Articolo 76
(Interventi normativi in materia di energia – attivazione della clausola di salvaguardia nazionale del
Patto di stabilità per l’energia)
L’articolo 76 al comma 1 autorizza una serie di interventi di conto capitale finalizzati all’incremento della sicurezza energetica, a valere sulle risorse derivanti dall’aumento dell’indebitamento netto dell’Italia consentito dall’attivazione della clausola di salvaguardia nazionale per le spese per la sicurezza energetica.
Il comma 2 introduce specifici obblighi informativi a carico delle amministrazioni competenti a supporto del monitoraggio dei cronoprogrammi procedurali e finanziari degli interventi.
La relazione tecnica non ascrive effetti finanziari alle disposizioni dell’articolo 76; tuttavia, gli interventi autorizzati dal presente articolo e disciplinati dai successivi articoli 77-83 (si veda infra) presentano spese complessive in conto capitale pari a 3.790 milioni nel 2027, 6.770 milioni nel 2029 e 2.700 milioni nel 2029, ed entrate complessive pari a 1.900 milioni nel 2029.
L’articolo 76, primo comma, autorizza una serie di interventi di conto capitale disciplinati dal Titolo VI, Capo I (articoli 77-83) finalizzati all’incremento della sicurezza energetica, a valere sulle risorse derivanti dall’aumento dell’indebitamento netto (deficit) dell’Italia consentito dall’attivazione della clausola di salvaguardia nazionale – attivata il 9 novembre 2026 mediante la Raccomandazione 14668/26 del Consiglio dell’Unione europea, ai sensi dell’articolo 26 del regolamento (UE) 2024/1263 di riforma del Patto di stabilità – per le spese per incrementare la sicurezza energetica.
Nel dettaglio, gli interventi autorizzati dal Titolo VI, Capo I (articoli 77-83) concernono:
· manutenzione straordinaria e miglioramento della sicurezza della rete ferroviaria (art. 77);
· manutenzione, recupero e funzionalità dei bacini idroelettrici (art. 78);
· contributi per la realizzazione di impianti fotovoltaici di potenza fino a 1 MW (art. 79);
· incentivi alla produzione di energia termica da fonti rinnovabili e per l’efficientamento energetico di ospedali, edifici scolastici, università istituzioni di alta formazione artistica, musicale e coreutica (AFAM), edifici e infrastrutture di ricerca, impianti natatori e di sport del ghiaccio (art. 80),
· incentivi alla produzione del biometano (art. 81),
· sostegno temporaneo ai costi dell’energia elettrica e agli investimenti verdi delle imprese energivore (art. 82) e delle piccole e medie imprese non energivore (art. 83).
Gli effetti finanziari di tali interventi, in termini di indebitamento netto (che rappresenta l’indicatore rilevante per quanto concerne l’attivazione della clausola di salvaguardia) nel triennio 2027-2029 sono i seguenti:
(importi in milioni di euro, in termini di indebitamento netto)
| Articolo |
Tipologia |
2027 |
2028 |
2029 |
| 77 - ferrovie |
spese |
2.790 |
2.640 |
0 |
| 78 - impianti idroelettrici |
spese |
0 |
200 |
300 |
| 79 - impianti fotovoltaici |
spese |
0 |
800 |
200 |
| entrate |
0 |
0 |
200 |
| 80 - efficientamento energetico |
spese |
0 |
600 |
500 |
| 81 – biometano |
spese |
0 |
100 |
300 |
| entrate |
0 |
0 |
300 |
| 82 – sussidi elettricità imprese energivore |
spese |
0 |
1.000 |
800 |
| entrate |
0 |
0 |
800 |
| 83 – sussidi elettricità PMI non energivore |
spese |
1.000 |
1.430 |
600 |
| entrate |
0 |
0 |
600 |
| Totale spese |
|
3.790 |
6.770 |
2.700 |
| Totale entrate |
|
0 |
0 |
1.900 |
| Totale maggiori oneri al netto entrate |
|
3.790 |
6.770 |
800 |
| Ammontare massimo concesso per la clausola di salvaguardia per l’energia |
|
ca. 7.175 |
ca. 7.370 |
- |
Fonte: Elaborazione del Servizio Studi della Camera dei deputati sui dati del Prospetto Riepilogativo degli effetti finanziari del disegno di legge di bilancio (A.C. 3174 – Tomo I) e del reporting template recante le misure da considerare ai fini dell'applicazione della clausola nazionale di salvaguardia per la sicurezza energetica (National Escape Clause for Energy Security - NEC+) per l'Italia, trasmesso al Parlamento il 2 novembre 2026.
In merito alla quantificazione dell’incremento del deficit per gli anni 2027 e 2028 in esito all’attivazione della clausola di salvaguardia per l’energia, si rammenta che il Governo, nel Documento programmatico di finanza pubblica (DPFP) di ottobre 2026, ha quantificato il PIL nominale tendenziale in 2.393,6 miliardi nel 2027 e 2.459,4 miliardi nel 2028 (Tavola II.1.1A, pag. 54). L’ulteriore indebitamento, pari allo un massimo dello 0,3% del PIL per ciascun anno, sarebbe quindi pari a circa 7.175 milioni nel 2027 e a circa 7.370 miliardi nel 2028, per complessivi 14,5 miliardi circa nel biennio; uno scostamento per la difesa di pari entità (fino a un massimo dello 0,3% del PIL per ciascun anno) porterebbe a uno scostamento complessivo massimo nel biennio pari a circa 29 miliardi di euro, come riporta il comunicato stampa diffuso a seguito della riunione del Consiglio dei ministri n. 191 del 2 ottobre 2026 concernente l’approvazione del DPFP e l’invio al Parlamento della richiesta di scostamento ai sensi dell’articolo 6 della legge 24 dicembre 2012, n. 243. Tali dati sono confermati reporting template recante le misure da considerare ai fini dell'applicazione della clausola nazionale di salvaguardia per la sicurezza energetica (National Escape Clause for Energy Security - NEC+) per l'Italia, trasmesso al Parlamento il 2 novembre 2026.
Si ricorda che l’attivazione della clausola di salvaguardia nazionale del Patto di stabilità per le spese per incrementare la sicurezza energetica consente uno scostamento fino a un massimo dello 0,3% del PIL per ciascun anno 2027 e 2028 (pari a circa 7,2 miliardi nel 2027 e a 7,3 miliardi nel 2028, per un ammontare massimo complessivo pari a 14,5 miliardi). Gli interventi autorizzati dal presente articolo 76 e disciplinati dai successivi articoli 77-83 comportano, complessivamente, maggiori spese per 3,8 miliardi nel 2027 e 6,8 miliardi nel 2028 per complessivi 10,6 miliardi nel biennio.
Restano dunque non impiegate dalle citate disposizioni risorse per circa 3,4 miliardi nel 2027 e per 0,6 miliardi nel 2028 per complessivi 3,9 miliardi nel biennio. Le rimanenti risorse rivenienti dall’utilizzo integrale del deficit massimo autorizzato per la clausola di salvaguardia per l’energia sarebbero infatti utilizzate per finanziare interventi già previsti a legislazione vigente: il prospetto riepilogativo degli effetti finanziari (A.C. 3174, Tomo I, pag. 464) evidenzia che risultano previsti “ulteriori interventi della clausola nazionale di salvaguardia contenuti nel Reporting Template allegato al documento programmatico di bilancio (DPB) già previsti a legislazione vigente” pari, in termini di indebitamento netto, a 3.385 milioni nel 2027 e a 600 milioni nel 2028, per complessivi 3.985 milioni nel biennio. Conseguentemente, sembrerebbe che la copertura di interventi già previsti a legislazione vigente con risorse derivanti dall’ulteriore deficit utilizzato permetta di liberare risorse di pari entità (3.385 milioni nel 2027 e a 600 milioni nel 2028) per il finanziamento di altri oneri previsti nell’ambito della manovra.
Si segnala che il Governo, in data 2 novembre 2026, ha trasmesso al Parlamento il reporting template recante le misure da considerare ai fini dell'applicazione della clausola nazionale di salvaguardia per la sicurezza energetica (National Escape Clause for Energy Security - NEC+) per l'Italia e che è stato allegato al Documento programmatico di bilancio inviato alla Commissione europea.
Ad una prima lettura del reporting template, alcune delle misure elencate appaiono sostanzialmente corrispondenti, anche sotto il profilo degli oneri finanziari previsti per gli anni 2027-2028, agli interventi autorizzati dagli articoli 77-83 del disegno di legge di bilancio.
Tuttavia, vi sono altre misure che non sembrerebbero essere ricomprese all’interno del disegno di legge di bilancio, ma che sarebbero già state adottate (in data successiva al 28 febbraio 2026, come richiesto dalla Comunicazione della Commissione europea C/2026/4514 del 18 agosto 2026, sulla quale si veda il box in calce alla presente scheda di lettura). Sulla base di quanto riportato nel reporting template trasmesso al Parlamento, tali misure sembrerebbero essere le seguenti:
· Promozione delle comunità energetiche rinnovabili (Codice PNRR M2C2-1.2 - Strumento finanziario – Prestiti);
· Promozione del settore agrivoltaico (Codice PNRR M2C2-1.1 - Strumento finanziario – Prestiti);
· Fondo rotativo per i contratti di filiera nel settore agricolo (Codice PNRR M2C1-3.4 - Strumento finanziario – Prestiti);
· Parco Agrisolare (Codice PNRR M2C1-4 - Strumento finanziario – Prestiti)
· Sostegno all’autoproduzione di energia da parte delle PMI (Codice PNRR M7-16 - Strumento finanziario – Prestiti);
· Efficientamento energetico dell’edilizia residenziale pubblica (Codice PNRR M7-17 - Strumento finanziario – Prestiti);
· Investimenti nelle infrastrutture per il trasporto rapido di massa (Codice PNRR M2C2-4.2 – Prestiti).
Sulla base dei dati riportati nel citato reporting template, gli oneri complessivi dei suddetti ulteriori interventi già previsti a legislazione vigente sarebbero pari a 3.385 milioni per il 2027 e a 700 milioni per il 2028.
Si segnala che, mentre l’importo previsto per il 2027 corrisponde a quello indicato nel prospetto riepilogativo degli effetti finanziari del disegno di legge di bilancio, l’importo previsto per il 2028 è superiore di 100 milioni rispetto a quanto indicato nel citato prospetto riepilogativo.
Allo scopo della rendicontazione, il comma 2 introduce specifici obblighi informativi a supporto del monitoraggio dei cronoprogrammi procedurali e finanziari degli interventi. Lo scopo è consentire al Ministero dell’economia e delle finanze - Dipartimento della Ragioneria generale dello Stato di porre in essere gli adempimenti necessari alla verifica del raggiungimento degli obiettivi previsti ai sensi della clausola di salvaguardia nazionale di cui all’articolo 76 e garantire la disponibilità delle informazioni aggiornate su tali misure e sul relativo impatto sul bilancio entro le tempistiche richieste dalla Commissione europea (prima del 15 aprile in primavera e prima del 15 ottobre in autunno) nella Comunicazione “Orientamenti per gli Stati membri sull’ampliamento della clausola di salvaguardia nazionale per la sicurezza energetica” (C/2026/4514) del 18 agosto 2026.
Nel dettaglio, nella Raccomandazione 14668/26 del Consiglio dell’Unione europea che ha attivato, il 9 novembre 2026, la clausola di salvaguardia per la difesa e l’energia, si precisa che “la rendicontazione di aprile deve indicare le misure e i relativi costi per l’anno precedente, e fornire previsioni per l’anno in corso, mentre la rendicontazione di ottobre deve includere sia le misure per l’anno in corso, che le misure per l’anno seguente che siano state già adottate o annunciate in modo credibile e con sufficiente dettaglio” (pag. 10) e che “devono essere incluse informazioni sullo stato di attuazione, elementi concernenti l’ammissibilità al finanziamento mediante la clausola, e una stima degli effetti sul bilancio che devono essere quantificati con trasparenza e prudenza” (pag. 14).

La governance economica europea, come modificata da ultimo nel 2024[1], prevede una serie di procedure di coordinamento delle politiche economiche e di bilancio degli Stati membri, introducendo l’indicatore unico di riferimento della spesa netta e nuovi documenti di programmazione e monitoraggio.
La principale novità della nuova governance economica europea consiste nel fatto che gli Stati membri programmano, in accordo con le istituzioni europee, un livello massimo di spesa primaria netta finanziata a livello nazionale[2] per ciascun anno di riferimento in linea con il principio delle finanze sane e sostenibili.
In particolare, la riforma prevede che tutti gli Stati membri predispongano due nuovi documenti:
· il Piano nazionale strutturale di bilancio di medio termine, quale documento unico di programmazione economica pluriennale, di durata pari a quella della legislatura nazionale (5 anni per l'Italia), in cui ogni Stato membro stabilisce, in accordo con le istituzioni europee, il proprio livello massimo di spesa netta per ciascuno degli anni del Piano e un programma di riforme e investimenti da conseguire nel medesimo periodo;
· la Relazione annuale sui progressi compiuti: si tratta di un documento che ogni Stato membro deve presentare ogni anno alle istituzioni europee entro il mese di aprile al fine di monitorare l'attuazione del Piano strutturale di bilancio.
La riforma prevede inoltre che gli Stati membri possano deviare temporaneamente dal percorso della spesa netta ricorrendo all’attivazione di clausole di salvaguardia di livello generale o nazionale (rispettivamente art. 25 e 26 del regolamento (UE) 2024/1263). La prima clausola di sospensione temporanea è generale (art. 25), e può essere attivata dal Consiglio in caso di grave recessione nell'area Euro o nell'Unione; la seconda clausola è nazionale (art. 26) e può essere attivata dal Consiglio in caso di eventi eccezionali avvenuti in uno Stato membro al di fuori dal controllo del governo nazionale.
Per quanto attiene all’attivazione della clausola di salvaguardia nazionale sull’energia, la Commissione europea ha annunciato, nell’ambito della comunicazione COM(2026) 200 final, che illustra i principali elementi del cd. “pacchetto di primavera” del Semestre europeo, presentato il 3 giugno 2026, la possibilità di ampliare il perimetro della clausola di salvaguardia nazionale per la spesa per la difesa allo scopo di includervi determinati investimenti nel settore dell’energia. Indicazioni di dettaglio sono state poi fornite dalla Comunicazione C/2026/4514 del 18 agosto 2026. Secondo la Commissione, “l’ambito d’applicazione ampliato della clausola di salvaguardia nazionale per la difesa sarà limitato alle misure che rafforzano la sicurezza strutturale e la resilienza del sistema energetico europeo e accelerano la transizione dai combustibili fossili” e consentirà, su richiesta dei singoli Stati, di beneficiare della flessibilità anche su tali interventi.
Sempre secondo quanto illustrato dalla Comunicazione C/2026/4514 del 18 agosto 2026, “le misure ammissibili includono il sostegno alle famiglie e alle imprese per ridurne la dipendenza dai combustibili fossili e promuovere la decarbonizzazione, comprese le misure volte ad accelerare l’elettrificazione dei settori di uso finale, a sostenere gli investimenti nelle reti elettriche, lo stoccaggio di energia pulita (ad es. batterie), il risparmio energetico e l’espansione della capacità delle fonti di energia pulita”. Può inoltre essere presa in considerazione “la più ampia gamma di misure inserite nella comunicazione su AccelerateEU (COM(2026) 370 final, 22 aprile 2026) e nel piano d’azione per l’elettrificazione (COM(2026) 595 final, 17 luglio 2026)”, a condizione che siano conformi ai principi generali.
La Commissione ha predisposto un elenco, indicativo e non esaustivo, di misure per le quali gli Stati membri potrebbero richiedere la flessibilità:
| Gruppo di destinatari |
Tipo di misure |
| Famiglie |
Sovvenzioni per l’energia geotermica e solare; per sistemi residenziali di immagazzinamento dell’energia; per sostituire le caldaie a combustibili fossili con alternative pulite, come le pompe di calore; per infrastrutture domestiche di ricarica per veicoli elettrici; sovvenzioni e/o prestiti a tasso agevolato per ristrutturazioni medie o profonde di edifici residenziali. |
| Settore pubblico |
Investimenti in produzione e stoccaggio in loco di energia rinnovabile; investimenti in ristrutturazioni medie o profonde di edifici. |
| Imprese |
Incentivi fiscali per infrastrutture di ricarica per veicoli elettrici; sovvenzioni e/o prestiti a tasso agevolato per ristrutturazioni medie o profonde di edifici; incentivi finanziari mirati per incrementare l’adozione delle tecnologie di decarbonizzazione industriale di cui all’allegato del regolamento (UE) 2024/1735. |
| Infrastrutture di trasporto |
Investimenti pubblici in infrastrutture di ricarica per veicoli elettrici; in infrastrutture e materiale rotabile di trasporto urbano pulito (tram e metropolitane); in infrastrutture ferroviarie e materiale rotabile. |
| Settore energetico |
Investimenti in progetti di energia rinnovabile (produzione di energia elettrica e riscaldamento); in tecnologie delle batterie e di stoccaggio; in centrali nucleari; in infrastrutture e tecnologie delle reti elettriche; in tecnologie per la produzione di idrogeno mediante elettrolisi con energia elettrica da fonti rinnovabili o a basse emissioni; in tecnologie per l’efficienza energetica connesse al sistema energetico; in combustibili rinnovabili sostenibili; contratti bidirezionali per differenza per la produzione di energia pulita; investimenti per la sicurezza fisica e informatica dei sistemi energetici. |
| Fonte: Commissione europea, Comunicazione C/2026/4514 del 18 agosto 2026, Tabella 1, p. 2. |
“Non saranno invece ammissibili a tale flessibilità le misure aventi altre finalità, sebbene legate in qualche misura alla crisi in Medio Oriente. Per esempio, non rientrano nell’ambito d’applicazione della flessibilità la riduzione delle accise o di altre imposte sui combustibili fossili, i prezzi fissi, le sovvenzioni per i combustibili fossili, i sostegni basati sul reddito o altri sussidi intesi ad attenuare l’impatto dei prezzi elevati dell’energia o le misure che generano unicamente risparmi energetici indiretti senza realizzare un miglioramento strutturale nella resilienza del sistema energetico europeo”.
Inoltre, per il principio dell’addizionalità, “saranno ammissibili alla flessibilità esclusivamente le misure di bilancio decise successivamente al 28 febbraio 2026”, poiché “l’applicazione retroattiva che interessi le misure decise in precedenza non contribuirebbe ad accelerare la transizione energetica, limitandosi invece a creare un margine di bilancio per altri fini, vanificando così l’obiettivo della flessibilità” (p. 3). L’ammissibilità delle singole misure è valutata caso per caso, con due requisiti: le misure devono essere finanziate a livello nazionale, con incidenza diretta sul bilancio, e gli Stati devono spiegare in quale modo esse contribuiscano a potenziare la sicurezza energetica e la resilienza europee, dimostrando che sono “mirate ed efficaci sotto il profilo dei costi”.
Quanto all’entità, il massimale della clausola per la difesa, pari all’1,5 per cento del PIL annuo di spese supplementari, rimane invariato; al suo interno, un massimale annuo dedicato pari allo 0,3 per cento del PIL si applica alle misure connesse all’energia ed è disponibile per il periodo 2026-2028, con un massimale cumulativo dello 0,6 per cento del PIL per lo stesso periodo. Inoltre, “per garantire la parità di trattamento, gli Stati membri che avessero già utilizzato appieno la flessibilità prevista dalla clausola di salvaguardia nazionale per aumentare la spesa per la difesa potrebbero ottenere un’ulteriore flessibilità temporanea e limitata alle stesse condizioni, compresa la condizione che i rischi complessivi per la sostenibilità di bilancio rimangano contenuti”. Per gli Stati che chiedono per la prima volta l’attivazione della clausola, la flessibilità copre congiuntamente la spesa per la difesa e le misure per la sicurezza energetica. In merito alle verifiche sull’effettivo ammontare di flessibilità, la richiesta indica un primo elenco delle misure e dei costi stimati, ma la flessibilità è concessa solo ex post: poiché nessuna categoria del SEC copre tali spese, gli Stati trasmettono alla Commissione, con apposito modello, dati aggiornati entro il 15 aprile e il 15 ottobre, prima di ciascun ciclo semestrale di sorveglianza; il monitoraggio avviene mediante il conto di controllo secondo quanto dettagliato nell’Allegato alla Comunicazione.
Quanto alla procedura, l’estensione deve essere richiesta dal singolo Stato e approvata dal Consiglio su raccomandazione della Commissione, ai sensi dell’articolo 26 del regolamento (UE) 2024/1263.
Attualmente, l’estensione della clausola di salvaguardia all’energia è stata attivata dal Consiglio dell’Unione europea solo per la Grecia, con raccomandazione del Consiglio C/2026/5419 del 9 ottobre 2026, e per l’Italia, con la raccomandazione 14668/26 del 9 novembre 2026.
Articolo 77
(Interventi in materia di infrastrutture ferroviarie e per il miglioramento della sicurezza e lo sviluppo tecnologico
della rete ferroviaria)
L’articolo 77, composto da sei commi, autorizza la spesa di risorse per il finanziamento del contratto di programma – parte servizi e del contratto di programma – parte investimenti tra il Ministero delle infrastrutture e dei trasporti (MIT) e Rete ferroviaria italiana S.p.A. (RFI). I commi 1, 2 e 6 individuano le risorse e gli interventi finanziati. Il comma 3 ne prevede la disponibilità ai fini dell’assunzione di impegni giuridicamente vincolanti dalla data di entrata in vigore della legge, anche nelle more dell’aggiornamento del contratto di programma, e consente, a determinate condizioni, rimodulazioni tra interventi ferroviari. Il comma 4 attribuisce alla Ragioneria generale dello Stato la facoltà di richiedere a RFI ulteriori adempimenti ai fini del monitoraggio. Il comma 5 disciplina i trasferimenti semestrali delle risorse di cui ai commi 1 e 2.
Più in dettaglio, il comma 1 autorizza, per il finanziamento del contratto di programma – parte servizi tra il Ministero delle infrastrutture e dei trasporti – MIT e Rete ferroviaria italiana S.p.A. – RFI, in qualità di soggetto gestore dell’infrastruttura ferroviaria nazionale, la spesa di 600 milioni di euro per il 2027 e di 970 milioni di euro per il 2028, da destinare a interventi di manutenzione straordinaria della rete ferroviaria.
Il comma 2 autorizza, per il finanziamento del contratto di programma – parte investimenti tra il MIT e RFI, la spesa complessiva di 2.190 milioni di euro per l’anno 2027 e di 1.670 milioni di euro per l’anno 2028. Tali risorse sono così destinate:
a) 1.450 milioni di euro nel biennio 2027-2028 per la realizzazione di programmi finalizzati al miglioramento della sicurezza e allo sviluppo tecnologico della rete ferroviaria nazionale. La relazione tecnica afferma che le risorse sono così ripartite nel corso del biennio: 810 milioni di euro per l’anno 2027 e 640 milioni di euro per l’anno 2028;
b) 1.600 milioni di euro nel biennio 2027-2028 per la realizzazione del Terzo valico dei Giovi, con specifico riferimento alla variante resa necessaria dalle rilevanti condizioni geomeccaniche emerse durante la fase di realizzazione. La relazione tecnica afferma che le risorse sono così ripartite nel corso del biennio: 900 milioni di euro per il 2027 e 700 milioni di euro per il 2028;
c) 500 milioni di euro nel biennio 2027-2028 per il progetto relativo all’accesso alla galleria di base del Brennero – circonvallazione di Trento. La relazione tecnica afferma che le risorse sono così ripartite nel corso del biennio: 300 milioni di euro nel 2027 e 200 milioni di euro nel 2028;
d) 170 milioni di euro nel biennio 2027-2028 per i progetti di raddoppio delle tratte Frasso Telesino-Telese, Telese-Vitulano e Apice-Orsara. Le tratte fanno parte della linea ferroviaria Napoli-Bari. La relazione tecnica afferma che le risorse sono così ripartite nel corso del biennio: 100 milioni di euro nel 2027 e 70 milioni di euro nel 2028;
e) 140 milioni di euro nel biennio 2027-2028 per il progetto di raddoppio della tratta Giampilieri-Fiumefreddo sulla linea Messina-Catania. La relazione tecnica afferma che le risorse sono così ripartite nel corso del biennio: 80 milioni di euro nel 2027 e 60 milioni di euro nel 2028.
Si rimanda all’ultimo rapporto sulle infrastrutture strategiche e prioritarie per approfondimenti.
Con riferimento alle lettere da a) a e), si osserva che la ripartizione delle risorse tra le annualità del biennio non è effettuata dal testo dell’articolo ma dalla sola relazione tecnica. In proposito, si ricorda che l’articolo 17, comma 1, della legge n. 196 del 2009 prevede, tra l’altro, che: “(…) ciascuna legge che comporti nuovi o maggiori oneri indica espressamente, per ciascun anno e per ogni intervento da essa previsto, la spesa autorizzata (…)”.
Si valuti, pertanto, l’opportunità di specificare nell’articolato la ripartizione per annualità delle risorse riferite ai singoli interventi, fermo restando che gli importi annuali complessivi sono già esplicitati al comma 2.
Il comma 3 prevede che, nelle more dell’aggiornamento del contratto di programma, le risorse stanziate dai commi 1, 2 e 6 dell’articolo in esame sono immediatamente disponibili, dalla data di entrata in vigore della legge, ai fini dell’assunzione di impegni giuridicamente vincolanti. Ferme restando le risorse complessivamente assegnate per ciascuna annualità e il rispetto degli obiettivi di finanza pubblica, qualora sia necessario per il conseguimento degli obiettivi previsti, un decreto del Ministro dell’economia e delle finanze, adottabile anche su proposta del Ministro delle infrastrutture e dei trasporti, può disporre la rimodulazione di tali risorse tra interventi relativi alle infrastrutture ferroviarie.
La relazione tecnica osserva che la possibilità di rimodulazione: “(…) risponde all’esigenza di assicurare flessibilità nell’impiego delle risorse in funzione del conseguimento degli obiettivi previsti, senza modificare l’ammontare complessivo delle risorse autorizzate per ciascuna annualità”.
Il comma 4 prevede che, ai fini del monitoraggio del cronoprogramma procedurale e finanziario degli interventi e ferma restando la disciplina vigente, il Dipartimento della Ragioneria generale dello Stato (RGS) del MEF possa richiedere a RFI ulteriori adempimenti necessari a verificare il raggiungimento degli obiettivi previsti dalla clausola di salvaguardia nazionale disciplinata dall’articolo 76 (cfr. supra).
La relazione tecnica precisa che la disposizione mira a garantire la disponibilità delle informazioni aggiornate sugli interventi e sul loro impatto sul bilancio pubblico entro le tempistiche richieste dalla Commissione europea (prima del 15 aprile in primavera e prima del 15 ottobre in autunno) nella Comunicazione C/2026/4514 del 18 agosto 2026.
Il comma 4 fa espressamente salvi gli obblighi già previsti a legislazione vigente, ivi compresi quelli di cui al decreto del Ministro delle infrastrutture e dei trasporti n. 188 del 1° settembre 2026.
Il decreto, adottato in attuazione dell’articolo 15, comma 5-ter, del decreto legislativo n. 112 del 2015, definisce le modalità di rendicontazione e verifica del raggiungimento dei traguardi e degli obiettivi, le modalità di attivazione del circuito finanziario, nonché le penalità da applicare a carico del gestore dell’infrastruttura ferroviaria nazionale in caso di mancato conseguimento degli stessi.
Il comma 5 prevede che, limitatamente al biennio 2027-2028, per le finalità connesse al raggiungimento degli obiettivi di cui alla clausola di salvaguardia disciplinata dall’articolo 76, le risorse stanziate dai commi 1 e 2 siano erogate a RFI con cadenza semestrale, entro i mesi di gennaio e luglio di ogni anno. Ai fini della determinazione dell’importo dei trasferimenti successivi al primo, si tiene conto delle risorse già trasferite e delle spese effettivamente sostenute a valere su tali stanziamenti.
Si osserva che il comma 5 non determina espressamente l’importo del primo trasferimento semestrale, né indica un criterio specifico per quantificarlo.
Il comma 6 prevede un’integrazione di risorse per alcune delle opere finanziate al comma 2. Nello specifico si prevede che per l’opera Terzo valico dei Giovi (comma 2, lettera b) le risorse stanziate siano integrate da ulteriori 350 milioni di euro per l’anno 2029 e 500 milioni di euro per l’anno 2030. Analogamente, il comma prevede che le risorse stanziate per la tratta Giampilieri-Fiumefreddo (comma 2, lettera e) siano integrate per l’anno 2029 da 40 milioni di euro. Tali risorse sono a valere sul contratto di programma – parte investimenti 2027-2031 (non ancora stipulato). Si tratta di integrazioni riferite ad annualità successive al biennio disciplinato dal comma 2. Si ricorda che l’articolo 15, comma 2, del decreto legislativo n. 112 del 2015 prevede l’inserimento di diritto nel contratto di programma degli investimenti ferroviari autorizzati e finanziati da specifiche disposizioni di legge.

Ai sensi dell’articolo 15 del decreto legislativo n. 112 del 2015 i rapporti tra il gestore dell’infrastruttura ferroviaria nazionale e lo Stato sono disciplinati da un atto di concessione e da uno o più contratti di programma, stipulati per un periodo minimo di cinque anni (è possibile l’aggiornamento su base annuale).
L’atto di concessione è stato rilasciato dal MIT con il decreto ministeriale n. 138T del 31 ottobre 2000; il gestore dell’infrastruttura ferroviaria è RFI. In particolare, RFI è responsabile della progettazione, costruzione, messa in esercizio, gestione e manutenzione dell’infrastruttura ferroviaria nazionale, incluse stazioni e dotazioni tecnologiche.
Si ricorda che, in generale, il decreto legislativo n. 112 del 2015 stabilisce:
a) le regole relative all’utilizzo ed alla gestione dell’infrastruttura ferroviaria adibita a servizi ferroviari nazionali e internazionali e alle attività di trasporto per ferrovia delle imprese ferroviarie operanti in Italia;
b) i criteri che disciplinano il rilascio, la proroga o la modifica delle licenze per la prestazione di servizi di trasporto ferroviario da parte delle imprese ferroviarie stabilite in Italia;
c) i principi e le procedure da applicare nella determinazione e nella riscossione dei canoni dovuti per l’utilizzo dell’infrastruttura ferroviaria e anche nell’assegnazione della capacità di tale infrastruttura.
Dal 2013 il rapporto contrattuale è articolato in due atti distinti: il Contratto per il servizio di disponibilità della rete (CdP-S), relativo alla disponibilità della rete e agli obblighi manutentivi e gestionali, e il Contratto per la gestione degli investimenti (CdP-I), relativo allo sviluppo infrastrutturale e all’adeguamento tecnologico della rete ferroviaria.
Vi è inoltre un terzo Contratto di Programma tra MIT, Ferrovie dello Stato Italiane S.p.A. e Tunnel Euralpin Lyon Turin S.A.S. per il finanziamento, la progettazione e la realizzazione della sezione transfrontaliera della parte comune della nuova linea ferroviaria Torino-Lione.
Più in dettaglio, il CdP-S disciplina le attività di manutenzione ordinaria e straordinaria della rete ferroviaria, nonché le attività di Safety, Security, Navigazione, assistenza ai Passeggeri a Ridotta Mobilità (PRM), mentre il CdP-I è finalizzato a regolare la programmazione degli investimenti di sviluppo e potenziamento della rete ferroviaria, nonché gli interventi relativi alla sicurezza della rete e al suo adeguamento agli obblighi di legge.
Alla data di presentazione dell’A.C. 3174 sono in vigore il CdP-Investimenti 2022-2026 (aggiornato nel 2023, nel 2024 e nel 2025) e il CdP-Servizi 2022-2026 (aggiornato nel 2023, nel 2024, nel 2025 e nel 2026). Si veda il seguente link per maggiori dettagli.
Tali contratti, sottoscritti il 19 dicembre 2022, sono stati trasmessi alla Camera dei deputati con lettera del Ministro delle infrastrutture e dei trasporti il 23 dicembre 2022. Si osservi che, ai sensi dell’iter procedurale introdotto dall’articolo 5 del decreto-legge n. 152 del 2021, contrariamente al passato, non è più prevista la trasmissione dello schema di contratto di programma alle Camere sul quale le competenti commissioni parlamentari avevano la possibilità di esprimere un parere. In seguito alla trasmissione del contratto di programma, la IX Commissione della Camera, il 7 giugno 2023, ha adottato una risoluzione in materia (n. 8-00015) contenente indirizzi al Governo. Per ulteriori approfondimenti si veda il seguente dossier.
Il comma 7 dell’articolo 1 del decreto legislativo n. 112 del 2015, come modificato dall’articolo 22 del decreto-legge n. 19 del 2026, prevede che il MIT trasmetta, entro il 31 marzo dell’anno di scadenza del contratto di programma, alle competenti Commissioni parlamentari, alla Conferenza Unificata e all’Autorità di regolazione dei trasporti, uno schema di Documento Strategico Pluriennale della Mobilità (DSPM). Il DSPM definisce gli indirizzi strategici di lungo termine per lo sviluppo della rete, la mobilità di passeggeri e merci per ferrovia, la promozione del trasporto multimodale e la piena integrazione delle esigenze del settore industriale e dei poli logistici nella pianificazione infrastrutturale. Si veda il seguente dossier per approfondimenti.
Ad aprile 2026 è stato trasmesso alle Camere il primo DSPM (Atto del Governo n. 397). Sul documento si sono espresse la IX Commissione Trasporti della Camera dei deputati, che il 23 giugno 2026 ha reso parere favorevole con condizioni e osservazioni, e l’8ª Commissione Ambiente del Senato, che ha reso parere favorevole con osservazioni.
Il 14 settembre 2026 è stato pubblicato il DSPM per il periodo programmatorio 2027-2031. Il contenuto del documento dovrà essere recepito con i contratti di programma che saranno stipulati tra il MIT e il gestore dell’infrastruttura ferroviaria. Il documento è stato approvato con decreto ministeriale n. 141 del 30 giugno 2026.
Si veda il seguente tema web per approfondimenti.
Articolo 78
(Misure per la funzionalità degli impianti idroelettrici)
L’articolo 78, composto da 4 commi, stanzia 800 milioni di euro, ripartiti tra il 2028, il 2029 e il 2030, per la manutenzione, il recupero e la funzionalità dei bacini idroelettrici (comma 1). Detta inoltre la disciplina delle modalità di contrattualizzazione dell’energia elettrica prodotta dagli impianti idroelettrici già in esercizio (commi 2 e 3), prevedendo che le risorse ricavate siano destinate alla riduzione degli oneri generali di sistema in bolletta (comma 4).
L’articolo 78 autorizza una spesa di 200 milioni di euro per il 2028, di 300 milioni di euro per il 2029 e di 300 milioni di euro per il 2030.
In base al prospetto riepilogativo degli effetti finanziari, il comma 1 determina maggiori spese in conto capitale pari a 200 milioni di euro nel 2028 e a 300 milioni di euro nel 2029, con importi identici in termini di saldo netto da finanziare, fabbisogno e indebitamento netto. Ai commi 2, 3 e 4 il prospetto non ascrive effetti.
L’articolo 78 rientra tra gli interventi in materia di energia che l’articolo 76 autorizza tenuto conto della richiesta di attivazione della clausola di salvaguardia nazionale. La relazione con cui il Governo ha chiesto l’autorizzazione al ricorso alla clausola, trasmessa unitamente al Documento programmatico di finanza pubblica 2026, indicava tra le misure per le imprese il “rafforzamento della capacità di produzione idroelettrica”.
Il comma 1 autorizza, per fini di manutenzione, recupero e funzionalità dei bacini idroelettrici (cd. hydro release), una spesa complessiva di 800 milioni di euro, divisi in:
§ 200 milioni per il 2028;
§ 300 milioni per il 2029;
§ 300 milioni per il 2030.
La spesa è iscritta in un apposito capitolo dello stato di previsione del Ministero dell’ambiente e della sicurezza energetica (MASE): si tratta del nuovo capitolo 7325 (Tabella n. 9 allegata al disegno di legge di bilancio) intitolato “Somme da destinare alla funzionalità degli impianti idroelettrici”, con 200 milioni di euro per il 2028 e 300 milioni per il 2029.
Si ricorda che la citata clausola di salvaguardia nazionale consente una deviazione dal percorso della spesa netta per le misure di sicurezza energetica fino al 2028; secondo la comunicazione della Commissione europea C/2026/4514, dopo tale data le misure che restano in vigore devono trovare copertura attraverso una ridefinizione delle priorità di bilancio. Per l’autorizzazione di spesa di cui al comma 1, pertanto, rientra nel periodo di vigenza della clausola la sola quota del 2028 (200 milioni di euro), mentre le quote del 2029 e del 2030 (300 milioni di euro per ciascun anno) si collocano oltre tale periodo. Diversamente dagli articoli 79, 82 e 83, che per gli anni 2029 e 2030 pongono i relativi oneri a carico della componente degli oneri generali di sistema destinata al sostegno delle fonti rinnovabili o, quanto all’articolo 81, delle componenti tariffarie del sistema del gas, l’articolo 78 pone a carico del bilancio dello Stato anche le quote del 2029 e del 2030.
Si osserva che il comma 1 non individua espressamente i soggetti destinatari delle risorse: la relazione illustrativa, nel descrivere il comma 2, sembra riferire gli interventi di cui al comma 1 agli operatori degli impianti. Inoltre il comma 1 autorizza la spesa e ne indica le finalità, ma non individua i criteri e le modalità dell’assegnazione delle risorse e non prevede, a differenza degli articoli da 79 a 83, l’adozione di un provvedimento attuativo (i provvedimenti dell’ARERA previsti dal comma 2, su cui si veda di seguito, riguarderebbero infatti la sola contrattualizzazione dell’energia prodotta). Si valuti quindi l’opportunità di precisare tali profili.
I commi 2, 3 e 4 si occupano invece dell’energia elettrica prodotta dagli impianti idroelettrici in esercizio alla data di entrata in vigore del provvedimento in esame, disciplinandone la contrattualizzazione allo scopo di:
§ recuperare i costi sostenuti,
§ garantire il trasferimento all’insieme dei clienti finali del sistema elettrico dei benefici ottenuti (comma 2);
§ promuovere la concorrenza nel mercato (comma 3) e
§ ridurre gli oneri generali di sistema (comma 4).
Nel dettaglio, il comma 2 prevede che tale energia sia oggetto di contratti per differenza a due vie (su cui si veda il box che segue) stipulati con il Gestore dei servizi energetici s.p.a. (GSE), secondo modalità e criteri definiti dall’Autorità di regolazione per energia, reti e ambiente (ARERA)
La norma introduce poi due limiti percentuali sulla quantità di energia elettrica prodotta che deve essere contrattualizzata:
§ come limite massimo, l’80 per cento dell’energia prodotta
§ come limite minimo, il 50 per cento dell’energia prodotta.
Ne consegue che la contrattualizzazione riguarda una quota dei volumi di energia elettrica prodotta compresa tra il 50 e l’80 per cento. Dalla relazione tecnica sembra evincersi che la quantità di produzione da vendere via CfD corrisponda alla quota necessaria a ripagare il contributo pubblico ricevuto, “al fine di consentire il recupero dei costi sostenuti e garantire il trasferimento all’insieme dei clienti finali del sistema elettrico dei benefici ottenuti”.

Un contratto per differenza a due vie (contract for difference, CfD) è un contratto con cui le parti fissano un prezzo di riferimento (prezzo di esercizio o strike price) e, per un determinato periodo e per determinati volumi di energia, regolano tra loro la differenza tra tale prezzo e il prezzo di mercato. Se, come nel caso dell’articolo 78, la controparte del produttore è il GSE:
- quando il prezzo di mercato è inferiore al prezzo di esercizio, il GSE versa al produttore la differenza;
- quando è superiore, è il produttore a versare la differenza al GSE.
“A due vie” significa appunto che il conguaglio opera in entrambe le direzioni: il contratto non è un sussidio unidirezionale, ma uno strumento di stabilizzazione, che assicura al produttore un ricavo prevedibile e trasferisce al sistema i maggiori ricavi derivanti da prezzi di mercato elevati.
Con riferimento al mercato dell’energia, la logica dei CfD è la seguente: di norma l’energia continua a essere venduta sul mercato, ma il contratto sterilizza (in tutto o in parte) l’effetto della volatilità, trasferendo tra le parti la differenza tra prezzo contrattuale e prezzo spot.
Lo strumento è già utilizzato nell’ordinamento. Nel meccanismo di sostegno alle fonti rinnovabili cosiddetto FER X (decreto del Ministro dell’ambiente e della sicurezza energetica 18 giugno 2026), al quale possono accedere anche gli impianti idroelettrici, il sostegno è riconosciuto, per gli impianti di potenza pari o superiore a 200 kW, mediante contratti per differenza a due vie, con prezzo di riferimento individuato nel prezzo del mercato del giorno prima. Il meccanismo è stato ritenuto compatibile con il mercato interno dalla Commissione europea con la decisione C(2026) 4012 final dell’8 giugno 2026. Per maggiori approfondimenti sul FER X si veda anche quanto detto nella scheda dell’articolo 79 del disegno di legge in esame.
Anche il cd. energy release è regolato mediante contratti per differenza a due vie (si veda il box nella scheda dell’articolo 82 del disegno di legge).
A livello europeo, l’articolo 19-quinquies del regolamento (UE) 2019/943, introdotto dal regolamento (UE) 2024/1747, volto a migliorare l’assetto del mercato dell’energia elettrica dell’Unione europea, prevede che dal 17 luglio 2027 i regimi di sostegno diretto dei prezzi per i nuovi investimenti nella produzione di energia elettrica da fonte eolica, solare, geotermica, idroelettrica senza serbatoio e nucleare assumano la forma di contratti per differenza bidirezionali, e consente agli Stati membri di distribuire ai clienti finali le entrate che ne derivano. L’articolo 78 riguarda invece impianti già in esercizio.
Si aggiunge che il ruolo dei contratti per differenza a due vie in sede di rinnovo o riassegnazione della concessione idroelettrica è stato oggetto di una serie di atti parlamentari di controllo e di indirizzo, durante lo svolgimento dei quali è stata preannunciata l’adozione della misura in esame. In risposta alle interrogazioni presentate in materia (tra le più recenti, la n. 3-02827 e la n. 3-02989 dell’ottobre 2026) il Governo aveva infatti affermato di essere allo studio di interventi sul regime concessorio delle derivazioni idroelettriche, inclusa l’introduzione di strumenti di stabilizzazione dei ricavi e dei prezzi, quali i contratti per differenza a due vie.
Come anticipato, il comma 2 demanda a uno o più provvedimenti dell’ARERA la disciplina della contrattualizzazione, richiedendo il rispetto delle seguenti condizioni:
§ i contratti devono avere una durata pari a 20 anni e, ove si verifichi un subentro, essi devono essere trasferiti al nuovo concessionario;
§ devono essere mantenuti incentivi alla gestione efficiente degli impianti, anche per quanto riguarda il profilo di produzione (per il quale si può intendere la distribuzione temporale della produzione elettrica). A tale fine si consente il ricorso a profili contrattuali standardizzati o proporzionali all’effettiva produzione;
§ il corrispettivo contrattuale deve essere determinato prendendo come riferimento i costi medi efficienti, inclusi i canoni, degli specifici impianti oggetto dei diversi contratti.

Le concessioni di grandi derivazioni idroelettriche (potenza nominale media annua superiore a 3.000 kW) sono disciplinate dall’articolo 12 del decreto legislativo n. 79/1999, come modificato dal decreto-legge n. 135/2018 e dalla legge n. 118/2022. Le regioni e le province autonome disciplinano con legge le modalità e le procedure di assegnazione delle concessioni; alla scadenza, le opere cosiddette “bagnate” passano senza compenso in proprietà delle regioni.
Per un approfondimento della disciplina delle concessioni idroelettriche, si può consultare l’apposito tema del Servizio Studi della Camera. Quanto alle procedure autorizzative per la costruzione degli impianti idroelettrici, si rinvia al dossier di documentazione e ricerche predisposto dal Servizio Studi della Camera sulla normativa statale per la produzione di energia da fonti rinnovabili.
In materia di concessioni di piccole derivazioni idroelettriche, aventi potenza nominale media annua non superiore a 3.000 kW, si segnala la sentenza della Corte di Giustizia dell’Unione europea (sentenza del 3 settembre 2026 causa C-653/24), pronunciata a seguito di un rinvio pregiudiziale della Corte costituzionale.
La questione è sorta nell’ambito del giudizio di legittimità costituzionale relativo alla legge della Regione Emilia-Romagna n. 17/2023, che prevedeva la possibilità di prorogare, su richiesta del concessionario, le concessioni di piccole derivazioni idroelettriche fino all’integrale fruizione degli incentivi per la produzione di energia da fonti rinnovabili.
Nel dettaglio, la Corte ha dichiarato che la direttiva servizi (direttiva 2006/123/CE, cosiddetta direttiva Bolkestein), e dunque anche il suo articolo 12, relativo alla selezione tra candidati in caso di scarsità delle risorse naturali, non si applica agli impianti che hanno come unica o principale attività la produzione di energia elettrica, come i piccoli impianti di derivazione idroelettrica, in quanto tale attività consiste nella produzione di un bene (l’energia elettrica) e non nella prestazione di un servizio, in linea con la giurisprudenza della medesima Corte (si vedano le sentenze del 27 aprile 1994, Almelo, C?393/92, e del 28 maggio 2020, ECO-WIND Construction, C?727/17). Avendo risolto la controversia con la risposta alla prima questione, la Corte non si è pronunciata sulle ulteriori questioni, relative alla soglia di 3.000 kW e alla proroga delle concessioni in ragione della fruizione degli incentivi.
Si osserva che il comma 2 non subordina l’efficacia della misura all’autorizzazione della Commissione europea, a differenza di quanto previsto dagli articoli 81, 82 e 83 del disegno di legge. Al riguardo si osserva che la contrattualizzazione è configurata come obbligatoria e che il corrispettivo contrattuale è determinato in via amministrativa, con provvedimento dell’ARERA, in base ai costi medi efficienti degli impianti: elementi che, pur a fronte della bidirezionalità del conguaglio, potrebbero richiedere una valutazione preventiva della misura alla luce della disciplina dell’Unione europea in materia di aiuti di Stato, come avvenuto per il meccanismo FER X.
Si osserva inoltre che la durata ventennale dei contratti non risulta coordinata con il termine di scadenza delle concessioni di derivazione idroelettrica (v. box che precede). La previsione sul trasferimento del contratto al nuovo concessionario disciplina infatti la sola ipotesi del subentro, e non quella in cui alla scadenza non segua un’immediata riassegnazione della concessione, né quella in cui la durata residua della concessione risulti inferiore a quella del contratto.
Secondo il comma 3, al fine di promuovere la concorrenza nel mercato, i provvedimenti dell’ARERA di cui al comma 2 possono anche prevedere che il GSE ceda l’energia elettrica oggetto di contrattualizzazione mediante contratti a termine, la cui durata non può essere superiore a 5 anni. A riguardo, la norma richiede lo svolgimento di procedure competitive, che consentano di individuare le controparti del GSE e le condizioni economiche contrattuali.
Infine, il comma 4 destina le risorse ricavate dalla valorizzazione dell’energia contrattualizzata di cui ai commi 2 e 3 alla riduzione degli oneri generali di sistema. Si ricorda che gli oneri generali di sistema sono corrispettivi, applicati nelle bollette di tutti i clienti del sistema elettrico, destinati alla copertura di costi relativi ad attività di interesse generale per il sistema elettrico; il relativo gettito affluisce alla Cassa per i servizi energetici e ambientali (CSEA) e, per la gran parte della componente destinata al sostegno delle fonti rinnovabili e della cogenerazione (ASOS), al GSE.
Articolo 79
(Contributi per la realizzazione di impianti fotovoltaici
di potenza fino a 1 MW)
L’articolo 79 prevede risorse per complessivi 1,2 miliardi di euro, ripartiti tra il 2028, il 2029 e il 2030, per sostenere la realizzazione di impianti fotovoltaici di nuova costruzione di potenza nominale non superiore a 1 MW. I contributi a fondo perduto concedibili per la realizzazione di tali impianti non possono superare il 40 per cento dei costi di investimento e sono concessi entro un limite complessivo di 3 GW di nuova potenza e nel limite di 800 milioni di euro per il 2028 e di 200 milioni per ciascuno degli anni 2029 e 2030.
L’articolo 79, al comma 2, prevede interventi pari a un importo di massimo 800 milioni di euro per il 2028, massimo 200 milioni di euro per il 2029 e massimo 200 milioni di euro per il 2030. Per gli anni 2029 e 2030 gli oneri non gravano sul bilancio dello Stato, ma sulla componente degli oneri generali di sistema destinata al sostegno delle fonti rinnovabili.
Il prospetto riepilogativo degli effetti finanziari (allegato 3) registra:
– per il 2028, una maggiore spesa in conto capitale di 800 milioni di euro, con lo stesso importo in termini di saldo netto da finanziare, fabbisogno e indebitamento netto;
– per il 2029, solo in termini di fabbisogno e indebitamento netto, una spesa di 200 milioni di euro e, a fronte di essa, maggiori entrate di pari importo, indicate come “incremento degli oneri generali di sistema”: le due voci si compensano e, per il 2029, non vi sono effetti netti su tali saldi.
Anche l’articolo 79 rientra tra gli interventi in materia di energia che l’articolo 76 autorizza tenuto conto della richiesta di attivazione della clausola di salvaguardia nazionale. È volto a favorire la realizzazione di impianti fotovoltaici di nuova costruzione di potenza nominale non superiore a 1 MW.
L’articolo è composto da due commi. Il comma 1 autorizza il GSE a concedere contributi in conto capitale nel limite di 800 milioni di euro per l’anno 2028 e di 200 milioni di euro per ciascuno degli anni 2029 e 2030.
Tali contributi non possono essere superiori al 40 per cento dei costi di investimento ammissibili, entro un contingente complessivo di 3 GW di nuova potenza fotovoltaica installata.
Il contingente di 3 GW costituisce pertanto il limite massimo della potenza nominale complessiva degli impianti che possono beneficiare della misura.
La misura è rivolta ai soggetti che accedono al meccanismo di supporto a regime per impianti a fonti rinnovabili con costi di generazione vicini alla competitività di mercato, disciplinato dal decreto ministeriale 18 giugno 2026: si tratta del meccanismo FER X a regime, volto a incentivare la produzione di energia elettrica da fonti rinnovabili.
Secondo quanto riportato nella relazione tecnica, il contributo in conto capitale consentirebbe di ridurre di circa il 35 per cento il livello di sostegno economico che il GSE dovrà successivamente riconoscere per l’energia elettrica prodotta dagli impianti beneficiari. Tale riduzione discende dalle regole del meccanismo FER X (si veda il box che segue): per gli impianti che ricevono un contributo in conto capitale, il prezzo riconosciuto per l’energia prodotta è ridotto in proporzione al contributo, fino a un massimo del 35 per cento nel caso di contributo pari al 40 per cento dell’investimento (allegato 1, punto 4, del decreto ministeriale 18 giugno 2026). Il contributo copre cioè in anticipo una parte dei costi di investimento e, di conseguenza, si riduce l’incentivo successivamente riconosciuto sull’energia prodotta. Il risparmio che ne deriva sugli oneri di incentivazione è stimato dalla relazione tecnica in circa 89 milioni di euro annui.

Il decreto del MASE 18 giugno 2026 è stato adottato in attuazione degli articoli 6 – relativo ai meccanismi di sostegno per gli impianti di potenza superiore a 1 MW – e 7 – relativo ai meccanismi di sostegno per gli impianti di potenza fino a 1 MW – del d. lgs. n. 199/2021 e si rivolge a quattro tipologie di impianti:
- fotovoltaici;
- eolici;
- idroelettrici;
- impianti alimentati da gas residuati dai processi di depurazione.
Il decreto si applica sino al 31 dicembre 2030. Tuttavia, per gli impianti di potenza inferiore o uguale a 1MW, come quelli cui si rivolge l’articolo in esame, la sua applicazione cessa decorsi 60 giorni dalla data del raggiungimento di un contingente di potenza pari a 10 GW, qualora tale data preceda il termine del 31 dicembre 2030, fermo restando quanto previsto dall’articolo 16, comma 2, del medesimo decreto.
Le modalità di accesso al meccanismo sono differenziate secondo la potenza degli impianti. Gli impianti di potenza inferiore o uguale a 1 MW, come quelli cui si rivolge l’articolo in esame, accedono direttamente al meccanismo se possiedono i requisiti previsti e hanno avviato i lavori dopo l’entrata in vigore del decreto; i relativi prezzi di aggiudicazione sono definiti dall’ARERA. Gli impianti di potenza superiore a 1 MW devono invece partecipare a procedure pubbliche competitive, bandite periodicamente dal GSE per contingenti di potenza distinti per tecnologia.
Il sostegno è riconosciuto sull’energia elettrica prodotta e immessa in rete. Per gli impianti di potenza pari o superiore a 200 kW l’energia resta nella disponibilità del produttore, che la vende sul mercato, e il sostegno opera come un contratto per differenza a due vie: il GSE versa al produttore la differenza tra il prezzo di aggiudicazione e il prezzo di mercato (cioè il prezzo del mercato del giorno prima, assunto pari a zero se negativo), se positiva, e la richiede al produttore, se negativa (sui contratti per differenza a due vie si veda il box nella scheda dell’articolo 78 del disegno di legge in esame). Per gli impianti di potenza inferiore a 200 kW il GSE ritira e vende direttamente l’energia, riconoscendo al produttore il prezzo di aggiudicazione come tariffa onnicomprensiva; il produttore può chiedere, in alternativa, l’applicazione del regime previsto per gli impianti di maggiore potenza.
Il decreto ammette il cumulo dell’incentivo con una sola delle seguenti misure (articolo 15): contributi in conto capitale non superiori al 40 per cento del costo dell’investimento, solo per gli impianti di nuova costruzione; fondi di garanzia e fondi di rotazione; agevolazioni fiscali nella forma di credito d’imposta o di detassazione del reddito d’impresa per gli investimenti in macchinari e apparecchiature. In caso di cumulo, il prezzo di aggiudicazione è ridotto secondo le regole dell’allegato 1. Chi riceve il contributo previsto dall’articolo 79, quindi, non può cumulare l’incentivo con le altre misure indicate.
Il meccanismo FER X è stato autorizzato dalla Commissione europea, ai sensi della disciplina per gli aiuti di Stato a sostegno del patto per l’industria pulita (CISAF), con decisione C(2026) 4012 final dell’8 giugno 2026, che lo ha ritenuto compatibile con il mercato interno ai sensi dell’articolo 107, paragrafo 3, lettera c), del Trattato sul funzionamento dell’Unione europea.
Il comma 1 demanda a un decreto del Ministro dell’ambiente e della sicurezza energetica, da adottarsi di concerto con il Ministro dell’economia e delle finanze in relazione ai profili finanziari e di contabilità pubblica, la definizione dei criteri e delle modalità attuative dell’intervento e di monitoraggio della spesa per gli investimenti.
Il suddetto decreto deve essere adottato entro 120 giorni dalla data di entrata in vigore del provvedimento in esame.
Si osserva che l’articolo non reca previsioni relative alla disciplina europea in materia di aiuti di Stato. Il meccanismo FER X, al quale la misura si collega, è stato autorizzato dalla Commissione europea e comprende già, tra le misure con cui l’incentivo è cumulabile, i contributi in conto capitale fino al 40 per cento dell’investimento (si veda il box che precede). Dalle relazioni governative non si evince se tale autorizzazione si estenda anche al regime di contributi previsto dall’articolo in esame.
In merito alla copertura finanziaria della presente disposizione, il comma 2:
· autorizza la spesa di 800 milioni di euro per il 2028, da iscrivere in un apposito capitolo dello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, per il successivo trasferimento al GSE (si tratta del nuovo capitolo 7041);
· prevede, per 200 milioni di euro per il 2029 e 200 milioni di euro per il 2030, che si provveda a valere sulla componente degli oneri generali afferenti al sistema elettrico destinata al sostegno delle fonti rinnovabili di energia (ASOS).
Rispetto al quadro europeo di finanza pubblica, dunque, la spesa del 2028 rientra nel periodo di vigenza della clausola di salvaguardia nazionale, che consente una deviazione dal percorso della spesa netta per le misure di sicurezza energetica fino al 2028. Le quote del 2029 e del 2030 si collocano oltre tale periodo e sono poste a carico delle bollette.
Articolo 80
(Misure a sostegno della produzione di energia termica da fonti rinnovabili e per l’efficienza energetica)
L’articolo 80 autorizza una spesa complessiva di 1.600 milioni di euro, distribuiti tra il 2028, il 2029 e il 2030, per rafforzare i regimi di sostegno alla produzione di energia termica da fonti rinnovabili e all’efficienza energetica. Le risorse sono trasferite al GSE, che concede contributi a copertura integrale di interventi di riqualificazione energetica di ospedali e strutture sanitarie pubbliche, edifici scolastici pubblici, università statali, istituzioni statali dell’alta formazione artistica, musicale e coreutica, enti pubblici di ricerca e impianti natatori e per gli sport del ghiaccio (comma 1). La definizione della disciplina attuativa è rimessa a uno o più decreti del Ministro dell’ambiente e della sicurezza energetica (comma 2).
L’articolo 80 autorizza una spesa di 600 milioni di euro per il 2028 e di 500 milioni di euro per ciascuno degli anni 2029 e 2030.
In base al prospetto riepilogativo degli effetti finanziari, il comma 1 determina maggiori spese in conto capitale pari a 600 milioni di euro nel 2028 e a 500 milioni di euro nel 2029, con importi identici in termini di saldo netto da finanziare, fabbisogno e indebitamento netto.
L’articolo 80, composto da due commi, autorizza la spesa complessiva di 1.600 milioni di euro nel triennio 2028-2030 per la riqualificazione energetica di determinate categorie di edifici e impianti e affida a decreti del Ministro dell’ambiente e della sicurezza energetica la definizione delle modalità attuative.
Lo scopo della norma in esame viene individuato nel rafforzamento dei regimi di sostegno per la produzione di energia termica da fonti rinnovabili e degli interventi di efficienza energetica. La misura in esame rientra tra gli interventi autorizzati, ai sensi dell’articolo 76 del disegno di legge in esame, tenendo conto della richiesta di attivazione della clausola di salvaguardia nazionale.
Si ripresenta in tale articolo il meccanismo già previsto all’articolo 79 del disegno di legge in esame, che attribuisce un ruolo centrale al Gestore dei servizi energetici – GSE s.p.a. per la concessione dei contributi, ossia:
§ autorizzazione di spesa,
§ iscrizione della spesa in apposito capitolo di bilancio del Ministero dell’ambiente e della sicurezza energetica (MASE),
§ successivo trasferimento della spesa al GSE,
§ concessione dei contributi da parte del GSE per la copertura degli interventi previsti.
Il quadro normativo di riferimento dei regimi di sostegno citati in precedenza è rappresentato dall’articolo 28 del decreto legislativo n. 28/2011, che disciplina i meccanismi di incentivazione per la produzione di energia termica da fonti rinnovabili e per interventi di efficienza energetica di piccole dimensioni: si tratta del cd. Conto Termico.

Il Conto Termico è un meccanismo nazionale gestito dal GSE per incentivare interventi di efficienza energetica e la produzione di energia termica da fonti rinnovabili.
L’articolo 28 del d.lgs. n. 28/2011 stabilisce i criteri generali degli incentivi (comma 1), rimette la disciplina attuativa a decreti interministeriali e conferisce all’Autorità di regolazione per energia reti e ambiente (ARERA) il compito di definire le modalità con cui le risorse per l’erogazione degli incentivi trovano copertura a valere sul gettito delle componenti delle tariffe del gas naturale (comma 4).
Riguardo ai criteri generali, si precisa che gli incentivi intendono remunerare i costi di investimento ed esercizio e, a tal fine, sono commisurati alla produzione di energia termica da fonti rinnovabili o ai risparmi energetici generati dagli interventi. Sul piano temporale, il periodo di diritto all’incentivo non può avere una durata superiore a dieci anni; inoltre, l’incentivo rimane costante per tutto il periodo di diritto.
Riguardo all’ambito di applicazione, gli incentivi non possono essere assegnati agli interventi che accedono ad altre fonti di finanziamento statale, salvi i fondi di garanzia, di rotazione e i contributi in conto interesse (fermo restando le eccezioni previste per gli edifici di proprietà della pubblica amministrazione e da essa utilizzati, nonché per le configurazioni di autoconsumo collettivo e per le comunità energetiche rinnovabili, di cui all’articolo 17, commi 2 e 3, del decreto del Ministro dell’ambiente e della sicurezza energetica 7 agosto 2025). Sul piano procedurale, si prevede che l’assegnazione degli incentivi avvenga mediante un contratto-tipo, definito dall’ARERA, tra il Gestore dei servizi energetici – GSE s.p.a. e il soggetto responsabile dell’impianto.
Nel corso degli anni si sono succeduti diversi provvedimenti attuativi, tra cui:
- il decreto del Ministro dello sviluppo economico 28 dicembre 2012 (Conto termico);
- il decreto interministeriale 16 febbraio 2016 (Conto Termico 2.0);
- da ultimo, il decreto del Ministro dell’ambiente e della sicurezza energetica 7 agosto 2025, che ha introdotto il Conto Termico 3.0.
Il Conto Termico 3.0 prevede un limite di spesa annua cumulata di 900 milioni di euro, ripartito originariamente in 400 milioni di euro per le pubbliche amministrazioni e 500 milioni di euro per i privati; a seguito del decreto direttoriale n. 72 del 10 aprile 2026, la ripartizione è di 450 milioni di euro per le pubbliche amministrazioni e 450 milioni di euro per i privati. Gli incentivi sono erogati con un sostegno in conto capitale.
Tra le novità rispetto al Conto Termico 2.0, si segnala che il nuovo meccanismo amplia il perimetro delle pubbliche amministrazioni che possono accedere al meccanismo; estende le tecnologie incentivabili; ammette interventi di efficienza anche ai soggetti privati su edifici appartenenti all’ambito terziario; consente l’accesso al meccanismo tramite le Comunità energetiche rinnovabili (CER) o i gruppi di autoconsumatori; innalza la quota incentivata al 100 per cento della spesa, per interventi realizzati su edifici di proprietà comunale (v. infra); e dispone una maggiorazione dell’incentivo pari al 10 per cento per una serie di interventi di efficienza energetica che utilizzano componenti esclusivamente prodotti nell’Unione europea o che prevedono l’installazione di impianti con moduli fotovoltaici iscritti al “registro delle tecnologie del fotovoltaico".
Come anticipato, possono essere realizzati due tipologie di intervento, ossia interventi di piccole dimensioni per l’incremento dell’efficienza energetica e interventi di piccole dimensioni per la produzione di energia termica da fonti rinnovabili e di sistemi ad alta efficienza. Nel rimandare all’elenco degli interventi realizzabili, si aggiunge che questi devono essere realizzati su edifici esistenti o parti di essi o su unità immobiliari dotati di impianto di climatizzazione.
Riguardo alla copertura delle spese, la regola generale prevede una copertura fino al 65 per cento; vi sono due eccezioni, per le quali si fissa il limite massimo al 100 per cento:
- come anticipato, gli interventi realizzati su edifici di proprietà di Comuni con popolazione fino a 15.000 abitanti utilizzati dagli stessi Comuni o utilizzati da soggetti terzi che non siano imprese per lo svolgimento di attività di carattere pubblico-sociale e servizi di interesse collettivo attribuite all’ente locale;
- interventi realizzati su scuole e su strutture ospedaliere e di altre strutture sanitarie pubbliche del Servizio Sanitario Nazionale.
Riguardo alle fasi che hanno preceduto l’adozione del nuovo Conto Termico, si ricorda che il d.lgs. n. 73/2020 di recepimento della direttiva 2018/2002/UE sull’efficienza energetica (articolo 7, comma 1, lett. g)), ne prevedeva un aggiornamento entro il 30 giugno 2021, al fine di evitare frammentazioni e sovrapposizioni tra gli strumenti di promozione dell’efficienza energetica e di incrementarne l’efficacia rispetto al conseguimento dell’obiettivo nazionale 2030 in materia di riduzione dei consumi di energia. Si richiedeva che l’aggiornamento venisse condotto tenendo conto della necessità di adeguare in modo specialistico il meccanismo nel settore civile non residenziale, sia pubblico che privato, e dell’esigenza di semplificarne l’accesso da parte della pubblica amministrazione e dei privati e dell’opportunità di ampliare gli interventi ammissibili, quali, ad esempio, gli interventi di allaccio a sistemi di teleriscaldamento e teleraffrescamento efficiente e l’installazione di impianti di microcogenerazione. Successivamente, anche l’articolo 10 del d.lgs. n. 199/2021 ha disposto un ulteriore aggiornamento del meccanismo del conto termico entro il 15 giugno 2022. Nel 2024 il Ministero dell’ambiente e della sicurezza energetica ha avviato una consultazione pubblica per l’aggiornamento del D.M. 16 febbraio 2016, chiusa il 10 maggio 2024, seguito da un confronto con le regioni per l’approvazione definitiva del nuovo meccanismo.
Ciò premesso, il comma 1 disciplina la copertura finanziaria della misura e individua gli interventi di riqualificazione energetica.
Sul piano finanziario, è autorizzata la spesa di:
§ 600 milioni di euro per il 2028,
§ 500 milioni di euro per il 2029,
§ 500 milioni di euro per il 2030.
Come anticipato, tale spesa deve essere iscritta in un apposito capitolo dello stato di previsione del Ministero dell’ambiente e della sicurezza energetica (si tratta del nuovo capitolo 7042). In seguito, essa verrà trasferita al GSE per la concessione di contributi a copertura di una serie di interventi di riqualificazione energetica. Occorre sottolineare che il comma menziona la “copertura integrale” degli interventi: ne consegue che il contributo pubblico può finanziare la totalità dei costi ammissibili per gli interventi di riqualificazione energetica, fermo restando il rispetto delle condizioni stabilite dalla disciplina attuativa.
Si ricorda che la clausola di salvaguardia nazionale consente una deviazione dal percorso della spesa netta per le misure di sicurezza energetica fino al 2028; secondo la comunicazione della Commissione europea C/2026/4514, dopo tale data le misure che restano in vigore devono trovare copertura attraverso una ridefinizione delle priorità di bilancio. Per l’autorizzazione di spesa di cui al comma 1, pertanto, rientra nel periodo di vigenza della clausola la sola quota del 2028 (600 milioni di euro), mentre le quote del 2029 e del 2030 (500 milioni di euro per ciascun anno), anch’esse a carico del bilancio dello Stato, si collocano oltre tale periodo.
Si precisa che tutti gli interventi previsti dal comma 1 cui sono rivolti i contributi devono comportare la riduzione di almeno il 30 per cento del fabbisogno di energia primaria dell’edificio.
Si segnala che la soglia del 30 per cento corrisponde a quella della “ristrutturazione media” richiamata dalla comunicazione della Commissione europea C/2026/4514 sulla clausola di salvaguardia nazionale, che la definisce come una ristrutturazione che “esige un risparmio di energia primaria di almeno il 30%” e include tra le misure potenzialmente ammissibili alla flessibilità gli investimenti del settore pubblico in ristrutturazioni di edifici medie o profonde. Anche la raccomandazione della Commissione dell’8 ottobre 2026 (COM(2026) 553 final) richiede (considerando 15) che i miglioramenti della prestazione energetica di edifici e strutture pubblici e privati conseguano risparmi energetici equivalenti a quelli di una ristrutturazione media o profonda.
La seguente tabella della relazione tecnica espone la ripartizione degli interventi e delle relative risorse:
(in milioni di euro)
| Intervento |
2028 |
2029 |
2030 |
Totale |
- ospedali pubblici e strutture sanitarie pubbliche
|
200 |
200 |
200 |
600 |
- edifici scolastici pubblici
|
150 |
250 |
250 |
650 |
- Università statali
|
130 |
- |
- |
130 |
- istituzioni statali dell’alta formazione artistica, musicale e coreutica (AFAM)
|
15 |
- |
- |
15 |
- edifici e infrastrutture di ricerca degli enti pubblici di ricerca
|
55 |
- |
- |
55 |
- impianti natatori e degli impianti destinati agli sport del ghiaccio
|
50 |
50 |
50 |
150 |
| Totale |
600 |
500 |
500 |
1.600 |
Come si può notare dalla tabella che precede, solo per il 2028 sono previste risorse destinate agli interventi di cui alle lettere c), d) ed e), non venendo stanziate somme a copertura delle due annualità successive.
Si osserva che la lettera f), a differenza delle lettere da a) a e), non specifica la natura pubblica degli impianti natatori e degli impianti destinati agli sport del ghiaccio, che la relazione tecnica invece sembra presupporre (riferendo la misura a “determinate categorie di edifici e impianti pubblici”), al pari della relazione illustrativa (che fa riferimento al “patrimonio pubblico”). Ove la misura fosse destinata anche a impianti di proprietà o gestione privata, il contributo a copertura integrale potrebbe assumere rilievo ai fini della disciplina europea in materia di aiuti di Stato. Si valuti dunque l’opportunità di precisare l’ambito della lettera f).
Si osserva, inoltre, che il comma 1 non definisce il rapporto tra i contributi da esso previsti e gli incentivi del Conto Termico. Secondo la relazione illustrativa, il richiamo all’articolo 28 del d.lgs. n. 28/2011 è volto ad applicare ai nuovi contributi il meccanismo del Conto Termico; per gli edifici di proprietà della pubblica amministrazione e da essa utilizzati, peraltro, il decreto ministeriale 7 agosto 2025 (vedi box che precede) ammette il cumulo degli incentivi con altri finanziamenti pubblici nel limite del 100 per cento delle spese ammissibili, limite che i contributi dell’articolo 80, a copertura integrale, raggiungerebbero da soli. A differenza degli articoli 82 e 83, inoltre, l’articolo 80 non richiama il divieto di doppio finanziamento.
Il comma 2 affida a uno o più decreti del Ministro dell’ambiente e della sicurezza energetica, da adottarsi di concerto con il Ministro dell’economia e delle finanze, sentiti i Ministri interessati, la definizione delle modalità attuative per ciascuno degli interventi riportati al comma 1.
Nel dettaglio, tali decreti devono indicare:
§ i criteri e le modalità di assegnazione;
§ la verifica della riduzione dei fabbisogni di energia primaria ed eventuale revoca delle risorse;
§ i requisiti tecnici degli interventi, anche ai fini dell’adeguamento della vigente disciplina attuativa;
§ le modalità di monitoraggio della spesa autorizzata dall’articolo in esame. Il comma 2 precisa che il monitoraggio viene attuato secondo i principi di unicità dell’invio delle informazioni da parte dei soggetti interessati, interoperabilità tra i processi amministrativi e riutilizzo delle informazioni già disponibili presso le pubbliche amministrazioni.
Il comma 2 riconduce tali decreti al quadro normativo dell’articolo 28 del d.lgs. n. 28/2011 e ne prevede l’adozione entro 90 giorni, decorrenti dalla data di entrata in vigore del provvedimento in esame, consentendo, attraverso tali provvedimenti, anche l’adeguamento della disciplina attuativa vigente.
Articolo 81
(Misure per lo sviluppo della produzione sostenibile del biometano)
L’articolo 81, composto da quattro commi, introduce due forme di sostegno per supportare lo sviluppo della produzione sostenibile del biometano attraverso interventi di riconversione, potenziamento e di nuova installazione.
I meccanismi consistono in un incentivo in conto esercizio, i cui oneri gravano sulle tariffe del gas naturale, e in un contributo a fondo perduto, fino al 40 per cento dei costi di investimento, nel limite complessivo di 700 milioni di euro nel triennio 2028-2030.
Si demanda a un decreto del Ministro dell’ambiente e della sicurezza energetica la definizione delle modalità attuative per la concessione degli incentivi mediante procedure competitive gestite dal GSE.
Il cumulo di questi due meccanismi di sostegno è consentito nei limiti previsti dalla normativa europea in materia di aiuti di Stato. L’efficacia della misura è infatti subordinata all’autorizzazione della Commissione europea.
L’articolo 81 prevede, per il contributo a fondo perduto, interventi pari a un importo 100 milioni di euro per il 2028, di 300 milioni di euro per il 2029 e di 300 milioni di euro per il 2030. Per gli anni 2029 e 2030 gli oneri non gravano sul bilancio dello Stato, ma sulle componenti tariffarie del sistema gas.
Il prospetto riepilogativo degli effetti finanziari registra:
- per il 2028, una maggiore spesa in conto capitale di 100 milioni di euro, con lo stesso importo in termini di saldo netto da finanziare, fabbisogno e indebitamento netto;
- per il 2029, solo in termini di fabbisogno e indebitamento netto, una maggiore spesa in conto capitale pari a 300 milioni di euro e, a fronte di essa, maggiori entrate tariffarie di pari importo.
Il 2030 non è compreso nel triennio del prospetto, ma la disposizione prevede ulteriori 300 milioni di euro a valere sulle componenti tariffarie del sistema gas. Nel prospetto non è quantificato l’onere dell’incentivo in conto esercizio, che come detto grava sulle tariffe del gas naturale.
L’articolo 81, composto da quattro commi, mira a incrementare lo sviluppo della produzione sostenibile di biometano e la produzione di energia da fonti rinnovabili, garantire approvvigionamenti energetici sicuri e diversificati nonché promuovere l’economia circolare. La misura in esame rientra tra gli interventi autorizzati, ai sensi dell’articolo 76 del presente provvedimento, tenendo conto della richiesta di attivazione della clausola di salvaguardia nazionale.
Il comma 1 introduce due forme di sostegno – un incentivo in conto esercizio e un contributo a fondo perduto – per realizzare una serie di interventi collegati alla produzione di biometano. Si tratta della:
§ riconversione degli impianti esistenti alimentati a biogas;
§ potenziamento degli impianti di produzione di biometano esistenti;
§ realizzazione di nuovi impianti.
L’incentivo in conto esercizio, previsto dal comma 1, lettera a) rappresenta un sostegno economico riconosciuto al produttore durante il funzionamento dell’impianto, collegato all’energia effettivamente prodotta. Il comma in esame pone tali oneri a carico del gettito delle componenti delle tariffe del gas naturale, nel rispetto delle modalità definite dall’Autorità di regolazione per energia reti e ambiente (ARERA). Ne consegue che il costo di questi incentivi viene finanziato attraverso le somme raccolte mediante alcune componenti delle tariffe del gas naturale. La relazione tecnica riferisce l’incentivo in conto esercizio a un contingente totale di 2,3 miliardi di metri cubi di nuova produzione nell’arco del periodo 2028-2032 e sottolinea che l’onere tariffario complessivo non viene quantificato: esso dipenderà da una serie di fattori, tra cui i quantitativi ammessi, il valore unitario dell’incentivo risultante dalle procedure competitive, la durata del periodo di incentivazione e l’andamento dei prezzi del mercato.
L’incentivo in conto esercizio si differenzia dal contributo a fondo perduto – previsto dal comma 1, lettera b) – finanziato con una spesa pari a 100 milioni di euro per il 2028, 300 milioni di euro per il 2029 e 300 milioni di euro per il 2030. In tal caso, si tratta di una forma di sostegno che non può superare il 40 per cento dei costi di investimento ammissibili. Pertanto, mentre l’incentivo in conto esercizio fa riferimento alla produzione di energia dell’impianto in esercizio, il contributo a fondo perduto riguarda le spese di investimento ritenute ammissibili. Questa tipologia di contributo richiama il meccanismo già previsto dall’articolo 79 del presente provvedimento, che prevede parimenti un contributo in conto capitale in misura non superiore al 40 per cento dei costi di investimento ammissibili per la realizzazione di impianti fotovoltaici di potenza fino a 1 MW.
Il comma 1 dell’articolo 81 affida a un decreto del Ministro dell’ambiente e della sicurezza energetica la definizione dei criteri per le modalità di concessione degli incentivi precedentemente descritti, precisando che l’assegnazione dei suddetti debba avvenire mediante procedure competitive gestite dal GSE.
Il decreto deve essere adottato entro 60 giorni decorrenti dall’entrata in vigore della legge in esame.
Il comma 2 si riferisce in primo luogo al rapporto tra l’incentivo in conto esercizio e il contributo a fondo perduto di cui al comma 1. Nel dettaglio, la norma consente il cumulo tra questi due meccanismi di sostegno a condizione che siano rispettati i limiti previsti dalla normativa europea in materia di aiuti di Stato.
Il secondo periodo del comma 2 delimita l’ambito di applicazione del sostegno: la misura si applica alla produzione di biometano destinata a usi diversi dai trasporti, inclusi quelli industriali difficili da decarbonizzare, e non comprende la generazione termoelettrica. Si osserva che tale secondo periodo del comma 2, per come formulato, delimita l’ambito dell’intera misura, e non solo la fattispecie del cumulo cui si riferisce il primo periodo del medesimo comma 2. La formula “con esclusione della generazione termoelettrica”, inoltre, non chiarisce se siano esclusi anche gli impieghi in impianti di cogenerazione, che producono congiuntamente energia elettrica e calore e sono diffusi proprio nei settori industriali che la norma intende includere (l’articolo 11 del d.lgs. n. 199/2021 distingue tra usi cogenerativi e non cogenerativi: si veda il box che segue): si valuti dunque l’opportunità di chiarire la portata dell’esclusione.
Il comma 3 subordina l’efficacia delle disposizioni di cui ai commi 1 e 2 all’autorizzazione della Commissione europea ai sensi dell’articolo 108, paragrafo 3, del Trattato sul funzionamento dell’Unione europea, in base al quale gli aiuti soggetti a notifica non possono essere concessi prima della decisione di autorizzazione. Né il testo né le relazioni governative indicano la disciplina europea sulla cui base la misura sarà valutata. Si rinvia, per maggiori approfondimenti, all’apposito tema sugli aiuti di Stato curato dal Servizio Studi della Camera.
Il comma 4 reca la copertura finanziaria.
Come anticipato, per il contributo a fondo perduto (comma 1, lett. b) viene autorizzata la spesa di massimo 100 milioni di euro per il 2028. Tale spesa deve essere iscritta in un apposito capitolo dello stato di previsione del Ministero dell’ambiente e della sicurezza energetica (si tratta del nuovo capitolo 7043). In seguito, essa verrà trasferita al GSE per la concessione di contributi a copertura delle spese di investimento ammissibili.
Per i 300 milioni di euro previsti per il 2029 e per il 2030 si provvede a valere sulle componenti tariffarie del sistema gas.
Rispetto al quadro europeo di finanza pubblica, la spesa del 2028 rientra nel periodo di vigenza della clausola di salvaguardia nazionale, che consente una deviazione dal percorso della spesa netta per le misure di sicurezza energetica fino al 2028. Le quote del 2029 e del 2030 si collocano oltre tale periodo e sono poste a carico del consumo di gas.

Per biometano si intende il combustibile ottenuto dalla purificazione del biogas che, a seguito di opportuni trattamenti chimico-fisici (purificazione o upgrading), anche svolti in luogo diverso da quello di produzione, è idoneo alla successiva fase di compressione per l’immissione nella rete del gas naturale. Esso può essere ottenuto anche dalla conversione dell’idrogeno ottenuto da fonti rinnovabili e dall’anidride carbonica (C02) presente nel biogas destinato alla produzione di biometano o prodotta da processi biologici e fermentativi.
Sul piano normativo, se ne può rinvenire una definizione nell’articolo 2, comma 1, lett. o), del d.lgs. n. 28/2011 – adottato al fine di dare attuazione alla direttiva 2009/28/CE sulla promozione dell’uso dell’energia da fonti rinnovabili – secondo cui per biometano si intende il “gas ottenuto a partire da fonti rinnovabili avente caratteristiche e condizioni di utilizzo corrispondenti a quelle del gas metano e idoneo alla immissione nella rete del gas naturale”.
L’evoluzione del quadro normativo relativo al biometano si caratterizza principalmente per l’integrazione nelle politiche europee e nazionali in materia di decarbonizzazione e di sicurezza energetica, l’aumento dei meccanismi di incentivazione alla produzione, la semplificazione dei procedimenti autorizzativi e la previsione di interventi infrastrutturali (come, di recente, la riduzione degli oneri di connessione degli impianti di produzione di biometano alle reti del gas naturale).
Il quadro europeo
Il biometano è considerato come uno dei principali gas rinnovabili disponibili per contribuire alla decarbonizzazione del sistema energetico dell’Unione europea, e di conseguenza al raggiungimento degli obiettivi prefissati in materia di energia pulita, nonché alla diversificazione delle fonti di approvvigionamento di gas.
La principale disciplina di riferimento è rappresentata dalla direttiva (UE) 2018/2001 (c.d. RED II) che, abrogando e sostituendo la precedente direttiva 2009/28/CE, stabilisce un sistema comune per la promozione di energia da fonti rinnovabili nei diversi settori, disciplinando altresì i criteri di sostenibilità e di riduzione delle emissioni di gas a effetto serra per i combustibili da biomassa. La direttiva in questione è stata in seguito modificata dalla direttiva (UE) 2023/2413 (c.d. RED III), che ha rafforzato gli obiettivi europei relativi alle energie rinnovabili, innalzando sino al 42,5% la quota nel consumo finale dell’energia a livello europeo. Si rammenta che la direttiva in questione è stata recepita nel quadro normativo nazionale con il d.lgs. n. 5/2026 (in merito al quale è possibile consultare l’apposito dossier del Servizio Studi).
Un’azione chiave sul biometano è il piano REPowerEU (di cui il PNRR è il principale strumento di finanziamento), presentato dalla Commissione europea nel 2022 in risposta alla crisi energetica e all’esigenza di ridurre la dipendenza dell’Unione dalle importazioni di combustibili fossili dalla Russia. A corredo del piano, la Commissione ha presentato un documento di lavoro dei servizi (Implementing the REPower EU Action Plan: Investment needs, hydrogen accelerator and achieving the bio-methane targets), che delinea una serie di azioni da intraprendere per sfruttare a livello europeo il potenziale del biogas e del biometano. Le azioni proposte mirano ad ampliare la produzione di biogas fino a raggiungere un livello sostenibile, promuovendo la produzione di biometano da rifiuti e residui anziché da alimenti e materie prime, che possono comportare problematiche legate al cambiamento di destinazione d’uso del suolo. Tali azioni dovrebbero inoltre facilitare l’ammodernamento sostenibile e l’immissione sicura del biometano nella rete del gas. All’interno del Piano, il Biomethane Action Plan fissa l’obiettivo di raggiungere una produzione sostenibile di 35 miliardi di metri cubi annui di biometano entro il 2030.
Nel maggio 2025, la? tabella di marcia REPowerEU ha aggiornato le azioni da intraprendere sul biogas e sul biometano.
Il biometano è coinvolto anche nel pacchetto UE sulla decarbonizzazione del mercato del gas e dell’idrogeno (Hydrogen and Decarbonised Gas Market Package), costituito dalla direttiva (UE) 2024/1788 e dal regolamento (UE) 2024/1789. La disciplina introdotta regola i mercati interni del gas rinnovabile, del gas naturale e dell’idrogeno e, inoltre, intende favorire la progressiva integrazione dei gas rinnovabili, tra cui il biometano, nei mercati e nelle infrastrutture energetiche.
In particolare, l’articolo 18 del regolamento (UE) 2024/1789 prevede agevolazioni tariffarie per l’accesso alle infrastrutture del gas da parte dei produttori di gas rinnovabili e a basse emissioni di carbonio, stabilendo una riduzione del 100% delle tariffe basate sulla capacità ai punti di entrata degli impianti di produzione di gas rinnovabile e del 75 % per i gas a basse emissioni di carbonio.
Il recepimento del nuovo quadro europeo sui mercati del gas è avvenuto con il d.lgs. n. 136/2026 (in merito al quale è possibile consultare l’apposito dossier curato dal Servizio Studi di Camera e Senato).
Si ricorda che, nel giugno 2026, la Commissione europea ha lanciato il Meccanismo per il biometano. Si tratta di un’iniziativa che rientra nell’ambito della Piattaforma UE per l’energia e le materie prime, pensata per sostenere l’incremento della produzione, del commercio e degli investimenti nel biometano in Europa.
Il PNRR
Nell’ambito del Piano nazionale di ripresa e resilienza, un ruolo centrale è attribuito all’Investimento 1.4 della Missione 2, Componente 2, denominato Sviluppo del biometano, secondo criteri per promuovere l’economia circolare. La misura (M2C2-5) presenta una dotazione di 2,236 miliardi di euro.
L’investimento si focalizza sulla realizzazione di nuovi impianti per la produzione di biometano, nonché sulla riconversione e sull’efficientamento degli impianti esistenti di produzione di biogas. Comprende inoltre misure relative alla sostituzione di macchinari agricoli obsoleti con mezzi alimentati a biometano, alla diffusione di pratiche agricole ecosostenibili e al miglioramento dell’efficienza energetica degli impianti.
Le numerose modifiche al PNRR hanno coinvolto anche questo investimento: nel 2026 esso è stato riconfigurato come strumento finanziario di sovvenzione, gestito dal GSE e destinato a sostenere gli investimenti dei beneficiari privati. In particolare, l’articolo 27 del decreto-legge n. 19/2026 ha istituito appositi programmi di sovvenzione per la concessione di contributi in conto capitale relativi, inoltre, agli investimenti in impianti di produzione di biometano.
Come illustrato nell’ottava relazione al Parlamento sullo stato di attuazione del PNRR, del 23 settembre 2026, nell’ambito della decima rata è stata conseguita l’ultima milestone relativa all’investimento (M2C2-5) mediante la sottoscrizione delle convenzioni di sovvenzione con i beneficiari finali, con l’impiego delle risorse stanziate entro i margini di flessibilità riconosciuti dalla Commissione europea. Si precisa che il conseguimento della milestone non coincide con la realizzazione e l’entrata in esercizio di tutti gli impianti, anche tenendo presente il termine di ventiquattro mesi di cui al citato articolo 27 per l’entrata in esercizio degli impianti beneficiari.
L’ottava relazione ha evidenziato inoltre che, nella revisione tecnica del PNRR approvata nel marzo 2026, la descrizione dell’Investimento 1.4 è stata riformulata al fine di migliorare l’inquadramento delle modalità di promozione del biometano secondo i criteri dell’economia circolare.
Una riforma del PNRR che assume particolare rilievo per il biometano è la Riforma 3 della Missione 7 – REPowerEU, denominata “riduzione dei costi di connessione degli impianti per la produzione di biometano”. Come indicato nell’ allegato alla decisione di esecuzione del Consiglio dell’agosto 2026, la riforma in questione mira a facilitare l’inclusione del biometano nel mercato dell’energia, a creare nuove capacità di produzione di biometano sostenibile e a migliorare la rete del gas naturale.
Il quadro nazionale
Già il d. lgs. n. 28/2011 aveva previsto una serie di disposizioni volte a favorire e incentivare l’utilizzo del biometano nei trasporti, a disciplinare il collegamento degli impianti di produzione di biometano – sia ex novo che risultanti dalla riqualificazione di preesistenti impianti di produzione di biogas – alla rete del gas naturale e, infine, a introdurre meccanismi di incentivazione collegati alla riconversione degli impianti a biometano.
Il primo decreto di incentivazione del biometano è stato il decreto interministeriale del 5 dicembre 2013, che incentivava biometano destinato specificamente ai trasporti, il biometano immesso in rete senza specifica destinazione d’uso e quello utilizzato per la produzione di energia elettrica in impianti di Cogenerazione ad Alto Rendimento (CAR). Si rammenta anche il decreto interministeriale 2 marzo 2018 che, in linea con la normativa eurounitaria sulla promozione dell’energia da fonte rinnovabile, promuove l’uso del biometano e degli altri biocarburanti avanzati nel settore dei trasporti. Il GSE assume un ruolo centrale in tale quadro, verificando gli obblighi di immissione in consumo e gestendo l’attuazione delle varie fasi del sistema.
Particolarmente rilevanti per la disciplina del biometano sono gli articoli 11 e 14, comma 1, lett. b), del d.lgs. n. 199/2021. Il primo ha previsto l’incentivazione del biometano prodotto o immesso nella rete del gas naturale mediante una specifica tariffa, assicurando al produttore un sostegno anche per gli impieghi diversi dai trasporti, compresi quelli per la produzione di energia elettrica e termica in impianti di cogenerazione industriale, con esclusione degli usi termoelettrici non cogenerativi. Il secondo ha consentito la concessione dei benefici di una serie di misure del Piano Nazionale di Ripresa e Resilienza (PNRR), tra cui la citata Missione 2, Componente 2, Investimento 1.4 "Sviluppo del biometano, secondo criteri per promuovere l’economia circolare", introducendo il riconoscimento di un contributo a fondo perduto per l’efficientamento, la riconversione parziale o totale di impianti esistenti a biogas, per nuovi impianti di produzione di biometano, per la valorizzazione e la corretta gestione ambientale del digestato e dei reflui zootecnici e per l’acquisto di trattori agricoli alimentati esclusivamente a biometano.
Le citate disposizioni sono state attuate con il decreto del Ministro della transizione ecologica 15 settembre 2022, n. 340, destinato a sostenere la realizzazione di nuovi impianti di produzione di biometano e la riconversione di impianti esistenti di produzione di energia elettrica alimentati a biogas, purché siano rispettati i requisiti tecnici e di sostenibilità previsti dalla disciplina. In particolare, il decreto prevedeva due forme di sostegno, ossia un contributo in conto capitale, fino al 40% delle spese di investimento ammissibili, e una tariffa incentivante applicata alla produzione netta di biometano.
L’accesso agli incentivi è subordinato all’aggiudicazione di procedure competitive pubbliche, gestite dal GSE; per parteciparvi, è necessario il rispetto di requisiti di accesso dettagliati dal decreto.
Rimanendo sul piano infrastrutturale, è significativo l’articolo 1, comma 933, della legge n. 199/2025 (legge di bilancio 2026), volto ad assicurare il collegamento degli impianti di produzione di biometano alla rete di gas naturale. La nuova disciplina stabilisce, in particolare, che le imprese che svolgono attività di trasporto e distribuzione del gas naturale sono tenute ad allacciare alle proprie reti sia gli impianti di produzione di biometano realizzati ex novo sia quelli derivanti dalla riqualificazione di preesistenti impianti di produzione di biogas, secondo le regole stabilite dall’Autorità di regolazione per energia, reti e ambiente (ARERA). La norma riguarda altresì le caratteristiche chimico-fisiche del biometano necessarie per l’immissione nelle reti, la realizzazione di interventi di potenziamento delle infrastrutture esistenti e la ripartizione dei costi.
Gli impianti di produzione di biometano rientrano nella disciplina organica dei regimi amministrativi per la produzione di energia da fonti rinnovabili, rappresentata dal d.lgs. n. 190/2024, come modificato dal d.lgs. n. 178/2025.
Per ulteriori approfondimenti sulla disciplina, si rimanda al dossier sulla produzione di energia da fonti rinnovabili curato dal Servizio Studi.
Da ultimo si segnalano le recenti modifiche apportate alla disciplina sull’utilizzo del biometano nei processi produttivi industriali. Nel dettaglio, l’articolo 11, commi 2 e 3, del decreto-legge n. 21/2026 ha recato una serie di disposizioni volte a favorire l’utilizzo del biometano anche da parte dei clienti finali che operano in forma aggregata e ad attribuire al GSE compiti di promozione di servizi di aggregazione volontaria per agevolare l’incontro tra domanda e offerta di biometano.
Articolo 82
(Sostegno temporaneo al costo dell’energia elettrica e agli investimenti verdi delle imprese energivore)
L’articolo 82 istituisce un regime temporaneo di sostegno, della durata di tre anni, a favore delle imprese a forte consumo di energia elettrica che operano nei settori più esposti alla concorrenza internazionale e al rischio di delocalizzazione. Il regime persegue un duplice obiettivo: contenere il costo dell’energia elettrica sostenuto da tali imprese, preservandone la competitività, e accelerarne la decarbonizzazione.
Il comma 1 prevede che il contributo copra una quota del prezzo dell’energia elettrica acquistata o autoprodotta e autoconsumata negli anni 2028, 2029 e 2030: la riduzione non può superare la metà del prezzo medio all’ingrosso della zona di mercato in cui si trova l’impresa e può riguardare non più della metà dei consumi annui, fermo restando un prezzo minimo al di sotto del quale l’energia agevolata non può scendere. In cambio, ciascuna impresa beneficiaria deve reinvestire l’intero importo dell’aiuto in nuovi investimenti per la transizione energetica (rinnovabili, accumuli, efficienza energetica, elettrificazione, idrogeno, recupero di calore, flessibilità della domanda), avviati dopo la presentazione della domanda. Il GSE verifica il rispetto degli obblighi e, in caso di inadempimento, riduce o recupera l’aiuto con gli interessi. Il cumulo con altri aiuti è ammesso entro i massimali applicabili, senza doppi finanziamenti né sovracompensazioni. La disciplina di dettaglio è affidata a un decreto del Ministro dell’ambiente e della sicurezza energetica, da adottare entro novanta giorni.
Il comma 2 subordina l’efficacia della misura all’autorizzazione della Commissione europea, trattandosi di un aiuto di Stato.
Il comma 3 reca la copertura finanziaria.
L’articolo 82 autorizza la spesa di 1.000 milioni di euro per l’anno 2028, da iscrivere nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica per il trasferimento al GSE (comma 3). Per gli anni 2029 (800 milioni) e 2030 (700 milioni) gli oneri non gravano sul bilancio dello Stato, ma sulla componente degli oneri generali di sistema destinata al sostegno delle fonti rinnovabili.
Il prospetto riepilogativo degli effetti finanziari ascrive alla disposizione maggiori spese in conto capitale per 1.000 milioni di euro nel 2028 in termini di saldo netto da finanziare, fabbisogno e indebitamento netto. In termini di fabbisogno e indebitamento netto, per il 2029 è inoltre registrata una spesa di 800 milioni, compensata da maggiori entrate di pari importo riferite al gettito della componente tariffaria (gli oneri generali di sistema) della bolletta elettrica.
Secondo la relazione tecnica l’onere effettivo dipenderà dal numero dei beneficiari ammessi, dai consumi agevolabili, dai prezzi medi all’ingrosso rilevati nelle zone di offerta e dai massimali applicabili.
L’articolo 82 istituisce un regime temporaneo di sostegno al costo dell’energia elettrica in favore delle imprese a forte consumo di energia, condizionato alla realizzazione di investimenti per la decarbonizzazione.
La misura rientra tra gli interventi per la sicurezza energetica che il Governo intende finanziare, per il 2028, avvalendosi della flessibilità di bilancio concessa con l’attivazione della clausola di salvaguardia nazionale.
Il comma 1, primo periodo, individua le finalità del regime – contenere il costo dell’energia elettrica sostenuto dalle imprese a forte consumo di energia, preservarne la competitività e favorirne la decarbonizzazione – e ne fissa la base giuridica europea: il regime è istituito nel rispetto del paragrafo 4.5 della disciplina per gli aiuti di Stato a sostegno del patto per l’industria pulita (Clean Industrial Deal State Aid Framework – CISAF), che consente agli Stati membri di concedere una riduzione temporanea dei prezzi dell’energia elettrica agli utenti ad alta intensità energetica (sulla disciplina CISAF si veda il box che segue).

La disciplina per le misure di aiuto di Stato a sostegno del patto per l’industria pulita è stata adottata dalla Commissione europea il 25 giugno 2025 (comunicazione C/2025/3602). La Commissione la applica fino al 31 dicembre 2030; essa ha sostituito il Quadro temporaneo di crisi e transizione. Sulla base dell’articolo 107, paragrafo 3, lettera c), del TFUE, la disciplina individua le condizioni di compatibilità degli aiuti diretti ad accelerare la diffusione delle energie pulite, la decarbonizzazione dell’industria e la produzione di tecnologie pulite.
Il rapporto con la disciplina CEEAG. La CISAF non è l’unica disciplina europea sugli aiuti di Stato in campo energetico. Accanto ad essa resta in vigore, con carattere generale e non temporaneo, la disciplina in materia di aiuti di Stato a favore del clima, dell’ambiente e dell’energia (Climate, Energy and Environmental Aid Guidelines – CEEAG), adottata dalla Commissione con la comunicazione C(2022) 481 final del 27 gennaio 2022 e applicata dal 27 gennaio 2022. La CISAF si affianca alla CEEAG senza sostituirla: introduce, fino al 2030, ulteriori tipologie di aiuto connesse agli obiettivi del patto per l’industria pulita, tra cui la riduzione temporanea del prezzo dell’energia elettrica. Per quanto qui rileva, la CEEAG disciplina, alla sezione 4.11, gli sgravi dai prelievi sull’energia elettrica per gli utenti energivori, ossia le riduzioni degli oneri che finanziano il sostegno alle fonti rinnovabili. A tal fine il suo allegato I elenca i settori economici, individuati con i codici della classificazione statistica delle attività economiche (NACE), che possono beneficiarne in quanto esposti al rischio di delocalizzazione delle produzioni al di fuori dell’Unione. Su questo elenco si fonda il regime italiano delle imprese energivore (si veda il box successivo); allo stesso elenco rinvia la sezione 4.5 della CISAF per individuare i settori ammissibili.
La sezione 4.5 (punti da 112 a 126) della disciplina CISAF riguarda la riduzione temporanea dei prezzi dell’energia elettrica per gli utenti ad alta intensità energetica. Le principali condizioni sono le seguenti:
– settori ammissibili (punti 116-117). La riduzione temporanea del prezzo non è rivolta a tutte le imprese che consumano molta energia elettrica, ma solo a quelle dei settori in cui il rischio di delocalizzazione è particolarmente elevato. Tale rischio è misurato, per ciascun settore e a livello dell’Unione europea, con due indicatori: l’intensità di energia elettrica, che esprime il peso dei costi dell’elettricità rispetto al valore aggiunto lordo del settore, e l’intensità degli scambi commerciali, che esprime il grado di apertura del settore al commercio con i Paesi terzi (rapporto tra esportazioni e importazioni extra-UE e dimensione complessiva del mercato europeo). L’allegato I della CEEAG comprende due gruppi di settori: quelli ad alto rischio di rilocalizzazione, per i quali il prodotto dei due indicatori è almeno pari al 2 per cento e ciascuno di essi è almeno pari al 5 per cento; quelli a rischio, per i quali il prodotto è almeno pari allo 0,6 per cento, l’intensità degli scambi almeno al 4 per cento e l’intensità di energia elettrica almeno al 5 per cento. La CISAF ammette soltanto i settori del primo gruppo (punto 116). Un settore o sottosettore non compreso nell’allegato I può essere ammesso se lo Stato membro dimostra che esso supera le medesime soglie, sulla base di dati rappresentativi a livello dell’Unione, relativi almeno ai tre anni più recenti e verificati da un esperto indipendente (punto 117);
– regime e selezione (punto 118): l’aiuto è concesso sulla base di un regime con bilancio stimato; i beneficiari sono selezionati con criteri oggettivi, trasparenti e non discriminatori;
– effetto di incentivazione (punto 119): l’aiuto deve essere richiesto e versato nell’anno in cui i costi sono sostenuti o nell’anno successivo;
– proporzionalità (punto 120): la riduzione non può superare il 50 per cento del prezzo medio annuo all’ingrosso nella zona di offerta del beneficiario, per non più del 50 per cento del consumo annuo (misurabile nell’anno di riferimento o in quello precedente); il prezzo ridotto non può essere inferiore a 50 euro/MWh;
– contributo alla decarbonizzazione (punti 121-124): il beneficiario deve destinare almeno il 50 per cento dell’aiuto a investimenti in attivi nuovi o modernizzati che riducano i costi del sistema elettrico senza aumentare il consumo di combustibili fossili; gli investimenti per la flessibilità della domanda devono comunque essere ammissibili; l’investimento deve essere avviato entro 48 mesi dalla concessione, può essere delegato a terzi e non deve beneficiare di altri aiuti; lo Stato membro può riconoscere un sostegno supplementare fino al 10 per cento, verifica il rispetto degli obblighi e pubblica relazioni annuali sugli investimenti;
– cumulo (punto 125): l’aiuto è cumulabile con altri aiuti relativi agli stessi costi entro l’intensità o l’importo più elevati applicabili; in caso di cumulo con la compensazione dei costi indiretti delle emissioni ETS, l’importo combinato non può superare il più elevato dei massimali previsti dalle due discipline;
– durata (punto 126): massimo tre anni; nessun pagamento dopo il 31 dicembre 2030.
Si applicano inoltre gli obblighi di trasparenza (pubblicazione degli aiuti individuali superiori a 100.000 euro) e di relazione annuale previsti dalla sezione 9. Regimi di riduzione temporanea del prezzo dell’energia elettrica per le imprese energivore sono già stati autorizzati per altri Stati membri: si veda, ad esempio, il regime irlandese di 300 milioni di euro approvato dalla Commissione il 16 luglio 2026 (comunicato IP/26/1610).
Per maggiori approfondimenti sulla disciplina europea degli aiuti di stato si rinvia all’apposito tema curato dal Servizio Studi della Camera.
Il regime è destinato alle imprese che soddisfano due requisiti cumulativi:
§ essere iscritte nell’elenco delle imprese a forte consumo di energia elettrica tenuto dalla Cassa per i servizi energetici e ambientali (CSEA); e
§ operare nei settori o sottosettori ammissibili ai sensi della disciplina CISAF (punti 116 e 117) (v. box che precede).
Il secondo requisito restringe la platea rispetto all’elenco CSEA. Quest’ultimo comprende infatti, oltre alle imprese dei settori ad alto rischio di rilocalizzazione, anche quelle dei settori “a rischio” e, in via transitoria, imprese di settori non compresi nell’allegato I della CEEAG (si veda il box che segue). In linea di massima, potranno quindi accedere al regime le imprese iscritte nell’elenco che operano nei settori ad alto rischio (corrispondenti alla classe 1 del regime nazionale delle imprese energivore), salva l’eventuale ammissione di ulteriori settori o sottosettori che lo Stato dimostri superare le medesime soglie (punto 117 della disciplina CISAF).

Le imprese a forte consumo di energia elettrica (cosiddetti energivori) sono iscritte annualmente dalla Cassa per i servizi energetici e ambientali (CSEA) in un apposito elenco, sulla base delle dichiarazioni rese dalle imprese stesse. Il regime delle relative agevolazioni è stato riformato, in adeguamento alla sezione 4.11 della disciplina CEEAG (si veda il box precedente), dall’articolo 3 del decreto-legge n. 131/2023 (legge n. 169/2023), autorizzato dalla Commissione con decisione C(2023) 9135 del 19 dicembre 2023 (SA.109500) e attuato dal D.M. 10 luglio 2024 e dalla deliberazione ARERA 619/2023/R/eel.
Le imprese sono ripartite in classi: la classe 1 comprende le imprese dei settori ad alto rischio di rilocalizzazione, la classe 2 quelle dei settori a rischio (entrambi elencati nell’allegato I della CEEAG), la classe 3 – in via transitoria – le imprese di altri settori che avevano beneficiato delle agevolazioni nel 2022 o nel 2023 in base alla disciplina previgente. L’agevolazione consiste in una riduzione della componente degli oneri generali di sistema destinata al sostegno delle fonti rinnovabili (componente ASOS). In base alla CEEAG, la riduzione non può esonerare del tutto l’impresa: questa deve sostenere almeno il 15 per cento (settori ad alto rischio) o il 25 per cento (settori a rischio) dei costi degli oneri, salvi i massimali commisurati al valore aggiunto lordo. La riduzione è inoltre subordinata a condizioni ambientali (green conditionalities): oltre alla diagnosi energetica, l’impresa deve, in alternativa, attuarne le raccomandazioni, coprire almeno il 30 per cento dei propri consumi con energia priva di emissioni di carbonio, oppure investire almeno il 50 per cento dell’aiuto in progetti di riduzione delle emissioni. La verifica è affidata al GSE (articolo 3, commi 5 e 6, del decreto-legge n. 131 del 2023).
Le imprese dei settori esposti al rischio di rilocalizzazione possono inoltre beneficiare della compensazione dei costi indiretti delle emissioni, ossia dei costi del sistema europeo di scambio delle quote di emissione (ETS) trasferiti sui prezzi dell’energia elettrica. La compensazione è finanziata con i proventi delle aste ETS, attraverso il Fondo per la transizione energetica nel settore industriale, ai sensi dell’articolo 29 del decreto legislativo n. 47/2020 e del D.M. 12 novembre 2021 (si veda anche il decreto direttoriale 10 agosto 2023), nel rispetto degli orientamenti della Commissione.
Il secondo periodo del comma 1 definisce la misura del sostegno, che compensa una quota del prezzo dell’energia elettrica acquistata o autoconsumata. Il sostegno non può superare:
§ il 50 per cento del prezzo medio all’ingrosso rilevato nella pertinente zona di offerta;
§ il 50 per cento del consumo annuo del beneficiario negli anni 2028, 2029 e 2030.
Resta fermo il prezzo minimo previsto dalla disciplina europea, pari a 50 euro/MWh (cfr. punto 120 della disciplina CISAF): la riduzione non può cioè portare il prezzo dell’energia agevolata al di sotto di tale soglia. La disciplina europea consente di ridurre il prezzo di una quota del consumo indipendentemente dalla fonte di approvvigionamento (autoproduzione, contratti di fornitura o fornitura di rete; punto 115 della CISAF).
Il sostegno è riconosciuto nel limite di 1.000 milioni di euro per il 2028, 800 milioni per il 2029 e 700 milioni per il 2030. Il consumo agevolabile è determinato secondo criteri verificabili, uniformi e non discriminatori, idonei a evitare sovracompensazioni e aumenti dei consumi indotti dall’agevolazione.
Il terzo periodo stabilisce che il beneficio è concesso per un periodo massimo di tre anni, in coerenza con il punto 126 della disciplina CISAF. Si ricorda che, in base al medesimo punto, nessun pagamento può essere effettuato dopo il 31 dicembre 2030, e che in base al punto 119 è possibile erogare l’aiuto anche nell’anno successivo a quello in cui i costi sono sostenuti.
Il quarto periodo subordina il beneficio a un obbligo di reinvestimento: la concessione dell’aiuto è subordinata alle cd. green conditionalities, ovvero alla destinazione, da parte del beneficiario, di risorse almeno pari al 100 per cento dell’aiuto a investimenti aggiuntivi funzionali alla transizione energetica e alla riduzione delle emissioni, in particolare in:
§ produzione o approvvigionamento a lungo termine di energia rinnovabile;
§ accumulo;
§ efficienza energetica;
§ elettrificazione;
§ idrogeno rinnovabile o a basse emissioni di carbonio;
§ recupero di calore;
§ flessibilità della domanda;
§ altre misure di decarbonizzazione.
Gli investimenti devono essere avviati dopo la domanda e realizzati nei termini previsti dalla disciplina europea: in proposito si ricorda che l’attività oggetto di investimento deve essere avviata entro 48 mesi dalla concessione dell’aiuto, salvo un termine più lungo giustificato da motivi tecnici (punto 122 della disciplina CISAF). La quota di reinvestimento risulta quindi più elevata del minimo europeo, che la disciplina CISAF, nella parte dedicata al “contributo alla decarbonizzazione”, fissa nel 50 per cento dell’aiuto (punto 121). L’elenco degli investimenti ammissibili corrisponde a quello indicato dalla disciplina CISAF e comprende, come richiesto da quest’ultima, gli investimenti per la flessibilità della domanda.
Si osserva che, diversamente da quanto previsto per le PMI dall’articolo 83 (completamento entro trentasei mesi dalla concessione), la norma non fissa un termine nazionale per il completamento degli investimenti.
Il quinto periodo affida al Gestore dei servizi energetici – GSE s.p.a. la verifica dell’adempimento degli obblighi; in caso di inosservanza, il GSE dispone la riduzione o il recupero dell’aiuto, maggiorato degli interessi.
Si osserva che la disposizione attribuisce espressamente al GSE le funzioni di verifica e di recupero, ma non individua il soggetto che concede l’aiuto, che può desumersi solo dal trasferimento delle risorse al GSE previsto dal comma 3 (su cui si v. più avanti). Diversamente, l’articolo 79 comma 1, di questo disegno di legge prevede espressamente che il GSE “è autorizzato a concedere” i contributi. Si valuti l’opportunità di individuare in modo esplicito il soggetto concedente, anche ai fini degli adempimenti connessi alla registrazione degli aiuti.
Il sesto periodo ammette il cumulo con altri aiuti nel rispetto dei massimali applicabili, con divieto di doppio finanziamento e di sovracompensazione.
Per capire come il nuovo regime si combina con quelli esistenti (v. box precedente) e quindi per stabilire se gli aiuti possono sommarsi o meno tra di loro, si può immaginare di scomporre il costo dell’energia elettrica pagato da un’impresa in tre voci, a ciascuna delle quali corrisponde un diverso aiuto:
- il prezzo dell’energia vera e propria: su questa voce interviene il nuovo sostegno dell’articolo 82, che ne riduce una parte (le regole europee di riferimento sono quelle della CISAF);
- la componente ASOS degli oneri generali di sistema, cioè la quota della bolletta che serve a finanziare le energie rinnovabili: le imprese energivore ne pagano già una parte ridotta, grazie al regime introdotto nel 2023 (regole: sezione 4.11 della CEEAG e decreto-legge n. 131/2023);
- il costo della CO?: le centrali elettriche a combustibili fossili pagano per le proprie emissioni, acquistando quote nel sistema europeo di scambio delle emissioni (ETS), e trasferiscono questo costo sul prezzo dell’energia; alle imprese più esposte lo Stato restituisce una parte con la compensazione dei costi indiretti ETS (regole europee: orientamenti ETS della Commissione).
Ciò posto, il nuovo sostegno di cui all’articolo 82 e la riduzione degli oneri di sistema dovrebbero potersi sommare, ciascuno entro i propri limiti, poiché riguardano voci diverse della bolletta (lo precisa la stessa CISAF, punti 38 e 115, secondo cui la sezione 4.5 non riguarda gli sgravi dai prelievi che finanziano le rinnovabili, i quali restano disciplinati dalla CEEAG). Invece, il nuovo sostegno ex articolo 82 e la compensazione ETS, riguarderebbero in parte la stessa voce, perché il costo della CO? sarebbe già compreso nel prezzo dell’energia che l’articolo 82 riduce (ovvero, il prezzo all’ingrosso su cui si calcola la riduzione incorpora già il costo delle emissioni). Per evitare che lo stesso costo sia rimborsato due volte, la somma dei due aiuti non dovrebbe superare il più alto dei due tetti che ciascuna disciplina consentirebbe da sola (punto 125 della CISAF).
Il settimo e ultimo periodo del comma 1 rinvia a un decreto del Ministro dell’ambiente e della sicurezza energetica, da adottare entro 90 giorni dall’entrata in vigore della legge, la definizione di:
§ requisiti;
§ metodologia di calcolo;
§ massimali;
§ modalità di assegnazione, monitoraggio e recupero;
§ indicatori ambientali;
§ obblighi di trasparenza;
§ coordinamento con i vigenti meccanismi di incentivazione e di autoproduzione di energia rinnovabile;
§ ammontare degli oneri di gestione, nel limite del 2 per cento delle risorse destinate alla misura.
Le modalità di monitoraggio della spesa per gli investimenti sono definite di concerto con il Ministro dell’economia e delle finanze.

La relazione con cui il Governo ha chiesto l’autorizzazione al ricorso alla clausola di salvaguardia nazionale, trasmessa unitamente al Documento programmatico di finanza pubblica 2026, faceva riferimento, tra le misure per le imprese, a “una nuova Energy Release”.
In proposito si ricorda che il cd. energy release è un meccanismo, gestito dal GSE, con cui energia elettrica da fonti rinnovabili è resa disponibile a determinate categorie di clienti a condizioni più stabili rispetto all’andamento del mercato a pronti, in cambio di obblighi a carico dei beneficiari. Introdotto dall’articolo 16-bis del decreto-legge n. 17/2022 (legge n. 34/2022), è stato ridisegnato dall’articolo 1, commi 2-4 del decreto-legge n. 181/2023 (cosiddetto energy release 2.0) e attuato dal D.M. n. 268 del 2024, come modificato dal D.M. 29 luglio 2025 a seguito del confronto con la Commissione europea.
Nel modello vigente, le imprese energivore ricevono dal GSE, per 36 mesi (dal 1° gennaio 2025 al 31 dicembre 2027), un’anticipazione di energia rinnovabile a un prezzo di cessione di 65 euro/MWh, a valere su un volume di 24 TWh annui; in cambio le imprese si impegnano a realizzare, direttamente o tramite terzi selezionati con procedura competitiva, nuova capacità rinnovabile, con la quale restituiscono l’energia anticipata nei vent’anni successivi all’entrata in esercizio degli impianti. Anticipazione e restituzione sono regolate mediante contratti per differenza a due vie (su cui si veda l’apposito box di approfondimento nella scheda dell’articolo 78 di questo disegno di legge).
Il regime introdotto dall’articolo 82 qui in commento ha natura parzialmente diversa: non prevede la cessione di energia né obblighi di restituzione, ma un contributo su una quota del costo dell’energia elettrica, condizionato al reinvestimento dell’aiuto in investimenti per la decarbonizzazione. Esso opera negli anni 2028-2030, cioè dopo la conclusione del periodo di anticipazione dell’energy release.
Il comma 2 subordina l’efficacia della misura all’autorizzazione della Commissione europea ai sensi dell’articolo 108, paragrafo 3, del Trattato sul funzionamento dell’Unione europea. Gli aiuti fondati sulla disciplina CISAF devono infatti essere notificati alla Commissione e possono essere concessi solo dopo la decisione di compatibilità. Si rinnova il rinvio, per maggiori approfondimenti, all’apposito tema sugli aiuti di Stato curato dal Servizio Studi della Camera.
Il comma 3 reca la copertura finanziaria. Per il 2028 è autorizzata la spesa di 1.000 milioni di euro, da iscrivere in un apposito capitolo dello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, per il successivo trasferimento al GSE (dalla tabella n. 9 allegata al disegno di legge si evince che nello stato di previsione del MASE tali risorse sono iscritte in un capitolo 7044, intitolato “Somme da trasferire al Gestore dei servizi energetici – GSE s.p.a. per gli investimenti verdi delle imprese energivore e delle piccole e medie imprese non energivore”, unico per le misure degli articoli 82 e 83 del disegno di legge). Per il 2029 e il 2030 si provvede a valere sulla componente degli oneri generali afferenti al sistema elettrico destinata al sostegno delle fonti rinnovabili di energia.
Si ricorda che gli oneri generali di sistema sono corrispettivi applicati nelle bollette di tutti i clienti del sistema elettrico; la componente destinata al sostegno delle rinnovabili (ASOS) è quella su cui gravano anche gli incentivi alla produzione da fonti rinnovabili. Per il 2029 e il 2030, pertanto, il costo del regime non è sostenuto dalla fiscalità generale, ma dai consumatori di energia elettrica; si ricorda che le stesse imprese energivore versano tale componente in misura ridotta (si veda il box sulle imprese energivore).
L’organizzazione della copertura finanziaria rispecchia quindi quanto concordato nel quadro europeo di finanza pubblica, secondo cui la spesa del 2028 rientra nel periodo di vigenza della clausola di salvaguardia nazionale, che consente una deviazione dal percorso della spesa netta per le misure di sicurezza energetica fino al 2028. Le tranche del 2029 e del 2030, successive a tale periodo, sono poste a carico delle tariffe, coerentemente con l’indicazione della Commissione secondo cui le misure che restano in vigore dopo il 2028 devono trovare copertura nei bilanci nazionali senza ricorso alla flessibilità.
Si ricorda, inoltre, che gli orientamenti della Commissione sulla clausola di salvaguardia nazionale (comunicazione C/2026/4514) escludono dalla flessibilità “i prezzi fissi, le sovvenzioni per i combustibili fossili, i sostegni basati sul reddito o altri sussidi intesi ad attenuare l’impatto dei prezzi elevati dell’energia”, mentre vi includono il sostegno alle imprese per ridurne la dipendenza dai combustibili fossili e promuovere la decarbonizzazione, chiedendo di conferire priorità alle imprese più vulnerabili, “fra cui le imprese a forte consumo energetico”.
Articolo 83
(Sostegno temporaneo al costo dell’energia elettrica e agli investimenti verdi delle piccole e medie imprese non energivore)
L’articolo 83 istituisce un regime temporaneo di sostegno al costo dell’energia elettrica a favore delle micro, piccole e medie imprese che non rientrano tra le imprese a forte consumo di energia elettrica (non energivore), attraverso un contributo su una parte del costo dell’energia elettrica, condizionato al reinvestimento dell’intero aiuto in interventi per la transizione energetica.
Il comma 1 prevede che il contributo non superi la metà del prezzo medio all’ingrosso della zona di mercato in cui si trova l’impresa e sia riferito a non più della metà dei consumi annui negli anni 2028, 2029 e 2030. Le risorse sono limitate a:
- 1.000 milioni di euro per il 2027;
- 1.430 milioni per il 2028;
- 600 milioni per il 2029;
- 500 milioni per il 2030.
L’impresa deve reinvestire l’intero importo dell’aiuto in interventi quali impianti di autoproduzione da fonti rinnovabili, sistemi di accumulo, efficienza energetica, elettrificazione dei processi, pompe di calore, recupero di calore e gestione intelligente dei consumi, da avviare dopo la domanda e completare entro trentasei mesi. Il GSE, anche con l’aiuto delle Camere di commercio, verifica il rispetto degli obblighi e, in caso di inadempimento, riduce o recupera l’aiuto con gli interessi. Il cumulo con altri aiuti è ammesso entro i massimali applicabili, senza doppi finanziamenti. La disciplina di dettaglio, inclusi requisiti di accesso e massimali differenziati per dimensione d’impresa, è affidata a un decreto del Ministro dell’ambiente e della sicurezza energetica, da adottare entro trenta giorni.
Il comma 2 subordina l’efficacia della misura all’autorizzazione della Commissione europea, trattandosi di un aiuto di Stato.
Il comma 3 reca la copertura finanziaria.
Il comma 4 pone gli eventuali costi di gestione a carico delle risorse della misura, nel limite del 2 per cento.
L’articolo 83 al comma 3 autorizza la spesa di 1.000 milioni di euro per l’anno 2027 e di 1.430 milioni di euro per l’anno 2028, da iscrivere nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica per il trasferimento al GSE. Per gli anni 2029 (600 milioni) e 2030 (500 milioni) gli oneri non sono a carico del bilancio dello Stato, ma gravano sulla componente degli oneri generali di sistema destinata al sostegno delle fonti rinnovabili (componente ASOS), che è applicata alle bollette elettriche.
Il prospetto riepilogativo degli effetti finanziari ascrive alla disposizione maggiori spese in conto capitale per 1.000 milioni di euro nel 2027 e 1.430 milioni nel 2028 in termini di saldo netto da finanziare, fabbisogno e indebitamento netto. Per il 2029 il prospetto registra, in termini di fabbisogno e indebitamento netto, una spesa di 600 milioni e, a fronte di essa, maggiori entrate di pari importo, qualificate come incremento degli oneri generali di sistema.
La relazione tecnica precisa che l’onere effettivo dipenderà dal numero e dalla dimensione delle imprese ammesse, dall’incremento del prezzo dell’energia rispetto al periodo di riferimento, dalla spesa energetica ammissibile, dai consumi agevolabili e dai massimali definiti dal decreto attuativo.
L’articolo 83 istituisce un regime temporaneo di sostegno al costo dell’energia elettrica per le micro, piccole e medie imprese (PMI) non energivore, costruito sul modello di quello previsto dall’articolo 82 per le imprese a forte consumo di energia (cd. energivore): un contributo su una quota del costo dell’energia elettrica, subordinato al reinvestimento dell’intero aiuto in interventi per la transizione energetica. Come l’articolo 82, la misura in parola rientra tra gli interventi autorizzati dall’articolo 76 tenuto conto della richiesta di attivazione della clausola di salvaguardia nazionale.
Nello specifico, il comma 1, primo periodo, indica le finalità del regime – che la relazione illustrativa riconduce all’obiettivo di ridurre l’incidenza dei costi energetici sulle imprese di minori dimensioni: in particolare, ridurre l’incidenza dei costi energetici sulle PMI, sostenerne la competitività e favorirne la transizione energetica – e ne individua i destinatari: le micro, piccole e medie imprese che non risultano iscritte nell’elenco delle imprese a forte consumo di energia elettrica tenuto dalla Cassa per i servizi energetici e ambientali (CSEA). Il regime è istituito “nel rispetto della disciplina dell’Unione europea in materia di aiuti di Stato” (su cui si veda più avanti).
Diversamente dall’articolo 82, la norma non limita i beneficiari a determinati settori: in linea di principio, possono accedere al regime le PMI di qualsiasi settore che non siano iscritte nell’elenco CSEA. La nozione di PMI non è definita dalla disposizione e dunque va ricondotta alla definizione europea. L’effettiva ampiezza della platea dipenderà dai requisiti di accesso che saranno fissati dal decreto attuativo, nonché dalla base giuridica europea in base alla quale la misura sarà autorizzata (si veda il commento al comma 2).
Si ricorda che secondo la raccomandazione 2003/361/CE della Commissione europea sono definite piccole e medie imprese (PMI) le aziende il cui personale e peso economico sono al di sotto di determinati limiti. In particolare:
§ un’impresa di medie dimensioni occupa meno di 250 persone e ha un fatturato annuo non superiore a 50 milioni di euro oppure un totale di bilancio annuo non superiore a 43 milioni di euro;
§ un’impresa di piccole dimensioni occupa meno di 50 persone e un fatturato o un totale di bilancio non superiore a 10 milioni di euro;
§ una micro impresa occupa meno di 10 persone e ha un fatturato annuo oppure un totale di bilancio annuo non superiore a 2 milioni di euro.
La raccomandazione europea è stata recepita a livello nazionale col D.M. 18 aprile 2005.
A partire dal 1° gennaio 2024, sono entrate in vigore nuove soglie dimensionali per la classificazione delle imprese, stabilite dalla direttiva (UE) 2023/2775. Queste modifiche – recepite nell’ordinamento nazionale con l’articolo 16 del decreto legislativo n. 125/2024 – hanno aggiornato i criteri precedenti (previsti dall’articolo 3, paragrafi da 1 a 7, della direttiva 2013/34/UE), aumentandoli del 25% per tenere conto dell’inflazione e delle evoluzioni economiche recenti. Tali nuove soglie si applicano ai fini contabili e di bilancio, mentre per l’accesso a determinati programmi di finanziamento e agevolazioni continuano a valere le definizioni previste dalla citata raccomandazione 2003/361/CE.
Nell’Unione europea si contano oltre 23 milioni di PMI, pari al 99 % delle imprese e due posti di lavoro su tre nel settore privato. Le istituzioni europee incoraggiano dunque l’uso di questa definizione di PMI come riferimento, anche da parte degli Stati membri, la quale è peraltro vincolante solo per determinate questioni, come gli aiuti di Stato e l’attuazione dei fondi strutturali o di altri programmi dell’Unione europea.
Il secondo periodo del comma 1 definisce la misura del sostegno, riconosciuto:
§ nel limite massimo di spesa di 1.000 milioni di euro nel 2027, 1.430 milioni nel 2028, 600 milioni nel 2029 e 500 milioni nel 2030;
§ in misura non superiore al 50 per cento del prezzo medio all’ingrosso rilevato nella pertinente zona di offerta;
§ con riferimento a non più del 50 per cento del consumo annuo del beneficiario negli anni 2028, 2029 e 2030.
Rispetto all’articolo 82, la disposizione non richiama il prezzo minimo al di sotto del quale l’energia agevolata non può scendere, non fissa una durata massima del beneficio e non detta criteri per la determinazione del consumo agevolabile.
Si osserva che il comma 1 prevede risorse pari a 1.000 milioni di euro per l’anno 2027, mentre il sostegno è commisurato al consumo del beneficiario “negli anni 2028, 2029 e 2030”. Né la relazione illustrativa né la relazione tecnica sembrano chiarire a quali consumi debbano riferirsi le risorse del 2027. La disposizione si potrebbe prestare a due letture: se le risorse del 2027 fossero destinate a contributi sui consumi del 2027, tale anno andrebbe incluso tra quelli di riferimento, che il testo limita invece al triennio 2028-2030; se invece fossero destinate a erogare nel 2027 aiuti riferiti ai consumi degli anni successivi, si tratterebbe di pagamenti anticipati rispetto al sostenimento dei costi. Si valuti pertanto l’opportunità di un chiarimento.
Il terzo periodo del comma 1 subordina il beneficio a un obbligo di reinvestimento: il beneficiario destina risorse almeno pari al 100 per cento dell’aiuto a investimenti aggiuntivi in:
§ impianti per l’autoproduzione da fonti rinnovabili;
§ sistemi di accumulo;
§ efficienza energetica;
§ elettrificazione dei processi;
§ pompe di calore;
§ recupero di calore;
§ gestione intelligente dei consumi;
§ altre misure di riduzione delle emissioni.
Gli investimenti devono essere avviati dopo la domanda e completati entro trentasei mesi dalla concessione, salvo il diverso termine stabilito dalla Commissione europea. A differenza dell’articolo 82, che rinvia ai termini previsti dalla disciplina europea, la norma fissa dunque un termine nazionale di completamento; il riferimento al “diverso termine stabilito dalla Commissione” dovrebbe consentire di adeguarlo all’esito della procedura di autorizzazione.
Il quarto periodo affida al GSE la verifica dell’adempimento degli obblighi, che può essere svolta anche avvalendosi delle camere di commercio, industria, artigianato e agricoltura; in caso di inosservanza, il GSE dispone la riduzione o il recupero dell’aiuto, maggiorato degli interessi. La norma non disciplina le modalità dell’avvalimento delle camere di commercio, né ne precisano i contenuti la relazione illustrativa e la relazione tecnica.
Si rinnova anche in questa sede quanto osservato nella scheda relativa all’articolo 82 circa la mancata individuazione espressa del soggetto che concede l’aiuto.
Il quinto periodo ammette il cumulo con altri aiuti nel rispetto dei massimali applicabili, con divieto di doppio finanziamento e di sovracompensazione.
Il sesto e ultimo periodo rinvia a un decreto del Ministro dell’ambiente e della sicurezza energetica, da adottare entro trenta giorni dall’entrata in vigore della legge, la definizione di:
§ requisiti di accesso;
§ periodi di riferimento;
§ metodologia di calcolo;
§ massimali differenziati per dimensione d’impresa;
§ modalità di assegnazione, monitoraggio e recupero;
§ indicatori ambientali;
§ obblighi di trasparenza;
§ coordinamento con i vigenti meccanismi di incentivazione e autoproduzione di energia rinnovabile.
Le modalità di monitoraggio della spesa per gli investimenti sono definite di concerto con il Ministro dell’economia e delle finanze.
Il comma 2 subordina l’efficacia della misura all’autorizzazione della Commissione europea ai sensi dell’articolo 108, paragrafo 3, del Trattato sul funzionamento dell’Unione europea. A differenza dell’articolo 82, che richiama espressamente la sezione 4.5 della disciplina CISAF, l’articolo 83 si limita a prevedere che il regime sia istituito “nel rispetto della disciplina dell’Unione europea in materia di aiuti di Stato”, senza indicare il quadro di compatibilità in base al quale sarà notificato. Né la relazione illustrativa né la relazione tecnica forniscono indicazioni al riguardo. Si dà conto, di seguito, delle possibili basi giuridiche.
§ Sezione 4.5 della disciplina CISAF: è la base utilizzata dall’articolo 82 e corrisponde allo schema del sostegno (riduzione fino al 50 per cento del prezzo all’ingrosso, per non oltre il 50 per cento dei consumi, con obbligo di reinvestimento). Come visto, tuttavia, la sezione 4.5 ammette soltanto le imprese dei settori ad alto rischio di rilocalizzazione elencati nell’allegato I della disciplina CEEAG o che ne superino le soglie, indipendentemente dalla loro dimensione. Su questa base, quindi, il regime potrebbe riguardare solo le PMI non energivore operanti in tali settori, e non la generalità delle PMI.
§ Regime «de minimis»: gli aiuti di modesta entità, cosiddetti «de minimis», si considerano privi dei requisiti degli aiuti di Stato e non devono essere notificati alla Commissione. In base al regolamento (UE) 2023/2831, applicabile fino al 31 dicembre 2030, l’importo complessivo degli aiuti «de minimis» concessi a un’impresa unica non può superare 300.000 euro nell’arco di tre anni, indipendentemente dalla forma e dall’obiettivo dell’aiuto; il regolamento si applica alle imprese di qualsiasi dimensione e non si applica, tra l’altro, alla produzione primaria di prodotti agricoli e ai settori della pesca e dell’acquacoltura. I “massimali differenziati per dimensione d’impresa” da definirsi con decreto ministeriale ai sensi del comma 1 potrebbero essere coerenti con un inquadramento della misura in tale regime, purché contenuti entro il limite di 300.000 euro per impresa. Gli aiuti «de minimis», tuttavia, non richiedono l’autorizzazione della Commissione, mentre il comma 2 subordina a tale autorizzazione l’efficacia della misura.
§ Regolamento generale di esenzione per categoria (General Block Exemption Regulation – GBER), come modificato dal regolamento (UE) 2023/1315, prevede, tra gli aiuti al funzionamento a favore delle PMI, gli interventi pubblici temporanei relativi alla fornitura di energia elettrica, gas o calore a favore delle microimprese (articolo 19-quater) e delle PMI, questi ultimi connessi all’aumento dei prezzi seguito all’aggressione russa contro l’Ucraina (articolo 19-quinquies). Anche in questo caso, peraltro, si tratta di aiuti esentati dall’obbligo di notifica.
§ Notifica diretta ai sensi dell’articolo 107, paragrafo 3, lettera c), del TFUE. In assenza di un quadro specifico, la Commissione valuterebbe la misura direttamente sulla base del Trattato, con una verifica caso per caso della necessità, adeguatezza e proporzionalità dell’aiuto e dei suoi effetti sulla concorrenza, e con esiti e tempi meno prevedibili.
§ Quadro temporaneo per la crisi in Medio Oriente (METSAF): adottato dalla Commissione il 29 aprile 2026 (comunicazione C/2026/2593), consente aiuti per i maggiori costi energetici dovuti alla crisi solo ad alcuni settori (agricoltura, pesca e acquacoltura, trasporti) e introduce deroghe temporanee alla sezione 4.5 della CISAF. Esso si applica, in linea generale, agli aiuti concessi entro il 31 dicembre 2026 e non potrebbe quindi costituire la base di un regime operativo dal 2027 al 2030.
Si ricorda, inoltre, che gli orientamenti della Commissione sulla clausola di salvaguardia nazionale (comunicazione C/2026/4514) escludono dalla flessibilità i sussidi intesi ad attenuare l’impatto dei prezzi elevati dell’energia; la riconducibilità della misura alle categorie ammissibili dipenderà quindi anche dalla sua configurazione, e in particolare dall’effettività dell’obbligo di reinvestimento.
Anche in questa sede, per maggiori approfondimenti, si rinnova il rinvio all’apposito tema sugli aiuti di Stato curato dal Servizio Studi della Camera.
Il comma 3 reca la copertura finanziaria. Per il 2027 e il 2028 è autorizzata la spesa, rispettivamente, di 1.000 milioni e di 1.430 milioni di euro, da iscrivere in un apposito capitolo dello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, per il successivo trasferimento al GSE (si tratta del nuovo capitolo 7044).
Per il 2029 e il 2030 si provvede a valere sulla componente degli oneri generali afferenti al sistema elettrico destinata al sostegno delle fonti rinnovabili di energia (componente ASOS), applicata alla bolletta elettrica.
Le risorse per il 2027 e il 2028 ricadono dunque nel periodo di vigenza della clausola di salvaguardia nazionale (2026-2028); le tranche del 2029 e del 2030, successive a tale periodo, sono poste a carico delle tariffe.
Il comma 4 prevede che gli eventuali costi di gestione della misura siano posti, nel limite del 2 per cento, a carico delle risorse di cui al comma 1.
Articolo 84
(Piano sociale per il clima)
L’articolo 84 contiene disposizioni finanziarie e di carattere organizzativo necessarie rendicontazione e del controllo del Piano sociale per il clima (PSC).
L’articolo 84 prevede interventi pari a un importo per l’anno 2027 di 861.441 euro e per ciascuno degli anni dal 2028 al 2033 di 912.266 euro.
Il comma 1 individua nel Ministero dell'ambiente e della sicurezza energetica l'amministrazione responsabile del coordinamento, del monitoraggio, della rendicontazione e del controllo del Piano sociale per il clima (PSC) e dispone l'istituzione, fino al completamento del Piano e comunque non oltre il 31 dicembre 2033, di una Unità di missione di livello dirigenziale generale articolata in tre uffici dirigenziali di livello non generale.
Ai relativi oneri si provvede mediante autorizzazione, per l’anno 2027 di 861.441 euro e per ciascuno degli anni dal 2028 al 2033 di 912.266 euro, quantificati tenendo conto del personale dirigenziale che compone l’Unità di missione - n.1 dirigente di prima fascia e n. 3 dirigenti di seconda fascia.
Come riportato nella relazione tecnica, la disposizione non determina ulteriore fabbisogno di personale considerato che al funzionamento dell’Unità di missione si provvederà utilizzando il personale non dirigenziale già in servizio presso il Ministero dell’ambiente e della sicurezza energetica, senza ulteriori oneri a carico della finanza pubblica.
Il comma 2 prevede che gli incarichi dirigenziali relativi al posto di funzione di livello generale e ai tre posti di funzione di livello non generale indicato nel comma precedente sono conferiti anche in deroga ai limiti percentuali di cui all’ articolo 19, comma 6, del decreto legislativo 30 marzo 2001, n. 165.
Il comma 3 attribuisce all'Unità di missione il ruolo di punto di contatto con il Dipartimento della Ragioneria generale dello Stato per l’attuazione del Piano sociale per il clima e disciplina le attività di monitoraggio, rendicontazione e controllo mediante il sistema informatico «ReGiS» ai fini del rispetto degli obblighi di cui all’ articolo 21 del regolamento (UE) 2023/955, in materia di tutela degli interessi finanziari dell’Unione e prevenzione di frodi, corruzione, conflitti di interesse e doppio finanziamento.
Il comma 4 prevede che l'Unità di missione sottoscriva la dichiarazione di gestione, corredata della documentazione giustificativa relativa al conseguimento dei traguardi e degli obiettivi del Piano sociale per il clima, ai fini della successiva presentazione, da parte del Ministero dell’economia e delle finanze - Dipartimento della Ragioneria generale dello Stato – Ispettorato generale per il PNRR, delle domande di pagamento alla Commissione europea ai sensi dell’articolo 20 del regolamento (UE) 2023/955.
Il comma 5 demanda al Ministero dell'ambiente e della sicurezza energetica, nell’ambito della propria autonomia organizzativa, l'individuazione della Direzione generale, tra quelle già esistenti, competente per l'attuazione operativa delle misure e per la vigilanza sui soggetti attuatori anche ai fini del conseguimento degli obiettivi del Piano sociale per il clima.
Il comma 6 prevede che l’attuazione delle singole misure, investimenti e azioni del Piano sociale per il clima sia affidata ai soggetti attuatori individuati dal Piano medesimo o selezionati secondo le procedure previste dalla normativa vigente.
Il comma 7 definisce gli obblighi posti a carico dei soggetti attuatori relativamente al rispetto del cronoprogramma, dei traguardi e degli obiettivi del Piano sociale per il clima nonché agli adempimenti di rendicontazione nel rispetto dei principi e degli obblighi previsti dal regolamento (UE) 2023/955.
Il comma 8 prevede che il Ministero dell'ambiente e della sicurezza energetica possa avvalersi di altre amministrazioni od organismi competenti, mediante apposita convenzione, individuandoli eventualmente quali organismi intermedi ai sensi della normativa europea (regolamento (UE) 2021/1060). La disposizione contiene clausola di invarianza finanziaria prevedendo che l'esercizio delle relative funzioni avvenga senza nuovi o maggiori oneri per la finanza pubblica.
Il comma 9 dispone che i soggetti attuatori e gli organismi intermedi alimentino il sistema informativo «ReGiS» con i dati di rispettiva competenza riguardanti la realizzazione fisica, finanziaria e procedurale, in attuazione dell’articolo 1, comma 779, della legge 30 dicembre 2025, n. 199.
Il comma 10 prevede che, in caso di mancato rispetto degli obblighi di cui al comma 7, o di utilizzo irregolare o indebito delle risorse, il Ministero dell’ambiente e della sicurezza energetica proceda alla revoca, anche parziale, del finanziamento e al recupero delle somme indebitamente erogate, anche mediante compensazione.
Il comma 11 dispone che il Ministero dell’economia e delle finanze - Dipartimento della Ragioneria generale dello Stato – Ispettorato generale per il PNRR, provveda, sulla base delle richieste presentate dal Ministero dell’ambiente e della sicurezza energetica, a effettuare i trasferimenti in favore delle amministrazioni centrali titolari delle misure e degli investimenti del Piano sociale per il clima, o dei soggetti attuatori, a valere sulle risorse del Piano medesimo e del corrispondente cofinanziamento nazionale affluite sul conto corrente di tesoreria denominato «Ministero dell'economia e delle finanze - Attuazione del Next Generation EU-Italia - Contributi a fondo perduto e altre risorse nazionali ed europee», ai sensi dell’ articolo 1, comma 774, della legge 30 dicembre 2025, n. 199.
Il comma 12 prevede che il predetto Ispettorato generale per il PNRR, previa verifica della dichiarazione di gestione e della documentazione giustificativa sul conseguimento dei traguardi e degli obiettivi del Piano sociale per il clima trasmesse dal Ministero dell’ambiente e della sicurezza energetica, predisponga e invii alla Commissione europea le domande di pagamento periodiche ai sensi dell’ articolo 20 del regolamento (UE) 2023/955, avvalendosi del sistema informatico «ReGiS» di cui all’articolo 1, comma 1043, della legge 30 dicembre 2020, n. 178, mediante scambio elettronico dei dati con il sistema elettronico unionale di scambio dati (SFC).
Il comma 13 prevede che il monitoraggio dell’attuazione del Piano sociale per il clima ai sensi dell’ articolo 24 del regolamento (UE) 2023/955 sia assicurato dal Ministero dell’ambiente e della sicurezza energetica, per il tramite dell’Unità di missione di cui al comma 1, in raccordo con il Ministero dell’economia e delle finanze - Dipartimento della Ragioneria generale dello Stato – Ispettorato generale per il PNRR, mediante il sistema informatico «ReGiS», come previsto dall’articolo 1, comma 779, della legge 30 dicembre 2025, n. 199.
Il comma 14 prevede che il sistema informatico «ReGiS» di cui all’articolo 1, comma 1043, della legge 30 dicembre 2020, n. 178, consenta la rilevazione dei dati di avanzamento fisico, finanziario e procedurale a livello di misura, investimento e azione, nonché la misurazione del conseguimento dei traguardi e degli obiettivi, garantendo l’interoperabilità con i sistemi delle amministrazioni e degli enti a qualunque titolo interessati e l’alimentazione del sistema elettronico unionale di scambio dati (SFC).
Il comma 15 prevede che le amministrazioni centrali titolari di misure e degli investimenti del Piano sociale per il clima, i soggetti attuatori e gli organismi intermedi debbano attenersi, in relazione all’alimentazione del sistema informatico «ReGiS», alle istruzioni tecnico-operative emanate dal Dipartimento della Ragioneria generale dello Stato - Ispettorato generale per il PNRR d’intesa con l’Unità di missione di cui al comma 1.
Si prevede inoltre che le amministrazioni interessate provvederanno agli adempimenti previsti dai commi da 2 a 15 con le risorse umane, finanziarie e strumentali disponibili a legislazione vigente e, comunque, senza nuovi o maggiori oneri a carico della finanza pubblica.
Il comma 16 prevede la possibilità per il Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato di avvalersi del supporto tecnico di SOGEI S.p.A. per gli interventi di adeguamento del sistema informatico «ReGiS» funzionali agli adempimenti previsti dai commi 3, 9, 12, 13 e 14, mediante la stipula di apposite convenzioni ovvero l’adeguamento dei massimali delle convenzioni già vigenti, qualora al finanziamento delle relative attività concorrano risorse nazionali ed europee.
Il piano sociale per il clima (fonte Ministero dell’ambiente e della sicurezza energetica)
Il Piano sociale per il clima, predisposto dall'Italia ai sensi del Regolamento (UE) 2023/955 costituisce il presupposto per l'accesso dell'Italia alle risorse del Fondo sociale per il clima dell'Unione europea e rappresenta il principale strumento nazionale volto a tutelare famiglie e microimprese vulnerabili nell'attuazione del nuovo sistema europeo di scambio delle quote di emissione per gli edifici e il trasporto stradale (ETS2). Con una dotazione complessiva di 9,35 miliardi di euro per il periodo 2027-2032, il Piano costituisce una delle più rilevanti programmazioni finanziate dall'Unione europea nel prossimo ciclo di attuazione delle politiche climatiche.
Le misure previste interessano i settori dell'edilizia, della mobilità sostenibile, del sostegno temporaneo al reddito e del rafforzamento della capacità amministrativa, con l'obiettivo di sostenere famiglie vulnerabili, microimprese vulnerabili e utenti vulnerabili dei trasporti, assicurando che la transizione energetica si realizzi secondo principi di equità, inclusione e coesione sociale.
La predisposizione del Piano, coordinata dalla Direzione generale Programmi e Incentivi Finanziari del Ministero dell'Ambiente e della Sicurezza Energetica con la partecipazione delle altre amministrazioni competenti e degli enti tecnici del sistema energetico nazionale è stata oggetto di negoziazione tecnica informale con i Servizi della Commissione europea.
Articolo 85
(Rifinanziamento del credito di imposta ZES unica)
L’articolo 85, comma 1, incrementa di 1.400 milioni per il 2027 e di 500 milioni per il 2028 l’autorizzazione di spesa destinata al credito di imposta nella ZES Unica.
Ai sensi del comma 2 le disposizioni di cui al presente articolo sono oggetto di valutazione nell’ambito dei Piani di analisi e valutazione della spesa previsti dal Piano strutturale di bilancio di medio termine 2025-2029.
L’articolo comporta oneri complessivi a carico della finanza pubblica, in termini di maggiori spese in conto capitale, pari a 1.400 milioni per il 2027 e a 500 milioni per il 2028, a seguito dell’incremento dei limiti di spesa entro i quali il credito d’imposta ZES unica può essere concesso per le predette annualità.
Nel dettaglio, il comma 1 incrementa di 1.400 milioni per il 2027 e di 500 milioni per il 2028 l’ammontare delle risorse destinate in tali anni alla concessione del credito di imposta nella ZES Unica.
A tal fine, viene novellato l’articolo 16, comma 6, del D.L. 19 settembre 2023, n. 124, modificando i limiti di spesa annuali entro i quali può essere riconosciuto il credito d'imposta per investimenti nella ZES unica.
In conseguenza del rifinanziamento disposto dal comma 1 in commento, il quadro dei limiti annuali delle autorizzazioni di spesa per la ZES Unica può essere così rappresentato (dati in milioni di euro):
| Limite di spesa |
2024 |
2025 |
2026 |
2027 |
2028 |
| D.L. n. 124/2023 |
1.800 |
|
|
|
|
| D.L. n. 113/2024, art. 1 |
1.600 |
|
|
|
|
| Legge bilancio 2025, art.1, co. 485 |
|
2.200 |
|
|
|
| Legge bilancio 2026, art.1, co. 438 |
|
|
2.300 |
1.000 |
750 |
| Art. 85 ddl. Bil. 2027 in esame |
|
|
|
1.400 |
500 |
| TOTALE |
*3.400 |
2.200 |
2.300 |
2.400 |
1.250 |
* L’ammontare delle richieste è stato pari a 2.551 milioni.
Le somme relative al credito di imposta ZES sono allocate sul cap. 7800 dello stato di previsione del Ministero dell’economia e delle finanze, rubricato “Somma da versare all'entrata del bilancio dello Stato per i crediti d'imposta fruiti dalle imprese che effettuano investimenti in beni strumentali nuovi, destinati a strutture produttive ubicate nelle zone assistite del Mezzogiorno”. Sul capitolo confluiscono dunque – oltre che al credito di imposta ZES – anche altre autorizzazioni legislative di spesa, anche precedenti, che hanno autorizzato crediti d’imposta per investimenti nel Mezzogiorno.
Il comma 2 stabilisce che le disposizioni di cui al presente articolo sono oggetto delle valutazioni dei Piani di analisi e valutazione della spesa previsti dall’appendice VI del Piano strutturale di bilancio di medio termine 2025-2029 (supplemento al Doc. CCXXXII, n. 1). Per un approfondimento, si rinvia all’apposita scheda di lettura riferita all’articolo 136 del presente disegno di legge di bilancio.
In merito, si rammenta che si ricorda che l’articolo 1, commi 747-749, della legge di bilancio 30 dicembre 2025, n. 199 ha previsto l’obbligo per ciascun Ministero, nel presentare il proprio Piano triennale entro il 30 giugno 2026, di effettuare la valutazione di almeno una politica pubblica di propria competenza, con la redazione di un rapporto di valutazione e la formulazione di opzioni di riforma (si veda la scheda del Dossier sulla legge di bilancio 2026). Sullo stato di attuazione dei Piani e sulle prime evidenze delle valutazioni il Ministro dell’economia e delle finanze ha svolto un’informativa nel Consiglio dei ministri del 10 settembre 2026 (comunicato n. 187) e il Documento programmatico di finanza pubblica (DPFP) di ottobre 2026 ha riportato alcune informazioni sull’efficacia dei primi PAVS.
Si segnala che l’articolo 136 del disegno di legge in esame reca “Disposizioni in materia di piani di analisi e valutazione della spesa”, alla cui scheda di lettura si rinvia.

A partire dal 1° gennaio 2024 è stata istituita la Zona Economica Speciale per il Mezzogiorno – ZES Unica, che ricomprende i territori delle regioni Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sicilia e Sardegna, sostituendo le precedenti ZES istituite nei territori del Mezzogiorno sin dal 2017.
Il Piano strategico della ZES unica, di durata triennale, sottoposto al parere della Cabina di regia ZES il 26 luglio 2024, è stato poi approvato con D.P.C.M. 31 ottobre 2024. Il Piano definisce la politica di sviluppo della ZES Unica, finalizzata a rafforzare il tessuto produttivo del Mezzogiorno, individuando i settori da promuovere e quelli da rafforzare, gli investimenti e gli interventi prioritari per lo sviluppo della ZES unica. Nel documento sono state identificate nel complesso nove filiere da rafforzare (Agroalimentare e Agroindustria, Turismo, Elettronica&ICT, Automotive, Made in Italy di qualità, Chimica e farmaceutica, Navale e cantieristica, Aerospazio e Ferroviario) e tre tecnologie da promuovere (le tecnologie digitali, quelle biotecnologie e le tecnologie sostenibili – cd. "Cleantech).
L’articolo 16 del decreto-legge n. 124 del 2023 ha introdotto, per l’anno 2024, il credito di imposta per investimenti nella ZES unica, nel rispetto della normativa europea in materia di aiuti di Stato, a favore delle imprese che effettuano l'acquisizione dei beni strumentali, destinati a strutture produttive ubicate nelle zone assistite delle regioni Campania, Puglia, Basilicata, Calabria, Sicilia, Sardegna e Molise, ammissibili alla deroga prevista dall'articolo 107, paragrafo 3, lett. a), del Trattato UE e nelle zone assistite della regione Abruzzo ammissibili alla deroga prevista dall'articolo 107, paragrafo 3, lett. c) del Trattato.
Il comma 4 indica i criteri di determinazione della misura del contributo, commisurato alla quota del costo complessivo dei beni acquistati o, in caso di investimenti immobiliari, realizzati dal 1° gennaio 2024 al 15 novembre 2024 nel limite massimo, per ciascun progetto di investimento, di 100 milioni di euro. Il credito di imposta per investimenti nella ZES unica era riconosciuto nel limite di spesa complessivo di 1.800 milioni di euro per l'anno 2024, successivamente incrementato di ulteriori 1,6 miliardi dal D.L. n. 113 del 2024, che ha integrato le modalità per l’erogazione del contributo, prevedendo la necessità dell’invio da parte delle imprese di una comunicazione integrativa attestante l’avvenuta realizzazione entro il termine del 15 novembre 2024 degli investimenti.
Le modalità di accesso al beneficio, nonché i criteri e le modalità di applicazione e di fruizione del credito d'imposta e dei relativi controlli sono stati definiti dal D.M. 17 maggio 2024 (G.U. n. 117 del 21 maggio 2024).
Il D.M. 17 maggio 2024 ha determinato gli importi del credito di imposta:
· nella misura del 40% dei costi sostenuti in relazione agli investimenti ammissibili nelle regioni Calabria, Campania, Puglia e Sicilia;
· nella misura del 30% dei costi sostenuti in relazione agli investimenti ammissibili nelle regioni Basilicata, Molise e Sardegna;
· nella misura massima, rispettivamente del 50% e del 40%, come indicato nella vigente Carta degli aiuti a finalità regionale, per gli investimenti realizzati nei territori individuati ai fini del sostegno del Fondo per una transizione giusta nelle regioni Puglia e Sardegna;
· nella misura del 15% dei costi sostenuti in relazione agli investimenti ammissibili nelle zone assistite della regione Abruzzo indicate dalla vigente Carta degli aiuti a finalità regionale 2022-2027.
Successivamente, il credito d'imposta per la ZES unica è stato prorogato per gli anni 2025 (legge di bilancio 2025) e per gli anni 2026, 2027 e 2028 (legge di bilancio 2026).
In particolare, l’articolo 1, commi 485-491, della legge n. 207 del 2024 (legge di bilancio 2025) ha esteso al 2025 il credito d’imposta per investimenti realizzati dal 1° gennaio al 15 novembre 2025 nella ZES unica nel limite di spesa pari a 2.200 milioni di euro per l'anno 2025.
Sono quindi individuati specifici obblighi di comunicazione in capo agli operatori economici:
· comunicazione all'Agenzia delle entrate – tra il 31 marzo 2025 e il 30 maggio 2025 - avente ad oggetto l'ammontare delle spese ammissibili sostenute a partire dal 16 novembre 2024 e quelle che prevedono di sostenere fino al 15 novembre 2025;
· a pena di decadenza, trasmissione di una comunicazione integrativa - tra il 18 novembre 2025 e il 2 dicembre 2025 - attestante l'avvenuta realizzazione entro il termine del 15 novembre 2025 degli investimenti indicati nella comunicazione precedentemente presentata.
Con la legge n. 171 del 2025 (Disposizioni per il rilancio dell’economia nei territori delle regioni Marche e Umbria) è stata disposta l’estensione della Zona Economica Speciale per il Mezzogiorno – ZES unica all’intero territorio delle regioni Marche ed Umbria, al fine di favorire lo sviluppo di nuovi investimenti in tali territori che rientrano nelle regioni in transizione.
L’articolo 1, comma 438, lettera a), della legge di bilancio del 2026, modificando l’articolo 16, comma 1, del D.L. n. 124 del 2023, ha esteso il beneficio del credito d’imposta ZES unica agli anni 2026, 2027 e 2028, e ricomprendendovi, dunque, anche le zone assistite delle regioni Umbria e Marche. Per la concessione del beneficio è stato stanziato l’importo, inteso quale limite di spesa di 2,3 miliardi per il 2026, 1 miliardo per il 2027 e di 750 milioni per il 2028.
È stato inoltre introdotto un contributo aggiuntivo (anch’esso sotto forma di credito d’imposta) pari al 14,6189% dell’importo già richiesto con dichiarazione integrativa inviata tra il 18 novembre e 2 dicembre 2025, a condizione che l’impresa non abbia fruito del credito Transizione 5.0 per almeno uno degli investimenti indicati. Il contributo aggiuntivo è richiesto con comunicazione telematica all’Agenzia delle entrate ed è utilizzabile solo in compensazione nell’anno 2026.
Si ricorda, peraltro, che nel 2024 è stato previsto un ulteriore credito d'imposta nella ZES Unica per investimenti nel settore della produzione primaria di prodotti agricoli, della pesca e dell'acquacoltura, ai sensi del D.L. n. 63 del 2024, con l’introduzione dell’articolo 16-bis al D.L. n. 124 del 2023, nel limite di spesa di 40 milioni per il 2024. Tale credito d’imposta è stato esteso anche all'anno 2025, dalla legge di bilancio 2025 (commi 544-546, legge n. 207/2024) nel limite massimo di spesa di 50 milioni di euro, con riferimento agli investimenti effettuati dal 1°gennaio 2025 al 15 novembre 2025. Da ultimo, la legge di bilancio 2026, all’art. 1, commi da 460 a 466 (legge n. 199/2025) ha disposto la rimodulazione e l’estensione al 2026 del credito d’imposta per gli investimenti effettuati dalle imprese del settore della produzione primaria di prodotti agricoli e della pesca e dell’acquacoltura situate nella ZES Unica, nel limite di spesa di 2,1 milioni di euro per l'anno 2026.
Articolo 86
(Modifiche all’articolo 23 del decreto-legge 22 giugno 2012, n. 83, convertito, con modificazioni, dalla legge 7 agosto 2012, n. 134, e disposizioni in materia di incentivi)
L’articolo 86 adegua la struttura e la gestione contabile del Fondo per la crescita sostenibile (FCS), il principale fondo del Ministero delle imprese e del made in Italy (MIMIT) per gli incentivi alle imprese, alla recente riforma che ha concentrato in tale Fondo gran parte degli incentivi gestiti dal Ministero e lo ha articolato in quattro sezioni:
a) ricerca, sviluppo e innovazione;
b) start-up d’impresa;
c) investimenti produttivi per la transizione verde e digitale;
d) accesso al credito e al mercato dei capitali.
Il comma 1 modifica la norma istitutiva del FCS. In primo luogo, prevede che i capitoli di bilancio del Fondo – uno per le misure a fondo perduto e uno per le misure di natura finanziaria o mista – siano suddivisi nelle quattro sezioni e che, per le misure miste, sia indicata la quota destinata ai contributi a fondo perduto. In secondo luogo, consente di trasferire le risorse del Fondo ai conti di tesoreria e ai conti bancari e postali utilizzati per erogare gli incentivi solo in relazione ai pagamenti da effettuare per impegni già assunti, così da evitare l’accumulo di somme inutilizzate al di fuori del bilancio dello Stato. Infine, impone al MIMIT di comunicare ogni anno al Ministero dell’economia e delle finanze, entro il 10 settembre, gli incassi, i pagamenti e il saldo di tali conti nel primo semestre, insieme alle previsioni per l’anno in corso e per quello successivo.
Il comma 2 consente, dopo l’adozione dei decreti che definiscono le regole di funzionamento di ciascuna sezione, di spostare le risorse tra le sezioni con decreto del Ministro dell’economia e delle finanze, su proposta del Ministro delle imprese e del made in Italy.
Il comma 3 prevede che le somme disponibili sui conti relativi alle misure che confluiscono nel FCS siano versate al bilancio dello Stato entro il 31 marzo 2027, per essere poi riassegnate al Fondo compatibilmente con i tempi di spesa degli interventi e con gli obiettivi di finanza pubblica.
I commi 4 e 5 recano disposizioni transitorie, che individuano risorse che continuano a essere gestite secondo le regole originarie. Si tratta, in primo luogo (comma 4), delle risorse di quattro misure espressamente elencate, che non entrano nelle sezioni del Fondo: il fondo per l’impresa femminile, i mini contratti di sviluppo e gli accordi per l’innovazione nel settore dell’automotive, le attività per la valorizzazione dei titoli di proprietà industriale. In secondo luogo (comma 5), per le misure che entrano nel FCS, si tratta delle somme che restano sui loro conti di tesoreria e sui conti bancari e postali perché non rientrano tra quelle da versare al bilancio dello Stato entro il 31 marzo 2027.
Il comma 6 impone al MIMIT di comunicare al Ministero dell’economia e delle finanze, contestualmente all’adozione di ciascun decreto sulle regole delle sezioni, l’ammontare di tali risorse e il relativo calendario pluriennale di spesa, aggiornandolo periodicamente
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto, che – secondo la stessa relazione – intervengono sulle modalità di articolazione e di gestione di risorse già destinate al FCS, senza nuovi o maggiori oneri per la finanza pubblica. Il prospetto riepilogativo degli effetti finanziari non riporta effetti riferiti all’articolo.
La relazione tecnica precisa che le risorse delle quattro sezioni del Fondo sono assegnate nella Sezione II del disegno di legge di bilancio, cioè nella parte che contiene gli stati di previsione dei Ministeri (per il MIMIT, la Tabella n. 3).
L’articolo 86 reca disposizioni per l’attuazione del decreto legislativo n. 138/2026, che ha operato la revisione del sistema degli incentivi alle imprese di competenza delle amministrazioni centrali, concentrando gran parte degli incentivi del Ministero delle imprese e del made in Italy (MIMIT) nel Fondo per la crescita sostenibile (FCS), di cui all’articolo 23 del decreto-legge n. 83/2012, a sua volta articolato in quattro sezioni (si veda il box che segue). L’articolo 9 del medesimo decreto legislativo aveva infatti demandato al disegno di legge di bilancio successivo alla sua entrata in vigore la definizione delle modalità con cui opera il Fondo e degli stanziamenti annuali di ciascuna sezione.
Secondo la relazione illustrativa, le modifiche sono volte, in particolare, ad “assicurare una più puntuale classificazione delle risorse e una maggiore trasparenza nella gestione delle misure agevolative”. Secondo la relazione tecnica, esse mirano inoltre a rafforzare il monitoraggio dei flussi finanziari del Fondo in coerenza con gli obiettivi di finanza pubblica.

La legge n. 160/2023, ha delegato il Governo a riformare il sistema degli incentivi alle imprese lungo due direttrici (articolo 3, comma 2): razionalizzare l’offerta di incentivi, riducendone il numero e riconducendoli a un insieme limitato di modelli (lettera a)); armonizzare la disciplina generale degli incentivi in un codice (lettera b)). La seconda direttrice è stata attuata dal codice degli incentivi (decreto legislativo n. 184/2025, in vigore dal 1° gennaio 2026), che detta regole comuni su programmazione, bandi, procedure, controlli, revoche e monitoraggio; la prima dal decreto legislativo n. 138/2026, in vigore dal 18 agosto 2026.
Il decreto legislativo n. 138/2026 concentra gli incentivi di cui il MIMIT è titolare su cinque strumenti (articolo 3): il già citato Fondo per la crescita sostenibile; il Fondo di garanzia per le piccole e medie imprese; il Fondo di sostegno al venture capital; la misura «Beni strumentali – Nuova Sabatini»; gli incentivi nel settore aerospaziale.
Il Fondo per la crescita sostenibile viene articolato in quattro sezioni (articolo 4):
a) ricerca, sviluppo e innovazione;
b) start-up d’impresa;
c) investimenti produttivi per la transizione verde e digitale;
d) accesso al credito e al mercato dei capitali.
Ciascuna sezione opera mediante strumenti già esistenti – come gli importanti progetti di comune interesse europeo (IPCEI), i contratti di sviluppo e il Fondo per la salvaguardia dei livelli occupazionali – e mediante bandi tematici adottati nell’ambito di una disciplina quadro, cioè di una cornice di regole definita con decreto del Ministro delle imprese e del made in Italy (articoli da 5 a 8). I decreti recanti le discipline quadro devono essere adottati entro centottanta giorni dall’entrata in vigore della legge di bilancio prevista dall’articolo 9 (articolo 12, comma 2).
La relazione tecnica allegata allo schema (A.G. n. 394) di quello che sarebbe divenuto il decreto legislativo n. 138/2026 precisava che la legge di bilancio avrebbe definito gli stanziamenti delle sezioni “mediante utilizzo delle risorse relative alle autorizzazioni di spese in materia di incentivi che con il medesimo provvedimento saranno contestualmente abrogate per confluire nel suddetto Fondo”, ed elenca “le autorizzazioni di spesa i cui stanziamenti disponibili saranno destinati al finanziamento delle sezioni”. Si tratta, in sintesi:
- per la sezione a), di Voucher 3i, Voucher per la consulenza in innovazione, Brevetti+, Marchi+ e Disegni+ (articolo 1, comma 851, ultimo periodo, della legge n. 296/2006 e articolo 32, comma 11, del decreto-legge n. 34/2019), Fondo per il trasferimento tecnologico, Fondo per la ricerca e lo sviluppo industriale e biomedico, Digital transformation, Fondo per l’intelligenza artificiale, la blockchain e l’internet of things, Partenariati Horizon Europe e Accordi per l’innovazione (di cui al decreto ministeriale 31 dicembre 2021);
- per la sezione b), di Nuove imprese a tasso zero, Smart&Start Italia, Fondo impresa femminile (articolo 1, comma 97, della legge n. 178/2020) e Fondo per le piccole e medie imprese creative;
- per la sezione c), di contratti di sviluppo, Nuova Marcora, interventi di rilancio delle aree di crisi industriale, Italia Economia sociale e Fondo per il sostegno alla transizione industriale;
- per la sezione d), di Fondo per il credito alle aziende vittime di mancati pagamenti, agevolazioni per le imprese confiscate o sequestrate alla criminalità organizzata, Fondo per le grandi imprese in temporanea difficoltà finanziaria e Fondo per la salvaguardia dei livelli occupazionali e la prosecuzione dell’attività d’impresa.
Sul piano contabile, il FCS – istituito nel 2012 in luogo del Fondo speciale rotativo per l’innovazione tecnologica – opera sia attraverso capitoli del bilancio dello Stato sia attraverso due contabilità speciali (conti aperti presso la tesoreria dello Stato, al di fuori del bilancio), utilizzate per i finanziamenti agevolati che prevedono rientri e per gli interventi cofinanziati dall’Unione europea o dalle regioni (articolo 23, comma 4, del decreto-legge n. 83/2012). Il decreto legislativo n. 138/2026 ha riscritto la definizione delle finalità del Fondo (comma 2) e ha previsto l’istituzione di un’apposita sezione per ciascuno dei quattro ambiti (comma 4), abrogando le precedenti disposizioni sulle procedure di attuazione (commi 3, 3-bis, 3-ter e 3-quater). Per maggiori approfondimenti si rinvia al dossier del Servizio Studi dedicato allo schema di quel decreto legislativo.
La razionalizzazione degli incentivi alle imprese costituisce una riforma del Piano nazionale di ripresa e resilienza (Missione 1, Componente 2, Riforma 3 «Razionalizzazione e semplificazione degli incentivi alle imprese»), che prevedeva l’entrata in vigore dei provvedimenti attuativi della legge delega entro il 30 giugno 2026. Tra gli impegni del Piano strutturale di bilancio di medio termine figura inoltre la riduzione del numero delle misure di incentivazione e delle autorità concedenti, entro giugno 2028.
Il comma 1 modifica l’articolo 23 del decreto-legge n. 83/2012.
La lettera a) inserisce il comma 2-bis, in base al quale i capitoli di bilancio del Fondo iscritti nello stato di previsione del MIMIT, relativi rispettivamente alle misure a fondo perduto (capitolo 7486) e alle misure di natura mista o finanziaria (capitolo 7483) sono articolati nelle quattro sezioni previste dall’articolo 4, comma 1, del decreto legislativo n. 138/2026, ovvero: a) ricerca, sviluppo e innovazione; b) start-up d’impresa; c) investimenti produttivi per la transizione verde e digitale; d) accesso al credito e al mercato dei capitali. Si ricorda infatti che le risorse del FCS sono iscritte nello stato di previsione del MIMIT nei suddetti due capitoli: il nuovo comma 2-bis dunque prevede che ciascuno dei due capitoli sia suddiviso in quattro parti, corrispondenti alle quattro sezioni del Fondo, affinché la suddivisione del Fondo in sezioni, già prevista dal comma 4 dell’articolo 23 come modificato dal decreto legislativo n. 138/2026, si rifletta anche nella struttura del bilancio.
La disposizione precisa che le misure di natura mista prevedono congiuntamente incentivi di natura finanziaria (ad esempio, finanziamenti agevolati) e contributi a fondo perduto, e che per tali misure le informazioni da trasmettere al Ministero dell’economia e delle finanze ai sensi del nuovo comma 4-bis (su cui vedi si seguito) devono indicare la quota destinata ai contributi a fondo perduto.
La relazione tecnica, tramite apposite tabelle, associa piani gestionali, in cui si suddividono i due capitoli del FCS, a ciascuna delle quattro sezioni, precisando che tali piani sono alimentati nella Sezione II del disegno di legge di bilancio.
In particolare, l’allegato conoscitivo alla relazione tecnica indica, per il triennio 2027-2029, le somme destinate a ciascuna sezione del FCS:
§ sezione a) ricerca, sviluppo e innovazione: 70,7 milioni di euro nel 2027, 199,7 milioni nel 2028 e 208,7 milioni nel 2029;
§ sezione b) start-up d’impresa: 29 milioni di euro nel 2027, 28,5 milioni nel 2028 e 18,5 milioni nel 2029;
§ sezione c) investimenti produttivi per la transizione verde e digitale: 210,5 milioni di euro nel 2027, 347,6 milioni nel 2028 e 422 milioni nel 2029;
§ sezione d) accesso al credito e al mercato dei capitali: 83,2 milioni di euro nel 2027, 68,2 milioni nel 2028 e 65 milioni nel 2029.
Complessivamente, alle quattro sezioni sono destinati 393,4 milioni di euro nel 2027, 644 milioni nel 2028 e 714,3 milioni nel 2029.
A fronte di tali somme, nella stessa Sezione II vengono ridotti gli stanziamenti delle misure di incentivazione elencate dalla relazione tecnica, cioè di quelle destinate a confluire nel Fondo. Nel 2028 e nel 2029 la riduzione è esattamente pari a quanto riceve il Fondo. Nel 2027 le riduzioni ammontano a 468,4 milioni, mentre il Fondo ne riceve 393,4. La differenza, pari a 75 milioni di euro, corrisponde alla variazione complessiva apportata per il 2027 dalla Sezione II allo stato di previsione del MIMIT (Tabella n. 3) e si traduce in una riduzione netta delle risorse destinate alle misure interessate.
La lettera b) aggiunge un periodo al comma 4 dell’articolo 23, che consente al Fondo di operare, oltre che in bilancio, attraverso le contabilità speciali. In base al nuovo periodo, il trasferimento delle risorse del Fondo alle contabilità speciali e ai conti bancari e postali previsti dalla legislazione vigente può essere disposto tenuto conto delle somme necessarie per i pagamenti a favore dei beneficiari, in relazione a somme già oggetto di un impegno giuridicamente vincolante. Secondo la relazione tecnica, la previsione è finalizzata a contenere la formazione di giacenze presso conti esterni al bilancio dello Stato, correlando l’afflusso delle risorse alle effettive esigenze di pagamento.
La lettera c) inserisce il comma 4-bis, che introduce un obbligo informativo del MIMIT nei confronti del Ministero dell’economia e delle finanze, al fine di assicurare la coerenza dell’operatività del FCS con gli obiettivi di finanza pubblica. Entro il 10 settembre di ciascun anno, il MIMIT trasmette, distintamente per ciascun capitolo e per ciascuna sezione e secondo un modello stabilito d’intesa tra le due amministrazioni:
§ i dati relativi al primo semestre dell’esercizio sugli incassi e sui pagamenti effettuati a valere sulle contabilità speciali e sui conti bancari e postali utilizzati per la gestione delle misure del Fondo, nonché sul relativo saldo finanziario netto;
§ una previsione degli incassi, dei pagamenti e del saldo per l’esercizio in corso e per quello successivo.
Si tratta dei flussi che transitano sui conti esterni al bilancio dello Stato, il cui monitoraggio è finalizzato, secondo la relazione tecnica, a garantire la coerenza della gestione del Fondo con gli obiettivi di finanza pubblica.
Il comma 2 stabilisce che, a seguito dell’adozione dei decreti ministeriali recanti le discipline quadro di cui all’articolo 12, comma 2, del decreto legislativo n. 138/2026, lo stanziamento di ciascuno dei capitoli in cui si articola il Fondo può essere rimodulato tra le sezioni, nel rispetto degli obiettivi di finanza pubblica, con decreto del Ministro dell’economia e delle finanze, su proposta del Ministro delle imprese e del made in Italy. Secondo la relazione tecnica, la rimodulazione opera nell’ambito delle risorse già stanziate su ciascun capitolo e non comporta un incremento delle autorizzazioni complessive di spesa. Come anticipato (v. box), i decreti recanti le discipline quadro devono essere adottati entro centottanta giorni dall’entrata in vigore della legge di bilancio.
Il comma 3 prevede che le risorse disponibili nelle contabilità speciali e nei conti bancari e postali relative alle misure che confluiscono nel Fondo siano versate all’entrata del bilancio dello Stato entro il 31 marzo 2027, per essere riassegnate al FCS compatibilmente con i cronoprogrammi di spesa degli interventi e con gli obiettivi di finanza pubblica. Secondo la relazione tecnica, la disposizione determina il rientro nel bilancio dello Stato di disponibilità già esistenti e non introduce nuove autorizzazioni di spesa; la successiva riassegnazione è espressamente subordinata alla compatibilità con i cronoprogrammi e con gli obiettivi di finanza pubblica.
Il comma 4 reca una disposizione transitoria per le risorse non confluite sui capitoli di bilancio (sezioni) di cui al comma 2-bis dell’articolo 23 del decreto-legge n. 83/2012, introdotto dal comma 1 dell’articolo in commento, relative alle autorizzazioni di spesa indicate nella tabella di cui all’allegato 4 del disegno di legge: per tali risorse resta ferma l’applicazione, limitatamente alla concessione e all’erogazione delle agevolazioni, della disciplina prevista dalle originarie autorizzazioni di spesa, compresa quella attuativa.
L’allegato 4, intitolato “Stato di previsione delle Imprese e del Made in Italy – Autorizzazioni di spesa mantenute in bilancio”, individua quattro autorizzazioni di spesa le cui risorse restano iscritte sui rispettivi capitoli e piani gestionali, al di fuori delle sezioni del FCS, ovvero:
§ Fondo a sostegno dell’impresa femminile (articolo 1, comma 97, della legge n. 178/2020; capitolo 7342, piano gestionale 18);
§ contributi per i mini contratti di sviluppo nel settore dell’automotive (articolo 22, comma 1, del decreto-legge n. 17/2022; capitolo 7343, piano gestionale 12);
§ accordi per l’innovazione nel settore dell’automotive (articolo 22, comma 1, del decreto-legge n. 17/2022; capitolo 7483, piano gestionale 13);
§ risorse per la gestione di misure agevolative e progetti per la promozione e valorizzazione dei titoli di proprietà industriale (articolo 1, comma 851, della legge n. 296/2006; capitolo 7496, piano gestionale 01).
| Anno |
(1) Impresa femminile |
(2) Mini contratti di sviluppo automotive |
(3) Accordi per l’innovazione automotive |
(4) Titoli di proprietà industriale |
Totale |
| 2027 |
6.124.270 |
70.000.000 |
244.600.000 |
17.977.360 |
338.701.630 |
| 2028 |
5.064.270 |
30.000.000 |
84.000.000 |
27.824.557 |
146.888.827 |
| 2029 |
– |
40.000.000 |
74.000.000 |
5.526.183 |
119.526.183 |
| 2030 |
– |
60.000.000 |
94.740.000 |
6.000.000 |
160.740.000 |
| 2031 |
3.381.410 |
– |
– |
– |
3.381.410 |
Complessivamente, dunque, le risorse mantenute in bilancio ammontano a circa 338,7 milioni di euro nel 2027, 146,9 milioni nel 2028, 119,5 milioni nel 2029, 160,7 milioni nel 2030 e 3,4 milioni nel 2031.
Due delle quattro autorizzazioni riguardano il fondo per il settore dell’automotive di cui all’articolo 22 del decreto-legge n. 17/2022. Le risorse per gli accordi per l’innovazione in tale settore restano iscritte sul piano gestionale 13 del capitolo 7483, cioè sullo stesso capitolo sul quale, secondo la relazione tecnica, sono istituiti i piani gestionali corrispondenti alle sezioni del Fondo (16-19).
Si osserva che l’articolo 9 del decreto legislativo n. 138/2026 prevede che gli stanziamenti delle sezioni del FCS siano definiti dalla legge di bilancio mediante utilizzo delle risorse relative alle autorizzazioni di spese in materia di incentivi “che con il medesimo provvedimento sono abrogate per confluire nel suddetto Fondo”. Nello stesso senso, come ricordato nel box che precede, la relazione tecnica allegata allo schema (A.G. n. 394) di quello che sarebbe divenuto il d.lgs. n. 138/2026 precisava che tali autorizzazioni sarebbero state “contestualmente abrogate” ed elencava quelle i cui stanziamenti disponibili sarebbero stati destinati alle sezioni del FCS. Ebbene, da un lato, l’allegato 4 mantiene in bilancio, al di fuori del FCS, alcune autorizzazioni di spesa che la relazione tecnica allo schema di decreto legislativo aveva indicato come destinate a confluire nel FCS e quindi a essere abrogate (tra queste, quella relativa ai titoli di proprietà industriale, le cui finalità sono ricondotte al FCS dall’articolo 10, comma 2, del decreto legislativo n. 138/2026). Dall’altro lato, l’articolo 86 non dispone tali abrogazioni né individua le misure che confluiscono nel Fondo, la cui alimentazione è affidata alle variazioni di stanziamento disposte nella Sezione II. Si valuti pertanto l’opportunità di individuare espressamente le autorizzazioni di spesa le cui risorse confluiscono nel Fondo, disponendone l’abrogazione, e di chiarire il rapporto tra tale confluenza e il mantenimento delle autorizzazioni indicate nell’allegato 4
Il comma 5 prevede che, per le risorse “giacenti” nelle contabilità speciali e nei conti bancari e postali relative alle misure che confluiscono nel Fondo, ma non rientranti nella disciplina di cui al comma 3, resti ferma l’applicazione della disciplina delle originarie autorizzazioni di spesa e delle relative disposizioni attuative.
Il comma 6 stabilisce che, contestualmente all’adozione di ciascun decreto ministeriale recante una disciplina quadro (ex articolo 12, comma 2, del d.lgs. n. 138/2026), il MIMIT trasmetta al Ministero dell’economia e delle finanze, distintamente per ogni decreto, l’ammontare delle risorse di cui al comma 5 e i relativi cronoprogrammi di spesa su base pluriennale. Gli aggiornamenti di tali informazioni sono trasmessi con le modalità e nei termini previsti dal nuovo comma 4-bis dell’articolo 23, cioè entro il 10 settembre di ciascun anno.
Articolo 87
(Misure in materia di trasformazione digitale)
L’articolo 87 dispone il trasferimento della società 3-I S.p.A., che fornisce servizi informatici e ISTAT, INPS e INAIL, alla Sogei S.p.A.
Inoltre, la società all’esito del trasferimento subentra nelle funzioni, svolte dall'Agenzia per l'Italia digitale (AgID), relative al nodo eIDAS italiano, all'Indice degli indirizzi della p.a. (IPA) e all'Indice degli indirizzi delle persone fisiche e degli altri enti di diritto privato (INAD).
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto. La clausola di invarianza finanziaria di cui al comma 7 dell’articolo 87 è ascrivibile, secondo quando riportato dalla relazione tecnica, alla presenza di un patrimonio netto positivo di 3-I S.p.A., nonché alla presenza di sufficienti disponibilità liquide per la realizzazione dell’operazione.
Con il fine di rilanciare le attività di sviluppo, manutenzione e gestione di soluzioni software e di servizi informatici strategici, e per promuovere la valorizzazione della cultura del dato, tenendo conto anche della progressiva evoluzione dell'ecosistema di interoperabilità della pubblica amministrazione, il comma 1 dispone un’operazione di trasferimento, a titolo oneroso mediante cessione totalitaria delle azioni, della società 3-I S.p.A. alla Sogei. L’operazione si deve effettuare entro 60 giorni dalla data di entrata in vigore della legge.

La società 3-I è una società in house a capitale interamente pubblico soggetta al controllo analogo da parte dell’Istituto nazionale previdenza sociale (INPS), dell’Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro (INAIL), dell’Istituto nazionale di statistica (ISTAT), della Presidenza del Consiglio dei Ministri e del Ministero del lavoro e delle politiche sociali.
Il capitale sociale è detenuto dall’INPS, dall’INAIL e dall’ISTAT (da cui le tre I della denominazione della società) nelle seguenti proporzioni: INPS detiene una quota pari ad euro 22.050.000 pari 49% del capitale sociale; INAIL euro 13.500.000 (30%); ISTAT euro 9.450.000 (21%).
Secondo quanto previsto dallo statuto, la società ha per oggetto sociale lo svolgimento delle attività di sviluppo, manutenzione e gestione di soluzioni software e di servizi informatici, funzionali all’adempimento dei compiti istituzionali e al rispetto degli obblighi comunitari e nazionali principalmente di INPS, INAIL e ISTAT.
L'istituzione di una nuova società (NewCo) dedicata a Software development & operations management per sostenere l'aggiornamento digitale delle amministrazioni centrali era prevista dalla riforma 1.2 della Componente 1 “Digitalizzazione, innovazione e sicurezza nella P.A.” della Missione 1 “Digitalizzazione, innovazione, competitività, cultura e turismo” del Piano nazionale di ripresa e resilienza (PNRR), avente ad oggetto interventi per la digitalizzazione delle infrastrutture tecnologiche e dei servizi della pubblica amministrazione al fine di garantire ai cittadini e alle imprese l’erogazione di servizi più efficienti e universalmente accessibili.
Il D.L. 36/2022 recante disposizioni urgenti per l’attuazione del PNRR (art. 28) ha autorizzato la costituzione della NewCo denominata 3-I spa. Con il DPCM 5 agosto 2022 è stato approvato lo statuto di 3-I Spa. Sono stati nominati i componenti del CDA e del Collegio Sindacale. Il 16 dicembre 2022 la società è stata iscritta al registro delle imprese.

La Sogei - Società generale d’informatica S.p.A., è stata costituita nel 1976 come società a prevalente partecipazione pubblica anche in considerazione della necessità di realizzare l’anagrafe tributaria, necessaria alla luce della riforma fiscale del 1974.
Attualmente, la Sogei è una società per azioni a totale partecipazione pubblica le cui azioni appartengono al Ministero dell’economia e finanze. Essa opera sulla base del modello organizzativo dell'in-house providing.
Ai sensi dell'art. 4 dello statuto, la Sogei ha per oggetto sociale, prevalente, almeno per l’80% di fatturato, la prestazione di servizi strumentali all'esercizio delle funzioni pubbliche attribuite al MEF e alle Agenzie fiscali, tra cui:
• ogni attività, compresa quella industriale, finalizzata alla realizzazione, allo sviluppo, alla manutenzione e alla conduzione tecnica del sistema informativo della fiscalità per l'Amministrazione finanziaria;
• ogni altra attività connessa, direttamente o indirettamente, con quella di cui sopra, compreso il supporto, l'assistenza e la consulenza all'amministrazione finanziaria per lo svolgimento delle funzioni statali ad essa spettanti;
• le attività informatiche riservate allo Stato, ai sensi del D.Lgs. 414/1997, nonché le attività di sviluppo e gestione dei sistemi informatici ivi comprese le attività di supporto, assistenza e consulenza collegate con le attività di cui sopra;
• ogni altra attività di carattere informatico in aree di competenza del Ministero dell'economia e delle finanze.
La Sogei, può, inoltre, svolgere le ulteriori attività conferite in base a disposizioni legislative e regolamentari, per conto di regioni, enti locali, società a partecipazione pubblica, anche indiretta, di organismi ed enti che svolgono attività di interesse pubblico o rilevanti nel settore pubblico, nonché di istituzioni internazionali e sovranazionali e di amministrazioni pubbliche estere, comprese le attività verso l’Agenzia per l’Italia digitale.
Per un aggiornamento completo dell’attività di Sogei si veda Corte dei conti, Sez. controllo sugli enti, Relazione SOGEI per l’esercizio 2024, 8 giugno 2026, DOC. XV, n. 582.
La Sogei eroga servizi informatici, oltre che per il Ministero dell’economia e delle Agenzie fiscali, anche in favore di altre amministrazioni, in virtù di specifici provvedimenti. Tra queste si ricordano i ministeri dell’Interno, della Giustizia, dell’Ambiente, della Salute, dell’Istruzione, della Cultura, delle Infrastrutture e Trasporti, la Presidenza del Consiglio, il CSM, l’ACN, l’Avvocatura dello Stato.
Il comma 2 dispone che la Sogei subentri in alcune funzioni attualmente svolte dall'Agenzia per l'Italia digitale (AgID), ed in particolare a quelle relative alla gestione:
§ del nodo eIDAS italiano per la circolarità delle identità digitali fra gli Stati membri dell'Unione europea; stabilendo che il subentro sia comunicato alla Commissione europea ai fini degli obblighi di notifica di cui al regolamento (UE) n. 910/2014 e al regolamento (UE) 2024/1183;
Il nodo eIDAS (electronic identification and trust services) è la piattaforma tecnologica che consente l’interoperabilità transfrontaliera delle identità digitali e permette a tutti i cittadini europei di accedere ai servizi online degli Stati membri tramite la propria identità digitale nazionale. La piattaforma è stata istituita in attuazione del Regolamento sull’identificazione elettronica e i servizi fiduciari per le transazioni elettroniche nel mercato interno (Regolamento (UE) 2014/910, come modificato dal Regolamento (UE) 2024/1183, c.d. eIDAS 2). Il Regolamento promuove la cooperazione transfrontaliera e l’interoperabilità dei sistemi nazionali di identificazione elettronica, stabilendo che le Pubbliche Amministrazioni europee rendano accessibili i propri servizi al di fuori dei confini nazionali attraverso le identità digitali degli Stati membri. Inoltre, fornisce una base normativa comune per interazioni elettroniche sicure fra cittadini, imprese e PA e promuove la sicurezza e l’efficacia dei servizi elettronici e delle transazioni di e-business e commercio elettronico nell’UE.
L’AgID in raggruppamento con Infocert S.p.a., Politecnico di Torino, Telecom Italia S.p.a., si è aggiudicata il finanziamento per la realizzazione del nodo eIDAS italiano che si è concretizzato nel maggio 2017.
§ dell’Indice degli indirizzi della pubblica amministrazione e dei gestori di pubblici servizi – IPA e all'Indice nazionale dei domicili digitali delle persone fisiche, dei professionisti e degli altri enti di diritto privato, non tenuti all’iscrizione in albi, elenchi o registri professionali o nel registro delle imprese di cui, rispettivamente, agli articoli 6-ter e 6-quater del decreto legislativo 7 marzo 2005, n. 82 (Codice dell’amministrazione digitale – CAD).
L’articolo 3-bis CAD pone l’obbligo alle p.a., ai gestori di servizi pubblici, alle società a controllo pubblico, ai professionisti iscritti agli albi e i soggetti iscritti nel registro delle imprese di dotarsi di un domicilio digitale (PEC o servizio elettronico di recapito certificato qualificato).
La pubblicità dei domicili digitali è assicurata con la creazione di due elenchi, denominati “indici” che raccolgono i domicili digitali: uno riservato alle imprese e ai professionisti denominato Indice nazionale dei domicili digitali (INI-PEC) delle imprese e dei professionisti, presso il Ministero per lo sviluppo economico (art. 6-bis CAD) e uno alle p.a. e ai gestori di servizi pubblici denominato Indice dei domicili digitali della pubblica amministrazione, dei gestori di pubblici servizi e delle società a controllo pubblico (art. 6-ter CAD). Il primo è realizzato e gestito dalle Camere di commercio, il secondo dall’AgID.
È previsto poi un terzo elenco pubblico, a carattere facoltativo, denominato Indice nazionale dei domicili digitali delle persone fisiche, dei professionisti e degli altri enti di diritto privato, non tenuti all'iscrizione in albi, elenchi o registri professionali o nel registro delle imprese realizzato e tenuto dall’AgID (art. 6-quater CAD)
Le modalità di esecuzione del trasferimento de quo sono definite dai commi 3 e 4.
In particolare, il comma 3 dispone che il trasferimento di 3-I a Sogei sia realizzato per un importo corrispondente al patrimonio netto di 3-I risultante da una situazione patrimoniale, riferita ad una data non anteriore a 4 mesi dall’operazione, approvata dal consiglio di amministrazione della medesima 3-I, previo parere favorevole del collegio sindacale e, successivamente, comunicata alle amministrazioni socie e accettata dal consiglio di amministrazione di Sogei.
La norma individua, pertanto, quale criterio di determinazione del corrispettivo per il trasferimento della totalità delle azioni, il valore del patrimonio netto contabile (book value), in luogo del valore economico di mercato (market value).
Tale criterio, non prevedendo il ricorso a metodologie di valutazione economica fondate sulla redditività prospettica e sull’avviamento, consente di determinare il prezzo dell’operazione sulla base di elementi patrimoniali oggettivi e verificabili, coerentemente con la natura pubblica dei soggetti coinvolti e con le finalità di razionalizzazione societaria perseguite dalla disposizione.
Ai sensi del comma 4 Sogei, entro 60 giorni successivi al trasferimento, mediante girata sul certificato azionario, provvede a versare il corrispettivo agli azionisti di 3-I ed a modificare lo statuto della medesima società prevedendo anche un nuovo assetto organizzativo delle attività.
A tale riguardo, l’articolo 2355, secondo comma, del codice civile, stabilisce che il trasferimento delle azioni nominative si opera mediante girata autenticata da un notaio o da altro soggetto secondo quanto previsto dalle leggi speciali. Il giratario che si dimostra possessore in base a una serie continua di girate ha diritto di ottenere l’annotazione del trasferimento nel libro dei soci, ed è comunque legittimato ad esercitare i diritti sociali; resta salvo l’obbligo della società, previsto dalle leggi speciali, di aggiornare il libro dei soci.
Il medesimo comma 4 introduce, inoltre, uno specifico regime di esenzione fiscale, stabilendo che tutti gli atti e le operazioni posti in essere per il trasferimento sono esenti dall’imposizione fiscale, diretta e indiretta, e dalle tasse.
La previsione è finalizzata ad assicurare la neutralità fiscale dell’operazione di riassetto delle partecipazioni pubbliche, da intendersi, nel caso di specie, quale esenzione dagli oneri tributari direttamente connessi al trasferimento, evitando che l’operazione, disposta per finalità di riorganizzazione del settore pubblico, determini l’insorgenza di obbligazioni tributarie a carico dei soggetti coinvolti.
La disposizione stabilisce, altresì, che i componenti in carica del consiglio di amministrazione della società trasferita decadano dalla data di girata sul certificato azionario, senza applicare l’articolo 2383, terzo comma, del codice civile.
L’articolo 2383, terzo comma, del codice civile, prevede che gli amministratori sono rieleggibili, salvo diversa disposizione dello statuto, e sono revocabili in qualunque tempo, anche se nominati nell'atto costitutivo, dall’organo competente a nominarli, salvo il diritto dell’amministratore al risarcimento dei danni, se la revoca avviene senza giusta causa.
Tale disposizione codicistica disciplina, tra l’altro, la revocabilità degli amministratori e il diritto al risarcimento dei danni qualora la revoca intervenga senza giusta causa. La previsione speciale contenuta nel comma 4 determina, pertanto, la cessazione automatica dalla carica degli amministratori in conseguenza del trasferimento delle partecipazioni, escludendo l’applicazione della disciplina ordinaria della revoca prevista dal richiamato articolo 2383, terzo comma, del codice civile.
Con riferimento alle modalità di attuazione del trasferimento (commi 3 e 4), la relazione illustrativa evidenzia, inoltre, che Sogei, in qualità di capogruppo, potrà estendere a 3-i S.p.A. le politiche, i regolamenti interni, gli atti negoziali aziendali, ivi inclusa - a titolo esemplificativo - la convenzione sottoscritta tra Sogei S.p.A. e Consip S.p.A. per le acquisizioni di beni e servizi strumentali, e strutturare i rapporti infragruppo sulla base di apposita convenzione disciplinante i relativi rapporti, nonché i tempi e le modalità di realizzazione delle attività, per l’erogazione di servizi infrastrutturali finalizzati all’erogazione delle attività di cui al comma 5.
All’esito del trasferimento Sogei S.p.A. dovrà modificare lo statuto, prevedendo l’assetto societario di 3-i S.p.A. secondo canoni di efficienza ed efficacia gestionale tipica di un gruppo, e rinnovare il consiglio di amministrazione della medesima 3-i S.p.A. sulla base del nuovo quadro normativo. Il corrispettivo è determinato in misura pari al patrimonio netto risultante da una situazione patrimoniale aggiornata, approvata dagli organi competenti.
Il comma 5 assicura la continuità delle prestazioni rese in favore dell’Istituto nazionale della previdenza sociale (INPS), l’Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro (INAIL), l’Istituto nazionale di statistica (ISTAT), la Presidenza del Consiglio dei ministri e il Ministero del lavoro e delle politiche sociali. A tal fine, è consentita con SOGEI di nuove convenzioni di affidamento di servizi analoghi alla scadenza degli atti esecutivi vigenti, con definizione dei costi, dei livelli di servizio e delle modalità operative di erogazione delle prestazioni.
Il comma 6 dispone la cessazione dell’efficacia dell’articolo 28 del D.L. 36/2022 recante disposizioni urgenti per l’attuazione del PNRR che aveva autorizzato la costituzione della società 3-I spa (si veda il box sopra).
Il comma 7 reca la clausola di invarianza finanziaria prevedendo che le amministrazioni interessate provvedano agli adempimenti previsti dall’articolo in esame con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente e senza nuovi o maggiori oneri a carico della finanza pubblica.
Articolo 88
(Misure in materia di investimenti nei settori dell’agricoltura, della pesca e dell’acquacoltura e per l’efficientamento energetico
della flotta della pesca)
L’articolo 88 modifica la disciplina del credito d’imposta per gli investimenti in beni strumentali nuovi delle imprese agricole, della pesca e dell’acquacoltura, estendendone le finalità all’efficienza energetica e rideterminandone i limiti di spesa (comma 1). È altresì istituito, nello stato di previsione del Ministero dell’agricoltura, della sovranità alimentare e delle foreste, il Fondo per l’efficientamento energetico e l’ammodernamento sostenibile della flotta da pesca, rinviando a un decreto interministeriale la definizione dei criteri e delle modalità di attuazione, nel rispetto della normativa dell’Unione europea sulla politica comune della pesca, sulla gestione della capacità della flotta e sugli aiuti di Stato (commi 2 e 3).
La modifica alla disciplina del credito di imposta per il settore (comma 1) reca maggiori spese di 80 milioni di euro sia per il 2027 che per il 2028. Analogamente il Fondo per l’efficientamento energetico e l’ammodernamento sostenibile della flotta da pesca (comma 2) è finanziato per 60 milioni di euro per il 2027 e 40 milioni di euro per il 2028.
Il comma 1 novella l’articolo 1 della legge n. 199 del 2025 (legge di bilancio per il 2026) in due punti:
· la lettera a) integra il comma 454, che individua l’ambito oggettivo dell’agevolazione, inserendo, dopo le parole «strumentali nuovi», la precisazione che gli investimenti agevolati sono «finalizzati altresì al miglioramento dell’efficienza energetica e alla riduzione dei consumi energetici delle strutture aziendali e dei processi produttivi». La modifica affianca dunque alla finalità originaria della misura – il sostegno agli investimenti tecnologici (c.d. agricoltura 4.0) – un’esplicita finalità di efficientamento energetico.
· la lettera b) sostituisce il primo periodo del comma 457, che fissa i limiti di spesa e le modalità di fruizione del credito. Per effetto della novella, il credito d’imposta spetta nei limiti massimi di spesa di 2.100.000 euro per l’anno 2026 e di 82.100.000 euro per ciascuno degli anni 2027 e 2028 (in luogo dei 2.100.000 euro per ciascuno degli anni del triennio 2026-2028 previsti dal testo vigente), con un incremento delle risorse pari a 80 milioni di euro per ciascuno degli anni 2027 e 2028, per complessivi 160 milioni di euro. Resta confermato che il credito è utilizzabile esclusivamente in compensazione, ai sensi dell’articolo 17 del decreto legislativo n. 241 del 1997, e dell’ articolo 3 del decreto legislativo 24 marzo 2025, n. 33 (testo unico in materia di versamenti e di riscossione), a partire dall’anno successivo a quello di sostenimento della spesa agevolabile. Non è modificato il secondo periodo del comma 457, che esclude l’applicazione dei limiti alla compensazione previsti dall’articolo 1, comma 53, della legge n. 244 del 2007, dall’articolo 34 della legge n. 388 del 2000 e dall’articolo 31 del decreto-legge n. 78 del 2010.
Restano altresì immutati gli altri elementi della disciplina: la misura del credito (40 per cento), il tetto di investimento agevolabile (1 milione di euro), la finestra temporale degli investimenti (dal 1° gennaio 2026 al 28 settembre 2028), il rinvio agli allegati IV e V annessi alla legge per l’elencazione dei beni agevolabili, le regole sul leasing e sulla rideterminazione del credito (comma 455), i divieti di cumulo (comma 456) e gli obblighi documentali e di certificazione (comma 458).

Il comma 454 riconosce alle imprese attive nel settore della produzione primaria di prodotti agricoli e nel settore della pesca e dell’acquacoltura, che effettuano investimenti in beni materiali e immateriali strumentali nuovi compresi, rispettivamente, negli elenchi di cui agli allegati IV e V annessi alla legge n. 199 del 2025, dal 1° gennaio 2026 al 28 settembre 2028, un contributo sotto forma di credito d’imposta nella misura del 40 per cento, per investimenti fino a 1 milione di euro, nei limiti di spesa di cui al comma 457. Il comma 455 disciplina gli investimenti effettuati mediante locazione finanziaria (rileva il costo sostenuto dal locatore) e la riduzione del credito in caso di cessione a terzi dei beni, destinazione a finalità estranee all’impresa o mancato riscatto entro il 31 dicembre del quinto anno successivo a quello di completamento dell’investimento, con riversamento del maggior credito utilizzato senza sanzioni e interessi e applicazione, in quanto compatibile, della disciplina sugli investimenti sostitutivi di cui all’articolo 1, commi 35 e 36, della legge n. 205 del 2017.
Il comma 456 esclude dal beneficio gli investimenti che fruiscono del credito d’imposta di cui all’articolo 1, comma 446, della legge n. 207 del 2024 e quelli effettuati dai soggetti che possono accedere alla maggiorazione del costo dei beni strumentali (c.d. iperammortamento, commi da 427 a 436) o al credito d’imposta ZES unica per il settore agricolo (commi da 462 a 465) della medesima legge n. 199 del 2025; il credito è cumulabile con altre agevolazioni sui medesimi costi, purché il cumulo non superi il costo sostenuto. Il comma 457, nel testo vigente, fissa il limite di spesa in 2.100.000 euro per ciascuno degli anni 2026, 2027 e 2028 e prevede l’utilizzo esclusivamente in compensazione dall’anno successivo a quello di sostenimento della spesa, senza applicazione dei limiti ordinari alla compensazione. Il comma 458 impone, a pena di revoca, la conservazione della documentazione, l’indicazione in fattura e nei documenti di trasporto del riferimento ai commi da 454 a 459 e la certificazione delle spese da parte del soggetto incaricato della revisione legale (o, per le imprese non obbligate, di un revisore iscritto nella sezione A del registro di cui all’articolo 8 del decreto legislativo n. 39 del 2010), con riconoscimento delle relative spese in aumento del credito fino a 5.000 euro. Il comma 459 rinvia a un decreto del Ministro dell’agricoltura, della sovranità alimentare e delle foreste, di concerto con il Ministro delle imprese e del made in Italy e con il Ministro dell’economia e delle finanze, da adottare entro sessanta giorni dall’entrata in vigore della legge, la definizione, nel rispetto della normativa europea in materia di aiuti di Stato, dei criteri e delle modalità di attuazione dei commi da 454 a 458, «con particolare riguardo alle procedure di concessione finalizzate ad assicurare il rispetto dei limiti di spesa di cui al comma 457»; agli adempimenti europei e a quelli relativi al Registro nazionale degli aiuti di Stato provvede il Ministero dell’agricoltura, della sovranità alimentare e delle foreste.
Si fa presente che il termine di sessanta giorni previsto dal comma 459 è scaduto nei primi giorni di marzo 2026 e il decreto non risulta ancora adottato. Nella risposta all’interrogazione n. 5-05788, resa il 23 settembre 2026 presso la XIII Commissione (Agricoltura) della Camera, il Sottosegretario per l’agricoltura, la sovranità alimentare e le foreste ha riferito che lo schema di decreto, in fase avanzata di concertazione con il Ministero delle imprese e del made in Italy e con il Ministero dell’economia e delle finanze, individua i soggetti beneficiari e gli investimenti ammissibili e attribuisce al Gestore dei servizi energetici (GSE) il ruolo di soggetto gestore della misura. La medesima interrogazione segnalava che la mancata adozione del decreto e l’esiguità delle risorse stanziate stavano di fatto bloccando gli investimenti in «Agricoltura 4.0» e chiedeva quale ammontare di risorse il Governo intendesse destinare alla misura per il 2027 nella legge di bilancio.
Si segnala che la disposizione non interviene sul comma 459, il cui decreto attuativo – chiamato a stabilire le procedure di concessione idonee ad assicurare il rispetto dei limiti di spesa di cui al comma 457 – non risulta ancora adottato, benché il relativo termine sia scaduto nel marzo del 2026. La misura oggetto della novella non è pertanto, allo stato, operativa.
Si valuti l’opportunità di un coordinamento, chiarendo che il decreto di cui al comma 459, ove adottato successivamente all’entrata in vigore della legge, debba tenere conto dei nuovi limiti di spesa e della finalità di efficientamento energetico introdotta dalla lettera a), ovvero, se adottato prima, debba essere conseguentemente adeguato; andrebbe altresì valutato se il termine di sessanta giorni ivi previsto debba essere riferito anche alle modifiche in esame.
Il comma 2 istituisce, nello stato di previsione del Ministero dell’agricoltura, della sovranità alimentare e delle foreste, il Fondo per l’efficientamento energetico e l’ammodernamento sostenibile della flotta da pesca, con una dotazione di 60 milioni di euro per l’anno 2027 e di 40 milioni di euro per l’anno 2028 (100 milioni di euro complessivi nel biennio). Le finalità del Fondo sono così individuate:
– favorire interventi di efficientamento energetico e ammodernamento sostenibile delle unità della flotta da pesca nazionale;
– migliorare la sicurezza e le condizioni di lavoro del personale imbarcato;
– sostenere la competitività delle imprese di pesca.
La relazione illustrativa inquadra la misura nel sostegno al «processo di transizione energetica e ambientale della flotta da pesca nazionale».
Il comma 3 demanda a un decreto del Ministro dell’agricoltura, della sovranità alimentare e delle foreste, di concerto con il Ministro dell’economia e delle finanze, da adottare entro novanta giorni dalla data di entrata in vigore della legge, la definizione dei criteri e delle modalità di attuazione del Fondo. Il decreto deve essere adottato nel rispetto della normativa dell’Unione europea in materia di:
– politica comune della pesca;
– gestione della capacità della flotta;
– aiuti di Stato nel settore della pesca e dell’acquacoltura.
L’articolo 22 del regolamento (UE) n. 1380/2013 relativo alla politica comune della pesca stabilisce che gli Stati membri adottano misure per adeguare la capacità di pesca della propria flotta alle possibilità di pesca, nel rispetto dei limiti massimi di capacità (espressi in stazza lorda e potenza motrice) fissati dall’allegato II, e prevede un regime di entrata/uscita (articolo 23) in base al quale l’ingresso di nuova capacità nella flotta è consentito solo a fronte del ritiro di una capacità almeno equivalente, realizzato senza aiuti pubblici.
Quanto agli aiuti di Stato, il settore della pesca e dell’acquacoltura è soggetto a una disciplina specifica: il regolamento (UE) 2022/2473 (c.d. regolamento di esenzione per categoria nel settore della pesca) dichiara compatibili con il mercato interno, e esenta dall’obbligo di notifica, determinate categorie di aiuti, tra cui quelli per l’efficienza energetica e la mitigazione dei cambiamenti climatici, a condizioni allineate a quelle previste dal Fondo Europeo per gli Affari Marittimi, la Pesca e l'Acquacoltura (FEAMPA) per le medesime operazioni; gli Orientamenti per l’esame degli aiuti di Stato nel settore della pesca e dell’acquacoltura (2023/C 107/01) disciplinano la valutazione degli aiuti notificati; il regolamento (UE) n. 717/2014 fissa la soglia degli aiuti de minimis nel settore.
Articolo 89
(Rifinanziamento dei contratti di sviluppo del Ministero del turismo)
L’articolo 89 prevede, per il 2027 e il 2028, lo stanziamento di risorse a sostegno degli investimenti nel turismo, anche attraverso agevolazioni finanziarie e interventi complementari, per favorire la destagionalizzazione, la digitalizzazione, le filiere turistiche, gli investimenti sostenibili (ESG) e il turismo sostenibile.
Una quota delle risorse è destinata alla gestione degli interventi, affidata a Invitalia, che può avvalersi di ENIT s.p.a.
L’articolo 89 prevede lo stanziamento di 20 milioni di euro per il 2027 e 10 milioni per il 2028. Di queste risorse, 0,15 milioni di euro nel 2027 e 0,1 milioni di euro nel 2028 sono destinati alla gestione degli interventi, affidata a Invitalia, che può avvalersi di ENIT. Il prospetto riepilogativo degli effetti finanziari ascrive alla lettera b) maggiori spese in conto capitale pari a 20 milioni di euro nel 2027 e a 10 milioni di euro nel 2028, con importi identici in termini di saldo netto da finanziare, fabbisogno e indebitamento netto; alla lettera a) non sono ascritti effetti autonomi.
L’articolo 89 è composto da un unico comma e modifica i commi 506 e 508 dell’articolo 1 della legge n. 207/2024 (legge di bilancio 2025), relativi alle misure per sostenere lo sviluppo dell’offerta turistica nel territorio nazionale.
Con lalettera a) dell’unico comma del presente articolo viene modificato il comma 506 dell’articolo 1 della legge n. 207/2024, relativo all’autorizzazione di spesa di un milione di euro prevista per l’anno 2025, per le finalità previste dal comma 505 dello stesso articolo.
Il comma 505 prevede che la gestione delle agevolazioni per lo sviluppo del settore turistico possa essere affidata a Invitalia attraverso un’apposita convenzione. Invitalia può quindi occuparsi di ricevere e valutare le domande, approvarle, concedere ed erogare gli aiuti, svolgere i controlli e monitorare gli interventi. Può inoltre contribuire al rafforzamento delle strutture amministrative necessarie e avvalersi del supporto di ENIT s.p.a.
La disposizione stabilisce dunque chi può gestire concretamente le agevolazioni e con quali compiti, senza definire direttamente i beneficiari, i requisiti o gli importi dei contributi.
Con le modifiche apportate, viene inserita una ulteriore autorizzazione di spesa di 0,15 milioni di euro per l’anno 2027 e di 0,1 milioni di euro per l’anno 2028.
Poiché il comma 506 autorizza la spesa “a valere sulle risorse di cui al comma 508”, anche gli importi aggiunti sono compresi nelle risorse di cui al comma 508, come rifinanziato dalla lettera b) (si veda di seguito), e lo precisa anche la relazione tecnica.
Con la lettera b) dell’unico comma dell’articolo in commento, invece, viene modificato il comma 508 dell’articolo 1 della legge n. 207/2024, relativo a all’autorizzazione di spesa di 110 milioni di euro prevista per l’anno 2025, per le finalità previste dai commi da 502 a 507.
I commi da 502 a 507 prevedono misure per sostenere lo sviluppo dell’offerta turistica nel territorio nazionale, favorendo gli investimenti privati e la realizzazione di interventi complementari e funzionali. In particolare, mirano a promuovere la destagionalizzazione dei flussi turistici, la digitalizzazione dell’ecosistema turistico, lo sviluppo delle filiere turistiche, gli investimenti rispettosi dei criteri ambientali, sociali e di governance (ESG) e il turismo sostenibile.
A questo scopo, le disposizioni prevedono agevolazioni finanziarie, il sostegno a programmi di particolare rilevanza strategica e la cooperazione con le regioni e gli enti locali, anche per realizzare infrastrutture pubbliche funzionali agli investimenti privati e semplificare e accelerare i programmi di investimento. Disciplinano inoltre il possibile affidamento della gestione a Invitalia, che può avvalersi di ENIT, il finanziamento delle relative attività amministrative e la vigilanza del Ministero del turismo.
Con le modifiche apportate, viene inserita un’ulteriore autorizzazione di spesa di 20 milioni di euro per l’anno 2027 e di 10 milioni di euro per l’anno 2028.
Articolo 90
(Disposizioni in materia di trasferimenti al Corpo nazionale del soccorso alpino e speleologico)
L’articolo 90 stabilisce che le risorse assegnate al Club alpino italiano per le attività del Corpo nazionale del soccorso alpino e speleologico siano trasferite direttamente dal Ministero del turismo al bilancio del C.N.S.A.S, senza dover transitare per il bilancio del C.A.I.
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto.
L’articolo 90 dispone che le risorse assegnate, a legislazione vigente, al Club alpino italiano (C.A.I.) e che sono destinate alle attività del Corpo nazionale del soccorso alpino e speleologico (C.N.S.A.S.), iscritte nel pertinente capitolo dello stato di previsione del Ministero del turismo (cap. 4161), sono trasferite, dal medesimo Ministero direttamente al bilancio autonomo del C.N.S.A.S., considerando l’autonomia organizzativa, funzionale e patrimoniale anche ai sensi dell’articolo 6, comma 6, del decreto legislativo del 29 ottobre 1999, n. 419.
Le risorse statali destinate al Club alpino italiano per le attività del C.N.S.A.S. sono state autorizzate dalle seguenti disposizioni legislative (con l’indicazione delle originarie autorizzazioni di spesa):
- articolo 3 della legge 18 febbraio 1992, n. 162: 600 milioni di lire per il pagamento dei premi per l'assicurazione contro i rischi di morte, invalidità permanente e responsabilità civile verso terzi, ivi compresi gli altri soccorritori, dei volontari del Corpo impegnati nelle operazioni di soccorso o nelle esercitazioni e 300 milioni di lire, alla realizzazione e gestione, presso la sede centrale del CAI, di un centro di coordinamento delle attività del Corpo;
- articolo 145, comma 17, della legge 23 dicembre 2000, n. 388: contributo annuo di lire 800 milioni, con decorrenza dall’anno 2001;
- articolo 1, comma 717, della legge 27 dicembre 2017, n. 205: incremento di 500.000 euro per l’anno 2018 e di 1 milione di euro a decorrere dall’anno 2019 dello stanziamento di cui all’articolo 5 della legge 26 gennaio 1963, n. 91 per lo svolgimento delle attività di cui alla legge 21 marzo 2001, n. 74;
- articolo 8-bis della legge 21 marzo 2001, n. 74, introdotto dall’articolo 37-sexies, lettera f), del D.L. 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126: 750.000 euro in favore del C.N.S.A.S. in conseguenza dell’aumento degli oneri assicurativi e per l’effettuazione della sorveglianza e del controllo sanitario nei confronti dei membri del Corpo stesso (per gli anni 2020, 2021 e 2022).
Per effetto di riduzioni di spesa disposte con manovre di finanza pubblica e di rifinanziamenti disposti in Sezione Seconda delle leggi di bilancio, l’ammontare delle risorse statali assegnate alle attività del C.N.S.A.S. è così rappresentata (dati in euro):
| |
L. Bil. |
Ddl Bil. 2027 |
| |
2026 |
2027 |
2028 |
2029 |
| Assicurazione soccorritori (ex Tab. C, art. 3, legge n. 162/1992) |
1.177.950 |
1.177.950 |
1.177.950 |
1.177.950 |
| Funzionamento (ex Tab. C, art. 3, legge n. 162/1992 e art. 145, co. 17, legge n. 388/2000) |
2.099.070 |
2.099.070 |
2.099.070 |
2.099.070 |
| Funzionamento (legge n. 205/2017, art. 1. co. 717) |
854.602 |
854.602 |
854.602 |
854.602 |
| Assicurazione e controllo sanitario (legge n. 74/2001, art. 8-bis, poi rifinanziamento a regime in Tabella legge bilancio 2023) |
750.000 |
750.000 |
750.000 |
750.000 |
| TOTALE |
4.881.622 |
4.881.622 |
4.881.622 |
4.881.622 |
Come riportato nella Relazione tecnica, la disposizione contenuta all’articolo 90 in esame “consente di provvedere al trasferimento diretto al bilancio autonomo del CNSAS delle somme in questione, senza dover transitare dal bilancio del CAI, semplificando e velocizzando il relativo procedimento e senza gravare il CAI dei relativi oneri ammnistrativi”.
Si segnala, peraltro, che eventuali finanziamenti provenienti da altri enti (ad esempio, il Dipartimento della protezione civile) sono versati direttamente al CNSAS, senza transitare per il bilancio del CAI.
La disposizione in esame genera anche effetti contabili sul bilancio del CAI che risulterebbe “alleggerito” di circa 5 milioni destinati al CNSAS, in quanto le risorse per il CNSAS risultano essere - di fatto - una “partita di giro”.
Nel d.d.l. di bilancio 2007 le risorse assegnate al CAI per le attività “proprie” ammontano a 1.900.000 euro per il 2027.

La legge n. 91 del 1963 (come modificata dalla legge n. 776 del 1985) ha disposto che il Club alpino italiano (C.A.I.) provvede, a favore sia dei propri soci sia di altri, nell'ambito delle facoltà previste dallo statuto, e con le modalità ivi stabilite, a numerose attività, tra cui all'organizzazione di idonee iniziative tecniche per la vigilanza e la prevenzione degli infortuni nell'esercizio delle attività alpinistiche, escursionistiche e speleologiche, per il soccorso degli infortunati o dei pericolanti e per il recupero dei caduti (art. 2, lett. g).
Costituito nel 1954 quale “Sezione speciale” del C.A.I., il Corpo nazionale del soccorso alpino e speleologico (C.N.S.A.S.), l’Assemblea dei delegati C.A.I. del 18 dicembre 2010 deliberò di trasformare il C.N.S.A.S. da Sezione speciale a Sezione nazionale.
Nel marzo 2014 è stata riconosciuta al C.N.S.A.S. la personalità giuridica.
Dal 2019 ha inoltre la qualifica di Organizzazione di volontariato - ente del Terzo settore (ETS).
L’articolo 6, comma 6, del decreto legislativo 29 ottobre 1999, n. 419 (Riordinamento del sistema degli enti pubblici nazionali) ha disposto che in sede di revisione statutaria ai sensi dell'articolo 13 del medesimo decreto, sono riconosciute, nell'ambito dell'organizzazione del Club alpino italiano (CAI), forme accentuate di autonomia organizzativa e funzionale al Corpo nazionale del soccorso alpino.
L’articolo 1, comma 1, della legge 21 marzo 2001, n. 74 (Disposizioni per favorire l'attività svolta dal Corpo nazionale soccorso alpino e speleologico) precisa che “La Repubblica riconosce il valore di solidarietà sociale e la funzione di servizio di pubblica utilità del Corpo nazionale soccorso alpino e speleologico (CNSAS) del Club alpino italiano (CAI).
Il C.N.S.A.S., costituito da circa 7.000 volontari, è articolato in 19 Servizi regionali e 2 Servizi provinciali.
Nel 2025 il Corpo ha effettuato missioni di soccorso (+8% rispetto al 2024) nei confronti di 14.523 soggetti.
Le attività hanno richiesto nel 2025 un impegno complessivo di 204.996 ore/uomo, per un totale di 35.080 giornate/uomo, con il coinvolgimento di 46.927 soccorritori.
Articolo 91
(Attivazione della clausola di salvaguardia nazionale
in materia di difesa)
La relazione tecnica non ascrive effetti finanziari relativi all’articolo 91. Gli interventi autorizzati dal presente articolo 91 e disciplinati dai successivi articoli 92-95 comportano invece, complessivamente, in termini di indebitamento netto (il saldo rilevante ai fini della clausola di salvaguardia nazionale), maggiori spese al netto delle entrate pari a 688,1 milioni nel 2027 e a 1.347,5 milioni nel 2028 (complessivi 2.035,6 milioni nel biennio) e ulteriori 671,7 milioni nel 2029.
L’articolo 91 autorizza una serie di interventi disciplinati dal Titolo VII, Capo I, articoli 92, 93, 94 e 95 finalizzati all’incremento delle spese per la difesa, a valere sulle risorse derivanti dall’aumento dell’indebitamento netto (deficit) dell’Italia consentito dall’attivazione della clausola di salvaguardia nazionale – attivata il 9 novembre 2026 mediante la Raccomandazione 14668/26 del Consiglio dell’Unione europea, ai sensi dell’articolo 26 del regolamento (UE) 2024/1263 di riforma del Patto di stabilità – per le spese per la difesa. Per un approfondimento, si veda l’apposito box infra.
Nel dettaglio, gli interventi autorizzati dal presente articolo 91 concernono:
· il fondo per il finanziamento di interventi normativi in materia di difesa (art. 92);
· le assunzioni di giovani per la leva e carabinieri ausiliari della riserva volontaria (art. 93);
· il fondo per l'ammodernamento del parco infrastrutturale delle Forze armate (art. 94);
· il rifinanziamento del fondo per le missioni internazionali (art. 95, comma 1);
· il rifinanziamento del programma “Global combat air programme – GCAP” (art. 95, comma 2).
Gli effetti finanziari di tali interventi, in termini di indebitamento netto (cioè il saldo rilevante per quanto concerne l’attivazione della clausola di salvaguardia) nel triennio 2027-2029 sono i seguenti:
(importi in milioni di euro, in termini di indebitamento netto)
| Articolo |
2027 |
2028 |
2029 |
| 92, co. 1 - Fondo per il finanziamento di interventi normativi in materia di Difesa |
26,4 |
423,2 |
434,9 |
| 92, co. 1 - Integrazione del Fondo per il finanziamento di interventi normativi in materia di difesa per la valorizzazione dei servizi operativi |
206,1 |
206,1 |
171,1 |
| 93, co. 1, lett. e) -Assunzioni giovani di leva e ausiliari dell’Arma dei Carabinieri - personale |
8,6 |
53,6 |
108,5 |
| 93, co. 1, lett. e) -Assunzioni giovani di leva e ausiliari dell’Arma dei Carabinieri - funzionamento |
1,6 |
5,3 |
7,8 |
| 93, co. 1, lett. e) -Assunzioni giovani di leva e ausiliari dell’Arma dei Carabinieri - investimenti |
31,6 |
23,9 |
2,1 |
| 94, co. 1 - Difesa - Fondo per l'ammodernamento infrastrutturale delle Forze armate |
17,0 |
87,0 |
- |
| 95, co. 1 - Incremento del Fondo finalizzato alla partecipazione italiana alle missioni internazionali di cui all'art. 4, c.1, della L. 145/2016 - personale |
312,0 |
504,6 |
- |
| 95, co. 1 - Incremento del Fondo finalizzato alla partecipazione italiana alle missioni internazionali di cui all'art. 4, c.1, della L. 145/2016 - funzionamento |
208,0 |
299,0 |
- |
| 95, co. 2 - Partecipazione italiana all'adeguamento del budget amministrativo del GCAP di cui all'art. 4, c.1, della L. 184/2024 |
32,3 |
15,6 |
- |
| Totale spese |
843,6 |
1.618,3 |
724,4 |
| 93, co. 1, lett. e) -Assunzioni giovani di leva e ausiliari dell'Arma dei Carabinieri - effetti riflessi |
4,2 |
26,0 |
52,6 |
| 95, co. 1 - Incremento del Fondo finalizzato alla partecipazione italiana alle missioni internazionali di cui all'art. 4, c.1, della L. 145/2016 - effetti riflessi |
151,3 |
244,7 |
- |
| Totale entrate |
155,5 |
270,7 |
52,6 |
| Totale maggiori oneri al netto entrate |
688,1 |
1.347,5 |
671,7 |
Fonte: Elaborazione del Servizio Studi della Camera dei deputati sui dati del Prospetto Riepilogativo degli effetti finanziari del disegno di legge di bilancio (A.C. 3174 – Tomo I).
Si rammenta che il Governo ha richiesto l’11 settembre l’attivazione della clausola nazionale di salvaguardia - NEC (attivata il 9 novembre 2026 mediante la Raccomandazione 14668/26 del Consiglio dell’Unione europea, ai sensi dell’articolo 26 del regolamento (UE) 2024/1263 di riforma del Patto di stabilità) per la difesa per disporre un incremento dell’indebitamento netto fino a un massimo dello 0,3% del PIL annuo, pari quindi a circa 7,2 miliardi nel 2027 e a 7,3/7,4 miliardi nel 2028, per complessivi circa 14,5 miliardi nel biennio. Gli interventi autorizzati dal presente articolo 91 e disciplinati dai successivi articoli 92-95 comportano invece, complessivamente, maggiori spese al netto delle entrate in termini di indebitamento netto pari a 688,1 milioni nel 2027, a 1.347,5 milioni nel 2028 e a 671,7 milioni nel 2029, per complessivi 2.035,6 milioni nel biennio.
È dunque presumibile che la rimanente quota di risorse aggiuntive derivanti dal maggiore indebitamento consentito dall’attivazione della clausola di salvaguardia sia impiegata per disporre finanziamenti aggiuntivi per leggi di spesa già vigenti (per circa lo 0,2% del PIL nel 2027, secondo gli importi indicati dal Governo nel DPFP 2026, pag. 67), disposte in Sezione II del disegno di legge di bilancio, o per finanziare interventi già previsti a legislazione vigente (per circa lo 0,1% del PIL nel 2027, secondo gli importi indicati dal Governo nel DPFP 2026, pag. 67).
In merito, si segnala che il disegno di legge di bilancio 2027-2029 espone per il Ministero della Difesa un consistente incremento delle spese finali, dai 32,4 miliardi della legge di bilancio 2026 ai 38,8 miliardi del disegno di legge di bilancio 2027 (+6,4 miliardi di euro; +19,8%). Si precisa che tali dati sono riferiti al bilancio dello Stato, in termini di competenza, e rilevano quindi ai fini del saldo netto da finanziare; essi non sono pertanto direttamente confrontabili con gli effetti in termini di indebitamento netto, rilevanti ai fini della clausola di salvaguardia, illustrati in precedenza.
Tale incremento è determinato da tre componenti (come risulta dalla somma tra i dati sulle spese correnti e dalle spese di conto capitale, A.C. 3174, Tabella 12 – stato di previsione del Ministero della difesa, Riassunti e riepiloghi – Riepilogo per titoli/macroaggregati):
· incrementi già previsti a legislazione vigente, in quanto le spese finali a legislazione vigente per il 2027 (34,3 miliardi) sono superiori di +1,9 miliardi alle spese finali della legge di bilancio 2026;
· effetti dovuti alle disposizioni introdotte nell’articolato di Sezione I, per 383,3 milioni di euro;
· effetti dovuti a ulteriori rifinanziamenti di leggi di spesa già vigenti, disposti in Sezione II, per 4.141,8 milioni di euro.
Tra i rifinanziamenti disposti in Sezione II per il 2027 si segnalano:
· il rifinanziamento del fondo per le spese di investimento del ministero della difesa (capitolo 7220) per 2.629,9 milioni;
· rifinanziamento del fondo per l'incentivazione della produttività del personale del Ministero della difesa (capitolo 1121) per 632 milioni;
· rifinanziamento del fondo per gli assetti ad alta e altissima prontezza operativa – Joint rapid response force (capitolo 1420) per 267 milioni.
Per ulteriori dettagli, si rinvia alla scheda di lettura riferita all’articolo 149 di approvazione dello stato di previsione del ministero della difesa e alla scheda di lettura del dossier di Sezione II riferita al ministero della difesa (Tabella 12).

Nell’ambito della nuova governance economica europea, come riformata nel 2024, il regolamento (UE) 2024/1263 ha istituito all’articolo 26 la clausola di salvaguardia nazionale: su richiesta di uno Stato membro e su raccomandazione della Commissione, il Consiglio dell’Unione europea può consentire allo Stato di deviare dal percorso della spesa netta quando circostanze eccezionali al di fuori del suo controllo abbiano rilevanti ripercussioni sulle finanze pubbliche, a condizione che non sia compromessa la sostenibilità di bilancio nel medio termine. Per un approfondimento sulla spesa netta e sulle altre regole della nuova governance economica europea si rinvia al tema «La riforma della governance economica europea» predisposto dal Servizio Studi. Il Consiglio delibera a maggioranza qualificata e stabilisce la durata della deviazione; sono ammesse proroghe, ciascuna di durata non superiore a un anno, senza un numero massimo. La clausola nazionale (art. 26) si distingue dalla clausola generale (art. 25), che può essere attivata solo in caso di grave congiuntura negativa nella zona euro o nell’Unione nel suo complesso e che finora non è mai stata attivata.
Con la Comunicazione C(2025) 2000 final del 19 marzo 2025, adottata nell’ambito del piano ReArm Europe/Readiness 2030, la Commissione ha definito le modalità di utilizzo della clausola per finanziare l’aumento della spesa per la difesa. La deviazione riguarda la spesa totale per la difesa, sia corrente sia per investimenti, classificata nella divisione COFOG 02 – Difesa (la classificazione della spesa pubblica per funzione utilizzata nei conti nazionali). Si ricorda che la definizione di spesa per la difesa della NATO è più ampia di quella COFOG (comprende, ad esempio, le pensioni del personale militare) e che i dati NATO seguono criteri di registrazione diversi: nei conti nazionali gli armamenti incidono sulla spesa al momento della consegna e non del pagamento.
La deviazione consentita per la difesa viene calcolata rispetto a un anno di riferimento, il 2021 (anno precedente l’aggressione della Russia all’Ucraina) o un anno successivo (se più favorevole per lo Stato); non può superare l’1,5% del PIL in ciascuno degli anni dal 2025 al 2028, e gli importi effettivi sono determinati ex post, sulla base dei dati di consuntivo. La Commissione europea ha evidenziato altresì che la medesima flessibilità si applica automaticamente alla spesa per la difesa finanziata con i prestiti dello strumento SAFE (regolamento (UE) 2025/1106), anche se non classificata nella divisione COFOG 02.
La clausola è attivata con una raccomandazione del Consiglio per ciascuno Stato, che riporta la spesa per la difesa dal 2021 in percentuale del PIL e autorizza la deviazione a due condizioni: la spesa netta eccedente i tassi massimi può essere pari al massimo all’1,5% del PIL di ogni anno, e non può eccedere l’incremento della spesa per la difesa, in rapporto al PIL, rispetto all’anno di riferimento. Dopo il 2028 la deviazione resta ammessa, entro lo stesso massimale, solo per le forniture di materiale militare relative a contratti conclusi entro la fine del 2028. Le deviazioni autorizzate non sono registrate come scostamenti nel conto di controllo, cioè lo strumento che la Commissione utilizza per il monitoraggio degli scostamenti e che somma, anno per anno, le differenze tra la spesa netta effettiva e il percorso fissato dal Consiglio (articolo 22, paragrafo 7, del regolamento (UE) 2024/1263).
Il Consiglio ha attivato la clausola per 15 Stati l’8 luglio 2025 (Belgio, Bulgaria, Croazia, Repubblica Ceca, Danimarca, Estonia, Finlandia, Grecia, Ungheria, Lettonia, Lituania, Polonia, Portogallo, Slovacchia e Slovenia) e, successivamente, per la Germania (10 ottobre 2025), l’Austria (17 febbraio 2026) e la Spagna (12 giugno 2026): in tutto 18 Stati membri (a inizio novembre 2026). Per Grecia, Bulgaria e Spagna l’anno di riferimento è il 2024. La clausola può essere attivata anche dagli Stati sottoposti a procedura per disavanzi eccessivi (come Austria, Belgio, Bulgaria, Finlandia, Ungheria, Polonia e Slovacchia).
Con la Comunicazione C/2026/4514 del 18 agosto 2026 l’ambito della clausola può essere esteso, su richiesta dello Stato, alle misure per la sicurezza energetica decise dopo il 28 febbraio 2026, entro lo 0,3% del PIL annuo e lo 0,6% cumulato nel periodo 2026-2028 e comunque entro il massimale complessivo dell’1,5% del PIL (per un approfondimento, si veda l’apposito box in calce all’articolo 76 del presente provvedimento, relativo agli interventi finanziati a valere sulle risorse autorizzate nell’ambito della clausola per la sicurezza energetica).
Per quanto concerne l’Italia, la richiesta di attivazione della clausola, presentata in attuazione delle risoluzioni n. 6-00287 (Camera) e n. 6-00233 (Senato), approvate il 5 agosto 2026 a seguito delle comunicazioni del Governo, è pervenuta alla Commissione europea l’11 settembre 2026. Successivamente, contestualmente al DPFP, il 2 ottobre 2026 il Governo ha trasmesso alle Camere la Relazione ai sensi dell’articolo 6 della legge n. 243 del 2012 (Doc. CCXLIV, n. 2-Annesso), chiedendo uno scostamento dagli obiettivi di spesa netta per lo 0,6% del PIL in ciascuno degli anni 2027 e 2028 (fino a circa 29 miliardi nel biennio, secondo il comunicato stampa del Consiglio dei ministri n. 191 del 2 ottobre 2026), ripartito in parti uguali tra energia e difesa (circa 0,3% del PIL annuo per la difesa ed altrettanto per l’energia). Con la clausola il tasso di crescita programmatico della spesa netta è pari al 3,3% nel 2027, all’1,7% nel 2028 e allo 0,2% nel 2029 (senza la clausola, rispettivamente 1,9%, 1,7% e 1,5%, rispettando cioè gli obiettivi fissati nel Piano strutturale di bilancio); per la difesa l’anno di riferimento è il 2024 (si veda il dossier del Servizio Studi sul DPFP, par. 3.2). Secondo i dati Eurostat, la spesa per la difesa (COFOG 02) dell’Italia è stata pari all’1,4% del PIL nel 2021, all’1,2% nel 2022 e nel 2023 e all’1,3% nel 2024. La Raccomandazione 14668/26 del Consiglio dell’Unione europea del 9 novembre 2026 che ha approvato la clausola per l’Italia, riporta anche i dati sulla spesa per la difesa (COFOG 02) 2025, pari all’1,3% del PIL, e per il 2026, pari all’1,3% del PIL.
L’8 ottobre 2026 la Commissione ha adottato la proposta di raccomandazione COM(2026) 553 final, che consente all’Italia, fino al 2028, una deviazione pari alla somma dell’aumento della spesa per la difesa rispetto al 2024 e del costo delle misure energetiche ammissibili, entro l’1,5% del PIL. Il 13 ottobre 2026 le Camere hanno autorizzato lo scostamento a maggioranza assoluta dei componenti, ai sensi dell’articolo 81, secondo comma, della Costituzione e dell’articolo 6 della legge n. 243 del 2012 (risoluzioni 6-00297 alla Camera e 6-00237 al Senato).
Da ultimo, la clausola è stata attivata il 9 novembre 2026 mediante la Raccomandazione 14668/26 del Consiglio dell’Unione europea, ai sensi dell’articolo 26 del regolamento (UE) 2024/1263 di riforma del Patto di stabilità. Nella Raccomandazione, si evidenzia che la spesa ammissibile a finanziamento mediante l’ulteriore indebitamento consentito dalla clausola comprende la spesa per la difesa secondo la classificazione COFOG 02 e tutte le spese finanziate a valere sui prestiti SAFE, anche qualora questi non rientrino nella classificazione COFOG 02.
Articolo 92
(Fondo per il finanziamento di interventi normativi
in materia di difesa)
L’articolo 92 istituisce, nello stato di previsione del Ministero della difesa, un Fondo destinato al finanziamento di specifici interventi normativi per l'implementazione delle Forze di riserva della Difesa e per l'adeguamento delle capacità operative e strumentali della Difesa. Il Fondo è altresì integrato con ulteriori risorse destinate alla valorizzazione dei servizi operativi della Difesa.
La dotazione complessiva del Fondo di cui all’articolo 92, per il triennio di riferimento della legge di bilancio, ammonta a: 232,52 milioni di euro per il 2027; 629,33 milioni di euro per il 2028 e 605,99 milioni di euro per il 2029.
L’articolo 92, al comma 1, primo periodo, istituisce, nello stato di previsione del Ministero della difesa, un Fondo le cui risorse sono destinate al finanziamento di specifici interventi normativi riguardanti:
· l'implementazione delle Forze di riserva della Difesa, intese come bacino di personale addestrato e prontamente impiegabile, in grado di supportare e integrare le Forze armate;
· l'adeguamento capacitivo della Difesa, finalizzato al rafforzamento delle capacità operative e strumentali del comparto difesa.
Per tali finalità, la dotazione finanziaria del Fondo è stabilita in:
- 26,43 milioni di euro per il 2027;
- 423,24 milioni per il 2028;
- 434,90 milioni per il 2029;
- 299,19 milioni per il 2030;
- 242,09 milioni per il 2031;
- 218,22 milioni annui a decorrere dal 2032.
Secondo la relazione illustrativa, la disposizione si inserisce nel quadro degli interventi volti al rafforzamento delle capacità operative e organizzative del comparto Difesa, anche in relazione agli impegni assunti in ambito europeo in materia di difesa comune.
Il secondo periodo del comma 1 prevede inoltre un'integrazione del Fondo, con la finalità di valorizzare i servizi operativi della difesa, pari a 206.087.456 euro per ciascuno degli anni 2027 e 2028 e a 171.087.456 euro annui a decorrere dal 2029.
La dotazione complessiva del Fondo, tenuto conto di tale integrazione, risulta pertanto così articolata:
| Anno |
Dotazione complessiva (milioni di euro) |
| 2027 |
232,52 |
| 2028 |
629,33 |
| 2029 |
605,99 |
| 2030 |
470,28 |
| 2031 |
413,18 |
| Dal 2032 |
389,31 annui |
Articolo 93
(Assunzioni giovani per la leva e ausiliari)
L’articolo 93 introduce nell’ordinamento la nuova figura di carabiniere ausiliario della riserva volontaria. La norma autorizza il reclutamento di un contingente massimo di 600 unità per l’anno 2027 e di 1000 unità a decorrere dall’anno 2028.
L’articolo 93 prevede una spesa di euro 41.777.956 per l’anno 2027, di euro 82.795.519 per l’anno 2028, di euro 118.389.899 per l’anno 2029, di euro 156.509.311 per l’anno 2030 e di euro 141.442.217 annui a decorrere dall’anno 2031.
La disposizione introduce nel Codice dell’ordinamento militare (COM), di cui al decreto legislativo 15 marzo 2010, n. 66, la nuova figura di carabiniere ausiliario della riserva volontaria. Tale personale svolge un servizio temporaneo, della durata di un anno, può essere ammesso, a domanda, a rafferma biennale e gode di una significativa riserva di posti nei concorsi per l’accesso alle carriere iniziali dell’Arma.
L’articolo in esame, composto da un unico comma, disciplina la nuova figura e ne stabilisce anche contingente ed oneri, introducendo, oltre ad un consistente numero di novelle, venti nuovi articoli nel COM.
Si valuti la corrispondenza del titolo dell’articolo rispetto al suo contenuto normativo.
Le lettere da a) a d) contengono misure di coordinamento, volte a introdurre la nuova figura di carabiniere ausiliario nella struttura dell’Arma. In particolare, la lettera a) ricomprende i carabinieri ausiliari della riserva volontaria nella categoria dei militari di truppa (art. 627 COM); mentre la lettera b), tra l’altro, equipara il grado di allievo carabiniere ausiliario della riserva volontaria ai gradi di allievo carabiniere e di allievo finanziere (art.631 COM).
La lettera e) introduce la nuova sezione II nel Capo VIII (Carabinieri) del Titolo II (Reclutamento) del Libro IV (Personale militare) del COM, composta di cinque nuovi articoli (dal 709-bis al 709-sexies).
In particolare:
- l’articolo 709-bis stabilisce come requisiti per il reclutamento un’età massima di ventisei anni, il diploma di istruzione secondaria di primo grado e l’idoneità fisio-psico-attitudinale;
- l’articolo 709-ter rinvia a una determinazione del Comandante generale dell’Arma la definizione delle modalità di reclutamento;
- l’articolo 709-quater estende i benefici non economici previsti per il servizio militare di leva anche ai carabinieri ausiliari della riserva che abbiano prestato servizio per almeno dodici mesi;
- l’articolo 709-quinquies prevede l’inserimento nei bandi per il reclutamento di una riserva, nel limite massimo del 10 per cento, per determinate categorie (diplomati presso le scuole militari, assistiti dall’Opera nazionale per gli orfani dei carabinieri, figli di militari deceduti in servizio);
- l’articolo 709-sexies introduce, nei concorsi per l’accesso alle carriere iniziali dell’Arma, una riserva di posti nel limite massimo del 30 per cento in favore dei carabinieri ausiliari che abbiano completato almeno dodici mesi di servizio senza demerito. Nelle graduatorie si tiene inoltre conto, quali titoli di merito, del periodo di servizio e delle eventuali specializzazioni acquisite.
La lettera f) contiene norme di coordinamento.
La lettera g), introduce una nuova sezione del Capo X (Carabinieri) del Titolo III (Formazione e addestramento) del Libro IV (Personale militare) del COM, composta di quattro nuovi articoli (dal 785-bis al 785-quinquies).
In particolare:
- l’articolo 785-bis disciplina la formazione dei carabinieri ausiliari della riserva, demandando al Comandante generale dell’Arma la definizione dell’iter formativo e prevedendo l’applicazione delle disposizioni concernenti la licenza ordinaria previste per il personale in formazione;
- l’articolo 785-ter istituisce il corso di formazione, di durata non superiore a tre mesi, disciplinando il conseguimento della nomina e gli effetti dell’ammissione al corso per il personale già appartenente alle Forze armate o alle Forze di polizia;
- l’articolo 785-quater stabilisce che la ferma volontaria sia della durata di un anno;
- l’articolo 785-quinquies prevede la sospensione dalla nomina a carabiniere ausiliario, nei casi di: rinvio a giudizio o ammissione ai riti alternativi per delitto non colposo; sottoposizione a determinati procedimento disciplinare; sospensione dal servizio e licenza straordinaria di convalescenza.
La lettera h) introduce nel COM l’articolo 850-bis che disciplina l’impiego dei carabinieri ausiliari della riserva volontaria. La disposizione prevede che tale personale sia impiegato, oltre che nei compiti di carattere militare, anche in attività operative e addestrative presso i reparti dell’Arma, sul territorio nazionale e di massima su base regionale. Il Comandante generale è competente a definirne i profili di impiego. A tale personale sono attribuite le qualifiche di agente di pubblica sicurezza e di agente di polizia giudiziaria.
La lettera i) contiene norme di coordinamento.
La lettera l) introduce la nuova sezione IV-bis nel Capo IV (Servizio temporaneo) del Titolo V (Stato giuridico e impiego) del medesimo Libro IV (Personale militare) del COM, composta di sei nuovi articoli (dal 952-bis al 952-septies).
In particolare:
- l’articolo 952-bis stabilisce che i carabinieri ausiliari possono essere ammessi, a domanda, a una rafferma biennale, prolungabile per il tempo necessario al completamento delle procedure concorsuali per il reclutamento. Criteri e modalità dell’ammissione alla rafferma sono disciplinati dal Comandante generale dell’Arma;
- l’articolo 952-ter reca una disciplina speciale per il personale che perda l’idoneità fisio-psico-attitudinale in conseguenza di ferite o lesioni riportate in servizio;
- l’articolo 952-quater prevede che i carabinieri ausiliari siano posti in congedo illimitato alla scadenza del termine della ferma o della rafferma o in caso di proscioglimento, escluso il proscioglimento per inidoneità permanente al servizio militare incondizionato;
- l’articolo 952-quinquies disciplina i casi di proscioglimento dalla ferma o dalla rafferma, che sono, tra gli altri: la perdita dell’idoneità psico-fisica; il mancato superamento dei corsi di formazione; motivi disciplinari e uso di sostanze stupefacenti o psicotrope, oltre alla domanda dell’interessato;
- l’articolo 952-sexies individua ulteriori casi di proscioglimento a domanda, quali, tra l’altro: l’assunzione presso amministrazioni pubbliche o soggetti privati, gravi motivi familiari e ne disciplina il relativo procedimento;
- l’articolo 952-septies disciplina il proscioglimento del personale non più idoneo al servizio per ferite o lesioni non dipendenti da causa di servizio.
Le lettere da m) a s) estendono ai carabinieri ausiliari della riserva volontaria alcune discipline previste per altre categorie di personale militare, e in particolare:
- la disciplina concernente il richiamo in servizio, con il medesimo stato giuridico dei carabinieri effettivi (lettera m), che modifica l’art. 988 del COM);
- la disciplina concernente la documentazione caratteristica, valutativa e matricolare prevista per il personale volontario delle Forze armate (lettera n), che modifica all’art. 1013 del COM);
- le disposizioni concernenti i permessi riconosciuti ai volontari in ferma prefissata (lettera o), che modifica l’art. 1501 del COM);
- la disciplina della licenza ordinaria prevista per i volontari in ferma prefissata annuale e triennale (lettera p), che modifica l’art. 1502 del COM);
- la disciplina della licenza straordinaria prevista per i volontari in ferma prefissata (lettera q), che novella l’art. 1503 del COM);
- la disciplina della licenza per l’elevazione e aggiornamento culturale, attualmente prevista per i volontari in ferma prefissata (lettera r), che modifica l’art. 1504 del COM);
- la disciplina relativa ai premessi speciali notturni, attualmente in vigore per i volontari in ferma prefissata (lettera s), che modifica l’art. 1505 del COM).
La lettera t) introduce il nuovo Titolo III-bis, al Libro VI (Trattamento economico, assistenza e benessere), con tre nuovi articoli (dal 1799-bis al 1799- quater).
In particolare:
- l’articolo 1799-bis disciplina la retribuzione base dei carabinieri ausiliari, riconoscendo, durante la ferma, stipendio e assegni pari al 65 per cento di quelli spettanti ai carabinieri in ferma volontaria e, durante la rafferma, il trattamento economico integrale dei carabinieri in ferma volontaria;
- l’articolo 1799-ter disciplina il trattamento economico accessorio dei carabinieri ausiliari, prevedendo che le ore di servizio oltre l’orario settimanale siano retribuite come lavoro straordinario, secondo i termini e le modalità stabiliti per i carabinieri in ferma volontaria. Ai carabinieri ausiliari della riserva possano essere attribuite eventuali indennità connesse al particolare tipo di impiego, comprese le indennità di rischio, nella misura prevista per i carabinieri in ferma volontaria. E’ invece esclusa la corresponsione dei compensi per l’efficienza dei servizi istituzionali e il premio di congedamento;
- l’articolo 1799-quater estende le disposizioni sui rimborsi in caso di revoca o richiamo dalla licenza, alle condizioni dei volontari in ferma prefissata.
La lettera u) introduce nel COM il nuovo articolo 2157-bis che:
-disciplina il trattamento economico degli allievi carabinieri ausiliari, equiparandolo a quello degli allievi dei corrispondenti corsi militari (comma 1);
- autorizza il reclutamento di un contingente massimo di carabinieri ausiliari della riserva volontaria di 600 unità per l’anno 2027 e di 1000 unità annue a decorrere dal 2028 (comma 2);
- provvede all’autorizzazione per la spesa prevista (comma 3).
Anche sotto un profilo definitorio, si valuti quanto la nuova figura di carabiniere ausiliario possa essere considerata “riserva”, nozione che usualmente definisce contingenti di personale dotato di esperienza militare pregressa o di particolari competenze tecniche, richiamabile periodicamente o in caso di necessità.
Articolo 94
(Fondo per l'ammodernamento del parco infrastrutturale
delle Forze armate)
L’articolo 94 istituisce un fondo nello stato di previsione del Ministero della difesa per assicurare l'ammodernamento del parco infrastrutturale delle Forze armate, con una dotazione di euro 17.000.000 per l'anno 2027 e di euro 87.000.000 per l'anno 2028. La pianificazione concreta degli interventi spetta al Capo di Stato Maggiore della difesa, che redige un elenco di interventi le cui proposte confluiscono in un elenco ufficiale da approvare entro sei mesi tramite decreto del Ministro della difesa, di concerto con i Ministri delle infrastrutture e dell'economia, con successivo invio alle Commissioni parlamentari.
L’articolo 94 comporta maggiori oneri per la finanza pubblica nella misura di euro 17.000.000 per l'anno 2027 e di euro 87.000.000 per l'anno 2028.
Più in dettaglio, al comma 1 dell’articolo in esame, è istituito, nello stato di previsione del Ministero della difesa, un fondo con dotazione pari a 17.000.000 euro per l'anno 2027 e 87.000.000 euro per l'anno 2028, al fine di assicurare l’ammodernamento del parco infrastrutturale dell’Esercito italiano, della Marina militare e dell’Aeronautica militare, attraverso la costruzione di nuove caserme demaniali, con le annesse pertinenze e l'acquisto dei relativi arredi, o la ristrutturazione, l'ampliamento, il completamento, l'esecuzione di interventi straordinari, l'efficientamento energetico e il miglioramento antisismico di quelle già esistenti.
Il comma 2 elenca le disposizioni che si applicano per l'utilizzo delle risorse di tale fondo:
a) le opere di edilizia previste dall'elenco di interventi di cui alla lettera d) sono considerate opere destinate alla difesa nazionale ai fini dell'applicazione delle disposizioni derogatorie previste per le opere militari, con particolare riguardo ai profili urbanistici, edilizi e paesaggistici, di cui al capo I del titolo VII del libro secondo del codice dell'ordinamento militare (decreto legislativo 15 marzo 2010, n. 66 – COM);
In particolare, nel libro secondo del COM che riguarda i beni, il Capo I del Titolo VII è rubricato “urbanistica, edilizia, paesaggio, energia” ed i richiamati articoli contengono la disciplina urbanistica delle opere destinate alla difesa nazionale (art. 352), la disciplina edilizia delle opere del Ministero della difesa (art. 353), la disciplina paesaggistica delle opere del Ministero della difesa (art. 354) e le norme sulla valorizzazione ambientale degli immobili militari (art. 355).
b) si applicano le procedure in materia di contratti pubblici previste dai titoli III e IV della parte II del D.L. 77/2021;
Si ricorda, in estrema sintesi, che le disposizioni recate dai titoli III e IV della parte II del D.L. 77/2021 hanno introdotto, in materia di contratti pubblici, procedure semplificate, derogatorie e in larga parte temporanee, in quanto applicabili alle opere del PNRR-PNC. Si fa altresì notare che l’art. 225, comma 8, del D.Lgs. 36/2023 (Codice dei contratti pubblici) ne ha mantenuto l’applicazione agli affidamenti PNRR e PNC.
c) l'approvazione dei progetti delle opere previste dal presente comma equivale a tutti gli effetti a dichiarazione di pubblica utilità nonché di urgenza e indifferibilità delle opere stesse;
La dichiarazione di pubblica utilità è disciplinata dagli articoli da 12 a 14 del testo unico in materia di espropriazione (D.P.R. 327/2001). In particolare, l'art. 12 dispone in ordine agli atti che comportano la dichiarazione di pubblica utilità, stabilendo che tale dichiarazione si intende disposta:
- quando l'autorità espropriante approva a tale fine il progetto definitivo (a cui corrisponde ora, ai sensi dell’art. 41 del D.Lgs. 36/2023, il progetto di fattibilità tecnico-economica) dell'opera pubblica o di pubblica utilità o taluni strumenti urbanistici attuativi;
- in ogni caso, quando in base alla normativa vigente equivale a dichiarazione di pubblica utilità l'approvazione di uno strumento urbanistico, anche di settore o attuativo, la definizione di una conferenza di servizi o il perfezionamento di un accordo di programma, ovvero il rilascio di una concessione, di una autorizzazione o di un atto avente effetti equivalenti.
La dichiarazione attribuisce alle opere, anche se realizzate da privati, il carattere di pubblica utilità e costituisce presupposto per eventuali procedure espropriative. Relativamente alla dichiarazione di indifferibilità e urgenza, si ricorda che essa costituisce il presupposto di legittimità del provvedimento d'occupazione d'urgenza (di cui all'art. 22-bis del citato D.P.R. 327/2001).
d) l'elenco di interventi, predisposto sulla base delle proposte del Capo di Stato Maggiore della difesa relative, tra l'altro, all'individuazione e alla localizzazione degli interventi da eseguire e ai parametri progettuali da rispettare, è approvato con decreto del Ministro della difesa, di concerto con il Ministero delle infrastrutture e dei trasporti e con il Ministro dell'economia e delle finanze, entro sei mesi dalla data di entrata in vigore della presente legge ed è comunicato alle competenti Commissioni parlamentari entro trenta giorni dalla sua approvazione;
e) la realizzazione degli interventi deve essere effettuata privilegiando il riutilizzo e la riqualificazione del patrimonio immobiliare demaniale esistente, l'accorpamento di reparti appartenenti a diverse organizzazioni funzionali e l'acquisizione di aree o immobili anche mediante operazioni di permuta.
Il comma 3 dispone che gli interventi di cui all’articolo in esame sono identificati dal codice unico di progetto (CUP) e sono assoggettati al monitoraggio previsto dalla normativa vigente in materia di opere pubbliche e investimenti pubblici.
L’art. 11 della legge n. 3/2003 ha stabilito che ogni nuovo progetto di investimento pubblico deve essere dotato di un «Codice unico di progetto» (CUP), che le competenti amministrazioni o i soggetti aggiudicatori devono richiedere in via telematica secondo la procedura definita dal CIPESS.
Come evidenziato nel Rapporto sul sistema di monitoraggio degli investimenti pubblici e codice unico di progetto (allegato alla delibera CIPESS n. 17/2026), il CUP consente “di identificare in modo univoco ogni progetto di investimento pubblico: rappresenta la chiave di accesso che permette di catalogare, gestire e monitorare gli interventi finanziati con risorse pubbliche, anche grazie all'interoperabilità tra le diverse banche dati delle Amministrazioni pubbliche”. Il CUP è infatti la chiave che collega i diversi sistemi di monitoraggio:
- il sistema di monitoraggio degli investimenti pubblici (MIP), istituito presso il CIPESS dall’art. 1, comma 5, della legge n. 144 del 1999;
- il sistema di Monitoraggio Opere Pubbliche della Banca Dati delle Amministrazioni Pubbliche (BDAP-MOP), previsto dal D.Lgs. n. 229 del 2011 e gestito della Ragioneria generale dello Stato, che – come evidenziato nella sezione “Spesa per le Opere Pubbliche - Il monitoraggio” del sito web del Ministero dell’economia e delle finanze – garantisce l’incrocio tra il monitoraggio delle opere e quello dei contratti attraverso l’obbligatorietà dell’associazione tra i codice identificativo dell’opera (CUP) e quello identificativo della gara (CIG).
Articolo 95, comma 1
(Rifinanziamento del fondo per le missioni internazionali)
L’articolo 95, comma 1 incrementa il fondo destinato al finanziamento della partecipazione italiana alle missioni internazionali nella misura di euro 520.000.000 per l’anno 2027 e di euro 803.579.339 per l’anno 2028.
L’articolo 95, comma 1 prevede un rifinanziamento di importo pari a euro 520.000.000 per l’anno 2027 e euro 803.579.339 per l’anno 2028 del Fondo missioni internazionali.
Il comma 1 dell’articolo 95 incrementa il fondo destinato al finanziamento della partecipazione italiana alle missioni internazionali di cui all’articolo 4, comma 1, della legge 21 luglio 2016, n. 145 nella misura di euro 520.000.000 per l’anno 2027 e di euro 803.579.339 per l’anno 2028.
Nello stato di previsione del Ministero dell’Economia e delle Finanze del ddl di bilancio 2027-2029 in esame, in seguito al rifinanziamento operato con la norma in esame sul capitolo 3006 programma 5.8 (Fondo per le missioni internazionali di cui all’articolo 4, comma 1 della legge n. 145 del 2016), sono qunidi stanziati euro 1.611.271.672 per il 2027, euro 2.373.579.339 per il 2028 e euro 1.570.000.000 per il 2029.
Si ricorda che la partecipazione italiana alle missioni internazionali viene autorizzata dal Parlamento e risulta disciplinata dalla legge n. 145 del 2016 (c.d. "legge quadro sulle missioni internazionali"), da ultimo modificata ad opera della legge n. 168 del 31 ottobre 2024, e che, per quanto concerne gli aspetti finanziari, il citato articolo 4 della legge n. 145 del 2016 ha previsto l’istituzione, nello stato di previsione del Ministero dell’economia e delle finanze, di un apposito Fondo, destinato al finanziamento della partecipazione italiana alle missioni internazionali, la cui dotazione è stabilita dalla legge di bilancio ovvero da appositi provvedimenti legislativi (comma 1).
Si ricorda infine che, con la riforma operata con la legge n. 168/2024, è stato abrogato il precedente comma 3 del medesimo articolo 4, che disciplinava la procedura di emanazione del D.P.C.M. di riparto delle risorse del Fondo, procedura sostituita dal successivo comma 6, che autorizza direttamente il Ministro dell’economia e delle finanze a ripartire, con propri decreti, il Fondo, conformemente alle deliberazioni di cui al medesimo articolo 2 della legge n. 145.

La legge 21 luglio 2016, n. 145, disciplina la partecipazione italiana alle missioni internazionali al di fuori dei casi di dichiarazione dello stato di guerra.
La normativa distingue due percorsi:
1) l'avvio di nuove missioni;
2) la prosecuzione delle missioni in corso.
In entrambi i casi l'autorizzazione parlamentare è riferita alle singole missioni e si basa su specifiche schede che devono consentire di identificare area geografica, obiettivi, base giuridica, composizione degli assetti, numero massimo di personale, durata e fabbisogno finanziario.
Per l'avvio di una nuova missione, il Consiglio dei ministri adotta una apposita deliberazione, previa comunicazione al Presidente della Repubblica ed eventualmente convocando il Consiglio supremo di difesa, ove se ne ravvisi la necessità.
La deliberazione è trasmessa alle Camere, corredata dalle informazioni riferite a ciascuna missione e dalla relazione tecnica sulla quantificazione degli oneri, verificata secondo la disciplina di contabilità e finanza pubblica.
Le Camere discutono tempestivamente la deliberazione e, con appositi atti di indirizzo adottati secondo i rispettivi regolamenti, autorizzano una o più missioni, eventualmente definendo impegni per il Governo, oppure ne negano l'autorizzazione. La formula dell'atto di indirizzo consente alle Camere di modulare la decisione: l'autorizzazione, infatti, può essere accompagnata da condizioni politiche, richieste di informazioni, indicazioni sulle finalità e sugli sviluppi dell'azione italiana.
L'esame parlamentare ha ad oggetto pertanto la base giuridica internazionale, la coerenza con gli indirizzi di politica estera, le regole d'ingaggio descritte nei limiti consentiti, la protezione del personale, gli obiettivi realistici e misurabili, la durata, l'integrazione tra componente militare e iniziative civili, la sostenibilità finanziaria e la strategia di transizione o uscita, nonchè la verifica formale della copertura finanziaria.
Per la prosecuzione delle missioni in corso, invece, entro il 31 gennaio di ogni anno, il Governo deve presentare alle Camere una relazione analitica sulle missioni in corso (anche ai fini della loro prosecuzione nell'anno corrente), che dà conto dell'andamento e dei risultati conseguiti, con esplicito riferimento alla partecipazione delle donne e all'adozione dell'approccio di genere.
Le Camere autorizzano singolarmente la prosecuzione delle missioni con appositi atti di indirizzo.
La legge prevede che discussione e voto si svolgano nell'ambito di una specifica sessione parlamentare sull'andamento delle missioni autorizzate. Tale previsione mira a trasformare il rinnovo annuale in un momento di complessiva valutazione sostanziale: non soltanto conferma dell'impiego, ma verifica dei risultati, dell'evoluzione del contesto, della persistenza della base giuridica e della congruità tra obiettivi, personale, assetti e risorse.
Secondo la prassi ormai costante, le deliberazioni e la relazione analitica sono assegnate, alla Camera, alle Commissioni riunite III (Affari esteri e comunitari) e IV (Difesa) e, al Senato alla 3a Commissione Affari esteri e difesa. Sia per l'avvio di nuove missioni che per la prosecuzione di quelle in corso, l'iter di esame parlamentare si articola in una fase istruttoria e in una fase deliberativa.
Forze ad alta e altissima prontezza operativa
La legge sulle missioni internazionali – con la modifica apportata dalla legge 31 ottobre 2024, n. 168 – consente al Governo di individuare, nell'ambito delle deliberazioni sottoposte al Parlamento, contingenti di forze ad alta e altissima prontezza da impiegare all'estero in caso di crisi o emergenza, previa specifica autorizzazione parlamentare. L'effettivo impiego delle forze è deliberato dal Consiglio dei ministri, previa comunicazione al Presidente della Repubblica. La deliberazione è trasmessa alle Camere, che autorizzano o negano tale impiego, con appositi atti di indirizzo, entro cinque giorni, con una procedura quindi accelerata rispetto a quella ordinaria. In caso di effettivo impiego, il Governo riferisce alle Camere entro novanta giorni sul permanere della situazione che lo ha determinato.
In Assemblea, nella seduta del 28 luglio 2026, la Camera ha approvato integralmente il dispositivo della risoluzione n. 6-00280 relativamente alla deliberazione del Consiglio dei ministri del 14 maggio 2026 - presentata al Parlamento - che prevede la proroga per l'anno 2026 delle missioni internazionali e degli interventi di cooperazione (Doc. XXVI, n. 4), nonché la partecipazione dell'Italia a tre nuove missioni internazionali (Doc XXV, n. 4).
Al Senato, la 3ª Commissione permanente, nella seduta del 14 luglio 2026, ha approvato, nella loro interezza, la proposta di risoluzione sul Doc. XXVI, n. 4 (DOC. XXIV, N. 51), relativa alla partecipazione dell'Italia a ulteriori missioni internazionali per l'anno 2026; la proposta di risoluzione sul Doc. XXV, n. 4 (DOC. XXIV, N. 52), relativa alla prosecuzione delle missioni internazionali e interventi di cooperazione allo sviluppo a sostegno dei processi di pace e di stabilizzazione per il periodo 1° gennaio-31 dicembre 2026.
Le missioni che pertanto risultano autorizzate dall’approvazione della tali risoluzioni sono riepilogate nella tabella che segue.
Per approfondimenti, si rinvia al tema dell’attività parlamentare “Autorizzazione per l'anno 2026 all'avvio di nuove missioni internazionali e proroga delle missioni e degli interventi di cooperazione allo sviluppo” e al relativo dossier.
Articolo 95, comma 2
(Rifinanziamento Programma GCAP)
L’articolo 95, comma 2 incrementa le risorse destinate all’attuazione della Convenzione sull'istituzione dell'organizzazione governativa internazionale GCAP (International Government Organisation GCAP - GIGO), l'agenzia con sede nel Regno Unito per la gestione del programma Global Combat Air Programme (GCAP), nella misura di euro 32.338.720 per l’anno 2027 e di euro 15.563.360 per l’anno 2028.
La relazione tecnica ascrive alla disposizione in oggetto maggiori oneri per la finanza pubblica rispetto a quelli attualmente previsti dall’articolo 4 della legge 18 novembre 2024, n. 184. Tali oneri aggiuntivi sono quantificabili in euro 32.338.720 per l’anno 2027 e euro 15.563.360 per l’anno 2028.
La relazione tecnica evidenzia che i maggiori oneri rispetto alla citata legge n. 184/2024 derivano da impreviste evoluzioni del budget amministrativo della GIGO, articolate sulle seguenti tre principali macroaree di spesa:
a) Personnel Payments - l'incremento da 42,8 a 65,7 milioni di sterline (+54%) riflette l'ampliamento dell'organico (da 180 a 300 unità), l'adeguamento al tasso di inflazione nel Regno Unito e il riconoscimento delle indennità di sede (oneri previdenziali, sanitari e di istruzione);
b) Other Operating Payments - l'aumento da 6,9 a 14,9 milioni di sterline (+116%) è connesso all'esternalizzazione di servizi specialistici non differibili (cybersecurity, IT management, consulenza legale) necessari nella fase di avviamento, oltre a una quota di “contingency” del 5%.
c) Capital Payments - la crescita da 22,7 a 32,4 milioni di sterline (+43%) è determinata dalla gestione logistica su tre edifici e dal meccanismo di rimborso dei costi anticipati dal Ministero della Difesa britannico.
Nel complesso, per il Financial Year 2026 (FY 2026 - 1° aprile 2026 - 31 marzo 2027), il budget amministrativo totale è di 113,1 milioni di sterline, di cui la quota italiana (33%) è pari a 37,7 milioni di sterline (equivalenti a 43.350.000 euro, calcolati con un tasso di cambio prudenziale di 1£ = 1,15€). Ne deriva la necessità di allineare la previsione di spesa recata dall’articolo 4 della legge 18 novembre 2024, n. 184, in base alla proiezione finanziaria riepilogata nella tabella che segue.
Il volume previsto per il 2027 serve a coprire sia il disallineamento maturato sull'anno finanziario 2026 (16.313.360 euro) sia i fabbisogni futuri stimati dallo Steering Committee (16.025.360 euro), portando l'intervento complessivo sul 2027 a 32.338.720 euro.
La relazione specifica infine che eventuali fluttuazioni sfavorevoli del tasso di cambio e un conseguente apprezzamento della sterlina richiederanno ulteriori adeguamenti dell'autorizzazione di spesa.
| |
FY 2026
(da 1° aprile 2026
a 31 marzo 2027) |
FY 2027
(da 1° aprile 2027
a 31 marzo 2028) |
FY 2028
(da 1° aprile 2028
a 31 marzo 2029) |
| Autorizzazione di spesa legge 18 novembre 2024, n. 184 |
euro 27.036.640 |
euro 27.536.640 |
euro 27.536.640 |
| Volume quota italiana dell’Administrative Budget (proiezioni attualmente disponibili) |
euro 43.350.000 |
euro 43.562.000 |
euro 43.100.000 |
| Attuale disallineamento |
euro 16.313.360 |
euro 16.025.360 |
euro 15.563.360 |
| Annualità autorizzazione di spesa |
2027 |
2027 |
2028 |
| Interventi necessari su autorizzazione di spesa |
// |
euro 32.338.720 |
euro 15.563.360 |
La legge n. 184 del 2024 ratifica e ordina l’esecuzione della Convenzione sull’istituzione dell’organizzazione governativa internazionale GCAP (GICO), sottoscritta a Tokyo il 14 dicembre 2023 da Italia, Regno Unito e Giappone con sede principale a Reading (Regno Unito). L'accordo disciplina la progettazione e lo sviluppo di una piattaforma aerea di sesta generazione attraverso un modello di cooperazione multilivello che coinvolge aziende leader (tra cui Leonardo, Bae Systems e Mitsubishi), piccole e medie imprese, centri di ricerca e università.
Il testo convenzionale, composto da 67 articoli suddivisi in dodici capitoli, individua due organi principali della GIGO: il Comitato direttivo (Steering Committee) e l'Agenzia GCAP. Il primo ha la responsabilità generale per la guida, la direzione, il controllo e la supervisione della GIGO (art. 7); la seconda costituisce la struttura tecnico-amministrativa e operativa incaricata dell'attuazione del programma, compresa la gestione dei contratti con l'industria (art. 9).
Ai sensi dell'articolo 13, l'Agenzia GCAP è competente a negoziare, stipulare e gestire, per conto della GIGO, i contratti relativi al programma, nonché a supervisionare e monitorare le attività delle imprese in conformità agli accordi contrattuali.
In tale quadro si inserisce la costituzione, il 20 giugno 2025, della società Edgewing, joint venture industriale partecipata in misura paritetica da Leonardo (Italia), BAE Systems (Regno Unito) e Japan Aircraft Industrial Enhancement Co. Ltd. – JAIEC (Giappone). La società, distinta dalla GIGO, è incaricata della progettazione e dello sviluppo della piattaforma aerea principale del GCAP e assume il ruolo di design authority per l'intero ciclo di vita del velivolo. Edgewing costituisce pertanto il principale interlocutore industriale dell'Agenzia GCAP per le attività di sviluppo della piattaforma aerea.
Il modello di cooperazione tra la componente governativa e quella industriale ha trovato concreta attuazione nel 2026, con l'affidamento a Edgewing di due contratti internazionali da parte dell'Agenzia GCAP. In particolare, il 1° aprile 2026 è stato assegnato un primo contratto, del valore di 686 milioni di sterline, destinato al finanziamento delle principali attività di progettazione e ingegneria, con durata fino al 30 giugno 2026. L'affidamento ha segnato il passaggio dalle attività precedentemente realizzate attraverso contratti stipulati separatamente dai tre Paesi a una gestione contrattuale congiunta nell'ambito del programma internazionale.
Successivamente, il 3 luglio 2026, l'Agenzia GCAP ha affidato a Edgewing un secondo contratto internazionale del valore di 4,6 miliardi di sterline, finanziato congiuntamente dai tre Stati partecipanti e della durata di 18 mesi, fino alla fine del 2027. Il contratto è finalizzato al completamento della fase di definizione e valutazione avanzata (advanced concept and assessment) e alla prosecuzione delle attività congiunte di progettazione dettagliata e sviluppo del velivolo.
Dal punto di vista finanziario, la Convenzione e la relativa relazione illustrativa specificano che:
a) l'accordo non comporta impegni di spesa immediati o specifici per l'acquisizione dell'arma, demandando a successive intese (Implementing Arrangement e Memorandum of Understanding) la definizione dei contributi finanziari per le singole fasi del programma (sviluppo, produzione e supporto logistico);
b) per l'Italia, le somme destinate alle attività di sviluppo e produzione del sistema d'arma ovvero i c.d. operational budget non generano oneri aggiuntivi rispetto alle risorse già stanziate nell'alveo del decreto programma pluriennale SMD 36/2021 e dei successivi rifinanziamenti del Ministero della Difesa;
c) gli oneri necessari al funzionamento amministrativo dell'organizzazione (administrative budget) trovano copertura su appositi capitoli di spesa dedicati, in conformità con l'articolo 4 della legge di ratifica.
Per ulteriori approfondimenti si rinvia al relativo dossier.
In merito agli aspetti industriali del GCAP, si ricorda che il programma pluriennale di A/R n. SMD 40/2025 (A.G. 373 – XIX legislatura) disciplina lo sviluppo del sistema di combattimento aereo di 6ª generazione GCAP (Future Combat Air System). Il progetto è concepito come un percorso progressivo e autoconsistente della durata complessiva di circa 30 anni (2021-2050) e si articola in quattro fasi: 1) valutazione e analisi e progettazione preliminare; 2) sviluppo avanzato; 3) produzione iniziale; 4) produzione avanzata.
L'iniziativa è finalizzata al prospettico rinnovamento dei velivoli F2000 Eurofighter dell'Aeronautica Militare attraverso un'architettura complessa e interoperabile, imperniata su una piattaforma principale (core platform - GCAP) e su sistemi cooperanti non pilotati, caratterizzata da una marcata capacità multi-dominio e tecnologie fortemente innovative.
Sul piano finanziario, l'onere previsionale iniziale per le prime due fasi, stimato nel 2021 in 6 miliardi di euro, è stato successivamente aggiornato a 18,6 miliardi di euro (a condizioni economiche 2025) a causa dell'incremento dei costi legati alla maturazione tecnologica, alla sperimentazione, allo sviluppo e al design. La prima fase finanziaria di 2 miliardi di euro (autorizzata con il D.I. SMD 36/2021 - A.G. 327 – XVIII legislatura) è stata interamente finanziata e ha consentito la parziale copertura della prima fase programmatica. Pertanto, il completamento della prima fase e l'esecuzione della seconda fase programmatica richiedono ulteriori 16,6 miliardi di euro, dei quali 8,769 miliardi di euro risultano attualmente finanziati tramite gli stanziamenti iscritti sul Bilancio del Ministero della Difesa nell'ambito delle risorse disponibili a legislazione vigente.
Nel corso dei precedenti passaggi parlamentari relativi all'avvio del programma, le Commissioni Difesa di Camera e Senato hanno formulato specifiche osservazioni, invitando il Governo a:
a) sollecitare l'industria a evitare regimi di mono-committenza per prevenire criticità socio-economiche ed occupazionali;
b) massimizzare le opportunità di usufruire degli strumenti di sostegno finanziario dell'Unione Europea;
c) mantenere un'attenzione costante alla convergenza tra il GCAP e altri analoghi programmi di difesa in corso di avvio nel contesto europeo.
Per approfondimenti si rinvia al più recente dossier relativo al programma pluriennale di A/R n. SMD 40/2025.
Articolo 96
(Fondo per l’istituzione della figura dell’ausiliario della riserva volontaria delle Forze di polizia a ordinamento civile e militare)
L’articolo 96 istituisce, nello stato di previsione del Ministero dell’economia e delle finanze, un fondo di parte corrente e un fondo di conto capitale destinati al finanziamento di successivi provvedimenti normativi volti a istituire figure di personale ausiliario della riserva volontaria presso la Guardia di finanza, la Polizia di Stato e il Corpo di polizia penitenziaria.
L’articolo 96 prevede interventi di parte corrente per circa 21,6 milioni di euro per l’anno 2027, 108 milioni di euro per l’anno 2028 e 210,1 milioni di euro per l’anno 2029, nonché interventi in conto capitale per circa 52,5 milioni di euro per l’anno 2027 e 38,9 milioni di euro per l’anno 2028.
L’articolo 96, costituito da un unico comma, istituisce un fondo di parte corrente e un fondo di conto capitale nello stato di previsione del Ministero dell’economia e delle finanze. I fondi sono finalizzati all’adozione di specifici provvedimenti normativi volti a istituire la figura del finanziere ausiliario della riserva volontaria del Corpo della guardia di finanza, dell’agente ausiliario della riserva volontaria della Polizia di Stato e dell’agente ausiliario della riserva volontaria del Corpo di polizia penitenziaria.
La disposizione non disciplina direttamente le nuove figure di personale ausiliario, ma demanda la loro istituzione a successivi specifici provvedimenti normativi, dei quali i fondi in esame sono destinati ad assicurare la relativa copertura finanziaria. Non sono pertanto definiti, tra l’altro, i requisiti e le modalità di reclutamento degli ausiliari, la durata del relativo servizio, il loro stato giuridico ed economico, le modalità di impiego, né le funzioni e le qualifiche eventualmente attribuite agli stessi.
Si segnala che l’articolo 93 del presente provvedimento disciplina la figura del carabiniere ausiliario della riserva volontaria, recando già specifiche previsioni relative, tra l’altro, al reclutamento, alla durata del servizio, all’impiego e alle funzioni del personale interessato (per approfondimenti, si rinvia alla relativa scheda).
Inoltre, si ricorda che, secondo quanto disciplinato al primo comma dell’articolo 16 della legge n. 121 del 1981 (“Nuovo ordinamento dell’Amministrazione della pubblica sicurezza”), ai fini della tutela dell’ordine e della sicurezza pubblica, sono Forze di polizia, fermi restando i rispettivi ordinamenti e dipendenze:
· la Polizia di Stato;
· l’Arma dei carabinieri, quale forza armata in servizio permanente di pubblica sicurezza;
· il Corpo della guardia di finanza, per il concorso al mantenimento dell’ordine e della sicurezza pubblica.
È compresa tra le Forze di polizia, ai sensi del secondo comma dello stesso articolo, anche la Polizia penitenziaria, la quale può essere chiamata a concorrere nell’espletamento di servizi di ordine e sicurezza pubblica.
La dotazione del fondo di parte corrente è pari a:
§ euro 21.615.871 per l’anno 2027;
§ euro 108.046.946 per l’anno 2028;
§ euro 210.142.070 per l’anno 2029;
§ euro 277.804.027 per l’anno 2030;
§ euro 251.059.935 annui a decorrere dall’anno 2031.
La dotazione del fondo di conto capitale è pari a:
§ euro 52.540.000 per l’anno 2027;
§ euro 38.915.100 per l’anno 2028.
Articolo 97
(Durata dei corsi di formazione
per viceispettore e viceispettore tecnico della Polizia di Stato)
L’articolo 97 proroga al 31 dicembre 2027 il termine per avviare i corsi per la nomina a viceispettore e viceispettore tecnico della Polizia di Stato, la cui durata possa essere ridotta con decreto del Capo della polizia-direttore generale della pubblica sicurezza.
Nonché determina le corrispettive risorse finanziarie, posto che a fronte della minore durata del corso, si ha un’acquisizione anticipata della qualifica di viceispettore.
L’articolo 97 prevede intervento pari a un importo è di 3.795.197 euro per l’anno 2028 e 11.385.574 euro per l’anno 2029.
L’articolo 97 dispone sulla durata dei corsi per la nomina a viceispettore e viceispettore tecnico della Polizia di Stato.
Il contenuto della sua previsione consiste nella proroga di un termine.
Il termine originario – 31 dicembre 2026 – è posticipato al 31 dicembre 2027.
Si tratta del termine di avvio dei corsi sopra ricordati, la cui durata possa essere oggetto di riduzione da parte del Capo della polizia-direttore generale della pubblica sicurezza, con proprio decreto.
Tale facoltà gli è stata attribuita dall’articolo 2-bis, comma 5-bis, del decreto-legge n. 198 del 2022.
Esso ha definito, al contempo, un perimetro temporale per la riduzione della durata dei corsi. Questa non può essere inferiore a dodici mesi, per gli aspiranti viceispettori; a nove mesi, per gli aspiranti viceispettori tecnici.
Nonché ha previsto, ai fini della promozione alle qualifiche di ispettore e di ispettore tecnico, che la permanenza minima nelle qualifiche di vice ispettore e di vice ispettore tecnico sia aumentata di un periodo corrispondente alla riduzione del corso operata.
Si legge nella relazione tecnica che la disposizione di proroga che si viene a porre concerna un solo corso, per 1.000 unità, da avviare nel 2027 e destinato ai vincitori della procedura concorsuale indetta con il bando del 19 gennaio 2026, per i viceispettori che espletano funzioni di polizia (per i viceispettori tecnici, per il 2027 non è previsto l’avvio di alcun corso di formazione).
La disposizione comporta un maggior costo derivante dall’anticipata acquisizione della qualifica di viceispettore.
La quantificazione dell’onere è stata effettuata sulla base dell’andamento delle ultime procedure concorsuali pubbliche per l’assunzione di allievi viceispettori. Se ne trae una stima di circa 700 candidati già appartenenti alla Polizia di Stato, e di 300 non già appartenenti.
Per questi ultimi, il maggior onere è dato dalla differenza tra il trattamento economico connesso alla qualifica di viceispettore e la paga da allievo viceispettore per un periodo di dodici mesi (il tempo di durata del corso).
Per i primi, già appartenenti all’amministrazione, collocati per la durata del corso in posizione di aspettativa speciale con conservazione del trattamento economico già fruito, il maggior onere è dato dal differenziale fra il trattamento della qualifica di vice ispettore e quello della qualifica di provenienza (sovente quella di vice sovrintendenza, nelle più recenti tornate concorsuali).
Ne segue una spesa, che la disposizione autorizza, di 3,7 milioni per l’anno 2028 e 11,3 milioni per l’anno 2029.
Articolo 98
(Valorizzazione del personale dei Corpi di polizia)
L’articolo 98 reca un incremento di complessivi 90,8 milioni – decorrenti dal 2027 – dei fondi per l’efficienza dei servizi istituzionali del personale delle Forze di polizia a ordinamento civile e militare.
L’articolo 98 prevede intervento pari a 90.841.770 euro a decorrere dall’anno 2027.
L’articolo 98 destina risorse (per complessivi 90,8 milioni) destinate ad incrementare i fondi per l’efficienza dei servizi istituzionali del personale dei Corpi di polizia a ordinamento civile e militare, con decorrenza dal 2027.
L’incremento è ripartito tra le Forze di polizia nel modo seguente:
32,7 milioni per l’Arma dei Carabinieri;
17,6 milioni per il Corpo della Guardia di finanza;
29,2 milioni per la Polizia di Stato;
11,2 milioni per il Corpo di polizia penitenziaria.
La disposizione richiama il principio di specificità del ruolo e delle funzioni riconosciuto dall’articolo 19 della legge 4 novembre 2010, n. 183. Esso recita: “ai fini della definizione degli ordinamenti, delle carriere e dei contenuti del rapporto di impiego e della tutela economica, pensionistica e previdenziale, è riconosciuta la specificità del ruolo delle Forze armate, delle Forze di polizia e del Corpo nazionale dei vigili del fuoco, nonché dello stato giuridico del personale ad essi appartenente, in dipendenza della peculiarità dei compiti, degli obblighi e delle limitazioni personali, previsti da leggi e regolamenti, per le funzioni di tutela delle istituzioni democratiche e di difesa dell’ordine e della sicurezza interna ed esterna, nonché per i peculiari requisiti di efficienza operativa richiesti e i correlati impieghi in attività usuranti”.
I fondi per l'efficienza dei servizi istituzionali del personale dei Corpi di polizia sono allocati negli stati di previsione dei rispettivi Ministeri competenti.
Nel prospetto che segue sono riportati: il Corpo di polizia, lo stato di previsione e i capitoli di interesse con l’indicazione dello stanziamento di competenza ivi previsto nel disegno di legge di bilancio integrato (interventi di Sez. I e Sez. II).
| Corpo di Polizia |
Stato di previsione |
Cap. |
Stanziamento |
| Carabinieri |
Difesa |
4800/4 |
197.561.573 |
| Carabinieri |
Difesa |
2851/7 |
14.236.541 |
| Guardia di finanza |
Economia e finanze |
4201/4 |
64.826.151 |
| Guardia di finanza |
Economia e finanze |
4219/4 |
36.630.406 |
| Polizia di Stato |
Interno |
2501/12 |
193.050.794 |
| Polizia penitenziaria |
Giustizia |
1891 |
77.045.808 |
| Polizia penitenziaria |
Giustizia |
2001/4 |
32.980 |
| Polizia penitenziaria |
Giustizia |
2091 |
2.546.189 |
Articolo 99
(Straordinari delle Forze di polizia)
L’articolo 99 destina 50 milioni per l’anno 2027 alla remunerazione di prestazioni di lavoro straordinario già svolto da personale della Polizia di Stato, dei Carabinieri, della Guardia di finanza e della Polizia penitenziaria.
L’articolo 99 prevede interventi pari a un importo di 50 milioni per l’anno 2027.
L’articolo 99 destina 50 milioni per l’anno 2027 alla remunerazione delle prestazioni di lavoro straordinario già rese dal personale della Polizia di Stato, dell’Arma dei carabinieri, del Corpo della Guardia di finanza e del Corpo di polizia penitenziaria.
Si tratta delle Forze di polizia individuate dalla legge 1° aprile 1981, n. 121 (“Nuovo ordinamento dell’Amministrazione della pubblica sicurezza) all’articolo 16.
Le risorse complessive (50 milioni) sono ripartite come segue:
a) Polizia di Stato: 19 milioni;
b) Arma dei carabinieri: 19 milioni;
c) Corpo della guardia di finanza: 9,5 milioni;
d) Corpo di polizia penitenziaria: 2,5 milioni.
La disposizione è posta in deroga alle norme limitative sulla misura degli emolumenti accessori per il personale pubblico, anche dirigenziale (all’articolo 23, comma 2, del decreto legislativo n. 75 del 2017).
Quel limite generale vigente – qui derogato – prevede che l’ammontare annuo dei trattamenti accessori del personale, per ciascuna amministrazione, non possa superare il corrispondente importo determinato per l’anno 2016.
In deroga al medesimo limite generale vigente e con riferimento ad annualità precedenti, autorizzazioni di spesa per la remunerazione delle prestazioni di lavoro straordinario già svolte dal personale delle Forze di polizia, sono state: 110 milioni per l’anno 2024, con l’articolo 4 del decreto-legge n. 155 del 2024; 61 milioni per l’anno 2025, con l’articolo 3-ter, comma 4, del decreto-legge n. 156 del 2025; 50 milioni per l’anno 2026, con l’articolo 8 del decreto-legge n. 193 del 2026.
Articolo 100
(Proroga del concorso delle Forze armate nel controllo
del territorio)
L’articolo 100 interviene sull’operazione “Strade sicure”, prorogando fino al 31 marzo 2027 l’impiego di un contingente di 500 militari delle Forze armate per il rafforzamento del controllo del territorio, anche al fine di assicurare la prosecuzione delle attività svolte nella città di Milano. A tale scopo autorizza una spesa complessiva di 6.148.924 euro per l’anno 2027, confermando per il personale impiegato le funzioni di agente di pubblica sicurezza previste dalla normativa vigente e introducendo specifiche deroghe ai limiti relativi al trattamento economico accessorio.
L’articolo 100 autorizza una spesa complessiva pari a 6.148.924 euro per l’anno 2027.
L’articolo 100, al comma 1 dispone la proroga fino al 31 marzo 2027 dell’impiego del contingente di 500 militari fuori sede previsto dall’articolo 8 del decreto-legge 22 ottobre 2026, n. 190. Si ricorda che tale articolo 8, al comma 1, al fine di rafforzare il controllo del territorio nella città di Milano, si è innestato sul contingente già autorizzato dalla legge di bilancio per il 2025 nell’ambito del dispositivo di impiego delle Forze armate per esigenze di sicurezza pubblica, più comunemente denominato “Strade sicure”, incrementando di 500 unità il contingente delle Forze armate fino al 31 dicembre 2026.
La disposizione in esame risulta pertanto volta ad assicurare la continuità del concorso delle Forze armate nelle attività di controllo del territorio, con particolare riferimento alle esigenze di sicurezza della città di Milano. A tale scopo viene autorizzata una spesa complessiva di 6.148.924 euro per l’anno 2027. La relazione tecnica ripartisce tali oneri nelle seguenti macrocategorie:
| Tipologia di spesa |
Importo |
| Spese di personale |
3.028.425 euro |
| Spese di funzionamento |
3.064.510 euro |
| Spese una tantum |
55.989 euro |
| Totale |
6.148.924 euro |
Il comma 2 dell’articolo in esame stabilisce che al personale militare impiegato si applichino le disposizioni di cui all’articolo 7-bis, commi 1, 2 e 3, del decreto-legge n. 92 del 2008, convertito, con modificazioni, dalla legge 24 luglio 2008, n. 125, in materia di concorso delle Forze armate nel controllo del territorio. In particolare, tale disciplina prevede che il personale delle Forze armate non appartenente all’Arma dei carabinieri agisca con le funzioni di agente di pubblica sicurezza, escluse quelle di polizia giudiziaria, e che possa procedere all’identificazione e all’immediata perquisizione sul posto di persone e mezzi di trasporto, ai sensi dell’articolo 4 della legge n. 152 del 1975. La relazione illustrativa ricorda che le funzioni di agente di pubblica sicurezza vengono attribuite anche al fine di prevenire o impedire comportamenti che possano mettere in pericolo l’incolumità delle persone o la sicurezza dei luoghi vigilati e che, ai fini di identificazione, per completare gli accertamenti e per procedere a tutti gli atti di polizia giudiziaria, il personale delle Forze armate accompagna gli interessati presso i più vicini uffici o comandi della Polizia di Stato o dell’Arma dei carabinieri.

L'operazione "Strade sicure" risale alla legge n. 125 del 2008, di conversione del decreto-legge n. 92 del 2008, con la quale è stato autorizzato l'impiego di un contingente militare per specifiche ed eccezionali esigenze di contrasto e prevenzione della criminalità sul territorio nazionale, ponendolo a disposizione dei prefetti di alcune selezionate province.
Essa rappresenta la più capillare e longeva operazione delle Forze armate sul territorio nazionale, a fianco delle Forze dell'ordine, in funzione di contrasto alla criminalità e al terrorismo in numerose città italiane. L'operazione è svolta in massima parte dall'Esercito, con il contributo della Marina, dell'Aeronautica e dell'Arma dei Carabinieri.
Nel corso degli anni, l’operazione ha visto ampliare i propri compiti, anche a seguito di provvedimenti adottati per far fronte a specifici eventi (EXPO 2015, Giubileo straordinario della Misericordia, vertici G-7 e G-20, ecc.) o per fronteggiare esigenze di alcune specifiche aree del territorio nazionale, ad esempio nella cosiddetta “terra dei fuochi”.
A seguito dell'insorgere dell'emergenza COVID-19 i militari impegnati nell'operazione – come noto – sono stati chiamati a svolgere, oltre ai tradizionali compiti assegnati al dispositivo, anche una serie di attività volte a fronteggiare il diffondersi del virus.
Si segnala che il comma 625 della legge 30 dicembre 2024, n. 207 (legge di bilancio 2025) ha stabilito, anche in relazione alle esigenze di prevenzione e contrasto della criminalità e del terrorismo, la prosecuzione degli interventi previsti dall’operazione Strade sicure, prorogando l’impiego nell’operazione di un contingente di 6000 unità di personale delle Forze armate.
Il personale è impiegato nell’operazione limitatamente ai servizi di vigilanza di siti e obiettivi sensibili (sono quindi esclusi altri compiti svolti in passato da tale contingente, come la perlustrazione e pattuglia congiuntamente alle Forze di polizia).
È inoltre importante ricordare che, ai sensi del decreto legge n. 92 del 2008 (richiamato anche nella disposizione in esame), il personale delle Forze armate agisce con le funzioni di agente di pubblica sicurezza e può procedere alla identificazione e alla immediata perquisizione sul posto di persone e mezzi di trasporto, anche al fine di prevenire o impedire comportamenti che possono mettere in pericolo l'incolumità di persone o la sicurezza dei luoghi vigilati, con esclusione delle funzioni di polizia giudiziaria.
Ai fini di identificazione, per completare gli accertamenti e per procedere a tutti gli atti di polizia giudiziaria, il personale delle Forze armate accompagna le persone indicate presso i più vicini uffici o comandi della Polizia di Stato o dell'Arma dei carabinieri.
Inoltre, ai sensi del citato decreto-legge n. 92 del 2008, il personale militare personale è posto a disposizione dei prefetti delle province comprendenti aree metropolitane e comunque aree densamente popolate. Il piano di impiego del personale delle Forze armate è adottato con decreto del Ministro dell'interno, di concerto con il Ministro della difesa, sentito il Comitato nazionale dell'ordine e della sicurezza pubblica integrato dal Capo di stato maggiore della difesa e previa informazione al Presidente del Consiglio dei Ministri. Il Ministro dell'interno riferisce in proposito alle competenti Commissioni parlamentari.
Da ultimo, come citato nell’articolo in esame, si segnala che il comma 8 del d.l. n. 190 del 2026 è intervenuto sull’operazione “Strade sicure” al fine di rafforzare il controllo del territorio nella città di Milano, incrementando di 500 unità il contingente delle Forze armate fino al 31 dicembre 2026.
Il comma 3 stabilisce che le spese relative al trattamento economico accessorio del personale militare di cui al comma 1 si intendono in deroga ai limiti orari individuali per la remunerazione delle prestazioni straordinarie, stabiliti dai decreti adottati ai sensi dell’articolo 10, comma 3, della legge n. 231 del 1990, nonché al limite complessivo delle risorse annualmente destinate al trattamento accessorio del personale delle pubbliche amministrazioni, di cui all’articolo 23, comma 2, del decreto legislativo n. 75 del 2017. La disposizione consente pertanto di remunerare le prestazioni straordinarie connesse all'impiego del contingente militare anche oltre i predetti limiti, nei limiti di cui all'autorizzazione di spesa prevista dal comma 1.
Articolo 101
(Assunzioni straordinarie di personale delle Forze di polizia per il contrasto della criminalità organizzata)
L’articolo 101 autorizza l’assunzione straordinaria, dal 2027 al 2032, di un massimo di complessive 180 unità di personale delle Forze di polizia (Polizia di Stato, Arma dei carabinieri e Guardia di finanza), nell’ambito dell’attività di contrasto della criminalità organizzata.
La relazione tecnica ascrive alla disposizione in oggetto oneri pari a 3.278.577 euro per l’anno 2027, 7.580.291 euro per l’anno 2028 e 9.593.938 euro per l’anno 2029, per complessivi 20.452.806 euro nel triennio.
Il comma 1 autorizza l’assunzione straordinaria, dal 2027 al 2032, di un contingente di complessive 180 unità delle Forze di polizia, in aggiunta alle ordinarie facoltà assunzionali previste a legislazione vigente e nei limiti della dotazione organica, per il potenziamento dell’attività di contrasto della criminalità organizzata svolta dalle articolazioni interforze del Dipartimento della pubblica sicurezza. La disposizione, inoltre, prevede che resti fermo quanto previsto dall’articolo 703 del decreto legislativo n. 66 del 2010 (Codice dell’ordinamento militare).
Si ricorda, in proposito, che, ai sensi del sopra citato articolo 703, comma 1, del Codice dell’ordinamento militare, le riserve di posti in favore dei volontari in ferma prefissata, in servizio o in congedo, di età non superiore a venticinque anni compiuti, che abbiano completato almeno dodici mesi di servizio come volontari in ferma prefissata iniziale e siano in possesso degli ulteriori requisiti previsti dai rispettivi ordinamenti, per l’accesso alle carriere iniziali dei singoli Corpi e dell’Arma dei carabinieri sono così determinate:
- Arma dei carabinieri: 70 per cento;
- Corpo della Guardia di Finanza: 70 per cento;
- Polizia di Stato: 45 per cento;
- Corpo di polizia penitenziaria: 60 per cento;
- Corpo nazionale dei vigili del fuoco: 45 per cento.
I posti riservati sopra indicati, eventualmente non ricoperti per insufficienza di candidati idonei, sono devoluti in aggiunta ai restanti posti messi a concorso. Inoltre, nella formazione delle graduatorie, le amministrazioni tengono conto, quali titoli di merito, del periodo di servizio svolto e delle relative caratterizzazioni riferite a contenuti, funzioni e attività affini a quelli propri della carriera per cui è stata fatta domanda di accesso nonché delle specializzazioni acquisite durante la ferma prefissata, considerati utili.
Tali assunzioni straordinarie sono autorizzate per un numero massimo di:
§ 60 unità nella Polizia di Stato, di cui 10 unità nella carriera dei funzionari di polizia, qualifica di commissario, a decorrere dal 1° giugno 2027; 40 unità nel ruolo iniziale di ispettori che espletano funzioni di polizia, a decorrere dal 1° settembre 2027; 10 unità nel ruolo iniziale di agenti e assistenti che espletano funzioni di polizia, a decorrere dal 1° giugno 2027, entro il limite di spesa di cui al successivo comma 2;
Si rammenta che il decreto-legge n. 144 del 2026 (articolo 7, comma 10) ha autorizzato un’assunzione straordinaria, a decorrere dal 1° dicembre 2026, di cinquecento unità di agenti e assistenti della Polizia di Stato da destinare ai servizi di controllo delle frontiere e dei flussi migratori, anche relativi allo svolgimento delle verifiche preliminari di identità e di sicurezza e delle operazioni di rilevamento fotodattiloscopico e segnaletico svolte dagli uffici di polizia di frontiera e dalle questure. Tale autorizzazione è stata disposta nel limite della dotazione organica, in aggiunta alle facoltà assunzionali previste a legislazione vigente, fermo restando quanto previsto dal già citato articolo 703 del Codice dell’ordinamento militare.
§ 60 unità nell’Arma dei carabinieri, di cui 5 unità nel ruolo ufficiali, in deroga a quanto previsto dall’articolo 666, comma 2, del Codice dell’ordinamento militare e 55 unità nel ruolo ispettori, a decorrere dal 1° luglio 2027, entro il limite di spesa di cui al comma 4 dell’articolo in esame;
Il succitato articolo 666, comma 2, fissa in un tredicesimo della consistenza organica degli ufficiali inferiori del medesimo ruolo il limite di posti da mettere annualmente a concorso per l’immissione nel ruolo normale degli ufficiali dell’Arma dei carabinieri.
§ 60 unità nel Corpo della Guardia di finanza, di cui 6 del ruolo ufficiali, 36 del ruolo ispettori e 18 del ruolo appuntati e finanzieri, da arruolare nella misura di 1 unità del ruolo ufficiali, 6 unità del ruolo ispettori e 3 unità del ruolo appuntati e finanzieri, a decorrere dal 1° gennaio per ciascuno degli anni dal 2027 al 2032, entro il limite di spesa di cui al comma 6 del presente articolo.
I commi da 2 a 7 recano le relative autorizzazioni di spesa.
In particolare, i commi 2 e 3 autorizzano la spesa per l’assunzione straordinaria delle 60 unità nella Polizia di Stato e per le relative spese di funzionamento.
Quanto alla spesa, il comma 2 autorizza 918.343 euro per il 2027, 2.827.154 euro per il 2028, 4.077.753 euro per il 2029, 4.267.090 euro per ciascuno degli anni 2030 e 2031, 4.279.205 euro per il 2032, 4.287.858 euro per ciascuno degli anni 2033 e 2034, 4.358.522 euro per il 2035, 4.499.852 euro per il 2036 e 4.521.255 euro annui a decorrere dal 2037.
Per le spese di funzionamento, il comma 3 autorizza 214.689 euro per il 2027, 163.694 euro per il 2028, 88.802 euro per il 2029, 169.200 euro per il 2030, 79.200 euro per ciascuno degli anni 2031 e 2032, 169.200 euro per il 2033, 79.200 euro per ciascuno degli anni 2034 e 2035, 169.200 euro per il 2036 e 79.200 euro annui a decorrere dal 2037.
I commi 4 e 5 recano le analoghe autorizzazioni di spesa per l’assunzione straordinaria delle 60 unità nell’Arma dei carabinieri.
Il comma 4 autorizza, per l’attuazione, 1.657.049 euro per il 2027, 3.714.983 euro per il 2028, 3.968.509 euro per il 2029, 4.228.989 euro per il 2030, 4.230.512 euro per il 2031, 4.283.764 euro per il 2032, 4.335.493 euro per ciascuno degli anni 2033 e 2034, 4.390.477 euro per il 2035 e 4.445.460 euro annui a decorrere dal 2036.
Il comma 5 autorizza, per le spese di funzionamento, 120.000 euro per il 2027, 45.500 euro annui per ciascuno degli anni dal 2028 al 2031, 43.750 euro per il 2032 e 42.000 euro annui a decorrere dal 2033.
Infine, i commi 6 e 7 autorizzano la spesa per l’assunzione straordinaria delle 60 unità nel Corpo della Guardia di finanza.
Il comma 6 prevede, per l’attuazione, 341.496 euro per il 2027, 794.960 euro per il 2028, 1.372.374 euro per il 2029, 1.999.615 euro per il 2030, 2.638.344 euro per il 2031, 3.304.486 euro per il 2032, 3.608.984 euro per il 2033, 3.810.605 euro per il 2034, 3.907.176 euro per il 2035, 3.975.548 euro per il 2036, 4.030.817 euro per il 2037, 4.058.673 euro per il 2038, 4.086.528 euro per il 2039, 4.114.384 euro per il 2040 e 4.153.096 euro annui a decorrere dal 2041.
Il comma 7 autorizza, per le spese di funzionamento, 27.000 euro per il 2027, 34.000 euro per il 2028, 41.000 euro per il 2029, 48.000 euro per il 2030, 55.000 euro per il 2031, 62.000 euro per il 2032 e 42.000 euro annui a decorrere dal 2033.
Articolo 102
(Assunzioni di personale per la polizia locale)
L’articolo 102 autorizza l’assunzione, a partire dal 2027, di personale della polizia locale, al fine di potenziare le iniziative in materia di sicurezza urbana.
La relazione tecnica ascrive alla disposizione in oggetto oneri pari a 45 milioni di euro annui a decorrere dal 2027.
La disposizione in esame autorizza i comuni, a decorrere dall’anno 2027, ad assumere, a tempo indeterminato, personale del corpo della polizia locale, da inquadrare nell’Area degli istruttori prevista dal contratto collettivo nazionale di lavoro del Comparto Funzioni locali. Tali assunzioni sono volte al potenziamento delle iniziative in materia di sicurezza urbana.
Da ultimo, l’articolo 2, comma 9, del decreto-legge n. 144 del 2026 ha disposto che, fino al 31 dicembre 2028, il termine di efficacia delle graduatorie delle procedure assunzionali dei corpi di polizia locale è di quattro anni, anziché di tre come previsto dall’articolo 91, comma 4, del decreto legislativo n. 267 del 2000 (TUEL). La misura mira a garantire una tempestiva ed efficace risposta alle esigenze di sicurezza del territorio comunale.
A tal fine, l’articolo in esame istituisce, a decorrere dal 2027, un apposito fondo nello stato di previsione del Ministero dell’interno, con una dotazione pari a 45 milioni di euro annui, da ripartire fra i comuni con decreto del Ministro dell’interno, di concerto con il Ministro dell'economia e delle finanze, sentita la Conferenza Stato-città e autonomie locali, con cui sono definiti i criteri di riparto, l’individuazione degli enti beneficiari e le modalità di assegnazione delle risorse.
Infine, la disposizione precisa che le assunzioni sono effettuate nei limiti delle risorse assegnate a ciascun comune.
Articolo 103
(Anticipazione delle risorse per i servizi elettorali)
L’articolo 103 prevede che il Ministero dell’economia possa anticipare, nel limite del 50 per cento della misura massima, la somma da rimborsare ai comuni per gli adempimenti ad essi spettanti per lo svolgimento delle consultazioni elettorali i cui oneri sono a carico dello Stato.
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto che viene definita “di carattere meramente contabile”.
L’articolo in esame aggiunge un comma 8-bis all’articolo 55 della legge 449/1997 che, con l’obiettivo di garantire la tempestiva ed efficace gestione finanziaria delle procedure connesse all’organizzazione delle consultazioni elettorali e referendarie, autorizza il Ministero dell’economia e delle finanze, su richiesta delle amministrazioni interessate, a disporre il ricorso ad anticipazioni di tesoreria nel limite del 50 per cento delle misure massime di finanziamento delle spese per le elezioni, comprese quelle da rimborsare ai comuni, determinate dal decreto che viene adottato dal Ministro dell’economia e delle finanze ogni tre anni, secondo quanto stabilito dal comma 8 del medesimo articolo 55, da ripianarsi con l’emissione di ordini di pagamento sui pertinenti capitoli di spesa. Questo nelle more dell’adozione del decreto annuale di trasferimento delle somme occorrenti per lo svolgimento delle consultazioni.
Le somme oggetto di anticipazione che non vengono utilizzate dalle amministrazioni interessate, devono essere versate all’entrata del bilancio entro il 31 dicembre di ogni anno e restano acquisite all’erario.
Le spese di organizzazione e di attuazione delle elezioni politiche, europee e dei referendum sono a carico dello Stato, mentre quelle delle elezioni dei consigli regionali, comunali e circoscrizionali sono a carico delle amministrazioni interessate. In caso di svolgimento contestuale di più elezioni gli oneri sono ripartiti tra gli enti interessati.
Il sistema prevede che i comuni anticipano le spese per le elezioni a carico dello Stato e sono poi rimborsati dallo Stato sulla base di appositi rendiconti da presentare entro 3 mesi dalle consultazioni.
Il Ministero dell’interno con proprio decreto stabilisce annualmente l’importo complessivo delle risorse da ripartire e stabilisce il riparto per ciascun comune. Inoltre, secondo la legge lo Stato nel mese precedente alle elezioni eroga un acconto ai comuni pari al 90 per cento delle spese presunte. Successivamente, si provvede al saldo (si veda in dettaglio il box di approfondimento in calce alla scheda).
Tuttavia, nella prassi la definizione dell’importo del contributo per ciascun comune e l’erogazione l’anticipo del rimborso avvengono dopo che si sono svolte le elezioni.
Nel 2026, ad esempio, la determinazione dell’importo del rimborso per il referendum confermativo e per elezioni suppletive della Camera del 22 e 23 marzo 2026 è stata stabilita il 14 luglio 2026 (Ministero dell’interno, decreto direttoriale 14 luglio 2026) e il pagamento nella misura pari al 90 per cento delle risorse massime rimborsabili è stato disposto il 15 settembre 2026 con decreto dirigenziale (Comunicato del Ministero dell’interno 22 settembre 2026).
Il sistema prevede quindi che tutte le spese elettorali sostenute dai comuni debbano essere rimborsate ma tuttavia entro limiti prefissati in via amministrativa.
Il giudice amministrativo ha osservato in proposito che il legislatore in questo modo ha inteso contemperare due distinte e contrapposte esigenze: da un lato, l'interesse al rimborso integrale per l'esercizio da parte dei comuni di funzioni a loro delegate dall'amministrazione centrale in occasione dello svolgimento delle elezioni politiche e dei referendum; dall'altro, la necessità di contenere le spese complessive, che rischia di rimanere insoddisfatta attraverso il semplice rimborso delle spese comunali senza limiti massimi (Cons. Stato, Sez. I, 22 novembre 2021, n. 1786).
Tuttavia, la determinazione del budget di ciascun comune deve precedere lo svolgimento delle elezioni, perché solo in tal modo può consentirsi all'ente locale di adottare i sistemi virtuosi di razionalizzazione dei servizi prescritti dall'art. 55, comma 8, legge n. 449 del 1997 (che ha stabilito il tetto massimo delle spese rimborsabili), al fine di allineare le spese con l'importo finanziato dallo Stato. Una determinazione a posteriori dell'ammontare massimo del rimborso, da un lato, viola le garanzie partecipative, stante la mancata esplicazione dell’ineludibile dialettica procedimentale; dall’altro, compromette il principio, costituzionalmente tutelato, dell’autonomia finanziaria degli enti locali, atteso che, in caso di superamento del tetto di spesa, questi si vedrebbero costretti a finanziarie, con le proprie risorse, funzioni amministrative loro delegate dallo Stato (si veda TAR Piemonte, Sez II, 9 dicembre 2022, n. 1098).
Il Consiglio di Stato, confermando la sentenza del TAR Piemonte di cui sopra, ha affermato l'esigenza di rimborso integrale delle spese sostenute dai Comuni, per lo svolgimento delle elezioni e dei referendum che trova fondamento costituzionale negli artt. 119 e 118 Cost.: l'art. 119, comma 4, Cost. che riconosce, in particolare, “autonomia finanziaria di entrata e di spesa agli enti locali, prescrivendo il dovere per lo Stato di garantire il finanziamento integrale delle funzioni pubbliche attribuite a tali enti; laddove l'art. 119 Cost. si ricollega invece all'art. 118, comma 2, Cost., nella parte in cui prevede il conferimento con legge statale di funzioni amministrative agli enti locali” […]. “Del pari, anche il contrapposto interesse al contenimento della spesa, nonché al coordinamento della finanza pubblica, trova a sua volta un radicamento costituzionale negli artt. 81, 97, comma 1, 117, comma 3, e 119, comma 2, Cost. Ne consegue che l'onere di rimborso integrale deve essere contemperato con l'esigenza di fissare dei limiti massimi ai costi statali per le elezioni politiche e per i referendum.”
In conclusione, il giudice amministrativo ha ritenuto che “il Ministero [dell’interno] appellante non poteva esimersi dall'indicare un importo massimo di rimborso, anteriormente all'avvio della consultazione popolare; ciò anche nel rispetto del principio del giusto procedimento che avrebbe certamente consentito” al comune interessato “di interloquire ed eventualmente dimostrare la spettanza degli ulteriori rimborsi (Consiglio di Stato, Sez. III, 31 gennaio 2024, n. 951).

Per la competenza degli oneri relative alle spese elettorali, vige il principio generale che le spese di organizzazione e di attuazione delle elezioni politiche e dei referendum (L. 136/1976, art. 17, 1° comma) e delle elezioni europee (L. 18/1979, art. 55), sono a carico dello Stato mentre quelle delle elezioni dei consigli regionali, comunali e circoscrizionali sono a carico delle amministrazioni interessate (L. 136/1976, art. 17, 2° comma).
Le spese in ogni caso non possono superare una misura massima determinata ogni 3 anni, entro il 31 gennaio del triennio, con decreto del Ministro dell'economia e delle finanze, di concerto con i Ministri dell'interno, della giustizia e degli affari esteri e della cooperazione internazionale. Nel tetto sono comprese le somme da rimborsare ai comuni per l'organizzazione tecnica e l'attuazione delle elezioni i cui oneri sono a carico dello Stato (L. 449/1997, art. 55, comma 8).
Alcune spese sono comunque, a carico dello Stato (L. 136/1976, art. 17, 3° comma); si tratta delle spese per:
- il funzionamento dei propri uffici interessati alle elezioni,
- la spedizione dei certificati elettorali agli elettori residenti fuori del comune e delle cartoline avviso agli elettori residenti all'estero,
- la fornitura delle schede per la votazione, dei manifesti recanti i nomi dei candidati e degli eletti, degli stampati e delle buste occorrenti per le operazioni degli uffici elettorali di sezione
- la spedizione dei plichi dei predetti uffici, comprese quelle per l'apertura degli uffici postali fuori del normale orario di lavoro.
Nel caso di contemporaneità di più elezioni politiche le spese derivanti da adempimenti comuni alle elezioni vengono ripartite tra enti interessati (L. 136/1976, art. 17, 4°, 5°, 7° e 8° comma).
Gli oneri per il trattamento economico dei componenti dei seggi e per gli adempimenti di spettanza dei comuni quando le elezioni non riguardino esclusivamente i consigli comunali, sono anticipati dai comuni e rimborsati dallo Stato o dalla regione, in base a documentato rendiconto, da presentarsi entro il termine di tre mesi dalla data delle consultazioni (L. 136/1976, art. 17, 6° comma).
Secondo quanto chiarito dalla circolare dell’Interno 2 marzo 2026, n. 27, sono, inoltre, rimborsabili ai comuni le seguenti spese:
- retribuzione di prestazioni di lavoro straordinario dei dipendenti comunali;
- assunzione eventuale di personale a tempo determinato;
- stampati e prodotti software;
- trasporto del materiale di arredamento delle singole sezioni elettorali dai locali di deposito ai seggi e viceversa, montaggio e smontaggio delle cabine;
- collegamenti telefonici;
- propaganda elettorale;
- spese postali;
- ulteriori spese ritenute indispensabili.
L'importo massimo da rimborsare a ciascun comune, fatta eccezione per il trattamento economico dei componenti dei seggi, è stabilito con decreto del Ministero dell'interno, nei limiti delle assegnazioni di bilancio (L. 136/1976, 9° comma).
I comuni sono tenuti ad anticipare i pagamenti per le spese per il trattamento economico dei componenti dei seggi e per gli adempimenti di spettanza dei comuni quando le elezioni non riguardino esclusivamente i consigli comunali e circoscrizionali. I comuni entro tre mesi dalle elezioni, presentano un documentato rendiconto delle spese in base al quale lo Stato, o la regione in caso di elezioni regionali, rimborsano i comuni (L. 136/1976, 10° comma).
Nel mese precedente le consultazioni, lo Stato o la regione sono tenuti ad erogare ai comuni un acconto pari al 90 per cento delle spese che si presume essi debbano anticipare (L. 136/1976, 11° comma).
Articolo 104
(Buono Scuola)
L’articolo 104 proroga all'anno 2027 il contributo fino a 1.500 euro per studente, previsto in favore delle famiglie con un reddito (ISEE) non superiore a 30.000 euro, per la frequenza di una scuola paritaria secondaria di primo grado o del primo biennio di una scuola paritaria di secondo grado. A tal fine, anche la relativa autorizzazione di spesa, pari a 20 milioni di euro annui, è estesa all’anno 2027.
La relazione tecnica ascrive alla disposizione in oggetto maggiori oneri pari a 20 milioni di euro per l’anno 2027.
La disposizione in esame, costituita da un unico comma, articolato nelle lettere a) e b), modifica la disciplina recata dall’articolo 1, comma 519, della legge 30 dicembre 2025, n. 199 (legge di bilancio per il 2026), concernente il riconoscimento di un contributo alle famiglie con studenti frequentanti una scuola paritaria secondaria di primo grado o il primo biennio di una scuola paritaria di secondo grado, estendendone l’applicazione all’anno 2027 e prevedendo la relativa autorizzazione di spesa pari a 20 milioni di euro anche per tale anno.
Si ricorda che il citato comma 519 prevede, per l’anno 2026, il riconoscimento da parte del Ministero dell’istruzione e del merito, di un contributo fino ad euro 1.500 a studente frequentante una scuola paritaria secondaria di primo grado o il primo biennio di una scuola paritaria di secondo grado, in favore delle famiglie con reddito ISEE non superiore a euro 30.000. La misura del contributo è determinata secondo scaglioni inversamente proporzionali al valore dell’ISEE e, comunque, nel limite di spesa di 20 milioni di euro per l’anno 2026.
Le modalità di attuazione della disposizione in questione sono state stabilite con il decreto del Ministro dell’istruzione e del merito, di concerto con il Ministro dell’economia e delle finanze, n. 140 del 14 luglio 2026.
Il decreto citato ha disciplinato le modalità di richiesta e di erogazione del contributo.
Gli esercenti la responsabilità genitoriale di alunne e alunni iscritti e frequentanti una scuola paritaria secondaria di primo grado e di studentesse e studenti iscritti e frequentanti il primo biennio di una scuola paritaria di secondo grado, regolarmente censiti nel sistema SIDI – Anagrafe Nazionale degli Studenti, presentano istanza di accesso al contributo, nei tempi e nelle modalità previsti da un avviso pubblico, a cura della Direzione generale per lo studente, l’inclusione, l’orientamento e il contrasto alla dispersione scolastica del Ministero dell’istruzione e del merito. I potenziali beneficiari richiedono il contributo accedendo alla Piattaforma Unica, previa procedura di identificazione e autenticazione informatica.
Ai fini della determinazione dell’entità del contributo, il decreto ha identificato i seguenti scaglioni ISEE:
- per gli appartenenti a nuclei familiari con valore ISEE uguale o inferiore a euro 10.000,00, il contributo è compreso tra euro 600,00 ed euro 1.500,00;
- per gli appartenenti a nuclei familiari con valore ISEE superiore a euro 10.000,00 e inferiore a euro 20.000,00, il contributo è compreso tra euro 400,00 ed euro 1.300,00;
- per gli appartenenti a nuclei familiari con valore ISEE uguale o superiore a euro 20.000,00 e fino a euro 30.000,00, il contributo è compreso tra euro 200,00 ed euro 1.000,00.
L’entità del contributo da erogare è determinata sulla base dell’elenco degli ammessi al beneficio predisposto a seguito della presentazione delle domande e della verifica dei requisiti di accesso e i contributi sono assegnati nei limiti delle risorse disponibili al capitolo 1480, piano gestionale 1, dello stato di previsione del Ministero dell’istruzione e del merito, applicando gli importi minimi previsti per ciascuno scaglione, fino ad esaurimento delle risorse. Qualora le risorse risultino sufficienti a soddisfare tutte le istanze validamente presentate, l’eventuale somma residua è redistribuita tra i beneficiari mediante incremento proporzionale del contributo spettante su ciascuno scaglione, fino ai limiti massimi previsti. Qualora, a seguito del raggiungimento dei limiti massimi previsti per uno o più scaglioni, residuino ulteriori risorse disponibili, le stesse possono essere redistribuite tra i beneficiari appartenenti agli altri scaglioni fino al limite massimo di euro 1.500,00, secondo criteri proporzionali. Nel caso in cui, invece, le risorse disponibili non risultino sufficienti a garantire l’attribuzione dei contributi minimi, la Direzione generale per lo studente, l’inclusione, l’orientamento e il contrasto alla dispersione scolastica procede, con atto motivato e nel rispetto dei criteri di equità e proporzionalità, alla rideterminazione degli importi minimi dei contributi, al fine di assicurare il soddisfacimento di tutti gli ammessi al beneficio nei limiti delle risorse disponibili.
I soggetti ammessi al beneficio ricevono l’importo spettante mediante bonifico sul conto corrente indicato in sede di presentazione dell’istanza. L’erogazione è effettuata dall’Ufficio scolastico regionale competente per territorio in relazione all’ubicazione dell’istituzione scolastica in cui risulta iscritto e frequentante lo studente destinatario del beneficio.
Ora, la disposizione in esame interviene sul primo e sul secondo periodo del citato comma 519.
In particolare, il comma 1, lettera a) modifica il primo periodo, sostituendo le parole «Per l'anno 2026» con le parole «Per gli anni 2026 e 2027», al fine di estendere anche all'anno 2027 il riconoscimento del contributo, alle medesime condizioni e secondo i criteri già previsti per il 2026.
Il comma 1, lettera b) interviene, conseguentemente, sul secondo periodo, sostituendo le parole «per l'anno 2026» con le parole «per ciascuno degli anni 2026 e 2027», autorizzando così la spesa di 20 milioni di euro per ciascuno dei due anni, anziché per il solo 2026.
La relazione illustrativa e la relazione tecnica evidenziano che la disposizione è finalizzata a prorogare all’anno 2027 il contributo riconosciuto alle famiglie per la frequenza di scuole paritarie secondarie, estendendo di un ulteriore anno l’applicazione della misura introdotta dalla legge di bilancio 2026 e la relativa autorizzazione di spesa.
In ordine alle scuole paritarie, si rammenta che la Costituzione, all’articolo 33, commi 3 e 4, stabilisce che gli enti e privati hanno il diritto di istituire scuole ed istituti di educazione, senza oneri per lo Stato, e che la legge, nel fissare i diritti e gli obblighi delle scuole non statali che chiedono la parità, deve assicurare ad esse piena libertà e ai loro alunni un trattamento scolastico equipollente a quello degli alunni di scuole statali.
In tale quadro costituzionale, la legge n. 62 del 2000, all’articolo 1, dopo aver affermato che il sistema nazionale di istruzione è costituito dalle scuole statali e dalle scuole paritarie private e degli enti locali, definisce le scuole paritarie, a tutti gli effetti degli ordinamenti vigenti, compresa l’abilitazione a rilasciare titoli di studio aventi valore legale, le istituzioni scolastiche non statali, comprese quelle degli enti locali, che, a partire dalla scuola per l’infanzia, corrispondono agli ordinamenti generali dell’istruzione, sono coerenti con la domanda formativa delle famiglie e sono caratterizzate da requisiti di qualità ed efficacia previsti dai commi 4, 5 e 6 del medesimo articolo.
In particolare, il comma 4 stabilisce che la parità è riconosciuta alle scuole non statali che ne fanno richiesta e che siano in possesso dei seguenti requisiti:
a) un progetto educativo in armonia con i principi della Costituzione; un piano dell’offerta formativa conforme agli ordinamenti e alle disposizioni vigenti; attestazione della titolarità della gestione e la pubblicità dei bilanci;
b) la disponibilità di locali, arredi e attrezzature didattiche propri del tipo di scuola e conformi alle norme vigenti;
c) l’istituzione e il funzionamento degli organi collegiali improntati alla partecipazione democratica;
d) l’iscrizione alla scuola per tutti gli studenti i cui genitori ne facciano richiesta, purché in possesso di un titolo di studio valido per l’iscrizione alla classe che essi intendono frequentare;
e) l’applicazione delle norme vigenti in materia di inserimento di studenti con handicap o in condizioni di svantaggio;
f) l’organica costituzione di corsi completi: non può essere riconosciuta la parità a singole classi, tranne che in fase di istituzione di nuovi corsi completi, ad iniziare dalla prima classe;
g) personale docente fornito del titolo di abilitazione;
h) contratti individuali di lavoro per personale dirigente e insegnante che rispettino i contratti collettivi nazionali di settore.
Ai sensi del comma 5, le istituzioni che ottengono il riconoscimento sono soggette alla valutazione dei processi e degli esiti da parte del sistema nazionale di valutazione secondo gli standard stabiliti dagli ordinamenti vigenti. Tali istituzioni, in misura non superiore a un quarto delle prestazioni complessive, possono avvalersi di prestazioni volontarie di personale docente purché fornito di relativi titoli scientifici e professionali ovvero ricorrere anche a contratti di prestazione d’opera di personale fornito dei necessari requisiti.
Il comma 6 dispone che il Ministero dell’istruzione e del merito accerta l’originario possesso e la permanenza dei requisiti per il riconoscimento della parità.
Articolo 105
(Versione digitale stampabile dei libri di testo scolastici e universitari - STRALCIATO)
L’articolo 105 è stato stralciato ai sensi dell’articolo 120, comma 2, del Regolamento della Camera dei deputati, in quanto recante disposizioni estranee all’oggetto del disegno di legge di bilancio.
Articolo 106
(Rifinanziamento del Fondo per il contrasto
della povertà educativa minorile)
L’articolo 106 proroga agli anni 2028 e 2029 il riconoscimento del credito di imposta pari al 75 per cento dei versamenti effettuati dalle Fondazioni bancarie al Fondo per il contrasto della povertà educativa minorile, stanziando a tal fine 6 milioni di euro per ciascuno degli anni 2028 e 2029.
La relazione tecnica ascrive effetti finanziari alla disposizione in oggetto pari a 6 milioni di euro per ciascuno degli anni 2028 e 2029.
La disposizione in commento, nel suo unico comma articolato nelle lettere a) e b), novella l'articolo 1, comma 394, della legge 28 dicembre 2015, n. 208, relativo al credito d'imposta riconosciuto alle fondazioni bancarie per i versamenti effettuati al Fondo per il contrasto della povertà educativa minorile, prorogando il riconoscimento dell'agevolazione agli anni 2028 e 2029 e stanziando a tal fine, per ciascuno di tali anni, risorse pari a 6 milioni di euro.
In particolare:
- la novella di cui alla lettera a) interviene sul primo periodo del comma 394, che riconosce alle fondazioni bancarie un contributo, sotto forma di credito d'imposta pari al 75 per cento dei versamenti effettuati al Fondo, estendendo il riconoscimento del beneficio, già previsto fino al 2027, anche agli anni 2028 e 2029.
- la novella di cui alla lettera b) modifica il secondo periodo del comma 394, che stanzia le necessarie risorse, confermando l'importo di 3 milioni di euro previsto per il 2027 e stanziando un importo di 6 milioni di euro per ciascuno degli anni 2028 e 2029.
Il Fondo per il contrasto della povertà educativa minorile, istituito, in via sperimentale per gli anni 2016, 2017 e 2018, dal comma 392 dalla citata legge n. 208 del 2015, è alimentato dai versamenti effettuati dalle fondazioni di origine bancaria, di cui al decreto legislativo 17 maggio 1999, n. 153, nell’ambito della propria attività istituzionale, su un apposito conto corrente postale.
Il comma 393 demanda, infatti, a un protocollo d’intesa stipulato tra le predette fondazioni, la Presidenza del Consiglio dei ministri, il Ministero dell’economia e delle finanze e il Ministero del lavoro e delle politiche sociali la definizione delle modalità di intervento per il contrasto della povertà educativa minorile, nonché l’individuazione delle caratteristiche dei progetti da finanziare e delle relative modalità di valutazione e selezione anche mediante il ricorso a valutatori indipendenti, e di monitoraggio, al fine di assicurare la trasparenza, il migliore utilizzo delle risorse e l’efficacia degli interventi. Il medesimo protocollo disciplina, inoltre, le modalità di organizzazione e governo del Fondo.
Il comma 394 - oggetto delle modifiche di cui all’articolo in commento - disciplina il contributo riconosciuto alle fondazioni finanziatrici sotto forma di credito d’imposta, commisurato ai versamenti effettuati al Fondo di cui al comma 392.
In particolare, il primo periodo del comma 394, nella formulazione vigente, riconosce alle fondazioni un credito d’imposta pari al 75 per cento dei versamenti effettuati negli anni 2016, 2017, 2018 e dal 2024 al 2027, e pari al 65 per cento dei versamenti effettuati negli anni dal 2019 al 2023.
Il secondo periodo stabilisce che il contributo è assegnato fino a esaurimento delle risorse disponibili, determinate in 100 milioni di euro annui per ciascuno degli anni dal 2016 al 2018, in 55 milioni di euro annui per ciascuno degli anni dal 2019 al 2022, in 45 milioni di euro per il 2023, in 25 milioni di euro per il 2024 e in 3 milioni di euro annui per ciascuno degli anni dal 2025 al 2027. L’assegnazione avviene secondo l’ordine temporale con cui le fondazioni comunicano l’impegno a finanziare i progetti individuati secondo il protocollo d’intesa di cui al comma 393.
Il medesimo comma 394 prevede, inoltre, che il credito d’imposta è riconosciuto dall’Agenzia delle entrate, mediante apposita comunicazione che dà atto della trasmissione della delibera di impegno irrevocabile al versamento al Fondo delle somme stanziate da ciascuna fondazione, nei termini e secondo le modalità previsti dal protocollo d’intesa. In caso di mancato versamento delle somme indicate nella delibera di impegno, è prevista la responsabilità solidale delle fondazioni aderenti.
Il credito d’imposta è indicato nella dichiarazione dei redditi relativa al periodo d’imposta in cui è riconosciuto e può essere utilizzato esclusivamente in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, a decorrere dal medesimo periodo d’imposta. Al credito non si applicano i limiti alla compensazione previsti dall’articolo 1, comma 53, della legge n. 244 del 2007 e dall’articolo 34 della legge n. 388 del 2000.
Articolo 107, commi 1-3
(Potenziamento dell’attività didattica e di ricerca
delle università statali)
L’articolo 107, commi da 1 a 3, nell'ambito del Fondo per finanziamento ordinario delle università (FFO), muta la destinazione di risorse pari a 271 milioni di euro annui, sino ad oggi destinate espressamente al finanziamento dei dipartimenti universitari di eccellenza, destinandole, a decorrere dal 2028, al finanziamento di progetti strategici delle università, finalizzati al rafforzamento della ricerca, della didattica e delle infrastrutture universitarie.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto. La norma prevede infatti un diverso utilizzo, a decorrere dal 2028, di risorse già stanziate sul capitolo 1694, piano gestionale 6, del Ministero dell’università e della ricerca.
L’articolo 107, ai commi da 1 a 3, reca disposizioni volte a potenziare l’attività didattica e di ricerca delle università statali, destinando a tal fine alcune risorse del Fondo per il finanziamento ordinario delle università (FFO).
Nello specifico, il comma 1 prevede un diverso utilizzo delle risorse di cui all’articolo 1, comma 314, della legge n. 232 del 2016 (legge di bilancio 2017), destinate al finanziamento dei dipartimenti universitari di eccellenza. A partire dal 1° gennaio 2028, le predette risorse, pari a 271 milioni di euro annui, saranno assegnate alle università statali, secondo le modalità di ripartizione del Fondo di finanziamento ordinario (di cui all’articolo 5, comma 1, lettera a), della legge n. 537 del 1993), e saranno destinate al finanziamento di progetti strategici delle università, finalizzati al rafforzamento della ricerca, della didattica e delle infrastrutture universitarie.
Per un approfondimento sul FFO, si rinvia alla scheda di lettura dell’articolo 108 del disegno di legge in esame, che interviene significativamente sui criteri di riparto della quota base e della quota premiale del Fondo.
Il comma 2 fa salve le assegnazioni e gli impegni giuridicamente assunti per il quinquennio 2023-2027, ai sensi dell’articolo 1, commi da 314 a 337, della citata legge di bilancio 2017 e il comma 3 prevede l’abrogazione dei predetti commi a decorrere dal 1° gennaio 2028.
In tal modo, precisa la relazione tecnica, saranno completati i progetti di sviluppo già ammessi a finanziamento e verranno rispettati gli obblighi assunti nell’ambito del ciclo in corso, evitando che il superamento del sistema di finanziamento dei Dipartimenti di eccellenza per i cicli successivi a quello 2023-2027 incida sulle attività già programmate e finanziate.
L’articolo 1, commi 314-338, della legge n. 232 del 2016 (legge di bilancio 2017), ha istituito nel Fondo per il finanziamento ordinario delle università (FFO) un’apposita sezione denominata «Fondo per il finanziamento dei dipartimenti universitari di eccellenza», sulla base dei risultati della Valutazione della qualità della ricerca (VQR) effettuata dall’ANVUR e della valutazione dei progetti dipartimentali di sviluppo, presentati dalle università. Lo stanziamento, pari a 271 milioni di euro a decorrere dall’anno 2018, è volto ad incentivare, con un finanziamento quinquennale, l’attività dei dipartimenti delle università statali caratterizzati dall’eccellenza nella qualità della ricerca e nella progettualità scientifica, organizzativa e didattica, nonché con riferimento alle finalità di ricerca di «Industria 4.0». Le risorse eventualmente non utilizzate confluiscono, nel medesimo esercizio, nel FFO.
Per quanto riguarda la selezione dei dipartimenti di eccellenza, che avviene con cadenza quinquennale, essa è affidata a una commissione di sette membri, nominata con decreto del Ministro dell’università e della ricerca, e prende avvio entro il 31 dicembre del quarto anno di erogazione del finanziamento, termine entro il quale il Ministero richiede all’ANVUR di definire e attribuire a ciascun dipartimento un «Indicatore standardizzato della performance dipartimentale» (ISPD), calcolato sulla base dei risultati ottenuti dai docenti nell’ultima VQR, e che tiene conto della posizione dei dipartimenti nella distribuzione nazionale della valutazione nei rispettivi settori scientifico-disciplinari. Possono presentare domanda le università con dipartimenti collocati nelle prime 350 posizioni della graduatoria (formata in ordine decrescente di ISPD), fino a un massimo di quindici per ateneo. Ogni domanda è riferita a una sola delle quattordici aree disciplinari del Consiglio universitario nazionale (CUN) e contiene un progetto quinquennale di sviluppo (relativo a obiettivi scientifici, reclutamento del personale docente, premialità, investimenti in infrastrutture e didattica). Il numero complessivo dei dipartimenti che possono ottenere il finanziamento è 180. Dopo aver valutato le domande, entro il 31 dicembre del quinto anno di erogazione del finanziamento, la commissione pubblica sul sito dell’ANVUR l’elenco dei dipartimenti assegnatari. Entro il 31 marzo di ciascuno dei cinque anni successivi, il Ministero trasferisce il finanziamento alle università, le quali sono vincolate a utilizzare le risorse a favore dei dipartimenti finanziati
Il finanziamento annuo è di 1.350.000 euro per dipartimento, varia in base al quintile di organico ed è maggiorato di 250.000 euro, da destinare a infrastrutture di ricerca, per i dipartimenti appartenenti alle aree disciplinari da 1 a 9 del CUN.
Per quanto riguarda le modalità di utilizzazione, non più del 70 per cento può essere destinato al reclutamento di personale. Entro tale limite: almeno il 25 per cento deve essere riservato a chiamate di professori esterni e almeno il 25 per cento a ricercatori di tipo b); il finanziamento può essere utilizzato anche per chiamate dirette ai sensi della legge n. 230 del 2005. Al termine del quinquennio l’ateneo presenta una relazione sull’utilizzo delle risorse e sui risultati conseguiti. In caso di giudizio negativo della commissione, il dipartimento non può ricandidarsi per il ciclo successivo.
Per quanto riguarda il quinquennio 2023-2027, con decreto ministeriale n. 230 del 14 febbraio 2022, si è provveduto alla nomina della Commissione per la selezione dei Dipartimenti universitari di eccellenza e alla suddivisione dei Dipartimenti tra le aree CUN. Per consultare la graduatoria dei 350 Dipartimenti ammessi alla procedura, nonché l’elenco dei 180 Dipartimenti di eccellenza ammessi al finanziamento 2023-2027 e l’assegnazione delle risorse agli Atenei, si rimanda all’apposita pagina nel sito istituzionale del MUR.
Articolo 107, commi 4-6
(Programma nazionale talenti per la ricerca)
L’articolo 107, commi da 4 a 6, istituisce e disciplina il “Programma nazionale talenti per la ricerca”, in favore di giovani ricercatori di particolare eccellenza selezionati tramite una procedura nazionale di valutazione comparativa. Il comma 4 individua destinatari e finalità del programma, autorizzando la spesa di 15 milioni di euro annui a decorrere dal 2029. Il comma 5 determina le due tipologie di interventi che il Programma potrà finanziare: l’attivazione di uno o più incarichi post-doc e lo svolgimento di un periodo di ricerca all’estero, entrambi collegati allo sviluppo di un progetto di ricerca coerente con il percorso dottorale. Il comma 6 demanda a un decreto ministeriale le modalità di presentazione delle candidature, i criteri di valutazione delle stesse e le modalità di riparto delle risorse destinate al Programma.
L’articolo 107, commi da 4 a 6, prevede interventi pari a un importo di 15 milioni di euro annui a decorrere dal 2029.
L’articolo 107, commi da 4 a 6, istituisce e disciplina il “Programma nazionale talenti per la ricerca”, volto a promuovere la valorizzazione del capitale umano e rafforzare la competitività internazionale del sistema universitario e della ricerca.
Nel dettaglio, il comma 4 autorizza la spesa di 15 milioni di euro annui a decorrere dal 2029 per l’attuazione del predetto “Programma nazionale talenti per la ricerca”, nell’ambito del quale sono selezionati, tramite una procedura nazionale di valutazione comparativa, giovani ricercatori di particolare eccellenza, che siano iscritti al terzo anno di corsi di dottorato di ricerca.
La relazione illustrativa precisa l’intento dell’intervento, evidenziando la necessità del sistema italiano della ricerca di incrementare la propria competitività cercando di non disperdere le capacità dei giovani studenti e talenti, bensì creando le condizioni per permettergli di sviluppare le proprie aspirazioni.
Il programma è appostato al capitolo 1642 dello stato di previsione del Ministero dell’università e della ricerca.
Ai sensi del comma 5 il programma è finalizzato a finanziare due iniziative.
§ Ai sensi della lettera a), l’attivazione di uno o più incarichi post-doc di cui all’articolo 22-bis della legge n. 240 del 2010, della durata di un anno, presso un’università o un ente pubblico di ricerca italiani, per lo svolgimento di un progetto di ricerca autonomo, coerente con il percorso di dottorato. Si precisa inoltre che l’importo del trattamento economico per l’incarico post-doc è cofinanziato, per il 50%, a carico del bilancio dell’università o dell’ente pubblico di ricerca di cui al primo periodo, nel rispetto dei limiti previsti dall’articolo 22-ter, comma 10, della legge n. 240 del 2010 (lettera a)).
Si ricorda che gli incarichi post-doc di cui all’articolo 22-bis della legge n. 240 del 2010, introdotto dall’articolo 1-bis del decreto-legge n. 45 del 2025, sono contratti a tempo determinato finalizzati allo svolgimento di attività di ricerca, nonché di collaborazione alle attività didattiche e di terza missione. La durata complessiva dei rapporti instaurati dall’articolo 22-bis con il medesimo soggetto, anche da parte di istituzioni diverse, non può superare i tre anni, anche non continuativi, fatta salva l’esigenza di dare attuazione a specifici programmi di finanziamento alla ricerca dell’UE nell’ambito delle azioni legate al programma Marie Sklodowska-Curie – MSCA (strumento dell’Unione europea per la formazione, la mobilità e lo sviluppo di carriera dei ricercatori). Le procedure di selezione per l’aggiudicazione dei contratti di post-doc sono disciplinate con regolamento delle istituzioni procedenti, e ad esse possono partecipare esclusivamente coloro che sono in possesso del titolo di dottore di ricerca. Il trattamento economico minimo corrisposto per gli incarichi post-doc, che la legge dispone debba essere non inferiore al trattamento iniziale spettante al ricercatore confermato a tempo definito, è stato stabilito dal decreto del Ministro dell’università e della ricerca n. 592 del 6 agosto 2025.
Il comma 10 dell’articolo 22-ter, da ultimo modificato dall’articolo 21, comma 4-bis, lett. b) del decreto-legge n. 19 del 2026, dispone circa i limiti di spesa applicabili all’attribuzione degli incarichi di ricerca e agli incarichi post-doc.
La spesa complessiva per l’attribuzione dei contratti post-doc e degli incarichi di ricerca non può essere superiore alla spesa media sostenuta nell’ultimo triennio per il conferimento degli assegni di ricerca e per la stipula dei contratti da ricercatore a tempo determinato di tipo A, previsti dall’articolo 24, comma 3, lettera a), della legge n. 240 del 2010, nel testo vigente prima del 30 giugno 2022, data di entrata in vigore della legge n. 79 del 2022, di conversione del decreto-legge n. 36 del 2022, come risultante dai bilanci approvati. Il predetto limite di spesa non si applica nel caso in cui le risorse finanziarie provengano da progetti di ricerca, nazionali, europei o internazionali, ammessi al finanziamento sulla base di bandi competitivi, nonché da finanziamenti esterni finalizzati, in tutto o in parte, alla copertura integrale di spese di personale, ivi comprese le risorse rivenienti dal PNRR. Resta fermo quanto previsto dall’articolo 5 del decreto legislativo n. 49 del 2012 e dall’articolo 9, comma 2, del decreto legislativo n. 218 del 2016, i quali disciplinano le modalità di calcolo del limite massimo alle spese di personale rispettivamente per le università e per gli enti pubblici di ricerca.
Sul punto, si segnala che l’articolo 108, comma 2, del disegno di legge in esame (alla cui scheda di lettura si rinvia) interviene in più punti sul citato articolo 5 del decreto legislativo n. 49 del 2012, novellandone alcune disposizioni.
§ Ai sensi della lettera b), lo svolgimento di un periodo di ricerca all’estero (c.d. visiting research), della durata massima di un anno, presso università, enti o istituzioni di ricerca di elevata qualificazione, sulla base di un progetto di ricerca previamente approvato dall’istituzione ospitante (lettera b)).
La relazione illustrativa precisa che per entrambi gli interventi (fra loro alternativi) il sostegno finanziario è collegato allo sviluppo di un progetto di ricerca coerente con il percorso dottorale, in modo tale da garantire continuità nel percorso e valorizzare le competenze scientifiche già acquisite dal candidato.
Con riferimento agli incarichi post-doc di cui al comma 5, lettera a), la relazione tecnica chiarisce che, nei limiti delle risorse finanziarie disponibili, gli atenei potranno attivare anche più di una posizione in considerazione delle aree scientifiche disciplinari oggetto delle candidature. La medesima relazione passa poi ad esaminare nel dettaglio i costi legati all’incarico. Ai sensi del decreto del Ministro dell’università e della ricerca n. 592 del 6 agosto 2025, la retribuzione minima lorda dell’incarico post-doc non può essere inferiore al trattamento spettante al ricercatore confermato a tempo definito in classe 0. Su questa base, tenendo conto dell’adeguamento disposto con il decreto del Presidente del Consiglio dei ministri 13 luglio 2026, il costo minimo annuo di ciascun incarico è quantificato in:
§ 29.162,20 euro annui lordo dipendente;
§ 40.824,16 euro annui lordo amministrazione, comprensivo degli oneri riflessi e contributivi a carico dell’ente.
In via prudenziale, la relazione assume un costo standard di 41.000 euro lordi annui per posizione. Il 50% di tale importo, pari a 20.500 euro, è a carico del Programma. La restante quota grava sui bilanci dell’istituzione ospitante, nell’ambito delle risorse disponibili a legislazione vigente e nel rispetto dei limiti di cui all’articolo 22-ter, comma 10, della legge n. 240 del 2010. Se le risorse fossero interamente destinate a questa finalità, l’autorizzazione di spesa di 15 milioni di euro annui consentirebbe di attivare al massimo 731 posizioni annuali.
Per i periodi di ricerca all’estero di cui al comma 5, lettera b), la relazione tecnica osserva che i costi complessivi non sono predeterminabili, perché dipendono dalla durata del periodo, che può essere inferiore a dodici mesi. Ai fini della quantificazione, sulla base dei dati in possesso del Ministero, è stimata una durata media di nove mesi, con un costo medio convenzionale di 2.870 euro al mese, corrispondente al parametro previsto per le azioni Marie Sk?odowska-Curie Staff Exchanges dal Work Programme Horizon Europe 2026-2027 a copertura delle spese di viaggio, alloggio e sostentamento. Sempre nell’ipotesi di integrale utilizzo delle risorse per questa finalità, con un costo unitario annuo di 25.830 euro (2.870 euro al mese per nove mesi), l’autorizzazione di spesa consentirebbe di finanziare al massimo circa 580 progetti di ricerca all’estero.
Il comma 6 demanda a un decreto del Ministro dell’università e della ricerca la definizione delle modalità di presentazione delle candidature, e dei criteri di valutazione delle stesse e le modalità di riparto delle risorse destinate al Programma.
Quanto alle tempistiche, la relazione tecnica precisa che, in sede di prima applicazione, il Programma sarà rivolto ai dottorandi iscritti al 41° ciclo (anno accademico 2025/2026), che completeranno il terzo anno nel 2028 (e conseguiranno il titolo di dottore di ricerca). Il cronoprogramma riportato dalla relazione prevede:
§ nel 2027, l’adozione del decreto ministeriale di cui al comma 6;
§ nel corso del 2028, i provvedimenti attuativi e il bando di selezione;
§ nel 2029, la prima attivazione del Programma.
Articolo 108, commi 1-4
(Misure in materia di sostenibilità delle istituzioni universitarie)
L’articolo 108, commi da 1 a 4, reca misure volte a garantire la sostenibilità economico-finanziaria delle istituzioni universitarie.
Il comma 1 elenca una serie di risorse che, a partire dall’esercizio finanziario 2027, confluiscono in un’unica autorizzazione di spesa relativa al Fondo per il finanziamento ordinario delle università (FFO).
Il comma 2 novella alcune disposizioni relative al calcolo dell’indicatore delle spese di personale per le università: la lettera a) ricomprende nelle entrate rilevanti per il calcolo dell’indicatore anche i contributi a carattere di stabilità derivanti da leggi delle regioni a statuto speciale destinati alle spese di personale; la lettera b) prevede che tra le spese di personale rientrino anche quelle per la remunerazione del lavoro straordinario; la lettera c) semplifica la disciplina delle entrate derivanti da finanziamenti esterni pubblici e privati destinate al finanziamento del personale, rimuovendo i vigenti vincoli di importo, destinazione e durata.
I commi 3 e 4 intervengono sui criteri di riparto della quota base e della quota premiale del FFO. Nello specifico, il comma 3 sopprime il meccanismo di incremento annuo (tra il 2 e il 5 per cento, fino a un tetto del 70 per cento) della quota base del FFO ripartita in base al criterio del costo standard per studente. Il comma 4 demanda a un decreto del Ministro dell’università e della ricerca la definizione dei criteri e degli indicatori per il riparto della quota premiale del FFO.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
L’articolo 108, commi da 1 a 4, reca disposizioni volte a garantire la sostenibilità economico-finanziaria delle istituzioni universitarie, intervenendo da un lato sulla dotazione e su alcuni criteri di riparto del Fondo per il finanziamento ordinario delle università (FFO), e dall’altro sulla disciplina delle modalità di calcolo del limite massimo alle spese di personale delle università.
Si ricorda che il Fondo per il finanziamento ordinario delle università (FFO), istituito nello stato di previsione del Ministero dell’università e della ricerca dall’articolo 5, comma 1, lettera a), della legge n. 537 del 1993, finanzia la quota a carico del bilancio statale delle spese per il funzionamento e le attività istituzionali delle università, comprese quelle per il personale docente, ricercatore e non docente, per l’ordinaria manutenzione delle strutture universitarie e per la ricerca scientifica, ad eccezione della quota destinata ai progetti di ricerca di interesse nazionale e della spesa per le attività sportive universitarie.
Il FFO è allocato sul capitolo 1694 dello stato di previsione del MUR, sul quale, per l’anno finanziario 2027 sono appostati 9.473.092.485 euro (così confermato dal disegno di legge in commento).
Per il 2026, come risulta dal decreto ministeriale n. 982 del 29 luglio 2026, lo stanziamento sul capitolo 1694 dello stato di previsione della spesa del Ministero ammonta a 9.414.911.950 euro, comprensivo dei finanziamenti con vincolo di destinazione previsti da specifiche disposizioni legislative. Le risorse disponibili per le assegnazioni sono pari a 9.365.562.965 euro, al netto dei risparmi di spesa versati all’entrata del bilancio dello Stato ai sensi dell’articolo 1, comma 834, della legge n. 207 del 2024. La quota base destinata alle università ammonta a 4.673.327.826 euro, di cui 2.580.000.000 euro ripartiti in proporzione al costo standard; ulteriori 131.103.884 euro sono destinati alla quota base delle istituzioni ad ordinamento speciale.
Il comma 1, come indicato nella relazione tecnica, riunisce, sotto il profilo contabile, in un’unica autorizzazione di spesa, le risorse (e gli incrementi) assegnate nel tempo – da diverse norme di legge e per diverse finalità – al Fondo per il finanziamento ordinario delle università (FFO).
In particolare, la norma prevede che a decorrere dall’esercizio finanziario 2027 confluiscono nella dotazione del FFO le seguenti risorse:
§ le risorse previste per le assunzioni dei ricercatori universitari e degli enti di ricerca risultati vincitori di concorso alla data del 31 ottobre 2003 e per le quali è stato istituito uno specifico fondo (articolo 3, comma 53, quinto periodo, della legge n. 350 del 2003);
§ le risorse previste per il reclutamento straordinario di ricercatori universitari, pari a 80 milioni di euro a decorrere dal 2009 (articolo 1, comma 650, della legge n. 296 del 2006);
§ l’incremento della dotazione del FFO di 500 milioni di euro a decorrere dal 2012, destinata al piano straordinario per la chiamata di professori di seconda fascia per gli anni 2011-2016 (articolo 1, comma 24, della legge n. 220 del 2010);
§ le risorse poste a copertura degli oneri derivanti dal riconoscimento, ai fini di quiescenza e previdenziali, del periodo di ricerca e di docenza svolto nelle università italiane dagli studiosi impegnati all’estero nell’ambito del programma di “rientro dei cervelli”, pari a 340.000 euro annui a decorrere dal 2011 (articolo 29, comma 20, della legge n. 240 del 2010);
§ l’incremento della dotazione del FFO di 150 milioni di euro annui a decorrere dal 2015, al fine di accrescere la quota premiale del Fondo, volta a promuovere e sostenere l’incremento qualitativo delle attività delle università statali e di migliorare l’efficacia e l’efficienza nell’utilizzo delle risorse (articolo 1, comma 172, della legge n. 190 del 2014);
§ gli stanziamenti previsti dalla legge di stabilità 2016 (articolo 1, commi 206, 247 e 261, della legge n. 208 del 2015):
o l’incremento della dotazione del FFO di 10 milioni di euro annui a decorrere dal 2017, destinati al piano straordinario per la chiamata di professori di prima fascia;
o l’incremento della dotazione del FFO di 50,5 milioni di euro a decorrere dall’anno 2017, per l’assunzione di ricercatori e per l’eventuale consolidamento nella posizione di professore di seconda fascia e l’incremento del Fondo ordinario per il finanziamento degli enti e istituzioni di ricerca (FOE) di 9,5 milioni di euro, a decorrere dal 2017 per l’assunzione di ricercatori negli enti pubblici di ricerca;
o l’incremento della dotazione del FFO di 30 milioni di euro annui, a decorrere dall’anno 2017, destinato ad aumentare la quota premiale del Fondo;
§ l’incremento della dotazione del FFO di 111,5 milioni di euro annui a decorrere dal 2022, per le assunzioni di ricercatori e per la progressione di carriera dei ricercatori universitari a tempo indeterminato in possesso di abilitazione scientifica nazionale (articolo 6, comma 5-septies, del decreto-legge n. 162 del 2019);
§ l’incremento della dotazione del FFO di 165 milioni di euro annui a decorrere dal 2021 per il riconoscimento agli studenti dell’esonero, totale o parziale, dal contributo onnicomprensivo annuale (articolo 1, comma 518, della legge n. 178 del 2020).
Il comma precisa infine che restano comunque ferme le destinazioni previste dalle medesime disposizioni.
Il comma 2 interviene sull’articolo 5 del decreto legislativo n. 49 del 2012, che disciplina le modalità di calcolo del limite massimo alle spese di personale delle università.
Si ricorda che il decreto legislativo n. 49 del 2012 reca la disciplina della programmazione, del monitoraggio e della valutazione delle politiche di bilancio e di reclutamento degli atenei, in attuazione della delega prevista dall’articolo 5, comma 1, della legge n. 240 del 2010. L’articolo 5 del citato decreto legislativo disciplina le modalità di calcolo del limite massimo alle spese di personale delle università, stabilendo che l’indicatore per l’applicazione di tale limite è calcolato rapportando le spese complessive di personale di competenza dell’anno di riferimento alla somma algebrica dei contributi statali per il funzionamento assegnati nello stesso anno e delle tasse, soprattasse e contributi universitari (comma 1). Il limite massimo di tale indicatore è previsto al comma 6, ed è pari all’80 per cento. Le definizioni necessarie per il calcolo dell’indicatore sono contenute nei commi da 2 a 4. In particolare, il comma 2, nella formulazione vigente, individua le tipologie di personale che concorrono al calcolo del predetto indicatore.
Per spese complessive di personale si intende la somma algebrica delle spese di competenza dell’anno di riferimento, comprensive degli oneri a carico dell’amministrazione, al netto delle entrate derivanti da finanziamenti esterni da parte di soggetti pubblici e privati aventi le caratteristiche di cui al successivo comma 5, relative a: assegni fissi per il personale docente e ricercatore a tempo indeterminato e determinato; assegni fissi per il personale dirigente, tecnico-amministrativo e per i collaboratori ed esperti linguistici a tempo indeterminato e a tempo determinato; trattamento economico del direttore generale; fondi destinati alla contrattazione integrativa; contratti per attività di insegnamento (comma 2). Per contributi statali per il funzionamento si intende la somma algebrica delle assegnazioni di competenza nell’anno di riferimento del FFO, del Fondo per la programmazione del sistema universitario, per la quota non vincolata nella destinazione, e di eventuali ulteriori assegnazioni statali con carattere di stabilità destinate alle spese complessive di personale di cui al comma 2 (comma 3). Per tasse, soprattasse e contributi universitari si intende il valore delle riscossioni totali, nell’anno di riferimento, per qualsiasi forma di tassa, soprattassa e contributo universitario a carico degli iscritti ai corsi dell’ateneo di qualsiasi livello, ad eccezione delle tasse riscosse per conto di terzi. Tale valore è calcolato al netto dei rimborsi effettuati agli studenti nello stesso periodo (comma 4). Le entrate derivanti da finanziamenti esterni di soggetti pubblici e privati destinate al finanziamento delle spese per il personale devono essere supportate da norme, accordi o convenzioni approvati dal consiglio di amministrazione che: assicurino un finanziamento non inferiore al relativo costo quindicennale per le chiamate di posti di professore di ruolo e di ricercatore a tempo determinato di tipo B, ovvero un finanziamento di importo e durata non inferiore a quella del contratto per i posti di ricercatore di tipo A; siano destinati al finanziamento di spese relative al personale dirigente e tecnico-amministrativo a tempo determinato o ai contratti di insegnamento (comma 5). Il Ministero dell’università e della ricerca procede annualmente alla verifica del rispetto del limite massimo dell’indicatore nella misura dell’80% entro il mese di marzo di ciascun anno, con riferimento alla situazione al 31 dicembre dell’anno precedente, e ne comunica gli esiti alle università e al Ministero dell’economia e delle finanze (comma 7). Nello svolgimento delle proprie funzioni, il collegio dei revisori dei conti vigila sul puntuale rispetto delle disposizioni di cui ai commi 5 e 6.
L’articolo 21, comma 4, del decreto legge n. 19 del 2026, ha novellato l’articolo 5 del decreto legislativo n. 49 del 2012, inserendovi un comma 2-bis che stabilisce che le spese sostenute per i contratti di ricerca, per gli incarichi post-doc e per gli incarichi di ricerca, sono escluse dal computo delle spese complessive del personale, fermo restando, per le due categorie di contratti da ultimo citate, il limite di spesa di cui al comma 10 dell’articolo 22-ter riferito alla stipulazione di contratti da ricercatori a tempo determinato di tipo A, di cui all’articolo 24, comma 3, lettera a) della medesima legge, nel testo antecedente all’entrata in vigore del decreto-legge n. 36 del 2022.
Venendo, ora, alle modifiche, in primo luogo la lettera a) del comma 2 novella il comma 1 dell’articolo 5, prevedendo che per il calcolo dell’indicatore del limite massimo alle spese di personale delle università, siano considerati anche i contributi derivanti da leggi delle regioni a statuto speciale con carattere di stabilità, destinati alle spese di personale (di cui al successivo comma 2).
Dunque, per effetto della novella, viene ampliata la base delle entrate rilevanti ai fini del rapporto tra spese di personale e risorse disponibili delle università. L’indicatore viene ora calcolato rapportando le spese complessive di personale di competenza dell’anno di riferimento alla somma algebrica: di contributi statali per il funzionamento e di contributi derivanti da leggi delle regioni a statuto speciale con carattere di stabilità destinati alle spese di personale, assegnati nello stesso anno, e delle tasse, soprattasse e contributi universitari.
La relazione tecnica afferma che, in alcune Regioni a statuto speciale, l’ente regionale ha competenze più estese delle Regioni a statuto ordinario, anche con riferimento alla formazione universitaria, finanziando gli Atenei con risorse stabili che costituiscono una sorta di “fondo di finanziamento ordinario” regionale.
In secondo luogo, la lettera b) del comma 2 novella il comma 2 dell’articolo 5, che indica quali sono le voci di calcolo per determinare le spese complessive di personale, rilevanti ai fini del predetto indicatore. La disposizione precisa che, nell’ambito dei fondi destinati alla contrattazione integrativa, sono ricompresi anche gli oneri destinati alla retribuzione del lavoro straordinario.
Infine, la lettera c) del comma 2 sostituisce interamente il comma 5 dell’articolo 5, relativo alle entrate derivanti da finanziamenti esterni di soggetti pubblici e privati destinate al finanziamento delle spese per il personale. La disciplina vigente (come riportato nell’approfondimento di cui sopra) prevede che tali entrate devono essere supportate da norme, accordi o convenzioni approvati dal consiglio di amministrazione che:
§ assicurino un finanziamento non inferiore al relativo costo quindicennale per le chiamate di posti di professore di ruolo e di ricercatore a tempo determinato di tipo B, ovvero un finanziamento di importo e durata non inferiore a quella del contratto per i posti di ricercatore di tipo A;
§ siano destinati al finanziamento di spese relative al personale dirigente e tecnico-amministrativo a tempo determinato o ai contratti di insegnamento.
Per effetto della novella, le entrate derivanti da finanziamenti esterni di soggetti pubblici e privati, destinati alle spese per il personale, devono essere supportate da norme, progetti, accordi o convenzioni approvati dal consiglio di amministrazione e complessivamente certificati dal collegio dei revisori dei conti (senza, dunque, vincoli di importo, destinazione e durata).
Inoltre, si precisa che alla copertura delle spese per il personale a tempo indeterminato, alla scadenza dei finanziamenti esterni, si provvede a valere sulle risorse assunzionali disponibili a legislazione vigente.
I commi 3 e 4 intervengono sui criteri di riparto della quota base e della quota premiale del Fondo per il finanziamento ordinario delle università (FFO).
Per un approfondimento sul Fondo di finanziamento ordinario delle università (FFO) si rinvia a quanto riportato supra, a commento del comma 1 dell’articolo in esame.
In particolare, il comma 3 interviene sull’articolo 12 del decreto-legge n. 91 del 2017 (convertito, con modificazioni, dalla legge n. 183 del 2017) che, nell’ambito della ripartizione della “quota base” del FFO, disciplina il criterio del costo standard per studente.
In relazione alla “quota base” del fondo di finanziamento ordinario delle università, si ricorda che essa è la porzione del fondo non ripartita con i meccanismi premiali di cui all’articolo 2 del decreto-legge 10 novembre 2008, n. 180, ma sulla base di criteri oggettivi che siano in grado di rappresentare il “peso effettivo” degli atenei.
Al fine di individuare una modalità di calcolo efficace del peso effettivo degli atenei, l’articolo 12 del decreto-legge n. 91 del 2017, disciplina il costo standard per studente quale parametro di riferimento da introdurre gradualmente per la ripartizione annuale della quota base del fondo.
In particolare, ai sensi del citato articolo 12, per costo standard per studente delle università statali si intende il costo di riferimento attribuito al singolo studente iscritto entro la durata normale dei corsi di studio, tenuto conto della tipologia di corso, delle dimensioni dell’ateneo e dei differenti contesti economici, territoriali e infrastrutturali in cui opera l’università.
La determinazione e l’eventuale aggiornamento del modello di calcolo del costo standard di ateneo, cui si provvede con decreto del Ministro dell’università e della ricerca, da adottare con cadenza triennale, previo parere di CRUI e ANVUR, sono definiti sulla base di criteri quali il costo del personale docente, il costo della docenza a contratto, il costo del personale tecnico amministrativo, i costi di funzionamento e di gestione delle strutture didattiche, di ricerca e di servizio dei diversi ambiti disciplinari.
Il costo standard di ateneo è integrato da due importi di natura perequativa, pari ciascuno ad un massimo del 10% del costo standard, calcolati l’uno sulla base della capacità contributiva degli studenti iscritti determinata tenendo conto del reddito medio familiare della ripartizione territoriale, di norma a livello regionale, ove ha sede l’ateneo, e l’altro sulla base della diversa accessibilità di ogni università in funzione della rete dei trasporti e dei collegamenti.
In linea generale il costo standard per studente di ateneo è moltiplicato per il numero di studenti regolarmente iscritti al corso di studi da un numero di anni accademici non superiore alla sua durata normale, cui si aggiungono gli studenti iscritti al primo anno fuori corso.
La ripartizione della quota base del fondo per il finanziamento ordinario delle università effettuata tramite le metodologie sopra esposte trova applicazione dall’anno 2018, ed è incrementata progressivamente di una quota compresa tra il 2% e il 5% all’anno, in modo da sostituire gradualmente la quota di finanziamento determinata sulla base del trasferimento storico, e fino ad un massimo del 70%.
Le percentuali di riparto tra le varie voci di riferimento del finanziamento statale per il triennio 2024-26 sono da ultimo riportate, distintamente per le Università statali e non statali, in allegato al decreto del Ministro dell’università e della ricerca n. 773 del 10 giugno 2024, recante le linee generali d’indirizzo della programmazione delle università 2024-2026. Con il successivo decreto ministeriale n. 561 del 5 agosto 2025, sono stati ammessi a finanziamento i programmi presentati dalle università.
Il comma 3 novella il comma 7 dell’articolo 12, sopprimendo la previsione in base alla quale la ripartizione della quota base del FFO secondo il criterio del costo standard per studente è incrementata progressivamente di una quota compresa tra il 2 e il 5 per cento all’anno, fino al raggiungimento del 70% del Fondo, in modo tale da sostituire gradualmente la quota di finanziamento determinata sulla base del criterio dell’assegnazione storica.
La relazione illustrativa precisa che in tal modo si consentirebbe di determinare anno per anno la quota del FFO da distribuire secondo il criterio del costo standard per studente (senza, dunque, incrementare progressivamente ogni anno il suo utilizzo).
Il comma 4 interviene invece sull’articolo 60 del decreto-legge n. 69 del 2013, novellandone il comma 01, secondo periodo, che disciplina il riparto della “quota premiale” del FFO destinata alla promozione e al sostegno dell’incremento qualitativo delle attività delle università statali e al miglioramento dell’efficacia e dell’efficienza nell’utilizzo delle risorse. La quota è – e resta – determinata dal primo periodo del comma 01 in misura non inferiore al 16% per l’anno 2014, al 18% per l'anno 2015 e al 20% per l'anno 2016, con successivi incrementi annuali non inferiori al 2% e fino ad un massimo del 30%.
Quanto al riparto della quota premiale, il secondo periodo del comma 01, qui novellato, nel testo vigente prevede che almeno tre quinti di tale quota siano ripartiti tra le università sulla base dei risultati conseguiti nella Valutazione della qualità della ricerca (VQR) e un quinto sulla base della valutazione delle politiche di reclutamento, effettuate dall’Agenzia nazionale per la valutazione dell’università e della ricerca (ANVUR) ogni cinque anni.
Per effetto della novella si demanda invece ad un decreto del Ministro dell’università e della ricerca la definizione dei criteri e degli indicatori per il riparto della predetta quota, sulla base di tre elementi:
§ i risultati conseguiti nella Valutazione della qualità della ricerca (VQR), valorizzando anche la qualità delle politiche di reclutamento;
§ i risultati della didattica;
§ la qualità dei servizi offerti agli studenti.
La relazione illustrativa afferma che la modifica in esame consentirebbe maggiore flessibilità nella definizione dei criteri di riparto della quota premiale del FFO, ampliando altresì gli ambiti di valutazione rilevanti.
Articolo 108, comma 5
(Introduzione del sistema di tesoreria unica e l’adesione al sistema SIOPE+ per le istituzioni AFAM)
L’articolo 108, comma 5, prevede che a decorrere dal 1° gennaio 2028 le istituzioni statali dell’alta formazione artistica, musicale e coreutica (AFAM) adottino il sistema di tesoreria unica per enti ed organismi pubblici e, contestualmente, aderiscano al sistema SIOPE+. Infine, si demanda ad un decreto del Ministero dell’economia e delle finanze, di concerto con il Ministero dell’università e della ricerca, la definizione delle relative modalità attuative.
L’articolo 108, comma 5, non determina nuovi o maggiori oneri per la finanza pubblica trattandosi di adempimenti gestionali che rientrano nell’ordinaria attività amministrativa delle istituzioni AFAM. Pertanto, eventuali costi di adeguamento, inclusi quelli per la formazione, potranno essere sostenuti utilizzando le risorse già disponibili.
Nel dettaglio, il comma in oggetto dispone che, a decorrere dal 1° gennaio 2028, le istituzioni statali dell’alta formazione artistica, musicale e coreutica (AFAM) siano inserite nella Tabella A allegata alla legge n. 720 del 1984, e siano tenute ad operare secondo il sistema di tesoreria unica, in conformità alle disposizioni vigenti in materia.
Contestualmente, le medesime istituzioni aderiscono al sistema SIOPE+, assicurando la completa tracciabilità dei pagamenti e delle operazioni finanziarie.
Il comma rinvia per le modalità attuative a un decreto del Ministero dell’economia e delle finanze, di concerto con il Ministero dell’università e della ricerca, da adottare entro tre mesi dall’entrata in vigore della presente legge.

Il sistema italiano dell'alta formazione artistica, musicale e coreutica (AFAM) è costituito da istituti di formazione superiore, operanti sotto l'indirizzo ed il coordinamento del Ministero dell'università e della ricerca, aventi natura pubblicistica o privatistica, e diffusi su tutto il territorio nazionale.
L'architrave normativa su cui si basa la disciplina giuridica del sistema AFAM è costituita dalla legge n. 508 del 1999. Ai sensi dell'articolo 2, comma 1, di tale legge, il sistema AFAM è appunto costituito dai seguenti istituti: le Accademie di belle arti, l'Accademia nazionale di arte drammatica, gli Istituti superiori per le industrie artistiche (ISIA), i Conservatori di musica, l'Accademia nazionale di danza, gli Istituti musicali pareggiati.
Ai sensi dello stesso articolo 2, commi 4 e 5, della medesima legge, le istituzioni AFAM sono sedi primarie di alta formazione, di specializzazione e di ricerca nel settore artistico e musicale e svolgono le correlate attività di produzione. Sono dotate di personalità giuridica e godono di autonomia statutaria, didattica, scientifica, amministrativa, finanziaria e contabile. A loro è demandato il compito di istituire e attivare corsi di formazione ai quali si accede con il possesso del diploma di scuola secondaria di secondo grado, nonché corsi di perfezionamento e di specializzazione. Sono abilitate a rilasciare specifici diplomi accademici di primo e secondo livello, equipollenti alle lauree universitarie, nonché diplomi di perfezionamento, di specializzazione e di dottorato di ricerca in campo artistico e musicale. Inoltre, le istituzioni AFAM condividono con il mondo universitario anche il sistema dei crediti formativi (il sistema di crediti europeo ECTS).
Il sistema AFAM è composto anzitutto da 103 istituti pubblici:
- 71 Conservatori di musica (considerando anche l'Istituto musicale pareggiato della Valle d'Aosta, che è regionale, e senza considerare le 4 sedi distaccate);
- 24 Accademie di belle arti;
- 5 Istituti superiori per le industrie artistiche (cui si aggiunge una sede distaccata);
- il Politecnico delle Arti statale di Bergamo;
- l'Accademia nazionale di Arte drammatica "Silvio D'Amico";
- l'Accademia nazionale di danza.
La costituzione di nuovi istituti statali è possibile esclusivamente per legge. Da ultimo, in attuazione dell'articolo 22-bis del decreto-legge n. 50 del 2017, nell'ottobre 2022 sono stati statizzati 22 istituti di consolidata tradizione (17 conservatori e 5 accademie di belle arti), già legalmente riconosciuti.
A fianco degli istituti pubblici esistono però anche 43 istituti privati (senza contare le sedi decentrate, che sono in tutto 13), autorizzati dal Ministero al rilascio di titoli aventi valore legale per specifici corsi accademici, nei campi delle belle arti, del costume, del design, del lusso, della moda, del teatro e delle nuove tecnologie.
Il numero totale degli istituti AFAM attualmente operativi ammonta quindi a 146 (che salgono a 164, considerando autonomamente anche le 18 sedi decentrate).
Per ulteriori informazioni sul sistema AFAM, si rinvia al relativo tema di documentazione parlamentare della Camera dei deputati.

Il sistema di tesoreria unica, previsto dalla legge n. 720 del 1984, obbliga gli enti locali a depositare tutte le loro disponibilità liquide in apposite contabilità speciali aperte presso le sezioni di tesoreria provinciale dello Stato. Nelle contabilità speciali “fruttifere” vengono versati gli incassi derivanti dalle entrate proprie degli enti (costituite da introiti tributari ed extratributari, vendita di beni e servizi, canoni, sovracanoni, indennizzi, e da altri introiti provenienti dal settore privato). Le altre entrate (assegnazioni, contributi, trasferimenti provenienti dal bilancio dello Stato e dagli altri enti del settore pubblico, comprese quelle provenienti da mutui) affluiscono alle contabilità speciali “infruttifere”.
Tale sistema rispondeva all’esigenza di contenimento dei costi dell'indebitamento, potenziando le disponibilità di tesoreria dello Stato e riducendo, pertanto, il ricorso al mercato finanziario e la conseguente emissione di titoli pubblici necessari per la copertura del fabbisogno del settore statale. Esso, inoltre, intendeva conferire ai flussi finanziari dell'intero settore una maggiore trasparenza mediante un'organica regolamentazione, introducendo, al tempo stesso, un controllo più stringente sulla capacità di spesa degli enti.
Con l’accelerazione del processo di rafforzamento dell’autonomia finanziaria degli enti territoriali, avviato a partire dal 1997 con l’istituzione dell’IRAP, si è imposta l’esigenza un progressivo superamento del sistema di tesoreria unica. Per tali enti è stato, dunque, definito ? con il decreto legislativo n. 279 del 1997 (articoli 7-9) ? un nuovo sistema di tesoreria unica, cosiddetta “mista”, secondo il quale le entrate proprie dell’ente (acquisite in forza di potestà tributaria propria, da compartecipazione al gettito di tributi statali o da indebitamento senza intervento statale) sono escluse dal versamento nella tesoreria statale, per essere depositate direttamente presso l'istituto cassiere/tesoriere appartenente al sistema bancario.
Le esigenze di controllo e di contenimento della finanza pubblica, e in particolare la difficoltà a finanziare il fabbisogno di liquidità del settore statale sperimentata all'inizio del 2012, a seguito delle crisi finanziarie, hanno portato il legislatore a sospendere, con l’articolo 35, commi da 8 a 10, del decreto-legge n. 1 del 2012, il regime di tesoreria unica misto per gli enti sopraindicati e a ripristinare l’originario regime di tesoreria unica.
La sospensione, prevista inizialmente fino al 31 dicembre 2014, è stata più volte prorogato, da ultimo, fino al 31 dicembre 2025.
Sempre nel 2012, con il decreto-legge n. 95 del 2012 (c.d. spending review, articolo 7, commi 33-36) è stato inoltre disposto l’assoggettamento al sistema di tesoreria unica anche delle istituzioni scolastiche ed educative statali, alle quali il sistema non era mai stato applicato.
Infine, per finalità di controllo dei conti pubblici, dal 2016 è stato previsto l'assoggettamento al regime di tesoreria unica dell'Autorità di regolazione dei trasporti, dell'Autorità per l'energia elettrica, il gas e il sistema idrico, dell'Istituto per la vigilanza sulle assicurazioni e del Garante per la protezione dei dati personali (commi da 742 a 746 della legge n. 208 del 2015). Anche l’Ispettorato nazionale del lavoro è dal 2015 assoggettato alla tesoreria unica (articolo 5 del decreto legislativo n. 149 del 2015).
Da ultimo, l’articolo 1, comma 780, della legge di bilancio 2025 (legge n. 207 del 2024) dispone l’abrogazione delle disposizioni che disciplinano il regime di tesoreria unica “mista” previsto per gli enti territoriali, gli enti del comparto sanitario, le università e le autorità portuali, con il fine di favorire il rispetto delle nuove regole della governance economica europea.
Tale regime misto risulta, peraltro, non più operativo dal 2012, a seguito di successivi interventi legislativi che ne hanno disposto la sospensione, per esigenze di controllo della liquidità del settore statale. La sospensione era prevista fino al 31 dicembre 2025.

Come riportato sul sito della Banca d’Italia, a cui si rinvia per ulteriori approfondimenti, SIOPE+ è l'infrastruttura introdotta nel 2018 per gestire lo scambio telematico di ordini d'incasso e pagamento tra Amministrazioni pubbliche e banche tesoriere.
SIOPE+ è sviluppato e gestito dalla Banca d'Italia secondo quanto previsto dall'art. 1, comma 533, della legge n. 232 del 2016.
Le Amministrazioni Pubbliche sono tenute a ordinare incassi e pagamenti al proprio tesoriere o cassiere utilizzando esclusivamente ordinativi informatici emessi secondo lo standard definito dall'Agenzia per l'Italia Digitale (AgID) e trasmessi attraverso SIOPE+ in base alle modalità (Regole di colloquio) stabilite da Banca d'Italia e Ragioneria Generale dello Stato (RGS). SIOPE+, raccogliendo informazioni direttamente dai documenti contabili con il massimo livello di dettaglio, risponde alle seguenti esigenze:
- migliorare la qualità e la tempestività dei dati utili al monitoraggio della spesa pubblica e, in particolare, alla rilevazione dei tempi di pagamento delle Amministrazioni Pubbliche nei confronti delle imprese fornitrici;
- innalzare il livello di informatizzazione degli enti e dei relativi servizi di tesoreria attraverso la completa dematerializzazione dei flussi informativi scambiati tra Amministrazioni e tesorieri e la standardizzazione del protocollo e delle modalità di colloquio.
Articolo 109
(Ampliamento dell’ambito di applicazione del credito di imposta per favorire le erogazioni liberali a sostegno della cultura)
L’articolo 109 estende, a decorrere dal periodo d'imposta in corso al 31 dicembre 2027, l’ambito di applicazione del credito d’imposta per favorire le erogazioni liberali a sostegno della cultura (Art Bonus) includendo le erogazioni liberali in denaro effettuate in favore delle seguenti nuove categorie di beneficiari:
a) enti del Terzo settore, fondazioni o associazioni riconosciute, dotate di personalità giuridica, operanti senza scopo di lucro, che dimostrino di operare in tale campo da almeno cinque anni, aventi tra le proprie finalità statutarie la conservazione, il restauro e la gestione di edifici, ville, parchi o giardini di particolare interesse culturale, con garanzia della fruizione pubblica;
b) enti ecclesiastici civilmente riconosciuti e fabbricerie, per interventi di conservazione, manutenzione e restauro dei beni culturali;
c) enti dotati di personalità giuridica organizzatori di manifestazioni e festival culturali di particolare importanza nazionale o internazionale, riconosciuti di rilevante interesse pubblico;
d) istituti culturali destinatari di contributi ai sensi della legge n. 534 del 1996 o di leggi speciali;
e) comitati e edizioni nazionali istituiti ai sensi della legge n. 420 del 1997 o di leggi speciali;
f) istituti e luoghi della cultura privati, compresi gli archivi e i musei d'impresa, accreditati al Sistema museale nazionale.
Si prevede un monitoraggio a campione da parte del Ministero della cultura, d'intesa con l'Agenzia delle entrate, sulla destinazione e l’utilizzazione dei fondi derivanti dalle erogazioni liberali ricevute. In caso di utilizzo dei fondi per finalità diverse da quelle dichiarate, il Ministero della cultura ne dà comunicazione all’Agenzia delle entrate, la quale provvede al recupero del valore del credito d’imposta, aumentato di un quarto a titolo di sanzione.
L’articolo 109 prevede effetti finanziari negativi per 17,9 milioni di euro nel 2028, 34,9 milioni nel 2029 e 51,9 milioni a decorrere dal 2030.
L’articolo 109 integra la disciplina dell’Art Bonus (art. 1 del decreto-legge n. 83 del 2014).
Si rammenta che l’articolo 1 del D.L. n. 83 del 2014 riconosce un credito d'imposta, nella misura del 65 per cento delle erogazioni effettuate, per le erogazioni liberali in denaro effettuate nei periodi d'imposta successivi a quello in corso al 31 dicembre 2013, per interventi di manutenzione, protezione e restauro di beni culturali pubblici, per il sostegno degli istituti e dei luoghi della cultura di appartenenza pubblica, delle fondazioni lirico-sinfoniche e dei teatri di tradizione, delle istituzioni concertistico-orchestrali, dei teatri nazionali, dei teatri di rilevante interesse culturale, dei festival, delle imprese e dei centri di produzione teatrale e di danza, nonché dei circuiti di distribuzione, dei complessi strumentali, delle società concertistiche e corali, dei circhi e degli spettacoli viaggianti e per la realizzazione di nuove strutture, il restauro e il potenziamento di quelle esistenti di enti o istituzioni pubbliche che, senza scopo di lucro, svolgono esclusivamente attività nello spettacolo. Conseguentemente, a tali erogazioni non si applicano le disposizioni di cui agli articoli 15, comma 1, lettere h) e i), (detrazioni per oneri) e 100, comma 2, lettere f) e g), (deducibilità oneri di utilità sociale) del D.P.R. n. 917 del 1986 (per la nuova disciplina, a decorrere dal 1° gennaio 2027, il riferimento è agli articoli 15 e 109 del D.Lgs. n. 117 del 2026).
Si segnala che l’articolo in esame riprende, in buona parte, quanto previsto dalla proposta di legge A.C. 2374 presentata il 2 maggio 2025, in corso di esame in Commissione VI Finanze della Camera dei deputati.
In particolare, il comma 1, lettera a), introduce nell’art. 1, comma 1, del decreto-legge n. 83 del 2014, il nuovo comma 1-bis, il quale estende, a decorrere dal periodo d'imposta in corso al 31 dicembre 2027, il suddetto credito d'imposta alle erogazioni liberali in denaro effettuate in favore di:
a) enti del Terzo settore, fondazioni o associazioni riconosciute, operanti senza scopo di lucro, che dimostrino di operare in tale campo da almeno cinque anni, i quali abbiano tra le proprie finalità statutarie la conservazione, il restauro e la gestione di edifici, ville, parchi o giardini di particolare interesse artistico, archeologico o storico per i quali sia intervenuta la dichiarazione dell'interesse culturale prevista dall' articolo 13 del decreto legislativo n. 42 del 2004 (codice dei beni culturali e del paesaggio) e dei quali siano assicurate la visita e la fruizione da parte del pubblico almeno per un numero minimo di giorni all'anno e secondo le modalità stabilite con il decreto di cui al comma 5-quater dell'articolo in esame, per interventi di conservazione, manutenzione e restauro dei medesimi edifici, ville, parchi e giardini, con esclusione di ogni artefatto, mobile e immobile, diverso, ivi compresi quelli strumentali o pertinenziali;
b) enti ecclesiastici civilmente riconosciuti ai sensi della legge n. 222 del 1985 o di fabbricerie disciplinate dagli articoli da 35 a 41 decreto del Presidente della Repubblica n. 33 del 1987, per interventi di conservazione, manutenzione e restauro sui beni culturali di cui all’articolo 10 del codice dei beni culturali e del paesaggio;
c) enti dotati di personalità giuridica di diritto pubblico o privato organizzatori di manifestazioni e festival culturali di particolare importanza nazionale o internazionale, per l'organizzazione della manifestazione o del festival, purché riconosciuti come iniziative di rilevante interesse pubblico sulla base di criteri stabiliti con il decreto previsto dal comma 5-quater;
d) istituti culturali destinatari di contributi ai sensi della legge n. 534 del 1996 (norme per l'erogazione di contributi statali alle istituzioni culturali) o di leggi speciali, per lo svolgimento delle attività istituzionali previste dai rispettivi statuti;
e) comitati ed edizioni nazionali istituiti ai sensi della legge n. 420 del 1997 o di leggi speciali, per lo svolgimento delle attività istituzionali;
f) istituti e luoghi della cultura pubblici o privati, compresi gli archivi e i musei di impresa, accreditati al Sistema museale nazionale ai sensi del decreto del Ministro dei beni e delle attività culturali e del turismo 21 febbraio 2018, fermo restando quanto previsto dal comma 1 per gli istituti e i luoghi della cultura di appartenenza pubblica.
Le lettere b) e c), aggiungono nei commi 2 e 5 dell’art. 1 del decreto-legge n. 83 del 2014, il richiamo al nuovo comma 1-bis, per esigenze di coordinamento normativo.
Il comma 2 dell'articolo 1 del decreto-legge n. 83 del 2014 dispone che il credito d'imposta è riconosciuto alle persone fisiche e agli enti non commerciali nei limiti del 15 per cento del reddito imponibile, ai soggetti titolari di reddito d'impresa nei limiti del 5 per mille dei ricavi annui. Il credito d'imposta spettante ai sensi del comma 1 è altresì riconosciuto qualora le erogazioni liberali in denaro effettuate per interventi di manutenzione, protezione e restauro di beni culturali pubblici siano destinate ai soggetti concessionari o affidatari dei beni oggetto di tali interventi. Il credito d'imposta è ripartito in tre quote annuali di pari importo.
Si applicano le disposizioni di cui agli articoli 40, comma 9, che prevede la possibilità di sostituire la documentazione e le certificazioni attualmente richieste ai fini del conseguimento delle agevolazioni fiscali in materia di beni e attività culturali con un'apposita dichiarazione sostitutiva dell'atto di notorietà, presentata dal richiedente al Ministero per i beni e le attività culturali ai sensi e per gli effetti dell' articolo 47 del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445 e successive modificazioni, relativa alle spese effettivamente sostenute per lo svolgimento degli interventi e delle attività cui i benefici si riferiscono, e 42, comma 9, del decreto-legge 6 dicembre 2011, n. 201, che dispone che le somme elargite da soggetti pubblici e privati per uno scopo determinato, rientrante nei fini istituzionali del Ministero per i beni e le attività culturali, versate all'erario sono riassegnate, con decreto del Ministro dell'economia e delle finanze, allo stato di previsione della spesa dell'esercizio in corso del Ministero per i beni e le attività culturali, con imputazione ai capitoli corrispondenti alla destinazione delle somme stesse o, in mancanza, ad appositi capitoli di nuova istituzione. Le predette somme non possono essere utilizzate per scopo diverso da quello per il quale sono state elargite.
Il comma 5 dell'articolo 1 prevede che i soggetti beneficiari delle erogazioni liberali di cui si tratta, ivi inclusi i soggetti concessionari o affidatari di beni culturali pubblici destinatari di erogazioni liberali in denaro effettuate per la realizzazione di interventi di manutenzione, protezione e restauro dei beni stessi, comunicano mensilmente al Ministero dei beni e delle attività culturali e del turismo l'ammontare delle erogazioni liberali ricevute nel mese di riferimento; provvedono altresì a dare pubblica comunicazione di tale ammontare, nonché della destinazione e dell'utilizzo delle erogazioni stesse, tramite il proprio sito web istituzionale, nell'ambito di una pagina dedicata e facilmente individuabile, e in un apposito portale, gestito dal medesimo Ministero, in cui ai soggetti destinatari delle erogazioni liberali sono associati tutte le informazioni relative allo stato di conservazione del bene, gli interventi di ristrutturazione o riqualificazione eventualmente in atto, i fondi pubblici assegnati per l'anno in corso, l'ente responsabile del bene, nonché le informazioni relative alla fruizione.
La lettera d) introduce all'articolo 1 i nuovi commi 5-bis, 5-ter e 5-quater. In primo luogo, il comma 5-bis stabilisce che i soggetti beneficiari delle erogazioni liberali di cui sopra sono tenuti ad adottare un sistema di contabilità separata per la gestione delle somme ricevute e impiegate. Le comunicazioni previste dal primo periodo del comma 5 sono rese con periodicità mensile.
Il comma 5-ter dispone che il Ministero della cultura, d'intesa con l'Agenzia delle entrate, effettua un monitoraggio a campione sulla destinazione e l’utilizzazione dei fondi derivanti dalle erogazioni liberali di cui al comma 1-bis. In caso di uso diverso dei fondi rispetto alla destinazione dichiarata dai soggetti beneficiari, il Ministero della cultura ne dà comunicazione all’Agenzia delle entrate, la quale provvede al recupero del valore del credito d’imposta, aumentato di un quarto a titolo di sanzione, a carico del soggetto beneficiario.
Il comma 5-quater prevede che le disposizioni necessarie per l'attuazione del comma 1-bis sono adottate con decreto del Ministro della cultura, di concerto con il Ministro dell'economia e delle finanze.
Il comma 2 stabilisce che il suddetto decreto ministeriale previsto dal comma 5-quater debba essere adottato entro sei mesi dalla data di entrata in vigore della presente legge.
Il comma 3 quantifica gli oneri derivanti dai commi 1 e 2 in 17,9 per il 2028, in 34,9 milioni di euro per il 2029 e in 51,9 milioni di euro annui a decorrere dal 2030.
Il comma 4 stabilisce che quanto previsto dall’articolo in esame è oggetto delle valutazioni dei Piani di analisi e valutazione della spesa previsti dall’appendice VI del Piano strutturale di bilancio di medio termine 2025-2029.
Si ricorda che la legge di bilancio 2026 (legge n. 199 del 2025, art. 1, commi 747-749) ha introdotto l’obbligo per ciascun Ministero di effettuare la valutazione di una politica pubblica di propria competenza, nell’ambito del proprio Piano di analisi e valutazione della spesa (PAVS), entro il 30 giugno 2026 in modo da consentire la redazione di un documento unico annuale, il Piano di monitoraggio e valutazione della spesa, previsto da una delle riforme del Piano strutturale di bilancio 2025-2029.
Tale obbligo di valutazione per i Ministeri dà attuazione alla linea di azione “Miglioramento dei sistemi di monitoraggio e gestione della spesa pubblica”, che costituisce una delle riforme del Piano strutturale di bilancio di medio termine 2025-2029 in materia di programmazione e spesa pubblica, grazie alle quali l’Italia ha ottenuto l’estensione del periodo di aggiustamento da quattro a sette anni.
In particolare, tale linea di azione è prevista dall’Appendice VI al Piano strutturale di bilancio di medio termine 2025-2029. La linea di azione prevede l’adozione in ciascun anno di un Piano di monitoraggio e valutazione della spesa che contenga proposte di intervento formulate da ciascun Ministero che contribuiscano alla sostenibilità delle finanze pubbliche. I Piani annuali di monitoraggio e valutazione devono coprire, su base annuale “un’area di spesa pari ad almeno l’1% della spesa destinata al finanziamento di politiche di diretta competenza delle amministrazioni centrali” e, complessivamente nei cinque anni 2025-2029, “il 10% della spesa destinata al finanziamento di politiche di diretta competenza delle amministrazioni centrali”.
Per un approfondimento, si rinvia all’apposita scheda di lettura riferita all’articolo 136 del presente disegno di legge di bilancio.
Articolo 110, commi 1-2 e 4
(Credito d’imposta per l’acquisto della carta dei giornali in favore delle imprese editrici di quotidiani e di periodici)
L’articolo 110, al comma 1, estende il credito d'imposta per l'acquisto della carta dei giornali in favore delle imprese editrici di quotidiani e di periodici per gli anni 2027 e 2028, nella misura del 30 per cento delle spese sostenute, rispettivamente, negli anni 2026 e 2027. Il comma 2 autorizza, per le finalità di cui al comma 1, la spesa di 28 milioni di euro per l’anno 2027 e di 20 milioni per l’anno 2028. Il comma 4 dispone che, ai fini dell’attuazione delle misure di cui ai commi 2 e 3, l’Agenzia delle entrate proceda al versamento all’entrata del bilancio dello Stato di una quota delle risorse inizialmente destinate al riconoscimento del credito d'imposta.
L’articolo 110, comma 2, autorizza, per le finalità di cui al comma 1, la spesa di 28 milioni di euro per l’anno 2027 e di 20 milioni per l’anno 2028. L’effetto finanziario riguarda tutti e tre i saldi di finanza pubblica.
Nel dettaglio, il comma 1 riconosce il credito d'imposta per l'acquisto della carta dei giornali in favore delle imprese editrici di quotidiani e di periodici, di cui all'articolo 188 del decreto-legge n. 34 del 2020 (c.d. decreto “Rilancio”), convertito, con modificazioni, dalla legge n. 77 del 2020, per gli anni 2027 e 2028, nella misura del 30 per cento delle spese sostenute, rispettivamente, negli anni 2026 e 2027, entro i limiti di spesa di cui al comma 2.
Si applicano, in quanto compatibili, le disposizioni di cui all'articolo 188 del decreto-legge n. 34 del 2020.
Si tratta dell’estensione di un beneficio inizialmente previsto per l’anno 2020 (si veda la ricostruzione più avanti).
Precedentemente, il medesimo beneficio era stato esteso dapprima al 2021, dall’articolo 67, comma 9-bis, del decreto-legge n. 73 del 2021 (come convertito dalla legge n. 106 del 2021), quindi agli anni 2022 e 2023 dall’articolo 1, comma 378, della legge di bilancio 2022 (legge n. 234 del 2021), e da ultimo agli anni 2024 e 2025 dall’articolo 1, comma 319, della legge di bilancio 2024 (legge n. 213 del 2023).
Il menzionato articolo 188 del decreto-legge n. 34 del 2020 ha previsto, in via straordinaria, per l’anno 2020, un credito d’imposta per le spese sostenute per l’acquisto, nel 2019, della carta utilizzata per la stampa di quotidiani e periodici, quale misura di sostegno fiscale al settore editoriale a seguito dell’emergenza sanitaria da COVID-19.
In particolare, in base al comma 1, il credito di imposta è riconosciuto in favore delle imprese editrici di quotidiani e di periodici iscritte al registro degli operatori di comunicazione (ROC) ed è pari al 10 per cento della spesa sostenuta nell'anno precedente per l'acquisto della carta utilizzata per la stampa delle testate edite. Il credito d’imposta è riconosciuto entro il limite di 30 milioni di euro per l’anno 2020, che costituisce tetto di spesa. Per il riconoscimento del credito d’imposta si applicano le disposizioni introdotte per il credito d’imposta per l'acquisto della carta utilizzata per la stampa delle testate edite e dei libri sostenuta nell'anno 2004, ossia l’articolo 4, commi 182, 183, 184, 185 e 186 della legge n. 350 del 2003, e il d.P.C.m. n. 318 del 2004, la cui disciplina è stata successivamente estesa alle spese sostenute nel 2005 dall'articolo 1, comma 484, della legge n. 311 del 2004.
Il credito d’imposta non è cumulabile con il contributo diretto alle imprese editrici di quotidiani e periodici, di cui all'articolo 2, commi 1 e 2, della legge n. 198 del 2016, e al decreto legislativo n. 70 del 2017, conseguentemente emanato.
Il comma 2 autorizza, per le finalità di cui al comma 1, la spesa di 28 milioni di euro per l’anno 2027 e di 20 milioni per l’anno 2028.
Il comma 4 dispone che, ai fini dell’attuazione delle misure di cui ai commi 2 e 3 (per quest’ultimo comma, relativo al pensionamento anticipato dei giornalisti professionisti iscritti all’INPS dipendenti dalle imprese editrici di giornali quotidiani, si veda la scheda relativa), l’Agenzia delle entrate proceda al versamento all’entrata del bilancio dello Stato di una quota, pari a 34 milioni di euro per l’anno 2027, a 26 milioni di euro per l’anno 2028 e a 6 milioni di euro per ciascuno degli anni dal 2029 al 2031, delle risorse destinate al riconoscimento del credito d'imposta di cui all'articolo 188 del decreto-legge n. 34 del 2020, convertito, con modificazioni, dalla legge n. 77 del 2020, già trasferite e disponibili nella contabilità speciale n. 1778 «Agenzia delle entrate - fondi di bilancio».
Articolo 110, commi 3 e 4
(Accesso anticipato alla pensione da parte
di giornalisti professionisti)
L’articolo 110, comma 3, autorizza una spesa nel limite di 6 milioni di euro per ciascuno degli anni dal 2027 al 2031 - incrementando il limite di spesa già previsto dalla legislazione vigente - per l’erogazione della pensione di vecchiaia anticipata in favore di giornalisti professionisti dipendenti da imprese editrici in crisi.
Il successivo comma 4 reca la copertura finanziaria
La Relazione tecnica ascrive alla presente disposizione maggiori oneri pensionistici pari a 6 milioni di euro per ciascuno degli anni dal 2027 al 2031.
Le suddette risorse, che costituiscono limiti di spesa, sono stanziate al fine di assicurare l’erogazione della pensione di vecchiaia anticipata per i giornalisti iscritti presso l’INPS, già iscritti presso l’INPGI, in possesso di determinati requisiti di anzianità anagrafica e contributiva, dipendenti dalle imprese editrici di giornali quotidiani, di giornali periodici e di agenzie di stampa a diffusione nazionale ammessi a trattamenti di integrazione salariale per riorganizzazione aziendale.
Si ricorda infatti che, in base alla disciplina di cui all’art. 37, c. 1, lett. b), della L. 416/198, ai suddetti lavoratori è data facoltà di optare - entro 60 giorni dell’ammissione ai trattamenti di integrazione salariale o, nel periodo di godimento del trattamento, entro sessanta giorni dal maturare delle condizioni di anzianità contributiva richiesta - per la liquidazione anticipata del trattamento di vecchiaia. In base a tale disciplina possono rientrare esclusivamente i giornalisti professionisti che siano in possesso di almeno 25 anni e 5 mesi di contribuzione[5], che siano in possesso di un’età non inferiore di cinque anni rispetto al requisito anagrafico previsto per la pensione di vecchiaia[6] e che abbiano fruito per almeno tre mesi (anche non continuativi) di un trattamento straordinario di integrazione salariale per riorganizzazione aziendale in presenza di crisi. Il riconoscimento del pensionamento anticipato in oggetto inoltre: è limitato al numero di unità definito dal Ministero del lavoro e delle politiche sociali, di concerto con il Ministero dell'economia e delle finanze, a seguito di accordi recepiti dal suddetto Ministero del lavoro e delle politiche sociali, sulla base delle risorse finanziarie disponibili; è subordinato alla condizione che l’impresa interessata presenti al Ministero del lavoro e delle politiche sociali un piano di riorganizzazione o ristrutturazione aziendale, il quale preveda, in relazione al pensionamento anticipato, la contestuale assunzione, nel rapporto minimo di un'assunzione a tempo indeterminato ogni due prepensionamenti, di soggetti rientranti in determinate categorie.
Le risorse di cui alla presente disposizione vanno ad incrementare il limite di spesa previsto dalla legislazione vigente (di cui all’art. 41-bis, c. 7, del D.L. 207/2008, all’art. 1, c. 498, della L. 160/2019, dell’art. 25-bis del D.L. 48/2023 e dell’art. 10, c. 1-bis, del D.L. 144/2026).
Si ricorda che, in base al combinato disposto dei richiamati artt. 41-bis c. 7 D.L. 207/2008 e 1, c. 498, L. 160/2019, le risorse per la finalità in oggetto sono pari a 23 mln di euro per il 2027 e a 20 mln di euro annui a decorrere dal 2028. Tali risorse sono poi state incrementate dapprima dal citato art. 25-bis del D.L. 48/2023 per un importo pari a 4 mln di euro per ciascuno degli anni 2024-2027 e a 2,8 mln per il 2028, e da ultimo dall’art. 10, c. 1-bis, del D.L. 144/2026 per un importo pari a 4,6 mln di euro per il 2026 e a 1,7 mln di euro per il 2027.
Per l’attuazione di quanto disposto dal presente comma 3, nonché dal comma 2 del medesimo articolo 110 (alla cui scheda di lettura si rimanda), il successivo comma 4 dispone che l’Agenzia delle entrate procede al versamento all’entrata del bilancio dello Stato di una quota, pari a 34 milioni di euro per l’anno 2027, a 26 milioni di euro per l’anno 2028 e a 6 milioni di euro per ciascuno degli anni dal 2029 al 2031, delle risorse destinate al riconoscimento del credito d'imposta per l’acquisto della carta dei giornali (di cui all’art. 188 del D.L. 34/2020), già trasferite e disponibili nella contabilità speciale n. 1778 “Agenzia delle entrate - fondi di bilancio”.
Articolo 111
(Misure in materia di programmazione di interventi conservativi volontari del Ministero della cultura)
L’articolo 111 svincola il procedimento di concessione dei contributi statali previsti per gli interventi conservativi volontari sui beni culturali da quello di autorizzazione dei medesimi interventi, superando l’attuale contestualità tra i due adempimenti amministrativi. La concessione di tali contributi viene inoltre espressamente subordinata alla determinazione del programma ministeriale e ai limiti delle risorse finanziarie annualmente disponibili.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
L’articolo 111 reca due novelle al codice dei beni culturali e del paesaggio, di cui al decreto legislativo n. 42 del 2004.
In particolare, le novelle modificano entrambe l’articolo 31, comma 2 del citato codice, che disciplina gli interventi conservativi volontari sui beni culturali, prevedendo in particolare che, nell’ambito del medesimo procedimento con cui il Ministero della cultura autorizza tali interventi, il soprintendente, su richiesta dell’interessato, si pronunci anche sull’ammissibilità dell’intervento ai contributi statali, e di certificare il carattere necessario dell'intervento stesso ai fini della concessione delle agevolazioni tributarie previste dalla legge. In particolare, il comma 2 appena descritto prevede testualmente che il Ministero si pronunci su tali aspetti ““in sede di autorizzazione” dell’intervento.
Ora, con la prima novella, quella di cui alla lettera a), l’articolo in commento sopprime le parole “in sede di autorizzazione”, consentendo in tal modo all’amministrazione di pronunciarsi sull’ammissibilità dell’intervento ai contributi statali e sul carattere di necessità dell’intervento a fini tributari in un momento distinto rispetto al rilascio dell’autorizzazione all’esecuzione dei lavori, così superando l’attuale contestualità tra i due adempimenti.
Con la seconda novella, quella di cui alla lettera b), l’articolo in commento opera un intervento additivo al medesimo citato articolo 31, comma 2. In particolare, è introdotto un periodo aggiuntivo ai sensi del quale la successiva concessione dei contributi statali previsti dagli articoli 35 e 37 resta demandata alle determinazioni conclusive del programma ministeriale e ai limiti delle risorse finanziarie annualmente disponibili.
La relazione illustrativa e la relazione tecnica chiariscono che l’intento della novella di cui alla lettera b) è quella di precisare, anche al fine di assicurare orientamenti interpretativi uniformi, che l’ammissibilità dell’intervento al contributo non determina l'insorgenza di un diritto soggettivo del privato alla concessione del contributo, che resta subordinata alle determinazioni del programma ministeriale e ai limiti delle risorse finanziarie annualmente disponibili.
Si ricorda che gli interventi conservativi volontari sui beni culturali sono quegli interventi promossi su iniziativa del proprietario, possessore o detentore a qualsiasi titolo del bene e sono disciplinati dal citato articolo 31 del Codice dei beni culturali e del paesaggio, di cui al decreto legislativo n. 42 del 2004, qui novellato.
In particolare il comma 1 del citato articolo 31 prevede che tali interventi sono autorizzati, ai sensi dell’articolo 21 del medesimo Codice, che reca l’elenco degli specifici interventi soggetti ad autorizzazione, identificandoli nei seguenti:
- la rimozione o la demolizione, anche con successiva ricostituzione, dei beni culturali;
- lo smembramento di collezioni, serie e raccolte;
- lo scarto dei documenti degli archivi pubblici e degli archivi privati per i quali sia intervenuta la dichiarazione di interesse culturale ai sensi dell'articolo 13 del medesimo Codice, nonché lo scarto di materiale bibliografico delle biblioteche pubbliche, ( ad eccezione delle raccolte che assolvono alle funzioni amministrative delle biblioteche degli enti locali, di cui all'articolo 10, comma 2, lettera c)), e delle biblioteche private per le quali sia intervenuta la dichiarazione di interesse culturale ai sensi dell'articolo 13;
- il trasferimento ad altre persone giuridiche di complessi organici di documentazione di archivi pubblici, nonché di archivi privati per i quali sia intervenuta la dichiarazione ai sensi dell'articolo 13.
Come si è detto, il comma 2 del citato articolo 31 prevede poi che in sede di autorizzazione (parte soppressa, come detto, dalla novella in commento), il soprintendente si pronuncia, su richiesta dell'interessato, sull'ammissibilità dell'intervento ai contributi statali previsti dagli articoli 35 e 37 del medesimo Codice dei beni culturali e del paesaggio e certifica eventualmente il carattere necessario dell'intervento stesso ai fini della concessione delle agevolazioni tributarie previste dalla legge.
In particolare il citato articolo 35 prevede che il Ministero ha facoltà di concorrere alla spesa sostenuta dal proprietario, possessore o detentore del bene culturale per l'esecuzione degli interventi conservativi volontari di cui all' articolo 31, comma 1, per un ammontare non superiore alla metà della stessa. Se gli interventi sono di particolare rilevanza o riguardano beni in uso o godimento pubblico, il Ministero può concorrere alla spesa fino al suo intero ammontare.
Tale disposizione si applica anche agli interventi di conservazione ed inventariazione sugli archivi storici, previsti dall'articolo 30, comma 4 del medesimo Codice. La norma prevede infine che, per la determinazione della percentuale del contributo in esame, si tiene conto di altri contributi pubblici e di eventuali contributi privati relativamente ai quali siano stati ottenuti benefici fiscali.
Il citato articolo 37 prevede invece che il Ministero può concedere contributi in conto interessi sui mutui o altre forme di finanziamento accordati da istituti di credito ai proprietari, possessori o detentori a qualsiasi titolo di beni culturali per la realizzazione degli interventi conservativi autorizzati. Si prevede che il contributo è concesso nella misura massima corrispondente agli interessi calcolati ad un tasso annuo di sei punti percentuali sul capitale erogato.
La disposizione citata dispone inoltre che il contributo è corrisposto direttamente dal Ministero all'istituto di credito secondo modalità da stabilire con convenzioni e che il medesimo contributo può essere concesso anche per interventi conservativi su opere di architettura contemporanea di cui il Ministero abbia riconosciuto, su richiesta del proprietario, il particolare valore artistico.
Si specifica che il comma 2-bis del medesimo articolo 31 del codice dei beni culturali e del paesaggio prevede che l'ammissione dell'intervento autorizzato ai contributi statali previsti dal citato articolo 37 del medesimo codice, è disposta dagli organi del Ministero in base all'ammontare delle risorse disponibili, determinate annualmente con decreto ministeriale, adottato di concerto con il Ministero dell'economia e delle finanze
Per quanto riguarda, infine, il carattere necessario dell’intervento ai fini della concessione delle agevolazioni tributarie previste dalla legge, si segnala che molteplici sono le disposizioni normative che richiedono il requisito della necessità ai fini della concessione di agevolazioni tributarie. Tra queste:
- la detrazione Irpef del 19% - di cui all’articolo 14, comma 1, lettera q) del nuovo TUIR, di cui al decreto legislativo n. 117 del 2026 - per le spese di manutenzione, protezione o restauro di beni vincolati. La disposizione in esame prevede che la necessità delle spese, quando non siano obbligatorie per legge, deve risultare da apposita certificazione rilasciata dalla competente soprintendenza del Ministero della Cultura, previo accertamento della loro congruità effettuato d'intesa con il competente ufficio dell'Agenzia delle entrate. Tale disposizione riproduce il contenuto dell’articolo 15 del vecchio TUIR, di cui al decreto del Presidente della Repubblica n. 917 del 1986.
- le spese per la manutenzione, protezione o restauro di beni culturali vincolati sono inoltre deducibili dal reddito d'impresa, come previsto dall’articolo 109, comma 2, lettera d) del citato decreto legislativo n. 117 del 2026. Anche in questo caso la necessità delle spese, quando non siano obbligatorie per legge, deve risultare da apposita certificazione rilasciata dalla competente soprintendenza archeologia, belle arti e paesaggio del Ministero della cultura, previo accertamento della loro congruità effettuato d'intesa con il competente ufficio dell'Agenzia delle entrate. Tale disposizione riproduce il contenuto di quanto disposto dall'articolo 100, comma 2, lett. e) del vecchio TUIR, di cui al decreto del Presidente della Repubblica n. 917 del 1986.
Articolo 112
(Applicazione in misura fissa delle imposte di registro, ipotecaria e catastale alle operazioni di fusione, scissione e trasformazione di enti sportivi riconosciuti dal CONI e dal CIP)
L’articolo 112 prevede un regime fiscale agevolato per le operazioni straordinarie effettuate dagli organismi sportivi riconosciuti dal Comitato Olimpico Nazionale Italiano (CONI) e dal Comitato Italiano Paralimpico (CIP). In particolare, si stabilisce che alle operazioni di fusione, scissione o trasformazione di determinati enti si applicano le imposte di registro, ipotecaria e catastale in misura fissa.
La norma non comporta nuovi o maggiori oneri per la finanza pubblica e non determina effetti negativi sui saldi di finanza pubblica in termini di gettito effettivo.
L’articolo 112 stabilisce che alle operazioni di fusione, scissione o trasformazione di determinati enti si applicano le imposte di registro, ipotecaria e catastale in misura fissa (ciascuna pari a 200 euro). Gli enti interessati da tale misura sono i seguenti:
· le federazioni sportive nazionali e le discipline sportive associate, riconosciuti ai fini sportivi dal CONI (art. 15, comma 2, del d.lgs. 23 luglio 1999, n. 242);
· gli enti di promozione sportiva, riconosciuti ai fini sportivi dal CONI (art. 16-bis del citato decreto legislativo 23 luglio 1999, n. 242);
· le federazioni sportive paralimpiche e discipline sportive paralimpiche, riconosciuti ai fini sportivi dal CIP (art. 13, commi 2, del decreto legislativo 27 febbraio 2017, n. 43);
· gli enti di promozione sportiva paralimpica, riconosciuti ai fini sportivi dal CIP.
La finalità della misura, come si evince dalla Relazione illustrativa, è quella di favorire i processi di riorganizzazione e razionalizzazione effettuate dagli organismi sportivi riconosciuti dal CONI e dal CIP, estendendo a tali enti quanto già previsto per gli Enti del Terzo settore dall’articolo 82, comma 3, del decreto legislativo 3 luglio 2017, n. 117 (Codice del Terzo settore), che stabilisce che agli atti costitutivi e alle modifiche statutarie, comprese le operazioni di fusione, scissione o trasformazione poste in essere da enti del Terzo settore di cui al comma 1, le imposte di registro, ipotecaria e catastale si applicano in misura fissa.
Articolo 113, comma 1
(Proroga dei contratti a tempo determinato del personale assunto per le esigenze della ricostruzione nei territori colpiti
dal sisma del 2009)
L’articolo 113, comma 1, proroga, fino all’anno 2027, l’efficacia delle disposizioni (art. 2-bis, comma 38, primo e secondo periodo, del D.L. 148/2017) che autorizzano il comune dell’Aquila e i comuni del cratere sismico a prorogare o rinnovare i contratti a tempo determinato stipulati per la ricostruzione, in deroga ai vincoli vigenti in materia di assunzioni a tempo determinato nelle pubbliche amministrazioni.
A tal fine è autorizzata la spesa complessiva di circa 3 milioni di euro per l'anno 2027.
L’articolo 113, comma 1, autorizza la spesa complessiva, per l'anno 2027, di euro 3.003.900, di cui euro 1.791.800 per il comune dell'Aquila ed euro 1.212.100 per i comuni del cratere.
Il comma in esame proroga, fino all’anno 2027, l’efficacia delle disposizioni (art. 2-bis, comma 38, primo e secondo periodo, del D.L. 148/2017) che prevedono la possibilità, per il comune dell’Aquila e per i comuni del cratere sismico, di prorogare o rinnovare i contratti a tempo determinato stipulati per la ricostruzione, in deroga ai vincoli vigenti in materia di assunzioni a tempo determinato nelle pubbliche amministrazioni. A tal fine è autorizzata la spesa, per l'anno 2027, di euro 3.003.900, di cui:
- euro 1.791.800 per il comune dell'Aquila;
- euro 1.212.100 per i comuni del cratere.
L’art. 2-bis, comma 38, del D.L. 148/2017, ha autorizzato (al primo periodo), per gli anni 2019 e 2020, al fine di completare le attività finalizzate alla fase di ricostruzione del tessuto urbano, sociale e occupazionale dei territori colpiti dal sisma del 6 aprile 2009, i comuni del cratere sismico a prorogare o rinnovare, alle medesime condizioni giuridiche ed economiche, i contratti stipulati ai sensi dell'articolo 5 dell'ordinanza del Presidente del Consiglio dei ministri n. 3771 del 19 maggio 2009, dell'ordinanza del Presidente del Consiglio dei ministri n. 3784 del 25 giugno 2009, dell'ordinanza del Presidente del Consiglio dei ministri n. 3803 del 15 agosto 2009, dell'ordinanza del Presidente del Consiglio dei ministri n. 3808 del 15 settembre 2009, dell'ordinanza del Presidente del Consiglio dei ministri n. 3881 dell'11 giugno 2010 e dell'ordinanza del Presidente del Consiglio dei ministri n. 3923 del 18 febbraio 2011 e loro successive modificazioni, in deroga alla normativa vigente in materia di vincoli alle assunzioni a tempo determinato presso le amministrazioni pubbliche.
Il secondo periodo del comma 38 ha precisato che alle proroghe o ai rinnovi dei suddetti contratti eseguiti in deroga alla legge non sono applicabili le sanzioni previste dalla normativa vigente, ivi compresa la sanzione della trasformazione del contratto a tempo indeterminato.
L'efficacia delle disposizioni recate dai periodi primo e secondo del comma 38 dell’art. 2-bis del D.L. 148/2017 è stata prorogata, per gli anni successivi al 2020, dall’art. 57, comma 9, del D.L. 104/2020 (per l’anno 2021), dall’art. 1, comma 470, della L. 234/2021 (per l’anno 2022), dall’art. 1, comma 773, della L. 197/2022 (fino al 2025) e, da ultimo, fino all’anno 2026, dall’art. 1, comma 559, della L. 199/2025 (legge di bilancio 2026).
Articolo 113, comma 2
(Contributo straordinario al Comune dell’Aquila per le esigenze connesse alla ricostruzione post-sisma 2009)
L’articolo 113, comma 2, autorizza la spesa di 5 milioni di euro annui per ciascuno degli anni 2027, 2028 e 2029 per le finalità di cui all’articolo 3, comma 1, del decreto-legge n. 113 del 2016, che assegna al Comune dell’Aquila un contributo straordinario a copertura delle maggiori spese e delle minori entrate connesse alle esigenze della ricostruzione a seguito del sisma del 6 aprile 2009.
L’articolo 113, comma 2, prevede interventi per un importo pari a 5 milioni di euro per ciascuno degli anni 2027, 2028 e 2029, per complessivi 15 milioni di euro nel triennio.
L’articolo 113, comma 2, autorizza la spesa di 5 milioni di euro annui per ciascuno degli anni 2027, 2028 e 2029 per le finalità di cui all’articolo 3, comma 1, del decreto-legge 24 giugno 2016, n. 113.
L’articolo 3 del decreto-legge n. 113 del 2016, rubricato «Contributo straordinario in favore del Comune de L’Aquila», dispone, al comma 1, che, in relazione alle esigenze connesse alla ricostruzione a seguito del sisma del 6 aprile 2009, sia assegnato in favore del Comune dell’Aquila, per l’anno 2016, un contributo straordinario a copertura delle maggiori spese e delle minori entrate pari complessivamente a 16 milioni di euro, a valere sulle risorse di cui all’articolo 7-bis, comma 1, del decreto-legge 26 aprile 2013, n. 43, e successivi rifinanziamenti, e con le modalità ivi previste.
Il medesimo comma 1 specifica che il contributo, per quanto concerne le maggiori spese, è destinato alle seguenti finalità: a) esigenze dell’Ufficio tecnico; b) esigenze del settore sociale e della scuola dell’obbligo, ivi compresi gli asili nido; c) esigenze connesse alla viabilità; d) esigenze per il trasporto pubblico locale; e) ripristino e manutenzione del verde pubblico. Relativamente alle minori entrate, il contributo è destinato al ristoro, per le entrate tributarie, delle tasse per la raccolta dei rifiuti solidi urbani e, per le entrate extra-tributarie, dei proventi derivanti da posteggi a pagamento, servizi mense e trasporti e installazioni di mezzi pubblicitari.
Il comma 1 è stato successivamente integrato con l’aggiunta di ulteriori periodi che hanno assegnato al Comune dell’Aquila contributi straordinari per le annualità successive: 12 milioni di euro per l’anno 2017; 10 milioni di euro per l’anno 2018 (art. 1, comma 393, della legge 27 dicembre 2017, n. 205); 10 milioni di euro annui per gli anni 2019 e 2020 (articolo 21, comma 1, lettera a), del decreto-legge 18 aprile 2019, n. 32); 10 milioni di euro per ciascuno degli anni 2021 e 2022. Per il triennio 2023-2025 al Comune dell’Aquila è stato assegnato un contributo straordinario pari complessivamente a 53 milioni di euro (articolo 1, comma 770, della legge 29 dicembre 2022, n. 197), legge di bilancio 2023).
Per l’anno 2026, l’articolo 1, comma 561, della legge 30 dicembre 2025, n. 199 (legge di bilancio 2026), ha autorizzato, per le finalità connesse alla ricostruzione a seguito del sisma del 6 aprile 2009, la spesa di 5 milioni di euro, destinata al Comune dell’Aquila. La disposizione in esame estende, dunque, al triennio 2027-2029 un intervento di importo corrispondente a quello autorizzato per l’anno 2026 dalla legge di bilancio 2026
Si osserva che, diversamente dal contributo originariamente previsto dall’art. 3, comma 1, del decreto-legge n. 113 del 2016 – posto a valere sulle risorse per la ricostruzione di cui all’articolo 7-bis, comma 1, del decreto-legge n. 43 del 2013 e assegnato con le modalità ivi previste – la disposizione in esame reca un’autonoma autorizzazione di spesa, senza specificare le modalità di assegnazione e di erogazione delle risorse al Comune.
La relazione illustrativa precisa che la nuova autorizzazione di spesa per gli anni 2027-2029 è finalizzata a far fronte ai costi connessi alle stabili modificazioni dell’ordinario assetto amministrativo – contabile.
Articolo 113, comma 3
(Contributi straordinari ai comuni del cratere sismico 2009 diversi da L’Aquila e all’Ufficio speciale per la ricostruzione
dei comuni del cratere)
L’articolo 113, comma 3, modifica l’articolo 3, comma 2, del decreto-legge n. 113 del 2016, al fine di estendere agli anni 2027, 2028 e 2029 il contributo straordinario di 1,5 milioni di euro annui, già previsto per l’anno 2026, in favore degli altri comuni del cratere sismico del 2009, diversi da L’Aquila, per le maggiori spese e le minori entrate connesse alla ricostruzione (lettera a)), nonché di riconoscere, per ciascuno degli anni dal 2026 al 2029, nella misura di 500.000 euro annui, il contributo trasferito all’Ufficio speciale per la ricostruzione dei comuni del cratere per le spese derivanti dalla soppressione degli Uffici territoriali per la ricostruzione e per le pratiche relative ai comuni fuori del cratere (lettera b)).
L’articolo 113, comma 3, prevede interventi per un importo complessivo pari a 2 milioni di euro per ciascuno degli anni 2027, 2028 e 2029, di cui 1,5 milioni di euro annui per il contributo in favore dei comuni del cratere diversi da L’Aquila (lettera a)) e 500.000 euro annui per il contributo destinato all’Ufficio speciale per la ricostruzione dei comuni del cratere (lettera b)).
L’articolo 113, comma 3, apporta due modificazioni all’articolo 3, comma 2, del decreto-legge 24 giugno 2016, n. 113, che disciplina i contributi destinati agli altri comuni del cratere sismico del 2009, diversi da L’Aquila, per le maggiori spese e le minori entrate connesse alle esigenze della ricostruzione.
Il comma 2 dell’articolo 3 del decreto-legge n. 113 del 2016, nella formulazione originaria, ha destinato agli altri comuni del cratere sismico, diversi da L’Aquila, per le maggiori spese e le minori entrate comunque connesse alle esigenze della ricostruzione, un contributo pari a 2,5 milioni di euro per l’anno 2016, comprensivo di una quota di 500.000 euro finalizzata alle spese per il personale impiegato presso gli Uffici territoriali per la ricostruzione (UTR) per l’espletamento delle pratiche relative ai comuni fuori del cratere, a valere sulle risorse di cui all’articolo 7-bis, comma 1, del decreto-legge n. 43 del 2013. Il medesimo comma 2 prevede che le risorse siano trasferite al Comune di Fossa, che le ripartisce tra i singoli beneficiari previa verifica, da parte dell’Ufficio speciale per la ricostruzione dei comuni del cratere, degli effettivi fabbisogni.
Il comma 2 è stato in seguito più volte integrato, mediante l’aggiunta di ulteriori periodi, al fine di riconoscere contributi per le annualità successive (2 milioni di euro per ciascuno degli anni 2017, 2018 e 2019; 1,5 milioni di euro per l’anno 2020; 1 milione di euro per ciascuno degli anni 2021 e 2022). I comuni del cratere diversi da L’Aquila sono 56, come risulta dall’articolo 67-ter, comma 3, del decreto-legge n. 83 del 2012.
La lettera a) interviene sul sesto periodo del comma 2, che, nel testo vigente, assegna agli altri comuni del cratere un contributo straordinario dell’importo di 2 milioni di euro per l’anno 2023, di 1,8 milioni di euro per l’anno 2024, di 1,5 milioni di euro per l’anno 2025 e di 1,5 milioni di euro per l’anno 2026, sostituendo le parole «di 1,5 milioni di euro per l’anno 2026» con le parole «di 1,5 milioni di euro per ciascuno degli anni 2026, 2027, 2028 e 2029». Per effetto della novella, il contributo è riconosciuto nella misura di 1,5 milioni di euro anche per ciascuno degli anni 2027, 2028 e 2029.
Il contributo per il triennio 2023-2025 in favore dei comuni del cratere diversi da L’Aquila (complessivamente pari a 5,3 milioni di euro) è stato disposto dall’articolo 1, comma 770, della legge 29 dicembre 2022, n. 197 (legge di bilancio 2023). L’importo di 1,5 milioni di euro per l’anno 2026 è stato introdotto dall’articolo 1, comma 562, lettera a), della legge 30 dicembre 2025, n. 199 (legge di bilancio 2026).
La lettera b) sostituisce il decimo periodo del medesimo comma 2 – il quale, nel testo vigente, prevede che per l’anno 2026 il contributo di cui all’ottavo periodo sia riconosciuto nella misura di 500.000 euro – stabilendo che per ciascuno degli anni 2026, 2027, 2028 e 2029 il contributo di cui all’ottavo periodo è riconosciuto nella misura di 500.000 euro annui.
L’ottavo periodo del comma 2 – introdotto dall’art. 21, comma 1, lettera b), del decreto-legge 18 aprile 2019, n. 32 – destina un contributo di 500.000 euro, trasferito all’Ufficio speciale per la ricostruzione dei comuni del cratere di cui all’art. 67-ter, commi 2 e 3, del decreto-legge 22 giugno 2012, n. 83, per le spese derivanti dall’attuazione di quanto previsto dall’art. 2-bis, comma 32, del decreto-legge 16 ottobre 2017, n. 148, e per l’espletamento delle pratiche relative ai comuni fuori del cratere.
Il citato art. 2-bis, comma 32, del decreto-legge n. 148 del 2017 ha disposto la soppressione degli Uffici territoriali per la ricostruzione e la riassegnazione del relativo personale, in servizio alla data del 1° luglio 2018, all’Ufficio speciale per i comuni del cratere, prevedendo altresì che quest’ultimo possa, tramite convenzioni con i comuni, aprire sportelli in una o più sedi degli Uffici territoriali soppressi, cui affidare in tutto o in parte i compiti già di competenza di questi ultimi. Il decimo periodo, oggetto di sostituzione ad opera della norma in esame, è stato introdotto dall’art. 1, comma 562, lettera b), della legge n. 199 del 2025 (legge di bilancio 2026).
Articolo 113, comma 4
(Interventi di parte corrente per la viabilità alternativa
nei territori colpiti dal sisma 2009)
L’articolo 113, comma 4, autorizza, per l’anno 2027, la spesa di 200.000 euro per interventi di parte corrente destinati alle finalità di cui al comma 123, lettera a), numero 2), della legge n. 213 del 2023 (legge di bilancio 2024), ossia al sostegno dei comuni dei territori colpiti dal sisma 2009 per interventi volti a favorire forme di viabilità alternativa. La disposizione estende all’anno 2027 l’autorizzazione di spesa di pari importo già prevista, per ciascuno degli anni 2024, 2025 e 2026, dal comma 124 della medesima legge 213 del 2023.
L’articolo 113, comma 4, prevede interventi per un importo pari a 200.000 euro per l’anno 2027, qualificati dalla disposizione come interventi di parte corrente.
L’articolo 113, comma 4, autorizza, per l’anno 2027, la spesa di 200.000 euro per interventi di parte corrente, per le finalità di cui al comma 123, lettera a), numero 2), della legge 30 dicembre 2023, n. 213 (legge di bilancio 2024).
L’articolo 1, comma 123, della legge n. 213 del 2023 ha istituito nello stato di previsione del Ministero dell’economia e delle finanze un apposito fondo, da trasferire al bilancio autonomo della Presidenza del Consiglio dei ministri, con una dotazione di 4,5 milioni di euro annui per ciascuno degli anni 2024, 2025 e 2026, demandando a uno o più decreti del Ministro per la protezione civile e le politiche del mare, di concerto con il Ministro dell’economia e delle finanze, l’individuazione della quota di risorse da destinare: alle finalità di cui all’articolo 41, comma 4, del decreto-legge 24 aprile 2017, n. 50, relative all’acquisto e alla manutenzione dei mezzi occorrenti per le operazioni di concorso al soccorso alla popolazione civile (lettera a), numero 1)); al sostegno dei comuni dei territori colpiti dal sisma 2009 per interventi volti a favorire forme di viabilità alternativa (lettera a), numero 2)); nonché la definizione delle modalità di impiego e della ripartizione delle risorse di cui alla lettera a), numeri 1 e 2 (lettera b)). Il successivo comma 124 del medesimo art. 1 ha altresì autorizzato, per le finalità di cui al comma 123, lettera a), numero 2), la spesa di 200.000 euro per ciascuno degli anni 2024, 2025 e 2026, per interventi di parte corrente. In attuazione del comma 123, con decreto del Ministro per la protezione civile e le politiche del mare 19 marzo 2024, adottato di concerto con il Ministro dell’economia e delle finanze (pubblicato nella Gazzetta Ufficiale n. 168 del 19 luglio 2024), la quota del fondo destinata al sostegno dei comuni del cratere 2009 per interventi volti a favorire forme di viabilità alternativa è stata definita in 2 milioni di euro annui per ciascuno degli anni 2024, 2025 e 2026. Con gli articoli 3 e 4 del successivo decreto del Ministro per la protezione civile e le politiche del mare 22 luglio 2025, adottato di concerto con il Ministro dell’economia e delle finanze (pubblicato nella Gazzetta Ufficiale n. 265 del 14 novembre 2025), tali risorse sono state destinate a interventi localizzati nella città dell’Aquila e nell’ulteriore territorio del cratere – prioritariamente di messa in sicurezza e di prevenzione e mitigazione dei rischi della viabilità alternativa – ed è stato individuato nel Comune dell’Aquila il soggetto attuatore.
La disposizione in esame estende pertanto all’anno 2027 l’autorizzazione di spesa di parte corrente prevista, per il triennio 2024-2026, dal comma 124 dell’art. 1 della legge di bilancio 2024, mentre non interviene sulla dotazione del fondo di cui al comma 123, la cui operatività rimane circoscritta, a legislazione vigente, agli anni 2024, 2025 e 2026.
Articolo 113, comma 5
(Proroga della disciplina speciale per il conferimento di incarichi dirigenziali nei comuni compresi nei territori dei crateri sismici del 2009 e del 2016 impegnati negli interventi PNRR e PNC)
L’articolo 113, comma 5, proroga al 31 dicembre 2029 il termine entro il quale i comuni delle aree colpite dai sismi del 2009 e del 2016 possono ricorrere alla disciplina speciale che eleva dal 30 al 50 per cento la quota di incarichi dirigenziali a contratto.
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto, in quanto la stessa non incide sul numero degli incarichi dirigenziali ma esclusivamente sulla modalità di conferimento degli stessi.
In particolare, la citata disciplina, prevista dall’articolo 8, comma 1, del decreto-legge n. 13 del 2023, consente - fino al 31 dicembre 2026 - agli enti locali incaricati dell’attuazione di interventi finanziati, in tutto o in parte, con risorse del PNRR di avvalersi della quota del 50 per cento, anziché di quella ordinaria del 30 per cento, per gli incarichi dirigenziali a contratto di cui all’articolo 110, comma 1, del TUEL (decreto legislativo n. 267 del 2000). La proroga al 31 dicembre 2029 è disposta in favore dei soli comuni situati nelle aree colpite dai sismi del 2009 e del 2016 incaricati dell’attuazione degli interventi di ricostruzione, pubblica e privata, nonché delle attività di gestione, erogazione, monitoraggio, controllo e rendicontazione degli investimenti del PNRR e del PNC per le medesime aree.
Si ricorda, in proposito, che, ai sensi del comma 1 del succitato articolo 110, lo statuto dell’ente locale può prevedere che la copertura dei posti di responsabili dei servizi o degli uffici, di qualifiche dirigenziali o di alta specializzazione possa avvenire mediante contratto a tempo determinato. Per i posti di qualifica dirigenziale, il regolamento sull’ordinamento degli uffici e dei servizi definisce la quota degli stessi attribuibile mediante contratti a tempo determinato, comunque in misura non superiore al 30 per cento dei posti istituiti nella dotazione organica della medesima qualifica e, comunque, per almeno una unità. Fermi restando i requisiti richiesti per la qualifica da ricoprire, tali incarichi a contratto sono conferiti previa selezione pubblica volta ad accertare, in capo ai soggetti interessati, il possesso di comprovata esperienza pluriennale e specifica professionalità nelle materie oggetto dell’incarico. A tale riguardo, l’articolo 8, comma 7-bis, del decreto-legge n. 19 del 2024, come modificato dall’articolo 7, comma 4-ter, del decreto-legge n. 25 del 2025, ha previsto che per il 2024, il 2025 e il 2026, i requisiti di anzianità di servizio da stabilire nelle predette procedure di selezione pubblica potessero derogare ai criteri stabiliti dal Regolamento di riordino del sistema di reclutamento e formazione dei dipendenti pubblici e delle scuole di formazione di cui al decreto del Presidente della Repubblica n. 70 del 2013. Quest’ultimo stabilisce, ad esempio, che per l’accesso al concorso per dirigente di seconda fascia bandito dalle singole amministrazioni ovvero al corso-concorso selettivo della Scuola nazionale dell’Amministrazione possono essere ammessi i dipendenti di ruolo delle pubbliche amministrazioni, muniti di laurea, che abbiano compiuto almeno cinque anni di servizio o, se in possesso del dottorato di ricerca o del diploma di specializzazione, almeno tre anni di servizio, svolti in posizioni funzionali per l'accesso alle quali è richiesto il possesso del dottorato di ricerca o del diploma di laurea. Per i dipendenti delle amministrazioni statali reclutati a seguito di corso-concorso, il periodo di servizio è ridotto a quattro anni.
La proroga in esame è volta ad accrescere l’efficienza e l’efficacia dell’azione amministrativa, in virtù dei numerosi impegni correlati all’attuazione degli interventi di ricostruzione, pubblica e privata, e a consentire il completamento delle attività di gestione, erogazione, monitoraggio, controllo e rendicontazione degli investimenti del PNRR e del Piano nazionale degli investimenti complementari (PNC) per le aree colpite dal sisma nel 2009 e nel 2016.
Articolo 113, comma 6
(Finanziamento per il triennio 2027-2029 delle misure per il sisma 2016 a valere sul Fondo per la ricostruzione)
Il comma 6 dell’articolo 113 individua le risorse per le finalità di nove commi della legge di bilancio 2026 (art. 1, commi 572, 573, 577, 578, 579, 583, 585, 587 e 588, della legge 199/2025), relativi alla ricostruzione post sisma 2016. Si tratta, tra l'altro, del contributo per il disagio abitativo, del sostegno alla continuità dello smaltimento dei rifiuti urbani (anche a compensazione del minor gettito TARI), del personale e delle convenzioni a supporto della ricostruzione e della sospensione delle rate dei mutui.
Il comma 6 dell’articolo 113 prevede interventi per un importo massimo pari a 91 milioni di euro per il 2027, 86,07 milioni di euro per il 2028 e 78,27 milioni di euro per il 2029, a valere sulle risorse di parte corrente già assegnate alla voce “sisma 2016 centro Italia” dal decreto del Ministro per la protezione civile e le politiche del mare del 9 marzo 2026 di riparto del Fondo per la ricostruzione (art. 1, comma 644, della legge 207/2024). Conseguentemente non sono ascritti effetti finanziari al comma in esame.
Nello specifico, il comma 6 dispone che per le finalità di cui all'articolo 1, commi 572, 573, 577, 578, 579, 583, 585, 587, 588, della legge 30 dicembre 2025, n. 199, si provvede nei limiti complessivi di 91 milioni di euro per l'anno 2027, di 86,07 milioni per l'anno 2028 e di 78,27 milioni di euro per l'anno 2029, a valere sulle risorse di parte corrente già assegnate, per gli anni 2027, 2028 e 2029 alla voce «sisma 2016 centro Italia» dal decreto del Ministro per la protezione civile e le politiche del mare 9 marzo 2026.
Si ricorda che il decreto del Ministro per la protezione civile e le politiche del mare, emanato di concerto con il Ministro dell’economia e delle finanze, del 9 marzo 2026 reca la ripartizione delle risorse del Fondo destinato al finanziamento degli interventi di ricostruzione e delle esigenze connesse alla stessa, di cui all’articolo 1, comma 644, della legge 30 dicembre 2024, n. 207 (legge di bilancio 2025), per gli anni 2027, 2028 e 2029. La tabella A assegna al “sisma 2016 centro Italia” 270 milioni per il 2027, 385,07 milioni per il 2028 e 497,27 milioni per il 2029, di cui di parte corrente rispettivamente 150 milioni, 145,07 milioni e 137,27 milioni. Il riparto triennale è rivisto annualmente in funzione del monitoraggio della spesa (art. 1, comma 3, del decreto).
Si segnala che sulle medesime risorse di parte corrente grava anche la proroga della gestione straordinaria disposta dall'art. 18, comma 1, del d.l. 144/2026. La norma ha prorogato fino al 31 dicembre 2029 il suo termine “nei medesimi limiti di spesa annuali e alle medesime condizioni” dei commi 570 e 571 della legge 199/2025, ossia con un limite di 59 milioni annui per le previsioni degli artt. 3, 50 e 50-bis del D.L. 189/2016, comprese le spese di funzionamento degli Uffici speciali regionali. I relativi oneri sono infatti posti a valere sulle risorse di parte corrente assegnate al «sisma 2016 centro Italia» dal decreto del 9 marzo 2026.
Quanto all’articolo 1, comma 644, della citata legge di bilancio 2025, esso ha istituito nello stato di previsione del Ministero dell'economia e delle finanze un fondo destinato al finanziamento degli interventi di ricostruzione e delle esigenze connesse alla stessa, anche attraverso il rifinanziamento dei fondi per la ricostruzione e per le spese di funzionamento già istituiti e finanziati dall'articolo 6 della legge 18 marzo 2025, n. 40 (legge quadro in materia di ricostruzione post-calamità) con una dotazione di 1.500 milioni di euro per l'anno 2027 e di 1.300 milioni di euro annui a decorrere dall'anno 2028.
Il secondo periodo destina, nell'ambito di tali risorse, 484.580 euro per il 2027 e 501.371 euro per ciascuno degli anni 2028 e 2029 alle spese di personale di cui al comma 572.
Le norme richiamate, relative all’articolo 1 della legge di bilancio 2026 (legge 30 dicembre 2025, n. 199), recano misure per il cratere del sisma 2016, finanziate quasi tutte per il solo anno 2026 e che vengono quindi rifinanziate per il triennio 2027-2029 dalla disposizione in commento.
A tal riguardo si fa presente che la relazione illustrativa e la relazione tecnica qualificano il comma 6 come disposizione che estende o rifinanzia per il triennio 2027-2029 le misure richiamate. Il testo normativo, tuttavia, si limita a individuare le risorse “per le finalità” dei commi citati e non modifica espressamente tutte le scadenze né tutte le autorizzazioni riferite al 2026.
Nel dettaglio, il comma 572 della legge di bilancio 2026, per le spese di personale di cui all’articolo 50, comma 3, del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, ha autorizzato la spesa di 470.000 euro per l'anno 2026.
Si ricorda che l’articolo 50, comma 3, del decreto-legge 17 ottobre 2016, n. 189 prevede che, nell’ambito della dotazione dirigenziale già prevista dall’articolo 2 del decreto del Presidente della Repubblica 9 settembre 2016 (pari a tre dirigenti appartenenti ai ruoli delle amministrazioni pubbliche, sei unità di personale appartenente alla Categoria A del personale della Presidenza del Consiglio dei Ministri o di livello; otto unità di personale appartenente alla Categoria B del personale del comparto della Presidenza del Consiglio dei Ministri o di livello equiparato; fino a dieci esperti, compreso un consigliere giuridico), la struttura del Commissario straordinario comprenda un dirigente generale e due dirigenti non generali, di cui uno incaricato ai sensi dell'articolo 19, comma 6, del decreto legislativo 30 marzo 2001, n. 165, anche in deroga ai limiti ordinari. Alla struttura sono inoltre assegnati un ulteriore dirigente non generale in posizione di comando e fino a cinque esperti, con un compenso massimo di 40.000 euro ciascuno.
Le 225 unità di personale assegnate alla Struttura sono invece individuate tra dipendenti delle pubbliche amministrazioni, anche in posizione di comando o fuori ruolo, e attraverso convenzioni con Invitalia, Fintecna e le rispettive società interamente controllate, anche per assicurare il necessario supporto tecnico-ingegneristico.
Il comma 573 prevede che per la finalità di accelerare il processo di ricostruzione, il Commissario straordinario possa, a mezzo di ordinanze, emanate nel rispetto della Costituzione, dei principi generali dell'ordinamento giuridico e delle norme dell'ordinamento europeo, destinare ulteriori unità di personale agli Uffici speciali per la ricostruzione, agli enti locali e alla struttura commissariale, mediante ampliamento delle convenzioni stipulate con l'Agenzia nazionale per l'attrazione degli investimenti e lo sviluppo d'impresa S.p.A., o società da questa interamente controllata, e convenzioni stipulate con Fintecna S.p.A. o società da questa interamente controllata nel limite di spesa di 7,5 milioni di euro per l'anno 2026.
Il comma 577 proroga di un anno, fino al 31 dicembre 2026, le agevolazioni di cui all’articolo 14, comma 6, del decreto-legge 30 dicembre 2016, n. 244. L’agevolazione, rinviando all'articolo 48, comma 1, lettera g), del decreto-legge 17 ottobre 2016, n. 189, sospende di un altro anno, fino al 31 dicembre 2026:
- le rate dei mutui e dei finanziamenti di qualsiasi genere, ivi incluse le operazioni di credito agrario di esercizio e di miglioramento e di credito ordinario, erogati dalle banche, dalla Cassa depositi e prestiti S.p.A. e dagli intermediari finanziari iscritti nell'albo di cui all'articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo 1° settembre 1993, n. 385;
- i relativi interessi (al riguardo, si prevede che per le banche, gli intermediari finanziari e la Cassa depositi e prestiti S.p.A., gli interessi attivi relativi alle rate sospese concorrano alla formazione del reddito d'impresa, nonché alla base imponibile dell'IRAP, nell'esercizio in cui saranno effettivamente incassati);
- i pagamenti di canoni per contratti di locazione finanziaria aventi ad oggetto edifici distrutti o divenuti inagibili, anche parzialmente, ovvero beni immobili strumentali all'attività imprenditoriale, commerciale, artigianale, agricola o professionale svolta nei medesimi edifici;
- i pagamenti di canoni per contratti di locazione finanziaria aventi per oggetto beni mobili strumentali all'attività imprenditoriale, commerciale, artigianale, agricola o professionale.
Tali sospensioni, previste inizialmente sino al 31 dicembre 2016 e successivamente estese sino all’attuale prevista data del 31 dicembre 2026, si applicano alle attività economiche e produttive, e ai soggetti privati per quanto concerne i mutui relativi alla prima casa di abitazione, inagibile o distrutta, localizzati nei Comuni colpiti dagli eventi sismici del 2016 ed elencati negli allegati 1, 2 e 2-bis del citato decreto-legge 17 ottobre 2016, n. 189, nonché localizzati in una ‘zona rossa’ istituita mediante apposita ordinanza sindacale nel periodo compreso tra il 24 agosto 2016 e la data di entrata in vigore della presente disposizione.
Il comma 578 ha prorogato di un anno, fino al 31 dicembre 2026, le agevolazioni di cui all’articolo 2-bis, comma 22, terzo periodo, del decreto-legge 16 ottobre 2017, n. 148. Nel dettaglio, l’articolo 2-bis, comma 22, secondo periodo, prevedeva che le banche e gli intermediari finanziari dovessero informare i beneficiari dei mutui o dei finanziamenti per cui valesse la sospensione del pagamento delle rate disposta dall'articolo 48, comma 1, lettera g), del decreto-legge 17 ottobre 2016, n. 189 (si veda supra il precedente comma 577) della possibilità di chiedere la sospensione delle rate. Nel dettaglio, le banche e gli intermediari finanziari erano tenuti, oltre che a informare di tale possibilità di sospensione, ad indicare costi e tempi di rimborso dei pagamenti sospesi, nonché il termine, non inferiore a trenta giorni, per l'esercizio della facoltà di sospensione; la comunicazione doveva avvenire almeno mediante avviso esposto nelle filiali e pubblicato sul sito internet delle medesime banche o intermediari finanziari. L’articolo 2-bis, comma 22, terzo periodo, come integrato dal comma 578, dispone che, qualora la banca o l'intermediario finanziario non abbia fornito tali informazioni nei termini e con i contenuti prescritti, ed illustrati supra, il pagamento delle rate in scadenza entro il 31 dicembre 2026 (in luogo della precedente scadenza al 31 dicembre 2025) sia sospeso sino al 31 dicembre 2026. Tale ulteriore sospensione del pagamento delle rate deve avvenire senza oneri aggiuntivi per il beneficiario del mutuo o del finanziamento.
Il comma 579 dispone che lo Stato concorra agli oneri derivanti dai commi 577 e 578, causati tra gli altri dalla sospensione per un altro anno, sino al 31 dicembre 2026, del pagamento delle rate di mutui e altri finanziamenti. Poiché la disposizione fissa un limite di spesa di 1,5 milioni di euro, il concorso agli oneri può essere totale o parziale a seconda dell’effettivo ammontare degli oneri.
Il comma 583 prevede che il Commissario straordinario del Governo per la riparazione, la ricostruzione, l'assistenza alla popolazione e la ripresa economica dei territori delle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi a far data dal 24 agosto 2016, possa, con propri provvedimenti, ripartire una quota sino a 5 milioni di euro complessivi per l’anno 2026 ai Comuni che adottano disposizioni per la riduzione dei canoni di cui all' articolo 1, commi da 816 a 847, della legge 27 dicembre 2019, n. 160. Si tratta: del canone patrimoniale di concessione, autorizzazione o esposizione pubblicitaria, del c.d. canone antenne (gravante sugli operatori che forniscono i servizi di pubblica utilità di reti e infrastrutture di comunicazione elettronica di cui al codice delle comunicazioni elettroniche, soggetti a un canone pari a 800 euro per ogni impianto insistente sul territorio di ciascun ente). Tali canoni sono stati introdotti in sostituzione della tassa per l'occupazione di spazi ed aree pubbliche, il canone per l'occupazione di spazi ed aree pubbliche, l'imposta comunale sulla pubblicità e il diritto sulle pubbliche affissioni. La previsione normativa riguarda tutte le attività con sede legale od operativa nei territori delle regioni Abruzzo, Lazio, Marche e Umbria, interessati dagli eventi sismici verificatisi a far data dal 24 agosto 2016, ricompresi nei comuni indicati negli allegati 1, 2 e 2-bis al decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229.
Il comma 585 prevede che per garantire la continuità nello smaltimento dei rifiuti solidi urbani nei comuni di cui all'articolo 1 del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, sia autorizzata la spesa di 10 milioni di euro per l'anno 2026. Si fa riferimento nello specifico ai Comuni indicati nell’Allegato 1, Allegato 2 ed allegato 2 bis, oltre ai Comuni di Teramo, Rieti, Ascoli Piceno, Macerata, Fabriano e Spoleto menzionati al già citato articolo 1 del decreto-legge 17 ottobre 2016, n. 189.
Il comma 587 modifica l'articolo 9-duodecies, comma 2, primo periodo, del D.L. 76/2024, al fine di prorogare di un anno, cioè dal 31 dicembre 2025 al 31 dicembre 2026, il riconoscimento del contributo per il disagio abitativo finalizzato alla ricostruzione, nei territori delle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici, verificatisi a far data dal 24 agosto 2016. A tale fine si autorizza la spesa nel limite di 82 milioni di euro per l'anno 2026. L’art. 9-duodecies, comma 1, del D.L. 76/2024, ha disposto, a decorrere dal 1° settembre 2024, la cessazione del contributo per l'autonoma sistemazione (CAS). Il comma 2 ha sostituito il CAS con un contributo denominato “contributo per il disagio abitativo finalizzato alla ricostruzione” (CDA), riconosciuto, fino al 31 dicembre 2024 (termine precedentemente già prorogato fino al 31 dicembre 2025 dall’art. 1, comma 670 della legge di bilancio 2025), in favore dei nuclei familiari, già percettori del CAS, la cui abitazione principale, abituale e continuativa, sia stata distrutta in tutto o in parte o gravemente danneggiata o sia stata sgomberata in esecuzione di provvedimenti delle competenti autorità in conseguenza degli eventi sismici che hanno interessato i territori delle regioni Abruzzo, Lazio, Marche e Umbria a partire dal 24 agosto 2016 e abbia formato oggetto di domanda di contributo per gli interventi per il ripristino con miglioramento o adeguamento sismico ovvero per la ricostruzione. Il nuovo contributo è riconosciuto altresì ai nuclei familiari la cui abitazione principale, abituale e continuativa, deve essere sgomberata per l'esecuzione di interventi per il ripristino con miglioramento o adeguamento sismico degli edifici ovvero per la ricostruzione, mentre non è riconosciuto ai soggetti che alla data degli eventi sismici in questione dimoravano in modo abituale e continuativo in un'unità immobiliare condotta in locazione, con esclusione degli assegnatari di alloggi di edilizia residenziale pubblica. I criteri, le modalità e le condizioni per il riconoscimento del CDA sono stati disciplinati con l’ordinanza 24 luglio 2024, n. 197, emanata dal Commissario straordinario per la ricostruzione post-sisma 2016. Per ulteriori approfondimenti si rinvia alla pagina “Contributo per il disagio abitativo” del sito web del Commissario straordinario per la ricostruzione del sisma 2016.
Il comma 588 prevede che al fine di assicurare lo sviluppo, l'implementazione, la manutenzione e la funzionalità delle piattaforme informatiche di titolarità del Commissario straordinario del governo per la riparazione, la ricostruzione, l'assistenza alla popolazione e la ripresa economica dei territori delle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi a far data dal 24 agosto 2016, è implementato lo stanziamento previsto dall' articolo 1, comma 743, della legge 29 dicembre 2022, n. 197 (per 1 milione di euro per l'anno 2025 e 1 milione di euro per l’anno 2026).
Per quanto concerne il Ruolo del Commissario Straordinario per la Ricostruzione si segnalano i seguenti documenti:
- il Rapporto ricostruzione sisma 2016
- il Quadro della normativa primaria relativo alle competenze ed ai poteri del Commissario Straordinario
- le ordinanze adottate dal Commissario straordinario
Articolo 113, comma 7
(Proroga in deroga dei contratti a tempo determinato del personale negli enti impegnati nella ricostruzione in relazione al sisma 2016)
Il comma 7 dell’articolo 113 consente di prorogare o rinnovare in deroga ai limiti temporali previsti dalla legislazione vigente fino al 31 dicembre 2029 i contratti di lavoro a tempo determinato del personale in servizio presso gli Uffici speciali per la ricostruzione e gli altri enti nel cratere del sisma 2016, nonché i contratti a tempo determinato stipulati nell'ambito delle convenzioni con Invitalia e Fintecna.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto in quanto gli interventi, quantificati in 91 milioni di euro per il 2027, 86,07 milioni per il 2028 e 78,27 milioni per il 2029, risultano già finanziati attraverso le risorse assegnate alla ricostruzione del sisma 2016.
Nel dettaglio, il comma 7 dell’articolo 113 dispone che, per i contratti di lavoro a tempo determinato stipulati con il personale in servizio presso gli Uffici speciali per la ricostruzione e presso gli altri enti compresi nel cratere del sisma del 2016, nonché per i contratti di lavoro a tempo determinato di cui alle convenzioni stipulate con le società indicate all'art. 50, comma 3, lettere b) e c), del d.l. 189/2016, la proroga o il rinnovo fino al 31 dicembre 2029 siano effettuati in deroga, limitatamente alla predetta annualità, ai limiti temporali previsti dal D. Lgs- 165/2001, e dalla contrattazione collettiva nazionale di lavoro dei comparti del pubblico impiego e in deroga ai limiti di cui agli articoli 19, 21 e 23 del D. Lgs. 81/2015.
La deroga riguarda due categorie di rapporti:
- i contratti a tempo determinato stipulati col personale in servizio presso gli Uffici speciali per la ricostruzione (USR), istituiti ai sensi dell'art. 3 del d.l. 189/2016 dalle Regioni Abruzzo, Lazio, Marche e Umbria, e con quello presso gli altri enti compresi nel cratere del sisma 2016;
- i contratti a tempo determinato stipulati nell'ambito delle convenzioni di cui all'art. 50, comma 3, del d.l. 189/2016, ossia con l'Agenzia nazionale per l'attrazione degli investimenti e lo sviluppo d'impresa (Invitalia) o società da questa interamente controllate (lettera b), e con Fintecna S.p.A. o società da questa interamente controllate (lettera c).
Ai sensi dell'art. 50, comma 2, del D.L. 189/2016, ferma restando la dotazione di personale già prevista dall'articolo 2 del decreto del Presidente della Repubblica 9 settembre 2016 (pari a tre dirigenti appartenenti ai ruoli delle amministrazione pubbliche, sei unità di personale appartenente alla Categoria A del personale della Presidenza del Consiglio dei Ministri o di livello; otto unità di personale appartenente alla Categoria B del personale del comparto della Presidenza del Consiglio dei Ministri o di livello equiparato; fino a dieci esperti, compreso un consigliere giuridico) la struttura del Commissario straordinario può avvalersi di ulteriori risorse, fino a un massimo di 225 unità di personale, destinate a operare presso gli USR, a supporto di regioni e comuni, o presso la struttura commissariale centrale. Il comma 3 prevede che tali unità siano individuate anche sulla base delle convenzioni con Invitalia, per il supporto tecnico-ingegneristico, amministrativo-contabile e di coordinamento, e con Fintecna, per il supporto tecnico-ingegneristico. Il comma 9-quater consente di ampliare le convenzioni con ulteriori unità di personale nel limite di 7,5 milioni annui; tale facoltà è stata riproposta anno per anno, da ultimo per il 2026 dall'art. 1, comma 573, della legge 199/2025.
Le convenzioni sono rinnovate annualmente con ordinanza commissariale. Per il 2025 l'ordinanza n. 220 del 30 gennaio 2025 ha fissato un corrispettivo massimo di 13 milioni di euro, IVA inclusa, per Invitalia e di 7,5 milioni, oltre IVA, per Fintecna, confermando in 135 il numero massimo di unità di personale impiegabili attraverso quest'ultima. Gli oneri gravano sul fondo per la ricostruzione di cui all'art. 4, comma 3, del D.L. 189/2016. Per il 2026, gli schemi di convenzione sono stati approvati con le ordinanze commissariali n. 262 del 9 marzo 2026 (Invitalia con oneri pari a 10,5 milioni) e n. 266 del 10 marzo 2026 (Fintecna con oneri pari a 7,5 milioni).
La disposizione in esame prevede in relazione alla proroga o al rinnovo, fino al 31 dicembre 2029 e limitatamente alla predetta annualità, dei contratti di lavoro a tempo determinato una deroga con riferimento ai limiti temporali previsti dal D. Lgs. 165/2001, e dalla contrattazione collettiva nazionale di lavoro dei comparti del pubblico impiego e in deroga ai limiti di cui agli articoli 19, 21 e 23 del D. Lgs. 81/2015.
Si ricorda che l'art. 36, comma 2, del d.lgs. 165/2001 consente alle pubbliche amministrazioni di stipulare contratti a tempo determinato soltanto per comprovate esigenze di carattere esclusivamente temporaneo o eccezionale e nel rispetto dei limiti previsti dagli articoli 19 e seguenti del decreto legislativo 15 giugno 2015, n. 81. In generale, in base alla disciplina generale sui contratti di lavoro dipendente a tempo determinato per i pubblici dipendenti – dettata dall'art. 19 del D.Lgs. 81/2015 nel testo previgente alle modifiche introdotte dal D.L. 87/2018 (testo previgente a cui fanno rinvio, per i pubblici dipendenti, l'art. 36, co. 2, del D.Lgs. 165/2001 e l'art. 1, co. 3, del D.L. 87/2018) - la durata di un contratto o di un complesso di rapporti a termine tra il datore di lavoro pubblico e il dipendente non può superare il limite di trentasei mesi. Resta fermo l'art. 36, comma 5, del D. Lgs. 165/2001, secondo cui la violazione di disposizioni imperative sull'assunzione o sull'impiego di lavoratori da parte delle pubbliche amministrazioni non può comportare la costituzione di rapporti a tempo indeterminato. Per approfondimenti si veda il relativo tema.
Si ricorda, infine, che tali disposizioni, afferenti alla proroga e al rinnovo in deroga dei contratti a tempo determinato del personale, hanno accompagnato le proroghe del termine della gestione straordinaria di cui all'art. 1, comma 4, del D.L. 189/2016. Il termine è stato fissato da ultimo al 31 dicembre 2029 dall'articolo 18, comma 1, del D.L. 144/2026. Lo stato di emergenza è stato da ultimo prorogato al 31 dicembre 2026 ai sensi dell’articolo 1, comma 4-decies, del D.L. 189/2016, introdotto dall'art. 1, comma 590, della legge 199/2025. Il passaggio delle funzioni di protezione civile alla struttura commissariale è disciplinato dall'art. 18, commi 2-4, del D.L. 144/2026.
Articolo 113, comma 8
(Sospensione nel 2027 delle rate mutui agli enti locali
colpiti dal sisma del 2016)
L’articolo 113, comma 8, garantisce anche per il 2027 la sospensione del pagamento delle rate dei mutui concessi dalla Cassa depositi e prestiti S.p.A. ai comuni dell’area del Cratere Sisma 2016, senza applicazione di sanzioni e interessi.
Il comma comporta maggiori oneri a carico della finanza pubblica, in termini di spese correnti, pari a 0,8 milioni nel 2027 e a 0,8 milioni nel 2028.
Il comma 8 in esame proroga per il 2027 le agevolazioni, di cui all’articolo 44, comma 1, terzo periodo, del D.L. n. 189 del 2016, che consentono il differimento agli anni successivi, peraltro senza applicazione di sanzioni né interessi, del pagamento delle rate dei mutui concessi dalla Cassa depositi e prestiti S.p.A. ai comuni del centro Italia colpiti dagli eventi sismici del 2016 ed elencati negli allegati 1, 2 e 2-bis del citato decreto-legge, nonché alle province in cui tali comuni ricadono, e trasferiti al Ministero dell’economia e delle finanze in attuazione dell’articolo 5, commi 1 e 3, del decreto-legge 30 settembre 2003, n. 269.
Nel dettaglio, la disposizione richiamata prevede che il pagamento delle rate in scadenza negli esercizi 2018, 2019, 2020, 2021, 2022, 2023, 2024, 2025, 2026 e, ai sensi del presente comma, anche nell’esercizio 2027, sia differito, senza applicazione di sanzioni e interessi, rispettivamente al primo, al secondo, al terzo, al quarto, al quinto, al sesto, al settimo, all’ottavo, al nono e, ai sensi del presente comma, al decimo anno immediatamente successivi alla data di scadenza del periodo di ammortamento, sulla base della periodicità di pagamento prevista nei provvedimenti e nei contratti regolanti i mutui stessi.
In base alla norma in esame, pertanto, il pagamento delle rate in scadenza nel 2027 viene differito al decimo anno successivo alla scadenza del periodo di ammortamento.
Si rammenta che la norma originaria disponeva che il differimento fosse disposto per le rate in scadenza nel 2016 e nel 2017, e che il pagamento avvenisse, senza applicazione di sanzioni e interessi, nell’anno immediatamente successivo alla data di scadenza del periodo di ammortamento. Tuttavia, il differimento è stato poi disposto anche per le rate in scadenza nel 2018 dall’art. 1, comma 735, della legge 27 dicembre 2017, n. 205, per le rate in scadenza nel 2019 dall’art. 015, comma 1, lett. a), del D.L. 29 maggio 2018, n. 55, per le rate in scadenza nel 2020 e nel 2021 dall’art. 8, comma 1, lett. a), del D.L. 24 ottobre 2019, n. 123, per le rate in scadenza nel 2022 dall’art. 41, comma 1, del D.L. 1 marzo 2022, n. 17, per le rate in scadenza nel 2023 dall’art. 1, comma 745, della legge 29 dicembre 2022, n. 197, per le rate in scadenza nel 2024 dall’art. 1, comma 418, della legge 30 dicembre 2023, n. 213, per le rate in scadenza nel 2025, dall’articolo 1, comma 659, della legge 30 dicembre 2024, n. 207 e, da ultimo, per le rate in scadenza nel 2026, dall’articolo 1, comma 576, della legge 30 dicembre 2025, n. 119.
Articolo 113, commi 9 e 10
(Proroga delle agevolazioni tariffarie e sulle utenze
nelle zone colpite dal sisma 2016)
L’articolo 113, commi 9 e 10, proroga fino al 31 dicembre 2027 le agevolazioni sulle utenze nei comuni del Centro Italia colpiti dagli eventi sismici del 2016 e del 2017. Il comma 9 proroga le esenzioni in favore delle utenze situate nelle cosiddette “zone rosse”, istituite con ordinanze dei sindaci; il comma 10 proroga, per i titolari di utenze relative a immobili inagibili, le agevolazioni nei settori dell’energia elettrica, dell’acqua e del gas, nonché delle assicurazioni e della telefonia.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto: le agevolazioni trovano copertura attraverso specifiche componenti tariffarie, facendo ricorso, ove opportuno, a strumenti di tipo perequativo.
Il comma 9 proroga fino al 31 dicembre 2027 le esenzioni previste dall’articolo 2-bis, comma 25, secondo periodo, del decreto-legge n. 148/2017 in favore delle utenze localizzate nelle “zone rosse”, istituite mediante le apposite ordinanze sindacali nei comuni delle Regioni Abruzzo, Lazio, Marche e Umbria compresi nel cratere relativo ai sismi 2016 e 2017; secondo la relazione tecnica, la proroga opera con provvedimenti delle competenti autorità di regolazione. Come anticipato, stando sempre alla relazione tecnica, dalla disposizione non derivano effetti finanziari negativi, atteso che vengono individuate modalità di copertura delle predette agevolazioni attraverso specifiche componenti tariffarie, facendo ricorso, ove opportuno, a strumenti di tipo perequativo.
Il comma 10 modificando l’articolo 8, comma 1-ter, terzo periodo, del decreto-legge n. 123/2019, proroga fino al 31 dicembre 2027, per i titolari di utenze relative ad immobili inagibili nei comuni del Centro Italia ricompresi nel cratere sismico 2016/2017, le agevolazioni nei settori dell’energia elettrica, dell’acqua e del gas, nonché delle assicurazioni e della telefonia. Tali benefici agevolativi sono previsti dall’ articolo 48, comma 2 del decreto-legge n. 189/2016 (legge n. 226/2016). Come emerge dalla relazione tecnica dalla disposizione non derivano effetti finanziari negativi, atteso che vengono individuate modalità di copertura delle predette agevolazioni attraverso specifiche componenti tariffarie, facendo ricorso, ove opportuno, a strumenti di tipo perequativo.
Si ricorda che per i settori dell’energia elettrica, del gas e del servizio idrico integrato, le agevolazioni sono attuate dall’Autorità di regolazione per energia, reti e ambiente (ARERA), da ultimo con la deliberazione 41/2026/R/com, che ne ha disposto la proroga fino al 31 dicembre 2026 in attuazione della legge di bilancio per il 2026 (articolo 1, commi 574 e 575, della legge n. 199/2025). Proroghe analoghe erano state disposte, di anno in anno, dalle leggi di bilancio per il 2022, il 2023, il 2024 e il 2025.
Articolo 113, comma 11
(Proroga delle esenzioni relative a fabbricati interessati dagli eventi sismici del 2016 e del 2017 in Centro Italia)
L’articolo 113, comma 11, proroga per l’anno d'imposta 2026 il regime di esclusione dalla formazione del reddito imponibile, ai fini IRPEF e IRES, dei fabbricati ubicati nei territori colpiti dagli eventi sismici del 2016, distrutti o oggetto di ordinanze di sgombero in quanto totalmente o parzialmente inagibili. Inoltre, si estende al 31 dicembre 2027 il periodo di esenzione dall'imposta municipale propria (IMU) applicabile ai medesimi fabbricati distrutti o inagibili, ferma restando la cessazione del beneficio in caso di intervenuta ricostruzione o recupero dell'agibilità dell'immobile.
L’articolo 113, comma 11 prevede minori entrate pari a un importo di 17,73 milioni di euro per l’anno 2027.
L’articolo 113, comma 11, modifica l’articolo 48, comma 16, del decreto-legge 17 ottobre 2016, n. 189 recante “Interventi urgenti in favore delle popolazioni colpite dagli eventi sismici del 2016” (convertito dalla legge n. 229 del 2016).
Tale disciplina si applica ai fabbricati ubicati nei comuni colpiti dal sisma del 24 agosto 2016, dal sisma del 26 e 30 ottobre 2016, nonché di quello del 18 gennaio 2017 che hanno interessato le Regioni Lazio, Marche, Umbria e Abruzzo. Si tratta dei comuni indicati negli allegati 1, 2 e 2-bis al medesimo decreto-legge n. 189 del 2016.
La lettera a) del comma in esame, novellando il primo periodo del comma 16 del suddetto articolo 48, stabilisce che i redditi dei fabbricati, ubicati nelle zone colpite dagli eventi sismici di cui sopra, purché distrutti od oggetto di ordinanze sindacali di sgombero in quanto inagibili totalmente o parzialmente, ordinanze comunque adottate entro il 31 dicembre 2018, non concorrono alla formazione del reddito imponibile ai fini IRPEF ed IRES, fino alla definitiva ricostruzione e agibilità dei fabbricati medesimi e comunque fino all’anno d’imposta 2026 (in luogo dell’anno d’imposta 2025).
La lettera b), novellando il secondo periodo del comma 16, stabilisce che i predetti fabbricati sono, altresì, esenti dall’applicazione dell’IMU e della TASI a decorrere dalla rata scadente il 16 dicembre 2016 e fino alla definitiva ricostruzione o agibilità dei fabbricati stessi e comunque non oltre il 31 dicembre 2027 (in luogo del 31 dicembre 2026).
Si segnala che i suddetti termini temporali sono stati da ultimo prorogati dall’art. 1, comma 580, della legge di bilancio per il 2026 (l. n. 199 del 2025). 938.
Articolo 113, commi 12 e 13
(Gestione di macerie, rifiuti da costruzione e materiali da scavo nei territori colpiti dagli eventi sismici del 2016-2017 in Italia centrale)
I commi 12 e 13 dell’articolo 113 prorogano di un anno, dal 31 dicembre 2026 al 31 dicembre 2027, alcuni termini previsti per la gestione delle macerie, dei rifiuti da costruzione e demolizione e dei materiali da scavo nei territori colpiti dagli eventi sismici iniziati il 24 agosto 2016 in Italia centrale.
Non sono ascritti effetti finanziari alle disposizioni in esame.
Il comma 12 proroga di un anno, vale a dire dal 31 dicembre 2026 fino al 31 dicembre 2027 – in relazione alle macerie derivanti dagli eventi sismici iniziati il 24 agosto 2016 in Italia centrale, nonché ai materiali da scavo provenienti dai cantieri allestiti per la realizzazione delle strutture abitative di emergenza o di altre opere provvisionali connesse all'emergenza nei territori medesimi – i termini relativi:
- alla possibilità di individuare e autorizzare ulteriori siti adibiti a deposito temporaneo delle macerie;
- alla possibilità di incrementare (in deroga alle autorizzazioni vigenti) le quantità e le tipologie di macerie conferibili agli impianti di trattamento;
- al regime giuridico speciale previsto per i materiali da scavo suddetti.
La proroga in esame riguarda, nello specifico, i termini contenuti nel comma 7 (relativi al deposito del materiale derivante dal crollo parziale o totale degli edifici e dei rifiuti derivanti dagli interventi di ricostruzione) e nel comma 13-ter (di operatività della disciplina derogatoria in materia di terre e rocce da scavo prevista per i materiali da scavo provenienti dai cantieri allestiti per la realizzazione di strutture abitative di emergenza o altre opere provvisionali connesse all'emergenza in corso nei territori colpiti dagli eventi sismici in questione) dell'art. 28 del decreto-legge n. 189 del 2016.
I termini oggetto della proroga in esame sono già stati prorogati più volte nel corso degli ultimi anni. L’ultima di tali proroghe è stata disposta (fino al 31 dicembre 2026) dall’art. 1, comma 581, della L. 199/2025 (legge di bilancio 2026).
Il comma 13 proroga di un anno, dal 31 dicembre 2026 al 31 dicembre 2027, il termine (contemplato dall’art. 28-bis, comma 2, del D.L. 189/2016), fino al quale è consentito l’aumento del 70% dei quantitativi di rifiuti non pericolosi, derivanti da attività di costruzione e demolizione conseguenti agli eventi sismici iniziati il 24 agosto 2016 in Italia centrale, indicati nelle autorizzazioni concesse agli impianti di gestione dei rifiuti e destinati al recupero.
Si ricorda che, in base al disposto del citato comma 2 dell’art. 28-bis, l’aumento in questione è consentito previo parere degli organi tecnico-sanitari competenti e previa certificazione della regione relativamente all'effettivo avvio delle operazioni di recupero nel sito interessato.
Si fa notare che il termine oggetto della proroga in esame è già stato prorogato più volte nel corso degli ultimi anni. L’ultima di tali proroghe è stata disposta (fino al 31 dicembre 2026) dall’art. 1, comma 582, della L. 199/2025 (legge di bilancio 2026).
Articolo 113, comma 14
(Proroga esclusione degli immobili e dei fabbricati di proprietà distrutti o non agibili in seguito a calamità naturali ai fini dell'accertamento dell'indicatore della situazione patrimoniale)
L’articolo 113, comma 14, estende all’anno 2027 la disposizione transitoria, già stabilita per l’anno 2019 e per gli anni 2021-2026, che esclude, nel limite di spesa di 2 milioni di euro per ciascun anno, dal computo dell'indicatore della situazione patrimoniale – valido al fine della determinazione dell’ISEE del nucleo familiare – gli immobili di proprietà distrutti o non agibili in seguito a calamità naturali.
L’articolo 113, comma 14, determina oneri pari a 2 milioni di euro per l’anno 2027 in termini di fabbisogno e indebitamento netto.
Nel dettaglio, l’articolo 13, comma 14, in esame novella l’articolo 1, comma 986, della legge di bilancio 2019 (legge n. 145 del 2018), estendendo il periodo di riferimento fino all’anno 2027.
Il menzionato articolo 1, commm 986, della legge di bilancio 2019 dispone che, per gli anni 2019, 2021, 2022, 2023, 2024, 2025 e 2026, nel limite di spesa di 2 milioni di euro annui, ai fini dell'accertamento dell'indicatore della situazione patrimoniale, ai sensi di quanto disposto dall'articolo 5 del regolamento di cui al D.P.C.M 5 dicembre 2013, n. 159, nel calcolo del patrimonio immobiliare di cui al comma 2 del medesimo articolo sono esclusi gli immobili e i fabbricati di proprietà distrutti o non agibili in seguito a calamità naturali.
L'ISEE è l'indicatore che serve per valutare e confrontare la situazione economica dei nuclei familiari che intendono richiedere una prestazione sociale agevolata. Si veda il sito del Ministero del Lavoro e delle Politiche Sociali per una panoramica e alcune indicazioni operative dello strumento. Si veda inoltre il relativo tema dell documentazione parlamentare della Camera dei deputati per un’illustrazione aggiornata delle novità legislative in materia di ISEE.
Articolo 113, comma 15
(Supporto tecnico al Commissario straordinario per gli interventi del Piano complementare nelle aree dei sismi 2009 e 2016)
Il comma 15 dell’articolo 113 proroga fino al 31 dicembre 2027 le disposizioni che consentono al Commissario straordinario per il sisma 2016 di avvalersi di un contingente di otto esperti e del supporto tecnico-operativo di Invitalia. Le due misure sono destinate ai procedimenti di attuazione degli interventi del Fondo complementare al PNRR (PNC) nei territori colpiti dai sismi del 2009 e del 2016. I limiti di spesa per il 2027 sono di 0,9 milioni per gli esperti e di 2,5 milioni per le convenzioni con Invitalia, con un'autorizzazione di spesa complessiva di 3,4 milioni di euro.
L’articolo 113, comma 15, prevede interventi per un importo complessivo di 3,4 milioni di euro per l’anno 2027, di cui 0,9 milioni di euro destinati al conferimento di incarichi a esperti e 2,5 milioni di euro al supporto tecnico-operativo fornito da Invitalia.
Il comma 15 dell’articolo 113 proroga di un anno, dal 31 dicembre 2026 al 31 dicembre 2027, le misure destinate ad assicurare al Commissario straordinario per la ricostruzione post-sisma 2016, il supporto per lo svolgimento di procedimenti amministrativi, finalizzati all’attuazione degli investimenti previsti con le risorse del Fondo complementare al PNRR nei territori interessati dagli eventi sismici del 2009 in Abruzzo e del 2016 in Italia centrale. Tali misure consentono infatti al Commissario in questione, per lo svolgimento dei succitati procedimenti amministrativi, di avvalersi di un contingente massimo di 8 esperti e, mediante apposite convenzioni, del supporto tecnico-operativo dell'Agenzia nazionale per l'attrazione degli investimenti e lo sviluppo d'impresa Spa – INVITALIA.
In particolare, il comma in esame dispone la proroga fino al 31 dicembre 2027 delle disposizioni di cui ai commi 1 e 2 dell'articolo 13-ter del decreto-legge 30 dicembre 2021, n. 228.
Si ricorda che l’art. 13-ter del d.l. 228/2021 reca due misure di supporto al Commissario straordinario del Governo per la ricostruzione post-sisma 2016, per gli investimenti previsti dall'articolo 1, comma 2, lettera b), numero 1, del D.L. 59/2021, ossia per interventi per le aree del terremoto del 2009 e 2016. Il comma 1 autorizza il Commissario ad avvalersi, con decorrenza non anteriore al 1° marzo 2022 e fino al 31 dicembre 2025, ferme restando le scadenze previste per i contratti in essere, di un contingente massimo di otto esperti di comprovata qualificazione professionale. L'importo massimo è di 108.000 euro in ragione d'anno per singolo incarico, al lordo degli oneri fiscali e contributivi a carico dell'amministrazione. Gli incarichi sono conferiti ai sensi dell'articolo 7, comma 6, del d.lgs. 165/2001, che prevede che per specifiche esigenze cui non possono far fronte con personale in servizio, le amministrazioni pubbliche possano conferire incarichi individuali, con contratti di lavoro autonomo, ad esperti di particolare e comprovata specializzazione. Il comma 1 consente che siano utilizzate anche con le modalità speciali per il reclutamento del personale e il conferimento di incarichi professionali per l'attuazione del PNRR da parte delle amministrazioni pubbliche previste dall'articolo 1 del d.l. 80/2021. Il comma 2 consente al Commissario di avvalersi, mediante apposite convenzioni, del supporto tecnico-operativo di Invitalia, nel limite di 2,5 milioni di euro per ciascuno degli anni dal 2022 al 2025.
Le misure sono state prorogate per gli anni 2023 e 2024 dall'art. 1, comma 760, della legge 197/2022 e per il 2025 dall'art. 1, comma 672, della legge 207/2024. Per il 2026 sono state prorogate in forma non testuale dall'art. 1, comma 589, della legge 199/2025 (legge di bilancio 2026), con limiti di spesa di 0,9 e 2,5 milioni. La disposizione in commento ripropone per il 2027 le misure già prorogate per il 2026 dall'art. 1, comma 589, della legge 199/2025.
Gli incarichi sono stati conferiti dal Commissario straordinario a seguito di avviso pubblico del 10 marzo 2022 e prorogati annualmente (da ultimo, per il 2025, con il decreto n. 1091 del 31 dicembre 2024).
Si ricorda che l'art. 1 del D.L. 59/2021 ha approvato il «Piano nazionale per gli investimenti complementari al Piano nazionale di ripresa e resilienza» (PNC), finalizzato a integrare con risorse nazionali gli interventi del PNRR. In particolare, il comma 2, lettera b), numero 1), del medesimo articolo ha previsto l'assegnazione di complessivi 1.780 milioni di euro per il programma “Interventi per le aree del terremoto del 2009 e 2016”. A seguito della rimodulazione disposta dal D.L. 19/2024, ferma restando la dotazione complessiva di 1.780 milioni di euro, le risorse del programma risultano ora distribuite tra il 2021 e il 2028, con stanziamenti pari a 130 milioni di euro per il 2024, 60 milioni per il 2025, 80 milioni per il 2026, 150 milioni per il 2027 e 100 milioni per il 2028, oltre alle risorse già previste per il triennio 2021-2023.
La proroga opera nel limite di 0,9 milioni per il 2027 per le finalità del comma 1 e di 2,5 milioni per il medesimo anno per le finalità del comma 2. A tal fine è autorizzata la spesa di 3,4 milioni di euro per l'anno 2027.
Articolo 113, comma 16
(Contributo per la ricostruzione privata degli immobili diversi dall’abitazione principale nei comuni esterni al cratere
del sisma 2016)
La relazione tecnica non ascrive effetti finanziari negativi alle disposizioni in oggetto.
Nel dettaglio, il comma 16 dell’articolo 113 sostituisce il comma 5 dell’articolo 6 del decreto-legge 17 ottobre 2016, n. 189, modificando i presupposti e la base di calcolo del contributo per la ricostruzione privata degli immobili diversi dalle abitazioni principali e da quelle locate o concesse in comodato come residenza, situati in comuni diversi da quelli rientranti nel cratere relativo ai sismi registratisi il 24 agosto e il 26 e 30 ottobre 2016 e inclusi negli allegati 1 e 2 dello stesso decreto-legge, per i quali è richiesta la dimostrazione del nesso causale con gli eventi sismici.
Il primo periodo riproduce con alcune modifiche di carattere formale il testo vigente (sostituendo la dizione “immobili ricadenti nei Comuni” con quella di “immobili situati nei comuni”), prevedendo un contributo pari al 100 per cento del valore del danno per gli immobili situati in centri storici e borghi caratteristici.
Il secondo periodo interviene invece sugli immobili situati al di fuori dei centri storici e dei borghi caratteristici. Nel testo vigente, per tali immobili, la percentuale del contributo riconoscibile non supera il 50 per cento del valore del danno puntuale documentato ai sensi dell’articolo 12, che fissa la procedura per la concessione e l'erogazione dei contributi, secondo le modalità stabilite con le ordinanze commissariali. Il nuovo testo dispone che il contributo sia riconosciuto nel limite del 50 per cento del costo convenzionale e introduce la condizione che sia garantita l’agibilità strutturale e il ripristino delle finiture esterne. Restano demandate alle ordinanze commissariali, adottate ai sensi dell’articolo 2, comma 2, le relative modalità attuative.
Si ricorda che l’art. 6 del D.L. n. 189/2016 disciplina i criteri e le modalità generali per la concessione dei contributi per la ricostruzione privata. Il comma 2 individua i soggetti che possono beneficiarne: i proprietari di unità immobiliari adibite ad abitazione principale alla data degli eventi sismici (lettera a); i proprietari di unità concesse in locazione o in comodato o assegnate a soci di cooperative e adibite a residenza anagrafica del conduttore, del comodatario o dell’assegnatario (lettera b); i proprietari, gli usufruttuari, i titolari di diritti reali di godimento o i familiari che si sostituiscano ai proprietari di unità immobiliari diverse da quelle di cui alle lettere a) e b) (lettera c); i proprietari delle parti comuni degli edifici nei quali era presente almeno una delle predette unità (lettera d); i titolari di attività produttive (lettera e). Il comma 4 prevede che, salvo quanto stabilito dal comma 5, la percentuale riconoscibile sia pari al 100 per cento del contributo determinato secondo le modalità stabilite con le ordinanze commissariali.
L’articolo 1, comma 2, del decreto-legge n. 189 del 2016 consente di applicare le misure del decreto anche agli immobili distrutti o danneggiati situati in comuni delle regioni interessate diversi da quelli indicati negli allegati 1 e 2, su richiesta degli interessati che dimostrino il nesso di causalità diretto tra i danni e gli eventi sismici verificatisi a far data dal 24 agosto 2016, comprovato da apposita perizia asseverata. Ai sensi dell’articolo 6, comma 13-bis, le disposizioni dell’articolo 6 si applicano anche a tali immobili.
Il comma 5 dell’articolo 6 prevede la riduzione al 50 per cento del contributo per le unità immobiliari diverse dall’abitazione principale e da quelle locate o concesse in comodato come residenza, ricadenti nell’ambito territoriale di cui all’articolo 1, comma 2 e al di fuori dei centri storici e dei borghi caratteristici, nei quali il danno resta integralmente rimborsato. La disposizione è volta quindi a dimezzare il contributo per le seconde case collocate fuori dai comuni del cratere e non situate in centri storici o borghi caratteristici.
Il comma 7 dell’articolo 6 demanda alle ordinanze commissariali l’individuazione di una metodologia di calcolo del contributo basata sul confronto tra il costo convenzionale al metro quadrato per le superfici degli alloggi, delle attività produttive e delle parti comuni di ciascun edificio e i computi metrici estimativi redatti sulla base del prezzario unico interregionale ovvero, in alternativa, dei prezzari regionali di riferimento vigenti, tenendo conto sia del livello di danno sia della vulnerabilità. Le ordinanze prevedono inoltre una maggiorazione del contributo per gli interventi relativi a murature portanti di elevato spessore e di bassa capacità strutturale.
La relazione illustrativa al disegno di legge in esame conferma quanto sopra considerato, descrivendo la modifica in esame nel senso che il contributo per gli immobili situati fuori dai centri storici e dai borghi caratteristici sia riconosciuto non più fino al 50 per cento del danno puntuale causato dal sisma, bensì nel limite del 50 per cento del costo convenzionale. La relazione tecnica afferma che la disposizione è volta a disciplinare in modo più puntuale la misura del contributo e a specificare la condizione dell’agibilità strutturale e del ripristino delle finiture esterne, e che essa non determina un incremento della percentuale contributiva già definita dalla normativa vigente.
Per approfondimenti sulla ricostruzione privata nei territori colpiti dal sisma 2016 si segnalano:
- le ordinanze adottate dal Commissario straordinario, con le quali sono definiti i parametri e le modalità di determinazione del contributo;
- il Rapporto sulla ricostruzione sisma 2016.
Articolo 113, comma 17
(Esenzione IMU per eventi sismici nelle regioni Marche e Umbria)
Il comma 17 dell’articolo 113 riconosce anche per l’anno 2027 l’esenzione dall’imposta municipale propria (esenzione già prevista fino all’anno 2026) per i fabbricati ad uso abitativo, ubicati nelle regioni Marche e Umbria, interessati dagli eventi sismici che hanno colpito entrambi i territori rispettivamente nel 2022 e nel 2023. Demanda ad un decreto ministeriale la determinazione dei criteri da adottare per il ristoro del minor gettito, da ripartire tra i comuni delle due regioni interessate. Si prevede il trasferimento delle risorse al Commissario straordinario del Governo per il successivo trasferimento ai comuni interessati.
In merito agli effetti finanziari della disposizione in esame, viene indicato dalla disposizione un limite massimo di spesa pari a 300.000 euro per il 2027.
Il comma 17 in esame stabilisce che si applichino anche per l’anno 2027 le esenzioni previste dal comma 560-bis all’articolo 1 della legge n. 213 del 2023. Tale comma riconosce per l’anno 2025, ovvero fino alla definitiva ricostruzione o agibilità dei fabbricati stessi nel caso in cui la ricostruzione o l’agibilità intervengano prima del 31 dicembre 2025, l’esenzione dall’applicazione dell’IMU. Tale esenzione era stata successivamente prorogata al 2026 dall'articolo 1, comma 595, della legge di bilancio per il 2026 (legge n. 199 del 2025.
Tale agevolazione è rivolta ai fabbricati ad uso abitativo, ubicati nelle regioni Umbria e Marche, interessati dagli eventi sismici che hanno colpito il territorio della regione Marche il 9 novembre 2022 e il territorio della regione Umbria il 9 marzo 2023, per i quali è stato dichiarato lo stato di emergenza di rilievo nazionale. Il beneficio si applica a condizione che tali fabbricati siano distrutti od oggetto di ordinanze sindacali di sgombero, in quanto totalmente o parzialmente inagibili.
La disposizione demanda ad un decreto del Ministro dell’interno, di concerto con il Ministro dell’economia e delle finanze, sentita la Conferenza Stato-città ed autonomie locali, la definizione dei criteri per il ristoro.
Si prevede che il decreto debba essere emanato entro il 30 aprile 2027.
Le risorse di cui al presente comma sono trasferite al Commissario straordinario del Governo per la riparazione, la ricostruzione, l'assistenza alla popolazione e la ripresa economica dei territori delle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi a far data dal 24 agosto 2016 (di cui all’articolo 2, comma 2, del decreto-legge n. 3 del 2023, convertito dalla legge n. 21 del 2023). Il Commissario provvede al successivo trasferimento ai comuni interessati, sulla base della ripartizione di cui al decreto attuativo sopracitato.
Si rammenta che il comma 560-bis citato recava i criteri ai fini del ristoro del minor gettito derivante dall’esenzione, rispettivamente nei limiti massimi pari a:
§ 110.000 euro per la regione Umbria;
§ 86.400 euro per la regione Marche.
Articolo 113, commi 18-20
(Disposizioni per i territori di Marche e Umbria colpiti dagli eventi sismici del 9 novembre 2022 e del 9 marzo 2023)
L’articolo 113, commi 18-20, reca disposizioni in favore dei territori di Marche e Umbria colpiti dagli eventi sismici del 9 novembre 2022 e del 9 marzo 2023.
Il comma 18 proroga di tre anni, vale a dire fino al 31 dicembre 2029, la concessione del contributo per il disagio abitativo a favore delle famiglie sfollate in seguito agli eventi sismici in questione.
Il comma 19 disciplina la copertura degli oneri derivanti dai commi 17 e 18.
Il comma 20 autorizza il Commissario straordinario a utilizzare le risorse già destinate alla ricostruzione privata nei territori in questione anche per il finanziamento degli interventi di ricostruzione pubblica nei medesimi territori.
Non sono ascritti effetti finanziari alle disposizioni in oggetto, in quanto la copertura degli oneri da esse recate è garantita da risorse già stanziate da precedenti provvedimenti.
Il comma 18 proroga di tre anni, vale a dire fino al 31 dicembre 2029, la concessione del «contributo per il disagio abitativo finalizzato alla ricostruzione» (CDA) riconosciuto fino al 31 dicembre 2026 (dai commi 592-594 dell’art. 1 della legge 199/2025) in favore dei nuclei familiari, già percettori del contributo per l'autonoma sistemazione (CAS), la cui abitazione principale, abituale e continuativa, sia stata distrutta in tutto o in parte o gravemente danneggiata o sia stata sgomberata in esecuzione di provvedimenti delle competenti autorità in conseguenza degli eventi sismici che hanno interessato i territori delle regioni Marche e Umbria il 9 novembre 2022 e il 9 marzo 2023.
Tale contributo, in base al disposto dei commi 592-594, è riconosciuto, alle condizioni e secondo le modalità indicate nei medesimi commi (v. box seguente), nel limite di 2,5 milioni di euro per l'anno 2026.
Il comma 19 disciplina la copertura degli oneri recati dai commi 17 e 18, stabilendo che agli stessi si provvede nel limite di 2,5 milioni di euro per l’anno 2027 e di 2,2 milioni di euro per ciascuno degli anni 2028 e 2029, a valere sulle risorse di parte corrente già assegnate alla voce «sisma 2022 e 2023 Ancona e Umbertide» dal decreto del Ministro per la protezione civile e le politiche del mare 9 marzo 2026, recante ripartizione delle risorse del Fondo destinato al finanziamento degli interventi di ricostruzione e delle esigenze connesse alla stessa, di cui all'articolo 1, comma 644, della legge 30 dicembre 2024, n. 207, per gli anni 2027, 2028 e 2029.
Si fa notare che il limite di spesa previsto dal comma in esame per il 2027 (pari a 2,5 milioni di euro) copre sia il comma 17 (fino a 0,3 milioni) sia il comma 18. Di fatto, quindi, al CDA sono destinati circa 2,2 milioni per ciascuno degli anni del triennio 2027-2029.
Si ricorda che l’art. 1, comma 644, della legge 30 dicembre 2024, n. 207 (legge di bilancio 2025) ha istituito, nello stato di previsione del Ministero dell'economia e delle finanze, un fondo destinato al finanziamento degli interventi di ricostruzione e delle esigenze connesse alla stessa, con una dotazione di 1.500 milioni di euro per l'anno 2027 e di 1.300 milioni di euro annui a decorrere dall'anno 2028.
Il successivo comma 645 ha demandato il riparto di tali risorse a uno o più decreti del Presidente del Consiglio dei ministri o dell'Autorità politica delegata in materia di ricostruzione, ove nominata, da adottare su proposta del Capo del Dipartimento Casa Italia della Presidenza del Consiglio dei ministri, di concerto con il Ministro dell'economia e delle finanze.
In attuazione di tali disposizioni è stato emanato il succitato D.M. 9 marzo 2026 che, nel ripartire le risorse in questione, ha destinato ai territori colpiti dagli eventi sismici di cui trattasi risorse di parte corrente pari a 2,5 milioni di euro per ciascuno degli anni 2027-2029.
Il comma 20 integra il testo del comma 615 dell’art. 1 della legge 30 dicembre 2025, n. 199 (legge di bilancio 2026), che:
- ha autorizzato la spesa complessiva di 330 milioni di euro per il triennio 2026-2028 per il finanziamento degli interventi di ricostruzione privata nei territori interessati dagli eventi sismici che hanno colpito la regione Marche il 9 novembre 2022 e la regione Umbria il 9 marzo 2023 (v. box seguente);
- e ha trasferito tali risorse alla contabilità speciale intestata al Commissario straordinario per la ricostruzione dei territori dell’Italia centrale interessati dagli eventi sismici iniziati il 24 agosto 2016.
L’integrazione disposta dal comma in esame è volta a stabilire che il citato Commissario straordinario, previa verifica dell’assenza di esigenze finanziarie per la ricostruzione privata, è autorizzato a utilizzare le somme ad esso trasferite dal comma 615 anche per il finanziamento degli interventi di ricostruzione pubblica nei medesimi territori interessati dagli eventi sismici che hanno colpito la regione Marche il 9 novembre 2022 e la regione Umbria il 9 marzo 2023.
Gli stati di emergenza
Con la delibera dell’11 aprile 2023 (pubblicata nella G.U. dell’8 maggio 2023) è stato dichiarato lo stato di emergenza in conseguenza degli eventi sismici verificatisi il giorno 9 novembre 2022 nel territorio dei Comuni di Ancona, Fano e Pesaro. Con la delibera del 6 aprile 2023 (pubblicata nella G.U. del 18 aprile 2023) è stato invece dichiarato lo stato di emergenza in conseguenza degli eventi sismici verificatisi il giorno 9 marzo 2023 nel territorio delle frazioni di Pierantonio e di Pian d’Assino del Comune di Umbertide in provincia di Perugia, e della frazione di Sant’Orfeto del comune di Perugia.
Con la delibera del 31 maggio 2023 (pubblicata nella G.U. del 27 giugno 2023) è stata disposta l’estensione degli effetti della dichiarazione dello stato di emergenza, adottata con delibera del 6 aprile 2023, al territorio dell'intero Comune di Umbertide, della parte centro-nord del Comune di Perugia e della parte ovest del Comune di Gubbio colpito dagli eventi sismici verificatisi il giorno 9 marzo 2023.
Tali stati di emergenza, dichiarati per dodici mesi, sono stati prorogati di ulteriori dodici mesi con due delibere del Consiglio dei Ministri adottate il 20 marzo 2024 e pubblicate nella G.U. del 30 marzo 2024.
Informazioni sui primi provvedimenti emanati e sulle risorse da essi stanziate per gli eventi sismici in questione sono state fornite in risposta all’interrogazione 4-00852 (resa nella seduta del 4 agosto 2023[8]) nonché in risposta all’interrogazione 3-01056 (resa nella seduta del 12 marzo 2024).
Le risorse per la ricostruzione
L’art. 36, comma 2-ter, del decreto-legge 2 marzo 2024, n. 19, ha introdotto disposizioni finalizzate alla ricognizione dei fabbisogni per la ricostruzione, la riparazione o il ripristino delle strutture e delle infrastrutture, pubbliche e private, danneggiate per effetto degli eventi sismici che hanno colpito il territorio della regione Marche il 9 novembre 2022 e il territorio della regione Umbria il 9 marzo 2023, per i quali è stato dichiarato lo stato di emergenza di rilievo nazionale con le deliberazioni del Consiglio dei Ministri adottate, rispettivamente, l’11 aprile 2023 e il 6 aprile 2023, con successiva estensione del 31 maggio 2023.
Lo stesso comma ha previsto che la succitata ricognizione dei fabbisogni:
- è effettuata dal Commissario straordinario del Governo per la riparazione, la ricostruzione, l'assistenza alla popolazione e la ripresa economica dei territori delle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi a far data dal 24 agosto 2016;
In attuazione del disposto dell’art. 2, comma 2, del D.L. 3/2023, tale incarico commissariale è stato attribuito (con il D.P.R. 13 gennaio 2023) al sen. Guido Castelli sino al 31 dicembre 2023. Tale termine è stato successivamente prorogato, di anno in anno, fino al 31 dicembre 2026 (si vedano, sul sito web del Commissario, i decreti del Presidente della Repubblica del 18 gennaio 2024, del 13 gennaio 2025 e del 14 gennaio 2026).
- è svolta sulla base delle procedure e dei criteri di quantificazione dei danni previsti dalla disciplina relativa agli eventi sismici del 2016-2017 in Italia centrale, recata dal D.L. 189/2016.
- è sottoposta al Governo mediante una relazione trasmessa al Ministro per la protezione civile e le politiche del mare.
A seguito degli esiti della ricognizione dei fabbisogni, e al fine di avviare i processi di ricostruzione pubblica a seguito degli eventi sismici in questione, il comma 677 dell’art. 1 della legge 207/2024 (legge di bilancio 2025) ha autorizzato la spesa nel limite di 5 milioni di euro per l'anno 2025 e di 7 milioni di euro per l'anno 2026 per le attività di progettazione.
Il successivo comma 678, inoltre, al fine di assicurare l'immediato avvio degli interventi di ricostruzione pubblica e privata, ha autorizzato la spesa nel limite di 30 milioni di euro per l'anno 2025 e di 60 milioni di euro per l'anno 2026.
Le disposizioni dei citati commi 677 e 678 possono applicarsi (in base al disposto del comma 678-bis) nei limiti delle risorse allo scopo disponibili a legislazione vigente, in riferimento a immobili distrutti o danneggiati situati in comuni delle regioni Marche e Umbria diversi da quelli per i quali è stato dichiarato lo stato di emergenza, su richiesta degli interessati che dimostrino il nesso di causalità diretto tra i danni verificatisi e gli eventi sismici occorsi il 9 novembre 2022 e il 9 marzo 2023, comprovato da apposita perizia asseverata.
Il comma 615 dell’art. 1 della legge 199/2025 (legge di bilancio 2026), per gli interventi di ricostruzione privata nei territori interessati dagli eventi sismici in questione, ha autorizzato la spesa di 20 milioni di euro per l'anno 2026, 90 milioni di euro per l'anno 2027 e 220 milioni di euro per l'anno 2028 e ha disposto il trasferimento di tali risorse alla contabilità speciale intestata al Commissario.
Lo stesso comma ha demandato al medesimo Commissario la disciplina dei criteri per la concessione e l'erogazione dei contributi di ricostruzione, fino al 100% delle spese occorrenti sulla base dei danni effettivamente verificatisi e previa verifica del nesso di causalità con gli eventi calamitosi, con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente.
I contributi per l’autonoma sistemazione e per il disagio abitativo
In seguito alla cessazione degli stati di emergenza (durante i quali il CAS era regolato e finanziato da apposite ordinanze di protezione civile), l’erogazione del CAS è proseguita in virtù del disposto dell’art. 22-ter del D.L. 4/2022 (come novellato dall’art. 10 del D.L. 8 agosto 2025, n. 116), in base al quale le misure di assistenza abitativa in favore dei soggetti evacuati a seguito di eventi emergenziali di rilievo nazionale possono essere prorogate, alle condizioni indicate nel medesimo articolo, con ordinanza del Capo del Dipartimento della protezione civile della Presidenza del Consiglio dei ministri su richiesta del Presidente della regione interessata.
In attuazione di tali disposizioni, l’art. 1, comma 14, delle ordinanze di protezione civile n. 1164/2025 (Umbria) e n. 1166/2025 (Marche) ha autorizzato la prosecuzione dell’erogazione del CAS fino al 31 dicembre 2025.
Successivamente, l’art. 1, commi 592-594, della legge 199/2025 (legge di bilancio 2026) ha disposto, a decorrere dal 1° gennaio 2026, la cessazione del CAS a carico del Dipartimento della protezione civile e ha riconosciuto, fino al 31 dicembre 2026, un contributo denominato «contributo per il disagio abitativo finalizzato alla ricostruzione» (CDA), in favore “dei nuclei familiari, già percettori del contributo per l'autonoma sistemazione, la cui abitazione principale, abituale e continuativa, sia stata distrutta in tutto o in parte o gravemente danneggiata o sia stata sgomberata in esecuzione di provvedimenti delle competenti autorità in conseguenza degli eventi sismici che hanno interessato i territori delle regioni Marche e Umbria il 9 novembre 2022 e il 9 marzo 2023”. Tale contributo è riconosciuto, alle condizioni e secondo le modalità indicate nei commi medesimi, nel limite di 2,5 milioni di euro per l'anno 2026. In particolare il comma 593 ha demandato ad apposita ordinanza del Commissario straordinario la definizione dei criteri, delle modalità e delle condizioni per il riconoscimento del CDA, anche ai fini del rispetto del limite di spesa previsto. In attuazione di tale disposizione è stata emanata l’ordinanza commissariale 27 gennaio 2026, n. 4/2026.
Utili informazioni sull’erogazione dei contributi in questione sono state fornite, in data 11 marzo 2026, in risposta alle interrogazioni 4-05462 e 4-05760.
Articolo 113, commi 21-24
(Disposizioni per i territori dei Comuni di Casamicciola Terme, Forio e Lacco Ameno dell'Isola di Ischia interessati dagli eventi sismici verificatisi il giorno 21 agosto 2017 e dagli eventi eccezionali verificatisi a partire dal 26 novembre 2022)
L’articolo 113, commi 21-24, proroga al 31 dicembre 2027 il termine di durata della gestione straordinaria finalizzata all'attuazione delle misure per gli eventi sismici a Ischia del 2017 e stanzia, per l’anno 2027, le risorse finanziarie necessarie per l’assistenza alla popolazione e per le spese connesse al personale (comma 21); consente al Commissario straordinario di avvalersi di Fintecna S.p.A. o di società da questa interamente controllate, mediante apposite convenzioni, per assicurare il supporto tecnico-ingegneristico e tecnico-amministrativo connesso alle attività di ricostruzione pubblica e privata (comma 22); modifica le disposizioni concernenti il personale della struttura commissariale e provvede alla relativa copertura finanziaria (commi 23-24).
L’articolo 113, commi 21-24, prevede interventi pari a un importo di 14 milioni di euro per l’anno 2027.
Il comma 21 proroga al 31 dicembre 2027 il termine della gestione straordinaria, finalizzata alla riparazione, ricostruzione, assistenza alla popolazione e ripresa economica nei territori dei Comuni di Casamicciola Terme, Forio e Lacco Ameno dell'Isola di Ischia interessati dagli eventi sismici del 2017 e dagli eventi meteorologici del 2022.
Il termine per la gestione commissariale, inizialmente fissato dal citato articolo 17, comma 2, terzo periodo, del D.L. n. 109/2018, al 31 dicembre 2021, è stato oggetto di molteplici proroghe, da ultimo per effetto dell’articolo 1, comma 596, della legge di bilancio 2026 (legge n. 199/2025).
Il comma prosegue provvedendo alla copertura finanziaria, per l’anno 2027, degli interventi di assistenza alla popolazione, degli interventi per assicurare la continuità di smaltimento dei rifiuti urbani, delle spese per il personale e delle spese per le convenzioni con Invitalia S.p.A. e Fintecna S.p.A. In particolare, lo stanziamento è di 14 milioni di euro, a valere sulle risorse di parte corrente già assegnate alla voce “sisma 2017 e frana 2022 Ischia” dal decreto del Ministro per la protezione civile e le politiche del mare 9 marzo 2026, recante la ripartizione delle risorse del Fondo destinato al finanziamento degli interventi di ricostruzione e delle esigenze connesse alla stessa, di cui all'articolo 1, comma 644, della legge di bilancio 2025 (legge n. 207/2024), per gli anni 2027, 2028 e 2029. Parte dello stanziamento, pari a 3.695.000 euro, è destinata alla copertura delle spese di personale di cui all’articolo 1, comma 597, lettere a), b) e d), della legge di bilancio 2026.
Per ulteriori approfondimenti si rinvia al relativo dossier.
Il comma 22 integra il disposto dell’articolo 18, comma 5, del D.L. n. 109/2018, al fine di consentire al Commissario di avvalersi, oltreché di Invitalia S.p.A. (come già previsto dalla norma in parola), di Fintecna S.p.A. o di società da questa interamente controllate, mediante la stipula di apposite convenzioni, per assicurare il supporto tecnico-ingegneristico e tecnico-amministrativo connesso alle attività di ricostruzione pubblica e privata.
Il comma 23 modifica l’articolo 31 del D.L. n. 109/2018, che disciplina l’organizzazione della struttura commissariale. In particolare:
- precisa che l’unità di livello dirigenziale non generale (già prevista nel contingente assegnato al Commissario) è scelta, nel rispetto delle disposizioni riguardanti il conferimento degli incarichi dirigenziali temporanei stabilite dall’articolo 19, comma 6, del d.lgs. n. 165/2001, nell’ambito del contingente di personale stabilito al comma 2, secondo periodo, dell’articolo 31, cioè quello già in servizio nella struttura (lettera a));
- disciplina le modalità di corresponsione del trattamento economico fondamentale e accessorio del personale della struttura commissariale (comma 2 del medesimo articolo) collocato fuori ruolo o in posizione di comando, distacco, o altro analogo istituto, stabilendo che esso sia anticipato dalle amministrazioni di provenienza, con le seguenti regole di ripartizione:
o per le amministrazioni statali di provenienza, ivi comprese le Agenzie fiscali, le amministrazioni statali ad ordinamento autonomo e le università: esse provvedono, con oneri a proprio carico esclusivo, al pagamento del trattamento economico fondamentale, nonché dell’indennità di amministrazione; qualora l’indennità di amministrazione risulti inferiore a quella prevista per il personale della Presidenza del Consiglio dei ministri; il Commissario straordinario provvede al rimborso delle sole somme eccedenti l’importo dovuto, a tale titolo, dall’amministrazione di provenienza (lettera b), numero 1);
o per le altre amministrazioni pubbliche, diverse da quelle di cui alla lettera a): il trattamento economico fondamentale e l’indennità di amministrazione sono a carico esclusivo del Commissario straordinario (lettera b), numero 2);
o per tutte le amministrazioni, con riguardo a ogni altro emolumento accessorio: esso è corrisposto con oneri a carico esclusivo del Commissario straordinario, il quale provvede direttamente ovvero mediante apposita convenzione con le amministrazioni pubbliche di provenienza ovvero con altra amministrazione dello Stato o ente locale (lettera b), numero 3).
Il comma 3, ultimo periodo, vigente, che la novella intende sostituire in via integrale, stabilisce che resta a carico delle amministrazioni di provenienza il trattamento fondamentale, mentre sono a carico esclusivo della contabilità speciale intestata al Commissario gli oneri relativi al trattamento economico non fondamentale.
- introduce un nuovo comma 3-bis, recante una norma di interpretazione autentica del comma 3, primo periodo, nel senso che, per la posizione di comando, distacco o fuori ruolo o altro analogo istituto previsto dai rispettivi ordinamenti del contingente di personale ivi previsto non è richiesto il previo assenso dell’amministrazione di provenienza (lettera c)).
Si riporta il testo della disposizione oggetto di interpretazione autentica (articolo 31, comma 3, primo periodo): “Il personale di cui al comma 2 è posto, ai sensi dell'articolo 17, comma 14, della legge 15 maggio 1997, n. 127, in posizione di comando, distacco o fuori ruolo o altro analogo istituto previsto dai rispettivi ordinamenti, conservando lo stato giuridico e il trattamento economico fondamentale dell'amministrazione di appartenenza.”
Il comma 24, infine, provvede alla copertura finanziaria degli oneri derivanti dal comma 23, lettera b), pari a 570.000 euro per l’anno 2027, nell’ambito delle risorse per spese di personale previste dal comma 21, terzo periodo, sopra richiamato.
Articolo 113, comma 25
(Disposizioni relative agli eventi sismici
della Regione Molise e dell'area Etnea)
L’articolo 113, comma 25, provvede al finanziamento, per l’anno 2027, degli interventi previsti in relazione agli eventi sismici del 2018 della Regione Molise e dell’area Etnea, incluse le spese per il personale.
L’articolo 113, comma 25, prevede interventi pari a un importo di 4.857.000 euro per l’anno 2027.
L’articolo 113, comma 25, finanzia per l’anno 2027 gli interventi disposti a seguito degli eventi sismici che hanno colpito, nel 2018, la Regione Molise e l’area Etnea, disciplinati dall’articolo 1, commi da 600 a 603, della legge di bilancio 2026 (legge n. 199/2025), e le spese per il personale.
In particolare, per il sisma dell’area Etnea sono destinati 3.857.000 euro, a valere sulle risorse di parte corrente già assegnate alla voce “sisma 2018 area etnea” dal decreto del Ministro per la protezione civile e le politiche del mare 9 marzo 2026, recante ripartizione delle risorse del Fondo destinato al finanziamento degli interventi di ricostruzione e delle esigenze connesse alla stessa, di cui all’articolo 1, comma 644, della legge di bilancio 2025 (legge n. 207/2024), per gli anni 2027, 2028 e 2029, di cui 2.686.775 euro per la copertura delle spese per il personale dei comuni della città metropolitana di Catania e della struttura di supporto del Commissario straordinario (articolo 1, comma 600, lettere a) e b), legge di bilancio 2026), mentre per il sisma che ha colpito la Regione Molise è stanziato 1 milione di euro, a valere sulle risorse di parte corrente già assegnate alla voce “sisma 2018 Molise” dal succitato decreto del Ministro per la protezione civile e le politiche del mare 9 marzo 2026, per gli anni 2027, 2028 e 2029, di cui 275.137 euro a copertura delle spese per il personale della struttura del Commissario straordinario (articolo 1, comma 600, lettera c), legge di bilancio 2026).
La relazione illustrativa chiarisce che le misure oggetto di rifinanziamento sono, oltre alle strutture commissariali: la deroga ai limiti di durata dei rapporti di lavoro a tempo determinato applicabili al personale impiegato nelle attività di ricostruzione (comma 601); il Fondo per la ricostruzione delle aree colpite dagli eventi sismici in Molise di cui all’articolo 8, comma 1, del D.L. n. 32/2019 (comma 602) e il contributo per il disagio abitativo finalizzato alla ricostruzione in favore dei nuclei familiari colpiti dagli eventi sismici dell'area Etnea del 26 dicembre 2018 (comma 603).
Si osserva che la disposizione in esame lascia invariato il termine di durata delle due gestioni commissariali, fissato attualmente al 31 dicembre 2026 dall’articolo 1, comma 600, primo periodo, della legge di bilancio 2026, mentre la relazione tecnica sembra invece implicare la proroga della gestione commissariale.
Articolo 113, comma 26
(Contratti di lavoro del personale dei comuni della città metropolitana di Catania interessati dagli eventi sismici del 2018)
L’articolo 113, comma 26, consente la proroga o il rinnovo fino al 31 dicembre 2027, in deroga ai limiti previsti, dei contratti di lavoro a tempo determinato stipulati dai comuni della città metropolitana di Catania interessati dagli eventi sismici del 2018.
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto.
L’articolo 113, comma 26, consente la proroga o il rinnovo, fino al 31 dicembre 2027, dei contratti di lavoro a tempo determinato stipulati dai comuni della città metropolitana di Catania interessati dagli eventi sismici del 2018, in deroga:
- ai limiti di durata previsti dal d.lgs. n. 165/2001;
- ai limiti temporali previsti dalla contrattazione collettiva nazionale di lavoro dei comparti del pubblico impiego;
- ai limiti riguardanti l’apposizione del termine, la durata massima, le proroghe, i rinnovi e il contingente quantitativo dei contratti a tempo determinato previsti dagli articoli 19, 21 e 23 del d.lgs. n. 81/2015.
La disposizione in parola, contenuta all’articolo 14-bis, comma 1, del D.L. n. 32/2019, è stata oggetto di molteplici proroghe, da ultimo ad opera dell’articolo 1, comma 601, della legge di bilancio 2026 (legge n. 199/2025).
Articolo 113, comma 27
(Autorizzazione di spesa per gli eventi alluvionali del 2023 in Emilia-Romagna, Marche e Toscana e del 2024
in Emilia-Romagna)
L’articolo 113, comma 27, autorizza la spesa di 12,792 milioni di euro per l’anno 2027 e di 4,317 milioni di euro per l’anno 2028 per gli eventi alluvionali verificatisi nel mese di maggio 2023 nelle regioni Emilia-Romagna, Marche e Toscana e nei mesi di settembre e di ottobre 2024 nella regione Emilia-Romagna.
L’articolo 113, comma 27, prevede interventi per un importo pari a 12,792 milioni di euro per l’anno 2027 e a 4,317 milioni di euro per l’anno 2028, per complessivi 17,109 milioni di euro nel biennio. La relazione tecnica qualifica la spesa come destinata a esigenze di parte corrente.
L’articolo 113, comma 27, autorizza la spesa di 12,792 milioni di euro per l’anno 2027 e di 4,317 milioni di euro per l’anno 2028 per gli eventi alluvionali verificatisi:
§ nel mese di maggio 2023 nelle regioni Emilia-Romagna, Marche e Toscana;
§ nei mesi di settembre e di ottobre 2024 nella regione Emilia-Romagna.
In relazione agli eventi meteorologici verificatisi a partire dal 1° maggio 2023, lo stato di emergenza è stato dichiarato con la delibera del Consiglio dei ministri del 4 maggio 2023, per il territorio di alcune province dell’Emilia-Romagna (successivamente esteso con la delibera del 23 maggio 2023), e con le delibere del 25 maggio 2023 relative, rispettivamente, ad alcuni comuni della Città metropolitana di Firenze e della Provincia di Pesaro e Urbino; la durata di tali stati di emergenza è stata successivamente prorogata. Per gli ulteriori eventi alluvionali verificatisi nei mesi di settembre e ottobre 2024 in Emilia-Romagna, lo stato di emergenza è stato dichiarato con le delibere del Consiglio dei ministri del 21 settembre 2024 e del 29 ottobre 2024 e prorogato di ulteriori dodici mesi con delibere del 28 agosto 2025.
Gli interventi per la ricostruzione nei territori interessati sono disciplinati dal decreto-legge 1° giugno 2023, n. 61 (convertito, con modificazioni, dalla legge 31 luglio 2023, n. 100) che, agli articoli da 20-bis a 20-duodecies, reca la disciplina della ricostruzione e prevede, all’articolo 20-ter, la nomina di un Commissario straordinario alla ricostruzione nei territori delle regioni Emilia-Romagna, Toscana e Marche, che opera in stretto raccordo con i presidenti delle tre regioni in qualità di sub-commissari. Il decreto-legge 7 maggio 2025, n. 65, modificando l’art. 20-bis del decreto-legge n. 61 del 2023, ha esteso l’ambito di competenza del Commissario straordinario anche ai territori dell’Emilia-Romagna interessati dagli eventi alluvionali dei mesi di settembre e ottobre 2024. Il termine di durata dell’incarico del Commissario straordinario è stato da ultimo prorogato al 31 dicembre 2026 dall’art. 1, comma 604, della legge 30 dicembre 2025, n. 199 (legge di bilancio 2026), che ha autorizzato a tal fine una spesa nel limite massimo complessivo di 10,55 milioni di euro per l’anno 2026. Per approfondimenti si veda il focus della Camera dei deputati Gli eventi alluvionali in Emilia-Romagna, Toscana e Marche iniziati il 1° maggio 2023.
La disposizione in esame non specifica la finalità cui sono destinate le risorse, né individua i soggetti destinatari, le modalità di assegnazione o lo strumento contabile attraverso il quale le risorse sono rese disponibili.
Si valuti l’opportunità di specificare la destinazione delle risorse, anche in considerazione del fatto che il termine dell’incarico del Commissario straordinario è fissato, a legislazione vigente, al 31 dicembre 2026 e che il disegno di legge in esame non ne reca la proroga.

L’art. 1, commi 644-646, della legge 30 dicembre 2024, n. 207 (legge di bilancio 2025), ha istituito nello stato di previsione del Ministero dell’economia e delle finanze un Fondo destinato al finanziamento degli interventi di ricostruzione e delle esigenze connesse alla stessa, con una dotazione di 1.500 milioni di euro per l’anno 2027 e di 1.300 milioni di euro annui a decorrere dall’anno 2028, da ripartire con uno o più decreti adottati su proposta del Capo del Dipartimento Casa Italia, di concerto con il Ministro dell’economia e delle finanze. L’art. 1, comma 619, della legge n. 199 del 2025 (legge di bilancio 20236) ha successivamente coordinato la disciplina del Fondo con i Fondi per la ricostruzione e per le spese di funzionamento delle strutture commissariali previsti dall’art. 6 della legge quadro in materia di ricostruzione post-calamità (legge 18 marzo 2025, n. 40).
A valere sul predetto Fondo, il decreto-legge n. 65 del 2025 ha destinato una quota pari complessivamente a 1 miliardo di euro, per gli anni dal 2027 al 2038, al programma straordinario di interventi per la riduzione del rischio idraulico e idrogeologico (PSIRRII) nei territori di Emilia-Romagna, Toscana e Marche colpiti dagli eventi alluvionali del maggio 2023 e nei territori dell’Emilia-Romagna colpiti dagli eventi di settembre e ottobre 2024 (art. 20-novies.1 del decreto-legge n. 61 del 2023), nonché una quota di 100 milioni di euro per l’anno 2027 per gli interventi nei territori dell’Emilia-Romagna interessati dagli eventi dei mesi di settembre-ottobre 2024.
Articolo 113, comma 28
(Interventi di ricostruzione privata assimilabili al restauro nei comuni del cratere sismico 2009)
L’articolo 113, comma 28, al fine di garantire interventi di ricostruzione privata di qualità ispirati ai principi del restauro, consente all’Ufficio speciale per i comuni del cratere del sisma 2009, d’intesa con la Soprintendenza competente e su richiesta motivata del singolo comune, di definire modalità di intervento di ricostruzione del tessuto storico assimilabili al restauro architettonico e urbano, nei limiti delle risorse disponibili a legislazione vigente e per un importo complessivo non superiore a 20 milioni di euro. In tali casi possono essere riconosciute specifiche maggiorazioni del contributo pubblico nei soli comuni che hanno mantenuto le peculiarità del tessuto storico e delle tecniche costruttive originarie e che presentano requisiti demografici e dimensionali definiti dalla norma.
La relazione tecnica non ascrive effetti finanziari alla disposizione, precisando che gli interventi sono finanziati a valere sulle risorse già destinate alle finalità di ricostruzione nei territori interessati dal sisma del 6 aprile 2009 e che le maggiorazioni del contributo possono essere riconosciute esclusivamente nei limiti delle risorse disponibili a legislazione vigente e comunque entro il limite complessivo di 20 milioni di euro.
L’articolo 113, comma 28, primo periodo, al fine di garantire interventi di ricostruzione privata di qualità ispirati ai principi del restauro, prevede che l’Ufficio speciale per i comuni del cratere di cui all’art. 67-ter, comma 3, del decreto-legge 22 giugno 2012, n. 83, possa definire – nei limiti delle risorse specificamente disponibili allo scopo a legislazione vigente e comunque per un importo complessivo non superiore a 20 milioni di euro – modalità di intervento di ricostruzione del tessuto storico assimilabili al restauro architettonico e urbano. A tal fine l’Ufficio speciale opera:
§ d’intesa con la Soprintendenza competente;
§ su richiesta motivata del singolo comune del cratere di cui ai decreti del Commissario delegato 16 aprile 2009, n. 3, e 17 luglio 2009, n. 11, pubblicati, rispettivamente, nella Gazzetta Ufficiale n. 89 del 17 aprile 2009 e nella Gazzetta Ufficiale n. 173 del 28 luglio 2009.
L’art. 67-ter del decreto-legge n. 83 del 2012, nell’ambito delle misure per la chiusura della gestione dell’emergenza conseguente al sisma del 6 aprile 2009, ha istituito, al comma 2, due Uffici speciali per la ricostruzione, competenti, rispettivamente, sulla città dell’Aquila e sui restanti comuni del cratere. Ai sensi del comma 3, l’Ufficio speciale per i comuni del cratere (USRC) è costituito dai comuni interessati, con sede in uno di essi, ai sensi dell’articolo 30, commi 3 e 4, del testo unico di cui al decreto legislativo 18 agosto 2000, n. 267, previa intesa con il Ministro per la coesione territoriale, con il Ministro dell’economia e delle finanze, con il Presidente della regione Abruzzo, con i Presidenti delle province dell’Aquila, di Pescara e di Teramo e con un coordinatore individuato dai 56 comuni del cratere. L’intesa sulla costituzione dell’Ufficio è stata sottoscritta il 9-10 agosto 2012; l’USRC ha sede nel Comune di Fossa (si veda il sito istituzionale dell’USRC).
Il secondo periodo prevede che, in tali casi, possano essere riconosciute specifiche maggiorazioni nella concessione del contributo pubblico nell’ambito del Piano di ricostruzione dei soli territori comunali che:
§ abbiano mantenuto prevalentemente inalterate nel tempo le peculiarità del proprio tessuto storico architettonico e le tecniche costruttive originarie;
§ presentino una popolazione inferiore a 150 abitanti;
§ abbiano una superficie del piano di ricostruzione inferiore a 30.000 metri quadri;
§ e con numero totale di ambiti del piano di ricostruzione inferiore a tre.
I piani di ricostruzione sono previsti dall’art. 14, comma 5-bis, del decreto-legge 28 aprile 2009, n. 39, ai sensi del quale i sindaci dei comuni colpiti dal sisma predispongono, d’intesa con il Presidente della regione Abruzzo – Commissario delegato e d’intesa con il Presidente della provincia nelle materie di sua competenza, piani di ricostruzione del centro storico delle città, definendo le linee di indirizzo strategico per assicurarne la ripresa socio-economica e la riqualificazione. La procedura di predisposizione e di approvazione dei Piani è stata disciplinata dal decreto del Commissario delegato per la ricostruzione – Presidente della regione Abruzzo 9 marzo 2010, n. 3.
La relazione illustrativa riferisce la disposizione agli interventi di ricostruzione privata «realizzati nei comuni del cratere del sisma del 2009 caratterizzati dalla presenza di borghi storici di particolare pregio». La relazione tecnica precisa che la disposizione non comporta nuovi o maggiori oneri a carico della finanza pubblica, in quanto gli interventi sono finanziati a valere sulle risorse già destinate alle finalità di ricostruzione nei territori interessati dal sisma del 6 aprile 2009.
Articolo 113, comma 29
(Soggetti attuatori degli interventi sulle chiese e sugli edifici di culto danneggiati dal sisma 2009)
Il comma 29 dell’articolo 113 stabilisce che, per le chiese e gli edifici destinati ad attività di religione o di culto danneggiati dal sisma del 2009, di proprietà di enti ecclesiastici civilmente riconosciuti utilizzati per le esigenze di culto e non ancora beneficiari dei finanziamenti, i soggetti attuatori degli interventi relativi a lavori di importo non superiore alla soglia di rilevanza europea sono i Comuni territorialmente competenti. Questi possono delegare le funzioni di stazione appaltante qualificata agli uffici periferici del Provveditorato interregionale per le opere pubbliche, agli Uffici speciali per la ricostruzione o ad altri Comuni.
La relazione tecnica non ascrive effetti finanziari al comma in esame. La disposizione precisa, infatti, che le amministrazioni interessate provvedono agli adempimenti con le risorse umane, finanziarie e strumentali disponibili a legislazione vigente.
Nel dettaglio, il comma 29 dell’articolo 113 aggiunge all’articolo 11, comma 11-bis, del decreto-legge 19 giugno 2015, n. 78, in fine, due periodi.
Si ricorda che il comma 11-bis dell’art. 11 del D.L. 78/2015 detta la disciplina speciale per la ricostruzione degli edifici di culto danneggiati dal sisma del 6 aprile 2009. Nel testo vigente, il primo periodo qualifica come lavori pubblici, ai sensi e per gli effetti del codice dei contratti pubblici, le attività di riparazione o ricostruzione finanziate con risorse pubbliche delle chiese e degli edifici destinati alle attività di religione o di culto. Il secondo periodo affida la scelta dell’impresa affidataria dei lavori sugli edifici che siano beni culturali ai sensi della parte seconda del Codice dei beni culturali e del paesaggio (decreto legislativo 22 gennaio 2004, n. 42) ai competenti uffici territoriali del Ministero della cultura, che assumono la veste di stazione appaltante. Il terzo periodo attribuisce invece tale funzione ai competenti uffici territoriali del Provveditorato alle opere pubbliche per i lavori sugli edifici la cui esecuzione non risalga ad oltre cinquanta anni. I periodi successivi disciplinano la progettazione, con rinvio agli articoli 90 e 91 del D.Lgs. 163/2006 (ora sostituito dal D.Lgs. 36/2023), e prevedono in ogni caso il parere obbligatorio e non vincolante della diocesi competente nel procedimento di approvazione del progetto. Dopo la clausola di invarianza finanziaria, l’ultimo periodo consente ai competenti uffici territoriali del Ministero della cultura di delegare, attraverso accordi, le funzioni di stazione appaltante ai competenti uffici periferici del Provveditorato interregionale per le opere pubbliche, agli Uffici speciali per la ricostruzione, ai comuni e alle diocesi.
Il primo periodo aggiunto individua nei Comuni territorialmente competenti i soggetti attuatori degli interventi sulle chiese e sugli edifici destinati alle attività di cui all’articolo 16, lettera a), della legge 20 maggio 1985, n. 222, che presentino congiuntamente quattro requisiti:
- siano stati danneggiati dal sisma del 2009;
- siano di proprietà di enti ecclesiastici civilmente riconosciuti;
- siano utilizzati per le esigenze di culto;
- non siano ancora beneficiari dei finanziamenti.
La competenza dei Comuni riguarda i soli lavori di importo non superiore alla soglia di rilevanza europea di cui all’articolo 14 del codice dei contratti pubblici.
Si ricorda che l’art. 16, lettera a), della legge n. 222 del 1985 (Disposizioni sugli enti e beni ecclesiastici in Italia e per il sostentamento del clero cattolico in servizio nelle diocesi) considera, agli effetti delle leggi civili, attività di religione o di culto quelle dirette all’esercizio del culto e alla cura delle anime, alla formazione del clero e dei religiosi, a scopi missionari, alla catechesi e all’educazione cristiana.
Quanto alla soglia, l’art. 14 del D.Lgs. 36/2023 rinvia ai valori periodicamente rideterminati dalla Commissione europea: per il biennio 2026-2027 il regolamento delegato (UE) 2025/2152 ha fissato la soglia per gli appalti pubblici di lavori in 5.404.000 euro (in luogo dei precedenti 5.538.000 euro). Le procedure semplificate dell’articolo 50 del codice si applicano ai contratti di importo inferiore alle soglie di cui all’art. 14.
Per ciò che concerne la ricostruzione successiva al sisma del 2016 l’art. 15, comma 1, lettera e), del decreto-legge 17 ottobre 2016, n. 189, individua tra i soggetti attuatori le Diocesi e i Comuni, limitatamente agli interventi sugli immobili di proprietà di enti ecclesiastici civilmente riconosciuti, sottoposti alla giurisdizione dell’Ordinario diocesano, e di importo inferiore alla soglia di rilevanza europea.
Il secondo periodo aggiunto consente ai Comuni così individuati di delegare le funzioni di stazione appaltante qualificata ai competenti uffici periferici del Provveditorato interregionale per le opere pubbliche, agli Uffici speciali per la ricostruzione e ad altri Comuni.
Si ricorda che il codice dei contratti pubblici (articoli 62 e 63 e allegato II.4 del D.Lgs. 36/2023) subordina alle stazioni appaltanti qualificate l’affidamento dei contratti di lavori di importo superiore a 500.000 euro. Per lavori di importo pari o inferiore a 500.000 euro le stazioni appaltanti possono procedere autonomamente anche senza qualificazione; oltre tale importo, la stazione se non qualificata ricorre a una centrale di committenza o a un altro soggetto qualificato, nei termini dell’art. 62.
Il comma 29 reca infine, la clausola di invarianza finanziaria, in base alla quale dalla sua attuazione non devono derivare nuovi o maggiori oneri a carico della finanza pubblica e le amministrazioni interessate provvedono con le risorse umane, finanziarie e strumentali disponibili a legislazione vigente.
Articolo 114
(Piattaforma di gestione e monitoraggio delle
ricostruzioni post-calamità)
L’articolo 114 contiene disposizioni di carattere finanziario ed organizzativo per assicurare l’esercizio delle funzioni di indirizzo, coordinamento, programmazione, gestione, finanziamento e monitoraggio della ricostruzione nei territori colpiti da eventi calamitosi tramite l’adeguamento Piattaforma di gestione e monitoraggio “GEDISI”.
Dall’attuazione della disposizione in esame, derivano oneri finanziari in misura pari a 1,8 milioni di euro per il 2027; a 1,6 milioni di euro per il 2028; a 0,65 milioni di euro per il 2029.
La disposizione, al fine di assicurare l’esercizio delle funzioni di indirizzo, coordinamento, programmazione, gestione, finanziamento e monitoraggio della ricostruzione nei territori colpiti da eventi calamitosi di origine naturale o derivanti dall'attività dell'uomo, per i quali è deliberato dal Consiglio dei ministri lo stato di ricostruzione di rilievo nazionale, nel rispetto di quanto previsto dal Codice dell’amministrazione digitale in materia di riuso di sistemi informatici già disponibili, autorizza il Dipartimento Casa Italia a sottoscrivere una o più convenzioni con la società Fintecna S.p.A. per l’adeguamento alle proprie esigenze istituzionali della piattaforma “GEDISI - Gestione Digitale Sisma Centro Italia”, già realizzata e gestita dalla medesima società nell’ambito della ricostruzione disciplinata dal decreto-legge 17 ottobre 2016, n. 189.
Per la gestione e l’implementazione della piattaforma sono previsti oneri pari a 1,8 milioni di euro per il 2027, 1,6 milioni di euro per il 2028 e 0,65 milioni di euro per il 2029, cui si provvede a valere sulle risorse di parte corrente assegnate alle «attività di monitoraggio della Presidenza del Consiglio dei ministri-Dipartimento Casa Italia» con decreto del Ministro per la protezione civile e le politiche del mare 9 marzo 2026, recante «Ripartizione delle risorse del Fondo destinato al finanziamento degli interventi di ricostruzione e delle esigenze connesse alla stessa, di cui all'articolo 1, comma 644, della legge 30 dicembre 2024, n. 207, per gli anni 2027, 2028 e 2029».
Articolo 115
(Modifiche alla legge 18 marzo 2025, n. 40 - STRALCIATO)
L’articolo 115 è stato stralciato ai sensi dell’articolo 120, comma 2, del Regolamento della Camera dei deputati, in quanto recante disposizioni estranee all’oggetto del disegno di legge di bilancio.
Articolo 116
(Fondo per il finanziamento di un programma di mitigazione strutturale della vulnerabilità sismica degli edifici pubblici)
L’articolo 116 rimodula la dotazione del Fondo per il finanziamento di un programma di mitigazione strutturale della vulnerabilità sismica degli edifici pubblici istituito dall’articolo 1, comma 400, della legge n. 213 del 2023.
Dall’attuazione della disposizione in esame deriva un risparmio pari a 30 milioni di euro per il 2027, e a 30 milioni di euro per il 2028; derivano, altresì, maggiori oneri in misura pari a 30 milioni di euro annui per il 2029 e per il 2030.
La disposizione, rimodula la dotazione del Fondo per il finanziamento di un programma di mitigazione strutturale della vulnerabilità sismica degli edifici pubblici, istituito dall’articolo 1, comma 400, della legge n. 213 del 2023, determinando una diversa articolazione temporale delle risorse già autorizzate a legislazione vigente, senza incrementarne l'ammontare complessivo. In particolare, si riduce da 60 a 30 milioni di euro l’ammontare delle risorse previste per gli anni 2027 e 2028 e si estende la durata del Fondo agli anni 2029 e 2030, prevedendo per tali annualità una dotazione nel medesimo importo di 30 milioni di euro annui.
Articolo 117
(Struttura per la prevenzione antimafia di cui all’articolo 30
del decreto-legge 17 ottobre 2016, n. 189)
L’articolo 117 prevede interventi finalizzati ad assicurare il funzionamento della Struttura per la prevenzione antimafia nell’attività di affidamento ed esecuzione dei contratti pubblici e di quelli privati che fruiscono di contribuzione pubblica, aventi ad oggetto lavori, servizi e forniture, connessi agli interventi per la ricostruzione nei Comuni interessati dalla ricostruzione post -sisma del 2016.
L’articolo 117 prevede interventi pari a un importo di euro 572.212 per l’anno 2027.
La disposizione, autorizza la spesa di euro 572.212 per l’anno 2027 al fine di assicurare il funzionamento della Struttura per la prevenzione antimafia di cui all’articolo 30 del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229. (Interventi urgenti in favore delle popolazioni colpite dagli eventi sismici del 2016).
Secondo la relazione tecnica la quantificazione è effettuata sulla base dell’attuale consistenza del personale in servizio presso la Struttura e delle esigenze connesse allo svolgimento delle relative attività istituzionali. Attualmente la Struttura, oltre a tre viceprefetti e a un dirigente superiore della Polizia di Stato preposto alla direzione dell’Ufficio analisi interforze istituito presso la medesima Struttura, si avvale di 45 unità di personale di livello non dirigenziale, appartenenti all’Amministrazione civile dell’interno, alle Forze di polizia e alle Forze armate.
Articolo 118
(Fondo per le emergenze nazionali)
L’articolo 118 prevede interventi finalizzati a garantire il rispetto delle regole della governance economica europea intervenendo sull’utilizzo delle risorse non assegnate in esercizi precedenti per interventi di protezione civile.
L’articolo 118 prevede interventi pari a un importo di euro 50 milioni di euro per l’anno 2027, 100 milioni di euro per l’anno 2028 e 150 milioni di euro per l’anno 2029.
La disposizione, al fine di garantire il rispetto delle regole della governance economica europea, consente, in aggiunta agli stanziamenti del Fondo per le emergenze nazionali di cui all’articolo 44 del decreto legislativo 2018, n.1, (Codice della protezione civile) previsti per gli anni 2027, 2028 e 2029, l’utilizzo per le medesime finalità delle risorse non assegnate in esercizi precedenti, nel limite di 50 milioni di euro per l’anno 2027, 100 milioni di euro per l’anno 2028 e 150 milioni di euro per l’anno 2029.
Articolo 119, comma 1
(Proroga disposizioni in materia di determinazione delle aliquote dell’addizionale regionale all’IRPEF)
L’articolo 119, comma 1, proroga fino al 2029 la possibilità per le regioni e le province autonome di Trento e di Bolzano di determinare aliquote differenziate dell’addizionale regionale all'imposta sul reddito delle persone fisiche sulla base degli scaglioni di reddito vigenti fino alla data di entrata in vigore della legge di bilancio 2025. Viene inoltre prorogata all’anno 2029 la disciplina applicabile in caso di mancata approvazione delle modifiche normative regionali entro i termini previsti, stabilendo che continuino ad applicarsi gli scaglioni e le aliquote vigenti nell’anno precedente.
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto.
In dettaglio il comma 1, dell’articolo 119 proroga di un ulteriore anno (al 2029) quanto previsto dall’articolo 727, primo periodo, e 728 della legge n. 207 del 2024 (legge di bilancio 2025).
Il comma 727 della legge di bilancio 2025, nella formulazione vigente, dispone che, nelle more del riordino della fiscalità degli enti territoriali, le regioni e le province autonome di Trento e di Bolzano possono determinare, per i soli anni di imposta 2025, 2026, 2027 e 2028 aliquote differenziate dell’addizionale regionale all'imposta sul reddito delle persone fisiche sulla base degli scaglioni di reddito previsti dall’articolo 11, comma 1, del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, vigenti fino alla data di entrata in vigore della presente legge (ossia la legge di bilancio 2025).
Il comma 728, sempre nella formulazione vigente, disciplina l’ipotesi in cui le regioni e le province autonome di Trento e di Bolzano non approvino entro i termini stabiliti la legge modificativa degli scaglioni e delle aliquote, per gli anni di imposta 2025, 2026, 2027e 2028.
In tale caso l’addizionale regionale all’imposta sul reddito delle persone fisiche si applicherà sulla base degli scaglioni di reddito e delle aliquote già vigenti in ciascun ente nell’anno precedente a quello di riferimento.
Articolo 119, comma 1, lettera b)
(Fondo destinato alle regolazioni finanziarie tra lo Stato e le regioni a statuto ordinario correlate alla compartecipazione regionale
al gettito dell'IRPEF)
L’articolo 119, comma 1, lettera b), incrementa da 50 a 150 milioni di euro annui, a decorrere dal 2028, la dotazione del fondo in favore delle regioni a statuto ordinario per le regolazioni finanziarie tra lo Stato e le regioni medesime correlate allo scostamento tra l’ammontare dei trasferimenti statali soppressi e le entrate derivanti dalla compartecipazione al gettito IRPEF, di cui all’articolo 2, comma 3, decreto legislativo n. 68 del 2011. Ai fini del riparto delle risorse aggiuntive, pari a 100 milioni, si prevede l’adozione di un DPCM da adottare entro il 30 settembre 2027, ad integrazione del DPCM da adottare entro il 31 dicembre 2026 con il quale saranno definiti l’aliquota di compartecipazione, i criteri di assegnazione delle quote del fondo nonché i meccanismi volti a realizzare forme di perequazione, sulla base di una proposta delle regioni, formulata entro il 30 giugno 2027 in sede di auto-coordinamento. In mancanza della proposta, si prevede che per la definizione del riparto siano prese in considerazione: le capacità fiscali, i costi standard e, ove definiti, i livelli adeguati di servizio in materia di trasporto pubblico locale.
L’articolo 119, comma 1, lettera b), prevede oneri finanziari in termini di saldo netto da finanziare pari a 100 milioni di euro annui a decorrere dal 2028.
L’articolo 119, comma 1, lettera b), dispone l’incremento dal 2028, da 50 a 150 milioni di euro annui, del fondo in favore delle regioni a statuto ordinario per le regolazioni finanziarie tra lo Stato e le regioni correlate allo scostamento tra l’ammontare dei trasferimenti statali soppressi e le entrate derivanti dalla compartecipazione al gettito IRPEF, di cui all’articolo 2, comma 3, decreto legislativo n. 68 del 2011. Fermo restando l’utilizzo dell’incremento di 50 milioni annui del suddetto fondo, previsto a legislazione vigente a decorrere dal 2028, destinato alla regolazione degli scostamenti tra l'ammontare dei trasferimenti statali soppressi e le entrate derivanti dalla compartecipazione al gettito dell'IRPEF, per le risorse aggiuntive introdotte dalla novella in esame si prevede un apposito decreto di riparto ai fini del successivo trasferimento in favore delle regioni.
Si ricorda che l’articolo 33, comma 1, lettera a), decreto legislativo n. 147 del 2026 ha sostituito l’articolo 2 del decreto legislativo n. 68 del 2011 prevedendo delle modifiche finalizzate all’attuazione del federalismo fiscale e della perequazione per il comparto regionale.
Con la suddetta sostituzione è stata istituita una compartecipazione regionale al gettito dell’imposta sul reddito delle persone fisiche (IRPEF), in sostituzione della rideterminazione dell’aliquota dell’addizionale regionale IRPEF prevista dalla legislazione previgente, tale da garantire annualmente, per il complesso delle regioni, un gettito pari a specifici trasferimenti statali soppressi a decorrere dall’anno 2027. La novella ha definito, tra l’altro, i tempi di adozione dei provvedimenti di legislazione secondaria per disciplinare l’aliquota della compartecipazione, le modalità delle regolazioni finanziarie tra Stato e Regioni da attuare mediante un fondo appositamente istituito, i criteri di funzionamento della perequazione nonché il monitoraggio degli effetti delle disposizioni introdotte.
Con riferimento al fondo, la dotazione prevista è pari, per ciascun anno, al gettito complessivo della compartecipazione riconosciuta alle regioni, nei limiti dei trasferimenti statali soppressi, a cui aggiungere un incremento di 50 milioni di euro per ciascun anno a decorrere dal 2028, importo oggetto di revisione in aumento (a 150 milioni) da parte della disposizione in esame. Eventuali risorse eccedenti tale limite, data la variabilità del gettito IRPEF, restano acquisite al bilancio dello Stato.
Infine, i trasferimenti statali soppressi a decorrere dal 2027 di cui la compartecipazione al gettito IPEF costituisce compensazione, definiti dal comma 2, articolo 2, decreto legislativo n. 68 del 2011, sono:
- somme a titolo di quota non sanità della compartecipazione IVA, ai sensi dell'articolo 1 del decreto legislativo 18 febbraio 2000, n. 56 per 424 milioni di euro annui;
- somma per l'erogazione gratuita di libri di testo, ai sensi dell'articolo 27 della legge 23 dicembre 1998, n. 448, per 110 milioni di euro annui;
- somme a titolo di fondo unico per il welfare dello studente e per il diritto allo studio, ai sensi dell'articolo 9 del decreto legislativo 13 aprile 2017, n. 63, per 34 milioni di euro annui;
- somme a titolo di fondo nazionale per il trasporto pubblico locale, ai sensi dell'articolo 16-bis, comma 1, del decreto-legge 6 luglio 2012, n. 95 per 5.259,6 milioni di euro annui.
In merito alla soppressione dei suddetti trasferimenti statali, si riporta quanto segnalato dall’Associazione Nazionale Comuni Italiani (ANCI), in occasione dell’audizione svoltasi il 26 marzo 2025 presso la Commissione parlamentare per l’attuazione del federalismo fiscale. In tale sede è stato evidenziato come le ipotesi prospettate di fiscalizzazione di fondi statali destinati alle regioni, da sostituire con compartecipazioni regionali a tributi erariali senza vincolo di destinazione, riguardano anche risorse destinate al finanziamento di funzioni fondamentali dei comuni. Il finanziamento di quote rilevanti afferenti alle funzioni fondamentali dei comuni, quali i servizi sociali, educativi e di trasporto pubblico, rischierebbe pertanto di essere condizionato dalle scelte finanziarie regionali, inevitabilmente correlate alle necessità dei loro bilanci.
Ai fini del riparto delle risorse aggiuntive previste dalle disposizioni in esame, pari a 100 milioni, si prevede l’adozione di un DPCM entro il 30 settembre 2027, ad integrazione del DPCM da adottare entro il 31 dicembre 2026 con il quale sono stabiliti l’aliquota di compartecipazione (tale da garantire i trasferimenti statali soppressi, si veda il testo ridotto sopra), i criteri di assegnazione delle quote del fondo nonché i meccanismi volti a realizzare forme di perequazione.
L’adozione del decreto per il riparto delle risorse aggiuntive avviene sulla base di una proposta formulata dalle Regioni, entro il 30 giugno 2027, in sede di auto-coordinamento, ovvero sulla base delle capacità fiscali, dei costi standard e, ove definiti, dei livelli adeguati di servizio in materia di trasporto pubblico locale in assenza dell’anzidetta proposta.
Con riferimento all’adozione del DPCM da adottare entro il 31 dicembre 2026 con il quale è determinata la misura della compartecipazione delle regioni a statuto ordinario al gettito IRPEF, si ricorda che è altresì richiesta l’intesa con la Conferenza unificata, previo parere della Commissione tecnica per i fabbisogni standard (CTFS) e delle Commissioni parlamentari competenti per i profili di carattere finanziario, da esprimersi entro il termine di trenta giorni dalla data di trasmissione dello schema di decreto; decorso tale termine il decreto può essere comunque adottato (comma 1, articolo 2, decreto legislativo n. 68 del 2011).
Articolo 120
(Rifinanziamento del Fondo per l’assistenza ai minori)
L’articolo 120 incrementa di 200 milioni di euro per l’anno 2027 la dotazione del Fondo per l’assistenza ai minori allo scopo di rafforzare il sostegno finanziario destinato ai comuni per le attività di assistenza ai minori allontanati dal nucleo familiare con provvedimento dell’autorità giudiziaria.
Il comma 2 dispone che ai fini del riparto delle risorse vengano considerati i fabbisogni standard monetari aggiornati dei comuni individuati sulla base degli ultimi aggiornamenti approvati dalla Commissione tecnica per i fabbisogni standard.
L’articolo 120 reca maggiori oneri, in termini di spese correnti, pari a 200 milioni di euro per l’anno 2027.
L’articolo 120, al comma 1, reca il rifinanziamento di 200 milioni di euro per l’anno 2027 del Fondo per l’assistenza ai minori, istituito dall'articolo 1, comma 759, della legge 30 dicembre 2024, n. 207, al fine di rafforzare il sostegno finanziario destinato ai comuni per le attività di assistenza ai minori per i quali sia stato disposto l'allontanamento dal nucleo familiare con provvedimento dell’autorità giudiziaria. Il rifinanziamento disposto dal comma 1 eleva la dotazione complessiva del fondo per l’anno 2027 a 300 milioni di euro. Il fondo non presenta rifinanziamenti per gli anni successivi.
Il comma 2, novellando l’articolo 1, comma 761, della legge n. 207/2024 (legge di bilancio 2025), incide sui criteri di riparto del Fondo, sulla base dei fabbisogni standard monetari aggiornati dei comuni, come individuati sulla base degli ultimi aggiornamenti approvati dalla Commissione tecnica per i fabbisogni standard.
Si ricorda che la Nota metodologica relativa all’aggiornamento dei fabbisogni standard per i comuni per l’anno 2027 è stata, da ultimo, aggiornata dalla CTFS il 16 ottobre 2026.
Si rammenta che un primo Fondo per l'assistenza ai minori allontanati dalla famiglia è stato istituito dall'art. 56-quater del D.L. n. 73 del 2021, con una dotazione di 3 milioni per l'anno 2021. La misura era destinata ai comuni con popolazione fino a 3.000 abitanti, al fine di contribuire alle spese sostenute per l'assistenza ai minori per i quali fosse stato disposto l'allontanamento dalla casa familiare con provvedimento dell'autorità giudiziaria.
Successivamente, con l'art. 1, commi 759-765, della legge n. 207/2024 (legge di bilancio 2025) è stato introdotto un nuovo Fondo, prevedendo uno stanziamento di 100 milioni di euro annui per ciascuno degli anni 2025, 2026 e 2027.
La dotazione finanziaria è stata ulteriormente incrementata dall'art. 1, comma 673, della legge n. 199/2025 (legge di bilancio 2026), dell’importo di 150 milioni di euro per l'anno 2026, portando lo stanziamento complessivo dell'annualità 2026 a 250 milioni di euro.
La disciplina introdotta dalla legge di bilancio 2025 ha ampliato la platea dei comuni beneficiari, superando il precedente limite demografico dei 3.000 abitanti, e introducendo un criterio di accesso basato sull'incidenza delle spese sociali sostenute per l'attuazione dei provvedimenti del giudice minorile rispetto al fabbisogno standard monetario della funzione sociale. In particolare, ai sensi dell'art. 1, comma 760, della legge n. 207/2024 possono accedere al Fondo i Comuni nei quali tale rapporto risulti superiore al 3 per cento. Ai fini del riparto del Fondo, il comma 761 fa riferimento ai fabbisogni standard dei comuni delle RSO nonché dei comuni della Regione siciliana e della regione Sardegna, come individuati, rispettivamente, nel D.P.C.M. 22 febbraio 2024 (recante l’adozione della nota metodologica relativa all'aggiornamento e alla revisione della metodologia per i fabbisogni dei comuni per il 2023) e nella Nota metodologica recante «Determinazione dei fabbisogni standard dei comuni della Regione siciliana e della regione Sardegna per il settore sociale al netto del servizio di asili nido» approvata dalla Commissione tecnica per i fabbisogni standard nella seduta del 16 maggio 2023.
Il Fondo viene ripartito entro il 31 marzo di ciascun anno con decreto del Ministro dell’interno, previa intesa in sede di Conferenza Stato-città ed autonomie locali, tenendo conto delle particolari esigenze dei comuni di piccola dimensione e delle spese sostenute dai comuni per far fronte all’esecuzione delle sentenze relative alla giustizia minorile e dell’incidenza di tali spese sul fabbisogno standard monetario per la funzione sociale.
Il riparto del Fondo ha trovato attuazione, per l’anno 2025, con il D.M. Interno del 19 novembre 2025, e relativi Allegato A (nota metodologica) e Allegato B (elenco dei comuni beneficiari e relativi importi) e per l’anno 2026 mediante D.M Interno 17 settembre 2026, recante i criteri e le modalità di riparto del fondo per l'anno 2026, con i relativi Allegato A (nota metodologica) e Allegato B (elenco dei comuni beneficiari e relativi importi).
I fabbisogni standard
I fabbisogni standard, introdotti con il decreto legislativo 26 novembre 2010, n. 216, rappresentano le reali necessità finanziarie di un ente locale in base alle sue caratteristiche territoriali e agli aspetti socio-demografici della popolazione residente. Il D.Lgs. n. 216 del 2010 prevede che i fabbisogni standard siano calcolati relativamente alle seguenti funzioni fondamentali dei comuni delle regioni a statuto ordinario: funzioni generali di amministrazione, di gestione e di controllo; funzioni di polizia locale; funzioni di istruzione pubblica; funzioni nel campo della viabilità e dei trasporti; funzioni riguardanti la gestione del territorio e dell'ambiente; funzioni nel settore sociale. Per le province si tratta delle funzioni generali di amministrazione, di gestione e di controllo, di istruzione pubblica, ivi compresa l'edilizia scolastica, del campo dei trasporti della gestione del territorio, della tutela ambientale, dello sviluppo economico relativamente ai servizi del mercato del lavoro. I fabbisogni standard sono sottoposti a monitoraggio e rideterminati, non oltre il terzo anno successivo alla loro precedente adozione, al fine di garantire continuità ed efficacia al processo di efficientamento dei servizi locali (articolo 7 del D.Lgs. n. 216 del 2010).
La Commissione tecnica per i fabbisogni standard (CTFS) agisce come organo tecnico collegiale con l'obiettivo principale di validare la metodologia da utilizzare per l'individuazione dei fabbisogni standard. Il parere parlamentare sui relativi schemi di D.P.C.M. è necessario nel caso in cui siano apportate modifiche alla nota metodologica, mentre non è richiesto nel caso di mero aggiornamento dei fabbisogni standard (legge n. 208 del 2015, articolo 1, commi da 29 a 34).
La nota metodologica relativa ai fabbisogni standard per i comuni per l’anno 2027 è stata, da ultimo, aggiornata dalla CTFS il 16 ottobre 2026; per approfondimenti si veda il Dossier relativo al DPCM di adozione della citata nota metodologica (A.G. 449).
Articolo 121
(Riparto delle risorse eccedenti la copertura dell’obiettivo
di servizio per asili nido)
L’articolo 121 disciplina le modalità di ripartizione tra i comuni, per l’anno 2027, delle risorse assegnate in sede di riparto del Fondo speciale per l'equità del livello dei servizi per il potenziamento del servizio asili nido eventualmente eccedenti quelle necessarie al raggiungimento dell’obiettivo di servizio “Asili nido”, stabilito per il 2027, per ciascun comune, al 33 per cento in termini di copertura del servizio rispetto alla popolazione ricompresa nella fascia di età da 3 a 36 mesi.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto. in quanto il riparto è effettuato nel limite delle risorse eccedenti disponibili.
Nel dettaglio, l’articolo in esame disciplina la ripartizione per l’anno 2027 delle risorse già assegnate ai comuni in sede di riparto del Fondo speciale per l'equità del livello dei servizi e destinate a incrementare il numero dei posti nei servizi educativi per l'infanzia, nel caso in cui queste dovessero risultare eccedenti rispetto a quelle necessarie al raggiungimento dell’obiettivo di servizio del 33 per cento fissato per il 2027, per ciascun comune, dall’articolo 1, comma 496, lettera b), della legge 30 dicembre 2023, n. 213 (legge di bilancio per il 2024), in termini di copertura del servizio rispetto alla popolazione di bambini tra i 3 e i 36 mesi.
Si tratta delle risorse del Fondo speciale per l'equità del livello dei servizi assegnate ai comuni delle regioni a statuto ordinario, della Regione siciliana e della regione Sardegna per essere destinate a incrementare in percentuale, nel limite delle risorse disponibili per ciascun anno, il numero dei posti nei servizi educativi per l'infanzia (asili nido), sino al raggiungimento di un livello minimo che ciascun comune o bacino territoriale è tenuto a garantire.
Le risorse del Fondo destinate alla perequazione del servizio asili nido sono stanziate fino al 2028, a fronte di un obiettivo di servizio fissato nel raggiungimento entro il 2027 di un numero dei posti nei predetti servizi (equivalenti, in termini di costo standard, alla gestione a tempo pieno di un utente degli asili nido) in proporzione alla popolazione ricompresa nella fascia di età da 3 a 36 mesi, pari al 33 per cento su base locale.
Sulla base delle risorse assegnate, i comuni, in forma singola o associata, garantiscono, secondo una progressione differenziata per fascia demografica il raggiungimento del livello essenziale della prestazione attraverso obiettivi di servizio annuali, fissati con il decreto del Ministro dell'interno che ripartisce le risorse, dando priorità ai bacini territoriali più svantaggiati e tenendo conto di una soglia massima del 28,88 per cento, valida sino a quando anche tutti i comuni svantaggiati non abbiano raggiunto un pari livello di prestazioni. L'obiettivo di servizio annuale è progressivamente incrementato sino al raggiungimento, nell'anno 2027, del livello minimo garantito del 33 per cento su base locale, anche attraverso il servizio privato.
Con il predetto decreto sono altresì disciplinate le modalità di monitoraggio sull'utilizzo delle risorse stesse.
L’articolo prevede che le risorse eventualmente eccedenti quelle necessarie al perseguimento dell’obiettivo del 33 per cento per ciascun comune, come determinate in sede di riparto del Fondo Equità Livello dei Servizi, siano ripartite, per l’anno 2027, entro il 31 gennaio 2027 con decreto del Ministro dell’interno, adottato di concerto con il Ministro dell’economia e delle finanze, sentita la Conferenza Stato-città ed autonomie locali, sulla base dei criteri definiti dalla Commissione tecnica per i fabbisogni standard (CTFS) in proporzione alla popolazione ricompresa nella fascia di età da 3 a 36 mesi.
Ai fini del riparto, la disposizione precisa che si debba tener conto anche dei posti derivanti da interventi edilizi finalizzati alla realizzazione o all’adeguamento di strutture a decorrere dal 2022, anche nei casi di eccedenza del livello di servizio rispetto all’obiettivo del 33 per cento.
Secondo quanto riportato nella Relazione tecnica, la disponibilità di risorse eccedenti si determinerebbe in quanto la progressiva riduzione della popolazione nella fascia di età da 3 a 36 mesi consente il conseguimento dell’obiettivo di servizio sopra indicato con un ammontare di risorse inferiore a quello complessivamente stanziato.
Il riferimento agli interventi edilizi opera – si precisa nella Relazione - quale criterio correttivo del riparto, anche per i comuni che presentano livelli di servizio superiori all’obiettivo del 33 per cento, al fine di considerare la maggiore capacità di offerta tenendo conto dei posti derivanti da interventi edilizi finalizzati alla realizzazione o all’adeguamento di strutture a decorrere dal 2022.

La legge di bilancio 2024 (art. 1, commi 496-501, legge n. 213/2023) ha istituito, nello stato di previsione del Ministero dell'interno, un Fondo speciale perequativo destinato alla rimozione degli squilibri economici e sociali e a favorire l'effettivo esercizio dei diritti della persona, denominato "Fondo Speciale Equità Livello dei Servizi".
Il Fondo è stato istituito dal citato comma 496 in esplicita attuazione della sentenza della Corte costituzionale n. 71 del 2023, con la quale il giudice costituzionale ha invitato il legislatore, attraverso un monito, a intervenire sulla disciplina del Fondo di solidarietà comunale, al fine di superare la presenza, all'interno di quest'ultimo, di finalità perequative speciali, non riconducibili alla perequazione generale - diretta a colmare le differenze di capacità fiscale tra gli enti comunali, come prescritto dall'articolo 119, terzo comma, Costituzione – bensì vincolate al raggiungimento di determinati livelli essenziali e obiettivi di servizio.
La dotazione del nuovo Fondo Equità Livello dei Servizi è stata costituita con le risorse stralciate dal Fondo di solidarietà comunale, che erano state autorizzate per gli anni 2025-2030 dalle leggi di bilancio 2020 e 2021 per le seguenti finalità:
- finanziamento dei servizi sociali comunali: 390,9 milioni di euro per l'anno 2025, 442,9 milioni per il 2026, 501,9 milioni per il 2027, 559,9 milioni per il 2028, 618,9 milioni per il 2029 e 650,9 milioni per il 2030 (comma 496, lett. a);
- potenziamento del servizio asili nido: 300 milioni di euro per l'anno 2025, 450 milioni per il 2026 e 1.100 milioni annui per gli anni 2027 e 2028 (comma 496, lett. b);
- potenziamento del servizio di trasporto scolastico di studenti disabili: 100 milioni per ciascuno degli anni 2025 e 2026 e 120 milioni per ciascuno degli anni 2027 e 2028 (comma 496, lett. c).
Le risorse sono assegnate ai comuni delle RSO nonché ai comuni della Regione siciliana e della Regione Sardegna a fronte del raggiungimento di determinati livelli minimi di servizio da conseguire da ciascun comune per ciascuna funzione, definiti con appositi decreti del Ministero dell’interno, sentita la Commissione tecnica fabbisogni standard (cfr. le Note metodologiche della CTFS per la determinazione degli obiettivi di servizio). La normativa prevede il monitoraggio sull'utilizzo delle risorse assegnate, ai fini della verifica del raggiungimento degli obiettivi di servizi assegnati ai comuni beneficiari del Fondo, e un regime sanzionatorio che prevede l'attivazione di un potere surrogatorio del Ministero dell'interno in caso di mancato raggiungimento degli obiettivi annuali, attraverso la nomina del sindaco come commissario.
Il Fondo esaurisce la sua funzione nel 2031, data fissata per il raggiungimento dei livelli essenziali delle prestazioni per tutte e tre le funzioni cui sono destinate le risorse.
Articolo 122
(Integrazione dei compiti del tavolo tecnico di cui all’articolo 1, comma 795, della legge 30 dicembre 2024, n. 207)
L'articolo 122, unico comma, modifica la disciplina del tavolo tecnico istituito dall'articolo 1, comma 795, della legge di bilancio 2025 ampliandone le funzioni (lettera a)). L’articolo prevede inoltre la facoltà di invitare a partecipare ai lavori del tavolo tecnico rappresentanti delle amministrazioni centrali e territoriali competenti, nonché di altri enti e organismi pubblici interessati (lettera b)).
L’articolo 122, comma unico, alla lettera a) prevede modifiche prive di effetti finanziari, in quanto esse intervengono, esclusivamente, sulle attività che il tavolo è chiamato a svolgere. Parimenti, le modifiche di cui alla lettera b) non comportano nuovi o maggiori oneri a carico della finanza pubblica essendo previsto espressamente che ai componenti e partecipanti al tavolo non sono corrisposti compensi, gettoni di presenza, rimborsi di spese o altri emolumenti comunque denominati.
Nel dettaglio, il comma unico dell’articolo in esame, alla lettera a), apporta una serie di modifiche alla disciplina del tavolo tecnico istituito dall’articolo 1, comma 795, della legge di bilancio 2025 (legge n. 207 del 2024).
Il suddetto articolo 1, comma 795, della legge di bilancio 2025 stabilisce che, con decreto del Ministro dell'economia e delle finanze, entro sessanta giorni dalla data di entrata in vigore della medesima legge, è istituito, senza nuovi o maggiori oneri a carico della finanza pubblica, un tavolo tecnico presso il Ministero dell'economia e delle finanze composto da due rappresentanti del medesimo Ministero, da un rappresentante del Ministero dell'interno, da due rappresentanti dell'Associazione nazionale dei comuni italiani (ANCI), di cui uno in rappresentanza delle città metropolitane, e da un rappresentante dell'Unione delle province d'Italia (UPI).
Il tavolo ha il compito di osservare le grandezze finanziarie dei comuni, delle città metropolitane e delle province interessate dalle nuove regole della governance economica europea, nonché di definire percorsi di miglioramento dei processi rilevanti per la gestione finanziaria e contabile, riguardanti la riscossione delle entrate, la valorizzazione del patrimonio, la gestione del fondo anticipazione di liquidità, il limite all'utilizzo dei risultati di amministrazione degli enti in disavanzo e la più efficiente allocazione delle risorse disponibili. Ai componenti del tavolo non sono corrisposti compensi, gettoni di presenza, rimborsi di spese o altri emolumenti comunque denominati.
La norma in esame, tenuto conto delle conclusioni condivise nell'ambito del tavolo tecnico, apporta una serie di modificazioni alla disciplina del tavolo tecnico stesso, specificandone e integrandone i compiti, come illustrato dal seguente testo a fronte.
Il vigente comma 795 rinvia a un decreto del Ministro dell’economia e delle finanze per l’istituzione del tavolo, ma il decreto non è mai stato emanato. Tuttavia, la norma in esame fa riferimento alle “conclusioni condivise nell’ambito del tavolo tecnico”, il quale, a rigore, non è mai stato istituito.
Testo a fronte dell’articolo 1, comma 795, della legge di bilancio 2025 e delle modifiche proposte dal DDL di bilancio 2027.
| Legge di bilancio 2025 (legge n. 207 del 2024) |
| Testo vigente |
Modificazioni apportate dall’art. 122 dell’AC 3174 |
| Art. 1, comma 795 |
Art. 1, comma 795 |
| 795. Con decreto del Ministro dell'economia e delle finanze, entro sessanta giorni dalla data di entrata in vigore della presente legge, è istituito, senza nuovi o maggiori oneri a carico della finanza pubblica, un tavolo tecnico presso il Ministero dell'economia e delle finanze composto da due rappresentanti del medesimo Ministero, da un rappresentante del Ministero dell'interno, da due rappresentanti dell'Associazione nazionale dei comuni italiani (ANCI), di cui uno in rappresentanza delle città metropolitane, e da un rappresentante dell'Unione delle province d'Italia (UPI). Il tavolo ha il compito di osservare le grandezze finanziarie dei comuni, delle città metropolitane e delle province interessate dalle nuove regole della governance economica europea, nonché di definire percorsi di miglioramento dei processi rilevanti per la gestione finanziaria e contabile, riguardanti la riscossione delle entrate, la valorizzazione del patrimonio, la gestione del fondo anticipazione di liquidità, il limite all'utilizzo dei risultati di amministrazione degli enti in disavanzo e la più efficiente allocazione delle risorse disponibili. Ai componenti del tavolo non sono corrisposti compensi, gettoni di presenza, rimborsi di spese o altri emolumenti comunque denominati. |
795. Con decreto del Ministro dell'economia e delle finanze, entro sessanta giorni dalla data di entrata in vigore della presente legge, è istituito, senza nuovi o maggiori oneri a carico della finanza pubblica, un tavolo tecnico presso il Ministero dell'economia e delle finanze composto da due rappresentanti del medesimo Ministero, da un rappresentante del Ministero dell'interno, da due rappresentanti dell'Associazione nazionale dei comuni italiani (ANCI), di cui uno in rappresentanza delle città metropolitane, e da un rappresentante dell'Unione delle province d'Italia (UPI). Il tavolo ha il compito di: a) monitorare l’andamento delle principali grandezze finanziarie dei comuni, delle città metropolitane e delle province interessate dalle nuove regole della governance economica europea; b) individuare e promuovere percorsi di miglioramento dei processi rilevanti per la gestione finanziaria e contabile degli enti locali, con particolare riferimento alla riscossione delle entrate, alla valorizzazione del patrimonio, al potenziamento degli investimenti, alla gestione del fondo anticipazioni di liquidità e all’applicazione dei vincoli relativi all’utilizzo dei risultati di amministrazione degli enti in disavanzo; c) proporre, tenuto conto dei dati del monitoraggio, interventi e misure per migliorare la tempestività dei processi di assegnazione, erogazione e utilizzo delle risorse correnti e in conto capitale, anche formulando proposte di semplificazione delle procedure amministrative e contabili; d) promuovere iniziative volte a rafforzare lo scambio di informazioni tra le amministrazioni e la capacità amministrativa e gestionale dei singoli enti, anche attraverso la diffusione e la valorizzazione delle migliori pratiche e dei modelli organizzativi più efficaci al fine di accrescere la qualità della programmazione, della gestione e del monitoraggio delle risorse pubbliche.». |
Alla lettera b), l’articolo 122, attraverso l’inserimento del comma 795-bis all’articolo 1 della legge di bilancio 2025, dispone che, per lo svolgimento delle attività, ai lavori del tavolo tecnico di cui al comma 795 possono essere invitati a partecipare rappresentanti delle amministrazioni centrali e territoriali competenti, nonché di altri enti e organismi pubblici interessati, in relazione alle specifiche materie trattate e alle esigenze di approfondimento emerse nell’ambito delle attività del tavolo. Ai componenti e ai partecipanti ai lavori del tavolo non sono corrisposti compensi, gettoni di presenza, rimborsi di spese o altri emolumenti comunque denominati.
Come chiarito nella relazione illustrativa, l'articolo disciplina il tavolo tecnico ampliandone le funzioni e rafforzandone il ruolo quale sede di monitoraggio, confronto e proposta in materia di finanza locale, con particolare riferimento agli effetti derivanti dall'applicazione delle nuove regole della governance economica europea sugli enti territoriali. In particolare, il comma 1, lettera a), novellando l’articolo 1, comma 795, della legge n. 207 del 2024, ridefinisce i compiti attribuiti al tavolo tecnico, estendendone l'ambito di attività oltre la mera osservazione delle principali grandezze finanziarie degli enti locali.
La disposizione attribuisce inoltre al tavolo una funzione propositiva. È altresì valorizzata la funzione di coordinamento istituzionale, mediante la promozione dello scambio di informazioni tra amministrazioni e la diffusione delle migliori pratiche organizzative e gestionali, allo scopo di accrescere la qualità della programmazione, della gestione e del monitoraggio delle risorse pubbliche.
Articolo 123
(Contributo agli enti locali in difficoltà finanziaria)
L’articolo 123 reca disposizioni volte a favorire il percorso di riequilibrio finanziario e strutturale degli enti locali che versano in condizioni di difficoltà finanziaria e che hanno contratto anticipazioni di liquidità erogate dallo Stato per il pagamento di debiti commerciali certi liquidi ed esigibili. A tal fine, viene costituito un fondo con una dotazione pari a 200 milioni di euro per ciascuno degli anni 2028 e 2029 (comma 1).
Il Fondo è destinato a concorrere al ripiano, anche anticipato, dei disavanzi degli enti che si trovano in dissesto finanziario, con rendiconto della gestione ancora da approvare da parte dell’OSL, o in procedura di riequilibrio finanziario pluriennale alla data del 1° gennaio 2027, nonché degli enti che abbiano sottoscritto accordi con il Governo per la definizione del percorso di risanamento, ed è ripartito in proporzione all’importo del disavanzo di amministrazione determinato dal fondo anticipazioni di liquidità (FAL) accantonato nel risultato di amministrazione, come risultante dal rendiconto 2025, approvato definitivamente e trasmesso alla Banca dati delle amministrazioni pubbliche (BDAP) entro il 31 maggio 2027 (comma 2).
Agli enti che non hanno contabilizzato correttamente il FAL tra le quote accantonate del risultato di amministrazione nel rendiconto 2025, viene consentito di riapprovare il rendiconto, accantonando nel risultato di amministrazione il FAL per un importo pari alle anticipazioni di liquidità contratte e non ancora rimborsate alla data del 31 dicembre 2025 (comma 3).
Il comma 4 riguarda il riparto del Fondo per gli enti che non abbiano trasmesso il rendiconto 2025 alla BDAP entro il termine del 31 maggio 2027-
L’articolo in esame reca, al comma 1, l’istituzione di un fondo nello stato di previsione del Ministero dell’interno con una dotazione di 200 milioni di euro per ciascuno degli anni 2028 e 2029, destinato a favorire il riequilibrio finanziario e strutturale degli enti locali che si trovano in condizioni di sofferenza finanziaria, ai sensi del successivo comma 2, e che hanno contratto anticipazioni di liquidità per il pagamento di debiti commerciali certi liquidi ed esigibili.
La norma fa specifico riferimento alle anticipazioni di liquidità concesse dallo Stato:
- ai sensi dell’articolo 1, comma 13, del decreto-legge 8 aprile 2013, n. 35, e successivi rifinanziamenti, per il pagamento dei debiti certi liquidi ed esigibili maturati alla data del 31 dicembre 2012, a causa di carenza di liquidità. La norma prevede che l'anticipazione - gestita da Cassa depositi e prestiti sulla base di un Addendum, sottoscritto il 12 aprile 2013, alla Convenzione tra il MEF e la CDP per la gestione dei mutui del 2009, a valere sulle disponibilità di un apposito conto corrente acceso presso la Tesoreria centrale dello Stato (su cui sono confluite le risorse del "Fondo per assicurare la liquidità per pagamenti dei debiti certi, liquidi ed esigibili", Sezione agli enti locali) - deve essere restituita, con piano di ammortamento a rate costanti, comprensive di quota capitale e quota interessi, con durata fino a un massimo di 30 anni. Le restituzioni sono versate annualmente dalla Cassa depositi e prestiti S.p.A. all'entrata del bilancio dello Stato;
- ai sensi dell'articolo 116 del decreto-legge 19 maggio 2020, n. 34, e successivi rifinanziamenti, per il pagamento dei debiti certi liquidi ed esigibili maturati alla data del 31 dicembre 2019, relativi a somministrazioni, forniture, appalti e a obbligazioni per prestazioni professionali, a causa di carenza di liquidità, anche a seguito dell’emergenza sanitaria derivante dall'epidemia da COVID-19. La norma prevede che le anticipazioni di liquidità siano gestite da Cassa Depositi e Prestiti S.p.A. (CDP) - sulla base di una Convenzione sottoscritta tra il MEF e la CDP il 28 maggio 2020, a valere sulle risorse di un apposito Fondo istituito nello stato di previsione del Ministero dell'economia e delle finanze – e restituite con piano di ammortamento a rate costanti, comprensive di quota capitale e quota interessi, con durata fino a un massimo di 30 anni o anticipatamente in conseguenza del ripristino della normale gestione della liquidità.
Il comma 1 precisa che il Fondo in esame viene istituito nelle more della conclusione dei lavori del Tavolo tecnico istituito, dall’articolo 1, comma 645, della legge di bilancio 2026 (legge n. 199/2025), con il compito di definire le modalità mediante le quali anche determinate tipologie di comuni in disavanzo con popolazione superiore a 10.000 abitanti possano accedere alla cancellazione degli anticipi di liquidità, già disposta per le Regioni dall’articolo 1, commi da 638 a 644, della medesima legge n. 199/2025.
Il Tavolo tecnico è stato istituito presso il Ministero dell'Economia e delle Finanze con il D.M. economia 19 giugno 2026 (G.U. n. 153 del 04/07/2026).
Si rammenta che l’articolo 1, comma 645, della legge di bilancio 2026, come modificato dall’art. 3, comma 9-bis, del D.L. n. 19 del 2026, prevede che abbiano accesso alla cancellazione degli anticipi di liquidità i comuni con i seguenti requisiti:
· con popolazione superiore a 10.000 abitanti;
· in disavanzo di amministrazione;
· con incidenza del fondo anticipazioni di liquidità (FAL) accantonato nel risultato di amministrazione dell'esercizio 2025 non inferiore al 30% del disavanzo complessivo e non inferiore al 30% della somma delle spese correnti e delle spese per rimborso prestiti,
Hanno altresì accesso al beneficio in questione i comuni che hanno fruito della deroga di cui all’art. 16, commi da 6-ter a 6-quinquies, del D.L. n. 115 del 2022, come successivamente più volte prorogata (da ultimo dall’art. 8, comma 3, del D.L. n. 25/2025), che ha permesso agli enti locali in stato di dissesto di posticipare al rendiconto 2025 l’obbligo di ricostituzione del fondo anticipazioni di liquidità nel risultato di amministrazione al 31 dicembre 2025, nel quale accantonare un importo pari alle anticipazioni di liquidità incassate negli esercizi precedenti e non ancora rimborsate alla chiusura dell’esercizio 2025.
Si segnala al riguardo che l’articolo 124 del disegno di legge in esame dispone la cancellazione dal 1° gennaio 2027 del debito nei confronti dello Stato riguardante le anticipazioni di liquidità per i comuni con popolazione superiore a 20.000 abitanti che si trovano nelle condizioni indicate all’articolo 1, comma 645, della legge n. 119/2025, sopra illustrate (si rinvia alla relativa scheda di lettura).
Il Fondo istituito dal comma 1 è prioritariamente destinato al ripiano anche anticipato del disavanzo dei seguenti enti locali (comma 2):
- enti che alla data del 1° gennaio 2027 risultano in dissesto finanziario, e con il rendiconto della gestione ancora da approvare da parte dell’organismo straordinario di liquidazione, ovvero in procedura di riequilibrio finanziario pluriennale, ai sensi, rispettivamente, dell’art. 244 e dell’art. 243-bis del TUEL;
- enti che hanno sottoscritto gli accordi per il rientro dal disavanzo, previsti in favore dei comuni sede di capoluogo di città metropolitana con disavanzo pro capite superiore a euro 700, ai sensi dell’art. 1, comma 572, della legge n. 234/2021 (legge di bilancio per il 2022), e in favore dei comuni capoluogo di provincia con disavanzo di amministrazione pro capite superiore a 500 euro, ai sensi dell’art. 43, comma 2, del D.L. 17 maggio 2022, n. 50.
Con riferimento ai comuni sede di capoluogo di città metropolitana, la Presidenza del Consiglio dei ministri ha siglato l'accordo con i sindaci di Napoli (29 marzo 2022), Torino (5 aprile 2022), Reggio Calabria (20 luglio 2022) e Palermo (31 gennaio 2023). Riguardo ai comuni capoluogo di provincia, risultano aver sottoscritto gli accordi i comuni di Lecce, Alessandria, Vibo Valentia, Salerno, Brindisi, Potenza e Avellino.
Il Fondo è ripartito in proporzione all’importo del disavanzo di amministrazione determinato dal fondo anticipazioni di liquidità accantonato nel risultato di amministrazione, come risultante dal rendiconto 2025 definitivamente approvato e acquisito dalla Banca dati delle amministrazioni pubbliche (BDAP) alla data del 31 maggio 2027. L’importo assegnato non può in ogni caso essere maggiore dell’importo del disavanzo dell’ente come determinato dal fondo anticipazioni di liquidità.
Al riparto si provvede con decreto del Ministero dell'interno, di concerto con il Ministero dell'economia e delle finanze da adottarsi, previa intesa in sede di Conferenza Stato-città ed autonomie locali, entro il 30 giugno 2027.
Il comma 3 autorizza gli enti locali che non hanno correttamente contabilizzato il fondo anticipazioni di liquidità tra le quote accantonate del risultato di amministrazione nel rendiconto della gestione per l’anno 2025, a riapprovare il rendiconto 2025, accantonando nel risultato di amministrazione il fondo anticipazioni di liquidità per un importo pari alle anticipazioni di liquidità contratte e non ancora rimborsate alla data del 31 dicembre 2025.
Il comma 4 disciplina i criteri di riparto del Fondo per gli enti che non abbiano trasmesso alla Banca dati delle amministrazioni pubbliche (BDAP) il rendiconto 2025 definitivamente approvato entro il termine del 31 maggio 2027. Tali enti partecipano al riparto delle risorse del Fondo con rifermento all’ammontare delle anticipazioni di liquidità contratte e ancora da rimborsare alla data del 31 dicembre 2025 che costituisce, altresì, il limite massimo del contributo ammissibile.
L’effettiva erogazione del contributo resta subordinata alla effettiva trasmissione alla citata Banca dati del rendiconto 2025 definitivamente approvato.

Le procedure per il risanamento degli enti locali in condizione di sofferenza finanziaria sono disciplinate nella Parte II, Titolo VIII, articoli 242-269, del TUEL (Testo unico delle leggi sull'ordinamento degli enti locali, di cui al decreto legislativo 18 agosto 2000, n. 267). L'attuale impianto normativo prevede l’attivazione di due possibili procedure per il risanamento strutturale dell’ente: la procedura di riequilibrio finanziario pluriennale (artt. da 243-bis a 243-sexies del TUEL) e la dichiarazione del dissesto finanziario (artt. 244-268).
La procedura di riequilibrio finanziario pluriennale (c.d. predissesto), introdotta dal D.L. n. 174 del 2012, può essere attivata dagli enti locali che si trovano in una situazione di squilibrio strutturale del bilancio in grado di provocarne il dissesto. Tale procedura, avviata autonomamente dall'ente, evita il ricorso alla gestione commissariale, tipica del dissesto, e lascia la gestione finanziaria in capo all'organo elettivo, sebbene l'ente sia sottoposto a ingenti controlli in merito alle iniziative di riequilibrio, volti a impedire che la situazione sfoci in un dissesto. La deliberazione di ricorso alla procedura di riequilibrio finanziario pluriennale deve essere trasmessa entro 5 giorni alla competente sezione regionale della Corte dei conti e al Ministero dell'interno (art. 243-bis, co. 2). Il consiglio dell'ente locale, entro il termine perentorio di 90 giorni dalla data di esecutività della delibera di ricorso alla procedura di riequilibrio, delibera un piano di riequilibrio finanziario pluriennale di durata compresa tra quattro e venti anni, compreso quello in corso, che deve contenere tutte le misure necessarie a superare lo squilibrio. Una volta deliberato, il piano deve essere trasmesso entro 10 giorni alla Commissione per la finanza e gli organici degli enti locali (art. 155 del TUEL) per l'istruttoria ed alla sezione regionale di controllo della Corte dei conti, ai fini dell'approvazione o del diniego dello stesso entro 30 giorni, valutandone la congruenza ai fini del riequilibrio secondo le procedure stabilite dall'articolo 243-quater. In caso di approvazione del piano, la Corte dei Conti vigila sull'esecuzione dello stesso, adottando in sede di controllo, apposita pronuncia. Ai fini del riequilibrio l'ente può avvalersi anche di una apposita anticipazione erogata dallo Stato a valere sul Fondo di rotazione per assicurare la stabilità finanziaria degli enti locali, con predeterminati massimali (300 euro per abitante per i comuni e 20 euro per abitante per le province) la quale deve essere restituita entro 10 anni (art. 243-ter). In caso di accesso al Fondo, l'ente locale deve adottare alcune specifiche misure di riequilibrio consistenti nella riduzione delle spese per il personale, di quelle per prestazioni di servizi e di trasferimenti, nonché nel blocco dell'indebitamento.
Si procede, invece, con la dichiarazione del dissesto finanziario nel caso in cui l'ente locale non sia più in grado di svolgere le proprie funzioni e di erogare servizi indispensabili, ovvero non sia in grado di assolvere a debiti liquidi ed esigibili. La procedura, introdotta nel 1989, prevede che il percorso di risanamento venga gestito da un organo straordinario di liquidazione (OSL), nominato con decreto del Presidente della Repubblica, che si occupa dello smaltimento del debito pregresso dell'ente, mediante l'accertamento della massa attiva e passiva (artt. 252-256). Resta invece in capo agli organi elettivi la gestione ordinaria dell’ente nonché il compito di deliberare e presentare al Ministro dell'interno un’ipotesi di bilancio stabilmente riequilibrato entro 3 mesi dalla nomina dell’OSL. Il risanamento dell'ente locale dissestato ha la durata di cinque anni, decorrenti da quello per il quale viene redatta l'ipotesi di bilancio stabilmente riequilibrato (art. 265).
Più di recente, la disciplina del TUEL è stata affiancata da disposizioni che consentono agli enti locali in sofferenza finanziaria, a determinate condizioni, di accedere ad accordi con il Governo per definire il percorso di risanamento. La legge di bilancio per il 2022 (commi 567-580, legge n. 234 del 2021) ha stanziato per gli anni 2022-2042 un contributo complessivo di 2,67 miliardi di euro a favore dei comuni sede di capoluogo di città metropolitana con disavanzo pro capite superiore a euro 700, la cui erogazione è subordinata alla sottoscrizione di un Accordo tra il Presidente del Consiglio dei ministri e il Sindaco, in cui il comune si impegna, sulla base di uno specifico cronoprogramma con scadenze semestrali, a concorrere al ripiano del disavanzo. Sulla base di tale disciplina sono stati siglati gli accordi con i sindaci di Napoli (29 marzo 2022), Torino (5 aprile 2022), Reggio Calabria (20 luglio 2022) e Palermo (31 gennaio 2023). Con il successivo D.L. n. 50 del 2022 (art. 43, comma 2), la possibilità di accedere ad Accordi con il Governo per il riequilibrio finanziario è stata prevista anche per i comuni capoluogo di provincia che hanno registrato un disavanzo di amministrazione pro capite superiore a 500 euro. Risultano aver sottoscritto tale accordo i comuni di Lecce, Alessandria, Vibo Valentia, Salerno, Brindisi, Potenza e Avellino. La stessa procedura può essere attivata anche dai comuni sede di città metropolitana (diversi da quelli con disavanzo pro capite superiore a euro 700) e dai comuni capoluoghi di provincia con un debito pro capite superiore a 1.000 euro, ai sensi del successivo comma 8 dell’art. 43 del D.L. n. 50/2022. Risultano avere sottoscritto tale accordo i comuni di Genova e Venezia. La legge di bilancio 2024 (art. 1, commi 470-474, legge n. 213 del 2023) ha istituito nello stato di previsione del Ministero dell'interno un Fondo con una dotazione di 50 milioni di euro annui, dal 2024 al 2033, da ripartire tra i comuni che sottoscrivono un accordo per il ripiano del disavanzo o del debito con il Presidente del Consiglio, ai sensi dell’art. 43, commi 2 e 8, del D.L. n. 50 del 2022.
Articolo 124
(Interventi a favore degli enti con difficoltà finanziarie
che hanno contratto anticipazioni di liquidità)
L’articolo 124 prevede, a decorrere dal 1 gennaio 2027, la cancellazione del debito nei confronti dello Stato relativo alle anticipazioni di liquidità concesse dalla Cassa depositi e prestiti S.p.A. ai comuni in difficoltà finanziaria per il pagamento, in carenza di liquidità, dei debiti certi liquidi ed esigibili maturati alla data del 31 dicembre 2012, ovvero dei debiti per i quali sia stata emessa fattura o richiesta equivalente di pagamento entro il predetto termine, nonché dei debiti certi liquidi ed esigibili maturati alla data del 31 dicembre 2019 relativi a somministrazioni, forniture, appalti e a obbligazioni per prestazioni professionali. La misura riguarda i comuni con popolazione superiore a 20.000 abitanti, in disavanzo di amministrazione e con una quota del risultato di amministrazione accantonata nel Fondo anticipazioni di liquidità pari o superiore al 30% sia del disavanzo complessivo sia della somma delle spese correnti e delle spese per rimborso prestiti, come risultante dal rendiconto 2025 definitivamente approvato e acquisito dalla Banca dati delle amministrazioni pubbliche (BDAP) alla data del 30 settembre 2026 (comma 1).
La cancellazione opera per i comuni che, entro il 1 marzo 2027, trasmettono alla Ragioneria generale dello Stato una delibera consiliare con cui manifestano l’intenzione di avvalersene e nella quale si impegnano contestualmente, a limitare dal 2027 al 2051 l’utilizzo del risultato di amministrazione entro i limiti determinati con riferimento al rendiconto 2025 (comma 2, lettera a)) e a versare annualmente all’entrata del bilancio dello Stato, entro il 30 giugno di ogni anno dal 2027 al 2051 (30 settembre per il 2027), gli importi indicati in un apposito decreto del Ministero dell’economia e delle finanze, di cui al comma 3 (comma 2, lettera b)).
L’anzidetto decreto del MEF, da adottare entro il 30 giugno 2027 previa intesa in Conferenza Stato-città ed autonomie locali, individua gli importi da versare, pari ai minori oneri derivanti ai comuni dalla cancellazione, e le modalità di versamento per la riassegnazione annuale al Fondo per l’ammortamento dei titoli di Stato della quota corrispondente alla quota capitale delle anticipazioni cancellate (comma 3).
In caso di superamento dei limiti di utilizzo del risultato di amministrazione, il comune versa all’entrata dello Stato, entro 60 giorni dall’approvazione del rendiconto, un importo pari al maggiore utilizzo; in caso di mancato versamento del suddetto maggior utilizzo, o in caso di mancato versamento annuale degli importi stabiliti pari ai minori oneri derivanti ai comuni dalla cancellazione, la Ragioneria generale dello Stato provvede al recupero delle somme sulle giacenze depositate a qualsiasi titolo sui conti di tesoreria intestati al comune (commi 4 e 5).
Si dispone, infine, che dal rendiconto 2026 il fondo anticipazioni di liquidità riferito alle anticipazioni di cui il debito è stato cancellato non sia più accantonato nel risultato di amministrazione e che, nelle more della trasmissione delle delibere consiliari di adesione alla cancellazione, sia sospeso il pagamento delle rate di ammortamento fino al 31 maggio 2027 (comma 6).
Alle disposizioni dell’articolo 124 la relazione tecnica non ascrive effetti finanziari netti, in quanto gli effetti negativi derivanti dalla cancellazione del debito sono interamente compensati dai versamenti annuali dei comuni all’entrata del bilancio dello Stato e limitati, per quanto concerne l’espansione della capacità di spesa degli enti, dall’imposizione di un tetto all’utilizzo del risultato di amministrazione.
Il comma 1 stabilisce, a decorrere dal 1° gennaio 2027, la cancellazione del debito nei confronti dello Stato riguardante le anticipazioni di liquidità concesse ai comuni in difficoltà finanziaria, a fronte di una carenza di liquidità, per il pagamento dei debiti certi, liquidi ed esigibili.
Effetti derivanti dalla cancellazione del FAL all’interno del bilancio (profili emersi in occasione di precedenti sessioni di bilancio)
L’articolo in esame estende a determinati comuni, secondo specifici criteri indicati dal comma 1, un intervento analogo a quello disposto per le regioni dai commi 638-644 dell’articolo 1 della legge di bilancio per il 2026 (legge n. 199 del 2025).
Si ricorda che la Corte dei conti, nel corso dell’audizione del 6 novembre 2025 nell’ambito dell’esame del DDL di bilancio per il 2026 ha evidenziato che l’eliminazione del FAL per le regioni, prevista dall’articolo 115 del DDL (la legge di bilancio n. 199 del 2025 riporta la disciplina in materia nei commi dal 638 a 645) determina il venir meno della sterilizzazione connessa alle operazioni di anticipazioni di liquidità, con la possibilità che gli incassi delle entrate accertate in termini di competenza destinate alla copertura dei debiti commerciali (che per esigenze di mera liquidità hanno portato l’ente a chiedere le anticipazioni) possano non essere utilizzate per la restituzione delle anticipazioni di liquidità ricevute.
Facendo venir meno il vincolo del FAL sulle risorse già accertate viene meno la copertura garantita delle anticipazioni. Qualora per il ripiano delle quote residue non vi fossero sufficienti risorse in bilancio, tali operazioni potrebbero configurarsi come indebitamento, esponendosi alla possibile violazione dell’articolo 119 della Costituzione (essendo state utilizzate le risorse derivanti da tale forma di indebitamento non per spese di investimento ma per il pagamento di debiti commerciali, ossia spese correnti). Secondo quanto richiamato nella citata audizione, l’articolo 115 del disegno di legge di bilancio per il 2026, in tal senso, prevedeva al comma 5), alla stessa maniera del comma 2 dell’articolo in esame, un limite all’utilizzo dell’avanzo di amministrazione per scongiurare effetti espansivi della spesa. Tale limite, definito dalla legislazione vigente e parametrato su una situazione contabile cristallizzata a un rendiconto nel quale il calcolo sull’utilizzo dell’avanzo di amministrazione deve considerare anche la quota accantonata nel FAL ancora presente (rendiconto 2024 per le regioni, rendiconto 2025 per i comuni beneficiari della misura in esame), “bloccherebbe” all’interno del bilancio le risorse liberate.
Come rilevato nel corso di quella audizione, questo utilizzo “controllato” del risultato di amministrazione se da una parte assicura che le risorse liberate non possano essere utilizzate fino all’anno di chiusura del piano di rimborso allo Stato (2051), indirizzandone l’impiego in tal senso, non impedisce che le medesime possano essere utilizzate nel frattempo “all’interno” del risultato di amministrazione, trasformando ad esempio dei disavanzi in avanzi (spendibili ai sensi dell’art.1, co. 897, legge n. 145 del 2018, anche per spesa corrente) o agevolandone comunque artificialmente il ripiano, determinando così la disattivazione di tutti quei meccanismi di compressione della spesa necessari al ripiano di eventuali squilibri. Il rischio è che possano realizzarsi o perpetuarsi condizioni di squilibrio senza che siano attivati per tempo i necessari meccanismi correttivi.
Per quanto concerne l’articolo 1, comma 645 legge n. 199 del 2025 (legge di bilancio per il 2026), le disposizioni ivi contenute hanno previsto altresì la costituzione, senza oneri per la finanza pubblica, di un tavolo tecnico presso il Ministero dell’economia e delle finanze (composto da due rappresentanti del MEF, uno del Ministero dell’interno e due dell’ANCI) con il compito di verificare le modalità con cui i comuni aventi determinati requisiti possono accedere alle misure di cancellazione della restituzione delle anticipazioni di liquidità già prevista per le regioni dall’articolo 1, commi 638-644, della medesima legge n. 199 del 2025.
L’istituzione del tavolo tecnico è avvenuta con decreto del Ministero dell’economia e delle finanze del 19 giugno 2026.
Il debito cancellato riguarda le seguenti anticipazioni di liquidità:
§ le anticipazioni concesse ai sensi dell’articolo 1, comma 13, decreto-legge n. 35 del 2013, per il pagamento dei debiti certi liquidi ed esigibili alla data del 31 dicembre 2012, ovvero dei debiti per i quali sia stata emessa fattura o richiesta equivalente di pagamento entro il predetto termine a causa di carenza di liquidità, e i successivi rifinanziamenti;
§ le anticipazioni concesse ai sensi dell’articolo 116 del decreto-legge n. 34 del 2020 in favore, tra gli altri, degli enti locali che, in caso di carenza di liquidità, anche a seguito dell’emergenza sanitaria da COVID-19, non riuscivano a far fronte ai pagamenti dei debiti certi, liquidi ed esigibili maturati al 31 dicembre 2019 relativi a somministrazioni, forniture, appalti e obbligazioni per prestazioni professionali, e i successivi rifinanziamenti.
Per le suddette anticipazioni di liquidità, erogate da Cassa depositi e prestiti S.p.A., si prevede a legislazione vigente la restituzione con piano di ammortamento a rate costanti, comprensive di quota capitale e quota interessi, con durata fino a un massimo di 30 anni.
Le anticipazioni di liquidità sono lo strumento con il quale è consentito agli enti, in condizioni di carenza di liquidità, il pagamento dei debiti commerciali e finanziari riferiti a spese previste nei bilanci e già autorizzate, al fine di favorire nel tempo il riallineamento della gestione di cassa con quella di competenza.
Le entrate derivanti dalle anticipazioni, come evidenziato sia dalla Corte costituzionale sia dalla magistratura contabile, non devono rappresentare uno strumento espansivo della spesa, essendo delle pure anticipazioni di cassa, di durata superiore a quelle ordinarie che si chiudono nel corso dell’esercizio, finalizzate alla riduzione dei debiti commerciali e finanziari degli enti.
A tal fine gli enti iscrivono nel risultato di amministrazione un accantonamento contabile (fondo anticipazioni di liquidità - FAL), per un importo pari alle anticipazioni incassate e non ancora restituite, così da sterilizzare un possibile effetto espansivo della spesa derivante dalle maggiori entrate accertate dal miglioramento del risultato di gestione. Il ripiano del FAL avviene con un piano di ammortamento a rate costanti comprensive di quota capitale e interessi, con l’accantonamento in bilancio ridotto progressivamente al procedere del rimborso. Il tema del trattamento contabile delle anticipazioni è stato affrontato, tra l’altro, nelle sentenze n. 181/2015 e n. 4/2020 della Corte costituzionale nonché nelle deliberazioni n. 33/2015 e n. 28/2017 della Sezione delle Autonomie della Corte dei conti.
Ambito di applicazione della disposizione
Gli enti potenzialmente beneficiari della cancellazione in esame sono i comuni con popolazione superiore a 20.000 abitanti, calcolata sulla base della popolazione residente al 1° gennaio 2025 secondo i dati ISTAT, che rispettano altresì i seguenti criteri (di cui all’articolo 1, comma 645, legge n. 199 del 2025):
§ sono in disavanzo di amministrazione;
§ contabilizzano a bilancio una quota del risultato di amministrazione accantonata nel Fondo anticipazioni di liquidità pari o superiore al 30% sia del disavanzo complessivo sia della somma delle spese correnti e delle spese per rimborso prestiti.
Tali requisiti devono risultare dal rendiconto 2025 definitivamente approvato e acquisito dalla Banca dati delle amministrazioni pubbliche (BDAP) alla data del 30 settembre 2026.
Si ricorda che il rendiconto della gestione è approvato dal consiglio comunale entro il 30 aprile dell’anno successivo a quello di riferimento (articolo 227, comma 2, Testo unico delle leggi sull'ordinamento degli enti locali di cui al decreto legislativo n. 267 del 2000). Il rendiconto approvato è trasmesso entro 30 giorni dal termine previsto per la deliberazione alla Banca dati delle amministrazioni pubbliche (articolo 4, comma 1, lettera b), decreto del Ministero dell’economia e delle finanze del 12/05/2016).
Si evidenzia che l’articolo 123 del disegno di legge in esame istituisce, al fine di favorire il riequilibrio finanziario e strutturale degli enti e nelle more della conclusione dei lavori del tavolo tecnico di cui al citato comma 645, un fondo di 200 milioni di euro per ciascuno degli anni 2028 e 2029 a favore degli enti locali che hanno contratto le medesime anticipazioni di liquidità e che si trovano al 1 gennaio 2027 in condizione di dissesto, in procedura di riequilibrio finanziario o abbiano sottoscritto accordi di ripiano. I comuni rientranti nel perimetro della misura in esame disposta dall’articolo 124 possono, pertanto, se nelle condizioni indicate dall’articolo 123, beneficiare anche di tale fondo.
Il comma 2 subordina la cancellazione del fondo anticipazioni di liquidità - FAL alla trasmissione entro il 1° marzo 2027 di una delibera consiliare dei comuni al Dipartimento della Ragioneria generale dello Stato, nella quale sia manifesta l’intenzione di avvalersi della facoltà di cui al comma 1.
Nella medesima delibera consiliare, si prevede altresì che i comuni assumono contestualmente ulteriori impegni, di cui alle seguenti lettere a) e b).
Alla lettera a) i comuni si obbligano, dal 2027 al 2051, ad applicare al proprio bilancio un risultato di amministrazione, per un importo determinato con riferimento al rendiconto 2025, non superiore:
§ a quello del disavanzo da recuperare iscritto nel primo esercizio del bilancio di previsione, se la quota libera del risultato di amministrazione (Lettera E del prospetto dimostrativo del risultato di amministrazione) è negativa (vale a dire ente in disavanzo);
§ al risultato di amministrazione, al netto del fondo anticipazioni di liquidità e del fondo crediti di dubbia esigibilità, se la quota libera del risultato di amministrazione è positiva o pari a 0.
Si ricorda che ai sensi dell’articolo 42, comma 1, decreto legislativo n. 118 del 2011, il risultato di amministrazione, accertato con l'approvazione del rendiconto della gestione dell'ultimo esercizio chiuso, è distinto in:
- quote accantonate;
- quote vincolate;
- quote destinate agli investimenti;
- quote libere.
Nel prospetto dimostrativo del risultato di amministrazione allegato al rendiconto di gestione, di cui all’articolo 11, comma 4, lettera a), del medesimo decreto legislativo n. 118 del 2011, la parte disponibile (indicata con la lettera E) è calcolata come differenza tra il risultato di amministrazione al 31 dicembre (lettera A) e le quote accantonate, vincolate e destinate agli investimenti (rispettivamente lettere B, C e D). Se la quota disponibile del risultato di amministrazione è positiva l’ente è in avanzo, viceversa l’ente è in disavanzo di amministrazione.
Alla lettera b) i comuni si obbligano a versare annualmente all’entrata del bilancio dello Stato, entro il 30 giugno di ciascuno degli anni dal 2027 al 2051, gli importi indicati nel decreto del Ministro dell’economia e delle finanze di cui al successivo comma 3. Per il 2027 il versamento è effettuato entro il 30 settembre.
Il comma 3 stabilisce che, entro il 30 giugno 2027, con decreto del Ministro dell’economia e delle finanze, adottato previa intesa in sede di Conferenza Stato-città ed autonomie locali, sono individuati gli importi che i comuni versano annualmente all’entrata del bilancio dello Stato, ai sensi del comma 2, lettera b), in misura pari ai minori oneri derivanti dalla cancellazione del debito riferito alle anticipazioni di liquidità, nonché le relative modalità di versamento.
Nel decreto sono inoltre determinate le modalità di versamento della parte del contributo corrispondente alla quota capitale delle anticipazioni di liquidità cancellate, per la conseguente riassegnazione annuale al Fondo per l’ammortamento dei titoli di Stato.
Il comma 4 individua il regime sanzionatorio per il mancato rispetto dei limiti di applicazione del risultato di amministrazione, di cui al comma 2, lettera a). I comuni inadempienti sono tenuti al versamento all’entrata del bilancio dello Stato di un importo corrispondente al maggiore utilizzo del risultato di amministrazione applicato in entrata al proprio bilancio.
Il termine per l’anzidetto versamento è fissato in sessanta giorni dall’approvazione del rendiconto che accerta il risultato e il maggior utilizzo. Scaduto tale termine, senza che il versamento sia stato effettuato, il Dipartimento della Ragioneria generale dello Stato provvede al recupero delle somme a valere sulle giacenze depositate a qualsiasi titolo nei conti aperti presso la Tesoreria dello Stato intestati a ciascun comune.
Il medesimo meccanismo di recupero delle somme è previsto dal comma 5 in caso di mancato versamento del contributo annuale previsto dal comma 2, lettera b), nel termine stabilito.
Si evidenzia che nell’analoga misura prevista dalla legge n. 199 del 2025 per le regioni (commi 638-644), il meccanismo di recupero delle somme prevedeva l’esclusione dei conti di tesoreria riguardanti la sanità (commi 641 e comma 642, lettera f)). Si valuti se, per quanto concerne il meccanismo di recupero delle risorse di cui ai commi 4 e 5, inserire una specifica esclusione dal recupero con riferimento alle risorse depositate nei conti aperti presso la Tesoreria dello Stato intestati a ciascun comune destinate al finanziamento dei LEP e dei LEPS.
Il comma 6 reca le disposizioni contabili conseguenti all’attuazione della misura in esame.
Si prevede che per le anticipazioni di liquidità cancellate in attuazione del comma 1, a decorrere dal rendiconto relativo all’esercizio 2026, il fondo anticipazioni di liquidità non è più accantonato nel risultato di amministrazione.
In secondo luogo, nelle more della trasmissione delle delibere consiliari per l’adesione alla misura di cancellazione delle anticipazioni di liquidità, di cui al comma 2, per i comuni aventi i requisiti per l’adesione, di cui al comma 1, è sospeso il pagamento delle rate di ammortamento delle anticipazioni di liquidità fino al 31 maggio 2027.
Si riporta a seguire un quadro riassuntivo dei termini previsti dall’articolo 124.
| Quadro dei termini previsti dall’articolo 124 |
| Termine |
Adempimento |
| 30 settembre 2026 |
Data di riferimento per l’acquisizione dalla BDAP del rendiconto 2025 definitivamente approvato, da cui risultano i requisiti (comma 1). |
| 1° gennaio 2027 |
Decorrenza della cancellazione del debito (comma 1). |
| 1° marzo 2027 |
Trasmissione al MEF-RGS della delibera consiliare per l’adesione alla misura (comma 2). |
| 31 maggio 2027 |
Termine della sospensione del pagamento delle rate di ammortamento (comma 6). |
| 30 giugno 2027 |
Adozione del decreto del MEF che individua gli importi da versare (comma 3). |
| 30 settembre 2027 |
Primo versamento all’entrata del bilancio dello Stato (comma 2, lettera b). |
| 30 giugno 2028 – 30 giugno 2051 |
Versamenti annuali successivi all’entrata del bilancio dello Stato (comma 2, lettera b) |
| Dal 2027 al 2051 |
Limite all’applicazione del risultato di amministrazione al bilancio (comma 2, lettera a). |
| Entro 60 giorni dall’approvazione del rendiconto in cui è accertato il maggior utilizzo |
Versamento del maggiore utilizzo del risultato di amministrazione in caso di superamento dei limiti (comma 4). |
| A decorrere dal rendiconto 2026 |
Il FAL non è più accantonato nel risultato di amministrazione (comma 6). |
Profili finanziari relativi al piano di ammortamento
Con riferimento ai profili finanziari, nella relazione tecnica allegata al provvedimento in esame è riportato il piano di ammortamento complessivo delle rate che i comuni con popolazione superiore a 20.000 abitanti, aventi i requisiti di cui all’articolo 1, comma 645, della legge n. 199 del 2025, devono versare all’entrata del bilancio dello Stato in caso di adesione:
| Piano di ammortamento delle rate riferite alle anticipazioni di liquidità cancellate (euro) |
| Anno |
Quota capitale |
Quota interessi |
Totale rata |
| 2027 |
113.747.387,02 |
43.718.834,38 |
157.466.221,40 |
| 2028 |
115.463.010,98 |
42.003.210,43 |
157.466.221,41 |
| 2029 |
117.206.858,93 |
40.259.362,47 |
157.466.221,40 |
| 2030 |
118.979.427,62 |
38.486.793,78 |
157.466.221,40 |
| 2031 |
120.781.223,71 |
36.684.997,69 |
157.466.221,40 |
| 2032 |
122.612.762,93 |
34.853.458,48 |
157.466.221,41 |
| 2033 |
124.474.570,66 |
32.991.650,75 |
157.466.221,41 |
| 2034 |
126.367.182,47 |
31.099.038,94 |
157.466.221,41 |
| 2035 |
127.859.304,22 |
29.175.077,35 |
157.034.381,57 |
| 2036 |
129.597.604,36 |
27.226.829,16 |
156.824.433,52 |
| 2037 |
131.576.596,07 |
25.247.837,44 |
156.824.433,51 |
| 2038 |
133.588.480,83 |
23.235.952,69 |
156.824.433,52 |
| 2039 |
135.403.982,18 |
21.190.590,27 |
156.594.572,45 |
| 2040 |
137.477.794,35 |
19.116.778,10 |
156.594.572,45 |
| 2041 |
139.586.150,26 |
17.008.422,19 |
156.594.572,45 |
| 2042 |
141.729.666,09 |
14.864.906,25 |
156.594.572,34 |
| 2043 |
142.185.652,56 |
11.889.442,60 |
154.075.095,16 |
| 2044 |
119.801.603,99 |
9.705.792,74 |
129.507.396,73 |
| 2045 |
92.347.741,37 |
8.022.623,26 |
100.370.364,63 |
| 2046 |
85.044.949,90 |
6.740.825,41 |
91.785.775,31 |
| 2047 |
86.280.661,83 |
5.505.113,48 |
91.785.775,31 |
| 2048 |
87.534.981,70 |
4.250.793,61 |
91.785.775,31 |
| 2049 |
88.808.196,13 |
2.977.579,11 |
91.785.775,24 |
| 2050 |
51.377.460,00 |
1.685.180,21 |
53.062.640,21 |
| 2051 |
50.690.128,69 |
848.047,18 |
51.538.175,87 |
| Totale |
2.840.523.378,85 |
528.789.137,97 |
3.369.312.516,82 |
Fonte: relazione tecnica, articolo 124.
La relazione tecnica nell’evidenziare che l’attuazione del comma 1 determina effetti finanziari negativi, ascrive alla misura nel suo complesso un effetto neutrale sui saldi di finanza pubblica, tenendo conto delle compensazioni previste dalle disposizioni di cui al comma 2.
Gli effetti finanziari negativi derivanti dal comma 1 si determinano:
1) sul saldo netto da finanziare, di importo pari alla quota interessi delle rate annuali che lo Stato non incassa dal 2027 al 2051. Tale mancato versamento della quota capitale causa in aggiunta effetti negativi sulla disponibilità del Fondo per l’ammortamento dei titoli di Stato (FATS);
2) sull’indebitamento netto e sul fabbisogno, di importo pari alle rate non più dovute dagli enti beneficiari della misura, derivanti dall’ampliamento della capacità di spesa rispetto all’equilibrio di parte corrente. A questi si aggiungono gli interessi sul maggiore debito pubblico da emettere a compensazione dei minori versamenti al FATS;
3) sull’indebitamento netto e sul fabbisogno, per effetto dell’eliminazione del FAL accantonato nel risultato di amministrazione, che amplia ulteriormente la capacità di spesa dei comuni beneficiari.
Le compensazioni positive derivanti dal comma 2 concernono:
- alla lettera b), con riferimento ai suddetti punti 1 e 2, il versamento all’entrata del bilancio dello Stato, in ciascun anno dal 2027 al 2051, di un importo pari ai minori oneri derivanti dalle rate non più dovute. Parte del versamento corrispondente alla quota capitale delle anticipazioni di liquidità cancellate è destinata al ripristino della disponibilità del FATS.
- alla lettera a), con riferimento al suddetto punto 3, l’imposizione di un tetto all’utilizzo del risultato di amministrazione da parte di ciascun comune, per un importo corrispondente ai limiti previsti all’utilizzo del risultato di amministrazione a legislazione vigente, determinati sulla base dei rendiconti 2025 e comprensivi degli effetti delle anticipazioni di liquidità.
Articolo 125
(Utilizzo delle risorse eccedenti il ripiano annuale del disavanzo)
L’articolo 125 reca disposizioni contabili per gli enti locali che hanno sottoscritto gli accordi con il Governo per il ripiano del disavanzo, a fronte di contributi statali, nel caso in cui decidano di destinare al ripiano del disavanzo e al rimborso dei debiti finanziari risorse proprie.
In particolare, la norma prevede che qualora le risorse proprie destinate a tali finalità, in un determinato esercizio, risultino eccedenti la misura programmata, tali risorse eccedenti possono essere imputate al ripiano del disavanzo degli esercizi successivi, secondo la modulazione ritenuta più opportuna. La norma consente, inoltre, di destinare tali risorse anche a una sola delle componenti del disavanzo complessivo, in deroga alla normativa vigente.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
La disposizione in esame riguarda, in particolare, i seguenti comuni che hanno sottoscritto gli accordi per il riequilibrio finanziario con la Presidenza del Consiglio:
§ i comuni sede di capoluogo di città metropolitana con disavanzo pro capite superiore a 700 euro (si tratta dei comuni di Napoli, Torino, Palermo e Reggio Calabria), destinatari dei contributi statali riconosciuti dall’art. 1, comma 567, della legge di bilancio per il 2022 (nell’importo di 2.670 milioni per gli anni 2022-2042), vincolati al ripiano della quota annuale del disavanzo e alle rate annuali di ammortamento dei debiti finanziari al 31 dicembre 2021;
§ i comuni capoluogo di provincia con un disavanzo pro capite superiore a 500 euro, di cui all'art. 43, comma 2, del D.L. n. 50 del 2022 (si tratta i comuni di Lecce, Alessandria, Vibo Valentia, Salerno, Brindisi, Potenza e Avellino), destinatari dei contributi previsti dalla legge di bilancio 2024 (50 milioni di euro annui, dal 2024 al 2033).
Ai predetti comuni che hanno sottoscritto gli accordi con la Presidenza del Consiglio dei ministri per il ripiano del disavanzo, la norma in esame consente che, qualora destinino in un determinato esercizio al ripiano annuale del disavanzo o al rimborso annuale dei debiti finanziari risorse proprie in misura superiore a quella programmata nei rispettivi accordi, le risorse eccedenti possono essere imputate al ripiano del disavanzo degli esercizi successivi, secondo la modulazione ritenuta più opportuna e tenendo conto anche del livello delle erogazioni statali ricevute ai sensi delle disposizioni normative sopra illustrate.
L’articolo consente inoltre, ai medesimi comuni, in deroga a quanto previsto dall’allegato 4/2 al decreto legislativo 23 giugno 2011, n. 118, di poter destinare tali risorse eccedenti la misura programmata anche a una sola delle componenti del disavanzo complessivo. Al riguardo, la Relazione tecnica rileva che la rimodulazione del piano di rientro consentita dalla norma potrebbe ridurre la rata annuale di recupero del disavanzo da iscrivere in bilancio e aumentare, potenzialmente, i livelli di spesa degli enti, determinando effetti negativi su indebitamento netto e fabbisogno. Tali effetti sono tuttavia neutralizzati dai limiti all’applicazione della quota vincolata, accantonata e destinata del risultato di amministrazione cui sono soggetti gli enti in disavanzo (articolo 1, commi 897 e 898, della legge n. 145 del 2018): il tetto alle quote del risultato di amministrazione applicabili al bilancio è infatti agganciato all’importo del disavanzo da recuperare iscritto in bilancio. Conseguentemente, se si riduce la rata afferente al disavanzo da ripianare, si riduce di pari importo anche la quota applicabile al bilancio di previsione.
Con riferimento alla possibilità di rimodulazione dei piani di rientro dal disavanzo già stabiliti, si ricorda che l’articolo 1, comma 898-bis, legge n. 145 del 2018, consente a decorrere dal 1 gennaio 2026 agli enti locali che hanno recuperato la quota di ripiano del disavanzo iscritta nelle previsioni definitive di applicare, dopo l’approvazione del rendiconto, l’avanzo vincolato di parte corrente formatosi nell’esercizio precedente in deroga ai limiti dei commi 897 e 898, sulla base del parere dei revisori che attesta il recupero in conformità al piano di rientro.
Dato che, secondo la relazione tecnica, la neutralità della norma si fonda proprio sui limiti dei commi 897 e 898, la deroga di cui al comma 898-bis potrebbe incidere in tal senso, in quanto una rata rimodulata al ribasso potrebbe rendere più agevole il rispetto delle condizioni richieste e la possibilità di applicare al bilancio l’avanzo vincolato di parte corrente, con i conseguenti effetti in termini di capacità di spesa.
Si valuti pertanto di indicare un limite all’applicazione dell’avanzo ai sensi del comma 898-bis da parte dei comuni di cui all’articolo 125 ovvero di integrare la relazione tecnica con la verifica degli effetti sui saldi.
Il ripiano del disavanzo di amministrazione
L’allegato 4/2, paragrafo 9.2, punti 9.2.20-9.2.30, decreto legislativo n. 118 del 2011 (principio contabile applicato della contabilità finanziaria) prevede che il disavanzo di amministrazione è immediatamente applicato all’esercizio in corso di gestione contestualmente alla delibera di approvazione del rendiconto, prima di tutte le spese, come “disavanzo da recuperare” ai fini del recupero. Si prevede altresì che il disavanzo possa essere ripianato negli esercizi successivi considerati nel bilancio di previsione, mediante l’adozione, con delibera consiliare, di un piano di rientro, di norma entro la durata della consiliatura/legislatura.
Ai fini del rientro possono essere utilizzate le economie di spesa e tutte le entrate, ad eccezione di quelle provenienti dall’assunzione di prestiti e di quelle con specifico vincolo di destinazione, nonché i proventi derivanti dall’alienazione di beni patrimoniali disponibili e le altre entrate in conto capitale con riferimento a squilibri di parte capitale; in deroga all’articolo 1, comma 169, della legge n. 296 del 2006, l’ente può inoltre modificare le tariffe e le aliquote relative ai tributi di propria competenza.
Nei casi in cui la legge autorizza specifiche modalità di ripiano pluriennale di singole componenti del disavanzo, durata e quota annuale del piano sono quelle stabilite dalla legge e possono eccedere la consiliatura. In tali casi la composizione del disavanzo tra le diverse componenti e delle relative quote di ripiano da applicare agli esercizi del bilancio di previsione è descritta nella nota integrativa al bilancio e nella relazione sulla gestione. I piani di rientro possono essere più d’uno, in relazione alla componente del disavanzo cui si riferiscono. Le quote ripianate sono imputate alla componente cui il piano si riferisce; nei casi in cui non è possibile verificare la realizzazione degli accertamenti di entrata e delle economie di spesa previsti nel piano, il disavanzo ripianato è pari alla riduzione del disavanzo (lettera E del prospetto del risultato di amministrazione) rispetto al rendiconto dell’esercizio precedente e le quote sono imputate alle componenti in ordine di anzianità di formazione, in primis alle più risalenti.
Si ricorda che la mancata applicazione del disavanzo all’esercizio in corso di gestione equivale alla mancata approvazione del rendiconto di gestione nel quale il disavanzo è stato accertato.
Il piano di rientro indica importo e cause del disavanzo, iniziative, durata, quota annuale (iscritta in bilancio prima delle spese) ed entrate/economie destinate a ciascun anno, nonché l’impegno formale ad evitare la formazione di ogni ulteriore potenziale disavanzo; se approvato con riferimento a un disavanzo presunto, è aggiornato in occasione dell’approvazione del rendiconto. L’individuazione puntuale dei maggiori accertamenti e dei minori impegni attesi in ciascun esercizio consente di verificare l’importo del disavanzo ripianato annualmente e di distinguerlo dall’eventuale ulteriore disavanzo formatosi nel corso dell’esercizio. Il piano è sottoposto al parere dei revisori, con relazione almeno semestrale del sindaco o del presidente al Consiglio, corredata del parere dei revisori; se non realizzato, in tutto o in parte, va aggiornato nel rispetto dei limiti di durata del piano originario, con le stesse modalità previste per la sua approvazione; il piano non aggiornato non può continuare ad autorizzare il ripiano pluriennale del disavanzo.
Se a rendiconto il recupero del disavanzo risulta inferiore a quanto previsto, le quote non recuperate si applicano per intero al primo esercizio del bilancio in gestione, in aggiunta alle quote del piano.
L’eventuale ulteriore disavanzo è ripianato dagli enti locali non oltre la scadenza del piano di rientro in corso (art. 188, comma 1, TUEL) e dalle regioni negli esercizi del bilancio di previsione, e comunque non oltre la legislatura (9.2.26).
In caso di maggior recupero del disavanzo rispetto all’importo applicato al bilancio, derivante dall’anticipazione degli interventi previsti dal piano di rientro, l’ente può non applicare negli esercizi successivi la quota del disavanzo già ripianata (art. 111, comma 4-bis, D.L. n. 18/2020).
A fine anno l’ente: (a) quantifica il maggior ripiano dell’esercizio precedente rispetto a quanto applicato in via definitiva al bilancio di previsione; (b) verifica che derivi dall’anticipo delle attività del piano di rientro; (c) riduce di pari importo il disavanzo da ripianare negli esercizi successivi. Se il maggior ripiano non è riferibile ai piani, è attribuito alle componenti del disavanzo per anzianità di formazione, nei limiti delle quote degli esercizi successivi; restano ferme le modalità di ripiano dei piani, che terminano prima del previsto (par. 9.2.30, all. 4/2).
Con le disposizioni in esame si consente ai comuni interessati di imputare le risorse proprie eccedenti le misure programmate al ripiano degli esercizi successivi secondo la modulazione ritenuta più opportuna, destinandole anche a una sola componente del disavanzo, in deroga all’allegato 4/2.
Articolo 126
(Avanzo libero degli enti territoriali)
L’articolo 126 interviene sulla disciplina relativa all’utilizzo dell’avanzo di amministrazione degli enti locali (comma 1) e delle regioni (comma 2), in considerazione delle conclusioni condivise nel tavolo tecnico volto all’osservazione delle grandezze finanziarie degli enti territoriali interessati dalle regole della nuova governance europea e all’individuazione di percorsi migliorativi in ambito finanziario e contabile.
Nello specifico, la lettera a), in entrambi i commi, individua le tipologie di spesa corrente non finanziabili con l’avanzo di amministrazione, ossia le spese relative al personale a tempo indeterminato, ai contratti di servizio, alle utenze, alle locazioni passive, agli interessi passivi e ai trasferimenti aventi carattere pluriennale.
La lettera b), ugualmente in entrambi i commi, consente di applicare, in sede di approvazione del bilancio di previsione e delle variazioni di bilancio, l’avanzo di amministrazione presunto dell’esercizio precedente. Tale facoltà è riconosciuta agli enti che in ciascuno degli ultimi tre esercizi rendicontati hanno accertato un avanzo disponibile non inferiore a quello presunto indicato nel prospetto sul risultato di amministrazione allegato al relativo bilancio di previsione. L’importo applicabile non può superare il minore tra la parte disponibile dell’ultimo rendiconto approvato, al netto di quanto già applicato nel precedente bilancio di previsione, e quella del prospetto presunto.
La suddetta facoltà è altresì esclusa per gli enti sanzionati a seguito del mancato rispetto dei termini per l’invio dei bilanci di previsione o dei rendiconti o del bilancio consolidato alla Banca dati delle amministrazioni pubbliche (BDAP).
Infine, qualora l’ente decida di applicare in sede di bilancio di previsione le quote accantonate o libere, la verifica e l’aggiornamento dell’allegato sul risultato presunto da parte della Giunta riguarda tutte le entrate e le spese dell’esercizio precedente, anche in occasione delle variazioni di bilancio che prima dell’approvazione del rendiconto applicano al bilancio l’avanzo presunto.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in esame.
L’articolo 126 recepisce le conclusioni del tavolo tecnico volto all’osservazione delle grandezze finanziarie degli enti territoriali interessati dalle regole della nuova governance europea e all’individuazione di percorsi migliorativi in ambito finanziario e contabile, di cui all’articolo 1, comma 795, legge n. 207 del 2024, in materia di utilizzo dell’avanzo di amministrazione.
Si ricorda che l’articolo 122 del disegno di legge in esame integra i compiti attribuiti al suddetto tavolo tecnico prevedendo, tra l’altro, l’individuazione di percorsi di miglioramento dei processi di gestione finanziaria e contabile degli enti locali, con riferimento anche all’applicazione dei vincoli relativi all’utilizzo dei risultati di amministrazione degli enti in disavanzo.
In particolare, il comma 1 novella la disciplina riferita agli enti locali (articolo 187, decreto legislativo n. 267 del 2000), mentre il comma 2 interviene su quella riferita alle regioni (articolo 42, decreto legislativo n. 118 del 2011). Entrambi i commi, che contengono la medesima disciplina riferita alle due tipologie di enti, contengono una lettera a) afferente alle spese finanziabili con la quota libera, e una lettera b), relativa all’applicazione anticipata dell’avanzo presunto.
Si ricorda che il risultato di amministrazione, distinto in parte accantonata, vincolata, destinata agli investimenti e disponibile, è accertato con l’approvazione del rendiconto della gestione ed è pari al fondo di cassa aumentato dei residui attivi e diminuito dei residui passivi.
Il risultato di amministrazione presunto è invece rappresentato nel prospetto esplicativo allegato al bilancio di previsione (articolo 11, comma 3, lettera a), decreto legislativo n. 118 2011), con il quale l’ente stima, prima dell’approvazione del rendiconto, il risultato dell’esercizio precedente.
A legislazione la quota libera del risultato di amministrazione è utilizzabile per specifiche finalità solo a seguito dell’approvazione del rendiconto dell’esercizio precedente.
Il comma 1 modifica l’articolo 187 del decreto legislativo n. 267 del 2000 (TUEL), relativo alla composizione del risultato di amministrazione e al suo utilizzo da parte degli enti locali.
La lettera a) interviene sul comma 2, individuando le tipologie di spesa corrente non finanziabili con l’avanzo di amministrazione, in luogo del criterio previsto a legislazione vigente, facente riferimento in generale al carattere non permanente della spesa.
Sono esclusi pertanto dalle spese finanziabili con l’avanzo di amministrazione gli oneri relativi al personale a tempo indeterminato, ai contratti di servizio, alle utenze, alle locazioni passive, agli interessi passivi e ai trasferimenti aventi carattere pluriennale.
La lettera b) inserisce, dopo il comma 3-sexies, i seguenti nuovi commi 3-septies, 3-octies e 3-novies:
§ Il comma 3-septies consente di applicare le quote libere del risultato di amministrazione presunto dell’esercizio precedente in occasione dell’approvazione del bilancio di previsione e delle variazioni di bilancio. La disposizione stabilisce come requisito necessario per poter esercitare tale facoltà che l’ente abbia accertato, in ciascun esercizio dell’ultimo triennio rendicontato, una parte disponibile del risultato di amministrazione (riportata alla lettera E del prospetto dimostrativo del risultato di amministrazione allegato al rendiconto) pari o superiore all’importo della parte disponibile indicata, per gli stessi esercizi, nel prospetto del risultato presunto allegato al relativo bilancio di previsione. Sostanzialmente, si richiede che il risultato presunto non deve aver superato quello effettivamente accertato a rendiconto.
Per gli enti locali il rendiconto della gestione è approvato dal consiglio entro il 30 aprile dell’anno successivo (articolo 227 del TUEL): il periodo in cui l’applicazione anticipata può operare è pertanto quello compreso tra l’inizio dell’esercizio e tale approvazione. Per le regioni, ai sensi dell’allegato 4/1, punto 4.1, decreto legislativo n. 118 del 2011, i termini per l’approvazione del rendiconto sono fissati al 30 aprile per la Giunta e al 31 luglio per il Consiglio.
Si dispone altresì che il limite dell’importo applicabile non possa superare il minore valore tra: 1) la parte disponibile risultante dall’ultimo rendiconto definitivamente approvato, al netto della quota già applicata al bilancio dell’esercizio precedente a quello cui si riferisce il bilancio di previsione; 2) la parte disponibile risultante dal prospetto del risultato presunto allegato al bilancio di previsione in corso di predisposizione.
§ Il comma 3-octies esclude dall’applicazione del comma 3-septies gli enti locali sanzionati a seguito del mancato rispetto dei termini per l’invio del bilancio di previsione o del rendiconto o del bilancio consolidato alla Banca dati delle amministrazioni pubbliche (BDAP), ai sensi dell’articolo 161, comma 4, del TUEL;
Ai sensi dell’articolo 161, comma 4, decreto legislativo n. 267 del 2000, la disciplina sanzionatoria è applicata, in caso del mancato invio da parte dei comuni, delle province e delle città metropolitane alla BDAP dei relativi dati, compresi quelli aggregati per voce del piano dei conti integrato, decorsi 30 giorni dal termine previsto per l’approvazione del bilancio di previsione e del rendiconto e decorsi 7 giorni dal termine previsto per l’approvazione del bilancio consolidato. La sanzione consiste nella sospensione dei pagamenti delle risorse finanziarie a qualsiasi titolo dovute dal Ministero dell’interno - Dipartimento per gli affari interni e territoriali, ivi comprese quelle a titolo di fondo di solidarietà comunale.
§ Il comma 3-novies disciplina la verifica e l’aggiornamento dell’allegato sul risultato presunto da parte della Giunta, di cui al comma 3-quater del medesimo articolo 187, decreto legislativo n. 267 del 2000.
Il suddetto comma 3-quater prevede che se il bilancio di previsione impiega quote vincolate del risultato di amministrazione presunto, la Giunta verifica l'importo delle quote vincolate del risultato di amministrazione presunto sulla base di un preconsuntivo relativo alle entrate e alle spese vincolate ed approva l'aggiornamento del relativo prospetto esplicativo allegato al bilancio di previsione. Se la quota vincolata del risultato di amministrazione presunto è inferiore rispetto all'importo applicato al bilancio di previsione, l'ente provvede immediatamente alle necessarie variazioni di bilancio che adeguano l'impiego del risultato di amministrazione.
Qualora nel bilancio di previsione sia impiegata la quota accantonata del risultato di amministrazione (comma 3) o la quota libera (nuovo comma 3-septies), l’anzidetta verifica e l’aggiornamento dell’allegato al bilancio di previsione sono effettuati con riferimento a tutte le entrate e le spese dell’esercizio precedente. La verifica è effettuata anche in occasione delle variazioni di bilancio che, in attesa dell’approvazione del consuntivo, applicano al bilancio quote libere del risultato presunto.
Il comma 2 replica per le regioni la disciplina del comma 1, intervenendo sull’articolo 42 del decreto legislativo n. 118 del 2011.
La lettera a) intervenendo sul comma 6-bis esclude dalle spese correnti finanziabili mediante il ricorso all’avanzo di amministrazione le spese relative a personale a tempo indeterminato, contratti di servizio, utenze, locazioni passive, interessi passivi e trasferimenti aventi carattere pluriennale.
La lettera b) inserisce, dopo il comma 11, i commi 11-bis, 11-ter e 11-quater:
§ il comma 11-bis disciplina l’applicazione delle quote libere del risultato di amministrazione presunto delle regioni, richiedendo lo stesso requisito del triennio rendicontato (per poter esercitare la facoltà di applicazione) e il medesimo limite massimo dell’importo applicabile (minore tra la parte disponibile dell’ultimo rendiconto approvato, al netto della quota già applicata, e quella del prospetto del risultato presunto;
§ il comma 11-ter esclude l’applicazione del comma 11-bis per le regioni sanzionate in caso di mancato rispetto dei termini previsti per l’approvazione del bilancio di previsione, del rendiconto e del bilancio consolidato nonché, in caso del mancato invio alla BDAP dei relativi dati, compresi quelli aggregati per voce del piano dei conti integrato, decorsi 30 giorni dal termine previsto per l’approvazione del bilancio di previsione e del rendiconto e decorsi 7 giorni dal termine previsto per l’approvazione del bilancio consolidato, ai sensi dell’articolo 9, comma 1-quinquies, del decreto-legge n. 113 del 2016;
Ai sensi dell’articolo 9, comma 1-quinquies, del decreto-legge n. 113 del 2016, la disciplina sanzionatoria è applicata agli enti territoriali in caso di mancato rispetto dei termini previsti per l’approvazione dei bilanci di previsione e dei rendiconti, nonché in caso del mancato invio alla BDAP dei relativi dati, compresi quelli aggregati per voce del piano dei conti integrato, decorsi 30 giorni dal termine previsto per l’approvazione del bilancio di previsione e del rendiconto e decorsi 7 giorni dal termine previsto per l’approvazione del bilancio consolidato.
Il regime sanzionatorio prevede che gli enti inadempienti, fino a quando non abbiano adempiuto, non possono procedere ad assunzioni di personale a qualsiasi titolo, con qualsivoglia tipologia contrattuale, ivi compresi i rapporti di collaborazione coordinata e continuativa e di somministrazione, anche con riferimento ai processi di stabilizzazione in atto, né stipulare contratti di servizio con soggetti privati al fine di eludere il blocco alle assunzioni di personale. Sono escluse dal regime sanzionatorio le assunzioni di personale a tempo determinato necessarie all’attuazione del PNRR e quelle a tempo indeterminato previste dall’articolo 19, comma 1, del decreto-legge n. 124 del 2023. Le ulteriori deroghe (protezione civile, polizia locale, istruzione pubblica, settore sociale e funzioni fondamentali di cui all’articolo 14, comma 27, del decreto-legge n. 78 del 2010) sono riferite ai comuni delle isole minori con meno di 10.000 abitanti interessati nell’ultimo anno dallo sbarco di un numero di migranti superiore almeno al triplo della popolazione residente, nel rispetto dei limiti di spesa previsti dalla legislazione vigente, e dunque non riguardano le regioni.
§ Qualora il bilancio impieghi la quota accantonata (comma 8) o la quota libera (nuovo comma 11-bis), il comma 11-quater estende la verifica e l’aggiornamento dell’allegato sul risultato presunto da parte della Giunta, di cui al comma 9, a tutte le entrate e le spese dell’esercizio precedente, anche in occasione delle variazioni di bilancio che applicano quote libere del risultato presunto.
Articolo 127
(Verifica del rispetto degli obiettivi di finanza pubblica)
L'articolo 127, unico comma, alla lettera a) modifica la disciplina del meccanismo di verifica del rispetto degli obiettivi di finanza pubblica da parte degli enti territoriali al fine di precisare le modalità di accertamento degli obblighi di accantonamento al Fondo obiettivi di finanza pubblica e di definire le conseguenze applicabili nei casi di mancato conseguimento degli obiettivi previsti dalla normativa vigente. Inoltre, alla lettera b), viene modificato l’apparato sanzionatorio del suddetto meccanismo.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
In particolare, il comma unico dell’articolo in esame, alla lettera a), apporta una serie di modifiche all’articolo 1, comma 792, della legge di bilancio 2025 (legge n. 207 del 2024), riportate nella seguente tabella con il testo vigente a fronte.
Nel dettaglio, il primo periodo chiarisce che ai fini della verifica dell'accantonamento del fondo per il concorso agli obiettivi di finanza di cui all’articolo 1, comma 789, della citata legge di bilancio 2025, rilevino le informazioni riportate da ciascun ente nella colonna “c)” relative all’accantonamento “Fondo obiettivi di finanza pubblica” dell'allegato “a/1)” «Risultato di amministrazione - quote accantonate», allegato al rendiconto trasmesso alla banca dati delle amministrazioni pubbliche. Di conseguenza, l’unico allegato di riferimento per la verifica sarà il richiamato allegato “a/1”.
Il secondo periodo, stabilisce invece che, qualora a livello di comparto degli enti territoriali l’equilibrio, come determinato ai sensi dell’articolo 1, comma 785, della citata legge di bilancio 2025, non sia raggiunto, siano individuati gli enti che non hanno rispettato l’equilibrio di bilancio nell’esercizio precedente (lettera a)) e qualora non sia garantito l’importo complessivo dell’accantonamento al fondo di cui all’articolo 1, comma 789, della predetta legge, siano individuati gli enti che, nell’esercizio precedente, non hanno effettuato, in tutto o in parte, l’accantonamento al medesimo fondo (lettera b)).
Come chiarito dalla relazione illustrativa, l’obiettivo di queste disposizioni è quello di rafforzare il meccanismo di presidio degli equilibri di finanza pubblica responsabilizzando i singoli enti territoriali alla luce delle verifiche effettuate nell’esercizio 2026 con riferimento ai dati dei rendiconti relativi all’esercizio 2025 (decreto Ministero dell’economia e delle finanze 17 luglio 2026).
In particolare, le verifiche condotte sui dati contabili dell’esercizio 2025 hanno evidenziato che il mancato rispetto dell’equilibrio di bilancio di cui all’articolo 1, comma 821, della legge di bilancio 2019 (legge n. 145 del 2018), ha riguardato 186 enti su un totale di 7.092, pari al 2,6 per cento del complesso degli enti monitorati, per un importo complessivo di circa 64 milioni di euro. Tale risultato negativo risulta ampiamente compensato dagli enti che hanno registrato un saldo positivo di equilibrio di bilancio, pari a 6.906 enti, per un ammontare complessivo di 15.537 milioni di euro. Con riferimento, invece, al mancato accantonamento al Fondo obiettivi di finanza pubblica, risultano inadempienti 414 enti locali, di cui 5 province e città metropolitane e 409 comuni, a fronte di un totale di 6.226 enti interessati dalla disciplina (6.114 comuni, 91 province e città metropolitane e 21 regioni). In termini percentuali, il 6,6 per cento degli enti non ha provveduto a effettuare correttamente l’accantonamento prescritto, per un importo complessivo pari a euro 4.758.911.
Testo a fronte dell’articolo 1, comma 795, della legge di bilancio 2025 e delle modifiche proposte dal DDL di bilancio 2027.
| Legge di bilancio 2025 (legge n. 207 del 2024) |
| Testo vigente |
Modificazioni apportate dall’art. 122 dell’AC 3174 |
| Art. 1, comma 792 |
Art. 1, comma 795 |
| 792. Entro il 30 giugno di ciascuno degli esercizi dal 2026 al 2030, con decreto del Ministro dell'economia e delle finanze, sulla base dei rendiconti trasmessi alla banca dati delle amministrazioni pubbliche, ai sensi dell'articolo 18, comma 2, del decreto legislativo 23 giugno 2011, n. 118, è verificato il rispetto a livello di comparto degli enti territoriali dell'equilibrio di cui al comma 785 del presente articolo e dell'accantonamento di cui al comma 789 del presente articolo. Nel caso di mancato rispetto degli obiettivi di cui al primo periodo, determinato come somma algebrica del saldo di cui al comma 785 e dei mancati accantonamenti di cui al comma 789, sono individuati gli enti che nell'esercizio precedente non hanno rispettato l'equilibrio di bilancio di cui al comma 785 o non hanno accantonato il fondo di cui al comma 789. Per gli enti di cui al secondo periodo è determinato l'incremento del fondo di cui al comma 789, che, entro i successivi trenta giorni, tali enti sono tenuti a iscrivere nel bilancio di previsione con riferimento all'esercizio in corso di gestione, pari alla sommatoria in valore assoluto: a) del saldo di cui al comma 785 registrato nell'esercizio precedente se negativo; b) del minore accantonamento del fondo di cui al comma 789 rispetto al contributo annuale alla finanza pubblica di cui ai commi da 785 a 788. |
792. Entro il 30 giugno di ciascuno degli esercizi dal 2026 al 2030, con decreto del Ministro dell'economia e delle finanze, sulla base dei rendiconti trasmessi alla banca dati delle amministrazioni pubbliche, ai sensi dell'articolo 18, comma 2, del decreto legislativo 23 giugno 2011, n. 118, è verificato il rispetto a livello di comparto degli enti territoriali dell'equilibrio di cui al comma 785 del presente articolo e dell'accantonamento di cui al comma 789 del presente articolo. Ai fini della verifica dell’accantonamento di cui al comma 789 rilevano le informazioni riportate da ciascun ente nella colonna c), relative all’accantonamento: “Fondo obiettivi di finanza pubblica”, dell’allegato a/1) “Risultato di amministrazione – quote accantonate”, allegato al rendiconto trasmesso alla Banca dati delle amministrazioni pubbliche. Qualora, al livello del comparto degli enti territoriali: a) non sia conseguito l’equilibrio di cui al comma 785, sono individuati gli enti che, nell’esercizio precedente, non hanno rispettato il medesimo equilibrio di bilan cio; b) non sia garantito l’importo com plessivo dell’accantonamento nel fondo di cui al comma 789, sono individuati gli enti che, nell’esercizio precedente, non hanno effettuato, in tutto o in parte, l’accantona mento nel medesimo fondo. |
Si ricorda che, ai sensi del citato articolo 1, comma 789, della legge di bilancio 2025, dispone che, per ciascuno degli anni dal 2025 al 2029, le regioni e le province autonome di Trento e di Bolzano, le città metropolitane, le province e i comuni iscrivono nella missione 20, Fondi e accantonamenti, della parte corrente di ciascuno degli esercizi del bilancio di previsione un fondo, con una dotazione pari al contributo annuale alla finanza pubblica di cui ai commi da 786 a 788, fermo restando il rispetto dell'equilibrio di bilancio di parte corrente di cui all'articolo 40 del decreto legislativo n. 118 del 2011, e di cui all'articolo 162, comma 6, del testo unico delle leggi sull'ordinamento degli enti locali, di cui al decreto legislativo n. 267 del 2000.
Con riferimento al bilancio di previsione 2025-2027, il fondo di cui al primo periodo del presente comma è iscritto entro trenta giorni dal riparto dei contributi alla finanza pubblica con variazione di bilancio approvata con atto del consiglio, per gli enti locali, e con legge regionale, per le regioni a statuto ordinario. Le autonomie speciali iscrivono il fondo nel bilancio di previsione 2025-2027, entro il 31 gennaio 2025, con legge regionale o provinciale. La costituzione del fondo, sul quale non è possibile disporre impegni, è finanziata attraverso le risorse di parte corrente.
La lettera b) dell’articolo in esame, dopo il comma 792, inserisce il seguente comma 792-bis all’articolo 1 della legge di bilancio 2025.
Per gli enti individuati ai sensi delle lettere a) e b) del comma 792 è determinato un incremento del fondo di cui al comma 789, da iscrivere nel bilancio di previsione relativo all’esercizio succes sivo a quello oggetto di verifica, entro trenta giorni dalla pubblicazione nella Gazzetta Ufficiale del decreto di cui al comma 792, alinea, primo periodo. L’incremento del fondo è pari alla somma, in valore assoluto, del saldo negativo di cui al comma 785 e dell’ammontare del mancato accantona mento, totale o parziale, nel fondo di cui al comma 789 rispetto al contributo annuale alla finanza pubblica di cui ai commi da 786 a 788, registrati nell’esercizio oggetto di verifica. L’incremento del fondo si applica anche nel caso in cui il comparto non abbia conseguito uno solo degli obiettivi di cui alle lettere a) e b) del comma 792.
Come chiarito dalla relazione illustrativa, le modifiche di cui alla lettera b) dell’articolo in esame intervengono sulla revisione del sistema sanzionatorio. In particolare, prevedono che per gli enti che non abbiano rispettato l'equilibrio di bilancio ovvero non abbiano effettuato il prescritto accantonamento al Fondo obiettivi di finanza pubblica, sia determinato un incremento del fondo di cui all’articolo 1, comma 789, della legge citata n. 207 del 2024, da iscrivere nel bilancio di previsione dell’esercizio successivo a quello oggetto di verifica, entro trenta giorni dalla pubblicazione in Gazzetta Ufficiale del richiamato decreto ministeriale previsto dall’articolo 1, comma 792, della legge n. 207 del 2024. Tale incremento è pari alla somma, in valore assoluto, del saldo negativo e dell’ammontare del mancato accantonamento al predetto fondo rispetto al contributo annuale alla finanza pubblica, registrati nell’esercizio oggetto di verifica. L’incremento del fondo si applica anche se il comparto non ha conseguito uno solo degli obiettivi di cui alle lettere a) e b) del primo periodo. La sanzione per il mancato accantonamento al fondo di cui all’articolo 1, comma 789, della legge n. 207 del 2024 è prevista, quindi, anche nel caso in cui lo stesso sia compensato dal valore positivo, a livello di comparto, degli equilibri di bilancio di cui all’articolo 1, comma 785, della medesima legge n. 207 del 2024. Pertanto, rispetto alla legislazione vigente, in base alla quale la verifica a livello di comparto cumula i risultati degli equilibri con quelli degli accantonamenti, rendendo poco probabile l’applicazione della sanzione con conseguente deresponsabilizzazione degli enti, viene ora previsto che la sanzione ai singoli enti inadempienti si applica anche se il comparto non ha conseguito uno solo degli obiettivi di cui alle lettere a) e b) del primo periodo.
Si rammenta, infine, che la Corte costituzionale, con sentenza 24 settembre - 16 ottobre 2025, n. 152 (Gazz. Uff. 22 ottobre 2025, n. 43 1ª Serie speciale), ha dichiarato, fra l’altro, inammissibili le questioni di legittimità costituzionale dell’art. 1, commi 784, 786, 789, 792 e 793, promosse in riferimento all’art. 53 della Costituzione; ha dichiarato, inoltre, non fondate le questioni di legittimità costituzionale dell’art. 1, commi 784, 786, 789, 790, 792 e 793, promosse in riferimento agli artt. 3, 81, 97, 117, 119 e 120 Cost..
Articolo 128
(Alleggerimento delle modalità del contributo alla finanza pubblica)
L’articolo 128 modifica la disciplina afferente al contributo alla finanza pubblica richiesto alle regioni a statuto ordinario (comma 1, lettera a)) e agli enti locali (comma 1, lettera b)), per gli anni 2027 e 2028, dalla legge di bilancio per il 2024, stabilendo in sostituzione del versamento richiesto all’entrata del bilancio dello Stato l’obbligo per gli enti territoriali di accantonare, per ciascun anno, in un apposito fondo di parte corrente un importo pari al contributo richiesto. Le risorse iscritte nell’anzidetto fondo al termine di ogni esercizio costituiscono un'economia che concorre in caso di enti in disavanzo di amministrazione al ripiano anticipato del disavanzo medesimo, laddove per tutti gli altri enti è destinata al finanziamento di investimenti, anche indiretti, nell'esercizio successivo, privilegiandone l'utilizzo rispetto al ricorso a nuovo indebitamento.
L’articolo 128 modifica la disciplina in materia di contributo alla finanza pubblica richiesto alle regioni a statuto ordinario e agli enti locali ai sensi dell’articolo 1, commi 527 e 533-535., legge n. 213 del 2023.
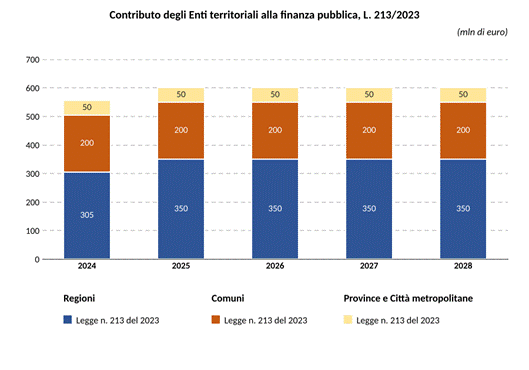
L’articolo 1, comma 527, legge n. 213 del 2023 (legge di bilancio per il 2024), stabilisce che le regioni a statuto ordinario assicurano un contributo alla finanza pubblica pari a 305 milioni di euro per il 2024 e 350 milioni di euro per ciascuno degli anni dal 2025 al 2028. Il successivo comma 533 del medesimo articolo dispone che i comuni, le province e le città metropolitane delle regioni a statuto ordinario, della Regione siciliana e della regione Sardegna assicurano un contributo alla finanza pubblica pari a 250 milioni di euro per ciascuno degli anni dal 2024 al 2028, di cui 200 milioni di euro annui a carico dei comuni e 50 milioni di euro annui a carico delle province e delle città metropolitane. Dall’obbligo di assicurare tale contributo sono esclusi, peraltro, gli enti locali in dissesto finanziario o in procedura di riequilibrio finanziario alla data del 1° gennaio 2024, ai sensi del Testo unico degli enti locali, nonché gli enti che abbiano sottoscritto con il Governo gli accordi per il ripiano del disavanzo o per l’avvio percorsi di riequilibrio strutturale previsti dalla legge di bilancio 2022 e dal decreto-legge n. 50 del 2022.
Si ricorda inoltre che con riferimento al contributo richiesto per l’anno 2024, le disposizioni contenute nei commi 527-bis, 527-ter, 527-quater, e 527-quinques della legge n. 213 del 2023 (introdotte dall’articolo 19, comma 1, lettera b), decreto-legge n. 113 del 2024), hanno consentito alle regioni in disavanzo di amministrazione al 31 dicembre 2023, di utilizzare la quota di contributo da versare allo Stato per il 2024, come economia per il ripiano del disavanzo.
Nello specifico, le modifiche introdotte con riferimento alle regioni a statuto ordinario (comma 1, lettera a)) e agli enti locali (comma 1, lettera b)), stabiliscono l’applicazione della disciplina sull’ulteriore contributo alla finanza pubblica richiesto dall’articolo 1, commi 789-794, legge n. 207 del 2024 (legge di bilancio per il 2025), anche al contributo richiesto agli enti territoriali ai sensi della legge n. 213 del 2023 per il 2027 e il 2028, pari per ciascun anno a 350 milioni di euro per le regioni e a 250 milioni per gli enti locali.
Sinteticamente, la suddetta disciplina di cui alla legge n. 207 del 2024 prevede che dal 2025 al 2029:
§ il contributo richiesto si configuri come obbligo di accantonamento in uno specifico fondo di parte corrente nella Missione n. 20 del bilancio (“Fondi e accantonamenti”), su cui non è possibile disporre impegni, di un importo pari al contributo annuale richiesto (co. 789);
§ le risorse iscritte nell’anzidetto fondo al termine di ogni esercizio costituiscono un'economia che concorre in caso di enti in disavanzo di amministrazione al ripiano anticipato del disavanzo medesimo, laddove per tutti gli altri enti è destinata al finanziamento di investimenti, anche indiretti, nell'esercizio successivo (co. 790);
§ qualora risultino andamenti di spesa corrente non coerenti con gli obiettivi fissati, si prevede la possibilità dell’imposizione di ulteriori obblighi di concorso alla finanza pubblica a carico degli enti territoriali (co. 791);
§ la verifica annuale dell’equilibrio di bilancio e dell’accantonamento effettuato per ciascun esercizio finanziario a titolo di contributo alla finanza pubblica avvenga tenendo conto dei rendiconti trasmessi alla banca dati unitaria delle amministrazioni pubbliche entro il 30 giugno di ciascun esercizio dal 2026 al 2030. Il rispetto degli anzidetti obiettivi è verificato con decreto del Ministero dell’economia e delle finanze. In caso di mancato raggiungimento degli obiettivi a livello di comparto, determinato rispettivamente mediante la somma algebrica dei saldi di equilibrio e mediante la somma algebrica degli accantonamenti, sono individuati gli enti inadempienti e per questi è disposto un incremento dell’accantonamento del fondo di cui al comma 789, pari alla sommatoria in valore assoluto dell’eventuale saldo negativo di equilibrio e dell’eventuale minore accantonamento effettuato nel fondo rispetto al contributo annuale alla finanza pubblica prescritto (co. 792);
Tali enti sono tenuti ad iscrivere il maggior incremento nel bilancio di previsione con riferimento all’esercizio in corso di gestione entro i successivi 30 giorni.
§ un maggior contributo alla finanza pubblica nella misura del 10 per cento rispetto a quanto già stabilito, da attuare mediante incremento dell’accantonamento del fondo di cui al comma 789, per le amministrazioni che non abbiano trasmesso alla banca dati unitaria delle amministrazioni pubbliche i dati di consuntivo o preconsuntivo riferiti all’esercizio precedente entro il 31 maggio di ogni anno. Tali previsioni non trovano applicazione per gli enti per i quali sono sospesi per legge i termini di approvazione del rendiconto di gestione a decorrere dal 2 gennaio 2025. É altresì stato disposto in tale ambito l’aggiornamento, con decreto interministeriale, entro 60 giorni dalla data di entrata in vigore della legge di bilancio, degli schemi del rendiconto generale della gestione e del bilancio di previsione degli enti territoriali per permettere la verifica del rispetto degli obiettivi dell’equilibrio di bilancio e dell’accantonamento del fondo sulla base delle informazioni trasmesse. La verifica è decorsa dal rendiconto di gestione 2025 e dal bilancio di previsione 2026-2028 (co. 793 e 794).
L’aggiornamento degli schemi contabili di bilancio in attuazione delle disposizioni di cui al comma 794 è avvenuto con decreto del 13 febbraio 2025.
L’equilibrio di bilancio richiesto agli enti territoriali ai fini del concorso alla finanza pubblica: dal risultato di competenza (legge n. 145 del 2018) all’equilibrio di bilancio (legge n. 207 del 2024)
L’articolo 1 della legge n. 145 del 2018 (legge di bilancio per il 2019) nei commi da 819 a 826 recependo le sentenze della Corte costituzionale n. 247 del 2017 e n. 101 del 2018, ha innovato la disciplina sulle regole di finanza pubblica relative all'equilibrio di bilancio richiesto agli enti territoriali.
Ai sensi del comma 819, le norme dettate dall'articolo costituiscono principi fondamentali di coordinamento della finanza pubblica, ai sensi degli articoli 117, terzo comma, e 119, secondo comma, della Costituzione, sulla cui base le regioni a statuto speciale, le province autonome, i comuni, le province, le città metropolitane e le province autonome concorrono alla realizzazione degli obiettivi di finanza pubblica.
La materia relativa al coordinamento della finanza pubblica è ascritta alla competenza legislativa concorrente ai sensi, in particolare, dell'art.117, terzo comma. Spettano pertanto allo Stato la definizione di principi e alle regioni ordinarie (non citate nella disposizione in esame) l'adozione di disposizioni attuative e di dettaglio. Sulla base dei principi statali si fonda l'obbligo di partecipazione delle regioni e degli enti locali alla realizzazione degli obiettivi di finanza pubblica, ai fini della tutela economica della Repubblica.
Sinteticamente, il comma 820 ha stabilito che ai fini dell'equilibrio di bilancio, dal 2019 le regioni a statuto speciale, le province autonome e gli enti locali possono disporre del risultato di amministrazione e del fondo pluriennale vincolato di entrata e di spesa nel rispetto di quanto normato dal decreto legislativo n. 118 del 2011, laddove alle regioni a statuto ordinario tale facoltà è stata riconosciuta con decorrenza 2020.
Il termine per l’applicazione delle disposizioni della legge n.145 del 2018 per le regioni a statuto ordinario era stato originariamente fissato al 2021 dal comma 824, successivamente è stato poi anticipato al 2020 dall’articolo 1, comma 541, legge n.160 del 2019 (legge di bilancio per il 2020).
L’articolo 1, comma 821, legge n. 145 del 2018, ha disposto che gli enti territoriali si considerano in equilibrio in presenza di un risultato di competenza dell'esercizio non negativo.
Tale saldo, riportato per ciascun anno nel prospetto della verifica degli equilibri allegato al rendiconto di gestione (di cui all’allegato 10 del decreto legislativo n.118 del 2011), è dato dalla differenza tra le entrate e le spese di competenza finanziaria, comprensivo dell’utilizzo dell’avanzo di amministrazione (o del recupero del disavanzo) e degli utilizzi del fondo pluriennale vincolato di entrata e di spesa.
Il comma 822 ha previsto altresì che, qualora risultino nel corso di ciascun anno, andamenti di spesa degli enti non coerenti con gli impegni finanziari assunti con l'Unione europea, trova attuazione la clausola di salvaguardia (di cui all'art.17, comma 13, della legge 196/2009) che demanda al Ministro dell'economia, allorché riscontri che l'attuazione di leggi rechi pregiudizio al conseguimento degli obiettivi di finanza pubblica, l'adozione delle conseguenti iniziative legislative al fine di assicurare il rispetto dell'articolo 81 della Costituzione.
Tale disposizione va necessariamente interpretata alla luce dell'ordinamento costituzionale che riserva alle autonomie speciali un grado di autonomia particolarmente ampio, che trova fondamento nei rispettivi statuti, approvati con legge costituzionale.
Sulla disciplina è successivamente intervenuto l’articolo 1, comma 785, legge n. 207 del 2024 (legge di bilancio per il 2025) stabilendo che si debbano considerare in equilibrio di bilancio ai fini del concorso alla finanza pubblica gli enti che conseguano un saldo non negativo tra le entrate e le spese di competenza finanziaria comprensivo dell’utilizzo dell’avanzo di amministrazione (o del recupero del disavanzo) e degli utilizzi del fondo pluriennale vincolato di entrata e di spesa, ma al netto delle entrate vincolate e accantonate non utilizzate nel corso dell’esercizio.
Nel rispetto di tale definizione, pertanto, ai fini del computo del saldo di equilibrio gli enti territoriali considerano conformemente a quanto già previsto dalla legge n. 145 del 2018:
- l’eventuale utilizzo della quota libera del risultato di amministrazione;
- l’utilizzo del fondo pluriennale vincolato di entrata e di spesa;
laddove non devono tenere conto delle entrate vincolate e accantonate di competenza del bilancio che non sono state utilizzate in corso d’esercizio.
Dell’anzidetto saldo, definito equilibrio di bilancio, è data evidenza nel medesimo prospetto della verifica degli equilibri di bilancio allegato al rendiconto di gestione. L’equilibrio di bilancio rappresenta la capacità dell’ente di finanziare gli impegni di spesa e l’eventuale ripiano del disavanzo (analogamente al risultato di competenza) ma anche di garantire la copertura dei fondi vincolati e accantonati nel bilancio.
Pertanto, ai fini del concorso alla finanza pubblica prima della legge n. 204 del 2027 il saldo di riferimento per gli enti era rappresentato dal risultato di competenza, con l’equilibrio di bilancio indicato come obiettivo a cui tendere. Con la legge di bilancio per il 2025 il saldo di riferimento per il comparto degli enti territoriali è diventato l’equilibrio di bilancio. Entrambi i saldi sono riportati nel prospetto di verifica degli equilibri di bilancio allegato al rendiconto della gestione.
Articolo 129
(Misure volte alla tutela del conseguimento degli obiettivi
di finanza pubblica)
L’articolo 129 introduce una ulteriore voce di indebitamento nell’ambito dei bilanci degli enti territoriali, delle Università e delle Autorità di sistema portuale riferita alle operazioni di partenariato pubblico-privato (PPP). La norma prevede la registrazione delle operazioni in argomento sui bilanci degli enti territoriali affinché concorrano ai loro specifici limiti di indebitamento a meno che non vengano riclassificate da Eurostat fuori del debito della Pubblica Amministrazione (commi 1, 3 e 5). L’entrata in vigore di tali disposizioni è fissato a decorrere dalla data di entrata in vigore della presente legge (commi 2, 4 e 6). Il comma 7 introduce il parere obbligatorio del Ministero dell’economia e delle finanze - Dipartimento della Ragioneria generale dello Stato sull’allocazione dei rischi relativamente alle operazioni di PPP e di concessione di interesse delle Amministrazioni centrali e rispettive società in house. Il comma 8 prevede che il Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato possa richiedere ai soggetti concessionari ulteriori elementi necessari al monitoraggio del rispetto degli obiettivi di finanza pubblica.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
Nel dettaglio, il comma 1 novella, aggiungendo in fine due periodi, l’articolo 3, comma 17, della legge finanziaria 2004 (legge n. 350 del 2003) prevedendo che costituiscono indebitamento, agli effetti dell’articolo 119 della Costituzione, i contratti di partenariato pubblico-privato e di concessione, previsti dal libro IV del codice dei contratti pubblici, di cui al decreto legislativo n. 36 del 2023, relativi a opere e lavori. Gli enti interessati modificano le scritture contabili per le operazioni di cui al sesto periodo sulla base delle decisioni dell’Eurostat che le riconducono al di fuori del debito della pubblica amministrazione, di cui è dato conto nel portale per il monitoraggio delle operazioni di partenariato pubblico-privato, istituito presso il Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato.
Il citato articolo 119 della Costituzione stabilisce che i Comuni, le Province, le Città metropolitane e le Regioni hanno autonomia finanziaria di entrata e di spesa, nel rispetto dell'equilibrio dei relativi bilanci, e concorrono ad assicurare l'osservanza dei vincoli economici e finanziari derivanti dall'ordinamento dell'Unione europea.
I Comuni, le Province, le Città metropolitane e le Regioni hanno risorse autonome. Stabiliscono e applicano tributi ed entrate propri, in armonia con la Costituzione e secondo i princìpi di coordinamento della finanza pubblica e del sistema tributario. Dispongono di compartecipazioni al gettito di tributi erariali riferibile al loro territorio.
La legge dello Stato istituisce un fondo perequativo, senza vincoli di destinazione, per i territori con minore capacità fiscale per abitante.
Le risorse derivanti dalle fonti di cui ai commi precedenti consentono ai Comuni, alle Province, alle Città metropolitane e alle Regioni di finanziare integralmente le funzioni pubbliche loro attribuite.
Per promuovere lo sviluppo economico, la coesione e la solidarietà sociale, per rimuovere gli squilibri economici e sociali, per favorire l'effettivo esercizio dei diritti della persona, o per provvedere a scopi diversi dal normale esercizio delle loro funzioni, lo Stato destina risorse aggiuntive ed effettua interventi speciali in favore di determinati Comuni, Province, Città metropolitane e Regioni.
La Repubblica riconosce le peculiarità delle Isole e promuove le misure necessarie a rimuovere gli svantaggi derivanti dall'insularità.
I Comuni, le Province, le Città metropolitane e le Regioni hanno un proprio patrimonio, attribuito secondo i princìpi generali determinati dalla legge dello Stato. Possono ricorrere all'indebitamento solo per finanziare spese di investimento, con la contestuale definizione di piani di ammortamento e a condizione che per il complesso degli enti di ciascuna Regione sia rispettato l'equilibrio di bilancio. È esclusa ogni garanzia dello Stato sui prestiti dagli stessi contratti.
Il comma 2 precisa che le disposizioni introdotte dal comma 1 si applicano alle operazioni perfezionate a decorrere dalla data di entrata in vigore della presente legge.
Il comma 3, introduce una disciplina analoga per le università attraverso l’aggiunta del comma 1-bis all’articolo 6 del decreto legislativo n. 49 del 2012, stabilendo che costituiscono indebitamento, ai fini del comma 1 del medesimo articolo, i contratti di partenariato pubblico-privato e di concessione, previsti dal libro IV del codice dei contratti pubblici, di cui al decreto legislativo n. 36 del 2023, relativi a opere e lavori. Le università modificano le scritture contabili per le operazioni di cui al primo periodo sulla base delle decisioni dell’Eurostat che le riconducono al di fuori del debito della pubblica amministrazione, di cui è dato conto nel portale per il monitoraggio delle operazioni di partenariato pubblico-privato, istituito presso il Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato.
Il comma 1 dell’articolo 6 del decreto legislativo n. 49 del 2012 stabilisce che le università statali possono contrarre mutui e altre forme di indebitamento esclusivamente per le spese di investimento.
Il comma 4 specifica che le disposizioni introdotte dal comma 3 si applicano alle operazioni perfezionate a decorrere dalla data di entrata in vigore della presente legge.
Il comma 5 estende alle Autorità di sistema portuale la disciplina in tema di qualificazione come indebitamento dei contratti di partenariato pubblico-privato e di concessione concernenti opere e lavori. Attraverso l’aggiunta del comma 5-bis all’articolo 18-bis (in materia autonomia finanziaria delle Autorità di sistema portuale e finanziamento della realizzazione di opere nei porti) della legge n. 84 del 1994, il comma stabilisce che costituiscono indebitamento i contratti di partenariato pubblico-privato e di concessione, previsti dal libro IV del codice dei contratti pubblici, di cui al decreto legislativo n. 36 del 2023, relativi a opere e lavori. Le Autorità di sistema portuale modificano le scritture contabili per le operazioni di cui al primo periodo sulla base delle decisioni dell’Eurostat che le riconducono al di fuori del debito della pubblica amministrazione, di cui è dato conto nel portale per il monitoraggio delle operazioni di partenariato pubblico-privato, istituito presso il Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato ».
Anche in questo caso, ai sensi del comma 6, si prevede che le disposizioni introdotte dal comma 5 si applichino alle operazioni perfezionate a decorrere dalla data di entrata in vigore della presente legge.
Il comma 7 prevede che, al fine di garantire il rispetto degli obiettivi di finanza pubblica, le amministrazioni centrali dello Stato e le rispettive società in house richiedono al Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato un parere obbligatorio, limitatamente ai profili di rilievo per le classificazioni dell’Eurostat, per i progetti di operazioni di partenariato pubblico-privato e di concessione, previsti dal libro IV del codice dei contratti pubblici, di cui al decreto legislativo n. 36 del 2023, relativi a opere e lavori. Il parere di cui al presente comma deve essere richiesto prima della pubblicazione del bando di gara o, nelle procedure di finanza di progetto a iniziativa privata, prima dell’approvazione della proposta. Resta fermo quanto disposto dall’articolo 175, comma 3, del citato codice di cui al decreto legislativo n. 36 del 2023.
La relazione tecnica individua nell’indirizzare i soggetti concedenti alla implementazione di operazioni che non abbiano effetti sui saldi di finanza pubblica la finalità delle disposizioni di cui al comma 7.
Il citato articolo 175, comma 3, del codice stabilisce che, nei casi di progetti di interesse statale oppure di progetti finanziati con contributo a carico dello Stato, per i quali non sia già previsto che si esprima il CIPESS, gli enti concedenti interessati a sviluppare i progetti secondo la formula del partenariato pubblico-privato, il cui ammontare dei lavori o dei servizi sia di importo pari o superiore a 50 milioni di euro, richiedono parere non vincolante ai fini della valutazione preliminare di cui al comma 2, al Nucleo di consulenza per l'attuazione delle linee guida per la regolazione dei servizi di pubblica utilità (NARS), inviando contestualmente la documentazione anche al Ministero dell'economia e delle finanze - Dipartimento della Ragioneria generale dello Stato. Il Nars, previa acquisizione delle valutazioni del Dipartimento della Ragioneria generale dello Stato che devono essere espresse entro 25 giorni dalla richiesta, si pronuncia entro i successivi 20 giorni. Qualora l'ente concedente intenda discostarsi dal parere reso, è tenuto a darne adeguata motivazione, dando conto delle ragioni della decisione e indicando, in particolare, la modalità di contabilizzazione adottata. Il suddetto parere deve essere chiesto prima della pubblicazione del bando di gara in caso di progetto a iniziativa pubblica ovvero prima della dichiarazione di fattibilità in caso di progetto a iniziativa privata. Il Presidente del Consiglio dei ministri, dopo la valutazione preliminare, può sottoporre lo schema di contratto ai pareri del Consiglio superiore dei lavori pubblici e del Consiglio di Stato, anche per la valutazione di profili diversi da quello della convenienza.
Infine, il comma 8, prevede che, fermi restando gli obblighi previsti a legislazione vigente, il Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato può richiedere ai soggetti concessionari ulteriori elementi necessari al monitoraggio del rispetto degli obiettivi di finanza pubblica.
La relazione illustrativa chiarisce che l'articolo reca disposizioni volte a rafforzare il presidio degli equilibri di finanza pubblica e ad assicurare una corretta rappresentazione contabile delle operazioni di partenariato pubblico-privato e di concessione, in coerenza con i criteri di classificazione statistica adottati a livello europeo e con le regole che disciplinano il ricorso all'indebitamento delle amministrazioni pubbliche.
Articolo 130
(Modifica dei limiti di cassa del Fondo per lo sviluppo e la coesione)
L’articolo 130 interviene sui limiti massimi dei trasferimenti di cassa che possono essere effettuati annualmente a valere sul Fondo sviluppo e coesione (FSC) 2021-2027, stabiliti dall’articolo 1, comma 750, della legge di bilancio 2026, incrementandoli nella misura di 300 milioni di euro per l’anno 2028, di 700 milioni di euro per l’anno 2029 e di 600 milioni di euro per l’anno 2030.
La Relazione tecnica non ascrive effetti finanziari sul saldo netto da finanziare alle disposizioni in oggetto, in quanto riferite ai limiti dei trasferimenti di cassa. Come riportato tuttavia nella Relazione tecnica, l’incremento complessivo, nel periodo 2028-2030, di 1.600 milioni dei trasferimenti di cassa del FSC, determina effetti finanziari negativi sui saldi di finanza pubblica in termini di fabbisogno e di indebitamento netto e, comporta, negli anni successivi un adeguamento degli stanziamenti successivi per garantire la coerenza dei limiti di spesa alla cosiddetta massa spendibile (somme di competenza e residui).
Nel dettaglio, l’articolo 130 aumenta i limiti di cassa del Fondo per lo sviluppo e la coesione (FSC), stabiliti per ciascuna annualità dal 2026 al 2039 dall’articolo 1, comma 750, della legge di bilancio 2026 (legge n. 199/2025), nell’importo di 300 milioni nel 2028, di 700 milioni nel 2029 e di 600 milioni nel 2030.
L’articolo 1, comma 750, della legge di bilancio 2026 ha fissato l’ammontare massimo annuale dei trasferimenti di cassa che possono essere effettuati dal Fondo per lo sviluppo e la coesione (cap. 8000/MEF) verso la contabilità speciale (conto corrente n. 25058, nell’ambito del c.d. Fondo IGRUE), attraverso la quale sono gestite le risorse del FSC del ciclo 2021-2027 e cicli precedenti.
Tale ammontare massimo è stato fissato in 7.134 milioni per il 2026, in 8.684 milioni per il 2027, 8.954 milioni per il 2028, in 8.500 milioni per ciascuno degli anni dal 2029 al 2034, in 8.000 milioni per il 2035, in 3.300 milioni per il 2036, in 2.300 milioni per il 2037, in 1.700 milioni per il 2038 e in 835 milioni per il 2039.
Tale limite contabile è finalizzato a consentire una corretta programmazione finanziaria della gestione del FSC, tenuto conto delle nuove regole di governance economica europea mirate al controllo della spesa netta, ferme restando le dotazioni del Fondo per lo sviluppo e la coesione, previste a legislazione vigente, in termini di competenza e residui.
I successivi commi 751 e 752 recano una procedura per la ricognizione dei profili finanziari annuali di cassa, relativi alle assegnazioni del Fondo per lo sviluppo e la coesione del ciclo 2014-2020 e precedenti, al fine di renderli coerenti con i limiti di cassa stabiliti al comma 750.
La norma specifica che l’incremento dei limiti dei trasferimenti di cassa è disposto al fine di tener conto delle disposizioni legislative, ivi elencate, che, nel corso del 2026, hanno disposto riduzioni degli stanziamenti del Fondo medesimo, in termini di competenza e cassa, a copertura di interventi di finanziamento.
Si tratta, nello specifico delle seguenti autorizzazioni legislative:
- articolo 28, comma 3-bis del D.L. n. 19 del 2026, il quale ha riconosciuto un contributo di 2 milioni annui per ciascuno degli anni dal 2026 al 2030 in favore dell'Istituto italiano per gli studi storici e dell'Istituto italiano per gli studi filosofici, aventi sede in Napoli, a valere sul FSC 2021-2027;
- articolo 28, comma 3-ter del D.L. n. 19 del 2026, che ha incrementato di 600.000 euro per il 2028 e di 500.000 euro per ciascuno degli anni 2029 e 2030 l’autorizzazione di spesa di cui all’articolo 1, comma 958, della legge n. 199/2025 (400.000 euro per il 2027) per realizzazione di una scuola primaria nella frazione Vena Superiore del comune di Vibo Valentia;
- articolo 7, comma 1, del D.L. n. 66 del 2026, che autorizza il Dipartimento per le politiche di coesione della Presidenza del Consiglio dei ministri a sottoscrivere nell'anno 2026 quote per un importo pari a 100 milioni del fondo denominato «Fondo housing coesione», istituito dalla società Investimenti immobiliari italiani - società di gestione del risparmio (INVIMIT SGR S.p.A.);
- articolo 1-septies, comma 1, lett. a), del D.L. n. 63 del 2026, che riduceva il Fondo per lo sviluppo e la coesione di 100 milioni per l'anno 2026, in termini di sola cassa, a copertura di taluni oneri conseguenti all’aumento dei prezzi petroliferi connessi al protrarsi della crisi dei mercati internazionali nella misura;
- l’articolo 15-bis, comma 4, lettera b), del D.L. n. 107 del 2026, che ha posto la parziale copertura degli oneri recati dal finanziamento del Fondo per il cinema e l'audiovisivo (40 milioni per il 2027), mediante corrispondente versamento all'entrata del bilancio dello Stato delle somme iscritte in conto residui del Fondo per lo sviluppo e la coesione.
Si segnala che tra le richiamate disposizioni, quelle relative all’articolo 7, comma 1, del D.L. n. 66 del 2026 e all’articolo 1-septies, comma 1, lettera a), del D.L. n. 63 del 2026 interessano l’esercizio finanziario 2026, i cui limiti di spesa non sono ridefiniti dall’articolo in esame, in quanto l’esercizio si chiuderà il 31 dicembre 2026.
Si valuti pertanto l’opportunità di sopprimere tali riferimenti dal testo dell’articolo 130 in esame, il quale incide soltanto sui limiti relativi agli esercizi finanziari 2027-2030.
L’articolo in esame ridetermina i limiti di cassa per il trasferimento di risorse FSC dal capitolo 8000 dello stato di previsione del MEF al conto corrente di tesoreria n. 25058 per gli anni 2027-2039 nei seguenti importi:
- 8.642 milioni per il 2027,
- 9.251,4 milioni per il 2028,
- 9.197,5 milioni per il 2029,
- 9.097,5 milioni di euro per il 2030,
- 8.500 milioni per ciascuno degli anni 2031 e 2032,
- 8.000 milioni per ciascuno degli anni 2033 e 2034,
- 7.400 milioni di euro per il 2035,
- 3.300 milioni per il 2036,
- 2.300 milioni per il 2037,
- 500 milioni per il 2038.
- 501,65 milioni per il 2039.
| Anno |
L.Bil 2026 |
DL 19/2026 art. 28, co. 3-bis |
DL 19/2026 art. 28, co. 3-ter |
DL 107/2026 art 15-bis |
BLV |
Incremento art. 130 ddl |
D.d.l. Bil. 2027 |
| 2027 |
8.684 |
-2,0 |
|
-40,0 |
8.642,0 |
|
8.642,0 |
| 2028 |
8.954 |
-2,0 |
-0,6 |
|
8.951,4 |
+300 |
9.251,4 |
| 2029 |
8.500 |
-2,0 |
-0,5 |
|
8.497,5 |
+700 |
9.197,5 |
| 2030 |
8.500 |
-2,0 |
-0,5 |
|
8.497,5 |
+600 |
9.097,5 |
| 2031 |
8.500 |
|
|
|
8.500 |
|
8.500 |
| 2032 |
8.500 |
|
|
|
8.500 |
|
8.500 |
| 2033 |
8.500 |
|
|
|
8.500 |
|
8.000 |
| 2034 |
8.500 |
|
|
|
8.500 |
|
8.000 |
| 2035 |
8.000 |
|
|
|
8.000 |
|
7.400 |
| 2036 |
3.300 |
|
|
|
3.300 |
|
3.300 |
| 2037 |
2.300 |
|
|
|
2.300 |
|
2.300 |
| 2038 |
1.700 |
|
|
|
1.700 |
|
500 |
| 2039 |
835 |
|
|
|
835 |
|
501,65 |
Come evidenziato nella Tabella, l’incremento complessivo, nel periodo 2028-2030, di 1.600 milioni dei trasferimenti di cassa determina effetti finanziari negativi sui saldi di finanza pubblica in termini di fabbisogno e di indebitamento netto e, comporta un adeguamento degli stanziamenti negli anni successivi per garantire la coerenza dei limiti di spesa alla cosiddetta massa spendibile (somme di competenza e residui). Infatti i limiti vengono ridotti di 500 milioni sia per il 2033 che per il 2034, e di 600 milioni per il 2035. Ulteriori riduzioni sono apportate ai limiti per le annualità 2038 (-1.200 milioni) e 2039 (-333,35 milioni).

Si segnala che le risorse del Fondo per lo sviluppo e la coesione (cap. 8000/MEF) sono pari nel d.d.l. di bilancio 2027-20129 - in termini di competenza – a 11.101,6 milioni per il 2027, 9.758,4 milioni per il 2028 e a 8.008,4 milioni per il 2029. Il d.d.l. non determina variazioni rispetto al bilancio a legislazione vigente.
In termini di autorizzazioni di cassa le risorse sono indicate in 10.869,8 milioni per il 2027, in 9.261,9 milioni per il 2028 e in 9.197,5 milioni per il 2029. Rispetto al bilancio a legislazione vigente il d.d.l. dispone un incremento di 300 milioni per il 2028 e di 700 milioni per il 2029.
Nella successiva tabella sono indicati l’ammontare delle autorizzazioni di cassa per ciascuna annualità del triennio 2027-2029 indicate nel d.d.l. di bilancio e il limite fissato dall’articolo 130 in esame.
| Anno |
Autorizzazioni di cassa cap. 8000/MEF |
Limite ex art. 130 |
| 2027 |
10.869,8 |
8.642,0 |
| 2028 |
9.261,9 |
9.251,4 |
| 2029 |
9.197,5 |
9.197,5 |
Appare evidente che nel 2027, pur presentando autorizzazioni di cassa per 10.869,8 milioni, il limite di cui all’articolo 1, comma 750, della legge di bilancio 2026, rideterminato dall’articolo 130 in esame in 8.642 milioni per tale annualità, determinerà un “blocco” delle risorse sul cap. 8000/MEF per 2.227,8 milioni, che pur potendo essere impegnate, non potranno essere pagate, confluendo, dunque, a fine esercizio nel conto residui del capitolo stesso.
Al riguardo, si segnala, che il d.d.l. di bilancio 2027-2029 indica un ammontare di residui presunti del FSC pari a 50,3 miliardi.
L’ammontare dei residui risulta così elevato, in quanto l’articolo 10, comma 10, del D.L. n. 98 del 2011 (Disposizioni urgenti per la stabilizzazione finanziaria) dispone la conservazione nel conto dei residui, per essere utilizzate nell'esercizio successivo, delle somme non impegnate al termine dell'esercizio precedente, relative ad alcuni Fondi, quali i Fondi per il personale, il Fondo occupazione, il Fondo opere strategiche e il Fondo per le aree sottoutilizzate (precedente definizione del Fondo per lo sviluppo e la coesione).
Ne consegue che nell’importo di 50,3 miliardi sono contabilizzate somme impegnate ma non pagate relative ai cicli di programmazione FSC 2007-2013, 2014-2020 e 2021-2027.
Articolo 131, comma 1, lettere a) e b)
(Modifiche alla disciplina sui livelli essenziali delle prestazioni
nella materia assistenza)
Le lettere a) e b) dell’articolo 131, comma 1, recano alcune modifiche alla disciplina sui livelli essenziali delle prestazioni nella materia assistenza – disciplina posta dall’articolo 1, commi 698-705, della L. 30 dicembre 2025, n. 199, al fine della successiva definizione, mediante criteri di federalismo fiscale, del sistema di finanziamento degli interventi delle regioni a statuto ordinario in materia –.
La novella di cui alla lettera a) modifica la previsione inerente ai casi di mancato raggiungimento – in ciascuno degli anni 2027 e successivi – degli obiettivi di servizio stabiliti dalla relativa normativa, introducendo il rinvio all’articolo 8 della L. 5 giugno 2003, n. 131; quest’ultimo reca la disciplina generale sull’eventuale esercizio del potere sostitutivo, da parte del Consiglio dei ministri, nei confronti di enti territoriali, per alcune fattispecie, tra cui l’esigenza di tutela dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali; tale potere sostitutivo consiste nell’adozione dei provvedimenti sostitutivi o nella nomina di un commissario. Il rinvio all’articolo 8 viene inserito dalla novella in sostituzione del rinvio all’articolo 1, commi 498-501, della L. 30 dicembre 2023, n. 213, che prevedono, nel caso di persistente inadempimento nell’attuazione di risorse finanziarie e obiettivi inerenti alla materia dell’assistenza, il commissariamento da parte del Ministero dell’interno (anziché, come nell’articolo 8, da parte del Consiglio dei ministri).
La novella di cui alla successiva lettera b) esplicita che l’apporto finanziario agli ambiti territoriali sociali (ATS) è assicurato dalle regioni e dagli enti locali anche mediante le risorse trasferite dallo Stato.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
Riguardo all’articolo 8 della L. n. 131 del 2003, richiamato dalla novella di cui alla lettera a), si ricorda altresì che il suddetto potere sostitutivo è esercitato dal Consiglio dei ministri dopo che sia decorso inutilmente il termine assegnato dal Presidente del Consiglio dei ministri all’ente territoriale.
L’esplicitazione inserita dalla summenzionata novella di cui alla lettera b) è posta nelle more della completa attuazione del federalismo fiscale territoriale, previsto dal richiamato D.Lgs. 6 maggio 2011, n. 68.
Riguardo a un quadro (anche per i profili finanziari) della disciplina dei citati commi 698-705, oggetto delle novelle parziali in esame, si rinvia alla relativa scheda di lettura, nel volume III del dossier dei Servizi Studi del Senato e della Camera dei deputati sulla legge di bilancio per il 2026 (dossier n. 580/5 nella numerazione del Servizio Studi del Senato e n. 516/5 nella numerazione del Servizio Studi della Camera).
Articolo 131, comma 1, lettere c) e d)
(Interventi in materia di livelli essenziali
delle prestazioni: istruzione)
Le lettere c) e d) del comma 1 dell’articolo 131 modificano su due questioni specifiche le disposizioni della legge di bilancio per il 2026 recanti la determinazione del livello essenziale delle prestazioni (LEP) in materia di assistenza all’autonomia e alla comunicazione personale per gli alunni e gli studenti con disabilità.
La novella di cui alla lettera c) assicura al Ministero dell’economia e delle finanze - Dipartimento della Ragioneria generale dello Stato, tramite la Commissione tecnica per i fabbisogni standard, e tramite SOGEI, l’accesso ai dati contenuti nel registro nazionale per la ricognizione del fabbisogno territoriale aggregato delle ore prestate dagli assistenti all'autonomia e alla comunicazione e degli utenti assistiti.
La novella di cui alla lettera d) precisa che le amministrazioni regionali e locali concorrono finanziariamente all’attuazione del citato LEP attraverso la programmazione e l’utilizzo sia delle risorse loro trasferite sia delle ulteriori risorse disponibili a legislazione vigente iscritte nei rispettivi bilanci per le medesime finalità.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
L’articolo 131, comma 1, alle lettere c) e d) apporta due novelle all’articolo 1, commi 708 e 711, della legge n. 199 del 2025 (legge di bilancio per il 2026), in materia di determinazione dei livelli essenziali delle prestazioni nell’ambito dell’istruzione.
Le disposizioni novellate si collocano nell’ambito di quanto previsto dai commi da 706 a 711 della legge di bilancio per il 2026, che recano misure dedicate alla determinazione del livello essenziale delle prestazioni (LEP) in materia di assistenza all’autonomia e alla comunicazione personale per gli alunni e gli studenti con disabilità, prevedendo in particolare che costituiscono contenuto del citato LEP, quali sue componenti fondamentali, il numero di ore di assistenza all’autonomia e alla comunicazione personale, l’impiego di personale specifico, in possesso del profilo professionale specificamente destinato all'assistenza per l'autonomia e per la comunicazione personale degli alunni con disabilità, nonché il rispetto di determinati standard qualitativi. A tal fine (come meglio si vedrà subito infra) è previsto che entro il 31 dicembre 2027 sia alimentato il registro nazionale per la ricognizione del fabbisogno territoriale aggregato delle ore prestate dagli assistenti all’autonomia e alla comunicazione e degli utenti assistiti. In attesa della piena operatività del registro nazionale, con disposizione transitoria, per gli anni 2026 e 2027 è fissato uno specifico obiettivo di servizio volto a garantire, presso gli enti territoriali dove risulti più carente, l’attivazione e il potenziamento delle attività di assistenza all’autonomia e alla comunicazione.
Per ogni approfondimento sui commi da 706 a 711 della legge di bilancio 2025, si rinvia al relativo dossier di documentazione.
La novella di cui alla lettera c) ora in commento introduce un periodo aggiuntivo al termine del comma 708 della legge di bilancio del 2025, che dispone – appunto - che entro il 31 dicembre 2027, il registro nazionale per la ricognizione del fabbisogno territoriale aggregato delle ore prestate dagli assistenti all'autonomia e alla comunicazione e degli utenti assistiti, gestito dalla Presidenza del Consiglio dei ministri - Dipartimento per le politiche in favore delle persone con disabilità, sia alimentato con i dati raccolti dal Ministero dell'istruzione e del merito, attraverso il Sistema informativo dell'istruzione (SIDI). Il registro nazionale è alimentato dai dati dei PEI (Piani educativi personalizzati) già trasmessi dalle istituzioni scolastiche nell'ambito dei flussi informativi esistenti. La definizione dei criteri tecnici, delle modalità per l'accesso, la condivisione e l'utilizzo dei dati, nonché delle specifiche tipologie di dati funzionali alla rilevazione e alla quantificazione del fabbisogno a livello territoriale è demandata ad un decreto dell'Autorità politica delegata in materia di disabilità, da adottare di concerto con il Ministro dell'istruzione e del merito, con il Ministro dell'economia e delle finanze e con l'Autorità politica delegata per gli affari regionali e le autonomie.
Il decreto in questione non risulta ancora adottato.
Si segnala peraltro che, con la sentenza n. 182 del 2026, la Corte costituzionale ha dichiarato l’illegittimità costituzionale dei commi 707 e 708 (qui novellato) nella parte in cui non prevedono che debba essere acquisita l’intesa in sede di Conferenza unificata con riguardo:
- all’individuazione, quale componente fondamentale del contenuto del LEP, del numero di ore di assistenza all'autonomia e alla comunicazione personale da assicurare (comma 707);
- all’adozione del decreto dell'Autorità politica delegata in materia di disabilità, di concerto con il Ministro dell'istruzione e del merito, con il Ministro dell'economia e delle finanze e con l'Autorità politica delegata per gli affari regionali e le autonomie, con il quale sono definiti i criteri tecnici e le modalità per l'accesso, la condivisione e l'utilizzo dei dati contenuti nel registro nazionale, nonché le specifiche tipologie di dati funzionali alla rilevazione e alla quantificazione del fabbisogno di assistenza all'autonomia e alla comunicazione a livello territoriale (comma 708).
Ora, il periodo aggiunto dalla lettera c) in commento specifica che al registro nazionale acceda, altresì, il “Ministero dell’economia e delle finanze - Dipartimento della Ragioneria generale dello Stato - Commissione tecnica per i fabbisogni standard, anche tramite SOGEI”.
La relazione illustrativa precisa che l’accesso al Ministero dell’economia e delle finanze - Dipartimento della Ragioneria generale dello Stato sarà consentito “per il tramite della Commissione tecnica per i fabbisogni standard, nonché mediante la società SOGEI”.
La relazione tecnica chiarisce che la norma in esame non determina effetti finanziari negativi, in quanto l’accesso al registro sarà effettuato nell’ambito delle risorse disponibili a legislazione vigente.
La novella di cui alla lettera d), articolata nei numeri 1) e 2), interviene invece sul comma 711, recante la copertura finanziaria degli interventi attuativi dei livelli essenziali delle prestazioni sopra descritti. Si ricorda che la copertura è posta in parte sul Fondo unico per l'inclusione delle persone con disabilità (di cui all’articolo 1, comma 210, della legge n. 213 del 2023), in parte sul Fondo equità e livello dei servizi (di cui all’articolo 1, comma 496, della medesima legge n. 213 del 2023), ed in parte sulle risorse assicurate dalle amministrazioni regionali e locali nell’ambito dei rispettivi bilanci.
Ora, il numero 1) della lettera d) in commento sopprime le parole che dispongono il concorso delle “risorse assicurate dalle amministrazioni regionali e locali nell’ambito dei rispettivi bilanci”.
Il numero 2) aggiunge, in fine al comma 711, un ulteriore periodo ai sensi del quale, nelle more della completa attuazione del decreto-legislativo 6 maggio 2011, n. 68 (in materia di federalismo fiscale), le amministrazioni regionali e locali concorrono all’attuazione delle norme in questione mediante la programmazione e l’utilizzo delle risorse trasferite e di quelle disponibili a legislazione vigente iscritte nei rispettivi bilanci per le medesime finalità.
La relazione illustrativa chiarisce che l’intento della novella è quello di meglio precisare, rispetto al testo vigente, che le amministrazioni regionali e locali concorrano all’attuazione del citato LEP attraverso la programmazione e l’utilizzo sia delle risorse loro trasferite sia delle ulteriori risorse disponibili a legislazione vigente iscritte nei rispettivi bilanci per le medesime finalità.
Articolo 132
(Ipotesi tecniche di supporto alla determinazione
dei livelli essenziali delle prestazioni)
L’articolo 132, al comma 1, attribuisce alla Commissione tecnica per i fabbisogni standard un'attività di supporto metodologico alle amministrazioni di settore nei procedimenti di definizione e aggiornamento dei livelli essenziali delle prestazioni (LEP). Il comma 2 individua i contenuti delle ipotesi tecniche di cui al comma 1, anche ai fini della predisposizione degli schemi degli atti normativi e amministrativi diretti alla determinazione o all’aggiornamento dei LEP. Il comma 3 prevede che, nell’esercizio delle funzioni di cui al comma 2, la Commissione operi in raccordo con le amministrazioni di settore e si avvalga della collaborazione di Sogei S.p.A.. Il comma 4, in relazione all'ampliamento delle funzioni attribuite alla Commissione tecnica per i fabbisogni standard, istituisce presso il Ministero dell’economia e delle finanze, nell’ambito del Dipartimento della Ragioneria generale dello Stato, un ufficio dirigenziale. di livello non generale di supporto alla Commissione, con corrispondente incremento della dotazione organica di un posto di dirigente di seconda fascia. Inoltre, la disposizione consente al Ministero dell’economia e delle finanze di conferire un incarico dirigenziale non generale anche in deroga alle percentuali previste dalla normativa vigente. Il comma 5 prevede che il contingente di personale di cui all’articolo 1, comma 800, della legge di bilancio 2023, svolge, fino al 31 dicembre 2027, funzioni di supporto all'attività istruttoria per la definizione e l'aggiornamento dei LEP e dei relativi costi e fabbisogni standard, nonché alle attività di monitoraggio e verifica dell'erogazione dei medesimi livelli essenziali delle prestazioni.
Per l’attuazione della disposizione di cui al comma 4, è autorizzata la spesa di euro 176.045 per l’anno 2027 e di euro 186.432 annui a decorrere dall’anno 2028. In particolare, la relazione tecnica precisa che gli oneri derivanti dall’assunzione del suddetto dirigente di seconda sono stati quantificati sulla base della vigente retribuzione pro capite. Alle altre disposizioni dell’articolo non sono associati effetti finanziari.
Nel dettaglio, il comma 1, al fine di assicurare l’unitarietà metodologica, la coerenza e la comparabilità delle analisi necessarie alla determinazione dei livelli essenziali delle prestazioni (LEP), di cui all’articolo 117, secondo comma, lettera m), della Costituzione, le amministrazioni di settore si avvalgono della Commissione tecnica per i fabbisogni standard di cui all’articolo 1, comma 29, della legge di stabilità 2016 (legge n. 208 del 2015), a partire dalla fase di avvio dei procedimenti di definizione o aggiornamento dei livelli essenziali delle prestazioni. A tale fine, la Commissione formula le ipotesi tecniche e metodologiche funzionali all’individuazione dei LEP.
Ai sensi dell’articolo 117 della Costituzione, lo Stato ha legislazione esclusiva, tra l’altro, in materia di determinazione dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali che devono essere garantiti su tutto il territorio nazionale.

La Commissione tecnica per i fabbisogni standard (CTFS) è stata istituita con la legge di stabilità 2016 (art.1, comma 29, della legge 28 dicembre 2015, n. 208) per analizzare e valutare le attività, le metodologie e le elaborazioni relative alla determinazione dei fabbisogni standard degli enti locali (come previsto dal decreto legislativo 26 novembre 2010 n. 216, in attuazione della legge delega sul federalismo fiscale, n. 42 del 2009). La CTFS approva, inoltre, le metodologie e le elaborazioni relative alla determinazione delle capacità fiscali, definite dal Dipartimento delle finanze del Ministero dell'economia e delle finanze (articolo 57-quinquies del D.L. n. 124 del 2019).
La Commissione è formata da 14 componenti (in precedenza 12), di cui uno, con funzioni di presidente, designato dal Presidente del Consiglio dei ministri, tre designati dal Ministro dell'economia e delle finanze, uno designato dal Ministro dell'interno, uno designato dal Ministro delegato per gli affari regionali e le autonomie, uno delegato dal Ministero per il Sud e la coesione territoriale, uno designato dall'Istituto nazionale di statistica, tre designati dall'Associazione nazionale dei comuni italiani, di cui uno in rappresentanza delle aree vaste, e tre designati dalla Conferenza delle Regioni e delle Province autonome (in precedenza un componente era designato dalle regioni).
La CTFS è istituita senza nuovi o maggiori oneri per la finanza pubblica e si avvale delle strutture e dell'organizzazione del Ministero dell'economia e delle finanze. Ai componenti della Commissione non è corrisposto alcun compenso, né indennità, né rimborso di spese (art. 1, comma 30, della legge n. 208 del 2015).
La Commissione tecnica per i fabbisogni standard in carica è stata nominata con D.P.C.M. 1 marzo 2023. Le metodologie predisposte ai fini dell'individuazione dei fabbisogni possono essere sottoposte alla CTFS anche separatamente dalle elaborazioni relative ai fabbisogni standard. Conseguentemente la nota metodologica ed il fabbisogno standard per ciascun ente possono essere adottati con D.P.C.M., anche distintamente tra loro. Il parere parlamentare è richiesto solo per l'adozione della nota metodologica, e non più per la sola adozione dei fabbisogni standard.
Il comma 2 specifica che le ipotesi tecniche di cui al comma 1 comprendono, anche ai fini della predisposizione degli schemi degli atti normativi e amministrativi diretti alla determinazione o all’aggiornamento dei LEP:
a) la ricognizione delle funzioni e delle prestazioni riconducibili ai diritti civili e sociali da garantire in tutto il territorio nazionale nello specifico settore conside rato;
b) l’individuazione degli indicatori e degli standard di riferimento nonché dei parametri, delle soglie e delle relative metodologie di misurazione;
c) la definizione dei criteri e delle metodologie per la stima dei fabbisogni standard e dei costi standard funzionali all’erogazione delle prestazioni;
d) la verifica della disponibilità, della qualità e dell’interoperabilità delle basi in formative necessarie al monitoraggio e alla quantificazione dei fabbisogni.
Il comma 3, oltre a precisare che nell’esercizio delle funzioni di cui al comma 2, la Commissione tecnica per i fabbisogni standard opera in raccordo con le amministrazioni di settore e con il Ministero dell’economia e delle finanze, dispone la facoltà per la Commissione di avvalersi, per lo svolgimento delle attività di analisi e di elaborazione, del supporto tecnico e specialistico della società di cui all’articolo 83, comma 15, del decreto-legge n. 112 del 2008, convertito, con modificazioni, dalla legge n. 133 del 2008. Per le medesime finalità di cui al primo periodo la Commissione può attivare forme di collaborazione con enti e organismi pubblici dotati di competenze statistiche, economiche, finanziarie e territoriali, nel rispetto delle loro attribuzioni istituzionali.
Il menzionato articolo 83, comma 15, del decreto-legge n. 112 del 2008 riguarda i diritti dell’azionista della società di gestione del sistema informativo dell'amministrazione finanziaria (SOGEI), esercitati dal Ministero dell'economia e delle finanze.

La Sogei - Società generale d’informatica S.p.A., è stata costituita nel 1976 come società a prevalente partecipazione pubblica anche in considerazione della necessità di realizzare l’anagrafe tributaria, necessaria alla luce della riforma fiscale del 1974.
Attualmente, la Sogei è una società per azioni a totale partecipazione pubblica le cui azioni appartengono al Ministero dell’economia e finanze. Essa opera sulla base del modello organizzativo dell'in-house providing.
Ai sensi dell'art. 4 dello statuto del 24 gennaio 2017, la Sogei ha per oggetto sociale, prevalente, almeno per l’80% di fatturato, la prestazione di servizi strumentali all'esercizio delle funzioni pubbliche attribuite al MEF Ministero e alle Agenzie fiscali, e segnatamente:
§ ogni attività, compresa quella industriale, finalizzata alla realizzazione, allo sviluppo, alla manutenzione e alla conduzione tecnica del sistema informativo della fiscalità per l'Amministrazione finanziaria;
§ ogni altra attività connessa, direttamente o indirettamente, con quella di cui sopra, compreso il supporto, l'assistenza e la consulenza all'amministrazione finanziaria per lo svolgimento delle funzioni statali ad essa spettanti;
§ le attività informatiche riservate allo Stato, ai sensi del D.Lgs. 414/1997, nonché le attività di sviluppo e gestione dei sistemi informatici ivi comprese le attività di supporto, assistenza e consulenza collegate con le attività di cui sopra;
§ ogni altra attività di carattere informatico in aree di competenza del Ministero dell'economia e delle finanze.
La Sogei, può, inoltre, svolgere le ulteriori attività conferite in base a disposizioni legislative e regolamentari, per conto di regioni, enti locali, società a partecipazione pubblica, anche indiretta, di organismi ed enti che svolgono attività di interesse pubblico o rilevanti nel settore pubblico, nonché di istituzioni internazionali e sovranazionali e di amministrazioni pubbliche estere, comprese le attività verso l’Agenzia per l’Italia digitale.
La Sogei eroga servizi informatici, oltre che per il Ministero dell’economia e delle Agenzie fiscali, anche in favore di altre amministrazioni, in virtù di specifici provvedimenti.
Per un aggiornamento completo dell’attività di Sogei si veda Corte dei conti, Sezione controllo sugli enti, Relazione SOGEI per l’esercizio 2024, 3 giugno 2026.
Il comma 4 istituisce, per le finalità di cui ai commi da 1 a 5 nonché per l’esercizio delle funzioni con sultive, istruttorie e di supporto tecnico per l’attuazione del federalismo fiscale, con particolare riferimento ai fabbisogni e costi standard, alle capacità fiscali, alla perequazione e ai relativi sistemi di monitoraggio e valutazione, presso il Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato un ufficio dirigenziale di livello non generale, di supporto alla Commissione di cui al comma 1, con corrispondente incremento della dotazione organica di un posto di dirigente di seconda fascia.
Per le finalità di cui al primo periodo, il Ministero dell’economia e delle finanze è autorizzato, per il biennio 2027-2028, ad assumere, con contratto di lavoro subordinato a tempo indeterminato, un dirigente di seconda fascia, mediante l’indizione di un concorso pubblico, l’attivazione di una procedura di mobilità volontaria o lo scorrimento di vigenti graduatorie di concorsi pubblici an che di altre amministrazioni pubbliche.
Il regolamento di organizzazione del Ministero dell’economia e delle finanze è adeguato alle disposizioni del presente comma.
Il Ministero dell’economia e delle finanze può conferire un incarico dirigenziale di livello non generale anche in deroga ai limiti percentuali previsti dall’articolo 19, comma 6, del decreto legislativo n. 165 del 2001.
Per l’attuazione del presente comma è autorizzata la spesa di euro 176.045 per l’anno 2027 e di euro 186.432 annui a decorrere dall’anno 2028.
Il menzionato articolo 19, comma 6, del decreto legislativo n. 165 del 2001 fissa dei limiti quantitativi per l’attribuzione di incarichi di funzione dirigenziale nelle amministrazioni pubbliche (di cui ai commi da 1 a 5 del medesimo decreto). Nel dettaglio, tali incarichi possono essere conferiti, da ciascuna amministrazione, entro il limite del 10 per cento della dotazione organica dei dirigenti appartenenti alla prima fascia dei ruoli di cui all'articolo 23 e dell'8 per cento della dotazione organica di quelli appartenenti alla seconda fascia, a tempo determinato ai soggetti indicati dal presente comma. La durata di tali incarichi, comunque, non può eccedere, per gli incarichi di funzione dirigenziale di cui ai commi 3 e 4, il termine di tre anni, e, per gli altri incarichi di funzione dirigenziale, il termine di cinque anni. Tali incarichi sono conferiti, fornendone esplicita motivazione, a persone di particolare e comprovata qualificazione professionale, non rinvenibile nei ruoli dell'Amministrazione, che abbiano svolto attività in organismi ed enti pubblici o privati ovvero aziende pubbliche o private con esperienza acquisita per almeno un quinquennio in funzioni dirigenziali, o che abbiano conseguito una particolare specializzazione professionale, culturale e scientifica desumibile dalla formazione universitaria e postuniversitaria, da pubblicazioni scientifiche e da concrete esperienze di lavoro maturate per almeno un quinquennio, anche presso amministrazioni statali, ivi comprese quelle che conferiscono gli incarichi, in posizioni funzionali previste per l'accesso alla dirigenza, o che provengano dai settori della ricerca, della docenza universitaria, delle magistrature e dei ruoli degli avvocati e procuratori dello Stato. Il trattamento economico può essere integrato da una indennità commisurata alla specifica qualificazione professionale, tenendo conto della temporaneità del rapporto e delle condizioni di mercato relative alle specifiche competenze professionali. Per il periodo di durata dell'incarico, i dipendenti delle pubbliche amministrazioni sono collocati in aspettativa senza assegni, con riconoscimento dell'anzianità di servizio. La formazione universitaria richiesta dal presente comma non può essere inferiore al possesso della laurea specialistica o magistrale ovvero del diploma di laurea conseguito secondo l'ordinamento didattico previgente al regolamento di cui al decreto del Ministro dell'università e della ricerca scientifica e tecnologica 3 novembre 1999, n. 509.
Ai sensi del comma 5, ferme restando le funzioni previste dall’articolo 2, comma 3, della legge n. 111 del 2023 (Delega al Governo per la riforma fiscale), e dall’articolo 37, comma 1, del decreto legislativo n. 62 del 2024, il contingente di personale di cui all’articolo 1, comma 800, della legge di bilancio 2023 (legge n. 197 del 2022), svolge, fino al 31 dicembre 2027, funzioni di supporto all’attività istruttoria per la definizione e l’aggiornamento dei LEP e dei relativi costi e fabbisogni standard, nonché all’attività di monitoraggio e di verifica dell’erogazione dei medesimi LEP, anche con riferimento ai LEP di cui ai commi da 699 a 714 della legge di bilancio 2026 (legge n. 199 del 2025), e alle attività previste dall’articolo 2, comma 4, del decreto legislativo n. 68 del 2011. Le funzioni di cui al presente comma sono svolte in raccordo con le amministrazioni competenti e con la Commissione tecnica per i fabbisogni standard.
L’articolo 2, comma 3, della legge n. 111 del 2023 stabilisce che, per la predisposizione dei decreti legislativi delegati, l'Amministrazione finanziaria si coordina con la segreteria tecnica della Cabina di regia per la determinazione dei LEP, di cui all'articolo 1, comma 799, della legge n. 197 del 2022, a tal fine coadiuvata dal Nucleo PNRR Stato-regioni di cui all'articolo 33 del decreto-legge n. 152 del 2021, convertito, con modificazioni, dalla legge n. 233 del 2021, per la cura dell'attività istruttoria con le regioni, le province autonome di Trento e di Bolzano e gli enti locali, nel contesto della riforma del quadro fiscale subnazionale di cui alla missione 1, componente 1, riforma 1.14, del Piano nazionale di ripresa e resilienza.
L’articolo 37, comma 1, del decreto legislativo n. 62 del 2024 attribuisce al Dipartimento per le politiche in favore delle persone con disabilità, in raccordo con la Commissione nazionale per l'aggiornamento dei LEA e la promozione dell'appropriatezza nel Servizio sanitario nazionale, istituita presso il Ministero della salute, il compito di verificare le modalità di integrazione dei livelli essenziali, proposti ai sensi del comma 1, con i livelli essenziali di assistenza, anche formulando proposte di integrazione del medesimo decreto nei limiti del quadro finanziario di cui al comma 3.
L’articolo 1, comma 800, della legge di bilancio 2023 (legge n. 197 del 2022) dispone che la segreteria tecnica della Cabina di regia per la determinazione dei LEP è costituita da un contingente di dodici unità di personale, di cui un'unità con incarico dirigenziale di livello generale scelta tra soggetti che abbiano ricoperto incarichi dirigenziali in uffici aventi competenza in materia di finanza degli enti territoriali e federalismo fiscale, un'unità con incarico dirigenziale di livello non generale e dieci unità di livello non dirigenziale. Le predette unità sono individuate anche tra il personale delle altre amministrazioni pubbliche e sono collocate fuori ruolo o in posizione di comando o altro analogo istituto previsto dai rispettivi ordinamenti. La dotazione organica dirigenziale della Presidenza del Consiglio dei ministri è conseguentemente incrementata di un posto di funzione dirigenziale di livello generale e di un posto di funzione dirigenziale non generale.
Le attività previste dall’articolo 2, comma 4, del decreto legislativo n. 68 del 2011 riguardano, negli ambiti interessati dalla fiscalizzazione dei trasferimenti statali soppressi ai sensi del comma 2 e dell'articolo 7, il coordinamento e il monitoraggio dei livelli essenziali delle prestazioni, dei livelli adeguati di servizio, delle funzioni fondamentali e degli obiettivi di servizio da garantire sull'intero territorio nazionale e il rispetto dei principi di sussidiarietà, differenziazione e adeguatezza di cui all'articolo 118 della Costituzione.
I commi da 698 a 705 della legge di bilancio 2026 stabiliscono i livelli essenziali delle prestazioni nella materia assistenza – al fine della successiva definizione, mediante criteri di federalismo fiscale, del sistema di finanziamento degli interventi delle regioni a statuto ordinario in materia. I commi 706 e 707 stabiliscono che il livello essenziale delle prestazioni (LEP) in materia di assistenza all’autonomia e alla comunicazione personale per gli alunni e gli studenti con disabilità debba garantire, in attuazione del principio di inclusività, un supporto adeguato, permanente e personalizzato.
Il comma 708 prevede che entro il 31 dicembre 2027 sia alimentato il registro nazionale per la ricognizione del fabbisogno territoriale aggregato delle ore prestate dagli assistenti all’autonomia e alla comunicazione e degli utenti assistiti.
Il comma 709 introduce una disposizione transitoria per gli anni 2026 e 2027, con cui, in attesa della piena operatività del registro nazionale, viene individuato uno specifico obiettivo di servizio volto a garantire, presso gli enti territoriali dove risulti più carente, l’attivazione e il potenziamento delle attività di assistenza all’autonomia e alla comunicazione.
Il comma 710 rinvia a un decreto delle amministrazioni competenti la ripartizione delle risorse del Fondo unico per l’inclusione delle persone con disabilità. Il comma 711 disciplina la relativa copertura finanziaria. Il comma 712 stabilisce i livelli essenziali delle prestazioni nella materia istruzione – al fine della successiva definizione, mediante criteri di federalismo fiscale, del sistema di finanziamento degli interventi delle regioni a statuto ordinario in materia. A tal fine, il comma 713 incrementa il fondo integrativo statale per la concessione di borse di studio di 250 milioni di euro annui a decorrere dal 2026. Il comma 714 demanda la definizione delle modalità di monitoraggio del raggiungimento dei livelli essenziali delle prestazioni di cui al comma 712, senza nuovi o maggiori oneri a carico della finanza pubblica, a un decreto del Ministro dell’università e della ricerca, di concerto con il Ministro dell’economia e delle finanze e l’Autorità politica delegata per gli affari regionali e le autonomie, previo parere della Commissione tecnica per i fabbisogni standard, previa intesa in sede di Conferenza unificata.
Articolo 133
(Disposizioni in materia di monitoraggio dei livelli essenziali
delle prestazioni)
L’articolo 133, al comma 1, attribuisce ai Ministeri competenti per materia il monitoraggio dei livelli e degli obiettivi di servizio inerenti ai livelli essenziali delle prestazioni, sulla base delle indicazioni metodologiche formulate dalla Commissione tecnica per i fabbisogni standard (CTFS), di concerto con il Ministero dell’economia e delle finanze. Il comma 2 prevede che le amministrazioni statali, le regioni e gli enti locali rendano disponibili i dati e le informazioni necessari al monitoraggio e demanda a un decreto interministeriale la definizione delle relative modalità tecniche e operative, nonché del coordinamento con i sistemi di monitoraggio, valutazione, controllo e rendicontazione già previsti dalla normativa vigente. Il comma 3 disciplina l’applicazione delle disposizioni alle Regioni a statuto speciale e alle Province autonome di Trento e di Bolzano, nel rispetto dei rispettivi statuti speciali e delle relative norme di attuazione, fermo restando l’obbligo di concorrere agli obiettivi generali di finanza pubblica, nonché a quelli di perequazione e solidarietà.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
Nel dettaglio, il comma 1 attribuisce ai Ministeri competenti per materia il compito di assicurare il monitoraggio dei livelli di servizio e degli obiettivi di servizio inerenti ai LEP concernenti i diritti civili e sociali, di cui all’articolo 117, secondo comma, lettera m), della Costituzione. Le attività di monitoraggio di cui al presente comma sono svolte sulla base delle indicazioni metodologiche formulate, di concerto con il Ministero dell’economia e delle finanze, dalla Commissione tecnica per i fabbisogni standard.
Ai sensi dell’articolo 117, secondo comma, lettera m), della Costituzione, lo Stato ha legislazione esclusiva, tra l’altro, in materia di determinazione dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali che devono essere garantiti su tutto il territorio nazionale.
Il comma 2 conferisce alle amministrazioni statali, alle regioni e agli enti locali l’obbligo di rendere disponibili i dati e le informazioni necessari allo svolgimento delle attività di monitoraggio.
Per le modalità tecniche e operative per la trasmissione, la condivisione e l’interoperabilità dei dati e dei sistemi informativi interessati nonché per il coordinamento con i sistemi di monitoraggio, valutazione, controllo e rendicontazione previsti dalla normativa vigente e con quelli previsti dall’articolo 1, comma 702, della legge di bilancio 2026 (legge n. 199 del 2025), dall’articolo 24 del decreto legislativo n. 147 del 2017, dall’articolo 1, comma 496, lettera a), della legge di bilancio 2024 (legge n. 213 del 2023), e dalle relative disposizioni attuative, il comma 2 rinvia a un decreto del Ministro competente per materia, adottato di concerto con il Ministro dell’economia e delle finanze, previo parere della Commissione tecnica per i fabbisogni standard, tenendo conto prioritariamente delle informazioni, dei dati e degli indicatori già disponibili presso le amministrazioni pubbliche e nel rispetto della normativa vigente in materia di protezione dei dati personali, di sicurezza informatica, di interoperabilità dei dati e di riutilizzo dei documenti.
L’articolo 1, comma 702, della legge di bilancio 2026 rinvia a uno o più decreti del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell'economia e delle finanze e l'Autorità politica delegata per gli affari regionali e le autonomie, previo parere della Commissione tecnica per i fabbisogni standard, da emanare entro dodici mesi dalla data di entrata in vigore della presente legge, per la determinazione dei sistemi operativi e delle modalità integrate di monitoraggio, senza nuovi o maggiori oneri a carico della finanza pubblica. Entro i successivi sei mesi sono determinate le modalità di monitoraggio del Sistema di garanzia dei livelli essenziali delle prestazioni nel settore sociale, di cui al comma 699.
Ai sensi dell’articolo 24 del decreto legislativo n. 147 del 2017, a decorrere dalla data di entrata in vigore del medesimo decreto è istituito, presso il Ministero del lavoro e delle politiche sociali, il Sistema informativo unitario dei servizi sociali, di seguito denominato «SIUSS», per le seguenti finalità:
a) assicurare una compiuta conoscenza dei bisogni sociali e delle prestazioni erogate dal sistema integrato degli interventi e dei servizi sociali e di tutte le informazioni necessarie alla programmazione, alla gestione, al monitoraggio e alla valutazione delle politiche sociali;
b) monitorare il rispetto dei livelli essenziali delle prestazioni;
c) rafforzare i controlli sulle prestazioni indebitamente percepite;
d) disporre di una base unitaria di dati funzionale alla programmazione e alla progettazione integrata degli interventi mediante l'integrazione con i sistemi informativi sanitari, del lavoro e delle altre aree di intervento rilevanti per le politiche sociali, nonché con i sistemi informativi di gestione delle prestazioni già nella disponibilità dei comuni;
e) elaborare dati a fini statistici, di ricerca e di studio.
L’articolo 1, comma 496, lettera a), della legge di bilancio 2024, in attuazione della sentenza della Corte costituzionale n. 71 del 14 aprile 2023, per rimuovere gli squilibri economici e sociali e per favorire l'effettivo esercizio dei diritti della persona, istituisce, nello stato di previsione del Ministero dell'interno, un Fondo speciale per l'equità del livello dei servizi con una dotazione pari a euro 858.923.000 per l'anno 2025, a euro 1.069.923.000 per l'anno 2026, a euro 1.808.923.000 per l'anno 2027, a euro 1.876.923.000 per l'anno 2028, a euro 725.923.000 per l'anno 2029 e a euro 763.923.000 per l'anno 2030.
Il comma 3 precisa che le disposizioni dei commi 1 e 2 si applicano nelle regioni a statuto speciale e nelle province autonome di Trento e di Bolzano compatibilmente con i rispettivi statuti e le relative norme di attuazione, fermo restando quanto previsto dall’articolo 27 della legge n. 42 del 2009.
L’articolo 27 della legge n. 42 del 2009 dispone che le regioni a statuto speciale e le province autonome di Trento e di Bolzano, nel rispetto degli statuti speciali, concorrano al conseguimento degli obiettivi di perequazione e di solidarietà ed all’esercizio dei diritti e doveri da essi derivanti, nonché al patto di stabilità interno e all’assolvimento degli obblighi posti dall’ordinamento comunitario, secondo criteri e modalità stabiliti da norme di attuazione dei rispettivi statuti, da definire, con le procedure previste dagli statuti medesimi, e secondo il principio del graduale superamento del criterio della spesa storica.
Articolo 134
(Misure correttive e poteri sostitutivi)
L’articolo 134, al comma 1, prevede che ciascun Ministero competente per materia avvii un confronto con l’ente interessato quando si verifichino criticità tali da compromettere l’effettiva erogazione dei livelli essenziali delle prestazioni (LEP) e assegna un termine per la presentazione di un cronoprogramma e per l'adozione delle necessarie misure correttive. Il comma 1 specifica a tal fine gli elementi del cronoprogramma. Il comma 2 attribuisce al Ministero competente per materia il compito di verifica periodica dell’attuazione del cronoprogramma, nonché l’individuazione degli ulteriori interventi in caso di attuazione parziale o insufficiente degli obiettivi del cronoprogramma. Il comma 3 prevede che ciascun Ministro competente per materia, in caso di mancata presentazione o attuazione del cronoprogramma da parte dell’ente interessato o di persistente mancato conseguimento dei livelli essenziali delle prestazioni promuova l’esercizio dei poteri sostitutivi previsti dall’articolo 120, secondo comma, della Costituzione. Il comma 4 dispone che l’esercizio dei poteri sostitutivi avvenga nel rispetto delle modalità previste dalla normativa vigente, anche mediante la nomina di un commissario, limitatamente agli atti e alle attività necessarie a garantire l’effettiva erogazione dei livelli essenziali delle prestazioni. Il comma 5 prevede che restano ferme le procedure di diffida e commissariamento disciplinate dall’articolo 1, commi da 498 a 501, della legge di bilancio 2024.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto sepcificando che le relative attività saranno svolte nell’ambito delle funzioni istituzionali e con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente, senza nuovi o maggiori oneri a carico della finanza pubblica.
L’articolo in esame, secondo la ricostruzione della relazione illustrativa, mira a garantire l’effettiva erogazione dei livelli essenziali delle prestazioni (LEP), introducendo misure correttive al verificarsi di criticità tali da poterne compromettere l’effettiva erogazione.
Nel dettaglio, il comma 1, prevede l’obbligo, anche sulla base degli esiti del monitoraggio di cui all’articolo 133 (si veda la relativa scheda) o al verificarsi di criticità idonee a compromettere l’effettiva erogazione dei LEP, per il Ministero competente per materia di avviare un confronto con l’amministrazione interessata, finalizzato all’individuazione delle cause dello scostamento e delle misure necessarie al suo superamento e assegna un termine per la presentazione di un cronoprogramma e per l’adozione delle necessarie misure correttive.
Il cronoprogramma individua:
a) le cause dello scostamento e gli interventi organizzativi, amministrativi e finanziari necessari al suo superamento;
b) le misure da adottare, i soggetti responsabili della loro attuazione e i relativi termini;
c) gli obiettivi intermedi e finali, individuati mediante indicatori verificabili;
d) le modalità e la periodicità della verifica dello stato di attuazione del cronoprogramma e dei risultati conseguiti.
Il comma 2, inoltre, attribuisce al Ministero competente per materia il compito di verificare periodicamente l’attuazione del cronoprogramma. In caso di attuazione parziale o di insufficiente conseguimento degli obiettivi di cui al comma 1, il Ministero individua, d’intesa con l’amministrazione interessata, gli ulteriori interventi necessari e i relativi termini.
Il comma 3 attribuisce al Ministro competente per materia, in caso di mancata presentazione del cronoprogramma di cui al comma 1, di mancata attuazione dello stesso o di persistente mancato conseguimento dei LEP, previa diffida ad adempiere entro un termine congruo e tenuto conto delle circostanze del caso concreto, il potere di promuovere, ove ricorrano i presupposti costituzionali e nel rispetto delle procedure previste dalla normativa vigente, l’attivazione dei poteri sostitutivi di cui all’articolo 120, secondo comma, della Costituzione.
L’attivazione dei poteri sostitutivi è informata ai princìpi di leale collaborazione, di proporzionalità e di temporaneità ed è limitata a quanto necessario per assicurare l’effettiva erogazione dei LEP.
L’articolo 120 della Costituzione stabilisce che la Regione non può istituire dazi di importazione o esportazione o transito tra le Regioni, né adottare provvedimenti che ostacolino in qualsiasi modo la libera circolazione delle persone e delle cose tra le Regioni, né limitare l'esercizio del diritto al lavoro in qualunque parte del territorio nazionale.
Il Governo può sostituirsi a organi delle Regioni, delle Città metropolitane, delle Province e dei Comuni nel caso di mancato rispetto di norme e trattati internazionali o della normativa comunitaria oppure di pericolo grave per l'incolumità e la sicurezza pubblica, ovvero quando lo richiedono la tutela dell'unità giuridica o dell'unità economica e in particolare la tutela dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali, prescindendo dai confini territoriali dei governi locali. La legge definisce le procedure atte a garantire che i poteri sostitutivi siano esercitati nel rispetto del principio di sussidiarietà e del principio di leale collaborazione.
Il comma 4 precisa che i poteri sostitutivi di cui al comma 3 sono esercitati secondo le modalità previste dall’articolo 8 della legge n. 131 del 2003, anche mediante la nomina di un apposito commissario, limitatamente agli atti e alle attività strettamente necessari a garantire l’effettiva erogazione dei LEP.
L’articolo 8 della legge n. 131 del 2003, al comma 1, dispone che, nei casi e per le finalità previsti dall'articolo 120, secondo comma, della Costituzione, il Presidente del Consiglio dei ministri, su proposta del Ministro competente per materia, anche su iniziativa delle Regioni o degli enti locali, assegni all'ente interessato un congruo termine per adottare i provvedimenti dovuti o necessari; decorso inutilmente tale termine, il Consiglio dei ministri, sentito l'organo interessato, su proposta del Ministro competente o del Presidente del Consiglio dei ministri, adotta i provvedimenti necessari, anche normativi, ovvero nomina un apposito commissario. Alla riunione del Consiglio dei ministri partecipa il Presidente della Giunta regionale della Regione interessata al provvedimento.
Ai sensi del comma 2, qualora l'esercizio del potere sostitutivo si renda necessario al fine di porre rimedio alla violazione della normativa comunitaria, gli atti ed i provvedimenti di cui al comma 1 sono adottati su proposta del Presidente del Consiglio dei ministri o del Ministro per le politiche comunitarie e del Ministro competente per materia.
Riguardo al commissario, il comma 3 dispone che, fatte salve le competenze delle Regioni a statuto speciale, qualora l'esercizio dei poteri sostitutivi riguardi Comuni, Province o Città metropolitane, la nomina del commissario deve tenere conto dei princìpi di sussidiarietà e di leale collaborazione. Il commissario provvede, sentito il Consiglio delle autonomie locali qualora tale organo sia stato istituito.
Ai sensi del comma 4, nei casi di assoluta urgenza, qualora l'intervento sostitutivo non sia procrastinabile senza mettere in pericolo le finalità tutelate dall'articolo 120 della Costituzione, il Consiglio dei ministri, su proposta del Ministro competente, anche su iniziativa delle Regioni o degli enti locali, adotta i provvedimenti necessari, che sono immediatamente comunicati alla Conferenza Stato-Regioni o alla Conferenza Stato-Città e autonomie locali, allargata ai rappresentanti delle Comunità montane, che possono chiederne il riesame.
Il comma 5 specifica che i provvedimenti sostitutivi devono essere proporzionati alle finalità perseguite.
Il comma 6 attribuisce al Governo la facoltà di promuovere la stipula di intese in sede di Conferenza Stato-Regioni o di Conferenza unificata, dirette a favorire l'armonizzazione delle rispettive legislazioni o il raggiungimento di posizioni unitarie o il conseguimento di obiettivi comuni. Nelle materie di cui all'articolo 117, terzo e quarto comma, della Costituzione non possono essere adottati gli atti di indirizzo e di coordinamento di cui all'articolo 8 della legge 15 marzo 1997, n. 59, e all'articolo 4 del decreto legislativo 31 marzo 1998, n. 112.
Il comma 5 specifica che restano ferme le disposizioni dell’articolo 1, commi da 498 a 501, della legge di bilancio 2024 (legge n. 213 del 2023).
I commi 496-501 dell’articolo 1 della legge di bilancio 2024 istituiscono, nello stato di previsione del Ministero dell’interno, un Fondo speciale per la rimozione degli squilibri economici e sociali e per favorire l’effettivo esercizio dei diritti della persona, denominato Fondo Speciale Equità Livello dei Servizi.
Il Fondo è istituito in esplicita attuazione della sentenza della Corte costituzionale n. 71 del 2023, con la quale il giudice costituzionale ha invitato il legislatore, attraverso un monito, a intervenire tempestivamente sulla disciplina del Fondo di solidarietà comunale, al fine di superare la presenza, all’interno di quest’ultimo, di componenti perequative speciali, non riconducibili alla perequazione generale e non dirette a colmare le differenze di capacità fiscale tra gli enti comunali – come prescritto dall’articolo 119, terzo comma, Costituzione – bensì vincolate al raggiungimento di determinati livelli essenziali e obiettivi di servizio.
La dotazione del nuovo Fondo corrisponde, sostanzialmente, per ciascuna annualità, alle riduzioni delle risorse previste sul Fondo di solidarietà comunale dai commi 494-495 della legge di bilancio, e determina le finalità cui sono destinate le relative risorse, i cui beneficiari sono i comuni delle Regioni a statuto ordinario e i comuni della Regione siciliana e della Regione Sardegna.
Agli oneri relativi alla istituzione e al finanziamento del nuovo Fondo si provvede mediante l’utilizzo delle risorse rivenienti dalla rimodulazione degli importi del Fondo di solidarietà comunale disposta dal precedente comma 494 della legge di bilancio in esame.
I commi disciplinano, infine, la procedura di monitoraggio del raggiungimento degli obiettivi di servizio e dei livelli essenziali delle prestazioni da parte dei comuni beneficiari delle risorse del Fondo, nonché le conseguenze dell’inadempimento o del mancato raggiungimento degli obiettivi assegnati, consistenti nel commissariamento degli enti risultati inadempienti. Si demanda a un decreto del Ministero dell’interno, da adottare entro 30 giorni dall’entrata in vigore della presente legge di bilancio di concerto con il Ministero dell’economia e delle finanze, sentita la Conferenza Stato-città e autonomie locali, la disciplina delle modalità di attuazione di tali procedure.
In particolare, il comma 498 stabilisce che, nel caso in cui, a seguito del monitoraggio previsto dalle lettere a), b) e c) del comma 496, nonché dall’articolo 1, comma 449, lettere d-quinquies), d-sexies) e d-octies) della legge n. 232 del 2016 (legge di bilancio 2017), risulti, per ciascuno degli anni 2021 e successivi, il mancato raggiungimento degli obiettivi assegnati, entro 30 giorni dalla pubblicazione del decreto del Ministro dell’interno di cui al successivo comma 6 del presente articolo, per gli esercizi 2021 e 2022, ed entro 30 giorni dalla presa visione delle certificazioni, per gli esercizi 2023 e successivi, la Società Soluzioni per il sistema economico – SOSE S.p.A. invita l’ente ad adempiere o a giustificare le motivazioni del mancato raggiungimento dell’obiettivo entro e non oltre i 30 giorni successivi. Qualora, decorsi inutilmente i 30 giorni, perduri l’inadempimento, la Società Soluzioni per il sistema economico – SOSE S.p.A. trasmette specifica comunicazione al Ministero dell’interno che provvede con proprio decreto al commissariamento dell’ente o al recupero delle somme, nel caso in cui il comune certifichi l’assenza di utenti potenziali nell’anno di riferimento.
Il comma 499 prevede che entro i 30 giorni successivi alla comunicazione effettuata da SOSE S.p.A. al Ministero dell’interno, quest’ultimo provvede alla nomina di un commissario, individuato nel Sindaco pro tempore del comune inadempiente. Il commissario è nominato a titolo gratuito e deve provvedere all’invio della certificazione nei 30 giorni successivi alla nomina.
Nel caso non sia stato raggiunto l’obiettivo di servizio assegnato, il commissario è tenuto ad attivarsi affinché questo e/o il livello essenziale delle prestazioni venga garantito. Nel caso in cui perduri l’inadempimento da parte dell’ente, il Ministero dell’interno nomina, con successivo decreto, un commissario su designazione del Prefetto.
Il comma 500 prevede che le somme erogate a ciascun comune beneficiario ai sensi del comma 498 restino nella disponibilità di quest’ultimo, a seguito della nomina del commissario, per essere destinate alle medesime finalità originarie. Nel caso in cui il comune certifichi l’assenza di utenti potenziali del servizio o prestazione, le risorse erogate vengono recuperate in favore del bilancio dello Stato, ai sensi dell’articolo 1, commi 128 e 129, della legge n. 228 del 2012, per essere riassegnate al Fondo Speciale Equità Livello dei Servizi, istituito dall’articolo in esame.
Il comma 501, infine, demanda a un decreto del Ministero dell’interno, adottato, di concerto con il Ministero dell’economia e delle finanze e sentita la Conferenza Stato-città e autonomie locali, entro 30 giorni dall’entrata in vigore della presente legge di bilancio, la disciplina delle modalità di attuazione dei commi 498, 499 e 500 in esame.
Articolo 135, comma 1
(Riprogrammazione della spesa in conto capitale dei Ministeri)
L’articolo 135, comma 1, dispone una riprogrammazione degli stanziamenti di spesa in conto capitale di alcune missioni e programmi di spesa degli stati di previsione dei Ministeri, fatta eccezione per il Dicastero della difesa, riducendone le dotazioni di competenza e di cassa per gli anni 2027, 2028 e 2029 e incrementandole per il successivo triennio 2030, 2031 e 2032.
L’articolo 135, comma 1, tramite il rinvio all’Allegato 5, prevede una riduzione della spesa in conto capitale del bilancio dello Stato pari a 1.627,1 milioni di euro per il 2027, 1.237,9 milioni di euro per il 2028 e 1.833,7 milioni di euro per il 2029.
Le medesime dotazioni di spesa, ridotte nel triennio 2027-2029, sono incrementate nell’Allegato 6, per gli anni 2030-2032, successivi al triennio di previsione, per importi leggermente inferiori. Gli effetti di aumento della spesa in conto capitale non sono riportati nel prospetto riepilogativo degli effetti finanziari del disegno di legge di bilancio in esame, in quanto esso si limita al triennio 2027-2029.
Il comma 1 dell’articolo in esame dispone una riprogrammazione delle dotazioni di competenza e di cassa relative ad alcune missioni e programmi di spesa degli stati di previsione dei Ministeri, fatta eccezione per il Dicastero della difesa, al fine di efficientare e migliorare la capacità di programmazione degli interventi relativi alle spese in conto capitale, riducendone la dotazione finanziaria per gli anni 2027, 2028 e 2029 ed incrementandola per gli anni 2030, 2031 e 2032.
Le riduzioni sono dettagliate, per Ministero, missione e programma, nell’Allegato 5 annesso al disegno di legge in esame.
Il definanziamento complessivo, riportato nell’Allegato 5, ammonta a 1.627,1 milioni di euro per il 2027, 1.237,9 milioni di euro per il 2028 e 1.833,7 milioni di euro per il 2029 e riguarda esclusivamente dotazioni finanziarie in conto capitale dei Ministeri (Titolo II delle spese), fatta eccezione per il Dicastero della difesa.
La gran parte delle riduzioni previste in ciascuno degli anni 2026, 2027 e 2028 incide su dotazioni finanziarie predeterminate per legge.
Le riduzioni complessive per ciascun Ministero sono quantificate come segue:
| Riduzioni (in milioni di euro) |
2027 |
2028 |
2029 |
| MINISTERO |
Riduzioni |
di cui predeterminate per legge |
Riduzioni |
di cui predeterminate per legge |
Riduzioni |
di cui predeterminate per legge |
| Economia e finanze |
706,8 |
517,7 |
587,4 |
479,9 |
635,9 |
434,5 |
| Imprese e made in Italy |
88,4 |
78,4 |
71,1 |
58,6 |
104,1 |
68,7 |
| Lavoro e politiche sociali |
3,1 |
0 |
3,1 |
0 |
3,1 |
0 |
| Giustizia |
16,6 |
8,0 |
13,2 |
4,6 |
30,4 |
21,7 |
| Esteri e cooperazione internazionale |
8,7 |
3,2 |
5,6 |
0 |
11,6 |
0,4 |
| Istruzione e merito |
11,5 |
10,9 |
9,1 |
8,5 |
22,6 |
21,7 |
| Interno |
181,1 |
114,7 |
150,1 |
113,2 |
255,3 |
143,0 |
| Ambiente e sicurezza energetica |
72,3 |
36,4 |
18,7 |
15,9 |
131,1 |
125,9 |
| Infrastrutture e trasporti |
307,5 |
286,0 |
233,1 |
218,1 |
365,1 |
299,6 |
| Università e ricerca |
66,2 |
66,1 |
34,6 |
34,6 |
26,0 |
25,9 |
| Difesa |
- |
- |
- |
- |
- |
- |
| Agricoltura |
17,5 |
13,6 |
11,8 |
11,7 |
34,4 |
31,2 |
| Cultura |
114,6 |
79,2 |
99,6 |
63,9 |
141,1 |
103,4 |
| Salute |
0,6 |
0 |
0,3 |
0 |
0,4 |
0 |
| Turismo |
32,2 |
32,2 |
0,1 |
0 |
0,1 |
0,1 |
| TOTALE |
1.627,1 |
1.246,4 |
1.237,9 |
1.008,9 |
1.833,7 |
1.348,4 |
Il successivo Allegato 6 riporta, dettagliati per Ministero, missione e programma, gli incrementi delle dotazioni di spesa in conto capitale per il triennio successivo. L’incremento è disposto, per ciascuna missione e per ciascun programma, per complessivi 1.560,1 milioni di euro per il 2030, 1.180,7 milioni di euro per il 2031 e 1.776,5 milioni di euro per il 2032.
Gli incrementi riguardano principalmente le dotazioni di spesa predeterminate per legge.
Si evidenzia che gli importi dei rifinanziamenti disposti dall’Allegato 6 per i Ministeri per il triennio 2030-2032 corrispondono sostanzialmente agli importi delle riduzioni disposte dall’Allegato 5 per il triennio 2027-2029, con l’unica eccezione del Ministero delle imprese e del made in Italy per il quale è prevista una riduzione di 88,4 milioni per il 2027, di 71,1 milioni per il 2028 e di 104,1 per il 2029, a fronte di incrementi di importo pari a 21,2 milioni per il 2030, di 14,0 milioni per il 2031 e di 46,8 per il 2032.
Gli incrementi per gli anni 2030, 2031 e 2032 per ciascun Ministero sono quantificati come segue:
| Incrementi (in milioni di euro) |
2030 |
2031 |
2032 |
| MINISTERO |
Incrementi |
di cui predeterminati per legge |
Incrementi |
di cui predeterminati per legge |
Incrementi |
di cui predeterminati per legge |
| Economia e finanze |
707,7 |
517,7 |
587,4 |
479,9 |
635,9 |
434,5 |
| Imprese e made in Italy |
21,2 |
11,2 |
14,0 |
1,4 |
46,9 |
11,5 |
| Lavoro e politiche sociali |
3,1 |
0 |
3,1 |
0 |
3,1 |
0 |
| Giustizia |
16,3 |
8,0 |
13,2 |
4,6 |
30,4 |
21,7 |
| Esteri e cooperazione internazionale |
8,7 |
3,2 |
5,6 |
0 |
11,6 |
0,4 |
| Istruzione e merito |
11,5 |
10,9 |
9,1 |
8,5 |
22,4 |
21,7 |
| Interno |
181,1 |
114,7 |
150,1 |
113,2 |
255,3 |
143,0 |
| Ambiente e sicurezza energetica |
72,3 |
36,4 |
18,7 |
15,9 |
131,1 |
125,9 |
| Infrastrutture e trasporti |
307,5 |
286,0 |
233,1 |
218,1 |
365,1 |
299,6 |
| Università e ricerca |
66,2 |
66,1 |
34,6 |
34,6 |
26,0 |
25,9 |
| Difesa |
- |
- |
- |
- |
- |
- |
| Agricoltura |
17,5 |
13,6 |
11,8 |
11,7 |
34,3 |
31,2 |
| Cultura |
114,6 |
79,2 |
99,6 |
63,9 |
141,1 |
103,4 |
| Salute |
0,5 |
0 |
0,3 |
0 |
0,4 |
0 |
| Turismo |
32,2 |
32,1 |
0,1 |
0 |
72,6 |
72,3 |
| TOTALE |
1.560,1 |
1.179,2 |
1.180,7 |
951,7 |
1.776,5 |
1.291,2 |
I due Allegati non specificano, tuttavia, quali siano le leggi di spesa e i capitoli di bilancio interessati dalle riduzioni nel triennio 2026-2028 e dagli incrementi nel successivo triennio 2029-2031.
Al riguardo, sarebbe opportuno acquisire elementi informativi sulle leggi di spesa interessate dalle variazioni disposte dal comma in esame.
Infine, la disposizione in esame prevede che le predette variazioni contabili possono essere rimodulate, in termini di competenza e di cassa, anche tra programmi diversi, nell’ambito dei pertinenti stati di previsione della spesa, su proposta dei Ministri competenti, con decreto del Ministro dell'economia e delle finanze, fermo restando il conseguimento dei risparmi di spesa previsti e a invarianza di effetti sui saldi di finanza pubblica.
Restano, in ogni caso, preservate le ordinarie forme di flessibilità di bilancio, previste dall’articolo 33 della legge 31 dicembre 2009, n. 196, che consente variazioni compensative tra le dotazioni finanziarie previste a legislazione vigente, con il disegno di legge di assestamento (comma 3), ovvero variazioni compensative tra le dotazioni finanziarie di stanziamenti di spesa non determinati da fattore legislativo in fase gestionale, con decreti del Ministro competente ovvero del Ragioniere generale dello Stato (commi da 4 a 4-octies).
In merito alla disposizione in esame, si fa presente, che, per la quota parte di riprogrammazioni che riguardano i fattori legislativi di spesa, la riprogrammazione avrebbe potuto essere operata nella seconda sezione del disegno di legge di bilancio. Si rammenta, infatti, che l’articolo 23, comma 3, della legge di contabilità, prevede che con la seconda sezione del disegno di legge di bilancio, all'interno di ciascuno stato di previsione, possono essere rifinanziate, definanziate e riprogrammate, per un periodo temporale anche pluriennale, le dotazioni finanziarie di spesa di parte corrente e in conto capitale previste a legislazione vigente, relative ai fattori legislativi.
Il successivo comma 3-bis dispone che le autorizzazioni legislative di spesa di cui si propone la modifica sono indicate per ciascun Ministero e per ciascun programma, in appositi allegati conoscitivi al disegno di legge di bilancio.
Articolo 135, comma 2
(Risparmi di spesa corrente dei Ministeri
e della Presidenza del Consiglio)
L’articolo 135, comma 2, prevede la riduzione delle dotazioni di parte corrente, di competenza e di cassa, relative alle missioni e ai programmi di spesa dei Ministeri per gli anni 2027, 2028 e a decorrere dall'anno 2029, ai fini del concorso delle amministrazioni centrali dello Stato al raggiungimento degli obiettivi programmatici di finanza pubblica, indicati nel Documento programmatico di finanza pubblica (DPFP) di ottobre 2026. La tabella contenuta nell’Allegato 7 reca i dettagli per ciascun Ministero delle riduzioni operate sulle missioni e i programmi. Per le medesime finalità, la Presidenza del Consiglio dei ministri è tenuta a versare all’entrata del bilancio dello Stato la somma di 60 milioni di euro annui a decorrere dall’anno 2027.
Le disposizioni prevedono che le riduzioni di spesa dei Ministeri possano essere rimodulate, anche tra programmi diversi nell'ambito dei singoli stati di previsione, su proposta dei Ministri competenti, con decreto del Ministero dell’economia e delle finanze.
L’articolo 135, comma 2, determina, mediante il rinvio all’Allegato 7, una riduzione di spesa di parte corrente dei Ministeri, pari a 234,1 milioni di euro per il 2027, 241,5 milioni di euro per il 2028 e 264,8 milioni di euro a decorrere dal 2029.
Il comma determina altresì un effetto positivo sul saldo di bilancio, in termini di maggiori entrate, derivante dal versamento all’entrata del bilancio di risorse attualmente iscritte nel bilancio della Presidenza del Consiglio dei ministri, pari a 60 milioni di euro annui a decorrere dall’anno 2027.
L’articolo 135, comma 2, dispone una riduzione per gli anni 2027, 2028 e a decorrere dall’anno 2029 delle dotazioni di competenza e di cassa relative alle missioni e ai programmi degli stati di previsione dei Ministeri, ai fini del concorso delle Amministrazioni centrali dello Stato al raggiungimento degli obiettivi programmatici di finanza pubblica indicati nel Documento programmatico di finanza pubblica (DPFP) di ottobre 2025 (Doc. CCXLIV, n. 2).
Le riduzioni sono dettagliate, per Ministero, missione e programma, nell’Allegato 7 annesso al disegno di legge in esame. Esse riguardano tutti i Ministeri ad eccezione del Ministero della Difesa, per il quale non sono previste riduzioni.
Il definanziamento complessivo previsto dall’Allegato 7 ammonta a 234,1 milioni di euro per il 2027, 241,5 milioni di euro per il 2028 e 264,8 milioni di euro a decorrere dal 2029 e riguarda esclusivamente dotazioni finanziarie di parte corrente dei Ministeri (Titolo I delle spese).
Di seguito, si riporta una tabella con le riduzioni delle dotazioni di spesa per Ministero, secondo gli importi indicati nell’Allegato 7, evidenziando la quota parte degli obiettivi di riduzione di spesa costituita da riduzioni di dotazioni dei Ministeri predeterminate per legge:
| Importi (milioni di euro) |
2027 |
2028 |
2029 |
| MINISTERO |
Riduzioni |
di cui predeterminate per legge |
Riduzioni |
di cui predeterminate per legge |
Riduzioni |
di cui predeterminate per legge |
| Economia e finanze |
36,3 |
6,0 |
37,5 |
6,0 |
41,9 |
6,1 |
| Imprese e made in Italy |
2,1 |
0,9 |
2,6 |
1,3 |
3,1 |
1,5 |
| Lavoro e politiche sociali |
7,7 |
2,7 |
9,4 |
4,1 |
9,0 |
4,1 |
| Giustizia |
8,2 |
1,0 |
10,4 |
1,2 |
11,6 |
1,1 |
| Esteri e cooperazione internazionale |
52,1 |
44,6 |
51,8 |
44,0 |
45,5 |
37,5 |
| Istruzione e merito |
6,5 |
2,1 |
8,3 |
4,0 |
25,8 |
21,5 |
| Interno |
27,7 |
0,1 |
32,1 |
0,1 |
36,2 |
1,424,0 |
| Ambiente e sicurezza energetica |
24,0 |
1,7 |
11,2 |
1,8 |
9,1 |
1,9 |
| Infrastrutture e trasporti |
29,6 |
18,5 |
30,2 |
18,7 |
35,8 |
23,0 |
| Università e ricerca |
15,9 |
8,9 |
16,6 |
9,7 |
16,8 |
9,9 |
| Difesa |
- |
- |
- |
- |
- |
- |
| Agricoltura |
2,5 |
0,3 |
3,1 |
0,4 |
3,1 |
0,4 |
| Cultura |
7,3 |
3,3 |
7,9 |
3,3 |
8,1 |
3,3 |
| Salute |
12,0 |
7,3 |
17,6 |
12,4 |
15,0 |
11,4 |
| Turismo |
2,2 |
0,2 |
2,9 |
0,8 |
3,6 |
1,4 |
| TOTALE (milioni) |
234,1 |
98,5 |
241,5 |
108,7 |
264,8 |
124,6 |
L’allegato 7 espone le riduzioni operate su ciascun Ministero articolandole a livello di missioni e programmi, indicando anche l’ammontare delle riduzioni che incidono sulle spese predeterminate per legge. L’Allegato non specifica, tuttavia, quali siano le leggi di spesa e i capitoli di bilancio interessati dalle predette riduzioni.
Al riguardo, sarebbe opportuno acquisire elementi informativi sulle leggi di spesa interessate dalla spending review prevista dal comma in esame.
Il comma dispone inoltre che, con decreto del Ministro dell'economia e delle finanze, su proposta dei Ministri competenti, le predette riduzioni di spesa possono essere rimodulate in termini di competenza e di cassa, anche tra programmi diversi, nell’ambito dei pertinenti stati di previsione della spesa, fermo restando il conseguimento dei risparmi di spesa previsti e a invarianza di effetti sui saldi di finanza pubblica.
Restano preservate le ordinarie forme di flessibilità di bilancio, previste dall’articolo 33 della legge 31 dicembre 2009, n. 196, che consente variazioni compensative tra le dotazioni finanziarie previste a legislazione vigente, con il disegno di legge di assestamento (comma 3), ovvero variazioni compensative tra le dotazioni finanziarie di stanziamenti di spesa non determinati da fattore legislativo in fase gestionale, con decreti del Ministro competente ovvero del Ragioniere generale dello Stato (commi da 4 a 4-octies).
Per la Presidenza del Consiglio dei ministri, in quanto organo costituzionale dotato di autonomia di bilancio ai sensi dell’articolo 8, comma 1, del D.Lgs. 30 luglio 1999, n. 303, ai fini del concorso al raggiungimento degli obiettivi di finanza pubblica, non sono disposte riduzioni di spesa, ma è stabilito dal comma 2, ultimo periodo, il versamento all’entrata del bilancio dello Stato dell’importo di 60 milioni di euro annui a decorrere dal 2027. Le riduzioni di spesa corrente disposte dal comma in esame sono disposte, come espressamente indicato dalla norma, per garantire il concorso delle amministrazioni centrali dello Stato al raggiungimento degli obiettivi programmatici di finanza pubblica indicati nel Documento programmatico di finanza pubblica (DPFP) di ottobre 2026 (Doc. CCXLIV, n. 2).
Tale documento - che definisce il quadro programmatico di finanza pubblica, fissando gli obiettivi programmatici di indebitamento netto e di avanzo primario strutturale, di variazione annuale della spesa netta e gli obiettivi di debito pubblico per il 2027, 2028 e 2029 - menziona la revisione della spesa dei Ministeri come contributo al miglioramento del saldo primario - indicando un ulteriore contenimento complessivo nel triennio della spesa primaria corrente della PA - pur non quantificando l’importo richiesto come obiettivo di risparmio dei Ministeri.
Nel successivo Documento programmatico di bilancio 2027 (DPB), presentato all’Unione europea il 15 ottobre 2026, si prevede espressamente che, dal lato della spesa, concorrono al finanziamento della manovra specifici interventi sugli stanziamenti del bilancio dello Stato, volti all’efficientamento della spesa corrente e al miglioramento della capacità di programmazione delle spese in conto capitale delle amministrazioni, mediante una rimodulazione delle dotazioni di bilancio che tenga conto dell’andamento gestionale, senza pregiudicare la realizzazione dei relativi interventi. Il DPB riporta che la revisione di spesa dei ministeri comporterà minori spese, in termini di indebitamento netto, pari a -0,05% del PIL nel 2027, -0,08% nel 2027 e del -0,08% del PIL nel 2028 (cfr. Tabella I.6-1, pag. 11, del DPB 2027.
Si sottolinea che la riduzione delle spese dei Ministeri, disposta dalla disposizione in esame, non è attuata secondo la procedura di spending review disciplinata dall’articolo 22-bis della legge di contabilità e finanza pubblica (vedi box in calce alla scheda).
Articolo 135, comma 3
(Norme di revisione e di razionalizzazione della spesa)
L’articolo 135, comma 3, nell’ottica di razionalizzare la spesa pubblica, prevede che, nel 2027, 30 milioni di euro dalle disponibilità di ENIT siano trasferiti al bilancio dello Stato e acquisiti definitivamente all’erario.
L’articolo 135, comma 3, prevede per il 2027 il trasferimento al bilancio dello Stato di 30 milioni di euro a valere sulle disponibilità di ENIT, con definitiva acquisizione all’erario. Il prospetto riepilogativo degli effetti finanziari registra maggiori entrate extratributarie pari a 30 milioni di euro nel 2027 in termini di saldo netto da finanziare; non sono ascritti effetti in termini di fabbisogno e di indebitamento netto.
L’articolo 135 prevede interventi volti a razionalizzare la spesa pubblica e a rendere più efficiente la gestione delle risorse.
Il comma 3, nello specifico, stabilisce che, nell’anno 2027, un importo di 30 milioni di euro, a valere sulle somme giacenti nella contabilità speciale di tesoreria unica intestata a ENIT, sia versato all’entrata del bilancio dello Stato e resti acquisito all’erario. Si osserva il comma 3 fa riferimento alla contabilità speciale di tesoreria unica “intestata a all’ENIT – Agenzia nazionale del turismo”, ente pubblico che invero è stato soppresso, con attribuzione delle relative funzioni a ENIT S.p.A. (si veda il box che segue): più correttamente il prospetto riepilogativo degli effetti finanziari fa invece riferimento alla contabilità speciale “intestata a ENIT S.p.A”.

L’articolo 25 del D.L. n. 44/2023 ha autorizzato il Ministero del turismo a costituire una società per azioni avente ad oggetto l’attività di supporto e promozione dell’offerta turistica nazionale. A decorrere dal 27 febbraio 2024 è stata formalmente costituita la nuova società per azioni denominata “ENIT S.p.A.”, in base a quanto disposto dal decreto del Ministro del Turismo del 30 novembre 2023, ed è subentrata all’ente pubblico ENIT - Agenzia nazionale del turismo. La nuova ENIT s.p.a., interamente partecipata dal MEF, è qualificata come società in house, ai sensi dell’articolo 16 del TUSP, e sottoposta ai poteri di indirizzo, vigilanza e controllo del Ministero del turismo. Le azioni sono attribuite al MEF che esercita i diritti dell’azionista.
La società supporta e promuove l’offerta turistica nazionale, così da potenziarne l’attrattività, anche attraverso adeguate forme di destagionalizzazione, diversificazione dell’offerta, valorizzazione mirata di strutture e siti con spiccata vocazione turistica, nonché tramite la formazione specialistica degli addetti ai servizi e lo sviluppo di un ecosistema digitale per la più efficiente e razionale fruizione dei beni e servizi offerti in tali settori. La disciplina della società è contenuta nel citato D.M. del 30 novembre 2023 e nello statuto ad esso allegato, ai sensi del quale la società è amministrata da un consiglio di amministrazione composto da tre membri, di cui uno con funzioni di presidente e uno con funzioni di amministratore delegato, designati dal Ministro del turismo, nel rispetto delle disposizioni di legge e regolamentari vigenti in materia di equilibrio tra i generi. La carica di presidente del consiglio di amministrazione è assunta dal soggetto designato dal Ministro del turismo. Gli amministratori durano in carica per tre esercizi e sono rieleggibili. La scelta dei componenti degli organi di amministrazione deve avvenire secondo criteri di professionalità e competenza tra persone che abbiano maturato una significativa esperienza nell’esercizio di attività indicate nello statuto. Il componente del consiglio cui siano state delegate in modo continuativo attribuzioni gestionali proprie del consiglio medesimo, può rivestire la carica di amministratore in non più di due ulteriori consigli in società per azioni, eccetto gli incarichi in società o enti controllati o collegati. Gli amministratori privi di deleghe gestionali possono invece rivestire la carica di amministratore in non più di cinque ulteriori consigli in società per azioni. Il presidente del collegio sindacale della società è designato dal Ministro dell’economia e delle finanze e gli altri componenti (2 sindaci effettivi e 2 supplenti) dal Ministro del turismo.
Articolo 135, comma 4
(Riduzione dell’autorizzazione di spesa per l’erogazione dell’ADI)
L’articolo 135, al comma 4, riduce di 100 milioni di euro annui, a decorrere dal 2027, l’autorizzazione di spesa destinata all’erogazione del beneficio economico dell’Assegno di inclusione, tenuto conto degli esiti del monitoraggio dei relativi oneri. È conseguentemente rideterminato l’importo complessivo autorizzato per l’Assegno e i relativi incentivi.
Il prospetto degli effetti finanziari ascrive alla disposizione economie per minore spesa per prestazioni pari a 100 milioni di euro annui a decorrere dal 2027. Le economie ammontano pertanto a 100 milioni per ciascuno degli anni 2027, 2028 e 2029. La relazione precisa che, limitatamente a tale importo, la riduzione non compromette il riconoscimento delle prestazioni e dei benefici vigenti.
Il comma 4 dell’articolo 135 interviene sull’autorizzazione di spesa prevista dall’articolo 13, comma 8, lettera a), del decreto-legge 4 maggio 2023, n. 48, recante misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro, convertito, con modificazioni, dalla legge 3 luglio 2023, n. 85. La riduzione è pari a 100 milioni di euro annui a decorrere dal 2027 ed è disposta tenendo conto degli esiti del monitoraggio degli oneri relativi alla misura.
La disposizione ridetermina conseguentemente anche l’importo indicato nell’alinea dell’articolo 13, comma 8, che reca l’autorizzazione di spesa complessiva per il beneficio economico e per gli incentivi previsti dall’articolo 10 del decreto-legge n. 48 del 2023. La riduzione incide sullo stanziamento per il beneficio economico, senza disporre direttamente una riduzione dell’autonoma quota destinata agli incentivi.
Il comma non modifica i requisiti di accesso, le modalità di calcolo o la durata dell’Assegno di inclusione. Secondo la relazione tecnica, la riduzione è resa possibile dagli esiti del monitoraggio riferito al 2026 e dalle conseguenti valutazioni prospettiche, senza compromettere il riconoscimento delle prestazioni e dei benefici previsti dalla legislazione vigente.
Rileva rammentare che il D.L. 48/2023 ha introdotto, a decorrere dal 1° gennaio 2024, l'Assegno di inclusione quale misura nazionale di contrasto alla povertà, alla fragilità e all'esclusione sociale delle fasce deboli attraverso percorsi di inserimento sociale, nonché di formazione, di lavoro e di politica attiva del lavoro. I requisiti relativi alla condizione economica e reddituale per il riconoscimento del beneficio, nonché il relativo importo, sono stati modificati dalla legge di bilancio 2025 (art. 1, c. 198-199, L. 207/2024). A seguito delle modifiche apportate dalla legge di bilancio 2026, che ha eliminato la sospensione di un mese dell'erogazione dell'Assegno (comma 158, L.199/2025) - originariamente prevista sia al primo rinnovo sia ai successivi - tale assegno viene erogato per un massimo di 18 mesi e può essere rinnovato per periodi ulteriori di dodici mesi. La medesima legge di bilancio 2026 ha inoltre previsto la riduzione del cinquanta per cento dell'importo della prima mensilità di rinnovo rispetto al beneficio mensile dell'assegno.
Tale misura è riconosciuta ai nuclei familiari che hanno almeno un componente minorenne, o con almeno 60 anni di età, o con disabilità, o in condizione di svantaggio e inserito in specifici programmi di cura, in possesso di determinati requisiti. In particolare, per avere diritto al beneficio in oggetto, i predetti nuclei familiari devono risultare, al momento della presentazione della richiesta e per tutta la durata dell'erogazione, in possesso di determinati requisiti in relazione alla cittadinanza, alla residenza, alla condizione economica e patrimoniale, alla condizione lavorativa, al godimento di beni durevoli e alla situazione giuridica soggettiva.
Per ricevere il beneficio economico in oggetto – che può essere richiesto all'INPS, ai CAF o ai patronati – il richiedente deve effettuare l'iscrizione presso il sistema informativo per l'inclusione sociale e lavorativa (SIISL) e deve espressamente autorizzare la trasmissione dei dati relativi alla domanda ai centri per l'impiego, alle agenzie per il lavoro e agli enti autorizzati all'attività di intermediazione.
La suddetta registrazione è finalizzata alla sottoscrizione del patto di attivazione digitale.
Una volta sottoscritto il patto di attivazione digitale, i componenti dei nuclei familiari beneficiari dell'Assegno di inclusione sono tenuti ad aderire ad un percorso personalizzato di inclusione sociale o lavorativa, che comporta l’adempimento di diversi obblighi formativi e di istruzione (fatta eccezione per taluni soggetti fragili). Il componente attivabile al lavoro è tenuto ad accettare, a pena di decadenza, un'offerta di lavoro, purché ricorrano determinate condizioni.
Articolo 135, commi 5-7
(Riordino del Fondo Unico Giustizia)
L’articolo 135, commi da 5 a 7, apporta modifiche alla disciplina del Fondo unico giustizia (FUG) per coordinarla con il Codice della crisi d’impresa e dell’insolvenza e con le disposizioni della legge fallimentare ancora rilevanti, aggiornando, in particolare, i richiami normativi relativi alle somme derivanti dalla ripartizione finale nella liquidazione giudiziale. L’intervento legislativo estende alle somme delle procedure di liquidazione giudiziale e, su richiesta dei relativi organi, a quelle giacenti sui conti degli altri strumenti di composizione della crisi la confluenza nelle gestioni separate del FUG e il modello di gestione finanziaria già previsto per le risorse sequestrate; demanda inoltre a un decreto interministeriale la definizione dei requisiti degli operatori finanziari presso cui sono tenuti i conti delle procedure e delle modalità di adeguamento dei conti già aperti, sopprimendo l’obbligo di intestazione alla Tesoreria dello Stato e la preventiva validazione di Equitalia Giustizia per il prelievo delle somme. Le nuove disposizioni si applicano anche ai conti delle procedure già aperti alla data della loro entrata in vigore.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
Il comma 5 dell’articolo 135 novella l’articolo 2 del decreto-legge 16 settembre 2008, n. 143, (conv. legge n. 181 del 2008), relativo al Fondo unico di giustizia (FUG).
In particolare, la lettera a) modifica l’articolo 2, comma 2, lettera c-ter), del decreto-legge 16 settembre 2008, n. 143, che include tra le somme rilevanti ai fini del Fondo unico giustizia quelle di cui all’articolo 117, quarto comma, del regio decreto 16 marzo 1942, n. 267.
Quest’ultima disposizione prevede che, nell’ambito del riparto finale, le somme dovute ai creditori che non si presentano o sono irreperibili, una volta depositate, siano versate all’entrata del bilancio dello Stato, decorso il termine di cinque anni, se non riscosse dagli aventi diritto e non richieste da altri creditori rimasti insoddisfatti.
La novella affianca al richiamo all’articolo 117, quarto comma, quello all’articolo 232, comma 4, del decreto legislativo 12 gennaio 2019, n. 14, che disciplina la corrispondente fattispecie nella liquidazione giudiziale. La modifica estende quindi il richiamo contenuto nella lettera c-ter) alle somme previste dal Codice della crisi.
La lettera b) del comma 5 dell'articolo 135 interviene sull'articolo 2, comma 2-bis, del decreto-legge 16 settembre 2008, n. 143. In primo luogo, la disposizione sostituisce la lettera a) per coordinare la disciplina del Fondo Unico Giustizia con il Codice della crisi d'impresa e dell'insolvenza (D.Lgs. 14/2019), prevedendo che le somme giacenti sui conti della liquidazione giudiziale (art. 131, comma 2, CCII) confluiscano nelle gestioni separate del Fondo fino al riparto finale dell'attivo al pari delle procedure fallimentari (art. 34 R.D. 267/1942), con l'espressa eccezione delle risorse destinate all'esercizio provvisorio dell'impresa (art. 211, commi 2 e 3, CCII e art. 104 R.D. 267/1942) ed eliminando l'aggettivo «fallimentare» per adeguare la terminologia al nuovo impianto codicistico. In secondo luogo, la norma inserisce la nuova lettera a-bis), estendendo la facoltà di avvalersi delle gestioni separate del Fondo Unico Giustizia anche ai conti correnti aperti nell'ambito degli altri strumenti di regolazione e composizione della crisi d'impresa, precisando tuttavia che per questi ultimi la confluenza delle somme non opera in via automatica, bensì esclusivamente su apposita e volontaria richiesta formulata dagli organi della procedura.
La lettera c) del comma 5 dell'articolo 135 interviene sul secondo periodo del comma 6-bis dell'articolo 2 del decreto-legge 16 settembre 2008, n. 143, sopprimendo la parola «sequestrate» e realizzando l’unificazione del modello di gestione finanziaria della liquidità del Fondo Unico Giustizia. Eliminando il riferimento esclusivo alle somme oggetto di sequestro penale o amministrativo, la disposizione estende anche alle risorse di provenienza civile e concorsuale — incluse quelle giacenti sui conti delle liquidazioni giudiziali e degli altri strumenti di composizione della crisi di cui al comma 2-bis — l'obbligo per il soggetto gestore di trasferire le giacenze liquide su conti correnti stipulati con operatori finanziari che assicurino tassi di interesse attivi allineati alle migliori condizioni di mercato, elevati standard di solidità e affidabilità e idonei livelli di servizio. La novella supera pertanto la storica divaricazione operativa tra FUG penale e FUG civile, introducendo un regime unitario di valorizzazione e tutela della liquidità complessiva del Fondo, a prescindere dalla natura o dall'origine processuale delle somme intestate.
Il comma 5, lettera d) aggiorna il decreto che dovrà dare completa attuazione alla norma e, in coerenza con la proposta di modifica, si sopprime l’obbligo di intestazione di un conto corrente presso la Tesoreria dello Stato. La modifica risponde all’esigenza di replicare, anche per il FUG civile, le modalità di gestione finanziaria già applicate alle risorse liquide del FUG penale, che hanno consentito di valorizzarne la redditività nell’interesse dello Stato.
Il comma 6, lettera a), novella il comma 1 dell'articolo 131 del Codice della crisi d'impresa e dell'insolvenza (D.Lgs. 14/2019), preservando in capo al curatore la prerogativa discrezionale di individuare l'istituto di credito o l'ufficio postale presso cui radicare il conto corrente intestato alla procedura di liquidazione giudiziale, ma condizionando tassativamente tale scelta al possesso, in capo all'operatore prescelto, dei requisiti qualificanti stabiliti dal decreto interministeriale di cui all'articolo 2, comma 6-ter, del D.L. 143/2008; la medesima disposizione attribuisce al predetto decreto interministeriale anche la disciplina del regime transitorio, demandandogli la fissazione dei termini e delle modalità operative mediante i quali gli organi procedurali dovranno valutare l'adeguamento o il trasferimento dei conti correnti già pendenti presso intermediari privi dei requisiti prescritti, garantendo così la conformità uniforme dei rapporti in essere senza determinare soluzioni di continuità nella gestione della liquidità concorsuale.
La lettera b) del comma 6 sostituisce integralmente il comma 3 del citato articolo 131 del Codice della Crisi.
Nella sua formulazione vigente, la disposizione subordina l'efficacia del prelievo delle somme giacenti sul conto della procedura — pur autorizzato dal giudice delegato — all'ulteriore passaggio procedurale della disposizione e validazione da parte di Equitalia Giustizia S.p.A., recitando: «su disposizione di Equitalia Giustizia s.p.a., in conformità a quanto previsto dall'articolo 2 del decreto-legge 16 settembre 2008, n. 143».
Con la novella proposta dall’articolo in commento, la locuzione «su disposizione di Equitalia Giustizia s.p.a.» viene soppressa, con la conseguenza che si esclude, ai fini del prelievo delle somme da eseguire su mandato di pagamento del giudice delegato, il riferimento alla preventiva validazione da parte di Equitalia Giustizia S.p.A.
Il comma 7 prevede che le disposizioni di cui ai commi 5 e 6 si applichino anche a tutti i conti correnti intestati alle procedure ai sensi dell’articolo 34, primo comma, del regio decreto 16 marzo 1942, n. 267 e ai sensi dell’articolo 131, comma 1, del decreto legislativo 12 gennaio 2019, n. 14, aperti alla data di entrata in vigore delle disposizioni medesime.
Articolo 135, commi 8-9
(Spese di giustizia)
L’articolo 135, commi 8-9 apporta modifiche in materia di ammissione al patrocinio a spese dello Stato, innovando: il regime di autenticazione della sottoscrizione dell’interessato al momento della presentazione dell’istanza, il contenuto della domanda di ammissione, i requisiti richiesti agli avvocati che fanno parte dell’elenco dei difensori per il patrocinio a spese dello Stato, nonché le modalità di valutazione dell’istanza di ammissione al patrocinio gratuito (comma 8). Inoltre, viene disposta l’introduzione di un tavolo tecnico, volto a individuare le misure necessarie a razionalizzare la spesa pubblica per il predetto beneficio (comma 9).
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
L’articolo 135, comma 8 apporta diverse modifiche al testo unico in materia di spese di giustizia di cui al d.P.R. n. 115 del 2002.
In primo luogo, viene innovata la disciplina concernente l’istanza per l’ammissione al gratuito patrocinio di cui all’art. 78 del suddetto decreto, per quanto concerne il regime di autenticazione della sottoscrizione del soggetto interessato ad accedere al patrocinio a spese dello Stato. A tal proposito, viene integralmente sostituito il comma 2 del richiamato art. 78 (comma 8, lett. a)).
Sul punto si ricorda che l’art. 78 dispone, al comma 1, che il soggetto che si trova nelle condizioni reddituali di cui all’art. 76 può chiedere di essere ammesso al patrocinio in ogni stato e grado del processo. Il comma 2, invece, stabilisce che l’istanza deve essere sottoscritta dall’interessato a pena di inammissibilità. L’autenticazione della sottoscrizione può essere effettuata, alternativamente, dal difensore ovvero con le modalità prescritte dall’art. 38, comma 3 del d.P.R. n. 445 del 2000 (T.U. in materia di documentazione normativa). Quest’ultima disposizione regola l’autenticazione delle istanze e delle dichiarazioni sostitutive degli atti di notorietà da produrre agli organi della P.A. o degli esercenti un pubblico servizio. Ai fini della loro autenticazione, pertanto, le predette dichiarazioni possono essere sottoscritte dinanzi al pubblico dipendente competente ovvero sottoscritte e presentate unitamente a copia fotostatica non autenticata di un documento di identità del sottoscrittore.
Ciò premesso, la nuova previsione prevede che l’autenticazione della sottoscrizione con le forme previste dall’art. 38, comma 3 del d.P.R. n. 445 del 2000, prescritta per le dichiarazioni sostitutive degli atti di notorietà (v. ridotto supra) sia limitata alle sole ipotesi in cui la parte può stare in giudizio personalmente. In tutti gli altri casi la sottoscrizione dell’interessato deve essere autenticata dal difensore.
Appare opportuno ricordare che tra le ipotesi in cui l’ordinamento consente alla parte di stare in giudizio personalmente, senza assistenza dell’avvocato, figurano:
- l’art. 82 c.p.c. che non richiede la difesa tecnica del difensore per le controversie dinanzi al giudice di pare e il cui valore è inferiore a 1.100 euro;
- l’art. 660, sesto comma c.p.c., il quale prescrive, in materia di opposizione all’intimazione di licenza e di sfratto per finita locazione ovvero per morosità, che l’intimato può comparire personalmente per lo svolgimento delle attività di cui agli artt. 663 a 666 c.p.c.;
- l’art. 12, comma 2 del D.lgs. n. 546 del 1992 consente alle parti, per le controversie di valore fino a 3.000 euro in materia tributaria, di stare in giudizio senza difesa tecnica (si veda anche art. 57, comma 2 del D.lgs. n. 175 del 2024, che sostituirà l’ultima disposizione richiamata a decorrere dal 1° gennaio 2027).
La seconda novella riguarda le modifiche all’art. 79 inerente al contenuto dell’istanza per l’ammissione al gratuito patrocinio. Nello specifico, viene introdotta la nuova lett. a-bis) all’interno comma 1 dell’art. 79, la quale prescrive che il richiedente debba illustrare nell’istanza le ragioni poste a fondamento della pretesa o della difesa e dell’ammissibilità processuale della domanda (comma 8, lett. b)).
Si rammenta che, in merito al contenuto dell’istanza di ammissione al patrocinio, essa deve contenere (art. 79, comma 1): la richiesta di ammissione al patrocinio e l'indicazione del processo cui si riferisce, se già pendente (lett. a)); le generalità dell'interessato e dei componenti la famiglia anagrafica con i relativi codici fiscali (lett. b)); una dichiarazione sostitutiva di certificazione da parte dell'interessato attestante la sussistenza delle condizioni reddituali richieste per l'ammissione, nonché la specifica determinazione del reddito complessivo (lett. c)); l'impegno a comunicare, fino a che il processo non sia definito, le variazioni rilevanti dei limiti di reddito (lett. d)).
Appare opportuno, inoltre, segnalare che le prescrizioni inerenti al contenuto dell’istanza di ammissione al patrocinio di cui al suddetto art. 79 trovano applicazione in via generale, quindi anche quando il gratuito patrocinio è richiesto all’interno dei procedimenti penali. A tal riguardo, si evidenzia che l’obbligo per l’indagato e/o per l’imputato di esporre le ragioni a fondamento della propria difesa nell’istanza di ammissione al patrocinio a spese dello Stato potrebbe compromettere la sua strategia difensiva e, di conseguenza, il suo diritto alla difesa.
Alla luce delle suddette considerazioni, si valuti l’opportunità di un approfondimento circa l’impatto della disposizione in commento nell’ambito del processo penale.
Il comma 8, lett. c) incide, invece, sui requisiti che devono possedere gli avvocati per poter essere inseriti all’interno dell’elenco dei difensori per il patrocinio a spese dello Stato, di cui all’art. 81, comma 2 del T.U. spese di giustizia.
In particolare, viene aggiunta la nuova lett. a-bis) al suddetto comma 2 dell’art. 81, che introduce, quale condizione per l’iscrizione nell’elenco, il possesso di una formazione professionale che risulti essere attestata dalla partecipazione a corsi di aggiornamento altamente qualificati per specifiche materie.
Sul punto si ricorda che l’art. 81, comma 1 dispone che l’elenco degli avvocati per il patrocinio a spese dello Stato è formato dagli avvocati che ne fanno domanda e che siano in possesso dei requisiti e delle condizioni prescritti dal successivo comma 2, tra i quali si annoverano: le attitudini e l’esperienza professionale specifica, distinguendo tra processi civili, penali, amministrativi, contabili, tributari ed affari di volontaria giurisdizione (lett. a)); l’assenza di sanzioni disciplinari superiori all’avvertimento irrogate nei 5 anni precedenti alla domanda (lett. b)); l’iscrizione all'Albo degli avvocati da almeno 2 anni (lett. c)). Sempre a norma del comma 2 dell’art. 81, l’inserimento nell’elenco è deliberato dal consiglio dell’ordine che valuta i predetti requisiti.
Il comma 8, lett. d) sostituisce integralmente la disciplina contenuta nell’art. 126 del d.P.R. n. 115 del 2002, riguardante l’ammissione anticipata al patrocinio a spese dello Stato da parte del consiglio dell'ordine degli avvocati, nei procedimenti civile, amministrativo, contabile e tributario.
La nuova disciplina, introdotta in questa sede, prevede che il consiglio dell’ordine degli avvocati decida sull’istanza di ammissione al gratuito patrocinio nei 10 giorni successivi da quando la domanda è stata presentata o è pervenuta (art. 126, comma 1).
Il consiglio accoglie la richiesta qualora, in base alla dichiarazione sostitutiva di certificazione:
- sono presenti le condizioni reddituali e di ammissibilità di cui all’art. 76;
- le pretese che l’interessato intende far valere non appaiono manifestamente infondate.
Con particolare riferimento alla verifica della non manifesta infondatezza, la norma precisa che occorre valutare anche il rispetto dei termini, quando previsti dalla legge, ai fini della ammissibilità dell’atto difensivo (art. 126, comma 2).
Infine, si precisa che l’ammissione al beneficio avviene in via anticipata e provvisoria (art. 126, comma 3).
Rispetto all’attuale disciplina, il nuovo art. 126 rafforza la previsione per cui la valutazione di ammissibilità dell’istanza deve comprendere sia la verifica della prova delle condizioni reddituali, sia la verifica della “non manifesta infondatezza” della pretesa azionata o della difesa che la parte convenuta intende far valere in giudizio.
Tuttavia, a differenza della previsione in vigore, non figura più l’espressa previsione per cui il provvedimento con cui il consiglio accoglie o rigetta l’istanza, ovvero la dichiara inammissibile è trasmesso all'interessato e al magistrato (attuale art. 126, comma 2). Inoltre, non è più prevista la possibilità per l’interessato di rinnovare la richiesta dinanzi al magistrato in caso di rigetto da parte del consiglio (attuale art. 126, comma 3).
Alla luce delle considerazioni svolte, si valuti l’opportunità di regolare le modalità di trasmissione all’interessato del provvedimento con cui il consiglio dell’ordine accoglie o rigetta l’istanza di ammissione, nonché di prevedere la possibilità di riproporre l’istanza dinanzi al giudice.
L’articolo 135, comma 9 prescrive che entro 60 giorni dall’entrata in vigore della disposizione in commento, è istituito, con decreto del Ministro della giustizia, di concerto con il Ministro dell’economia e delle finanze, un tavolo tecnico per l’individuazione di misure volte a razionalizzare la spesa pubblica conseguente all’ammissione al patrocinio a carico dello Stato.
In particolare, il predetto tavolo tecnico è tenuto ad individuare gli strumenti necessari volti a:
- introdurre l’indicatore della situazione economica equivalente (cd. ISEE) quale parametro per l’accesso al beneficio;
- semplificare le procedure di accesso al gratuito patrocinio;
- assicurare controlli efficaci e rafforzare gli strumenti di prevenzione degli abusi;
- indicare le eventuali modifiche normative per perseguire i predetti fini
La norma chiarisce che i partecipanti al tavolo tecnico non maturano il diritto a gettoni di presenza, compensi, rimborsi di spese o altri emolumenti comunque denominati.
Inoltre, le amministrazioni competenti provvedono ai relativi adempimenti nell’ambito delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente.
| Testo unico delle disposizioni legislative e regolamentari in materia di spese di giustizia (d.P.R. n. 115/2002) |
| Testo vigente |
Modificazioni apportate dall’art. 135, comma 8 dell’AC 3174 |
| Art. 78
(Istanza per l'ammissione) |
Art. 78
(Istanza per l'ammissione) |
| 1. L’interessato che si trova nelle condizioni indicate nell'articolo 76 può chiedere di essere ammesso al patrocinio in ogni stato e grado del processo. |
1. Identico |
| 2. L'istanza è sottoscritta dall'interessato a pena di inammissibilità. La sottoscrizione è autenticata dal difensore, ovvero con le modalità di cui all'articolo 38, comma 3, del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445. |
2. L’istanza è sottoscritta dall’interessato a pena di inammissibilità e la firma è autenticata dal difensore. Nelle cause in cui la parte può stare in giudizio personalmente l’istanza può essere autenticata anche con le modalità di cui all’articolo 38, comma 3, del testo unico delle disposizioni legislative e regolamentari in materia di documentazione amministrativa, di cui al decreto del Presidente della Repubblica 28 dicembre 2000, n. 445. |
| Art. 79
(Contenuto dell'istanza) |
Art. 79
(Contenuto dell'istanza) |
| 1. L’istanza è redatta in carta semplice e, a pena di inammissibilità, contiene: a) la richiesta di ammissione al patrocinio e l'indicazione del processo cui si riferisce, se già pendente; b) le generalità dell'interessato e dei componenti la famiglia anagrafica, unitamente ai rispettivi codici fiscali; c) una dichiarazione sostitutiva di certificazione da parte dell'interessato, ai sensi dell'articolo 46, comma 1, lettera o), del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445, attestante la sussistenza delle condizioni di reddito previste per l'ammissione, con specifica determinazione del reddito complessivo valutabile a tali fini, determinato secondo le modalità indicate nell'articolo 76; d) l'impegno a comunicare, fino a che il processo non sia definito, le variazioni rilevanti dei limiti di reddito, verificatesi nell'anno precedente, entro trenta giorni dalla scadenza del termine di un anno, dalla data di presentazione dell'istanza o della eventuale precedente comunicazione di variazione. |
1. L’istanza è redatta in carta semplice e, a pena di inammissibilità, contiene: a) la richiesta di ammissione al patrocinio e l'indicazione del processo cui si riferisce, se già pendente; a-bis) l’illustrazione delle ragioni poste a fondamento della pretesa o della difesa e dell’ammissibilità processuale della domanda; b) le generalità dell'interessato e dei componenti la famiglia anagrafica, unitamente ai rispettivi codici fiscali; c) una dichiarazione sostitutiva di certificazione da parte dell'interessato, ai sensi dell'articolo 46, comma 1, lettera o), del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445, attestante la sussistenza delle condizioni di reddito previste per l'ammissione, con specifica determinazione del reddito complessivo valutabile a tali fini, determinato secondo le modalità indicate nell'articolo 76; d) l'impegno a comunicare, fino a che il processo non sia definito, le variazioni rilevanti dei limiti di reddito, verificatesi nell'anno precedente, entro trenta giorni dalla scadenza del termine di un anno, dalla data di presentazione dell'istanza o della eventuale precedente comunicazione di variazione. |
| Omissis commi 2 e 3 |
Omissis commi 2 e 3 |
| Art. 81 (Elenco degli avvocati per il patrocinio a spese dello Stato) |
Art. 81 (Elenco degli avvocati per il patrocinio a spese dello Stato) |
| 1. L’elenco degli avvocati per il patrocinio a spese dello Stato è formato dagli avvocati che ne fanno domanda e che siano in possesso dei requisiti previsti dal comma 2. |
1. Identico |
| 2. L’inserimento nell'elenco è deliberato dal consiglio dell'ordine, il quale valuta la sussistenza dei seguenti requisiti e condizioni: a) attitudini ed esperienza professionale specifica, distinguendo tra processi civili, penali, amministrativi, contabili, tributari ed affari di volontaria giurisdizione; b) assenza di sanzioni disciplinari superiori all'avvertimento irrogate nei cinque anni precedenti la domanda; c) iscrizione all'Albo degli avvocati da almeno due anni. |
2. L’inserimento nell'elenco è deliberato dal consiglio dell'ordine, il quale valuta la sussistenza dei seguenti requisiti e condizioni: a) attitudini ed esperienza professionale specifica, distinguendo tra processi civili, penali, amministrativi, contabili, tributari ed affari di volontaria giurisdizione; a-bis) formazione mediante attestata partecipazione a corsi di aggiornamento altamente qualificati per specifiche materie; b) assenza di sanzioni disciplinari superiori all'avvertimento irrogate nei cinque anni precedenti la domanda; c) iscrizione all'Albo degli avvocati da almeno due anni. |
| Omissis commi 3 e 4 |
Omissis commi 3 e 4 |
| Art. 126 (Ammissione anticipata da parte del consiglio dell'ordine degli avvocati) |
Art. 126 (Ammissione anticipata da parte del consiglio dell'ordine degli avvocati) |
| 1. Nei dieci giorni successivi a quello in cui è stata presentata o è pervenuta l'istanza di ammissione, il consiglio dell'ordine degli avvocati, verificata l'ammissibilità dell'istanza, ammette l'interessato in via anticipata e provvisoria al patrocinio se, alla stregua della dichiarazione sostitutiva di certificazione prevista, ricorrono le condizioni di reddito cui l'ammissione al beneficio è subordinata e se le pretese che l'interessato intende far valere non appaiono manifestamente infondate. |
1. Il consiglio dell’ordine degli avvocati provvede nei dieci giorni successivi a quello in cui l’istanza di ammissione è stata presentata o è pervenuta. |
| 2. Copia dell'atto con il quale il consiglio dell'ordine accoglie o respinge, ovvero dichiara inammissibile l'istanza, è trasmessa all'interessato e al magistrato. |
2. L’istanza è accolta se, alla stregua della dichiarazione sostitutiva di certificazione, ricorrono le condizioni di cui all’articolo 76 e se le pretese che l’interessato intende fare valere non appaiono manifestamente infondate. La verifica della non manifesta infondatezza comprende la valutazione del rispetto dei termini quando previsti dalla legge ai fini della ammissibilità dell’atto difensivo. |
| 3. Se il consiglio dell'ordine respinge o dichiara inammissibile l'istanza, questa può essere proposta al magistrato competente per il giudizio, che decide con decreto. |
3. L’ammissione al beneficio è in via anticipata e provvisoria. |
Articolo 136
(Disposizioni in materia di piani di analisi e valutazione della spesa)
L’articolo 136 prevede che si applichi anche al 2027 l’obbligo per ciascun Ministero di effettuare la valutazione di una politica pubblica di propria competenza, nell’ambito del proprio Piano di analisi e valutazione della spesa (PAVS), entro il 30 giugno 2027 in modo da consentire la redazione di un documento unico annuale, il Piano di monitoraggio e valutazione della spesa, previsto da una delle riforme del Piano strutturale di bilancio. Si applicano inoltre anche nel 2027 le disposizioni che assegnano alla Ragioneria generale dello Stato il compito di coordinare e monitorare le attività e fornire il necessario supporto ai ministeri e che prevedono che il Ministro dell’economia e delle finanze informi periodicamente il Consiglio dei ministri sulle risultanze dei piani.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
L’articolo 136 in esame prevede che – nelle more dell’adeguamento della legge 31 dicembre 2009, n. 196 e delle relative disposizioni sull’analisi e valutazione della spesa pubblica alla riforma della governance economica europea 2024 – si applichino anche per l’anno 2027 le tre disposizioni introdotte dall’articolo 1, commi 747, 748 e 749, della legge 30 dicembre 2025, n. 199 in materia di Piani di analisi e valutazione della spesa previsti dall’appendice VI del Piano strutturale di bilancio di medio termine 2025-2029 (supplemento al Doc. CCXXXII, n. 1).
Nel dettaglio, viene confermato anche per il 2027 l’obbligo – introdotto dall’articolo 1, comma 749 – per ciascun Ministero di effettuare la valutazione di una politica pubblica di propria competenza, nell’ambito del proprio Piano di analisi e valutazione della spesa (PAVS), entro il 30 giugno in modo da consentire la redazione di un documento unico annuale, il Piano di monitoraggio e valutazione della spesa, previsto da una delle riforme del Piano strutturale di bilancio.
Si evidenzia, in merito, che il presente disegno di legge ha previsto che siano oggetto di apposito monitoraggio nell’ambito dei PAVS anche le disposizioni di cui agli articoli 42 (proroga del bonus donne, del bonus giovani, del bonus ZES e dell’incentivo per la stabilizzazione degli under 35), 57 (bonus lavoratrici madri), 85 (rifinanziamento del credito d’imposta per investimenti nella ZES unica) e 109 (ampliamento dell’ambito di applicazione del credito di imposta per favorire le erogazioni liberali a sostegno della cultura) del presente provvedimento.
Nel dettaglio, si ricorda che nell’ambito delle riforme e degli investimenti previsti per l’estensione da quattro a sette anni del periodo di aggiustamento di bilancio delineato per l’Italia nel Piano strutturale di bilancio 2025-2029 il Governo aveva assunto i seguenti impegni finalizzati a migliorare la capacità di programmazione, allocazione, controllo e valutazione della spesa pubblica (pagg. 127-128 e pag. 215):
· Entro giugno 2026, la riforma del quadro di revisione della spesa pubblica (prevista dal PNRR come M1C1, Riforma 1.13) e il raggiungimento degli obiettivi di risparmio per gli anni 2023-2025;
· Nel 2026, l’entrata in vigore della normativa primaria per il rafforzamento della programmazione, allocazione, controllo e valutazione della spesa e per il rafforzamento della responsabilità finanziaria nella gestione delle risorse, per i Ministeri (l’entrata in vigore della normativa secondaria è prevista per il 2028);
· Negli anni 2027, 2028 e 2029, il miglioramento dei sistemi di monitoraggio e gestione della spesa pubblica, mediante l’adozione in ciascun anno di un Piano di monitoraggio e valutazione della spesa pubblica (PAVS) formulato dai Ministeri, che copra un’area di spesa pari ad almeno l’1% della spesa destinata al finanziamento di politiche di diretta competenza delle amministrazioni centrali e ad almeno il 10% di tale spesa nel quinquennio 2025-2029, e la predisposizione da parte del MEF di una Relazione annuale sullo stato di attuazione di tali Piani e sull’attuazione di almeno un’azione da parte di ciascun Ministero che contribuisca alla sostenibilità delle finanze pubbliche;
· Nel 2028, il potenziamento della funzione di controllo e monitoraggio della spesa pubblica, anche attraverso le attività ispettive e le indagini conoscitive svolte, in particolare, dal Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato e il rafforzamento del ruolo svolto dagli organi di revisione e sindacali nelle amministrazioni pubbliche, enti e società che ricevono contributi ordinari o straordinari a carico della finanza pubblica.
Per quanto concerne specificamente i Piani di analisi e valutazione della spesa, si prevede che essi debbano coprire, su base annuale “un’area di spesa pari ad almeno l’1% della spesa destinata al finanziamento di politiche di diretta competenza delle amministrazioni centrali” e, complessivamente nei cinque anni 2025-2029 “il 10% della spesa destinata al finanziamento di politiche di diretta competenza delle amministrazioni centrali” (Allegato VI, pag. 215, del Piano strutturale di bilancio). Inoltre, la Relazione sull’attuazione della revisione della spesa per l’esercizio 2024 pubblicata dalla RGS a giugno 2025 indica come “a partire da giugno 2027, una relazione annuale predisposta dal Ministero dell'economia e finanze dovrà illustrare lo stato di attuazione del piano di monitoraggio e valutazione, in particolare, mostrando l'adozione di almeno un'azione attuata da ciascun Ministero che contribuisca alla sostenibilità delle finanze pubbliche” (pag. 44).
La seconda disposizione confermata anche per il 2027 è stata introdotta dal citato articolo 1, comma 748 e prevede che il Ministro dell’economia e delle finanze debba informare periodicamente il Consiglio dei ministri per quanto concerne ciascuna area di spesa oggetto di analisi, sulla base delle informazioni fornite dai ministri competenti. In particolare, il comma 2 sottolinea come tali informative debbano, tra l’altro, favorire la valutazione di specifici interventi da introdurre nella predisposizione del disegno di legge di bilancio.
Si rammenta che tali informative sono state svolte dal Ministro Giorgetti rispettivamente nel corso del Consiglio dei Ministri n. 88 del 3 luglio 2024 (si veda il comunicato stampa), del Consiglio dei ministri n. 136 del 24 luglio 2025 (si veda il comunicato stampa), e da ultimo nel Consiglio dei ministri n. 180 del 2 luglio 2026 (si veda il comunicato stampa e la Relazione sull’attuazione della revisione della spesa per l’esercizio 2025) e nel Consiglio dei ministri del 10 settembre 2026 (comunicato n. 187).
Infine, la terza disposizione confermata per il 2027 è stata introdotta dal citato articolo 1, comma 749 e prevede l’attribuzione alla Ragioneria generale dello Stato del compito di coordinare e monitorare le attività e fornire il necessario supporto ai ministeri.
In proposito, si rammenta che la RGS ha costituito, al suo interno, l’Unità di missione per l’analisi e la valutazione della spesa, composta di quattro Uffici, che esercita numerose funzioni e supporta l’operato del Comitato scientifico per le attività inerenti alla revisione della spesa, istituito dall’articolo 9, commi 8 e 9 del decreto-legge 6 novembre 2021, n. 152, e composto dal Ragioniere Generale dello Stato, dai dirigenti generali delegati e quelli di volta in volta competenti in relazione alla materia trattata, da un componente della segreteria tecnica del Ministro dell'economia e delle finanze, da un rappresentante della Banca d'Italia, un rappresentante dell'Istat e un rappresentante della Corte dei conti.

In merito al rafforzamento delle attività di analisi e valutazione della spesa, si ricorda che la Ragioneria generale dello Stato ha pubblicato, nel 2023, delle linee guida per la disciplina del processo di monitoraggio nell’ambito della Missione 1, Componente 1 – Riforma 1.13 del PNRR.
Negli anni successivi, la RGS ha pubblicato altresì delle Relazioni annuali in cui dava conto dei progressi svolti nel monitoraggio e delle ulteriori misure da attuare: la Relazione di giugno 2025 sull’attuazione della revisione della spesa per l’esercizio 2024 e il conseguimento degli obiettivi di risparmio definiti nel DEF 2022 e nel DEF 2023 ha evidenziato come occorra migliorare il monitoraggio delle spese affidate a soggetti esterni (agenzie, società in house), provvedere a una effettiva individuazione dei cambiamenti previsti o attesi sui beni e servizi erogati in presenza di risparmi e potenziare le strutture dedicate alla revisione della spesa.
Da ultimo, il DFP di aprile 2026 (pp. 157-160) e poi il DPFP di ottobre 2026 hanno esposto alcune risultanze significative sui Piani di analisi e valutazione della spesa (PAVS) e sui primi risultati delle valutazioni. Una prima sperimentazione, condotta nel biennio 2024-2025, ha interessato diciassette progetti di valutazione e una spesa complessiva di circa 5,7 miliardi di euro per il 2025 (DPFP 2026, p. 98). Tra gli esiti conseguiti, il DPFP segnala che sono stati disposti:
o L’introduzione di nuovi sistemi di monitoraggio: la Presidenza del Consiglio ha previsto l’obbligo, per i Comuni beneficiari del Fondo Sport e Periferie per il 2026, di trasmettere relazioni annuali sull’effettivo utilizzo degli impianti e sulla sostenibilità della gestione, e il Ministero della Difesa ha previsto di integrare in un unico sistema informativo i dati sui consumi energetici degli immobili militari;
o il miglioramento della programmazione e allocazione delle risorse: l’Ispettorato nazionale del lavoro ha sviluppato un cruscotto per l’analisi dei dati preliminare alla pianificazione delle attività ispettive; il MEF ha definito indicatori di performance e modelli empirici per i fabbisogni di personale delle Ragionerie territoriali; il Ministero dell’università e della ricerca ha introdotto nel nuovo bando PRIN una soglia minima di un milione di euro per progetto, per non parcellizzare le risorse; il Ministero dell’agricoltura ha introdotto soglie minime di ammissibilità per i progetti promozionali dei consorzi di tutela;
o la razionalizzazione e il riordino degli strumenti di intervento, mediante la riorganizzazione degli incentivi del Ministero delle imprese e del made in Italy nel Fondo Crescita Sostenibile;
o il perfezionamento delle modalità attuative: per la Carta elettronica del docente sono state modificate le modalità di utilizzo dei voucher, contenendo la quota destinata a prodotti informatici, e fissato un termine di novanta giorni per la trasmissione delle fatture.
Per il nuovo ciclo 2026, il DFPFP dispone nei fatti l’aggiornamento dei medesimi Piani triennali 2025-2027, già elencati nella Tavola III.2.6.1 del DFP di aprile 2026, che concernono una spesa complessiva di 9.156 milioni (8.413 milioni di risorse nazionali e 737 milioni di risorse europee), pari a circa il 3 per cento della spesa di “diretta competenza” delle amministrazioni centrali (DPFP 2026, nota a piè di pagina n. 216, pag. 99). Il DPFP 2026 riporta inoltre le prime evidenze emerse dalle valutazioni in corso (pp. 99-101), distinte per tipologia.
Articolo 137, comma 1
(Fondo per il potenziamento delle finalità istituzionali
delle amministrazioni dello Stato)
La disposizione in esame prevede interventi pari a 120 milioni di euro annui per ciascuno degli anni 2027 e 2028.
Il fondo di parte corrente per il potenziamento delle finalità istituzionali delle amministrazioni dello Stato è stato istituito dall’articolo 1, comma 757, primo periodo, della legge di bilancio per il 2026 (legge n. 199 del 2025) con una dotazione 98,9 milioni di euro annui a decorrere dall'anno 2028.
Il fondo è allocato sul capitolo 3096 dello stato di previsione del Ministero dell’economia e delle finanze (Programma “Fondi da assegnare” - CDR Fondi da assegnare per esigenze di gestione).
Il disegno di legge di bilancio per il 2026 trasmesso alle Camere (A.S. 1689) istituiva il fondo in oggetto con una dotazione iniziale pari a 100 milioni a decorrere dal 2026. Per gli anni 2026 e 2027 il fondo è stato azzerato (e ridotto di 1,1 milioni per il 2028) per interventi di Sezione I della medesima legge di bilancio per il 2026.
Articolo 137, comma 2
(Rifinanziamento del Fondo per far fronte agli effetti finanziari derivanti da contenziosi europei e nazionali)
L’articolo 137, comma 2, prevede il rifinanziamento per il 2027 del fondo destinato a far fronte agli effetti finanziari derivanti da contenziosi nazionali ed europei, nell’importo di 1,9 miliardi di euro.
La norma comporta maggiori spese per il bilancio dello Stato, per il rifinanziamento del Fondo, pari a 1.900 milioni di euro per l’anno 2027.
Il Fondo, si rammenta, è stato istituito lo scorso anno dall’articolo 1, comma 756, della legge di bilancio per il 2026 (legge n. 199/2025), nello stato di previsione del Ministero dell’economia e delle finanze (cap. 3098), con una dotazione di 2,2 miliardi di euro nel 2026, al fine di garantire le disponibilità finanziarie necessarie a far fronte agli effetti finanziari di sentenze che vedono lo Stato italiano soccombente per controversie nazionali ed europee.
Articolo 137, comma 3
(Tabelle A e B)
L’articolo 137, comma 3, dispone in ordine all’entità dei fondi speciali determinati dalle tabelle A e B, allegate al disegno di legge in esame. Si tratta degli strumenti contabili mediante i quali si determinano le disponibilità per la copertura finanziaria dei provvedimenti legislativi che si prevede possano essere approvati, nel corso degli esercizi finanziari compresi nel bilancio pluriennale. Gli importi complessivi esposti in:
§ tabella A (fondo speciale di parte corrente) ammontano a 465 milioni per il 2027, e a 561,5 milioni annui a decorrere dal 2028;
§ tabella B (fondo speciale di conto capitale), ammontano a 454,3 milioni per il 2027 e a 482,9 milioni dal 2028.
Rispetto accantonamenti previsti a legislazione vigente, il disegno di legge propone un incremento degli accantonamenti di parte corrente per nuove finalizzazioni di 156 milioni per il 2027 e di 123 milioni annui dal 2028; propone, altresì, un incremento degli accantonamenti in conto capitale per nuove finalizzazioni di 44 milioni per il 2027e di 42 milioni annui dal 2028.
I prospetti che seguono riportano gli stanziamenti complessivi (in milioni di euro) di cui alle tabelle A e B, a legislazione vigente (BLV) e nel disegno di legge di bilancio in esame.
(in milioni di euro)
| TABELLA A |
| |
2027 |
2028 |
2029 e ss. |
|
| A.C. 3174 |
464,95 |
561,46 |
561,46 |
|
| BLV |
308,95 |
438,46 |
438,46 |
|
| Effetti finanziari |
+156,00 |
+123,00 |
+123,00 |
|
cap. 6856 MEF
(in milioni di euro)
| TABELLA B |
| |
2027 |
2028 |
2029 e ss. |
|
| A.C. 3174 |
454,25 |
482,85 |
482,85 |
|
| BLV |
410,25 |
440,85 |
440,85 |
|
| Effetti finanziari |
+44,00 |
+42,00 |
+42,00 |
|
cap. 9001 MEF
L'articolo 21, comma 1-ter, lettera d), della legge di contabilità (legge n. 196 del 2029) inserisce tra i contenuti della prima sezione del disegno di legge di bilancio la determinazione degli importi dei fondi speciali e le relative tabelle. Con la disposizione in esame si provvede a determinare gli importi da iscrivere nei fondi speciali per ciascun anno, determinati nelle misure indicate per la parte corrente nella tabella A e per quella in conto capitale nella tabella B, allegate al disegno di legge di bilancio, ripartite per Ministeri. In sede di relazione illustrativa al disegno di legge sono indicate le finalizzazioni, vale a dire i provvedimenti per i quali viene preordinata la copertura, in conformità a quanto disposto dall'articolo 18, comma 1, della legge n. 196 del 2029. Ulteriori finalizzazioni possono essere specificate nel corso dell’esame parlamentare, con riferimento ad emendamenti che incrementano la dotazione dei fondi speciali. In ogni caso le finalizzazioni non hanno efficacia giuridica vincolante.
La relazione illustrativa annessa al disegno di legge originario presentato il 30 ottobre 2026 espone le finalizzazioni relative agli importi dei fondi speciali, per ciascuno degli anni considerati nel bilancio triennale, di cui alle tabelle A e B.
Nei prospetti seguenti sono riportati, suddivisi per Ministero, gli importi degli accantonamenti di parte corrente e di conto capitale nel disegno di legge di bilancio.
Gli importi delle tabelle A e B relativi alle finalizzazioni già iscritte in bilancio a legislazione vigente (BLV) per i singoli Dicasteri, ove sussistenti, sono stati forniti in via informale dalla Ragione Generale dello Stato su richiesta degli uffici parlamentari.
Tabella A - Fondo speciale di parte corrente
Ministero dell’economia e delle finanze
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
108,63 |
148,37 |
148,37 |
| A.C. 3174 |
148,63 |
158,37 |
158,37 |
| Nuove finalizzazioni |
40,00 |
10,00 |
10,00 |
Finalizzazioni:
§ Misure di consolidamento e di sviluppo del settore agricolo (A.C. 2670 - A.S. 2015);
§ Disposizioni in materia di sicurezza e per la prevenzione del disagio giovanile, nonché di ordinamento, organizzazione e funzionamento delle Forze di polizia e del Ministero dell'interno (A.S. 1990);
§ Modifiche alla legge 20 agosto 2019, n. 92, in materia di introduzione dei corsi di primo soccorso di supporto alle funzioni vitali di base e defibrillazione (Basic Life Support - early Defibrillation - BLSD) nonché della manovra di Heimlich nelle scuole secondarie di primo e di secondo grado (A.S. 566 e abb. – Nuovo testo);
§ Interventi diversi.
Ministero delle imprese e del made in Italy
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
14,24 |
24,40 |
24,40 |
| A.C. 3174 |
24,24 |
26,40 |
26,40 |
| Nuove finalizzazioni |
10,00 |
2,00 |
2,00 |
Finalizzazioni:
§ Decreto-legge 16 ottobre 2026, n. 185 recante “Misure urgenti a sostegno dei lavoratori dell'ex ILVA e dell'indotto e per il rilancio industriale del territorio” (A.S. 2065);
§ Interventi diversi.
Ministero del lavoro e delle politiche sociali
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
5,95 |
13,02 |
13,02 |
| A.C. 3174 |
14,95 |
22,02 |
22,02 |
| Nuove finalizzazioni |
9,00 |
9,00 |
9,00 |
Finalizzazioni:
§ Modifica all’articolo 76 del testo unico di cui al decreto del Presidente della Repubblica 30 maggio 2002, n. 115, in materia di patrocinio a spese dello Stato in favore delle persone offese da reati commessi con violazione delle norme per la prevenzione degli infortuni sul lavoro, da cui consegua totale inabilità o decesso (A.C. 2904 - A.S. 2071);
§ Interventi diversi.
Ministero della giustizia
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
9,37 |
5,45 |
5,45 |
| A.C. 3174 |
18,37 |
28,45 |
28,45 |
| Nuove finalizzazioni |
9,00 |
23,00 |
23,00 |
Finalizzazioni:
§ Disposizioni in materia di circoscrizioni giudiziarie (A.C. 2646);
§ Disposizioni per la valorizzazione delle isole minori marine, lagunari e lacustri (A.S. 1837);
§ Disposizioni in materia di sicurezza e per la prevenzione del disagio giovanile, nonché di ordinamento, organizzazione e funzionamento delle Forze di polizia e del Ministero dell'interno (A.S. 1990);
§ Interventi diversi.
Ministero degli affari esteri e della cooperazione internazionale
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
18,02 |
23,68 |
23,68 |
| A.C. 3174 |
28,02 |
33,68 |
33,68 |
| Nuove finalizzazioni |
10,00 |
10,00 |
10,00 |
Finalizzazioni:
§ Ratifica della Convenzione internazionale per il controllo e la gestione delle acque di zavorra e dei sedimenti delle navi, con Allegati, fatta a Londra il 13 febbraio 2004, nonché norme di coordinamento con l'ordinamento interno (A.S. 981);
§ Ratifica ed esecuzione della Convenzione tra il Governo della Repubblica italiana e il Governo del Principato del Liechtenstein per eliminare le doppie imposizioni in materia di imposte sul reddito e per prevenire l'evasione e l'elusione fiscale, con Protocollo e Protocollo Aggiuntivo sull'Arbitrato, fatta a Roma e Vaduz il 12 luglio 2023 (A.C. 1847);
§ Ratifica ed esecuzione del Trattato sul trasferimento delle persone condannate tra la Repubblica italiana e la Repubblica del Paraguay, fatto ad Assunzione il 7 luglio 2023 (A.S. 1879 - A.C. 2959);
§ Ratifica ed esecuzione dei Trattati di estradizione, trasferimento delle persone condannate e assistenza giudiziaria in materia penale tra la Repubblica italiana e la Repubblica Socialista del Vietnam, fatti a Roma il 18 e il 26 luglio 2023 (A.S. 1880 - A.C. 2958, approvato definitivamente il 21 ottobre 2026, non ancora pubblicato al momento della presentazione alle Camere del disegno di legge di bilancio);
§ Ratifica ed esecuzione della Convenzione del Consiglio d'Europa contro il traffico di organi umani, fatta a Santiago de Compostela il 25 marzo 2015, nonché norme di coordinamento con l'ordinamento interno (A.S. 1188);
§ Ratifica ed esecuzione della Convenzione di estradizione tra il Governo della Repubblica italiana e il Governo della Repubblica algerina democratica e popolare, fatta ad Algeri il 22 luglio 2003, e dello scambio di lettere tra il Governo della Repubblica italiana e il Governo della Repubblica algerina democratica e popolare, fatto a Palermo il 29 settembre 2023 (A.S. 1095);
§ Ratifica ed esecuzione dell'Accordo di partenariato economico interinale tra la Costa D'Avorio, da una parte, e la Comunità europea ei suoi Stati membri, dall'altra, con Allegati, fatto ad Abidjan, il ventisei novembre 2008, ea Bruxelles, il ventidue gennaio 2029 (A.S. 1863 - A.C. 2956);
§ Ratifica ed esecuzione dell'Accordo tra il Governo della Repubblica Italiana e il Governo della Repubblica del Senegal sulla cooperazione in materia di sicurezza, fatto a Dakar il 29 ottobre 2025 (A.S. 1989);
§ Ratifica ed esecuzione dei Trattati di estradizione e sul trasferimento di persone condannate tra la Repubblica italiana e la Repubblica kirghisa, fatti a Roma il 3 ottobre 2024 (A.C. 2900);
§ Ratifica ed esecuzione dei Trattati di estradizione, di mutua assistenza in materia penale e sul trasferimento delle persone condannate tra la Repubblica Italiana e la Repubblica dell'Uzbekistan, fatti a Roma l'8 giugno 2023 (A.S. 1923 - A.C. 3112);
§ Ratifica ed esecuzione dell'Accordo tra il Governo della Repubblica italiana e il Governo della Repubblica algerina democratica e popolare sulla cooperazione in materia di sicurezza, fatto ad Algeri il 1° febbraio 2024, e dell'Accordo sulla cooperazione in materia di lotta al terrorismo tra il Governo della Repubblica italiana e il Governo della Repubblica algerina democratica e popolare, fatto a Roma il 23 luglio 2025 (A.S. 2058);
§ Interventi diversi.
Ministero dell’istruzione e del merito
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
3,00 |
5,00 |
5,00 |
| A.C. 3174 |
18,00 |
20,00 |
20,00 |
| Nuove finalizzazioni |
15,00 |
15,00 |
15,00 |
Finalizzazioni:
§ Adozione del Piano triennale di prevenzione e promozione della salute nelle scuole nonché istituzione della Giornata nazionale della prevenzione e della promozione della salute e dei corretti stili di vita in memoria di Umberto Veronesi - (A.S. 1357 - A.C. 2973);
§ Interventi diversi.
Ministero dell’interno
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
15,35 |
15,94 |
15,94 |
| A.C. 3174 |
20,35 |
20,94 |
20,94 |
| Nuove finalizzazioni |
5,00 |
5,00 |
5,00 |
Finalizzazioni:
§ Delega al Governo in materia di esercizio del diritto di voto in un Comune situato in una Regione diversa da quella del Comune di residenza, in caso di impedimenti per motivi di studio, lavoro, cure mediche o prestazione di assistenza familiare (AC 115; A.S. 787);
§ Disposizioni in materia di sicurezza e per la prevenzione del disagio giovanile, nonché di ordinamento, organizzazione e funzionamento delle Forze di polizia e del Ministero dell'interno (A.S. 1990);
§ Interventi diversi.
Ministero dell’ambiente e della sicurezza energetica
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
6,18 |
20,04 |
20,04 |
| A.C. 3174 |
16,18 |
30,04 |
30,04 |
| Nuove finalizzazioni |
10,00 |
10,00 |
10,00 |
Finalizzazioni: Interventi diversi.
Ministero delle infrastrutture e dei trasporti
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
10,25 |
17,51 |
17,51 |
| A.C. 3174 |
20,25 |
22,51 |
22,51 |
| Nuove finalizzazioni |
10,00 |
5,00 |
5,00 |
Finalizzazioni: Interventi diversi.
Ministero dell’università e della ricerca
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
13,26 |
28,60 |
28,60 |
| A.C. 3174 |
29,26 |
35,60 |
35,60 |
| Nuove finalizzazioni |
16,00 |
7,00 |
7,00 |
Finalizzazioni: Interventi diversi.
Ministero della difesa
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
26,51 |
39,00 |
39,00 |
| A.C. 3174 |
28,51 |
54,00 |
54,00 |
| Nuove finalizzazioni |
2,00 |
15,00 |
15,00 |
Finalizzazioni:
§ Disposizioni in materia di sicurezza e per la prevenzione del disagio giovanile, nonché di ordinamento, organizzazione e funzionamento delle Forze di polizia e del Ministero dell'interno (AS 1990);
§ Disposizioni per il rafforzamento e l'adeguamento della capacità di difesa nazionale (AS 2028);
§ Interventi diversi.
Ministero dell’agricoltura, della sovranità alimentare e delle foreste
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
40,81 |
37,92 |
37,92 |
| A.C. 3174 |
45,81 |
37,92 |
37,92 |
| Nuove finalizzazioni |
5,0 |
- |
- |
Finalizzazioni:
§ Misure di consolidamento e sviluppo del settore agricolo (A.C. 2670 - A.S. 2015);
§ Interventi diversi.
Ministero della cultura
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
9,08 |
17,08 |
17,08 |
| A.C. 3174 |
17,08 |
25,08 |
25,08 |
| Nuove finalizzazioni |
8,00 |
8,00 |
8,00 |
Finalizzazioni:
§ Valorizzazione della storia, dell'arte e della cultura dei borghi e dei territori d'Italia attraverso l'attività del "Festival delle Città Identitarie" (A.S. 1333);
§ Disposizioni per la celebrazione del quinto centenario della morte di Niccolò Machiavelli - (A.C. 1840);
§ Istituzione del Museo per la memoria del disastro ferroviario di Viareggio (A.C. 2225 - A.S. 2046);
§ Istituzione dell'Agenzia per il cinema e l'audiovisivo approvato con il nuovo titolo "Disposizioni in materia di cinema" (A.C. 2360 - A.S. 2035);
§ Valorizzazione delle abbazie e degli insediamenti benedettini medievali (A.S. 939);
§ Disposizioni per l’istituzione di spazi adibiti all’allattamento e alla cura dei neonati presso istituti e luoghi della cultura (A.C. 2637 - A.S. 1997);
§ Interventi diversi.
Ministero della salute
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
20,38 |
30,17 |
30,17 |
| A.C. 3174 |
25,38 |
32,17 |
32,17 |
| Nuove finalizzazioni |
5,00 |
2,00 |
2,00 |
Finalizzazioni:
§ Misure di garanzia per l'erogazione delle prestazioni sanitarie e altre disposizioni in materia sanitaria (A.S. 1241 - A.C. 2365);
§ Delega al Governo per la riforma e il riordino della legislazione farmaceutica in materia di accesso al farmaco, monitoraggio e controllo della spesa farmaceutica, prestazione di servizi sanitari sul territorio da parte delle farmacie e rafforzamento della rete assistenziale farmaceutica (A.S. 1786 - A.C. 3135);
§ Interventi diversi.
Ministero del turismo
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
7,93 |
12,28 |
12,28 |
| A.C. 3174 |
9,93 |
14,28 |
14,28 |
| Nuove finalizzazioni |
2,00 |
2,00 |
2,00 |
Finalizzazioni:
§ Disposizioni per la valorizzazione delle isole minori marine, lagunari e lacustri (A.S. 1837);
§ Interventi diversi.
Tabella B - Fondo speciale di conto capitale
Ministero dell’economia e delle finanze
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
178,50 |
177,30 |
177,30 |
| A.C. 3174 |
185,50 |
177,30 |
177,30 |
| Nuove finalizzazioni |
7,00 |
- |
- |
Finalizzazioni: Interventi diversi.
Ministero delle imprese e del made in Italy
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
27,29 |
27,49 |
27,49 |
| A.C. 3174 |
27,29 |
27,49 |
27,49 |
| Nuove finalizzazioni |
- |
- |
- |
Finalizzazioni: Interventi diversi.
Ministero del lavoro e delle politiche sociali
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
23,19 |
23,19 |
23,19 |
| A.C. 3174 |
23,19 |
23,19 |
23,19 |
| Nuove finalizzazioni |
- |
- |
- |
Finalizzazioni: Interventi diversi.
Ministero della giustizia
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
- |
- |
- |
| A.C. 3174 |
5,00 |
15,00 |
15,00 |
| Nuove finalizzazioni |
5,00 |
15,00 |
15,00 |
Finalizzazioni: Interventi diversi.
Ministero degli affari esteri e della cooperazione internazionale
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
13,53 |
17,53 |
17,53 |
| A.C. 3174 |
13,53 |
17,53 |
17,53 |
| Nuove finalizzazioni |
- |
- |
- |
Finalizzazioni: Interventi diversi.
Ministero dell’istruzione e del merito
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
- |
15,00 |
15,00 |
| A.C. 3174 |
- |
15,00 |
15,00 |
| Nuove finalizzazioni |
- |
- |
- |
Finalizzazioni: Interventi diversi.
Ministero dell’interno
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
16,12 |
16,52 |
16,52 |
| A.C. 3174 |
16,12 |
16,52 |
16,52 |
| Nuove finalizzazioni |
- |
- |
- |
Finalizzazioni: Interventi diversi.
Ministero dell’ambiente e della sicurezza energetica
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
0,53 |
0,03 |
0,03 |
| A.C. 3174 |
0,53 |
15,03 |
15,03 |
| Nuove finalizzazioni |
- |
15,00 |
15,00 |
Finalizzazioni: Interventi diversi.
Ministero delle infrastrutture e dei trasporti
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
10,68 |
19,38 |
19,38 |
| A.C. 3174 |
40,68 |
29,38 |
29,38 |
| Nuove finalizzazioni |
30,00 |
10,00 |
10,00 |
Finalizzazioni: Interventi diversi.
Ministero dell’università e della ricerca
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
25,61 |
25,61 |
25,61 |
| A.C. 3174 |
25,61 |
25,61 |
25,61 |
| Nuove finalizzazioni |
- |
- |
- |
Finalizzazioni: Interventi diversi.
Ministero della difesa
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
21,84 |
21,84 |
21,84 |
| A.C. 3174 |
21,84 |
21,84 |
21,84 |
| Nuove finalizzazioni |
- |
- |
- |
Finalizzazioni:
§ Disposizioni per il rafforzamento e l'adeguamento della capacità di difesa nazionale (A.S. 2028);
§ Interventi diversi.
Ministero dell’agricoltura, della sovranità alimentare e delle foreste
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
18,42 |
22,42 |
22,42 |
| A.C. 3174 |
18,42 |
22,42 |
22,42 |
| Nuove finalizzazioni |
- |
- |
- |
Finalizzazioni:
§ Misure di consolidamento e sviluppo del settore agricolo (A.C. 2670 – A.S. 2015);
§ Interventi diversi.
Ministero della cultura
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
18,27 |
18,27 |
18,27 |
| A.C. 3174 |
20,27 |
20,27 |
20,27 |
| Nuove finalizzazioni |
2,00 |
2,00 |
2,00 |
Finalizzazioni:
§ Istituzione del Museo per la memoria del disastro ferroviario di Viareggio (A.C. 2225 e abb. – A.S. 2046);
§ Interventi diversi.
Ministero della salute
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
45,29 |
45,29 |
45,29 |
| A.C. 3174 |
45,29 |
45,29 |
45,29 |
| Nuove finalizzazioni |
- |
- |
- |
Finalizzazioni:
§ Delega al Governo per la riforma e il riordino della legislazione farmaceutica in materia di accesso al farmaco, monitoraggio e controllo della spesa farmaceutica, prestazione di servizi sanitari sul territorio da parte delle farmacie e rafforzamento della rete assistenziale farmaceutica (A.S. 1786 – A.C. 3135);
§ Interventi diversi.
Ministero del turismo
(in milioni di euro)
| |
2027 |
2028 |
2029 |
| BLV |
10,97 |
10,97 |
10,97 |
| A.C. 3174 |
10,97 |
10,97 |
10,97 |
| Nuove finalizzazioni |
- |
- |
- |
Finalizzazioni:
§ Delega al Governo per il recepimento delle direttive europee e l'attuazione di altri atti dell'Unione europea - Legge di delegazione europea 2026 (A.C. 2025);
§ Interventi diversi.
Articolo 138
(Stato di previsione dell’entrata)
L’articolo 138 approva lo stato di previsione dell’entrata.
Ai sensi dell'articolo 138, comma 1, si definisce che l’ammontare delle entrate previste per l’anno finanziario 2027 afferenti imposte, tasse, contributi di ogni specie e ogni altro provento accertate, riscosse e versate nelle casse dello Stato, per effetto di leggi, decreti, regolamenti e ogni altro titolo, risulta dall’annesso stato di previsione dell’entrata di cui alla Tabella n. 1, di seguito riepilogata.
Previsioni entrate integrate per il triennio 2027-2029
(Dati di competenza, Importi in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
bil 2027/
BIL 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| Entrate tributarie |
675.337 |
680.621 |
703.318 |
27.981 |
721.520 |
741.353 |
| Entrate extra-tributarie |
93.189 |
100.164 |
93.827 |
638 |
90.126 |
90.374 |
| Alienazione ed ammortamento di beni patrimoniali e riscossione di crediti |
252 |
226 |
130 |
-122 |
128 |
128 |
| Totale entrate finali |
768.779 |
781.011 |
797.275 |
28.496 |
811.774 |
831.855 |
Articolo 139
(Stato di previsione del Ministero dell’economia e delle finanze
e disposizioni relative)
L’articolo 139 autorizza l’impegno e il pagamento delle spese relative al Ministero dell’economia e delle finanze in conformità all’annesso stato di previsione (Tabella n. 2).
Nella scheda si dà, inoltre, conto delle variazioni delle leggi di spesa vigenti del Ministero che sono state effettuate direttamente in II Sezione, e riportate in allegato allo stato di previsione (Si veda tabella in calce alla scheda).
Le variazioni delle leggi di spesa vigenti dello stato di previsione del Ministero, operate in II Sezione, hanno determinato maggiori spese per il Ministero per 1.387,9 milioni nel 2027, di 936,7 milioni nel 2028 e di 2.198,6 milioni nel 2029.
Il comma 1 autorizza l’impegno e il pagamento delle spese del Ministero dell’economia e delle finanze, come determinate nel relativo stato di previsione contenuto nella Tabella n. 2.
Si riportano di seguito le spese finali e le spese complessive del Ministero per gli anni 2027-2029 autorizzate dalla legge di bilancio, a seguito della manovra attuata con la I e la II Sezione del d.d.l. di bilancio (bilancio integrato), a raffronto con il dato a legislazione vigente.
Spese del Ministero dell’economia e delle finanze per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| MEF |
2027 |
2028 |
2029 |
| |
BLV |
Bil. Int. |
BLV |
Bil. Int. |
BLV |
Bil. Int. |
| Spese correnti |
463.915 |
468.319 |
471.931 |
477.042 |
479.714 |
485.268 |
| Spese in c/capitale |
80.889 |
66.084 |
50.304 |
55.254 |
39.552 |
41.408 |
| SPESE FINALI |
544.804 |
534.403 |
522.235 |
532.296 |
519.266 |
526.406 |
| Rimborso passività finanziarie |
292.573 |
292.573 |
315.495 |
315.495 |
345.021 |
345.021 |
| SPESE COMPLESSIVE |
837.729 |
826.977 |
837.729 |
847.790 |
864.287 |
871.697 |
Il comma 2 fissa, ai sensi dell’art. 21, comma 11-ter, della legge n. 196 del 2009, il limite massimo di emissione di titoli pubblici, in Italia e all’estero, al netto di quelli da rimborsare e di quelli per regolazioni debitorie per ciascun anno del triennio. Il limite è stabilito in 130 miliardi per il 2027, 95 miliardi per il 2028 e 60 miliardi per il 2029.
I commi da 3 a 5 disciplinano l’attività dell’Istituto per i servizi assicurativi del commercio estero (SACE S.p.A.).
Il comma 3 indica, per l’anno finanziario 2026, i limiti di impegni assumibili in 7 miliardi per le garanzie di durata fino a 24 mesi e in 73 miliardi per le garanzie di durata superiore a 24 mesi (comma 3).
Il comma 4 fissa i limiti entro i quali SACE S.p.A. è autorizzata a rilasciare garanzie e coperture assicurative per il rischio di mancato rimborso per finanziamenti, prestiti obbligazionari, titoli di debito ed altri strumenti finanziari, ivi inclusi quelli emessi nell'ambito di operazioni di cartolarizzazione, connessi al processo di internazionalizzazione di imprese italiane operanti anche attraverso società di diritto estero a loro collegate o da loro controllate. Nel dettaglio, le garanzie e coperture assicurative concesse da SACE S.p.A. per il 2027 non devono superare il 30 per cento dei limiti indicati al comma 3 (7 miliardi per le garanzie fino a due anni, 73 miliardi per le garanzie sopra i due anni); inoltre, almeno il 50 per cento di queste garanzie deve essere destinato a favore di piccole e medie imprese secondo la definizione comunitaria, e la parte rimanente è destinata a imprese con fatturato annuo non superiore a 250 milioni, ai sensi dell’articolo 11-quinquies, comma 3, del decreto-legge 24 marzo 2005, n. 35.
Viene infine definito (comma 5) il limite cumulato degli impegni derivanti dall'attività assicurativa e di garanzia dei rischi definiti non di mercato dalla normativa dell'Unione Europea che SACE S.p.A. e il Ministero dell’economia, per conto dello Stato e senza vincolo di solidarietà, per un massimo di 260 miliardi, per l’esercizio finanziario 2027.
Il comma 6 fissa in 11 miliardi il limite massimo degli impegni assumibili per il 2027 da parte di SACE S.p.A. nell’ambito dello schema di garanzia c.d. Archimede, di cui all’articolo 1, comma 267, della legge di bilancio 2024.
Il comma 7 per l’esercizio finanziario 2027 fissa in 120 miliardi il limite massimo di impegni che il Fondo di garanzia per le piccole e medie imprese può assumere con riferimento all’esposizione di garanzie in essere alla data del 31 dicembre 2026 e all’ammontare di nuove garanzie concedibili nel corso dell’esercizio finanziario 2027.
Il comma 8 fissa per l’esercizio finanziario 2027 in 45 miliardi il limite massimo di impegni che il Fondo di garanzia per la prima casa - previsto dall’articolo 1, comma 48, lettera c), della legge n. 147 del 2013 (legge di stabilità 2014), come integrato dall’articolo 1, comma 881 della legge di bilancio 2026 - può assumere per la concessione di garanzie, a prima richiesta, su mutui ipotecari o su portafogli di mutui ipotecari, istituito presso il Ministero dell'economia e delle finanze.
Il comma 9 autorizza la dotazione per l’anno finanziario 2027 dei fondi di cui agli artt. 26-29 della legge n. 196 del 2009, nei seguenti importi:
· 1.137 milioni per il Fondo di riserva per le spese obbligatorie (art. 26 della legge n. 196 del 2009);
· 1.200 milioni per Fondo speciale per la riassegnazione dei residui passivi della spesa di parte corrente eliminati negli esercizi precedenti per perenzione amministrativa (art. 27, della legge n. 196 del 2009);
· 1.500 milioni per il Fondo speciale per la riassegnazione dei residui passivi della spesa in conto capitale eliminati negli esercizi precedenti per perenzione amministrativa (art. 27, della legge n. 196 del 2009);
· 900 milioni per il Fondo di riserva per le spese impreviste (art. 28 della legge della legge n. 196 del 2009);
· 9.300 milioni per il Fondo di riserva per le autorizzazioni di cassa (art. 29 della legge n. 196 del 2009).
Il comma 8 autorizza la dotazione per l’anno finanziario 2026 dei fondi di cui agli artt. 26-29 della legge n. 196 del 2009, nei seguenti importi:
· 900 milioni per il Fondo di riserva per le spese obbligatorie (art. 26 della legge n. 196 del 2009);
· 1.200 milioni per Fondo speciale per la riassegnazione dei residui passivi della spesa di parte corrente eliminati negli esercizi precedenti per perenzione amministrativa (art. 27, della legge n. 196 del 2009);
· 1.500 milioni per il Fondo speciale per la riassegnazione dei residui passivi della spesa in conto capitale eliminati negli esercizi precedenti per perenzione amministrativa (art. 27, della legge n. 196 del 2009);
· 800 milioni per il Fondo di riserva per le spese impreviste (art. 28 della legge della legge n. 196 del 2009);
· 10.212 milioni per il Fondo di riserva per le autorizzazioni di cassa (art. 29 della legge n. 196 del 2009).
Inoltre, i commi 10 e 11 dispongono che, ai sensi degli articoli 26 e 28 della legge legge 30 dicembre 2009, n. 196, gli elenchi delle spese considerate obbligatorie e delle spese impreviste per le quali è possibile esercitare la facoltà prevista dalle norme sono riportati rispettivamente nell’allegato 1 e nell’allegato 2 dello stato di previsione del Ministero dell’economia e delle finanze.
I successivi commi recano disposizioni di carattere contabile, finalizzate alle attività di gestione delle dotazioni di competenza e cassa del Ministero, cui si provvede con decreti del Ministro o del Ragioniere generale dello Stato.
Nel dettaglio, è consentito al Ministro dell’economia e delle finanze, mediante proprio decreto, quanto segue:
· comma 13: trasferire al MEF, al Ministero della giustizia, al Ministero degli esteri, al Ministero dell’Interno e al Ministero della difesa, i fondi necessari per effettuare le spese relative all’effettuazione delle elezioni;
· comma 14: trasferire alle amministrazioni interessate (il Ministero dell’Interno) le risorse necessarie al rimborso del debito statale, in relazione alle operazioni di rimborso anticipato o di rinegoziazione dei mutui con onere a totale o parziale carico dello Stato;
· comma 19: adeguare, sulla base delle effettive riscossioni, gli stanziamenti dei capitoli destinati al pagamento dei premi e delle vincite su giochi, scommesse e lotterie;
· comma 21: effettuare variazioni compensative tra capitoli dello stato di previsione del MEF per consentire la contrazione di mutui o di altre operazioni finanziarie qualora risultino più convenienti rispetto all’emissione di titoli del debito pubblico. Nel dettaglio, possono essere effettuate variazioni compensative tra i capitoli 2214 (interessi sui BTP) e 2223 (interessi sui prestiti contratti con la BEI – Banca europea degli investimenti), e tra i capitoli 9502 (rimborso della quota capitale dei BTP) e 9503 (rimborso della quota capitale dei prestiti contratti con la BEI – Banca europea degli investimenti);
· comma 23: apportare variazioni compensative, in termini di residui e di cassa, alle somme di parte capitale iscritte nello stato di previsione nell’anno 2021 e seguenti, non utilizzate nel medesimo anno, relative alla missione “Competitività e sviluppo delle imprese” e “Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica”, classificate nella categoria economica “Acquisizione di attività finanziarie – Acquisto azioni e altre partecipazioni” (codice economico 31.04.00).
Inoltre, nel dettaglio, è consentito al Ragioniere generale dello Stato, mediante proprio decreto, di:
· comma 12: riassegnare al programma “Concorso dello Stato al finanziamento della spesa sanitaria”, nello stato di previsione MEF, le somme versate all’entrata dalle regioni e dalle province autonome, al fine di effettuare le compensazioni per la mobilità sanitaria per tipologia di prestazioni disciplinate dall’articolo 12, comma 3, lettera b) del decreto legislativo 30 dicembre 1992, n. 502. Si rammenta che la citata disposizione prevede che la quota capitaria di finanziamento del Fondo sanitario nazionale assegnata alle Regioni sia compensata, in sede di riparto, sulla base di contabilità analitiche per singolo caso fornite dalle unità sanitarie locali e dalle aziende ospedaliere attraverso le regioni e le province autonome;
· comma 15: effettuare prelevamenti dal Fondo della Guardia di finanza “per sopperire alle eventuali deficienze dei capitoli dello stato di previsione” del MEF, per destinarli alle spese di una serie di capitoli di bilancio indicati dall’elenco n. 5 allegato allo stato di previsione del MEF. La lista puntuale dei capitoli è presente nell’elenco n. 5 (disegno di legge di bilancio, A.C. 3174 Tomo III, stato di previsione del MEF, elenco n. 5, pag. 231);
· comma 17: dopo il versamento all’entrata, riassegnare le somme iscritte nel bilancio autonomo della Presidenza del Consiglio ed assegnate dal CIPESS per il 2026 e destinate alla costituzione di unità tecniche di supporto alla programmazione, alla valutazione e al monitoraggio degli investimenti pubblici;
· comma 18: riassegnare, a un apposito capitolo di spesa dello stato di previsione del MEF, le entrate rivenienti dagli utili realizzati da Equitalia Giustizia S.p.A. mediante la gestione finanziaria del Fondo su cui sono tra l’altro riversate le somme di denaro sequestrate nell’ambito di procedimenti penali, quelle rivenienti da proventi da beni confiscati, e da irrogazione di sanzioni amministrative, di cui all’articolo 61, comma 23, del decreto-legge 25 giugno 2008, n. 112;
· comma 20: riassegnare al programma “Analisi, monitoraggio e controllo della finanza pubblica e politiche di bilancio” dello stato di previsione del MEF le somme avanzate, e quindi versate all’entrata, relative alla liquidazione del Fondo gestione istituti contrattuali dei lavoratori portuali istituito dalla legge n. 26 del 1981 e posto il liquidazione mediante il Decreto dell’Ispettore generale degli enti disciolti (IGED) del 26 maggio 2003, e alla gestione liquidatoria denominata “particolari e straordinarie esigenze, anche di ordine pubblico, della città di Palermo”, istituita con decreto-legge 1° febbraio 1988, n. 19 e posta in liquidazione mediante il DM MEF del 26 maggio 2003;
· comma 22: riassegnare allo stato di previsione del MEF le somme destinate alle attività dei gruppi sportivi del Corpo della Guardia di finanza e degli atleti paralimpici tesserati con la “Sezione paralimpica Fiamme Gialle”, rivenienti dalle somme versate all’entrata dal CONI, dalla società Sport e salute S.p.A., dal Comitato italiano paralimpico, dalle singole Federazioni sportive nazionali, dagli enti territoriali e da altri enti;
Infine, sono previste alcune disposizioni diverse:
· comma 16: il numero massimo degli ufficiali ausiliari del Corpo della Guardia di finanza da mantenere in servizio nel 2027 è stabilito in 70 unità;
· comma 24: fissa in 700 milioni per il 2027, il limite massimo entro il quale il Fondo Italiano per lo Sport può rilasciare le garanzie, assistite dalla garanzia dello Stato, di cui all'articolo 9-ter, comma 9, del decreto-legge 30 giugno 2025, n. 96.

Si ricorda che l’articolo 9-ter, del decreto-legge n. 96 del 2025 reca disposizioni urgenti per le opere necessarie al campionato europeo di calcio "UEFA EURO 2032" e in materia di impianti sportivi.
Ai commi da 5 a 15, in particolare, tale articolo istituisce, presso l’Istituto per il credito sportivo e culturale S.p.A. ed in sostituzione dei precedenti Fondo contributi interessi Sport e Fondo di garanzia Sport, il Fondo Italiano per lo Sport, disciplinandone governance e funzionamento, al fine di sostenere la promozione, l'aggiudicazione e l'organizzazione di grandi eventi sportivi internazionali e di ottimizzare gli investimenti a favore dello sport e dell'impiantistica sportiva, anche nell'ambito di operazioni economiche di partenariato pubblico-privato.
Il Fondo è articolato in 4 sezioni: (a) Sezione garanzie, (b) Sezione finanziamenti, (c) Sezione rafforzamento patrimoniale e (d) Sezione contributi.
Il comma 9, in particolare, reca le disposizioni concernenti le garanzie rilasciate dal Fondo Italiano per lo Sport nell’ambito della sezione a). Tali garanzie sono qualificate come a prima richiesta, esplicite, irrevocabili e conformi ai requisiti previsti dalla normativa di vigilanza prudenziale, ai fini della migliore mitigazione del rischio. Le obbligazioni assunte dal Fondo a fronte delle suddette garanzie rilasciate sono assistite dalla garanzia dello Stato. Si tratta di una garanzia di ultima istanza che interviene in caso di accertata incapienza del medesimo Fondo, nel rispetto della normativa di vigilanza prudenziale, che opera limitatamente a quanto dovuto dal Fondo Italiano per lo Sport, e successivamente all’accertamento, da parte dell’ICSC, dell’incapienza del Fondo stesso. Il medesimo comma 9 prevede che il limite massimo entro il quale possono essere rilasciate le garanzie, fissato per il 2025 dallo stesso comma a 175 milioni di euro, e a decorrere dall’anno 2026 è indicato nel bilancio di previsione dello Stato. Per l’anno 2026 è stato fissato in 500 milioni di euro, dall’articolo 3, comma 23, della legge n. 199 del 2025 (legge di bilancio per il 2026).
· comma 25: dispone, a decorrere dall’anno 2027, che le risorse residue della quota dell'otto per mille IRPEF a diretta gestione statale di cui all'articolo 7, comma 1, del D.L. n. 105 del 2023 (scelte non espresse dai contribuenti), possono essere versate all’entrata del bilancio dello Stato per essere riassegnate per la realizzazione di interventi relativi alla prevenzione e al recupero dalle tossicodipendenze e dalle altre dipendenze patologiche.
Al riguardo si osserva che si tratta di una norma già vigente, in quanto l’articolo 3, comma 24, della legge di bilancio 2026 prevedeva la decorrenza della disposizione di identico contenuto dall’anno 2026.
Gli effetti di Sezione Seconda nello stato di previsione del MEF che hanno determinato nel complesso un incremento nella dotazione del Ministero di per 1.387,9 milioni nel 2027, di 936,7 milioni nel 2028 e di 2.198,6 milioni nel 2029, come esposto nella successiva tabella.
| Ministero |
2027 |
2028 |
2029 |
| Economia e finanze |
1.387,7 |
936,7 |
2.198,6 |
| Rifinanziamenti |
1.439,7 |
657,7 |
1.188,7 |
| Definanziamenti |
-52,0 |
279,0 |
1.009,9 |
Gli incrementi più significativi riguardano: il “Fondo per la sistemazione contabile delle partite iscritte al conto sospeso”, che risulta aumentato di un miliardo nel 2027; il contributo in conto impianti alle Ferrovie dello Stato S.P.A. risulta incrementato di 390 milioni nel 2029 (e di 500 milioni nel 2030); il “Fondo perequativo delle misure fiscali e di ristoro”, aumentato di 450 milioni nel 2028, di 150 milioni nel 2029 (e di milioni 2 miliardi nel 2030 e annualità seguenti).
Di seguito, si riportano le leggi di spesa interessate dalle variazioni effettuate in Sezione II, che costituiscono parte integrante della manovra di finanza pubblica
N.B. Per ciascuna legge, sono indicate le risorse disponibili a legislazione vigente (LV) e l’intervento di rifinanziamento (Rif.), definanziamento (Def.) disposto dal disegno di legge di bilancio, con l’anno di scadenza della variazione.
Per le autorizzazioni di spesa pluriennali, gli importi indicati nella tabella per gli anni successivi al triennio di previsione (nella colonna 2030 ss.) sono calcolati su un periodo temporale massimo di 10 anni. Per le voci contrassegnate dal simbolo (*) viene esposto nella colonna relativi agli anni successivi il valore annuale, in quanto uguale nel decennio successivo al triennio di previsione. Per tutte, viene indicata la scadenza della variazione.
Gli importi sono espressi in milioni di euro.
| Ministero dell’economia e delle finanze |
| |
2027 |
2028 |
2029 |
2030 ss |
| RIFINANZIAMENTI |
| LF n. 244 / 2007 art. 1, comma 350 "Fondo Guardia di finanza" (*) - (Cap-pg: 4299/1) - (Variazione permanente) |
LV |
25,3 |
25,3 |
25,3 |
25,3 |
| Rif. |
5,0 |
5,0 |
5,0 |
5,0 |
| L n. 234 / 2012 art. 41 bis "Fondo per il recepimento della normativa europea" - (Cap-pg: 2815/1) - (Scad. variazione 2029) |
LV |
17,3 |
10,7 |
19,0 |
224,1 |
| Rif. |
5,0 |
5,0 |
5,0 |
- |
| DLG n. 1 / 2018 art. 45 "Fondo regionale protezione civile" (*) - (Cap-pg: 7094/1) - (Variazione permanente) |
LV |
- |
- |
- |
- |
| Rif. |
- |
- |
20,0 |
20,0 |
| LF n. 266 / 2005 art. 1, comma 86 "Contributo in conto impianti alle Ferrovie dello Stato S.P.A." - (Cap-pg: 7122/2) - (Scad. Variazione 2030) |
LV |
3.268,7 |
5.375,4 |
778,2 |
7.891,0 |
| Rif. |
- |
- |
390,0 |
500,0 |
| L n. 198 / 2016 art. 1, comma 1 "Fondo per il pluralismo e l'innovazione dell'informazione" (*) - (Cap-pg: 2196/1) - (Scad. variazione 2027) |
LV |
148,1 |
153,8 |
153,8 |
153,8 |
| Rif. |
50,0 |
- |
- |
- |
| LB n. 205 / 2017 art. 1, comma 1072, punto D bis "RICERCA" (*) - (Cap-pg: 7386/1) - (Variazione permanente) Fondazione RIMED |
LV |
- |
- |
- |
- |
| Rif. |
0,5 |
1,5 |
2,5 |
2,5 |
| LB n. 213 / 2023 art. 1, comma 210 "Fondo disabili" (*) - (Cap-pg: 1431/1) - (Variazione permanente) |
LV |
387,4 |
328,6 |
328,6 |
328,6 |
| Rif. |
70,0 |
70,0 |
70,0 |
70,0 |
| DL n. 223/2006 art. 19, comma 3 "Fondo per le politiche relative ai diritti e alle pari opportunità" (*) - (Cap-pg: 2108/1) - (Scad. variazione 2028) |
LV |
72,7 |
64,7 |
69,7 |
67,7 |
| Rif. |
5,0 |
5,0 |
- |
- |
| LB n. 207 / 2024 art. 1, comma 725 "Fondo Mare P.C.M. (Fondo per l’economia del settore marittimo" (*) - (Cap-pg: 2022/1) - (Variazione permanente) |
LV |
10,0 |
10,0 |
10,0 |
10,0 |
| Rif. |
26,2 |
16,2 |
1,2 |
1,2 |
| DLG n. 303 / 1999 art. 2 "Ordinamento della Presidenza del Consiglio dei ministri" (*) - (Cap-pg: 2120/2) - (Scad. variazione 2028) |
LV |
58,3 |
58,4 |
58,4 |
58,4 |
| Rif. |
5,0 |
5,0 |
- |
- |
| LB n. 213 / 2023 art. 1, comma 519 "Incremento del fondo per la sistemazione contabile delle partite iscritte al conto sospeso" - (Cap-pg: 3035/1) - (Scad. variazione 2027) |
LV |
- |
- |
- |
- |
| Rif. |
1.000,0 |
- |
- |
- |
| LB n. 207 / 2024 art. 1, comma 644 "Fondo ricostruzioni per catastrofi" - (Cap-pg: 3090/1) - (Scad. variazione 2030) |
LV |
- |
- |
- |
13.000,0 |
| Rif. |
- |
50,0 |
100,0 |
100,0 |
| DL n. 137 / 2020 art. 1 quater, comma 1 "Fondo perequativo delle misure fiscali e di ristoro" - (Cap-pg: 3085/1) - (Variazione permanente) |
LV |
0,1 |
251,4 |
333,9 |
407,8 |
| Rif. |
- |
450,0 |
150,0 |
2.000,0 |
| LS n. 190 / 2014 art. 1, comma 200 "Fondo per far fronte ad esigenze indifferibili in corso di gestione" - (Cap-pg: 3076/1) - (Scad. variazione 2029) |
LV |
40,9 |
0,4 |
62,9 |
1.057,6 |
| Rif. |
50,0 |
50,0 |
50,0 |
- |
| DL n. 282/2004 art. 10, comma 5 "Fondo interventi strutturali politica economica - FISPE" - (Cap-pg: 3075/1) - (Variazione permanente) |
LV |
145,6 |
969,7 |
561,9 |
4.816,7 |
| Rif. |
223,0 |
- |
395,0 |
3.350,0 |
| DEFINANZIAMENTI |
| DL n. 183 / 2020 art. 21, comma 1 "Esecuzione della decisione (UE, EURATOM) 2020/2053 del Consiglio del 14 dicembre 2020 relativa al sistema delle risorse proprie dell'Unione europea" (*) - (Cap-pg: 2751/1) - (Scad. variazione 2027) |
LV |
19.500 |
20.000 |
20.000 |
19.500 |
| Def. |
-150,0 |
- |
- |
- |
| DL n. 282/2004 art. 10, comma 5 "Fondo interventi strutturali politica economica - FISPE" - (Cap-pg: 3075/1) - (Variazione permanente) |
LV |
145,6 |
969,7 |
561,9 |
4.816,7 |
| Def. |
- |
-215,0 |
- |
- |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2025 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LB n. 160 / 2019 art. 1, comma 871 "Trasferimento Regione Sardegna per spese di investimento" - (Cap-pg: 7509/1) - (Scad. variazione 2029) |
LV |
117,0 |
159,9 |
182,0 |
559,6 |
| Def. |
- |
-64,9 |
-87,0 |
- |
Articolo 140
(Stato di previsione del Ministero delle imprese e del
made in Italy e relative disposizioni)
L’articolo 140 autorizza l’impegno e il pagamento delle spese del Ministero delle imprese e del made in Italy (MIMIT), per l’anno finanziario 2027, in conformità all’annesso stato di previsione (Tabella n. 3). Prevede inoltre che le somme impegnate per gli interventi a sostegno dell’occupazione nelle aree di crisi siderurgica, resesi disponibili a seguito di provvedimenti di revoca, vengano versate, nell’anno finanziario 2027, all’entrata del bilancio dello Stato per essere riassegnate allo stato di previsione del MIMIT per le medesime finalità (comma 2).
La norma stabilisce infine che le somme versate per le voci dello stato di previsione dell’entrata siano registrate negli appositi capitoli dei pertinenti programmi dello stato di previsione del MIMIT, relativi al Fondo per la competitività e lo sviluppo e al Fondo rotativo per la crescita sostenibile (comma 3).
Sia per il comma 2 che per il comma 3, si richiede che l’iscrizione delle somme avvenga mediante decreti del Ragioniere generale dello Stato.
Nella scheda si dà, inoltre, conto delle operazioni di rifinanziamento, definanziamento e riprogrammazione delle leggi di spesa vigenti del Ministero che, non necessitando di modifiche normative, sono state effettuate direttamente nella II Sezione, e riportate in allegato allo stato di previsione (si veda la tabella riportata in calce alla scheda).
Le variazioni delle leggi di spesa vigenti dello stato di previsione del Ministero, operate in II Sezione, hanno determinato minori spese in conto capitale per il Ministero per il 2027 per 75 milioni di euro; per il 2028 e il 2029 i rifinanziamenti e i definanziamenti sono di pari importo.
Ai sensi dell'articolo 140, comma 1, sono autorizzati, per l'anno finanziario 2027, l'impegno e il pagamento delle spese del Ministero delle imprese e del made in Italy (MIMIT), in conformità all'annesso stato di previsione (Tabella n. 3). Il disegno di legge di bilancio 2027-2029 reca, per il Ministero, le seguenti previsioni di spesa, in termini di competenza.
Spese finali del Ministero delle imprese e del made in Italy per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
Bil. 2027/
BIL. 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| Spese correnti |
536 |
559,9 |
511,4 |
-24,6 |
493,1 |
480,1 |
| Spese in conto capitale |
8.835,1 |
9.052,4 |
8.416,9 |
-418,2 |
6.661,4 |
5.819,5 |
| SPESE FINALI |
9.371,1 |
9.612,3 |
8.928,4 |
-442,7 |
7.154,5 |
6.299,6 |
| % sulle spese finali STATO |
1,0% |
1,0% |
1,0% |
|
0,8% |
0,7% |
| Rimborso passività finanziarie |
12,6 |
12,6 |
12,8 |
0,2 |
|
|
| SPESE COMPLESSIVE |
9.383,7 |
9.624,9 |
8.941,3 |
- 442,5 |
7.154,5 |
6.299,6 |
Come evidenziato nella tabella, rispetto alla legge di bilancio per il 2026, il disegno di legge di bilancio 2027-2029 espone per il MIMIT una riduzione della spesa finale nel 2027 (-4,7%), riconducibile principalmente alla contrazione delle spese in conto capitale, a fronte di una più contenuta diminuzione delle spese correnti. Si registra, inoltre, una riduzione più marcata della spesa nel 2028 (-23,7%) e nel 2029 (-32,8%), sempre rispetto alla legge di bilancio per il 2026, prevalentemente in relazione alla progressiva diminuzione delle risorse destinate agli investimenti.
Per un’analisi delle spese del Ministero si rinvia alla relativa scheda contenuta nel dossier sulla Sezione II.
Il comma 2 dell’articolo 140 riguarda le somme impegnate per gli interventi a sostegno dell’occupazione nelle aree di crisi siderurgica, di cui all’articolo 1 del d.l. n. 410/1993, divenute disponibili a seguito di provvedimenti di revoca. Secondo il comma in esame, tali somme sono versate al bilancio dello Stato per essere in seguito riassegnate, nell’anno finanziario 2027, allo stato di previsione del Ministero delle imprese e del made in Italy. La riassegnazione deve avvenire mediante decreti del Ragioniere generale dello Stato ed è indirizzata alle finalità indicate nello stesso articolo 1 precedentemente citato.
Infine, il comma 3 prevede che le somme versate per alcune voci del bilancio siano iscritte negli appositi capitoli dei pertinenti programmi dello stato di previsione del MIMIT, relativi al Fondo per la competitività e lo sviluppo e al Fondo rotativo per la crescita sostenibile. Si tratta delle seguenti voci:
§ “Entrate da recuperi e rimborsi di spese”;
§ “Altre entrate extratributarie”;
§ “Entrate da rimborso di anticipazioni e altri crediti finanziari dello Stato”.
La norma demanda l’iscrizione ad appositi decreti del Ragioniere generale dello Stato.
Di seguito si riportano le leggi di spesa interessate dalle variazioni effettuate in Sezione II, che costituiscono parte integrante della manovra di finanza pubblica, che hanno determinato nel complesso una riduzione di 75 milioni di euro degli stanziamenti del Ministero, interamente riferita alle spese in conto capitale.
Le variazioni delle autorizzazioni legislative di spesa disposte dalla Sezione II per il MIMIT sono riconducibili all'attuazione della riforma del Codice degli incentivi, di cui al decreto legislativo n. 138/2026, cui si riferiscono anche le disposizioni dell'articolo 86 del disegno di legge in esame. Le operazioni determinano, per il 2027, rifinanziamenti per circa 393,4 milioni di euro e definanziamenti per circa 468,4 milioni di euro, con una riduzione netta degli stanziamenti di 75 milioni di euro, interamente riferita alle spese in conto capitale. Per il 2028 e il 2029, invece, i rifinanziamenti e i definanziamenti risultano di pari importo, senza effetti netti sugli stanziamenti complessivi. Le principali operazioni riguardano il rifinanziamento delle sezioni del Fondo per la crescita sostenibile destinate agli interventi in materia di ricerca, sviluppo e innovazione, start-up d'impresa, transizione verde e digitale e accesso al credito e al mercato dei capitali, a fronte di corrispondenti definanziamenti di altre autorizzazioni legislative di spesa.
| MIMIT |
2027 |
2028 |
2029 |
| Rifinanziamenti |
393.426.519 |
643.989.506 |
714.254.260 |
| Definanziamenti |
-468.426.519 |
-643.989.506 |
-714.254.260 |
| Differenza |
-75.000.000 |
0 |
0 |
Ministero delle imprese e del made in Italy |
| |
2027 |
2028 |
2029 |
2030 ss |
| RIFINANZIAMENTI |
| Dlg n. 138 / 2026 art. 4, comma 1, punto d "Somma per interventi per l'accesso al credito e al mercato dei capitali" - (cap-pg: 7486/4) - (scad. variazione 2036) |
LV |
- |
- |
- |
- |
| Rif. |
83,2 |
68,2 |
65,0 |
615,5 |
| Dlg n. 138 / 2026 art. 4, comma 1, punto a "Somme da destinare per investimenti in ricerca, sviluppo e innovazione" - (cap-pg: 7483/16) - (scad. variazione 2036) |
LV |
- |
- |
- |
- |
| Rif. |
70,7 |
199,7 |
208,7 |
1.652,2 |
| Dlg n. 138 / 2026 art. 4, comma 1, punto b "Somme da destinare per investimenti a favore di strart up di impresa" - (cap-pg: 7483/17 - 7486/2) - (variazione permanente) |
LV |
- |
- |
- |
- |
| Rif. |
29,0 |
28,5 |
18,5 |
191,0 |
| Dlg n. 138 / 2026 art. 4, comma 1, punto c " Somme da destinare per investimenti produttivi per la transizione verde e digitale" - (cap-pg: 7483/18 - 7486/3) - (variazione permanente) |
LV |
- |
- |
- |
- |
| Rif. |
210.5 |
347.6 |
422.0 |
2.219.1 |
| DEFINANZIAMENTI |
| DL n. 112 / 2008 art. 43 "Contributi per l'erogazione di finanziamenti per contratti di sviluppo nel settore industriale" - (Cap-pg: 7343/1) - (Scad. variazione 2031) |
LV |
910,5 |
589,4 |
789,7 |
3.169,1 |
| Def. |
-13,5 |
-17,4 |
-17,7 |
-17,1 |
| LB n. 207 / 2024 art. 1, comma 876 "Assegnazioni del fondo da ripartire a favore delle amministrazioni centrali dello Stato, per assicurare il finanziamento degli investimenti e lo sviluppo infrastrutturale del paese" - (Cap-pg: 7343/9 - 7343/10 - 7363/1 - 7483/14 - 7483/15 - 7490/2) - (Scad. variazione 2036) |
LV |
42,9 |
105,0 |
96,0 |
1.678,0 |
| Def. |
-42,9 |
-105,0 |
-96,0 |
-1.678,0 |
| DL n. 107 / 2026 art. 3 "Misure urgenti per la decarbonizzazione dell’industria siderurgica." - (Cap-pg: 7343/13) - (Scad. variazione 2031) |
LV |
67,2 |
164,0 |
267,6 |
221,8 |
| Def. |
-67,2 |
-164,0 |
-267,6 |
-221,8 |
| DLG n. 47 / 2020 art. 23, comma 8 "Fondo per la transizione energetica nel settore industriale" - (Cap-pg: 7635/2) - (Scad. variazione 2028) |
LV |
60,0 |
90,0 |
- |
- |
| Def. |
-60,0 |
-90,0 |
- |
- |
| DL n. 34 / 2020 art. 43, comma 1 "Fondo per la salvaguardia dei livelli occupazionali e la prosecuzione dell'attività' d'impresa" - (Cap-pg: 7478/1) - (Scad. variazione 2036) |
LV |
83,2 |
68,2 |
65,0 |
615,5 |
| Def. |
-83,2 |
-68,2 |
-65,0 |
-615,5 |
| DL n. 34 / 2020 art. 42, comma 1 "Fondo per il trasferimento tecnologico" - (Cap-pg: 7452/1) - (Scad. variazione 2035) |
LV |
14,2 |
12,0 |
12,0 |
72,0 |
| Def. |
-14,2 |
-12,0 |
-12,0 |
-72,0 |
| DL n. 83 / 2012 art. 23, comma 10 "Misure urgenti per lo sviluppo economico - Fondo per la crescita sostenibile" - (Cap-pg: 7483/4 - 7483/5) - (Variazione permanente) |
LV |
5,5 |
5,5 |
2,0 |
20,2 |
| Def. |
-5,5 |
-5,5 |
-2,0 |
-20,2 |
| LB n. 178 / 2020 art. 1, comma 109 "Fondo imprese creative" - (Cap-pg: 7342/31) - (Variazione permanente) |
LV |
0,5 |
- |
3,5 |
44,5 |
| Def. |
-0,5 |
- |
-3,5 |
-44,5 |
| LB n. 178 / 2020 art. 1, comma 154 "Accordi per l'innovazione" - (Cap-pg: 7483/10) - (Scad. variazione 2035) |
LV |
100,0 |
100,0 |
100,0 |
600,0 |
| Def. |
- |
-100,0 |
-100,0 |
-600,0 |
| LB n. 234 / 2021 art. 1, comma 478 "Fondo per il sostegno alla transizione industriale" - (Cap-pg: 7635/1) - (Variazione permanente) |
LV |
125,3 |
29,8 |
89,5 |
874,3 |
| Def. |
-124,9 |
-29,2 |
-88,7 |
-872,3 |
| LB n. 234 / 2021 art. 1, comma 951 "Istituzione del fondo per la ricerca e lo sviluppo industriale biomedico" - (Cap-pg: 7636/1) - (Scad. variazione 2035) |
LV |
56,5 |
52,7 |
61,8 |
280,2 |
| Def. |
-56,5 |
-52,7 |
-61,8 |
-280,2 |
Articolo 141
(Stato di previsione del Ministero del lavoro e delle politiche sociali)
Le variazioni delle leggi di spesa vigenti dello stato di previsione del Ministero, operate in II Sezione, determinano maggiori spese per 200 milioni nel 2027 e nessuna maggiore o minore spesa per gli anni 2028 e 2029.
Nel dettaglio, il comma 1 autorizza l’impegno e il pagamento delle spese del Ministero del lavoro e delle politiche sociali per l’anno finanziario 2027, in conformità all’annesso stato di previsione (Tabella n. 4).
Si riportano di seguito le spese finali del Ministero per gli anni 2027-2029 autorizzate dal disegno di legge di bilancio, in raffronto al bilancio 2026.
Spese del Ministero del lavoro e delle politiche sociali per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
bil 2027/
BIL 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| SPESE FINALI |
186.214,4 |
187.526,1 |
191.878 |
5.663,6 |
189.115 |
188.574,4 |
| % sulle spese finali STATO |
20,2 |
20,3 |
20,6 |
|
20,6 |
20,9 |
Per una analisi delle spese del Ministero si rinvia alla relativa scheda contenuta nel dossier sulla Sezione II.
Di seguito, si riportano le leggi di spesa interessate dalle variazioni effettuate in Sezione II, che costituiscono parte integrante della manovra di finanza pubblica, che determinano nel complesso un incremento nella dotazione del Ministero per 200 milioni nel 2027 e nessun incremento o decremento per gli anni 2028, 2029, 2030 e successivi.
| Ministero del lavoro e delle politiche sociali |
| |
2027 |
2028 |
2029 |
2030 ss |
| RIFINANZIAMENTI |
| DL n. 185/2008 art. 18, comma 1 "Fondo speciale per l'occupazione e la formazione" - (Cap-pg: 2230/1) - (Scad. variazione 2027) |
LV |
656,2 |
513,6 |
535,8 |
5.307,6 |
| Rif. |
200,0 |
- |
- |
- |
Articolo 142
(Stato di previsione del Ministero della giustizia)
L’articolo 142 autorizza l’impegno e il pagamento delle spese del Ministero della giustizia, conformemente al relativo stato di previsione (Tabella n. 5). Nella scheda si dà, inoltre, conto delle variazioni delle leggi di spesa vigenti del Ministero operate in II Sezione, e riportate in allegato allo stato di previsione (v. tabella in calce).
Le variazioni delle leggi di spesa vigenti dello stato di previsione del Ministero, operate in II Sezione, hanno determinato per il 2027 minori spese pari a 50,8 milioni di euro.
L’articolo 142, comma 1 del disegno di legge di bilancio autorizza l’impegno e il pagamento delle spese del Ministero della giustizia per l’anno finanziario 2027, in conformità all’annesso stato di previsione (Tabella n. 5).
Spese del Ministero della giustizia per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
bil 2027/
BIL 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| Spese correnti |
10.790 |
11.176 |
10.864,5 |
74,5 |
10.851,8 |
10.806,8 |
| Spese in c/capitale |
614,1 |
641,6 |
758,1 |
144 |
498,2 |
326,7 |
| SPESE FINALI |
11.404,1 |
11.817,6 |
11.622,6 |
218,5 |
11.350 |
11.133,5 |
| % sulle spese finali STATO |
1,2% |
1,3% |
1,3% |
|
1,2% |
1,2% |
Rispetto alla legge di bilancio 2026, il disegno di legge di bilancio 2027-2029 dispone dunque per il Ministero della giustizia un aumento delle dotazioni nel 2027 in termini assoluti di 218,5 milioni di euro (pari a un aumento del 1,9%).
Tale aumento è determinato principalmente da un aumento di circa 144 milioni nelle spese in conto capitale che però si riduce negli esercizi 2028 e 2029. Le spese correnti, invece, vedono un lieve aumento di circa 74,5 milioni di euro rispetto al 2026, subendo una lieve flessione per gli esercizi 2028 e 2029.
Gli stanziamenti di spesa del Ministero della giustizia autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2027, in misura pari al 1,3% della spesa finale del bilancio statale. Tale percentuale era pari al 1,2% nell’esercizio precedente.
L’articolo reca inoltre disposizioni di natura contabile, volte a regolare modalità di gestione ovvero determinazioni quantitative che le leggi vigenti rinviano alla legge di bilancio annuale.
I commi 2 e 3 recano disposizioni volte ad autorizzare il Ragioniere generale dello Stato a riassegnare, con propri decreti, alla missione «Giustizia» dello stato di previsione del Ministero della giustizia per l’anno 2027 talune somme versate al bilancio dello Stato.
In particolare, il comma 2 autorizza il Ragioniere generale dello Stato a riassegnare, in termini di competenza e di cassa, delle somme versate dal CONI, dalla società Sport e salute Spa, dalle regioni, dalle province, dai comuni, dalle amministrazioni centrali e da altri enti pubblici e privati all’entrata del bilancio dello Stato nel programma «Amministrazione penitenziaria» (6.1) e nel programma «Giustizia minorile e di comunità» (6.3), rientranti nell’ambito della missione «Giustizia» (6) dello stato di previsione del Ministero della giustizia per l’anno finanziario 2027.
Le predette risorse sono destinate:
- al mantenimento, all’assistenza e alla rieducazione dei detenuti e degli internati;
- agli interventi e agli investimenti volti al miglioramento delle condizioni detentive e delle attività trattamentali;
- alle attività sportive del personale del Corpo di polizia penitenziaria e dei detenuti e internati.
Il comma 3, invece, autorizza il Ragioniere dello Stato a riassegnare, allo stato di previsione del Ministero della giustizia, le somme versate ad apposito capitolo dell’entrata del bilancio dello Stato, a seguito di convenzioni stipulate dallo stesso Ministero con altri enti pubblici o privati ovvero a seguito di contributi, rimborsi e finanziamenti provenienti da organismi, anche internazionali, nel programma «Giustizia civile e penale» (6.2) e nel programma «Servizi di gestione amministrativa per l’attività giudiziaria» (6.6) nell’ambito della missione «Giustizia» (6) dello stato di previsione della spesa del Ministero della giustizia per l’anno finanziario 2027.
Le predette risorse sono destinate:
- alle spese per funzionamento degli uffici giudiziari e dei servizi, anche di natura informatica, forniti dai medesimi uffici;
- alle spese di giustizia;
- al potenziamento delle attività connesse alla cooperazione giudiziaria internazionale.
Di seguito si riportano le leggi di spesa interessate dalle variazioni effettuate in Sezione II, che costituiscono parte integrante della manovra di finanza pubblica, che hanno determinato nel complesso per il 2027 un decremento nella dotazione del Ministero per 50,8 milioni.
| Ministero della giustizia |
| |
2027 |
2028 |
2029 |
2030 ss |
|
| RIFINANZIAMENTI |
|
| L n. 266 / 1999 "Delega al governo per il riordino delle carriere diplomatiche prefettizia, per il restante personale del Ministero degli affari esteri, per il personale militare del Ministero della difesa, per il personale dell'amministrazione penitenziaria e per il personale del Consiglio Superiore della Magistratura" - (Cap-pg: 1673/1) - (Variazione permanente) |
LV |
12.8 |
12.8 |
12.8 |
127.9 |
|
| Rif. |
1,0 |
1,0 |
1,0 |
10,0 |
|
| L n. 354 / 1975 art. 80 "Personale dell'amministrazione degli istituti di prevenzione e di pena" (*) - (Cap-pg: 1675/2) - (Variazione permanente) |
LV |
0, 9 |
0, 9 |
0, 9 |
0,9 |
|
| Rif. |
1,1 |
1,1 |
1,1 |
1,1 |
|
| LB n. 197 / 2022 art. 1, comma 855 "Adeguamento strutturale e impiantistico degli edifici adibiti ad uffici giudiziari" - (Cap-pg: 7200/19 - 7200/20) - (Scad. variazione 2031) |
LV |
37,0 |
16,0 |
1,1 |
40,3 |
|
| Rif. |
- |
- |
- |
25,4 |
|
| LB n. 232 / 2016 art. 1, comma 140, punto E novies "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" – uffici giudiziari- (Cap-pg: 7200/7 - 7200/9) - (Scad. Variazione 2031) |
LV |
36,1 |
22,7 |
- |
9,0 |
|
| Rif. |
- |
- |
- |
21,5 |
|
| DL n. 91 / 2017 art. 11 quater "Spese relative alla progettazione, ristrutturazione e messa in sicurezza delle strutture giudiziarie ubicate nelle regioni Campania, Puglia, Calabria E Sicilia" - (Cap-pg: 7233/1 - 7233/2) - (Scad. variazione 2032) |
LV |
57,4 |
- |
- |
3,2 |
|
| Rif. |
- |
- |
- |
28,2 |
|
| L n. 836 / 1973 "Trattamento economico di missione e di trasferimento dei dipendenti statali" (*) - (Cap-pg: 2061/5) - (Variazione permanente) Giustizia minorile |
LV |
0,4 |
0,4 |
0,4 |
0,4 |
|
| Rif. |
0,3 |
0,3 |
0,3 |
0,3 |
|
| L n. 354 / 1975 art. 42 bis "Ordinamento penitenziario ed esecuzione delle misure privative e limitative della libertà – mezzi traduzioni" (*) - (Cap-pg: 2061/18) - (Variazione permanente) |
LV |
0,5 |
0,5 |
0,5 |
0,5 |
|
| Rif. |
0,3 |
0,3 |
0,3 |
0,3 |
|
| LB n. 232 / 2016 art. 1, comma 140, punto G primum "ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" – Informatizzazione amministrazione giudiziaria - (Cap-pg: 7503/8) - (Scad. variazione 2030) |
LV |
93,3 |
128,3 |
42,1 |
101,3 |
|
| Rif. |
- |
- |
- |
1,2 |
|
| DEFINANZIAMENTI |
|
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2025 (art. 30, co. 2, lett. b) |
|
|
|
|
|
|
| LB n. 197 / 2022 art. 1, comma 899, punto A "Fondo da ripartire per l'attuazione della strategia nazionale di cybersicurezza per il conseguimento dell'autonomia tecnologica in ambito digitale" – Amministrazione penitenziaria (Cap-pg: 7305/1) - (Scad. variazione 2027) |
LV |
1,5 |
- |
- |
- |
|
| Def. |
-1,5 |
- |
- |
- |
|
| LB n. 205 / 2017 art. 1, comma 1072, punto M quinquies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - Amministrazione penitenziaria - manutenzione straordinaria degli immobili - (Cap-pg: 7301/4) - (Scad. variazione 2027) |
LV |
1,3 |
2,2 |
6,7 |
25,5 |
|
| Def. |
-0,1 |
- |
- |
- |
|
| LB n. 205 / 2017 art. 1, comma 1072, punto F quinquies "Edilizia pubblica, compresa quella scolastica e sanitaria" - Immobili amministrazione penitenziaria - (Cap-pg: 7300/12) - (Scad. variazione 2027) |
LV |
2,5 |
1,6 |
2,6 |
44,4 |
|
| Def. |
-0,5 |
- |
- |
- |
|
| LB n. 205 / 2017 art. 1, comma 1072, punto I quinquies "Prevenzione del rischio sismico" Immobili amministrazione penitenziaria - (Cap-pg: 7301/3) - (Scad. variazione 2027) |
LV |
1,0 |
0,4 |
0,4 |
12,1 |
|
| Def. |
-0,6 |
- |
- |
- |
|
| LB n. 197 / 2022 art. 1, comma 855 "Adeguamento strutturale e impiantistico degli edifici adibiti ad uffici giudiziari" - (Cap-pg: 7200/19 - 7200/20) - (Scad. variazione 2031) |
LV |
37,0 |
16,0 |
1,1 |
40,3 |
|
| Def. |
-10,7 |
-16,0 |
- |
- |
|
| LB n. 205 / 2017 art. 1, comma 1072, punto F quinquies "Edilizia pubblica, compresa quella scolastica e sanitaria" - uffici giudiziari - (Cap-pg: 7200/11) - (Scad. variazione 2028) |
LV |
49,1 |
20,6 |
- |
4,7 |
|
| Def. |
- |
-0,3 |
- |
- |
|
| LB n. 145 / 2018 art. 1, comma 95, punto F quinquies "Edilizia pubblica compresa quella scolastica e sanitaria" - - uffici giudiziari - (Cap-pg: 7200/13) - (Scad. variazione 2028) |
LV |
69,5 |
49,9 |
20,0 |
12,0 |
|
| Def. |
-0,9 |
-2,1 |
- |
- |
|
| LB n. 232 / 2016 art. 1, comma 140, punto E novies "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - uffici giudiziari - (Cap-pg: 7200/7 - 7200/9) - (Scad. Variazione 2031) |
LV |
36,1 |
22,7 |
- |
9,0 |
|
| Def. |
-9,2 |
-12,3 |
- |
- |
|
| DL n. 91 / 2017 art. 11 quater "Spese relative alla progettazione, ristrutturazione e messa in sicurezza delle strutture giudiziarie ubicate nelle regioni Campania, Puglia, Calabria e Sicilia" - (Cap-pg: 7233/1 - 7233/2) - (Scad. variazione 2032) |
LV |
57,4 |
- |
- |
3,2 |
|
| Def. |
-28,2 |
- |
- |
- |
|
| LB n. 197 / 2022 art. 1, comma 899, punto A "Fondo da ripartire per l'attuazione della strategia nazionale di cybersicurezza per il conseguimento dell'autonomia tecnologica in ambito digitale" - (Cap-pg: 7503/18) - (Scad. variazione 2027) |
LV |
1.9 |
- |
- |
- |
|
| Def. |
-0,5 |
- |
- |
- |
|
| DL n. 105 / 2023 art. 2, comma 1, punto A "Spese per la realizzazione delle infrastrutture informatiche" - (Cap-pg: 7503/19) - (Scad. Variazione 2027) |
LV |
0,003 |
- |
- |
- |
|
| Def. |
-0,003 |
- |
- |
- |
|
| LB n. 205 / 2017 art. 1, comma 1072, punto H quinquies "Digitalizzazione delle amministrazioni statali" - Informatizzazione amministrazione giudiziaria (Cap-pg: 7503/9) - (Scad. variazione 2027) |
LV |
1,4 |
2,3 |
2,7 |
28,5 |
|
| Def. |
-0,04 |
- |
- |
- |
|
| LB n. 205 / 2017 art. 1, comma 1072, punto M quinquies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - Informatizzazione amministrazione giudiziaria (Cap-pg: 7503/10) - (Scad. variazione 2027) |
LV |
3,3 |
2,1 |
12,9 |
55,4 |
|
| Def. |
-0,01 |
- |
- |
- |
|
| LB n. 232 / 2016 art. 1, comma 140, punto G primum "ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" – Informatizzazione amministrazione giudiziaria - (Cap-pg: 7503/8) - (Scad. variazione 2030) |
LV |
93,3 |
128,3 |
42,1 |
101,3 |
|
| Def. |
-1,2 |
- |
- |
- |
|
Articolo 143
(Stato di previsione del Ministero degli Affari esteri e della Cooperazione internazionale)
L’articolo 143 contiene disposizioni di natura contabile relative allo stato di previsione del Ministero degli Affari esteri e della Cooperazione internazionale, oltre ad autorizzare l’impegno e il pagamento delle spese contenute nel relativo stato di previsione.
Più in dettaglio, l’articolo 143 autorizza al comma 1 l’impegno e il pagamento delle spese del Ministero degli Affari esteri e della Cooperazione internazionale per l’anno finanziario 2027, in conformità all’annesso stato di previsione (Tabella n. 6).
Si riportano di seguito le spese finali del Ministero per gli anni 2027-2029 autorizzate dal disegno di legge di bilancio, in raffronto alla legge di bilancio 2026.
Spese del MAECI per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
bil 2027/
BIL 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| SPESE FINALI |
3.833,9 |
3.784,8 |
3.459,1 |
-374,8 |
2.979,7 |
2.859,2 |
| % sulle spese finali STATO |
0,4% |
0,4% |
0,4% |
|
0,3% |
03% |
Per una analisi delle spese del Ministero si rinvia alla relativa scheda contenuta nel dossier sulla Sezione II.
Il comma 2 autorizza il MAECI ad effettuare operazioni in valuta estera per le disponibilità esistenti nei conti costituiti presso le rappresentanze diplomatiche e gli uffici consolari, per l’effettuazione di spese connesse alle esigenze di funzionamento, mantenimento ed acquisto delle sedi diplomatiche e consolari, degli istituti di cultura e delle scuole italiane all’estero.
Più in dettaglio, il comma 2 autorizza il Ministero ad effettuare, previe intese con il Ministero dell’economia e delle finanze (MEF), operazioni in valuta estera non convertibile pari alle disponibilità esistenti nei conti correnti valuta Tesoro costituiti presso le rappresentanze diplomatiche e gli uffici consolari, ai sensi dell’articolo 5 della legge 6 febbraio 1985, n. 15, e che risultino intrasferibili per effetto di norme o disposizioni locali. Il relativo controvalore in euro è acquisito all’entrata del bilancio dello Stato ed è contestualmente iscritto, con decreti del Ragioniere generale dello Stato, sulla base delle indicazioni del MAECI, nei pertinenti programmi dello stato di previsione del medesimo Ministero per l’anno finanziario 2027, per l’effettuazione di spese connesse alle esigenze di funzionamento, mantenimento ed acquisto delle sedi diplomatiche e consolari, degli istituti di cultura e delle scuole italiane all’estero.
Il MAECI, per il medesimo anno, è altresì autorizzato ad effettuare, con le medesime modalità, operazioni in valuta estera pari alle disponibilità esistenti nei conti correnti valuta Tesoro in valute inconvertibili o intrasferibili individuate, ai fini delle operazioni di cui al presente comma, dal Dipartimento del tesoro del MEF su richiesta della competente Direzione generale del MAECI.
Articolo 144
(Stato di previsione del Ministero dell’istruzione e del merito
e disposizioni relative)
L’articolo 144 contiene disposizioni per l’approvazione dello stato di previsione del Ministero dell’istruzione e del merito e altre disposizioni ad esso connesse.
Rispetto al bilancio a legislazione vigente del Ministero, il disegno di legge in esame incrementa le spese finali di competenza di circa 12 milioni di euro per il 2027, di cui 2 milioni circa riconducibili agli interventi in Sezione I. La Sezione II reca un rifinanziamento delle leggi di spesa vigenti pari a 10 milioni annui dal 2027.
Il comma 1 autorizza l’impegno e il pagamento delle spese del Ministero dell’istruzione e del merito, per l’anno finanziario 2027, in conformità all’annesso stato di previsione (Tabella n. 7).
Si riportano di seguito le spese finali del Ministero per gli anni 2027-2029 autorizzate dal disegno di legge di bilancio, in raffronto al bilancio 2026.
Spese del Ministero dell’istruzione e del merito per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
bil 2027/
bil 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| Spese correnti |
56.469,1 |
60.897,4 |
63.126,3 |
6.657,2 |
62.324,5 |
62.124,6 |
| Spese in conto capitale |
1.478,4 |
1.497,6 |
1.303,9 |
-174,5 |
1.316,6 |
1.424,4 |
| SPESE FINALI |
57.947,5 |
62.395,0 |
64.430,3 |
6.482,7 |
63.641,1 |
63.549,0 |
| % sulle spese finali STATO |
6,3% |
6,7% |
6,9% |
|
6,9% |
7,0% |
Il disegno di legge di bilancio dispone, inoltre, un rifinanziamento di 10 milioni annui dal 2027 dell’autorizzazione di spesa relativa all’articolo 11, comma 3, della alla legge n. 99 del 2022 (rubricata "Ridefinizione della missione e dell'organizzazione del sistema di istruzione e formazione tecnica superiore in attuazione del Piano nazionale di ripresa e resilienza" - Cap-pg: 1465/1).
Tale autorizzazione di spesa ricade nel programma 1.4 Istruzione terziaria non universitaria e formazione professionale (22.15).
L’art. 11 della legge n. 99 del 2022 (recante “Istituzione del Sistema terziario di istruzione tecnologica superiore”) ha istituito il Fondo per l'istruzione tecnologica superiore; il suo comma 3, sopra richiamato, dispone circa la dotazione iniziale del Fondo. A seguito del rifinanziamento in oggetto, la dotazione complessiva del cap. 1465 (suddiviso nei due p.g. 1465/1 e 1465/2) relativo al Fondo in oggetto risulta pari a 98.355.436 euro dal 2027. Il rifinanziamento fa rifetimento al cap.-pg 1465/1 che risulta avere una dotazione di 78,35 milioni.
Per una analisi delle spese del Ministero si rinvia alla relativa scheda contenuta nel Volume III del dossier.
Il comma 2 autorizza il Ragioniere generale dello Stato a provvedere, con propri decreti, alla riassegnazione ai pertinenti programmi dello stato di previsione del Ministero dell’istruzione e del merito, per l’anno finanziario 2027, delle somme versate all’entrata del bilancio dello Stato dalla Presidenza del Consiglio dei ministri per realizzare azioni educative di prevenzione dell’uso di sostanze stupefacenti in età scolare.
Il comma 3 autorizza il Ragioniere generale dello Stato a provvedere, con propri decreti, alla riassegnazione al fondo unico per l’edilizia scolastica di cui all’articolo 11, comma 4-sexies del D.L 18 ottobre 2012, n. 179 (legge 17 dicembre 2012, n. 221) iscritto nello stato di previsione del Ministero dell’istruzione e del merito, per l’anno finanziario 2027, delle somme versate all’entrata del bilancio dello Stato dagli enti locali in relazione a revoche o rinunce del finanziamento degli interventi di edilizia scolastica.
Il comma 4 reca l’autorizzazione ad apportare, per l’anno finanziario 2027, variazioni compensative - in termini di competenza e di cassa - tra i capitoli di spesa relativi alle spese per il pagamento delle supplenze brevi e saltuarie. Tali variazioni sono apportate con decreti del Ministro dell’istruzione e del merito, previo assenso del Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato.
Articolo 145
(Stato di previsione del Ministero dell’interno)
L’articolo 145 autorizza l’impegno e il pagamento delle spese relative al Ministero dell’interno in conformità all’annesso stato di previsione (Tabella n. 8).
Nella scheda si dà, inoltre, conto delle variazioni delle leggi di spesa vigenti del Ministero che sono state effettuate direttamente in II Sezione, e riportate in allegato allo stato di previsione (vedi tabella in calce alla scheda).
L’articolo 145 autorizza spese finali per il Ministero dell’interno pari a 33.007,3 milioni di euro per il 2027, a 32.721 milioni di euro per il 2028 e a 32.799,1 milioni di euro per il 2029.
La manovra di bilancio ha determinato sullo stato di previsione del Ministero, rispetto alla legislazione vigente, maggiori spese per 108,6 milioni per il 2027 e 258,9 milioni per il 2028 e minori spese per 3,0 milioni per il 2029, determinate da interventi normativi di Sezione I e da variazioni degli stanziamenti di leggi di spesa del Ministero in Sezione II.
Il comma 1 autorizza l’impegno e il pagamento delle spese del Ministero dell’interno, come determinate nel relativo stato di previsione contenuto nella Tabella n. 8.
Si riportano di seguito le spese finali del Ministero per gli anni 2027-2029 autorizzate dal disegno di legge di bilancio, a seguito della manovra attuata con la I e la II Sezione, a raffronto con il dato a legislazione vigente.
Spese del Ministero dell’interno per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| Ministero dell’interno |
2027 |
2028 |
2029 |
| BLV |
DLB |
BLV |
DLB |
BLV |
DLB |
| Spese correnti |
29.878,4 |
30.168,3 |
29.792,7 |
30.191,3 |
30.077,1 |
30.333,4 |
| Spese in c/capitale |
3.020,2 |
2.839,0 |
2.669,4 |
2.529,7 |
2.725,0 |
2.465,8 |
| SPESE FINALI |
32.898,6 |
33.007,3 |
32.462,1 |
32.721,0 |
32.802,1 |
32.799,1 |
| Rimborso passività finanziarie |
23,7 |
23,7 |
25,1 |
25,1 |
26,2 |
26,2 |
| SPESE COMPLESSIVE |
32.922,4 |
33.031,0 |
32.487,2 |
32.746,1 |
32.828,3 |
32.825,3 |
Per una analisi delle spese del Ministero, con riferimento alle missioni e ai programmi di spesa, si rinvia alla relativa scheda contenuta nel volume relativo alla Sezione II.
Il comma 2 prevede che le somme versate all’entrata del bilancio dal CONI, dalla società Sport e salute Spa, dal Comitato italiano paralimpico, dalle federazioni sportive nazionali, dagli enti territoriali (Regioni, Province, Comuni) e da altri enti pubblici e privati all’entrata del bilancio dello Stato, siano riassegnate con decreti del Ragioniere generale dello Stato ai pertinenti programmi dello stato di previsione del Ministero dell’interno.
Tali somme sono destinate alle spese per l’educazione fisica, l’attività sportiva e le infrastrutture sportive del Corpo nazionale dei vigili del fuoco.
Ai sensi del comma 3, l’elenco n. 1, annesso allo stato di previsione del Ministero dell’interno, individua le spese dell’Amministrazione della pubblica sicurezza per le quali si possono effettuare, per il 2027, con decreti del Ragioniere generale dello Stato, prelevamenti dal fondo a disposizione per la pubblica sicurezza di cui all’articolo 1 della legge 12 dicembre 1969, n. 1001, iscritto nel programma «Contrasto al crimine, tutela dell’ordine e della sicurezza pubblica», nell’ambito della missione «Ordine pubblico e sicurezza» (cap. 2676).
L’articolo 1 della legge n. 1001 del 1969 ha istituito nello stato di previsione del Ministero dell’interno un fondo a disposizione destinato a far fronte alle eventuali deficienze dei capitoli dello stato di previsione medesimo individuati in apposita tabella, da approvare con la legge di bilancio. La medesima disposizione rimette i prelevamenti dal fondo, con la conseguente iscrizione delle somme nei capitoli interessati, a un decreto del Ministro per il tesoro, da registrare alla Corte dei conti.
L’elenco n. 1 individua i capitoli il cui stanziamento può essere integrato con il fondo, ripartiti per programma: 23 capitoli del programma «Contrasto al crimine, tutela dell’ordine e della sicurezza pubblica», 11 del programma «Servizio permanente dell’Arma dei Carabinieri per la tutela dell’ordine e la sicurezza pubblica» e 21 del programma «Pianificazione e coordinamento Forze di polizia».
Il capitolo 2676 reca nel disegno di legge di bilancio uno stanziamento di 22,5 milioni di euro per ciascuno degli anni 2027-2029, a fronte di 14,8 milioni a legislazione vigente. La variazione deriva da un rifinanziamento disposto in Sezione II, pari a 8,5 milioni annui con carattere permanente, e da una riduzione di 0,7 milioni annui per effetto della riduzione delle dotazioni dei Ministeri disposta dall’articolo 135, comma 2.
Il comma 4 autorizza, per il 2027, il Ministro dell’economia e delle finanze a trasferire, con propri decreti, su proposta del Ministro dell’interno, agli stati di previsione dei Ministeri interessati le risorse iscritte nel capitolo 2313, istituito nel programma «Flussi migratori, interventi per lo sviluppo della coesione sociale, garanzia dei diritti, rapporti con le confessioni religiose», nell’ambito della missione «Immigrazione, accoglienza e garanzia dei diritti», e nel capitolo 2872, istituito nel programma «Pianificazione e coordinamento Forze di polizia», nell’ambito della missione «Ordine pubblico e sicurezza». Il trasferimento avviene in attuazione dell’articolo 1, comma 562, della legge n. 266 del 2005, dell’articolo 34 del decreto-legge n. 159 del 2007 e dell’articolo 2, comma 106, della legge n. 244 del 2007.
Il capitolo 2313 è destinato agli assegni vitalizi, alle speciali elargizioni e alle altre provvidenze da corrispondere ai cittadini italiani, ai cittadini stranieri e agli apolidi vittime di azioni terroristiche e della criminalità organizzata di stampo mafioso, o alle loro famiglie. Nel disegno di legge di bilancio reca 63,7 milioni di euro per il 2027 e 62,8 milioni di euro per ciascuno degli anni 2028 e 2029, senza variazioni rispetto alla legislazione vigente. Lo stanziamento per il 2027 è riferito per 57,0 milioni all’assegno vitalizio, per 3,9 milioni alla speciale elargizione e alle altre provvidenze, per 2,5 milioni allo speciale assegno vitalizio in favore del coniuge o dei figli dell’invalido e per 0,3 milioni ai benefici in favore delle vittime dell’attentato terroristico di Dacca del 1° luglio 2016.
Il capitolo 2872, invece, è destinato alla speciale elargizione in favore delle vittime del dovere e di dipendenti pubblici deceduti o che abbiano subito un’invalidità permanente in attività di servizio o nell’espletamento delle funzioni di istituto e reca 120 milioni di euro annui per il triennio 2027-2029, senza variazioni rispetto alla legislazione vigente.
Il comma 5 autorizza il Ragioniere generale dello Stato a riassegnare, con propri decreti, nello stato di previsione del Ministero dell’interno, per il 2027, i contributi per il rilascio e il rinnovo dei permessi di soggiorno, di cui all’articolo 5, comma 2-ter, decreto legislativo n. 286 del 1998 (TUI), versati all’entrata del bilancio dello Stato. Tali somme sono destinate, ai sensi dell’articolo 14-bis del medesimo testo unico, al Fondo rimpatri, finalizzato a finanziare le spese per il rimpatrio degli stranieri verso i Paesi di origine ovvero di provenienza.
L’articolo 5, comma 2-ter, del citato TU immigrazione sottopone la richiesta di rilascio e di rinnovo del permesso di soggiorno all’obbligo di versare un contributo, il cui importo è fissato fra un minimo di 80 e un massimo di 200 euro con decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro dell’interno, che stabilisce altresì le modalità del versamento. Per alcuni permessi di soggiorno è stabilita un’esenzione dal pagamento del contributo.
Il citato articolo 14-bis del TU immigrazione ha istituito, presso il Ministero dell’interno, il Fondo rimpatri in cui confluiscono la metà del gettito conseguito attraverso la riscossione del contributo di cui all’articolo 5, comma 2-ter, del medesimo testo unico, nonché i contributi eventualmente disposti dall’Unione europea per le finalità del Fondo medesimo. La quota residua del gettito di tale contributo è assegnata allo stato di previsione del Ministero dell’interno, per gli oneri connessi alle attività istruttorie inerenti al rilascio e al rinnovo del permesso di soggiorno.
Per il medesimo anno, il comma 6 autorizza il Ministro dell’economia e delle finanze ad apportare - nello stato di previsione del Ministero dell’interno - le variazioni compensative di bilancio, anche tra missioni e programmi diversi, al fine di reperire le risorse occorrenti per il finanziamento dei programmi di rimpatrio volontario ed assistito di cittadini di Paesi terzi verso il Paese di origine o di provenienza (art. 14-ter, del TU in materia di immigrazione).
Il comma 7 autorizza per il 2027 il Ministro dell’economia ad apportare nello stato di previsione del Ministero dell’interno le variazioni compensative di bilancio tra i due programmi di spesa dello stato di previsione del Ministero dell’interno «Elaborazione, quantificazione e assegnazione delle risorse finanziarie da attribuire agli enti locali» e «Gestione dell’albo dei segretari comunali e provinciali», in relazione alle minori o maggiori occorrenze connesse alla gestione dell’albo dei segretari provinciali e comunali.
Il comma 8 autorizza il Ministro dell’interno ad apportare le occorrenti variazioni compensative di bilancio sui pertinenti capitoli dello stato di previsione del Ministero dell’interno delle risorse iscritte nella Missione 3, Programma 3.1 (nel capitolo 2502, istituito nel programma «Contrasto al crimine, tutela dell’ordine e della sicurezza pubblica» e che reca previsioni integrate di competenza per il 2027 pari a 20,4 milioni) al fine di consentire la corresponsione delle competenze accessorie dovute al personale della Polizia di Stato per i servizi resi nell’ambito delle convenzioni stipulate con le società di trasporto ferroviario, con Poste italiane Spa, ANAS Spa e con l’Associazione Italiana Società Concessionarie Autostrade e Trafori.
Il comma 9 dispone che, nelle more del perfezionamento del decreto annuale del Ministro dell’interno, di concerto con il Ministro dell’economia e finanze, sul numero complessivo massimo di prestazioni orarie aggiuntive da retribuire come lavoro straordinario (ex art. 43, co. 13, legge n. 121 del 1981), trovi applicazione, ai fini del pagamento dei compensi per lavoro straordinario del personale dell’Amministrazione civile dell’Interno, il decreto adottato per il 2026.
Il comma 10 autorizza il Ministro dell’economia e delle finanze ad apportare con propri decreti le occorrenti variazioni di bilancio, anche in conto residui, per l’attuazione, per l’esercizio finanziario 2027, dell’articolo 1, comma 767, della legge n. 145 del 2018. Tale disposizione prevede che il Ministero dell’interno ponga in essere processi di revisione e razionalizzazione della spesa per la gestione dei centri per l’immigrazione, nonché interventi per la riduzione del costo giornaliero per l’accoglienza dei migranti, dai quali, previa estinzione dei debiti pregressi, devono derivare risparmi connessi all’attivazione, locazione e gestione dei centri di trattenimento e di accoglienza per stranieri irregolari per un ammontare almeno pari a 650 milioni di euro annui a decorrere dal 2021. Gli eventuali ulteriori risparmi, accertati annualmente con decreto del Ministro dell’interno, di concerto con il Ministro dell’economia e delle finanze, confluiscono nel finanziamento annuale iscritto in appositi capitoli dello stato di previsione del Ministero degli affari esteri e della cooperazione internazionale, di cui all’articolo 18, comma 2, lettera c), della legge n. 125 del 2014. Il medesimo comma 767 autorizza il Ministro dell’economia e delle finanze ad apportare, con propri decreti, le occorrenti variazioni di bilancio.
Il comma 11 autorizza il Ministro dell’interno ad effettuare, con propri decreti, previo assenso del Ministero dell’economia e delle finanze - Dipartimento della Ragioneria generale dello Stato, le necessarie variazioni compensative di bilancio delle risorse iscritte sul capitolo 1806, istituito nel programma «Prevenzione dal rischio e soccorso pubblico», della missione «Soccorso civile», sui pertinenti capitoli dello stato di previsione del Ministero dell’interno. Le variazioni sono finalizzate a consentire la corresponsione, nell’ambito del sistema di erogazione unificata, delle competenze accessorie dovute al personale del Corpo nazionale dei vigili del fuoco per le attività di vigilanza di cui all’articolo 13, comma 1, del decreto legislativo 9 aprile 2008, n. 81, e per quelle relative alla formazione del personale di cui all’articolo 43 del medesimo decreto legislativo, svolte mediante le proprie strutture operative, tecniche e didattiche e avvalendosi del personale addetto. L’articolo 13, comma 1, del decreto legislativo n. 81 del 2008 affida la vigilanza sull’applicazione della legislazione in materia di salute e sicurezza nei luoghi di lavoro all’azienda sanitaria locale competente per territorio, all’Ispettorato nazionale del lavoro e, per quanto di specifica competenza, al Corpo nazionale dei vigili del fuoco.
Il comma 12 autorizza il Ministro dell’economia e delle finanze a trasferire, con propri decreti, su proposta del Ministro dell’interno, agli stati di previsione dei Ministeri interessati, per l’anno finanziario 2027, le risorse iscritte nel capitolo 2501, piano gestionale 21, istituito nel programma «Contrasto al crimine, tutela dell’ordine e della sicurezza pubblica», nell’ambito della missione «Ordine pubblico e sicurezza» dello stato di previsione del Ministero dell’interno, e nei capitoli dei corrispondenti oneri riflessi e dell’IRAP, laddove prevista dalla normativa vigente, in attuazione dell’articolo 1808, comma 1, del codice dell’ordinamento militare, di cui al decreto legislativo 15 marzo 2010, n. 66.
Il piano gestionale 21 del capitolo 2501 è relativo all’assegno di lungo servizio all’estero e all’indennità speciale al personale della Polizia di Stato destinato all’estero, comprensivi degli oneri fiscali e contributivi a carico del lavoratore, e reca nel disegno di legge di bilancio 4,7 milioni di euro per ciascuno degli anni 2027-2029, senza variazioni rispetto alla legislazione vigente.
L’articolo 1808, comma 1, del codice dell’ordinamento militare riconosce al personale dell’Esercito italiano, della Marina militare e dell’Aeronautica militare destinato isolatamente a prestare servizio per un periodo superiore a sei mesi presso delegazioni o rappresentanze militari nazionali costituite all’estero, presso enti, comandi od organismi internazionali, ovvero per conto delle agenzie di cooperazione internazionale, dai quali non sono corrisposti stipendi o paghe, oltre allo stipendio e agli altri assegni a carattere fisso e continuativo previsti per l’interno, un assegno di lungo servizio all’estero, un’eventuale indennità speciale, qualora l’assegno non sia ritenuto sufficiente in relazione a particolari condizioni di servizio, e il rimborso delle spese di trasporto del bagaglio e di spedizione di mobili e masserizie. Ai sensi dell’articolo 2164 del medesimo codice, tali disposizioni si applicano anche agli appartenenti alla Polizia di Stato e alle Forze di polizia a ordinamento militare.
Di seguito, si riportano le leggi di spesa del Ministero interessate dalle operazioni di rifinanziamento e di definanziamento effettuate in Sezione II, costituenti parte integrante della manovra di finanza pubblica. Tali variazioni hanno determinato nel complesso un incremento della dotazione del Ministero per 4,4 milioni nel 2027 e per 8,5 milioni in ciascuno degli anni 2028 e 2029.
| Ministero dell’interno |
| |
2027 |
2028 |
2029 |
2030 ss |
|
| RIFINANZIAMENTI |
|
| L n. 1001 / 1969 art. 1 "Fondo a disposizione per sopperire alle eventuali deficienze dei capitoli dello stato di previsione del Ministero dell'interno." (*) - (Cap-pg: 2676/1) - (Variazione permanente) |
LV |
14,0 |
14,0 |
14,0 |
14,0 |
|
| Rif. |
8,5 |
8,5 |
8,5 |
8,5 |
|
| DL n. 307 / 1996 art. 2, comma 2 "Progetti finalizzati pubblica amministrazione" - Sistemi e servizi informatici - (Cap-pg: 7391/1) - (Scad. variazione 2027) |
LV |
0,1 |
0,1 |
0,1 |
6,2 |
|
| Rif. |
30,0 |
- |
- |
- |
|
| LB n. 145 / 2018 art. 1, comma 95, punto I octies "Prevenzione del rischio sismico" – Caserme Vigili del fuoco (Cap-pg: 7313/5) - (Scad. variazione 2030) |
LV |
12,2 |
- |
- |
1,3 |
|
| Rif. |
- |
- |
- |
7,2 |
|
| LB n. 145 / 2018 art. 1, comma 95, punto F octies "Edilizia pubblica compresa quella scolastica e sanitaria" - Caserme Vigili del fuoco - (Cap-pg: 7302/7) - (Scad. variazione 2030) |
LV |
12,9 |
0,1 |
0,1 |
12,4 |
|
| Rif. |
- |
- |
- |
8,2 |
|
| DEFINANZIAMENTI |
|
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2025 (art. 30, co. 2, lett. b) |
|
|
|
|
|
|
| LB n. 160 / 2019 art. 1, comma 14, punto I octies "Prevenzione del rischio sismico" – Polizia di Stato (Cap-pg: 7411/23) - (Scad. variazione 2027) |
LV |
0,8 |
- |
- |
- |
|
| Def. |
-0,8 |
- |
- |
- |
|
| LB n. 213 / 2023 art. 1, comma 346, punto A "Riparto fondo per necessità di potenziamento e ammodernamento mezzi, sistemi, attrezzature e infrastrutture del CNVVF e Polizia di Stato. anno 2024." - (Cap-pg: 7456/21) - (Scad. variazione 2027) |
LV |
0,9 |
0,8 |
0,9 |
87,5 |
|
| Def. |
-0,1 |
- |
- |
- |
|
| LB n. 205 / 2017 art. 1, comma 1072, punto F octies "Edilizia pubblica, compresa quella scolastica e sanitaria" – Polizia di Stato - (Cap-pg: 7411/10) - (Scad. variazione 2027) |
LV |
1,5 |
0,2 |
0,5 |
5,1 |
|
| Def. |
-0,8 |
- |
- |
- |
|
| LB n. 205 / 2017 art. 1, comma 1072, punto H octies "Digitalizzazione delle amministrazioni statali" - Polizia di Stato (Cap-pg: 7391/6) - (Scad. variazione 2027) |
LV |
40.1 |
30.7 |
30.0 |
43.3 |
|
| Def. |
-0.1 |
- |
- |
- |
|
| LB n. 205 / 2017 art. 1, comma 1072, punto I octies "Prevenzione del rischio sismico" – Polizia di Stato - (Cap-pg: 7411/12) - (Scad. variazione 2027) |
LV |
0,1 |
- |
- |
- |
|
| Def. |
-0,1 |
- |
- |
- |
|
| LB n. 145 / 2018 art. 1, comma 95, punto I octies "Prevenzione del rischio sismico" – Polizia di Stato - (Cap-pg: 7411/15 - 7411/16) - (Scad. variazione 2027) |
LV |
3,6 |
- |
0,1 |
3,1 |
|
| Def. |
-3,6 |
- |
- |
- |
|
| LB n. 145 / 2018 art. 1, comma 95, punto F octies "Edilizia pubblica compresa quella scolastica e sanitaria" – Polizia di Stato - (Cap-pg: 7411/14) - (Scad. variazione 2027) |
LV |
0,5 |
- |
0,8 |
0,6 |
|
| Def. |
-0,5 |
- |
- |
*- |
|
| LB n. 232 / 2016 art. 1, comma 623 "Fondo potenziamento mezzi corpi di polizia e CNVVFF" - (Cap-pg: 7456/6 - 7460/1 - 7490/2) - (Scad. variazione 2027) |
LV |
13,3 |
13,2 |
13,6 |
14,4 |
|
| Def. |
-0,1 |
- |
- |
- |
|
| LB n. 232 / 2016 art. 1, comma 140, punto B quinquies "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" – infrastruttura per telecomunicazioni della Polizia di Stato "LTEMVNO” (Cap-pg: 7461/1) - (Scad. variazione 2027) |
LV |
8,3 |
1,9 |
- |
- |
|
| Def. |
-0,3 |
- |
- |
- |
|
| LB n. 232 / 2016 art. 1, comma 140, punto E sexies "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - Polizia di Stato - (Cap-pg: 7411/6) - (Scad. variazione 2027) |
LV |
31,8 |
4,7 |
20,3 |
98,3 |
|
| Def. |
-0,7 |
- |
- |
- |
|
| LB n. 232 / 2016 art. 1, comma 140, punto H quinquies "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - Polizia di Stato - (Cap-pg: 7411/5) - (Scad. variazione 2027) |
LV |
0,3 |
- |
- |
- |
|
| Def. |
-0,3 |
- |
- |
- |
|
| DL n. 21 / 2022 art. 32 ter, comma 1, punto A "Risorse in favore della Polizia di Stato per l'acquisto e il potenziamento dei sistemi informativi per il contrasto alla criminalità organizzata e al terrorismo internazionale ecc." - (Cap-pg: 7411/24) - (Scad. variazione 2027) |
LV |
0,2 |
- |
- |
0,1 |
|
| Def. |
-0,2 |
- |
- |
- |
|
| LB n. 160 / 2019 art. 1, comma 14, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - Vigili del fuoco - (Cap-pg: 7325/35) - (Scad. variazione 2027) |
LV |
3,8 |
0,1 |
0,1 |
7,7 |
|
| Def. |
-0,3 |
- |
- |
- |
|
| LB n. 145 / 2018 art. 1, comma 1005 "Acquisto e adeguamento sedi strutturali - Vigili del fuoco" - (Cap-pg: 7302/5) - (Scad. variazione 2027) |
LV |
1,4 |
- |
- |
- |
|
| Def. |
-1,4 |
- |
- |
- |
|
| -L-B n. 205 / 2017 art. 1, comma 1072, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" Vigili del fuoco - (Cap-pg: 7325/17 - 7325/19) - (Scad. variazione 2027) |
LV |
48,9 |
15,0 |
24,2 |
69,2 |
|
| Def. |
-0,3 |
- |
- |
- |
|
| DL n. 113 / 2018 art. 22, comma 1, punto B "Potenziamento di apparati tecnico logistici del Corpo nazionale dei vigili del fuoco." - (Cap-pg: 7325/15 - 7326/3) - (Scad. variazione 2027) |
LV |
3,1 |
- |
- |
- |
|
| Def. |
-3,1 |
- |
- |
- |
|
| LB n. 145 / 2018 art. 1, comma 95, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - Vigili del fuoco - (Cap-pg: 7325/24 - 7325/28) - (Scad. variazione 2027) |
LV |
8,9 |
4,1 |
10,5 |
61,9 |
|
| Def. |
-0,2 |
- |
- |
- |
|
| LB n. 145 / 2018 art. 1, comma 95, punto I octies "Prevenzione del rischio sismico" – Caserme Vigili del fuoco (Cap-pg: 7313/5) - (Scad. variazione 2030) |
LV |
12,2 |
- |
- |
1,3 |
|
| Def. |
-7,2 |
- |
- |
|
|
| LB n. 145 / 2018 art. 1, comma 95, punto F octies "Edilizia pubblica compresa quella scolastica e sanitaria" - Caserme Vigili del fuoco - (Cap-pg: 7302/7) - (Scad. variazione 2030) |
LV |
12,9 |
0,1 |
0,1 |
12,4 |
|
| Def. |
-8,2 |
- |
- |
- |
|
| LB n. 232 / 2016 art. 1, comma 140, punto E sexies "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - Vigili del fuoco - (Cap-pg: 7313/2) - (Scad. variazione 2027) |
LV |
0,3 |
- |
- |
- |
|
| Def. |
-0,3 |
- |
- |
- |
|
| DL n. 21 / 2022 art. 32 ter, comma 1, punto B "Risorse in favore del Dipartimento dei vigili del fuoco, del soccorso pubblico e della difesa civile per il finanziamento di interventi diversi di manutenzione straordinaria e di adattamento di strutture ed impianti" - (Cap-pg: 7325/38 - 7325/39 - 7325/40) - (Scad. variazione 2027) |
LV |
5,5 |
- |
4,7 |
11,1 |
|
| Def. |
-5,5 |
- |
- |
- |
|
Fonte: Allegati “Rifinanziamenti, Definanziamenti e Riprogrammazioni delle dotazioni previste a legislazione vigente (art. 23, comma 3, lettera b))” e “Reiscrizione somme non impegnate (art. 30, comma 2, lettera b))”, previsti dalla legge di contabilità e finanza pubblica 31 dicembre 2009, n. 196, in allegato allo stato di previsione del Ministero dell’interno (A.C. 3174-bis, Tabella n. 8).
Articolo 146
(Stato di previsione del Ministero dell’ambiente
e della sicurezza energetica)
L’articolo 146 autorizza l’impegno e il pagamento delle spese del Ministero dell’ambiente e della sicurezza energetica (MASE), per l’anno 2027, in conformità al relativo stato di previsione (Tabella n. 9).
Le variazioni delle leggi di spesa vigenti dello stato di previsione del Ministero, operate in II Sezione.
Si riportano di seguito le spese finali del Ministero per gli anni 2027-2029 autorizzate dal disegno di legge di bilancio, in raffronto alla legge di bilancio 2026.
Spese finali del MASE per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
bil 2027/
BIL 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| SPESE FINALI |
3.444,0 |
3.681,1 |
4.713,6 |
1.269,6 |
6.818,8 |
3.399,5 |
| % sulle spese finali STATO |
0,4 |
0,4 |
0,5 |
|
0,7 |
0,4 |
Per una analisi delle spese del Ministero si rinvia alla relativa scheda contenuta nel dossier sulla Sezione II.
Articolo 147
(Stato di previsione del Ministero delle infrastrutture e trasporti)
L’articolo 147 autorizza l’impegno e il pagamento delle spese del Ministero delle infrastrutture e trasporti (MIT), per l’anno finanziario 2027, in conformità all’annesso stato di previsione (Tabella n. 10) e reca altresì disposizioni relative al personale e alle spese del Corpo delle Capitanerie di porto, nonché sulla riassegnazione di somme al Ministero per la definizione di eventuali pendenze con i concessionari autostradali uscenti.
Nella scheda si dà, inoltre, conto delle operazioni di rifinanziamento, definanziamento e riprogrammazione delle leggi di spesa vigenti del Ministero che, non necessitando di modifiche normative, sono state effettuate direttamente in II Sezione, e riportate in allegato allo stato di previsione (vedi tabella in calce alla Scheda).
Le variazioni delle leggi di spesa vigenti dello stato di previsione del Ministero, operate in II Sezione, hanno determinato per il 2027 minori spese in conto capitale per il Ministero per circa 290 milioni di euro.
L’articolo 147, comma 1, autorizza, per lo stato di previsione del Ministero delle infrastrutture e trasporti (MIT), spese finali, in termini di competenza, secondo gli importi riportati nella tabella seguente:
Spese del Ministero delle infrastrutture e trasporti per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
Ddl di bilancio int. 2027 |
Diff.
bil 2027/
BIL 2026 |
Ddl di bilancio int 2028 |
Ddl di bilancio int. 2029 |
| Spese correnti |
8.011 |
8.225 |
3.041 |
-4.970 |
2.922 |
2.899. |
| Spese in c/capitale |
10.536 |
10.831 |
13.138 |
+2.602 |
12.238 |
9.737 |
| SPESE FINALI |
18.547 |
19.056 |
16.179 |
-2.368 |
15.160 |
12.636 |
| % sulle spese finali STATO |
2,0 |
2,1 |
1,7 |
|
1,6 |
1,4 |
Come evidenziato nella tabella, rispetto alla legge di bilancio 2026, il disegno di legge di bilancio 2027-2029 espone, per il Ministero delle infrastrutture e trasporti, un decremento nel 2027 in termini assoluti di 2.368 miliardi di euro (pari a una riduzione dell’1,2%). Ciò è determinato principalmente da un decremento di circa 4,9 miliardi nelle spese in conto corrente, a fronte di un aumento di circa 2,3 miliardi delle spese in conto capitale.
Gli stanziamenti di spesa del Ministero delle infrastrutture e trasporti autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2027, in misura pari al 1,7% della spesa finale del bilancio statale. Tale percentuale era il 2,1% nell’esercizio precedente.
Impatto della manovra sulle spese finali del Ministero delle infrastrutture e trasporti - anno 2027
(dati di competenza, valori in milioni di euro)
| |
2026 |
2027 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
8.011 |
8.225 |
3.002 |
+50 |
3.052 |
-11 |
3.041 |
| Spese in c/capitale |
10.536 |
10.831 |
13.785 |
-340 |
13.445 |
-307 |
13.138 |
| SPESE FINALI |
18.547 |
19.056 |
16.787 |
-290 |
16.498 |
-319 |
16.179 |
Per un’analisi delle spese del Ministero si rinvia alla relativa scheda contenuta nel dossier sulla Sezione II.
I commi successivi dell’art. 147 prevedono:
- il numero massimo degli ufficiali ausiliari del Corpo delle Capitanerie di porto da mantenere in servizio come forza media nel 2027 (245 ufficiali in ferma prefissata o in rafferma, 35 ufficiali piloti di complemento e 6 ufficiali delle forze di completamento) (comma 2);
- il numero massimo degli allievi del Corpo delle capitanerie di porto da mantenere alla frequenza dei corsi presso l’Accademia navale e le Scuole sottufficiali della Marina militare, per l’anno 2027, pari a 229 unità (comma 3);
- il rinvio all’elenco n. 1 annesso allo stato di previsione del MIT, riguardante il Corpo delle capitanerie di porto, che indica le spese per le quali possono effettuarsi, per il 2027, con decreti del Ragioniere generale dello Stato, i prelevamenti dal fondo a disposizione iscritto nel programma “Sicurezza e controllo nei mari, nei porti e sulle coste”, nell’ambito della missione “Ordine pubblico e sicurezza” (comma 4);
- la possibilità di versare in conto corrente postale o bancario intestato all’ente, distaccamento o reparto, da parte dei funzionari delegati, i fondi di qualsiasi provenienza, ai sensi del regolamento di amministrazione del Corpo delle capitanerie di porto – Guardia costiera (comma 5);
- l’applicazione delle disposizioni legislative e regolamentari in vigore presso il Ministero della difesa, in quanto compatibili, alla gestione dei fondi, delle infrastrutture e dei mezzi di pertinenza delle Capitanerie di porto (comma 6);
- l’autorizzazione al Ragioniere Generale dello Stato a riassegnare, allo stato di previsione del MIT per il 2027, quota parte delle entrate versate al bilancio dello Stato derivanti dai corrispettivi di concessione offerti in sede di gara per il riaffidamento delle concessioni autostradali nella misura necessaria alla definizione delle eventuali pendenze con i concessionari uscenti (comma 7).
Di seguito si riportano le leggi di spesa interessate dalle variazioni (rifinanziamenti, definanziamenti e riprogrammazioni) effettuate in Sezione II, che costituiscono parte integrante della manovra di finanza pubblica, che hanno determinato nel complesso un decremento nella dotazione del Ministero per circa 240 milioni di euro.
| Ministero delle infrastrutture e dei trasporti |
| |
2027 |
2028 |
2029 |
2030 ss |
| RIFINANZIAMENTI |
| LB n. 205 / 2017 art. 1, comma 1072, punto A decies "Trasporti e viabilità" - Strada dei parchi S.P.A A24 e A25 - (Cap-pg: 7701/2) - (Scad. variazione 2031) |
LV |
94,9 |
83,1 |
175,1 |
635,4 |
| Rif. |
- |
- |
- |
50,0 |
| DL n. 109 / 2018 art. 1, comma 6 "Spese per la ricostruzione delle infrastrutture, in ripristino del sistema viario e attività connesse" territorio di Genova - (Cap-pg: 7650/1) - (Scad. variazione 2032) |
LV |
30,0 |
- |
- |
10,0 |
| Rif. |
- |
- |
- |
10,0 |
| LB n. 234 / 2021 art. 1, comma 403 "Contributo per la realizzazione dell'autostrada regionale cispadana" - (Cap-pg: 7359/1) - (Scad. variazione 2031) |
LV |
- |
30,0 |
1,0 |
79,0 |
| Rif. |
- |
- |
- |
20,0 |
| LB n. 234 / 2021 art. 1, comma 397 "Contratto di programma ANAS 2021- 2025" - (Cap-pg: 7002/55) - (Scad. variazione 2029) |
LV |
2.076,0 |
1.948,0 |
652,0 |
8.051,3 |
| Rif. |
- |
1.000,0 |
1.000,0 |
- |
| LB n. 234 / 2021 art. 1, comma 400 "Contributo in favore di Società autostrada tirrenica SPA" - (Cap-pg: 7358/1) - (Scad. variazione 2031) |
LV |
40,0 |
0,1 |
- |
18,0 |
| Rif. |
- |
- |
- |
40,0 |
| LB n. 213 / 2023 art. 1, comma 302 "Interventi urgenti di riqualificazione, ristrutturazione, ammodernamento e ampliamento di strutture e infrastrutture pubbliche finalizzati al riequilibrio socio-economico e allo sviluppo dei territori." - (Cap-pg: 7216/1) - (Scad. variazione 2029) |
LV |
1,1 |
0,2 |
- |
11,3 |
| Rif. |
- |
- |
1,1 |
- |
| LB n. 205 / 2017 art. 1, comma 1072, punto N decies "Eliminazione delle barriere architettoniche" - (Cap-pg: 7351/2) - (Scad. variazione 2030) |
LV |
9,7 |
- |
- |
- |
| Rif. |
- |
- |
- |
9,7 |
| LB n. 145 / 2018 art. 1, comma 95, punto N decies "Eliminazione delle barriere architettoniche" - (Cap-pg: 7351/3) - (Scad. variazione 2032) |
LV |
31,3 |
0,1 |
5,6 |
216,6 |
| Rif. |
- |
- |
- |
31,3 |
| LS n. 190 / 2014 art. 1, comma 241 "Spese per tutelare e promuovere il patrimonio culturale e storico" - (Cap-pg: 7531/1) - (Scad. variazione 2030) |
LV |
25,9 |
14,3 |
13,2 |
35,6 |
| Rif. |
- |
- |
- |
2,0 |
| DL n. 4 / 2022 art. 4, comma 3 ter "Contributo in favore della Regione Lombardia per realizzazione di interventi per il centenario dell'autodromo di Monza" - (Cap-pg: 7360/2) - (Scad. variazione 2030) |
LV |
5,0 |
- |
- |
- |
| Rif. |
- |
- |
- |
5,0 |
| DL n. 124 / 2019 art. 53, comma 1 "Rinnovo parco veicolare" - (Cap-pg: 7309/4) - (Scad. variazione 2030) |
LV |
9,1 |
- |
- |
1,0 |
| Rif. |
17,5 |
- |
- |
0,1 |
| LS n. 208 / 2015 art. 1, comma 647 "Contributi per l'istituzione, l'avvio e la realizzazione di nuovi servizi marittimi per il trasporto combinato delle merci o il miglioramento dei servizi su rotte esistenti, in arrivo e/o partenza da porti" - (Cap-pg: 1245/1) - (Scad. variazione 2027) |
LV |
21,4 |
24,2 |
23,4 |
132,0 |
| Rif. |
32,0 |
- |
- |
- |
| LS n. 208 / 2015 art. 1, comma 648 "Contributi per servizi di trasporto ferroviario intermodale in connessione con nodi logistici e portuali" - (Cap-pg: 1246/1) - (Scad. variazione 2027) |
LV |
14,0 |
15,2 |
15,3 |
105,2 |
| Rif. |
18,0 |
- |
- |
- |
| LB n. 160 / 2019 art. 1, comma 14, punto A bis "Trasporti e viabilità – Grandi stazioni ferroviarie (Cap-pg: 7556/2) - (Scad. variazione 2030) |
LV |
10,0 |
- |
- |
- |
| Rif. |
- |
- |
- |
10,0 |
| L n. 171 / 1973 art. 1 "Salvaguardia di Venezia" (*) - (Cap-pg: 7279/3) - (Variazione permanente) |
LV |
- |
- |
- |
- |
| Rif. |
20,0 |
25,0 |
25,0 |
25,0 |
| LS n. 190 / 2014 art. 1, comma 239 "Spese potenziamento trasporto marittimo stretto di Messina" - (Cap-pg: 7255/1) - (Scad. variazione 2030) |
LV |
5,0 |
- |
- |
- |
| Rif. |
- |
- |
- |
5,0 |
| LS n. 190 / 2014 art. 1, comma 153 "Opere di accesso agli impianti portuali" - (Cap-pg: 7275/1) - (Scad. variazione 2031) |
LV |
36,2 |
- |
- |
- |
| Rif. |
- |
6,2 |
10,0 |
20,0 |
| LS n. 190 / 2014 art. 1, comma 236 "Competitività dei porti ed efficienza del trasferimento ferroviario all'interno dei sistemi portuali" - (Cap-pg: 7600/1) - (Scad. variazione 2031) |
LV |
15,0 |
- |
- |
4,5 |
| Rif. |
- |
- |
- |
4,5 |
| LB n. 160 / 2019 art. 1, comma 14, punto B decies "Mobilità sostenibile e sicurezza stradale" - Mobilità ciclistica - (Cap-pg: 7580/7) - (Scad. variazione 2030) |
LV |
3,0 |
- |
- |
- |
| Rif. |
- |
- |
- |
3,0 |
| LB n. 160 / 2019 art. 1, comma 18 "Completamento del polo metropolitano M1-M5 di Cinisello-Monza Bettola" - (Cap-pg: 7418/5) - (Scad. variazione 2031) |
LV |
9,0 |
0,1 |
1,0 |
1,9 |
| Rif. |
- |
- |
- |
9,0 |
| DEFINANZIAMENTI |
| LS n. 147 / 2013 art. 1, comma 89 "Fondo per gli interventi nel settore dell'autotrasporto"- (Cap-pg: 7309/1) - (Scad. variazione 2027) |
LV |
100,0 |
- |
- |
- |
| Def. |
-17,5 |
- |
- |
- |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2025 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LB n. 205 / 2017 art. 1, comma 1072, punto A decies "Trasporti e viabilità" - Strada dei parchi S.P.A A24 e A25 - (Cap-pg: 7701/2) - (Scad. variazione 2031) |
LV |
94,9 |
83,1 |
175,1 |
635,4 |
| Def. |
-50,0 |
- |
- |
- |
| DL n. 109 / 2018 art. 1, comma 6 "Spese per la ricostruzione delle infrastrutture, in ripristino del sistema viario e attività connesse" - territorio di Genova - (Cap-pg: 7650/1) - (Scad. variazione 2032) |
LV |
30,0 |
- |
- |
10,0 |
| Def. |
-10,0 |
- |
- |
- |
| DL n. 91 / 2017 art. 16 bis, comma 1 "Interventi di ripristino e messa in sicurezza sulla tratta autostradale A24 e A 25" - (Cap-pg: 7701/1) - (Scad. variazione 2028) |
LV |
42,0 |
127,0 |
185,0 |
185,0 |
| Def. |
- |
-12,0 |
- |
- |
| LB n. 234 / 2021 art. 1, comma 403 "Contributo per la realizzazione dell'autostrada regionale cispadana" - (Cap-pg: 7359/1) - (Scad. variazione 2031) |
LV |
- |
30,0 |
1,0 |
79,0 |
| Def. |
- |
-20,0 |
- |
- |
| LB n. 234 / 2021 art. 1, comma 400 "Contributo in favore di Società autostrada tirrenica SPA" - (Cap-pg: 7358/1) - (Scad. variazione 2031) |
LV |
40,0 |
0,1 |
- |
18,0 |
| Def. |
-40,0 |
- |
- |
- |
| LB n. 160 / 2019 art. 1, comma 14, punto F decies "Edilizia pubblica compresa quella scolastica e sanitaria" – Immobili demaniali o privati in uso ad organi costituzionali o organismi internazionali (Cap-pg: 7340/4) - (Scad. variazione 2028) |
LV |
5,4 |
5,4 |
- |
- |
| Def. |
-5,4 |
-5,4 |
- |
- |
| LB n. 213 / 2023 art. 1, comma 302 "Interventi urgenti di riqualificazione, ristrutturazione, ammodernamento e ampliamento di strutture e infrastrutture pubbliche finalizzati al riequilibrio socio-economico e allo sviluppo dei territori." - (Cap-pg: 7216/1) - (Scad. variazione 2029) |
LV |
1,1 |
0,2 |
- |
11,3 |
| Def. |
-1,1 |
- |
- |
- |
| LB n. 205 / 2017 art. 1, comma 1072, punto N decies "Eliminazione delle barriere architettoniche" - (Cap-pg: 7351/2) - (Scad. variazione 2030) |
LV |
9,7 |
- |
- |
- |
| Def. |
-9,7 |
|
|
|
| LB n. 205 / 2017 art. 1, comma 1072, punto C decies "Infrastrutture anche relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7008/2) - (Scad. variazione 2027) |
LV |
14,0 |
- |
- |
- |
| Def. |
-14,0 |
- |
- |
- |
| LB n. 145 / 2018 art. 1, comma 95, punto C decies "Infrastrutture, anche relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7202/3) - (Scad. variazione 2027) |
LV |
5.7 |
0.3 |
4,1 |
29,6 |
| Def. |
-5,7 |
- |
- |
- |
| LB n. 145 / 2018 art. 1, comma 95, punto E decies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7219/5) - (Scad. variazione 2027) |
LV |
22,0 |
3,2 |
0,1 |
80,1 |
| Def. |
-7,4 |
- |
- |
- |
| LB n. 145 / 2018 art. 1, comma 95, punto F decies "Edilizia pubblica compresa quella scolastica e sanitaria" - conservazione, manutenzione, restauro e valorizzazione dei beni culturali (Cap-pg: 7554/3) - (Scad. variazione 2027) |
LV |
9,1 |
7,1 |
0,1 |
10,4 |
| Def. |
-0,5 |
- |
- |
- |
| LB n. 145 / 2018 art. 1, comma 95, punto N decies "Eliminazione delle barriere architettoniche" - (Cap-pg: 7351/3) - (Scad. variazione 2032) |
LV |
31,3 |
0,1 |
5,6 |
216,6 |
| Def. |
-31,3 |
- |
- |
- |
| LS n. 190 / 2014 art. 1, comma 241 "Spese per tutelare e promuovere il patrimonio culturale e storico" - (Cap-pg: 7531/1) - (Scad. variazione 2030) |
LV |
25,9 |
14,3 |
13,2 |
35,6 |
| Def. |
-2,0 |
- |
- |
- |
| L n. 144 / 1999 art. 32, comma 1 "Sicurezza stradale" - (Cap-pg: 7333/4) - (Scad. variazione 2027) |
LV |
2.5 |
4,2 |
8,4 |
29,2 |
| Def. |
-1,8 |
- |
- |
- |
| DL n. 121 / 2021 art. 1, comma 6 quater "Fondo per la trasformazione digitale dei servizi della motorizzazione e per la cybersicurezza" - (Cap-pg: 7129/1) - (Scad. variazione 2027) |
LV |
0,6 |
- |
- |
- |
| Def. |
-0,6 |
- |
- |
- |
| LB n. 234 / 2021 art. 1, comma 446 "Centenario dell'impianto dell'autodromo di Monza" - (Cap-pg: 7360/1) - (Scad. variazione 2027) |
LV |
0,9 |
- |
- |
- |
| Def. |
-0,9 |
- |
- |
- |
| DL n. 4 / 2022 art. 4, comma 3 ter "Contributo in favore della Regione Lombardia per realizzazione di interventi per il centenario dell'autodromo di Monza" - (Cap-pg: 7360/2) - (Scad. variazione 2030) |
LV |
5,0 |
- |
- |
- |
| Def. |
-5,0 |
- |
- |
- |
| DLG n. 157 / 2022 art. 12, comma 1 "Adeguamento della normativa nazionale al regolamento (Ue) 2019/1020 e semplificazione e riordino del sistema di vigilanza del mercato" - (Cap-pg: 7299/1) - (Scad. variazione 2027) |
LV |
2,1 |
- |
- |
- |
| Def. |
-2,1 |
- |
- |
- |
| LB n. 160 / 2019 art. 1, comma 14, punto O decies "Incentivi imprese private" - Trasporto (Cap-pg: 7309/5) - (Scad. variazione 2027) |
LV |
3,2 |
- |
2,3 |
|
| Def. |
-3,2 |
- |
- |
- |
| DL n. 124 / 2019 art. 53, comma 1 "Rinnovo parco veicolare" - (Cap-pg: 7309/4) - (Scad. variazione 2030) |
LV |
9,1 |
- |
- |
1,0 |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 205 / 2017 art. 1, comma 1072, punto C decies "Infrastrutture anche relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7773/2) - (Scad. variazione 2027) |
LV |
3,8 |
- |
- |
- |
| Def. |
-3,8 |
- |
- |
- |
| LB n. 160 / 2019 art. 1, comma 14, punto A bis "Trasporti e viabilità – Grandi stazioni ferroviarie (Cap-pg: 7556/2) - (Scad. variazione 2030) |
LV |
10,0 |
- |
- |
- |
| Def. |
-10,0 |
- |
- |
- |
| DL n. 121 / 2021 art. 3, comma 1 "Istituzione del fondo per finanziare i costi di implementazione del sistema europeo di gestione del traffico ferroviario european rail traffic management system (ERTMS)" - (Cap-pg: 7142/1) - (Scad. variazione 2027) |
LV |
62,5 |
- |
5,0 |
5,0 |
| Def. |
-40,5 |
- |
- |
- |
| LB n. 205 / 2017 art. 1, comma 1072, punto C decies "Infrastrutture anche relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7258/3) - (Scad. variazione 2027) |
LV |
18,7 |
12,9 |
- |
- |
| Def. |
-1,1 |
- |
- |
- |
| DL n. 40 / 2010 art. 4, comma 6 "Fondo per le infrastrutture portuali" - (Cap-pg: 7258/1) - (Scad. variazione 2027) |
LV |
44,2 |
110,5 |
35,5 |
403,5 |
| Def. |
-3,7 |
- |
- |
- |
| LB n. 145 / 2018 art. 1, comma 95, punto C decies "Infrastrutture, anche relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7258/4) - (Scad. variazione 2027) |
LV |
22,5 |
23,0 |
25,3 |
132,3 |
| Def. |
-0,1 |
- |
- |
- |
| LS n. 190 / 2014 art. 1, comma 239 "Spese potenziamento trasporto marittimo stretto di Messina" - (Cap-pg: 7255/1) - (Scad. variazione 2030) |
LV |
5,0 |
- |
- |
- |
| Def. |
-5,0 |
- |
- |
- |
| LS n. 190 / 2014 art. 1, comma 153 "Opere di accesso agli impianti portuali" - (Cap-pg: 7275/1) - (Scad. variazione 2031) |
LV |
36,2 |
- |
- |
- |
| Def. |
-36,2 |
- |
- |
- |
| LS n. 190 / 2014 art. 1, comma 236 "Competitività dei porti ed efficienza del trasferimento ferroviario all'interno dei sistemi portuali" - (Cap-pg: 7600/1) - (Scad. variazione 2031) |
LV |
15,0 |
- |
- |
4,5 |
| Def. |
-4,5 |
- |
- |
- |
| LB n. 232 / 2016 art. 1, comma 140, punto B primum "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" – Sistema informativo - (Cap-pg: 7622/2) - (Scad. variazione 2027) |
LV |
0,8 |
- |
- |
- |
| Def. |
-0,8 |
- |
- |
- |
| DL n. 59 / 2021 art. 1, comma 2 ter, punto C "Fondo investimenti complementari PNRR- MIMS- rinnovo flotte, bus, treni e navi verdi - navi - realizzazione di impianti di liquefazione di gas naturale per la decarbonizzazione dei trasporti marittimi" - (Cap-pg: 7603/1) - (Scad. variazione 2027) |
LV |
15,9 |
15,0 |
5,0 |
- |
| Def. |
-0,9 |
- |
- |
- |
| LB n. 160 / 2019 art. 1, comma 14, punto B decies "Mobilità sostenibile e sicurezza stradale" - Mobilità ciclistica - (Cap-pg: 7580/7) - (Scad. variazione 2030) |
LV |
3,0 |
- |
- |
- |
| Def. |
-3,0 |
- |
- |
- |
| LB n. 160 / 2019 art. 1, comma 18 "Completamento del polo metropolitano M1-M5 di Cinisello-Monza Bettola" - (Cap-pg: 7418/5) - (Scad. variazione 2031) |
LV |
9,0 |
0,1 |
1,0 |
1,9 |
| Def. |
-9,0 |
- |
- |
- |
Articolo 148
(Stato di previsione del Ministero dell'università e della ricerca)
L’articolo 148 autorizza l’impegno e il pagamento delle spese del Ministero dell’università e della ricerca per l’anno finanziario 2027, in conformità all’annesso stato di previsione (Tabella n. 11).
Le variazioni delle leggi di spesa vigenti dello stato di previsione del Ministero, operate in II Sezione, consistono in una serie di rimodulazioni compensative, orizzontali e verticali, che nel loro complesso determinano minori spese per il Ministero, per circa 100 milioni di euro nel 2027.
Il disegno di legge di bilancio 2027-2029 autorizza, per lo stato di previsione del Ministero dell’università e della ricerca, spese finali, in termini di competenza, pari a 14.214,9 milioni di euro nel 2027, a 14.156,4 milioni di euro per il 2028 e 14.250,5 milioni di euro per il 2029, come si evince dalla tabella che segue.
Spese del Ministero dell’Università e della ricerca - anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
Bil. 2027/
BIL. 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| Spese correnti |
11.113,1 |
11.158,8 |
11.223,4 |
110,3 |
11.220,5 |
11.231,4 |
| Spese in conto capitale |
2.789,3 |
2.800,7 |
2.991,5 |
202,2 |
2.935,9 |
3.019,1 |
| SPESE FINALI |
13.902,4 |
13.959,5 |
14.214,9 |
312,5 |
14.156,4 |
14.250,5 |
| % sulle spese finali STATO |
1,5% |
1,5% |
1,5% |
|
1,5% |
1,6% |
| Rimborso passività finanziarie |
4,7 |
4,7 |
4,9 |
0,2 |
5,1 |
5,3 |
| SPESE COMPLESSIVE |
13.907,1 |
13.964,2 |
14.219,8 |
312,7 |
14.161,5 |
14.255,8 |
Per quanto riguarda le misure di Sezione II, si segnalano alcune rimodulazioni compensative, verticali e orizzontali, che nel loro complesso determinano, sul 2027, un saldo negativo di 100 milioni di euro.
Tale saldo è frutto, da una parte della riduzione pari a 129,2 milioni di euro, operata a scapito del capitolo 7845, Fondo per la programmazione della ricerca, e dall’altra dall’incremento pari a 29,2 milioni di euro, operato a beneficio del capitolo 7345, Fondo per gli investimenti nella ricerca scientifica e tecnologica - finanziamento progetti di cooperazione internazionale.
È inoltre ridotta di 1,4 milioni di euro la dotazione del capitolo 7310, Fondo integrativo speciale per la ricerca, ed è incrementata di pari ammontare la dotazione del capitolo 7735, Contributo agli enti pubblici di ricerca per la prosecuzione del programma nazionale di ricerca in Antartide (PNRA).
Articolo 149
(Stato di previsione del Ministero della Difesa)
Le variazioni delle leggi di spesa vigenti dello stato di previsione del Ministero, operate in II Sezione, determinano complessivamente una maggiore dotazione del Ministero della difesa pari a 4.141,8 milioni di euro nel 2027, 3.996,6 milioni nel 2028 e 69 milioni nel 2029.
Più in dettaglio, l’articolo 149, al comma 1, autorizza l'impegno e il pagamento delle spese del Ministero della difesa, per l'anno finanziario 2027, in conformità all'annesso stato di previsione (Tabella n. 12).
Si riportano di seguito le spese finali del Ministero per gli anni 2027-2029 autorizzate dal disegno di legge di bilancio, in raffronto alla legge di bilancio 2026.
Spese del Ministero della Difesa per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
bil 2027/
BIL 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| SPESE FINALI |
32.415,8 |
33.717,8 |
38.823,1 |
+6.407,3 |
38.049,6 |
34.083,7 |
| % sulle spese finali STATO |
3,5% |
3,7% |
4,2% |
|
4,1% |
3,8% |
Per una analisi delle spese del Ministero si rinvia alla relativa scheda contenuta nel dossier sulla Sezione II.
L'articolo reca inoltre disposizioni di natura contabile, volte a regolare modalità di gestione ovvero determinazioni quantitative che le leggi vigenti rinviano alla legge di bilancio annuale.
In particolare, i commi da 2 a 6, in materia di personale, stabiliscono rispettivamente, per l’anno 2027: il numero massimo degli ufficiali ausiliari da mantenere in servizio come forza media per l'anno 2027; la consistenza organica degli allievi ufficiali delle Forze amate, compresa l'Arma dei carabinieri; degli allievi delle scuole sottoufficiali delle Forze armate, esclusa l'Arma dei carabinieri; degli allievi delle scuole militari; dei volontari in ferma iniziale da mantenere in servizio come forza media per il 2027.
Il comma 7 consente di applicare alle spese per infrastrutture multinazionali della NATO, sostenute a carico di alcuni programmi della missione «Difesa e sicurezza del territorio» dello stato di previsione del Ministero della difesa, per l’anno finanziario 2027, le direttive NATO in materia di procedure di negoziazione in materia di affidamento dei lavori.
Il comma 8 rinvia agli elenchi n. 1 e n. 2 allegati allo stato di previsione del Ministero della difesa per l’individuazione delle spese per le quali si possono effettuare, con decreti del Ragioniere generale dello Stato, per l’anno finanziario 2027, i prelevamenti dai fondi a disposizione relativi alle tre Forze armate e all’Arma dei carabinieri, ai sensi dell’articolo 613 del Codice dell’ordinamento militare (COM - decreto legislativo 66/2010).
Il comma 9 consente, con decreti del Ragioniere generale dello Stato, la riassegnazione ai pertinenti programmi dello stato di previsione del Ministero della difesa delle somme versate all'entrata del bilancio dello Stato dal CONI, dalla società Sport e salute Spa, dal Comitato Italiano Paralimpico, dalle singole federazioni sportive nazionali, dalle regioni, dalle province, dai comuni e da altri enti pubblici e privati, destinate alle attività dei gruppi sportivi delle Forze armate.
Il comma 10 autorizza il Ragioniere generale dello Stato a provvedere alla riassegnazione ai pertinenti capitoli del programma «Approntamento e impiego Carabinieri per la difesa e sicurezza», nell’ambito della missione «Difesa e sicurezza del territorio» delle somme versate all'entrata del bilancio dello Stato dalla Banca d'Italia per i servizi di vigilanza e custodia resi presso le sue sedi dal personale dell'Arma stessa.
Il comma 11 autorizza il Ministero della Difesa, sentito il Ministero dell’economia e delle finanze, con propri decreti, a ripartire le somme iscritte per l’anno 2027 da destinare alle associazioni combattentistiche di cui all’articolo 2195 del COM.
Il comma 12 autorizza il Ministro dell’economia e delle finanze ad apportare le variazioni compensative tra il fondo per l’efficienza dei servizi istituzionali delle Forze Armate e il fondo per la retribuzione della produttività del personale civile dello stato di previsione della Difesa.
Il comma 13 autorizza il Ministro della Difesa ad apportare, per l’anno finanziario 2027, le variazioni compensative tra capitoli di spesa del proprio stato di previsione ai fondi scorta.
Il comma 14 autorizza il Ragioniere generale dello Stato a provvedere, con propri decreti, alla riassegnazione, allo stato di previsione del Ministero della Difesa, per l’anno finanziario 2027, delle somme versate all’entrata del bilancio dello Stato dalle istituzioni dell’Unione europea, concernenti le misure di assistenza supplementari connesse allo strumento europeo per la pace (EPF - European Peace Facility) tese a sostenere ulteriormente le capacità e la resilienza delle forze armate ucraine.
Il comma 15 autorizza il Ministro dell’economia e delle finanze ad apportare le variazioni compensative nell’ambito della stessa categoria economica di spesa, ad eccezione delle categorie economiche I e III, tra gli stanziamenti della Missione “Sviluppo sostenibile e tutela del territorio e dell'ambiente” - Programma “Approntamento e impiego Carabinieri per la tutela forestale, ambientale e agroalimentare” e la Missione “Difesa e sicurezza del territorio” Programma “Approntamento e impiego Carabinieri per la difesa e la sicurezza”.
Il comma 16 autorizza il Ragioniere generale dello Stato a provvedere alla riassegnazione ai pertinenti programmi dello stato di previsione del Ministero della difesa per l’anno finanziario 2027 delle somme versate all’entrata del bilancio dello Stato dalla Presidenza del Consiglio dei ministri per la realizzazione di progetti di investimenti aventi rilevanza strategica.
La sezione II determina per il 2027 un incremento di 4.141,8 milioni di euro, derivanti da numerosi rifinanziamenti dettagliati nella tabella che segue. Non sono previsti definanziamenti.
Tra i principali interventi si segnala il rifinanziamento delle spese di investimento del Ministero della difesa (articolo 608 del COM, capitolo 7220/2), per 2.629,9 milioni di euro nel 2027 e 2.622,2 milioni nel 2028. Si evidenzia inoltre il rifinanziamento del Fondo per l’incentivazione della produttività del personale della Difesa, per 632 milioni (capitolo 1121/1) e per 166,4 milioni (capitolo 4842/1) per l’anno 2027 nonché del Fondo per gli assetti ad alta e altissima prontezza operativa (capitolo 1420/1), per 267 milioni in ciascuno degli anni 2027 e 2028. Si osserva altresì che il programma NATO per la difesa comune (NSIP: Nato Security Investment Programme) è rifinanziato per 135,5 milioni di euro nel 2027 e 197,4 milioni di euro nel 2028.
Di seguito si riportano le leggi di spesa interessate dalle variazioni di Sezione II, che costituiscono parte integrante della manovra di finanza pubblica e che determinano complessivamente una maggiore dotazione del Ministero della difesa per 4.141,8 milioni di euro nel 2027; 3.996,6 milioni nel 2028 e 69 milioni nel 2029.
| Ministero della difesa |
| |
2027 |
2028 |
2029 |
2030 ss |
| RIFINANZIAMENTI |
| DLG n. 66 / 2010 art. 608 "Spese di investimento del ministero della difesa" - (Cap-pg: 7763/1 - 7763/3) - (Scad. Variazione 2028) - Carabinieri |
LV |
71.6 |
72.1 |
72.1 |
474.6 |
| Rif. |
97.7 |
52.9 |
- |
- |
| LF n. 244 / 2007 art. 2, comma 619 "Appostazione delle somme relative alle spese di manutenzione ordinaria e straordinaria" (*) - (Cap-pg: 7763/2) - (Scad. Variazione 2028) Carabinieri |
LV |
3.7 |
6.0 |
8.3 |
8.8 |
| Rif. |
2.8 |
10.8 |
- |
- |
| DLG n. 66 / 2010 art. 613 "Fondo a disposizione - incremento del fondo a disposizione per l'incentivazione della produttività del personale del Ministero della difesa" - (Cap-pg: 4842/1) - (Scad. Variazione 2028) Carabinieri |
LV |
- |
1.5 |
6.9 |
108.5 |
| Rif. |
166.4 |
110.8 |
- |
- |
| LB n. 197 / 2022 art. 1, comma 659 "Valorizzazione delle potenzialità e della competitività del settore della subacquea nazionale" (*) - (Cap-pg: 7705/1) - (Scad. Variazione 2028) Marina |
LV |
1.5 |
1.5 |
1.5 |
1.5 |
| Rif. |
1,5 |
3,0 |
- |
- |
| L n. 465 / 1949 art. 1 bis "Legge 465/1949" - (Cap-pg: 7123/2) - (Scad. Variazione 2028) - Spese infrastrutturali per la cooperazione internazionale |
LV |
50,4 |
50,7 |
50,7 |
578,7 |
| Rif. |
20,0 |
48,1 |
- |
- |
| LB n. 234 / 2021 art. 1, comma 388 "Fondo per gli assetti ad alta e altissima prontezza operativa" (*) - (Cap-pg: 1420/1) - (Scad. Variazione 2028) – Joint rapid response force |
LV |
156,0 |
156,0 |
156,0 |
|
| Rif. |
267,0 |
267,0 |
- |
- |
| DLG n. 66 / 2010 art. 608 "Spese di investimento del ministero della difesa" - (Cap-pg: 7220/2) - (Scad. Variazione 2028) |
LV |
2.900,6 |
2.254,3 |
2.908,2 |
32.100,4 |
| Rif. |
2.629,9 |
2.622,2 |
- |
- |
| L n. 465 / 1949 art. 1 bis "LEGGE 465/1949" - (Cap-pg: 7223/2) - (Scad. Variazione 2028) Spese infrastrutturali per la cooperazione internazionale |
LV |
8,2 |
8,0 |
8,0 |
8,0 |
| Rif. |
4,0 |
7,0 |
- |
- |
| L n. 465 / 1949 art. 1 bis "LEGGE 465/1949" (*) - (Cap-pg: 1173/3 - 7051/1) - (Scad. Variazione 2028) Spese connesse ad accordi NATO |
LV |
31,9 |
31,9 |
31,9 |
31,9 |
| Rif. |
111,5 |
142,3 |
- |
- |
| DLG n. 66 / 2010 art. 613 "Fondo a disposizione - incremento del fondo a disposizione per l'incentivazione della produttività del personale del Ministero della difesa" (*) - (Cap-pg: 1121/1) - (Scad. Variazione 2028) |
LV |
1,2 |
1,2 |
1,2 |
1,2 |
| Rif. |
632,0 |
523,6 |
- |
- |
| DLG n. 66 / 2010 art. 616 "Fondo efficienza dello strumento militare" (*) - (Cap-pg: 1185/1) - (Variazione Permanente) |
LV |
- |
- |
- |
- |
| Rif. |
69,0 |
69,0 |
69,0 |
69,0 |
| LB n. 234 / 2021 art. 1, comma 695 "Apprestamenti e dispositivi info-operativi e di sicurezza idonei a garantire il supporto e la protezione del personale italiano impiegato nel territorio della repubblica di Gibuti"" (*) - (Cap-pg: 1173/1) - (Scad. Variazione 2028) |
LV |
2,8 |
2,8 |
2,8 |
2,8 |
| Rif. |
139,9 |
139,9 |
- |
- |
Articolo 150
(Stato di previsione del Ministero dell’agricoltura, della sovranità alimentare e delle foreste e disposizioni relative)
L’articolo 150, nell’ambito della Sezione II del disegno di legge di bilancio, approva lo stato di previsione del Ministero dell’agricoltura, della sovranità alimentare e delle foreste (MASAF) per l’anno finanziario 2027 (Tabella n. 13), autorizzando l’impegno e il pagamento delle relative spese (comma 1).
I commi da 2 a 6 recano le connesse disposizioni di carattere gestionale.
Le variazioni delle leggi di spesa vigenti dello stato di previsione del Ministero, operate in II Sezione, hanno determinato minori spese per 0,5 milioni di euro nel 2027, per 0,6 milioni di euro nel 2028 e per 14,1 milioni di euro per nel 2029.
Il comma 1 autorizza l’impegno e il pagamento delle spese del Ministero dell’agricoltura, della sovranità alimentare e delle foreste per l’anno finanziario 2027, in conformità all’annesso stato di previsione (Tabella n. 13).[19]
Si riportano di seguito i dati riassuntivi delle spese del Ministero per gli anni 2027-2029.
Spese del Ministero dell’agricoltura, della sovranità alimentare e delle foreste per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
bil 2027/
BIL 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| SPESE FINALI |
1.758 |
1.773 |
1.816 |
+58 |
1.135 |
1.063 |
| % sulle spese finali STATO |
0,2 |
0,2 |
0,2 |
|
0,1 |
0,1 |
Il comma 2 autorizza il Ministro dell’economia e delle finanze ad apportare, con propri decreti, variazioni compensative di bilancio, in termini di competenza e di cassa, nell’ambito della parte corrente e nell’ambito del conto capitale dello stato di previsione del Ministero, per l’anno finanziario 2027, occorrenti per la modifica della ripartizione delle risorse tra i vari settori d’intervento del Programma nazionale triennale della pesca e dell’acquacoltura, in attuazione del decreto legislativo 26 maggio 2004, n. 154 e del decreto legislativo 27 maggio 2005, n. 100. Le variazioni operano dunque all’interno di ciascuna delle due categorie di spesa, senza possibilità di compensazione tra parte corrente e conto capitale.
Il comma 3 autorizza il Ministro dell’agricoltura, della sovranità alimentare e delle foreste a provvedere con propri decreti, previo assenso del Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato, al riparto tra i competenti capitoli dello stato di previsione del Ministero del fondo di cui all’articolo 24, comma 1, della legge 11 febbraio 1992, n. 157, destinato al funzionamento del Comitato tecnico faunistico-venatorio nazionale, alla partecipazione italiana al Consiglio internazionale della caccia e della conservazione della selvaggina e alla dotazione delle associazioni venatorie nazionali riconosciute, secondo le percentuali indicate al comma 2 del medesimo articolo 24.
Il comma 4 autorizza il Ministro dell’economia e delle finanze ad apportare, con propri decreti, per l’anno finanziario 2027, le variazioni compensative di bilancio, in termini di competenza e di cassa, occorrenti per l’attuazione degli articoli 12 e 23-quater del decreto-legge 6 luglio 2012, n. 95 (convertito, con modificazioni, dalla legge 7 agosto 2012, n. 135), in ordine alla soppressione e riorganizzazione di enti vigilati dal medesimo Ministero.[20]
Il comma 5 autorizza il Ministro dell’economia e delle finanze a ripartire, con propri decreti, tra i pertinenti programmi dello stato di previsione del Ministero, per l’anno finanziario 2027, le somme iscritte – in termini di residui, di competenza e di cassa – nel capitolo 7810 «Somme da ripartire per assicurare la continuità degli interventi pubblici nel settore agricolo e forestale», istituito nel programma «Politiche competitive, della qualità agroalimentare, della pesca, dell’ippica e mezzi tecnici di produzione», nell’ambito della missione «Agricoltura, politiche agroalimentari e pesca». Le somme sono destinate alle finalità della legge 23 dicembre 1999, n. 499, recante razionalizzazione degli interventi nei settori agricolo, agroalimentare, agroindustriale e forestale.
Il comma 6 autorizza il Ragioniere generale dello Stato a provvedere, con propri decreti, alla riassegnazione ai pertinenti programmi dello stato di previsione del Ministero, per l’anno finanziario 2027, delle somme versate all’entrata del bilancio dello Stato da amministrazioni ed enti pubblici in virtù di accordi di programma, convenzioni e intese per il raggiungimento di finalità comuni in materia di telelavoro e altre forme di lavoro a distanza – ai sensi dell’articolo 4 della legge 16 giugno 1998, n. 191 e dell’articolo 3 del regolamento di cui al D.P.R. 8 marzo 1999, n. 70 – nonché di progetti di cooperazione internazionale, ai sensi dell’articolo 24 della legge 11 agosto 2014, n. 125 e dell’articolo 15 della legge 7 agosto 1990, n. 241.
Si segnala che le disposizioni recate dai commi da 2 a 6 hanno carattere ricorrente e riproducono, con il solo aggiornamento dell’esercizio finanziario di riferimento, quelle contenute nel corrispondente articolo delle precedenti leggi di bilancio.
Si ricorda che, ai sensi dell’articolo 21 della legge 31 dicembre 2009, n. 196 (legge di contabilità e finanza pubblica), il disegno di legge di bilancio è articolato in due sezioni: la Sezione I reca le misure quantitative necessarie a realizzare gli obiettivi programmatici; la Sezione II espone, per ciascuno stato di previsione, le previsioni di entrata e di spesa a legislazione vigente, formulate in termini di competenza e di cassa, nonché l’ammontare presunto dei residui, e può disporre rimodulazioni, rifinanziamenti, definanziamenti e riprogrammazioni delle dotazioni relative a fattori legislativi, nei limiti di cui all’articolo 23, comma 3, della medesima legge n. 196 del 2009. Le unità di voto parlamentare sono costituite, per la spesa, dai programmi; l’approvazione dello stato di previsione autorizza l’amministrazione ad assumere impegni e a disporre pagamenti nei limiti ivi indicati. A ciascuno stato di previsione sono allegati la nota integrativa e i relativi elenchi.
| Ministero dell’agricoltura, della sovranità alimentare e delle foreste |
| |
2027 |
2028 |
2029 |
2030 ss |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2025 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LF n. 244 / 2007 art. 2, comma 133, punto B "Piano irriguo nazionale" - (Cap-pg: 7438/5) - (Scad. Variazione 2029) |
LV |
0,5 |
0,5 |
7,1 |
- |
| Def. |
-0,5 |
-0,5 |
-7,1 |
- |
| LB n. 205 / 2017 art. 1, comma 1072, punto D ter decies "RICERCA" - (Cap-pg: 7904/3 - 7905/2) - (Scad. Variazione 2029) – Lotta alle frodi nel settore agroalimentare |
LV |
0.9 |
0.1 |
1.2 |
0.5 |
| Def. |
- |
-0.1 |
-1.0 |
- |
| LB n. 160 / 2019 art. 1, comma 14, punto H ter decies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7761/6) - (Scad. Variazione 2029) |
LV |
15,3 |
20,6 |
9,5 |
4,6 |
| Def. |
- |
- |
-6,0 |
- |
| LB n. 145 / 2018 art. 1, comma 95, punto H ter decies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7761/5) - (Scad. Variazione 2028) |
LV |
12,6 |
7,3 |
- |
- |
| Def. |
- |
-7,3 |
- |
- |
Articolo 151
(Stato di previsione del Ministero della cultura
e disposizioni relative)
L’articolo 151 contiene disposizioni per l’approvazione dello stato di previsione del Ministero della cultura e altre disposizioni ad esso connesse. Nella scheda si dà, inoltre, conto delle operazioni di rifinanziamento e definanziamento delle leggi di spesa vigenti del Ministero che, non necessitando di modifiche normative, sono state effettuate direttamente in II Sezione, e riportate in allegato allo stato di previsione (vedi tabella in calce alla Scheda).
Le variazioni delle leggi di spesa vigenti dello stato di previsione del Ministero, operate in II Sezione, hanno determinato maggiori spese per il Ministero per circa 40,8 milioni di euro nel 2027, ed in termini di minori spese per 0,5 milioni nel 2028.
Nel dettaglio, il comma 1 autorizza l’impegno e il pagamento delle spese del Ministero della cultura per l’anno finanziario 2027, in conformità all’annesso stato di previsione (Tabella n. 14).
Si riportano di seguito le spese del Ministero per gli anni 2027-2029 autorizzate dal disegno di legge di bilancio, in raffronto al bilancio 2026.
Spese del Ministero della cultura per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
bil 2027/
BIL 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| Spese correnti |
1.888,9 |
1.895,1 |
1.977,3 |
88,4 |
1.947,5 |
1.935,3 |
| Spese in c/capitale |
1.177,7 |
1.182,1 |
1.425,9 |
248,2 |
1.024,8 |
972,5 |
| SPESE FINALI |
3.066,6 |
3.077,2 |
3.403,2 |
336,6 |
2.972,3 |
2.907,8 |
| % sulle spese finali STATO |
0.3 |
0.3 |
0.4 |
|
0.3 |
0.3 |
| Rimborso passività finanziarie |
3.1 |
3.1 |
3.2 |
- |
3.3 |
3.5 |
| SPESE COMPLESSIVE |
3.069,7 |
3.080,3 |
3.406,4 |
|
2.975,6 |
2.911,2 |
Per una analisi delle spese del Ministero si rinvia alla relativa scheda contenuta nel volume sulla Sezione II.
Ai sensi del comma 2 del medesimo articolo, il Ministro dell’economia e delle finanze è autorizzato ad apportare, con propri decreti, su proposta del Ministro della cultura, per l’anno finanziario 2027, le variazioni compensative di bilancio, in termini di residui, di competenza e di cassa, tra i capitoli iscritti nel programma «Sostegno, valorizzazione e tutela del settore dello spettacolo dal vivo», nell’ambito della missione «Tutela e valorizzazione dei beni e attività culturali e paesaggistici» dello stato di previsione del Ministero della cultura, relativi al Fondo nazionale per lo spettacolo dal vivo.
Il comma 3 poi prevede che ai fini di una razionale utilizzazione delle risorse di bilancio, per l’anno finanziario 2027, il Ministro dell’economia e delle finanze è autorizzato ad apportare, con propri decreti, adottati su proposta del Ministro della cultura, comunicati alle competenti Commissioni parlamentari e trasmessi alla Corte dei conti per la registrazione, le occorrenti variazioni compensative di bilancio, in termini di competenza e di cassa, tra i capitoli iscritti nei pertinenti programmi dello stato di previsione del Ministero della cultura, relativi agli acquisti ed alle espropriazioni per pubblica utilità, nonché per l’esercizio del diritto di prelazione da parte dello Stato su immobili di interesse archeologico e monumentale e su cose di arte antica, medievale, moderna e contemporanea e di interesse artistico e storico, nonché su materiale archivistico pregevole e materiale bibliografico, raccolte bibliografiche, libri, documenti, manoscritti e pubblicazioni periodiche, ivi comprese le spese derivanti dall’esercizio del diritto di prelazione, del diritto di acquisto delle cose denunciate per l’esportazione e dell’espropriazione, a norma di legge, di materiale bibliografico prezioso e raro.
Il comma 4, infine, dispone che al pagamento delle retribuzioni delle operazioni e dei servizi svolti in attuazione del piano nazionale straordinario di valorizzazione degli istituti e dei luoghi della cultura dal relativo personale si provvede mediante ordini collettivi di pagamento con il sistema denominato “cedolino unico”, ai sensi dell’art. 2, comma 197, della legge n. 191 del 2009. A tal fine il Ministro dell’economia e delle finanze è autorizzato ad apportare, per l’anno finanziario 2027, con propri decreti, su proposta del Ministro della cultura, le variazioni compensative di bilancio in termini di competenza e di cassa, su appositi piani gestionali dei capitoli relativi alle competenze accessorie del personale.
Si ricorda che l’articolo 1, comma 316 della legge di bilancio 2018 prevede che, nel limite massimo di 5 milioni di euro annui a decorrere dal 2018 (incrementati a 7 milioni di euro annui dall’articolo 87, comma 3 del disegno di legge in esame, alla cui scheda di lettura si rinvia), le operazioni e i servizi svolti in attuazione del piano nazionale straordinario di valorizzazione degli istituti e dei luoghi della cultura dal relativo personale si considerano prestazioni accessorie diverse dallo straordinario.
Di seguito, si riportano le leggi di spesa interessate dalle variazioni effettuate in Sezione II, che costituiscono parte integrante della manovra di finanza pubblica, che hanno determinato nel complesso un incremento nella dotazione del Ministero di circa 40,8 milioni di euro per il 2027, e un decremento di 1,5 milioni nel 2028.
Si segnala, in particolare, il rifinanziamento, per una somma pari a 50 milioni di euro, del Fondo per lo sviluppo degli investimenti nel cinema e nell’audiovisivo (capitolo 8599), che presenta dunque una dotazione di 540,6 milioni per il 2027.
Ministero della cultura |
| |
2027 |
2028 |
2029 |
2030 ss |
| RIFINANZIAMENTI |
| L n. 80 / 2024 art. 1, comma 1, punto A "Contributo a favore della Fondazione Teatro Amilcare Ponchielli di Cremona per la realizzazione del Monteverdi Festival di Cremona" (*) - (Cap-pg: 6632/10) - (Scad. variazione 2027) |
LV |
- |
1.0 |
1.0 |
1.0 |
| Rif. |
0,9 |
- |
- |
- |
| L n. 220 / 2016 art. 15 "Quote dei crediti di imposta per attività cinematografiche e audiovisive" (*) - (Cap-pg: 8599/2) - (Scad. variazione 2027) – Tax credit cinema |
LV |
103,7 |
103,7 |
103,7 |
103,7 |
| Rif. |
50,0 |
- |
- |
- |
| DEFINANZIAMENTI |
| LB n. 207 / 2024 art. 1, comma 898 "Fondo PCM enti locali" - (Cap-pg: 6632/10) - (Scad. variazione 2027) |
LV |
0,9 |
- |
- |
- |
| Def. |
-0,9 |
- |
- |
- |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2025 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LB n. 205 / 2017 art. 1, comma 1072, punto N quater decies "Eliminazione delle barriere architettoniche" - (Cap-pg: 8105/8 - 8106/8) - (Scad. variazione 2028) |
LV |
7,7 |
8,6 |
9,0 |
46,4 |
| Def. |
-0,5 |
-0,1 |
- |
- |
| LS n. 190 / 2014 art. 1, comma 9 "Fondo per la tutela del patrimonio culturale" - (Cap-pg: 8099/1) - (Scad. variazione 2028) |
LV |
152,6 |
154,8 |
154,3 |
1.074,5 |
| Def. |
-3,1 |
-0,2 |
- |
- |
| LB n. 205 / 2017 art. 1, comma 1072, punto F quater decies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 8105/6 - 8105/7 - 8106/6 - 8106/7 - 8108/7) - (Scad. variazione 2028) |
LV |
31,2 |
34,3 |
31,6 |
146,4 |
| Def. |
-1,4 |
-0,2 |
- |
- |
| LB n. 205 / 2017 art. 1, comma 1072, punto H quater decies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 8105/11) - (Scad. variazione 2027) |
LV |
0,5 |
0,7 |
0,8 |
6,2 |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 205 / 2017 art. 1, comma 1072, punto I quater decies "Prevenzione del rischio sismico" - (Cap-pg: 8105/9 - 8106/9) - (Scad. variazione 2027) |
LV |
19,5 |
21,3 |
22,2 |
89,7 |
| Def. |
-1,1 |
- |
- |
- |
| LB n. 205 / 2017 art. 1, comma 1072, punto L quater decies "Investimenti in riqualificazione urbana e sicurezza delle periferie" - (Cap-pg: 8105/10) - (Scad. variazione 2027) |
LV |
3,6 |
3,8 |
3,9 |
15,8 |
| Def. |
-0,3 |
- |
- |
- |
| LB n. 145 / 2018 art. 1, comma 95, punto P quater decies "Tutela patrimonio culturale" - (Cap-pg: 8099/3) - (Scad. variazione 2028) |
LV |
133,6 |
70,6 |
59,8 |
325,4 |
| Def. |
-2,8 |
-1,0 |
- |
- |
Articolo 152
(Stato di previsione del Ministero della salute e disposizioni relative)
L’articolo 152 contiene disposizioni autorizzatorie di natura normativo-contabile relative allo stato di previsione del Ministero della salute, autorizzando l’impegno e il pagamento delle spese contenute nel relativo stato di previsione (Tabella n. 15) per l’anno 2027 (comma 1).
Autorizza il Ministro dell’economia e delle finanze ad apportare, con propri decreti, su proposta del Ministro della salute, variazioni compensative, in termini di competenza e di cassa, tra gli stanziamenti alimentati dal riparto della quota dell’1% del Fondo sanitario nazionale complessivo per il finanziamento di specifiche attività di ricerca corrente e di cura, restando precluso l’utilizzo degli stanziamenti di conto capitale per finanziare spese correnti (comma 2).
Le variazioni delle leggi di spesa vigenti dello stato di previsione del Ministero, operate in II Sezione, hanno determinato maggiori spese per 10 milioni di euro nel 2027 e per 10 milioni di euro nel 2028.
L’articolo 152, comma 1, autorizza l’impegno e il pagamento delle spese del Ministero della salute, per l’anno finanziario 2027, in conformità all’annesso stato di previsione (Tabella n. 15).
Di seguito si riportano le spese finali del Ministero per gli anni 2027-2029 autorizzate dal disegno di legge di bilancio, in raffronto alla legge di bilancio 2026.
Spese finali del Ministero della salute per gli anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
bil 2027-
BIL 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| SPESE FINALI |
2.579 |
2.688 |
2.487 |
-92 |
2.481 |
2.145 |
| in % spese finali STATO |
0,3 |
0,3 |
0,3 |
|
0,3 |
0,2 |
Il comma 2 dispone che, per l’anno finanziario 2027, il Ministro dell’economia e delle finanze è autorizzato ad apportare, con propri decreti, su proposta del Ministro della salute, variazioni compensative, in termini di competenza e di cassa, tra gli stanziamenti alimentati dal riparto della quota prevista dall’articolo 12, comma 2, del D.Lgs. n. 502 del 1992, iscritti in bilancio nell’ambito della missione “Ricerca e innovazione” dello stato di previsione del Ministero della salute. Resta in ogni caso precluso l’utilizzo degli stanziamenti di conto capitale per finanziare spese correnti.
Si ricorda che l’articolo 12, comma 2, del citato D.Lgs. n. 502 del 1992 prevede che una quota pari all’1 per cento del Fondo sanitario nazionale è destinata al finanziamento di attività di ricerca corrente e finalizzata svolta da particolari istituti a carattere sanitario (tra cui ISS, IRCCS di diritto pubblico e privato e Istituti zooprofilattici), di iniziative previste da leggi nazionali o dal Piano sanitario nazionale per progetti di ricerca a carattere interregionale o nazionale (inerenti agli aspetti gestionali, alla valutazione dei servizi, alle tematiche della comunicazione e dei rapporti con i cittadini, alle tecnologie e biotecnologie sanitarie e alle attività del Registro nazionale italiano dei donatori di midollo osseo), oltre che dei rimborsi alle unità sanitarie locali ed alle aziende ospedaliere, tramite le regioni, per spese derivanti da prestazioni sanitarie erogate a cittadini stranieri che si trasferiscono per cure in Italia, previa autorizzazione del Ministro della salute, d'intesa con il Ministro degli affari esteri.
Di seguito, si riporta l’unica legge di spesa interessata da un’operazione di rifinanziamento effettuata in Sezione II, costituente parte integrante della manovra di finanza pubblica, che determina nel complesso maggiori spese per 10 milioni di euro nel 2027 e 10 milioni di euro nel 2028.
| Ministero della salute |
| |
2027 |
2028 |
2029 |
2030 ss |
| RIFINANZIAMENTI |
| LB n. 178 / 2020 art. 1, comma 472, punto B "Spese di funzionamento dell'Istituto Superiore di Sanità" (*) - (Cap-pg: 3443/2) - (Scad. variazione 2028) |
LV |
1,9 |
1,9 |
1,9 |
1,5 |
| Rif. |
10,0 |
10,0 |
- |
- |
Articolo 153
(Stato di previsione del Ministero del turismo)
L’articolo 153 reca l’autorizzazione all’impegno e al pagamento delle spese relative al Ministero del turismo per l’anno finanziario 2027, in conformità all’annesso stato di previsione.
Le variazioni delle leggi di spesa vigenti dello stato di previsione del Ministero del turismo operate in Sezione II, hanno determinato minori spese per il Ministero per circa 31,4 milioni di euro nel 2027, e maggiori spese per 3 milioni di euro in ciascuno degli anni 2028 e 2029. Le somme definanziate per il 2027 sono rifinanziate per pari importo per il 2030 e gli anni successivi.
L’articolo 153 autorizza l’impegno e il pagamento delle spese del Ministero del turismo per l’anno finanziario 2027, come determinate nel relativo stato di previsione contenuto nella Tabella n. 16.
Si riportano di seguito le spese finali del Ministero del turismo per gli anni 2027-2029 autorizzate dal disegno di legge di bilancio, in confronto con il bilancio 2026.
Il disegno di legge di bilancio 2027-2029 autorizza, per lo stato di previsione del Ministero del turismo, spese finali, in termini di competenza, pari a 289,3 milioni di euro nel 2027, a 222,7 milioni di euro per il 2028 e 138,2 milioni di euro per il 2029, come si evince dalla tabella che segue.
Spese del Ministero del turismo - anni 2027-2029
(dati di competenza, valori in milioni di euro)
| |
2026 |
Previsioni 2027-2029 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2027 |
Diff.
Bil. 2027/
BIL. 2026 |
bilancio integrato 2028 |
bilancio integrato 2029 |
| Spese correnti |
147.5 |
148 |
146 |
-1.5 |
119,9 |
118,9 |
| Spese in conto capitale |
125,7 |
125,7 |
143,3 |
17,6 |
102,8 |
19,3 |
| SPESE FINALI |
273,2 |
273,7 |
289,3 |
16,1 |
222,7 |
138,2 |
| % sulle spese finali STATO |
0,03 |
0,03 |
0,03 |
|
0.02 |
0.01 |
Di seguito, si riportano le leggi di spesa interessate dalle variazioni effettuate in Sezione II, che costituiscono parte integrante della manovra di finanza pubblica, che hanno determinato nel complesso un decremento nella dotazione del Ministero di circa 31,4 milioni di euro per il 2027, e un incremento di 3 milioni nel 2028 e di 3 milioni per il 2029. Il decremento per il 2027 deriva dal definanziamento di tre fondi di conto capitale, per complessivi 34,4 milioni, in parte compensato dal rifinanziamento di 3 milioni annui per il triennio 2027-2029 delle risorse di parte corrente destinate al cineturismo; gli importi definanziati per il 2027 sono rifinanziati per pari importo per il 2030 e gli anni successivi
|
Ministero del turismo |
|
|
2027 |
2028 |
2029 |
2030 ss |
|
RIFINANZIAMENTI |
| DL n. 262 / 2006 art. 2, comma 98, punto F "Sviluppo e competitività del turismo" (*) - (Cap-pg: 5100/18) - (Scad. variazione 2029) - Cineturismo |
LV |
1,1 |
1,1 |
1,1 |
1,1 |
| Rif. |
3,0 |
3,0 |
3,0 |
- |
| LB n. 234 / 2021 art. 1, comma 368 "Fondo unico per il turismo di conto capitale" - (Cap-pg: 7115/1) - (Scad. variazione 2031) |
LV |
32,3 |
13,2 |
1,8 |
207,2 |
| Rif. |
- |
- |
- |
19,8 |
| LB n. 234 / 2021 art. 1, comma 176 "Fondo per la realizzazione di interventi per l'accessibilità turistica per le persone con disabilità" - (Cap-pg: 7118/1) - (Scad. variazione 2030) |
LV |
5,8 |
- |
- |
- |
| Rif. |
- |
- |
- |
5,8 |
| LB n. 197 / 2022 art. 1, comma 592 "Fondo per l'ammodernamento, la sicurezza e la dismissione degli impianti di risalita e di innevamento" - (Cap-pg: 8601/1) - (Scad. variazione 2031) |
LV |
8,8 |
- |
2,0 |
94,3 |
| Rif. |
- |
- |
- |
8,8 |
|
DEFINANZIAMENTI |
|
Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2025 (art. 30, co. 2, lett. b) |
|
|
|
|
|
|
LB n. 234 / 2021 art. 1, comma 368 "Fondo unico per il turismo di conto capitale" - (Cap-pg: 7115/1) - (Scad. variazione 2031) |
LV |
32,3 |
13,2 |
1,8 |
207,2 |
|
Def. |
-19,8 |
- |
- |
- |
|
LB n. 234 / 2021 art. 1, comma 176 "Fondo per la realizzazione di interventi per l'accessibilità turistica per le persone con disabilità" - (Cap-pg: 7118/1) - (Scad. variazione 2030) |
LV |
5,8 |
- |
- |
- |
|
Def. |
-5,8 |
- |
- |
- |
|
LB n. 197 / 2022 art. 1, comma 592 "Fondo per l'ammodernamento, la sicurezza e la dismissione degli impianti di risalita e di innevamento" - (Cap-pg: 8601/1) - (Scad. variazione 2031) |
LV |
8,8 |
- |
2,0 |
94,3 |
|
Def. |
-8,8 |
- |
- |
- |
|
|
|
|
|
|
|
Articolo 154
(Totale generale della spesa)
L’articolo 154 dispone l’approvazione del totale generale della spesa complessiva per il triennio 2027-2029, pari a circa 1,2 miliardi di euro per ciascun anno del triennio, in termini di competenza e cassa.
La tabella che segue riporta i totali generali della spesa complessiva del bilancio dello Stato per il triennio 2027-2029, comprensivi del rimborso delle passività finanziarie, come approvati dall’articolo in esame e riportati nei quadri generali riassuntivi del bilancio approvati dal successivo articolo 155, in termini di competenza e di cassa.
Totali generali della spesa
(valori in milioni di euro)
| |
Competenza |
Cassa |
| |
2027 |
2028 |
2029 |
2027 |
2028 |
2029 |
| Spese complessive |
1.222.274 |
1.235.782 |
1.247.572 |
1.244.025 |
1.251.803 |
1.260.397 |
Articolo 155
(Quadro generale riassuntivo)
L’articolo 155 dispone l’approvazione dei quadri generali riassuntivi del bilancio dello Stato per il triennio 2027-2029.
Il quadro generale riassuntivo del bilancio dello Stato espone, nelle tabelle in esso allegate, le entrate e le spese del bilancio dello Stato come integrato dagli effetti della manovra proposta dal disegno di legge in esame, in termini di competenza e di cassa, e i risultati differenziali del bilancio, quali il saldo netto da finanziare (corrispondente alla differenza tra le entrate finali e le spese finali), il risparmio pubblico (pari alla differenza tra la somma delle entrate tributarie ed extra-tributarie e le spese correnti), il ricorso al mercato (differenza tra le entrate finali e le spese complessive).
Tali dati sono riepilogati, in termini di competenza, nella tabella che segue:
Quadro generale riassuntivo del bilancio dello Stato – dati di competenza
(valori in milioni di euro)
| |
2027 |
2028 |
2029 |
| Entrate Tributarie |
703.318 |
721.520 |
741.353 |
| Entrate Extra-tributarie |
93.827 |
90.126 |
90.374 |
| Entrate per alienazione e ammortamento beni patrimoniali |
130 |
128 |
128 |
| ENTRATE FINALI |
797.275 |
811.774 |
831.855 |
| Spese correnti |
814.902 |
818.085 |
824.220 |
| Spese conto capitale |
114.753 |
102.169 |
78.295 |
| SPESE FINALI |
929.655 |
920.254 |
902.515 |
| Rimborso prestiti |
292.619 |
315.529 |
345.057 |
| SPESE COMPLESSIVE |
1.222.274 |
1.235.782 |
1.247.572 |
| RISULTATI DIFERENZIALI |
|
|
|
| Saldo netto da finanziare |
-132.380 |
-108.479 |
-70.660 |
| Risparmio pubblico |
-17.757 |
-6.439 |
+7.507 |
| Ricorso al mercato |
-424.999 |
-424.009 |
-415.717 |
Nel quadro generale riassuntivo è inoltre esposta la ripartizione delle spese del bilancio dello stato per Ministero, in termini di competenza e di cassa, secondo la classificazione funzionale COFOG per divisioni e secondo la classificazione economica per categorie.
Nella tabella che segue sono riepilogate, in termini di competenza, le spese complessive del bilancio dello Stato ripartite per divisioni (classificazione funzionale COFOG).
Ripartizione delle spese complessive per divisioni – dati di competenza
(valori in milioni di euro)
| DIVISIONI |
2027 |
2028 |
2029 |
| Servizi generali delle PA |
746.869 |
776.465 |
815.033 |
| Difesa |
35.682 |
35.730 |
31.023 |
| Ordine pubblico e sicurezza |
33.316 |
32.566 |
32.329 |
| Affari economici |
100.157 |
90.983 |
71.764 |
| Protezione dell’ambiente |
2.917 |
2.276 |
2.264 |
| Abitazione e assetto territoriale |
7.935 |
6.799 |
6.316 |
| Sanità |
18.999 |
19.636 |
17.443 |
| Attività ricreative, culturali e di culto |
8.362 |
7.601 |
7.465 |
| Istruzione |
76.129 |
75.121 |
74.978 |
| Protezione sociale |
191.908 |
188.606 |
188.957 |
| SPESE COMPLESSIVE |
1.222.274 |
1.235.783 |
1.247.572 |
Nelle due tabelle che seguono sono riepilogate, in termini di competenza, le spese e le entrate finali del bilancio dello Stato ripartite per categorie (classificazione economica), come esposte nel quadro generale riassuntivo.
Ripartizione delle spese finali per categorie economiche – dati di competenza
(valori in milioni di euro)
| CATEGORIE |
2027 |
2028 |
2029 |
| Redditi da lavoro dipendente |
118.184 |
119.185 |
121.258 |
| Consumi intermedi |
17.511 |
16.675 |
15.635 |
| Imposte pagate sulla produzione |
6.397 |
6.291 |
6.304 |
| Trasferimenti correnti ad amministrazioni pubbliche |
380.586 |
379.145 |
381.959 |
| Trasferimenti correnti a famiglie e istituzioni sociali private |
15.290 |
14.711 |
14.670 |
| Trasferimenti correnti a imprese |
9.016 |
8.532 |
8.486 |
| Trasferimenti correnti all'estero |
1.793 |
1.329 |
1.158 |
| Risorse proprie UE |
27.750 |
28.850 |
29.300 |
| Interessi passivi altri oneri finanziari |
114.959 |
118.317 |
121.720 |
| Rimborsi e poste correttive delle entrate |
108.701 |
108.903 |
108.879 |
| Ammortamenti |
0 |
0 |
0 |
| Altre uscite correnti |
3.304 |
3.342 |
3.302 |
| Fondi da ripartire di parte corrente |
11.411 |
12.770 |
11.549 |
| TOTALE SPESE CORRENTI |
814.902 |
818.085 |
824.220 |
| Investimenti fissi lordi e acquisti di terreni |
11.584 |
16.263 |
13.617 |
| Contributi investimenti ad amministrazioni pubbliche |
43.583 |
37.602 |
33.202 |
| Contributi agli investimenti ad imprese |
41.537 |
35.412 |
22.418 |
| Contributi investimenti a famiglie e istituzioni sociali private |
317 |
233 |
234 |
| Contributi agli investimenti a estero |
587 |
527 |
330 |
| Altri trasferimenti in conto capitale |
5.515 |
8.030 |
4.185 |
| Fondi da ripartire in conto capitale |
2.702 |
2.468 |
2.418 |
| Acquisizioni di attività finanziarie |
2.929 |
1.633 |
1.891 |
| TOTALE SPESE CONTO CAPITALE |
114.754 |
102.169 |
78.295 |
| TOTALE SPESE FINALI |
929.655 |
920.254 |
902.515 |
Ripartizione delle entrate finali per categorie economiche – dati di competenza
(valori in milioni di euro)
| CATEGORIE |
2027 |
2028 |
2029 |
| Imposte sul patrimonio e sul reddito |
388.246 |
398.307 |
411.120 |
| Tasse e imposte sugli affari |
260.398 |
267.259 |
273.798 |
| Imposte sulla produzione e sui consumi |
35.589 |
36.564 |
36.904 |
| Entrate tributarie da gestione monopoli |
12.478 |
12.701 |
12.705 |
| Tasse e imposte su attività di giuoco |
6.607 |
6.689 |
6.826 |
| TOTALE ENTRATE TRIBUTARIE |
703.318 |
721.520 |
741.353 |
| Risorse proprie dell’Unione Europea |
4.300 |
4.500 |
4.750 |
| Entrate da erogazione di servizi e vendita di beni non patrim. |
1.948 |
1.943 |
1.933 |
| Entrate derivanti dalla gestione dei beni dello Stato |
1.559 |
1.366 |
1.366 |
| Entrate di tipo finanziario |
15.387 |
15.240 |
15.736 |
| Entrate derivanti dal controllo e repressione di irregolarità e illeciti |
18.373 |
18.373 |
18.376 |
| Entrate da contributi versati allo Stato |
11.326 |
10.310 |
9.851 |
| Entrate da recuperi e rimborsi di spese |
10.809 |
10.894 |
10.940 |
| Partite che si compensano nella spesa |
658 |
658 |
659 |
| Altre entrate extra-tributarie |
29.467 |
26.843 |
26.761 |
| TOTALE ENTRATE EXTRA-TRIBUTARIE |
93.827 |
90.126 |
90.374 |
| Totale alienazione ed ammortamento beni, ecc. |
130 |
128 |
128 |
| ENTRATE FINALI |
797.275 |
811.774 |
831.855 |
Articolo 156
(Disposizioni diverse)
L’articolo 156 riporta norme aventi carattere gestionale.
In particolare, il Ministro dell’economia e delle finanze viene autorizzato per l’anno finanziario 2027:
- ad istituire nuovi capitoli, nell’ambito dei programmi interessati, in relazione all’accertamento dei residui di entrata e di spesa per i quali non esistono nel bilancio di previsione i corrispondenti capitoli, con decreti da comunicare alla Corte dei conti (comma 1);
- a trasferire, su proposta dei Ministri interessati, le disponibilità esistenti su altri programmi degli stati di previsione delle amministrazioni competenti a favore di appositi programmi destinati all’attuazione di interventi cofinanziati dall’Unione europea (comma 2);
- ad effettuare le variazioni compensative di bilancio, anche tra diversi stati di previsione, in termini di residui, di competenza e di cassa, che si rendano necessarie in relazione a provvedimenti di riorganizzazione delle amministrazioni pubbliche (comma 3);
- ad effettuare le variazioni di bilancio connesse con l’attuazione dei contratti collettivi nazionali di lavoro del personale dipendente dalle amministrazioni dello Stato (comma 4);
- ad effettuare le variazioni di bilancio necessarie per l’utilizzo dei fondi destinati all’incentivazione del personale civile dello Stato, delle Forze armate, del Corpo nazionale dei vigili del fuoco e dei Corpi di polizia nonché quelle per la corresponsione del trattamento economico accessorio del personale dirigenziale. Per tali fondi, è autorizzata la conservazione in bilancio delle risorse finanziarie non utilizzate alla chiusura dell’esercizio, nel conto dei residui (comma 5).
In particolare, il comma 13 stabilisce che le somme stanziate sul capitolo 2295 dello stato di previsione del Ministero dell’agricoltura, della sovranità alimentare e delle foreste, destinate agli interventi già di competenza della soppressa Agenzia per lo sviluppo del settore ippico, per il finanziamento del monte premi delle corse, in caso di mancata adozione del decreto previsto dall’articolo 1, comma 281, della legge n. 311 del 2004, o, comunque, nelle more dell’emanazione dello stesso, costituiscono determinazione della quota parte delle entrate erariali ed extra-erariali derivanti da giochi pubblici con vincita in denaro affidati in concessione allo Stato ai sensi del comma 282 del medesimo articolo 1 della citata legge n. 311 del 2004.
I restanti commi dell’articolo 156 recano disposizioni che autorizzano variazioni compensative di bilancio tra capitoli ad opera del Ministro dell’economia e delle finanze o del Ragioniere generale dello Stato, con propri decreti, relativamente a specifiche poste di bilancio ovvero a riassegnazione di somme versate all’entrata del bilancio.
Tali variazioni sono autorizzate solo per l’anno finanziario 2027.
In particolare, sono autorizzate, per l’anno finanziario 2027, con decreti del Ministro dell’economia e delle finanze:
§ variazioni compensative di bilancio tra i capitoli interessati al pagamento delle competenze fisse e accessorie mediante ordini collettivi di pagamento con il sistema denominato «cedolino unico» (comma 6);
§ variazioni di bilancio occorrenti per l’applicazione del D.Lgs. n. 56 del 2000, concernente disposizioni in materia di federalismo fiscale (comma 9);
§ variazioni compensative, in termini di competenza e di cassa, tra i capitoli degli stati di previsione dei Ministeri, delle spese per interessi passivi e per rimborso di passività finanziarie relative ad operazioni di mutui il cui onere di ammortamento è posto a carico dello Stato (comma 11);
§ variazioni di bilancio, negli stati di previsione delle amministrazioni interessate, occorrenti per la riduzione degli stanziamenti dei capitoli relativi alle spese correnti per l’acquisto di beni e servizi (comma 14);
§ ripartizione tra le amministrazioni interessate delle risorse iscritte nel fondo per corrispondere alle eccezionali indifferibili esigenze di servizio (istituito ai sensi dell’articolo 3 della legge n. 385 del 1978, cap. 3026/MEF), sulla base delle assegnazioni disposte con l’apposito DPCM. È autorizzata l’erogazione dei relativi compensi nelle more del perfezionamento dell’apposito decreto del Presidente del Consiglio dei ministri (comma 15);
§ variazioni compensative, anche tra programmi diversi del medesimo stato di previsione, in termini di residui, di competenza e di cassa, che si rendano necessarie nel caso di sentenze definitive anche relative ad esecuzione forzata nei confronti delle amministrazioni dello Stato (comma 16);
§ ripartizione, fra gli stati di previsione delle amministrazioni interessate, dei fondi iscritti nello stato di previsione del Ministero dell’interno in relazione al pagamento delle competenze accessorie del personale delle Forze di polizia e del personale alle dipendenze della Direzione investigativa antimafia. È autorizzata l’erogazione dei compensi - nei limiti stabiliti per l’anno 2026 - nelle more del perfezionamento del decreto annuale del Ministro dell’interno, al fine di consentire il tempestivo pagamento dei compensi per lavoro straordinario ai corpi di polizia (comma 17);
§ variazioni compensative, negli stati di previsione delle amministrazioni interessate, tra le spese per la manutenzione dei beni acquistati nell’ambito delle dotazioni tecniche e logistiche per le esigenze delle sezioni di polizia giudiziaria scritte nell’ambito della missione «Ordine pubblico e sicurezza», programma «Contrasto al crimine, tutela dell’ordine e della sicurezza pubblica» dello stato di previsione del Ministero dell’interno (comma 19);
§ variazioni compensative, in termini di residui, di competenza e di cassa, tra i capitoli dello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, relativi all’attuazione del programma di interventi per il miglioramento della prestazione energetica degli immobili della Pubblica Amministrazione, e i correlati capitoli degli stati di previsione del Ministero dell’economia e delle finanze, del Ministero della difesa e del Ministero delle infrastrutture e dei trasporti (comma 20);
§ riassegnazione, tra gli stati di previsione dei Ministeri interessati, delle risorse del capitolo «Fondo da assegnare per la sistemazione contabile delle partite iscritte al conto sospeso». È prevista la conservazione in bilancio delle risorse del Fondo non utilizzate nel corso dell’esercizio, per l’utilizzo nell’esercizio successivo (comma 22);
§ variazioni compensative tra le spese per la partecipazione italiana a banche, fondi ed organismi internazionali e le spese connesse con l’intervento diretto di società partecipate dal Ministero dell’economia e delle finanze all’interno del sistema economico, anche attraverso la loro capitalizzazione, iscritte nello stato di previsione del MEF (comma 24);
§ le occorrenti variazioni di bilancio negli stati di previsione dell’entrata e della spesa in applicazione dei provvedimenti legislativi pubblicati nella Gazzetta Ufficiale nel medesimo anno. Ai fini dell'immediata attuazione dei detti provvedimenti legislativi, il Ministero dell'economia e delle finanze, ove necessario, può disporre il ricorso ad anticipazioni di tesoreria (comma 27);
§ variazioni compensative tra stati di previsione, anche in termini di residui e cassa, con riferimento a somme oggetto di rimborso in virtù di apposite convenzioni, intese o accordi stipulati tra le amministrazioni, nel rispetto dell'equilibrio dei saldi di finanza pubblica, con decreti del Ministro dell'economia e delle finanze (comma 28).
Sono autorizzate, per l’anno finanziario 2027, con decreti del Ragioniere generale dello Stato:
- la riassegnazione, negli stati di previsione delle amministrazioni statali interessate, delle somme rimborsate dalla Commissione europea per spese sostenute dalle amministrazioni medesime, affluite al Fondo di rotazione per le politiche comunitarie (c.d. Fondo IGRUE), e versate all’entrata del bilancio dello Stato (comma 7);
- la riassegnazione negli stati di previsione delle amministrazioni interessate delle somme versate all’entrata del bilancio dalle istituzioni dell’Unione europea per il rimborso delle spese di missione presso gli organismi dell’UE (comma 8);
- la riassegnazione negli stati di previsione delle amministrazioni interessate delle somme versate all’entrata a titolo di contribuzione alle spese di gestione degli asili nido, nonché a titolo di contribuzione alle spese di gestione di servizi ed iniziative finalizzati al benessere del personale (comma 10);
- la riassegnazione, negli stati di previsione delle amministrazioni competenti, che subentrano, ai sensi della normativa vigente, nella gestione delle residue attività liquidatorie degli organismi ed enti vigilati dallo Stato, sottoposti a liquidazione coatta amministrativa, delle somme residuali al 31 dicembre 2026, versate all’entrata del bilancio dello Stato dai commissari liquidatori cessati dall’incarico (comma 12);
- la riassegnazione allo stato di previsione del Ministero della difesa delle somme versate in entrata concernenti le competenze fisse ed accessorie del personale dell’Arma dei carabinieri in forza extra organica presso le altre amministrazioni (comma 18);
- la riassegnazione negli stati di previsione delle amministrazioni interessate delle somme versate all’entrata del bilancio dall’Unione europea, dalle pubbliche amministrazioni e da enti pubblici e privati a titolo di contribuzione alle spese di promozione della conciliazione dei tempi di vita e di lavoro nelle PA (comma 21);
- la riassegnazione agli appositi capitoli di spesa delle somme affluite all’entrata del bilancio per effetto di donazioni effettuate da soggetti privati in favore di amministrazioni centrali e periferiche dello Stato puntualmente individuate (comma 23);
- la riassegnazione ai pertinenti programmi delle amministrazioni centrali cui compete la gestione dei programmi spaziali nazionali ed in cooperazione internazionale, delle somme versate all’entrata del bilancio dello Stato dalla Presidenza del Consiglio dei ministri (comma 25);
- la riassegnazione, su proposta dell’amministrazione competente, ai pertinenti capitoli di spesa iscritti nello stato di previsione della medesima amministrazione, delle somme versate all’entrata del bilancio riguardanti le risorse destinate per ciascun appalto di lavori, servizi o forniture da parte della struttura ministeriale che opera come stazione appaltante (comma 26);
- la riassegnazione, negli stati di previsione delle amministrazioni statali interessate, delle somme inerenti le spese di notificazione degli atti, provvedimenti, avvisi e comunicazioni oggetto di notificazione tramite la piattaforma per la notificazione digitale degli atti della pubblica amministrazione (art. 26 del D.L. n. 76/2020), destinate alle amministrazioni medesime ai sensi della citata normativa (comma 29);
- la riassegnazione negli stati di previsione delle amministrazioni interessate, per l’anno finanziario 2027, delle somme versate all’entrata in attuazione di convenzioni, accordi di collaborazione, contributi, rimborsi e finanziamenti (comma 30).
Articolo 157
(Entrata in vigore)
L’articolo 157 dispone che la presente legge entri in vigore il 1° gennaio 2027, salvo quanto previsto dall’articolo 67, comma 2, sull’entrata in vigore delle disposizioni in materia di revisione dei meccanismi di adeguamento retributivo per il personale non contrattualizzato.
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto.
L’articolo 67 del presente provvedimento interviene in materia di adeguamenti stipendiali del personale non contrattualizzato, nonché dei magistrati, degli avvocati e dei procuratori dello Stato, specificando alcuni criteri per la determinazione della percentuale dei relativi incrementi retributivi ed escludendo dal sistema di adeguamento annuale il personale della carriera prefettizia e della carriera diplomatica (si rinvia alla relativa scheda per approfondimenti).
Al comma 2 di tale articolo è previsto che la disposizione entri in vigore il giorno stesso della pubblicazione del provvedimento in esame nella Gazzetta Ufficiale della Repubblica italiana.