PARTE I - SEZIONE I
MISURE QUANTITATIVE PER LA REALIZZAZIONE DEGLI OBIETTIVI PROGRAMMATICI
Articolo 1
(Risultati differenziali del bilancio dello Stato)
L’articolo in esame fissa, mediante rinvio all'allegato I, per ciascuno degli anni 2027, 2028 e 2029, i livelli massimi del saldo netto da finanziare e del ricorso al mercato finanziario, in termini di competenza e di cassa.
In ottemperanza a quanto disposto dall'articolo 21, comma 1-ter, lettera a) della legge di contabilità e finanza pubblica (legge n. 196 del 2009), la disposizione in esame determina, mediante rinvio all'allegato I annesso alla legge di bilancio medesima, i livelli massimi del saldo netto da finanziare e del ricorso al mercato finanziario, in termini di competenza e di cassa, per ciascun anno del triennio di riferimento (2027, 2028 e 2029). I livelli del ricorso al mercato si intendono al netto delle operazioni effettuate al fine di rimborsare prima della scadenza o di ristrutturare passività preesistenti con ammortamento a carico dello Stato.
Tabella 1: risultati differenziali (importi in milioni di euro)
| |
2027 |
2028 |
2029 |
| COMPETENZA |
| Livello massimo del saldo netto da finanziare, tenuto conto degli effetti derivanti dalla presente legge |
132.381 |
108.480 |
70.660 |
| Livello massimo del ricorso al mercato finanziario, tenuto conto degli effetti derivanti dalla presente legge (*) |
425.000 |
424.009 |
415.717 |
| CASSA |
| Livello massimo del saldo netto da finanziare, tenuto conto degli effetti derivanti dalla presente legge |
197.592 |
170.000 |
128.935 |
| Livello massimo del ricorso al mercato finanziario, tenuto conto degli effetti derivanti dalla presente legge (*) |
490.212 |
485.528 |
473.992 |
| (*) al netto delle operazioni effettuate al fine di rimborsare prima della scadenza o di ristrutturare passività preesistenti con ammortamento a carico dello Stato |
Fonte: Allegato I annesso al DDL di bilancio 2027
Il saldo netto da finanziare (SNF) è pari alla differenza tra le entrate finali e le spese finali iscritte nel bilancio dello Stato, cioè alla differenza tra il totale delle entrate e delle spese al netto delle operazioni di accensione e rimborso prestiti.
Il ricorso al mercato finanziario, invece, rappresenta la differenza tra le entrate finali e il totale delle spese. Esso indica la misura in cui occorre fare ricorso al debito per far fronte alle spese che non sono coperte dalle entrate finali. Tale importo coincide, pertanto, con l’accensione dei prestiti.
In ottemperanza a quanto disposto dall'articolo 21, comma 1-ter, della legge di contabilità e finanza pubblica, i livelli del saldo netto da finanziare e del ricorso al mercato finanziario dovrebbero essere determinati dal presente articolo coerentemente con gli obiettivi programmatici del saldo del conto consolidato delle amministrazioni pubbliche di cui all'articolo 10, comma 2, della legge di contabilità e finanza pubblica medesima, riguardante i contenuti del Documento di economia e finanza pubblica (DEF).
Tali obiettivi per il triennio di riferimento della legge di bilancio sono solitamente aggiornati dalla Nota di aggiornamento al DEF.
Quest’anno, tuttavia, a seguito della riforma della governance economica dell’Unione Europea, il Governo ha presentato i propri obiettivi programmatici di finanza pubblica nel Documento programmatico di finanza pubblica 2026 (DPFP 2026), deliberato dal Consiglio dei Ministri il 2 ottobre 2026 e presentato alle Camere nella stessa data.
Come specificato dal Governo nella relazione tecnica al disegno di legge di bilancio 2026, nelle more dell’adeguamento del quadro normativo interno alle nuove regole di governance europea, il presente disegno di legge di bilancio e la Nota tecnica illustrativa, che sarà successivamente resa disponibile, sono presentati secondo la struttura e i contenuti previsti dall’assetto normativo e contabile vigente, di cui all’articolo 21, comma 12 bis, lettera c), della legge di contabilità e finanza pubblica, che prevedono il raccordo tra il saldo netto da finanziare del bilancio dello Stato, quale risultante dal Quadro generale riassuntivo del disegno di legge di bilancio, e l’indebitamento netto dello Stato programmatico, comprensivo degli effetti della manovra di finanza pubblica sul comparto Stato, oltre all’esposizione dell’indebitamento netto programmatico delle amministrazioni pubbliche nel loro complesso, inteso come saldo tra entrate e spese.
Per il triennio di riferimento del disegno di legge di bilancio (2027-2029), il DPFP 2026 prevede un indebitamento netto programmatico in percentuale del PIL pari 3,4 per cento nel 2027, 3,2 per cento nel 2028 e al 2,3 per cento nel 2029.
Su tale percorso programmatico, le Camere si sono espresse favorevolmente il 13 ottobre 2026 con l’approvazione, a maggioranza assoluta dei componenti, della risoluzione n. 6-00298 della Camera, e della risoluzione n. 6/00240 del Senato.
A tali percentuali del PIL corrispondono, in base alla tavola di "Raccordo tra il saldo netto da finanziare (SNF) programmatico e il conto PA programmatico 2027-2029" contenuta nella relazione tecnica allegata al disegno di legge di bilancio, i seguenti valori assoluti, in termini di competenza, dell’indebitamento netto (saldo del conto economico programmatico) della PA: 82 miliardi di euro nel 2027, 79 miliardi nel 2028 e 58 miliardi nel 2029.
In base alla tavola di raccordo, dal disegno di legge di bilancio emerge un saldo netto da finanziare del bilancio dello Stato, corrispondente agli obiettivi programmatici di indebitamento netto sopra esposti, pari a 132 miliardi di euro per l'anno 2027, 108 miliardi per il 2028, 71 miliardi per il 2029. Tali valori sono pertanto coerenti con il livello massimo del saldo netto da finanziare del bilancio dello Stato di competenza riportati nell'allegato 1 all'articolo in esame.
Si valuti l’opportunità di richiedere al Governo una illustrazione del raccordo dei saldi di finanza pubblica riferiti alla PA contenuti nella relazione tecnica e il tasso di evoluzione della spesa netta, il quale rappresenta il nuovo strumento di sorveglianza previsto dalla riforma della governance europea.
TITOLO II – Misure di sostegno alle famiglie e alle imprese e in materia fiscale
Capo I – Misure in favore delle famiglie e dei lavoratori
Articolo 2
(Fondo di garanzia per la prima casa)
L’articolo 2 interviene sulla disciplina del Fondo di garanzia per la prima casa, prorogando al 31 dicembre 2029 (dal 31 dicembre 2027) la possibilità di usufruire della garanzia massima dell’80 per cento, a valere sul Fondo medesimo, sulla quota capitale dei mutui per i soggetti aventi titolo all’accesso alla garanzia, aventi specifici requisiti di reddito ed età. Viene inoltre prorogata alla medesima data l’applicazione delle norme di favore che consentono, in via temporanea, l’accesso alle garanzie del Fondo in favore delle famiglie numerose. Viene infine disposto il rifinanziamento del medesimo Fondo.
L’articolo 2 prevede maggiori spese pari a 200 milioni di euro per gli anni 2028 e 2029.
In dettaglio il comma 1, proroga al 31 dicembre 2029 la possibilità di avvalersi della disciplina speciale che eleva la misura massima della garanzia rilasciata dal Fondo di garanzia per la prima casa (istituito dall'articolo 1, comma 48, lettera c) della legge 27 dicembre 2013, n. 147) dal 50 fino all’80 per cento della quota capitale le categorie destinatarie dell’intervento (prioritarie fino al 31 dicembre 2024), qualora in possesso di un indicatore della situazione economica equivalente (ISEE) non superiore a 40 mila euro annui e per mutui di importo superiore all’80 per cento del prezzo dell’immobile, compreso di oneri accessori prevista dall’articolo 64, comma 3, primo e secondo periodo, del decreto-legge 25 maggio 2021, n. 73.
Tale possibilità originariamente prevista fino al 30 giugno 2022 è stata più volte prorogata in particolare: al 31 marzo 2023 dall'articolo 1, comma 74, lettera b), della legge n. 197 del 2022 (legge di bilancio per il 2023), quindi al 30 giugno 2023 dall'articolo 3, comma 10-bis, del decreto legge 29 dicembre 2022, n. 198 e al 30 settembre 2023 dall'articolo 4-sexies, comma 1, del decreto-legge n.51 del 2023. Tale termine è stato differito al 31 dicembre 2023 dall'articolo 1 del decreto-legge 29 settembre 2023, n. 132, successivamente al 31 dicembre 2024 dall' articolo 1, comma 7, della legge 30 dicembre 2023, n. 213 (legge di bilancio per il 2024), e quindi al 31 dicembre 2027 dall’articolo 1, commi 112-116, della legge n. 207 del 2024 (legge di bilancio 2025).
Il comma 2 stabilisce che le disposizioni di cui all’articolo 1, commi, 9, 10, 11, 12 e 13, della legge 30 dicembre 2023, n. 213 (legge di bilancio 2024), si applicano sino al 31 dicembre 2029.
In sintesi, si tratta delle norme contenute nella legge di bilancio per il 2024 che:
§ prevedono l’inclusione, tra le categorie prioritarie (ora esclusive destinatarie degli interventi del Fondo, alla luce delle modifiche introdotte dalla legge di bilancio 2025 su cui si veda il box infra) di famiglie numerose che rispettino determinate condizioni anagrafiche e reddituali;
§ dettano, in relazione alle domande presentate da tali famiglie, specifiche disposizioni concernenti, tra l’altro, la misura massima della garanzia concedibile e la misura dell’accantonamento di un coefficiente di rischio;
§ prevedono ulteriori disposizioni applicabili alle agevolazioni in parola nei casi di surroga del mutuo originario.
Si ricorda che i sopracitati commi da 9 a 13 prevedono che, per l’anno 2024, siano inserite tra le categorie prioritarie i nuclei familiari che:
§ -includono tre figli di età inferiore a 21 anni e ISEE non superiore a 40.000 euro annui;
§ -includono quattro figli di età inferiore a 21 anni e ISEE non superiore a 45.000 euro annui;
§ -includono cinque o più figli di età inferiore a 21 anni e ISEE non superiore a 50.000 euro annui.
In caso di domande di finanziamento con limite di finanziabilità (quando il rapporto tra l’importo del finanziamento e il prezzo d’acquisto dell’immobile è superiore all’80%), per le suddette famiglie numerose la misura massima della garanzia concedibile dal Fondo di garanzia per la prima casa è fissata:
a) all’80% della quota capitale (tempo per tempo in essere sui finanziamenti concessi) per le famiglie con tre figli con età inferiore a 21 anni e ISEE non superiore a 40.000 euro annui;
b) all’85% della quota capitale (tempo per tempo in essere sui finanziamenti concessi) per le famiglie con 4 figli con età inferiore a 21 anni e ISEE non superiore a 45.000 euro annui;
c) al 90% della quota capitale (tempo per tempo in essere sui finanziamenti concessi) per le famiglie con 4 figli con età inferiore a 21 anni e ISEE non superiore a 45.000 euro annui.
Sempre in relazione alle domande presentate dalle famiglie numerose in oggetto, si prevede che sia accantonato un coefficiente di rischio non inferiore:
§ all’8,5 per cento dell’importo garantito dal finanziamento stesso per le famiglie di cui alla lettera a);
§ al 9 per cento per le famiglie di cui alla lettera b);
§ al 10 per cento per quelle di cui alla lettera c).
Ai finanziamenti in esame si applica quanto previsto dall’ articolo 35-bis del decreto-legge n. 144 del 2022, convertito dalla legge n. 269 del 2022, che dispone che , l'elevazione della garanzia fino all'80 per cento della quota capitale, tempo per tempo in essere sui finanziamenti concessi, può essere riconosciuta anche nei casi in cui il tasso effettivo globale (TEG) sia superiore al tasso effettivo globale medio (TEGM) pubblicato trimestralmente dal Ministero dell'economia e delle finanze ai sensi dell'articolo 2 della legge 7 marzo 1996, n. 108, nella misura massima del differenziale, se positivo, tra la media del tasso interest rate swap a dieci anni pubblicato ufficialmente, calcolata nel mese precedente al mese di erogazione, e la media del tasso interest rate swap a dieci anni pubblicato ufficialmente del trimestre sulla base del quale è stato calcolato il TEGM in vigore. Nel caso in cui il differenziale risulti negativo, i soggetti finanziatori sono tenuti ad applicare le condizioni economiche di maggior favore rispetto al TEGM in vigore e a darne indicazione in sede di richiesta della garanzia. Si prevede, infine, che la garanzia del Fondo rimane operativa anche nell’ipotesi di surroga del mutuo originario, nel caso in cui le condizioni economiche rimangano sostanzialmente invariate o siano migliorative di quelle originarie e comunque non abbiano impatti negativi sull'equilibrio economico-finanziario del Fondo medesimo.
Il comma 3 incrementa la dotazione del Fondo di garanzia per la prima casa -di cui all’articolo 1, comma 48, lettera c), della legge 27 dicembre 2013, n. 147-, di 200 milioni di euro per ciascuno degli anni 2028 e 2029.

Nel corso della XIX legislatura sono stati emanati provvedimenti volti a prorogare diverse misure di sostegno per l'acquisto della prima casa di abitazione, rifinanziando il Fondo di garanzia per la prima casa (c.d. Fondo prima casa), istituito con l'articolo 1, comma 48, lettera c), della legge n. 147 del 2013) e modificando la platea dei soggetti ammessi ai benefici del citato Fondo.
Il Fondo di garanzia per i mutui per la prima casa
Si ricorda che l'art. 1, comma 48, lett.c) della legge 147 del 2013, contiene la disciplina relativa alla garanzia riconosciuta del Fondo di garanzia per la prima casa.
Essa è concessa nella misura massima del 50 per cento della quota capitale, tempo per tempo in essere sui finanziamenti connessi all'acquisto e ad interventi di ristrutturazione e accrescimento dell'efficienza energetica di unità immobiliari, site sul territorio nazionale, da adibire ad abitazione principale del mutuatario da parte dei conduttori di alloggi di proprietà degli Istituti autonomi per le case popolari, comunque denominati, nonché dei giovani che non hanno compiuto trentasei anni di età. Gli interventi del Fondo di garanzia per la prima casa sono assistiti dalla garanzia dello Stato, quale garanzia di ultima istanza. La dotazione del Fondo può essere incrementata mediante versamento di contributi da parte delle regioni e di altri enti e organismi pubblici ovvero con l'intervento della Cassa depositi e prestiti Spa, anche a valere su risorse di soggetti terzi e anche al fine di incrementare la misura massima della garanzia del Fondo.
La regolamentazione del Fondo è contenuta nel decreto interministeriale del 31 luglio 2014 - emesso dal Ministro dell'Economia e delle Finanze di concerto con ii Ministro del Lavoro e delle Politiche Sociali e con ii Ministro delle infrastrutture e dei trasporti - ha definito i termini e le modalità di intervento del Fondo e ne ha affidato a Consap la gestione, prevedendo l'emanazione da parte del Dipartimento del Tesoro di un apposito Disciplinare per la regolamentazione degli adempimenti, sottoscritto in data 15 ottobre 2014. In data 8 ottobre 2014 è stato stipulati il Protocollo d'intesa tra ii Dipartimento del Tesoro e I' Associazione bancaria italiana (ABI) per la disciplina delle modalità di adesione dei soggetti finanziatori all'iniziativa del Fondo.
Si ricorda che con riferimento all'utilizzo del citato Fondo, Consap presenta annualmente alle Camere un'apposita relazione (qui il link alle relazioni presentate nel corso della XIX legislatura e l'ultima riferibile all' anno 2025).
I beneficiari degli interventi del Fondo
La legge di bilancio 2025 ha indicato che i soggetti beneficiari delle misure del Fondo sono esclusivamente (e non più prioritariamente):
1) giovani coppie;
2) nuclei familiari monogenitoriali con figli minori;
3) conduttori di alloggi di proprietà degli Istituti autonomi per le case popolari, comunque denominati,
4) giovani che non hanno compiuto trentasei anni di età.
La legge di bilancio 2024 ha previsto per l’anno 2024 (prorogato fino al 31 dicembre 2027 dalla legge di bilancio 2025 e al 31 dicembre 2029 dalla legge di bilancio vigente) l’applicazione del beneficio ai nuclei familiari che:
§ -includono tre figli di età inferiore a 21 anni e ISEE non superiore a 40.000 euro annui;
§ -includono quattro figli di età inferiore a 21 anni e ISEE non superiore a 45.000 euro annui;
§ -includono cinque o più figli di età inferiore a 21 anni e ISEE non superiore a 50.000 euro annui.
Contestualmente il limite massimo della garanzia è stato elevato all'85% dell'importo della garanzia per i nuclei familiari con quattro figli di età minore di 21 anni al 90% dell'importo della garanzia per i nuclei familiari con 5 o più figli minori di 21 anni.
Il decreto-legge n. 66 del 2026 (art. 4-bis) ha aggiunto tra le categorie esclusivamente ammesse all'accesso al Fondo di garanzia per la prima casa: le persone con disabilità permanente e il componente di un nucleo familiare in cui conviva da almeno 2 anni un familiare, che sia figlio o figlia ovvero fratello o sorella del richiedente, con disabilità permanente. Per tali soggetti la garanzia del Fondo è rilasciata nella misura del 50 per cento della quota capitale che resta ancora dovuto sui finanziamenti erogati ovvero nella misura dell'80 per cento della quota capitale nel caso in cui i soggetti richiedenti abbiano un valore dell'ISEE non superiore a 40.000 euro annui.
L’innalzamento della garanzia prevista dall’articolo 64, comma 3 del decreto-legge n. 73 del 2021
Ferma l'ipotesi di accesso alla garanzia al 50%, è stata prevista, dall'articolo 64, comma 3, del decreto-legge n. 73 del 2021, la possibilità di richiedere l'innalzamento della garanzia all'80% per i soggetti destinatari in via permanente della misura, con ISEE non superiore a 40 mila euro annui che richiedono un mutuo superiore all'80% del prezzo d’acquisto dell'immobile, comprensivo di oneri accessori. Tale possibilità originariamente prevista fino al 30 giugno 2022 è stata più volte prorogata, da ultimo fino al 31 dicembre 2027, dalla legge di bilancio 2025 (ed è oggetto di ulteriore proroga fino al 31 dicembre 2029 da parte della presente disposizione).
Le successive proroghe sono state: al 31 marzo 2023 dall'articolo 1, comma 74, lettera b), della legge n. 197 del 2022 (legge di bilancio per il 2023), quindi al 30 giugno 2023 dall'articolo 3, comma 10- bis, del decreto legge 29 dicembre 2022, n. 198 e al 30 settembre 2023 dall'articolo 4- sexies, comma 1, del decreto-legge n. 51 del 2023. Tale termine è stato differito al 31 dicembre 2023 dall'articolo 1 del decreto-legge 29 settembre 2023, n. 132, successivamente al 31 dicembre 2024 dall' articolo 1, comma 7, della legge 30 dicembre 2023, n. 213 (legge di bilancio per il 2024), e fino al 31 dicembre 2027 dall’articolo 1, commi 112-116, della legge n. 207 del 2024 (legge di bilancio 2025).
Con riferimento a tale beneficio, la legge di bilancio 2025 ha precisato che sussistono:
· la possibilità di riconoscere l'accesso a tale regime anche nei casi in cui il tasso effettivo globale (TEG) sia superiore al tasso effettivo globale medio (TEGM) pubblicato trimestralmente dal Ministero dell'economia e delle finanze nella misura massima del differenziale, se positivo, tra la media del tasso interest rate swap a dieci anni pubblicato ufficialmente, calcolata nel mese precedente al mese di erogazione, e la media del tasso interest rate swap a dieci anni pubblicato ufficialmente del trimestre sulla base del quale è stato calcolato il TEGM in vigore (prevista originariamente per i contratti di mutui conclusi dal 2022 al 31 dicembre 2024).
· la permanenza dell'operatività della garanzia del Fondo, prevista dalla legge di bilancio 2024, anche nelle ipotesi di surroga del mutuo originariamente acceso per l'acquisto della prima casa, nel caso in cui le condizioni economiche rimangano sostanzialmente invariate o siano migliorative di quelle originarie e comunque non abbiano impatti negativi sull'equilibrio economico-finanziario del Fondo medesimo.
I rifinanziamenti del Fondo
Nel corso della XIX legislatura il Fondo di garanzia per la prima casa è stato rifinanziato, con l'assegnazione di 430 milioni di euro per l'anno 2023 (articolo 1, comma 75 della legge n. 197 del 2022), di 282 milioni per l'anno 2024 (articolo 1, comma 8, della legge di bilancio 2024), di 105,6 milioni di euro per l'anno 2025 (articolo 2, decreto-legge n. 156 del 2025, per 75,6 milioni di euro e articolo 6-ter del decreto-legge n. 95 del 2025 per 30 milioni di euro), di 130 milioni di euro per l'anno 2025 e di 270 milioni di euro per ciascuno degli anni 2026 e 2027 (articolo 1, comma 114 della legge di bilancio 2025), di ulteriori 6 milioni di euro per il 2026 e 8 milioni di euro per il 2027 (decreto-legge n. 66 del 2026, art. 4-bis).
Articolo 3, commi 1-9
(Esenzione dalla tassa automobilistica per specifici veicoli,
motocicli e ciclomotori)
L’articolo 3, commi da 1 a 9, dispone l’esenzione a regime dal pagamento della tassa automobilistica (c.d. bollo auto) o della tassa di circolazione relativamente ad un solo veicolo per persona fisica, qualora, nel caso di autovettura, non abbia una potenza superiore a 80 kW. Per i motocicli e i ciclomotori l’esenzione è riconosciuta per un solo veicolo, quello con potenza inferiore, solo ai soggetti che non beneficiano dell’esenzione per un’autovettura.
L’esenzione si applica anche nelle Regioni a statuto speciale e nelle Province autonome, previo Accordo con ciascuna autonomia speciale. Per le Province autonome l’Accordo costituisce parte della procedura prevista dall’articolo 104 dello statuto speciale per il Trentino-Alto Adige.
In considerazione del fatto che si tratta di un tributo proprio delle Regioni e delle Province autonome, si prevede a loro favore un trasferimento compensativo disponendo che gli importi spettanti a ciascun ente saranno stabiliti con decreto ministeriale, tenendo conto degli Accordi con le autonomie speciali, sentita la Conferenza Stato-Regioni.
Si ricorda che l’esenzione è stata già prevista per il solo anno 2027 dall’art. 2 del decreto-legge n. 162 del 2026, il quale viene abrogato dal comma 9.
L’articolo 3, commi da 1 a 9, prevede maggiori spese (in termini di saldo netto da finanziare dipendenti dai trasferimenti compensativi da effettuare alle regioni e province autonome) e minori entrate (in termini di fabbisogno e di indebitamento netto) pari a un importo di 2.385,3 milioni di euro nel 2028, di 2.408,7 milioni di euro nel 2029 e di 2.432 milioni di euro a decorrere dal 2030. Per l’anno 2027 la copertura di 2.362 milioni di euro è già stata disposta dal decreto-legge n. 162 del 2026.
In dettaglio, il comma 1 esenta a decorrere dal 1° gennaio 2027 dal pagamento della tassa automobilistica o della tassa di circolazione relativamente ad un solo veicolo regolarmente assicurato le persone fisiche in possesso dei requisiti indicati dal comma 2. L’esenzione si applica ai versamenti della tassa automobilistica il cui termine ordinario di pagamento cade a decorrere dal 1° gennaio 2027, indipendentemente, quindi, dal periodo tributario cui si riferiscono.
Si ricorda che sono tenuti a pagare la tassa automobilistica coloro che, alla scadenza utile per il pagamento, nel pubblico registro automobilistico (PRA) risultano: (i) proprietari di un veicolo; (ii) utilizzatori, usufruttuari o acquirenti con patto di riservato dominio, in caso di veicolo con contratto di leasing, usufrutto o acquisto con patto di riservato dominio; (iii) utilizzatori di un veicolo con contratto di noleggio a lungo termine senza conducente (articolo 5, comma 32, del decreto-legge n. 953 del 1982).
La tassa di circolazione è legata all'effettiva utilizzazione del veicolo su strada. Nel vigente ordinamento sono soggetti a tassa di circolazione i ciclomotori, i quadricicli leggeri (minicar, equiparati ai ciclomotori, per i quali il decreto-legge n. 953 del 1982 non ha disposto il passaggio del bollo da tassa di circolazione a tassa di possesso) e i veicoli ultratrentennali (art. 63, comma 4, della legge n. 342 del 2000).
Il D.Lgs. n. 147 del 2026, articolo 15, ha previsto, dal 1° gennaio 2028, alcune modifiche alle modalità e ai termini di pagamento delle tasse automobilistiche. La tassa, riferita a dodici mesi a decorrere dal mese di immatricolazione del veicolo, dovrà essere pagata, la prima volta, entro l’ultimo giorno del mese successivo a quello di immatricolazione. Per le successive scadenze, la disposizione fissa il termine di pagamento all’ultimo giorno del mese in cui il veicolo risulta essere stato immatricolato. Sono quindi dettate specifiche disposizione rispetto alla cessazione di situazione di esenzione o sospensione d’imposta e sulla possibilità di corrispondere la tassa quadrimestralmente per talune tipologie di veicoli, da individuare con legge regionale.
Per le autovetture il comma 2 riconosce l’esenzione nell’anno 2027 a condizione che siano alimentate, anche in combinazione con altra fonte di propulsione, a benzina o gasolio e abbiano potenza non superiore a 80 kW. In presenza di più autovetture agevolabili, l’esenzione è riconosciuta per l’autovettura con la minore potenza. In caso di pari potenza, l'esenzione è applicata all'autovettura per la quale risulta dovuto l'importo meno elevato della tassa automobilistica. Con una innovazione rispetto a quanto disposto dal decreto-legge n. 162 del 2026, si prevede che in caso di parità di importo della tassa, l’esenzione è riconosciuta all’autovettura la cui targa precede le altre secondo l’ordine alfanumerico crescente.
Per i motocicli il comma 3 riconosce l’esenzione senza limiti di potenza, ma esclusivamente ai soggetti che non risultino titolari, ai fini della tassa automobilistica, di una autovettura con potenza pari o inferiore a 80KW, quindi già beneficiaria del trattamento agevolato. Per beneficiare dell’esenzione i motocicli devono essere alimentati, anche in combinazione con altra fonte di propulsione. In presenza di più motocicli agevolabili, l'esenzione è riconosciuta con riferimento a uno solo di essi ed è applicata al motociclo avente la minore potenza, espressa in kW. In caso di pari potenza, l'esenzione è applicata al motociclo per il quale risulta dovuto, in assenza dell'agevolazione, l'importo meno elevato della tassa automobilistica. Come per le autovetture, in caso di più motocicli per i quali la tassa dovuta sia di pari importo, l’esenzione è riconosciuta al motociclo la cui targa precede le altre secondo l’ordine alfanumerico crescente.
Il comma 4 disciplina l’esenzione dal pagamento della tassa di circolazione per i ciclomotori, è riconosciuta in via residuale a coloro che non beneficiano delle esenzioni previste dai commi 2 e 3. Nel caso di più ciclomotori agevolabili, l’esenzione è riconosciuta al ciclomotore il cui numero di telaio preceda gli altri secondo l’ordine alfanumerico crescente.
Il comma 5, introducendo una precisazione ulteriore rispetto a quanto previsto nell’articolo 2 del decreto-legge n. 162 del 2026, specifica che la fruizione dell’esenzione in esame non comporta il riconoscimento di ulteriori esenzioni per lo stesso anno in caso di successive variazioni relative al possesso di autovetture, motocicli e ciclomotori.
Con una nuova disposizione, inoltre, si prevede al comma 6 che il gestore del Pubblico Registro Automobilistico (PRA), ovvero l’Automobile Club d’Italia (ACI), nella tenuta dell’Archivio nazionale delle tasse automobilistiche (ANTA), provvede a fornire agli enti impositori tutti i dati necessari per la corretta applicazione delle norme di esenzione in esame, ai sensi di quanto previsto dall’articolo 22 del D.Lgs. n. 147 del 2026, al fine di garantire la certezza della posizione tributaria del contribuente.
La norma citata dispone che l’ACI, in quanto gestore del pubblico registro automobilistico, assicura alle regioni, alle province autonome di Trento e di Bolzano e all'Agenzia delle entrate per i tributi erariali di propria competenza, lo svolgimento delle attività necessarie per garantire la completa integrazione e il coordinamento informatico tra l'archivio nazionale delle tasse automobilistiche (ANTA) e gli archivi dei singoli enti impositori sulla base degli indirizzi annualmente approvati dal comitato interregionale di gestione dell'archivio nazionale delle tasse automobilistiche (CIGANTA). L’ACI inoltre provvede: alla gestione di specifiche tipologie di veicoli; allo svolgimento delle funzioni a supporto della piattaforma Pago-Pa, consistenti nella determinazione dell'importo dovuto e nell'abbinamento del versamento effettuato dal contribuente con l'ente impositore competente; all'integrazione dei dati dell'ANTA con i dati provenienti dalle fonti certificate della pubblica amministrazione e con i dati utili per le azioni di contrasto all'evasione fiscale; alla fornitura agli enti impositori dei dati necessari per la corretta gestione della tassa automobilistica; al controllo degli accessi all'ANTA da parte degli operatori autorizzati; all'analisi dei dati e allo svolgimento di studi a supporto delle politiche fiscali sia nazionali che regionali e provinciali.
Si prevede, inoltre, che il Ministero delle infrastrutture e dei trasporti fornisca agli enti impositori e all’ACI, i dati rilevanti per l’applicazione della misura relativamente ai ciclomotori e all’assicurazione dei veicoli.
Si ricorda al riguardo che i dati relativi ai ciclomotori sono detenuti dal Ministero delle infrastrutture e dei trasporti (MIT), attraverso l'Archivio nazionale dei veicoli (ANV). L’articolo 97 del Codice della strada (D.Lgs. n. 285/1992) stabilisce infatti che il certificato di circolazione del ciclomotore contenente i dati identificativi e costruttivi del veicolo, i dati della targa e i dati dell'intestatario, è rilasciato dal Dipartimento per i trasporti terrestri, a seguito dell'aggiornamento dell'Archivio nazionale dei veicoli.
Lo stesso Ministero delle infrastrutture e dei trasporti gestisce inoltre la banca dati delle coperture assicurative, costituita presso il CED della Direzione generale per la Motorizzazione (art. 31 del decreto-legge n. 1 del 2012).
Il comma 7 stabilisce che le esenzioni stabilite dai commi precedenti si applicano anche nei territori delle Regioni a statuto speciale e delle Province autonome, previo Accordo con ciascuna autonomia speciale titolare della tassa automobilistica quale tributo proprio. Per le Province autonome l’Accordo è concluso ai sensi e per gli effetti dell’articolo 104 del testo unico delle leggi costituzionali concernenti lo statuto speciale per il Trentino-Alto Adige/Südtirol (D.P.R. n. 670 del 1972).
L’articolo 104 citato disciplina una procedura di modifica dello statuto che consente di intervenire su determinate disposizioni statutarie (in materia di finanza regionale e provinciale e di concessioni idroelettriche) mediante legge ordinaria dello Stato, anziché mediante legge costituzionale, purché vi sia una previa intesa tra lo Stato e la Regione o le Province autonome interessate.
Si ricorda al riguardo che l’articolo 73 dello statuto speciale per il Trentino-Alto Adige prevede che le tasse automobilistiche istituite con legge provinciale costituiscono tributi propri.
La tassa automobilistica costituisce un tributo proprio nella Regione siciliana e nelle Province autonome di Trento e di Bolzano.
La Regione siciliana ha istituito con la legge regionale n. 16 del 2015 la tassa automobilistica regionale a decorrere dal 1° gennaio 2016.
Nelle Province autonome di Trento e di Bolzano la tassa automobilistica è un tributo proprio, istituito e disciplinato con l’articolo 4 della legge provinciale n. 10 del 1998 (Provincia autonoma di Trento) e con gli articoli 7-11-ter della legge provinciale n. 9 del 1998 (Provincia autonoma di Bolzano), in attuazione dell’art. 73, comma 1, dello Statuto (d.P.R. n. 670 del 1972), come modificato dalla legge n. 191 del 2009.
La Corte costituzionale con la sentenza n. 118 del 2017 ha sottolineato come, a seguito della riforma del 2009, “la tassa automobilistica provinciale è un tributo proprio in senso stretto della Provincia autonoma”; viene in sostanza superata la precedente definizione di ‘tributo proprio derivato’. Per tale motivo, ribadito ancora dalla Corte costituzionale con la sentenza n. 107 del 2021, lo Stato non ha competenza nel dettare norme che disciplinino tale tributo neanche in senso favorevole alla Provincia.
Nelle altre regioni a statuto speciale la tassa automobilistica è rimasta un tributo erariale, del cui gettito ricevono una compartecipazione la regione Valle d’Aosta, nella misura di dieci decimi e la regione Sardegna, nella misura di sette decimi. La regione Friuli-Venezia Giulia non riceve alcuna compartecipazione.
Il comma 8, al fine di ristorare le Regioni e le Province autonome del mancato gettito derivante dalle esenzioni in esame, dispone un trasferimento pari a 2.293,5 milioni di euro per l’anno 2027, a 2.316,2 milioni di euro per l’anno 2028, a 2.338,8 milioni di euro per l’anno 2029 e a 2.361,5 milioni di euro annui a decorrere dall’anno 2030.
Dalla Relazione tecnica si evince che, rispetto alla complessiva perdita di gettito di 2.362 milioni di euro per l'anno 2027 (2.226 milioni per le autovetture e 135 milioni per i motoveicoli e ciclomotori), l'ammontare da ristorare è individuato al netto della quota relativa alla Regione Friuli-Venezia Giulia, dove il tributo ha natura erariale (non è prevista, come detto, alcuna compartecipazione della Regione), e del 30 per cento dell'importo riferito alla Regione Sardegna (che compartecipa al 70 per cento del gettito del tributo erariale).
Con riferimento agli anni successivi, pur ritenendo congrua la stima di 2.362 milioni di euro come valutazione di base della perdita di gettito su base annua, la Relazione tecnica tiene conto, a decorrere dall’anno 2028, anche di possibili effetti indotti non valutati con riferimento all’agevolazione vigente, in quanto introdotta limitatamente a un solo anno.
Gli importi spettanti a ciascuna Regione e Provincia autonoma, nei cui bilanci sia acquisito, in tutto o in parte, il gettito derivante dalla tassa automobilistica, sono stabiliti con decreto del Ministro dell'economia e delle finanze, tenendo conto degli Accordi con le Regioni e le Province autonome e sentita la Conferenza permanente per i rapporti tra lo Stato, le Regioni e le Province autonome di Trento e Bolzano.
Si evidenzia che, a differenza di quanto previsto nell’art. 2, comma 5, del decreto-legge n. 162 del 2026, non è indicata la data entro cui deve essere emanato il decreto del Ministro dell’economia e delle finanze (la norma prevedeva entro il 31 marzo 2027). Inoltre, nel corso dell’esame in sede referente alla Camera dei deputati è stato approvato un emendamento che richiede la necessaria intesa in sede di Conferenza permanente, in luogo del “sentita”.
Si valuti l’opportunità di inserire un termine per l’emanazione del decreto del Ministro dell’economia e delle finanze.
Si valuti l’opportunità di prevedere l’intesa in sede di Conferenza permanente per i rapporti tra lo Stato, le Regioni e le Province autonome di Trento e Bolzano, analogamente a quanto previsto nella norma del decreto-legge n. 162 del 2026.
Il comma 9 dispone l’abrogazione dell’articolo 2 del decreto-legge 17 settembre 2026, n. 162 (A.C. 3106) il quale, come detto, ha previsto l’esenzione dalla tassa automobilistica per il solo anno 2027. Per le Regioni a statuto speciale e le Province autonome di cui al comma 7 restano fermi gli accordi conclusi a norma dell'articolo 2, comma 4, del decreto-legge n. 162 del 2026, fino alla data di efficacia dei nuovi accordi da sottoscrivere ai sensi del comma 7. Allo stato non risultano accordi conclusi con le autonomie speciali.

Il decreto legislativo 7 agosto 2026, n. 147 (in materia di tributi regionali e locali e di federalismo fiscale regionale, attuativo della delega fiscale) ha precisato la natura della tassa automobilistica, modificando quanto previsto dal decreto legislativo 6 maggio 2011, n. 68 (in materia di federalismo fiscale regionale), qualificandola come tributo proprio derivato dotato di maggiore autonomia impositiva.
Tale definizione di tributo proprio derivato dotato di maggiore autonomia impositiva recepisce, di fatto, la definizione contenuta nella sentenza n. 122 del 20 maggio 2019 della Corte costituzionale, nella quale si afferma che il legislatore ha attribuito alla tassa automobilistica una valenza differenziata, sia rispetto ai tributi propri autonomi, sia tributi propri derivati, configurandola come un tributo proprio derivato particolare, parzialmente “ceduto” in quanto alle Regioni è riconosciuto un più ampio margine di autonoma disciplina, limitato dal vincolo, unidirezionale, di non superare il limite massimo di manovrabilità stabilito dalla legge statale.
Il D.Lgs. n. 147 del 2026 ha inoltre stabilito il principio di territorialità della tassa automobilistica, precisando che la competenza e il gettito della tassa sono determinati in relazione al luogo di residenza del soggetto passivo. Per le persone giuridiche si fa riferimento alla sede legale (art. 14).
Come anticipato, a decorrere dal 1° gennaio 2028, si innova il sistema delle scadenze della tassa (con conseguente abrogazione del D.M. n. 462 del 1998 che attualmente disciplina i termini e le modalità di pagamento). Si prevede il pagamento annuale della tassa, in un’unica soluzione. Il primo pagamento scade l'ultimo giorno del mese successivo all'immatricolazione; i pagamenti successivi scadono l'ultimo giorno del mese di immatricolazione. Per i veicoli già immatricolati al 31 dicembre 2027 continuano ad applicarsi le precedenti scadenze, salvo diversa disposizione regionale (art. 15).
Dal 1° gennaio 2027, per i veicoli in locazione a lungo termine senza conducente, il soggetto tenuto al pagamento della tassa diventa l'utilizzatore, sulla base del contratto annotato al PRA (art. 16). Si prevede, inoltre, l’interruzione dell’obbligo di pagamento in caso di cessione del veicolo per la successiva rivendita: l’interruzione dell’obbligo di pagamento della tassa si ha in caso di cessione di veicoli da chiunque effettuata a soggetti che ne fanno professionalmente commercio previa trascrizione della cessione al “Pubblico registro automobilistico – PRA” (art. 17).
L’articolo 18 reca delle disposizioni riguardanti il versamento della tassa automobilistica ad un ente diverso da quello competente. In tal caso, si prevede che l’ente che ha indebitamente percepito le somme a titolo di tassa automobilistica, anche a seguito di comunicazione del soggetto interessato, sia tenuto ad attivare tempestivamente idonee procedure per il riversamento degli importi all’ente impositore competente. L’articolo 19 stabilisce che la sottoposizione di un veicolo a fermo amministrativo fiscale non sospende l’obbligo di pagamento della tassa automobilistica. L’articolo 20 introduce nelle tariffe della tassazione automobilistica per autoveicoli e per motocicli il riferimento alle più recenti categorie di mezzi (rispettivamente superiori ad Euro 5 e ad Euro 3), aggiornando le rispettive tabelle di riferimento. L’articolo 21 precisa che la riduzione del 50 per cento della tassa automobilistica, prevista per le autovetture con noleggio di rimessa, si applica nei casi di noleggio con conducente.
L’articolo 22 reca disposizioni concernenti l’Archivio nazionale delle tasse automobilistiche (ANTA) e le connesse attività che devono essere svolte dal gestore del Pubblico Registro Automobilistico (Automobile Club d’Italia). Dispone, altresì, in merito all’accertamento e alla riscossione delle tasse automobilistiche, anche con riferimento alle modalità di affidamento a terzi di tali funzioni che rimangono in via esclusiva in capo alle regioni, in quanto enti impositori.
La tassa automobilistica è stata istituita dal decreto del Presidente della Repubblica 5 febbraio 1953, n. 39 (Testo unico delle leggi sulle tasse automobilistiche). Le Regioni a statuto ordinario sono titolari del gettito della tassa automobilistica a decorrere dal 1° gennaio 1993 (D.Lgs. 504 del 1992, articoli 23-27). A decorrere dal 1° gennaio 1999, sono inoltre titolari delle competenze in materia di accertamento, riscossione, recupero, applicazione delle sanzioni, rimborsi e contenzioso (legge n. 449 del 1999, articolo 17, comma 10).
Nel territorio di tre Regioni a statuto speciale la tassa automobilistica è rimasta un tributo erariale, del cui gettito ricevono una compartecipazione la regione Valle d’Aosta, nella misura di dieci decimi e la regione Sardegna, nella misura di sette decimi; la regione Friuli-Venezia Giulia non riceve alcuna compartecipazione. La compartecipazione all’imposta erariale è stata, invece, sostituita da una imposta propria nelle Province autonome di Trento e di Bolzano e nella Regione siciliana.
Come chiarito dalla Corte costituzionale nelle sentenze n. 296 e 297 del 2003, la tassa automobilistica non costituisce un tributo proprio nelle Regioni a statuto ordinario. Alle regioni a statuto ordinario è stato attribuito dal legislatore statale il gettito della tassa, unitamente all'attività amministrativa connessa alla sua riscossione, nonché un limitato potere di variazione dell'importo originariamente stabilito con decreto ministeriale, restando invece ferma la competenza esclusiva dello Stato per ogni altro aspetto della disciplina sostanziale della tassa stessa. Essa, pertanto, non può qualificarsi «tributo proprio della regione», nel senso oggi fatto proprio dall'art. 119, secondo comma, Cost. (per tale ragione è stato escluso il potere di una Regione di disporre esenzioni dalla tassa ovvero di modificare i termini di prescrizione del relativo accertamento, rientrando la relativa materia nella competenza esclusiva dello Stato ai sensi del citato art. 117, secondo comma, lettera e), della Costituzione)
La legge n. 42 del 2009 ha introdotto la distinzione tra tributi propri regionali (istituiti dalle Regioni con proprie leggi in relazione ai presupposti non già assoggettati ad imposizione erariale) e tributi propri derivati (tributi istituiti e regolati da leggi statali, il cui gettito è attribuito alle Regioni, le quali possono modificarne le aliquote e disporre esenzioni, detrazioni e deduzioni nei limiti e secondo i criteri fissati dalla legislazione statale e nel rispetto della normativa comunitaria). Come chiarito dalla Corte costituzionale nella sentenza n. 288 del 2021, la tassa automobilistica è un tributo proprio derivato, in quanto istituito e disciplinato dallo Stato, il cui gettito è attribuito alle Regioni, con possibilità per queste ultime di intervenire nei limiti stabiliti dalla legislazione statale.
Il D.Lgs. n. 68 del 2011 (disposizioni in materia di entrata delle regioni a statuto ordinario e delle province, nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario) non ha cambiato la natura di tributo proprio derivato della tassa automobilistica, ma le ha riservato un regime diverso rispetto a quello stabilito per gli altri tributi derivati, attribuendone la disciplina alle Regioni, senza che questo comporti una modifica radicale di quel tributo, come anche confermato dall'inciso «fermi restando i limiti massimi di manovrabilità previsti dalla legislazione statale» (art. 8, comma 2).
Come anticipato, il D.Lgs n. 147 del 2026 ha infine definito la tassa automobilistica come tributo proprio derivato dotato di maggiore autonomia impositiva.
| |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
| Stima del gettito della tassa automobilistica |
6.175 |
6.587 |
6.819 |
7.263 |
7.569 |
7.683 |
Fonte: ACI, Annuario statistico 2026 (milioni di euro).
Si ricorda infine che il D.L. n. 98 del 2011 (art. 23), come modificato dall'art. 16 del D.L. n. 201 del 2011, ha introdotto a decorrere dall'anno 2012 l'addizionale erariale della tassa automobilistica (c.d. super bollo) fissata in 20 euro per ogni kW di potenza del veicolo superiore a 185 kW. L’art. 13, comma 2, del D.Lgs. n. 147 del 2026 ha stabilito che a decorrere dal 1° gennaio 2026, le eventuali esenzioni dal pagamento delle tasse automobilistiche disposte con leggi regionali (o delle province autonome) non si considerano estese anche al pagamento dell’addizionale erariale della tassa automobilistica (super bollo).
Il D.L. n. 124 del 2019 ha inoltre introdotto a decorrere dal 1° gennaio 2020 l’obbligo di pagamento della tassa automobilistica regionale attraverso il sistema dei pagamenti elettronici pagoPA (art. 38-ter). Lo stesso intervento normativo ha inoltre previsto una maggiore integrazione delle banche dati delle tasse automobilistiche con il sistema informativo del PRA, con finalità di coordinamento e contrasto all'evasione (art. 51, comma 2-bis).
Articolo 3, commi 10-14
(Contributo per la tassa automobilistica
ai nuclei familiari con più di tre figli)
L’articolo 3, commi da 10 a 14, riconosce, a decorrere dal 2027, un contributo annuale, nel limite di 385,71 euro, per la spesa sostenuta a titolo di tassa automobilistica dai nuclei familiari con più di tre figli, di cui almeno uno minorenne al 1° gennaio dell’anno di erogazione del contributo. Il beneficio è riferito a una sola autovettura – omologata da sei a nove posti, a benzina o gasolio anche in combinazione con altra propulsione, di potenza non superiore a 133 kW – rispetto alla quale un componente del nucleo rivesta la qualità di soggetto passivo del tributo (comma 10). Ove al nucleo siano riferibili più autovetture, il contributo spetta per quella di minore potenza (comma 11). All’erogazione provvede l’INPS, sulla base dei dati forniti dal Ministero delle infrastrutture e dei trasporti. Il contributo non rileva ai fini dell’ISEE (comma 12). Le modalità di attribuzione, i criteri di verifica dei requisiti e le procedure di concessione, controllo e recupero sono rimessi a un decreto del medesimo Ministro, di concerto con il Ministro del lavoro e delle politiche sociali (comma 13). A tali fini, è autorizzata la spesa di 18.342.000 euro annui a decorrere dal 2027 (comma 14).
L’articolo 3, commi 10-14, prevede una spesa, in conto corrente, pari a un importo di euro 18.342.000 a decorrere dal 2027.
Il comma 10 dell’articolo 3, riconosce, a decorrere dall’anno 2027, un contributo annuale per la spesa sostenuta per il pagamento della tassa automobilistica annuale (c.d. bollo auto) in favore dei nuclei familiari con più di tre figli, di cui almeno uno minorenne alla data del 1° gennaio dell’anno di erogazione del contributo. L’agevolazione è erogata nel limite massimo di 385,71 euro all’anno.
Tale beneficio è concesso con riferimento a una sola autovettura, omologata da sei a nove posti, alimentata a benzina o a gasolio, anche in combinazione con altra fonte di propulsione, con potenza non superiore a 133 kW, in relazione alla quale uno dei componenti del nucleo familiare risulti soggetto passivo della tassa automobilistica.
Si ricorda che la tassa automobilistica (c.d. bollo auto) è un tributo annuale di possesso, dovuto indipendentemente dall’effettiva circolazione del veicolo, disciplinato dal testo unico delle leggi sulle tasse automobilistiche (d.P.R. n. 39 del 1953) e dall’articolo 5 del decreto legge n. 953 del 1982, convertito, con modificazioni, dalla legge n. 53 del 1983. La tassa automobilistica può essere corrisposta quadrimestralmente a decorrere dal mese di immatricolazione del veicolo per le tipologie di veicoli individuate dalle regioni con propria legge, mentre in via generale è corrisposta annualmente in un’unica soluzione.
Sono soggetti passivi il proprietario risultante dal pubblico registro automobilistico, l’usufruttuario, l’acquirente con patto di riservato dominio e il locatario a titolo di locazione finanziaria, ai quali l’articolo 16 del d.lgs. n. 147 del 2026 aggiunge, per i contratti decorrenti dal 1° gennaio 2027, l’utilizzatore del veicolo in locazione a lungo termine senza conducente.
L’importo è commisurato alla potenza effettiva del motore, espressa in kilowatt ai sensi dell’articolo 17, comma 16, della legge n. 449 del 1997, e alla classe ambientale di omologazione, secondo le tariffe della tabella di cui all’articolo 1, comma 2, del D.M. 27 dicembre 1997, come sostituita dalla tabella 2 allegata alla legge n. 296 del 2006.
Il bollo si qualifica come tributo proprio derivato ai sensi dell’articolo 7, comma 1, lettera b), della legge n. 42 del 2009, in quanto istituito e regolato da leggi statali ma con gettito attribuito per intero alle regioni a statuto ordinario (articolo 23 del d.lgs. n. 504 del 1992). L’articolo 8, comma 2, del d.lgs. n. 68 del 2011, come integrato dall’articolo 13, comma 1, del citato d.lgs. n. 147 del 2026, ne rimette la disciplina alle regioni quale tributo proprio derivato dotato di maggiore autonomia impositiva, fermi restando i limiti massimi di manovrabilità previsti dalla legislazione statale.
Per maggiori approfondimenti, si rimanda al tema pubblicato sul Portale della documentazione della Camera dei deputati.
In riferimento alla potenza rilevante ai fini della tassa automobilistica, si segnala che essa corrisponde alla potenza effettiva (netta massima) del motore, espressa in chilowatt (kW), quale risulta indicata nella carta di circolazione rilasciata ai sensi degli articoli 93 e 94 del codice della strada, di cui al decreto legislativo n. 285 del 1992. Il dato corrisponde al codice armonizzato “P.2 – potenza netta massima (kW)” dell’allegato I alla direttiva 1999/37/CE, come sostituito dall’allegato alla direttiva 2003/127/CE, ed è determinato in sede di omologazione secondo le procedure di cui al regolamento (UE) 2018/858.
IL comma 11 specifica che, in caso risultino più autovetture riferibili al citato nucleo familiare di cui al comma 10, il contributo è riconosciuto per quella omologata da sei a nove posti avente la minore potenza in kW. In tal caso, agli altri veicoli posseduti non si applicano le esenzioni relative al pagamento del bollo auto o tassa di circolazione per i veicoli con potenza non superiore a 80 kW, nonché motoveicoli e ciclomotori, di cui ai commi da 1 a 4 dell’articolo in commento (per approfondimenti, si rimanda alla apposita scheda, v. infra).
I commi 12 e 13, infine, disciplinano le modalità di gestione dell’erogazione del contributo di cui al comma 10.
Nel dettaglio, il comma 12 indica che lo stesso è riconosciuto dall’Istituto nazionale della previdenza sociale (INPS) e che non concorre ai fini del computo dell'indicatore della situazione economica equivalente (ISEE). Inoltre, al fine di garantire la corretta determinazione del contributo, il Ministero delle infrastrutture e dei trasporti fornisce all’INPS le necessarie informazioni.
Il comma 13 demanda a un decreto del Ministro delle infrastrutture e dei trasporti, da adottare, di concerto con il Ministro del lavoro e delle politiche sociali, entro 30 giorni dall’entrata in vigore della disposizione in rassegna, la definizione:
· delle modalità per l’attribuzione del contributo;
· dei criteri di verifica dei requisiti e le procedure di concessione, controllo e recupero delle somme indebitamente percepite.
Ai fini della corresponsione del contributo di cui ai commi 10-13, il comma 14 autorizza la spesa di 18.342.000 euro annui a decorrere dal 2027.
Articolo 4, comma 1
(Detrazioni per interventi di recupero del patrimonio edilizio e di efficientamento energetico e misure in materia di elettrodomestici)
L’articolo 4 ricolloca le disposizioni provvisorie relative ai bonus fiscali (sismabonus, ecobonus, bonus casa) aggiornandone il contenuto e prorogando per l’anno 2027 la detrazione maggiorata al 36 per cento (rispetto al 30 per cento, della disciplina a regime) e al 50 per cento per gli interventi sulla prima casa (rispetto al 36 per cento della disciplina a regime), introducendo anche alcune modifiche di coordinamento rispetto alle norme attualmente vigenti (che vengono contestualmente abrogate). Viene altresì inserita nel medesimo articolo concernente il bonus ristrutturazioni la disposizione concernente il cosiddetto “bonus mobili”, calcolato nella misura del 50 per cento delle spese sostenute e su un ammontare complessivo non superiore a euro 5.000, che viene prorogato anche nell’anno 2027.
La relazione tecnica stima gli effetti finanziari della proroga per il 2027 delle aliquote di detrazione maggiorate per gli interventi edilizi e del bonus mobili, prevedendo maggiori entrate per 14 milioni di euro nel 2027 (in ragione del fatto che le maggiori entrate IVA risultano superiori alle minori entrate IRPEF), minori entrate per 614,8 milioni di euro nel 2028 e per 946,2 milioni di euro nel 2029. Tra il 2030 e il 2037 si prevedono minori entrate per ciascun anno pari a 717,6 milioni di euro mentre per il 2038 si prevedono minori entrate per 538,1 milioni di euro.
In dettaglio il comma 4, lettera a) abroga l’articolo 371 (Misure temporanee sulla detrazione per l’adozione di misure antisismiche, cosiddetto sismabonus), l’articolo 372 (Misure temporanee sulla detrazione per la riqualificazione energetica degli edifici, cosiddetto ecobonus) e l’articolo 373 (Misure temporanee sulla detrazione per il recupero del patrimonio edilizio, cosiddetto bonus casa) del Testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al decreto legislativo n. 117 del 2026.
Il contenuto delle disposizioni abrogate è sostituito dalle previsioni introdotte dalla lettera b) del medesimo comma 4 che introduce nel Titolo I della parte IV, del citato Testo unico un nuovo Capo 01, rubricato “disposizioni transitorie ai fini dell’imposta sui redditi delle persone fisiche”, composto di tre articoli che disciplinano rispettivamente il sismabonus (articolo 360-bis), l’ecobonus (articolo 360-ter) e il bonus ristrutturazioni (articolo 360-quater, comma 1). Nell’articolo 360-quater viene inoltre introdotta, al comma 2, la disciplina del cosiddetto “bonus mobili”.
Passando all’analisi del merito delle disposizioni introdotte, sotto il profilo sostanziale i tre nuovi articoli prorogano all’anno 2027 il regime di maggior favore, previsto fino al 31 dicembre 2026 dalla legge di bilancio 2026 (articolo 1, comma 22), la detrazione maggiorata al 36 per cento (rispetto al 30 per cento, della disciplina a regime) e al 50 per cento per gli interventi sulla prima casa (rispetto al 36 per cento della disciplina a regime) nonché il cosiddetto bonus mobili (riconosciuto ai contribuenti che fruiscono del bonus ristrutturazioni, per il 50 per cento delle spese sostenute e su un ammontare complessivo non superiore a euro 5.000). Con riferimento al cosiddetto ecobonus, sono inoltre soppressi i riferimenti contenuti nella disciplina vigente a limiti ulteriori rispetto a quello complessivo di 96 mila euro per unità immobiliare (nel caso di interventi realizzati sulle parti comuni di edifici condominiali, per l’ecobous il valore è pari a 40.000 euro moltiplicato per il numero delle unità immobiliari che compongono l’edificio mentre per il sismabonus il valore è pari a 96 mila euro, sempre moltiplicato per il numero delle unità immobiliari che compongono l’edificio).
Non viene quindi ad esempio riportato il limite di rimborsabilità di 36 mila euro delle spese per l’acquisto e la posa in opera di impianti di climatizzazione invernale con impianti dotati di generatori di calore alimentati da biomasse combustibili.
Non sono introdotte ulteriori modifiche né alla disciplina soggettiva, né a quella procedurale o oggettiva riguardante i regimi sopra indicati, per una sintetica descrizione dei quali si rinvia al box in calce.
Sotto il profilo formale, rispetto alle norme contenute nei tre articoli abrogati:
§ non vengono riportate le disposizioni volte a disciplinare il regime di tali incentivi precedentemente al 2027 (restando per essi applicabile la disciplina applicabile pro tempore);
§ vengono aggiornati i riferimenti normativi (ad esempio si sostituisce il riferimento all’allegato C, numero 1), tabella 1, annesso al decreto legislativo 19 agosto 2005, n. 192, con quello all’allegato A, numero 2), lettera a), tabella 3, annesso al decreto del Ministro dello sviluppo economico 11 marzo 2008 e pubblicato nella Gazzetta Ufficiale della Repubblica italiana 18 marzo 2008, n. 66).
§ vengono effettuati gli interventi di coordinamento formale, necessari ad una migliore lettura delle disposizioni vigenti (a titolo esemplificativo al comma 2 dell’articolo 360-ter sono riportati in un elenco unitario -lettere da a) a l) gli interventi per i quali è riconosciuta la detrazione).
La lettera c) dispone infine:
§ l’abrogazione della lettera iiiiii), del comma 1, dell’articolo 376 del decreto legislativo n. 117 del 2026 che abrogava l’articolo 4-bis, comma 4, del decreto-legge 29 marzo 2024, n. 39 che dispone che per le spese sostenute a partire dal periodo d'imposta in corso alla data di entrata in vigore della legge di conversione del citato decreto (ossia dal 29 maggio 2024) in relazione agli interventi di cui agli articoli 119 (superbonus) e 119-ter (detrazione per gli interventi finalizzati al superamento e all'eliminazione di barriere architettoniche) del decreto-legge 19 maggio 2020, n. 34, e di cui all’articolo 16, commi da 1-bis a 1-septies del decreto-legge n. 63 del 2013 (sismabonus) la detrazione è ripartita in dieci quote annuali di pari importo.
§ l’inserimento, alla lettera qqq) del comma 1, dell’articolo 376 del decreto legislativo n. 117 del 2026 anche del comma 24, lettera c) dell’articolo 1 della legge finanziaria 2008 (legge n.244 del 2007) che faceva riferimento ad una disciplina abrogata dal medesimo Testo unico.
,
Si riporta di seguito una breve ricostruzione dei regimi fiscali la cui disciplina viene ricollocata nell’ambito del Testo Unico delle imposte sui redditi, con particolare riferimento agli interventi rientranti nelle relative agevolazioni e ai limiti previsti per i medesimi.
Sismabonus (articolo 360-bis)
Il Sismabonus, introdotto dall’articolo 16, commi da 1-bis a 1-septies del decreto-legge n. 63 del 2013, ed ora disciplinato dal nuovo articolo 360-bis del decreto legislativo n. 117 del 2026 comprende i seguenti interventi:
- adozione di misure antisismiche con particolare riguardo all'esecuzione di opere per la messa in sicurezza statica, in particolare sulle parti strutturali, per la redazione della documentazione obbligatoria atta a comprovare la sicurezza statica del patrimonio edilizio, nonché per la realizzazione degli interventi necessari al rilascio della suddetta documentazione. Gli interventi relativi all'adozione di misure antisismiche e all'esecuzione di opere per la messa in sicurezza statica devono essere realizzati sulle parti strutturali degli edifici o complessi di edifici collegati strutturalmente e comprendere interi edifici e, ove riguardino i centri storici, devono essere eseguiti sulla base di progetti unitari e non su singole unità immobiliari. L’agevolazione fiscale può essere usufruita per interventi realizzati su tutti gli immobili di tipo abitativo (non soltanto, come in precedenza, su quelli adibiti ad abitazione principale) e su quelli utilizzati per attività produttive. Gli interventi devono essere realizzati su edifici ubicati nelle zone sismiche ad alta pericolosità (zone 1 e 2) e a partire dal 2017 anche nella zona 3. L’Agenzia delle entrate avverte che anche per i lavori antisismici, come per gli interventi di recupero del patrimonio edilizio, vale il principio secondo cui l’intervento di categoria superiore assorbe quelli di categoria inferiore ad esso collegati (risoluzione n. 147/E del 29 novembre 2017). La detrazione prevista per gli interventi antisismici può quindi essere applicata, per esempio, anche alle spese di manutenzione ordinaria (tinteggiatura, intonacatura, rifacimento di pavimenti, eccetera) e straordinaria, necessarie al completamento dell’opera.
- interventi da cui deriva una riduzione del rischio sismico che determina il passaggio ad una o a due classi di rischio inferiore.
- interventi da cui deriva una riduzione del rischio sismico che determina il passaggio ad una o a due classi di rischio inferiore, realizzati sulle parti comuni di edifici condominiali. L’Agenzia delle entrate ricorda che la fruizione di tale detrazione è alternativa a quella prevista per gli interventi sull’involucro di parti comuni degli edifici condominiali esistenti e alla detrazione prevista per gli interventi di riduzione del rischio sismico.
-Interventi antisismici realizzati mediante demolizione e ricostruzione di interi edifici, se dalla realizzazione degli interventi deriva una riduzione del rischio sismico che determini il passaggio a una o due classi di rischio inferiore. Tali interventi, come precisato dall’Agenzia delle entrate, consistono nella demolizione e ricostruzione di edifici adibiti ad abitazioni private o ad attività produttive e sono ammessi alle maggiori detrazioni previste per gli interventi antisismici qualora concretizzino un intervento di ristrutturazione edilizia e non un intervento di nuova costruzione e se rispettano tutte le condizioni previste dalla norma agevolativa (articolo 16 del decreto legge n. 63/2013). Per avere la detrazione è necessario, pertanto, che dal titolo amministrativo che autorizza i lavori risulti che l’opera consista in un intervento di conservazione del patrimonio edilizio esistente e non in un intervento di nuova costruzione (risoluzione n. 34/E del 27 aprile 2018).
La detrazione spetta, per il 2027, entro il limite di 96.000 per unità immobiliare per tutte le tipologie di interventi agevolati, nella misura fissa del 36 per cento delle spese innalzata al 50 per cento nel caso in cui le medesime siano sostenute dai titolari del diritto di proprietà o di un diritto reale di godimento per interventi sull'unità immobiliare adibita ad abitazione principale. Nel caso di interventi realizzati sulle parti comuni di edifici condominiali, di euro 96.000 moltiplicato per il numero delle unità immobiliari che compongono l'edificio. La detrazione spettante ai sensi del presente articolo è ripartita in dieci quote annuali di pari importo.
Ecobonus (articolo 360-ter)
Gli interventi ricompresi nell’Ecobonus, diversi da quelli di riqualificazione energetica indicati al comma 1, sono descritti, in termini meglio coordinati, nelle lettere da a) a l) del comma 2, del nuovo articolo 360-ter. Si tratta in particolare delle seguenti spese:
a) spese per interventi su edifici esistenti, parti di edifici esistenti o unità immobiliari, riguardanti le superfici opache verticali, orizzontali e inclinate che interessano l'involucro dell'edificio con un'incidenza superiore al 25 per cento della superficie disperdente lorda dell'edificio o dell'unità immobiliare, a condizione che siano rispettati i requisiti di trasmittanza termica U, espressa in W/m2K, nell'allegato B, numero 2), tabella 2, annesso al decreto del Ministro dello sviluppo economico 11 marzo 2008, pubblicato nella Gazzetta Ufficiale della Repubblica italiana 18 marzo 2008, n. 66;
b) spese relative all'installazione di pannelli solari per la produzione di acqua calda per usi domestici o industriali e per la copertura del fabbisogno di acqua calda in piscine, strutture sportive, case di ricovero e cura, istituti scolastici e università;
c) spese per interventi di sostituzione di impianti di climatizzazione invernale con impianti dotati di caldaie a condensazione con efficienza almeno pari alla classe A di prodotto prevista dal regolamento delegato (UE) n. 811/2013 della Commissione, del 18 febbraio 2013; interventi di sostituzione di impianti di climatizzazione invernale con impianti dotati di caldaie a condensazione, di efficienza almeno pari alla classe A di prodotto prevista dal citato regolamento delegato (UE) n. 811/2013, e contestuale installazione di sistemi di termoregolazione evoluti, appartenenti alle classi V, VI oppure VIII della comunicazione 2014/C 207/02 della Commissione, o con impianti dotati di apparecchi ibridi, costituiti da pompa di calore integrata con caldaia a condensazione, assemblati in fabbrica ed espressamente concepiti dal fabbricante per funzionare in abbinamento tra loro, o per le spese sostenute per l'acquisto e la posa in opera di generatori d'aria calda a condensazione. Sono in ogni caso escluse dalla detrazione le spese per gli interventi di sostituzione degli impianti di climatizzazione invernale con caldaie uniche alimentate a combustibili fossili;
d) spese per interventi di sostituzione di scaldacqua tradizionali con scaldacqua a pompa di calore dedicati alla produzione di acqua calda sanitaria;
e) spese per la sostituzione di finestre comprensive di infissi, a condizione che siano rispettati i requisiti di trasmittanza termica U, espressa in W/m2K, riportati nell'allegato B, numero 2), tabella 2, annesso al decreto del Ministro dello sviluppo economico 11 marzo 2008, pubblicato nella Gazzetta Ufficiale della Repubblica italiana 18 marzo 2008, n. 66;
f) spese per l'acquisto e la posa in opera delle schermature solari di cui all'allegato M al decreto legislativo 29 dicembre 2006, n. 311;
g) spese per l'acquisto e la posa in opera di micro-cogeneratori in sostituzione di impianti esistenti che producano un risparmio di energia primaria (PES), come definito all'allegato III del decreto del Ministro dello sviluppo economico 4 agosto 2011, pubblicato nella Gazzetta Ufficiale della Repubblica italiana del 19 settembre 2011, n. 218, pari almeno al 20 per cento;
h) spese per l'acquisto e la posa in opera di impianti di climatizzazione invernale con impianti dotati di generatori di calore alimentati da biomasse combustibili;
i) spese sostenute per interventi di riqualificazione energetica relativi alle parti comuni di edifici condominiali finalizzati a migliorare la prestazione energetica invernale ed estiva e che conseguano almeno la qualità media di cui al decreto del Ministro dello sviluppo economico 26 giugno 2015, pubblicato nel supplemento ordinario n. 39 alla Gazzetta Ufficiale della Repubblica italiana del 15 luglio 2015, n. 162;
l) spese sostenute per l'acquisto, l'installazione e la messa in opera di dispositivi multimediali per il controllo da remoto degli impianti di riscaldamento o produzione di acqua calda o di climatizzazione delle unità abitative, che consentano di verificare i consumi energetici, mediante la fornitura periodica dei dati, di verificare le condizioni di funzionamento correnti e la temperatura di regolazione degli impianti e di effettuare l'accensione, lo spegnimento e la programmazione settimanale degli impianti da remoto.
La detrazione, per l’anno 2027 spetta entro il limite di 96.000 per unità immobiliare per tutte le tipologie di interventi agevolati, nella misura fissa del 36 per cento delle spese innalzata al 50 per cento nel caso in cui le medesime siano sostenute dai titolari del diritto di proprietà o di un diritto reale di godimento per interventi sull'unità immobiliare adibita ad abitazione principale. Nel caso di interventi realizzati sulle parti comuni di edifici condominiali, di euro 40.000 moltiplicato per il numero delle unità immobiliari che compongono l'edificio.
La detrazione spettante ai sensi del presente articolo è ripartita in dieci quote annuali di pari importo.
Bonus casa (articolo 360-quater)
Il cosiddetto Bonus Casa disciplinato dall’articolo 360-quater, ha ad oggetto gli interventi indicato dall’articolo 17 del Testo unico delle imposte sui redditi di cui al decreto legislativo n. 117 del 2026 escludendo espressamente le spese per gli interventi di sostituzione degli impianti di climatizzazione invernale con caldaie uniche alimentate a combustibili fossili.
Si tratta di:
- quelli indicati alle lettere a), b), c) e d) dell’articolo 3 del Dpr 380/2001 (manutenzione ordinaria, manutenzione straordinaria, restauro e risanamento conservativo, ristrutturazione edilizia), effettuati su tutte le parti comuni degli edifici residenziali (comuni o singole unità immobiliari);
L’Agenzia delle entrate fornisce alcuni esempi di interventi di manutenzione ordinaria a cui è riferibile la sopra citata lettera a): le opere di riparazione, rinnovamento e sostituzione delle finiture degli edifici, quelle necessarie a integrare o mantenere in efficienza gli impianti tecnologici esistenti, la sostituzione di pavimenti, infissi e serramenti, la tinteggiatura di pareti, soffitti, infissi interni ed esterni, il rifacimento di intonaci interni, l’impermeabilizzazione di tetti e terrazze, la verniciatura delle porte dei garage.
- quelli necessari alla ricostruzione o al ripristino dell’immobile danneggiato a seguito di eventi calamitosi, anche se questi lavori non rientrano nelle categorie indicate nei precedenti punti e a condizione che sia stato dichiarato lo stato di emergenza;
- quelli relativi alla realizzazione di autorimesse o posti auto pertinenziali, anche a proprietà comune;
- quelli finalizzati all’eliminazione delle barriere architettoniche, aventi ad oggetto ascensori e montacarichi (ad esempio, la realizzazione di un elevatore esterno all’abitazione);
- quelli per la realizzazione di ogni strumento che, attraverso la comunicazione, la robotica e ogni altro mezzo di tecnologia più avanzata, sia idoneo a favorire la mobilità interna ed esterna all’abitazione per le persone portatrici di handicap gravi, ai sensi dell’articolo 3, comma 3, della legge 104/1992. La detrazione compete unicamente per le spese sostenute per realizzare interventi sugli immobili, mentre non spetta per le spese sostenute in relazione al semplice acquisto di strumenti, anche se diretti a favorire la comunicazione e la mobilità interna ed esterna. Pertanto, a titolo di esempio, non rientrano nell’agevolazione i telefoni a viva voce, gli schermi a tocco, i computer, le tastiere espanse. Tali beni, tuttavia, sono inquadrabili nella categoria dei sussidi tecnici e informatici per i quali, a determinate condizioni, è prevista la detrazione Irpef del 19%;
- quelli di bonifica dall’amianto e di esecuzione di opere volte ad evitare gli infortuni domestici. Con riferimento alla sicurezza domestica, non dà diritto alla detrazione il semplice acquisto, anche a fini sostitutivi, di apparecchiature o elettrodomestici dotati di meccanismi di sicurezza, in quanto tale fattispecie non integra un intervento sugli immobili (ad esempio non spetta alcuna detrazione per l’acquisto di una cucina a spegnimento automatico che sostituisca una tradizionale cucina a gas). L’agevolazione compete, invece, anche per la semplice riparazione di impianti insicuri realizzati su immobili (per esempio, la sostituzione del tubo del gas o la riparazione di una presa malfunzionante). Tra le opere agevolabili rientrano l’installazione di apparecchi di rilevazione di presenza di gas inerti, il montaggio di vetri anti-infortunio, l’installazione del corrimano;
- quelli relativi all’adozione di misure finalizzate a prevenire il rischio del compimento di atti illeciti da parte di terzi. Per “atti illeciti” si intendono quelli penalmente illeciti (per esempio, furto, aggressione, sequestro di persona e ogni altro reato la cui realizzazione comporti la lesione di diritti giuridicamente protetti). In questi casi, la detrazione è applicabile unicamente alle spese sostenute per realizzare interventi sugli immobili. Non rientra nell’agevolazione, per esempio, il contratto stipulato con un istituto di vigilanza;
- quelli finalizzati alla cablatura degli edifici, al contenimento dell’inquinamento acustico, al conseguimento di risparmi energetici, all’adozione di misure di sicurezza statica e antisismica degli edifici.
Anche con riferimento a tale beneficio la detrazione spettante per il 2027 è pari al 36 per cento delle spese fino a un ammontare complessivo delle stesse non superiore a euro 96.000 per unità immobiliare. Fermo restando il predetto limite, la detrazione spettante per l’anno 2027 è elevata al 50 per cento delle spese nel caso in cui le medesime siano sostenute dai titolari del diritto di proprietà o di un diritto reale di godimento per interventi sull'unità immobiliare adibita ad abitazione principale.
Articolo 4, comma 2
(Rifinanziamento del contributo per l’acquisto di elettrodomestici)
L’articolo 4, comma 2, rifinanzia il fondo, istituito dalla legge di bilancio per il 2025 nello stato di previsione del Ministero delle imprese e del made in Italy, per incentivare l’acquisto di elettrodomestici ad alta efficienza energetica (bonus elettrodomestici) per un importo pari a 50 milioni di euro per il 2027. Con decreto interministeriale saranno definiti i criteri per l’erogazione del contributo.
L’articolo 4, comma 2, rifinanzia il fondo per l’acquisto di elettrodomestici ad elevata efficienza energetica nella misura di 50 milioni di euro per il 2027. Il prospetto riepilogativo degli effetti finanziari ascrive alla disposizione maggiori spese in conto capitale pari a 50 milioni di euro nel 2027, con importi identici in termini di saldo netto da finanziare, fabbisogno e indebitamento netto.
L’articolo 4, comma 2, prevede il rifinanziamento del fondo, istituito nello stato di previsione del MIMIT dal comma 109 della legge n. 207/2024 (legge di bilancio 2025), nel limite di 50 milioni di euro per l’anno 2027, per sostenere la competitività del sistema produttivo industriale e dei relativi livelli occupazionali, nonché per favorire l’incremento dell’efficienza energetica nell’ambito domestico, la riduzione dei consumi attraverso la sostituzione dei grandi elettrodomestici a uso civile e il corretto smaltimento degli apparecchi obsoleti attraverso il riciclo.
Con decreto del Ministro delle imprese e del made in Italy, di concerto con il Ministro dell’economia e delle finanze, da adottare entro sessanta giorni dalla data di entrata in vigore della presente legge, saranno definiti i criteri, le modalità e i termini per l’erogazione del predetto contributo, anche al fine di assicurare il rispetto del limite di spesa.
Nello stato di previsione del MIMIT (Tabella n. 3 allegata al disegno di legge di bilancio), le risorse sono iscritte nel capitolo 7364 (“Contributo per l’acquisto di elettrodomestici ad elevata efficienza energetica”), con 50 milioni di euro per il 2027.
Si ricorda che il comma 107 della legge di bilancio per il 2025 prevedeva l’istituzione di un contributo per il 2025, destinato agli utenti finali, per incentivare l’acquisto di elettrodomestici ad alta efficienza energetica (classe non inferiore alla B e prodotti in Europa). L’obiettivo era ridurre i consumi elettrici domestici, migliorare l’efficienza energetica in tale ambito, sostenere la competitività del sistema produttivo industriale e promuovere il corretto smaltimento e riciclo degli apparecchi sostituiti.
Il comma 108 stabiliva che questo contributo avrebbe coperto fino al 30% del costo di un singolo elettrodomestico, con un limite massimo di 100 euro per ciascun elettrodomestico. Questo limite era elevato a 200 euro per le famiglie con un ISEE inferiore a 25.000 euro. In ogni caso, ogni nucleo familiare poteva beneficiare del contributo per un solo elettrodomestico.
Il comma 109 specificava che per finanziare il contributo, è istituito un fondo pari a 50 milioni di euro per il 2025 (tetto massimo di spesa per la misura de qua) presso il Ministero delle imprese e del made in Italy.
Il comma 110 prevedeva che entro 60 giorni dall’entrata in vigore della presente legge, fossero stabiliti criteri, modalità e termini per l’assegnazione del contributo, garantendo il rispetto del limite di spesa, attraverso un decreto del Ministro delle imprese e del made in Italy, di concerto con il Ministro dell’economia e delle finanze.
Il decreto interministeriale è stato emanato il 3 settembre 2025
Da ultimo, il comma 111 stabiliva che la copertura finanziaria di 50 milioni di euro per il 2025 sarà garantita attraverso una riduzione equivalente del fondo per interventi strutturali di politica economica, istituito dall’articolo 10, comma 5, del decreto-legge 29 novembre 2004, n. 282.
Per un approfondimento sull’erogazione dei contributi rientranti nel bonus elettrodomestici, si rinvia al portale del Ministero delle imprese e del made in Italy.
Articolo 5
(Modifiche al regime della c.d. “cedolare secca”)
L’articolo 5, mediante l’introduzione dell’articolo 360-quinques nel nuovo TUIR, prevede l’applicazione dell’imposta sostitutiva (cd. cedolare secca), con aliquota al 21 per cento, ai redditi derivanti dalla locazione di immobili ad uso commerciale classificati nella categoria catastale C/1 (negozi e botteghe) di superficie fino a 200 mq, in luogo della tassazione ordinaria Irpef, per i contratti stipulati nell’anno 2027. L’aliquota è ridotta al 10 cento per i suddetti immobili ubicati nei comuni capoluogo di città metropolitane (art. 360-quinques, comma 1).
Per i contratti di locazione a canone concordato stipulati nel 2027, relativi a immobili a uso abitativo, l’aliquota della cedolare secca è ridotta al 5 per cento per i canoni percepiti negli anni dal 2027 al 2031. L’aliquota è ulteriormente ridotta all’1 per cento se il conduttore, alla data di stipula del contratto, abbia un’età inferiore a 36 anni. Tali aliquote agevolate si applicano anche ai canoni derivanti dal primo rinnovo dei contratti stipulati nel 2027, purché percepiti entro il 31 dicembre 2031 (art. 360-quinques, commi 2-4).
Sono inoltre previste specifiche disposizioni volte a prevenire comportamenti elusivi e a delimitare l’ambito temporale di applicazione (art. 360-quinques, commi 5-6).
L’articolo 5 prevede una riduzione di entrate pari a 367,6 milioni di euro nel 2027, a 195,6 milioni di euro nel 2028 e a 326,1 milioni di euro nel 2029.
L’articolo 5 introduce nel Testo unico delle disposizioni legislative in materia di imposte sui redditi (TUIR - decreto legislativo 19 giugno 2026, n. 117) l’articolo 360-quinquies (Misure temporanee relative al regime della c.d. “cedolare secca”) nel quale si prevede, al comma 1, la possibilità di applicare ai contratti stipulati nell’anno 2027 aventi ad oggetto la locazione degli immobili ad uso commerciale classificati C/1 di superficie fino a 200 mq l'imposta sostitutiva cd. cedolare secca al 21 per cento, in alternativa alla tassazione ordinaria Irpef. Nel computo della superficie non si tiene conto delle pertinenze, anche se possono essere locate congiuntamente. Per i canoni di locazione di unità immobiliari ubicate nei comuni capoluogo di città metropolitana l’aliquota è ridotta al 10 per cento.
Si ricorda che per categoria catastale C/1 si intendono negozi e botteghe ovvero locali per attività commerciale per vendita o rivendita di prodotti. Come anticipato, l’agevolazione è estesa alle relative pertinenze, che sono quelle classificate nelle categorie catastali C/2 (magazzini e locali di deposito), C/6 (stalle scuderie e rimesse) e C/7 (tettoie chiuse e aperte), se congiuntamente locate.
Al fine di evitare che i soggetti con contratti già in corso stipulino un nuovo contratto per avvalersi del nuovo regime più favorevole, viene previsto che il regime opzionale non si applichi ai contratti stipulati nell’anno 2027, qualora alla data del 30 settembre 2026 risulti in corso un contratto non scaduto tra i medesimi soggetti e per lo stesso immobile, interrotto anticipatamente rispetto alla scadenza naturale, né ai contratti stipulati da un conduttore che non utilizza l’immobile locato esclusivamente per l’esercizio di un’arte o professione o di un’impresa commerciale (comma 1 del nuovo art. 360-quinquies).
La Relazione tecnica afferma che il comma 1 estende l'applicazione dell'imposta sostitutiva (cd. cedolare secca) al 21 per cento ai contratti di locazione commerciale stipulati per la prima volta nel 2027 e per il successivo primo rinnovo (cd. automatico).
Al riguardo si evidenzia che il comma 4 prevede espressamente l’estensione al primo rinnovo esclusivamente per le aliquote agevolate relative alle locazioni abitative a canone concordato previste dai commi 2 e 3. Non è invece prevista un'analoga disposizione per i contratti di locazione commerciale di cui al comma 1.
Il successivo comma 6 dell’articolo 360-quinquies esclude l’applicazione delle aliquote ridotte per i contratti prorogati o rinnovati nell’anno 2027.
Si ricorda che la legge di bilancio 2019 (legge n. 145 del 2018, art. 1, comma 59) ha previsto la possibilità di applicare la cedolare secca (con imposta sostitutiva del 21 per cento ovvero del 10 per cento in presenza di locazioni a canone concordato) ai contratti stipulati nell’anno 2019 relativi a locali commerciali classificati nella categoria catastale C/1 fino a 600 mq di superficie. Si veda al riguardo la Circolare n. 8/E del 2019 dell’Agenzia delle entrate. Anche in tale occasione è stata prevista una norma antielusiva al fine di evitare che i soggetti, con contratti già in corso, stipulassero un nuovo contratto per avvalersi del regime opzionale della cedolare secca: è stato previsto che quest’ultimo regime non si sarebbe applicato ai contratti conclusi nell’anno 2019, qualora al 15 ottobre 2018 fosse risultato già in essere tra i medesimi soggetti un contratto di locazione per lo stesso immobile, poi interrotto anticipatamente rispetto alla scadenza naturale.

Al fine di incoraggiare l'emersione di base imponibile, il legislatore nel tempo ha esteso il regime della cedolare secca (che consente di optare per un'imposta sostitutiva ad aliquota unica, in luogo delle ordinarie regole IRPEF) sui redditi derivanti dalle locazioni di unità immobiliari abitative locate ad uso abitativo. L'imposta sostituisce anche le imposte di bollo e di registro sulle proroghe dei contratti di locazione. La scelta per la cedolare secca implica la rinuncia alla facoltà di chiedere, per tutta la durata dell’opzione, l’aggiornamento del canone di locazione, anche se è previsto nel contratto, inclusa la variazione accertata dall’Istat dell’indice nazionale dei prezzi al consumo per le famiglie di operai e impiegati dell’anno precedente.
Il regime agevolato consente di applicare ai redditi derivanti da locazione un'imposta sostitutiva del 21 per cento (ovvero del 10 per cento in presenza di locazioni a canone concordato). La disciplina originaria, prevista dall’articolo 3 del decreto legislativo 14 marzo 2011, n. 23, è stata trasfusa negli articoli 203-206 del decreto legislativo 19 giugno 2026, n. 117 – Testo unico delle disposizioni legislative in materia di imposte sui redditi, a decorrere dal 1° gennaio 2027.
Come detto l’aliquota è ridotta al 10 per cento per i canoni derivanti dai contratti di locazione di immobili ad uso abitativo a canone concordato nei comuni con carenze di disponibilità abitative (stipulati ai sensi dell'articolo 2, comma 3, della legge 9 dicembre 1998, n. 431 nei comuni di cui all’articolo 1, lettera a) e b) del D.L. 551/1988): si tratta, in pratica, dei comuni di Bari, Bologna, Catania, Firenze, Genova, Milano, Napoli, Palermo, Roma, Torino e Venezia e dei comuni confinanti con gli stessi, nonché degli altri comuni capoluogo di provincia e nei comuni ad alta tensione abitativa (individuati dal Cipess).
La cedolare secca è versata entro il termine stabilito per il versamento dell'imposta sul reddito delle persone fisiche. Per la liquidazione, l'accertamento, la riscossione, i rimborsi, le sanzioni, gli interessi ed il contenzioso ad essa relativi si applicano le disposizioni previste per le imposte sui redditi.
Il comma 2 del nuovo art. 360-quinquies dispone che ai contratti a canone concordato, relativi a immobili a uso abitativo, stipulati nell’anno 2027 si applica l’aliquota ridotta al 5 per cento per i canoni di locazione dal 1° gennaio 2027 al 31 dicembre 2031. La norma individua tali contratti facendo riferimento all'articolo 203, comma 2, quarto periodo, del TUIR (decreto legislativo n. 117 del 2026).
Come anticipato tale disposizione prevede l’aliquota della cedolare secca ridotta al 10 per cento per i canoni derivanti dai contratti di locazione di immobili ad uso abitativo stipulati a canone concordato, ai sensi degli articoli 2, comma 3, della legge n. 431 del 1998, nonché dell'articolo 39, commi 7, 8 e 9 del TUIR relativi ad abitazioni ubicate nei comuni di cui all'articolo 1, comma 1, lettere a) e b), del decreto-legge n. 551 del 1988 (Bari, Bologna, Catania, Firenze, Genova, Milano, Napoli, Palermo, Roma, Torino e Venezia, nonché i comuni confinanti con gli stessi e gli altri comuni capoluogo di provincia), nonché negli altri comuni ad alta tensione abitativa individuati dal CIPESS.
Il comma 3 del nuovo art. 360-quinquies stabilisce che l’aliquota prevista dal comma 2 è ridotta all’1 per cento se, all’atto della stipula, il conduttore ha un’età inferiore a 36 anni.
Il comma 4 del nuovo art. 360-quinquies specifica che la riduzione dell’aliquota della cedolare secca prevista ai commi 2 e 3 si applica anche ai canoni di locazione derivanti dal primo rinnovo dei contratti stipulati nel 2027, fermo restando il limite del 31 dicembre 2031.
Il comma 5 del nuovo art. 360-quinquies prevede che le agevolazioni previste dai commi da 2 a 4 non trovano comunque applicazione qualora alla data del 30 settembre 2026 risulti in corso un contratto non scaduto tra le stesse parti e per lo stesso immobile, interrotto anticipatamente rispetto alla scadenza naturale, e nuovamente stipulato nell’anno 2027. Allo stesso modo non trovano applicazione nel caso in cui, a seguito dell'interruzione anticipata del predetto contratto, il locatore stipuli, nell'anno 2027, un nuovo contratto per lo stesso immobile, con uno o più soggetti che, alla data del 30 settembre 2026, erano residenti o domiciliati nell'immobile o che appartengono al medesimo nucleo familiare del precedente conduttore.
Il comma 6 del nuovo art. 360-quinquies, sia con riferimento alle locazioni ad uso commerciale di cui al comma 1, sia alle locazioni abitative di cui ai commi 2 e 3, precisa che sono esclusi dall'applicazione dell'imposta sostitutiva i contratti in scadenza nel 2027 e oggetto di primo rinnovo (cd. automatico) o di proroga in tale annualità.
Pertanto, un contratto di locazione abitativa a canone concordato stipulato nel 2027, che beneficia delle aliquote ridotte previste dai commi 2 e 3, potrà mantenere le medesime aliquote anche in occasione del primo rinnovo, purché i relativi canoni siano percepiti entro il 31 dicembre 2031. Al contrario, un contratto a canone di locazione stipulato anteriormente al 2027 non potrà beneficiare delle nuove aliquote agevolate previste dai commi 1, 2 e 3 in caso di proroga o rinnovo intervenuti nell’anno 2027.
Articolo 6
(Imposta sostitutiva su incrementi retributivi contrattuali
nel settore privato)
L’articolo 6 prevede che gli incrementi retributivi corrisposti ai dipendenti del settore privato nell’anno 2027, in attuazione di contratti collettivi nazionali di lavoro sottoscritti negli anni 2024-2027, siano sottoposti ad un’imposta sostitutiva delle imposte sui redditi, costituita da un’aliquota del 5 per cento, limitatamente ai casi in cui il complessivo reddito da lavoro dipendente del soggetto non sia superiore, nell’anno 2026, a 33.000 euro; il beneficio concerne, con riferimento ai ratei corrisposti nel 2027, anche gli incrementi aventi decorrenza nell’anno 2025 o nell’anno 2026. Dal beneficio sono esclusi gli arretrati previsti da un contratto e relativi ad anni precedenti la sottoscrizione del medesimo contratto. Inoltre, si pone un criterio di pro quota per i casi in cui un rinnovo contrattuale intervenga nell’anno 2027.
In relazione al presente articolo 6, la relazione tecnica stima, in termini di fabbisogno di cassa, l’effetto negativo in 873,3 milioni di euro per l’anno 2027 e 120,1 milioni per l’anno 2028; per l’anno 2029, è stimato un effetto positivo, pari a 9,1 milioni. Non sussistono effetti finanziari per gli anni successivi.
La disciplina in esame è analoga a quella posta, per gli incrementi retributivi corrisposti nell’anno 2026, dall’articolo 1, comma 7, della L. 30 dicembre 2025, n. 199; si ricorda che, con riferimento a quest’ultima, la circolare dell’Agenzia delle entrate n. 2/E del 24 febbraio 2026 e la successiva circolare n. 3/E del 24 giugno 2026 hanno indicato che nell’ambito dell’imposta sostitutiva rientrano esclusivamente i contratti collettivi di livello nazionale; i riferimenti statistici assunti dalla relazione tecnica concernente il presente articolo 6 confermano, sia pure implicitamente, tale limitazione. Si valuti in ogni caso l’opportunità di una specificazione nella nuova disposizione in esame.
Come accennato, il presente articolo 6 pone anche un criterio di pro quota, in base al quale, nel caso di nuovo contratto collettivo sottoscritto nell’anno 2027 e di precedente contratto sottoscritto negli anni 2024-2026, l’imposta sostitutiva si applica in proporzione al numero di mesi di applicazione di ciascuno dei due contratti, con riferimento, per ciascuna delle due quote temporali così determinate, ai soli incrementi retributivi previsti dal relativo contratto, definiti in base al confronto con il contratto immediatamente precedente; si esclude infatti, per la fattispecie in esame, il cumulo degli incrementi. Si valuti l’opportunità di chiarire se tale disposizione limitativa si applichi anche qualora, in base al contratto sottoscritto negli anni 2024-2026, non vi siano incrementi aventi decorrenza in uno degli anni 2025-2027 (qualora, cioè, non vi siano incrementi rientranti nell’ambito dell’imposta sostitutiva).
Come detto, dal beneficio di cui al presente articolo 6 sono esclusi gli arretrati previsti da un contratto e relativi ad anni precedenti la sottoscrizione del medesimo contratto. Per tali emolumenti viene richiamata la disciplina generale (di tassazione separata) di cui all’articolo 19, comma 1, lettera b), del testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al D.Lgs. 19 giugno 2026, n. 117.
Si ricorda che le suddette circolari n. 2/E e n. 3/E indicano che sono esclusi dall’ambito dell’imposta sostitutiva gli importi una tantum.
Per indicazioni specifiche sull’ambito degli emolumenti retributivi rientranti nell’imposta sostitutiva, cfr. le suddette circolari n. 2/E e n. 3/E del 2026.
Ai sensi del presente articolo 6, il lavoratore può rinunciare, con atto scritto, al regime sostitutivo (con conseguente applicazione delle imposte sui redditi ordinarie).
L’articolo richiama le finalità di favorire l’adeguamento delle retribuzioni alle variazioni del costo della vita e di rafforzare il legame tra produttività e retribuzione.
Articolo 7
(Imposta sostitutiva relativa ad alcune maggiorazioni e indennità
dei lavoratori dipendenti privati)
L’articolo 7 estende all’anno 2027 l’applicazione di una norma transitoria già posta per l’anno 2026, che prevede, limitatamente ai lavoratori dipendenti del settore privato, aventi un determinato requisito di reddito, e con esclusione dell’ambito delle attività di cui al successivo articolo 8, un’imposta sostitutiva dell'IRPEF e delle relative addizionali regionali e comunali con riferimento a maggiorazioni e indennità per lavoro notturno, lavoro festivo, lavoro nei giorni di riposo settimanali e indennità e altri emolumenti inerenti al lavoro a turni, fino a un limite massimo del relativo imponibile pari a 1.500 euro. Sempre in base alla disciplina oggetto della presente estensione temporale, l’aliquota dell’imposta sostitutiva è pari a 15 punti percentuali e il riconoscimento di tale regime tributario è subordinato alla condizione che il reddito da lavoro dipendente del soggetto non sia stato superiore, nell’anno precedente a quello di riferimento, a 40.000 euro.
La relazione tecnica stima l’importo delle minori entrate tributarie derivante dall’articolo 7 in esame in 259,2 milioni di euro per l’anno 2027 e in 45,2 milioni per l’anno 2028, mentre si prevede un effetto fiscale positivo per l’anno 2029, pari a 3,5 milioni.
Riguardo alle nozioni dei summenzionati emolumenti che possono rientrare nell’imposta sostitutiva in esame, la disciplina fa rinvio ai contratti collettivi nazionali di lavoro e per il lavoro notturno, in primo luogo, alla definizione di cui all’articolo 1, comma 2, lettera e), del D.Lgs. 8 aprile 2003, n. 66, e successive modificazioni. Sono esclusi in ogni caso dall’ambito i compensi che, ancorché denominati come maggiorazioni o indennità, sostituiscano in tutto o in parte la retribuzione ordinaria. La circolare dell’Agenzia delle entrate n. 2/E del 24 febbraio 2026 ha indicato che nell’ambito del regime sostitutivo in esame rientrano anche le indennità di reperibilità eventualmente previste dai contratti collettivi nazionali di lavoro in relazione alle tipologie di lavoro sopra menzionate.
La disciplina specifica inoltre che: resta fermo l’ordinario regime di contribuzione previdenziale e assistenziale, fatte salve le disposizioni normative e contrattuali speciali; al fine dell’applicazione dell’imposta sostitutiva, qualora il sostituto di imposta non sia lo stesso che abbia rilasciato la certificazione unica dei redditi per l’anno precedente, il lavoratore attesta per iscritto l’importo del reddito da lavoro dipendente conseguito nel suddetto anno; nel limite di imponibile, pari a 1.500 euro, non si computano i premi di risultato e le somme erogate a titolo di partecipazione agli utili, assoggettati a imposta sostitutiva in base alla disciplina trasposta nell’articolo 228 del testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al D.Lgs. 19 giugno 2026, n. 117.
È fatta salva la facoltà di rinuncia scritta (da parte del lavoratore) al regime di imposta sostitutiva, con conseguente applicazione delle imposte sui redditi ordinarie.
Per ulteriori indicazioni sul regime sostitutivo in oggetto, cfr. la suddetta circolare n. 2/E e la successiva circolare n. 3/E del 24 giugno 2026.
Articolo 8
(Misure in favore dei lavoratori del settore turistico,
ricettivo e termale)
L’articolo 8 riconferma, per i lavoratori nel settore turistico, ricettivo e termale, che nel periodo d’imposta precedente abbiano percepito un reddito da lavoro dipendente non superiore a 40 mila euro, la corresponsione, per il periodo dal 1° gennaio 2027 al 30 settembre 2027, di una somma a titolo di trattamento integrativo speciale.
La relazione tecnica rileva che l’ammontare del trattamento per l’intero anno 2026 è stimato in circa 12,3 milioni di euro; il medesimo importo è assunto ai fini della stima per il 2027.
Il prospetto riepilogativo degli effetti finanziari ascrive alla disposizione maggiori spese correnti pari a 12,3 milioni di euro nel 2027, con importi identici in termini di saldo netto da finanziare, fabbisogno e indebitamento netto.
L’articolo 8, composto da un unico comma, riconosce ai lavoratori dipendenti degli esercizi di somministrazione di alimenti e bevande, del comparto turistico-alberghiero e degli stabilimenti termali, per il periodo dal 1° gennaio al 30 settembre 2027, una somma a titolo di trattamento integrativo speciale, che non concorre alla formazione del reddito, pari al 15 per cento delle retribuzioni lorde corrisposte per prestazioni di lavoro straordinario effettuate nei giorni festivi o per lavoro notturno. Il trattamento è riconosciuto ai lavoratori che, nel periodo d’imposta 2026, abbiano percepito redditi di lavoro dipendente di importo inferiore a 40.000 euro.
Il sostituto d’imposta riconosce il trattamento integrativo speciale su richiesta del lavoratore e realizza la compensazione del credito maturato per effetto dell’erogazione del trattamento integrativo.
Tale trattamento integrativo era stato riconosciuto ai suddetti lavoratori dai commi 18-21 dell’articolo 1 della legge di bilancio per il 2026, che qui vengono novellato.
Nel dettaglio, la lettera a) dell’unico comma dell’articolo in commento estende il trattamento, previsto dal comma 18 per il periodo dal 1° gennaio al 30 settembre 2026, anche al periodo dal 1° gennaio al 30 settembre 2027; le lettere b) e c) sostituiscono il riferimento al periodo d’imposta e all’anno 2025, contenuto rispettivamente nel comma 19 e nel primo periodo del comma 20, con il riferimento al periodo d’imposta e all’anno precedenti quello dell’erogazione.
I commi 18-21 dell’articolo 1 della legge di bilancio per il 2026 – nella loro versione attualmente vigente – prevedono una misura in favore dei dipendenti del settore turistico, ricettivo e termale riconfermando, per il periodo dal 1° gennaio 2026 al 30 settembre 2026, il riconoscimento del trattamento integrativo speciale, pari al 15 per cento della retribuzione lorda, per prestazioni di lavoro straordinario effettuate nei giorni festivi o per lavoro notturno.
Il comma 18, nel riconfermare la misura per il periodo dal 1° gennaio 2026 al 30 settembre 2026, precisa che tale trattamento integrativo non concorreva alla formazione del reddito.
Il comma 19 prevede che il trattamento integrativo di cui al comma 18 si applichi a favore dei lavoratori dipendenti del settore privato titolari di reddito da lavoro dipendente di importo non superiore a 40.000 euro nel periodo d'imposta 2025.
Il comma 20 disciplina le modalità di riconoscimento dell’agevolazione di cui al comma 18, prevedendo che il sostituto d'imposta riconosca il trattamento integrativo speciale su richiesta del lavoratore, che attesta per iscritto l'importo del reddito da lavoro dipendente conseguito nell'anno 2025. Si prevede, inoltre, che le somme erogate fossero indicate nella certificazione unica di cui al regolamento di cui al D.P.R. n. 322/1998.
Il comma 21, da ultimo, prevede che il sostituto d'imposta compensa il credito maturato per effetto dell'erogazione del trattamento integrativo speciale di cui al comma 1 mediante compensazione ai sensi di quanto previsto dall’articolo 17 del decreto legislativo n. 241/1997.
Articolo 9
(Modifiche alle aliquote IRPEF e alle soglie del regime forfettario)
L’articolo 9 aumenta per l’anno 2027 da 50.000 a 55.000 euro la soglia del secondo scaglione dell’imposta sui redditi. Viene inoltre elevata in via permanente da 85.000 a 100.000 euro, con esclusivo riferimento all’IRPEF e alle relative addizionali, la soglia di reddito superata la quale non è più consentita l’applicazione del regime forfetario nonché la soglia superata la quale la cessazione dell’applicazione del citato regime avviene nello stesso anno (115.000 euro per l’IRPEF e 100.000 euro per l’IVA). Viene infine elevata a 35.000 euro anche per l’anno 2027 la modifica introdotta dalla legge di bilancio 2025 e confermata nel 2026 che ha elevato da 30 mila euro a 35 mila euro la soglia di reddito da lavoro dipendente (o redditi assimilati a quelli di lavoro dipendente) superata la quale è precluso l’accesso al regime forfetario.
La relazione tecnica stima che dalla variazione della soglia del secondo scaglione IRPEF per l’anno 2027, prevista dall’articolo 9, comma 1, derivi riduzione di entrate pari a 1.166 milioni di euro per l’anno 2027, 495,7 milioni di euro nel 2028 e 212 milioni di euro nel 2029.
Dall’aumento della soglia di accesso al regime forfetario, prevista dal comma 2 e dalla conferma della possibilità di accesso al medesimo regime per coloro che nell’anno precedente hanno percepito redditi da lavoro dipendente o assimilati fino a 35.000 euro, prevista dal comma 3, discendono minori entrate e maggiori spese che comportano un saldo complessivo pari a: -340,3 milioni di euro nel 2027, -467,3 milioni di euro nel 2028, -238,7 milioni di euro nel 2029 e -323,0 milioni di euro a decorrere dal 2030.
L’articolo 9, comma 1, aggiungendo un comma 5-bis all’articolo 11 del testo unico delle imposte sui redditi, di cui al decreto legislativo 19 giugno 2026, n. 117, dispone che per l’anno 2027, la soglia del secondo scaglione di reddito sia elevata da 50.000 a 55.000 euro.
Tale intervento riduce pertanto dal 43 al 33 per cento l’aliquota d’imposta da pagare per la quota di reddito compresa tra i 50.000,01 euro e i 55.000 euro.

Nel corso della XIX legislatura sono stati adottati dal legislatore diversi interventi concernenti la struttura delle aliquote dell’IRPEF.
A seguito della legge n. 111 del 2023 "Delega al Governo per la riforma fiscale" che prevedeva, tra i principi di delega, “la revisione e la graduale riduzione dell'imposta sul reddito delle persone fisiche (IRPEF), nel rispetto del principio di progressività e nella prospettiva della transizione del sistema verso l'aliquota impositiva unica, attraverso il riordino delle deduzioni dalla base imponibile, degli scaglioni di reddito, delle aliquote di imposta, delle detrazioni dall'imposta lorda e dei crediti d'imposta. Con riferimento agli interventi sulle aliquote e sugli scaglioni, il decreto legislativo n. 216 del 2023, all'articolo 1 del decreto ha introdotto nuove aliquote per scaglioni di reddito da impiegare, per l'anno 2024, per il calcolo dell'imposta lorda sul reddito delle persone fisiche. L'articolo 1, comma 2, della legge n. 207 del 2024 (legge di bilancio 2025), modificando l'articolo 11, comma 1, del TUIR, ha reso strutturale la suddetta riduzione da quattro a tre aliquote IRPEF, inizialmente prevista per il solo anno 2024. Successivamente la legge di bilancio 2026 (legge n.199 del 2025) è intervenuta per ridurre di due punti la seconda aliquota IRPEF (dal 35 al 33 per cento). A seguito delle modifiche sopra ricordate l'attuale assetto delle aliquote IRPEF è il seguente:
· fino a 28 mila euro: 23 per cento;
· oltre 28 mila euro e fino a 50 mila euro: 33 per cento;
· oltre 50 mila euro: 43 per cento.
Si ricorda che il decreto legislativo 19 giugno 2026, n. 117, in attuazione della legge n. 111 del 2023 (delega fiscale) ha approvato il nuovo Testo unico delle imposte sui redditi (nuovo TUIR) che si applicherà a decorrere dal 1° gennaio 2027, sostituendo il D.P.R. n. 917 del 1986.
Con riferimento agli ulteriori interventi sull’imposta sui redditi delle persone fisiche realizzati nel corso della legislatura, e per una sintetica ricostruzione delle caratteristiche dell’imposta si rinvia al tema web “La tassazione delle persone fisiche” sul Portale della Documentazione della Camera dei deputati.
L’articolo 9, comma 2, lettera a) introducendo un nuovo comma 1-bis all’articolo 232 del decreto legislativo 19 giugno 2026, n. 117, stabilisce, ai fini delle imposte sui redditi e delle addizionali regionali e comunali, l’aumento da 85.000 a 100.000 euro del limite di reddito per l’accesso al regime forfetario.
Rimane quindi il limite degli 85.000 euro ai fini dell’imposta sul valore aggiunto. Pertanto, , come ricordato anche dalla relazione illustrativa, i rinvii contenuti nelle disposizioni di cui agli articoli da 232 a 243 del richiamato testo unico relativi al regime forfetario alle “condizioni di cui all’articolo 232, comma 1” dovranno essere letti in modo da considerare operante un doppio limite: euro 85.000 ai fini dell’imposta sul valore aggiunto, ed euro 100.000, ai fini delle imposte sui redditi e delle addizionali regionali e comunali, nonché ai fini del regime contributivo agevolato.
Conseguentemente la lettera b) adegua il riferimento normativo contenuto all’articolo 235, comma 2, per far riferimento alla nuova soglia di 100.000 euro (fissata dal nuovo comma 1-bis, dell’articolo 232) quale requisito per l’applicazione dell’aliquota ridotta al 5 per cento riconosciuta ai soggetti che avviano nuove attività, per il periodo d’imposta in cui l'attività è iniziata e per i quattro successivi.
La lettera c), sempre in via consequenziale aggiorna i limiti superati i quali l’applicazione del regime forfetario cessa nel medesimo anno in cui si verifica il superamento, anziché dall’anno successivo al superamento della soglia di reddito.
In particolare si dispone che il regime forfettario cessa di avere applicazione dall’anno stesso in cui i ricavi o i compensi percepiti sono superiori a euro 115.000, ai fini delle imposte sui redditi e delle relative addizionali. Viene invece confermato a 100.000 euro il limite ai fini dell’imposta sul valore aggiunto.

Diverse disposizioni normative, nel corso della XIX legislatura, hanno riguardato la disciplina del cosiddetto regime forfetario.
Si ricorda sinteticamente che il regime forfetario, introdotto dalla legge di stabilità 2015 (articolo 1, commi 54-89 della legge n. 190 del 23 dicembre 2014) e oggi disciplinato dagli articoli da 232 a 243 del Testo unico delle imposte dei redditi di cui al decreto legislativo n.117 del 2026, è destinato agli operatori economici di ridotte dimensioni.
Esso prevede rilevanti semplificazioni ai fini IVA e ai fini contabili, e consente, altresì, la determinazione forfetaria del reddito da assoggettare a un’unica imposta con aliquota al 15 per cento sostitutiva delle imposte sui redditi e dell'IRAP. Esso è inteso dal legislatore il regime naturale delle persone fisiche che esercitano un'attività di impresa, arte o professione in forma individuale, purché siano in possesso dei requisiti stabiliti dalla legge e, contestualmente, non incorrano in una delle cause di esclusione. La sua applicazione, pertanto, è subordinata solo al verificarsi delle condizioni e al possesso dei requisiti prescritti dalla legge.
La soglia di reddito entro la quale è possibile optare per il regime in questione è stata più volte innalzata. Fino al 31 dicembre 2026 è pari a 85.000 euro, elevati a 100.000 euro, con riguardo all’imposta sui redditi e alle relative addizionali, dalla disposizione in commento. L'ulteriore requisito richiesto per l'accesso al regime forfetario riguarda il sostenimento di spese per lavoro dipendente nella misura massima pari ad euro 20 mila euro
È inoltre previsto un regime di particolare vantaggio per i contribuenti che avviano nuove attività: per il periodo d’imposta in cui l'attività è iniziata e per i quattro successivi si prevede l’applicazione di un’imposta sostitutiva con aliquota del 5% a condizione che:
a) il contribuente non abbia esercitato, nei 3 anni precedenti l'inizio dell'attività, attività artistica, professionale ovvero d'impresa, anche in forma associata o familiare;
b) l'attività da esercitare non costituisca, in nessun modo, mera prosecuzione di altra attività precedentemente svolta sotto forma di lavoro dipendente o autonomo, escluso il caso in cui l'attività precedentemente svolta consista nel periodo di pratica obbligatoria ai fini dell'esercizio di arti o professioni;
c) qualora venga proseguita un'attività svolta in precedenza da altro soggetto, l'ammontare dei relativi ricavi e compensi, realizzati nel periodo d'imposta precedente quello di riconoscimento del predetto beneficio, non sia superiore al limite di 85 mila euro (portata a 100.000 dalla norma in commento).
Con riferimento alla base imponibile il reddito da assoggettare all’aliquota del 15 per cento (o all’imposta sostitutiva del 5 per cento) è calcolato fino alla approvazione dei nuovi coefficienti di redditività elaborati sulla base della classificazione delle attività economiche ATECO 2025, applicando all'ammontare dei ricavi o dei compensi percepiti il coefficiente di redditività previsto nell'allegato D del delle imposte dei redditi di cui al decreto legislativo n.117 del 2026 (articolo 235, comma 6 del Testo unico delle imposte sui redditi).
I coefficienti di redditività sono i seguenti:
· per le industrie alimentari e delle bevande, il commercio all'ingrosso e al dettaglio, il commercio ambulante di prodotti alimentari e bevande e le attività dei servizi di alloggio e di ristorazione: 40 per cento dei ricavi;
· per il commercio ambulante di altri prodotti: 54 per cento dei ricavi;
· per gli intermediari del commercio: 62 per cento dei compensi;
· per le attività professionali, scientifiche, tecniche, sanitarie, di istruzione, servizi finanziari e assicurativi: 78 per cento dei compensi;
· per le costruzioni e attività immobiliari: 86 per cento dei ricavi.
· per le attività diverse dalle precedenti: 67 per cento dei compensi o dei ricavi.
Sostanzialmente invece di calcolare la base imponibile detraendo dai ricavi i costi imputabili alla medesima sulla base delle norme contabili tale calcolo avviene detraendo – appunto- in via forfetaria a seconda dell’attività economica una quota presuntiva che varia dal 60 per cento per le attività di commercio, ristorazione ed alberghiere (salvo che per le vendite ambulanti di beni diversi dagli alimentari) al 22 per cento per le attività scientifiche e professionali -riconducibili al lavoro autonomo- al 14 per cento per le costruzioni e le attività immobiliari.
Dal reddito determinato forfetariamente si deducono inoltre i contributi previdenziali obbligatori, compresi quelli corrisposti per conto dei collaboratori dell'impresa familiare fiscalmente a carico ovvero, se non fiscalmente a carico, qualora il titolare non abbia esercitato il diritto di rivalsa sui collaboratori stessi; l'eventuale eccedenza è deducibile dal reddito complessivo.
Con riguardo all’IVA, come ricordato dall’Agenzia delle entrate (si rinvia a tale link per ulteriori approfondimenti) coloro che applicano il regime forfetario non addebitano l’Iva in fattura ai propri clienti e non detraggono l’Iva sugli acquisti. Non liquidano l’imposta, non la versano, non sono obbligati a presentare la dichiarazione e la comunicazione annuale Iva. Non devono comunicare all’Agenzia delle entrate le operazioni rilevanti ai fini Iva (cd. spesometro) né quelle effettuate nei confronti di operatori economici aventi sede, residenza o domicilio in Paesi cosiddetti black list. Chi applica il regime forfetario, inoltre, non ha l’obbligo di registrare i corrispettivi, le fatture emesse e ricevute.
Si prevede infine un regime agevolato per la contribuzione previdenziale che ha come base imponibile il reddito calcolato secondo i criteri sopra descritti e per gli esercenti delle attività d’impresa optanti per tale regime la contribuzione dovuta ai fini previdenziali è ridotta del 35 per cento.
I fruitori del regime forfetario
La Relazione sul Rendiconto generale dello Stato 2025, comunicata alle Presidenze della Camera dei deputati e del Senato della Repubblica italiana il 24 giugno 2026, contiene alcuni dati concernenti il regime forfetario. La Corte segnal primariamente che, secondo i dati forniti dall’Agenzia delle entrate nel periodo 2019-2024 i beneficiari di questa opzione sono in crescita da 1.626.636 optanti nel 2019 si è passati a 2.027.665 nel 2024. Dall’analisi delle dichiarazioni, curata dal MEF emerge inoltre che i redditi medi di molte categorie in regime ordinario (lavoro autonomo e impresa) risultano in calo; la Corte desume che ciò potrebbe significare che il regime della flat tax, anche per l’incremento della soglia da 65 a 85, stia assorbendo anche alcuni contribuenti che prima erano in regime ordinario.
L’Agenzia delle entrate ha fornito le informazioni relative alle attività svolte dai contribuenti che hanno aderito al regime forfetario, dalle quali si evince che, nel periodo di imposta 2024, il regime è stato scelto in particolare dai professionisti. Si rileva una concentrazione delle libere professioni, in particolare nei servizi di sanità privata (Psicologi, Medici, Fisioterapisti e Paramedici), che costituiscono circa il 10,3 per cento, seguiti dal settore tecnico-edilizio (circa il 10 per cento). In particolare, gli studi legali rappresentano il 7,4 per cento di tutti i soggetti in regime forfetario, seguiti dai contribuenti che svolgono Consulenza aziendale/manageriale (3,58 per cento), psicologi (3,50 per cento), studi di architettura (3,35 per cento) e attività paramediche (3,19 per cento). Quanto alla distribuzione geografica i dati rilevati dalla Corte danno conto di una forte concentrazione dei contribuenti nelle Regioni economicamente più grandi: Lombardia, Lazio, Campania, Piemonte e Veneto, mentre con riferimento al regime forfetario i redditi medi più alti si concentrano nella Provincia Autonoma di Bolzano, Lombardia, Provincia Autonoma di Trento, Veneto e Emilia-Romagna invece quelli più bassi in Calabria, Campania, Puglia e Molise, evidenziando quindi un gap significativo tra i redditi medi al Nord (18-20) e quelli al Sud (14-15) di circa il 30 per cento.
La Corte segnala che andrebbero valutate le distorsioni che il regime forfetario induce sul piano della crescita dimensionale dei soggetti economici, non incentivando la crescita delle imprese oltre il limite dimensionale caratterizzato dall’agevolazione.
Con riferimento ai controlli effettuati sui contribuenti in regime forfetario, l’Agenzia ha dichiarato che nel 2025 risultano attivati 48.583 controlli distinti tra attività istruttorie e atti di accertamento notificati.
Gli interventi effettuati nel corso della XIX legislatura
Vari interventi si sono succeduti nel corso della XIX legislatura con riguardo al regime in questione.
In primo luogo il comma 54 della legge di bilancio 2023 ha innalzato a 85 mila euro (rispetto al precedente limite previsto a 65 mila euro) la soglia di ricavi e compensi che consente di applicare un'imposta forfetaria del 15 per cento sostitutiva di quelle ordinariamente previste. La disposizione prevede inoltre che tale agevolazione cessa immediatamente di avere applicazione per coloro che avranno maturato compensi o ricavi superiori ai 100 mila euro, senza aspettare l'anno fiscale seguente.
Si rammenta che, limitatamente all'anno 2023 e subordinatamente al ricorrere di determinate condizioni, i commi da 55 a 57 hanno introdotto, per le persone fisiche esercenti attività di impresa, arti o professioni non aderenti al regime forfetario, un'imposta sostitutiva pari al 15 per cento da applicare su una base imponibile, non superiore a 40 mila euro, corrispondente alla differenza tra il maggior reddito prodotto nell'anno 2023 rispetto al più elevato dei redditi dichiarato nel triennio precedente, decurtata di un importo pari al 5 per cento di quest'ultimo ammontare. La norma precisa, altresì, le conseguenze di tale nuovo regime relativamente alla determinazione dei requisiti reddituali validi ai fini del riconoscimento di benefici fiscali nonché degli acconti dovuti per il periodo d'imposta 2024.
L'Agenzia delle entrate, con la circolare 18/E, ha fornito le indicazioni in relazione alle modalità di applicazione del regime, individuando i requisiti soggettivi e oggettivi richiesti per usufruire del beneficio fiscale.
L'articolo 6, comma 1, del decreto-legge n. 132 del 2023 stabilisce che entro il termine del 30 novembre 2024 i contribuenti che applicano il regime forfetario devono adempiere, relativamente al periodo d'imposta 2021, agli specifici obblighi informativi previsti dalla legislazione vigente.
L'articolo 3 del decreto legislativo n. 1 del 2024 esonera, a decorrere dall'anno d'imposta 2024, i sostituti d'imposta dall'obbligo di rilascio della certificazione unica per contribuenti che applicano il regime forfettario ovvero il regime fiscale di vantaggio.
L'articolo 1 del decreto legislativo n. 180 del 2024 introduce delle modifiche di coordinamento alle norme contenute nell'articolo 1, comma 57, lettera b), e comma 59 della legge n. 190 del 2014, in materia di regime forfetario, che prevedono l'applicazione, ai fini IVA, del c.d. "Regime transfrontaliero di franchigia" ai soggetti residenti in uno Stato membro dell'Unione Europea che producono in Italia almeno il 75 per cento del reddito complessivo, nonché la possibilità per i soggetti forfetari di emettere la fattura, ove prevista, in modalità semplificata ex art. 21-bis del decreto IVA ancorché di ammontare complessivo superiore a 400 euro. Pertanto, con riguardo alla prima modifica, i soggetti stabiliti nell'Unione europea di cui al citato comma 57, lettera b), ai fini della tassazione del reddito continuano ad applicare il regime forfettario nazionale, mentre ai fini dell'imposta sul valore aggiunto applicano il regime IVA transfrontaliero di cui al nuovo titolo V-ter, sezione I, del decreto del Presidente della Repubblica n. 633 del 1972. Diversamente, i soggetti stabiliti in uno Stato aderente all'Accordo sullo Spazio economico europeo continuano ad applicare il regime forfettario di cui al citato articolo 1, commi 54 e seguenti ai fini sia della tassazione sui redditi, sia dell'imposta sul valore aggiunto.
La legge n.203 del 2024 (articolo 17) ha introdotto una specifica disciplina volta a regolamentare l'applicazione del regime forfetario nell'ipotesi di contratti misti disponendo che la causa di esclusione dalla possibilità di fruire del regime in questione prevista per coloro che esercitano la loro attività prevalentemente nei confronti di soggetti con i quali intrattengano (o abbiano intrattenuto nei due precedenti periodi di imposta) rapporti di lavoro non si applichi nei confronti delle persone fisiche iscritte in albi o registri professionali che esercitano attività libero-professionali in favore di datori di lavoro che occupano più di duecentocinquanta dipendenti, a seguito di contestuale assunzione mediante stipulazione di contratto di lavoro subordinato a tempo parziale e indeterminato, con un orario compreso tra il 40 per cento e il 50 per cento del tempo pieno previsto dal contratto collettivo nazionale di lavoro applicato, precisandone le condizioni.
La legge di bilancio 2025 (articolo 1, comma 12) ha elevato, per l'anno 2025, da 30 mila euro a 35 mila euro, la soglia di reddito da lavoro dipendente (o redditi assimilati a quelli di lavoro dipendente) superata la quale è precluso l'accesso al regime forfetario. Tale soglia (35 mila euro) è stata confermata anche per l'anno 2026 dalla legge di bilancio 2026 (articolo 1, comma 27).
Da ultimo, l'articolo 6 del decreto legislativo n. 81 del 2025, introduce un'ulteriore semplificazione con riguardo ai termini di versamento IVA per i soggetti forfetari. Nello specifico, l'imposta relativa agli acquisti di beni o servizi cui si applica il meccanismo di inversione contabile (sia interno che per acquisti intracomunitari) di cui all'articolo 17 del D.p.r. n. 633 del 1972, è versata entro il giorno 16 del secondo mese successivo a ciascuno dei trimestri solari (nuova lettera e-bis) inserita all'articolo 1, comma 58, primo periodo, della legge n. 190 del 2014).
Il comma 3 conferma anche per l’anno 2027 l’innalzamento del limite, oggi contenuto all’articolo 233, comma 1, lettera f), del Testo unico delle imposte sui redditi, di cui al decreto legislativo 19 giugno 2026, n. 117 che preclude la possibilità di avvalersi del regime forfetario ai soggetti che nell’anno precedente hanno percepito redditi di lavoro dipendente e redditi assimilati a quelli di lavoro dipendente. Come già avvenuto negli anni 2025 e 2026, tale soglia è elevata da 30.000 a 35 mila euro.
Articolo 10
(Regime fiscale dei dividendi corrisposti ai lavoratori)
L’articolo 10 proroga per l’anno 2027 una norma transitoria, già prevista per gli anni 2025 e 2026, che prevede, per i dividendi corrisposti (nel relativo anno) ai lavoratori dipendenti e derivanti dalle azioni attribuite dalle aziende in sostituzione di premi di risultato, il computo nella base imponibile delle imposte sui redditi nella misura pari al 50 per cento, ad esclusione della quota di tali dividendi eccedente il limite di 1.500 euro, per la quale resta ferma l’inclusione integrale nell’imponibile.
L’articolo 10, secondo quanto riportato nella Relazione tecnica, stima una perdita di gettito per il 2027 di circa 21 milioni di euro.
La disposizione in esame, proroga, per l’anno 2027, l’applicabilità dell’esenzione, prevista dall’articolo 6, comma 1, della legge 15 maggio 2025, n. 76, per i dividendi corrisposti ai lavoratori e derivanti dalle azioni attribuite in sostituzione dei premi di risultato. Infatti, il citato articolo 6, comma 1, stabilisce che i dividendi corrisposti ai lavoratori e derivanti dalle azioni attribuite in sostituzione dei premi di risultato, per un importo non superiore a 1.500 euro annui, siano esenti dalle imposte sui redditi per il cinquanta per cento del loro ammontare. L’esenzione, inizialmente prevista per il solo 2025, era già stata prorogata, per l’anno 2026, dall’articolo 1, comma 13, della legge di bilancio per l’anno 2026.
A tal proposito, si ricorda che la legge n. 76 del 2025, recante disposizioni per la partecipazione dei lavoratori alla gestione, al capitale e agli utili delle imprese, all'articolo 6 ha previsto che nelle aziende possano essere previsti piani di partecipazione finanziaria dei lavoratori dipendenti. Tali piani possono individuare gli strumenti di partecipazione dei lavoratori al capitale della società tra quelli di cui agli articoli 2349 (azioni e strumenti finanziari a favore dei prestatori di lavoro), 2357 (acquisto delle proprie azioni), 2358 (altre operazioni sulle proprie azioni) e 2441, ottavo comma, (offerta delle azioni in sottoscrizione ai dipendenti, con esclusione di diritti di opzione di altri soggetti) del codice civile, nonché l'attribuzione di azioni in sostituzione di premi di risultato, ferma restando la disciplina sull'imposta sostitutiva summenzionata. Per l'anno 2025 i dividendi corrisposti ai lavoratori e derivanti dalle azioni attribuite in sostituzione di premi di risultato di cui al secondo periodo, per un importo non superiore a 1.500 euro annui, sono esenti dalle imposte sui redditi per il 50 per cento del loro ammontare.
Tale beneficio è stato prorogato anche per i dividendi corrisposti nell'anno 2026 dalla legge di bilancio 2026 (articolo 1, comma 13, della legge 30 dicembre 2025, n. 199).
In particolare, il comma 1, lettera a), numero 1), inserisce nella sotto-rubrica dell’articolo 228 del testo unico delle disposizioni legislative in materia di imposte sui redditi di cui al decreto legislativo 19 giugno 2026, n. 117, il riferimento all’articolo 6, comma 1, terzo periodo, legge 15 maggio 2025, n. 76, al fine di dare evidenza che la misura prevista da tale disposizione è confluita all’interno del suddetto testo unico.
La lettera a), numero 2), del medesimo comma 1 aggiunge un comma 10-bis al citato articolo 228 del testo unico delle disposizioni legislative in materia di imposte sui redditi. Tale comma, fermo restando quanto previsto dai commi da 4 a 9 del medesimo articolo 228, estende anche al 2027 l’esenzione dalle imposte sui redditi per il 50 per cento dell’ammontare dei dividendi corrisposti ai lavoratori e derivanti dalle azioni attribuite in sostituzione di premi di risultato di cui all’articolo 6, comma 1, secondo periodo, della legge 15 maggio 2025, n. 76, per un importo non superiore a euro 1.500 annui.
Si ricorda che, con riferimento alle disposizioni speciali per i premi di produttività, l’articolo 228 del decreto legislativo 19 giugno 2026, n. 117 stabilisce che, salva espressa rinuncia scritta del prestatore di lavoro, sono soggetti a una imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali pari al 10 per cento, entro il limite di importo complessivo di euro 3.000 lordi, i premi di risultato di ammontare variabile la cui corresponsione sia legata a incrementi di produttività, redditività, qualità, efficienza e innovazione, misurabili e verificabili sulla base di criteri definiti con decreto del Ministro del lavoro e delle politiche sociali, nonché le somme erogate sotto forma di partecipazione agli utili dell'impresa. Tali somme e valori e quelle esclusi dalla determinazione del reddito di lavoro dipendente ai sensi dell’articolo 53, non concorrono, nel rispetto dei limiti ivi indicati, a formare il reddito di lavoro dipendente, né sono soggetti all'imposta sostitutiva disciplinata dai commi da 1 a 9 del medesimo art. 228. Le somme e i valori di cui al medesimo articolo 53, comma 6, concorrono a formare il reddito di lavoro dipendente secondo le regole ivi previste e non sono soggetti all'imposta sostitutiva in esame. Tali disposizioni trovano applicazione per il settore privato e con riferimento ai titolari di reddito di lavoro dipendente di importo non superiore a euro 80.000. Al fine in oggetto, le somme ed i valori suddetti devono essere corrisposti in esecuzione di contratti collettivi, territoriali o aziendali, stipulati da associazioni sindacali comparativamente più rappresentative sul piano nazionale o di contratti collettivi aziendali stipulati dalle rappresentanze sindacali aziendali delle suddette associazioni ovvero dalla rappresentanza sindacale unitaria. Infine, si prevede che ai premi di produttività e alle somme erogate a titolo di partecipazione agli utili di cui al comma 1, erogati negli anni 2026 e 2027, l'imposta sostitutiva ivi prevista è applicabile, entro il limite di importo complessivo di euro 5.000, con l'aliquota ridotta all'1 per cento.
La lettera b) del comma 1, interviene, con finalità di mero coordinamento normativo, sull’articolo 376 del testo unico delle disposizioni legislative in materia di imposte sui redditi (decreto legislativo 19 giugno 2026, n. 117), recante l’elenco delle disposizioni abrogate in conseguenza dell’entrata in vigore del testo unico (1° gennaio 2027), al fine di inserirvi, alla lettera pppppp-bis) l’articolo 6, comma 1, terzo periodo, della legge 15 maggio 2025, n. 76.
Infine, il comma 2 abroga il comma 13 dell’articolo 1 della legge 30 dicembre 2025, n. 199 (legge di bilancio per il 2026), che, come già anticipato, prorogava il beneficio di cui all'articolo 6, comma 1, terzo periodo, della legge 15 maggio 2025, n. 76, anche per i dividendi corrisposti nell'anno 2026.
Articolo 11
(Misure in favore delle imprese del settore agricolo)
L’articolo 11 estende anche all’anno 2027 il regime di esenzione, totale o parziale, dall’IRPEF dei redditi dominicali e agrari dei coltivatori diretti e degli imprenditori agricoli professionali iscritti nella previdenza agricola già disposto, da ultimo, per l’anno 2026.
L’articolo 11, secondo quanto riportato nella relazione tecnica, non produce effetti nel 2027. La stessa relazione stima nell’anno 2028 minori entrate IRPEF di competenza annua per circa -208,6 milioni di euro, a cui si aggiungono maggiori spese per 8,6 e 3,3 milioni di euro, rispettivamente, per mancati introiti da addizionali regionale e comunale. Nell’anno 2029, si stimano maggiori entrate IRPEF pari a 89,4 milioni di euro, e una minore spesa di 1 milione di euro per l’addizionale comunale.
L’articolo si compone di un unico comma.
Il comma 1, lettera a) sostituisce la rubrica del capo I del decreto legislativo 19 giugno 2026, n. 117 con la seguente: “Disposizioni transitorie ai fini dell’imposta sul reddito delle società”.
La lettera b) del medesimo comma inserisce nella parte IV, titolo I, dopo il capo I, del predetto decreto la seguente partizione: “CAPO I-bis. DISPOSIZIONI TEMPORANEE COMUNI IN MATERIA DI IMPOSTA SUL REDDITO DELLE PERSONE FISICHE E SUL REDDITO DELLE SOCIETÀ”.
La lettera c) sopprime le partizioni “Capo II – DISCIPLINA TRANSITORIA DELLE SVALUTAZIONI E DELLE PERDITE SU CREDITI DEGLI ENTI CREDITIZI E FINANZIARI E DELLE IMPRESE DI ASSICURAZIONE”, “Capo III – DEDUCIBILITÀ DELL’IMPOSTA MUNICIPALE UNICA (IMU)” e “Capo IV – MAGGIORAZIONE DELL’AMMORTAMENTO PER GLI INVESTIMENTI IN BENI STRUMENTALI”
La lettera d) del medesimo comma, introducendo nello stesso decreto l’articolo 363-bis, stabilisce che, per gli anni 2024, 2025, 2026 e 2027, i redditi dominicali e agrari dei coltivatori diretti e degli imprenditori agricoli professionali di cui all’articolo 1 del decreto legislativo 29 marzo 2004, n. 99, iscritti nella previdenza agricola, diversi dalle società che hanno esercitato l'opzione di cui all'articolo 287, concorrono, considerati congiuntamente, alla formazione del reddito complessivo nelle seguenti percentuali:
a) fino a 10.000 euro, 0 per cento;
b) oltre 10.000 euro e fino a 15.000 euro, 50 per cento;
c) oltre 15.000 euro, 100 per cento.
L’esenzione dall’IRPEF dei redditi dominicali e agrari dei coltivatori diretti e degli IAP iscritti nella previdenza agricola è stata introdotta dall’articolo 1, comma 44, della legge n. 232 del 2016 (legge di bilancio 2017) per il triennio 2017-2019 e successivamente prorogata di anno in anno: per il 2020 dall’articolo 1, comma 183, della legge n. 160 del 2019; per il 2021 dall’articolo 1, comma 38, della legge n. 178 del 2020; per il 2022 dall’articolo 1, comma 25, della legge n. 234 del 2021; per il 2023 dall’articolo 1, comma 80, della legge n. 197 del 2022. Non prorogata dalla legge di bilancio 2024, l’agevolazione è stata reintrodotta, in forma rimodulata, dall’articolo 13, comma 3-bis, del decreto-legge n. 215 del 2023 (convertito dalla legge n. 18 del 2024), che ha aggiunto al comma 44 il secondo periodo, prevedendo per gli anni 2024 e 2025 l’attuale sistema a fasce (esenzione integrale fino a 10.000 euro, concorso al 50 per cento tra 10.000 e 15.000 euro, concorso integrale oltre tale soglia), con riferimento alla somma dei redditi dominicali e agrari. L’articolo 1, comma 15, della legge n. 199 del 2025 ha esteso tale regime all’anno 2026.
Ai sensi dell’articolo 29 del Testo unico, il reddito dominicale è costituito dalla parte dominicale del reddito medio ordinario ritraibile dal terreno attraverso l'esercizio delle attività agricole di cui all'articolo 34. Non si considerano produttivi di reddito dominicale i terreni che costituiscono pertinenze di fabbricati urbani, quelli dati in affitto per usi non agricoli, nonché quelli produttivi di reddito di impresa di cui all'articolo 64, comma 2, lettera c).
Ai sensi del comma 1 dell’articolo 34 del citato Testo unico, il reddito agrario è la quota del reddito medio ordinario dei terreni che deriva dal capitale d’esercizio e dal lavoro di organizzazione impiegati nelle attività agricole dell’art. 2135 del codice civile.
Il comma 2 del medesimo articolo elenca le attività che producono reddito agrario:
- coltivazione del terreno e silvicoltura;
- allevamento di animali, purché i mangimi siano ottenibili per almeno un quarto dal terreno;
- produzione di vegetali in strutture fisse o mobili, se la superficie produttiva non supera il doppio del terreno su cui insiste;
- produzione di vegetali in fabbricati accatastati, cioè in immobili delle categorie catastali indicate, entro il doppio della superficie agraria di riferimento;
- produzione di beni, anche immateriali, che concorrono alla tutela dell’ambiente e alla lotta ai cambiamenti climatici;
- attività connesse di prodotto: manipolazione, conservazione, trasformazione, commercializzazione e valorizzazione di prodotti ottenuti prevalentemente dall’attività agricola. I beni interessati sono individuati con decreto MEF.
Il comma 5 esclude dal reddito agrario i terreni indicati nell’articolo 29, comma 2.
Si ricorda che il nuovo Testo unico è entrato in vigore il 4 luglio 2026, ma si applica dal 1° gennaio 2027.
Quanto ai soggetti beneficiari, l’articolo 1 del decreto legislativo n. 99 del 2004 definisce imprenditore agricolo professionale (IAP) colui che, in possesso di conoscenze e competenze professionali, dedica alle attività agricole di cui all’articolo 2135 del codice civile, direttamente o in qualità di socio di società, almeno il 50 per cento del proprio tempo di lavoro complessivo e ricava dalle medesime almeno il 50 per cento del proprio reddito globale da lavoro; i coltivatori diretti sono i piccoli imprenditori che coltivano il fondo con il lavoro prevalentemente proprio e dei familiari (articolo 2083 del codice civile). Per entrambe le categorie l’agevolazione è subordinata all’iscrizione nella previdenza agricola.
I requisiti – lavoro e reddito - sono ridotti al 25% per l'imprenditore che opera nelle zone svantaggiate di cui all'articolo 17 del regolamento (CE) n. 1257/1999 (zone di montagna, minacciate di spopolamento e altre zone nelle quali l’attività agricola dovrebbe essere continuata per assicurare la conservazione o il miglioramento dell'ambiente naturale).
L’attribuzione della qualifica di IAP consente il riconoscimento delle agevolazioni tributarie in materia di imposizione indiretta e creditizie stabilite dalla normativa vigente a favore delle persone fisiche in possesso della qualifica di coltivatore diretto (colui che contribuisce, con il lavoro proprio e della propria famiglia, ad almeno un terzo del fabbisogno lavorativo aziendale).
Restano escluse dal beneficio le società che hanno esercitato l’opzione per la determinazione del reddito su base catastale di cui all’articolo 287 del nuovo TUIR (opzione per l’imposizione dei redditi a favore delle società agricole).
La lettera e) dello stesso articolo, introducendo una disposizione di coordinamento, inserisce all’articolo 376, comma 1, lettera eeeee), del nuovo TUIR, dopo le parole “19”, le parole “44”: in tal modo, viene abrogato il comma 44 dell’articolo 1 della richiamata legge 11 dicembre 2016, n. 232, che ha introdotto per la prima volta l’esenzione in oggetto, atteso che tale istituto viene ora disciplinato dall’articolo 363-bis del nuovo TUIR.
Articolo 12
(Contributo, sotto forma di credito d’imposta, per canoni di abbonamento a servizi e soluzioni di cloud computing relativi all’utilizzo di beni strumentali immateriali)
L’articolo 12, al comma 1, introduce un contributo sotto forma di credito d'imposta in misura non superiore al 30 per cento dei costi sostenuti dal 1° gennaio e fino al 31 dicembre di ciascun anno dal 2027 al 2029 per i canoni di abbonamento di beni strumentali immateriali avanzati, erogati mediante servizi e soluzioni di cloud computing. Le disposizioni di cui ai commi 2 e 3 disciplinano l’utilizzo del credito di imposta, prevedendo che lo stesso sia utilizzabile esclusivamente in compensazione, mentre al comma 4 si prevede l’emanazione di un decreto interministeriale di concerto tra il Ministro delle imprese e del made in Italy e il Ministro dell’economia e delle finanze volto a stabilire i criteri e le modalità per l’attuazione della misura.
L’articolo 12 determina oneri pari al limite di spesa previsto pari a 30 milioni di euro per ciascuno degli anni 2027, 2028 e 2029. Sulla base dei dati forniti dal Ministero delle imprese e del made in Italy, gli investimenti in beni immateriali agevolabili, realizzati mediante servizi e soluzioni di cloud computing, ammontano a circa 94 milioni di euro per l’anno 2026; pertanto, ne risulta la congruità dell’agevolazione fiscale fino al 30 per cento della spesa sostenuta. La relazione tecnica ascrive effetti sui tre saldi di finanza pubblica pari a 30 milioni di euro annui nel triennio 2027-2029.
Nel dettaglio, il comma 1 dell’articolo in esame riconosce alle imprese residenti nel territorio dello Stato e alle stabili organizzazioni nel territorio dello Stato di soggetti non residenti un contributo, sotto forma di credito d’imposta, in misura non superiore al 30 per cento dei costi di competenza sostenuti in ciascuno degli anni 2027, 2028 e 2029 per canoni di abbonamento a servizi e soluzioni di cloud computing relativi all’utilizzo di beni strumentali immateriali di cui all'allegato F annesso al testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al decreto legislativo n. 117 del 2026.
Il contributo è concesso nel limite complessivo di spesa di 30 milioni di euro per ciascuno degli anni 2027, 2028 e 2029.
Il citato Allegato F del testo unico delle disposizioni legislative in materia di imposte sui redditi elenca i beni immateriali (software, sistemi, piattaforme, applicazioni, algoritmi e modelli digitali) funzionali alla trasformazione digitale delle imprese ed è previsto dall'articolo 364 del medesimo decreto legislativo. Il comma 1 di tale articolo prevede una agevolazione nella determinazione del canone di ammortamento a favore delle imprese che sostengono investimenti. In particolare, ai fini delle imposte sui redditi, per i soggetti titolari di reddito d'impresa che effettuano investimenti in beni strumentali destinati a strutture produttive ubicate nel territorio dello Stato, il relativo costo di acquisizione, con esclusivo riferimento alla determinazione delle quote di ammortamento e dei canoni di locazione finanziaria, è maggiorato nella misura del 180 per cento per gli investimenti fino a 2,5 milioni di euro, nella misura del 100 per cento per gli investimenti oltre 2,5 milioni di euro e fino a 10 milioni di euro e nella misura del 50 per cento per gli investimenti oltre 10 milioni di euro e fino a 20 milioni di euro in relazione agli investimenti di cui al comma 3 effettuati dal 1° gennaio 2026 al 30 settembre 2028.
Ai sensi del comma 3, lettera a), del medesimo articolo 364, la maggiorazione di cui al comma 1 è riconosciuta per gli investimenti in beni materiali e immateriali strumentali nuovi compresi, rispettivamente, negli elenchi di cui agli allegati E ed F annessi al testo unico, interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura.
Il comma 2 specifica che il contributo di cui al comma 1 non concorre alla formazione del reddito ai fini delle imposte sui redditi né della base imponibile dell’imposta regionale sulle attività produttive e non rileva ai fini del rapporto di cui agli articoli 72 e 118, comma 10, del testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al decreto legislativo n. 117 del 2026, ed è cumulabile con altre agevolazioni che abbiano ad oggetto i medesimi costi, a condizione che tale cumulo, tenuto conto anche della non concorrenza alla formazione del reddito e della base imponibile dell'imposta regionale sulle attività produttive, non porti al superamento del costo sostenuto.
Il citato articolo 72 del testo unico stabilisce che gli interessi passivi inerenti all'esercizio d'impresa sono deducibili per la parte corrispondente al rapporto tra l'ammontare dei ricavi e altri proventi che concorrono a formare il reddito d'impresa o che non vi concorrono in quanto esclusi e l'ammontare complessivo di tutti i ricavi e proventi.
L’articolo 118, comma 10, prevede, fra l’altro, che le spese e gli altri componenti negativi diversi dagli interessi passivi, tranne gli oneri fiscali, contributivi e di utilità sociale, sono deducibili se e nella misura in cui si riferiscono ad attività o beni da cui derivano ricavi o altri proventi che concorrono a formare il reddito o che non vi concorrono in quanto esclusi. Se si riferiscono indistintamente ad attività o beni produttivi di proventi computabili e ad attività o beni produttivi di proventi non computabili in quanto esenti nella determinazione del reddito sono deducibili per la parte corrispondente al rapporto tra l'ammontare dei ricavi e altri proventi che concorrono a formare il reddito d'impresa o che non vi concorrono in quanto esclusi e l'ammontare complessivo di tutti i ricavi e proventi.
Ai sensi del comma 3, inoltre, il credito d’imposta è utilizzabile esclusivamente in compensazione ai sensi dell’articolo 3 del testo unico in materia di versamenti e di riscossione, di cui al decreto legislativo n. 33 del 2025, senza l’applicazione del limite di cui al comma 10 del medesimo articolo 3 e del limite di cui all’articolo 63, comma 1, del testo unico delle disposizioni legislative in materia di adempimenti e accertamento di cui al decreto legislativo n. 141 del 2026.
A decorrere dal 1° gennaio 2027, ai sensi dell’articolo 3, comma 1, del decreto legislativo n. 33 del2025, i contribuenti eseguono versamenti unitari delle imposte, dei contributi dovuti all'Istituto nazionale della previdenza sociale (INPS) e delle altre somme a favore dello Stato, delle regioni e degli enti previdenziali, con eventuale compensazione dei crediti, dello stesso periodo, nei confronti dei medesimi soggetti, risultanti dalle dichiarazioni e dalle denunce periodiche. Tale compensazione deve essere effettuata entro la data di presentazione della dichiarazione successiva. La compensazione del credito annuale o relativo a periodi inferiori all'anno dell'imposta sul valore aggiunto, dei crediti relativi alle imposte sui redditi e alle relative addizionali, alle imposte sostitutive delle imposte sui redditi e all'imposta regionale sulle attività produttive, per importi superiori a 5.000 euro annui, può essere effettuata a partire dal decimo giorno successivo a quello di presentazione della dichiarazione o dell'istanza da cui il credito emerge.
Il comma 10 del medesimo articolo specifica che, a decorrere dal 1° gennaio 2022, il limite massimo dei crediti di imposta e dei contributi compensabili ai sensi del presente articolo, ovvero rimborsabili ai soggetti intestatari di conto fiscale, è fissato in 2 milioni di euro per ciascun anno solare.
Ugualmente a decorrere dal 1° gennaio 2027, ai sensi del citato articolo 63, comma 1, del decreto legislativo n. 141 del 2026, anche in deroga alle disposizioni previste dalle singole leggi istitutive, i crediti d'imposta da indicare nel quadro RU della dichiarazione dei redditi possono essere utilizzati nel limite annuale di 250.000 euro.
Il comma 4, infine, rinvia a un decreto del Ministro delle imprese e del made in Italy, di concerto con il Ministro dell'economia e delle finanze, da adottare entro sessanta giorni dalla data di entrata in vigore della presente legge, la definizione dei criteri e delle modalità per l’attuazione della misura, con particolare riguardo alle procedure di concessione finalizzate ad assicurare il rispetto dei limiti di spesa annuali di cui al comma 1.
Articolo 13
(Assegnazione agevolata beni ai soci ed estromissione dei beni delle imprese individuali)
L’articolo 13 ripropone il regime fiscale temporaneo di “assegnazione agevolata” di beni ai soci.
Più precisamente, le società commerciali che assegnano o cedono beni (immobili o mobili registrati) non strumentali ai soci entro il 30 settembre 2027 versano un’imposta sostitutiva pari all’8 per cento (ovvero pari al 10,5 per cento se la società non è operativa) sulla differenza tra valore normale e costo fiscalmente riconosciuto dei medesimi beni. Il medesimo regime si applica alle società che hanno per oggetto esclusivo o principale la gestione di beni (immobili o mobili registrati) non strumentali e che si trasformano in società semplici entro il medesimo termine del 30 settembre 2027.
Il costo fiscalmente riconosciuto delle azioni o quote possedute dai soci delle società trasformate deve essere aumentato della differenza assoggettata a imposta sostitutiva. Nei confronti dei soci assegnatari non opera la presunzione di distribuzione prioritaria dell’utile e delle riserve di utili.
Inoltre, il medesimo articolo ripropone, per le imprese individuali, la facoltà di estromissione dal proprio patrimonio dei beni immobili strumentali, includendovi anche i beni posseduti al 30 settembre 2026, a condizione che l’esclusione sia posta in essere tra il 1° gennaio 2027 e il 31 maggio 2027.
Come risulta dalla relazione tecnica dell’A.C. 3174, all’articolo 13 sono ascrivibili maggiori entrate tributarie pari a 146,4 milioni di euro per l’anno 2027 e minori entrate tributarie (oltre che maggiori spese dovute ai trasferimenti conseguenti alla riduzione di gettito IRAP) complessivamente pari a 54,2 milioni di euro per l’anno 2028 e 35,4 milioni di euro per l’anno 2029.
In tal senso, l’articolo 13 introduce il nuovo articolo 364-bis (con rubrica “Riapertura dei termini per l’assegnazione agevolata, la trasformazione e l’estromissione”) nell’ambito della Parte IV, Titolo I, Capo I-bis, del Testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al decreto legislativo n. 117 del 2026 (che entrerà in vigore dal 1° gennaio 2027).
Il Titolo I della Parte IV del decreto legislativo n. 117 del 2026 è dedicato alle disposizioni varie, transitorie e finali. Il Capo I-bis concernente le “Disposizioni temporanee comuni in materia di imposta sul reddito delle persone fisiche e sul reddito delle società” è stato introdotto dall’articolo 11, comma 1, lettera b), del presente disegno di legge (per approfondimenti, si rinvia alla relativa scheda).
A tale riguardo, la relazione illustrativa chiarisce che, sotto il profilo IVA, in osservanza dei vincoli europei, le operazioni di assegnazione e trasformazione non possono fruire di alcun beneficio e la base imponibile è determinata in base ai criteri generali, ossia il “valore di costo” previsto dall’articolo 27 del testo unico delle disposizioni legislative in materia di imposta sul valore aggiunto, di cui al decreto legislativo 19 gennaio 2026, n. 10 (già articolo 13, comma 2, lettera c), del decreto del Presidente della Repubblica n. 633 del 1972).
Nello specifico, commi da 1 a 7 del citato articolo 364-bis ripropongono il regime fiscale temporaneo di assegnazione agevolata di beni ai soci, introdotto dall’articolo 1, commi da 100 a 105 della legge 29 dicembre 2022, n. 197 (legge di bilancio 2023).
Si ricorda che il medesimo regime fiscale è stato riproposto, da ultimo, dall’articolo 1, commi da 35 a 40, della legge 30 dicembre 2025, n. 199 (legge di bilancio 2026) con riguardo all’assegnazione (o cessione) agevolata dei beni non strumentali ai soci effettuate entro il 30 settembre 2026, nonché alle trasformazioni in società semplici effettuate entro il medesimo termine del 30 settembre 2026. Il medesimo regime fiscale è stato altresì riproposto dapprima dall’articolo 1, commi da 31 a 36, della legge 30 dicembre 2024, n. 207 (legge di bilancio 2025) con riguardo all’assegnazione (o cessione) agevolata dei beni non strumentali ai soci effettuate entro il 30 settembre 2025, nonché alle trasformazioni in società semplici effettuate entro il medesimo termine del 30 settembre 2025.
In particolare, il comma 1 definisce l’ambito di applicazione del regime de quo nei termini che seguono:
a) Ambito soggettivo
§ società costituite nella forma giuridica di: (i) società in nome collettivo; (ii) società in accomandita semplice; (iii) società a responsabilità limitata; (iv) società per azioni e (v) società in accomandita per azioni;
§ società che hanno per oggetto esclusivo o principale la gestione di beni non strumentali e che si trasformano in società semplici entro il 30 settembre 2027.
b) Ambito oggettivo
Assegnazione o cessione ai soci, da parte delle società costituite in una delle forme giuridiche di cui sopra, entro il 30 settembre 2027, di una delle seguenti tipologie di beni:
§ beni immobili diversi da quelli strumentali ai sensi dell’articolo 45, comma 2, primo periodo, del decreto legislativo n. 117 del 2026;
Ai sensi dell’articolo 45, comma 2, primo periodo, del TUIR di cui al decreto legislativo n. 117 del 2026 si considerano strumentali gli immobili utilizzati esclusivamente per l'esercizio dell'arte o professione o dell'impresa commerciale da parte del possessore.
Tale disposizione - che entrerà in vigore il 1° gennaio 2027 - ripropone il contenuto di cui all’articolo 43, comma 2, primo periodo del TUIR di cui al decreto del Presidente della Repubblica n. 917 del 1986, in vigore fino al 31 dicembre 2026.
§ beni mobili iscritti in pubblici registri non utilizzati come beni strumentali nell’esercizio dell’attività d’impresa.
Trasformazione delle società che hanno per oggetto esclusivo o principale la gestione dei predetti beni (non strumentali) in società semplici, entro il 30 settembre 2027.
c) Qualità di socio
È necessario che, alla data del 30 settembre 2026, tutti i soci risultino iscritti nel libro dei soci, ove prescritto, ovvero che siano iscritti entro trenta giorni dalla data di entrata in vigore del presente articolo, in forza di titolo di trasferimento avente data certa anteriore al 1° ottobre 2026.
Il comma 2 definisce le modalità di calcolo dell’imposta sostitutiva (delle imposte sui redditi e dell’IRAP) da versare in caso di assegnazione o cessione ai soci di beni, ovvero di trasformazione di tali società in società semplici entro il 30 settembre 2027.
Nello specifico, l’imposta sostitutiva nella misura dell’8 per cento si applica alla differenza tra il valore normale dei beni assegnati (o, in caso di trasformazione, quello dei beni posseduti all'atto della trasformazione) ed il loro costo fiscalmente riconosciuto.
Ai sensi dell’articolo 9, comma 3 del TUIR, di cui al decreto legislativo n. 117 del 2026, per valore normale si intende il prezzo o corrispettivo mediamente praticato per i beni e i servizi della stessa specie o similari, in condizioni di libera concorrenza e al medesimo stadio di commercializzazione, nel tempo e nel luogo in cui i beni o servizi sono stati acquisiti o prestati, e, in mancanza, nel tempo e nel luogo più prossimi.
Per la determinazione del valore normale si fa riferimento, in quanto possibile, ai listini o alle tariffe del soggetto che ha fornito i beni o i servizi e, in mancanza, alle mercuriali e ai listini delle camere di commercio e alle tariffe professionali, tenendo conto degli sconti d’uso.
Tale disposizione - che entrerà in vigore il 1° gennaio 2027 - ripropone il contenuto di cui all’articolo 9, comma 3 del TUIR, TUIR di cui al decreto del Presidente della Repubblica n. 917 del 1986, in vigore fino al 31 dicembre 2026.
Per le società che non risultano operative in almeno due dei tre periodi d’imposta precedenti a quello in corso al momento dell’assegnazione, della cessione o della trasformazione, l’imposta sostitutiva si applica nella misura del 10,5 per cento.
Ai sensi dell’articolo 301, commi da 1 a 9, del decreto legislativo n. 117 del 2026, si considerano non operative le società (di capitali, di persone e stabili organizzazioni in Italia di società non residenti) che hanno conseguito ricavi effettivi (ammontare complessivo dei ricavi, incremento delle rimanenze e dei proventi diversi da quelli straordinari risultanti dal conto economico) inferiori ai ricavi presunti (determinati applicando dei coefficienti di legge ad alcune voci dello stato patrimoniale). In altri termini, il test di operatività è effettuato mettendo a confronto la media dei proventi effettivi conseguiti nell’esercizio di riferimento e nei due esercizi precedenti con l’importo risultante dall’applicazione di determinate percentuali (previste dal medesimo articolo 301, al comma 1, lettere da a) a d) del testo unico) al valore fiscalmente rilevante dei beni posseduti nell’attivo patrimoniale riferito al medesimo periodo triennale.
Tale disposizione - che entrerà in vigore il 1° gennaio 2027 - ripropone il contenuto di cui all’articolo 30, commi 1,2,3,3-bis,4,4-bis,4-ter,4-quater e 9 della legge n. 174 del 1994, in vigore fino al 31 dicembre 2026.
Inoltre, ai sensi del comma 3, si applica l’imposta sostitutiva del 13 per cento sulle riserve in sospensione d’imposta annullate per effetto dell'assegnazione dei beni ai soci e quelle delle società che si trasformano.
Il successivo comma 4, con riferimento ai beni immobili, riconosce alle società – nel rispetto delle condizioni ivi previste – la possibilità di richiedere che il valore normale sia determinato in misura pari al valore risultante dall’applicazione alle rendite catastali dei moltiplicatori - di cui al decreto del Ministero delle finanze del 14 dicembre 1991- determinati con i criteri e le modalità previsti dal comma 5 dell’articolo 299 del decreto legislativo n. 141 del 2026 (cd. “valore catastale dell’immobile”).
Si ricorda che l’articolo 299, comma 5, del decreto legislativo n. 141 del 2026 (che entrerà in vigore il 1° gennaio 2027), ripropone il contenuto di cui all’articolo 52, comma 4, primo periodo, del d.P.R. n. 131 del 1986, in vigore fino al 31 dicembre 2026.
In caso di cessione, si precisa che qualora il corrispettivo della cessione sia inferiore al valore normale del bene determinato ai sensi dell’articolo 9 del medesimo decreto legislativo n. 117 del 2026 (valore di mercato) o al suo valore catastale, ai fini della determinazione dell’imposta sostitutiva, è computato in misura non inferiore a uno dei due valori.
Il comma 5 dispone che il costo fiscalmente riconosciuto delle azioni o quote possedute dai soci delle società trasformate debba essere aumentato della differenza assoggettata a imposta sostitutiva. Inoltre, si prevede che nei confronti dei soci assegnatari non operi la presunzione di distribuzione prioritaria dell’utile e delle riserve di utili di cui all’articolo 49, commi 1, 5, 6, 7 e 8 del decreto legislativo n. 117 del 2026.
In ogni caso, si precisa che il valore normale dei beni ricevuti, al netto dei debiti accollati, debba ridurre il costo fiscalmente riconosciuto delle azioni o delle quote possedute.
Ai sensi dell’articolo 49, comma 1, del decreto legislativo n. 117 del 2026, indipendentemente dalla delibera assembleare, si presumono prioritariamente distribuiti l'utile dell'esercizio e le riserve diverse da quelle del comma 5 per la quota di esse non accantonata in sospensione di imposta. Più precisamente, ai sensi del citato comma 5, non costituiscono utili le somme e i beni ricevuti dai soci delle società soggette all'imposta sul reddito delle società a titolo di ripartizione di riserve o altri fondi costituiti con sopraprezzi di emissione delle azioni o quote, con interessi di conguaglio versati dai sottoscrittori di nuove azioni o quote, con versamenti fatti dai soci a fondo perduto o in conto capitale e con saldi di rivalutazione monetaria esenti da imposta; tuttavia le somme o il valore normale dei beni ricevuti riducono il costo fiscalmente riconosciuto delle azioni o quote possedute.
I commi successivi (da 6 a 8) disciplinano alcune fattispecie che fanno presumere la distribuzione di utili in capo ai soci.
Tale disposizione - che entrerà in vigore il 1° gennaio 2027 - ripropone il contenuto di cui all’articolo 47, commi 1, 5, 6, 7 e 8 del TUIR, in vigore fino al 31 dicembre 2026.
Il comma 6 stabilisce che per le suddette assegnazioni e cessioni ai soci, le aliquote dell’imposta proporzionale di registro eventualmente applicabili sono ridotte alla metà (dal 9 per cento al 4,5 per cento ovvero dal 3 per cento all’1,5 per cento), mentre le imposte ipotecarie e catastali si applicano in misura fissa (pari a 200 euro, in luogo dell’aliquota del 2 per cento per le imposte ipotecarie e dell’1 per cento per quelle catastali).
Infine, il comma 7 reca delle indicazioni sul versamento dell’imposta sostitutiva.
Nello specifico, si prevede che l’imposta sostitutiva debba essere versata entro il 30 novembre 2027, secondo le modalità di cui al decreto legislativo n. 33 del 2025 (con modello F24). Si chiarisce, inoltre, che si applicano le disposizioni previste per le imposte sui redditi per la riscossione, i rimborsi ed il contenzioso.
Si ricorda che, in attuazione della delega di riforma fiscale, dal 1° gennaio 2027, gli articoli da 17 a 23 del decreto legislativo n. 241 del 1997 – ricompresi nella Sezione I (rubricata “Versamento unitario e compensazione”) del Capo III – saranno stati sostituiti ed integrati dagli articoli da 3 a 14 – ricompresi nel Capo II (rubricato “Versamento unitario e compensazione”) del Titolo I – del testo unico in materia di versamenti e di riscossione, di cui al decreto legislativo n. 33 del 2025.
Rispetto all’articolo 1, comma 40, della legge n. 199 del 2025, non è prevista la possibilità di rateizzare il versamento dell’imposta sostitutiva de qua.
La disposizione di cui al comma 8, invece, riconosce agli imprenditori individuali, previo pagamento di una imposta sostitutiva dell’IRPEF e dell’IRAP pari all’8 per cento della differenza tra il valore normale dei beni e il relativo valore fiscalmente riconosciuto, la possibilità di estromettere dal patrimonio dell’impresa i beni immobili strumentali di cui all’articolo 45, comma 2, del medesimo decreto legislativo n. 117 del 2026., subordinatamente alla sussistenza delle seguenti condizioni:
§ i beni sono posseduti al 30 settembre 2026;
§ le esclusioni devono essere effettuate dal 1° gennaio 2027 al 31 maggio 2027.
Sul punto, si ricorda che il sopra citato articolo 45, comma 2, del decreto legislativo n. 117 del 2026, fornisce una definizione di beni immobili strumentali ai fini delle imposte sui redditi. Specificamente, si considerano strumentali gli immobili utilizzati esclusivamente per l’esercizio dell’arte o professione o dell’impresa commerciale da parte del possessore. Gli immobili relativi ad imprese commerciali che per le loro caratteristiche non sono suscettibili di diversa utilizzazione senza radicali trasformazioni si considerano strumentali anche se non utilizzati o anche se dati in locazione o comodato. L’articolo medesimo precisa, altresì, al comma 1, che gli immobili relativi ad imprese commerciali e quelli che costituiscono beni strumentali per l’esercizio di arti e professioni non si considerano produttivi di reddito fondiario.
Come ricordato in precedenza, tale disposizione – che entrerà in vigore dal 1° gennaio 2027 – ripropone il contenuto dell’articolo 43, comma 2, del TUIR, in vigore fino al 31 dicembre 2026.
Si rammenta, inoltre, che la suddetta estromissione è disciplinata dall’articolo 1, comma 121, della legge n. 208 del 2015, la cui applicazione è stata riproposta dall’articolo 1, comma 106, della legge n. 197 del 2022 con riferimento ai beni posseduti alla data del 31 ottobre 2022, con esclusioni poste in essere dal 1° gennaio 2023 al 31 maggio 2023.
Tale disciplina è stata altresì riproposta dall’articolo 1, comma 37, della legge n. 207 del 2024 con riferimento ai beni posseduti alla data del 31 ottobre 2024, con esclusioni poste in essere dal 1° gennaio 2025 al 31 maggio 2025. Da ultimo, la medesima disciplina è stata altresì riproposta dall’articolo 1, comma 41, della legge 30 dicembre 2025, n. 199 (legge di bilancio 2026) con riferimento ai beni posseduti alla data del 30 settembre 2025, con esclusioni poste in essere dal 1° gennaio 2026 al 31 maggio 2026.
La norma precisa, altresì, che i versamenti rateali dell’imposta sostitutiva debbano essere effettuati, rispettivamente, entro il 30 novembre 2027 ed entro il 30 giugno 2028 per la parte rimanente e che gli effetti dell’estromissione decorrono dal 1º gennaio 2027.
Articolo 14
(Rivalutazione beni immobili d’impresa)
L’articolo 14 ripropone in capo alle società di capitali, agli altri soggetti passivi IRES (società cooperative, di mutua assicurazione, società europee o società cooperative europee residenti nel territorio dello Stato, nonché agli enti commerciali) ed alle società di persone commerciali la possibilità di rivalutare i beni immobili d’impresa (diversi dalle aree fabbricabili e dagli immobili merce) risultati dal bilancio d’esercizio in corso al 31 dicembre 2025. La rivalutazione deve essere eseguita nel bilancio o rendiconto) dell’esercizio successivo a quello in corso alla data del 31 dicembre 2025, i cui termini di approvazione scadono successivamente all’entrata in vigore del presente articolo.
Il saldo attivo di rivalutazione deve essere imputato al capitale o accantonato in apposita riserva e costituisce, ai fini fiscali, una riserva in sospensione d’imposta. Si riconosce la possibilità di affrancare, in tutto in parte, il saldo attivo della rivalutazione mediante applicazione, in capo alla società, di un’imposta sostitutiva (dell’IRPEF, dell’IRES e dell’IRAP) nella misura del 10 per cento.
Per il riconoscimento, ai fini fiscali (imposte sui redditi e IRAP), del maggior valore attribuito ai beni immobili oggetto di rivalutazione contabile a decorrere dal terzo esercizio successivo a quello con riferimento al quale la rivalutazione è stata eseguita, è necessario il preventivo versamento di un’imposta sostitutiva (dell’IRPEF, dell’IRES e dell’IRAP) nella misura dell’8 per cento per gli immobili ammortizzabili e del 4 per cento per gli immobili non ammortizzabili (che deve essere computata in diminuzione del saldo attivo di rivalutazione).
Nel caso in cui i beni rivalutati siano ceduti, assegnati ai soci o destinati a finalità estranee all’impresa prima dell’inizio del sesto esercizio successivo, ai fini della determinazione delle plusvalenze o minusvalenze, si farà riferimento al costo ante della rivalutazione.
Le imposte sostitutive (di affrancamento e di riallineamento) devono essere versate, in un’unica soluzione, entro il termine di versamento del saldo delle imposte sui redditi dovute per il periodo d’imposta con riferimento al quale la rivalutazione è stata eseguita.
Infine, si riconosce ai soggetti IAS/IFRS adopter la possibilità di procedere con il riallineamento dei medesimi beni immobili, mediante versamento dell’imposta sostitutiva (di riallineamento). Tali soggetti sono tenuti a vincolare le somme oggetto di riallineamento in una riserva in sospensione d’imposta, ai fini fiscali, che può essere affrancata mediante pagamento di ulteriore imposta sostitutiva (di affrancamento).
Come risulta dalla relazione tecnica A.C. 3174, all’articolo 14 sono ascrivibili maggiori entrate tributarie pari a 208,1 milioni di euro per l’anno 2027.
In tal senso, l’articolo 14 introduce il nuovo articolo 364-ter (con rubrica “Rivalutazione dei beni immobili d’impresa”) nell’ambito della Parte IV, Titolo I, Capo I-bis, del Testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al decreto legislativo n. 117 del 2026 (che entrerà in vigore dal 1° gennaio 2027).
Il Titolo I della Parte IV del decreto legislativo n. 117 del 2026 è dedicato alle disposizioni varie, transitorie e finali. Il Capo I-bis concernente le “Disposizioni temporanee comuni in materia di imposta sul reddito delle persone fisiche e sul reddito delle società” è stato introdotto dall’articolo 11, comma 1, lettera b), del presente disegno di legge (per approfondimenti, si rinvia alla relativa scheda).
Il nuovo articolo 364-ter viene inserito dopo l’articolo 364-bis (riguardante la riapertura dei termini per l’assegnazione agevolata, la trasformazione e l’estromissione) anch’esso di nuova introduzione ai sensi dell’articolo 13 del presente disegno di legge (si veda la relativa scheda).
Nello specifico, i commi da 1 a 9 del citato articolo 364-ter ripropongono il regime fiscale temporaneo di rivalutazione dei beni immobili d’impresa, similmente alla facoltà di rivalutazione generale dei beni d’impresa riconosciuta dall’articolo 110 del decreto-legge n. 104 del 2020 (decreto rilancio).
Si ricorda che l’articolo 110 del decreto-legge n. 104 del 2020 ha previsto, a favore delle società di capitali e degli enti commerciali che non adottano i principi contabili internazionali, la possibilità? di effettuare la rivalutazione dei beni d’impresa e delle partecipazioni risultanti dal bilancio dell'esercizio in corso al 31 dicembre 2019.
Il saldo attivo della rivalutazione poteva essere affrancato, in tutto o in parte, con l’applicazione in capo alla società di un'imposta sostitutiva delle imposte sui redditi, dell'IRAP e di eventuali addizionali nella misura del 10 per cento. Il maggior valore attribuito ai beni ed alle partecipazioni poteva essere riconosciuto mediante il versamento di un'imposta sostitutiva delle imposte sui redditi e dell’IRAP nella misura del 3 per cento per i beni ammortizzabili e non ammortizzabili.
L’articolo 1-bis del decreto-legge n. 41 del 2021 ha altresì esteso la possibilità di effettuare la rivalutazione agevolata dei beni d’impresa e delle partecipazioni risultanti dal bilancio dell’esercizio in corso al 31 dicembre 2019, disposta dal citato articolo 110 del decreto-legge n. 104 del 2020. Per effetto delle modifiche detta rivalutazione, oltre a potersi effettuare nel bilancio o nel rendiconto successivo a quello in corso al 31 dicembre 2019, poteva essere eseguita anche nel bilancio successivo a quest’ultimo, ma solo con riferimento ai beni non rivalutati nel bilancio precedente, senza la possibilità di affrancamento del saldo attivo (con applicazione di un'imposta sostitutiva delle imposte sui redditi, dell’IRAP e delle addizionali nella misura del 10 per cento) e senza il riconoscimento degli altri effetti fiscali (riconoscimento del maggior valore di beni e partecipazioni ai fini delle imposte sui redditi e dell’IRAP, con il versamento di un'imposta sostitutiva delle imposte sui redditi e dell’IRAP nella misura del 3 per cento, ai sensi del comma 4 dell’articolo 110).
Ulteriori modifiche alle disposizioni di cui all’articolo 110 del decreto-legge n. 104 del 2020 sono state disposte ai sensi dell’articolo 1, commi 622-624, della legge n. 234 del 2021 (legge di bilancio 2022) e dell’articolo 3, comma 3-bis, del decreto-legge n. 4 del 2022).
In particolare, il comma 1 definisce l’ambito di applicazione del regime de quo nei termini che seguono.
d) Ambito soggettivo
Società o enti che non adottano i principi contabili internazionali nella redazione del bilancio e che siano riconducibili ad una delle seguenti forme giuridiche:
§ soggetti passivi IRES di cui all’articolo 82, comma 1, lettera a), del decreto legislativo n. 117 del 2026: (i) società per azioni, (ii) società in accomandita per azioni, (iii) società a responsabilità limitata, (iv) società cooperative e (v) società di mutua assicurazione, nonché (vi) società europee di cui al regolamento (CE) n. 2157/2001 e società cooperative europee di cui al regolamento (CE) n. 1435/2003 residenti nel territorio dello Stato;
§ soggetti passivi IRES di cui all’articolo 82, comma 1, lettera b), del decreto legislativo n. 117 del 2026: enti pubblici e privati diversi dalle società, nonché i trust, residenti nel territorio dello Stato, che hanno per oggetto esclusivo o principale l’esercizio di attività commerciali;
§ società di persone commerciali: società in nome collettivo, società in accomandita semplice ed equiparate.
e) Ambito oggettivo
Possibilità di rivalutare i beni immobili risultanti dal bilancio d’esercizio in corso al 31 dicembre 2025 (bilancio d’esercizio 2025, per i soggetti con esercizio sociale coincidente con l’anno solare).
Per espressa previsione normativa, non possono formare oggetto di rivalutazione, in quanto esclusi da tale regime fiscale, i seguenti beni immobili:
§ aree fabbricabili;
§ immobili alla cui produzione o al cui scambio è diretta l’attività di impresa (c.d. immobili merce).
L’articolo 336 del Testo unico delle disposizioni legislative in materia di adempimenti e accertamento, di cui al decreto legislativo n. 141 del 2026, stabilisce che ai fini fiscali (IVA, imposte di registro, imposte sui redditi, nonché IMU anche ai fini della deducibilità ai fini IRES), un’area è da considerare fabbricabile se utilizzabile a scopo edificatorio in base allo strumento urbanistico generale adottato dal comune, indipendentemente dall’approvazione della regione e dall’adozione di strumenti attuativi del medesimo.
Tale disposizione – che entrerà in vigore dal 1° gennaio 2027 – ripropone il contenuto della disposizione di cui all’articolo 36, comma 2, del decreto-legge n. 223 del 2006, in vigore fino al 31 dicembre 2026.
Tale facoltà è concessa anche in deroga ai criteri di valutazione di cui all’articolo 2426 del codice civile e di ogni altra disposizione di legge in materia.
L’articolo 2426 del codice civile definisce i criteri di valutazione delle voci di bilancio per i soggetti che redigono il bilancio secondo i principi contabili nazionali (OIC).
Poiché la facoltà di rivalutazione de quo è riferibile ai beni immobili diversi dagli immobili merce, i criteri di valutazione da derogare sono quelli indicati ai punti 1), 2) e 3) del citato articolo 2426 del codice civile riguardanti le immobilizzazioni, ovverosia:
§ le immobilizzazioni sono iscritte al costo di acquisto o di produzione. Il costo di acquisto comprende i costi accessori, mentre il costo di produzione comprende tutti i costi direttamente imputabili al prodotto e/o la quota dei costi ragionevolmente imputabile al medesimo prodotto relativi al periodo di fabbricazione e fino al momento in cui il bene può essere utilizzato, ivi inclusi gli oneri relativi al finanziamento della fabbricazione interna o presso terzi (criterio di valutazione di cui al punto n. 1) dell’articolo 2426 del codice civile);
§ il costo delle immobilizzazioni (materiali e immateriali) la cui utilizzazione è limitata nel tempo deve essere sistematicamente ammortizzato in ogni esercizio in relazione alla loro residua possibilità di utilizzazione. Eventuali modifiche dei criteri di ammortamento e dei coefficienti applicati devono essere motiviate nella nota integrativa (criterio di valutazione di cui al punto n. 2) dell’articolo 2426 del codice civile);
§ l’immobilizzazione che, alla data della chiusura dell’esercizio, risulti durevolmente di valore inferiore a quello determinato secondo i criteri di cui numeri 1) e 2) deve essere iscritta a tale minore valore. Il minor valore non può essere mantenuto nei successivi bilanci se sono venuti meno i motivi della rettifica effettuata (criterio di valutazione di cui al punto n. 3) dell’articolo 2426 del codice civile)
Il comma 2 definisce i termini di rivalutazione contabile dei beni immobili.
Più precisamente, la norma stabilisce che la rivalutazione debba essere eseguita nel bilancio (o rendiconto) dell’esercizio successivo a quello in corso alla data del 31 dicembre 2025, per il quale la data di approvazione scade successivamente alla data di entrata in vigore del presente articolo (bilancio d’esercizio 2026, per i soggetti con esercizio sociale coincidente con l’anno solare).
Si ricorda che, ai sensi dell’articolo 2364 del codice civile, per le società prive di consiglio di sorveglianza, l’assemblea ordinaria deve essere convocata per l’approvazione del bilancio d’esercizio entro il termine stabilito dallo statuto e comunque non superiore a 120 giorni dalla chiusura dell’esercizio sociale.
Lo statuto può prevedere un termine maggiore, comunque non superiore a 180 giorni, nel caso di società tenute alla redazione del bilancio consolidato ovvero quando lo richiedono particolari esigenze relative alla struttura ed all’oggetto della società. In tal caso, gli amministratori segnalano nella relazione sulla gestione le ragioni della dilazione.
Inoltre, la rivalutazione può essere effettuata distintamente per ciascun bene immobile e deve essere annotata nel relativo inventario e nella nota integrativa. A tal fine, la norma precisa che si intendono ricompresi in due distinte categorie gli immobili ammortizzabili (immobili strumentali) e quelli non ammortizzabili (immobili patrimonio).
Il comma 3 stabilisce che il saldo attivo risultante dalle rivalutazioni –effettuate ai sensi di tale articolo – debba essere imputato al capitale o accantonato in apposita riserva designata con riferimento al presente articolo, con esclusione di ogni diversa utilizzazione.
Ai sensi delle disposizioni del codice civile, nonché delle indicazioni contenute nel principio contabile OIC 28, le riserve (di utili o di capitali) possono essere utilizzate, in funzione della loro natura e degli eventuali vincoli cui sono sottoposte, per: (a) aumento gratuito del capitale sociale; (b) copertura delle perdite; (c) distribuzione ai soci; (d) altre destinazioni previste dalla legge o dallo statuto.
Sebbene il codice civile non fornisca una definizione generale di riserve disponibili e indisponibili, nella prassi si distingue tra riserve disponibili, che possono essere utilizzate per le finalità consentite dalla legge e dallo statuto, e riserve indisponibili, soggette a specifici vincoli di utilizzazione.
La nozione di disponibilità deve inoltre essere distinta da quella di distribuibilità: la disponibilità attiene alla possibilità di utilizzare la riserva, ad esempio per un aumento gratuito del capitale, mentre la distribuibilità riguarda specificamente la possibilità di attribuire la riserva ai soci. Ne consegue che una riserva può essere disponibile ma non distribuibile.
La norma precisa che tale riserva costituisce, ai fini fiscali, una riserva in sospensione d’imposta.
Le riserve in sospensione d’imposta sono definite nell’ambito dei principi contabili nazionali (OIC 25, par. 67-68).
Nello specifico, secondo l’OIC 25 (par. 67), alcune leggi di rivalutazione possono prevedere che in contropartita al maggior valore contabile di un’attività sia iscritta una riserva nel patrimonio netto non soggetta a tassazione (c.d. riserva in sospensione di imposta), se non in caso di distribuzione della riserva ai soci. Il regime di sospensione d’imposta della riserva determina una differenza temporanea imponibile tra il valore contabile della riserva e il suo valore fiscale che richiede l’iscrizione di imposte differite alla data della rivalutazione (rilevazione iniziale). Tuttavia, in deroga al paragrafo 55, le imposte differite relative alla riserva possono non essere contabilizzate se vi sono scarse probabilità di distribuire la riserva ai soci.
Inoltre, lo standard contabile chiarisce (par. 68) che la valutazione circa la probabilità di distribuzione della riserva ai soci è effettuata, caso per caso, tenendo conto anche dei seguenti aspetti:
§ l’andamento storico di distribuzione dei dividendi e la presenza nel bilancio di altre riserve di entità tale da non richiedere l’utilizzo di riserve in sospensione ai fini della distribuzione;
§ la composizione del patrimonio netto, con particolare riguardo alla presenza di altre riserve di entità rilevante, le quali hanno già scontato l’imposta.
Il comma 4 riconosce la possibilità di affrancare, in tutto o in parte, il saldo attivo della rivalutazione mediante applicazione, in capo alla società, di un’imposta sostitutiva (dell’IRPEF, dell’IRES e dell’IRAP) nella misura del 10 per cento. Le relative modalità di versamento sono indicate al successivo comma 7 del presente articolo.
Il successivo comma 5 stabilisce le condizioni affinché il maggior valore attribuito ai beni immobili oggetto di rivalutazione contabile sia riconosciuto anche ai fini fiscali (imposte sui redditi e IRAP).
Le condizioni sono le seguenti:
§ preventivo versamento di un’imposta sostitutiva (dell’IRPEF, dell’IRES e dell’IRAP) nella misura dell’8 per cento per gli immobili ammortizzabili e del 4 per cento per gli immobili non ammortizzabili;
§ decorrenza dal terzo esercizio successivo a quello con riferimento al quale la rivalutazione è stata eseguita.
La norma precisa che l’imposta sostitutiva debba essere computata in diminuzione del saldo attivo di rivalutazione.
Il comma 6 stabilisce un periodo minimo di osservazione per non decadere dal riconoscimento, ai fini fiscali, del maggior valore attribuito ai beni immobili oggetto di rivalutazione.
Nello specifico, la norma dispone che, ai fini della determinazione delle plusvalenze o minusvalenze, si ha riguardo al costo del bene prima della rivalutazione, qualora in data anteriore a quella di inizio del sesto esercizio successivo a quello nel cui bilancio la rivalutazione è stata eseguita gli immobili rivalutati abbiano formato oggetto di una delle seguenti operazioni:
§ cessione a titolo oneroso;
§ assegnazione ai soci;
§ destinazione a finalità estranee all’esercizio dell’impresa o al consumo personale o familiare dell’imprenditore.
Il comma 7 disciplina le modalità di versamento valevoli sia per l’imposta sostitutiva di affrancamento del saldo netto di rivalutazione, sia per l’imposta sostitutiva di riconoscimento, ai fini fiscali, del maggior valore contabile (c.d. imposta sostitutiva di riallineamento).
In particolare, la norma stabilisce che entrambe le imposte sostitutive debbano essere versate, in un’unica soluzione, entro il termine di versamento del saldo delle imposte sui redditi dovute per il periodo d’imposta con riferimento al quale la rivalutazione è stata eseguita (per soggetti con periodo d’imposta coincidente con l’anno solare, poiché la rivalutazione dovrà essere eseguita nel bilancio d’esercizio 2026, il termine ordinario di versamento del saldo delle imposte sui redditi coincide con il 30 giugno 2027).
Il comma 8 stabilisce che trovano applicazione, in quanto compatibili, le seguenti disposizioni di legge e regolamentari emanate per precedenti rivalutazioni di beni d’impresa:
§ articolo 11 della legge n. 342 del 2000 (modalità di effettuazione della rivalutazione);
§ articolo 13 della legge n. 342 del 2000 (contabilizzazione della rivalutazione);
§ articolo 14 della legge n. 342 del 2000 (riconoscimento fiscale di maggiori valori iscritti in bilancio);
§ articolo 15 della legge n. 342 del 2000 (ulteriori soggetti ammessi alle rivalutazioni);
§ regolamento di cui al decreto del Ministro delle finanze 13 aprile 2001, n. 162 (recante le modalità di attuazione delle disposizioni tributarie in materia di rivalutazione dei beni delle imprese e del riconoscimento fiscale dei maggiori valori iscritti in bilancio, ai sensi degli articoli da 10 a 16 della legge 21 novembre 2000, n. 342);
§ regolamento di cui al decreto del Ministro dell’economia e delle finanze 19 aprile 2002, n. 86 (recante le modalità di attuazione delle disposizioni tributarie in materia di rivalutazione dei beni delle imprese e del riconoscimento fiscale dei maggiori valori iscritti in bilancio, ai sensi dell’articolo 3, commi 1, 2 e 3, della legge 28 dicembre 2001, n. 448);
§ articolo 1, comma 475, della legge n. 311 del 2004 (non concorso alla formazione del reddito imponibile dell’impresa dei saldi attivi di rivalutazione);
§ articolo 1, comma 477, della legge n. 311 del 2004 (indeducibilità dell’imposta sostitutiva che può essere imputata, in tutto o in parte, alle riserve iscritte in bilancio o rendiconto);
§ articolo 1, comma 478, della legge n. 311 del 2004 (per la liquidazione, l’accertamento, la riscossione, i rimborsi, le sanzioni e il contenzioso si applicano le disposizioni previste per le imposte sui redditi).
In particolare, il richiamo all'articolo 15 della legge n. 342 prevede l'applicabilità? delle norme sulla rivalutazione, per i beni relativi alle attività? commerciali esercitate, anche alle imprese individuali, alle società? in nome collettivo, in accomandita semplice ed equiparate, agli enti pubblici e privati che non hanno per oggetto esclusivo o principale l'esercizio di attività? commerciale, residenti nel territorio dello Stato, nonché? alle società? e gli enti di ogni tipo non residenti nel territorio dello Stato.
Gli articoli da 10 a 16 della legge n. 342 del 2000 hanno attribuito alle imprese la facoltà? di effettuare la rivalutazione dei beni iscritti nel bilancio chiuso entro il 31 dicembre 2002 attraverso il pagamento di un’imposta sostitutiva sul maggior valore iscritto. Risultavano esclusi, invece, i beni alla cui produzione o scambio era diretta l’attività? dell’impresa. Con riferimento al profilo soggettivo, le disposizioni richiamate interessavano le società? di capitali, gli enti commerciali, gli enti non commerciali, le imprese individuali, le società? di persone, con la sola esclusione delle società? semplici, nonché? le società?, gli enti e le persone fisiche non residenti che esercitavano attività? commerciali nel territorio dello Stato mediante una stabile organizzazione (articoli 10 e 15). La rivalutazione, secondo quanto disposto dall’articolo 11, poteva essere eseguita nell’esercizio successivo a quello indicato all'articolo 10, per il quale il termine di approvazione del bilancio scadesse successivamente alla data di entrata in vigore della legge. Inoltre, al fine di evitare sopravvalutazioni, venivano disposti criteri per la determinazione del nuovo valore attribuito al bene oggetto di rivalutazione. L’articolo 12 prevedeva che sui maggiori valori emersi fosse applicata un’imposta sostitutiva delle imposte sui redditi e dell’IRAP, nella misura, rispettivamente, del 19 per cento per i beni ammortizzabili e del 15 per cento per quelli non ammortizzabili. L’imposta sostitutiva poteva essere versata in tre rate annuali di pari importo, anche mediante compensazione. Il maggior valore attribuito ai beni con la rivalutazione, in base all’articolo 12, comma 3, era riconosciuto ai fini delle imposte sui redditi e dell’IRAP, a decorrere dall’esercizio in cui la rivalutazione era stata effettuata. Ai sensi dell'articolo 13, il saldo attivo risultante dalla rivalutazione doveva essere destinato ad incremento di capitale sociale oppure iscritto in un'apposita riserva in sospensione d’imposta, la cui denominazione doveva contenere il riferimento alle disposizioni relative alla rivalutazione eseguita. La finalità? della norma consiste nell'escludere la possibilità? che le somme relative alla rivalutazione, incrementative del patrimonio netto dell’impresa, vengano utilizzate senza essere adeguatamente assoggettate all'imposizione fiscale: il medesimo articolo 13 dispone infatti che, nel caso in cui tali riserve siano distribuite ai soci, le somme versate, incrementate dell’imposta sostitutiva pagata, concorrono a formare sia il reddito imponibile della società? sia quello dei soci; a tal fine e? riconosciuto un credito d’imposta pari all’importo dell’imposta sostitutiva pagata. Se, invece, la riserva e? utilizzata per la copertura di perdite, non e? possibile dar luogo a distribuzione di utili prima di aver reintegrato la riserva medesima. L'articolo 14 consentiva l'applicazione delle disposizioni dell’articolo 12 e della relativa imposta sostitutiva, per ottenere il riconoscimento fiscale dei maggiori valori dei beni iscritti nel bilancio o rendiconto, anche singolarmente considerati, divergenti da quelli fiscali a qualsiasi titolo (c.d. riallineamento). In entrambi i casi (rivalutazione o riallineamento), ai sensi dell’articolo 14, l’importo corrispondente ai maggiori valori era imputato ad una riserva in sospensione di imposta. L’articolo 16, infine, rimetteva a un decreto ministeriale la determinazione delle modalità? di attuazione delle disposizioni contenute negli articoli da 10 a 15. A ciò? si e? provveduto con i decreti del Ministro delle finanze 13 aprile 2001, n. 162, e 19 aprile 2002, n. 86.
I commi 475, 477 e 478 dell’articolo 1 della legge finanziaria 2005 disciplinano il versamento di una imposta sostitutiva sulle riserve e i fondi in sospensione di imposta e sui saldi attivi di rivalutazione. Il comma 475 in particolare prevede che le riserve e i fondi, assoggettati all'imposta sostitutiva, non concorrono a formare il reddito imponibile dell'impresa ovvero della società? e dell'ente e in caso di distribuzione dei citati saldi attivi non spetta il credito d'imposta. Ai sensi del comma 477 l'imposta sostitutiva e? indeducibile e può? essere imputata, in tutto o in parte, alle riserve iscritte in bilancio o rendiconto; per la liquidazione, l'accertamento, la riscossione, i rimborsi, le sanzioni e il contenzioso si applicano le disposizioni previste per le imposte sui redditi (comma 478).
Infine, il comma 9 prevede che il riconoscimento fiscale di maggiori valori iscritti a bilancio, disposto dall'articolo 14, comma 1 della legge n. 342 del 2000 (c.d. riallineamento), venga applicato anche ai soggetti che redigono il bilancio in conformità ai principi contabili internazionali (c.d. IAS/IFRS adopter), di cui al regolamento (CE) n. 1606/2002, in relazione ai beni immobili indicati al comma 1. A tal fine, la norma precisa per tali soggetti che, a fronte dell’importo corrispondente ai maggiori valori oggetto di riallineamento, al netto dell’imposta sostitutiva di cui al comma 5, debba essere vincolata una riserva in sospensione d’imposta ai fini fiscali che può essere affrancata ai sensi del comma 4.
Articolo 15
(Modifica delle aliquote dell’imposta sulle transazioni finanziarie)
L’articolo 15 dispone un aumento dell’aliquota dell’imposta sulle transazioni finanziarie sia con riferimento al trasferimento della proprietà di azioni e altri strumenti partecipativi (dallo 0,4 allo 0,8 per cento) sia con riferimento alle negoziazioni ad alta frequenza relative agli strumenti finanziari (dallo 0,04 allo 0,08 per cento).
Secondo quanto indicato nella Relazione Tecnica, l’articolo 15, in considerazione dell’incremento dell’aliquota dallo 0,4 per cento allo 0,8 per cento, comporta un maggior gettito pari a 1.380 milioni di euro annui a decorrere dall’anno 2027.
La disposizione interviene sulla disciplina dell’imposta sulle transazioni finanziarie, modificando le aliquote applicabili alle operazioni soggette all’imposta.
Nello specifico, si modificano gli articoli 42 e 46 del Testo unico dei tributi erariali minori, di cui al decreto legislativo n. 174 del 2024, concernenti rispettivamente l’oggetto e l’aliquota dell’imposta sul trasferimento della proprietà di azioni e altri strumenti partecipativi e l’imposta sulle negoziazioni ad alta frequenza. Il suddetto Testo unico, ai sensi dell’articolo 100 del citato decreto legislativo n. 174 del 2024, entrerà in vigore il 1° gennaio 2027.
In particolare, si prevede un nuovo aumento dell’aliquota dell’imposta: infatti, si ricorda che tale aliquota già stata soggetta ad un incremento ad opera della legge di bilancio per il 2026 (si veda il box seguente). La disposizione esame prevede che i tassi delle aliquote vengano così modificati:
· l’aliquota dell’imposta sul trasferimento della proprietà di azioni e altri strumenti partecipativi passa dallo 0,4 per cento allo 0,8 per cento (art. 42);
· l’aliquota dell’imposta sulle negoziazioni ad alta frequenza passa dallo 0,04 per cento allo 0,08 per cento (art. 46).
Secondo quanto riportato nelle appendici statistiche del bollettino delle entrate tributarie n. 294, tra gennaio ed agosto 2026 l’imposta sulle transazioni finanziarie, con le aliquote attualmente vigenti fissate allo 0,4% e allo 0,04%, ha generato entrate per 917 milioni di euro. Nello stesso periodo del 2025, la medesima imposta (cui tuttavia erano applicate aliquote minori pari allo 0,2% e 0,02%) aveva incassato 472 milioni. Pertanto, nel medesimo periodo, l’incremento rispetto al 2025 è pari a 445 milioni di euro (+94,3%). Le entrati totali annue per il 2025 sono state pari a 710 milioni.
(in milioni di euro)
| |
Consuntivo 2024 |
Preconsuntivo 2025 |
Preconsuntivo 2026 |
Variazione assoluta 2025-2026 |
Variazioni % 2025-2026 |
| Totale gennaio-agosto |
376 |
472 |
917 |
445 |
94,3% |
| Totale annuo |
546 |
710 |
- |
- |
- |
Fonte: pag. 33, Appendici statistiche del bollettino delle entrate tributarie n. 294, agosto 2026, Dipartimento delle finanze del MEF.
Di seguito si riporta un grafico, estratto dalla citata appendice statistica, contenente i dati di consuntivo (2024) e preconsuntivo (2025 e 2026, per i mesi disponibili alla data del 2 novembre) riferiti alle entrate derivanti dall’ imposta sulle transazioni finanziarie:
(in milioni di euro)
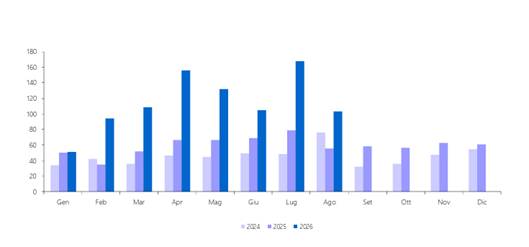

La cosiddetta Tobin tax - disciplinata dagli articoli 42 e seguenti del Testo unico dei tributi erariali minori (decreto legislativo 5 novembre 2024, n. 174)- è un’imposta applicata sul trasferimento della proprietà di azioni e altri strumenti partecipativi emessi da società residenti nel territorio dello Stato, nonché di titoli rappresentativi dei predetti strumenti indipendentemente dalla residenza del soggetto emittente. È soggetto all'imposta anche il trasferimento di proprietà di azioni che avvenga per effetto della conversione di obbligazioni, mentre è escluso il trasferimento per successione o donazione. Per quanto attiene alle operazioni citate, è prevista un'aliquota dello 0,4 per cento (elevata allo 0,8 per cento, dal 1° gennaio 2027) sul valore della transazione (art. 42).
L'imposta è dovuta indipendentemente dal luogo di conclusione della transazione e dallo Stato di residenza delle parti contraenti. L'aliquota dell'imposta è ridotta alla metà per i trasferimenti che avvengono in mercati regolamentati e sistemi multilaterali di negoziazione.
Particolari modalità di determinazione dell'imposta sono previste per le operazioni su strumenti finanziari derivati, giacché in tali ipotesi l'imposta è dovuta in misura fissa determinata con riferimento alla tipologia di strumento e al valore del contratto.
Con riferimento al debitore dell'imposta, nell'ipotesi di trasferimento è dovuta dal soggetto a favore del quale avviene il trasferimento, mentre con riferimento alle ipotesi di operazioni su derivati essa è dovuta nella misura, ivi stabilita, da ciascuna delle controparti delle operazioni.
L'imposta si applica anche alle negoziazioni ad alta frequenza relative agli strumenti finanziari sopra indicati, con riguardo alle operazioni effettuate sul mercato finanziario italiano. Per quanto attiene a tali operazioni, è prevista un'aliquota dello 0,04 per cento (elevata allo 0,08 per cento, dal 1° gennaio 2027) sul valore della transazione (art. 46).
Per espressa previsione normativa, la Tobin Tax non è deducibile ai fini delle imposte sui redditi dell'IRAP.
Si ricorda che l'imposta sulle transizioni finanziarie (o "Tobin Tax") è stata istituita dall'articolo 1, commi da 491 a 500, della legge n. 228 del 2012, nonché disciplinata dal decreto del 21 febbraio 2013 emanato, in attuazione del comma 500, dal Ministro dell'economia e delle finanze.
Successivamente, la legge di bilancio 2026 (articolo 1, commi 29-31) ha disposto, a decorrere dal 1° gennaio 2026, un aumento dell'aliquota della Tobin Tax dallo 0,2 allo 0,4 per cento, con riferimento al trasferimento della proprietà di azioni e altri strumenti partecipativi e dallo 0,02 allo 0,04 per cento, con riferimento alle negoziazioni ad alta frequenza relative agli strumenti finanziari. A tale scopo sono stati modificati:
• i commi 491 e 495 dell'articolo 1 della legge n. 228 del 2012 concernenti, rispettivamente, l'oggetto e l'aliquota dell'imposta sul trasferimento della proprietà di azioni e altri strumenti partecipativi e l'imposta sulle negoziazioni ad alta frequenza (che sono applicabili fino al 31 dicembre 2026);
• gli articoli 42 e 46 del decreto legislativo n. 174 del 2024, contenente il Testo unico dei tributi erariali minori, nel quale sono riportate le medesime disposizioni e che entrerà in vigore il 1° gennaio 2027.
Articolo 16
(Utili percepiti da enti non commerciali)
L’articolo 16 riguarda il trattamento fiscale degli utili percepiti da enti non commerciali. Novellando il testo unico delle disposizioni legislative in materia di imposte sui redditi, si stabilisce che tali utili concorrano alla formazione del reddito imponibile, ai fini dell’imposta, nella misura del 55 per cento, invece che del 50 per cento.
La relazione tecnica stima un maggiore gettito IRES, in termini di competenza, dell’ordine di 16,1 milioni di euro per il 2027 e di 21,5 milioni annui dal 2028.
L’articolo 16 si compone di due commi. Esso novella l’articolo 153, comma 2, primo periodo, del testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al decreto legislativo 19 giugno 2026, n. 117.
La disposizione da introdurre interessa il trattamento fiscale degli utili percepiti da enti non commerciali. Si tratta delle fondazioni di origine bancaria e di altri enti che esercitano, senza scopo di lucro, in via esclusiva o principale, una o più attività di interesse generale per il perseguimento di finalità civiche, solidaristiche e di utilità sociale. Ai fini dell’imposta sul reddito delle società, gli utili percepiti da tali enti concorreranno nella misura del 55 per cento, invece che del 50, come avviene attualmente. I dati ricavabili dalle dichiarazioni dei redditi degli enti non commerciali presentate nel 2025, integrati da ulteriori dati pubblicati nel 31° Rapporto ACRI (Associazione di Fondazioni e Casse di Risparmio Spa), mostravano un incremento degli utili percepiti dalle Fondazioni Bancarie nel 2025 rispetto ai dati dichiarativi.
Il nuovo regime sarà applicato a decorrere dal periodo d’imposta 2027, e produrrà effetti sul calcolo dell’acconto dovuto per il medesimo periodo. Secondo le stime riportate dalla Relazione Tecnica che correda il disegno di legge di bilancio, la nuova disciplina dovrebbe determinare un maggiore gettito IRES, in termini di competenza, dell’ordine di 16,1 milioni di euro per il 2027 e di 21,5 milioni di euro per ciascuno degli anni a seguire.
Articolo 17
(Imposizione in uscita dei soggetti che non esercitano
imprese commerciali)
L’articolo 17, comma 1, inserisce nel Testo unico delle disposizioni legislative in materia di imposte sui redditi (d.lgs 19 giugno 2026, n. 117) un nuovo articolo 307-bis che disciplina l’imposizione in uscita dei soggetti che non esercitano imprese commerciali e che, ai sensi del comma 2, si applica ai soggetti per i quali la perdita della residenza fiscale nel territorio dello Stato acquista efficacia a decorrere dal 1° gennaio 2027.
Per quanto attiene al nuovo art. 307-bis, il comma 1 individua le persone fisiche che trasferiscono la residenza fiscale fuori del territorio dello Stato e che hanno mantenuto la residenza fiscale nel territorio dello Stato per almeno sei degli ultimi dieci periodi d'imposta antecedenti il trasferimento come i destinatari della nuova imposta. Il comma 2 fissa in almeno 800.000 euro il valore normale complessivo dei beni e dei diritti rilevanti ai fini dell’imposta. Il comma 3 disciplina le modalità di determinazione della base imponibile e il comma 4 tratta del versamento e introduce un regime opzionale di differimento. Il comma 5 disciplina la determinazione dell'imposta qualora il contribuente abbia esercitato l'opzione per il differimento e i beni o diritti vengano successivamente ceduti e il comma 6 individua le ipotesi nelle quali l'imposta non sia dovuta in relazione ai beni e diritti interessati dal regime di differimento. Infine, il comma 7 estende l'applicazione di tale disciplina alle società semplici e ai soggetti a esse equiparati e agli enti non commerciali di cui all'articolo 82, comma 1, lettera c), mentre il comma 8 demanda le disposizioni attuative a un decreto del Ministro dell'economia e delle finanze.
L’articolo 17, secondo quanto riportato nella Relazione tecnica, si stima che possa generare un gettito annuo pari a circa 6,74 milioni di euro annui per ciascuno degli anni 2028, 2029, 2030 e 2031. Per l’anno 2027 si stima invece un gettito pari a circa 3,37 milioni di euro.
La disposizione in esame mira a preservare la potestà impositiva dello Stato sui redditi di natura finanziaria maturati durante la residenza fiscale nel territorio nazionale e non ancora realizzati al momento del trasferimento della residenza fiscale all'estero. A tal fine viene introdotta un'imposizione applicabile ai redditi latenti per i quali il trasferimento della residenza determina la perdita della potestà impositiva italiana.
Pertanto, il comma 1 inserisce nel Testo unico delle disposizioni legislative in materia di imposte sui redditi, allegato al decreto legislativo 19 giugno 2026, n. 117, un nuovo capo VI-bis denominato “Imposizione in uscita dei soggetti che non esercitano imprese commerciali”, al cui interno si colloca un nuovo articolo 307-bis, avente la medesima rubrica e composto da otto commi.
Il comma 2 stabilisce che l’articolo 307-bis si applica ai soggetti per i quali la perdita della residenza fiscale nel territorio dello Stato acquista efficacia a decorrere dal 1° gennaio 2027.
Passando all’esame del nuovo articolo 307-bis, il comma 1 individua come destinatari della nuova imposta le persone fisiche che trasferiscono la residenza fiscale fuori del territorio dello Stato, limitatamente ai redditi di natura finanziaria di cui all'articolo 76, comma 1, lettere da d) a i), del medesimo Testo unico. Pertanto, la norma individua la perdita della potestà impositiva come elemento delimitativo dell'applicazione dell'imposta.
L’articolo 76 del nuovo Testo unico individua i redditi diversi, ossia tutte le entrate che non rientrano nelle categorie principali di reddito (lavoro dipendente, autonomo, d'impresa o di capitale). Essi rappresentano, pertanto, una categoria residuale. In estrema sintesi, le lettere da d) ad i) dell’articolo 76, comma 1, comprendono le plusvalenze e i redditi finanziari atipici (plusvalenze da cessione di immobili, se venduti entro 5 anni dall'acquisto, salvo prima casa; plusvalenze da cessione di partecipazioni societarie, se non qualificate e non rientranti tra i redditi di capitale) e i redditi da attività non commerciali.
La norma stabilisce due presupposti principali ai fini dell’applicazione dell’imposta.
Un primo presupposto, stabilito nel comma 1, consiste nell'aver mantenuto la residenza fiscale nel territorio dello Stato per almeno sei degli ultimi dieci periodi d'imposta antecedenti il trasferimento.
Un secondo presupposto, indicato nel comma 2, consiste nel possesso di beni e diritti rilevanti aventi valore normale complessivo di importo almeno pari a 800.000 euro: tale soglia patrimoniale è riferita al valore complessivo dei beni e diritti interessati e non all'ammontare delle plusvalenze latenti. Il suddetto valore è quello determinato alla data dell'ultimo giorno del periodo d'imposta antecedente a quello in cui ha efficacia la perdita della residenza fiscale italiana.
A tal proposito, la relazione illustrativa evidenzia come “i due requisiti sono finalizzati a circoscrivere l'applicazione del prelievo ai contribuenti caratterizzati da una significativa consistenza delle attività finanziarie interessate e da un collegamento sufficientemente stabile con il territorio nazionale”.
Il comma 3 disciplina le modalità di determinazione della base imponibile dell'imposta. L’imposta è determinata sulla somma delle differenze positive tra il valore normale dei singoli beni e diritti alla data dell’ultimo giorno del periodo d’imposta antecedente a quello in cui ha efficacia la perdita della residenza fiscale e il relativo costo o valore d’acquisto assoggettato a tassazione ai sensi dell’articolo 77, comma 7, che indica le modalità di calcolo con esclusivo riferimento alle plusvalenze di cui all’art. 76, comma 1, lettere d), e) e f). A tal proposito, si segnala invece che il comma 1 del nuovo articolo 307-bis in esame fa riferimento ai redditi diversi di cui all’art. 76, comma 1, lettere da d) ad i) e non solo a quelli indicati nelle lettere d), e) e f).
Il medesimo comma 3 stabilisce che determinati redditi diversi sono computati nella misura del 48,08 per cento del loro ammontare. Essi sono quelli derivanti:
· dalle obbligazioni e dagli altri titoli di cui all’articolo 31 del decreto del Presidente della Repubblica 29 settembre 1973, n. 601, ed equiparati;
Si tratta degli interessi, dei premi e degli altri frutti dei titoli del debito pubblico, dei buoni postali di risparmio, delle cartelle di credito comunale e provinciale emesse dalla Cassa depositi e prestiti e delle altre obbligazioni e titoli similari emessi da amministrazione statali, anche con ordinamento autonomo, da regioni, province e comuni e da enti pubblici istituiti esclusivamente per l' adempimento di funzioni statali o per l' esercizio diretto di servizi pubblici in regime di monopolio.
· dalle obbligazioni emesse dagli Stati inclusi nell’elenco di cui all’articolo 71, comma 4, lettera c), del testo unico in materia di versamenti e di riscossione, di cui al decreto legislativo 24 marzo 2025, n. 33;
Si tratta dell'elenco – definito con uno o più decreti il Ministro dell'economia e delle finanze – degli Stati e territori di cui all'articolo 67, comma 1, che consentono un adeguato scambio di informazioni.
· dalle obbligazioni emesse dagli enti territoriali dei suddetti Stati.
La percentuale pari al 48,08 per cento dell’ammontare consente di preservare l'equivalenza del prelievo rispetto all'aliquota agevolata del 12,5 per cento ordinariamente prevista per i predetti strumenti finanziari.
Il comma 4 disciplina le modalità di versamento dell’imposta e prevede un regime opzionale di differimento per i soggetti che trasferimento della residenza fiscale in uno Stato membro dell’Unione europea ovvero in uno Stato o territorio extra-UE con il quale siano in vigore determinati accordi in materia di scambio di informazioni e di mutua assistenza per il recupero dei crediti tributari.
Nello specifico, il regime ordinario prevede che l’imposta debba essere versata entro 180 giorni dalla data di efficacia della perdita della residenza fiscale.
Con riferimento al regime opzionale, invece, il contribuente - qualora trasferisca la residenza fiscale in uno Stato membro dell'Unione europea oppure in uno Stato o territorio extra-UE con il quale siano in vigore accordi che consentano un adeguato scambio di informazioni e accordi di mutua assistenza per il recupero dei crediti tributari aventi portata analoga a quella prevista dalla direttiva 2010/24/UE – può scegliere di differire il versamento dell’imposta al momento in cui sono effettuate le operazioni di trasferimento dei beni e dei diritti di cui al comma 5. L’esercizio dell'opzione è subordinato al pagamento, entro il termine previsto per il versamento ordinario, di un acconto pari al 50 per cento dell'imposta dovuta e alla prestazione di idonea garanzia.
Si precisa che il differimento opera per i cinque periodi d’imposta successivi (in caso di trasferimento in uno Stato membro) e per i dieci periodi d’imposta successivi (in caso di trasferimento negli altri Stati o territori che soddisfano le condizioni sopra citate) a quello in cui ha efficacia la perdita della residenza fiscale.
Secondo quanto si evince nella relazione illustrativa, tale “disciplina consente di contemperare l'interesse erariale alla tutela del credito tributario con l'esigenza di evitare il versamento immediato dell'intera imposta su redditi non ancora effettivamente realizzati”.
Il comma 5 disciplina la determinazione dell'imposta qualora il contribuente si sia avvalso del regime opzionale di differimento e i beni o diritti vengano successivamente ceduti.
Infatti, in tal caso l’imposta relativa ai beni e ai diritti successivamente ceduti è applicata:
· in caso di cessione a titolo oneroso, sul minore tra il reddito maturato alla data di cui al comma 3 e la differenza positiva tra il corrispettivo della cessione e il costo o valore d’acquisto fiscalmente riconosciuto; pertanto, qualora il corrispettivo sia inferiore al predetto costo o valore, l'imposta non è dovuta;
La relazione illustrativa evidenzia che “il criterio consente di tenere conto dell'eventuale riduzione di valore intervenuta dopo il trasferimento, evitando che il prelievo definitivo sia calcolato su un reddito superiore a quello successivamente realizzato”.
· in caso di cessione a titolo gratuito ovvero di trasferimento a favore di società o enti direttamente o indirettamente controllati (art. 2359, primo comma, n. 1) e 2), c.c.), nonché a favore del coniuge, dei parenti entro il terzo grado e degli affini entro il secondo grado (art. 5, comma 5, del medesimo Testo unico), e delle società o degli enti da questi direttamente o indirettamente controllati, sul reddito maturato determinato ai sensi del comma 3.
Dall’imposta dovuta in relazione a ciascuna operazione è scomputato l’acconto (pari al 50 per cento) versato ai sensi del comma 4.
Il comma 6 stabilisce che, nel caso in cui il contribuente si sia avvalso del regime opzionale di differimento, l'imposta non sia dovuta per i seguenti beni e diritti:
· quelli non ceduti entro il periodo di differimento (quinquennale o decennale);
· quelli trasferiti per causa di morte durante il periodo di differimento (quinquennale o decennale);
· quelli non ceduti in caso di nuovo trasferimento della residenza fiscale nel territorio dello Stato durante il periodo di differimento (quinquennale o decennale).
Infatti, in tale ipotesi, l'imposta non è dovuta sui beni e diritti non ancora ceduti in considerazione del ripristino del collegamento fiscale con il territorio italiano e della conseguente possibilità di assoggettare i successivi redditi al regime ordinario di imposizione.
In tutte e tre le ipotesi citate, le somme versate in eccedenza sono rimborsate.
Il comma 7 estende l'applicazione della disciplina alle società semplici e ai soggetti a esse equiparati ai sensi dell'articolo 5 del medesimo Testo unico (recante la disciplina dei redditi prodotti in forma associata), che non esercitano imprese commerciali, nonché agli enti non commerciali di cui all'articolo 82, comma 1, lettera c), ossia gli enti pubblici e privati diversi dalle società, i trust che non hanno per oggetto esclusivo o principale l'esercizio di attività commerciale nonché gli organismi di investimento collettivo del risparmio, residenti nel territorio dello Stato;.
Il comma 8 demanda a un decreto del Ministro dell'economia e delle finanze la definizione delle disposizioni necessarie all'attuazione del regime.
Articolo 18
(Incremento dell’addizionale IRES per il settore finanziario e modifiche all’imposta sulle riserve matematiche dei rami vita)
L’articolo 18, comma 1, introduce limitatamente ai due periodi d’imposta successivi a quello in corso al 31 dicembre 2026 (periodi d’imposta 2027 e 2028, per i soggetti solari) un’addizionale IRES pari al 3 per cento per i seguenti soggetti: (a) intermediari finanziari (diversi da SIM, SGR e IMEL) e Banca d’Italia (aliquota IRES 30,5 per cento, anziché quella del 27,5 per cento); (b) società e enti esercenti attività assicurative (aliquota IRES 27 per cento, anziché quella del 24 per cento). Pertanto, l’addizionale IRES degli intermediari finanziari e della Banca d’Italia è incrementata dal 3,5 per cento al 6,5 per cento, limitatamente ai periodi d’imposta 2027 e 2028.
I soggetti che, avendo optato per tassazione di gruppo ovvero, in qualità di partecipanti, per la trasparenza fiscale, sono tenuti ad assoggettare autonomamente il proprio reddito imponibile all’addizione IRES del 3 per cento e a provvedere al relativo versamento.
Si riconosce, nei limiti dell’addizionale del 3 per cento e per i periodi d’imposta interessati, una detrazione pari a 200.000 euro.
Si dispone, inoltre, che le attività per imposte anticipate (c.d. “DTA”) iscritte in bilancio, a fronte di tale addizionale IRES, non possono essere trasformate in credito d’imposta, né concorrono a formare la base imponibile del canone DTA che gli intermediari finanziari e le imprese di assicurazione sono tenuti a pagare, con cadenza annuale, al fine di avvalersi di tale regime di trasformazione delle DTA in credito d’imposta.
Infine, viene stabilito che l’acconto dovuto per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026, secondo il c.d. “metodo storico”, debba tener conto di tale addizionale.
Il comma 2 prevede che il limite massimo del credito d’imposta oltre il quale le imprese di assicurazione possono ridurre l’importo dell’imposta da versare sulle riserve matematiche dei rami vita iscritte nel bilancio dell’esercizio sia innalzato, a decorrere dall’anno 2026, dall’1,25 per cento all’1,285 per cento.
Come risulta dalla relazione tecnica A.C. 3174, all’articolo 18, comma 1, sono ascrivibili maggiori entrate tributarie pari a 783,7 milioni di euro per l’anno 2027 e 694,6 milioni di euro per l’anno 2028.
Al comma 2 del medesimo articolo 18 sono altresì ascrivibili maggiori entrate tributarie pari a 258 milioni di euro per l’anno 2027, 9,8 milioni di euro per l’anno 2028 e 3,7 milioni di euro per l’anno 2029.
In tal senso, l’articolo 18, comma 1 introduce il nuovo articolo 362-bis (con rubrica “Incremento dell’addizionale all’imposta sul reddito delle società per il settore finanziario”) nell’ambito della Parte IV, Titolo I, Capo I del Testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al decreto legislativo n. 117 del 2026 (che entrerà in vigore dal 1° gennaio 2027) dedicata alle transitorie ai fini dell’imposta sul reddito delle società (IRES).
Il Titolo I della Parte IV del decreto legislativo n. 117 del 2026 è dedicato alle disposizioni varie, transitorie e finali. Il Capo I concernente le “Disposizioni transitorie ai fini dell’imposta sul reddito delle società” è stato così rinominato (anziché “Imposta straordinaria sull’incremento del margine di interesse”) dall’articolo 11, comma 1, lettera a), del presente disegno di legge (per approfondimenti, si rinvia alla relativa scheda).
Nello specifico, commi da 1 a 6 del citato articolo 362-bis introducono in via temporanea un’addizionale dell’IRES per il settore finanziario e per quello assicurativo.
Si valuti l’opportunità di inserire nella rubrica del nuovo articolo anche il riferimento al settore assicurativo.
In particolare, il comma 1, primo periodo, dispone per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026 e per quello successivo (periodi d’imposta 2027 e 2028, per i soggetti con periodo d’imposta coincidente con l’anno solare) un incremento di 3 punti percentuali dell’aliquota IRES, di cui all’articolo 86, comma 2, del decreto legislativo n. 117 del 2026, applicabile agli intermediari finanziari (escluse SGR e SIM) ed alla Banca d’Italia.
Nel secondo periodo, la norma precisa che l’addizionale IRES del 3 per cento non è applicabile nei confronti degli istituti di moneta elettronica (IMEL) iscritti nell’albo di cui all’articolo 114-quater del decreto legislativo n. 385 del 1993 (Testo unico delle disposizioni in materia bancaria e creditizia – TUB).
Conseguentemente, per i periodi d’imposta 2027 e 2028, l’aliquota IRES degli intermediari finanziari (esclusi IMEL) e della Banca d’Italia è pari al 30,5 per cento (in luogo a quella ordinariamente applicabile del 27,5 per cento).
In altri termini, l’addizionale IRES applicabile al comparto finanziario viene innalzata dal 3,5 per cento al 6,5 per cento, limitatamente ai due periodi d’imposta successivi a quello in corso al 31 dicembre 2026.
Si ricorda che l’articolo 86, commi 2 e 3, del decreto legislativo n. 117 del 2026 – che entrerà in vigore il 1° gennaio 2027 – ripropone il contenuto dell’articolo 1, commi 65 e 66, della legge n. 208 del 2015, in vigore fino al 31 dicembre 2026.
L’elenco dei soggetti che si definiscono, ai fini IRES ed IRAP, “intermediari finanziari” è contenuta nell’articolo 161, comma 1, lettera a), del decreto legislativo n. 117 del 2026, ovverosia:
1. gli intermediari finanziari obbligati a redigere il bilancio secondo i principi contabili internazionali “IFRS” e le istruzioni della Banca d’Italia (c.d. intermediari IFRS), ivi inclusi i soggetti con stabile organizzazione in Italia aventi le medesime caratteristiche;
2. i confidi iscritti in apposito elenco tenuto dalla Banca d’Italia;
3. gli operatori del microcredito iscritti in apposito elenco tenuto dalla Banca d’Italia;
4. i soggetti che esercitano, in via esclusiva o prevalente, l’attività di assunzione di partecipazioni in intermediari finanziari, diversi da quelli di cui al numero 1).
La categoria “intermediari IFRS” ricomprende le banche italiane e gli altri intermediari finanziari (società di intermediazione mobiliare – “SIM”, società di gestione del risparmio – “SGR”, società finanziarie iscritte nell’albo di cui all’articolo 106 del TUB, le agenzie di prestito su pegno, gli istituti di moneta elettronica – “IMEL”, gli istituti di pagamento “IDP”, le società finanziarie capogruppo di gruppi finanziari iscritti in apposito albo, le società finanziarie italiane che controllano banche o gruppi bancari iscritti nell’albo e le società italiane di partecipazione finanziaria mista che controllano prevalentemente banche).
Si ricorda che l’articolo 161 del decreto legislativo n. 117 del 2026 – che entrerà in vigore il 1° gennaio 2027 – ripropone il contenuto dell’articolo 162-bis del TUIR, in vigore fino al 31 dicembre 2026.

L’articolo 86, comma 2, del decreto legislativo n. 117 del 2026, prevede un’addizionale IRES di 3,5 punti percentuali per i seguenti soggetti operanti nel settore finanziario, in aggiunta all’aliquota base IRES del 24 per cento (comma 1):
§ intermediari finanziari;
§ Banca d’Italia.
Per espressa previsione normativa, sono esclusi dall’ambito di applicazione dell’addizionale IRES le società di gestione dei fondi comuni d’investimento (SGR) e le società di intermediazione mobiliare (SIM) di cui al decreto legislativo n. 58 del 1998 (Testo unico delle disposizioni in materia di intermediazione finanziaria – TUF).
Pertanto, l’aliquota IRES applicabile a tali soggetti è pari al 27,5 per cento (24 per cento di aliquota base IRES e 3,5 per cento di addizionale IRES).
Il comma 3, del medesimo articolo 86, stabilisce per gli intermediari finanziari che aderiscono alla tassazione di gruppo (o consolidato fiscale), di cui all’articolo 117 del TUIR (articolo 126 del decreto legislativo n. 117 del 2026, dal 1° gennaio 2027), l’obbligo di assoggettare autonomamente il proprio reddito imponibile all’addizione IRES del 3,5 per cento e di provvedere al relativo versamento. La stessa norma trova applicazione per i soggetti che esercitano, in qualità di partecipanti, l’opzione per la trasparenza fiscale di cui all’articolo 115 del TUIR (articolo 124 del decreto legislativo n. 117 del 2026, dal 1° gennaio 2027), senza tener conto del reddito imputato dalla società partecipata.
Conseguentemente, nell’ambito del regime di consolidato fiscale, il reddito complessivo del gruppo è soggetto ad aliquota IRES del 24 per cento, anche qualora allo stesso partecipino intermediari finanziari.
Le disposizioni di cui all’articolo 86, commi 2 e 3, del decreto legislativo n. 117 del 2026 entrano in vigore dal 1° gennaio 2027, giacché le stesse abrogano e ripropongono il contenuto delle disposizioni di cui all’articolo 1, commi 65 e 66, della legge n. 208 del 2015.
Per completezza, si ricorda che, ai sensi dell’articolo 1, comma 61, della legge n. 208 del 2015 (legge di stabilità 2016), l’aliquota ordinaria IRES è stata ridotta dal 27,5 per cento al 24 per cento, con decorrenza dal 1° gennaio 2017 e con effetto per i periodi d’imposta successivi a quello in corso al 31 dicembre 2016.
L’articolo 1, comma 65 della legge n. 208 del 2015, ha invece introdotto, a decorrere dal 1° gennaio 2017, la citata addizionale dell’IRES pari al 3 per cento per gli intermediari finanziari (diversi da SIM e SGR) e per la Banca d’Italia.
Come illustrato nella relazione tecnica alla legge di stabilità 2016, la ratio sottostante all’introduzione dell’addizionale IRES per gli intermediari finanziari è quella di controbilanciare il più favorevole effetto derivante dal nuovo regime di deducibilità degli interessi passivi. Nello specifico, a decorrere dal medesimo periodo d’imposta, è stata riconosciuta in favore degli intermediari finanziari (diversi da SIM e SGR) la piena deducibilità degli interessi passivi dalla determinazione delle basi imponibili IRES ed IRAP (in luogo alla regola di deducibilità al 96 per cento, dapprima prevista dall’articolo 96 del TUIR e dall’articolo 6 del decreto legislativo n. 446 del 1997). In tal senso, l’addizionale IRES non è applicabile per SIM e SGR, in quanto quest’ultime deducono, ai fini IRES ed IRAP, gli interessi passivi nella misura del 96 per cento.
In deroga alla regola generale, l’articolo 105, commi 16-19, del medesimo decreto legislativo n. 117 del 2026 (che ripropone il contenuto dell’articolo 1, commi 133-134, legge n. 199 del 2025) ha introdotto dei limiti temporanei alla deducibilità, ai fini sia IRES, sia IRAP, degli interessi passivi sostenuti dagli intermediari finanziari (diversi da SGR e SIM), nei termini che seguono:
§ deducibilità al 96 per cento per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025 (per i soggetti solari, periodo d'imposta 2026);
§ deducibilità al 97 per cento per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026 (per i soggetti solari, periodo d'imposta 2027);
§ deducibilità al 98 per cento per il periodo d’imposta successivo a quello in corso al 31 dicembre 2027 (per i soggetti solari, periodo d'imposta 2028);
§ deducibilità al 99 per cento per il periodo d’imposta successivo a quello in corso al 31 dicembre 2028 (per i soggetti solari, periodo d'imposta 2029). la legge di bilancio 2026 (articolo 1, commi 133-136, della legge n. 199 del 2025) ha introdotto dei limiti alla deducibilità degli interessi passivi.
Il comma 2 dispone per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026 e per quello successivo (periodi d’imposta 2027 e 2028, per i soggetti con periodo d’imposta coincidente con l’anno solare) un incremento di 3 punti percentuali dell’aliquota IRES, di cui all’articolo 86, comma 1, del decreto legislativo n. 117 del 2026, applicabile alle società ed enti che svolgono attività assicurativa di cui all’articolo 120 del medesimo decreto legislativo n. 117 del 2026.
Conseguentemente, per i periodi d’imposta 2027 e 2028, l’aliquota IRES delle società ed enti che svolgono attività assicurativa è pari al 27 per cento (in luogo a quella ordinariamente applicabile del 24 per cento).
Si ricorda che l’articolo 86, comma 1, del decreto legislativo n. 117 del 2026 – che entrerà in vigore il 1° gennaio 2027 – ripropone il contenuto dell’articolo 77, comma 1, del TUIR, in vigore fino al 31 dicembre 2026.

L’articolo 120 del decreto legislativo n. 117 del 2026 disciplina le regole di determinazione della base imponibile IRES delle società e degli enti che esercitano attività assicurative, con particolare riguardo:
§ alle variazioni delle riserve tecniche obbligatorie che concorrono a formare il reddito d’esercizio nella misura massima stabilita a norma di legge, ad eccezione di quanto previsto dai commi successivi (comma 1);
§ alla variazione delle riserve tecniche obbligatorie relative al ramo vita che concorre a formare il reddito dell’esercizio per la parte corrispondente al rapporto tra l’ammontare dei ricavi e degli altri proventi che concorrono a formare il reddito d’impresa e l’ammontare complessivo di tutti i ricavi e i proventi, anche se esenti o esclusi, ivi compresa la quota non imponibile dei dividendi di cui all’articolo 98, comma 2, e delle plusvalenze di cui all’articolo 96. In ogni caso, tale rapporto rileva in misura non inferiore al 95 per cento e non superiore al 98,5 per cento (comma 2);
§ gli utili distribuiti da società di capitali residenti e non residenti, di cui all’articolo 98, commi 2 e 4, i maggiori e i minori valori iscritti relativi alle azioni, alle quote di partecipazione e agli strumenti finanziari di cui all’articolo 94, comma 1, lettere c) e d), nonché le plusvalenze e le minusvalenze che fruiscono del regime previsto dall'articolo 96 concorrono a formare il reddito qualora siano relativi a investimenti a beneficio di assicurati dei rami vita i quali ne sopportano il rischio. Ai fini dell’applicazione dell’articolo 185 (credito d’imposta per i redditi prodotti all’estero) i predetti utili si assumono nell’importo che in base all’articolo 98 concorre a formare il reddito (comma 3);
§ la variazione della riserva sinistri relativa ai contratti di assicurazione dei rami danni, per la parte riferibile alla componente di lungo periodo, è deducibile in quote costanti nell’esercizio in cui è iscritta in bilancio e nei quattro successivi. È considerato componente di lungo periodo il 75 per cento della medesima riserva sinistri (comma 4);
§ le residue quote dell’ammontare complessivo delle variazioni della riserva sinistri di cui al comma 4, che eccede il 60 per cento dell’importo iscritto in bilancio, formate negli esercizi precedenti a quello in corso alla data del 25 giugno 2008, e non ancora dedotte, sono deducibili per quote costanti fino al raggiungimento del diciottesimo esercizio successivo a quello di loro formazione (comma 5);
§ per le imprese di assicurazione che gestiscono sia il ramo danni che il ramo vita, la valutazione dei titoli e degli strumenti finanziari è attuata separatamente per ciascuno di essi (comma 6);
§ le provvigioni relative all’acquisizione dei contratti di assicurazione di durata poliennale stipulati nel periodo d’imposta sono deducibili in quote costanti nel periodo stesso e nei 2 successivi; tuttavia, per i contratti di assicurazione sulla vita possono essere dedotte per l’intero ammontare nel predetto periodo. Le provvigioni stesse, se iscritte tra gli elementi dell'attivo a copertura delle riserve tecniche, sono deducibili nei limiti dei corrispondenti caricamenti dei premi e per un periodo massimo pari alla durata di ciascun contratto e comunque non superiore a 10 anni (comma 7).
Si ricorda che l’articolo 120 del decreto legislativo n. 117 del 2026 – che entrerà in vigore il 1° gennaio 2027 – ripropone il contenuto dell’articolo 111 del TUIR e dell’articolo 82, comma 7, del decreto-legge n. 112 del 2008, in vigore fino al 31 dicembre 2026.
Il comma 3 disciplina le modalità di determinazione dell’addizionale per le imprese di assicurazione che hanno esercitato una delle seguenti opzioni:
§ opzione per la tassazione di gruppo (o consolidato fiscale) ex articolo 126 del decreto legislativo n. 117 del 2026;
§ opzione per la trasparenza fiscale, in qualità di partecipanti, ex articolo 124 del decreto legislativo n. 117 del 2026.
In entrambi i casi, tali soggetti sono tenuti ad assoggettare autonomamente il proprio reddito imponibile all’addizione IRES del 3 per cento e di provvedere al relativo versamento.
Con specifico riferimento ai soggetti che optano, in qualità di partecipanti, al regime di trasparenza fiscale, la norma precisa ulteriormente che questi assoggettano il proprio reddito imponibile all’addizionale, di cui al comma 2, senza tener conto del reddito imputato dalla società partecipata.
Come chiarito nella relazione illustrativa, per quanto riguarda i soggetti partecipanti al regime di trasparenza, la disposizione prevede che l’addizionale sia applicata esclusivamente sul proprio reddito imponibile, escludendo il reddito imputato per trasparenza dalla società partecipata.
Il successivo comma 4 stabilisce che la disciplina di trasformazione in credito d’imposta, di cui all’articolo 278 decreto legislativo n. 117 del 2026, non è applicabile alle attività per imposte anticipate (c.d. “Deferred Tax Assets – DTA”) iscritte in bilancio sulle svalutazioni e perdite su crediti verso la clientela – con aliquota al 3 per cento – per effetto dell’applicazione delle nuove disposizioni di cui ai commi 1 e 2 del presente articolo.
Più precisamente, le nuove DTA (aliquota al 3 per cento) sulle svalutazioni crediti verso la clientela, che saranno rilevate nei bilanci degli esercizi interessati, non possono formare oggetto di trasformazione in credito d’imposta nelle seguenti ipotesi contemplate dall’articolo 278 del decreto legislativo n. 117 del 2026:
a) trasformazione in presenza di perdita civilistica (comma 1);
b) trasformazione in presenza di perdita fiscale (comma 3);
c) trasformazione in presenza di valore della produzione netta negativo (comma 4);
d) trasformazione in caso di liquidazione volontaria (comma 5).
Conseguentemente, si dispone che tali DTA non rilevano ai fini della differenza [tra ammontare delle imposte anticipate e imposte versate, come risultante alla data di chiusura dell’esercizio precedente], di cui all’articolo 280, comma 2, del medesimo decreto legislativo n. 117 del 2026, da considerare nel calcolo del c.d. “canone DTA” [pari all’1,5 per cento della differenza positiva], che gli intermediari finanziari e le imprese di assicurazione sono eventualmente tenuti a pagare, con cadenza annuale, per il mantenimento della disciplina di trasformazione in credito d’imposta (su tale disposizione si veda il box qui di seguito).
Si osserva che la trasformazione delle DTA in presenza di valore della produzione netta negativo non dovrebbe essere influenzato dalle disposizioni previste ai commi 1 e 2 del presente articolo.
A tale riguardo, la relazione illustrativa chiarisce che la ratio di tale disposizione è quella di evitare che l’incremento delle DTA derivante dall’applicazione dei commi 1 e 2 produca conseguenze sul calcolo dei limiti e dei parametri previsti dalla disciplina di conversione delle DTA. L’intervento è volto, pertanto, ad assicurare la neutralità del meccanismo introdotto, impedendo sovrapposizioni con il regime ordinario di trasformazione delle imposte anticipate in crediti d’imposta.
Si ricorda che l’articolo 278 del decreto legislativo n. 117 del 2026 – che entrerà in vigore dal 1° gennaio 2027 – ripropone il contenuto dell’articolo 2, commi da 55 a 58, del decreto-legge n. 225 del 2010, in vigore fino al 31 dicembre 2026, concernente la trasformazione in crediti d'imposta delle attività per imposte anticipate relative a svalutazioni e perdite su crediti e al valore dell’avviamento e delle altre attività immateriali.
Il successivo articolo 280 – anch’esso in vigore dal 1° gennaio 2027 – ripropone il contenuto dell’articolo 11, commi da 1 a 12, del decreto-legge n. 59 del 2016, in vigore fino al 31 dicembre 2026, concernente il canone di trasformazione delle attività per imposte anticipate.

Le disposizioni, di cui all’articolo 278 del decreto legislativo n. 117 del 2026, prevedono in capo agli intermediari finanziari ed alle imprese di assicurazione, al ricorrere di determinate condizioni, di trasformare in credito d'imposta le DTA iscritte in bilancio e riferibili alle seguenti fattispecie:
(i) svalutazioni e perdite su crediti non ancora dedotte dal reddito imponibile ai sensi dell'articolo 115, comma 3, del medesimo decreto legislativo n. 117 del 2026, nonché le rettifiche di valore nette per deterioramento dei crediti non ancora dedotte dalla base imponibile dell'IRAP ai sensi dell’articolo 6, comma 1, lettera c-bis), e dell’articolo 7, comma 1, lettera b-bis), del decreto legislativo n. 446 del 1997;
(ii) valore dell'avviamento e delle altre attività immateriali i cui componenti negativi sono deducibili ai fini delle imposte sui redditi in più periodi d'imposta.
L’articolo 279 del decreto legislativo n. 117 del 2026 prevede, tra l’altro, un blocco alla trasformazione in credito d’imposta delle DTA riferibili all’ammortamento dell’avviamento e dei marchi iscritti per la prima volta a decorrere dai bilanci relativi all’esercizio in corso alla data del 27 giugno 2015 (dal periodo d’imposta 2015, per i soggetti con periodo d’imposta coincidente con l’anno solare). È fatta salva, tuttavia, la trasformabilità delle DTA su tali componenti rilevate fino al 31 dicembre 2014.
Ai sensi dell’articolo 362 del decreto legislativo n. 117 del 2026 è, inoltre, previsto un piano di rientro di tali DTA analogo a quello previsto dal medesimo articolo per le rettifiche di valore su crediti verso la clientela pregresse.
Le ipotesi di trasformazione in credito d'imposta contemplate dalla normativa in commento sono le seguenti:
a) Trasformazione in presenza di perdita civilistica (commi 1 e 2).
b) Trasformazione in presenza di perdita fiscale (comma 3.
c) Trasformazione in presenza di valore della produzione netta negativo (comma 4).
d) Trasformazione in caso di liquidazione volontaria (comma 5).
Le ipotesi di trasformazione di cui ai punti da a) a c), se contemporaneamente soddisfatti i rispettivi presupposti di legge, sono tra loro cumulabili.
Sotto il profilo interpretativo, l'Agenzia delle Entrate ha fornito dei chiarimenti con la Risoluzione 22 settembre 2011, n. 94 e con la Circolare 28 settembre 2012, n. 37.
In particolare, con riferimento alla ipotesi di trasformazione da perdita civilistica di cui al punto sub a), l'ammontare di DTA da trasformare in credito d'imposta è ottenuto moltiplicando le DTA (IRES ed IRAP) trasformabili per la percentuale ottenuta come rapporto tra perdita civilista d'esercizio e capitale sociale maggiorato delle riserve.
La trasformazione ha effetto con l'approvazione del bilancio dell'esercizio chiuso in perdita civilistica e comporta, quale conseguenza, quella di non poter più dedurre le componenti di reddito (svalutazioni crediti e ammortamento dell'avviamento/marchi) corrispondenti alle DTA trasformate.
Con riferimento alla fattispecie di trasformazione da perdita fiscale di cui al punto sub b), la trasformazione in credito d'imposta delle DTA opera con riguardo alle componenti di reddito rilevanti (svalutazione crediti e/o ammortamento di avviamento/marchi) per l'intero ammontare delle stesse che trova capienza nella perdita fiscale dell'esercizio (minore tra perdita fiscale e componenti di costo deducibili).
La trasformazione decorre dalla data di presentazione della dichiarazione dei redditi in cui viene rilevata la perdita fiscale. Pertanto, le perdite fiscali riportabili a nuovo ovvero, in caso di partecipazione alla tassazione di gruppo, trasferibili al Consolidato fiscale devono essere ridotte di una quota corrispondente alle DTA trasformate in credito d'imposta.
In tal senso, nel Documento congiunto tra Banca d'Italia, Consob e Isvap n. 5 del 15 maggio 2012, è espressamente chiarito che “la trasformazione delle DTA in DTA da perdite fiscali decorre a partire dal termine previsto per la presentazione della dichiarazione dei redditi”.
Analogamente nella fattispecie di trasformazione da valore della produzione netta negativo di cui al punto sub c), sono trasformabili in credito d’imposta le DTA corrispondenti alle componenti negative IRAP (svalutazione crediti e/o ammortamento di avviamento/marchi) che hanno concorso alla formazione del valore della produzione netta negativo.
In entrambi i casi, presupposto ai fini dell’applicazione della fattispecie di trasformazione è che in sede di redazione del bilancio siano state stanziate DTA sulle predette perdite fiscali/valore della produzione netta negativo corrispondente alle componenti rilevanti.
Ai sensi del comma 6, il credito d’imposta de quo non è produttivo di interessi, non concorre alla formazione delle basi imponibili IRES ed IRAP e può essere utilizzato secondo le seguenti modalità:
a) utilizzo, senza limiti di importo, in compensazione tramite modello F24 ai sensi dell’articolo 3 del decreto legislativo n. 33 del 2025 (con codice tributo "6834");
b) cessione, al valore nominale, a società del gruppo (anche fuori dal consolidato fiscale), ai sensi dell’articolo 86 del decreto legislativo n. 33 del 2025.
c) rimborso per la parte che residua dopo essere stato utilizzato.
Inoltre, di tale credito e dei relativi utilizzi in compensazione è data opportuna evidenza nell'ambito della dichiarazione dei Redditi (quadro RU codice "80") dell'anno d'imposta in cui è avvenuta la trasformazione, nonché nelle dichiarazioni dei successivi periodi d'imposta fino a completo esaurimento del credito stesso.
Al fine di rendere tale regime di trasformazione compatibile con la disciplina unionale sugli aiuti di Stato, l’articolo 280 del decreto legislativo n. 117 del 2026 prevede la possibilità di optare per il mantenimento di questa disciplina mediante il pagamento di un canone in relazione alle DTA cui non corrisponde un effettivo versamento di imposte (c.d. DTA qualificate di tipo 2).
Più precisamente, a valere dal periodo d'imposta in corso al 31 dicembre 2016, l’opzione poteva essere esercitata dagli intermediari finanziari (imprese di assicurazione) mediante il pagamento del predetto canone entro la data del 31 luglio 2016, ovvero mediante comunicazione PEC da effettuarsi, entro la medesima data, in caso di base imponibile del canone negativa. L’esercizio dell’opzione è irrevocabile e comporta, a regime, il pagamento del canone – entro il termine di versamento del saldo delle imposte relative all'esercizio precedente – fino all'esercizio in corso al 31 dicembre 2030.
Le relative disposizioni attuative sono state definite dal Direttore dell'Agenzia delle Entrate con apposito Provvedimento del 22 luglio 2016, n. 117661. Contestualmente, l'Agenzia delle Entrate ha fornito dei chiarimenti interpretativi con la Circolare n. 32/E del 2016.
In altri termini, il canone è determinato annualmente applicando l’aliquota dell’1,5 per cento alla differenza positiva tra l’ammontare delle imposte anticipate e le imposte versate come risultante alla data di chiusura del bilancio dell'esercizio precedente. In caso di differenza negativa, non è dovuto alcun canone; infatti, in tale circostanza, l’intermediario finanziario (impresa di assicurazione) presenta unicamente DTA cui corrisponde un effettivo versamento di imposte (c.d. DTA qualificate di tipo 1).
In particolare, l’ammontare delle imposte anticipate è determinato sommando algebricamente:
1. la differenza, positiva o negativa, tra le DTA qualificate iscritte in bilancio alla fine dell'esercizio precedente e quelle iscritte alla fine dell'esercizio in corso al 31 dicembre 2007;
2. le DTA qualificate già trasformate in credito d’imposta.
Per quanto concerne le imposte versate, invece, si considera l’imposta versata, ai fini IRES, comprese le relative addizionali, con riferimento al periodo d'imposta in corso al 31 dicembre 2008 ed ai successivi, nonché l'imposta versata, ai fini IRAP, con riferimento al periodo d'imposta in corso 31 dicembre 2013 ed ai successivi.
Per espressa previsione normativa, il canone "DTA" è deducibile dalle basi imponibili, IRES ed IRAP, nell'esercizio in cui lo stesso è effettivamente pagato (criterio di cassa).
Il comma 5 riconosce una detrazione d’imposta applicabile ai soggetti cui si rende applicabile l’addizionale IRES del 3 per cento.
Più precisamente, il primo periodo, riconosce in favore degli intermediari finanziari una detrazione pari a 200.000 euro, nei termini che seguono:
i. fino a concorrenza della differenza tra l’imposta derivante dall’applicazione dell’addizionale (con aliquota del 30,5 per cento) e quella che si sarebbe determinata non applicando l’addizionale (con aliquota del 27,5 per cento);
ii. limitatamente al periodo d’imposta successivo a quello in corso al 31 dicembre 2026 ed a quello successivo (periodi d’imposta 2027 e 2028, per i soggetti con periodo d’imposta coincidente con l’anno solare).
Allo stesso modo, il secondo periodo riconosce in favore delle imprese operanti nel comparto assicurativo una detrazione pari a 200.000 euro, fino a concorrenza dell’addizionale di cui al comma 2 del presente articolo.
Infine, il comma 6 disciplina le modalità di determinazione dell’acconto IRES dovuto per il periodo d’imposta successivo a quello in corso 31 dicembre 2026 (periodo d’imposta 2027, per i soggetti con periodo d’imposta coincidente con l’anno solare).
Nello specifico, nella determinazione dell’acconto per tale periodo d’imposta secondo il c.d. “metodo storico” si assume, quale imposta del periodo precedente, quella che si sarebbe determinata applicando le disposizioni di tale articolo. In altre parole, si ridetermina l’imposta del periodo precedente – quale base di calcolo dell’acconto IRES – applicando la maggiore aliquota IRES (del 30,5 per cento, in luogo a quella del 27,5 per cento per gli intermediari finanziari ovvero del 27 per cento, in luogo a quella del 24 per cento per le imprese di assicurazione).
A tale riguardo, la relazione illustrativa chiarisce che l’acconto è determinato applicando le medesime disposizioni anche per il periodo d’imposta successivo a quello in corso al 31 dicembre 2027.
Si valuti l’opportunità di fare esplicito riferimento anche nel testo della norma all’applicabilità della disposizione anche nella determinazione dell’acconto dovuto per il periodo d’imposta successivo a quello in corso al 31 dicembre 2027.
L’articolo 18, comma 2, introduce delle modifiche all’articolo 52, comma 1, terzo periodo, del decreto del Testo unico in materia di versamenti e di riscossione, di cui al decreto legislativo n. 33 del 2025 (che entrerà in vigore dal 1° gennaio 2027) riguardante l’imposta sulle riserve matematiche.
Nello specifico, modificando il comma 1, terzo periodo, dell’articolo 52 del citato decreto legislativo n. 33 del 2025, prevede che il limite massimo del credito d’imposta oltre il quale le imprese di assicurazione possono ridurre l’importo dell’imposta da versare sulle riserve matematiche dei rami vita iscritte nel bilancio dell’esercizio è pari:
§ all’1,25 per cento per l’anno 2025;
§ all’1,285 per l’anno 2026 e per gli anni successivi.
Pertanto, dall’anno 2026 il predetto limite massimo viene innalzato dall’1,25 per cento all’1,285 per cento.
Si ricorda che l’articolo 52 del decreto legislativo n. 33 del 2025 – che entrerà in vigore dal 1° gennaio 2027 – ripropone il contenuto dell’articolo 1, commi 2, 2-bis, lettera b-ter), 2-ter, 2-quinquies e 2-sexies, del decreto-legge n. 209 del 2002, in vigore fino al 31 dicembre 2026.
Le società e gli enti che esercitano attività assicurativa sono tenuti a versare annualmente un’imposta sulle riserve matematiche dei rami vita iscritte nel bilancio dell’esercizio. L’aliquota, originariamente fissata dal comma 1 dell’articolo 52 del decreto legislativo n. 33 del 2025 nello 0,20 per cento, è elevata, ai sensi del successivo comma 2, allo 0,50 per cento, a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2022.
Sono escluse dalla base di calcolo le riserve relative ai contratti aventi per oggetto il rischio di morte o di invalidità permanente da qualsiasi causa derivante ovvero di non autosufficienza nel compimento degli atti della vita quotidiana, nonché quelle relative ai fondi pensione e ai contratti di assicurazione di cui all’articolo 13, comma 1, lettera b), del decreto legislativo 5 dicembre 2005, n. 252.
L’imposta è versata entro il termine previsto per il versamento a saldo delle imposte sui redditi e costituisce credito d’imposta, utilizzabile per il versamento delle ritenute previste dall’articolo 6 della legge 26 settembre 1985, n. 482 e dell’imposta sostitutiva prevista dall’articolo 51 del medesimo decreto legislativo n. 33 del 2025, applicabile, tra l’altro, ai redditi di cui all’articolo 46, comma 1, lettera m), del decreto legislativo 19 giugno 2026, n. 117.
Qualora l’ammontare del credito d’imposta non ancora compensato o ceduto, incrementato dell’imposta da versare per l’anno, ecceda l’1,25 per cento delle riserve matematiche dei rami vita iscritte nel bilancio dell’esercizio, l’imposta dovuta per il medesimo anno è corrispondentemente ridotta. La disposizione introduce pertanto un limite all’accumulo del credito d’imposta.
Tale limite, fissato al 2,50 per cento per il 2013, è stato progressivamente ridotto di 0,1 punti percentuali per ciascun anno successivo fino al 2024 ed è fissato, a regime, all’1,25 per cento a decorrere dal 2025.
Come chiarito nella relazione tecnica, la disposizione di cui al comma 2 del presente articolo propone di incrementare tale limite di 0,035 punti percentuali, elevandolo dall’1,25 all’1,285 per cento, con riferimento all’imposta dovuta sulle riserve matematiche dei rami vita iscritte nel bilancio dell’esercizio 2026 e degli esercizi successivi.
Articolo 19
(Modifiche al regime delle deduzioni delle spese amministrative, di pubblicità e degli interessi passivi per il settore finanziario
e energetico)
L’articolo 19, commi 1 e 2, riduce la misura di deducibilità, ai fini IRAP, dell’ammortamento dei beni materiali e immateriali ad uso funzionale e delle altre spese amministrative (dal 90 per cento al 30 per cento) per gli intermediari finanziari (diversi da SIM, SGR e SICAV) e le imprese di assicurazione. A decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2026, riconosce una detrazione pari a 90.000 euro per ciascun periodo d’imposta a favore di tali soggetti.
Il comma 3 stabilisce per gli intermediari finanziari (diversi dagli IMEL) e le società operanti nel comparto energetico che le spese di pubblicità sono deducibili, in quote costanti, nel periodo d’imposta in cui sono sostenute e nei 2 successivi.
Il comma 4 stabilisce che nella determinazione degli acconti IRES ed IRAP per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026, secondo il metodo storico, si considera l’imposta che si sarebbe ottenuta applicando le nuove disposizioni.
Infine, il comma 5 riduce la misura di deducibilità, ai fini IRES ed IRAP, degli interessi passivi (dal 97 per cento al 96 per cento) per gli intermediari finanziari (diversi da SIM e SGR) applicabile al periodo d’imposta successivo a quello in corso al 31 dicembre 2026.
Come risulta dalla relazione tecnica A.C. 3174, all’articolo 19, commi 1 e 2, sono ascrivibili effetti finanziari positivi pari a 1.329,4 milioni di euro per l’anno 2027, 1.545,3 milioni di euro per l’anno 2028 e 1.191,8 milioni di euro per l’anno 2029.
Al comma 3 del medesimo articolo 19 sono altresì ascrivibili effetti finanziari positivi pari a 38,6 milioni di euro per l’anno 2027, 32,2 milioni di euro per l’anno 2028 e 6,4 milioni di euro per l’anno 2029.
Infine, al comma 5 sono ascrivibili effetti finanziari positivi pari a 254,8 milioni di euro per l’anno 2028.
In tal senso, l’articolo 19, ai commi 1 e 2, introduce delle modifiche nella determinazione della base imponibile, ai fini IRAP, degli intermediari finanziari e delle imprese di assicurazione di cui articoli 6 e 7 del decreto legislativo n. 446 del 1997.
Nello specifico, il comma 1, lettera a), punti n. 1) e n. 2), modificando i commi 1 e 5 dell’articolo 6 (rubricato “Determinazione del valore della produzione netta delle banche e di altri enti e società finanziari”), del citato decreto legislativo n. 446 del 1997, stabilisce che nella determinazione della base imponibile IRAP:
§ per gli intermediari finanziari, il margine di intermediazione - risultante dagli schemi di bilancio redatti secondo le istruzioni della Banca d’Italia - è, tra l’altro, ridotto: (i) del 30 per cento (anziché del 90 per cento) degli ammortamenti dei beni materiali e immateriali ad uso funzionale e (ii) del 30 per cento (anziché del 90 per cento) delle altre spese amministrative (modifica disposta dal punto n. 1) al comma 1, lettere b) e c), dell’articolo 6 del decreto legislativo n. 446 del 1997);
§ per le società di intermediazione mobiliare (SIM), le società di gestione dei fondi comuni di investimento (SGR) e le società di investimenti a capitale variabile (SICAV) – la cui base imponibile è determinata ai sensi dei commi 2, 3 e 4 del citato articolo 6 – si deducono nella misura del 90 per cento (anziché nella misura indicata) i seguenti componenti negativi di cui al comma 1, lettere b) e c), del medesimo articolo 6: ammortamenti dei beni materiali e immateriali ad uso funzionale e altre spese amministrative (modifica disposta dal punto n. 2) al comma 5 dell’articolo 6 del decreto legislativo n. 446 del 1997).
La lettera b), modificando il comma 1 dell’articolo 7 (rubricato “Determinazione del valore della produzione netta delle imprese di assicurazione”), del citato decreto legislativo n. 446 del 1997, stabilisce che le imprese di assicurazione, nella determinazione della base imponibile IRAP, apportano alla somma dei risultati del conto tecnico dei rami danni (voce 29) e del conto tecnico dei rami vita (voce 80) del conto economico, tra l’altro, le seguenti variazioni:
§ gli ammortamenti dei beni strumentali, ovunque classificati, sono deducibili nella misura del 30 per cento (anziché del 90 per cento) – nuova lettera a) del comma 1 del citato articolo 7; e
§ le altre spese di amministrazione (voci 24 e 70) sono deducibili nella misura del 30 per cento (anziché del 90 per cento) – nuova lettera a) del comma 1 del citato articolo 7.
In altre parole, con le modifiche in commento, si intende riconoscere la deducibilità al 30 per cento (anziché al 90 per cento) dell’ammortamento dei beni materiali e immateriali ad uso strumentale e delle altre spese amministrative, con decorrenza dal periodo d’imposta successivo a quello in corso al 31 dicembre 2026 ai seguenti soggetti:
a) intermediari finanziari, di cui all’articolo 6, comma 1, del decreto legislativo n. 446 del 1997;
b) imprese di assicurazione, di cui all’articolo 7, comma 1, decreto legislativo n. 446 del 1997.
Diversamente, per gli altri intermediari finanziari (SIM, SGR e SICAV) di cui all’articolo 6, commi 2, 3 e 4 – in virtù di quanto disposto dalla nuova formulazione del comma 5 – tali componenti negativi restano deducibili nella misura del 90 per cento.
A tale riguardo, la relazione illustrativa chiarisce che, con riferimento agli intermediari finanziari assicurativo (comma 1, lettera a), la finalità dell’intervento è riconducibile all’esigenza di ampliare e rendere maggiormente stabile la base imponibile attraverso una più accentuata forfetizzazione delle componenti negative rappresentate dai costi generali e dagli ammortamenti derivanti dall’utilizzo dei beni strumentali, mantenendo, al contempo, una base direttamente ancorata a grandezze contabili oggettive, verificabili e uniformemente applicabili. Sul punto si rammenta che l’IRAP non costituisce un’imposta sul reddito netto dell’impresa: il suo presupposto economico è rappresentato dal valore prodotto dall’attività autonomamente organizzata che la Corte costituzionale ha qualificato come autonomo indice di capacità contributiva distinto dal reddito e rappresentativo della nuova ricchezza creata dall’unità produttiva prima della sua distribuzione ai diversi fattori della produzione.
Per gli intermediari finanziari tale grandezza non viene ricostruita secondo le regole ordinarie applicabili alle imprese industriali e commerciali. L’articolo 6 del citato decreto legislativo n. 446 del 1997, infatti, prevede una specifica modalità di determinazione della base, fondata sulla somma algebrica di determinate voci del conto economico bancario espressamente selezionate e, in alcuni casi, forfetariamente rettificate dal legislatore.
Fra tali rettifiche figurano già oggi la rilevanza al novanta per cento degli ammortamenti dei beni ad uso funzionale e delle altre spese amministrative. La riduzione della percentuale di deduzione non introduce, pertanto, una modifica della tecnica di tassazione, né modifica il presupposto dell’IRAP. Tale intervento costituisce una mera rimodulazione quantitativa di un criterio forfetario già strutturalmente incorporato nella determinazione della base imponibile bancaria.
Tale rimodulazione viene estesa anche al settore assicurativo (comma 1, lettera b), così perseguendo una riforma a più ampio spettro dell’IRAP dei settori finanziari regolamentati. La riduzione della percentuale di deducibilità delle predette componenti negative per entrambi i settori appare del resto coerente conseguenza del fatto che i due settori condividano una tecnica di determinazione della base imponibile sostanzialmente comune.
Dall’ambito di applicazione della disposizione sono esclusi i soggetti di cui all’articolo 6, commi 2, 3 e 4, del citato decreto legislativo n. 446 del 1997, ovvero le società di intermediazione mobiliare e gli intermediari diversi dai soggetti di cui al medesimo articolo 6, comma 1, nonché le società di gestione dei fondi comuni d’investimento e le società d’investimento a capitale variabile. Per tali soggetti la percentuale di deducibilità degli ammortamenti e delle altre spese amministrative rimane ferma al novanta per cento.

In generale, l’IRAP si applica sul valore della produzione netta derivante dall’attività esercitata nel territorio della regione ed è dovuta alla regione nel cui territorio tale valore risulta realizzato.
Il decreto legislativo n. 446 del 1997 definisce, a seconda dell’attività d’impresa esercitata, diverse modalità di determinazione della base imponibile delle società di capitali, fermo restando il rispetto dei seguenti principi:
(a) principio di derivazione (o presa diretta) dal bilancio, in forza del quale la base imponibile IRAP (valore della produzione netta) è determinata considerando le voci del conto economico di bilancio espressamente richiamate dalla norma di riferimento;
(b) principio di correlazione, in forza del quale i componenti positivi e negativi classificati in voci del conto economico diverse da quelle ricomprese nella base contabile IRAP (voci c.d. “fuori base”) concorrono alla formazione della base imponibile IRAP nella stessa misura dei componenti rilevanti della base imponibile di periodi d'imposta precedenti o successivi a cui sono correlati;
(c) principio di inerenza, in forza del quale concorrono alla formazione della base imponibile solo i ricavi e costi inerenti all’esercizio dell’attività d'impresa.
Secondo la normativa vigente, le modalità di determinazione della base imponibile IRAP delle società di capitali sono le seguenti:
(i) il valore della produzione netta delle società industriali è determinato come differenza tra il valore e i costi della produzione di cui alle lettere da A) e B) dell'articolo 2425 del codice civile, con esclusione delle voci di cui ai numeri 9) costo del personale, 10) lett. c) e d) svalutazione delle immobilizzazioni e svalutazione crediti attivo circolante, 12) accantonamenti per rischi e 13) altri accantonamenti del conto economico (articolo 5 decreto legislativo n. 446 del 1997);
(ii) il valore della produzione netta delle banche e degli intermediari finanziari è determinato come somma algebrica delle seguenti voci risultanti dalle schemi redatti secondo i provvedimenti della Banca d’Italia: (a) margine di intermediazione ridotto del 50 per cento dei dividendi (ovvero del 95 per cento dei dividendi intra-UE e SEE, se sono soddisfatte determinate condizioni), (b) 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale, (c) 90 per cento delle altre spese amministrative e (c-bis) rettifiche e riprese di valore nette per deterioramento dei crediti verso la clientela iscritti in bilancio a tale titolo (articolo 6, comma 1 decreto legislativo n. 446 del 1997);
(iii) il valore della produzione netta delle società di intermediazione mobiliare (SIM) è determinato come differenza tra la somma degli interessi attivi e proventi assimilati relativi alle operazioni di riporto e di pronti contro termine e le commissioni attive riferite ai servizi prestati dall'intermediario e la somma degli interessi passivi e oneri assimilati relativi alle operazioni di riporto e di pronti contro termine e le commissioni passive riferite ai servizi prestati dall’intermediario, ridotta del 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale e del 90 per cento delle altre spese amministrative e del 96 per cento degli interessi passivi (articolo 6, commi 2 e 5, decreto legislativo n. 446 del 1997);
(iv) il valore della produzione netta delle società di gestione dei fondi comuni di investimento (SGR) è determinato come differenza tra le commissioni attive e passive, ridotta del 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale e del 90 per cento delle altre spese amministrative (articolo 6, commi 3 e 5, decreto legislativo n. 446 del 1997);
(v) il valore della produzione netta delle società di investimento a capitale variabile (SICAV) è determinato come differenza tra le commissioni di sottoscrizione e le commissioni passive dovute a soggetti collocatori, ridotta del 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale e del 90 per cento delle altre spese amministrative (articolo 6, commi 4 e 5, decreto legislativo n. 446 del 1997);
(vi) il valore della produzione netta delle società di partecipazione non finanziaria e assimilati è determinato aggiungendo al risultato derivante dall’applicazione dell’articolo 5 la differenza tra gli interessi attivi e proventi assimilati ed il 96 per cento degli interessi passivi e oneri assimilati (articolo 6, comma 9, decreto legislativo n. 446 del 1997);
(vii) il valore della produzione netta delle imprese di assicurazione è determinato apportando alla somma dei risultati del conto tecnico dei rami danni (voce 29) e del conto tecnico dei rami vita (voce 80) del conto economico le seguenti variazioni: (a) 90 per cento ammortamenti beni strumentali, ovunque classificati, e 90 per cento altre spese amministrative (voci 24 e 70), (b) 50 per cento dividendi (ovvero del 95 per cento dei dividendi intra-UE e SEE, se sono soddisfatte determinate condizioni) (voce 33) e (b-bis) le perdite, le svalutazioni e le riprese di valore nette per deterioramento dei crediti, limitatamente a quelle riconducibili a crediti nei confronti di assicurati iscritti in bilancio a tale titolo (articolo 7, comma 1, decreto legislativo n. 446 del 1997).
Gli articoli sopra richiamati prevedono espressamente delle voci di costo indeducibili e particolari modalità di deduzione di taluni costi (ad esempio, il costo sostenuto per l’acquisizione di marchi d'impresa e avviamento è deducibile in misura non superiore ad un diciottesimo del costo, indipendentemente dall’imputazione al conto economico). Il costo del personale assunto a tempo indeterminato è deducibile ai sensi dell'articolo 11 del medesimo decreto legislativo n. 446 del 1997.
La legge di bilancio 2026 (articolo 1, commi 133-134, legge n. 199 del 2025) ha introdotto dei limiti temporanei alla deducibilità, ai fini sia IRES, sia IRAP, degli interessi passivi sostenuti dagli intermediari finanziari (diversi da imprese di assicurazioni, società capogruppo di gruppi assicurativi, SGR e SIM), nei termini che seguono:
§ deducibilità al 96 per cento per il periodo d'imposta successivo a quello in corso al 31 dicembre 2025 (per i soggetti solari, periodo d'imposta 2026);
§ deducibilità al 97 per cento per il periodo d'imposta successivo a quello in corso al 31 dicembre 2026 (per i soggetti solari, periodo d'imposta 2027);
§ deducibilità al 98 per cento per il periodo d'imposta successivo a quello in corso al 31 dicembre 2027 (per i soggetti solari, periodo d'imposta 2028);
§ deducibilità al 99 per cento per il periodo d'imposta successivo a quello in corso al 31 dicembre 2028 (per i soggetti solari, periodo d'imposta 2029).
In base alle modifiche proposte ai sensi del comma 1 dell’articolo 19 in commento, per banche ed intermediari finanziari (articolo 6, comma 1, decreto legislativo n. 446 del 1997) e imprese di assicurazione (articolo 7, comma 1, decreto legislativo n. 446 del 1997) si intende riconoscere la deducibilità al 30 per cento (anziché al 90 per cento) dell’ammortamento dei beni materiali e immateriali ad uso strumentale e delle altre spese amministrative, con decorrenza dal periodo d’imposta successivo a quello in corso al 31 dicembre 2026.
Il comma 2 riconosce una detrazione d’imposta a favore dei soggetti cui si rendendo applicabili, nella determinazione della base imponibile IRAP, le modifiche di cui al comma 1.
Più precisamente, riconosce in favore degli intermediari finanziari e delle imprese di assicurazione una detrazione pari a 90.000 euro, nei termini che seguono:
iii. fino a concorrenza della differenza tra l’IRAP derivante dall’applicazione delle disposizioni di cui al comma 1 (con deducibilità al 30 per cento delle altre spese amministrative e dell’ammortamento dei beni materiali e immateriali ad uso strumentale) e quella che si sarebbe determinata non applicando le disposizioni di cui al comma 1, lettera a), n. 1) e lettera b) (con deducibilità al 90 per cento delle altre spese amministrative e dell’ammortamento dei beni materiali e immateriali ad uso strumentale);
iv. per ciascun periodo d’imposta a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2026 (dal periodo d’imposta 2027, per i soggetti con periodo d’imposta coincidente con l’anno solare).
La detrazione d’imposta non è riconosciuta, invece, a SIM, SGR e SICAV, in quanto per tali soggetti i medesimi componenti negativi restano deducibili nella misura del 90 per cento, ai sensi della nuova formulazione del comma 5 dell’articolo 6 del citato decreto legislativo n. 446 del 1997.
Il comma 3 reca delle modifiche all’articolo 118 (rubricato “Norme generali sui componenti del reddito d'impresa”) del Testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al decreto legislativo n. 117 del 2026 (che entrerà in vigore dal 1° gennaio 2027).
Si ricorda che l’articolo 118 del decreto legislativo n. 117 del 2026 - che entrerà in vigore il 1° gennaio 2027 - ripropone il contenuto di cui all’articolo 109 del TUIR, dell’articolo 2, comma 9, della legge n. 289, e dell’articolo 6, commi da 1 a 5, 6 primo e terzo periodo, 7, 8, 10 e 10-bis del decreto-legge n. 146 del 2021, in vigore fino al 31 dicembre 2026.
Nello specifico, inserendo il nuovo comma 17-bis all’articolo 118 del citato decreto legislativo n. 117 del 2026, introduce una limitazione alla deducibilità delle spese di pubblicità o per servizi aventi contenuto analogo sostenute dai seguenti soggetti:
§ intermediari finanziari, con esclusione degli istituti di moneta elettronica (IMEL) iscritti all’albo ex articolo 114-quater del decreto legislativo n. 385 del 1993 (Testo unico delle leggi in materia bancaria e creditizia – TUB);
§ soggetti del comparto energetico.
Per tali soggetti, le spese di pubblicità (o per servizi aventi contenuto analogo) sono deducibili, in quote costanti, nell’esercizio in cui sono sostenute e nei 2 successivi.
A tale riguardo, la relazione illustrativa chiarisce che la misura di cui al comma 3 determina un differimento nel tempo della deduzione fiscale delle spese di pubblicità, in tre quote costanti, incidendo esclusivamente sulle modalità temporali di riconoscimento del relativo costo e non sulla sua complessiva deducibilità.
La norma precisa che i soggetti operanti nel comparto energetico sono quelli che esercitano, in via prevalente, le attività economiche individuate dei codici ATECO di cui alla Tabella 1 allegata al decreto-legge n. 21 del 2026, ovverosia:
1. con riferimento al gruppo “B - ATTIVITÀ ESTRATTIVE”, si ricomprendono i seguenti codici ATECO e titoli:
§ 06 “Estrazione di petrolio greggio e gas naturale”;
§ 09.1 “Attività di supporto all’estrazione di petrolio e gas naturale”.
2. con riferimento al gruppo “C - ATTIVITÀ MANIFATTURIERE”, si ricomprendono i seguenti codici ATECO e titoli:
§ 19.2 “Fabbricazione di prodotti derivanti dalla raffinazione del petrolio e prodotti da combustibili fossili”.
3. con riferimento al gruppo “D - FORNITURA DI ENERGIA ELETTRICA, GAS, VAPORE E ARIA CONDIZIONATA”, si ricomprendono i seguenti codici ATECO e titoli:
§ 35.1 “Produzione, trasmissione e distribuzione di energia elettrica”;
§ 35.2 “Produzione di gas e distribuzione di combustibili gassosi mediante condotte”;
§ 35.4 “Attività di servizi di intermediazione per l’energia elettrica e il gas naturale”.
4. con riferimento al gruppo “H - TRASPORTO E MAGAZZINAGGIO”, si ricomprendono i seguenti codici ATECO e titoli:
§ 49.50.1 “Trasporto mediante condotte di gas”.
Invece, si definiscono, ai fini IRES ed IRAP, “intermediari finanziari”, ai sensi dell’articolo 161, comma 1, lettera a), del decreto legislativo n. 117 del 2026, i seguenti soggetti:
5. gli intermediari finanziari obbligati a redigere il bilancio secondo i principi contabili internazionali “IFRS” e le istruzioni della Banca d’Italia (c.d. intermediari IFRS), ivi inclusi i soggetti con stabile organizzazione in Italia aventi le medesime caratteristiche;
6. i confidi iscritti in apposito elenco tenuto dalla Banca d’Italia;
7. gli operatori del microcredito iscritti in apposito elenco tenuto dalla Banca d’Italia;
8. i soggetti che esercitano, in via esclusiva o prevalente, l’attività di assunzione di partecipazioni in intermediari finanziari, diversi da quelli di cui al numero 1).
La categoria “intermediari IFRS” ricomprende le banche italiane e gli altri intermediari finanziari (società di intermediazione mobiliare – “SIM”, società di gestione del risparmio – “SGR”, società finanziarie iscritte nell’albo di cui all’articolo 106 del TUB, le agenzie di prestito su pegno, gli istituti di moneta elettronica – “IMEL”, gli istituti di pagamento “IDP”, le società finanziarie capogruppo di gruppi finanziari iscritti in apposito albo, le società finanziarie italiane che controllano banche o gruppi bancari iscritti nell’albo e le società italiane di partecipazione finanziaria mista che controllano prevalentemente banche).
Il comma 4 disciplina le modalità di determinazione degli acconti, IRES ed IRAP, dovuti per il periodo d’imposta successivo a quello in corso 31 dicembre 2026 (periodo d’imposta 2027, per i soggetti con periodo d’imposta coincidente con l’anno solare).
Nello specifico, nella determinazione dell’acconto per tale periodo d’imposta secondo il c.d. “metodo storico” si assume, quale imposta del periodo precedente, quella che si sarebbe determinata applicando le disposizioni di cui ai commi 1, 2 e 3 di tale articolo.
In altre parole, nella determinazione dell’acconto IRAP dovuto per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026, gli intermediari finanziari e le imprese di assicurazione rideterminano l’imposta del periodo precedente – quale base di calcolo dell’acconto IRAP – considerando nella relativa base imponibile, quali componenti negativi deducibili, l’ammortamento dei beni materiali e immateriali ad uso strumentale e le altre spese amministrative nella misura del 30 per cento (anziché del 90 per cento), nonché abbattendo l’imposta così ricalcolata, nei limiti di cui al comma 2, della detrazione di 90.000 euro.
Nella determinazione dell’acconto IRES dovuto per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026, gli intermediari finanziari (esclusi gli IMEL) e le società operanti nel comparto energetico rideterminano l’imposta del periodo precedente – quale base di calcolo dell’acconto IRES – considerando nella relativa base imponibile, quali componenti negativi deducibili, una quota pari ad un terzo delle spese di pubblicità sostenute nell’esercizio.
Il comma 5 reca delle modifiche all’articolo 105 (rubricato “Interessi passivi”) del decreto legislativo n. 117 del 2026, con riguardo alla deducibilità degli interessi passivi degli intermediari finanziari.
Nello specifico, modificando il comma 16, lettera b), del citato articolo 105 del decreto legislativo n. 117 del 2026, stabilisce che gli intermediari finanziari - diversi dalle società di gestione dei fondi comuni d’investimento (SGR) e delle società di intermediazione mobiliare (SIM) – deducono gli interessi passivi, ai fini IRES ed IRAP, nella misura del 96 per cento (anziché del 97 per cento) del loro ammontare per il periodo d'imposta successivo a quello in corso al 31 dicembre 2026 (periodo d’imposta 2027, per i soggetti solari).
Si ricorda che l’articolo 105 del decreto legislativo n. 117 del 2026 - che entrerà in vigore il 1° gennaio 2027 - ripropone il contenuto di cui all’articolo 96 del TUIR e dell’articolo 1, commi 133, 134, 135 e 136 della legge n. 199 del 2025, in vigore fino al 31 dicembre 2026.

Il trattamento fiscale degli interessi passivi per gli intermediari finanziari è disciplinato dall’articolo 105 del decreto legislativo n. 117 del 2026, ai fini IRES, e dall’articolo 6 del decreto legislativo n. 446 del 1997, ai fini IRAP.
In ossequio alla regola generale, per gli intermediari finanziari diversi dalle SGR e dalle SIM, gli interessi passivi sono interamente deducibili sia ai fini delle imposte sui redditi (IRES), sia ai fini IRAP.
Ai sensi dell’articolo 105, comma 13, del decreto legislativo n. 117 del 2026, per SGR e SIM gli interessi passivi sono deducibili, ai fini IRES, nei limiti del 96 per cento del loro ammontare. Ai sensi dell’articolo 6, comma 8, del decreto legislativo n. 446 del 1997, gli interessi passivi delle SIM sono deducibili, ai fini IRAP, nella misura del 96 per cento del loro ammontare (per le SGR, tali componenti negativi non concorrono alla formazione della relativa base imponibile).
In deroga alla regola generale (e riproponendo il contenuto dell’articolo 1, commi 133-134, legge n. 199 del 2025), l’articolo 105, commi da 16 a 19, del decreto legislativo n. 117 del 2026, prevede dei limiti temporanei alla deducibilità, ai fini sia IRES, sia IRAP, degli interessi passivi sostenuti dagli intermediari finanziari (diversi da imprese di assicurazioni, società capogruppo di gruppi assicurativi, SGR e SIM), nei termini che seguono (comma 16):
a) deducibilità al 96 per cento per il periodo d'imposta successivo a quello in corso al 31 dicembre 2025 (per i soggetti solari, periodo d'imposta 2026);
b) deducibilità al 97 per cento per il periodo d'imposta successivo a quello in corso al 31 dicembre 2026 (per i soggetti solari, periodo d'imposta 2027);
c) deducibilità al 98 per cento per il periodo d'imposta successivo a quello in corso al 31 dicembre 2027 (per i soggetti solari, periodo d'imposta 2028);
d) deducibilità al 99 per cento per il periodo d'imposta successivo a quello in corso al 31 dicembre 2028 (per i soggetti solari, periodo d'imposta 2029).
Nella determinazione dei relativi acconti è altresì previsto che (comma 17):
(i) per il periodo d’imposta in corso al 31 dicembre 2027, si assume, quale imposta del periodo precedente, quella che si sarebbe determinata non applicando il comma 16, lettera a), e non si tiene conto delle disposizioni di cui alla lettera b);
(ii) per il periodo d’imposta in corso al 31 dicembre 2028, si assume, quale imposta del periodo precedente, quella che si sarebbe determinata, non applicando il comma 16 lettera b), e non si tiene conto delle disposizioni di cui alla lettera c);
(iii) per il periodo d’imposta in corso al 31 dicembre 2029, si assume, quale imposta del periodo precedente, quella che si sarebbe determinata non applicando il comma 16, lettera c), e non si tiene conto delle disposizioni di cui alla lettera d);
(iv) per il periodo d’imposta in corso al 31 dicembre 2030, si assume, quale imposta del periodo precedente, quella che si sarebbe determinata non applicando il comma 16, lettera d).
In base alle modifiche proposte ai sensi del comma 5 dell’articolo 19 in commento, gli interessi passivi sono deducibili nella misura del 96 per cento (anziché del 97 per cento) del relativo ammontare per il periodo d'imposta successivo a quello in corso al 31 dicembre 2026 (per i soggetti solari, periodo d'imposta 2027).
Articolo 20
(Modifiche al regime della deduzione dei
componenti negativi connessi alle DTA)
L’articolo 20 dispone che nella determinazione delle basi imponibili IRES ed IRAP degli intermediari finanziari e delle imprese di assicurazione la quota di taluni componenti negativi di reddito deducibili nel periodo d’imposta in corso al 31 dicembre 2027 sia interamente differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2028 ed al successivo.
Con esclusivo riferimento al periodo d’imposta in corso al 31 dicembre 2027, viene introdotta una modificata alla limitazione temporanea all’uso delle perdite fiscali pregresse e delle eccedenze residue di ACE. Nello specifico, si prevede che sia determinata applicando una percentuale forfettaria pari al 25 per cento (anziché al 42 per cento) del maggior reddito imponibile, relativo sempre al medesimo periodo d’imposta, che emerge per effetto dei differimenti di al presente articolo.
Come risulta dalla relazione tecnica A.C. 3174, all’articolo 20 sono ascrivibili effetti finanziari positivi pari a 2.073 milioni di euro per l’anno 2027, nonché effetti finanziari negativi pari 434 milioni di euro per l’anno 2029.
Ai fini della determinazione delle basi imponibili IRES ed IRAP, le lettere a), b) e c) dell’articolo 20, comma 1, dispongono il differimento integrale, ai successivi periodi di imposta, delle quote di taluni componenti negativi di reddito deducibili nel periodo d’imposta in corso al 31 dicembre 2027, disciplinando le relative implicazioni sul calcolo della base imponibile del periodo d’imposta in corso al 31 dicembre 2027.
Nello specifico, la lettera a) reca un ulteriore differimento al piano di rientro dello stock delle svalutazioni e perdite su crediti verso la clientela non dedotte fino all’esercizio in corso al 31 dicembre 2015 di cui all’articolo 362 del decreto legislativo n. 117 del 2026 (Testo unico delle disposizioni legislative in materia di imposte sui redditi), applicabile agli intermediari finanziari ed alle imprese di assicurazione.
Si ricorda che l’articolo 362, commi 1, 2, 3 e 4, del decreto legislativo n. 117 del 2026 – che entrerà in vigore dal 1° gennaio 2027 – ripropone il contenuto dell’articolo 16, commi 3, 4, 8 e 9, del decreto-legge n. 83 del 2015, in vigore fino al 31 dicembre 2026.
Tale norma disciplina il piano di rientro delle rettifiche di valore nette su crediti verso la clientela pregresse al periodo d’imposta 2015 che, negli anni, è stato rimodulato per effetto dei differimenti previsti da successive disposizioni di legge.
Per tale motivo, le disposizioni, di cui ai commi da 5 a 17 del medesimo articolo 362 del decreto legislativo n. 117 del 2026, abrogano e sostituiscono le seguenti disposizioni di legge:
§ articolo 1, comma 712, n. 160 del 2019;
§ articolo 42, comma 1, decreto-legge n. 17 del 2022;
§ articolo 1, commi 49 e 50, legge n. 213 del 2023;
§ articolo 1, commi 14 e 15, legge n. 207 del 2024;
§ articolo 1, commi 76, 77, 78, 79, 80, 81, legge n. 199 del 2025.
Più precisamente, la lettera a), modificando il comma 12 del citato articolo 362 del decreto legislativo n. 117 del 2026, dispone che la quota delle rettifiche di valore nette su crediti verso la clientela pregresse deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2027 (6,32 per cento) sia interamente differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2028 ed al successivo periodo d’imposta (anziché essere differita parzialmente per una quota pari al 3,80 per cento a tali periodi d’imposta).
Conseguentemente, non si prevede un differimento della durata del piano di rientro ex articolo 16 del decreto-legge n. 83 del 2015 (ora articolo 362 del decreto legislativo n. 117 del 2026) che resta, a seguito della rimodulazione di cui ai commi 10 e 11 del medesimo articolo 362, fino al periodo d'imposta in corso al 31 dicembre 2029.

In base alla vigente formulazione dell’articolo 106, comma 3, del Testo Unico delle Imposte sui Redditi – “TUIR”, per gli intermediari finanziari le svalutazioni e le perdite su crediti verso la clientela iscritti in bilancio a tale titolo e le perdite realizzate mediante cessione a titolo oneroso sono deducibili integralmente nell’esercizio in cui sono rilevate in bilancio. Per espressa previsione normativa, le svalutazioni e le perdite - diverse da quelle realizzate mediante cessione a titolo oneroso - si assumono al netto delle rivalutazioni dei crediti risultanti in bilancio (per tale motivo si parla di rettifiche di valore nette su crediti verso clientela). Tale disposizione si applica anche alle società ed enti che svolgono attività assicurative con riguardo alle svalutazioni crediti nei confronti degli assicurati determinati in modo forfetario.
In attuazione della delega di riforma fiscale, l’articolo 106, comma 3, del TUIR è abrogato e sostituito, a decorrere dal 1° gennaio 2027, dall’articolo 115, comma 3, del decreto legislativo n. 117 del 2027 (Testo unico delle disposizioni legislative in materia di imposte sui redditi) che al comma 4 estende il relativo trattamento fiscale alle imprese di assicurazione.
Analogamente, la vigente formulazione dell’articolo 6, comma 1, lettera c-bis) del decreto legislativo 15 dicembre 1997, n. 446 (decreto IRAP), dispone che concorrono alla formazione della base imponibile IRAP le rettifiche e riprese di valore nette per deterioramento dei crediti, limitatamente a quelle riconducibili ai crediti verso la clientela iscritti in bilancio a tale titolo. Per le imprese di assicurazione, l’articolo 7, comma 1, lettera b-bis), concorrono a formare la base imponibile IRAP le perdite, le svalutazioni e le riprese di valore nette per deterioramento dei crediti, limitatamente a quelle riconducibili a crediti nei confronti di assicurati iscritti in bilancio a tale titolo.
Il testo di tali disposizioni è stato, nel corso degli anni, più volte modificato. L'integrale deducibilità, al netto delle rivalutazioni, di svalutazioni e perdite su credito verso la clientela è stata prevista già dal 2015.
Infatti, nel regime previgente al decreto-legge 27 giugno 2015, n. 83:
(i) le svalutazioni e perdite su crediti verso clientela venivano dedotte in quinti (periodi d'imposta 2013 e 2014, secondo quanto prevedeva la formulazione dell'articolo 106, comma 3, del TUIR), nonché in diciottesimi (fino al periodo d'imposta 2012);
(ii) le rettifiche e riprese di valore nette per deterioramento dei crediti, limitatamente a quelle riconducibili ai crediti verso la clientela iscritti in bilancio a tale titolo concorrevano al valore della produzione netta in quote costanti nell'esercizio in cui venivano contabilizzate e nei quattro successivi (periodi d’imposta 2013 e 2014).
Nel disciplinare il regime transitorio, l’articolo 16 del decreto-legge n. 83 del 2015, ha disposto:
(a) che le rettifiche di valore nette su crediti rilevate nel bilancio dell'esercizio 2015 fossero dedotte nella misura del 75 per cento;
(b) un piano di rientro per la deducibilità delle rettifiche di valore su crediti pregresse (quinti e diciottesimi residui al 31 dicembre 2015) e del 25 per cento delle rettifiche di valore su crediti rilevate nel bilancio 2015 in dieci anni (in origine, dal 2016 al 2025).
Il piano di rientro di cui all'articolo 16 del decreto-legge n. 83 del 2015 è stato più volte rimodulato, in virtù delle modifiche apportate dalle leggi di bilancio 2019 e 2020, dall'articolo 42 del decreto-legge n. 17 del 2022, dalla legge di bilancio 2024 articolo 1, commi 49-51, dalla legge di bilancio 2025, commi 14-25 e, da ultimo, dalla legge di bilancio 2026, commi 76-81.
In base alle suddette modifiche, le quote che dovevano "originariamente" rigirare nei periodi d’imposta 2018, 2019 e 2025 sono state rinviate ai successivi periodi d'imposta e la durata del piano di rientro è stata differita fino al periodo d'imposta 2029.
In attuazione della delega di riforma fiscale, le disposizioni di cui all’articolo 16, commi 3, 4, 8 e 9, del decreto-legge n. 83 del 2015, sono abrogate e sostituite, a decorrere dal 1° gennaio 2027, dalle disposizioni di cui all’articolo 362, commi 1, 2, 3 e 4 del decreto legislativo n. 117 del 2026. Le disposizioni che hanno rimodulato il piano di rientro di tali componenti negativi di reddito, nonché dell’ammortamento dell’avviamento e delle altre attività immateriali (marchi) e la riserva FTA da IFRS 9 derivante dall’applicazione del ECL model, sono abrogate e trasfuse, a decorrere dalla medesima data del 1° gennaio 2027, nei commi da 5 a 17 dell’articolo 362 del decreto legislativo n. 117 del 2026.
Il piano di rientro "originario" prevedeva le seguenti percentuali di recupero per ciascun periodo d'imposta:
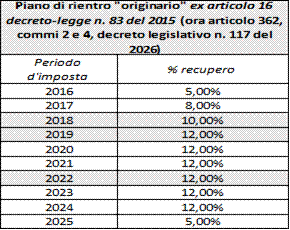
Il piano di rientro risultante dalle varie rimodulazioni e con durata differita al periodo d’imposta 2029 (cd. “differito”), attualmente vigente, prevede le seguenti percentuali di recupero per ciascun periodo d'imposta:
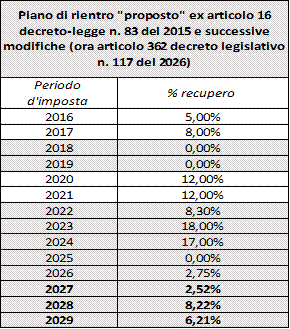
In base alle modifiche proposte dal presente disegno di legge, il nuovo piano di rientro prevede le seguenti percentuali di recupero per ciascun periodo d'imposta:
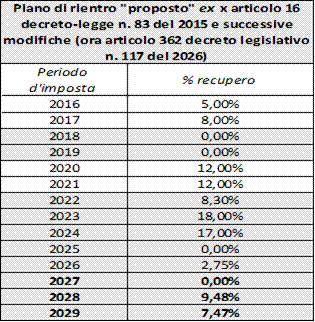
La lettera b) prevede il seguente differimento del piano di rientro dello stock dell’ammortamento di avviamento e delle altre attività immateriali non dedotte fino all’esercizio in corso al 31 dicembre 2017 di cui all’articolo 112, comma 5, del decreto legislativo n. 117 del 2026.
Si ricorda che l’articolo 112, comma 5, del decreto legislativo n. 117 del 2026 – che entrerà in vigore dal 1° gennaio 2027 – ripropone il contenuto dell’articolo 1, comma 1079, della legge 30 dicembre 2018, n. 145.
Più precisamente, la lettera b), modificando il comma 13 del citato articolo 362 del decreto legislativo n. 117 del 2026, dispone che la quota (20,58 per cento) deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2027 è interamente differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2028 ed al successivo periodo d’imposta (anziché essere differita parzialmente per una quota pari al 12,36 per cento a tali periodi d’imposta).
Tale disposizione è, in via principale, riferita agli intermediari finanziari ed alle imprese di assicurazione, giacché il regime di trasformazione in credito d’imposta delle attività per imposte anticipate, di cui all’articolo 278 del decreto legislativo n. 117 del 2026, si rende applicabile a tali soggetti (si veda il relativo box contenuto nella scheda relativa all’articolo 18 del presente dossier).
Si ricorda che l’articolo 278 del decreto legislativo n. 117 del 2026 – che entrerà in vigore dal 1° gennaio 2027 – ripropone il contenuto dell’articolo 2, commi da 55 a 58, del decreto-legge n. 225 del 2010, in vigore fino al 31 dicembre 2026, concernente la trasformazione in crediti d'imposta delle attività per imposte anticipate relative a svalutazioni e perdite su crediti e al valore dell’avviamento e delle altre attività immateriali.
L’articolo 279, comma 1, del decreto legislativo n. 117 del 2026, ha disposto il blocco alla trasformazione in crediti d’imposta delle attività per imposte anticipate relative al valore dell’avviamento e delle altre attività immateriali (marchi), iscritte per la prima volta a partire dai bilanci relativi all’esercizio in corso alla data del 27 giugno 2015 (per i soggetti solari, periodo d’imposta in corso al 31 dicembre 2015).
Tale disposizione – che entrerà in vigore il 1° gennaio 2027 – ripropone il contenuto dell’articolo 17 del decreto-legge n. 83 del 2015, in vigore fino al 31 dicembre 2026.
Prima di tale intervento normativo, il regime di trasformazione in credito d’imposta, di cui all’articolo 278 del decreto legislativo n. 117 del 2026 (ex articolo 2, commi da 55 a 56-ter, del decreto-legge 29 dicembre 2010, n. 225), trovava applicazione anche per le imposte anticipate stanziate in bilancio su tali componenti negativi di reddito (deducibili ai fini sia IRES, sia IRAP, in diciottesimi). Pertanto, tale regime continua ad applicarsi, fino ad esaurimento, alle imposte anticipate relative al valore dell’avviamento e delle altre attività immateriali iscritte in bilancio fino al periodo d’imposta precedente a quello in corso alla data del 27 giugno 2015 (per i soggetti solari, periodo d’imposta in corso al 31 dicembre 2014).
Successivamente, l’articolo 112, comma 5, del decreto legislativo n. 117 del 2026 (ex articolo 1, comma 1079 della legge 30 dicembre 2018, n. 145), ha disposto un piano di rientro delle quote di ammortamento relative al valore dell’avviamento e delle altre attività immateriali che hanno dato luogo all’iscrizione di attività per imposte anticipate di cui ai commi 1, 3, 4 e 5 dell’articolo 278 del decreto legislativo n. 117 del 2026 (ex commi 55, 56-bis, 56-bis.1 e 56-ter dell’articolo 2 del decreto-legge 29 n. 225 del 2010), non ancora dedotte fino al periodo d’imposta in corso al 31 dicembre 2017, nei termini che seguono:
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2019 è pari al 5 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2020 è pari al 3 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2021 è pari al 10 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2022 e fino al periodo d’imposta in corso al 31 dicembre 2027 è pari al 12 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2028 e fino al periodo d’imposta in corso al 31 dicembre 2029 è pari al 5 per cento.
Il comma 6 del medesimo articolo 112 del decreto legislativo n. 117 del 2026 (ex articolo 1, comma 714, della legge 27 dicembre 2019, n. 160), ha disposto il differimento della quota del 5 per cento deducibile per il periodo d’imposta in corso al 31 dicembre 2019, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2025 ed ai successivi quattro periodi d’imposta.
Il successivo comma 7 dell’articolo 112 (ex articolo 1, comma 16 della legge n. 207 del 2024), ha altresì previsto che:
§ la quota (13 per cento) deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2025 è differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2026 ed ai successivi 3 periodi d’imposta (3,25 per cento per periodo d’imposta);
§ la quota (13 per cento) deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2026 è differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2027 ed ai successivi 2 periodi d’imposta (4,33 per cento per periodo d’imposta).
L’articolo 362, comma 13, del medesimo decreto legislativo n. 117 del 2026 (ex articolo 1, comma 77, della legge n. 199 del 2025), nella versione attualmente vigente, dispone che la quota (20,58 per cento) deducibile nel periodo d’imposta in corso al 31 dicembre 2027 è parzialmente differita (per una quota pari al 12,36 per cento), in quote costanti, al periodo d’imposta in corso al 31 dicembre 2028 e a quello successivo.
Pertanto, in base al vigente piano di rientro, la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2027 risulta pari all’8,22 per cento, mentre quelle dei periodi d’imposta in corso al 31 dicembre 2028 ed al 31 dicembre 2029 pari al 19,76 per cento caduna.
In base alle modifiche al comma 13 dell’articolo 362 del decreto legislativo n. 117 del 2026 proposte con l’articolo 20, comma 1, lettera b), del presente disegno di legge di bilancio 2027, il nuovo piano di rientro prevede le seguenti percentuali di recupero per ciascun periodo d'imposta residuo:
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2024 è pari al 12 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2025 è pari a allo 0 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2026 è pari al 3,25 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2027 è pari allo 0 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2028 è pari al 23,87 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2029 è pari al 23,87 per cento.
La lettera c) prevede analogo differimento del piano di rientro, di cui all’articolo 285, commi 1 e 2, del decreto legislativo n. 117 del 2026, delle quote deducibili riferibili ai componenti negativi emersi in sede di prima adozione dell’IFRS 9, applicabile agli intermediari finanziari ed alle imprese di assicurazione.
Si ricorda che l’articolo 285, commi 1 e 2, del decreto legislativo n. 117 del 2026 – che entrerà in vigore dal 1° gennaio 2027 – ripropone il contenuto dell’articolo 1, commi 1067 e 1068, della legge 30 dicembre 2018, n. 145, in vigore fino al 31 dicembre 2026.
Più precisamente, la lettera c), modificando il comma 14 del citato articolo 362 dell’articolo decreto legislativo n. 117 del 2026, dispone che la quota del 15,83 per cento deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2027 sia interamente differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2028 ed al successivo periodo d’imposta (anziché essere differita parzialmente per una quota pari al 9,50 per cento a tali periodi d’imposta).
Il trattamento fiscale riservato ai crediti verso la clientela, ai fini IRES (articolo 115, comma 3, del decreto legislativo n. 117 del 2026 ovvero ex articolo 106, comma 3, del TUIR) ed IRAP (articolo 6 del Decreto IRAP), trova applicazione anche alla riduzione di valore iscritta in bilancio a copertura delle perdite attese su crediti verso la clientela di cui al paragrafo 5.5 dell'IFRS 9 rilevata dagli intermediari finanziari secondo il modello Expected Credit Losses – "ECL model" (articolo 7 del decreto ministeriale del 10 gennaio 2018).
In base al nuovo principio IFRS 9 "Strumenti finanziari" (che sostituisce, a decorrere dal 1° gennaio 2018, il previgente principio IAS 39), con riferimento all'impairment (svalutazione o perdita di valore), per gli strumenti valutati al costo ammortizzato e al fair value (valore equo o valore di mercato) con contropartita il patrimonio netto (diversi dagli strumenti di capitale), viene introdotto un modello basato sul concetto di "expected loss" (perdita attesa), in luogo del previgente "incurred loss" (perdita subita), in modo da riconoscere con maggiore tempestività le perdite. La perdita attesa è, perciò, rilevata a conto economico in contropartita di un fondo a copertura perdite che va aggiornato alla data di riferimento di ciascun bilancio.
Nello specifico, a ciascuna data di riferimento del bilancio l’intermediario deve valutare il fondo a copertura perdite relativo allo strumento finanziario a un importo pari alle perdite attese lungo tutta la vita del credito, se il rischio di credito dello strumento finanziario è significativamente aumentato dopo la rilevazione iniziale.
Per quanto concerne la prima applicazione dell'IFRS 9, l’articolo 285, comma 1, del decreto legislativo n. 117 del 2018 (ex articolo 1, comma 1067, della legge 30 dicembre 2018, n. 145), ha stabilito che, ai fini IRES ed IRAP, i componenti reddituali derivanti esclusivamente dall'adozione dell'ECL model (riferibili ai crediti verso la clientela) iscritti in sede di transizione all'IFRS 9 dagli intermediari finanziari e dalle imprese di assicurazione sono deducibili per il 10 per cento del loro ammontare nel periodo di imposta 2018 e la restante parte, in quote costanti, nei successivi nove periodi di imposta (la quota del 2019 è stata rinviata al periodo d'imposta 2028, ai sensi del comma 4 del medesimo articolo 285 – ex articolo 1, commi 713, della legge 27 dicembre 2019, n. 160).
Il comma 5 dell’articolo 285 del decreto legislativo n. 117 del 2026 (ex articolo 1, comma 17, della legge n. 207 del 2024) ha altresì previsto che:
§ la quota del 10 per cento deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2025 è differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2026 ed ai successivi 3 periodi d’imposta (2,5 per cento per periodo d’imposta);
§ la quota del 10 per cento deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2026 è differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2027 ed ai successivi due periodi d’imposta (3,33 per cento per periodo d’imposta).
L’articolo 362, comma 14, del medesimo decreto legislativo n. 117 del 2026 (ex articolo 1, comma 78, della legge n. 199 del 2025), nella versione attualmente vigente, dispone che la quota (15,83 per cento) deducibile nel periodo d’imposta in corso al 31 dicembre 2027 è parzialmente differita (per una quota pari al 9,50 per cento), in quote costanti, al periodo d’imposta in corso al 31 dicembre 2028 e a quello successivo.
Pertanto, tenuto conto delle rimodulazioni di cui sopra, il piano di rientro attualmente vigente prevede che la quota del periodo d’imposta in corso al 31 dicembre 2026 è pari al 2,50 per cento, quella deducibile nel periodo d’imposta in corso al 31 dicembre 2027 pari al 6,33 per cento, quella deducibile nel periodo d’imposta in corso al 31 dicembre 2028 pari al 20,58 per cento e quella deducibile al 31 dicembre 2029 pari al 10,58 per cento.
In base alle modifiche al comma 14 dell’articolo 362 del decreto legislativo n. 117 del 2026 proposte con l’articolo 20, comma 1, lettera c), del presente disegno di legge di bilancio 2027, il nuovo piano di rientro prevede le seguenti percentuali di recupero per ciascun periodo d'imposta residuo:
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2025 è pari allo 0 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2026 è pari al 2,50 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2027 è pari allo 0 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2028 è pari al 23,75 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2029 è pari al 13,75 per cento.
La lettera d), modificando il comma 15, lettera b), del citato articolo 362 dell’articolo decreto legislativo n. 117 del 2026, dispone che, nella determinazione della base imponibile IRES per il periodo d’imposta in corso al 31 dicembre 2027 le perdite fiscali pregresse (articolo 96 del decreto legislativo n. 117 del 2026 ovvero ex articolo 84 del TUIR) e le eccedenze di ACE formatesi fino al periodo d’imposta in corso al 31 dicembre 2023 (articolo 1, comma 4, del decreto-legge n. 201 del 2011) possano essere scomputate nei limiti del 25 per cento (anziché del 42 per cento) del maggior reddito imponibile determinato, per il periodo d’imposta 2027, quale conseguenza dei differimenti di cui ai precedenti commi da 12 a 14 del medesimo articolo 362.
Si ricorda che le disposizioni di cui ai commi 15, 16 e 17 dell’articolo 362 del decreto legislativo n. 117 del 2026 – in vigore dal 1° gennaio 2027 – ripropongono il contenuto dei commi 79, 80 e 81 dell’articolo 1 della legge n. 199 del 2025 (legge di bilancio 2026), in vigore fino al 31 dicembre 2026.
L’articolo 362, comma 15, del decreto legislativo n. 117 del 2026, prevede delle limitazioni temporanee all’utilizzo delle perdite fiscali pregresse di cui all’articolo 93 del medesimo testo unico (ex articolo 84 del TUIR) e delle eccedenze di ACE formatesi fino al periodo d’imposta in corso al 31 dicembre 2023 (articolo 1, comma 4, del decreto-legge n. 201 del 2011) per effetto differimenti previsti ai commi 10 e 11 del medesimo articolo ed agli articolo 112, comma 7 e 285, comma 5, del testo unico (ex articolo 1, commi da 14 a 17 della legge n. 207 del 2024), nonché ai commi da 12 a 14 del medesimo articolo (ex articolo 1, commi 76 a 78 della legge n. 199 del 2025).
Nello specifico, in base alla vigente formulazione del comma 15 del citato articolo 362, nella determinazione della base imponibile IRES per il periodo d’imposta in corso al 31 dicembre 2026 e per quello in corso al 31 dicembre 2027, le perdite fiscali pregresse e le eccedenze di ACE possono essere scomputate nei limiti:
a) del 35 per cento del maggior reddito imponibile determinato, per il periodo d’imposta in corso al 31 dicembre 2026, quale conseguenza dei differimenti di cui ai commi 10 e 11 del presente articolo, all’articolo 112, comma 7 e all’articolo 285, comma 5, del medesimo decreto legislativo n. 117 del 2026;
b) del 42 per cento (con la modifica de quo, si propone di ridurre tale percentuale al 25 per cento) del maggior reddito imponibile determinato, per il periodo d’imposta in corso al 31 dicembre 2027, quale conseguenza dei differimenti di cui ai precedenti commi da 12 a 14 del presente articolo.
Come chiarito nella relazione illustrativa alla legge di bilancio 2026 (A.S. 1689), resta ferma l’applicazione delle regole ordinarie all’utilizzo delle perdite e delle eccedenze ACE sulla parte residua del reddito imponibile.
Si ricorda che, ai sensi dell’articolo 5 del decreto legislativo 30 dicembre 2023, n. 216, la deduzione ACE è stata abrogata con decorrenza dal periodo d’imposta successivo a quello in corso al 31 dicembre 2023. Le eventuali eccedenze formatesi fino al periodo d’imposta in corso al 31 dicembre 2023 possono essere utilizzate, fino ad esaurimento, a scomputo del reddito imponibile dei successivi periodi d’imposta.
Ai sensi della vigente formulazione dell’articolo 93, comma 1, del decreto legislativo n. 117 del 2026 (ex articolo 84, comma 1, del TUIR), la perdita fiscale formatasi in un periodo d’imposta può essere computata in diminuzione dal reddito imponibile dei periodi d'imposta successivi, in misura non superiore all'80 per cento del reddito imponibile di ciascuno di essi e per l'intero importo che trova capienza in tale ammontare.
Ai sensi del successivo comma 16, la disposizione di cui al comma 15 trova applicazione anche nella determinazione del reddito imponibile dei soggetti che partecipano alla tassazione di gruppo (consolidato nazionale e mondiale di cui agli articoli 126 e seguenti del decreto legislativo n. 117 del 2026 ovvero ex articolo 117 e seguenti del TUIR). In tale circostanza, anche la società consolidante, nella determinazione del reddito complessivo globale di tali periodi d’imposta, è tenuta a computare in diminuzione:
§ per il periodo d’imposta in corso al 31 dicembre 2026, le perdite pregresse del consolidato nella misura del 35 per cento del maggior reddito imponibile che si considera prioritariamente formato dal maggior reddito imponibile determinato, ai sensi dei commi da 10 a 11 del presente articolo e dell’articolo 112, comma 7 e dell’articolo 285, comma 5, del testo unico e delle disposizioni di cui al comma 15, lettera a) del presente articolo, come somma dei maggiori redditi imponibili delle singole società.
§ per il periodo d’imposta in corso al 31 dicembre 2027, le perdite pregresse del consolidato nella misura del 42 per cento del maggior reddito imponibile (25 per cento, in base alla modifica proposta con il disegno di legge di bilancio 2027) che si considera prioritariamente formato dal maggior reddito imponibile determinato, ai sensi dei commi da 12, 13, 14 e 15, lettera b), del presente articolo, come somma dei maggiori redditi imponibili delle singole società.
Infine, il comma 17 definisce i criteri da seguire nella determinazione degli acconti, IRES ed IRAP, secondo il cd. “metodo storico” in conseguenza delle disposizioni previste dai commi precedenti, nei seguenti termini:
§ per il periodo d’imposta in corso al 31 dicembre 2026, si assume l’imposta che si sarebbe determinata applicando le disposizioni di cui ai commi 15, lettera a), e 16 del presente articolo (limitazione del 35 per cento dei maggiori imponibili, nello scomputo delle perdite fiscali e delle eccedenze di ACE pregresse, anche a livello di tassazione di gruppo);
§ per il periodo d’imposta in corso al 31 dicembre 2027, si assume l’imposta che si sarebbe determinata senza tener conto dei piani di rientro sopra indicati ai commi 2 e 4 del presente articolo, all’articolo 112, comma 5, nonché all’articolo 285, commi 1 e 2 (rettifiche di valore su crediti pregresse, ammortamento avviamento, componenti negativi emersi in sede di applicazione dell'IFRS 9) ed applicando le disposizioni di cui ai commi 12, 13, 14, 15, lettera b) e 16 del presente articolo (differimenti ivi previsti e limitazione del 42 per cento – 25 per cento in base alla modifica proposta con il disegno di legge di bilancio 2027 – dei maggiori imponibili nello scomputo delle perdite fiscali e delle eccedenze di ACE pregresse, anche a livello di tassazione di gruppo);
§ per il periodo d’imposta 2028 ed il successivo, non si tiene conto delle quote differite ai sensi dei commi da 12 a 14 del presente articolo.
Articolo 21
(Modifiche in materia di aliquota IRAP per le imprese
del comparto energetico)
L’articolo 21, comma 1, dispone l’incremento di 5 punti percentuali (dal 3,9 per cento all’8,9 per cento) dell’aliquota IRAP applicabile ai soggetti operanti nel comparto energetico per il periodo d’imposta 2027, nonché di 3 punti percentuali (dal 3,9 per cento al 6,9 per cento) per i periodi d’imposta 2028 e 2029.
Per individuare l’ambito soggettivo di applicazione di tale aliquota IRAP maggiorata, si fa riferimento ai soggetti che svolgono, in via prevalente, le attività economiche individuate dai codici ATECO elencati nella tabella di cui all’Allegato 2 alla presente legge.
Per il periodo d’imposta 2027, il comma 2 stabilisce che ai soggetti operanti nel comparto energetico ai sensi del comma 1 si applica esclusivamente l’incremento di 5 punti percentuali (e non anche quello di 2 punti percentuali previsto dall’articolo 3 del decreto-legge n. 21 del 2026).
Il comma 3 definisce le modalità di calcolo, secondo il “metodo storico”, degli acconti IRAP dovuti per i periodi d’imposta 2027 e 2028 (si applicano le aliquote IRAP, rispettivamente, dell’8,9 per cento e del 6,9 per cento).
Infine, il comma 4 sancisce divieto di traslazione, diretta o indiretta, del maggior onere fiscale sui prezzi, sulle tariffe e sui corrispettivi dei beni e dei servizi forniti alla clientela.
Come risulta dalla relazione tecnica A.C. 3174, all’articolo 21 sono ascrivibili effetti finanziari positivi pari a 734,2 milioni di euro per l’anno 2027, 873,8 milioni di euro per l’anno 2028 e 895,5 milioni di euro per l’anno 2029.
In particolare, l’articolo 21, al comma 1, lettere a) e b), dispone per i soggetti operanti nel comparto energetico un incremento temporaneo dell’aliquota IRAP, di cui all’articolo 16, commi 1 e 1-bis, del decreto legislativo n. 446 del 1997, nei termini che seguono:
§ di 5 punti percentuali, per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026 (periodi d’imposta 2027, per i soggetti con periodo d’imposta coincidente con l’anno solare) – lettera a) del comma 1;
§ di 3 punti percentuali, per il periodo d’imposta successivo a quello in corso al 31 dicembre 2027 e per il successivo periodo d’imposta (periodi d’imposta 2028 e 2029, per i soggetti con periodo d’imposta coincidente con l’anno solare) – lettera b) del comma 1.
La norma precisa che i soggetti operanti nel comparto energetico sono quelli che esercitano, in via prevalente, le attività economiche individuate dai codici ATECO indicati nella tabella di cui all’Allegato 2 alla presente legge, ovverosia:
5. con riferimento al gruppo “B - ATTIVITÀ ESTRATTIVE”, si ricomprendono i seguenti codici ATECO e titoli:
§ 06 “Estrazione di petrolio greggio e gas naturale”;
§ 09.1 “Attività di supporto all’estrazione di petrolio e gas naturale”.
6. con riferimento al gruppo “D - FORNITURA DI ENERGIA ELETTRICA, GAS, VAPORE E ARIA CONDIZIONATA”, si ricomprendono i seguenti codici ATECO e titoli:
§ 35.1 “Produzione, trasmissione e distribuzione di energia elettrica”;
§ 35.2 “Produzione di gas e distribuzione di combustibili gassosi mediante condotte”;
§ 35.4 “Attività di servizi di intermediazione per l’energia elettrica e il gas naturale”.
7. con riferimento al gruppo “H - TRASPORTO E MAGAZZINAGGIO”, si ricomprendono i seguenti codici ATECO e titoli:
§ 49.50.1 “Trasporto mediante condotte di gas”.
In altre parole, per il periodo d’imposta 2027, l’aliquota base IRAP applicabile ai soggetti che svolgono - in via prevalente - le attività di cui sopra è del 8,9 per cento (anziché quella ordinaria del 3,9 per cento), nonché del 6,9 per cento (anziché quella ordinaria del 3,9 per cento) per i periodi d’imposta 2028 e 2029.
Si parla di aliquota “base” IRAP, in quanto, ai sensi dell’articolo 16, comma 3, del decreto legislativo n. 446 del 1997, le regioni hanno la facoltà di variare (in aumento o in diminuzione) l’aliquota fino ad un massimo di 0,92 punti percentuali. La variazione può essere differenziata per settori di attività e per categorie di soggetti passivi.
Al fine di evitare una duplicazione di prelievo, il comma 2 stabilisce che ai soggetti che esercitano, in via prevalente, una delle attività economiche di cui ai codici ATECO individuati al comma 1, per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026 (periodo d’imposta 2027, per i soggetti solari) si applica esclusivamente l’incremento di 5 punti percentuali dell’aliquota IRAP previsto dalla presente disposizione di legge (aliquota IRAP del 8,9 per cento) e non anche l’ulteriore incremento di 2 punti percentuali dell’aliquota IRAP disposto dall’articolo 3 del decreto-legge n. 21 del 2026.
Per tali soggetti, nel periodo d’imposta 2027 l’aliquota IRAP è pari all’8,9 per cento (9,2 per cento, qualora si renda applicabile l’articolo 16, comma 1-bis, del decreto legislativo n. 446 del 1997).
Si ricorda che l’articolo 3, comma 1, del decreto-legge n. 21 del 2026 ha introdotto un incremento di 2 punti percentuali (dal 3,9 per cento al 5,9 per cento) dell’aliquota IRAP applicabile ai soggetti operanti nel comparto energetico per il periodo di imposta in corso al 31 dicembre 2026 ed il successivo (periodi d’imposta 2026 e 2027, per i soggetti solari).
Per individuare l’ambito soggettivo di applicazione di tale aliquota IRAP maggiorata, si fa riferimento ai soggetti che svolgono, in via prevalente, le attività economiche individuate dai codici ATECO elencati nella Tabella 1 allegata al medesimo decreto-legge, ovverosia:
1. con riferimento al gruppo “B - ATTIVITÀ ESTRATTIVE”, si ricomprendono i seguenti codici ATECO e titoli:
§ 06 “Estrazione di petrolio greggio e gas naturale”;
§ 09.1 “Attività di supporto all’estrazione di petrolio e gas naturale”.
2. con riferimento al gruppo “C - ATTIVITÀ MANIFATTURIERE”, si ricomprendono i seguenti codici ATECO e titoli:
§ 19.2 “Fabbricazione di prodotti derivanti dalla raffinazione del petrolio e prodotti da combustibili fossili”.
3. con riferimento al gruppo “D - FORNITURA DI ENERGIA ELETTRICA, GAS, VAPORE E ARIA CONDIZIONATA”, si ricomprendono i seguenti codici ATECO e titoli:
§ 35.1 “Produzione, trasmissione e distribuzione di energia elettrica”;
§ 35.2 “Produzione di gas e distribuzione di combustibili gassosi mediante condotte”;
§ 35.4 “Attività di servizi di intermediazione per l’energia elettrica e il gas naturale”.
4. con riferimento al gruppo “H - TRASPORTO E MAGAZZINAGGIO”, si ricomprendono i seguenti codici ATECO e titoli:
§ 49.50.1 “Trasporto mediante condotte di gas”.
Pertanto, il relativo ambito di applicazione è più ampio rispetto a quello previsto dall’articolo 21, comma 1, del presente disegno di legge di bilancio 2027 (che invece non ricomprende i codici ATECO di cui al gruppo C). Di conseguenza, l’aliquota IRAP maggiorata di 2 punti percentuali (dal 3,9 per cento al 5,9 per cento) resta applicabile, per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026 (periodo d’imposta 2027, per i soggetti solari), ai soggetti che esercitano, in via prevalente, le attività economiche individuate dal codice ATECO 19.2 “Fabbricazione di prodotti derivanti dalla raffinazione del petrolio e prodotti da combustibili fossili”.
Il comma 3, lettere a) e b), disciplina le modalità di determinazione degli acconti IRAP dovuti per il periodo d’imposta successivo a quello in corso 31 dicembre 2026 e per quello successivo a quello in corso al 31 dicembre 2027 (periodi d’imposta 2027 e 2028, per i soggetti con periodo d’imposta coincidente con l’anno solare).
Nello specifico, nella determinazione dell’acconto per ciascun periodo d’imposta d’interesse secondo il c.d. “metodo storico” si assume, quale imposta del periodo precedente, quella che si sarebbe determinata applicando:
§ le disposizioni di cui al comma 1, lettera a), per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026 (periodo d’imposta 2027, per i soggetti solari). Pertanto, nel ricalcolo dell’imposta del periodo precedente, da assumere come base di calcolo dell’acconto IRAP 2027, dovrà essere applicata l’aliquota dell’8,9 per cento (anziché del 3,9 per cento) – lettera a) del comma 3 del presente articolo;
§ le disposizioni di cui al comma 1, lettera b), per il periodo d’imposta successivo a quello in corso al 31 dicembre 2027 (periodo d’imposta 2028, per i soggetti solari). Pertanto, nel ricalcolo dell’imposta del periodo precedente, da assumere come base di calcolo dell’acconto IRAP 2028, dovrà essere applicata l’aliquota dell’6,9 per cento (anziché dell’8,9 per cento) – lettera b) del comma 3 del presente articolo.
Infine, il comma 4 stabilisce in capo ai soggetti del settore energetico (cui si rendono applicabili le disposizioni di cui ai commi da 1 a 3) il divieto di traslare, direttamente o indirettamente, il maggior onere fiscale sui prezzi, sulle tariffe e sui corrispettivi dei beni e dei servizi forniti alla clientela, anche mediante l’incremento di commissioni e altri oneri.

In generale, l’IRAP si applica sul valore della produzione netta derivante dall’attività esercitata nel territorio della regione ed è dovuta alla regione nel cui territorio tale valore risulta realizzato.
Il decreto legislativo n. 446 del 1997 definisce, a seconda dell’attività d’impresa esercitata, diverse modalità di determinazione della base imponibile delle società di capitali, fermo restando il rispetto dei seguenti principi:
(a) principio di derivazione (o presa diretta) dal bilancio, in forza del quale la base imponibile IRAP (valore della produzione netta) è determinata considerando le voci del conto economico di bilancio espressamente richiamate dalla norma di riferimento;
(b) principio di correlazione, in forza del quale i componenti positivi e negativi classificati in voci del conto economico diverse da quelle ricomprese nella base contabile IRAP (voci c.d. “fuori base”) concorrono alla formazione della base imponibile IRAP nella stessa misura dei componenti rilevanti della base imponibile di periodi d'imposta precedenti o successivi a cui sono correlati;
(c) principio di inerenza, in forza del quale concorrono alla formazione della base imponibile solo i ricavi e costi inerenti all’esercizio dell’attività d'impresa.
Secondo la normativa vigente, le modalità di determinazione della base imponibile IRAP delle società di capitali sono le seguenti:
(i) il valore della produzione netta delle società industriali è determinato come differenza tra il valore e i costi della produzione di cui alle lettere da A) e B) dell'articolo 2425 del codice civile, con esclusione delle voci di cui ai numeri 9) costo del personale, 10) lett. c) e d) svalutazione delle immobilizzazioni e svalutazione crediti attivo circolante, 12) accantonamenti per rischi e 13) altri accantonamenti del conto economico (articolo 5 decreto legislativo n. 446 del 1997);
(ii) il valore della produzione netta delle banche e degli intermediari finanziari è determinato come somma algebrica delle seguenti voci risultanti dalle schemi redatti secondo i provvedimenti della Banca d’Italia: (a) margine di intermediazione ridotto del 50 per cento dei dividendi (ovvero del 95 per cento dei dividendi intra-UE e SEE, se sono soddisfatte determinate condizioni), (b) 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale, (c) 90 per cento delle altre spese amministrative e (c-bis) rettifiche e riprese di valore nette per deterioramento dei crediti verso la clientela iscritti in bilancio a tale titolo (articolo 6, comma 1 decreto legislativo n. 446 del 1997);
(iii) il valore della produzione netta delle società di intermediazione mobiliare (SIM) è determinato come differenza tra la somma degli interessi attivi e proventi assimilati relativi alle operazioni di riporto e di pronti contro termine e le commissioni attive riferite ai servizi prestati dall'intermediario e la somma degli interessi passivi e oneri assimilati relativi alle operazioni di riporto e di pronti contro termine e le commissioni passive riferite ai servizi prestati dall’intermediario, ridotta del 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale e del 90 per cento delle altre spese amministrative e del 96 per cento degli interessi passivi (articolo 6, commi 2 e 5, decreto legislativo n. 446 del 1997);
(iv) il valore della produzione netta delle società di gestione dei fondi comuni di investimento (SGR) è determinato come differenza tra le commissioni attive e passive, ridotta del 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale e del 90 per cento delle altre spese amministrative (articolo 6, commi 3 e 5, decreto legislativo n. 446 del 1997);
(v) il valore della produzione netta delle società di investimento a capitale variabile (SICAV) è determinato come differenza tra le commissioni di sottoscrizione e le commissioni passive dovute a soggetti collocatori, ridotta del 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale e del 90 per cento delle altre spese amministrative (articolo 6, commi 4 e 5, decreto legislativo n. 446 del 1997);
(vi) il valore della produzione netta delle società di partecipazione non finanziaria e assimilati è determinato aggiungendo al risultato derivante dall’applicazione dell’articolo 5 la differenza tra gli interessi attivi e proventi assimilati ed il 96 per cento degli interessi passivi e oneri assimilati (articolo 6, comma 9, decreto legislativo n. 446 del 1997);
(vii) il valore della produzione netta delle imprese di assicurazione è determinato apportando alla somma dei risultati del conto tecnico dei rami danni (voce 29) e del conto tecnico dei rami vita (voce 80) del conto economico le seguenti variazioni: (a) 90 per cento ammortamenti beni strumentali, ovunque classificati, e 90 per cento altre spese amministrative (voci 24 e 70), (b) 50 per cento dividendi (ovvero del 95 per cento dei dividendi intra-UE e SEE, se sono soddisfatte determinate condizioni) (voce 33) e (b-bis) le perdite, le svalutazioni e le riprese di valore nette per deterioramento dei crediti, limitatamente a quelle riconducibili a crediti nei confronti di assicurati iscritti in bilancio a tale titolo (articolo 7, comma 1, decreto legislativo n. 446 del 1997).
Gli articoli sopra richiamati prevedono espressamente delle voci di costo indeducibili e particolari modalità di deduzione di taluni costi (ad esempio, il costo sostenuto per l’acquisizione di marchi d'impresa e avviamento è deducibile in misura non superiore ad un diciottesimo del costo, indipendentemente dall’imputazione al conto economico). Il costo del personale assunto a tempo indeterminato è deducibile ai sensi dell'articolo 11 del medesimo decreto legislativo n. 446 del 1997.
Ai sensi dell’articolo 16, comma 1, del medesimo decreto legislativo n. 446 del 1997, l’imposta è determinata applicando al valore della produzione netta l’aliquota del 3,90 per cento, salvo le seguenti eccezioni di cui al comma 1-bis:
§ per le società di capitali che esercitano attività di imprese concessionarie diverse da quelle di costruzione e gestione di autostrade e trafori, si applica l’aliquota del 4,20 per cento;
§ per le banche e società finanziarie si applica l’aliquota del 4,65 per cento;
§ per le imprese di assicurazione si applica l’aliquota del 5,9 per cento.
La legge di bilancio 2026 (articolo 1, comma 74, della legge n. 199 del 2025), ha disposto per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025 e per i 2 successivi (periodi d’imposta 2026, 2027 e 2028, per i soggetti con periodo d’imposta coincidente con l’anno solare) l’incremento di 2 punti percentuali dell’aliquota IRAP applicabile da banche e altri intermediari finanziari (dal 4,65 per cento al 6,65 per cento) e da imprese di assicurazione (dal 5,9 per cento al 7,9 per cento). Per espressa previsione normativa, sono esclusi da tale incremento di aliquota IRAP i seguenti intermediari: società di intermediazione mobiliare (SIM), imprese di paesi terzi diverse dalle banche e imprese di investimento UE iscritte all’albo di cui all’articolo 20 del TUB, società di gestione dei fondi comuni di investimento (SGR), le società di investimento a capitale variabile (SICAV) e società di partecipazione non finanziaria e assimilati.
L’articolo 3 del decreto-legge n. 21 del 2026 ha disposto l’incremento di 2 punti percentuali (dal 3,90 per cento al 5,90 per cento ovvero dal 4,20 per cento al 6,20 per cento) dell’aliquota IRAP applicabile ai soggetti operanti nel comparto energetico per i periodi d’imposta 2026 e 2027. Per individuare l’ambito soggettivo di applicazione di tale aliquota IRAP maggiorata, si fa riferimento ai soggetti che svolgono, in via prevalente, le attività economiche individuate dai codici ATECO elencati nella Tabella 1 allegata al medesimo decreto-legge.
In base alla modifica proposta con l’articolo 21 del disegno di legge di bilancio 2027, si prevede di incrementare di 5 punti percentuali (anziché di 2 punti percentuali) l’aliquota IRAP – di cui ai medesimi commi 1 e 1-bis, dell’articolo 16 del decreto legislativo n. 446 del 1997 – applicabile ai soggetti operanti nel comparto energetico per il periodo d’imposta 2027. Ai medesimi soggetti, per i periodi d’imposta 2028 e 2029, l’aliquota IRAP è incrementata di 3 punti percentuali. Al fine di individuare l’ambito di applicazione di tale disposizione, viene proposto l’inserimento di apposito Allegato 2 che non coincide esattamente con quello previsto dal decreto-legge n. 21 del 2026.
Le regioni hanno facoltà di variare le aliquote (cd. “aliquote base”) sopra indicate fino ad un massimo di 0,92 punti percentuali. La variazione può essere differenziata per settori di attività e per categorie di soggetti passivi.
A questo link si possono ricercare le aliquote applicabili ai vari soggetti d’imposta nelle regioni italiane e nelle province autonome, per anno d’imposta.
Articolo 22
(Deduzione costi autoveicoli)
L’articolo 22 concerne il regime di deduzione dei costi per gli autoveicoli utilizzati dagli esercenti di attività di agenzia o di rappresentanza di commercio. Per i veicoli caratterizzati da determinate tipologie di alimentazione, si innalza la percentuale di deducibilità dei costi e si aumentano i limiti della deducibilità.
La relazione tecnica non ascrive effetti finanziari per l’anno 2027 alle disposizioni in oggetto. Per gli anni successivi la stima restituisce i seguenti effetti finanziari: -7,5 milioni per il 2028; -11,9 milioni per il 2029; -16,3 milioni per il 2030; -20,6 milioni per il 2031; -17,5 milioni dal 2032.
L’articolo 22 riguarda le deduzioni dei costi per gli autoveicoli utilizzati da soggetti che esercitano attività di agenzia o di rappresentanza di commercio. A tal fine, modifica il vigente articolo 168, comma 1, lettera b) del decreto legislativo 19 giugno 2026, n. 117, che è il testo unico delle disposizioni legislative in materia di imposte sui redditi.
La novella, in primo luogo, prevede un innalzamento della percentuale di deducibilità dei costi relativi ai veicoli a batteria a trazione esclusivamente elettrica e ai veicoli ibridi; dall’attuale percentuale dell’80 per cento, si salirà al 90 per cento. In secondo luogo, sarà incrementato il limite di deducibilità previsto per gli autoveicoli a batteria a trazione esclusivamente elettrica e per gli autoveicoli ibridi: dall’attuale soglia di 25.822,84 euro, si passerà a 35.000 euro.
La Relazione Tecnica che si accompagna al disegno di legge di bilancio in commento afferma che i veicoli cui si applicherà la modifica normativa sono circa 156.000, e che la platea di riferimento è formata per la quasi totalità -ovvero per il 94,5 per cento- da soggetti passivi di imposta IRPEF. La stima sui veicoli in questione è stata fatta per mezzo di un modello che combina informazioni relative alla composizione del parco veicoli circolante con dati di natura dichiarativa.
Le nuove disposizioni sono destinate ad avere effetti sulla finanza pubblica. Nella Relazione Tecnica si legge che le maggiori spese deducibili annuali dovrebbero essere di 14,2 milioni di euro a partire dal 2027. La Relazione Tecnica, inoltre, informa che ai fini della quantificazione si è assunto un ciclo medio di sostituzione dei veicoli pari a quattro anni.
Articolo 23
(Disposizioni in materia di apparecchi da intrattenimento con vincita in denaro di cui all’articolo 110, comma 6, lettera a), del testo unico delle leggi di pubblica sicurezza, di cui al
regio decreto 18 giugno 1931, n. 773)
L’articolo 23 interviene sulla disciplina degli apparecchi da intrattenimento con vincita in denaro di cui all’articolo 110, comma 6, lettera a) del regio decreto 18 giugno 1931, n. 773 («Testo unico delle leggi di pubblica sicurezza»), aggiornando i limiti di giocata e vincita e modificando la misura del prelievo erariale unico, nonché introducendo un beneficio fiscale in favore degli apparecchi caratterizzati da una maggiore percentuale di restituzione delle somme giocate.
La relazione tecnica stima che, dall’attuazione delle disposizioni di cui ai commi 2 e 3, possa derivare un aumento del gettito erariale in misura pari a 334 milioni di euro per il 2027; a 365 milioni di euro per il 2028; a 456 milioni di euro per il 2029.
L’articolo 23, comma 1, interviene sull’articolo 110, comma 6, lettera a), del regio decreto 18 giugno 1931, n. 773 («Testo unico delle leggi di pubblica sicurezza», d’ora in avanti Tulps), che disciplina il gioco lecito mediante i c.d. apparecchi da intrattenimento con vincita in denaro (Amusement With Prices, d’ora in avanti AWP)[13]. La disposizione in commento eleva il costo massimo di una partita da 1 a 2 euro, e fissa l’importo massimo della vincita in 200 euro (in precedenza, 100 euro): entrambe le cifre risultano, dunque, raddoppiate rispetto a quelle attualmente vigenti[14]. La norma persegue l’adeguamento degli importi in questione all’aumento del costo della vita, nonché il riallineamento degli stessi rispetto agli altri giochi offerti su rete fisica, anche al fine di contrastare lo spostamento della domanda verso il circuito illegale o altre forme di gioco.
Il comma 2 interviene sul Prelievo erariale unico applicato agli apparecchi da gioco con vincita in denaro[15], modificando le aliquote stabilite dall’articolo 1, comma 731, della legge 27 dicembre 2019, n. 160 (legge di bilancio 2020). In particolare, l’aliquota viene ora fissata nella misura del 25% delle somme giocate per gli apparecchi AWP, e del 9,60% per gli apparecchi VLT (Video Lottery Terminal)[16]: si registra, in entrambi i casi, l’aumento di un punto percentuale rispetto a quanto previsto dalla normativa vigente.
Una deroga parziale è però prevista al comma 3 della disposizione in commento, in favore degli apparecchi AWP programmati per garantire una percentuale di restituzione in vincite delle somme giocate (c.d. pay out) non inferiore al 70%. In tal caso, infatti, la misura del prelievo erariale unico prevista dal comma precedente – pari, come visto, al 25% delle somme giocate – viene ridotta al 20%.
Si ricorda che, in base alla normativa vigente, ogni modello di apparecchio AWP certificato è tenuto a restituire in vincite una percentuale minima delle somme giocate, al termine di ogni ciclo di partite (c.d. pay out). Il ciclo di partite, variabile da modello a modello, può essere riferito ad un numero massimo di 140.000 partite. L’art. 1, co. 732, l. 27 dicembre 2019, n. 160, ha fissato – a decorrere dal 1° gennaio 2020 – la percentuale delle somme giocate destinata alle vincite in misura non inferiore al 65%.
Il fine dell’agevolazione tributaria, espressamente dichiarato, è quello di salvaguardare il gettito erariale e il valore delle concessioni, nonché di contrastare il gioco illegale e di garantire una equilibrata concorrenza fra i concessionari di giochi pubblici. Peraltro, l’agevolazione viene prevista soltanto «nelle more della sostituzione degli apparecchi con sistemi che consentono il gioco esclusivamente da ambiente remoto».
Ad ogni modo, secondo la relazione illustrativa, l’adesione al nuovo regime è facoltativa e richiede l’aggiornamento del software contenuto nelle schede di gioco degli apparecchi, nonché una specifica procedura di verifica, certificazione, omologazione e autorizzazione, che coinvolge gli Organismi di verifica chiamati a valutare la conformità tecnica e funzionale dei nuovi modelli.
Articolo 24
(Disposizioni in materia di apparecchi e congegni da intrattenimento senza vincita in denaro)
L’articolo 24 detta disposizioni in materia di apparecchi da intrattenimento senza vincita in denaro, volte ad aggiornare il quadro normativo di settore e a completare il processo di regolarizzazione degli apparecchi installati anteriormente all’introduzione dell’attuale disciplina tecnica e amministrativa.
La disposizione determina effetti finanziari positivi correlati al versamento una tantum dell’importo di cui al comma 2. La relazione tecnica stima pertanto, per il 2027, maggiori entrate in misura pari a 15 milioni di euro.
L’articolo 24, comma 1, modifica l’articolo 110, comma 7, lettera a) del Tulps al fine di includere espressamente gli apparecchi interamente meccanici (come le cosiddette “pesche” o “gru” di piccoli peluche e oggettistica); innalza, inoltre, da 1 a 2 euro il costo massimo della partita. Dal momento che lo stesso articolo 110, comma 7, lettera a) fissa il valore massimo del premio erogabile in 20 volte il costo della partita, ne consegue che tale valore viene elevato da 20 a 40 euro.
Il comma 2 mira alla regolarizzazione di talune tipologie di apparecchi da gioco senza vincita in denaro, ancora installati alla data del 31 dicembre 2026.
Al fine di inquadrare la disposizione in commento, occorre ricordare – più in generale – che l’articolo 38 della legge 23 dicembre 2000, n. 388 ha imposto ai produttori e agli importatori degli apparecchi di cui all’articolo 110, comma 6, lettera a), e comma 7, Tulps di presentare un esemplare di ogni modello al Ministero dell’Economia e delle Finanze – Amministrazione autonoma dei Monopoli di Stato, affinché sia sottoposto a verifica tecnica[17]. All’esito di tale verifica, viene rilasciato un nulla osta che consente la distribuzione degli apparecchi verificati.
Da questo regime autorizzatorio fanno eccezione gli apparecchi “esentati” di cui all’art. 110, co. 7.1, Tulps (introdotto dall’art. 18-ter, co. 2, d.l. 30 aprile 2022, n. 36, convertito, con modificazioni, dalla l. 29 giugno 2022, n. 79).
Per gli apparecchi installati prima del 1° gennaio 2003, è stato previsto un regime transitorio, che prevede il rilascio di un nulla osta temporaneo: il regime è stato di volta in volta prorogato, ma è destinato a scadere il 31 dicembre 2026 (cfr. la determinazione direttoriale ADM n. 840023 del 17 dicembre 2025). L’ “antichità” degli apparecchi, tuttavia, può rendere concretamente impraticabile l’ordinaria procedura di certificazione, ad esempio a causa della mancata disponibilità o operatività dei produttori: tali macchine dovrebbero essere, perciò, inevitabilmente soggette a rottamazione. Al fine di evitare ciò, la disposizione in commento consente la regolarizzazione definitiva degli apparecchi individuati dall’articolo 110, comma 7, lettere a) e c) Tulps)[18], nonché degli apparecchi meccanici ed elettromeccanici che abbiano le caratteristiche richieste dalle lettere c-bis) e c-ter) del predetto articolo 110, comma 7[19]. A tal fine, si richiede la presentazione, entro sessanta giorni dall’entrata in vigore della legge in commento, di un’autocertificazione all’Agenzia delle Dogane e dei Monopoli (d’ora in avanti, ADM), attestante la sussistenza dei requisiti prescritti dalla legge. La regolarizzazione è peraltro subordinata al versamento, entro il entro il 30 aprile 2027, di un importo una tantum pari a 1.000 euro per ciascun apparecchio: tale importo, da versarsi secondo le modalità indicate dalla medesima Adm, trova giustificazione nei minori oneri connessi alla procedura di regolarizzazione in esame, rispetto a quelli derivanti dall’ordinario procedimento di certificazione.
Qualora non si proceda alla regolarizzazione nei termini e secondo le modalità indicati dal comma 2, il comma 3 dispone, anzitutto, la cessazione di efficacia del nulla osta provvisorio e la confisca degli apparecchi. Qualora poi venga accertata la falsità della dichiarazione sostitutiva presentata per la regolarizzazione, sono previste ulteriori misure sanzionatorie. In particolare, in caso di ubicazione degli apparecchi o dei congegni in un luogo diverso da quello dichiarato, viene comminata la sanzione amministrativa pecuniaria da euro 100 a euro 500. Se, invece, le caratteristiche degli apparecchi o dei congegni risultano difformi rispetto a quelle dichiarate, si applica la sanzione prevista dall’articolo 110, comma 9, lettera c), Tulps (vale a dire, la sanzione amministrativa pecuniaria di 4.000 euro per ciascun apparecchio).
Articolo 25
(Giochi senza vincita in denaro erogati come contenuto digitale su piattaforme operanti nella rete internet)
L’articolo 25 introduce una disciplina normativa per il settore dei c.d. e-games, ad oggi privo di una specifica regolazione.
La relazione tecnica prevede, con riferimento al contributo di cui al comma 1, lettera b), maggiori entrate pari a 1.070.000 euro per il 2027; a 10.830.000 euro per il 2028; a 1.070.000 euro per il 2029. Con riferimento all’imposta sugli intrattenimenti, di cui ai commi 2 e 3, la relazione prevede, invece, un aumento del gettito erariale pari a 4.800.000 euro per il 2027; a 55.200.000 euro per il 2028; a 55.200.000 euro per il 2029.
In totale, sommando le due voci, sono stimate maggiori entrate in misura pari a 5.870.000 euro per il 2027; a 66.030.000 euro per il 2028; a 56.270.000 euro per il 2029.
L’articolo 25, comma 1, lettera a), introduce all’articolo 110, comma 7, Tulps, la lettera c-quater): risultano così espressamente ricompresi, tra gli apparecchi senza vincita in denaro, quelli “di pura abilità e intrattenimento” che, installati su reti locali (Local Area Network, d’ora in avanti LAN) accessibili unicamente in sale dedicate, vengono erogati come contenuto digitale, mediante accesso remoto a piattaforme online[20]. Gli apparecchi in questione, per esplicita previsione della norma, sono esclusi dal regime autorizzatorio previsto dall’art. 38 della legge 23 dicembre 2000, n. 388. Se ne richiede, d’altro canto, l’identificazione univoca, la registrazione e il controllo, nonché l’indicazione del numero di postazioni da gioco ad essi collegate: le concrete modalità tecniche, funzionali a rendere operative tali prescrizioni, dovranno essere stabilite dall’ADM con propri provvedimenti.
Può qui ricordarsi come la giurisprudenza avesse già ricondotto le postazioni da gioco, le console e i simulatori in questione alla categoria degli apparecchi da intrattenimento senza vincita in denaro di cui all’art. 110, comma 7, Tulps, nonché a quella delle apparecchiature telematiche menzionate dall’art. 7, comma 3-quater, d.l. n. 158/2012. Muovendo dall’inquadramento in parola, ad esempio, la Corte d’appello di Milano (sez. III civ., 1° aprile 2025, n. 830) ha esteso a tali ipotesi l’applicazione delle sanzioni amministrative previste dal Tulps nei confronti di chi consente, in un luogo aperto al pubblico, l’utilizzo di apparecchi da gioco non conformi alle prescrizioni normative e amministrative, escludendo che ciò integrasse un’ipotesi di analogia in malam partem (trattandosi, piuttosto, di fattispecie già riconducibili all’ambito applicativo delle disposizioni richiamate).
In ogni caso, la disposizione in commento interviene a disciplinare espressamente tali fattispecie, introducendo una regolamentazione autonoma che, superando ogni incertezza interpretativa, tiene conto delle peculiarità tecniche e funzionali degli apparecchi in questione.
L’articolo 25, comma 1, lettera b), introduce nell’articolo 110 Tulps il comma 7.2, il quale subordina l’apertura delle sale e l’installazione delle postazioni di e-games al rilascio di autorizzazioni biennali da parte dell’ADM, secondo condizioni e modalità che dovranno essere definite ad opera della stessa Agenzia. Il rilascio dell’autorizzazione è, peraltro, subordinato al previo versamento di una somma pari a 200 euro per ciascun apparecchio di gioco utilizzato; a 1.000 euro per ciascuna sala LAN; a 2.000 euro per ciascun gioco offerto; a 10.000 euro per ciascuna piattaforma operante nella rete internet utilizzata.
Viene demandata all’ADM, inoltre, la definizione delle condizioni di svolgimento dei tornei e dei requisiti tecnici, funzionali e organizzativi delle piattaforme, dei giochi e delle sale. In particolare, i provvedimenti attuativi dovranno disciplinare le modalità di partecipazione alle competizioni, i limiti massimi delle quote di iscrizione e dei premi, l’eventuale contributo destinato a finanziare le attività di controllo dell’ADM (entro il limite dell’8% delle quote di partecipazione). Al fine di assicurare la piena tutela degli utenti, peraltro, la norma fissa una serie di criteri minimi di carattere tecnico e organizzativo, ai quali la normativa secondaria dovrà attenersi.
Nello specifico, tali criteri sono diretti a garantire la tracciabilità delle attività svolte sulle piattaforme, la classificazione dei contenuti in funzione dell’età degli utenti, la legittimità delle licenze d’uso dei giochi e la conformità delle sale a specifici requisiti strutturali e organizzativi. Particolare rilievo assumono le disposizioni poste a tutela dei minori, cui è espressamente consentito l’accesso alle sale, purché il gestore assicuri che possano utilizzare esclusivamente giochi adeguati alla rispettiva fascia d’età. Completano il quadro il requisito della presenza di almeno venti apparecchi o postazioni di gioco, l’obbligo di organizzare gli spazi in modo da favorire la percezione dello scorrere del tempo e il divieto assoluto di raccolta di scommesse.
I commi 2 e 3 dettano la disciplina tributaria volta a consentire l’applicazione, alle nuove postazioni di gioco, dell’imposta sugli intrattenimenti (ISI), di cui agli articoli 24 ss. del decreto legislativo 5 novembre 2024, n. 174 («Testo unico dei tributi erariali minori»).
In particolare, il comma 2 inserisce, nell’art. 28-ter d.lgs. n. 174 cit., il nuovo comma 2-bis, il quale stabilisce un imponibile medio forfetario annuo pari a 15.000 euro per ciascun apparecchio (ovvero per ciascuna postazione di gioco, qualora l’apparecchio consenta l’accesso a più postazioni). Per i grandi simulatori[21] (e le relative singole postazioni di gioco), tuttavia, la base imponibile è determinata nella misura di 25.000 euro annui.
Il comma 3, invece, individua per relationem l’aliquota applicabile, rinviando al punto 2 della tariffa dell’imposta sugli intrattenimenti, di cui all’allegato 2 al d.lgs. n. 174 cit.: l’aliquota è pari, dunque, all’8% dell’imponibile annuo.
I commi 4 e 5 introducono un regime transitorio nelle more dell’emanazione, da parte di ADM, dei decreti attuativi di cui al comma 1 della disposizione in commento. Tale regime è finalizzato ad assicurare la continuità delle attività delle sale già operative, alla data di entrata in vigore della legge, nelle quali si svolgono giochi di pura abilità e intrattenimento, privi di vincite in denaro, attraverso apparecchiature che consentono il collegamento da remoto a piattaforme di gioco operanti sulla rete internet.
Secondo quanto disposto dal comma 4, il gestore della sala ha l’onere di presentare, entro sessanta giorni dall’entrata in vigore della legge, una dichiarazione sostitutiva ai sensi degli artt. 46 e 47 del d.P.R. n. 445/2000. Tale dichiarazione deve attestare il possesso, da parte del soggetto esercente e della struttura interessata, dei requisiti oggettivi e soggettivi richiesti dalla legge (inclusi quelli stabiliti dal decreto legislativo 6 settembre 2011, n. 159, «codice delle leggi antimafia e delle misure di prevenzione») e deve indicare, altresì, il numero degli apparecchi e delle relative postazioni presenti nella sala, nonché le caratteristiche delle piattaforme utilizzate e dei giochi offerti. Sebbene la norma in questione nulla preveda, espressamente, circa il soggetto destinatario di tale dichiarazione sostitutiva, la relazione illustrativa precisa che essa deve essere presentata all’ADM.
Ai sensi del comma 5, la presentazione della dichiarazione – previo pagamento dell’imposta sugli intrattenimenti – legittima la prosecuzione dell’attività della sala, fermi restando i controlli di competenza dell’ADM e quelli previsti dalla normativa antimafia. Come anticipato, tuttavia, non si tratta di un’autorizzazione definitiva, bensì di un regime provvisorio: la dichiarazione sostitutiva cessa di avere efficacia, infatti, decorsi sessanta giorni dall’adozione, da parte dell’ADM, dei provvedimenti attuativi di cui al comma 1 della disposizione in esame. Entro tale data, dunque, le attività interessate dovranno conformarsi al nuovo quadro regolatorio.
Il comma 6, infine, precisa che i provvedimenti attuativi da ultimo menzionati dovranno essere adottati dall’ADM, in ogni caso, entro otto mesi dalla data di entrata in vigore della legge in esame.
Articolo 26
(Proroga delle concessioni di gioco pubblico)
L’articolo 26 proroga, a titolo oneroso, fino al 31 dicembre 2029, le concessioni relative alla gestione delle scommesse su eventi sportivi, anche ippici, e non sportivi, compresi quelli simulati su rete fisica e le concessioni per la realizzazione e la conduzione delle reti di gestione telematica del gioco mediante apparecchi da divertimento e intrattenimento, indicando le modalità di versamento dei relativi oneri a carico dei concessionari, il computo dei medesimi
L’articolo 26 comporta maggiori entrate complessivamente pari a 281 milioni di euro per ciascuno degli anni 2027, 2028 e 2029, dipendenti per 114,5 milioni di euro dalla proroga delle concessioni relative alle scommesse sportive su rete fisica e per 166,5 dalla proroga delle concessioni riguardanti gli apparecchi di intrattenimento.
L'articolo 26, in particolare dispone la proroga al 31 dicembre 2029 delle concessioni delle scommesse su eventi sportivi, anche ippici, e non sportivi, compresi quelli simulati, e delle concessioni di realizzazione e conduzione delle reti di gestione telematica del gioco mediante apparecchi da divertimento e intrattenimento di cui all’articolo 110, comma 6, del testo unico delle leggi di pubblica sicurezza, di cui al regio decreto 18 giugno 1931, n. 773 sono prorogate fino al 31 dicembre 2029.
L’intervento normativo è introdotto al fine di assicurare la continuità della raccolta del gioco, delle relative funzioni di presidio pubblico e delle connesse entrate erariali, nelle more della riforma organica in materia di distribuzione e raccolta del gioco pubblico su rete fisica.
Al riguardo si ricorda che la legge delega per la riforma fiscale (legge n. 111 del 2023) prevedeva, all’articolo 15, la delega al Governo per il riordino delle disposizioni vigenti in materia di giochi pubblici.
In attuazione della delega, è stato emanato il decreto legislativo n. 41 del 2024, recante disposizioni in materia di riordino del settore dei giochi a partire da quelli a distanza, che non ha tuttavia previsto.
Nella relazione illustrativa dello schema del citato decreto legislativo si precisava che lo stesso, “in attesa che si realizzino i presupposti (intesa fra Stato, Regioni e Enti locali in sede di apposita Conferenza) anche per il riordino del sistema di raccolta del gioco pubblico attraverso reti fisiche, da un lato, fornisce criteri generali valevoli per tutte le tipologie di gioco pubblico e, dall’altro, definisce con maggiore dettaglio le regole di riordino del settore dei giochi a distanza”.
Con riguardo alla disciplina del gioco su reti fisiche la medesima relazione illustrativa ricordava come “le gare per l’affidamento delle concessioni per la raccolta del gioco in reti fisiche non sono state ancora bandite a causa dell’incertezza circa i luoghi fisici in cui è consentito aprire un punto fisico di gioco senza incorrere nei limiti ostativi introdotti con leggi regionali e soprattutto con mutevoli regolamenti comunali (che hanno disciplinato, in particolare, limiti di distanze dei luoghi fisici di offerta di gioco diversificati in funzione di tipologie diverse di siti qualificati come sensibili, nonché limiti di orari quotidiani solo durante i quali l’offerta di gioco è consentita). Tale criticità è sorta e si è sviluppata a partire dal 2013 con l’emanazione, per l’appunto, di leggi regionali e regolamenti comunali orientati a contrastare lo sviluppo delle reti fisiche di raccolta del gioco e, simmetricamente, a contrarre il numero dei luoghi fisici nei quali fosse possibile acquistare prodotti di gioco. Per disciplinare in maniera più coerente e uniforme il gioco in reti fisiche, nel 2017 è stata raggiunta una intesa politica (in sede di Conferenza Stato/Regioni/Enti locali) che, tuttavia, non ha mai trovato attuazione attraverso apposite fonti normative di rango primario. Al riguardo, il Consiglio di Stato, in un suo parere, ha evidenziato le criticità che avrebbero potuto presentarsi ove fossero state bandite nuove gare per il rinnovo delle concessioni di raccolta del gioco pubblico in rete fisica senza la preventiva attuazione dell’intesa politica sulla regolamentazione – nell’intero territorio nazionale – dei limiti di distanze e di orari per l’esercizio del gioco pubblico. Alla luce delle evidenziate criticità, il legislatore ha indicato, all’articolo 15 della legge n. 111 del 2023, principi e criteri direttivi per orientare il riordino, con appositi decreti delegati, dell’intero settore, anche al fine di rendere meno critica l’implementazione della regolamentazione che dovesse ritenersi necessaria e più agevole la sua corretta interpretazione”. Tuttavia la delega sul punto non è stata esercitata.
A tal proposito la relazione illustrativa al disegno di legge ricorda come una procedura selettiva avviata in assenza di un quadro regolatorio definito esporrebbe, infatti, gli operatori economici a un rilevante grado di incertezza circa i diritti, gli obblighi e le condizioni economiche applicabili al rapporto concessorio, con possibili ripercussioni sulla partecipazione alla gara e sulla stessa efficacia della procedura e che i suddetti profili sono stati, peraltro, già oggetto di attenzione da parte del Consiglio di Stato nei pareri interlocutori della Sezione I, n. 1057 del 4 aprile 2019 e n. 1068 del 10 aprile 2019, resi rispettivamente nell’ambito delle procedure per l’affidamento delle concessioni delle scommesse su rete fisica e del gioco del Bingo.
Si ricorda peraltro come anche la Corte costituzionale, nella Sentenza n. 49/2021, stigmatizzando la prassi legislativa del costante e reiterato rinvio delle gare concernenti i giochi pubblici -e nella specie le concessioni per il gioco del Bingo, che, alla data della sentenza, erano state prorogate, al 31 marzo 2023- mediante interventi che si limitano a estendere, di volta in volta, l’ambito temporale della disciplina transitoria della proroga tecnica delle precedenti concessioni, con conseguente incertezza nelle attività e nelle prospettive degli operatori, auspicava, anche a tutela della concorrenza, l’approdo a un quadro normativo in tutti i suoi aspetti definito e stabile.

Scommesse su eventi sportivi, anche ippici, e non sportivi, compresi gli eventi virtuali.
Le concessioni relative alla raccolta di su eventi sportivi, anche ippici, e non sportivi, compresi gli eventi virtuali sono state oggetto di diverse proroghe nel corso della presente legislatura
In primo luogo la legge di bilancio 2023 (articolo 1, comma 124), ha previsto la proroga a titolo oneroso fino al 31 dicembre 2024 delle citate concessioni. prevedendo un corrispettivo una tantum, per l'ottenimento della proroga delle citate concessioni, maggiorato del 15 per cento rispetto alla previsione delle norme in vigore. Successivamente tali concessioni sono state prorogate sino al 31 dicembre 2026 dalla legge di bilancio 2025 (articolo 1, comma 96) con la determinazione di importi distinti con riferimento agli oneri concessori per ogni diritto afferente ai punti di vendita aventi come attività principale (euro 9.500 annui) o come attività accessoria (euro 5.700 annui) la commercializzazione dei prodotti di gioco pubblici, compresi i punti di raccolta regolarizzati.
Giochi su apparecchi videoterminali (Videolottery/VLT e New Slot/AWP)
Con riguardo alle concessioni di realizzazione e conduzione delle reti di gestione telematica del gioco mediante apparecchi da divertimento e intrattenimento di cui all’articolo 110, comma 6, del testo unico delle leggi di pubblica sicurezza, di cui al regio decreto 18 giugno 1931, n. 773 la disciplina normativa di riferimento dispone che tali reti sono affidate in concessione con procedure ad evidenza pubblica (articolo 28-ter, del Testo unico dei tributi erariali minori di cui al decreto legislativo n. 174 del 2024 che riproduce il contenuto dell’articolo 14-bis del decreto del Presidente della repubblica n. 640 del 1972). Nel 2013 sono state sottoscritte le convenzioni di concessione relative all'affidamento in concessione della realizzazione e conduzione della rete per la gestione telematica del gioco lecito (New slot e VLT), di durata novennale. Tali concessioni, prorogate fino al 29 giugno 2022, in ragione dell'emergenza derivante dall'epidemia di COVID-19, sono state prorogate al 31 dicembre 2024 dalla legge di bilancio 2023 (articolo 1, comma 124, lettera b) della legge n. 197 del 2022). Il corrispettivo una tantum, previsto per l'ottenimento delle citate concessioni, è stato maggiorato del 15 per cento dalla legge di bilancio 2024 rispetto alla previsione delle norme in vigore. Anche tali concessioni sono state prorogate sino al 31 dicembre 2026 dalla legge di bilancio 2025 (articolo 1, comma 96). Per ulteriori approfondimenti, si rinvia alla pagina web dell'ADM.
Il comma 2 dispone che per la proroga delle concessioni in materia di scommesse, i concessionari versano all’Agenzia delle dogane e dei monopoli gli oneri concessori in due rate, con scadenza rispettivamente il 30 aprile e il 31 ottobre di ciascun anno del periodo di proroga.
Gli oneri concessori sono determinati in euro 14.250 annui (per gli anni 2025 e 2026 il corrispettivo era pari a euro 9.500 annui) per ciascun diritto afferente ai punti vendita aventi come attività principale la commercializzazione dei prodotti di gioco pubblico, compresi i punti di raccolta regolarizzati, e in euro 8.550 annui (per gli anni 2025 e 2026 il corrispettivo era pari a euro 9.500 annui) per ciascun diritto afferente ai punti vendita aventi come attività accessoria la commercializzazione dei medesimi prodotti.
Si rimanda ad un provvedimento del direttore dell’Agenzia delle dogane e dei monopoli la determinazione delle garanzie economiche che i concessionari sono tenuti a prestare, commisurate, secondo criteri di proporzionalità, adeguatezza e sostenibilità, agli oneri concessori dovuti e alla durata della proroga.
Il comma 3 dispone infine che per la proroga delle concessioni per la realizzazione e la conduzione delle reti di gestione telematica del gioco mediante apparecchi da divertimento e intrattenimento è dovuto un corrispettivo proporzionato alla durata della proroga e commisurato alle quote di mercato di ciascun concessionario, che viene determinato, per l’intera durata della proroga, in euro 150 (l’importo era pari a 120 euro negli anni 2025 e 2026) per ciascun nulla osta relativo agli apparecchi di cui all’articolo 110, comma 6, lettera a), del testo unico delle leggi di pubblica sicurezza, di cui al regio decreto 18 giugno 1931, n. 773, posseduto alla data del 30 novembre 2026, e in euro 7.500 (l’importo era pari a 4.000 euro negli anni 2025 e 2026) per ciascun diritto riferito agli apparecchi di cui alla lettera b) del medesimo comma 6, rilasciato alla stessa data.
Ai sensi del suddetto articolo 110, comma 6, si considerano apparecchi idonei per il gioco lecito:
a) quelli che, dotati di attestato di conformità alle disposizioni vigenti rilasciato dal Ministero dell’economia e delle finanze - Amministrazione autonoma dei Monopoli di Stato e obbligatoriamente collegati alla rete telematica di cui all’articolo 14-bis, comma 4, del decreto del Presidente della Repubblica, 26 ottobre 1972, n. 640, si attivano con l’introduzione di moneta metallica ovvero con appositi strumenti di pagamento elettronico definiti con provvedimenti del Ministero dell’economia e delle finanze - Amministrazione autonoma dei monopoli di Stato, nei quali insieme con l’elemento aleatorio sono presenti anche elementi di abilità, che consentono al giocatore la possibilità di scegliere, all’avvio o nel corso della partita, la propria strategia, selezionando appositamente le opzioni di gara ritenute più favorevoli tra quelle proposte dal gioco, il costo della partita non supera 1 euro, la durata minima della partita è di quattro secondi e che distribuiscono vincite in denaro, ciascuna comunque di valore non superiore a 100 euro, erogate dalla macchina. Le vincite, computate dall’apparecchio in modo non predeterminabile su un ciclo complessivo di non più di 140 mila partite, devono risultare non inferiori al 75 per cento delle somme giocate. In ogni caso tali apparecchi non possono riprodurre il gioco del poker o comunque le sue regole fondamentali;
b) quelli che, facenti parte della rete telematica di cui al predetto articolo 14-bis, comma 4, si attivano esclusivamente in presenza di un collegamento ad un sistema di elaborazione della rete stessa. Per tali apparecchi, con regolamento del Ministro dell’economia e delle finanze di concerto con il Ministro dell’interno sono definiti, tenendo conto delle specifiche condizioni di mercato:
§ il costo e le modalità di pagamento di ciascuna partita;
§ la percentuale minima della raccolta da destinare a vincite;
§ l’importo massimo e le modalità di riscossione delle vincite;
§ le specifiche di immodificabilità e di sicurezza, riferite anche al sistema di elaborazione a cui tali apparecchi sono connessi;
§ le soluzioni di responsabilizzazione del giocatore da adottare sugli apparecchi;
§ le tipologie e le caratteristiche degli esercizi pubblici e degli altri punti autorizzati alla raccolta di giochi nei quali possono essere installati gli apparecchi di cui alla presente lettera.
Si ricorda che tali giochi, effettuabili su rete fisica facenti parte di una rete o più reti telematiche dell'Agenzia delle dogane e dei monopoli, si attivano esclusivamente in presenza di un sistema di elaborazione della rete stessa e che consentono la gestione telematica, anche attraverso apparecchi videoterminali, dei giochi leciti secondo le previsioni di appositi decreti ministeriali (articolo 110, comma 6, lettera b) del TULPS).
Con riguardo alla modalità di versamento del corrispettivo si prevede che esso sia versato all’Agenzia delle dogane e dei monopoli in nove rate, con scadenza il 15 marzo, il 15 luglio e il 1° ottobre di ciascun anno del periodo di proroga.
Anche in tal caso si rimette ad un provvedimento del direttore dell’Agenzia delle dogane e dei monopoli la determinazione delle garanzie economiche che i concessionari sono tenuti a prestare, commisurate, secondo criteri di proporzionalità, adeguatezza e sostenibilità, agli oneri concessori dovuti e alla durata della proroga.
Articolo 27
(Corrispettivo per la proroga delle concessioni per la raccolta del gioco del bingo)
L’articolo 27 dispone la proroga a titolo oneroso, fino al 31 dicembre 2029, delle concessioni per la raccolta del gioco del bingo, attualmente in scadenza al 31 dicembre 2026, prevedendo il versamento di indennità mensili commisurate al fatturato prodotto per ciascuna concessione (comma 1). Si introduce, inoltre, un criterio di rideterminazione delle indennità per le concessioni della raccolta del gioco del bingo prorogate dal 1° gennaio 2018 (comma 2). Le modalità di pagamento delle somme pregresse saranno determinate con successivo provvedimento dell’Agenzia delle dogane e dei monopoli (comma 3). Si riduce, infine, il limite di distanza da osservare in caso di trasferimento della concessione in altro comune (comma 4).
L’articolo 27 prevede un incremento delle entrate pari a 26,14 milioni di euro nel 2027, a 21,5 milioni di euro nel 2028 e a 21,5 milioni di euro nel 2029.
L’articolo 27, al fine di assicurare la continuità della raccolta del gioco, delle relative funzioni di presidio pubblico e delle connesse entrate erariali, nelle more della riforma organica in materia di distribuzione e raccolta del gioco pubblico su rete fisica, dispone la proroga fino al 31 dicembre 2029 delle concessioni per la raccolta del gioco del bingo, con scadenza al 31 dicembre 2026, prevedendo il versamento di indennità mensili commisurate al fatturato prodotto per ciascuna concessione.
In particolare, il comma 1, lett. a), dispone che le indennità dovute per il proseguimento provvisorio delle concessioni relative alla raccolta del gioco del bingo per il triennio 2027-2029 siano determinate sulla base del fatturato realizzato dai concessionari, per ciascuna sala, nell’anno immediatamente precedente a quello per il quale l’importo è dovuto. Il sistema è articolato in 81 scaglioni e prevede un’indennità mensile pari a 6.500 euro per un fatturato annuo non superiore a 1,2 milioni di euro. Per ciascuno scaglione successivo, individuato mediante incrementi di 200.000 euro di fatturato, l’indennità aumenta di 100 euro rispetto allo scaglione precedente. L’indennità massima, pari a 14.500 euro, si applica in caso di fatturato annuo superiore a 17 milioni di euro. Per le frazioni di mese pari o inferiori a quindici giorni è dovuta la metà dell’importo mensile così determinato.
La lett. b), chiarisce che per fatturato si intende il valore complessivo delle cartelle di gioco del bingo acquistate dal concessionario e vendute nella relativa sala nel corso dell’anno precedente a quello per il quale le indennità sono dovute.

La legge di stabilità del 2014 (articolo 1, commi 636-638) ha introdotto la disciplina della riassegnazione mediante gara delle concessioni per la raccolta del gioco del bingo, prevedendo anche un regime di proroga tecnica onerosa per i concessionari uscenti. In particolare, è previsto che entro il 31 marzo 2023 - termine prorogato al 31 dicembre 2024 dalla legge di bilancio 2023 (articolo 1, comma 124, lett. a) della legge n. 197 del 2022) e al 31 dicembre 2026 dalla legge di bilancio 2025 (articolo 1, comma 96, lett. a), della legge n. 207 del 2024) - venissero messe a gara 210 concessioni per la raccolta del bingo. Il corrispettivo una tantum (200.000 euro), previsto per l'ottenimento delle citate concessioni, è stato maggiorato dalla legge di bilancio 2023 del 15 per cento rispetto alla previsione delle norme in vigore. La legge di bilancio 2025 ha fissato un importo di 108.000 euro per ciascuna concessione e per ciascun anno di proroga, per il 2025 e il 2026.
Dalla prima Relazione sul settore dei giochi pubblici, aggiornata all'anno 2025, trasmessa al Parlamento dall'Agenzia delle dogane e dei monopoli il 14 aprile 2026, emerge che alla data del 31 dicembre 2024, sul territorio nazionale, le “sale bingo” erano pari a n. 183, successivamente diminuite a n. 181 nel corso dell’anno 2025.
Attualmente, le sale sono gestite da 94 concessionari del gioco del bingo, interessati nel corso dell’anno 2025 da diversi provvedimenti autorizzatori relativi a modifiche societarie e nella dislocazione dei locali.
Le società concessionarie per il gioco del bingo operano in regime di proroga dei propri titoli concessori, in forza della norma contenuta nell’articolo 1, comma 636, della legge 27 dicembre 2013, n. 147: tale norma ha previsto, peraltro, l’onerosità del regime di proroga, modificata, dapprima con l’articolo 1, comma 934, della legge n. 208 del 2015, poi con l’articolo 1, comma 1047, della legge n. 205 del 2017, successivamente con l’articolo 1, comma 1096, della legge n. 145 del 2018 e con l’articolo 1, commi 1130 e ss. della legge n. 178 del 2020.
Dette norme hanno, nel tempo, innalzato la misura dei canoni di proroga da un importo di 2.800 euro originari, a 5.000 euro e, infine, a 7.500 euro mensili e hanno esteso di volta in volta la durata della proroga: in particolare, il citato articolo 1, commi 1130 e ss., della legge n.178 del 2020 aveva ulteriormente prorogato la durata al 31 marzo 2023. La Corte costituzionale con la sentenza n. 49/2021 ha confermato la legittimità dell’imposizione in via normativa di canoni di proroga per le concessioni ormai scadute da tempo.
Nella sentenza n. 49/2021 la Corte costituzionale, stigmatizzando la prassi legislativa del costante e reiterato rinvio delle gare concernenti i giochi pubblici - e nella specie le concessioni per il gioco del bingo, che, alla data della sentenza, erano state prorogate, al 31 marzo 2023 - mediante interventi che si limitano a estendere, di volta in volta, l’ambito temporale della disciplina transitoria della proroga tecnica delle precedenti concessioni, con conseguente incertezza nelle attività e nelle prospettive degli operatori, auspicava, anche a tutela della concorrenza, l’approdo a un quadro normativo in tutti i suoi aspetti definito e stabile.
Successivamente si è espressa anche la magistratura amministrativa (TAR) con misure cautelari che hanno consentito alla maggior parte degli operatori di gioco di corrispondere il canone nella misura ridotta di euro 2.800,00 per ogni mese.
Avverso i provvedimenti attuativi delle citate norme delle leggi di bilancio 2023 e 2025, che hanno prorogato le concessioni e hanno stabilito nuovi importi per ciascun anno di proroga, sono stati presentati ricorsi davanti ai tribunali amministrativi. Il Consiglio di Stato ha promosso, inoltre, un rinvio pregiudiziale alla Corte di Giustizia nel 2023.
La Corte di Giustizia nella sentenza del 20 marzo 2025 (cause riunite C?728/22, C?729/22 e C?730/22) ha affermato che l’articolo 43 della direttiva 2014/23/UE del Parlamento europeo e del Consiglio, del 26 febbraio 2014, «osta a che il legislatore nazionale possa prorogare unilateralmente, mediante disposizioni legislative entrate in vigore dopo la data limite per la trasposizione della direttiva 2014/23, la durata di concessioni di servizi e, in tale occasione, quale contropartita, in primo luogo, aumentare l’importo di un canone fissato forfettariamente e dovuto da tutti i concessionari interessati, indipendentemente dal loro fatturato, in secondo luogo, mantenere un divieto di trasferimento dei loro locali e, in terzo luogo, mantenere un obbligo di accettare tali proroghe al fine, per i concessionari suddetti, di essere autorizzati a partecipare a qualsiasi futura procedura di riattribuzione di tali concessioni, laddove tali modifiche, considerate congiuntamente, non soddisfino i presupposti per l’applicazione dell’articolo 43, paragrafi 1 e 2, della direttiva 2014/23».
Il Consiglio di Stato nelle sentenze 7784, 7787 e 7807 del 6 ottobre 2025 ha inoltre affermato “la necessità di rideterminare l’importo del canone (rectius, dell’indennità di occupazione) mensile dovuto dai concessionari sulla base del fatturato dai medesimi prodotto, senza quindi fare riferimento a criteri astratti, quale ad esempio la previsione di un canone fissato forfettariamente e dovuto da tutti i concessionari interessati indipendentemente dal loro fatturato”.
Con provvedimento del Direttore della Direzione Giochi, prot. 794229 del 9 dicembre 2025 e prot. n. 135315 del 26 febbraio 2026, l’Agenzia delle Dogane e dei Monopoli ha effettuato una rideterminazione provvisoria dal canone dovuto dai concessionari del bingo, per gli anni 2025 e 2026, nella misura di 2.800 euro mensili.
Si ricorda, infine, che la legge delega per la riforma fiscale ha previsto il riassetto del gioco pubblico su rete fisica (articolo 15 della legge 9 agosto 2023, n. 111). Tale delega - scaduta il 29 agosto 2026 – non è stata esercitata.
Permangono, pertanto, le criticità connesse alla disomogeneità delle normative regionali in materia di distanza dei punti di gioco dai luoghi sensibili e delle regolamentazioni comunali sugli orari dei punti di gioco. Si ricorda che il Consiglio di Stato, nel pronunciarsi sulla documentazione di gara per l’affidamento, rispettivamente, delle concessioni del gioco del bingo e delle concessioni della raccolta di scommesse (pareri n. 1068/2019 e n. 1057/2019), ha osservato come le autonomie territoriali (soprattutto i comuni) hanno introdotto regole e limitazioni localizzative dei punti di vendita del gioco, con la conseguenza che gli atti di gara non possono fornire adeguati criteri distributivi che possano orientare la programmazione e la progettazione, da parte del partecipante alle gare, della rete territoriale di questi punti di esercizio del gioco, in modo che siano contemperate le esigenze di rispetto delle suddette limitazioni con quelle di sviluppo efficiente ed efficace della rete di esercizio e della raccolta del gioco in modo omogeneo sul territorio.
Nella relazione governativa si afferma che la proroga delle concessioni di ulteriori trentasei mesi, fino al 31 dicembre 2029 - prevista dalla norma in commento - è indispensabile in considerazione dei tempi necessari per l’elaborazione degli atti di gara e per l’espletamento delle relative procedure a evidenza pubblica finalizzate all’affidamento delle nuove concessioni. Tale durata è stata individuata con esclusivo riguardo all’arco temporale necessario allo svolgimento delle attività connesse all’affidamento delle nuove concessioni, prescindendo dai tempi richiesti per il completamento del processo di riordino normativo del settore e del previo accordo con gli enti locali.
Il comma 2 abroga, in primo luogo, l’articolo 1, comma 1047, lett. b), della legge n. 205 del 2017, il quale, modificando l’art. 1, comma 636, della legge n. 147 del 2013, ha elevato gli importi dovuti dai concessionari, operanti in regime di proroga tecnica, a 7.500 euro per ogni mese o frazione di mese superiore ai quindici giorni, e a 3.500 euro per ogni frazione di mese inferiore ai quindici giorni.
In secondo luogo, per le concessioni della raccolta del gioco del bingo prorogate a decorrere dal 1° gennaio 2018, è rideterminata l’indennità dovuta per proseguimento provvisorio della concessione. Anche in questo caso il sistema è articolato in 81 scaglioni di fatturato. L’indennità mensile è pari a 3.250 euro per un fatturato annuo non superiore a 1,2 milioni di euro e aumenta di 100 euro per ciascun successivo scaglione di 200.000 euro di fatturato, fino all’importo massimo di 11.250 euro, previsto per fatturati superiori a 17 milioni di euro. Per le frazioni di mese pari o inferiori a quindici giorni è dovuta la metà dell’importo mensile così determinato.
La norma elenca le disposizioni che hanno prorogato le concessioni del bingo: si tratta dell’articolo 1, comma 1047, lettera a), della legge 27 dicembre 2017, n. 205, dell’articolo 1, comma 1096, della legge 30 dicembre 2018, n. 145, dell’articolo 24, comma 2, del decreto-legge 26 ottobre 2019, n. 124, dell’articolo 1, comma 1130, della legge 30 dicembre 2020, n. 178, dell’articolo 1, comma 124, lettera a), della legge 29 dicembre 2022, n. 197, dell’articolo 1, comma 96, lett. a), della legge 30 dicembre 2024, n. 207.
Dalla relazione governativa emerge che la rideterminazione è connessa al fatto che sono oggetto di disapplicazione non soltanto l’articolo 1, comma 1047, della legge n. 205 del 2017, che aveva fissato a 7.500,00 euro l’importo del canone fisso di proroga, ma anche, per effetto di plurime pronunce del T.A.R. Lazio (ex multis, sentenze nn. 21658/25, 21663/25, 6241/26, 8703/26), le successive norme – art. 1, comma 124, lett. a), della legge n. 197 del 2022 e l’articolo 1, comma 96, lett. a), della legge n. 207 del 2024 – che, nel disporre l’ulteriore proroga delle concessioni, hanno previsto il pagamento di un corrispettivo una tantum rispettivamente per il periodo dal 1° aprile 2023 al 31 dicembre 2024 e dal 1° gennaio 2025 al 31 dicembre 2026.
L’importo iniziale di 3.250 euro è individuato prendendo a riferimento la base d’asta di 350.000 euro prevista per l’assegnazione delle concessioni bingo per nove anni, rapportata su base mensile.
Il comma 3 prevede che le indennità rideterminate ai sensi del comma 2 sono versate con le modalità stabilite con successivo provvedimento dell’Agenzia delle dogane e dei monopoli e che gli importi già versati in eccedenza rispetto a quelli dovuti, per i periodi indicati dalle norme sopra richiamate, sono imputati, fino a concorrenza, ai pagamenti relativi alle successive mensilità. Per gli importi che risultino a debito è prevista la facoltà di rateizzare il pagamento sino ad un massimo di dodici rate mensili.
Il comma 4, modificando l’articolo 1, comma 636, della legge n. 147 del 2013, prevede la riduzione 30.000 a 15.000 metri del limite di distanza da osservare in caso di trasferimento della concessione in altro comune.
La norma citata, come modificata dall'articolo 1, comma 90, della legge n. 207 del 2024, dispone il divieto di trasferimento dei locali per tutto il periodo della proroga, fatta eccezione per i concessionari che, versando nell'impossibilità di mantenere la disponibilità dei locali per cause di forza maggiore, per loro comprovata diseconomia o per fatti non imputabili al concessionario, si trasferiscono, previa favorevole valutazione dell'Agenzia delle dogane e dei monopoli, in altro immobile di cui dispongono, situato nello stesso comune ad una distanza minima stradale di 1.000 metri dalla sala bingo più vicina ovvero in altro comune a una distanza minima stradale di 30.000 metri (ridotti a 15.000 metri dalla norma in esame) dalla sala bingo più vicina.
Nella relazione governativa si afferma che nel corso delle attività istruttorie svolte dall’Agenzia delle dogane e dei monopoli in relazione alle istanze di trasferimento presentate, sono state riscontrate oggettive difficoltà nell’individuazione di locali che rispettino, in caso di richiesta di trasferimento della concessione in altro comune, la distanza minima stradale di 30.000 metri dalle preesistenti sale bingo. Pertanto, si è rilevata l’opportunità di ridurre il limite di distanza a 15.000 metri, ritenendo che tale limite, ancorché ridotto rispetto a quello previsto dall’art. 1, comma 90, della legge n. 207 del 2024, non incida negativamente sulle dinamiche concorrenziali e non arrechi pregiudizio agli interessi erariali.
Articolo 28
(Proroga della concessione delle lotterie a estrazione istantanea, anche con partecipazione a distanza)
L’articolo 28 dispone la proroga a titolo oneroso, fino al 31 dicembre 2029, della concessione per le lotterie a estrazione istantanea (cosiddetti Gratta e Vinci), attualmente in scadenza al 30 settembre 2028, prevedendo il versamento di un corrispettivo da parte del concessionario pari a 188 milioni di euro, da versare in due rate entro il 2027.
L’articolo 28 prevede un incremento delle entrate pari a 188 milioni di euro nel 2027.
L’articolo 28 dispone la proroga della concessione per le lotterie a estrazione istantanea, anche con partecipazione a distanza, la cui scadenza è attualmente prevista per il 30 settembre 2028, fino al 31 dicembre 2029.
A fronte della proroga di quindici mesi della concessione, si dispone che il concessionario versi all’entrata del bilancio dello Stato gli oneri concessori, in misura pari a 188 milioni di euro, in due rate, pari ciascuna alla metà della predetta somma, con scadenza rispettivamente il 31 marzo e il 30 settembre 2027.
La relazione governativa afferma che la proroga è finalizzata ad allineare la scadenza della concessione a quella delle altre concessioni in materia di giochi pubblici, favorendo una più organica programmazione delle successive procedure di affidamento nell’ambito del processo di riordino del settore.
L’importo di 188 milioni deriva dalla rivalutazione su base annua di quanto a suo tempo corrisposto dall’unico concessionario (800 milioni di euro per nove anni).
Dalla Relazione sul settore dei giochi pubblici, aggiornata all'anno 2025, trasmessa dall'Agenzia delle dogane e dei monopoli al Parlamento il 14 aprile 2026,emerge che la raccolta delle lotterie a estrazione istantanea al 31 dicembre 2025 è stata pari a 12,9 miliardi di euro e l’utile erariale è stato pari a euro 1,8 miliardi di euro. Rispetto all’anno precedente la raccolta è aumentata di circa 336,3 milioni di euro, mentre l'utile erariale è cresciuto di circa 12,3 milioni.

La gestione delle lotterie a estrazione istantanea anche con partecipazione a distanza (cd. Gratta e Vinci) è affidata in concessione a Lotterie Nazionali S.r.l., a seguito della procedura di selezione indetta ai sensi dell’articolo 21 del decreto-legge 1° luglio 2009, n. 78 e il relativo Atto di convenzione è stato stipulato il 5 agosto 2010, con decorrenza 1° ottobre 2010, con rinnovo per un ulteriore novennio, con scadenza attualmente prevista per il 30 settembre 2028, in esecuzione delle disposizioni di cui all’articolo 20, comma 1, del decreto-legge 16 ottobre 2017, n.148.
Con riferimento alle citate lotterie istantanee, in attuazione della riforma del settore dei giochi, è stato emanato il decreto del Ministro dell'economia e delle finanze 14 novembre 2025, n. 197 contenente il regolamento generale delle lotterie a estrazione istantanea.
Articolo 29
(Introduzione di una estrazione aggiuntiva del gioco
del Lotto e del Superenalotto)
L’articolo 29 interviene sulla disciplina dei giochi numerici affidati in concessione, prevedendo l’introduzione di un’ulteriore estrazione settimanale del gioco del Lotto e del Superenalotto (e dei relativi giochi opzionali e complementari).
Secondo le stime della relazione tecnica, dall’istituzione dell’estrazione settimanale aggiuntiva del gioco del Lotto deriveranno maggiori entrate in misura pari a 15,7 milioni di euro per il 2027; a 22,2 milioni di euro per il 2028; a 22,2 milioni di euro per il 2029. Dall’istituzione dell’estrazione settimanale aggiuntiva del gioco del Superenalotto (e del suo gioco complementare e opzionale SuperStar), invece, la relazione stima un aumento delle entrate in misura pari a 14,8 milioni di euro per il 2027; a 20,9 milioni di euro per il 2028; a 20,9 milioni di euro per il 2029.
In totale, sommando le due voci, sono stimate maggiori entrate in misura pari a 30,5 milioni di euro per il 2027; a 43,1 milioni di euro per il 2028; a 43,1 milioni di euro per il 2029.
Il comma 1 introduce una nuova estrazione settimanale del Lotto e del Superenalotto, estesa ai rispettivi giochi opzionali e complementari, da tenersi nella giornata del mercoledì. La relativa istituzione è demandata all’ADM: l’Agenzia è tenuta a provvedervi entro sessanta giorni dall’entrata in vigore della legge in esame, mediante appositi provvedimenti direttoriali adottati in conformità al regolamento di cui al decreto del Ministro dell’economia e delle finanze 3 dicembre 2025, n. 214 («Regolamento relativo alla disciplina generale dei giochi numerici, affidati in concessione»[22]).
Il comma 2 disciplina l’eventualità che la giornata fissata per l’estrazione settimanale aggiuntiva coincida con una festività riconosciuta agli effetti civili sull’intero territorio nazionale[23]. In tale ipotesi la disposizione attribuisce all’ADM il potere di disporre, mediante apposito provvedimento, il differimento dell’estrazione al primo giorno feriale successivo ovvero, in presenza di circostanze eccezionali, la sua anticipazione al primo giorno feriale precedente. La previsione è volta a preservare la regolarità del calendario dei concorsi e delle relative estrazioni, anche in caso di differimento o anticipazione delle stesse.
Articolo 30
(Abolizione del contributo per le spese amministrative doganali sulle piccole spedizioni)
L’articolo 30 dispone l’abrogazione, dal 1° gennaio 2027, del contributo amministrativo di 2 euro a copertura delle spese collegate alle importazioni di pacchi di valore inferiore ai 150 euro, introdotto dall’articolo 1, comma 126 della legge di bilancio 2026, la cui applicazione è stata differita da ultimo fino al 1° gennaio 2027.
L’articolo 30 determina effetti finanziari negativi per complessivi 245 milioni di euro a decorrere dal 2027, in termini di saldo netto da finanziare. In termini di fabbisogno ed indebitamento, gli effetti finanziari negativi sono stimati in 91,3 milioni di euro annui a decorrere dal 2027.
L’articolo 30 in considerazione dell’entrata in vigore del regolamento (UE) 2026/2108 del 16 settembre 2026, il quale ha istituito il nuovo codice doganale dell’Unione e l’Autorità doganale dell’Unione europea, e in particolare dell’articolo 20 che ha istituito la tassa di gestione in misura fissa per ciascun articolo, in relazione ai servizi da rendere per vincolare le merci al regime di immissione in libera pratica, se tali merci sono vendute nell’ambito di vendite a distanza (Union handling fee), prevede l’abrogazione dal 1° gennaio 2027 dei commi 126, 127 e 128 dell’articolo 1 della legge 30 dicembre 2025, n. 199, i quali hanno disciplinato il contributo sulle spedizioni di modico valore, la cui applicazione è stata differita al 1° luglio 2026 (articolo 5 del decreto-legge 27 marzo 2026, n. 38), al 1° ottobre 2026 (articolo 15 del decreto-legge 26 giugno 2026, n. 107), al 1° dicembre 2026 (articolo 4 del decreto-legge 17 settembre 2026, n. 162) e, da ultimo, al 1° gennaio 2027 (articolo 1 del decreto-legge 23 ottobre 2026, n. 193).

La legge di bilancio per il 2026 (articolo 1, commi 126-128) ha istituito un contributo, pari a 2 euro, per le spese amministrative doganali a carico delle spedizioni in arrivo da Paesi non appartenenti all’UE dal valore dichiarato non superiore a 150 euro. La riscossione del tributo è affidata all’Agenzia delle dogane e monopoli all’atto dell’importazione definitiva delle merci. La disposizione ribadisce che tale imposizione si applica in coerenza con il codice doganale dell’Unione europea, istituito con il regolamento (UE) n. 952/2013. Si ricorda, inoltre, che la relazione tecnica ascriveva all’istituzione di tale contributo un aumento delle entrate pari a 122,5 milioni di euro nell’anno 2026 e di 245 milioni di euro negli anni 2027 e 2028.
La norma introdotta in Italia dalla legge di bilancio 2026 - ma mai concretamente applicata, in quanto sospesa dai decreti-legge sopra citati - ha anticipato la normativa europea che ha abrogato la soglia di esenzione daziaria di 150 euro ed ha introdotto a decorrere dal 1° luglio 2026 un dazio doganale forfetario temporaneo di 3 euro, per articolo, sulle spedizioni di basso valore (fino a 150 euro), nell’ambito della più ampia riforma del sistema doganale europeo. L’11 febbraio 2026, infatti, è stato adottato il regolamento 2026/382(UE) il quale ha disposto l’abrogazione della soglia di esenzione daziaria per le importazioni di valore non superiore a 150 euro e l’introduzione di un dazio doganale semplificato forfettario di 3 euro sulle spedizioni il cui valore intrinseco non superi un totale di 150 euro, a decorrere dal 1° luglio 2026 fino al 1° luglio 2028. Una volta che il nuovo centro doganale digitale dell'UE sarà operativo (l'infrastruttura digitale unica che centralizzerà i dati doganali a livello europeo), il dazio provvisorio sarà sostituito dalle normali tariffe doganali.
Al riguardo il Direttore dell’Agenzia delle Dogane e dei Monopoli ha dichiarato in una intervista alla stampa del 15 settembre 2026 che “dall’introduzione della nuova tassazione unionale, ossia dal 1° luglio 2026, nel bimestre luglio-agosto rispetto al bimestre precedente, maggio-giugno, il calo [delle importazioni in Italia dei pacchi di modico valore] registrato è stato pari a circa il 39%, quindi in linea con quello rilevato dalle Autorità francesi. Il gettito complessivo del dazio nel bimestre luglio-agosto è stato di circa 83 milioni di euro, con una tassazione media per singola spedizione di circa 8,66 euro”.
Il 19 settembre 2026 è stato pubblicato nella Gazzetta Ufficiale UE il Regolamento (UE) 2026/2108, che istituisce il nuovo Codice doganale e l'Autorità doganale dell'UE e abroga il regolamento (UE) n. 952/2013.
Il Codice doganale prevede, all’articolo 20, paragrafo 1, che le Autorità doganali non debbano imporre alcun onere per l’espletamento di controlli doganali o per qualsiasi altro atto richiesto dall’applicazione della normativa doganale che abbiano luogo durante gli orari ufficiali di apertura degli uffici competenti. Il paragrafo 2 del medesimo articolo 20 prevede che le stesse Autorità doganali debbano riscuotere una tassa di gestione (c.d. Union handling fee), stabilita in misura fissa per ciascun articolo, in relazione ai servizi da rendere per vincolare le merci al regime di immissione in libera pratica, se tali merci sono vendute nell’ambito di vendite a distanza. La nuova tassa di gestione per le vendite a distanza è volta a coprire i costi amministrativi legati alle nuove dichiarazioni doganali dei piccoli pacchi importati nell’Unione, in particolare attraverso il commercio elettronico.
La Commissione europea ha adottato il regolamento delegato (UE) 2026/2152 per fissare l'importo della nuova tassa di gestione dell'Unione (Union handling fee). L’importo è fissato a 2 euro per articolo. L’atto, entrato in vigore il 22 ottobre 2026, si applica dal 1° novembre 2026.
Nel documento della Commissione europea del 5 ottobre 2026 (The temporary EUR 3 customs duty and the Union handling fee) si chiarisce che le merci spedite ai consumatori dell'Unione da un deposito doganale, nel caso abbiano un valore non superiore a 150 euro, sono soggette sia al dazio temporaneo di 3 euro per articolo (fino al 1° luglio 2028) sia alla tassa di gestione di 2 euro (Union handling fee).
In considerazione dell’entrata in vigore della tassa di gestione dell’Unione la norma in esame abroga le disposizioni nazionali contenute nei predetti commi 126, 127 e 128 dell'articolo 1 della menzionata legge n. 199 del 2025.
Articolo 31
(Lotteria dei corrispettivi)
L’articolo 31 introduce misure volte ad assicurare l’attribuzione in modalità istantanea dei premi della lotteria dei corrispettivi (c.d. lotteria degli scontrini), istituita dall’articolo 1, commi 540 e seguenti della legge 11 dicembre 2016, n. 232 e disciplinata, a decorrere dal 1° gennaio 2027, dall’articolo 78 del Testo unico allegato al decreto legislativo 19 giugno 2026, n. 117, agevolando la gestione del relativo pagamento.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
L’articolo in esame è volto ad assicurare l’attribuzione in modalità istantanea dei premi della lotteria dei corrispettivi (cd. lotteria degli scontrini) istituita dall’articolo 1, commi 540-544 della legge 11 dicembre 2016, n. 232 (legge di bilancio per il 2017). Si segnala fin d’ora che, a decorrere dal 1° gennaio 2027, l’articolo 78, comma 3, del Testo unico delle disposizioni legislative in materia di imposte sui redditi allegato al decreto legislativo 19 giugno 2026, n. 117, sostituisce il citato comma 540, che viene conseguentemente abrogato. Pertanto, l’articolo 31 in esame fa correttamente riferimento al nuovo articolo 78.
Si ricorda che tale lotteria prevede che le persone fisiche maggiorenni residenti nel territorio dello Stato che procedono all'acquisto con metodi di pagamento elettronico di cui sono titolari, che traggono fondi detenuti su propri rapporti di credito o debito bancari o su rapporti intestati a componenti del proprio nucleo familiare certificato dal proprio stato di famiglia di beni o servizi presso esercenti che trasmettono telematicamente i corrispettivi, possono partecipare all'estrazione a sorte di premi attribuiti nel quadro di una lotteria nazionale.
Prima del concreto avvio della Lotteria (formalmente istituita dall’articolo 1, commi 540-544 della legge 11 dicembre 2016, n. 232), avvenuto in data 1° febbraio 2021, la normativa ha subito numerose modifiche e rinvii. In particolare, con l’art. 18 del d.l. 23 ottobre 2018, n. 119, la data di avvio è stata spostata al 1° gennaio 2020, e poi ulteriormente differita prima al 1° luglio 2020 con il d.l. 26 ottobre 2019, n. 124 e poi al 1° gennaio 2021 con il d.l. n. 34/2020.
I commi 540-544 dell’articolo 1 della legge 11 dicembre 2016, n. 232, sono stati modificati dall'articolo 1, comma 1095, della legge n. 178 del 2020 e dall'articolo 3, comma 10, del decreto-legge n. 183 del 2020. Per partecipare all'estrazione è stato previsto che i contribuenti, al momento dell'acquisto effettuato mediante strumenti elettronici, abbiano comunicato il proprio codice lotteria all'esercente e che quest'ultimo trasmetta all'Agenzia delle entrate i dati della singola cessione o prestazione.
Successivamente, la lotteria nazionale degli scontrini è stata modificata dall'articolo 18, comma 4-bis, del decreto-legge n. 36 del 2022, che, modificando il comma 544 della legge 11 dicembre 2016, n. 232, ha introdotto, accanto alla partecipazione in modalità differita, la possibilità di partecipare con una modalità di assegnazione istantanea dei premi.
Un ulteriore modifica è stata introdotta dall'articolo 8 del decreto-legge 176 del 2022, che ha previsto un credito di imposta rivolto agli operatori di commercio al fine di adeguare, nell'anno 2023, il proprio registratore telematico di emissione di scontrino fiscale con la tecnologia necessaria per adeguarsi alla nuova disciplina relativa alla lotteria degli scontrini. Il contributo è stato previsto del 100 per cento della spesa sostenuta, per un massimo di euro 50 per strumento. I premi attribuiti non concorrono a formare il reddito del percipiente per l'intero ammontare corrisposto nel periodo d'imposta e, inoltre, non sono assoggettabili ad alcun prelievo erariale.
Infine, come già anticipato, a decorrere dal 1° gennaio 2027 la disciplina recata dal comma 540 della legge 11 dicembre 2016, n. 232 (legge di bilancio per il 2017) è confluita all’interno dell’articolo 78, comma 3, del Testo unico delle disposizioni legislative in materia di imposte sui redditi allegato al decreto legislativo 19 giugno 2026, n. 117 e sarà conseguentemente abrogata a partire dalla medesima data; i commi 541 e seguenti rimarranno invece vigenti (ad esclusione del comma 543 già abrogato dall’art. 18, comma 1, lett. b), del decreto-legge 23 ottobre 2018, n. 119).
Per ulteriori approfondimenti sull'andamento della lotteria nazionale scontrini, si rinvia al portale dell'Agenzia delle dogane e dei monopoli e alla guida dell' Agenzia delle entrate.
Passando all’esame dell’articolo 31, il comma 1, al fine di assicurare l’attribuzione in modalità istantanea dei premi della lotteria dei corrispettivi – come previsto dall'articolo 18, comma 4-bis, del decreto-legge n. 36 del 2022, che ha modificato il comma 544 della legge 11 dicembre 2016, n. 232 – autorizza l’Agenzia delle dogane e dei monopoli all’apertura di uno o più conti bancari o postali per la gestione del pagamento dei relativi premi.
Infatti, secondo quanto riportato nella relazione illustrativa, la previsione in esame è finalizzata a rendere concretamente attuabile la modalità istantanea di attribuzione dei premi, superando le criticità operative connesse all’utilizzo delle ordinarie modalità di gestione delle risorse destinate ai giochi.
In linea generale, si segnala che l’apertura di conti bancari e postali da parte delle Amministrazioni dello Stato è consentito dall’articolo 44-quater della legge 31 dicembre 2009, n. 196, solo nel caso in cui ciò sia previsto da norma di legge o da disposizione regolamentare. Per quanto attiene, nello specifico, alla gestione dei giochi, l’articolo 1, comma 476, della legge 24 dicembre 2012, n. 228, prevede che presso la tesoreria statale siano istituite una o più contabilità speciali intestate all'Agenzia delle dogane e dei monopoli. Si fa presente, tuttavia, che la relazione illustrativa afferma che “il ricorso alle sole contabilità speciali risulta, tuttavia, non pienamente funzionale alle esigenze proprie di una modalità di attribuzione istantanea dei premi, che richiede la disponibilità delle risorse necessarie al pagamento attraverso strumenti idonei a consentirne la tempestiva corresponsione”.
Si rammenta, inoltre, che l’introduzione della modalità istantanea di estrazione della lotteria degli scontrini era connessa al raggiungimento della Milestone M1C1-103 del PNRR, volta ad incoraggiare il rispetto degli obblighi fiscali (tax compliance) e a migliorare gli audit e i controlli.
La finalità della modalità di estrazione istantanea era quella di superare le criticità evidenziate nel Rapporto 2021 sul coordinamento della finanza pubblica della Corte dei conti, che affermava come “l’adesione alla lotteria degli scontrini è risultata al momento alquanto limitata e settoriale. Soltanto il 23 per cento degli esercenti tenuti alla trasmissione telematica dei corrispettivi ha finora aderito all’iniziativa, trasmettendo almeno una operazione”. Inoltre, la Corte sottolineava che “un ostacolo è certamente costituito dalla complessità delle operazioni necessarie per la partecipazione alla lotteria, che presuppongono l’uso di uno strumento di pagamento elettronico (carta di debito e di credito, bancomat, carte prepagate, carte e app connesse a circuiti di pagamento privativi e a spendibilità limitata, ecc.), l’esibizione e scansione del codice lotteria, con frequente intralcio delle ordinarie attività commerciali. La conoscenza solo differita della vincita costituisce un’ulteriore remora alla partecipazione, affievolendo l’interesse del consumatore all’operazione”.
Ulteriori osservazioni effettuate dalla Corte dei conti sono contenute nella Relazione della Corte dei Conti sul Rendiconto generale dello Stato 2022 (comunicata al Parlamento il 28 giugno 2023). In tale Relazione, infatti, la Corte afferma che “è bene ricordare che quest’ultima lotteria, essendo a partecipazione gratuita, non genera direttamente alcuna entrata ma è finanziata mediante un apposito capitolo di spesa del bilancio statale. In considerazione dello scarso interesse mostrato dal pubblico per l’iniziativa, sono state da ultimo previste nuove modalità di partecipazione, tuttora in corso di realizzazione”. Nella medesima relazione la Corte precisa che nel “quadro programmatico dei controlli sulla gestione delle amministrazioni dello Stato per l’anno 2023 e nel contesto triennale 2023-2025” è stata prevista una apposita indagine sulla gestione della lotteria in esame. L’indagine fa seguito all’analisi degli effetti del programma, contenente alcuni rilievi critici sulla misura, svolta nel citato Rapporto 2021 sul coordinamento della finanza pubblica.
Con riferimento ai dati relativi alla partecipazione e alle vincite relative alla lotteria degli scontrini, si segnala che il Governo, in data 8 gennaio 2025, nel rispondere all’interrogazione a risposta immediata 5-03298 in Commissione VI (Finanze), ha comunicato che “per la partecipazione alla lotteria degli scontrini sono stati inviati e registrati 28.995.000 documenti commerciali, per il 2023, e 25.261.895 documenti commerciali per il 2024. Per quanto concerne le vincite, nelle estrazioni settimanali e mensili dell'anno 2024, sono stati attribuiti premi per un importo complessivo di 36.600.000,00 euro, di cui 30.500.000,00 euro per i premi per gli acquirenti e 6.100.000,00 euro per i premi per gli esercenti, dati che confermerebbero la finalità sottesa alla richiamata disciplina normativa”.
Il comma 2 dell’articolo 31 in esame mira semplificare la riscossione dei premi della lotteria dei corrispettivi che consistano in un importo inferiore a 3.000 euro. In tal caso il pagamento è effettuato previa esibizione del titolo, senza obbligo di identificazione del vincitore. Per la quantificazione dell’importo, il comma in esame rinvia a quello stabilito dall’articolo 49 del decreto legislativo 21 novembre 2007, n. 231, con riferimento alla limitazioni all'uso del contante. Pertanto, la previsione ha la finalità di agevolare la corresponsione immediata dei premi di importo contenuto.
Articolo 32
(Pendenze versamento una tantum concessionari giochi)
L’articolo 32 introduce una definizione agevolata per il versamento del debito residuo derivante dall’una tantum dovuta, per l’anno 2015, dagli operatori della filiera della gestione e raccolta del gioco praticato mediante apparecchi da intrattenimento con vincita in denaro.
La relazione tecnica stima un recupero delle somme ancora pendenti per circa 71,62 milioni di euro nell’anno 2027.
L’articolo 32, composto da cinque commi, prospetta una definizione agevolata per il versamento del debito residuo derivante dall’una tantum dovuta, per l’anno 2015, dagli operatori della filiera della gestione e raccolta del gioco praticato mediante apparecchi da intrattenimento con vincita in denaro.
La suddetta una tantum fu imposta dall’articolo 1, comma 649 della legge 23 dicembre 2014, n. 190 (legge di stabilità per il 2015), poi abrogato, e oggi il suo riferimento normativo risiede nell’articolo 1, comma 921, della legge 28 dicembre 2015, n. 208 (legge di stabilità per il 2016). La disposizione originaria prevedeva il versamento di 500 milioni di euro complessivi derivanti dalla riduzione del compenso spettante ai concessionari del gioco con apparecchi da intrattenimento, da ripartire con gli operatori della filiera del gioco. Ai sensi della norma interpretativa recata dall’articolo 1, comma 921, della legge 208/2015, la riduzione su base annua delle risorse statali a disposizione, a titolo di compenso, dei concessionari e dei soggetti che, secondo le rispettive competenze, operano nella gestione e raccolta del gioco praticato mediante apparecchi si applica a ciascun operatore della filiera in misura proporzionale alla sua partecipazione alla distribuzione del compenso, sulla base dei relativi accordi contrattuali, tenuto conto della loro durata nell'anno 2015. Di fatto, fino a oggi il versamento complessivo da parte dei concessionari, anche per conto degli altri componenti della filiera, è stato solo parzialmente assolto, ed è sorto un contenzioso. Le somme ancora non versate ammontano a 89,47 milioni di euro. Nonostante alcune pronunce da parte del Consiglio di Stato, la questione si è trascinata. Allo stato attuale delle cose, la riscossione delle somme non versate appare problematica. Infatti, i concessionari sono tenuti a versare quote di competenza degli operatori della filiera che gli stessi non hanno ancora versato, con incerti esiti di recupero in via di regresso, anche a causa del tempo intercorso e delle vicende che hanno interessato molti operatori della filiera, alcuni dei quali hanno addirittura cessato l’attività o comunque sono ormai impossibilitati a fare la loro parte. Quindi, al fine di recuperare almeno parzialmente le somme non versate, per mezzo del presente articolo 32 del disegno di legge di bilancio per il 2027 si offre ai concessionari che rinuncino alla prosecuzione del contenzioso e all’eventuale instaurazione di nuovi giudizi, la possibilità di ottenere una riduzione dell’importo ancora dovuto, parametrata al grado di adempimento dell’obbligo di versamento a loro carico, nonché l’esonero dal versamento degli interessi. Sono però fatte salve le somme già definitivamente acquisite all’Erario, per le quali non si fa luogo a rimborso. I concessionari che vorranno accettare le condizioni di cui sopra, pagheranno l’importo ridotto in tre rate. Essi dovranno presentare apposita istanza di rinuncia al contenzioso in cambio della riduzione dell’importo, entro sessanta giorni dalla data di entrata in vigore di un provvedimento dell’Agenzia delle dogane e dei monopoli, che indicherà le modalità di presentazione dell’istanza stessa, le modalità di comunicazione dell’importo dovuto e quelle di versamento delle rate.
Ai sensi del comma 3 dell’articolo 32 in commento, la riduzione complessivamente riconosciuta ai concessionari non eccederà il 20 per cento dell’ammontare complessivo residuo. Nella Relazione Tecnica presentata unitamente al disegno di legge in esame, si calcola che la riduzione possa raggiungere la cifra di 71,62 milioni di euro; occorre osservare, però, che questo risultato si otterrebbe soltanto se tutti gli interessati aderissero alla proposta, altrimenti l’effetto finanziario sarebbe minore.
Nei casi di giudizi pendenti, il concessionario presenterà l’atto di rinuncia entro trenta giorni dalla comunicazione dell’importo dovuto, e trasmetterà all’Agenzia la relativa documentazione.
Articolo 33
(Disposizioni in materia di accisa sui tabacchi lavorati e di imposta di consumo sui prodotti succedanei dei prodotti da fumo)
L’articolo 33 contiene diverse disposizioni in materia di accisa sui tabacchi lavorati, e imposta di consumo su prodotti da fumo.
In particolare viene aumentata l’aliquota d’accisa applicabile a diverse tipologie di tabacchi lavorati (sigarette, sigaretti e tabacco trinciato, tabacchi da inalazione senza combustione) nonché l’entità dell’onere fiscale minimo sulle sigarette e dell’aliquota dell’imposta di consumo dell’imposta di consumo sui prodotti da inalazione senza combustione costituiti da sostanze liquide, anticipando di sei mesi gli aumenti che la legge di bilancio per il 2026, aveva previsto fossero applicabili a decorrere dal 2028.
Sono inoltre introdotte disposizioni al fine di estendere i poteri inibitori dell’Agenzia delle dogane con riguardo alle vendite non conformi alla normativa vigente di prodotti solidi da inalazione senza combustione, costituiti da sostanze diverse dal tabacco, contenenti o meno nicotina, introducendo anche sanzioni amministrative per la violazione del divieto di vendita a distanza di tali prodotti nonché al fine di istituire un regime autorizzatorio per i soggetti obbligati al pagamento dell’imposta di consumo sui prodotti accessori ai tabacchi da fumo. Anche con riferimento alla vendita a distanza di tali prodotti si introduce una disciplina sanzionatoria analoga a quella prevista per i tabacchi lavorati e per i prodotti assoggettati a imposta di consumo.
L’articolo 33 secondo quanto indicati dalla Relazione tecnica comporta maggiori entrate per l’anno 2027 per 112,19 milioni di euro.
Modifica delle aliquote di accisa e dell’imposta di consumo
Il comma 1 dell’articolo in commento, alle lettere da a) a d) contiene diverse modifiche alle aliquote di accisa. Tutte le modifiche apportate consistono nell’anticipazione di sei mesi rispetto a quanto previsto dalla normativa vigente delle modifiche degli aumenti di accisa che la legge di bilancio per il 2026, aveva previsto fossero applicabili a decorrere dal 2028.
In dettaglio il comma 1, lettera a), modifica il comma 3, lettera a) dell’articolo 39-octies del decreto legislativo n. 504 del 1995 (Testo unico accise) che disciplina la misura dell’accisa sulle sigarette.
In particolare, al numero 1, la disposizione modifica l’importo specifico fisso per unità di prodotto prevedendo i seguenti importi:
-dal 1° gennaio 2027 al 30 giugno 2027: 35,50 euro per 1.000 sigarette (confermando l’aliquota prevista dalla legislazione vigente);
- a decorrere dal 1° luglio 2027 38,50 euro per 1.000 sigarette.
Il comma 119 lettera a) della legge di bilancio 2026 aveva previsto, per l’anno per l’anno 2027 un l’importo specifico fisso per unità di prodotto pari a 35,50 euro per 1.000 sigarette e a decorrere dall’anno 2028 a 38,50 euro per 1.000 sigarette.
Pertanto si anticipa di sei mesi, rispetto alla previsione della norma vigente, l’applicazione dell’importo specifico fisso per unità di prodotto di 38,50 euro (che sarà applicabile dal 1° luglio 2027 anziché dal 1° gennaio 2028).
Si ricorda che l’accisa sulle sigarette dipende da due elementi strutturali:
§ una componente specifica, la cui tassazione è correlata a un ammontare fisso secondo la quantità di prodotto, uguale per tutti i prodotti indipendentemente dal prezzo di vendita;
§ una componente ad valorem, calcolata in percentuale rispetto al prezzo di vendita al pubblico.
La lettera a) numero 2 modifica il comma 5 dell’articolo 39-octies che disciplina l’importo minimo dell’accisa sui sigari, sui sigaretti e sul tabacco trinciato.
Il numero 2.1 modifica l’importo dell’accisa minima sui sigaretti fissandola dal 1° gennaio 2027 al 30 giugno 2027, in 49 euro il chilogrammo convenzionale (confermando l’aliquota vigente) e, a decorrere dal 1° luglio 2027 elevandola a 51 euro il chilogrammo convenzionale.
Il numero 2.2, in termini del tutto analoghi, modifica l’importo dell’accisa minima sul tabacco trinciato fissandola dal 1° gennaio 2027 al 30 giugno 2027, in 165,50 euro euro il chilogrammo convenzionale (confermando l’aliquota vigente) e, a decorrere dal 1° luglio 2027 elevandola a 169,50 euro il chilogrammo convenzionale.
Anche in tal casi si anticipa quindi di sei mesi, rispetto alla previsione della norma vigente, l’applicazione dei valori di 51 e 169,50 euro (che saranno applicabili dal 1° luglio 2027 anziché dal 1° gennaio 2028, com’era previsto dalla normativa vigente).
La lettera a) numero 3, interviene, in termini analoghi, sull’importo dell’onere fiscale minimo per le sigarette, modificando il comma 6 dell’articolo 39-octies e prevedendo che l’importo dell’onere fiscale minimo sia pari dal 1° gennaio 2027 al 30 giugno 2027, a 221 euro per 1.000 sigarette e, a decorrere dal 1° luglio 2027 a 227 euro per 1.000 sigarette, anticipando quindi, anche in questo caso, di sei mesi l’applicazione di quanto previsto dalla normativa vigente.
La relazione tecnica segnala, con riferimento alle sigarette, che le misure introdotte dovrebbero produrre un aumento del prezzo per tutte le fasce di prezzo, pari a circa 13 centesimi a pacchetto per il 2027, per la fascia di prezzo fino a 6 euro al pacchetto, di 12 centesimi a pacchetto, per la fascia da 6,20 a 6,30 euro e di 11 centesimi a pacchetto per le fasce di prezzo 6,50 euro, 6,80 euro e 7,20 euro.
La lettera b) del comma 1 modifica l’articolo 39-terdecies, comma 3, del Testo unico accise, che disciplina l’importo dell’accisa relativa ai tabacchi da inalazione senza combustione (c.d. prodotti heat not burn), che si calcola applicando un coefficiente all’importo dell’accisa che grava su un quantitativo equivalente di sigarette. Tale quantitativo si basa sul prezzo medio ponderato di un chilogrammo convenzionale di sigarette e all’equivalenza di consumo convenzionale.
Con la disposizione in esame, il coefficiente è rideterminato nelle seguenti misure:
§ 41 per cento dal 1° gennaio 2027 al 30 giugno 2027;
§ 42 per cento a decorrere dal 1° luglio 2027.
Analogamente a quanto avvenuto per sigarette, sigaretti e tabacco trinciato anche per i tabacchi da inalazione senza combustione viene anticipata di sei mesi (al 1° luglio 2027) l’applicazione della maggiore aliquota d’accisa che la normativa vigente prevedeva come applicabile dal 1° gennaio 2028.
La lettera c) modifica l’articolo 62-quater, comma 1-bis, che disciplina l’aliquota dell’imposta di consumo sui prodotti da inalazione senza combustione costituiti da sostanze liquide (c.d. sigarette elettroniche o e-cig), che si si calcola applicando un coefficiente all’importo dell’accisa che grava su un quantitativo equivalente di sigarette.
Tale quantitativo si basa sul prezzo medio ponderato di un chilogrammo convenzionale di sigarette e all’equivalenza di consumo convenzionale.
La disposizione in commento porta il coefficiente per i prodotti da inalazione senza combustione costituiti da sostanze liquide contenenti nicotina al:
- 20 per cento dal 1° gennaio 2027 al 30 giugno 2027;
- 22 per cento, a decorrere dal 1° luglio 2027.
Per i prodotti da inalazione senza combustione costituiti da sostanze liquide senza nicotina il coefficiente è previsto nella seguente misura:
15 per cento dal 1° gennaio 2027 al 30 giugno 2027;
17 per cento a decorrere dal 1° luglio 2027.
Analogamente a quanto avvenuto nei casi precedenti viene anticipata di sei mesi (al 1° luglio 2027) l’applicazione della maggiore aliquota d’accisa che la normativa vigente prevedeva come applicabile dal 1° gennaio 2028.
La lettera d), intervenendo sull’Allegato I, alla voce Tabacchi lavorati, del Testo unico accise il legislatore modifica le aliquote delle accise sui tabacchi lavorati nella seguente maniera:
- per i sigaretti, l’aliquota è confermata al 27,5 per cento dal 1° gennaio 2027 al 30 giugno 2027 e aumenta al 28 per cento a decorrere dal 1° luglio 2027 (lettera b) della voce Tabacchi lavorati);
- per le sigarette, l’aliquota è confermata al 48,50 per cento dal 1° gennaio 2027 al 30 giugno 2027 e diminuisce al 48 per cento a decorrere dal 1° luglio 2027 (lettera c) della voce Tabacchi lavorati);
- per il tabacco trinciato, l’aliquota è confermata al 60,9 per cento dal 1° gennaio 2027 al 30 giugno 2027 e aumenta al 61,1 per cento a decorrere dal 1° luglio 2027 (lettera d) della voce Tabacchi lavorati).
Anche in quest’ultimo caso a quanto avvenuto nei casi precedenti viene anticipata di sei mesi (al 1° luglio 2027) l’applicazione delle aliquote di accisa che la normativa vigente prevedeva come applicabili dal 1° gennaio 2028.
Estensione dei poteri inibitori dell’Agenzia delle dogane e dei monopoli alle violazioni concernenti i prodotti da inalazione senza combustione costituiti da sostanze solide diverse dal tabacco e introduzione di una sanzione nelle ipotesi di vendita a distanza di tali prodotti.
La lettera e) numero 1), modificando il comma 16 dell’articolo articolo 62-quater.2 del Testo unico accise, che prevede che la vendita dei prodotti da inalazione senza combustione costituiti da sostanze solide diverse dal tabacco possa essere effettuata solo per il tramite delle rivendite di generi di monopolio e di patentini stabilisce che in caso di rilevazione di offerta di prodotti di cui al comma 1, effettuata in violazione di tale obbligo (ad esempio a distanza), si applica, fermi restando i poteri di polizia giudiziaria ove il fatto costituisca reato, l’articolo 102 del decreto-legge 14 agosto 2020, n. 104.
L’articolo 102 del decreto-legge n. 104 del 2020 dispone che l’Agenzia delle dogane e dei monopoli, nell'esercizio delle proprie funzioni nei settori dei giochi e dei tabacchi, ordina ai fornitori di connettività alla rete internet ovvero ai gestori di altre reti telematiche o di telecomunicazione, o agli operatori che forniscono servizi telematici o di telecomunicazione, la rimozione delle iniziative di chiunque offra o pubblicizzi prodotti o servizi, secondo modalità non conformi a quelle definite dalle norme vigenti nei citati settori. L'ordine può riguardare anche i prodotti accessori ai tabacchi da fumo quali cartine, cartine arrotolate senza tabacco e filtri funzionali al consumo dei trinciati a taglio fino per arrotolare le sigarette, di cui all'articolo 62-quinquies del testo unico di cui al decreto legislativo 26 ottobre 1995, n. 504, nonché i prodotti di cui all'articolo 62-quater del medesimo testo unico. I destinatari degli ordini di cui al comma 1 hanno l'obbligo di inibire l'utilizzazione dei siti nelle reti delle quali sono gestori o in relazione alle quali forniscono servizi. L'inosservanza degli ordini di inibizione e delle modalità e tempistiche ivi previste comporta l'irrogazione, da parte dell'Agenzia delle dogane e dei monopoli, della sanzione amministrativa pecuniaria da 30.000 a 180.000 euro per ciascuna violazione accertata.
La lettera e) numero 2) aggiunge alla medesima disposizione un comma 16-bis volto ad introdurre, salvo che il fatto costituisca reato, una sanzione amministrativa nei confronti del fabbricante o dell’importatore che vende a distanza prodotti da inalazione senza combustione costituiti da sostanze solide diverse dal tabacco ai consumatori.
La sanzione amministrativa pecuniaria è pari ad una somma compresa tra euro 30.000 a euro 150.000. Inoltre, salvo che il fatto costituisca reato, al soggetto distributore o al rivenditore che vende a distanza si applica la sanzione amministrativa pecuniaria del pagamento di una somma da euro 500 a euro 5.000.
Istituzione di un regime autorizzatorio per i soggetti obbligati al pagamento dell’imposta di consumo sui prodotti accessori ai tabacchi da fumo e sanzioni amministrative per la vendita a distanza di tali prodotti
La lettera f), numero 1), modificando l’articolo 62-quinquies del Testo unico accise che disciplina l’imposta di consumo sui prodotti accessori ai tabacchi da fumo, introduce cinque ulteriori commi nella citata disposizione al fine di istituire un regime di autorizzazione per i produttori e i fornitori nazionali di cartine, cartine arrotolate senza tabacco e filtri funzionali ad arrotolare le sigarette.
Come rileva la relazione illustrativa al disegno di legge, a differenza degli altri soggetti passivi dell’imposta di consumo su prodotti analoghi, i soggetti obbligati al pagamento dell’imposta in questione sono individuati al comma 4 del citato articolo 62-quinquies (produttori e i fornitori nazionali di cartine, cartine arrotolate senza tabacco e filtri funzionali ad arrotolare le sigarette) ma non si prevede, per gli stessi soggetti, il rilascio di una specifica autorizzazione preventiva da parte dell’Amministrazione finanziaria. Pertanto, attualmente, i soggetti obbligati in questione sono sottoposti ad una mera procedura di identificazione da parte dell’Agenzia delle dogane e dei monopoli, secondo quanto previsto dalla specifica determinazione direttoriale adottata per fornire le disposizioni attuative dell’articolo in questione. Lo scopo dell’intervento è quindi quello di introdurre un regime di preventiva autorizzazione per i soggetti obbligati al pagamento dell’imposta di consumo sui prodotti accessori ai tabacchi da fumo, allo scopo di rafforzare il presidio amministrativo e fiscale del settore e di uniformarne la disciplina a quella già prevista per gli altri prodotti già menzionati di cui agli articoli 62-quater, 62-quater.1, 62-quater.2 del medesimo TUA, parimenti assoggettati ad imposta di consumo.
In dettaglio la lettera f) dispone che il produttore e il fornitore nazionale, siano preventivamente autorizzati dall'Agenzia delle dogane e dei monopoli all'istituzione e alla gestione di un deposito in cui, rispettivamente, siano realizzati o introdotti i prodotti accessori del tabacco (cartine, cartine arrotolate senza tabacco e filtri funzionali ad arrotolare le sigarette).
Sotto il profilo procedurale i soggetti citati presentano all’Agenzia, esclusivamente in forma telematica, un’istanza in cui indicano, oltre ai propri dati identificativi:
§ il possesso dei requisiti per la gestione dei depositi fiscali di tabacchi lavorati stabiliti dall’articolo 3 del regolamento di cui al decreto del Ministro delle finanze 22 febbraio 1999, n. 67;
L’articolo 3 del regolamento di cui al decreto del Ministro delle finanze 22 febbraio 1999, n. 67 prevede che i soggetti sopra indicati devono a) non aver subito provvedimenti restrittivi della libertà personale per procedimenti penali in corso per reati finanziari; b) non essere stati rinviati a giudizio per reati finanziari in processi ancora da celebrarsi; c) non aver riportato condanne per reati di cui alla lettera b); d) non aver commesso violazioni gravi e ripetute, per loro natura od entità, alle disposizioni che disciplinano l'accisa e l'imposta sul valore aggiunto; e) non essere sottoposti a procedure fallimentari, di concordato preventivo, di amministrazione controllata, ne' trovarsi in stato di liquidazione (ossia ai corrispondenti istituti disciplinati dal nuovo codice della crisi d’impresa); f) non aver riportato sanzioni definite in via amministrativa per reati di contrabbando; g) non trovarsi in una delle fattispecie previste dall'articolo 15, comma 1, della legge 19 marzo 1990, n. 55, così come sostituito dall’articolo 1 della legge 18 gennaio 1992, n. 16.
§ l'ubicazione del deposito in cui si intende fabbricare o introdurre i citati prodotti;
§ la denominazione e il contenuto dei citati prodotti 1 che si intende realizzare o immettere in consumo nel territorio nazionale;
§ la quantità di prodotto presente in ciascuna confezione destinata alla vendita al pubblico nonché gli altri elementi informativi previsti dall'articolo 6 del codice del consumo, di cui al decreto legislativo 6 settembre 2005, n. 206 (nuovo comma 4-bis).
L'articolo 6 del codice del consumo, di cui al decreto legislativo 6 settembre 2005, n. 206 prevede che i prodotti o le confezioni dei prodotti destinati al consumatore, commercializzati sul territorio nazionale, riportano, chiaramente visibili e leggibili, almeno le indicazioni relative: a) alla denominazione legale o merceologica del prodotto; b) al nome o ragione sociale o marchio e alla sede legale del produttore o di un importatore stabilito nell'Unione europea nonché il loro indirizzo postale ed elettronico e, se diverso, l'indirizzo postale o elettronico del punto unico di contatto al quale possono essere contattati; al Paese di origine se situato fuori dell'Unione europea; d) all'eventuale presenza di materiali o sostanze che possono arrecare danno all'uomo, alle cose o all’ambiente; e) ai materiali impiegati ed ai metodi di lavorazione ove questi siano determinanti per la qualità o le caratteristiche merceologiche del prodotto; f) alle istruzioni, alle eventuali precauzioni e alla destinazione d’uso, ove utili ai fini di fruizione e sicurezza del prodotto.
Il rappresentante fiscale designato dal produttore o fornitore è anch’esso preventivamente autorizzato dall'Agenzia delle dogane e dei monopoli.
A tale fine il medesimo rappresentante presenta all'Agenzia un'istanza, in forma telematica, in cui indica i propri dati identificativi e quelli del predetto soggetto cedente, il possesso dei requisiti per la gestione dei depositi fiscali di tabacchi lavorati stabiliti dall'articolo 3 del regolamento di cui al decreto del Ministro delle finanze 22 febbraio 1999, n. 67 (vedi supra), la denominazione e il contenuto dei prodotti provenienti da altri Stati dell’Unione europea che si intende immettere in consumo nel territorio nazionale, la quantità di prodotto presente in ciascuna confezione destinata alla vendita al pubblico nonché gli altri elementi informativi previsti dall’articolo 6 del codice del consumo, di cui al decreto legislativo 6 settembre 2005, n. 206 (comma 4-ter).
Il produttore e il fornitore nazionale prestano una cauzione nella misura del 10 per cento dell’imposta dovuta sul prodotto mediamente in giacenza nei dodici mesi solari precedenti e, comunque, non inferiore alla media dell’imposta dovuta in relazione a ciascuno dei dodici mesi solari precedenti. Il rappresentante fiscale presta una cauzione in misura non inferiore alla media dell'imposta dovuta in relazione a ciascuno dei dodici mesi solari precedenti (comma 4-quater).
Le cauzioni sono prestate con le modalità di cui alla legge 10 giugno 1982, n. 348.
Si disciplinano le cause e le modalità di pronuncia della decadenza dall’ autorizzazione per i produttori e i fornitori nazionali e per i relativi rappresentanti fiscali e le ipotesi di revoca dell’autorizzazione medesima.
Essa è pronunciata dall’Agenzia delle dogane e dei monopoli qualora il soggetto autorizzato perda il possesso dei requisiti soggettivi o venga meno la garanzia. In caso di violazione delle disposizioni in materia di liquidazione e versamento dell’imposta di consumo e dell’imposta sul valore aggiunto, è invece disposta la revoca dell’autorizzazione. Si rimette infine ad una determinazione del direttore dell’Agenzia delle dogane e dei monopoli la definizione dei termini e delle modalità di presentazione dell’istanza e del rilascio dell’autorizzazione per i soggetti già censiti ai fini dell’imposta e per i nuovi soggetti obbligati (commi 4-quinquies e 4-sexies).
La lettera f) numero 2, infine introduce una sanzione amministrativa applicabile salvo che il fatto costituisca reato, nei confronti del fabbricante o dell’importatore che vende a distanza i prodotti accessori ai tabacchi da fumo ai consumatori. L’importo della sanzione è compreso tra euro 6.000 ed euro 30.000. Inoltre, sempre salvo che il fatto costituisca reato si applica la sanzione amministrativa pecuniaria del pagamento di una somma da euro 100 a euro 1.000 al soggetto distributore o al rivenditore che vende a distanza i medesimi prodotti.
Articolo 34
(Riordino delle disposizioni concernenti le modalità di commercializzazione e vendita dei prodotti del tabacco e della nicotina)
L’articolo 34 interviene sulle modalità di commercializzazione e vendita dei prodotti del tabacco e dei prodotti succedanei fumo, con l’obiettivo di rendere più omogenea la filiera distributiva e rafforzare i poteri di controllo dell’Agenzia delle dogane e dei monopoli (ADM). La norma riguarda, in particolare, i prodotti liquidi da inalazione per le sigarette elettroniche, i prodotti contenenti nicotina diversi dai tabacchi lavorati (quali le nicotine pouches) e i prodotti da inalazione senza combustione costituiti da sostanze solide diverse dal tabacco, contenenti o meno nicotina. A tal fine, vengono introdotte disposizioni in materia di depositi autorizzati, approvvigionamento dei prodotti, tracciabilità delle operazioni e controlli amministrativi e strumenti cautelari e disciplinari.
I depositi utilizzati per la fabbricazione e la commercializzazione dei prodotti richiamati devono rispettare requisiti analoghi a quelli previsti per i depositi fiscali dei tabacchi lavorati. I soggetti che fabbricano o detengono prodotti in altri Stati dell'UE o in Paesi terzi, destinandoli al mercato italiano, devono avvalersi di un soggetto autorizzato titolare di un deposito situato in Italia. Viene rafforzato l'obbligo per i rivenditori autorizzati di approvvigionarsi esclusivamente presso depositi autorizzati dall'ADM.
Sono introdotte specifiche ipotesi di non cumulabilità tra le autorizzazioni relative alle attività di fabbricazione e commercializzazione dei prodotti e quelle relative alla vendita al dettaglio, al fine di assicurare una separazione tra i diversi livelli della filiera distributiva.
I prodotti liquidi da inalazione sono inseriti nelle tariffe di vendita con provvedimento della Direzione centrale dell’Agenzia delle dogane e dei monopoli. Il prezzo di vendita al pubblico e le sue variazioni sono stabiliti in conformità al prezzo richiesto dal fabbricante.
Si demanda a un decreto del Ministro dell'economia e delle finanze, da adottare entro centottanta giorni dall'entrata in vigore della legge, la definizione delle modalità di vendita presso le rivendite e gli altri esercizi autorizzati dei prodotti liquidi da inalazione e dei prodotti contenenti nicotina diversi dai tabacchi lavorati (comma 2 e 3). Lo stesso decreto deve definire anche le modalità di contestazione delle violazioni, dei criteri di graduazione delle sanzioni disciplinari e delle procedure di sospensione, decadenza e revoca delle autorizzazioni alla vendita (comma 4).
Si prevede la possibilità per l’Agenzia delle dogane e dei monopoli di irrogare sanzioni pecuniarie in caso di inosservanza delle disposizioni attuative, quando la natura e la gravità della violazione non siano tali da comportare la sospensione o la revoca dell’autorizzazione (comma 5).
Si elimina la possibilità, attualmente riconosciuta ai soggetti autorizzati alla gestione dei relativi depositi, di effettuare vendite a distanza sul territorio nazionale dei prodotti liquidi da inalazione non contenenti nicotina (comma 6).
Con una norma transitoria si stabilisce che le autorizzazioni già rilasciate restano valide, ma i relativi depositi devono essere adeguati alle nuove disposizioni entro un anno dall'entrata in vigore della legge. È inoltre previsto l'obbligo di adeguarsi alle nuove disposizioni in materia di non cumulabilità, entro lo stesso termine, per i soggetti che risultino titolari contemporaneamente dell'autorizzazione alla commercializzazione e dell'autorizzazione alla vendita al dettaglio (comma 7). Si demanda infine a provvedimenti del Direttore dell’Agenzia delle dogane e dei monopoli di definire le modalità e i termini di attuazione delle nuove disposizioni (comma 8).
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
Il comma 1, al fine di assicurare maggiore omogeneità dei canali di distribuzione e di vendita al pubblico dei prodotti del tabacco e della nicotina e di rafforzare l’efficacia delle attività di controllo da parte dell’amministrazione finanziaria, modifica gli articoli 62-quater, 62-quater.1 e 62-quater.2 del Testo unico delle accise (D.Lgs. n. 504 del 1995), in materia di liquidi per le sigarette elettroniche, di prodotti contenenti nicotina diversi dai tabacchi lavorati e di prodotti da inalazione senza combustione.
La lett. a) modifica l’articolo 62-quater, relativo all’imposta di consumo sui prodotti succedanei dei prodotti da fumo, che riguarda in particolare i prodotti da inalazione senza combustione costituiti da sostanze liquide contenenti o meno nicotina, esclusi quelli autorizzati all'immissione in commercio come medicinali.
In particolare, con la modifica al comma 2 si prevede che i depositi impiegati per la fabbricazione e la commercializzazione dei prodotti da inalazione senza combustione costituiti da sostanze liquide, contenenti o meno nicotina, devono essere conformi ai requisiti previsti per i depositi fiscali per i tabacchi lavorati dal D.M. 22 febbraio 1999, n. 67.
Viene stabilito, inoltre, che l'autorizzazione prevista dal comma 2 per l’attività di fabbricazione e commercializzazione dei prodotti non è cumulabile, in capo al medesimo soggetto, con la titolarità delle rivendite di generi di monopolio (di cui al comma 5) né con l’autorizzazione alla vendita presso gli esercizi di vicinato, le farmacie e le parafarmacie (di cui al comma 5-bis). Si introduce, pertanto, un principio di non cumulabilità, in capo al medesimo soggetto, tra l'autorizzazione alla commercializzazione dei prodotti liquidi da inalazione, prevista dal comma 2, e i titoli abilitativi alla vendita al dettaglio, sia presso le rivendite di generi di monopolio (di cui al comma 5), sia presso esercizi di vicinato, farmacie e parafarmacie (di cui al comma 5-bis). Viene così vietata la concentrazione delle attività di ingrosso e dettaglio in capo al medesimo soggetto.
Con le modifiche al comma 4 si prevede che il contenuto e le modalità di presentazione dell'istanza, ai fini dell'autorizzazione di cui al comma 2, nonché le modalità di tenuta dei registri e documenti contabili, la liquidazione e il versamento dell'imposta di consumo possano essere gestite con sistemi di gestione informatizzata e di elaborazione dei dati fiscalmente rilevanti. Si sopprime il richiamo alla vendita a distanza.
Al comma 5-bis viene soppressa la lettera c) che prevede la “non discriminazione dei canali di approvvigionamento” tra i criteri di riferimento ai fini dell’adozione della determinazione del Direttore dell'Agenzia delle dogane e dei monopoli di fissazione, per gli esercizi di vicinato, le farmacie e le parafarmacie, delle modalità e dei requisiti per l'autorizzazione alla vendita e per l'approvvigionamento dei prodotti da inalazione senza combustione costituiti da sostanze liquide.
I nuovi commi da 5-quater a 5-novies disciplinano le modalità di inserimento nelle tariffe di vendita dei prodotti da inalazione senza combustione costituiti da sostanze liquide, contenenti o meno nicotina, di cui al comma 1-bis, nonché le procedure per la determinazione dei prezzi di vendita al pubblico e le modalità di approvvigionamento.
Si ricorda che, nel settore dei tabacchi e degli altri prodotti sottoposti a regime di monopolio, le tariffe di vendita individuano i prezzi di vendita al pubblico ufficialmente approvati dall'Agenzia delle dogane e dei monopoli, ai quali i rivenditori sono tenuti ad attenersi.
In particolare, il comma 5-quater attribuisce alla Direzione centrale dell’Agenzia delle dogane e dei monopoli competente per materia l’adozione del provvedimento di inserimento dei prodotti nelle tariffe di vendita, da pubblicare sul sito internet istituzionale dell’Agenzia. Il comma 5-quinquies prevede che il prezzo di vendita al pubblico e le relative variazioni sono stabiliti in conformità a quanto richiesto dal fabbricante. Qualora quest’ultimo sia stabilito al di fuori del territorio dell’Unione europea, le richieste sono presentate dall’importatore che ne abbia l’esclusiva di importazione ovvero da un rappresentante munito di apposito mandato conferito dal fabbricante. Il comma 5-sexies fissa i termini per la conclusione dei procedimenti in novanta giorni per l’inserimento nelle tariffe di vendita e in quaranta giorni lavorativi per la determinazione del prezzo di vendita al pubblico e delle relative variazioni, decorrenti dalla data di ricevimento della richiesta presentata dal fabbricante o dall’importatore. Il comma 5-septies dispone che le tariffe di vendita al pubblico siano stabilite con provvedimento della medesima Direzione centrale, da pubblicare sul sito internet istituzionale dell’Agenzia, e che le componenti del prezzo diverse dall’imposta di consumo e dall’imposta sul valore aggiunto sono liberamente determinate tra le parti. Il comma 5-octies prevede che il soggetto che fabbrica o detiene i prodotti in uno Stato membro dell’Unione europea ovvero in un Paese terzo e li fornisce nel territorio italiano si avvalga di un soggetto autorizzato ai sensi del comma 2, titolare di un deposito situato nel territorio nazionale. Infine, il comma 5-novies stabilisce che i titolari dell’autorizzazione alla vendita di cui al comma 5-bis si approvvigionino dei prodotti esclusivamente presso i depositi autorizzati dall’Agenzia delle dogane e dei monopoli.
Con la modifica al comma 7 si attribuisce all’Agenzia delle dogane e dei monopoli il potere di sospendere in via cautelativa e con provvedimento d’urgenza l’autorizzazione per la commercializzazione dei prodotti da inalazione senza combustione costituiti da sostanze liquide nelle ipotesi nelle quali il medesimo comma 7 prevede la decadenza o la revoca dell’autorizzazione.
Il nuovo comma 7-sexies prevede il divieto di immettere sul mercato componenti o elementi idonei ad aumentare il volume inalabile dei serbatoi e delle cartucce monouso oltre il limite previsto dall’articolo 21, comma 6, lettera a), numeri 2) e 3), del D.Lgs. n. 6 del 2016.
La norma citata dispone che il liquido contenente nicotina contenuto nelle sigarette elettroniche ovvero nei contenitori di liquido di ricarica deve rispettare i seguenti requisiti: può essere immesso sul mercato solo 1) in contenitori di liquido di ricarica appositi il cui volume non superi i 10 ml; 2) in sigarette elettroniche usa e getta con serbatoi di volume non superiore a 2 ml; 3) in cartucce monouso di volume non superiore a 2 ml.
È consentito lo smaltimento delle scorte fino ad esaurimento, entro e non oltre il 31 dicembre 2027. Le scorte possono essere trasferite dai depositi di distribuzione ai punti vendita entro e non oltre il 1° giugno 2027.
La lett. b) modifica l’articolo 62-quater.1, relativo all’imposta di consumo sui prodotti, diversi dai tabacchi lavorati sottoposti ad accisa, contenenti nicotina e preparati allo scopo di consentire, senza combustione e senza inalazione, l'assorbimento di tale sostanza da parte dell'organismo, anche mediante involucri funzionali al loro consumo (nicotine pouches).
In primo luogo, viene soppressa la lettera c) del comma 2 che individua, tra i soggetti obbligati al pagamento dell'imposta, il cedente di prodotti provenienti da un altro Stato membro dell'Unione europea, il quale assolve i relativi obblighi tramite un rappresentante fiscale stabilito nel territorio nazionale. La modifica, unitamente all'abrogazione del comma 4, che disciplina l'autorizzazione del rappresentante fiscale, comporta il superamento di tale modalità di assolvimento degli obblighi tributari. Per i prodotti provenienti da altri Stati membri dell’Ue, il relativo assolvimento viene pertanto ricondotto al soggetto avente sede nel territorio nazionale, autorizzato ai sensi del comma 4-bis e titolare di un deposito, già individuato dalla lettera c-bis) del medesimo comma 2 (come previsto espressamente dal successivo comma 13-quinquies). Conseguentemente vengono apportate modifiche di coordinamento ai successivi commi 4-ter, 5, 6, 9 e 16
Con la modifica del comma 3 si prevede che i depositi utilizzati ai fini della fabbricazione e commercializzazione dei prodotti diversi dai tabacchi lavorati sottoposti ad accisa contenenti nicotina, devono possedere i requisiti previsti dalla determinazione direttoriale di cui al comma 16 dell’articolo 62-quater.1.
Nel comma 6 si attribuisce all’Agenzia delle dogane e dei monopoli la facoltà di disporre, con provvedimento d’urgenza e in via cautelativa, la sospensione dell’autorizzazione.
Con la modifica al comma 9 si prevede che il soggetto titolare di un deposito situato nel territorio nazionale (comma 2, lettera c-bis)) è tenuto a richiedere l’inserimento nella tabella di commercializzazione per i prodotti di cui al comma 1 provenienti da altri Stati dell'Unione europea che intende immettere in consumo nel territorio nazionale.
Al comma 13 viene soppressa la lettera c), che prevede la non discriminazione dei canali di approvvigionamento tra i criteri di riferimento ai fini dell’adozione della determinazione del Direttore dell'Agenzia delle dogane e dei monopoli di fissazione, per gli esercizi di vicinato, le farmacie e le parafarmacie, delle modalità e i requisiti per l’autorizzazione alla vendita e per l’approvvigionamento dei prodotti di cui al comma 1.
Il nuovo comma 13-ter prevede che i titolari dell’autorizzazione alla vendita al dettaglio di cui al comma 13 si approvvigionano dei prodotti di cui al comma 1 esclusivamente presso i depositi autorizzati indicati dall’Agenzia delle dogane e dei monopoli. Il comma 13-quater stabilisce che l’autorizzazione alla vendita dei prodotti contenenti nicotina diversi dai tabacchi lavorati (nicotine pouches) non sia cumulabile, in capo al medesimo soggetto, con l’autorizzazione relativa all'attività di fabbricazione e commercializzazione dei prodotti (comma 3) e con l’autorizzazione relativa all'attività di commercializzazione dei prodotti da parte di soggetti stabiliti nel territorio nazionale e titolari di depositi autorizzati (comma 4-bis). Anche in questo caso, pertanto, si intende evitare che il medesimo soggetto cumuli l'attività di vendita al dettaglio con quella di fabbricazione o commercializzazione all'ingrosso, attraverso depositi autorizzati. Il comma 13-quinquies dispone che il soggetto che fabbrica o detiene i prodotti di cui al comma 1 in uno Stato membro dell’Unione europea ovvero in un Paese terzo e li fornisce nel territorio italiano si avvale di un soggetto autorizzato ai sensi del comma 4-bis, titolare di un deposito situato nel territorio nazionale.
Le modifiche al comma 16 dispongono il raccordo, per quanto applicabile, con la disciplina dei tabacchi lavorati e il riferimento ai sistemi di gestione informatizzata e di elaborazione dei dati fiscalmente rilevanti.
La lett. c) modifica l’articolo 62-quater.2, relativo ai prodotti da inalazione senza combustione costituiti da sostanze solide diverse dal tabacco, contenenti o meno nicotina, con esclusione di quelli autorizzati all'immissione in commercio come medicinali.
Anche in questo caso tra i soggetti obbligati al pagamento dell’imposta di consumo è eliminato il riferimento al rappresentante fiscale, per i prodotti provenienti da un altro Stato dell'Unione europea, se il soggetto cedente non ha sede nel territorio nazionale (comma 2). Conseguentemente, a fini di coordinamento, viene abrogato il comma 4 e vengono apportate modifiche ai successivi commi 6, 7, 8 e 18. Al comma 11-bis si dispone che il soggetto che fabbrica o detiene i prodotti in commento in uno Stato membro dell'Unione europea ovvero in un Paese terzo e li fornisce nel territorio italiano, si avvale di un soggetto autorizzato ai sensi del comma 3, titolare di un deposito situato nel territorio nazionale
Con una modifica al comma 3 si prevede che i depositi utilizzati ai fini della fabbricazione e commercializzazione dei prodotti in commento devono possedere i requisiti previsti dalla determinazione direttoriale di cui al comma 18 dell’articolo 62-quater.2.
Al comma 8 è attribuito all’Agenzia delle dogane e dei monopoli il potere di disporre, con provvedimento d’urgenza e in via cautelativa, la sospensione dell’autorizzazione.
Le modifiche al comma 18 dispongono il raccordo, per quanto applicabile, con la disciplina dei tabacchi lavorati e il riferimento ai sistemi di gestione informatizzata e di elaborazione dei dati fiscalmente rilevanti.
Il comma 2 demanda a un decreto del Ministro dell’economia e delle finanze, da adottare entro centottanta giorni dall’entrata in vigore della presente disposizione, la disciplina attuativa delle modalità di vendita dei liquidi per le sigarette elettroniche (di cui all’articolo 62-quater, comma 1-bis), e dei prodotti contenenti nicotina diversi dai tabacchi lavorati (di all’articolo 62-quater.1, comma 1), presso le rivendite e gli altri esercizi autorizzati ( esercizi di vicinato, le farmacie e le parafarmacie) richiamati dalla disposizione. La norma, in particolare, individua i seguenti criteri di riferimento: l’adeguatezza dell’assortimento rispetto alla domanda; la neutralità dell’esposizione e dell’offerta e il divieto di vendite abbinate o condizionate; la limitazione delle informazioni al pubblico alle caratteristiche dei prodotti e ai consumatori adulti; il divieto di accordi di esclusiva e di incentivi collegati a quote di mercato o obiettivi di volume. Sono inoltre previsti il presidio del divieto di vendita ai minori, anche mediante tecnologie elettroniche di accertamento della maggiore età senza oneri a carico dei soggetti indicati, e la coerenza delle modalità di esposizione e vendita con quelle previste per i tabacchi lavorati.
Il comma 3 estende i criteri del comma 2 ai prodotti da inalazione senza combustione, costituiti da sostanze solide diverse dal tabacco, contenenti o meno nicotina (di cui all’articolo 62-quater.2, comma 1 del TUA). Anche per tali prodotti le disposizioni attuative sono demandate a un decreto ministeriale da adottare entro centottanta giorni.
Il comma 4 affida al decreto ministeriale di cui al comma 2 la definizione delle modalità di contestazione delle violazioni, dei criteri di graduazione delle sanzioni disciplinari e delle procedure di sospensione, decadenza e revoca delle autorizzazioni alla vendita di cui agli articoli 62-quater, comma 5-bis, e 62-quater.1, comma 13, del TUA.
Il comma 5 prevede che l’Agenzia delle dogane e dei monopoli può infliggere una pena da 5 a 258 euro per l’inosservanza delle disposizioni attuative emanate ai sensi del comma 2, quando la natura e la gravità della violazione non siano tali da comportare la sospensione o la revoca dell’autorizzazione. È, inoltre, previsto che l’Agenzia delle dogane e dei monopoli possa sospendere o revocare le autorizzazioni in presenza di violazioni abituali o persistenti. L’abitualità ricorre quando, dopo tre trasgressioni della stessa indole commesse entro un biennio, ne venga commessa un’altra della stessa indole nei sei mesi successivi all’ultima delle precedenti violazioni. La persistenza ricorre quando, entro un biennio, siano commesse quattro trasgressioni, anche di indole diversa, per ciascuna delle quali sia stata irrogata una pena pecuniaria disciplinare.
Il comma 6 sopprime il secondo periodo dell’articolo 21, comma 11, del D.Lgs. n. 6 del 2016 il quale consente la vendita a distanza dei prodotti non contenenti nicotina. Con l'abrogazione del secondo periodo del comma 11, si estende il divieto di vendita a distanza, anche transfrontaliera, dei prodotti non contenenti nicotina anche ai soggetti autorizzati dall’Agenzia delle dogane e dei monopoli all’istituzione e alla gestione di un deposito di prodotti liquidi da inalazione. In tal modo, si vieta anche ai depositari autorizzati la possibilità di vendere a distanza ai consumatori che acquistano nel territorio dello Stato i prodotti liquidi da inalazione non contenenti nicotina, attività finora consentita esclusivamente a tali soggetti.
Il comma 7 mantiene la validità delle autorizzazioni rilasciate ai sensi dell'articolo 62-quater, comma 2, dell'articolo 62-quater.1, commi 3 e 4-bis, e dell'articolo 62-quater.2, commi 3 e 5, del TUA. I soggetti titolari delle autorizzazioni devono adeguare i relativi depositi alle disposizioni introdotte entro un anno. Entro lo stesso termine devono adeguare la propria organizzazione i soggetti che, alla data di entrata in vigore della disposizione, risultano titolari sia dell’autorizzazione di cui all’articolo 62-quater, comma 2, sia dell’autorizzazione di cui al comma 5-bis del medesimo articolo. Decorso tale termine, l’Agenzia dispone la sospensione delle autorizzazioni non conformi fino all’avvenuto adeguamento. Con i provvedimenti del direttore dell’Agenzia delle dogane e dei monopoli di cui al successivo comma 8 sono stabilite le modalità attuative delle disposizioni concernenti l’abrogazione delle disposizioni relative al rappresentante fiscale, nonché del relativo regime transitorio.
Il comma 8 demanda a provvedimenti del Direttore dell’Agenzia delle dogane e dei monopoli il compito di definire le modalità e i termini per l'attuazione dell’articolo in esame.
Articolo 35
(Ritenuta d’acconto nelle transazioni business to business)
L’articolo 35, comma 1, dispone un incremento della ritenuta d’acconto nelle transazioni business to business (B2B) dallo 0,5 per cento all’1 per cento per l’anno 2028, nonché dall’1 per cento al 2 per cento a decorrere dall’anno 2029.
Si fa riferimento alle ritenute operate, a titolo d’acconto delle imposte sui redditi, sui corrispettivi derivanti dalle cessioni di beni e delle prestazioni di servizi effettuati tra imprese residenti.
Come risulta dalla relazione tecnica A.C. 3174, all’articolo 35 sono ascrivibili effetti finanziari positivi pari a 734,5 milioni di euro per l’anno 2028 e 1.469,0 milioni di euro per l’anno 2029.
In particolare, l’articolo 35, al comma 1, modificando l’articolo 38, comma 1, quinto periodo, del decreto legislativo n. 33 del 2025 (Testo unico in materia di versamenti e di riscossione), stabilisce che la ritenuta d’acconto da operare, all’atto del pagamento delle fatture elettroniche, sui corrispettivi – a netto dell’IVA – per le prestazioni di servizi e le cessioni di beni effettuate nell’esercizio di imprese da soggetti residenti e da stabili organizzazioni in Italia di soggetti non residenti (c.d. ritenuta d’acconto nelle transazioni business to business – B2B) è determinata:
§ applicando, per l’anno 2028, un’aliquota del 1 per cento (anziché dello 0,5 per cento);
§ applicando un’aliquota del 2 per cento (anziché dell’1 per cento) a decorrere dall’anno 2029.

L’articolo 1, commi da 112 a 115, della legge n. 199 del 2025 (legge di bilancio 2026) ha esteso l’ambito applicativo della ritenuta a titolo di acconto, di cui all’articolo 25, comma 1, del d.P.R. n. 600 del 1973, anche ai contribuenti esercenti attività di impresa.
In attuazione della legge delega di riforma fiscale, dal 1° gennaio 2027, l’articolo 25 del d.P.R. n. 600 del 1973 – così come, da ultimo, modificato dalla legge di bilancio 2026 – è abrogato in quanto le relative disposizioni confluiscono nell’articolo 38 (rubricato “Ritenuta sui redditi di lavoro autonomo, sui redditi d'impresa e su altri redditi”) del decreto legislativo n. 33 del 2025 (Testo unico in materia di versamenti e di riscossione).
In linea generale, l’articolo 38, comma 1, del citato decreto legislativo n. 33 del 2025 disciplina le ritenute a titolo d’acconto che i sostituti d’imposta di cui all’articolo 33, comma 1, del medesimo decreto legislativo n. 117 del 2026 (società ed altri soggetti passivi IRES, di cui all’articolo 82, comma 1, del decreto legislativo n. 117 del 2026, nonché società di persone e associazioni, di cui all’articolo 5 del medesimo decreto legislativo n. 117 del 2026) sono tenuti ad operare sui compensi e sui corrispettivi corrisposti a soggetti residenti nel territorio dello Stato, secondo le condizioni e le aliquote ivi previste.
Prima delle modifiche in commento, la disposizione disciplinava, in particolare, l’applicazione della ritenuta con (aliquota del 20 per cento) sui compensi corrisposti per prestazioni di lavoro autonomo, ancorché non esercitate abitualmente, nonché di altri redditi espressamente individuati dalla norma. Con le citate modifiche, l’ambito applicativo della ritenuta d’acconto è stato esteso anche ai corrispettivi derivanti dalle operazioni effettuate nell’esercizio di attività d’impresa.
Più precisamente, l’articolo 38, comma 1, quinto periodo, del decreto legislativo n. 33 del 2025, prevede l’applicazione, a titolo di acconto delle imposte sui redditi, di una ritenuta sui corrispettivi relativi alle prestazioni di servizi e alle cessioni di beni effettuate nell’esercizio di imprese da soggetti residenti nel territorio dello Stato e da stabili organizzazioni in Italia di soggetti non residenti (c.d. ritenuta d’acconto sulle transazioni business to business – B2B).
La ritenuta d’acconto, la cui applicazione decorrere dal 1° gennaio 2028, deve essere operata, all’atto del pagamento di fatture elettroniche, sull’importo da corrispondere, al netto dell’IVA, secondo le seguenti aliquote previste dalla legislazione vigente:
§ 0,5 per cento per l’anno 2028;
§ 1 per cento a decorrere dall’anno 2029.
Per espressa previsione normativa, sono esclusi dall’applicazione della ritenuta i contribuenti che al momento del pagamento:
§ abbiano aderito alla proposta di concordato preventivo biennale di cui all’articolo 92, commi 1-6, del decreto legislativo n. 141 del 2026 (già articolo 9 del decreto legislativo 12 febbraio 2024, n. 13);
§ si trovino in regime di adempimento collaborativo di cui agli articoli 143-147 del decreto legislativo n. 141 del 2026 (già articoli 3-7 del decreto legislativo 5 agosto 2015, n. 128.
Con le modifiche proposte dall’articolo 35 del disegno di legge di bilancio 2027, si prevede un incremento delle aliquote della ritenuta d’acconto. In particolare, la disposizione propone di innalzare: (a) dallo 0,5 per cento all’1 per cento l’aliquota applicabile per l’anno 2028, nonché (b) dall’1 per cento al 2 per cento l’aliquota applicabile a decorrere dall’anno 2029.
Resta ferma la decorrenza dell’applicazione della ritenuta dal 1° gennaio 2028, nonché il relativo ambito soggettivo e oggettivo.
Ai sensi del sesto periodo dell’articolo 38, comma 1, la ritenuta non è effettuata qualora il pagamento sia già assoggettato alla ritenuta automatica dell’11 per cento, operata da banche e da Poste Italiane S.p.A. ai sensi dell’articolo 41, comma 1, del medesimo decreto legislativo n. 33 del 2026 (già articolo 25, comma 1, del decreto-legge n. 78 del 2010).
In tale ultimo caso, la ritenuta è operata a titolo di acconto dell’imposta sul reddito dovuta dai beneficiari, con obbligo di rivalsa, all’atto dell’accredito dei pagamenti relativi ai bonifici disposti dai contribuenti per beneficiare di oneri deducibili o per i quali spetta la detrazione d'imposta.
La previsione dell’esclusione dall’applicazione della ritenuta sulle transazioni B2B consente, pertanto, di evitare la sovrapposizione di due distinti meccanismi di ritenuta sul medesimo pagamento.
L’individuazione delle modalità attuative delle disposizioni, di cui al quinto e sesto periodo dell’articolo 38, comma 1, è demandata a un successivo provvedimento del direttore dell’Agenzia dell’entrate.
Articolo 36
(Misure di contrasto alle indebite compensazioni)
L’articolo 36 interviene sulla disciplina della compensazione dei crediti tributari e contributivi abbassando da 50.000 a 30.000 euro la soglia dell’importo complessivo dei debiti iscritti a ruolo o affidati agli agenti della riscossione, oltre la quale è preclusa la facoltà di avvalersi della compensazione orizzontale (“esterna”), ossia tra crediti e debiti di natura diversa, qualora i termini di pagamento siano scaduti e non siano in essere provvedimenti di sospensione.
L’articolo 36, secondo quanto indicato nella relazione tecnica di accompagnamento, comporta effetti finanziari positivi stimati in 100 milioni di euro annui a decorrere dal 2027.
La norma in commento, modifica l’articolo 5, comma 7, del D. Lgs. n. 33 del 2025 (Testo unico in materia di versamenti e di riscossione) abbassando da 50.000 euro a 30.000 euro la soglia dell’importo complessivo dei debiti iscritti a ruolo o affidati in carico agli agenti della riscossione relativi ad atti comunque emessi dall’Agenzia delle entrate, per i quali i termini di pagamento siano scaduti e non siano in essere provvedimenti di sospensione, oltre la quale è esclusa la facoltà di avvalersi della compensazione orizzontale di cui all'articolo 3 del medesimo Testo unico, ovvero la compensazione tra crediti e debiti relativi a tributi o contributi di diversa natura.
In precedenza, la legge di bilancio 2026 ha abbassato il limite in esame a 50.000 euro rispetto al precedente limite di 100.000 euro (legge n. 199 del 2025, art. 1, comma 116).
Si ricorda che l’articolo 5, comma 7, del D. Lgs. n. 33 del 2025 consente, in ogni caso, anche in presenza di debiti superiore alla predetta soglia, di avvalersi della compensazione utilizzando:
§ i crediti relativi ai contributi previdenziali dovuti da titolari di posizione assicurativa in una delle gestioni amministrate da enti previdenziali, comprese le quote associative (articolo 3, comma 5, lettera f);
§ i crediti relativi ai contributi previdenziali e assistenziali dovuti dai datori di lavoro e dai committenti di prestazioni di collaborazione coordinata e continuativa (articolo 3, comma 5, lettera g);
§ i crediti relativi ai premi per l'assicurazione contro gli infortuni sul lavoro e le malattie professionali dovuti all’INAIL (articolo 3, comma 5, lettera h).
L'articolo 5, comma 7, dispone inoltre che la preclusione non opera per le somme oggetto di piani di rateazione per i quali non sia intervenuta decadenza.
Articolo 37
(Modifiche all’utilizzo in compensazione dei crediti d’imposta)
L’articolo 37 contiene tre diverse disposizioni che modificano la disciplina dell’utilizzo in compensazione dei crediti d’imposta.
Il comma 1 introduce una deroga all’utilizzo in compensazione nel 2027 delle quote annuali dei crediti d’imposta relativi all’anno 2023 e derivanti dalle comunicazioni di cessione o di sconto relative alle spese sostenute per gli interventi per i quali era previsto il cosiddetto superbonus. Si prevede che tale quota sia a sua volta ripartita in dieci rate annuali di pari importo, ad esclusione dei crediti d’imposta già ripartiti in 10 anni ai sensi del comma 4, dell’articolo 9, del decreto-legge 18 novembre 2022, n. 176.
Il comma 2 disciplina le modalità per l’utilizzo in compensazione dei crediti spettanti a compensazione della maggiore accisa pagata sul gasolio commerciale da parte degli autotrasportatori di cose e persone aventi diritto ai medesimi crediti, introducendo un sistema di controllo preventivo sull’utilizzo in compensazione.
Il comma 3 introduce, al fine di contrastare le frodi sulle cessioni dei crediti fiscali, una disposizione che vieta possibilità di acquisire e cedere crediti d’imposta, anche di natura agevolativa in caso di cessazione della partita IVA a seguito del mancato superamento dei controlli o delle contestazioni derivanti dall’analisi dei rischi in sede di apertura di una nuova partita IVA.
L’articolo 37, comma 1, secondo quanto riportato dalla Relazione Tecnica comporta effetti solo sul saldo netto da finanziare e sul fabbisogno (in quanto in termini di indebitamento netto i crediti d’imposta del cosiddetto superbonus sono stati imputati per l’intero ammontare nell’esercizio 2023, in corrispondenza della spesa sostenuta in relazione ai crediti d'imposta in esame). Su tali saldi si registrano minori spese per 18,483 miliardi di euro nel 2027 e maggiori spese per 2,054 miliardi di euro per gli anni dal 2028 al 2036.
Con riferimento ai commi 2 e 3 pur suscettibili, secondo la relazione tecnica, di generare effetti positivi sui saldi di finanza pubblica, prudenzialmente non sono stimati effetti finanziari.
Modifiche alla compensazione dei crediti d’imposta derivanti da cessione del credito e sconto in fattura derivanti dal cosiddetto superbonus
Il comma 1, in particolare, dispone che in deroga a quanto previsto dall’articolo 121, comma 3, secondo periodo, del decreto-legge 19 maggio 2020, n. 34, - che prevede che il credito d’imposta derivante dalla cessione del credito d’imposta o dallo sconto in fattura riconosciuto dal regime del cosiddetto superbonus sia usufruito con la stessa ripartizione in quote annuali con la quale sarebbe stata utilizzata la detrazione- le quote annuali dei crediti d'imposta, derivanti dalle comunicazioni di cessione o di sconto relative alle spese sostenute nell’anno 2023, utilizzabili in compensazione nell’anno 2027 per gli interventi rientranti nel cosiddetto superbonus, sono a loro volta ripartite in dieci rate annuali di pari importo.
La disciplina sopra descritta non si applica alle quote annuali relative alle spese per le quali è stata esercitata l’opzione di cui all’articolo 9, comma 4, del decreto-legge 18 novembre 2022, n. 176.
Il comma 4, dell’articolo 9, del decreto-legge 18 novembre 2022, n. 176, prevedendo la possibilità di un allungamento dei termini per avvalersi dell’agevolazione fiscale da parte del cessionario, aumenta la capienza fiscale dei soggetti coinvolti nella cessione del credito (banche, intermediari, imprese e contribuenti) che possono usufruire della quota di credito d’imposta non utilizzata nell’anno entro il 31 dicembre del decimo anno successivo. In particolare, la disposizione stabilisce che per gli interventi rientranti nella disciplina del superbonus in deroga a quanto previsto all’articolo 121, comma 3, terzo periodo, del richiamato decreto-legge n. 34 (ovvero che la quota di credito d’imposta non utilizzata nell'anno non può essere usufruita negli anni successivi, e non può essere richiesta a rimborso) i crediti d’imposta derivanti dalle comunicazioni di cessione o di sconto in fattura inviate all’Agenzia delle entrate entro il 31 ottobre 2022 e non ancora utilizzati, possono essere fruiti in 10 rate annuali di pari importo, in luogo dell’originaria rateazione prevista per i predetti crediti (quattro quote annuali), previo invio di una comunicazione all’Agenzia delle entrate da parte del fornitore o del cessionario, da effettuarsi in via telematica.
Utilizzo in compensazione dei crediti spettanti a compensazione della maggiore accisa pagata sul gasolio commerciale
Viene introdotto inoltre un nuovo articolo 3-bis al testo unico in materia di versamenti e di riscossione di cui al decreto legislativo 24 marzo 2025, n. 33, nel capo II del Titolo primo che contiene le disposizioni in materia di versamenti unitari e compensazioni.
La nuova disposizione ha ad oggetto la modalità di utilizzo in compensazione dei crediti spettanti a compensazione della maggiore accisa pagata sul gasolio commerciale, rispetto a quella dovuta, dagli operatori del trasporto di cose e persone con mezzi di categoria superiore ad euro 4, disciplinato dall’articolo 24-ter del decreto legislativo 26 ottobre 1995, n. 504).
Si prevede in particolare che i crediti spettanti ai sensi dell’articolo 24-ter, commi 4 e 5, del decreto legislativo 26 ottobre 1995, n. 504, siano utilizzabili in compensazione ai sensi dell’articolo 3 del decreto legislativo 24 marzo 2025, n. 33 – che riproduce la disciplina dell’utilizzo in compensazione dei crediti d’imposta precedentemente contenuta all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241-, per ciascun soggetto beneficiario e per ciascun periodo di riferimento, entro il limite dell’importo comunicato dall’Agenzia delle dogane e dei monopoli all’Agenzia delle entrate e disponibile al momento della presentazione della delega di pagamento.
I commi 4 e 5 dell’articolo 24-ter disciplinano le modalità di rimborso dell'onere conseguente alla maggiore accisa applicata al gasolio commerciale, rispetto a quella dovuta (il cui importo è ad oggi stabilito in euro 403,22 per mille litri). Si prevede che tale credito d’imposta sia determinato in misura pari alla differenza tra l'aliquota ordinaria di accisa sul gasolio usato come carburante e quella ridotta sopra indicata. Ai fini del predetto rimborso, i soggetti titolari presentano apposita dichiarazione, in forma esclusivamente telematica, al competente ufficio dell'Agenzia delle dogane e dei monopoli entro il mese successivo alla scadenza di ciascun trimestre solare in cui è avvenuto il consumo del gasolio commerciale. Per ciascuno dei predetti trimestri, il rimborso di cui al presente comma è riconosciuto, entro il limite quantitativo di un litro di gasolio consumato, da ciascun veicolo, per ogni chilometro percorso dallo stesso veicolo. Il credito spettante è riconosciuto, mediante la compensazione di cui all'articolo 17 del decreto legislativo 9 luglio 1997, n. 241 (ora articolo 3 del decreto legislativo n. 33 del 2025), entro il 31 dicembre dell'anno solare successivo a quello in cui il medesimo credito è sorto per effetto del provvedimento di accoglimento o del decorso del termine di trenta giorni dal ricevimento della dichiarazione.
Il comma 2 del medesimo articolo 3-bis rimanda ad un decreto del Ministro dell’economia e delle finanze la definizione delle modalità attuative delle disposizioni sopra descritte, con particolare riguardo alla comunicazione, mediante procedure automatizzate, dei crediti e delle relative variazioni, rettifiche, sospensioni o revoche, all’aggiornamento dell’importo disponibile, al controllo automatizzato delle deleghe di pagamento, allo scarto di quelle recanti compensazioni eccedenti il predetto importo e alla relativa comunicazione al soggetto che ha trasmesso la delega.
Viene inoltre mantenuta ferma l’applicazione dell’articolo 5, commi 5 e 6.
L’articolo 5, commi 5 e 6, del decreto legislativo n. 33 del 2025 dispongono che l'Agenzia delle entrate può sospendere, fino a trenta giorni, l'esecuzione delle deleghe di pagamento contenenti compensazioni che presentano profili di rischio, al fine del controllo dell'utilizzo del credito. Se all'esito del controllo il credito risulta correttamente utilizzato, ovvero decorsi trenta giorni dalla data di presentazione della delega di pagamento, la delega è eseguita e le compensazioni e i versamenti in essa contenuti sono considerati effettuati alla data stessa della loro effettuazione; diversamente la delega di pagamento non è eseguita e i versamenti e le compensazioni si considerano non effettuati. Inoltre, qualora in esito all'attività di controllo sopra indicati si rivelino in tutto o in parte non utilizzabili in compensazione, l’Agenzia delle entrate comunica telematicamente la mancata esecuzione della delega di pagamento al soggetto che ha trasmesso la delega stessa, entro il termine indicato al medesimo comma 5. Qualora a seguito della comunicazione il contribuente, entro i trenta giorni successivi al ricevimento della stessa, rilevi eventuali elementi non considerati o valutati erroneamente, può fornire i chiarimenti necessari all'Agenzia delle entrate. Le disposizioni di attuazione del presente comma sono definite con provvedimento adottato dal direttore dell'Agenzia delle entrate.
Il comma 3 della medesima disposizione rimette a un provvedimento adottato dal direttore dell’Agenzia delle entrate, d’intesa con il direttore dell’Agenzia delle dogane e dei monopoli, la definizione delle modalità e dei termini di trasmissione e aggiornamento delle informazioni, delle specifiche tecniche delle procedure automatizzate e delle ulteriori disposizioni attuative di carattere tecnico.
Il comma 4 infine stabilisce che disposizioni del nuovo articolo 3-bis si applichino alle deleghe di pagamento presentate a decorrere dalla data fissata dal decreto attuativo del Ministero dell’economia e delle finanze indicato al comma 2.
La relazione illustrativa al disegno di legge A.C. 3174 chiarisce l’obiettivo dell’intervento normativo che si inserisce nel quadro delle misure finalizzate al rafforzamento della tutela delle entrate erariali e al miglioramento dell'efficacia dei sistemi di prevenzione e contrasto delle indebite compensazioni operate mediante modello F24.
Il riconoscimento del credito e il successivo utilizzo dello stesso avvengono nell’ambito di sistemi informativi gestiti da amministrazioni differenti. L’Agenzia delle dogane e dei monopoli provvede, infatti, all'istruttoria delle dichiarazioni presentate dagli aventi diritto e alla determinazione dell'ammontare del beneficio fiscale spettante, mentre l’Agenzia delle entrate gestisce il sistema dei versamenti unitari e delle compensazioni effettuate mediante modello F24. La mancanza di un collegamento strutturale tra le informazioni relative ai crediti riconosciuti e quelle concernenti il loro utilizzo in compensazione può rendere necessarie verifiche successive all’esecuzione delle deleghe di pagamento, con conseguente avvio di attività istruttorie e correlate procedure di recupero delle somme eventualmente compensate in misura non spettante.
La Corte dei conti ha rilevato che i crediti agevolativi risultano distribuiti su numerosi codici tributo e che, proprio per le caratteristiche di immediata utilizzabilità, essi richiedono strumenti adeguati di monitoraggio, programmazione e controllo. In ragione di ciò la norma dispone che siano utilizzabili in compensazione ai sensi dell’articolo 3 del testo unico in materia di versamenti e riscossione entro il limite dell’importo disponibile comunicato dall’Agenzia delle dogane e dei monopoli all’Agenzia delle entrate, introducendo una forma di controllo preventivo specialistico riferita ai crediti riconosciuti dall’Agenzia delle dogane e dei monopoli e consentendo una verifica immediata della disponibilità del beneficio fiscale prima che la compensazione produca effetti estintivi sul debito tributario.
La relazione tecnica, a sua volta segnala come, ad esempio, per l'anno 2024 risultano utilizzati in compensazione crediti per euro 1.262.920.186,01 a fronte di crediti complessivamente riconosciuti pari a euro 1.332.727.371, con un'incidenza della compensazione pari a circa il 94 per cento dell’intero beneficio fiscale accordato al settore.
Divieto di cessione di crediti d’imposta in caso di cessazione della partita IVA a seguito dei controlli in sede di apertura di una nuova partita IVA
Il comma 3 introduce una nuova norma diretta al contrasto delle frodi in materia di cessione di crediti.
A tale scopo inserisce all’articolo 246 del testo unico delle disposizioni legislative in materia di adempimenti e accertamento, di cui al decreto legislativo 5 agosto 2026, n. 141, che disciplina le misure di contrasto alle frodi in materia di cessioni dei crediti, un nuovo comma 5-bis che vieta la possibilità di acquisizione e di cessione dei crediti d’imposta, anche di natura agevolativa nelle ipotesi di in caso di cessazione della partita IVA ai sensi dell’articolo 68 commi 18 e 19 del testo unico delle disposizioni legislative in materia di imposta sul valore aggiunto, di cui al decreto legislativo 19 gennaio 2026, n. 10.
I commi 19 e 20 dell’articolo 68 del Testo unico IVA disciplinano due specifiche ipotesi di cessazione della partita IVA: in particolare si fa riferimento all’ipotesi in cui in sede di riscontri sull’apertura di una nuova partita IVA nel caso in cui i dati forniti dai soggetti per la loro identificazione ai fini dell'IVA, non siano completi ed esatti e l’ipotesi di cessazione della partita IVA derivante dalla mancata presentazione del contribuente ovvero di esito negativo dei riscontri sui documenti eventualmente esibiti nell’ipotesi nelle quali l’Agenzia delle entrate, in sede di analisi del rischio connesso al rilascio di nuove partite IVA richieda al contribuente di comparire di persona per dimostrare, sulla base di documentazione idonea, l'assenza dei profili di rischio individuati.
Si dispone inoltre che gli eventuali atti effettuati in violazione del divieto di cui al presente comma si considerano come non avvenuti a tutti gli effetti di legge.
Articolo 38, commi 1-4
(Misure per l'emersione dei veicoli privi dell’assicurazione obbligatoria)
L’articolo 38, ai commi 1-4, affida al Ministero delle infrastrutture e dei trasporti il compito di procedere, con periodicità almeno trimestrale, al raffronto dei dati contenuti in cinque archivi pubblici relativi ai veicoli e alle coperture assicurative, avvalendosi a tal fine dell’Automobile Club d’Italia, e degli altri soggetti individuati con apposito decreto, al fine di individuare i veicoli privi della copertura assicurativa obbligatoria (RCA). I relativi esiti possono essere utilizzati per promuovere la regolarizzazione delle posizioni assicurative e sono comunque messi a disposizione degli organi competenti per i controlli e per l’accertamento delle violazioni previste a legislazione vigente.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
Il comma 1 individua, anzitutto, la duplice finalità dell’intervento: da un lato, rafforzare le azioni per l’emersione dei veicoli privi della copertura assicurativa obbligatoria prevista dall’articolo 122 del codice delle assicurazioni private (di cui al decreto legislativo n. 209 del 2005); dall’altro, assicurare la corrispondenza dei dati contenuti negli archivi pubblici dei veicoli all’effettiva consistenza del parco circolante.
Si ricorda che l’obbligo di assicurazione per la responsabilità civile derivante dalla circolazione dei veicoli (RCA) è disciplinato dagli articoli 122 e seguenti del Codice delle assicurazioni private, come modificati dal d.lgs. n. 184 del 2023 (attuativo della direttiva (UE) 2021/2118) e, da ultimo, dalla legge n. 34 del 2026 e dal d.lgs. n. 57 del 2026. Si tratta di un obbligo che riguarda tutti i veicoli a motore azionati esclusivamente da una forza meccanica che circolano sul suolo ma non su rotaia, con velocità di progetto massima superiore a 25 km/h, ovvero con peso netto massimo superiore a 25 kg e velocità di progetto massima superiore a 14 km/h, nonché i rimorchi destinati a essere utilizzati con tali veicoli, anche se non agganciati (articolo 1, comma 1, lettera rrr), del medesimo Codice), qualora utilizzati conformemente alla loro funzione di mezzo di trasporto, a prescindere dalle caratteristiche del veicolo, dal terreno e dal fatto che sia fermo o in movimento, e anche se utilizzati esclusivamente in zone ad accesso ristretto, con superamento del criterio della circolazione su aree di uso pubblico. Sono esclusi, ai sensi dell’articolo 122-bis del citato codice, i veicoli ritirati dalla circolazione, non idonei all’uso o con utilizzo volontariamente sospeso.
Sul versante della circolazione stradale, l’obbligo è presidiato dall’articolo 193 del Codice della strada (d.lgs. n. 285 del 1992), che ne disciplina l’accertamento – anche a distanza, mediante raffronto con i dati delle polizze – e le sanzioni, che variano da 866 a 3.464 euro e sono raddoppiate in caso di seconda violazione nel biennio (con sospensione della patente da uno a due mesi e fermo del veicolo per quarantacinque giorni) e ridotte alla metà se la copertura è resa operante nei quindici giorni successivi.
A tale riguardo, si segnala che il 14 ottobre 2026 è stato trasmesso alle Camere, per l’espressione del parere parlamentare, lo schema di decreto legislativo recante nuovo codice della strada (A.G. 448), adottato in attuazione della delega di cui all’articolo 35 della legge n. 177 del 2024. Il citato schema traspone l’obbligo di assicurazione nell’articolo 72 (Titolo II, Capo IV), mentre le relative sanzioni confluiscono nella Tabella 1 di cui all’articolo 121, con importi più elevati (da 1.000 a 4.000 euro) e la sanzione accessoria del divieto di marcia a tempo indeterminato.
Quanto alla decorrenza della nuova disciplina, l’articolo 289 prevede che il nuovo codice, comprensivo dei relativi allegati, entri in vigore il 1° aprile 2027 e che le sue disposizioni acquistino efficacia il 1° gennaio 2028, e comunque non prima di centottanta giorni dall’entrata in vigore del nuovo regolamento di esecuzione. Qualora tale termine scada successivamente al 1° gennaio 2028, lo schema prevede che le disposizioni del codice acquistino efficacia il 1° aprile 2028, subordinatamente all'emanazione del regolamento medesimo.
Ai fini dei citati obiettivi, il comma in rassegna prevede, inoltre, che il Ministero delle infrastrutture e dei trasporti (MIT), avvalendosi dell'Automobile Club d'Italia (ACI) e degli ulteriori soggetti individuati con il decreto attuativo di cui al comma 3 (v. sub), effettui, con cadenza almeno trimestrale, il raffronto dei dati contenuti nelle seguenti banche dati pubbliche:
a) la banca dati delle coperture assicurative di cui all’articolo 3 del regolamento RCA, adottato con decreto del Ministro dello sviluppo economico n. 110 del 2013, in attuazione dell’articolo 31 del decreto legge n. 1 del 2012 (conv. dalla legge n. 27 del 2012);
La banca dati è istituita presso la Direzione generale per la motorizzazione del MIT ed è alimentata in tempo reale dalle imprese di assicurazione, all’atto del rilascio del certificato di assicurazione di cui all’articolo 127 del codice delle assicurazioni private. Le informazioni sulla copertura della responsabilità civile sono rese disponibili mediante accesso telematico gratuito a chiunque vi abbia interesse. Essa costituisce il presupposto della dematerializzazione del contrassegno assicurativo – il cui obbligo di esposizione è cessato – e dell’operatività dei sistemi di controllo, anche automatizzato da remoto, previsti dall’articolo 31, comma 3, del decreto legge n. 1 del 2012. Nella medesima banca dati è registrata la sospensione volontaria dell’obbligo assicurativo, che ai sensi dell’articolo 122-bis, comma 3 del codice delle assicurazioni private opera a decorrere da tale registrazione.
b) l’Archivio nazionale dei veicoli (ANV) di cui all’articolo 225, comma 1, lettera b) del codice della strada (d.lgs. n. 285 del 1992);
Nell’Archivio nazionale dei veicoli, istituito presso il Dipartimento per i trasporti terrestri (oggi Direzione generale per la motorizzazione), sono registrati, per ciascun veicolo, i dati di identificazione e costruttivi e le successive vicende amministrative (immatricolazione, intestazione, variazioni e cessazione della circolazione).
c) i dati relativi alle revisioni di cui all’articolo 80 del codice della strada;
Si ricorda che l’articolo 80 del codice della strada affida al Ministro delle infrastrutture e dei trasporti la determinazione, con propri decreti, dei criteri, dei tempi e delle modalità della revisione periodica dei veicoli a motore e dei loro rimorchi, diretta ad accertare la permanenza dei requisiti di sicurezza, di silenziosità e di contenimento delle emissioni inquinanti. La disciplina attuativa è contenuta principalmente del Decreto del MIT n. 214 del 2017. Per le autovetture, per gli autoveicoli per trasporto di cose o ad uso speciale di massa complessiva non superiore a 3,5 t e per gli autoveicoli per trasporto promiscuo, la revisione è disposta entro quattro anni dalla prima immatricolazione e successivamente ogni due anni; è invece annuale, tra l’altro, per i veicoli con più di nove posti, per i veicoli e i rimorchi di massa superiore a 3,5 t, per i taxi, le autoambulanze e i veicoli adibiti a noleggio con conducente. Oltre che dagli uffici della motorizzazione civile, le operazioni possono essere svolte da imprese private autorizzate, che trasmettono all’ufficio competente la certificazione della revisione ai fini dell’annotazione sulla carta di circolazione; in base alla disciplina attuativa, l’esito è inoltre trasmesso per via telematica al CED della motorizzazione. L’omessa revisione è sanzionata ai sensi del comma 14, con la sanzione amministrativa da 173 a 694 euro, raddoppiabile se la revisione è stata omessa più di una volta in relazione alle cadenze previste. In questi casi, l’organo accertatore annota sul documento di circolazione la sospensione del veicolo fino all’effettuazione della revisione. La circolazione con veicolo sospeso comporta la sanzione da 1.998 a 7.993 euro e il fermo amministrativo per novanta giorni e, in caso di reiterazione, la confisca del veicolo.
Nello schema di nuovo codice della strada (atto del Governo n. 448) la disciplina della revisione periodica è trasposta nell’articolo 235 (Titolo VI, Capo VII), che ne rimette categorie, criteri, modalità e tempi a decreto del MIT, mentre il divieto di circolazione con veicolo non revisionato è collocato tra le norme di comportamento, all’articolo 79, sanzionato dalla Tabella 1 di cui all’articolo 121 con il pagamento di una somma da 170 a 680 euro e il divieto di marcia a tempo indeterminato.
d) il sistema informativo del pubblico registro automobilistico (PRA) di cui all’articolo 11 del regio decreto-legge n. 436 del 1927 (legge n. 510 del 1928), ivi compreso il registro dei veicoli esteri di cui agli articoli 93-bis e 94, comma 4-ter, del codice della strada;
Il PRA, istituito presso l’ACI, è il registro nel quale sono iscritti i veicoli soggetti a tale obbligo e trascritti gli atti relativi alla proprietà e agli altri diritti reali, di garanzia e di godimento sui veicoli, con effetto di pubblicità dichiarativa ai fini dell’opponibilità ai terzi, nonché annotati i provvedimenti che incidono sulla disponibilità del bene (fra i quali il fermo amministrativo). Nel sistema informativo del PRA è altresì tenuto il registro dei veicoli esteri (REVE), istituito dall’articolo 94, comma 4-ter del codice della strada, introdotto dalla legge n. 238 del 2021 (legge europea 2019-2020). Vi sono registrati, a cura dell’utilizzatore, i veicoli immatricolati in uno Stato estero dei quali un soggetto residente in Italia abbia la disponibilità per un periodo superiore a trenta giorni nell’anno solare. Per tutto il tempo in cui risultano iscritti nel REVE, a tali veicoli si applicano le medesime disposizioni previste per i veicoli immatricolati in Italia, compreso quindi l’obbligo di copertura assicurativa.
e) il registro unico telematico dei veicoli fuori uso di cui all’articolo 5, comma 10, del decreto legislativo n. 209 del 2003.
Il registro – istituito presso il Centro elaborazione dati della Direzione generale per la motorizzazione – raccoglie le annotazioni, effettuate dai centri di raccolta e dagli operatori commerciali, degli estremi della ricevuta della denuncia e della consegna delle targhe e dei documenti del veicolo avviato alla demolizione, e consente la gestione telematica delle formalità di radiazione dall’ANV e dal PRA. Il suo utilizzo è obbligatorio dal 7 giugno 2024. Il registro consente pertanto di distinguere, nell’ambito dei veicoli non assicurati, quelli effettivamente avviati alla demolizione da quelli che risultano ancora iscritti negli archivi pur non essendo più nella disponibilità dell’intestatario.
Appare opportuno segnalare che, nel contenuto del decreto, delineato dal comma 3 dell’articolo in rassegna, non figura l’indicazione dei soggetti ulteriori all’ACI, preposti al supporto del MIT nelle operazioni di raffronto dei dati contenuti nei citati archivi, di cui al comma 1.
Si valuti, pertanto, l’opportunità di coordinare il contenuto del decreto di cui al comma 3 con la previsione di cui al comma 1.

L’Automobile Club d’Italia (ACI) è un ente pubblico non economico a base associativa, senza scopo di lucro: rappresenta e tutela gli interessi generali dell’automobilismo italiano e, attraverso la propria rete territoriale, svolge attività e servizi di pubblico interesse.
Dal punto di vista organizzativo, l’ACI opera come federazione nazionale che riunisce 98 Automobile Club provinciali e locali, i quali sono enti pubblici non economici, autonomi e a base associativa. Anch’essi sono dotati di un proprio patrimonio e di autonomia giuridica e organizzativa nei limiti previsti dallo Statuto dell’ACI. Accanto agli AC provinciali esistono alcuni AC locali con sede in città non capoluogo di provincia, come Acireale.
Sul piano internazionale, l’ACI è membro della Fédération Internationale de l’Automobile (FIA), organismo nato nel 1904 (come Association Internationale des Automobile Clubs Reconnus, AIACR) e divenuto FIA nel 1946; la FIA riunisce oggi 246 organizzazioni in più di 140 Paesi.
Un passaggio centrale nella storia istituzionale dell’ACI è la gestione del Pubblico Registro Automobilistico (PRA), istituito presso le sedi dell’Automobile Club d’Italia dal R.D.L. 15 marzo 1927, n. 436.
Nel tempo, ACI ha svolto anche funzioni rilevanti in materia di fiscalità automobilistica. In particolare, l’articolo 4 del testo unico delle leggi sulle tasse automobilistiche, approvato con decreto del Presidente della Repubblica n. 39 del 1953, attribuisce al Ministro delle finanze la facoltà di affidare all’ACI la riscossione delle tasse automobilistiche mediante apposita convenzione. In tale quadro si colloca, in particolare, la convenzione stipulata con il Ministero delle finanze il 26 novembre 1986 e approvata con decreto ministeriale in pari data.
Dal 1° gennaio 1999, ai sensi dell’articolo 17, comma 10, della legge n. 449 del 1997 e del decreto del Ministro delle finanze n. 418 del 1998, la riscossione, l’accertamento, il recupero, i rimborsi, l’applicazione delle sanzioni e il contenzioso amministrativo relativi alle tasse automobilistiche non erariali sono demandati alle Regioni a statuto ordinario. Oggi l’ACI opera sulla base di accordi di cooperazione con numerose Regioni e con le Province autonome di Trento e di Bolzano. Tali rapporti possono riguardare la gestione complessiva del tributo o specifiche attività e servizi, tra cui quelli di controllo, gestione degli archivi e assistenza ai contribuenti.
In ambito sportivo, l’ACI è riconosciuto dalla FIA come unica Autorità sportiva nazionale per lo sport automobilistico ed è, nell’ordinamento sportivo italiano, una Federazione sportiva nazionale riconosciuta dal CONI.
Più di recente, l’evoluzione digitale e l’integrazione delle banche dati hanno portato a due ulteriori snodi:
· l’articolo 51, comma 2-bis, del decreto-legge n. 124 del 2019, convertito, con modificazioni, dalla legge n. 157 del 2019, ha previsto l’acquisizione dei dati delle tasse automobilistiche nel sistema informativo del PRA. A seguito della nota dell’Agenzia delle entrate del 23 aprile 2020, l’Archivio nazionale delle tasse automobilistiche (ANTA), già gestito da Sogei S.p.A., è passato all’ACI. Nel 2020 l’archivio è confluito nel sistema informativo del PRA, cui si sono poi progressivamente integrati gli archivi regionali e provinciali;
· il Documento unico di circolazione e di proprietà (DU), previsto dal decreto legislativo n. 98 del 2017, ha sostituito la carta di circolazione e il certificato di proprietà. Dopo una fase di attuazione graduale, dal 1° ottobre 2021 è rilasciato in via generalizzata per le operazioni di Motorizzazione e di competenza del PRA rientranti nella riforma.
In quanto ente a base associativa non gravante sulla finanza pubblica, l’ACI si adegua con propri regolamenti a due ordini di principi:
· quelli del decreto legislativo n. 165 del 2001 e quelli di razionalizzazione e contenimento della spesa pubblica, ai sensi dell’articolo 2, comma 2-bis, del decreto-legge n. 101 del 2013, convertito, con modificazioni, dalla legge n. 125 del 2013;
· insieme agli Automobile Club federati, quelli del testo unico in materia di società a partecipazione pubblica (decreto legislativo n. 175 del 2016), tenendo conto delle rispettive specificità, ai sensi dell’articolo 10, comma 1-bis, del decreto-legge n. 91 del 2018, convertito, con modificazioni, dalla legge n. 108 del 2018.
Più di recente l’ente è stato commissariato. Con D.P.C.M. 21 febbraio 2025 è stato nominato Commissario straordinario il generale Tullio Del Sette. L’articolo 14 del decreto-legge n. 96 del 2025, convertito, con modificazioni, dalla legge n. 119 del 2025, lo ha mantenuto in carica fino all’insediamento del nuovo Presidente e dei nuovi organi collegiali. Il Presidente Antonino Geronimo La Russa si è insediato l’11 febbraio 2026.
L’articolo 35 della legge n. 182 del 2025 ha poi disposto il riordino dell’ACI, ferma restando la sua natura di ente pubblico non economico a base associativa. La norma ha ridisegnato la governance, ha previsto interventi sull’organizzazione interna, sulle società in house e sulle partecipazioni, e ha istituito un Comitato tecnico di vigilanza sulla gestione del PRA. Il nuovo Statuto è stato approvato con decreto del Ministro per lo sport e i giovani del 20 gennaio 2026 e modificato con decreto del 28 maggio 2026.
Infine, si ricorda che l’articolo 1, comma 867, della legge n. 207 del 2024 (legge di bilancio 2025) aveva posto a carico dell’ACI un versamento all’entrata del bilancio dello Stato di 50 milioni di euro annui a decorrere dal 2025. L’articolo 1, comma 736, della legge n. 199 del 2025 (legge di bilancio 2026) ha limitato il versamento agli anni 2025 e 2026.
Per ulteriori approfondimenti, si rimanda ai dossier relativi alla legge di bilancio 2025 e alla legge di bilancio 2026.
Il comma 2 precisa che il citato raffronto tra banche dati è diretto a individuare i veicoli per i quali non risulta registrata un’assicurazione in corso di validità e cui non si applica una delle deroghe all’obbligo assicurativo previste dall’articolo 122-bis del codice delle assicurazioni private. Inoltre, specifica che gli esiti del raffronto possono essere utilizzati ai fini dell’adozione delle opportune iniziative per la regolarizzazione delle posizioni assicurative e sono comunque messi a disposizione degli organi competenti per i controlli e per l’accertamento delle violazioni previste dalla normativa vigente.
Si ricorda, che ai sensi della citata disposizione del codice delle assicurazioni private, sono esclusi dall’obbligo di assicurazione, in deroga all’art. 122 del medesimo codice e all’art. 193 del codice della strada:
· i veicoli formalmente ritirati dalla circolazione e quelli il cui uso è vietato, in via temporanea o permanente, in forza di una misura adottata dall’autorità competente;
· i carrelli non immatricolati di cui all’articolo 58, comma 2, lettera c), del codice della strada, quando operano all’interno di aree aziendali, stabilimenti, magazzini o depositi, nonché i veicoli utilizzati esclusivamente in zone non accessibili al pubblico nelle aree ferroviarie, portuali e aeroportuali, a condizione che siano coperti da una polizza per la responsabilità civile verso terzi diversa dall’assicurazione obbligatoria;
· le macchine agricole di cui all’articolo 57 del codice della strada, non immatricolate o prive del certificato di idoneità tecnica alla circolazione, che operano esclusivamente all’interno di fondi agricoli, aziende agrarie o spazi a uso interno non accessibili al pubblico, alla medesima condizione della copertura mediante polizza diversa dall’assicurazione obbligatoria;
· i veicoli non idonei all’uso come mezzo di trasporto, ivi compresi quelli privi di parti essenziali che li rendano stabilmente inidonei all’utilizzo, individuate con decreto del Ministero delle infrastrutture e dei trasporti;
· i veicoli il cui utilizzo sia stato volontariamente sospeso su richiesta dell’avente diritto, mediante formale comunicazione all’impresa di assicurazione resa ai sensi dell’articolo 47 del d.P.R. n. 445 del 2000, per un periodo non superiore a dieci mesi nell’ambito dell’annualità, elevati a undici mesi per i veicoli d’epoca e di interesse storico e collezionistico di cui all’articolo 60 del codice della strada.
Il comma 3 demanda a un decreto del Ministro delle infrastrutture e dei trasporti, la definizione delle disposizioni attuative e operative relative ai commi 1 e 2, ivi comprese quelle:
· dei flussi informativi e i formati dei dati;
· degli identificativi comuni e le modalità di amministrazione e gestione, nonché di consultazione telematica – anche da parte degli organi di polizia stradale – degli elenchi redatti ai sensi del comma 2;
· delle modalità di interoperabilità tra le banche dati di cui al comma 1, anche mediante la Piattaforma Digitale Nazionale Dati, di cui all’articolo 50-ter del codice dell’amministrazione digitale (d.lgs. n. 82 del 2005), nonché le iniziative per il rafforzamento dell’implementazione delle medesime;
· delle modalità di trattamento e conservazione dei dati.
Il comma in esame specifica che tale decreto deve essere adottato entro novanta giorni dalla data di entrata in vigore della legge, e di concerto con i Ministri dell’economia e delle finanze, dell’interno e delle imprese e del made in Italy, sentiti, per i profili di competenza, l’Automobile Club d’Italia e l’Istituto per la vigilanza sulle assicurazioni (IVASS), e acquisito il parere del Garante per la protezione dei dati personali,
Il comma 4 reca la clausola di invarianza finanziaria, prevedendo che le amministrazioni interessate provvedano all'attuazione delle disposizioni dei commi da 1 a 3 nell'ambito delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente e comunque senza nuovi o maggiori oneri per la finanza pubblica.
Articolo 38, commi 5-7
(Personalizzazione delle targhe)
L’articolo 38, commi da 5 a 7, disciplina la richiesta e il rilascio di targhe personalizzate per gli autoveicoli e i motoveicoli, stabilendo le combinazioni richiedibili, i corrispettivi, le modalità di immatricolazione e i soggetti coinvolti.
La combinazione richiesta può essere abbinata a un solo veicolo, individuato mediante il numero di telaio; lo stesso titolare può procedere a un nuovo abbinamento in caso di alienazione o radiazione del veicolo precedentemente abbinato. La targa rilasciata non è alienabile.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
Il comma 5 dell’articolo 38 prevede che, a decorrere dal 1° marzo 2027, l’intestatario del documento unico di circolazione (DU) può chiedere – per le targhe di veicoli e motoveicoli di cui all’articolo 100, comma 8, del Codice della strada (d.lgs. n. 285 del 1992) – una specifica combinazione numerica, alfabetica o alfanumerica
Il Documento unico di circolazione e di proprietà del veicolo (DU) – introdotto dal decreto legislativo n. 98 del 2017, più volte modificato, ed entrato a regime il 1° ottobre 2021 a seguito di adozione del decreto MIT n. 196 del 2021 – ha sostituito sia la carta di circolazione, sia il certificato di proprietà dei veicoli iscritti al Pubblico registro automobilistico (PRA). Il documento unico riguarda gli autoveicoli, i motoveicoli ed i rimorchi di massa superiore alle 3,5 tonnellate. In esso sono annotati, in particolare, i dati relativi ai privilegi e alle ipoteche, i provvedimenti amministrativi e giudiziari che incidono sulla proprietà e sulla disponibilità del veicolo, nonché i provvedimenti di fermo amministrativo. Tali annotazioni possono essere effettuate anche con modalità anche telematiche.
Per ulteriori approfondimenti sul DU, si rimanda all’apposito tema pubblicato sul Portale della documentazione della Camera dei deputati.
Si ricorda che l’articolo 100, comma 8, del Codice della strada già consente, per gli autoveicoli e i motoveicoli di cui ai commi 1 e 2, di richiedere una specifica combinazione alfanumerica per le targhe, ferma restando la sequenza alfanumerica stabilita dal regolamento di esecuzione (di cui al d.P.R. n. 495 del 1992). In particolare, l’appendice XII all'articolo 257 del regolamento prevede, per le targhe ordinarie degli autoveicoli, una sequenza di sette caratteri, ordinati secondo lo schema: due lettere, tre cifre, due lettere (ad esempio, AA 000 AA). La richiesta è soggetta ai costi fissati con il decreto ministeriale previsto dall'articolo 101, comma 1, del Codice della strada, che disciplina la determinazione del prezzo di vendita delle targhe (si veda, da ultimo, il D.M. 6 novembre 2015). Quanto alla procedura, l’articolo 100, comma 8, prevede che il competente ufficio del Dipartimento per i trasporti terrestri, previa verifica che la combinazione richiesta non sia stata già utilizzata, provveda all’immatricolazione del veicolo e al rilascio della carta di circolazione. La consegna delle targhe è effettuata direttamente dall'Istituto Poligrafico dello Stato nel termine di trenta giorni dal rilascio della carta di circolazione. Durante tale periodo è consentita la circolazione del veicolo ai sensi dell'articolo 102, comma 3, del Codice della strada, previa apposizione sullo stesso, a cura dell'intestatario, di un pannello a fondo bianco recante i dati identificativi della targa, nel rispetto delle prescrizioni relative alla posizione, alle dimensioni e ai caratteri di iscrizione previste dalla medesima disposizione.
Rispetto alla disciplina vigente, le disposizioni in esame presentano le seguenti novità:
· la possibilità di chiedere anche combinazioni esclusivamente numeriche o alfabetiche, oltre che alfanumeriche, con conseguente necessità di adeguamento delle disposizioni regolamentari;
· l’attribuzione ai soggetti di cui alla legge n. 264 del 1991, previa verifica tramite il centro di elaborazione dati del MIT, delle operazioni di immatricolazione e di rilascio del documento unico e della targa provvisoria;
· la fissazione diretta nella norma primaria dei corrispettivi per il rilascio delle targhe personalizzate, ferma restando l’ulteriore quota di maggiorazione da definire con provvedimento attuativo.
Il comma 5 fissa poi i seguenti corrispettivi, a carico del richiedente, per il rilascio di ciascuna targa personalizzata:
· per le persone giuridiche, le società e le imprese:
o 10.000 euro per le richieste presentate fino al 31 maggio 2027;
o 5.000 euro per le richieste presentate a decorrere dal 1° giugno 2027;
· per le persone fisiche:
o 1.000 euro, per le richieste presentate fino al 31 maggio 2027;
o 500 euro, per le richieste presentate a decorrere dal 1° giugno 2027.
Oltre al corrispettivo, è dovuto un importo pari al costo di produzione, destinato all’Istituto Poligrafico e Zecca dello Stato, nonché un’ulteriore quota a titolo di maggiorazione destinata al Ministero delle infrastrutture e dei trasporti (MIT), da definire con il provvedimento di cui al comma 7.
Si ricorda che il 14 ottobre 2026 è stato trasmesso alle Camere, per l’espressione del parere parlamentare, lo schema di decreto legislativo recante il nuovo codice della strada (A.G. 448), predisposto in attuazione della delega di cui all’articolo 35 della legge n. 177 del 2024.
Lo schema, non ancora vigente, provvede, tra l'altro, al riordino della disciplina relativa all'identificazione dei veicoli: l’articolo 77 disciplina gli obblighi relativi ai dispositivi di identificazione dei veicoli durante la circolazione, riordinando le disposizioni attualmente contenute, in particolare, negli articoli 67, 97, 100 e 102 del codice della strada vigente; l’articolo 230 reca la disciplina generale della targa e prevede, al comma 3, la possibilità per il Ministero delle infrastrutture e dei trasporti di rilasciare, su istanza dell'interessato, targhe con caratteri alfanumerici personalizzati, secondo le modalità e nel rispetto dei requisiti stabiliti dal regolamento di esecuzione e di attuazione. Il comma 5 rinvia all’Allegato VI.2 per la determinazione dei corrispettivi di vendita delle targhe e dei contrassegni identificativi, nonché dell'ulteriore corrispettivo previsto per la personalizzazione delle targhe.
Le caratteristiche tecniche dei dispositivi di identificazione sono disciplinate dal Titolo VI dello schema, mentre le modalità di collocazione e installazione delle targhe sono demandate, ai sensi dell'articolo 230, comma 4, al regolamento di esecuzione e di attuazione.
Quanto alla decorrenza della nuova disciplina, l’articolo 289 prevede che il nuovo codice, comprensivo dei relativi allegati, entri in vigore il 1° aprile 2027 e che le sue disposizioni acquistino efficacia il 1° gennaio 2028, e comunque non prima di centottanta giorni dall’entrata in vigore del nuovo regolamento di esecuzione. Qualora tale termine scada successivamente al 1° gennaio 2028, lo schema prevede che le disposizioni del codice acquistino efficacia il 1° aprile 2028, subordinatamente all'emanazione del regolamento medesimo.
Il comma 6 prevede, al primo periodo, che la specifica combinazione, di cui al comma 5, sia utilizzabile per un solo veicolo – individuato con il numero di telaio – al quale è abbinata. in tutti i casi di alienazione o radiazione del veicolo precedentemente abbinato, è consentito allo stesso titolare procedere a un nuovo abbinamento.
Il secondo periodo del comma 6 reca la disciplina per il rilascio delle targhe personalizzate. In particolare, dispone che le imprese o società che svolgono attività di consulenza per la circolazione dei mezzi, di cui alla legge n. 264 del 1991, previa verifica tramite il centro di elaborazione dati (CED) del MIT che la combinazione richiesta non sia già stata utilizzata, immatricolino il veicolo e rilascino il documento unico di circolazione, nonché una targa provvisoria a fondo bianco, ai sensi del citato 102, comma 3, del codice della strada.
Il terzo periodo dispone che alla consegna delle targhe personalizzate provvede direttamente l'Istituto Poligrafico dello Stato nel termine di trenta giorni dal rilascio del documento unico di circolazione. Nelle more della consegna è consentita la circolazione previa apposizione al veicolo della targa provvisoria di cui al secondo periodo. L’ultimo periodo del comma 6 specifica che la targa rilasciata non è alienabile.
Si ricorda che la legge n. 264 del1991 disciplina l'attività di consulenza per la circolazione dei mezzi di trasporto, esercitata dalle cosiddette agenzie di pratiche automobilistiche, comprendente attività di consulenza, assistenza e adempimenti connessi alla circolazione di veicoli e di natanti a motore, svolti a titolo oneroso per conto degli interessati. L'esercizio dell'attività è soggetto ad autorizzazione della Provincia.
Si ricorda, inoltre, che l’articolo 6 della legge n. 177 del 2024 ha previsto il registro delle agenzie telematiche per le imprese di consulenza per la circolazione dei mezzi di trasporto. La materia è ripresa dall’articolo 12 dello schema di decreto legislativo recante nuovo codice della strada (A.G. 448).
Il comma 7 prevede che, entro sessanta giorni dalla data di entrata in vigore della legge, siano adottate, su proposta del Ministro delle infrastrutture e dei trasporti, con regolamento ai sensi dell’articolo 17, comma 1, della legge n. 400 del 1988, le modifiche al regolamento di esecuzione e di attuazione di cui al d.P.R. n. 495 del 1992, necessarie a recepire le disposizioni di cui ai commi 5 e 6. Nel medesimo termine di sessanta giorni sono altresì stabilite, con provvedimento del Ministero delle infrastrutture e dei trasporti – Dipartimento per i trasporti terrestri, le modalità per il rilascio della targa personalizzata e le necessarie disposizioni attuative ed operative.
Si segnala infine che, ai sensi del successivo comma 8, le maggiori entrate di cui al comma 5 – al netto del costo di produzione destinato all’Istituto Poligrafico e Zecca dello Stato e la restante quota a titolo di maggiorazione destinata al Ministero delle infrastrutture e dei trasporti – sono destinate a un apposito fondo da istituire, nello stato di previsione del Ministero delle infrastrutture e dei trasporti, a favore dei comuni con popolazione fino a 50.000 abitanti, per la realizzazione di interventi di manutenzione ordinaria e straordinaria delle strade comunali.
Per ulteriori approfondimenti si rimanda all’apposita scheda di lettura.
Articolo 38, commi 8 e 9
(Fondo per la realizzazione di interventi di manutenzione ordinaria e straordinaria delle strade comunali)
Il comma 8 dell’articolo 38 destina le maggiori entrate derivanti dai corrispettivi delle targhe personalizzate a un apposito fondo da istituire nello stato di previsione del Ministero delle infrastrutture e dei trasporti (MIT), destinato ai comuni con popolazione fino a 50.000 abitanti per la realizzazione di interventi di manutenzione ordinaria e straordinaria delle strade comunali.
Il comma 9 demanda a un apposito decreto interministeriale, adottato dal MIT di concerto con il Ministero dell'economia e delle finanze (MEF), la definizione delle modalità per addivenire al riparto e all’erogazione delle risorse del fondo in questione.
Non sono ascritti effetti finanziari alle disposizioni in oggetto.
Il comma 8 dell’articolo 38 destina le maggiori entrate derivanti dal comma 5 dello stesso articolo (vale a dire quelle derivanti dai corrispettivi delle targhe personalizzate), al netto di quelle previste dal terzo periodo del medesimo comma (corrispondenti al costo di produzione destinato all’Istituto Poligrafico e Zecca dello Stato e alla restante quota a titolo di maggiorazione destinata al MIT), a un apposito fondo da istituire nello stato di previsione del MIT, destinato ai comuni con popolazione fino a 50.000 abitanti per la realizzazione di interventi di manutenzione ordinaria e straordinaria delle strade comunali.
Il comma 9 demanda a un apposito decreto interministeriale, adottato dal MIT di concerto con il MEF, la definizione delle modalità per addivenire al riparto e all’erogazione delle risorse del fondo in questione.
Nel dettaglio, il comma in esame prevede che il citato decreto definisce:
a) i requisiti per la presentazione da parte dei comuni delle istanze di accesso al fondo, parametrati sul relativo numero di abitanti;
b) l'importo massimo del contributo complessivamente concesso a ciascun comune beneficiario, determinato in relazione alle soglie di cui all'art. 50 del D.Lgs. 36/2023 (Codice dei contratti pubblici);
Si ricorda, in proposito, che l’articolo 50 del Codice dei contratti pubblici disciplina le procedure per l'affidamento dei contratti, prevedendo differenti tipologie di affidamento in base all’importo del contratto (p.es. è previsto l’affidamento diretto per i lavori di importo inferiore a 150.000 euro oppure la procedura negoziata senza bando per i lavori di importo pari o superiore a 150.000 euro e inferiore a 1 milione, ecc.).
c) i contenuti e le modalità di presentazione dell'istanza di cui alla lettera a), ivi compresa l’identificazione del codice unico di progetto (CUP);
L’art. 11 della legge n. 3/2003 ha stabilito che ogni nuovo progetto di investimento pubblico deve essere dotato di un «Codice unico di progetto» (CUP), che le competenti amministrazioni o i soggetti aggiudicatori devono richiedere in via telematica secondo la procedura definita dal CIPESS.
Come evidenziato nel Rapporto sul sistema di monitoraggio degli investimenti pubblici e codice unico di progetto (allegato alla delibera CIPESS n. 17/2026), il CUP consente “di identificare in modo univoco ogni progetto di investimento pubblico: rappresenta la chiave di accesso che permette di catalogare, gestire e monitorare gli interventi finanziati con risorse pubbliche, anche grazie all'interoperabilità tra le diverse banche dati delle Amministrazioni pubbliche”. Lo stesso rapporto sottolinea che il CUP è obbligatorio “per qualsiasi iniziativa che comporti una ‘spesa per lo sviluppo’, indipendentemente: dall'importo del progetto; dalla fonte del finanziamento pubblico; dalla tipologia di spesa (in conto capitale o corrente). La normativa ha rafforzato il ruolo del CUP come elemento essenziale degli atti amministrativi: i commi 2-bis e 2-ter dell'articolo 11 della legge 16 gennaio 2003, n. 3 (introdotti dall’art. 41 del D.L. 76/2020, n.d.r.), stabiliscono che gli atti di finanziamento e/o autorizzazione di investimenti pubblici sono nulli in caso di assenza dei CUP”.
d) le procedure di erogazione, monitoraggio, revoca e rendicontazione delle risorse assegnate.
Articolo 39
(Riduzione dell’aliquota di detrazione per le erogazioni liberali in denaro in favore dei partiti politici)
L’articolo 39 riduce dal 26% al 19% l’aliquota di detrazione per le erogazioni liberali in denaro in favore dei partiti politici.
L’articolo 39, secondo quanto riportato nella relazione tecnica, comporta maggiori entrate pari a 2,63 milioni di euro nel 2028 e a 1,5 milioni di euro annui a decorrere dal 2029. Per l’anno 2027 non sono ascritti effetti finanziari.
L’articolo 39 reca alcune modifiche al decreto legislativo n. 117 del 2026 (“testo unico delle disposizioni legislative in materia di imposte sui redditi”).
La lettera a), novellando il comma 1 dell’articolo 15, riduce l’aliquota di detrazione dal 26 al 19% per le erogazioni liberali in denaro effettuate dalle persone fisiche in favore dei partiti politici iscritti nella prima sezione del registro nazionale dei partiti politici, tenuto dalla Commissione per la trasparenza e il controllo dei rendiconti dei partiti e dei movimenti politici.
Gli importi per i quali opera la detrazione rimangono invariati: da euro 30 a euro 30.000.
La lettera b) interviene sul comma 5 dell’articolo 109 del testo unico, riducendo l’aliquota di detrazione dal 26% al 19% dell’imposta sul reddito delle società per le erogazioni liberali in denaro effettuate in favore dei partiti politici iscritti nella prima sezione del già richiamato registro.
Si ricorda che sono esclusi dall’agevolazione:
§ le società e gli enti nei quali vi sia una partecipazione pubblica;
§ le società e gli enti i cui titoli siano negoziati in mercati regolamentati italiani o esteri, ovvero le società ed enti che controllano, direttamente o indirettamente, i predetti soggetti, ovvero ne siano controllati o siano controllati dalla stessa società o ente che controlla i soggetti medesimi;
§ le società concessionarie dello Stato o di enti pubblici, limitatamente alla durata del rapporto di concessione.
I versamenti detraibili devono essere eseguiti mediante modalità idonee a garantire la tracciabilità dell’operazione e l’identificabilità dell’autore e a consentire all’amministrazione finanziaria lo svolgimento di efficaci controlli (decreto legislativo n. 117 del 2026, articolo 15, comma 3).
In ogni caso, le persone fisiche non possono effettuare, in favore di un singolo partito politico, erogazioni liberali in denaro o contributi in beni o servizi per un valore complessivamente superiore a 100.000 euro annui; il limite non si applica ai lasciti mortis causa. Analogo limite di 100.000 euro annui è previsto per i soggetti diversi dalle persone fisiche; in tal caso il divieto non si applica ai trasferimenti di denaro o di natura patrimoniale effettuati tra partiti o movimenti politici (decreto-legge n. 149 del 2013, articolo 10, commi 7 e 8).
La relazione tecnica, in base ai dati dichiarativi relativi all’anno d’imposta 2024, riporta una detrazione pari a 5,7 milioni di euro, totalmente riconducibili a contribuenti Irpef. La relazione stima un recupero di gettito pari a circa 1,5 milioni di euro su base annua, applicando una riduzione proporzionale della detrazione, a parità di base agevolabile e di condizioni di fruizione della detrazione.

L’articolo 4 del decreto-legge n. 149 del 2013 ha istituito il registro nazionale dei partiti politici cui sono tenuti ad iscriversi i partiti che intendono usufruire dei benefici economici previsti dalla legge (detrazioni di imposta per le donazioni private e destinazione volontaria del due per mille IRPEF da parte dei contribuenti).
Nel registro sono evidenziate due sezioni, l’una relativa ai partiti politici che soddisfano i requisiti per essere ammessi al finanziamento privato in regime fiscale agevolato, l’altra relativa ai partiti politici ammessi alla ripartizione delle risorse rinvenienti dalla destinazione da parte dei contribuenti del due per mille dell’imposta sul reddito delle persone fisiche.
Per l’iscrizione al registro, i partiti politici sono tenuti a trasmettere copia autentica del proprio statuto redatto nella forma di atto pubblico (articolo 3, comma 1, del decreto-legge n. 149 del 2013) alla Commissione di garanzia degli statuti e per la trasparenza e il controllo dei rendiconti dei partiti politici (istituita dall’articolo 9, comma 3, della legge n. 96 del 2012). La Commissione procede all’iscrizione nel registro previa verifica della presenza negli statuti degli elementi indicati nell’articolo 3 del decreto-legge n. 149 del 2013.
I commi 1 e 2 dell’articolo 10 definiscono i criteri per l’accesso dei partiti iscritti nel registro alla contribuzione volontaria in regime fiscale agevolato e al beneficio del 2 per mille.
Per l’accesso dei partiti iscritti nel registro al finanziamento privato in regime fiscale agevolato (articolo 10, comma 1, lettera a)) è richiesto che:
- abbiano ottenuto nell’ultima consultazione elettorale almeno un candidato eletto alla Camera, al Senato, al Parlamento europeo o in un consiglio regionale o delle province autonome;
- in mancanza di eletti, è sufficiente aver presentato candidati in almeno tre circoscrizioni per le elezioni della Camera o in tre regioni per le elezioni del Senato o in un consiglio regionale o delle province autonome o in una circoscrizione per le europee.
Al beneficio del 2 per mille (articolo 10, comma 1, lettera b)) sono ammessi solo i partiti iscritti nel registro che hanno almeno un candidato eletto alle elezioni della Camera, del Senato o del Parlamento europeo; sono invece escluse le elezioni regionali e non è sufficiente la semplice presentazione di candidati.
Sono esclusi dall’ammissione alla contribuzione agevolata e al 2 per mille i partiti che non hanno più una rappresentanza in Parlamento.
Inoltre, ai sensi del comma 2 dell’articolo 10 medesimo, possono essere ammessi ad entrambi i benefici i partiti politici iscritti al registro:
- cui dichiari di fare riferimento un gruppo parlamentare costituito in almeno una delle Camere ovvero una singola componente interna al Gruppo misto;
- che abbiano depositato congiuntamente il contrassegno elettorale e partecipato in forma aggregata a una competizione elettorale mediante la presentazione di una lista comune di candidati o di candidati comuni alle elezioni del Senato, della Camera o del Parlamento europeo, riportando almeno un candidato eletto, sempre che si tratti di partiti politici iscritti nel registro prima del deposito del contrassegno.
Articolo 40
(Differimento dell’efficacia dell’imposta sul consumo dei manufatti con singolo impiego e dell’imposta sul consumo delle bevande analcoliche edulcorate)
L’articolo 40 differisce l’entrata in vigore della plastic tax e della sugar tax al 1° luglio 2027.
Come risulta dalla relazione tecnica A.C. 3174, all’articolo 40, comma 1, lettera a), sono ascrivibili effetti finanziari negativi pari a 146,1 milioni di euro per l’anno 2027 e 22,4 milioni di euro per l’anno 2029, nonché effetti finanziari positivi pari a 51,6 milioni di euro per l’anno 2028.
Con riferimento all’articolo 40, comma 1, lettera b), sono ascrivibili effetti finanziari negativi pari a 170,1 milioni di euro per l’anno 2027 e 26,2 milioni di euro per l’anno 2029, nonché effetti finanziari positivi pari a 60,2 milioni di euro per l’anno 2028.
L’articolo 40, comma 1, interviene sulla decorrenza dell’efficacia di due imposte introdotte dalla legge di bilancio 2020:
§ l’imposta sul consumo dei manufatti con singolo impiego (MACSI), comunemente detta plastic tax;
§ l’imposta sul consumo delle bevande analcoliche edulcorate, comunemente detta sugar tax.
In particolare, al comma 1, lettera a), l’intervento consiste nel differimento dell’entrata in vigore di sei mesi della plastic tax, spostandone la decorrenza dal 1° gennaio 2027 al 1° luglio 2027.
La decorrenza dell’imposta di consumo sui MACSI, ai sensi della formulazione originaria dell’articolo 1, comma 652, della legge di bilancio 2020 era fissata a partire dal primo giorno del secondo mese successivo alla data di pubblicazione del provvedimento interdirettoriale dell’ADM e dell’Agenzia delle entrate sulle modalità di attuazione della misura previsto dall’articolo 1, comma 651, della legge di bilancio 2020 (legge n. 160 del 2019).
Tale termine è stato più volte modificato e differito nel tempo. Con la legge di bilancio 2024 (legge n. 213 del 2023) è stato portato al 1° luglio 2024; con l’articolo 9-bis, comma 7, del decreto-legge n. 39 del 2024, il termine di decorrenza dell’efficacia dell’imposta è stato posticipato al 1° luglio 2026. Da ultimo, con la legge di bilancio 2026 (articolo 1, comma 125, della legge n. 199 del 2025) l’entrata in vigore dell’imposta è stata ulteriormente differita di sei mesi, dal 1° luglio 2026 al 1° gennaio 2027.

I commi 634-658 della legge di bilancio 2020 (legge n. 160 del 2019) hanno istituito e disciplinato l’imposta sul consumo di manufatti in plastica con singolo impiego (MACSI) che hanno o sono destinati ad avere funzione di contenimento, protezione, manipolazione o consegna di merci o di prodotti alimentari, ad esclusione dei manufatti compostabili, dei dispositivi medici e dei MACSI adibiti a contenere e proteggere medicinali.
Invece, al comma 1, lettera b), si stabilisce il differimento dell’entrata in vigore di un anno della sugar tax, portando il termine dal 1° gennaio 2027 al 1° luglio 2027.
Si ricorda che il decreto Rilancio del 2020 aveva disposto un primo rinvio dell’entrata in vigore della sugar tax al 1° gennaio 2021. La legge di bilancio 2021 aveva poi posticipato l’entrata in vigore dell’imposta al 1° gennaio 2022. Tale data è stata ulteriormente posticipata al 1° gennaio 2023 dalla legge di bilancio 2022. La legge di bilancio 2023 (articolo 1, comma 64, legge n. 197 del 2022) ha posticipato il termine di decorrenza della citata imposta dal 1° gennaio 2023 al 1° gennaio 2024. Tale termine è stato successivamente posticipato al 1° luglio 2024 dalla legge di bilancio 2024 (articolo 1, comma 44, legge n. 213 del 2023). Infine, la norma è stata oggetto di ulteriori differimenti: al 1° luglio 2025, con l’articolo 9-bis, comma 7, del decreto-legge n. 39 del 2024, al 1° gennaio 2026 con l’articolo 8 del decreto-legge n. 95 del 2025 e, da ultimo, al 1° gennaio 2027 dall’articolo 1, comma 125, della legge n. 199 del 2025 (legge di bilancio 2026).

L’imposta sul consumo delle bevande edulcorate, nota come sugar tax, è stata istituita e disciplinata dalla legge di bilancio 2020 (articolo 1, commi 661-676, legge n. 160 del 2019). Si tratta di un’imposta che colpisce il consumo di bevande analcoliche edulcorate nella misura di 10 euro per ettolitro nel caso di prodotti finiti e 0,25 euro per kg nel caso di prodotti predisposti a essere utilizzati previa diluizione.
La disciplina di riferimento ha formato oggetto di successivi interventi normativi. In particolare, l’articolo 1, comma 1086, della legge di bilancio 2021 (legge n. 178 del 2020) è intervenuto per: (i) modificare la platea dei soggetti che effettuano la cessione da cui origina l’obbligazione tributaria, (ii) ampliare la platea dei soggetti obbligati al pagamento dell’imposta e (iii) modificare la disciplina delle sanzioni amministrative. Pertanto, i soggetti passivi dell’imposta sono i seguenti:
(a) il produttore nazionale ovvero, se diverso, il soggetto che provvede al condizionamento (aggiunta di sostanze dolcificanti). L’imposta è dovuta al momento della cessione delle bevande;
(b) l’acquirente di bibite edulcorate provenienti da altro Stato UE. L’imposta è dovuta all’atto del ricevimento;
(c) l’importatore di bevande dolcificate importate da Paesi extra-UE. L’imposta è dovuta all’atto dell’importazione.
L’imposta non è dovuta dal produttore italiano che cede i prodotti per il consumo in altri Paesi UE o che li esporta. L’Agenzia delle dogane e dei monopoli rilascerà a tali soggetti, previa registrazione, un codice identificativo. Si prevede, inoltre, che l’imposta sia accertata e versata sulla base di una dichiarazione mensile da trasmettere entro il mese successivo a quello di effettuazione delle cessioni (o acquisti).
Articolo 41
(Armonizzazione dei termini per le agevolazioni fiscali relative all'acquisto della prima casa)
L’articolo 41 modifica la disciplina delle condizioni per l’applicazione dell’imposta di registro con l’aliquota agevolata del due per cento, ampliando i termini per il trasferimento della residenza e per il riacquisto dell'abitazione principale.
In particolare, si estende da diciotto mesi a due anni il termine per trasferire la residenza nel comune in cui è situato l’immobile acquistato, al fine di beneficiare dall’aliquota agevolata al due per cento dell’imposta di registro. Il termine per evitare la decadenza dall’agevolazione, in caso di alienazione dell’immobile agevolato prima del decorso di cinque anni dall’acquisto, mediante il riacquisto di altro immobile da adibire ad abitazione principale, è elevato da uno a due anni.
Inoltre, è esteso da uno a due anni il termine per il riacquisto ai fini del riconoscimento del credito d’imposta, che viene riconosciuto anche nel caso in cui l’alienazione dell’immobile precedentemente posseduto avvenga successivamente all’acquisto della nuova abitazione.
I nuovi termini si applicano anche agli acquisti e alle alienazioni effettuati prima dell’entrata in vigore della legge, per i quali, a tale data, non siano ancora decorsi i termini previgenti.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
L’articolo 41, comma 1 interviene sulla nota I) all’articolo 1 della parte I della tariffa di cui all’allegato 1 al testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti, di cui al decreto legislativo 1° agosto 2025, n. 123, che disciplina le condizioni per l’applicazione dell’imposta di registro con l’aliquota agevolata del due per cento.
La lettera a), modificando il comma 1 lett. a), estende da diciotto mesi a due anni il termine per trasferire la residenza nel comune in cui è situato l’immobile acquistato, al fine di usufruire dell’aliquota agevolata al 2 per cento dell’imposta di registro (lettera a, comma 1, della Nota I).
La disposizione in esame prevede che “Ai fini dell'applicazione dell'aliquota del 2 per cento agli atti traslativi a titolo oneroso della proprietà di case di abitazione non di lusso e agli atti traslativi o costitutivi della nuda proprietà, dell'usufrutto, dell'uso e dell'abitazione relativi alle stesse, devono ricorrere le seguenti condizioni:
a) che l'immobile sia ubicato nel territorio del comune in cui l'acquirente ha o stabilisca entro diciotto mesi (entro due anni, con la nuova formulazione) dall'acquisto la propria residenza o, se diverso, in quello in cui l'acquirente svolge la propria attività ovvero, se l'acquirente si è trasferito all'estero per ragioni di lavoro e abbia risieduto o svolto la propria attività in Italia per almeno cinque anni, nel comune di nascita o in quello in cui aveva la residenza o svolgeva la propria attività prima del trasferimento. La dichiarazione di voler stabilire la residenza nel comune ove è ubicato l'immobile acquistato deve essere resa, a pena di decadenza, dall'acquirente nell'atto di acquisto.
La lettera b), modificando il comma 4, quarto periodo, eleva da uno a due anni il termine entro il quale, in caso di alienazione dell’immobile acquistato con le agevolazioni prima casa prima del decorso di cinque anni dall’acquisto, è necessario acquistare un altro immobile da adibire ad abitazione principale, al fine di evitare la decadenza dall’agevolazione.
La lettera c) intervenendo sul comma 7 della nota I), estende da un anno a due anni il termine per il riacquisto di altro immobile da adibire ad abitazione principale, in caso di alienazione dell’immobile agevolato prima del decorso di cinque anni dall’acquisto, ai fini del riconoscimento del credito d'imposta.
Alla fine del comma 7 è aggiunto, inoltre, che il credito d'imposta spetta anche nel caso in cui l'alienazione dell'immobile precedentemente posseduto avvenga successivamente all'acquisto della nuova abitazione, purché intervenga entro il termine biennale previsto dal comma 5.
Si ricorda che il comma 7 dispone che ai contribuenti che provvedono ad acquisire, a qualsiasi titolo, entro un anno (due anni, con la nuova formulazione) dall'alienazione dell'immobile per il quale si è fruito dell'aliquota agevolata prevista ai fini dell'imposta di registro e dell'imposta sul valore aggiunto per la prima casa, un'altra casa di abitazione, a eccezione di quelle di categoria catastale A1, A8 e A9, in presenza delle condizioni di cui al comma 1, lettere a), b) e c), è attribuito un credito d'imposta fino a concorrenza dell'imposta di registro o dell'imposta sul valore aggiunto corrisposta in relazione al precedente acquisto agevolato. L'ammontare del credito non può essere superiore, in ogni caso, all'imposta di registro o all'imposta sul valore aggiunto dovuta per l'acquisto agevolato della nuova casa di abitazione a eccezione di quelle di categoria catastale A1, A8 e A9.
La relazione governativa afferma che l’intervento è volto ad allineare a due anni i termini previsti per la sostituzione dell’abitazione acquistata con l’agevolazione c.d. “prima casa”. Infatti, l’articolo 1, comma 116, della legge 30 dicembre 2024, n. 207, ha elevato da uno a due anni il termine per alienare l’abitazione già posseduta in caso di nuovo acquisto agevolato (articolo 1, nota II-bis), comma 4-bis, della tariffa, parte prima, allegata al testo unico delle disposizioni concernenti l'imposta di registro, di cui al decreto del Presidente della Repubblica 26 aprile 1986, n. 131). Non sono stati invece modificati il termine di diciotto mesi per il trasferimento della residenza, il termine annuale per il riacquisto a seguito di alienazione infraquinquennale e il termine annuale, previsto dall’articolo 7 della legge n. 448 del 1998, per l’acquisto di un’altra casa di abitazione ai fini del riconoscimento del credito di imposta. La disposizione è volta a superare tale disallineamento.
Articolo 42
(Proroga del bonus donne, del bonus giovani, del bonus ZES e dell’incentivo per la stabilizzazione degli under 35)
L’articolo 42 proroga gli sgravi contributivi in favore dei datori di lavoro privati che, dal 1° gennaio al 31 dicembre 2027, effettuano assunzioni a tempo indeterminato, di donne in condizioni di svantaggio, di giovani di età inferiore ai 35 anni e di lavoratori presso sedi o unità produttive ubicate nella Zona economica speciale per il Mezzogiorno (ZES unica), rideterminando altresì i limiti di spesa entro cui sono concessi i suddetti esoneri.
Si prevede altresì che quanto disposto dal presente articolo sia oggetto delle valutazioni dei Piani di analisi e valutazione della spesa di cui al Piano strutturale di bilancio di medio termine 2025-2029.
La Relazione tecnica ascrive all’articolo 42 complessivi maggiori oneri, connessi all’incremento dei limiti di spesa previsti per gli incentivi in favore di giovani, donne e aree del Mezzogiorno, pari a euro:
- 29,4 mln per il 2027, 69,5 mln per il 2028 e 54,9 mln per il 2029 per la proroga del bonus donne;
- 110,7 mln per il 2027, 205 mln per il 2028 e 94,3 mln per il 2029 per la proroga del bonus giovani;
- 30,8 mln per il 2027, 61,6 mln per il 2028 e 30,8 mln per il 2029 per la proroga del bonus ZES;
- 45,1 mln per il 2027, 90,1 mln per il 2028 e 45,1 mln per il 2029 per la proroga dell’incentivo per la stabilizzazione di giovani di età inferiore ai 35 anni.
Proroga Bonus donne
La disposizione in commento (comma 1, lettera a)) proroga l’esonero totale dal versamento dei complessivi contributi previdenziali dovuti - già riconosciuto per le assunzioni effettuate nel 2026 dalla normativa vigente (di cui all’art. 1 del D.L. 62/2026) - in favore dei datori di lavoro privati che, dal 1° gennaio 2027 al 31 dicembre 2027, assumono a tempo indeterminato (ad eccezione dei rapporti di lavoro domestico e di apprendistato) donne in condizioni di svantaggio. Tale esonero, come già previsto per il 2026, è concesso per un periodo massimo di 24 o 12 mesi, a seconda della lunghezza del periodo di disoccupazione e del tipo di svantaggio in cui si trova la donna, e, entro determinati limiti di spesa, nel limite massimo di importo di 650 euro su base mensile, aumentato a 800 euro se la lavoratrice è residente nelle regioni della ZES unica per il Mezzogiorno - ossia Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sicilia, Sardegna, Marche e Umbria - ammissibili ai finanziamenti nell'ambito dei fondi strutturali dell'Unione europea.
Resta altresì fermo che il riconoscimento di tale esonero è subordinato alle condizioni che le assunzioni comportino un incremento occupazionale netto, che il datore di lavoro nei sei mesi precedenti l’assunzione non abbia proceduto a licenziamenti individuali per giustificato motivo oggettivo o a licenziamenti collettivi e che il trattamento economico individuale corrisposto al lavoratore non sia inferiore al trattamento economico complessivo definito dai contratti collettivi nazionali stipulati dalle organizzazioni dei datori di lavoro e dei lavoratori comparativamente più rappresentative sul piano nazionale.
Ai sensi del richiamato art. 1 del D.L. 62/2026 l’esonero oggetto della presente proroga è concesso per le assunzioni di:
§ donne di qualsiasi età, ovunque residenti, prive di un impiego regolarmente retribuito da almeno ventiquattro mesi. In tali casi la durata massima dell’esonero è pari a 24 mesi;
§ donne di qualsiasi età, ovunque residenti prive di un impiego regolarmente retribuito e che si trovino in una delle seguenti condizioni, rientranti nella definizione di lavoratore svantaggiato ai sensi dell’art. 2, n. 4, lettere da b) a g) del citato Regolamento UE 651/2014:
a) prive di un impiego regolarmente retribuito da almeno sei mesi;
b) tra i 15 e i 24 anni;
c) prive di un diploma di scuola media superiore o professionale o che hanno completato la formazione a tempo pieno da non più di due anni e non hanno ancora un impiego regolarmente retribuito;
d) con più di 50 anni;
e) con una o più persone a carico;
f) occupate in professioni o settori caratterizzati da un tasso di disparità di genere che supera almeno del 25% la disparità media uomo-donna, annualmente individuati con decreto del Ministro del lavoro e delle politiche sociali (per il 2026 si veda il DD 31 dicembre 2025, n. 3795);
g) appartenenti ad una minoranza etnica di uno Stato membro.
Nel caso di assunzione di donne nelle condizioni di cui alle lettere da b) a g) la durata massima dell’esonero è pari a 24 mesi se prive di impiego da almeno un anno e a 12 mesi se prive di impiego da meno di un anno, mentre nel caso di assunzione di donne nelle condizioni di cui alla lettera a) la durata dell’esonero è sempre pari a 12 mesi.
Per effetto della proroga in commento e a seguito delle risultanze emerse dall’attività di monitoraggio, la presente disposizione (comma 2, lettera a)) incrementa la relativa autorizzazione di spesa di 29,4 milioni di euro per il 2027 (che si aggiungono ai 252,4 mln attualmente previsti), di 69,5 milioni di euro per il 2028 (che si aggiungono ai 135,4 mln attualmente previsti) e di 54,9 milioni di euro per il 2029.
Proroga bonus giovani
La disposizione in commento (comma 1, lettera b)) proroga l’esonero totale dal versamento dei complessivi contributi previdenziali dovuti - già riconosciuto per le assunzioni effettuate nel 2026 dalla normativa vigente (di cui all’art. 2 del D.L. 62/2026) - in favore dei datori di lavoro privati che, dal 1° gennaio 2027 al 31 dicembre 2027, assumono a tempo indeterminato (ad eccezione dei rapporti di lavoro domestico e di apprendistato) soggetti di età inferiore a 35 anni e rientranti in determinate fattispecie. Tale esonero, come già previsto per il 2026, è concesso per un periodo massimo di 24 o 12 mesi, ventiquattro o dodici mesi, a seconda di alcune condizioni soggettive del lavoratore, e, entro determinati limiti di spesa, nel limite massimo di importo di 500 euro su base mensile per ciascun lavoratore interessato, aumentati a 650 euro per le assunzioni relative a sedi o unità produttive ubicate nelle regioni Abruzzo, Basilicata, Calabria, Campania, Marche, Molise, Puglia, Sardegna, Sicilia e Umbria.
Resta altresì fermo che il riconoscimento di tale esonero è subordinato alle condizioni che le assunzioni comportino un incremento occupazionale netto, che il datore di lavoro nei sei mesi precedenti l’assunzione non abbia proceduto a licenziamenti individuali per giustificato motivo oggettivo o a licenziamenti collettivi e che il trattamento economico individuale corrisposto al lavoratore non sia inferiore al trattamento economico complessivo definito dai contratti collettivi nazionali stipulati dalle organizzazioni dei datori di lavoro e dei lavoratori comparativamente più rappresentative sul piano nazionale.
Ai sensi del richiamato art. 2 del D.L. 62/2026 l’esonero oggetto della presente proroga è concesso per le assunzioni di soggetti di età inferiore a 35 anni rientranti in una delle seguenti categorie:
- soggetto privo da almeno 24 mesi di impiego regolarmente retribuito. In tale ipotesi, la durata massima del beneficio in esame è pari a ventiquattro mesi;
- soggetto non avente un impiego regolarmente retribuito da almeno sei mesi. In tale ipotesi, la durata massima del beneficio in esame è pari a dodici mesi (a meno che non si rientri in altre delle fattispecie in oggetto);
- soggetto di età non superiore a 24 anni. In tale ipotesi, la durata massima del beneficio in esame è pari a dodici mesi (a meno che non si rientri in altre delle fattispecie in oggetto);
- soggetto che non possieda “un diploma di scuola media superiore o professionale (livello ISCED 3)” o che abbia completato la formazione a tempo pieno da non più di due anni e non abbia ancora ottenuto il primo impiego regolarmente retribuito. Per tale categoria, la durata massima del beneficio è pari a ventiquattro mesi;
- soggetto che vive esclusivamente con una o più persone a carico. Per tale categoria, la durata massima del beneficio è pari a ventiquattro mesi se il soggetto è privo da almeno 12 mesi di impiego regolarmente retribuito; in ipotesi contraria, la durata massima del beneficio è pari a dodici mesi (a meno che non si rientri in altre delle condizioni in oggetto);
- soggetto “occupato in professioni o settori caratterizzati da un tasso di disparità uomo-donna che supera almeno del 25% la disparità media uomo-donna in tutti i settori economici dello Stato”, con riferimento limitato ai casi in cui il soggetto appartenga al genere sottorappresentato. Per tale categoria, la durata massima del beneficio è pari a ventiquattro mesi se il soggetto è privo da almeno 12 mesi di impiego regolarmente retribuito; in ipotesi contraria, la durata massima del beneficio è pari a dodici mesi (a meno che non si rientri in altre delle condizioni in oggetto);
- soggetto appartenente a una minoranza etnica dello Stato e avente la necessità di migliorare la propria formazione linguistica e professionale o la propria esperienza lavorativa al fine di un miglioramento delle prospettive di accesso ad un'occupazione stabile. Per tale categoria, la durata massima del beneficio è pari a ventiquattro mesi se il soggetto è privo da almeno 12 mesi di impiego regolarmente retribuito; in ipotesi contraria, la durata massima del beneficio è pari a dodici mesi (a meno che non si rientri in altre delle condizioni in oggetto).
Per effetto della proroga in commento e a seguito delle risultanze emerse dall’attività di monitoraggio, la presente disposizione (comma 2, lettera b)) incrementa la relativa autorizzazione di spesa di 110,7 milioni di euro per il 2027 (che si aggiungono ai 252,4 mln attualmente previsti), di 205 milioni di euro per il 2028 (che si aggiungono ai 135,4 mln attualmente previsti) e di 94,3 milioni di euro per il 2029.
Proroga bonus ZES
La disposizione in commento (comma 1, lettera c)) proroga l’esonero totale dal versamento dei complessivi contributi previdenziali dovuti - già riconosciuto per le assunzioni effettuate nel 2026 dalla normativa vigente (di cui all’art. 3 del D.L. 62/2026) - in favore dei datori di lavoro privati che occupano fino a 10 dipendenti e che, dal 1° gennaio 2027 al 31 dicembre 2027, assumono a tempo indeterminato (ad eccezione dei rapporti di lavoro domestico e di apprendistato) lavoratori rientranti in determinate fattispecie presso una sede o unità produttiva ubicata in una delle regioni della Zona economica Speciale unica per il Mezzogiorno, ossia Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sicilia, Sardegna, Marche e Umbria. Tale esonero, come già previsto per il 2026, è concesso per un periodo massimo di 24 mesi, e, entro determinati limiti di spesa, nel limite massimo di importo di 650 euro.
Resta altresì fermo che il riconoscimento di tale esonero è subordinato alle condizioni che le assunzioni comportino un incremento occupazionale netto, che il datore di lavoro nei sei mesi precedenti l’assunzione non abbia proceduto a licenziamenti individuali per giustificato motivo oggettivo o a licenziamenti collettivi e che il trattamento economico individuale corrisposto al lavoratore non sia inferiore al trattamento economico complessivo definito dai contratti collettivi nazionali stipulati dalle organizzazioni dei datori di lavoro e dei lavoratori comparativamente più rappresentative sul piano nazionale.
Ai sensi del richiamato art. 3 del D.L. 62/2026 l’esonero oggetto della presente proroga è concesso per le assunzioni di soggetti:
- che alla data dell’assunzione hanno compiuto il trentacinquesimo anno di età ed essere disoccupati da almeno ventiquattro mesi;
- che, alla data dell’assunzione, siano stati occupati già a tempo indeterminato alle dipendenze di un diverso datore di lavoro, che abbia beneficiato parzialmente dell’esonero medesimo (in tal caso, il beneficio spetta per il periodo residuo).
Per effetto della proroga in commento e a seguito delle risultanze emerse dall’attività di monitoraggio, la presente disposizione (comma 2, lettera c)) incrementa la relativa autorizzazione di spesa di 30,8 milioni di euro per il 2027 (che si aggiungono ai 60 mln attualmente previsti), di 61,6 milioni di euro per il 2028 (che si aggiungono ai 34 mln attualmente previsti) e di 30,8 milioni di euro per il 2029.
Proroga incentivo stabilizzazione giovani
La disposizione in commento (comma 3, lettera a)) estende l’esonero contributivo totale previsto dalla normativa vigente – di cui all’art. 4 del D.L. 62/2026 - in favore dei datori di lavoro privati che trasformano in rapporti di lavoro a tempo indeterminato (ad eccezione di quelli di lavoro domestico e di apprendistato) rapporti di lavoro a tempo determinato, di durata complessiva non superiore a dodici mesi, riferiti a soggetti di età inferiore ai 35 anni, mai occupati stabilmente in precedenza,
In particolare, tale esonero - attualmente previsto per le trasformazioni effettuate dal 1° agosto 2026 al 31 dicembre 2026 di rapporti a tempo determinato instaurati entro il 30 aprile 2026 – viene esteso alle suddette trasformazioni effettuate dal 1° gennaio 2027 al 31 dicembre 2027, di rapporti a tempo determinato instaurati dal 1° maggio 2026 al 30 novembre 2026. Tale esonero, come già previsto, è concesso per un periodo massimo di ventiquattro mesi e, entro determinati limiti della spesa, nel limite massimo di importo di 500 euro mensili.
Resta fermo che le suddette trasformazioni devono avvenire senza soluzione di continuità e subordinatamente alle condizioni che le assunzioni comportino un incremento occupazionale netto, che il datore di lavoro nei sei mesi precedenti l’assunzione non abbiano proceduto a licenziamenti individuali per giustificato motivo oggettivo o a licenziamenti collettivi e che il trattamento economico individuale corrisposto al lavoratore non sia inferiore al trattamento economico complessivo definito dai contratti collettivi nazionali stipulati dalle organizzazioni dei datori di lavoro e dei lavoratori comparativamente più rappresentative sul piano nazionale.
Il beneficio contributivo in questione è riconosciuto entro determinati limiti di spesa, ossia 45,1 milioni di euro per il 2027, 90,1 milioni di euro per il 2028 e 45,1 milioni di euro per il 2029. Si conferma, come già previsto dalla normativa vigente, che l’INPS provvede al monitoraggio del rispetto di tali limiti fornendo i risultati dell’attività di monitoraggio al Ministero del lavoro e delle politiche sociali e al Ministero dell’economia e delle finanze. Se dall’attività di monitoraggio emerge, anche in via prospettica, il raggiungimento del limite di spesa, l’INPS non procede all’accoglimento delle ulteriori comunicazioni per l’accesso al beneficio (comma 3, lettera b)).
Monitoraggio delle disposizioni nei Piani di analisi e valutazione della spesa (PAVS)
La disposizione in commento specifica infine (comma 4) che le previsioni ivi contenute sono oggetto delle valutazioni dei Piani di analisi e valutazione della spesa previsti dall’appendice VI del Piano strutturale di bilancio di medio termine 2025-2029 (supplemento al Doc. CCXXXII, n. 1). Per un approfondimento, si rinvia all’apposita scheda di lettura riferita all’articolo 136 del presente disegno di legge di bilancio.
In merito, si rammenta che si ricorda che l’articolo 1, commi 747-749, della legge di bilancio 30 dicembre 2025, n. 199 ha previsto l’obbligo per ciascun Ministero, nel presentare il proprio Piano triennale entro il 30 giugno 2026, di effettuare la valutazione di almeno una politica pubblica di propria competenza, con la redazione di un rapporto di valutazione e la formulazione di opzioni di riforma (si veda la scheda del Dossier sulla legge di bilancio 2026). Sullo stato di attuazione dei Piani e sulle prime evidenze delle valutazioni il Ministro dell’economia e delle finanze ha svolto un’informativa nel Consiglio dei ministri del 10 settembre 2026 (comunicato n. 187) e il Documento programmatico di finanza pubblica (DPFP) di ottobre 2026 ha riportato alcune informazioni sull’efficacia dei primi PAVS. Per un approfondimento, si rinvia all’apposita scheda di lettura riferita all’articolo 136 del presente disegno di legge di bilancio.
Articolo 43
(Maggiorazione del costo ammesso in deduzione in presenza di nuove assunzioni di lavoratrici madri e giovani)
L’articolo 43 prevede, per il periodo d’imposta 2027, l’incremento della maggiorazione della deducibilità del costo del lavoro per le nuove assunzioni a tempo indeterminato di lavoratrici madri (coefficiente pari all’80 per cento) e di lavoratori di età inferiore ai 36 anni (coefficiente pari all’40 per cento).
Le stime sugli effetti finanziari complessivi della misura prevedono una riduzione del gettito per 410 milioni di euro per l’anno 2028. Tale decremento è suddiviso tra le seguenti imposte: 354 milioni sull’IRES, 50,3 milioni sull’IRPEF, 4 milioni sull’addizionale regionale e 1,7 milioni sull’addizionale comunale.
Nello specifico, il comma 1 introduce un nuovo comma 14-bis nell’articolo 104, recante la disciplina delle spese per prestazioni di lavoro, del nuovo Testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al decreto legislativo 19 giugno 2026, n. 117. La disposizione è finalizzata ad incrementare il coefficiente di maggiorazione della deduzione di cui al comma 14 per il costo del lavoro relativo alle nuove assunzioni a tempo indeterminato per le seguenti categorie di soggetti:
· dal 20 per cento all’80 per cento per le lavoratrici madri;
· dal 20 per cento al 40 per cento per i soggetti di età inferiore ai 36 anni.
Il citato comma 14 stabilisce che, per lo stesso periodo d'imposta di cui al comma 10, al fine di incentivare l'assunzione di particolari categorie di soggetti, il costo di cui al comma 12 riferibile a ciascun nuovo assunto, anche ai fini della determinazione dell'incremento complessivo del costo del personale risultante dal conto economico ai sensi dell'art. 2425, primo comma, lett. B), n. 9), c.c., è moltiplicato per coefficienti di maggiorazione laddove il nuovo assunto rientra in una delle categorie di lavoratori meritevoli di maggiore tutela di cui all'Allegato G.
Il comma 2 dispone che, ai fini della determinazione dell’acconto delle imposte sui redditi dovuto per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026, non si tenga conto degli effetti derivanti dall’applicazione del nuovo comma 14-bis.

L'articolo 4 del decreto legislativo n. 216 del 2023 ha introdotto, per il periodo d'imposta successivo a quello in corso al 31 dicembre 2023, una deduzione pari al 20 per cento del costo riferibile all'incremento occupazionale, a condizione che:
(i) il numero dei dipendenti a tempo indeterminato al termine del periodo d'imposta successivo a quello in corso al 31 dicembre 2023 sia superiore al numero dei dipendenti a tempo indeterminato mediamente occupato nel periodo d'imposta precedente,
(ii) che l'attività d'impresa sia stata esercitata nel periodo d'imposta in corso al 31 dicembre 2023 per almeno 365 giorni e
(iii) la società non sia sottoposta a procedure di liquidazione volontaria o giudiziale.
Il costo riferibile all'incremento occupazionale, su cui calcolare la deduzione, è pari al minor importo tra:
(a) il costo effettivo relativo ai nuovi assunti e
(b) l'incremento complessivo del costo del personale risultante dal conto economico ai sensi dell'articolo 2425, comma 1, lettera B), numero 9), del codice civile rispetto a quello relativo all'esercizio in corso al 31 dicembre 2023.
Con decreto 25 giugno 2024, adottato dal Ministro dell'economia e delle finanze, di concerto con il Ministro del lavoro e delle politiche sociali, sono state altresì introdotte le disposizioni attuative del presente articolo, con particolare riguardo alla determinazione dei coefficienti di maggiorazione relativi alle categorie di lavoratori svantaggiati in modo da garantire che la complessiva maggiorazione non ecceda il 10 per cento del costo del lavoro sostenuto per dette categorie.
La legge di bilancio 2025, ai commi 399-400 dell'articolo 1, ha disposto una proroga dell'incentivo fiscale alle nuove assunzioni di personale dipendente al periodo d'imposta successivo a quello in corso al 31 dicembre 2024 ed ai successivi due (si veda il relativo dossier di documentazione).
Il decreto-legge n. 84 del 2025 (articolo 3) ha eliminato il riferimento alle società collegate dal criterio di determinazione dell'incremento occupazionale. Pertanto, a decorrere dal periodo d'imposta successivo a quello in corso al 31 dicembre 2023, l'incremento occupazionale va considerato al netto delle diminuzioni occupazionali verificatesi in società controllate (e non anche in società collegate) ai sensi dell'articolo 2359 del codice civile o facenti capo, anche per interposta persona, allo stesso soggetto.
Tale misura trova applicazione anche per gli esercenti arti e professioni.
Articolo 44
(Imposta sostitutiva sugli incrementi reddituali
dei giovani lavoratori)
L’articolo 44 inserisce nel Testo unico delle disposizioni legislative in materia di imposte sui redditi (d.lgs 19 giugno 2026, n. 117) un nuovo articolo 360-octies che introduce per il 2027 un regime di tassazione agevolato, con un aliquota dell’1 per cento, in favore dei lavoratori neoassunti che siano nati dopo il 31 dicembre 1997 e che siano titolari di reddito di lavoro dipendente non superiore a 28.000 euro. L’imposta si applica soltanto su una determinata quota del reddito, comunque non superiore a euro 2.500. Il lavoratore ha comunque la facoltà di optare per l’applicazione delle regole generali dell’IRPEF. Nel caso in cui si applichi l’imposta in esame, al lavoratore non spettano determinati regimi agevolativi elencati dall’articolo in esame, mentre spettano comunque le somme erogate a titolo di trattamento integrativo e la somma integrativa esente a sostegno dei redditi fino a 20.000 euro, di cui all’articolo 1, comma 4, della l. n. 207 del 2024. Inoltre, vengono previste norme sulle modalità di applicazione della ritenuta d’imposta da parte dei sostituti d’imposta e si impedisce il cumulo tra l’agevolazione di cui al presente articolo con quelle relative ai lavoratori impatriati e neoresidenti, nonché ai docenti e ricercatori. Infine, si prevede che si deve tenere conto della quota di reddito soggetta a tale imposta con riferimento alle norme che richiedono determinati requisiti reddituali e che per l’accertamento, la riscossione, le sanzioni e il contenzioso si applicano, in quanto compatibili, le ordinarie disposizioni in materia di imposte sui redditi.
La Relazione tecnica stima una perdita di gettito Irpef, di competenza annua per il 2027 di circa 400,1 milioni di euro e di circa 45,9 e 21,8 milioni di euro rispettivamente di addizionale regionale e comunale. Per il 2029 è previsto un ammontare positivo pari a 6,6 milioni di euro derivanti dall’addizionale comunale. Per il 2027 si stima, inoltre, un ammontare di imposta sostitutiva di circa 21,9 milioni di euro.
L’effetto finanziario complessivo stimato, pertanto, è pari a -378,2 milioni di euro per il 2027, -74,3 milioni di euro per il 2028 e 6,6 milioni di euro per il 2029.
La disposizione in esame introduce un regime di tassazione agevolato in favore dei giovani lavoratori neoassunti. A tal fine, l’articolo 44 inserisce nel Testo unico delle disposizioni legislative in materia di imposte sui redditi, allegato al decreto legislativo 19 giugno 2026, n. 117, un nuovo articolo 360-octies.
Il comma 1 stabilisce che i redditi di lavoro dipendente – di cui all’art. 51 del citato Testo Unico, ad esclusione delle pensioni di ogni genere e degli assegni a esse equiparati (co. 2, lett. a) dell’art. 51) - percepiti dai lavoratori del settore privato nell’anno 2027 siano assoggettati a un’imposta sostitutiva dell’IRPEF e delle relative addizionali regionali e comunali con l’aliquota dell’uno per cento al ricorrere dei seguenti presupposti:
· che si tratti di lavoratori nati dopo il 31 dicembre 1997 (quindi di età inferiore a 30 anni);
· che siano titolari di reddito di lavoro dipendente non superiore, nel periodo d’imposta, a euro 28.000.
Il comma 2 precisa che tale imposta sostitutiva si applichi soltanto su una quota del reddito di lavoro dipendente percepito nell’anno - comunque non superiore a euro 2.500 - pari alla differenza tra tale reddito e il c.d. reddito normalizzato dell’anno precedente. Il reddito normalizzato corrisponde al reddito di lavoro dipendente percepito nell’anno precedente rapportato al numero di giorni lavorati nell’anno precedente e moltiplicato per il numero dei giorni lavorati nell’anno. Tale calcolo, secondo quanto si evince dalla relazione illustrativa, è necessario per rendere le grandezze confrontabili tra loro.
Il comma 3 prevede la facoltà per il lavoratore di optare per l’applicazione delle regole generali dell’IRPEF e delle relative addizionali con una comunicazione scritta al sostituto d’imposta ovvero in sede di dichiarazione dei redditi.
Il comma 4 esclude i lavoratori destinatari dell’imposta sostitutiva in esame dall’acceso di determinati benefici, quali:
· l’imposta sostitutiva dell'IREPF e delle addizionali regionali e comunali, avente un’aliquota pari al 15%, relativa alle prestazioni aggiuntive per i dirigenti sanitari e del personale sanitario del comparto sanità (art. 7, commi 1 e 2, del d.l. 7 giugno 2024, n. 73);
· l’imposta sostitutiva dell'IRPEF e delle relative addizionali regionali e comunali del 15 per cento, per il 2026, sulle maggiorazioni e indennità per lavoro notturno, festivo e a turni, entro il limite annuo di 1.500 euro (comma 10 dell’art. 1 della legge 30 dicembre 2025, n. 199) e al trattamento integrativo speciale, esente da imposte, pari al 15 per cento delle retribuzioni lorde relative al lavoro notturno e agli straordinari festivi, dal 1° gennaio al 30 settembre 2026, per i lavoratori del settore turistico, ricettivo, termale e della ristorazione (comma 18 dell’art. 1 della legge 30 dicembre 2025, n. 199); entrambe le misure sono riservate ai lavoratori con reddito da lavoro dipendente non superiore a 40.000 euro nel 2025;
· alcune agevolazioni previste a favore dei lavori dipendenti nel nuovo Testo unico delle imposte sui redditi (D.Lgs. n. 117/2026), ossia:
o l'aliquota del 5 per cento, entro il limite del 30 per cento del reddito percepito, sulle somme destinate dai clienti ai lavoratori a titolo di liberalità (cd. mance) percepite dai lavoratori del settore turistico, alberghiero e della ristorazione (art. 227);
o l’aliquota del 5 per cento sui compensi per lavoro straordinario erogati agli infermieri dipendenti dalle aziende e dagli enti del Servizio sanitario nazionale (art. 229);
o un’aliquota del 5 per cento sugli aumenti retributivi derivanti dai rinnovi contrattuali, a determinate condizioni di reddito (art. 360-sexies, introdotto dal disegno di legge di bilancio in esame, sul quale si veda la relativa scheda del presente dossier).
La disposizione precisa che tali benefici sono invece applicabili al lavoratore che abbia optato per l’applicazione delle regole generali dell’IRPEF, esercitando l’opzione di cui al comma 3.
Il comma 5 prevede che, in caso di applicazione dell’imposta sostitutiva in esame, spetti comunque la somma a titolo di trattamento integrativo di cui all'articolo 1, comma 1, primo periodo, del decreto-legge 5 febbraio 2020, n. 3, ai lavoratori che ne beneficerebbero in caso di opzione per l’applicazione delle regole generali di tassazione ai sensi del comma 3.
Si ricorda che la legge di bilancio 2020 ha costituito un Fondo per la riduzione del carico fiscale sui lavoratori dipendenti, con una dotazione di 3 miliardi di euro per l'anno 2020 e 5 miliardi a decorrere dal 2021; con il decreto-legge n. 3 del 2020 sono state concretamente attuate le predette misure di riduzione del cuneo fiscale. Dal 1° luglio 2020 è riconosciuta una somma a titolo di trattamento integrativo ai percettori di reddito di lavoro dipendente e di taluni redditi assimilati, a specifiche condizioni (imposta lorda superiore all'ammontare della detrazione spettante per lavoro dipendente). In sostanza, è stata innalzata da 80 a 100 euro la misura mensile del bonus in busta paga previsto per tali categorie di contribuenti (introdotta dal decreto-legge n. 66 del 2014, contestualmente abrogato); è anche elevato il limite di reddito che dà diritto all’agevolazione in misura piena (da 24.600 euro si passa a 28.000 euro). Tale trattamento integrativo è stato oggetto di modifiche da parte della menzionata legge di bilancio 2022 (articolo 1, comma 3 della legge n. 234 del 2021) che in linea generale riduce da 28.000 euro a 15.000 euro il reddito complessivo oltre il quale non è più dovuto il bonus (pari a 1.200 euro in ragione annua a decorrere dal 2021, mentre è stato pari a 600 euro per l’anno 2020). Dall’altro lato, la norma riconosce comunque il trattamento integrativo, se il reddito complessivo è compreso tra 15.000 e 28.000 euro, ma in presenza di una specifica condizione: la somma di un insieme di detrazioni individuate dalla norma medesima (per carichi di famiglia, per redditi da lavoro dipendente, assimilati e da pensione, per mutui agrari e immobiliari per acquisto della prima casa limitatamente agli oneri sostenuti in dipendenza di prestiti o mutui contratti fino al 31 dicembre 2021, per erogazioni liberali, per spese sanitarie nei limiti previsti dall’articolo 15 del TUIR, per le rate per interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici e da altre disposizioni normative, per spese sostenute fino al 31 dicembre 2021) deve essere di ammontare superiore all’imposta lorda. In tal caso, il trattamento integrativo è riconosciuto per un ammontare, comunque non superiore a 1.200 euro, determinato in misura pari alla differenza tra la somma delle detrazioni ivi elencate e l’imposta lorda.
Il comma 6 chiarisce che ai lavoratori che beneficiano dell’imposta sostitutiva spetti, alle condizioni ivi previste, l’importo di cui all’articolo 1, comma 4, della legge 30 dicembre 2024, n. 207.
Si ricorda che il comma 4 dell’articolo 1 della legge di bilancio per il 2025 (legge n. 207 del 2024) riconosce ai titolari di reddito di lavoro dipendente, ad eccezione dei percettori di redditi da pensione (di cui al comma 3, lettera a) dell’articolo 49 del TUIR), che hanno un reddito complessivo non superiore a 20.000 euro una somma, che non concorre alla formazione del reddito, determinata applicando al reddito di lavoro dipendente del contribuente la percentuale corrispondente di seguito indicata:
· 7,1 per cento, se il reddito di lavoro dipendente non è superiore a 8.500
euro;
· 5,3 per cento, se il reddito di lavoro dipendente è superiore a 8.500
euro ma non a 15.000 euro;
· 4,8 per cento, se il reddito di lavoro dipendente è superiore a 15.000
euro.
Il comma 7 stabilisce che i sostituti d’imposta (articolo 33 del testo unico in materia di versamenti e di riscossione, di cui al decreto legislativo 24 marzo 2025, n. 33) applicano l’imposta sostitutiva all’atto dell’erogazione delle retribuzioni e verificano in sede di conguaglio l’ammontare soggetto alla medesima. Qualora l’imposizione sostitutiva si riveli non spettante o spettante su un importo inferiore, i sostituti d’imposta provvedono alla determinazione e al recupero delle imposte dovute tenendo conto dell’imposta sostitutiva applicata. Nel caso in cui l’importo dovuto sia superiore a euro 60, il recupero dello stesso è effettuato in dieci rate di pari ammontare a partire dalla prima retribuzione alla quale si applicano gli effetti del conguaglio.
Si ricorda che l’articolo 33 testo unico in materia di versamenti e di riscossione prevede che i sostituti d’imposta - che corrispondono somme e valori di cui all'articolo 53, commi 1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11 e 12, dello stesso testo unico - devono operare all'atto del pagamento una ritenuta a titolo di acconto dell'imposta sul reddito delle persone fisiche dovuta dai percipienti, con obbligo di rivalsa. Il medesimo articolo indica come sostituti d’imposta:
· gli enti e le società indicati nell'articolo 82, comma 1, del testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al decreto legislativo 19 giugno 2026, n. 117,
· le società e associazioni indicate nell'articolo 5 del predetto testo unico delle disposizioni legislative in materia di imposte sui redditi
· le persone fisiche che esercitano imprese commerciali, ai sensi dell'articolo 64 del citato testo unico, o imprese agricole,
· le persone fisiche che esercitano arti e professioni,
· il curatore,
· il commissario liquidatore
· il condominio quale sostituto d'imposta.
Il comma 8 dispone che, su richiesta scritta del lavoratore, i sostituti d'imposta possono applicare durante l’anno, provvisoriamente, l’IRPEF e le relative addizionali, laddove in sede di conguaglio si applicherà l’imposta sostitutiva, se spettante, accreditando al lavoratore l’IRPEF e le addizionali già trattenute.
Il comma 9 prevede che i benefìci previsti dall’articolo in esame non sono cumulabili con quelli relativi:
· al vecchio regime dei lavoratori impatriati (art. 16 del decreto legislativo 14 settembre 2015, n. 147);
· al nuovo regime degli impatriati (art. 225 del Testo unico delle disposizioni legislative in materia di imposte sui redditi);
· regime inerente ai docenti e ricercatori (art. 226 del citato Testo unico);
· regime dei neoresidenti (246 del citato Testo unico);
· regime degli impatriati temporanei America’s Cup (art. 8, comma 4-decies, del decreto-legge 27 marzo 2026, n. 38).
Per approfondimenti su tali regimi agevolatori, si veda il relativo paragrafo “Particolari regime agevolati per i neoresidenti in Italia” pubblicato nel tema web in merito alla Tassazione delle persone fisiche.
Al comma 10 chiarisce che, qualora le vigenti disposizioni facciano riferimento al possesso di requisiti reddituali ai fini del riconoscimento, della spettanza o per la determinazione, in favore del lavoratore, di deduzioni, detrazioni o benefìci a qualsiasi titolo, anche di natura non tributaria, si tenga comunque conto anche della quota di reddito assoggettata all’imposta sostitutiva prevista dall’articolo in esame.
Al comma 11 si dispone che per l’accertamento, la riscossione, le sanzioni e il contenzioso si applicano, in quanto compatibili, le ordinarie disposizioni in materia di imposte sui redditi.
Articolo 45
(Estensione ai lavoratori di età inferiore a 31 anni di una disciplina transitoria fiscale più favorevole in materia di fringe benefits)
L’articolo 45 estende, per il periodo d’imposta 2027, ai lavoratori di età inferiore a 31 anni l’ambito di applicazione di una disciplina transitoria fiscale più favorevole, stabilita per i periodi d’imposta 2024, 2025, 2026 e 2027 con riferimento ai soggetti con figli fiscalmente a carico, in materia di esclusione dal computo del reddito imponibile del lavoratore per i beni ceduti e i servizi prestati al lavoratore medesimo (fringe benefits); la norma di favore in oggetto prevede un limite di esenzione pari (per ciascun periodo d'imposta) a 2.000 euro, in luogo del limite di 1.000 euro stabilito, per i summenzionati periodi d’imposta, per gli altri lavoratori. Resta fermo che: in base alla normativa transitoria in esame, sono incluse nel regime di esenzione (nell’ambito del medesimo unico limite, di 2.000 o di 1.000 euro) anche le somme erogate direttamente dal datore di lavoro, o rimborsate dal medesimo al lavoratore, per il pagamento delle utenze domestiche del servizio idrico integrato, dell’energia elettrica e del gas naturale nonché per le spese relative al contratto di locazione dell’abitazione principale o agli interessi sul mutuo inerente all’abitazione principale; a decorrere dal periodo d’imposta 2028, si riapplica per tutti i lavoratori il limite di 258,23 euro (limite anche altre volte interessato da modifiche transitorie); tutte le esenzioni fiscali in oggetto riguardano sia i lavoratori dipendenti sia i titolari di redditi assimilati a quello da lavoro dipendente; tutte le esenzioni fiscali concernono anche la base imponibile della contribuzione previdenziale.
La relazione tecnica stima l’importo delle minori entrate tributarie derivante dall’articolo 45 in esame in 16,5 milioni di euro per l’anno 2027 e in 1,3 milioni per l’anno 2028 (mentre si prevede un effetto fiscale positivo per l’anno 2029, pari a 0,1 milioni). La stessa relazione stima l’importo delle minori entrate contributive derivanti dal medesimo articolo 45 in 20 milioni per l’anno 2027.
Sia il regime transitorio di esenzione in oggetto sia quello generale corrispondente sono stati trasposti nell'articolo 53, comma 4, del testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al D.Lgs. 19 giugno 2026, n. 117, comma ora oggetto di novella da parte del presente articolo 45. Tale novella, oltre all’intervento sostanziale summenzionato, corregge alcuni errori materiali (inerenti a richiami normativi interni al medesimo comma 4).
Sia la disciplina transitoria di esenzione in oggetto sia quella generale corrispondente prevedono che: qualora il valore dei beni o dei servizi forniti risulti complessivamente superiore al limite di esenzione, l’intero valore rientri nell’imponibile fiscale e contributivo –; i datori di lavoro provvedano all’attuazione delle norme in esame previa informativa alle rappresentanze sindacali unitarie, ove presenti.
Riguardo alla summenzionata nozione di figli fiscalmente a carico, si ricorda che, in base all'articolo 12, comma 2, del testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al D.Lgs. 19 giugno 2026, n. 117, sono fiscalmente a carico i figli che abbiano un reddito non superiore a 4.000 euro, ovvero a 2.840,51 euro nel caso di figli di età superiore a ventiquattro anni (per il computo di tali limiti si considera il reddito al lordo degli oneri deducibili). Secondo l’interpretazione seguita dall’Agenzia delle entrate, la condizione a cui è subordinato il limite transitorio più elevato – condizione rispetto alla quale il presente articolo 45 pone ora come possibile alternativa la circostanza che il lavoratore abbia meno di 31 anni di età – è soddisfatta anche qualora il figlio sia a carico ripartito con l’altro genitore nonché qualora il lavoratore non benefici della detrazione fiscale per il figlio a carico in ragione del riconoscimento (in relazione al medesimo figlio) dell’assegno unico e universale per i figli a carico. Si ricorda inoltre che la disciplina transitoria di favore in esame fa riferimento esplicito anche ai figli fiscalmente a carico nati fuori del matrimonio o adottivi, affiliati o affidati.
Per ulteriori indicazioni sulle norme in esame, cfr. la circolare dell’Agenzia delle entrate n. 4/E del 16 maggio 2025.
Articolo 46
(Rafforzamento della funzionalità dell’Osservatorio sull’adozione di sistemi di intelligenza artificiale nel mondo del lavoro)
L’articolo 46 prevede che il Ministero del lavoro e delle politiche sociali si avvalga dell’Osservatorio sull’adozione di sistemi di intelligenza artificiale nel mondo del lavoro, al fine di sostenere l’adattamento del capitale umano e la diffusione dei sistemi di intelligenza artificiale, nell’ambito delle politiche attive del lavoro, in tal modo favorendo l’occupabilità, le transizioni professionali, l’aggiornamento delle competenze e la prevenzione dell’obsolescenza professionale.
L’articolo 46 reca, per la realizzazione delle sopracitate finalità, l’autorizzazione di spesa di 5 milioni di euro per l’anno 2027.
La disposizione in commento prevede che il Ministero del lavoro e delle politiche sociali - nell’ambito delle sue competenze in materia di politiche attive del lavoro, della formazione continua e della riqualificazione professionale - individui misure finalizzate a favorire l’adattamento del capitale umano all’introduzione e alla diffusione dei sistemi di intelligenza artificiale, promuovendo l’occupabilità, le transizioni professionali, l’aggiornamento delle competenze e la prevenzione dell’obsolescenza professionale, con riferimento, in particolare, ai lavoratori più esposti agli effetti della trasformazione tecnologica (comma 1).
Al fine di conseguire tali obiettivi, il comma 2 specifica che il Ministero si avvale dell’Osservatorio sull’adozione di sistemi di intelligenza artificiale nel mondo del lavoro.
Si ricorda che la legge n. 132 del 2025, all’articolo 12, ha previsto l’istituzione, presso il Ministero del lavoro e delle politiche sociali, dell’Osservatorio sull’adozione di sistemi di intelligenza artificiale nel mondo del lavoro, con il compito di definire una strategia sull'utilizzo dell'intelligenza artificiale in ambito lavorativo, monitorare l'impatto sul mercato del lavoro e identificare i settori lavorativi maggiormente interessati dall'avvento dell'intelligenza artificiale. Altro suo compito è la promozione della formazione dei lavoratori e dei datori di lavoro in materia di intelligenza artificiale.
La composizione e il funzionamento dell’Osservatorio sono stati disciplinati con il decreto ministeriale n. 173 del 15 dicembre 2025.
Ai sensi del comma 3, si autorizza una spesa di 5 milioni di euro per l’anno 2027 per la realizzazione di tali finalità.
Articolo 47
(Proroga ammortizzatori sociali mediante utilizzo
del Fondo sociale per occupazione e formazione)
L’articolo 47 proroga alcune misure di sostegno al reddito, ponendo i relativi oneri a carico del Fondo sociale per occupazione e formazione. Tali interventi concernono il trattamento straordinario di integrazione salariale per le imprese che operano in aree di crisi industriale complessa, o che cessano l’attività, nonché per le imprese di interesse strategico nazionale, il riconoscimento della mobilità in deroga e di talune indennità ai lavoratori che operano in un'area di crisi industriale complessa e ai lavoratori di imprese sequestrate o confiscate, l’integrazione al reddito per i dipendenti ex-Ilva, l’indennità per i lavoratori dei call-center e la proroga dell’operatività delle Agenzie per la somministrazione del lavoro in porto.
La disposizione prevede altresì la proroga di talune convenzioni per l’impiego di lavoratori socialmente utili.
Il prospetto riepilogativo non ascrive effetti finanziari alle seguenti disposizioni in quanto gli stanziamenti ivi previsti sono disposti a valere sulle risorse del Fondo sociale per occupazione e formazione, già presenti a legislazione vigente. Si tratta di:
· 100 mln di euro per il 2027 per la CIGS per le imprese situate in aree di crisi industriale complessa;
· 30 mln di euro per il 2027 per la proroga del trattamento di mobilità in deroga per i lavoratori che operano in un'area di crisi industriale complessa;
· 120 mln di euro per il 2027 per la proroga della CIGS per cessazione di attività;
· 15 mln di euro per il 2027 per il sostegno al reddito dei dipendenti ex ILVA;
· 20 mln di euro per il 2027 per i lavoratori dei call center;
· 63,3 mln di euro per il 2027 per le imprese di interesse strategico nazionale con un numero di lavoratori dipendenti non inferiore a mille;
· 1 mln di euro per il 2027 per il sostegno al reddito dei lavoratori di imprese sequestrate o confiscate;
Anche alla proroga di talune convenzioni per l’impiego di lavoratori socialmente utili non sono ascritti effetti finanziari; la Relazione tecnica precisa infatti che tale proroga è contenuta nei limiti della spesa già sostenuta e senza nuovi o maggiori oneri a carico della finanza pubblica in relazione a quanto già programmato.
Il prospetto riepilogativo ascrive invece effetti finanziari alle seguenti disposizioni in quanto gli stanziamenti ivi previsti sono disposti con corrispondente riduzione delle risorse del Fondo sociale per occupazione e formazione. Si tratta di:
· 9,3 mln di euro per il 2027 per l’esonero dal relativo contributo addizionale, a cui si provvede, al fine della compensazione in termini di indebitamento netto e fabbisogno delle pubbliche amministrazioni, mediante la riduzione del predetto Fondo occupazione e formazione per 13,3 mln per il medesimo 2027;
· 0,7 mln di euro per il 2027 per l’indennità riconosciuta ai lavoratori delle aree di crisi industriale complessa della Sicilia;
· 9,2 mln per il 2027 e 9,4 mln circa per il 2028 per la proroga dell’operatività delle Agenzie per la somministrazione del lavoro in porto e per la riqualificazione professionale.
Proroga CIGS e esonero dal versamento del relativo contributo addizionale per le imprese operanti nelle aree di crisi industriale complessa (commi 1 e 2)
La norma in esame stanzia per il 2027 ulteriori risorse, pari a 100 milioni di euro a valere sul Fondo sociale occupazione e formazione, per la prosecuzione dei trattamenti straordinari di integrazione salariale riconosciuti (dall’art. 44, c. 11-bis, del D.Lgs. 148/2015), in aggiunta e in deroga ai limiti generali di durata vigenti, in favore dei lavoratori di imprese operanti in aree di crisi industriale complessa (comma 1, primo periodo).
Si fa notare che tale previsione non prevede l’emanazione del decreto interministeriale di ripartizione delle risorse tra le Regioni (a differenza delle disposizioni di proroga intervenute sino al 2025 e analogamente alla disposizione di proroga per il 2026.) e prevede piuttosto una gestione dello stanziamento “accentrata”. Tale gestione accentrata sembra applicarsi anche per la proroga del trattamento di mobilità in deroga per i lavoratori operanti nelle medesime aree, di cui al successivo comma 10 (vedi infra), in quanto, non essendo più prevista l’emanazione del suddetto decreto interministeriale di ripartizione delle risorse tra le Regioni, queste non possono più destinare la parte non utilizzata di tali risorse alla prosecuzione del suddetto trattamento di mobilità in deroga.
La disposizione in commento affida all’INPS, ai fini del rispetto del limite delle disponibilità finanziarie assegnate, il controllo ed il monitoraggio dei flussi di spesa afferenti all’avvenuta erogazione delle prestazioni e ne dà riscontro al Ministero del lavoro e delle politiche sociali almeno semestralmente (comma 1, ultimo periodo).
L’articolo 44, comma 11-bis del D.Lgs. n. 148/2015 autorizza un ulteriore intervento di integrazione salariale straordinaria, previo accordo stipulato in sede governativa, sino al limite massimo di 12 mesi per ciascun anno di riferimento, alle imprese operanti in un'area di crisi industriale complessa che, a tal fine, debbono presentare un piano di recupero occupazionale che preveda appositi percorsi di politiche attive del lavoro concordati con la regione e finalizzati alla rioccupazione dei lavoratori, dichiarando contestualmente di non poter ricorrere al trattamento di integrazione salariale straordinaria né secondo le disposizioni del citato decreto, né secondo le disposizioni attuative dello stesso.
Inizialmente, il citato art. 44, co. 11-bis, del D.Lgs. 148/2015 ha disposto che il trattamento di CIGS ivi previsto fosse concesso entro un limite massimo di spesa di 216 mln di euro per il 2016 (ripartite con il decreto interministeriale n. 1 del 12 dicembre 2016) e di 117 mln per il 2017 (ripartite con il decreto interministeriale n. 12 del 5 aprile 2017). Successivamente, le leggi di bilancio dal 2018 al 2025, per la prosecuzione dei trattamenti di CIGS in oggetto, hanno più volte autorizzato l’impiego delle risorse residue anche per le annualità successive al 2017 e hanno altresì stanziato ulteriori risorse. In dettaglio: per il 2018 e 2019 è stato consentito l’impiego delle risorse residue stanziate per il 2016 ed il 2017 (art. 1, co. 139, della L. 205/2017 e art. 1, co. 282, della L. 145/2018); per il 2019 sono stati stanziati ulteriori 117 mln di euro, ripartiti con il decreto interministeriale n. 16 del 29 aprile 2019 (art. 1, co. 282, della L. 145/2018); per il 2020 sono stati stanziati ulteriori 45 mln di euro, ripartiti con il DM 5 marzo 2020 (art. 1, co. 491, L. 160/2019); per il 2021 sono stati stanziati ulteriori 180 mln di euro, ripartiti con il DM n. 18 del 16 aprile 2021 (art. 1, co. 289, L. 178/2020)[40]; per il 2022 sono stati stanziati ulteriori 60 mln di euro, ripartiti con il DM n. 5 del 9 marzo 2022 (art. 1, co. 127, L. 234/2021); per il 2023 sono stati stanziati ulteriori 70 mln di euro, ripartiti con apposito DM (art. 1, c. 325, L. 197/2022); per il 2024 sono stati stanziati ulteriori 70 mln di euro, ripartiti con DM 11 aprile 2024, n. 886 (art. 1, c. 170, L. 213/2023); per il 2025 sono stati stanziati ulteriori 70 mln di euro, ripartiti con DM 28 marzo 2025, n. 989 (art. 1, c. 189, L. 207/2024); per il 2026 sono stati stanziati ulteriori 100 mln di euro, assegnate alle regioni dal MLPS sulla base di apposite istanze presentate dalle regioni stesse (art. 1, c. 165, L. 199/2025).
Viene altresì prorogato per il 2027 l’esonero dal contributo addizionale – già previsto per il 2025 dall’art. 6 del D.L. 92/2025 e prorogato per il 2026 dall’art. 1, c. 166, L. 199/2025 - per un periodo massimo di 12 mesi, per le unità produttive di imprese che operano nelle aree di crisi industriale complessa e che accedono ai suddetti trattamenti straordinari di integrazione salariale. Ai conseguenti oneri, valutati in 9,3 milioni di euro per il 2027, si provvede – al fine di garantire la compensazione in termini di indebitamento netto e fabbisogno delle pubbliche amministrazioni - mediante la riduzione per 13,3 milioni di euro per il medesimo 2027, del Fondo sociale per occupazione e formazione (comma 2).
Si ricorda che, in base alle norme generali, per la fruizione dei trattamenti ordinari o straordinari di integrazione salariale, il suddetto contributo addizionale (a carico del datore di lavoro) è pari[41] al:
- 9 per cento della retribuzione globale che sarebbe spettata al dipendente, con riferimento alle ore di lavoro non prestate, relativamente ai periodi di integrazione salariale, ordinaria o straordinaria, fruiti all'interno di uno o più interventi concessi, sino a un limite complessivo di 52 settimane in un quinquennio mobile;
- 12 per cento oltre il limite suddetto e sino a 104 settimane in un quinquennio mobile;
- 15 per cento oltre quest'ultimo limite, nell'ambito di un quinquennio mobile.
Per la fruizione dell'assegno ordinario di integrazione salariale a carico del FIS dell'INPS, il contributo addizionale (a carico del datore di lavoro) è pari al 4 per cento della retribuzione che sarebbe spettata al dipendente (con riferimento alle ore di lavoro non prestate)[42].
Proroga CIGS per cessazione di attività (commi 3 e 8)
La disposizione in commento prevede lo stanziamento di risorse per la concessione del trattamento straordinario di integrazione salariale per cessazione di attività, qualora ricorrano determinate condizioni. Si ricorda preliminarmente che, anche se dal 2016 la cessazione di attività di impresa (o di un ramo di essa) è stata esclusa dalle cause di richiesta di cassa integrazione guadagni (dal D.Lgs. 148/2015), provvedimenti successivi hanno più volte riconosciuto in via transitoria il trattamento straordinario di integrazione salariale[43].
In primo luogo viene prorogata per il 2027 - nel limite di spesa di 100 milioni di euro per il medesimo anno, a valere sul Fondo sociale per occupazione e formazione - la possibilità (attualmente prevista sino al 2026) per le imprese che cessano l’attività produttiva di accedere ad un trattamento straordinario di integrazione salariale per crisi aziendale per un periodo massimo di 12 mesi, finalizzato alla gestione degli esuberi di personale (ex art. 44, c. 1, del D.L. 109/2018). Tale facoltà è concessa in deroga ai limiti generali di durata vigenti[44] e, in base alla novella apportata dalla disposizione in commento, anche qualora il datore abbia occupato mediamente meno di quindici dipendenti nel semestre precedente la data di presentazione della domanda[45] (comma 3).
La disposizione in commento fa salva la disciplina prevista dal richiamato art. 44, c. 1, del D.L. 109/2018 in materia di condizioni e presupposti per l’accesso al suddetto intervento straordinario di integrazione salariale per cessazione di attività.
In particolare l’autorizzazione è concessa:
§ qualora sussista una delle seguenti ipotesi:
- risultino concrete prospettive di cessione dell’attività, con conseguente riassorbimento occupazionale;
- sia possibile realizzare interventi di reindustrializzazione del sito produttivo;
- siano svolti specifici percorsi di politica attiva del lavoro, posti in essere dalla regione interessata e relativi ai lavoratori dell'azienda in oggetto;
§ per un periodo massimo complessivo di dodici mesi;
§ anche in deroga ai limiti di durata massima per la cassa integrazione ordinaria e straordinaria, che prevedono, rispettivamente, in generale, una durata massima complessiva di 24 mesi in un quinquennio mobile e di 12 mesi, anche continuativi, in caso di crisi aziendale;
§ subordinatamente alla conclusione di un accordo stipulato presso il Ministero del lavoro e delle politiche sociali in cui viene altresì verificata la sostenibilità finanziaria del trattamento straordinario e indicato il relativo onere finanziario. Tali accordi sono trasmessi al Ministero dell'economia e delle finanze e all'INPS per il monitoraggio mensile del rispetto dei limiti di spesa. Qualora dal monitoraggio emerga il raggiungimento, anche in via prospettica, del limite di spesa, non possono essere stipulati altri accordi.
Il suddetto limite di spesa viene poi integrato con 20 mln di euro per il 2027 – sempre a valere sul Fondo sociale per occupazione e formazione - per la concessione nel medesimo 2027 di un ulteriore intervento di integrazione salariale straordinario per un massimo di sei mesi, non ulteriormente prorogabili, in favore delle suddette imprese qualora vi siano concrete prospettive di cessione dell’attività con conseguente riassorbimento occupazionale (comma 8).
Si ricorda che una integrazione di pari importo era stata posta per il 2025 dai nuovi commi da 1-ter a 1-quinquies del richiamato art. 44 del D.L. 109/2018, commi prorogati per il 2026 dall’art. 1, c. 172, L. 199/2025.
I suddetti commi prevedono altresì delle ipotesi di decadenza dal trattamento straordinario di integrazione salariale concesso nei casi di crisi aziendali caratterizzate dalla cessazione dell’attività produttiva; il lavoratore sospeso in CIGS decade dal trattamento qualora rifiuti di essere avviato ad un corso di formazione o di riqualificazione o non lo frequenti regolarmente o non accetti l'offerta di un lavoro inquadrato in un livello retributivo non inferiore del 20 per cento rispetto a quello delle mansioni di provenienza. La decadenza interviene quando le attività lavorative o di formazione ovvero di riqualificazione si svolgono in un luogo che non dista più di 50 chilometri dalla residenza del lavoratore o comunque raggiungibile mediamente in 80 minuti con i mezzi di trasporto pubblici.
Proroga integrazione delle misure di sostegno al reddito per i dipendenti ex ILVA (comma 4)
Viene altresì prorogata per il 2027 - nel limite di spesa di 15 mln di euro a valere sul Fondo sociale per occupazione e formazione - l’integrazione economica, per la parte non coperta, del trattamento di cassa integrazione guadagni straordinaria riconosciuta, anche ai fini della formazione professionale per la gestione delle bonifiche (ex art. 1-bis, del D.L. 243/2016, vedi infra), in favore dei dipendenti impiegati presso gli stabilimenti produttivi del gruppo ILVA.
Il richiamato art. 1-bis del D.L. 243/2016 ha autorizzato una spesa di 24 mln di euro per il 2017 allo scopo di integrare il trattamento economico dei dipendenti impiegati presso gli stabilimenti produttivi del gruppo ILVA per i quali sia stato avviato o prorogato, nel corso dello stesso anno, il ricorso alla cassa integrazione guadagni straordinaria (anche in relazione ad impegni dei lavoratori in corsi di formazione professionale per la gestione delle bonifiche relative ai medesimi stabilimenti). La misura è stata successivamente prorogata per il 2018 nel limite di spesa di 24 milioni di euro[46], per il 2019 nel limite di spesa di 35 milioni di euro[47] e per gli anni dal 2020 al 2026 nel limite di spesa di 19 milioni di euro per ciascun anno[48].
La Relazione tecnica specifica che i destinatari del trattamento di CIGS per le tre aziende del Gruppo Ilva sono circa 1.497 lavoratori, di cui 1.440 dipendenti da Ilva, 49 dipendenti da Sanac e 8 dipendenti da Taranto Energia.
Si dispone altresì che i lavoratori percettori del suddetto trattamento siano inseriti in un percorso di politiche attive. In particolare:
§ sono iscritti d’ufficio alla piattaforma del sistema informativo per l’inclusione sociale e lavorativa (SIISL);
§ sono tenuti alla sottoscrizione del curriculum vitae, del patto di attivazione digitale e del patto di servizio sulla piattaforma, nei modi e termini definiti con il DM 21 novembre 2024, n. 174.
Si prevede altresì la decadenza dal trattamento se i percettori dello stesso rifiutano, senza giustificato motivo:
§ di essere avviati ad un corso di formazione o di riqualificazione o non lo frequentano regolarmente;
§ un’offerta congrua di lavoro, con inquadramento in un livello retributivo contrattuale non inferiore del 20 per cento rispetto a quello delle mansioni di provenienza.
Perché operi la decadenza è necessario che le attività lavorative o di formazione o di riqualificazione si svolgano in un luogo che non dista più di 50 chilometri dalla residenza del lavoratore o comunque raggiungibile mediamente in 80 minuti con i mezzi di trasporto pubblici.
Per completezza, si ricorda che l’art. 2 del D.L. 185/2026 – attualmente in fase di conversione - autorizza una spesa massima di 15 milioni di euro per il 2026 e di 30 milioni di euro per il 2027 in favore della società Acciaierie d’Italia s.p.a. - società attualmente in amministrazione straordinaria, titolare di impianti dell’ex gruppo ILVA – al fine di integrare il trattamento economico dei dipendenti impiegati presso i suoi stabilimenti produttivi, in relazione ai quali sia previsto il ricorso alla CIGS nel corso delle medesime annualità. Anche in tale caso la fruizione del trattamento integrativo è collegata all’inserimento nel percorso delle politiche attive dei percettori.
Proroga delle convenzioni per l’utilizzazione di lavoratori socialmente utili (comma 5)
Viene altresì prevista la proroga dal 31 dicembre 2026[51] al 31 dicembre 2027 del termine per la possibilità di applicazione di alcune convenzioni relative ai lavoratori socialmente utili. Le convenzioni interessate dalla presente proroga sono stipulate dal Ministero del lavoro e delle politiche sociali con alcune regioni (Basilicata, Calabria, Campania e Puglia), al fine di garantire il pagamento dei sussidi, nonché l'attuazione di misure di politiche attive per il lavoro in favore dei lavoratori socialmente utili appartenenti alla cosiddetta platea storica[52]. La proroga è disposta nei limiti della spesa già sostenuta e senza nuovi o maggiori oneri a carico della finanza pubblica.
Proroga del sostegno al reddito per i lavoratori dei call center (comma 6)
La disposizione in commento rifinanzia anche per il 2027, nella misura di 20 milioni di euro - a valere sul Fondo sociale per occupazione e formazione – l’indennità prevista in favore dei lavoratori dipendenti dalle imprese del settore dei call center, anche in cessazione, ai sensi del combinato disposto dell’art. 44, c. 7, del D.Lgs. 148/2015 e del DM 16 gennaio 2025, n. 45. Tale ultimo decreto ministeriale specifica che l’indennità in oggetto può essere richiesta prioritariamente per periodi di sospensione o riduzione dell'attività lavorativa, qualora non sia possibile ricorrere alle prestazioni del Fondo di solidarietà bilaterale per la Filiera delle Telecomunicazioni.
I dipendenti interessati dall’indennità de quo sono dunque:
§ quelli di aziende rientranti nel campo di applicazione del trattamento straordinario di integrazione salariale di cui all’art. 44, c. 7, del D.Lgs. 148/2015;
§ quelli di aziende non rientranti nel campo di applicazione del trattamento straordinario di integrazione salariale, per le quali il Fondo bilaterale di settore necessita di un periodo di consolidamento e di costituzione delle riserve finanziarie.
La misura dell’indennità in oggetto è pari al trattamento massimo di integrazione salariale straordinaria ed è concessa per un massimo di 12 mesi.
Ai fini del rispetto del suddetto limite di spesa, l'INPS assicura il controllo e il monitoraggio dei flussi di spesa riferiti all'avvenuta erogazione delle prestazioni e ne dà tempestiva comunicazione al Ministero del lavoro e delle politiche sociali.
Si ricorda che la misura di cui al presente comma è stata rifinanziata più volte, da ultimo, per il 2026, dall’art. 1, c. 170, della L. 199/2025 (legge di bilancio 2026) nel limite di spesa di 20 mln di euro.
Proroga CIGS per le imprese di interesse strategico nazionale (comma 7)
La disposizione in commento riconosce un ulteriore periodo di trattamento straordinario di integrazione salariale fino al 31 dicembre 2027, alle imprese di interesse strategico nazionale con un numero di lavoratori dipendenti non inferiore a mille e che hanno in corso piani di riorganizzazione aziendale non ancora completati. Tale ulteriore periodo è riconosciuto in continuità con le tutele già autorizzate, e quindi anche con effetto retroattivo, in deroga ai limiti di durata posti dalla normativa generale[54] e nel limite di spesa di 63,3 milioni di euro per il 2027, a valere sulle risorse del Fondo sociale per l’occupazione e formazione.
Per la domanda relativa al prolungamento in oggetto non si applicano le norme inerenti alla consultazione sindacale e agli altri termini temporali e alle modalità per la procedura di trattamento in questione (di cui agli artt. 24 e 25 del D.Lgs. 148/2015). L’INPS provvede al monitoraggio del suddetto limite di spesa e, qualora emerga che è stato raggiunto anche in via prospettica il limite di spesa, non prende in considerazione ulteriori domande.
Si ricorda che il trattamento in oggetto è stato riconosciuto fino al 31 dicembre 2026 dall’art. 1, c. 171, della L. 199/2025.
Sostegno al reddito dei lavoratori di imprese sequestrate o confiscate (comma 9)
La disposizione in commento proroga per il 2027 – nel limite di spesa di 1 milione di euro a valere sul Fondo sociale occupazione e formazione - il trattamento di sostegno al reddito, pari al trattamento straordinario di integrazione salariale, previsto dalla normativa vigente (art. 1, c. 1, D.Lgs. 72/2018) a favore dei lavoratori sospesi dal lavoro o impiegati ad orario ridotto, dipendenti da aziende sequestrate e confiscate, sottoposte ad amministrazione giudiziaria.
La proroga del trattamento in oggetto viene concessa alle medesime condizioni previste dalla richiamata normativa vigente - ossia quando non sia più possibile ricorrere ai trattamenti di integrazione salariale previsti dalla normativa generale (di cui al D.Lgs. 148/2015) per superamento dei limiti soggettivi e oggettivi ivi previsti o per difetto delle condizioni di applicabilità - per una durata massima complessiva di 12 mesi nel triennio e nel suddetto limite di spesa.
Si ricorda che, ai sensi del citato art. 1, c. 1, del D.Lgs. 72/2018, il trattamento in questione – originariamente previsto dal 2018 al 2020 e poi prorogato fino al 2023 dalla legge di bilancio 2021 e fino al 2026 dalla legge di bilancio 2026 – si applica ai lavoratori sospesi dal lavoro o impiegati a orario ridotto, dipendenti dalle suddette aziende per le quali è stato approvato il programma di prosecuzione o di ripresa dell'attività (di cui all’art. 41 del D.Lgs. 159/2011) e fino alla loro assegnazione o destinazione.
Tale trattamento è concesso anche ai lavoratori dipendenti per i quali il datore di lavoro non ha adempiuto in tutto o in parte agli obblighi in materia di lavoro e legislazione sociale, il cui rapporto di lavoro è riconosciuto con il decreto di approvazione del suddetto programma di prosecuzione o di ripresa dell'attività o con altri provvedimenti anche precedenti del tribunale o del giudice delegato.
Proroga mobilità in deroga per i lavoratori operanti in aree di crisi industriale complessa (comma 10)
La disposizione in commento proroga per il 2027 – nel limite di spesa di 30 milioni di euro per il medesimo anno a valere sul Fondo sociale occupazione e formazione – il trattamento di mobilità in deroga riconosciuto dalla normativa vigente (di cui all’art. 53-ter del D.L. 50/2017) ai lavoratori che operano in un'area di crisi industriale complessa e che, alla data del 1º gennaio 2017, risultavano beneficiari di un trattamento di mobilità ordinaria o di un trattamento di mobilità in deroga.
Tale riconoscimento rimane subordinato, come attualmente previsto, alla condizione che ai medesimi lavoratori siano contestualmente applicate le misure di politica attiva individuate in un apposito piano regionale.
Si ricorda che, ai sensi del richiamato art. 53-ter, le risorse stanziate nel corso degli anni per la prosecuzione dei trattamenti di CIGS in favore dei lavoratori di imprese operanti in aree di crisi industriale complessa possono essere destinate, per la parte non utilizzata dalle regioni tra le quali sono ripartite, per la prosecuzione senza soluzione di continuità del trattamento di mobilità in deroga, per un massimo di dodici mesi, per i suddetti lavoratori operanti nelle medesime aree.
Nel 2026, a differenza dei precedenti interventi di proroga succedutisi sino al 2025 (si veda al riguardo, da ultimo, l’art. 1, c. 189, della L. 207/2024), l’art. 1, c. 165 della L. 199/2025, nella lettera originaria prima della modifica di cui si dirà in seguito, non ha autorizzato il trattamento di mobilità in deroga e non ha previsto l’emanazione del decreto interministeriale di ripartizione delle risorse tra le Regioni, non contemplando, dunque, la possibilità di destinazione da parte delle regioni delle risorse stanziate neanche per la prosecuzione dei trattamenti straordinari di integrazione salariale, per i quali si è prevista, piuttosto, una gestione dello stanziamento “accentrata (come chiarito nella circolare n. 3 del 10 febbraio 2026 del Ministero del lavoro e delle politiche sociali). Successivamente, tale comma 165 è stato modificato (art. 14, c. 1-sexies, D.L. 200/2025) e ha previsto la possibilità che il Ministero del lavoro e delle politiche sociali destinasse anche a tale finalità, nell'anno 2026, le risorse già stanziate dal medesimo comma 165 per la prosecuzione dei trattamenti di CIGS in favore dei lavoratori di imprese operanti in aree di crisi industriale complessa, contemplando dunque una gestione accentrata anche per la proroga del trattamento di mobilità in deroga in esame.
Ai fini del rispetto del suddetto limite di spesa l’INPS assicura il controllo e il monitoraggio, anche in via prospettica, degli oneri conseguenti, non accogliendo le domande eccedenti il predetto limite delle disponibilità finanziarie assegnate. L’INPS provvede, altresì, a trasmettere almeno semestralmente il monitoraggio dei flussi di spesa afferenti all’avvenuta erogazione delle prestazioni al Ministero del lavoro e delle politiche sociali.
Proroga indennità lavoratori aree crisi industriale complessa della Sicilia (comma 11)
La disposizione in commento proroga la concessione, in continuità fino al 31 dicembre 2027, dell'indennità già riconosciuta in continuità dalla normativa vigente fino al 31 dicembre 2026 a taluni lavoratori delle aree di crisi industriale complessa della Sicilia, qualora tali lavoratori abbiano presentato nel corso del 2020 la relativa richiesta. Tale indennità – si ricorda – è pari al trattamento di mobilità in deroga.
I lavoratori che possono fruire della suddetta indennità (di cui all’art. 1, c. 251, della L. 145/2018) sono coloro che hanno cessato di percepire la NASpI (Nuova assicurazione sociale per l’impiego) nel 2020 e che hanno presentato, nel corso del medesimo 2020, richiesta al fine di ottenere l’indennità, la possibilità di beneficiare di tale ultima medesima indennità, che è pari al trattamento di mobilità in deroga.
Si ricorda che la possibilità di concedere tale indennità (comprensiva della contribuzione figurativa e degli assegni familiari) è stata prevista in favore dei medesimi soggetti dal comma 251-bis della L. 145/2018 limitatamente al periodo compreso tra il 14 ottobre 2020 e il 31 dicembre 2020. A seguito di proroghe successive, essa è stata prevista in continuità sino al 31 dicembre 2026 (cfr. da ultimo, l’art. 1, c. 787, L. 199/2025).
Ai conseguenti oneri, valutati in 0,7 mln di euro per il 2027, si provvede mediante corrispondente riduzione del Fondo sociale per occupazione e formazione.
Proroga operatività Agenzie somministrazione lavoro portuale (commi 12, 13 e 14)
La disposizione in commento prevede la proroga di ulteriori 24 mesi dell’operatività delle Agenzie per la somministrazione del lavoro in porto e per la riqualificazione professionale.
In particolare, modificando l’art. 4, c. 1 e 7, del D.L. 243/2016, si proroga per ulteriori 24 mesi l’operatività dell’Agenzia per la somministrazione del lavoro in porto e per la riqualificazione professionale, portando così la durata massima di tale Agenzia da 114 a 138 mesi a decorrere dal 1° gennaio 2017. Di conseguenza, vengono stanziate ulteriori risorse per le giornate di mancato avviamento al lavoro in favore dei lavoratori iscritti negli elenchi della medesima agenzia pari a 6.731.700 euro per il 2027 e a 6.881.900 euro per il 2028 (comma 12).
Si ricorda che la citata disposizione attualmente prevede, al fine di contrastare la crisi nel settore della movimentazione dei container e nelle attività del trasbordo di merci (cd. transhipment), l’istituzione da parte dell’Autorità di sistema portuale, in via eccezionale e temporanea, per un periodo massimo non superiore a 114 mesi a decorrere dal 1° gennaio 2017, di una Agenzia per la somministrazione del lavoro in porto e per la riqualificazione professionale nei porti in cui almeno l'80 per cento della movimentazione di merci containerizzate avviene o sia avvenuta negli ultimi cinque anni in modalità transhipment e persistano da almeno cinque anni stati di crisi aziendale o cessazioni delle attività terminalistiche. Ciò al fine di sostenere l'occupazione, dì accompagnare i processi di riconversione industriale delle infrastrutture portuali e di salvaguardia dell'operatività e dell'efficienza portuale. Di fatti, in essa confluiscono i lavoratori portuali in esubero delle imprese che operano ai sensi dell'articolo 16 della legge n. 84 del 1994 (ivi compresi i lavoratori in esubero delle imprese titolari di concessione).
Si ricorda altresì che in attuazione del richiamato art. 4 del D.L. 243/2016 sono state istituite le Agenzie di somministrazione del lavoro portuale e per la riqualificazione professionale dei porti di Taranto e di Gioia Tauro
Attraverso la modifica dei commi 997 e 998 della L. 234/2021 si proroga di ulteriori 24 mesi l’operatività dell'Agenzia per la somministrazione del lavoro in porto e per la riqualificazione professionale di Cagliari, portando così la durata massima di tale Agenzia da 54 a 78 mesi a decorrere dalla data di istituzione, ossia il 3 marzo 2022. Di conseguenza, vengono stanziate ulteriori risorse pari a euro 2.420.400 per il 2027 e di euro 2.475.200 per il 2028 per la corresponsione dell'indennità per le giornate di mancato avviamento al lavoro in favore dei lavoratori iscritti negli elenchi della medesima agenzia (comma 13).
Si ricorda che i commi 997 e 998 della L. 234/2021 hanno previsto che, in considerazione del calo dei traffici nei porti italiani a seguito dell’emergenza da COVID-19, anche al fine di sostenere i livelli occupazionali e di prevedere dei processi di riconversione industriale delle infrastrutture portuali, l’Autorità di sistema portuale del mare di Sardegna possa istituire, entro e non oltre la data del 30 giugno 2022, un’Agenzia per la somministrazione del lavoro nelle aree portuali nonché per la riqualificazione professionale dei lavoratori. Nell'ambito della suddetta Agenzia potranno confluire i lavoratori in esubero delle imprese che operano nelle realtà portuali dell'Autorità portuale in questione ivi compresi i lavoratori in esubero delle imprese titolari di concessioni. La durata dell’Agenzia non potrà superare i 36 mesi dalla data della sua istituzione
Agli oneri derivanti dai commi 12 e 13, pari complessivamente a 9.152.100 euro per il 2027 e a 9.357.100 euro per il 2028, si provvede mediante corrispondente riduzione del Fondo sociale per occupazione e formazione (comma 14).
Articolo 48
(Misure in materia di lavoro nel settore dell’artigianato)
L’articolo 48 modifica la legge-quadro sull’artigianato, consentendo alle imprese iscritte all’albo da almeno sette anni consecutivi di conservare la qualifica artigiana anche in caso di superamento dei limiti ordinari di personale, purché dovuto a nuove assunzioni o acquisizioni di aziende o rami d’azienda effettuate dal 1° gennaio 2027. I nuovi limiti sono fissati a 22 dipendenti per le lavorazioni non in serie, 11 per quelle in serie non interamente automatizzate, 38 per le lavorazioni artistiche, tradizionali e dell’abbigliamento su misura, 10 per i trasporti e 12 per l’edilizia. Con apprendisti aggiuntivi, i limiti possono salire rispettivamente a 27, 15, 48 e 17 dipendenti, escluso il settore dei trasporti.
Il mantenimento della qualifica richiede che l’impresa conservi il livello occupazionale raggiunto al momento del superamento, pena la perdita della qualifica dalla data della riduzione. Non rilevano le diminuzioni dovute a dimissioni volontarie, invalidità, pensionamento, riduzione volontaria dell’orario di lavoro o licenziamento per giusta causa.
L’articolo 48 determina minori entrate contributive per effetto dei nuovi limiti dimensionali, che consentono una ricomposizione settoriale delle imprese e una conseguente riduzione del costo del lavoro, dovuta all’applicazione di aliquote contributive più basse e al maggiore ricorso a forme contrattuali soggette a contribuzione ridotta. Secondo le stime degli effetti finanziari fornite dalla relazione tecnica, le minori entrate contributive sono pari a 13,7 milioni di euro nel 2027, 28,0 milioni nel 2028 e 28,6 milioni nel 2029; al netto dei maggiori effetti fiscali, l’onere è pari a 13,5 milioni nel 2027, 22,6 milioni nel 2028 e 20,0 milioni nel 2029, e cresce negli anni successivi fino a 26,2 milioni nel 2036.
Il prospetto riepilogativo degli effetti finanziari registra le minori entrate contributive in termini di fabbisogno e indebitamento netto e, in termini di saldo netto da finanziare, una maggiore spesa corrente di pari importo; gli effetti fiscali sono registrati su tutti e tre i saldi.
L’articolo 48 è composto da un unico comma e modifica la legge n. 443 del 1985, legge-quadro per l’artigianato. Nello specifico, il presente articolo interviene sull’articolo 4 della suddetta legge, relativo al numero massimo di lavoratori dipendenti che l’impresa artigiana deve avere per poter essere considerata tale.
Stante il dettato vigente dell’articolo 4, primo comma, della legge n. 443/1985, l’impresa artigiana può avvalersi di personale dipendente, purché sia diretto personalmente dall’imprenditore artigiano o dai soci e siano rispettati i seguenti limiti:
a) imprese che non lavorano in serie: fino a 18 dipendenti, di cui non più di 9 apprendisti; il limite complessivo può salire a 22, purché i dipendenti aggiuntivi siano apprendisti;
b) imprese che lavorano in serie, con lavorazione non completamente automatizzata: fino a 9 dipendenti, di cui non più di 5 apprendisti; il limite complessivo può salire a 12, purché i dipendenti aggiuntivi siano apprendisti;
c) imprese operanti nei settori delle lavorazioni artistiche, tradizionali e dell’abbigliamento su misura: fino a 32 dipendenti, di cui non più di 16 apprendisti; il limite complessivo può salire a 40, purché i dipendenti aggiuntivi siano apprendisti. I settori interessati sono stati individuati con il D.P.R. n. 288/2001;
d) imprese di trasporto: fino a 8 dipendenti;
e) imprese di costruzioni edili: fino a 10 dipendenti, di cui non più di 5 apprendisti. Il limite complessivo può salire a 14, purché i dipendenti aggiuntivi siano apprendisti.
L’articolo in esame aggiunge, in fine, due nuovi commi dopo il secondo al citato articolo 4.
Il nuovo terzo comma prevede che le imprese iscritte ininterrottamente da almeno sette anni all’albo provinciale delle imprese artigiane conservino tale qualifica anche in caso di superamento dei limiti dimensionali previsti dal primo comma dell’articolo 4, qualora il superamento derivi da nuove assunzioni o da acquisizioni di aziende o rami d’azienda effettuate a decorrere dal 1° gennaio 2027.
Sempre secondo il terzo comma così aggiunto, il mantenimento della qualifica di impresa artigiana è subordinato al rispetto dei seguenti limiti:
a) per le imprese che non lavorano in serie: un massimo di 22 dipendenti, di cui non più di 11 apprendisti; il limite complessivo può essere elevato fino a 27 dipendenti, a condizione che le unità aggiuntive siano apprendisti;
b) per le imprese che lavorano in serie, purché la lavorazione non sia del tutto automatizzata: un massimo di 11 dipendenti, di cui non più di 6 apprendisti; il limite complessivo può essere elevato fino a 15 dipendenti, a condizione che le unità aggiuntive siano apprendisti;
c) per le imprese operanti nei settori delle lavorazioni artistiche, tradizionali e dell’abbigliamento su misura: un massimo di 38 dipendenti, di cui non più di 19 apprendisti; il limite complessivo può essere elevato fino a 48 dipendenti, a condizione che le unità aggiuntive siano apprendisti;
d) per le imprese di trasporto: un massimo di 10 dipendenti;
e) per le imprese di costruzioni edili: un massimo di 12 dipendenti, di cui non più di 6 apprendisti. Il limite complessivo può essere elevato fino a 17 dipendenti, a condizione che le unità aggiuntive siano apprendisti.
Il nuovo quarto comma prevede che la disposizione di cui al precedente terzo comma si applichi a condizione che, nei mesi successivi al superamento dei limiti dimensionali ordinari, l’impresa mantenga un numero di dipendenti almeno pari a quello raggiunto alla data del superamento. Ai fini della verifica di tale requisito, non rilevano le riduzioni di personale dovute a dimissioni volontarie, invalidità, pensionamento, riduzione volontaria dell’orario di lavoro o licenziamento per giusta causa.
Qualora il livello occupazionale richiesto non sia mantenuto, l’impresa perde la qualifica di impresa artigiana a decorrere dalla data in cui si è verificata la riduzione.

L’articolo 45, comma 2, della Costituzione affida alla legge il compito di “provvedere alla tutela e allo sviluppo dell’artigianato”. La disposizione riconosce all’artigianato un ruolo strutturale nel tessuto economico e sociale e obbliga il legislatore a predisporre strumenti idonei non solo a proteggerlo, ma anche a promuoverne la crescita.
La legge n. 443/1985 (denominata anche “legge-quadro per l’artigianato”) è la norma di riferimento per la disciplina e il sostegno del settore artigiano in Italia. Il suo scopo principale è attuare l’obbligo costituzionale di tutelare e sviluppare l’artigianato fornendo i principi fondamentali nell’ambito dei quali le regioni esercitano la loro potestà legislativa. Si ricorda che, a seguito della riforma del Titolo V della parte seconda della Costituzione (legge costituzionale n. 3/2001), l’artigianato non figura tra le materie elencate dall’articolo 117, secondo e terzo comma, della Costituzione ed è pertanto riconducibile alla potestà legislativa residuale delle regioni (articolo 117, quarto comma).
I contenuti centrali della legge n. 443/1985 si concentrano sulla definizione dei requisiti per l’impresa artigiana e l’imprenditore, sul sistema di rappresentanza e controllo, e sugli ambiti di sostegno.
Nello specifico, l’articolo 1 stabilisce che le regioni legiferano in materia di artigianato nel rispetto dei principi della medesima legge. Tra gli obiettivi vi sono la tutela e sviluppo del settore, l’accesso al credito, l’assistenza tecnica, la ricerca applicata, la formazione, gli insediamenti artigiani.
L’articolo 2 dispone che è imprenditore artigiano, colui che esercita personalmente, professionalmente e in qualità di titolare, l’impresa artigiana, assumendone la piena responsabilità con tutti gli oneri ed i rischi inerenti alla sua direzione e gestione e svolgendo in misura prevalente il proprio lavoro, anche manuale, nel processo produttivo.
L’articolo 3 fornisce la definizione di impresa artigiana, come l’impresa che, entro i limiti dimensionali previsti dalla legge, svolge in via prevalente produzione di beni o servizi non commerciali o agricoli; può essere individuale o societaria. È ammessa la forma di società a responsabilità limitata e la società in accomandita semplice, se i soci (o il socio unico) possiedono i requisiti dell’articolo 2 e il lavoro prevale sul capitale. L’impresa può operare in sede fissa, presso l’abitazione, in altra sede designata dal committente, in forma ambulante o di posteggio; l’imprenditore artigiano può essere titolare di una sola impresa artigiana.
L’articolo 4, come visto, definisce i limiti dimensionali che l’impresa non può superare per mantenere la qualifica di artigiana. Tali limiti variano a seconda del settore e della tipologia di attività svolta.
L’articolo 5 istituisce l’albo provinciale delle imprese artigiane come strumento di ricognizione e controllo dei requisiti.
L’articolo 6 disciplina la sezione specifica dell’albo dedicata a consorzi, società consortili e associazioni tra imprese artigiane.
L’articolo 7 prevede che la commissione provinciale per l’artigianato deliberi su iscrizioni, modifiche e cancellazioni delle imprese artigiane dall’albo provinciale, in relazione alla sussistenza, modificazione o perdita dei requisiti.
L’articolo 8 è dedicato all’istruzione artigiana: essa si svolge nell’ambito della formazione professionale; le imprese possono essere chiamate a concorrere, tramite convenzioni, all’erogazione di corsi; le Regioni possono riconoscere la bottega-scuola; spettano alle Regioni promozione e coordinamento della formazione imprenditoriale e l’aggiornamento professionale degli artigiani.
Infine, gli articoli 9, 10 e 11 disciplinano gli organi amministrativi e di tutela dell’artigianato, in particolare le commissioni provinciali e le commissioni regionali per l’artigianato.
Articolo 49
(Trattamento sostitutivo della retribuzione nel settore della pesca)
L’articolo 49 disciplina il trattamento sostitutivo della retribuzione per i lavoratori del settore della pesca e per gli armatori imbarcati, disciplinandone i requisiti di accesso, la misura della prestazione, le modalità di finanziamento e gli effetti previdenziali.
Come indicato nella Relazione tecnica, la quantificazione degli effetti finanziari è stata ricavata estrapolando dagli archivi dell’INPS, con riferimento all’anno 2025, le informazioni relative ai lavoratori dipendenti appartenenti alla platea interessata, distinti in relazione alla tipologia del rapporto di lavoro e al numero delle giornate lavorate.
In particolare per quanto attiene al dettaglio dei maggiori oneri nel periodo 2027-2036 si rinvia alla tabella contenuta nella relazione tecnica alla pagina 294 dello stampato dell’A.C. 3174.
In particolare, il comma 1 introduce, a decorrere dal 1° gennaio 2027, a favore dei lavoratori dipendenti imbarcati su navi adibite alla pesca marittima e in acque interne e lagunari, ivi compresi i soci lavoratori di cooperative della piccola pesca, nonché a favore degli armatori e dei proprietari armatori, imbarcati sulla nave dai medesimi gestita, il riconoscimento, per le giornate di lavoro non prestate, di un trattamento sostitutivo della retribuzione. A tale riguardo viene stabilito che l’Istituto Nazionale di Previdenza Sociale (INPS) provveda alla erogazione delle relative prestazioni.
Il comma 2 individua i requisiti necessari ai fini del diritto al trattamento sostitutivo di cui al comma 1, prevedendo che i lavoratori in questione debbano possedere una anzianità di lavoro effettivo di trenta giorni alla data di presentazione della domanda, maturata presso il datore di lavoro che richiede la prestazione, anche su più unità navali, precisando che tale requisito di anzianità di lavoro effettivo non è richiesto per le sospensioni dal lavoro dovute ad intemperie stagionali.
Il comma 3 disciplina l’ambito di applicazione oggettivo del trattamento sostitutivo. In particolare si prevede che lo stesso sia dovuto per le sospensioni dal lavoro derivate da:
Ø intemperie stagionali o per altre cause non imputabili al datore di lavoro o ai lavoratori, aventi il carattere della transitorietà, quali i fenomeni infettivi e gli attacchi parassitari rilevanti;
Ø la mancanza di lavoro e la perdita di commesse;
Ø la perdita consistente del prodotto, nonché da provvedimenti delle autorità nazionali ed europee.
Il comma 4 dispone che l’accesso al trattamento sostitutivo di cui al comma 1 sia garantito per la durata massima di novanta giorni nell'anno e che non sia dovuto per le festività non retribuite, per le assenze che non comportino retribuzione e per le giornate in cui i lavoratori sospesi si dedichino ad altre attività remunerate.
Il comma 5 stabilisce l’importo del trattamento sostitutivo, quantificandolo nella misura dell’ottanta per cento della retribuzione media giornaliera che sarebbe spettata al lavoratore per le giornate di lavoro non prestate. Si prevede, inoltre, che ai lavoratori beneficiari del trattamento sostitutivo spetti l’assegno per il nucleo familiare.
La disposizione specifica, infine, che per i trattamenti di cui al comma 1 non è dovuta la contribuzione addizionale.
Il comma 6 individua le modalità attuative per la presentazione in via telematica all’Istituto Nazionale di Previdenza Sociale (INPS) della domanda di concessione del trattamento di cui al comma 1.
Il comma 7 prevede, a carico delle imprese, un contributo ordinario, nella misura di due punti percentuali della retribuzione imponibile ai fini previdenziali per i dipendenti e della retribuzione convenzionale per gli armatori e i proprietari armatori di cui al comma 1.
Il comma in questione stabilisce, inoltre, un contributo addizionale, pari a quattro punti percentuali della retribuzione globale che sarebbe spettata al lavoratore per le giornate di lavoro non prestate, a carico dei datori di lavoro che presentino la domanda di trattamento di cui al comma 1.
Si prevede, infine, che il contributo addizionale non spetti per i trattamenti concessi in relazione a sospensioni determinate da intemperie stagionali.
Il comma 8 dispone che i periodi di trattamento sostitutivo della retribuzione siano riconosciuti ai fini del diritto e della misura alla pensione anticipata o di vecchiaia e che il contributo figurativo sia calcolato sulla base della retribuzione globale cui è riferito il trattamento.
Il comma 9, da ultimo, prevede che, a decorrere dal 1° gennaio 2027, i lavoratori dipendenti di cui al comma 1 si intendano cessati dall’iscrizione al fondo integrazione salariale e cessino di versare la relativa contribuzione.
Articolo 50
(Liquidazione del TFS dei dipendenti pubblici)
L’articolo 50 interviene con riferimento ai casi di cessazione dal servizio per raggiungimento dei limiti di età o di servizio previsti dagli ordinamenti di appartenenza (anche per collocamento a riposo d'ufficio) dei dipendenti pubblici, prevedendo:
- al comma 1, la progressiva riduzione dei termini di liquidazione dei trattamenti di fine servizio, comunque denominati - dai nove mesi previsti per chi matura i requisiti pensionistici dal 1° gennaio 2027, a sei mesi (nel 2028) e a tre mesi (nel 2029), a seconda del periodo di maturazione dei requisiti, fino alla loro sostanziale eliminazione a decorrere dal 1° gennaio 2030;
- al comma 2, il graduale superamento della corresponsione rateale di tali trattamenti, innalzando i limiti relativi all’ammontare complessivo della prestazione, ai quali è legato il pagamento del trattamento in un unico importo annuale o in più importi rateali annuali, e stabilendo, infine, che le predette indennità siano riconosciute in una unica soluzione indipendentemente dall’importo da percepire a decorrere dal 1° gennaio 2035.
La relazione tecnica ascrive alla disposizione in esame maggiori oneri per prestazioni, al lordo degli effetti fiscali, pari a 337 milioni di euro nel 2028, 701 milioni nel 2029, 1.142 milioni nel 2030, 414 milioni nel 2031, 443 milioni nel 2032, 445 milioni nel 2033, 280 milioni nel 2034, 370 milioni nel 2035 e 50 milioni nel 2036. Non sono previsti oneri per il 2027.
L’articolo 50, comma 1, novellando l’articolo 3, comma 2, del decreto-legge 28 marzo 1997, n. 79 ridetermina la decorrenza, dalla cessazione del rapporto di lavoro, del termine per la liquidazione dei trattamenti di fine servizio, comunque denominati, dei dipendenti pubblici - nei casi di cessazione dal servizio per raggiungimento dei limiti di età o di servizio previsti dagli ordinamenti di appartenenza (anche per collocamento a riposo d'ufficio) - proseguendo il percorso avviato dall’articolo 1, comma 198, della legge 30 dicembre 2025, n. 199, legge di bilancio 2026, che ha ridotto da dodici a nove mesi il termine per i soggetti che maturano i requisiti pensionistici dal 1° gennaio 2027.
Secondo quanto affermato dalla relazione tecnica allegata al provvedimento, alla luce del monito contenuto nella sentenza della Corte costituzionale n. 130 del 2023 e di quanto indicato nell’Ordinanza n. 25 del 2026 della medesima Corte la disposizione in esame unitamente alla disposizione di cui all’articolo 1, comma 198, della legge n. 199 del 2025 delinea un processo graduale e coordinato di eliminazione dei meccanismi dilatori per le fattispecie indicate.
Il comma 1 in esame, dunque riduce tale termine dilatorio dagli attuali nove mesi:
· con effetto dal 1° gennaio 2028, a sei mesi per i soggetti che maturano i requisiti per il pensionamento a decorrere da tale data entro il 31 dicembre del medesimo anno 2028;
· con effetto dal 1° gennaio 2029, a tre mesi per i soggetti che maturano i requisiti per il pensionamento a decorrere dalla predetta data entro il 31 dicembre 2029.
Inoltre, la novella in esame, al secondo periodo, prevede che, dal 1° gennaio 2030, per i soggetti che maturano i requisiti da tale data e cessano dal servizio per raggiungimento dei limiti di età, l’ente erogatore procede alla liquidazione a decorrere dalla cessazione. Tale novella, inoltre, precisa che resta ferma la disposizione prevista all’ultimo periodo del comma 2 novellato, che prevede la corresponsione del trattamento entro i tre mesi successivi e la debenza degli interessi decorsi tali tre mesi.
Il comma 2 novella l’articolo 12 del decreto-legge 31 maggio 2010, n. 78 (aggiungendo un comma 7-bis dopo il comma 7), convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, e prevede, con effetto dal 1° gennaio 2031, con riferimento ai soggetti che maturano i requisiti per il pensionamento e limitatamente ai casi di cessazione dal servizio per raggiungimento dei limiti di età, la modifica degli importi per il riconoscimento dell'indennità di buonuscita, dell'indennità premio di servizio, del trattamento di fine rapporto e di ogni altra indennità equipollente corrisposta una-tantum comunque denominata spettante a seguito di cessazione a vario titolo dall'impiego.
In particolare, la disposizione ridetermina il limite di 50 mila euro, al lordo delle relative trattenute fiscali, previsto alla lettera a) del comma 7 dell’art. 12 del DL 78/2010 relativamente all’ammontare complessivo della prestazione (in coincidenza o al di sotto del quale è prevista la corresponsione di un unico importo annuale), nonché quello previsto alla lettera b), primo periodo, del medesimo comma 7, sempre relativamente all’ammontare complessivo della prestazione (sopra al quale si prevede la corresponsione di due importi annuali, entro il limite dei 100 mila euro) elevandolo:
- fino a 60 mila euro, qualora i requisiti siano maturati entro il 31 dicembre 2031;
- fino a 70 mila euro, qualora i requisiti siano maturati entro il 31 dicembre 2032;
- fino a 80 mila euro, qualora i requisiti siano maturati entro il 31 dicembre 2033;
- fino a 90 mila euro, qualora i requisiti siano maturati entro il 31 dicembre 2034.
Secondo quanto indicato nella relazione illustrativa del provvedimento, tale disposizione, dunque, eleva l’importo erogabile in una unica soluzione annuale in presenza della maturazione dei requisiti nei diversi anni previsti.
Si prevede, infine, che, con effetto dal 1° gennaio 2035, con riferimento ai soggetti che maturano i requisiti per il pensionamento dal 1° gennaio 2035 e limitatamente ai casi di cessazione dal servizio per raggiungimento dei limiti di età, non trovano applicazione le disposizioni di cui al comma 7 dell’art. 12 del DL 78/2010, dunque stabilendo che le predette indennità siano riconosciute in una unica soluzione indipendentemente dall’importo da percepire.
Si ricorda che l’art. 12 del DL 78/2010, al comma 7, prevede che il trattamento di fine rapporto e di ogni altra indennità equipollente corrisposta una-tantum comunque denominata spettante a seguito di cessazione a vario titolo dall'impiego è effettuato:
a) in un unico importo annuale se l'ammontare complessivo della prestazione, al lordo delle relative trattenute fiscali, è complessivamente pari o inferiore a 50.000 euro;
b) in due importi annuali se l'ammontare complessivo della prestazione, al lordo delle relative trattenute fiscali, è complessivamente superiore a 50.000 euro ma inferiore a 100.000 euro; in tal caso il primo importo annuale è pari a 50.000 euro e il secondo importo annuale è pari all'ammontare residuo;
c) in tre importi annuali se l'ammontare complessivo della prestazione, al lordo delle relative trattenute fiscali, è complessivamente uguale o superiore a 100.000 euro, in tal caso il primo importo annuale è pari a 50.000 euro, il secondo importo annuale è pari a 50.000 euro e il terzo importo annuale è pari all'ammontare residuo.
Al riguardo, si osserva che la relazione tecnica, con riferimento alla disposizione in esame, afferma che per coloro che maturano i requisiti per l’accesso al pensionamento di vecchiaia dal 2027 e cessano dal servizio per limiti di età si prevede un processo graduale e coordinato che si sostanzia in tali termini:
e) se maturano i requisiti nell’anno 2031 l’importo massimo della prima quota annuale di trattamento è elevato da 50.000 euro a 60.000 euro, confermando per la seconda quota annuale l’eventuale importo differenziale nel limite massimo della differenza tra 100.000 euro e 60.000 euro e per la terza quota annuale l’eventuale importo residuo eccedente i 100.000 euro;
f) se maturano i requisiti nell’anno 2032 l’importo massimo della prima quota annuale di trattamento è elevato da 50.000 euro a 70.000 euro, confermando per la seconda quota annuale l’eventuale importo differenziale nel limite massimo della differenza tra 100.000 euro e 70.000 euro e per la terza quota annuale l’eventuale importo residuo eccedente i 100.000 euro;
g) se maturano i requisiti nell’anno 2034 l’importo massimo della prima quota annuale di trattamento è elevato da 50.000 euro a 90.000 euro, confermando per la seconda quota annuale l’eventuale importo differenziale nel limite massimo della differenza tra 100.000 euro e 90.000 euro e per la terza quota annuale l’eventuale importo residuo eccedente i 100.000 euro;
h) se maturano i requisiti dall’anno 2035 non è più prevista la suddivisione della prestazione in più quote annuali.
Anche alla luce di quanto evidenziato nella relazione tecnica, in relazione al comma 7 dell’art.12 del DL 78/2010, si valuti l’opportunità di chiarire se la rideterminazione del limite di 50 mila euro prevista dalla novella in esame comporti conseguentemente la rideterminazione, con riferimento alla lettera b), secondo periodo, del primo importo annuale da liquidare e, con riferimento alla lettera c), del primo e del secondo importo annuale da liquidare.
Articolo 51
(Ape sociale)
L’articolo 51 reca disposizioni in materia di Ape sociale.
In particolare, il comma 1, primo periodo, prevede di applicare fino al 31 dicembre 2027 le disposizioni in materia di APE sociale in favore dei soggetti che ne abbiano i requisiti, al compimento dell'età di 63 anni e 6 mesi. Inoltre, si dispone l'applicazione delle disposizioni che semplificano la procedura per l'accesso all'APE sociale (di cui al secondo e terzo periodo dell'art. 1, c. 165, L. 205/2017) anche con riferimento ai soggetti che verranno a trovarsi nelle condizioni indicate nel corso del 2027 (secondo periodo), incrementando la relativa autorizzazione di spesa di 180 milioni di euro per l'anno 2027, di 370 milioni di euro per l'anno 2028, di 350 milioni di euro per l'anno 2029, di 300 milioni di euro per l'anno 2030, di 170 milioni di euro per l'anno 2031 e di 30 milioni di euro per l'anno 2032 (terzo periodo).
Ai sensi del comma 2, il predetto beneficio non è cumulabile con i redditi di lavoro dipendente o autonomo, ad eccezione di quelli derivanti da lavoro autonomo occasionale, nel limite di 5 mila euro lordi annui.
Con riferimento alle disposizioni in esame, la relazione tecnica ascrive alla disposizione maggiori oneri, in termini di incremento dei limiti di spesa, pari a 180 milioni di euro per l'anno 2027, 370 milioni di euro per l'anno 2028, 350 milioni di euro per l'anno 2029, 300 milioni di euro per l'anno 2030, 170 milioni di euro per l'anno 2031 e 30 milioni di euro per l’anno 2032.
Il comma 1, primo periodo, è volto a prevedere l’applicazione sino al 31 dicembre 2027 delle disposizioni in materia di APE sociale - di cui all'articolo 1, commi da 179 a 186, della legge n. 232 del 2016 - in favore dei soggetti che si trovino al compimento dei 63 anni e 6 mesi in una delle condizioni previste dal comma 179 (disoccupazione, assistenza a familiare con disabilità che necessita di sostegno intensivo, riduzione della capacità lavorativa per invalidità grave, lavoratori dipendenti che svolgono attività lavorative gravose). Inoltre, sempre tale comma, al secondo periodo, dispone l’applicazione delle disposizioni di cui al secondo e terzo periodo del comma 165 dell’articolo 1 della legge 27 dicembre 2017, n. 205 (che semplifica la procedura per l’accesso all’APE sociale), anche con riferimento ai soggetti che verranno a trovarsi nelle condizioni indicate nel corso del 2027.
La Relazione tecnica fa presente al riguardo che, tenuto conto degli elementi di monitoraggio per il 2026, che hanno richiesto un parziale rifinanziamento dell’intervento, dell’andamento degli oneri della prestazione in argomento degli ultimi anni nonché dei profili demografici, deriva la necessità di incrementare la relativa autorizzazione di spesa per gli accessi 2027, stimati in circa 27.000, conseguendone i maggiori oneri.
Conseguentemente, il medesimo comma 1, al terzo periodo, dispone che l'autorizzazione di spesa che finanzia la suddetta misura (di cui all’articolo 1, comma 186, della legge n. 232 del 2016) è incrementata di 180 milioni di euro per l'anno 2027, di 370 milioni di euro per l'anno 2028, di 350 milioni di euro per l'anno 2029, di 300 milioni di euro per l'anno 2030, di 170 milioni di euro per l'anno 2031 e di 30 milioni di euro per l'anno 2032.
Il comma 2 prevede, infine, che il beneficio in esame non sia cumulabile con i redditi di lavoro dipendente o autonomo, salvo quelli che derivino da lavoro autonomo occasionale, nel limite di 5 mila euro lordi annui.
L'Ape sociale consiste in una indennità, pari all'importo della rata mensile della pensione calcolata al momento dell'accesso alla prestazione, comunque di importo massimo pari a 1.500 euro, non cumulabile con altri trattamenti di sostegno al reddito connessi allo stato di disoccupazione involontaria. È attualmente corrisposta fino al conseguimento dei requisiti pensionistici, al compimento dei 63 anni e 5 mesi (requisito così elevato, rispetto ai precedenti 63 anni, dalla legge di bilancio 2024), a favore dei seguenti soggetti:
- persone con un'anzianità contributiva di almeno 30 anni, in stato di disoccupazione a seguito di licenziamento, dimissioni per giusta causa o risoluzione consensuale del rapporto di lavoro o per scadenza del termine del rapporto di lavoro a tempo determinato (in quest'ultimo caso, occorre aver lavorato per almeno diciotto mesi nei tre anni precedenti) e che hanno concluso la prestazione per la disoccupazione loro spettante;
- persone con un'anzianità contributiva di almeno 30 anni, che assistono da almeno sei mesi il coniuge o un parente di primo grado convivente con handicap grave o un parente o un affine di secondo grado convivente i cui genitori o il cui coniuge abbia più di settant'anni o siano anch'essi affetti da patologie invalidanti, o siano deceduti o mancanti;
- persone con un'anzianità contributiva di almeno 30 anni e con una capacità lavorativa ridotta di almeno il 74 per cento;
- lavoratori dipendenti con almeno 36 anni di anzianità contributiva che svolgono da almeno sette anni negli ultimi dieci anni o almeno sei anni negli ultimi sette anni attività lavorative gravose. L'elenco di tali professioni è stato aggiornato ed esteso con la legge di bilancio 2022, che ha previsto anche un'anzianità contributiva più bassa, pari a 32 anni, per gli operai edili, i ceramisti e i conduttori di impianti per la formatura di articoli in ceramica e terracotta.
Per le donne i requisiti di anzianità contributiva previsti sono ridotti di 12 mesi per ciascun figlio, nel limite massimo di 2 anni (APE sociale donna).
Articolo 52
(Fondo per il supporto in uscita dal mercato del lavoro)
L’articolo 52 prevede l’istituzione di un fondo per il supporto in uscita dal mondo del lavoro, destinato a finanziare interventi diretti a disciplinare misure di supporto in uscita dal mercato del lavoro.
L’articolo 52 precisa che tale fondo ha una dotazione di 850 milioni di euro per ciascuno degli anni 2027, 2028 e 2029.
L’articolo 52 istituisce - nello stato di previsione del Ministero del lavoro e delle politiche sociali - un fondo, con la finalità di finanziare misure finalizzate a prevedere interventi di supporto in uscita dal mercato del lavoro, anche con riferimento a specifici soggetti in difficoltà e con eventuali misure concernenti ammortizzatori sociali.
Il fondo in oggetto ha una dotazione di 850 milioni di euro per ciascuno degli anni 2027, 2028 e 2029.
La disposizione precisa che gli interventi destinati ad essere finanziati saranno adottati con successivo provvedimento legislativo. Al riguardo, si valuti l’opportunità di specificare la natura dell’atto e il relativo termine di adozione.
Articolo 53, commi 1 e 2
(Carta per l’acquisto di beni e prestazioni sanitarie
per i pensionati ultrasettantacinquenni)
L’articolo 53, al comma 1 , istituisce, nello stato di previsione del Ministero del lavoro e delle politiche sociali, per il successivo trasferimento all’INPS, un fondo con una dotazione di 1.645 milioni di euro per l’anno 2027, che costituisce limite di spesa, destinato all’attribuzione di una Carta del valore di 300 euro per l’acquisto di beni e prestazioni in materia sanitaria, definiti con decreto ministeriale (cfr. infra).
La Carta è attribuita nell’anno 2027 ai soggetti, che abbiano compiuto 75 anni alla data del 31 dicembre 2026, titolari di uno o più trattamenti pensionistici – esattamente definiti -, di importo complessivamente non superiore per l’anno 2025 a 28.000 euro su base annua.
Viene chiarito che le somme assegnate con la Carta citata non costituiscono reddito imponibile e non rilevano ai fini del computo del valore dell’ISEE.
E’ poi rimesso ad un decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell’economia e delle finanze, da emanare entro trenta giorni dall’entrata in vigore della legge, la definizione delle modalità di attuazione delle disposizioni di cui ai commi 1 e 2 dell’articolo in commento, ed in particolare delle condizioni di accreditamento degli esercizi commerciali, delle strutture e prestazioni professionali sanitarie in relazione ai quali la Carta può essere utilizzata, nonché delle procedure per il rispetto del limite di spesa in precedenza indicato (comma 1).
Per le procedure connesse all’erogazione della Carta di cui al comma 1 viene autorizzata una spesa fino al limite massimo di 8 milioni di euro per l’anno 2027 a valere sulle risorse del Fondo di cui al medesimo comma. L’INPS, salvo quanto previsto al primo periodo, procede con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente (comma 2).
L’articolo 53, ai commi 1 e 2 prevede interventi pari a un importo di 1645 milioni di euro per l’anno 2027, che costituiscono limite di spesa, di cui 1637 milioni di euro per spesa per prestazioni relative all’ammontare accreditato sulla carta e 8 milioni di euro per l’attribuzione della Carta ai beneficiari.
L’articolo 53, al comma 1, istituisce, nello stato di previsione del Ministero del lavoro e delle politiche sociali, per il successivo trasferimento all’INPS, un fondo con una dotazione di 1.645 milioni di euro per l’anno 2027, che costituisce limite di spesa, destinato all’attribuzione di una Carta del valore di 300 euro per l’acquisto di beni e prestazioni in materia sanitaria definiti con decreto ministeriale (cfr. infra).
La Carta è riconosciuta, nel 2027, ai soggetti, che abbiano compiuto 75 anni alla data del 31 dicembre 2026, titolari di uno o più trattamenti pensionistici di importo complessivamente non superiore per l’anno 2025 a 28.000 euro su base annua.
Più nello specifico deve trattarsi di trattamenti pensionistici a carico di qualsiasi forma previdenziale obbligatoria, di pensione o assegno sociale, di pensione o assegno per invalidi civili, ciechi e sordomuti.
Viene chiarito che le somme assegnate con la Carta citata non costituiscono reddito imponibile e non rilevano ai fini del computo del valore dell’ISEE.
E’ poi rimesso ad un decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell’economia e delle finanze, da emanare entro trenta giorni dall’entrata in vigore della legge, la definizione delle modalità di attuazione della disposizioni di cui ai commi 1 e 2 dell’articolo in commento.
In particolare il decreto dovrà indicare:
· le condizioni di accreditamento degli esercizi commerciali, delle strutture sanitarie e delle prestazioni professionali sanitarie in relazione ai quali la Carta può essere utilizzata;
· le procedure per il rispetto del limite di spesa in precedenza indicato (comma 1).
Il comma 2 autorizza, per le procedure connesse all’erogazione della Carta di cui al comma 1, una spesa fino al limite massimo di 8 milioni di euro per l’anno 2027 a valere sulle risorse del Fondo di cui al medesimo comma. L’INPS, salvo quanto previsto al primo periodo, procede con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente
In proposito la relazione tecnica evidenzia che il predetto limite di spesa è stato determinato sulla base dei seguenti elementi dedotti dal Casellario dei pensionati, anno 2025.
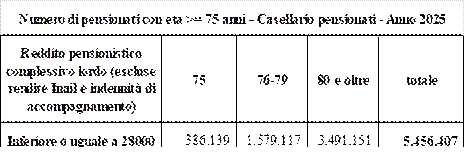
Articolo 53, comma 3
(Prestazione universale per persone anziane non autosufficienti)
L’articolo 53, comma 3, proroga fino al 31 dicembre 2027 la prestazione universale per persone anziane non autosufficienti, istituita, in via sperimentale, dal 1° gennaio 2025 al 31 dicembre 2026, dal D.Lgs. n. 29 del 2024 (lettera a)). Inoltre, innalza a 12.000 euro (rispetto al valore di 6.000 euro previsto per gli anni 2025 e 2026), per l’anno 2027, il valore dell’ISEE necessario per accedere alla suddetta prestazione (lettera b)). Infine, quantifica gli oneri derivanti da tali disposizioni in un importo pari a 136 milioni di euro per l’anno 2027, che costituisce il limite massimo di spesa (lettera c)).
La disposizione in oggetto prevede interventi pari a un importo di 136 milioni di euro per l’anno 2027.
La relazione tecnica specifica che alla determinazione dei suddetti oneri si è giunti considerando un numero di 20.000 domande per la prestazione universale per l’anno 2027, un numero medio di mesi pari a 8 (in base all’attività di monitoraggio), per un importo mensile di 850 euro.
L’articolo 53, comma 3, modifica la disciplina relativa alla prestazione universale per persone anziane non autosufficienti, prevista dagli articoli 34, 35 e 36 del D.Lgs. n. 29 del 2024 (v. infra).
In particolare, il comma in esame apporta le seguenti modifiche al citato D.Lgs. n. 29 del 2024:
§ all’articolo 34, comma 1, proroga fino al 31 dicembre 2027 la prestazione universale per persone anziane non autosufficienti, istituita, in via sperimentale, dal 1° gennaio 2025 al 31 dicembre 2026 (lettera a));
§ all’articolo 35, comma 1, lettera c), stabilisce, in riferimento all’anno 2027, che il valore dell’ISEE (Indicatore della situazione economica equivalente) necessario per accedere alla prestazione universale non deve superare i 12.000 euro (a differenza degli anni 2025 e 2026, in relazione ai quali il valore massimo dell’ISEE è fissato a 6.000 euro) (lettera b));
§ all’articolo 36, comma 6, dispone che l’“assegno di assistenza” (v. infra) è riconosciuto, per l’anno 2027, nel limite massimo di spesa di 136 milioni di euro (lettera c)).
La relazione tecnica evidenzia che, sulla base dei dati di monitoraggio disponibili a luglio 2026, il tasso di adesione alla prestazione universale è marcatamente inferiore rispetto alle stime iniziali: risultano 7.000 domande presentate e un tasso di accoglimento del 61 per cento. L’innalzamento della soglia ISEE a 12.000 euro, disposto dalla lettera b) del comma in esame (v. supra), consentirebbe il raggiungimento del numero di 20.000 domande per l’anno 2027, con oneri stimati per tale anno pari a 136 milioni di euro che, in ogni caso, costituisce il limite di spesa.
Si ricorda che l’articolo 34, comma 1, del citato D.Lgs. n. 29 del 2024, ha istituito, in via sperimentale, dal 1° gennaio 2025 al 31 dicembre 2026, una prestazione universale per il sostegno della domiciliarità e dell’autonomia personale delle persone anziane non autosufficienti subordinata allo specifico bisogno assistenziale.
L’INPS provvede all’individuazione dello stato di bisogno assistenziale, di livello gravissimo, delle persone anziane non autosufficienti in possesso dei requisiti definiti dall’articolo 35, comma 1, del medesimo D.Lgs. n. 29 del 2024 (v. infra) (comma 2). Con decreto del Ministro del lavoro e delle politiche sociali è nominata la commissione tecnico-scientifica per l’individuazione degli indicatori atti alla definizione dei criteri di classificazione dello stato di bisogno assistenziale gravissimo (comma 3). Con il decreto del Ministro del lavoro e delle politiche sociali n. 155 del 16 ottobre 2024 è stata nominata la suddetta commissione; gli indicatori dello stato di bisogno assistenziale gravissimo sono stati adottati con il decreto del Ministro del lavoro e delle politiche sociali n. 200 del 19 dicembre 2024. Con decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell’economia e delle finanze, sentito l’INPS e previa intesa in sede di Conferenza unificata, sono definite le modalità attuative e operative della prestazione universale, dei relativi controlli e della eventuale revoca, nonché le connesse attività preparatorie e organizzative. In attuazione di tale disposizione è stato adottato il decreto 21 febbraio 2025 del Ministero del lavoro e delle politiche sociali.
Si ricorda, inoltre, che l’articolo 35, comma 1, del citato D.Lgs. n. 29 del 2024, stabilisce che l’INPS provvede all’erogazione della prestazione universale che viene riconosciuta, previa espressa richiesta, alla persona anziana non autosufficiente in possesso dei seguenti, ulteriori requisiti:
§ un’età anagrafica di almeno 80 anni (lettera a));
§ un livello di bisogno assistenziale gravissimo (v. supra) (lettera b));
§ un valore dell’indicatore della situazione economica equivalente (ISEE) per le prestazioni agevolate di natura sociosanitaria, non superiore a 6.000 euro (lettera c));
§ la titolarità dell’indennità di accompagnamento (di cui all’articolo 1, comma 1, della legge n. 18 del 1980), ovvero il possesso dei requisiti necessari per l’ottenimento di essa (lettera d)).
I soggetti previsti dal comma 1 possono richiedere la prestazione universale in modalità telematica all’INPS o presentare richiesta presso gli istituti di patronato (comma 2).
Si ricorda, infine, che l’articolo 36 dispone che la prestazione universale può essere erogata in forma di trasferimento monetario e di servizi alla persona (comma 1). Stabilisce, inoltre (comma 2), che essa è esente da imposizione fiscale e non soggetta a pignoramento, viene erogata mensilmente ed è composta da:
§ una quota fissa monetaria corrispondente all’indennità di accompagnamento (prevista dall’articolo 1 della citata L. n. 18 del 1980);
§ una quota integrativa definita “assegno di assistenza”, pari a 850 euro mensili finalizzata a remunerare il costo del lavoro di cura e assistenza, svolto da lavoratori domestici con mansioni di assistenza alla persona titolari di rapporto di lavoro conforme ai contratti collettivi nazionali di settore, o l’acquisto di servizi destinati al lavoro di cura e assistenza e forniti da imprese qualificate nel settore dell’assistenza sociale non residenziale, nel rispetto delle specifiche previsioni contenute nella programmazione integrata di livello regionale e locale, che coinvolge gli enti territoriali e locali per specifici ambiti.
Quando fruita, la prestazione universale assorbe l’indennità di accompagnamento e le ulteriori prestazioni previste dall’articolo 1, comma 164, della L. n. 234 del 2021 (ovvero i contributi, diversi dall’indennità di accompagnamento, per il sostegno della domiciliarità e dell’autonomia personale delle persone anziane non autosufficienti e il supporto ai familiari che partecipano all’assistenza) (comma 4).
Il comma 6 stabilisce che la prestazione universale è riconosciuta a domanda. Dispone, inoltre, che l’assegno di assistenza previsto dal precedente comma 2, lettera b), è riconosciuto nel limite massimo di spesa di 250 milioni di euro per l’anno 2025 e di 250 milioni di euro per l’anno 2026. L’INPS svolge attività di monitoraggio della relativa spesa, fornendo informazioni al Ministero del lavoro e delle politiche sociali e al Ministero dell’economia e delle finanze.
Articolo 54
(Incentivo per la prosecuzione dell’attività lavorativa
dopo il conseguimento dei requisiti
per il trattamento pensionistico anticipato)
L’articolo 54 estende l’ambito di applicabilità di un incentivo per la prosecuzione dell’attività lavorativa da parte di lavoratori dipendenti, pubblici e privati, rientranti in una fattispecie di conseguimento dei requisiti per il trattamento pensionistico anticipato; l’ampliamento della possibilità concerne i soggetti che, nell’anno 2027, maturino, o abbiano già maturato, il diritto al pensionamento anticipato in base all’anzianità contributiva richiesta in via generale per il riconoscimento del medesimo trattamento anticipato a prescindere dall’età anagrafica. Si ricorda che l’incentivo consiste nella corresponsione al lavoratore della quota di contribuzione pensionistica a suo carico, con conseguente esclusione del versamento e dell’accredito sia di tale quota contributiva sia di quella omologa a carico del datore di lavoro.
Con riferimento al presente articolo 54, la relazione tecnica prevede: un effetto finanziario complessivo positivo per l’anno 2027, quantificato in 0,1 milioni di euro; un effetto complessivo negativo per ciascuno degli anni 2028-2030, quantificato in 0,4 milioni per il 2028, 0,6 milioni per il 2029 e 13,0 per il 2030; un effetto complessivo positivo per ciascuno degli anni 2031-2036, quantificato in 2,8 milioni annui (le stime sono operate per il decennio 2027-2036).
Nella disciplina finora vigente, la possibilità di fruizione del suddetto incentivo concerne i soggetti che, entro il 31 dicembre 2026, abbiano conseguito il requisito per il suddetto trattamento pensionistico anticipato. Si ricorda che, per l’anno 2027, tale requisito è stabilito in 42 anni e 11 mesi per gli uomini e 41 anni e 11 mesi per le donne.
In base alla disciplina dell’incentivo in esame, il lavoratore può richiedere al datore di lavoro la corresponsione in proprio favore dell'importo corrispondente alla quota a carico del medesimo dipendente di contribuzione alla gestione pensionistica, con conseguente esclusione del versamento e dell’accredito sia di tale quota contributiva sia di quella omologa a carico del datore di lavoro; la decorrenza degli effetti dell'esercizio della facoltà non può essere anteriore alla prima scadenza utile per il pensionamento anticipato (in relazione ai termini dilatori intercorrenti tra maturazione dei requisiti e diritto al trattamento).
Si ricorda che l’esercizio della facoltà di rinuncia all’accredito contributivo pensionistico cessa di avere effetti in alcune fattispecie – tra le quali la revoca della stessa rinuncia e il conseguimento del requisito anagrafico per la pensione di vecchiaia –.
Articolo 55
(Modifiche alla disciplina della rivalutazione automatica
dei trattamenti pensionistici)
L’articolo 55 stabilisce, per l’anno 2027, una disciplina speciale in materia in materia di indicizzazione - cosiddetta perequazione automatica - dei trattamenti pensionistici corrisposti dall’INPS (ivi compresi quelli di natura assistenziale); si prevede, rispetto alla disciplina a regime, una perequazione in termini più restrittivi per i casi in cui il complesso dei trattamenti pensionistici di un soggetto sia superiore a quattro volte il trattamento minimo del regime generale INPS e si conferma, per i casi in cui il valore complessivo sia pari o inferiore al suddetto quadruplo, il relativo criterio vigente a regime.
Con riferimento al presente articolo 55, la relazione tecnica prevede, per la minore spesa pensionistica, al netto degli effetti fiscali, un valore di 885 milioni di euro per ciascuno degli anni 2027-2029 e un valore progressivamente decrescente per gli anni successivi, fino a un valore di 801 milioni per l’anno 2036 (ultimo anno preso in considerazione dalle stime).
Si ricorda che, in base alla disciplina generale, le variazioni a titolo di perequazione automatica dei trattamenti pensionistici – ivi compresi quelli di natura assistenziale e con esclusione dei trattamenti delle forme gestite dagli enti previdenziali di diritto privato, per i quali la perequazione si applica in base alla disciplina della singola gestione– si basano sulla variazione dell'indice del costo della vita e decorrono dal 1° gennaio dell'anno successivo a quello di riferimento. Più in particolare, la decorrenza dal 1° gennaio dell'anno successivo concerne sia l'incremento riconosciuto in base alla variazione dell'indice del costo della vita relativa all'anno precedente e provvisoriamente accertata con decreto ministeriale entro il 20 novembre di quest'ultimo anno sia l'eventuale conguaglio, relativo alla differenza tra il valore – definitivamente accertato con il suddetto decreto – della variazione dell'indice relativo al penultimo anno precedente e il valore provvisoriamente accertato con il precedente decreto annuo. Tale eventuale conguaglio comprende il ricalcolo, in via retroattiva, dei ratei di pensione decorrenti dal 1° gennaio dell'anno precedente.
Sempre in base alla disciplina generale, la perequazione è riconosciuta: nella misura del 100% della variazione dell'indice del costo della vita per la fascia di importo lordo complessivo dei trattamenti pensionistici del soggetto fino a 4 volte il trattamento minimo INPS; nelle misure del 90% per la fascia di importo complessivo dei trattamenti pensionistici compresa tra 4 e 5 volte il predetto minimo e del 75% per la fascia di importo complessivo dei trattamenti superiore a 5 volte il medesimo minimo.
Nell’ambito di tale istituto, il presente articolo 55 prevede che, per l’anno 2027, la perequazione automatica dei trattamenti si applichi nei seguenti termini:
- per i casi in cui il complesso dei trattamenti pensionistici di un soggetto sia pari o inferiore (nella misura lorda) a quattro volte il trattamento minimo del regime generale INPS, la perequazione è riconosciuta nella misura del 100 per cento della variazione dell'indice del costo della vita (riguardo a tale base di calcolo, cfr. anche infra);
- per gli altri casi, la perequazione è riconosciuta in misura variabile da 85 a 32 punti percentuali, in relazione a determinate classi di importo del complesso dei trattamenti. Il valore percentuale è in ogni caso riconosciuto nella misura immediatamente superiore a quella spettante per la relativa classe, fino a concorrenza dell'importo che deriva dall'applicazione del medesimo valore percentuale superiore sull'importo massimo della classe per la quale è attribuita tale percentuale superiore.
Riguardo alla giurisprudenza costituzionale in materia di perequazione automatica, si ricorda che la sentenza della Corte costituzionale n. 234 del 22 ottobre 2020-9 novembre 2020, facendo riferimento anche a precedenti sentenze della stessa Corte, ha rilevato che il carattere parziale, per alcuni trattamenti pensionistici, della rivalutazione al costo della vita non costituisce, di per sé, una violazione del principio di adeguatezza dei trattamenti previdenziali (principio di cui all'articolo 38, secondo comma, della Costituzione) e che, nella valutazione del rispetto o meno (da parte di normative che presentino il suddetto effetto) di tale principio, sono fondamentali "la considerazione differenziata dei trattamenti di quiescenza in base al loro importo" nonché la sussistenza di una "motivazione sostenuta da valutazioni della situazione finanziaria basate su dati oggettivi, emergenti, ad esempio, dalle relazioni tecniche di accompagnamento delle misure legislative". Più di recente, la Corte costituzionale – con la sentenza n. 19 del 29 gennaio-14 febbraio 2025 e la sentenza n. 52 del 25 febbraio-16 aprile 2026 – ha ritenuto legittime le norme che in via transitoria hanno posto, per gli anni 2023 e 2024, un sistema di perequazione automatica basato su scaglioni e sostanzialmente corrispondente a quello ora posto, per l’anno 2027, dal presente articolo 55 –. La suddetta sentenza n. 19 ha peraltro espresso l’auspicio che, per i soggetti rientranti nel cosiddetto sistema contributivo integrale, una futura disciplina sulla perequazione automatica contempli un rapporto più stretto tra l’ammontare dei contributi versati e l’importo della pensione, come rivalutato in base alla perequazione medesima.
Articolo 56
(Disposizioni in materia di calcolo della contribuzione e dei trattamenti nel regime pensionistico della Cassa nazionale
di previdenza e assistenza forense)
L’articolo 56 concerne l’ordinamento pensionistico, relativo agli avvocati, della Cassa nazionale di previdenza e assistenza forense. I commi 1 e 4 ridefiniscono, recependo l’indirizzo interpretativo della Corte di cassazione, un criterio di determinazione sia della contribuzione previdenziale, fino al valore relativo all’anno 2020, sia degli scaglioni di reddito per l’applicazione – fino all’anno 2025 e con riferimento alle quote di pensione determinate in base alla disciplina vigente fino all’anno 2007 – delle diverse aliquote di rendimento pensionistico. Tale ridefinizione è operata, sia per la contribuzione sia per i trattamenti pensionistici, nei limiti della prescrizione temporale (come specificata nei suddetti commi) e con esclusione (in conformità, anche per questo profilo, al suddetto indirizzo giurisprudenziale) di quote di incremento del trattamento non connesse a una quota di incremento dei contributi dovuta ed effettivamente versata. Con riferimento ai trattamenti aventi decorrenza iniziale successiva all’anno 2026, il comma 2 conferma i valori di base dei suddetti scaglioni deliberati dalla suddetta Cassa nel medesimo anno 2026, mentre il comma 3 specifica che i medesimi valori sono rivalutati annualmente secondo la disciplina regolamentare della suddetta Cassa.
Riguardo al presente articolo 56, la relazione tecnica prevede: un effetto finanziario complessivo positivo negli anni 2027 e 2029, quantificato, rispettivamente, in circa 62,2 e 14,7 milioni di euro; un effetto complessivo negativo per l’anno 2028, quantificato in circa 57,8 milioni, e per gli anni 2030 e successivi (le relative quantificazioni, di poco superiori a 7 milioni annui nel periodo 2030-2033, sono poi progressivamente decrescenti).
Come accennato, le norme in esame si connettono a un indirizzo interpretativo seguito dalla Corte di cassazione, concernente l’ordinamento pensionistico, relativo agli avvocati, della Cassa nazionale di previdenza e assistenza forense. In particolare, la Corte di cassazione ha sostenuto l’interpretazione secondo cui, al fine della determinazione sia della contribuzione previdenziale sia degli scaglioni di reddito per l’applicazione, con riferimento ai trattamenti pensionistici aventi decorrenza iniziale successiva all’anno 1981, delle diverse aliquote di rendimento pensionistico, la base di calcolo, relativa al reddito professionale, deve essere rivalutata assumendo come primo indice di rivalutazione la variazione, pari al 21,1 per cento, relativa all’anno 1980 (rispetto all’anno precedente) dell’indice medio annuo dei prezzi al consumo per le famiglie di operai e impiegati calcolato dall’ISTAT, anziché la variazione relativa all’anno 1981 (rispetto all’anno precedente), pari al 18,7 per cento.
Il comma 1 del presente articolo 56 recepisce il suddetto indirizzo interpretativo giurisprudenziale, con riferimento sia alla contribuzione previdenziale, fino al valore relativo all’anno 2020, sia agli scaglioni di reddito per l’applicazione – fino all’anno 2025 e con riferimento alle quote di pensione determinate in base alla disciplina vigente fino all’anno 2007 – delle diverse aliquote di rendimento pensionistico. Si prevede che la conseguente maggiore contribuzione venga richiesta, da parte della Cassa, nei limiti della prescrizione temporale decennale, senza applicazione di sanzioni e interessi, e sia corrisposta integralmente, a pena di decadenza, entro sei mesi dalla comunicazione; quest’ultima deve essere trasmessa dalla Cassa agli interessati entro il 31 maggio 2027. Il successivo comma 4 prevede che, in conseguenza del suddetto recepimento dell’indirizzo giurisprudenziale, la Cassa ridetermini i trattamenti pensionistici, nei limiti del termine prescrizionale di dieci anni dal provvedimento di liquidazione della pensione e con esclusione, come detto, di quote di incremento del trattamento non connesse a una quota di incremento dei contributi dovuta ed effettivamente versata. Resta fermo che i ratei di pensione già liquidati sono pagati nei limiti della prescrizione temporale quinquennale.
Riguardo ai commi 2 e 3, cfr. supra.
Articolo 57
(Bonus lavoratrici madri)
L’articolo 57 prevede il riconoscimento, a decorrere dal 2027, su richiesta, alle lavoratrici madri dipendenti, con esclusione dei rapporti di lavoro domestico, e alle lavoratrici madri autonome iscritte a gestioni previdenziali obbligatorie autonome, comprese le casse di previdenza professionali e la gestione separata, con due o più figli e fino al mese del compimento del decimo anno del secondo figlio nel caso di due figli e fino al mese di compimento del diciottesimo anno del figlio più piccolo nel caso di più di due figli, di una somma di 100 euro mensili, per ogni mese o frazione di mese di vigenza del rapporto di lavoro o dell'attività di lavoro autonomo, da corrispondere alla madre lavoratrice che abbia reddito da lavoro non superiore a 40.000 euro su base annua (commi 1 e 2).
La disposizione provvede alla contestuale abrogazione delle precedenti disposizioni in materia di esonero contributivo in favore delle lavoratrici madri di cui all’articolo 1, commi 219 e 220, della legge 30 dicembre 2024, n. 207 (legge di bilancio per l’anno finanziario 2025) (comma 3).
L’articolo 57 specifica che i commi 1 e 2 comportano un maggiore onere per 1.069,7 milioni di euro annui a decorrere dall’anno 2027.
La Relazione tecnica precisa che dalla abrogazione dei commi 219 e 220 dell’articolo 1 della legge n. 207 del 2024, operata dal comma 3 della disposizione in oggetto, derivano i seguenti effetti finanziari: una minore spesa di 300 milioni di euro per ciascuno degli anni 2027, 2028 e 2029, minore entrate fiscali pari a 73 milioni di euro per l’anno 2027, 76 milioni di euro per ciascuno degli anni 2028 e 2029, per un effetto complessivo pari a 227 milioni di euro per l’anno 2027 e di 224 milioni di euro per ciascuno degli anni 2028 e 2029.
L’articolo 57, prevede che, a decorrere dal 2027, sia riconosciuto alle lavoratrici madri dipendenti, con esclusione dei rapporti di lavoro domestico, e alle lavoratrici madri autonome iscritte a gestioni previdenziali obbligatorie autonome - comprese le casse di previdenza professionali e la gestione separata - che abbiano due o più figli e un reddito da lavoro non superiore a 40.000 euro su base annua, su richiesta, fino al mese del compimento del decimo anno da parte del secondo figlio nel caso di due figli e fino al mese di compimento del diciottesimo anno del figlio più piccolo nel caso di più di due figli, una somma, pari a 100 euro mensili, per ogni mese o frazione di mese di vigenza del rapporto di lavoro o dell'attività di lavoro autonomo.
La somma, riconosciuta dall’INPS, non è imponibile ai fini fiscali e contributivi (comma 1).
Come previsto nel comma 2, l’erogazione della somma è corrisposta dall’INPS, con cadenza trimestrale, e non rileva ai fini della determinazione dell’ISEE. Si precisa altresì che l’INPS provvede a ciò con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente.
Ai sensi del comma 3, si provvede, conseguentemente, ad abrogare le precedenti disposizioni in materia di esonero contributivo in favore delle lavoratrici madri di cui all’articolo 1, commi 219 e 220, della legge 30 dicembre 2024, n. 207 (legge di bilancio per l’anno finanziario 2025).
La Relazione tecnica - nel sottolineare che le disposizioni di cui ai commi 1 e 2 dell’articolo 57 in commento prevedono una disciplina, a regime dal 2027, del cosiddetto bonus mamme, al fine di razionalizzare e potenziare la relativa disciplina, – fa presente che ciò avviene in continuità con gli interventi di cui all’articolo 1, commi 180-182, della legge 30 dicembre 2023, n. 213, all’articolo 1, commi 219-220, della legge 30 dicembre 2024, n. 207, all’articolo 6 del decreto-legge 30 giugno 2025, n. 95, convertito con modificazioni dalla legge 8 agosto 2025, n. 118 e, da ultimo, dall’articolo 1, commi 206 e 207, della legge 30 dicembre 2025, n. 199.
La medesima Relazione tecnica, nel ricordare che i commi 219 e 220 dell’articolo 1 della legge n. 207 del 2024, qui abrogati – modificati, da ultimo, dall’articolo 1, comma 206, della legge n. 199 del 2025 (legge di bilancio per l’anno finanziario 2026) - prevedono, a decorrere dal 2027, un’autorizzazione di spesa di 300 milioni di euro annui, sottolinea che quindi dalla loro abrogazione derivano effetti finanziari coerenti con quanto scontato nelle leggi di bilancio 2025 e 2026, ossia: una minore spesa di 300 milioni di euro per ciascuno degli anni 2027, 2028 e 2029, minore entrate fiscali pari a 73 milioni di euro per l’anno 2027, 76 milioni di euro per ciascuno degli anni 2028 e 2029, per un effetto complessivo di 227 milioni di euro per l’anno 2027 e di 224 milioni di euro per ciascuno degli anni 2028 e 2029.
Come sopra accennato, i commi 219 e 220 dell’articolo 1 legge di bilancio per l’anno 2025 - che qui si vengono ad abrogare - sono stati modificati, da ultimo, dal comma 206 dell’articolo 1 della legge di bilancio per l’anno 2026, che posticipava dal 2026 al 2027 l’entrata in vigore dell’esonero contributivo parziale a favore delle lavoratrici, dipendenti e autonome, madri di due o più figli.
La medesima legge di bilancio per il 2026, ai sensi del comma 207, ha a sua volta introdotto una disciplina transitoria in materia per l’anno 20026, prevedendo - nelle more dell’attuazione del previsto posticipo - il riconoscimento per il 2026 alle lavoratrici madri dipendenti o autonome con due figli - e sino al compimento del decimo anno di età – aventi un reddito da lavoro non superiore a 40.000 euro annui di una somma di 60 euro mensili per ogni mese o frazione di mese di vigenza del rapporto di lavoro o dell’attività di lavoro autonomo. La stessa misura di integrazione del reddito è stata riconosciuta anche alle lavoratrici madri, dipendenti e autonome, con più di due figli, per ogni mese o frazione di mese di vigenza del rapporto di lavoro o dell'attività di lavoro autonomo, titolari di reddito da lavoro non superiore a 40.000 euro su base annua, a condizione che il reddito da lavoro non conseguisse da attività di lavoro dipendente a tempo indeterminato e, in ogni caso, per ogni mese o frazione di mese di vigenza del rapporto di lavoro o dell'attività di lavoro autonomo non coincidenti con quelli di vigenza di un rapporto di lavoro a tempo indeterminato. Sempre ai sensi del comma 207, si è venuto a specificare che le mensilità spettanti, a decorrere dal 1° gennaio 2026 e fino al mese di novembre, sono corrisposte in un'unica soluzione, in sede di liquidazione della mensilità afferente al mese dicembre 2026.
Come specificato, infine, nel comma 4, le disposizioni oggetto di commento in tale sede sono soggette al procedimento di valutazione dei Piani di analisi e valutazione della spesa, di cui all’appendice VI del Piano strutturale di bilancio di medio termine 2025-2029.
Articolo 58
(Fondo “Valore nuovi nati”)
L’articolo 58, ai sensi del comma 1, prevede l’istituzione presso l’INPS, in una contabilità separata, a decorrere dal 1° gennaio 2027, del Fondo “Valore nuovi nati”, a favore dei nati a decorrere dalla suddetta data.
L’INPS, entro tre mesi dalla nascita, provvede a costituire la posizione individuale intestata al minore, alimentata da un versamento annuo a carico dello Stato pari a 100 euro fino al raggiungimento della maggiore età. Si stabilisce anche che i genitori, i parenti entro il terzo grado e gli affini entro il secondo grado possano finanziare tale posizione attraverso versamenti volontari (comma 2).
Il comma 3 prevede che l’INPS esplica le funzioni di raccolta dei versamenti e nonché di gestione delle attività di cui al comma 5, precisando che la gestione finanziaria delle risorse è affidata alla Cassa depositi e prestiti S.p.A., senza nuovi o maggiori oneri per la finanza pubblica.
Il comma 4 disciplina il trattamento fiscale dei versamenti volontari operati dai soggetti di cui al comma 2, prevedendone la detraibilità nella misura del diciannove per cento ed entro il limite di 1.000 euro annui.
Ai sensi del comma 5, le somme accantonate nel fondo sono trasferite, su richiesta del beneficiario, a decorrere dal compimento del diciottesimo anno di età, a una forma pensionistica complementare, anche individuale, fatta salva la possibilità di specifiche ipotesi di riscatto individuate ai sensi del comma 6. Si prevede inoltre che l’INPS certifichi alla forma pensionistica complementare l'ammontare dei versamenti effettuati e che le somme trasferite non siano considerate contributi versati alla forma pensionistica complementare ai fini della deduzione fiscale.
Il comma 6 demanda a specifico decreto ministeriale la definizione delle modalità attuative della disciplina, con particolare riferimento alla gestione finanziaria delle risorse, alle modalità e alla frequenza dei versamenti, alle procedure di trasferimento e alle eventuali ipotesi di riscatto, nonché agli obblighi informativi nei confronti dei beneficiari.
Si prevede, infine, ai sensi del comma 7, che l’INPS provveda all'attuazione delle relative attività mediante le risorse umane, strumentali e finanziarie disponibili a legislazione vigente, senza nuovi o maggiori oneri per la finanza pubblica.
La Relazione tecnica reca il profilo della previsione dei maggiori oneri derivanti dal comma 2: per l’anno 2027 oneri pari a 35,6 milioni di euro, per l’anno 2028 oneri pari a 71,2 milioni di euro, per l’anno 2029 oneri pari a 106,7 milioni di euro, per l’anno 2030 oneri pari a 142,2 milioni di euro, per l’anno 2031 oneri pari a 177,6 milioni di euro, per l’anno 2032 oneri pari a 213 milioni di euro, per l’anno 2033 oneri pari a 248,5 milioni di euro, per l’anno 2034 oneri pari a 284 milioni di euro, per l’anno 2035 oneri pari a 319,6 milioni di euro, per l’anno 2036 oneri pari a 355,3 milioni di euro, per l’anno 2037 oneri pari a 391,1 milioni di euro, per l’anno 2038 oneri pari a 426,9 milioni di euro, per l’anno 2039 oneri pari a 462,9 milioni di euro, per l’anno 2040 oneri pari a 498,9 milioni di euro, per l’anno 2041 oneri pari a 534,9 milioni di euro, per l’anno 2042 oneri pari a 570,9 milioni di euro, per l’anno 2043 oneri pari a 606,7 milioni di euro, per l’anno 2044 oneri pari a 642,4 milioni di euro.
L’articolo 58 prevede che, a decorrere dal 1° gennaio 2027, sia istituito, con contabilità separata, un Fondo chiamato “Valore nuovi nati”, destinato ai soggetti nati a decorrere dalla medesima data.
Tale Fondo è istituito presso l’INPS ed è finalizzato a promuovere la cultura del risparmio e della previdenza tra le giovani generazioni e a favorire la costituzione di una posizione di risparmio di lungo periodo sin dalla nascita (comma 1).
L’INPS, entro tre mesi dalla nascita, costituisce a favore del minore una posizione individuale nell’ambito del fondo, con un versamento a carico dello Stato di 100 euro annui fino al compimento del diciottesimo anno di età e ne dà comunicazione ai genitori o a chi esercita la responsabilità genitoriale.
Si prevede altresì che i genitori, i parenti entro il terzo grado e gli affini entro il secondo grado, possano effettuare versamenti volontari, in tal modo contribuendo al finanziamento della posizione del minore (comma 2).
Deve ricordarsi che nel nostro sistema risulta vigente anche il Bonus nuovi nati.
Esso rappresenta un contributo una tantum di sostegno al reddito ed è stato introdotto dall’articolo 1, comma 206, della legge n. 207 del 2024 (legge di bilancio per l’anno finanziario 2025), al fine di incentivare la natalità e contribuire alle spese per il suo sostegno.
La richiamata disposizione prevede, in particolare, che per ogni figlio nato o adottato dal 1° gennaio 2025 sia riconosciuto un importo una tantum pari a 1.000 euro, erogato nel mese successivo al mese di nascita o adozione.
L'importo è corrisposto per i figli di cittadini italiani o di uno Stato membro dell'Unione europea, o loro familiari, titolari del diritto di soggiorno o del diritto di soggiorno permanente, ovvero di cittadini di uno Stato non appartenente all'Unione europea in possesso del permesso di soggiorno UE per soggiornanti di lungo periodo o titolari di permesso unico di lavoro autorizzati a svolgere un'attività lavorativa per un periodo superiore a sei mesi o titolari di permesso di soggiorno per motivi di ricerca autorizzati a soggiornare in Italia per un periodo superiore a sei mesi, residenti in Italia e a condizione che il nucleo familiare di appartenenza del genitore richiedente l'importo sia in una condizione economica corrispondente a un valore dell’ISEE non superiore a 40.000 euro annui. L'importo è corrisposto, a domanda, dall’INPS.
Come specificato dall’INPS nel suo sito istituzionale, il contributo in oggetto è riconosciuto “a favore del genitore di un minore nato, in affido preadottivo o adottato”.
Con riferimento specifico poi all’anno 2026, l’Istituto, con la circolare 10 aprile 2026, n. 45, ha avuto modi di precisare che per accedere al Bonus nuovi nati 2026, il figlio deve essere nato, in affidamento preadottivo o adottato nel periodo dal 1° gennaio 2026 al 31 dicembre 2026.
Viene altresì specificato che, con riferimento alle adozioni, in presenza di un provvedimento di affidamento preadottivo viene considerata quale data di riferimento la data di ingresso del minore nel nucleo familiare adottante su ordinanza del Tribunale per i minorenni che dispone l’affidamento preadottivo. Tale interpretazione, conforme alle finalità della norma, consente di fornire un sostegno dalla data di ingresso del figlio in famiglia, evento questo che può precedere anche di molto la sentenza definitiva di adozione. Per le adozioni internazionali viene considerata come data di riferimento la data di trascrizione del provvedimento di adozione nei registri dello stato civile.
Anche in considerazione della circostanza che il Bonus nuovi nati è riconosciuto al “figlio nato”, nonché a quello “adottato”, si valuti l’opportunità di chiarire se il Fondo “Valore nuovi nati” sia da considerarsi anche a favore dei soggetti adottati.
Il comma 3 provvede poi a stabilire che stabilito che la gestione finanziaria delle risorse del Fondo è affidata, senza nuovi o maggiori oneri per la finanza pubblica, alla Cassa depositi e prestiti s.p.a., e secondo criteri di prudenza (comma 3).
Per i versamenti effettuati dai genitori, dai parenti entro il terzo grado e dagli affini entro il secondo grado è riconosciuta una detrazione d’imposta del 19 per cento, su un importo massimo agevolabile di 1.000 euro per ciascun contribuente che effettua i versamenti (comma 4).
Si prevede poi che - a partire dal compimento del diciottesimo anno di età del beneficiario e su sua richiesta - le somme accantonate nel Fondo siano trasferite a una forma pensionistica complementare, anche individuale, di cui al decreto legislativo n. 252 del 2005, salvo le ipotesi di riscatto individuate con il decreto di cui al comma 6. All’atto del trasferimento, l’INPS certifica alla forma pensionistica complementare l’ammontare dei versamenti che sono stati effettuati. Si specifica altresì che le somme trasferite non sono considerate contributi versati alla forma pensionistica complementare ai fini della deduzione fiscale, di cui all’articolo 8 del citato decreto legislativo n. 252 del 2005 (comma 5).
Si rimette a specifico decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell’economia e delle finanze, sentiti l’INPS, la Banca d’Italia e la Commissione di vigilanza sui fondi pensione - da adottare entro centottanta giorni dalla data di entrata in vigore della presente legge – la definizione dei criteri e delle modalità di attuazione, di gestione finanziaria delle risorse del Fondo, le modalità e la frequenza dei versamenti, le modalità operative del trasferimento e delle specifiche ipotesi di riscatto, nonché i tempi e le modalità delle comunicazioni ai beneficiari da parte dell’INPS (comma 6).
Si valuti l’opportunità di un eventuale coordinamento tra il predetto termine di 180 giorni entro cui deve essere adottato il decreto ministeriale – nell’ipotesi che esso vada anche a disciplinare la fase della costituzione della posizione individuale da parte dell’INPS - con il termine, di cui al comma 2, dei tre mesi dalla nascita, decorrente dal 1° gennaio 2027, entro cui l’Istituto deve provvedere alla costituzione di tale posizione.
Si stabilisce, infine, che l’INPS provveda alle attività di cui alla presente disposizione con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente, senza nuovi o maggiori oneri a carico della finanza pubblica (comma 7).
Articolo 59
(Indennità del congedo parentale)
L’articolo 59, comma 1, incidendo sulla disciplina relativa all’indennità per i periodi di congedo parentale, incrementa di un ulteriore mese per il primo figlio, di due mesi per il secondo figlio e di tre mesi per ciascun figlio successivo al secondo il periodo complessivo durante il quale i genitori, in alternativa tra loro, hanno diritto, fino al sesto anno di vita del bambino, di percepire l’indennità pari all’ottanta per cento della retribuzione. La nuova disciplina si applica ai lavoratori che abbiano terminato o terminino il congedo di maternità o, in alternativa, di paternità, successivamente al 31 dicembre 2026.
La relazione tecnica ascrive alla disposizione in esame maggiori oneri pari a 88 milioni di euro nel 2027, 259 milioni di euro nel 2028, 330 milioni di euro nel 2029, 430 milioni di euro nel 2030, 499 milioni di euro nel 2031, 536 milioni di euro nel 2032, 544 milioni di euro nel 2033, 556 milioni di euro nel 2034, 568 milioni di euro nel 2035 e 575 milioni di euro nel 2036.
L’articolo 59, al comma 1, modifica l’articolo 34, comma 1, primo periodo, del decreto legislativo 26 marzo 2001, n. 151, testo unico in materia di tutela e sostegno della maternità e della paternità, incidendo sulla materia dell’indennità per periodi di congedo parentale, ovvero aumentando il numero di mesi per i quali spetta l’80 per cento, anziché il 30 per cento, della retribuzione.
La disposizione sostituisce il riferimento alla durata massima di un ulteriore mese con quello alla durata massima complessiva di ulteriori due mesi, elevata a tre mesi per il secondo figlio e a quattro mesi per il figlio successivo al secondo. Questi periodi si aggiungono ai due mesi già indennizzati all’80 per cento in base alla prima parte del periodo novellato. Ne deriva la seguente articolazione complessiva della durata dell’indennità all’80 per cento:
· 4 mesi complessivi al primo figlio (incremento di 1 mese rispetto alla disciplina vigente)
· 5 mesi complessivi al secondo figlio (incremento di 2 mesi rispetto alla disciplina vigente)
· 6 mesi complessivi al terzo figlio e successivi (incremento di 3 mesi rispetto alla disciplina vigente).
I periodi a indennità maggiorata sono complessivi per la coppia e fruibili in alternativa tra i genitori entro il sesto anno di vita del bambino. La nuova disciplina si applica ai lavoratori che abbiano terminato o terminino dopo il 31 dicembre 2026 il congedo di maternità o, in alternativa, di paternità, disciplinati rispettivamente dai capi III e IV del testo unico.
L’ampliamento all’80 per cento continua a operare nel quadro dei periodi individuali non trasferibili, che sono pari a tre mesi per ciascun genitore (vedi infra): secondo la relazione tecnica, ciò favorisce anche la fruizione da parte dei padri.
Secondo quanto affermato dalla medesima relazione tecnica, sulla base dei parametri, delle ipotesi e delle valutazioni esposte, tenuto conto anche del profilo degli oneri registrato nei vari anni e della circostanza che la disposizione in esame introduce un mese aggiuntivo all’80 per cento (in luogo del 30 per cento) rispetto a quanto già previsto, incrementato a due mesi aggiuntivi nel caso di secondo figlio e a tre mesi aggiuntivi nel caso di terzo figlio o di ordine superiore, dalla disposizione stessa conseguono maggiori oneri pari a 88 milioni di euro nel 2027, 259 milioni di euro nel 2028, 330 milioni di euro nel 2029, 430 milioni di euro nel 2030, 499 milioni di euro nel 2031, 536 milioni di euro nel 2032, 544 milioni di euro nel 2033, 556 milioni di euro nel 2034, 568 milioni di euro nel 2035 e 575 milioni di euro nel 2036.
La medesima relazione tecnica infatti osserva che la disposizione in esame mira ad integrare il processo di incremento della tutela in materia di congedi parentali già avviato con le leggi di bilancio 2023, 2024 e 2025.
Tale processo ha preso avvio con quanto disposto dall’articolo 1, comma 359, della legge 29 dicembre 2022, n. 197, che ha previsto, dal 1° gennaio 2023, per le lavoratrici e i lavoratori dipendenti che hanno cessato il congedo di maternità o paternità a partire dalla medesima data, l’elevazione dal 30 per cento all’80 per cento della misura dell’indennità del congedo parentale per un mese entro il sesto anno di vita del bambino.
Successivamente è intervenuto l’articolo 1, comma 179, della legge 30 dicembre 2023, n. 213 che ha previsto, dal 1° gennaio 2024, per le lavoratrici e i lavoratori dipendenti che hanno cessato il congedo di maternità o paternità a partire dalla medesima data, l’elevazione dal 30 per cento al 60 per cento della misura dell’indennità del congedo parentale per un ulteriore mese entro il sesto anno di vita del bambino, fissando per tale ulteriore mese un ulteriore incremento, solo per il 2024, della percentuale dal 60 all’80 per cento.
In via ulteriore l’articolo 1, commi 217 e 218 della legge 30 dicembre 2024, n. 207, in linea con tale impostazione ha effettuato due tipologie di intervento:
a) per le lavoratrici e i lavoratori dipendenti che hanno cessato il congedo di maternità o paternità a partire dal 1° gennaio 2024 è messa a regime, dal 2025, l’elevazione all’80 per cento della retribuzione dell’indennità del congedo, per il secondo mese entro il sesto anno di vita del bambino, in luogo dell’elevazione al 60 per cento prevista dalla legge di bilancio 2024;
b) per le lavoratrici e i lavoratori dipendenti che hanno cessato il congedo di maternità o paternità a partire dal 1° gennaio 2025 è prevista, dal 2025, l’elevazione all’80 per cento della retribuzione dell’indennità del congedo, per un ulteriore mese entro il sesto anno di vita del bambino.
Pertanto, con il complesso delle disposizioni derivanti dalle leggi di bilancio 2023, 2024 e 2025 è elevata strutturalmente l’indennità del congedo parentale dal 30 per cento all’80 per cento per tre mesi entro il sesto anno di vita del bambino.
Ai fini della valutazione degli effetti finanziari della disposizione, stante il susseguirsi di interventi che necessariamente non hanno esplicato gli effetti consolidati e di regime, la medesima relazione tecnica fa presente che si è proceduto in coerenza con le basi tecniche già adottate in sede di legge di bilancio 2023, 2024 e 2025 opportunamente rivalutate, tenendo conto anche degli ultimi elementi di consuntivo/monitoraggio che in sostanza non evidenziano eccessi di spesa rispetto a quanto previsto con le metodologie sopra citate, confermandone la attendibilità e la relativa prudenzialità.
Il congedo parentale
Si ricorda che il congedo parentale si traduce nell'astensione facoltativa dal lavoro della lavoratrice o del lavoratore. Ciascun genitore ha diritto di astenersi dal lavoro nei primi 12 anni di vita del bambino, limite aumentato a 14 anni dal 1° gennaio 2026 per i genitori lavoratori dipendenti dalla legge di bilancio 2026 (art. 1, c. 219?, L. 199/2025 - cfr. mess. INPS n. 251 del 2026), con un limite complessivo massimo di 10 mesi, elevato a 11 se il padre lavoratore esercita il diritto di astenersi dal lavoro per un periodo continuativo o frazionato non inferiore a tre mesi (art. 32, D.Lgs. 151/2001). Nell'ambito di tale limite, il diritto di astenersi dal lavoro spetta: alla madre lavoratrice, trascorso il periodo di congedo di maternità, per un periodo continuativo o frazionato non superiore a 6 mesi; al padre lavoratore, dalla nascita del figlio, per un periodo continuativo o frazionato non superiore a 6 mesi, elevabili a 7 mesi nel caso in cui si astenga per un periodo intero o frazionato non inferiore a 3 mesi; per un periodo continuativo o frazionato non superiore a 11 mesi qualora vi sia un solo genitore o un genitore affidatario esclusivo del figlio. In quest'ultimo caso, l'altro genitore perde il diritto al congedo non ancora utilizzato.
Durante la fruizione del congedo parentale viene corrisposta un'indennità pari al 30 per cento della retribuzione, entro i seguenti limiti (art. 34, D.Lgs. 151/2001):
per 3 mesi, non trasferibili, per ciascun genitore lavoratore entro i primi 14 anni di vita del bambino (elevata all’80 per cento secondo i termini sopra esposti fino al sesto anno di vita del bambino);
per un ulteriore periodo di 3 mesi, alternativo tra i due genitori, per un periodo massimo complessivo indennizzabile tra i genitori di 9 mesi totali;
per 9 mesi di congedo, qualora vi sia un solo genitore;
per tutti i periodi di congedo fruibili dal soggetto, fino al quattordicesimo anno di vita del bambino, qualora il reddito individuale dell'interessato sia inferiore a 2,5 volte l'importo del trattamento minimo di pensione o qualora si rientri nelle fattispecie di prolungamento del congedo relativo ad un minore con disabilità che necessita di sostegno intensivo, nel qual caso i genitori di figlio disabile minore di 14 anni possono usufruire di un ulteriore periodo di astensione dal lavoro che si aggiunge al congedo parentale ordinario e che, insieme a questo, non può superare i tre anni (art. 33).
Articolo 60
(Voucher per i servizi per l’infanzia)
L’articolo 60 introduce in via sperimentale per il triennio 2027-2029 – nel limite di spesa di 15 mln di euro annui – un contributo per l'acquisto di servizi di baby-sitting o per far fronte agli oneri dei servizi educativi per l'infanzia, in favore dei genitori lavoratori autonomi iscritti alle gestioni INPS. Il contributo è pari ad un massimo di 500 euro mensili ed è concesso per un periodo massimo di tre mesi e in alternativa al congedo parentale.
La relazione tecnica ascrive alla disposizione in oggetto oneri pari a 15 milioni di euro per ciascun anno dal 2027 al 2029.
In dettaglio, il suddetto contributo:
§ è concesso ai genitori lavoratori autonomi iscritti alle gestioni obbligatorie INPS o alla gestione separata INPS. Se i genitori sono entrambi lavoratori autonomi, il contributo è corrisposto ad uno solo;
§ è concesso al termine del periodo di congedo di maternità e di paternità, per un periodo massimo di tre mesi nell’arco degli undici mesi successivi;
§ è concesso su richiesta e in alternativa al congedo parentale;
§ è concesso per l'acquisto di servizi di baby-sitting e per fare fronte agli oneri per i servizi educativi per l’infanzia.
§ non concorre ai fini della determinazione dell’ISEE per il calcolo dell’Assegno unico e universale.
Viene demandato ad un apposito decreto dell’autorità politica delegata alle politiche per la famiglia - di concerto con il Ministro del lavoro e delle politiche sociali e con il Ministro dell'economia e delle finanze e da adottare entro sessanta giorni dalla data di entrata in vigore del presente disegno di legge – la definizione dei criteri di accesso, delle modalità di utilizzo del beneficio e delle procedure ai fini del monitoraggio e del rispetto del limite di spesa.
Articolo 61, comma 1
(Misure in favore delle donne vittime di violenza – reddito di libertà)
L’articolo 61, comma 1, dispone l’incremento, per un importo pari a 2 milioni di euro per ciascuno degli anni 2027, 2028 e 2029, del Fondo per le politiche relative ai diritti e alle pari opportunità per finanziare il c.d. “reddito di libertà”.
Gli interventi di cui all’articolo 61, comma 1, determinano oneri pari a 2 milioni di euro per ciascun anno del triennio 2027-2029.
L’articolo 61, comma 1, prevede un aumento di 2 milioni di euro delle risorse del Fondo per le politiche relative ai diritti e alle pari opportunità, di cui all’art. 19, comma 3, del decreto-legge n. 223 del 2006, per ciascuno degli anni 2027, 2028 e 2029.
Tali risorse sono specificamente destinate al c.d. “reddito di libertà”, misura introdotta dall’art. 105-bis del decreto-legge 34 del 2020, convertito, con modificazioni, dalla legge 77 del 2020, al fine di contenere i gravi effetti economici derivanti dal Covid-19 per le donne in condizione di maggiore vulnerabilità e per favorire, attraverso l’indipendenza economica, percorsi di autonomia e di emancipazione delle donne vittime di violenza in condizione di povertà.
Si ricorda che la legge di bilancio per il 2026 ha stabilito per tale finalità un incremento del Fondo per le politiche relative ai diritti e alle pari opportunità di 0,5 milioni di euro per l’anno 2026 e di 4 milioni di euro annui a decorrere dal 2027.
Il Fondo per le politiche relative ai diritti e alle pari opportunità è stato istituito dall'articolo 19, comma 3, del decreto-legge 223/2006, convertito, con modificazioni, dalla legge 248/2006, presso la Presidenza del Consiglio dei Ministri.
Una parte del Fondo è destinata al finanziamento di azioni finalizzate alla prevenzione e al contrasto della violenza maschile nei confronti delle donne e, in particolare, all’attuazione del Piano strategico nazionale contro la violenza nei confronti delle donne e la violenza domestica. Quota parte delle suddette risorse viene annualmente ripartita tra le regioni, attraverso un decreto del Ministro per la famiglia, la natalità e le pari opportunità (da ultimo v. decreto 29 dicembre 2025). Più nel dettaglio si tratta di:
· 44 milioni da destinare al potenziamento delle forme di assistenza e di sostegno alle donne vittime di violenza e ai loro figli attraverso modalità omogenee di rafforzamento della rete dei servizi territoriali già esistenti in ogni regione (nello specifico, 22 milioni a favore dei centri antiviolenza pubblici e privati e 22 milioni a favore delle case-rifugio pubbliche e private);
· 6,5 milioni per l’attuazione degli obiettivi di cui al «Piano strategico nazionale sulla violenza maschile contro le donne» e, in particolare, per la realizzazione di iniziative volte a sostenere il percorso di fuoriuscita dal circuito di violenza, gli interventi per il sostegno abitativo e il reinserimento lavorativo;
· 18 milioni per la realizzazione di ulteriori interventi a titolarità regionale volti all'empowerment femminile, secondo un approccio di genere nelle politiche in favore delle donne come strumento di prevenzione e contrasto della volenza economica maschile e delle molestie sul luogo di lavoro, coerentemente con gli obiettivi di cui alla Strategia nazionale per la parità di genere 2021-2026 e al PNRR.
Articolo 61, comma 2
(Proroga dell’esonero contributivo per l’assunzione di donne vittime di violenza)
L’articolo 61, comma 2, è volto a prorogare per un ulteriore triennio, dal 2027 al 2029, l’esonero contributivo in favore dei datori di lavori privati per l’assunzione di donne vittime di violenza.
Secondo quanto riportato nella Relazione Tecnica, gli oneri a carico della finanza pubblica - derivanti dall'esonero contributivo del cento per cento concesso ai datori di lavoro nel caso di assunzioni di donne vittime di violenza beneficiarie del Reddito di libertà effettuate negli anni 2027-2029 -
al lordo degli effetti fiscali sono pari a 0,4 milioni di euro per il 2027, 1,3 milioni di euro per il 2028, 1,6 milioni di euro per il 2029, 1,2 milioni di euro per il 2030, 0,3 milioni di euro per il 2031.
L’articolo 61, comma 2, proroga per un ulteriore triennio, dal 2027 al 2029, l’esonero contributivo, in favore dei datori di lavoro privati, per l’assunzione di donne vittime di violenza, di cui all’articolo 1, comma 191, primo periodo, della legge 30 dicembre 2023, n. 213.
Il comma 191 della legge di bilancio per l’anno finanziario 2024 (legge 30 dicembre 2023, n. 213) ha disposto, al fine di favorire il percorso di uscita dalla violenza delle donne vittime di violenza che sono disoccupate, prevedendone l’inserimento nel mercato del lavoro, il riconoscimento dell’esonero del versamento dei contributi previdenziali – escludendo i premi e i contributi all’INAIL (Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro) –, nella misura del 100 per cento, a favore dei datori di lavoro privati che provvedono all’assunzione, nel triennio 2024-2026, di tali donne, beneficiare della misura del reddito di libertà, e nel limite massimo di importo di 8.000 euro annui, riparametrato e applicato su base mensile.
Si ricorda inoltre che, ai sensi del successivo comma 192, tale sgravio è riconosciuto per la durata di 24 mesi, se l'assunzione è a tempo indeterminato, di 12 mesi, se è a termine, e di 18 mesi, se il relativo contratto è trasformato da tempo determinato a tempo indeterminato.
Articolo 62
(Fondo per il finanziamento di iniziative ed attività di interesse generale delle organizzazioni di volontariato, delle associazioni di promozione sociale e delle fondazioni del Terzo settore)
L’articolo 62 prevede che al fine di sostenere le attività di interesse generale degli indicati ETS, la dotazione della seconda sezione del Fondo di cui all’articolo 72 del D.Lgs n. 117/2017 sia incrementata di 15 milioni di euro a decorrere dall’anno 2027: pertanto dalla disposizione derivano maggiori oneri per la finanza pubblica pari a 15 milioni di euro annui dal 2027.
L’articolo 62 incrementa le risorse destinate al finanziamento delle attività di interesse generale delle organizzazioni di volontariato, delle associazioni di promozione sociale e delle fondazioni del c.d. Terzo settore.
Giova qui ricordare che il Codice del Terzo Settore (D.Lgs n. 117 del 3 luglio 2017) ha provveduto al riordino e alla revisione complessiva della disciplina vigente in materia, sia civilistica che fiscale, definendo, per la prima volta, il perimetro del cd. Terzo Settore e, in maniera omogenea e organica, gli enti che ne fanno parte. Ai sensi dell'art. 4 del Codice sono Enti del Terzo Settore, se iscritti al Registro Unico Nazionale del Terzo Settore:
- le organizzazioni di volontariato (ODV) (artt. 32 e ss.);
- le associazioni di promozione sociale (APS) (artt. 35 e ss.);
- gli enti filantropici (artt. 37 e ss.);
- le imprese sociali, incluse le cooperative sociali (art. 40);
- le reti associative (artt. 41 e ss.);
- le società di mutuo soccorso (SOMS) (artt. 42 e ss.);
- le associazioni riconosciute o non riconosciute, le fondazioni e gli altri enti di carattere privato diversi dalle società costituiti per il perseguimento, senza scopo di lucro, di finalità civiche, solidaristiche e di utilità sociale mediante lo svolgimento, in via esclusiva o principale, di una o più attività di interesse generale di cui all'art. 5, in forma di azione volontaria o di erogazione gratuita di denaro, beni o servizi, o di mutualità o di produzione o scambio di beni o servizi.
Gli enti religiosi civilmente riconosciuti possono essere considerati ETS limitatamente allo svolgimento delle attività di interesse generale di cui all'art. 5 del Codice.
Non sono invece Enti del Terzo Settore le amministrazioni pubbliche di cui all'art. 1, comma 2, del Decreto legislativo 30 marzo 2001, n. 165, le formazioni e le associazioni politiche, i sindacati, le associazioni professionali e di rappresentanza di categorie economiche, le associazioni di datori di lavoro, gli enti sottoposti a direzione e coordinamento o controllati dai suddetti enti, con le eccezioni specificamente previste ai sensi dell'art. 4, comma 2 del Codice.
Gli ETS devono svolgere in via esclusiva o principale una o più attività di interesse generale di cui all'art.5 del CTS per il perseguimento, senza scopo di lucro, di finalità civiche, solidaristiche e di utilità sociale.
Le attività di interesse generale per gli Enti del Terzo Settore (ETS) sono definite dall'articolo 5 del Codice del Terzo Settore. Come sopra ricordato per ottenere e mantenere la qualifica di ETS, un ente deve svolgere in via esclusiva o principale una o più di queste attività, operando senza scopo di lucro e con finalità civiche, solidaristiche e di utilità sociale.
L'elenco di cui al citato articolo 5 comprende 26 categorie principali (per l’elenco completo si veda qui), tra le quali si ricordano i servizi sociali, i servizi sanitari e socio-sanitari, l’educazione, istruzione e formazione, la ricerca scientifica, l’Università e ricerca post-universitaria, l’Inserimento lavorativo, l’accoglienza migranti, l’agricoltura sociale, la beneficenza, la protezione civile.
Più nello specifico, al fine di sostenere le attività di interesse generale degli organismi sopracitati, la dotazione della seconda sezione del fondo di cui all’articolo 72 del D.Lgs n. 117 del 3 luglio 2017,[91] – destinato appunto al finanziamento di progetti e attività di interesse generale – è incrementata di 15 milioni di euro annui a decorrere dall’anno 2027 (comma 1).
In proposito va ricordato che l’articolo 72 del Codice del terzo settore disciplina il Fondo per il finanziamento di progetti e attività di interesse generale nel terzo settore disponendo che esso sia destinato a sostenere, anche attraverso le reti associative di cui all'articolo 41, lo svolgimento di attività di interesse generale di cui all'articolo 5, costituenti oggetto di iniziative e progetti promossi da organizzazioni di volontariato, associazioni di promozione sociale e fondazioni del Terzo settore, iscritti nel Registro unico nazionale del Terzo settore.
Viene poi previsto che il Ministro del lavoro e delle politiche sociali determina annualmente, per un triennio, con proprio atto di indirizzo, previa intesa in sede di Conferenza permanente per i rapporti tra lo Stato, le Regioni e le Province autonome di Trento e Bolzano, gli obiettivi generali, le aree prioritarie di intervento e le linee di attività finanziabili nei limiti delle risorse disponibili sul Fondo medesimo, e che in attuazione dell'atto di indirizzo citato il Ministero del lavoro e delle politiche sociali individua i soggetti attuatori degli interventi finanziabili attraverso le risorse del Fondo, mediante procedure poste in essere nel rispetto dei principi della legge 7 agosto 1990, n. 241.
E’ infine stabilito che per l'anno 2017, la dotazione della seconda sezione del Fondo di cui all'articolo 9, comma 1, lettera g), della legge 6 giugno 2016, n. 106, è incrementata di 40 milioni di euro. A decorrere dall'anno 2018 la medesima dotazione è incrementata di 20 milioni di euro annui, salvo che per l'anno 2021, per il quale è incrementata di 3,9 milioni di euro.
Va infine ricordato che è stato pubblicato sul sito del Ministero del Lavoro e delle politiche sociali l’Atto di indirizzo 2026, che stabilisce gli obiettivi generali, le aree prioritarie di intervento e le linee di attività finanziabili attraverso il Fondo per il finanziamento di progetti e attività di interesse generale nel Terzo Settore e le altre risorse destinate al sostegno degli enti del Terzo settore previste dagli articoli 72 e 73 del codice del Terzo settore (dlgs 117/2017).
Le risorse finanziarie relative all'anno 2026 sono pari complessivamente a 18.357.195,90 euro, così ripartite:
- 8.427.195,90 euro per il sostegno alle attività di interesse generale di rilevanza nazionale;
- 2.350.000 euro per contributi destinati all’acquisto di autoambulanze, autoveicoli per attività sanitarie e beni strumentali;
- 7.580.000 euro come contributo annuo alle associazioni nazionali rappresentative delle persone con disabilità e degli invalidi (Anmic, Anmil, Ens, Uici e Unms), di cui circa 1 milione già parzialmente erogato.
Il comma 2 autorizza la spesa di 15 milioni di euro annui a decorrere dall’anno 2027, per l’attuazione del comma 1.
Articolo 63
(Contributo per l’acquisto di autoveicoli nuovi destinati in via permanente al trasporto delle persone con disabilità motoria)
L’articolo 63, integrando con alcune modifiche il disposto dell’articolo 76 del Codice del Terzo settore (D.Lgs n. 117/2017), autorizza la spesa di 4,59 milioni di euro nell’anno 2027 e di 9 milioni di euro annui a decorrere dall’anno 2028, per l’erogazione di contributi, a cura della Presidenza del Consiglio – Dipartimento per le politiche in favore delle persone con disabilità - agli enti iscritti al Registro unico nazionale del Terzo settore (RUNTS) che abbiano acquistato autoveicoli nuovi con determinate caratteristiche, destinati al trasporto collettivo di persone con disabilità (ai sensi dell’articolo 3 della L. n. 104/1992), con ridotte od impedite capacità motorie, forniti di serie, o adattati permanentemente entro un mese dall’immatricolazione, con sollevatori elettro-idraulici. In ogni caso il contributo non può superare il 18 per cento del costo complessivo al netto dell’IVA sostenuto per l’acquisto del veicolo e per l’adattamento (comma 1, lettera a).
Le modalità per l’attuazione delle disposizioni in commento vengono poi rimesse ad un decreto dell’Autorità politica delegata in materia di disabilità che, in particolare, stabilisce gli ulteriori requisiti richiesti, la cadenza nell’erogazione dei contributi, il termine per la richiesta del contributo, l’eventuale affidamento di tutte o parte delle attività per la gestione del ciclo di vita del contributo a società a capitale interamente pubblico (ai sensi dell’articolo 19, comma 5 del D.L. n. 78/2009) nel limite di 90.000 euro per l’anno 2027 e di 180.000 euro a decorrere dall’anno 2028 (comma 1, lettera b).
Viene infine adeguata la rubrica del citato articolo 76 del Codice del Terzo settore a seguito delle modifiche apportate dalla novella (comma 1, lettera c).
L’articolo 63 prevede interventi pari a un importo di 4,59 milioni di euro per l’anno 2027 e di 9 milioni di euro a decorrere dall’anno 2028.
L’articolo 63, composto da un solo comma, integrando con alcune modifiche il disposto dell’articolo 76 del Codice del Terzo settore (D.Lgs n. 117/2017), prevede e disciplina l’erogazione di contributi a favore di enti del Terzo setore per l’acquisto di autoveicoli destinati al trasporto di persone con disabilità motoria.
Il citato articolo 76 del D.Lgs n. 117/2017 disciplina il contributo per l'acquisto di autoambulanze, autoveicoli per attività sanitarie e beni strumentali.
Viene disposto che le risorse di cui all'articolo 73, comma 2, lettera c), sono destinate a sostenere l'attività di interesse generale delle organizzazioni di volontariato attraverso l'erogazione di contributi per l'acquisto, da parte delle medesime, di autoambulanze, autoveicoli per attività sanitarie e di beni strumentali, utilizzati direttamente ed esclusivamente per attività di interesse generale, che per le loro caratteristiche non sono suscettibili di diverse utilizzazioni senza radicali trasformazioni, nonché, per la donazione dei beni ivi indicati nei confronti delle strutture sanitarie pubbliche (comma 1).
Per l'acquisto di autoambulanze e di beni mobili iscritti in pubblici registri destinati ad attività antincendio da parte dei vigili del fuoco volontari, in alternativa a quanto disposto al comma 1, le organizzazioni di volontariato possono conseguire il predetto contributo nella misura corrispondente all'aliquota IVA del prezzo complessivo di acquisto, mediante corrispondente riduzione del medesimo prezzo praticata dal venditore. Il venditore recupera le somme corrispondenti alla riduzione praticata mediante compensazione, ai sensi dell'articolo 17 del decreto legislativo 9 luglio 1997, n. 241 (comma 2).
Per le organizzazioni di volontariato aderenti alle reti associative di cui all'articolo 41, comma 2, la richiesta e l'erogazione dei contributi di cui al comma 1 deve avvenire per il tramite delle reti medesime (comma 3).
Con decreto del Ministro del lavoro e delle politiche sociali sono stabilite le modalità per l'attuazione delle disposizioni di cui al presente articolo (comma 4).
Più nello specifico (lettera a), dopo il comma 3 del citato articolo 76, è aggiunto un comma 3-bis ai sensi del quale:
è autorizzata la spesa di 4,59 milioni di euro nell’anno 2027 e di 9 milioni di euro annui a decorrere dall’anno 2028, per l’erogazione di contributi, a cura della Presidenza del Consiglio – Dipartimento per le politiche in favore delle persone con disabilità - agli enti iscritti al Registro unico nazionale del Terzo settore (RUNTS) che abbiano acquistato autoveicoli nuovi, di cui all’articolo 54, comma 1, lettera f) del D.Lgs n. 285/1992 – vale a dire autoveicoli per trasporti specifici: veicoli destinati al trasporto di determinate cose o di persone in particolari condizioni, caratterizzati dall'essere muniti permanentemente di speciali attrezzature relative a tale scopo -, di cilindrata fino a 3000 cc e potenza fino a 130kw, destinati al trasporto collettivo di persone con disabilità (ai sensi dell’articolo 3 della L. n. 104/1992[96]), con ridotte od impedite capacità motorie, forniti di serie, o adattati permanentemente entro un mese dall’immatricolazione, con sollevatori elettro-idraulici. In ogni caso il contributo non può superare il 18 per cento del costo complessivo al netto dell’IVA sostenuto per l’acquisto del veicolo e per l’adattamento.
Viene poi modificato (lettera b) il comma 4 del citato articolo 76 del Codice del terzo settore, riguardante le modalità di attuazione delle disposizioni in esame, nel modo seguente:
· viene confermata l’emanazione di un decreto del Ministro del lavoro e delle politiche sociali per l’attuazione delle disposizioni dei commi da 1 a 3 (nuova lettera a) del comma 4 dell’art. 76 );
· viene rimessa (nuova lettera b) del comma 4 dell’articolo 76) ad un decreto dell’Autorità politica delegata in materia di disabilità la definizione delle modalità di attuazione del comma 3-bis, prevedendo che il decreto stabilisca, in particolare:
- gli ulteriori requisiti relativi al numero di posti accessibili a persone con disabilità nonché diretti a garantire che gli autoveicoli per i quali sia assegnato un contributo rimangano in maniera duratura nella proprietà di Enti iscritti al RUNTS e che , in maniera altrettanto duratura, siano destinati al trasporto di persone con ridotte o impedite capacità motorie;
- la cadenza nell’erogazione dei contributi, a partire da quelli acquistati nel secondo semestre del 2027;
- il termine per la richiesta del contributo;
- l’eventuale affidamento di tutte o parte delle attività per la gestione del ciclo di vita del contributo, anche a società a capitale interamente pubblico (ai sensi dell’articolo 19, comma 5 del D.L. n. 78/2009[97]) nel limite di 90.000 euro per l’anno 2027 e di 180.000 euro a decorrere dall’anno 2028.
Il comma 5 dell’articolo 19 del citato D.L. n. 78/2009 prevede che le amministrazioni dello Stato, cui sono attribuiti per legge fondi o interventi pubblici, possono affidarne direttamente la gestione, nel rispetto dei principi comunitari e nazionali conferenti, a società a capitale interamente pubblico su cui le predette amministrazioni esercitano un controllo analogo a quello esercitato su propri servizi e che svolgono la propria attività quasi esclusivamente nei confronti dell'amministrazione dello Stato.
Gli oneri di gestione e le spese di funzionamento degli interventi relativi ai fondi sono a carico delle risorse finanziarie dei fondi stessi.
Viene infine disposta (lettera c) la modifica della rubrica dell’articolo 76 del D.Lgs n. 117/2017 (Codice del Terzo settore) in modo da comprendervi gli autoveicoli adattati per il trasporto di persone con disabilità motoria.
Articolo 64
(Misure per la promozione dell’attività sportiva delle persone con disabilità intellettiva e relazionale)
L’articolo 64 autorizza la spesa di 700.000 euro per ciascuno degli anni 2027, 2028 e 2029 in favore del Comitato italiano paralimpico (CIP), al fine di realizzare progetti di promozione della pratica sportiva delle persone con disabilità intellettiva e relazionale, definiti nell’ambito di una programmazione annuale del CIP, d’intesa con il Dipartimento per le politiche in favore delle persone con disabilità e con il Dipartimento per lo sport.
L’articolo 64 prevede interventi pari a un importo di 700.000 euro per ciascuno degli anni 2027, 2028 e 2029.
L’articolo 64 autorizza la spesa di 700.000 euro per ciascuno degli anni 2027, 2028 e 2029, al fine di promuovere e favorire l’accesso alla pratica sportiva delle persone con disabilità intellettiva e relazionale.
In particolare, il comma 1 autorizza, in favore del Comitato italiano paralimpico (CIP) la spesa di 0,7 milioni di euro per ciascuno degli anni 2027, 2028 e 2029, al fine di promuovere e favorire l’accesso alla pratica sportiva delle persone con disabilità intellettiva e relazionale e di sostenere l’inclusione sociale attraverso lo sport, tramite la realizzazione di specifici progetti di promozione, avviamento e diffusione della pratica sportiva nel territorio nazionale.
Il comma 2 prevede che i citati progetti di promozione, avviamento e diffusione della pratica sportiva sono realizzati nell'ambito di un programma annuale di interventi predisposto dallo stesso CIP, d’intesa con il Dipartimento per le politiche in favore delle persone con disabilità e con il Dipartimento per lo sport della Presidenza del Consiglio dei ministri. Il CIP trasmette annualmente ai medesimi Dipartimenti una relazione sull'utilizzo delle risorse, sulle attività realizzate e sui risultati conseguiti.
Si ricorda che il Comitato Italiano Paralimpico è stato istituito, dapprima come articolazione interna al Comitato olimpico nazionale italiano (CONI), dalla legge n. 189 del 2003, recante “Norme per la promozione della pratica dello sport da parte delle persone disabili”.
In particolare, l’articolo 2 della citata legge demandava ad un decreto del Presidente del Consiglio dei Ministri, su proposta del Ministro per i beni e le attività culturali, l’individuazione delle attività della già istituita Federazione italiana sport disabili (FISD) quale Comitato italiano paralimpico, per l’organizzazione e la gestione delle attività sportive praticate dalle persone disabili.
Il Comitato Italiano Paralimpico (CIP), ha poi ottenuto il riconoscimento formale quale ente autonomo di diritto pubblico, con l’approvazione nell’ambito dell’attuazione della legge n. 124 del 2015, recante “deleghe al Governo in materia di riorganizzazione delle amministrazioni pubbliche”. In particolare l’articolo 8, comma 1, lettera f), della citata legge di delega, prevedeva tra i princìpi e i criteri direttivi che il Governo deve osservare nell’esercizio della delega, lo scorporo dal Comitato olimpico nazionale italiano (CONI) del Comitato italiano paralimpico con trasformazione del medesimo in ente autonomo di diritto pubblico.
In attuazione della delega, il Governo ha adottato il decreto legislativo n. 43 del 2017, recante “Riorganizzazione delle amministrazioni pubbliche, concernente il Comitato italiano paralimpico ai sensi dell'articolo 8, comma 1, lettera f) della legge 7 agosto 2015, n.124”.
In particolare, viene costituito il Comitato italiano paralimpico (CIP), con personalità giuridica di diritto pubblico, posto sotto la vigilanza della Presidenza del Consiglio dei ministri. Il CIP costituisce la Confederazione delle federazioni sportive paralimpiche, delle discipline sportive paralimpiche, da esso riconosciute. Partecipano altresì al CIP le federazioni sportive nazionali e le discipline sportive associate riconosciute dal CONI, le cui attività paralimpiche siano state già riconosciute dal CIP alla data di entrata in vigore della citata legge delega n.124 del 2015.
Il CIP, in base a quanto previsto dall’articolo 2 del citato decreto legislativo, promuove, disciplina, regola e gestisce le attività sportive agonistiche ed amatoriali per persone disabili nel territorio nazionale, secondo criteri volti ad assicurare il diritto di partecipazione all'attività sportiva in condizioni di uguaglianza e pari opportunità. L'ente ha come missione istituzionale:
- l'agonismo di alto livello e la preparazione degli atleti paralimpici delle diverse discipline e l'approntamento dei mezzi idonei per le Paralimpiadi e per tutte le altre manifestazioni sportive nazionali o competizioni internazionali paralimpiche;
- la promozione della massima diffusione della pratica sportiva in condizioni di uguaglianza e pari opportunità al fine di rendere effettivo il diritto allo sport di tutti i soggetti, in ogni fascia di età e di popolazione, a qualunque livello e per qualsiasi tipologia di disabilità;
- il sostegno a tutte le federazioni, discipline associate, enti di promozione e associazioni benemerite riconosciute dal CIP;
- l'impulso a progetti di promozione e avviamento alla pratica sportiva delle persone con disabilità sull'intero territorio nazionale nel comparto socio-sanitario e della scuola, nel rispetto delle competenze delle regioni e delle province autonome;
- l'adozione di misure di prevenzione e repressione dell'uso di sostanze che alterano le naturali prestazioni fisiche degli atleti paralimpici nelle attività sportive paralimpiche;
- l'adozione e la promozione di iniziative contro ogni forma di discriminazione e di violenza nello sport.
Articolo 65
(Imposta sostitutiva relativa al trattamento economico accessorio
dei lavoratori dipendenti pubblici)
L’articolo 65 estende all’anno 2027 l’applicazione di una norma transitoria già posta per l’anno 2026, che prevede, per i dipendenti pubblici non rientranti nell’ambito del personale dirigenziale e aventi un determinato requisito di reddito, un’imposta sostitutiva dell'IRPEF e delle relative addizionali regionali e comunali, applicabile con riferimento al trattamento economico accessorio (ivi comprese le indennità di natura fissa e continuativa), fino a un limite massimo del relativo imponibile pari a 800 euro; in base alla norma oggetto della presente estensione temporale, l’aliquota dell’imposta sostitutiva è pari a 15 punti percentuali e il riconoscimento di tale regime tributario è subordinato alla condizione che il reddito da lavoro dipendente del soggetto non sia superiore a 50.000 euro. È escluso dall’ambito del regime sostitutivo il personale delle Forze di polizia a ordinamento civile e militare e delle Forze armate che benefici del regime tributario agevolato di cui all’articolo 214 del testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al D.Lgs. 19 giugno 2026, n. 117.
La relazione tecnica stima l’importo delle minori entrate tributarie derivante dall’articolo 65 in esame in 358,5 milioni di euro per l’anno 2027 e in 60,2 milioni per l’anno 2028, mentre si prevede un effetto fiscale positivo per l’anno 2029, pari a 4,6 milioni.
Riguardo all’ambito di applicabilità dell’imposta sostitutiva in esame, la disposizione fa riferimento alle amministrazioni pubbliche di cui all'articolo 1, comma 2, del D.Lgs. 30 marzo 2001, n. 165, e successive modificazioni; nell’ambito di esse, viene esplicitamente compreso anche il personale in regime cosiddetto di diritto pubblico, sempre con limitato riferimento al personale non dirigenziale.
Per il personale dipendente dagli enti e aziende del Servizio sanitario nazionale, il regime sostitutivo in esame è esplicitamente cumulabile con l’applicazione dei regimi tributari sostitutivi sui compensi per “prestazioni aggiuntive” e per lavoro straordinario, regimi ora trasposti, rispettivamente, nell’articolo 35, comma 2, del testo unico in materia di versamenti e di riscossione, di cui al D.Lgs. 24 marzo 2025, n. 33, e nell’articolo 229, comma 1, del summenzionato testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al D.Lgs. n. 117 del 2026.
È fatta salva la facoltà di rinuncia scritta (da parte del lavoratore) al regime di imposta sostitutiva in esame, con conseguente applicazione delle imposte sui redditi ordinarie.
Articolo 66, comma 1
(Riduzione del turn-over nelle amministrazioni statali, nelle agenzie e negli enti pubblici non economici)
L’articolo 66, comma 1, prevede per il 2027 una riduzione del 25% del turn over nelle amministrazioni dello Stato (anche ad ordinamento autonomo), nelle agenzie e negli enti pubblici non economici con più di 20 dipendenti a tempo indeterminato, disponendo che tali amministrazioni possono procedere, nel medesimo 2027, ad assunzioni a tempo indeterminato di personale in misura non superiore ad un contingente di personale complessivamente corrispondente ad una spesa pari al 75% (in luogo del 100% attualmente previsto) di quella relativa al personale di ruolo cessato nell'anno precedente.
La Relazione tecnica ascrive alla rimodulazione al 75 per cento del turn over nelle amministrazioni centrali maggiori entrate pari 130,5 mln di euro dal 2027.
Come anticipato, la disposizione in commento prevede che le suddette pubbliche amministrazioni, con più di 20 dipendenti a tempo indeterminato, possano procedere, per il 2027, ad assunzioni di personale a tempo indeterminato nel limite di un contingente di personale complessivamente corrispondente ad una spesa pari al 75% di quella relativa al personale di ruolo cessato nell'anno precedente, con una diminuzione del 25% della quota prevista a legislazione vigente.
Si ricorda che in base a quanto previsto dall’art. 3 della L. 56/2019 – modificato dalla disposizione in commento – dal 1° gennaio 2019 nelle amministrazioni statali sono venute meno le limitazioni alla sostituzione del personale in uscita introdotte a decorrere dal 2008. Tale previsione ha subito un’eccezione solo relativamente al 2025 quando fu prevista[102] una riduzione del turn over analoga a quella posta dalla presente disposizione. A regime, quindi, la percentuale del personale che si può assumere è pari al contingente di personale corrispondente ad una spesa pari al 100 per cento di quella relativa al medesimo personale cessato nell'anno precedente.
La riduzione del turn over prevista dal comma 1 dell’articolo 66 in esame non si applica - oltre che alle aziende ed enti del Servizio sanitario nazionale (in quanto enti pubblici economici) e alle amministrazioni con meno di 20 dipendenti a tempo indeterminato - anche al personale togato delle magistrature e agli avvocati e procuratori dello Stato per i quali continua a trovare applicazione la normativa vigente che consente di procedere ad assunzioni sino al 100 per cento delle unità cessate nell’anno precedente.
Per la destinazione delle economie risultanti da quanto previsto dal comma 1 dell’art. 66, nonché per la possibilità di derogarvi e per l’adeguamento della dotazione organica delle amministrazioni interessate, si rimanda alle schede di lettura relative ai commi da 7 a 9 e 11 del medesimo art. 66.
Infine, per le misure analoghe concernenti diversi settori del lavoro pubblico, si rimanda alle schede di lettura relative ai commi da 2 a 6 e 10 del medesimo art. 66.
Articolo 66, comma 2
(Limiti assunzionali per le università statali)
L’articolo 66, comma 2, fissa, per il 2027, il limite alle facoltà assunzionali delle università statali al 75 per cento delle cessazioni dell’anno precedente. Per il 2028, tale limite è fissato al 100 per cento. Per i ricercatori universitari, il comma mantiene il limite al 75 per cento per il 2026 e lo fissa al 100 per cento per il 2027.
L’ articolo 66, comma 2, determina, secondo la relazione tecnica, risparmi per le università statali pari a 33,3 milioni di euro per l’anno 2027 e a 33,3 milioni di euro annui a decorrere dal 2028.
Il comma 2, lettere a) e b), interviene sull’articolo 66, comma 13-bis, del D.L. n. 112/2008 (L. n. 133/2008).
La disposizione novellata disciplina le facoltà assunzionali del sistema delle università statali mediante un limite di spesa calcolato in base al costo del personale cessato nell’anno precedente.
In particolare, la lettera a) modifica il secondo periodo del comma 13-bis: nel confermare il limite del 100 per cento per il 2026, stabilisce un tetto pari al 75 per cento per il 2027 e al 100 per cento dal 2028.
La lettera b) modifica invece il terzo periodo, relativo specificamente ai ricercatori universitari, prevedendo un limite pari al 100 per cento nel 2027, lasciando invariato il tetto al 75 per cento nel 2026.
Il comma 13-bis, introdotto nell’articolo 66 del decreto-legge n. 112 del 2008 dall’articolo 14, comma 3, del D.L. 98/2012 (L. 135/2012), ha subito molteplici rimodulazioni annuali delle percentuali di turnover. Da ultimo, l’articolo 1, comma 825, lettera b), della legge di bilancio per il 2025 (L. n. 207/2024) aveva fissato il limite al 75 per cento per il 2025 e al 100 per cento dal 2026, prevedendo una disposizione differenziata per i ricercatori. La disposizione originaria introduceva, per il sistema universitario nel suo complesso, un limite percentuale di spesa riferito alle cessazioni dell’anno precedente. La versione originaria prevedeva il 20 per cento per il triennio 2012-2014, il 50 per cento nel 2015 e il 100 per cento dal 2016; la disciplina è stata successivamente rimodulata, fino a prevedere, prima della legge di bilancio per il 2025, il 20 per cento nel 2012-2013, il 50 per cento nel 2014-2015, il 60 per cento nel 2016, l’80 per cento nel 2017 e il 100 per cento dal 2018.
Il limite di spesa e il riparto tra gli atenei. Il Ministro dell’università e della ricerca ripartisce il contingente nazionale tra le università statali tenendo conto degli indicatori di bilancio di ciascun ateneo. Il riparto è espresso in punti organico, un’unità di misura che si basa sul costo medio nazionale di un professore di prima fascia. Il D.M. 6 agosto 2026, n. 1010 ha assegnato 1.703,32 punti organico a fronte di 1.744,69 punti relativi alle cessazioni del 2025. Il rapporto è pari al 98 per cento a livello nazionale.
La spesa per il personale. In base al Referto sul sistema universitario 2025, deliberazione n. 7/SSRRCO/REF/2025, tav. 19, p. 74, e tav. 41, p. 106, della Corte dei conti, Sezioni riunite in sede di controllo, nel 2023 i costi per il personale dedicato alla ricerca e alla didattica ammontavano a 5.621,86 milioni di euro, pari al 40 per cento dei costi totali degli atenei.
La spesa per l’istruzione terziaria e la ricerca. L’ISTAT, nel Rapporto annuale 2026, cap. 3, § 3.1.1, pp. 118–119, fig. 3.1 (IstatData, spesa per funzione, gruppo COFOG 09.4). Id., La ricerca e sviluppo in Italia. Anni 2024–2025, 24 settembre 2026, p. 2, rileva che, dopo la flessione del 2020, dal 2021 la spesa delle amministrazioni pubbliche per l’istruzione terziaria ha ripreso a crescere. Il dato comprende le spese classificate secondo tale funzione a prescindere dall’amministrazione che le sostiene. Per la ricerca e sviluppo svolta all’interno delle università, statali e non statali, l’ISTAT stima nel 2024 una spesa di 8,35 miliardi di euro e un impegno di personale pari a 108.592 unità equivalenti a tempo pieno.
Articolo 66, comma 3
(Facoltà assunzionali degli enti pubblici di ricerca)
L’articolo 66, comma 3, estende al 2027 il limite alle assunzioni a tempo indeterminato degli enti e degli istituti pubblici di ricerca già previsto per il 2026. Anche per il 2027, tali soggetti possono procedere ad assunzioni di personale con rapporto di lavoro a tempo indeterminato, nei limiti della spesa determinata sulla base dell'ordinamento vigente, ridotta di un importo pari al 25 per cento di quella relativa al personale di ruolo cessato nel 2026.
Per gli enti pubblici di ricerca la relazione tecnica stima risparmi di spesa pari a 6,9 milioni di euro nel 2027 e a 6,9 milioni di euro annui dal 2028.
Per le finalità sopra indicate, il comma 3 novella il quarto periodo dell’articolo 9, comma 2, del D.Lgs. n. 218/2016. Per determinare quanto può spendere per nuove assunzioni a tempo indeterminato nel 2027, ciascun ente calcola innanzitutto il margine disponibile ai sensi della disciplina ordinaria. Da tale margine si sottrae un quarto della spesa relativa alle cessazioni di ruolo del 2026.
In base all’articolo 1 del d.lgs. citato, gli Enti Pubblici di Ricerca sono i seguenti: Area di Ricerca Scientifica e Tecnologica di Trieste - Area Science Park; Agenzia Spaziale Italiana - ASI; Consiglio Nazionale delle Ricerche - CNR; Istituto Italiano di Studi Germanici; ) Istituto Nazionale di Astrofisica - INAF; Istituto Nazionale di Alta Matematica “Francesco Severi” - INDAM; Istituto Nazionale di Fisica Nucleare - INFN; Istituto Nazionale di Geofisica e Vulcanologia - INGV; Istituto Nazionale di Oceanografia e di Geofisica Sperimentale - OGS; Istituto Nazionale di Ricerca Metrologica - INRIM; Museo Storico della Fisica e Centro Studi e Ricerche “Enrico Fermi”; Stazione Zoologica “Anton Dohrn”; Istituto Nazionale per la Valutazione del Sistema Educativo di Istruzione e di Formazione - INVALSI; Istituto Nazionale di Documentazione, Innovazione e Ricerca Educativa - INDIRE; Consiglio per la ricerca in agricoltura e l'analisi dell'economia agraria - CREA; Agenzia Nazionale per le Nuove Tecnologie, l'energia e lo Sviluppo Sostenibile - ENEA; Istituto nazionale per l'analisi delle politiche pubbliche - INAPP; Istituto Nazionale di Statistica - ISTAT; Istituto Superiore di Sanità - ISS; Istituto Superiore per la Protezione e la Ricerca Ambientale – ISPRA.
L’articolo 9 del D.Lgs. n. 218/2016 collega la programmazione triennale del reclutamento agli equilibri di bilancio. Per gli Enti che adottano la contabilità finanziaria, l’indicatore annuo rapporta la spesa di competenza per il personale alla media delle entrate correnti risultanti dagli ultimi tre bilanci consuntivi approvati. Per gli Enti che adottano la contabilità civilistica si fa riferimento alle voci dei ricavi del conto economico corrispondenti. Sono escluse, alle condizioni indicate dai commi 4 e 5, le spese per il personale a termine coperte da finanziamenti esterni. Se al 31 dicembre dell’anno precedente il rapporto è pari o superiore all’80 per cento, il comma 6 preclude le assunzioni. Al di sotto della soglia, la spesa media annua per le assunzioni a carico del bilancio dell’ente può arrivare fino al margine residuo.
Nel testo originario, l'indicatore del limite massimo alle spese di personale era calcolato rapportando le spese complessive per il personale di competenza dell'anno di riferimento alla media delle entrate complessive dell'Ente come risultante dai bilanci consuntivi dell'ultimo triennio. Negli Enti tale rapporto non poteva superare l'80 per cento. L’articolo 1, comma 826, della legge di bilancio per il 2025 (L. n. 207/2024) ha circoscritto il calcolo alle entrate correnti o ai corrispondenti ricavi e ha introdotto la decurtazione per il 2026, da calcolare sulle cessazioni del 2025. Per ulteriori dettagli si rinvia alla circolare del 7 aprile 2025, n. 8, § 3.2, pp. 7–8, MEF–RGS.
L’applicazione del vincolo al CNR
Il piano del fabbisogno 2026–2028 mostra in concreto la differenza tra la soglia dell’80 per cento e la decurtazione legata alle cessazioni. Al 1° gennaio 2026 il CNR espone un rapporto fra spesa per il personale ed entrate correnti medie del 48,77 per cento. Per applicare la decurtazione, ha invece calcolato il costo annuo dei 261 dipendenti di ruolo cessati nel 2025, pari a 18.788.083,78 euro. Ne deriva, per il 2026, una riduzione delle facoltà assunzionali del solo CNR di 4.697.020,95 euro.
Il raffronto con i consuntivi anteriori al 2025. Per l’Istituto nazionale di fisica nucleare, la Corte dei conti ha rilevato nel 2024 una spesa per il personale di 192,6 milioni di euro, pari al 33 per cento della media delle entrate complessive del triennio 2022–2024 (576,7 milioni). Il rapporto si riferisce all’INFN ed è calcolato sul denominatore vigente a quella data.
I commi 7 e 8 consentono una deroga con DPCM, mediante compensazioni fra amministrazioni soggette al medesimo regime assunzionale e a risparmi invariati, e prevedono l’adeguamento delle dotazioni organiche, anche finanziarie, asseverato dall’organo di controllo.
Articolo 66, comma 4
(Facoltà assunzionali delle istituzioni statali di alta formazione artistica, musicale e coreutica)
L’articolo 66, comma 4, estende, per l’anno accademico 2027/2028, il limite alle assunzioni di personale delle istituzioni statali di alta formazione artistica, musicale e coreutica (AFAM) già previsto per l’a.a. 2025/2026. Tale limite è pari al 75 per cento dei risparmi derivanti dalle cessazioni dell’anno accademico precedente. La quota è pari al 100 per cento nel 2026/2027 e a decorrere dal 2028/2029.
Per le istituzioni AFAM la relazione tecnica stima risparmi di spesa pari a 0,7 milioni di euro nel 2027 e a 3,9 milioni di euro annui dal 2028.
Per i fini prima indicati, il comma 4 novella l’articolo 1, comma 654, della legge di bilancio per il 2018 (L. n. 205/2017).
La lettera a), in particolare, estende all’a.a. 2027/2028 il limite del 75 per cento già previsto per il 2025/2026. La lettera b) conferma il limite del 100 per cento per il 2026/2027 e lo rende strutturale a decorrere dal 2028/2029.
L’articolo 1, comma 654, della legge di bilancio per il 2018 (L. n. 205/2017), stabiliva che a decorrere dall'anno accademico 2018-2019, il turn over del personale delle istituzioni AFAM fosse pari al 100 per cento dei risparmi derivanti dalle cessazioni dal servizio dell'anno accademico precedente. Per i tre anni accademici 2018/2019, 2019/2020 e 2020/2021 prevedeva inoltre una quota aggiuntiva fino al 10 per cento della spesa sostenuta nel 2016/2017, per coprire, con contratti a termine, posti vacanti in organico. L’articolo 1, comma 827, della legge n. 207/2024 ha introdotto la riduzione al 75 per cento per l’anno accademico 2025/2026 e ha previsto la soglia del 100 per cento a decorrere dall’anno accademico 2026/2027.
Il 100 per cento dei risparmi derivanti da cessazioni relative all’anno accademico 2024/2025 è pari a euro 25.663.198,00. Per l'anno accademico 2025/2026, il DPCM del 4 febbraio 2026 ha quindi autorizzato una spesa per assunzioni a tempo indeterminato di 19.247.398,50 euro, pari al 75 per cento dei risparmi derivanti dalle cessazioni dal servizio dell'anno accademico precedente. Il MUR ha poi ripartito queste risorse fra le singole istituzioni per il reclutamento di docenti, ricercatori e personale tecnico-amministrativo[105].
Al 23 febbraio 2026, secondo la Corte dei conti, Sezione centrale di controllo sulla gestione delle amministrazioni dello Stato, Le istituzioni di alta formazione e specializzazione artistica e musicale (AFAM), deliberazione del 16 giugno 2026, n. 49/2026/G, cap. VIII, § 8.2, pp. 95–98, tabella 27, su 11.919 posti in organico nelle istituzioni AFAM, 9.688 erano coperti a tempo indeterminato e 2.231 risultavano vacanti. Per i soli docenti, i posti vacanti erano 1.349 su 8.524.
Articolo 66, comma 5, lettera a)
(Ulteriore riduzione dell’organico dell’autonomia e delle dotazioni organiche del personale ATA della scuola)
L’articolo 66, comma 5, lettera a), riduce ulteriormente, a decorrere dall’anno scolastico 2027/2028, l’organico dell’autonomia del personale docente di 4.925 posti e la dotazione organica del personale amministrativo, tecnico e ausiliario (ATA) di 2.049 posti.
La relazione tecnica stima risparmi di spesa di 83,9 milioni di euro nel 2027 e di 251,7 milioni di euro annui dal 2028.
L’articolo 66, comma 5, lettera a), modifica, a tal fine, l’articolo 1, comma 828, della legge di bilancio per il 2025 (L. n. 207/2024).
Il numero 1) ne modifica il primo periodo, stabilendo un’ulteriore riduzione, a decorrere dall’anno scolastico 2027/2028, dell’organico dell’autonomia del personale docente, pari a 4.925 posti. Tale riduzione si aggiunge alla riduzione di 5.660 posti già prevista a decorrere dall'anno scolastico 2025/2026.
Il numero 2) novella il terzo periodo dell’articolo 1, comma 828, della legge di bilancio per il 2025 (L. n. 207/2024), prevedendo, sempre a decorrere dall’anno scolastico 2027/2028, un’ulteriore riduzione nel numero dei posti pari a 2.049 unità per il personale ATA, che si aggiunge alla riduzione di 2.174 posti già stabilita a decorrere dall'anno scolastico 2026/2027. La disposizione qui novellata demanda, nel testo vigente, a un decreto del Ministro dell'istruzione e del merito, di concerto con il Ministro dell'economia e delle finanze, sentita la Conferenza unificata, la revisione dei criteri e dei parametri previsti per la definizione delle dotazioni organiche del personale ATA della scuola.
L’organico dell’autonomia comprende posti comuni, di sostegno e di potenziamento. La legge di bilancio 2026 ne ha previsto la determinazione annuale, con eventuale previsione di massima per i due anni successivi. Ha quindi soppresso il riferimento all’organico «triennale» nel quarto periodo del comma 828, relativo alla rimodulazione delle riduzioni ad invarianza finanziaria.
Il decreto interministeriale sugli organici dei docenti registra 614.572 posti comuni dell’organico dell’autonomia e 48.795 posti comuni di potenziamento per il 2026/27, per un totale di 663.367 posti nelle due componenti. I posti di sostegno sono rilevati separatamente. Il contingente dei posti comuni dell’organico dell’autonomia 2026/2027 prevede già una riduzione di 5.660 unità. Per il personale ATA, la precedente riduzione di 2.174 posti è stata applicata ai collaboratori scolastici, il cui organico di diritto è sceso da 131.143 posti nel 2025/2026 a 128.969 nel 2026/2027.
Articolo 66, comma 5, lett.b)
(Riduzioni del turn over delle autorità indipendenti e dell’Agenzia per la cybersicurezza nazionale)
L’articolo 66, al comma 5, lett. b), estende al 2027 la riduzione del turn over già prevista per il 2025 per le autorità indipendenti individuate dalla disposizione e per l’Agenzia per la cybersicurezza nazionale.
La relazione tecnica ascrive alla disposizione risparmi pari a 1,8 milioni di euro nel 2027 e a 1,8 milioni di euro annui a decorrere dal 2028.
L’articolo 66, comma 5, lett. b), novellando l’art. 1, comma 829, della legge 207/2024 (legge di bilancio 2025), sostituisce il riferimento all’anno 2025 con quello agli anni 2025 e 2027. Si prevede, dunque, che le Autorità indipendenti individuate dalla disposizione e l’Agenzia per la cybersicurezza nazionale possano procedere - per l’anno 2027 (oltre che per il 2025, come già previsto) - ad assunzioni di personale a tempo indeterminato nei limiti della spesa determinata sulla base dei rispettivi ordinamenti ridotta di un importo pari al 25 per cento di quella relativa al personale di ruolo cessato nell'anno precedente.
Per una più approfondita valutazione di tali interventi nell’ambito delle misure contemplate dall’articolo 66, si vedano le schede di lettura relative ai commi da 1 a 6 del presente dossier. Per l’adeguamento della dotazione organica delle amministrazioni interessate, la possibilità di deroghe e la destinazione delle economie, si rimanda alla scheda di lettura relativa ai commi da 7 a 9 e 11.
Articolo 66, commi 6-9 e 11
(Riduzioni del turn over del personale pubblico
e ulteriori conseguenti disposizioni)
I commi in esame non determinano nuovi o maggiori oneri a carico della finanza pubblica.
La relazione tecnica, relativamente al comma 6, indica risparmi pari a 3,2 milioni di euro nel 2027 e a 3,2 milioni di euro annui dal 2028.
L’articolo 66, al comma 6, primo periodo, prevede che, per l’anno 2027, le agenzie fiscali, gli enti di regolazione dell'attività economica, gli enti produttori di servizi tecnici ed economici, gli enti produttori di servizi assistenziali, ricreativi e culturali, le Autorità di bacino distrettuali, le Autorità di sistema portuale e le Camere di Commercio, industria, artigianato e agricoltura, possano procedere ad assunzioni con rapporto di lavoro a tempo indeterminato nei limiti della spesa determinata sulla base dei rispettivi ordinamenti ridotta di un importo pari al 25 per cento di quella relativa al personale cessato nell'anno precedente.
Al secondo periodo, si specifica che tale disposizione non si applica alle fondazioni lirico-sinfoniche e ai teatri nazionali e di rilevante interesse culturale, ai soggetti costituiti in forma societaria, alle ONLUS e alle amministrazioni con un numero di dipendenti in servizio con rapporto di lavoro a tempo indeterminato non superiore a 20.
I commi da 7 a 9 dettano ulteriori disposizioni riguardanti il personale pubblico. In particolare, il comma 7, al fine di soddisfare esigenze peculiari o consentire l’assunzione di specifiche professionalità, prevede la possibilità di definire, con DPCM, su proposta del Ministro per la pubblica amministrazione, di concerto con il Ministro dell'economia e delle finanze, deroghe a quanto previsto in tema di riduzione del turn over dai commi da 1 a 6 - mediante compensazione, fra amministrazioni soggette al medesimo regime assunzionale, delle facoltà assunzionali - a condizione che sia garantita l’invarianza dei risparmi ivi previsti. Si prevede altresì, al comma 8, che - per effetto di quanto previsto dai commi 1, 2, 3, 4, 5, 6 e 11 del presente articolo 66 - le amministrazioni provvedano - nell’ambito dei piani triennali dei fabbisogni di cui all’articolo 6 del decreto legislativo 30 marzo 2001, n. 165 - ad adeguare la propria dotazione organica, anche in termini finanziari, specificando che le amministrazioni non soggette alla adozione dei predetti piani provvedano ad adeguare la propria dotazione organica secondo i rispettivi ordinamenti. Si precisa infine che l’adeguamento della dotazione organica è asseverato dai rispettivi organi di controllo.
Come evidenziato dalla relazione tecnica, il richiamo al successivo comma 11 comporta che l’adeguamento debba tenere conto anche dell’eventuale destinazione di risparmi permanenti da minori assunzioni all’incremento dei fondi per il trattamento accessorio.
Il comma 9, quindi, obbliga le amministrazioni interessate a versare, entro il 30 aprile di ciascun anno, le somme derivanti dai risparmi di spesa (ovvero dall'applicazione dei precedenti commi da 1 a 6), su apposito capitolo dell'entrata del bilancio dello Stato, precisando che esse restano acquisite all'erario.
Il comma 11, come già accennato, mantiene ferme le disposizioni dell’articolo 1, comma 832, della legge 30 dicembre 2024, n. 207, legge di bilancio per il 2025. Tale disciplina permette alle amministrazioni di destinare parte dei risparmi di spesa permanenti - asseverati dagli organi di controllo e derivanti da assunzioni a tempo indeterminato inferiori a quelle consentite dalla legislazione vigente sul turn over - al fine di incrementare, entro una percentuale massima, i fondi relativi al trattamento accessorio del personale appartenente alle amministrazioni destinatarie delle predette riduzioni.
Per una più approfondita valutazione di tali interventi nell’ambito delle misure contemplate dall’articolo 66, si vedano le schede di lettura del presente dossier relative ai commi da 1 a 5 e 10 del medesimo articolo 66 (recanti disposizioni in gran parte analoghe nell’ambito di altri settori).
Articolo 66, comma 10
(Sostituzione del personale collocato a riposo
per raggiungimento dei limiti di età)
L’articolo 66, comma 10, prevede la possibilità, per le amministrazioni dello Stato, anche ad ordinamento autonomo, le agenzie, gli enti pubblici non economici, i Corpi di polizia e il Corpo nazionale dei vigili del fuoco, di sostituire, nel medesimo esercizio finanziario, il personale collocato a riposo per raggiungimento dei limiti di età.
La relazione tecnica afferma che la disposizione non determina nuovi o maggiori oneri a carico della finanza pubblica, in quanto le assunzioni avvengono nei limiti delle risorse finanziarie disponibili a legislazione vigente destinate a spese di personale a tempo indeterminato e, per i Corpi di polizia e il Corpo nazionale dei vigili del fuoco, nel limite numerico delle unità cessate nella stessa annualità.
L’articolo 66, comma 10, modifica il comma 4 dell’articolo 35 del decreto legislativo 30 marzo 2001, n. 165 (Norme generali sull’ordinamento del lavoro alle dipendenze delle amministrazioni pubbliche), prevedendo la possibilità di procedere ad assunzioni nelle more dell’adozione del d.P.C.m. autorizzatorio ivi previsto.
In particolare, il sopracitato comma 4 prevede che il reclutamento di personale attraverso la procedura concorsuale di cui all’articolo 35 del decreto legislativo n. 165 del 2001 sia disposto tramite una determinazione della pubblica amministrazione o dell’ente interessato sulla base del piano dei fabbisogni approvato ai sensi dell’articolo 6, comma 4, del medesimo decreto legislativo, e autorizzato con d.P.C.m. di concerto con il Ministro dell’economia e delle finanze.
Il comma 10 prevede sostanzialmente che, fino all’adozione del suddetto d.P.C.m., le amministrazioni dello Stato, anche ad ordinamento autonomo, le agenzie e gli enti pubblici non economici, i Corpi di polizia e il Corpo nazionale dei vigili del fuoco possano procedere alla sostituzione, in ciascun esercizio finanziario, del personale dei propri ruoli collocato a riposo nel medesimo esercizio per raggiungimento dei limiti di età stabiliti dalla vigente disciplina previdenziale. Le assunzioni sono effettuate nei limiti delle risorse finanziarie che si rendono disponibili nella medesima annualità per effetto dei predetti collocamenti a riposo e, per i Corpi di polizia e il Corpo nazionale dei vigili del fuoco, per un numero di unità non superiore a quelle cessate dal servizio nell’annualità stessa, dandone evidenza nei piani triennali dei fabbisogni di personale di cui all’articolo 6 del decreto legislativo n. 165 del 2001. Le amministrazioni comunicano, entro il 31 gennaio di ogni anno, al Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato e alla Presidenza del Consiglio dei ministri – Dipartimento della funzione pubblica il contingente di personale assunto e i relativi oneri.
Per i Corpi di polizia e il Corpo nazionale dei vigili del fuoco, la disposizione si affianca a quanto previsto dal comma 9-bis dell’articolo 66 del decreto-legge 25 giugno 2008, n. 112 (Disposizioni urgenti per lo sviluppo economico, la semplificazione, la competitività, la stabilizzazione della finanza pubblica e la perequazione tributaria).
Tale comma consente ai Corpi di polizia e al Corpo nazionale dei vigili del fuoco di procedere ad assunzioni di personale a tempo indeterminato nel limite di un contingente di personale complessivamente corrispondente a una spesa pari a quella relativa al personale cessato dal servizio nel corso dell’anno precedente e per un numero di unità non superiore a quelle cessate dal servizio nel corso dell’anno precedente.
La facoltà assunzionale, fissata originariamente per gli anni 2010 e 2011, è stata successivamente determinata nella misura del 20 per cento per il triennio 2012-2014, del 50 per cento per l’anno 2015 e del 100 per cento a decorrere dall’anno 2016.
L’articolo 1, comma 825, lettera a), della legge 30 dicembre 2024, n. 207 (legge di bilancio 2025) aveva ridotto tale facoltà al 75 per cento per il solo anno 2026. La riduzione è stata soppressa dall’articolo 1, comma 303, della legge 30 dicembre 2025, n. 199 (legge di bilancio 2026) ristabilendo la facoltà assunzionale al 100 per cento anche per l’anno 2026.

Il turn over consiste nel ricambio generazionale del personale, ovvero nella successione fra coloro che escono dal mondo del lavoro e coloro che vi fanno ingresso.
Possono essere previste, per quel che concerne il pubblico impiego, limitazioni alle assunzioni finalizzate al contenimento della spesa pubblica.
Di norma, tale regolazione veniva predisposta annualmente dalla legge finanziaria. A partire dal 2005, legge 30 dicembre 2004, n. 311, il blocco del turn over ha riguardato, invece, un periodo di tre anni.
La legge finanziaria del 2007, legge 27 dicembre 2006, n. 296, ha provveduto a rideterminare la programmazione triennale relativa ai blocchi delle assunzioni. In particolare, il comma 523 dell’articolo 1, ha disposto limitazioni alla possibilità di assumere personale a tempo indeterminato per gli anni 2008 e 2009 per le amministrazioni dello Stato, anche ad ordinamento autonomo, ivi compresi i Corpi di polizia ed il Corpo nazionale dei vigili del fuoco, le agenzie, incluse le agenzie fiscali, gli enti pubblici non economici e gli enti pubblici. In particolare, tali soggetti avrebbero potuto procedere, per il medesimo anno, ad assunzioni di personale a tempo indeterminato nel limite di un contingente di personale complessivamente corrispondente ad una spesa pari al 20 per cento di quella relativa alle cessazioni avvenute nell’anno precedente.
Successivamente è intervenuto il decreto legge n. 112 del 2008 che, per l’anno 2012, ha modificato tale limite ad un contingente di personale complessivamente corrispondente ad una spesa pari al 50 per cento di quella relativa al personale cessato nell’anno precedente, prevedendo che, in ogni caso, il numero delle unità di personale da assumere non potesse comunque eccedere il 50 per cento di quelle cessate nell’anno precedente.
La legge finanziaria del 2009, legge 23 dicembre 2008, n. 191, ha introdotto una deroga a tale blocco. In particolare, l’articolo 2, comma 208, introducendo l’articolo 9-bis del decreto-legge n. 112 del 2008, ha disposto che per ciascuno degli anni 2010, 2011 e 2012 i Corpi di polizia e il Corpo nazionale dei vigili del fuoco potessero procedere ad assunzioni nel limite di un contingente di personale complessivamente corrispondente a una spesa pari a quella relativa al personale cessato dal servizio nel corso dell’anno precedente e per un numero di unità non superiore a quelle cessate dal servizio nel corso dell’anno precedente. Tale comma è stato successivamente modificato dall’articolo 9, comma 6, decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, che inquadrava il periodo di riferimento come quello a decorrere dal 2010.
In ultimo, l’articolo 1, comma 1, del decreto-legge 29 dicembre 2010, n. 225, convertito, con modificazioni, dalla legge 26 febbraio 2011, n. 10, e, successivamente, l’articolo 1, comma 2, decreto-legge 29 dicembre 2011, n. 216, convertito, con modificazioni, dalla legge 24 febbraio 2012, n. 14, hanno introdotto una proroga al turn over nella misura del 20 per cento per il triennio 2012-2014 e del 50 per cento per il 2015.
Con la legge di stabilità 2014, legge 27 dicembre 2013, n. 147, per il settore della sicurezza sono state autorizzate ulteriori assunzioni di personale a tempo indeterminato, nel limite di un contingente complessivo corrispondente ad una spesa annua lorda pari a 51,5 milioni di euro per l’anno 2014 e a 126 milioni di euro a decorrere dall’anno 2015, con riserva di assunzione di 1.000 unità per la sola Polizia di Stato, purché nei limiti del 55 percento del turn over complessivo.
Con la legge di bilancio 2025, legge 30 dicembre 2024, n. 207, l’articolo 1, comma 825, lettera a), ha fissato la facoltà assunzionale di cui all’articolo 66, comma 9-bis, del decreto-legge n. 112 del 2008 nella misura del 100 per cento per gli anni dal 2016 al 2025, del 75 per cento per l’anno 2026 e del 100 per cento a decorrere dall’anno 2027. Successivamente, la legge di bilancio 2026, legge 30 dicembre 2025, n. 199, all’articolo 1, comma 303, ha soppresso la riduzione prevista per l’anno 2026, ripristinando la misura del 100 per cento a decorrere dall’anno 2016.
Si segnala, infine, che le assunzioni di unità di personale dei Corpi di polizia ai sensi dell’articolo 66, comma 9-bis, del decreto-legge n. 112 del 2008 sono state autorizzate in ultimo dal d.P.C.m. 7 maggio 2026, nel rispetto dell’articolo 35 del decreto legislativo 30 marzo 2001, n. 165.
| Decreto legislativo 30 marzo 2001, n. 165 (Norme generali sull’ordinamento del lavoro alle dipendenze delle amministrazioni pubbliche) |
| Testo vigente |
Modificazioni apportate dall’art. 66, comma 10, dell’A.C. 3174-bis |
| Art. 35
(Reclutamento del personale) |
Art. 35
(Reclutamento del personale) |
| (...) |
(...) |
| 4. Le determinazioni relative all’avvio di procedure di reclutamento sono adottate da ciascuna amministrazione o ente sulla base del piano triennale dei fabbisogni approvato ai sensi dell’articolo 6, comma 4. Con decreto del Presidente del Consiglio dei ministri di concerto con il Ministro dell’economia e delle finanze, sono autorizzati l’avvio delle procedure concorsuali e le relative assunzioni del personale delle amministrazioni dello Stato, anche ad ordinamento autonomo, delle agenzie e degli enti pubblici non economici. Periodo soppresso. Periodo soppresso. A decorrere dall’anno 2025, le facoltà assunzionali autorizzate con il decreto di cui al secondo periodo hanno una validità non superiore a tre anni. Tali facoltà assunzionali, ivi incluse quelle derivanti da speciali disposizioni di legge, alla scadenza non possono essere prorogate. In via transitoria, le facoltà assunzionali non ancora esercitate relative ad annualità pregresse all’anno 2025, già autorizzate o da autorizzare con il suddetto decreto, ivi comprese quelle previste da speciali disposizioni di legge, che giungono a scadenza alla data del 31 dicembre 2024, sono esercitate entro e non oltre il 31 dicembre 2025 e non possono essere prorogate. |
4. Le determinazioni relative all’avvio di procedure di reclutamento sono adottate da ciascuna amministrazione o ente sulla base del piano triennale dei fabbisogni approvato ai sensi dell’articolo 6, comma 4. Con decreto del Presidente del Consiglio dei ministri di concerto con il Ministro dell’economia e delle finanze, sono autorizzati l’avvio delle procedure concorsuali e le relative assunzioni del personale delle amministrazioni dello Stato, anche ad ordinamento autonomo, delle agenzie e degli enti pubblici non economici. Periodo soppresso. Periodo soppresso. A decorrere dall’anno 2025, le facoltà assunzionali autorizzate con il decreto di cui al secondo periodo hanno una validità non superiore a tre anni. Tali facoltà assunzionali, ivi incluse quelle derivanti da speciali disposizioni di legge, alla scadenza non possono essere prorogate. In via transitoria, le facoltà assunzionali non ancora esercitate relative ad annualità pregresse all’anno 2025, già autorizzate o da autorizzare con il suddetto decreto, ivi comprese quelle previste da speciali disposizioni di legge, che giungono a scadenza alla data del 31 dicembre 2024, sono esercitate entro e non oltre il 31 dicembre 2025 e non possono essere prorogate. Nelle more dell’adozione del decreto del Presidente del Consiglio dei ministri di cui al secondo periodo, le amministrazioni dello Stato, anche ad ordinamento autonomo, le agenzie e gli enti pubblici non economici, i Corpi di polizia e il Corpo nazionale dei vigili del fuoco possono procedere alla sostituzione, in ciascun esercizio finanziario, del personale appartenente ai propri ruoli che, nello stesso esercizio finanziario, sia stato collocato a riposo per raggiungimento dei limiti di età stabiliti dalla vigente disciplina previdenziale, nei limiti delle risorse finanziarie che si rendono disponibili nella medesima annualità per effetto dei predetti collocamenti a riposo e, per i Corpi di polizia e il Corpo nazionale dei vigili del fuoco, comunque nei limiti di un numero di unità non superiore a quelle cessate dal servizio nell’annualità stessa, dandone evidenza all’interno dei piani triennali dei fabbisogni di personale di cui all’articolo 6. Le predette amministrazioni comunicano, entro il 31 gennaio di ogni anno, al Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato e alla Presidenza del Consiglio dei ministri – Dipartimento della funzione pubblica il contingente di personale assunto ai sensi del presente comma e i relativi oneri. |
| (...) |
(...) |
Articolo 66, comma 12
(Potenziamento amministrazioni economico-finanziarie)
L’articolo 66, comma 12, autorizza la spesa di 25 milioni di euro annui per il potenziamento delle amministrazioni economico-finanziarie, a decorrere dall’anno 2027.
L’articolo 66, comma 12 prevede interventi pari a un di 25 milioni annui dall’anno 2027 con effetti riflessi (in termini di fabbisogno e indebitamento netto) stimati in 12,1 milioni.
Nel quadro delle disposizioni in materia di assunzioni e di trattamento del pubblico impiego recate dall’articolo 66, il comma 12 dell’articolo stesso autorizza una spesa di 25 milioni di euro annui a partire dall’anno 2027. Tale spesa è destinata al potenziamento dei compiti e delle attività delle amministrazioni economico-finanziarie. Circa la destinazione il comma 12 precisa che il suddetto potenziamento è anche finalizzato alle misure di contrasto all’evasione fiscale e altre misure fiscali di cui al Capo V del Titolo II del presente disegno di legge di bilancio. Come si è visto in precedenza, il Capo V del Titolo II contiene misure di contrasto all’evasione fiscale e altre misure fiscali.
Articolo 66, comma 13
(Utilizzo di risorse finanziarie per forme di assistenza sanitaria integrativa in favore dei dipendenti dei Ministeri)
Il comma 13 prevede che le risorse, relative ai dipendenti dei Ministeri, del Fondo risorse decentrate del personale non dirigenziale e dei Fondi per la retribuzione di posizione e di risultato del personale dirigenziale possano essere utilizzate, in base a criteri definiti in sede di contrattazione collettiva integrativa, anche per l’affidamento di un servizio di copertura assicurativa integrativa delle spese sanitarie.
La relazione tecnica osserva che il comma non determina nuovi o maggiori oneri a carico della finanza pubblica, in quanto esso fa riferimento a fondi già esistenti.
Riguardo a un quadro della disciplina in materia di forme integrative di assistenza sanitaria, si rinvia alla scheda di lettura concernente l’articolo 29, commi 3-8, del D.L. 19 febbraio 2026, n. 19, convertito, con modificazioni, dalla L. 20 aprile 2026, n. 50, scheda presente nel dossier dei Servizi Studi del Senato e della Camera dei deputati relativo alla versione finale del D.L. come convertito.
Articolo 67
(Disposizioni in materia di revisione dei meccanismi di adeguamento retributivo per il personale non contrattualizzato)
L’articolo 67 interviene in materia di adeguamenti stipendiali del personale non contrattualizzato, nonché dei magistrati, degli avvocati e dei procuratori dello Stato, specificando alcuni criteri per la determinazione della percentuale dei relativi incrementi retributivi ed escludendo dal sistema di adeguamento annuale il personale della carriera prefettizia e della carriera diplomatica.
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto.
| Il comma 1 novella l’articolo 24 della legge n. 448 del 1998 che reca disposizioni sulla revisione dei meccanismi di adeguamento retributivo per il personale non contrattualizzato. Nel dettaglio, con una modifica al comma 1 dell’articolo 24, si esclude il personale della carriera prefettizia e della carriera diplomatica dal meccanismo di adeguamento annuale di diritto degli stipendi, dell’indennità integrativa speciale e degli assegni fissi e continuativi. Si ricorda, in proposito, che il richiamato articolo 24 prevede, al comma 1, che tale adeguamento annuale si applichi, a decorrere dal 1° gennaio 1998, di diritto agli stipendi, all’indennità integrativa speciale e agli assegni fissi e continuativi dei docenti e dei ricercatori universitari, del personale dirigente della Polizia di Stato e gradi di qualifiche corrispondenti, dei Corpi di polizia civili e militari, dei colonnelli e generali delle Forze armate, del personale dirigente della carriera prefettizia, nonché del personale della carriera diplomatica. L’adeguamento annuale avviene in ragione degli incrementi medi, calcolati dall’ISTAT, conseguiti nell’anno precedente dalle categorie di pubblici dipendenti contrattualizzati sulle voci retributive, ivi compresa l’indennità integrativa speciale, utilizzate dall’ISTAT per l’elaborazione degli indici delle retribuzioni contrattuali. Si evidenzia che la formulazione del comma 1, che per la carriera prefettizia richiama il solo “personale dirigente” e per la carriera diplomatica il “personale” nel suo complesso, riflette l’assetto delle due carriere al momento dell’approvazione della norma. La carriera diplomatica, infatti, per la natura delle specifiche funzioni dirigenziali attribuite ai funzionari che ne fanno parte e per le esigenze dei rapporti con l’estero, è retta da un ordinamento speciale, caratterizzato dalla unitarietà del ruolo. I gradi della carriera diplomatica sono: ambasciatore; ministro plenipotenziario; consigliere di ambasciata; consigliere di legazione; segretario di legazione (articolo 101 del d.P.R. n. 18 del 1967). La carriera prefettizia, invece, era articolata, prima del decreto legislativo n. 139 del 2000, in qualifiche direttive, disciplinate dal d.P.R. n. 340 del 1982, e qualifiche dirigenziali, alle quali soltanto si riferiva il meccanismo di adeguamento automatico. Con il decreto legislativo n. 139 del 2000 la carriera prefettizia è divenuta “unitaria in ragione della natura delle specifiche funzioni dirigenziali attribuite ai funzionari che ne fanno parte” (articolo 1) e si articola nelle qualifiche di prefetto, viceprefetto e viceprefetto aggiunto (articolo 2). Con riferimento all’aumento del trattamento economico del personale non contrattualizzato, è da ultimo intervenuto, con decorrenza dal 1° gennaio 2026, il D.P.C.M 13 luglio 2026. Si ricorda, infine, che l’articolo 23, comma 1, lettera g), del decreto del Presidente della Repubblica n. 114 del 2001 (Recepimento dell’accordo relativo al quadriennio 2000-2003, per gli aspetti giuridici, e al biennio 2000-2001, per gli aspetti economici, riguardante il personale della carriera diplomatica, relativamente al servizio prestato in Italia) e l’articolo 26, comma 1, lettera g), del decreto del Presidente della Repubblica n. 316 del 2001 (Recepimento dell’accordo per il personale della carriera prefettizia relativo al biennio 2000-2001 per gli aspetti normativi e retributivi) hanno stabilito la disapplicazione delle disposizioni di cui all’articolo 24 della legge n. 448 del 1998 relative al trattamento economico con riferimento ai funzionari appartenenti alla carriera diplomatica e alla carriera prefettizia. La disposizione in esame specifica, inoltre, che l’adeguamento deve avvenire in ragione degli incrementi medi, calcolati dall’ISTAT, in base alla media ponderata con la consistenza numerica di ciascuna delle categorie di pubblici dipendenti contrattualizzati, da esse conseguiti nell’anno precedente sulle voci retributive, ivi compresa l’indennità integrativa speciale, utilizzate dall’ISTAT per l’elaborazione degli indici delle retribuzioni contrattuali, al netto delle componenti arretrate. Per effetto di tale modifica, pertanto, ai fini dell’adeguamento degli stipendi del personale non contrattualizzato, deve tenersi conto degli aumenti medi, calcolati dall’ISTAT, ottenuti l’anno precedente dai dipendenti contrattualizzati sulle voci retributive, calcolati con la media ponderata per numero di dipendenti di ciascuna categoria e senza considerare anche gli arretrati nella base di calcolo. Come evidenziato nella Relazione illustrativa, l’utilizzo della media ponderata è volto a evitare errate rappresentazioni dell’effettivo incremento medio pro capite previsto dalla norma che deriverebbero dall’attribuire lo stesso peso a retribuzioni riferite a gruppi di dimensioni diverse. La Relazione osserva, inoltre, come gli arretrati non siano computati nella base di calcolo al fine di evitare duplicazioni, atteso che gli stessi sono già presi in considerazione nella valutazione dell’incremento retributivo registrato nell’ultimo anno del triennio di riferimento. Viene, altresì, modificato il comma 4 dell’articolo 24, ai sensi del quale il criterio previsto dal comma 1 del medesimo articolo trova applicazione anche per i magistrati, gli avvocati e i procuratori dello Stato, ai fini del calcolo dell’adeguamento triennale, ferme restando, per quanto non derogato dal predetto comma 1, le disposizioni dell’articolo 2 della legge n. 27 del 1981. Il sopra citato comma 4, nel testo attualmente vigente, estendendo il meccanismo di adeguamento automatico anche alle sopra menzionate categorie, precisa che, ai fini del calcolo di tale adeguamento (triennale), si tenga conto degli incrementi medi pro capite del trattamento economico complessivo, comprensivo di quello accessorio e variabile, delle altre categorie del pubblico impiego. Si ricorda, a tale proposito, che, ai sensi dell’articolo 2 della legge n. 27 del 1981, gli stipendi dei magistrati sono adeguati di diritto, ogni triennio, nella misura percentuale pari alla media degli incrementi realizzati nel triennio precedente dalle altre categorie dei pubblici dipendenti per le voci retributive calcolate dall’ISTAT ai fini della elaborazione degli indici delle retribuzioni contrattuali, con esclusione della indennità integrativa speciale. Sono presi in considerazione, a tal fine, i benefici medi pro capite dei comparti amministrazioni statali, aziende autonome dello Stato, università, regioni, province e comuni, ospedali ed enti di previdenza. Tale meccanismo è finalizzato, secondo la giurisprudenza (v. infra), a garantire l’autonomia e l’indipendenza della magistratura, sancite dall’articolo 104, primo comma, della Costituzione. La modifica al comma 4 fa salvo l’articolo 2 della legge n. 27 del 1981 per quanto non diversamente disposto dall’intero articolo 24 e non più dal solo comma 1 (per la ratio dell’intervento si rinvia alla ricostruzione della sentenza n. 14271 del 2026 del TAR Lazio qui di seguito proposta). Viene, inoltre, specificato che gli incrementi medi pro capite sulla base dei quali parametrare gli adeguamenti sono quelli conseguiti nel triennio precedente dalle altre categorie del pubblico impiego, con esclusione del personale destinatario dell’adeguamento annuale previsto dal già richiamato comma 1 dell’articolo 24. Tali incrementi devono essere calcolati con il criterio della media ponderata con la consistenza numerica delle altre categorie del pubblico impiego. Inoltre, resta ferma la base di calcolo, costituita dal trattamento economico complessivo, comprensivo di quello accessorio e variabile, da cui vengono escluse, anche in tal caso, le componenti arretrate. Ne consegue, dunque, che l’adeguamento triennale degli stipendi dei magistrati e degli avvocati e dei procuratori dello Stato è determinato sulla base degli incrementi medi del trattamento economico complessivo, comprensivo di quello accessorio e variabile, ottenuti nel triennio precedente dalle altre categorie del pubblico impiego, con esclusione dei destinatari dell’adeguamento annuale del comma 1, al netto degli arretrati e con media ponderata per il numero dei dipendenti di tali categorie. Si ricorda che, ai sensi del già citato articolo 2 della legge n. 27 del 1981, la percentuale dell’adeguamento stipendiale triennale del personale di magistratura ed equiparati è determinata, entro il 30 aprile del primo anno di ogni triennio, con decreto del Presidente del Consiglio dei Ministri, di concerto con i Ministri della giustizia e dell’economia e delle finanze. Al riguardo, è da ultimo intervenuto il D.P.C.M 3 giugno 2024. Si rappresenta che la sentenza n. 14271 del 2026 del TAR Lazio, accogliendo il ricorso promosso da magistrati ordinari, ha annullato la nota ISTAT del 24 aprile 2024 e il D.P.C.M. 3 giugno 2024 che ha disposto l’adeguamento triennale 2021-2023 delle retribuzioni dei magistrati, fissandolo nella misura del 6,69 per cento dal 1° gennaio 2024. Il contenzioso trae origine dalla metodologia elaborata dall’ISTAT per calcolare un nuovo indicatore per l’adeguamento triennale, comunicata alla Presidenza del Consiglio con nota dell’11 gennaio 2021 e condivisa dalla Ragioneria generale dello Stato con nota del 24 novembre 2020. Il modello, già applicato al triennio 2018-2020 e confermato per il triennio 2021-2023 con l’impugnata nota del 24 aprile 2024, ha costituito la base dell’adeguamento disposto con il D.P.C.M. 3 giugno 2024. In particolare, i ricorrenti, sostenendo la specialità del comma 4 dell’articolo 24 che, a differenza del comma 1 del medesimo articolo, fa riferimento al trattamento economico complessivo e a tutte le altre categorie del pubblico impiego e non alle sole voci retributive e alle categorie contrattualizzate, hanno dedotto che tale modello: - includesse nel calcolo degli incrementi conseguiti nel triennio precedente soltanto alcune voci di natura strettamente retributiva, anziché l’intero trattamento economico complessivo, non considerando anche le voci accessorie e variabili né gli arretrati derivanti da rinnovi contrattuali o da passaggi di qualifica; - non tenesse conto degli incrementi conseguiti nel triennio precedente dalla categoria dei dipendenti non contrattualizzati e, nell’ambito di quelli contrattualizzati, considerasse solo un numero determinato di categorie; - utilizzasse la media ponderata in luogo della media aritmetica degli incrementi pro capite, attribuendo in tal modo a ciascuna voce un peso specifico calcolato in base al numero di lavoratori appartenenti alla specifica categoria contrattuale considerata. Richiamando le sentenze nn. 6003 e 6004 del 2025 del Consiglio di Stato, il TAR ha stabilito, sulla base del tenore letterale degli articoli 24, comma 4, della legge n. 448 del 1998 e 2 della legge n. 27 del 1981, che il metodo di calcolo deve considerare il trattamento economico complessivo, comprensivo delle voci accessorie e variabili e degli arretrati, includere tutte le categorie del pubblico impiego, contrattualizzate e non contrattualizzate, senza che l’ISTAT possa delimitarne la platea e deve applicare la media aritmetica tra categorie, senza ponderazione per la consistenza numerica. Invero, le citate sentenze del Consiglio di Stato hanno affermato che il comma 4 dell’articolo 24 fa riferimento al trattamento economico complessivo, nozione più ampia della retribuzione in senso stretto, che comprende ogni somma corrisposta al dipendente per il servizio prestato, anche priva di funzione direttamente remuneratoria, come le indennità di missione o di servizio all’estero; il comma 1 del medesimo articolo, per le altre categorie non contrattualizzate, richiama invece le sole voci retributive, e la differenza lessicale conferma la volontà del legislatore. Il Consiglio di Stato ha inoltre ritenuto erronea l’esclusione degli arretrati dal computo degli incrementi medi, perché porta a considerare come mai avvenuti gli incrementi dell’anno in cui sono maturati e pone a carico dei magistrati i ritardi della contrattazione collettiva: essi vanno computati secondo il criterio di competenza, con eventuali conguagli. Tali sentenze hanno, peraltro, evidenziato come la legge non preveda la media ponderata: l’incremento da considerare è quello delle altre categorie e non dei singoli dipendenti, e l’articolo 2, comma 2, della legge n. 27 del 1981 fa riferimento ai benefici medi pro capite dei comparti. I benefici individuali rilevano all’interno di ciascuna categoria, e la media tra categorie è poi aritmetica, a prescindere dal fatto che in concreto i due metodi possano condurre a risultati simili. Si afferma, infine, che la normativa non attribuisce all’ISTAT alcun potere di delimitare la platea delle categorie da monitorare, che comprende tutte le altre categorie del pubblico impiego, anche non contrattualizzate. Il Consiglio di Stato ha, dunque, rilevato la diversità della disciplina prevista per il personale di magistratura dal comma 4 dell’articolo 24 della legge n. 448 del 1998, sia sotto il profilo della periodizzazione, che è triennale anziché annuale, sia con riguardo alla base di computo, per il quale si fa espresso riferimento alle “altre categorie del pubblico impiego” – laddove, invece, il comma 1 del medesimo articolo 24 per il pubblico impiego non contrattualizzato si riferisce agli aumenti conseguiti nell’anno precedente “dalle categorie di pubblici dipendenti contrattualizzati”. Ad avviso del Consiglio di Stato, la diversità di disciplina è indice di una volontà legislativa di riservare al meccanismo di adeguamento delle retribuzioni del personale di magistratura delle caratteristiche di specialità, che trova giustificazione nel valore della funzione giurisdizionale e nella necessità di attuare anche per tale via il precetto della indipendenza degli organi ad essa preposti. Il TAR Lazio ha, pertanto, annullato gli atti impugnati, riconoscendo il diritto dei ricorrenti al corretto calcolo dell’adeguamento stipendiale e condannando le amministrazioni ad adottare nuove determinazioni entro novanta giorni dalla pubblicazione o dalla notificazione della sentenza. Il giudice ha, inoltre, stabilito la conservazione dell’efficacia del DPCM annullato nelle more del riesercizio del potere e l’irripetibilità degli emolumenti già corrisposti. Il comma 2 prevede che la disposizione in esame entri in vigore il giorno stesso della pubblicazione del provvedimento in esame nella Gazzetta Ufficiale della Repubblica italiana, in deroga quindi a quanto previsto in via generale dall’articolo 157 che prevede, come di consueto per la legge di bilancio, l’entrata in vigore a partire dal 1° gennaio 2027. |
Articolo 68, comma 1
(Incentivi per le funzioni tecniche)
L’articolo 68, comma 1, reca una norma di interpretazione autentica volta a precisare che le risorse finanziarie destinate dalle amministrazioni agli incentivi per le funzioni tecniche si intendono comprensive degli oneri previdenziali e assistenziali a carico dell’amministrazione e dell’imposta regionale sulle attività produttive (IRAP). Sono fatti salvi gli effetti già prodottisi in favore del personale ed è escluso il recupero, a suo carico, dell’IRAP eventualmente versata dalle amministrazioni.
La relazione tecnica non ascrive effetti finanziari alla disposizione in esame.
Il primo periodo del comma in esame reca una norma di interpretazione autentica dell’art. 45, comma 2, del codice dei contratti pubblici (D.Lgs. 36/2023) e dell’art. 113, comma 2, del previgente codice (D.Lgs. 50/2016), in materia di incentivi per le funzioni tecniche (v. box seguente).
Viene stabilito che le risorse finanziarie destinate dalle amministrazioni agli incentivi in questione si intendono comprensive:
- degli oneri previdenziali e assistenziali a carico dell’amministrazione;
- e dell’imposta regionale sulle attività produttive (IRAP).
La relazione tecnica giustifica l’introduzione della disposizione in esame “atteso che l’assenza di una previsione normativa espressa ha determinato il consolidarsi di indirizzi interpretativi contrastanti in merito al trattamento dell’IRAP, da cui possono derivare differenti soluzioni applicative”.
Il secondo periodo reca una clausola di salvaguardia, in base alla quale sono fatti salvi gli effetti prodotti in favore del personale fino alla data di entrata in vigore della presente disposizione e non si procede al recupero, a carico del medesimo personale, dell’IRAP eventualmente versata dalle amministrazioni a valere sui propri bilanci.
Il comma 1 dell’art. 45 del decreto legislativo n. 36 del 2023 (Codice dei contratti pubblici) pone gli oneri relativi alle attività tecniche indicate nell’allegato I.10 a carico degli stanziamenti previsti per le singole procedure di affidamento negli stati di previsione della spesa o nei bilanci delle stazioni appaltanti e degli enti concedenti.
Ai sensi del successivo comma 2 (come modificato dal decreto correttivo di cui al D.Lgs. 31 dicembre 2024, n. 209), a valere su tali stanziamenti, le stazioni appaltanti e gli enti concedenti destinano alle funzioni in questione, svolte dal proprio personale, nonché alle finalità del comma 5, risorse non superiori al 2% dell’importo dei lavori, servizi e forniture posto a base delle procedure di affidamento.
In base al disposto dei commi 3 e 5-7:
- l’80% delle succitate risorse è ripartito, per ogni opera, lavoro, servizio e fornitura, tra il RUP, i soggetti che svolgono le funzioni tecniche e i loro collaboratori. Viene precisato che gli importi sono comprensivi anche degli oneri previdenziali e assistenziali a carico dell'amministrazione (comma 3);
- il restante 20% è destinato (secondo quanto previsto dai commi 5-7): all’acquisto di beni e tecnologie funzionali a progetti di innovazione; ad attività di formazione per l'incremento delle competenze digitali del personale nella realizzazione degli interventi; alla specializzazione del personale che svolge funzioni tecniche; nonché alla copertura degli oneri di assicurazione obbligatoria del personale.
L’articolo 113 del decreto legislativo n. 50 del 2016 (vale a dire del previgente Codice dei contratti pubblici) recava una disciplina analoga, fondata sulla costituzione di un apposito fondo, che – in base al disposto della disposizione transitoria recata dall’art. 226, comma 2, del decreto legislativo n. 36 del 2023 – continua ad applicarsi alle procedure in corso alla data del 1° luglio 2023 (termine di inizio dell’efficacia delle disposizioni del nuovo Codice).
L’art. 2, comma 1-bis, del D.L. 21 maggio 2025, n. 73, ha stabilito che le disposizioni dell'articolo 45 e dell'allegato I.10 del codice dei contratti pubblici, di cui al decreto legislativo 31 marzo 2023, n. 36, s.m.i., “si applicano alle funzioni tecniche svolte a decorrere dal 31 dicembre 2024 (data di entrata in vigore del decreto correttivo di cui al D.Lgs. 209/2024, n.d.r.), riferite a procedure affidate ai sensi del predetto codice dei contratti pubblici, anche nei procedimenti in corso alla medesima data e avviati prima dell'entrata in vigore della disposizione”.
Nessuna delle due disposizioni richiamate dal comma in esame (l’art. 45, comma 2, del D.Lgs. 36/2023 e l’art. 113, comma 2, del D.Lgs. 50/2016) menziona espressamente l’IRAP.
Si ricorda, in proposito, che per le amministrazioni pubbliche si applica l’aliquota dell’8,5% sulle retribuzioni erogate al personale, ai sensi dell’art. 16, comma 2, del decreto legislativo n. 446 del 1997.
In relazione all’inclusione o esclusione dell’IRAP dagli incentivi in questione, il Ministero delle infrastrutture e dei trasporti (MIT), nel parere n. 3414/2025, ha affermato che “nell'accantonamento del 2% è prevista la copertura degli incentivi economici e degli oneri previdenziali e assistenziali, esclusa l'IRAP che è da considerarsi come un costo aggiuntivo che grava sul bilancio dell'ente. Non casualmente l’art. 5 dell’allegato I.7 vigente, nel disciplinare e strutturare il quadro economico dell’intervento, inserisce alcune voci dell’incentivo di cui all’art. 45 al punto 8), poi le «spese di cui all’articolo 45, commi 6 e 7, del codice» al successivo punto 10), riservando infine al punto 18) l'«IVA ed eventuali altre imposte». Pertanto (…) si conferma che le poste a titolo di Irap debbano trovare copertura all’interno del quadro economico di riferimento, nella specifica voce individuata dal legislatore, non potendo rientrare nella quota del 20% destinata alle finalità e alle esigenze di spesa indicate ai commi richiamati dell'art. 45, non potendo rientrare nella quota dell’80% pena lo spostamento dell’onere tributario su diverso soggetto rispetto a quello individuato dalla legge”.
Secondo la Corte dei conti - Sezione regionale di controllo per la Lombardia (v. delibera n. 103/2026/PAR, adottata l’11 marzo 2026) “in attuazione del disposto dell'articolo 45, commi 2 e 3 del D.lgs. 36/2023, le risorse finanziarie in misura non superiore al 2% dell'importo dei lavori, dei servizi e delle forniture posto a base delle procedure di affidamento devono ritenersi al netto degli oneri IRAP”.
Da ultimo, nel parere n. 1208 del 10 luglio 2026 del Consiglio di Stato:
- viene ricordato, nelle premesse, che “il MIT espone, in particolare, che, secondo la prospettazione della RGS, l’IRAP dovrebbe ritenersi inclusa nell’ammontare complessivo delle risorse destinate all’incentivazione del personale per le finalità di cui all’articolo 45 del Codice, laddove secondo il MIT, invece, si riscontrerebbero plurimi indici normativi nel senso che il predetto ammontare dovrebbe essere quantificato al netto dell’IRAP, con la conseguenza che quest’ultima dovrebbe rinvenire specifica copertura nel quadro economico relativo alla singola procedura di affidamento”;
- viene ritenuto, in merito all’inclusione o meno dell’IRAP nell’ammontare complessivo delle risorse destinate all’incentivazione del personale, che “plurime ragioni militano nel senso dell’esclusione, con la conseguenza che l’IRAP deve necessariamente trovare copertura nel quadro economico di riferimento della procedura di affidamento”.
La disposizione in esame accoglie quindi la prospettazione della Ragioneria generale dello Stato sopra richiamata.
Articolo 68, comma 2
(Interpretazione autentica in materia di imputazione degli oneri previdenziali e assistenziali e dell’IRAP sugli onorari
degli avvocati delle P.A.)
L’articolo 68, comma 2, reca una norma di interpretazione autentica in materia di compensi professionali degli avvocati dipendenti delle amministrazioni pubbliche, precisando che le spese legali recuperate dalle controparti sono ripartite tra gli avvocati al netto degli oneri previdenziali e assistenziali a carico dell’amministrazione e dell’IRAP.
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto stante la sua natura meramente interpretativa.
La disposizione in commento reca una norma di interpretazione autentica dell’art. 9, comma 3, del decreto-legge n. 90 del 2014, convertito, con modificazioni, dalla legge n. 114 del 2014.
Tale disposizione prevede che nelle ipotesi di sentenza favorevole con recupero delle spese legali a carico delle controparti, le somme recuperate sono ripartite tra gli avvocati dipendenti delle amministrazioni pubbliche, esclusi gli avvocati e i procuratori dello Stato, nella misura e con le modalità determinate dai regolamenti delle stesse amministrazioni e dai contratti collettivi, fermo restando che ciascun avvocato non può ricevere una somma superiore al proprio trattamento economico complessivo. La parte rimanente delle suddette somme è riversata nel bilancio dell'amministrazione.
Il primo periodo del comma 2 in esame è volto a precisare che le somme recuperate ai sensi del citato comma 3 dell’articolo 9 possono essere ripartite tra gli avvocati solo una volta detratti dalle medesime gli oneri previdenziali e assistenziali a carico dell’amministrazione e l’IRAP (imposta regionale sulle attività produttive).
L’intervento, secondo la relazione tecnica, è dovuto all’assenza, nell’ambito della disciplina dei compensi professionali corrisposti agli avvocati dipendenti delle amministrazioni pubbliche, di una previsione normativa espressa, il che ha determinato indirizzi interpretativi contrastanti e incertezze operative in merito al trattamento dell’IRAP, da cui possono derivare differenti soluzioni applicative.
Sul punto, si ricorda che la consolidata giurisprudenza di legittimità in materia asserisce che gli importi dovuti all'avvocatura interna degli enti pubblici «hanno natura retributiva e spettano al netto dell'IRAP, che resta a carico della pubblica amministrazione datrice di lavoro. Tale imposta non può essere addebitata ai dipendenti né direttamente né indirettamente, né riducendo proporzionalmente le risorse destinate ai compensi professionali» (Cass. civ., Sez. lavoro, ord. 31874/2025, relativa all’INPS, come pure ord. 10404/2025. Il medesimo principio è affermato anche nei confronti dell’avvocatura degli enti locali, per i quali v. ord. 10402/2025, e ribadito da ultimo in ord. 8407/2026 nell’ambito di una causa intentata contro la Città metropolitana di Napoli, nella quale la Corte afferma come sia del tutto pacifico già a partire da Cass. n. 27315/2021 che l'onere fiscale non deve gravare neppure indirettamente sul lavoratore).
Il secondo periodo del comma 2 contiene una clausola di salvaguardia relativamente ai compensi percepiti fino all’entrata in vigore della disposizione di cui al primo periodo, escludendo che si possa procedere al recupero dell’IRAP imputata al bilancio delle amministrazioni pubbliche interessate.
Articolo 69, commi 1 e 7
(Rifinanziamento del Servizio sanitario nazionale)
Le disposizioni in oggetto disciplinano il rifinanziamento del Servizio sanitario nazionale. In particolare, il comma 1 stabilisce che il livello del finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato è incrementato di 2.365 milioni di euro per l’anno 2027, 2.352 milioni di euro per l’anno 2028 e di 2.399 milioni di euro annui a decorrere dall’anno 2029; tali risorse sono destinate anche alle finalità previste dai commi 2, 3, 4 e 6 dell’articolo 69, dal comma 1 dell’articolo 71, dal comma 1 dell’articolo 73 e dal comma 1 dell’articolo 75 del disegno di legge di bilancio in esame. Inoltre, il comma 7 prevede che all’interno del suddetto incremento una quota pari a 138 milioni di euro nell’anno 2027, a 236 milioni di euro nell’anno 2028 e a 273 milioni di euro nell’anno 2029 rientri nella libera disponibilità delle regioni e delle province autonome, anche con l’obiettivo di fronteggiare eventuali oneri causati dagli effetti dell’inflazione.
L’articolo 69, comma 1, prevede l’incremento del livello del finanziamento del Servizio sanitario nazionale in misura pari a:
§ 2.365 milioni di euro per l’anno 2027;
§ 2.352 milioni di euro per l’anno 2028;
§ 2.399 milioni di euro annui a decorrere dall’anno 2029.
Agli oneri derivanti dall’articolo 69, comma 7, quantificati in un importo pari a 138 milioni di euro per l’anno 2027, 236 milioni di euro per l’anno 2028, 273 milioni di euro per l’anno 2029, si provvede a valere sull’incremento del livello del finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato, previsto dall’articolo 69, comma 1.
L’articolo 69, comma 1, dispone l’incremento del livello del finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato (v. Box infra) in misura pari a 2.365 milioni di euro per l’anno 2027, 2.352 milioni di euro per l’anno 2028 e 2.399 milioni di euro annui a decorrere dall’anno 2029. Inoltre, stabilisce che tale incremento è indirizzato anche alle finalità previste dai commi 2 (Aggiornamento delle tariffe per l’assistenza ospedaliera per acuti), 3 (Finanziamento delle spese per l’Alzheimer e le demenze senili), 4 (Prestazioni aggiuntive del personale sanitario per ridurre le liste d’attesa) e 6 (Indennità per il personale dei servizi di pronto soccorso) dell’articolo 69, dal comma 1 dell’articolo 71 (Incremento del tetto spesa farmaceutica per acquisti diretti), dal comma 1 dell’articolo 73 (Innalzamento del tetto di spesa per acquisto dispositivi medici) e dal comma 1 dell’articolo 75 (Incremento delle risorse per sostenere l’erogazione delle prestazioni sanitarie offerte dai servizi psicologici e terapeutico-riabilitativi in favore di soggetti dipendenti da sostanze).
Per i dettagli riguardanti le suddette disposizioni si rinvia alle relative schede del presente dossier.

L’ammontare di risorse destinate ad assicurare i livelli essenziali di assistenza (decreto del Presidente del Consiglio dei ministri 12 gennaio 2017[113] e successivi aggiornamenti[114]), erogati in condizioni di efficienza e appropriatezza, è definito “fabbisogno sanitario nazionale standard”: si tratta del livello annuo di finanziamento del Servizio sanitario nazionale (SSN) cui concorre ordinariamente lo Stato, determinato per legge previa intesa Stato-Regioni, in coerenza con il quadro macroeconomico complessivo e nel rispetto dei vincoli di finanza pubblica. Esso rappresenta la componente principale del finanziamento della spesa sanitaria pubblica[115].
Il livello delle risorse destinate al Servizio sanitario nazionale può essere incrementato nel corso dell’anno con provvedimenti legislativi, tra cui il più rilevante quantitativamente è l’incremento approvato con la legge di bilancio. Il finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato, come incrementato dai provvedimenti legislativi adottati nel corso dell’anno, è ripartito tra le regioni e province autonome con delibera CIPESS (Comitato interministeriale per la programmazione economica e lo sviluppo sostenibile).
Va ricordato che il Servizio sanitario viene finanziato secondo i criteri stabiliti dal D.Lgs. n. 56 del 2000[116], mediante entrate proprie (ticket), mediante i gettiti derivanti dall’IRAP e dall’addizionale regionale all’IRPEF valutate ad aliquota base e, fino a concorrenza del fabbisogno medesimo, mediante l’attribuzione alle regioni di risorse a titolo di compartecipazione all’IVA. Se i valori del gettito dell’IRAP e dell’addizionale regionale dell’IRPEF risultano inferiori ai gettiti stimati, il differenziale è assicurato dal fondo di garanzia previsto dall’articolo 13 del citato D.Lgs. n. 56 del 2000. Le componenti del finanziamento del Servizio sanitario nazionale vincolate per legge a obiettivi specifici (quali gli obiettivi del Piano sanitario nazionale, ai sensi dell’articolo 1, commi 34 e 34-bis, della legge n. 662 del 1996[117]) sono finanziate a valere sul capitolo del bilancio statale denominato Fondo sanitario nazionale.
Il livello del finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato si articola in più componenti: le risorse del Fondo per il concorso al rimborso alle regioni delle spese sostenute per l'acquisto dei farmaci innovativi, istituito dall’articolo 1, comma 401, della legge n. 232 del 2016 (legge di bilancio per il 2017) e disciplinato dall’articolo 1, commi da 281 a 292, della legge n. 207 del 2024 (legge di bilancio per il 2025) e successive modificazioni; le quote vincolate, destinate alle regioni per il perseguimento di specifiche finalità, tra cui quelle relative agli obiettivi sanitari di carattere prioritario e di rilievo nazionale (previsti dall’articolo 1, commi 34 e 34-bis, della legge n. 662 del 1996[118]); le risorse destinate a specifici enti diversi dalle regioni (Croce rossa italiana, istituti zooprofilattici sperimentali, Centro nazionale trapianti, Università per i medici specializzandi); la cosiddetta quota premiale, prevista dall’articolo 2, comma 67-bis, della legge n. 191 del 2009 (legge finanziaria 2010) e fissata nella misura dello 0,25 per cento delle risorse ordinarie dall’articolo 15, comma 23, del D.L. n. 95 del 2012[119], salve le diverse percentuali stabilite per singole annualità (per gli anni 2025 e 2026, in base a quanto disposto dall’articolo 1, comma 371, della legge n. 199 del 2025 - legge di bilancio per il 2026, si applica ancora la norma transitoria prevista dal citato articolo 2, comma 67-bis, della legge n. 191 del 2009). Al netto di tali poste, residua la componente di finanziamento indistinto, di gran lunga prevalente, nell’ambito della quale permangono alcune voci assoggettate a specifici meccanismi di riparto.
Per quel che attiene al meccanismo di riparto, secondo le disposizioni del D.Lgs. n. 68 del 2011, la quota di accesso delle regioni al finanziamento indistinto deve essere determinata secondo i fabbisogni standard delle regioni, in sostituzione del criterio della spesa storica. I fabbisogni standard definiscono i criteri di ripartizione tra le regioni della quota indistinta del Fondo sanitario nazionale, nell’ambito del livello di finanziamento della spesa sanitaria fissato in passato in specifici accordi tra Stato e Regioni, detti Patti per la salute, e oggi stabilito dalla legge di bilancio.
In merito ai criteri di ripartizione del fabbisogno sanitario nazionale, fino al 2022 il finanziamento era distribuito sulla base di una quota capitaria solo parzialmente pesata, in modo da tenere conto dell’influenza dell’età sui consumi sanitari, senza ulteriori indicatori capaci di rappresentare il diverso bisogno di salute. Il D.Lgs. n. 68 del 2011, come modificato, rinviava infatti ai pesi già individuati dalla citata legge n. 662 del 1996, che indicava come fattori da considerare la popolazione residente, la frequenza dei consumi sanitari per età e genere, i tassi di mortalità ed altri dati relativi a particolari situazioni territoriali ritenuti utili per definire i bisogni sanitari delle regioni e indicatori epidemiologici territoriali; disponeva altresì che si tenesse conto, ai fini del riparto, del percorso di miglioramento degli standard di qualità, attraverso la realizzazione e l’applicazione di un sistema di valutazione delle cure e dell’uniformità dell’assistenza e il monitoraggio dei servizi. Tali ulteriori criteri sono però rimasti inattuati (v. infra).
Con l’Intesa in Conferenza Stato-Regioni del 21 dicembre 2022 è stato raggiunto l’accordo su un nuovo meccanismo di riparto dei finanziamenti per la sanità tra le regioni, recepito con il decreto del Ministro della Salute del 30 dicembre 2022[124]. In particolare, dal 2023, al criterio capitario, parzialmente pesato per tenere conto dell’influenza dell’età sui consumi sanitari, sono stati affiancati altri parametri, ovvero la mortalità e alcuni indicatori delle condizioni socioeconomiche.
Più in dettaglio, il nuovo meccanismo tiene conto, tra i nuovi criteri di riparto, del tasso di mortalità della popolazione al di sotto dei 75 anni e degli indicatori relativi a particolari situazioni territoriali quali l’incidenza della povertà relativa individuale, il livello di bassa scolarizzazione e il tasso di disoccupazione, aggregati in un unico indice composito di deprivazione attribuendo a ognuno di essi lo stesso valore.
Tale meccanismo risulta semplificato rispetto al precedente, in quanto l’articolo 2 del decreto del Ministro della salute del 30 dicembre 2022 prevede che la ripartizione del fabbisogno sanitario nazionale standard, ai fini della definizione dei fabbisogni sanitari regionali standard, avviene applicando i seguenti criteri di riparto:
§ il 98,5 per cento delle risorse da ripartire tra le regioni è distribuito sulla base della popolazione residente e della frequenza dei consumi sanitari per età, applicando il procedimento dettato dai commi da 5 a 11 dell’articolo 27 del D.Lgs. n. 68 del 2011;
§ lo 0,75 per cento delle risorse da ripartire tra le regioni è distribuito in base al tasso di mortalità della popolazione (al di sotto dei 75 anni);
§ lo 0,75 per cento delle risorse da ripartire tra le regioni è distribuito in base al dato complessivo risultante dagli indicatori utilizzati per definire particolari situazioni territoriali che impattano sui bisogni sanitari.
Infine, in base al comma 384 dell’articolo 1 della legge di bilancio per l’anno 2025 (L. n. 207 del 2024), a decorrere dall’anno 2025, in sede di riparto tra le regioni del finanziamento della spesa sanitaria corrente, si tiene conto delle caratteristiche territoriali e delle dimensioni delle regioni con popolazione inferiore a 500.000 abitanti, riservando, in favore delle medesime regioni, una quota annuale non inferiore a 20 milioni di euro.
La quantificazione dei singoli fabbisogni standard regionali (cumulativamente pari al livello del fabbisogno sanitario nazionale standard) si basa sul calcolo del costo standard sanitario pro capite rilevato nelle regioni individuate come benchmark, che esprimono il costo di erogazione dei livelli essenziali di assistenza in condizioni di efficienza, efficacia e appropriatezza. Tale costo opera come una costante moltiplicativa e la distribuzione delle risorse fra le regioni resta determinata dalla quota capitaria pesata.
Per l’anno 2025, il fabbisogno sanitario nazionale standard ammontava a 135,576 miliardi di euro (al netto della quota del Fondo per i farmaci innovativi finanziata direttamente a valere sul fabbisogno, pari a 964 milioni di euro) come risulta dalla seduta del CIPESS del 29 gennaio 2026 che ha deliberato il riparto fra le regioni e le province autonome delle disponibilità finanziarie per il SSN del Fondo sanitario nazionale 2025. Per l’anno 2026, secondo quanto evidenziato dalla Corte di conti nell’audizione del 12 ottobre 2026 sul Documento Programmatico di Finanza Pubblica (DPFP) 2026, il livello del fabbisogno sanitario nazionale cui contribuisce lo Stato nel 2026 “si colloca, a legislazione vigente, a 142,9 miliardi (+4,6 per cento nel 2026), per raggiungere i 143,9 miliardi nel 2027 (+0,70 per cento) e salire ulteriormente, nel biennio 2028-2029, a quota 144,8 e 145,8 miliardi rispettivamente (+0,61 per cento, +0,73 per cento)”. Tali valori non incorporano gli effetti delle misure recate dal disegno di legge di bilancio per il 2027.
Il comma 7 stabilisce che una quota dell’incremento previsto dal comma 1 (v. supra), pari a 138 milioni di euro nell’anno 2027, 236 milioni di euro nell’anno 2028 e 273 milioni di euro nell’anno 2029, è attribuita alla libera disponibilità delle regioni e delle province autonome, anche al fine di far fronte a eventuali oneri determinati dagli effetti dell’inflazione.
Al riguardo, si valuti l’opportunità di indicare in che modo vengono definiti i criteri di riparto tra le regioni e le province autonome degli importi previsti dal comma 7.
Articolo 69, comma 2
(Aggiornamento delle tariffe massime per la remunerazione delle prestazioni di assistenza ospedaliera per acuti)
L’articolo 69, comma 2, destina una quota dell’incremento del livello del finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato, stabilito dal disegno di legge di bilancio in esame, pari a 500 milioni di euro a decorrere dal 2027, all’aggiornamento delle tariffe massime per la remunerazione delle prestazioni di assistenza ospedaliera per acuti erogate in regime di ricovero ordinario e diurno. Tali risorse si aggiungono a quelle già previste, per il medesimo scopo, dalla legge di bilancio per il 2025 (L. n. 207 del 2024).
Agli oneri derivanti dalla disposizione in oggetto, quantificati in un importo pari a 500 milioni di euro annui a decorrere dall’anno 2027, si provvede a valere sull’incremento del livello del finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato, previsto dall’articolo 69, comma 1, del disegno di legge di bilancio in esame.
L’articolo 69, comma 2, stabilisce che una quota dell’incremento del livello del finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato, previsto dall’articolo 69, comma 1, del disegno di legge di bilancio in esame, pari a 500 milioni di euro annui a decorrere dall’anno 2027, è indirizzata all’aggiornamento delle tariffe massime per la remunerazione delle prestazioni di assistenza ospedaliera per acuti erogate in regime di ricovero ordinario e diurno. Tali risorse sono aggiuntive rispetto a quelle previste dall’articolo 1, comma 300, della legge n. 207 del 2024 (legge di bilancio per il 2025) (v. Box infra).
Si ricorda che la citata legge di bilancio per il 2025 (articolo 1, comma 300, L. n. 207 del 2024) ha disposto l’autorizzazione di spesa di 650 milioni di euro annui a decorrere dal 2026 per l’aggiornamento delle tariffe massime per la remunerazione delle prestazioni di assistenza ospedaliera per acuti erogate in regime di ricovero ordinario e diurno. Tale autorizzazione di spesa è stata incrementata, a decorrere dall’anno 2027, a 1.000 milioni di euro annui dalla legge di bilancio per il 2026 (articolo 1, comma 349, legge n. 199 del 2025) (per ulteriori dettagli v. Box infra).
L’articolo 8-sexies, comma 5, del D.Lgs. n. 502 del 1992, prevede che con decreto del Ministro della salute, sentita l’Agenas (Agenzia nazionale per i servizi sanitari regionali), d’intesa con la Conferenza Stato-Regioni, sono individuati i sistemi di classificazione che definiscono l’unità di prestazione o di servizio da remunerare e sono determinate le tariffe massime delle prestazioni sanitarie da corrispondere alle strutture accreditate, nel rispetto dei principi di economicità ed efficienza nell’utilizzo delle risorse e tenuto conto, anche in via alternativa, dei seguenti fattori: costi standard delle prestazioni calcolati in relazione a strutture preventivamente selezionate in base a criteri di efficienza, appropriatezza e qualità; costi standard delle prestazioni già disponibili a livello regionale; tariffari regionali e diverse modalità di remunerazione delle funzioni assistenziali attuate a livello regionale. Si prevede altresì che le tariffe stabilite dalle singole regioni, superiori a quelle massime fissate a livello nazionale, restano a carico dei bilanci regionali.
L’articolo 15, comma 15, del D.L. n. 95 del 2012[128], ha stabilito che, in deroga alla suddetta procedura, con decreto del Ministro della salute, di concerto con il Ministro dell’economia e delle finanze, sentita la Conferenza Stato-Regioni, sono individuate le tariffe massime che le regioni e le province autonome possono corrispondere alle strutture accreditate, in base ai dati di costo disponibili e ai tariffari regionali considerati congrui ed adeguati.
Sulla base di tale deroga, con il decreto del Ministro della salute 18 ottobre 2012 sono state fissate le tariffe per la remunerazione delle prestazioni di assistenza ospedaliera per acuti (allegato 1) e per riabilitazione e lungodegenza (allegato 2).
In seguito, la legge di bilancio per il 2022 (articolo 1, comma 280, L. n. 234 del 2021) aveva previsto che, con decreto del Ministro della salute, di concerto con il Ministro dell'economia e delle finanze, sentita la Conferenza Stato-Regioni, entro il 30 giugno 2023 dovesse procedersi all'aggiornamento delle tariffe massime per la remunerazione delle prestazioni di assistenza ospedaliera per acuti, erogate in regime di ricovero ordinario e diurno a carico del SSN, oltre che, congiuntamente, all'aggiornamento dei sistemi di classificazione adottati per la codifica delle informazioni cliniche contenute nella scheda di dimissione ospedaliera. Si era peraltro stabilito che tali tariffe massime così aggiornate dovessero costituire un limite invalicabile per le prestazioni rese a carico del SSN e che le stesse tariffe fossero successivamente aggiornate ogni due anni con la medesima procedura.
Successivamente, la legge di bilancio per il 2025 (articolo 1, comma 300, L. n. 207 del 2024) ha disposto, al fine di garantire al Servizio sanitario nazionale le risorse necessarie per provvedere alla progressiva attuazione dell'aggiornamento delle tariffe massime per la remunerazione delle prestazioni di riabilitazione ospedaliera e di lungodegenza erogate in post acuzie e dell'aggiornamento delle tariffe massime per la remunerazione delle prestazioni di assistenza ospedaliera per acuti erogate in regime di ricovero ordinario e diurno, le seguenti autorizzazioni di spesa: per il 2025, 77 milioni di euro destinati ai Diagnosis Related Groups (DRG)[129] post acuzie; a decorrere dal 2026, 1.000 milioni di euro annui, destinati, rispettivamente, per 350 milioni ai DRG post acuzie e per 650 milioni ai DRG per acuti. La legge di bilancio per il 2026 (articolo 1, comma 349, L. n. 199 del 2025) ha modificato la suddetta disposizione, stabilendo l'aumento della spesa annuale, a decorrere dall'anno 2027, destinata all'aggiornamento delle tariffe massime per la remunerazione delle prestazioni di assistenza ospedaliera per acuti da 650 milioni di euro a 1.000 milioni di euro.
Con il decreto del Ministro della salute 23 ottobre 2025 sono stati aggiornati i sistemi di classificazione per la codifica delle informazioni cliniche nei sistemi informativi sanitari, con l’adozione delle versioni del 2025 della Classificazione statistica internazionale delle malattie e dei problemi sanitari correlati (versione italiana: ICD10-IM) e della Classificazione italiana delle procedure e degli interventi chirurgici (CIPI). A decorrere dal 1° gennaio 2027, in base a tali sistemi di classificazione saranno codificate le informazioni di carattere clinico contenute nella scheda di dimissione ospedaliera (SDO) e le informazioni cliniche contenute negli altri flussi informativi sanitari nazionali.
Il decreto del Ministro della salute del 12 maggio 2026 ha quantificato le tariffe massime di riferimento per la remunerazione delle prestazioni di riabilitazione ospedaliera e di lungodegenza erogate in post acuzie, aggiornando le tariffe previste dall’allegato 2 al citato decreto del Ministro della salute 18 ottobre 2012 (v. supra).
Articolo 69, comma 3
(Finanziamento delle spese per la malattia di Alzheimer
e altre patologie di demenza senile)
L’articolo 69, comma 3, vincola una quota dell’incremento del livello del finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato, stabilito dal disegno di legge di bilancio in esame, pari a 100 milioni di euro per l’anno 2027, al finanziamento delle spese per la malattia di Alzheimer e altre patologie di demenza senile.
Agli oneri derivanti dalla disposizione in oggetto, quantificati in un importo pari a 100 milioni di euro per l’anno 2027, si provvede a valere sull’incremento del livello del finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato, previsto dall’articolo 69, comma 1, del disegno di legge di bilancio in esame.
L’articolo 69, comma 3, destina una quota dell’incremento del livello del finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato, previsto dall’articolo 69, comma 1, del disegno di legge di bilancio in commento, pari a 100 milioni di euro per l’anno 2027, al finanziamento delle spese per la malattia di Alzheimer e altre patologie di demenza senile.
La relazione tecnica specifica che tale stanziamento è aggiuntivo rispetto a quello previsto dall’articolo 1, comma 334, della legge n. 199 del 2025 (legge di bilancio per il 2026) (v. infra).
A tal proposito, si valuti l’opportunità di inserire tale specificazione nel testo della disposizione.
Si ricorda che la legge di bilancio per il 2026 (articolo 1, comma 334, legge n. 199 del 2025) ha destinato risorse pari a 100 milioni di euro per l’anno 2026, 98 milioni di euro per l’anno 2027 e 83,1 milioni di euro annui a decorrere dall’anno 2028, al finanziamento delle spese per la malattia di Alzheimer e altre patologie di demenza senile.
Si ricorda, inoltre, che la legge di bilancio per il 2021 (articolo 1, comma 330, L. n. 178 del 2020) ha istituito il Fondo per l’Alzheimer e le demenze, con una dotazione pari a 5 milioni di euro per ciascuno degli anni 2021, 2022 e 2023 e destinato al finanziamento delle linee di azione previste dalle Regioni e dalle Province autonome in applicazione del Piano nazionale demenze - Strategie di promozione e miglioramento della qualità e dell'appropriatezza degli interventi assistenziali nel settore delle demenze. La legge di bilancio per il 2024 (articolo 1, comma 247, L. n. 213 del 2023) ha incrementato il Fondo di 4,9 milioni di euro per il 2024 e di 15 milioni di euro per ciascuno degli anni 2025 e 2026.
Con decreto 23 dicembre 2021 sono stati individuati i criteri e le modalità di riparto del Fondo. Il decreto di riparto del Fondo per l'Alzheimer e le demenze per le annualità 2024-2026, approvato in Conferenza Stato Regioni il 25 luglio, è stato pubblicato in Gazzetta Ufficiale il 7 ottobre 2024.
Si ricorda, altresì, che nella seduta del 26 ottobre 2017 la Conferenza unificata ha sancito l’accordo sul documento recante Linee di indirizzo nazionali sui Percorsi Diagnostico Terapeutici Assistenziali (PDTA) per le demenze e sul documento recante le Linee di indirizzo nazionali sull’uso dei Sistemi informativi per caratterizzare il fenomeno delle demenze.
Si ricorda, infine, che la malattia di Alzheimer e le demenze sono incluse nell’allegato 8 al D.P.C.M. 12 gennaio 2017, contenente l’elenco delle patologie che danno diritto, in base a quanto previsto dall’articolo 53 del medesimo decreto, all’esenzione dalla partecipazione al costo delle prestazioni sanitarie correlate.
Articolo 69, comma 4
(Prestazioni aggiuntive del personale sanitario)
L’articolo 69, al comma 4, al fine di ridurre le liste di attesa, attribuisce alle Regioni e alle province autonome, per l’anno 2027, la facoltà di incrementare, a valere sul livello di finanziamento indistinto del fabbisogno nazionale standard cui concorre lo Stato (cfr. art. 69, commi 1 e 7), la spesa per l’erogazione di prestazioni aggiuntive dei dirigenti medici e del personale sanitario del comparto Sanità, dipendenti delle aziende e degli enti del Servizio sanitario nazionale, di un importo lordo pari, complessivamente, a 300 milioni di euro, di cui 213 milioni di euro per i dirigenti medici e 87 milioni per il personale sanitario del comparto Sanità, nel limite degli importi indicati per ciascuna Regione e provincia autonoma, dall’Allegato 3 del presente disegno di legge. Resta fermo il limite della tariffa oraria definita dai contratti collettivi nazionali di lavoro vigenti.
Al finanziamento citato accedono tutte le Regioni e province autonome, in deroga alle disposizioni legislative che stabiliscono per le autonomie speciali il concorso regionale e provinciale al finanziamento sanitario corrente.
Restano ferme le disposizioni in materia di prestazioni aggiuntive, con particolare riferimento ai volumi di prestazioni erogabili, all’orario di lavoro massimo ed ai prescritti riposi.
Viene poi disposto che alla copertura degli oneri recati dalle disposizioni in esame si provvede a valere sul livello di finanziamento del fabbisogno sanitario nazionale standard come rideterminato dal comma 1.
L’articolo 69, al comma 4, individua come ulteriore finalità tra quelle cui far fronte con l’incremento del finanziamento del Servizio sanitario nazionale di cui al comma 1, la possibilità per le Regioni e province autonome, di incrementare, per l’anno 2027, la spesa per l’erogazione di prestazioni aggiuntive dei dirigenti medici e del personale sanitario del comparto Sanità, dipendenti delle aziende e degli enti del Servizio sanitario nazionale, di un importo lordo pari, complessivamente, a 300 milioni di euro, di cui 213 milioni di euro per i dirigenti medici e 87 milioni per il personale sanitario del comparto Sanità,
La disposizione non determina oneri ulteriori, in quanto i relativi interventi sono operati a valere sul finanziamento del fabbisogno sanitario nazionale standard.
L’articolo 69, al comma 4, prevede che, al fine di ridurre le liste di attesa, le Regioni e le province autonome di Trento e di Bolzano, per l’anno 2027, possano incrementare a valere sul livello di finanziamento indistinto del fabbisogno nazionale standard cui concorre lo Stato (cfr. art. 69, commi 1 e 7), la spesa per l’erogazione di prestazioni aggiuntive dei dirigenti medici e del personale sanitario del comparto Sanità, dipendenti delle aziende e degli enti del Servizio sanitario nazionale, di un importo lordo pari, complessivamente, a 300 milioni di euro, di cui 213 milioni di euro per i dirigenti medici e 87 milioni per il personale sanitario del comparto Sanità, nel limite degli importi indicati per ciascuna Regione e provincia autonoma, dall’Allegato 3 del disegno di legge in esame.
Resta fermo il limite della tariffa oraria definita dai contratti collettivi nazionali di lavoro vigenti.
In proposito va ricordato che il comma 361 della Legge di bilancio 2026 (Legge 30 dicembre 2025, n. 199) ha elevato, per l’anno 2026, i limiti di spesa lorda per la remunerazione secondo particolari maggiorazioni, ammesse in via transitoria – secondo la disciplina già vigente e che cessa al termine del medesimo anno 2026 – rispetto alle maggiorazioni contrattuali, delle prestazioni aggiuntive dei dirigenti medici e del personale sanitario del comparto sanità, dipendenti dagli enti e aziende del Servizio sanitario nazionale. L’incremento è pari a 143,500 milioni di euro (come detto, per l’anno 2026), di cui 101,885 milioni per i dirigenti medici e 41,615 milioni per il suddetto personale sanitario (i corrispondenti importi complessivi diventano quindi pari, rispettivamente, a 423,500 milioni, 301,885 milioni, 121,615 milioni). Il relativo allegato ha operato il riparto dei due importi, inerenti alle suddette due categorie, tra le regioni e le province autonome di Trento e di Bolzano. L’incremento di cui al citato comma 361 è operato a valere sulla quota delle risorse finanziarie vincolate alla realizzazione degli obiettivi di carattere prioritario e di rilievo nazionale[133] per il Servizio sanitario nazionale.
Va inoltre ricordato che le prestazioni aggiuntive sono svolte al di fuori dell’attività istituzionale e dell’orario di lavoro e che:
- l’articolo 21, commi 2, 3 e 7 del contratto collettivo nazionale di lavoro dell’area Sanità, per il triennio 2022-2024, prevede che gli enti e le aziende del Servizio sanitario nazionale possano richiedere ai propri dirigenti, in via eccezionale e temporanea, prestazioni ad integrazione dell’attività istituzionale, inquadrate formalmente nell’ambito dell’attività libero-professionale intramuraria (cosiddetta intramoenia) e remunerate con una tariffa oraria pari a 80 euro lordi onnicomprensivi al netto degli oneri riflessi a carico del bilancio dell’Azienda ed Ente, tale valore può essere elevato fino a 100 euro sulla base delle linee di indirizzo regionali. In ogni caso si applica il limite di cui al comma 4.
La remunerazione delle prestazioni aggiuntive da parte del personale sanitario non dirigenziale è disciplinata dall’articolo 32 del relativo contratto (periodo 2022-2024) che prevede che gli operatori delle professioni sanitarie con orario di lavoro a tempo pieno possono, su base volontaria, effettuare prestazioni aggiuntive al di fuori dell’orario di lavoro richieste in via eccezionale e temporanea ad integrazione dell’attività istituzionale dalle Aziende o Enti ai propri dipendenti . La misura della tariffa oraria di cui al comma 1 da erogare per tali prestazioni è pari a 50 euro lordi omnicomprensivi al netto degli oneri riflessi a carico del bilancio dell’Azienda ed Ente.
Viene poi previsto che al finanziamento citato accedono tutte le Regioni e province autonome, in deroga alle disposizioni legislative che stabiliscono per le autonomie speciali il concorso regionale e provinciale al finanziamento sanitario corrente.
Le regioni a statuto speciale e le province autonome di Trento e di Bolzano provvedono al finanziamento del Servizio sanitario nazionale con risorse provenienti interamente dal proprio bilancio. Fa eccezione la Regione siciliana, sola regione tra le autonomie speciali, a non finanziarie completamente i servizi di assistenza sanitaria sul proprio territorio. Ai sensi della legge 296/2006, articolo 1 comma 830, infatti, la regione a decorrere dal 2009, partecipa alla spesa sanitaria nella misura del 49,11%. Per la restante parte essa riceve i finanziamenti dallo Stato al pari delle regioni a statuto ordinario. Per tale ragione, la Regione siciliana è esclusa dalla normativa concernente le regioni a statuto speciale.
Il sistema di finanziamento delle regioni a statuto speciale prevede che, attraverso le entrate fiscali che ricevono sotto forma di compartecipazioni ai tributi erariali (le cui quote sono stabilite negli statuti speciali e nelle norme di attuazione), esse provvedono al finanziamento integrale dell'esercizio delle funzioni attribuitegli dallo statuto speciale e dalle norme di attuazione. In particolare la regione Valle d'Aosta e le province autonome di Trento e Bolzano - ai sensi dell'articolo 34, comma 3 della legge 23 dicembre 1994, n. 724 -, la Regione Friuli Venezia Giulia - ai sensi dell'articoli 1, comma 144 della legge 662/1996 -, e la Regione Sardegna - ai sensi dell'articolo 1, comma 836 della legge 296/2006 -, provvedono al finanziamento del rispettivo fabbisogno senza alcun apporto a carico del Bilancio dello Stato.
Per la Regione siciliana, invece, ai sensi della legge 296/2006 articolo 1 comma 830, l'aliquota di partecipazione alla spesa sanitaria è fissata nella misura del 49,11. La norma, in particolare, dispone l'aumento progressivo della percentuale di spesa sanitaria posta a carico del bilancio della Regione siciliana: 44,85 per cento per l'anno 2007, 47,05 per cento per l'anno 2008 e 49,11 per cento per l'anno 2009). Essa perciò, per la parte restante, rientra nella ripartizione del Fondo sanitario nazionale.
Si ricorda inoltre che, stante il diverso modo di finanziamento dei Servizio sanitario nazionale sul proprio territorio e in ragione del principio di coordinamento della finanza pubblica, tutte le regioni e le province autonome sono tenute a contribuire agli obiettivi di finanza pubblica. Pertanto, a fronte di una riduzione del finanziamento erariale per il comparto delle regioni a statuto ordinario, è previsto che anche le autonomie speciali realizzino un risparmio.
Restano ferme le disposizioni in materia di prestazioni aggiuntive, con particolare riferimento ai volumi di prestazioni erogabili, all’orario di lavoro massimo ed ai prescritti riposi.
Viene poi disposto che alla copertura degli oneri recati dalle disposizioni in esame si provvede a valere sul livello di finanziamento del fabbisogno sanitario nazionale standard come rideterminato dal comma 1.
Articolo 69, comma 5
(Servizio mensa e buono pasto del personale del comparto sanità)
L’articolo 69, comma 5, prevede per il 2027 uno stanziamento di 100 milioni di euro per contribuire a coprire i costi sostenuti dagli enti del Servizio sanitario nazionale a seguito di sentenze e accordi transattivi relativi al diritto alla mensa o al buono pasto per il personale sanitario che lavora oltre sei ore al giorno. Le risorse, iscritte nello stato di previsione del Ministero della salute, sono trasferite alle regioni entro il 31 marzo 2027, su proposta della Conferenza delle regioni e delle province autonome.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto. Nel prospetto riepilogativo degli effetti finanziari (allegato 3 al disegno di legge in esame) la disposizione è registrata come maggiore spesa corrente di 100 milioni di euro per il 2027, con effetto di pari importo sul saldo netto da finanziare, sul fabbisogno e sull'indebitamento netto, e senza effetti negli anni 2028 e 2029.
L'articolo 69, comma 5, autorizza la spesa di 100 milioni di euro per il solo anno 2027 quale concorso statale alla copertura degli oneri che gravano sugli enti del Servizio sanitario nazionale per effetto di sentenze e accordi transattivi aventi ad oggetto il riconoscimento del servizio mensa o del buono pasto sostitutivo al personale del comparto sanità che effettui prestazioni giornaliere superiori alle sei ore.
La disposizione in esame, inoltre, disciplina il meccanismo di erogazione delle risorse: i 100 milioni di euro sono iscritti nello stato di previsione del Ministero della salute, per il successivo trasferimento alle regioni entro il 31 marzo 2027, su proposta della Conferenza delle regioni e delle province autonome.
Si osserva che la disposizione in esame si riferisce a sentenze e accordi transattivi, senza richiamare il contenzioso ancora pendente e senza precisare se il concorso alla copertura riguardi solo oneri già sostenuti o anche quelli che matureranno nel 2027.
Il quadro normativo e contrattuale
La disposizione in esame interviene su un contenzioso seriale che trae origine dal combinato disposto tra la disciplina legislativa della pausa e quella contrattuale della mensa. L'articolo 8 del decreto legislativo n. 66 del 2003 stabilisce che, qualora l'orario di lavoro giornaliero ecceda il limite di sei ore, il lavoratore deve beneficiare di un intervallo per pausa, le cui modalità e durata sono stabilite dai contratti collettivi, ai fini del recupero delle energie psico-fisiche e della eventuale consumazione del pasto.
Nel comparto sanità il diritto alla mensa è disciplinato dall'articolo 29 del CCNL integrativo del 20 settembre 2001 (integrativo del CCNL del 7 aprile 1999), come modificato dall'articolo 4 del CCNL del 31 luglio 2009. In base a tale disposizione le aziende, in relazione al proprio assetto organizzativo e compatibilmente con le risorse disponibili, possono istituire mense di servizio o, in alternativa, garantire l'esercizio del diritto di mensa con modalità sostitutive (comma 1); hanno diritto alla mensa tutti i dipendenti, nei giorni di effettiva presenza al lavoro, «in relazione alla particolare articolazione dell'orario» (comma 2); il pasto va consumato al di fuori dell'orario di lavoro, per un tempo non superiore a 30 minuti (comma 3); il pasto non è monetizzabile e il dipendente contribuisce nella misura di un quinto del costo unitario (comma 4, come sostituito nel 2009). L'articolo 29 è richiamato dall'articolo 27, comma 4, del CCNL 2016-2018 del 21 maggio 2018 e dall'articolo 43, comma 4, del CCNL 2019-2021 del 2 novembre 2022, i quali prevedono che, qualora la prestazione giornaliera ecceda le sei ore, il personale, purché non in turno, ha diritto a una pausa di almeno 30 minuti per il recupero delle energie psico-fisiche e l'eventuale consumazione del pasto.
L'orientamento della giurisprudenza di legittimità
La Corte di Cassazione, a partire dalla sentenza della sezione lavoro n. 5547 del 1^ marzo 2021, ha affermato che l'attribuzione del buono pasto è un'agevolazione di carattere assistenziale, condizionata all'effettuazione della pausa pranzo, la quale a sua volta presuppone soltanto che il lavoratore, osservando un orario giornaliero di almeno sei ore, abbia diritto a un intervallo non lavorato, restando irrilevanti la durata dell'intervallo e il fatto che l'orario sia articolato in turni. L'orientamento, che ha interpretato l'articolo 29 del CCNL integrativo del 2001 in combinato con l'articolo 8 del decreto legislativo n. 66 del 2003, è stato confermato, tra l’altro, dalle ordinanze n. 22478 dell'8 agosto 2024, n. 23370 del 16 agosto 2025 e n. 25525 del 17 settembre 2025 (quest'ultima resa su ricorso di un'azienda sanitaria siciliana, con cui la Corte di Cassazione ha ribadito che il diritto alla mensa o al buono pasto spetta a prescindere dalla natura turnista o meno dell'orario).
Da ultimo, con l'ordinanza n. 24866 del 31 agosto 2026 la Corte ha ribadito che il medesimo orientamento vale anche per i periodi regolati dai CCNL 2016-2018 e 2019-2021: l'inciso «purché non in turno» riduce per i turnisti la durata della pausa, ma non esclude il diritto alla mensa, che matura in funzione dell'orario superiore alle sei ore e può essere fruito, anche in modalità sostitutiva, prima dell'inizio o dopo la fine del turno. La Corte ha inoltre esteso espressamente tali principi ai turnisti notturni, escludendo che l'indennità di turno notturno possa compensare la mancata disponibilità del servizio mensa, e ha precisato che spetta all'ente del Servizio sanitario organizzare turni e orari in modo da consentire la fruizione delle pause senza interrompere l'assistenza.
Articolo 69, comma 6
(Incremento degli stanziamenti per l’indennità per il personale operante nei servizi di pronto soccorso)
Il comma 6 incrementa i due stanziamenti per la determinazione, da parte, rispettivamente, del contratto collettivo nazionale di lavoro relativo al comparto della sanità e di quello omologo relativo all’area dirigenziale pubblica della sanità, della misura lorda della specifica indennità accessoria per i dipendenti degli enti e aziende del Servizio sanitario nazionale operanti nei servizi di pronto soccorso. In base al presente comma, lo stanziamento relativo all’indennità in esame per il personale non dirigenziale è elevato da 273 a 539 milioni di euro annui e quello relativo all’omologa indennità per il personale dirigenziale è elevato da 117 a 231 milioni annui.
La relazione tecnica osserva che gli incrementi in esame, pari nel complesso a 380 milioni di euro annui, sono posti a valere sulle risorse di cui al comma 1 del presente articolo 69.
L’indennità di pronto soccorso, oggetto degli stanziamenti in esame e di quelli già stabiliti, è riconosciuta solo in ragione dell'effettiva presenza in servizio (come prevede il richiamato articolo 1, comma 293, della L. 30 dicembre 2021, n. 234).
L'indennità è prevista al fine esplicito del riconoscimento delle particolari condizioni di lavoro del personale operante nei servizi di pronto soccorso.
Articolo 69, comma 8
(Documento riepilogativo dei costi delle prestazioni sanitarie - STRALCIATO)
Il comma 8 dell’articolo 69 è stato stralciato ai sensi dell’articolo 120, comma 2, del Regolamento della Camera dei deputati, in quanto recante disposizioni estranee all’oggetto del disegno di legge di bilancio.
Articolo 70
(Contributo al Servizio sanitario nazionale per alcuni lavoratori frontalieri e per i relativi familiari a carico)
L’articolo 70 modifica, a decorrere dall’anno 2027, la disciplina sulla misura del contributo – introdotto dall’anno 2024 ma non attuato finora dalle regioni – in favore del Servizio sanitario della regione di residenza, a carico di alcuni lavoratori frontalieri, residenti in Italia e operanti in Svizzera, e dei relativi familiari a carico; i limiti minimi e massimi del contributo sono rideterminati in misura fissa, con la soppressione dei criteri relativi alla misura della retribuzione e ai carichi familiari. Resta fermo che: nell’ambito dei limiti minimi e massimi, il contributo è determinato annualmente dalla regione; i soggetti rientranti nell’ambito del contributo sono i residenti in Italia che lavorano (ed eventualmente soggiornano) in Svizzera – nonché i relativi familiari a carico –, ad eccezione di alcuni dei lavoratori dipendenti operanti in determinate aree svizzere di frontiera; le entrate regionali derivanti dal contributo in esame sono destinate al sostegno del Servizio sanitario nelle aree di confine e prioritariamente a beneficio del personale medico e infermieristico ivi impiegato, quale trattamento accessorio, in misura non superiore al 20 per cento dello stipendio tabellare lordo, secondo criteri di attribuzione definiti dai rispettivi contratti collettivi nazionali di lavoro.
La relazione tecnica osserva che dal presente articolo non derivano effetti per la finanza pubblica.
Il presente articolo 70 novella l’articolo 1, comma 238, della L. 30 dicembre 2023, n. 213, e successive modificazioni; tale comma e i commi 237 e 239 dello stesso articolo 1, insieme con il D.M. attuativo del 14 novembre 2025, recano la disciplina del contributo in esame; l’articolo 70 modifica, come accennato, la disciplina sulla misura del contributo, oltre a operare alcuni connessi interventi di coordinamento.
In base all’articolo 70, il contributo è definito annualmente dalla regione di residenza in conformità ai seguenti limiti: per i lavoratori interessati, nell’ambito di un limite minimo di 30 euro mensili e di un limite massimo di 150 euro mensili; per i relativi familiari a carico, entro un limite di 50 euro mensili (per questi ultimi soggetti, non si pone un limite minimo). Si prevede inoltre che, in caso di omesso pagamento, sia dovuta una sanzione amministrativa pecuniaria, pari al 100 per cento della quota non versata. Nella disciplina finora vigente, il contributo – come detto, introdotto dall’anno 2024, ma finora non attuato dalle regioni – è definito annualmente dalla regione di residenza nell’ambito di un valore minimo del 3 per cento e un valore massimo del 6 per cento, in rapporto alla retribuzione netta percepita in Svizzera, con un minimo di 30 euro e un massimo di 200 euro per ogni mese lavorato, raddoppiabili in caso di omesso pagamento o comunicazione; l’aliquota (sempre nella disciplina ora oggetto di superamento) è determinata dalla regione secondo un criterio di progressività (definita da ciascuna regione), in rapporto alla suddetta retribuzione netta e ai carichi familiari.
Come accennato, i soggetti rientranti nell’ambito del contributo sono i residenti in Italia che lavorano (ed eventualmente soggiornano) in Svizzera – nonché i relativi familiari a carico –, ad eccezione:
- dei lavoratori dipendenti che abbiano iniziato a svolgere la relativa attività, in determinate aree svizzere di frontiera, in data successiva al 17 luglio 2023; si ricorda che tali soggetti, in base all’articolo 3, paragrafo 1, dell’Accordo tra la Repubblica italiana e la Confederazione svizzera relativo all'imposizione dei lavoratori frontalieri, con Protocollo aggiuntivo e Scambio di Lettere, ratificato ai sensi della L. 13 giugno 2023, n. 83, sono assoggettati alle imposte dirette italiane, per la quota determinata ai sensi del medesimo paragrafo 1;
- dei lavoratori dipendenti già operanti alla data del 17 luglio 2023 nelle suddette aree (con un datore di lavoro ivi residente, o una stabile organizzazione o una base fissa svizzere) e che non abbiano optato per l’iscrizione al Servizio sanitario italiano.
Come previsto dalla disciplina legislativa già vigente, le entrate regionali derivanti dal contributo in esame sono destinate al sostegno del Servizio sanitario nelle aree di confine e prioritariamente a beneficio del personale medico e infermieristico ivi impiegato, quale trattamento accessorio, in misura non superiore al 20 per cento dello stipendio tabellare lordo, secondo criteri di attribuzione definiti dai rispettivi contratti collettivi nazionali di lavoro. L’articolo 3 del citato D.M. attuativo del 14 novembre 2025 prevede che le regioni (e la provincia autonoma di Bolzano) possano utilizzare fino al 30% delle entrate in esame per il potenziamento e il sostegno dei rispettivi servizi socio-sanitari regionali e provinciali. Il medesimo articolo 3 prevede altresì che, qualora la quota destinata a incrementare il suddetto trattamento accessorio superi il 20 per cento dello stipendio tabellare lordo del personale interessato, le regioni (e la provincia autonoma di Bolzano) impieghino l'importo eccedente per incrementare la quota relativa al sostegno dei rispettivi servizi socio-sanitari nelle suddette aree di confine.
Articolo 71
(Modifica del tetto di spesa e premialità per investimenti delle aziende farmaceutiche)
L’articolo 71 interviene a modificare diverse disposizioni relative al settore farmaceutico.
In particolare, il comma 1 incrementa, a decorrere dall’anno 2028, il tetto della spesa farmaceutica per acquisti diretti dello 0,2 per cento.
Il comma 2 dispone a favore delle aziende farmaceutiche che effettuano gli investimenti di cui al comma 3, una riduzione della quota di ripiano dovuta per il superamento del tetto della spesa farmaceutica per acquisti diretti (c.d. payback) a decorrere dall’anno 2027 e nel limite complessivo di 160 milioni di euro annui.
Il comma 3 individua le condizioni per accedere alla riduzione della quota di ripiano e gli ambiti nei quali devono essere effettuati gli investimenti.
Il comma 4 rinvia a un decreto, da adottare entro il 31 marzo 2027, la definizione dei criteri di valutazione degli investimenti e della ripartizione della riduzione tra le regioni.
Il comma 5 disciplina la determinazione e l’applicazione della riduzione della quota di ripiano.
Il comma 6 istituisce, nello stato di previsione del Ministero dell’economia e delle finanze, un Fondo di 160 milioni di euro annui dal 2027, per ristorare le regioni e le province autonome della minore quota di ripiano.
Il comma 7 estende la riduzione della quota agli investimenti effettuati e al ripiano dovuto per l’anno 2026.
Il comma 8, infine, fa salva la compensazione dei crediti delle regioni nei confronti delle aziende farmaceutiche che non versano il ripiano.
Agli oneri derivanti dall’articolo 71, comma 1, quantificati in un importo pari a 292 milioni di euro annui, a decorrere dal 2028, si provvede a valere sull’incremento del livello del finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato, previsto dall’articolo 69, comma 1.
L’articolo 71, inoltre, ai commi da 2 a 8, prevede interventi pari a un importo di 160 milioni di euro annui, a decorrere dall’anno 2027.
L’articolo 71, composto da 8 commi, modifica il tetto della spesa farmaceutica per acquisti diretti e introduce un meccanismo premiale a sostegno degli investimenti delle aziende farmaceutiche.
In particolare, il comma 1 incrementa, a decorrere dall’anno 2028, il tetto della spesa farmaceutica per acquisti diretti di cui all’articolo 1, comma 398, della Legge 11 dicembre 2016, n. 232, dello 0,2 per cento rispetto a quanto già previsto dall’articolo 1, comma 386, della Legge 30 dicembre 2025, n. 199.
La voce della spesa farmaceutica rappresenta una delle più consistenti nell’ambito della spesa sanitaria rientrante nel fabbisogno sanitario nazionale standard. Per tale motivo, la normativa di settore ha introdotto progressivamente strumenti di monitoraggio per la governance ed il controllo sull'appropriatezza dell’uso dei farmaci.
A tal fine, è stato previsto un tetto per la spesa farmaceutica convenzionata, poi innalzato ed esteso dal decreto-legge 1º ottobre 2007, n. 159[148] anche alla spesa diretta.
Nel corso degli anni, il tetto della spesa farmaceutica per acquisti diretti è stato più volte modificato: l'articolo 1, comma 223, della L. 30 dicembre 2023, n. 213 ha stabilito il tetto nella misura dell’8,5 per cento a decorrere dall'anno 2024, fermi i valori percentuali del tetto per acquisti diretti di gas medicinali pari allo 0,2 per cento. Conseguentemente il tetto della spesa farmaceutica convenzionata è stato rideterminato nel valore del 6,8 per cento a decorrere dal medesimo anno 2024. Pertanto, il valore complessivo della spesa farmaceutica è rideterminato nel 15,3 per cento a decorrere dall’anno 2024. Successivamente, l’articolo 1, comma 386, della L. 30 dicembre 2025, n. 199 ha innalzato ulteriormente il tetto della spesa farmaceutica per gli acquisti diretti all’8,8 per cento e il tetto della spesa farmaceutica convenzionata al 6,85 per cento. Pertanto, il valore complessivo della spesa farmaceutica è stato rideterminato nel 15,65 per cento, a decorrere dall’anno 2026.
Con la disposizione in commento si interviene, dunque, a innalzare ulteriormente il tetto della sola spesa farmaceutica per gli acquisti diretti al 9 per cento del finanziamento del Servizio sanitario nazionale (di cui lo 0,2 per cento destinato alla spesa per gas medicinali), a partire dall’anno 2028.
Restando invariato il tetto della spesa farmaceutica convenzionata, pari al 6,85 per cento, il valore complessivo della spesa farmaceutica risulta pertanto pari al 15,85 per cento a decorrere dall’anno 2028.
Infine, come ricorda la Relazione tecnica, tenuto conto del livello di finanziamento previsto, l’incremento del tetto della spesa farmaceutica per gli acquisti diretti determina un onere pari a circa 292 milioni di euro annui a decorrere dall’anno 2028 e trova copertura nell’ambito dell’incremento del livello del finanziamento del Servizio sanitario nazionale di cui all’articolo 69 del presente disegno di legge.
Il comma 2 dispone a favore delle aziende farmaceutiche una riduzione della quota di ripiano dovuta per il superamento del tetto della spesa farmaceutica per acquisti diretti.
Nel dettaglio, al fine di sostenere gli investimenti nel settore farmaceutico, si prevede che, in caso di superamento del tetto della spesa farmaceutica per acquisti diretti, la quota di ripiano (c.d. payback) che ciascuna azienda farmaceutica versa alle regioni e alle province autonome sia ridotta, a decorrere dall’anno 2027, di un importo complessivamente non superiore a 160 milioni di euro annui (v. infra).
La riduzione della quota di ripiano non è generalizzata ma ha carattere premiale, in quanto spetta alle sole aziende che abbiano effettuato investimenti negli ambiti e alle condizioni indicati dal successivo comma 3.
Payback farmaceutico per acquisti diretti
In via preliminare si ricorda che l’Agenzia italiana del farmaco (AIFA) monitora la spesa farmaceutica attraverso il flusso sulla tracciabilità del farmaco. Il consiglio di amministrazione dell’AIFA approva il monitoraggio consuntivo e accerta il superamento del tetto di spesa in modo distinto per i gas medicinali e per gli altri acquisti diretti.
La riduzione di cui al comma 2 concerne esclusivamente la quota di ripiano del superamento del tetto della spesa farmaceutica per acquisti diretti, di cui all’articolo 1, comma 580, della Legge n. 145 del 2018.
Nel dettaglio, il comma 580 prevede che le aziende titolari di autorizzazione all’immissione in commercio (AIC) ripianino metà del superamento del tetto di spesa per gli acquisti diretti, mentre l’altra metà resta a carico delle regioni che lo hanno superato, in proporzione ai rispettivi superamenti.
La quota a carico di ciascuna azienda farmaceutica è calcolata in proporzione alla rispettiva quota di mercato e attribuita dall’AIFA. Tale quota è ripartita dall’Aifa tra le regioni: metà secondo il criterio pro capite e metà in proporzione allo sfondamento imputabile a ciascuna regione. La stessa norma stabilisce che le quote variabili devono rientrare tra il 30 e il 70 per cento dello sforamento registrato.
Le aziende versano direttamente le quote alle regioni entro trenta giorni dalla comunicazione dell’AIFA e, entro i sessanta giorni successivi alla scadenza, le regioni segnalano all’AIFA i mancati versamenti. In caso di inadempimento, il comma 581 disciplina la compensazione dei crediti delle regioni nei confronti delle aziende inadempienti.
Per quanto riguarda, in particolare, la spesa farmaceutica per acquisti diretti nell’anno 2025 si ricorda che, dal Monitoraggio della spesa farmaceutica per l’anno 2025, emerge uno sfondamento del tetto per gli acquisti diretti al netto dei gas medicinali, pari a 4.767,1 milioni di euro (tabella 10.2), con un’incidenza della spesa dell’11,82 per cento sul fabbisogno sanitario nazionale. Il valore complessivo del ripiano a carico delle aziende farmaceutiche, determinato dall’AIFA con delibera n. 65 del 29 luglio 2026, è pari a circa 2.385,4 milioni di euro, comprensivo della maggiorazione applicata alle aziende non adempienti ai sensi del decreto del Ministro della salute 22 settembre 2022. Successivamente, la determinazione AIFA n. 1531/2026 ha attribuito in via definitiva a ciascuna azienda titolare di autorizzazione all’immissione in commercio la rispettiva quota di ripiano, ripartita tra le regioni e le province autonome secondo i criteri del decreto del Ministro della salute 4 febbraio 2025.
Il comma 3 individua le condizioni per accedere alla riduzione della quota di ripiano di cui al comma 2 e gli ambiti nei quali devono essere effettuati gli investimenti.
Innanzitutto si prevede che la riduzione della quota di ripiano spetti alle sole aziende che, nell’anno in cui il tetto è stato superato, abbiano effettuato investimenti addizionali rispetto all’anno precedente in uno o più dei seguenti ambiti:
- innovazione farmaceutica;
- sperimentazione clinica;
- produzione di medicinali;
- sviluppo delle tecnologie industriali e delle attività logistiche e commerciali a elevata rilevanza strategica.
Gli investimenti devono, inoltre, favorire:
a) la capacità, le competenze o le infrastrutture stabilmente localizzate sul territorio nazionale, e contribuire, anche indirettamente, alla produzione, distribuzione o vendita di farmaci destinati anche al Servizio sanitario nazionale e al mercato italiano;
b) il rafforzamento industriale, scientifico, clinico o tecnologico del sistema farmaceutico e sanitario italiano.
Si valuti l’opportunità di chiarire se i requisiti di cui alle lettere a) e b) siano cumulativi o alternativi.
Il comma 4 demanda a un decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro della salute e con il Ministro delle imprese e del made in Italy, da adottare entro il 31 marzo 2027, il compito di definire:
§ i criteri di valutazione degli investimenti di cui al comma 3 ai fini della concessione della riduzione della quota di ripiano;
§ per ciascuna azienda beneficiaria, i criteri con cui la riduzione annuale è ripartita tra le regioni e le province autonome.
La disposizione, inoltre, fissa due limiti alla riduzione della quota di ripiano: nel complesso, la riduzione non può superare l’importo di 160 milioni di euro annui fissato dal comma 2 (v. supra); per ciascuna azienda, la riduzione non può eccedere la quota di ripiano da questa dovuta alle regioni e alle province autonome a seguito del superamento del tetto di spesa.
Il comma 5 disciplina la determinazione e l’applicazione della riduzione della quota di ripiano.
Nel dettaglio, l’importo della riduzione spettante a ciascuna azienda beneficiaria è stabilito annualmente dal Ministero delle imprese e del made in Italy, entro il termine del 30 settembre dell’anno successivo a quello in cui sono stati realizzati gli investimenti previsti dal comma 3.
Il termine del 30 settembre per il Ministero precede quello del 31 ottobre entro cui l’AIFA determina le quote di ripiano (art. 1, comma 580, quarto periodo, L. n. 145/2018). Le aziende farmaceutiche conoscono, quindi, la riduzione prima di ricevere la comunicazione dell’AIFA e possono applicarla al momento del versamento.
Le aziende effettuano il ripiano nei tempi previsti dall’articolo 1, comma 580, sesto periodo, della legge 30 dicembre 2018, n. 145, cioè entro trenta giorni dalla comunicazione dell’AIFA (v. supra). Agli importi comunicati dall’Agenzia ai sensi del medesimo comma 580 le aziende farmaceutiche applicano la riduzione della quota di ripiano, ripartita su base regionale.
In ogni caso la riduzione applicata da ciascuna azienda non può superare, per ogni regione e provincia autonoma, l’importo di ripiano a questa dovuto per l’anno di riferimento. Si tratta di un limite riferito alla singola regione, che sembrerebbe ricomprendere il limite riferito alla quota di ripiano dovuta dalla singola azienda previsto dal comma 4.
Il comma 6 istituisce, nello stato di previsione del Ministero dell’economia e delle finanze, il Fondo per la compensazione del ripiano farmaceutico, con una dotazione pari a 160 milioni di euro annui a decorrere dall’anno 2027. Il Fondo persegue la finalità di ristorare le regioni e le province autonome della minore quota di ripiano ricevuta per effetto della riduzione prevista dalle disposizioni in esame.
Il comma 6 prevede, inoltre, che:
- entro il 30 novembre di ogni anno il Ministero dell’economia e delle finanze eroga alle regioni e alle province autonome di Trento e di Bolzano le quote determinate ai sensi del comma 5, primo periodo, dell’articolo in esame.
Si ricorda che il comma 5, primo periodo, a cui il sopracitato comma 6 rinvia, riguarda la determinazione dell’importo della riduzione spettante a ciascuna azienda beneficiaria, mentre non precisa che tale importo sia ripartito tra le regioni e le province autonome. La ripartizione tra le regioni della riduzione è demandata al decreto previsto dal comma 4.
- entro il 5 dicembre di ogni anno le aziende beneficiarie comunicano l’importo versato a titolo di ripiano al Ministero dell’economia e delle finanze (Dipartimento della Ragioneria generale dello Stato), al Ministero della salute, al Ministero delle imprese e del made in Italy e all’AIFA.
Il comma 7 estende l’applicazione del meccanismo premiale agli investimenti effettuati nell’anno 2026 e al ripiano per il superamento del tetto della spesa farmaceutica per acquisti diretti relativo al medesimo anno 2026.
Il comma 8 fa salve le disposizioni dell’articolo 1, comma 581, della legge 30 dicembre 2018, n. 145, che consentono alle regioni di compensare gli eventuali crediti nei confronti delle aziende farmaceutiche che non versano il ripiano.
Si ricorda che, ai sensi dell’art. 1, co. 581, della L. n. 145/2018, se le aziende farmaceutiche non versano il ripiano dovuto ai sensi del comma 580, i debiti delle regioni per acquisti diretti nei confronti delle aziende inadempienti sono compensati fino a concorrenza dell’intero importo dovuto. La compensazione può operare anche per il tramite degli enti del Servizio sanitario regionale.
Articolo 72
(Accesso precoce ai farmaci innovativi)
L’articolo 72 introduce in via sperimentale, per il triennio 2027-2029, un meccanismo di accesso precoce ai medicinali.
Nel dettaglio, il comma 1 destina, in via sperimentale per il triennio 2027-2029, fino a 70 milioni di euro annui del Fondo per i farmaci innovativi a rendere tempestivamente disponibili medicinali non ancora rimborsabili, riducendo in proporzione le quote del Fondo per i farmaci innovativi e a innovatività condizionata.
Il comma 2 stabilisce che l’accesso precoce non anticipa né vincola le decisioni sulla rimborsabilità e sul prezzo del medicinale.
Il comma 3 rinvia a un decreto del Ministro della salute, da adottare entro il 28 febbraio 2027, la disciplina della richiesta di accesso precoce, dei criteri di valutazione e di determinazione del prezzo, e del rispetto del limite di spesa.
Il comma 4 prevede l’inserimento dei medicinali ammessi all’accesso precoce in un elenco aggiornato periodicamente dall’AIFA.
Il comma 5 pone l’obbligo, in capo all’azienda, di presentare l’istanza per la classificazione e la rimborsabilità entro trenta giorni dall’autorizzazione all’immissione in commercio.
Il comma 6 attribuisce all’AIFA il potere di sospendere l’accesso precoce, per ragioni regolatorie o di sicurezza, e di revocarlo in caso di inadempimento dell’azienda, mancata classificazione entro dieci mesi o ritiro del medicinale.
Il comma 7 disciplina la continuità terapeutica in caso di revoca dell’accesso precoce.
Il comma 8 prevede che l’AIFA sanzioni l’azienda che non garantisce la continuità terapeutica, con un importo pari al costo di dodici mesi di terapia aumentato del 10 per cento.
Il comma 9, infine, consente all’AIFA di adottare, con propria deliberazione, ulteriori misure tecniche per l’attuazione dell’articolo in esame.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto, in quanto le maggiori spese per l’accesso precoce di cui al presente articolo trova corrispondente compensazione nella riduzione della quota del Fondo per i farmaci innovativi, di cui all’articolo 1, comma da 281, della Legge n. 207 del 2024.
L’articolo 72, composto da 9 commi, introduce in via sperimentale, per il triennio 2027-2029, un meccanismo di accesso precoce ai medicinali. Il meccanismo consente di rendere tempestivamente disponibili, a carico di una quota del Fondo per i farmaci innovativi, medicinali non ancora ammessi alla rimborsabilità, in attesa della conclusione del procedimento ordinario di classificazione e rimborsabilità.
Il nuovo percorso riguarda i medicinali destinati al trattamento di patologie gravi e invalidanti per le quali non esistano valide alternative terapeutiche e il trattamento sia indifferibile.
Si osserva che la rubrica fa riferimento ai «farmaci innovativi», ma il contenuto della disposizione non richiede espressamente che i medicinali possiedano il requisito di innovatività al fine di essere ammessi all’accesso precoce.
Si ritiene opportuno ricordare che attualmente, nell’ordinamento vigente, non esiste un istituto generale di «accesso precoce» ai medicinali, ma sussistono diversi canali che, ciascuno con un proprio ambito, consentono di usare un medicinale prima o al di fuori della rimborsabilità ordinaria.
Tra questi canali si evidenziano:
§ La cosiddetta «Lista 648», di cui all’articolo 1, commi 4 e 4-bis, del decreto-legge 21 ottobre 1996, n. 536. Si prevede l’erogazione a totale carico del Servizio sanitario nazionale, quando non esiste una valida alternativa terapeutica, di tre categorie di medicinali:
a) medicinali innovativi autorizzati in altri Stati ma non in Italia;
b) medicinali non ancora autorizzati ma in sperimentazione clinica;
c) medicinali da impiegare per un’indicazione diversa da quella autorizzata (uso cosiddetto off-label).
Questi medicinali sono inseriti in un elenco tenuto e aggiornato dall’AIFA. L’inserimento avviene su richiesta, di solito di associazioni di pazienti, società scientifiche, strutture sanitarie o università. La Commissione scientifica ed economica del farmaco valuta la richiesta e l’AIFA adotta una determinazione pubblicata in Gazzetta Ufficiale. Il medicinale viene poi erogato di norma tramite le strutture sanitarie, che trasmettono all’AIFA i dati sui pazienti trattati.
§ Uso compassionevole dei farmaci disciplinato dal decreto del Ministro della salute 7 settembre 2017, secondo cui è consentito l’uso di un medicinale ancora in sperimentazione clinica per pazienti con malattie gravi o rare, o in pericolo di vita, quando non vi sono alternative terapeutiche e il medicinale è fornito gratuitamente dall’azienda. Il medico presenta la richiesta al Comitato etico del centro clinico che valuta la richiesta e trasmette all’AIFA il parere e la documentazione entro tre giorni dalla sua adozione. L’AIFA monitora i trattamenti e può sospendere o vietare l’impiego del medicinale.
§ Fondo AIFA del 5 per cento (articolo 48, comma 19, lettera a), del decreto-legge 30 settembre 2003, n. 269) che finanzia, tra l’altro, l’impiego a carico del Servizio sanitario nazionale di farmaci orfani per malattie rare e di farmaci che rappresentano una speranza di cura, non ancora in commercio, per particolari e gravi patologie. È alimentato con un contributo delle aziende pari al 5 per cento delle spese promozionali e opera di regola su richiesta per singoli pazienti.
§ Classe C non negoziata (articolo 12, comma 5, del decreto-legge 13 settembre 2012, n. 158), secondo cui il medicinale autorizzato può essere commercializzato subito, in attesa della decisione sulla rimborsabilità, a carico del Servizio sanitario regionale, del singolo ospedale ovvero del singolo paziente.
§ Prescrizione off-label sotto la responsabilità del medico (articolo 3, comma 2, del decreto-legge 17 febbraio 1998, n. 23,) che consente al medico di prescrivere, in singoli casi e con il consenso del paziente, un medicinale per un’indicazione non autorizzata, di regola senza oneri per il Servizio sanitario nazionale, salvo inserimento nella «Lista 648».
Nel dettaglio, il comma 1 destina, in via sperimentale e per il triennio 2027-2029, una quota non superiore a 70 milioni di euro annui del Fondo per i farmaci innovativi disciplinato dall’articolo 1, comma 281, della legge 30 dicembre 2024, n. 207. La quota è destinata a rendere tempestivamente disponibili, in assenza di autorizzazione alla rimborsabilità, i medicinali per patologie gravi e invalidanti per le quali non esistano valide alternative terapeutiche e il trattamento sia indifferibile.
Per il medesimo triennio, sono ridotti proporzionalmente, per complessivi 70 milioni di euro annui, gli importi destinati ai farmaci a innovatività condizionata e ai farmaci innovativi, ai sensi dell’articolo 1, commi 288 e 290, della Legge n. 207 del 2024.
Fondo per i farmaci innovativi
Il Fondo per i farmaci innovativi è istituito dalla legge di bilancio 2017 (art. 1, comma 401, L. n. 232 del 2016) a decorrere dal 1^ gennaio 2022 nello stato di previsione del Ministero dell'economia e delle finanze per il concorso al rimborso alle regioni delle spese sostenute per l'acquisto dei farmaci innovativi.
Il Fondo ha una dotazione di 1.300 milioni di euro annui a decorrere dal 2024 (1.000 milioni ai sensi dell’articolo 35-ter del decreto-legge n. 73 del 2021, incrementati di 300 milioni di euro dall’articolo 1, comma 259, della Legge n. 234 del 2021). Nell’ambito di tale dotazione, l’articolo 1, commi 288-290, della legge n. 207 del 2024 riserva:
- 300 milioni ai farmaci a innovatività condizionata (comma 288);
- 100 milioni agli antibiotici «reserve» (comma 289);
- 900 milioni ai farmaci a innovatività piena (comma 290).
Le risorse del Fondo sono finalizzate a favorire l'accesso a farmaci innovativi in specifiche indicazioni terapeutiche relative a malattie o condizioni patologiche gravi a medio-basso impatto epidemiologico secondo la procedura prevista all’art. 1, comma 285, L. n. 207/2024. Alle risorse del Fondo accedono, dal 1^ gennaio 2026, tutte le regioni e le province autonome di Trento e di Bolzano, in deroga alle disposizioni legislative che stabiliscono per le autonomie speciali il concorso regionale e provinciale al finanziamento sanitario corrente.
Si ricorda che l’innovatività di un farmaco è una qualifica attribuita dall’AIFA all’esito della valutazione della Commissione scientifica ed economica (CSE), secondo criteri predeterminati (l’art. 1, comma 285, L. 207/2024). I criteri di valutazione per l’attribuzione dell’innovatività terapeutica, che consente il finanziamento dell’accesso al rimborso con le risorse del Fondo per i farmaci innovativi sono stati definiti dall’Aifa con la determinazione 9 luglio 2025.
Secondo il Monitoraggio della spesa farmaceutica 2025 a cura dell’AIFA, la spesa per i farmaci innovativi è stata di 661,3 milioni (tabella 9.1) e quella per gli antibiotici «reserve» di 89,8 milioni (tabella 9.2). Il Fondo è rimasto inutilizzato per circa 549 milioni (tabella 12.1, colonna O).
Il comma 2 chiarisce che l’accesso precoce non anticipa né condiziona la procedura ordinaria. Esso non costituisce presupposto giuridico per il riconoscimento della rimborsabilità o per la fissazione del prezzo a carico del Servizio sanitario nazionale e non vincola le successive decisioni della Commissione scientifica ed economica del farmaco (CSE) dell’AIFA.
Si ricorda che, in generale, il Servizio sanitario nazionale rimborsa il farmaco solo se l’AIFA lo inserisce in una «classe di rimborsabilità». Inoltre, per i farmaci rimborsabili il prezzo non è fissato liberamente dall’azienda, ma è determinato mediante negoziazione tra l’AIFA e l’azienda stessa.
La disciplina in esame prevede che, durante l’accesso precoce, il medicinale sia reso disponibile ai pazienti a carico di una quota non superiore a 70 milioni di euro annui del Fondo per i farmaci innovativi, secondo un regime speciale e temporaneo. Il medicinale resta tuttavia non classificato ai fini della rimborsabilità, la cui decisione è rimessa interamente alla procedura ordinaria.
Il comma 3 demanda a un decreto del Ministro della salute, di concerto con il Ministro dell’economia e delle finanze, su proposta dell’AIFA, da adottare entro il 28 febbraio 2027, di disciplinare:
- le modalità e i termini in base a cui cui le aziende farmaceutiche possono chiedere l’accesso precoce ai medicinali;
- i criteri di valutazione del farmaco;
- i criteri di determinazione del prezzo;
- le modalità per assicurare il rispetto del limite di spesa di 70 milioni di euro annui previsto dal comma 1.
Il comma 4 prevede che il medicinale autorizzato all’accesso precoce sia inserito in un apposito elenco, aggiornato periodicamente dall’AIFA.
Il comma 4 presuppone un atto di autorizzazione («una volta autorizzato l’accesso precoce»), ma nessuna disposizione dell’articolo sembra indicare espressamente quale organo lo adotti. La competenza dell’AIFA si ricava solo indirettamente dal comma 6, che le attribuisce i poteri di sospensione e revoca. Si valuti l’opportunità di attribuire in modo espresso all’AIFA il provvedimento di autorizzazione.
Il comma 5 impone all’azienda titolare del medicinale ammesso all’accesso precoce di presentare l’istanza e la documentazione richiesta ai fini della classificazione e della rimborsabilità a carico del Servizio sanitario nazionale entro trenta giorni dal provvedimento di autorizzazione all’immissione in commercio (AIC) rilasciato dall’AIFA.
Si ricorda che la procedura relativa alla classificazione e alla rimborsabilità dei medicinali è disciplinata dall’art. 12 del decreto-legge n. 158 del 2012, secondo cui l'azienda farmaceutica interessata può presentare all'AIFA la domanda di classificazione e di avvio della procedura di contrattazione del prezzo soltanto dopo aver ottenuto l'autorizzazione all'immissione in commercio del medicinale. Il decreto 2 agosto 2019, relativo ai criteri con cui l'AIFA determina i prezzi dei farmaci, all’articolo 2 richiede che l’istanza per la procedura per la negoziazione della rimborsabilità e del prezzo del medicinale sia corredata da apposita documentazione (dossier). La Commissione scientifica ed economica del farmaco (CSE) svolge la valutazione e la negoziazione anche sulla base del dossier presentato dall’azienda e la procedura si conclude con la determinazione AIFA su classe e prezzo.
Si ricorda, infine, che recentemente l’AIFA ha aggiornato le Linee guida per la compilazione del dossier di un medicinale ai fini della rimborsabilità e del prezzo a carico del Servizio sanitario nazionale.
Per quanto riguarda l’AIC, si ricorda che l’articolo 6 del decreto legislativo 24 aprile 2006, n. 219 prevede che un medicinale possa essere immesso in commercio in Italia solo con un’autorizzazione dell’AIFA oppure con un’autorizzazione dell’Unione europea.
Per molte categorie di farmaci innovativi, l’AIC è di regola rilasciata dalla Commissione europea, su parere dell’Agenzia europea per i medicinali (EMA), con la procedura centralizzata. In questi casi l’AIFA adotta una determina che colloca il farmaco nella classe C non negoziata, ai sensi dell’articolo 12, comma 5, del decreto-legge n. 158 del 2012.
Il successivo comma 6 prevede che l’AIC sia rilasciata dalla Commissione europea. Si valuti, pertanto, ai fini di un coordinamento con il comma 6, l’opportunità di riformulare il comma 5 facendo riferimento al rilascio dell’AIC «da parte della Commissione europea o dell’AIFA».
Il comma 6 disciplina la sospensione e la revoca dell’accesso precoce, che possono essere disposte dall’AIFA in qualsiasi momento.
La sospensione è disposta in tre casi:
- se la Commissione europea non concede l’autorizzazione all’immissione in commercio (AIC), nonostante il parere positivo dell’Agenzia europea per i medicinali (EMA);
- in presenza di segnalazioni di sicurezza che richiedono ulteriori approfondimenti da parte delle autorità sanitarie;
- quando l’AIFA debba svolgere approfondimenti istruttori sulla sicurezza, la qualità, l’efficacia e la conformità del medicinale.
La revoca è disposta in tre casi:
a) se l’azienda non presenta l’istanza per la classificazione e il prezzo nel termine di trenta giorni dal provvedimento di autorizzazione all’immissione in commercio rilasciato dall’AIFA;
b) se il medicinale o la nuova indicazione terapeutica non ottiene l’inserimento in una classe di rimborsabilità entro dieci mesi dalla presentazione dell’istanza;
c) se il medicinale è ritirato dal mercato o la sua commercializzazione è sospesa per decisione dell’azienda o delle autorità regolatorie.
Il comma 7 disciplina la continuità terapeutica in caso di revoca dell’accesso precoce.
In particolare, se la revoca è disposta perché l’azienda non ha presentato il dossier nei termini (comma 6, lettera a)) o perché il medicinale non è stato classificato entro dieci mesi (comma 6, lettera b)), l’azienda deve garantire gratuitamente, senza oneri per il Servizio sanitario nazionale, la prosecuzione delle cure ai pazienti già in trattamento. L’obbligo cessa al verificarsi di uno di questi eventi:
- la classificazione definitiva del medicinale;
- l’interruzione del trattamento;
- il passaggio del paziente ad altra linea di trattamento.
In ogni caso l’obbligo cessa decorsi dodici mesi dalla data del provvedimento di revoca.
Il comma 8 prevede che, in caso di inadempimento dell’obbligo di garantire la continuità terapeutica di cui al comma 7, l’AIFA applichi all’azienda una sanzione pari al costo che sarebbe stato necessario sostenere per assicurare la prosecuzione delle cure per dodici mesi, maggiorato del 10 per cento.
Il comma 9, infine, consente all’AIFA di stabilire, con propria deliberazione, le ulteriori misure tecniche necessarie per dare attuazione alle disposizioni in esame.
Articolo 73
(Ripiano degli oneri per l’acquisto di dispositivi medici per gli anni dal 2019 al 2023 e modifica dei tetti di spesa)
L’articolo 73 innalza il tetto di spesa nazionale per l’acquisto di dispositivi medici dal 4,6 al 4,7 per cento del fabbisogno sanitario nazionale standard (comma 1). Inoltre, detta disposizioni in merito al ripiano degli oneri per l’acquisto di dispositivi medici per gli anni dal 2019 al 2023, a carico delle aziende fornitrici (c.d. payback), prevedendo un contributo statale pari a 350 milioni di euro per ciascuno degli anni dal 2028 al 2031 (comma 2). Tali importi sono ripartiti tra le regioni e le province autonome di Trento e di Bolzano con decreto del Ministro della salute, di concerto con il Ministro dell’economia e delle finanze, in base a quanto stabilito nel decreto previsto dal successivo comma 5 (comma 3). Stabilisce, altresì, che in relazione agli anni dal 2019 al 2023, i tetti di spesa regionali sono fissati allo stesso livello del tetto nazionale, in deroga alla disciplina ordinaria (comma 4). Infine, fissa i termini per l’adozione del decreto del Ministro della salute riguardante l’eventuale sforamento del tetto di spesa a livello nazionale e regionale in relazione a ciascuno degli anni dal 2019 al 2023, per l’adozione dei conseguenti provvedimenti da parte delle regioni e delle province autonome di Trento e di Bolzano (comma 5) e per l’erogazione, da parte delle aziende fornitrici di dispositivi medici, della quota di propria competenza per ciascuno degli anni dal 2019 al 2023 (comma 6).
Il comma 2 dell’articolo in oggetto comporta oneri pari a 350 milioni di euro annui per ciascuno degli anni 2028-2031.
Agli oneri derivanti dal comma 1, quantificati in un importo pari a 146 milioni di euro annui a decorrere dall’anno 2027, si provvede a valere sull’incremento del livello del finanziamento del fabbisogno sanitario nazionale standard cui concorre lo Stato, previsto dall’articolo 69, comma 1, del disegno di legge di bilancio in esame.
L’articolo 73, composto da 6 commi, modifica la disciplina relativa al tetto di spesa nazionale per l’acquisto di dispositivi medici e detta disposizioni relative al ripiano delle spese per l’acquisto di dispositivi medici in riferimento agli anni 2019-2023.
Si ricorda che, con l’entrata in vigore del Regolamento (UE) 2017/745, è stata modificata la normativa nazionale sui dispositivi medici, attraverso l’adozione del D.Lgs. n. 137 del 2022[163]. Per quanto riguarda la regolamentazione dei dispositivi medico-diagnostici in vitro, questa è prevista dal D.Lgs. n. 138 del 2022[164].
In particolare, il comma 1 interviene a innalzare al 4,7 per cento, a decorrere dall’anno 2027, il tetto nazionale per la spesa dei dispositivi medici previsto dall’articolo 9-ter, comma 1, lettera b), del D.L. n. 78 del 2015[165]. La disposizione precisa, altresì, che restano ferme le procedure per la determinazione dei tetti regionali previste dal medesimo articolo 9-ter, comma 1, lettera b) (v. infra).
Si ricorda che l’articolo 17, comma 1, lettera c), del D.L. n. 98 del 2011, ha stabilito che a decorrere dal 1° gennaio 2013 la spesa sostenuta dal Servizio sanitario nazionale per l’acquisto di dispositivi medici è fissata entro un tetto a livello nazionale e di ogni singola regione, riferiti rispettivamente al fabbisogno sanitario nazionale standard e al fabbisogno sanitario regionale standard.
Il valore del tetto di spesa nazionale è stato fissato al 4,4 per cento dall’articolo 1, comma 131, lettera b), della legge n. 228 del 2012 (legge di stabilità 2013).
L’articolo 9-ter del citato D.L. n. 78 del 2015, demanda, al comma 1, lettera b), la fissazione del tetto di spesa regionale per l’acquisto di dispositivi medici all’accordo in sede di Conferenza Stato-Regioni, fermo restando il tetto di spesa nazionale fissato al 4,4 per cento.
La legge di bilancio per il 2026 (articolo 1, comma 399, legge n. 199 del 2025) ha innalzato il suddetto tetto di spesa nazionale al 4,6 per cento.
Si ricorda, inoltre, che l’articolo 28 del citato D.Lgs. n.137 del 2022 ha istituito, nello stato di previsione del Ministero della salute, un fondo per il governo dei dispositivi medici; esso è alimentato mediante l'introduzione di un contributo, a carico delle aziende che producono o commercializzano dispositivi medici, pari allo 0,75 per cento del fatturato - al netto dell'imposta sul valore aggiunto - derivante dalla vendita al Servizio sanitario nazionale dei dispositivi medici e delle grandi apparecchiature. Con il decreto 29 dicembre 2023 sono stati definiti i criteri e le modalità per il versamento delle quote annuali, per il monitoraggio, nonché per la gestione del Fondo per il governo dei dispositivi medici.
La legge di bilancio per il 2026 (articolo 1, commi 413-416, legge n. 199 del 2025) ha disciplinato organicamente l’accertamento e la riscossione del suddetto contributo, in caso di omissioni o irregolarità nella dichiarazione del fatturato di riferimento. La medesima legge di bilancio per il 2026 (articolo 1, commi 417-418) ha dettato alcune disposizioni di interpretazione autentica relative al citato Fondo per il governo dei dispositivi medici.
Si ricorda, infine, che in relazione al governo dei dispositivi medici, l’articolo 1, commi 329-331, della legge n. 207 del 2024 (Legge di bilancio per il 2025)[167] ha introdotto un nuovo sistema di governo del settore dei dispositivi medici. In particolare, i predetti commi recano una specifica procedura per l’adozione di misure concernenti il settore dei dispositivi medici, fissando la data del 1° gennaio 2026 per l’entrata in vigore del Programma nazionale di Health technology assessment (HTA - Valutazione delle tecnologie sanitarie) e per la definizione di una nuova codifica dei dispositivi medici, da parte del Ministero della salute. Intervengono, altresì, sui compiti dell’Osservatorio nazionale sui dispositivi medici, il quale assume questa nuova denominazione, e sulle incombenze delle regioni in merito al sistema di governo del settore dei dispositivi medici. In attuazione del comma 330, lettera c), dell’articolo 1 della citata legge di bilancio per il 2025, è stata adottata la nuova “Classificazione italiana dei dispositivi medici (CID)” con il decreto 29 dicembre 2025. Inoltre, con il decreto 26 gennaio 2026 è stato adottato il Programma nazionale HTA dispositivi medici 2026-2028.
Il comma 2 stabilisce che, in riferimento agli anni dal 2019 al 2023, in relazione a quanto previsto dall’articolo 9-ter, comma 9, del citato D.L. n. 78 del 2015 (v. Box infra), lo Stato concorre alla copertura degli oneri a carico delle aziende che forniscono dispositivi medici (c.d. payback) per un importo complessivo pari a 350 milioni di euro per ciascuno degli anni dal 2028 al 2031.
La relazione tecnica specifica che il payback dovuto dalle aziende fornitrici di dispositivi medici, per il quinquennio 2019-2023, è valutabile in circa 4.000 milioni di euro. Il concorso statale è pari complessivamente a 1.400 milioni di euro, erogati annualmente in importi pari a 350 milioni di euro, da corrispondere in favore delle regioni negli anni dal 2028 al 2031. La restante quota rimane a carico delle aziende fornitrici di dispositivi medici, con un pagamento graduale (v. infra comma 6).
Il comma 3 dispone che gli importi previsti dal precedente comma 2 sono ripartiti tra le regioni e le province autonome di Trento e di Bolzano con decreto del Ministro della salute, di concerto con il Ministro dell’economia e delle finanze, proporzionalmente agli importi spettanti complessivamente a ciascuna regione e provincia autonoma nel periodo 2019-2023, in base a quanto stabilito nel decreto previsto dal successivo comma 5 (v. infra).
Il comma 4 prevede, in relazione a ciascuno degli anni dal 2019 al 2023, una deroga rispetto alla disciplina vigente sui tetti di spesa regionali, recata dall’articolo 9-ter, comma 1, lettera b), del citato D.L. n. 78 del 2015 (v. supra), stabilendo che per i suddetti anni i tetti di spesa regionali sono fissati al medesimo livello del tetto nazionale (v. supra).
Il comma 5 fissa al 31 marzo 2027 il termine per l’adozione del decreto ministeriale previsto dall’articolo 9-ter, comma 8, del citato D.L. n. 78 del 2015 (v. Box infra), in relazione a ciascuno degli anni dal 2019 al 2023, concernente l’eventuale sforamento a livello nazionale e regionale del tetto di spesa previsto dal comma 1, lettera b), del medesimo articolo 9-ter (v. supra). Inoltre, stabilisce che le regioni e le province autonome di Trento e di Bolzano devono adottare i conseguenti provvedimenti di propria competenza entro il 31 maggio 2027.
Il comma 6, infine, fissa i seguenti termini per l’erogazione della quota di propria competenza da parte delle aziende fornitrici di dispositivi medici:
§ per l’anno 2019, entro il 30 luglio 2027;
§ per l’anno 2020, entro il 30 luglio 2028, al netto del contributo statale previsto dal comma 2;
§ per l’anno 2021, entro il 30 luglio 2029, al netto del contributo statale previsto dal comma 2;
§ per l’anno 2022, entro il 30 luglio 2030, al netto del contributo statale previsto dal comma 2;
§ per l’anno 2023, entro il 30 luglio 2031, al netto del contributo statale previsto dal comma 2.

L’articolo 9-ter del decreto legge 19 giugno 2015 n. 78, più volte citato, oltre a demandare, al comma 1, lettera b), la fissazione del tetto di spesa regionale per l’acquisto di dispositivi medici all’accordo in sede di Conferenza Stato-Regioni, fermo restando il tetto di spesa nazionale fissato al 4,4 per cento, ha altresì previsto:
§ al comma 8 (nel testo modificato dall’articolo 1, comma 557, della legge n. 145 del 2018 – legge di bilancio per il 2019), di demandare a un decreto del Ministro della salute, di concerto con il Ministro dell’economia e delle finanze, da adottarsi entro il 30 settembre di ogni anno, la certificazione dell’eventuale superamento del tetto di spesa a livello nazionale e regionale per l’acquisto di dispositivi medici; la rilevazione per l’anno 2019 è effettuata entro il 31 luglio 2020 e, per gli anni successivi, entro il 30 aprile dell’anno seguente a quello di riferimento, sulla base dei dati risultanti dalla fatturazione elettronica, relativi all’anno solare di riferimento;
§ al comma 9, di porre a carico delle aziende fornitrici di dispositivi medici una quota dell’eventuale superamento del tetto di spesa regionale di cui al comma 8, certificato dal Ministero della salute, pari complessivamente al 40 per cento nell’anno 2015, al 45 per cento nell’anno 2016 e al 50 per cento a decorrere dall’anno 2017, in misura pari per ciascuna azienda all’incidenza percentuale del proprio fatturato sul totale della spesa per l’acquisto di dispositivi medici a carico del Servizio sanitario regionale (c.d. payback).
Con decreto del Ministro della salute di concerto con il Ministro dell’economia e delle finanze del 6 luglio 2022, è stato certificato il superamento del tetto di spesa dei dispositivi medici a livello nazionale e regionale per gli anni 2015, 2016, 2017 e 2018, calcolato con riferimento ai dati di costo, rilevati a consuntivo per ciascuno dei predetti anni come risultanti dai conti economici regionali consolidati.
Tuttavia, la normativa predetta ha subito una serie di deroghe:
§ innanzitutto, l’articolo 8 del D.L. n. 34 del 2023, oltre a istituire, nello stato di previsione del MEF, un fondo con dotazione di 1.085 milioni di euro per l’anno 2023, come contributo statale per il superamento del tetto di spesa dei dispositivi medici relativo agli anni da 2015 a 2018, ha previsto che le aziende fornitrici di dispositivi medici possono versare a ciascuna regione e provincia autonoma, entro il 30 novembre 2023, in luogo della quota intera, una somma pari al 48 per cento di quanto dovuto a titolo di contributo al ripiano;
§ in seguito, tale quota è stata ulteriormente ridotta: con l’articolo 7 del D.L. n. 95 del 2025[169], si è modificata la disciplina relativa alle quote di ripiano dovute dalle aziende produttrici dei dispositivi medici in caso di sforamento del tetto di spesa regionale previsto per gli anni 2015, 2016, 2017 e 2018 (c.d. payback). In particolare, si riduce la quota di ripiano posta a carico delle aziende produttrici di dispositivi medici per gli anni dal 2015 al 2018, ritenendo assolti i relativi obblighi con il versamento, in favore delle regioni, entro 30 giorni dalla data di entrata in vigore della legge di conversione, della quota del 25 per cento degli importi indicati nei provvedimenti regionali e provinciali. Pertanto, si prevede che le regioni e le province autonome di Trento e di Bolzano comunichino al Ministero della salute e al Ministero dell’economia e delle finanze l’avvenuto integrale recupero degli importi a carico delle aziende fornitrici di dispositivi medici secondo la modalità prevista dal primo periodo del comma 1; in caso di inadempimento del pagamento da parte delle aziende fornitrici, i debiti per acquisti di dispositivi medici delle singole regioni e province autonome, anche per il tramite degli enti del servizio sanitario regionale, nei confronti delle predette aziende fornitrici inadempienti, sono compensati fino a concorrenza dell’intero ammontare;
§ con lo scopo di coprire le minori entrate delle regioni, dopo la riduzione della quota posta a carico delle aziende fornitrici, si istituisce, nello stato di previsione del Ministero dell’economia e delle finanze, un fondo con dotazione pari a 360 milioni di euro per l’anno 2025, che si aggiunge al fondo già esistente, con dotazione di 1.085 milioni di euro per l’anno 2023 (v. supra). Il fondo dovrà poi essere ripartito tra le regioni e le province autonome, con le modalità previste dalla norma.
Con riguardo al trattamento fiscale delle somme versate a titolo di payback, l’articolo 9 del citato D.L. n. 34 del 2023, al fine di limitare la spesa a carico del SSN per i versamenti effettuati per ripianare lo sforamento in considerazione del fatto che i tetti regionali e nazionale sono calcolati al lordo dell’IVA, prevede che, in relazione ai versamenti effettuati dalle aziende produttrici di dispositivi medici alle regioni, le aziende possano portare in detrazione l’IVA determinata scorporando la medesima dall’ammontare dei versamenti effettuati, secondo le modalità previste dalla normativa fiscale, emettendo un apposito documento contabile nel quale sono indicati gli estremi dei provvedimenti regionali e provinciali da cui deriva l’obbligo del payback.
Il D.L. n. 98 del 2023[170] ha disposto la proroga, dal 31 luglio 2023 al 30 ottobre 2023, del termine per il versamento di importi dovuti a titolo di payback dalle aziende fornitrici di dispositivi medici al Servizio sanitario nazionale (articolo 4, comma 2). Si tratta, in particolare, del termine per il versamento riferito al ripiano del superamento del tetto di spesa dei dispositivi medici relativo agli anni da 2015 a 2018, da parte delle aziende fornitrici che intendono avvalersi della possibilità di pagamento in misura ridotta prevista dalla normativa vigente.
Infine, la legge di bilancio per il 2026 (articolo 1, comma 399, legge n. 199 del 2025) ha innalzato il tetto di spesa nazionale per l’acquisto dei dispositivi medici al 4,6 per cento.
Articolo 74
(Elevamento dei limiti di spesa regionale per acquisto di prestazioni sanitarie da parte di soggetti privati accreditati)
L’articolo 74 incrementa il limite di spesa regionale per l’acquisto di prestazioni sanitarie, da soggetti privati accreditati, relative all'assistenza specialistica ambulatoriale e all'assistenza ospedaliera nella misura di 3 punti percentuali a decorrere dall’anno 2027; nell’ambito di tale incremento, 2 punti percentuali sono destinati agli effetti derivanti dal D.M. 12 maggio 2026, “Quantificazione delle tariffe massime per la remunerazione delle prestazioni di riabilitazione ospedaliera e lungodegenza post acuzie”, e 1 punto percentuale è destinato agli effetti derivanti dal D.M. 7 agosto 2026, di definizione delle tariffe massime “relative all'assistenza specialistica ambulatoriale e protesica”. In seguito a tale elevamento, il limite è pari al valore della medesima spesa regionale risultante a consuntivo nell’anno 2011, incrementato di 9,5 punti percentuali.
La relazione tecnica rileva che dal presente articolo 74, in considerazione delle risorse finanziarie precedentemente stanziate ai fini in oggetto, non derivano nuovi o maggiori oneri a carico della finanza pubblica.
La relazione tecnica osserva che l’incremento previsto dal presente articolo 74 consente agli enti e aziende del Servizio sanitario regionale di aggiornare le tariffe summenzionate, nell’ambito dei valori massimi previsti dai suddetti decreti ministeriali, senza l’esigenza di compensare gli effetti dell’aggiornamento con una riduzione del numero di prestazioni acquistate dagli erogatori privati accreditati.
Si ricorda che, nell’ambito della suddetta quota di incremento complessivo, elevata ora a 9,5 punti percentuali, la disciplina già vigente prevede che: una quota di 1,0 punti sia destinata anche alle prestazioni di ricovero e ambulatoriali – erogate dalle strutture sanitarie private accreditate dotate di pronto soccorso e inserite nella rete dell'emergenza – conseguenti all'accesso in pronto soccorso, con codice di priorità rosso o arancio; una quota di 0,5 punti sia destinata all’acquisto di “prestazioni ospedaliere afferenti ai reparti ospedalieri di medicina generale, di recupero e riabilitazione funzionale e di assistenza ai lungodegenti”, con priorità per le “strutture immediatamente disponibili e in grado di assicurare maggiore ricettività nel singolo plesso”.
In base alla giurisprudenza della Corte costituzionale, come sviluppata anche nella sentenza n. 114 dell’11 giugno-21 luglio 2025, relativa ai limiti di spesa per il personale degli enti e aziende del Servizio sanitario regionale, la definizione di limiti specifici all’interno del limite di spesa regionale generale, relativo al settore sanitario, inciderebbe in ambiti discrezionali di scelta riservati alla regione e basati sulle competenze legislative di quest’ultima in materia di organizzazione regionale e di tutela della salute. Si consideri l’opportunità di valutare tali profili costituzionali.
Articolo 75
(Disposizioni in favore della lotta alla droga)
L’articolo 75, composto da 3 commi, detta disposizioni in favore di lotta alla droga.
Il comma 1, modificando il comma 365 della Legge di bilancio 2025 (L. n. 207/2024), incrementa di ulteriori 15 milioni di euro, a decorrere dall’anno 2027, la quota del fabbisogno sanitario nazionale standard – in precedenza pari a 15 milioni di euro annui a decorrere dall’anno 2025 - vincolata al fine di sostenere l’erogazione delle prestazioni sanitarie, comprese nei livelli essenziali di assistenza, offerte dai servizi residenziali specialistici, pedagogico-riabilitativi, terapeutico-riabilitativi, rese in ambiti regionali diversi da quelli di residenza di cittadini dipendenti da sostanze.
A decorrere dall’anno 2027 la quota viene quindi portata a 30 milioni di euro annui.
Il comma 2 rifinanzia con 5 milioni di euro, a decorrere dall’anno 2027, la dotazione del Fondo nazionale di intervento per la lotta alla droga, di cui all’articolo 1, comma 186 della Legge di bilancio 2024 (L. n. 213/2023).
Il comma 3, infine, con una modifica all’articolo 6, comma 1, della L. n.140/2026, rifinanzia, a decorrere dall’anno 2027, con un importo pari ad euro 20.563.750, il Fondo destinato all’attuazione delle disposizioni relative alla detenzione domiciliare per il recupero dei detenuti tossicodipendenti o alcoldipendenti.
L’articolo 75, al comma 1, prevede, a decorrere dall’anno 2027, l’incremento di 15 milioni di euro annui delle risorse per sostenere l’erogazione delle prestazioni sanitarie offerte dai servizi psicologici e terapeutico-riabilitativi in favore di soggetti dipendenti da sostanze e residenti in regioni diverse da quelle in cui sono ubicati i suddetti servizi. La disposizione trova copertura nell’ambito dell’incremento del livello di finanziamento del SSN di cui all’articolo 69.
Il comma 2 dispone un rifinanziamento con 5 milioni di euro, a decorrere dal 2027, della dotazione del Fondo nazionale di intervento per la lotta alla droga.
Il comma 3 prevede, a decorrere dall’anno 2027, il rifinanziamento per un importo di 20.563.750 euro annui del Fondo per l’attuazione della L.N. 140/2026, in tema di detenzione domiciliare per il recupero dei tossicodipendenti o alcoldipendenti (di cui all’articolo 6, comma 1, della medesima legge).
L’articolo 75, composto da 3 commi, detta disposizioni in favore di lotta alla droga.
Il comma 1, modificando il comma 365 della Legge 30 dicembre 2024 n. 207 (Legge di bilancio 2025) , incrementa di ulteriori 15 milioni di euro, a decorrere dall’anno 2027, la quota del fabbisogno sanitario nazionale standard – in precedenza pari a 15 milioni di euro annui a decorrere dall’anno 2025 - vincolata al fine di sostenere l’erogazione delle prestazioni sanitarie, comprese nei livelli essenziali di assistenza, offerte dai servizi residenziali specialistici, pedagogico-riabilitativi, terapeutico-riabilitativi, rese in ambiti regionali diversi da quelli di residenza di cittadini dipendenti da sostanze.
A decorrere dall’anno 2027 la quota viene quindi portata a 30 milioni di euro annui.
In proposito si ricorda che il comma 365 della Legge di bilancio 2025 (L. n. 207/2024) , al fine di sostenere l’erogazione delle prestazioni sanitarie, comprese nei livelli essenziali di assistenza (LEA), offerte dai servizi residenziali specialistici, pedagogico-riabilitativi, terapeutico-riabilitativi, rese in ambiti regionali diversi da quelli di residenza di cittadini dipendenti da sostanze, ha vincola una quota del fabbisogno nazionale standard cui concorre lo Stato, pari a 15 milioni di euro annui a decorrere dall’anno 2025, alla remunerazione delle citate prestazioni.
L’aggiornamento dei livelli essenziali di assistenza è stato previsto con il D.P.C.M 12 gennaio 2017 Definizione e aggiornamento dei livelli essenziali di assistenza, di cui all'articolo 1, comma 7, del decreto legislativo 30 dicembre 1992, n. 502, pubblicato sulla G.U. n. 65 del 18 marzo 2017.
In particolare, l’articolo 28 del D.P.C.M citato disciplina, nei livelli essenziali di assistenza, l’assistenza sociosanitaria alle persone con dipendenze patologiche.
L’articolo 35 ha inserito tra i livelli essenziali di assistenza l’assistenza sociosanitaria semiresidenziale e residenziale alle persone con dipendenze patologiche (per un approfondimento v. box infra).
In merito al concetto di mobilità interregionale, si può brevemente ricordare che il Servizio Sanitario Nazionale (SSN) garantisce l’assistenza ai cittadini iscritti presso le strutture sanitarie della propria Regione di residenza. Il cittadino può comunque esercitare il diritto di essere assistito anche in altre Regioni, concretizzando il fenomeno noto come mobilità sanitaria interregionale che viene distinta in:
a) Mobilità attiva, che identifica l’indice di attrazione di una Regione, ovvero le prestazioni sanitarie erogate a cittadini non residenti.
b) Mobilità passiva, che esprime l’indice di fuga da una Regione, ovvero le prestazioni sanitarie erogate ai cittadini in una Regione diversa da quella di residenza[175].
Il comma 2 rifinanzia con 5 milioni di euro, a decorrere dall’anno 2027, la dotazione del Fondo nazionale di intervento per la lotta alla droga, di cui all’articolo 1, comma 186 della Legge di bilancio 2024 (Legge 30 dicembre 2023 n. 213).
In proposito va ricordato che il citato comma 186 della legge di bilancio 2024 ha istituito, all’interno dello stato di previsione del Ministero dell’economia e delle finanze e per il successivo trasferimento al bilancio autonomo della Presidenza del Consiglio dei ministri, il Fondo nazionale di intervento per la lotta alla droga, con una dotazione di 5 milioni di euro per ciascuno degli anni 2024-2026. L’importo suddetto è comprensivo delle risorse per il finanziamento dei progetti per la prevenzione e il recupero dalle tossicodipendenze, originariamente previste dall’articolo 127 del testo unico di cui al D.P.R. 9 ottobre 1990, n. 309, e successive modificazioni, e poi confluite nelle risorse complessive del Fondo nazionale per le politiche sociali, senza vincolo di destinazione in sede di riparto annuo di quest’ultimo Fondo.
Il comma 3, infine, con una modifica all’articolo 6, comma 1, della L. n.140/2026[176], rifinanzia, a decorrere dall’anno 2027, con un importo pari ad euro 20.563.750, il Fondo destinato all’attuazione delle disposizioni relative alla detenzione domiciliare per il recupero dei detenuti tossicodipendenti o alcoldipendenti.
Il comma 1 dell’articolo 6 della citata legge n. 140/2026 istituisce, per l'attuazione delle disposizioni in essa contenute, nello stato di previsione del Ministero della salute, un fondo con una dotazione pari a euro 19.436.250 annui a decorrere dall'anno 2026.

Le comunità terapeutiche e le strutture accreditate offrono un insieme di servizi per la cura e la riabilitazione da droghe, abuso di alcol, gioco d’azzardo e nuove dipendenze.
Sono strutture sia a carattere residenziale (con permanenza diurna e notturna) sia semiresidenziale (con la sola permanenza diurna) e si collocano nella rete dei servizi socio sanitari per l’attuazione di programmi terapeutici personalizzati di persone con problematiche di dipendenza da sostanze stupefacenti.
In specie, l'assistenza residenziale si articola nelle seguenti tipologie di trattamento:
a) trattamenti specialistici, destinati a persone con dipendenza patologica che, per la presenza concomitante di disturbi psichiatrici, o dello stato di gravidanza o di gravi patologie fisiche o psichiche necessitano di trattamenti terapeutici specifici, anche con ricorso a terapia farmacologica e relativo monitoraggio. I trattamenti della durata massima di 18 mesi sono erogati in strutture o moduli che garantiscono la presenza di personale sociosanitario sulle 24 ore;
b) trattamenti terapeutico-riabilitativi destinati a persone con dipendenza patologica, finalizzati al superamento della dipendenza, al miglioramento della qualità della vita e al reinserimento sociale. I trattamenti, della durata massima di 18 mesi, eventualmente prorogabili a seguito di rivalutazione multidimensionale da parte dei servizi territoriali delle dipendenze patologiche, sono rivolti a persone che, anche in trattamento farmacologico sostitutivo, non assumono sostanze d'abuso, e sono erogati nell'ambito di strutture che garantiscono la presenza di personale sulle 24 ore;
c) trattamenti pedagogico-riabilitativi finalizzati al recupero dell'autonomia personale e alla integrazione sociale e lavorativa. I trattamenti, della durata massima di 30 mesi, sono rivolti a persone che non assumono sostanze d'abuso e non hanno in corso trattamenti con farmaci sostitutivi, e sono erogati in strutture che garantiscono la presenza di personale socio-sanitario nell'arco della giornata.
Gli specifici programmi per sostenere la disintossicazione e il reinserimento sociale sono elaborati previa valutazione multidimensionale, definizione di un programma terapeutico individualizzato e presa in carico, trattamenti terapeutico-riabilitativi e trattamenti pedagogico-riabilitativi, con programmi differenziati per intensità, complessità e durata.
In particolare, l’attuazione e la verifica del programma terapeutico e riabilitativo personalizzato viene svolto in collaborazione con il servizio per le dipendenze patologiche (SerD) di riferimento, in accordo con la persona e, per i minori, in collaborazione con la famiglia.
Per accedere alle comunità terapeutiche e alle strutture accreditate è necessaria la valutazione e la certificazione di tossicodipendenza o alcoldipendenza rilasciata dai Servizi per le dipendenze patologiche del Sistema Sanitario Nazionale.
Il Servizio per le dipendenze patologiche delle aziende sanitarie locali, dopo aver preso in carico la persona con dipendenza da sostanze psicoattive, può offrirle anche assistenza e accoglienza residenziale e/o semiresidenziale mirata.