Informazioni sul provvedimento
| A.C. |
3106 |
| Titolo: |
Conversione in legge del decreto-legge 17 settembre 2026, n. 162, recante disposizioni urgenti per il sostegno economico e il contenimento degli effetti derivanti dal perdurante aumento del costo dei carburanti, nonché in materia fiscale |
| Iniziativa: |
governativa |
| Iter al Senato: |
no |
| Relazione tecnica (RT): |
presente |
| Relatrice per la Commissione di merito: |
Matera (FDI) |
| Commissione competente: |
VI (Finanze) |
PREMESSA
Il disegno di legge dispone la conversione in legge del decreto-legge n. 162 del 2026 (Atto Camera 3106), recante disposizioni urgenti per il sostegno economico e il contenimento degli effetti derivanti dal perdurante aumento del costo dei carburanti, nonché in materia fiscale.
Il provvedimento è stato assegnato, in sede referente, alla VI Commissione (Finanze).
Si fa presente che, al momento della redazione della presente Nota, è stato emanato il decreto-legge 10 settembre 2026, n. 157 (in corso di conversione presso il Senato – Atto Senato 2029), recante disposizioni urgenti in materia di prezzi petroliferi connessi al protrarsi della nuova crisi dei mercati internazionali e di infrastrutture e attività energetiche strategiche, che ha disposto, tra l’altro, per il periodo dall’11 al 17 settembre 2026, la riduzione dell’aliquota di accisa sul gasolio usato come carburante nella stessa misura di 532,90 euro per mille litri, già prevista con gli interventi recati dai provvedimenti in esame. È disposta inoltre la proroga fino a settembre 2026 del contributo erogato sotto forma di credito di imposta in favore delle imprese operanti nel settore dell’autotrasporto, con conseguente incremento del limite di spesa di 16 milioni di euro per l’anno 2026.
Il testo del provvedimento è corredato di relazione tecnica a cui è allegato il prospetto riepilogativo degli effetti finanziari.
Si esaminano di seguito le norme considerate dalla relazione tecnica riferita al testo originario del presente provvedimento, nonché le altre disposizioni che presentano profili di carattere finanziario.
VERIFICA DELLE QUANTIFICAZIONI
ARTICOLO 1, commi da 1 a 3
Disposizioni in materia di accisa sul gasolio usato come carburante
Le norme, intervenendo sulla disciplina allora vigente (cfr. l’Allegato 1, alle pagine da 49 a 52), riducono l’aliquota dell’accisa sul gasolio nelle seguenti misure:
per il periodo dal 18 al 25 settembre 2026, le aliquote di accisa per il gasolio e per i gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e biodiesel sono state rideterminate in 572,90 euro per 1.000 litri;
per il periodo dal 26 settembre al 5 ottobre 2026, l’aliquota di accisa per il gasolio è rideterminata in 622,90 euro per 1.000 litri (commi 1 e 2).
Agli oneri, valutati in 111,8 milioni di euro per l'anno 2026 e 1,2 milioni di euro per l'anno 2028, si provvede ai sensi dell'articolo 7 del provvedimento in esame (comma 3).
Il prospetto riepilogativo ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
| Minori entrate tributarie |
| Rideterminazione dell'aliquota di accisa sul gasolio usato come carburante dal 18 settembre al 5 ottobre 2026, nonché dell'aliquota applicata ai gasoli paraffinici (HVO) e al biodiesel dal 18 al 25 settembre 2026 - accise |
97,2 |
|
|
|
97,2 |
|
|
|
97,2 |
|
|
|
| Rideterminazione dell'aliquota di accisa sul gasolio usato come carburante dal 18 settembre al 5 ottobre 2026, nonché dell'aliquota applicata ai gasoli paraffinici (HVO) e al biodiesel dal 18 al 25 settembre 2026 - IVA |
14,8 |
|
|
|
14,8 |
|
|
|
14,8 |
|
|
|
| Rideterminazione dell'aliquota di accisa sul gasolio usato come carburante dal 18 settembre al 5 ottobre 2026, nonché dell'aliquota applicata ai gasoli paraffinici (HVO) e al biodiesel dal 18 al 25 settembre 2026 - IRES |
|
|
0,9 |
|
|
|
0,9 |
|
|
|
0,9 |
|
| Rideterminazione dell'aliquota di accisa sul gasolio usato come carburante dal 18 settembre al 5 ottobre 2026, nonché dell'aliquota applicata ai gasoli paraffinici (HVO) e al biodiesel dal 18 al 25 settembre 2026 - IRAP |
|
|
|
|
|
|
0,3 |
|
|
|
0,3 |
|
| Maggiori entrate tributarie |
| Rideterminazione dell'aliquota di accisa sul gasolio usato come carburante dal 18 settembre al 5 ottobre 2026, nonché dell'aliquota applicata ai gasoli paraffinici (HVO) e al biodiesel dal 18 al 25 settembre 2026 - IRES |
|
2,2 |
|
|
|
2,2 |
|
|
|
2,2 |
|
|
| Rideterminazione dell'aliquota di accisa sul gasolio usato come carburante dal 18 settembre al 5 ottobre 2026, nonché dell'aliquota applicata ai gasoli paraffinici (HVO) e al biodiesel dal 18 al 25 settembre 2026 - IRAP |
|
|
|
|
|
0,6 |
|
|
|
0,6 |
|
|
| Minori spese correnti |
| Rideterminazione dell'aliquota di accisa sul gasolio usato come carburante dal 18 settembre al 5 ottobre 2026, nonché dell'aliquota applicata ai gasoli paraffinici (HVO) e al biodiesel dal 18 al 25 settembre 2026 - IRAP |
|
0,6 |
|
|
|
|
|
|
|
|
|
|
| Rideterminazione dell'aliquota di accisa sul gasolio usato come carburante dal 18 settembre al 5 ottobre 2026, nonché dell'aliquota applicata ai gasoli paraffinici (HVO) e al biodiesel dal 18 al 25 settembre 2026 - rimborsi |
0,2 |
21,5 |
|
|
0,2 |
21,5 |
|
|
0,2 |
21,5 |
|
|
| Maggiori spese correnti |
| Rideterminazione dell'aliquota di accisa sul gasolio usato come carburante dal 18 settembre al 5 ottobre 2026, nonché dell'aliquota applicata ai gasoli paraffinici (HVO) e al biodiesel dal 18 al 25 settembre 2026 - IRAP |
|
|
0,3 |
|
|
|
|
|
|
|
|
|
La relazione tecnica quantifica i seguenti effetti finanziari alla riduzione delle aliquote di accisa sul gasolio a uso carburazione e sull’HVO disposta dalle norme in esame:
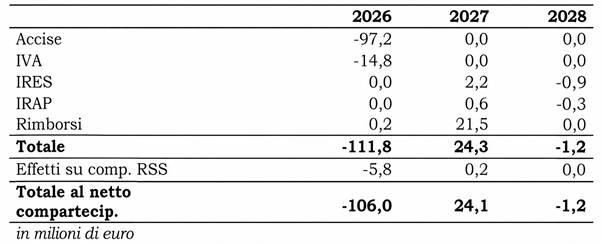
La relazione tecnica illustra il procedimento di stima degli effetti finanziari, per il quale è stato utilizzato il modello accise del Dipartimento delle Finanze:
· i consumi a legislazione vigente sono stati stimati a partire dai consumi rilevati a consuntivo, opportunamente adeguati sulla base dell’andamento dei principali parametri macroeconomici (prezzo del Brent, tasso di cambio, deflatore del PIL). Nella stima si è inoltre tenuto conto di una contenuta elasticità di breve periodo, volta a riflettere una lieve variazione dei consumi in risposta alle variazioni del prezzo alla pompa. I consumi a legislazione vigente aggiornati sulla base degli ultimi dati disponibili risultano pari a 1.066,9 milioni di litri per il gasolio con riferimento al periodo di applicazione delle misure;
· tali consumi sono stati successivamente adeguati tenendo conto della variazione del prezzo alla pompa derivante dalla riduzione dell’accisa, mediante l’applicazione della medesima elasticità di breve periodo, al fine di stimare i consumi relativi allo scenario proposto, 1.071,8 milioni di litri per il gasolio (ripartiti in 477,2 milioni di litri riferiti al periodo 18-25 settembre e in 594,6 milioni di litri al periodo 26 settembre - 5 ottobre), lievemente superiori ai consumi a legislazione vigente, a parità di altre condizioni;
· applicando ai consumi a legislazione vigente l’aliquota vigente si ottiene un gettito pari a circa 717,9 milioni di euro per il gasolio nel periodo 18 settembre - 5 ottobre. Applicando ai consumi dello scenario proposto le aliquote rideterminate dalla disposizione in esame, il gettito stimato, tenuto conto dei necessari arrotondamenti, risulta di circa 643,8 milioni di euro, di cui 273,4 milioni di euro riferibili al periodo 18-25 settembre e 370,4 milioni di euro riferibili al periodo 26 settembre - 5 ottobre. La conseguente variazione di gettito è stimata nella misura di -74,1 milioni di euro;
· a tali importi si aggiunge, con riferimento alla sola riduzione di aliquota prevista per il periodo 18-25 settembre, la perdita di gettito da accisa riconducibile alle agevolazioni previste per il gasolio agricolo e per il gasolio impiegato nei motori fissi. Con riferimento al gasolio impiegato in agricoltura, a legislazione vigente si applica un’aliquota ridotta pari al 22 per cento dell’importo di 617,4 euro per mille litri. Tuttavia, la rideterminazione dell’aliquota ordinaria del gasolio a un livello inferiore rispetto a tale valore comporta che, per il periodo di applicazione della misura, l’aliquota ridotta del 22 per cento si applichi all’aliquota ordinaria come rideterminata, anziché all’importo di 617,4 euro per mille litri;
· la relazione tecnica spiega la determinazione dell’aliquota agevolata del gasolio agricolo. L’articolo 3, comma 3, del decreto-legge n. 43 del 2025, come sostituito dalla legge di bilancio 2026, prevede che, per il gasolio impiegato in lavori agricoli di cui al numero 5 della tabella A allegata al TUA, non trovino applicazione né la variazione in aumento dell’aliquota di accisa disposta dal decreto del Ministro dell’ambiente e della sicurezza energetica e del Ministro dell’economia e delle finanze 14 maggio 2025, né la variazione in aumento della medesima aliquota prevista dal comma 1, lettera b), del medesimo articolo 3. Ne consegue che, in via ordinaria, l’aliquota agevolata del 22 per cento continua a essere parametrata all’importo di 617,4 euro per mille litri. La perdita di gettito riconducibile a tali agevolazioni è stimata pari a -0,6 milioni di euro per l'agricoltura e a-0,1 milioni di euro per i motori fissi;
· sono stati inoltre considerati, con riferimento alla sola riduzione di aliquota prevista per il periodo 18-25 settembre, gli effetti finanziari derivanti dall’applicazione dell’aliquota di 572,9 euro per mille litri, in luogo dell’aliquota vigente di 617,4 euro per mille litri, ai carburanti di cui all’articolo 3, comma 4, del decreto legislativo n. 43 del 2025 (gasoli paraffinici ottenuti da sintesi o da idrotrattamento - HVO e al biodiesel), con effetti finanziari in termini di accisa stimati in circa –0,6 milioni di euro;
· nella stima sono inclusi anche gli effetti di cassa derivanti dai crediti d’imposta riconosciuti per il gasolio commerciale, per i taxi, per le ambulanze e per le forze armate, riportati nella voce “crediti d’imposta” della tabella degli effetti complessivi. In tali fattispecie, la variazione dell’aliquota ordinaria determina un effetto di cassa riconducibile esclusivamente al disallineamento temporale tra il versamento dell’accisa piena al momento del rifornimento e il successivo rimborso della differenza rispetto all’accisa agevolata. Tale effetto si traduce in una variazione negativa di 21,8 milioni di euro nel rigo “accisa” della tabella degli effetti complessivi, di cui 13,5 milioni di euro riferibili al periodo 18-25 settembre e 8,3 milioni di euro riferibili al periodo 26 settembre - 5 ottobre, compensata da una variazione positiva nel rigo "rimborsi" che, per un importo pari a 0,2 milioni di euro, si realizza nel 2026, mentre per 21,5 milioni di euro si realizza nell'anno successivo tenendo conto delle tempistiche amministrative per l'erogazione dei rimborsi.
· gli effetti finanziari in termini di IVA sono stati stimati applicando l’aliquota del 22 per cento alla sola quota di accisa riferibile ai soggetti che non detraggono l’imposta.
· gli effetti sulle imposte dirette sono stati calcolati assumendo un’aliquota media IRES pari al 16 per cento e un’aliquota media IRAP pari a circa il 4 per cento, applicate alla sola quota di accisa riconducibile alle imprese.
Il Governo, nel corso dell’esame al Senato del decreto-legge n. 89 (Atto Senato n. 1912), ha depositato una Nota nella quale sono stati forniti chiarimenti ai rilevi formulati dalla Commissione Bilancio.
Con riferimento ai dati e alla metodologia impiegata per la stima degli effetti riconducibili alle principali agevolazioni in materia di accisa, la Nota rappresenta che i dati relativi al gasolio agricolo e alla benzina agricola sono ricavati dal Bollettino petrolifero pubblicato dal MASE con riferimento alla medesima mensilità dell’anno precedente, riproporzionati per il numero di giorni di applicazione del provvedimento, tenuto conto che i consumi di tale impiego presentano una componente di stagionalità.
In merito alle forze armate, ambulanze, all’agevolazione per il gasolio commerciale e per i taxi, la Nota precisa che i dati relativi ai consumi sono estratti da banche dati in uso al Dipartimento delle Finanze, ai quali sono state applicate le variazioni di aliquota di accisa così come risultanti dalla normativa vigente e dalla disposizione in esame.
Con riferimento alle agevolazioni che si configurano come rimborsi della differenza tra l’accisa piena e l’accisa agevolata (autotrasporto, ambulanze, forze armate, taxi), tali effetti sono riportati, in termini di minori entrate, nel rigo “accise” della tabella degli effetti finanziari complessivi e in termini di minori esborsi nel rigo “crediti d’imposta”. Tali minori entrate trovano compensazione in corrispondenti minori esborsi nell’anno 2026, fatta eccezione per i taxi, per i quali i rimborsi avvengono nell’anno successivo. Al fine di stimare gli effetti di cassa di tali agevolazioni, il modello accise tiene conto delle tempistiche di fruizione delle agevolazioni come disciplinate dalle norme e dalle disposizioni di prassi specifiche di ciascuna agevolazione. Con riferimento alla quota di consumi riconducibili a imprese, quota che rileva sia ai fini della stima degli effetti in termini di IVA sia ai fini della stima degli effetti in termini di IRES e IRAP, questa è stimata sulla base dei dati derivanti dalle dichiarazioni IVA e presenta quote diverse a seconda del prodotto e dell’uso specifico considerato con riferimento agli impieghi agevolati.
Si ricorda, infine, che il Governo, in occasione dell’esame, in sede consultiva, del decreto-legge n. 133 del 2026 (Atto Camera 3045-A), presso la Commissione Bilancio della Camera, nella seduta del 15 settembre, per il parere all’Assemblea, con riferimento alle disposizioni di cui all’articolo 1, concernenti la riduzione delle aliquote di accisa sui carburanti, ha chiarito che l'imputazione all'anno 2027, in misura largamente prevalente, delle minori spese relative alla conseguente riduzione dei rimborsi riconosciuti per il gasolio commerciale, i taxi, le ambulanze e le Forze armate deve attribuirsi essenzialmente al fatto che le procedure amministrative necessarie per la liquidazione dei suddetti rimborsi non consentiranno di completarne l'erogazione entro il 31 dicembre 2026, tenuto conto che l'intervento normativo in esame si colloca nella seconda metà dell'esercizio finanziario.
In merito ai profili di quantificazione, si rileva preliminarmente che le norme in esame, intervenendo sulla disciplina allora vigente (cfr. l’Allegato 1, alle pagine da 49 a 52), riducono l’aliquota dell’accisa sul gasolio nelle seguenti misure:
per il periodo dal 18 al 25 settembre 2026 le aliquote di accisa per il gasolio e per i gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e biodiesel sono state rideterminate in 572,90 euro per 1.000 litri;
per il periodo dal 26 settembre al 5 ottobre 2026 l’aliquota di accisa per il gasolio è rideterminata in 622,90 euro per 1.000 litri (commi 1 e 2).
Agli oneri, valutati in 111,8 milioni di euro per l'anno 2026 e 1,2 milioni di euro per l'anno 2028, si provvede ai sensi dell'articolo 7 del provvedimento in esame (comma 3).
Tali misure si aggiungono a quelle già adottate in materia di accise sui carburanti nel corso del 2026. Gli interventi adottati con precedenti provvedimenti nel 2026 e quelli ascrivibili alle riduzioni disposte dai commi 1 e 2 dell’articolo 1 in esame, sono riportati a fini ricognitivi in apposite tabelle in allegato al presente dossier (cfr. l’Allegato 2, alle pagine 53 e seguenti).
La relazione tecnica afferma che la stima degli effetti finanziari è stata condotta a partire dai consumi rilevati a consuntivo, riproporzionati in base al numero di giorni di vigenza della riduzione dell’accisa, in conformità al modello accise del dipartimento delle finanze, utilizzando la medesima metodologia già impiegata per la quantificazione degli effetti finanziari connessi alla riduzione delle accise disposta da interventi normativi precedenti.
Al riguardo, si osserva che, sulla base dei dati forniti dalle relazioni tecniche e tenuto anche conto delle precedenti relazioni tecniche nonché degli ulteriori elementi di informazione resi dal Governo in occasione dell’esame dei precedenti provvedimenti, è stato possibile ricostruire solo alcuni degli effetti principali connessi alla riduzione delle accise. In particolare, non è stato possibile verificare in modo puntuale le minori e maggiori entrate e le maggiori e minori spese derivanti dalle variazioni del gettito dell’accisa, dell’IVA, dell’IRES e dell’IRAP, in quanto sono stati forniti i dati relativi ai volumi complessivi di gasolio, mentre non sono stati forniti dati più puntuali in merito:
ai consumi rilevati a consuntivo a legislazione vigente per il mese di settembre o ottobre 2025 per i singoli settori agevolati (ad esempio, agricoltura, Forze armate, eccetera), a partire dai quali sono stati stimati i consumi baseline, ossia i consumi che si sarebbero registrati nel mese di settembre o ottobre 2026 a legislazione vigente, anche alla luce della circostanza che talune componenti di consumo presentano una forte componente di stagionalità (ad esempio, il gasolio agricolo);
ai consumi dello scenario di policy per settore, ottenuti per effetto delle correzioni apportate ai consumi baseline, ossia i consumi stimati per il periodo di vigenza della misura al netto della variazione del prezzo alla pompa riconducibile alla variazione dell’accisa e dell’elasticità di breve periodo dei consumi alle variazioni di prezzo;
alla quota dei soggetti che non detraggono l’IVA e i cui consumi dovrebbero determinare una riduzione del gettito dell’imposta medesima;
ai soggetti che sono tenuti al versamento dell’IRES e dell’IRAP e che, per effetto della riduzione dell’accisa, dovrebbero vedere ampliate le loro basi imponibili, con conseguenti maggiori entrate nell’esercizio 2027 e minori entrate nell’esercizio 2028, come risulta dal prospetto riepilogativo degli effetti finanziari.
ARTICOLO 1, commi 4 e 5
Proroga del credito d’imposta in favore dell’autotrasporto
Normativa previgente. L’articolo 3 del decreto-legge n. 33 del 2026 ha riconosciuto un contributo straordinario, sotto forma di credito di imposta, alle imprese aventi sede legale o stabile organizzazione in Italia esercenti le attività di trasporto indicate all’articolo 24-ter, comma 2, lettera a), del testo unico sulle accise, di cui al decreto legislativo n. 504 del 1995, al fine di mitigare gli effetti economici derivanti dall’aumento eccezionale del prezzo del gasolio utilizzato come carburante. Il contributo è commisurato alla maggiore spesa sostenuta in ciascuno dei mesi di marzo, aprile e maggio del 2026, rispetto al prezzo del mese di febbraio dello stesso anno, come rilevato dal Ministero dell’ambiente e della sicurezza energetica, è concesso nel limite massimo di 100 milioni di euro per l’anno 2026.
Successivamente l’articolo 1-ter, comma 1, del decreto-legge n. 66 del 2026 ha prorogato la misura agevolativa fino a giugno 2026, incrementando di 200 milioni di euro, da 100 milioni di euro a 300 milioni di euro, il limite di spesa entro cui deve essere attuata la misura.
Le norme, modificando il primo periodo del comma 1 dell’articolo 3 del decreto-legge n. 33 del 2026, prorogano fino ad ottobre dell’anno 2026 il riconoscimento del credito d’imposta in favore delle imprese operanti nel settore dell’autotrasporto delle merci, delle imprese operanti nel settore dell’autotrasporto di persone e delle imprese di noleggio autobus con conducente che utilizzano veicoli di classe ambientale euro V e VI. Viene inoltre incrementato il limite di spesa di 21,2 milioni di euro, entro cui deve essere attuata la misura agevolativa (comma 4).
Si dispone che alla copertura finanziaria relativa al maggior onere (pari a 21,2 milioni di euro per l’anno 2026) si provvede ai sensi dell’articolo 7 (cfr. infra) [comma 5].
Il prospetto riepilogativo ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
| Maggiori spese correnti |
| Proroga al mese di ottobre del contributo straordinario sotto forma di credito d'imposta a favore delle imprese esercenti le attività di trasporto aventi sede legale o stabile organizzazione in Italia |
21,2 |
|
|
|
21,2 |
|
|
|
21,2 |
|
|
|
La relazione tecnica ribadisce il contenuto delle norme.
In merito ai profili di quantificazione, si rileva preliminarmente che le norme in esame, intervenendo sul primo periodo del comma 1 dell’articolo 3 del decreto-legge n. 33 del 2026, prorogano fino ad ottobre dell’anno 2026 il riconoscimento del credito d’imposta in favore delle imprese operanti nel settore dell’autotrasporto delle merci, delle imprese operanti nel settore dell’autotrasporto di persone e delle imprese di noleggio autobus con conducente che utilizzano veicoli di classe ambientale euro V e VI. Viene inoltre incrementato il limite di spesa di 21,2 milioni di euro, entro cui deve essere attuata la misura agevolativa (comma 4), provvedendo alla copertura finanziaria degli oneri che ne derivano, pari a 21,2 milioni di euro per l’anno 2026 ai sensi dell’articolo 7 (cfr. infra) [comma 5].
In proposito, non si formulano osservazioni, considerato che l’agevolazione fiscale è concessa nell’ambito di un limite di spesa e che la norma che ha introdotto il beneficio (articolo 3 del decreto-legge n. 33 del 2026) demanda a un decreto ministeriale la definizione di criteri e modalità di attuazione della misura, con particolare riguardo alla verifica delle condizioni di accesso al credito d’imposta, anche ai fini del rispetto del limite di spesa previsto.
ARTICOLO 2
Esenzione dalla tassa automobilistica per specifiche tipologie di veicoli, motocicli e ciclomotori
Le norme prevedono, per l'anno 2027, l'esenzione dal pagamento della tassa automobilistica per un solo veicolo regolarmente assicurato, a favore delle persone fisiche che possiedono i requisiti previsti. L'esenzione si applica ai pagamenti della tassa con scadenza ordinaria compresa tra il 1° gennaio e il 31 dicembre 2027. In particolare:
per le autovetture, l'esenzione riguarda i veicoli alimentati a benzina o gasolio, anche in combinazione con altra fonte di propulsione, con potenza non superiore a 80 kW. In presenza di più autovetture aventi i requisiti, l'esenzione si applica a quella con la minore potenza;
per motocicli e ciclomotori alimentati a benzina, l'esenzione è riconosciuta a condizione che il soggetto non possieda un'autovettura con potenza pari o inferiore a 80 kW. Anche in questo caso l'agevolazione riguarda un solo veicolo, individuato secondo i criteri stabiliti dalla norma.
L’esenzione si applica anche nei territori delle Regioni a statuto speciale e alle Province autonome, previo accordo con le rispettive autonomie titolari della tassa automobilistica quale tributo proprio. Per compensare le Regioni e le Province autonome della conseguente riduzione delle entrate, è previsto per il 2027 un trasferimento complessivo di 2.293,5 milioni di euro.
Gli importi spettanti a ciascuna regione e provincia autonoma, nei cui bilanci sia acquisito, in tutto o in parte, il gettito derivante dall'imposta di cui al comma 1, sono stabiliti, entro il 31 marzo 2027, con decreto del Ministro dell'economia e delle finanze, tenendo conto degli Accordi di cui al comma 4, sentita la Conferenza permanente per i rapporti tra lo Stato, le Regioni e le Province autonome di Trento e Bolzano.
Agli oneri derivanti dalla norma in esame si provvede ai sensi dell’articolo 7 (disposizioni finanziarie) [cfr. infra].
Il prospetto riepilogativo ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
| Minori entrate tributaria |
| Esenzione dal pagamento della tassa automobilistica, i cui termini di versamento cadono nel periodo compreso tra il 1° gennaio 2027 e il 31 dicembre 2027 |
|
|
|
|
|
2.293,5 |
|
|
|
2.293,5 |
|
|
| Esenzione dal pagamento della tassa automobilistica, i cui termini di versamento cadono nel periodo compreso tra il 1° gennaio 2027 e il 31 dicembre 2027 - quote erariali (Friuli Venezia Giulia e 30% quota Sardegna) |
|
68,5 |
|
|
|
68,5 |
|
|
|
68,5 |
|
|
| Maggiori spese correnti |
| Esenzione dal pagamento della tassa automobilistica, i cui termini di versamento cadono nel periodo compreso tra il 1° gennaio 2027 e il 31 dicembre 2027 - compensazione della riduzione del gettito a favore delle regioni |
|
2.293,5 |
|
|
|
|
|
|
|
|
|
|
La relazione tecnica richiama il contenuto delle norme e quantifica la perdita di gettito complessiva, derivanti dall’esenzione in esame, in 2.362 milioni di euro per l'anno 2027.
In particolare, la relazione tecnica afferma che ai fini della stima è stata utilizzata la banca dati Vi.Sta. del Dipartimento delle Finanze, che consente l'abbinamento puntuale dei dati relativi ai veicoli immatricolati con i versamenti della tassa automobilistica, di fonte ACI, associati al singolo veicolo tramite targa. La banca dati consente, inoltre, di effettuare elaborazioni distinguendo per tipologia di proprietario, persona fisica o altro soggetto, e dispone delle informazioni relative alla potenza del veicolo.
La relazione tecnica espone il procedimento di stima di seguito riportato:
· sulla base della banca dati veicoli Vi.Sta. del Dipartimento delle Finanze (anno 2025), tenuto conto dei requisiti previsti per beneficiare dell'esenzione, si stima una perdita di gettito per l'anno 2027 per la quota relativa agli autoveicoli pari a 2.237 milioni di euro;
· ai fini della stima, spiega la relazione tecnica, sono stati considerati i versamenti relativi alle autovetture intestate a persone fisiche, alimentate a benzina o gasolio e aventi potenza non superiore a 80 kW. In presenza di più veicoli rientranti nella soglia indicata, è stato applicato il criterio previsto dalla disposizione, secondo cui l'agevolazione spetta per un solo veicolo, individuato in quello con minore potenza;
· per tale tipologia di autovetture la relazione tecnica stima, per l'anno 2027, una perdita di gettito pari a 2.226 milioni di euro, riferita a circa 13,2 milioni di veicoli, con un importo medio pari a 168,4 euro;
· sono state inoltre considerate le autovetture che presentano i medesimi requisiti oggettivi, di proprietà di società di noleggio a lungo termine o di leasing, per le quali risulta tuttavia un versamento della tassa automobilistica effettuato da persone fisiche. Da tale componente deriva un ulteriore effetto finanziario negativo, per l'anno 2027, pari a 11 milioni di euro;
· alla perdita di gettito relativa alle autovetture si aggiunge un'ulteriore perdita, stimata per l'anno 2027 in circa 125 milioni di euro, riferibile all'esenzione della tassa automobilistica per i motoveicoli, inclusa la tassa di circolazione dovuta per i ciclomotori. In particolare, per i motocicli la stima è stata effettuata con una metodologia analoga a quella utilizzata per le autovetture, limitando l'analisi ai soli motocicli intestati a persone fisiche che non risultano titolari di un'autovettura agevolata. Su tale base, la perdita di gettito relativa ai motocicli è stimata in circa 115,5 milioni di euro, riferita a quasi 2 milioni di motocicli esentati, con un importo medio pari a 59 euro. Tale importo è incrementato, in via prudenziale, di ulteriori 9,5 milioni di euro, al fine di tenere conto degli effetti negativi connessi alla tassa di circolazione.
Inoltre, la relazione tecnica precisa che, al fine di ristorare le Regioni e le Province autonome del mancato gettito derivante dalle esenzioni in esame, è previsto per l'anno 2027 un trasferimento pari a 2.293,5 milioni di euro. Rispetto alla complessiva perdita di gettito di 2.362 milioni di euro per l'anno 2027, l'ammontare da ristorare è indicato al netto della quota relativa alla Regione Friuli-Venezia Giulia, dove il tributo ha natura erariale, e del 30 per cento dell'importo riferito alla Regione Sardegna che compartecipa al 70 per cento del gettito che, parimenti, in tale territorio ha natura erariale.
In merito ai profili di quantificazione, si rileva preliminarmente che le norme in esame prevedono, per l’anno 2027, l’esenzione dal pagamento della tassa automobilistica per un solo veicolo regolarmente assicurato, con specifiche condizioni per autovetture, motocicli e ciclomotori. Per le autovetture, l'agevolazione riguarda quelle a benzina o gasolio con potenza non superiore a 80 kW. Per i motocicli e i ciclomotori l’esenzione è riconosciuta per un solo veicolo, quello con potenza inferiore, solo ai soggetti che non beneficiano dell’esenzione per un’autovettura. L’esenzione si applica anche nelle Regioni a statuto speciale e nelle Province autonome, previo Accordo con ciascuna autonomia speciale.
In considerazione del fatto che si tratta, nella quasi totalità dei casi, di un tributo proprio delle regioni e delle province autonome, si prevede a loro favore un trasferimento compensativo di 2.293,5 milioni di euro per l’anno 2027. Gli importi spettanti a ciascun ente saranno stabiliti entro il 31 marzo 2027 con decreto ministeriale tenendo conto degli Accordi e sentita la Conferenza Stato-Regioni.
Alla copertura dell’onere recato dalle norme in esame si provvede ai sensi dell’articolo 7 (disposizioni finanziarie) [cfr. infra].
La relazione tecnica quantifica la perdita di gettito complessiva, derivanti dall’esenzione in esame, in 2.362 milioni di euro per l'anno 2027. Come evidenziato nel prospetto riepilogativo,
l’ammontare delle risorse da traferire alle regioni e alle province autonome a ristoro della perdita di gettito (2.293,5 milioni di euro) è calcolato per differenza tra l’ammontare della perdita di gettito complessiva (2.362 milioni di euro) e la perdita di gettito ascrivibile allo Stato (68,5 milioni di euro), in quanto riferita ai territori di quelle Regioni in cui il gettito medesimo, avendo natura erariale, risulta in tutto o in parte di competenza dello Stato, ossia, rispettivamente, il territorio della Regione Friuli-Venezia Giulia e il territorio della Regione Sardegna, nella quale il gettito spetta allo Stato per il 30 per cento, essendo la Regione titolare di una compartecipazione al gettito del 70 per cento.
Al riguardo, si evidenzia che la relazione tecnica illustra il procedimento seguito per la stima degli effetti finanziari e fornisce alcuni dati relativi alle principali componenti della quantificazione. Tuttavia, non sono riportati tutti gli elementi e i dati intermedi utilizzati nell'elaborazione, non consentendo di procedere a una verifica puntuale né della quantificazione della perdita di gettito complessiva, stimata in 2.362 milioni di euro per il 2027, né della parte di essa ascrivibile al gettito erariale stimata in 68,5 milioni di euro. Tutto ciò considerato, appare pertanto necessario che siano forniti ulteriori elementi informativi, al fine di consentire la piena ricostruibilità e verificabilità della stima.
ARTICOLO 3
Modifiche alla disciplina del fondo per lo sviluppo economico, il potenziamento delle infrastrutture e il sostegno dei salari nelle zone di confine italo-elvetiche
Normativa vigente. L'articolo 11 della legge n. 83 del 2023 ha istituito nello stato di previsione del Ministero dell'economia e delle finanze un Fondo con una dotazione di 1,66 milioni di euro per l'anno 2025, 21,16 milioni di euro per l'anno 2026, 32,86 milioni di euro per l'anno 2027, 44,76 milioni di euro per l'anno 2028, 56,46 milioni di euro per l'anno 2029, 68,06 milioni di euro per l'anno 2030, 79,76 milioni di euro per l'anno 2031, 91,66 milioni di euro per l'anno 2032, 103,26 milioni di euro per l'anno 2033, 115,06 milioni di euro per l'anno 2034, 126,86 milioni di euro per l'anno 2035, 102,96 milioni di euro per l'anno 2036, 119,06 milioni di euro per l'anno 2037, 135,36 milioni di euro per l'anno 2038, 151,56 milioni di euro per l'anno 2039, 167,66 milioni di euro per l'anno 2040, 183,96 milioni di euro per l'anno 2041, 200,06 milioni di euro per l'anno 2042, 216,26 milioni di euro per l'anno 2043, 232,46 milioni di euro per l'anno 2044 e 221,46 milioni di euro annui a decorrere dall'anno 2045, destinato al finanziamento di progetti di sviluppo economico e sociale dei territori dei comuni di frontiera nonché al potenziamento delle infrastrutture nelle zone di confine italo-elvetiche, con particolare riguardo al sostegno delle remunerazioni nette dei lavoratori residenti nei territori dei predetti comuni, occupati presso aziende ubicate nei medesimi territori, mediante assegni integrativi a titolo di premio di frontiera, al fine di sostenere la competitività salariale rispetto ai livelli salariali oltre confine e scongiurare i conseguenti rischi di desertificazione produttiva (comma 1).
Con decreto del Ministro dell'economia e delle finanze sono definiti le specifiche finalità da perseguire e i criteri per la distribuzione delle risorse del predetto Fondo tra gli enti interessati (comma 2).
Inoltre, l’articolo 10 della medesima legge n. 83 del 2023 prevede che ai comuni italiani di frontiera, in cui risiedono i lavoratori frontalieri, compete un contributo statale pari a 89 milioni di euro annui, corrispondente all'importo assicurato, per l'anno 2019, tramite i trasferimenti dai cantoni della Svizzera effettuati sulla base dell'Accordo tra Italia e Svizzera del 3 ottobre 1974. Il comma 5 del predetto articolo stabilisce che, con decreto del Ministro dell'economia e delle finanze, siano stabiliti i termini e le modalità di determinazione del suddetto contributo. In ogni caso il rapporto tra numero di frontalieri e popolazione di un comune, qualora adottato come criterio per l'attribuzione diretta ai comuni di frontiera delle risorse finanziarie di cui al comma 1, non può eccedere la quota del 4 per cento per i comuni con popolazione superiore a 15.000 abitanti e del 3 per cento per i comuni con popolazione inferiore a 15.000 abitanti.
Le norme stabiliscono che, in sede di prima applicazione, in deroga alle finalità e alle modalità di assegnazione e ripartizione di cui al comma 2 dell'articolo 11 della legge n. 83 del 2023, le risorse relative al fondo per lo sviluppo economico, il potenziamento delle infrastrutture e il sostegno dei salari nelle zone di confine italo-elvetiche, istituito dal comma 1 del suddetto articolo, siano assegnate, negli anni 2026 e 2027, alle Regioni Lombardia, Piemonte, Valle d'Aosta e alla provincia autonoma di Bolzano per il sostegno alle remunerazioni nette dei lavoratori residenti nei territori dei comuni di frontiera, occupati presso aziende ubicate nei medesimi territori, sulla base del numero dei frontalieri residenti nei rispettivi territori di competenza. La quota spettante viene determinata dividendo l'importo del predetto fondo per il numero complessivo dei lavoratori frontalieri rilevati. La quota pro capite così ottenuta, moltiplicata per il numero dei lavoratori frontalieri delle singole Regioni e della Provincia, costituisce l'importo di competenza (comma 1).
Viene altresì disposta l’interpretazione autentica sulle percentuali demografiche richieste per l'attribuzione ai comuni di frontiera del contributo statale previsto dall’articolo 10 della richiamata legge n. 83 del 2023. In particolare, viene previsto che il rapporto tra numero di frontalieri e popolazione di un comune, qualora adottato come criterio per l'attribuzione diretta ai comuni di frontiera delle risorse finanziarie, deve essere almeno pari al 4 per cento (anziché non possa eccedere la quota del 4 per cento) per i comuni con popolazione superiore a 15.000 abitanti e al 3 per cento (anziché non possa eccedere la quota del 3 per cento) per i comuni con popolazione inferiore a 15.000 abitanti (comma 2).
Il prospetto riepilogativo non ascrive alla norma effetti sui saldi di finanza pubblica.
La relazione tecnica ribadisce il contenuto delle norme chiarendo che alle stesse non sono ascritti effetti negativi per la finanza pubblica.
In merito ai profili di quantificazione, si evidenzia preliminarmente che le norme in esame stabiliscono che, per gli anni 2026 e 2027, in deroga alle finalità e alle modalità di assegnazione e ripartizione previsti dal comma 2 dell'articolo 11 della legge n. 83 del 2023, le risorse relative al fondo per lo sviluppo economico, il potenziamento delle infrastrutture e il sostegno dei salari nelle zone di confine italo-elvetiche siano assegnate, negli anni 2026 e 2027, alle Regioni Lombardia, Piemonte, Valle d'Aosta e alla provincia autonoma di Bolzano per il sostegno alle remunerazioni nette dei lavoratori residenti nei territori dei comuni di frontiera, occupati presso aziende ubicate nei medesimi territori, sulla base del numero dei frontalieri residenti nei rispettivi territori di competenza (comma 1).
Le norme recano altresì un’interpretazione autentica sulle percentuali demografiche richieste per l'attribuzione ai comuni di frontiera del contributo statale previsto dall’articolo 10 della richiamata legge n. 83 del 2023.
La relazione tecnica afferma che le disposizioni in parola, limitandosi a stabilire e chiarire criteri di attribuzione di risorse già stanziate a legislazione vigente, non hanno effetti negativi sui saldi di finanza pubblica.
Al riguardo, nel concordare con quanto riferito dalla relazione tecnica in merito al comma 1, per quanto riguarda il comma 2 si rileva che la norma di interpretazione autentica ivi contenuta interviene sull’articolo 10, comma 5, della legge n. 83 del 2023, attribuendo alle percentuali riferite al rapporto tra il numero dei lavoratori frontalieri e la popolazione residente nei comuni interessati, pari al 4 per cento per i comuni con popolazione superiore a 15.000 abitanti e al 3 per cento per quelli con popolazione inferiore a 15.000 abitanti, il significato di soglie minime, anziché quello di limiti massimi, come risulta invece dalla formulazione letterale della disposizione vigente. Ciò posto, considerato il carattere sostanziale della modifica introdotta, andrebbe chiarito se il decreto del Ministro dell’economia e delle finanze previsto dal citato articolo 10, comma 5, cui è demandata la definizione dei termini e delle modalità di determinazione del suddetto contributo sia stato adottato e, in caso affermativo, se, tenuto conto dell’efficacia retroattiva connessa alla natura di norma di interpretazione autentica della disposizione in esame, possano derivare effetti finanziari dall’eventuale rideterminazione delle risorse già attribuite ai comuni interessati. Alla luce di quanto precede, andrebbe altresì valutata l’opportunità di intervenire mediante una novella espressa della disposizione vigente, anziché attraverso una norma di interpretazione autentica.
ARTICOLO 4
Differimento dell'applicazione del contributo di cui all'articolo 1, comma 126, della legge n. 199 del 2025
La norma differisce dal 1° ottobre 2026 al 1° dicembre 2026 l’applicazione del contributo sulle spedizioni di modico valore introdotto dall'articolo 1, comma 126, della legge n. 199 del 2025 (legge di bilancio 2026) [comma 1].
Si ricorda che l'articolo 1, comma 126, della legge n. 199 del 2025 istituisce un contributo alla copertura delle spese amministrative correlate agli adempimenti doganali relativi alle spedizioni di modico valore (valore dichiarato non superiore a 150 euro) provenienti da Paesi extra Unione europea. Si ricorda, inoltre, che l’articolo 5 del decreto-legge n. 38 del 2026 ha disposto che il predetto contributo non sia applicato alle spedizioni di beni importati anteriormente alla data del 1° luglio 2026.
Agli oneri derivanti dal predetto differimento, valutati in euro 40,8 milioni di euro per il 2026, si provvede ai sensi dell'articolo 7 del provvedimento in esame [comma 2].
Il prospetto riepilogativo ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
| Minori entrate tributaria |
| Differimento, dal 1° ottobre al l° dicembre 2026, della applicazione del contributo sulle spedizioni di provenienza extra-UE di importo non superiore a 150 euro, di cui all’art. 1, c. 126, della L. 199/2025 e di cui all’art. 5, del D.L. 38/2026 - contributo |
33,5 |
|
|
|
33,5 |
|
|
|
33,5 |
|
|
|
| Differimento dal 1° ottobre al l° dicembre 2026 della applicazione del contributo sulle spedizioni di provenienza extra-UE di importo non superiore a 150 euro, di cui all’art. 1, c. 126, della L. 199/2025 e di cui all’art. 5, del D.L. 38/2026 - IVA |
7,3 |
|
|
|
7,3 |
|
|
|
7,3 |
|
|
|
La relazione tecnica ribadisce il contenuto della norma e quantifica le minori entrate derivanti dal differimento dal 1° ottobre al 1° dicembre 2026 in 40,8 milioni di euro, corrispondenti a due mesi del gettito annuo stimato.
Si ricorda che la relazione tecnica di passaggio riferita all’A.C. 2750 (poi divenuto legge n. 199 del 2025, recante legge di bilancio 2026), che ha istituito il contributo in oggetto ai sensi dell’articolo 1, comma 126, ha quantificato maggiori entrate derivanti dall’applicazione del medesimo contributo stimate pari a 122,5 milioni di euro per l’anno 2026 e a 245 milioni di euro a decorrere dal 2027. Si evidenzia in proposito che le entrate nel 2026, stimate pari alla metà di quelle in un intero anno, sono quantificate dalla predetta relazione tenendo conto del tempo necessario per la predisposizione dei sistemi di monitoraggio, ipotizzato pari a 6 mesi.
Si ricorda altresì che l’articolo 5 del decreto-legge n. 38 del 2026 aveva già previsto la disapplicazione del contributo per le spedizioni importate anteriormente al 1° luglio 2026. In relazione a tale primo differimento, la relazione governativa aveva evidenziato la necessità di consentire l’adeguamento del sistema informativo dell’Agenzia delle dogane e dei monopoli alle regole tecniche previste dalla normativa doganale unionale; la relativa relazione tecnica non aveva ascritto effetti finanziari alla disposizione, essendo già stato considerato, nella quantificazione originaria, un periodo di sei mesi per la predisposizione dei sistemi di monitoraggio. Successivamente, il decreto-legge n. 107 del 2026 ha differito l’applicazione del contributo dal 1° luglio al 1° ottobre 2026, con minori entrate stimate dalla relativa relazione tecnica in 61,25 milioni di euro per il 2026.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame prevede il differimento dal 1° ottobre al 1° dicembre 2026 dell'applicazione del contributo sulle spedizioni di modico valore introdotto ai sensi dell’articolo 1, comma 126, della legge di bilancio 2026. Agli oneri derivanti dal differimento, valutati in euro 40,8 milioni di euro per il 2026, si provvede si provvede ai sensi dell'articolo 7 del provvedimento in esame (cfr. infra).
La relazione tecnica riferita al differimento in esame quantifica in 40,8 milioni di euro per il 2026 le minori entrate corrispondenti ai due mesi di ulteriore sospensione del contributo.
Si rammenta che relazione tecnica di passaggio riferita all’A.C. 2750 (poi divenuto legge n. 199 del 2025, recante legge di bilancio 2026) ha quantificato maggiori entrate derivanti dall’applicazione del suddetto contributo per un importo, riferito al secondo semestre 2026, pari a 122,5 milioni di euro.
Al riguardo, si rileva che la quantificazione delle minori entrate derivanti dal differimento in esame risulta aritmeticamente coerente con le stime di gettito della relazione tecnica allegata alla legge di bilancio 2026, essendo commisurata a due dodicesimi delle entrate annue previste a regime, pari a 245 milioni di euro. Appare tuttavia necessario acquisire chiarimenti circa l’effettivo completamento degli interventi di predisposizione e adeguamento dei sistemi informatici e di monitoraggio necessari all’applicazione del contributo. Si ricorda, infatti, che la relazione tecnica originaria aveva previsto sei mesi per la predisposizione dei sistemi e che la relazione governativa riferita al primo differimento, disposto dall’articolo 5 del decreto-legge n. 38 del 2026, aveva richiamato la necessità di adeguare il sistema informativo dell’Agenzia delle dogane e dei monopoli alle regole tecniche unionali. Si segnala altresì che, con comunicato del 23 settembre 2026, la medesima Agenzia ha indicato il 1° dicembre 2026 quale data di avvio delle attività di contabilizzazione e riscossione del contributo, senza tuttavia attestare espressamente l’avvenuto completamento degli adeguamenti informatici. Andrebbe pertanto confermato che i predetti sistemi siano pienamente operativi, in modo da assicurare l’applicazione del contributo dalla nuova decorrenza e la realizzazione delle entrate stimate per il 2026, nonché la perdurante attendibilità delle previsioni di maggior gettito pari a 245 milioni di euro annui a decorrere dal 2027, già scontate nei saldi di finanza pubblica a legislazione vigente.
ARTICOLO 5
Disposizioni urgenti in materia di borse di studio universitarie
La norma incrementa di 288 milioni di euro per l'esercizio finanziario 2026 il fondo integrativo statale per la concessione di borse di studio universitarie, disponendo che ai relativi oneri, pari a 288 milioni di euro per l'anno 2026, si provveda ai sensi del successivo articolo 7.
Il prospetto riepilogativo ascrive alla norma i seguenti effetti sui saldi di finanza pubblica.
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
| Maggiori spese correnti |
| Rifinanziamento del Fondo integrativo statale per la concessione di borse di studio, di cui all'art.18, c.1, lett. a), del D.L. 68/2012 |
288,0 |
|
|
|
288,0 |
|
|
|
288,0 |
|
|
|
La relazione tecnica ribadisce il contenuto della norma, affermando che, al fine di garantire la copertura totale degli studenti risultati idonei, la disposizione in commento, in continuità con quanto previsto anche dal PNRR per il rafforzamento della tutela del diritto allo studio, dispone l'incremento, nella misura di 288 milioni di euro per l'esercizio finanziario 2026, del fondo integrativo statale per la concessione di borse di studio universitarie (iscritto sul capitolo n. 1710 dello stato di previsione del Ministero dell'università e della ricerca).
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame incrementa di 288 milioni di euro per l'esercizio finanziario 2026 il fondo integrativo statale per la concessione di borse di studio universitarie. Alla copertura dell’onere, pari a 288 milioni di euro per il 2026, si provvede ai sensi dell’articolo 7 (cfr. infra).
La relazione tecnica chiarisce che il predetto incremento, in continuità con quanto previsto anche dal PNRR per il rafforzamento della tutela del diritto allo studio, è finalizzato a garantire la copertura totale degli studenti risultati idonei.
Al riguardo, pur considerando che lo stanziamento previsto dalla disposizione in esame risulta configurato come limite massimo di spesa, appare opportuno che il Governo fornisca dati ed elementi di informazione utili per una valutazione della congruità della spesa autorizzata, posto che la stessa è finalizzata, come risulta dalla relazione tecnica, a garantire la copertura “totale” degli studenti risultati idonei.
ARTICOLO 6
Fondazione Milano-Cortina
Le norme trasferiscono alla Fondazione «Milano-Cortina 2026» una somma pari a euro 150 milioni, nell’anno 2026, al fine di garantire l’equilibrio di bilancio della Fondazione, fermi restando i contributi previsti a carico degli enti territoriali interessati.
La Fondazione trasmette all’Autorità politica delegata in materia di sport e al Ministero dell’economia e delle finanze, entro trenta giorni dall’approvazione del bilancio finale di liquidazione, una relazione dettagliata sull’impiego delle risorse assegnate.
Le eventuali somme non necessarie a garantire l’equilibrio di bilancio della Fondazione sono versate all’entrata del bilancio dello Stato.
Agli oneri, pari a euro 150 milioni per l’anno 2026, si provvede ai sensi dell’articolo 7.
Il prospetto riepilogativo ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
| Maggiori spese in conto capitale |
| Trasferimento in favore della Fondazione "Milano-Cortina 2026" per il raggiungimento dell'equilibrio di bilancio nell'anno 2026 |
150,0 |
|
|
|
150,0 |
|
|
|
150,0 |
|
|
|
La relazione tecnica richiama il contenuto delle norme menzionando la nota protocollare n. 393 del 31 gennaio 2026 del Ministro per lo sport e i giovani indirizzata al Comitato Olimpico Internazionale, in cui sono indicati i contributi previsti a carico degli enti territoriali interessati.
In merito ai profili di quantificazione, si rileva preliminarmente che le norme in esame assegnano alla Fondazione «Milano-Cortina 2026» 150 milioni di euro nel 2026 per garantirne l’equilibrio di bilancio, ferme restando le contribuzioni degli enti territoriali. Entro trenta giorni dall’approvazione del bilancio finale di liquidazione, la Fondazione trasmette all’Autorità politica delegata in materia di sport e al Ministero dell’economia e delle finanze una relazione dettagliata sull’impiego delle risorse. Le somme non necessarie sono versate all’entrata del bilancio dello Stato. Alla copertura dell’onere, pari a 150 milioni di euro per il 2026, si provvede ai sensi dell’articolo 7.
Il trasferimento è registrato come maggiore spesa in conto capitale nel prospetto riepilogativo degli effetti finanziari.
Al riguardo, andrebbero acquisiti ulteriori elementi di informazione in merito alle specifiche esigenze finanziarie cui è destinato a far fronte il trasferimento di 150 milioni di euro disposto dalla norma in esame, nonché agli elementi posti alla base della quantificazione del relativo fabbisogno, al fine di verificare la congruità delle risorse stanziate per garantire l'equilibrio di bilancio della Fondazione Milano-Cortina 2026, anche in considerazione del fatto che l'articolo 2, comma 6, del decreto-legge n. 16 del 2020 prevedeva che dall'istituzione e dal funzionamento del Comitato organizzatore dei Giochi olimpici e paralimpici invernali Milano Cortina 2026, le cui funzioni sono svolte dalla predetta Fondazione ai sensi del comma 2 del medesimo articolo, non dovessero derivare nuovi o maggiori oneri a carico della finanza pubblica.
ARTICOLO 7, comma 1
Accertamento di economie di spesa derivanti da risorse PNRR
Normativa vigente. L’articolo 1, comma 742, della legge n. 199 del 2025 (legge di bilancio 2026) dispone il versamento all’entrata del bilancio dello Stato delle risorse disponibili sui conti correnti di tesoreria istituiti per la gestione del PNRR ai sensi dell’articolo 1, comma 1038, della legge n. 178 del 2020, per importi pari a 5.943 milioni di euro nel 2026, 1.000 milioni di euro nel 2027 e 159 milioni di euro nel 2028. I versamenti devono essere effettuati entro il 28 febbraio di ciascun anno e le relative somme restano definitivamente acquisite all’erario.
L’articolo 30, comma 1, del decreto-legge n. 19 del 2026 (PNRR) ha previsto che le risorse assegnate alle Amministrazioni centrali titolari di misure del PNRR individuate all’allegato 2 restano acquisite nella disponibilità dei conti di tesoreria di cui all'articolo 1, comma 1038, della legge n. 178 del 2020, e concorrono ai versamenti previsti dal citato articolo 1, comma 742, della legge n. 199 del 2025. Si tratta di economie per un totale di 1.587,00 milioni di euro.
I successivi commi da 3 a 5 del medesimo articolo 30 del decreto-legge n. 19 del 2026 disciplinano l’utilizzo delle risorse PNRR prive di obbligazioni giuridicamente vincolanti e non necessarie al conseguimento degli obiettivi da rendicontare all’Unione europea, disponibili sui conti di tesoreria di cui all'articolo 1, comma 1038, della legge n. 178 del 2020. Dopo il 30 giugno 2026, tali risorse sono accertate con uno o più decreti del Ministro dell’economia e delle finanze, di concerto con il Ministro per gli affari europei, il PNRR e le politiche di coesione.
Le risorse così individuate sono assegnate a specifiche iniziative e interventi con DPCM corredato di relazione tecnica, adottato su proposta del Ministro per gli affari europei, il PNRR e le politiche di coesione, di concerto con il Ministro dell’economia e delle finanze, in coerenza con gli obiettivi indicati nell’ultimo documento di finanza pubblica approvato. L’assegnazione può avvenire anche mediante rifinanziamento, rimodulazione o riprogrammazione di risorse previste a legislazione vigente. Il DPCM definisce inoltre le procedure finanziarie di monitoraggio, controllo e rendicontazione della spesa.
Il decreto dispone prioritariamente il rifinanziamento:
- del Fondo per le esigenze indifferibili di cui all’articolo 1, comma 200, della legge n. 190 del 2014, per 18.232.210 euro nel 2027 e 18.030.231 euro annui nel 2028 e nel 2029;
- delle autorizzazioni di spesa dei Ministeri indicati all’articolo 2, comma 4, lettera b), numeri da 1) a 11), per 8.998.702 euro annui dal 2027 al 2029.
Quest’ultimo importo corrisponde alla riduzione degli accantonamenti dei Fondi speciali di parte corrente degli undici Ministeri disposta dall’articolo 2, comma 4, lettera b), per un importo complessivo di 26.996.106 euro nel triennio 2027-2029. La riduzione concorre alla copertura degli oneri dei commi da 1 a 3 dello stesso articolo 2, relativi alla proroga delle strutture PNRR e dell’assegnazione del personale, all’assunzione a tempo indeterminato di 26 dipendenti non dirigenti presso la Presidenza del Consiglio dal 2027 e al finanziamento del loro lavoro straordinario e dei buoni pasto.
Le norme prevedono che le risorse PNRR di cui all’articolo 30, comma 3, del decreto-legge n. 19 del 2026, ossia le risorse prive di obbligazioni giuridicamente vincolanti e non necessarie al conseguimento degli obiettivi da rendicontare all’Unione europea, siano accertate, alla data di entrata in vigore del presente decreto, negli importi di cui all’allegato 1, annesso al decreto medesimo, pari complessivamente a 200 milioni di euro per l’anno 2026, a 1.460 milioni di euro per l’anno 2027 e a 38 milioni di euro per l’anno 2028.
Il prospetto riepilogativo non ascrive alla norma effetti sui saldi di finanza pubblica.
La relazione tecnica richiama il contenuto delle norme specificando che le risorse da essa accertate hanno effetti su tutti i saldi di finanza pubblica.
L’articolo 7, comma 3, lettera h), prevede il versamento all’entrata del bilancio dello Stato delle risorse accertate ai sensi del comma 1. Le risorse sono registrate sul prospetto riepilogativo come maggiori entrate extratributarie sul saldo netto da finanziare e come minori spese, in parte correnti e in parte in conto capitale, su fabbisogno e indebitamento netto. In particolare, le minori spese correnti sono 29,6 milioni nel 2027 e 106,0 milioni nel 2028; le minori spese in conto capitale sono invece pari a 170,4 milioni di euro nel 2026, 1.354,0 milioni di euro nel 2027 e 38,0 milioni di euro nel 2028.
La relazione tecnica riporta quindi la seguente tabella in cui sono indicati gli interventi oggetto di tale accertamento per singola annualità e per singola misura PNRR:
| Codice Misura PNRR |
Descrizione |
Economie accertate |
2026 |
2027 |
2028 |
| M1C1I1.1 |
Infrastrutture digitali |
179,0 |
|
179,0 |
|
| M1C1I1.2 |
Abilitazione al cloud per le PA locali |
26,5 |
|
26,5 |
|
| M1C1I1.3.1 |
Piattaforma Digitale Nazionale Dati |
55,8 |
|
55,8 |
|
| M1C1I1.3.2 |
Sportello digitale unico |
12,9 |
1,8 |
11,1 |
|
| M1C1I1.4.1 |
Esperienza dei cittadini - Miglioramento della qualità e dell'utilizzabilità dei servizi pubblici digitali |
18,1 |
|
18,1 |
|
| M1C1I1.4.2 |
Inclusione dei cittadini - Miglioramento dell'accessibilità dei servizi pubblici digitali |
15,0 |
15,0 |
|
|
| M1C1I1.4.3 |
Rafforzamento dell'adozione dei servizi della piattaforma PagoPA e dell'applicazione "IO" |
2,2 |
|
2,2 |
|
| M1C1I1.4.4 |
Rafforzamento dell'adozione delle piattaforme nazionali di identità digitale (SPID, CIE) e dell'Anagrafe nazionale (ANPR) |
5,8 |
|
5,8 |
|
| M1C1I1.4.5 |
Digitalizzazione degli avvisi pubblici |
11,1 |
11,1 |
|
|
| M1C1I1.4.6 |
Mobilità come servizio per l'Italia |
0,1 |
|
0,1 |
|
| M1C1I1.5 |
Cybersecurity |
5,9 |
|
5,9 |
|
| M1C1I1.6.4 |
Digitalizzazione del Ministero della Difesa |
9,7 |
|
9,7 |
|
| M1C1I1.6.5 |
Digitalizzazione del Consiglio di Stato |
0,3 |
0,3 |
|
|
| M1C1I1.7.1 |
Servizio Civile Digitale |
2,1 |
2,1 |
|
|
| M1C1I1.7.2 |
Rete dei servizi di facilitazione digitale |
4,7 |
0,7 |
4,0 |
|
| M1C1R1.2.1 |
Ufficio Trasformazione |
0,7 |
|
0,7 |
|
| M1C1I1.10 |
Sostegno alla qualificazione e eProcurement |
0,5 |
|
0,5 |
|
| M1C1I2.2.1 |
Assistenza tecnica a livello centrale e locale |
4,8 |
|
4,8 |
|
| M1C1I2.2.2 |
Semplificazione e standardizzazione delle procedure |
0,5 |
0,5 |
|
|
| M1C1I2.2.3 |
Digitalizzazione delle procedure (SUAP & SUE) |
11,0 |
|
11,0 |
|
| M1C1I2.2.4 |
Monitoraggio e comunicazione delle azioni di semplificazione |
0,8 |
0,8 |
|
|
| M1C1I2.3.1 |
Investimenti in istruzione e formazione |
23,9 |
|
23,9 |
|
| M1C1I2.3.2 |
Sviluppo delle capacità nella pianificazione, organizzazione e formazione strategica della forza lavoro |
19,0 |
|
19,0 |
|
| M1C1I3.2 |
Rafforzamento dell'Ufficio del processo per la Giustizia amministrativa |
3,1 |
3,1 |
|
|
| M1C2I3.1.1 |
Piano Italia a 1 Gbps |
78,7 |
|
78,7 |
|
| M1C2I3.1.2 |
Italia 5G - Corridoi 5G, Strade extraurbane (+ 5G Aree bianche) |
289,1 |
49,5 |
201,6 |
38,0 |
| M1C2I3.1.3 |
Scuola Connessa |
67,3 |
1,6 |
65,8 |
|
| M1C2I3.1.4 |
Sanità Connessa |
6,3 |
|
6,3 |
|
| M1C2I3.1.5 |
Collegamento isole minori |
10,8 |
10,8 |
|
|
| M1C3I1.3 |
Migliorare l'efficienza energetica nei cinema, nei teatri e nei musei |
8,0 |
1,2 |
6,8 |
|
| M1C3I2.1 |
Attrattività dei borghi |
6,9 |
|
6,9 |
|
| M1C3I2.2 |
Tutela e valorizzazione dell'architettura e del paesaggio rurale |
21,5 |
|
21,5 |
|
| M1C3I2.3 |
Programmi di tutela e riqualificazione di parchi e giardini storici |
0,1 |
|
0,1 |
|
| M1C3I2.4 |
Sicurezza sismica nei luoghi di culto, restauro del patrimonio culturale del Fondo Edifici di Culto (FEC) e siti di ricovero per le opere d’arte (Recovery Art) |
6,1 |
|
6,1 |
|
| M1C3I4.1 |
Hub del Turismo Digitale |
0,0 |
|
0,0 |
|
| M1C3I4.2.5 |
Fondo rotativo imprese (FRI) per il sostegno alle imprese e gli investimenti di sviluppo |
97,1 |
|
97,1 |
|
| M2C1I1.1 |
Realizzazione nuovi impianti di gestione rifiuti e ammodernamento di impianti esistenti e progetti 'faro' di economia circolare |
112,9 |
|
112,9 |
|
| M2C1I2.1 |
Sviluppo logistica per i settori agroalimentare, pesca e acquacoltura, silvicoltura, floricoltura e vivaismo |
7,9 |
|
7,9 |
|
| M2C1I2.3 |
Innovazione e meccanizzazione nel settore agricolo e alimentare |
10,4 |
|
10,4 |
|
| M2C1I3.1 |
Isole verdi |
3,6 |
|
3,6 |
|
| M2C1I3.2 |
Green communities |
1,2 |
|
1,2 |
|
| M2C2I2.2 |
Interventi su resilienza climatica delle reti |
7,3 |
|
7,3 |
|
| M2C2I3.1 |
Produzione di idrogeno in aree industriali dismesse (hydrogen valleys) |
6,4 |
|
6,4 |
|
| M2C2I3.4 |
Sperimentazione dell'idrogeno per il trasporto ferroviario e stradale |
4,5 |
|
4,5 |
|
| M2C2I3.5.1 |
Ricerca e sviluppo sull'idrogeno (loans) |
3,6 |
|
3,6 |
|
| M2C2I3.5.2 |
Ricerca e sviluppo sull'idrogeno (grants) |
18,3 |
|
18,3 |
|
| M2C2I4.1.1 |
Ciclovie Turistiche |
2,1 |
|
2,1 |
|
| M2C2I4.1.2 |
Ciclovie Urbane |
4,6 |
|
4,6 |
|
| M2C2I4.2 |
Sviluppo trasporto rapido di massa |
5,5 |
|
5,5 |
|
| M2C2I4.4.1 |
Potenziamento del parco autobus regionale per il trasporto pubblico con autobus a zero emissioni |
9,6 |
|
9,6 |
|
| M2C2I4.4.3 |
Rinnovo del parco veicoli dei Vigili del Fuoco |
24,0 |
24,0 |
|
|
| M2C2I5.2 |
Idrogeno |
3,1 |
|
3,1 |
|
| M2C3I1.2 |
Costruzione di edifici, riqualificazione e rafforzamento di beni immobili pubblici parzialmente o interamente utilizzati dall'amministrazione della giustizia |
0,6 |
|
0,6 |
|
| M2C4I2.1.B |
Misure per la gestione del rischio di alluvione e per la riduzione del rischio idrogeologico |
43,3 |
|
43,3 |
|
| M2C4I3.2.A |
Digitalizzazione dei parchi nazionali. Conservazione della natura - monitoraggio delle pressioni e delle minacce su specie e habitat e del cambiamento climatico |
5,7 |
|
5,7 |
|
| M2C4I3.2.B |
Digitalizzazione dei parchi nazionali. Servizi digitali ai visitatori dei parchi nazionali e delle aree marine protette |
2,5 |
|
2,5 |
|
| M2C4I3.2.C |
Digitalizzazione dei parchi nazionali. Semplificazione amministrativa - Digitalizzazione e semplificazione delle procedure per i servizi forniti dai Parchi e dalle Aree Marine Protette. |
0,7 |
|
0,7 |
|
| M2C4I4.1 |
Investimenti in infrastrutture idriche primarie per la sicurezza dell'approvvigionamento idrico |
2,9 |
|
2,9 |
|
| M2C4I4.2 |
Riduzione delle perdite nelle reti di distribuzione dell'acqua, compresa la digitalizzazione e il monitoraggio delle reti |
22,6 |
|
22,6 |
|
| M3C2I1.1 |
Porti verdi: interventi in materia di energia rinnovabile ed efficienza energetica nei porti |
80,6 |
|
80,6 |
|
| M3C2I2.2.2 |
Ottimizzazione delle procedure di avvicinamento APT |
7,3 |
|
7,3 |
|
| M4C1I3.4 |
Didattica e competenze universitarie avanzate |
0,1 |
0,1 |
|
|
| M4C2I1.1 |
Progetti di ricerca di rilevante interesse nazionale (PRIN) |
0,0 |
|
|
|
| M4C2I1.2 |
Finanziamento di progetti presentati da giovani ricercatori |
55,1 |
20,0 |
35,1 |
|
| M4C2I1.3 |
Partenariati estesi a università, centri di ricerca, imprese e finanziamento progetti di ricerca di base |
2,4 |
2,4 |
|
|
| M4C2I1.4 |
Creazione di "campioni nazionali di R&S" su alcune Key Enabling Technologies |
0,0 |
|
|
|
| M4C2I1.5 |
“Ecosistemi dell'innovazione per la sostenibilità”, costruzione di "leader territoriali di R&S” |
4,6 |
4,6 |
|
|
| M4C2I3.1 |
Infrastrutture di ricerca e innovazione |
118,1 |
|
118,1 |
|
| M5C2I1.1.2 |
Intervento 2) Azioni per una vita autonoma e deistituzionalizzazione per gli anziani |
4,9 |
|
4,9 |
|
| M5C2I3.1 |
Progetto Sport e inclusione sociale |
13,3 |
|
13,3 |
|
| M7C1I3.1 |
Misura rafforzata: Produzione di idrogeno in aree industriali dismesse |
26,7 |
18,5 |
8,1 |
0,0 |
| M7C1I18 |
Misura Rafforzata: Programma rinnovo flotta veicoli circolanti privati e commerciali leggeri con veicoli elettrici |
76,2 |
31,9 |
44,3 |
|
| TOTALE |
|
1.698,0 |
200,0 |
1.460,0 |
38,0 |
Note: Codici e importi sono riprodotti senza modifiche dalla relazione tecnica all'A.C. 3106 (pp. 11-13); coincidono con l'Allegato 1 al decreto-legge (pp. 27-28). La colonna «Descrizione» è stata aggiunta utilizzando le informazioni sul portale Italia Domani – Catalogo Open Data, dataset «Quadro finanziario del PNRR» del 19 maggio 2026 (in particolare, utilizzando il campo «Descrizione Sub-Misura»).
In merito ai profili di quantificazione, si rileva preliminarmente che le norme in esame prevedono che le risorse PNRR di cui all’articolo 30, comma 3, del decreto-legge n. 19 del 2026, ossia le risorse prive di obbligazioni giuridicamente vincolanti e non necessarie al conseguimento degli obiettivi da rendicontare all’Unione europea, siano accertate, alla data di entrata in vigore del presente decreto, negli importi pari complessivamente a 200 milioni di euro per l’anno 2026, a 1.460 milioni di euro per l’anno 2027 e a 38 milioni di euro per l’anno 2028.
La relazione tecnica reca l’elenco delle singole misure PNRR da cui derivano le economie di spesa complessivamente indicate nella disposizione in esame.
Al riguardo, andrebbe preliminarmente chiarito se l’accertamento disposto dalla norma in esame abbia carattere esaustivo rispetto alle risorse individuabili ai sensi dell’articolo 30, comma 3, del decreto-legge n. 19 del 2026 – ossia alle risorse disponibili sui conti correnti di tesoreria istituiti per la gestione del PNRR, prive di obbligazioni giuridicamente vincolanti e non necessarie al conseguimento degli obiettivi oggetto di rendicontazione all’Unione europea – ovvero se possano essere successivamente accertate ulteriori risorse ai sensi della medesima disposizione. Nel primo caso, considerato che, come risulta dal prospetto riepilogativo degli effetti finanziari, le predette economie sono integralmente utilizzate, previo versamento all’entrata del bilancio dello Stato ai sensi della lettera h) del successivo comma 3, a parziale copertura degli oneri derivanti dal presente provvedimento (cfr. infra), andrebbe confermato che risultino conseguentemente superate le procedure di assegnazione delle risorse previste dal comma 4 del citato articolo 30, nonché le disposizioni del successivo comma 5 relative al rifinanziamento prioritario degli interventi ivi indicati.
In secondo luogo, si rileva che già a legislazione vigente non appare espressamente esclusa la possibilità di sovrapposizioni tra le risorse individuate ai sensi del comma 1 dell’articolo 30 del decreto-legge n. 19 del 2026, destinate a concorrere ai versamenti all’entrata del bilancio dello Stato previsti dall’articolo 1, comma 742, della legge n. 199 del 2025, e quelle suscettibili di accertamento ai sensi del comma 3 del medesimo articolo 30. Tale questione assume particolare rilievo alla luce della disposizione in esame, che provvede direttamente all’accertamento delle risorse di cui al citato comma 3, in luogo dei decreti ministeriali ivi previsti, destinandole integralmente alla copertura di parte degli oneri derivanti dal presente provvedimento, senza che la relazione tecnica fornisca elementi idonei a escludere possibili sovrapposizioni con le economie già destinate ai predetti versamenti e ad assicurare pertanto che tale destinazione risulti coerente con gli obiettivi di finanza pubblica come indicati nell'ultimo documento di finanza pubblica approvato. Al riguardo, appare quindi necessario acquisire elementi di informazione volti a confermare che le risorse accertate dalla disposizione in esame siano integralmente ulteriori rispetto a quelle destinate ai versamenti all’entrata del bilancio dello Stato previsti dall’articolo 1, comma 742, della legge n. 199 del 2025, pari a 1.000 milioni di euro per il 2027 e a 159 milioni di euro per il 2028, valutando altresì l’opportunità di integrare il testo della disposizione al fine di escludere espressamente possibili sovrapposizioni nell’utilizzo delle medesime risorse e assicurare che l’impiego delle economie accertate non pregiudichi l’effettuazione dei versamenti previsti dalla citata legge di bilancio.
Infine, appare comunque necessario acquisire elementi di informazione volti ad assicurare che gli effetti finanziari derivanti dall’utilizzo delle predette economie risultino coerenti con la dinamica degli effetti in termini di fabbisogno e indebitamento netto incorporati nei tendenziali di finanza pubblica. Al riguardo, si evidenzia, in particolare, che, mentre il provvedimento in esame non imputa alcun effetto all’anno 2029, il comma 5 dell’articolo 30 del decreto-legge n. 19 del 2026 prevedeva l’assegnazione prioritaria di parte delle citate risorse al rifinanziamento del Fondo per le esigenze indifferibili, di cui all’articolo 1, comma 200, della legge n. 190 del 2014, nonché al rifinanziamento delle autorizzazioni di spesa dei Ministeri indicati all’articolo 2, comma 4, lettera b), numeri da 1) a 11), del medesimo decreto-legge, per ciascuno degli anni dal 2027 al 2029, ossia per un periodo che si colloca, almeno in parte, al di fuori del periodo considerato dal provvedimento in esame.
In particolare, si ricorda che il menzionato comma 5 stabiliva che il DPCM disponesse prioritariamente il rifinanziamento:
- del Fondo per le esigenze indifferibili di cui all’articolo 1, comma 200, della legge n. 190 del 2014, per 18.232.210 euro nel 2027 e 18.030.231 euro annui nel 2028 e nel 2029;
- dei Fondi speciali di parte corrente dei Ministeri indicati all’articolo 2, comma 4, lettera b), numeri da 1) a 11), per 8.998.702 euro annui dal 2027 al 2029.
ARTICOLO 7, comma 2
Incremento del Fondo interventi strutturali di politica economica
Le norme prevedono che il Fondo interventi strutturali di politica economica, di cui all’articolo 10, comma 5, decreto-legge n. 282 del 2004 sia incrementato in misura pari a 36,8 milioni di euro per l’anno 2028.
Si ricorda che l’articolo 10, comma 5, decreto-legge n. 282 del 2004, al fine di agevolare il perseguimento degli obiettivi di finanza pubblica, anche mediante interventi volti alla riduzione della pressione fiscale, ha istituito nello stato di previsione del Ministero dell'economia e delle finanze un apposito "Fondo per interventi strutturali di politica economica".
Il prospetto riepilogativo ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
| Maggiori spese correnti |
| Incremento del Fondo interventi strutturali di politica economica, di cui all'art. 10, c. 5, del D.L. 282/2004 |
|
|
36,8 |
|
|
|
36,8 |
|
|
|
36,8 |
|
La relazione tecnica richiama il contenuto della disposizione.
In merito ai profili di quantificazione, si rileva preliminarmente che le norme in esame dispongono l’incremento del Fondo per interventi strutturali di politica economica in misura pari a 36,8 milioni di euro per l’anno 2028.
Al riguardo, non si hanno osservazioni da formulare, essendo l’onere limitato all’ammontare del rifinanziamento disposto.
ARTICOLO 7, comma 3
Copertura finanziaria
Le norme provvedono alla copertura degli oneri derivanti dal comma 2 dell’articolo nonché dagli articoli 1, 2, 4, 5 e 6, quantificati in 611,8 milioni di euro per l'anno 2026, 2.362 milioni di euro per l'anno 2027 e 38 milioni di euro per l'anno 2028, tramite le seguenti modalità:
· quanto a 24,3 milioni di euro per l'anno 2027, ai sensi di quanto disposto dalla lettera a), mediante utilizzo delle maggiori entrate e delle minori spese derivanti dall'articolo 1;
· quanto a 67,8 milioni di euro per l'anno 2026 e 309 milioni di euro per l'anno 2027, ai sensi di quanto disposto dalla lettera b), mediante corrispondente riduzione degli stanziamenti del programma «Fondi da assegnare» della missione «Fondi da ripartire» (23.1) dello stato di previsione del Ministero dell'economia e delle finanze;
· quanto a 20 milioni di euro per l'anno 2026, ai sensi di quanto disposto dalla lettera c), mediante corrispondente riduzione degli stanziamenti nell'ambito del programma «Fondi di riserva e speciali» della missione «Fondi da ripartire» (23.2) dello stato di previsione del Ministero dell'economia e delle finanze;
· quanto a 100 milioni di euro per ciascuno degli anni 2026 e 2027, ai sensi di quanto disposto dalla lettera d), mediante corrispondente riduzione del fondo di cui all’articolo 27, comma 17, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77. Alla corrispondente compensazione degli effetti in termini di fabbisogno e indebitamento netto, si provvede mediante corrispondente riduzione del Fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente, anche conseguenti all’attualizzazione di contributi pluriennali, di cui all’articolo 1, comma 511, della legge 27 dicembre 2006, n. 296;
· quanto a 98,1 milioni di euro per l’anno 2026 e 128,7 milioni di euro per l’anno 2027, ai sensi di quanto disposto dalla lettera e), mediante corrispondente riduzione dello stanziamento del fondo speciale di parte corrente, relativo al bilancio triennale 2026-2028, allo scopo parzialmente utilizzando gli accantonamenti ministeriali ivi puntualmente richiamati;
Si tratta, in particolare, dei seguenti accantonamenti:
- l’accantonamento relativo al Ministero dell’economia e delle finanze per 25,654 milioni di euro per l’anno 2026 e 41,573 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero delle imprese e del made in Italy per 7 milioni di euro per l’anno 2026 e 8,967 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero del lavoro e delle politiche sociali per 8,165 milioni di euro per l’anno 2026 e 6 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero della giustizia per euro 21.000 per l’anno 2026 e 2 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero degli affari esteri e della cooperazione internazionale per 6 milioni di euro per l’anno 2026 e 7,139 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero dell’istruzione e del merito per 2 milioni di euro per l’anno 2026 e 2 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero dell’interno per 4,177 milioni di euro per l’anno 2026 e 2,8 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero dell’ambiente e della sicurezza energetica per 6,2 milioni di euro per l’anno 2026 e 7,02 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero delle infrastrutture e dei trasporti per 4,715 milioni di euro per l’anno 2026 e 7,58 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero dell’università e della ricerca per 12,2 milioni di euro per l’anno 2026 e 11,34 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero della difesa per 8,5 milioni di euro per l’anno 2026 e 12,486 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero dell’agricoltura, della sovranità alimentare e delle foreste per 1,7 milioni di euro per l’anno 2026 ed euro 111.000 per l’anno 2027;
- l’accantonamento relativo al Ministero della cultura per 4,853 milioni di euro per l’anno 2026 e 6,5 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero della salute per 6,415 milioni di euro per l’anno 2026 e 8,784 milioni di euro per l’anno 2027; -
- l’accantonamento relativo al Ministero del turismo per 0,5 milioni di euro per l’anno 2026 e 4,4 milioni di euro per l’anno 2027.
· quanto a 70 milioni di euro per l’anno 2027, ai sensi di quanto disposto dalla lettera f), mediante corrispondente riduzione del Fondo per far fronte ad esigenze indifferibili, di cui all’articolo 1, comma 200, della legge 23 dicembre 2014, n. 190;
· quanto a 125,9 milioni di euro per l’anno 2026 e a 270 milioni di euro per l’anno 2027, ai sensi di quanto disposto dalla lettera g), mediante corrispondente riduzione del Fondo per interventi strutturali di politica economica di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004;
· quanto, infine, a 200 milioni di euro per l’anno 2026, 1.460 milioni di euro per l’anno 2027 e 38 milioni di euro per l’anno 2028, ai sensi di quanto disposto dalla lettera h), mediante corrispondente versamento all’entrata del bilancio dello Stato delle somme accertate ai sensi del comma 1 del medesimo articolo 7.
Il prospetto riepilogativo ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
| Maggiori entrate extratributarie |
| Versamento all'entrata delle economie PNRR, di cui all’art. 30, c. 3, del D.L. 19/2026 [lettera h)] |
200,0 |
1.460,0 |
38,0 |
|
|
|
|
|
|
|
|
|
| Minori spese correnti |
| Riduzione degli stanziamenti nell’ambito del programma “Fondi da assegnare” della missione “Fondi da ripartire” (23.1) dello stato di previsione del Ministero dell’economia e delle finanze - parte corrente [lettera b)] |
67,8 |
309,0 |
|
|
67,8 |
309,0 |
|
|
67,8 |
309,0 |
|
|
| Utilizzo del Fondo per la riassegnazione dei residui passivi di parte corrente di cui all'art. 27, c.1, L. 196/2009 [lettera c)] |
10,0 |
|
|
|
10,0 |
|
|
|
10,0 |
|
|
|
| Riduzione Tabella A – MEF [lettera e)] |
25,7 |
41,6 |
|
|
25,7 |
41,6 |
|
|
25,7 |
41,6 |
|
|
| Riduzione Tabella A – MIMIT [lettera e)] |
7,0 |
9,0 |
|
|
7,0 |
9,0 |
|
|
7,0 |
9,0 |
|
|
| Riduzione Tabella A – MLPS [lettera e)] |
8,2 |
6,0 |
|
|
8,2 |
6,0 |
|
|
8,2 |
6,0 |
|
|
| Riduzione Tabella A – GIUSTIZIA [lettera e)] |
0,0 |
2,0 |
|
|
0,0 |
2,0 |
|
|
0,0 |
2,0 |
|
|
| Riduzione Tabella A – MAECI [lettera e)] |
6,0 |
7,1 |
|
|
6,0 |
7,1 |
|
|
6,0 |
7,1 |
|
|
| Riduzione Tabella A – MIM [lettera e)] |
2,0 |
2,0 |
|
|
2,0 |
2,0 |
|
|
2,0 |
2,0 |
|
|
| Riduzione Tabella A – INTERNO [lettera e)] |
4,2 |
2,8 |
|
|
4,2 |
2,8 |
|
|
4,2 |
2,8 |
|
|
| Riduzione Tabella A – MASE [lettera e)] |
6,2 |
7,0 |
|
|
6,2 |
7,0 |
|
|
6,2 |
7,0 |
|
|
| Riduzione Tabella A – MIT [lettera e)] |
4,7 |
7,6 |
|
|
4,7 |
7,6 |
|
|
4,7 |
7,6 |
|
|
| Riduzione Tabella A – MUR [lettera e)] |
12,2 |
11,3 |
|
|
12,2 |
11,3 |
|
|
12,2 |
11,3 |
|
|
| Riduzione Tabella A – DIFESA [lettera e)] |
8,5 |
12,5 |
|
|
8,5 |
12,5 |
|
|
8,5 |
12,5 |
|
|
| Riduzione Tabella A – MASAF [lettera e)] |
1,7 |
0,1 |
|
|
1,7 |
0,1 |
|
|
1,7 |
0,1 |
|
|
| Riduzione Tabella A – MIC [lettera e)] |
4,9 |
6,5 |
|
|
4,9 |
6,5 |
|
|
4,9 |
6,5 |
|
|
| Riduzione Tabella A – SALUTE [lettera e)] |
6,4 |
8,8 |
|
|
6,4 |
8,8 |
|
|
6,4 |
8,8 |
|
|
| Riduzione Tabella A – TURISMO [lettera e)] |
0,5 |
4,4 |
|
|
0,5 |
4,4 |
|
|
0,5 |
4,4 |
|
|
| Riduzione del Fondo per far fronte ad esigenze indifferibili, di cui all’art. 1, c. 200, della L. 190/2014 [lettera f)] |
|
70,0 |
|
|
|
70,0 |
|
|
|
70,0 |
|
|
| Riduzione del Fondo interventi strutturali di politica economica, di cui all'art. 10, c. 5, del D.L. 282/2004 [lettera g)] |
125,9 |
270,0 |
|
|
125,9 |
270,0 |
|
|
125,9 |
270,0 |
|
|
| Versamento all'entrata delle economie PNRR, di cui all’art. 30, c. 3, del D.L. 19/2026 [lettera h)] |
|
|
|
|
29,6 |
106,0 |
|
|
29,6 |
106,0 |
|
|
| Minori spese in conto capitale |
| Utilizzo del Fondo per la riassegnazione dei residui passivi in conto capitale di cui all'art. 27, c.1, L. 196/2009 [lettera c)] |
10,0 |
|
|
|
10,0 |
|
|
|
10,0 |
|
|
|
| Riduzione patrimonio destinato di cui all'art. 27, c.17, DL 34/2020 [lettera d)] |
100,0 |
100,0 |
|
|
100,0 |
100,0 |
|
|
|
|
|
|
| Riduzione del Fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente, anche conseguenti all’attualizzazione di contributi pluriennali, di cui all’art. 1, c. 511, L. 296/2006 [lettera d)] |
|
|
|
|
100,0 |
100,0 |
|
|
100,0 |
100,0 |
|
|
| Versamento all'entrata delle economie PNRR, di cui all’art. 30, c. 3, del D.L. 19/2026 [lettera h)] |
|
|
|
|
170,4 |
1.354,0 |
38,0 |
|
170,4 |
1.354,0 |
38,0 |
|
La relazione tecnica richiama il contenuto delle norme, specificando che gli stanziamenti già iscritti in bilancio e oggetto di riduzione per effetto delle disposizioni di copertura di cui alle lettere da b) a g) presentano le occorrenti disponibilità.
In merito ai profili di copertura finanziaria, si fa presente che il comma 1 dell’articolo in commento accerta l’entità delle risorse che alla data di entrata in vigore del presente decreto derivano dalle economie generate dai progetti PNRR a seguito del completamento dei progetti da parte dei soggetti attuatori, ai sensi dall’articolo 30, comma 3, del decreto-legge n. 19 del 2026, quantificate complessivamente in 200 milioni di euro per l'anno 2026, 1.460 milioni di euro per l'anno 2027 e 38 milioni di euro per l'anno 2028, secondo gli importi indicati nell’Allegato 1 annesso al presente decreto.
Il successivo comma 3 provvede agli oneri derivanti dal comma 2 dell’articolo in commento nonché dagli articoli 1, 2, 4, 5 e 6, quantificati in 611,8 milioni di euro per l'anno 2026, 2.362 milioni di euro per l'anno 2027 e 38 milioni di euro per l'anno 2028, tramite le seguenti modalità:
- quanto a 24,3 milioni di euro per l'anno 2027, ai sensi di quanto disposto dalla lettera a), mediante utilizzo delle maggiori entrate e delle minori spese derivanti dall'articolo 1;
- quanto a 67,8 milioni di euro per l'anno 2026 e 309 milioni di euro per l'anno 2027, ai sensi di quanto disposto dalla lettera b), mediante corrispondente riduzione degli stanziamenti del programma «Fondi da assegnare» della missione «Fondi da ripartire» (23.1) dello stato di previsione del Ministero dell'economia e delle finanze;
- quanto a 20 milioni di euro per l'anno 2026, ai sensi di quanto disposto dalla lettera c), mediante corrispondente riduzione degli stanziamenti nell'ambito del programma «Fondi di riserva e speciali» della missione «Fondi da ripartire» (23.2) dello stato di previsione del Ministero dell'economia e delle finanze;
- quanto a 100 milioni di euro per ciascuno degli anni 2026 e 2027, ai sensi di quanto disposto dalla lettera d), mediante corrispondente riduzione del fondo di cui all’articolo 27, comma 17, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77. Alla corrispondente compensazione degli effetti in termini di fabbisogno e indebitamento netto, si provvede mediante corrispondente riduzione del Fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente, anche conseguenti all’attualizzazione di contributi pluriennali, di cui all’articolo 1, comma 511, della legge 27 dicembre 2006, n. 296;
- quanto a 98,1 milioni di euro per l’anno 2026 e 128,7 milioni di euro per l’anno 2027, ai sensi di quanto disposto dalla lettera e), mediante corrispondente riduzione dello stanziamento del fondo speciale di parte corrente, relativo al bilancio triennale 2026-2028, allo scopo parzialmente utilizzando gli accantonamenti ministeriali ivi puntualmente richiamati;
Si tratta, in particolare, dei seguenti accantonamenti:
- l’accantonamento relativo al Ministero dell’economia e delle finanze per 25,654 milioni di euro per l’anno 2026 e 41,573 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero delle imprese e del made in Italy per 7 milioni di euro per l’anno 2026 e 8,967 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero del lavoro e delle politiche sociali per 8,165 milioni di euro per l’anno 2026 e 6 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero della giustizia per euro 21.000 per l’anno 2026 e 2 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero degli affari esteri e della cooperazione internazionale per 6 milioni di euro per l’anno 2026 e 7,139 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero dell’istruzione e del merito per 2 milioni di euro per l’anno 2026 e 2 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero dell’interno per 4,177 milioni di euro per l’anno 2026 e 2,8 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero dell’ambiente e della sicurezza energetica per 6,2 milioni di euro per l’anno 2026 e 7,02 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero delle infrastrutture e dei trasporti per 4,715 milioni di euro per l’anno 2026 e 7,58 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero dell’università e della ricerca per 12,2 milioni di euro per l’anno 2026 e 11,34 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero della difesa per 8,5 milioni di euro per l’anno 2026 e 12,486 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero dell’agricoltura, della sovranità alimentare e delle foreste per 1,7 milioni di euro per l’anno 2026 ed euro 111.000 per l’anno 2027;
- l’accantonamento relativo al Ministero della cultura per 4,853 milioni di euro per l’anno 2026 e 6,5 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero della salute per 6,415 milioni di euro per l’anno 2026 e 8,784 milioni di euro per l’anno 2027;
- l’accantonamento relativo al Ministero del turismo per 0,5 milioni di euro per l’anno 2026 e 4,4 milioni di euro per l’anno 2027.
- quanto a 70 milioni di euro per l’anno 2027, ai sensi di quanto disposto dalla lettera f), mediante corrispondente riduzione del Fondo per far fronte ad esigenze indifferibili, di cui all’articolo 1, comma 200, della legge 23 dicembre 2014, n. 190;
- quanto a 125,9 milioni di euro per l’anno 2026 e a 270 milioni di euro per l’anno 2027, ai sensi di quanto disposto dalla lettera g), mediante corrispondente riduzione del Fondo per interventi strutturali di politica economica di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004;
- quanto, infine, a 200 milioni di euro per l’anno 2026, 1.460 milioni di euro per l’anno 2027 e 38 milioni di euro per l’anno 2028, ai sensi di quanto disposto dalla lettera h), mediante corrispondente versamento all’entrata del bilancio dello Stato delle somme accertate ai sensi del comma 1 del medesimo articolo 7.
Al riguardo, si rileva preliminarmente che gli importi indicati all’alinea del comma 3 dell’articolo 7 corrispondono, per ciascuno degli anni considerati dalla disposizione, tanto alla somma degli oneri derivanti dal comma 2 del medesimo articolo 7, nonché dagli articoli 1, 2, 4, 5 e 6, come risultanti dal prospetto riepilogativo degli effetti del provvedimento, quanto alla somma degli importi indicati, come copertura finanziaria, dalle lettere da a) a h) dello stesso comma 3.
Si osserva, peraltro, che - secondo quanto risulta dal medesimo prospetto riepilogativo degli effetti finanziari del provvedimento - a fronte di spese in conto capitale, pari a 150 milioni di euro per l’anno 2026, i mezzi di copertura di cui alle lettere c) e d) del citato comma 3, apprestano risorse in conto capitale per complessivi 110 milioni di euro per l’anno 2026 e 100 milioni di euro per l’anno 2027, con effetti di dequalificazione della spesa nell’anno 2027.
Si rileva, peraltro, che anche le risorse previste con finalità di copertura dalla lettera h) del medesimo comma 3 sono qualificate dal predetto prospetto riepilogativo come maggiori entrate extratributarie in termini di saldo netto da finanziare, mentre sui saldi di fabbisogno e indebitamento netto sono classificate, per l’importo di 170,4 milioni di euro per l’anno 2026, 1.354 milioni di euro per l’anno 2027 e 38 milioni di euro per l’anno 2028, come minori spese in conto capitale.
Tanto premesso, con riferimento alla lettera a), si rileva che l’importo indicato corrisponde alla sommatoria delle maggiori entrate e delle minori spese che la relazione tecnica e il prospetto riepilogativo degli effetti finanziari ad essa allegato ascrivono, nell’anno 2027, alle disposizioni dell’articolo 1 del presente provvedimento. Fermo quanto rilevato rispetto ai profili di quantificazione, non si hanno, pertanto, osservazioni da formulare.
Con riferimento alle lettere b) e c), si segnala anzitutto che - come già evidenziato in occasione dell’esame di precedenti provvedimenti legislativi che recavano un’analoga modalità di copertura finanziaria - la riduzione di stanziamenti relativi a missioni e programmi di spesa del bilancio dello Stato non appare riconducibile ai mezzi di copertura finanziaria indicati dall’articolo 17, comma 1, della legge n. 196 del 2009[13].
Ciò posto, si segnala che, con riferimento alle modalità di copertura finanziaria di cui alle richiamate lettere b) e c), la relazione tecnica afferma la sussistenza delle necessarie disponibilità.
Nello specifico, si segnala tuttavia che la formulazione della lettera b) non consente di evincere in modo univoco a quale o quali capitoli di bilancio compresi nell’ambito del citato programma di spesa “Fondi da assegnare” si intenda attingere e anche il prospetto riepilogativo degli effetti finanziari si limita a precisare che si tratta di stanziamenti di parte corrente. Al riguardo, sarebbe pertanto utile acquisire elementi di maggiore informazione in ordine agli stanziamenti utilizzati, al fine di consentire una più compiuta valutazione in sede parlamentare circa le scelte allocative assunte, ferma restando l’esigenza che il Governo confermi la possibilità di procedere alla riduzione prevista dalla disposizione senza recare pregiudizio a interventi già programmati a legislazione vigente e, comunque, senza incidere su spese aventi natura obbligatoria.
A mero titolo di esempio, nell’ambito del programma di spesa “Fondi da assegnare” rientrano i seguenti capitoli di bilancio classificati quali spese aventi natura obbligatoria:
- 3098, denominato “Fondo da ripartire destinato a far fronte agli effetti finanziari derivanti da contenziosi nazionali ed europei”;
- 3020, denominato “Fondo da ripartire per fronteggiare le spese derivanti dalle elezioni politiche, amministrative, del Parlamento europeo e dall’attuazione dei referendum”.
Per quanto concerne, invece, la modalità di copertura prevista dalla lettera c), si segnala che, secondo quanto evidenziato nel prospetto riepilogativo degli effetti finanziari del provvedimento allegato alla relazione tecnica, la riduzione prevista per l’anno 2026 riguarda, per 10 milioni di euro, il Fondo per la riassegnazione dei residui passivi di parte corrente e, per i restanti 10 milioni di euro, il Fondo per la riassegnazione dei residui passivi in conto capitale, entrambi disciplinati dall’articolo 27 della legge di contabilità e finanza pubblica.
In particolare, la disposizione da ultimo richiamata stabilisce che nello stato di previsione della spesa del Ministero dell'economia e delle finanze sono istituiti, nella parte corrente e nella parte in conto capitale, rispettivamente, un «fondo speciale per la riassegnazione dei residui passivi della spesa di parte corrente eliminati negli esercizi precedenti per perenzione amministrativa» e un «fondo speciale per la riassegnazione dei residui passivi della spesa in conto capitale eliminati negli esercizi precedenti per perenzione amministrativa», le cui dotazioni sono determinate, con apposito articolo, dalla legge del bilancio.
Alla luce di tale circostanza, si segnala, pertanto, l’opportunità di riformulare la disposizione nel senso di richiamare espressamente l’utilizzo dei predetti Fondi per la riassegnazione dei residui passivi. Sul punto, appare utile acquisire l’avviso del Governo.
Ciò posto, si segnala che i suddetti Fondi, iscritti sui capitoli 2999 e 7496 dello stato di previsione del Ministero dell’economia e delle finanze, presentano - nell’ambito del vigente bilancio triennale dello Stato - una dotazione iniziale pari, rispettivamente, a 1,2 miliardi di euro e a 1,5 miliardi di euro per ciascuno degli anni compresi dal 2026 al 2028.
Peraltro, da un’interrogazione effettuata alla banca dati della Ragioneria generale dello Stato, si evince che, in prossimità della data di pubblicazione del decreto-legge in esame, sui citati capitoli è stato accantonato un importo equivalente a quello previsto dalla norma di copertura in commento e che per l’anno 2026 il Fondo per la riassegnazione dei residui passivi di parte corrente presenta disponibilità residue pari a 511.090.10 euro, mentre il Fondo per la riassegnazione dei residui passivi di conto capitale presenta disponibilità residue pari a 702.121.346.
Al riguardo, pur considerando la limitata entità degli importi posti a carico dei due suddetti Fondi, appare comunque opportuno che il Governo confermi la possibilità, anche in via prospettica, di procedere alla loro riduzione senza pregiudizio della finalità cui i Fondi medesimi risultano preordinati dalla norma istitutiva.
A titolo informativo, si segnala che, come emerge dalla tavola 40 della relazione illustrativa al disegno di legge di approvazione del Rendiconto generale dello Stato per l’esercizio finanziario 2025, dal Fondo per la riassegnazione dei passivi di parte corrente (cap. 2999 dello stato di previsione del Ministero dell’economia e delle finanze), a fronte di una dotazione iniziale di 1,26 miliardi di euro, sono state prelevate, ai fini della loro successiva iscrizione nei pertinenti capitoli delle amministrazioni interessate, somme per circa 1,029 miliardi di euro.
Analogamente, dal Fondo per la riassegnazione dei passivi di conto capitale (cap. 7496 dello stato di previsione del Ministero dell’economia e delle finanze), a fronte di una dotazione iniziale di 1,561 miliardi di euro, sono state prelevate, ai fini della loro successiva iscrizione nei pertinenti capitoli delle amministrazioni interessate, somme per circa 1,069 miliardi di euro.
Si rappresenta, poi, che lettera d) prevede la riduzione del Fondo di cui all’articolo 27, comma 17, del decreto-legge n. 34 del 2020. Al riguardo, nel rilevare che, sotto il profilo formale, tale ultima disposizione non prevede in modo espresso la costituzione di un Fondo, si fa presente che essa reca un’autorizzazione di spesa, per un importo massimo pari a 44 miliardi di euro per l’anno 2020, esclusivamente in termini di saldo netto da finanziare, in vista dell’assegnazione a Cassa depositi e prestiti Spa di titoli di Stato appositamente emessi ovvero, fermo restando il predetto limite massimo di spesa, di apporti di liquidità da parte del Ministero dell’economia e delle finanze ai fini della costituzione, ad opera della predetta società, di un Patrimonio destinato, finalizzato al sostegno e al rilancio del sistema economico produttivo italiano.
L’autorizzazione di spesa di cui all’articolo 27, comma 17, del decreto-legge n. 34 del 2020 è stata oggetto di definanziamenti e rifinanziamenti. Da ultimo, essa è stata incrementata di 778 milioni di euro per l’anno 2026, 592 milioni di euro per l’anno 2027, 303 milioni di euro per l’anno 2028 e 507 milioni di euro per l’anno 2029 dall’articolo 1, comma 16, del decreto-legge n. 32 del 2026, recante disposizioni urgenti in materia di commissari straordinari e concessioni.
Le risorse rivenienti dalla predetta autorizzazione di spesa risultano iscritte sul capitolo 7415 dello stato di previsione del Ministero dell’economia e delle finanze, denominato “Fondo apporti al Patrimonio destinato di Cassa depositi e prestiti”, che reca - nell’ambito del vigente bilancio triennale dello Stato - una dotazione iniziale pari a 679 milioni di euro in termini di competenza e a 3,679 miliardi di euro in termini di cassa, per l’anno 2026, e pari a 1,070 miliardi di euro in termini di competenza e 4,070 miliardi di euro in termini di cassa, per l’anno 2027.
Al riguardo, nel rilevare che, come emerge da un’interrogazione effettuata alla banca dati della Ragioneria generale dello Stato, sul citato capitolo 7415 risulta accantonato per l’anno 2026 un importo equivalente a quello indicato dalla disposizione in esame, si segnala che la relazione tecnica riferita al decreto in esame precisa che il fondo presenta le necessarie disponibilità.
Quanto agli effetti finanziari della riduzione prevista dalla disposizione in commento, si segnala che – secondo quanto risulta dal prospetto degli effetti finanziari – essa determina minori spese in conto capitale in misura pari a 100 milioni di euro per ciascuno degli anni 2026 e 2027 in termini di saldo netto da finanziare e di fabbisogno. Al riguardo, giova infatti rammentare che il Governo ha chiarito che a partire dall’anno 2021 le stime di finanza pubblica presentate nei documenti di programmazione economico-finanziaria considerano gli impieghi per il Patrimonio destinato di Cassa depositi e prestiti Spa anche in termini di fabbisogno[16].
Si segnala inoltre che la medesima lettera d) provvede alla compensazione degli effetti in termini di fabbisogno e indebitamento netto mediante corrispondente riduzione del Fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente, anche conseguenti all’attualizzazione di contributi pluriennali, di cui all’articolo 1, comma 511, della legge 27 dicembre 2006, n. 296.
Al riguardo, si rammenta che il predetto Fondo è iscritto sul capitolo 7593 dello stato di previsione del Ministero dell’economia e delle finanze e presenta, nell’ambito del vigente bilancio triennale dello Stato, una dotazione iniziale in termini di sola cassa pari a euro 335.560.463 per l’anno 2026 e a euro 490.508.263 per l’anno 2027.
In proposito, nel segnalare che - come emerge da un’interrogazione effettuata alla banca dati della Ragioneria generale dello Stato - sul citato capitolo 7593 risulta detratto dalla disponibilità di cassa per l’anno 2026 un importo equivalente a quello della voce di copertura in esame, residuando una disponibilità pari a 164.134.310 euro, appare necessario che il Governo confermi la sussistenza delle risorse utilizzate con finalità di compensazione degli effetti finanziari anche con riferimento all’annualità 2027.
In merito alla lettera e), non si hanno osservazioni da formulare tenuto conto che la somma degli importi addebitati a ciascuno degli accantonamenti del fondo speciale di parte corrente oggetto di riduzione corrisponde all’ammontare indicato all’alinea della medesima lettera e) e che gli stessi recano le occorrenti disponibilità.
Con riferimento alla lettera f), nel ricordare che il Fondo per far fronte ad esigenze indifferibili, iscritto sul capitolo 3076 dello stato di previsione del Ministero dell’economia e delle finanze, reca, nell’ambito del vigente bilancio triennale, una dotazione iniziale pari a 289.704.737 euro per l’anno 2027, non si hanno osservazioni da formulare tenuto conto che la relazione tecnica precisa che il Fondo medesimo presenta le necessarie disponibilità.
In merito alla modalità di copertura finanziaria di cui alla lettera g), si fa presente che il Fondo per interventi strutturali di politica economica, iscritto sul capitolo 3075 dello stato di previsione del Ministero dell’economia e delle finanze, reca, nell’ambito del vigente bilancio triennale, una dotazione iniziale pari a 857.585.924 euro per l’anno 2026 e 636.875.613 euro per l’anno 2027.
In proposito, pur rilevando che il predetto Fondo reca, per la presente annualità, le occorrenti disponibilità, appare tuttavia necessario acquisire una conferma da parte del Governo circa l’effettiva disponibilità delle risorse utilizzate anche con riferimento all’anno 2027, nonché una rassicurazione in ordine al fatto che il loro impiego sia in ogni caso coerente con la programmazione relativa all’utilizzo delle risorse del Fondo medesimo.
In merito alla modalità di copertura finanziaria di cui alla lettera h), si fa presente che – come già segnalato - il comma 1 dell’articolo 7 dispone l’accertamento, ai sensi dall’articolo 30, comma 3, del decreto-legge n. 19 del 2026, delle risorse derivanti dalle economie generate dai progetti del Piano nazionale di ripresa e resilienza (PNRR) a seguito del completamento degli stessi da parte dei soggetti attuatori, quantificandole in misura pari a 200 milioni di euro per l'anno 2026, 1.460 milioni di euro per l'anno 2027 e 38 milioni di euro per l'anno 2028, secondo gli importi indicati, in relazione alle singole misure, nell’Allegato 1 annesso al presente decreto.
Si ricorda, in proposito, che il citato articolo 30, comma 3, del decreto-legge n. 19 del 2026 prevede che, decorso il termine del 30 giugno 2026, con uno o più decreti del Ministro dell'economia e delle finanze, di concerto con il Ministro per gli affari europei, il PNRR e le politiche di coesione, sono accertate le risorse sulle quali non sussistono obbligazioni giuridicamente vincolanti e non necessarie per il conseguimento degli obiettivi del PNRR oggetto di rendicontazione all'Unione europea. Tali risorse rimangono temporaneamente nella disponibilità dei conti di tesoreria istituiti, ai sensi dell’articolo 1, comma 1038, della legge n. 178 del 2020 per la gestione delle risorse PNRR, nelle more dell’adozione del decreto del Ministro dell'economia e delle finanze, previsto dal successivo comma 4 del sopracitato articolo 30, volto ad assegnare le stesse in favore di specifiche iniziative e di singoli interventi, anche mediante il rifinanziamento, la rimodulazione o riprogrammazione delle risorse previste a legislazione vigente. Il comma 5 del medesimo articolo 30 stabilisce che il citato decreto del Presidente del Consiglio dei ministri disponga prioritariamente il rifinanziamento del Fondo per le esigenze indifferibili di cui all’articolo 1, comma 200, della legge n. 190 del 2014, per un importo di 18.232.210 euro per l’anno 2027 e di 18.030.231 euro per ciascuno degli anni 2028 e 2029, e degli accantonamenti del Fondo speciale di parte corrente di pertinenza dei Ministeri, interessati dalle riduzioni previste dall’articolo 2, comma 4, del suddetto decreto, per un ammontare complessivo pari a 8.998.702 euro per ciascuno degli anni dal 2027 al 2029. Il complessivo meccanismo di riassegnazione delle risorse e le relative priorità previsti dalle richiamate disposizioni sembrerebbero, quindi, superati dalle previsioni dei commi 1 e 3, lettera h), dell’articolo in commento. Al riguardo, appare comunque opportuno acquisire una conferma dal Governo in ordine alla correttezza di tale ricostruzione.
L’Allegato 1 individua, in particolare, 72 misure, per un totale di 1.698 milioni di euro di economie accertate, rispetto ad un ammontare di risorse complessivamente assegnate pari a 41.380,8 milioni di euro.
Nella successiva tabella, elaborata dal Servizio Studi, sono riportati l’ammontare complessivo delle economie accertate, per le singole misure, nel triennio 2026-2028 e il complessivo finanziamento assegnato, come rilevato dal sistema ReGiS alla data del 10 settembre 2026.
| Misura |
Budget della misura |
Economie accertate |
| M1C1 Investimento 1.1 - Infrastrutture digitali |
900,0 |
179,0 |
| M1C1 Investimento 1.2 - Abilitazione al cloud per le PA locali |
1.000,0 |
26,5 |
| M1C1 Investimento 1.3.1 - Piattaforma Digitale Nazionale Dati |
556,0 |
55,8 |
| M1C1 Investimento 1.3.2 - Sportello digitale unico |
90,0 |
12,9 |
| M1C1 Investimento 1.4.1 - Esperienza dei cittadini - Miglioramento della qualità e dell'utilizzabilità dei servizi pubblici digitali |
813,0 |
18,1 |
| M1C1 Investimento 1.4.2 - Inclusione dei cittadini - Miglioramento dell'accessibilità dei servizi pubblici digitali |
80,0 |
15,0 |
| M1C1 Investimento 1.4.3 - Rafforzamento dell'adozione dei servizi della piattaforma PagoPA e dell'applicazione "IO" |
361,7 |
2,2 |
| M1C1 Investimento 1.4.4 - Rafforzamento dell'adozione delle piattaforme nazionali di identità digitale (SPID, CIE) e dell'Anagrafe nazionale (ANPR) |
285,0 |
5,8 |
| M1C1 Investimento 1.4.5 - Digitalizzazione degli avvisi pubblici |
245,0 |
11,1 |
| M1C1 Investimento 1.4.6 - Mobilità come servizio per l'Italia |
40,0 |
0,1 |
| M1C1 Investimento 1.5 - Cybersecurity |
623,0 |
5,9 |
| M1C1 Investimento 1.6.4 - Digitalizzazione del Ministero della Difesa |
42,5 |
9,7 |
| M1C1 Investimento 1.6.5 - Digitalizzazione del Consiglio di Stato |
7,5 |
0,3 |
| M1C1 Investimento 1.7.1 - Servizio Civile Digitale |
60,0 |
2,1 |
| M1C1 Investimento 1.7.2 - Rete dei servizi di facilitazione digitale |
135,0 |
4,7 |
| M1C1 Riforma 1.2.1 - Ufficio Trasformazione |
155,0 |
0,7 |
| M1C1 Investimento 1.10 - Sostegno alla qualificazione e eProcurement |
9,0 |
0,5 |
| M1C1 Investimento 2.2.1 - Assistenza tecnica a livello centrale e locale |
368,4 |
4,8 |
| M1C1 Investimento 2.2.2 - Semplificazione e standardizzazione delle procedure |
4,0 |
0,5 |
| M1C1 Investimento 2.2.3 - Digitalizzazione delle procedure (SUAP & SUE) |
324,4 |
11,0 |
| M1C1 Investimento 2.2.4 - Monitoraggio e comunicazione delle azioni di semplificazione |
21,0 |
0,8 |
| M1C1 Investimento 2.3.1 - Investimenti in istruzione e formazione |
139,0 |
23,9 |
| M1C1 Investimento 2.3.2 - Sviluppo delle capacità nella pianificazione, organizzazione e formazione strategica della forza lavoro |
350,9 |
19,0 |
| M1C1 Investimento 3.2 - Rafforzamento dell'Ufficio del processo per la Giustizia amministrativa |
41,8 |
3,1 |
| M1C2 Investimento 3.1.1 - Piano Italia a 1 Gbps |
2.985,4 |
78,7 |
| M1C2 Investimento 3.1.2 - Italia 5G - Corridoi 5G, Strade extraurbane (+ 5G Aree bianche) |
1.115,8 |
289,1 |
| M1C2 Investimento 3.1.3 - Scuola Connessa |
261,0 |
67,3 |
| M1C2 Investimento 3.1.4 - Sanità Connessa |
335,2 |
6,3 |
| M1C2 Investimento 3.1.5 - Collegamento isole minori |
60,5 |
10,8 |
| M1C3 Investimento 1.3 - Migliorare l'efficienza energetica nei cinema, nei teatri e nei musei |
300,0 |
8,0 |
| M1C3 Investimento 2.1 - Attrattività dei borghi |
1.020,0 |
6,9 |
| M1C3 Investimento 2.2 - Tutela e valorizzazione dell'architettura e del paesaggio rurale |
600,0 |
21,5 |
| M1C3 Investimento 2.3 - Programmi di tutela e riqualificazione di parchi e giardini storici |
300,0 |
0,1 |
| M1C3 Investimento 2.4 - Sicurezza sismica nei luoghi di culto, restauro del patrimonio culturale del Fondo Edifici di Culto (FEC) e siti di ricovero per le opere d’arte (Recovery Art) |
800,0 |
6,1 |
| M1C3 Investimento 4.1 - Hub del Turismo Digitale |
114,0 |
0,0 |
| M1C3 Investimento 4.2.5 - Fondo rotativo imprese (FRI) per il sostegno alle imprese e gli investimenti di sviluppo |
180,0 |
97,1 |
| M2C1 Investimento 1.1 - Realizzazione nuovi impianti di gestione rifiuti e ammodernamento di impianti esistenti e progetti 'faro' di economia circolare |
1.764,0 |
112,9 |
| M2C1 Investimento 2.1 - Sviluppo logistica per i settori agroalimentare, pesca e acquacoltura, silvicoltura, floricoltura e vivaismo |
552,0 |
7,9 |
| M2C1 Investimento 2.3 - Innovazione e meccanizzazione nel settore agricolo e alimentare |
294,0 |
10,4 |
| M2C1 Investimento 3.1 - Isole verdi |
200,0 |
3,6 |
| M2C1 Investimento 3.2 - Green communities |
135,0 |
1,2 |
| M2C2 Investimento 2.2 - Interventi su resilienza climatica delle reti |
500,0 |
7,3 |
| M2C2 Investimento 3.1 - Produzione di idrogeno in aree industriali dismesse (hydrogen valleys) |
500,0 |
6,4 |
| M2C2 Investimento 3.4 - Sperimentazione dell'idrogeno per il trasporto ferroviario e stradale |
345,4 |
4,5 |
| M2C2 Investimento 3.5.1 - Ricerca e sviluppo sull'idrogeno (prestiti) |
160,0 |
3,6 |
| M2C2 Investimento 3.5.2 - Ricerca e sviluppo sull'idrogeno (contributi a fondo perduto) |
140,0 |
18,3 |
| M2C2 Investimento 4.1.1 - Ciclovie Turistiche |
251,8 |
2,1 |
| M2C2 Investimento 4.1.2 - Ciclovie Urbane |
197,8 |
4,6 |
| M2C2 Investimento 4.2 - Sviluppo trasporto rapido di massa |
3.321,0 |
5,5 |
| M2C2 Investimento 4.4.1 - Potenziamento del parco autobus regionale per il trasporto pubblico con autobus a zero emissioni |
2.415,0 |
9,6 |
| M2C2 Investimento 4.4.3 - Rinnovo del parco veicoli dei Vigili del Fuoco |
424,0 |
24,0 |
| M2C2 Investimento 5.2 – Idrogeno |
259,9 |
3,1 |
| M2C3 Investimento 1.2 - Riqualificazione di beni immobili pubblici parzialmente o interamente utilizzati per l'amministrazione della giustizia |
411,7 |
0,6 |
| M2C4 Investimento 2.1.B - Misure per la gestione del rischio di alluvione e per la riduzione del rischio idrogeologico |
1.200,0 |
43,3 |
| M2C4 Investimento 3.2.A - Digitalizzazione dei parchi nazionali. Conservazione della natura - monitoraggio delle pressioni e delle minacce su specie e habitat e del cambiamento climatico |
82,0 |
5,7 |
| M2C4 Investimento 3.2.B - Digitalizzazione dei parchi nazionali. Servizi digitali ai visitatori dei parchi nazionali e delle aree marine protette |
14,0 |
2,5 |
| M2C4 Investimento 3.2.C - Digitalizzazione dei parchi nazionali. Semplificazione amministrativa - Digitalizzazione e semplificazione delle procedure per i servizi forniti dai Parchi e dalle Aree marine protette. |
4,0 |
0,7 |
| M2C4 Investimento 4.1 - Investimenti in infrastrutture idriche primarie per la sicurezza dell'approvvigionamento idrico |
1.624,8 |
2,9 |
| M2C4 Investimento 4.2 - Riduzione delle perdite nelle reti di distribuzione dell'acqua, compresa la digitalizzazione e il monitoraggio delle reti |
1.924,0 |
22,6 |
| M3C2 Investimento 1.1 - Porti verdi: interventi in materia di energia rinnovabile ed efficienza energetica nei porti |
270,0 |
80,6 |
| M3C2 Investimento 2.2.2 - Ottimizzazione delle procedure di avvicinamento APT |
16,0 |
7,3 |
| M4C1 Investimento 3.4 - Didattica e competenze universitarie avanzate |
272,1 |
0,1 |
| M4C2 Investimento 1.1 - Progetti di ricerca di rilevante interesse nazionale (PRIN) |
1.800,0 |
0,0 |
| M4C2 Investimento 1.2 - Finanziamento di progetti presentati da giovani ricercatori |
210,0 |
55,1 |
| M4C2 Investimento 1.3 - Partenariati estesi a università, centri di ricerca, imprese e finanziamento progetti di ricerca di base |
1.610,0 |
2,4 |
| M4C2 Investimento 1.4 - Creazione di "campioni nazionali di R&S" su alcune Key Enabling Technologies |
1.600,0 |
0,0 |
| M4C2 Investimento 1.5 - “Ecosistemi dell'innovazione per la sostenibilità”, costruzione di "leader territoriali di R&S” |
1.242,8 |
4,6 |
| M4C2 Investimento 3.1 - Infrastrutture di ricerca e innovazione |
1.578,1 |
118,1 |
| M5C2 Investimento 1.1.2 - Intervento 2) Azioni per una vita autonoma e deistituzionalizzazione per gli anziani |
307,5 |
4,9 |
| M5C2 Investimento 3.1 - Progetto Sport e inclusione sociale |
700,0 |
13,3 |
| M7C1 Investimento 3.1 - Misura rafforzata: Produzione di idrogeno in aree industriali dismesse |
90,0 |
26,7 |
| M7C1 Investimento 18 - Misura rafforzata: Programma di rinnovo del parco veicoli privati e commerciali leggeri con veicoli elettrici |
240,0 |
76,2 |
| TOTALE |
41.380,8 |
1.698,0 |
(milioni di euro)
Come già anticipato, dal prospetto riepilogativo degli effetti finanziari del provvedimento risulta che alla disposizione in commento sono ascritti effetti sul saldo netto da finanziare in termini di maggiori entrate extratributarie in misura corrispondente alle economie oggetto di accertamento, che sono versate all’entrata del bilancio dello Stato, mentre, per quanto riguarda i saldi di fabbisogno e indebitamento netto, sono considerati effetti in termini di minori spese correnti in misura pari a 29,6 milioni di euro per l’anno 2026 e 106 milioni di euro per l’anno 2027 e in termini di minori spese in conto capitale in misura pari a 170,4 milioni di euro per l’anno 2026, 1.354 milioni di euro per l’anno 2027 e 38 milioni di euro per l’anno 2028.
Considerato che gli effetti in termini di fabbisogno e indebitamento netto sembrerebbero doversi riferire alla minore spesa che sarà registrata, per le misure per le quali sono state accertate economie di spesa, rispetto a quanto previsto, per le medesime misure, nelle previsioni tendenziali di finanza pubblica, appare necessario acquisire ulteriori elementi di informazione dal Governo in ordine ai profili temporali della spesa riferita alle misure considerate nell’Allegato 1, anche tenuto conto della circostanza che le economie accertate sono riferite in misura largamente prevalente alle due annualità successive a quella di conclusione del PNRR.
ALLEGATO 1
Interventi normativi in materia di prezzi petroliferi nel corso del 2026
Si riepilogano gli interventi normativi in materia di prezzi petroliferi a partire dalle riduzioni operate dalla legge di bilancio 2026 fino all’emanazione del decreto-legge n. 157 del 2026, che ha ridotto le aliquote per il periodo 11 – 17 settembre 2026.
Normativa previgente
L’articolo 1, comma 129, della legge n. 199 del 2025 (legge di bilancio 2026) ha parificato le aliquote dell’accisa sulla benzina e sul gasolio impiegato come carburante, portandole entrambe a 672,90 euro per 1.000 litri. In particolare, le norme sono intervenute sull’articolo 3 del decreto legislativo n. 43 del 2025, prevedendo, a decorrere dal 1° gennaio 2026, una riduzione dell’accisa sulla benzina di 4,05 centesimi di euro per litro e un corrispondente aumento dell’accisa sul gasolio impiegato come carburante. L’aliquota dell’accisa sul GPL ammonta invece a 267,77 euro per 1.000 kg.
Successivamente, il decreto ministeriale 18 marzo 2026 (“Rideterminazione temporanea delle aliquote di accisa”) ha previsto una riduzione delle accise per 5 giorni decorrenti dalla data di pubblicazione del medesimo decreto (ossia dal 19 marzo 2026 al 23 marzo 2026), rideterminandole nelle seguenti misure:
- benzina: 622,90 euro per mille litri;
- oli da gas o gasolio usato come carburante: 622,90 euro per mille litri;
- gas di petrolio liquefatti (GPL) usati come carburanti: 242,77 euro per mille chilogrammi.
Lo stesso decreto ha previsto una copertura, per un importo pari a 27,3 milioni di euro, del maggior gettito conseguito nel periodo dal 1° al 28 febbraio 2026 pari a 30,2 milioni di euro in relazione ai versamenti periodici dell’imposta sul valore aggiunto.
Successivamente l’articolo 2 del decreto-legge n. 33 del 2026 ha rideterminato le aliquote di accisa sulla benzina, sul gasolio impiegato come carburante e sui gas di petrolio liquefatti (GPL) usati come carburanti, per un periodo di venti giorni a decorrere dal 19 marzo 2026 (giorno successivo alla pubblicazione del decreto in Gazzetta Ufficiale) e fino al 7 aprile 2026 (ventesimo giorno successivo) nelle seguenti misure:
- benzina: 472,90 euro per 1000 litri;
- oli da gas o gasolio usato come carburante: 472,90 euro per 1000 litri;
- gas di petrolio liquefatti (GPL) usati come carburanti: 167,77 euro per mille chilogrammi.
La relazione tecnica ha stimato gli oneri in 417,4 milioni di euro per l’anno 2026 e in 6,1 milioni di euro nell’anno 2028.
Successivamente, con decreto ministeriale del 2 aprile 2026 (decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro dell’ambiente e della sicurezza energetica) recante la “Riduzione delle aliquote di accisa su taluni prodotti energetici usati come carburanti”, è stata disposta una riduzione delle accise dall’8 aprile 2026 fino al 1° maggio 2026, rideterminandole nelle seguenti misure:
- benzina: 587,90 euro per mille litri;
- oli da gas o gasolio usato come carburante: 587,90 euro per mille litri;
- gas di petrolio liquefatti (GPL) usati come carburanti: 225,27 euro per mille chilogrammi.
Alle minori entrate derivanti dalle predette riduzioni si provvede, ai sensi dell'articolo 1, comma 290, della legge 24 dicembre 2007, n. 244, con quota parte, pari a 219,6 milioni di euro, del maggior gettito conseguito nel periodo dal 1° al 31 marzo 2026 in relazione ai versamenti periodici dell'imposta sul valore aggiunto.
L’articolo 8-bis del decreto-legge n. 38 del 2026 per il medesimo periodo (dall’8 aprile 2026 fino al 1° maggio 2026) ha previsto una ulteriore riduzione delle accise rispetto a quella prevista dal citato decreto ministeriale 2 aprile 2026, confermando le seguenti aliquote di accisa già previste dal precedente decreto-legge n. 33 del 2026:
- benzina: 472,90 euro per 1000 litri;
- oli da gas o gasolio usato come carburante: 472,90 euro per 1000 litri;
- gas di petrolio liquefatti (GPL) usati come carburanti: 167,77 euro per 1000 chilogrammi;
- gas naturale (metano) usato come carburante: zero euro per metro cubo (aliquota vigente 0,00331 euro smc);
- gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e al biodiesel, immessi in consumo tal quali per essere impiegati come carburanti: 472,90 euro per 1000 litri (da 617,40 euro per mille litri).
All’articolo 8-bis del decreto-legge n. 38 del 2026 sono stati ascritti ulteriori oneri - rispetto a quelli già previsti e coperti per il medesimo periodo considerato dal decreto ministeriale 2 aprile 2026 - valutati in 308 milioni di euro per l’anno 2026 e in 4,4 milioni di euro nell’anno 2028.
Successivamente l’articolo 1, commi da 1 a 4-ter e 4-quinquies del decreto-legge n. 63 del 2026 per il periodo dal 2 maggio al 10 maggio ha rideterminato le aliquote di accisa, nelle seguenti misure:
- benzina: 622,90 euro per 1000 litri [comma 1, lettera a)];
- oli da gas o gasolio usato come carburante: 472,90 euro per 1000 litri [comma 1, lettera b)];
- gas di petrolio liquefatti (GPL) usati come carburanti: 242,77 euro per 1000 chilogrammi [comma 1, lettera c)];
- gas naturale (metano) usato come carburante: zero euro per metro cubo [comma 1, lettera d)];
- gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e al biodiesel, immessi in consumo tal quali per essere impiegati come carburanti: 472,90 euro per 1000 litri (comma 2).
Alle misure sulle accise recate dal decreto-legge n. 63 del 2026 sono stati ascritti oneri pari a 146,5 milioni di euro per l’anno 2026 e in 2 milioni di euro per l’anno 2028.
Con il decreto interministeriale dell’8 maggio 2026 le aliquote di accisa rideterminate con l’articolo 1, comma 1, del decreto-legge n. 63 del 2026 in esame sono state prorogate dall'11 maggio al 22 maggio 2026. Alle minori entrate derivanti dalle predette riduzioni si provvede, ai sensi dell'articolo 1, comma 290, della legge 24 dicembre 2007, n. 244, con quota parte, pari a 181,2 milioni di euro, del maggior gettito conseguito nel periodo dal 1° al 30 aprile 2026 in relazione ai versamenti periodici dell’IVA. Tale estensione non ha riguardato l’accisa ridotta per il biodiesel.
Per il periodo dal 23 maggio al 6 giugno l’articolo 4 del decreto-legge n. 89 del 2026 (cfr. Atto Senato 1912 confluito nel decreto-legge n. 63 del 2026, articolo 1, commi da 4-bis, 4-ter e 4-quinquies), ridetermina le accise nelle seguenti misure:
- benzina: 622,90 euro per 1000 litri [comma 4-bis, lettera a)];
- oli da gas o gasolio usato come carburante: 572,90 euro per 1000 litri [comma 4-bis, lettera b)];
- gas di petrolio liquefatti (GPL) usati come carburanti: 242,77 euro per 1000 chilogrammi [comma 4-bis, lettera c)];
- gas naturale (metano) usato come carburante: zero euro per metro cubo [comma 4-bis, lettera d)];
- gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e biodiesel, immessi in consumo tal quali per essere impiegati come carburanti: 572,90 euro per 1000 litri (comma 4-ter).
Alle misure sulle accise recate dal decreto-legge n. 89 sono stati ascritti oneri pari a 133,8 milioni di euro per l'anno 2026 e in 1,8 milioni per l'anno 2028.
Successivamente il D.M. 5 giugno 2026 è intervenuto sulle aliquote delle accise rideterminandole per il periodo dal 7 giugno al 3 luglio 2026 nelle seguenti misure:
- benzina: 622,90 euro per mille litri;
- oli da gas o gasolio usato come carburante: 622,90 euro per mille litri;
- gas di petrolio liquefatti (GPL) usati come carburanti: 242,77 euro per mille chilogrammi;
- gas naturale usato come carburante: zero euro per metro cubo.
Alle riduzioni di cui al D.M. 5 giugno 2026 erano ascritte minori entrate pari a 149,4 milioni di euro coperte con quota parte del maggior gettito conseguito nel periodo dal 1° maggio al 31 maggio 2026 in relazione ai versamenti periodici dell’IVA.
Dopo un periodo (dal 4 luglio al 27 luglio) in cui le aliquote delle accise sui carburanti sono tornate a livello di quelle fissate dalla legislazione vigente dalla legge di bilancio 2026 (Allegato I al testo unico accise - TUA di cui al decreto legislativo n. 504 del 1995), è stato approvato il D.M. 27 luglio 2026 che è intervenuto soltanto sulle aliquote del gasolio usato come carburante fissandolo nella misura di 532,90 euro per 1000 litri per i giorni 28 e 29 luglio 2026. Le minori entrate derivanti dalla riduzione dell’accisa del D.M. 27 luglio 2026 sono compensate, con quota parte, pari a 20,5 milioni di euro, del maggior gettito conseguito nel periodo dal 1° giugno al 30 giugno 2026 in relazione ai versamenti periodici dell'imposta sul valore aggiunto.
Per i periodi dal 30 luglio 2026 al 24 agosto 2026 e dal 27 agosto 2026 al 5 settembre 2026 la riduzione delle aliquote sul gasolio è stata disposta dall’articolo 1, commi 1-3, del decreto-legge n. 133 del 2026. In particolare, le aliquote di accisa per il gasolio e gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e biodiesel sono state confermate nella misura di 532,90 euro per 1000 litri. Alle riduzioni delle aliquote di accisa sopra descritte sono stati ascritti oneri pari a 379,6 milioni di euro per l’anno 2026 e 4,1 milioni di euro per l’anno 2028.
Si rammenta che per i giorni dal 25 al 26 agosto è intervenuto il D.M. 20 agosto 2026 il quale ha disposto la stessa misura di accisa sul gasolio con oneri, pari a 20,8 milioni di euro a valere sulle maggiori entrate IVA sui prodotti energetici riscosse nel mese di luglio 2026. Il D.M. 4 settembre 2026 ha rideterminato dal 6 al 10 settembre l’aliquota di accisa sul gasolio usato come carburante nella stessa misura di 532,90 euro per mille litri, con oneri pari a 60,4 milioni di euro a valere sulle maggiori entrate da IVA sui prodotti energetici riscosse nel mese di agosto 2026.
Da ultimo, il decreto-legge n. 157 del 2026 ha prorogato la stessa misura di accisa dall’11 al 17 settembre 2026, con oneri valutati in 86 milioni di euro per l’anno 2026 e in 0,9 milioni di euro per l’anno 2028.
Allegato 2
Tabelle riepilogative degli interventi normativi sui prezzi petroliferi nel corso del 2026
Si riporta di seguito una tabella riepilogativa della misura delle accise sui carburanti, come determinata da diversi interventi normativi adottati nel corso del 2026, comprese le riduzioni disposte dall’articolo 1, commi 1 e 2, del decreto-legge n. 133 del 2026, in esame, e dai decreti-legge n. 139 e 153 del 2026, i cui testi sono stati trasfusi nel medesimo decreto-legge n. 133 del 2026 e quelle recate dagli ultimi decreti-legge approvati n. 157 (in corso di conversione al Senato) e 162 del 2026 (in esame con il presente dossier).
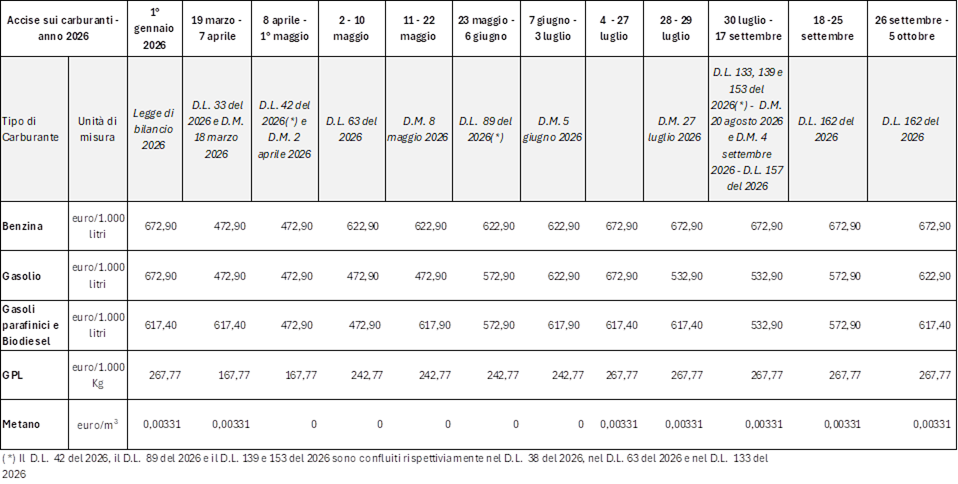
Si riporta di seguito una tabella riepilogativa degli effetti finanziari dei provvedimenti adottati nel corso del 2026, fino alla redazione del presente dossier, in materia di accise sui carburanti.
(milioni di euro)
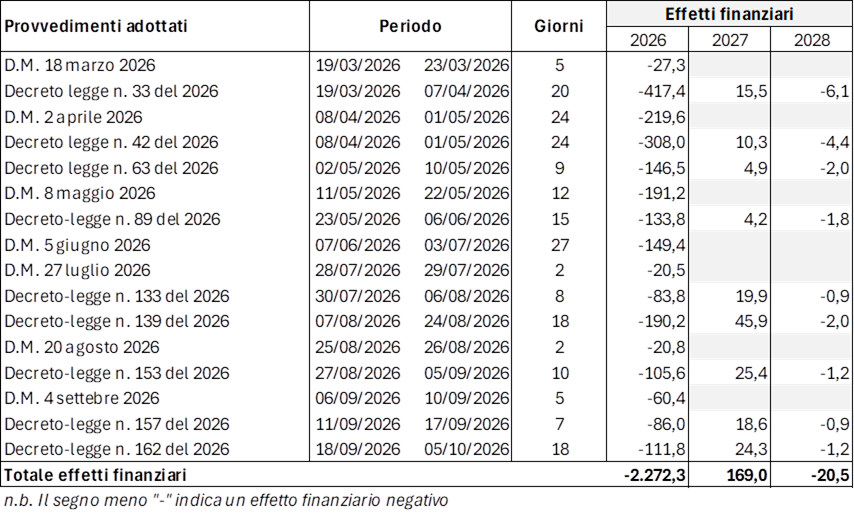
Si precisa che gli importi sono stati ricavati dalle relazioni tecniche riferite ai decreti-legge (rigo “Totale” al lordo delle compartecipazioni delle regioni a statuto speciale), mentre per gli effetti finanziari connessi ai decreti ministeriali si è fatto riferimento al testo dei decreti stessi, che indicano esclusivamente gli effetti nell’anno 2026. Gli effetti onerosi (riportati con il segno meno) con riferimento a ciascun decreto-legge e a ciascun decreto ministeriale trovano copertura finanziaria nell’ambito dei medesimi provvedimenti.