Informazioni sul provvedimento
| A.C. |
2935 |
| Titolo: |
Conversione in legge, con modificazioni, del decreto-legge 27 marzo 2026, n. 38, recante disposizioni urgenti in materia fiscale ed economica |
| Iniziativa: |
governativa |
| Iter al Senato: |
sì |
| Relazione tecnica (RT): |
presente |
| Relatore per la Commissione di merito: |
Candiani (LEGA) |
| Commissione competente: |
VI (Finanze) |
PREMESSA
Il disegno di legge, approvato con modificazioni dal Senato, dispone la conversione del decreto-legge n. 38 del 2026, recante disposizioni urgenti in materia fiscale ed economica.
Il testo iniziale del provvedimento, corredato di relazione tecnica e di prospetto riepilogativo degli effetti finanziari, è stato già esaminato, in sede consultiva, dalla Commissione Bilancio del Senato. Nel corso dell’esame presso il Senato il Governo ha depositato una Nota di risposta ai rilievi formulati dal relatore della Commissione Bilancio.
Sulla base degli elementi di informazione forniti dal Governo, la 5a Commissione ha espresso parere favorevole con condizioni ai sensi dell'articolo 81 della Costituzione. Le condizioni poste, concernenti alcune modifiche alle disposizioni finanziarie di cui all’articolo 18, sono state quindi recepite dalla 6a Commissione (Finanze e tesoro).
Si rammenta altresì che, nel corso dell’esame presso la 6a Commissione (Finanze e tesoro) del Senato, mediante l’approvazione dell’emendamento 8.1000 del Governo, è stato inserito nel decreto-legge in esame il testo del decreto-legge n. 42 del 2026, recante disposizioni urgenti in materia di prezzi petroliferi connessi alle crisi dei mercati internazionali, nonché in favore delle imprese, ed è stata contestualmente prevista l’abrogazione di quest’ultimo decreto.
L’emendamento 8.1000 è corredato di una relazione tecnica in cui si evidenzia che l’emendamento medesimo “prevede la rifusione nell’Atto Senato n. 1852 delle disposizioni recate dal decreto-legge 3 aprile 2026, n. 42, che viene contestualmente abrogato, e garantisce l’allineamento delle disposizioni con il prospetto riepilogativo degli effetti finanziari. Pertanto, l’emendamento non comporta nuovi o maggiori oneri a carico della finanza pubblica, rispetto a quelli dettagliati nella relazione tecnica relativa al citato decreto-legge”. Si segnala, per altro, che le proposte emendative approvate dal Senato, diverse dal citato emendamento 8.1000, ivi compresi i subemendamenti riferiti al medesimo emendamento 8.1000, non sono corredati di relazione tecnica.
Sia la relazione tecnica al presente decreto-legge sia quella al decreto-legge n. 42 del 2026 risultano, almeno in parte, utilizzabili ai fini della verifica delle quantificazioni.
Alla Camera, il provvedimento è stato assegnato, in sede referente, alla Commissione VI (Finanze). Al momento della predisposizione della presente Nota, non è stata trasmessa dal Governo la relazione tecnica aggiornata alle modifiche apportate dal Senato.
Si esaminano, di seguito, le disposizioni considerate dalle relazioni tecniche riferite, rispettivamente al testo originario del decreto-legge e alla proposta emendativa 8.1000 e dalla documentazione tecnica depositata dal Governo durante l’esame al Senato, nonché le altre disposizioni che presentano profili di carattere finanziario.
VERIFICA DELLE QUANTIFICAZIONI
ARTICOLO 1
Trattamento IVA delle operazioni permutative e delle dazioni di pagamento
Normativa vigente. Si ricorda che l’articolo 1, commi 138 e 139, della legge n. 199 del 2025 (legge di bilancio 2026), novellando l’articolo 13, comma 2, lettera d), del decreto del Presidente della Repubblica n. 633 del 1972, ha modificato il criterio di determinazione della base imponibile IVA delle cessioni di beni e delle prestazioni di servizi effettuate in corrispettivo di altre cessioni di beni o prestazioni di servizi, o per estinguere precedenti obbligazioni. In particolare, ai fini del calcolo della base imponibile dell’IVA, viene sostituito il “valore normale” con il “valore dei beni e dei servizi” che formano oggetto di ogni cessione o prestazione, determinato dall’ammontare complessivo di tutti i costi riferibili a tali cessioni o prestazioni. Il nuovo criterio di determinazione della base imponibile trova applicazione alle operazioni effettuate successivamente alla data di entrata in vigore della legge di bilancio 2026.
La relazione tecnica alla legge di bilancio 2026 aveva quantificato minori entrate IVA pari a 15,3 milioni di euro annui a decorrere dal 2026 e afferma che i predetti effetti negativi derivano dal fatto che il valore il valore normale determinato ai sensi dell'articolo 14 decreto del Presidente della Repubblica n. 633 del 1972 può essere superiore rispetto ai costi sostenuti dal cedente o prestatore per effettuare la cessione o la prestazione.
Successivamente, il testo originario dell’articolo 1 del decreto-legge n. 38 del 2026 (AS 1852) ha modificato il comma 139 dell’articolo 1 della legge n. 199 del 2025 (legge di bilancio 2026), stabilendo che le nuove regole di determinazione della base imponibile delle operazioni permutative introdotte dal comma 138 del citato articolo 1 si applicano alle operazioni effettuate dal 2026, come a legislazione vigente, ma solo se in esecuzione di contratti stipulati o rinnovati dal 1° gennaio 2026.
La relazione tecnica riferita al testo originario dell’articolo 1 del decreto-legge 38 del 2026, assumendo che circa la metà delle operazioni permutative effettuate in un anno sia riconducibile a contratti stipulati nelle annualità precedenti afferma che la modifica introdotta dal medesimo articolo 1 determina un recupero di gettito valutato in 7,6 milioni di euro per il solo anno 2026.
La norma, integralmente sostituita nel corso dell’esame al Senato, modifica la disciplina (contenuta nel decreto del Presidente della Repubblica n. 633 del 1972, e, a decorrere dal 1° gennaio 2027, nel decreto legislativo n. 10 del 2026) concernente la base imponibile IVA applicabile alle operazioni permutative.
La norma interviene sulla disciplina IVA delle cosiddette operazioni permutative, cioè quelle operazioni in cui il corrispettivo non è costituito da denaro ma da altri beni o servizi (ad esempio: scambio di beni, baratto, permute immobiliari, sponsorizzazioni, prestazioni reciproche tra imprese).
La disposizione in esame introduce una identica modifica alle seguenti norme:
- articolo 13, comma 2, lettera d), del decreto del Presidente della Repubblica n. 633 del 1972, recante la disciplina vigente fino al 31 dicembre 2026;
- articolo 27, comma 2, lettera d), del decreto legislativo n. 10 del 2026 (testo unico IVA), recante la corrispondente disciplina vigente dal 1° gennaio 2027.
Si rammenta che in base alla legislazione vigente, la base imponibile delle cessioni di beni e delle prestazioni di servizi per le operazioni permutative è disciplinata dall’articolo 13, comma 1, lettera d), del DPR n. 633 del 1972, e, a decorrere dal 1° gennaio 2027, dal corrispondente articolo 27, comma 1, del decreto legislativo n. 10 del 2026. Tali norme, modificate dall’articolo 1, commi 138 e 139, della legge n. 199 del 2025 (legge di bilancio 2026), prevedono che ai fini del calcolo della base imponibile dell’IVA sia considerato il “valore dei beni e dei servizi” che formano oggetto di ogni cessione o prestazione, determinato dall’ammontare complessivo di tutti i costi riferibili a tali cessioni o prestazioni.
La norma in esame prevede i suddetti corrispettivi delle operazioni permutative siano costituiti dal valore monetario dei beni e dei servizi che formano oggetto di ciascuna di esse, come determinato dal contratto. Si prevede, inoltre, che tale valore non possa essere inferiore all'ammontare complessivo dei costi riferibili alle cessioni effettuate e alle prestazioni rese da ciascuna delle parti, determinato nel momento in cui si effettuano dette operazioni.
La norma stabilisce che le nuove regole di determinazione della base imponibile delle operazioni permutative previste dall’articolo in esame si applicano alle operazioni effettuate in esecuzione di contratti stipulati o rinnovati dal 1° gennaio 2026.
Inoltre, si prevede che sono fatti salvi i comportamenti adottati dai contribuenti in data antecedente al 1° gennaio 2026, in applicazione della disciplina previgente, nonché i comportamenti adottati in conformità all’articolo 1, comma 138, della legge 30 dicembre 2025, n. 199 dal 1° gennaio 2026 alla data di entrata in vigore della presente disposizione. Per le operazioni effettuate in esecuzione di contratti stipulati prima del 1° gennaio 2026, sono fatti salvi i comportamenti adottati in conformità della disciplina vigente alla data del 31 dicembre 2025 fino alla data di entrata in vigore della presente disposizione. La norma dispone, inoltre, che non si procede, in ogni caso, a rimborsi d’imposta o a rettifiche rispetto all’imposta precedentemente liquidata.
Le norme abrogano gli articoli 138 e 139 dell’articolo 1 della legge n. 99 del 2025 (legge di bilancio 2026).
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori entrate tributarie |
|
| Restrizione dell'ambito di applicazione del nuovo regime IVA permute, di cui all’art. 1, comma 139, della legge n. 199 del 2025 |
7,6 |
|
|
7,6 |
|
|
7,6 |
|
|
La relazione tecnica, riferita al testo originario del provvedimento, evidenzia che la norma in esame riduce il perimetro delle operazioni permutative da assoggettare alle nuove regole, determinando un recupero di gettito rispetto a quanto ascritto in sede di valutazione della norma originaria. La relazione tecnica rammenta che alla norma originaria sono stati ascritti effetti negativi in termini di gettito quantificati in 15,25 milioni di euro su base annua dal 2026, considerando le nuove regole maggiormente agevolative rispetto a quelle precedenti. Assumendo che circa la metà delle operazioni permutative effettuate in un anno sia riconducibile a contratti stipulati nelle annualità precedenti, la relazione tecnica afferma che la modifica determina un recupero di gettito valutato in 7,6 milioni di euro per il solo anno 2026.
Il Governo, nel corso dell’esame presso la Commissione Bilancio del Senato, ha depositato una Nota, nella quale sono fornite precisazioni circa l’ipotesi assunta dalla relazione tecnica per la valutazione degli effetti derivanti dalla modifica normativa in esame, secondo cui circa la metà delle operazioni permutative effettuate in ciascun anno è, di norma, riconducibile ai contratti stipulati nelle annualità precedenti. La Nota chiarisce che tale ipotesi è stata assunta sulla base delle informazioni fornite dall’Agenzia delle entrate, in possesso dei dati circa le operazioni di permutazione interessate dalla norma.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, integralmente sostituita nel corso dell’esame al Senato, modifica la disciplina (contenuta nel decreto del Presidente della Repubblica n. 633 del 1972, e, a decorrere dal 1° gennaio 2027, nel decreto legislativo n. 10 del 2026) concernente la base imponibile IVA applicabile alle operazioni permutative.
La disposizione in esame introduce una identica modifica alle seguenti norme:
- articolo 13, comma 2, lettera d), del decreto del Presidente della Repubblica n. 633 del 1972, recante la disciplina vigente fino al 31 dicembre 2026;
- articolo 27, comma 2, lettera d), del decreto legislativo n. 10 del 2026 (testo unico IVA), recante la corrispondente disciplina vigente dal 1° gennaio 2027.
Si rammenta che, in base alla legislazione vigente, la base imponibile delle cessioni di beni e delle prestazioni di servizi per le operazioni permutative è disciplinata dall’articolo 13, comma 1, lettera d), del decreto del Presidente della Repubblica n. 633 del 1972, e, a decorrere dal 1° gennaio 2027, dal corrispondente articolo 27, comma 1, del decreto legislativo n. 10 del 2026. Tali norme, modificate dall’articolo 1, commi 138 e 139, della legge n. 199 del 2025 (legge di bilancio 2026), prevedono che ai fini del calcolo della base imponibile dell’IVA sia considerato il “valore dei beni e dei servizi” che formano oggetto di ogni cessione o prestazione, determinato dall’ammontare complessivo di tutti i costi riferibili a tali cessioni o prestazioni.
La norma in esame prevede che i suddetti corrispettivi delle operazioni permutative siano costituiti dal valore monetario dei beni e dei servizi che formano oggetto di ciascuna di esse, come determinato dal contratto. Si prevede, inoltre, che tale valore non possa essere inferiore all'ammontare complessivo dei costi riferibili alle cessioni effettuate e alle prestazioni rese da ciascuna delle parti, determinato nel momento in cui si effettuano dette operazioni.
La norma stabilisce che le nuove regole di determinazione della base imponibile delle operazioni permutative previste dall’articolo in esame si applicano alle operazioni effettuate in esecuzione di contratti stipulati o rinnovati dal 1° gennaio 2026.
Inoltre, sono fatti salvi i comportamenti adottati dai contribuenti in data antecedente al 1° gennaio 2026, in applicazione della disciplina previgente, nonché i comportamenti adottati in conformità all’articolo 1, comma 138, della legge n. 199 del 2025 (legge di bilancio 2026) dal 1° gennaio 2026 alla data di entrata in vigore della presente disposizione. Per le operazioni effettuate in esecuzione di contratti stipulati prima del 1° gennaio 2026, sono fatti salvi i comportamenti adottati in conformità della disciplina vigente alla data del 31 dicembre 2025 fino alla data di entrata in vigore della presente disposizione. La norma dispone, inoltre, che non si procede, in ogni caso, a rimborsi d’imposta o a rettifiche rispetto all’imposta precedentemente liquidata.
Le norme abrogano, dunque, gli articoli 138 e 139 dell’articolo 1 della legge n. 199 del 2025 (legge di bilancio 2026).
La relazione tecnica, riferita al testo originario del provvedimento, afferma che la norma in esame riduce il perimetro delle operazioni permutative da assoggettare alle nuove regole, determinando un recupero di gettito rispetto a quanto ascritto in sede di valutazione della norma originaria (pari a 15,25 milioni di euro su base annua dal 2026). La relazione tecnica quantifica un recupero di gettito pari a 7,6 milioni di euro per l’anno 2026, nell’ipotesi che circa la metà delle operazioni permutative effettuate in un anno sia riconducibile a contratti stipulati nelle annualità precedenti.
Nella Nota depositata dal Governo nel corso dell’esame presso la Commissione Bilancio del Senato, si precisa che tale ipotesi è stata assunta sulla base delle informazioni fornite dall’Agenzia delle entrate, in possesso dei dati circa le operazioni di permutazione interessate dalla norma.
Con riferimento agli effetti di recupero di gettito riferiti al testo originario del provvedimento in esame, si evidenzia che gli stessi sono riferiti alla riduzione del perimetro di applicazione dei criteri stabiliti dai commi 138 e 139 dell’articolo 1 della legge di bilancio 2026 ai contratti stipulati o rinnovati a decorrere dal 1° gennaio 2026, con riguardo ai quali erano stati stimati effetti di minori entrate IVA pari a 15,3 milioni di euro annui a decorrere dal 2026.
Ciò stante, pur considerando che la norma in esame, come modificata dal Senato, mantiene la medesima decorrenza dell’applicabilità del metodo di calcolo dell’imponibile IVA delle operazioni permutative alle operazioni effettuate in esecuzione di contratti stipulati o rinnovati dal 1° gennaio 2026, prevista nel testo originario della norma stessa, andrebbe acquisita una conferma da parte del Governo circa la permanenza di tali effetti di recupero di gettito anche con riguardo alla nuova formulazione del criterio per la determinazione della base imponibile IVA, che fa riferimento al valore “monetario”.
ARTICOLO 2
Modifiche al regime fiscale dei lavoratori impatriati
Normativa vigente. Si ricorda che l'articolo 24-bis del testo unico delle imposte sui redditi (TUIR), introdotto dall’articolo 1, comma 152, della legge n. 232 del 2016, prevede, per le persone fisiche che trasferiscono la propria residenza fiscale in Italia, l'opzione della tassazione separata con riferimento ai redditi di fonte estera. In particolare, i neo residenti possono optare per l'applicazione di una imposta sostitutiva dell'IRPEF sui redditi prodotti all'estero al ricorrere delle seguenti condizioni:
- devono aver trasferito la propria residenza fiscale in Italia (ciò implica, come chiarito dall'Agenzia delle entrate nella circolare n. 17/E/2017, l'effettivo trasferimento della persona fisica in Italia);
- non devono essere stati fiscalmente residenti in Italia per almeno 9 anni, anche non consecutivi, nel corso dei dieci precedenti all'inizio del periodo di validità dell'opzione.
L'ammontare dell'imposta sostitutiva, inizialmente pari a 100 mila euro, è stato successivamente innalzato a 200 mila euro dal decreto-legge n. 113 del 2024 (articolo 2, comma 1) per i soggetti che hanno trasferito la residenza in Italia successivamente al 10 agosto 2024 (data di entrata in vigore del decreto-legge). La legge di bilancio 2026 [articolo 1, comma 25, lettera a)] ha previsto un ulteriore innalzamento dell'imposta a 300.000 euro, per i soggetti che hanno trasferito la residenza in Italia a far data dal 1° gennaio 2026.
Tale importo è ridotto a euro 25.000 per ciascun periodo d'imposta per ciascuno dei familiari ai quali sono estesi gli effetti dell’opzione. A decorrere dall’anno 2026 la legge n. 199 del 2025 [articolo 1, comma 25, lettera b)] ha innalzato l’imposta forfetaria da corrispondere a 50.000 euro.
L'imposta è versata in un'unica soluzione entro la data prevista per il versamento del saldo delle imposte sui redditi. Per l'accertamento, la riscossione, il contenzioso e le sanzioni si applicano, in quanto compatibili, le disposizioni previste per l'IRPEF. L'imposta non è deducibile da nessun'altra imposta o contributo.
L’articolo 1, comma 154 della legge n. 232 del 2016 (legge di bilancio per il 2017) stabilisce il divieto di cumulabilità del regime di imposta sostitutiva di cui all’articolo 24-bis del TUIR con i seguenti regimi fiscali agevolati:
- gli incentivi per il rientro in Italia di ricercatori residenti all'estero (articolo 44 del decreto-legge 31 maggio 2010, n. 78);
- il previgente regime per i lavoratori impatriati, di cui all’articolo 16 del decreto legislativo 14 settembre 2015, n. 147.
In proposito, si rammenta l’articolo 16 del decreto legislativo n. 147 del 2015 è stato abrogato a decorrere dal 29 dicembre 2023 dall’articolo 5, comma 9, del decreto legislativo n. 209 del 2023, ma continua a trovare applicazione nei confronti dei soggetti che hanno trasferito la loro residenza anagrafica in Italia entro il 31 dicembre 2023 ovvero, per i rapporti di lavoro sportivo, a beneficio di coloro che hanno stipulato il relativo contratto entro la stessa data.
Il nuovo regime dei lavoratori impatriati è disciplinato dall’articolo 5 del decreto legislativo n. 209 del 2023 e si applica ai soggetti che trasferiscono la residenza fiscale in Italia a decorrere dal periodo di imposta 2024. Tale regime prevede che, al ricorrere di specifiche condizioni, i redditi di lavoro dipendente e assimilati, nonché i redditi di lavoro autonomo prodotti in Italia da lavoratori che trasferiscono la residenza in Italia concorrano alla formazione dalla base imponibile ai fini IRPEF, entro il limite annuo di 600 mila euro e limitatamente al 50 per cento del loro ammontare.
La norma, modificando l’articolo 1, comma 154 della legge n. 232 del 2016 (legge di bilancio 2017), estende il divieto di cumulabilità con il regime fiscale agevolato dell’imposta sostitutiva per i lavoratori impatriati di cui all’articolo 24-bis del testo unico delle imposte sui redditi (TUIR) anche al nuovo regime fiscale agevolato previsto per i lavoratori impatriati (di cui all’articolo 5 del decreto legislativo n. 209 del 2023).
Pertanto a seguito della modifica introdotta risultano quindi non cumulabili con il regime fiscale dell’imposta sostitutiva le seguenti agevolazioni:
- gli incentivi per il rientro in Italia di ricercatori residenti all'estero (articolo 44 del decreto-legge 31 maggio 2010, n. 78);
- il previgente regime per i lavoratori impatriati, di cui all’articolo 16 del decreto legislativo 14 settembre 2015, n. 147;
- il nuovo regime agevolato a favore dei lavoratori impatriati (dall’articolo 5 del decreto legislativo 27 dicembre 2023, n. 209).
La norma stabilisce inoltre che la disciplina in esame si applica nei confronti dei soggetti che trasferiscono la residenza fiscale in Italia a decorrere dal periodo d’imposta 2027.
Il prospetto riepilogativo, riferito al testo originario del provvedimento, non considera la norma in esame.
La relazione tecnica, riferita al testo originario del provvedimento, evidenzia che alla disposizione non si ascrivono effetti finanziari e che, peraltro, gli potrebbero essere positivi considerato il carattere restrittivo della stessa.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, modificando l’articolo 1, comma 154, della legge n. 232 del 2016 (legge di bilancio 2017), estende il divieto di cumulabilità del regime fiscale agevolato dell’imposta sostitutiva per i redditi di fonte estera previsto per i lavoratori impatriati di cui all’articolo 24-bis del testo unico delle imposte sui redditi (TUIR), anche al nuovo regime fiscale agevolato previsto per i redditi di lavoro prodotti in Italia per i lavoratori impatriati di cui all’articolo 5 del decreto legislativo n. 209 del 2023.
La relazione tecnica afferma che alla disposizione non si ascrivono effetti finanziari e che, per altro, gli stessi potrebbero essere positivi, non scontati ai fini dei saldi di finanza pubblica, considerato il carattere restrittivo della stessa.
In proposito, non si hanno osservazioni da formulare.
ARTICOLO 2-bis
Imposizione fiscale dei redditi dei lavoratori marittimi
Normativa vigente L’articolo 51, comma 8-bis, del testo unico delle imposte sui redditi (TUIR), di cui al decreto del Presidente della Repubblica n. 917 del 1986, stabilisce che, in deroga alle regole ordinarie, i redditi di lavoro dipendente, prestato all'estero in via continuativa e come oggetto esclusivo del rapporto da lavoratori che nell'arco di dodici mesi soggiornano in uno Stato estero per un periodo superiore a 183 giorni, pur mantenendo la residenza fiscale in Italia, sono determinati sulla base delle retribuzioni convenzionali definite annualmente con il decreto del Ministro del lavoro e della previdenza sociale di cui all'articolo 4, comma 1, del decreto-legge n. 317 del 1987.
Per i lavoratori marittimi italiani imbarcati su navi battenti bandiera estera, tuttavia, l’articolo 5, comma 3, del decreto-legge n. 317 del 1987 esclude l’applicazione della contribuzione calcolata sulle retribuzioni convenzionali.
Successivamente, l’articolo 5, comma 5, della legge n. 88 del 2001 ha chiarito, in via interpretativa, che l’articolo 48, comma 8-bis, del TUIR (oggi articolo 51, comma 8-bis, a seguito della riforma del 2004) deve essere interpretato nel senso che, per i lavoratori marittimi italiani imbarcati su navi battenti bandiera estera – ai quali non si applica il criterio delle retribuzioni convenzionali ai sensi degli articoli 4, comma 1, e 5, comma 3, del decreto-legge n. 317 del 1987 — continua a essere escluso dalla base imponibile IRPEF il reddito derivante dall’attività svolta a bordo di tali navi, a condizione che l’attività sia prestata per un periodo superiore a 183 giorni nell’arco di dodici mesi.
La norma, introdotta nel corso dell’esame al Senato, aggiungendo la lettera d-quater) all’ l’articolo 3, comma 3, del testo unico delle imposte sui redditi (TUIR), inserisce nell’elenco dei redditi esclusi dalla base imponibile dell’IRPEF i redditi derivanti dal lavoro dipendente prestato dai lavoratori marittimi residenti in Italia, imbarcati per un periodo superiore a 183 giorni nell'arco di dodici mesi, su navi battenti bandiera estera diverse da quelle iscritte nei registri o battenti bandiera degli Stati dell'Unione europea o dello Spazio economico europeo, annotate nell’elenco delle navi cui si applicano le agevolazioni fiscali e contributive ai sensi dell’articolo 6-ter, comma 1, del decreto-legge n. 457 del 1997 [comma 1, lettera a)].
Il predetto comma 1 dell’articolo 6-ter reca l’estensione delle agevolazioni fiscali e contributive concesse alle navi iscritte nel Registro Internazionale italiano alle imprese di navigazione residenti e non residenti aventi stabile organizzazione nel territorio dello Stato, ai sensi dell'articolo 162 del TUIR, che utilizzano navi iscritte nei registri degli Stati dell'Unione europea o dello Spazio economico europeo ovvero navi battenti bandiera di Stati dell'Unione europea o dello Spazio economico europeo adibite esclusivamente a traffici commerciali internazionali in relazione alle attività di trasporto marittimo o alle attività assimilate al trasporto marittimo.
Le norme, inoltre, integrando il comma 8-bis dell’articolo 81 del TUIR, eliminano i redditi di lavoro dipendente percepiti dai lavoratori marittimi imbarcati sulle navi dal perimetro di applicazione della disciplina sulle retribuzioni convenzionali, recata dal medesimo articolo 51, comma 8-bis [comma 1, lettera b)].
Viene inoltre abrogato il comma 5 dell’articolo 5 della legge n. 88 del 2001, recante l’interpretazione autentica dell’articolo 48, comma 8-bis, del TUIR [ora articolo 51, comma 8-bis, del TUIR post-riforma del 2004] nel senso che per i lavoratori marittimi italiani imbarcati su navi battenti bandiera estera, per i quali, ai sensi dell'articolo 4, comma 1 e dell’articolo 5, comma 3, del decreto-legge n. 317 del 1987, non è applicabile il calcolo sulla base della retribuzione convenzionale, continua ad essere escluso dalla base imponibile fiscale il reddito derivante dall'attività prestata su tali navi per un periodo superiore a 183 giorni nell'arco di dodici mesi. Il medesimo comma prevedeva anche che i lavoratori marittimi percettori del suddetto reddito non potessero in alcun caso essere considerati fiscalmente a carico e, se richiedevano prestazioni sociali agevolate alla pubblica amministrazione, erano comunque tenuti a dichiararlo all'ufficio erogatore della prestazione, ai fini della valutazione della propria situazione economica (comma 2).
Le norme, infine, prevedono che quando le vigenti disposizioni fanno riferimento, per il riconoscimento della spettanza o per la determinazione di deduzioni, detrazioni o benefici di qualsiasi titolo, anche di natura non tributaria, al possesso di requisiti reddituali, si tiene comunque conto anche dei redditi di cui alla lettera d-quater) del comma 3 dell'articolo 3 del TUIR, introdotta dal comma 1 del presente articolo (comma 3).
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta nel corso dell’esame al Senato, inserisce nel testo unico delle imposte sui redditi (TUIR) la disciplina fiscale applicabile ai lavoratori marittimi residenti in Italia imbarcati su navi estere.
In particolare, con una modifica all’articolo 3, comma 3, del TUIR, viene recepita l’esclusione dalla base imponibile IRPEF dei redditi da lavoro dipendente dei marittimi italiani che lavorano per più di 183 giorni in 12 mesi su navi battenti bandiera estera. Tale esclusione era già riconosciuta, in via interpretativa, dall’articolo 5, comma 5, della legge n. 88 del 2001 [comma 1, lettera a)]. Inoltre, con una modifica al comma 8-bis dell’articolo 81 del TUIR, viene esclusa
l’applicazione del regime delle retribuzioni convenzionali ai redditi percepiti dai lavoratori marittimi imbarcati su navi estere, in coerenza con quanto già previsto dall’articolo 5, comma 3, del decreto-legge n. 317 del 1987 [comma 1, lettera b)].
Le norme provvedono infine ad abrogare la norma interpretativa contenuta nell’articolo 5, comma 5, della legge n. 88 del 2001 (comma 2), stabilendo tuttavia che i redditi da lavoro dipendente percepiti dai lavoratori marittimi, pur se esclusi dall’IRPEF, rilevano comunque ai fini della verifica dei requisiti reddituali necessari per accedere a detrazioni, agevolazioni e prestazioni sociali (comma 3).
Al riguardo, non si formulano osservazioni, considerato che le disposizioni di cui ai commi 1 e 2 sembrano limitarsi a trasporre nel TUIR una disciplina fiscale già vigente con riferimento ai redditi di lavoro dipendente dei lavoratori marittimi imbarcati su navi battenti bandiera estera e che le disposizioni di cui al comma 3 – già peraltro contenute nel citato comma 5 dell’articolo 5 della legge n. 88 del 2001 – limitano i conseguenti potenziali effetti in termini di maggiori oneri per la finanza pubblica dovuti a deduzioni, detrazioni o altre agevolazioni anche non tributarie, riconosciute sulla base dei requisiti reddituali.
ARTICOLO 2-ter
Modifica all’articolo 48-bis, comma 1-ter, del decreto del Presidente della Repubblica n. 602 del 1973
La norma, introdotta nel corso dell’esame al Senato, interviene sull’articolo 48-bis, comma 1-ter, del decreto del Presidente della Repubblica n. 602 del 1973, relativo alla verifica, da parte delle pubbliche amministrazioni e delle società a prevalente partecipazione pubblica, prima di procedere a pagamenti di somme dovute nei confronti degli esercenti arti e professioni per l'attività professionale dai medesimi svolta, dell’eventuale inadempimento dell’obbligo di versamento derivante dalla notifica di una o più cartelle di pagamento.
In caso di esito positivo della verifica, le pubbliche amministrazioni e le società a prevalente partecipazione pubblica sono tenute a procedere, direttamente in base all'esito della verifica, al pagamento in favore: a) dell'agente della riscossione, fino a concorrenza del debito risultante dalla verifica; b) del beneficiario, nei limiti delle somme eventualmente eccedenti l'ammontare del predetto debito.
La norma modifica la soglia dell’inadempimento rilevante ai fini dell’esito positivo della verifica, sostituendo l’espressione “di qualunque ammontare” con “per un ammontare complessivo pari almeno a cinquemila euro”.
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, interviene sull’articolo 48-bis, comma 1-ter, del decreto del Presidente della Repubblica n. 602 del 1973, relativo alla verifica, da parte delle pubbliche amministrazioni e delle società a prevalente partecipazione pubblica, prima di procedere a pagamenti di somme dovute nei confronti degli esercenti arti e professioni per l'attività professionale dai medesimi svolta, dell’eventuale inadempimento dell’obbligo di versamento derivante dalla notifica di una o più cartelle di pagamento.
In caso di esito positivo della verifica, le pubbliche amministrazioni e le società a prevalente partecipazione pubblica sono tenute a procedere, direttamente in base all'esito della verifica, al pagamento in favore:
- dell'agente della riscossione, fino a concorrenza del debito risultante dalla verifica;
- del beneficiario, nei limiti delle somme eventualmente eccedenti l'ammontare del predetto debito.
La norma modifica la soglia dell’inadempimento rilevante ai fini dell’esito positivo della verifica, sostituendo l’espressione “di qualunque ammontare” con “per un ammontare complessivo pari almeno a cinquemila euro”.
Al riguardo, appare necessario un chiarimento da parte del Governo, posto che la limitazione dell’applicazione della procedura di pagamento vigente ai soli inadempimenti di importo pari almeno a cinquemila euro, rendendo più difficoltoso il recupero di crediti erariali, appare suscettibile di determinare minori entrate in termini di cassa rispetto a quelle che dovrebbero essere incorporate nei tendenziali di finanza pubblica, a fronte delle quali, per altro, non dovrebbero neppure manifestarsi risparmi di spesa da poter utilizzare a compensazione, posto che le verifiche sui pagamenti relativi a prestazioni professionali dovrebbero essere comunque svolte, indipendentemente dal relativo importo.
ARTICOLO 3
Rateizzazione della tassazione dell'avviamento negativo nelle operazioni di cessione dell'azienda o di un ramo di essa con continuazione dell'attività e mantenimento degli assetti occupazionali
Normativa previgente. L'articolo 83 (Determinazione del reddito complessivo), comma 1, del testo unico delle imposte sui redditi (TUIR) stabilisce che, per i soggetti che redigono il bilancio in base ai principi contabili internazionali di cui al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio, del 19 luglio 2002 – anche nella formulazione derivante dalla procedura prevista dall'articolo 4, comma 7-ter, del decreto legislativo n. 38 del 2005 – valgono, anche in deroga alle disposizioni dei successivi articoli della sezione I del medesimo decreto, i criteri di qualificazione, imputazione temporale e classificazione in bilancio previsti dai rispettivi princìpi contabili.
In merito all’imputazione temporale, si rammenta che il principio contabile internazionale International Financial Reporting Standard 3 (IFRS 3) prevede che l’utile derivante da un acquisto a prezzi favorevoli (cosiddetto “avviamento negativo” o “badwill”), che ricorre quando il valore netto delle attività identificabili acquisite e delle passività assunte eccede il corrispettivo trasferito e gli altri elementi rilevanti dell’aggregazione aziendale, sia rilevato nel prospetto dell’utile (perdita) d’esercizio alla data di acquisizione, previa verifica della corretta identificazione e valutazione degli elementi dell’operazione.
La norma introduce, all’articolo 86 (Plusvalenze patrimoniali) del decreto del Presidente della Repubblica n. 917 del 1986, il nuovo comma 5-ter, nel quale si prevede che, per i soggetti che redigono il bilancio in base ai princìpi contabili internazionali, la differenza, qualora negativa, tra il corrispettivo e il valore dei beni e dei rapporti giuridici che costituiscono l'azienda o il ramo d'azienda (cosiddetto “avviamento negativo” o “badwill”), nelle operazioni di cessione dell'azienda o di un ramo di essa con continuazione dell'attività e mantenimento degli assetti occupazionali, limitatamente alla quota rilevata nel conto economico, concorra in quote costanti alla formazione del reddito nell'esercizio stesso e nei quattro successivi, anziché in misura intera nell’esercizio corrente (comma 1).
La norma introduce, altresì, all'articolo 11 (Disposizioni comuni per la determinazione del valore della produzione netta) del decreto legislativo n. 446 del 1997, il nuovo comma 4-nonies, nel quale si prevede che, per i soggetti che redigono il bilancio in base ai princìpi contabili internazionali, la differenza, qualora negativa, tra il corrispettivo e il valore dei beni e dei rapporti giuridici che costituiscono l'azienda o il ramo d'azienda, nelle operazioni di cessione dell'azienda o di un ramo di essa con continuazione dell'attività e mantenimento degli assetti occupazionali, limitatamente alla quota rilevata nel conto economico, concorra in quote costanti alla determinazione del valore della produzione netta nell'esercizio stesso e nei quattro successivi (comma 2).
Le disposizioni di cui ai commi 1 e 2 si applicano a decorrere dal periodo d'imposta in corso al 31 dicembre 2024 (comma 3).
In proposito, la relazione illustrativa sottolinea che, per la maggior parte dei soggetti con esercizio non coincidente con l’anno civile, la modifica ha effetto già in sede di determinazione del reddito da effettuarsi con la prossima dichiarazione dei redditi da presentare entro la scadenza dei termini successivi a quello di entrata in vigore della disposizione in commento. In altri termini, stante la finalità delle operazioni in esame, la decorrenza è stata individuata nel senso prospettato, al fine di consentire l’accesso al maggior numero possibile di soggetti tra quelli che, al momento di entrata in vigore del presente decreto, non hanno ancora presentato la dichiarazione dei redditi. Per la generalità dei contribuenti, invece (ossia per quelli con esercizio coincidente con l’anno civile), dovrà essere presentata una dichiarazione integrativa ai sensi dell’articolo 2, comma 8, del decreto del Presidente della Repubblica n. 322 del 1998, al fine di adeguarsi alle disposizioni di cui al comma 237 dell’articolo 1 della legge n. 234 del 2021, come modificato dal comma 1 dell’articolo in esame.
La norma prevede infine che agli oneri derivanti dalla norma in esame, valutati in 22,2 milioni di euro per l'anno 2026, in 3 milioni di euro per l'anno 2027 e in 0,6 milioni di euro per l'anno 2028, si provvede ai sensi del successivo articolo 18 (comma 4).
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti attesi sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Minori entrate tributarie |
|
| Rateizzazione della tassazione delle plusvalenze determinate dell’avviamento negativo nelle operazioni di acquisto di aziende, di cui all’art. 1, c. 237, della L. 234/2021 – IRES (comma 2). |
22,2 |
3,0 |
0,6 |
22,2 |
3,0 |
0,6 |
22,2 |
3,0 |
0,6 |
La relazione tecnica, riferita al testo originario del provvedimento, afferma che la norma, che prevede la rateizzazione quinquennale della tassazione del badwill, comporta effetti finanziari negativi nei primi quattro anni di applicazione della misura.
L’effetto della norma, in termini di cassa, risulta per altro positivo nel 2029 ed è pari a 1,8 milioni di euro (cfr. infra).
Ai fini della stima degli effetti finanziari, all’interno della banca dati dell’imposta di registro relativa agli anni 2022-2024, sono stati individuati i soggetti che adottano i princìpi contabili IAS/IFRS che hanno effettuato operazioni contraddistinte dal codice negozio 1118 (compravendita di aziende). L’analisi delle note integrative dei rispettivi bilanci ha consentito di verificare se, nelle operazioni di aggregazione aziendale concluse nel periodo considerato, la purchase price allocation avesse generato un avviamento positivo (“goodwill”) oppure un avviamento negativo (“negative goodwill” o “badwill”) imputato a conto economico e rilevante ai fini IRES.
Nel complesso, evidenziando preliminarmente il numero limitato di fattispecie, nel periodo analizzato (2022-2024) è stato contabilizzato a conto economico un ammontare di componenti positivi di reddito riconducibili al badwill pari a 25 milioni di euro, che ha comportato l’inclusione nelle imposte correnti di un ammontare complessivo di IRES pari a 6,0 milioni di euro, considerando l’aliquota legale pari al 24 per cento.
Con riferimento all’IRAP, si rileva che i soggetti che hanno registrato un badwill a conto economico hanno imputato tale componente positiva di reddito in una voce non rilevante ai fini della determinazione della base imponibile del tributo. Conseguentemente, secondo la relazione tecnica, dalla norma non derivano effetti rispetto alle previsioni a legislazione vigente relative al gettito IRAP.
La quantificazione assume che l’imputazione annuale del badwill a conto economico generi un’IRES dovuta in misura pari al doppio di quella osservata nel periodo 2022-2024, ovvero in misura pari a 12 milioni di euro.
La previsione di una rateizzazione di tale imposta, in quote costanti su un periodo quinquennale, determina effetti finanziari negativi nei primi quattro anni di applicazione della misura.
Nelle tabelle che seguono sono indicati gli effetti finanziari in termini di competenza e cassa, con un acconto IRES del 75 per cento, tenuto conto dell’entrata in vigore della norma nel 2026 con riferimento alle operazioni effettuate a decorrere dal periodo d’imposta in corso al 31 dicembre 2024.
| Competenza |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
2031 |
| Ires |
-9,6 |
-7,2 |
-4,8 |
-2,4 |
0,0 |
0,0 |
0,0 |
0,0 |
importi in milioni di euro
| Cassa |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
2031 |
| Ires |
0,0 |
0,0 |
-22,2 |
-3,0 |
-0,6 |
1,8 |
0,0 |
0,0 |
importi in milioni di euro
Nel corso dell’esame presso la Commissione Bilancio del Senato, il Governo ha depositato una Nota in risposta alle osservazioni formulate dalla Commissione stessa sul provvedimento, che riguardavano, in particolare, il motivo per cui, ai fini della quantificazione, la relazione tecnica assume che l’imputazione annuale del badwill a conto economico generi un’IRES dovuta in misura pari al doppio di quella osservata nel periodo 2022-2024, nonché l’entità della presumibile platea cui verrà applicata la misura, distinguendo fra i soggetti che non hanno ancora presentato la dichiarazione dei redditi e i contribuenti che invece dovranno presentare una dichiarazione integrativa. Al riguardo, il Governo ha confermato la prudenzialità della stima in quanto, data la particolarità dell’operazione, la straordinarietà della stessa e i dubbi interpretativi dell’applicazione della tassazione al badwill, è stato necessario analizzare i bilanci IAS nel periodo 2022-2024 per poter individuare operazioni potenzialmente rientranti nella modifica normativa. Inoltre, i dati medi del periodo considerato, relativi al badwill tassato, sono stati raddoppiati proprio per mantenere un carattere di prudenzialità nella stima che, nel caso in cui fosse stata limitata ai dati dell’ultima annualità disponibile, non avrebbe prodotto effetti, per l’assenza delle fattispecie interessate. Relativamente alle potenziali operazioni da parte di soggetti che non hanno presentato ancora dichiarazione o che potrebbero presentare una dichiarazione integrativa, il Governo ha rappresentato di non disporre di elementi informativi.
La Commissione Bilancio del Senato, preso atto dei chiarimenti forniti dal Governo, ha infine approvato una proposta di parere non ostativo condizionato, ai sensi dell'articolo 81 della Costituzione, al recepimento di talune modificazioni al successivo articolo 18.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame interviene sulla disciplina fiscale delle operazioni di cessione d’azienda o di ramo d’azienda poste in essere da soggetti che redigono il bilancio secondo i princìpi contabili internazionali, introducendo, da un lato, il comma 5-ter all’articolo 86 del decreto del Presidente della Repubblica n. 917 del 1986 e, dall’altro, il comma 4-novies all’articolo 11 del decreto legislativo n. 446 del 1997. In particolare, viene stabilito che la differenza negativa tra il corrispettivo e il valore dei beni e dei rapporti giuridici costituenti l’azienda o il ramo d’azienda (cosiddetto “avviamento negativo” o “badwill”), nelle operazioni di cessione dell'azienda o di un ramo di essa con continuazione dell'attività e mantenimento degli assetti occupazionali, rilevi fiscalmente – limitatamente alla quota rilevata nel conto economico – mediante imputazione in quote costanti nell’esercizio di realizzo e nei quattro successivi, anziché in misura intera nell’esercizio corrente, sia ai fini della determinazione del reddito d’impresa sia ai fini della determinazione del valore della produzione netta. Le disposizioni trovano applicazione a decorrere dal periodo d’imposta in corso al 31 dicembre 2024. Gli oneri derivanti dalla norma sono quantificati in 22,2 milioni di euro per l’anno 2026, in 3 milioni di euro per l’anno 2027 e in 0,6 milioni di euro per l’anno 2028, ai quali si provvede ai sensi del successivo articolo 18.
La relazione tecnica evidenzia che la norma, introducendo la rateizzazione quinquennale della tassazione dell’avviamento negativo, determina effetti finanziari negativi ai fini IRES nei primi quattro anni di applicazione. La quantificazione è effettuata sulla base dei dati della banca dati dell’imposta di registro relativi al periodo 2022-2024, con individuazione dei soggetti che adottano i princìpi contabili IAS/IFRS che hanno effettuato operazioni di compravendita di aziende e successiva analisi delle note integrative dei bilanci per verificare la rilevazione di un avviamento negativo imputato a conto economico e rilevante ai fini IRES. Da tale analisi, emerge un ammontare di componenti positivi di reddito riconducibili ad avviamento negativo pari a 25 milioni di euro, corrispondente ad un gettito IRES di circa 6 milioni (aliquota pari al 24 per cento). La relazione tecnica riferisce, altresì, che l’imputazione annuale del badwill a conto economico generi un’IRES dovuta in misura pari al doppio di quella osservata nel periodo 2022-2024, ovvero in misura pari a 12 milioni di euro.
Al riguardo, nel corso dell’esame presso la Commissione Bilancio del Senato, il Governo ha confermato la prudenzialità della stima in quanto, data la particolarità dell’operazione, la straordinarietà della stessa e i dubbi interpretativi dell’applicazione della tassazione al badwill, è stato necessario analizzare i bilanci IAS nel periodo 2022-2024 per poter individuare operazioni potenzialmente rientranti nella modifica normativa. Inoltre, i dati medi del periodo considerato, relativi al badwill tassato, sono stati raddoppiati per mantenere un carattere di prudenzialità nella stima che, nel caso in cui fosse stata limitata ai dati dell’ultima annualità disponibile, non avrebbe prodotto effetti, per l’assenza delle fattispecie interessate.
Con riferimento all’IRAP, la relazione tecnica non rileva effetti finanziari rispetto alle previsioni a legislazione vigente, in quanto l’avviamento negativo risulta imputato a conto economico in una voce non rilevante ai fini della determinazione della base imponibile del tributo.
Gli effetti IRES sono quindi quantificati in termini di competenza e cassa, tenendo conto di un acconto IRES del 75 per cento e dell’entrata in vigore della norma nel 2026, con riferimento alle operazioni effettuate a decorrere dal periodo d’imposta in corso al 31 dicembre 2024.
Al riguardo, con riferimento alla quantificazione delle minori entrate IRES nei primi quattro anni di applicazione della misura, si osserva che la relazione tecnica ipotizza un ammontare di IRES dovuta pari a 12 milioni di euro annui, valore risultante da un raddoppio del dato osservato nel periodo 2022-2024, senza tuttavia esplicitare i presupposti di tale incremento. Pur prendendo atto dei chiarimenti forniti dal Governo circa il carattere prudenziale della stima, appare comunque necessario che siano acquisiti maggiori elementi di informazione in merito alla metodologia e ai dati assunti a base della stima, con particolare riferimento alle motivazioni e all’effettiva prudenzialità del citato raddoppio.
Inoltre, preso atto che il Governo ha rappresentato di non disporre di elementi informativi circa le potenziali operazioni da parte di soggetti che non hanno ancora presentato la dichiarazione o che potrebbero presentare una dichiarazione integrativa, appare comunque necessario che siano acquisiti ulteriori elementi informativi in merito ai criteri applicati nella quantificazione degli oneri, in particolare con riferimento all'entità della platea dei contribuenti interessati dalla misura, distinguendo tra i soggetti con esercizio coincidente e non coincidente con l’anno civile e chiarendo, altresì, gli effetti finanziari derivanti dal rimborso delle imposte già versate, in eccedenza, per l’annualità 2024. Sotto un diverso profilo, con riferimento alla dinamica dei flussi fiscali, si rileva che la relazione tecnica non illustra distintamente le componenti finanziarie lorde che determinano la perdita di gettito stimata: appare pertanto necessario che sia fornita la scomposizione tra l’imposta non più dovuta con riferimento ad un dato esercizio e le quote di imposta dovute nel medesimo per effetto del differimento previsto dalla norma in esame.
Non si formulano invece osservazioni in merito all’IRAP, preso atto di quanto affermato dalla relazione tecnica in merito all’imputazione contabile dell’avviamento negativo in una voce non rilevante ai fini della determinazione della base imponibile del tributo, con la conseguenza che dalla norma non derivano effetti rispetto alle previsioni a legislazione vigente.
ARTICOLO 4
Esenzione per gli interessi da titolo obbligazionario corrisposti ai sistemi di garanzia dei depositanti
Normativa vigente. L’articolo 2 del decreto legislativo n. 239 del 1996 disciplina l’imposta sostitutiva sugli interessi, premi ed altri frutti di talune obbligazioni e titoli similari. In particolare, prevede l’aliquota del 12,5 per cento sugli interessi, premi e altri proventi derivanti dai titoli pubblici italiani e da quelli ad essi equiparati, mentre si applica l’aliquota del 26 per cento per le altre obbligazioni, come elevata dall’articolo 3 del decreto-legge n. 66 del 2014.
Si ricorda che, a decorrere dal 1° gennaio 2027, la norma di riferimento per l’imposta sostitutiva sarà l’articolo 63 del decreto legislativo n. 33 del 2025, le cui disposizioni saranno applicabili dalla medesima data.
La norma prevede che, in considerazione della possibilità di un consistente incremento dei rendimenti, gli interessi e gli altri proventi delle obbligazioni e dei titoli similari corrisposti ai sistemi di garanzia dei depositanti siano esenti dall'imposta sostitutiva sugli interessi, premi ed altri frutti di talune obbligazioni e titoli similari, di cui all'articolo 2 del decreto legislativo n. 239 del 1996. Tale previsione si applica agli interessi e agli altri proventi corrisposti a decorrere dalla data di entrata in vigore del decreto in esame e fino al 31 dicembre 2028 (comma 1).
Agli oneri, valutati in 16,8 milioni di euro per ciascuno degli anni 2026, 2027 e 2028, si provvede ai sensi del successivo articolo 18 (comma 2).
La relazione illustrativa sottolinea che, in considerazione della possibilità di un apprezzamento del rischio – causato dalle recenti tensioni economiche globali –, con la norma in commento si escludono dall’ambito oggettivo di applicazione dell’imposta sostitutiva disciplinata dal decreto legislativo n. 239 del 1996 i proventi derivanti dagli investimenti in obbligazioni e titoli similari effettuati dai sistemi di garanzia dei depositanti operanti in Italia, allo scopo di evitare una riduzione delle risorse disponibili per lo svolgimento delle loro attività istituzionali.
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti attesi sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Minori entrate tributarie |
|
| Esenzione dall'imposta sostitutiva sui redditi da capitale relativa agli interessi corrisposti ai sistemi di garanzia dei depositanti, di cui all'art. 96, del decreto legislativo n. 385 del 1993 (comma 1). |
16,8 |
16,8 |
16,8 |
16,8 |
16,8 |
16,8 |
16,8 |
16,8 |
16,8 |
La relazione tecnica, riferita al testo originario del provvedimento, afferma che la norma prevede, fino al 31 dicembre 2028, l’esclusione, dall’ambito oggettivo di applicazione dell’imposta sostitutiva di cui al decreto legislativo n. 239 del 1996 e al decreto legislativo n. 33 del 2025, dei proventi derivanti dagli investimenti in obbligazioni e titoli similari corrisposti ai sistemi di garanzia dei depositanti operanti in Italia.
La relazione tecnica riporta che, ai fini della valutazione finanziaria, sono stati esaminati i bilanci 2024 dei principali fondi di garanzia dei depositanti. In particolare, è stato preso in considerazione il Fondo Interbancario di Tutela dei Depositi (FITD), che è un consorzio di diritto privato, costituito nel 1987 su base volontaria e divenuto successivamente obbligatorio, che garantisce i depositi in caso di liquidazione di una banca consorziata fino a 100.000 euro per depositante e per banca. Attualmente, aderiscono al FITD tutte le banche italiane, ad eccezione di quelle di credito cooperativo e delle casse rurali/casse, che aderiscono al Fondo di Garanzia dei Depositanti del Credito Cooperativo (FGDCC), anch’esso esaminato ai fini della stima degli effetti finanziari della misura.
Secondo la relazione tecnica, dall’esame dei bilanci dei due suddetti fondi risulta un’imposta versata (imposta sostitutiva sui proventi finanziari pari al 12,5/26 per cento) di circa 8,4 milioni di euro su base annua, che viene prudenzialmente raddoppiata nell'importo per considerare eventuali altri operatori e potenziali maggiori proventi finanziari esenti.
Pertanto, nella relazione tecnica si stima che l’intervento determini i seguenti effetti finanziari:
(milioni di euro)
| |
2026 |
2027 |
2028 |
2029 |
| Imposta sostitutiva |
-16,8 |
-16,8 |
-16,8 |
0,0 |
Nel corso dell’esame presso la Commissione Bilancio del Senato, il Governo ha depositato una Nota in risposta alle osservazioni formulate dalla Commissione stessa sul provvedimento, che, in merito alla quantificazione degli oneri derivanti dall’esenzione dell’imposta sostitutiva di cui all’articolo 2 del decreto legislativo n. 239 del 1996, rilevava che la relazione tecnica, pur fornendo delle indicazioni circa i fondi di garanzia dei depositanti presi in considerazione, non indicava gli ulteriori dati in base ai quali è possibile determinare l’importo dell’imposta versata e quantificata dalla relazione tecnica in 8,4 milioni di euro su base annua. La Commissione, sul punto, riteneva che dovesse essere acquisito l’avviso del Governo. In proposito, il Governo ha precisato che, ai fini della valutazione finanziaria, sono stati analizzati i bilanci relativi all’anno d’imposta 2024, rispettivamente del Fondo Interbancario di Tutela dei Depositi (FITD) e del Fondo di Garanzia dei Depositanti del Credito Cooperativo (FGDCC). Il FITD è un consorzio di diritto privato, costituito su base volontaria ma divenuto obbligatorio nel tempo, al quale aderiscono 123 banche consorziate, in altre parole tutte le banche italiane nonché le succursali di banche extracomunitarie autorizzate in Italia (salvo che non partecipino a un sistema di garanzia estero equivalente). Restano escluse soltanto le banche di credito cooperativo e le casse rurali/casse raiffeisen, che aderiscono, a loro volta, al secondo Fondo esaminato (FGDCC). Tutto ciò premesso, secondo il Governo, si può concludere che i bilanci dei due Fondi esaminati includano la quasi totalità dei proventi finanziari sottoposti all’imposta sostitutiva in esame. In un’ottica prudenziale, e non essendo in possesso dei dati su operatori diversi da banche tradizionali e banche di credito cooperativo, l’importo dell’imposta sostitutiva risultante dai bilanci dei due Fondi è stato raddoppiato al fine di considerare l’eventualità di altri soggetti e maggiori proventi finanziari esenti.
La Commissione Bilancio del Senato, preso atto dei chiarimenti forniti dal Governo, ha infine approvato una proposta di parere non ostativo condizionato, ai sensi dell'articolo 81 della Costituzione, al recepimento di talune modificazioni al successivo articolo 18.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame prevede che, in considerazione della possibilità di un consistente incremento dei rendimenti, gli interessi e gli altri proventi delle obbligazioni e dei titoli similari corrisposti ai sistemi di garanzia dei depositanti siano esenti dall'imposta sostitutiva sugli interessi, premi ed altri frutti di talune obbligazioni e titoli similari, di cui all'articolo 2 del decreto legislativo n. 239 del 1996. Tale previsione si applica agli interessi e agli altri proventi corrisposti a decorrere dalla data di entrata in vigore del decreto in esame e fino al 31 dicembre 2028. Agli oneri, valutati in 16,8 milioni di euro per ciascuno degli anni 2026, 2027 e 2028, si provvede ai sensi del successivo articolo 18.
La relazione tecnica afferma che, ai fini della valutazione finanziaria, sono stati esaminati i bilanci 2024 dei principali fondi di garanzia dei depositanti, in particolare il Fondo Interbancario di Tutela dei Depositi (FITD) e il Fondo di Garanzia dei Depositanti del Credito Cooperativo (FGDCC). Dall’esame dei bilanci dei citati fondi risulta un’imposta versata (imposta sostitutiva sui proventi finanziari pari al 12,5/26 per cento) di circa 8,4 milioni di euro su base annua, che viene prudenzialmente raddoppiata nell'importo per considerare eventuali altri operatori e potenziali maggiori proventi finanziari esenti. Si stima, pertanto, che l’intervento determini minori entrate da imposta sostitutiva per 16,8 milioni di euro per ciascun anno dal 2026 al 2028.
Al riguardo, si osserva che la relazione tecnica e gli ulteriori chiarimenti forniti dal Governo, pur individuando i sistemi di garanzia dei depositanti presi a riferimento ed esponendo le ragioni del raddoppio dell’imposta sostitutiva versata, non espongono i dati analitici necessari a ricostruire l’importo di 8,4 milioni di euro indicato come gettito annuo, segnatamente la ripartizione tra le aliquote del 12,5 e del 26 per cento. Ciò stante, appare pertanto necessario acquisire ulteriori elementi informativi da parte del Governo.
ARTICOLO 5
Differimento dell’applicazione del contributo di cui all’articolo 1, comma 126, della legge n. 199 del 2025
La norma prevede che, ferma restando l’attività di adeguamento dei sistemi informativi da parte dell’Agenzia delle dogane e dei monopoli, il contributo alla copertura delle spese doganali per le spedizioni di modico valore da Paesi terzi, introdotto dall’articolo 1, comma 126, della legge n. 199 del 2025 (legge di bilancio 2026), non si applichi alle spedizioni anteriori alla data del 1° luglio 2026.
Si ricorda che l’articolo 1, comma 126, della legge n. 199 del 2025 ha previsto un contributo alla copertura delle spese amministrative correlate agli adempimenti doganali relativi alle spedizioni di modico valore provenienti da Paesi terzi. In particolare, il contributo si applica alle spedizioni provenienti da Paesi non appartenenti all'Unione europea e di valore dichiarato non superiore a 150 euro
Il prospetto riepilogativo, riferito al testo originario del provvedimento, non ascrive alla norma effetti sui saldi di finanza pubblica.
La relazione tecnica, riferita al testo originario del provvedimento, specifica che la disposizione non determina effetti finanziari in quanto la relazione tecnica della norma che ha istituito il contributo in esame aveva già considerato un periodo di sei mesi per la predisposizione dei sistemi di monitoraggio necessari alla concreta applicazione della misura, ascrivendo, pertanto, effetti finanziari calcolati su metà anno per il 2026.
In merito ai profili di quantificazione, si evidenzia preliminarmente che la norma in esame prevede che il contributo alla copertura delle spese doganali per le spedizioni di modico valore da Paesi terzi, introdotto dall’articolo 1, comma 126, della legge n. 199 del 2025 (legge di bilancio 2026), non si applichi alle spedizioni anteriori alla data del 1° luglio 2026.
Al riguardo, non si formulano osservazioni, considerato che, come riportato dalla relazione tecnica, già l’articolo 1, comma 126, della legge n. 199 del 2025 associava al contributo in parola per l’anno 2026 effetti positivi sui saldi di finanza pubblica solo a partire dalla seconda metà dell’esercizio finanziario 2026, tenuto conto del tempo necessario per la predisposizione dei relativi sistemi di monitoraggio da parte dell’Agenzia delle dogane e dei monopoli.
ARTICOLO 6
Disposizione in materia di ritenuta sulle provvigioni
Normativa previgente. I commi 140 e 141 dell’’articolo 1 della legge n. 199 del 2025 (legge di bilancio 2026), novellando, rispettivamente, il quinto comma dell'articolo 25-bis del decreto del Presidente della Repubblica n. 600 del 1973 e il comma 5 dell'articolo 39 del testo unico in materia di versamenti e di riscossione, hanno introdotto un obbligo di sostituzione di imposta all’interno di settori economici prima sprovvisti, tra cui agenzie di viaggio e turismo, agenti intermediari marittimi e aerei, operatori di imprese petrolifere.
Il comma 142 del medesimo articolo 1 della legge n. 199 del 2025, ha disposto che quanto previsto dalle summenzionate disposizioni si applichi a partire dal 1° marzo 2026.
All’ampliamento dell’applicazione della ritenuta d’acconto, come risulta dalla relazione tecnica alla legge n. 199 del 2025, sono stati ascritti effetti positivi sui saldi di finanza pubblica pari a 71,3 milioni per il 2026 e 85,6 milioni a decorrere dal 2027.
La norma proroga, dal 1° marzo al 1° maggio 2026, la decorrenza dell’applicazione della ritenuta sulle provvigioni per attività di intermediazione commerciale di cui ai commi 140 e 141, della legge n. 199 del 2025. Ai relativi oneri, valutati in 14,3 milioni di euro per l’anno2026, si provvede ai sensi dell’articolo 18 (cfr. infra).
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti attesi sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Minori entrate tributarie |
|
| Posticipazione dal 1° marzo al 1° maggio 2026 della data di riferimento per l'applicazione della ritenuta sui compensi corrisposti alle agenzie di viaggi e turismo, di cui all'art. 1, c. 142, della L. 199/2025 |
14,3 |
|
|
14,3 |
|
|
14,3 |
|
|
La relazione tecnica, riferita al testo originario del provvedimento, riferisce che, sulla base dei dati e della metodologia adottati in sede di valutazione della norma originaria, il rinvio dell’applicazione della misura per due mesi determina effetti negativi corrispondenti a due dodicesimi dell’onere valutato per l’intera annualità, stimabili, pertanto, in 14,3 milioni di euro nel 2026.
In merito ai profili di quantificazione, si evidenzia preliminarmente che la norma in esame proroga, dal 1° marzo al 1° maggio 2026, la decorrenza dell’applicazione della ritenuta sulle provvigioni per attività di intermediazione commerciale di cui ai commi 140 e 141, della legge n. 199 del 2025 (legge di bilancio 2026).
Al riguardo, non si formulano osservazioni sulla quantificazione dei relativi oneri, valutati in 14,3 milioni di euro, per l’anno 2026, posto che, come riferito dalla relazione tecnica, lo stesso è stato computato sulla base dei criteri utilizzati per la quantificazione del maggior gettito derivante dalla norma originaria e che l’onere associato allo slittamento temporale di due mesi appare coerente con la stima effettuata per l’intera annualità.
ARTICOLO 6, commi da 2-bis a 2-quater
Disposizione in materia di ritenuta sulle provvigioni
La norma, introdotta nel corso dell’esame al Senato, novella l’articolo 25-bis del decreto del Presidente della Repubblica n. 600 del 1973, recante disposizioni comuni in materia di accertamento delle imposte sui redditi, e il corrispondente articolo 39 del decreto legislativo n. 33 del 2025 (testo unico in materia di versamenti e riscossione).
In particolare la norma, modificando l’articolo 39, comma 5, del testo unico in materia di versamenti e di riscossione, reintroduce l’esenzione dal pagamento della ritenuta sulle provvigioni inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento di affari per le agenzie di viaggio e turismo, limitandola, tuttavia, ai compensi comunque denominati percepiti per la vendita, l’emissione, la prenotazione o l’intermediazione dei documenti di viaggio relativi al trasporto di persone (comma 2-bis).
Si ricorda che l’articolo 1, commi da 140 a 142, della legge n. 199 del 2025, ha abolito, a decorrere dal 1° marzo 2026, l’esenzione dal pagamento della ritenuta sulle provvigioni inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento di affari per i seguenti soggetti: agenzie di viaggio e turismo; agenti, raccomandatari e mediatori marittimi e aerei; agenti e commissionari di imprese petrolifere per le prestazioni ad esse rese direttamente. La relativa relazione tecnica ha quantificato maggiori entrate tributarie pari a 71,3 milioni di euro per l’anno 2026 e 85,6 a decorrere dal 2027.
Vengono inoltre apportate modifiche di contenuto identico al corrispondente articolo 25-bis, quinto comma, del sopra citato decreto del Presidente della Repubblica 29 settembre 1973, n. 600 (comma 2-ter).
Si ricorda che il predetto articolo 25-bis, a decorrere dal 1° gennaio 2027, sarà sostituito dall’articolo 39 del Testo unico in materia di versamenti e di riscossione, di cui al decreto legislativo n. 33 del 2025.
Agli oneri derivanti dall’attuazione dei commi 2-bis e 2-ter, valutati in 7,8 milioni di euro per l’anno 2026 e 3,3 milioni di euro annui a decorrere dall’anno 2027, si provvede mediante corrispondente riduzione dello stanziamento del fondo speciale di parte corrente, nell’ambito del bilancio triennale 2026-2028, allo scopo parzialmente utilizzando l’accantonamento relativo al Ministero del turismo (2-quater).
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame modificando gli articoli 39, comma 5, del decreto legislativo n. 33 del 2025 e il corrispondente articolo 25-bis, quinto comma, del decreto del Presidente della Repubblica n. 600 del 1973, reintroduce l’esenzione dal pagamento della ritenuta sulle provvigioni inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento di affari per le agenzie di viaggio e turismo, limitandola ai compensi comunque denominati percepiti per la vendita, l’emissione, la prenotazione o l’intermediazione dei documenti di viaggio relativi al trasporto di persone (commi 2-bis e 2-ter).
Agli oneri derivanti dall’attuazione dei commi 2-bis e 2-ter, valutati in 7,8 milioni di euro per l’anno 2026 e 3,3 milioni di euro annui a decorrere dall’anno 2027, si provvede con le modalità ivi previste (cfr. infra) [comma 2-quater].
In proposito, appare necessario acquisire dal Governo dati ed elementi informativi volti ad assicurare la congruità della previsione di spesa contenuta nella norma di cui trattasi.
In merito ai profili di copertura finanziaria, si fa presente che il comma 2-quater dell’articolo 6 provvede agli oneri derivanti dall’attuazione dei precedenti commi 2-bis e 2-ter, valutati in 7,8 milioni di euro per l’anno 2026 e in 3,3 milioni di euro annui a decorrere dall’anno 2027, mediante corrispondente riduzione dell’accantonamento del fondo speciale di parte corrente, relativo al bilancio triennale 2026-2028, di competenza del Ministero del turismo.
Al riguardo non si formulano osservazioni, dal momento che l’accantonamento oggetto di riduzione presenta le necessarie disponibilità.
ARTICOLO 7, commi da 1 a 3
Modifiche alla disciplina della maggiorazione dell’ammortamento per gli investimenti in beni strumentali
Normativa previgente. L’articolo 1, commi da 427 a 436, della legge n. 199 del 2025 (legge di bilancio 2026) prevede, per i soggetti titolari di reddito d'impresa che effettuano investimenti in beni strumentali destinati a strutture produttive ubicate in Italia, una maggiorazione del costo di acquisizione di tali beni, ai fini della deduzione delle quote di ammortamento e dei canoni di locazione finanziaria dalle imposte sui redditi. Il beneficio spetta per gli investimenti in beni prodotti in uno degli Stati membri dell'Unione europea o in Stati aderenti all'Accordo sullo Spazio economico europeo (SEE), effettuati dal 1° gennaio 2026 al 30 settembre 2028. La maggiorazione da applicare al costo degli investimenti è pari al 180 per cento, per investimenti fino a 2,5 milioni di euro; al 100 per cento, per investimenti oltre 2,5 milioni di euro e fino a 10 milioni di euro; al 50 per cento, per investimenti oltre 10 milioni di euro e fino a 20 milioni di euro.
La norma interviene sulla disciplina dell’agevolazione in forma di cosiddetto “iperammortamento”, eliminando il requisito della provenienza geografica dei beni richiesto dall’articolo 1, comma 427, della legge n. 199 del 2025 (legge di bilancio 2026), al fine di rendere ammissibili alla disciplina agevolativa dell’iperammortamento anche gli investimenti aventi ad oggetto beni strumentali prodotti al di fuori dei Paesi dell’Unione europea e dei Paesi aderenti all’Accordo sullo Spazio economico europeo.
Agli oneri derivanti dalla norma in esame, valutati in 95,6 milioni di euro per l’anno 2027, 191,5 milioni di euro per l’anno 2028, 297,5 milioni di euro per ciascuno degli anni 2029 e 2030, 267,6 milioni di euro per l’anno 2031, 172 milioni di euro per l’anno 2032, 45,2 milioni di euro per l’anno 2033 e 5,6 milioni di euro per l’anno 2034 si provvede ai sensi dell’articolo 18 (cfr. infra).
La norma stabilisce che le disposizioni in esame si applicano agli investimenti effettuati dal 1° gennaio 2026.
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Minori entrate tributarie |
|
| Applicabilità anche ai beni strumentali di provenienza extra UE della maggiorazione dell’ammortamento per gli investimenti in beni strumentali, di cui all'art. 1, c. 427, della L. 199/2025 - IRES |
|
81,9 |
164,2 |
|
81,9 |
164,2 |
|
81,9 |
164,2 |
| Applicabilità anche ai beni strumentali di provenienza extra UE della maggiorazione dell’ammortamento per gli investimenti in beni strumentali, di cui all'art. 1, c. 427, della L. 199/2025 - IRPEF |
|
13,1 |
25,7 |
|
13,1 |
25,7 |
|
13,1 |
25,7 |
| Applicabilità anche ai beni strumentali di provenienza extra UE della maggiorazione dell’ammortamento per gli investimenti in beni strumentali, di cui all'art. 1, c. 427, della L. 199/2025 – addizionale regionale |
|
|
|
|
0,5 |
1,1 |
|
0,5 |
1,1 |
| Applicabilità anche ai beni strumentali di provenienza extra UE della maggiorazione dell’ammortamento per gli investimenti in beni strumentali, di cui all'art. 1, c. 427, della L. 199/2025 – addizionale comunale |
|
|
|
|
0,1 |
0,5 |
|
0,1 |
0,5 |
| Maggiori spese correnti |
|
| Applicabilità anche ai beni strumentali di provenienza extra UE della maggiorazione dell’ammortamento per gli investimenti in beni strumentali, di cui all'art. 1, c. 427, della L. 199/2025 – addizionale regionale |
|
0,5 |
1,1 |
|
|
|
|
|
|
| Applicabilità anche ai beni strumentali di provenienza extra UE della maggiorazione dell’ammortamento per gli investimenti in beni strumentali, di cui all'art. 1, c. 427, della L. 199/2025 – addizionale comunale |
|
0,1 |
0,5 |
|
|
|
|
|
|
La relazione tecnica, riferita al testo originario del provvedimento, afferma che la disposizione interviene sulla disciplina di cui all’articolo 1, commi da 427 a 436, della legge 30 dicembre 2025, n. 199 (legge di bilancio 2026), recante l’agevolazione in forma di cosiddetto iperammortamento, eliminando il vincolo della provenienza geografica dei beni oggetto dell’investimento al fine di rendere ammissibili alla disciplina agevolativa dell’iperammortamento anche gli investimenti aventi ad oggetto beni strumentali prodotti al di fuori dei Paesi dell’Unione europea e dei Paesi aderenti all’Accordo sullo Spazio economico europeo.
Per potenziare gli investimenti in beni strumentali nuovi ad alto contenuto tecnologico, atti a favorire i processi di trasformazione tecnologica ed energetica, la disciplina di cui ai commi in precedenza richiamati prevede una maggiorazione delle quote d’ammortamento deducibili per i beni materiali e immateriali negli elenchi di cui agli allegati IV e V alla legge di bilancio 2026 e i beni materiali nuovi finalizzati all'autoproduzione di energia da fonti rinnovabili.
In particolare, gli investimenti effettuati nel 2026 e fino al 30 settembre 2028 sono deducibili con maggiorazioni pari al 180 per cento del costo d’acquisto per investimenti fino a 2,5 milioni di euro, 100 per cento per investimenti compresi tra 2,5 e 10 milioni di euro e 50 per cento per investimenti compresi tra 10 e 20 milioni di euro. Per gli investimenti eccedenti il limite di 20 milioni di euro non è prevista alcuna maggiorazione della deducibilità delle quote di ammortamento.
La relazione tecnica precisa che i sopraindicati limiti sono riferiti alla singola annualità e non all’arco temporale di vigenza della norma considerato unitariamente.
Ai fini della stima, la relazione tecnica ha considerato il totale degli investimenti in beni materiali e immateriali effettuati nell’anno d’imposta 2023 per fruire del credito d’imposta Transizione 4.0 (dati sulle dichiarazioni dei redditi provvisori), pari rispettivamente a 12 miliardi di euro per i beni materiali e 370 milioni di euro per i beni immateriali, come indicato nella tabella che segue.
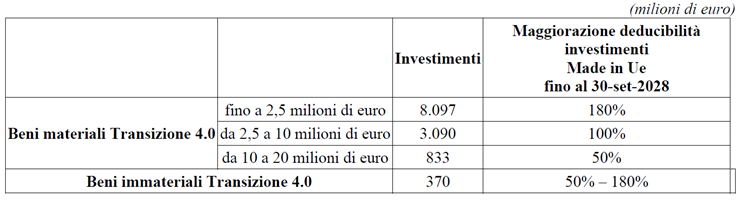
Tenuto conto che l’importo massimo per gli investimenti in beni immateriali previsto ai fini del riconoscimento del credito d’imposta era fissato in misura pari a 1 milione di euro, mentre, la norma in esame prevede massimali più alti, nella stima tali investimenti sono stati riflessi in misura pari a quelli risultanti dai dati relativi a Transizione 4.0 moltiplicati per 2,5 volte.
Inoltre, non essendo disponibili dati sugli investimenti Transizione 5.0, la relazione tecnica stima che gli investimenti che beneficeranno dell’agevolazione subiranno un incremento del 25 per cento rispetto a quelli Transizione 4.0.
Sono stati presi in considerazione, per ogni singola annualità, la totalità degli investimenti in beni materiali e immateriali effettuati nell’anno d’imposta 2023 per fruire del credito d’imposta Transizione 4.0, riproporzionata, nel solo periodo d’imposta 2028, per tener conto della vigenza della norma per nove mesi.
Infine, la relazione tecnica assume che, in linea con il decreto del Ministero delle finanze 31 dicembre 1988, l’investimento sia fiscalmente ammortizzabile in 5 anni per i beni materiali e in 3 anni per i beni immateriali.
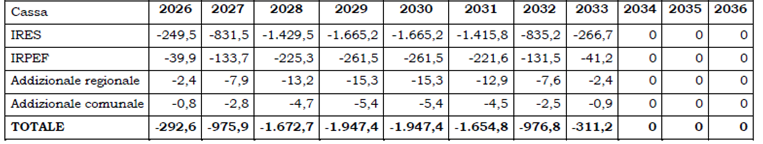
Nella tabella che segue sono riportati gli effetti finanziari di competenza della misura stimati con i modelli di microsimulazione IRES e IRPEF.
(milioni di euro)
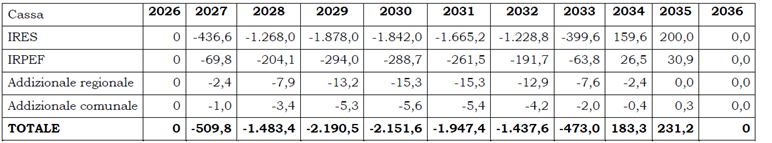
Con un acconto IRES-IRPEF del 75 per cento, gli effetti finanziari di cassa della nuova proposta sono i seguenti:
(milioni di euro)
Di seguito gli effetti finanziari di cassa della misura originaria e quelli della nuova proposta rispetto alla relazione tecnica originaria:
Norma originaria
(milioni di euro)
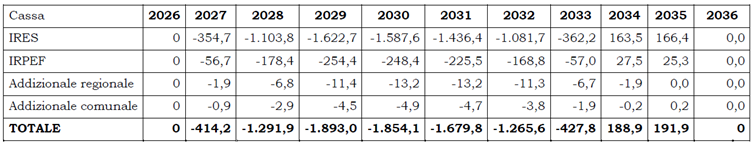
Effetti differenziali della nuova proposta normativa rispetto alla norma originaria
(milioni di euro)
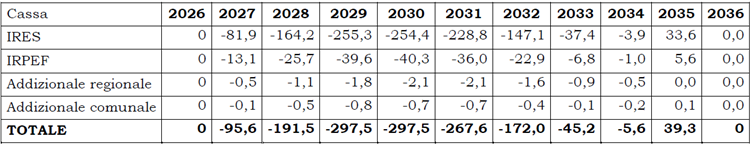
Nella Nota depositata dal Governo nel corso dell’esame presso la Commissione Bilancio del Senato, si precisa che la stima è stata condotta con la medesima metodologia della relazione tecnica alla legge di bilancio per il 2026 (legge n. 199 del 2025) attraverso l’utilizzo dei modelli di microsimulazione IRES e reddito di impresa, i quali, per ogni singolo contribuente, valutano la capienza delle nuove deduzioni. In relazione all’insieme dei contribuenti che hanno effettuato gli investimenti transizione 4.0, la Nota evidenzia che le deduzioni stimate, secondo la metodologia e le ipotesi indicate in relazione tecnica, risultano capienti nel reddito a legislazione vigente prima delle modifiche nella misura del 66 per cento il primo anno di applicazione (quota di ammortamento investimenti 2026 ridotta alla metà) e al 60 per cento nel secondo anno di applicazione (quota di ammortamento intera 2026 e quota ridotta alla metà per gli investimenti 2027).
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame interviene sulla disciplina dell’agevolazione in forma di cosiddetto “iperammortamento”, eliminando il requisito della provenienza geografica dei beni richiesto dall’articolo 1, comma 427, della legge n. 199 del 2025 (legge di bilancio 2026), al fine di rendere ammissibili alla disciplina agevolativa dell’iperammortamento anche gli investimenti aventi ad oggetto beni strumentali prodotti al di fuori dei Paesi dell’Unione europea e dei Paesi aderenti all’Accordo sullo Spazio economico europeo.
Agli oneri derivanti dalla norma in esame, valutati in 95,6 milioni di euro per l’anno 2027, 191,5 milioni di euro per l’anno 2028, 297,5 milioni di euro per ciascuno degli anni 2029 e 2030, 267,6 milioni di euro per l’anno 2031, 172 milioni di euro per l’anno 2032, 45,2 milioni di euro per l’anno 2033 e 5,6 milioni di euro per l’anno 2034 si provvede ai sensi dell’articolo 18 (cfr. infra). La norma stabilisce che le disposizioni in esame si applicano agli investimenti effettuati dal 1° gennaio 2026.
La relazione tecnica, a cui si rinvia per maggiori dettagli, illustra la metodologia di quantificazione degli oneri derivanti dall’attuazione della norma in esame e fornisce i risultati della stessa, ancorando le stime relative all’ammontare degli investimenti ai dati delle dichiarazioni dei redditi provvisori 2023 relativi al credito d'imposta "Transizione 4.0" e applicando, in assenza di dati sulla “Transizione 5.0”, un incremento forfettario del 25 per cento agli investimenti agevolabili. Per i beni immateriali, in ragione dell'innalzamento dei massimali, si stima una crescita degli investimenti pari a 2,5 volte il dato storico. La quantificazione, effettuata tramite modelli di microsimulazione IRES e IRPEF, considera l’investimento fiscalmente ammortizzabile in 5 anni per i beni materiali e in 3 per quelli immateriali.
Si rammenta che la relazione tecnica riferita ai commi 427-436 della legge n. 199 del 2025 (legge di bilancio 2026), con specifico riferimento al vincolo di provenienza europea, assumeva che la quota di investimenti extra-Unione europea (stimata al 20 per cento nel 2023) restasse esclusa dall'agevolazione nel 2026, mentre ipotizzava che dal 2027 tale quota si riducesse al 10 per cento per effetto di una parziale sostituzione con beni prodotti nell'Unione europea/Spazio economico europeo. Analogamente, per il fotovoltaico, non venivano ascritti risparmi derivanti dalle restrizioni sui moduli extra-Unione europea, assumendo prudenzialmente che gli investimenti si riversino interamente sui beni ammessi.
Al riguardo, appare necessario che vengano esplicitate le aliquote effettivamente applicate per la quantificazione delle minori entrate fiscali, nonché l’importo medio dell’investimento considerato per ciascuna delle tre classi cui sono applicate le maggiorazioni ai fini della deducibilità, così da consentire una verifica della congruità della perdita di gettito stimata rispetto ai volumi di investimento stimati.
ARTICOLO 7, comma 3-bis
Reddito d’impresa oggetto di concordato
Le norme, introdotte nel corso dell’esame al Senato, stabiliscono che nella determinazione del reddito d’impresa oggetto di concordato preventivo biennale, ai fini delle imposte sui redditi (IRPEF o IRES), non rileva la maggiorazione delle quote di ammortamento e dei canoni di locazione finanziaria eventualmente spettante (cosiddetto iper-ammortamento). In particolare, vengono introdotte le seguenti modifiche all’articolo 16 del decreto legislativo n. 13 del 2024 (rubricato “Reddito d’impresa oggetto di concordato”)
- viene aggiunta al comma 1 la lettera b-ter) che individua, quale valore non rilevante nella determinazione del reddito d’impresa oggetto del concordato, ai fini IRPEF o IRES, la maggiorazione delle quote di ammortamento e dei canoni di locazione finanziaria spettante ai sensi dell’articolo 1, commi da 427 a 436 della legge n. 199 del 2025 (cosiddetto “iperammortamento”) [lettera a)];
- con la modifica il comma 2 dell’articolo 16, si stabilisce che anche la maggiorazione delle quote di ammortamento e dei canoni di locazione finanziaria (cosiddetto iperammortamento) determina una corrispondente variazione del reddito concordato secondo i meccanismi previsti dalle singole disposizioni a esse applicabili [lettera b)].
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che le norme in esame, introdotte dal Senato, stabiliscono che nella determinazione del reddito d’impresa oggetto di concordato preventivo biennale, ai fini delle imposte sui redditi (IRPEF o IRES), non rileva la maggiorazione delle quote di ammortamento e dei canoni di locazione finanziaria eventualmente spettante (cosiddetto “iperammortamento”).
Al riguardo, non si hanno osservazioni da formulare, considerato che la norma si limita a prevedere che non siano considerate nel computo del reddito d’impresa, oggetto di concordato, le agevolazioni fiscali connesse all’iperammortamento, in modo tale che queste ultime non siano computate tra le deduzioni fiscali ai fini della determinazione del reddito d’impresa.
ARTICOLO 7-bis
Disposizioni in materia di concordato preventivo biennale
Normativa vigente. L’articolo 9, comma 3-bis, del decreto legislativo n. 13 del 2026 individua un importo massimo (dipendente dal punto ISA del periodo d’imposta precedente) che l’Agenzia delle entrate può proporre al contribuente che intende aderire alla proposta di reddito concordato. Più precisamente, la norma, nel testo attualmente vigente, stabilisce che la proposta di reddito concordato non può eccedere il corrispondente reddito dichiarato nel periodo d’imposta antecedente a quelli cui si riferisce la proposta, rettificato secondo quanto disposto dagli articoli 15 e 16, della misura del:
- 10 per cento, se nel periodo d’imposta antecedente a quelli cui si riferisce la proposta i contribuenti presentano un livello di affidabilità fiscale (ISA) pari a 10 [lettera a)];
- 15 per cento, se nel periodo d’imposta antecedente a quelli cui si riferisce la proposta i contribuenti presentano un livello di affidabilità fiscale (ISA) pari o superiore a 9 ma inferiore a 10 [lettera b)];
- 25 per cento, se nel periodo d’imposta antecedente a quelli cui si riferisce la proposta i contribuenti presentano un livello di affidabilità fiscale (ISA) pari o superiore a 8 ma inferiore a 9 [lettera c)].
Laddove la proposta risulti inferiore rispetto ai valori di riferimento settoriali, la limitazione prevista al citato comma 3-bis non trova applicazione (comma 3-ter).
Per espressa previsione normativa, la limitazione di cui al comma 3-bis si applica anche per la determinazione della proposta di valore della produzione netta rilevante ai fini dell’IRAP (comma 3-quater).
Le norme, introdotte nel corso dell’esame al Senato, integrando l’articolo 9 del decreto legislativo n. 13 del 2024, prevedono ulteriori percentuali per le fasce di contribuenti con livello di affidabilità fiscale (ISA) più basso, da applicare per il calcolo del tetto massimo ai fini della determinazione della proposta di reddito concordato. In particolare sono introdotte le seguenti percentuali:
- 30 per cento, se nel periodo d’imposta antecedente a quelli cui si riferisce la proposta i contribuenti presentano un livello di affidabilità fiscale (ISA) pari o superiore a 6 ma inferiore a 8 [lettera c-bis)];
- 35 per cento, se nel periodo d'imposta antecedente a quelli cui si riferisce la proposta i contribuenti presentano un livello di affidabilità fiscale (ISA) pari o superiore a 1 ma inferiore a 6 [lettera c-ter)].
Le norme, modificando l’articolo 9-bis del decreto-legge n. 50 del 2017 (rubricato “Indici sintetici di affidabilità fiscale”) con l’inserimento del comma 5-ter, stabiliscono che per il 2026 i programmi informatici (di ausilio alla compilazione e alla trasmissione dei dati dichiarati con il Modello ISA) sono resi disponibili entro il 15 maggio 2026, in luogo del termine ordinariamente previsto al comma 5-bis (ossia il giorno 15 del mese di aprile del periodo d’imposta successivo a quello al quale gli stessi sono riferibili).
Viene inoltre differito il termine per aderire alla proposta di concordato per il biennio 2026-2027, dal 30 settembre 2026 al 31 ottobre 2026 (per i soggetti con periodo d’imposta coincidente con l’anno solare), ovvero all’ultimo giorno del decimo mese successivo a quello di chiusura del periodo d’imposta (per i soggetti con periodo d’imposta non coincidente con l’anno solare).
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che le norme in esame, introdotte dal Senato, inseriscono, nell’ambito del regime del concordato preventivo biennale, due nuove soglie di livello massimo ai fini della determinazione della proposta di reddito concordato. In particolare, tale proposta non può eccedere di più del 30 per cento il valore del reddito dichiarato nel periodo d’imposta antecedente (opportunamente rettificato) per i contribuenti che presentano, nel periodo d’imposta antecedente a quelli cui si riferisce la proposta, un livello di affidabilità fiscale (ISA) pari o superiore a 6 ma inferiore a 8, e di più del 35 per cento del reddito dichiarato nel periodo d’imposta antecedente (sempre opportunamente rettificato) per i contribuenti che presentano, nel periodo d’imposta antecedente a quello cui si riferisce la proposta, un livello di affidabilità fiscale (ISA) pari o superiore a 1 ma inferiore a 6.
Si prevede che per il 2026 i programmi informatici (di ausilio alla compilazione e alla trasmissione dei dati dichiarati con il Modello ISA) siano resi disponibili entro il 15 maggio 2026 (anziché entro il 15 aprile 2026).
Inoltre, si differisce al 31 ottobre 2026 (anziché al 30 settembre 2026) il termine per aderire alla proposta di concordato per il biennio 2026-2027.
Al riguardo, appare necessario acquisire dal Governo elementi di informazione in merito ai possibili effetti finanziari relativi alla fissazione di due nuove soglie di incremento percentuale massimo ai fini della determinazione della proposta di reddito concordato con riferimento ai contribuenti con ISA più bassi, posto che la fissazione di dette soglie potrebbe determinare, da un lato, effetti di riduzione del gettito rispetto a quello già scontato nei tendenziali di finanza pubblica, dall’altro lato, effetti di segno opposto, grazie alla maggiore adesione da parte dei contribuenti con ISA più bassi. In particolare, gli elementi di informazione testé richiesti dovrebbero essere volti ad assicurare che le predette soglie siano state determinate in modo da non incidere negativamente sugli equilibri di finanza pubblica definiti a legislazione vigente.
ARTICOLO 8, commi 1, 2, 3 e 4
Norma in materia di Piano Transizione 5.0
Le norme, modificate e integrate nel corso dell’esame al Senato con l’emendamento 8.1000 del Governo che ha trasfuso nel provvedimento in esame il testo del decreto-legge n. 42 del 2026, recano misure fiscali in favore delle imprese.
In particolare, esse riconoscono per il 2026, nel limite di spesa di 1.302,3 milioni di euro, un contributo in favore delle imprese che hanno presentato le comunicazioni, di cui all’articolo 38, comma 10, primo periodo, del decreto-legge n. 19 del 2024 (Piano Transizione 5.0), e che abbiano ricevuto dal Gestore dei Servizi Energetici (GSE) la comunicazione che gli investimenti siano risultati tecnicamente rispondenti ai requisiti di ammissibilità unitamente alla notizia dell’esclusione dal beneficio per esaurimento delle risorse disponibili. Il contributo è pari a all’89,77 per cento dell’ammontare del credito di imposta richiesto con le predette comunicazioni con riferimento agli investimenti relativi agli Allegati A e B della legge n. 232 del 2016, e alle spese di formazione del personale.
Il testo originario del presente decreto-legge stabilisce un limite di spesa di 537 milioni di euro (ora innalzato a 1.302,3 milioni) e un contributo pari al 35 per cento (ora innalzato all’89,77 per cento) dell’ammontare del credito d’imposta richiesto. Inoltre il testo originario faceva riferimento, oltre agli investimenti relativi agli Allegati A e B della legge n. 232 del 2016, alle spese sostenute per adempiere agli obblighi di certificazione (nel nuovo testo si fa riferimento alle spese di formazione del personale).
La norma in esame fa espresso riferimento all’articolo 1, comma 770, della legge n. 199 del 2025 (legge di bilancio 2026), che prevede l’istituzione di un Fondo, pari a 1,3 miliardi di euro, presso il Ministero dell’economia e delle finanze, per l’anno 2026, al fine di innalzare il limite di spesa per il credito di imposta riconosciuto alle aziende che, entro il 31 dicembre 2025, effettuano investimenti in beni strumentali nuovi e funzionali alla trasformazione tecnologica e digitale delle imprese (comma 1).
Si rammenta che l’articolo 1, comma 770, della legge di bilancio 2026 ha istituito nello stato di previsione del Ministero dell'economia e delle finanze un fondo da ripartire con una dotazione di 1.300 milioni di euro per l'anno 2026, al fine di incrementare le dotazioni di misure a favore delle imprese. Viene stabilito che le predette risorse possano essere assegnate, limitatamente agli investimenti effettuati prima del 31 dicembre 2025, all’incremento dei limiti di spesa previsti per il credito di imposta (pari a 2,2 miliardi di euro) riconosciuto alle imprese che effettuino investimenti in specifici beni strumentali, da usufruire esclusivamente in compensazione, presentando il modello F24 nel corso dell’anno 2026.
Il Piano Transizione 5.0 è disciplinato dall’articolo 38 del decreto-legge n. 19 del 2024, in attuazione della decisione del Consiglio ECOFIN dell’8 dicembre 2023, in particolare dell’Investimento 15 - “Transizione 5.0” della Missione 7 – RepowerUE. La norma prevede un contributo, sotto forma di credito d'imposta proporzionale alla spesa sostenuta, in favore delle imprese residenti nel territorio dello Stato, alle stabili organizzazioni nel territorio statale di soggetti non residenti e alle società di servizi energetici (ESCo) che, dal 1° gennaio 2024 al 31 dicembre 2025, effettuano nuovi investimenti in strutture produttive ubicate nel territorio dello Stato, che garantiscono una riduzione dei consumi energetici della struttura o dei processi interessati dall’investimento, rispettivamente, pari almeno al 3 per cento e al 5 per cento.
Il credito d'imposta è riconosciuto nelle seguenti misure: 35 per cento del costo, per la quota di investimenti fino a 10 milioni di euro; 5 per cento del costo, per la quota di investimenti oltre 10 milioni di euro (fino al limite massimo di 50 milioni di euro). Tale percentuale di può aumentare (fino al 45 per cento e al 15 percento) al crescere della riduzione dei consumi energetici.
Si stabilisce che entro il 30 aprile 2026, previa comunicazione all’Agenzia delle Entrate, il GSE comunichi il credito d’imposta utilizzabile ai soggetti interessati (comma 2).
La norma stabilisce che il contributo è riconosciuto sotto forma di credito d’imposta ed è utilizzabile esclusivamente in compensazione. Dopo 5 giorni dalla trasmissione dell’elenco di imprese beneficiarie da parte del GSE all’Agenzia delle Entrate, è possibile presentare il modello F24 tramite servizi telematici, entro il 31 dicembre 2026.
Al credito d’imposta non si applicano le seguenti limitazioni:
- limite generale di compensazione annuale dei crediti d'imposta e dei contributi, pari a 2 milioni di euro (articolo 34 della legge n. 388 del 2000);
- limite annuale di utilizzo dei crediti d'imposta da Quadro RU della dichiarazione dei redditi, pari a 250 mila euro (articolo 1, comma 53, legge n. 244 del 2007);
- divieto di compensazione in presenza di debiti erariali iscritti a ruolo per un ammontare superiore a 1.500 euro (articolo 31 del decreto-legge n. 78 del 2010).
Si prevede, altresì, che il credito d’imposta non concorra alla formazione del reddito e della base imponibile dell’imposta regionale sulle attività produttive (comma 3).
Agli oneri derivanti dal comma 1, pari a 1.302,3 milioni di euro per l’anno 2026, si provvede ai sensi dell’articolo 18 del provvedimento in esame (comma 4).
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese correnti |
|
| Riconoscimento di un contributo, sotto forma di credito d'imposta, in favore delle imprese che, in data successiva al 6 novembre 2025, abbiano presentato comunicazioni relative a investimenti "Transizione 5.0" risultati tecnicamente rispondenti ai requisiti di ammissibilità (articolo 8 del testo originario del decreto-legge n. 38 del 2026) |
537,0 |
|
|
537,0 |
|
|
537,0 |
|
|
La relazione tecnica, riferita al testo originario del provvedimento, afferma che, ai fini della stima della congruità del limite di spesa, sono stati utilizzati i dati trasmessi dal Ministero delle imprese e del Made in Italy relativamente alle istanze tecnicamente ammissibili al credito d’imposta Transizione 5.0, che non ne hanno beneficiato per effetto del raggiungimento del limite di spesa previsto per la misura.
In base a tali dati, come indicato nella tabella che segue, il credito d’imposta relativo a investimenti tecnicamente ammissibili è pari a 1.648 milioni di euro, dei quali 1.533 milioni di euro riconducibili agli investimenti di cui agli allegati A e B della legge n. 232 del 2016, nonché ai costi sostenuti per le certificazioni.
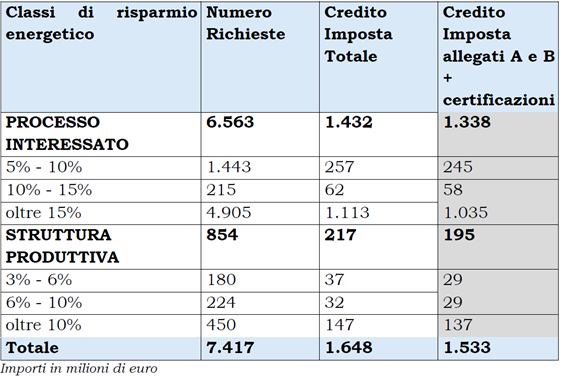
La relazione tecnica afferma che il limite di spesa di 537 milioni di euro, pari al 35 per cento dell’ammontare del credito d’imposta relativo a investimenti tecnicamente ammissibili, risulta essere conseguentemente congruo.
Il prospetto riepilogativo, riferito all’emendamento 8.1000 del Governo che ha trasfuso nel provvedimento in esame il testo dell’articolo 1, comma 1, lettera a), numero 1) del decreto-legge n. 42 del 2026, ascrive alla norma i seguenti ulteriori effetti sui saldi di finanza pubblica, rispetto a quelli contenuti nella relazione tecnica riferita al testo originario:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese in conto capitale |
|
| Modifica del contributo, sotto forma di credito d'imposta, di cui dell'art. 8, c.1, del D.L. 38/2026, in favore delle imprese che abbiano presentato comunicazioni relative a investimenti "Transizione 5.0" tecnicamente ammissibili riferibili agli allegati A e B annessi alla L. 232/2016, nonché alle spese di formazione |
765,3 |
|
|
765,3 |
|
|
765,3 |
|
|
La relazione tecnica, riferita all’emendamento 8.1000 del Governo che ha trasfuso nel provvedimento in esame il testo dell’articolo 1, comma 1, lettera a), numero 1) del decreto-legge n. 42 del 2026, afferma che la disposizione prevede il riconoscimento di un contributo pari all’89,77 per cento dell’ammontare del credito d’imposta richiesto con le predette comunicazioni con riferimento agli investimenti tecnicamente ammissibili relativi agli allegati A e B annessi alla legge n. 232 del 2016 (legge di bilancio 2017) e alle spese di formazione del personale. Il contributo è riconosciuto sotto forma di credito d’imposta utilizzabile esclusivamente in compensazione presentando il modello F24 entro il 31 dicembre 2026, nel limite di spesa di 1.302,4 milioni di euro.
Ai fini della stima della congruità del limite di spesa, la relazione tecnica utilizza i dati trasmessi dal Ministero del Made in Italy relativamente alle istanze tecnicamente ammissibili al credito d’imposta Transizione 5.0, che non ne hanno beneficiato per effetto del raggiungimento del limite di spesa previsto per la misura.
In base a tali dati, come indicato nella tabella che segue, il credito d’imposta relativo a investimenti tecnicamente ammissibili è pari a 1.648,4 milioni di euro, dei quali 1.450,7 milioni di euro riconducibili agli investimenti di cui agli allegati A e B della legge n. 232 del 2016, nonché alle spese sostenute per formazione.
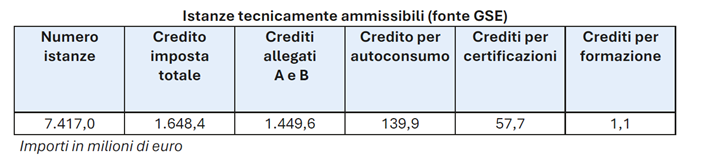
La relazione tecnica riferisce che il limite di spesa di 1.302,3 milioni di euro, pari all’89,77 per cento dell’ammontare del credito d’imposta relativo a investimenti tecnicamente ammissibili, risulta essere conseguentemente congruo. Pertanto, le modifiche previste dall’articolo 1, comma 1, lettera a), numero 1), comportano ulteriori oneri per 765,3 milioni di euro.
In merito ai profili di quantificazione, si rileva preliminarmente che le norme in esame, modificate dal Senato, per effetto dell’approvazione dell’emendamento 8.1000 del Governo, riconoscono per il 2026, nel limite di spesa di 1.302,3 milioni di euro, un contributo in favore delle imprese che hanno presentato le comunicazioni, di cui all’articolo 38, comma 10, primo periodo, del decreto-legge n. 19 del 2024 (Piano Transizione 5.0), e che abbiano ricevuto dal Gestore dei Servizi Energetici (GSE) la comunicazione che gli investimenti siano risultati tecnicamente rispondenti ai requisiti di ammissibilità, unitamente alla notizia dell’esclusione dal beneficio per esaurimento delle risorse disponibili. Il contributo è pari a all’89,77 per cento dell’ammontare del credito di imposta richiesto con le predette comunicazioni con riferimento agli investimenti relativi agli Allegati A e B della legge n. 232 del 2016 e alle spese di formazione del personale.
La relazione tecnica, ai fini della stima della congruità del limite di spesa, utilizza i dati trasmessi dal Ministero delle imprese e del Made in Italy relativamente alle istanze tecnicamente ammissibili al credito d’imposta Transizione 5.0, che non ne hanno beneficiato per effetto del raggiungimento del limite di spesa previsto per la misura.
Al riguardo, non si hanno osservazioni da formulare in merito all’onere quantificato, dal momento che esso è contenuto nell’ambito dei limiti di spesa fissati dalla norma. In merito alla contabilizzazione dell’onere sui saldi di finanza pubblica, appare per altro necessario un chiarimento da parte del Governo, posto che, mentre il prospetto riepilogativo allegato alla reazione tecnica riferita al testo originario del decreto-legge in esame registra la spesa come “maggiore spesa corrente”, il prospetto riepilogativo allegato alla relazione tecnica riferita all’articolo 1, comma 1, lettera a), del decreto-legge n. 42 del 2026, che ha innalzato il medesimo limite di spesa di 765,3 milioni di euro, registra l’incremento dell’onere che ne deriva come maggiore spesa in conto capitale.
ARTICOLO 8, comma 1-bis
Misure in materia di competitività nel settore marittimo
Normativa vigente. L’articolo 23, comma 3, del decreto legislativo n. 47 del 2020 prevede che i proventi derivanti dalla messa all’asta delle quote di emissione dei gas a effetto serra siano versati al Gestore dei servizi energetici – GSE S.p.A. su un conto dedicato «TARGET2». Il GSE trasferisce successivamente tali proventi, comprensivi degli interessi maturati, su un apposito conto presso la Tesoreria dello Stato intestato al Dipartimento del tesoro, dandone contestuale comunicazione ai Ministeri interessati. Le somme sono quindi versate all’entrata del bilancio dello Stato per essere riassegnate, con vincolo di destinazione derivante dagli obblighi unionali di cui alla direttiva 2003/87/CE, ad appositi capitoli destinati a spese di investimento.
Il successivo comma 4 stabilisce che la ripartizione delle risorse avvenga, previa verifica dei proventi delle aste, con decreto del Ministro dell’ambiente e della sicurezza energetica, di concerto con i Ministri delle imprese e del made in Italy, delle infrastrutture e dei trasporti e dell’economia e delle finanze, da adottare entro il 31 maggio dell’anno successivo a quello di svolgimento delle aste. Il 50 per cento dei proventi, al netto della quota destinata Fondo per la transizione energetica nel settore industriale, è assegnato al Ministero dell’ambiente e della sicurezza energetica, al Ministero delle imprese e del made in Italy e al Ministero delle infrastrutture e dei trasporti, nella misura rispettivamente del 70 per cento, del 15 per cento e del 15 per cento.
Ai sensi del comma 7 del medesimo articolo 23, tali risorse sono destinate al finanziamento di misure ulteriori rispetto agli oneri già previsti dalla normativa vigente alla data di entrata in vigore del decreto legislativo n. 47 del 2020, avvenuta il 25 giugno 2020. Tra le attività finanziabili, la lettera r-ter) del comma 7 include interventi volti alla decarbonizzazione del settore marittimo e aeroportuale, quali il miglioramento dell’efficienza energetica delle navi e dei porti, la riqualificazione energetica delle imbarcazioni esistenti, l’impiego di tecnologie innovative e combustibili alternativi sostenibili – tra cui idrogeno, metanolo e ammoniaca prodotti da fonti rinnovabili – nonché misure di sostegno alla decarbonizzazione degli aeroporti in conformità alla normativa unionale in materia di infrastrutture per combustibili alternativi e trasporto aereo sostenibile.
La norma, introdotta nel corso dell’esame al Senato, è volta a fornire un’interpretazione autentica della lettera r-ter) del comma 7 dell’articolo 23 del decreto legislativo 9 giugno 2020, n. 47, relativa agli interventi finanziabili con i proventi delle aste ETS destinati alla decarbonizzazione del settore marittimo.
In particolare, l’emendamento chiarisce che gli interventi di decarbonizzazione del settore marittimo, compreso il miglioramento dell'efficienza energetica delle navi, anche mediante riqualificazione energetica di quelle esistenti, nonché l'applicazione sui mezzi navali di tecnologie innovative, tecnologie di propulsione a zero emissioni e di generazione delle navi, devono essere realizzati presso cantieri navali ubicati all’interno dell’Unione europea. La finalità della disposizione è quella di assicurare chiarezza applicativa e la conseguente tutela della competitività e della sovranità industriale europea nel settore marittimo.
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la disposizione in esame, introdotta nel corso dell’esame al Senato, reca una norma di interpretazione autentica della lettera r-ter) del comma 7 dell’articolo 23 del decreto legislativo n. 47 del 2020, volto a precisare che gli interventi di decarbonizzazione del settore marittimo finanziabili con i proventi delle aste ETS (Emissions Trading System) assegnati al Ministero dell’ambiente e della sicurezza energetica, al Ministero delle imprese e del made in Italy e al Ministero delle infrastrutture e dei trasporti devono essere realizzati presso cantieri navali ubicati all’interno dell’Unione europea.
Al riguardo, tenuto conto della natura interpretativa della disposizione, appare opportuno un chiarimento da parte del Governo in merito ai possibili effetti retroattivi della norma con particolare riguardo ad eventuali interventi di decarbonizzazione già autorizzati presso cantieri navali situati al di fuori dell’Unione europea.
ARTICOLO 8, commi 3-bis e 4-bis
Misure fiscali in favore delle imprese
Le norme, introdotte nel corso dell’esame al Senato con l’emendamento 8.1000 del Governo che ha trasfuso nel provvedimento in esame il testo del decreto-legge n. 42 del 2026, recano misure fiscali in favore delle imprese.
Le norme stabiliscono che alle imprese, che hanno presentato le comunicazioni, di cui all’articolo 38, comma 10, primo periodo, del decreto-legge n. 19 del 2024 (Piano Transizione 5.0), e che abbiano ricevuto dal Gestore dei Servizi Energetici (GSE) la comunicazione che gli investimenti siano risultati tecnicamente rispondenti ai requisiti di ammissibilità, unitamente alla notizia dell’esclusione dal beneficio per esaurimento delle risorse disponibili, è concesso un contributo, nel limite massimo di 57,7 milioni di euro per l’anno 2026, di 80 milioni di euro per l’anno 2027 e di 60 milioni per l’anno 2028.
In contributo è concesso in proporzione alle:
spese sostenute per gli investimenti in impianti finalizzati all’autoproduzione di energia elettrica da fonti rinnovabili, destinata all’autoconsumo, nel rispetto del principio di non arrecare un danno significativo all’ambiente (DNSH);
spese sostenute per le certificazioni relative alla documentazione contabile;
spese necessarie alla dimostrazione della riduzione dei consumi energetici e della conformità al principio DNSH, rilasciate da soggetti abilitati.
Il contributo non può eccedere per ciascuna istanza l’ammontare del credito d’imposta richiesto con le comunicazioni del beneficio relativo al Piano Transizione 5.0 per le medesime spese. Il Ministero delle imprese e del made in Italy provvede all’erogazione dei contributi, sulla base delle informazioni fornite dal GSE in relazione alle spese sostenute, secondo le modalità individuate con proprio decreto. Le disposizioni di cui al presente comma si applicano nel rispetto della normativa europea in materia di aiuti di Stato. Il contributo non concorre alla formazione del reddito ai fini delle imposte sui redditi né alla base imponibile dell’IRAP. Inoltre, lo stesso contributo non rileva ai fini degli articoli 61 e 109, comma 5, del TUIR (decreto del Presidente della Repubblica n. 917 del 1986: le due disposizioni disciplinano, rispettivamente, gli interessi passivi inerenti all'esercizio d'impresa e le spese e gli altri componenti negativi diversi dagli interessi passivi (comma 3-bis).
Agli oneri derivanti dal comma 3-bis, pari a 57,7 milioni di euro per l’anno 2026, a 80 milioni di euro per l’anno 2027 e a 60 milioni di euro per l’anno 2028 si provvede ai sensi dell’articolo 18 del provvedimento in esame (comma 4-bis).
Il prospetto riepilogativo, riferito all’emendamento 8.1000 del Governo che ha trasfuso nel provvedimento in esame il testo del decreto-legge n. 42 del 2026, ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese in conto capitale |
|
| Concessione di un contributo in favore delle imprese che abbiano presentato comunicazioni relative a investimenti "Transizione 5.0" tecnicamente ammissibili riferibili a impianti finalizzati all’autoproduzione di energia elettrica da fonti rinnovabili destinata all’autoconsumo, comprese le spese per i sistemi di accumulo dell’energia prodotta, nonché relative a spese sostenute per le certificazioni necessarie alla dimostrazione della riduzione dei consumi energetici e della conformità al principio DNSH (commi 3-bis e 4-bis) |
57,7 |
80,0 |
60,0 |
57,7 |
80,0 |
60,0 |
57,7 |
80,0 |
60,0 |
La relazione tecnica, riferita all’emendamento 8.1000 del Governo che ha trasfuso nel provvedimento in esame il testo dell’articolo 1, comma 1, lettera a), numero 3) del decreto-legge n. 42 del 2026, afferma che ai fini della stima della congruità dei limiti di spesa, sono stati utilizzati i dati trasmessi dal Ministero del Made in Italy relativamente alle istanze tecnicamente ammissibili al credito d’imposta Transizione 5.0, che non ne hanno beneficiato per effetto del raggiungimento del limite di spesa previsto per la misura. In base a tali dati, il credito d’imposta relativo alle spese sostenute per gli investimenti in impianti finalizzati all’autoproduzione di energia elettrica da fonti rinnovabili destinata all’autoconsumo, comprese le spese per i sistemi di accumulo dell’energia prodotta, nel rispetto del principio di non arrecare un danno significativo all’ambiente (DNSH) e sulle spese sostenute per le certificazioni per la documentazione contabile e per quelle necessarie alla dimostrazione della riduzione dei consumi energetici e della conformità al principio DNSH, rilasciate da soggetti abilitati è complessivamente pari a 197,7 milioni di euro, dei quali: 140 milioni di euro riconducibili agli investimenti in impianti finalizzati all’autoconsumo e 57,7 milioni per le spese sostenute per le certificazioni. Pertanto, la disposizione normativa di cui all’articolo 1, comma 1, lettera a) numero 3) comporta oneri pari a 57,7 milioni di euro per l’anno 2026, 80 milioni di euro per l’anno 2027 e 60 milioni di euro per l’anno 2028, cui si provvede ai sensi dell’articolo 18.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, per effetto dell’approvazione dell’emendamento 8.1000 del Governo, prevede la concessione di un contributo destinato alle imprese che hanno presentato le comunicazioni di cui all'articolo 38, comma 10, primo periodo, del decreto-legge n. 19 del 2024 (Piano Transizione 5.0), e che abbiano ricevuto dal GSE la comunicazione che l'investimento risponde tecnicamente ai requisiti di ammissibilità, unitamente alla notizia dell’esclusione dal beneficio in forma di credito d'imposta per esaurimento delle risorse disponibili. Il contributo è concesso, nel limite massimo di 57,7 milioni di euro per l’anno 2026, 80 milioni di euro per l’anno 2027 e 60 milioni di euro per l’anno 2028, in proporzione alle spese sostenute per gli investimenti in impianti finalizzati all’autoproduzione di energia elettrica da fonti rinnovabili destinata all’autoconsumo, comprese le spese per i sistemi di accumulo dell’energia prodotta, nel rispetto del principio di non arrecare un danno significativo all’ambiente (DNSH) e sulle spese sostenute per le certificazioni necessarie alla dimostrazione della riduzione dei consumi energetici e della conformità al principio DNSH, rilasciate da soggetti abilitati.
La relazione tecnica afferma che, ai fini della stima della congruità dei limiti di spesa, sono stati utilizzati i dati trasmessi dal Ministero del Made in Italy relativamente alle istanze tecnicamente ammissibili al credito d’imposta Transizione 5.0, che non ne hanno beneficiato per effetto del raggiungimento del limite di spesa previsto per la misura.
Al riguardo, non si hanno osservazioni da formulare, dal momento che l’onere è limitato all’ammontare dei limiti spesa fissati dalla norma.
ARTICOLO 8, commi da 4-ter a 4-quinquies
Disposizioni per il potenziamento delle infrastrutture del Porto di Piombino
La norma, introdotta nel corso dell’esame al Senato, stanzia risorse per complessivi 30 milioni per l'anno 2027 e 62 milioni di euro per l'anno 2028, per il potenziamento delle infrastrutture del Porto di Piombino, e in particolare per il completamento della banchina nord del Porto in quanto funzionale alla piena riuscita dei progetti di reindustrializzazione del polo siderurgico finalizzati alla riqualificazione economico produttiva dello stesso e alla salvaguardia occupazionale (comma 4-bis).
Il Ministero delle infrastrutture e dei trasporti provvede alla gestione e all'attuazione delle fasi di progettazione tecnico-economica delle opere infrastrutturali e alla realizzazione delle opere, in raccordo con il Ministero delle imprese e del made in Italy, sulla base di un cronoprogramma. Le risorse sono erogate solo a seguito di richiesta corredata del quadro economico, dei cronoprogrammi procedurali e finanziari e dei codici unici di progetto (CUP) [comma 4-ter].
Agli oneri di cui al comma 4-bis, pari a 30 milioni per il 2027 e 62 milioni per il 2028, si provvede mediante corrispondente riduzione dell'autorizzazione di spesa di cui all'articolo 5, comma 11, del decreto-legge n. 104 del 2023 (comma 4-quater).
L’articolo 5, comma 11, del decreto-legge n. 104 del 2023 provvede alla copertura degli oneri derivanti dal riconoscimento di un credito d’imposta per attività di ricerca e sviluppo nel settore della microelettronica, pari a 10 milioni di euro per il 2024 e a 130 milioni di euro annui per ciascuno degli anni dal 2025 al 2028.
La copertura finanziaria è assicurata mediante una riduzione del Fondo istituito dall’articolo 23, comma 1, del decreto-legge n. 17 del 2022, iscritto nello stato di previsione del Ministero delle imprese e del made in Italy, con una dotazione di 150 milioni di euro per il 2022 e di 500 milioni di euro annui per il periodo 2023-2030. Tale Fondo è finalizzato a promuovere la ricerca, lo sviluppo delle tecnologie dei microprocessori e gli investimenti in nuove applicazioni industriali innovative, anche attraverso la riconversione di siti industriali esistenti e l’insediamento di nuovi stabilimenti produttivi nel territorio nazionale.
Si ricorda che l’autorizzazione di spesa di cui all'articolo 5, comma 11, del decreto-legge n. 104 del 2023 è stata da ultimo ridotta di 129.868.448 euro per l'anno 2026 dall’articolo 3-bis, comma 4, del decreto-legge n. 180 del 2025, nell’ambito del finanziamento in favore della società Ilva S.p.A. in amministrazione straordinaria nell'ambito della procedura di cessione del compendio aziendale.
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, stanzia risorse per complessivi 30 milioni per l'anno 2027 e 62 milioni di euro per l'anno 2028, per il potenziamento delle infrastrutture del Porto di Piombino (comma 4-bis), demandando al Ministero delle infrastrutture e dei trasporti la gestione, la progettazione e la realizzazione delle opere, in raccordo con il Ministero delle imprese e del Made in Italy (comma 4-ter). Ai relativi oneri, pari a 30 milioni per il 2027 e 62 milioni per il 2028, si provvede con le modalità ivi previste (cfr. infra) [comma 4-quater].
In proposito, non si hanno osservazioni da formulare in merito alla spesa autorizzata per il potenziamento delle infrastrutture del Porto di Piombino, essendo l’onere indicato limitato all’ammontare dello stanziamento previsto. Per quanto riguarda, invece, le attività relative alla gestione, alla progettazione e alla realizzazione delle opere, poste a carico Ministero delle infrastrutture e dei trasporti, in raccordo con il Ministero delle imprese e del Made in Italy, appare necessario acquisire elementi di informazione volti ad assicurare che i citati dicasteri siano in grado di provvedere a tali attività nell’ambito delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente.
In merito ai profili di copertura finanziaria, si fa presente che il comma 4-quinquies dell’articolo 8 provvede agli oneri derivanti dall’attuazione del comma 4-ter del medesimo articolo, pari a 30 milioni di euro per l’anno 2027 e a 62 milioni di euro per l’anno 2028, mediante corrispondente riduzione dell’autorizzazione di spesa di cui all’articolo 5, comma 11, del decreto-legge n. 104 del 2023.
In proposito si ricorda che il citato articolo 5, comma 11, del decreto?legge n. 104 del 2023 reca uno stanziamento pari a 10 milioni di euro per l’anno 2024 e a 130 milioni di euro per ciascuno degli anni dal 2025 al 2028 destinato alla copertura finanziaria degli oneri derivanti dal comma 1 del medesimo articolo, che riconosce alle imprese residenti nel territorio dello Stato, incluse le stabili organizzazioni di soggetti non residenti, che effettuano investimenti in progetti di ricerca e sviluppo relativi al settore dei semiconduttori un incentivo sotto forma di credito d'imposta, nei limiti delle risorse di cui al predetto comma 11. Nel rilevare che il citato comma 11 non reca un’autorizzazione di spesa in senso proprio, per quanto attiene alle risorse oggetto di utilizzo, si fa presente che le stesse risultano iscritte sul capitolo 7353 dello stato di previsione del Ministero delle imprese e del made in Italy, che, per gli anni 2027 e 2028, reca una dotazione inziale, nell’ambito del vigente bilancio triennale, pari, rispettivamente, a 70 milioni di euro e a 130 milioni di euro.
Al riguardo, appare necessario che il Governo confermi l’effettiva disponibilità delle risorse utilizzate con finalità di copertura dalla disposizione in esame, fornendo altresì una rassicurazione in merito alla possibilità di procedere alle predette riduzioni senza compromettere l’erogazione degli incentivi previsti dall’articolo 5 del decreto-legge n. 104 del 2023, anche tenuto conto dell’ulteriore riduzione delle medesime risorse disposta, per i medesimi anni 2027 e 2028, dal successivo comma 4-octies dell’articolo 8.
ARTICOLO 8, commi da 4-sexies a 4-octies
Disposizioni in materia di promozione, sviluppo e crescita delle imprese artigiane
La norma, introdotta nel corso dell’esame al Senato, istituisce, presso lo stato di previsione del Ministero delle imprese e del made in Italy, un Fondo per la promozione, lo sviluppo e la crescita delle imprese artigiane di cui all’articolo 3 della legge n. 443 del 1985 (legge-quadro per l’artigianato) con una dotazione finanziaria complessiva di 20 milioni di euro per il 2027 e di 30 milioni di euro per il 2028. Il predetto Fondo è finalizzato alla concessione di agevolazioni per l’accesso al credito in regime di de minimis, sotto forma di contributi in conto interessi, in relazione a programmi di investimento o progetti qualificati di sviluppo aziendale proposti dalle predette imprese (comma 4-sexies).
Si ricorda che l’articolo 3 della legge n. 443 del 1985 stabilisce i requisiti, in termini di scopo e tipologia di attività svolta, di struttura societaria e di luogo dello svolgimento dell’attività, che definiscono l’impresa artigiana.
Con decreto del Ministro delle imprese e del made in Italy, di concerto con il Ministero dell’economia e delle finanze, da adottare entro novanta giorni dalla data di entrata in vigore del presente provvedimento, sono stabilite le modalità di funzionamento e di gestione dell’intervento, i criteri e le modalità di accesso alle agevolazioni, nonché ogni ulteriore disposizione necessaria per l’attuazione delle norme in esame (comma 4-septies).
Agli oneri derivanti dalle precedenti disposizioni, pari a 20 milioni di euro per il 2027 e a 30 milioni di euro per il 2028, si provvede mediante riduzione dell’autorizzazione di spesa di cui all’articolo 5, comma 11, del decreto-legge n. 104 del 2023 (comma 4-octies).
L’articolo 5, comma 11, del decreto-legge n. 104 del 2023 provvede alla copertura degli oneri derivanti dal riconoscimento di un credito d’imposta per attività di ricerca e sviluppo nel settore della microelettronica, pari a 10 milioni di euro per il 2024 e a 130 milioni di euro annui per ciascuno degli anni dal 2025 al 2028.
Si ricorda che la spesa autorizzata dall'articolo 5, comma 11, del decreto-legge n. 104 del 2023 è stata, tra l’altro, ridotta di 129.868.448 euro per l'anno 2026 dall’articolo 3-bis, comma 4, del decreto-legge n. 180 del 2025, nell’ambito del finanziamento in favore della società Ilva S.p.A. in amministrazione straordinaria nell'ambito della procedura di cessione del compendio aziendale.
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che le norme in esame, introdotte dal Senato, istituiscono, presso lo stato di previsione del Ministero delle imprese e del made in Italy, un Fondo per la promozione, lo sviluppo e la crescita delle imprese artigiane, con una dotazione finanziaria complessiva di 20 milioni di euro per il 2027 e di 30 milioni di euro per il 2028. Le modalità di funzionamento e di gestione dell’intervento, i criteri e le modalità di accesso alle agevolazioni concesse a valere sul predetto Fondo sono stabiliti con un decreto del Ministro delle imprese e del made in Italy, di concerto con il Ministero dell’economia e delle finanze, da adottare entro novanta giorni dalla data di entrata in vigore del presente provvedimento. Ai relativi oneri, pari a 20 milioni di euro per il 2027 e a 30 milioni di euro per il 2028, si provvede con le modalità ivi previste (cfr. infra).
Al riguardo, non si hanno osservazioni da formulare, considerato che l’onere è limitato all’ammontare dello stanziamento disposto.
In merito ai profili di copertura finanziaria, si fa presente che il comma 4-octies dell’articolo 8 provvede agli oneri derivanti dall’attuazione del comma 4-sexies del medesimo articolo, pari a 20 milioni di euro per l’anno 2027 e 30 milioni di euro per l’anno 2028, mediante corrispondente riduzione dell’autorizzazione di spesa di cui all’articolo 5, comma 11, del decreto-legge n. 104 del 2023.
In proposito, nel richiamare quanto già rilevato con riferimento al precedente comma 4-quinquies che utilizza la medesima modalità di copertura finanziaria, si ricorda che le risorse oggetto di utilizzo risultano iscritte sul capitolo 7353 dello stato di previsione del Ministero delle imprese e del made in Italy, che, per gli anni 2027 e 2028, reca una dotazione inziale, nell’ambito del vigente bilancio triennale, pari, rispettivamente, a 70 milioni di euro e a 130 milioni di euro.
Al riguardo, nel segnalare che la sommatoria delle riduzioni della medesima autorizzazione di spesa disposte dai commi 4-quinquies e 4-octies dell’articolo 8 ammonta a 50 milioni di euro per l’anno 2027 e a 92 milioni di euro per l’anno 2028, appare necessario che il Governo confermi l’effettiva disponibilità delle risorse utilizzate nonché fornisca una rassicurazione in merito alla possibilità di procedere alle predette riduzioni senza compromettere l’erogazione degli incentivi previsti dall’articolo 5 del decreto-legge n. 104 del 2023.
ARTICOLO 8, commi 4-novies e 4-decies
Disposizioni fiscali relative allo svolgimento della “America's Cup - Napoli 2027”
La norma, introdotta nel corso dell’esame al Senato, in ragione dello straordinario rilievo della trentottesima edizione della «America's Cup - Napoli 2027» e al fine di garantirne il regolare ed efficace svolgimento sin dal suo avvio, che avrà luogo a Cagliari dal 21 al 24 maggio 2026 in occasione della prima «Regata Preliminare Louis Vuitton 38ª America's Cup», prevede che le persone giuridiche aventi sede legale in Italia, costituite nel 2026 dall'ente organizzatore o dalle squadre partecipanti, sono esentate dall’IRES e dall’IRAP per le attività svolte in conformità agli scopi istituzionali nel periodo compreso tra il 1° gennaio 2026 e il 31 dicembre 2027, a condizione che tali attività siano direttamente ed esclusivamente correlate alla partecipazione all’evento. Le disposizioni fiscali sopra descritte si applicano, alle medesime condizioni, anche alle stabili organizzazioni istituite in Italia nel 2026 in occasione dell'evento dall'ente organizzatore o dalle squadre partecipanti (comma 4-novies).
Si prevede, inoltre, che i redditi di lavoro dipendente, i redditi assimilati a quelli di lavoro dipendente e i redditi di lavoro autonomo percepiti negli anni 2026 e 2027 per le prestazioni rese all'ente organizzatore o alle squadre partecipanti in relazione allo svolgimento della 38a edizione della Coppa America e direttamente correlate alla loro partecipazione all'evento:
- non concorrono a formare il reddito imponibile ai fini IRPEF e non sono soggetti a ritenute di acconto o di imposta, né ad imposte sostitutive sui redditi, se percepiti da soggetti non residenti nel territorio dello Stato;
- concorrono alla formazione del reddito complessivo limitatamente al 35 per cento del loro ammontare, se percepiti da soggetti che nel medesimo periodo si trasferiscono in Italia per svolgere la loro attività e divengono fiscalmente residenti nel territorio dello Stato.
Infine, si stabilisce che i benefici previsti per i redditi da lavoro dipendente e assimilati e redditi da lavoro autonomo non siano cumulabili con quelli previsti dalle seguenti disposizioni:
- articolo 5 del decreto legislativo n. 209 del 2023 (nuovo regime agevolativo a favore dei lavoratori impatriati);
- articolo 44 del decreto-legge n. 78 del 2010 (incentivi per il rientro in Italia di ricercatori residenti all’estero);
- articolo 24-bis del TUIR (opzione per l’imposta sostitutiva sui redditi prodotti all’estero realizzati da persone fisiche che trasferiscono la propria residenza fiscale in Italia) (comma 4-decies)
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, in ragione dello straordinario rilievo della trentottesima edizione della «America's Cup - Napoli 2027» e al fine di garantirne il regolare ed efficace svolgimento sin dal suo avvio, che avrà luogo a Cagliari dal 21 al 24 maggio 2026 in occasione della prima «Regata Preliminare Louis Vuitton 38ª America's Cup», prevede che le persone giuridiche aventi sede legale in Italia, costituite nel 2026 dall'ente organizzatore o dalle squadre partecipanti, sono esentate dall’IRES e dall’IRAP per le attività svolte in conformità agli scopi istituzionali nel periodo compreso tra il 1° gennaio 2026 e il 31 dicembre 2027, a condizione che tali attività siano direttamente ed esclusivamente correlate alla partecipazione all’evento. Le disposizioni fiscali sopra descritte si applicano, alle medesime condizioni, anche alle stabili organizzazioni istituite in Italia nel 2026 in occasione dell'evento dall'ente organizzatore o dalle squadre partecipanti (comma 4-bis).
Si prevede, inoltre, che i redditi di lavoro dipendente, i redditi assimilati a quelli di lavoro dipendente e i redditi di lavoro autonomo percepiti negli anni 2026 e 2027 per le prestazioni rese all'ente organizzatore o alle squadre partecipanti in relazione allo svolgimento della 38ª edizione della Coppa America e direttamente correlate alla loro partecipazione all'evento:
- non concorrono a formare il reddito imponibile ai fini IRPEF e non sono soggetti a ritenute di acconto o di imposta, né ad imposte sostitutive sui redditi, se percepiti da soggetti non residenti nel territorio dello Stato;
- concorrono alla formazione del reddito complessivo limitatamente al 35 per cento del loro ammontare, se percepiti da soggetti che nel medesimo periodo si trasferiscono in Italia per svolgere la loro attività e divengono fiscalmente residenti nel territorio dello Stato.
Infine, si stabilisce che i benefici previsti per i redditi da lavoro dipendente e assimilati e redditi da lavoro autonomo non siano cumulabili con altri benefici fiscali relativi al regime fiscale agevolato per i lavoratori impatriati, gli incentivi per il rientro in Italia di ricercatori residenti all’estero e l’opzione per l’imposta sostitutiva sui redditi prodotti all’estero realizzati da persone fisiche che trasferiscono la propria residenza fiscale in Italia.
Al riguardo, si evidenzia che la norma appare suscettibile di determinare effetti di minore entrata connessi alle esenzioni di imposta e alle agevolazioni previste. Infatti, i redditi a cui tali esenzioni e agevolazioni si riferiscono, per quanto derivanti da specifiche attività economiche avviate solo nel 2026, al pari dei redditi relativi a ogni altra attività economica avviata nel medesimo anno, dovrebbero determinare un gettito già incorporato nelle previsioni di entrata ai fini dei saldi di finanza pubblica. In proposito, appare pertanto necessario un chiarimento da parte del Governo.
ARTICOLO 8-bis
Misure in materia di accise
Normativa previgente. L’articolo 1, comma 129, della legge n. 199 del 2025 (legge di bilancio 2026) ha parificato le aliquote dell’accisa sulla benzina e sul gasolio impiegato come carburante, portandole entrambe a 672,90 euro per 1.000 litri. In particolare, le norme sono intervenute sull’articolo 3 del decreto legislativo n. 43 del 2025, prevedendo, a decorrere dal 1° gennaio 2026, una riduzione dell’accisa sulla benzina di 4,05 centesimi di euro per litro e un corrispondente aumento dell’accisa sul gasolio impiegato come carburante. L’aliquota dell’accisa sul GPL ammonta invece a 267,77 euro per 1.000 kg.
Successivamente, il decreto interministeriale 18 marzo 2026 (“Rideterminazione temporanea delle aliquote di accisa”) ha previsto una riduzione delle accise per 5 giorni decorrenti dalla data di pubblicazione del medesimo decreto (ossia dal 19 marzo 2026 al 23 marzo 2026) con importi pari a:
- benzina: 622,90 euro per mille litri;
- oli da gas o gasolio usato come carburante: 622,90 euro per mille litri;
- gas di petrolio liquefatti (GPL) usati come carburanti: 242,77 euro per mille chilogrammi.
Lo stesso decreto ha previsto una copertura, per un importo pari a 27, 3 milioni di euro, del maggior gettito conseguito nel periodo dal 1° al 28 febbraio 2026 pari a 30,2 milioni di euro in relazione ai versamenti periodici dell’imposta sul valore aggiunto.
Successivamente l’articolo 2 del decreto-legge n. 33 del 2026 ha rideterminato le aliquote di accisa sulla benzina, sul gasolio impiegato come carburante e sui gas di petrolio liquefatti (GPL) usati come carburanti, per un periodo di venti giorni a decorrere dal 19 marzo 2026 (giorno successivo alla pubblicazione del decreto in Gazzetta Ufficiale) e fino al 7 aprile 2026 (ventesimo giorno successivo) nelle seguenti misure:
- benzina: 472,90 euro per 1000 litri;
- oli da gas o gasolio usato come carburante: 472,90 euro per 1000 litri;
- gas di petrolio liquefatti (GPL) usati come carburanti: 167,77 euro per mille chilogrammi.
La relazione tecnica ha stimato gli oneri in 417,4 milioni di euro per l’anno 2026 e in 6,1 milioni di euro nell’anno 2028.
Successivamente con decreto interministeriale del 2 aprile 2026 (decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro dell’ambiente e della sicurezza energetica) recante la “Riduzione delle aliquote di accisa su taluni prodotti energetici usati come carburanti” è stata disposta una riduzione delle accise dall’8 aprile 2026 fino al 1° maggio 2026 con importi pari a:
- benzina: 587,90 euro per mille litri;
- oli da gas o gasolio usato come carburante: 587,90 euro per mille litri;
- gas di petrolio liquefatti (GPL) usati come carburanti: 225,27 euro per mille chilogrammi.
Alle minori entrate derivanti dalle predette riduzioni si provvede, ai sensi dell'articolo 1, comma 290, della legge 24 dicembre 2007, n. 244, con quota parte, pari a 219,6 milioni di euro, del maggior gettito conseguito nel periodo dal 1° al 31 marzo 2026 in relazione ai versamenti periodici dell'imposta sul valore aggiunto.
Le norme, introdotte nel corso dell’esame al Senato, riproducono il contenuto dell’articolo 1, comma 1, lettera b), capoverso 8-bis, del decreto-legge n. 42 del 2026.
Le norme confermano per il periodo dall’8 aprile al 1° maggio 2026 la riduzione delle aliquote di accisa già prevista, dall’articolo 2 del decreto-legge n. 33 del 2026, per la benzina, il gasolio e il GPL (dal 19 marzo fino al 7 aprile 2026), nelle seguenti misure:
- benzina: 472,90 euro per 1000 litri [comma 1, lettera a)];
- oli da gas o gasolio usato come carburante: 472,90 euro per 1000 litri [comma 1, lettera b)];
- gas di petrolio liquefatti (GPL) usati come carburanti: 167,77 euro per mille chilogrammi [comma 1, lettera c)].
Si rammenta, come già descritto in riferimento alla normativa previgente, che il decreto interministeriale del 2 aprile 2026 aveva già ridotto le aliquote per il medesimo periodo portando l’accisa su benzina e oli da gas o gasolio usato come carburante a 587,90 euro per mille litri (riducendola di 85 euro per 1.000 litri rispetto alla legislazione vigente) e l’accisa sul gas di petrolio liquefatti (GPL) usati come carburanti a 225,27 euro per mille chilogrammi (riducendola di 42,5 euro per 1000 chilogrammi rispetto alla legislazione vigente). Le norme in esame riducono ulteriormente le predette accise (rispettivamente di 115 euro per 1000 litri per la benzina e il gasolio e di 57,5 euro per 1.000 chilogrammi per il GPL) riportandole alle misure fissate dal decreto-legge n. 33 del 2026.
In aggiunta rispetto a quanto previsto dall’articolo 2 del decreto-legge n. 33 del 2026, si prevede l’azzeramento dell’aliquota di accisa sul gas naturale (metano) usato come carburante: zero euro per metro cubo [comma 1, lettera d)].
La norma dispone, inoltre, per il medesimo periodo dall’8 aprile al 1° maggio 2026 la riduzione da 617,40 euro per mille litri a 472, 90 euro per mille litri dell’aliquota di accisa applicata ai gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e al biodiesel, immessi in consumo tal quali per essere impiegati come carburanti, a condizione che gli stessi biocarburanti soddisfino le condizioni previste dall'articolo 44, paragrafo 5, del regolamento (UE) n. 651/2014 della Commissione, del 17 giugno 2014 (comma 2).
Agli oneri derivanti dai commi 1 e 2, valutati in 308 milioni di euro per l’anno 2026 e in 4,4 milioni di euro nell’anno 2028, si provvede ai sensi dell’articolo 18 del provvedimento in esame (comma 3).
Il prospetto riepilogativo, riferito all’emendamento 8.1000 del Governo che ha trasfuso nel provvedimento in esame il testo del decreto-legge n. 42 del 2026, ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Minori entrate tributarie |
|
| Proroga fino al 1° maggio 2026 della riduzione delle accise sui carburanti disposta dall'art. 2 del D.L. 33/2026 - accise |
304,1 |
|
|
304,1 |
|
|
304,1 |
|
|
| Proroga fino al 1° maggio 2026 della riduzione delle accise sui carburanti disposta dall'art. 2 del D.L. 33/2026 - IVA |
50 |
|
|
50 |
|
|
50 |
|
|
| Proroga fino al 1° maggio 2026 della riduzione delle accise sui carburanti disposta dall'art. 2 del D.L. 33/2026 - IRES |
|
|
3,5 |
|
|
3,5 |
|
|
3,5 |
| Proroga fino al 1° maggio 2026 della riduzione delle accise sui carburanti disposta dall'art. 2 del D.L. 33/2026 - IRAP |
|
|
|
|
|
0,9 |
|
|
0,9 |
| Maggiori entrate tributarie |
|
| Proroga fino al 1° maggio 2026 della riduzione delle accise sui carburanti disposta dall'art. 2 del D.L. 33/2026 - IRES |
|
8,0 |
|
|
8,0 |
|
|
8,0 |
|
| Proroga fino al 1° maggio 2026 della riduzione delle accise sui carburanti disposta dall'art. 2 del D.L. 33/2026 - IRAP |
|
|
|
|
2,0 |
|
|
2,0 |
|
| Minori spese correnti |
|
| Proroga fino al 1° maggio 2026 della riduzione delle accise sui carburanti disposta dall'art. 2 del D.L. 33/2026 - IRAP |
|
2,0 |
|
|
|
|
|
|
|
| Proroga fino al 1° maggio 2026 della riduzione delle accise sui carburanti disposta dall'art. 2 del D.L. 33/2026 – credito di imposta |
46,1 |
0,3 |
|
46,1 |
0,3 |
|
46,1 |
0,3 |
|
| Maggiori spese correnti |
|
| Proroga fino al 1° maggio 2026 della riduzione delle accise sui carburanti disposta dall'art. 2 del D.L. 33/2026 - IRAP |
|
|
0,9 |
|
|
|
|
|
|
La relazione tecnica, riferita all’emendamento 8.1000 del Governo, che ha trasfuso nel provvedimento in esame il testo dell’articolo 1, comma 1, lettera b), del decreto-legge n. 42 del 2026, premette che nella stima degli effetti finanziari delle riduzioni di aliquota disposte dall’articolo 8-bis in esame, si è tenuto conto dell’effetto delle riduzioni di accisa conseguenti al verificarsi, con riferimento al mese di marzo 2026, delle condizioni di cui all’articolo 1, comma 291, della legge 24 dicembre 2007, n. 244, che ha consentito l’adozione, contestualmente al presente provvedimento, del decreto interministeriale del 2 aprile 2026 previsto dal comma 290 del medesimo articolo, con compensazione sulle maggiori entrate IVA determinatesi nel medesimo periodo.
Tanto premesso, la relazione tecnica afferma che la stima degli effetti finanziari della disposizione, ai fini dell’individuazione della copertura finanziaria da reperire nell’ambito del presente provvedimento, è stata condotta a partire dai consumi di benzina, gasolio, GPL e gas metano registrati nel mese di aprile 2025, riproporzionati in base al numero di giorni di vigenza della riduzione dell’accisa. Al netto dei consumi che beneficiano di specifiche agevolazioni in materia di accisa, come illustrato nel seguito, i consumi di gasolio e benzina nel mese di aprile 2025 sono risultati pari, rispettivamente, a circa 1,8 miliardi e 1 miliardo di litri (fonte Ministero dell’ambiente e della sicurezza energetica – MASE).
La relazione tecnica precisa che, in conformità al modello accise del Dipartimento delle Finanze, i consumi a legislazione vigente sono stati stimati a partire dai consumi rilevati a consuntivo, opportunamente adeguati sulla base dell’andamento dei principali parametri macroeconomici (prezzo del Brent, tasso di cambio, deflatore del PIL). Nella stima si è inoltre tenuto conto di una contenuta elasticità di breve periodo, volta a riflettere una lieve variazione dei consumi in risposta alle variazioni del prezzo alla pompa. I consumi a legislazione vigente aggiornati sulla base degli ultimi dati disponibili risultano pari a circa 1.446 milioni di litri per il gasolio e a circa 794 milioni di litri per la benzina, con riferimento al solo periodo di applicazione della misura.
Tali consumi sono stati successivamente adeguati tenendo conto della variazione del prezzo alla pompa derivante dalla riduzione dell’accisa, mediante l’applicazione della medesima elasticità di breve periodo, al fine di stimare i consumi relativi allo scenario proposto, pari a 1.455 milioni di litri per il gasolio e a 807 milioni di litri per la benzina, lievemente superiori ai consumi a legislazione vigente, a parità di altre condizioni. Applicando ai consumi a legislazione vigente l’aliquota vigente si ottiene un gettito pari a circa 973,3 milioni di euro per il gasolio e a 534,5 milioni di euro per la benzina. Applicando ai consumi dello scenario proposto le aliquote rideterminate dalla sola disposizione in esame, il gettito stimato, tenuto conto dei necessari arrotondamenti, risulta pari a 813,8 milioni di euro per il gasolio e a 452,7 milioni di euro per la benzina. La conseguente variazione di gettito è pari a -159,5 milioni di euro per il gasolio e a -81,8 milioni di euro per la benzina.
A tali importi si aggiunge la perdita di gettito da accisa riconducibile alle agevolazioni previste per il gasolio agricolo e per il gasolio impiegato nei motori fissi. In particolare, poiché per il gasolio agricolo si applica un’aliquota ridotta pari al 22 per cento dell’aliquota di 617,4 euro per mille litri, la riduzione dell’aliquota ordinaria comporta che, per il periodo di vigenza della misura, l’aliquota ridotta sia commisurata all’aliquota rideterminata anziché a 617,4 euro per mille litri. Analogo meccanismo opera per la benzina a uso agricolo, per la quale si applica il 49 per cento dell’aliquota ordinaria come rideterminata dalla disposizione in esame. Per il gasolio impiegato nei motori fissi è prevista un’agevolazione pari al 30 per cento dell’aliquota ordinaria; conseguentemente, anche in questo caso la rideterminazione dell’aliquota incide sulla misura dell’agevolazione applicabile. La perdita di gettito riconducibile a tali agevolazioni è stimata pari a –2,1 milioni di euro per l’agricoltura e a –0,3 milioni di euro per i motori fissi.
Sono stati inoltre considerati gli effetti finanziari derivanti dall’applicazione dell’aliquota di 472,9 euro per mille litri, in luogo dell’aliquota vigente di 617,4 euro per mille litri, ai carburanti di cui all’articolo 3, comma 4, del decreto legislativo n. 43 del 2025, come previsto dal comma 2 dell’articolo 8-bis in esame, con effetti finanziari in termini di accisa stimati in 8,1 milioni di euro. Nella stima sono inclusi anche gli effetti di cassa derivanti dai crediti d’imposta riconosciuti per il gasolio commerciale, per i taxi, per le ambulanze e per le forze armate, riportati nella voce “crediti d’imposta” della tabella degli effetti complessivi. In tali fattispecie, la variazione dell’aliquota ordinaria determina un effetto di cassa riconducibile esclusivamente al disallineamento temporale tra il versamento dell’accisa piena al momento del rifornimento e il successivo rimborso della differenza rispetto all’accisa agevolata. Tale effetto si traduce in una variazione negativa di 46,8 milioni di euro nel rigo “accisa” della tabella degli effetti complessivi, compensata da una variazione positiva nel rigo “crediti d’imposta” che, per un importo pari a 46,1 milioni di euro, si realizza nel 2026.
Gli effetti finanziari derivanti dalla riduzione dell’accisa sul GPL usato come carburante sono stati stimati applicando alla base imponibile stimata per il periodo di riferimento, pari a circa 92 mila tonnellate, la variazione di aliquota di 57,5 euro/tonnellata, con una conseguente riduzione di gettito pari a –5,3 milioni di euro.
Analogamente, gli effetti derivanti dalla disposizione contenuta al comma 1, lettera d), concernente l’azzeramento dell’accisa sul gas metano usato come carburante sono stati stimati applicando la variazione di aliquota ai consumi stimati per il periodo di riferimento, pari a circa 45 milioni di metri cubi, con una riduzione di gettito pari a –0,2 milioni di euro.
Infine, gli effetti finanziari in termini di IVA sono stati stimati applicando l’aliquota del 22 per cento alla sola quota di accisa riferibile ai soggetti che non detraggono l’imposta. Gli effetti sulle imposte dirette sono stati calcolati assumendo un’aliquota media IRES pari al 16 per cento e un’aliquota media IRAP pari a circa il 4 per cento, applicate alla sola quota di accisa riconducibile alle imprese.
La tabella seguente riporta gli effetti finanziari complessivi derivanti dalla disposizione in esame.
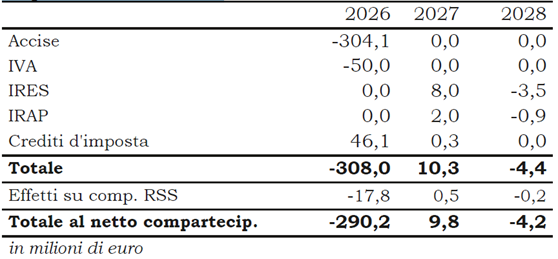
In occasione dell’esame del decreto-legge n. 33 del 2026 (C2890) il Governo, in risposta ai rilievi formulati dalla Commissione bilancio della Camera dei deputati, ha fornito ulteriori elementi informativi circa la quantificazione degli effetti finanziari connessi alla riduzione delle accise. ?
In particolare, con riferimento alla quantificazione degli effetti finanziari derivanti dalla rideterminazione delle aliquote di accisa di cui all'articolo 2, sono stati considerati, in primo luogo, i dati relativi al gasolio agricolo e alla benzina agricola ricavati dal Bollettino petrolifero pubblicato dal Ministero dell'ambiente e della sicurezza energetica con riferimento alla medesima mensilità dell'anno precedente, riproporzionati per il numero di giorni di applicazione del provvedimento, in considerazione della circostanza che i consumi a fine agricolo presentano una componente legata alla stagionalità, applicando a tali consumi le variazioni di aliquota. Per quanto attiene, poi, ai consumi di prodotti ad aliquota agevolata da parte delle Forze armate, delle ambulanze e dei taxi e a quelli relativi al gasolio commerciale, precisa che i dati relativi ai consumi sono stati estratti da banche dati in uso al Dipartimento delle finanze del Ministero dell'economia e delle finanze, ai quali sono state applicate le variazioni di aliquota. Con riferimento alle agevolazioni riferite all'autotrasporto, alle ambulanze, alle Forze armate e ai taxi, che si configurano come rimborsi della differenza tra l'accisa piena e l'accisa agevolata, fa presente che i relativi effetti sono riportati, nel prospetto riepilogativo degli effetti finanziari, in termini di minori entrate nell'ambito della quantificazione degli effetti in termini di gettito derivante dalle accise e in termini di minori spese in termini di crediti di imposta. Il Governo evidenzia altresì che le minori entrate complessivamente riconducibili alle agevolazioni riferite all'autotrasporto, alle ambulanze, alle Forze armate e ai taxi ammontano a circa 49,8 milioni di euro per la riduzione delle aliquote di 20 centesimi per quindici giorni e a circa 10 milioni di euro per la riduzione delle aliquote di 15 centesimi per cinque giorni e trovano compensazione nei corrispondenti minori esborsi per i crediti di imposta nell'anno 2026, fatta eccezione per le agevolazioni relative ai taxi, per i quali i rimborsi hanno luogo nell'anno successivo. Precisa inoltre che, al fine di stimare gli effetti di cassa delle agevolazioni, il modello di stima tiene conto delle tempistiche di fruizione delle agevolazioni, come risultanti dalla normativa vigente e dai documenti applicativi dell'Amministrazione finanziaria. Il Governo fa presente che, ai fili della stima della quota dei consumi riconducibili a imprese, che rileva sia ai fini della stima degli effetti in termini di IVA sia ai fini della stima degli effetti in termini di IRES e IRAP, sono stati considerati i dati derivanti dalle dichiarazioni IVA, applicando quote diverse a seconda del prodotto e dell'uso specifico considerato con riferimento agli impieghi agevolati, mentre ai fini della quantificazione degli effetti in termini di gettito IRES e IRAP si è tenuto conto dell'applicazione del meccanismo di saldo e acconto.
In merito ai profili di quantificazione, si rileva preliminarmente che le norme confermano per il periodo dall’8 aprile al 1° maggio 2026 la riduzione delle aliquote di accisa già prevista, dall’articolo 2 del decreto-legge n. 33 del 2026, per la benzina, il gasolio e il GPL (dal 19 marzo fino al 7 aprile 2026), nelle seguenti misure:
- benzina: 472,90 euro per 1000 litri [comma 1, lettera a)];
- oli da gas o gasolio usato come carburante: 472,90 euro per 1000 litri [comma 1, lettera b)];
- gas di petrolio liquefatti (GPL) usati come carburanti: 167,77 euro per mille chilogrammi [comma 1, lettera c)].
Si rammenta che il decreto interministeriale del 2 aprile 2026 aveva già ridotto le aliquote per il medesimo periodo portando l’accisa su benzina e oli da gas o gasolio usato come carburante a 587,90 euro per mille litri (riducendola di 85 euro per 1.000 litri rispetto alle aliquote vigenti) e l’accisa sul gas di petrolio liquefatti (GPL) usati come carburanti a 225,27 euro per mille chilogrammi (riducendola di 42,5 euro per 1000 chilogrammi rispetto alla aliquota vigenti). Le norme in esame riducono ulteriormente le predette accise (rispettivamente di 115 euro per 1000 litri per la benzina e il gasolio e di 57,5 euro per 1.000 chilogrammi per il GPL) riportandole alle misure fissate dal decreto-legge n. 33 del 2026.
In aggiunta rispetto a quanto previsto dall’articolo 2 del decreto-legge n. 33 del 2026, si prevede l’azzeramento dell’aliquota di accisa sul gas naturale (metano) usato come carburante: zero euro per metro cubo [comma 1, lettera d)].
La norma dispone inoltre, per il medesimo periodo dall’8 aprile al 1° maggio 2026, la riduzione da 617,40 euro per mille litri a 472,90 euro per mille litri dell’aliquota di accisa applicata ai gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e al biodiesel, immessi in consumo tal quali per essere impiegati come carburanti, a condizione che gli stessi biocarburanti soddisfino le condizioni previste dall'articolo 44, paragrafo 5, del regolamento (UE) n. 651/2014 della Commissione, del 17 giugno 2014 (comma 2).
Agli oneri derivanti dai commi 1 e 2, valutati in 308 milioni di euro per l’anno 2026 e in 4,4 milioni di euro nell’anno 2028, si provvede ai sensi dell’articolo 18 del decreto in esame (comma 3).
La relazione tecnica afferma che la stima degli effetti finanziari della disposizione, ai fini dell’individuazione della copertura finanziaria da reperire nell’ambito del presente provvedimento, è stata condotta a partire dai consumi di benzina, gasolio, GPL e gas metano registrati nel mese di aprile 2025, riproporzionati in base al numero di giorni di vigenza della riduzione dell’accisa, utilizzando la medesima metodologia già impiegata per la quantificazione degli effetti finanziari connessi alla riduzione delle accise disposta dall’articolo 2 del decreto-legge 33 del 2026.
Al riguardo, si osserva che, sulla base dei dati forniti dalla relazione tecnica e tenuto anche conto degli ulteriori elementi di informazione resi dal Governo in occasione dell’esame del decreto-legge n. 33 del 2026 (cfr. Atto Camera 2890), in risposta ai rilievi formulati dalla Commissione bilancio della Camera dei deputati, è stato possibile ricostruire solo alcuni degli effetti principali connessi alla riduzione delle accise. Infatti, non sono stati forniti dati ed elementi di dettaglio necessari alla stima degli effetti relativi ad alcuni settori agevolati, quali ad esempio il settore agricolo, le Forze armate e le ambulanze. Inoltre, non è stato possibile verificare in modo puntuale le minori e maggiori entrate e le maggiori e minori spese derivanti dalle variazioni del gettito dell’accisa, dell’IVA, dell’IRES e dell’IRAP, in quanto non sono stati forniti dati più puntuali in merito:
- alla quota dei soggetti che non detraggono l’IVA e i cui consumi dovrebbero determinare una riduzione del gettito dell’imposta medesima;
- ai soggetti che sono tenuti al versamento dell’IRES e dell’IRAP e che, per effetto dalla riduzione dell’accisa, dovrebbero vedere ampliate le loro basi imponibili, con conseguenti maggiori entrate nell’esercizio 2027 e minori entrate nell’esercizio 2028, come risulta dal prospetto riepilogativo degli effetti finanziari.
Pertanto, ai fini di una compiuta valutazione degli effetti finanziari scontati dalla relazione tecnica, andrebbero acquisiti i dati e gli elementi sopra richiamati alla base della stima, anche in considerazione del fatto che gli effetti positivi, in termini di maggiori entrate e minori spese, sono utilizzati anche come copertura ai sensi del successivo articolo 1, comma 2, lettera a) (cfr. infra).
Si rammenta che successivamente all’adozione del provvedimento in esame il decreto-legge n. 63 del 30 aprile 2026 e il Decreto interministeriale dell’8 maggio 2026, hanno previsto una riduzione delle aliquote di accisa sui carburanti per il periodo dal 2 al 22 maggio 2026.
ARTICOLO 8-bis.1
Compiti del Garante prezzi in caso di incremento del prezzo dei carburanti
La norma, introdotta nel corso dell’esame al Senato, prevede che, a decorrere dal 30 giugno 2026, ove il Garante per la sorveglianza dei prezzi rilevi, in occasione di eventi straordinari o di particolari condizioni socio economiche locali o internazionali, l'emergere di una possibile tendenza incrementale del prezzo dei carburanti, rimette al Ministro delle imprese e del made in Italy una relazione scritta. In questo caso, su segnalazione del Garante per la sorveglianza dei prezzi, il Ministro delle imprese e del made in Italy, con proprio decreto, può attivare lo speciale regime di controllo dei fenomeni distorsivi lungo la filiera di approvvigionamento e distribuzione dei carburanti.
In proposito, si evidenzia che la norma sembrerebbe essere collegata allo speciale regime di controllo recentemente introdotto dall’articolo 1, comma 3, del decreto-legge n. 33 del 2026, che ha appunto istituito un regime di controllo dei fenomeni distorsivi lungo la filiera di approvvigionamento e distribuzione dei carburanti, affidandone la responsabilità al Ministero delle imprese e del made in Italy - Garante per la sorveglianza dei prezzi. Nello specifico, il Garante per la sorveglianza dei prezzi è chiamato ad attivare un controllo sistematico sull’intera filiera, confrontando l’andamento dei prezzi al consumo con le variazioni delle quotazioni internazionali delle materie prime e dei prodotti raffinati. A tal fine, il Garante individua preventivamente specifici indici di anomalia. Qualora il Garante rilevi una variazione dei prezzi al dettaglio significativamente superiore a quella giustificata dall’andamento delle quotazioni internazionali, è tenuto a comunicare il dettaglio degli operatori distributivi e delle relative compagnie petrolifere alla Guardia di finanza, la quale procede ad accertare, tramite la documentazione contabile, le eventuali anomalie sui costi e sui prezzi giornalieri di acquisto sostenuti dal distributore, nonché a risalire lungo l’intera filiera, verificando i costi giornalieri sostenuti dal titolare dell’autorizzazione petrolifera per l’acquisto del greggio e dei prodotti raffinati sui mercati di riferimento.
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta nel corso dell’esame al Senato, prevede che, a decorrere dal 30 giugno 2026, ove il Garante per la sorveglianza dei prezzi, rilevi, in occasione di eventi straordinari o di particolari condizioni socio economiche locali o internazionali, l'emergere di una possibile tendenza incrementale del prezzo dei carburanti, rimette al Ministro delle imprese e del made in Italy una relazione scritta. In questo caso, su segnalazione del Garante per la sorveglianza dei prezzi, il Ministro delle imprese e del made in Italy, con proprio decreto può attivare lo speciale regime di controllo dei fenomeni distorsivi lungo la filiera di approvvigionamento e distribuzione dei carburanti.
Al riguardo, non si hanno osservazioni da formulare, considerato che le attività a carico del Garante per la sorveglianza dei prezzi sembrerebbero comunque ricomprese nell’ambito dello speciale regime di controllo recentemente introdotto dall’articolo 1, comma 3, del decreto-legge n. 33 del 2026, affidato alla responsabilità al Ministero delle imprese e del made in Italy - Garante per la sorveglianza dei prezzi. In merito a tale profilo, appare comunque opportuna una conferma da parte del Governo.
ARTICOLO 8-ter
Credito d’imposta per l’acquisto di gasolio e benzina a favore delle imprese agricole
La norma, introdotta nel corso dell’esame al Senato, prevede che, al fine di mitigare gli effetti economici derivanti dal perdurare dell'aumento eccezionale del prezzo del gasolio e della benzina, derivanti dalle recenti crisi internazionali, alle imprese agricole sia riconosciuto, nel limite di 30 milioni di euro per l'anno 2026, a parziale compensazione dei maggiori oneri effettivamente sostenuti per l'acquisto di gasolio e benzina per l'alimentazione dei mezzi utilizzati per l'esercizio delle attività agricole, compreso il riscaldamento di serre destinate alla coltivazione di piante orticole, un contributo straordinario, sotto forma di credito d'imposta, fino al 20 per cento della spesa sostenuta per l'acquisto del carburante effettuato nel mese di marzo dell'anno 2026, comprovato mediante le relative fatture d'acquisto, al netto dell'imposta sul valore aggiunto (comma 1).
Il credito d'imposta è utilizzabile esclusivamente in compensazione ai sensi dell'articolo 17 del decreto legislativo n. 241 del 1997, entro il 31 dicembre 2026. Non si applicano:
- il limite annuale di utilizzo dei crediti d’imposta da indicare nel quadro RU della dichiarazione dei redditi, di cui all’articolo 1, comma 53, della legge n. 244 del 2007;
- il limite massimo annuale alle compensazioni di cui all’articolo 34 della legge n. 388 del 2000;
- il divieto di compensazione in presenza di debiti, di importo superiore a 1.500 euro, iscritti a ruolo per imposte erariali e relativi accessori, e per i quali è scaduto il termine di pagamento, di cui all’articolo 31 del decreto-legge n. 78 del 2010.
Il credito d'imposta non concorre alla formazione del reddito d'impresa né della base imponibile dell'imposta regionale sulle attività produttive, e non rileva ai fini del rapporto di deducibilità degli interessi passivi previsto dall’articolo 61 del decreto del Presidente della Repubblica n. 917 del 1986, né ai fini del criterio di deducibilità dei componenti negativi di reddito in presenza di proventi esenti o esclusi previsto dall’articolo 109, comma 5, del medesimo decreto.
Ai sensi del citato articolo 61 del decreto del Presidente della Repubblica n. 917 del 1986, gli interessi passivi inerenti all’esercizio d’impresa sono deducibili per la parte corrispondente al rapporto tra l'ammontare dei ricavi e altri proventi che concorrono a formare il reddito d'impresa o che non vi concorrono in quanto esclusi e l'ammontare complessivo di tutti i ricavi e proventi. Ai sensi del citato articolo 109, comma 5, del medesimo decreto, le spese e gli altri componenti negativi diversi dagli interessi passivi, tranne gli oneri fiscali, contributivi e di utilità sociale, sono deducibili se e nella misura in cui si riferiscono ad attività o beni da cui derivano ricavi o proventi che concorrono alla formazione del reddito o che non vi concorrono in quanto esclusi; qualora si riferiscano indistintamente anche ad attività o beni produttivi di proventi esenti, sono deducibili per la parte corrispondente al rapporto tra l'ammontare dei ricavi e altri proventi che concorrono a formare il reddito d'impresa o che non vi concorrono in quanto esclusi e l'ammontare complessivo di tutti i ricavi e proventi.
Il credito d'imposta è cumulabile con altre agevolazioni che abbiano ad oggetto i medesimi costi, a condizione che tale cumulo, tenuto conto anche della non concorrenza alla formazione del reddito e della base imponibile dell'imposta regionale sulle attività produttive, non porti al superamento del costo sostenuto (comma 2).
Con decreto del Ministro dell'agricoltura, della sovranità alimentare e delle foreste, adottato entro il 3 maggio 2026, di concerto con il Ministro dell'economia e delle finanze, sono definiti i criteri e le modalità di attuazione delle disposizioni di cui al comma 1, con particolare riguardo alle procedure di concessione del contributo, sotto forma di credito d'imposta, anche ai fini del rispetto del limite di spesa previsto, nonché alla documentazione richiesta, alle condizioni di revoca e all'effettuazione dei controlli (comma 3).
Le disposizioni di cui all’articolo in esame si applicano nel rispetto della normativa europea in materia di aiuti di Stato. Ai relativi adempimenti europei provvede il Ministero dell'agricoltura, della sovranità alimentare e delle foreste (comma 4).
Agli oneri derivanti dall’articolo in esame, pari a 30 milioni di euro per l'anno 2026, si provvede ai sensi del successivo articolo 18 (comma 5).
Il prospetto riepilogativo, riferito all’articolo 1, comma 1, lettera b), del decreto-legge n. 42 del 2026 (cfr. Atto Senato n. 1865), già recante la norma in esame, trasfusa nel presente provvedimento per approvazione dell’emendamento 8.1000, ascrive alla norma i seguenti effetti attesi sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese correnti |
|
| Credito d'imposta per l'acquisto di carburante a favore delle imprese agricole, pari ad un massimo del 20% della spesa sostenuta nel mese di marzo 2026 [comma 1, lettera b)] |
30,0 |
|
|
30,0 |
|
|
30,0 |
|
|
La relazione tecnica, riferita all’articolo 1, comma 1, lettera b), del decreto-legge n. 42 del 2026 (cfr. Atto Senato n. 1865), già recante la norma in esame, trasfusa nel presente provvedimento per approvazione dell’emendamento 8.1000, afferma che esso prevede la rifusione nel provvedimento in esame delle disposizioni recate dal decreto-legge n. 42 del 2026, che viene contestualmente abrogato, e garantisce l’allineamento delle disposizioni con il prospetto riepilogativo degli effetti finanziari. Pertanto, l’emendamento non comporta nuovi o maggiori oneri a carico della finanza pubblica, rispetto a quelli dettagliati nella relazione tecnica relativa al citato decreto-legge.
In proposito, si rappresenta che la relazione tecnica relativa all’articolo 1, comma 1, lettera b) (già recante la norma in esame), del disegno di legge di conversione del citato decreto-legge (cfr. Atto Senato n. 1865), si limita a ribadire il contenuto della norma.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, prevede, al fine di mitigare gli effetti economici derivanti dal perdurare dell'aumento eccezionale del prezzo del gasolio e della benzina, derivanti dalle recenti crisi internazionali, il riconoscimento alle imprese agricole di un contributo straordinario, sotto forma di credito d’imposta, nel limite complessivo di 30 milioni di euro per l’anno 2026, pari fino al 20 per cento della spesa sostenuta nel mese di marzo 2026 per l’acquisto di gasolio e benzina destinati all’esercizio dell’attività agricola, compreso il riscaldamento di serre destinate alla coltivazione di piante orticole, al netto dell’IVA, comprovata da fatture (comma 1).
Il credito d’imposta è utilizzabile esclusivamente in compensazione entro il 31 dicembre 2026, senza applicazione dei limiti di cui all’articolo 1, comma 53, della legge n. 244 del 2007, all’articolo 34 della legge n. 388 del 2000 e all’articolo 31 del decreto-legge n. 78 del 2010. Il credito non concorre alla formazione del reddito d’impresa né della base imponibile IRAP e non rileva ai fini del rapporto di deducibilità degli interessi passivi di cui all’articolo 61 del TUIR né del criterio di deducibilità dei componenti negativi di cui all’articolo 109, comma 5, del medesimo testo unico. È cumulabile con altre agevolazioni relative ai medesimi costi, a condizione che tale cumulo non porti al superamento del costo sostenuto (comma 2).
Con decreto del Ministro dell’agricoltura, della sovranità alimentare e delle foreste, adottato entro il 3 maggio 2026 di concerto con il Ministro dell’economia e delle finanze, sono definiti criteri e modalità di attuazione delle disposizioni di cui al comma 1 (comma 3).
La misura è applicata nel rispetto della disciplina europea in materia di aiuti di Stato, con i relativi adempimenti in capo al Ministero dell’agricoltura, della sovranità alimentare e delle foreste (comma 4).
Agli oneri derivanti dall’articolo in esame, pari a 30 milioni di euro per l'anno 2026, si provvede ai sensi del successivo articolo 18 (comma 5).
La relazione tecnica relativa all’articolo 1, comma 1, lettera b), del decreto-legge n. 42 del 2026 (cfr. Atto Senato n. 1865), già recante la norma in esame, si limita a ribadire il contenuto della norma.
Al riguardo, non si formulano osservazioni, atteso che l’onere recato dalla norma è contenuto entro un limite di spesa.
ARTICOLO 8-quater
Misure urgenti per il sostegno all'internazionalizzazione delle imprese italiane impattate dal rincaro dei costi energetici o dalle conseguenze del conflitto
Normativa previgente. L’articolo 2, primo comma, del decreto-legge n. 251 del 1981 ha istituito, presso il Mediocredito centrale, un fondo a carattere rotativo destinato alla concessione di finanziamenti a tasso agevolato alle imprese esportatrici a fronte di programmi di penetrazione commerciale di cui all'articolo 15, lettera n), della legge n. 227 del 1977, poi abrogato dal decreto legislativo n. 143 del 1998, in paesi diversi da quelli delle Comunità europee nonché a fronte di attività relative alla promozione commerciale all'estero del settore turistico al fine di acquisire i flussi turistici verso l'Italia.
L’articolo 72 del decreto-legge n. 18 del 2020 ha istituito, nello stato di previsione del Ministero degli affari esteri e della cooperazione internazionale, il fondo da ripartire denominato "Fondo per la promozione integrata", con una dotazione iniziale di 400 milioni di euro per l'anno 2020, volto, tra l’altro [comma 1, lettera d)], alla concessione di cofinanziamenti a fondo perduto fino al 10 per cento dei finanziamenti concessi ai sensi del succitato articolo 2, primo comma, del decreto-legge n. 251 del 1981, quale incentivo da riconoscere a fronte di iniziative caratterizzate da specifiche finalità o in settori o aree geografiche ritenuti prioritari, secondo criteri selettivi e modalità stabiliti con una o più delibere del Comitato agevolazioni di cui all'articolo 1, comma 270, della legge n. 205 del 2017. I cofinanziamenti sono concessi tenuto conto delle risorse disponibili e nei limiti e alle condizioni previsti dalla vigente normativa europea in materia di aiuti di Stato.
La norma, introdotta nel corso dell’esame al Senato, prevede che, entro il limite di 800 milioni di euro delle disponibilità del fondo rotativo di cui all'articolo 2, primo comma, del decreto-legge n. 251 del 1981, qualora sussistano le condizioni di cui al successivo comma 2, il cofinanziamento a fondo perduto di cui all’articolo 72, comma 1, lettera d), del decreto-legge n. 18 del 2020, ordinariamente previsto fino al 10 per cento dei finanziamenti concessi nell’ambito del citato fondo rotativo, sia incrementato fino al 20 per cento dei predetti finanziamenti (comma 1).
In particolare, le disposizioni si applicano alle domande di finanziamento agevolato a valere sul fondo rotativo di cui al comma 1 se sussistono le seguenti condizioni:
- le domande sono presentate entro il 31 dicembre 2026 [comma 2, lettera a)];
- le domande riguardano il sostegno ad iniziative volte alla transizione digitale o ecologica di cui all'articolo 7 del decreto del Ministro degli affari esteri e della cooperazione internazionale 1° giugno 2023 pubblicato nella Gazzetta ufficiale - Serie generale n. 164 del 15 luglio 2023 [comma 2, lettera b)];
- le imprese richiedenti hanno subito un impatto negativo a causa del rincaro dei costi energetici o una diminuzione del fatturato o dei flussi di cassa in relazione al conflitto nell'area del Golfo Persico [comma 2, lettera c)].
Il cofinanziamento a fondo perduto di cui al comma 1 è elevato fino al 30 per cento per le imprese qualificabili come piccola e media impresa (PMI) come individuate dall'Allegato 1 al regolamento (UE) n. 651/2014 della Commissione del 17 giugno 2014 (comma 3).
Le erogazioni afferenti al cofinanziamento a fondo perduto di cui ai commi 1 e 3 sono autorizzate, complessivamente, nel limite massimo di 160 milioni di euro per l'anno 2026 e di 140 milioni di euro per l'anno 2027 (comma 4).
Con una o più deliberazioni, il Comitato agevolazioni di cui all'articolo 1, comma 270, della legge n. 205 del 2017 può stabilire i criteri per la verifica delle condizioni di cui al comma 2, i termini e le modalità per l'applicazione della misura prevista dall’articolo in esame (comma 5).
Il prospetto riepilogativo, riferito all’articolo 1, comma 1, lettera b), del decreto-legge n. 42 del 2026 (cfr. Atto Senato n. 1865), già recante la norma in esame, trasfusa nel presente provvedimento per effetto dell’approvazione dell’emendamento 8.1000, non considera la norma in esame.
La relazione tecnica, riferita all’articolo 1, comma 1, lettera b), del decreto-legge n. 42 del 2026 (cfr. Atto Senato n. 1865), già recante la norma in esame, trasfusa nel presente provvedimento per effetto dell’approvazione dell’emendamento 8.1000afferma che esso prevede la rifusione nel provvedimento in esame delle disposizioni recate dal decreto-legge n. 42 del 2026, che viene contestualmente abrogato, e garantisce l’allineamento delle disposizioni con il prospetto riepilogativo degli effetti finanziari. Pertanto, l’emendamento non comporta nuovi o maggiori oneri a carico della finanza pubblica, rispetto a quelli dettagliati nella relazione tecnica relativa al citato decreto-legge.
In proposito, si rappresenta che la relazione tecnica relativa all’articolo 1, comma 1, lettera b) (già recante la norma in esame) del decreto-legge n. 42 del 2026 (cfr. Atto Senato n. 1865), ribadito il contenuto della norma, afferma che, sulla base dei dati aggiornati, alla data del 28 febbraio 2026, le disponibilità residue del Fondo risultano pari a 5.874 milioni di euro, di cui 315 milioni relativi al Fondo per la Promozione Integrata, al netto delle operazioni deliberate nel bimestre iniziale dell’anno pari a 259 milioni, con una componente FPI pari a 40 milioni a cui vanno aggiunti ulteriori 1.390 milioni di euro derivanti da stanziamenti previsti dalla legge di bilancio 2022 in via pluriennale, di cui 140 milioni riferiti al Fondo per la Promozione Integrata.
Tenuto conto di tali elementi, le disponibilità impegnabili nel 2026 risultano pari a 7.264 milioni complessivi, di cui 455 milioni riferibili al Fondo per la Promozione Integrata. Gli impieghi in competenza per l’anno 2026 sono stimati in 1.207 milioni di euro, con una componente pari a 212 milioni a valere sul Fondo per la Promozione Integrata, comprendendo sia l’operatività ordinaria sia la quota riconducibile alla nuova misura.
Le disponibilità stimate al 31 dicembre 2026 risultano pertanto pari a 6.058 milioni complessivi, con un residuo di 243 milioni afferenti al Fondo per la Promozione Integrata.
Per l’anno 2027 gli impieghi in competenza sono stimati in 1.250 milioni complessivi, di cui 180 milioni sul Fondo per la Promozione Integrata, mentre le disponibilità a fine 2027 sono stimate in 4.808 milioni di euro, delle quali 63 milioni relativi al Fondo per la Promozione Integrata.
Sul piano della cassa, rilevante ai fini degli effetti sui saldi di finanza pubblica, le stime aggiornate relative allo scenario a legislazione invariata indicano un potenziale utilizzo pari a 160 milioni di euro nel 2026 e 140 milioni nel 2027, valori inferiori alla media storica del triennio 2023-2025, pari a circa 238 milioni annui.
Rispetto ai dati sopra esposti – prosegue la relazione tecnica –, le evidenze più recenti mostrano un possibile ridimensionamento significativo della domanda sulle misure ordinarie, riconducibile al peggioramento del quadro macroeconomico con conseguente potenziale rinvio o riduzione dei piani di investimento da parte delle imprese. Tale dinamica porterebbe a ipotizzare una riduzione degli impieghi sulle operatività già vigenti e, quindi, minori esigenze di cassa rispetto alle stime previste per l’anno in corso nonché rispetto agli impieghi degli scorsi anni.
L’introduzione della nuova misura comporta pertanto un effetto di sostituzione rispetto agli strumenti ordinari, determinato anche dal fatto che talune imprese, che avrebbero comunque richiesto l’intervento del Fondo, si orienteranno verso la sezione introdotta con la disposizione in esame. Ne deriva che la nuova operatività non comporta un incremento complessivo della domanda sul Fondo, ma una sua riallocazione verso una misura maggiormente aderente alle esigenze attuali determinate dall’aumento dei costi energetici. La combinazione del calo della domanda ordinaria e dell’effetto di sostituzione consente di compensare integralmente gli oneri derivanti dall’incremento della componente a fondo perduto.
Tenuto conto che i limiti massimi di erogazione a valere sul Fondo per la Promozione Integrata fissati al comma 4, pari a 160 milioni nel 2026 e 140 milioni nel 2027, coincidono con le stime originarie previste per il biennio a legislazione vigente e al di sotto della media storica, secondo la relazione tecnica la misura non comporta nuovi o maggiori oneri sui saldi di finanza pubblica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, prevede che, entro il limite di 800 milioni di euro delle disponibilità del fondo rotativo di cui all’articolo 2, primo comma, del decreto-legge n. 251 del 1981, il cofinanziamento a fondo perduto da parte del Fondo per la Promozione Integrata (FPI), previsto dall’articolo 72, comma 1, lettera d), del decreto-legge n. 18 del 2020, ordinariamente riconosciuto fino al 10 per cento dei finanziamenti agevolati concessi a valere sul medesimo fondo, sia incrementato fino al 20 per cento, qualora ricorrano specifiche condizioni (comma 1). In particolare, l’incremento si applica alle domande di finanziamento agevolato presentate entro il 31 dicembre 2026 e riferite a iniziative di transizione digitale o ecologica, come individuate dal decreto del Ministro degli affari esteri e della cooperazione internazionale del 1° giugno 2023, laddove le imprese richiedenti abbiano subito un impatto negativo a causa del rincaro dei costi energetici o una diminuzione del fatturato o dei flussi di cassa in relazione al conflitto nell'area del Golfo Persico (comma 2).
Per le imprese qualificabili come piccole e medie imprese ai sensi della normativa europea, la quota di cofinanziamento a fondo perduto è ulteriormente elevata fino al 30 per cento dei finanziamenti concessi (comma 3).
Le erogazioni afferenti al citato cofinanziamento a fondo perduto sono autorizzate, complessivamente, nel limite massimo di 160 milioni di euro per l'anno 2026 e di 140 milioni di euro per l'anno 2027 (comma 4).
L’attuazione della misura è demandata a una o più deliberazioni del Comitato agevolazioni di cui all’articolo 1, comma 270, della legge n. 205 del 2017, cui spetta la definizione dei criteri di verifica delle condizioni previste, nonché dei termini e delle modalità applicative (comma 5).
Secondo la relazione tecnica, le evidenze più recenti mostrano un possibile ridimensionamento significativo della domanda per le misure ordinarie, riconducibile al peggioramento del quadro macroeconomico. In questo contesto, si determinerebbe un effetto di sostituzione tra le misure ordinarie e quella in esame, con una riallocazione della domanda all’interno del fondo rotativo senza incrementarne il livello complessivo. La combinazione tra minore domanda ordinaria ed effetto di sostituzione consentirebbe di compensare integralmente gli oneri connessi all’aumento della componente a fondo perduto; pertanto, considerato che i limiti massimi di erogazione previsti (160 milioni nel 2026 e 140 milioni nel 2027) risultano in linea con le stime a legislazione vigente e inferiori alla media storica, la relazione tecnica conclude che l’intervento non comporta nuovi o maggiori oneri per la finanza pubblica.
Al riguardo, appare necessario chiarire se i limiti di spesa di cui al comma 4 siano comprensivi di tutti i finanziamenti a fondo perduto (sia quelli al 10 per cento, sia quelli, di nuova previsione, al 20 per cento o al 30 per cento), come indicato nella relazione tecnica, ovvero se, come sembrerebbe dal tenore letterale dei commi 1 e 3, i limiti debbano intendersi riferiti unicamente alla quota incrementale, rimanendo pertanto esclusi i contributi a fondo perduto al 10 per cento, che continueranno comunque ad essere erogati a coloro che non presentano i requisiti previsti dal comma 2.
Appare altresì necessario acquisire ulteriori elementi informativi in merito alle stime per l'anno 2027, che prefigurano impegni in competenza a valere sul Fondo per la Promozione Integrata per 180 milioni di euro (14,4 per cento del totale), con una diminuzione relativamente contenuta rispetto al 2026 (17,5 per cento del totale).
Sotto il profilo della cassa, si rileva che i limiti massimi di erogazione a valere sul Fondo per la Promozione Integrata fissati dal comma 4 per il biennio 2026-2027 coincidono, secondo la relazione tecnica, con le stime originarie previste per il biennio a legislazione vigente, mentre
i dati riportati dalla medesima relazione tecnica, aggiornati al 28 febbraio 2026, attestano un impiego di 40 milioni di euro riferibili al FPI per il bimestre gennaio-febbraio 2026 che, se riproporzionati sull’intero anno, sembrerebbero in linea con la media di 238 milioni annui registrata nel triennio 2023-2025. Ciò stante, appare necessario acquisire ulteriori elementi di informazione volti a confermare la prudenzialità dei suddetti limiti massimi di erogazione nonché il fatto che la prevista contrazione della domanda di strumenti ordinari risulti effettivamente idonea a compensare il maggior costo unitario degli interventi derivante dalle nuove percentuali di cofinanziamento.
ARTICOLO 9, commi 1 e 2
Soglia per l’esenzione dalla ritenuta sui premi erogati agli atleti dilettanti
La norma esclude, dal 28 marzo 2026 (data di entrata in vigore del provvedimento in esame) fino al 31 dicembre 2026, dal campo di applicazione delle ritenute alla fonte del 20 per cento ai fini dell’IRPEF previste dall'articolo 30, secondo comma, del decreto del Presidente della Repubblica n. 600 del 1973, le somme versate a titolo di premio agli atleti partecipanti a manifestazioni sportive dilettantistiche, se l'ammontare complessivo delle somme attribuite nel suddetto periodo dal sostituto d'imposta al medesimo soggetto non supera l'importo di 300 euro; se l'ammontare è superiore a tale importo, le somme sono assoggettate interamente alla ritenuta alla fonte.
La relazione illustrativa ricorda che la disposizione in esame ripropone per l’anno 2026 la sostanziale esenzione dall’IRPEF stabilita dall'articolo 14, comma 2-quater, del decreto-legge 30 dicembre 2023, n. 215, convertito, con modificazioni, dalla legge del 23 febbraio 2024, n. 18, per i premi erogati, entro il limite annuo di 300 euro, agli atleti dilettanti nell’anno 2024.
Si rammenta che l’esenzione disposta con il citato comma 2-quater decorreva dalla data di entrata in vigore della legge di conversione, 29 febbraio 2024, fino al 31 dicembre 2024. Alla norma sono stati ascritti effetti di minore gettito per l’anno 2024 pari a 1.380.000 euro.
Agli oneri derivanti dalle norme in esame, valutati in euro 1.380.000 euro per l’anno 2026, si provvede ai sensi dell’articolo 18 (cui si rinvia).
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Minori entrate tributarie |
|
| Esenzione dall’applicazione delle ritenute alla fonte sui premi di risultato versate agli atleti partecipanti a manifestazioni sportive dilettantistiche, per un ammontare complessivo non superiore a 300 euro, di cui all'art. 36, c. 6-quater, del D.Lgs. 36/2021 |
1,4 |
|
|
1,4 |
|
|
1,4 |
|
|
La relazione tecnica, riferita al testo originario del provvedimento, afferma che ai fini della stima degli effetti finanziari della misura, sono stati utilizzati i dati in possesso, del Dipartimento dello Sport, da quali risulta che i beneficiari della proposta sono circa 19,2 mila soggetti. Ipotizzando prudenzialmente che tutti percepiscano un premio pari a 300 euro, operando prudenzialmente un’ulteriore maggiorazione pari al 20 per cento per tener conto dei soggetti con più sostituti d’imposta, e applicando la ritenuta, la relazione tecnica stima i seguenti effetti finanziari:
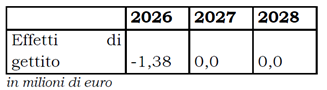
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame esclude, dal 28 marzo 2026 (data di entrata in vigore del provvedimento in esame) fino al 31 dicembre 2026, dal campo di applicazione delle ritenute alla fonte del 20 per cento ai fini dell’IRPEF, previste dall'articolo 30, secondo comma, del decreto del Presidente della Repubblica n. 600 del 1973, le somme versate a titolo di premio agli atleti partecipanti a manifestazioni sportive dilettantistiche, se l'ammontare complessivo delle somme attribuite nel suddetto periodo dal sostituto d'imposta al medesimo soggetto non supera l'importo di 300 euro; se l'ammontare è superiore a tale importo, le somme sono assoggettate interamente alla ritenuta alla fonte. Agli oneri derivanti dalle norme in esame, valutati in euro 1.380.000 euro per l’anno 2026, si provvede ai sensi dell’articolo 18 (cfr. infra).
La relazione tecnica stima i medesimi effetti finanziari dell’analoga misura stabilita per l’anno 2024 dall'articolo 14, comma 2-quater, del decreto-legge n. 215 del 2023, utilizzando gli stessi dati (potenziali beneficiari pari a 19,2 mila soggetti) e adottando le stesse ipotesi già considerate nella relazione tecnica (di passaggio) al citato decreto-legge n. 215 del 2023.
Al riguardo, si evidenzia che, a fronte della medesima riduzione del gettito stimata dalle due diverse disposizioni, la misura del 2024 aveva una durata di 10 mesi, mentre l’esenzione prevista dalla norma in esame opera per un arco temporale di 9 mesi. Ciò stante, non si hanno osservazioni da formulare, nel presupposto, sul quale appare opportuna una conferma da parte del Governo, che la stima della platea potenzialmente beneficiaria e il parametro della maggiorazione del 20 per cento, alla base della quantificazione, siano supportati dalle evidenze amministrative e possano considerarsi ancora utilizzabili anche per l’anno 2026.
ARTICOLO 9, comma 2-bis
Disposizioni tributarie in materia di associazioni sportive dilettantistiche
La norma, introdotta nel corso dell’esame al Senato, interviene sull’articolo 25, comma 2, della legge n. 133 del 1999, il quale prevede, per le associazioni sportive dilettantistiche (ASD) in regime forfettario (di cui alla legge n. 398 del 1991), la detassazione dei proventi commerciali derivanti da attività connesse agli scopi istituzionali e dei proventi da raccolta pubblica di fondi, nel limite di due eventi annui e per importi non superiori a 51.645,69 euro. In particolare, la norma modifica i soggetti a cui si applica la detassazione dei proventi (di cui all’art. 25, comma 2, della legge n. 133 del 1999), sostituendo le “associazioni sportive dilettantistiche, comprese quelle non riconosciute dal CONI o dalle Federazioni sportive nazionali purché riconosciute da enti di promozione sportiva” con le “associazioni e società sportive dilettantistiche di cui all'articolo 6, comma 1, lettere a), b) e c), del decreto legislativo 28 febbraio 2021, n. 36”.
Si ricorda che il decreto legislativo n. 36 del 2021 ha previsto il riordino e la riforma delle disposizioni in materia di enti sportivi professionistici e dilettantistici, nonché di lavoro sportivo. In particolare, l’articolo 6, comma 1, individua la forma giuridica che gli enti sportivi dilettantistici possono assumere:
- associazione sportiva priva di personalità giuridica disciplinata dagli articoli 36 e seguenti del codice civile [comma 1, lettera a)];
- associazione sportiva con personalità giuridica di diritto privato [comma 1, lettera b)];
- società di capitali e cooperative di cui al libro V, titoli V e VI, del codice civile [comma 1, lettera c)];
- enti del terzo settore costituiti ai sensi dell'articolo 4, comma 1, del decreto legislativo 3 luglio 2017, n. 117, iscritti al Registro unico nazionale del terzo settore e che esercitano, come attività di interesse generale, l'organizzazione e la gestione di attività sportive dilettantistiche e sono iscritti al registro delle attività sportive dilettantistiche di cui all'articolo 10 del presente decreto [comma 1, lettera c-bis)]
L’articolo 8 del citato decreto legislativo prevede l’assenza di lucro per le associazioni e le società sportive dilettantistiche.
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, modifica i soggetti a cui si applica la detassazione dei proventi (di cui all’articolo 25, comma 2, della legge n. 133 del 1999), sostituendo le “associazioni sportive dilettantistiche, comprese quelle non riconosciute dal CONI o dalle Federazioni sportive nazionali purché riconosciute da enti di promozione sportiva” con le “associazioni e società sportive dilettantistiche di cui all'articolo 6, comma 1, lettere a), b) e c), del decreto legislativo 28 febbraio 2021, n. 36”.
Al riguardo, non si hanno osservazioni da formulare, dal momento che, sulla base della normativa vigente, le società sportive dilettantistiche (SSD) possono già accedere al regime agevolato della legge n. 398 del 1991 e alle agevolazioni collegate dell’articolo 25 della legge n. 133 del 1999 previste per le associazioni sportive dilettantistiche (ASD).
Si rammenta che l’articolo 90 della legge n. 289 del 2002 ha esteso espressamente alle SSD le disposizioni agevolative previste per le Associazioni sportive dilettantistiche (ASD). In particolare, il citato comma 1 dell’articolo 90 prevede che le disposizioni della legge n. 398 del 1991 e le altre disposizioni tributarie riguardanti le associazioni sportive dilettantistiche si applicano anche alle società sportive dilettantistiche costituite in società di capitali senza fine di lucro.
ARTICOLO 10, commi 1 e 2
Modifiche in materia di riscossione coattiva e di riconsegna anticipata dei carichi affidati all’Agenzia delle entrate-Riscossione
Normativa vigente. Si ricorda che il decreto legislativo n. 110 del 2024, in attuazione dei principi di delega contenuti nella legge n. 111 del 2023, reca disposizioni in materia di riordino del sistema nazionale della riscossione. L’articolo 3 del citato decreto legislativo disciplina il discarico automatico o anticipato. Il discarico automatico avviene nel caso di mancata riscossione entro cinque anni (comma 1). Il discarico anticipato, con la riconsegna dei carichi non ancora riscossi, può essere richiesto dagli enti creditori all’agente della riscossione con modalità e termini da definire con decreto del Ministero dell’economia e delle finanze, adottato previa intesa in sede di Conferenza unificata (ancora non emanato). Tale facoltà è esercitata, quanto ai carichi affidati prima della data di entrata in vigore del decreto legislativo n. 110 del 2024 (8 agosto 2024), dopo il ventiquattresimo mese successivo a quello della presa in carico [articolo 3, comma 3, lettera a)]; quanto ai carichi affidati successivamente all’8 agosto 2024, tra il ventiquattresimo e il trentesimo mese successivo a quello della presa in carico [articolo 3, comma 3, lettera b)]. Pertanto, a regime, la richiesta di discarico anticipato può essere effettuata da parte degli enti creditori solo in una finestra temporale di sei mesi, tra il ventiquattresimo e il trentesimo mese successivo alla presa in carico.
Si rammenta inoltre che l’articolo 211 del decreto legislativo n. 33 del 2025 (nuovo testo unico in materia di versamenti e di riscossione) – che riproduce la norma di cui all’articolo 3 del decreto legislativo n. 110 del 2024 – sarà applicabile, a seguito del differimento di tale termine disposto dal decreto-legge n. 200 del 2025, dal 1° gennaio 2027.
La norma, introducendo il comma 3-bis all’articolo 3 del decreto legislativo n. 110 del 2024, prevede che per i soli carichi di cui al comma 3, lettera b) (quelli affidati all’agente della riscossione successivamente alla data di entrata in vigore del decreto legislativo n. 110 del 2024, ovvero l’8 agosto 2024), relativamente ai quali è decorso il termine di ventiquattro mesi dalla presa in carico, la richiesta di riconsegna anticipata è effettuata entro sei mesi dalla data di pubblicazione del decreto ministeriale che deve definire le modalità e i termini della richiesta, ai sensi del comma 3 (decreto che non è stato ancora emanato).
Il comma 2 inserisce la medesima disposizione all’articolo 211 del testo unico in materia di versamenti e riscossione, di cui al decreto legislativo 24 marzo 2025, n. 33.
Il prospetto riepilogativo, riferito al testo originario del provvedimento, non considera la norma in esame.
La relazione tecnica, riferita al testo originario del provvedimento, afferma che la norma, per il suo contenuto di ordine procedurale, non è idonea a determinare oneri per la finanza pubblica.
La relazione tecnica precisa che la norma in esame si limita a disporre che, relativamente ai carichi affidati all’Agenzia delle entrate–Riscossione successivamente all’8 agosto 2024 – e per i quali, alla data di pubblicazione del decreto ministeriale, è già decorso il termine di ventiquattro mesi dalla data della loro presa in carico –, la richiesta di riconsegna anticipata degli stessi è esercitata nel termine di sei mesi dalla data di pubblicazione del decreto ministeriale stesso.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame prevede che, limitatamente ai carichi affidati all’Agenzia delle entrate-Riscossione successivamente all’8 agosto 2024 – e per i quali, alla data di pubblicazione del decreto legislativo n. 110 del 2024, è già decorso il termine di ventiquattro mesi dalla data della loro presa in carico –, la facoltà di richiedere la riconsegna anticipata è esercitata entro sei mesi dalla data di pubblicazione del decreto ministeriale (non ancora emanato) che deve definire le modalità e i termini della richiesta.
La relazione tecnica afferma che la norma, per il suo contenuto di procedurale, non è idonea a determinare oneri per la finanza pubblica.
In proposito, non si hanno osservazioni da formulare.
ARTICOLO 10, comma 2-bis
Disposizioni in materia di definizione agevolata dei carichi affidati all’agente della riscossione
Normativa vigente. L’articolo 1, commi da 82 a 101, della legge n. 199 del 2025 (legge di bilancio 2026) consente l’estinzione dei debiti risultanti dai carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2023, derivanti dall’omesso versamento di imposte e contributi previdenziali, senza corresponsione delle somme dovute a titolo di sanzioni, interessi, somme aggiuntive e aggio, versando le somme dovute a titolo di capitale e quelle maturate a titolo di rimborso delle spese per le procedure esecutive e di notificazione della cartella di pagamento (comma 82). La procedura prevede la presentazione, entro il 30 aprile 2026, di una dichiarazione (comma 86) e il pagamento delle somme dovute in unica soluzione, entro il 31 luglio 2026, ovvero mediante pagamento rateale fino a un massimo di cinquantaquattro rate bimestrali di pari ammontare (comma 83). La definizione produce specifici effetti sospensivi sulle attività di riscossione e sulle procedure esecutive (comma 91), mentre il mancato rispetto delle condizioni di pagamento determina la perdita dei relativi benefici e la ripresa delle ordinarie attività di recupero dei carichi affidati (comma 95).
La norma, introdotta nel corso dell’esame al Senato, interviene sulla disciplina della definizione agevolata dei carichi affidati agli agenti della riscossione, modificando le condizioni al ricorrere delle quali la procedura perde efficacia ai sensi del comma 95 dell’articolo 1 della legge n. 199 del 2025.
In particolare, il testo vigente prevede che la definizione non produca effetti, e che riprendano a decorrere i termini di prescrizione e di decadenza per il recupero dei carichi oggetto di dichiarazione, nei casi di mancato o insufficiente versamento dell’unica rata scelta dal debitore per effettuare il pagamento [lettera a)] ovvero di due rate, anche non consecutive, di quelle nelle quali il debitore ha scelto di dilazionare il pagamento [lettera b)] o dell’ultima rata di quelle nelle quali il debitore ha scelto di dilazionare il pagamento [lettera c)]. La norma in esame estende tale causa di inefficacia anche ai casi di tardivo versamento superiore a cinque giorni, limitatamente alle ipotesi di cui alle citate lettere a) e c) del medesimo comma 95.
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta nel corso dell’esame al Senato, interviene sulla disciplina della definizione agevolata dei carichi affidati agli agenti della riscossione, modificando le condizioni al ricorrere delle quali la procedura perde efficacia ai sensi del comma 95 dell’articolo 1 della legge n. 199 del 2025 (legge di bilancio 2026). In particolare, il testo vigente prevede che la definizione non produca effetti e che riprendano a decorrere i termini di prescrizione e di decadenza per il recupero dei carichi oggetto di dichiarazione, nei casi di mancato o insufficiente versamento dell’unica rata scelta dal debitore per effettuare il pagamento [lettera a)] ovvero di due rate, anche non consecutive, di quelle nelle quali il debitore ha scelto di dilazionare il pagamento [lettera b)] o dell’ultima rata di quelle nelle quali il debitore ha scelto di dilazionare il pagamento [lettera c)]. La norma in esame estende tale causa di inefficacia anche ai casi di tardivo versamento superiore a cinque giorni, limitatamente alle ipotesi di cui alle citate lettere a) e c) del medesimo comma 95.
Al riguardo, non si formulano osservazioni, atteso che la norma introduce condizioni più restrittive per il mantenimento dei benefici connessi alla definizione agevolata, limitando la tolleranza rispetto ai ritardi nei pagamenti.
ARTICOLO 10-bis
Modifiche alla disciplina dell'imposta provinciale di trascrizione
La norma, introdotta nel corso dell’esame al Senato, reca talune modifiche alla disciplina dell’imposta provinciale di trascrizione, intervenendo a tal fine sull’articolo 56 del decreto legislativo n. 446 del 1997, con riferimento ai seguenti commi:
- comma 1, prevedendo che l’imposta si applichi anche alle formalità di registrazione previste dall’articolo 93-bis, comma 2, del decreto legislativo n. 285 del 1992, relative alla registrazione nel sistema informativo del Pubblico registro automobilistico della disponibilità di veicoli immatricolati all’estero da parte di soggetti residenti o aventi sede in Italia [comma 1, lettera a)];
- comma 1-bis, che nel testo vigente prevede che le formalità di trascrizione, iscrizione ed annotazione dei veicoli richieste al pubblico registro automobilistico possano essere eseguite su tutto il territorio nazionale con ogni strumento consentito dall'ordinamento e con destinazione del gettito dell'imposta alla provincia ove ha sede legale o residenza il soggetto passivo, inteso come avente causa o intestatario del veicolo. In particolare, la norma in esame apporta una riformulazione di carattere meramente testuale e introduce specifiche disposizioni per i soggetti che operano professionalmente nel settore del noleggio dei veicoli. In particolare, viene previsto che, nel caso in cui la sede legale sia distinta dalla sede in cui avviene la gestione ordinaria in via principale dell'attività della persona giuridica, quest'ultima costituisce la sede da considerare ai fini della destinazione del gettito dell'imposta. In caso di persone giuridiche con sede legale all'estero operanti nel settore noleggio di veicoli, aventi più sedi secondarie in Italia, la provincia o la città metropolitana destinataria dell'imposta è quella ove è situata la sede secondaria in cui avviene la gestione ordinaria in via principale dell'attività [comma 1, lettera b)];
- comma 1-ter, di nuova introduzione, che qualifica le comunicazioni effettuate dai soggetti passivi alla camera di commercio territorialmente competente, riguardanti la sede della persona giuridica, come dichiarazione sostitutiva di atto notorio. I soggetti passivi già iscritti alla camera di commercio procedono all'aggiornamento delle comunicazioni fornite al repertorio delle notizie economiche e amministrative (REA), indicando l'indirizzo della sede individuata ai sensi del succitato comma 1-bis (come modificato dalla norma in esame) entro il termine perentorio di novanta giorni dall'entrata in vigore del presente decreto legislativo. In caso di mancato adempimento dell'obbligo, si applica il citato comma 1-bis [comma 1, lettera c)];
- comma 3, sostituendo il riferimento alle “immatricolazioni” con quello alle “formalità” nell’ambito degli atti cui si applicano eventuali aumenti della misura dell’imposta deliberati dalle province [comma 1, lettera d)];
- comma 4-bis, di nuova introduzione, in tema di termini di accertamento e rimborso dell’imposta, prevedendo che, in caso di parziale od omesso versamento, l'imposta sia richiesta, a pena di decadenza, entro il 31 dicembre del quinto anno successivo a quello in cui il versamento è stato o avrebbe dovuto essere effettuato. Il rimborso delle somme versate e non dovute è richiesto dal soggetto passivo d'imposta entro il termine di cinque anni dal giorno del versamento, ovvero da quello in cui è stato accertato il diritto alla restituzione. La provincia o la città metropolitana provvede ad effettuare il rimborso entro centottanta giorni dalla data di presentazione dell'istanza [comma 1, lettera e)];
- comma 5, estendendo la previsione secondo cui le province autonome di Trento e Bolzano provvedono all'attuazione delle disposizioni di cui al comma 4, in conformità ai rispettivi statuti e relative norme di attuazione, anche al nuovo comma 4-bis [comma 1, lettera f)];
- comma 5-bis, di nuova introduzione, che prevede che, ai fini della realizzazione delle proprie politiche tributarie, le province e le città metropolitane accedano, senza oneri aggiuntivi, alle banche dati del Pubblico registro automobilistico e della motorizzazione civile, secondo modalità disciplinate con decreto del Ministero delle infrastrutture e dei trasporti, previa intesa in Conferenza Stato-città e autonomie locali, da emanarsi entro il 31 dicembre 2026 [comma 1, lettera g)];
- comma 10, che viene abrogato, determinando la soppressione della previsione secondo cui le formalità di trascrizione, iscrizione e annotazione respinte anteriormente al 1° gennaio dell’anno dal quale ha effetto il regolamento provinciale di istituzione dell’imposta e ripresentate a partire da tale data sono soggette alla disciplina relativa all’imposta, nonché della previsione relativa al rimborso dell’imposta erariale di trascrizione e dell’addizionale provinciale, rispettivamente da parte dell’amministrazione finanziaria e della provincia, su richiesta dei soggetti interessati [comma 1, lettera h)].
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, reca modifiche alla disciplina dell’imposta provinciale di trascrizione (IPT), intervenendo sull’articolo 56 del decreto legislativo n. 446 del 1997.
In particolare, vengono modificati, tra l’altro, i seguenti commi:
- comma 1, prevedendo l’estensione dell’applicazione dell’imposta anche alle formalità di registrazione di cui all’articolo 93-bis, comma 2, del decreto legislativo n. 285 del 1992, relative alla registrazione nel sistema informativo del Pubblico registro automobilistico (PRA) della disponibilità di veicoli immatricolati all’estero da parte di soggetti residenti o aventi sede in Italia [comma 1, lettera a)];
- comma 3, sostituendo il riferimento alle “immatricolazioni” con quello alle “formalità” nell’ambito degli atti cui si applicano eventuali aumenti della misura dell’imposta deliberati dalle province [comma 1, lettera d)].
Al riguardo, non si formulano osservazioni, posto che la norma riveste carattere prevalentemente procedurale e appare, per quanto attiene ai profili sostanziali, suscettibile, semmai, di determinare maggiori entrate, per effetto dell’ampliamento della base imponibile conseguente all’estensione dell’imposta alle formalità di registrazione dei veicoli immatricolati all’estero [comma 1, lettera a)] e della sostituzione del riferimento alle “immatricolazioni” con quello alle “formalità” nell’ambito degli atti a cui si applicano eventuali aumenti della misura dell’imposta [comma 1, lettera d)].
ARTICOLO 10-ter
Modifica del comma 3 dell’articolo 156 del decreto legislativo n. 152 del 2006
La norma, introdotta nel corso dell’esame al Senato, interviene sulla disciplina in materia di riscossione della tariffa del servizio idrico integrato, sostituendo integralmente il testo del comma 3 dell’articolo 156 del decreto legislativo n. 152 del 2006. In particolare, nel nuovo testo viene meno la disposizione che consente la riscossione volontaria della tariffa con le modalità previste dal capo III (Disposizioni in materia di riscossione) del decreto legislativo n. 241 del 1997, previa convenzione con l’Agenzia delle entrate.
In particolare, il capo III del decreto legislativo n. 241 del 1997 disciplina il sistema del versamento unitario e della compensazione dei crediti tributari e contributivi, attuato mediante modello F24. Il rinvio a tale disciplina, previsto dal testo vigente del citato articolo 156, comma 3, consente il pagamento della tariffa del servizio idrico integrato mediante versamento unitario, con possibilità di compensazione con eventuali crediti tributari o contributivi maturati nei confronti delle amministrazioni e degli enti destinatari dei versamenti.
Viene inoltre contestualmente riformulata la disciplina relativa all’affidamento delle attività di riscossione. Il nuovo testo prevede, infatti, che la riscossione della tariffa, sia volontaria sia coattiva, possa essere affidata, mediante procedimento ad evidenza pubblica, ai soggetti pubblici e privati iscritti nella sezione prima dell’Albo per l'accertamento e riscossione delle entrate degli enti locali: rispetto alla disciplina vigente, l’intervento specifica dunque la natura pubblica o privata dei soggetti affidatari e individua l’ambito soggettivo dell’affidamento negli iscritti alla sezione prima del predetto Albo.
L’Albo per l'accertamento e riscossione delle entrate degli enti locali si compone di due sezioni. La prima riguarda i soggetti che effettuano la gestione delle attività di liquidazione e di accertamento dei tributi e quelle di riscossione dei tributi e di altre entrate degli enti locali, mentre la seconda riguarda i soggetti che svolgono esclusivamente le funzioni e le attività di supporto propedeutiche all’accertamento e alla riscossione delle entrate degli enti locali e delle società da essi partecipate.
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, interviene sulla disciplina in materia di riscossione della tariffa del servizio idrico integrato, sostituendo integralmente il testo del comma 3 dell’articolo 156 del decreto legislativo n. 152 del 2006. In particolare, nel nuovo testo viene meno la disposizione che consente la riscossione volontaria della tariffa con le modalità previste dal capo III (Disposizioni in materia di riscossione) del decreto legislativo n. 241 del 1997, previa convenzione con l’Agenzia delle entrate.
Viene inoltre contestualmente riformulata la disciplina relativa all’affidamento delle attività di riscossione. Il nuovo testo prevede, infatti, che la riscossione della tariffa, sia volontaria sia coattiva, possa essere affidata, mediante procedimento ad evidenza pubblica, ai soggetti pubblici e privati iscritti nella sezione prima dell’Albo per l'accertamento e riscossione delle entrate degli enti locali: rispetto alla disciplina vigente, l’intervento specifica dunque la natura pubblica o privata dei soggetti affidatari e individua l’ambito soggettivo dell’affidamento negli iscritti alla sezione prima del predetto Albo.
Al riguardo, non si hanno osservazioni da formulare.
ARTICOLO 10-quater
Misure in materia di termini per l’entrata in vigore delle norme recate dai decreti legislativi attuativi della delega al Governo per la riforma fiscale di cui alla legge n. 111 del 2023
Normativa vigente. Si ricorda che i commi da 1 a 5 dell’articolo 4 del decreto-legge n. 200 del 2025 hanno prorogato dal 1° gennaio 2026 al 1° gennaio 2027, l’entrata in vigore dei seguenti testi unici: testo unico delle sanzioni tributarie amministrative e penali, testo unico dei tributi erariali minori, testo unico della giustizia tributaria, testo unico in materia di versamenti e di riscossione e testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti.
La norma, introdotta durante l’esame al Senato, in conseguenza della modifica della data di applicazione delle norme richiamate nell’articolo 4, commi da 1 a 5, del decreto-legge n. 200 del 2025, proroga, per le regioni che hanno allineato la relativa legislazione regionale alla precedente data di decorrenza del 1° gennaio 2026, le norme in vigore al 31 dicembre 2025 fino alla data prevista dal richiamato articolo 4.
La norma, introdotta durante l’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si evidenzia preliminarmente che la norma in esame, introdotta dal Senato, in conseguenza della proroga dal 1° gennaio 2026 al 1° gennaio 2027 della data di entrata in vigore di alcuni testi unici in materia di entrata, disposta dai commi da 1 a 5 dell’articolo 4 del decreto-legge n. 200 del 2025, prevede, per le regioni che hanno allineato la relativa legislazione regionale alla precedente data di decorrenza del 1° gennaio 2026, la proroga delle norme in vigore al 31 dicembre 2025 fino alla data prevista dal richiamato articolo 4.
Al riguardo, non si formulano osservazioni, considerato che alle norme oggetto di proroga non sono stati ascritti effetti sui saldi di finanza pubblica.
ARTICOLO 10-quinquies
Estensione della definizione agevolata ai carichi degli enti territoriali
Normativa vigente. Si rammenta che l’articolo 1, commi da 82 a 101, della legge di bilancio 2026 introduce una procedura di definizione agevolata per i debiti risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2020 al 31 dicembre 2023 derivanti dall'omesso versamento di imposte, di contributi previdenziali dovuti all’INPS, con esclusione di quelli richiesti a seguito di accertamento (cosiddetta Rottamazione quinquies). I predetti debiti tributari possono essere estinti versando le somme dovute a titolo di capitale e quelle maturate a titolo di rimborso delle spese per le procedure esecutive e di notificazione della cartella di pagamento, senza corrispondere sanzioni, interessi e le somme maturate a titolo di aggio, effettuando il pagamento in unica soluzione, entro il 31 luglio 2026, o nel numero massimo di 54 rate bimestrali di pari ammontare, con scadenza:
la prima, la seconda e la terza, rispettivamente, il 31 luglio 2026, il 30 settembre 2026 e il 30 novembre 2026;
dalla quarta alla cinquantunesima, rispettivamente, il 31 gennaio, il 31 marzo, il 31 maggio, il 31 luglio, il 30 settembre e il 30 novembre di ciascun anno a decorrere dal 2027;
dalla cinquantaduesima alla cinquantaquattresima, rispettivamente, il 31 gennaio 2035, il 31 marzo 2035 e il 31 maggio 2035 (comma 83).
In caso di pagamento rateale, sono dovuti, a decorrere dal 1° agosto 2026, gli interessi al tasso del 3 per cento annuo (comma 84).
Sono inoltre disciplinate le seguenti fasi procedurali:
- per accedere alla definizione agevolata il contribuente presenta una dichiarazione entro il 30 aprile 2026 con le modalità telematiche, che l’agente della riscossione pubblica sul proprio sito entro venti giorni dall’entrata in vigore della presente legge (comma 86).
- entro il 30 giugno 2026 l’agente della riscossione comunica, tramite modalità telematiche, ai debitori l’ammontare complessivo delle somme dovute e quello delle singole rate, il cui importo non può essere inferiore a 100 euro (comma 92).
La relazione tecnica stima gli effetti sul gettito per il periodo 2026-2036 considerando il gettito atteso dai pagamenti inerenti alla definizione agevolata e la perdita di riscossione ordinaria conseguente all’adesione alla misura agevolativa. In particolare, la relazione tecnica stima per gli anni 2026-2036:
il gettito atteso dalla definizione agevolata in circa 9 miliardi, considerando una percentuale di adesione alla misura pari al 3,33 per cento da applicare sull’ammontare complessivo dei carichi agevolabili (pari a 393,04 miliardi di euro);
la perdita di riscossione ordinaria in circa 9,8 miliardi di euro sulla base delle previsioni di riscossione derivanti dalla cosiddetta curva di riscossione delle quote per le quali si stima l’adesione alla nuova misura agevolativa.
La norma, introdotta nel corso dell’esame al Senato, prevede che le disposizioni dell'articolo 1, commi da 82 a 101, della legge n. 199 del 2025 (legge di bilancio 2026), in materia di definizione agevolata dei carichi affidati all’agente della riscossione, si applichino, con le deroghe di seguito elencate a tutti i debiti, tributari e non – con esclusione di quelli derivanti da pronunce di condanna della Corte dei conti – risultanti dai carichi affidati dal 1° gennaio 2000 al 31 dicembre 2023, agli agenti della riscossione, dalle regioni e dagli enti locali, che nell'esercizio della propria e autonoma potestà impositiva, ne abbiano previsto, con le forme prescritte dalla legislazione vigente per l'adozione dei propri atti, l'applicazione alle proprie entrate.
Si rammenta che i commi da 105 a 110 dell’articolo 1 della legge di bilancio 2026 hanno previsto la facoltà per le Regioni e gli enti locali di introdurre tipologie di definizione agevolata, volte a escludere interessi o sanzioni nelle ipotesi in cui i contribuenti adempiano a precedenti obblighi tributari, cui non si erano conformati totalmente o parzialmente. Si dispone inoltre che le leggi e i regolamenti delle regioni e degli enti locali sulla definizione agevolata sono adottati tenendo conto della situazione economica e finanziaria degli enti interessati e della capacità di incrementare la riscossione delle proprie entrate.
La relazione tecnica alla legge di bilancio 2026 non ha ascritto effetti di natura finanziaria alla norma in esame, tenuto conto che essa attribuisce agli enti territoriali la facoltà di disciplinare forme di definizione agevolata che dovranno essere modulate tenendo conto della capacità di incrementare la riscossione delle proprie entrate.
Sono introdotte le seguenti deroghe alla disciplina dettata dai commi da 82 a 101 dell’articolo 1 della legge di bilancio 2026:
- a decorrere dal 15 settembre 2026, l'agente della riscossione rende disponibili ai debitori, nell'area riservata del proprio sito internet istituzionale, i dati necessari a individuare i carichi definibili [comma 1, lettera a)];
- il debitore rende tra il 16 settembre 2026 e il 31 ottobre 2026 la dichiarazione di cui all'articolo 1, comma 86, della legge n. 199 del 2025, con le modalità, esclusivamente telematiche, che lo stesso agente pubblica nel proprio sito internet entro il 15 settembre 2026. Tale dichiarazione può essere integrata entro la data del 31 ottobre 2026 [comma 1, lettera b)];
- il pagamento delle somme dovute per la definizione è effettuato in unica soluzione entro il 31 gennaio 2027 o nel numero massimo di cinquantaquattro rate bimestrali, di pari ammontare, con scadenza il 31 gennaio, il 31 marzo, il 31 maggio, il 31 luglio, il 30 settembre e il 30 novembre di ciascun anno a decorrere dal 2027. In caso di pagamento rateale, si applicano gli interessi al tasso del 3 per cento annuo a decorrere dal 1° febbraio 2027 [comma 1, lettera c)];
- l'agente della riscossione invia la comunicazione di cui all'articolo 1, comma 92, della legge n. 199 del 2025 entro il 31 dicembre 2026 [comma 1, lettera d)];
- gli effetti di cui all’articolo 1, comma 94, lettera a), della legge n. 199 del 2025, si determinano alla data del 31 gennaio 2027. Ciò significa che a tale data, limitatamente ai debiti definibili per i quali è stata presentata la dichiarazione, le dilazioni sospese sono automaticamente revocate e non possono essere accordate nuove dilazioni [comma 1, lettera e)];
- per le sanzioni amministrative, comprese quelle per violazioni del codice della strada (di cui al decreto legislativo n. 285 del 1992), diverse da quelle irrogate per violazioni tributarie, la definizione agevolata si applica limitatamente agli interessi, comunque denominati, compresi quelli di cui all'articolo 27, sesto comma, della legge n. 689 del 1981 (maggiorazione di un decimo per ogni semestre a decorrere da quello in cui la sanzione è divenuta esigibile e fino a quello in cui il ruolo è trasmesso all'esattore), e quelli di cui all'articolo 30, comma 1, del decreto del Presidente della Repubblica n. 602 del 1973 (applicazione, a partire dalla data della notifica della cartella e fino alla data del pagamento, degli interessi di mora al tasso determinato annualmente con decreto del Ministero delle finanze con riguardo alla media dei tassi bancari attivi) e alle somme maturate a titolo di aggio ai sensi dell'articolo 17 del decreto legislativo n. 112 del 1999 (diritti del concessionario a copertura dei costi del servizio di riscossione) [comma 1, lettera f)].
Le norme prevedono inoltre che i provvedimenti adottati dagli enti creditori ai sensi del comma 1 del presente articolo sono pubblicati nel sito internet istituzionale degli stessi enti e comunicati, entro il 30 giugno 2026, all'agente della riscossione con le modalità che lo stesso agente rende disponibili nel proprio sito internet entro il 15 giugno 2026. Gli atti degli enti locali acquistano efficacia con la pubblicazione nel sito internet istituzionale dell'ente creditore e sono trasmessi al Ministero dell'economia e delle finanze - Dipartimento delle finanze, entro il 30 settembre 2026, ai soli fini statistici, in deroga:
- all’articolo 13, commi 15 (obblighi relativi alle delibere regolamentari e tariffarie relative alle entrate tributarie dei comuni, delle province e delle città metropolitane), 15-ter [efficacia delle delibere e dei regolamenti concernenti i tributi comunali diversi dall'imposta di soggiorno, dall'addizionale comunale all'imposta sul reddito delle persone fisiche (IRPEF), dall'imposta municipale propria (IMU) e dal tributo per i servizi indivisibili (TASI)], 15-quater (efficacia dei regolamenti e delle delibere di approvazione delle tariffe relativi all'imposta di soggiorno e al contributo di sbarco) e 15-quinquies (modalità di pubblicazione della variazione dell'aliquota dell'imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli a motore), del decreto-legge n. 201 del 2011;
- all’articolo 1, comma 3 (modalità di adozione, pubblicazione e efficacia del regolamento di variazione dell’aliquota di compartecipazione dell’addizionale di compartecipazione provinciale e comunale all’IRPEF), del decreto legislativo n. 360 del 1998;
- all’articolo 14, comma 8 (efficacia delle delibere di variazione dell'addizionale comunale all'IRPEF), del decreto legislativo n. 23 del 2011;
- all’articolo 1, comma 767 (efficacia delle deliberazioni comunali relative all’IMU), della legge n. 160 del 2019 (legge di bilancio 2020) [comma 2].
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, consente di estendere la definizione agevolata delle cartelle esattoriali (cosiddetta “rottamazione quinquies”) ai carichi degli enti territoriali che, nell’esercizio della propria autonomia impositiva, ne abbiano previsto l’applicazione, disciplinandone modalità e termini.
La norma, inoltre, consente agli enti territoriali di applicare con alcune deroghe la disciplina della definizione agevolata dei carichi affidati all’agente della riscossione, prevista dai commi da 82 a 101 dell’articolo 1 della legge di bilancio 2026.
Ciò premesso, si evidenzia che la medesima legge di bilancio ai commi da 105 a 110 ha previsto la facoltà per le Regioni e gli enti locali di introdurre tipologie di definizione agevolata “tenendo conto della situazione economica e finanziaria degli enti interessati e della capacità di incrementare la riscossione delle proprie entrate”. In proposito, si rileva che tale condizione non è stata riprodotta nel testo della norma in esame né è stato operato un rinvio a alla citata disposizione, che, nel rispetto dell’autonomia impositiva e amministrativa di regioni ed enti locali, pone un vincolo a presidio dell’equilibrio finanziario degli enti territoriali. In merito a tale profilo, appare pertanto necessaria una valutazione da parte del Governo.
ARTICOLO 11
Ripristino regime esclusione dividendi e regime PEX
Normativa previgente. L’articolo 1, commi da 51 a 55, della legge n. 199 del 2025 (legge di bilancio 2026) ha modificato il trattamento fiscale, ai fini IRPEF e IRES, dei dividendi e delle plusvalenze derivanti da partecipazioni detenute da imprenditori, società ed enti residenti. In particolare, per le distribuzioni di utili, riserve e altri fondi deliberate a decorrere dal 1° gennaio 2026, ha previsto che l’accesso al regime di esclusione dei dividendi (pari al 41,86 per cento per i soggetti IRPEF e al 95 per cento per i soggetti IRES) sia subordinato al possesso di partecipazioni detenute, direttamente o indirettamente, in misura non inferiore al 5 per cento del capitale ovvero con valore fiscale non inferiore a 500.000 euro. Il medesimo requisito dimensionale è stato previsto anche ai fini dell’applicazione del regime di esenzione o PEX alle plusvalenze (pari al 41,86 per cento per i soggetti IRPEF e al 95 per cento per i soggetti IRES), nonché con riferimento alle plusvalenze realizzate in relazione alla cessione di azioni o quote di partecipazioni, di titoli e strumenti finanziari similari alle azioni e ai proventi derivanti da contratti di associazione in partecipazione acquisiti o sottoscritti a decorrere dal 1° gennaio 2026, prevedendo che si considerino ceduti per primi gli strumenti finanziari acquisiti o i contratti sottoscritti in data meno recente. È stata inoltre prevista l’applicazione del requisito dimensionale ai fini della ritenuta alla fonte a titolo di imposta (pari all’1,20 per cento) sui dividendi corrisposti a soggetti non residenti in Stati membri dell’Unione europea o aderenti all’Accordo sullo Spazio economico europeo inclusi nella lista di cui ai decreti emanati in attuazione dell’articolo 11, comma 4, lettera c), del decreto legislativo n. 239 del 1996.
La norma interviene su molteplici articoli del decreto del Presidente della Repubblica n. 917 del 1986. In particolare:
- all’articolo 58 (Plusvalenze), comma 2, sopprime il riferimento ai requisiti di cui al comma 1.1 dell’articolo 87 (Plusvalenze esenti), abrogato dalla medesima norma (cfr. infra), eliminando, pertanto, ai fini dell’applicazione del regime di esenzione parziale delle plusvalenze su partecipazioni realizzate nell’ambito del reddito d’impresa dell’imprenditore individuale - che prevede la non concorrenza al reddito imponibile nella misura del 41,86 per cento delle plusvalenze derivanti dalla cessione di partecipazioni in società ed enti al ricorrere dei requisiti previsti dall’articolo 87 del TUIR -, il requisito quantitativo minimo di partecipazione, rappresentato dal possesso diretto o indiretto, anche tramite società controllate, di una quota non inferiore al 5 per cento del capitale ovvero da un valore fiscale della partecipazione non inferiore a 500.000 euro, tenuto conto anche delle partecipazioni indirette nell’ambito del gruppo [comma 1, lettera a)];
- all’articolo 59 (Dividendi) sostituisce integralmente il comma 1, prevedendo che gli utili relativi alla partecipazione al capitale o al patrimonio di soggetti passivi IRES, nonché quelli relativi ai titoli e agli strumenti finanziari assimilati alle azioni, e le remunerazioni relative ai contratti di associazione in partecipazione con apporto di capitale, concorrano alla formazione del reddito complessivo, nella misura del 58,14 per cento del loro ammontare, nell’esercizio in cui sono percepiti. Nel testo previgente, invece, tali utili e remunerazioni concorrevano integralmente alla formazione del reddito, ferma restando l’applicazione della concorrenza parziale nella misura del 58,14 per cento al ricorrere dei requisiti dimensionali di cui al comma 1-bis. Contestualmente, viene abrogato il comma 1-bis del medesimo articolo 59, che subordina l’applicazione del regime di esclusione dei dividendi al 41,86 per cento al possesso di requisiti dimensionali (partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5 per cento ovvero di valore fiscale non inferiore a 500 mila euro) [comma 1, lettera b)];
- all’articolo 87 (Plusvalenze esenti) abroga il comma 1.1, eliminando il requisito dimensionale che subordinava l’applicazione del regime di esenzione al 95 per cento delle plusvalenze al possesso di partecipazioni detenute, direttamente o indirettamente nell’ambito del gruppo, in misura non inferiore al 5 per cento del capitale ovvero di valore fiscale non inferiore a 500.000 euro. Contestualmente, sostituisce integralmente il comma 3, prevedendo che il regime di esenzione al 95 per cento delle plusvalenze, di cui al comma 1, si applichi, alle medesime condizioni ivi previste, alle plusvalenze realizzate e determinate ai sensi dell’articolo 86, commi 1, 2 e 3, ossia derivanti da cessione a titolo oneroso, risarcimento o destinazione a finalità estranee all’esercizio dell’impresa, relativamente alle partecipazioni al capitale o al patrimonio, nonché ai titoli e agli strumenti finanziari assimilati alle azioni e ai contratti di associazione in partecipazione con apporto di capitale, senza più richiedere il possesso dei predetti requisiti dimensionali. Concorrono in ogni caso alla formazione del reddito per il loro intero ammontare gli utili relativi ai contratti di associazione in partecipazione che non presentano le caratteristiche proprie degli strumenti finanziari assimilati alle azioni [comma 1, lettera c)];
- all’articolo 89 (Dividendi ed interessi) modifica il comma 2, prevedendo che gli utili distribuiti, in qualsiasi forma e sotto qualsiasi denominazione, anche nei casi di cui all’articolo 47, comma 7 (ossia somme o beni ricevuti dai soci in occasione di recesso, esclusione, riscatto, riduzione del capitale o liquidazione), da taluni soggetti passivi IRES, non concorrano alla formazione del reddito dell’esercizio in cui sono percepiti, in quanto esclusi per il 95 per cento del loro ammontare, senza più subordinare tale regime al possesso di requisiti dimensionali. È inoltre abrogato il comma 2.1 dell’articolo 89, che individua i requisiti dimensionali (partecipazione non inferiore al 5 per cento ovvero valore fiscale non inferiore a 500.000 euro) ai fini dell’applicazione del regime di esclusione al 95 per cento. Conseguentemente, sono soppressi nei commi 2 e 3 i rinvii ai requisiti di cui al medesimo comma 2.1, nonché, al comma 3-bis, lettera a), il riferimento al valore fiscale minimo di 500.000 euro ai fini dell’applicazione dell’esclusione, limitatamente al 95 per cento della quota non deducibile, alle remunerazioni sui titoli, sugli strumenti finanziari e sui contratti indicati dall'articolo 109, comma 9, lettere a) e b) [comma 1, lettera d)].
La norma sostituisce altresì l’articolo 27 (Ritenuta sui dividendi), comma 3-ter, del decreto del Presidente della Repubblica n. 600 del 1973 e l’articolo 55 (Ritenuta sui dividendi), comma 5, del decreto legislativo n. 33 del 2025, prevedendo che la ritenuta sia operata a titolo d’imposta con l’aliquota dell’1,20 per cento sugli utili corrisposti alle società e agli enti soggetti ad un’imposta sul reddito delle società negli Stati membri dell’Unione europea e negli Stati aderenti all’Accordo sullo spazio economico europeo inclusi nella lista di Stati e territori che consentono un adeguato scambio di informazioni, ed ivi residenti, in relazione alle partecipazioni, agli strumenti finanziari assimilati alle azioni e ai contratti di associazione in partecipazione, non relativi a stabili organizzazioni nel territorio dello Stato. Rispetto alla formulazione previgente, sono soppressi il riferimento alle partecipazioni “con i requisiti di cui all’articolo 89, comma 2.1, lettera a),” del testo unico delle imposte sui redditi (TUIR), ossia il possesso di una partecipazione diretta non inferiore al 5 per cento o di valore fiscale non inferiore a 500.000 euro, nonché la condizione del valore fiscale minimo non inferiore a 500.000 euro per gli strumenti finanziari assimilati alle azioni e i contratti di associazione in partecipazione (commi 2 e 3).
In conseguenza delle summenzionate disposizioni, vengono abrogati i commi da 51 a 55 dell'articolo 1 della legge n. 199 del 2025 (comma 4; cfr. Normativa previgente).
Le disposizioni in esame si applicano a decorrere dal 1° gennaio 2026 (comma 5).
La norma prevede, infine, che agli oneri derivanti dalla norma in esame, valutati in 35,2 milioni di euro per l'anno 2026, 43,9 milioni di euro per l'anno 2027, 45,1 milioni di euro per l'anno 2028 e 45,4 milioni di euro annui a decorrere dall'anno 2029, si provveda ai sensi del successivo articolo 18 (comma 6).
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti attesi sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Minori entrate tributarie |
|
| Abrogazione dell'art. 1, cc. 51-55, della L. 199/2025 e contestuale ripristino del trattamento fiscale dei dividendi in ambito UE, di cui agli artt. 59 e 89, del T.U.I.R, D.P.R. 917/1986, con limitazione del regime di esclusione ai dividendi derivanti da partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5% - ritenuta a titolo d'imposta (comma 1) |
12,5 |
12,5 |
12,5 |
12,5 |
12,5 |
12,5 |
12,5 |
12,5 |
12,5 |
| Abrogazione dell'art. 1, cc. 51-55, della L. 199/2025 e contestuale ripristino del trattamento fiscale dei dividendi in ambito UE, di cui agli artt. 59 e 89, del T.U.I.R, D.P.R. 917/1986, con limitazione del regime di esclusione ai dividendi derivanti da partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5% - IRES (comma 1) |
22,1 |
30,4 |
31,6 |
22,1 |
30,4 |
31,6 |
22,1 |
30,4 |
31,6 |
| Abrogazione dell'art. 1, cc. 51-55, della L. 199/2025 e contestuale ripristino del trattamento fiscale dei dividendi in ambito UE, di cui agli artt. 59 e 89, del T.U.I.R, D.P.R. 917/1986, con limitazione del regime di esclusione ai dividendi derivanti da partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5% - IRPEF (comma 1) |
0,6 |
0,9 |
0,9 |
0,6 |
0,9 |
0,9 |
0,6 |
0,9 |
0,9 |
| Abrogazione dell'art. 1, cc. 51-55, della L. 199/2025 e contestuale ripristino del trattamento fiscale dei dividendi in ambito UE, di cui agli artt. 59 e 89, del T.U.I.R, D.P.R. 917/1986, con limitazione del regime di esclusione ai dividendi derivanti da partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5% - addizionale regionale (comma 1) |
|
|
|
|
0,1 |
0,1 |
|
0,1 |
0,1 |
| Maggiori spese correnti |
|
| Abrogazione dell'art. 1, cc. 51-55, della L. 199/2025 e contestuale ripristino del trattamento fiscale dei dividendi in ambito UE, di cui agli artt. 59 e 89, del T.U.I.R, D.P.R. 917/1986, con limitazione del regime di esclusione ai dividendi derivanti da partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5% - addizionale regionale (comma 1) |
|
0,1 |
0,1 |
|
|
|
|
|
|
La relazione tecnica, riferita al testo originario del provvedimento, afferma che le disposizioni in esame ripristinano la legislazione vigente prima del recente intervento operato con la legge n. 199 del 2025 (articolo 1, commi 51-55), in materia di trattamento fiscale dell’esenzione delle plusvalenze e dell’esclusione dei dividendi dalla formazione del reddito dei titolari di reddito d’impresa.
In particolare, si interviene agli articoli 58, 59, 87 e 89 del TUIR, all’articolo 27 del decreto del Presidente della Repubblica n. 600 del 1973 e all’articolo 55 del decreto legislativo n. 33 del 2025 (Testo unico in materia di versamenti e di riscossione).
Il comma 5 prevede che le disposizioni entrano in vigore a decorrere dal 1° gennaio 2026, consentendo l’applicazione del previgente regime (ante-legge di bilancio 2026) dell’esclusione dei dividendi e dell’esenzione delle plusvalenze senza soluzione di continuità.
Dal punto di vista strettamente finanziario, l’intervento determina oneri corrispondenti al recupero di gettito ascritto alla misura contenuta nella legge di bilancio 2026 e pari a:
(milioni di euro)
| 2026 |
2027 |
2028 |
dal 2029 |
| -35,2 |
-43,9 |
-45,1 |
-45,4 |
Nel corso dell’esame presso la Commissione Bilancio del Senato[113], il Governo ha depositato una Nota in risposta alle osservazioni formulate dalla Commissione stessa sul provvedimento, che rilevava che la quantificazione operata riproduce esattamente quella effettuata in sede di legge di bilancio 2026 e riferita, in particolare, all’articolo 1, commi da 51 a 55, della stessa. Ciò premesso, la Commissione esprimeva l’avviso che sarebbe stato comunque utile acquisire elementi di maggior dettaglio in ordine alla base dati ricostruita e ai parametri adottati per la stima del valore fiscale delle partecipazioni. Al riguardo, il Governo, nel premettere che le disposizioni in esame producono effetti finanziari uguali ma di segno contrario a quelli ascritti ai commi da 51 a 55 della legge di bilancio 2026, ha rappresentato che per la relativa stima si è fatto riferimento alla metodologia già descritta nella relazione tecnica di accompagnamento ai suddetti commi, ora abrogati. In particolare, come si evince dalla relazione tecnica ai commi da 51 a 55 più volte citati, per stimare i dividendi esclusi dalla base imponibile erogati da partecipazioni detenute in misura inferiore al 5 per cento e di importo inferiore a 0,5 milioni di euro, sono state considerate le informazioni sulle imprese partecipate da imprese italiane con la relativa quota stimando, inoltre, il valore della partecipazione in base al capitale sociale se disponibile o, in alternativa, al patrimonio netto. I dividendi distribuiti da imprese italiane sono stati recuperati dai dati dichiarativi del Modello 770 dei sostituti di imposta e i dividendi distribuiti da imprese estere sono individuati sulla base dell’utile dopo le imposte delle partecipate estere. In base alle quote rilevate dai dati relativi alle partecipate, combinate con i dividendi, si è proceduto assegnando ad ogni singolo contribuente la quota degli stessi che, non rispettando le condizioni di cui sopra, viene esclusa dalla detassazione di cui agli articoli 59 e 89 del TUIR. Attraverso il modello di microsimulazione IRES e il modello Reddito di impresa, per ogni singolo contribuente, è stato stimato l’effetto conseguente sul gettito.
La Commissione Bilancio, preso atto dei chiarimenti forniti dal Governo, ha infine approvato una proposta di parere non ostativo condizionato, ai sensi dell'articolo 81 della Costituzione, al recepimento di talune modificazioni al successivo articolo 18.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame interviene su diversi articoli del testo unico delle imposte sui redditi (TUIR), al fine di eliminare i requisiti dimensionali introdotti dalla legge di bilancio 2026 (articolo 1, commi da 51 a 55, della legge n. 199 del 2025) per l’accesso ai regimi di esclusione o esenzione dei dividendi e delle plusvalenze, consistenti nel possesso di partecipazioni non inferiori al 5 per cento del capitale ovvero di valore fiscale non inferiore a 500.000 euro.
Sono altresì modificati l’articolo 27 (Ritenuta sui dividendi), comma 3-ter, del decreto del Presidente della Repubblica n. 600 del 1973 e l’articolo 55 (Ritenuta sui dividendi), comma 5, del decreto legislativo n. 33 del 2025, eliminando, ai fini dell’applicazione della ritenuta a titolo d’imposta dell’1,20 per cento sugli utili corrisposti a soggetti appartenenti all’Unione europea o allo Spazio economico europeo, i requisiti dimensionali.
In coerenza con tali modifiche, sono abrogati i commi da 51 a 55 dell’articolo 1 della legge n. 199 del 2025 (cfr. normativa previgente).
Le disposizioni si applicano a decorrere dal 1° gennaio 2026. Agli oneri derivanti dalla norma in esame, valutati in 35,2 milioni di euro per l'anno 2026, 43,9 milioni di euro per l'anno 2027, 45,1 milioni di euro per l'anno 2028 e 45,4 milioni di euro annui a decorrere dall'anno 2029, si provveda ai sensi del successivo articolo 18.
La relazione tecnica afferma che, dal punto di vista strettamente finanziario, l’intervento determina oneri corrispondenti al recupero di gettito ascritto alla misura contenuta nella legge di bilancio 2026.
Al riguardo, nel rilevare che, come evidenziato dalla relazione tecnica e dagli elementi resi dal Governo alla Commissione Bilancio del Senato, gli oneri indicati corrispondono ai maggiori introiti esposti nella relazione tecnica allegata al disegno di legge di bilancio 2026 (Atto Camera 2750), appare tuttavia utile acquisire ulteriori elementi informativi relativi alla platea delle partecipazioni che non rientrano nei requisiti dimensionali e sui criteri di determinazione del loro valore fiscale, posto che la quantificazione degli oneri testé menzionati non appariva, anche in tale circostanza, pienamente verificabile.
ARTICOLO 12
Modifica dell'imposta di bollo sui conti correnti intestati a soggetti diversi dalle persone fisiche
La norma incrementa da 100 a 118 euro l’importo dell’imposta di bollo sugli estratti conto e sui rendiconti dei conti correnti intestati a soggetti diversi dalle persone fisiche, modificando a tal fine l’articolo 13, comma 2-bis, lettera b), della tariffa, parte I, allegata al decreto del Presidente della Repubblica n. 642 del 1972, e l'articolo 9, comma 3, lettera b), della tariffa, parte I, di cui all'Allegato 3 al decreto legislativo n. 123 del 2025 (comma 1).
La previsione si applica agli estratti conto e ai rendiconti emessi a decorrere dalla data di entrata in vigore dell’articolo in esame (comma 2).
Si ricorda che il citato decreto legislativo n. 123 del 2025, per effetto del differimento disposto dal decreto-legge n. 200 del 2025, si applica a decorrere dal 1° gennaio 2027. Fino a tale data si applicano le disposizioni di cui al decreto del Presidente della Repubblica n. 642 del 1972.
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti attesi sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese correnti |
|
| Incremento della misura dell'imposta di bollo dovuta sui rendiconti dei conti correnti bancari e postali nonché sui libretti di risparmio – limitatamente ai soggetti diversi dalle persone fisiche - IRAP (comma 1) |
|
3,9 |
3,4 |
|
|
|
|
|
|
| Minori entrate tributarie |
|
| Incremento della misura dell'imposta di bollo dovuta sui rendiconti dei conti correnti bancari e postali nonché sui libretti di risparmio – limitatamente ai soggetti diversi dalle persone fisiche – IRES (comma 1) |
|
17,0 |
15,4 |
|
17,0 |
15,4 |
|
17,0 |
15,4 |
| Incremento della misura dell'imposta di bollo dovuta sui rendiconti dei conti correnti bancari e postali nonché sui libretti di risparmio – limitatamente ai soggetti diversi dalle persone fisiche – IRPEF (comma 1) |
|
5,1 |
4,6 |
|
5,1 |
4,6 |
|
5,1 |
4,6 |
| Incremento della misura dell'imposta di bollo dovuta sui rendiconti dei conti correnti bancari e postali nonché sui libretti di risparmio – limitatamente ai soggetti diversi dalle persone fisiche – IRAP (comma 1) |
|
|
|
|
3,9 |
3,4 |
|
3,9 |
3,4 |
| Maggiori entrate tributarie |
|
| Incremento della misura dell'imposta di bollo dovuta sui rendiconti dei conti correnti bancari e postali nonché sui libretti di risparmio – limitatamente ai soggetti diversi dalle persone fisiche - Imposta di bollo (comma 1) |
52,7 |
70,2 |
70,2 |
52,7 |
70,2 |
70,2 |
52,7 |
70,2 |
70,2 |
La relazione tecnica, riferita al testo originario del provvedimento, ribadisce il contenuto della norma ed evidenzia che la nuova misura dell’imposta si applica agli estratti conto e ai rendiconti emessi a decorrere dalla data di entrata in vigore della disposizione e, quindi, per i rendiconti emessi anteriormente a tale data continua ad applicarsi l’importo di 100 euro annui; per i rendiconti emessi successivamente si applica il nuovo importo di 118 euro annui, anche se riferiti a rapporti già in essere.
La relazione tecnica afferma che, ai fini della valutazione degli effetti finanziari, sono state considerate le società di capitali (circa 1,5 milioni) e le società di persone (circa 600 mila) attive, che rappresentano una parte dei soggetti complessivamente titolari di conti correnti. In un’ottica prudenziale, si assume che le prime detengano mediamente 2 conti correnti e le seconde 1,5 conti. Applicando l’imposta di bollo pari a 100 euro per ciascun conto corrente, il gettito annuo risulta pari a circa 390 milioni di euro. Si ritiene che l’incremento dell’imposta non determini una riduzione del numero dei rapporti, tenuto conto del limitato incremento del costo, a fronte dell’interesse delle imprese a mantenere più rapporti (per linee di credito, fidi e strumenti di risparmio), oltre che in considerazione dell’estrema prudenza nella valutazione dei dati circa il numero di rapporti potenzialmente interessati dalla disposizione
Sulla base della stima del gettito complessivo annuo sopra riportata, applicando un aumento di 18 euro (da 100 euro a 118 euro) per ogni conto corrente intestato alle società si otterrebbe un maggiore gettito di circa 70,2 milioni di euro su base annua.
Considerando la decorrenza della misura, si stimano i seguenti effetti:
| |
2026 |
2027 |
2028 |
dal 2029 |
| Imposta di bollo |
52,7 |
70,2 |
70,2 |
70,2 |
| IRES |
0,0 |
-17,0 |
-15,4 |
-13,0 |
| IRPEF |
0,0 |
-5,1 |
-4,6 |
-3,8 |
| IRAP |
0,0 |
-3,9 |
-3,4 |
-2,8 |
| TOTALE |
52,7 |
44,2 |
46,8 |
50,6 |
in milioni di euro
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame incrementa da 100 a 118 euro l’importo dell’imposta di bollo sugli estratti conto e sui rendiconti dei conti correnti intestati a soggetti diversi dalle persone fisiche.
A tal fine, vengono modificati l’articolo 13, comma 2-bis, lettera b), della tariffa, parte I, allegata al decreto del Presidente della Repubblica n. 642 del 1972, e l'articolo 9, comma 3, lettera b), della tariffa, parte I, di cui all'Allegato 3 al decreto legislativo n. 123 del 2025. Si ricorda che quest’ultimo decreto, per effetto del differimento disposto dal decreto-legge n. 200 del 2025, si applica a decorrere dal 1° gennaio 2027. Fino a tale data si applicano le disposizioni di cui al citato decreto del Presidente della Repubblica n. 642 del 1972.
La previsione si applica agli estratti conto e ai rendiconti emessi a decorrere dalla data di entrata in vigore dell’articolo in esame.
La relazione tecnica stima il maggior gettito considerando circa 1,5 milioni di società di capitali e 600 mila società di persone. In via prudenziale, ipotizza che le prime detengano in media 2 conti correnti e le seconde 1,5. Applicando un’imposta di 100 euro per conto, il gettito annuo stimato è di circa 390 milioni di euro. Secondo la relazione tecnica, l’incremento dell’imposta non riduce il numero dei rapporti, dato il costo contenuto rispetto all’interesse delle imprese a mantenere più rapporti bancari (per linee di credito, fidi e risparmio), nonché per la cautela adottata nelle stime del numero di rapporti interessati. Sulla base di tali dati, essa afferma dunque che un incremento dell’imposta da 100 a 118 euro per conto genererebbe un maggior gettito annuo di circa 70,2 milioni di euro e stima, considerando la decorrenza della misura, i corrispondenti effetti in termini di IRES, IRPEF e IRAP.
Al riguardo, appare necessario che siano esplicitate l’aliquota marginale media IRPEF utilizzata dalla relazione tecnica, che parrebbe attestarsi intorno al 24 per cento, e l’aliquota marginale media IRAP, nonché le ragioni poste alla base della scelta di tali parametri.
ARTICOLO 12-bis
Interpretazione autentica dell’articolo 35, comma 11, della legge n. 182 del 2025
La norma, introdotta nel corso dell’esame al Senato, reca un’interpretazione autentica dell’articolo 35, comma 11, della legge n. 182 del 2025, concernente il trasferimento all’ACI della proprietà dei beni immobili nell’ambito della liquidazione della società in house “ACI Progei-Programmazione e gestione impianti e immobili S.p.A.”. In particolare, viene chiarito che l’esenzione fiscale dall’imposta di registro, dall'imposta di bollo, dalle imposte ipotecaria e catastale e da ogni altra imposta indiretta, nonché da ogni altro tributo o diritto, prevista per tali atti di trasferimento immobiliare, si applica anche alle imposte dirette. La norma stabilisce, altresì, che non si fa luogo a rimborsi o restituzioni di imposte o versamenti già effettuati in relazione alla medesima operazione.
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, reca un’interpretazione autentica dell’articolo 35, comma 11, della legge n. 182 del 2025, concernente il trasferimento all’ACI della proprietà dei beni immobili nell’ambito della liquidazione della società in house “ACI Progei-Programmazione e gestione impianti e immobili S.p.A.”. In particolare, viene chiarito che l’esenzione fiscale dall’imposta di registro, dall'imposta di bollo, dalle imposte ipotecaria e catastale e da ogni altra imposta indiretta, nonché da ogni altro tributo o diritto, prevista per tali atti di trasferimento immobiliare, si applica anche alle imposte dirette. La norma stabilisce, altresì, che non si fa luogo a rimborsi o restituzioni di imposte o versamenti già effettuati in relazione alla medesima operazione.
Al riguardo, pur essendo la disposizione formulata come norma di interpretazione autentica di una disciplina vigente e prevedendo espressamente il divieto di rimborso di imposte o versamenti già effettuati, appare necessario un chiarimento circa la sua portata. In particolare, andrebbe chiarito se essa si limiti a confermare una neutralità fiscale già riconosciuta in sede applicativa o se, al contrario, l’esplicitazione dell’esenzione dal pagamento delle imposte dirette comporti il venir meno di entrate già incorporate nelle previsioni a legislazione vigente.
ARTICOLO 13, commi 1 e 4
Disposizioni di proroga in favore delle fondazioni lirico-sinfoniche e dei teatri nazionali e di rilevante interesse culturale
Normativa previgente. Il comma 830 dell’articolo 1 della legge n. 207 del 2024, ha previsto per il 2025 che specifiche amministrazioni pubbliche indicate dalla medesima disposizione possano procedere ad assunzioni a tempo indeterminato nei limiti della spesa determinata sulla base dei rispettivi ordinamenti ridotta di un importo pari al 25 per cento di quella relativa al personale cessato nell'anno precedente. La formulazione originaria di tale disposizione, riferita anche alle fondazioni lirico-sinfoniche e ai teatri nazionali e di rilevante interesse culturale, è stata successivamente modificata dall’articolo 12, comma 16-duodevicies, del decreto-legge n. 25 del 2025 al fine di escludere per il 2025 gli enti da ultimo citati dalla sua applicazione, posticipandola al 2026. Il successivo comma 16-undevicies dell’articolo 12 ha indicato gli oneri derivanti dalla disposizione in euro 2.250.000 per il 2025.
La norma, con riferimento alle fondazioni lirico-sinfoniche e ai teatri nazionali e di rilevante interesse culturale, modifica il secondo periodo del comma 830 dell’articolo 1 della legge n. 207 del 2024 che, per il 2026, prevede che le stesse possano procedere ad assunzioni a tempo indeterminato, nei limiti della spesa determinata sulla base dei rispettivi ordinamenti ridotta di un importo pari al 25 per cento di quella relativa al personale cessato nell’anno precedente. La novella, nello specifico, posticipa dal 2026 al 2028 l’applicazione di tale disciplina limitativa del turn over (comma 1). I relativi oneri sono indicati pari a euro 2.250.000 per ciascuno degli anni 2026 e 2027 e agli stessi si provvede ai sensi dell’articolo 18 (comma 4).
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti attesi sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese correnti |
|
| Differimento al 2028 dell'applicazione delle norme sul turn-over in favore delle fondazioni lirico-sinfoniche, dei teatri nazionali e di rilevante interesse culturale (comma 1) |
|
|
|
2,3 |
2,3 |
|
2,3 |
2,3 |
|
| Maggiori entrate fiscali e contributive |
|
| Differimento al 2028 dell'applicazione delle norme sul turn-over in favore delle fondazioni lirico-sinfoniche, dei teatri nazionali e di rilevante interesse culturale – effetti riflessi (comma 1) |
|
|
|
1,1 |
1,1 |
|
1,1 |
1,1 |
|
| Minori entrate extra tributarie |
|
| Differimento al 2028 dell'applicazione delle norme sul turn-over in favore delle fondazioni lirico-sinfoniche, dei teatri nazionali e di rilevante interesse culturale – versamento all’entrata del bilancio dello Stato (comma 1) |
2,3 |
2,3 |
|
|
|
|
|
|
|
La relazione tecnica, riferita al testo originario del provvedimento (AS 1852), ribadisce il contenuto delle norme e, con riguardo al comma 1, riferisce che la relativa misura, considerato quanto previsto dal comma 834 del citato articolo 1 della legge n. 207 del 2024 – secondo cui gli enti interessati provvedono a effettuare il versamento di una somma corrispondente alla riduzione delle facoltà assunzionali nell’apposito capitolo dell’entrata del bilancio dello Stato –, determina minori entrate per lo Stato, quantificabili in euro 2.250.000 per ciascuno degli anni 2026 e 2027.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, con riferimento alle fondazioni lirico-sinfoniche e ai teatri nazionali e di rilevante interesse culturale, posticipa dal 2026 al 2028 l’applicazione della disciplina limitativa del turn over (riduzione del 25 per cento delle facoltà assunzionali calcolate sul personale a tempo indeterminato cessato l’anno precedente) individuata con riguardo ai medesimi enti dal comma 830 dell’articolo 1 della legge n. 207 del 2024 (comma 1). I relativi oneri sono indicati pari a euro 2.250.000 per ciascuno degli anni 2026 e 2027 e agli stessi si provvede ai sensi dell’articolo 18 (cfr. infra) [comma 4].
Al riguardo, si evidenzia che l’importo dei suddetti oneri è determinato dalla norma - e confermato dalla relazione tecnica - in termini analoghi a quanto previsto dai commi 16-duodevicies e 16-undevicies dell’articolo 12 del decreto-legge n. 25 del 2025 che, da ultimo, hanno differito l’applicazione della suddetta disciplina dal 2025 al 2026. Ciò stante, considerato che, come già rilevato a suo tempo con riguardo al decreto-legge da ultimo citato, in base a quanto desumibile dalla relazione tecnica relativa alla legge n. 207 del 2024 (commi 830 e 834 dell’articolo 1), non appaiono evidenti i termini di quantificazione del summenzionato importo, si rileva l’opportunità che vengano forniti i dati e gli elementi sottostanti la quantificazione medesima.
Si rammenta che il comma 834 dell’articolo 1 della legge n. 207 del 2024, richiamato dalla relazione tecnica riferita alla norma in esame, nonché da quella (di passaggio) del decreto-legge n. 25 del 2025, prevede che entro il 30 aprile di ciascun anno le somme derivanti, per il 2025 e a decorrere dal 2026, dall'applicazione delle misure limitative del turn over delle pubbliche amministrazioni di cui ai commi da 823 a 829 e 830 siano versate, dalle amministrazioni interessate, su apposito capitolo dell'entrata del bilancio dello Stato e restino acquisite all'erario. La relazione tecnica relativa alla medesima legge dettaglia in una tabella i risparmi di spesa ascritti alle citate disposizioni con riferimento a specifici comparti/aree contrattuali, tuttavia dalla stessa non risulta estrapolabile il dato relativo agli enti interessati dalla norma in esame (fondazioni lirico-sinfoniche e ai teatri nazionali e di rilevante interesse culturale).
ARTICOLO 13, comma 2
Riparto della quota del Fondo nazionale per lo spettacolo dal vivo destinata alle Fondazioni lirico-sinfoniche
La norma modifica il primo periodo del comma 607 dell’articolo 1 della legge n. 207 del 2024 che, nel testo già vigente, prevede che la quota residua del Fondo nazionale per lo spettacolo dal vivo per le fondazioni lirico-sinfoniche, indicata pari a 192 milioni di euro dalla medesima disposizione, sia alle stesse destinata nel 2025 per la realizzazione delle attività istituzionali in considerazione della media delle percentuali individuate a valere sul medesimo Fondo per il triennio 2022-2024. La novella, sopprimendo il riferimento all’importo di 192 milioni di euro e aggiornando i riferimenti temporali con la sostituzione dell’anno 2025 con l’anno 2026 e del triennio 2022-2024 con il triennio 2023-2025, consente che la quota residua (ora non più determinata nell’importo) del summenzionato Fondo sia destinata per il 2026 a tutte le fondazioni lirico-sinfoniche per la realizzazione delle attività istituzionali sulla base della media delle percentuali riferite al triennio 2023-2025 (comma 2).
Alla disposizione oggetto di novella, il comma 607 dell’articolo 1 della legge n. 207 del 2024, non sono stati ascritti effetti finanziari sui saldi di finanza pubblica.
Il prospetto riepilogativo, riferito al testo originario del provvedimento, non considera la norma.
La relazione tecnica, riferita al testo originario del provvedimento (AS 1852), evidenzia che il comma 2 è finalizzato a consentire alle Fondazioni lirico sinfoniche di programmare in maniera sostenibile la propria attività istituzionale. La legge di bilancio 2025 all’articolo 1, comma 607, ha stabilito che, nelle more della revisione della normativa di settore, la quota residua del Fondo nazionale per lo spettacolo dal vivo destinata alle Fondazioni lirico-sinfoniche fosse assegnata per il 2025 sulla base della media delle percentuali individuate a valere sul Fondo per il triennio 2022-2024. La relazione tecnica precisa che la proroga di tale norma si è resa necessaria in attesa di una riforma organica della normativa di riferimento che finora non è ancora stata attuata, mettendo le fondazioni al rischio di un ritorno a criteri di assegnazione fondati su parametri risalenti al 2014, non più sostenibili da un punto di vista economico e finanziario.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame modifica il primo periodo del comma 607 dell’articolo 1 della legge n. 207 del 2024 che, nell’assetto già vigente, definisce per il 2025 i criteri di riparto di una quota residuale del Fondo nazionale per lo spettacolo dal vivo destinata alle fondazioni lirico-sinfoniche per la realizzazione delle relative attività istituzionali. In particolare, la novella consente che la suddetta quota residua del summenzionato Fondo, di cui non viene più determinato puntualmente l’importo (pari a 192 milioni di euro per il 2025 nel testo previgente), sia destinata per il 2026 a tutte le fondazioni lirico-sinfoniche per la realizzazione delle attività istituzionali sulla base della media delle percentuali individuate a valere sul medesimo Fondo per triennio 2023-2025 (triennio 2022-2024 nel testo previgente) (comma 2).
Al riguardo, non si formulano osservazioni, posto che, da un lato, la norma si limita a precisare le modalità di riparto del suddetto Fondo per il 2026, senza incidere sulle dotazioni dello stesso come determinate a normativa vigente, dall’altro, alla norma originaria su cui si interviene non erano stati ascritti effetti finanziari sui saldi di finanza pubblica.
ARTICOLO 13, commi 3 e 4
Misure urgenti recanti proroghe per garantire l'operatività di CONSAP
La norma novella l’articolo 1, comma 763, della legge n. 197 del 2022, prorogando dal 2025 al 2026 l’autorizzazione di spesa di 500.000 euro annui relativa agli oneri connessi alle attività svolte da CONSAP S.p.A., sulla base di apposito disciplinare con il Ministero dell’economia e delle finanze, per la gestione delle garanzie rilasciate dallo Stato ai sensi delle disposizioni richiamate dal comma 762, relative ai finanziamenti in favore di imprese danneggiate dagli eventi sismici del 2012 e del 2016. Ai relativi oneri, pari a euro 500.000 per l'anno 2026, si provvede ai sensi del successivo articolo 18.
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti attesi sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese correnti |
|
| Spese connesse alla prosecuzione dell’attività istruttoria della Concessionaria servizi assicurativi pubblici (CONSAP Spa) sulle richieste presentate dalle banche finanziatrici di escussione della garanzia pubblica, di cui all’art. 1, c. 762, della L. 197/2022 (comma 3). |
0,5 |
|
|
0,5 |
|
|
0,5 |
|
|
La relazione tecnica, riferita al testo originario del provvedimento, afferma che la norma interviene sulle disposizioni introdotte dall’articolo 1, commi 762 e 763, della legge n. 197 del 2022.
La relazione tecnica cita, quindi, il contenuto dei due summenzionati commi:
a) “Per la gestione delle garanzie rilasciate dallo Stato, la Concessionaria servizi assicurativi pubblici (CONSAP) Spa, nell'ambito delle risorse disponibili a legislazione vigente, è autorizzata ad operare per conto del Ministero dell'economia e delle finanze, in conformità a quanto previsto dall'articolo 19, comma 5, del decreto-legge 1° luglio 2009, n. 78, convertito, con modificazioni, dalla legge 3 agosto 2009, n. 102, e nel rispetto dei termini e delle condizioni previsti da apposito disciplinare stipulato con il medesimo Ministero. A tale fine è autorizzata l'apertura di un apposito conto corrente di tesoreria centrale intestato alla CONSAP Spa” (comma 762);
b) “Per le attività connesse al disciplinare di cui al comma 762 è autorizzata la spesa di 500.000 euro per ciascuno degli anni dal 2023 al 2025” (comma 763).
Tanto premesso, alla data del 31 dicembre 2025 è scaduto il Disciplinare stipulato in data 7 agosto 2023, stipulato tra il Ministero dell’economia e delle finanze e la CONSAP in conformità alle vigenti disposizioni di legge sopra riportate, per la cura dell’attività istruttoria sulle richieste presentate dalle banche finanziatrici, di escussione della garanzia pubblica accordata ex lege ai prestiti concessi alle imprese danneggiate dagli eventi calamitosi verificatisi nel 2012 e nel 2016.
La disposizione in esame, per la parte corrispondente alle disposizioni che, ove approvate, si collocherebbero al comma 12-ter dell’articolo 4 del decreto-legge n. 200 del 2025, consente una ordinata prosecuzione, per una ulteriore annualità, della citata attività istruttoria da parte della CONSAP, per conto del Ministero, creando le basi per il rinnovo, sino al 31 dicembre 2026, del rapporto contrattuale ormai scaduto il 31 dicembre 2025.
La prosecuzione del rapporto contrattuale con la CONSAP appare necessario anche al fine di scongiurare l’interruzione dell’attività di gestione e liquidazione delle numerose istanze di escussione della garanzia pubblica da parte delle banche che hanno concesso i finanziamenti, con potenziali rischi reputazionali anche per il Ministero.
Il comma 4 reca la quantificazione degli oneri derivanti dall’articolo, rinviando per la relativa copertura all’articolo 18.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame proroga dal 2025 al 2026 l’autorizzazione di spesa di 500.000 euro annui relativa agli oneri connessi alle attività svolte da CONSAP S.p.A., sulla base di apposito disciplinare con il Ministero dell’economia e delle finanze, per la gestione delle garanzie rilasciate dallo Stato ai sensi delle disposizioni richiamate dal comma 762, relative ai finanziamenti in favore di imprese danneggiate dagli eventi sismici del 2012 e del 2016 (comma 3). Agli oneri, pari a euro 500.000 per l'anno 2026, si provvede ai sensi del successivo articolo 18 (cfr. infra) [comma 4].
La relazione tecnica evidenzia che, alla data del 31 dicembre 2025, è scaduto il Disciplinare stipulato in data 7 agosto 2023, stipulato tra il Ministero dell’economia e delle finanze e la CONSAP per la cura dell’attività istruttoria sulle richieste presentate dalle banche finanziatrici, di escussione della garanzia pubblica accordata ex lege ai prestiti concessi alle imprese danneggiate dagli eventi calamitosi verificatisi nel 2012 e nel 2016. Secondo la relazione tecnica, la norma in esame consente un’ordinata prosecuzione, per una ulteriore annualità, della citata attività istruttoria da parte della CONSAP, per conto del Ministero dell’economia e delle finanze, creando le basi per il rinnovo, sino al 31 dicembre 2026, del rapporto contrattuale ormai scaduto il 31 dicembre 2025. La prosecuzione del rapporto contrattuale con la CONSAP – secondo la medesima relazione tecnica – appare necessaria anche al fine di scongiurare l’interruzione dell’attività di gestione e liquidazione delle numerose istanze di escussione della garanzia pubblica da parte delle banche che hanno concesso i finanziamenti, con potenziali rischi reputazionali anche per il Ministero.
Al riguardo, non si formulano osservazioni, considerato che l’onere, di ammontare corrispondente a quello della norma originaria, è configurato come limite massimo di spesa.
ARTICOLO 14, commi 1 e 2
Misura del tasso di interesse di differimento e di dilazione per il versamento rateale dei debiti contributivi previdenziali
Le norme prevedono che, a decorrere dalla data di entrata in vigore del presente decreto, sia determinata in due punti la maggiorazione di cui all’articolo 13, primo comma, del decreto-legge n. 402 del 1981, che regolamenta la rateizzazione dei debiti per contributi e accessori (comma 1).
Da ultimo, l’articolo 3, comma 4, del decreto-legge n. 318 del 1996 ha determinato in sei punti la maggiorazione di cui al suddetto articolo 13, primo comma, del decreto-legge n. 402 del 1981. Pertanto, l’interesse dovuto in caso di autorizzazione al differimento del termine di versamento dei contributi a legislazione previgente era calcolato al tasso dell’8,15 per cento annuo, vale a dire il valore base del 2,15 per cento, corrispondente al tasso di interesse sulle operazioni di rifinanziamento principali dell’Eurosistema (che ha sostituito il tasso ufficiale di riferimento) più la già citata maggiorazione del 6 per cento.
Agli oneri, valutati in 4 milioni di euro per l’anno 2026, 12,2 milioni di euro per l’anno 2027 e 16,2 milioni di euro annui a decorrere dall’anno 2028, si provvede ai sensi del successivo articolo 18 (comma 2).
Si ricorda che l’articolo 2, comma 11-bis, del decreto-legge n. 338 del 1989 prevede che INPS e INAIL possano consentire il pagamento rateale dei debiti per contributi, premi e accessori di legge a essi dovuti, non affidati per il recupero agli agenti della riscossione, fino al numero massimo di sessanta rate mensili, nei casi definiti con apposito decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell'economia e delle finanze, e secondo i requisiti, i criteri e le modalità, anche di pagamento, disciplinati, con proprio atto, dal consiglio di amministrazione di ciascuno dei predetti enti, al fine di favorire il buon esito dei processi di regolarizzazione assicurando la contestualità della riscossione dei relativi importi.
Il prospetto riepilogativo ascrive alle norme i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese correnti |
|
| Diminuzione di 4 punti del tasso d'interesse applicato a differimenti e dilazioni nella regolarizzazione rateale di debiti contributivi e accessori di legge dovuti dai datori di lavoro agli enti gestori (comma 1) |
4,0 |
12,2 |
16,2 |
|
|
|
|
|
|
| Minori entrate extratributarie |
|
| Diminuzione di 4 punti del tasso d'interesse applicato a differimenti e dilazioni nella regolarizzazione rateale di debiti contributivi e accessori di legge dovuti dai datori di lavoro agli enti gestori (comma 1) |
|
|
|
4,0 |
12,2 |
16,2 |
4,0 |
12,2 |
16,2 |
La relazione tecnica afferma preliminarmente che le disposizioni sono volte a favorire l’adempimento spontaneo degli obblighi contributivi e a migliorare il tasso di recupero dei crediti previdenziali mediante un piano di rateizzazione agevolato applicabile esclusivamente alle nuove istanze.
Per la quantificazione, in base ai dati INPS, nel corso del 2023 e del 2024 sono stati emessi circa 65 mila piani di differimento l’anno (con esclusione di agricoli, gestione separata e domestici) per un importo medio di 21 mila euro e una durata media complessiva di 24 mesi. Di questi il 35 per cento è soggetto a revoca. Posto che una riduzione dell’interesse di dilazione può incentivare il ricorso alla regolarizzazione in modalità rateale presso l’istituto e favorire il recupero dei crediti contributivi, incidendo sulla percentuale di revoche, si ipotizza che di queste ne possano essere recuperate circa 1.700. Tenuto conto che la disposizione partirebbe dalla data di entrata in vigore della stessa e che i piani di ammortamento emessi in base a tassi precedenti non vengono modificati, l’onere relativo alla diminuzione della maggiorazione di 4 punti percentuali sarebbe il seguente:
(milioni di euro)
| |
Onere diminuzione maggiorazione di 4 punti percentuali |
| 2026 |
4 |
| 2027 |
12,2 |
| A decorrere dal 2028 |
16,2 |
In merito ai profili di quantificazione, si rileva preliminarmente che le disposizioni in esame prevedono che, a decorrere dalla data di entrata in vigore del presente decreto, sia determinata in due punti la maggiorazione di cui all’articolo 13, primo comma, del decreto-legge n. 402 del 1981, che regolamenta la rateizzazione dei debiti per i contributi ed accessori di legge dovuti dai datori di lavoro agli enti gestori di forme di previdenza e assistenza obbligatoria (comma 1).
Si ricorda che l’articolo 3, comma 4, del decreto-legge n. 318 del 1996 aveva da ultimo determinato in sei punti la suddetta maggiorazione.
Agli oneri, valutati in 4 milioni di euro per l’anno 2026, 12,2 milioni di euro per l’anno 2027 e 16,2 milioni di euro annui a decorrere dall’anno 2028, si provvede ai sensi del successivo articolo 18 (cfr. infra) [comma 2].
La relazione tecnica riferisce che, ai fini della quantificazione dei suddetti oneri, sono stati usati i dati forniti dall’Istituto nazionale della previdenza sociale (INPS), che fanno riferimento complessivamente a circa 65 mila piani di differimento l’anno, precisandone l’importo medio (21 mila euro), la durata media complessiva (24 mesi) e la percentuale di revoca (il 35 per cento). Con riferimento a quest’ultimo dato, essa afferma che una riduzione di quattro punti percentuali dell’interesse dovuto per i summenzionati debiti contributivi possa determinare un recupero di circa 1.700 piani che, non venendo revocati, permarrebbero nel regime di rateizzazione. La relazione tecnica riferisce, altresì, che il piano di rateizzazione agevolato di cui trattasi è applicabile esclusivamente alle nuove istanze e che, pertanto, i piani di ammortamento emessi in base a tassi precedenti non vengono modificati.
Al riguardo, si osserva quanto segue:
· con riferimento alla platea delle posizioni debitorie che possono beneficiare della rideterminazione dell’interesse di differimento e di dilazione per la regolarizzazione rateale dei debiti per i contributi ed accessori di legge dovuti agli enti gestori di forme di previdenza e assistenza obbligatoria, di cui all’articolo 13, primo comma, del decreto-legge n. 402 del 1981, posto che, tra i predetti enti, è ricompreso, oltre all’Istituto nazionale della previdenza sociale, anche l’Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro (INAIL), appare necessario un chiarimento in merito all’effettiva inclusione, ai fini della quantificazione degli oneri, dei piani di differimento relativi a posizioni debitorie verso l’INAIL, dal momento che la relazione tecnica sembrerebbe invece considerare solo i piani relativi a posizioni verso l’INPS;
· con riferimento alla decorrenza del piano di rateizzazione agevolata, appare opportuno acquisire ulteriori elementi di informazione volti ad escludere possibili effetti, in relazione alle rate non ancora maturate, sui piani di differimento in essere, posto che la norma, dal suo tenore letterale, nello stabilire che la citata rideterminazione dell’interesse è disposta “a decorrere dalla data di entrata in vigore del presente decreto”, non sembrerebbe escludere esplicitamente effetti sui piani di differimento in essere, mentre per la relazione tecnica il piano di rateizzazione agevolato di cui trattasi è applicabile esclusivamente alle nuove istanze;
· con riferimento al recupero di circa 1.700 piani di differimento dalla quota di piani oggetto di revoca, la relazione tecnica sembra considerare tale platea solo ai fini della quantificazione degli oneri complessivi relativi ai minori interessi applicati ai medesimi piani, senza tuttavia fornire alcun elemento di informazione in merito agli effetti in termini di maggiori o minori entrate contributive e fiscali ad essa ascrivibili. Si tratta in particolare:
- degli effetti negativi derivanti dal venire meno, in ciascun anno, delle revoche che confluiscono nei piani di differimento, posto che in ciascun esercizio dovrebbero essere state incorporate nei tendenziali a legislazione vigente le previsioni di entrata relative a quei contributi che, in quanto non compresi nei piani di dilazione e dovendo essere pagati nell’anno, dovrebbero essere indicati in bilancio sulla base della prevista percentuale di effettivo incasso, solo parzialmente compensati dal corrispondente aumento della base imponibile in ragione delle minori deduzioni per spesa contributiva;
- degli effetti positivi derivanti dalle rate versate in ciascun anno dalla nuova platea dei 1700 ulteriori aderenti ai piani di dilazione non considerati a legislazione vigente, solo in parte ridotti dalle minori entrate erariali dovute alla riduzione della base imponibile, in ragione dell’aumento dei contributi versati;
· con riferimento agli oneri derivanti dai minori interessi incassati dallo Stato, non vengono specificati gli effetti fiscali che ne derivano in termini di all’ampliamento della base imponibile, ai fini IRES e IRPEF, e di conseguente aumento del relativo gettito, dovuto ai minori costi deducibili, fermo restando che tale ampliamento non si dovrebbe invece verificare ai fini IRAP, stante la non deducibilità degli oneri finanziari;
· riguardo agli oneri quantificati dal testo, pur assumendo i soli dati e parametri forniti dalla relazione tecnica, essi appaiono comunque lievemente sottostimati.
In proposito, moltiplicando l’importo medio interessato (21 mila euro) per il numero di dilazioni interessate a legislazione previgente (42.250, vale a dire il 65 per cento di 65.000) e a legislazione come modificata dal provvedimento in esame (42.250 + 1.700, vale a dire le dilazioni non più revocate), si ottengono le basi imponibili, rispettivamente, di 887,25 milioni di euro e di 922,95 milioni di euro. Applicando ad esse, rispettivamente, il 6 per cento degli interessi previgenti e il 2 per cento previsto dalle disposizioni in esame, la differenza delle minori entrate è stimabile in circa 34,8 milioni annui. Considerando tuttavia che la dilazione media considerata è di 24 mesi, nell’ipotesi che dette dilazioni si distribuiscano in maniera uniforme nel corso dell’anno, l’onere stimato a regime è di circa 17,4 milioni, quindi superiore ai 16,2 milioni previsti dalla relazione tecnica.
ARTICOLO 14, commi 3 e 4
Uffici di amministrazioni pubbliche italiane in Tunisia
Le norme autorizzano gli uffici di amministrazioni pubbliche con sede in Tunisia a stipulare per le attività di vigilanza, pulizia e manutenzione degli immobili, nei casi in cui l’ordinamento locale non consenta il ricorso a contratti di appalto, contratti regolati esclusivamente dalla legge locale ai quali non si applicano le disposizioni di cui all’articolo 9, comma 1, lettera c), della legge n. 91 del 1992. I contratti non sono stipulati per mansioni proprie di impiegati assunti a contratto dalle rappresentanze diplomatiche, dagli uffici consolari e dagli istituti di cultura. Per le suddette finalità è autorizzata la spesa di euro 258.150 per l’anno 2026, di euro 361.410 per l’anno 2027, di euro 379.481 per l’anno 2028, di euro 398.412 per l’anno 2029, di euro 419.064 per l’anno 2030, di euro 438.855 per l’anno 2031, di euro 461.228 per l’anno 2032, di euro 484.462 per l’anno 2033, di euro 508.556 per l’anno 2034, di euro 534.371 per l’anno 2035 e di euro 561.089 annui a decorrere dall’anno 2036 (comma 3).
Ai relativi oneri, si provvede mediante riduzione per euro 258.150 per l’anno 2026, euro 361.410 per l’anno 2027 ed euro 561.089 annui a decorrere dall’anno 2028 dello stanziamento del fondo speciale di parte corrente iscritto, ai fini del bilancio triennale 2026-2028, nell’ambito del programma “Fondi di riserva e speciali” della missione “Fondi da ripartire” dello stato di previsione del Ministero dell’economia e delle finanze per l’anno 2026, allo scopo parzialmente utilizzando l’accantonamento relativo al Ministero degli affari esteri e della cooperazione internazionale (comma 4).
La relazione illustrativa afferma che le disposizioni sono volte a far fronte a una particolare situazione che si è verificata in Tunisia e che rischia di compromettere in maniera irreparabile il corretto funzionamento degli uffici situati in quel Paese. Una nuova normativa tunisina, che si applica anche alle rappresentanze diplomatico-consolari e a tutte le strutture pubbliche notificate come tali nei confronti delle autorità locali (quindi, Agenzia italiana per la cooperazione allo sviluppo, ICE-Agenzia per la promozione all’estero e l’internazionalizzazione delle imprese italiane, Ufficio dell’addetto militare), ha vietato la somministrazione di lavoro e, comunque, l’utilizzo di contratti di appalto con imprese per la fornitura di servizi caratterizzati in via prevalente dall’apporto di lavoro. A tale nuova disciplina si sono adeguati tutti i Paesi, inclusi quelli dell’Unione europea, che hanno in Tunisia uffici diplomatici o consolari. La conseguenza diretta di tale nuova disciplina imperativa è che gli uffici che operano in quel Paese non possono più stipulare contratti con imprese esterne per la fornitura di servizi essenziali quali quelli di vigilanza, di pulizia, di giardinaggio e, più in generale, di manutenzione degli immobili, ma sono obbligati ad assumere direttamente, con contratti di lavoro subordinato di diritto locale, i singoli addetti che assicurano i predetti servizi essenziali. Si tratta di categorie di personale che, per la natura delle mansioni svolte (sorveglianza, pulizia e mantenimento, eccetera), non possono essere inquadrati nella vigente disciplina degli impiegati a contratto assunti dalle rappresentanze diplomatiche, dagli uffici consolari e dagli istituti di cultura di cui alla parte seconda, titolo VI, del decreto del Presidente della Repubblica n. 18 del 1967, poiché tale disciplina riguarda esclusivamente personale che svolge ausiliarie, esecutive o di concetto, che non sono in alcun modo equiparabili alla fornitura di servizi quali ad esempio quelli di sorveglianza, pulizia e manutenzione di immobili e giardini. Trattandosi di personale che svolge funzioni non caratterizzate da specifici vincoli con l’Italia, è ragionevole escludere – prosegue la relazione illustrativa – che la relativa attività lavorativa sia valutata ai fini dell’ottenimento della concessione della cittadinanza per servizio allo Stato, ai sensi dell’articolo 9, comma 1, lettera c), della legge n. 91 del 1992.
Il prospetto riepilogativo ascrive alle norme i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese correnti |
|
| Attività di vigilanza, pulizia e manutenzione degli uffici di amministrazioni pubbliche con sede in Tunisia (comma 3) |
0,26 |
0,36 |
0,38 |
0,26 |
0,36 |
0,38 |
0,26 |
0,36 |
0,38 |
| Minori spese correnti |
|
| Riduzione Tabella A - MAECI (comma 4) |
0,26 |
0,36 |
0,56 |
0,26 |
0,36 |
0,56 |
0,26 |
0,36 |
0,56 |
La relazione tecnica afferma preliminarmente che le disposizioni autorizzano gli uffici di amministrazioni pubbliche con sede in Tunisia a stipulare contratti di lavoro subordinato per provvedere ai servizi di vigilanza, pulizia e manutenzione degli immobili. Gli oneri sono stati quantificati in via prudenziale utilizzando i seguenti criteri. Il salario mensile medio previsto per queste categorie di dipendenti è stimato in 400 euro per tredici mensilità, tenendo conto del mercato del lavoro locale e degli stipendi medi corrisposti per analoghe mansioni da parte di altri uffici diplomatico-consolari di Paesi membri dell’Unione europea e della Delegazione dell’Unione europea presenti in Tunisia. Al salario di base occorre aggiungere un incremento annuale del 5 per cento, obbligatorio in base alla legge tunisina, ed il calcolo dell’accantonamento per trattamento di fine rapporto che corrisponde, al massimo, a due mensilità per ogni anno di impiego. La seguente tabella riporta un calcolo del salario mensile per ciascun addetto proiettato su 10 annualità. Gli oneri riflessi al 17 per cento sono quelli previsti dall’attuale normativa previdenziale tunisina.
(euro)
| |
Salario unitario mensile |
Salario unitario annuo |
Oneri riflessi annui (17 per cento) |
Accantonamento annuo per TFR |
Totale per 50 unità |
| 2026 |
400 |
5.200 |
884 |
800 |
258.150 |
| 2027 |
420 |
5.460 |
928 |
840 |
361.410 |
| 2028 |
441 |
5.733 |
975 |
882 |
379.481 |
| 2029 |
463 |
6.019 |
1.023 |
926 |
398.412 |
| 2030 |
487 |
6.331 |
1.076 |
974 |
419.064 |
| 2031 |
510 |
6.630 |
1.127 |
1.020 |
438.855 |
| 2032 |
536 |
6.968 |
1.185 |
1.072 |
461.228 |
| 2033 |
563 |
7.319 |
1.244 |
1.126 |
484.462 |
| 2034 |
591 |
7.683 |
1.306 |
1.182 |
508.556 |
| 2035 |
621 |
8.073 |
1.372 |
1.242 |
534.371 |
| 2036 |
652 |
8.477 |
1.441 |
1.304 |
561.089 |
Il comma 4 prevede la copertura finanziaria degli oneri mediante corrispondente riduzione dello stanziamento del fondo speciale di parte corrente iscritto, ai fini del bilancio triennale 2026-2028, nell’ambito del programma “Fondi di riserva e speciali” della missione “Fondi da ripartire” dello stato di previsione del Ministero dell’economia e delle finanze per l’anno 2026, allo scopo parzialmente utilizzando l’accantonamento relativo al Ministero degli affari esteri e della cooperazione internazionale. La relazione tecnica riferisce che l’accantonamento presenta le necessarie disponibilità e la sua riduzione nella misura sopra indicata non pregiudica l’attività di ratifica degli accordi internazionali.
In merito ai profili di quantificazione, si rileva preliminarmente che le disposizioni in esame autorizzano gli uffici di amministrazioni pubbliche con sede in Tunisia di stipulare per le attività di vigilanza, pulizia e manutenzione degli immobili, nei casi in cui l’ordinamento locale non consenta il ricorso a contratti di appalto, contratti regolati esclusivamente dalla legge locale. A tal fine, è autorizzata la spesa di euro 258.150 per l’anno 2026, di euro 361.410 per l’anno 2027, di euro 379.481 per l’anno 2028, di euro 398.412 per l’anno 2029, di euro 419.064 per l’anno 2030, di euro 438.855 per l’anno 2031, di euro 461.228 per l’anno 2032, di euro 484.462 per l’anno 2033, di euro 508.556 per l’anno 2034, di euro 534.371 per l’anno 2035 e di euro 561.089 annui a decorrere dall’anno 2036 cui si provvede con le modalità ivi previste (cfr. infra).
Al riguardo, non si hanno osservazioni da formulare, alla luce dei parametri forniti dalla relazione tecnica ai fini della quantificazione degli oneri.
In merito ai profili di copertura finanziaria, si fa presente che il comma 4 dell’articolo 14 provvede agli oneri derivanti dall’autorizzazione di spesa disposta dal precedente comma 3, pari a euro 258.150 per l’anno 2026, a euro 361.410 per l’anno 2027, a euro 379.481 per l’anno 2028, a euro 398.412 per l’anno 2029, a euro 419.064 per l’anno 2030, a euro 438.855 per l’anno 2031, a euro 461.228 per l’anno 2032, a euro 484.462 per l’anno 2033, a euro 508.556 per l’anno 2034, a euro 534.371 per l’anno 2035 e a euro 561.089 annui a decorrere dall’anno 2036, mediante riduzione, per euro 258.150 per l’anno 2026, euro 361.410 per l’anno 2027 ed euro 561.089 annui a decorrere dall’anno 2028, dell’accantonamento del fondo speciale di parte corrente, relativo al bilancio triennale 2026-2028, di competenza del Ministero degli affari esteri e della cooperazione internazionale.
Al riguardo non si formulano osservazioni, dal momento che il citato accantonamento reca le necessarie disponibilità e che la relazione tecnica in ordine al fatto che la sua riduzione, nella misura sopra indicata, non pregiudica l’attività di ratifica degli accordi internazionali.
ARTICOLO 14-bis
Integrazione delle misure di riforma dell'amministrazione fiscale degli enti territoriali e completamento del federalismo fiscale
Normativa vigente. L’articolo 5-bis, del decreto-legge n. 19 del 2026 prevede che, in attuazione della Missione 1, Componente 1, Riforma 1.12, del PNRR, finalizzata all'incremento del gettito derivante dal recupero fiscale e all'interoperabilità delle banche di dati delle amministrazioni centrali e degli enti territoriali, nonché per garantire la realizzazione del federalismo fiscale attraverso il rafforzamento delle strutture tributarie regionali preposte alla gestione dei tributi regionali direttamente gestiti dai medesimi enti, le regioni e le province autonome possano istituire, fermo restando il rispetto degli equilibri di bilancio, il Fondo per il potenziamento degli strumenti di contrasto dell'evasione dei tributi regionali. Il Fondo è alimentato, annualmente, mediante accantonamento di una quota, fino all'1 per cento, dell'ammontare del gettito effettivamente riscosso, in conto competenza e in conto residui, a seguito delle attività di contrasto dell'evasione fiscale dei tributi regionali, riferito all'esercizio finanziario precedente. Resta escluso, ai fini del computo dell'accantonamento, il gettito derivante dalle attività svolte dall'Agenzia delle entrate per i tributi dalla stessa gestiti in convenzione, dall'Agenzia delle entrate-Riscossione o dai concessionari cui le regioni affidano la riscossione, l'accertamento e il recupero, anche coattivo, delle rispettive entrate tributarie (comma 1). Il suddetto Fondo è destinato all'acquisto di attrezzature di ufficio, supporti e servizi informatici e alla loro manutenzione, all'implementazione delle banche di dati per il miglioramento della capacità di contrasto dell'evasione nonché alle spese per la partecipazione del personale a corsi di formazione specialistica e di aggiornamento, anche con riferimento al miglioramento delle competenze digitali (comma2). Le Giunte regionali e provinciali approvano il regolamento di attuazione che stabilisce gli obiettivi e i limiti della quota di gettito accantonata nel suddetto Fondo nonché i criteri di attribuzione e le priorità da finanziare, demandando al dirigente preposto alla struttura competente in materia di tributi o ad altro dirigente incaricato dall'ente la quantificazione annuale delle somme da destinare alle finalità di cui al comma 2 (comma 3).
La norma, introdotta dal Senato, modificando il comma 3 dell’articolo 5-bis, del decreto-legge n. 19 del 2026, prevede che al personale non dirigente appartenente alla struttura tributaria (regionale) competente, coinvolto nelle attività di verifica, controllo e riscossione dei tributi, e al personale partecipante, a vario titolo, alle attività propedeutiche al recupero fiscale dei tributi gestiti dalle regioni e dalle province autonome, nel caso in cui l’attività di accertamento non sia affidata in concessione, è riconosciuto, nell’ambito della contrattazione integrativa e delle risorse del Fondo risorse decentrate, un incremento della quota dei compensi correlato alla performance conseguita, sulla base del sistema di valutazione adottato dall’amministrazione, che non può superare l’ammontare del 30 per cento del trattamento tabellare individuale annuo lordo (comma 1).
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, nell’ambito delle misure previste, dall’articolo 5-bis, del decreto-legge n. 19 del 2026, per il rafforzamento delle strutture tributarie regionali preposte alla gestione diretta dei relativi tributi, nel quadro della contrattazione integrativa e delle risorse del Fondo risorse decentrate, riconosce un incremento della quota dei compensi correlato alla performance (in misura non superiore all’ammontare del 30 per cento del trattamento tabellare individuale annuo lordo) al personale non dirigente delle strutture tributarie impiegato nelle operazioni di verifica, controllo e riscossione dei tributi e al personale a vario titolo coinvolto nelle attività istruttorie di recupero tributario (comma 1).
Al riguardo, non si formulano osservazioni, nel presupposto – sul quale appare opportuno acquisire una conferma da parte del Governo – che l’incremento della componente accessoria del trattamento del suddetto personale regionale possa essere contrattualmente modulato nei termini indicati dalla norma, nell’ambito delle risorse disponibili del Fondo risorse decentrate e fermo restando il rispetto degli equilibri di bilancio degli enti territoriali interessati.
ARTICOLO 14-ter
Disposizioni finanziarie urgenti per l'attuazione della delega di cui alla legge 4 luglio 2024, n. 102
Normativa vigente. La legge n. 102 del 2024, recante una delega al Governo in materia di florovivaismo, individua, tra i princìpi e criteri direttivi cui il Governo deve attenersi nell’esercizio della delega:
- la previsione di un coordinamento nazionale che fornisca misure di indirizzo al settore, anche mediante l'istituzione di un ufficio per la filiera del florovivaismo, di livello dirigenziale non generale, presso il Ministero dell'agricoltura, della sovranità alimentare e delle foreste, al fine di garantire l'efficace gestione del settore e la valorizzazione delle attività, tenendo conto delle peculiarità delle produzioni floricole e di quelle vivaistiche all'interno delle misure di indirizzo del settore [articolo 2, comma 1, lettera c)];
- la previsione che il Piano nazionale del settore florovivaistico individui, tra l'altro, azioni volte all'aggiornamento normativo, alla formazione professionale, alla valorizzazione e alla qualificazione delle produzioni, alla ricerca e alla sperimentazione, all'innovazione tecnologica, alla gestione ottimizzata dei fattori produttivi, specialmente quelli legati alla tecnica agronomica, alla promozione di coltivazioni e di installazioni a basso impatto ambientale e a elevata sostenibilità, alle certificazioni di processo e di prodotto, all'internazionalizzazione, alla logistica e alla promozione di iniziative di informazione a livello europeo [articolo 2, comma 1, lettera f)];
- la pianificazione e istituzione, a livello nazionale, di piattaforme logistiche per macroaree, ai fini dell'efficiente movimentazione e distribuzione dei prodotti della filiera florovivaistica verso gli Stati membri dell'Unione europea e i Paesi terzi, tenendo conto dell'attuale collocazione dei distretti florovivaistici e dei mercati [articolo 2, comma 1, lettera i)].
L’articolo 4, comma 1, della stessa legge n. 102 del 2024 provvede agli oneri derivanti dall'attuazione dell'articolo 2, comma 1, lettera c), pari a 56.240 euro per l'anno 2024 e a 168.720 euro annui a decorrere dall'anno 2025, mediante corrispondente riduzione dello stanziamento del fondo speciale di parte corrente, nell’ambito del bilancio triennale 2024-2026, allo scopo parzialmente utilizzando l'accantonamento relativo al Ministero dell'agricoltura, della sovranità alimentare e delle foreste.
Il comma 2 del medesimo articolo 4 prevede invece che, in conformità all'articolo 17, comma 2, della legge n. 196 del 2009, qualora i decreti legislativi adottati in attuazione dell'articolo 2, comma 1, lettere f) e i), determinino nuovi o maggiori oneri che non trovino compensazione al loro interno, i medesimi decreti legislativi sono emanati solo successivamente o contestualmente all'entrata in vigore dei provvedimenti legislativi che stanziano le occorrenti risorse finanziarie.
La norma, introdotta nel corso dell’esame presso il Senato, incrementa di 21.513 euro annui a decorrere dall’anno 2027 la quantificazione degli oneri per dare attuazione al principio e criterio di delega di cui all’articolo 2, comma 1, lettera c), della legge n. 102 del 2024, volto a prevedere un coordinamento nazionale che fornisca misure di indirizzo al settore del florovivaismo, anche mediante l'istituzione di un ufficio presso il Ministero dell'agricoltura, della sovranità alimentare e delle foreste (comma 1).
Le norme, inoltre, novellando l’articolo 4, comma 2, della medesima legge n. 102 del 2024, prevedono che gli oneri derivanti dai decreti legislativi adottati in attuazione dell'articolo 2, comma 1, lettere f) e i), trovino compensazione mediante utilizzo, nel limite massimo di 5,5 milioni di euro per l’anno 2027 e 2,5 milioni di euro per ciascuno degli anni 2028 e 2029, degli accantonamenti relativi al Ministero dell’agricoltura, della sovranità alimentare e delle foreste dei fondi speciali di cui all’articolo 1, comma 756, della legge n. 199 del 2025 (comma 2).
Agli oneri derivanti dal comma 1, pari a 21.513 euro annui a decorrere dall’anno 2027, si provvede mediante corrispondente riduzione delle proiezioni dello stanziamento del fondo speciale di parte corrente iscritto, nell’ambito del bilancio triennale 2026-2028, allo scopo utilizzando l’accantonamento relativo al Ministero dell’agricoltura, della sovranità alimentare e delle foreste.
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, incrementa di 21.513 euro annui a decorrere dall’anno 2027 la quantificazione degli oneri per dare attuazione al criterio di delega di cui all’articolo 2, comma 1, lettera c), della legge n. 102 del 2024 (coordinamento nazionale del settore del florovivaismo) [comma 1].
Le norme, inoltre, novellando l’articolo 4, comma 2, della medesima legge n. 102 del 2024, prevedono che gli oneri derivanti dai decreti legislativi adottati in attuazione dell'articolo 2, comma 1, lettere f) e i), trovino compensazione mediante utilizzo, nel limite massimo di 5,5 milioni di euro per l’anno 2027 e 2,5 milioni di euro per ciascuno degli anni 2028 e 2029, degli accantonamenti relativi al Ministero dell’agricoltura, della sovranità alimentare e delle foreste dei fondi speciali di cui all’articolo 1, comma 756, della legge n. 199 del 2025 (legge di bilancio 2026) [comma 2]. Agli oneri derivanti dal comma 1 si provvede con le modalità ivi previste (cfr. infra) [comma 3].
In proposito, appare opportuno che si chiarisca se, in vista della predisposizione dei decreti legislativi da adottare ai sensi della legge n. 102 del 2024, sia stata svolta da parte del Governo una ricognizione delle risorse necessarie all’attuazione del principio criterio direttivo di cui alla lettera c) e risulti pertanto necessario l’ulteriore stanziamento delle risorse previste dalla presente disposizione rispetto a quelle già autorizzate a legislazione vigente. Appare inoltre opportuno acquisire un analogo chiarimento con riferimento alle risorse necessarie all’attuazione dei princìpi e criteri direttivi di cui alle lettere f) e i) del comma 1 dell’articolo 2, al fine di valutare, sia se l’attuazione dei predetti principi e criteri direttivi determini oneri, sia la congruità delle risorse previste dalla disposizione in esame per farvi fronte, anche con particolare riferimento all’articolazione temporale e alla natura delle stesse.
In merito ai profili di copertura finanziaria, si fa presente che l’articolo in commento provvede a una complessiva riscrittura dell’articolo 4 della legge n. 102 del 2024, che reca le disposizioni finanziarie relative all’attuazione della delega conferita dal medesimo provvedimento in materia di florovivaismo.
Il comma 1 del citato articolo 4 prevede che agli oneri derivanti dall’attuazione dell’articolo 2, comma 1, lettera c), pari a 56.240 euro per l'anno 2024 e a 168.720 euro annui a decorrere dall'anno 2025, si provvede mediante corrispondente riduzione dell’accantonamento del fondo speciale di parte corrente di competenza del Ministero dell’agricoltura, della sovranità alimentare e delle foreste. Il comma 2 del medesimo articolo prevede che, salvo quanto previsto dal comma 1, dall’attuazione della medesima delega non debbano derivare nuovi o maggiori oneri a carico della finanza pubblica e che le amministrazioni competenti debbano provvedere ai relativi adempimenti con le risorse umane, finanziarie e strumentali disponibili a legislazione vigente. In conformità all'articolo 17, comma 2, della legge n. 196 del 2009 in materia di contabilità e finanza pubblica, qualora i decreti legislativi adottati in attuazione degli specifici principi e criteri direttivi di cui all'articolo 2, comma 1, lettere f) e i), della citata legge n. 102 del 2024 determinino nuovi o maggiori oneri che non trovino compensazione al loro interno, i medesimi decreti legislativi saranno emanati solo successivamente o contestualmente all'entrata in vigore dei provvedimenti legislativi che stanziano le occorrenti risorse finanziarie.
A fronte di tali disposizioni, il comma 1 della disposizione in commento incrementa di 21.513 euro annui a decorrere dall’anno 2027 le risorse destinate all’attuazione dell’articolo 2, comma 1, lettera c), della legge n. 102 del 2024 mentre il successivo comma 3 provvede ai relativi oneri mediante corrispondente riduzione delle proiezioni dello stanziamento del fondo speciale di parte corrente, relativo al bilancio triennale 2026-2028, allo scopo utilizzando l’accantonamento di competenza del Ministero dell’agricoltura, della sovranità alimentare e delle foreste.
Al riguardo non si formulano osservazioni, dal momento che l’accantonamento oggetto di riduzione presenta le necessarie disponibilità, anche considerando quanto previsto dalla novella di cui al comma 2 dell’articolo in commento.
Il comma 2 dell’articolo in esame novella, invece, il comma 2 del citato articolo 4 della legge n. 102 del 2024 al fine di prevedere che, salva la conferma della possibilità che i futuri decreti delegati trovino compensazione al proprio interno, alla copertura finanziaria dei decreti legislativi adottati in attuazione dell'articolo 2, comma 1, lettere f) e i), della medesima legge si possa provvedere anche mediante utilizzo, nel limite massimo di 5,5 milioni di euro per l’anno 2027 e di 2,5 milioni di euro per ciascuno degli anni 2028 e 2029, degli accantonamenti relativi al Ministero dell’agricoltura, della sovranità alimentare e delle foreste dei fondi speciali di cui all’articolo 1, comma 756, della legge n. 199 del 2025, con la conseguenza che, solo in caso di insufficienza anche delle predette risorse, si applicherà il meccanismo di salvaguardia delineato dal richiamato articolo 17, comma 2, della legge n. 196 del 2009 che subordina l’emanazione dei decreti delegati al previo reperimento delle occorrenti risorse finanziarie stanziate ad opera di appositi provvedimenti legislativi.
Al riguardo, si osserva preliminarmente che il meccanismo di copertura previsto dal citato comma 2 dell’articolo 4 della legge n. 102 del 2024, come integrato dalla disposizione in esame, appare per molti versi analogo a quello adottato per l’attuazione di deleghe che si caratterizzano per la complessità della materia trattata.
In particolare, si fa riferimento all’articolo 3, commi da 7 a 9, della legge n. 1 del 2026, recante tra l’altro delega al Governo in materia di funzioni della Corte dei conti e di responsabilità amministrativa e per danno erariale, di cui all’atto Camera 1621 e sul quale la Commissione Bilancio di questo ramo del Parlamento ha espresso parere favorevole all’indirizzo dell’Assemblea nella seduta dell’8 aprile 2025.
Con riferimento alla disposizione ora in esame appare, tuttavia, necessario che il Governo chiarisca se il riferimento all’utilizzo delle predette risorse, nel limite massimo di 5,5 milioni di euro per l’anno 2027 e di 2,5 milioni di euro per ciascuno degli anni 2028 e 2029, debba intendersi in termini sostanzialmente equivalenti a quelli di un’espressa autorizzazione di spesa immediatamente dispositiva e non solo eventualmente attivabile, con la conseguenza che, in caso affermativo, con l’entrata in vigore della legge di conversione del presente decreto i predetti importi dovranno considerarsi oggetto di prenotazione e come tali resi indisponibili nell’ambito dei relativi accantonamenti dei fondi speciali di competenza del suddetto Ministero. Si segnala, peraltro, che, in tal caso, sarebbe stato preferibile configurare la novella legislativa nei termini di un intervento normativo recante un’apposita autorizzazione di spesa riferita all’attuazione dei suddetti principi e criteri direttivi, che la disposizione di copertura finanziaria avrebbe dovuto specificare se si intende imputare la riduzione dell’accantonamento di competenza del Ministero dell’agricoltura, della sovranità alimentare e delle foreste al fondo speciale di parte corrente o a quello di conto capitale.
Dal punto di vista della capienza dei mezzi di copertura finanziari richiamati dalla disposizione in esame, si fa in ogni caso presente che entrambi gli accantonamenti del fondo speciale di competenza del Ministero dell’agricoltura, della sovranità alimentare e delle foreste, tanto quello di parte corrente quanto quello di conto capitale, recano comunque le occorrenti disponibilità, anche considerando il ricorso all’accantonamento del fondo speciale di parte corrente del medesimo Ministero disposto dal comma 3 della disposizione in commento.
ARTICOLO 15
Disposizioni in materia di educazione finanziaria
Normativa previgente. L’articolo 24-bis del decreto-legge n. 237 del 2016 introduce misure e interventi finalizzati a promuovere l’educazione finanziaria, assicurativa e previdenziale. In particolare, il comma 6 istituisce il Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria, composto da dodici membri.
Nella sua formulazione originaria, il successivo comma 7 stabiliva che dall’istituzione del Comitato non dovessero derivare nuovi o maggiori oneri a carico della finanza pubblica, salvo quanto previsto dal comma 9. Il comma 9 dispone che il Comitato operi mediante riunioni periodiche e prevede, tra l’altro, che la partecipazione al Comitato non dà diritto ad alcun emolumento, compenso o gettone di presenza. È tuttavia prevista la corresponsione ai componenti dei rimborsi per le spese di viaggio e di alloggio sostenute per la partecipazione alle riunioni, a valere sulle risorse di cui al comma 11.
Il comma 11 stabilisce infine che agli oneri derivanti dalle attività del Comitato, nel limite di un milione di euro annui a decorrere dal 2017, si provvede mediante corrispondente riduzione dello stanziamento del fondo speciale di parte corrente, allo scopo parzialmente utilizzando l'accantonamento relativo al Ministero dell’economia e delle finanze.
La norma, modificando l’articolo 24-bis del decreto-legge n. 237 del 2016:
- al comma 1, inserisce il miglioramento della qualità delle azioni dei soggetti pubblici e privati in tema di educazione finanziaria, assicurativa e previdenziale tra gli obiettivi dell’articolo [comma 1, lettera a)];
- al comma 3, lettera a), prevede che tra i principi della “Strategia nazionale per l’educazione finanziaria, assicurativa e previdenziale” vi sia la garanzia, attraverso standard qualitativi adeguati alla complessità dei contenuti diffusi, della corretta sinergia tra soggetti presenti nonché la loro indipendenza e terzietà, nonché la continuità nel tempo degli interventi, includendo tra i soggetti interessati dalla Strategia anche le associazioni maggiormente rappresentative degli operatori educatori finanziari, degli operatori e degli utenti bancari, finanziari e assicurativi [comma 1, lettera b)];
- al comma 3, lettera c), prevede, tra i principi della “Strategia nazionale per l’educazione finanziaria, assicurativa e previdenziale”, la possibilità di stipulare convenzioni atte a promuovere interventi di formazione anche con le associazioni maggiormente rappresentative degli operatori educatori finanziari, degli operatori e degli utenti bancari, finanziari e assicurativi [comma 1, lettera b-bis)];
- al comma 7, estende, a fini di coordinamento, la deroga al divieto di nuovi oneri a carico della finanza pubblica, attualmente limitata alla corresponsione ai componenti del Comitato dei rimborsi delle spese di viaggio e di alloggio, sostenute per la partecipazione alle riunioni periodiche del medesimo comitato, alle nuove previsioni del comma 8-bis, introdotto dall’articolo in esame (cfr. infra) [comma 1, lettera c)];
- al comma 8, incrementa i componenti del Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria di una unità (da 11 a 12) e vi ricomprende un membro designato dal Corpo della Guardia di finanza [comma 1, lettera d)];
- inseriscono il nuovo comma 8-bis, consentendo al Comitato nazionale per l’educazione economica e finanziaria di avvalersi di un contingente di consulenti o esperti nella materia e di componenti delle associazioni maggiormente rappresentative degli operatori educatori finanziari, degli operatori e degli utenti bancari, finanziari e assicurativi, per lo svolgimento dei compiti previsti dal presente articolo. Tali soggetti, nominati ai sensi dell'articolo 7, comma 6, del decreto legislativo n. 165 del 2001, sono scelti anche tra soggetti estranei alla pubblica amministrazione e ad essi è riconosciuto un compenso massimo annuo di euro 30.000 al lordo dei contributi previdenziali e degli oneri fiscali a carico dell'amministrazione, nel limite di spesa di euro 180.000 annui [comma 1, lettera e)];
Si ricorda che il comma 6 dell’articolo 7 del decreto legislativo n. 165 del 2001, consente alle pubbliche amministrazioni, per specifiche esigenze cui non possono far fronte con personale in servizio, di conferire esclusivamente incarichi individuali, con contratti di lavoro autonomo, ad esperti di particolare e comprovata specializzazione anche universitaria, in presenza di specifici presupposti di legittimità.
- introducono un nuovo periodo al comma 9, al fine di ricomprendere nelle spese per le quali non si applica il divieto di oneri a carico della finanza pubblica, la corresponsione al direttore del Comitato o ad altro membro di rimborsi delle spese effettivamente documentate per la partecipazione a convegni, riunioni o iniziative, nazionali e internazionali, strettamente connessi all'espletamento delle funzioni istituzionali [comma 1, lettera f)];
- prevedono che gli accordi sottoscritti ai sensi del comma 10-bis dell’articolo 24-bis del decreto-legge n. 237 del 2016 dal Ministero dell'istruzione e del merito, al fine di promuovere la cultura dell'educazione finanziaria, assicurativa e previdenziale, nel rispetto dell'autonomia scolastica e nei limiti delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente, possano essere sottoscritti anche con le associazioni maggiormente rappresentative degli operatori educatori finanziari, degli operatori e degli utenti bancari, finanziari e assicurativi [comma 1, lettera f-bis)];
- inseriscono il comma 10-ter al medesimo articolo 24-bis, prevedendo che il Ministero del Lavoro e delle Politiche sociali, sentito il Comitato, sottoscriva appositi accordi con Banca d'Italia, CONSOB, IVASS, e le principali associazioni tutela dei consumatori e dei lavoratori al fine di promuovere la cultura dell'educazione finanziaria, digitale, assicurativa e previdenziale direttamente nei luoghi di lavoro nei limiti delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente [comma 1, lettera f-ter)].
Le norme, infine, modificando l’articolo 3, comma 1-bis, della legge n. 92 del 2019, prevedono, ai fini della determinazione dei contenuti dell’insegnamento di educazione finanziaria da parte del Ministero dell’istruzione e del merito, l’intesa con le associazioni maggiormente rappresentative degli operatori educatori finanziari, degli operatori e degli utenti bancari, finanziari e assicurativi – che non debbono essere più solo sentite come previsto a legislazione vigente – oltre che con la Banca d'Italia, la Commissione nazionale per le società e la borsa (CONSOB), l'Istituto per la vigilanza sulle assicurazioni (IVASS) e la Commissione di vigilanza sui fondi pensione (COVIP) [comma 1-bis].
A legislazione vigente, i contenuti dell’insegnamento di “educazione finanziaria, assicurativa e pianificazione previdenziale, anche con riferimento all'utilizzo delle nuove tecnologie digitali di gestione del denaro e alle nuove forme di economia e finanza sostenibile” [articolo 3, comma 1, lettera h-bis) della legge n. 92 del 2019] sono determinati dal Ministero dell'istruzione e del merito, d’intesa con la Banca d'Italia, la Commissione nazionale per le società e la borsa, l'Istituto per la vigilanza sulle assicurazioni e la Commissione di vigilanza sui fondi pensione, sentito il Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria e sentite le associazioni maggiormente rappresentative degli operatori e degli utenti bancari, finanziari e assicurativi.
Il prospetto riepilogativo, riferito al testo originario del provvedimento, non considera la norma in esame.
La relazione tecnica, riferita al testo originario del provvedimento, afferma che le disposizioni al comma 1, lettere da a) a c), presentano carattere ordinamentale, mentre alle disposizioni al comma 1, lettere da d) a f), si provvede a valere sulle risorse già previste dal comma 11 dello stesso articolo 24-bis (1 milione di euro annui a decorrere dal 2017). In particolare, la relazione tecnica riporta che:
- la lettera d) prevede che al Comitato partecipi anche un rappresentante designato dal Corpo della guardia di finanza. La disposizione non comporta oneri, in quanto, ai sensi del comma 9, dalla partecipazione al Comitato deriva la corresponsione di rimborsi spese a valere sulle risorse già previste dal comma 11 dello stesso articolo 24-bis;
- la lettera e) introduce il comma 8-bis che prevede la possibilità del Comitato di avvalersi di consulenti o esperti nella materia. La disposizione non comporta nuovi o maggiori oneri per la finanza pubblica stante la previsione che agli oneri dallo stesso derivanti, nell'ambito di un importo complessivo lordo non superiore a euro 180.000 annui, si provvede a valere sulle risorse già previste dal citato comma 11.
- la lettera f), che prevede la corresponsione al direttore della Commissione o ad altro membro da questi delegato dei rimborsi delle spese effettivamente sostenute e documentate per la partecipazione a convegni, riunioni o iniziative, nazionali e internazionali, strettamente connessi all’espletamento delle funzioni istituzionali, non comporta nuovi o maggiori oneri per la finanza pubblica stante la previsione che agli oneri da essa derivanti si provvede a valere sui fondi previsti dal comma 11.
In proposito, il Governo, con una Nota depositata nel corso dell’esame presso la Commissione Bilancio del Senato, con riferimento alla richiesta di indicazioni circa i possibili oneri derivanti dai rimborsi spese previsti per la partecipazione a eventi del direttore del Comitato o di altro membro da questi delegato, ha evidenziato che, ipotizzando, in base a criteri ampiamente prudenziali, la partecipazione del Direttore o del delegato annualmente a n. 10 tra convegni, riunioni o iniziative, nazionali e internazionali, e ipotizzando, sempre in base a criteri di ampia prudenzialità, che ciascuna partecipazione comporti anche una trasferta della durata media di n. 3 giorni, con una richiesta di rimborso di spese documentate (viaggio, pernottamento, pasti e spostamenti) di valore medio prudenzialmente quantificato in euro 3.000 per ciascuna trasferta, i maggiori oneri derivanti dalla previsione di cui trattasi possono essere quantificati in complessivi euro 30.000, importo che trova ampiamente copertura nelle risorse annualmente stanziate per il funzionamento del Comitato.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, modificando l’articolo 24-bis del decreto-legge n. 237 del 2016, aumenta da 11 a 12 i membri del Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria, prevedendo che tra i componenti sia presente un soggetto designato dal Corpo della Guardia di finanza. Si prevede altresì che il citato Comitato possa avvalersi di consulenti o esperti nella materia esterni all’amministrazione dei quali sono determinati i compensi massimi, nel limite di spesa di euro 180.000 annui. Le norme prevedono infine che sia consentito, per il Presidente del Comitato o un soggetto delegato, anche il rimborso di spese per la partecipazione a eventi nazionali e internazionali, strettamente connessi all'espletamento delle funzioni istituzionali.
La relazione tecnica assicura che agli oneri derivanti dalle disposizioni si provvede “a valere sulle risorse già previste dal comma 11 dello stesso articolo 24-bis (un milione di euro annui a decorrere dall'anno 2017)”.
In proposito, appare opportuno acquisire dal Governo elementi informativi idonei a quantificare gli oneri derivanti dagli incarichi di consulenza esterna, al fine di verificare la congruità del limite di spesa fissato in 180.000 euro annui. Appare altresì necessario acquisire ulteriori elementi informativi con riferimento all’incremento degli oneri derivanti dal rimborso delle spese di viaggio e di alloggio sostenute dal componente aggiuntivo del Comitato per la partecipazione alle riunioni. Ciò al fine di assicurare che le disposizioni in esame possano essere attuate nell’ambito delle risorse disponibili a legislazione vigente, attualmente iscritte sul capitolo 1407 dello stato di previsione del Ministero dell’economia e delle finanze, che reca nel vigente bilancio triennale 2026-2028 una dotazione di circa 860 mila euro per ciascun anno del triennio, che risulta sensibilmente ridotta rispetto all’originaria autorizzazione di spesa pari a 1 milione di euro annui di cui all’articolo 24-bis del decreto-legge n. 237 del 2016.
Con un emendamento approvato nel corso dell’esame al Senato, che inserisce il comma 10-ter al medesimo articolo 24-bis, viene infine previsto che il Ministero del lavoro e delle politiche sociali, sentito il summenzionato Comitato, sottoscriva appositi accordi con Banca d'Italia, CONSOB, COVIP, IVASS e le principali associazioni a tutela dei consumatori e dei lavoratori al fine di promuovere la cultura dell'educazione finanziaria, digitale, assicurativa e previdenziale direttamente nei luoghi di lavoro nei limiti delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente. In proposito, appare opportuno che il Governo fornisca elementi di informazione volti ad assicurare che il Ministero del lavoro e delle politiche sociali possa effettivamente svolgere le attività ad esso affidate nell’ambito delle risorse strumentali, umane e finanziarie disponibili a legislazione vigente, come prescritto dalla clausola di invarianza finanziaria dinanzi indicata.
ARTICOLO 15-bis
Modifiche al decreto-legge 18 ottobre 2012, n. 179 convertito, con modificazioni, dalla legge 17 dicembre 2012, n. 221
Normativa vigente. L’articolo 15, comma 4, del decreto-legge n. 179 del 2012 prevede che, a decorrere dal 30 giugno 2014, i soggetti che effettuano l'attività di vendita di prodotti e di prestazione di servizi, anche professionali, sono tenuti ad accettare anche pagamenti effettuati attraverso carte di pagamento, relativamente ad almeno una carta di debito e una carta di credito e alle carte prepagate; tale obbligo non trova applicazione nei casi di oggettiva impossibilità tecnica.
La norma, introdotta nel corso dell’esame al Senato, modificando l'articolo 15, comma 4, del decreto-legge n. 179 del 2012, sostituisce le carte prepagate con la moneta elettronica di cui all'articolo 1, comma 2, lettera h-ter) del decreto legislativo n. 385 del 1993 tra i mezzi di pagamento che i soggetti che effettuano l'attività di vendita di prodotti e di prestazione di servizi sono tenuti ad accettare.
La ''moneta elettronica'' è definita, all'articolo 1, comma 2, lettera h-ter), del decreto legislativo n. 385 del 1993, come il valore monetario memorizzato elettronicamente, ivi inclusa la memorizzazione magnetica, rappresentato da un credito nei confronti dell'emittente che sia emesso per effettuare operazioni di pagamento e che sia accettato da persone fisiche e giuridiche diverse dall'emittente.
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, modificando l'articolo 15, comma 4, del decreto-legge n. 179 del 2012, sostituisce le carte prepagate con la moneta elettronica tra i mezzi di pagamento che i soggetti che effettuano l'attività di vendita di prodotti e di prestazione di servizi sono tenuti ad accettare.
In proposito, non si formulano osservazioni, posto che si tratta di modifiche di obblighi posti a carico di soggetti privati.
ARTICOLO 15-ter
Disposizione di interpretazione autentica in materia di fornitura della polizza assicurativa sanitaria per il personale della scuola-MIM
Normativa vigente. L’articolo 14, comma 6, del decreto-legge n. 25 del 2025 autorizza la spesa di 65 milioni di euro per ciascuno degli anni 2026, 2027, 2028 e 2029 per l'affidamento del servizio di copertura assicurativa integrativa delle spese sanitarie del personale della scuola, rinviando in sede di contrattazione collettiva integrativa a livello nazionale la definizione di criteri e modalità di accesso al sistema di assistenza integrativa.
L’articolo 3, comma 4, del decreto-legge n. 127 del 2025 ha incrementato di 15 milioni di euro per ciascuno degli anni 2026, 2027, 2028 e 2029 l’autorizzazione di spesa di cui all’articolo 14, comma 6, del decreto-legge n. 25 del 2025, al fine di estendere la copertura integrativa anche ai docenti e al personale ATA a tempo determinato sino a conclusione delle attività didattiche (cosiddetti “supplenti/ATA al 30 giugno”).
Dalla relazione tecnica all’articolo 3, comma 4, del decreto-legge n. 127 del 2025 risulta che la copertura sanitaria integrativa, come istituita dall’articolo 14, comma 6, del decreto-legge n. 25 del 2025, prevedeva tra i beneficiari solo docenti e personale ATA a tempo indeterminato o a tempo determinato con contratto annuale, per un totale complessivo di 1.018.000 beneficiari. L’estensione disposta dall’articolo 3, comma 4, del decreto-legge n. 127 del 2025 ha quindi comportato un incremento della platea di circa 235.000 unità (195.000 docenti e 40.000 ATA), per un totale di 1.253.000 beneficiari e un costo medio procapite del servizio di assicurazione di 64 euro annui.
La norma, introdotta nel corso dell’esame al Senato, chiarisce che, ai fini dell'affidamento del servizio di copertura assicurativa integrativa, di cui all'articolo 14, comma 6, del decreto-legge n. 25 del 2025, oggetto della gara, indetta da Consip S.p.A., per la fornitura di una polizza sanitaria per il personale della scuola-MIM, per "personale della scuola" si intende:
- il personale docente, ivi compreso quello di religione cattolica, quello educativo e amministrativo, tecnico e ausiliario (ATA);
- i dirigenti scolastici;
- il personale in servizio, a qualsiasi titolo, presso gli uffici del Ministero dell'istruzione e del merito.
Le norme prevedono inoltre che, in sede di prima applicazione, per la definizione dei criteri e delle modalità di accesso al sistema di assistenza integrativa da parte del personale di cui al primo periodo, si fa riferimento alla contrattazione collettiva integrativa a livello nazionale del solo comparto istruzione e ricerca.
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, chiarisce quale sia la definizione di personale della scuola ai fini dell'affidamento del servizio di copertura assicurativa integrativa, di cui all'articolo 14, comma 6, del decreto-legge n. 25 del 2025, comprendendovi il personale docente, ivi incluso quello di religione cattolica, quello educativo e amministrativo, tecnico e ausiliario (ATA), i dirigenti scolastici e il personale in servizio, a qualsiasi titolo, presso gli uffici del Ministero dell'istruzione e del merito.
In base a quanto affermato nella relazione tecnica riferita all’articolo 3, comma 4, del decreto-legge n. 127 del 2025, il limite di spesa entro il quale deve essere garantito il servizio di copertura assicurativa integrativa, pari a 80 milioni di euro per ciascuno degli anni dal 2026 al 2029, è stato quantificato sulla base di una platea di beneficiari che include esclusivamente docenti e personale ATA a tempo indeterminato o a tempo determinato con contratto annuale, per un totale complessivo di 1.253.000 beneficiari, ipotizzando un costo medio annuo pro capite del servizio di 64 euro.
In proposito, appare necessario acquisire elementi di informazione volti ad assicurare che il citato servizio di copertura assicurativa possa essere garantito nell’ambito dell’autorizzazione di spesa di cui all'articolo 14, comma 6, del decreto-legge n. 25 del 2025, come incrementata dall’articolo 3, comma 4, del decreto-legge n. 127 del 2025, anche alla luce della nuova definizione della platea dei beneficiari, comprensiva anche dei dirigenti scolastici e del personale in servizio, a qualsiasi titolo, presso gli uffici del Ministero dell'istruzione e del merito.
ARTICOLO 16
Disposizioni per garantire la continuità del servizio di emissione della Carta europea della disabilità per l’anno 2026
La norma autorizza la spesa di 1,6 milioni di euro per l’anno 2026, al fine di assicurare la continuità del servizio di emissione della Carta europea della disabilità per l’anno 2026, nelle more dell’adozione del decreto legislativo di recepimento della direttiva (UE) 2024/2841, che ha istituito la Carta. Ai relativi oneri si fa fronte mediante utilizzo delle somme iscritte sullo stato di previsione della spesa del Ministero dell’economia e delle finanze ai sensi dell’articolo 17, comma 4, della legge n. 91 del 2025 (Legge di delegazione europea 2024).
Si ricorda che l’articolo 17, comma 4, della legge n. 91 del 2025, recante delega e princìpi direttivi per il recepimento della direttiva (UE) 2024/2841, che ha istituito la carta europea della disabilità e il contrassegno europeo di parcheggio per le persone con disabilità, provvede ai relativi oneri, pari a 3,5 milioni di euro per l'anno 2026 e 0,25 milioni di euro annui a decorrere dall'anno 2027 (per la realizzazione e manutenzione dell'infrastruttura di produzione del contrassegno europeo di parcheggio per le persone con disabilità) e valutati in 10,56 milioni di euro per l'anno 2026, 9,81 milioni di euro per ciascuno degli anni 2027, 2028 e 2029 e 7,035 milioni di euro annui a decorrere dall'anno 2030, di cui 5,06 milioni di euro a decorrere dal 2026 per rilascio della Carta europea della disabilità e 5,5 milioni di euro per il 2026, 4,75 milioni di euro per gli anni dal 2027 al 2029 e 1,975 milioni di euro a decorrere dal 2030 per il rilascio del contrassegno per i parcheggi, mediante corrispondente riduzione del Fondo per il recepimento della normativa europea, di cui all'articolo 41-bis della legge n. 234 del 2012.
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti sui saldi di finanza pubblica:
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese correnti |
|
| Disposizioni riguardanti la continuità del servizio di emissione della Carta europea della disabilità per l’anno 2026, nell'ambito dell’adozione del D.Lgs. di recepimento della direttiva (UE) 2024/2841 |
1,6 |
|
|
1,6 |
|
|
1,6 |
|
|
| Minori spese correnti |
|
| Utilizzo delle somme iscritte sul Fondo per il recepimento della normativa europea, di cui all'art. 17, c. 4, della L. 91/2025 |
1,6 |
|
|
1,6 |
|
|
1,6 |
|
|
La relazione tecnica, riferita al testo originario del provvedimento, afferma che per assicurare la continuità del servizio di emissione della Carta europea della disabilità nel periodo giugno–dicembre 2026, si rende necessario lo stanziamento pari a 1,6 milioni di euro. Tale fabbisogno è calcolato sulla base del costo unitario della card (pari a 7,38 euro) e della stima media delle emissioni mensili, determinata tenendo conto dei volumi produttivi registrati nei mesi precedenti.
L’onere individuato, pari a 1,6 milioni di euro, trova copertura mediante utilizzo delle risorse già stanziate dall’articolo 17, comma 4, della legge n. 91 del 2025.
Il Governo, con una Nota depositata nel corso dell’esame presso la Commissione Bilancio del Senato, ha rappresentato che, nel periodo gennaio-maggio 2026, l’emissione e consegna delle disability card è stata garantita dalle risorse disponibili su un progetto PNRR – IT wallet a titolarità del Dipartimento per la trasformazione digitale e con soggetto attuatore il Dipartimento per le politiche in favore delle persone con disabilità.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame autorizza la spesa di 1,6 milioni di euro per l’anno 2026, al fine di assicurare la continuità del servizio di emissione della Carta europea della disabilità per l’anno 2026, nelle more dell’adozione del decreto legislativo di recepimento della direttiva (UE) 2024/2841. Ai relativi oneri si fa fronte mediante utilizzo delle somme iscritte nello stato di previsione della spesa del Ministero dell’economia e delle finanze, per il recepimento della predetta direttiva, ai sensi dell’articolo 17, comma 4, della legge n. 91 del 2025 (Legge di delegazione europea 2024).
La relazione tecnica afferma che il fabbisogno di 1,6 milioni di euro è calcolato sulla base del costo unitario della Carta (pari a 7,38 euro) e della stima media delle emissioni mensili, determinata tenendo conto dei volumi produttivi registrati nei mesi precedenti.
Al riguardo si osserva che, in base a quanto affermato nella relazione tecnica alla legge n. 91 del 2025, il numero annuo dei richiedenti la Carta era stato stimato in 685.000 unità a partire dal 2026, per un onere complessivo annuo di 5,06 milioni di euro, mentre le risorse stanziate dalle disposizioni in esame consentirebbero l’erogazione di circa 216.802 carte (1,6 milioni di euro/7,38 euro) nei sette mesi da giugno a dicembre 2026, che corrispondono a una platea annualizzata di circa 371.660 carte.
Ciò stante, appare opportuno acquisire dal Governo i dati sui volumi produttivi menzionati dalla relazione tecnica, sulla base dei quali è stato calcolato l’onere, al fine di confermare la prudenzialità della stima.
In merito ai profili di copertura finanziaria, si fa presente che il comma 1 dell’articolo 16 provvede agli oneri derivanti dall’autorizzazione di spesa ivi disposta, pari a 1,6 milioni di euro per l’anno 2026, mediante utilizzo delle somme iscritte sullo stato di previsione della spesa del Ministero dell’economia e delle finanze ai sensi dell’articolo 17, comma 4, della legge n. 91 del 2025.
In proposito si rammenta che il predetto articolo 17 reca la delega al Governo per il recepimento della direttiva (UE) 2024/2841 del Parlamento europeo e del Consiglio, del 23 ottobre 2024, che istituisce la carta europea della disabilità e il contrassegno europeo di parcheggio per le persone con disabilità. Il comma 4 del medesimo articolo 17 dispone che agli oneri derivanti dall’attuazioni dei principi e criteri direttivi di cui al comma 2 lettere b), d) e f), pari a 3,5 milioni di euro per l'anno 2026 e 0,25 milioni di euro annui a decorrere dall'anno 2027 e valutati in 10,56 milioni di euro per l'anno 2026, 9,81 milioni di euro per ciascuno degli anni 2027, 2028 e 2029 e 7,035 milioni di euro annui a decorrere dall'anno 2030, si provvede mediante corrispondente riduzione del fondo per il recepimento della normativa europea, di cui all'articolo 41-bis della legge n. 234 del 2012.
Al riguardo, nel rilevare che, come precisato dalla relazione tecnica, la disposizione utilizza a copertura le risorse già stanziate dall’articolo 17, comma 4, per le medesime finalità ivi indicate e tenuto conto che il decreto legislativo che dovrebbe utilizzare tali risorse, ai sensi del medesimo articolo 17, non risulta essere stato ancora adottato, non si hanno osservazioni da formulare.
ARTICOLO 17
Disposizioni in materia di contributo unificato per gli Enti patrocinati dall'Avvocatura dello Stato
La norma, per garantire il rispetto delle tempistiche processuali, autorizza, a decorrere dall'anno 2026, la spesa di 500.000 euro annui in favore dell'Avvocatura dello Stato, per il pagamento delle spese degli atti processuali, compreso il contributo unificato, per conto delle parti dalla stessa patrocinate (comma 1). Ai relativi oneri, pari a 500.000 euro annui a decorrere dall'anno 2026, si provvede ai sensi del successivo articolo 18 (comma 2).
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alla norma i seguenti effetti attesi sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| 2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese correnti |
|
| Risorse a favore dell'Avvocatura dello Stato finalizzate al pagamento, per conto delle parti dalla stessa patrocinate, delle spese degli atti processuali, compreso il contributo unificato (comma 1) |
0,5 |
0,5 |
0,5 |
0,5 |
0,5 |
0,5 |
0,5 |
0,5 |
0,5 |
La relazione tecnica, riferita al testo originario del provvedimento, si limita a ribadire il contenuto della norma.
Nel corso dell’esame presso la Commissione Bilancio del Senato, il Governo ha depositato una Nota in risposta alle osservazioni formulate dalla Commissione stessa sul provvedimento, che, con riferimento al comma 1, autorizza una spesa di 500.000 euro annui in favore dell’Avvocatura dello Stato per il pagamento delle spese degli atti processuali per conto delle parti dalla stessa patrocinate. La Commissione, trattandosi di spese indispensabili per l’espletamento dell’attività della stessa Avvocatura, esprimeva l’avviso che occorressero maggiori informazioni circa il procedimento di quantificazione delle risorse necessarie e chiarimenti circa le ragioni dell’inadeguatezza degli stanziamenti previsti a legislazione vigente. Al riguardo, il Governo ha rappresentato che la quantificazione delle risorse è stata effettuata sulla base del calcolo degli oneri annui sostenuti per il versamento del contributo unificato nelle cause che vedono come parte amministrazioni pubbliche patrocinate dall’Avvocatura dello Stato e, tuttavia, escluse dal meccanismo di prenotazione a debito previsto dal testo unico in materia di spese di giustizia. Lo stanziamento si è reso necessario al fine di consentire all’Avvocatura di provvedere direttamente e immediatamente al pagamento del predetto contributo unificato, in tempi coerenti con i ristretti tempi delle scadenze processuali (come, ad esempio, la proposizione di un appello) e senza dover attendere l’accreditamento da parte delle amministrazioni patrocinate, incompatibile con i termini processuali, soprattutto all’indomani della disposizione che ha introdotto la sanzione dell’improcedibilità processuale in caso di omesso versamento.
La Commissione Bilancio, preso atto dei chiarimenti forniti dal Governo, ha infine approvato una proposta di parere non ostativo condizionato, ai sensi dell'articolo 81 della Costituzione, al recepimento di talune modificazioni al successivo articolo 18.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, per garantire il rispetto delle tempistiche processuali, autorizza, a decorrere dall'anno 2026, la spesa di 500.000 euro annui in favore dell'Avvocatura dello Stato, per il pagamento delle spese degli atti processuali, compreso il contributo unificato, per conto delle parti patrocinate dalla stessa. Ai relativi oneri, pari a 500.000 euro annui a decorrere dall'anno 2026, si provvede ai sensi del successivo articolo 18 (cfr. infra).
Al riguardo, preso atto dei contenuti della relazione tecnica e dei chiarimenti forniti dal Governo durante l’esame al Senato, non si formulano osservazioni.
ARTICOLO 17-bis
Proroga del termine per la deliberazione del rendiconto della gestione relativo all'esercizio finanziario 2025 per gli enti locali colpiti da eccezionali eventi meteorologici nell'anno 2026
La norma, introdotta durante l’esame al Senato, specifica che le disposizioni di cui all'articolo 13, comma 3-bis, del decreto-legge n. 25 del 2026, si applichino a tutti gli enti locali (comuni, province, città metropolitane, comunità montane, comunità isolane e unioni di comuni), delle Regioni colpite da eccezionali eventi meteorologici nell'anno 2026, in conseguenza dei quali è stato dichiarato lo stato di emergenza.
Si ricorda che l'articolo 13, comma 3-bis, del decreto-legge n. 25 del 2026, ha prorogato al 31 maggio 2026 il termine per la deliberazione del rendiconto della gestione relativo all'esercizio finanziario 2025 per gli enti locali colpiti da eccezionali eventi meteorologici nell'anno 2026, in conseguenza dei quali è stato dichiarato lo stato di emergenza. Si ricorda che la relazione tecnica di passaggio relativa all’Atto Senato 1876, recante il disegno di legge di conversione del citato decreto-legge, non ascriveva effetti finanziari alla menzionata disposizione.
La proposta emendativa, introdotta durante l’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si evidenzia preliminarmente che la norma in esame, introdotta dal Senato, proroga al 31 maggio 2026 il termine per la deliberazione del rendiconto della gestione relativo all'esercizio finanziario 2025 per gli enti locali delle Regioni colpite da eccezionali eventi meteorologici nell'anno 2026, in conseguenza dei quali è stato dichiarato lo stato di emergenza.
Al riguardo, non si formulano osservazioni, considerato il carattere ordinamentale della norma di cui trattasi.
ARTICOLO 18
Disposizioni finanziarie
Le norme, al comma 1, dispongono l’incremento dei seguenti Fondi e autorizzazioni di spesa nelle misure di seguito indicate:
- Fondo per interventi strutturali di politica economica di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004, di 43 milioni di euro per l’anno 2031 e di 27 milioni di euro per l’anno 2035;
- Fondo per le emergenze in agricoltura di cui all’articolo 1, comma 443, della legge n. 213 del 2023, di 30 milioni di euro per l’anno 2027;
- per le finalità di cui all’articolo 1, comma 95, della legge n. 145 del 2018, relativamente alla quota destinata al potenziamento del Fondo nazionale per l’efficienza energetica, di 175 milioni di euro per l’anno 2027, di 159,2 milioni di euro per l’anno 2028, di 129,6 milioni di euro per l’anno 2029, di 78,5 milioni di euro per l’anno 2030 e di 30,1 milioni di euro per l’anno 2031;
- per il finanziamento dei contratti di sviluppo, disciplinati ai sensi dell’articolo 43 del decreto-legge, n. 112 del 2008, di 13,5 milioni di euro per l’anno 2027, di 17,4 milioni di euro per l’anno 2028, di 17,7 milioni di euro per l’anno 2029, di 10,65 milioni di euro per l’anno 2030 e di 6,45 milioni di euro per l’anno 2031;
- per le finalità di cui all’articolo 1, comma 647, della legge n. 208 del 2015, di 9,45 milioni di euro per l’anno 2027, di 12,18 milioni di euro per l’anno 2028, di 12,39 milioni di euro per l’anno 2029, di 7,46 milioni di euro per l’anno 2030 e di 4,52 milioni di euro per l’anno 2031;
- per le finalità di cui all’articolo 1, comma 648, della legge n. 208 del 2015, di 4,05 milioni di euro per l’anno 2027, di 5,22 milioni di euro per l’anno 2028, di 5,31 milioni di euro per l’anno 2029, di 3,19 milioni di euro per l’anno 2030 e di 1,93 milioni di euro per l’anno 2031;
- fondo per la sistemazione contabile delle partite iscritte al conto sospeso di cui all’articolo 1, comma 519, della legge n. 213 del 2023, di 773 milioni di euro per l’anno 2026.
Ai sensi di quanto previsto dal comma 2, agli oneri derivanti dal comma 1 dell’articolo in esame e dagli articoli 3, comma 2, 4, comma 1, 6, comma 1, 7, comma 1, 8, commi 1 e 3-bis, 8-bis, 8-ter, 9, comma 1, 11, comma 1, 13, commi 1 e 3, 14, comma 1 e 17, comma 1, valutati in 401,88 milioni di euro per l’anno 2026, 171,5 milioni di euro per l’anno 2027, 274,6 milioni di euro per l’anno 2028, 359,1 milioni di euro per ciascuno degli anni 2029 e 2030, 329,2 milioni di euro per l’anno 2031, 233,6 milioni di euro per l’anno 2032, 106,8 milioni di euro per l’anno 2033, 67,2 milioni di euro per l’anno 2034 e 61,6 milioni di euro annui a decorrere dall’anno 2035, e pari a 2.166,25 milioni di euro per l’anno 2026, 314,75 milioni di euro per l’anno 2027, 254,5 milioni di euro per l’anno 2028, 165,5 milioni di euro per l’anno 2029, 100,3 milioni di euro per l’anno 2030, 86,5 milioni di euro per l’anno 2031, 0,5 milioni di euro per ciascuno degli anni dal 2032 al 2034, 27,5 milioni di euro per l’anno 2035 e 0,5 milioni di euro annui a decorrere dall’anno 2036, si provvede tramite le seguenti modalità:
- quanto a 60,3 milioni di euro per l'anno 2026, 54,05 milioni di euro per l'anno 2027, 46,9 milioni di euro per l'anno 2028, 52,5 milioni di euro per l'anno 2029, 50,7 milioni di euro per ciascuno degli anni 2030 e 2031, 50,6 milioni di euro per ciascuno degli anni dal 2032 al 2034, 89,9 milioni di euro per l'anno 2035 e 50,6 milioni di euro annui a decorrere dall'anno 2036, ai sensi di quanto disposto dalla lettera a), mediante utilizzo di quota parte delle maggiori entrate derivanti dagli articoli 1, comma 1, 3, comma 2, 7, comma 1, 8-bis e 12, comma 1, e delle minori spese derivanti dagli articoli 7, comma 1 e 8-bis;
- quanto a 1.300 milioni di euro per l’anno 2026, ai sensi di quanto disposto dalla lettera b), mediante corrispondente riduzione del Fondo di cui all’articolo 1, comma 770, della legge 30 dicembre 2025, n. 199;
- quanto a 50 milioni per il 2026, 80 milioni per il 2027 e 60 milioni per il 2028, ai sensi di quanto disposto dalla lettera b-bis), mediante corrispondente riduzione dell’autorizzazione di spesa di cui all’articolo 1, comma 460, della legge 30 dicembre 2024, n. 207;
- quanto a 10 milioni di euro per l’anno 2026, ai sensi di quanto disposto dalla lettera b-ter), mediante corrispondente versamento in entrata del bilancio dello Stato, delle somme disponibili in conto residui nell’ambito dello stato di previsione del Ministero delle imprese e del made in Italy, ai sensi dell’articolo 1, comma 460, della legge 30 dicembre 2024, n. 207;
- quanto a 64 milioni di euro per l’anno 2026, ai sensi di quanto disposto dalla lettera b-quater), mediante corrispondente utilizzo delle somme versate all’entrata del bilancio dello Stato ai sensi dell’articolo 148, comma 1, della legge 23 dicembre 2000, n. 388 che, alla data del 30 marzo 2026, non sono riassegnate ai pertinenti programmi e restano, per detto importo, acquisite all’erario;
- quanto a 497,626 milioni di euro per l’anno 2026, ai sensi di quanto disposto dalla lettera b-quinquies), mediante corrispondente utilizzo di quota parte dei proventi derivanti dalle aste delle quote di emissione di gas a effetto serra dell’anno 2025, di cui all’articolo 23 del decreto legislativo 9 giugno 2020, n. 47, nell’ambito delle attribuzioni di cui al secondo periodo del comma 4 del medesimo articolo 23. Tale quota resta definitivamente acquisita all’erario;
- quanto a 30 milioni di euro per l’anno 2026, ai sensi di quanto disposto dalla lettera b-sexies), mediante corrispondente riduzione del fondo di cui all’articolo 1, comma 443, della legge 30 dicembre 2023, n. 213;
- quanto a euro 333.924.858 per l’anno 2026, ai sensi di quanto disposto dalla lettera b-septies), mediante utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica e quanto a euro 94.756 per l’anno 2026 mediante utilizzo delle risorse iscritte nello stato di previsione del Ministero delle infrastrutture e dei trasporti, ai sensi dell’articolo 23, comma 7, del decreto legislativo 9 giugno 2020, n. 47;
- quanto a euro 1.300.000 per l’anno 2026, ai sensi di quanto disposto dalla lettera b-octies), mediante utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’articolo 15, comma 1, del decreto legislativo 4 luglio 2014, n. 102;
- quanto a euro 398.600 per l’anno 2026, ai sensi di quanto disposto dalla lettera b-novies), mediante utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’articolo 15, comma 1, del decreto legislativo 8 novembre 2021, n. 199;
- quanto a euro 29.448.311 per l’anno 2026, ai sensi di quanto disposto dalla lettera b-decies), mediante utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’articolo 5, comma 12, del decreto legislativo 4 luglio 2014, n. 102;
- quanto a euro 400.000 per l’anno 2026, ai sensi di quanto disposto dalla lettera b-undecies), mediante utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’articolo 8, comma 11, del decreto legislativo 4 luglio 2014, n. 102;
- quanto a euro 3.000.000 per l’anno 2026, ai sensi di quanto disposto dalla lettera b-duodecies), mediante utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’articolo 13 del decreto legislativo 4 luglio 2014, n. 102;
- quanto a euro 11.799.752 per l’anno 2026, ai sensi di quanto disposto dalla lettera b-terdecies), mediante utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’articolo 6, comma 2, del decreto legislativo 9 giugno 2020, n. 47;
- quanto a euro 20.000.000 per l’anno 2026, ai sensi di quanto disposto dalla lettera b-quaterdecies), mediante utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’articolo 14, comma 8, del decreto-legge 16 settembre 2024, n. 131, convertito, con modificazioni, dalla legge 14 novembre 2024, n. 166;
- quanto a euro 119.576.369 per l’anno 2026, ai sensi di quanto disposto dalla lettera b-quinquiesdecies), mediante corrispondente versamento all’entrata del bilancio dello Stato, nel medesimo anno, delle risorse disponibili in conto residui, nello stato di previsione Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’articolo 23, comma 7, del decreto legislativo 9 giugno 2020, n. 47 e dell’articolo 5, comma 12, del decreto legislativo 4 luglio 2014, n. 102;
- quanto a 222 milioni di euro per l’anno 2027, 199 milioni di euro per l’anno 2028, 165 milioni di euro per l’anno 2029, 100 milioni di euro per l’anno 2030 e 86 milioni di euro per l’anno 2031, ai sensi di quanto disposto dalla lettera b-sexiesdecies), mediante utilizzo del fondo di cui all’articolo 1, comma 519, della legge 30 dicembre 2023, n. 213;
- quanto a 37 milioni di euro per l’anno 2026, 100,2 milioni di euro per l’anno 2027, 223,8 milioni di euro per l’anno 2028, 307,1 milioni di euro per l’anno 2029, 208,9 milioni di euro per l’anno 2030, 79 milioni di euro per l’anno 2031, 84,5 milioni di euro per l’anno 2032, 39,7 milioni di euro per l’anno 2033, ai sensi di quanto disposto dalla lettera c), mediante corrispondente riduzione del Fondo interventi strutturali di politica economica di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004;
- quanto a 30 milioni di euro per l’anno 2027, 100 milioni di euro per l’anno 2030, 200 milioni di euro per l’anno 2031, 99 milioni di euro per l’anno 2032, 17 milioni di euro per l’anno 2033, 17,1 milioni di euro per l’anno 2034 e 11,5 milioni di euro a decorrere dall’anno 2036, ai sensi di quanto disposto dalla lettera d), mediante corrispondente riduzione del Fondo per le esigenze indifferibili di cui all’articolo 1, comma 200, della legge n. 190 del 2014.
Infine, il comma 3 prevede che, fermo restando quanto previsto ai commi 1 e 2 dell’articolo in esame e agli articoli 2, 5, 6, commi 2-bis, 2-ter e 2-quater, 8, commi da 4-ter a 4-octies, 8-quater, 10, 14, comma 3, 14-ter, 15 e 16 del decreto in esame, le amministrazioni interessate provvedono alle attività previste dal decreto medesimo mediante l’utilizzo delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente e, comunque, senza nuovi o maggiori oneri a carico della finanza pubblica.
Gli effetti complessivi sui saldi di finanza pubblica considerati nel prospetto riepilogativo riferito al testo inziale del decreto-legge e in quello riferito al decreto-legge 3 aprile 2026, n. 42, confluito nel provvedimento in esame a seguito dell’approvazione dell’emendamento 8.1000 del Governo, sono riportati nella seguente tabella:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese in conto capitale |
|
| Incremento del Fondo nazionale per le emergenze in agricoltura |
|
30 |
|
|
30 |
|
|
30 |
|
| Incremento del Fondo nazionale per l’efficienza energetica |
|
175 |
159,2 |
|
175 |
159,2 |
|
175 |
159,2 |
| Rifinanziamento contratti di sviluppo di cui all’articolo 43 del DL n. 112/2008 |
|
13,5 |
17,4 |
|
13,5 |
17,4 |
|
13,5 |
17,4 |
| Rifinanziamento dei contributi per l'attuazione di progetti per migliorare la catena intermodale e decongestionare la rete viaria (Marebonus), di cui all'art. 1, c. 647, della L. 208/2015 |
|
9,5 |
12,2 |
|
9,5 |
12,2 |
|
9,5 |
12,2 |
| Rifinanziamento dei contributi per servizi di trasporto ferroviario intermodale in arrivo e in partenza da nodi logistici e portuali in Italia (Ferrobonus), di cui all'art. 1, c. 648 L. 208/2015 |
|
4,1 |
5,2 |
|
4,1 |
5,2 |
|
4,1 |
5,2 |
| Rifinanziamento del fondo per la sistemazione contabile delle partite iscritte al conto sospeso, di cui all’art. 1, c. 519, della L. 213/2023 |
773 |
|
|
|
|
|
|
|
|
| Minori spese in conto capitale |
|
| Riduzione del Fondo finalizzato a incrementare le dotazioni di misure a favore delle imprese, di cui all’art. 1, c. 770, della legge n. 199 del 2025 |
1.300 |
|
|
1.300 |
|
|
1.300 |
|
|
| Riduzione del fondo istituito dall'art. 1, c. 460, della L. 207/2024 e destinato all'erogazione di contributi in conto capitale a favore dei soggetti che abbiano aderito alla procedura di riversamento spontaneo, di cui all'art. 5, del D.L. 146/2021 |
50 |
80 |
60 |
50 |
80 |
60 |
50 |
80 |
60 |
| Riduzione del fondo istituito dall'art. 1, c. 460, della L. 207/2024 e destinato all'erogazione di contributi in conto capitale a favore dei soggetti che abbiano aderito alla procedura di riversamento spontaneo, di cui all'art. 5, del D.L. 146/2021 – versamento all'entrata del bilancio dello Stato di somme disponibili in conto residui |
|
|
|
10 |
|
|
10 |
|
|
| Utilizzo di quota parte dei proventi derivanti dalle aste delle quote di emissione di CO2 dell’anno 2025, di cui all'art. 23, d.lgs. 47/2020, che restano acquisite all'erario-minori spese |
|
|
|
60 |
90 |
116 |
60 |
90 |
116 |
| Riduzione del Fondo nazionale per le emergenze in agricoltura, di cui all'art. 1, c. 443 della L.213/2023 |
30 |
|
|
30 |
|
|
30 |
|
|
| Utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’art. 23, c. 7, del d.lgs. 47/2020 |
333,9 |
|
|
118 |
66,8 |
29,2 |
118 |
66,8 |
29,2 |
| Utilizzo delle risorse iscritte nello stato di previsione del Ministero delle infrastrutture e dei trasporti, ai sensi dell’art. 23, c. 7, del d.lgs. 47/2020 |
0,1 |
|
|
0,1 |
|
|
0,1 |
|
|
| Utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’art. 15, c. 1, del d.lgs. 102/2014 |
1,3 |
|
|
0,8 |
0,4 |
0,1 |
0,8 |
0,4 |
0,1 |
| Utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’art. 15, c. 1, del d.lgs. 199/2021 |
0,4 |
|
|
0,2 |
0,2 |
0 |
0,2 |
0,2 |
0 |
| Utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’art. 5, c. 12, del d.lgs. 102/2014 |
29,4 |
|
|
9,8 |
9,8 |
9,8 |
9,8 |
9,8 |
9,8 |
| Utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’art. 8, c. 11, del d.lgs. 102/2014 |
0,4 |
|
|
0,4 |
|
|
0,4 |
|
|
| Utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’art. 13 del d.lgs. 102/2014 |
3,0 |
|
|
1,8 |
0,9 |
0,3 |
1,8 |
0,9 |
0,3 |
| Utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell’art. 6, c. 2, del d.lgs. 47/2020 |
11,8 |
|
|
3,9 |
3,9 |
3,9 |
3,9 |
3,9 |
3,9 |
| Utilizzo delle risorse iscritte nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, ai sensi dell'art. 14, c. 8, del D.L. 31/2024 |
20 |
|
|
10 |
10 |
|
10 |
10 |
|
| Versamento all'entrata del bilancio dello Stato nel 2026 delle risorse disponibili in conto residui, nello stato di previsione Ministero dell’ambiente e della sicurezza energetica, ai sensi dell'art. 23, c. 7, del d.lgs. 47/2020 e dell'art. 5, c. 12, del d.lgs. 102/2014 |
|
|
|
40 |
40 |
39,6 |
40 |
40 |
39,6 |
| Minori spese correnti |
|
| Utilizzo di quota parte delle somme derivanti da sanzioni amministrative irrogate dall'Autorità garante della concorrenza e del mercato, di cui all'art. 148, c. 1, della L. 388/2000, che restano acquisite all'erario-minori spese |
|
|
|
64 |
|
|
64 |
|
|
| Riduzione del Fondo interventi strutturali di politica economica di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004 |
37,0 |
100,2 |
223,8 |
36,4 |
99,6 |
223,8 |
36,4 |
99,6 |
223,8 |
| Riduzione del Fondo per le esigenze indifferibili, di cui all’articolo 1, comma 200, della legge n. 190 del 2014 |
|
30,0 |
|
|
30,0 |
|
|
30,0 |
|
| Riduzione del fondo per la sistemazione contabile delle partite iscritte al conto sospeso, di cui all’art. 1, c. 519, della L. 213/2023 |
|
222,0 |
199,0 |
|
|
|
|
|
|
| Maggiori entrate extratributarie |
|
|
|
|
|
|
|
|
|
| Riduzione del fondo istituito dall'art. 1, c. 460, della L. 207/2024 e destinato all'erogazione di contributi in conto capitale a favore dei soggetti che abbiano aderito alla procedura di riversamento spontaneo, di cui all'art. 5, del D.L. 146/2021 – versamento all'entrata del bilancio dello Stato di somme disponibili in conto residui |
10 |
|
|
|
|
|
|
|
|
| Utilizzo di quota parte delle somme derivanti da sanzioni amministrative irrogate dall'Autorità garante della concorrenza e del mercato, di cui all'art. 148, c. 1, della L. 388/2000, che restano acquisite all'erario |
64 |
|
|
|
|
|
|
|
|
| Utilizzo di quota parte dei proventi derivanti dalle aste delle quote di emissione di CO2 dell’anno 2025, di cui all'art. 23, d.lgs. 47/2020, che restano acquisite all'erario |
497,6 |
|
|
|
|
|
|
|
|
| Versamento all'entrata del bilancio dello Stato nel 2026 delle risorse disponibili in conto residui, nello stato di previsione Ministero dell’ambiente e della sicurezza energetica, ai sensi dell'art. 23, c. 7, del d.lgs. 47/2020 e dell'art. 5, c. 12, del d.lgs. 102/2014 |
119,6 |
|
|
|
|
|
|
|
|
La relazione tecnica si limita a ribadire il contenuto delle norme.
In merito ai profili di copertura finanziaria, si prende preliminarmente atto della corrispondenza tra l’ammontare degli oneri indicati all’alinea del comma 2 e la somma degli importi indicati dalle norme di copertura di cui alle lettere da a) a d) del medesimo comma.
Con riferimento alla modalità di copertura finanziaria di cui alla lettera a), nel rilevare che gli importi indicati nella disposizione corrispondono a quota parte delle maggiori entrate derivanti dagli articoli 1, comma 1, 3, comma 2, 7, comma 1, 8-bis, 12, comma 1, e delle minori spese derivanti dall’articolo 7, comma 1 e 8-bis del provvedimento in esame, si rinvia a quanto osservato con riferimento ai profili di quantificazione finanziaria rispetto alle predette disposizioni.
Con riferimento alla modalità di copertura finanziaria di cui alla lettera b), si ricorda che il comma 770 dell’articolo 1 della legge n. 199 del 2025 ha istituito, nello stato di previsione del Ministero dell'economia e delle finanze, un Fondo da ripartire con una dotazione di 1.300 milioni di euro per l'anno 2026, finalizzato ad incrementare le dotazioni di misure a favore delle imprese. Tali risorse possono essere assegnate, limitatamente agli investimenti effettuati entro il 31 dicembre 2025, all'incremento dei limiti di spesa previsti per il credito d'imposta per investimenti in beni strumentali di cui all'articolo 1, comma 446, della legge 30 dicembre 2024, n. 207, da usufruire esclusivamente in compensazione.
In proposito nel rilevare che il predetto Fondo è iscritto sul capitolo 7570 del Ministero dell’economia e delle finanze e che, come emerge da un’interrogazione effettuata alla banca dati della Ragioneria generale dello Stato, sul medesimo capitolo risulta accantonato, per l’anno in corso, un importo corrispondente alla riduzione operata dalla disposizione contenuta nel testo inziale del decreto in esame, pari a 537 milioni di euro, appare comunque necessario che il Governo assicuri che dall’utilizzo delle predette risorse impiegate con finalità di copertura finanziaria non derivi pregiudizio alla realizzazione di impegni già assunti, tenuto conto che la disposizione in esame, come modificata nel corso dell’esame da parte del Senato della Repubblica, utilizza l’intera dotazione del Fondo.
In merito alla modalità di copertura finanziaria di cui alla lettera b-bis), si fa presente che il comma 460 dell’articolo 1 della legge n. 207 del 2024 ha istituito un fondo con una dotazione di 60 milioni di euro per l'anno 2025, 50 milioni di euro per l'anno 2026, 80 milioni di euro per l'anno 2027 e 60 milioni di euro per l'anno 2028, destinato al riconoscimento di un contributo in conto capitale in favore dei soggetti che hanno fruito del credito d'imposta per investimenti in attività di ricerca e sviluppo di cui all'articolo 3 del decreto-legge n. 145 del 2013 e che hanno presentato richiesta di accesso alla procedura di riversamento spontaneo entro il 3 giugno 2025.
In proposito, giacché la disposizione in esame determina il completo esaurimento delle risorse a suo tempo stanziate per le predette finalità, iscritte sul capitolo 7473 dello stato di previsione del Ministero delle imprese e del made in Italy, appare necessario acquisire elementi informativi da parte del Governo volti a suffragare la possibilità di procedere al totale azzeramento dell’autorizzazione di spesa oggetto di riduzione senza che da ciò derivi pregiudizio al soddisfacimento di impegni eventualmente già assunti a valere sulle medesime risorse.
La modalità di copertura finanziaria di cui alla successiva lettera b-ter), fa anch’essa riferimento alle risorse di cui alla medesima autorizzazione di spesa di cui all’articolo 1, comma 460, della legge n. 207 del 2024 richiamata nella precedente lettera b-bis), prevedendo, nel caso di specie, il versamento all’entrata del bilancio dello Stato, in misura pari a 10 milioni di euro per l’anno 2026, delle somme disponibili in conto residui nello stato di previsione del Ministero delle imprese e del made in Italy ai sensi della citata disposizione normativa.
Al riguardo, si osserva che, come si ricava da un’interrogazione effettuata alla banca dati della Ragioneria generale dello Stato, sul predetto capitolo 7473 risultano accertati residui per un ammontare pari a 60 milioni di euro, equivalenti alla dotazione complessivamente prevista per l’anno 2025, che pertanto non sembrerebbe essere stata oggetto di utilizzo, e che gli stessi sono qualificati come residui di stanziamento, corrispondenti a stanziamenti rispetto ai quali non è stato assunto alcun impegno. Ciò posto, si rinvia a quanto osservato con riferimento alla lettera b-bis).
In merito alla modalità di copertura finanziaria di cui alla lettera b-quater), si fa presente che il richiamato articolo 148, comma 1, della legge n. 388 del 2000, prevede che le entrate provenienti dalle sanzioni amministrative irrogate dalla Autorità garante per la concorrenza e il mercato siano destinate a iniziative a vantaggio dei consumatori.
Tanto premesso, si rileva che la modalità di copertura finanziaria in esame si configura sostanzialmente alla stregua di una limitazione della riassegnazione alla spesa dei proventi derivanti dalle predette sanzioni.
Tuttavia, tenuto conto al riguardo dell’assenza nella relazione tecnica di elementi informativi sul piano quantitativo, appare opportuno che il Governo fornisca un’indicazione circa l’ammontare delle risorse versate all’entrata del bilancio dello Stato e non riassegnate, alla data del 30 marzo 2026, ai pertinenti programmi di spesa, anche tenuto conto dell’analogo utilizzo di tali risorse di recente disposto per lo stesso anno 2026, in misura pari a 180 milioni di euro, per effetto dell’articolo 24, comma 1, lettera a), del decreto-legge n. 25 del 2026 e a 146,5 milioni di euro per effetto dell’articolo 1, comma 3, del decreto-legge n. 63 del 2026.
Appare, altresì, opportuno che il Governo fornisca una rassicurazione in ordine alla possibilità di utilizzare le predette risorse senza pregiudicare la realizzazione di interventi eventualmente già programmati a valere sulle risorse medesime.
In merito alla modalità di copertura finanziaria di cui alla lettera b-quinquies), si rammenta preliminarmente che l’articolo 23 del decreto legislativo n. 47 del 2020, in attuazione della normativa europea volta alla riduzione delle emissioni dei gas a effetto serra nell’Unione, disciplina la messa all’asta delle quote di emissione di CO2 che non siano oggetto di assegnazione gratuita ovvero che non siano immesse nella riserva stabilizzatrice di mercato ovvero, ancora, che siano cancellate ai sensi dell’articolo 36 del medesimo decreto legislativo n. 47 del 2020.
In particolare, il citato articolo 23 prevede che i proventi derivanti dalle suddette aste siano versati al Gestore dei servizi energetici - GSE S.p.a. su un conto corrente dedicato e da quest’ultimo trasferiti, comprensivi degli interessi nel frattempo maturati, su apposito conto acceso presso la Tesoreria dello Stato, per essere successivamente versati all’entrata del bilancio dello Stato e riassegnati ai pertinenti capitoli per spese di investimento degli stati di previsione interessati.
A titolo informativo, si segnala che, sulla base dei dati disponibili contenuti nel più recente rapporto del GSE sulle aste di CO2, relativo all’anno 2025, lo Stato italiano in quest’ultimo anno ha ricavato dal collocamento delle quote di emissione proventi pari nel complesso a 2.598.611.280 euro, con un lieve decremento rispetto all’anno 2024, nel quale lo Stato italiano aveva ricavato nel complesso 2.610.955.100 euro, dovuto alla riduzione dei volumi all’asta che ha limitato gli effetti dell’aumento dei prezzi medi.
Il richiamato articolo 23 prevede altresì che, sulla base di appositi decreti ministeriali da emanarsi entro il 31 maggio dell’anno successivo a quello di effettuazione delle aste e previa verifica dei proventi dalle stesse derivanti, il 50 per cento di questi ultimi sia riassegnato al Fondo per l’ammortamento dei titoli di Stato e il restante 50 per cento delle risorse sia invece ripartito tra il Ministero dell’ambiente e della sicurezza energetica, per una quota pari al 70 per cento, e i Ministeri delle imprese e del made in Italy e delle infrastrutture e dei trasporti, per una quota pari al 15 per cento ciascuno, per essere destinato a una serie di attività elencate al comma 7, lettere da a) a r-ter), del medesimo articolo 23, volte, in particolare, a promuovere la riduzione delle emissioni dei gas a effetto serra e a sviluppare l’utilizzo delle energie rinnovabili.
Ciò posto, si rileva che l’utilizzo previsto dalla disposizione di copertura in esame grava sulla quota delle risorse di cui all’articolo 23, comma 4, secondo periodo, del decreto legislativo n. 47 del 2020, da assegnare tra i Ministeri dell’ambiente e della sicurezza energetica, delle imprese e del made in Italy e delle infrastrutture e dei trasporti, senza dunque incidere sulla quota destinata al Fondo per l’ammortamento dei titoli di Stato o alle ulteriori finalità previste dal medesimo articolo 23, commi 6 e 8, e da altre disposizioni vigenti.
In tale quadro, si osserva che la norma in commento, prevedendo che le risorse di cui trattasi restino definitivamente acquisite all’erario, si traduce, sostanzialmente, nella mancata riassegnazione alla spesa dei proventi derivanti dalle predette aste. Tanto premesso, considerato che – dal prospetto riepilogativo degli effetti finanziari riferito al decreto-legge n. 42 del 2026, rifuso nel presente provvedimento a seguito dell’approvazione dell’emendamento 8.1000 da parte del Senato della Repubblica – risulta che gli effetti della disposizione in termini di indebitamento netto e fabbisogno nel triennio 2026-2028 sono inferiori agli effetti complessivi in termini di saldo netto da finanziare nell’anno 2026, appare utile acquisire indicazioni in ordine all’articolazione di tali effetti anche negli anni successivi al 2028.
In merito alla modalità di copertura finanziaria di cui alla lettera b-sexies), si fa presente che oggetto di riduzione è il Fondo nazionale per le emergenze in agricoltura, iscritto sul capitolo 7832 dello stato di previsione del Ministero dell’agricoltura, della sovranità alimentare e delle foreste, con una dotazione iniziale di bilancio per l’anno 2026 pari a 61,5 milioni di euro.
In tale quadro, nel rilevare che, come desumibile da un’interrogazione effettuata alla banca dati della Ragioneria generale dello Stato, sul citato capitolo risulta accantonato un importo equivalente alla voce di copertura in esame, appare comunque utile acquisire dal Governo una rassicurazione in merito al fatto che la riduzione del Fondo in questione non sia suscettibile di pregiudicare la realizzazione di interventi eventualmente già programmati a legislazione vigente a valere sulle risorse del Fondo medesimo.
Si segnala, peraltro, che il comma 1, secondo periodo, dell’articolo in esame prevede un incremento per l’anno 2027 del suddetto Fondo per le emergenze in agricoltura in misura pari alla riduzione prevista dalla disposizione in commento per l’anno 2026.
In merito alla modalità di copertura finanziaria di cui alla lettera b-septies), nel rinviare a quanto evidenziato con riferimento alla precedente lettera b-quinquies) in merito alla disciplina di carattere generale dei proventi derivanti dalle aste delle quote di emissione CO2, appare necessario acquisire dal Governo un’indicazione circa i capitoli di bilancio degli stati di previsione dei Ministeri dell’ambiente e della sicurezza energetica e delle infrastrutture e dei trasporti nei quali risultano iscritte le risorse utilizzate, anche considerando che la disposizione fa riferimento al comma 7 dell’articolo 23 nel suo complesso, senza specificare ulteriormente le singole finalità elencate alle lettere da a) a r-ter) del medesimo comma 7.
Si rileva, inoltre, che – secondo quanto riportato nel prospetto riepilogativo degli effetti finanziari riferito al decreto-legge n. 42 del 2026, rifuso nel presente provvedimento a seguito dell’approvazione dell’emendamento 8.1000 da parte del Senato della Repubblica – la disposizione in commento determina effetti sui saldi di fabbisogno e indebitamento netto distribuiti su un arco temporale pluriennale, anche oltre il triennio considerato dal prospetto riepilogativo degli effetti finanziari, mentre in termini di saldo netto da finanziare gli effetti sono contabilizzati per intero nell’anno 2026.
Al riguardo, si osserva che in occasione dell’utilizzo delle medesime risorse per finalità di copertura finanziaria ad opera dell’articolo 1, comma 4, lettere a), b), e) e f) del citato decreto-legge n. 21 del 2026, gli effetti erano state computati in termini identici sui tre saldi di finanza pubblica ed imputati per intero all’esercizio di iscrizione delle risorse.
Appare, pertanto, utile acquisire dal Governo delucidazioni in merito al diverso impatto sui saldi di finanza pubblica sopra evidenziato.
Da ultimo, si segnala l’opportunità di acquisire indicazioni in ordine all’articolazione degli effetti della disposizione in termini di indebitamento netto e fabbisogno anche negli anni successivi al 2028.
In merito alla modalità di copertura finanziaria di cui alla lettera b-octies), si rappresenta che l'articolo 15, comma 1, del decreto legislativo n. 102 del 2014 ha istituito, nello stato di previsione del Ministero dell'ambiente e della sicurezza energetica, il Fondo nazionale per l’efficienza energetica.
Si rammenta che la dotazione del Fondo per gli anni successivi al 2015, ai sensi del predetto comma 1 dell’articolo 15, può essere integrata:
- per il periodo 2015-2030, a valere sulle risorse annualmente confluite nel fondo di garanzia, istituito presso la Cassa conguaglio per il settore elettrico, ai sensi dell’articolo 22, comma 4, del decreto legislativo n. 28 del 2011;
- fino a 15 milioni di euro annui per il periodo 2014-2030 a carico del Ministero dello sviluppo economico e fino a 35 milioni di euro annui per il periodo 2014-2030 a carico del Ministero dell'ambiente e della tutela del territorio e del mare, a valere sui proventi annui delle aste delle quote di emissione di CO2 destinati ai progetti energetico-ambientali di cui all'articolo 19 del decreto legislativo n. 30 del 2013;
- con ulteriori risorse a carico del Ministero dello sviluppo economico o del Ministero dell'ambiente e della tutela del territorio e del mare a valere sui proventi annui delle aste delle quote di emissione di CO2 destinati ai progetti energetico ambientali cui all'articolo 19 del decreto legislativo 13 marzo 2013, n. 30, non diversamente impegnate e previa verifica delle disponibilità accertate.
Si rammenta altresì che, ai sensi del comma 2 dell’articolo 15 del decreto legislativo n. 102 del 2014, il Fondo ha natura mista ed è destinato alla concessione di garanzie e all’erogazione di finanziamenti, di cui una quota parte a fondo perduto nel limite complessivo di 8 milioni di euro annui a decorrere dall’anno 2022.
Ciò posto, si segnala che il Fondo nazionale per l'efficienza energetica oggetto di utilizzo è iscritto sul capitolo 7660, piano gestionale n. 3, dello stato di previsione del Ministero dell’ambiente e della sicurezza energetica e reca, nell’ambito del vigente bilancio triennale, una dotazione inziale pari a 6,3 milioni di euro per l’anno 2026. Si rappresenta peraltro che, sulla base di un’interrogazione alla banca dati della Ragioneria generale dello Stato, sul predetto capitolo risulta una variazione di competenza, per l’anno in corso, pari a 50 milioni di euro, che determina uno stanziamento definitivo di competenza pari a 56,3 milioni di euro.
In proposito, nel rammentare che una quota pari a 55 milioni di euro del predetto importo è stata di recente utilizzata per finalità di copertura finanziaria dall’articolo 1, comma 4, lettera d), del decreto-legge n. 21 del 2026, a fronte degli oneri connessi a misure straordinarie volte a sostenere i costi di acquisto dell’energia elettrica delle famiglie, si osserva che, come desumibile da un’interrogazione effettuata alla banca dati della Ragioneria generale dello Stato, sul predetto capitolo risulta accantonato un importo equivalente alla voce di copertura ora in esame.
Al riguardo, nel rilevare che la disposizione in esame determina l’integrale utilizzo delle risorse iscritte sul piano gestionale n. 3 del capitolo 7660, appare comunque utile che il Governo confermi che dall’utilizzo delle predette risorse non derivi pregiudizio alla realizzazione di impegni già assunti.
Si segnala, peraltro, che il comma 1, terzo periodo, dell’articolo in esame reca un’autorizzazione di spesa di 175 milioni di euro per l’anno 2027, di 159,2 milioni di euro per l’anno 2028, di 129,6 milioni di euro per l’anno 2029, 78,5 milioni di euro per l’anno 2030 e di 30,1 milioni di euro per l’anno 2031 destinata al potenziamento del Fondo nazionale per l’efficienza energetica.
Si rileva, infine, che – secondo quanto riportato nel prospetto riepilogativo degli effetti finanziari riferito al decreto-legge n. 42 del 2026, rifuso nel presente provvedimento a seguito dell’approvazione dell’emendamento 8.1000 da parte del Senato della Repubblica – la disposizione in commento determina effetti sui saldi di fabbisogno e indebitamento netto distribuiti su un arco temporale di tre anni mentre in termini di saldo netto da finanziare gli effetti sono contabilizzati per intero nell’anno 2026.
Al riguardo, si osserva che in occasione dell’utilizzo del medesimo Fondo per finalità di copertura finanziaria ad opera dell’articolo 1, comma 4, lettera d), del citato decreto-legge n. 21 del 2026, gli effetti erano state computati in termini identici sui tre saldi di finanza pubblica ed imputati per intero all’esercizio di iscrizione delle risorse.
Appare, pertanto, utile acquisire dal Governo delucidazioni in merito al diverso impatto sui saldi di finanza pubblica sopra evidenziato.
In merito alla modalità di copertura finanziaria di cui alla lettera b-novies), si evidenzia che l’articolo 15, comma 1, del decreto legislativo n. 199 del 2021 prevede che, a decorrere dall’anno 2022, una quota dei proventi derivanti dalle aste delle quote di emissione CO2 di cui al sopracitato articolo 23 del decreto legislativo n. 47 del 2020 sia destinata alla copertura dei costi di incentivazione delle fonti rinnovabili e dell‘efficienza energetica mediante misure che trovano copertura sulle tariffe dell'energia prevedendo che la predetta quota sia definita annualmente con il decreto interministeriale di cui al comma 4 del medesimo articolo 23, che provvede alla ripartizione dei predetti proventi.
Al riguardo, la relazione tecnica riferita allo schema del decreto legislativo n. 199 del 2021 chiarisce che, al fine consentire l’utilizzo dei proventi delle aste nei termini stabiliti dalla normativa in esame, i suddetti proventi sono versati ai conti di gestione istituiti presso la Cassa per i servizi energetici e ambientali dall’Autorità di regolazione per l'energia le reti e l'ambiente e destinati alla promozione delle fonti rinnovabili e dell'efficienza energetica.
Sul punto, si rileva che nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica è istituito l’apposito capitolo 7664, che nell’ambito delle previsioni iniziali di bilancio per il triennio 2026-2028 non reca alcuno stanziamento, mentre, da un’interrogazione presso la banca dati della Ragioneria generale dello Stato, dalla data del 14 maggio 2026 risulta, per effetto di variazioni definitive di competenza, un accantonamento pari a 67.398.600 euro per l’anno corrente. Si rileva, peraltro, che l’ammontare oggetto di accantonamento corrisponde in misura esatta alla somma delle risorse utilizzate, per l’anno 2026, a valere sulla medesima voce di copertura, ai sensi della disposizione in esame nonché dell’articolo 1, comma 4, lettera c), del decreto-legge n. 21 del 2026, convertito, con modificazioni, dalla legge n. 49 del 2026, che ha disposto l’utilizzo di un ammontare di risorse pari a 67 milioni di euro per la predetta annualità. Allo stato, pertanto, sul predetto capitolo non risulta alcuna disponibilità di competenza.
Al riguardo, appare comunque necessario che il Governo assicuri che l’impiego delle risorse in parola non sia suscettibile di pregiudicare impegni a valere sulle somme iscritte in bilancio e che il loro utilizzo risulti coerente con i profili della spesa già scontati nei saldi di finanza pubblica, considerando che – secondo quanto riportato nel prospetto riepilogativo degli effetti finanziari riferito al decreto-legge n. 42 del 2026, rifuso nel presente provvedimento a seguito dell’approvazione dell’emendamento 8.1000 da parte del Senato della Repubblica – la disposizione in commento determina effetti sui saldi di fabbisogno e indebitamento netto distribuiti su un arco temporale di due anni mentre in termini di saldo netto da finanziare gli effetti sono contabilizzati per intero nell’anno 2026.
Ciò posto, si osserva che in occasione dell’utilizzo del medesimo Fondo per finalità di copertura finanziaria ad opera dell’articolo 1, comma 4, lettera c), del citato decreto-legge n. 21 del 2026, gli effetti erano state computati in termini identici sui tre saldi di finanza pubblica ed imputati per intero all’esercizio di iscrizione delle risorse.
Appare, pertanto, utile acquisire dal Governo delucidazioni in merito al diverso impatto sui saldi di finanza pubblica sopra evidenziato.
In merito alla modalità di copertura finanziaria di cui alla lettera b-decies), si fa presente che l’articolo 5, comma 12, del decreto legislativo n. 102 del 2014 ha previsto il versamento all’entrata del bilancio dello Stato delle risorse del fondo di garanzia a sostegno della realizzazione di reti di teleriscaldamento, per un importo pari a 5 milioni di euro per l’anno 2014 e 15 milioni di euro per l’anno 2015, per essere riassegnate ad apposito capitolo dello stato di previsione del Ministero dello sviluppo economico nei medesimi esercizi per l'attuazione del programma di interventi per il miglioramento della prestazione energetica degli immobili della pubblica amministrazione centrale, di cui al comma 2 del medesimo articolo 5, e, contestualmente, ha disposto che il medesimo stanziamento possa essere integrato fino a 25 milioni di euro annui per il periodo 2015-2030, a valere sulle risorse annualmente confluite nel sopracitato fondo di garanzia previa determinazione dell'importo da versare con decreto del Ministro dello sviluppo economico e del Ministro dell'ambiente e della tutela del territorio e del mare di concerto con il Ministro dell'economia e delle finanze, ai sensi della lettera a) del predetto comma, nonché fino a 50 milioni di euro annui per il periodo 2021-2030 a valere sulla quota dei proventi annui delle aste delle quote di emissione di CO2 di cui all'articolo 19 del decreto legislativo n. 30 del 2013 destinata ai progetti energetico ambientali, nella misura del 50 per cento a carico del Ministero dello sviluppo economico e del restante 50 per cento a carico del Ministero dell'ambiente e della tutela del territorio e del mare, ai sensi della lettera b) del comma medesimo.
Ciò posto, si fa presente che nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica risulta iscritto il capitolo di spesa n. 7660, denominato Fondo da assegnare per la realizzazione di progetti finalizzati alla promozione ed al miglioramento dell'efficienza energetica, nel cui ambito è a sua volta istituito il piano gestionale n. 2, denominato «Interventi per il miglioramento della prestazione energetica degli immobili della pubblica amministrazione centrale», destinato all’attuazione del sopracitato articolo 5, comma 2, del decreto legislativo n. 102 del 2014.
Al riguardo, si prende atto che, da un’interrogazione effettuata alla banca dati della Ragioneria generale dello Stato, non risulta alcuno stanziamento iniziale di competenza sul predetto piano gestionale che, tuttavia, per effetto di variazioni definitive di competenza, presenta un ammontare di risorse oggetto di accantonamento corrispondente alla voce di copertura in esame.
Tanto premesso, si ravvisa l’opportunità di acquisire dal Governo una conferma della ricostruzione sopra riportata, nonché indicazioni rispetto alle variazioni degli stanziamenti che hanno interessato il piano gestionale oggetto di utilizzo.
In merito alla modalità di copertura finanziaria di cui alla lettera b-undecies), si segnala che il comma 11 dell’articolo 8 del decreto legislativo n. 102 del 2014 dispone che alle attività previste dai commi 5, 6 e 10-ter del medesimo articolo in materia di diagnosi energetiche si provvede, nei limiti di 400.000 euro per ciascuno degli anni dal 2021-2030, a valere sulla quota spettante al Ministero dello sviluppo economico dei proventi annui delle aste delle quote di emissione di CO2 di cui all'articolo 19 del decreto legislativo n. 30 del 2013, destinati ai progetti energetico ambientali, previa verifica dell'entità dei proventi disponibili annualmente.
Al riguardo, nel rinviare a quanto evidenziato con riferimento alla precedente lettera b-quinquies) in merito alla disciplina di carattere generale dei proventi derivanti dalle aste delle quote di emissione CO2, si fa presente che nell’ambito del sopracitato capitolo 7660 dello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, denominato Fondo da assegnare per la realizzazione di progetti finalizzati alla promozione ed al miglioramento dell'efficienza energetica è istituito il piano gestionale n. 6, denominato «Somme destinate alle diagnosi energetiche e ai sistemi di gestione dell’energia».
In proposito, si prende atto che, da un’interrogazione effettuata alla banca dati della Ragioneria generale dello Stato, non risulta alcuno stanziamento iniziale di competenza sul predetto piano gestionale che, tuttavia, per effetto di variazioni definitive di competenza intervenute sul medesimo, presenta un ammontare di risorse oggetto di accantonamento corrispondente alla voce di copertura in esame.
Ciò premesso, si evidenzia che la disposizione in commento dispone l’integrale utilizzo, per l’anno 2026, della somma individuata ai sensi del sopracitato articolo 8, comma 11, del decreto legislativo n. 102 del 2014 al fine di dare attuazione alle attività in materia di diagnosi energetiche e sistemi di gestione dell'energia di cui ai commi 5, 6 e 10-ter del medesimo articolo.
Tanto premesso, si ravvisa l’opportunità di acquisire dal Governo una conferma della ricostruzione sopra riportata, indicazioni rispetto alle variazioni degli stanziamenti che hanno interessato il piano gestionale oggetto di utilizzo, nonché rassicurazioni in ordine alla possibilità di operare la prevista riduzione senza pregiudicare impegni di spesa già previsti a legislazione vigente.
In merito alla modalità di copertura finanziaria di cui alla lettera b-duodecies), si segnala che l’articolo 13 del decreto legislativo n. 102 del 2014 disciplina il programma nazionale di informazione e formazione finalizzato a promuovere e facilitare l'uso efficiente dell'energia disponendo, al comma 4, che all’attuazione del programma stesso si provvede si provvede, nel limite massimo di 3 milioni di euro per ciascuno degli anni dal 2021 al 2030, a valere sulla quota spettante al Ministero dello sviluppo economico dei proventi annui delle aste delle quote di emissione di CO2 di cui all'articolo 19 del decreto legislativo n. 30 del 2013, destinati ai progetti energetico ambientali, previa verifica dell'entità dei proventi disponibili annualmente.
Al riguardo, nel rinviare a quanto evidenziato con riferimento alla precedente lettera b-quinquies) in merito alla disciplina di carattere generale dei proventi derivanti dalle aste delle quote di emissione CO2, si fa presente che nell’ambito del sopracitato capitolo 7660 dello stato di previsione del Ministero dell’ambiente e della sicurezza energetica, denominato Fondo da assegnare per la realizzazione di progetti finalizzati alla promozione ed al miglioramento dell'efficienza energetica è istituito il piano gestionale n. 3, denominato «Somme destinate al programma di informazione e formazione finalizzato a promuovere e facilitare l’uso efficiente dell’energia».
Al riguardo, si prende atto che, da un’interrogazione effettuata alla banca dati della Ragioneria generale dello Stato, non risulta alcuno stanziamento iniziale di competenza sul predetto piano gestionale che, tuttavia, per effetto di variazioni definitive di competenza intervenute sul medesimo, presenta un ammontare di risorse oggetto di accantonamento corrispondente alla voce di copertura in esame.
Ciò premesso, si evidenzia che la disposizione in commento dispone l’integrale utilizzo, per l’anno 2026, della somma individuata ai sensi del sopracitato articolo 13, comma 4, del decreto legislativo n. 102 del 2014 al fine di dare attuazione al programma di informazione e formazione finalizzato a promuovere e facilitare l'uso efficiente dell'energia di cui al medesimo articolo.
Tanto premesso, si ravvisa l’opportunità di acquisire dal Governo una conferma della ricostruzione sopra riportata, indicazioni rispetto alle variazioni degli stanziamenti che hanno interessato il piano gestionale oggetto di utilizzo, nonché rassicurazioni in ordine alla possibilità di operare la prevista riduzione senza pregiudicare impegni di spesa già previsti a legislazione vigente.
In merito alla modalità di copertura finanziaria di cui alla lettera b-terdecies), si segnala che l’articolo 6, comma 2, del decreto legislativo n. 47 del 2020 prevede che con decreto del Ministro dell'economia e delle finanze, di concerto con il Ministro dell'ambiente e della tutela del territorio e del mare e del Ministro delle infrastrutture e dei trasporti, sono stabilite le procedure di versamento all’entrata del bilancio dello Stato dei proventi derivanti dalla vendita all’asta delle quote di emissione relative al trasporto aereo e la loro successiva riassegnazione, per la parte eccedente l’importo di un milione di euro limitatamente alla quota da assegnare al Ministero delle infrastrutture e dei trasporti, per destinarli a molteplici iniziative, individuate dalle lettere da a) ad l), del medesimo comma 2, connesse al contrasto ai cambiamenti climatici, la riduzione delle emissioni nonché per coprire i costi di gestione del sistema EU ETS e i costi di funzionamento del Comitato ETS e del relativo supporto in relazione alle attività di trasporto aereo.
Ciò posto, al fine di consentire una verifica in merito alla disponibilità delle risorse impiegate con finalità di copertura, appare necessario che il Governo fornisca una puntuale indicazione dei capitoli di bilancio dello stato di previsione del Ministero dell’ambiente e della sicurezza energetica concretamente incisi dalla disposizione in esame.
In merito alla modalità di copertura finanziaria di cui alla lettera b-quaterdecies), si fa presente che l’articolo 14, comma 8, del decreto-legge n. 131 del 2024 dispone l’obbligo per le amministrazioni individuate nella delibera di approvazione del Piano di azione nazionale per il miglioramento della qualità dell'aria di adottare le relative misure, anche di carattere finanziario, nei limiti delle risorse disponibili allo scopo, volte ad assicurare il rispetto dei valori limite di materiale particolato al fine di assicurare la corretta esecuzione delle sentenze della Corte di Giustizia dell’Unione europea in merito ai superamenti dei predetti valori limite. Ciò posto, nel rilevare che il suddetto Piano, nel definire le diverse azioni da attuare da parte delle amministrazioni interessate, individua le rispettive fonti di finanziamento, appare necessario acquisire una puntuale indicazione da parte del Governo in merito alla effettiva allocazione delle risorse utilizzate dalla disposizione in esame, anche in considerazione del fatto che il citato articolo 14, comma 8, non prevede uno specifico stanziamento di risorse, nonché una conferma in merito al fatto che tale utilizzo non pregiudichi impegni di spesa già previsti a legislazione vigente.
In merito alla modalità di copertura finanziaria di cui alla lettera b-quinquiesdecies), si evidenzia, preliminarmente, che disposizione in commento, l’utilizzo di risorse disponibili in conto residui nello stato di previsione del Ministero dell’ambiente e della sicurezza energetica ai sensi di due distinte disposizioni.
Con riferimento all’utilizzo delle ricorse iscritte ai sensi dell’articolo 23, comma 7, del decreto legislativo n. 47 del 2020, si rimanda a quanto già osservato in relazione alla lettera b-septies), confermando la necessità che sia fornita una puntuale indicazione circa i capitoli effettivamente incisi dalle riduzioni disposte ai sensi della presente disposizione.
In merito all’utilizzo delle ricorse iscritte ai sensi dell’articolo 5, comma 12, del decreto legislativo n. 102 del 2014, fermo restando quanto già osservato con riferimento alla lettera b-decies), si evidenzia che il sopracitato capitolo 7660, piano gestionale n. 2, dello stato di previsione del Ministero dell’ambiente e della sicurezza energetica presenta, per l’anno in corso, sulla base delle risultanze della banca dati della Ragioneria generale dello Stato, residui di stanziamento, corrispondenti a risorse di conto capitale non ancora impegnate, per un importo di 39.350.693,46 euro. Tanto premesso, si ravvisa l’opportunità di acquisire dal Governo una conferma della ricostruzione sopra riportata, nonché una conferma in merito al fatto che l’utilizzo previsto non pregiudichi impegni di spesa già previsti a legislazione vigente.
In merito alla modalità di copertura finanziaria di cui alla lettera b-sexiesdecies), si fa presente che la disposizione in esame prevede l’utilizzo, in misura pari a 222 milioni di euro per l’anno 2027, 199 milioni di euro per l’anno 2028, 165 milioni di euro per l’anno 2029, 100 milioni di euro per l’anno 2030 e 86 milioni di euro per l’anno 2031 del Fondo per la sistemazione contabile delle partite iscritte al conto sospeso, che - come riportato nel prospetto riepilogativo degli effetti finanziari del decreto-legge n. 42 del 2026, rifuso nel presente provvedimento a seguito dell’approvazione dell’emendamento 8.1000 da parte del Senato della Repubblica - determina effetti di importo pari alla riduzione prevista esclusivamente in termini di saldo netto da finanziare.
In proposito, si evidenzia, preliminarmente, che, a fronte di una riduzione di risorse per un valore complessivo pari a 772 milioni di euro negli anni dal 2027 al 2031, il comma 1, ultimo periodo, dell’articolo in esame dispone un incremento, della stessa autorizzazione di spesa nell’anno 2026, in misura pari a 773 milioni di euro, determinando, di fatto, una sostanziale rimodulazione di risorse tra periodi temporali differenti.
In proposito, si rammenta che il richiamato articolo 1, comma 519, della legge n. 213 del 2023 ha previsto il rifinanziamento, nella misura di 2 miliardi di euro annui per ciascuno degli anni dal 2024 al 2026, del citato Fondo per la sistemazione contabile delle partite iscritte al conto sospeso, le cui risorse risultano iscritte sul capitolo 3035 dello stato di previsione del Ministero dell’economia e delle finanze.
Al riguardo, si ricorda che, ai sensi della predetta disposizione, il Ministro dell’economia e delle finanze è autorizzato a ripartire le risorse del predetto Fondo tra gli stati di previsione dei Ministeri interessati, ovvero, al fine di accelerare l’estinzione delle partite iscritte al conto sospeso, ad assegnare direttamente le medesime risorse, anche in conto residui, all'istituto cui è affidato il servizio di tesoreria dello Stato, il quale provvede alla relativa sistemazione, fornendo al Dipartimento della Ragioneria generale dello Stato del Ministero dell’economia e delle finanze e alla competente amministrazione ogni elemento informativo utile circa le operazioni effettuate ai fini della individuazione e regolazione di ciascuna partita. La disciplina prevede, altresì, che le risorse del suddetto Fondo non utilizzate entro il 31 dicembre di ciascun anno siano conservate in bilancio per essere utilizzate nell'esercizio successivo.
Si fa presente che il predetto capitolo 3035 reca, nell’ambito del vigente bilancio triennale, una dotazione pari a euro 8.081.738.000 per l’anno 2026, euro 1.500.000.000 per l’anno 2027 e euro 2.100.000.000 per l’anno 2028.
Tanto premesso, appare necessario che il Governo confermi che il fondo presenti le necessarie disponibilità per ciascuna delle annualità interessate.
Con riferimento alla modalità di copertura finanziaria di cui alla lettera c), si fa presente che il Fondo per interventi strutturali di politica economica, iscritto sul capitolo 3075 dello stato di previsione del Ministero dell’economia e delle finanze, reca, nell’ambito del vigente bilancio triennale, una dotazione iniziale pari a 857.585.924 euro per l’anno 2026, a 636.875.613 euro per l’anno 2027 e a 1.368.208.924 euro per l’anno 2028.
In proposito, nel rilevare che, sulla base di un’interrogazione alla banca dati della Ragioneria generale dello Stato, sul predetto capitolo, in corrispondenza alla data di pubblicazione del presente decreto-legge è stato accantonato un importo equivalente, per l’anno 2026, alla voce di copertura in esame, si prende atto che, nel corso dell’esame presso il Senato della Repubblica, il Governo ha confermato la disponibilità delle risorse del Fondo anche per gli anni successivi al 2026.
Tanto premesso, non si hanno osservazioni da formulare.
Con riferimento alla modalità di copertura finanziaria di cui alla lettera d), si rammenta che il Fondo per le esigenze indifferibili, iscritto sul capitolo 3076 dello stato di previsione del Ministero dell’economia e delle finanze, presenta una dotazione iniziale di bilancio, nell’ambito del vigente bilancio triennale, pari a 289.704.737 euro per l’anno 2027 e a 174.522.415 euro per l’anno 2028.
In proposito, nel prendere atto che, nel corso dell’esame presso il Senato della Repubblica, il Governo ha confermato la disponibilità delle risorse del Fondo anche per gli anni successivi al 2026, non si hanno osservazioni da formulare
Infine, si fa presente che il comma 3 dell’articolo 18 reca una clausola di invarianza riferita al complesso del provvedimento ai sensi della quale, fermo restando quanto previsto ai commi 1 e 2 del medesimo articolo 18 e agli articoli 2, 5, 6, commi 2-bis, 2-ter e 2-quater, 8, commi da 4-ter a 4-octies, 8-quater, 10, 14, comma 3, 14-ter, 15 e 16, le amministrazioni interessate provvedono alle attività previste dal provvedimento medesimo mediante l’utilizzo delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente e, comunque, senza nuovi o maggiori oneri a carico della finanza pubblica.
Al riguardo non si hanno osservazioni in ordine alla formulazione della predetta clausola.
ARTICOLO 18-bis
Disposizioni inerenti al rientro dal disavanzo sanitario da parte della regione Molise
Normativa vigente. L’articolo 1, comma 381, della legge n. 20 del 2024 autorizza la spesa di 45 milioni di euro per ciascuno degli anni 2025 e 2026 in favore della regione Molise quale contributo per la chiusura delle perdite pregresse del servizio sanitario regionale al 31 dicembre 2023.
Il successivo comma 383, come sostituito dall’articolo 1, comma 871, lettera b), della legge n. 199 del 2025 (legge di bilancio 2026), prevede che:
- entro il 28 febbraio 2026, la struttura commissariale adotti il Programma operativo 2026-2028, di prosecuzione del Piano di rientro sanitario della regione Molise. Il Programma operativo è stato adottato il 26 febbraio 2026;
- entro il 31 marzo 2026, i Tavoli tecnici e i Ministeri affiancanti valutino il predetto Programma operativo, anche con prescrizioni vincolanti per la struttura commissariale da recepire entro i successivi trenta giorni.
A seguito dell'adozione del Programma operativo da parte della struttura commissariale e della positiva valutazione da parte dei Tavoli tecnici e dei Ministeri affiancanti, oltre che del recepimento delle eventuali relative prescrizioni vincolanti, le risorse di cui al comma 381 sono assegnate ed erogate nella misura del 50 per cento entro il termine di sessanta giorni dalla definitiva approvazione del Programma operativo da parte dei suddetti Tavoli tecnici e Ministeri affiancanti.
I commi 383-bis e 383-ter, inseriti dall’articolo 1, comma 871, lettera b), della legge n. 199 del 2025, prevedono inoltre che, entro il 28 febbraio 2026 la regione Molise adotti il piano finalizzato a coprire, entro il 31 dicembre 2027, il disavanzo sanitario residuo (comma 383-bis); viene inoltre previsto che “nel caso di cui al secondo periodo del comma 383”, ossia valutazione positiva del piano e assegnazione del 50 per cento delle risorse, in sede di verifica dell'attuazione del Programma operativo, i Tavoli tecnici e i Ministeri affiancanti verificano il rispetto e l'attuazione di quanto programmato da parte della struttura commissariale, valutando il riconoscimento progressivo delle restanti risorse statali di cui al comma 381.
Restano ferme le ordinarie procedure di copertura degli eventuali disavanzi successivi al 2023 (comma 383-ter).
La norma, introdotta nel corso dell’esame al Senato, con la sostituzione del secondo periodo del comma 383 dell’articolo 1 della legge n. 207 del 2024, prevede che il contributo per il ripiano del disavanzo della regione Molise fino al 2023, pari a 45 milioni di euro per ciascuno degli anni 2025 e 2026, sia assegnato ed erogato, in anticipazione, nella misura del 20 per cento, prima della positiva valutazione del Programma Operativo da parte dei Tavoli tecnici e dei Ministeri affiancanti, oltre che del recepimento delle eventuali relative prescrizioni vincolanti.
Si ricorda che, a legislazione vigente, il 50 per cento del contributo è assegnato ed erogato a seguito dell'adozione del Programma operativo da parte della struttura commissariale e della positiva valutazione da parte dei Tavoli tecnici e dei Ministeri affiancanti oltre che del recepimento delle eventuali relative prescrizioni vincolanti.
Le norme prevedono, inoltre, che il 30 per cento delle risorse per il ripiano del disavanzo del Molise fino al 2023 sono assegnate ed erogate entro il termine di sessanta giorni dalla definitiva approvazione del Programma operativo da parte dei suddetti Tavoli tecnici e Ministeri affiancanti [comma 1, lettera a)].
Con una novella all’articolo 1, comma 383-bis, della legge n. 207 del 2024, viene inoltre differito dal 31 dicembre 2027 al 31 dicembre 2028 il termine – al quale deve conformarsi il Piano della regione adottato ai sensi del citato comma 383-bis – per il completamento della copertura del disavanzo sanitario residuo, relativo al 31 dicembre 2023 [comma 1, lettera b)].
La norma, introdotta nel corso dell’esame al Senato, non è corredata di relazione tecnica.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame, introdotta dal Senato, modifica la disciplina sul rientro dal disavanzo sanitario da parte della regione Molise, prevedendo che la prima quota, pari al 50 per cento, delle risorse statali già stanziate quale contributo per la chiusura delle perdite pregresse del Servizio sanitario della suddetta regione al 31 dicembre 2023 sia erogata in due fasi:
- la prima erogazione, pari al 20 per cento, a seguito dell’adozione del Programma operativo;
- la seconda erogazione, pari al restante 30 per cento, a seguito della valutazione positiva del Programma operativo da parte dei Tavoli tecnici e Ministeri affiancanti.
Si ricorda che, a legislazione vigente, il primo 50 per cento del contributo è assegnato ed erogato a seguito dell'adozione del Programma operativo da parte della struttura commissariale e della positiva valutazione da parte dei Tavoli tecnici e dei Ministeri affiancanti oltre che del recepimento delle eventuali relative prescrizioni vincolanti.
Le norme prevedono, inoltre, il differimento dal 31 dicembre 2027 al 31 dicembre 2028 del termine per il completamento della copertura del disavanzo sanitario residuo, relativo al 31 dicembre 2023.
In proposito, appare opportuno acquisire informazioni da parte del Governo sugli eventuali effetti derivanti dalle disposizioni in esame sui tendenziali di finanza pubblica, al fine di escludere che possa determinarsi un peggioramento di questi ultimi in conseguenza della potenziale accelerazione delle dinamiche di spesa.
