Informazioni sul provvedimento
| A.C. |
2890 |
| Titolo: |
Conversione in legge, con modificazioni, del decreto-legge 18 marzo 2026, n. 33, recante disposizioni urgenti in materia di prezzi petroliferi connessi alle crisi dei mercati internazionali |
| Iniziativa: |
governativa |
| Iter al Senato: |
sì |
| Relazione tecnica (RT): |
presente |
| Relatore per la Commissione di merito: |
Centemero (LEGA) |
| Commissione competente: |
VI (Finanze) |
PREMESSA
Il disegno di legge, approvato con modificazioni dal Senato, dispone la conversione del decreto-legge n. 33 del 2026, recante disposizioni urgenti in materia di prezzi petroliferi connessi alle crisi dei mercati internazionali.
Il testo iniziale del provvedimento, corredato di relazione tecnica e di prospetto riepilogativo degli effetti finanziari, è stato già esaminato dalla 5a Commissione (Bilancio) del Senato, che ha espresso parere favorevole con condizioni. Le condizioni sono state recepite dalla Commissione di merito con modifiche all’articolo 5, alla cui scheda di rinvia.
In proposito, si rammenta che nel corso dell’esame presso la Commissione Bilancio del Senato è stato evidenziato, con riferimento all'articolo 5, comma 2, che alla copertura degli oneri del decreto-legge si provvede, per un importo complessivo di 527,4 milioni di euro per l'anno 2026, mediante la riduzione degli stanziamenti di competenza e cassa dei Ministeri indicati nell'Allegato 1. Detto Allegato reca la mera indicazione dell'importo complessivo della riduzione prevista per il 2026 per gli stati di previsione di ciascun Ministero iscritti nel bilancio di previsione 2026-2028, senza fornire informazioni né sulle autorizzazioni di spesa interessate dalla diminuzione né sui capitoli di riferimento delle corrispondenti autorizzazioni legislative. La Commissione ha evidenziato che la disposizione non appare conformarsi a quanto stabilito dall'articolo 17, comma 1, lettera b), della legge di contabilità e finanza pubblica, secondo cui alla copertura di nuovi o maggiori oneri di spesa si può provvedere mediante riduzione degli stanziamenti relativi a precedenti autorizzazioni legislative di spesa.
Pertanto, sono state apportate modifiche all’articolo 5 ed è stato sostituito l’allegato 1 con un nuovo allegato contenente le riduzioni apportate, nell’ambito di ciascuno stato di previsione, alle missioni e ai programmi di spesa, con l’indicazione della parte di fattore legislativo da ridurre. Il Governo ha concordato sulla sostituzione del predetto allegato, che viene integrato con il riferimento alle missioni e ai programmi, come individuate d'accordo con le competenti Amministrazioni.
Nel corso dell’esame presso la Commissione Bilancio del Senato, il Governo ha depositato una Nota di risposta ai rilievi emersi durante la discussione.
Il testo iniziale del decreto-legge è corredato di relazione tecnica, cui è allegato il prospetto riepilogativo degli effetti finanziari, che risulta ancora in parte utilizzabile ai fini della verifica delle quantificazioni.
Durante l’esame al Senato, gli emendamenti approvati non erano corredati di relazione tecnica.
Al momento della predisposizione del presente dossier non è stata trasmessa la relazione tecnica aggiornata alle modifiche apportate dal Senato.
Si esaminano, di seguito, le disposizioni considerate dalla relazione tecnica e dalla documentazione tecnica pervenuta nonché le altre disposizioni che presentano profili di carattere finanziario.
VERIFICA DELLE QUANTIFICAZIONI
ARTICOLO 1
Prevenzione e contrasto alle manovre speculative sui carburanti
Le norme introducono, per tre mesi dall’entrata in vigore del decreto-legge, un regime di trasparenza obbligatoria dei prezzi di vendita dei carburanti, imponendo comunicazioni giornaliere e vietando rincari infragiornalieri, rispetto ai prezzi risultanti da tali comunicazioni (commi 1, 2 e 6).
In particolare, le norme stabiliscono quanto segue:
- le società petrolifere o i soggetti giuridici che assicurano l’approvvigionamento della rete di vendita dei carburanti per autotrazione per uso civile comunicano giornalmente agli esercenti i prezzi consigliati di vendita ai clienti finali ovvero previsti per la propria rete di distribuzione e vendita, curandone la pubblicazione con adeguata evidenza sui propri siti internet e li trasmettono al Garante per la sorveglianza dei prezzi e al Garante della concorrenza e del mercato (AGCM) ai fini del monitoraggio della filiera e delle valutazioni di competenza relative al corretto funzionamento del mercato. In caso di violazione di tali obblighi, si applica una sanzione pari allo 0,1 per cento del fatturato giornaliero (comma 1);
- i prezzi comunicati dagli esercenti ai sensi dell’articolo 1 del decreto-legge n. 5 del 2023 (recante “Disposizioni in materia di bonus carburante e di trasparenza e controllo del prezzo di vendita al pubblico di carburante per autotrazione”) non possono essere variati in aumento nell’arco della giornata in cui è stata effettuata la comunicazione (comma 2);
- le disposizioni in esame di cui ai commi 1 e 2 si applicano per un periodo di 3 mesi (comma 6).
Le norme, inoltre, affidano al Garante per la sorveglianza dei prezzi, con l’ausilio operativo della Guardia di finanza, il compito di monitorare l’intera filiera per individuare e reprimere tempestivamente eventuali manovre speculative. In particolare si dispone quanto segue:
- il Ministero delle imprese e del made in Italy – Garante per la sorveglianza dei prezzi istituisce uno speciale regime di controllo dei fenomeni distorsivi lungo la filiera di approvvigionamento e distribuzione dei carburanti al fine dell’immediata rilevazione, previa individuazione di indici di anomalia, dell’andamento dei prezzi al consumo in rapporto alla variazione dei prezzi delle materie prime e raffinate sui mercati internazionali. Il Garante per la sorveglianza dei prezzi, sulla base del monitoraggio dell’andamento del prezzo alla pompa, se rileva un anomalo e repentino incremento dei prezzi rispetto alle quotazioni internazionali di riferimento, comunica alla Guardia di finanza il dettaglio degli operatori della distribuzione e delle relative compagnie petrolifere, presso i quali accertare e verificare, sulla base della documentazione contabile disponibile, le eventuali anomalie sui costi e prezzi giornalieri di acquisto del carburante e, risalendo lungo la filiera, il costo giornaliero di acquisto del greggio e dei prodotti raffinati da parte del titolare dell’autorizzazione petrolifera sui mercati di riferimento (comma 3);
- le risultanze degli accertamenti della Guardia di finanza sono immediatamente trasmesse anche al Garante per la sorveglianza dei prezzi per l’applicazione delle disposizioni di cui all’articolo 2, comma 199-quinquies, della legge n. 244 del 2007 e all’Autorità garante della concorrenza e del mercato (AGCM) per l’eventuale avvio dei procedimenti sanzionatori di competenza previsti dalle vigenti disposizioni (comma 4);
Si rammenta che l’articolo 2, comma 199-quinquies della legge n. 244 del 2007 prevede che, qualora dalle analisi condotte in seno alla Commissione di allerta rapida di sorveglianza dei prezzi, di cui al precedente comma 199-bis, o dalle indagini conoscitive emergano fenomeni speculativi lungo la filiera di origine e produzione, ingrosso e distribuzione, nonché vendita e consumo, il Garante riferisce gli esiti delle attività al Ministro delle imprese e del made in Italy che ne informa, ove necessario, il Governo per l'adozione di adeguate misure correttive o di ogni altra iniziativa ritenuta opportuna.
- il Garante per la sorveglianza dei prezzi trasmette entro due giorni all’Autorità giudiziaria le risultanze istruttorie di cui al comma 3, corredate di un rapporto, anche al fine di verificare la sussistenza del reato di «manovre speculative su merci», di cui all’articolo 501-bis del codice penale (comma 5).
Il prospetto riepilogativo non considera le norme.
La relazione tecnica, riferita al testo originario del provvedimento, afferma che le disposizioni in esame hanno carattere procedurale e che all’attuazione delle stesse le amministrazioni interessate provvederanno nell’ambito delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente e, comunque, senza nuovi o maggiori oneri per la finanza pubblica.
In merito ai profili di quantificazione, si rileva preliminarmente che le norme in esame introducono, per tre mesi dall’entrata in vigore del decreto-legge, un regime di trasparenza obbligatoria dei prezzi di vendita dei carburanti, imponendo comunicazioni giornaliere e vietando rincari infragiornalieri, rispetto ai prezzi risultanti da tali comunicazioni (commi 1, 2 e 6). Le norme, inoltre, affidano al Garante per la sorveglianza dei prezzi, con l’ausilio operativo della Guardia di finanza, il compito di monitorare l’intera filiera per individuare e reprimere tempestivamente eventuali manovre speculative (commi 3, 4 e 5).
La relazione tecnica, riferita al testo originario del provvedimento, afferma che le disposizioni in esame hanno carattere procedurale e che all’attuazione delle stesse le amministrazioni interessate provvederanno nell’ambito delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente e, comunque, senza nuovi o maggiori oneri per la finanza pubblica.
Al riguardo, non si hanno osservazioni da formulare.
ARTICOLO 2
Misure in materia di accise
Normativa previgente. L’articolo 1, comma 129, della legge n. 199 del 2025 (legge di bilancio 2026) ha parificato le aliquote dell’accisa sulla benzina e sul gasolio impiegato come carburante, portandole entrambe a 672,90 euro per 1.000 litri. In particolare, le norme sono intervenute sull’articolo 3 del decreto legislativo n. 43 del 2025, prevedendo, a decorrere dal 1° gennaio 2026, una riduzione dell’accisa sulla benzina di 4,05 centesimi di euro per litro e un corrispondente aumento dell’accisa sul gasolio impiegato come carburante. L’aliquota dell’accisa sul GPL ammonta invece a 267,77 euro per 1.000 kg.
Successivamente, il decreto interministeriale 18 marzo 2026 (“Rideterminazione temporanea delle aliquote di accisa”) ha previsto una riduzione delle accise per 5 giorni decorrenti dalla data di pubblicazione del medesimo decreto (ossia dal 19 marzo 2026 al 23 marzo 2026) con importi pari a:
- benzina: 622,90 euro per mille litri;
- oli da gas o gasolio usato come carburante: 622,90 euro per mille litri;
- gas di petrolio liquefatti (GPL) usati come carburanti: 242,77 euro per mille chilogrammi.
Lo stesso decreto ha previsto una copertura, per un importo pari a 27, 3 milioni di euro, del maggior gettito conseguito nel periodo dal 1° al 28 febbraio 2026 pari a 30,2 milioni di euro in relazione ai versamenti periodici dell’imposta sul valore aggiunto.
Le norme rideterminano le aliquote di accisa sulla benzina, sul gasolio impiegato come carburante e sui gas di petrolio liquefatti (GPL) usati come carburanti, per un periodo di venti giorni a decorrere dal 19 marzo 2026 (giorno successivo alla pubblicazione del decreto in esame in Gazzetta Ufficiale) e fino al 7 aprile 2026 (ventesimo giorno successivo) nelle seguenti misure:
- benzina: 472,90 euro per 1000 litri [comma 1, lettera a)];
- oli da gas o gasolio usato come carburante: 472,90 euro per 1000 litri [comma 1, lettera b)];
- gas di petrolio liquefatti (GPL) usati come carburanti: 167,77 euro per mille chilogrammi [comma 1, lettera c)].
Agli oneri derivanti dalle norme in esame, valutati in 417,4 milioni di euro per l’anno 2026 e in 6,1 milioni di euro nell’anno 2028, si provvede ai sensi del successivo articolo 5.
Si evidenzia che l’articolo 8-bis del decreto-legge n. 38 del 2026 (recante disposizioni urgenti in materia fiscale ed economica, in corso di conversione al Senato, A.S. 1852) conferma la riduzione delle accise per il periodo dall’8 aprile al 1° maggio 2026 nelle medesime misure. In aggiunta rispetto a quanto previsto dal provvedimento in esame, il citato articolo 8-bis prevede l’azzeramento dell’aliquota di accisa sul gas naturale (metano) usato come carburante, nonché la rideterminazione dell’accisa applicata ai gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e al biodiesel, immessi in consumo tal quali per essere impiegati come carburanti, che soddisfano le condizioni previste dal regolamento (UE) n. 651/2014.
Il prospetto riepilogativo ascrive alle norme i seguenti effetti sui saldi di finanza pubblica.
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
| Minori entrate tributarie |
|
| Riduzione accise carburanti - Accise |
408,4 |
|
|
|
408,4 |
|
|
|
408,4 |
|
|
|
| Riduzione accise carburanti - IVA |
67,9 |
|
|
|
67,9 |
|
|
|
67,9 |
|
|
|
| Riduzione accise carburanti - IRES |
|
|
4,8 |
|
|
|
4,8 |
|
|
|
4,8 |
|
| Riduzione accise carburanti - IRAP |
|
|
|
|
|
|
1,3 |
|
|
|
1,3 |
|
| Maggiori entrate tributarie |
|
| Riduzione accise carburanti - IRES |
|
11,0 |
|
|
|
11,0 |
|
|
|
11,0 |
|
|
| Riduzione accise carburanti - IRAP |
|
|
|
|
|
2,9 |
|
|
|
2,9 |
|
|
| Minori spese correnti |
|
| Riduzione accise carburanti - IRAP |
|
2,9 |
|
|
|
|
|
|
|
|
|
|
| Riduzione accise carburanti – Credito d’imposta |
58,9 |
1,6 |
|
|
58,9 |
1,6 |
|
|
58,9 |
1,6 |
|
|
| Maggiori spese correnti |
|
| Riduzione accise carburanti - IRAP |
|
|
1,3 |
|
|
|
|
|
|
|
|
|
La relazione tecnica, riferita al testo originario del provvedimento, afferma che nella rideterminazione dell’aliquota dell’accisa, rispettivamente, per la benzina e per il gasolio usato come carburante nella misura di 472,90 euro per 1000 litri e per il gas di petrolio liquefatti (GPL) usati come carburanti nella misura di 167,77 euro per mille chilogrammi, disposta dal presente articolo, si è tenuto conto dell’effetto della riduzione dell’accisa conseguente al verificarsi, con riferimento al mese di febbraio 2026, delle condizioni di cui all’articolo 1, comma 291, della legge 24 dicembre 2007, n. 244, che ha consentito l’adozione, contestualmente al presente provvedimento, del decreto interministeriale del 18 marzo 2026 previsto dal comma 290 del medesimo articolo, con compensazione sulle maggiori entrate IVA determinate per il medesimo periodo.
La relazione tecnica precisa che la stima degli effetti finanziari della disposizione, ai fini dell’individuazione della copertura finanziaria da reperire nell’ambito del presente provvedimento, è stata elaborata a partire dai più recenti dati di consumo di gasolio motori e benzina pubblicati dal Ministero dell’ambiente e della sicurezza energetica nella sezione “Statistiche energetiche e minerarie – Consumi petroliferi”, riproporzionate per tener conto del periodo di applicazione della disposizione. Tali consumi, originariamente espressi in tonnellate, sono stati convertiti in litri e sui consumi così ottenuti sono state applicate le variazioni di aliquota previste dalla disposizione. La stima incorpora l’elasticità di breve periodo della domanda rispetto al prezzo alla pompa, tenendo conto della variazione dei consumi all’aumentare o al ridursi dell’aliquota di accisa e, conseguentemente, del prezzo alla pompa.
Per quanto riguarda la componente di prezzo alla pompa legata all’evoluzione del prezzo industriale, la relazione tecnica precisa che la stima si basa sulle proiezioni di breve termine sull’andamento del prezzo del petrolio, includendo nella stessa gli effetti di cassa derivanti dai rimborsi per il gasolio commerciale e per i taxi, riportati nella voce “crediti d’imposta” della tabella degli effetti complessivi. In tali casi, la variazione dell’aliquota ordinaria genera un effetto di cassa legato esclusivamente al disallineamento temporale tra il momento del versamento dell’accisa piena e il momento del rimborso della differenza rispetto all’accisa agevolata. La stima considera – continua la relazione tecnica – anche gli effetti sull’IVA dovuta sull’accisa e la deducibilità dell’accisa dalle imposte dirette.
La relazione tecnica espone una tabella, che si riporta di seguito, contenente la stima degli effetti di gettito complessivi derivanti dalla disposizione. Nell’ultima riga della tabella sono riportati gli effetti finanziari complessivi al netto della quota relativa alle compartecipazioni al gettito dei tributi erariali interessati dalle disposizioni di spettanza delle Regioni a statuto speciale e delle Province autonome, stimata tenendo conto anche dei decimi di compartecipazione da attribuire alle singole Autonomie.
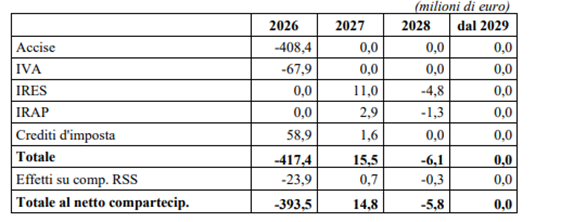
Il Governo, nella Nota depositata presso la Commissione Bilancio del Senato, ha precisato quanto segue.
La Nota evidenzia che la stima è stata prodotta considerando una riduzione di 15 centesimi di euro al litro per 5 giorni (intervento complementare alla riduzione di 5 centesimi di euro al litro per 5 giorni prevista dal decreto interministeriale) e una riduzione di 20 centesimi di euro al litro per 15 giorni.
Con riferimento alla riduzione di 20 centesimi per 15 giorni, la stima è stata condotta a partire dai consumi medi di benzina, gasolio e GPL del mese di aprile 2025 (dato sostanzialmente in linea anche con i consumi di marzo 2025), riparametrati per il numero di giorni di riduzione dell’accisa. Al netto dei consumi che beneficiano delle agevolazioni in materia di accisa – di cui si specificherà subito dopo –, i consumi di gasolio e benzina sono risultati rispettivamente pari a circa 1,8 miliardi e 1 miliardo di litri nel mese di aprile 2025 (fonte: Ministero dell’ambiente e della sicurezza energetica).
Come previsto dal modello accise del Dipartimento Finanze del Ministero dell’economia e delle finanze, a partire dai consumi registrati a consuntivo sono stati stimati i consumi baseline, ossia i consumi che si sarebbero registrati nel mese di aprile 2026 a legislazione vigente – tenuto conto dei parametri macroeconomici registrati nel 2026 (prezzo del Brent, tasso di cambio, deflatore del PIL, prezzi alla pompa) e tenuto conto, altresì, di una minima elasticità di breve periodo, come rilevato nella relazione tecnica – riparametrati per il periodo di vigenza della misura (pari a 15 giorni). Si ottiene così una base imponibile pari a 898.442 migliaia di litri per il gasolio e 487.929 migliaia di litri per la benzina.
Sempre come previsto dal modello accise, a partire dai consumi baseline sono stimati i consumi tenuto conto dello scenario di policy, ossia i consumi stimati per il periodo di vigenza della misura al netto della variazione del prezzo alla pompa riconducibile alla variazione dell’accisa e dell’elasticità di breve periodo dei consumi alle variazioni di prezzo. Si ottiene così una base imponibile stimata pari a 946.183 migliaia di litri per il gasolio e 505.667 migliaia di litri per la benzina. Applicando a tali consumi la differenza tra l’accisa vigente e l’accisa ridotta (672,9 euro/mille litri – 472,9 euro/mille litri = 200 euro/mille litri), si ottiene la differenza di gettito da accisa su gasolio e benzina (considerati, si ripete, al netto dei consumi agevolati), pari a -180,6 milioni di euro per il gasolio e a 89 milioni di euro per la benzina (complessivamente -269,6 milioni di euro di gettito da accisa su gasolio e benzina). A tale importo va aggiunta la perdita di gettito da accisa riconducibile all’agevolazione per il gasolio agricolo e a quella per il gasolio impiegato nei motori fissi.
Poiché il gasolio agricolo presenta un’aliquota ridotta pari al 22 per cento dell’aliquota di 617,4 euro/mille litri, la riduzione dell’aliquota ordinaria per il gasolio implica che l’aliquota ridotta si applicherà, per il periodo di vigenza della misura, a 472,9 euro/mille litri anziché a 617,4 euro/mille litri. Il medesimo discorso vale per la benzina uso agricolo (invero poco utilizzata) e per il gasolio impiegato nei motori fissi. La differenza di gettito riconducibile a tali due agevolazioni è pari a -3,1 milioni di euro con riferimento all’agricoltura e a – 512 mila euro nel caso dei motori fissi. A tali importi si aggiunge una perdita di gettito di circa -0,5 milioni di euro riconducibile complessivamente all’impatto che la variazione dell’aliquota ordinaria di accisa ha sulle seguenti agevolazioni: forze armate, ambulanze.
Come rilevato nella relazione tecnica, sono inclusi nella stima gli effetti di cassa derivanti dai rimborsi per il gasolio commerciale e per i taxi, riportati nella voce “crediti d’imposta” della tabella degli effetti complessivi. In tali casi, la variazione dell’aliquota ordinaria genera un effetto di cassa legato esclusivamente al disallineamento temporale tra il momento del versamento dell’accisa piena e il momento del rimborso della differenza rispetto all’accisa agevolata. Tale importo è riflesso in una variazione in negativo di 49 milioni di euro contenuta nel rigo “accisa” (maggior accisa pagata al momento del rifornimento), che trova corrispondenza nella uguale variazione positiva nel rigo “crediti d’imposta” (minore rimborso erogato dallo Stato in capo ai beneficiari di tali agevolazioni) che, in questo caso, avviene nel medesimo anno.
La Nota afferma, inoltre, che nella stima è stata considerata la riduzione di accisa applicata al GPL per autotrazione, la cui base imponibile nel periodo di riferimento è pari a circa 54 mila tonnellate a cui, applicata la variazione di aliquota di accisa, si ottiene una variazione di gettito da accisa di 5,5 milioni di euro.
Gli effetti finanziari in termini di IVA sono stati stimati applicando l’aliquota del 22 per cento alla sola quota di consumi dei soggetti che non detraggono l’IVA. Gli effetti sulle imposte dirette sono stati calcolati considerando un’aliquota media IRES del 16 per cento e un’aliquota media IRAP del 4 per cento circa. A tali effetti vanno aggiunti – precisa la Nota – quelli relativi al calcolo della riduzione dell’accisa di 15 centesimi per 5 giorni, stimati seguendo il medesimo approccio appena descritto.
In merito ai profili di quantificazione, le norme rideterminano le aliquote di accisa sulla benzina, sul gasolio impiegato come carburante e sui gas di petrolio liquefatti (GPL) usati come carburanti, per un periodo di venti giorni a decorrere dal 19 marzo 2026 (giorno successivo alla pubblicazione del decreto in esame in Gazzetta Ufficiale) e fino al 7 aprile 2026 (ventesimo giorno successivo) nelle seguenti misure:
- benzina: 472,90 euro per 1000 litri (da 672,90 euro per 1.000 litri) [comma 1, lettera a)];
- oli da gas o gasolio usato come carburante: 472,90 euro per 1000 litri (da 672,90 euro per 1.000 litri) [comma 1, lettera b)];
- gas di petrolio liquefatti (GPL) usati come carburanti: 167,77 euro per mille chilogrammi (da 267,77 per mille chilogrammi) [comma 1, lettera c)].
Ai relativi oneri, valutati in 417,4 milioni di euro per l’anno 2026 e in 6,1 milioni di euro nell’anno 2028, si provvede ai sensi del successivo articolo 5.
Si evidenzia che l’articolo 8-bis del decreto-legge n. 38 del 27 marzo 2026 (recante disposizioni urgenti in materia fiscale ed economica, in corso di conversione al Senato, A.S. 1852) conferma la riduzione delle accise per il periodo dall’8 aprile al 1° maggio 2026 nelle medesime misure. In aggiunta rispetto a quanto previsto dal provvedimento in esame, il citato articolo 8-bis prevede l’azzeramento dell’aliquota di accisa sul gas naturale (metano) usato come carburante, nonché la rideterminazione dell’accisa applicata ai gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e al biodiesel, immessi in consumo tal quali per essere impiegati come carburanti, che soddisfano le condizioni previste dal regolamento (UE) n. 651/2014.
La relazione tecnica e la Nota del Governo depositata presso la Commissione Bilancio del Senato descrivono il procedimento di stima e forniscono i dati di consumo considerati nella quantificazione degli effetti finanziari della disposizione. La stima degli effetti finanziari è stata condotta tramite l’utilizzo del modello accise del Dipartimento Finanze del Ministero dell’economia e delle finanze.
Al riguardo, si osserva che, sulla base dei dati forniti dalla relazione tecnica e dalla Nota, è stato possibile ricostruire solo alcuni degli effetti principali connessi alla riduzione delle accise. In particolare, non sono stati forniti dati ed elementi necessari alla stima degli effetti relativi ad alcuni settori agevolati, quali ad esempio il settore agricolo, le forze armate e le ambulanze. Inoltre, non è stato possibile verificare in modo puntuale le minori e maggiori entrate e le maggiori e minori spese derivanti dalle variazioni del gettito dell’accisa, dell’IVA, dell’IRES e dell’IRAP, in quanto non sono stati forniti dati più puntuali in merito:
- alla quota dei soggetti che non detraggono l’IVA e i cui consumi dovrebbero determinare una riduzione del gettito dell’imposta medesima;
- ai soggetti che sono tenuti al versamento dell’IRES e dell’IRAP e che, per effetto dalla riduzione dell’accisa, dovrebbero vedere ampliate le loro basi imponibili, con conseguenti maggiori entrate nell’esercizio 2027 e minori entrate nell’esercizio 2028, come risulta dal prospetto riepilogativo degli effetti finanziari, presumibilmente per effetto del meccanismo saldo-acconto;
- agli effetti, in termini di minori spese negli esercizi 2026 e 2027, derivanti dai rimborsi per il gasolio commerciale e per i taxi (presumibilmente dovuti ai minori crediti da compensare), come conseguenza dei minori esborsi cui sono tenuti i medesimi soggetti all’atto dell’acquisto, per altro non evidenziati separatamente come minori entrate nel prospetto riepilogativo degli effetti finanziari.
Pertanto, ai fini di una compiuta valutazione degli effetti finanziari scontati dalla relazione tecnica, andrebbero acquisiti i dati e gli elementi sopra richiamati alla base della stima, anche in considerazione del fatto che gli effetti positivi sono utilizzati come copertura ai sensi del successivo articolo 5 (crf. infra).
ARTICOLO 3
Misure in favore dell’autotrasporto
Le norme riconoscono un contributo straordinario, sotto forma di credito di imposta, alle imprese aventi sede legale o stabile organizzazione in Italia esercenti le attività di trasporto indicate all’articolo 24-ter, comma 2, lettera a), del testo unico sulle accise, di cui al decreto legislativo n. 504 del 1995, al fine di mitigare gli effetti economici derivanti dall’aumento eccezionale del prezzo del gasolio utilizzato come carburante.
Le attività indicate al citato articolo 24-ter, comma 2, lettera a), sono le attività di trasporto di merci con veicoli di massa massima complessiva pari o superiore a 7,5 tonnellate, esercitate da:
- persone fisiche o giuridiche iscritte nell'albo nazionale degli autotrasportatori di cose per conto di terzi;
- persone fisiche o giuridiche munite della licenza di esercizio dell'autotrasporto di cose in conto proprio e iscritte nell'elenco appositamente istituito;
- imprese stabilite in altri Stati membri dell'Unione europea, in possesso dei requisiti previsti dalla disciplina dell'Unione europea per l'esercizio della professione di trasportatore di merci su strada.
In base al predetto articolo 24-ter, il gasolio commerciale usato come carburante per tali attività è assoggettato ad aliquota di accisa agevolata, ad eccezione dei veicoli di categoria euro 4 o inferiore.
Il contributo è commisurato alla maggiore spesa sostenuta in ciascuno dei mesi di marzo, aprile e maggio del 2026, rispetto al prezzo del mese di febbraio dello stesso anno, come rilevato dal Ministero dell’ambiente e della sicurezza energetica, è concesso nel limite massimo di 100 milioni di euro per l’anno 2026 ed è attributo alle condizioni e con le modalità previste dal decreto di cui al comma 3 (comma 1).
Il credito d’imposta di cui al comma 1 è utilizzabile, entro il 31 dicembre 2026, esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo n. 241 del 1997, che disciplina il sistema di versamento unitario delle imposte, dei contributi dovuti all'INPS e delle altre somme a favore dello Stato, delle regioni e degli enti previdenziali, con eventuale compensazione dei crediti.
In aggiunta, la norma precisa che non trovano applicazione i seguenti limiti:
- il limite annuale di 250 mila euro applicabile per l’utilizzo dei crediti d’imposta derivanti da agevolazioni concesse alle imprese ed indicati nel quadro RU della dichiarazione dei redditi (articolo 1, comma 53, della legge n. 244 del 2007);
- il limite annuale di 2 milioni di euro all’utilizzo in compensazione dei crediti di imposta e dei contributi compensabili ovvero rimborsabili ai soggetti intestatari di conto fiscale (articolo 34 della legge n. 388 del 2000).
Inoltre, la norma precisa che il provento riconducibile al credito d’imposta:
- non concorre alla formazione del reddito d’impresa (ai fini IRES ed IRPEF);
- non concorre alla formazione della base imponibile dell’IRAP;
- non rileva ai fini del rapporto di deducibilità degli interessi passivi dal reddito d’impresa, di cui all’articolo 61 del Testo unico delle imposte sui redditi (TUIR) (ossia, il rapporto tra l’ammontare dei ricavi e altri proventi che concorrono a formare il reddito d’impresa - o che non vi concorrono in quanto esclusi - e l’ammontare complessivo di tutti i ricavi e proventi);
- non rileva ai fini del rapporto di deducibilità delle spese e gli altri componenti negativi, diversi dagli interessi passivi, che si riferiscono indistintamente ad attività o beni produttivi di proventi computabili e a quelli non computabili nel reddito imponibile (IRES), di cui all’articolo 109, comma 5, del TUIR (ossia, il rapporto tra l’ammontare dei ricavi e altri proventi che concorrono a formare il reddito d’impresa - o che non vi concorrono in quanto esclusi - e l’ammontare complessivo di tutti i ricavi e proventi).
Il credito d’imposta è cumulabile con altre agevolazioni che abbiano ad oggetto i medesimi costi, a condizione che tale cumulo, tenuto conto anche della non concorrenza alla formazione del reddito e della base imponibile dell’imposta regionale sulle attività produttive, non porti al superamento del costo sostenuto (comma 2).
Con decreto del Ministero delle infrastrutture e dei trasporti, adottato entro 30 giorni dall’entrata in vigore del provvedimento in esame di concerto con il Ministero dell’economia e delle finanze e con il Ministero dell’ambiente e della sicurezza energetica sono definiti i criteri e le modalità di attuazione delle disposizioni di cui al comma 1, con particolare riguardo alla verifica delle condizioni di cui al suddetto comma, alle procedure di concessione del contributo sottoforma di credito d’imposta, anche ai fini del rispetto dei limiti di spesa previsti, nonché alla documentazione richiesta, alle condizioni di revoca e all’effettuazione dei controlli (comma 3).
Le disposizioni dell’articolo in esame si applicano nel rispetto della normativa europea in materia di aiuti di Stato. Ai relativi adempimenti provvede il Ministero delle infrastrutture e dei trasporti (comma 4).
Agli oneri derivanti dai commi da 1 a 4, pari a 100 milioni di euro per l’anno 2026 si provvede ai sensi dell’articolo 5, recante le norme di copertura finanziaria (comma 5).
Le norme prevedono infine che, in considerazione dell’andamento delle sensibili oscillazioni del prezzo dei carburanti, a decorrere dalla data di entrata in vigore del decreto in esame e fino al 30 giugno 2026, l’aggiornamento dei valori indicativi di riferimento dei costi di esercizio delle imprese di autotrasporto di cui all’articolo 1, comma 250 della legge n. 190 del 2014, con riferimento alla sola componente riferita al costo del gasolio, avviene con cadenza mensile (comma 6).
Con riferimento questa ultima disposizione, la relazione illustrativa chiarisce che la disciplina di cui l’articolo 1, comma 250, della legge n. 190 del 2014 prevede la pubblicazione, a opera del Ministero delle infrastrutture e dei trasporti, dei valori indicativi di riferimento dei costi di esercizio delle imprese di autotrasporto, tenuto anche conto delle rilevazioni effettuate mensilmente dal Ministero dello sviluppo economico sul prezzo medio del gasolio per autotrazione. Tali costi di esercizio sono pubblicati in forma di tabelle, come desunte da uno studio commissionato dal Comitato Centrale dell’Albo dell’autotrasporto, in riferimento alle 4 classi di peso dei veicoli individuate. Tale pubblicazione, aggiornata trimestralmente nel sito internet dell’Amministrazione, ha una rilevante valenza per il settore dell’autotrasporto di merci, essendo finalizzata a consentire alle imprese di autotrasporto di merci la definizione del giusto corrispettivo per le prestazioni di trasporto, in ossequio a quanto previsto dall’articolo 83-bis, comma 4, del decreto-legge n. 112 del 2008. In considerazione delle sensibili oscillazioni del prezzo dei carburanti connesse alle tensioni geopolitiche con effetti sull’aumento dei costi dell’energia, la disposizione – prosegue la relazione illustrativa – è volta a consentire, a decorrere dalla data di entrata in vigore del provvedimento in esame e fino al 30 giugno 2026, un adeguamento più frequente della componente del costo del gasolio.
Il prospetto riepilogativo, riferito al testo originario del provvedimento, ascrive alle norme i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese correnti |
|
| Contributo straordinario, sotto forma di credito d'imposta (commisurato alla maggiore spesa sostenuta in ciascuno dei mesi di marzo, aprile e maggio rispetto al prezzo del mese di febbraio), a favore delle imprese esercenti le attività di trasporto di cui all'art. 24-ter, c. 2, lett. a) del D. Lgs. 504/1995, aventi sede legale o stabile organizzazione in Italia (comma 1) |
100,0 |
|
|
100,0 |
|
|
100,0 |
|
|
La relazione tecnica, riferita al testo originario del provvedimento, si limita a ribadire il contenuto delle norme.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame riconosce alle imprese operanti nel settore dell’autotrasporto un contributo straordinario, sotto forma di credito d’imposta, commisurato alla maggiore spesa sostenuta per il gasolio come carburante, entro limite massimo di 100 milioni di euro per l’anno 2026, precisandone i rapporti, in termini di cumulabilità, con altre forme di agevolazione fiscale, nonché altri aspetti relativi alla disciplina fiscale concernente i proventi riconducibili al credito d’imposta medesimo. Le predette disposizioni si applicano nel rispetto della normativa europea in materia di aiuti di Stato. Ai relativi adempimenti provvede il Ministero delle infrastrutture e dei trasporti. Si prevede, infine, che alla copertura dei relativi oneri si provveda con le modalità stabilite al successivo articolo 5 (cfr. infra) [commi da 1 a 5].
In proposito, non si formulano osservazioni, considerato che l’agevolazione fiscale è concessa nell’ambito di un limite di spesa e che la norma demanda a un decreto ministeriale la definizione di criteri e modalità di attuazione della misura, con particolare riguardo alla verifica delle condizioni di accesso al credito d’imposta, anche ai fini del rispetto del limite di spesa previsto.
Le norme prevedono, infine, che, dal 19 marzo al 30 giugno 2026, l’aggiornamento dei valori indicativi di riferimento dei costi di esercizio delle imprese di autotrasporto, di cui all’articolo 1, comma 250, della legge n. 190 del 2014, con riferimento alla sola componente riferita al costo del gasolio, avvenga con cadenza mensile anziché trimestrale (comma 6).
In proposito, appare opportuno che siano forniti elementi di informazione volti ad assicurare che le strutture del Ministero dell’infrastrutture e dei trasporti e del Ministero dello sviluppo economico possano provvedere agli adempimenti necessari alla pubblicazione mensile del dato nell’ambito delle risorse disponibili a legislazione vigente.
ARTICOLO 4
Credito d’imposta per l’acquisto di gasolio a favore delle imprese ittiche
Le norme riconoscono un contributo straordinario, sotto forma di credito d’imposta, alle imprese esercenti l’attività di pesca, nel limite di 10 milioni di euro per l’anno 2026, a parziale compensazione dei maggiori oneri effettivamente sostenuti per l’acquisto di gasolio e benzina per l’alimentazione dei mezzi utilizzati per l’esercizio delle predette attività. L’agevolazione è riconosciuta fino al 20 per cento della spesa sostenuta per l’acquisto del carburante effettuato nei mesi di marzo, aprile e maggio dell’anno 2026, comprovato mediante le relative fatture d’acquisto, al netto dell’imposta sul valore aggiunto (comma 1).
Il credito d’imposta di cui al comma 1 è utilizzabile, entro il 31 dicembre 2026, esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo n. 241 del 1997, che disciplina il sistema di versamento unitario delle imposte, dei contributi dovuti all'INPS e delle altre somme a favore dello Stato, delle regioni e degli enti previdenziali, con eventuale compensazione dei crediti.
In aggiunta, la norma precisa che non trovano applicazione i seguenti limiti:
- il limite annuale di 250 mila euro applicabile per l’utilizzo dei crediti d’imposta derivanti da agevolazioni concesse alle imprese ed indicati nel quadro RU della dichiarazione dei redditi (articolo 1, comma 53, della legge n. 244 del 2007);
- il limite annuale di 2 milioni di euro all’utilizzo in compensazione dei crediti di imposta e dei contributi compensabili ovvero rimborsabili ai soggetti intestatari di conto fiscale (articolo 34 della legge n. 388 del 2000).
Inoltre, la norma precisa che il provento riconducibile al credito d’imposta:
- non concorre alla formazione del reddito d’impresa (ai fini IRES ed IRPEF);
- non concorre alla formazione della base imponibile dell’IRAP;
- non rileva ai fini del rapporto di deducibilità degli interessi passivi dal reddito d’impresa, di cui all’articolo 61 del Testo unico delle imposte sui redditi (TUIR) (ossia, il rapporto tra l’ammontare dei ricavi e altri proventi che concorrono a formare il reddito d’impresa - o che non vi concorrono in quanto esclusi - e l’ammontare complessivo di tutti i ricavi e proventi);
- non rileva ai fini del rapporto di deducibilità delle spese e gli altri componenti negativi, diversi dagli interessi passivi, che si riferiscono indistintamente ad attività o beni produttivi di proventi computabili e a quelli non computabili nel reddito imponibile (IRES), di cui all’articolo 109, comma 5, del TUIR (ossia, il rapporto tra l’ammontare dei ricavi e altri proventi che concorrono a formare il reddito d’impresa – o che non vi concorrono in quanto esclusi – e l’ammontare complessivo di tutti i ricavi e proventi).
Il credito d’imposta è cumulabile con altre agevolazioni che abbiano ad oggetto i medesimi costi, a condizione che tale cumulo, tenuto conto anche della non concorrenza alla formazione del reddito e della base imponibile dell’imposta regionale sulle attività produttive, non porti al superamento del costo sostenuto (comma 2).
Con decreto del Ministero dell’agricoltura, della sovranità alimentare e delle foreste, adottato entro 30 giorni dall’entrata in vigore del decreto-legge in esame, di concerto con il Ministero dell’economia e delle finanze, sono definiti i criteri e le modalità di attuazione delle disposizioni di cui al comma 1, con particolare riguardo alle procedure di concessione dei contributi, sotto forma di credito d’imposta, anche ai fini del rispetto dei limiti di spesa previsti, nonché alla documentazione richiesta, alle condizioni di revoca e all’effettuazione dei controlli (comma 3).
Le disposizioni di cui all’articolo in esame si applicano nel rispetto della normativa europea in materia di aiuti di Stato. Ai relativi adempimenti provvede il Ministero dell’agricoltura, della sovranità alimentare e delle foreste (comma 4).
Agli oneri derivanti dall’articolo in esame, pari a 10 milioni di euro per l’anno 2026, si provvede ai sensi dell’articolo 5, recante le norme di copertura finanziaria (comma 5).
Il prospetto riepilogativo ascrive alle norme i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese correnti |
|
| Contributo straordinario, sotto forma di credito d'imposta, a favore delle imprese esercenti le attività di pesca aventi sede legale o stabile organizzazione in Italia, fino al 20 per cento della spesa sostenuta per l'acquisto del carburante effettuato nei mesi di marzo, aprile e maggio dell'anno 2026 |
10,0 |
|
|
10,0 |
|
|
10,0 |
|
|
La relazione tecnica, riferita al testo originario del provvedimento, si limita a ribadire il contenuto delle norme.
In merito ai profili di quantificazione, si rileva preliminarmente che la norma in esame riconosce alle imprese esercenti l’attività di pesca un credito d’imposta, nel limite di 10 milioni di euro per l’anno 2026, a parziale compensazione dei maggiori oneri effettivamente sostenuti per l’acquisto di gasolio e benzina per l’alimentazione dei mezzi utilizzati per l’esercizio delle predette attività, precisandone i rapporti, in termini di cumulabilità, con altre forme di agevolazione fiscale, nonché altri aspetti relativi alla disciplina fiscale concernente i proventi riconducibili al medesimo credito d’imposta. Le predette disposizioni si applicano nel rispetto della normativa europea in materia di aiuti di Stato. Ai relativi adempimenti provvede il Ministero dell’agricoltura, della sovranità alimentare e delle foreste. Si prevede, infine, che alla copertura dei relativi oneri si provveda con le modalità stabilite al successivo articolo 5 (cfr. infra) [commi da 1 a 5].
In proposito, non si formulano osservazioni, considerato che l’agevolazione fiscale è concessa nell’ambito di un limite di spesa e che la norma demanda a un decreto ministeriale la definizione di criteri e modalità di attuazione della misura, con particolare riguardo alla verifica delle condizioni di accesso al credito d’imposta, anche ai fini del rispetto del limite di spesa previsto.
ARTICOLO 5
Disposizioni finanziarie
Le norme incrementano la dotazione del Fondo interventi strutturali di politica economica di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004 di 15,5 milioni di euro per l’anno 2027 (comma 1).
Ai sensi di quanto previsto dal comma 2, agli oneri derivanti dal comma 1 dell’articolo in esame e dagli articoli 3 e 4, pari a 110 milioni di euro per l’anno 2026 e 15,5 milioni di euro per l’anno 2027, e dall’articolo 2, valutati in 417,4 milioni di euro per l’anno 2026 e 6,1 milioni di euro per l’anno 2028, si provvede tramite le seguenti modalità:
- quanto a 527,4 milioni di euro per l’anno 2026, ai sensi di quanto disposto dalla lettera a), mediante corrispondente riduzione degli stanziamenti di competenza e cassa relativi alle missioni e ai programmi degli stati di previsione della spesa di cui all’Allegato 1;
- quanto a 15,5 milioni di euro per l’anno 2027, ai sensi di quanto disposto dalla lettera b), mediante le maggiori entrate rivenienti dall’articolo 2;
- quanto a 6,1 milioni di euro per l’anno 2028, ai sensi di quanto disposto dalla lettera c), mediante corrispondente riduzione del Fondo di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004.
Il comma 2-bis prevede inoltre che, fatte salve le ordinarie forme di flessibilità di bilancio previste dall’articolo 33 della legge di contabilità e finanza pubblica, con decreto del Ministro dell’economia e delle finanze, su proposta dei Ministri competenti, le riduzioni disposte ai sensi del comma 2, lettera a), possano essere rimodulate anche tra programmi diversi nell’ambito dei pertinenti stati di previsione della spesa, fermo restando il conseguimento dei risparmi di spesa previsti e a invarianza di effetti sui saldi di finanza pubblica.
Il prospetto riepilogativo ascrive alle norme i seguenti effetti sui saldi di finanza pubblica:
(milioni di euro)
| |
Saldo netto da finanziare |
Fabbisogno |
Indebitamento netto |
| |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Maggiori spese correnti |
|
| Incremento del Fondo interventi strutturali di politica economica di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004 |
|
15,5 |
|
|
15,5 |
|
|
15,5 |
|
| Minori spese correnti |
|
| Riduzione della spesa dei Ministeri |
527,4 |
|
|
527,4 |
|
|
527,4 |
|
|
| Riduzione del Fondo interventi strutturali di politica economica di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004 |
|
|
6,1 |
|
|
6,1 |
|
|
6,1 |
La relazione tecnica, riferita al testo originario del provvedimento, si limita a ribadire il contenuto delle norme.
In merito ai profili di copertura finanziaria, si fa presente che il comma 2 dell’articolo 5 provvede agli oneri derivanti dal comma 1 del medesimo articolo 5 e dagli articoli 3 e 4, pari a 110 milioni di euro per l’anno 2026 e 15,5 milioni di euro per l’anno 2027, nonché a quelli derivanti dall’articolo 2, valutati in 417,4 milioni di euro per l’anno 2026 e 6,1 milioni di euro per l’anno 2028, tramite le seguenti modalità:
- quanto a 527,4 milioni di euro per l’anno 2026, ai sensi di quanto disposto dalla lettera a), mediante corrispondente riduzione degli stanziamenti di competenza e cassa relativi alle missioni e ai programmi degli stati di previsione della spesa di cui all’Allegato 1 del decreto in esame;
- quanto a 15,5 milioni di euro per l’anno 2027, ai sensi di quanto disposto dalla lettera b), mediante le maggiori entrate rivenienti dall’articolo 2 del decreto in esame;
- quanto a 6,1 milioni di euro per l’anno 2028, ai sensi di quanto disposto dalla lettera c), mediante corrispondente riduzione del Fondo per interventi strutturali di politica economica di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004.
Si fa presente inoltre che il comma 2-bis del medesimo articolo 5 prevede che, fatte salve le ordinarie forme di flessibilità di bilancio previste dall’articolo 33 della legge n. 196 del 2009, e fermo restando il conseguimento dei risparmi di spesa previsti e a invarianza di effetti sui saldi di finanza pubblica, le riduzioni di cui al predetto comma 2, lettera a), possono essere rimodulate in termini di competenza e di cassa anche tra programmi diversi nell’ambito dei pertinenti stati di previsione della spesa, su proposta dei Ministri competenti, con decreto del Ministro dell’economia e delle finanze.
In proposito, con riferimento alla modalità di copertura finanziaria di cui alla lettera a), si segnala che la riduzione delle predette dotazioni, interessa tutti gli stati di previsione della spesa ad eccezione dello stato di previsione del Ministero della difesa, incidendo sulle missioni e i programmi di spesa elencati nel richiamato Allegato 1 del decreto in esame, come modificato nel corso dell’esame presso il Senato della Repubblica.
Al riguardo, si segnala preliminarmente che, come già evidenziato in occasione dell’esame di precedenti provvedimenti legislativi che recavano un’analoga modalità di copertura finanziaria, la riduzione di stanziamenti relativi a missioni e programmi di spesa del bilancio dello Stato non appare riconducibile ad alcuna delle modalità di copertura finanziaria indicate dall’articolo 17, comma 1, della legge n. 196 del 2009[8].
Tanto premesso, nel prendere atto che il citato Allegato 1 è stato interamente sostituito nel corso dell’esame presso il Senato della Repubblica, in ottemperanza a una condizione contenuta nel parere reso sul provvedimento dalla Commissione Bilancio, in modo da esplicitare le missioni e i programmi di spesa incisi dalle riduzioni disposte, sarebbe comunque utile acquisire un’indicazione da parte del Governo in ordine ai capitoli di bilancio dei medesimi programmi e alle sottostanti autorizzazioni di spesa oggetto di riduzione, al fine di consentire una più compiuta valutazione in sede parlamentare circa le scelte allocative assunte dal Governo, anche nelle more della conversione del presente decreto-legge.
Ciò posto, appare comunque opportuno che il Governo confermi la possibilità di procedere alla riduzione degli stanziamenti dei diversi stati di previsione nei termini riportati nell’Allegato 1 senza incidere sulle spese riferite a oneri inderogabili o, comunque, senza recare pregiudizio a interventi già programmati a legislazione vigente a valere sulle risorse medesime.
Si segnala, altresì, che, sempre in ottemperanza a una condizione contenuta nel parere reso sul provvedimento dalla Commissione Bilancio[10], il comma 2-bis dell’articolo in commento prevede che, fatte salve le ordinarie forme di flessibilità di bilancio previste dall’articolo 33 della legge di contabilità e finanza pubblica, con decreto del Ministro dell’economia e delle finanze, su proposta dei Ministri competenti, le riduzioni disposte ai sensi del comma 2, lettera a), possano essere rimodulate anche tra programmi diversi nell’ambito dei pertinenti stati di previsione della spesa, fermo restando il conseguimento dei risparmi di spesa previsti e a invarianza di effetti sui saldi di finanza pubblica.
In proposito, si segnala che un’analoga facoltà di rimodulazione è già stata prevista in occasione di precedenti riduzioni di ampia portata dei programmi di spesa iscritti negli stati di previsione dei diversi Ministeri.
Si segnalano, in particolare, le analoghe previsioni contenute nelle seguenti disposizioni:
- articolo 26, comma 3, lettera a), del decreto-legge 23 ottobre 2018, n. 119, recante disposizioni urgenti in materia fiscale e finanziaria, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136;
- articolo 59, comma 3, lettera a), del decreto-legge 26 ottobre 2019, n. 124, recante disposizioni urgenti n materia fiscale e per esigenze indifferibili, convertito, con modificazioni, dalla legge 19 dicembre 2019, n. 157;
- articolo 1, comma 8, lettera f), del decreto-legge 2 marzo 2024, n. 19, recante ulteriori disposizioni urgenti per l’attuazione del Piano nazionale di ripresa e resilienza (PNRR), convertito, con modificazioni, dalla legge
29 aprile 2024, n. 56.
Per fattispecie analoghe, riferite a rimodulazioni di spese operate nell’ambito delle manovre annuali di bilancio, si vedano, in particolare:
- l’articolo 1, comma 523, della legge 30 dicembre 2023, n. 213, recante il bilancio di previsione dello Stato per l'anno finanziario 2024 e il bilancio pluriennale per il triennio 20245-2026;
- l’articolo 1, comma 870, della legge30 dicembre 2024, n. 207, recante il bilancio di previsione dello Stato per l'anno finanziario 2025 e il bilancio pluriennale per il triennio 2025-2027;
- l’articolo 1, commi 715 e 716, della legge 30 dicembre 2025, n. 199, recante il bilancio di previsione dello Stato per l'anno finanziario 2026 e il bilancio pluriennale per il triennio 2026-2028.
Si segnala, peraltro, che per i decreti di variazione del Ministro dell’economia e delle finanze adottati in attuazione dell’articolo 1, comma 523, della legge n. 213 del 2023 e dell’articolo 1, comma 870, della legge n. 207 del 2024 si prevedeva che gli stessi fossero comunicati alle competenti Commissioni parlamentari e alla Corte dei conti.
In merito alla modalità di copertura finanziaria di cui alla lettera b), si rileva che l’importo indicato nella disposizione corrisponde alla sommatoria degli effetti positivi indicati nel prospetto riepilogativo degli effetti finanziari con riferimento all’articolo 2 del decreto in esame. La norma tuttavia, da un punto di vista formale, non appare correttamente formulata, giacché essa fa riferimento alle maggiori entrate rivenienti dall’articolo 2, pari a 15,5 milioni di euro per l’anno 2027, mentre in realtà le risorse da utilizzare a copertura, come emerge dal prospetto riepilogativo degli effetti finanziari, derivano sia da maggiori entrate tributarie sia da minori spese correnti.
Infine, con riferimento alla modalità di copertura finanziaria di cui alla lettera c), si fa presente che il Fondo per interventi strutturali di politica economica, iscritto sul capitolo 3075 dello stato di previsione del Ministero dell’economia e delle finanze, reca, nell’ambito del vigente bilancio triennale, una dotazione iniziale pari a 1.368.208.924 euro per l’anno 2028.
In proposito, pur considerando la relativa esiguità della riduzione prevista, appare utile acquisire una conferma da parte del Governo circa l’effettiva disponibilità delle risorse utilizzate con finalità di copertura finanziaria, nonché una rassicurazione in ordine al fatto che dal loro utilizzo non derivi pregiudizio alla realizzazione di altri interventi eventualmente già programmati a legislazione vigente a valere sulle risorse medesime.
