Camera dei deputati - Legislatura - Dossier di documentazione (Versione per stampa)
|
| Autore: |
Servizio Studi - Dipartimento Bilancio |
| Titolo: |
Legge di bilancio 2026 - Articoli da 1 a 36 |
| Serie: |
Progetti di legge Numero: 516/Volume I |
| Data: |
03/11/2025 |
| Organi della Camera: |
V Bilancio |
3 novembre 2025
LEGGE DI
BILANCIO 2026
Volume I
Articoli 1-36
A.S. n. 1689 Annesso
Servizio Studi
 Tel. 06 6706-2451 - * studi1@senato.it - @SR_Studi
Dossier n. 580 - Volume I
Servizio Studi
Dipartimento Bilancio
Tel. 06 6760-2233 - * st_bilancio@camera.it - @CD_bilancio
Progetti di legge n. 516 - Volume I
Il presente dossier è articolato in quattro volumi:
§ Volume I - Articoli 1-36;
§ Volume II - Articoli 37-93;
§ Volume III - Articoli 94-154;
§ Volume IV - Stati di previsione dei Ministeri.
AVVERTENZA: la nota evidenziata da una barra gialla espone sinteticamente gli effetti finanziari delle disposizioni in commento risultanti dalla relazione tecnica. Per una illustrazione dettagliata della quantificazione degli oneri finanziari e delle relative coperture, si rinvia al dossier del Servizio del bilancio.
La documentazione dei Servizi e degli Uffici del Senato della Repubblica e della Camera dei deputati è destinata alle esigenze di documentazione interna per l'attività degli organi parlamentari e dei parlamentari. Si declina ogni responsabilità per la loro eventuale utilizzazione o riproduzione per fini non consentiti dalla legge. I contenuti originali possono essere riprodotti, nel rispetto della legge, a condizione che sia citata la fonte.
SEZIONE I - MISURE QUANTITATIVE PER LA REALIZZAZIONE DEGLI OBIETTIVI PROGRAMMATICI
Articolo 1
(Risultati differenziali del bilancio dello Stato)
L’articolo in esame fissa, mediante rinvio all'allegato I, per ciascuno degli anni 2026, 2027 e 2028, i livelli massimi del saldo netto da finanziare e del ricorso al mercato finanziario, in termini di competenza e di cassa.
In ottemperanza a quanto disposto dall'articolo 21, comma 1-ter, lettera a) della legge di contabilità e finanza pubblica (legge n. 196 del 2009), la disposizione in esame determina, mediante rinvio all'allegato I annesso alla legge di bilancio medesima, i livelli massimi del saldo netto da finanziare, in termini di competenza e di cassa, e del ricorso al mercato finanziario, in termini di competenza, per ciascun anno del triennio di riferimento (2026, 2027 e 2028). I livelli del ricorso al mercato si intendono al netto delle operazioni effettuate al fine di rimborsare prima della scadenza o di ristrutturare passività preesistenti con ammortamento a carico dello Stato.
Tabella 1: risultati differenziali (importi in milioni di euro)
| |
2026 |
2027 |
2028 |
| COMPETENZA |
| Livello massimo del saldo netto da finanziare, tenuto conto degli effetti derivanti dalla presente legge |
154.857 |
138.462 |
92.105 |
| Livello massimo del ricorso al mercato finanziario, tenuto conto degli effetti derivanti dalla presente legge (*) |
484.902 |
441.351 |
432.914 |
| CASSA |
| Livello massimo del saldo netto da finanziare, tenuto conto degli effetti derivanti dalla presente legge |
227.693 |
201.398 |
153.026 |
| Livello massimo del ricorso al mercato finanziario, tenuto conto degli effetti derivanti dalla presente legge (*) |
557.738 |
504.287 |
493.835 |
| (*) al netto delle operazioni effettuate al fine di rimborsare prima della scadenza o di ristrutturare passività preesistenti con ammortamento a carico dello Stato |
Fonte: Allegato I annesso al DDL di bilancio 2026
Il saldo netto da finanziare (SNF) è pari alla differenza tra le entrate finali e le spese finali iscritte nel bilancio dello Stato, cioè alla differenza tra il totale delle entrate e delle spese al netto delle operazioni di accensione e rimborso prestiti.
Il ricorso al mercato finanziario, invece, rappresenta la differenza tra le entrate finali e il totale delle spese. Esso indica la misura in cui occorre fare ricorso al debito per far fronte alle spese che non sono coperte dalle entrate finali. Tale importo coincide, pertanto, con l’accensione dei prestiti.
In ottemperanza a quanto disposto dall'articolo 21, comma 1-ter, della legge di contabilità e finanza pubblica, i livelli del saldo netto da finanziare e del ricorso al mercato finanziario dovrebbero essere determinati dal presente articolo coerentemente con gli obiettivi programmatici del saldo del conto consolidato delle amministrazioni pubbliche di cui all'articolo 10, comma 2, della legge di contabilità e finanza pubblica medesima, riguardante i contenuti del Documento di economia e finanza pubblica (DEF).
Tali obiettivi per il triennio di riferimento della legge di bilancio sono solitamente aggiornati dalla Nota di aggiornamento al DEF.
Quest’anno, tuttavia, a seguito della riforma della governance economica dell’Unione Europea, il Governo ha presentato i propri obiettivi programmatici di finanza pubblica nel Documento programmatico di finanza pubblica 2025 (DPFP 2025), deliberato dal Consiglio dei Ministri il 2 ottobre 2025 e presentato alle Camere nella stessa data.
Come specificato dal Governo nella relazione tecnica al disegno di legge di bilancio 2026, nelle more dell’adeguamento del quadro normativo interno alle nuove regole di governance europea, il presente disegno di legge di bilancio e la Nota tecnica illustrativa, che sarà successivamente resa disponibile, sono presentati secondo la struttura e i contenuti previsti dall’assetto normativo e contabile vigente che prevedono il raccordo tra il saldo netto da finanziare del bilancio dello Stato, quale risultante dal Quadro generale riassuntivo del disegno di legge di bilancio, e l’indebitamento netto dello Stato programmatico, comprensivo degli effetti della manovra di finanza pubblica sul comparto Stato, oltre all’esposizione dell’indebitamento netto programmatico delle amministrazioni pubbliche nel loro complesso, inteso come saldo tra entrate e spese.
Per il triennio di riferimento del disegno di legge di bilancio (2026-2028), il DPFP 2025 prevede un indebitamento netto programmatico in percentuale del PIL pari al 2,8% nel 2026, 2,6% nel 2027 e 2,3% nel 2028.
Su tale percorso programmatico, le Camere si sono espresse favorevolmente il 9 ottobre 2025 con l'approvazione della risoluzione n. 6/00178 del Senato e della risoluzione n. 6/00205 della Camera.
A tali percentuali del PIL corrispondono, in base alla tavola di "Raccordo tra il saldo netto da finanziare (SNF) programmatico e il conto PA programmatico 2026-2028" contenuta nella relazione tecnica allegata al disegno di legge di bilancio, i seguenti valori assoluti, in termini di competenza, dell’indebitamento netto (saldo del conto economico programmatico) della PA: -64 miliardi di euro nel 2026, -62 miliardi nel 2027 e -57 miliardi nel 2028.
In base alla tavola di raccordo, dal disegno di legge di bilancio emerge un saldo netto da finanziare del bilancio dello Stato, corrispondente agli obiettivi programmatici di indebitamento netto sopra esposti, pari a 155 miliardi di euro per l'anno 2026, 138 miliardi per il 2027, 92 miliardi per il 2028. Tali valori sono pertanto coerenti con il livello massimo del saldo netto da finanziare del bilancio dello Stato di competenza riportati nell'allegato 1 all'articolo in esame.
Si valuti l’opportunità di richiedere al Governo una illustrazione del raccordo dei saldi di finanza pubblica riferiti alla PA contenuti nella relazione tecnica e il tasso di evoluzione della spesa netta, il quale rappresenta il nuovo strumento di sorveglianza previsto dalla riforma della governance europea.
Articolo 2
(Revisione della disciplina dell’imposta sul reddito delle persone fisiche)
L’articolo 2 riduce dal 35 al 33 per cento la seconda aliquota dell’IRPEF, prevedendo un meccanismo diretto a sterilizzare il beneficio fiscale per i percettori di un reddito complessivo superiore a 200.000 euro.
L’articolo 2, comma 1, produce minori entrate per 2.900,7 milioni di euro per l’anno 2026, 2.998,1 milioni di euro per il 2027, per 2.997,7 milioni di euro a decorrere dal 2028, concernenti in massima parte l’IRPEF, in minima parte le addizionali regionali e comunali sulla medesima (cumulativamente 3,9 milioni di euro nel 2027 e 3,5 nel 2028, qualificate come maggiori spese in ragione dei maggiori trasferimenti a regioni ed enti locali dipendenti dalla riduzione di gettito delle citate imposte), mentre minori entrate per 31,7 milioni di euro sono ascrivibili alla tassazione dei trattamenti di fine rapporto.
Con riferimento all’intervento di cui al comma 2 la relazione tecnica stima che l’intervento in materia di detrazioni determini una variazione di gettito Irpef, di competenza annua, di circa +12,6 milioni di euro a decorrere dal 2028. Non sono previste maggiori entrate nel 2026, mentre nel 2027 si prevede variazione di gettito Irpef di + 22,1 milioni di euro.
In particolare il comma 1, modifica l’articolo 11 comma 1, lettera b) del TUIR, al fine di ridurre la seconda aliquota IRPEF dal 35 al 33 per cento.

Con riferimento alle aliquote IRPEF, diversi interventi si sono succeduti nel corso della legislatura.
Gli interventi sulle aliquote nella XIX legislatura
Innanzi tutto il decreto legislativo 216 del 2023, adottato in attuazione delle disposizioni di cui all'articolo 5, comma 1, lettera a), e all'articolo 9, comma 1, lettera g), della legge n. 111 del 2023, recante "Delega al Governo per la riforma fiscale", ha realizzato, limitatamente all'anno 2024, la revisione del sistema di imposizione del reddito delle persone fisiche e la graduale riduzione della relativa imposta (IRPEF).
Successivamente, tale revisione è stata resa strutturale con l'articolo 1, comma 2, della legge n. 207 del 2024 (legge di bilancio 2025).
A seguito di tali modifiche, l'articolo 11, comma 1, del TUIR prevede che, nella determinazione dell'imposta sul reddito sulle persone fisiche, l'imposta lorda è calcolata applicando al reddito complessivo, al netto degli oneri deducibili indicati nell'articolo 10, le seguenti aliquote per scaglioni di reddito:
a) fino a 28 mila euro, 23 per cento;
b) oltre 28 mila euro e fino a 50 mila euro, 35 per cento [ora portato al 33 per cento dalla disposizione in commento];
c) oltre 50 mila euro, 43 per cento.
Rispetto al regime previgente è stata soppressa l’aliquota applicata tra i 15 mila e i 28 mila euro (parti al 25 per cento), dapprima con riguardo al solo anno 2024, e, successivamente a regime dal 2025.
La legge di bilancio 2025, al fine di garantire la coerenza della disciplina dell'addizionale regionale all'IRPEF con la nuova articolazione degli scaglioni dell'IRPEF, ha differito al 15 aprile 2025 il termine per modificare gli scaglioni e le aliquote applicabili per l'anno di imposta 2025 e al 15 maggio 2025 il termine entro cui le regioni e le province autonome di Trento e di Bolzano provvedono alla trasmissione dei dati rilevanti per la determinazione dell'addizionale regionale all'IRPEF prevista ai fini della pubblicazione sul sito informatico del Dipartimento delle finanze del MEF. Ha previsto, infine, al fine di garantire la coerenza degli scaglioni dell'addizionale comunale all'IRPEF con i nuovi scaglioni dell'IRPEF, che i comuni per l'anno 2025, entro il 15 aprile 2025, modificano con propria delibera gli scaglioni e le aliquote dell'addizionale comunale.
L'articolo 1, comma 1, del decreto-legge n. 55 del 2025 ha circoscritto al solo periodo d'imposta 2024 l'ambito di applicazione dell' articolo 1, comma 4, del decreto legislativo n. 216 del 2023, prevedendo, conseguentemente, che la determinazione degli acconti dovuti ai fini IRPEF e relative addizionali per il periodo d'imposta 2025 sia effettuata assumendo, quale imposta del periodo precedente, quella ottenuta applicando le nuove aliquote e detrazioni per lavoro dipendente, introdotte dai primi due commi del medesimo decreto per il solo anno 2024 e, successivamente, rese strutturali dall'articolo 1, comma 2, della legge di bilancio 2025.
Il suddetto comma 4 prevedeva che nella determinazione degli acconti dovuti ai fini dell'IRPEF e relative addizionali, sia per il periodo d'imposta 2024 sia per quello 2025, non si dovesse tener conto di questa riduzione delle aliquote e degli scaglioni e che quindi dovesse essere assunta, quale imposta del periodo precedente, quella che sarebbe stata determinata applicando le aliquote e detrazioni vigenti al 2023.
Come chiarito dal Governo nella relazione illustrativa di accompagnamento, l'impossibilità di tener conto delle modifiche apportate alle aliquote e agli scaglioni nella determinazione degli acconti ai fini dell'IRPEF e delle relative addizionali si rivelava incoerente relativamente agli acconti dovuti per l'anno 2025, considerata l'avvenuta stabilizzazione a regime delle misure in materia di aliquote IRPEF e di no tax area.
No tax area
È prevista una no tax area, derivante dall'applicazione delle diverse detrazioni per lavoro dipendente o pensione o da lavoro autonomo, che sono decrescenti al crescere del reddito.
A tale proposito, l'articolo 13 del TUIR riconosce ai titolari di reddito di lavoro dipendente e di taluni redditi ad esso assimilati le seguenti detrazioni:
· 1.955 euro: reddito complessivo non superiore a 15 mila euro. L'ammontare della detrazione effettivamente spettante non può essere inferiore a 690 euro. Per i rapporti di lavoro a tempo determinato, l'ammontare della detrazione effettivamente spettante non può essere inferiore a 1.380 euro;
· 1.910 euro, aumentata del prodotto tra 1.190 euro e l'importo corrispondente al rapporto tra 28 mila euro, diminuito del reddito complessivo, e 13 mila euro: reddito complessivo superiore a 15 mila euro ma non a 28 mila euro;
· 1.910 euro: reddito complessivo superiore a 28 mila euro ma non a 50 mila euro. La detrazione spetta per la parte corrispondente al rapporto tra l'importo di 50 mila euro, diminuito del reddito complessivo, e l'importo di 22 mila euro.
Al riguardo, si rammenta che la legge di bilancio 2025 (articolo 1, comma 2, lettera b)) ha reso strutturale l'innalzamento da 1.880 euro a 1.955 euro della detrazione per i redditi di lavoro dipendente fino a 15 mila euro, esclusi i redditi di pensione, e di taluni redditi assimilati a quelli di lavoro dipendente, inizialmente previsto per il solo anno 2024 dall'articolo 1, comma 2, del decreto legislativo n. 216 del 2023.
Ai pensionati sono riconosciute le seguenti detrazioni:
· 1.955 euro: reddito complessivo non superiore a 8.500 euro. L'ammontare della detrazione effettivamente spettante non può essere inferiore a 713 euro;
· 700 euro, aumentata del prodotto fra 1.255 euro e l'importo corrispondente al rapporto fra 28 mila euro, diminuito del reddito complessivo, e 19.500 euro: reddito complessivo superiore a 8.500 euro ma non a 28 mila euro;
· 700 euro: reddito complessivo superiore a 28 mila euro ma non a 50 mila euro. La detrazione spetta per la parte corrispondente al rapporto tra l'importo di 50 mila euro, diminuito del reddito complessivo, e l'importo di 22 mila euro.
Infine, ai titolari di taluni redditi assimilati al reddito di lavoro dipendente, nonché di alcuni redditi di impresa e diversi, e ai lavoratori autonomi sono riconosciute le seguenti detrazioni:
· 1.265 euro: reddito complessivo non superiore a 5.500 euro;
· 500 euro, aumentata del prodotto fra 765 euro e l'importo corrispondente al rapporto fra 28 mila euro, diminuito del reddito complessivo, e 22 mila euro: reddito complessivo superiore a 5.500 euro ma non a 28 mila euro;
· 500 euro: reddito complessivo superiore a 28 mila euro ma non a 50 mila euro. La detrazione spetta per la parte corrispondente al rapporto tra l'importo di 50 mila euro, diminuito del reddito complessivo, e l'importo di 22 mila euro.
Pertanto, la no tax area varia a seconda delle diverse categorie di contribuenti: è pari a circa 8.500 euro per i lavoratori dipendenti e i pensionati e a 5.500 euro per i lavoratori autonomi. L'azzeramento dell'IRPEF porta con sé quello delle relative addizionali regionale e comunale.
Ne consegue che nel nostro ordinamento, sebbene non sia espressamente disciplinata una no tax area, lavoratori dipendenti, pensionati e lavoratori autonomi, attraverso uno specifico meccanismo funzionante per detrazioni, sono esentati dal pagamento dell'IRPEF, qualora rientrino entro le predette soglie reddituali.
Le modifiche relative alla fruizione delle detrazioni fiscali
La legge di bilancio 2025 (articolo 1, comma 10) ha introdotto l'articolo 16-ter del TUIR prevedendo un riordino delle detrazioni.
Nello specifico, fermi restando gli specifici limiti previsti da ciascuna norma agevolativa, per i soggetti con reddito complessivo superiore a 75 mila euro gli oneri e le spese per i quali è prevista una detrazione dall'imposta lorda, sia dal TUIR sia da altre disposizioni normative, considerati complessivamente, sono ammessi in detrazione fino a un ammontare calcolato moltiplicando l'importo base (14 mila euro se il reddito complessivo eccede i 75 mila euro, 8 mila euro se il reddito complessivo eccede i 100 mila euro) in corrispondenza del reddito complessivo del contribuente per i seguenti coefficienti in corrispondenza del numero di figli, compresi i figli nati fuori del matrimonio riconosciuti, adottivi, affidati o affiliati, presenti nel nucleo familiare del contribuente, che si trovano nelle condizioni previste nell'articolo 12, comma 2, del TUIR (ovvero reddito non superiore a 2.840,51 euro, al lordo degli oneri deducibili e, se di età non superiore a ventiquattro anni, reddito complessivo non superiore a 4 mila euro):
· 0,50, se nel nucleo familiare non sono presenti figli che si trovano nelle condizioni previste dal sopra citato articolo 12, comma 2;
· 0,70, se nel nucleo familiare è presente un figlio che si trova in tali condizioni;
· 0,85, se nel nucleo familiare sono presenti due figli che si trovano in tali condizioni;
· 1, se nel nucleo familiare sono presenti più di due figli che si trovano in tali condizioni o almeno un figlio con disabilità accertata ai sensi dell'articolo 3 della legge n. 104 del 1992 che si trovi nelle condizioni medesime.
Ai fini del calcolo dell'ammontare complessivo degli oneri e delle spese, non vengono considerate:
· le spese sanitarie detraibili ai sensi dell'articolo 15, comma 1, lettera c);
· le somme investite nelle start-up innovative, detraibili ai sensi degli articoli 29 e 29-bis del decreto-legge n. 179 del 2012;
· le somme investite nelle piccole e medie imprese innovative, detraibili ai sensi dell'articolo 4, commi 9, seconda parte, e 9-ter, del decreto-legge n. 3 del 2015.
Peraltro, con riferimento ai redditi di lavoro dipendente, la legge di bilancio 2025 (articolo 1, comma 2, lettera b) ha reso strutturale l'innalzamento a 1.955 euro della detrazione per i redditi fino a 15 mila euro di cui all'articolo 13, comma 1, lettera a), del TUIR, esclusi i redditi di pensione, e di taluni redditi assimilati a quelli di lavoro dipendente, inizialmente previsto per il solo anno 2024 dall'articolo 1, comma 2, del decreto legislativo n. 216 del 2023.
Conseguentemente alla previsione appena descritta, al fine di sterilizzare l'effetto dell'aumento delle detrazioni per lavoro dipendente previste per i redditi fino a 15 mila euro, la legge di bilancio 2025 ha, altresì, previsto che l'importo da prendere in considerazione per valutare il rispetto del limite previsto dalla disposizione ai fini della spettanza del trattamento integrativo venga diminuita dell'importo di 75 euro, rapportato al periodo di lavoro nell'anno (ossia all'importo della detrazione riconosciuta ai sensi della lettera b) del comma 1, appena commentata).
Sempre con riguardo ai redditi di lavoro dipendente, la legge di bilancio 2025 (articolo 1, comma 4) riconosce ai relativi titolari, ad eccezione dei percettori di redditi da pensione, aventi un reddito complessivo non superiore a 20 mila euro, una somma, che non concorre alla formazione del reddito, determinata applicando al reddito di lavoro dipendente la percentuale corrispondente di seguito indicata:
· 7,1 per cento, se il reddito di lavoro dipendente non è superiore a 8.500 euro;
· 5,3 per cento, se il reddito di lavoro dipendente è superiore a 8.500 euro ma non a 15 mila euro;
· 4,8 per cento, se il reddito di lavoro dipendente è superiore a 15 mila euro.
Ai medesimi soggetti, se titolari di un reddito complessivo superiore a 20 mila euro, viene, altresì, riconosciuta (articolo 1, comma 6) una detrazione, rapportata al periodo di lavoro, pari:
· a mille euro, qualora il reddito complessivo sia superiore a 20 mila euro e inferiore a 32 mila euro;
· al prodotto tra mille euro e l'importo corrispondente al rapporto tra 40 mila euro, diminuito del reddito complessivo, e 8 mila euro, qualora il reddito complessivo sia superiore a 32 mila euro ma non a 40 mila euro.
Gli interventi concernenti l’IRPEF nella XIX legislatura
Si ricorda che nella precedente legislatura, la legge di bilancio 2022 aveva ridisegnato i lineamenti fondamentali dell'Irpef mediante interventi di modifica delle aliquote e degli scaglioni applicabili ai contribuenti (si era passati da 5 a 4 aliquote, attraverso la soppressione dell'aliquota del 41%, la seconda aliquota era stata ridotta dal 27 al 25 per cento, la terza aliquota abbassata dal 38 al 35 per cento ricomprendendovi i redditi fino a 50 mila euro, mentre i redditi al di sopra dei 50 mila euro erano tassati al 43 per cento).
Venivano, inoltre, riorganizzate e armonizzate le detrazioni per redditi da lavoro dipendente e assimilati, da lavoro autonomo e da pensione (articolo 1, commi 2-4).
Il comma 2, modificando l’articolo 16-ter della le TUIR, che disciplina i limiti alla fruizione delle detrazioni fiscali, introdotta dalla precedente legge di bilancio, dispone che per i titolari di un reddito complessivo superiore a 200.000 euro l’ammontare della detrazione dall’imposta lorda è diminuito di un importo pari a 440 euro in relazione ai seguenti oneri:
a) gli oneri la cui detraibilità è fissata nella misura del 19 per cento dal presente testo unico o da qualsiasi altra disposizione fiscale, fatta eccezione per le spese sanitarie di cui all’articolo 15, comma 1, lettera c) del TUIR;
Come indicato anche dalla relazione illustrativa non risultano ricompresi in tale riduzione i benefici fiscali con aliquote superiori a quella del 19 per cento (ad esempio i bonus edilizi).
b) le erogazioni liberali in favore dei partiti politici di cui all’articolo 11 del decreto-legge 28 dicembre 2013, n. 149, convertito, con modificazioni, dalla legge 21 febbraio 2014, n. 13;
Le erogazioni liberali ai partiti politici sono detraibili dall’imposta sui redditi per un importo pari al 26 per cento, per importi compresi tra 30 euro e 30.000 euro annui.
c) i premi di assicurazione per rischio eventi calamitosi di cui all’articolo 119, comma 4, quinto periodo, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77.
Per approfondimenti in merito alla disciplina riguardante l’assicurazione per rischio eventi calamitosi si veda il paragrafo “il settore assicurativo” del tema web il settore bancario e assicurativo, sul portale della documentazione della Camera dei deputati.
La somma di 440 euro rappresenta il beneficio massimo che può essere percepito a seguito della riduzione di 2 punti percentuali della seconda aliquota IRPEF. Tale importo quindi è interamente percepito dai contribuenti con reddito complessivo fino a 200.000 euro.
Articolo 3
(Carta «Dedicata a te» per l’acquisto di beni alimentari
di prima necessità)
L’articolo 3 incrementa di 500 milioni di euro il Fondo per l’acquisto dei beni di prima necessità per ciascuno degli anni 2026 e 2027.
L’articolo 3 prevede interventi pari a un importo di 500 milioni di euro per l’anno 2026 e di 500 milioni di euro per l’anno 2027.
La disposizione in esame prevede il rifinanziamento del Fondo per l’acquisto di beni alimentari di prima necessità pari a 500 milioni di euro per ciascuno degli anni 2026 e 2027.
Più specificamente, il comma 1 incrementa di 500 milioni di euro per ciascuno degli anni 2026 e 2027 la dotazione del Fondo per l’acquisto dei beni di prima necessità istituito dal comma 450, art. 1, della Legge n. 197 del 2022 (legge di Bilancio 2023) nello stato di previsione del MASAF, destinato all'acquisto di beni alimentari di prima necessità da parte dei soggetti che presentano un ISEE non superiore a 15.000 euro, da fruire mediante apposito sistema abilitante tramite uno strumento di pagamento denominato Carta “Dedicata a Te”. Si prevede, inoltre, che, con decreto del Ministro dell’agricoltura, della sovranità alimentare e delle foreste (MASAF), di concerto il Ministro del lavoro e delle politiche sociali ed il Ministro dell’economia e delle finanze, si provveda alla ripartizione delle risorse, nonché all’individuazione dei termini e delle modalità di erogazione delle stesse.
In proposito, si ricorda che il citato comma 450, art. 1 della Legge di Bilancio 2023 ha dotato il sopra citato Fondo per l’acquisto dei beni di prima necessità di un ammontare di 500 milioni di euro per il 2023, demandando la definizione del sistema abilitante ad un decreto MASAF – MEF, per stabilire i seguenti requisiti;
· i criteri e le modalità di individuazione dei titolari del beneficio, tenendo conto dell'età dei cittadini, dei trattamenti pensionistici e di altre forme di sussidi e trasferimenti già ricevuti dallo Stato, della situazione economica del nucleo familiare, dei redditi conseguiti, nonché di eventuali ulteriori elementi atti a escludere soggetti non in stato di effettivo bisogno;
· l'ammontare del beneficio unitario;
· le modalità e i limiti di utilizzo del fondo e di fruizione del beneficio, da erogare sulla base di procedure di competenza dei Comuni di residenza;
· le modalità e le condizioni di accreditamento degli esercizi commerciali che aderiscono a Piani di contenimento dei costi dei generi alimentari di prima necessità.
Al riguardo, il MASAF ha definito i criteri per l’individuazione dei nuclei familiari in stato di bisogno beneficiari del contributo economico previsto dal sopra richiamato complesso di norme della legge di Bilancio per il 2023 per ciascuno degli anni in cui questa è stata rifinanziata (v. box).
Si ricorda che l’articolo 2, commi 1-3 del DL 131 del 2023 (cd. Energia) ha disposto una tantum il riconoscimento di un ulteriore contributo di complessivi 100 milioni ai beneficiari della cd. Social Card, come misura di sostegno al potere d’acquisto dei nuclei familiari meno abbienti, anche a seguito dell’incremento del costo del carburante, portando la dotazione iniziale del Fondo da 500 a 600 milioni di euro.
Il comma 2 rifinanzia per un ammontare di 2,231 milioni di euro per ciascuno degli anni 2026 e 2027, a valere sulle risorse del medesimo Fondo per l’acquisto dei beni di prima necessità, l’autorizzazione di spesa per l’erogazione del corrispondente contributo di cui comma 451-bis, art. 1, della legge di Bilancio 2023 (L. n. 197 del 2022).
Si ricorda che il citato comma 451-bis della Legge di Bilancio 2023 prevede che, per l'erogazione del contributo oggetto di trattazione ai beneficiari, il Ministero dell'agricoltura, della sovranità alimentare e delle foreste possa avvalersi delle procedure previste dall’articolo 58, comma 6, del decreto-legge n. 104 del 2020 (L. n. 126 del 2020)
Il suddetto comma 6 dell’articolo 58 del DL. 104/2020 ha introdotto misure urgenti per il sostegno ed il rilancio dell’economia, con specifico riferimento al Fondo per la filiera della ristorazione. Esso ha previsto la possibilità per il Ministero delle politiche agricole alimentari e forestali (ora Ministero dell’agricoltura, della sovranità alimentare e delle foreste) di stipulare, senza nuovi o maggiori oneri a carico della finanza pubblica, apposite convenzioni per l’erogazione di un contributo per sostenere la ripresa e la continuità dell'attività degli esercizi di ristorazione ed evitare gli sprechi alimentari, a seguito dell’epidemia da Covid-19. Le suddette convenzioni dovevano essere stipulate con concessionari di servizi pubblici che risultassero dotati di una rete di sportelli capillare su tutto il territorio nazionale; avessero disponibilità di piattaforme tecnologiche e infrastrutture logistiche integrate; avessero l’identificazione come Identity Provider e la qualifica di Certification Authority accreditata dall'Agenzia per l'Italia digitale; potessero vantare un’esperienza pluriennale nella ricezione, digitalizzazione e gestione delle istanze e dichiarazioni alla pubblica amministrazione e nei servizi finanziari di pagamento. La finalità di tali accordi era quella di permettere ai beneficiari convenzionati di accedere alla piattaforma digitale denominata “piattaforma della ristorazione” anche presso gli sportelli del concessionario convenzionato.
Il finanziamento della misura per finalità connesse all’erogazione delle risorse del Fondo per l’acquisto dei beni di prima necessità, introdotto dall’art. 14, comma 9, D.L. 24 febbraio 2023, n. 13 D.L. 24/02/2023, n. 13, è stato riconfermato per l’anno 2024 e 2025 dalle relative leggi di Bilancio.

Come sopra esposto, l'art. 1, commi 450 e 451, della L. n. 197/2022 (Legge di Bilancio 2023) ha previsto il Fondo destinato all'acquisto di beni alimentari di prima necessità, finanziato con 600 milioni per il 2023, diretto a famiglie in povertà estrema, erogato tramite emissione di social card (c.d. Carta dedicata a te).
Successivamente, tale disposizione è stata modificata dal D.L. n. 131/2023 (L. n. 169/2023), che ha esteso tale contributo anche all'acquisto di carburanti, oltre che, in alternativa, agli abbonamenti per i mezzi del trasporto pubblico locale (art. 2, co-1-3), incrementando di 100 milioni l'apposito ondo destinato all'acquisto di beni alimentari di prima necessità. Successivamente, il DM Masaf 18 aprile 2023 ha definito i criteri per l'individuazione dei nuclei familiari in stato di bisogno, beneficiari del contributo economico suddetto.
La legge di Bilancio 2024 (articolo 1, commi 2-5, L. n. 213/2023) ha previsto un rifinanziamento, per l'anno 2024, relativo al Fondo destinato all'acquisto di beni alimentari di prima necessità, di carburanti ed abbonamenti a mezzi di trasporto pubblico, già istituito presso il MASAF - Ministero dell'agricoltura, della sovranità alimentare e delle foreste (+ 600 milioni di euro).
L'articolo 1-bis del decreto-legge 15 maggio 2024, n. 63, ha previsto, a valere sul medesimo fondo, un trasferimento di 4 milioni di euro all'ANCI a titolo di rimborso ai Comuni per le spese sostenute per la comunicazione ai beneficiari della misura di sostegno.
Il decreto interministeriale 4 giugno 2024, ha previsto le disposizioni attuative ed applicative del beneficio per l'anno 2024 e ripartisce le risorse del fondo dedicato istituito con la legge n. 197/2022.
Da ultimo, la legge di Bilancio 2025 (art. 1, commi 103-104, L. n. 207/2024) ha previsto una serie di misure per il contrasto della povertà estrema, incrementando di 500 milioni per il 2025 la dotazione del Fondo per l'acquisto di beni alimentari di prima necessità. Di tali risorse, una quota pari a 2,3 milioni per il 2025 sono destinate ad incrementare l'autorizzazione di spesa di cui comma 451-bis, art. 1, della legge di Bilancio 2023 relativa proprio a tale contributo per l'acquisto dei beni alimentari di prima necessità, affinché il MASAF possa continuare ad avvalersi delle vigenti procedure in base alle quali il Ministero può stipulare convenzioni con concessionari di servizi pubblici ai fini dell'erogazione del contributo.
Con successivo decreto interministeriale 30 luglio 2025 si è proceduto all'individuazione dei nuclei familiari beneficiari e l'Inps ha fornito, con messaggio del 1 settembre 2025, le indicazioni operative per l'accesso alla misura in oggetto e per la gestione degli elenchi da parte degli operatori abilitati dei Comuni.
Lo stesso decreto individua i beneficiari del contributo fissato a 500€ nei cittadini appartenenti ai nuclei familiari, residenti nel territorio italiano, iscritti - nella totalità dei loro componenti - all'Anagrafe della popolazione residente (Anagrafe comunale) e titolari di una certificazione ISEE Ordinario in corso di validità, con indicatore non superiore ai 15.000,00 euro annui.
I Comuni ricevono dall'INPS, l'elenco dei beneficiari del contributo, nei limiti delle Carte loro assegnate individuati tra i nuclei familiari residenti sul proprio territorio, sulla base dei dati elaborati e messi a disposizione dallo stesso INPS, secondo i criteri fissati dal decreto. I comuni verificano la posizione anagrafica ed eventuali incompatibilità con altre misure locali dei nuclei familiari contenuti negli elenchi e, sulla base del numero di carte loro assegnate, le attribuiscono.
Il contributo viene erogato attraverso carte elettroniche di pagamento, prepagate e ricaricabili, messe a disposizione da Poste Italiane per il tramite della società controllata Postepay. Lo stesso fissa il numero complessivo delle carte assegnabili, pari a 1.157.179 (art. 5).
La definizione dei beni di prima necessità acquistabili attraverso il contributo è specificata nell'allegato 1 al decreto interministeriale.
Il decreto prevede che il primo pagamento deve essere effettuato entro il 16 dicembre 2025 (art. 5) e che le somme accreditate ai beneficiari devono essere interamente utilizzate entro e non oltre il 28 febbraio 2026 (art. 8).
Il decreto precisa, inoltre, che Poste Italiane S.p.A. effettua, altresì, un monitoraggio delle risorse residue ed entro il 30 marzo 2026 trasmette una rendicontazione finale delle risorse utilizzate distinte per tipologia di spesa autorizzata ai ministeri che hanno emanato il decreto. Gli importi residui risultanti dal monitoraggio sono restituiti al MASAF.
Il testo del decreto e delle varie convenzioni adottate con la grande distribuzione sono rinvenibili sulla pagina dedicata per il 2024 e quella per il 2025 del MASAF.
Il testo della convenzione tra MASAF Poste Italiane e INPS con le spese di gestione concordate sono rinvenibili nella convenzione pubblicata nel sito INPS.
Esito del monitoraggio 2024
Secondo i dati comunicati da Poste Italiane ai ministeri competenti, a titolo di rendicontazione per l'anno 2024, le risorse destinate ai beneficiari, pari a quasi 588 milioni di euro sono state spese in larga parte in negozi di alimentari, supermercati e discount (più di 520 milioni) e, per la parte restante, prevalentemente in spese per carburanti e trasporti. Sono stati invece rimborsati al MASAF 73 milioni di euro in quanto non spesi secondo i tempi e le modalità prescritte.
Articolo 4, commi 1 e 6
(Imposta sostitutiva su incrementi retributivi contrattuali
nel settore privato)
Il comma 1 dell’articolo 4 prevede che gli incrementi retributivi corrisposti ai dipendenti del settore privato nell’anno 2026, in attuazione di nuovi contratti collettivi di lavoro, sottoscritti negli anni 2025 e 2026, siano sottoposti ad un’imposta sostitutiva delle imposte sui redditi, costituita da un’aliquota del 5 per cento, limitatamente ai casi in cui il complessivo reddito da lavoro dipendente del soggetto non sia superiore a 28.000 euro. Il comma 6 reca una norma di rinvio generale alle disposizioni sulle imposte sui redditi.
La relazione tecnica indica i seguenti effetti finanziari derivanti dal comma 1: una riduzione di entrate pari a 420,3 milioni di euro per l’anno 2026 e a 59,1 milioni per l’anno 2027 e, invece, un incremento di entrate (relativo all’addizionale comunale dell’IRPEF) per l’anno 2028, pari a 4,5 milioni. Non sussistono effetti finanziari per gli anni successivi.
L’ambito di applicazione dell’imposta sostitutiva di cui al comma 1 concerne, entro i termini temporali summenzionati, gli incrementi previsti dai contratti collettivi di lavoro nel settore privato; non si operano distinzione tra contratti nazionali e contratti territoriali o aziendali; si valuti l’opportunità di una definizione esplicita di tale profilo. Si valuti altresì l’opportunità di chiarire a quale periodo di imposta si riferisca il suddetto limite di reddito da lavoro dipendente.
Il lavoratore può rinunciare, con atto scritto, al regime sostitutivo (con conseguente applicazione delle imposte sui redditi ordinarie).
Il comma richiama le finalità di favorire l’adeguamento delle retribuzioni alle variazioni del costo della vita e di rafforzare il legame tra produttività e retribuzione.
Il successivo comma 6 specifica che per l'accertamento, la riscossione, le sanzioni e il contenzioso, riguardanti l’imposta sostitutiva in esame, si applicano, in quanto compatibili, le disposizioni in materia di imposte sui redditi.
Riguardo ad un regime di imposta sostitutiva nel settore del pubblico impiego, cfr. il successivo articolo 58, comma 1.
Articolo 4, commi 2-6
(Imposta sostitutiva per i lavoratori dipendenti privati su premi di risultato e forme di partecipazione agli utili d’impresa nonché su alcune maggiorazioni e indennità)
I commi 2 e 3 dell’articolo 4 modificano in via transitoria la disciplina – relativa ai lavoratori dipendenti privati – dell'imposta sostitutiva dell'IRPEF e delle relative addizionali regionali e comunali, concernente alcuni emolumenti retributivi, costituiti da premi di risultato e da forme di partecipazione agli utili d’impresa. Le modifiche prevedono, per gli anni 2026 e 2027: la riduzione dell’aliquota dell’imposta sostitutiva ad 1 punto percentuale; l’elevamento del limite annuo dell'imponibile ammesso al regime tributario in oggetto a 5.000 euro (lordi).
I commi 4 e 5, per il periodo di imposta relativo all’anno 2026, introducono, limitatamente ai dipendenti del settore privato, aventi un determinato requisito di reddito, e con esclusione dell’ambito delle attività di cui al successivo articolo 8, un’imposta sostitutiva dell'IRPEF e delle relative addizionali regionali e comunali con riferimento a maggiorazioni e indennità per lavoro notturno, lavoro festivo, lavoro nei giorni di riposo settimanali e indennità e altri emolumenti inerenti al lavoro a turni, fino a un limite massimo del relativo imponibile pari a 1.500 euro; l’aliquota dell’imposta sostitutiva è pari a 15 punti percentuali; il riconoscimento di tale regime tributario è subordinato alla condizione che il reddito da lavoro dipendente del soggetto non sia stato superiore, nell’anno 2025, a 40.000 euro.
Il comma 6 reca una norma di rinvio generale alle disposizioni sulle imposte sui redditi.
La relazione tecnica indica i seguenti effetti finanziari derivanti dai commi 2 e 3: una riduzione di entrate pari a 291,7 milioni di euro per l’anno 2026, a 302,5 milioni per l’anno 2027, a 9,9 milioni per l’anno 2028 e, invece, un incremento di entrate (relativo all’addizionale comunale dell’IRPEF) per l’anno 2029, pari a 0,8 milioni. Non sussistono effetti finanziari per gli anni successivi.
La relazione tecnica indica i seguenti effetti finanziari derivanti dai commi 4 e 5: una riduzione di entrate pari a 534,8 milioni di euro per l’anno 2026 e a 93,4 milioni per l’anno 2027 e, invece, un incremento di entrate (relativo all’addizionale comunale dell’IRPEF) per l’anno 2028, pari a 7,2 milioni. Non sussistono effetti finanziari per gli anni successivi.
Riguardo alle modifiche transitorie, poste dai commi 2 e 3, alla disciplina dell'imposta sostitutiva, per i lavoratori dipendenti privati, sui premi di risultato e sulle forme di partecipazione agli utili d’impresa, si ricorda che, nella normativa finora vigente: l’aliquota della medesima imposta sostitutiva per gli anni 2026 e 2027 – oggetto ora della riduzione ad 1 punto – è pari a 5 punti, mentre l’aliquota a regime, che resta valida per gli anni successivi al 2027, è pari a 10 punti; il limite annuo dell'imponibile ammesso al regime tributario – limite oggetto ora dell’elevamento a 5.000 euro lordi – è pari a 3.000 euro lordi (quest’ultimo limite resta valido per gli anni successivi al 2027). Resta fermo che l’applicazione del regime sostitutivo è subordinata alla condizione che il reddito da lavoro dipendente privato del soggetto non sia stato superiore, nell’anno precedente a quello di percezione degli emolumenti in oggetto, a 80.000 euro.
Si ricorda, più in particolare, che il trattamento tributario sostitutivo in oggetto – la cui disciplina generale è posta dall’articolo 1, commi da 182 a 189, della L. 28 dicembre 2015, n. 208, e successive modificazioni, e dal D.M. 25 marzo 2016 – concerne gli emolumenti retributivi dei lavoratori dipendenti privati di ammontare variabile e la cui corresponsione sia legata ad incrementi di produttività, redditività, qualità, efficienza ed innovazione, misurabili e verificabili, nonché le somme erogate sotto forma di partecipazione agli utili dell’impresa. Al fine in oggetto, le somme ed i valori suddetti devono essere corrisposti in esecuzione di contratti collettivi, territoriali o aziendali, stipulati da associazioni sindacali comparativamente più rappresentative sul piano nazionale o di contratti collettivi aziendali stipulati dalle rappresentanze sindacali aziendali delle suddette associazioni ovvero dalla rappresentanza sindacale unitaria. È fatta in ogni caso salva l'ipotesi di espressa rinunzia per iscritto al regime sostitutivo da parte del lavoratore, con conseguente applicazione delle imposte sui redditi ordinarie.
Si ricorda che per molti profili del regime tributario sostitutivo in oggetto è ancora valida la circolare dell’Agenzia delle entrate n. 28/E del 15 giugno 2016.
Riguardo alle nozioni dei summenzionati emolumenti che possono rientrare nell’imposta sostitutiva di cui ai commi 4 e 5, la disposizione fa rinvio ai contratti collettivi nazionali di lavoro e per il lavoro notturno, in primo luogo, alla definizione di cui all’articolo 1, comma 2, lettera e), del D.Lgs. 8 aprile 2003, n. 66, e successive modificazioni. Sono esclusi in ogni caso dall’ambito i compensi che, ancorché denominati come maggiorazioni o indennità, sostituiscano in tutto o in parte la retribuzione ordinaria.
Il comma 5 specifica inoltre che: resta fermo l’ordinario regime di contribuzione previdenziale e assistenziale, fatte salve le disposizioni normative e contrattuali speciali; al fine dell’applicazione dell’imposta sostitutiva, qualora il sostituto di imposta non sia lo stesso che abbia rilasciato la certificazione unica dei redditi per l’anno precedente, il lavoratore attesta per iscritto l’importo del reddito da lavoro dipendente conseguito nel suddetto anno; nel limite di imponibile, pari a 1.500 euro, non rientrano gli emolumenti assoggettati all’imposta sostitutiva di cui al precedente comma 1. È fatta salva (comma 4) la facoltà di rinuncia scritta (da parte del lavoratore) al regime di imposta sostitutiva, con conseguente applicazione delle imposte sui redditi ordinarie.
Il comma 6 specifica che per l'accertamento, la riscossione, le sanzioni e il contenzioso, riguardanti le imposte sostitutive oggetto dei commi da 1 a 5, si applicano, in quanto compatibili, le disposizioni in materia di imposte sui redditi.
Riguardo ad un regime di imposta sostitutiva nel settore del pubblico impiego, cfr. il successivo articolo 58, comma 1.
Articolo 5
(Modifica alla disciplina fiscale delle prestazioni sostitutive del vitto rese in forma elettronica)
L’articolo 5 incrementa da 8 a 10 euro il valore monetario non imponibile dei “buoni pasto” elettronici corrisposti dal datore di lavoro ai propri dipendenti.
L’articolo 5 implica variazioni d’entrata pari a -27,3 milioni di euro nel 2026, -29,7 milioni di euro nel 2027 e –29,5 milioni di euro a decorrere dal 2028 ascrivibili in massima parte alle riduzioni di entrate IRPEF ed in minima parte a riduzione delle relative addizionali regionale e comunale (cumulativamente 2,4 milioni di euro nel 2027 e 2,2 milioni di euro a decorrere dal 2028, qualificate come maggiori spese in quanto implicanti trasferimenti maggiori a regioni ed enti locali in ragione della riduzione di gettito delle citate imposte).
In particolare il comma 1, modifica in tal senso, l’articolo 51 comma 2, lettera c) del TUIR, che prevede che non concorrono a formare il reddito (…) le prestazioni sostitutive delle somministrazioni di vitto fino all'importo complessivo giornaliero di euro 4, aumentato a euro 8 [10 euro, sulla base della modifica di cui si propone l’introduzione] nel caso in cui le stesse siano rese in forma elettronica.
I precedenti aumenti di valore dei cosiddetti buoni pasto elettronici sono stati disposti dall’articolo 1, comma 16, della legge 190 del 2014 che convertì in euro (5,29) il valore del buono pasto ordinario (fissato a 10.240 lire a quel tempo) ed introdusse un valore più alto, pari a 7 euro, per i buoni pasto elettronici.
Successivamente l’articolo 1, comma 677, della legge 160 del 2019, ridusse a 4 euro la soglia di esenzione dall’imposta per i buoni pasto ordinari, elevò ad 8 euro la medesima soglia per i buoni pasto elettronici. Il medesimo comma introdusse inoltre un’esenzione anche per le indennità sostitutive delle somministrazioni di vitto corrisposte agli addetti ai cantieri edili, ad altre strutture lavorative a carattere temporaneo o ad unità produttive ubicate in zone dove manchino strutture o servizi di ristorazione fino all'importo complessivo giornaliero di euro 5,29.
Articolo 6
(Misure in favore delle imprese del settore agricolo)
L’articolo 6 estende anche all’anno 2026 il regime di agevolazione Irpef 2025 dei redditi dominicali e agrari dichiarati da coltivatori diretti e imprenditori agricoli professionali iscritti nella previdenza agricola era già previsto, con alcune limitazioni, per gli anni 2024 e 2025.
L’articolo 6, come riportato nella relazione tecnica, implica variazioni di bilancio pari a -222,4 milioni di euro nel 2027 (di cui, -210 milioni di euro di minori entrate Irpef e di -12,4 milioni di maggiori spese per lo Stato per le addizionali regionale e comunale, rispettivamente di 8,4 e 4 milioni di euro). Nel 2028 l’impatto sul bilancio è positivo, stimato in complessivi +90,9 milioni (di cui maggiori entrate Irpef per 90 milioni di euro e minori spese per le addizionali per 0,9 milioni di euro).
Nel dettaglio, la disposizione in commento, novellando il secondo periodo dell’art. 1, comma 44, della legge 11 dicembre 2016, n. 232, (Legge di bilancio 2017) ripropone, anche per il periodo di imposta 2026, il regime di agevolazione IRPEF dei redditi dominicali e agrari relativi ai terreni dichiarati da coltivatori diretti e imprenditori agricoli professionali iscritti nella previdenza agricola con alcune limitazioni. In base a tale misura, ai fini dell’IRPEF, i redditi dominicali e agrari posseduti dai coltivatori diretti e dagli imprenditori agricoli professionali di cui all’articolo 1 del decreto legislativo n. 99 del 2004, iscritti nella previdenza agricola, concorrono alla formazione del reddito complessivo nelle seguenti percentuali:
- fino a 10.000,00 euro, zero per cento;
- oltre 10.000,00 euro e fino a 15.000,00 euro, 50 per cento;
- oltre 15.000,00 euro, 100 per cento.
Come precisato nella Relazione Illustrativa, va ricordato che nella determinazione dell’ammontare dei redditi che concorrono alla formazione del reddito complessivo, i redditi dominicali e i redditi agrari si devono considerare congiuntamente, vale a dire nella loro somma. E’ inoltre confermato che non beneficiano della disposizione agevolativa le società agricole di persone, a responsabilità limitata e cooperative che, ai sensi del comma 3 del citato articolo 1 del decreto legislativo n. 99 del 2004, si considerano imprenditori agricoli professionali e che hanno esercitato l’opzione, prevista dall’articolo 1, comma 1093, della legge n. 296 del 2006, per la tassazione dei redditi su base catastale ai sensi dell’articolo 32 del decreto del Presidente della Repubblica n. 917 del 1986 (TUIR).
Si ricorda che il sopra menzionato comma 44 dell’art. 1, della legge n. 232 del 2016 è stato oggetto di diverse novelle che hanno esteso il regime di esenzione IRPEF dal 2017 al 2023. Da ultimo è intervenuto il comma 3-bis, dell’articolo 13, del D.L. n. 215 del 2023 convertito, con modificazioni, dalla legge n. 18 del 2024, che ha inserito il secondo periodo del predetto art. comma 44 dell’art. 1 della suddetta legge n. 232 del 2016, il quale ha prorogato agli anni 2024 e 2025 il regime di agevolazione IRPEF dei redditi dominicali e agrari sopra delineato.
Come sopra riferito il predetto comma 3-bis ha novellato l'articolo 1, comma 44, della L. n. 232 del 2016 aggiungendo un nuovo periodo che disciplina il regime di agevolazione IRPEF per gli anni 2024-2025 per i redditi dominicali e agrari, posseduti dai coltivatori diretti e dagli imprenditori agricoli professionali che:
· rispettano le definizioni previste all’articolo 1 del decreto legislativo 29 marzo 2004, n. 99;
· sono iscritti nella previdenza agricola;
· sono diversi dalle società che hanno esercitato l'opzione di cui all'articolo 1, comma 1093, della legge 27 dicembre 2006, n. 296.
Quanto alla definizione dell’ambito soggettivo della disposizione, si ricorda che l’articolo 1 del decreto legislativo 29 marzo 2004, n. 99 definisce imprenditore agricolo professionale (IAP) chi sia in possesso di competenze e conoscenze professionali specifiche e dedichi alle attività agricole (di cui all’articolo 2135 del codice civile) almeno il 50% del proprio tempo di lavoro complessivo, ricavando dalle attività così svolte almeno il 50% del proprio reddito globale. Ai fini del calcolo del reddito globale, vengono esclusi una serie di redditi, tra cui pensioni di ogni genere, gli assegni ad esse equiparati, le indennità e le somme percepite per l'espletamento di cariche pubbliche, ovvero in associazioni ed altri enti operanti nel settore agricolo. Inoltre, vengono considerati imprenditori agricoli professionali anche i soci o amministratori di società di persone, di capitali e cooperative che, oltre all’esercizio esclusivo delle attività agricole di cui all’articolo 2135 del codice civile, presentino i seguenti requisiti:
· nel caso di società di persone, che almeno un socio sia in possesso della qualifica di imprenditore agricolo professionale (per la società in accomandita la qualifica è riferita ai soci accomandatari);
· per le società di capitali o cooperative, che almeno un amministratore che sia anche socio per le società cooperative sia in possesso della qualifica di imprenditore agricolo professionale. La qualifica di imprenditore agricolo professionale può essere apportata da parte dell'amministratore ad una sola società.
I requisiti - lavoro e reddito - sono ridotti al 25% per l'imprenditore che opera nelle zone svantaggiate di cui all'articolo 17 del regolamento (CE) n. 1257/1999 (zone di montagna, minacciate di spopolamento e altre zone nelle quali l’attività agricola dovrebbe essere continuata per assicurare la conservazione o il miglioramento dell'ambiente naturale). L’attribuzione della qualifica di IAP consente il riconoscimento delle agevolazioni tributarie in materia di imposizione indiretta e creditizie stabilite dalla normativa vigente a favore delle persone fisiche in possesso della qualifica di coltivatore diretto (colui che contribuisce, con il lavoro proprio e della propria famiglia, ad almeno un terzo del fabbisogno lavorativo aziendale).
Si rammenta, inoltre, che le società che hanno esercitato l’opzione di cui all'articolo 1, comma 1093, della legge 27 dicembre 2006, n. 296 sono le società agricole di persone che hanno optato per la tassazione dei redditi su base catastale ai sensi dell’art. 32 del testo unico delle imposte sui redditi, di cui al d.P.R. 22 dicembre 1986, n. 917.
Si ricorda che l’agevolazione ai fini IRPEF per l’anno 2023- già prevista per gli anni dal 2017 al 2022 dall'articolo 1, comma 44, primo periodo, della legge di bilancio 2017 (legge n. 232 del 2016) – per i redditi dominicali e agrari relativi ai terreni dichiarati da coltivatori diretti e imprenditori agricoli professionali iscritti nella previdenza agricola era stata disposta dal comma 80, art. 1 della legge di bilancio 2023 (Legge n. 197 del 2022), comportava l’esclusione dalla base imponibile dei citati redditi dominicali e agrari.
I redditi dominicali e i redditi agrari, insieme ai redditi dei fabbricati, costituiscono le tre categorie di redditi fondiari previste dal Testo Unico delle Imposte sui Redditi (D.P.R. 917/1986), in particolare dal Capo II del Titolo I (artt. 25–43). L’articolo 25 qualifica come “fondiari” i redditi inerenti ai terreni e ai fabbricati situati nel territorio dello Stato che siano iscritti, o debbano esserlo, con attribuzione di rendita, nel catasto dei terreni o nel catasto edilizio urbano, a prescindere dalla residenza del possessore.
Limitando l’analisi ai redditi dei terreni, i redditi fondiari sono determinati in via forfetaria sulla base delle risultanze catastali e si distinguono in:
(a) reddito dominicale dei terreni (artt. 27–31), imputato al proprietario o al titolare di un diritto reale di godimento;
(b) reddito agrario (artt. 32–35), imputato a chi esercita l’attività agricola sul terreno, direttamente o tramite dipendenti, indipendentemente dal fatto che sia proprietario, titolare di un diritto reale di godimento oppure affittuario.
La coesistenza di due tipologie di reddito per i terreni risponde all’esigenza di separare il reddito attribuibile al mero possesso del bene (reddito dominicale) da quello derivante dall’esercizio dell’attività agricola (reddito agrario), che può essere svolta anche da soggetto diverso dal possessore.
Oggetto dell’imposizione non è il reddito effettivo del singolo terreno o fabbricato, bensì la capacità potenziale del bene di produrre reddito come risultante dal catasto. Tali redditi concorrono, indipendentemente dalla loro percezione e in proporzione alla durata del possesso, alla formazione del reddito complessivo del titolare del diritto di proprietà, enfiteusi, usufrutto o altro diritto reale.
Articolo 7
(Modifiche alla disciplina sulle locazioni brevi)
L’articolo 7 limita l’applicazione dell’aliquota ridotta al 21 per cento per il primo immobile in locazione breve assoggettato al regime di cedolare secca, alla sola ipotesi nella quale, il contratto di locazione breve sia concluso senza l’utilizzo di intermediari finanziari o portali telematici.
L’articolo 7 comporta, secondo quanto indicato nella relazione tecnica effetti finanziari positivi a regime in misura pari a circa 102,4 milioni di euro su base annua, a decorrere dal 2027.
Nel 2026, a seguito della riduzione stimata della ritenuta d’acconto versata dai portali telematici si stima una riduzione di entrate pari a 47,8 milioni di euro. Nel 2027 gli effetti combinati dell’aumento della cedolare secca in dichiarazione e del versamento dell’imposta relativa all’anno 2026 comportano maggiori entrate pari a 138,3 milioni di euro.
A decorrere dal 2028, a seguito della compensazione tra le minori entrate derivanti dalla scomparsa della ritenuta d’acconto e delle maggiori entrate derivanti dal versamento della cedolare secca in dichiarazione (stimate entrambe pari a 47,8 milioni di euro), gli effetti finanziari positivi sono quelli previsti a regime pari a circa 102,4 milioni di euro su base annua.
A tal fine viene inserito un periodo ulteriore al secondo comma dell’articolo 4 della legge n.50 del 2017 al fine di prevedere l’applicazione dell’aliquota agevolata del 21 per cento sul primo immobile oggetto di locazione breve solo se, durante il periodo d’imposta, non siano stati conclusi contratti aventi ad oggetto tale unità immobiliare tramite soggetti che esercitano attività di intermediazione immobiliare o tramite soggetti che gestiscono portali telematici, mettendo in contatto persone in cerca di un immobile con persone che dispongono di unità immobiliari da locare.
In tali ultimi casi si applicherebbe l’aliquota del 26 per cento.
La relazione tecnica stima che circa il 50 per cento delle ritenute versate dai portali telematici sia riferibile a singole unità immobiliari attualmente assoggettate a cedolare secca con aliquota del 21%. La relazione tecnica stima altresì che il 90% della platea potenzialmente colpita dall’aumento dell’aliquota maggiore continuerà ad avvalersi delle piattaforme per esigenze di semplificazione e rapidità delle transazioni. Il restante 10% della platea che sceglierebbe di non avvalersi più dei servizi delle piattaforme telematiche, verserebbe la cedolare secca in sede di dichiarazione dei redditi, senza subire la ritenuta d’acconto.

L’articolo 4 del decreto-legge 24 aprile 2017, n. 50, ha disciplinato, a decorrere dal 1° gennaio 2017, il regime fiscale speciale previsto per i contratti di locazione breve che soddisfano i seguenti presupposti (si veda il documento di approfondimento dell’Agenzia delle Entrate):
· durata non superiore a 30 giorni;
· contratti di locazione di immobili ad uso abitativo (categoria catastale da A1 a A11, escluso A10) situati in Italia e relative pertinenze;
· possibilità di prevedere servizi accessori alla locazione (fornitura di biancheria, pulizia locali, wi-fi, utilizzo di utenze telefoniche), restando fuori eventuali prestazioni aggiuntive (ad esempio, servizio di colazione e somministrazione di alimenti);
· locatore e conduttore devono essere persone fisiche che stipulano il contratto fuori dall’esercizio di un’attività d’impresa;
· contratti di sublocazione, contratti a titolo oneroso conclusi dal comodatario, locazione di singole stanze di un’abitazione con durata massima di 30 giorni;
· destinazione a tale finalità, per ciascun periodo d’imposta, di un numero massimo di 4 appartamenti;
· possibilità di concludere il contratto per il tramite di soggetti che esercitano attività di intermediazione immobiliare o che gestiscono portali telematici.
A livello fiscale la disposizione consente la possibilità di optare, in dichiarazione dei redditi, in luogo del regime di tassazione applicabile alla tassazione del reddito fondiario, per l’applicazione di un’imposta sostitutiva nella forma di cedolare secca (secondo le disposizioni dell’articolo 3, del decreto legislativo n. 23 del 2011, con aliquota del 26 per cento, ridotta al 21 per cento se i contratti sono stipulati con riguardo ad una sola unità immobiliare, purché individuata dal contribuente in sede di dichiarazione dei redditi. Per effetto di tale opzione, il reddito che il proprietario dell’immobile (o sublocatore o comodatario) ricava dalla locazione non è soggetto all’imposta sui redditi delle persone fisiche (IRPEF) ed alle relative addizionali, né all’imposte di registro e di bollo, in caso di registrazione (sebbene non vi sia alcun obbligo di registrazione per i contratti di locazione di durata non superiore a 30 giorni).
La cedolare secca è versata entro il termine stabilito per il versamento dell'imposta sul reddito delle persone fisiche. Non si fa luogo al rimborso delle imposte di bollo e di registro eventualmente già pagate. Per la liquidazione, l'accertamento, la riscossione, i rimborsi, le sanzioni, gli interessi ed il contenzioso ad essa relativi si applicano le disposizioni previste per le imposte sui redditi.
Articolo 8
(Misure in favore dei dipendenti di strutture turistico-alberghiere)
L’articolo 8 prevede una misura in favore dei dipendenti del settore turistico, ricettivo e termale riconfermando il riconoscimento del trattamento integrativo speciale per prestazioni di lavoro straordinario effettuate nei giorni festivi o per lavoro notturno.
In base alla relazione tecnica, l’articolo 8 determina un ammontare dell’onere, su base annua, di circa 8,5 milioni di euro. In un’ottica prudenziale, tale importo viene raddoppiato, pervenendo ad una quantificazione degli oneri derivanti dalla misura valutata in circa 17 milioni di euro nel 2026.
L’articolo 8 prevede una misura in favore dei dipendenti del settore turistico, ricettivo e termale riconfermando, per il periodo dal 1° gennaio 2026 al 30 settembre 2026, il riconoscimento del trattamento integrativo speciale, pari al 15 per cento della retribuzione lorda, per prestazioni di lavoro straordinario effettuate nei giorni festivi o per lavoro notturno.
Il comma 1 dell’articolo in questione, nel riconfermare la misura sopra descritta per il periodo dal 1° gennaio 2026 al 30 settembre 2026, precisa che tale trattamento integrativo non concorre alla formazione del reddito.
Il comma 2 prevede che il trattamento integrativo di cui al comma 1 si applichi a favore dei lavoratori dipendenti del settore privato titolari di reddito da lavoro dipendente di importo non superiore a 40.000 euro nel periodo d'imposta 2025.
Il comma 3 disciplina le modalità di riconoscimento dell’agevolazione di cui al comma 1 prevedendo che il sostituto d'imposta riconosca il trattamento integrativo speciale su richiesta del lavoratore, che attesta per iscritto l'importo del reddito da lavoro dipendente conseguito nell'anno 2025. Si prevede, inoltre, che le somme erogate siano indicate nella certificazione unica di cui al regolamento di cui al Decreto del Presidente della Repubblica n. 322 del 1998.
Il comma 4, da ultimo, prevede che il sostituto d'imposta compensi il credito maturato per effetto dell'erogazione del trattamento integrativo speciale di cui al comma 1 mediante compensazione ai sensi di quanto previsto dall’articolo 17 del decreto legislativo n. 241 del 1997.
Articolo 9
(Detrazioni delle spese per interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici)
L’articolo 9 proroga per tutto l’anno 2026 il regime fiscale più favorevole, previsto fino all’anno 2025 dalla legge di bilancio 2025, con riferimento agli interventi edilizi finalizzati al risparmio energetico (ecobonus) agli interventi di ristrutturazione edilizia, e a quelli in materia antisismica (sismabonus). Viene inoltre prorogato per l’anno 2026, alle medesime condizioni dell’anno 2025, il cosiddetto bonus mobili.
L’articolo 9, secondo quanto indicato nella relazione tecnica, produce effetti complessivi (comprensivi degli effetti riguardanti l’estensione del bonus mobili) in termini di variazione d’entrata pari a +19,8 milioni di euro nel 2026, -354,8 milioni di euro nell’anno 2027, -620,8 milioni di euro nell’anno 2028.
Negli anni successivi si prevedono variazioni d’entrata pari a -507,9 milioni di euro nell’anno 2029, -492,6 milioni di euro negli anni compresi tra il 2029 e il 2036 e -374,7 milioni di euro nell’anno 2037, ultimo anno in cui la misura produce effetti finanziari.
In particolare il comma 1, contiene le modifiche alle disposizioni dell’articolo 14 del decreto-legge n. 63 del 2013, che disciplina le agevolazioni fiscali, sia per alcuni interventi di risparmio energetico (ecobonus) sia per interventi di riqualificazione edilizia e antisismici (sismabonus) e, in particolare, al comma 3-quinquies dell’articolo 14, introdotto dalla legge di bilancio 2025 (articolo 1, comma 56).
In particolare:
a) viene prorogata l’aliquota generale di detrazione al 36 per cento (comma 1 lettera a), n. 1).
L’articolo 14-quinquies della legge di bilancio 2025 stabilisce che la detrazione prevista dal citato articolo spetta anche per le spese documentate, sostenute negli anni 2025, 2026 e 2027, nella misura fissa per tutte le tipologie di interventi agevolati pari al 36 per cento delle spese sostenute nell’anno 2025 e al 30 per cento delle spese sostenute negli anni 2026 e 2027.
b) viene altresì prorogata anche per l’anno 2026 l’aliquota agevolata del 50 per cento per le spese sostenute dai titolari di diritto di proprietà o di diritto reale di godimento sull’unità immobiliare adibita ad abitazione principale (comma 1 lettera b) n. 2).
L’articolo 14-quinquies della legge di bilancio 2025 stabilisce inoltre che la detrazione prevista dal citato articolo è innalzata al 50 per cento delle spese per l’anno 2025 (rispetto al 36 per cento) e al 36 per cento delle spese per gli anni 2026 e 2027 (rispetto al 30 per cento), nel caso in cui le medesime spese siano sostenute dai titolari di diritto di proprietà o di diritto reale di godimento sull’unità immobiliare adibita ad abitazione principale.
In secondo luogo viene modificato l’articolo 16 del medesimo decreto-legge n. 63 del 2013 avente ad oggetto le detrazioni fiscali per interventi di ristrutturazione edilizia e per l'acquisto di mobili.
In particolare:
a) modificando il primo periodo del comma 1, viene prorogata anche per l’anno 2026 l’aliquota generale di detrazione pari al 36 per cento per le spese sostenute relativamente agli interventi indicati al medesimo comma 1 (comma 1 lettera b), n. 1, punto 1.1)).
L’articolo 16, comma 1, dispone, al primo periodo, a seguito delle modifiche introdotte dalla legge di bilancio 2025, che per le spese documentate relative agli interventi indicati nel comma 1 dell’articolo 16-bis del TUIR sostenute negli anni 2025, 2026 e 2027, ad esclusione delle spese per gli interventi di sostituzione degli impianti di climatizzazione invernale con caldaie uniche alimentate a combustibili fossili, spetta una detrazione dall'imposta lorda pari al 36 per cento delle spese sostenute nell'anno 2025 e al 30 per cento delle spese sostenute negli anni 2026 e 2027, fino a un ammontare complessivo delle stesse non superiore a 96.000 euro per unità immobiliare.
b) modificando il secondo periodo del comma 1, viene prorogata anche per l’anno 2026 l’aliquota agevolata del 50 per cento per le spese sostenute dai titolari di diritto di proprietà o di diritto reale di godimento sull’unità immobiliare adibita ad abitazione principale (comma 1 lettera b), n. 1, punto 1.2)).
Il medesimo articolo 16, comma 1, al secondo periodo, dispone inoltre che, fermo restando il citato limite di 96.000 euro per unità immobiliare, la detrazione spettante per gli anni 2025, 2026 e 2027 è elevata al 50 per cento delle spese sostenute nell'anno 2025 e al 36 per cento delle spese sostenute negli anni 2026 e 2027 nel caso in cui le medesime spese siano sostenute dai titolari del diritto di proprietà o di un diritto reale di godimento per interventi sull'unità immobiliare adibita ad abitazione principale.
c) modificando il comma 1 septies.1 primo periodo, che concerne il regime agevolato generale del sismabonus, disciplinato dai precedenti commi da 1-bis a 1-sexies del medesimo articolo, viene prorogata anche per l’anno 2026 l’aliquota generale di detrazione pari al 36 per cento per le spese sostenute relativamente agli interventi rientranti in tale regime (comma 1 lettera b), n. 2, punto 2.1));
d) modificando il secondo periodo del 1 septies.1, secondo periodo, viene prorogata anche per l’anno 2026 l’aliquota agevolata del 50 per cento per le spese sostenute dai titolari di diritto di proprietà o di diritto reale di godimento sull’unità immobiliare adibita ad abitazione principale, sempre con riguardo al sismabonus (comma 1 lettera b), n. 1, punto 2.2)).
Viene infine modificato il comma 2 dell’articolo 16, al fine di prorogare anche per l’anno 2026 il cosiddetto bonus mobili riconosciuto ai contribuenti che fruiscono dei bonus per la ristrutturazione edilizia per l'acquisto di mobili e di grandi elettrodomestici di classe non inferiore alla classe A per i forni, alla classe E per le lavatrici, le lavasciugatrici e le lavastoviglie, alla classe F per i frigoriferi e i congelatori, per le apparecchiature per le quali sia prevista l'etichetta energetica, finalizzati all'arredo dell'immobile oggetto di ristrutturazione. La detrazione, ripartita tra gli aventi diritto in dieci quote annuali di pari importo è calcolata su un ammontare complessivo non superiore a 5.000 euro (comma 1 lettera b), n. 1, punto 2.2)).
Con riferimento ai regimi fiscali di agevolazione per gli interventi edilizi si veda il dossier “Le agevolazioni fiscali per gli interventi edilizi”, sul portale della documentazione della Camera dei deputati.
Articolo 10
(Adeguamento dell’autorizzazione di spesa relativa
alla quota cinque per mille)
L’articolo 10 incrementa la dotazione delle risorse destinate alla liquidazione della quota del cinque per mille dell’imposta sul reddito delle persone fisiche (IRPEF) a decorrere dal 2026, portandola da 525 a 610 milioni di euro annui.
L’articolo determina un onere per il bilancio dello Stato pari a 85 milioni di euro annui a partire dal 2026, corrispondente all’incremento della dotazione di spesa per le finalità del cinque per mille rispetto alla legislazione vigente.
A tal fine è modificato il comma 154 dell’articolo 1 della legge n. 190 del 2014 (legge di stabilità 2015) che autorizza la spesa di 500 milioni di euro annui per il periodo 2015-2019, di 510 milioni per l'anno 2020, di 520 milioni per l'anno 2021 e di 525 milioni di euro annui a decorrere dall'anno 2022 per la liquidazione della quota del cinque per mille del gettito IRPEF.
Con la novella apportata dal comma in esame, l’autorizzazione di spesa – fermo restando gli importi ivi previsti per gli anni dal 2015 al 2021 – è ridefinita in 525 milioni di euro dal 2022 fino al 2025 e incrementata a 610 milioni di euro annui a decorrere dall’anno 2026.
Si rammenta che a differenza dell’istituto dell’8 per mille (in cui le somme corrispondenti alla relativa quota sono determinate “sulla base degli incassi in conto competenza relativi all'IRPEF, sulla base delle scelte espresse dai contribuenti come risultanti dal rendiconto generale dello Stato”), per la quota del 5 per mille IRPEF è prevista una specifica autorizzazione legislativa, intesa quale limite massimo di spesa stanziato per le finalità cui è diretto l’istituto.
L’articolo 1, comma 154, della legge n. 190/2014 (legge di stabilità per il 2015) aveva stabilito in 500 milioni di euro annui l'importo destinato alla liquidazione del 5 per mille a decorrere dall’anno 2015 (iscritto sul cap. 3094/MEF). L’articolo 1, comma 720, della legge di bilancio per il 2020 (legge n. 160/2019) ha disposto un incremento delle risorse di 10 milioni per il 2020, 20 milioni per il 2021 e 25 milioni a decorrere dal 2022, portando dunque l’autorizzazione di spesa a 510 milioni per il 2020, 520 milioni per il 2021 e a 525 milioni di euro annui a decorrere dall’anno 2022.
Si ricorda che la normativa vigente prevede che le somme iscritte sul capitolo non impegnate alla chiusura dell’esercizio (31 dicembre) possano essere utilizzate nell’esercizio successivo. La necessità di una tale disposizione - che consente il mantenimento in bilancio delle somme stanziate per il 5 per mille che, secondo la normativa contabile, se non utilizzate, alla chiusura dell’esercizio costituirebbero economie di bilancio - è connessa alla complessa procedura per il riparto delle somme che si svolge di media nell’arco di due anni, in considerazione dei tempi necessari per l’esame dei soggetti ammissibili al contributo e per gli eventuali ricorsi che possono essere presentati dai medesimi soggetti. A protezione delle risorse, inoltre, la legge 4 agosto 2016, n. 163, di riforma della legge di contabilità e finanza pubblica, ha introdotto il divieto di utilizzo per la copertura finanziaria delle leggi delle risorse del cinque per mille dell’IRPEF (nonché dell’otto per mille IRPEF), al fine di garantire il rispetto delle scelte espresse dai contribuenti all’atto del prelievo fiscale.

L’istituto del cinque per mille dell’IRPEF è stato introdotto a titolo sperimentale, per l’anno 2006, dai commi 337-340 dell’art. 1 della legge n. 266/2005, con la previsione di un apposito Fondo nel quale far confluire una quota pari al 5 per mille dell’IRPEF da destinare ad una serie di finalità di interesse sociale e di ricerca.
L’istituto, annualmente confermato da apposite norme di legge, è stato reso definitivo nel 2015 dalla legge di stabilità per il 2015 (art. 1, co. 154, legge n. 194/2014), che ne ha stabilizzato la disciplina (ai sensi dell’art. 2, commi da 4-novies a 4-undecies, del D.L. n. 40 del 2010 e relativo D.P.C.M. 23 aprile 2010 di attuazione) e definito il limite massimo di spesa annuale. Attualmente, a seguito del rifinanziamento disposto dal comma 720 della legge n. 160 del 2019, dall’anno 2022 le risorse autorizzate per il 5 per mille sono stabilite in 525 milioni di euro annui.
Nel 2017 - in attuazione della delega conferita al Governo dall'art. 9, comma 1, lettere c) e d), della legge n. 106 del 2016 di riforma del Terzo settore - con il decreto legislativo 3 luglio 2017, n. 111, si è provveduto al completamento della riforma strutturale dell'istituto del cinque per mille dell'IRPEF in favore degli enti del Terzo Settore. Con il decreto si è provveduto alla revisione dei criteri di accreditamento dei soggetti beneficiari e dei requisiti per l'accesso al beneficio; alla semplificazione e accelerazione delle procedure per il calcolo e l'erogazione dei contributi spettanti; alla definizione di obblighi di pubblicità delle risorse erogate; alla revisione della disciplina sanzionatoria. In attuazione di tale riforma, è stato emanato il D.P.C.M. 23 luglio 2020 che attualmente reca la disciplina attuativa della normativa dell’istituto del cinque per mille dell’IRPEF.
La disciplina dà facoltà al contribuente di scegliere, in sede di dichiarazione dei redditi, di destinare il 5 per mille della propria IRPEF a soggetti che operano in settori di riconosciuto interesse pubblico per finalità di utilità sociale. La scelta del contribuente concorre proporzionalmente a determinare l’entità spettante a ciascun beneficiario, entro il tetto di spesa legislativamente autorizzato. I contribuenti possono destinare le risorse del cinque per mille alle seguenti finalità:
- sostegno degli enti del Terzo settore, iscritti nel Registro unico nazionale degli enti del Terzo settore, di cui all'articolo 46, comma 1, del decreto legislativo n. 111/2017, comprese le cooperative sociali, ed escluse le imprese sociali costituite in forma di società.
- finanziamento della ricerca scientifica e dell'università;
- finanziamento della ricerca sanitaria;
- attività sociali svolte dal comune di residenza del contribuente;
- sostegno delle associazioni sportive dilettantistiche in possesso del riconoscimento ai fini sportivi rilasciato dal CONI a norma di legge, che svolgono una rilevante attività di interesse sociale;
- dal 2012, finanziamento delle attività di tutela, promozione e valorizzazione dei beni culturali e paesaggistici (art. 23, comma 46, D.L. n. 98/2011);
- dal 2018, finanziamento degli enti gestori delle aree protette (art. 17-ter, D.L. n. 148/2017).
La normativa prevede obblighi di trasparenza in capo agli enti beneficiari, i quali hanno l’obbligo di pubblicare sul proprio sito web gli importi percepiti e il rendiconto, dandone comunicazione all’amministrazione erogatrice.
Articolo 11
(Misure in materia di imposta sostitutiva sui redditi prodotti all'estero realizzati da persone fisiche che trasferiscono
la propria residenza fiscale in Italia)
L’articolo 11 eleva da 200.000 a 300.000 euro l’importo dell’imposta sostitutiva sui redditi prodotti all'estero realizzati da persone fisiche che trasferiscono la propria residenza fiscale in Italia successivamente alla data di entrata in vigore della norma in esame. La norma eleva inoltre da 25.000 euro a 50.000 euro l’importo ridotto dell’imposta sostitutiva sui redditi prodotti all'estero realizzati dai familiari per i quali il soggetto principale ha fatto richiesta.
L’articolo 11, secondo la relazione tecnica, determina effetti positivi sul gettito pari a 14,5 milioni di euro (sui tre saldi) dal 2027.
Il comma 1, attraverso la modifica dell’articolo 24-bis, comma 2, primo periodo, del TUIR (D.P.R. n. 917 del 1986) eleva da 200.000 a 300.000 euro l’importo dell’imposta forfettaria sui redditi prodotti all'estero realizzati da persone fisiche che trasferiscono la propria residenza fiscale in Italia per ciascun periodo d’imposta in riferimento al quale opera l’opzione. (lett. a)). La norma inoltre eleva da 25.000 a 50.000 euro l’importo dovuto da ciascun familiare, su richiesta del soggetto che esercita l’opzione, in possesso dei requisiti, ovvero che trasferiscono la loro residenza fiscale in Italia, senza avervi risieduto per almeno nove dei dieci periodi d’imposta antecedenti a quello di validità dell’opzione.
Il citato articolo 24-bis del TUIR prevede, al comma 1, che le persone fisiche che trasferiscono la propria residenza in Italia possono optare per l'assoggettamento all'imposta sostitutiva dei redditi prodotti all'estero individuati secondo i criteri di cui all'articolo 165, comma 2, a condizione che non siano state fiscalmente residenti in Italia per un tempo almeno pari a nove periodi d'imposta nel corso dei dieci precedenti l'inizio del periodo di validità dell'opzione.
Ai sensi del comma 2, per effetto dell'esercizio dell'opzione di cui al comma 1, relativamente ai redditi prodotti all'estero di cui al comma 1 è dovuta un'imposta sostitutiva dell'imposta sui redditi delle persone fisiche calcolata in via forfetaria, a prescindere dall'importo dei redditi percepiti, nella misura di euro 200.000 (importo così elevato rispetto al precedente importo di 100.000 dal D.L. n. 113 del 2024, art. 2, a decorrere dal 10 agosto 2024) per ciascun periodo d'imposta in cui è valida la predetta opzione. Tale importo è ridotto a euro 25.000 per ciascun periodo d'imposta per ciascuno dei familiari ai quali sono estesi gli effetti dell’opzione ai sensi del comma 6. L'imposta è versata in un'unica soluzione entro la data prevista per il versamento del saldo delle imposte sui redditi. Per l'accertamento, la riscossione, il contenzioso e le sanzioni si applicano, in quanto compatibili, le disposizioni previste per l'imposta sul reddito delle persone fisiche. L'imposta non è deducibile da nessun'altra imposta o contributo.
Il comma 2 precisa che le disposizioni di cui al comma 1 si applicano ai soggetti che hanno trasferito nel territorio dello Stato la residenza ai fini dell’articolo 43 del codice civile successivamente alla data di entrata in vigore della legge in esame.
L’articolo 43 del codice civile stabilisce che il domicilio di una persona è nel luogo in cui essa ha stabilito la sede principale dei suoi affari e interessi, mentre la residenza è nel luogo in cui la persona ha la dimora abituale.
Articolo 12
(Condizioni di accesso al regime forfetario)
L’articolo 12 estende all’anno 2026 la modifica introdotta dalla legge di bilancio 2025 che ha elevato da 30 mila euro a 35 mila euro la soglia di reddito da lavoro dipendente (o redditi assimilati a quelli di lavoro dipendente) superata la quale è precluso l’accesso al regime forfetario.
La relazione tecnica stima che dall’articolo 12 derivano effetti finanziari negativi per 79,4 milioni di euro nel 2026 e per 140,9 milioni di euro per il 2027. Per il 2028 derivano invece effetti positivi per 82,1 milioni di euro.
In dettaglio la norma modifica l’articolo 1, comma 12, della legge n. 207 del 2024, il quale eleva per l’anno 2025 (e con la modifica in commento, anche per l’anno 2026) il limite che preclude la possibilità di avvalersi del regime forfetario ai soggetti che nell’anno precedente hanno percepito redditi di lavoro dipendente e redditi assimilati a quelli di lavoro dipendente (comma 57, lettera d-ter) dell'articolo 1 della legge 23 dicembre 2014, n. 190) Tale soglia è elevata da 30.000 a 35 mila euro.
Il regime forfetario
Il regime forfetario è stato introdotto dalla legge di stabilità 2015 (articolo 1, commi 54-89 della legge n. 190 del 23 dicembre 2014) ed è destinato agli operatori economici di ridotte dimensioni.
Esso prevede rilevanti semplificazioni ai fini Iva e ai fini contabili, e consente, altresì, la determinazione forfetaria del reddito da assoggettare a un'unica imposta con aliquota al 15% sostitutiva delle imposte sui redditi e dell'Irap. Esso è inteso dal legislatore il regime naturale delle persone fisiche che esercitano un'attività di impresa, arte o professione in forma individuale, purché siano in possesso dei requisiti stabiliti dalla legge e, contestualmente, non incorrano in una delle cause di esclusione.
La sua applicazione, pertanto, è subordinata solo al verificarsi delle condizioni e al possesso dei requisiti prescritti dalla legge.
Si rinvia per una puntuale sintesi al sito dell'Agenzia delle entrate.
Il comma 54 della legge di bilancio 2023 ha innalzato a 85 mila euro (rispetto al precedente limite previsto a 65.000 euro) la soglia di ricavi e compensi che consente di applicare un'imposta forfetaria del 15 per cento sostitutiva di quelle ordinariamente previste. La disposizione prevede inoltre che tale agevolazione cessa immediatamente di avere applicazione per coloro che avranno maturato compensi o ricavi superiori ai 100 mila euro, senza aspettare l'anno fiscale seguente.
Si rammenta che, limitatamente all'anno 2023 e subordinatamente al ricorrere di determinate condizioni, i commi da 55 a 57 hanno introdotto, per le persone fisiche esercenti attività di impresa, arti o professioni non aderenti al regime forfetario, un'imposta sostitutiva pari al 15 per cento da applicare su una base imponibile, non superiore a 40 mila euro, corrispondente alla differenza tra il maggior reddito prodotto nell'anno 2023 rispetto al più elevato dei redditi dichiarato nel triennio precedente, decurtata di un importo pari al 5 per cento di quest'ultimo ammontare. La norma precisa, altresì, le conseguenze di tale nuovo regime relativamente alla determinazione dei requisiti reddituali validi ai fini del riconoscimento di benefici fiscali nonché degli acconti dovuti per il periodo d'imposta 2024.
In precedenza si ricorda che la legge di bilancio 2020 (commi 691 e 692 della legge n. 160 del 2019):
· aveva soppresso l'imposta sostitutiva al 20% che si sarebbe dovuta applicare (cd. flat tax) ai contribuenti con ricavi tra 65.001 e 100.000 euro a partire dal 2020;
· aveva reintrodotto, come condizione per l'accesso al regime forfetario al 15%, il limite delle spese sostenute per il personale e per il lavoro accessorio, nonché l'esclusione per i redditi di lavoro dipendente eccedenti l’importo di 30.000 euro (soglia innalzata a 35.000 euro dalla presente disposizione);
· aveva stabilito un sistema di premialità per incentivare l'utilizzo della fatturazione elettronica.
I soggetti esclusi dall’applicazione del regime forfetario sono i seguenti:
a) le persone fisiche che si avvalgono di regimi speciali ai fini dell'imposta sul valore aggiunto o di regimi forfetari di determinazione del reddito;
b) i soggetti non residenti, ad eccezione di quelli che sono residenti in uno degli Stati membri dell'Unione europea o in uno Stato aderente all'Accordo sullo Spazio economico europeo che assicuri un adeguato scambio di informazioni e che producono nel territorio dello Stato italiano redditi che costituiscono almeno il 75 per cento del reddito complessivamente prodotto.
c) i soggetti che in via esclusiva o prevalente effettuano cessioni di fabbricati o porzioni di fabbricato, di terreni edificabili, in regime di esenzione IVA, o di mezzi di trasporto nuovi in regime di IVA intracomunitaria;
d) gli esercenti attività d'impresa, arti o professioni che partecipano, contemporaneamente all'esercizio dell'attività, a società di persone, ad associazioni o a imprese familiari, ovvero che controllano direttamente o indirettamente società a responsabilità limitata o associazioni in partecipazione, le quali esercitano attività economiche direttamente o indirettamente riconducibili a quelle svolte dagli esercenti attività d'impresa, arti o professioni;
d-bis) le persone fisiche la cui attività sia esercitata prevalentemente nei confronti di datori di lavoro con i quali sono in corso rapporti di lavoro o erano intercorsi rapporti di lavoro nei due precedenti periodi d'imposta, ovvero nei confronti di soggetti direttamente o indirettamente riconducibili ai suddetti datori di lavoro, ad esclusione dei soggetti che iniziano una nuova attività dopo aver svolto il periodo di pratica obbligatoria ai fini dell'esercizio di arti o professioni;
d-ter) i soggetti che nell'anno precedente hanno percepito redditi di lavoro dipendente e redditi assimilati a quelli di lavoro dipendente, eccedenti l'importo di 30.000 euro (elevato a 35 mila euro per il 2025 dall’articolo 1, comma 12, della legge n. 207 del 2024 ed esteso all’anno 2026 dalla presente disposizione); la verifica di tale soglia è irrilevante se il rapporto di lavoro è cessato.
L'Agenzia delle entrate, con la circolare 18/E, ha fornito le indicazioni in relazione alle modalità di applicazione del regime, individuando i requisiti soggettivi e oggettivi richiesti per usufruire del beneficio fiscale. Con la circolare 32/E del 5 dicembre 2023 sono riepilogate le caratteristiche del regime forfetario.
Dal 1° luglio 2022 l'obbligo di fatturazione elettronica è esteso anche ai titolari di partita Iva in regime forfetario per i soggetti che nell'anno precedente abbiano conseguito ricavi superiori a euro 25.000, e per tutti gli altri dal 1° gennaio 2024 (articolo 18 del decreto-legge n. 36 del 2022). Si rinvia al tema su Iva e fatturazione elettronica per dettagli.
Articolo 13
(Disposizioni in materia di criptovalute)
L’articolo 13 esclude dall’incremento al 33 per cento dell’aliquota dell’imposta sostitutiva sulle plusvalenze e sui proventi derivanti dalla detenzione di criptoattività, le plusvalenze e gli altri proventi derivanti da operazioni di detenzione, cessione o impiego di token di moneta elettronica denominati in euro. Per tali prodotti l’aliquota dell’imposta resta al 26 per cento.
L’articolo 13 secondo quanto indicato nella relazione tecnica non determina effetti finanziari effetti finanziari differenziali rispetto alla valutazione effettuata in sede della legge n. 207 del 2024 (legge di Bilancio 2025), in quanto l’esclusione attiene a prodotti del tutto innovativi e di recentissima istituzione nel mercato europeo, con una regolamentazione ancora da definire.
Il comma 1 dell’articolo 13 modifica il comma 24, dell’articolo 1, della legge di bilancio 2025 (legge 207 del 2024), sancendo che l’imposta sostitutiva sulle plusvalenze realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività, si applichi con aliquota ridotta al 26 per cento con riguardo ai redditi diversi e agli altri proventi derivanti da operazioni di detenzione, cessione o impiego di token di moneta elettronica denominati in euro, di cui all’articolo 3, paragrafo 1, numero 7), del Regolamento (UE) 2023/1114 (regolamento MiCA).
L’articolo 3, paragrafo 1, numero 7), del Regolamento (UE) 2023/1114 definisce «token di moneta elettronica»: un tipo di cripto-attività che mira a mantenere un valore stabile facendo riferimento al valore di una valuta ufficiale.
Il comma 24 dell’articolo 1 della legge di bilancio 2025 dispone che sulle plusvalenze e sugli altri proventi realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività, comunque denominate (lettera c-sexies) del comma 1 dell'articolo 67 del testo unico delle imposte sui redditi) realizzati a decorrere dal 1° gennaio 2026, l’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi, è applicata con l’aliquota del 33 per cento, anziché quella del 26 per cento prevista in via generale.
La norma in commento, a sua volta, definisce token di moneta elettronica denominati in euro i token il cui valore è stabilmente ancorato all’euro e i cui fondi di riserva sono detenuti integralmente in attività denominate in euro presso soggetti autorizzati nell’Unione europea.
Viene inoltre precisato che non costituisce realizzo di plusvalenza o minusvalenza la mera conversione tra euro e token di moneta elettronica denominati in euro, né il rimborso in euro del relativo valore nominale.
Ne consegue che sono invece assoggettate all’aliquota del 33 per cento le conversioni di token di moneta elettronica non denominati in euro (ad esempio bitcoin) in token di moneta elettronica denominati in euro.
Con il decreto legislativo 461 del 1997, è stata introdotta, all’articolo 5, l’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi derivanti dalle operazioni da operazioni poste in essere con riguardo a strumenti finanziari con aliquota originariamente al 12 per cento, poi aumentata al 26 per cento dall’articolo 3 del decreto-legge n. 66 del 2014 salvo che per i proventi di alcuni titoli pubblici.
A seguito dell’articolo 1, comma 126 della legge n. 197 del 2022 tale imposta è stata estesa ai proventi derivanti dalle critptoattività, introducendo al comma 1 dell’articolo 67 del TUIR la nuova lettera c-sexies).
Tale disposizione, a seguito delle modifiche introdotte dall’articolo 1, comma 25, lettera a) della legge n. 207 del 2024, qualifica come redditi diversi le plusvalenze e gli altri proventi realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività, comunque denominate.
Come per gli altri redditi diversi, la qualificazione dei redditi come redditi diversi si verifica a condizione i redditi percepiti che non costituiscano redditi di capitale ovvero che non siano conseguiti nell’esercizio di arti e professioni o di imprese commerciali, da società in nome collettivo e in accomandita semplice o in qualità di lavoratore dipendente.
Il medesimo comma definisce "cripto-attività" la rappresentazione digitale di valore o di diritti che possono essere trasferiti e memorizzati elettronicamente, utilizzando la tecnologia di registro distribuito o una tecnologia analoga, precisando inoltre che non costituisce una fattispecie fiscalmente rilevante la permuta tra criptoattività aventi eguali caratteristiche e funzioni.
Con le modifiche introdotte dalla legge di bilancio per il 2025, mentre è stato confermato, con una norma di interpretazione autentica che l’aliquota dell’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi di cui all’articolo 5 del decreto legislativo n. 461 del 1997 è pari al 26 per cento, sulle plusvalenze e sugli altri proventi realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività, comunque denominate, l’aliquota è elevata al 33 per cento.
La legge di bilancio 2025 dispone, con riferimento al primo anno di applicazione dell’imposta, che ai fini della determinazione delle plusvalenze e delle minusvalenze, la facoltà di assumere per ciascuna cripto-attività posseduta al 1° gennaio 2025, in luogo del costo o del valore di acquisto, il valore esistente in tale data, determinato ai sensi dell’articolo 9 del TUIR, purché lo stesso sia assoggettato a un’imposta sostitutiva delle imposte sui redditi nella misura del 18 per cento.
Si prevedeva inoltre la facoltà di rateizzazione dell’imposta predetta fino a un massimo di tre rate annuali di pari importo, a decorrere dal 30 novembre 2025. Peraltro, si stabilisce che sull’importo delle rate successive alla prima sono dovuti gli interessi nella misura del 3 per cento annuo, da versare contestualmente a ciascuna rata.
Con riferimento alle cripto-attività possedute al 1° gennaio 2025, l’assunzione, quale valore di acquisto, del valore esistente a tale data preclude il realizzo di minusvalenze utilizzabili ai sensi del richiamato articolo 68, comma 9-bis, del TUIR.
La lettera b) del comma 1, che istituisce un tavolo di controllo e vigilanza sulle criptoattività e la finanza innovativa, è stata stralciata ai sensi dell’articolo 126, comma 3 del Regolamento del Senato in quanto recante disposizioni estranee all’oggetto del disegno di legge di bilancio.
La lettera b) – stralciata - istituisce un Tavolo permanente di controllo e vigilanza sulle cripto-attività e la finanza innovativa, volto altresì a favorire uno sviluppo ordinato e legale del settore, composto da rappresentanti del Ministero dell’economia e delle finanze, della Guardia di finanza, della CONSOB, della Banca d’Italia, dell’Unità di informazione finanziaria, dell’Agenzia delle entrate, nonché delle associazioni più rappresentative del settore ed esperti accademici individuati in base a criteri di competenza.
Il Tavolo ha i seguenti compiti:
a) monitorare costantemente i rischi connessi al settore e favorire la collaborazione tra le istituzioni di controllo e gli operatori;
b) elaborare indirizzi strategici nazionali in materia di prevenzione di frodi, abusi e rischi sistemici;
c) predisporre un protocollo di legalità tra le istituzioni e gli operatori del settore finalizzato a contrastare il riciclaggio e il finanziamento del terrorismo;
d) redigere un rapporto periodico di analisi sulle evoluzioni tecnologiche e finanziarie del comparto, con particolare attenzione agli impatti sulla stabilità del sistema e sulla tutela dei consumatori;
e) promuovere iniziative per l’educazione finanziaria dei consumatori, al fine di incentivare un utilizzo consapevole delle cripto-attività e degli strumenti di finanza innovativa.
Ai componenti del Tavolo non spettano compensi, gettoni di presenza, rimborsi di spese o altri emolumenti comunque denominati.
Articolo 14
(Assegnazione agevolata beni ai soci ed estromissione
dei beni delle imprese individuali)
L’articolo 14, commi 1-6 ripropongono il regime fiscale temporaneo di “assegnazione agevolata” di beni ai soci.
Più precisamente, le società commerciali che assegnano o cedono beni (immobili o mobili registrati) non strumentali ai soci entro il 30 settembre 2026 versano in due rate un’imposta sostitutiva pari all’8 per cento (ovvero pari al 10,5 per cento se la società non è operativa) sulla differenza tra valore normale e costo fiscalmente riconosciuto dei medesimi beni. Il medesimo regime si applica alle società che hanno per oggetto esclusivo o principale la gestione di beni (immobili o mobili registrati) non strumentali e che si trasformano in società semplici entro il medesimo termine del 30 settembre 2026.
Il costo fiscalmente riconosciuto delle azioni o quote possedute dai soci delle società trasformate deve essere aumentato della differenza assoggettata a imposta sostitutiva. Nei confronti dei soci assegnatari non opera la presunzione di distribuzione prioritaria dell’utile e delle riserve di utili.
Il comma 7, invece, ripropone, per le imprese individuali, la facoltà di estromissione dal proprio patrimonio dei beni immobili strumentali, includendovi anche i beni posseduti al 30 settembre 2025, a condizione che l’esclusione sia posta in essere tra il 1° gennaio 2026 e il 31 maggio 2026.
Come risulta dalla relazione tecnica dell’A.S. 1689, all’articolo 14, commi 1-6, sono ascrivibili maggiori entrate tributarie pari a 276,9 milioni di euro per l’anno 2026 e minori entrate tributarie (oltre che maggiori spese dovute ai trasferimenti conseguenti alla riduzione di gettito IRAP) complessivamente pari a 54,7 milioni di euro per l’anno 2027 e 57,7 milioni di euro per l’anno 2028. Al comma 7 sono altresì ascrivibili maggiori entrate tributarie pari a 13,2 milioni di euro per l’anno 2026 e 4,6 milioni di euro per l’anno 2027, nonché minori entrate tributarie pari a 6,5 milioni di euro per l’anno 2028.
L'articolo 14, commi da 1 a 6, ripropongono il regime fiscale temporaneo di assegnazione agevolata di beni ai soci, introdotto dall’articolo 1, commi da 100 a 105 della legge 29 dicembre 2022, n. 197 (legge di bilancio 2023).
Si ricorda che il medesimo regime fiscale è stato riproposto, da ultimo, dall’articolo 1, commi da 31 a 36, della legge 30 dicembre 2024, n. 207 (legge di bilancio 2025) con riguardo all’assegnazione (o cessione) agevolata dei beni non strumentali ai soci effettuate entro il 30 settembre 2025, nonché alle trasformazioni in società semplici effettuate entro il medesimo termine del 30 settembre 2025.
In particolare, il comma 1 definisce l’ambito di applicazione del regime de quo nei termini che seguono:
a) Ambito soggettivo
§ società costituite nella forma giuridica di: (i) società in nome collettivo; (ii) società in accomandita semplice; (iii) società a responsabilità limitata; (iv) società per azioni e (v) società in accomandita per azioni;
§ società che hanno per oggetto esclusivo o principale la gestione di beni non strumentali e che si trasformano in società semplici entro il 30 settembre 2026.
b) Ambito oggettivo
Assegnazione o cessione ai soci, da parte delle società costituite in una delle forme giuridiche di cui sopra, entro il 30 settembre 2026, della seguente tipologia di beni:
§ beni immobili diversi da quelli strumentali ai sensi dell’articolo 43, comma 2, primo periodo, del TUIR.
Ai sensi dell’articolo 43, comma 2, primo periodo, del TUIR, si considerano strumentali gli immobili utilizzati esclusivamente per l'esercizio dell'arte o professione o dell'impresa commerciale da parte del possessore.
§ beni mobili iscritti in pubblici registri non utilizzati come beni strumentali nell’esercizio dell’attività d’impresa.
Trasformazione delle società che hanno per oggetto esclusivo o principale la gestione dei predetti beni (non strumentali) in società semplici, entro il 30 settembre 2026.
c) Qualità di socio
È necessario che, alla data del 30 settembre 2025, tutti i soci risultino iscritti nel libro dei soci, ove prescritto, ovvero che siano iscritti entro trenta giorni dalla data di entrata in vigore della presente legge, in forza di titolo di trasferimento avente data certa anteriore al 1° ottobre 2025.
Il comma 2 definisce le modalità di calcolo dell’imposta sostitutiva da versare in caso di assegnazione o cessione ai soci di beni, ovvero di trasformazione di tali società in società semplici entro il 30 settembre 2026.
Nello specifico, l’imposta sostitutiva nella misura dell’8 per cento si applica alla differenza tra il valore normale dei beni assegnati (o, in caso di trasformazione, quello dei beni posseduti all'atto della trasformazione) ed il loro costo fiscalmente riconosciuto.
Ai sensi dell’articolo 9, comma 3 del TUIR, per valore normale si intende il prezzo o corrispettivo mediamente praticato per i beni e i servizi della stessa specie o similari, in condizioni di libera concorrenza e al medesimo stadio di commercializzazione, nel tempo e nel luogo in cui i beni o servizi sono stati acquisiti o prestati, e, in mancanza, nel tempo e nel luogo più prossimi.
Per la determinazione del valore normale si fa riferimento, in quanto possibile, ai listini o alle tariffe del soggetto che ha fornito i beni o i servizi e, in mancanza, alle mercuriali e ai listini delle camere di commercio e alle tariffe professionali, tenendo conto degli sconti d’uso.
Per le società che non risultano operative in almeno due dei tre periodi d’imposta precedenti a quello in corso al momento dell’assegnazione, della cessione o della trasformazione, l’imposta sostitutiva si applica nella misura del 10,5 per cento.
Ai sensi dell’articolo 30 della legge n. 724 del 1990 si considerano non operative le società (di capitali, di persone e stabili organizzazioni in Italia di società non residenti) che hanno conseguito ricavi effettivi (ammontare complessivo dei ricavi ed incremento delle rimanenze risultanti dal conto economico) inferiori ai ricavi presunti (determinati applicando dei coefficienti di legge ad alcune voci dello stato patrimoniale). In altri termini, il test di operatività è effettuato mettendo a confronto la media dei proventi effettivi conseguiti nell’esercizio di riferimento e nei due esercizi precedenti con l’importo risultante dall’applicazione di determinate percentuali (previste dal medesimo articolo 30 della legge n. 724 del 1990 e, da ultimo, modificati dall’articolo 20 del decreto legislativo 13 dicembre 2024, n. 192 a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2023) al valore fiscalmente rilevante dei beni posseduti nell’attivo patrimoniale riferito al medesimo periodo triennale.
Inoltre, ai sensi del medesimo comma, si applica l’imposta sostitutiva del 13 per cento sulle riserve in sospensione d’imposta annullate per effetto dell'assegnazione dei beni ai soci e quelle delle società che si trasformano.
Il successivo comma 3, con riferimento ai beni immobili, riconosce alle società la possibilità di richiedere che il valore normale sia determinato in misura pari al valore risultante dall'applicazione all'ammontare delle rendite risultanti in catasto dei moltiplicatori - di cui al decreto del Ministero delle finanze del 14 dicembre 1991- determinati con i criteri previsti dal comma 4, primo periodo dell’articolo 52 del decreto del Presidente della Repubblica n. 131 del 1986 (cd. “valore catastale dell’immobile”).
In caso di cessione, si precisa che qualora il corrispettivo della cessione sia inferiore al valore normale del bene determinato ai sensi dell’articolo 9 del TUIR (valore di mercato) o al suo valore catastale, è computato in misura non inferiore a uno dei due valori.
Il comma 4 dispone che il costo fiscalmente riconosciuto delle azioni o quote possedute dai soci delle società trasformate debba essere aumentato della differenza assoggettata a imposta sostitutiva. Inoltre, si prevede che nei confronti dei soci assegnatari non operi la presunzione di distribuzione prioritaria dell’utile e delle riserve di utili di cui all’articolo 47, commi 1, 5, 6, 7 e 8 del TUIR.
In ogni caso, si precisa che il valore normale dei beni ricevuti, al netto dei debiti accollati, debba ridurre il costo fiscalmente riconosciuto delle azioni o delle quote possedute.
Ai sensi dell’articolo 47, comma 1, del TUIR, indipendentemente dalla delibera assembleare, si presumono prioritariamente distribuiti l'utile dell'esercizio e le riserve diverse da quelle del comma 5 per la quota di esse non accantonata in sospensione di imposta. Più precisamente, ai sensi del citato comma 5, non costituiscono utili le somme e i beni ricevuti dai soci delle società soggette all'imposta sul reddito delle società a titolo di ripartizione di riserve o altri fondi costituiti con sopraprezzi di emissione delle azioni o quote, con interessi di conguaglio versati dai sottoscrittori di nuove azioni o quote, con versamenti fatti dai soci a fondo perduto o in conto capitale e con saldi di rivalutazione monetaria esenti da imposta; tuttavia le somme o il valore normale dei beni ricevuti riducono il costo fiscalmente riconosciuto delle azioni o quote possedute.
I commi successivi (da 6 a 8) disciplinano alcune fattispecie che fanno presumere la distribuzione di utili in capo ai soci.
Il comma 5 stabilisce che per le suddette assegnazioni e cessioni ai soci, le aliquote dell’imposta proporzionale di registro eventualmente applicabili sono ridotte alla metà (dal 3 per cento all’1,5 per cento), mentre le imposte ipotecarie e catastali si applicano in misura fissa (pari a 200 euro).
Infine, il comma 6 reca delle indicazioni sul versamento dell’imposta sostitutiva.
Nello specifico, si prevede che l’imposta sostitutiva debba essere versata in due rate: (i) la prima (pari al 60 per cento dell’imposta dovuta) entro il 30 settembre 2026 e la seconda (pari al restante 40 per cento) entro il 30 novembre 2026, secondo le modalità di cui al decreto legislativo n. 241 del 1997 (con modello F24). Si chiarisce, inoltre, che si applicano le disposizioni previste per le imposte sui redditi per la riscossione, i rimborsi ed il contenzioso.
Si ricorda che, in attuazione della delega di riforma fiscale, dal 1° gennaio 2026, gli articoli da 17 a 23 del decreto legislativo n. 241 del 1997 – ricompresi nella Sezione I (rubricata “Versamento unitario e compensazione”) del Capo III – sono stati sostituiti ed integrati dagli articoli da 3 a 14 – ricompresi nel Capo II (rubricato “Versamento unitario e compensazione”) del Titolo I – del testo in materia di versamenti e di riscossione, di cui al decreto legislativo n. 33 del 2025.
Si valuti l’opportunità di aggiornare il riferimento al decreto legislativo n. 241 del 1997 con quello al decreto legislativo n. 33 del 2025.
La disposizione di cui al comma 7, invece, riconosce agli imprenditori individuali, previo pagamento di una imposta sostitutiva dell’IRPEF e dell’IRAP pari all’8 per cento della differenza tra il valore normale dei beni e il relativo valore fiscalmente riconosciuto, la possibilità di estromettere dal patrimonio dell’impresa i beni immobili strumentali di cui all’articolo 43, comma 2, del decreto del Presidente della Repubblica n. 917 del 1986 (TUIR), subordinatamente alla sussistenza delle seguenti condizioni:
§ i beni sono posseduti al 30 settembre 2025;
§ le esclusioni devono essere effettuate dal 1° gennaio 2026 al 31 maggio 2026.
Sul punto, si ricorda che il sopra citato articolo 43, comma 2, del TUIR, fornisce una definizione di beni immobili strumentali ai fini delle imposte sui redditi. Specificamente, si considerano strumentali gli immobili utilizzati esclusivamente per l’esercizio dell’arte o professione o dell’impresa commerciale da parte del possessore. Gli immobili relativi ad imprese commerciali che per le loro caratteristiche non sono suscettibili di diversa utilizzazione senza radicali trasformazioni si considerano strumentali anche se non utilizzati o anche se dati in locazione o comodato. L’articolo medesimo precisa, altresì, al comma 1, che gli immobili relativi ad imprese commerciali e quelli che costituiscono beni strumentali per l’esercizio di arti e professioni non si considerano produttivi di reddito fondiario.
Si rammenta, inoltre, che la suddetta estromissione è disciplinata dall’articolo 1, comma 121, della legge n. 208 del 2015, la cui applicazione è stata riproposta dall’articolo 1, comma 106, della legge n. 197 del 2022 con riferimento ai beni posseduti alla data del 31 ottobre 2022, con esclusioni poste in essere dal 1° gennaio 2023 al 31 maggio 2023.
Da ultimo, tale disciplina è stata altresì riproposta dall’articolo 1, comma 37, della legge n. 207 del 2024 con riferimento ai beni posseduti alla data del 31 ottobre 2024, con esclusioni poste in essere dal 1° gennaio 2025 al 31 maggio 2025.
La norma precisa, altresì, che i versamenti rateali dell’imposta sostitutiva debbano essere effettuati, rispettivamente, entro il 30 novembre 2026 ed entro il 30 giugno 2027 per la parte rimanente e che gli effetti dell’estromissione decorrono dal 1º gennaio 2026.
Articolo 15
(Razionalizzazione della disciplina in materia di rateizzazione
per la tassazione delle plusvalenze sui beni strumentali)
L’articolo 15 reca delle modifiche in materia di tassazione, ai fini IRES, delle plusvalenze realizzate su beni strumentali, applicabili a decorrere dal periodo di imposta successivo a quello in corso al 31 dicembre 2025.
Nello specifico, la possibilità di rateizzare la tassazione delle plusvalenze patrimoniali in 5 quote annuali viene mantenuta solo per le plusvalenze:
(a) derivanti dalla cessione di azienda o ramo di azienda, a condizione che questa sia stato posseduto per un periodo non inferiore a 3 anni;
(b) realizzate dalle società sportive professionistiche mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta, nei limiti della parte che corrisponde al corrispettivo in denaro, a condizione che tali diritti siano stati posseduti per un periodo non inferiore a 2 anni.
Le altre plusvalenze, diverse da quelle derivanti dal realizzo di partecipazioni soggette al regime PEX, possono essere tassate in 3 quote annuali (anziché 5, come previsto dalla disciplina vigente) a condizione che:
(i) i beni siano stati posseduti per un periodo non inferiore a 5 anni (in luogo del periodo minimo di 3 anni previsto dalla normativa vigente); e
(ii) i beni che costituiscono immobilizzazioni finanziarie – no PEX –risultino iscritti come tali nei bilanci degli ultimi 5 esercizi.
Come risulta dalla relazione tecnica dell’A.S. 1689, all’articolo 15 sono ascrivibili maggiori entrate (e minori spese connesse ai minori trasferimenti derivanti dall’aumento di gettito delle addizionali regionale e comunale all’IRPEF) complessivamente pari a 305,9 milioni di euro per l’anno 2026, 357,4 milioni di euro per l’anno 2027 e 284,8 milioni di euro per l’anno 2028.
Tanto premesso, l'articolo 15, comma 1, novellando l’articolo 86, comma 4, diversifica i presupposti e le modalità di rateizzazione per la tassazione delle plusvalenze su beni strumentali diverse da quelle derivanti da partecipazione in regime PEX di cui all’articolo 87 (ovverosia dalle plusvalenze esenti).
Il vigente regime di determinazione delle plusvalenze patrimoniali
Ai sensi dell’articolo 86, comma 1 (rubricato “Plusvalenze patrimoniali”), del decreto del Presidente della Repubblica n. 917 del 1986 (c.d. “Testo unico delle imposte sui redditi – TUIR”), le plusvalenze dei beni relativi all’impresa, diversi da quelli che costituiscono ricavi, concorrono a formare il reddito (c.d. “plusvalenze patrimoniali”) qualora:
a) siano realizzate mediante cessione a titolo oneroso;
b) siano realizzate mediante il risarcimento, anche in forma assicurativa, per la perdita o il danneggiamento dei beni;
c) i beni vengano assegnati ai soci o destinati a finalità estranee all’esercizio dell’impresa.
Ai sensi del successivo comma 2 dell’articolo 86, le plusvalenze di cui alle lettere sub a) e sub b) sono costituite dalla differenza tra il corrispettivo o l'indennizzo conseguito, al netto degli oneri accessori di diretta imputazione, e il costo non ammortizzato. Inoltre, ai sensi del medesimo comma 2, concorrono alla formazione del reddito imponibile anche le plusvalenze delle aziende, compreso il valore dell’avviamento, realizzate unitariamente mediante cessione a titolo oneroso. In particolare, se il corrispettivo della cessione è costituito esclusivamente da beni ammortizzabili, ancorché costituenti un complesso o ramo aziendale, e questi vengono complessivamente iscritti in bilancio allo stesso valore al quale erano iscritti i beni ceduti, si considera plusvalenza soltanto l’eventuale conguaglio in denaro pattuito.
Invece, ai sensi del comma 3, le plusvalenze di cui alla lettera sub c) sono costituita dalla differenza tra il valore normale [ossia valore di mercato] ed il costo non ammortizzato dei beni.
Secondo le previsioni dell’articolo 15, come regola generale, si conferma che le plusvalenze patrimoniali realizzate - e determinate secondo i criteri stabiliti dal comma 2 - concorrono a formare il reddito imponibile, ai fini IRES, per l’intero ammontare nell’esercizio in cui sono state realizzate.
Tuttavia, l’impresa può scegliere di farle concorrere, in quote costanti, alla determinazione del reddito imponibile dell’esercizio in cui sono realizzate e nei successivi, ma non oltre il secondo (perciò in 3 periodi d’imposta), se ricorrono le seguenti condizioni:
§ i beni sono stati posseduti per un periodo non inferiore a 5 anni;
§ per i beni che costituiscono immobilizzazioni finanziarie, diverse dalle partecipazioni in regime “PEX”, se sono iscritti come tali nei bilanci degli ultimi 5 esercizi. In tal caso, applicando il metodo del LIFO (last in first out), si considerano ceduti per primi i beni acquistati in data più recente.
Con riguardo alle plusvalenze derivanti dalla cessione di aziende o rami di azienda, invece, qualora l’azienda o il ramo di azienda sia stato posseduto per un periodo non inferiore a 3 anni, l’impresa può scegliere di far concorrere tali plusvalenze:
§ per l’intero ammontare nell’esercizio in cui sono realizzate; oppure
§ in quote costanti, nell’esercizio di realizzo e nei successivi, ma non oltre il quarto (quindi in 5 periodi d’imposta).
Con riferimento alle società sportive professionistiche, le plusvalenze da queste realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta concorrono a formare il reddito, per l’intero ammontare, nell’esercizio in cui sono state realizzate.
Tuttavia, se i diritti sono stati posseduti per un periodo non inferiore a 2 anni, il contribuente può scegliere di far concorrere le relative plusvalenze, in quote costanti, nell’esercizio stesso e nei successivi, ma non oltre il quarto (quindi in 5 periodi d’imposta), nei limiti della parte proporzionalmente corrispondente al corrispettivo eventualmente conseguito in denaro. La residua parte della plusvalenza, invece, concorre a formare il reddito nell’esercizio in cui è stata realizzata.
La norma conferma inoltre che le scelte di rateizzazione, di cui sopra, devono risultare dalla dichiarazione dei redditi e che in caso di mancata presentazione della dichiarazione, la plusvalenza concorra a formare il reddito per l’intero ammontare nell’esercizio in cui è stata realizzata.
Rispetto alla vigente formulazione dell’articolo 86, comma 4, del TUIR, quindi la possibilità di rateizzare la tassazione, ai fini IRES, delle plusvalenze patrimoniali in 5 quote annuali viene mantenuta solo per le plusvalenze:
§ derivanti dalla cessione di azienda o ramo di azienda, a condizione che questa sia stato posseduto per un periodo non inferiore a 3 anni;
§ realizzate dalle società sportive professionistiche mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta, nei limiti della parte che proporzionalmente corrisponde al corrispettivo conseguito in denaro, a condizione che tali diritti sono stati posseduti per un periodo non inferiore a 2 anni.
Per le altre plusvalenze, diverse da quelle derivanti dal realizzo di partecipazioni soggette al regime PEX, possono essere tassate in 3 quote annuali (anziché in 5, come previsto dalla formulazione vigente della presente disposizione), a condizione che:
§ i beni sono stati posseduti per un periodo non inferiore a 5 anni (in luogo del periodo di 3 anni, previsto dalla disciplina vigente); e
§ per quelle derivanti da beni che costituiscono immobilizzazioni finanziarie – no PEX – se risultano iscritti come tali nei bilanci degli ultimi 5 esercizi.
Il comma 2 stabilisce che le nuove disposizioni si rendono applicabili alle plusvalenze realizzate a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025 (per i soggetti solari, dal periodo d’imposta con inizio al 1° gennaio 2026).
Si stabilisce altresì il criterio per la determinazione degli acconti relativi al primo periodo d’imposta di applicazione delle nuove disposizioni.
Più precisamente, applicando il c.d. “criterio storico”, si considera l’imposta del periodo d’imposta precedente (per i soggetti solari, del periodo d’imposta che chiude al 31 dicembre 2025) che si sarebbe determinata applicando le nuove disposizioni.
| Testo Unico delle imposte sui redditi (decreto del Presidente della Repubblica 22 dicembre 1986, n. 917) |
| Testo vigente |
Modificazioni apportate dall’art. 15 dell’AS 1689 |
| Art. 86
(Plusvalenze patrimoniali) |
Art. 86
(Identico) |
| Co 1.-3 Omissis |
Identici. |
| 4. Le plusvalenze realizzate, diverse da quelle di cui al successivo articolo 87, determinate a norma del comma 2, concorrono a formare il reddito, per l'intero ammontare nell'esercizio in cui sono state realizzate ovvero, se i beni sono stati posseduti per un periodo non inferiore a tre anni, o a due anni per le società sportive professionistiche, a scelta del contribuente, in quote costanti nell'esercizio stesso e nei successivi, ma non oltre il quarto. La predetta scelta deve risultare dalla dichiarazione dei redditi; se questa non è presentata la plusvalenza concorre a formare il reddito per l'intero ammontare nell'esercizio in cui è stata realizzata. Per i beni che costituiscono immobilizzazioni finanziarie, diverse da quelle di cui al successivo articolo 87, le disposizioni dei periodi precedenti si applicano per quelli iscritti come tali negli ultimi tre bilanci; si considerano ceduti per primi i beni acquisiti in data più recente. Le plusvalenze realizzate mediante cessione dei diritti all'utilizzo esclusivo della prestazione dell'atleta per le società sportive professionistiche concorrono a formare il reddito in quote costanti ai sensi del primo periodo e alle condizioni indicate nel secondo periodo nei limiti della parte proporzionalmente corrispondente al corrispettivo eventualmente conseguito in denaro; la residua parte della plusvalenza concorre a formare il reddito nell'esercizio in cui è stata realizzata. |
4. Le plusvalenze realizzate, diverse da quelle di cui al successivo articolo 87, determinate a norma del comma 2, concorrono a formare il reddito, per l’intero ammontare nell’esercizio in cui sono state realizzate o, se i beni sono stati posseduti per un periodo non inferiore a cinque anni, a scelta del contribuente, in quote costanti nell’esercizio stesso e nei successivi, ma non oltre il secondo. Per i beni che costituiscono immobilizzazioni finanziarie, diverse da quelle di cui al successivo articolo 87, le disposizioni di cui al primo periodo si applicano per quelli iscritti come tali negli ultimi cinque bilanci; si considerano ceduti per primi i beni acquisiti in data più recente. Le plusvalenze realizzate per le cessioni di azienda o rami d’azienda concorrono a formare il reddito per l’intero ammontare nell’esercizio in cui sono state realizzate o, se l’azienda o il ramo d’azienda è stato posseduto per un periodo non inferiore a tre anni, a scelta del contribuente, in quote costanti nell’esercizio stesso e nei successivi, ma non oltre il quarto. Le plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta per le società sportive professionistiche concorrono a formare il reddito, per l’intero ammontare nell’esercizio in cui sono state realizzate o, se i diritti sono stati posseduti per un periodo non inferiore a due anni, a scelta del contribuente, in quote costanti nell’esercizio stesso e nei successivi, ma non oltre il quarto, nei limiti della parte proporzionalmente corrispondente al corrispettivo eventualmente conseguito in denaro; la residua parte della plusvalenza concorre a formare il reddito nell’esercizio in cui è stata realizzata. Le scelte di cui al presente comma devono risultare dalla dichiarazione dei redditi; se questa non è presentata la plusvalenza concorre a formare il reddito per l’intero ammontare nell’esercizio in cui è stata realizzata. |
Articolo 16
(Affrancamento straordinario delle riserve in sospensione di imposta)
L’articolo 16 dispone la riapertura dei termini per l’affrancamento straordinario delle riserve in sospensione di imposta, esistenti nel bilancio chiuso al 31 dicembre 2024, attraverso il versamento di un’imposta sostitutiva nella misura del 10 per cento.
Come risulta dalla relazione tecnica dell’A.S. 1689, all’articolo 16 sono ascrivibili maggiori entrate tributarie pari a 420,9 milioni di euro per l’anno 2026, 372,6 milioni di euro per l’anno 2027 e 393,8 milioni di euro per l’anno 2028.
In tal senso, l'articolo 16, comma 1, prevede la possibilità di affrancare, in tutto o in parte, i saldi attivi di rivalutazione, le riserve e i fondi, in sospensione di imposta, esistenti nel bilancio dell’esercizio in corso al 31 dicembre 2024 e che residuano al termine dell’esercizio in corso al 31 dicembre 2025.
L’affrancamento è effettuato mediante applicazione di un’imposta sostitutiva, delle imposte sui redditi e dell’IRAP, nella misura del 10 per cento da liquidare nella dichiarazione dei redditi relativa al periodo d’imposta in corso al 31 dicembre 2025 (Modello Redditi 2026).
Inoltre, l’imposta sostitutiva deve essere versata in 4 rate, di pari importo, alle seguenti scadenze:
§ per la prima rata, entro il termine previsto per il versamento a saldo delle imposte sui redditi relative al medesimo periodo d’imposta (30 giugno 2026, per i soggetti con periodo d’imposta coincidente con l’anno solare);
§ per le altre rate, entro il termine rispettivamente previsto per il versamento a saldo delle imposte sui redditi relative ai periodi d’imposta successivi (30 giugno 2027, 30 giugno 2028 e 2 luglio 2029, per i soggetti con periodo d’imposta coincidente con l’anno solare).
Si ricorda che l’articolo 17 del decreto del Presidente della Repubblica n. 435 del 2001 definisce, ai fini delle imposte sui redditi (IRPEF e IRES) e IRAP, la disciplina generale dei versamenti, a titolo di saldo e acconti.
In particolare, ai sensi del comma 1 del citato articolo 17, il versamento del saldo dovuto con riferimento alla dichiarazione dei redditi ed alla dichiarazione IRAP, è effettuato entro:
a) il 30 giugno dell’anno di presentazione della dichiarazione, da parte delle persone fisiche e delle società o associazioni di cui all’articolo 5 del TUIR;
b) entro l'ultimo giorno del sesto mese successivo a quello di chiusura del periodo d'imposta per i soggetti passivi IRES e IRAP (30 giugno dell’anno successivo, per le società con esercizio coincidente con l’anno solare).
Per i soggetti di cui al punto sub b) che, in base a disposizioni di legge, approvano il bilancio oltre il termine di quattro mesi dalla chiusura dell'esercizio, versano il saldo dovuto in base alla dichiarazione relativa all'IRES ed alla dichiarazione IRAP entro l'ultimo giorno del mese successivo a quello di approvazione del bilancio. Se il bilancio non è approvato entro tale ultimo termine (di sei mesi), il versamento è comunque effettuato entro l'ultimo giorno del mese successivo a quello di scadenza del termine stesso.
Il successivo comma 2, invece, stabilisce che i versamenti sopra indicarti possono essere effettuati entro il trentesimo giorno successivo ai termini ivi previsti, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo.
Per quanto concerne i versamenti a titolo di acconto delle imposte sui redditi (IRPEF e IRES) e dell’IRAP, invece, il successivo comma 3 stabilisce che gli stessi debbano essere effettuati in due rate entro:
a) il termine di versamento del saldo delle imposte dovute in base alle dichiarazioni del precedente periodo d’imposta, per la prima rata (pari al 40 per cento). Tale rata è dovuta se di importo superiore a 103 euro;
b) entro il mese di novembre ovvero, per i soggetti passivi IRES ed IRAP con periodo d’imposta non coincidente con l’anno solare, entro l’ultimo giorno dell’undicesimo mese dello stesso periodo d’imposta, per la seconda rata (pari al 60 per cento).
Il comma 2 stabilisce che si rendono applicabili le disposizioni del decreto del Ministro dell’economia e delle finanze 27 giugno 2025.
Tale decreto ministeriale reca le modalità di attuazione dell’articolo 14 del decreto legislativo n. 192 del 2024, avente ad oggetto il regime di affrancamento straordinario delle riserve in sospensione d’imposta esistenti nel bilancio dell’esercizio in corso al 31 dicembre 2023 e che residuano al termine dell’esercizio in corso al 31 dicembre 2024.

Il decreto legislativo n. 192 del 2024, attuativo della delega di riforma fiscale (legge n. 111 del 2023), ha previsto in materia di reddito d’impresa, tra l’altro, l’affrancamento straordinario delle riserve in sospensione di imposta esistenti nel bilancio dell’esercizio chiuso al 31 dicembre 2023.
Più precisamente, l’articolo 14 del decreto legislativo de quo ha disposto che i saldi attivi di rivalutazione, le riserve e i fondi, in sospensione di imposta (c.d. “riserve in sospensione d’imposta”), esistenti nel bilancio dell’esercizio in corso al 31 dicembre 2023, che residuano al termine dell’esercizio in corso al 31 dicembre 2024, possono essere affrancati, in tutto o in parte, con l’applicazione di un’imposta sostitutiva delle imposte sui redditi e dell’imposta regionale sulle attività produttive nella misura del 10 per cento.
Inoltre, la disposizione ha stabilito che l’imposta sostitutiva è liquidata nella dichiarazione dei redditi relativa al periodo d’imposta in corso al 31 dicembre 2024 ed è versata obbligatoriamente in quattro rate di pari importo: la prima, di queste 4 rate, da versare con scadenza entro il termine previsto per il versamento a saldo delle imposte sui redditi relative al medesimo periodo d’imposta e le altre con scadenza entro il termine rispettivamente previsto per il versamento a saldo delle imposte sui redditi relative ai periodi d’imposta successivi.
Le disposizioni attuative di tale regime di affrancamento straordinario delle riserve in sospensione di imposta sono state emanate, ai sensi del comma 2 dell’articolo 14 medesimo, ad un decreto 27 giugno 2025 del Ministro dell’economia e delle finanze.
In particolare, ai sensi dell’articolo 2, comma 2, del decreto ministeriale, possono formare oggetto di affrancamento, anche se imputati al capitale sociale:
(a) i saldi attivi di rivalutazione, in sospensione d’imposta, iscritti per effetto della rivalutazione dei beni dell’impresa, con conseguente riconoscimento fiscale dei maggiori valori, operata ai sensi di specifiche disposizioni normative;
(b) i fondi o le altre riserve in sospensione d’imposta, ad eccezione di quelle generate in applicazione delle deduzioni extracontabili di cui all’articolo 109, comma 4, lettera b), del TUIR, nel testo previgente alle modifiche apportate dalla legge 24 dicembre 2007, n. 244 (c.d. deduzioni da “Quadro EC”).
Inoltre, l’affrancamento può avere ad oggetto singolarmente alcuni dei saldi attivi di rivalutazione di cui sopra, ovvero un importo parziale di uno o più di essi.
Non possono, invece, formare oggetto di affrancamento i saldi attivi di rivalutazione, le riserve e i fondi la cui costituzione è correlata a tributi diversi dalle imposte sui redditi e l’IRAP.
Inoltre, ai sensi dell’articolo 3, comma 2, non possono formare oggetto di affrancamento i saldi attivi di rivalutazione, le riserve e i fondi la cui distribuzione ai soci è adottata con una delibera avente data anteriore a quella di inizio dell’esercizio successivo a quello in corso al 31 dicembre 2024, a prescindere dal momento in cui avviene tale distribuzione.
I saldi attivi di rivalutazione, le riserve e i fondi oggetto di affrancamento non concorrono a formare il reddito imponibile dell’impresa ovvero della società e dell’ente al momento della loro distribuzione, né spetta il credito d’imposta eventualmente previsto dalle singole disposizioni di legge.
L’opzione si perfeziona, ai sensi dell’articolo 4, con l’indicazione nella dichiarazione dei redditi del periodo d’imposta in corso al 31 dicembre 2024 (Modello Redditi 2025) dell’ammontare dei saldi attivi di rivalutazione, riserve e fondi oggetto di affrancamento e della relativa imposta sostitutiva. Per quanto concerne il versamento obbligatorio dell’imposta sostitutiva in 4 rate, si precisa che per le rate successive alla prima non sono dovuti interessi.
Tale regime si rende applicabile anche alle imprese individuali, alle società in nome collettivo, alle società in accomandita semplice ed a quelle equiparate. Con riguardo alle società di persone, ai sensi dell’articolo 5, l’importo oggetto di affrancamento si considera imputato per trasparenza ai soci, ancorché l’onere sia a carico del soggetto che esercita l’opzione.
L’articolo 6, invece, fornisce delle indicazioni sull’esercizio dell’opzione di affrancamento in presenza di trasformazione di imprese commerciali.
Articolo 17
(Revisione della disciplina dei dividendi infra-UE IRAP
e della disciplina delle istanze di rimborso)
L’articolo 17 stabilisce che, a decorrere dal periodo di imposta in corso al 31 dicembre 2025, i dividendi infra-UE percepiti da banche, intermediari finanziari ed imprese di assicurazione italiane non concorrono a formare la base imponibile IRAP nella misura del 95 per cento del loro ammontare, a condizione che:
(a) si detenga una partecipazione diretta non inferiore al 20 per cento del capitale della società che distribuisce gli utili;
(b) la società che distribuisce utili rivesta una delle forme previste nell’allegato I, parte A, della direttiva 2011/96/UE;
(c) la società che distribuisce utili risieda, ai fini fiscali, in uno Stato membro dell'Unione europea, senza essere considerata, ai sensi di una Convenzione in materia di doppia imposizione sui redditi con uno Stato terzo, residente al di fuori dell'Unione europea;
(d) la società che distribuisce è soggetta, nello Stato di residenza, senza fruire di regimi di opzione o di esonero che non siano territorialmente o temporalmente limitati, ad una delle imposte indicate nella predetta direttiva;
(e) la partecipazione sia detenuta ininterrottamente per almeno un anno;
(f) deve trattarsi di dividendi provenienti da società ed enti non residenti relativi a titoli e strumenti finanziari per i quali nello Stato estero di residenza del soggetto emittente è prevista l’indeducibilità della relativa remunerazione dal reddito.
Per i precedenti periodi di imposta, si riconosce la possibilità di presentare istanza di rimborso dell’IRAP riferita all’eccedenza rispetto al 5 per cento dei dividendi [perciò l’IRAP pagata sul 45 per cento di tali dividendi] che hanno concorso a formare il rispettivo valore della produzione netta, purché alla data del 1° gennaio 2026 sia ancora in corso il termine decadenziale di 48 mesi. Si riconosce altresì la possibilità di utilizzare il relativo credito in compensazione per il versamento dell’imposta sostitutiva prevista dall’articolo 20 della presente legge.
Con riferimento all’articolo 17, la relazione tecnica dell’A.S. 1689 stima un maggior onere derivante dai rimborsi di circa 800 milioni di euro nel 2026. Nella stima di tale onere sono state considerate le richieste di rimborso che verranno presentate per i periodi di imposta dal 2020 al 2024 e quelle già presentate per i periodi di imposta precedenti (dati Agenzia delle entrate). Al verificarsi della suddetta condizione alla copertura dei relativi oneri potrà provvedersi nell’ambito delle risorse del fondo di cui all’articolo 134.
Al fine di adeguare la normativa interna alla posizione adottata dalla Corte di giustizia dell’Unione europea con sentenza del 1° agosto 2025, l'articolo 17, comma 1, lettere a) e b), reca delle modifiche agli articoli 6 e 7 del decreto legislativo n. 446 del 1997, in modo da allineare il trattamento fiscale, ai fini IRAP, dei dividendi infra-UE percepiti rispettivamente dagli intermediari finanziari e dalle imprese di assicurazione all’articolo 4 della direttiva 2011/96/UE (c.d. “direttiva sulle società madri e figlie”).
Si ricorda che la direttiva 2011/96/UE, concernente il regime fiscale comune applicabile alle società madri e figlie di Stati membri diversi, ha come obiettivo quello di esentare dalle ritenute alla fonte i dividendi e altre distribuzioni di utili pagati dalle società figlie alle proprie società madri ed eliminare la doppia imposizione su tali redditi a livello di società madre.
Orbene, con la suddetta pronuncia del 1° agosto 2025, che riunisce le cause da C-92/24 a C-94/24, la Corte di giustizia dell’Unione europea si è pronunciata sulla corretta interpretazione dell’articolo 4 della direttiva 2011/96/UE, concernente il regime fiscale comune applicabile alle società madri e figlie di Stati membri diversi, ai fini delle istanze di rimborso parziale dell’IRAP presentate da una banca italiana. Secondo la Corte di giustizia, l’articolo 4 della citata direttiva deve essere interpretato nel senso che: “esso osta a una normativa nazionale mediante la quale uno Stato membro che ha scelto il sistema previsto dal paragrafo 1, lettera a), di tale articolo può assoggettare a imposizione, in misura superiore al 5% del loro importo, i dividendi che gli intermediari finanziari residenti in tale Stato membro percepiscono, in quanto società madri ai sensi di detta direttiva, dalle loro società figlie residenti in altri Stati membri, anche nel caso in cui tale imposizione venga realizzata mediante un’imposta che non è un’imposta sui redditi delle società, ma che include nella sua base imponibile tali dividendi o una loro frazione”. Peraltro, il fatto che l’IRAP non faccia parte delle imposte menzionate nell’allegato I, parte B, di tale direttiva [è menzionata solo l’imposta sul reddito delle società in Italia], al quale rinvia l’articolo 2, lettera a), punto iii), della medesima direttiva, non significa affatto che tale imposta sia esclusa dall’ambito di applicazione sostanziale di detta direttiva (cfr. punto 38 della sentenza).
In tal senso, la relazione illustrativa (A.S. 1689) chiarisce che la disposizione, al comma 1, modifica gli articoli 6 e 7 del decreto IRAP al fine di adeguare la normativa interna alla decisione dalla CGUE del 1° agosto 2025, riguardante le cause riunite C-92/24, C-93/24 e C-94/24, che ha giudicato l’articolo 6, comma 1, lettera a), del decreto legislativo n. 446 del 1997, in contrasto con la direttiva n. 2011/96/UE, laddove questo assoggetta ad imposizione IRAP il 50 per cento dei dividendi distribuiti, nell’ambito di gruppi composti da intermediari finanziari, alle società madri residenti in Italia dalle loro società controllate residenti in altro Stato membro. Ne consegue che gli enti creditizi e le imprese assicurative potranno escludere dal concorso al valore della produzione netta il 95 per cento dei dividendi provenienti dalle controllate che rispettano i requisiti per essere inclusi nella disciplina di cui alla direttiva n. 2011/96/UE del Consiglio del 30 novembre 2011, concernente il regime fiscale comune applicabile alle società madri e figlie di Stati membri diversi (c.d. direttiva madri-figlie).
Si ricorda che per le banche e gli intermediari finanziari, l’articolo 6, comma 1, del decreto legislativo n. 446 del 1997, stabilisce che il valore della produzione netta è determinato come somma algebrica delle seguenti voci: (a) margine di intermediazione ridotto del 50 per cento dei dividendi, (b) 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale, (c) 90 per cento delle altre spese amministrative e (c-bis) rettifiche e riprese di valore nette per deterioramento dei crediti verso la clientela iscritti in bilancio a tale titolo.
Per le imprese di assicurazione, invece, l’articolo 7 del decreto legislativo n. 446 del 1997 stabilisce che il valore della produzione è determinato apportando alla somma dei risultati del conto tecnico dei rami danni (voce 29) e del conto tecnico dei rami vita (voce 80) del conto economico le seguenti variazioni: (a) 90 per cento ammortamenti beni strumentali, ovunque classificati, e 90 per cento altre spese amministrative (voci 24 e 70), (b) 50 per cento dividendi (voce 33) e (b-bis) le perdite, le svalutazioni e le riprese di valore nette per deterioramento dei crediti, limitatamente a quelle riconducibili a crediti nei confronti di assicurati iscritti in bilancio a tale titolo.
Tanto premesso, la lettera a), modificando l’articolo 6 (rubricato “Determinazione del valore della produzione netta delle banche e di altri enti e società finanziarie”) del decreto legislativo n. 446 del 1997, introduce il nuovo comma 6-bis.
In base allo stesso, i dividendi provenienti da società o enti residenti o localizzati in uno Stato membro UE non concorrono a formare - per la società ricevente - il margine di intermediazione dell’esercizio in cui sono imputati al conto economico, in quanto esclusi nella misura del 95 per cento del loro ammontare.
Tale disposizione trova applicazione solo se sono soddisfatte le seguenti condizioni:
1) sussistono i requisiti indicati all’articolo 27-bis (rubricato “Rimborso della ritenuta sui dividendi distribuiti a soggetti non residenti”) del decreto del Presidente della Repubblica n. 600 del 1973, quale norma di recepimento in Italia della direttiva madre-figlia:
§ detenzione di una partecipazione diretta non inferiore al 20 per cento del capitale delle società che distribuiscono utili;
§ le società che distribuiscono utili rivestono una delle forme previste nell’allegato I, parte A, della direttiva 2011/96/UE;
La vigente formulazione dell’articolo 27-bis, comma 1, lettera a), del d.P.R. n. 600 del 1973 richiama l'allegato della direttiva n. 435/90/CEE, che è stata abrogata ai sensi dell’articolo 9 della citata direttiva 2011/96/UE.
Il riferimento alla direttiva 2011/96/UE è stato quindi riportato nell’articolo 56 (rubricato “Ritenuta sui dividendi distribuiti a soggetti non residenti”) del testo unico in materia di versamenti e di riscossione, di cui al decreto legislativo n. 33 del 2025, che dal 1° gennaio 2026 sostituisce il citato articolo 27-bis del d.P.R. n. 600 del 1973.
§ le società che distribuiscono utili risiedono, ai fini fiscali, in uno Stato membro dell'Unione europea, senza essere considerate, ai sensi di una Convenzione in materia di doppia imposizione sui redditi con uno Stato terzo, residenti al di fuori dell'Unione europea;
§ le società che distribuiscono utili sono soggette, nello Stato di residenza, senza fruire di regimi di opzione o di esonero che non siano territorialmente o temporalmente limitati, ad una delle imposte indicate nella predetta direttiva [allegato I, parte B, direttiva 2011/96/UE];
§ la partecipazione sia detenuta ininterrottamente per almeno un anno.
2) sia verificata la condizione di cui all’articolo 44, comma 2, lettera a), ultimo periodo, del TUIR (“rubricato redditi di capitale”), ossia deve trattarsi di dividendi provenienti da società ed enti non residenti relativi a titoli e strumenti finanziari per i quali nello Stato estero di residenza del soggetto emittente è prevista l’indeducibilità della relativa remunerazione dal reddito.
Ai sensi dell’articolo 44, comma 2, lettera a), ultimo periodo, del TUIR, le partecipazioni al capitale o al patrimonio, nonché i titoli e gli strumenti finanziari di cui al periodo precedente emessi da società ed enti di cui all'articolo 73, comma 1, lettera d) [ossia società ed enti di ogni tipo, compresi i trust, con o senza personalità giuridica, non residenti nel territorio dello Stato], si considerano similari alle azioni a condizione che la relativa remunerazione sia totalmente indeducibile nella determinazione del reddito nello Stato estero di residenza del soggetto emittente; a tale fine l'indeducibilità deve risultare da una dichiarazione dell'emittente stesso o da altri elementi certi e precisi.
La lettera b), modificando l’articolo 7 (rubricato “Determinazione del valore della produzione netta delle imprese di assicurazione”) del decreto legislativo n. 446 del 1997, introduce il nuovo comma 1-bis.
In base allo stesso, i dividendi provenienti da società o enti residenti o localizzati in uno Stato membro UE, che soddisfano le medesime condizioni indicate sopra, non concorrono a formare la base imponibile della società o dell’ente ricevente per il 95 per cento del loro ammontare.
Il comma 2 stabilisce che le nuove disposizioni si applicano dal periodo d’imposta in corso al 31 dicembre 2025 (periodo d’imposta 2025, per i soggetti che con periodo d’imposta coincidente con l’anno solare).
Con riferimento ai periodi d’imposti anteriori, invece, si riconosce la possibilità di presentare, ai sensi dell’articolo 38 del decreto del Presidente della Repubblica n. 602 del 1973, istanza di rimborso dell’IRAP riferita all’eccedenza rispetto al 5 per cento dei dividendi [perciò l’IRAP pagata sul 45 per cento di tali dividendi] che hanno concorso a formare, ai sensi degli articoli 6 e 7 del decreto legislativo n. 446 del 1997, il valore della produzione netta.
Ai sensi dell’articolo 38 del d.P.R. n. 602 del 1973 (rubricato “Rimborso di versamenti diretti”), il soggetto che ha effettuato il versamento diretto può presentare all'ufficio competente, in base al domicilio fiscale, istanza di rimborso, entro il termine di decadenza di 48 mesi dalla data del versamento stesso, nel caso di errore materiale, duplicazione e inesistenza totale o parziale dell'obbligo di versamento.
L'istanza di rimborso può essere presentata anche dal percipiente delle somme assoggettate a ritenuta entro il termine di decadenza di 48 mesi dalla data in cui la ritenuta è stata operata.
Si ricorda che, in attuazione della delega di riforma fiscale, dal 1° gennaio 2026, tale articolo è sostituito dall’articolo 76 (rubricato “Rimborso di versamenti diretti”) del testo in materia di versamenti e di riscossione, di cui al decreto legislativo n. 33 del 2025.
Si valuti l’opportunità di aggiornare il riferimento all’articolo 38 del decreto del Presidente della Repubblica n. 602 del 1973 con quello alla corrispondente disposizione del decreto legislativo n. 33 del 2025.
Il comma 3 riconosce il diritto al rimborso, previa presentazione dell’istanza all’Agenzia delle entrate, ai contribuenti per i quali, alla data del 1° gennaio 2026 (data di entrata in vigore della presente legge), sia ancora pendente il termine decadenziale di 48 mesi dal versamento. La disposizione fa salve le istanze di rimborso già presentate alla medesima data del 1° gennaio 2026.
Il successivo comma 4 riconosce ai soggetti che presentano istanza di rimborso, ai sensi del comma 3, la facoltà di optare per l’utilizzo delle somme rimborsabili in compensazione, ai sensi dell’articolo 17 del decreto legislativo n. 241 del 1997 (il cui contenuto è stato riportato all’articolo 3 del decreto legislativo n. 33 del 2025, dal 1° gennaio 2026), con l’imposta sostitutiva prevista dall’articolo 20 della presente legge, nei termini ivi disciplinati (si veda la relativa scheda). Inoltre, si precisa che l’utilizzo in compensazione del suddetto credito è ammesso dal decimo giorno del mese successivo alla presentazione dell’istanza. Si riconosce altresì anche ai soggetti che, alla data del 1° gennaio 2026, abbiano già presentato istanza di rimborso la possibilità di eserciate l’opzione.
Per espressa previsione normativa contenuta nell’ultimo periodo del comma 4, all’utilizzo del credito de quo non si rendono applicabili i seguenti limiti:
i. divieto di utilizzo in compensazione dei crediti in presenza di debiti per imposte erariali ed accessori, iscritti a ruolo, scaduti e non pagati, di ammontare superiore a 1.500 euro (articolo 31, comma 1, del decreto-legge n. 78 del 2010);
ii. divieto di compensazione in presenza di ruoli scaduti per imposte erariali e relativi accessori o accertamenti esecutivi affidati in riscossione di importo complessivamente superiore a 100.000 euro (articolo 37, comma 49-quinquies, del decreto-legge n. 223 del 2006);
iii. limite massimo dei crediti di imposta e dei contributi compensabili, ovvero rimborsabili, pari a 2 milioni di euro per ciascun anno solare (articolo 34 legge n. 388 del 2000).
Si ricorda che, in attuazione della delega di riforma fiscale, gli articoli sopra richiamati sono sostituiti, a decorrere dal 1° gennaio 2026, dalle corrispondenti disposizioni contenute nel decreto legislativo n. 33 del 2025 (rispettivamente, articoli 6, 5 e 3).
Si valuti l’opportunità di aggiornare i riferimenti normativi di cui ai punti i), ii) e iii), nonché all’articolo 17 del decreto legislativo n. 241 del 1997 con quelli alle corrispondenti disposizioni del decreto legislativo n. 33 del 2025.
Infine, il comma 5 demanda ad un provvedimento del Direttore dell’Agenzia delle entrate il compito di stabilire le modalità di attuazione dei commi 3 e 4 del presente articolo.

In generale, l’IRAP si applica sul valore della produzione netta derivante dall’attività esercitata nel territorio della regione ed è dovuta alla regione nel cui territorio tale valore risulta realizzato.
Il decreto legislativo n. 446 del 1997 definisce, a seconda dell’attività d’impresa esercitata, diverse modalità di determinazione della base imponibile delle società di capitali, fermo restando il rispetto dei seguenti principi:
(a) principio di derivazione (o presa diretta) dal bilancio, in forza del quale la base imponibile IRAP (valore della produzione netta) è determinata considerando le voci del conto economico di bilancio espressamente richiamate dalla norma di riferimento;
(b) principio di correlazione, in forza del quale i componenti positivi e negativi classificati in voci del conto economico diverse da quelle ricomprese nella base contabile IRAP (voci c.d. "fuori base") concorrono alla formazione della base imponibile IRAP nella stessa misura dei componenti rilevanti della base imponibile di periodi d'imposta precedenti o successivi a cui sono correlati;
(c) principio di inerenza, in forza del quale concorrono alla formazione della base imponibile solo i ricavi e costi inerenti all'esercizio dell'attività d'impresa.
Le modalità di determinazione della base imponibile IRAP delle società di capitali sono le seguenti:
(i) il valore della produzione netta delle società industriali è determinato come differenza tra il valore e i costi della produzione di cui alle lettere da A) e B) dell'articolo 2425 del codice civile, con esclusione delle voci di cui ai numeri 9) costo del personale, 10) lett. c) e d) svalutazione delle immobilizzazioni e svalutazione crediti attivo circolante, 12) accantonamenti per rischi e 13) altri accantonamenti del conto economico (articolo 5 decreto legislativo n. 446 del 1997);
(ii) il valore della produzione netta delle banche e degli intermediari finanziari è determinato come somma algebrica delle seguenti voci: (a) margine di intermediazione ridotto del 50 per cento dei dividendi, (b) 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale, (c) 90 per cento delle altre spese amministrative e (c-bis) rettifiche e riprese di valore nette per deterioramento dei crediti verso la clientela iscritti in bilancio a tale titolo (articolo 6, comma 1 decreto legislativo n. 446 del 1997);
(iii) il valore della produzione netta delle società di intermediazione mobiliare (SIM) è determinato come differenza tra la somma degli interessi attivi e proventi assimilati relativi alle operazioni di riporto e di pronti contro termine e le commissioni attive riferite ai servizi prestati dall'intermediario e la somma degli interessi passivi e oneri assimilati relativi alle operazioni di riporto e di pronti contro termine e le commissioni passive riferite ai servizi prestati dall'intermediario, ridotta del 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale e del 90 per cento delle altre spese amministrative (articolo 6, comma 2 decreto legislativo n. 446 del 1997);
(iv) il valore della produzione netta delle società di gestione dei fondi comuni di investimento (SGR) è determinato come differenza tra le commissioni attive e passive, ridotta del 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale e del 90 per cento delle altre spese amministrative (articolo 6, comma 3 decreto legislativo n. 446 del 1997);
(v) il valore della produzione netta delle società di investimento a capitale variabile (SICAV) è determinato come differenza tra le commissioni di sottoscrizione e le commissioni passive dovute a soggetti collocatori, ridotta del 90 per cento ammortamenti dei beni materiali e immateriali ad uso strumentale e del 90% delle altre spese amministrative (articolo 6, comma 4);
(vi) il valore della produzione netta delle società di partecipazione non finanziaria e assimilati è determinato aggiungendo al risultato derivante dall'applicazione dell'articolo 5 la differenza tra gli interessi attivi e proventi assimilati ed il 96 per cento degli interessi passivi e oneri assimilati (articolo 6, comma 9 decreto legislativo n. 446 del 1997);
(vii) il valore della produzione netta delle imprese di assicurazione è determinato apportando alla somma dei risultati del conto tecnico dei rami danni (voce 29) e del conto tecnico dei rami vita (voce 80) del conto economico le seguenti variazioni: (a) 90 per cento ammortamenti beni strumentali, ovunque classificati, e 90 per cento altre spese amministrative (voci 24 e 70), (b) 50 per cento dividendi (voce 33) e (b-bis) le perdite, le svalutazioni e le riprese di valore nette per deterioramento dei crediti, limitatamente a quelle riconducibili a crediti nei confronti di assicurati iscritti in bilancio a tale titolo (articolo 7 decreto legislativo n. 446 del 1997).
Gli articoli sopra richiamati prevedono espressamente delle voci di costo indeducibili e particolari modalità di deduzione di taluni costi (ad esempio, il costo sostenuto per l'acquisizione di marchi d'impresa e avviamento è deducibile in misura non superiore ad un diciottesimo del costo, indipendentemente dall'imputazione al conto economico). Il costo del personale assunto a tempo indeterminato è deducibile ai sensi dell'articolo 11 del medesimo decreto legislativo n. 446 del 1997.
Articolo 18
(Modifica alla disciplina dei dividendi)
L’articolo 18 reca delle modifiche al trattamento fiscale dei dividendi percepiti dagli imprenditori e dalle società o enti residenti.
Più precisamente, si limita l’accesso al c.d. “regime di esclusione” (del 40 per cento per i soggetti IRPEF e del 95 per cento per i soggetti IRES) ai dividendi derivanti da partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 10 per cento. Le nuove disposizioni trovano applicazione alle distribuzioni dell’utile di esercizio, delle riserve e degli altri fondi, deliberate a decorrere dal 1° gennaio 2026.
Come risulta dalla relazione tecnica dell’A.S. 1689, all’articolo 18 sono ascrivibili i seguenti effetti finanziari: maggiori entrate (e minori spese derivanti dalla riduzione dei trasferimenti in conseguenza dell’aumento di gettito delle addizionali comunali e regionali IRPEF) complessivamente pari a 736,1 milioni di euro per l’anno 2026, 1.049,1 milioni di euro per l’anno 2027 e 1.078 milioni di euro per l’anno 2028.
L'articolo 18, comma 1, lettere a) e b), reca delle modifiche alle disposizioni del decreto del Presidente della Repubblica n. 917 del 1986 (c.d. “Testo unico delle imposte sui redditi – TUIR”), con riguardo al trattamento fiscale, ai fini delle imposte sui redditi (IRPEF e IRES), dei dividendi percenti da imprenditori e società o enti residenti.
A tale riguardo, la relazione tecnica chiarisce che le disposizioni del comma 1 intervengono a modificare il trattamento fiscale dei dividendi percepiti dagli imprenditori e dalle società o enti residenti, disciplinato negli articoli 59 e 89 del TUIR, limitando l’accesso al regime della c.d. esclusione, previsto come strumento di contrasto ai fenomeni di doppia tassazione, ai dividendi derivanti da partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 10 per cento.
Nello specifico, la lettera a), novellando l’articolo 59, comma 1, (rubricato “Dividendi”) del Capo VI – “Redditi d’impresa” del Titolo del TUIR, definisce il nuovo regime fiscale dei dividendi applicabile, ai fini della determinazione del reddito imponibile IRPEF, agli imprenditori individuali.
In particolare, si stabilisce che gli utili derivanti dalla partecipazione al capitale o al patrimonio netto di soggetti passivi IRES (società ed enti di cui all’articolo 73 del TUIR), nei quali è detenuta una partecipazione diretta nel capitale non inferiore al 10 per cento, concorrono alla formazione del reddito complessivo dell’esercizio in cui sono percepiti, nella misura del 40 per cento del loro ammontare (c.d. “regime di esclusione”).
Si precisa che, ai fini della verifica della percentuale del 10 per cento, si considerano anche le partecipazioni detenute indirettamente tramite società controllate di cui all’articolo 2359, primo comma, numero 1), del codice civile, tenuto conto dell’eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo. Per gli aspetti che non sono espressamente disciplinati da tali disposizioni, trova applicazione l’articolo 47 del TUIR recante la disciplina degli utili da partecipazione.
Pertanto, il regime di esclusione dei dividendi trova applicazione con riguardo alle partecipazioni nelle società di capitali detenute direttamente o indirettamene – per il tramite di altra società che detiene la maggioranza dei diritti di voto esercitabili nell’assemblea ordinaria e tenuto conto dell’effetto di demoltiplicazione prodotto dalla catena di controllo – dall’imprenditore in misura almeno pari al 10 per cento del capitale.
Si ricorda che ai sensi dell’articolo 2359, comma 1, numero 1), del codice civile, si considerano società controllate, le società in cui un’altra società dispone della maggioranza dei voti esercitabili nell'assemblea ordinaria.
In base alla vigente formulazione dell’articolo 59, comma 1, del TUIR, gli utili relativi alla partecipazione al capitale o al patrimonio delle società e degli enti di cui all'articolo 73 [a cui si propone di aggiungere le seguenti parole “, nei quali è detenuta una partecipazione diretta nel capitale non inferiore al 10 per cento,”], nonché quelli relativi ai titoli e agli strumenti finanziari di cui all'articolo 44, comma 2, lettera a), e le remunerazioni relative ai contratti di cui all'articolo 109, comma 9, lettera b), concorrono alla formazione del reddito complessivo, nella misura del 40 per cento del loro ammontare, nell'esercizio in cui sono percepiti. Si applica l'articolo 47, per quanto non diversamente previsto dal periodo precedente [periodo che si propone di sostituire con il seguente: “Ai fini della percentuale di cui al primo periodo si considerano anche le partecipazioni detenute indirettamente tramite società controllate ai sensi dell’articolo 2359, primo comma, numero 1), del codice civile, tenendo conto della eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo. Si applica l’articolo 47, per quanto non diversamente previsto dal primo e secondo periodo.”].
La lettera b), novellando l’articolo 89, commi 2 e 3 (rubricato “Dividendi e interessi”), della Sezione I, Capo II – “Determinazione della base imponibile delle società ed enti commerciali residenti”, Titolo II del TUIR, definisce il nuovo regime fiscale dei dividendi applicabile, ai fini della determinazione della base imponibile IRES, alle società ed agli enti commerciali residenti.
Nello specifico, il numero 1) della lettera b), modificando il comma 2 dell’articolo 89, stabilisce che gli utili distribuiti dalle società ed enti commerciali e non commerciali residenti in Italia (articolo 73, comma 1, lettere a), b) e c) del TUIR), nei quali è detenuta una partecipazione diretta nel capitale non inferiore al 10 per cento, non concorrono a formare il reddito dell'esercizio in cui sono percepiti in quanto esclusi dalla formazione del reddito della società (o dell'ente) ricevente per il 95 per cento del loro ammontare (c.d. “regime di esclusione”).
Si precisa che, ai fini della verifica della percentuale del 10 per cento, si considerano anche le partecipazioni detenute indirettamente, per il tramite di società controllate di cui all’articolo 2359, primo comma, numero 1), del codice civile, tenuto conto dell’eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo.
Ai sensi della vigente formulazione dell’articolo 89, comma 2, del TUIR, gli utili distribuiti, in qualsiasi forma e sotto qualsiasi denominazione, anche nei casi di cui all'articolo 47, comma 7, dalle società ed enti di cui all'articolo 73, comma 1, lettere a), b) e c)[ a cui si propone di aggiungere le seguenti parole “, nei quali è detenuta una partecipazione diretta nel capitale non inferiore al 10 per cento,”], non concorrono a formare il reddito dell'esercizio in cui sono percepiti in quanto esclusi dalla formazione del reddito della società o dell'ente ricevente per il 95 per cento del loro ammontare. [si propone l’aggiunta del seguente periodo “Ai fini della percentuale di cui al primo periodo si considerano anche le partecipazioni detenute indirettamente tramite società controllate ai sensi dell’articolo 2359, primo comma, numero 1), del codice civile, tenendo conto della eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo.”] La stessa esclusione si applica alla remunerazione corrisposta relativamente ai contratti di cui all'articolo 109, comma 9, lettera b), e alla remunerazione dei finanziamenti eccedenti di cui all'articolo 98 direttamente erogati dal socio o dalle sue parti correlate, anche in sede di accertamento.
Ai sensi dell’articolo 47, comma 7, del TUIR, le somme o il valore normale dei beni ricevuti dai soci in caso di recesso, di esclusione, di riscatto e di riduzione del capitale esuberante o di liquidazione anche concorsuale delle società ed enti costituiscono utile per la parte che eccede il prezzo pagato per l'acquisto o la sottoscrizione delle azioni o quote annullate.
Inoltre, ai sensi dell’articolo 73, comma 1, lettere a), b), c) e d), del TUIR, sono soggetti all'imposta sul reddito delle società:
a) le società per azioni e in accomandita per azioni, le società a responsabilità limitata, le società cooperative e le società di mutua assicurazione, nonché le società europee di cui al regolamento (CE) n. 2157/2001 e le società cooperative europee di cui al regolamento (CE) n. 1435/2003 residenti nel territorio dello Stato;
b) gli enti pubblici e privati diversi dalle società, nonché i trust, residenti nel territorio dello Stato, che hanno per oggetto esclusivo o principale l'esercizio di attività commerciali;
c) gli enti pubblici e privati diversi dalle società, i trust che non hanno per oggetto esclusivo o principale l'esercizio di attività commerciale nonché gli organismi di investimento collettivo del risparmio, residenti nel territorio dello Stato;
d) le società e gli enti di ogni tipo, compresi i trust, con o senza personalità giuridica, non residenti nel territorio dello Stato.
A tale riguardo, la relazione illustrativa (A.S. 1689) chiarisce, con riguardo all’intervento sul comma 2 dell’articolo 89 del TUIR, che viene introdotto nell’ordinamento nazionale un principio desunto dalla direttiva n. 2011/96/UE concernente il regime fiscale comune applicabile alle società madri e figlie di Stati membri diversi che richiede agli Stati membri di porre rimedio alla doppia imposizione economica, ma esclusivamente nelle ipotesi in cui sussistano precipui requisiti sia del soggetto erogante che del soggetto percettore. Con le modifiche sopra descritte, infatti, si valorizza uno di tali elementi consistente nella “partecipazione nel capitale non inferiore al 10 per cento”.
Analogamente, il numero 2) della lettera b), modificando il comma 3 dell’articolo 89, stabilisce che l’esclusione pari al 95 per cento dell’ammontare percepito nell’esercizio trova applicazione anche agli utili provenienti da società o enti non residenti (articolo 73, comma 1, lettera d) del TUIR) nei quali è detenuta una partecipazione diretta nel capitale non inferiore al 10 per cento. Anche in tal caso, si precisa che, ai fini della verifica della percentuale del 10 per cento, si considerano anche le partecipazioni detenute indirettamente tramite società controllate di cui all’articolo 2359, primo comma, numero 1), del codice civile, tenuto conto dell’eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo.
Si ricorda che il regime di esclusione al 95 per cento degli utili provenienti da partecipazioni in società o enti non residenti è applicabile nei seguenti casi:
3) sia verificata la condizione di cui all’articolo 44, comma 2, lettera a), ultimo periodo, del TUIR (“rubricato redditi di capitale”), ossia deve trattarsi di dividendi provenienti da società ed enti non residenti relativi a titoli e strumenti finanziari per i quali nello Stato estero di residenza del soggetto emittente è prevista l’indeducibilità della relativa remunerazione dal reddito;
4) si tratti di utili provenienti da soggetti residenti in uno Stato membro dell’Unione europea per cui è verificata la condizione di cui al punto 1);
5) si tratti di utili provenienti da soggetti diversi da quelli residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati secondi i criteri di cui all’articolo 47-bis, comma 1 del TUIR, ovverosia che abbiano un livello di tassazione effettivo non inferiore al 15 per cento (criterio di cui alla lettera a), comma 1 dell’articolo 47-bis) o, in caso di partecipazioni non di controllo, con un livello nominale di tassazione non inferiore al 50 per cento di quello applicabile in Italia (criterio di cui alla lettera b), comma 1, dell’articolo 47-bis);
6) si tratti di utili provenienti da soggetti residenti o localizzati in Stati o territori a regime fiscale privilegiato secondo i criteri di cui all’articolo 47-bis, qualora sia dimostrato, anche a seguito dell'esercizio dell'interpello di cui al medesimo articolo 47-bis, comma 3, il rispetto, sin dal primo periodo di possesso della partecipazione, che dalle partecipazioni non consegua l'effetto di localizzare i redditi in Stati o territori a regime fiscale privilegiato (condizione indicata al comma 2, lettera b) del medesimo articolo 47-bis).
Pertanto, in tali ipotesi è richiesta l’ulteriore condizione che la società o ente residente detenga direttamente o indirettamente, per il tramite di una società controllata, una partecipazione almeno pari al 10 per cento.
Tale requisito della partecipazione almeno pari al 10 per cento deve sussistere anche ai fini della fruizione del regime di esclusione nella misura del 50 per cento, applicabile agli utili provenienti da società o enti localizzati in territori a regime fiscalità privilegiata secondo i criteri di cui all’articolo 47-bis, qualora sia dimostrata, anche a seguito di interpello, la sussistenza della condizione di cui al comma 2, lettera a), del medesimo articolo 47-bis [ossia lo svolgimento di un’attività economica effettiva]. In tal caso, si ricorda che al percettore spetta un credito “indiretto” per le imposte assolte dal soggetto estero in proporzione alla quota imponibile del dividendo stesso.
In base alla vigente formulazione dell’articolo 89, comma 3, del TUIR, verificandosi la condizione dell'articolo 44, comma 2, lettera a), ultimo periodo, l'esclusione del comma 2 si applica agli utili provenienti da soggetti di cui all'articolo 73, comma 1, lettera d) [a cui si propone di aggiungere le seguenti parole “, nei quali è detenuta una partecipazione diretta nel capitale non inferiore al 10 per cento,”], e alle remunerazioni derivanti da contratti di cui all'articolo 109, comma 9, lettera b), stipulati con tali soggetti, se diversi da quelli residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati in base ai criteri di cui all'articolo 47-bis, comma 1, o, se ivi residenti o localizzati, sia dimostrato, anche a seguito dell'esercizio dell'interpello di cui al medesimo articolo 47-bis, comma 3, il rispetto, sin dal primo periodo di possesso della partecipazione, della condizione indicata nel medesimo articolo, comma 2, lettera b). Gli utili provenienti dai soggetti di cui all'articolo 73, comma 1, lettera d), residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati in base ai criteri di cui all'articolo 47-bis, comma 1, e le remunerazioni derivanti dai contratti di cui all'articolo 109, comma 9, lettera b), stipulati con tali soggetti, non concorrono a formare il reddito dell'esercizio in cui sono percepiti in quanto esclusi dalla formazione del reddito dell'impresa o dell'ente ricevente per il 50 per cento del loro ammontare, a condizione che sia dimostrata, anche a seguito dell'esercizio dell'interpello di cui all'articolo 47-bis, comma 3, la sussistenza della condizione di cui al comma 2, lettera a), del medesimo articolo [ossia che il soggetto non residente svolga un'attività economica effettiva, mediante l'impiego di personale, attrezzature, attivi e locali]; in tal caso, è riconosciuto al soggetto controllante, ai sensi del comma 2 dell'articolo 167, residente nel territorio dello Stato, ovvero alle sue controllate residenti percipienti gli utili, un credito d'imposta ai sensi dell'articolo 165 in ragione delle imposte assolte dall'impresa o ente partecipato sugli utili maturati durante il periodo di possesso della partecipazione, in proporzione alla quota imponibile degli utili conseguiti e nei limiti dell'imposta italiana relativa a tali utili. Ai soli fini dell'applicazione dell'imposta, l'ammontare del credito d'imposta di cui al periodo precedente è computato in aumento del reddito complessivo. Se nella dichiarazione è stato omesso soltanto il computo del credito d'imposta in aumento del reddito complessivo, si può procedere di ufficio alla correzione anche in sede di liquidazione dell'imposta dovuta in base alla dichiarazione dei redditi. Ai fini del presente comma, si considerano provenienti da imprese o enti residenti o localizzati in Stati o territori a regime privilegiato gli utili relativi al possesso di partecipazioni dirette in tali soggetti o di partecipazioni di controllo, ai sensi del comma 2 dell'articolo 167, in società residenti all'estero che conseguono utili dalla partecipazione in imprese o enti residenti o localizzati in Stati o territori a regime privilegiato e nei limiti di tali utili. Qualora il contribuente intenda far valere la sussistenza, sin dal primo periodo di possesso della partecipazione, della condizione indicata nella lettera b) del comma 2 dell'articolo 47-bis ma non abbia presentato l'istanza di interpello prevista dal comma 3 del medesimo articolo ovvero, avendola presentata, non abbia ricevuto risposta favorevole, la percezione di utili provenienti da partecipazioni in imprese o enti residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati in base ai criteri di cui all'articolo 47-bis, comma 1, deve essere segnalata nella dichiarazione dei redditi da parte del socio residente; nei casi di mancata o incompleta indicazione nella dichiarazione dei redditi si applica la sanzione amministrativa prevista dall'articolo 8, comma 3-ter, del decreto legislativo 18 dicembre 1997, n. 471. [si propone l’aggiunta del seguente periodo “Ai fini della percentuale di cui al primo periodo si considerano anche le partecipazioni detenute indirettamente tramite società controllate ai sensi dell’articolo 2359, primo comma, numero 1), del codice civile, tenendo conto della eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo.”] Concorrono in ogni caso alla formazione del reddito per il loro intero ammontare gli utili relativi ai contratti di cui all'articolo 109, comma 9, lettera b), che non soddisfano le condizioni di cui all'articolo 44, comma 2, lettera a), ultimo periodo.
Come chiarito nella relazione illustrativa (A.S. 1689), in linea di principio, gli utili provenienti da società o enti residenti o localizzati in Stati o territori a fiscalità privilegiata sono tassati integralmente. Tuttavia, con la modifica de quo, si stabilisce che per fruire della esclusione dal reddito il percettore, con riferimento alle partecipate di cui detiene una quota non inferiore al 10 per cento, deve dimostrare il rispetto, sin dal primo periodo di possesso della partecipazione, della condizione indicata al comma 2, lettera b), del suddetto articolo 47-bis ovvero che ‘‘dalle partecipazioni non consegua l’effetto di localizzare i redditi in Stati o territori a regime fiscale privilegiato.
In considerazione delle modifiche apportate al secondo periodo del comma 3 dell’articolo 89 del decreto del Presidente della Repubblica n. 917 del 1986 (TUIR), inoltre, il percettore di dividendi provenienti da società o enti localizzati in territori diversi da Paesi a fiscalità privilegiata può dimostrare la sussistenza della condizione di cui al comma 2, lettera a), del medesimo articolo 47-bis, ovvero lo svolgimento di un’attività economica effettiva, solo con riferimento ai soggetti nei quali è detenuta una partecipazione diretta nel capitale non inferiore al 10 per cento. In tal caso i dividendi concorrono solo per il 50 per cento del loro ammontare e al percettore spetta un credito “indiretto” per le imposte assolte dal soggetto estero in proporzione alla quota imponibile del dividendo stesso.
Le modifiche sopra descritte, infine, si riflettono anche sulla specifica disciplina relativa agli utili distribuiti da una controllata residente che abbia i requisiti CFC è contenuta nell’articolo 167 del decreto del Presidente della Repubblica n. 917 del 1986 (TUIR). Nell’ipotesi in cui la controllante si sia avvalsa del meccanismo opzionale di determinazione della tassazione effettiva previsto nel comma 4-ter del citato articolo 167 del decreto del Presidente della Repubblica n. 917 del 1986 (TUIR), gli utili distribuiti dalla società controllata estera sono esclusi dal reddito del soggetto percettore nella misura del 95 per cento, non risultando per il socio controllante provenienti da Paesi a regimi fiscali privilegiati, solo se provenienti da soggetti nei quali è detenuta una partecipazione diretta nel capitale non inferiore al 10 per cento.
In ragione delle modifiche sopra descritte, apportate agli articoli 59 e 89 del decreto del Presidente della Repubblica n. 917 del 1986 (TUIR), qualora i dividendi provengano da partecipazioni nel capitale delle partecipate inferiori al 10 per cento, gli stessi concorrono integralmente al reddito imponibile al momento della relativa percezione (resta, dunque, ferma la tassazione di cassa con il credito in luogo della competenza economica).
Il comma 2 stabilisce che le nuove disposizioni di cui al comma 1 trovano applicazione alle distribuzioni dell’utile di esercizio, delle riserve e degli altri fondi, deliberate a decorrere dal 1° gennaio 2026.
Si ricorda che, in ossequio al c.d. “criterio di cassa”, nel reddito d’impresa – sia ai fini IRES, sia ai fini IRPEF – i dividendi sono tassati nell’esercizio di effettiva percezione.
Il comma 3 stabilisce altresì il criterio per la determinazione dell’acconto dovuto per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025 (periodo d’imposta 2026, per i soggetti con esercizio coincidente con l’anno solare).
Più precisamente, applicando il c.d. “criterio storico”, si considera l’imposta del periodo d’imposta precedente (per i soggetti solari, del periodo d’imposta che chiude al 31 dicembre 2025) che si sarebbe determinata applicando le nuove disposizioni.
Infine, il comma 4 demanda al Ministro dell’economia e delle finanze il compito di adottare, con uno o più decreti, eventuali disposizioni di coordinamento con altre norme dell’ordinamento tributario.
Articolo 19
(Regime della deducibilità delle svalutazioni su crediti
verso la clientela per perdite attese)
L’articolo 19 dispone, in deroga al regime di deducibilità integrale, per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025 e per i successivi 3 che le perdite attese su crediti verso la clientela rilevate in bilancio, secondo il c.d. “ECL model” di cui all’IFRS 9, sono deducibili (ai fini IRES ed IRAP) per gli intermediari finanziari in 5 quote costanti, a partire dall’esercizio in cui la perdita è iscritta a conto economico.
Si dispone, inoltre, che le attività per imposte anticipate (c.d. “DTA”) iscritte in bilancio, a fronte del differimento della deducibilità di tali componenti di reddito, non possono essere trasformate in credito d’imposta, né concorrono a formare la base imponibile del canone DTA che gli intermediari finanziari sono tenuti a pagare, con cadenza annuale, al fine di avvalersi di tale regime di trasformazione delle DTA in credito d’imposta.
Come risulta dalla relazione tecnica dell’A.S. 1689, all’articolo 19 sono ascrivibili maggiori entrate (e minori spese per trasferimenti alle regioni in ragione dell’aumento del gettito IRAP) complessivamente pari a 164,1 milioni di euro per l’anno 2026, 95,5 milioni di euro per l’anno 2027 e 64,0 milioni di euro per l’anno 2028.
L'articolo 19, comma 1, dispone per gli intermediari finanziari una deroga al regime di deducibilità integrale - nell’esercizio di rilevazione contabile - delle svalutazioni e perdite attese su crediti verso la clientela iscritti in bilancio a tale titolo, ai sensi dell’articolo 106, comma 3, del decreto del Presidente della Repubblica n. 917 del 1986 (c.d. “Testo unico delle imposte sui redditi – TUIR”).
Nello specifico, si stabilisce che, per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025 e per i successi 3 (periodi d’imposta 2026-2029, per gli intermediari finanziari con periodo d’imposta coincidente con l’anno solare), per i crediti verso la clientela del primo e secondo stadio di rischio di credito, le svalutazioni derivanti esclusivamente dal modello di rilevazione delle perdite attese di cui all’IFRS 9 (c.d. “Expected loss model o ECL”) sono deducibili, in quote costanti, nell’esercizio di iscrizione in bilancio e nei 4 successivi.
Si ricorda che l’articolo 6, comma 1, lettera c-bis, del decreto legislativo 446 del 1997 prevede che, ai fini della definizione della base imponibile IRAP per banche ed intermediari finanziari siano considerate le rettifiche e riprese di valore nette per deterioramento dei crediti verso la clientela iscritte a bilancio a tale titolo. Allo stesso modo l’articolo 7, comma 1, lettera b-bis) configura quali componenti della base imponibile Irap per le imprese di assicurazione “le perdite, le svalutazioni e le riprese di valore nette per deterioramento dei crediti” qualora riferiti agli assicurati e se iscritti a bilancio a tale titolo.
L’articolo 7, comma 2, del decreto ministeriale 10 gennaio 2018 precisa che per banche, intermediari finanziari e gli altri soggetti indicati all’articolo 6 del decreto legislativo 446 del 1997 nonché per le imprese assicurative di cui all’articolo 7 alla riduzione di valore dei crediti verso la clientela si applicano le disposizioni di cui al decreto legislativo 446 del 1997 in forza delle quali esse risultano integralmente deducibili.
In base a quanto risulta dalla relazione tecnica di accompagnamento dell’A.S. 1689, la disposizione in commento, pur riferendosi esclusivamente all’IRES, sembra produrre effetti di gettito anche ai fini IRAP.
Si osserva che la disposizione contenuta al comma 1 del presente articolo non richiama espressamente alcuna deroga all’articolo 6, comma 1, lettera c-bis), del decreto legislativo n. 446 del 1997, recante il regime di deducibilità integrale, ai fini IRAP, delle rettifiche di valore nette su crediti verso la clientela iscritte in bilancio a tale titolo.

Per quanto riguarda i crediti verso la clientela, le disposizioni contenute nell’articolo 106, comma 3, del TUIR trovano applicazione, in via esclusiva, per gli intermediari finanziari.
L'articolo 106, comma 3, dispone infatti che per gli intermediari finanziari, le svalutazioni e le perdite su crediti verso la clientela iscritti in bilancio a tale titolo e le perdite realizzate mediante cessione a titolo oneroso sono deducibili integralmente nell'esercizio in cui sono rilevate in bilancio. A tale fine le svalutazioni e le perdite diverse da quelle realizzate mediante cessione a titolo oneroso si assumono al netto delle rivalutazioni dei crediti risultanti in bilancio. Il testo della disposizione è stato nel corso degli anni più volte modificato. Inoltre, ai sensi del comma 4, nell'ammontare dei crediti rilevanti si comprendono anche quelli impliciti nei contratti di locazione finanziaria iscritte nell'attivo in applicazione dei criteri di cui all'articolo 112.
Analoga disposizione è applicabile ai fini della determinazione della base imponibile IRAP degli intermediari finanziari. Infatti, l’articolo 6, comma 1, lettera c-bis), del decreto legislativo n. 446 del 1997 stabilisce che al margine di intermediazione debbano essere sommato algebricamente, tra l’altro, le rettifiche e riprese di valore nette per deterioramento dei crediti, limitatamente a quelle riconducibili ai crediti verso la clientela iscritti in bilancio a tale titolo.
Il medesimo trattamento fiscale (IRES ed IRAP) opera con riguardo alla riduzione di valore iscritta in bilancio a copertura delle perdite attese su crediti verso la clientela, di cui al paragrafo 5.5 dell’IFRS 9, rilevata dagli intermediari finanziari secondo il modello c.d. “Expected Credit Losses o ECL model” (articolo 7 del decreto del Ministro dell’economia e delle finanze del 10 gennaio 2018).
In base al nuovo principio IFRS 9 “Strumenti finanziari” (che sostituisce, a decorrere dal 1° gennaio 2018, il previgente principio IAS 39), con riferimento all’impairment (svalutazione o perdita di valore), per gli strumenti valutati al costo ammortizzato e al fair value (valore equo o valore di mercato) con contropartita il patrimonio netto (diversi dagli strumenti di capitale), viene introdotto un modello basato sul concetto di “expected loss” (perdita attesa), in luogo del previgente “incurred loss” (perdita subita), in modo da riconoscere con maggiore tempestività le perdite. La perdita attesa è, perciò, rilevata a conto economico in contropartita di un fondo a copertura perdite, a prescindere dal fatto che tali circostanze di rischio si siano già concretizzate o si concretizzeranno in futuro, e va aggiornato alla data di riferimento di ciascun bilancio.
Nello specifico, con riguardo ai crediti ed alle altre attività finanziarie valutate al costo ammortizzato, a ciascuna data di riferimento del bilancio l’intermediario finanziario deve valutare, il fondo a copertura perdite relativo allo strumento finanziario a un importo pari alle perdite attese lungo tutta la vita del credito, se il rischio di credito dello strumento finanziario è significativamente aumentato dopo la rilevazione iniziale.
La rilevazione delle perdite attese sui crediti appartenenti ai cc.dd. stage 1 e 2, fondata solo su elementi di natura statistica, determina, per gli intermediari finanziari, l’immediata deduzione di oneri futuri.
Per quanto concerne la prima applicazione dell'IFRS 9, la legge 30 dicembre 2018, n. 145 (articolo 1, comma 1067), ha stabilito che, ai fini IRES ed IRAP, i componenti reddituali derivanti esclusivamente dall’adozione dell’ECL model (riferibili ai crediti verso la clientela) iscritti in sede di transizione all'IFRS 9 dagli intermediari finanziari sono deducibili per il 10 per cento del loro ammontare nel periodo di imposta 2018 e la restante parte, in quote costanti, nei successivi nove periodi di imposta (la quota del 2019 è stata rinviata al periodo d'imposta 2028 ai sensi dell'articolo 1, commi 713-715 della legge 27 dicembre 2019, n. 160, mentre la legge di bilancio 2025 ha disposto il rinvio della quota del 2025 ai periodi d'imposta da 2026 a 2029 e di quella del 2026 ai periodi d'imposta da 2027 a 2029).
Il successivo comma 2 stabilisce che la disciplina di trasformazione in credito d’imposta, di cui al decreto-legge n. 225 del 2010, non è applicabile alle attività per imposte anticipate (c.d. “Deferred Tax Assets – DTA”) iscritte in bilancio a seguito del differimento (in quattro quote costante dell’importo diviso in quinti) della deducibilità delle perdite attese su crediti verso la clientela - rilevate nei bilanci degli esercizi dal 2026 al 2029 – a seguito dell’applicazione della nuova disposizione.
Più precisamente, le nuove DTA sulle perdite attese da IFRS 9, che saranno rilevate nei bilanci degli esercizi interessati, non possono formare oggetto di trasformazione in credito d’imposta nelle seguenti ipotesi contemplate dall’articolo 2 del decreto-legge n. 225 del 2010:
a) trasformazione in presenza di perdita civilistica (comma 55);
b) trasformazione in presenza di perdita fiscale (comma 56-bis);
c) trasformazione in presenza di valore della produzione netta negativo (comma 56-bis1);
d) trasformazione in caso di liquidazione volontaria (comma 56-ter).
Conseguentemente, si dispone che tali DTA non rilevano ai fini della differenza [tra ammontare delle imposte anticipate e imposte versate, come risultante alla data di chiusura dell’esercizio precedente], di cui all’articolo 11, comma 2, del decreto-legge n. 59 del 2016, da considerare nel calcolo del c.d. “canone DTA” [pari all’1,5 per cento della differenza positiva], che gli intermediari finanziari sono eventualmente tenuti a pagare, con cadenza annuale, per il mantenimento della disciplina di trasformazione in credito d’imposta (su tale disposizione si veda il box qui di seguito).

Le disposizioni di cui all'articolo 2, commi 55-58, del decreto-legge n. 225 del 2010, prevedono in capo agli intermediari finanziari, al ricorrere di determinate condizioni, di trasformare in credito d'imposta le DTA iscritte in bilancio e riferibili alle seguenti fattispecie:
(i) svalutazioni e perdite su crediti non ancora dedotte dal reddito imponibile ai sensi dell'articolo 106, comma 3, del Testo Unico delle imposte sui redditi, nonché le rettifiche di valore nette per deterioramento dei crediti non ancora dedotte dalla base imponibile dell'IRAP ai sensi dell'articolo 6, comma 1, lettera c-bis), del decreto legislativo n. 446 del 1997.
(ii) valore dell'avviamento e delle altre attività immateriali i cui componenti negativi sono deducibili ai fini delle imposte sui redditi in più periodi d'imposta.
L'articolo 17 del decreto-legge n. 83 del 2015 ha disposto, tra l'altro, un blocco alla trasformazione in credito d'imposta delle DTA riferibili all'ammortamento dell'avviamento e dei marchi iscritti per la prima volta a decorrere dal periodo d'imposta 2015. È fatta salva, tuttavia, la trasformabilità delle DTA su tali componenti rilevate fino al 31 dicembre 2014.
La legge di bilancio per il 2018 ha, inoltre, previsto un piano di rientro di tali DTA analogo a quello previsto per le rettifiche di valore su crediti verso la clientela.
Le ipotesi di trasformazione in credito d'imposta contemplate dalla normativa in commento sono le seguenti:
a) Trasformazione in presenza di perdita civilistica (commi 55 e 56).
b) Trasformazione in presenza di perdita fiscale (comma 56-bis).
c) Trasformazione in presenza di valore della produzione netta negativo (comma 56-bis1).
d) Trasformazione in caso di liquidazione volontaria (comma 56-ter).
Le ipotesi di trasformazione di cui ai punti da a) a c), se contemporaneamente soddisfatti i rispettivi presupposti di legge, sono tra loro cumulabili.
Sotto il profilo interpretativo, l'Agenzia delle Entrate ha fornito dei chiarimenti con la Risoluzione 22 settembre 2011, n. 94 e con la Circolare 28 settembre 2012, n. 37.
In particolare, con riferimento alla ipotesi di trasformazione da perdita civilistica di cui al punto sub a), l'ammontare di DTA da trasformare in credito d'imposta è ottenuto moltiplicando le DTA (IRES ed IRAP) trasformabili per la percentuale ottenuta come rapporto tra perdita civilista d'esercizio e capitale sociale maggiorato delle riserve.
La trasformazione ha effetto con l'approvazione del bilancio dell'esercizio chiuso in perdita civilistica e comporta, quale conseguenza, quella di non poter più dedurre le componenti di reddito (svalutazioni crediti e ammortamento dell'avviamento/marchi) corrispondenti alle DTA trasformate.
Con riferimento alla fattispecie di trasformazione da perdita fiscale di cui al punto sub b), introdotta con la novella di cui all'articolo 9 del decreto-legge n. 201 del 2011, la trasformazione in credito d'imposta delle DTA opera con riguardo alle componenti di reddito rilevanti (svalutazione crediti e/o ammortamento di avviamento/marchi) per l'intero ammontare delle stesse che trova capienza nella perdita fiscale dell'esercizio (minore tra perdita fiscale e componenti di costo deducibili).
La trasformazione decorre dalla data di presentazione della dichiarazione dei redditi in cui viene rilevata la perdita fiscale. Pertanto, le perdite fiscali riportabili a nuovo ovvero, in caso di partecipazione alla tassazione di gruppo, trasferibili al Consolidato fiscale devono essere ridotte di una quota corrispondente alle DTA trasformate in credito d'imposta.
In tal senso, nel Documento congiunto tra Banca d'Italia, Consob e Isvap n. 5 del 15 maggio 2012, è espressamente chiarito che “la trasformazione delle DTA in DTA da perdite fiscali decorre a partire dal termine previsto per la presentazione della dichiarazione dei redditi”.
Analogamente nella fattispecie di trasformazione da valore della produzione netta negativo di cui al punto sub c), sono trasformabili in credito d'imposta le DTA corrispondenti alle componenti negative IRAP (svalutazione crediti e/o ammortamento di avviamento/marchi) che hanno concorso alla formazione del valore della produzione netta negativo.
In entrambi i casi, presupposto ai fini dell'applicazione della fattispecie di trasformazione è che in sede di redazione del bilancio siano state stanziate DTA sulle predette perdite fiscali/valore della produzione netta negativo corrispondente alle componenti rilevanti.
Ai sensi del comma 57, il credito d’imposta de quo non è produttivo di interessi, non concorre alla formazione delle basi imponibili IRES ed IRAP e può essere utilizzato secondo le seguenti modalità:
a) utilizzo, senza limiti di importo, in compensazione tramite modello F24 ai sensi dell'articolo 17 del decreto legislativo n. 241 del 1997 (con codice tributo "6834").
b) cessione, al valore nominale, a società del gruppo (anche fuori dal consolidato fiscale), ai sensi dell'articolo 43-ter del d.P.R. n. 602 del 1973.
c) rimborso per la parte che residua dopo essere stato utilizzato.
Inoltre, di tale credito e dei relativi utilizzi in compensazione è data opportuna evidenza nell'ambito della dichiarazione dei Redditi (quadro RU codice "80") dell'anno d'imposta in cui è avvenuta la trasformazione, nonché nelle dichiarazioni dei successivi periodi d'imposta fino a completo esaurimento del credito stesso.
Al fine di rendere tale regime di trasformazione compatibile con la disciplina unionale sugli aiuti di Stato, l’articolo 11 del decreto-legge n. 59 del 2016 ha previsto la possibilità di optare per il mantenimento di questa disciplina mediante il pagamento di un canone in relazione alle DTA cui non corrisponde un effettivo versamento di imposte (cd. DTA qualificate di tipo 2).
Più precisamente, a valere dal periodo d'imposta in corso al 31 dicembre 2016, l'opzione poteva essere esercitata dagli intermediari finanziari mediante il pagamento del predetto canone entro la data del 31 luglio 2016, ovvero mediante comunicazione PEC da effettuarsi, entro la medesima data, in caso di base imponibile del canone negativa. L'esercizio dell'opzione è irrevocabile e comporta, a regime, il pagamento del canone – entro il termine di versamento del saldo delle imposte relative all'esercizio precedente – fino all'esercizio in corso al 31 dicembre 2030.
Le relative disposizioni attuative sono state definite dal Direttore dell'Agenzia delle Entrate con apposito Provvedimento del 22 luglio 2016, n. 117661. Contestualmente, l'Agenzia delle Entrate ha fornito dei chiarimenti interpretativi con la Circolare n. 32/E del 2016.
In altri termini, il canone è determinato annualmente applicando l’aliquota dell’1,5 per cento alla differenza positiva tra l’ammontare delle imposte anticipate e le imposte versate come risultante alla data di chiusura del bilancio dell'esercizio precedente. In caso di differenza negativa, non è dovuto alcun canone; infatti, in tale circostanza, l’intermediario finanziario presenta unicamente DTA cui corrisponde un effettivo versamento di imposte (cd. “DTA qualificate di tipo 1”).
In particolare, l'ammontare delle imposte anticipate è determinato sommando algebricamente:
1. la differenza, positiva o negativa, tra le DTA qualificate iscritte in bilancio alla fine dell'esercizio precedente e quelle iscritte alla fine dell'esercizio in corso al 31 dicembre 2007;
2. le DTA qualificate già trasformate in credito d'imposta.
Per quanto concerne le imposte versate, invece, si considera l'imposta versata, ai fini IRES, comprese le relative addizionali, con riferimento al periodo d'imposta in corso al 31 dicembre 2008 ed ai successivi, nonché l'imposta versata, ai fini IRAP, con riferimento al periodo d'imposta in corso 31 dicembre 2013 ed ai successivi.
Per espressa previsione normativa, il canone "DTA" è deducibile dalle basi imponibili, IRES ed IRAP, nell'esercizio in cui lo stesso è effettivamente pagato (criterio di cassa).
Il comma 3 stabilisce altresì il criterio per la determinazione dell’acconto dovuto per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025 (periodo d’imposta 2026, per gli intermediari finanziari con esercizio coincidente con l’anno solare).
Più precisamente, applicando il c.d. “criterio storico”, si considera l’imposta del periodo d’imposta precedente (per i soggetti solari, del periodo d’imposta che chiude al 31 dicembre 2025) che si sarebbe determinata applicando le nuove disposizioni del presente articolo.
Articolo 20
(Revisione del contributo straordinario e affrancamento della riserva)
L’articolo 20 introduce alcune modifiche relative alla disciplina del contributo straordinario sui margini di interesse (cd. extraprofitti) delle banche operanti nel territorio dello Stato. In particolare l’intervento introduce una presunzione legale secondo la quale, a decorrere dall’esercizio avente inizio successivamente al 1° gennaio 2028, nel caso di distribuzione di utili, inclusi gli acconti sui dividendi, o di riserve, indipendentemente dalla delibera assembleare, si presume prioritariamente distribuita la riserva che i soggetti passivi dell’imposta potevano accantonare in luogo del pagamento dell’imposta medesima. In tal caso la riserva è tassata con aliquota al 40 per cento e con il pagamento degli interessi calcolati, a decorrere dalla scadenza del termine di versamento originariamente previsto per l’imposta straordinaria.
Viene introdotta un’imposta sostitutiva per l’affrancamento, a tasso agevolato, della riserva esistente al termine dell’esercizio in corso al 31 dicembre 2025 e al termine dell’esercizio successivo. In tali casi l’aliquota dell’imposta è ridotta (rispettivamente al 27,5 e al 33 per cento) e non è previsto il pagamento degli interessi. Tale ultimo beneficio è l’unico applicabile per l’affrancamento delle riserve entro il 31 dicembre 2028.
L’articolo 20 comporta, secondo l’ipotesi formulata nella relazione tecnica, un maggior gettito stimato pari a circa 1.650 milioni di euro nel 2026.
Si ricorda preliminarmente che, il comma 1 dell’articolo 26 del decreto-legge n. 104 del 2023 ha istituito, in dipendenza dell'andamento dei tassi di interesse e del costo del credito, per l’anno 2023, una imposta straordinaria –a carico delle imprese autorizzate all'esercizio dell'attività bancaria, come individuate all'articolo 1 del Testo Unico Bancario – TUB di cui al decreto legislativo 1° settembre 1993, n. 385.
Le caratteristiche dell’imposta straordinaria sugli extraprofitti bancari e la costituzione di una riserva in luogo del versamento della stessa
L’imposta straordinaria introdotta dall’articolo 26 del decreto-legge n. 104 del 2023 determinata applicando un'aliquota pari al 40 per cento sull'ammontare del margine degli interessi ricompresi nella voce 30 del conto economico redatto secondo gli schemi approvati dalla Banca d'Italia relativo all'esercizio antecedente a quello in corso al 1° gennaio 2024 che eccede per almeno il 10 per cento il medesimo margine nell'esercizio antecedente a quello in corso al 1° gennaio 2022 (comma 2).
Si tratta della differenza tra gli interessi attivi (percepiti dalle banche a fronte dell’impiego delle proprie disponibilità liquide, nonché sulle attività finanziarie al fair value o valutate al costo ammortizzato) e gli interessi passivi (e oneri assimilati) corrisposti dalle banche ai propri clienti a fronte della raccolta di risparmio. Si ricorda che la normativa di riferimento per la redazione del bilancio bancario è costituita dal Regolamento CE n. 1606/2002 (c.d. Regolamento Ias), dal Decreto Legislativo n. 38 del 2005, dai principi contabili internazionali – IAS (International Accounting Standards) e dalla Circolare n. 262 del 2005 della Banca d’Italia, come successivamente integrata e aggiornata nel tempo.
La base imponibile viene quindi configurata confrontando il margine degli interessi dell’esercizio antecedente a quello in corso al 1° gennaio 2022 e quello del periodo d’imposta antecedente a quello in corso al 1° gennaio 2024.
L’imposta non è deducibile ai fini IRPEF e IRAP (comma 5) e sono fatte salve le disposizioni in materia di abuso del diritto (al fine di scongiurare eventuali comportamenti diretti a ridurre l’imponibile da parte dei soggetti passivi). Inoltre le banche non possono traslare gli oneri derivanti dall’attuazione delle norme in esame sui costi dei servizi erogati nei confronti di imprese e clienti finali. Si dispone che l'Autorità garante della concorrenza e del mercato vigili sulla puntuale osservanza del divieto, anche mediante accertamenti a campione, riferendo annualmente al Parlamento con apposita relazione.
Il fondamento dell’imposta è riconducibile all’incremento dei tassi di interesse verificatisi nel periodo compreso tra il luglio 2022 il settembre 2023, quando i tre tassi di riferimento (deposit facility, rifinanziamento principale e rifinanziamento marginale) aumentarono di 4 punti percentuali passando da un tasso rispettivamente pari a 0%, 0,50 e 0,75% ad un tasso pari a 4%. 4,50 e 4,75.
L'ammontare dell'imposta straordinaria, in ogni caso, non può essere superiore a una quota pari allo 0,26 per cento dell'importo complessivo dell'esposizione al rischio su base individuale (ossia delle attività ponderate per il rischio), determinato ai sensi dei paragrafi 3 e 4 dell'articolo 92 del regolamento (UE) n. 575/2013 del Parlamento europeo e del Consiglio, del 26 giugno 2013, che individuano gli elementi dell’attivo necessari per il calcolo dell’importo complessivo dell'esposizione al rischio degli istituti bancari, con riferimento alla data di chiusura dell'esercizio antecedente a quello in corso al 1° gennaio 2023 (comma 3).
L’imposta straordinaria è versata entro il sesto mese successivo a quello di chiusura dell'esercizio antecedente a quello in corso al 1° gennaio 2024. I soggetti che in base a disposizioni di legge approvano il bilancio oltre il termine di quattro mesi dalla chiusura dell'esercizio effettuano il versamento entro il mese successivo a quello di approvazione del bilancio. Per i soggetti con esercizio non coincidente con l'anno solare, se il termine di cui ai primi due periodi scade nell'anno 2023, il versamento è effettuato nell'anno 2024 e, comunque, entro il 31 gennaio (comma 4).
Tuttavia la norma ha previsto un meccanismo per il quale i soggetti passivi avrebbero potuto evitare il versamento dell’imposta medesima.
Il comma 5-bis del medesimo articolo 26 ha infatti previsto che i soggetti passivi dell’imposta in luogo del versamento di cui al comma 4, in sede di approvazione del bilancio relativo all'esercizio antecedente a quello in corso al 1° gennaio 2024, a una riserva non distribuibile a tal fine individuata un importo non inferiore a due volte e mezza l'imposta calcolata ai sensi del presente articolo.
Tale riserva rispetta le condizioni previste dal regolamento (UE) n. 575/2013 per la sua computabilità tra gli elementi del capitale primario di classe 1 ed è dunque è indirizzata al rafforzamento patrimoniale dell’istituto: si tratta della componente primaria di capitale della banca, in sostanza costituita da capitale versato, riserve o utili non distribuiti: voci di capitale di qualità maggiore. Esso viene definito dall’articolo 4 del citato regolamento UE/2013/575 (Capital Requirements Regulation, CRR).
In caso di perdite di esercizio o di utili di esercizio di importo inferiore a quello del suddetto ammontare, la riserva è costituita o integrata anche utilizzando prioritariamente gli utili degli esercizi precedenti a partire da quelli più recenti e successivamente le altre riserve patrimoniali disponibili. Si considerano destinati alla riserva non distribuibile gli utili destinati a riserva legale. Qualora la riserva sia utilizzata per la distribuzione di utili, l'imposta di cui al presente articolo, maggiorata, a decorrere dalla scadenza del termine di versamento di cui al comma 4, di un importo pari, in ragione d'anno, al tasso di interesse sui depositi presso la Banca centrale europea, è versata entro trenta giorni dall'approvazione della relativa delibera.
Con il comma 1 del presente articolo, introducendo un nuovo comma 5-bis.1 all’articolo 26 del decreto-legge n. 104 del 2023, si dispone che a partire dall’esercizio avente inizio successivamente al 1° gennaio 2028, per i soggetti passivi dell’imposta, nel caso di distribuzione di utili, inclusi gli acconti sui dividendi, o di riserve, indipendentemente dalla delibera assembleare, si presume prioritariamente distribuita la riserva di cui al comma 5-bis del medesimo decreto-legge.
In altri termini si considerano distribuite, e quindi sono sottoposte a tassazione, le risorse accantonate dalle banche a seguito dell’esercizio dell’opzione di cui al comma 5-bis dell’articolo 26 con l’applicazione dell’aliquota del 40 per cento prevista dal comma 1 della medesima disposizione (su cui si veda il box supra).
Il comma 2 introduce la possibilità, fino all’esercizio in corso al 31 dicembre 2028, di affrancare le riserve di cui al citato comma 5-bis dell’articolo 26 del decreto-legge n. 104 del 2023, attraverso il pagamento di un’imposta sostitutiva dell’imposta straordinaria di cui al medesimo articolo 26.
Il comma 3 prevede l’applicazione di un’aliquota d’imposta sostitutiva nella misura del 27,5 per cento per l’affrancamento delle riserve esistenti al termine dell’esercizio in corso al 31 dicembre 2025 e del 33 per cento per l’affrancamento delle riserve esistenti al termine dell’esercizio successivo.
Si tratta quindi di un’aliquota più vantaggiosa rispetto a quella prevista dall’imposta straordinaria (pari, come detto, al 40 per cento), che peraltro, ai sensi dell’ultimo periodo del comma 5-bis è maggiorata, a decorrere dalla scadenza del termine di versamento originariamente previsto per l’imposta straordinaria, di un importo pari, in ragione d'anno, al tasso di interesse sui depositi presso la Banca centrale europea, ed è versata entro trenta giorni dall'approvazione della relativa delibera
Il comma 4 prevede appunto che le riserve assoggettate all’imposta sostitutiva, in caso di distribuzione ai sensi del comma 2, oltre all’applicazione di un’aliquota meno elevata, godano dell’ulteriore vantaggio conseguente alla mancata applicazione di quanto disposto dall’ultimo periodo del comma 5-bis (ossia si esclude il pagamento degli interessi, secondo quanto indicato supra).
Il comma 5 prevede infine che anche l’imposta sostitutiva, liquidata nella dichiarazione dei redditi relativa al periodo d’imposta con riferimento al quale le riserve di cui al comma 2 sono affrancate, è indeducibile ed è versata obbligatoriamente entro il termine previsto per il versamento a saldo delle imposte sui redditi relative al medesimo periodo d’imposta.
Il comma 6 conferma che ai fini dell’accertamento, delle sanzioni e della riscossione dell’imposta sostitutiva, nonché del contenzioso, si applicano le disposizioni in materia di imposte sui redditi.
I pareri della Banca centrale europea sull’articolo 26 del decreto legge n. 104 del 2023. Fondamento del potere e profili procedurali.
Ai sensi dell’articolo 127, par. 4 del Trattato sul Funzionamento dell’Unione Europea – TFUE, la Banca centrale europea viene consultata dalle autorità nazionali, sui progetti di disposizioni legislative che rientrino nelle sue competenze, entro i limiti e alle condizioni stabiliti dal Consiglio.
La Banca centrale europea può formulare pareri da sottoporre alle istituzioni, agli organi o agli organismi dell'Unione competenti o alle autorità nazionali su questioni che rientrano nelle sue competenze.
Inoltre ai sensi dell’articolo 282, par. 5 TFUE la BCE, nei settori che rientrano nelle sue attribuzioni, è consultata su ogni progetto di atto dell'Unione e su ogni progetto di atto normativo a livello nazionale, e può formulare pareri.
Analogamente, la Decisione del Consiglio del 29 giugno 1998 relativa alla consultazione della Banca centrale europea da parte delle autorità nazionali sui progetti di disposizioni legislative (98/415/CE) chiarisce (all’articolo 2, par. 1) che le autorità degli Stati membri consultano la BCE su ogni progetto di disposizioni legislative che rientri nelle sue competenze ai sensi del trattato e, in particolare, per quanto riguarda, tra l’altro, le norme applicabili agli istituti finanziari nella misura in cui esse influenzano la stabilità di tali istituti e dei mercati finanziari.
Sotto il profilo procedurale è prevista la possibilità che le autorità nazionali che elaborano un progetto di disposizioni legislative prescrivano alla BCE un termine per la comunicazione del parere, non inferiore ad un mese a decorrere dalla data in cui la richiesta di parere viene notificata al presidente della BCE. In casi di estrema urgenza il termine può essere ridotto.
In tal caso, l'autorità nazionale che procede alla consultazione deve indicare le ragioni dell'urgenza. La BCE può chiedere a tempo debito una proroga del termine di altre quattro settimane.
Alla scadenza del termine l'autorità nazionale può non tenere conto della mancanza del parere. Qualora il parere della BCE pervenga dopo il termine fissato, gli Stati membri hanno cura nondimeno che esso sia reso noto alle autorità che deve adottare il provvedimento.
Gli Stati membri sono tenuti ad adottare le disposizioni necessarie per assicurare l'effettiva applicazione della decisione. In particolare, essi si accertano che la BCE sia consultata in tempo utile affinché l'autorità che elabora il progetto di disposizioni legislative tenga conto del parere della BCE prima di adottare la decisione nel merito; essi verificano anche che il parere ottenuto dalla BCE sia portato a conoscenza dell'autorità che deve approvare il provvedimento, se diversa da quella che ha elaborato la proposta.
Si fa presente che sul testo originario del decreto-legge n. 104 del 2023 che ha introdotto l’imposta straordinaria oggetto di modificazioni con il presente articolo, la BCE espresse il proprio parere il 12 settembre 2023 (CON/2023/26). Per approfondimenti in merito al contenuto del parere della Banca Centrale europea nonché con riferimento ai pareri resi sulle proposte di Spagna e Lituania si veda anche la Nota Breve n. 34, "A.S. n. 854 - Il parere della Banca centrale europea sull’introduzione di un’imposta straordinaria applicabile agli enti creditizi (articolo 26 del decreto-legge n. 104 del 2023)”.
Articolo 21
(Incremento dell’aliquota IRAP per gli enti creditizi
e le imprese di assicurazione)
L’articolo 21 dispone l’incremento di due punti percentuali delle aliquote IRAP per banche e società finanziarie e per le imprese di assicurazione per i periodi d’imposta 2026, 2027 e 2028.
L’articolo 21, sulla base delle ipotesi formulate in relazione tecnica, comporta, in ragione della riduzione dei trasferimenti alle regioni derivanti dagli aumenti di gettito della citata imposta, minori spese complessivamente pari a: -1.153 milioni di euro per l’anno 2026, +1.339 milioni di euro per l’anno 2027 e +1.335,9 milioni di euro per l’anno 2028.
Con riferimento agli effetti finanziari negli anni successivi si prevedono minori spese pari a 182,9 miliardi di euro nel 2029, e maggiori spese per 3,1 milioni di euro nel 2030.
L’articolo in questione modifica le aliquote previste dall’articolo 16, comma 1-bis, lettere b) e c) del decreto legislativo del 15 dicembre 1997, n. 446 al fine di incrementarle di due punti percentuali.
In particolare:
- il comma 1, lettera b) dell’articolo 16 fissa al 4,65 per cento l’aliquota IRAP applicabile alle banche e agli intermediari finanziari, il cui valore della produzione netta è definito ai sensi dell’articolo 6 del citato decreto legislativo del 15 dicembre 1997, n. 446.
- il comma 1, lettera c) della medesima disposizione fissa al 5,90 per cento l’aliquota IRAP applicabile alle imprese di assicurazione, il cui valore della produzione netta è definito ai sensi dell’articolo 7 del citato decreto legislativo del 15 dicembre 1997, n. 446
L’importo delle aliquote discende dall’abrogazione, dell’articolo 2, comma 1, del decreto-legge n. 66 del 2014 che aveva ridotto le aliquote precedentemente vigenti rispettivamente al 4,20 per cento per banche e a intermediari finanziari e al 5,30 per cento per le assicurazioni. In conseguenza di ciò rivivono le aliquote precedentemente vigenti applicabili dal 1° gennaio 2015.
A seguito di quanto previsto dal comma 1 le aliquote IRAP passano per gli anni 2026, 2027 e 2028:
· al 6,65 per cento per le banche e gli intermediari finanziari;
· al 7,90 per cento per le imprese di assicurazione.
Il comma 2 dispone che nella determinazione dell’acconto dovuto per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025 si assume, quale imposta del periodo precedente, quella che si sarebbe determinata applicando le disposizioni di cui al presente articolo.
Per approfondimenti in merito all’Imposta regionale sulle attività produttive si veda l’apposito paragrafo del tema web la fiscalità degli enti territoriali, sul portale della documentazione della Camera dei deputati.
Articolo 22
(Sospensione della deduzione dei componenti negativi connessi alle DTA)
L’articolo 22 dispone che, nella determinazione delle basi imponibili, IRES ed IRAP, degli intermediari finanziari la quota di taluni componenti negativi di reddito deducibili nel periodo d’imposta in corso al 31 dicembre 2027 sia parzialmente differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2027 ed al successivo.
Con esclusivo riferimento ai periodi d’imposta in corso al 31 dicembre 2026 ed al 31 dicembre 2027, si introduce una limitazione temporanea all’uso delle perdite fiscali pregresse e delle eccedenze residue di ACE, determinata applicando una percentuale forfettaria pari, rispettivamente, al 45 per cento ed al 54 per cento del maggior reddito imponibile, relativo sempre ai medesimi periodi d’imposta, che emerge per effetto dei differimenti di cui alla legge di bilancio 2025 (per il periodo d’imposta 2026) e da quelli previsti dalla presente disposizione (per il periodo d’imposta 2027). Tale limitazione trova altresì applicazione per le società che partecipano al consolidato fiscale e, nella determinazione del reddito complessivo da assoggettare alla tassazione di gruppo, anche per la società consolidante.
Si definiscono infine i criteri di determinazione degli acconti per i periodi d’imposta in corso al 31 dicembre 2026, al 31 dicembre 2027 ed ai successivi 2.
Come risulta dalla relazione tecnica dell’A.S. 1689, all’articolo 22 sono ascrivibili maggiori entrate (e minori spese, derivanti dalla riduzione dei trasferimenti alle regioni in ragione dell’incremento delle entrate IRAP) complessivamente pari a 1.880,0 milioni di euro per l’anno 2026 e 2.143,0 milioni di euro per l’anno 2027.
Ai fini della determinazione delle basi imponibili IRES ed IRAP, i commi da 1 a 3 dell’ articolo 22 dispongono il differimento parziale, ai successivi periodi di imposta, delle quote di taluni componenti negativi di reddito deducibili nel periodo d’imposta in corso al 31 dicembre 2027, disciplinando le relative implicazioni sul calcolo della base imponibile del periodo d’imposta in corso al 31 dicembre 2027, nonché i criteri di determinazione degli acconti per tale periodo d’imposta e per i 2 successivi.
Nello specifico, il comma 1 reca un ulteriore differimento al piano di rientro dello stock delle svalutazioni e perdite su crediti verso la clientela non dedotte fino all’esercizio in corso al 31 dicembre 2015 di cui all’articolo 16 del decreto-legge 27 giugno 2015, n. 83, applicabile agli intermediari finanziari.
Più precisamente, il comma 1 dispone che la quota per cento delle rettifiche di valore nette su crediti verso la clientela pregresse deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2027 (6,32 per cento) sia parzialmente differita (per una quota pari al 3,80 per cento), in quote costanti, al periodo d’imposta in corso al 31 dicembre 2028 ed al successivo periodo d’imposta (1,9 per cento per periodo d’imposta).
Conseguentemente, non si prevede un differimento della durata del piano di rientro di cui all’articolo 16 del decreto-legge n. 83 del 2015 che resta, a seguito della rimodulazione di cui ai commi 14 e 15 della legge di bilancio 2025, fino al periodo d'imposta in corso al 31 dicembre 2029.
A tale riguardo, la relazione tecnica A.S. 1689 precisa che, al fine di eliminare l’imputazione di imposte anticipate convertibili in crediti d’imposta utilizzabili in compensazione, il suddetto decreto-legge 83 del 2015 ha previsto, in luogo della deducibilità immediata di una percentuale dei crediti, con la ripartizione della svalutazione eccedente tale percentuale in un arco temporale da 9 a 18 esercizi, la deducibilità della svalutazione dei crediti in un unico esercizio. Lo stesso decreto, con le successive modificazioni, ha disposto la deducibilità delle svalutazioni ante 2015 in quote annuali, con un profilo temporale fino al 2028.

In base alla vigente formulazione dell’articolo 106, comma 3, del Testo Unico delle Imposte sui Redditi – “TUIR”, per gli intermediari finanziari le svalutazioni e le perdite su crediti verso la clientela iscritti in bilancio a tale titolo e le perdite realizzate mediante cessione a titolo oneroso sono deducibili integralmente nell'esercizio in cui sono rilevate in bilancio. Per espressa previsione normativa, le svalutazioni e le perdite - diverse da quelle realizzate mediante cessione a titolo oneroso - si assumono al netto delle rivalutazioni dei crediti risultanti in bilancio (per tale motivo si parla di rettifiche di valore nette su crediti verso clientela).
Analogamente, la vigente formulazione dell’articolo 6, comma 1, lettera c-bis) del decreto legislativo 15 dicembre 1997, n. 446 (decreto IRAP), dispone che concorrono alla formazione della base imponibile IRAP le rettifiche e riprese di valore nette per deterioramento dei crediti, limitatamente a quelle riconducibili ai crediti verso la clientela iscritti in bilancio a tale titolo.
Il testo di tali disposizioni è stato, nel corso degli anni, più volte modificato. L'integrale deducibilità, al netto delle rivalutazioni, di svalutazioni e perdite su credito verso la clientela è stata prevista già dal 2015.
Infatti, nel regime previgente al decreto-legge 27 giugno 2015, n. 83:
(i) le svalutazioni e perdite su crediti verso clientela venivano dedotte in quinti (periodi d'imposta 2013 e 2014, secondo quanto prevedeva la formulazione dell'articolo 106, comma 3, del TUIR), nonché in diciottesimi (fino al periodo d'imposta 2012);
(ii) le rettifiche e riprese di valore nette per deterioramento dei crediti, limitatamente a quelle riconducibili ai crediti verso la clientela iscritti in bilancio a tale titolo concorrevano al valore della produzione netta in quote costanti nell'esercizio in cui venivano contabilizzate e nei quattro successivi (periodi d’imposta 2013 e 2014).
Nel disciplinare il regime transitorio, l’articolo 16 del decreto-legge n. 83 del 2015, ha disposto:
(a) che le rettifiche di valore nette su crediti rilevate nel bilancio dell'esercizio 2015 fossero dedotte nella misura del 75 per cento;
(b) un piano di rientro per la deducibilità delle rettifiche di valore su crediti pregresse (quinti e diciottesimi residui al 31 dicembre 2015) e del 25 per cento delle rettifiche di valore su crediti rilevate nel bilancio 2015 in dieci anni (in origine, dal 2016 al 2025).
Il piano di rientro di cui all'articolo 16 del decreto-legge n. 83 del 2015 è stato più volte rimodulato, in virtù delle modifiche apportate dalle leggi di bilancio 2019 e 2020, dall'articolo 42 del decreto-legge n. 17 del 2022, dalla legge di bilancio 2024 articolo 1, commi 49-51 e, da ultimo, dalla legge di bilancio 2025, commi 14-25.
In base alle suddette modifiche, le quote che dovevano "originariamente" rigirare nei periodi d’imposta 2018, 2019 e 2025 sono state rinviate ai successivi periodi d'imposta la durata del piano di rientro è stata differita fino al periodo d'imposta 2029.
Il piano di rientro "originario" prevedeva le seguenti percentuali di recupero per ciascun periodo d'imposta:
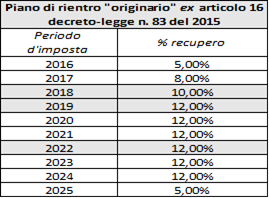
Il piano di rientro risultante dalle varie rimodulazioni e con durata differita al periodo d’imposta 2029 (cd. “differito”), attualmente vigente, prevede le seguenti percentuali di recupero per ciascun periodo d'imposta:
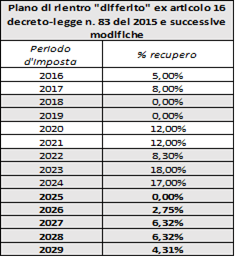
In base alle modifiche proposte dal presente disegno di legge, il nuovo piano di rientro prevede le seguenti percentuali di recupero per ciascun periodo d'imposta:
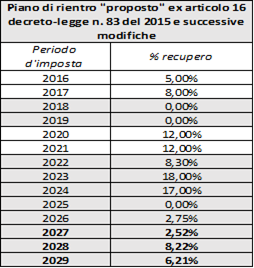
Il comma 2 prevede il seguente differimento del piano di rientro dello stock dell’ammortamento di avviamento non dedotte fino all’esercizio in corso al 31 dicembre 2017 di cui all’articolo 1, comma 1079, della legge 30 dicembre 2018, n. 145.
Più precisamente, il comma 2 dispone che la quota (20,58 per cento) deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2027 è parzialmente differita (per una quota pari al 12,36 per cento), in quote costanti, al periodo d’imposta in corso al 31 dicembre 2028 ed al successivo periodo d’imposta (6,18 per cento per periodo d’imposta).
Tale disposizione è, in via principale, riferita agli intermediari finanziari, giacché il regime di trasformazione in credito d’imposta delle attività per imposte anticipate, di cui al decreto-legge n. 225 del 2010, si rende applicabile a tali soggetti (si veda il relativo focus di approfondimento contenuto nel tema web presente sul portale della documentazione della Camera dei deputati).
L’articolo 17 del decreto-legge n. 83 del 2015 ha disposto il blocco alla trasformazione in crediti d’imposta delle attività per imposte anticipate relative al valore dell’avviamento e delle altre attività immateriali (marchi), iscritte per la prima volta a partire dai bilanci relativi all’esercizio in corso alla data del 27 giugno 2015 (per i soggetti solari, periodo d’imposta in corso al 31 dicembre 2015).
Prima di tale intervento normativo, il regime di trasformazione in credito d’imposta di cui all’articolo 2, commi da 56 a 56-ter, del decreto-legge 29 dicembre 2010, n. 225, trovava applicazione anche per le imposte anticipate stanziate in bilancio su tali componenti negativi di reddito (deducibili ai fini sia IRES, sia IRAP, in diciottesimi). Pertanto, tale regime continua ad applicarsi, fino ad esaurimento, alle imposte anticipate relative al valore dell’avviamento e delle altre attività immateriali iscritte in bilancio fino al periodo d’imposta precedente a quello in corso alla data del 27 giugno 2015 (per i soggetti solari, periodo d’imposta in corso al 31 dicembre 2014).
Successivamente, l’articolo 1, comma 1079 della legge 30 dicembre 2018, n. 145, ha disposto un piano di rientro delle quote di ammortamento relative al valore dell'avviamento e delle altre attività immateriali che hanno dato luogo all'iscrizione di attività per imposte anticipate di cui ai commi 55, 56-bis, 56-bis.1 e 56-ter dell'articolo 2 del decreto-legge 29 n. 225 del 2010, non ancora dedotte fino al periodo d'imposta in corso al 31 dicembre 2017, nei termini che seguono:
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2019 è pari al 5 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2020 è pari al 3 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2021 è pari al 10 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2022 e fino al periodo d’imposta in corso al 31 dicembre 2027 è pari al 12 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2028 e fino al periodo d’imposta in corso al 31 dicembre 2029 è pari al 5 per cento.
L’articolo 1, comma 714, della legge 27 dicembre 2019, n. 160, ha disposto il differimento della quota del 5 per cento deducibile per il periodo d’imposta in corso al 31 dicembre 2019, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2025 ed ai successivi quattro periodi d’imposta.
La legge di bilancio 2025 (articolo 1, comma 16), ha altresì previsto che:
§ la quota (13 per cento) deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2025 è differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2026 ed ai successivi 3 periodi d’imposta (3,25 per cento per periodo d’imposta);
§ la quota (13 per cento) deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2026 è differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2027 ed ai successivi 2 periodi d’imposta (4,33 per cento per periodo d’imposta).
Pertanto, in base al vigente piano di rientro, la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2027 risulta pari al 20,58 per cento, mentre quelle dei periodi d’imposta in corso al 31 dicembre 2028 ed al 31 dicembre 2029 pari al 13,58 per cento caduna.
In base alle modifiche attuate con la legge di bilancio 2025 e quella che si propone, il nuovo piano di rientro prevede le seguenti percentuali di recupero per ciascun periodo d'imposta residuo:
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2024 è pari al 12 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2025 è pari a zero;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2026 è pari al 3,25 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2027 è pari al 8,22 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2028 è pari al 19,76 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2029 è pari al 19,76 per cento.
Il comma 3 prevede analogo differimento del piano di rientro, di cui all’articolo 1, commi 1067 e 1068, della legge 30 dicembre 2018, n. 145, delle quote deducibili riferibili ai componenti negativi emersi in sede di prima adozione dell’IFRS 9, applicabile agli intermediari finanziari.
Più precisamente, si prevede che la quota del 15,83 per cento deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2027 sia parzialmente differita (per una quota pari al 9,50 per cento), in quote costanti, al periodo d’imposta in corso al 31 dicembre 2028 ed al successivo periodo d’imposta (4,75 per cento per periodo d’imposta).
Il trattamento fiscale riservato ai crediti verso la clientela, ai fini IRES (articolo 106, comma 3, del TUIR) ed IRAP (articolo 6 del Decreto IRAP), trova applicazione anche alla riduzione di valore iscritta in bilancio a copertura delle perdite attese su crediti verso la clientela di cui al paragrafo 5.5 dell'IFRS 9 rilevata dagli intermediari finanziari secondo il modello Expected Credit Losses – "ECL model" (articolo 7 del decreto ministeriale del 10 gennaio 2018).
In base al nuovo principio IFRS 9 "Strumenti finanziari" (che sostituisce, a decorrere dal 1° gennaio 2018, il previgente principio IAS 39), con riferimento all'impairment (svalutazione o perdita di valore), per gli strumenti valutati al costo ammortizzato e al fair value (valore equo o valore di mercato) con contropartita il patrimonio netto (diversi dagli strumenti di capitale), viene introdotto un modello basato sul concetto di "expected loss" (perdita attesa), in luogo del previgente "incurred loss" (perdita subita), in modo da riconoscere con maggiore tempestività le perdite. La perdita attesa è, perciò, rilevata a conto economico in contropartita di un fondo a copertura perdite che va aggiornato alla data di riferimento di ciascun bilancio.
Nello specifico, a ciascuna data di riferimento del bilancio l'intermediario deve valutare il fondo a copertura perdite relativo allo strumento finanziario a un importo pari alle perdite attese lungo tutta la vita del credito, se il rischio di credito dello strumento finanziario è significativamente aumentato dopo la rilevazione iniziale.
Per quanto concerne la prima applicazione dell'IFRS 9, la legge 30 dicembre 2018, n. 145 (articolo 1, comma 1067), ha stabilito che, ai fini IRES ed IRAP, i componenti reddituali derivanti esclusivamente dall'adozione dell'ECL model (riferibili ai crediti verso la clientela) iscritti in sede di transizione all'IFRS 9 dagli intermediari finanziari sono deducibili per il 10 per cento del loro ammontare nel periodo di imposta 2018 e la restante parte, in quote costanti, nei successivi nove periodi di imposta (la quota del 2019 è stata rinviata al periodo d'imposta 2028, ai sensi dell'articolo 1, commi 713-715, della legge 27 dicembre 2019, n. 160).
La legge di bilancio 2025 (comma 17 dell’articolo 1) ha altresì previsto che:
§ la quota del 10 per cento deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2025 è differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2026 ed ai successivi 3 periodi d’imposta (2,5 per cento per periodo d’imposta);
§ la quota del 10 per cento deducibile, ai fini IRES ed IRAP, nel periodo d’imposta in corso al 31 dicembre 2026 è differita, in quote costanti, al periodo d’imposta in corso al 31 dicembre 2027 ed ai successivi due periodi d’imposta (3,33 per cento per periodo d’imposta).
Pertanto, dalla rimodulazione di cui alla legge di bilancio 2025, il piano di rientro attualmente vigente prevede che la quota del periodo d’imposta in corso al 31 dicembre 2026 è pari al 2,50 per cento, quelle deducibili nei periodi d’imposta in corso al 31 dicembre 2027 ed al 31 dicembre 2028 pari al 15,83 per cento caduna e quella deducibile al 31 dicembre 2029 pari al 5,83 per cento.
In base alle modifiche attuate con la legge di bilancio 2025 e quella che si propone, il nuovo piano di rientro prevede le seguenti percentuali di recupero per ciascun periodo d'imposta residuo:
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2025 è pari a zero;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2026 è pari al 2,50 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2027 è pari al 6,33 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2028 è pari al 20,58 per cento;
§ la quota deducibile nel periodo d’imposta in corso al 31 dicembre 2029 è pari al 10,58 per cento.
Il comma 4, alle lettere a) e b), prevede che, nella determinazione della base imponibile IRES per il periodo d’imposta in corso al 31 dicembre 2026 e per quello in corso al 31 dicembre 2027, le perdite fiscali pregresse (articolo 84 del TUIR) e le eccedenze di ACE formatesi fino al periodo d’imposta in corso al 31 dicembre 2023 (articolo 1, comma 4, del decreto-legge n. 201 del 2011) possano essere scomputate nei limiti:
a) del 45 per cento del maggior reddito imponibile determinato, per il periodo d’imposta 2026, quale conseguenza dei differimenti di cui all’articolo 1, commi da 14 a 17, della legge n. 207 del 2024 (legge di bilancio 2025);
b) del 54 per cento del maggior reddito imponibile determinato, per il periodo d’imposta 2027, quale conseguenza dei differimenti di cui ai precedenti commi da 1 a 3 del presente articolo.
Come chiarito dalla relazione illustrativa al disegno di legge di bilancio (A.S. 1689), resta ferma l’applicazione delle regole ordinarie all’utilizzo delle perdite e delle eccedenze ACE sulla parte residua del reddito imponibile.
Si ricorda che, ai sensi dell’articolo 5 del decreto legislativo 30 dicembre 2023, n. 216, la deduzione ACE è stata abrogata con decorrenza dal periodo d’imposta successivo a quello in corso al 31 dicembre 2023. Le eventuali eccedenze formatesi fino al periodo d’imposta in corso al 31 dicembre 2023 possono essere utilizzate, fino ad esaurimento, a scomputo del reddito imponibile dei successivi periodi d’imposta.
Ai sensi della vigente formulazione dell’articolo 84, comma 1, del TUIR, la perdita fiscale formatasi in un periodo d’imposta può essere computata in diminuzione dal reddito imponibile dei periodi d'imposta successivi, in misura non superiore all'ottanta per cento del reddito imponibile di ciascuno di essi e per l'intero importo che trova capienza in tale ammontare.
A tale riguardo, la relazione illustrativa al disegno di legge di bilancio (A.S. 689) chiarisce che la ratio del comma 4 è quella di evitare che l’eventuale maggior reddito imponibile derivante dall’applicazione dei commi da 1 a 3 del presente articolo, in linea di principio, potrebbe essere oggetto di compensazione con le perdite pregresse, ai sensi dell’articolo 84 del Testo unico delle imposte sui redditi (TUIR), di cui al decreto del Presidente della Repubblica n. 917 del 1986, fino all’80 per cento del relativo ammontare e, per la parte residua, con le eccedenze relative all’aiuto alla crescita economica di cui all’articolo 1, comma 4, del decreto-legge n. 201 del 2011, ai sensi dell’articolo 5 del decreto legislativo n. 216 del 2023. Ciò comporterebbe effetti finanziari nulli delle disposizioni in esame.
Ai sensi del successivo comma 5, tale disposizione trova applicazione anche nella determinazione del reddito imponibile dei soggetti che partecipano alla tassazione di gruppo (consolidato nazionale e mondiale di cui agli articoli 117 e seguenti del TUIR). Inoltre, si prevede che anche la società consolidante, nella determinazione del reddito complessivo globale di tali periodi d’imposta, debba computare in diminuzione:
i. per il periodo d’imposta in corso al 31 dicembre 2026, le perdite pregresse del consolidato nella misura del 45 per cento del maggior reddito imponibile che si considera prioritariamente formato dal maggior reddito imponibile determinato, ai sensi dei commi da 14 a 17 della legge di bilancio 2025 e della lettera a) del comma 4 di tale articolo, come somma dei maggiori redditi imponibili delle singole società.
ii. per il periodo d’imposta in corso al 31 dicembre 2027, le perdite pregresse del consolidato nella misura del 54 per cento del maggior reddito imponibile che si considera prioritariamente formato dal maggior reddito imponibile determinato, ai sensi dei commi 1, 2, 3 e 4, lettera b), del presente articolo, come somma dei maggiori redditi imponibili delle singole società.
Con riferimento al comma 5, la relazione illustrativa al disegno di legge di bilancio (A.S. 1689) chiarisce che sulla parte residua del reddito complessivo globale restano ferme le ordinarie modalità utilizzo delle perdite.
Il comma 6 definisce i criteri da seguire nella determinazione degli acconti, IRES ed IRAP, secondo il cd. “metodo storico” in conseguenza delle disposizioni previste dai commi precedenti, nei seguenti termini:
§ per il periodo d’imposta in corso al 31 dicembre 2026, si assume l’imposta che si sarebbe determinata applicando le disposizioni di cui ai commi 4, lettera a), e 5 del presente articolo (limitazione del 45 per cento dei maggiori imponibili, nello scomputo delle perdite fiscali e delle eccedenze di ACE pregresse, anche a livello di tassazione di gruppo);
§ per il periodo d’imposta in corso al 31 dicembre 2027, si assume l’imposta che si sarebbe determinata senza tener conto dei piani di rientro sopra indicati (rettifiche di valore su crediti pregresse, ammortamento avviamento, componenti negativi emersi in sede di applicazione dell'IFRS 9) ed applicando le disposizioni di cui ai commi 1, 2, 3 e 4, lettera b) e 5 del presente articolo (differimenti ivi previsti e limitazione del 54 per cento dei maggiori imponibili nello scomputo delle perdite fiscali e delle eccedenze di ACE pregresse, anche a livello di tassazione di gruppo);
§ per il periodo d’imposta 2028 ed il successivo, non si tiene conto delle quote differite ai sensi dei commi da 1 a 3 del presente articolo.
Articolo 23
(Definizione agevolata dei carichi affidati all’agente della riscossione)
L’articolo in esame, al comma 1, consente ai contribuenti di estinguere i debiti risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2023. I commi 2 e 3 disciplinano le modalità di pagamento delle somme di cui al comma 1, consentendo il pagamento in un'unica soluzione o in 54 rate bimestrali di pari importo. I commi da 4 a 7 specificano la procedura per l’adesione alla definizione agevolata. I commi 8 e 9 recano alcune precisazioni riguardanti la determinazione delle somme da versare e gli importi eventualmente già versati. Il comma 10 elenca gli effetti derivanti dalla presentazione della dichiarazione relativamente ai carichi definibili che ne costituiscono oggetto. Il comma 11 prevede che, entro il 30 giugno 2026, l'agente della riscossione comunichi ai debitori che hanno presentato la dichiarazione l'ammontare complessivo delle somme dovute ai fini della definizione, quello delle singole rate e la data di scadenza di ciascuna di esse. Il comma 12 dettaglia le modalità con cui il pagamento delle somme dovute per la definizione può essere effettuato. Il comma 13 definisce gli effetti della definizione agevolata sulle dilazioni operanti da una data antecedente rispetto alla domanda e sulle procedure esecutive precedentemente avviate. Il comma 14 disciplina il caso di inadempienza nel pagamento delle rate. Il comma 15 riguarda i debiti risultanti dai carichi affidati agli agenti della riscossione che rientrano in procedimenti instaurati a seguito di istanza presentata dai debitori nell’ambito di procedure di composizione della crisi da sovraindebitamento, di ristrutturazione dei debiti del consumatore e dei relativi familiari e di concordato minore. Il comma 16 limita l’applicazione della definizione agevolata ai soli interessi nel caso delle violazioni del codice della strada. Il comma 17 prevede l’applicazione della disciplina dei crediti prededucibili alle somme occorrenti per aderire alla definizione agevolata. Il comma 18 consente di estinguere anche i debiti relativi a precedenti definizioni agevolate per i quali si è determinata l’inefficacia della relativa definizione. Il comma 19 esclude invece dalla facoltà di estinzione i debiti inclusi nella c.d. “rottamazione-quater” per i quali, alla data del 30 settembre 2025, risultano versate tutte le rate scadute alla medesima data. Il comma 20, infine, disciplina gli effetti della definizione agevolata per i bilanci dell’agente della riscossione e degli enti creditori.
La relazione tecnica stima, per il periodo 2026-2036, in circa 9 miliardi di euro (di cui 500 milioni per l’anno 2026 e 1 miliardo per ciascuno degli anni 2027 e 2028) il gettito atteso dai pagamenti inerenti alla definizione agevolata in esame (c.d. “rottamazione-quinquies”) e in circa 9,8 miliardi di euro (di cui 1,98 miliardi nell’anno 2026, 1,61 miliardi nel 2027 e 1,45 miliardi nel 2028) la perdita di riscossione ordinaria conseguente all’adesione alla definizione agevolata medesima. Conseguentemente, l’impatto netto sulle entrate da riscossione ruoli ammonta, secondo la relazione tecnica, a 778 milioni di euro. A tale somma va aggiunta la riduzione della quota prevista a copertura degli oneri a carico del bilancio dello Stato per la defiscalizzazione degli oneri di funzionamento del servizio nazionale della riscossione (aggio), pari, per il medesimo periodo 2026-2036, a 11,9 milioni di euro (di cui 6,44 milioni per il 2026.
Nel dettaglio, il comma 1 consente ai contribuenti di estinguere i debiti risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2023 derivanti da:
- omesso versamento di imposte risultanti dalle dichiarazioni annuali e dalle attività di cui agli articoli 36-bis e 36-ter del D.P.R. n. 600 del 1973, e agli articoli 54-bis e 54-ter del D.P.R. n. 633 del 1972,
Ai sensi degli articoli 36-bis e 36-ter del D.P.R. n. 600 del 1973, avvalendosi di procedure automatizzate, l'amministrazione finanziaria procede, entro l'inizio del periodo di presentazione delle dichiarazioni relative all'anno successivo, alla liquidazione delle imposte, dei contributi e dei premi dovuti, nonché dei rimborsi spettanti in base alle dichiarazioni presentate dai contribuenti e dai sostituti d'imposta. Sulla base dei dati e degli elementi direttamente desumibili dalle dichiarazioni presentate e di quelli in possesso dell'anagrafe tributaria, l'Amministrazione finanziaria provvede a:
a) correggere gli errori materiali e di calcolo commessi dai contribuenti nella determinazione degli imponibili, delle imposte, dei contributi e dei premi;
b) correggere gli errori materiali commessi dai contribuenti nel riporto delle eccedenze delle imposte, dei contributi e dei premi risultanti dalle precedenti dichiarazioni;
c) ridurre le detrazioni d'imposta indicate in misura superiore a quella prevista dalla legge ovvero non spettanti sulla base dei dati risultanti dalle dichiarazioni;
d) ridurre le deduzioni dal reddito esposte in misura superiore a quella prevista dalla legge;
e) ridurre i crediti d'imposta esposti in misura superiore a quella prevista dalla legge ovvero non spettanti sulla base dei dati risultanti dalle dichiarazioni;
f) controllare la rispondenza con la dichiarazione e la tempestività dei versamenti delle imposte, dei contributi e dei premi dovuti a titolo di acconto e di saldo e delle ritenute alla fonte operate in qualità di sostituto d'imposta.
Inoltre, gli uffici periferici dell'amministrazione finanziaria procedono, entro il 31 dicembre del secondo anno successivo a quello di presentazione, al controllo formale delle dichiarazioni presentate dai contribuenti e dai sostituti d'imposta, sulla base dei criteri selettivi fissati dal Ministro delle finanze, tenendo anche conto di specifiche analisi del rischio di evasione e delle capacità operative dei medesimi uffici.
Ai sensi degli articoli 54-bis e 54-ter del D.P.R. n. 633 del 1972, avvalendosi di procedure automatizzate l'amministrazione finanziaria procede, entro l'inizio del periodo di presentazione delle dichiarazioni relative all'anno successivo, alla liquidazione dell'imposta dovuta in base alle dichiarazioni presentate dai contribuenti. Sulla base dei dati e degli elementi direttamente desumibili dalle dichiarazioni presentate e di quelli in possesso dell'anagrafe tributaria, l'amministrazione finanziaria provvede a:
a) correggere gli errori materiali e di calcolo commessi dai contribuenti nella determinazione del volume d'affari e delle imposte;
b) correggere gli errori materiali commessi dai contribuenti nel riporto delle eccedenze di imposta risultanti dalle precedenti dichiarazioni;
c) controllare la rispondenza con la dichiarazione e la tempestività dei versamenti dell'imposta risultante dalla dichiarazione annuale a titolo di acconto e di conguaglio nonché dalle liquidazioni periodiche di cui agli articoli 27, 33, comma 1, lettera a), e 74, quarto comma.
Inoltre, entro il decimo giorno successivo alla scadenza di cui all'articolo 74-quinquies, commi 6 e 9, e di cui all'articolo 74-sexies.1, commi 10 e 14, l'Amministrazione finanziaria, sulla base dei dati e degli elementi desumibili dal portale telematico, verifica l'avvenuta presentazione della dichiarazione, nonché la rispondenza con la dichiarazione e la tempestività dei versamenti dell'imposta risultante dalla stessa.
- omesso versamento di contributi previdenziali dovuti all’INPS, con esclusione di quelli richiesti a seguito di accertamento.
Tale estinzione può essere ottenuta versando:
- le somme dovute a titolo di capitale e
- quelle maturate a titolo di rimborso delle spese per le procedure esecutive e di notificazione della cartella di pagamento.
Non saranno dovute, invece:
- le somme affidate all'agente della riscossione a titolo di interessi e di sanzioni,
- gli interessi di mora (attualmente pari al 2,68% in ragione annuale, come determinato dal provvedimento dell’Agenzia delle entrate 23 maggio 2019) di cui all'articolo 30, comma 1, del del D.P.R. n. 602 del 1973 (recante Disposizioni sulla riscossione delle imposte sul reddito), ovvero
- le sanzioni e le somme aggiuntive sui contributi o premi dovuti agli enti pubblici previdenziali di cui all'articolo 27, comma 1, del decreto legislativo n. 46 del 1999
- e le somme maturate a titolo di aggio ai sensi dell'articolo 17 del decreto legislativo n. 112 del 1999 (diritti del concessionario a copertura dei costi del servizio di riscossione).
I commi 2 e 3 disciplinano le modalità di pagamento delle somme di cui al comma 1.
In particolare, il comma 2 consente al debitore di scegliere tra il pagamento:
- in unica soluzione entro il 31 luglio 2026,
- nel numero massimo di 54 rate bimestrali, di pari ammontare, con scadenza:
a) la prima, la seconda e la terza, rispettivamente, il 31 luglio, il 30 settembre e il 30 novembre 2026;
b) dalla quarta alla cinquantunesima, rispettivamente, il 31 gennaio, il 31 marzo, il 31 maggio, il 31 luglio, il 30 settembre e il 30 novembre di ciascun anno a decorrere dal 2027;
c) dalla cinquantaduesima alla cinquantaquattresima, rispettivamente, il 31 gennaio, il 31 marzo e il 31 maggio 2035.
In caso di pagamento rateale, ai sensi del comma 3, sono dovuti, a decorrere dal 1° agosto 2026, gli interessi al tasso del 4 per cento annuo.
Il comma precisa tuttavia che non si applicano le disposizioni, di cui all'articolo 19 del D.P.R. n. 602 del 1973, che consentono all'Agenzia delle entrate-Riscossione di concedere la ripartizione del pagamento delle somme iscritte a ruolo, comprese in ciascuna richiesta di dilazione, su semplice richiesta del contribuente che dichiara di versare in temporanea situazione di obiettiva difficoltà economico-finanziaria.
I commi da 4 a 7 specificano la procedura per l’adesione alla definizione agevolata:
- l'agente della riscossione rende disponibili ai debitori, nell'area riservata del proprio sito internet istituzionale, i dati necessari a individuare i carichi definibili (comma 4);
- il debitore manifesta all'agente della riscossione la sua volontà di procedere alla definizione di cui al comma 1 rendendo, entro il 30 aprile 2026, apposita dichiarazione, con le modalità, esclusivamente telematiche, che lo stesso agente pubblica nel proprio sito internet entro 20 giorni dalla data di entrata in vigore della presente legge; in tale dichiarazione il debitore sceglie altresì il numero di rate nel quale intende effettuare il pagamento, entro il limite massimo previsto dal comma 2 (comma 5);
- nella dichiarazione di cui al comma 5 il debitore indica l'eventuale pendenza di giudizi aventi ad oggetto i carichi in essa ricompresi e assume l'impegno a rinunciare agli stessi giudizi, che, dietro presentazione di copia della dichiarazione e nelle more del pagamento della prima o unica rata delle somme dovute, sono sospesi dal giudice. Ai soli fini dell’estinzione dei predetti giudizi l’effettivo perfezionamento della definizione si realizza con il versamento della prima o unica rata delle somme dovute e l’estinzione è dichiarata dal giudice d’ufficio dietro presentazione, da parte del debitore o dell’Agenzia delle entrate - Riscossione che sia parte nel giudizio o, in sua assenza, da parte dell’ente creditore, della dichiarazione prevista dal comma 5 e della comunicazione prevista dal comma 11, nonché della documentazione attestante il versamento della prima o unica rata. L’estinzione del giudizio comporta l’inefficacia delle sentenze di merito e dei provvedimenti pronunciati nel corso del processo e non passati in giudicato (comma 6);
Come chiarito dalla relazione illustrativa, in tal modo la disposizione recepisce, con riferimento alla nuova definizione, la soluzione adottata relativamente ai debiti ricompresi nella “rottamazione-quater” in fase di riammissione ex articolo 3-bis, comma 1, del decreto-legge n. 202 del 2024, convertito, con modificazioni, dalla legge n. 15 del 2025, come interpretato dall’articolo 12-bis del decreto-legge n. 84 del 2025, convertito, con modificazioni, dalla legge n. 108 del 2025.
- entro il 30 aprile 2026 il debitore può integrare, con le modalità previste dal comma 5, la dichiarazione presentata anteriormente a tale data (comma 7).
I commi 8 e 9 recano alcune precisazioni riguardanti la determinazione delle somme da versare e gli importi eventualmente già versati.
Innanzitutto, ai fini della determinazione dell'ammontare delle somme da versare ai sensi del comma 1 – e cioè a titolo di capitale e a titolo di rimborso delle spese per le procedure esecutive e di notifica della cartella di pagamento – si tiene conto esclusivamente degli importi già versati allo stesso titolo.
Inoltre, se il debitore, per effetto di precedenti pagamenti parziali, ha già integralmente corrisposto quanto dovuto ai sensi del comma 1, per beneficiare degli effetti della definizione deve comunque manifestare la sua volontà di aderirvi con le modalità previste dal comma 5 (comma 8).
Infine, le somme relative ai debiti definibili, versate a qualsiasi titolo, anche anteriormente alla definizione, restano definitivamente acquisite e non sono rimborsabili (comma 9).
Il comma 10 elenca gli effetti derivanti dalla presentazione della dichiarazione di cui al comma 5 relativamente ai carichi definibili che ne costituiscono oggetto:
a) sono sospesi i termini di prescrizione e decadenza;
b) sono sospesi, fino alla scadenza della prima o unica rata delle somme dovute a titolo di definizione, gli obblighi di pagamento derivanti da precedenti dilazioni in essere alla data di presentazione;
c) non possono essere iscritti nuovi fermi amministrativi e ipoteche, fatti salvi quelli già iscritti alla data di presentazione;
d) non possono essere avviate nuove procedure esecutive;
e) non possono essere proseguite le procedure esecutive precedentemente avviate, salvo che non si sia tenuto il primo incanto con esito positivo;
f) il debitore non è considerato inadempiente ai fini di cui agli articoli 28-ter e 48-bis del D.P.R. n. 602 del 1973.
Come chiarito dalla relazione illustrativa, per effetto di quest’ultima lettera si verifica la condizione di “non inadempienza” (e, perciò, di “regolarità”) del debitore nell’ambito della procedura di erogazione dei rimborsi d'imposta ex articolo 28-ter del decreto del D.P.R. n. 602 del 1973, nonché ai fini della verifica della morosità da ruolo, per un importo superiore a 5.000,00 euro, all’atto del pagamento, da parte delle pubbliche amministrazioni e delle società a totale partecipazione pubblica, di somme di ammontare pari almeno allo stesso importo (articolo 48-bis del D.P.R. n. 602 del 1973 e decreto del Ministro dell'economia e delle finanze n. 40 del 2008). In tal modo, l'agente della riscossione, a seguito della presentazione della dichiarazione, anche se la verifica abbia già avuto luogo in precedenza, sarà tenuto a non effettuare il conseguente pignoramento previsto dal combinato disposto degli articoli 48-bis e 72-bis del D.P.R. n. 602 del 1973, nonché del decreto del Ministro dell’economia e delle finanze n. 40 del 2008;
Il menzionato articolo 28-ter del D.P.R. n. 602 del 1973 stabilisce la procedura in base al quale il beneficiario di un rimborso d’imposta di ammontare superiore a 500 euro comprensivi di interessi può compensare il proprio credito di imposta con il debito iscritto a ruolo in caso di inadempienza all'obbligo di versamento derivante dalla notifica di una o più cartelle di pagamento.
Analogamente, il suddetto articolo 48-bis del medesimo D.P.R. prevede che le amministrazioni pubbliche e le società a prevalente partecipazione pubblica, prima di effettuare, a qualunque titolo, il pagamento di un importo superiore a 5.000 euro, verificano, anche in via telematica, se il beneficiario è inadempiente all’obbligo di versamento derivante dalla notifica di una o più cartelle di pagamento per un ammontare complessivo pari almeno a tale importo e, in caso affermativo, non procedono al pagamento e segnalano la circostanza all’agente della riscossione competente per territorio, ai fini dell’esercizio dell’attività di riscossione delle somme iscritte a ruolo.
g) si applica la disposizione di cui all'articolo 54 del decreto-legge n. 50 del 2017, convertito, con modificazioni, dalla legge n. 96 del 2017, ai fini del rilascio del documento unico di regolarità contributiva (DURC), di cui al decreto del Ministro del lavoro e delle politiche sociali 30 gennaio 2015, pubblicato nella Gazzetta Ufficiale n. 125 del 1° giugno 2015.
Il Documento Unico di Regolarità Contributiva (DURC) è il documento con il quale si attesta la regolarità contributiva nei confronti di INPS, INAIL e, per le imprese tenute ad applicare i contratti del settore dell'edilizia, di Casse edili. Si veda il sito internet dell’INPS per maggiori dettagli.
Il comma 11 prevede che, entro il 30 giugno 2026, l'agente della riscossione comunichi ai debitori che hanno presentato la dichiarazione di cui al comma 5 l'ammontare complessivo delle somme dovute ai fini della definizione, nonché quello delle singole rate, che non può essere inferiore a cento euro, e la data di scadenza di ciascuna di esse. Ai debitori che hanno presentato la dichiarazione di cui al comma 1 nell'area riservata del sito internet istituzionale dell'agente della riscossione, la comunicazione è resa disponibile esclusivamente in tale area.
Il comma 12 dettaglia le modalità con cui il pagamento delle somme dovute per la definizione può essere effettuato:
a) mediante domiciliazione sul conto corrente eventualmente indicato dal debitore con le modalità determinate dall'agente della riscossione nella comunicazione di cui al comma 11;
b) mediante moduli di pagamento precompilati, che l'agente della riscossione è tenuto a rendere disponibili, mediante apposito servizio, sul proprio sito internet istituzionale;
c) presso gli sportelli dell'agente della riscossione.
Il comma 13 definisce gli effetti della definizione agevolata sulle dilazioni operanti da una data antecedente rispetto alla domanda e sulle procedure esecutive precedentemente avviate. Infatti, limitatamente ai debiti definibili per i quali è stata presentata la dichiarazione di cui al comma 5:
a) alla data del 31 luglio 2026 le dilazioni sospese ai sensi del comma 10, lettera b), sono automaticamente revocate e non possono essere accordate nuove dilazioni ai sensi dell’articolo 19 del D.P.R. n. 602 del 1973 (facoltà per l’Agenzia delle entrate-Riscossione di concedere la ripartizione del pagamento delle somme iscritte a ruolo;
b) il pagamento della prima o unica rata delle somme dovute a titolo di definizione determina l'estinzione delle procedure esecutive precedentemente avviate, salvo che non si sia tenuto il primo incanto con esito positivo.
Il comma 14 disciplina il caso di mancato o di insufficiente versamento:
a) dell'unica rata scelta dal debitore per effettuare il pagamento;
b) di due rate, anche non consecutive, di quelle nelle quali il debitore ha scelto di dilazionare il pagamento;
c) dell’ultima rata di quelle nelle quali il debitore ha scelto di dilazionare il pagamento.
In tal caso, la definizione non produce effetti, riprendono a decorrere i termini di prescrizione e di decadenza per il recupero dei carichi oggetto di dichiarazione, che prosegue a cura dell’agente della riscossione, e i versamenti effettuati sono acquisiti a titolo di acconto dell'importo complessivamente dovuto a seguito dell'affidamento del carico, senza che si determini l'estinzione del debito residuo,
Ai sensi del comma 15, possono essere compresi nella definizione agevolata di cui al comma 1 anche i debiti risultanti dai carichi affidati agli agenti della riscossione che rientrano nei procedimenti instaurati a seguito di istanza presentata dai debitori ai sensi del capo II, sezione prima (procedure di composizione della crisi da sovraindebitamento e il piano del consumatore), della legge n. 3 del 2012, o della parte prima, titolo IV, capo II, sezioni seconda (ristrutturazione dei debiti del consumatore e dei relativi familiari) e terza (concordato minore), del codice della crisi d'impresa e dell'insolvenza, di cui al decreto legislativo n. 14 del 2019, con la possibilità di effettuare il pagamento del debito, anche falcidiato, con le modalità e nei tempi eventualmente previsti nel decreto di omologazione.
Le procedure di composizione della crisi da sovraindebitamento introdotte dalla legge n. 3 del 20212 prevedono, in estrema sintesi, che il debitore in stato di sovraindebitamento – definito come una situazione di perdurante squilibrio tra le obbligazioni assunte e il patrimonio prontamente liquidabile per farvi fronte, che determina la rilevante difficoltà di adempiere le proprie obbligazioni, ovvero la definitiva incapacità di adempierle regolarmente - può proporre ai creditori, con l'ausilio degli organismi di composizione della crisi, un accordo di ristrutturazione dei debiti e di soddisfazione dei crediti sulla base di un piano di rientro che preveda scadenze e modalità di pagamento dei creditori, anche se suddivisi in classi, indichi le eventuali garanzie rilasciate per l'adempimento dei debiti e le modalità per l'eventuale liquidazione dei beni.
Possono costituire organismi per la composizione delle crisi (OCC) da sovraindebitamento enti pubblici dotati di requisiti di indipendenza e professionalità e sono iscritti in un apposito registro tenuto presso il Ministero della giustizia. I requisiti per la costituzione degli organismi e le modalità di iscrizione nel registro sono stabiliti con regolamento adottato dal Ministro della giustizia, di concerto con il Ministro dello sviluppo economico ed il Ministro dell'economia e delle finanze.
La parte prima, titolo IV, capo II, sezione II del codice della crisi d’impresa e dell’insolvenza disciplina la ristrutturazione dei debiti del consumatore, in base alla quale il consumatore sovraindebitato, con l'ausilio dell'OCC, può proporre ai creditori un piano di ristrutturazione dei debiti che indichi in modo specifico tempi e modalità per superare la crisi da sovraindebitamento. La proposta ha contenuto libero e può prevedere il soddisfacimento, anche parziale e differenziato, dei crediti in qualsiasi forma.
La sezione III del medesimo codice stabilisce che i debitori in stato di sovraindebitamento, escluso il consumatore, possono formulare ai creditori una proposta di concordato minore, quando consente di proseguire l'attività imprenditoriale o professionale. Il concordato minore può essere proposto esclusivamente quando è previsto l'apporto di risorse esterne che incrementino in misura apprezzabile l'attivo disponibile al momento della presentazione della domanda. La proposta di concordato minore prevede il soddisfacimento, anche parziale, dei crediti attraverso qualsiasi forma, nonché la eventuale suddivisione dei creditori in classi con indicazione dei criteri adottati, e indica in modo specifico modalità e tempi di adempimento e può prevedere il soddisfacimento, anche parziale, dei crediti attraverso qualsiasi forma, nonché la eventuale suddivisione dei creditori in classi.
Il comma 16 limita l’applicazione della definizione agevolata ai soli interessi nel caso delle violazioni del codice della strada.
Nel dettaglio, il comma stabilisce che, per le sanzioni amministrative irrogate dalle Prefetture per violazioni del codice della strada di cui al decreto legislativo n. 285 del 1992, dalle competenti amministrazioni dello Stato le disposizioni di cui ai commi da 1 a 17 si applicano limitatamente agli interessi, comunque denominati, compresi quelli di cui all'articolo 27, sesto comma, della legge n. 689 del 1981 (maggiorazione di un decimo per ogni semestre a decorrere da quello in cui la sanzione è divenuta esigibile e fino a quello in cui il ruolo è trasmesso all'esattore), e quelli di cui all'articolo 30, comma 1, del D.P.R. n. 602 del 1973 (applicazione, a partire dalla data della notifica della cartella e fino alla data del pagamento, degli interessi di mora al tasso determinato annualmente con decreto del Ministero delle finanze con riguardo alla media dei tassi bancari attivi), e alle somme maturate a titolo di aggio ai sensi dell'articolo 17 del decreto legislativo n. 112 del 1999 (diritti del concessionario a copertura dei costi del servizio di riscossione).
Il comma 17 prevede l’applicazione della disciplina dei crediti prededucibili alle somme occorrenti per aderire alla definizione di cui al comma 1 che sono oggetto di procedura concorsuale, nonché di tutte le procedure di composizione negoziale della crisi d’impresa previste dal regio decreto n. 267 del 1942, e dal codice di cui al decreto legislativo n. 14 del 2019, si applica la disciplina dei crediti prededucibili.
Ai sensi dell’articolo 111 del regio decreto n. 267 del 1942 (Disciplina del fallimento, del concordato preventivo, dell'amministrazione controllata e della liquidazione coatta amministrativa – c.d. legge fallimentare), le somme ricavate dalla liquidazione dell'attivo sono erogate nel seguente ordine:
1) per il pagamento dei crediti prededucibili;
2) per il pagamento dei crediti ammessi con prelazione sulle cose vendute secondo l'ordine assegnato dalla legge;
3) per il pagamento dei creditori chirografari, in proporzione dell'ammontare del credito per cui ciascuno di essi fu ammesso.
Sono considerati crediti prededucibili quelli così qualificati da una specifica disposizione di legge, e quelli sorti in occasione o in funzione delle procedure concorsuali di cui alla legge medesima; tali crediti sono soddisfatti con preferenza.
Il comma 18 consente di estinguere, secondo le disposizioni di cui ai commi da 1 a 17, anche i seguenti debiti relativi a precedenti definizioni agevolate per i quali si è determinata l’inefficacia della relativa definizione. In particolare si tratta di:
a) pur se con riferimento ad essi si è determinata l'inefficacia della relativa definizione, anche i debiti relativi ai carichi affidati agli agenti della riscossione dal 2000 al 2017 oggetto di dichiarazioni di adesione alle prime tre rottamazioni o al c.d. “saldo e stralcio” rese ai sensi:
1) dell'articolo 6, comma 2, del decreto-legge n. 193 del 2016, convertito, con modificazioni, dalla legge n. 225 del 2016;
2) dell'articolo 1, comma 5, del decreto-legge n. 148 del 2017, convertito, con modificazioni, dalla legge n. 172 del 2017;
3) dell'articolo 3, comma 5, del decreto-legge n. 119 del 2018, convertito, con modificazioni, dalla legge n. 136 del 2018;
4) dell'articolo 1, comma 189, della legge di bilancio 2019 (legge n. 145 del 2018);
5) dell'articolo 16-bis, commi 1 e 2, del decreto-legge n. 34 del 2019, convertito, con modificazioni, dalla legge n. 58 del 2019;
b) anche i debiti relativi ai carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 per i quali, alla data del 30 settembre 2025, si è determinata l’inefficacia della definizione, ricompresi in dichiarazioni rese ai sensi:
1) dell’articolo 1, comma 235, della legge di bilancio 2023 (legge n. 197 del 2022);
2) dell’articolo 3-bis, comma 1, del decreto-legge n. 202 del 2024, convertito, con modificazioni, dalla legge n. 15 del 2025.
Il comma 19 esclude invece dalla facoltà di estinzione secondo le disposizioni di cui ai commi da 1 a 17 i debiti inclusi nella c.d. “rottamazione-quater”, e cioè quelli risultanti dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 per i quali, alla data del 30 settembre 2025, risultano versate tutte le rate scadute alla medesima data, ricompresi in dichiarazioni rese ai sensi:
a) dell’articolo 1, comma 235, della legge di bilancio 2023 (legge n. 197 del 2022);
b) dell’articolo 3-bis, comma 1, del decreto-legge n. 202 del 2024, convertito, con modificazioni, dalla legge n. 15 del 2025.
Il comma 20 disciplina gli effetti della definizione agevolata per i bilanci dell’agente della riscossione e degli enti creditori. A seguito del pagamento delle somme di cui al comma 1, l'agente della riscossione è automaticamente discaricato dell'importo residuo. Al fine di consentire agli enti creditori di eliminare dalle proprie scritture patrimoniali i crediti corrispondenti alle quote discaricate, lo stesso agente della riscossione trasmette, anche in via telematica, a ciascun ente interessato, entro il 31 dicembre 2036, l'elenco dei debitori che si sono avvalsi delle disposizioni di cui ai commi da 1 a 17 e dei codici tributo per i quali è stato effettuato il versamento.
Le precedenti misure di definizione agevolata.
Il decreto-legge n. 193 del 2016, convertito, con modificazioni, dalla legge n. 225 del 2016 ha disposto la definizione agevolata delle cartelle per i carichi affidati tra il 2000 e il 2016.
Il decreto-legge n. 148 del 2017, convertito, con modificazioni, dalla legge n. 172 del 2017, ha riaperto i termini per aderire alla definizione, estendendone l’operatività anche ai carichi affidati dal 1° gennaio al 30 settembre 2017 (c.d. «rottamazione-bis»).
Il decreto-legge n. 119 del 2018, convertito, con modificazioni, dalla legge n. 136 del 2018 ha ulteriormente ampliato il perimetro applicativo della disciplina, includendovi i carichi affidati fino al 31 dicembre 2017 (c.d. «rottamazione-ter»).
Infine, con l’articolo 1, commi da 231 a 252, della legge di bilancio 2023 (legge n. 197 del 2022) è stata introdotta una nuova definizione agevolata (c.d. «rottamazione-quater») dei carichi affidati all’agente riscossione dal 1° gennaio 2000 al 30 giugno 2022, con la possibilità per il contribuente di estinguere i debiti relativi ai carichi rientranti nell’ambito applicativo versando unicamente le somme dovute a titolo di capitale e quelle maturate a titolo di rimborso delle spese per le procedure esecutive e per i diritti di notificazione, con la novità di non dover corrispondere le somme dovute a titolo di interessi iscritti a ruolo, sanzioni, interessi di mora e aggio.
Innovando rispetto alla disciplina precedente, con l'adesione alla definizione agevolata prevista dalle norme in esame è abbattuto l'aggio in favore dell'agente della riscossione.
Il decreto-legge n. 51 del 2023 ha rimodulato le scadenze delle rate.
Il decreto-legge n. 145 del 2023 ha successivamente rimesso in termini i contribuenti che hanno aderito alla definizione agevolata dei carichi affidati all'agente della riscossione, consentendo di effettuare i versamenti con scadenza il 31 ottobre 2023 e il 30 novembre 2023 entro il 18 dicembre 2023.
Successivamente il decreto-legge n. 215 del 2023 ha differito al 15 marzo 2024 il termine di pagamento della prima (o unica) e della seconda e terza rata della c.d. rottamazione-quater.
Il decreto legislativo n.108 del 2024 ha poi differito al 15 settembre 2024 il termine di pagamento della rata scadente il 31 luglio 2024.
Il decreto-legge n. 65 del 2025 ha prorogato di tre mesi i termini di versamento delle rate della rottamazione-quater in scadenza nel periodo compreso tra il 13 marzo 2025 e il 31 agosto 2025 per i soggetti che, alla data del 13 marzo 2025, avevano la residenza ovvero la sede legale o la sede operativa, dichiarata alla competente camera di commercio, industria, artigianato e agricoltura, in immobili:
· danneggiati e sgomberati per inagibilità in esecuzione di provvedimenti adottati, entro la data dell'8 maggio 2025, dalle competenti autorità in conseguenza degli eventi sismici del 13 e del 15 marzo 2025, verificatisi nell'ambito della crisi bradisismica in atto nella zona dei Campi Flegrei;
· danneggiati per i quali, alla data medesima, sia stata chiesta la verifica di agibilità in conseguenza dei predetti eventi sismici, all'esito della quale, sia stato disposto lo sgombero per inagibilità in esecuzione di provvedimenti adottati dalle competenti autorità.
Da ultimo, il decreto-legge n. 202 del 2024 (articolo 3-bis) (per cui si rinvia al relativo dossier) ha previsto la riammissione alla rottamazione-quater per i debitori che, al 31 dicembre 2024, siano incorsi nell'inefficacia della definizione per omesso, insufficiente o tardivo versamento, alle relative scadenze, delle somme da corrispondere per effetto dell'adesione alla procedura medesima. La riammissione opera limitatamente ai debiti compresi nelle dichiarazioni rese ai fini della predetta adesione.
Il decreto-legge n. 65 del 2025, con riferimento ai soggetti colpiti dagli eventi sismici verificatisi il 13 e il 15 marzo 2025 nei Campi Flegrei, ha prorogato di tre mesi anche i termini degli adempimenti e dei versamenti concernenti la procedura di riammissione alla rottamazione-quater in scadenza nel periodo dal 13 marzo 2025 e il 31 agosto 2025.
Per ulteriori dettagli sulle misure di definizione agevolata adottate negli ultimi anni, si rinvia al relativo tema della documentazione parlamentare della Camera dei deputati.
Articolo 24
(Definizione agevolata in materia di tributi
delle regioni e degli enti locali)
La disposizione introduce una serie di norme dirette ad attribuire alle regioni e agli enti locali la facoltà di prevedere direttamente tipologie di definizione agevolata in attuazione dell’autonomia di cui gli enti stessi godono nella gestione dei tributi regionali e locali (comma 1). Tale facoltà riguarda anche i casi in cui siano già in corso procedure di accertamento o controversie attribuite alla giurisdizione tributaria in cui è parte il medesimo ente (comma 2), nonché i casi in cui la legge statale preveda forme di definizione agevolata (comma 3). I commi 4, 5 e 6 fissano le condizioni che le regioni e gli enti locali devono rispettare nell’introdurre misure di definizione agevolata. Il comma 7 disciplina l’efficacia dei regolamenti degli enti locali relativi alla definizione agevolata. Il comma 8 estende la facoltà di regioni ed enti locali di adottare forme di definizione agevolata anche alle entrate di natura patrimoniale. Il comma 9 abroga l’articolo 13 della legge finanziaria 2003 limitatamente alla facoltà prevista per 18 le regioni, le province e i comuni di adottare leggi e provvedimenti relativi alla definizione agevolata dei propri tributi.
La relazione tecnica non ascrive effetti di natura finanziaria alla disposizione in esame, tenuto conto che essa attribuisce agli enti territoriali la facoltà di disciplinare forme di definizione agevolata che, in base a quanto indicato dal comma 6, dovranno essere modulate tenendo conto della capacità di incrementare la riscossione delle proprie entrate. La possibilità di avvalersi di questa disposizione dovrà essere valutata, quindi, alla luce degli equilibri di bilancio di ciascun ente.
Nel dettaglio, il comma 1 attribuisce alle regioni e agli enti locali la facoltà di introdurre autonomamente delle tipologie di definizione agevolata che prevedono l’esclusione o la riduzione degli interessi o anche delle sanzioni, per le ipotesi in cui, entro un termine appositamente fissato da ciascun ente, non inferiore a 60 giorni dalla data di pubblicazione dell’atto nel proprio sito internet istituzionale, i contribuenti adempiano ad obblighi tributari precedentemente in tutto o in parte non adempiuti.
Il comma precisa inoltre che rimane ferma per i medesimi enti la facoltà di introdurre sistemi premiali di riduzione delle sanzioni e che la facoltà di introdurre la definizione agevolata deve essere esercitata dagli enti in osservanza dei principi di cui agli articoli 23, 53 e 119 della Costituzione, dei principi generali dell’ordinamento tributario, nonché nel rispetto dell’equilibrio dei relativi bilanci, e con particolare riguardo a crediti di difficile esigibilità. La definizione agevolata deve inoltre essere introdotta dai suddetti enti con le forme previste dalla legislazione vigente per l’adozione dei propri atti destinati a disciplinare tributi di loro spettanza.
Gli articoli della Costituzione citati prevedono quanto segue.
- Nessuna prestazione personale o patrimoniale può essere imposta se non in base alla legge (articolo 23).
- Tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità contributiva nell’ambito di un sistema tributario informato a criteri di progressività (articolo 53).
- I Comuni, le Province, le Città metropolitane e le Regioni hanno autonomia finanziaria di entrata e di spesa, nel rispetto dell'equilibrio dei relativi bilanci, e concorrono ad assicurare l'osservanza dei vincoli economici e finanziari derivanti dall'ordinamento dell'Unione europea.
I Comuni, le Province, le Città metropolitane e le Regioni hanno risorse autonome. Stabiliscono e applicano tributi ed entrate propri, in armonia con la Costituzione [53 c.2] e secondo i princìpi di coordinamento della finanza pubblica e del sistema tributario. Dispongono di compartecipazioni al gettito di tributi erariali riferibile al loro territorio.
La legge dello Stato istituisce un fondo perequativo, senza vincoli di destinazione, per i territori con minore capacità fiscale per abitante.
Le risorse derivanti dalle fonti di cui ai commi precedenti consentono ai Comuni, alle Province, alle Città metropolitane e alle Regioni di finanziare integralmente le funzioni pubbliche loro attribuite.
Per promuovere lo sviluppo economico, la coesione e la solidarietà sociale, per rimuovere gli squilibri economici e sociali, per favorire l'effettivo esercizio dei diritti della persona, o per provvedere a scopi diversi dal normale esercizio delle loro funzioni, lo Stato destina risorse aggiuntive ed effettua interventi speciali in favore di determinati Comuni, Province, Città metropolitane e Regioni.
La Repubblica riconosce le peculiarità delle Isole e promuove le misure necessarie a rimuovere gli svantaggi derivanti dall'insularità.
I Comuni, le Province, le Città metropolitane e le Regioni hanno un proprio patrimonio, attribuito secondo i princìpi generali determinati dalla legge dello Stato. Possono ricorrere all'indebitamento solo per finanziare spese di investimento, con la contestuale definizione di piani di ammortamento e a condizione che per il complesso degli enti di ciascuna Regione sia rispettato l'equilibrio di bilancio. È esclusa ogni garanzia dello Stato sui prestiti dagli stessi contratti (articolo 119).
Il comma 2 estende la facoltà di ciascuna regione e ciascun ente locale di stabilire forme di definizione agevolata anche per i casi in cui siano già in corso procedure di accertamento o controversie attribuite alla giurisdizione tributaria in cui è parte il medesimo ente.
Al fine di assicurare ai contribuenti il medesimo trattamento tributario, il comma 3 consente alle regioni e agli enti locali di introdurre forme di definizione agevolata nel caso in cui la legge statale preveda forme di definizione agevolata, anche nei casi di affidamento dell’attività di riscossione ai soggetti di cui all’articolo 52, comma 5, lettera b), del decreto legislativo n. 446 del 1997, e all’articolo 1, comma 691, della legge di stabilità 2014 (legge n. 147 del 2013).
Il citato articolo 52 del decreto legislativo n. 446 del 1997, nel disciplinare la potestà regolamentare generale delle province e dei comuni, stabilisce al comma 1 che tali enti possono disciplinare con regolamento le proprie entrate, anche tributarie, salvo per quanto attiene alla individuazione e definizione delle fattispecie imponibili, dei soggetti passivi e della aliquota massima dei singoli tributi, nel rispetto delle esigenze di semplificazione degli adempimenti dei contribuenti.
Il comma 5, lettera b) dell’articolo 52 elenca i soggetti a cui le province e i comuni, nel rispetto della normativa dell’Unione europea e delle procedure vigenti in materia di affidamento della gestione dei servizi pubblici locali, possono deliberare di affidare, anche disgiuntamente, l’accertamento e la riscossione dei tributi e di tutte le entrate:
1) i soggetti iscritti nell’albo di cui all’articolo 53, comma 1 (albo dei soggetti privati abilitati ad effettuare attività di liquidazione e di accertamento dei tributi e quelle di riscossione dei tributi e di altre entrate delle province e dei comuni istituito presso il Ministero dell’economia e delle finanze - MEF);
2) gli operatori degli Stati membri stabiliti in un Paese dell’Unione europea che esercitano le menzionate attività, i quali devono presentare una certificazione rilasciata dalla competente autorità del loro Stato di stabilimento dalla quale deve risultare la sussistenza di requisiti equivalenti a quelli previsti dalla normativa italiana di settore;
3) la società a capitale interamente pubblico, di cui all’articolo 113, comma 5, lettera c), del testo unico di cui al decreto legislativo n. 267 del 2000 (Testo unico delle leggi sull’ordinamento degli enti locali – TUEL), e successive modificazioni, mediante convenzione, a condizione: che l’ente titolare del capitale sociale eserciti sulla società un controllo analogo a quello esercitato sui propri servizi; che la società realizzi la parte più importante della propria attività con l’ente che la controlla; che svolga la propria attività solo nell’ambito territoriale di pertinenza dell’ente che la controlla;
4) le società di cui all’articolo 113, comma 5, lettera b), del TUEL iscritte nell’albo di cui all’articolo 53, comma 1, del presente decreto, i cui soci privati siano scelti, nel rispetto della disciplina e dei princìpi comunitari, tra i soggetti di cui ai numeri 1) e 2) della presente lettera, a condizione che l’affidamento dei servizi di accertamento e di riscossione dei tributi e delle entrate avvenga sulla base di procedure ad evidenza pubblica;
I commi 4, 5 e 6 fissano le condizioni che le regioni e gli enti locali devono rispettare nell’introdurre misure di definizione agevolata:
- possono essere oggetto di definizione agevolata i tributi disciplinati e gestiti dalle regioni e dagli enti locali, con esclusione dell’imposta regionale sulle attività produttive (Irap), delle compartecipazioni e delle addizionali a tributi erariali (comma 4);
- le leggi e i regolamenti delle regioni e degli enti locali sulla definizione agevolata devono riferirsi a periodi di tempo circoscritti e consentire anche l’utilizzo di tecnologie digitali per l’adempimento degli obblighi derivanti dall’applicazione delle relative disposizioni (comma 5);
- le leggi e i regolamenti delle regioni e degli enti locali sulla definizione agevolata sono adottati tenuto conto della situazione economica e finanziaria degli enti stessi e della capacità di incrementare la riscossione delle proprie entrate (comma 6).
Il comma 7 dispone che i regolamenti degli enti locali acquistino efficacia con la pubblicazione nel sito internet istituzionale dell’ente creditore e sono trasmessi, ai soli fini statistici, al MEF - Dipartimento delle finanze, entro 60 giorni dalla data di pubblicazione.
Tale disposizione opera in deroga:
- all’articolo 13, commi 15 (obblighi relativi alle delibere regolamentari e tariffarie relative alle entrate tributarie dei comuni, delle province e delle città metropolitane), 15-ter (efficacia delle delibere e dei regolamenti concernenti i tributi comunali diversi dall'imposta di soggiorno, dall'addizionale comunale all'imposta sul reddito delle persone fisiche (IRPEF), dall'imposta municipale propria (IMU) e dal tributo per i servizi indivisibili (TASI)), 15-quater (efficacia dei regolamenti e delle delibere di approvazione delle tariffe relativi all'imposta di soggiorno e al contributo di sbarco) e 15-quinquies (modalità di pubblicazione della variazione dell'aliquota dell'imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli a motore), del decreto-legge n. 201 del 2011, convertito, con modificazioni, dalla legge n. 214 del 2011,
- all’articolo 1, comma 3 (modalità di adozione, pubblicazione e efficacia del regolamento di variazione dell’aliquota di compartecipazione dell’addizionale di compartecipazione provinciale e comunale all’Irpef), del decreto legislativo n. 360 del 1998,
- all’articolo 14, comma 8 (efficacia delle delibere di variazione dell'addizionale comunale all'Irpef), del decreto legislativo n. 23 del 2011, e
- all’articolo 1, comma 767 (efficacia delle deliberazioni comunali relative all’IMU), della legge di bilancio 2020 (legge n. 160 del 2019).
Il comma 8 estende la facoltà di regioni ed enti locali di adottare forme di definizione agevolata anche alle entrate di natura patrimoniale.
Il comma 9, infine, abroga l’articolo 13 della legge finanziaria 2003 (legge n. 289 del 2002), limitatamente alla facoltà prevista per 18 le regioni, le province e i comuni di adottare leggi e provvedimenti relativi alla definizione agevolata dei propri tributi.
Il comma mantiene tuttavia ferma tale facoltà per le camere di commercio, industria, artigianato e agricoltura con riferimento al diritto annuale, come previsto dall’articolo 5-quater del decreto-legge n. 282 del 2002, convertito, con modificazioni, dalla legge n. 27 del 2003.
Giova ricordare, infatti, che una facoltà analoga a quella disposta dalla disposizione in esame era già recata dal citato articolo 13 della legge finanziaria 2003 il quale prevedeva, al comma 1, che, con riferimento ai tributi propri, le regioni, le province e i comuni possono stabilire, con le forme previste dalla legislazione vigente per l'adozione dei propri atti destinati a disciplinare i tributi stessi, la riduzione dell'ammontare delle imposte e tasse loro dovute, nonché l'esclusione o la riduzione dei relativi interessi e sanzioni, per le ipotesi in cui, entro un termine appositamente fissato da ciascun ente, non inferiore a sessanta giorni dalla data di pubblicazione dell'atto, i contribuenti adempiano ad obblighi tributari precedentemente in tutto o in parte non adempiuti.
Il comma 2 estendeva la facoltà di introdurre le medesime agevolazioni di cui al comma 1 anche per i casi in cui siano già in corso procedure di accertamento o procedimenti contenziosi in sede giurisdizionale. In tali casi, oltre agli eventuali altri effetti previsti dalla regione o dall'ente locale in relazione ai propri procedimenti amministrativi, la richiesta del contribuente di avvalersi delle predette agevolazioni comporta la sospensione, su istanza di parte, del procedimento giurisdizionale, in qualunque stato e grado questo sia eventualmente pendente, sino al termine stabilito dalla regione o dall'ente locale, mentre il completo adempimento degli obblighi tributari, secondo quanto stabilito dalla regione o dall'ente locale, determina l'estinzione del giudizio.
Il comma 3 specificava i tributi propri ai fini delle disposizioni del medesimo articolo 13: si intendono tributi propri delle regioni, delle province e dei comuni i tributi la cui titolarità giuridica ed il cui gettito siano integralmente attribuiti ai predetti enti, con esclusione delle compartecipazioni ed addizionali a tributi erariali, nonché delle mere attribuzioni ad enti territoriali del gettito, totale o parziale, di tributi erariali.
Il comma 4 reca la clausola di salvaguardia relativa alle regioni a statuto speciale e alle province autonome di Trento e di Bolzano.
Articolo 25
(Misure di contrasto agli inadempimenti in materia
di imposta sul valore aggiunto)
La disposizione in esame inserisce una nuova procedura per contrastare l’inadempimento degli obblighi di dichiarazione, comunicazione e versamento dell’IVA. In base a una nuova liquidazione automatizzata, le dichiarazioni presentate senza i quadri necessari a liquidare le imposte dovute sono equiparate a omesse dichiarazioni.
La relazione tecnica ipotizza che dalla disposizione in esame possa derivare un maggior gettito di 646 milioni di euro negli anni 2026 e 2027, 710 milioni nel 2028, 837 milioni nel 2029 e 964 milioni nel 2030.
L’articolo in oggetto modifica la legislazione vigente al fine di dare attuazione alla riforma 1.12 del PNRR (riforma dell’amministrazione fiscale).

Come noto, l'Unione europea ha approntato con il regolamento n. 2021/241/UE il dispositivo per la ripresa e la resilienza, un nuovo strumento finanziario per sostenere la ripresa negli Stati membri dopo la crisi pandemica. L’accesso ai finanziamenti è stato subordinato alla presentazione – ed approvazione ad opera delle istituzioni europee - di Piani nazionali per la ripresa e la resilienza (PNRR). Questi ultimi pongono investimenti e riforme, precisi obiettivi e traguardi, il cui conseguimento costituisce la condizionalità alla quale è subordinata l'erogazione delle risorse. Il PNRR italiano è stato modificato a più riprese, da ultimo nel giugno 2025, e ulteriori modifiche potrebbero essere richieste a breve. Si vedano, per maggiori dettagli, le comunicazioni rese il 30 settembre 2025 al Senato e il 1° ottobre 2025 alla Camera dal Ministro per gli affari europei, il PNRR e le politiche di coesione, Tommaso Foti, e le risoluzioni approvate (6-00169, Terzi di Sant'Agata ed altri, in Senato e 6-00195, Mantovani ed altri, alla Camera).
Con specifico riferimento alla riforma 1.12 (riforma dell’amministrazione fiscale), la più recente relazione del Governo sullo stato di attuazione del PNRR, relativa al secondo semestre 2024, la inquadra nel contesto delle azioni volte a ridurre l’evasione fiscale dovuta a omessa e infedele fatturazione, in particolare nella forma di incentivi mirati per i consumatori, e accompagnata dall’analisi e dall’individuazione dei settori più esposti. Comprende misure per incoraggiare l'adempimento degli obblighi fiscali e migliorare l'efficacia degli audit e dei controlli mirati, tra cui: la creazione di una banca dati e di un'infrastruttura informatica per il rilascio della dichiarazione precompilata IVA; il miglioramento della banca dati per le comunicazioni per l'adempimento spontaneo (cosiddette "lettere di compliance"), aumentando gradualmente il numero di comunicazioni inviate ai contribuenti; la riforma della legislazione per garantire sanzioni amministrative effettive contro gli esercenti privati che rifiutino il pagamento elettronico; l’analisi dei big data per rendere più efficace l'analisi del rischio inerente alle selezioni dei contribuenti da sottoporre a controllo. In tale contesto il Governo ha preannunciato un esame delle possibili azioni per ridurre l'evasione fiscale nella forma dell'omessa fatturazione nei settori più esposti, ad esempio con incentivi mirati per i consumatori.
In particolare, il comma 1, lettera a), inserisce una nuova norma al decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 (“Istituzione e disciplina dell'imposta sul valore aggiunto”). Si tratta dell’articolo 54-bis.1, rubricato “Liquidazione IVA nel caso di dichiarazioni omesse”.
Il comma 1 di tale nuovo articolo consente all’Agenzia delle entrate, “senza pregiudizio dell’azione accertatrice” e anche avvalendosi di procedure automatizzate, di procedere alla liquidazione dell’IVA anche in caso di omessa presentazione della dichiarazione annuale. L’azione dell’Agenzia può essere notificata entro il 31 dicembre del settimo anno successivo a quello in cui la dichiarazione avrebbe dovuto essere presentata. La liquidazione può avere luogo sulla base delle fatture elettroniche emesse e ricevute, dei corrispettivi telematici trasmessi e degli elementi desumibili dalle comunicazioni dei dati delle liquidazioni periodiche. Non si tiene invece conto del credito risultante dalla dichiarazione presentata per il periodo di riferimento antecedente a quello oggetto di liquidazione e dall’imposta dovuta sono scomputati solo i versamenti effettuati. L’eventuale dichiarazione presentata senza i quadri dichiarativi necessari per la liquidazione dell’imposta è equiparata a una dichiarazione omessa.
Il comma 2 del nuovo articolo 54-bis.1 illustra la procedura da seguire qualora dai controlli eseguiti emerga un’imposta da versare e disciplina il contraddittorio: l’esito della liquidazione è comunicato al contribuente che, nei successivi sessanta giorni, può segnalare eventuali dati o elementi non considerati, o valutati erroneamente, e fornire i chiarimenti necessari, oppure provvedere al versamento dell’imposta dovuta, unitamente a interessi e sanzioni. Decorso tale termine, in caso di inerzia del contribuente, oppure qualora i riscontri forniti non siano idonei a modificare l’importo dell’imposta liquidata, le somme dovute per imposta, sanzioni e interessi sono iscritte direttamente nei ruoli a titolo definitivo
Si applica il decreto del Presidente della Repubblica n. 602 del 29 settembre 1973 (“Disposizioni sulla riscossione delle imposte sul reddito”) e in particolare l’articolo 14, che elenca le imposte e i redditi che vengono iscritti nei ruoli a titolo definitivo. Il medesimo decreto n. 602 del 1973 definisce il “ruolo” (articolo 10, comma 1, lettera b), come l'elenco dei debitori e delle somme da essi dovute, formato dall'ufficio competente dell’Amministrazione finanziaria ai fini della riscossione.
Esso contiene i dati identificativi del contribuente (nomi e generalità dei destinatari, codice fiscale, la specie del ruolo, la data in cui il ruolo diviene esecutivo e il riferimento all'eventuale precedente atto di accertamento ovvero la motivazione della pretesa) e del quantum dovuto (imponibile, interessi e sanzioni). L’iscrizione a ruolo può essere provvisoria o definitiva, secondo il titolo che la legittima. La dichiarazione fiscale, l’atto di accertamento definitivo e i relativi interessi e sanzioni sono titoli per l’iscrizione definitiva.
Qualora gli elementi forniti dal contribuente portino ad una diversa determinazione dell’imposta dovuta, l’esito della liquidazione gli viene comunicato nuovamente, con decorrenza del medesimo termine di sessanta giorni per l’eventuale adempimento.
La relazione illustrativa indica in particolare il contraddittorio come sede in cui valutare, tra l’altro, il credito eventualmente indicato dal contribuente in relazione a un periodo temporale antecedente rispetto a quello oggetto di liquidazione. Di tale circostanza non tiene infatti conto la liquidazione, che si basa su “ipotesi semplificatorie”.
È espressamente esclusa la possibilità di ricorrere a compensazione orizzontale, ovvero di utilizzare eventuali crediti relativi a imposte diverse dall'IVA per il pagamento delle somme dovute (articolo 17 del decreto legislativo 9 luglio 1997, n. 241) e delle somme iscritte a ruolo (articolo 31 del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122).
Nel caso in cui dai controlli emerga un’imposta da versare, si applica la medesima sanzione amministrativa prevista per i casi di omessa presentazione della dichiarazione IVA, ovvero il centoventi per cento dell'ammontare del tributo dovuto per il periodo d'imposta o per le operazioni che avrebbero dovuto formare oggetto di dichiarazione, con un minimo di 250 euro (articolo 5, comma 1, del decreto legislativo 18 dicembre 1997, n. 471). Detta sanzione è ridotta a un terzo in caso di adempimento volontario entro il termine (comma 3).
Il comma 4 esclude che a seguito della ricezione della comunicazione il contribuente possa avvalersi di benefici in termini di riduzione delle sanzioni a fronte di un comportamento conforme. Dopo che siano stati comunicati gli esiti della liquidazione, infatti, non vi è possibilità di applicazione della sanzione amministrativa ridotta per i versamenti effettuati in ritardo (articoli 5, comma 1-bis, e 13, comma 1, del decreto legislativo 18 dicembre 1997, n. 471).
Le modalità per la comunicazione delle risultanze delle liquidazioni e i dati utilizzabili per effettuarle saranno oggetto di un provvedimento attuativo del Direttore dell’Agenzia delle entrate (comma 5).
La relazione illustrativa cita, quale possibile contenuto di tale provvedimento, l’utilizzo di informazioni diverse da quelle connesse all’IVA (ad esempio dati delle transazioni elettroniche) o le specifiche modalità di invio della comunicazione.
Il comma 1, lettere b) e c), della disposizione in esame recano disposizioni di coordinamento stabilendo che, se in riferimento allo stesso arco temporale intervengono sia la liquidazione introdotta dall’articolo in esame sia l’accertamento, l’imposta su cui applicare la sanzione è pari alla differenza tra imposta accertata e quella liquidata. Non viene contemplata l’ipotesi inversa perché, intervenuto l’accertamento, non è più possibile ricorrere alla liquidazione.
Il disegno di legge in titolo dovrebbe entrare in vigore dal 1° gennaio 2026, data a decorrere dalla quale alcuni dei riferimenti normativi citati saranno sostituiti da nuove disposizioni (decreto legislativo n. 33 del 24 marzo 2025, “Testo unico in materia di versamenti e di riscossione”, e decreto legislativo 5 novembre 2024, n. 173,“Testo unico delle sanzioni tributarie amministrative e penali”). Si valuti l’opportunità, a fini di semplificazione e chiarezza legislativa, di sostituire i riferimenti destinati a divenire obsoleti con quelli della normativa in procinto di trovare applicazione.
Articolo 26
(Misure di contrasto alle indebite compensazioni)
L’articolo 26, comma 1, estende – a decorrere dal 1° luglio 2026 –l’ambito soggettivo e oggettivo del divieto di compensazione dei crediti agevolativi con i debiti relativi a contributi previdenziali e premi INAIL, ad oggi limitato alle banche e agli altri intermediari finanziari e ai cd. bonus edilizi.
Il comma 2 limita la possibilità di utilizzare la compensazione orizzontale (“esterna”), ovvero tra imposte di natura diversa, per i contribuenti che abbiano iscrizioni a ruolo per imposte erariali per importi superiori a 50.000 (il vigente limite è di 100.000 euro).
Al comma 1, dell’articolo 26 sono ascritti effetti positivi (minori spese) per 44,9 milioni di euro per il 2026 e 89,8 milioni di euro per ciascuno degli anni successivi.
Il comma 2 comporta maggiori entrate per 207 milioni di euro annui a partire dal 2026.
Il comma 1 modifica l’articolo 4-bis, comma 1, del decreto-legge n. 39 del 2024 il quale stabilisce che le banche e altri intermediari finanziari non possono compensare i crediti di imposta derivanti dall’esercizio delle opzioni di cessione del credito e di sconto in fattura di cui all’articolo 121 del decreto-legge 19 maggio 2020, n. 34 (opzioni alternative alla detrazione fiscale per le spese edilizie e di efficienza energetica), con i contributi previdenziali, assistenziali e i premi per l'assicurazione contro gli infortuni sul lavoro e le malattie professionali.
In particolare il testo vigente della norma stabilisce che per le citate categorie di contribuenti non è consentita la compensazione ai sensi dell'articolo 17 del decreto legislativo 9 luglio 1997, n. 241, dei crediti d'imposta derivanti dall'esercizio delle opzioni di cui all'articolo 121, comma 1, lettere a) e b), del decreto legge 19 maggio 2020, n. 34, con i debiti derivanti da: contributi previdenziali dovuti da titolari di posizione assicurativa in una delle gestioni amministrate da enti previdenziali, comprese le quote associative; contributi previdenziali ed assistenziali dovuti dai datori di lavoro e dai committenti di prestazioni di collaborazione coordinata e continuativa; premi per l'assicurazione contro gli infortuni sul lavoro e le malattie professionali (articolo 17, comma 2, lettere e), f) e g), del decreto legislativo n. 241 del 1997).
La norma in esame, al fine di dare attuazione alla Riforma 1.12 del PNRR (Riforma dell’Amministrazione fiscale), come da modifiche in corso di riprogrammazione, sostituisce il citato art. 4-bis, comma 1, a decorrere dal 1° luglio 2026, prevedendo, in via generale che i crediti d’imposta diversi da quelli emergenti dalla liquidazione delle imposte non possono essere utilizzati in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, ai fini del pagamento dei debiti di cui all’articolo 17, comma 2, lettere e), f) e g) (debiti relativi a contributi previdenziali e premi INAIL) del medesimo decreto.
Tale divieto si applica anche ai suddetti crediti d’imposta trasferiti a soggetti diversi dal titolare originario.
La rubrica dell’articolo 4-bis è conseguentemente adeguata al nuovo contenuto della disposizione: “Misure di razionalizzazione e coordinamento delle agevolazioni fiscali”.
La relazione illustrativa chiarisce che la disposizione in questione estende l’ambito soggettivo e oggettivo del divieto di compensazione dei crediti agevolativi con i debiti relativi a contributi previdenziali e premi INAIL, ad oggi limitato alle banche e agli altri intermediari finanziari e ai cd. bonus edilizi al fine di arginare il fenomeno delle indebite compensazioni di crediti inesistenti.
Si ricorda che, in attuazione della delega di riforma fiscale, dal 1° gennaio 2026, gli articoli da 17 a 23 del decreto legislativo n. 241 del 1997 – ricompresi nella Sezione I (rubricata “Versamento unitario e compensazione”) del Capo III – sono stati sostituiti ed integrati dagli articoli da 3 a 14 – ricompresi nel Capo II (rubricato “Versamento unitario e compensazione”) del Titolo I – del testo in materia di versamenti e di riscossione, di cui al decreto legislativo n. 33 del 2025.
Si valuti l’opportunità di aggiornare il riferimento al decreto legislativo n. 241 del 1997 con quello al decreto legislativo n. 33 del 2025.
| Decreto-legge 29/03/2024, n. 39 |
| Testo vigente |
Modificazioni apportate dall’art. 26 dell’A.S. 1689 |
| Art. 4-bis (Misure di razionalizzazione e coordinamento delle agevolazioni fiscali in edilizia) |
Art. 4-bis
(Misure di razionalizzazione e coordinamento delle agevolazioni fiscali) |
| 1. Alle banche e agli intermediari finanziari iscritti all'albo previsto dall'articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo 1° settembre 1993, n. 385, alle società appartenenti a un gruppo bancario iscritto all'albo di cui all'articolo 64 del medesimo testo unico e alle imprese di assicurazione autorizzate ad operare in Italia ai sensi del codice delle assicurazioni private, di cui al decreto legislativo 7 settembre 2005, n. 209, non è consentita la compensazione, ai sensi dell'articolo 17 del decreto legislativo 9 luglio 1997, n. 241, dei crediti d'imposta derivanti dall'esercizio delle opzioni di cui all'articolo 121, comma 1, lettere a) e b), del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, con i debiti di cui all'articolo 17, comma 2, lettere e), f) e g), del citato decreto legislativo n. 241 del 1997. |
1. I crediti d’imposta diversi da quelli emergenti dalla liquidazione delle imposte non possono essere utilizzati in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, ai fini del pagamento dei debiti di cui all’articolo 17, comma 2, lettere e), f) e g), del medesimo decreto. Tale divieto si applica anche ai suddetti crediti d’imposta trasferiti a soggetti diversi dal titolare originario |
Il comma 2 interviene sulla soglia prevista per poter accedere alle compensazioni di crediti nelle deleghe di pagamento da parte di contribuenti con importi iscritti a ruolo per imposte erariali e relativi accessori, per importi superiori a 50.000 euro (la vigente soglia è di 100.000 euro).
Il divieto di compensazione, (con la sola eccezione dei sopra menzionati crediti relativi a contributi previdenziali e premi INAIL) opera in presenza di ruoli scaduti o accertamenti esecutivi affidati in riscossione di importo complessivamente superiore a 50.000,00 euro.
Per le finalità di raccordo con i testi unici emanati in sede di codificazione, analoghe modifiche sono apportate all’articolo 5, comma 7, del decreto legislativo n. 33 del 2025, nel quale è stato trasposto il contenuto dell’articolo 37, comma 49-quinquies, del decreto-legge n. 223 del 2006, convertito, con modificazioni, dalla legge n. 248 del 2006.
La relazione illustrativa precisa che la presente disposizione è diretta ad arginare il fenomeno delle indebite compensazioni di crediti inesistenti, nonché il ricorso alla compensazione in presenza di debiti iscritti a ruolo o carichi affidati agli agenti della riscossione per i quali i termini di pagamento siano scaduti e non siano in essere provvedimenti di sospensione.
Articolo 27
(Estensione del patrimonio informativo
dell’Agenzia delle entrate – Riscossione)
L’articolo 27 interviene sulla disciplina della fatturazione elettronica e trasmissione telematica delle fatture o dei relativi dati, permettendo all’agente della riscossione di avvalersi dati relativi alla somma dei corrispettivi delle fatture emesse nel semestre precedente dai debitori iscritti a ruolo, in modo da migliorare l’efficacia dei pignoramenti presso terzi.
La relazione tecnica evidenzia che la norma è suscettibile di produrre effetti finanziari positivi grazie ad una riduzione del numero dei pignoramenti non efficaci in termini di riscossione.
Per la stima dell’incremento della riscossione coattiva, sono stati presi a riferimento i valori medi registrati nel periodo 2023-2024 per la procedura di pignoramento presso terzi ed un volume annuo di pignoramenti stimato pari a 600 mila (che corrisponde al numero di pignoramenti presso terzi effettuati nell’anno 2024). Considerando le tempistiche per l’emanazione del decreto a cui sono demandate le modalità di attuazione e l’ambito applicativo dell’intervento e ipotizzando che la piena attuazione delle disposizioni possa essere conseguita in concreto a partire dal 2027, gli effetti finanziari stimati sono di 140 milioni di euro a decorrere dal medesimo anno, di cui 80 milioni per l’erario, 40 per gli Enti previdenziali e 20 per altri enti.
Con l’obiettivo di perseguire l’attuazione alla riforma dell’Amministrazione fiscale, come definita dalla Riforma 1.12 del PNRR, l’articolo 27, comma 1, inserisce all’articolo 1, comma 5-bis, del decreto legislativo n. 127 del 2015, una nuova lettera b-ter). Con tale modifica, al fine di rendere più efficace la riscossione coattiva, l’agente della riscossione può disporre, per le attività di analisi mirate all’avvio di procedure esecutive presso terzi, dei dati relativi alla somma dei corrispettivi delle fatture, emesse nel semestre precedente, dai debitori iscritti a ruolo - tra i quali sono compresi i debitori di somme derivanti da accertamenti esecutivi o avvisi di addebito affidati in riscossione ad Agenzia delle entrate-Riscossione - nonché dai loro coobbligati nei confronti di uno stesso cessionario o committente.
La normativa finora vigente prevedeva che tali dati potevano essere utilizzati:
§ dalla Guardia di finanza nell'assolvimento delle funzioni di polizia economica;
§ dall'Agenzia delle entrate e dalla Guardia di Finanza per le attività di analisi del rischio e di controllo a fini fiscali;
§ dall'Agenzia delle dogane e dei monopoli per le attività di vigilanza e di controllo.
In tal modo, i corrispettivi delle fatture elettroniche presenti nei relativi file potranno essere utilizzati anche dall’Agenzia delle entrate-Riscossione, allo scopo di reperire le informazioni utili all’avvio, in modo mirato, di procedure esecutive presso terzi efficaci nel contrasto alla c.d. “evasione da riscossione”.
Le modalità di attuazione della disposizione contenuta nella nuova lettera b-ter) saranno definite con un provvedimento del Direttore dell’Agenzia delle entrate.
Il comma 2 stabilisce che il provvedimento di cui al comma 1 deve essere emanato entro 90 giorni a decorrere dalla data di entrata in vigore della presente legge.
Articolo 28
(Accise sui tabacchi lavorati e imposte di consumo sui prodotti succedanei dei prodotti da fumo)
L’articolo 28 prevede un aumento progressivo negli anni 2026-2028 dell’importo minimo fisso delle accise su sigarette, sigaretti e tabacco trinciato. Inoltre, ridetermina i coefficienti per il calcolo dell’accisa sui prodotti a tabacco riscaldato, nonché per l’imposta di consumo sulle sigarette elettroniche, con o senza nicotina. Detta, poi, una nuova disciplina per le nicotine pouches, che include il divieto di vendita a distanza, obblighi di tracciabilità delle spedizioni, limiti di nicotina per involucro, avvertenze sanitarie e obblighi di sicurezza sulle chiusure a tutela dei bambini. Infine, aggiorna le aliquote di accisa su diverse categorie di tabacchi (sigarette, sigaretti, tabacco trinciato).
L’articolo 28 prevede un maggiore gettito pari a un importo di 213 milioni di euro per l’anno 2026, di 465,8 milioni per l’anno 2027 e di 796,9 milioni per l’anno 2028.
L’articolo 28 interviene sulla disciplina dell’accisa sui tabacchi lavorati e dell’imposta di consumo sui prodotti da fumo di nuova generazione.
Per una panoramica sull’imposizione fiscale vigente dei prodotti da fumo e dei loro succedanei, si rinvia al presente tema.
Si segnala che il 16 luglio 2025, a livello di Unione europea sono state presentate due proposte di direttiva COM(2025) 580 e 581 volte a rivedere la legislazione dell'UE in materia di accise sul tabacco e sui prodotti correlati.
Per approfondimenti in merito alle citate proposte si veda il dossier “Elementi per la verifica di sussidiarietà - Le proposte della Commissione europea volte a riformare la legislazione dell'UE in materia di accise sul tabacco e sui prodotti correlati” a cura del Servizio per i rapporti con l’Unione europea.
Con riferimento agli effetti sui prezzi derivanti dalle proposte europee, si veda anche la documentazione messa a disposizione dall’Agenzia delle dogane e dei monopoli nella seduta della Commissione XIV dell’8 ottobre 2025.
Il comma 1, lettera a) è relativo all’accisa sui tabacchi lavorati.
In particolare, al numero 1, la disposizione aumenta l’importo specifico fisso per unità di prodotto:
§ per l’anno 2026 a 32 euro per 1.000 sigarette;
§ per l’anno 2027 a 35,50 euro per 1.000 sigarette;
§ a decorrere dall’anno 2028 a 38,50 euro per 1.000 sigarette.
A legislazione vigente l’importo specifico fisso, a decorrere dall’anno 2025 era stato fissato a 29,50 € per 1000 sigarette.
Si ricorda che l’accisa sulle sigarette dipende da due elementi strutturali:
§ una componente specifica, la cui tassazione è correlata a un ammontare fisso secondo la quantità di prodotto, uguale per tutti i prodotti indipendentemente dal prezzo di vendita;
§ una componente ad valorem, calcolata in percentuale rispetto al prezzo di vendita al pubblico.
Inoltre, al numero 2 si modifica:
- l’importo minimo dell’accisa sui sigaretti, portandolo a 47 euro il chilogrammo convenzionale per l’anno 2026, a 49 euro il chilogrammo convenzionale per l’anno 2027 e, a decorrere dall’anno 2028, a 51 euro il chilogrammo convenzionale;
A legislazione vigente l’importo minimo sui sigaretti è pari a 37 euro il chilogrammo convenzionale.
- l’importo minimo dell’accisa sul trinciato (tabacco trinciato a taglio fino da usarsi per arrotolare le sigarette), aumentandolo a 161,50 euro il chilogrammo per l’anno 2026, a 165,50 euro il chilogrammo per l’anno 2027 e a 169,50 euro il chilogrammo a decorrere dall’anno 2028.
A legislazione vigente l’importo minimo sul trinciato è pari a 148,50 euro il chilogrammo convenzionale.
Al numero 3 viene semplificata la modalità di calcolo dell’onere fiscale minimo per le sigarette.
È infatti stabilito che l’onere fiscale minimo, comprendente l’accisa (nelle sue due componenti) e l’imposta sul valore aggiunto, sulle sigarette è fissato con riferimento ad un importo specifico fisso per unità di prodotto, stabilito in 216 euro per 1.000 sigarette per l’anno 2026, in 221 euro per 1.000 sigarette per l’anno 2027, e, a decorrere dall’anno 2028, in 227 euro per 1.000 sigarette.
A legislazione vigente, in seguito alle modifiche apportate dalla legge di bilancio 2019 (legge n. 145 del 2018) e ai successivi aggiornamenti, l’importo dell’onere fiscale minimo si calcola con riferimento al “PMP-sigarette” (prezzo medio ponderato delle sigarette), ossia il rapporto fra il valore totale e la quantità totale delle sigarette immesse in consumo nell’anno solare precedente. Attualmente l'onere fiscale minimo è pari al 98,80 per cento della somma dell'accisa globale costituita dalle due componenti (fissa e ad valorem) e dell'imposta sul valore aggiunto calcolate con riferimento al “PMP-sigarette”.
Per il 2025 l’onere fiscale minimo è stato pari a 209,30 per chilogrammo convenzionale (1000 sigarette).
Circa l’utilizzo del parametro del PMP-sigarette, la Corte costituzionale si è espressa con la sentenza n. 220 del 2023.
La relazione tecnica segnala, con riferimento alle sigarette che le misure introdotte dovrebbero produrre un aumento del prezzo equo per tutte le fasce di prezzo, pari in media a circa 15 centesimi a pacchetto per il 2026, a circa 25 centesimi a pacchetto per il 2027 e a circa 40 centesimi a pacchetto a decorrere dal 2028.
Con riferimento ai sigaretti, sui prodotti che rappresentano oltre l’80 per cento del venduto, un aumento di 13 euro per chilogrammo convenzionale per l’anno 2026, 16 euro per chilogrammo convenzionale per l’anno 2027 e 19 euro per chilogrammo convenzionale per l’anno 2028.
Con riguardo al tabacco trinciato gli aumenti per l’anno 2026 variano, per le fasce di vendita quantitativamente più significative, da 15 euro per chilogrammo convenzionale a 18 euro per chilogrammo convenzionale, nel 2026; da 20,33 euro per chilogrammo convenzionale a 23,33 euro per chilogrammo convenzionale, nel 2027 e da 25,33 a 29 euro per chilogrammo convenzionale nel 2028.
La lettera b) riduce l’importo dell’accisa relativa ai tabacchi da inalazione senza combustione (c.d. prodotti heat not burn), che si calcola applicando un coefficiente all’importo dell’accisa che grava su un quantitativo equivalente di sigarette. Tale quantitativo si basa sul prezzo medio ponderato di un chilogrammo convenzionale di sigarette e all’equivalenza di consumo convenzionale.
Con la disposizione in esame, il coefficiente è rideterminato nelle seguenti misure:
§ 40,50 per cento per l’anno 2026;
§ 41 per cento per l’anno 2027;
§ 42 per cento a decorrere dall’anno 2028.
Nella versione vigente dell’articolo 39-terdecies del Testo unico sulle accise, a partire dal 1° gennaio 2026 l’accisa sui tabacchi da inalazione senza combustione aumenterebbe al 42 per cento dell’accisa assunta a parametro.
La disposizione del presente disegno di legge di bilancio, dunque, riduce l’imposizione per gli anni 2026 e 2027.
La lettera c) modifica l’aliquota dell’imposta di consumo sui prodotti da inalazione senza combustione costituiti da sostanze liquide (c.d. sigarette elettroniche o e-cig), che si si calcola applicando un coefficiente all’importo dell’accisa che grava su un quantitativo equivalente di sigarette.
Tale quantitativo si basa sul prezzo medio ponderato di un chilogrammo convenzionale di sigarette e all’equivalenza di consumo convenzionale. L’articolo 28, modificando l’articolo 62-quater del richiamato TUA, intende aumentare l’imposta di consumo sia sui prodotti contenenti nicotina, sia su quelli senza nicotina. Si ricorda che l’imposta si applica anche ai liquidi e agli aromi, ai sensi del comma 7 del citato articolo.
L’aliquota attualmente prevista, a partire dal 1° gennaio 2026, è del diciassette per cento per i prodotti contenenti nicotina e del dodici per cento per i prodotti non contenenti nicotina e gli aromi.
Il coefficiente per i prodotti da inalazione senza combustione costituiti da sostanze liquide contenenti nicotina è stabilito pari al:
§ 18 per cento per l’anno 2026;
§ 20 per cento per l’anno 2027;
§ 22 per cento, a decorrere dall’anno 2028.
Invece, per i prodotti da inalazione senza combustione costituiti da sostanze liquide senza nicotina è previsto nella seguente misura:
§ 13 per cento per l’anno 2026;
§ 15 per cento per l’anno 2027;
§ 17 per cento per l’anno 2028.
La lettera d) modifica il regime, contenuto nell’articolo 62-quater.1, dei prodotti, diversi dai tabacchi lavorati sottoposti ad accisa, contenenti nicotina e preparati allo scopo di consentire, senza combustione e senza inalazione, l’assorbimento di tale sostanza da parte dell’organismo, anche mediante involucri funzionali al loro consumo. Si tratta delle cosiddette nicotine pouches.
Innanzitutto, si prevede, quanto alla loro circolazione, che le spedizioni fra depositi autorizzati vanno comunicate trimestralmente all’Agenzia delle dogane e dei monopoli, includendovi i dettagli delle quantità e della tipologia di prodotti spediti. Sono rimesse a una determinazione del direttore dell’Agenzia le norme sul contenuto e sulla modalità della trasmissione dei dati.
In secondo luogo, la disposizione vieta la vendita a distanza, anche transfrontaliera, delle nicotine pouches. L’Agenzia delle dogane e dei monopoli dispone dei poteri inibitori avverso le offerte online previsti dall’articolo 102 del decreto-legge n. 104 del 2020. Ferma restando la disciplina penale, si prevedono sanzioni amministrative pecuniarie per i fabbricanti e importatori che vendono a distanza, comprese fra 30.000 euro e 150.000 euro, nonché per coloro che distribuiscono o rivendono in spregio del divieto. Nell’ultima ipotesi la sanzione è compresa fra 500 e 5.000 euro.
Alla lettera e), il legislatore modifica le aliquote delle accise sui tabacchi lavorati nella seguente maniera:
§ per i sigaretti, l’aliquota sale dal 24 per cento al 27 per cento per l’anno 2026, al 27,5 per cento per l’anno 2027 e al 28 per cento a decorrere dall’anno 2028;
§ per le sigarette, attualmente al 49,50 per cento, l’aliquota scende al 49,23 per cento per l’anno 2026, al 48,50 per cento per l’anno 2027 e al 48 per cento a decorrere dall’anno 2028;
§ per il tabacco trinciato, l’aliquota aumenta dal 60 per cento al 60,7 per cento per l’anno 2026, 60,9 per cento per l’anno 2027 e 61,1 per cento a decorrere dall’anno 2028.
Dal comma 2 al comma 5 si dettano altre disposizioni sulle nicotine pouches.
È previsto che il loro imballaggio esterno e le confezioni unitarie presentino le informazioni sugli ingredienti, il quantitativo di nicotina nei singoli involucri, le avvertenze d’uso e l’avvertenza sanitaria, la quale deve rispettare le regole sul posizionamento e sulle dimensioni del testo.
La vendita di tali prodotti è condizionata all’utilizzo di sistemi di chiusura a prova di bambino e manomissione con certificazione ISO 8317 e al contenuto di nicotina per singolo involucro inferiore al limite massimo di 16,6 mg.
La vendita dei beni in questione è vietata ai minori, con applicazione del relativo apparato sanzionatorio.
I prodotti non conformi alle suddette prescrizioni, che giacciono presso i depositi di produzione e di distribuzione e i punti vendita alla data di entrata in vigore del presente articolo, possono essere legalmente smaltiti.
Articolo 29
(Differimento dell’entrata in vigore della plastic tax e della sugar tax)
L’articolo 29 differisce l’entrata in vigore della plastic tax e della sugar tax al 1° gennaio 2027.
L’articolo 29 prevede una perdita di gettito pari a un importo di 73 milioni di euro per l’anno 2026 per quanto riguarda il differimento della plastic tax; mentre la perdita di gettito riguardante il differimento della sugar tax è di 312 milioni per l’anno 2026.
L’articolo 29 interviene sulla decorrenza dell’efficacia di due imposte introdotte dalla legge di bilancio 2020:
§ l’imposta sul consumo dei manufatti con singolo impiego (MACSI), comunemente detta plastic tax;
§ l’imposta sul consumo delle bevande analcoliche edulcorate, comunemente detta sugar tax.
In particolare, al comma 1, lettera a), l’intervento consiste nel differimento dell’entrata in vigore di sei mesi della plastic tax, spostandone la decorrenza dal 1° luglio 2026 al 1° gennaio 2027.
La decorrenza dell’imposta di consumo sui MACSI, ai sensi della formulazione originaria dell’articolo 1, comma 652, della legge di bilancio 2020 era fissata a partire dal primo giorno del secondo mese successivo alla data di pubblicazione del provvedimento interdirettoriale dell’ADM e dell’Agenzia delle entrate sulle modalità di attuazione della misura previsto dall’articolo 1, comma 651, della legge di bilancio 2020 (legge n. 160 del 2019).
Tale termine è stato più volte modificato e differito nel tempo. Con la legge di bilancio 2024 (legge n. 213 del 2023) è stato portato al 1° luglio 2024 e, da ultimo, l’articolo 9-bis, comma 7, del decreto-legge n. 39 del 2024 ha posticipato il termine di decorrenza dell’efficacia dell’imposta al 1° luglio 2026.

I commi 634-658 della legge di bilancio 2020 (legge n. 160 del 2019) hanno istituito e disciplinato l’imposta sul consumo di manufatti in plastica con singolo impiego (MACSI) che hanno o sono destinati ad avere funzione di contenimento, protezione, manipolazione o consegna di merci o di prodotti alimentari, ad esclusione dei manufatti compostabili, dei dispositivi medici e dei MACSI adibiti a contenere e proteggere medicinali.
Invece, al comma 1, lettera b), si stabilisce il differimento dell’entrata in vigore di un anno della sugar tax, portando il termine dal 1° gennaio 2026 al 1° gennaio 2027.
Si ricorda che il decreto Rilancio del 2020 aveva disposto un primo rinvio dell’entrata in vigore della sugar tax al 1° gennaio 2021. La legge di bilancio 2021 aveva poi posticipato l’entrata in vigore dell’imposta al 1° gennaio 2022. Tale data è stata ulteriormente posticipata al 1° gennaio 2023 dalla legge di bilancio 2022. La legge di bilancio 2023 (articolo 1, comma 64, legge n. 197 del 2022) ha posticipato il termine di decorrenza della citata imposta dal 1° gennaio 2023 al 1° gennaio 2024. Tale termine è stato successivamente posticipato al 1° luglio 2024 dalla legge di bilancio 2024 (articolo 1, comma 44, legge n. 213 del 2023). Infine, la norma è stata oggetto di ulteriori differimenti: al 1° luglio 2025, con l’articolo 9-bis, comma 7, del decreto-legge n. 39 del 2024, e al 1° gennaio 2026 con l’articolo 8 del decreto-legge n. 95 del 2025.

L’imposta sul consumo delle bevande edulcorate, nota come sugar tax, è stata istituita e disciplinata dalla legge di bilancio 2020 (articolo 1, commi 661-676, legge n. 160 del 2019). Si tratta di un’imposta che colpisce il consumo di bevande analcoliche edulcorate nella misura di 10 euro per ettolitro nel caso di prodotti finiti e 0,25 euro per kg nel caso di prodotti predisposti a essere utilizzati previa diluizione.
La disciplina di riferimento ha formato oggetto di successivi interventi normativi. In particolare, l’articolo 1, comma 1086, della legge di bilancio 2021 (legge n. 178 del 2020) è intervenuto per: (i) modificare la platea dei soggetti che effettuano la cessione da cui origina l’obbligazione tributaria, (ii) ampliare la platea dei soggetti obbligati al pagamento dell’imposta e (iii) modificare la disciplina delle sanzioni amministrative. Pertanto, i soggetti passivi dell’imposta sono i seguenti:
(a) il produttore nazionale ovvero, se diverso, il soggetto che provvede al condizionamento (aggiunta di sostanze dolcificanti). L’imposta è dovuta al momento della cessione delle bevande;
(b) l’acquirente di bibite edulcorate provenienti da altro Stato UE. L’imposta è dovuta all’atto del ricevimento;
(c) l’importatore di bevande dolcificate importate da Paesi extra-UE. L’imposta è dovuta all’atto dell’importazione.
L’imposta non è dovuta dal produttore italiano che cede i prodotti per il consumo in altri Paesi UE o che li esporta. L’Agenzia delle dogane e dei monopoli rilascerà a tali soggetti, previa registrazione, un codice identificativo. Si prevede, inoltre, che l’imposta sia accertata e versata sulla base di una dichiarazione mensile da trasmettere entro il mese successivo a quello di effettuazione delle cessioni (o acquisti).
Articolo 30
(Allineamento delle accise sulla benzina e sul gasolio
usato come carburante)
L’articolo 30 parifica le aliquote dell’accisa sulla benzina e sul gasolio impiegato come carburante, portandole entrambe a 672,90 euro per 1.000 litri. Di conseguenza, sopprime il meccanismo di avvicinamento graduale istituito con l’articolo 3 del decreto legislativo n. 43 del 2025.
Il legislatore esclude, inoltre, i carburanti utilizzati a scopi agricoli e industriali dall’aumento dell’accisa e mantiene il regime favorevole – con accisa ridotta – per i biocarburanti. Le maggiori entrate sono destinate al Fondo per l’attuazione della delega fiscale.
L’articolo 30, secondo quanto indicato dalla relazione tecnica, prevede un maggior gettito, inclusa la quota destinata alla compartecipazione delle Regioni a statuto speciale e delle Province autonome, di 587,2 milioni di euro per l’anno 2026, di 404,6 milioni di euro per l’anno 2027 e di 370,4 milioni di euro per l’anno 2028.
L’articolo 30 modifica la disciplina delle accise sulla benzina e sul gasolio impiegato come carburante, al fine di superare il sussidio ambientalmente dannoso EN.SI.24.
Come ricordato anche nella relazione illustrativa, il sussidio ambientalmente dannoso EN.SI.24 consiste nel diverso e più favorevole trattamento tributario applicato al gasolio, impiegato come carburante, rispetto a quello previsto per la benzina.
Il comma 1 interviene sull’articolo 3 del decreto legislativo n. 43 del 2025.
In particolare, alla lettera a), è stabilito che, a decorrere dal 1° gennaio 2026, è prevista una riduzione dell’accisa sulla benzina di 4,05 centesimi di euro per litro e un corrispondente aumento dell’accisa sul gasolio impiegato come carburante.
Le aliquote di accisa risultano così identiche: 672,90 euro per 1.000 litri per entrambi i carburanti. La disposizione modifica, di conseguenza, gli importi indicati nell’Allegato I al decreto legislativo n. 504 del 1995 (testo unico sulle accise).
Il sistema era stato introdotto dal decreto legislativo n. 43 del 2025 e ha trovato attuazione per l’anno in corso con il decreto del 14 maggio 2025.
Come ricorda la relazione illustrativa articolo 3 del decreto legislativo n. 43 del 2025 prevede al comma 1, un riallineamento progressivo delle aliquote di accisa su benzina e gasolio per autotrazione. Tale allineamento dovrebbe essere effettuato nell’arco di un quinquennio a partire dall’anno 2025 riducendo progressivamente l’aliquota di accisa sulle benzine e aumentando, contestualmente e nella stessa misura, l’aliquota di accisa sul gasolio a uso autotrazione. È previsto che la misura della riduzione dell’accisa sulle benzine (e, quindi, dell’identico aumento dell’accisa applicata al gasolio per autotrazione) sia determinata dal Ministero dell’ambiente e della sicurezza energetica, per ciascun anno del predetto quinquennio, nell’ambito di un intervallo compreso tra 1,0 e 1,5 centesimi di euro per litro di carburante.
La lettera b) abroga il comma 2 dell’articolo 3 del citato decreto legislativo n. 43 del 2025 che disciplinava il precedente meccanismo di avvicinamento graduale delle due aliquote basato sul decreto interministeriale annuale del Ministro dell’ambiente e della sicurezza energetica e del Ministero dell’economia e delle finanze contenente la variazione degli importi, il comma 2 dell’articolo 3 citato.
Il comma 2 di tale articolo 3 prevede che la conseguente rideterminazione delle aliquote di accisa sui carburanti in parola debba essere effettuata, annualmente, con specifici decreti, adottati d’intesa dal predetto Ministero dell’ambiente e della sicurezza energetica e dal Ministro dell’economia e delle finanze, di concerto con il Ministro delle infrastrutture e dei trasporti e il Ministro dell’agricoltura, della sovranità alimentare e delle foreste.
La lettera c), sostituisce il comma 3, al fine di escludere l’applicazione degli aumenti di accisa determinati, oltre che dal citato decreto del 14 maggio 2025, anche dalla presente disposizione sul gasolio destinato a usi agevolati elencati ai numeri 5 e 9 della Tabella A del testo unico sulle accise, ossia per i lavori agricoli e i macchinari o i motori fissi usati in stabilimenti industriali o per le macchine per la movimentazione delle merci nei porti.
Il comma 3 nella sua attuale formulazione dispone che gli aumenti dell’aliquota di accisa sul gasolio utilizzato come carburante, conseguenti al percorso di riallineamento delle aliquote previste per il gasolio, non si applichino al gasolio impiegato negli usi contemplati dai punti 5 e 9 della Tabella A allegata al testo unico accise.
La lettera d) opera un coordinamento formale, rinviando direttamente al decreto del 14 maggio 2025 emanato dal Ministro dell’ambiente e della sicurezza energetica e del Ministero dell’economia e delle finanze.
Si ricorda che il comma 4 disciplina un regime transitorio più favorevole per i biocarburanti ottenuti da sintesi o idrotrattamento (HVO) che prevede un’accisa ridotta pari a 617,40 euro per mille litri per cinque anni decorrenti dalla data di entrata in vigore del decreto sopracitato, ossia il 15 maggio 2025.
La lettera e) interviene sulla destinazione delle maggiori entrate derivanti dall’allineamento delle aliquote della benzina e del gasolio disposto dal comma 1. Innanzitutto, si stabilisce che le entrate derivanti dall’aumento delle accise disposte nella primavera dell’anno corrente, già oggetto di disciplina da parte del decreto del 14 maggio 2025, restano vincolate agli scopi indicati nell’atto indicato.
Secondo l’articolo 3 del decreto interministeriale, le maggiori entrate, al netto di quanto spetta alle regioni a statuto speciale, confluiscono nel Fondo nazionale per il concorso finanziario dello Stato agli oneri del trasporto pubblico locale per il finanziamento dei rinnovi contrattuali del settore.
Per converso, le maggiori entrate derivanti dall’aumento disposto con la presente legge di bilancio, al netto degli effetti finanziari delle agevolazioni fiscali sulle accise, sono destinate al Fondo per l’attuazione della delega fiscale, iscritto nello stato di previsione del Ministero dell’economia e delle finanze, di cui all’articolo 62, comma 1, del decreto legislativo n. 209 del 2023.
Articolo 31
(Limite alla deduzione delle svalutazioni delle obbligazioni iscritte
tra le immobilizzazioni finanziarie)
L’articolo 31 introduce delle modifiche con riguardo ai limiti di deducibilità delle svalutazioni dei titoli obbligazionari.
Nello specifico, per i soggetti OIC, le svalutazioni delle obbligazioni che non costituiscono immobilizzazioni finanziarie sono deducibili nei limiti dell’andamento del mercato telematico delle obbligazioni (c.d. “MOT”) registrato negli ultimi 6 mesi antecedenti al termine del periodo d’imposta.
Con riferimento ai titoli obbligazionari che costituiscono immobilizzazioni finanziarie, invece, si introduce un criterio analogo a quello previsto per i titoli del circolante, ovverosia che le svalutazioni di tali titoli sono deducibili nei limiti dell’andamento del MOT registrato negli ultimi 6 mesi. Tale disposizione trova applicazione anche per i soggetti IAS/IFRS con riferimento ai titoli obbligazionari che non sono detenuti per scopi di negoziazione.
La relazione tecnica (A.S. 1689) non ascrive effetti finanziari quantificabili alle disposizioni in oggetto, in quanto dipendenti dalla volatilità del mercato obbligazionario. Tuttavia, si osserva che tale disposizione è suscettibile di generare potenziali effetti finanziari positivi di carattere temporaneo.
L’articolo 31, comma 1, lettere a) e b), reca delle modifiche alle disposizioni del decreto del Presidente della Repubblica n. 917 del 1986 (c.d. “Testo unico delle imposte sui redditi – TUIR”) che disciplinano la deducibilità, per i soggetti IRES, delle svalutazioni dei titoli di debito.
Nello specifico, la lettera a), sostituendo il comma 4 dell’articolo 94 del TUIR (rubricato “Valutazione titoli”), stabilisce, ai fini dell’applicazione del criterio di valutazione previsto dall’articolo 92, comma 5 del TUIR (su cui vedi ultra) dei titoli obbligazionari (e degli altri titoli in serie e massa diversi dalle azioni e dagli strumenti finanziari similari alle azioni) che non costituiscono immobilizzazioni finanziarie e rientrano quindi, ai sensi dell’articolo 85, comma 1, lettera e) del TUIR, tra i ricavi, che il valore minimo delle stesse è determinato applicando al valore fiscalmente riconosciuto l’eventuale decremento desunto dall’andamento complessivo del mercato telematico delle obbligazioni (c.d. “MOT”) dell’ultimo semestre.
Ai sensi dell’articolo 85, comma 1, lettera e), del TUIR, si considerano ricavi i corrispettivi delle cessioni di obbligazioni e di altri titoli in serie o di massa diversi da quelli di cui alle lettere c) [ossia azioni o quote di partecipazione al capitale di società o enti soggetti passivi IRES] e d) [ossia strumenti finanziari similari alle azioni] precedenti che non costituiscono immobilizzazioni finanziarie, anche se non rientrano fra i beni al cui scambio è diretta l'attività dell'impresa.
Pertanto, in base alla nuova formulazione dell’articolo 94, comma 4, per i soggetti OIC le svalutazioni delle obbligazioni iscritte nell’attivo circolante sono deducibili nei limiti dell’andamento del MOT registrato negli ultimi 6 mesi antecedenti al termine del periodo d’imposta (c.d. floor fiscale).
Nella vigente formulazione dell’articolo 94, comma 4, del TUIR, il valore minimo è determinato:
a) per i titoli negoziati in mercati regolamentati, in base ai prezzi rilevati nell'ultimo giorno dell'esercizio ovvero in base alla media aritmetica dei prezzi rilevati nell'ultimo mese. Non si applica, comunque, l'articolo 109, comma 4, lettera b), secondo periodo che prevede la deducibilità dal reddito d’impresa dei componenti negativi deducibili per disposizione di legge ancorché non imputate a conto economico;
b) per gli altri titoli, secondo le disposizioni dell'articolo 9, comma 4, lettera c) [ossia valore normale determinato comparativamente al valore normale dei titoli aventi analoghe caratteristiche negoziati in mercati regolamentati italiani o esteri e, in mancanza, in base ad altri elementi determinabili in modo obiettivo].
Ai sensi dell’articolo 92, comma 5, del TUIR, se in un esercizio il valore unitario medio dei beni, determinato a norma dei commi 2, 3 e 4, è superiore al valore normale medio di essi nell'ultimo mese dell'esercizio, il valore minimo [ossia valore fiscalmente riconosciuto], è determinato moltiplicando l'intera quantità dei beni, indipendentemente dall'esercizio di formazione, per il valore normale.
Per i soggetti IAS/IFRS, invece, continua ad applicarsi la disposizione di cui al comma 4-bis dell’articolo 94, ai sensi del quale la valutazione dei titoli detenuti per scopi di negoziazione, di cui all'articolo 85, comma 1, lettere c), d) ed e), operata in base alla corretta applicazione di tali principi assume rilievo anche ai fini fiscali.
La lettera b), modificando l’articolo 101 del TUIR (rubricato “Minusvalenze patrimoniali, sopravvenienze passive e perdite”), modifica le disposizioni che disciplinano il trattamento fiscale dei titoli obbligazionari che costituiscono immobilizzazioni finanziarie (indicati alla lettera e) dell’articolo 85) al fine di precisare che per tali titoli le minusvalenze sono deducibili in misura non eccedente la differenza tra il valore fiscalmente riconosciuto e quello determinato in base all’andamento complessivo del mercato telematico delle obbligazioni (c.d. “MOT”) dell’ultimo semestre.
Il testo vigente della presente disposizione, per quanto riguarda la deducibilità delle citate minusvalenze fa invece riferimento alla “media aritmetica dei prezzi rilevati nell'ultimo semestre”.
Viene riprodotta la parte del testo vigente dell’articolo 101, comma 2, che stabilisce che le disposizioni dell’articolo 94 del TUIR (su cui vedi supra) si applicano per la valutazione dei seguenti titoli, di cui all’articolo 85, comma 1, lettere c), d) ed e), che costituiscono immobilizzazioni finanziarie ossia azioni o quote di partecipazioni, anche non rappresentate da titoli, al capitale di società ed enti di cui alle lettere a), b) e c) dell’articolo 73, diverse da quelle cui si applica il regime PEX (lettera c) del comma 1); strumenti finanziari similari alle azioni emessi da società ed enti di cui all'articolo 73, diversi da quelli cui si applica il regime PEX (lettera d) del comma 1); obbligazioni e di altri titoli in serie o di massa diversi da quelli di cui ai punti precedenti (lettera e) del comma 1).
Il punto n. 2), modificando il comma 2-bis dell’articolo 101, sopprime il riferimento alla lettera e) dell’articolo 85, comma 1, prevedendo quindi che la deroga rispetto alla previsione del comma 2, per i soggetti IAS/IFRS concerne esclusivamente la valutazione dei beni indicati nell'articolo 85, comma 1, lettere c) e d), che si considerano immobilizzazioni finanziarie ai sensi dell'articolo 85, comma 3-bis, e che rilevano secondo le disposizioni dell'articolo 110, comma 1-bis.
Ne consegue che anche per i soggetti IAS/IFRS si applicheranno con riferimento alle obbligazioni e agli altri titoli in serie o di massa costituenti immobilizzazioni finanziarie, le disposizioni dell’articolo 101, comma 2, come modificato dalla presente disposizione, con la conseguenza che il regime applicabile ai soggetti IAS/IFRS sarà analogo a quello applicabile ai soggetti OIC.
In base alla vigente formulazione dell’articolo 101, comma 2-bis, del TUIR, in deroga al comma 2, per i soggetti che redigono il bilancio in base ai principi contabili internazionali di cui al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio, del 19 luglio 2002, la valutazione dei beni indicati nell'articolo 85, comma 1, lettere c), d) ed e), che si considerano immobilizzazioni finanziarie ai sensi dell'articolo 85, comma 3-bis, rileva secondo le disposizioni dell'articolo 110, comma 1-bis.
Conseguentemente, la lettera c) dispone la soppressione della lettera a) al comma 1-bis dell’articolo 110 (rubricato “Norme generali sulle valutazioni”), del TUIR, ai sensi del quale per i soggetti IAS/IFRS assumono rilevanza, anche ai fini fiscali, i maggiori o minori valori di titoli obbligazionari, diversi da quelli detenuti per la negoziazione, imputati a conto economico in base alla corretta applicazione di tali princìpi.
Pertanto, resta fermo il criterio di valutazione delle azioni e degli strumenti finanziari similari alle azioni che costituiscono immobilizzazioni finanziarie per i soggetti IAS/IFRS ai sensi del comma 5-bis dell’articolo 85, secondo il quale il costo fiscalmente riconosciuto di tali titoli si intende non comprensivo dei maggiori o minori valori derivanti da effetti valutativi (lettere b) e c) dell’articolo 110 comma 1-bis).
Articolo 32
(Norme di razionalizzazione delle regole di determinazione
del reddito d’impresa)
La disposizione in esame introduce, in via sperimentale per il 2026, istituendo un monitoraggio mediante indicazione in un apposito campo della dichiarazione dei redditi, le seguenti disposizioni: il regime fiscale della rivendita delle azioni proprie (comma 1, lettera a)); la deduzione di oneri connessi a piani di stock option (comma 1, lettera b)); e la deduzione del costo dei marchi d’impresa, dell’avviamento e delle attività immateriali a vita utile indefinita (comma 1, lettera c)). Ai sensi del comma 2, le operazioni di cui al comma 1, lettere da a) a c), dovranno essere indicate in un apposito prospetto della dichiarazione dei redditi.
Poiché non è possibile prevedere i futuri flussi di iscrizione o l'aumento di valore delle attività immateriali contabilizzati dai soggetti IAS/IFRS, secondo la relazione tecnica allegata al disegno di legge di bilancio la disposizione potrebbe generare effetti finanziari positivi al momento non quantificabili.
Come chiarito dalla relazione illustrativa del disegno di legge di bilancio, la rappresentazione dei fatti aziendali, sia secondo i principi contabili internazionali IAS/IFRS, sia in applicazione delle regole contabili OIC (in seguito alla revisione del Codice civile e dei principi contabili nazionali, per effetto delle novità introdotte dal decreto legislativo n. 139 del 2015), è influenzata dal principio della “prevalenza della sostanza sulla forma”.
Dal 2008 per i soggetti che adottano i principi IAS/IFRS (e dal 2017 per imprese OIC adopter), in luogo della rilevanza fiscale della rappresentazione giuridico-formale, cui è improntato il Testo unico delle imposte sui redditi (TUIR) di cui al D.P.R. n. 917 del 1986 (articolo 109), opera il c.d. “principio di derivazione rafforzata”, secondo il quale assumono rilevanza fiscale, ai fini dell’imposta sui redditi delle società (IRES), i criteri di “qualificazione, imputazione temporale e classificazione” previsti dai principi contabili (cc.dd. criteri Qu.I.C.).
L’adozione di regole contabili complesse dettate dagli IAS/IFRS e dagli OIC, nella misura in cui le regole internazionali sono state recepite nei principi contabili nazionali, determina oneri amministrativi significativi sia in capo ai soggetti economici sia con riferimento all’amministrazione finanziaria e, in particolare, può incidere sull’attività di controllo. Le rappresentazioni contabili che accentuano gli aspetti valutativi e la ricostruzione sostanziale dei fatti aziendali, proprio perché sottoposti al vaglio della corretta applicazione dei principi contabili da parte dell’amministrazione, alimentano il contenzioso tributario, incidendo in modo negativo sull’attuazione delle norme finalizzate a incrementare effetti di compliance volti a migliorare il rapporto tra fisco e contribuenti.
Pertanto, il Governo introduce, in via sperimentale, le disposizioni del presente articolo istituendo un apposito monitoraggio per valutare gli effetti sul gettito erariale.
Gli International Accounting Standard – IAS (emanati fino al 2001) o International Financial Reporting Standard – IFRS (a partire dal 2001) sono principi contabili di redazione del bilancio emanati dallo IASB (International Accounting Standards Board) e approvati con regolamento europeo. Al fine di garantire un elevato livello di trasparenza e comparabilità dell’informativa finanziaria da parte di tutte le società quotate nei mercati regolamentati dell’Unione Europea, il Regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio del 19 luglio 2002 ha disciplinato l’adozione e l’utilizzo dei principi contabili internazionali IAS/IFRS al fine di armonizzare la normativa contabile comunitaria.
Il Regolamento ha disposto che le società quotate nei mercati regolamentati dell’Unione Europea dovessero, al più tardi a partire dal 2005, obbligatoriamente redigere il proprio bilancio consolidato, adottando i principi contabili internazionali, e le relative interpretazioni, emanati dallo IASB. Il medesimo Regolamento riconosce la facoltà di applicare gli IAS/IFRS ai conti annuali delle società quotate e ai conti annuali e consolidati delle società non quotate nei mercati regolamentari dell’Unione Europea.
L’introduzione nell’ordinamento nazionale dei principi contabili IAS/IFRS è avvenuta a seguito dell’esercizio della delega contenuta nell’articolo 25 della legge comunitaria 2003 (legge n. 306 del 2003). Nel nostro ordinamento, quindi, è stata largamente sfruttata la possibilità concessa dal regolamento comunitario di estendere, facoltativamente, il campo di applicazione degli IAS/IFRS anche alle società che, ai sensi del regolamento n. 1606/2002, non sarebbero risultate obbligate a redigere i loro bilanci conformemente agli standard contabili internazionali.
In attuazione della delega è stato emanato il decreto legislativo n. 38 del 2005, contenente disposizioni relative all’esercizio delle opzioni previste dall’articolo 5 del regolamento (CE) n. 1606/2002 in materia di principi contabili internazionali. Il decreto legislativo è stato successivamente modificato e integrato nel tempo.
Il suddetto provvedimento:
§ individua, dapprima, l’ambito soggettivo e i termini di decorrenza nell’applicazione degli IAS/IFRS;
§ introduce, poi, alcune modifiche di sistema alle disposizioni tributarie in materia di reddito d’impresa;
§ regolamenta, da ultimo, le disposizioni transitorie in sede di prima applicazione degli IAS/IFRS.
Nel coordinare le nuove regole di redazione dei bilanci in conformità ai principi IAS/IFRS con le disposizioni recate dal TUIR, il legislatore ha inteso perseguire una duplice finalità: da un lato preservare il generale principio di derivazione dell’imponibile fiscale dal risultato economico di bilancio espressamente sancito dall’articolo 83 del TUIR; dall’altro assicurare un sistema di neutralità nella determinazione del reddito complessivo “sganciato” dai criteri contabili seguiti nella predisposizione dei bilanci. Si rinvia alla circolare dell’Agenzia delle entrate del 28 febbraio 2011 per ulteriori informazioni.
L’articolo 2 del decreto legislativo n. 38 del 2005 individua i soggetti cui si applicano i principi contabili internazionali, in ottemperanza alle disposizioni europee, le quali (articolo 4 del regolamento UE 1606/2002) dispongono che le società quotate applichino i principi contabili internazionali. In particolare, la norma comunitaria dispone che le società soggette al diritto di uno Stato membro redigano i loro conti consolidati conformemente ai principi contabili internazionali qualora, alla data del bilancio, i loro titoli siano ammessi alla negoziazione in un mercato regolamentato di un qualsiasi Stato membro. Viene fatta salva la possibilità (successivo articolo 5) che gli Stati membri estendano l’applicazione di detti principi anche ad altre società, benché non quotate.
L’Italia (articolo 2 del decreto legislativo n. 38 del 2005) ha esercitato detta opzione scegliendo di applicare i principi contabili internazionali alle scritture di una platea più ampia delle sole società quotate.
Ai sensi del richiamato articolo 2 decreto legislativo n. 38 del 2005, sono obbligati alla redazione del bilancio secondo i principi contabili internazionali:
§ le società quotate (cioè che emettono strumenti finanziari ammessi alla negoziazione in mercati regolamentati di qualsiasi Stato membro dell’Unione europea);
§ le società emittenti strumenti finanziari diffusi tra il pubblico in misura rilevante, sebbene non quotati in mercati regolamentati;
§ le banche, le società finanziarie italiane e le società di partecipazione finanziaria mista italiane che controllano banche o gruppi bancari; le SIM, le SGR, le società finanziarie, gli istituti di moneta elettronica e gli istituti di pagamento;
§ le società consolidate da quelle per le quali vige l’obbligo di adozione dei principi contabili internazionali, fatta eccezione per le società minori che possono redigere il bilancio in forma abbreviata;
§ le imprese di assicurazione quotate, ovvero quelle che redigono il bilancio consolidato del gruppo assicurativo.
Il successivo articolo 2-bis concede la facoltà, in luogo dell’obbligo attualmente previsto, di applicare i principi contabili internazionali ad alcuni dei soggetti ? individuati dall’articolo 2 del medesimo decreto legislativo ? i cui titoli non siano ammessi alla negoziazione in un mercato regolamentato.
L’OIC – Organismo italiano di contabilità emana invece i principi contabili nazionali.
Il comma 1 dell’articolo in esame, in attesa dell'attuazione dei princìpi e criteri direttivi di cui agli articoli 6 e 9 della legge di delega al Governo per la riforma fiscale (legge n. 111 del 2023 - si veda più avanti per una sintetica illustrazione di questi articoli), per il periodo d'imposta successivo a quello in corso al 31 dicembre 2025:
a) in deroga all’articolo 83 del testo unico delle imposte sui redditi (TUIR), di cui al D.P.R. n. 917 del 1986, si comprende tra i ricavi la differenza tra il corrispettivo derivante dalla cessione di proprie azioni o quote, effettuate, anche a norma degli articoli 2357, quarto comma, 2357-bis, secondo comma, e 2359-ter, del codice civile e a norma dell’articolo 121 del decreto legislativo n. 58 del 1998, a partire dal medesimo periodo d’imposta, e il relativo costo di acquisto; a tal fine si considerano cedute per prime le proprie azioni o quote acquisite in data meno recente;
La relazione illustrativa chiarisce che la disposizione di cui alla lettera a) è finalizzata ad equiparare, ai fini IRES, il trattamento fiscale delle operazioni sulle azioni proprie (o proprie quote) a quello degli acquisti/cessioni di partecipazioni di terzi, poiché il valore generato dall’acquisto e rivendita di azioni proprie, non presenta, nella sostanza, tratti differenti da quello di un’attività di trading; ciò è particolarmente evidente per le operazioni su titoli quotati che consentono alle imprese di poter operare agevolmente sul mercato (c.d. capitale flottante). La rappresentazione delle operazioni sulle azioni proprie ha assunto, in applicazione dello IAS 39 o IFRS 9 (ma anche in base all’OIC 28, a partire dal 2016), natura meramente patrimoniale e, stante l’applicazione del principio di derivazione rafforzata (articolo 83 del TUIR), la rilevanza fiscale della qualificazione contabile dell’operazione, nonché la mancata iscrizione nel conto economico del margine (positivo o negativo) sulle operazioni di cessione, fanno sì che lo stesso non concorra alla formazione del reddito di periodo per le imprese cui si applica il principio di derivazione rafforzata. Più precisamente, le azioni proprie sono rilevate in bilancio a diretta riduzione del patrimonio netto tramite l’iscrizione di una riserva negativa (c.d. “Riserva negativa azioni proprie in portafoglio”) per un valore corrispondente al loro costo di acquisto. Successivamente all’acquisto delle azioni proprie, i casi che, in sintesi, possono verificarsi sono due:
a) nel caso di annullamento delle azioni proprie la riserva negativa deve essere interamente cancellata e a tale cancellazione corrisponderà una riduzione di eguale importo del capitale sociale (caso in cui le azioni proprie sono state acquistate a un prezzo uguale al loro valore nominale);
b) nel caso in cui l’assemblea deliberi di vendere le azioni proprie, l’eventuale differenza tra lo storno della riserva (al costo di acquisto dei titoli alienati) e il prezzo di realizzo è imputata ad incremento o decremento di un’altra voce del patrimonio netto, se, rispettivamente, il realizzo avviene ad un prezzo superiore o inferiore al costo di acquisto.
Con il medesimo comma 1, lettera a), si include espressamente tra i ricavi (di cui all’articolo 85 del TUIR) il margine realizzato dalle imprese a seguito di operazioni di cessione delle azioni proprie o quote proprie. In particolare, la disposizione in esame considera quali ricavi la differenza tra il corrispettivo derivante dalla cessione di proprie azioni o quote e il relativo costo di acquisto. Va da sé che il costo delle azioni proprie deve essere determinato avendo riguardo a quanto disposto dall’articolo 110 del TUIR. Non viene fatta alcuna differenza in relazione alla finalità dell’acquisto delle azioni proprie; pertanto, concorrono alla formazione del reddito di periodo, a titolo di ricavi, ai fini IRES, le plusvalenze e le minusvalenze realizzate anche sui titoli detenuti in modo durevole. Peraltro, la disciplina trova applicazione anche alle cessioni di azioni proprie effettuate a norma degli articoli 2357, quarto comma, 2357-bis, secondo comma, e 2359-ter, del Codice civile, nonché secondo quanto disposto dall’articolo 121 del decreto legislativo n. 58 del 1998.
Da ultimo, il comma 1, lettera a), introduce una presunzione ai fini della determinazione del costo delle azioni proprie o quote proprie, in considerazione dell’assenza in bilancio della rilevazione con la tecnica del magazzino delle stesse. L’ultimo periodo della norma citata, infatti, dispone che “si considerano cedute per prime le proprie azioni o quote acquisite in data meno recente.», presumendo, dunque, ai fini della disciplina in esame, l’adozione di cui al criterio c.d. “First-In, First-Out” (o FIFO).
b) le disposizioni di cui all’articolo 95, comma 6-bis, del TUIR si applicano anche alle operazioni con pagamento basato su azioni regolate per cassa relative a piani deliberati a partire dal medesimo periodo d’imposta;
La relazione illustrativa chiarisce che le disposizioni di cui al comma 1, lettera b), sono finalizzate ad estendere il trattamento fiscale delle operazioni con pagamento basato su azioni regolate con strumenti rappresentativi di capitale, anche in presenza di assegnazione a titolo gratuito (cc.dd. stock option o stock grant equity settled), così come previsto dal vigente articolo 95, comma 6-bis, del TUIR, a seguito delle modifiche apportate dalla legge di bilancio per il 2025 (legge n. 207 del 2024), anche alle operazioni con pagamento basato su azioni regolate per cassa (cc.dd. stock option o stock grant cash settled).
Come noto, l’IFRS 2 definisce l’operazione con pagamento basato su azioni come un’operazione mediante la quale l’impresa acquista o riceve beni e/o servizi e quale corrispettivo attribuisce al cedente: propri strumenti rappresentativi di capitale (azioni o opzioni su azioni); si obbliga a pagargli un importo definito in relazione al valore delle proprie azioni o di altri strumenti rappresentativi di capitale. In particolare, nell’ipotesi di operazioni con pagamento basato su azioni regolate con strumenti rappresentativi di capitale (cc.dd. equity settled), in cui l’impresa riceve beni o servizi come corrispettivo degli strumenti rappresentativi di capitale (incluse le azioni e le opzioni su azioni su propri titoli), i beni e/o servizi acquisiti o ricevuti dall’impresa sono rilevati in bilancio come costo relativo ai servizi lavorativi prestati dal dipendente, nel periodo di maturazione (c.d. vesting period) con contropartita un corrispondente incremento del patrimonio netto.
Al riguardo, giova ricordare che un pagamento basato su azioni è classificato come “cash-settled”, ai sensi dell’IFRS 2, quando l’impresa, in cambio dell’apporto di lavoro da parte dei beneficiari del piano, si impegna a erogare “denaro” o altri asset, per un ammontare stabilito in funzione del valore di strumenti rappresentativi di capitale (come 109 azioni o opzioni su azioni). In tale ipotesi, dunque, la contropartita degli oneri rilevati al conto economico è rappresentata da una passività finanziaria.
Sul punto, occorre considerare che, con le disposizioni di coordinamento contenute nel decreto del Ministero dell’economia e delle finanze 8 giugno 2011, pubblicato nella Gazzetta Ufficiale n. 135 del 2011 , adottato ai sensi dell’articolo 2, comma 28, del decreto-legge n. 225 del 2010, convertito, con modificazioni, dalla legge n. 10 del 2011, è stato chiarito che l’onere connesso ai piani di stock option risulta deducibile, per i soggetti IAS/IFRS adopter, in applicazione del principio di derivazione rafforzata di cui all’articolo 83 del TUIR. Il medesimo comma 1, lettera b), sulla base delle modifiche operate al TUIR con l’articolo 1, commi 862 e 863, della legge di bilancio per il 2025 è stato stabilito che detta deduzione – quantificata in base alla rilevazione in bilancio degli oneri in esame – è limitata alla quota proporzionale corrispondente al numero dei destinatari dei piani che hanno esercitato le opzioni e deve essere operata nel periodo d’imposta in cui è effettuata l’assegnazione. In altri termini, il vigente comma 6-bis dell’articolo 95 del TUIR disciplina il regime fiscale dei piani di stock option (e stock grant) equity settled a favore di dipendenti, collaboratori e dirigenti prevedendo che le componenti negative sono deducibili solo al momento, e nella misura, in cui le opzioni siano effettivamente assegnate. La lettera b) del comma in esame, infine, alla stregua di quanto appena descritto, definisce il regime fiscale dei piani di stock option cash settled a favore di dipendenti, collaboratori e dirigenti prevedendo che i relativi oneri sono deducibili solo al momento dell’effettivo pagamento del costo in esame. Le regole sperimentali si applicano ai piani deliberati a partire dal periodo d’imposta in corso al 31 dicembre 2025. Resta fermo, per i piani deliberati precedentemente alla data di entrata in vigore delle disposizioni di cui al presente articolo, l’applicazione dell’articolo 6 del decreto del Ministero dell’economia e delle finanze 8 giugno 2011.
c) per i soggetti che redigono il bilancio in base ai principi contabili internazionali di cui al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio, del 19 luglio 2002, la deduzione del costo dei marchi d’impresa, dell’avviamento e delle attività immateriali a vita utile indefinita iscritti, o dei maggiori valori riconosciuti ai fini fiscali, nel medesimo periodo d’imposta, in deroga all’articolo 103, comma 3-bis, del TUIR è ammessa in misura non superiore a un diciottesimo del loro valore, a partire dal periodo d’imposta in cui sono imputati a conto economico i relativi costi e fino a concorrenza di questi ultimi.
Come chiarito dalla relazione illustrativa, le disposizioni di cui al comma 1, lettera c) razionalizzano le regole di deduzione dell’avviamento e delle altre attività immateriali tenendo conto del peculiare trattamento contabile dei soggetti IAS/IFRS. In particolare, i nuovi limiti posti alla deduzione evitano che, nei periodi d’imposta in cui nessuna svalutazione transita a conto economico, sia consentito, ai soggetti che redigono il bilancio secondo i principi contabili internazionali, di operare deduzioni extracontabili, seppure nei limiti imposti dal TUIR (articolo 103). La contabilizzazione degli avviamenti secondo le regole contabili degli IAS/IFRS, come noto, non consente l’ammortamento dell’avviamento, a differenza di quanto avviene per i soggetti OIC adopter sulla base dell’OIC 24. Per i principi contabili internazionali, infatti, il valore dell’avviamento può essere sottoposto esclusivamente a svalutazioni periodiche sussistendone gli elementi costitutivi (in seguito al processo del c.d. “impairment test”).
L’impairment test consiste, infatti, nel rilevare la perdita di valore di un’attività se il suo valore contabile risulta superiore al suo valore “recuperabile” che è determinato come il maggiore tra il fair value e il valore d’uso del bene.
La riduzione di valore dell’attività immateriale costituisce, sotto il profilo contabile, una perdita per riduzione di valore che deve essere immediatamente rilevata nel conto economico (cfr. IAS 38). La disciplina fiscale vigente, contenuta nel comma 3-bis dell’articolo 103 del TUIR, per i soggetti che adottano in bilancio gli IAS/IFRS, consente di dedurre “a prescindere dalle imputazioni contabili” quote costanti di ammortamento fiscale dei marchi di impresa e dell’avviamento, nella misura di un diciottesimo del costo di acquisizione dell’intangible. Tale disposizione, tuttavia, non tiene in alcun modo conto dei riflessi contabili derivanti dalla mancata rilevazione al conto economico di oneri di periodo che rappresentano, in ogni caso, la presenza di elementi che giustificano la perdita di valore dell’avviamento originariamente iscritto. In particolare, le disposizioni di cui al comma 1, lettera c) derogano all’articolo 103, comma 3-bis, del TUIR ridefinendo la regola speciale prevista per i soggetti IAS/IFRS, con la conseguenza che la deduzione fiscale del costo degli intangibles in esame si avvia 110 a partire dal periodo d’imposta in cui è rilevata per la prima volta la svalutazione dell’avviamento, nei limiti del relativo ammontare e per una durata sempre pari a 18 anni. Con l’intervento di cui al comma 1, lettera c), inoltre, si modifica la formulazione del comma 3-bis dell’articolo 103 del TUIR menzionando espressamente le attività immateriali a vita utile indefinita (il cui ammortamento segue le regole previste per marchi e avviamento, come chiarito nell’articolo 10 del decreto del Ministero dell’economia e delle finanze 8 giugno 2011, adottato ai sensi dell’articolo 2, comma 28, del decreto-legge n. 225 del 2010, convertito, con modificazioni, dalla legge n. 10 del 2011). In considerazione di tale regola sperimentale, il costo sostenuto per l’acquisto delle attività immateriali a vita utile indefinita, tra cui anche l’avviamento (calcolato sulla base del diciottesimo del valore del costo al lordo della svalutazione fiscalmente non rilevante), potrà essere dedotto mediante una variazione in diminuzione, ai sensi dell’articolo 109, comma 4, lettera a), del TUIR, nei limiti della quota annuale indicata nel comma 1, ultimo periodo, per i marchi, e nel comma 3, per avviamento e altre attività immateriali a vita utile indefinita, nel presupposto che il costo è transitato a conto economico a titolo di svalutazione in un esercizio precedente (e/o in quello in cui è rilevata la rettifica). Le quote non dedotte nei periodi d’imposta precedenti alla svalutazione, dunque, saranno recuperate - nei limiti dell’ammortamento fiscale massimo deducibile per ciascun periodo d’imposta - in quelli successivi fino all’assorbimento del suo ammontare complessivo. Le disposizioni di cui al comma 1, lettera c) trovano applicazione in relazione alle attività immateriali rilevate in bilancio a partire dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025. Parimenti, le nuove regole di deduzione valgono per i maggior valori riconosciuti ai fini fiscali, a seguito dell’applicazione delle disposizioni di cui agli articoli 176, comma 2-ter, del TUIR e da 10 a 13 del decreto legislativo n. 192 del 2024.
Il citato articolo 6 della legge di delega al Governo per la riforma fiscale (legge n. 111 del 2023) reca i princìpi e i criteri direttivi per la revisione del sistema di imposizione sui redditi delle società e degli enti.
In sintesi, si dispone la riduzione della stessa aliquota per le imprese che, entro i due periodi d’imposta successivi a quello nel quale è stato prodotto il reddito, impieghino risorse in investimenti o anche in nuove assunzioni ovvero in schemi stabili di partecipazione dei dipendenti agli utili. Tale riduzione non si applica al reddito corrispondente agli utili distribuiti o destinati a finalità estranee all’esercizio dell’attività d’impresa. Sempre durante l’esame alla Camera è stato previsto che, in alternativa alle predette disposizioni, per le imprese che non beneficiano della riduzione dell’imposta sui redditi, il Governo nell’esercizio della delega sia tenuto a prevedere la possibilità di fruire di eventuali incentivi fiscali riguardanti gli investimenti qualificati, anche attraverso il potenziamento dell’ammortamento, nonché di misure finalizzate all’effettuazione di nuove assunzioni, anche attraverso la possibile maggiorazione della deducibilità dei costi relativi alle medesime assunzioni.
Si prevede inoltre:
§ la razionalizzazione e la semplificazione dei regimi di riallineamento dei valori fiscali a quelli contabili;
§ la revisione della disciplina di deducibilità degli interessi passivi, anche attraverso l’introduzione di apposite franchigie;
§ il riordino del regime di compensazione delle perdite fiscali e di circolazione di quelle delle società partecipanti a operazioni straordinarie o al consolidato fiscale;
§ la sistematizzazione e la razionalizzazione della disciplina dei conferimenti di azienda e degli scambi di partecipazioni mediante conferimento, specie con riferimento alle holding;
§ l’introduzione di un regime speciale, in caso di passaggio dei beni dall’attività commerciale a quella non commerciale (e viceversa) per effetto del mutamento della qualificazione fiscale di tali attività, in conformità alle disposizioni in materia di Terzo Settore;
la razionalizzazione in materia di qualificazione fiscale interna delle entità estere, allo scopo di considerarne la qualificazione di entità fiscalmente trasparente, ovvero opaca, operata dalla pertinente legislazione dello Stato o territorio di localizzazione.
Per l’attuazione della delega prevista dal presente articolo si veda il decreto legislativo n. 192 del 2024.
In base all’articolo 9 della medesima legge di delega, il Governo, nell’esercizio della delega di cui all’articolo 1, può adottare uno o più decreti legislativi che mirano a:
- disciplinare i redditi delle imprese che accedono agli istituti disciplinati dal codice della crisi d’impresa e dell’insolvenza (comma 1, lettera a));
- rivedere il regime delle società non operative (comma 1, lettera b));
- razionalizzare e semplificare i criteri di determinazione del reddito d’impresa (comma 1, lettera c)), semplificando la disciplina del codice civile in materia di bilancio e revisionando il decreto legislativo 28 febbraio 2005, n. 38 (comma 1, lettera d); introdurre la disciplina fiscale relativa alla scissione societaria parziale (comma 1, lettera e);
- semplificare la disciplina della liquidazione ordinaria delle imprese individuali e delle società commerciali (comma 1, lettera f); razionalizzare gli incentivi fiscali alle imprese (comma 1, lettera g));
- revisionare la fiscalità di vantaggio alle imprese nel rispetto della disciplina europea in materia di aiuti di Stato (comma 1, lettera h));
- favorire lo sviluppo economico del Mezzogiorno, semplificazione il sistema di agevolazioni fiscali nei riguardi delle imprese, con particolare riferimento alle zone economiche speciali (comma 1, lettera i);
- semplificare i regimi agevolativi per gli Enti del Terzo settore (comma 1, lettera l));
- razionalizzare le misure fiscali per gli enti sportivi (comma 1, lettera m));
- favorire la permanenza in Italia di studenti ivi formati;
- favorire la permanenza in Italia di studenti ivi formati, mediante razionalizzazione degli incentivi per il rientro in Italia di persone ivi formate e occupate all’estero (comma 1, lettera n)).
Il comma 2 specifica che le operazioni di cui al comma 1, lettere da a) a c), dovranno essere indicate in un apposito prospetto della dichiarazione dei redditi.
Articolo 33
(Limiti alla deducibilità degli interessi passivi)
La disposizione, al comma 1, introduce una deduzione forfetaria “a scalare” dal 96 per cento al 99 per cento degli interessi passivi per gli intermediari finanziari, con alcune eccezioni, per i periodi d’imposta dal 2026 al 2029. Dal periodo d’imposta 2030 tali soggetti riprendono a dedurre integralmente gli interessi passivi. Il comma 2 conferma le regole di deducibilità degli interessi passivi per i soggetti partecipanti al consolidato. Il comma 3 dispone sugli acconti in modo da generare per ciascun periodo d’imposta effetti solo sui versamenti a saldo.
La relazione tecnica allegata al disegno di legge del bilancio stima un effetto finanziario nullo della misura per l’anno 2026 e un maggior gettito pari a 519 milioni di euro per il 2027 e 389,3 milioni per il 2028.
Nel dettaglio, il comma 1 stabilisce che gli interessi passivi di cui all’articolo 96 del Testo unico delle imposte sui redditi (TUIR) di cui al D.P.R. n. 917 del 1986, sostenuti dagli intermediari finanziari, ad eccezione di quelli indicati nello stesso articolo 96, comma 13, primo periodo, sono deducibili nei limiti:
a) del 96 per cento del loro ammontare per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025;
b) del 97 per cento del loro ammontare per il periodo d’imposta successivo a quello in corso al 31 dicembre 2026;
c) del 98 per cento del loro ammontare per il periodo d’imposta successivo a quello in corso al 31 dicembre 2027;
d) del 99 per cento del loro ammontare per il periodo d’imposta successivo a quello in corso al 31 dicembre 2028.
A legislazione vigente, a decorrere dal periodo d'imposta 2017, gli interessi passivi sono interamente deducibili per gli intermediari finanziari diversi da SIM e SGR (per queste ultime, sono deducibili nella misura del 96 per cento, ai sensi dell'articolo 96, comma 13 del TUIR).
Infatti, il citato articolo 96 del TUIR stabilisce, al comma 1, che gli interessi passivi e gli oneri finanziari assimilati sono deducibili in ciascun periodo d'imposta fino a concorrenza dell'ammontare complessivo:
a) degli interessi attivi e proventi finanziari assimilati di competenza del periodo d'imposta;
b) degli interessi attivi e proventi finanziari assimilati riportati da periodi d'imposta precedenti.
Il comma 13 stabilisce che gli interessi passivi sostenuti dalle imprese di assicurazione e dalle società capogruppo di gruppi assicurativi, nonché dalle società di gestione dei fondi comuni d'investimento e dalle società di intermediazione mobiliare di cui al decreto legislativo n. 58 del 1998, sono deducibili nei limiti del 96 per cento del loro ammontare.
Il comma 2 specifica che ai soggetti partecipanti al consolidato nazionale continuano ad applicarsi le vigenti disposizioni di cui all’articolo 96, comma 13, secondo periodo, del TUIR.
Il citato comma 13, secondo periodo, dell’articolo 96 del TUIR stabilisce che, nell'ambito del consolidato nazionale di cui agli articoli da 117 a 129 del medesimo TUIR, l'ammontare complessivo degli interessi passivi maturati in capo a soggetti partecipanti al consolidato a favore di altri soggetti partecipanti è integralmente deducibile sino a concorrenza dell'ammontare complessivo degli interessi passivi maturati in capo ai soggetti di cui al primo periodo partecipanti a favore di soggetti estranei al consolidato. La società o ente controllante opera la deduzione integrale degli interessi passivi di cui al secondo periodo nella dichiarazione dei redditi del consolidato di cui all'articolo 122, apportando la relativa variazione in diminuzione della somma algebrica dei redditi complessivi netti dei soggetti partecipanti.
Come specificato dal sito dell’Agenzia delle entrate, il consolidato nazionale è un particolare regime di determinazione del reddito complessivo Ires per tutte le società partecipanti, rappresentato dalla somma algebrica delle singole basi imponibili che risultano dalle rispettive dichiarazioni dei redditi.
Le società che intendono adottare la tassazione consolidata di gruppo (articoli 117-129 del TIR) devono esercitare la specifica opzione che dura per un triennio ed è irrevocabile.
Al termine del triennio l'opzione si intende tacitamente rinnovata per un altro triennio a meno che non sia revocata, secondo le modalità e i termini previsti per la comunicazione dell'opzione.
La disposizione di cui al periodo precedente si applica al termine di ciascun triennio.
L'opzione può essere esercitata da ciascuna società solo in qualità di controllante o solo in qualità di controllata; la sua efficacia è subordinata al verificarsi delle seguenti condizioni:
- identità dell’esercizio sociale di ciascuna società controllata con quello della società o ente controllante. Per identità dell’esercizio sociale, si intende identità di chiusura del periodo d’imposta; pertanto, le società di nuova costituzione possono optare per il consolidato, in presenza dei requisiti necessari, fin dal primo esercizio
- esercizio congiunto dell’opzione da parte di ciascuna controllata e dell’ente o società controllante
- elezione di domicilio da parte di ciascuna controllata presso la società o ente controllante per la notifica degli atti e provvedimenti relativi ai periodi d’imposta per i quali è esercitata l’opzione. L’elezione di domicilio è irrevocabile fino al termine del periodo di decadenza dell’azione di accertamento o di irrogazione delle sanzioni relative all’ultimo esercizio il cui reddito è stato incluso nella dichiarazione consolidata
- comunicazione dell’avvenuto esercizio congiunto dell’opzione all’Agenzia delle Entrate.
Il comma 3 dispone sugli acconti in modo da generare per ciascun periodo d’imposta effetti solo sui versamenti a saldo. In particolare, il comma stabilisce che nella determinazione degli acconti dovuti per il periodo d’imposta in corso:
a) al 31 dicembre 2027, si assume, quale imposta del periodo precedente, quella che si sarebbe determinata non applicando il comma 1, lettera a), e non si tiene conto delle disposizioni di cui alla successiva lettera b);
b) al 31 dicembre 2028, si assume, quale imposta del periodo precedente, quella che si sarebbe determinata non applicando il comma 1, lettera b), e non si tiene conto delle disposizioni di cui alla successiva lettera c);
c) al 31 dicembre 2029, si assume, quale imposta del periodo precedente, quella che si sarebbe determinata non applicando il comma 1, lettera c), e non si tiene conto delle disposizioni di cui alla successiva lettera d);
d) al 31 dicembre 2030, si assume, quale imposta del periodo precedente, quella che si sarebbe determinata non applicando il comma 1, lettera d).
Articolo 34
(Soppressione dell’addizionale regionale all’accisa sul gas naturale usato come combustibile e dell’imposta regionale sostitutiva
per le utenze esenti)
La disposizione in esame stabilisce l’abrogazione delle norme che disciplinano l’addizionale regionale all’accisa sul gas naturale usato come combustibile nonché dell’imposta regionale sostitutiva per le utenze esenti, nonché una serie di altre norme attuative e modificative (comma 1). I commi 2 e 3 dispongono in merito al versamento dell’acconto e del conguaglio dei tributi dovuti per il secondo semestre dell’anno 2027. Il comma 4 coordina le norme del decreto legislativo n. 398 del 1990, che disciplinano i tributi regionali in esame, e le nuove norme del novellato Testo unico delle accise. Il comma 5 stabilisce che le regioni a statuto ordinario provvederanno ad adeguare la propria normativa, mentre il comma 6 dispone il ristoro, per le regioni interessate, delle minori entrate derivanti dall’abrogazione dei tributi in questione.
Il comma 6 prevede l’istituzione, presso il Ministero dell'economia e delle finanze, di un fondo con una dotazione di 312,2 milioni di euro annui a decorrere dall’anno 2028, ai fini del ristoro delle minori entrate delle regioni che alla data del 31 dicembre 2025 percepivano l’addizionale regionale all’accisa sul gas naturale usato come combustibile e l’imposta regionale sostitutiva per le utenze esenti.
Nel dettaglio, il comma 1 abroga, a decorrere dal 1° gennaio 2028, le seguenti disposizioni in materia di addizionale regionale all’accisa sul gas naturale usato come combustibile per gli usi delle imprese artigiane e agricole e per gli usi industriali e di imposta regionale sostitutiva per le utenze esenti:
- l’articolo 6, comma 1, lettera b), della legge n. 158 del 1990.
L’articolo 6, comma 1, lettera b), citato, al fine di attribuire alle regioni a statuto ordinario una più ampia autonomia impositiva, delega il Governo ad emanare uno o più decreti aventi valore di legge ordinaria volti all’istituzione di una addizionale all'imposta di consumo sul gas metano usato come combustibile per impieghi diversi da quelli delle imprese industriali ed artigiane dovuta sul consumo effettuato nelle dette regioni, la cui entità, commisurata ai metri cubi di gas metano erogati, sarà determinata da ciascuna regione entro i limiti minimi di lire 10 e massimi di lire 50 al metro cubo, nonché di un'imposta regionale sostitutiva di detta addizionale e di pari importo della stessa, a carico delle utenze esenti;
- gli articoli da 9 a 16 del decreto legislativo n. 398 del 1990.
Si tratta delle norme attuative della legge delega di cui all’articolo 6, comma 1, lettera b), della legge n. 158 del 1990.
In particolare, l’articolo 9 istituisce una addizionale regionale all'accisa sul gas naturale usato nelle regioni a statuto ordinario come combustibile per impieghi diversi da quelli delle imprese industriali ed artigiane nella misura che sarà determinata da ciascuna regione, con propria legge, entro i limiti minimo di lire 10 e massimo di lire 50 al metro cubo di gas erogato. Istituisce altresì una imposta regionale sostitutiva della addizionale di cui al comma 1 da determinarsi in misura pari all'importo della stessa.
Sono obbligati al pagamento dell'accisa con diritto di rivalsa sui consumatori finali, i soggetti che:
a) fatturano il gas naturale ai consumatori finali, comprese le società aventi sede legale nel territorio dello Stato designate da soggetti di altri Stati dell'Unione europea non aventi sede nel territorio dello Stato che forniscono il gas naturale direttamente a consumatori finali; le predette società designate hanno l'obbligo di registrarsi presso l'Agenzia delle dogane e dei monopoli prima dell'inizio dell'attività di fornitura;
b) acquistano, a scopo di rivendita ai consumatori finali, il gas naturale, confezionato in bombole o in altro recipiente, da altri Stati dell'Unione europea o da Paesi terzi.
Sono altresì obbligati al pagamento dell'accisa i soggetti che, per uso proprio:
a) acquistano gas naturale avvalendosi delle reti di gasdotti o di infrastrutture per il vettoriamento del prodotto;
b) acquistano il gas naturale, confezionato in bombole o in altro recipiente, da altri Stati dell'Unione europea o da Paesi terzi;
c) estraggono gas naturale nel territorio dello Stato.20
Il versamento dei tributi è effettuato in favore della regione dove ha luogo il consumo del gas naturale;
- l’articolo 10, commi da 5 a 9, del decreto-legge n. 8 del 1993, convertito, con modificazioni, dalla legge n. 68 del 1993.
Tali disposizioni estendono l’applicazione della predetta addizionale anche all'accisa sul gas naturale usato come combustibile per gli usi delle imprese artigiane ed agricole e per gli usi industriali;
- l’articolo 1, comma 153, della legge n. 662 del 1996.
Tale disposizione incrementa la misura massima dell'addizionale regionale all'accisa sul gas naturale e dell'imposta regionale sostitutiva per le utenze esenti di cui all', e successive modificazioni e integrazioni da 50 a 60 lire al metro cubo di gas erogato;
- l’articolo 8 della legge n. 146 del 1998.
Si tratta di una norma di interpretazione autentica secondo cui le disposizioni di cui all’articolo 10, comma 9, del decreto-legge n. 8 del 1993, convertito, con modificazioni, dalla legge n. 68 del 1993, si interpretano nel senso che l'imposta regionale sostitutiva dell'addizionale regionale all'accisa sul gas naturale a carico delle utenze esenti non si applica ai consumi di gas naturale impiegato negli usi di cantiere e nelle operazioni di campo per la coltivazione di idrocarburi, nonché ai consumi di gas naturale impiegato nella produzione diretta o indiretta di energia elettrica, purché la potenza installata non sia inferiore a 1 KW;
- l’articolo 3 del decreto legislativo n. 26 del 2007.
Si tratta di modifiche terminologiche (sostituzione delle parole «gas metano», con «gas naturale» e delle parole «imposta di consumo» con «accisa») e gestionali (relative al versamento e alla presentazione della dichiarazione) dei tributi;
- l’articolo 1, comma 180, della legge finanziaria 2008 (legge n. 244 del 2007).
Tale comma dispone l’inapplicabilità dell’addizionale regionale all’accisa sul gas naturale usato come combustibile e l’imposta regionale sostitutiva per le utenze esenti al gas naturale impiegato dalle Forze armate nazionali come combustibile per riscaldamento.
Il comma 2 precisa che, ai fini dell’accertamento dei tributi di cui al comma 1, dovuti per il secondo semestre dell’anno 2027, i soggetti obbligati di cui all'articolo 26, commi 7, 8 e 9, del Testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative sanzioni penali e amministrative (Testo unico delle accise), di cui al decreto legislativo n. 504 del 1995, indicano, nella relativa dichiarazione semestrale di cui all’articolo 26-ter, comma 1, del medesimo testo unico, i versamenti effettuati nel predetto secondo semestre dell’anno 2027 a titolo di acconto relativamente ai suddetti tributi.
I soggetti obbligati di cui al citato articolo 26, commi 7, 8 e 9, sono i soggetti che:
a) fatturano il gas naturale ai consumatori finali, comprese le società aventi sede legale nel territorio dello Stato designate da soggetti di altri Stati dell'Unione europea non aventi sede nel territorio dello Stato che forniscono il gas naturale direttamente a consumatori finali; le predette società designate hanno l'obbligo di registrarsi presso l'Agenzia delle dogane e dei monopoli prima dell'inizio dell'attività di fornitura;
b) acquistano, a scopo di rivendita ai consumatori finali, il gas naturale, confezionato in bombole o in altro recipiente, da altri Stati dell'Unione europea o da Paesi terzi.
Sono altresì obbligati al pagamento dell'accisa, secondo le modalità previste dall'articolo 26-ter, i soggetti che, per uso proprio:
a) acquistano gas naturale avvalendosi delle reti di gasdotti o di infrastrutture per il vettoriamento del prodotto;
b) acquistano il gas naturale, confezionato in bombole o in altro recipiente, da altri Stati dell'Unione europea o da Paesi terzi;
c) estraggono gas naturale nel territorio dello Stato.
I gestori delle reti di gasdotti nazionali, previa istanza all'Agenzia delle dogane e dei monopoli, possono essere riconosciuti soggetti obbligati limitatamente al gas naturale impiegato per il vettoriamento del prodotto.
Ai sensi dell’articolo 26-ter, comma 1, del medesimo testo unico, l'accertamento e la liquidazione dell'accisa dovuta dai soggetti di cui all'articolo 26, commi 7, 8 e 9, sono effettuati sulla base di una dichiarazione semestrale contenente gli elementi necessari per la determinazione del debito d'imposta relativo al semestre solare di riferimento. I semestri decorrono dal primo giorno dei mesi di gennaio e di luglio di ciascun anno.
Ai sensi del comma 3, i soggetti obbligati di cui al comma 2 effettuano, entro il mese di marzo 2028, i versamenti a conguaglio delle somme dovute per il secondo semestre dell’anno 2027 a titolo di addizionale regionale all’accisa e di imposta regionale sostitutiva; le somme eventualmente versate in eccedenza rispetto a quelle dovute sono richieste a rimborso alla regione competente.
Il comma 4 stabilisce che, a decorrere dal 1° gennaio 2026, per l’applicazione dei tributi di cui al comma 1 si applicano le disposizioni di cui agli articoli 26 (istituzione dell’accisa sul gas naturale), 26-bis (rilascio dell’autorizzazione), 26-ter (accertamento, liquidazione e versamento dell'accisa) e 26-quater (altre disposizioni, anche in merito alle comunicazioni all’Agenzia delle dogane e dei monopoli) del Testo unico delle accise.
Come chiarito dalla relazione illustrativa, il comma 4 è finalizzato a coordinare le norme del decreto legislativo n. 398 del 1990, che disciplinano i tributi regionali in esame, e le nuove norme nello stesso richiamate del novellato Testo unico delle accise, disponendo che, a decorrere dal 1° gennaio 2026, per
l’applicazione dei tributi di cui al comma 1 si applichino le disposizioni di cui gli articoli
26, 20-bis, 26-ter e 26-quater del decreto legislativo n. 504 del 1995.
La relazione illustrativa precisa, inoltre, che i tributi in questione sono stati applicati in quasi tutte le regioni a statuto ordinario e con misure assai diversificate. In tale contesto ogni regione ha disciplinato autonomamente la materia operando anche distinzioni e specificazioni.
Il comma 5 dispone che le regioni a statuto ordinario provvedono a adeguare la propria normativa alle disposizioni del comma 1.
Di conseguenza, come chiarito dalla relazione illustrativa, le regioni dovranno abrogare le proprie leggi regionali che disciplinano i tributi in esame.
Il comma 6 dispone il ristoro, per le regioni che alla data del 31 dicembre 2025 percepivano i tributi di cui al comma 1, delle minori entrate derivanti dall’abrogazione dei tributi in questione. A tal fine viene prevista l’istituzione di un fondo, con una dotazione di 312,2 milioni di euro annui a decorrere dall’anno 2028, presso il Ministero dell'economia e delle finanze da ripartire tra le regioni interessate sulla base dei criteri e delle modalità da stabilire con decreto del Ministro dell'economia e delle finanze, previa intesa in sede di Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome di Trento e di Bolzano.
Articolo 35
(Modifiche al decreto del Presidente della Repubblica
26 ottobre 1972, n. 633)
L’articolo 35 modifica il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 per far sì che la base imponibile IVA delle cessioni di beni e delle prestazioni di servizi effettuate in corrispettivo di altre cessioni di beni o prestazioni di servizi, o per estinguere precedenti obbligazioni, sia calcolata sulla base dei costi sostenuti dal cedente o prestatore. Tale modifica mira a adeguare all’ordinamento unionale la normativa nazionale.
Sulla base di dati forniti dall’Agenzia delle entrate relativi al settore immobiliare, e di ipotesi formulate anche in via prudenziale, la relazione tecnica stima che dalle disposizioni in oggetto derivi una perdita di gettito pari a 15,25 milioni di euro su base annua a partire dal 2026.
Nel dettaglio, l’articolo in esame apporta modifiche al decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, recante “Istituzione e disciplina dell'imposta sul valore aggiunto”.
L’intento perseguito, come chiarito dalla relazione illustrativa, è l’adeguamento all’ordinamento dell’Unione europea dei criteri di determinazione della base imponibile IVA per le cessioni di beni e le prestazioni di servizi effettuate in corrispettivo di altre cessioni di beni o prestazioni di servizi, o per estinguere precedenti obbligazioni.
La base imponibile delle cessioni di beni e delle prestazioni di servizi è disciplinata dall’articolo 13, comma 1, del citato decreto n. 633 del 1972, secondo il quale “è costituita dall'ammontare complessivo dei corrispettivi dovuti al cedente o prestatore secondo le condizioni contrattuali, compresi gli oneri e le spese inerenti all'esecuzione e i debiti o altri oneri verso terzi accollati al cessionario o al committente, aumentato delle integrazioni direttamente connesse con i corrispettivi dovuti da altri soggetti”.
Il concetto di “corrispettivi” è definito nel comma 2. Essi consistono - nel caso di “operazioni permutative e dazioni in pagamento”, ovvero cessioni di beni e prestazioni di servizi effettuate in corrispettivo di altre cessioni di beni o prestazioni di servizi, o per estinguere precedenti obbligazioni, articolo 11 del decreto n. 633 del 1972 - “dal valore normale dei beni e dei servizi che formano oggetto di ciascuna di esse” (articolo 13, comma 2, let. d), nella versione vigente). Il successivo articolo 14 (“Determinazione del valore normale”) equipara quest’ultimo al valore di mercato, definendolo “l’intero importo che il cessionario o il committente, al medesimo stadio di commercializzazione di quello in cui avviene la cessione di beni o la prestazione di servizi, dovrebbe pagare, in condizioni di libera concorrenza, ad un cedente o prestatore indipendente per ottenere i beni o servizi in questione nel tempo e nel luogo di tale cessione o prestazione”.
Il comma 1 dell’articolo in titolo propone una modifica dell’articolo 13, comma 2, lettera d), del decreto n. 633 del 1972 finalizzata a sostituire, ai fini del calcolo della base imponibile dell’IVA, il “valore normale” con il “valore dei beni e dei servizi” che formano oggetto di ogni cessione prestazione, “determinato dall’ammontare complessivo di tutti i costi riferibili a tali cessioni o prestazioni”.
Nella relazione tecnica il Governo mette in luce che, poiché il valore normale determinato ai sensi dell’articolo 14 del decreto del Presidente della Repubblica n. 633 del 1972 può essere superiore rispetto ai costi sostenuti dal cedente o prestatore, dalla norma può derivare una perdita di gettito, calcolata in 15,25 milioni di euro l’anno a partire dal 2026.
La relazione illustrativa del provvedimento in esame, nel delineare la ratio dell’intervento modificativo, riferisce come esso si sia reso necessario dopo che i servizi della Commissione europea hanno segnalato possibili disallineamenti della normativa sopra descritta rispetto alla direttiva IVA. Tale segnalazione ha avuto luogo tramite la comunicazione EU Pilot (2022) 10314,.

Il dialogo EU Pilot, attivo dal 2008, è una formula di pre-contenzioso che consente uno scambio informale tra la Commissione europea e gli Stati membri su potenziali casi di inosservanza del diritto dell'UE. Tale sistema fornisce agli Stati la possibilità di risolvere eventuali infrazioni senza ricorrere alla procedura formale di contestazione prevista dai Trattati. Qualora la Commissione - di propria iniziativa o su segnalazione esterna – ritenga opportuno verificare che il diritto dell'Unione sia applicato in maniera corretta, può inviare attraverso EU Pilot una richiesta alle autorità nazionali dello Stato interessato. Questo dispone di un periodo di dieci settimane per rispondere; la Commissione effettua una valutazione nelle dieci settimane successive e, qualora non consideri soddisfacente la risposta ricevuta, ha facoltà di dare inizio alle procedure di infrazione regolate dai Trattati.
Il testo delle procedure Eu-Pilot ha, di regola, natura riservata. Al contenuto della comunicazione (2022) 10314 fa però riferimento la “Relazione consuntiva sulla partecipazione dell'Italia all'Unione europea, anno 2024” (doc LXXXVII, n. 2), trasmessa dal Governo alle Camere il 10 ottobre 2025. In tale documento si dà conto dell’attività istruttoria condotta dal Governo ai fini del superamento delle contestazioni della Commissione, la quale ha argomentato che la determinazione della base imponibile con riferimento al “valore normale” non risulterebbe aderente ai criteri elaborati dalla Corte di giustizia.

Nelle cause C-33/93 (Empire Stores) del 2 giugno 1994 e C-380/99 (Bertelsmann AG) del 3 luglio 2001 la Corte di giustizia dell’Unione europea ha stabilito che nelle ipotesi di operazioni permutative che non intervengono tra parti correlate la determinazione della base imponibile IVA deve avere luogo sulla base del valore di costo dei beni ceduti.
In particolare la Corte ha stabilito che il corrispettivo di una fornitura di beni - e, di conseguenza, la sua base imponibile - può consistere in una prestazione di servizi se sussiste un nesso diretto fra la fornitura di beni e la prestazione di servizi e se il valore di quest'ultima può essere espresso in denaro. “Tale valore, che è un valore soggettivo, e non un valore stimato secondo criteri oggettivi, dev'essere, non consistendo in una somma di denaro pattuita fra le parti, quello che il beneficiario della prestazione di servizi effettuata come corrispettivo della fornitura di beni attribuisce ai servizi che intende procurarsi e deve corrispondere alla somma che egli è disposto a pagare a tale scopo” (massima, causa 33/93; massima, causa C-380/99).
Il valore consisterà quindi nel valore d’acquisto che il fornitore ha versato per l’acquisto dell’articolo che egli dà a titolo gratuito come corrispettivo dei servizi di cui trattasi (C-33/93, par. 19), ivi incluse le altre spese sostenute dal beneficiario, quali le spese di spedizione (C-380/99, par. 24 e 25).
Si segnala che ai sensi della normativa europea (articolo 80 della direttiva IVA, Corte di giustizia C-549/11) la base imponibile dell’IVA può essere pari al “valore normale” solo qualora tra le parti dell’operazione sussistano legami familiari o altri stretti vincoli personali, gestionali, di associazione, di proprietà, finanziari o giuridici.
Il comma 2 disciplina la decorrenza dell’efficacia del nuovo criterio di determinazione della base imponibile, specificando che esso si potrà applicare solamente “alle operazioni effettuate successivamente alla data di entrata in vigore della presente legge”. Sono espressamente fatti salvi i comportamenti pregressi.
Articolo 36
(Operazioni sui mercati effettuate dal Ministero
dell’economia e delle finanze)
L’articolo 36 dispone che ai proventi derivanti dalle operazioni di gestione della liquidità depositata sul conto di Tesoreria e ai proventi derivanti dall’emissione dei titoli di Stato corrisposti al Ministero dell’economia e delle finanze (Dipartimento del Tesoro) non si applicano né le ritenute sugli interessi e sui redditi di capitale, né l’imposta sostitutiva sui redditi dei titoli obbligazionari. Sono fatti salvi i comportamenti adottati, sino alla data di entrata in vigore della norma in esame, in relazione al trattamento fiscale dei proventi citati.
L’articolo 36 non determina effetti finanziari.
In dettaglio l’articolo in questione dispone che non si applichino ai proventi derivanti dalle operazioni in uso nei mercati dalle operazioni di gestione della liquidità depositata sul conto di Tesoreria e dall’emissione dei titoli di Stato, l'articolo 14 della legge 18 febbraio 1999, n. 28, nonché gli articoli da 2 a 5 del decreto legislativo 1º aprile 1996, n. 239.
Vengono comunque fatti salvi i comportamenti adottati, sino alla data di entrata in vigore del presente articolo, in relazione al trattamento fiscale dei proventi sopra indicati.
L'articolo 14 della legge 18 febbraio 1999, n. 28 contiene una norma di interpretazione autentica della disciplina concernente le ritenute sugli interessi e sui redditi di capitale, stabilendo che la disposizione di cui all'articolo 26, comma 4, terzo periodo, del D.P.R. n. 600 del 1973 (Testo unico sull’accertamento delle imposte sui redditi), riguardante l'applicazione della ritenuta a titolo d'imposta sugli interessi, premi ed altri frutti delle obbligazioni e titoli similari e sui conti correnti, deve intendersi nel senso che tale ritenuta si applica anche nei confronti dei soggetti esclusi dall'imposta sul reddito delle persone giuridiche.
Gli articoli da 2 a 5 del decreto legislativo 1º aprile 1996, n. 239 (recante modifiche al regime fiscale degli interessi, premi ed altri frutti delle obbligazioni e titoli similari, pubblici e privati) disciplinano l'imposta sostitutiva sui redditi dei titoli obbligazionari, i soggetti tenuti all'imposta, le modalità di applicazione e le disposizioni per le società commerciali.
In sintesi, l’articolo 2 stabilisce l'aliquota del 26 per cento (dal 12,5% originario, a seguito dell’articolo 3 del decreto-legge n. 66 del 2014, salvo che per i proventi di alcuni titoli pubblici) da applicare agli interessi, ai premi e agli altri proventi derivanti da obbligazioni e titoli similari emessi in Italia. L'imposta sostitutiva è applicata dalle banche, dalle società di intermediazione mobiliare, dalle società fiduciarie, dagli agenti di cambio e da altri soggetti espressamente
L’articolo 3 prevede l’istituzione di un conto unico presso gli intermediari per la determinazione dell’imposta sostitutiva.
L’articolo 4 dettaglia le modalità di applicazione per enti ed emittenti con disposizioni in tema di versamento, di accertamento e di sanzioni.
L’articolo 5 disciplina casi particolari di assolvimento dell'imposta sostitutiva.
Con riferimento all’applicazione dell’imposta sostitutiva alle criptoattività si veda il box inserito all’articolo 13.
La relazione governativa chiarisce che la disposizione in esame intende escludere da ogni forma di imposizione i redditi di capitale e diversi derivanti dalle operazioni effettuate dalla Direzione del Tesoro del MEF per la gestione del debito pubblico.
Al riguardo, si evidenzia che dal 2020, al fine di gestire la liquidità, il Dipartimento del Tesoro ha intrapreso operazioni di pronti contro termine (c.d. PCT) sul mercato telematico dei titoli di Stato (MTS). Ciò ha comportato la percezione, da parte dello Stato, di proventi su cui non è stata applicata alcuna ritenuta.
I redditi derivanti dalle operazioni di PCT rientrano tra i redditi di capitale (articolo 44, comma 1, lett. g-bis), del TUIR).
Ai sensi dell’articolo 26, comma 3-bis, del D.P.R. n. 600 del 1973, su tali redditi va applicata una ritenuta con aliquota pari al 26% (o al 12,50% se oggetto del contratto sono titoli di Stato o equiparati). Sono obbligati all’applicazione della ritenuta i soggetti che corrispondono i proventi ovvero intervengono nella loro riscossione.
Ai sensi del comma 4 dell’articolo 26 del D.P.R. n. 600 del 1973, la suddetta ritenuta:
a) non si applica nei confronti di: snc, sas e società equiparate ai sensi dell’articolo 5 del TUIR, società ed enti commerciali di cui alle lettere a) e b) dell’articolo 73 del TUIR, stabili organizzazioni di società ed enti non residenti di cui alla lettera d) del medesimo articolo 73. La ritenuta, inoltre, non si applica sui redditi corrisposti a organismi di investimento collettivo del risparmio (OICR), diversi dai fondi immobiliari, istituiti in Italia (articolo 73, comma 5-quinquies, ultimo periodo, del TUIR);
b) si applica, invece, a titolo di acconto nei confronti di imprenditori individuali, se i rapporti da cui derivano i proventi sono relativi all’impresa, e, a titolo di imposta, nei confronti dei soggetti esenti dall’IRES e in ogni altro caso.
La relazione afferma che il riferimento ad “ogni altro caso” diverso da quelli espressamente elencati nella norma ha aperto delicate questioni interpretative sull’applicabilità delle ritenute previste nei commi da 1 a 3-bis dell’articolo 26 del D.P.R. n. 600 del 1973 anche allo Stato e agli altri enti pubblici che, ai sensi dell’articolo 74 del TUIR, sono, quantomeno per le attività ivi indicate, esclusi dall’ambito di applicazione dell’IRES.
L’intervento, pertanto, è volto a stabilire l’esclusione da ogni forma di imposizione dei suddetti redditi di capitale e diversi.
Si ricorda infine che l’articolo 5, comma 5, del D.P.R. n. 398 del 2003 (Testo unico delle disposizioni legislative e regolamentari in materia di debito pubblico) – citato dalla norma in esame – demanda ad un decreto ministeriale le modalità di movimentazione del conto intrattenuto dal Tesoro presso la Banca d’Italia per il servizio di Tesoreria. Il decreto del Ministro dell’economia e delle finanze n. 1416 del 10 gennaio 2022, all’articolo 2 dispone che il conto è movimentato con operazioni di raccolta e impiego di liquidità attraverso il ricorso ad operazioni in uso nei mercati finanziari.
L’articolo 3 del D.P.R. n. 398 del 2003, anch’esso citato dalla disposizione in commento, disciplina l’emissione e la gestione del debito pubblico da parte del Dipartimento del Tesoro. Il comma 1-bis autorizza il Tesoro a stipulare accordi di garanzia bilaterale in relazione alle operazioni in strumenti derivati.