La Sezione II costituisce la parte contabile della legge di bilancio.
Essa contiene le previsioni di entrata e di spesa bilancio dello Stato, espresse in termini di competenza e di cassa, formulate sulla base della legislazione vigente, tenuto conto dei parametri economici indicati nei documenti di programmazione, aggiornate a seguito delle variazioni apportate dalla manovra.
La manovra di finanza pubblica viene attuata sia con le innovazioni legislative introdotte nella Sezione I sia attraverso le variazioni degli stanziamenti delle leggi di spesa vigenti che vengono operate direttamente in Sezione II, mediante rifinanziamenti, definanziamenti e riprogrammazioni degli stanziamenti delle leggi di spesa vigenti.
In sostanza, la Sezione II del disegno di legge di bilancio:
- reca le previsioni di entrata e di spesa del bilancio dello Stato, formulate in base alla legislazione vigente e aggiornate, per quel che concerne le spese, mediante rimodulazioni compensative ovvero rifinanziamenti, definanziamenti o riprogrammazioni non compensative degli stanziamenti delle leggi di spesa vigenti, che vengono operati nella Sezione II, in quanto non necessitano di modifiche normative (manovra di Sezione II);
- espone gli effetti finanziari determinati su tali previsioni di entrata e di spesa dalle disposizioni contenute nella Sezione I sugli stanziamenti del bilancio (manovra di Sezione I).
In tal modo, la Sezione II fornisce, per ciascuna unità di voto, previsioni integrate con gli effetti della manovra.
Secondo i dati riportati nel Prospetto riepilogativo degli effetti finanziari della legge di bilancio 2026-2028 - allegato alla Relazione tecnica c.d “di passaggio”, presentata alla Camera alla conclusione dell’iter parlamentare del ddl di bilancio in Senato - la manovra della Sezione II, operata direttamente sugli stati di previsione della spesa, attraverso le variazioni degli stanziamenti delle leggi di spesa vigenti che non necessitano di modifiche normative, implica un effetto complessivo di maggiori spese pari a circa 5,5 miliardi nel 2026, a 3 miliardi nel 2027 e a 4,4 miliardi nel 2028.
Guardando alla manovra dell’anno 2026, tali effetti derivano da un complesso di rifinanziamenti di leggi di spesa per oltre 8 miliardi, da definanziamenti per 2,4 miliardi e da riprogrammazioni di autorizzazioni pluriennali di spesa che determinano una riduzione per 67 milioni per il 2026 (nonché di -150 milioni per il 2027), con conseguente slittamento degli stanziamenti agli anni successivi (si rinvia per maggiori dettagli al paragrafo 2.4 del presente dossier).
La manovra effettuata con le modifiche normative introdotte dalla Sezione I determina un effetto complessivo sul bilancio dello Stato di maggiori spese per 9,1 miliardi di euro nel 2026, 5,7 miliardi nel 2027 e a 2,9 miliardi per il 2028 e di maggiori entrate per 10,5 miliardi per il 2026, di 3,7 miliardi per il 2027 e di 494,2 milioni per il 2028, rispetto alle previsioni a legislazione vigente.
Con riferimento particolare alla manovra del 2026, le maggiori entrate (10,5 miliardi) sono il risultato di maggiori entrate tributarie, previste per 1,1 miliardi di euro, e di maggiori entrate extratributarie per 9,4 miliardi di euro; le maggiori spese (14,6 miliardi) sono riferite per 11,5 miliardi all’aumento di quelle di parte corrente, come riportato nei prospetti seguenti:
(dati di competenza, valori in milioni di euro)
| Entrate |
Legislazione vigente 2026* |
Manovra
(Sezione I) |
Legge bilancio 2026 |
| Entrate tributarie |
674.170 |
1.167 |
675.337 |
| Entrate extratributarie |
83.817 |
9.372 |
93.189 |
| Entrate per alienazioni ecc. |
252 |
0 |
252 |
| Entrate finali |
758.239 |
10.539 |
768.778 |
| Spese |
Legislazione vigente 2026* |
Manovra |
Legge bilancio 2026 |
| Sezione II |
Sezione I |
Totale manovra |
| Spese correnti |
779.700 |
5.446 |
6.083 |
11.529 |
791.229 |
| Spese conto capitale |
128.779 |
52 |
3.057 |
3.109 |
131.888 |
| Spese finali |
908.479 |
5.498 |
9.140 |
14.638 |
923.117 |
* Le previsioni a legislazione vigente comprendono le rimodulazioni compensative delle dotazioni finanziarie relative ai fattori legislativi nonché all’adeguamento al piano finanziario dei pagamenti delle dotazioni di competenza e cassa, di cui all’articolo 23, comma 3, lettera a) della legge di contabilità, c.d. flessibilità di bilancio.
Nel complesso, dunque, la manovra di bilancio – effettuata con le disposizioni normative introdotte dalla Sezione I e con le variazioni finanziarie operate dalla Sezione II – ha comportato un incremento delle spese finali di oltre 14,6 miliardi nel 2026, rispetto alle previsioni a legislazione vigente.
Le previsioni a legislazione vigente ricomprendono, si rammenta, le rimodulazioni compensative effettuate da ciascun Ministero sulle dotazioni finanziarie delle leggi di spesa vigenti del proprio stato di previsione, nonché per adeguamenti al cronoprogramma, ai sensi dell’articolo 23, comma 3, lettera a) della legge di contabilità, che hanno comportato un aumento delle spese finali a legislazione vigente pari a +132 milioni.
A seguito della manovra di finanza pubblica, la spesa finale del bilancio dello Stato è prevista attestarsi a 923.117 milioni per il 2026, come riportato nella Tabella seguente, concernente l’impatto della manovra sui singoli Ministeri.
(dati in milioni di euro)
| MINISTERI |
SPESA FINALE 2026 |
Incidenza %
spesa Ministero
su spesa bilancio statale |
| BLV |
Manovra per il 2026 |
Legge di bilancio |
Var. %
su BLV |
| Legislazione vigente |
Rimodulaz. compens |
Sez. II |
Sez. I |
Totale manovra |
| Economia e finanze |
533.475 |
-6 |
5.913 |
8.648 |
14.561 |
548.030 |
2,7% |
59,4% |
| Imprese e made in Italy |
9.347 |
-100 |
0 |
124 |
124 |
9.371 |
1,3% |
1,0% |
| Lavoro e politiche sociali |
185.689 |
0 |
170 |
356 |
526 |
186.214 |
0,3% |
20,2% |
| Giustizia |
11.532 |
0 |
-99 |
-29 |
-128 |
11.404 |
-1,1% |
1,2% |
| Affari esteri e coop. internaz. |
3.770 |
0 |
-73 |
134 |
61 |
3.834 |
1,7% |
0,4% |
| Istruzione e merito |
57.872 |
190 |
0 |
-115 |
-115 |
57.948 |
-0,2% |
6,3% |
| Interno |
30.274 |
11 |
-117 |
161 |
44 |
30.329 |
0,1% |
3,3% |
| Ambiente e sicurezza energ. |
3.983 |
-39 |
-105 |
-395 |
-500 |
3.444 |
-12,7% |
0,4% |
| Infrastrutture e trasporti |
18.854 |
-107 |
-9 |
-191 |
-200 |
18.547 |
-1,1% |
2,0% |
| Università e ricerca |
13.692 |
0 |
0 |
210 |
210 |
13.902 |
1,5% |
1,5% |
| Difesa |
32.545 |
13 |
-160 |
17 |
-143 |
32.416 |
-0,4% |
3,5% |
| Agricoltura, sovranità alimentare e foreste |
1.315 |
9 |
-0,4 |
434 |
434 |
1.758 |
32,8% |
0,2% |
| Cultura |
3.246 |
0 |
-32 |
-147 |
-179 |
3.067 |
-5,5% |
0,3% |
| Salute |
2.767 |
-103 |
-25 |
-61 |
-86 |
2.579 |
-3,2% |
0,3% |
| Turismo |
245 |
0 |
38 |
-10 |
28 |
273 |
11,4% |
0,03% |
| Spese finali |
908.611 |
-132 |
5.499 |
9.139 |
14.638 |
923.116 |
1,6% |
100,0% |
Con riferimento alle variazioni quantitative delle leggi di spesa operate con la Sezione II della legge di bilancio, esse determinano per il 2026 un aumento degli stanziamenti di spesa dei Ministeri per 5,5 miliardi, concentrate nei Ministeri dell’economia e delle finanze e del lavoro e della previdenza sociale, come rappresentato negli appositi allegati ai singoli stati di previsione esposti nell’A.S. 1689/I - Nota di variazioni che recano l’illustrazione delle singole disposizioni di legge su cui è stata operata la manovra in Sezione II (si rammenta, infatti, che le variazioni di Sezione II non hanno evidenza nel testo definitivo della legge di bilancio, che riporta soltanto gli stanziamenti finali delle Missioni e dei programmi di spesa di ciascun Ministero).
Anche la manovra attuata con le disposizioni contenute nella Sezione I ha determinato effetti di maggiori spese per il 2026, per circa 9,1 miliardi di euro. L’impatto ha interessato principalmente il Ministero dell’economia e delle finanze, con un aumento degli stanziamenti di spesa di oltre 8,6 miliardi di euro per il 2026.
Va ricordato che con la Sezione I della legge di bilancio è stata attuata anche la spending review dei Ministeri, che ha comportato una riduzione degli stanziamenti di parte corrente e una riprogrammazione degli stanziamenti di conto capitale.
Per quanto concerne le spese correnti, l’articolo 1, comma 715, ha disposto riduzioni complessive per 354,9 milioni per il 2026, 283,9 milioni per il 2027 e 1.139,9 milioni per il 2028 (cui si aggiungono 50 milioni di euro annui di riduzioni per la Presidenza del Consiglio dei ministri): le riduzioni sono dettagliate per Ministero, Missione e Programma nell’Allegato VI annesso alla legge.
Per le spese in conto capitale, il successivo comma 716 ha disposto invece un intervento di riprogrammazione della spesa verso il triennio successivo 2029-2031, che ha consentito una riduzione della spesa in conto capitale del bilancio dello Stato nel triennio 2026-2028 (1,85 miliardi nel 2026, 1,87 miliardi nel 2027 e 1,7 miliardi per il 2028). Le riprogrammazioni sono dettagliate per Ministero, Missione e Programma negli Allegati VII e VIII della legge di bilancio. Per una analisi dei principali capitoli di spesa su cui sono state disposte riduzioni per spending review, si rinvia all’Appendice del presente dossier.
Per una analisi dell’impatto complessivo della manovra sulle spese effettuata con la Sezione I e II, si rinvia ai paragrafi 2.3.2 e 2.4 del presente dossier.
Guardando ai singoli stati di previsione della spesa, la manovra per il 2026 ha interessato in misura preponderante il Ministero dell’economia e delle finanze, che registra, rispetto alle previsioni a legislazione vigente, una crescita delle spese finali di 14,5 miliardi (+2,7%), di cui +5,9 miliardi determinati dalla Sezione II e +8,6 miliardi dovuti alle misure legislative introdotte dall’articolato della Sezione I. Nel complesso, la spesa finale del MEF autorizzata per il 2026 è pari a 548 miliardi, in termini di competenza, e rappresenta il 59,4% della spesa finale del bilancio statale (escludendo quindi le spese del Titolo III – rimborso passività finanziarie). Gli interventi di Sezione II, riguardano, principalmente, il rifinanziamento per il 2026 dei seguenti Fondi. Fondo missioni internazionali (+250 milioni), Fondo emergenze nazionali (+300 milioni), Fondo per la sistemazione contabile delle partite iscritte al conto sospeso (4.870 milioni) e Fondo Patrimonio destinato Cassa DD.PP (679 milioni).
La manovra determina altresì una crescita delle spese finali per il 2026 del Ministero del Lavoro e delle politiche sociali (+526 milioni, +0,3%), principalmente dovuta ad interventi di Sezione I tra cui gli esoneri parziali contributivi per assunzioni (art. 1, comma 153), l’incremento di alcune tipologie di pensioni minime (comma 179) e l’integrazione al reddito per lavoratrici madri di due o più figli (comma 207).
Sono disposti altresì aumenti delle spese finali del Ministero dell’Agricoltura, della sovranità alimentare e delle foreste (+434 milioni, +32,8%), essenzialmente dovuti ad interventi di Sezione I, tra cui il rifinanziamento del Fondo per l’acquisto di beni alimentari di prima necessità (art. 1, comma 5), delle spese finali del Ministero dell’Università e della ricerca (+210 milioni, +1,5%), del Ministero delle imprese e del Made in Italy (+124 milioni, +1,3%) e del Ministero degli Affari esteri (+61 milioni, +1,7%).
Le riduzioni disposte dalla manovra risultano concentrate in particolar modo sul Ministero dell’Ambiente e della Sicurezza energetica che registra, rispetto alle previsioni a legislazione vigente, una riduzione delle spese finali di 500 milioni (-12,7%), in esito ad interventi delle Sezioni I e II. In particolare, mediante la Sezione II sono state disposte riduzioni per 105 milioni, mentre con la Sezione I la riduzione di 395 milioni è essenzialmente dovuta alle riprogrammazioni di spending review operate sulle spese di conto capitale.
La manovra dispone infine, per il 2026, riduzioni delle spese finali rispetto alla legislazione vigente per il Ministero delle Infrastrutture e dei trasporti (-200 milioni, -1,1%, principalmente disposti in Sezione I), per il ministero della Cultura (-179 milioni, -5,5%), per il Ministero della Salute (-86 milioni, -3,2%), per il Ministero della Difesa (-143 milioni, -0,4%, esclusivamente in Sezione II), per il Ministero della Giustizia (-128 milioni, -1,1%) e per il Ministero dell’istruzione (-115 milioni, -0,2%).
Per una puntuale analisi delle misure della manovra che hanno comportato variazioni degli stanziamenti di spesa dei Ministeri, si rinvia alla seconda parte del presente dossier, relativa ai singoli stati di previsione.
La parte contabile della legge di bilancio, recata dalla Sezione II del provvedimento, contiene il bilancio a legislazione vigente, tenendo conto delle previsioni macroeconomiche e di finanza pubblica del documento di programmazione di aprile (DEF, dal 2025 sostituito transitoriamente dal DFP) e le variazioni della legislazione vigente non determinate da innovazioni normative ma da aggiornamenti delle previsioni per oneri inderogabili e fabbisogno (art. 21, comma 1-sexies, legge di contabilità e finanza pubblica 31 dicembre 2009, n. 196). Essa espone altresì gli effetti delle variazioni derivanti dalle disposizioni contenute nella Sezione I sugli stanziamenti del bilancio di Sezione II.
Le variazioni degli stanziamenti delle leggi di spesa vigenti operati dalla Sezione II compongono, dunque, insieme alle innovazioni legislative introdotte con la Sezione I, il complesso della manovra di finanza pubblica.
Si ricorda, infatti, che a seguito della riforma della struttura e del contenuto della legge di bilancio operata dalla legge “rinforzata” n. 243 del 2012 (art. 15) – attuativa dell’articolo 81 della Costituzione, come modificato dalla legge costituzionale n. 1 del 2012 – la parte contabile del bilancio contenuta nella Sezione II è venuta ad assumere un contenuto sostanziale, potendo incidere direttamente sugli stanziamenti relativi a leggi di spesa vigenti attraverso le rimodulazioni ovvero rifinanziamenti, definanziamenti o riprogrammazioni.
La Sezione II del disegno di legge di bilancio contiene:
§  le previsioni di entrata e di spesa, espresse in termini di competenza e di cassa, formate sulla base della legislazione vigente, tenuto conto dei parametri economici indicati nei documenti di programmazione finanziaria e di bilancio, nonché delle proposte di rimodulazioni da introdurre alle condizioni e nei limiti previsti dalla legge dello Stato;
§ le variazioni apportate alle suddette previsioni – alle quali viene in ogni caso assicurata autonoma evidenza contabile – dalla I Sezione del disegno di legge di bilancio;
§ in distinti articoli, lo stato di previsione dell’entrata, gli stati di previsione della spesa distinti per Ministeri e il quadro generale riassuntivo riferito al triennio.
Le previsioni contenute nella Sezione II:
§  sono formate sulla base della legislazione vigente, che include sia l'aggiornamento delle previsioni di spesa per oneri inderogabili e per fabbisogno sia le rimodulazioni compensative, che possono interessare anche i fattori legislativi, proposte dalle amministrazioni in sede di formazione del bilancio;
§  riportano, per ciascuna unità di voto, le proposte relative ai rifinanziamenti e definanziamenti e alle riprogrammazioni degli stanziamenti di leggi di spesa vigenti;
§ riportano, per ciascuna unità di voto, anche gli effetti delle variazioni derivanti dalle disposizioni contenute nella Sezione I. In tal modo, la Sezione II fornisce, per ciascuna unità di voto, previsioni c.d. “integrate” con gli effetti della manovra.
La presentazione alle Camere del disegno di legge di bilancio è stabilita entro il termine del 20 ottobre di ogni anno (art. 7, legge n. 196 del 2009). Nel caso in cui il bilancio non sia approvato entro il 31 dicembre, la Costituzione prevede la concessione al Governo dell’esercizio provvisorio. La legge di contabilità stabilisce che l’esercizio provvisorio del bilancio può essere concesso soltanto per legge e per periodi non superiori complessivamente a quattro mesi (art. 32, legge n. 196 del 2009). Durante l’esercizio provvisorio, la gestione del bilancio è consentita per tanti dodicesimi della spesa prevista da ciascuna unità elementare di bilancio, quanti sono i mesi dell’esercizio provvisorio, ovvero nei limiti della maggiore spesa necessaria, qualora si tratti di spesa obbligatoria e non suscettibile di impegni o di pagamenti frazionati in dodicesimi.
1. Le unità di voto parlamentare
In base all’art. 21 della legge di contabilità e finanza pubblica, le unità di voto esposte nella Sezione II sono individuate:
a) per le entrate, con riferimento alla tipologia;
Ad esempio, per le entrate tributarie (Titolo I), le unità di voto sono rappresentate dai tributi più importanti (IRPEF, IRES, IVA), o da raggruppamenti di tributi con caratteristiche analoghe (imposte sostitutive, imposte sui generi di monopolio, ecc.); per i restanti titoli, è indicata la tipologia del provento per aggregati più o meno ampi (proventi speciali, redditi da capitale, ecc.).
b) per le spese, con riferimento ai programmi, intesi quali aggregati di spesa con finalità omogenea diretti al perseguimento di risultati, definiti in termini di beni e di servizi finali, allo scopo di conseguire gli obiettivi stabiliti nell'ambito delle missioni, che rappresentano le funzioni principali e gli obiettivi strategici perseguiti con la spesa.
Ciascuna unità di voto deve indicare:
§ l’ammontare presunto dei residui attivi o passivi alla chiusura dell'esercizio precedente a quello cui il bilancio si riferisce;
§ l'ammontare delle entrate che si prevede di accertare e delle spese che si prevede di impegnare (competenza) nonché l'ammontare delle entrate che si prevede di incassare e delle spese che si prevede di pagare (cassa), nell'anno cui il bilancio si riferisce;
§ le previsioni delle entrate e delle spese relative al secondo e terzo anno del bilancio triennale.
Costituiscono oggetto di approvazione parlamentare le previsioni di entrata e di spesa, di competenza e di cassa, relative sia all’anno cui il bilancio si riferisce sia al secondo e al terzo anno del bilancio triennale.
Soltanto le previsioni del primo anno costituiscono, tuttavia, limite alle autorizzazioni di impegno e pagamento.
Nell’ambito di ciascun programma, le spese sono classificate, a seconda della natura dell'autorizzazione di spesa sottostante, in:
§ oneri inderogabili, ossia spese vincolate a particolari meccanismi o parametri che ne regolano l'evoluzione, determinati sia da leggi sia da altri atti normativi, tra cui rientrano le cosiddette spese obbligatorie (vale a dire, le spese relative al pagamento di stipendi, assegni, pensioni, le spese per interessi passivi, quelle derivanti da obblighi comunitari e internazionali, le spese per ammortamento di mutui, nonché quelle così identificate per espressa disposizione normativa);
§ fattori legislativi, ossia spese autorizzate da espressa disposizione legislativa che ne determina l'importo, considerato quale limite massimo di spesa, e il periodo di iscrizione in bilancio;
§ spese di adeguamento al fabbisogno, ossia spese diverse dagli oneri inderogabili e dai fattori legislativi, quantificate tenendo conto delle esigenze delle amministrazioni.
A tale classificazione si collega il diverso grado di flessibilità e di manovrabilità della spesa stessa, ai fini dell’applicazione della disciplina della flessibilità del bilancio (cfr. paragrafo seguente).
La quota di spese per oneri inderogabili, fattore legislativo e fabbisogno è indicata, per ciascun programma, in appositi allegati agli stati di previsione.
2. Le variazioni degli stanziamenti di bilancio da fattore legislativo
La c.d. flessibilità di bilancio consente alle amministrazioni di incidere sugli stanziamenti di spesa relativi ai fattori legislativi – determinati cioè da norme di legge – al fine di modularne le risorse secondo le necessità connesse al raggiungimento degli obiettivi di spesa.
L’articolo 23, comma 3, della legge n. 196 consente, nella Sezione II, per motivate esigenze e nel rispetto dei saldi programmati di finanza pubblica:
a) 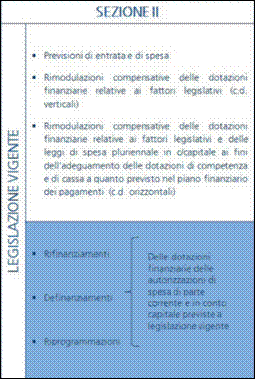 la rimodulazione in via compensativa tra le dotazioni di spesa relative a fattori legislativi all’interno di ciascuno stato di previsione, anche tra missioni diverse, fermo restando la preclusione dell'utilizzo degli stanziamenti di conto capitale per finanziare spese correnti (c.d. rimodulazione verticale).
È consentita, altresì, la rimodulazione delle quote annuali delle autorizzazioni pluriennali di spesa in conto capitale, nel rispetto del vincolo finanziario complessivo, per l’adeguamento delle dotazioni finanziarie al Cronoprogramma dei pagamenti (ai sensi dell'art. 30, comma 2): in questo caso, le rimodulazioni coinvolgono una singola autorizzazione di spesa e trovano compensazione nell’ambito del periodo pluriennale di riferimento (c.d. rimodulazione orizzontale).
Per le autorizzazioni pluriennali di spesa in conto capitale a carattere non permanente è prevista la facoltà di reiscrizione nella competenza degli esercizi successivi delle somme non impegnate alla chiusura dell'esercizio (residui di stanziamento). Tale facoltà può essere utilizzata per una sola volta per le medesime risorse (v. art. 15, comma 7, del D.L. n. 176 del 2022);
b) il rifinanziamento, definanziamento e riprogrammazione delle dotazioni finanziarie di spesa di parte corrente e in conto capitale delle leggi di spesa vigenti, per un periodo temporale anche pluriennale. Tali variazioni di autorizzazioni legislative di spesa, in quanto non compensative, concorrono alla manovra di finanza pubblica.
L’articolo 21, comma 12-ter, della legge di contabilità prevede che la Relazione tecnica che accompagna il disegno di legge di bilancio esponga un apposito prospetto riassuntivo degli effetti finanziari derivanti dalle variazioni disposte nella Sezione II ai sensi dell'art. 23, comma 3, lettera b), sul saldo netto da finanziare del bilancio dello Stato e sul saldo di cassa delle amministrazioni pubbliche (fabbisogno) e sull'indebitamento netto del conto consolidato delle amministrazioni pubbliche.
È prevista esplicita evidenza contabile delle variazioni relative ai fattori legislativi di spesa, in allegati conoscitivi agli stati di previsione della spesa.
4. Classificazione delle entrate e delle spese
La classificazione delle voci di entrata si articola su cinque livelli di aggregazione (art. 25, legge n. 196 del 2009):
a) titoli, a seconda della loro natura.
Titolo I: entrate tributarie.
Titolo II: entrate extra-tributarie.
Titolo III: entrate derivanti da alienazione e ammortamento di beni patrimoniali e riscossione di crediti.
Titolo IV: entrate derivanti da accensione di prestiti. I primi tre titoli rappresentano le entrate finali; il quarto corrisponde all’entità del ricorso al mercato finanziario.
b) ricorrenti e non ricorrenti, a seconda che si riferiscano a proventi la cui acquisizione sia prevista a regime ovvero limitata ad alcuni esercizi;
c) tipologia di entrata, ai fini dell’unità di voto e dell’accertamento dei cespiti;
d) categorie, secondo la natura dei cespiti;
e) unità elementari di bilancio, ai fini della gestione e della rendicontazione, che possono eventualmente essere suddivise in articoli.
La classificazione delle voci di spesa si articola su tre livelli:
a) missioni, che rappresentano le funzioni principali e gli obiettivi strategici della spesa;
b) programmi, ossia le unità di voto parlamentare, aggregati finalizzati al perseguimento degli obiettivi indicati nell’ambito delle missioni;
c) unità elementari di bilancio, che rappresentano le unità di gestione e rendicontazione – attualmente i capitoli – eventualmente ripartite in articoli (corrispondenti agli attuali piani di gestione).
Dal 2017 sono state introdotte nel bilancio dello Stato le azioni (art. 25-bis, legge n. 196 del 2009), quali ulteriore articolazione dei programmi. Le azioni sono attualmente adottate in via sperimentale e rivestono carattere meramente conoscitivo, ad integrazione della classificazione per capitoli.
Le azioni complessive del bilancio dello Stato sono rappresentate in un prospetto dell’atto deliberativo del disegno di legge di bilancio, collocato dopo i quadri generali riassuntivi, che espone il bilancio nella sua interezza per Missione, Programma e Azione.
Le azioni – individuate con il D.P.C.M. 14 ottobre 2016 ed adottate in via sperimentale dall’esercizio finanziario 2017, per valutarne l’efficacia e per consentire l’adeguamento dei sistemi informativi – sono destinate, in prospettiva, a costituire le unità elementari del bilancio dello Stato anche ai fini gestionali e di rendicontazione, in sostituzione degli attuali capitoli di bilancio.
Il definitivo passaggio all’adozione delle azioni sarà valutato in base agli esiti di una Relazione sull’efficacia delle azioni, predisposta annualmente dalla Ragioneria generale dello Stato, sentita la Corte dei conti. Con successivo D.P.C.M. sarà individuato l’esercizio finanziario a partire dal quale le azioni costituiranno le unità elementari del bilancio. Finora sono state presentate sei Relazioni al Parlamento, il 12 ottobre 2018 (Doc. XXVII, n. 2), 17 luglio 2019 (Doc. XXVII, n. 7), 7 luglio 2021 (DOC. XXVII, n. 14), 18 settembre 2023 (Doc. XXVII, n. 10) e 10 settembre 2024 (Doc. XXVII, n. 18).
Le spese del bilancio dello Stato sono inoltre esposte nel disegno di legge secondo le tradizionali classificazioni economica e funzionale.
La legge di contabilità prevede che tali classificazioni si conformino ai criteri adottati in contabilità nazionale per i conti del settore della pubblica amministrazione. In allegato allo stato di previsione del Ministero dell’economia è esposto un quadro contabile da cui risultano le categorie, in cui viene classificata la spesa secondo l'analisi economica, e le classi, fino al terzo livello della classificazione COFOG (comparti di attività in cui si articolano le aree di intervento delle politiche pubbliche), in cui viene ripartita la spesa secondo l'analisi funzionale. In appendice a tale quadro contabile sono previsti appositi prospetti illustrativi degli incroci tra i diversi criteri di classificazione. In apposito prospetto, è altresì esposto il raccordo tra le classi COFOG e le missioni e i programmi di spesa, nonché tra il bilancio dello Stato e il sistema di contabilità nazionale.
5. La struttura della Sezione II del bilancio di previsione
La Sezione II del disegno di legge di bilancio è costituita dallo stato di previsione dell’entrata e dagli stati di previsione della spesa relativi ai singoli Ministeri (articolo 21, comma 10).
Il deliberativo di ciascuno stato di previsione della spesa (contenuto nel Tomo III del disegno di legge di bilancio) espone gli stanziamenti delle Missioni e dei Programmi di spesa del Ministero, con i seguenti Allegati:
? Rimodulazioni compensative verticali di spese per fattori legislativi e per adeguamento al piano finanziario dei pagamenti (art. 23, co. 3, lett. a);
? Rimodulazioni compensative orizzontali di spese per adeguamento al piano finanziario dei pagamenti (art. 23, co. 3, lett. a) e art. 30, co. 2, lett. a);
? Rifinanziamenti, definanziamenti e riprogrammazioni di leggi di spesa previste a legislazione vigente (art. 23, co. 3, lett. b);
? Dettaglio, per unità di voto, delle spese per oneri inderogabili, fattore legislativo e adeguamento al fabbisogno (art. 21, comma 4);
? Reiscrizione in bilancio di somme non impegnate (art. 30, comma 2).
Per ogni programma è esposto un riepilogo delle dotazioni secondo l'analisi economica e funzionale.
Ogni stato di previsione presenta una nota integrativa, che contiene elementi informativi dei programmi, con riferimento alle azioni sottostanti, alle risorse finanziarie ad esso destinate per il triennio, e alle norme autorizzatorie che lo finanziano; il piano degli obiettivi, intesi come risultati che le amministrazioni intendono conseguire, correlati a ciascun programma; i relativi indicatori di risultato in termini di livello dei servizi e di interventi.
Agli stati di previsione della spesa dei singoli Ministeri sono allegati, secondo le rispettive competenze, gli elenchi degli enti cui lo Stato contribuisce in via ordinaria (articolo 21, comma 18).
La legge di contabilità dispone l'approvazione con distinti articoli di ciascuno stato di previsione dell’entrata e della spesa (art. 21, comma 14).
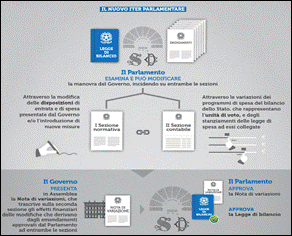
L’articolo 21, comma 12, prescrive, infine, la predisposizione della nota di variazioni in caso di variazioni apportate al disegno di legge di bilancio (sia in Sezione I che in Sezione II) nel corso della discussione parlamentare, al momento del passaggio del testo all’altro ramo del Parlamento.
Si ricorda, infine, che ai sensi dell’articolo 51-bis del decreto-legge n. 13 del 2023 è prevista la presentazione di allegati conoscitivi al disegno di legge di bilancio in materia di parità di genere e di bilancio ambientale, che devono essere trasmessi alle Camere dal Ministro dell’economia e delle finanze entro 30 giorni dalla presentazione del disegno di legge di bilancio.
Prima di procedere all’analisi del quadro finanziario del disegno di legge di bilancio 2026-2028, nella Relazione illustrativa si sottolinea che pur considerando le nuove regole di governance economica – introdotte nel 2024 a livello unionale – nelle more del conseguente allineamento del quadro normativo contabile interno, il disegno di legge di bilancio 2026-2028 è presentato secondo la struttura e i contenuti previsti dalla vigente legge di contabilità e finanza pubblica (legge 31 dicembre 2009, n. 196).
Esso risulta coerente con gli obiettivi programmatici di finanza pubblica e con il percorso della spesa netta indicati nel Documento programmatico di finanza pubblica 2025 (DPFP 2025), approvato il 9 ottobre 2025 dalle Camere con apposite risoluzioni parlamentari.
Il disegno di legge di bilancio 2026-2028 è articolato in 34 missioni e 181 programmi di spesa (3 in più rispetto al bilancio precedente), che costituiscono le unità di voto parlamentare.
I programmi di spesa di ciascun Ministero sono suddivisi in azioni, finalizzate a consentire una migliore comprensione dell’allocazione delle risorse finanziarie per le diverse finalità della spesa pubblica. Le azioni del disegno di legge di bilancio 2026-2028 sono 728 (erano 724 nel bilancio 2025), ovvero 578 al netto di quelle che rappresentano le spese per il personale del programma. Esso sono rappresentate in un prospetto dell’atto deliberativo, collocato dopo i quadri generali riassuntivi, riassuntivo, a livello conoscitivo, dell’articolazione dell’intero bilancio dello Stato per Missioni, Programmi e Azioni.
I programmi e le azioni del bilancio 2026-2028 tengono conto del processo di riorganizzazione che ha interessato nel corso del 2025 alcuni Ministeri, incidendo sulla composizione e articolazione dei relativi stati di previsione della spesa.
I prospetti deliberativi degli stati di previsione presentati nel Tomo III del disegno di legge di bilancio (A.S. 1689) riportano - a raffronto con le previsioni di bilancio ed assestate del 2025 - su separate colonne, per ciascuno degli anni 2026, 2027 e 2028:
§ le previsioni a legislazione vigente, che ricomprendono l’aggiornamento delle spese per oneri inderogabili e di fabbisogno,
§ le rimodulazioni compensative di spese relative a fattori legislativi e di adeguamento al piano finanziario dei pagamenti (verticali e orizzontali), proposte dalle amministrazioni in sede di formazione del bilancio,
§ le proposte di variazioni della legislazione vigente attraverso rifinanziamenti, definanziamenti e riprogrammazioni, che non richiedono la previsione di una specifica disposizione normativa,
§ le previsioni del disegno di legge di bilancio Sezione II, come definite a seguito delle predette variazioni/rimodulazioni della legislazione vigente,
§ gli effetti finanziari imputabili alle innovazioni normative introdotte con la Sezione I del disegno di legge di bilancio,
come riportato nel prospetto che segue:
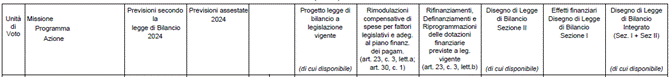
Le previsioni del disegno di legge di bilancio integrato - riportate nell’ultima colonna - sono determinate come somma degli stanziamenti previsti nel ddl di bilancio Sezione II e degli effetti finanziari della Sezione I.
L’insieme degli effetti finanziari delle modifiche normative della Sezione I del disegno di legge di bilancio – riportate nella penultima colonna - e dei rifinanziamenti, definanziamenti e riprogrammazioni operati dalla Sezione II - riportati nella quartultima colonna - costituisce la manovra di finanza pubblica.
A seguito dell’esame parlamentare, le previsioni del disegno di legge di bilancio sono aggiornate dalla Nota di variazioni (A.S. 1689/I), al momento del passaggio del testo all’altro ramo del Parlamento.
Gli aggregati del bilancio a legislazione vigente per il triennio 2026-2028 sono costituite a partire dalla legislazione vigente scontando gli effetti dei provvedimenti disposti dal Governo nel corso del 2025 e negli anni precedenti.
Tenuto conto del quadro normativo in essere, il bilancio dello Stato a legislazione vigente presentava nel ddl un saldo netto da finanziare (pari alla differenza tra entrate finali e spese finali) pari a 150,2 miliardi nel 2026 in termini di competenza, in miglioramento di circa 39 miliardi rispetto al dato assestato 2025.
Il miglioramento del saldo era frutto di una stima in aumento delle entrate finali (circa +13,6 miliardi), principalmente di quelle tributarie, che risentono del miglioramento del quadro macroeconomico (+21,7 miliardi), e di riduzione della spesa finale (-25,4 miliardi), come riportato nella tabella seguente:
Tabella 1 - Previsioni a legislazione vigente 2026-2028 – dati di competenza
(valori in milioni di euro)
| |
2025 |
BLV
2026 |
BLV
2027 |
BLV
2028 |
| Bilancio |
Assestato |
| Entrate finali, di cui: |
728.833 |
744.637 |
758.239 |
770.715 |
786.378 |
| entrate tributarie |
643.956 |
652.425 |
674.170 |
688.283 |
703.983 |
| entrate extra tributarie |
84.531 |
91.857 |
83.817 |
82.178 |
82.144 |
| Spese finali |
915.769 |
933.907 |
908.479 |
903.474 |
871.339 |
| spese correnti |
669.049 |
681.314 |
670.880 |
670.605 |
671.865 |
| - di cui Interessi |
106.269 |
104.040 |
108.820 |
112.827 |
114.051 |
| spese in conto capitale |
140.451 |
148.553 |
128.779 |
120.042 |
85.424 |
| Saldo netto da finanziare |
-186.937 |
-189.270 |
-150.239 |
-132.760 |
-84.961 |
| Risparmio pubblico |
-46.830 |
-41.071 |
-21.713 |
-12.970 |
212 |
| Avanzo primario |
-80.668 |
-85.229 |
-41.419 |
-19.933 |
29.090 |
| Ricorso al mercato |
-470.712 |
-471.657 |
-480.052 |
-435.414 |
-425.531 |
Fonte: ddl di bilancio 2026-2028 (A.S. 1689 - Tomo I, pag. 31, Tavola II.1.a).
In base alla legge di contabilità, la legislazione vigente, esposta nella tabella, ricomprende, oltre agli effetti del quadro normativo in essere, le variazioni compensative dovute alla c.d. flessibilità di bilancio adottata nel processo di formazione delle previsioni a legislazione vigente sulle spese di fattore legislativo, anche per l'adeguamento al piano finanziario dei pagamenti, di cui all'articolo 23, comma 3, lettera a), della legge di contabilità, e le stabilizzazioni, in entrata e in spesa, di alcune entrate riassegnabili (art. 23, co. 3-ter), esplicitate nel paragrafo seguente.
Le rimodulazioni delle dotazioni di spesa da fattore legislativo
La legge di contabilità e finanza pubblica consente di adottare alcune forme di flessibilità nel processo di formazione delle previsioni a legislazione vigente con l’obiettivo di realizzare una allocazione maggiormente efficiente delle risorse di bilancio in relazione alle priorità di spesa delle Amministrazioni, tenuto conto anche delle dinamiche connesse all’applicazione dell’impegno pluriennale ad esigibilità.
In particolare, con la Sezione II è possibile rimodulare all'interno di ciascun Ministero, in via compensativa, le dotazioni finanziarie dei fattori legislativi (ai sensi dell’art. 23, co. 3, legge n. 196 del 2009), in senso “verticale” (tra diversi fattori legislativi nell’ambito dello stesso esercizio finanziario) o in senso “orizzontale” (tra esercizi finanziari a parità di risorse complessive di una autorizzazione di spesa), anche per adeguarne gli stanziamenti a quanto previsto nel piano dei pagamenti. Resta in ogni caso precluso l'utilizzo degli stanziamenti di conto capitale per finanziare spese correnti.
Di tali rimodulazioni è data evidenza contabile nel disegno di legge in appositi allegati al deliberativo di ciascuno stato di previsione, in cui sono esposte le autorizzazioni legislative di spesa di cui si propone la rimodulazione e i corrispondenti importi.
Si segnala peraltro che tali allegati agli stati di previsione, recanti le variazioni delle autorizzazioni legislative di spesa non sono tuttavia riportati nella legge.
Per il bilancio 2026-2028, la flessibilità è stata esercitata in misura limitata rispetto al totale della spesa da fattore legislativo a legislazione vigente potenzialmente interessata.
Le rimodulazioni in senso “orizzontale”, ossia tra esercizi finanziari diversi – in alcuni casi anche oltre il triennio di riferimento – riguardano in particolare gli stanziamenti in conto capitale per effetto degli adeguamenti al cronoprogramma. Nel complesso, le rimodulazioni orizzontali degli stanziamenti alle effettive previsioni di spesa hanno determinato minori stanziamenti per -132 milioni di euro nel 2026 a fronte di un incremento delle dotazioni di bilancio di 288 milioni nel 2027 e di 16,8 milioni nel 2028 e di una riduzione degli stanziamenti -172,6 milioni negli anni successivi.
Le rimodulazioni in senso “verticale”, ossia compensative nell’anno tra diverse spese determinate da fattori legislativi, riguardano nel 2026 importi per 949 milioni. Il Dicastero che ha fatto il maggior utilizzo di questo strumento è il MEF, con 907,2 milioni nel 2026.
Tabella 2 Flessibilità nella fase di formazione delle previsioni per Amministrazione
(importi in milioni di euro)
| (art. 23, co 3, lett. a), L. 196/2009) |
Flessibilita’ ORIZZONTALE |
| 2026 |
2027 |
2028 |
Anni successivi |
| Economia |
-5,6 |
-1,1 |
6,7 |
- |
| Imprese e made in italy |
-100,4 |
51,3 |
49,2 |
- |
| Istruzione e merito |
190,0 |
-140,0 |
-50,0 |
- |
| Interno |
10,8 |
1,2 |
-11,5 |
-0,5 |
| Ambiente e sicurezza energetica |
-38,9 |
38,9 |
- |
- |
| infrastruttura e trasporti |
-107,2 |
72,8 |
76,0 |
-41,6 |
| Difesa |
12,7 |
244,8 |
-137,0 |
-120,5 |
| Agricoltura |
9,5 |
-9,5 |
10,0 |
-10,0 |
| Salute |
-103,0 |
29,5 |
73,4 |
- |
| Totale rimodulazioni orizzontali |
-132,2 |
288,0 |
16,8 |
-172,6 |
| (art. 23, co 3, lett. a); art. 30, comma 2, lett. a) legge n. 196 del 2009) |
Flessibilita’ VERTICALE |
| 2026 |
2027 |
2028 |
Totale rimodulazioni |
| Economia |
907,2 |
- |
- |
907,2 |
| Imprese e made in italy |
4,5 |
3,5 |
3,5 |
11,5 |
| Ambiente e sicurezza energetica |
- |
1,2 |
- |
1,3 |
| Agricoltura |
1,0 |
- |
- |
1,0 |
| Cultura |
32,3 |
32,3 |
32,3 |
97,0 |
| Salute |
2,6 |
2,3 |
1,2 |
6,1 |
| Turismo |
1,4 |
1,4 |
1,4 |
4,1 |
| totale rimodulazioni verticali |
949,0 |
40,7 |
38,5 |
1.028,1 |
Fonte: A.S. 1689, Tomo I, pag. 37, Tavola II.2.
L’elenco delle leggi di spesa di ciascun Ministero su cui sono state operate rimodulazioni compensative verticali (art. 23, comma 3, lett. a) ovvero orizzontali, per adeguamento al Piano finanziario dei pagamenti (art. 23, co. 3, lett. a) e art. 30, co. 2, lett. a) legge di contabilità) è riportato nell’Appendice 1 del presente dossier.
Inclusione nelle previsioni di bilancio di entrate finalizzate per legge
Con il disegno di legge di bilancio 2026-2028 è stata esercitata dalle Amministrazioni centrali la facoltà di iscrivere nello stato di previsione dell’entrata e in quelli della spesa gli importi relativi a quote di proventi che si prevede di incassare nel medesimo esercizio, quali entrate finalizzate per legge, al finanziamento di specifici interventi o attività (art. 23, comma 1-bis, legge di contabilità).
Questa procedura c.d. di “stabilizzazione delle riassegnazioni” permette l’iscrizione nello stato di previsione dell’entrata degli importi delle entrate finalizzate per legge i cui versamenti hanno assunto un carattere stabile e monitorabile nel tempo; al contempo, con la medesima legge di bilancio, gli stanziamenti corrispondenti alle entrate oggetto di stabilizzazione si rendono disponibili già a inizio anno negli stati di previsione della spesa, favorendo l’operatività delle strutture e riducendo il carico amministrativo delle variazioni di bilancio da adottare in corso d’esercizio.
Si rammenta, al riguardo, che il principio di unità del bilancio dello Stato stabilisce che ogni spesa sia finanziata con una quota del complesso delle entrate e che ogni entrata finanzi una quota della spesa, determinando il divieto dei tributi di scopo, fatte salve le eccezioni previste dalla legge, come le disposizioni che prevedono la riassegnazione ai capitoli di spesa di particolari entrate. Le riassegnazioni di entrate determinano in corso d’anno variazioni al bilancio per incrementare la disponibilità di taluni capitoli di spesa a fronte di risorse affluite in specifici capitoli di entrata. Un ricorso frequente e per dimensioni rilevanti a questo strumento incideva negativamente sulla funzione allocativa del bilancio, limitando la capacità di programmazione finanziaria delle amministrazioni. Nel corso degli anni, si è peraltro evidenziato come alcune entrate finalizzate per legge abbiano dimostrato una dinamica stabile e prevedibile, tale da consentire la programmazione della spesa a essa collegata, attraverso il suesposto meccanismo della c.d. stabilizzazione delle riassegnazioni.
Il disegno di legge di bilancio 2026-2028 include la stabilizzazione di proventi finalizzati per legge che si prevede di incassare per un ammontare di 960 milioni annui. Sono interessati tutti gli stati di previsione, a eccezione del Ministero degli affari esteri e della cooperazione internazionale, del Ministero del lavoro e delle politiche sociali, del Ministero dell’istruzione e del merito e del Ministero del turismo
Dal lato della spesa, l’importo stabilizzato in bilancio ammonta a circa 867,8 milioni nel 2026, 871,4 milioni nel 2027 e nel 2028 (cfr. Tavole II.3.1 e II.3.2, di pag. 40 e 41, A.S. 1689 – Tomo I).
Rispetto ai saldi a legislazione vigente, riportati nel paragrafo precedente, la manovra di finanza pubblica – effettuata con le innovazioni normative della Sezione I e con i rifinanziamenti, definanziamenti e riprogrammazioni contenuti nella Sezione II – comporta un peggioramento del saldo netto da finanziare del bilancio dello Stato di circa 4,1 miliardi nel 2026 rispetto agli andamenti tendenziali.
Il peggioramento del saldo è dovuto all’effetto congiunto atteso di un aumento delle entrate finali di circa 10,5 miliardi e di un incremento delle spese finali di circa 14,6 miliardi rispetto alla legislazione vigente, come evidenziato nella tabella che segue.
Tabella 3 – Effetti della manovra
(dati di competenza, valori in milioni di euro)
| |
2026 |
2027 |
2028 |
| |
BLV |
manovra |
legge di bilancio |
BLV |
manovra |
legge di bilancio |
BLV |
manovra |
legge di bilancio |
| Entrate finali |
758.239 |
10.540 |
768.779 |
770.715 |
3.693 |
774.408 |
786.378 |
495 |
786.873 |
| Spese finali |
908.479 |
14.638 |
923.117 |
903.474 |
8.815 |
912.289 |
871.339 |
7.476 |
878.815 |
| Saldo netto da finanziare |
-150.239 |
-4.099 |
-154.338 |
-132.760 |
-5.121 |
-137.881 |
-84.961 |
-6.981 |
-91.942 |
Fonte: per il BLV, ddl di bilancio 2026-2028 (S. 1689 - Tomo I, pagg. 34); per la manovra: rielaborazione dati legge di bilancio 2026 (legge. n. 199 del 2025).
In termini di competenza, il saldo evidenzia un peggioramento anche nei due anni successivi, di 5,1 miliardi nel 2027 e di circa 7 miliardi nel 2028, dovuto principalmente all’impatto della manovra sull’andamento delle spese finali, previste in aumento, rispetto all’andamento a legislazione vigente, in tutto il periodo di previsione, con un incremento di 14,6 miliardi nel 2026, di 8,8 miliardi per il 2027 e di 7,5 miliardi per il 2028.
Anche le entrate sono attese in aumento nel triennio, di 10,5 miliardi nel 2026, di 3,7 miliardi nel 2027 e di circa 500 milioni nel 2028. L’aumento nel 2026 è principalmente ascrivibile al riversamento all'entrata del bilancio dello Stato delle somme giacenti sui conti di tesoreria per la gestione delle risorse PNRR, a seguito della rimodulazione del PNRR approvata dal Consiglio dell’UE il 27 novembre 2025.
La tabella seguente espone l’andamento delle entrate finali per il triennio 2026-2028, a legislazione vigente e nel bilancio approvato.
Per ciascun anno del triennio, vengono altresì evidenziati gli effetti della manovra effettuata, in Sezione I, con il disegno di legge di bilancio.
Tabella 4 – Manovra sulle entrate finali. Previsioni 2026-2028
(dati di competenza- valori in milioni di euro)
| |
2026 |
2027 |
2028 |
| |
BLV |
Manovra
Sez. I |
BIL integr. |
BLV |
Manovra
Sez. I |
BIL integr. |
BLV |
Manovra
Sez. I |
BIL integr. |
| entrate tributarie |
674.170 |
1.167 |
675.337 |
688.284 |
1.102 |
689.386 |
703.983 |
-293 |
703.690 |
| Entrate Extratributarie |
83.817 |
9.372 |
93.189 |
82.178 |
2.591 |
84.770 |
82.144 |
788 |
82.932 |
| entrate per alienazioni ecc. |
252 |
0 |
252 |
253 |
0 |
253 |
251 |
0 |
251 |
| Entrate finali |
758.239 |
10.539 |
768.778 |
770.715 |
3.694 |
774.408 |
786.378 |
495 |
786.873 |
Fonte: per il BLV, ddl di bilancio 2026-2028 (A.S. 1689– Tomo I, pag. 34; Tomo III, pag. 23); per la manovra, legge di bilancio 2026 (legge. n. 199 del 2026).
Le entrate finali della legge di bilancio per il 2026 risultano pari a circa 768,8 miliardi, così ripartite:
§ 675,3 miliardi di entrate tributarie;
§ 93,2 miliardi di entrate extra-tributarie;
§ 252 milioni di entrate da alienazione e ammortamento di beni patrimoniali e riscossione di crediti.
Rispetto alle previsioni a legislazione vigente, la manovra operata con la Sezione I del disegno di legge di bilancio determina un incremento delle entrate finali di 10,5 miliardi nel 2026, dovuta a maggiori entrate tributarie per oltre 1,1 miliardi e entrate extratributarie per 9,4 miliardi.
Analizzando nello specifico le disposizioni della legge di bilancio che incidono in aumento del gettito delle entrate tributarie, si segnalano, innanzitutto, i seguenti interventi volti:
- alla revisione del contributo straordinario sui margini di interesse (cd. extraprofitti) delle banche operanti nel territorio dello Stato, con l’istituzione di una imposta sostitutiva (27,5% e 33%) per l’affrancamento delle riserve esistenti al termine degli esercizi 2025 e 2026, che comporta un maggior gettito stimato pari a circa 1,65 miliardi di euro nel 2026 (art. 1, comma 70);
- alla limitazione temporanea all’uso delle perdite fiscali pregresse e delle eccedenze residue di ACE, determinata applicando una percentuale forfettaria pari, rispettivamente, al 35 per cento ed al 42 per cento del maggior reddito imponibile, con riferimento ai periodi d’imposta in corso al 31 dicembre 2026 ed al 31 dicembre 2027, che comporta un maggior gettito pari a 1,5 milioni per il 2026 e a 661 milioni per il 2027 (art. 1, comma 79);
- al differimento parziale della quota deducibile, ai fini IRES ed IRAP, di alcuni componenti negativi di reddito prevista nel 2027 per banche ed intermediari finanziari, che comporta maggiori entrate pari a 2,1 miliardi per l’anno 2027 (art. 1, commi 76-78).
Comportano, inoltre, un maggior gettito tributario:
§ l’incremento delle accise sul gasolio e corrispondente riduzione delle accise sulla benzina e conseguente effetto sull’IVA, per 694 milioni nel 2026, 635 milioni nel 2027 e 598 milioni nel 2028 (art. 1, comma 129);
§ le misure di contrasto agli inadempimenti in materia IVA, da cui deriva un maggior gettito di 461 milioni nel triennio (art. 1, comma 111, lett. a));
§ l’aumento progressivo negli anni 2026-2028 dell’importo minimo fisso delle accise su sigarette, sigaretti e tabacco trinciato, per 213 milioni nel 2026, 465,8 milioni nel 2027 e di 796,9 milioni nel 2028 (art. 1, comma 119);
§ le modifiche in materia di tassazione, ai fini IRES, delle plusvalenze realizzate su beni strumentali, per 490 milioni per il 2026, 526 milioni per il 2027 e 359 milioni per il 2028 (art. 1, comma 42);
§ la riapertura dei termini per l’affrancamento straordinario delle riserve in sospensione di imposta, esistenti nel bilancio chiuso al 31 dicembre 2024, attraverso il versamento di un’imposta sostitutiva nella misura del 10 per cento, per 421 milioni per il 2026, 386 milioni per il 2027 e 401 per il 2028 (art. 1, comma 44).
Le maggiori entrate tributarie determinate dalle citate misure sono compensate da una serie di interventi di sostegno al reddito introdotti in favore delle famiglie e dei lavoratori e da altre misure fiscali agevolative, che determinano, invece, una riduzione del gettito delle entrate tributarie. Si ricordano in particolare le seguenti disposizioni:
§ la riduzione della seconda aliquota IRPEF dal 35 al 33 per cento, che comporta un minor gettito per 2,9 miliardi per il 2026 e per circa 3 miliardi per 2027 e 2028 (art. 1, comma 3);
§ la revisione dell’imposta sostitutiva per i lavoratori dipendenti privati, sui premi di risultato e sulle forme di partecipazione agli utili d’impresa, con oltre 1,4 miliardi nel 2026 di minori entrate nette (art. 1, commi 7-10);
§ il differimento al 1° gennaio 2027 dell’entrata in vigore della plastic tax e della sugar tax per minori entrate pari a 385 milioni nel 2026 (art. 1, comma 125);
§ la detassazione e armonizzazione delle retribuzioni accessorie ai dipendenti pubblici con reddito inferiore a 50.000 euro, che comporta minori entrate nette per 358 milioni per il 2026 (di cui 704 milioni per minori entrate IRPEF e 345 milioni per maggiori entrate da imposta sostitutiva) (art. 1, comma 237).
Per quel che concerne le entrate extra-tributarie (in aumento di 9,4 miliardi nel 2026), gli interventi principali riguardano:
- il versamento all’entrata, per 5,9 miliardi nel 2026, 1 miliardo nel 2027 e 159 milioni nel 2028, delle somme giacenti sui conti correnti di tesoreria su cui affluiscono i contributi erogati dall’UE per l’attuazione PNRR, a seguito della rimodulazione del PNRR approvata dal Consiglio dell’UE il 27 novembre 2025 (art. 1, comma 742);
- il versamento all’entrata delle risorse del Fondo sviluppo e coesione iscritte in conto residui per 1,5 miliardi nel 2026 e per 1 miliardo nel 2027 (art. 1, comma 721).
Si segnalano, altresì, tra le maggiori entrate extratributarie, i versamenti dei contribuenti per sanzioni ai fini della liquidazione automatizzata dell'IVA in caso di omessa dichiarazione annuale, per 185 milioni annui (art. 1, comma 111, lettera a)) e il versamento compensativo allo Stato, da parte delle Regioni, degli importi dovuti alla Cassa Depositi e Prestiti a seguito dell'accollo del relativo debito da parte dello Stato per 312,8 milioni annui (art. 1, commi 638-640).
La tabella che segue evidenzia l’effetto della manovra di bilancio sulle entrate articolate per categorie economiche.
Tabella 5 - Entrate finali per categorie
(dati di competenza, valori in milioni di euro)
| CATEGORIE |
2025 |
2026 |
Diff.
Bil 2026-Bil 2025 |
| Legge Bilancio |
Assestato |
BLV |
Manovra (Sez. I) |
Legge di bilancio |
| Imposte sul patrimonio e sul reddito |
356.083 |
365.184 |
374.464 |
-394 |
374.070 |
17.987 |
| Tasse e imposte sugli affari |
235.798 |
234.923 |
246.295 |
1.117 |
247.412 |
11.614 |
| Imposte sulla produzione, consumi e dogane |
33.668 |
34.001 |
35.102 |
230 |
35.332 |
1.664 |
| Entrate tributarie da gestione Monopoli |
11.428 |
11.535 |
11.821 |
213 |
12.034 |
606 |
| Tasse e imposte su attività di gioco |
6.979 |
6.782 |
6.489 |
0 |
6.489 |
-490 |
| Totale entrate tributarie |
643.956 |
652.425 |
674.170 |
1.167 |
675.37 |
31.381 |
| Risorse proprie dell'Unione Europea |
3.300 |
3.300 |
3.300 |
0 |
3.300 |
0 |
| Entrate da erogazione di servizi e vendita di beni non patrimoniali |
1.754 |
1.871 |
1.758 |
0 |
1.758 |
4 |
| Entrate derivanti dalla gestione dei beni dello Stato |
2.550 |
2.496 |
2.877 |
-15 |
2.862 |
312 |
| Entrate di tipo finanziario |
10.211 |
11.200 |
11.912 |
-313 |
11.599 |
1.388 |
| Entrate derivanti da controllo e repressione di irregolarità e illeciti |
19.527 |
18.896 |
17.726 |
185 |
17.911 |
-1.616 |
| Entrate da contributi versati allo Stato |
8.841 |
10.589 |
9.242 |
7.355 |
16.597 |
7.756 |
| Entrate da recuperi e rimborsi di spese |
10.933 |
11.168 |
9.790 |
585 |
10.375 |
-558 |
| Partite che si compensano nella spesa |
605 |
605 |
616 |
0 |
616 |
11 |
| Altre entrate extra-tributarie |
26.810 |
31.733 |
26.596 |
1.576 |
28.172 |
1.362 |
| Totale entrate extra-tributarie |
84.531 |
91.857 |
83.817 |
6.372 |
93.186 |
8.658 |
| Totale alienazione ed ammortamento beni, ecc. |
345 |
355 |
252 |
0 |
252 |
-93 |
| ENTRATE FINALI |
728.833 |
744.637 |
758.239 |
10.540 |
768.779 |
39.946 |
Fonte: per i dati 2025 e BLV 2026, ddl di bilancio 2026-2028 (A.S. 1689 - Tomo I, pag. 22 e, per i dati 2025, pag. 31; Tomo III, pag. 23); per effetti manovra e Legge di Bilancio: legge di bilancio 2026 (legge. n. 199 del 2025).
Guardando, infine, alle principali imposte, nella legge di bilancio 2026 il gettito IRPEF risulta in riduzione rispetto alle previsioni a legislazione vigente di oltre 4,7 miliardi, attestandosi a 248,1 miliardi.
Risultano, invece, in aumento le imposte sul reddito delle società (IRES) di 2 miliardi, le imposte sostitutive per 1,9 miliardi, nonché il gettito IVA per 631 milioni e le accise su prodotti energetici, energia elettrica e gas naturale per 617 milioni.
Tabella 6 - Previsioni delle principali entrate tributarie
(dati di competenza, valori in milioni di euro)
| IMPOSTE |
2025 |
2026 |
| Legge Bilancio |
Assestato |
BLV |
Manovra |
Legge di bilancio |
| Entrate tributarie, di cui: |
643.956 |
652.425 |
674.170 |
1.167 |
675.337 |
| Imposta sul reddito delle persone fisiche |
243.328 |
245.283 |
252.854 |
-4.753 |
248.101 |
| Imposta sul reddito delle società |
63.603 |
64.045 |
64.402 |
2.029 |
66.431 |
| Imposte sostitutive di imposte sui redditi |
36.705 |
42.673 |
43.659 |
1.888 |
45.547 |
| Altre tasse e imposte sul patrimonio e sul reddito |
10.291 |
10.641 |
11.292 |
0 |
11.292 |
| IVA |
207.530 |
206.474 |
216.506 |
631 |
217.137 |
| Registro e bollo |
15.699 |
15.484 |
16.364 |
34 |
16.398 |
| Altre tasse e imposte sugli affari |
11.623 |
11.920 |
12.297 |
452 |
12.749 |
| Accisa su prodotti energetici, energia elettrica e gas naturale |
31.112 |
31.442 |
32.233 |
617 |
32.850 |
| Entrate da generi di monopolio |
11.428 |
11.535 |
11.821 |
213 |
12.034 |
| Tasse e imposte da attività di gioco |
6.979 |
6.782 |
6.489 |
0 |
6.489 |
Fonte: per i dati 2025 e BLV 2026, ddl di bilancio 2026-2028 (A.S. 1689 - Tomo I, pag. 47; Tomo III, pag. 5 e seg.); per effetti manovra e Legge di Bilancio: legge di bilancio 2026 (legge. n. 199 del 2025).
2.3.2 Analisi della manovra sulle spese del bilancio dello Stato
La tabella seguente presenta l’andamento nel triennio 2026-2028 delle spese finali a legislazione vigente e a bilancio integrato, al fine di valutare gli effetti della manovra operata con le innovazioni legislative della Sezione I e con le variazioni della Sezione II del disegno di legge di bilancio.
Tabella 7 - Spese finali. Previsioni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2026 |
2027 |
2028 |
| BLV |
Manovra |
Legge Bilancio |
BLV |
Manovra |
Legge Bilancio |
BLV |
Manovra |
Legge Bilancio |
| Eff.
Sez. II |
Eff. Sez. I |
Eff.
Sez. II |
Eff. Sez. I |
Eff.
Sez. II |
Eff. Sez. I |
| Spese finali |
908.479 |
5.498 |
9.140 |
923.117 |
903.474 |
3.115 |
5.700 |
912.289 |
871.339 |
4.679 |
2.797 |
878.815 |
| Spese correnti |
779.700 |
5.446 |
6.083 |
791.229 |
783.432 |
-185 |
5.408 |
788.655 |
785.916 |
1.377 |
3.367 |
790.660 |
| Spese c/capitale |
128.779 |
52 |
3.057 |
131.888 |
120.042 |
3.300 |
292 |
123.634 |
85.424 |
3.300 |
-570 |
88.154 |
Fonte: per il BLV, rielaborazione su dati ddl di bilancio 2026-2028 (A.S. 1689 - Tomo I, pag. 6 e 34). Per effetti manovra, Nota di variazioni (A.C. 2750/I) e legge di bilancio 2026 (legge. n. 199 del 2025).
Le spese finali di competenza nel bilancio per il 2026 ammontano a circa 923,1 miliardi.
Rispetto al bilancio a legislazione vigente, esse presentano un incremento di circa 14,6 miliardi nel 2026 dovuto agli effetti della manovra. Tale aumento è attribuibile per oltre +9,1 miliardi alle disposizioni introdotte dalla Sezione I della legge di bilancio e per circa +5,5 miliardi alla Sezione II.
L’aumento delle spese riguarda principalmente le spese correnti (+11,5 miliardi). Anche le spese in conto capitale registrano un aumento di 3,1 miliardi di euro.
I principali interventi previsti nell’ambito della Sezione I della manovra di finanza pubblica operata con la legge di bilancio sono diretti, oltre che al sostegno del potere d’acquisto delle famiglie e dei lavoratori, con le misure fiscali illustrate nel paragrafo precedente:
§ ad interventi in favore delle famiglie e in ambito sociale;
§ al rifinanziamento del Servizio sanitario nazionale;
§ ad interventi nel settore previdenziale;
§ al potenziamento degli investimenti pubblici e privati.
Tra le misure indirizzate a favore delle famiglie, si segnala, in particolare, la revisione, a decorrere dal 2026, della disciplina per il calcolo dell’ISEE, attraverso la modifica delle scale di equivalenza e della franchigia di esclusione della prima casa, da cui discende una maggiore spesa pari a circa 500 milioni annui nel triennio di riferimento (art. 1, comma 208).
Si prevede, inoltre, una integrazione al reddito per le lavoratrici madri di due o più figli titolari di reddito da lavoro non superiore a 40.000 euro su base annua, pari a 60 euro mensili per ogni mese di vigenza del rapporto di lavoro o dell'attività di lavoro autonomo, con una maggiore spesa di 630 milioni nel 2026 (art. 1, comma 207).
A favore della natalità, si prevedono misure di rafforzamento dei congedi parentali e malattia per i figli minori (complessivi 20 milioni dal 2026) (art. 1, commi 219-221) e la costituzione di un Fondo per le attività socioeducative a favore dei minori da parte dei comuni, finalizzato al potenziamento dei centri estivi e dei servizi socioeducativi, con una dotazione pari a 60 milioni annui a decorrere dal 2026 (art. 1, comma 222).
In ambito sociale si segnalano, inoltre, il rifinanziamento di una serie di fondi in Sezione I, tra cui il fondo per l'acquisto dei beni alimentari di prima necessità – Carta “Dedicata a te” (500 milioni nel 2026 e nel 2027) (art. 1, comma 5) e il fondo da destinare ad interventi a sostegno del ruolo di cura e di assistenza del caregiver familiare (1,2 milioni per il 2026 e 207 milioni annui a decorrere dal 2027) (art. 1, comma 227). È istituito il fondo per il sostegno abitativo dei genitori separati e divorziati con una dotazione di 20 milioni a decorrere dal 2026 (art. 1, comma 234). In Sezione II, viene rifinanziato il fondo per le politiche in favore delle persone con disabilità (50 milioni dal 2027).
Va peraltro rilevata, in tale ambito, la riduzione del Fondo per il sostegno alla povertà e per l’inclusione attiva, con minori spese nel triennio di 267,2 milioni nel 2026, 347 milioni nel 2027 e 336,2 milioni nel 2028 (art. 1, comma 161), per finanziare l’eliminazione della sospensione di un mese dell’erogazione dell’assegno di inclusione, in caso di rinovo (co. 158).
In ambito previdenziale, si prevedono misure di graduale adeguamento dei requisiti di accesso al pensionamento alla variazione della speranza di vita, per il biennio 2027-2028, con esclusione dei lavoratori che svolgono attività cosiddette usuranti, che genera una maggiore spesa di 1,2 miliardi per il 2027 e di circa 450 milioni per il 2028 (art. 1, comma 185).
Si prevede, altresì, l’incremento delle pensioni per i soggetti in condizioni disagiate di 20 euro mensili, con una maggiore spesa di 295 milioni a regime dal 2026 (art. 1, comma 179) nonché la proroga dell’APE sociale con riferimento a determinate fattispecie, con una spesa di 170 milioni per il 2026, 320 milioni per il 2027 e 315 milioni per il 2028 (art. 1, comma 162). Si prevede inoltre l’anticipo di tre mesi per la liquidazione del TFS o TFR per i dipendenti pubblici che maturano i requisiti di accesso al pensionamento dal 1° gennaio 2027, con maggiori spese di 265 milioni per il 2027 e 272 milioni per il 2028 (art. 1, comma 198).
Nel settore della sanità, viene incrementato il livello di finanziamento del Servizio Sanitario Nazionale per un importo di 2,4 miliardi nel 2026 e per 2,6 miliardi a decorrere dal 2027 (art. 1, comma 333). Parte di queste risorse (756 milioni nel 2026 e circa 1.100 milioni a decorrere dal 2027) sono destinate, tra l’altro, al rinnovo dei contratti del personale del comparto.
Per il potenziamento degli investimenti pubblici e privati viene esteso agli investimenti realizzati dal 1° gennaio 2026 al 31 dicembre 2028:
- il credito d’imposta nella Zona Economica Speciale unica (ZES unica Mezzogiorno). Il limite di spesa per il riconoscimento del beneficio è fissato nel limite di 2,3 miliardi per il 2026, 1 miliardo per il 2027 e 750 milioni per il 2028 (art. 1, comma 438).
- il credito d’imposta per le imprese che operano o si insediano nelle Zone logistiche semplificate (ZLS) nel limite di spesa di 100 milioni all’anno (art. 1, comma 444).
È stato inoltre introdotto un contributo aggiuntivo sotto forma di credito d’imposta per gli investimenti realizzati entro il 15 novembre 2025 nella ZES unica Mezzogiorno, a favore delle imprese che non abbia fruito del credito Transizione 5.0., con una maggiore spesa per 532,6 milioni di euro per l’anno 2026 (art. 1, comma 448), ed è stato esteso al 2026 il credito d’imposta per gli investimenti effettuati dalle imprese del settore della produzione primaria di prodotti agricoli e della pesca e dell’acquacoltura situate nella ZES Unica, nel limite di spesa di 50 milioni di euro nel 2026 (art. 1, comma 462). Viene inoltre autorizzata la spesa di 50 milioni annuali per il triennio 2026-2028 per la concessione di contributi a fondo perduto per gli investimenti privati nel settore turistico (art. 1, comma 470).
In favore delle imprese, vengono inoltre rifinanziati: la misura di sostegno agli investimenti in beni strumentali da parte di micro, piccole e medie imprese (cd. “Nuova Sabatini”), per 200 milioni nel 2026 e 450 milioni nel 2027 (art. 1, comma 468); lo strumento agevolativo dei contratti di sviluppo per 250 milioni nel 2027, 50 milioni nel 2028 e 250 milioni nel 2029 (art. 1, comma 471); il Fondo per la promozione degli scambi ed internazionalizzazione delle imprese, di 100 milioni annui per il triennio 2026-2028 (art. 1, comma 504). È inoltre prevista la creazione di un Fondo nello stato di previsione del Ministero dell’economia e delle finanze (MEF) finalizzato ad incrementare le risorse a disposizione per il credito d’imposta a favore delle imprese per gli investimenti effettuati secondo il modello “Industria 4.0”, con una spesa di 1,3 miliardi nel 2026 (art. 1, comma 770).
Per il settore della mobilità, è autorizzata la spesa di 90 milioni annui a decorrere dall’anno 2026 a favore della società ANAS S.p.A. da destinare alle attività di monitoraggio, sorveglianza, gestione, vigilanza, infomobilità e manutenzione delle strade inserite nella rete di interesse nazionale (art. 1, comma 473), nonché la spesa di 200 milioni di euro per l'anno 2026 e di 150 milioni di euro per l'anno 2027 per interventi normativi in materia di mobilità (art. 1, comma 485).
Per il rafforzamento degli investimenti pubblici in Sezione II si rifinanziano:
- Rete Ferroviaria Italiana S.p.A. (contratto di programma e di servizio) per manutenzione straordinaria, per 90 milioni nel 2026, 1.660 milioni nel 2027 e 1.910 milioni nel 2028 (complessivi 3,66 miliardi);
- ANAS S.p.A. (contratto di programma e di serivizio) per manutenzione straordinaria e investimenti, per 600 milioni nel 2027 e a 1 miliardo nel 2028 (complessivi 1,6 miliardi);
- il fondo per la prosecuzione delle opere pubbliche - Fondo prezzi, per 600 milioni per il 2026 e 500 milioni per il 2027.
In materia di sicurezza e protezione civile, si istituisce un Fondo per la riduzione dell’esposizione a situazioni di rischio nel territorio nazionale con una dotazione di 350 milioni nel 2026 (art. 1, comma 555), si rifinanziano numerosi interventi a supporto della ricostruzione nei territori da colpiti da calamità, per una spesa di oltre 200 milioni nel 2026 (art. 1, commi 559-616); si rifinanzia in Sezione II il Fondo emergenze nazionali per 300 milioni nel 2026, 380 milioni nel 2027 e 380 milioni nel 2028.
A favore degli enti territoriali sono introdotte alcune misure volte ad ampliarne la capacità di spesa - quali la cancellazione della restituzione delle anticipazioni di liquidità delle regioni con accollo del debito da parte dello Stato e le nuove modalità di calcolo del Fondo crediti di dubbia esigibilità per gli enti locali - che non determinano effetti sul bilancio dello Stato, ma a cui sono ascrivibili oneri in soli termini di fabbisogno e indebitamento netto.
Si segnalano, inoltre, per gli enti locali, l’incremento di: 150 milioni per il 2026 del Fondo per l’assistenza ai minori (art. 1, comma 673), di 200 milioni a decorrere dal 2027 del Fondo speciale per l’equità del livello dei servizi per garantire i livelli essenziali delle prestazioni nella materia “Assistenza” (art. 1, comma 704) e di 250 milioni del Fondo integrativo statale per la concessione di borse di studio a decorrere dal 2026 (art. 1, comma 713).
In favore delle regioni si segnala, in particolare, la disposizione che, nell’ambito del recepimento dell’accordo tra lo Stato e la Regione Sardegna, attribuisce alla Regione l’importo di 100 milioni di euro per ciascuno degli anni 2026 e 2027 a titolo di compensazione degli svantaggi strutturali derivanti dalla condizione di insularità (art. 1, comma 652).
Tra le altre misure che comportano maggiori spese per il bilancio dello Stato si ricordano, infine, i rifinanziamenti di leggi di spesa disposti in Sezione II, per un complesso 8 miliardi per il 2026, 4,8 miliardi per il 2027 e per 5.4 miliardi per il 2028 Per approfondimento in merito alle singole leggi di spesa rifinanziate dalla Sezione II si rinvia al paragrafo successivo.
A compensazione della maggiore spesa sopra illustrata, anche quest’anno con la Sezione I è stata effettuata una manovra di spending review, che ha interessato tutti i Ministeri, con l’eccezione del Ministero della difesa, che incide, in termini di minori spese di parte corrente per 354,9 milioni per il 2026, 283,9 milioni per il 2027 e 1.139,9 milioni a decorrere dal 2028.
Minori spese sono inoltre determinate, in Sezione I, attraverso la riduzione delle risorse del Fondo per lo sviluppo e la coesione, per 500 milioni nel triennio (art. 1, comma 733) e la previsione dell’ampliamento della platea di imprese tenute al versamento degli accantonamenti relativi ai trattamenti di fine rapporto dei propri lavoratori dipendenti ad un Fondo dell’INPS, che comporta una minore spesa a carico del bilancio dello Stato, per circa 1,1 miliardi per l’anno 2026, 868 milioni per l’anno 2027 e 748,5 milioni per l’anno 2028 (art. 1, comma 203).
La Sezione II ha inoltre operato definanziamenti di leggi di spesa per oltre 2,4 miliardi per il 2026, -1,6 miliardi per il 2027 e -1 miliardo per il 2028.
Per approfondimento in merito alle misure introdotte dalla Sezione II si rinvia al paragrafo successivo.
Spending review
Va ricordato che anche quest’anno, con la legge di bilancio è stata attuata la spending review dei Ministeri, mediante una riduzione per gli anni 2026, 2027 e a decorrere dall’anno 2028 delle dotazioni di competenza e di cassa delle missioni e dei programmi di spesa di parte corrente dei Ministeri, ai fini del concorso delle Amministrazioni centrali al raggiungimento degli obiettivi programmatici di finanza pubblica indicati nel Documento programmatico di finanza pubblica (DPFP) di ottobre 2025 (articolo 1, comma 715).
Le riduzioni sono dettagliate per Ministero, Missione e Programma nell’Allegato XI annesso alla legge, per un ammontare complessivo pari a 354,9 milioni per il 2026, 283,9 milioni per il 2027 e 1.139,9 milioni per il 2028. In aggiunta, sono altresì previste riduzioni degli stanziamenti del bilancio autonomo della Presidenza del Consiglio dei ministri per 50 milioni annui. Di seguito si riporta una tabella con le riduzioni complessive di spesa corrente per Ministero.
(importi in milioni).
| MINISTERO |
2026 |
2027 |
2028 |
| Economia e finanze |
158,3 |
134,0 |
986,3 |
| Imprese e made in Italy |
2,7 |
2,5 |
2,4 |
| Lavoro e politiche sociali |
5,4 |
6,4 |
6,6 |
| Giustizia |
7,6 |
8,7 |
9,1 |
| Esteri |
19,2 |
9,6 |
9,9 |
| Istruzione e merito |
16,0 |
17,5 |
19,7 |
| Interno |
11,7 |
12,2 |
12,1 |
| Ambiente |
7,0 |
8,4 |
8,2 |
| Infrastrutture e trasporti |
20,4 |
21,3 |
21,7 |
| Università e ricerca |
10,7 |
11,7 |
12,4 |
| Difesa |
- |
- |
- |
| Agricoltura |
7,8 |
8,6 |
8,4 |
| Cultura |
10,1 |
10,2 |
10,5 |
| Salute |
77,3 |
31,8 |
31,8 |
| Turismo |
0,8 |
0,8 |
0,8 |
| TOTALE |
354,9 |
283,9 |
1.139,9 |
Un significativo intervento di riprogrammazione della spesa in conto capitale ha, inoltre, interessato tutti i Ministeri, con uno spostamento della spesa al triennio successivo 2029-2031, che ha consentito una riduzione della spesa in conto capitale del bilancio dello Stato negli anni 2026-2028 (1,85 miliardi nel 2026, 1,87 miliardi nel 2027 e 1,7 miliardi per il 2028). Le medesime dotazioni di spesa che subiscono la riduzione nel triennio 2026-2028 vengono incrementate per gli anni 2029-2031, nei medesimi importi (articolo 1, comma 716) (cfr. Allegati XII e XIII).
Per una analisi dei principali capitoli di spesa su cui sono state disposte riduzioni per spending review, si rinvia all’Appendice 2.
La tavola che segue illustra le spese finali del bilancio dello Stato per il 2026 per categorie, secondo la classificazione economica, evidenziando gli effetti della manovra rispetto al dato a legislazione vigente. Il dato è altresì posto a raffronto con il dato di bilancio 2025.
Tabella 8 – Spese finali per categorie
(dati di competenza, valori in milioni)
| CATEGORIE |
2025 Bilancio |
2026 |
Diff.
Bil. 2026-
Bil. 2025 |
| BLV |
Manovra |
Legge di bilancio |
| Eff. Sez II |
Eff. Sez I |
| Redditi da lavoro dipendente |
114.337 |
114.010 |
-83 |
90 |
114.017 |
-320 |
| Consumi intermedi |
15.848 |
15.944 |
-1 |
16 |
15.959 |
111 |
| Imposte pagate sulla produzione |
5.726 |
5.829 |
- |
2 |
5.831 |
105 |
| Trasferimenti correnti ad AP |
370.010 |
365.053 |
-68 |
2.956 |
367.941 |
-2.069 |
| Trasferimenti correnti a famiglie e ISP |
14.632 |
14.335 |
1 |
549 |
14.885 |
253 |
| Trasferimenti correnti a imprese |
9.637 |
8.920 |
24 |
92 |
9.036 |
-601 |
| Trasferimenti all'estero |
1.581 |
1.888 |
93 |
1 |
1.982 |
401 |
| Risorse proprie UE |
22.560 |
25.560 |
- |
0 |
25.560 |
3.000 |
| Interessi passivi e altri oneri finanziari |
106.268 |
108.820 |
6 |
82 |
108.908 |
2.640 |
| Rimborsi e poste correttive delle entrate |
101.903 |
105.353 |
-1 |
-220 |
105.132 |
3.229 |
| Ammortamenti |
0 |
0 |
- |
0 |
0 |
0 |
| Altre uscite correnti |
3.155 |
3.340 |
- |
0 |
3.340 |
185 |
| Fondi da ripartire di parte corrente |
9.660 |
10.648 |
5.473 |
2.515 |
18.636 |
8.976 |
| Totale Spese Correnti |
775.318 |
779.700 |
5.446 |
6.083 |
791.229 |
15.910 |
| Investimenti fissi lordi e acquisti di terreni |
12.156 |
14.058 |
-477 |
-484 |
13.097 |
941 |
| Contributi investimenti ad AP |
45.090 |
41.807 |
-641 |
-1.014 |
40.152 |
-4.938 |
| Contributi agli investimenti ad imprese |
71.845 |
64.193 |
395 |
2.696 |
67.284 |
-4.561 |
| Contributi investimenti a famiglie e ISP |
197 |
321 |
- |
0 |
321 |
124 |
| Contributi agli investimenti a estero |
546 |
573 |
1 |
46 |
620 |
74 |
| Altri trasferimenti in conto capitale |
3.833 |
3.454 |
225 |
532 |
4.211 |
378 |
| Fondi da ripartire in conto capitale |
3.999 |
2.659 |
-129 |
1.295 |
3.825 |
-174 |
| Acquisizioni di attività finanziarie |
2.784 |
1.713 |
679 |
-14 |
2.378 |
-406 |
| Totale spese Conto Capitale |
140.451 |
128.779 |
52 |
3.057 |
131.888 |
-8.563 |
| Totale Spese Finali |
915.769 |
908.479 |
5.499 |
9.140 |
923.117 |
7.348 |
Fonte: Per 2025 e dati BLV 2026: rielaborazione su dati ddl di bilancio 2026-2028 (A.S 1689 – Tomo I, pag. 26 e Tomo II, pag. 261 ss.). Per effetti manovra e Legge bilancio: Nota di variazioni (A.S. 1689/I).
Dalla tavola emerge che l’incremento di oltre 6 miliardi di spese di parte corrente derivanti dalla manovra di Sezione I, rispetto alla previsione a legislazione vigente nel 2026, sono dovute per circa 3 miliardi all’aumento dei trasferimenti correnti alle Amministrazioni pubbliche e per 2,5 miliardi all’incremento dei fondi da ripartire.
L’incremento delle spese in conto capitale, di oltre 3 miliardi, determinato dalla Sezione I, è legato ai maggiori contributi agli investimenti ad imprese (+2,7 miliardi).
Rispetto all’anno precedente si evidenzia l’aumento della spesa corrente di 15,9 miliardi, legato soprattutto all’aumento delle risorse per i fondi di parte corrente da ripartire (+9 miliardi) a fronte di una riduzione dei trasferimenti correnti ad Amministrazioni pubbliche (-2 miliardi). Si rileva, altresì, il profilo in aumento della spesa per interessi passivi (+2,6 miliardi, passati da 106,3 milioni nel 2025 a 108,9 miliardi nel 2026).
Le spese in conto capitale si riducono rispetto al 2025 di circa 8,6 miliardi, a causa di minori contributi agli investimenti alle imprese (-4,6 miliardi) e alle Amministrazioni pubbliche (-4,9 miliardi rispetto al 2025).
Analizzando la manovra effettuata esclusivamente con la Sezione II, si rileva che sono stati operati, complessivamente:
§ rifinanziamenti di leggi di spesa per circa 8.014 milioni per il 2026, 4.766 milioni per il 2027 e 5.407 milioni per il 2028;
§ definanziamenti di leggi di spesa per -2.454 milioni per il 2026, -1.569 milioni per il 2027 e -1.032 milioni per il 2028;
§ riprogrammazioni di autorizzazioni pluriennali di spesa che determinano una riduzione di -67 milioni per il 2026, -150 milioni per il 2027 e un incremento per 65 milioni nel 2028, con conseguente slittamento di 152 milioni nel 2029 ed annualità successive.
Come esposto nel Prospetto riepilogativo degli effetti finanziari, la manovra effettuata con la Sezione II determina complessivamente una maggiore spesa per circa 5.493 milioni nel 2026, per 3.046,5 milioni nel 2027 e 4.439,8 milioni nel 2028.
La Sezione II dà altresì conto di una maggiore spesa per interessi passivi sul debito, che si determinano in conseguenza degli interventi espansivi della manovra di finanza pubblica, pari a 6 milioni di euro per il 2026, 68 milioni nel 2027, 239 milioni nel 2028, secondo il profilo temporale esposto nella relazione tecnica di Sezione II.
Tra i principali rifinanziamenti si richiamano i seguenti:
§ Incremento del fondo per la sistemazione contabile delle partite iscritte al conto sospeso (MEF): 4.870 milioni nel 2026 e 600 milioni nel 2028;
§ Patrimonio destinato Cassa DD.PP (MEF): 679 milioni nel 2026, 610 milioni nel 2027 e 90 milioni nel 2028;
§ Fondo interventi strutturali politica economica – FISPE (MEF): 480 milioni nel 2026, 165 milioni nel 2027 e 741,5 milioni nel 2028;
§ Fondo speciale per l'occupazione e la formazione (MILPS): 170 milioni nel 2026 e 150 milioni nel 2027;
§ Rete Ferroviaria italiana (RFI) per manutenzione straordinaria (MIT): 90 milioni nel 2026, 1.660 milioni nel 2027 e 1.910 milioni nel 2028 (complessivi 3,66 miliardi);
§ ANAS S.p.A. (MEF) per manutenzione straordinaria e investimenti: 600 milioni nel 2027 e a 1 miliardo nel 2028 (complessivi 1,6 miliardi);
§ Fondo emergenze nazionali (MEF): 300 milioni nel 2026, 380 milioni nel 2027 e 380 milioni nel 2028 (complessivi 1.060 milioni);
§ Fondo missioni internazionali (MEF), per 250 milioni nel 2026;
§ Fondo per la prosecuzione delle opere pubbliche - Fondo prezzi (MIT): 600 milioni per il 2026 e di 500 milioni per il 2027;
§ Ponte sullo Stretto di Messina (MIT): 780 milioni complessivi per le annualità 2032-2033.
§ Per quanto riguarda i definanziamenti si segnalano i seguenti:
§ Fondo per le assunzioni per le amministrazioni dello Stato (MEF): -91 milioni a decorrere dal 2026;
§ Fondo per l’avvio di opere indifferibili (MEF): -250 milioni nel 2026;
§ Risorse per la cooperazione allo sviluppo (MAECI): -63,7 milioni nel 2026 e -49,7 milioni a decorrere dal 2027.
§ Fondo interventi strutturali politica economica – FISPE (MEF): -194,5 milioni nel 2026, -176 milioni nel 2027 e -125,6 milioni nel 2028;
§ Devoluzione di entrate da parte della Regione Sardegna (MEF): -215 milioni nel 2026 e -205 milioni nel 2027;
§ Fondo perequativo delle misure fiscali e di ristoro (MEF): -99 milioni nel 2026, -140 milioni nel 2027 e -215 milioni nel 2028.
In relazione ai definanziamenti di conto capitale si segnala che una parte di essi (circa 1,4 miliardi di euro) sono stati operati sulle somme iscritte in conto competenza nel BLV 2026, ai sensi dell’articolo 30, comma 2, lettera b), della legge di contabilità, provenienti da residui di stanziamento non impegnati negli esercizi precedenti relativi a leggi pluriennali di spesa in conto capitale a carattere non permanente, in relazione a quanto previsto nel cronoprogramma.
Si tratta di una particolare forma di flessibilità consentita per le sole leggi pluriennali di spesa in conto capitale a carattere non permanente, per consentirne l’adeguamento alle previsioni del piano finanziario dei pagamenti.
In base alla legge n. 196/2009, per gli stanziamenti relativi a spese in conto capitale è autorizzata in via generale la conservazione in bilancio quali “residui di stanziamento”, nei limiti di un solo esercizio successivo a quello di iscrizione in bilancio (art. 34?bis, co. 3). Per le autorizzazioni pluriennali di spesa a carattere non permanente, la legge di contabilità prevede che, con la Seconda Sezione del disegno di legge di bilancio, lo stanziamento non impegnato alla chiusura dell'esercizio (residuo di stanziamento) possa essere iscritto nella competenza degli esercizi successivi, in relazione a quanto previsto nel piano finanziario dei pagamenti (art. 30, co. 2). A decorrere dall'esercizio finanziario 2023, tale facoltà può essere utilizzata una sola volta per le medesime risorse (art. 4?quater, co. 1?bis, D.L. n. 32/2019).
L’articolo 34-ter della legge n. 196 del 2009 prevede le somme relative a spese pluriennali in conto capitale non a carattere permanente da eliminare dal conto dei residui di stanziamento e da iscrivere nella competenza degli esercizi successivi con la successiva legge di bilancio, ai sensi dell'articolo 30, comma 2, terzo periodo, riferibili ad esercizi precedenti all'esercizio scaduto, devono essere indicate in apposito allegato al Rendiconto generale dello Stato, distintamente per anno di iscrizione in bilancio.
L’applicazione di tale facoltà ha determinato la reiscrizione di somme nel bilancio 2026 per gli importi qui riportati, che sono state definanziate in Sezione II:
milioni di euro
| Ministero |
2026 |
2027 |
2028 |
| Difesa |
-160,3 |
-53,1 |
-90,7 |
| Giustizia |
-98,8 |
-79,5 |
-24,8 |
| Interno |
-116,7 |
-44,0 |
-15,8 |
| Esteri |
-9,5 |
-8,0 |
- |
| Agricoltura |
-0,4 |
-5,4 |
-7,8 |
| Ambiente |
-105,3 |
- |
- |
| Economia |
-94,6 |
- |
- |
| Cultura |
-33,1 |
-8,4 |
-0,2 |
| Imprese |
- |
-10,0 |
- |
| Infrastrutture |
-754,4 |
-298,1 |
-71,3 |
| TOTALE |
-1.373,0 |
-506,4 |
-210,5 |
* * *
Nelle tavole che seguono, le leggi di spesa oggetto di variazione sono riportate suddivise per Ministero (cfr. gli Allegati contenuti nel deliberativo di ciascuno stato di previsione, A.S. 1689/I - Nota di variazioni).
N.B. Per ciascuna legge, sono indicate le risorse disponibili a legislazione vigente (LV) e l’intervento di rifinanziamento (Rif.), definanziamento (Def.) o riprogrammazione (Ripr.) disposto dal disegno di legge di bilancio, con l’anno di scadenza della variazione.
Per le autorizzazioni di spesa pluriennali, gli importi indicati nella tabella per gli anni successivi al triennio di previsione (nella colonna 2029 ss.) sono calcolati su un periodo temporale massimo di 10 anni. Per le voci contrassegnate dal simbolo (*) viene esposto nella colonna relativi agli anni successivi il valore annuale, in quanto uguale nel decennio successivo al triennio di previsione. Per tutte, viene indicata la scadenza della variazione.
Gli importi sono espressi in milioni di euro.
| Ministero dell’economia e delle finanze |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| DL n. 269/2003 art. 50 "Monitoraggio spesa sanitaria" - (Cap-pg: 7585/1) - (Scad. Variazione 2036) |
LV |
16,6 |
16,4 |
16,4 |
163,6 |
| Rif. |
7,0 |
35,0 |
35,0 |
280,0 |
| DLG n. 300/1999 art. 65 "Agenzia del demanio per acquisto immobili" - (Cap-pg: 7754/1) - (Scad. Variazione 2030) |
LV |
64,8 |
84,7 |
43,2 |
747,7 |
| Rif. |
- |
25,0 |
30,0 |
45,0 |
| LS n. 147/2013 art. 1, co. 377 "Policlinico Gemelli Universitari" (*) - (Cap-pg: 2707/1) - (Scad. Variazione 2027) |
LV |
40,8 |
35,0 |
50,0 |
50,0 |
| Rif. |
- |
5,8 |
- |
- |
| LF n. 266/2005 art. 1, co. 99 "Partecipazione dell’Italia all'IFFIM" - (Cap-pg: 1649/1) - (Scad. Variazione 2030) |
LV |
30,0 |
30,0 |
30,0 |
60,0 |
| Rif. |
15,0 |
15,0 |
15,0 |
30,0 |
| LB n. 232/2016 art. 1, co. 582 "Partecipazione italiana a centri di ricerca europei e internazionali e alle iniziative promosse da banche e fondi di sviluppo" - (Cap-pg: 1607/1) - (Scad. Variazione 2028) |
LV |
0,5 |
- |
- |
- |
| Rif. |
77,3 |
0,5 |
0,5 |
- |
| L n. 145/2016 art. 4, co. 1 "Fondo per il finanziamento delle missioni internazionali" (*) - (Cap-pg: 3006/1) - (Scad. Variazione 2026) |
LV |
1.064,1 |
1.570,0 |
1.570,0 |
1.570,0 |
| Rif. |
250,0 |
- |
- |
- |
| L n. 40/2025 art. 6, co. 1 "Spese di funzionamento dei commissari straordinari alla ricostruzione" - (Cap-pg: 2066/1) - (Scad. Variazione 2027) |
LV |
- |
- |
- |
- |
| Rif. |
9,6 |
9,6 |
- |
- |
| DL n. 93/2013 art. 10, co. 1 "Fondo emergenze nazionali" (*) - (Cap-pg: 7441/1) - (Scad. Variazione 2028) |
LV |
483,0 |
490,0 |
490,0 |
490,0 |
| Rif. |
300,0 |
380,0 |
380,0 |
- |
| LF n. 266/2005 art. 1, co. 86 "Contributo in conto impianti a Ferrovie dello stato S.P.A." - (Cap-pg: 7122/5) - (Scad. Variazione 2028) |
LV |
390,8 |
1.854,0 |
678,8 |
2.100,0 |
| Rif. |
90,0 |
1.660,0 |
1.910,0 |
- |
| LB n. 207/2024 art. 1, co. 902 "Fondo terzo settore" (*) - (Cap-pg: 2040/1) - (Variazione Permanente) |
LV |
0,5 |
0,5 |
- |
- |
| Rif. |
6,0 |
6,0 |
6,0 |
6,0 |
| DL n. 181/2006 art. 1, co. 19, punto A "Esercizio delle funzioni attribuite al Presidente del Consiglio dei Ministri" (SPORT) - (Cap-pg: 2111/2) - (Scad. Variazione 2027) |
LV |
19,5 |
19,5 |
19,5 |
39,0 |
| Rif. |
15,0 |
15,0 |
- |
- |
| L n. 119/1981 art. 38, "Disposizioni per la formazione del bilancio annuale e pluriennale dello stato (legge finanziaria)" Debito pubblico - (Cap-pg: 2214/1) - (Variazione Permanente) |
LV |
64,1 |
67,2 |
69,0 |
633,0 |
| Rif. |
6,0 |
68,0 |
239,0 |
4.120,0 |
| LB n. 213/2023 art. 1, co. 512 "Fondazione Sussidarieta’" (*) - (Cap-pg: 2062/2) - (Variazione Permanente) |
LV |
0,5 |
- |
- |
- |
| Rif. |
- |
- |
0,5 |
0,5 |
| DL n. 59/2021 art. 1, co. 2, punto A primum "PCM Piattaforma PAGOPA E APP IO" - (Cap-pg: 7484/1) - (Scad. Variazione 2027) |
LV |
2,1 |
- |
- |
- |
| Rif. |
- |
2,0 |
- |
- |
| DLG n. 209/2023 art. 62, co. 1 "Istituzione fondo per l'attuazione della delega fiscale" - (Cap-pg: 3832/1) - (Scad. Variazione 2026) |
LV |
32,8 |
287,6 |
202,5 |
2.062,5 |
| Rif. |
80,0 |
- |
- |
- |
| DL n. 25/2025 art. 14, co. 1, punto A "Fondo per la progressiva armonizzazione dei trattamenti economici accessori del personale dei ministeri e della Presidenza del Consiglio Dei Ministri" (*) - (Cap-pg: 3065/2) - (Variazione Permanente) |
LV |
13,2 |
13,2 |
13,2 |
13,2 |
| Rif. |
7,9 |
7,9 |
7,9 |
7,9 |
| DL n. 137/2020 art. 1 quater, co. 1 "Fondo perequativo delle misure fiscali e di ristoro" - (Cap-pg: 3085/1) - (Scad. Variazione 2028) (vedi anche ulteriore rifinanziamento Senato) |
LV |
64,4 |
42,2 |
- |
- |
| Rif. |
50,0 |
130,0 |
280,0 |
- |
| LB n. 234/2021 art. 1, co. 178 "Fondo per le politiche in favore delle persone con disabilità" (*) - (Cap-pg: 3088/1) - (Variazione Permanente) (vedi anche definanziamento) |
LV |
9,7 |
8,8 |
- |
- |
| Rif. |
- |
50,0 |
50,0 |
50,0 |
| Modifiche introdotte nel corso dell’esame parlamentare al Senato |
| L n. 83 / 2023 art. 10, comma 3 "Fondo destinato al finanziamento dei comuni di frontiera" (*) - (Cap-pg: 7775/1) - (Scad. Variazione 2026) |
LV |
89,0 |
89,0 |
89,0 |
89,0 |
| Rif. |
19,0 |
- |
- |
- |
| LB n. 213 / 2023 art. 1, comma 210 "Fondo disabili" (*) - (Cap-pg: 1431/1) - (Scad. Variazione 2027) (vedi anche definanziamento) |
LV |
418,6 |
468,6 |
328,6 |
328,6 |
| Rif. |
9,7 |
- |
- |
- |
| DL n. 34 / 2020 art. 27, comma 17 "Patrimonio destinato" Cassa DD.PP. - (Cap-pg: 7415/1) - (Scad. Variazione 2035) |
LV |
- |
460,0 |
- |
- |
| Rif. |
679,0 |
610,0 |
90,0 |
659,0 |
| LB n. 213 / 2023 art. 1, comma 519 "Incremento del fondo per la sistemazione contabile delle partite iscritte al conto sospeso" - (Cap-pg: 3035/1) - (Scad. Variazione 2031) |
LV |
3.211,7 |
1.500,0 |
1.500,0 |
15.000,0 |
| Rif. |
4.870,0 |
- |
600,0 |
1.410,0 |
| DL n. 282 / 2004 art. 10, comma 5 "Fondo interventi strutturali politica economica – FISPE - (Cap-pg: 3075/1) - (Variazione Permanente) (vedi anche definanziamento) |
LV |
554,3 |
516,1 |
696,4 |
4.943,5 |
| Rif. |
480,0 |
165,0 |
741,5 |
4.285,3 |
| DL n. 137 / 2020 art. 1 quater, comma 1 "Fondo perequativo delle misure fiscali e di ristoro" - (Cap-pg: 3085/1) - (Scad. Variazione 2032) (vedi anche rifinanziamento originario) |
LV |
209,4 |
42,2 |
105,0 |
490,0 |
| Rif. |
78,6 |
7,0 |
81,4 |
251,7 |
| DEFINANZIAMENTI |
| DL n. 50/2022 art. 26, co. 7 "Istituzione fondo per l'avvio di opere indifferibili" - (Cap-pg: 7492/1) - (Scad. Variazione 2026) |
LV |
3.309,3 |
1.717,0 |
- |
- |
| Def. |
-250,0 |
- |
- |
- |
| LB n. 213/2023 art. 1, co. 210 "Fondo disabili" (*) - (Cap-pg: 1431/1) - (Scad. Variazione 2027) (vedi anche rifinanziamento) |
LV |
418,6 |
468,6 |
328,6 |
328,6 |
| Def. |
- |
-90,0 |
- |
- |
| LB n. 207/2024 art. 1, co. 875 "Istituzione del fondo da ripartire a favore delle amministrazioni centrali dello stato per il finanziamento di interventi in materia di investimenti e infrastrutture" - (Cap-pg: 7558/1) - (Scad. Variazione 2036) |
LV |
- |
615,6 |
267,4 |
4.612,9 |
| Def. |
- |
-156,0 |
-124,4 |
-958,0 |
| LS n. 208/2015 art. 1, co. 639 "Incremento fondo per esigenze indifferibili" - (Cap-pg: 3076/1) - (Variazione Permanente) |
LV |
104,1 |
171,5 |
140,4 |
1.630,0 |
| Def. |
-0,7 |
-0,7 |
-0,7 |
-6,8 |
| LB n. 232/2016 art. 1, co. 365, punto B "Assunzioni di personale a tempo indeterminato per le amministrazioni dello stato" (*) - (Cap-pg: 3056/1) - (Variazione Permanente) |
LV |
334,1 |
331,7 |
331,7 |
331,4 |
| Def. |
-91,0 |
-91,0 |
-91,0 |
-91,0 |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| LB n. 160/2019 art. 1, co. 871 "Trasferimento regione Sardegna per spese di investimento"- (Cap-pg: 7509/1) - (Scad. Variazione 2026) |
LV |
111,4 |
117,0 |
95,0 |
630,0 |
| Def. |
-62,4 |
- |
- |
- |
| DL n. 32/2019 art. 8, co. 2 "Ricostruzione delle aree colpite dagli eventi sismici della regione Molise e dell'area Etnea" - (Cap-pg: 8009/2) - (Scad. Variazione 2026) |
LV |
30,0 |
- |
- |
- |
| Def. |
-30,0 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto F bis "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7019/3) - (Scad. Variazione 2026) |
LV |
2,8 |
0,1 |
0,1 |
6,3 |
| Def. |
-2,2 |
- |
- |
- |
| Modifiche introdotte nel corso dell’esame parlamentare al Senato |
| DL n. 137 / 2020 art. 1 quater, comma 1 "Fondo perequativo delle misure fiscali e di ristoro" - (Cap-pg: 3085/1) - (Scad. Variazione 2032) (vedi anche rifinanziamento) |
LV |
209,4 |
42,2 |
105,0 |
490,0 |
| Def. |
-99,0 |
-140,0 |
-215,0 |
- |
| DL n. 50 / 2017 art. 66, comma 1 "Incremento fondo esigenze indifferibili" - (Cap-pg: 3076/1) - (Variazione Permanente) |
LV |
80,7 |
86,5 |
61,4 |
1.954,8 |
| Def. |
-30,0 |
-27,0 |
-27,0 |
-270,0 |
| LB n. 234 / 2021 art. 1, comma 178 "Fondo per le politiche in favore delle persone con disabilità" (*) - (Cap-pg: 3088/1) - (Variazione Permanente) |
LV |
9,7 |
8,8 |
- |
- |
| Def. |
-9,7 |
- |
- |
- |
| DL n. 282 / 2004 art. 10, comma 5 "Fondo interventi strutturali politica economica – FISPE - (Cap-pg: 3075/1) - (Variazione Permanente) |
LV |
554,3 |
516,1 |
696,4 |
4.943,5 |
| Def. |
-194,8 |
-176,3 |
-125,6 |
-3.362,4 |
| L n. 386 / 1975 art. 4 "In relazione alle effettive esigenze, le occorrenti somme saranno prelevate dal conto corrente di tesoreria per affluire in apposito capitolo dello stato di previsione dell'entrata ai fini della correlativa assegnazione allo stato di previsione della spesa del Ministero delle finanze" (Cap-pg: 7757/1) - (Scad. Variazione 2026) |
LV |
110,0 |
- |
- |
- |
| Def. |
-110,0 |
- |
- |
- |
| L n. 122 / 1983 "Norme per il coordinamento della finanza della regione Sardegna con la riforma tributaria e finanziamento del D.P.R. 7/6/79, n. 259, e del D.P.R. 19/6/79, n. 348; e disposizioni in materia finanziaria per la regione Friuli-Venezia Giulia." - (Cap-pg: 2790/2) - (Variazione Permanente) |
LV |
4.000,0 |
4.000,0 |
4.000,0 |
40.389,6 |
| Def. |
-215,1 |
-205,1 |
-0,3 |
-97,1 |
| Ddl bilancio 2026, art. 1, co. 757 “Fondo da ripartire destinato al potenziamento delle finalità istituzionali delle amministrazioni dello Stato |
LV |
- |
- |
98,9 |
- |
| Def. |
- |
- |
-98,9 |
- |
| RIPROGRAMMAZIONI |
| DL n. 59/2021 art. 1, co. 2, punto B primum "Sisma 2009 e 2016" - (Cap-pg: 8008/1) - (Scad. Variazione 2029) |
LV |
80,0 |
150,0 |
10,0 |
90,0 |
| Ripr. |
-20,0 |
-70,0 |
-10,0 |
+100,0 |
| DL n. 59/2021 art. 1, co. 2, punto A quater "PCM ecosistemi al sud in contesti urbani marginalizzati" - (Cap-pg: 7487/1) - (Scad. Variazione 2028) |
LV |
34,7 |
- |
- |
- |
| Ripr. |
-22,0 |
+12,0 |
+10,0 |
- |
Ministero delle imprese e del made in Italy |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| Modifiche introdotte nel corso dell’esame parlamentare al senato |
| DL n. 34 / 2020 art. 42, comma 5 "Risorse da destinare alla costituzione della 'Fondazione ENEA TECH'" - (Cap-pg: 7631/1) - (Scad. Variazione 2028) |
LV |
1,2 |
- |
- |
10,0 |
| Rif. |
- |
2,0 |
2,0 |
- |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| DL n. 321 / 1996 art. 5, co. 2, punto C "Sviluppo tecnologico nel settore aeronautico" - (Cap-pg: 7420/2) - (Scad. Variazione 2027) |
LV |
50,0 |
61,5 |
56,5 |
183,5 |
| Def. |
- |
-10,0 |
- |
- |
| Ministero del lavoro e delle politiche sociali |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| DLG n. 39/1993 art. 1, co. 1, punto 1 "Norme in materia di sistemi informativi automatizzati delle amministrazioni pubbliche" - (Cap-pg: 7821/1) - (Scad. Variazione 2036) |
LV |
12,6 |
12,6 |
11,8 |
126,7 |
| Rif. |
- |
1,0 |
1,0 |
8,0 |
| Modifiche introdotte nel corso dell’esame parlamentare al Senato |
| DL N. 185 / 2008 ART. 18, comma 1 "Fondo speciale per l'occupazione e la formazione" - (cap-pg: 2230/1) - (scad. variazione 2027) |
LV |
617,9 |
607,3 |
560,1 |
5.684,0 |
| Rif. |
170,0 |
150,0 |
- |
- |
| DEFINANZIAMENTI |
| LB n. 178/2020 art. 1, co. 334 "Fondo interventi finalizzati al riconoscimento del valore sociale ed economico delle attività non professionali del caregiver familiare" (*) - (Cap-pg: 3555/1) - (Variazione Permanente) |
LV |
57,5 |
61,2 |
64,2 |
64,2 |
| Def. |
-1,1 |
-61,2 |
-61,2 |
-61,2 |
| Ministero della giustizia |
| |
2026 |
2027 |
2028 |
2029 ss |
| DEFINANZIAMENTI |
|
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
| LB n. 178/2020 art. 1, co. 155 "Interventi straordinari per l'ampliamento di spazi destinate al lavoro dei detenuti e cablaggio di I.P." - (Cap-pg: 7304/1) - (Scad. Variazione 2026) |
LV |
10,6 |
- |
- |
- |
| Def. |
-0,6 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto M quinquies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7321/6) - (Scad. Variazione 2026) |
LV |
1,5 |
0,7 |
0,7 |
30,7 |
| Def. |
-0,8 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 623 "Fondo potenziamento mezzi corpi di polizia e CNVVFF" - (Cap-pg: 7321/4 - 7321/5) - (Scad. Variazione 2026) |
LV |
13,0 |
18,0 |
10,6 |
21,3 |
| Def. |
-0,2 |
- |
- |
- |
| LB n. 197/2022 art. 1, co. 855 "Adeguamento strutturale e impiantistico degli edifici adibiti ad uffici giudiziari" - (Cap-pg: 7200/19 - 7200/20) - (Scad. Variazione 2027) |
LV |
125,7 |
70,4 |
- |
41,2 |
| Def. |
-13,5 |
-43,9 |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto F quinquies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7200/17) - (Scad. Variazione 2026) |
LV |
5,3 |
- |
- |
- |
| Def. |
-5,3 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto F quinquies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7200/11 - 7200/12) - (Scad. Variazione 2028) |
LV |
37,3 |
58,4 |
31,9 |
4,7 |
| Def. |
-17,0 |
-8,7 |
-11,0 |
- |
| LB n. 145/2018 art. 1, co. 95, punto F quinquies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7200/13) - (Scad. Variazione 2026) |
LV |
43,5 |
68,6 |
47,8 |
32,0 |
| Def. |
-25,6 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto E novies "Ripartizione fondo investimenti di cui all'art. 1, co. 140 della legge n. 232/2016" - (Cap-pg: 7200/10 - 7200/7 - 7200/8 - 7200/9) - (Scad. Variazione 2028) |
LV |
52,4 |
43,3 |
28,7 |
- |
| Def. |
-7,4 |
-11,9 |
-13,8 |
- |
| DL n. 91/2017 art. 11 quater "Spese relative alla progettazione, ristrutturazione e messa in sicurezza delle strutture giudiziarie ubicate nelle regioni Campania, Puglia, Calabria e Sicilia" - (Cap-pg: 7233/1 - 7233/2) - (Scad. Variazione 2027) |
LV |
35,1 |
47,4 |
- |
- |
| Def. |
-25,1 |
-15,0 |
- |
- |
| LB n. 197/2022 art. 1, co. 899, punto A "Fondo da ripartire per l'attuazione della strategia nazionale di cybersicurezza per il conseguimento dell'autonomia tecnologica in ambito digitale" - (Cap-pg: 7503/18) - (Scad. Variazione 2026) |
LV |
11,1 |
1,3 |
- |
- |
| Def. |
-0,2 |
- |
- |
- |
| DL n. 105/2023 art. 2, co. 1, punto A "Spese per la realizzazione delle infrastrutture informatiche" - (Cap-pg: 7503/19) - (Scad. Variazione 2026) |
LV |
0,1 |
- |
- |
- |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto H quinquies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7503/9) - (Scad. Variazione 2026) |
LV |
3,0 |
1,4 |
2,3 |
31,2 |
| Def. |
-0,6 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto M quinquies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso"- (Cap-pg: 7503/10) - (Scad. Variazione 2026) |
LV |
3,2 |
3,3 |
2,1 |
68,3 |
| Def. |
-0,03 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto G primum "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - – informatizzazione dell’amministrazione giudiziaria (Cap-pg: 7503/8) - (Scad. Variazione 2026) |
LV |
90,0 |
92,1 |
128,3 |
143,4 |
| Def. |
-2,4 |
- |
- |
- |
|
|
|
|
|
|
|
| Ministero degli affari esteri e della cooperazione internazionale |
| |
2026 |
2027 |
2028 |
2029 ss |
| DEFINANZIAMENTI |
| L n. 125/2014 art. 18 "Agenzia italiana per la cooperazione allo sviluppo" (*) - (Cap-pg: 2185/1) - (Variazione Permanente) |
LV |
626,6 |
634,0 |
636,0 |
636,0 |
| Def. |
-63,7 |
-49,7 |
-49,7 |
-49,7 |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| LB n. 160/2019 art. 1, co. 14, punto Q sexies "Sostenibilità ambientale ed efficientamento energetico, anche mediante rinnovo del parco tecnologico" - (Cap-pg: 7255/3) - (Scad. Variazione 2027) |
LV |
9,5 |
8,0 |
- |
- |
| Def. |
-9,5 |
-8,0 |
- |
- |
| Ministero dell’interno |
| |
2026 |
2027 |
2028 |
2029 ss |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
| LB n. 160/2019 art. 1, co. 14, punto H octies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7396/2) - (Scad. Variazione 2026) |
LV |
0,1 |
- |
- |
- |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 197/2022 art. 1, co. 660 "Fondo per gli interventi infrastrutturali destinati a soddisfare le esigenze della polizia di stato ecc." - (Cap-pg: 7421/1) - (Scad. Variazione 2027) |
LV |
0,1 |
12,4 |
27,0 |
125,9 |
| Def. |
- |
-11,5 |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto F octies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7411/18 - 7411/19 - 7411/20 - 7411/21 - 7411/22) - (Scad. Variazione 2028) |
LV |
17,1 |
8,2 |
8,4 |
43,9 |
| Def. |
-7,3 |
- |
-3,8 |
- |
| DL n. 133/2023 art. 11, co. 1, punto A "Risorse destinate alla polizia di stato per l'acquisto e il potenziamento dell'armamento speciale, di acquisto e manutenzione straordinaria e adattamento di strutture" - (Cap-pg: 7423/2) - (Scad. Variazione 2026) |
LV |
4,7 |
2,5 |
2,5 |
4,5 |
| Def. |
-2,5 |
- |
- |
- |
| DL n. 113/2018 art. 22, co. 1, punto A "Potenziamento di apparati tecnico logistici della polizia di stato" - (Cap-pg: 7456/11) - (Scad. Variazione 2026) |
LV |
0,01 |
- |
- |
- |
| Def. |
-0,01 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto F octies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7411/10 - 7411/9) - (Scad. Variazione 2029) |
LV |
21,3 |
48,7 |
10,8 |
37,9 |
| Def. |
-20,7 |
-0,8 |
- |
-7,3 |
| LB n. 205/2017 art. 1, co. 1072, punto I octies "Prevenzione del rischio sismico" - (Cap-pg: 7411/11) - (Scad. Variazione 2028) |
LV |
9,0 |
9,0 |
9,0 |
- |
| Def. |
-9,0 |
-9,0 |
-9,0 |
- |
| LB n. 145/2018 art. 1, co. 95, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7456/13) - (Scad. Variazione 2026) |
LV |
4,3 |
- |
- |
3,5 |
| Def. |
-3,2 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 623 "Fondo potenziamento mezzi corpi di polizia e CNVVFF" - (Cap-pg: 7456/6 - 7456/7 - 7456/8 - 7456/9 - 7460/1) - (Scad. Variazione 2027) |
LV |
69,8 |
66,3 |
75,2 |
434,0 |
| Def. |
-5,0 |
-0,1 |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto E sexies "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7411/7) - (Scad. Variazione 2031) |
LV |
6,2 |
4,1 |
3,7 |
12,2 |
| Def. |
-5,0 |
-3,0 |
-3,0 |
-9,0 |
| DL n. 50/2017 art. 41, co. 4 "Acquisto e manutenzione mezzi di soccorso alla popolazione civile a seguito eventi sismici." - (Cap-pg: 7481/2) - (Scad. Variazione 2026) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| DL n. 21/2022 art. 32 ter, co. 1, punto A "Risorse in favore della polizia di Stato per l'acquisto e il potenziamento dei sistemi informativi per il contrasto alla criminalità organizzata e al terrorismo internazionale ecc" - (Cap-pg: 7411/24 - 7411/25) - (Scad. Variazione 2027) |
LV |
3,8 |
7,8 |
- |
0,1 |
| Def. |
- |
-7,8 |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso"- (Cap-pg: 7457/10) - (Scad. Variazione 2027) |
LV |
0,5 |
0,4 |
- |
- |
| Def. |
-0,5 |
-0,4 |
- |
- |
| DL n. 50/2017 art. 41, co. 4 "Acquisto e manutenzione mezzi di soccorso alla popolazione civile a seguito eventi sismici." - (Cap-pg: 7305/2) - (Scad. Variazione 2026) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| DL n. 21/2022 art. 32 ter, co. 1, punto B "Risorse in favore del dipartimento dei vigili del fuoco, del soccorso pubblico e della difesa civile per il finanziamento di interventi diversi di manutenzione straordinaria e di adattamento di strutture ed impianti" - (Cap-pg: 7300/8) - (Scad. Variazione 2026) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| LB n. 160 / 2019 art. 1, comma 14, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7325/35) - (Scad. Variazione 2026) |
LV |
2,4 |
4,2 |
1,7 |
5,4 |
| Def. |
-0,007 |
- |
- |
- |
| LB n. 197 / 2022 art. 1, comma 675 "Fondo per le strutture alloggiative del personale del corpo nazionale dei vigili del fuoco" - (Cap-pg: 7302/12) - (Scad. Variazione 2026 |
LV |
0,1 |
- |
- |
- |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 197 / 2022 art. 1, comma 673 "Spese connesse allo sviluppo della capacità di risposta delle squadre di intervento del corpo nazionale dei vigili del fuoco per lo spegnimento degli incendi" - (Cap-pg: 7325/42) - (Scad. Variazione 2027) |
LV |
2,0 |
2,0 |
- |
- |
| Def. |
-2,0 |
-2,0 |
- |
- |
| LB n. 197 / 2022 art. 1, comma 682 "Spese per aggiornamento e potenziamento del sistema di risposta al rischio Nucleare, Biologico, Chimico, Radiologico al corpo nazionale dei vigili del fuoco" - (Cap-pg: 7326/4) - (Scad. Variazione 2026) |
LV |
3,9 |
- |
- |
- |
| Def. |
-3,9 |
- |
- |
- |
| LB n. 197 / 2022 art. 1, comma 672, punto 1 "Spese connesse allo sviluppo della capacità di risposta delle squadre di intervento del corpo nazionale dei vigili del fuoco con uso di nuove tecnologie" - (Cap-pg: 7325/41) - (Scad. Variazione 2027) |
LV |
10,5 |
10,5 |
- |
- |
| Def. |
-4,5 |
-4,5 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 1005 "Acquisto e adeguamento sedi strutturali VVF" - (Cap-pg: 7302/5) - (Scad. Variazione 2026) |
LV |
10,9 |
5,0 |
- |
- |
| Def. |
-10,9 |
-5,0 |
- |
- |
| LB n. 205 / 2017 art. 1, comma 1072, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7325/19 - 7325/21) - (Scad. Variazione 2026) |
LV |
12.0 |
6.9 |
5,0 |
8,0 |
| Def. |
-6,0 |
- |
- |
- |
| DL n. 113 / 2018 art. 22, comma 1, punto B "Potenziamento di apparati tecnico logistici del corpo nazionale dei vigili del fuoco." - (Cap-pg: 7325/15 - 7326/3) - (Scad. Variazione 2026) |
LV |
2,6 |
- |
- |
- |
| Def. |
-2,6 |
- |
- |
- |
| L n. 124 / 2015 art. 8, comma 3 "Contributo per l'istituzione del NUE" - (Cap-pg: 7312/1 - 7325/9) - (Scad. Variazione 2026) |
LV |
0,1 |
- |
- |
- |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 145 / 2018 art. 1, comma 95, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7325/26 - 7325/28) - (Scad. Variazione 2026) |
LV |
20,1 |
10,8 |
9,9 |
58,5 |
| Def. |
-4,7 |
- |
- |
- |
| LB n. 145 / 2018 art. 1, comma 95, punto F octies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7302/7) - (Scad. Variazione 2026) |
LV |
14,3 |
4,6 |
1,1 |
11,4 |
| Def. |
-13,3 |
- |
- |
- |
| LB n. 232 / 2016 art. 1, comma 623 "Fondo potenziamento mezzi corpi di polizia e CNVVFF" - (Cap-pg: 7325/29) - (Scad. Variazione 2026) |
LV |
18,5 |
0,6 |
- |
37,9 |
| Def. |
-5,6 |
- |
- |
- |
| LB n. 232 / 2016 art. 1, comma 140, punto B quinquies "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7325/2) - (Scad. Variazione 2026) |
LV |
0,001 |
- |
- |
- |
| Def. |
-0,001 |
- |
- |
- |
| DL n. 21 / 2022 art. 32 ter, comma 1, punto B "Risorse in favore del dipartimento dei vigili del fuoco, del soccorso pubblico e della difesa civile per il finanziamento di interventi diversi di manutenzione straordinaria e di adattamento di strutture ed impianti" - (Cap-pg: 7311/9 - 7325/38 - 7325/39) - (Scad. Variazione 2026) |
LV |
9,6 |
2,6 |
2 |
16,9 |
| Def. |
-7,2 |
- |
- |
- |
|
|
|
|
|
|
|
| Ministero dell’ambiente e della sicurezza energetica |
| |
2026 |
2027 |
2028 |
2029 ss |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| LB n. 145/2018 art. 1, co. 95, punto D ter "Ricerca" - (Cap-pg: 7620/3) - (Scad. Variazione 2026) |
LV |
123,1 |
77,4 |
15,5 |
328,1 |
| Def. |
-94,0 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto D ter "Ricerca" - (Cap-pg: 7620/2) - (Scad. Variazione 2026) |
LV |
5,1 |
- |
- |
15,1 |
| Def. |
-3,2 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 232 "Potenziamento e accelerazione del programma di riqualificazione energetica degli immobili della pa centrale" - (Cap-pg: 7660/4) - (Scad. Variazione 2026) |
LV |
8,1 |
- |
- |
- |
| Def. |
-8,1 |
- |
- |
- |
Ministero delle infrastrutture e dei trasporti |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| LB n. 234/2021 art. 1, co. 397 "Contratto di programma ANAS 2021- 2025" - (Cap-pg: 7002/55) - (Scad. Variazione 2028) |
LV |
543,0 |
1.476,0 |
948,0 |
8.703,4 |
| Rif. |
- |
600,0 |
1.000,0 |
- |
| DL n. 133/2014 art. 3, co. 12 "Infrastrutture carcerarie" - (Cap-pg: 7471/1) - (Scad. Variazione 2028) |
LV |
13,3 |
10,0 |
10,0 |
41,0 |
| Rif. |
35,0 |
80,0 |
42,0 |
- |
| Modifiche introdotte nel corso dell’esame parlamentare al Senato |
| LB n. 213/2023, art. 1, co. 272 “Somme per la realizzazione del Ponte sullo Stretto di Messina - (Cap-pg: 7190/5) - (Scad. Variazione 2033) |
LV |
1.068,0 |
1.340,0 |
1.435,0 |
4.022,0 |
| Rif. |
- |
- |
- |
780,0 |
| DL n. 104 / 2020 art. 95, comma 17 "Attività di gestione e manutenzione ordinaria e straordinaria del MOSE" (*) - (Cap-pg: 7200/7) - (Scad. Variazione 2028) |
LV |
35,1 |
35,1 |
35,1 |
35,1 |
| Rif. |
10,0 |
10,0 |
10,0 |
- |
| DL n. 76 / 2020 art. 7, comma 1 "Fondo per la prosecuzione delle opere pubbliche" - Fondo prezzi (Cap-pg: 7007/1) - (Scad. Variazione 2027) |
LV |
5,7 |
- |
- |
109,2 |
| Rif. |
600,0 |
500,0 |
- |
- |
| LB n. 207 / 2024 art. 1, comma 403 "Piano Casa Italia" - (Cap-pg: 7448/2) - (Scad. Variazione 2028) |
LV |
- |
- |
150,0 |
410,0 |
| Rif. |
116,0 |
166,0 |
28,0 |
- |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| LB n. 197/2022 art. 1, co. 461 "Fondo per le infrastrutture ad alto rendimento (FIAR)" - (Cap-pg: 7014/1) - (Scad. Variazione 2026) |
LV |
100,0 |
- |
- |
- |
| Def. |
-100,0 |
- |
- |
- |
| LB n. 197/2022 art. 1, co. 511 "Strada statale 106 Jonica" - (Cap-pg: 7538/1) - (Scad. Variazione 2027) |
LV |
- |
100,0 |
- |
2.000 |
| Def. |
- |
-50,0 |
- |
- |
| LB n. 197/2022 art. 1, co. 515 "Strada Statale 4 Salaria" - (Cap-pg: 7541/1) - (Scad. Variazione 2027) |
LV |
2,5 |
50,0 |
- |
47,5 |
| Def. |
- |
-50,0 |
- |
- |
| LB n. 197/2022 art. 1, co. 479 "Fondo di sviluppo di ciclovie urbane intermodali" - (Cap-pg: 7582/7) - (Scad. Variazione 2026) |
LV |
2,0 |
- |
- |
- |
| Def. |
-2,0 |
- |
- |
- |
| DL n. 16/2020 art. 3, co. 12 bis "Interventi nei territori delle regioni Lombardia e Veneto e delle province autonome di Trento e di Bolzano per le Olimpiadi invernali 2026" - (Cap-pg: 7582/6) - (Scad. Variazione 2026) |
LV |
1,0 |
- |
- |
- |
| Def. |
-1,0 |
- |
- |
- |
| -LF n. 350/2003 art. 4, co. 176, punto 9 bis "Fondo opere strategiche" - (Cap-pg: 7065/2) - (Scad. Variazione 2026) |
LV |
4,0 |
- |
- |
4,0 |
| Def. |
-4,0 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto A decies "Trasporti e viabilita'" - (Cap-pg: 7002/46 - 7002/47 - 7701/2) - (Scad. Variazione 2028) |
LV |
82,1 |
120,1 |
137,0 |
849,1 |
| Def. |
-31,5 |
-74,8 |
-53,3 |
- |
| DL n. 98/2011 art. 32, co. 6 "Fondo per la ripartizione delle quote annuali di limiti di impegno e di contributi pluriennali revocati" - (Cap-pg: 7685/1) - (Scad. Variazione 2027) |
LV |
16,2 |
2,0 |
- |
- |
| Def. |
-16,2 |
-2,0 |
- |
- |
| DL n. 109/2018 art. 1, co. 6 "Spese per la ricostruzione delle infrastrutture, in ripristino del sistema viario e attività connesse" - (Cap-pg: 7650/1) - (Scad. Variazione 2027) |
LV |
24,5 |
30,0 |
- |
10,0 |
| Def. |
-24,5 |
-10,0 |
- |
- |
| DL n. 91/2017 art. 16 bis, co. 1 "Interventi di ripristino e messa in sicurezza sulla tratta autostradale A24 E A 25" - (Cap-pg: 7701/1) - (Scad. Variazione 2026) |
LV |
135,3 |
135,0 |
185,0 |
370,0 |
| Def. |
-0,3 |
- |
- |
- |
| DL n. 59/2021 art. 1, co. 2, punto C quinquies "Fondo investimenti complementari PNRR- MIMS- - messa in sicurezza e implementazione di un sistema di monitoraggio dinamico per il controllo da remoto di ponti, viadotti e tunnel (A24-A25)" - (Cap-pg: 7701/4) - (Scad. Variazione 2028) |
LV |
175,0 |
200,0 |
60,0 |
246,5 |
| Def. |
-150,0 |
-90,0 |
- |
- |
| DL n. 59/2021 art. 1, co. 2, punto C duodecies "Fondo investimenti complementari PNRR- MIMS- Strategia nazionale aree interne - miglioramento dell'accessibilità e della sicurezza delle strade" - (Cap-pg: 7408/1) - (Scad. Variazione 2026) |
LV |
70,0 |
- |
- |
- |
| Def. |
-20,0 |
- |
- |
- |
| -LB n. 234/2021 art. 1, co. 403 "Contributo per la realizzazione dell'autostrada Regionale Cispadana" - (Cap-pg: 7359/1) - (Scad. Variazione 2026) |
LV |
40,0 |
50,0 |
- |
40,0 |
| Def. |
-10,0 |
- |
- |
- |
| LB n. 234/2021 art. 1, co. 400 "Contributo in favore di Società Autostrada Tirrenica SPA" - (Cap-pg: 7358/1) - (Scad. Variazione 2026) |
LV |
81,0 |
- |
- |
19,0 |
| Def. |
-80,0 |
- |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto F decies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7340/4) - (Scad. Variazione 2028) |
LV |
13,3 |
15,0 |
15,0 |
- |
| Def. |
-13,3 |
-15,0 |
-15,0 |
- |
| DL n. 104/2023 art. 19, co. 1 "Fondo investimenti stradali nei piccoli comuni" - (Cap-pg: 7004/1) - (Scad. Variazione 2026) |
LV |
10,8 |
- |
- |
- |
| Def. |
-0,8 |
- |
- |
- |
| DL n. 133/2014 art. 3, co. 3, punto B "Somme da assegnare ai provveditorati interregionali alle opere pubbliche per interventi di completamento di beni immobili demaniali" - (Cap-pg: 7219/1 - 7219/3) - (Scad. Variazione 2027) |
LV |
1,9 |
0,9 |
- |
- |
| Def. |
-1,9 |
-0,9 |
- |
- |
| DL n. 133/2014 art. 3, co. 3, punto B bis "Somme da assegnare ai provveditorati interregionali alle opere pubbliche per l'attuazione di interventi urgenti in materia di dissesto idrogeologico" - (Cap-pg: 7219/2 - 7219/4) - (Scad. Variazione 2027) |
LV |
2,4 |
0,4 |
- |
- |
| Def. |
-2,4 |
-0,4 |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto C decies "Infrastrutture anche relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7008/2) - (Scad. Variazione 2026) |
LV |
15,2 |
- |
- |
- |
| Def. |
-15,2 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto C decies "Infrastrutture, anche relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7202/3) - (Scad. Variazione 2026) |
LV |
4,9 |
0,2 |
4,1 |
29,8 |
| Def. |
-4,7 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto E decies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7219/5) - (Scad. Variazione 2026) |
LV |
23,4 |
14,6 |
2,8 |
95,0 |
| Def. |
-10,0 |
- |
- |
- |
| DL n. 69/2013 art. 18, co. 9 "Programma 6.000 campanili" - (Cap-pg: 7543/1) - (Scad. Variazione 2026) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto F decies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7554/3) - (Scad. Variazione 2026) |
LV |
2,3 |
1,9 |
0,1 |
13,4 |
| Def. |
-0,5 |
- |
- |
- |
| LS n. 208/2015 art. 1, co. 338 "Interventi di conservazione, manutenzione, restauro e valorizzazione dei beni culturali" - (Cap-pg: 7554/1) - (Scad. Variazione 2027) |
LV |
8,7 |
6,1 |
6,0 |
48,0 |
| Def. |
-2,7 |
-0,1 |
- |
- |
| LS n. 190/2014 art. 1, co. 241 "Spese per tutelare e promuovere il patrimonio culturale e storico" - (Cap-pg: 7531/1) - (Scad. Variazione 2027) |
LV |
24,5 |
22,5 |
12,7 |
52,0 |
| Def. |
-6,7 |
-4,9 |
- |
- |
| LS n. 147/2013 art. 1, co. 99 "Completamento pagamento ex AGENSUD" - (Cap-pg: 7544/2) - (Scad. Variazione 2026) |
LV |
0,02 |
- |
- |
- |
| Def. |
-0,02 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1079 "Fondo progettazione enti locali" - (Cap-pg: 7009/1) - (Scad. Variazione 2026) |
LV |
4,3 |
- |
1,5 |
88,5 |
| Def. |
-4,3 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto E bis "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7341/5) - (Scad. Variazione 2026) |
LV |
0,005 |
- |
- |
- |
| Def. |
-0,005 |
- |
- |
- |
| DLG n. 50/2016 art. 202, co. 1 "Progettazione infrastrutture sviluppo paese" - (Cap-pg: 7008/4 - 7008/5) - (Scad. Variazione 2026) |
LV |
23,2 |
- |
- |
- |
| Def. |
-23,2 |
- |
- |
- |
| - LB n. 160/2019 art. 1, co. 14, punto O decies "Incentivi imprese private" - (Cap-pg: 7309/5) - (Scad. Variazione 2026) |
LV |
0,5 |
- |
- |
2,3 |
| Def. |
-0,3 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto O decies "Incentivi imprese private" - (Cap-pg: 7309/3) - (Scad. Variazione 2026) |
LV |
8,5 |
- |
- |
- |
| Def. |
-8,5 |
- |
- |
- |
| LB n. 234/2021 art. 1, co. 392 "Fondo per la strategia di mobilita' sostenibile" - (Cap-pg: 7311/1) - (Scad. Variazione 2026) |
LV |
23,0 |
140,0 |
140,0 |
1.385,2 |
| Def. |
-13,0 |
- |
- |
- |
| DL n. 40/2010 art. 4, co. 6 "Fondo per le infrastrutture portuali" - (Cap-pg: 7258/1) - (Scad. Variazione 2026) |
LV |
15,9 |
45,0 |
115,0 |
430,0 |
| Def. |
-5,9 |
- |
- |
- |
| LS n. 190/2014 art. 1, co. 239 "Spese potenziamento trasporto marittimo Stretto di Messina" - (Cap-pg: 7255/1) - (Scad. Variazione 2026) |
LV |
12,1 |
- |
- |
- |
| Def. |
-2,1 |
- |
- |
- |
| LS n. 190/2014 art. 1, co. 153 "Opere di accesso agli impianti portuali" - (Cap-pg: 7275/1) - (Scad. Variazione 2026) |
LV |
36,1 |
- |
- |
- |
| Def. |
-36,1 |
- |
- |
- |
| LS n. 190/2014 art. 1, co. 236 "Competitivita' dei porti ed efficienza del trasferimento ferroviario all'interno dei sistemi portuali" - (Cap-pg: 7600/1) - (Scad. Variazione 2026) |
LV |
24,9 |
10,5 |
- |
4,5 |
| Def. |
-24,9 |
- |
- |
- |
| LS n. 190/2014 art. 1, co. 357 "Contributi per progetti innovativi di prodotti e processi in ambito navale" - (Cap-pg: 7604/2) - (Scad. Variazione 2026) |
LV |
5,8 |
4,5 |
4,5 |
27,0 |
| Def. |
-1,3 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto A primum "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n.232 del 2016" - (Cap-pg: 7712/1) - (Scad. Variazione 2026) |
LV |
4,5 |
- |
- |
- |
| Def. |
-4,5 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto B primum "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7258/2 - 7622/2) - (Scad. Variazione 2026) |
LV |
25,5 |
17,3 |
17,3 |
51,9 |
| Def. |
-5,5 |
- |
- |
- |
| DL n. 59/2021 art. 1, co. 2 ter, punto A "Fondo investimenti complementari pnrr- mims- rinnovo flotte, bus, treni e navi verdi - navi - rinnovo e ammodernamento delle navi anche in fase di costruzione" - (Cap-pg: 7605/1) - (Scad. Variazione 2026) |
LV |
28,9 |
- |
- |
- |
| Def. |
-28,9 |
- |
- |
- |
| DL n. 59/2021 art. 1, co. 2 ter, punto C "Fondo investimenti complementari PNRR- MIMS- rinnovo flotte, bus, treni e navi verdi - navi - realizzazione di impianti di liquefazione di gas naturale per la decarbonizzazione dei trasporti marittimi" - (Cap-pg: 7603/1) - (Scad. Variazione 2026) |
LV |
10,5 |
15,0 |
15,0 |
5,0 |
| Def. |
-10,5 |
- |
- |
- |
| LB n. 197/2022 art. 1, co. 483 "Risorse Linea metropolitana M4 di Milano" - (Cap-pg: 7418/6) - (Scad. Variazione 2026) |
LV |
15,7 |
750 |
- |
28,5 |
| Def. |
-15,0 |
- |
- |
- |
| LB n. 197/2022 art. 1, co. 478 "Risorse Linea C della metropolitana di Roma" - (Cap-pg: 7419/2) - (Scad. Variazione 2026) |
LV |
100,0 |
350,0 |
200,0 |
1.450,0 |
| Def. |
-50,0 |
- |
- |
- |
| LB n. 197/2022 art. 1, co. 484 "Estensione rete del trasporto rapido di massa relativa al collegamento tra Afragola e la Metropolitana di Napoli e fornitura di treni per linea Metropolitana di Napoli" - (Cap-pg: 7421/3) - (Scad. Variazione 2026) |
LV |
30,0 |
15,0 |
|
|
| Def. |
-15,0 |
- |
- |
- |
| DLG n. 157/2022 art. 12, co. 1 "Adeguamento della normativa nazionale al regolamento (ue) 2019/1020 e semplificazione e riordino del sistema di vigilanza del mercato" - (Cap-pg: 7136/1) - (Scad. Variazione 2026) |
LV |
0,05 |
- |
- |
- |
| Def. |
-0,05 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 26 "Fondo interventi di demolizione opere abusive" - (Cap-pg: 7446/1) - (Scad. Variazione 2026) |
LV |
0,1 |
- |
- |
- |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto M decies “Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7842/4) - (Scad. Variazione 2037) |
LV |
1,2 |
1,2 |
1,2 |
10,0 |
| Def. |
- |
- |
- |
-10,0 |
| LB n. 205/2017 art. 1, co. 1072, punto M decies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7842/2) - (Scad. Variazione 2032) |
LV |
19,1 |
6,6 |
3,0 |
10,7 |
| Def. |
- |
- |
-3,0 |
-4,0 |
| DL n. 73/2021 art. 1 septies, co. 8 "Fondo per la revisione dei prezzi dei materiali nei contratti pubblici per fronteggiare gli aumenti eccezionali dei prezzi di alcuni materiali da costruzione verificatisi nel primo semestre dell'anno 2021" - (Cap-pg: 7006/2) - (Scad. Variazione 2026) |
LV |
6,6 |
- |
- |
- |
| Def. |
-6,6 |
- |
- |
- |
| Modifiche introdotte nel corso dell’esame parlamentare al Senato |
| LB n. 160 / 2019 art. 1, comma 443 "Programma innovativo nazionale per la qualità dell'abitare" - (Cap-pg: 7447/1) - (Scad. Variazione 2028) |
LV |
93,3 |
27,1 |
28,4 |
- |
| Def. |
-1,0 |
-27,0 |
-28,0 |
- |
| LB n. 232 / 2016 art. 1, comma 140, punto E bis "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (cap-pg: 7442/2) - (Scad. Variazione 2027) |
LV |
5,0 |
39,0 |
- |
11,0 |
| Def. |
-5,0 |
-39,0 |
- |
- |
| LB n. 213 / 2023 art. 1, comma 302 "Interventi urgenti di riqualificazione, ristrutturazione, ammodernamento e ampliamento di strutture e infrastrutture pubbliche finalizzati al riequilibrio socio-economico e allo sviluppo dei territori." - (Cap-pg: 7216/1) - (Scad. Variazione 2026) |
LV |
10,0 |
- |
- |
7,5 |
| Def. |
-10,0 |
- |
- |
- |
| RIPROGRAMMAZIONI |
| DL n. 59/2021 art. 1, co. 2, punto C quinquies "Fondo investimenti complementari PNRR- MIMS- strade sicure - messa in sicurezza e implementazione di un sistema di monitoraggio dinamico per il controllo da remoto di ponti, viadotti e tunnel (A24-A25)" - (Cap-pg: 7701/4) - (Scad. Variazione 2028) |
LV |
175,0 |
200,0 |
60,0 |
246,5 |
| Ripr. |
- |
-30,0 |
+30,0 |
- |
| DL n. 59/2021 art. 1, co. 2, punto C ter "Fondo investimenti complementari PNRR- MIMS- rafforzamento delle linee ferroviarie regionali" - (Cap-pg: 7150/5) - (Scad. Variazione 2029) |
LV |
10,0 |
250,0 |
160,0 |
- |
| Ripr. |
- |
-72,0 |
+20,0 |
+52,0 |
Ministero dell’università e della ricerca |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| Modifiche introdotte nel corso dell’esame parlamentare al Senato |
| LS n. 208 / 2015 art. 1, comma 213 "Tutela, promozione e sviluppo delle competenze scientifiche e della conoscenza della storia, delle lingue e delle culture dell'Africa e dell'Oriente" (*) - (Cap-pg: 1760/1) - (Scad. Variazione 2027) |
LV |
2,7 |
2,7 |
2,7 |
2,7 |
| Rif. |
0,1 |
0,1 |
- |
- |
| LB n. 178 / 2020 art. 1, comma 543 "incremento fondo per le infrastrutture europee delle scienze umane, sociali e per la ricerca digitale multilingue per favorire la coesione sociale e la cooperazione strategica nell'ambito del dialogo interculturale" (*) - (Cap-pg: 1738/1) - (Scad. Variazione 2027) |
LV |
2,6 |
2,6 |
2,6 |
2,6 |
| Rif. |
0,1 |
0,1 |
- |
- |
| Ministero della difesa |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| DLG n. 66/2010 art. 608 "Spese di investimento del ministero della difesa" - (Cap-pg: 7140/1) - (Scad. Variazione 2036) |
LV |
- |
- |
- |
- |
| Rif. |
- |
30,0 |
15,0 |
120,0 |
| Ministero della difesa |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| LB n. 145/2018 art. 1, co. 95, punto M duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7763/7) - (Scad. Variazione 2026) |
LV |
21,3 |
25,0 |
25,0 |
206,8 |
| Def. |
-1,3 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto H quater "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7763/5) - (Scad. Variazione 2027) |
LV |
9,0 |
11,3 |
8,2 |
57,7 |
| Def. |
- |
-2,4 |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto G duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7120/42) - (Scad. Variazione 2026) |
LV |
1,9 |
- |
- |
- |
| Def. |
-1,9 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto E duodecies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7120/30) - (Scad. Variazione 2029) |
LV |
28,4 |
25,0 |
17,7 |
230,4 |
| Def. |
-1,2 |
-1,3 |
-9,0 |
-0,1 |
| LB n. 205/2017 art. 1, co. 1072, punto F duodecies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7120/31) - (Scad. Variazione 2028) |
LV |
57,8 |
192,9 |
181,0 |
1.108,6 |
| Def. |
-25,9 |
-3,8 |
-5,2 |
- |
| LB n. 145/2018 art. 1, co. 95, punto E duodecies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7120/36) - (Scad. Variazione 2029) |
LV |
6,3 |
22,6 |
19,5 |
79,1 |
| Def. |
-2,4 |
-0,3 |
-6,9 |
-5,1 |
| LB n. 145/2018 art. 1, co. 95, punto F duodecies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7120/37) - (Scad. Variazione 2027) |
LV |
27,9 |
21,0 |
27,7 |
200,0 |
| Def. |
-9,1 |
-2,0 |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto E quater "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7120/26) - (Scad. Variazione 2029) |
LV |
36,1 |
185,7 |
292,8 |
1,740,9 |
| Def. |
-15,2 |
-0,3 |
- |
-0,001 |
| LB n. 232/2016 art. 1, co. 140, punto D ter "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7120/25) - (Scad. Variazione 2028) |
LV |
20,0 |
25,8 |
21,6 |
121,4 |
| Def. |
-4,3 |
-0,9 |
-11,2 |
- |
| LB n. 232/2016 art. 1, co. 140, punto H quater "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7120/28) - (Scad. Variazione 2028) |
LV |
33,3 |
56,0 |
60,9 |
271,5 |
| Def. |
-13,6 |
-4,5 |
-10,9 |
- |
| LB n. 232/2016 art. 1, co. 140, punto F ter "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7120/27) - (Scad. Variazione 2026) |
LV |
16,0 |
2,0 |
2,0 |
2,3 |
| Def. |
-1,0 |
- |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto G duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7220/42) - (Scad. Variazione 20 |
LV |
119,7 |
291,7 |
271,5 |
164,5 |
| Def. |
-8,3 |
- |
-1,5 |
- |
| LB n. 145/2018 art. 1, co. 95 "Fondo investimenti amministrazioni centrali" - (Cap-pg: 7220/2) - (Scad. Variazione 2026) |
LV |
20,0 |
|
|
|
| Def. |
-20,0 |
|
|
|
| LB n. 205/2017 art. 1, co. 1072, punto M duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7220/34) - (Scad. Variazione 2029) |
LV |
79,0 |
93,1 |
38,9 |
45,7 |
| Def. |
-1,0 |
-16,9 |
-24,3 |
-9,7 |
| LB n. 205/2017 art. 1, co. 1072, punto E duodecies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7220/30) - (Scad. Variazione 2027) |
LV |
5,8 |
2,2 |
1,3 |
6,7 |
| Def. |
-0,8 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto G duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7220/32) - (Scad. Variazione 2027) |
LV |
157,3 |
123,9 |
70,2 |
57,0 |
| Def. |
-18,2 |
-6,0 |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto H duodecies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7220/33) - (Scad. Variazione 2026) |
LV |
16,8 |
41,5 |
6,4 |
254,2 |
| Def. |
-1,9 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto C duodecies "Infrastrutture, anche relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7220/35) - (Scad. Variazione 2026) |
LV |
2,0 |
1,0 |
1,0 |
5,0 |
| Def. |
-1,0 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto D duodecies "Ricerca" - (Cap-pg: 7101/5) - (Scad. Variazione 2026) |
LV |
7,0 |
5,0 |
5,0 |
25,0 |
| Def. |
-2,0 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto E duodecies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7220/36) - (Scad. Variazione 2026) |
LV |
0,9 |
4,7 |
2,3 |
0,9 |
| Def. |
-0,6 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto H duodecies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7220/39) - (Scad. Variazione 2027) |
LV |
32,7 |
63,2 |
59,7 |
340,3 |
| Def. |
-7,9 |
-1,2 |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto G duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7220/38) - (Scad. Variazione 2028) |
LV |
204,5 |
224,3 |
150,3 |
163,9 |
| Def. |
-14,4 |
-2,9 |
-2,0 |
- |
| LB n. 145/2018 art. 1, co. 95, punto M duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7220/40) - (Scad. Variazione 2028) |
LV |
125,8 |
316,8 |
190,1 |
619,2 |
| Def. |
-0,7 |
-0,3 |
-0,4 |
- |
| LB n. 232/2016 art. 1, co. 140, punto B ter "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7220/23) - (Scad. Variazione 2028) |
LV |
31,1 |
58,9 |
44,0 |
184,9 |
| Def. |
-6,5 |
-3,0 |
-9,3 |
- |
| LB n. 232/2016 art. 1, co. 140, punto E quater "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7220/26) - (Scad. Variazione 2026) |
LV |
1,5 |
29,6 |
17,7 |
62,6 |
| Def. |
-0,004 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto D ter "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7220/25) - (Scad. Variazione 2028) |
LV |
15,7 |
26,4 |
26,2 |
65,1 |
| Def. |
-0,5 |
-2,5 |
-6,2 |
- |
| LB n. 232/2016 art. 1, co. 140, punto F ter "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7220/27) - (Scad. Variazione 2030) |
LV |
152,2 |
432,8 |
700,1 |
2.405,3 |
| Def. |
-1,1 |
-3,2 |
-3,8 |
-1,7 |
| LB n. 197/2022 art. 1, co. 724 "Partecipazione dello stato italiano quale sottoscrittore del fondo multi-sovrano di venture capital denominato NATO INNOVATION FUND" - (Cap-pg: 7103/1) - (Scad. Variazione 2027) |
LV |
7,6 |
8,0 |
- |
- |
| Def. |
- |
-0,3 |
- |
- |
Ministero dell’agricoltura, della sovranità alimentare e delle foreste |
| |
2026 |
2027 |
2028 |
2029 ss |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| LF n. 244/2007 art. 2, co. 133, punto B "Piano irriguo nazionale" - (Cap-pg: 7438/5) - (Scad. Variazione 2028) |
LV |
- |
3,0 |
7,7 |
- |
| Def. |
- |
-3,0 |
-7,7 |
- |
| LF n. 296/2006 art. 1, co. 1059, punto 2 "Somme per garantire l'avvio della realizzazione delle opere previste dal piano irriguo nazionale" - (Cap-pg: 7438/4) - (Scad. Variazione 2027) |
LV |
1,8 |
2,0 |
- |
- |
| Def. |
- |
-2,0 |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto D ter decies "Ricerca" - (Cap-pg: 7904/3 - 7905/2) - (Scad. Variazione 2027) |
LV |
1,3 |
1,4 |
- |
- |
| Def. |
-0,4 |
-0,3 |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto F ter decies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7857/2) - (Scad. Variazione 2027) |
LV |
0,5 |
0,6 |
- |
- |
| Def. |
- |
-0,07 |
- |
- |
Ministero della cultura |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| L n. 163/1985 art. 2, co. 1, punto N "Promozione cinematografica" - (Cap-pg: 8780/1) - (Scad. Variazione 2036) |
LV |
- |
- |
- |
- |
| Rif. |
- |
55,0 |
33,4 |
425,0 |
| LB n. 205/2017 art. 1, co. 334 "Contributo in favore dell'istituto Don Luigi Sturzo" (*)- (Cap-pg: 2560/2) - (Variazione Permanente) |
LV |
- |
- |
- |
- |
| Rif. |
0,5 |
0,5 |
0,5 |
0,5 |
| L n. 140/2022 art. 2, co. 1 "Celebrazione dell'ottavo centenario della morte di San Francesco d'Assisi" - (Cap-pg: 2551/26) - (Scad. Variazione 2026) |
LV |
1,7 |
0,2 |
- |
- |
| Rif. |
0,5 |
- |
- |
- |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| LB n. 160/2019 art. 1, co. 375, punto 1 "Conservazione, potenziamento, realizzazione di progetti sperimentali" - (Cap-pg: 7815/4) - (Scad. Variazione 2027) |
LV |
2,2 |
2,2 |
1,8 |
12,8 |
| Def. |
-0,4 |
-0,4 |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto N quater decies "Eliminazione delle barriere architettoniche" - (Cap-pg: 8105/8 - 8106/8 - 8107/8) - (Scad. Variazione 2027) |
LV |
8,6 |
8,6 |
9,9 |
52,6 |
| Def. |
-1,2 |
-0,1 |
- |
- |
| LS n. 190/2014 art. 1, co. 9 "Fondo per la tutela del patrimonio culturale" - (Cap-pg: 8099/1) - (Scad. Variazione 2028) |
LV |
161,5 |
156,5 |
154,7 |
1.144,2 |
| Def. |
-21,0 |
-7,0 |
-0,2 |
- |
| LB n. 205/2017 art. 1, co. 1072, punto F quater decies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 8105/6 - 8105/7 - 8106/6 - 8107/7 - 8108/6 - 8108/7) - (Scad. Variazione 2027) |
LV |
33,1 |
31,6 |
35,4 |
181,2 |
| Def. |
-6,3 |
-0,7 |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto H quater decies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 8105/11) - (Scad. Variazione 2026) |
LV |
0,9 |
0,8 |
1,1 |
6,3 |
| Def. |
-0,01 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto I quater decies "Prevenzione del rischio sismico" - (Cap-pg: 8105/9 - 8106/9 - 8108/9) - (Scad. Variazione 2026) |
LV |
18,5 |
18,4 |
21,3 |
111,9 |
| Def. |
-2,3 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto L quater decies "Investimenti in riqualificazione urbana e sicurezza delle periferie" - (Cap-pg: 8105/10) - (Scad. Variazione 2026) |
LV |
3,2 |
3,3 |
3,8 |
19,8 |
| Def. |
-0,3 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto P quater decies "Tutela patrimonio culturale" - (Cap-pg: 8099/3) - (Scad. Variazione 2027) |
LV |
12,5 |
130,9 |
69,6 |
385,2 |
| Def. |
-1,4 |
-0,1 |
- |
- |
Ministero della salute |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| LB n. 145/2018 art. 1, co. 95, punto F quinquies decies "Opere di adeguamento sismico, antincendio, ristrutturazione, manutenzione straordinaria strutture ospedaliere e ammodernamento tecnologico" - (Cap-pg: 7112/3) - (Scad. Variazione 2036) |
LV |
54,0 |
55,0 |
55,0 |
318,0 |
| Rif. |
- |
8,0 |
8,0 |
64,0 |
| L n. 94/1997 “Modifiche e integrazioni alla legge n. 468 del 1978, recante norme di contabilità generale dello stato in materia di bilancio. delega al governo per l'individuazione delle unità previsionali di base del bilancio dello stato" - (Cap-pg: 7121/1) - (Scad. Variazione 2036) |
LV |
0,1 |
0,1 |
0,01 |
2,2 |
| Rif. |
- |
2,0 |
2,0 |
16,0 |
| RIPROGRAMMAZIONI |
| DL n. 59/2021 art. 1, co. 2, punto E ter "Somme da destinare agli investimenti per l'ecosistema innovativo della salute" - (Cap-pg: 7213/1) - (Scad. Variazione 2028) |
LV |
35,0 |
- |
- |
- |
| Ripr. |
-25,0 |
10,0 |
15,0 |
- |
Ministero del turismo |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| LB n. 234 del 2021 art. 1 c. 368 "Fondo unico per il turismo di conto capitale" - (Cap-pg: 7115/1) - (Variazione permanete) |
LV |
1,7 |
1,7 |
1,7 |
70,3 |
| Rif. |
12,5 |
12,5 |
12,5 |
125,0 |
| LB n. 234 del 2021 art. 1 c. 366 "Fondo unico per il turismo" - (Cap-pg: 2025/1) - (Variazione permanete) |
LV |
- |
- |
- |
- |
| Rif. |
25,0 |
25,0 |
25,0 |
25,0 |
Nella tabella che segue sono riportate le variazioni determinate dalla manovra sugli stanziamenti delle singole Missioni di spesa.
La tabella mostra l’ammontare delle risorse delle missioni del bilancio per il 2026, sia a legislazione vigente (BLV) che da legge di bilancio, a raffronto con gli stanziamenti previsti nel bilancio 2025.
Poichè l’articolazione del disegno di legge di bilancio 2026-2028 in Missioni e Programmi ha visto alcuni cambiamenti rispetto all’esercizio 2025, il confronto tra le previsioni a legislazione vigente 2026 e quelle dell’assestato 2025 è stato reso possibile da una riclassificazione delle singole unità del bilancio dell’esercizio precedente, per allinearle alla classificazione per Missioni e Programmi adottata nel disegno di legge di bilancio 2026-2028 (Tavole II.4.2.A e II.4.2.B, Relazione Illustrativa, p. 49-50, Tomo I).
Tabella 9 - Spesa per missioni, confronto tra bilancio 2025, bilancio a legislazione vigente 2026 (BLV) e legge di bilancio 2026 (legge n. 199 del 2025)
(dati di competenza, valori in milioni di euro)
| Missioni |
2025 |
2026 |
Differenza
Bil 2026/Bil 2025 |
| Legge di Bilancio |
BLV |
Manovra |
Legge di Bilancio |
Incidenza % Missione
su spesa al netto debito |
Var assoluta |
% |
| 1. Organi costituzionali a rilevanza costituzionale e Presidenza del Consiglio dei ministri |
3.694 |
3.245 |
128,0 |
3.373 |
0,4 |
-321 |
-8,26 |
| 2. Amministrazione generale e supporto alla rappresentanza generale di Governo e dello Stato sul territorio |
938 |
834 |
-2,0 |
832 |
0,1 |
-106 |
-10,09 |
| 3. Relazioni finanziarie autonomie territoriali |
151.105 |
155.133 |
1.791,0 |
156.924 |
19,1 |
5.819 |
3,81 |
| 4. L'Italia in Europa e nel mondo |
38.392 |
43.370 |
-157,0 |
43.213 |
5,3 |
4.821 |
12,79 |
| 5. Difesa e sicurezza del territorio |
30.963 |
31.724 |
105,0 |
31.829 |
3,9 |
866 |
2,67 |
| 6. Giustizia |
11.732 |
11.756 |
-124,0 |
11.632 |
1,4 |
-100 |
-0,83 |
| 7. Ordine pubblico e sicurezza |
13.071 |
13.004 |
-44,0 |
12.960 |
1,6 |
-111 |
-0,80 |
| 8. Soccorso civile |
5.644 |
5.704 |
872,0 |
6.576 |
0,8 |
932 |
14,02 |
| 9. Agricoltura, politiche agroalimentari e pesca |
1.938 |
1.208 |
435,0 |
1.643 |
0,2 |
-295 |
-14,7 |
| 10. Energia e diversificazione delle fonti energetiche |
908 |
1.301 |
-254,0 |
1.047 |
0,1 |
139 |
11,50 |
| 11. Competitività e sviluppo delle imprese |
78.299 |
70.782 |
3.911,0 |
74.693 |
9,1 |
-3.606 |
-4,26 |
| 12. Regolazione dei mercati |
38 |
37 |
- |
37 |
0,0 |
-1 |
-2,63 |
| 13. Diritto alla mobilità e sviluppo dei sistemi di trasporto |
17.102 |
14.598 |
-105,0 |
14.493 |
1,8 |
-2.609 |
-15,01 |
| 14. Infrastrutture pubbliche e logistica |
6.321 |
8.014 |
-117,0 |
7.897 |
1,0 |
1.576 |
24,64 |
| 15. Comunicazioni |
1.007 |
900 |
56,0 |
956 |
0,1 |
-51 |
-5,04 |
| 16. Commercio internazionale ed internazionalizz. sistema produttivo |
455 |
524 |
123,0 |
647 |
0,1 |
192 |
42,01 |
| 17. Ricerca e innovazione |
4.295 |
4.320 |
-65,0 |
4.255 |
0,5 |
-40 |
-0,92 |
| 18. Sviluppo sostenibile e tutela del territorio e dell'ambiente |
2.937 |
3.149 |
-271,0 |
2.878 |
0,3 |
-59 |
-1,86 |
| 19. Casa e assetto urbanistico |
714 |
816 |
109,0 |
925 |
0,1 |
211 |
27,02 |
| 20. Tutela della salute |
1.993 |
2.169 |
-48,0 |
2.121 |
0,3 |
128 |
5,77 |
| 21. Tutela e valorizzazione dei beni e attività culturali e paesaggistici |
2.962 |
3.063 |
-179,0 |
2.884 |
0,4 |
-78 |
-2,52 |
| 22. Istruzione scolastica |
56.821 |
57.913 |
-115,0 |
57.798 |
7,0 |
977 |
1,70 |
| 23. Istruzione universitaria e formazione post-universitaria |
11.583 |
11.191 |
241,0 |
11.432 |
1,4 |
-151 |
-1,30 |
| 24. Diritti sociali, politiche sociali e famiglia |
66.210 |
67.896 |
1.370,0 |
69.266 |
8,4 |
3.056 |
4,61 |
| 25. Politiche previdenziali |
122.496 |
113.424 |
-721,0 |
112.703 |
13,7 |
-9.793 |
-7,99 |
| 26. Politiche per il lavoro |
17.572 |
17.190 |
-92,0 |
17.098 |
2,1 |
-474 |
-2,69 |
| 27. Immigrazione, accoglienza e garanzia dei diritti |
3.514 |
3.209 |
-27,0 |
3.182 |
0,4 |
-332 |
-9,60 |
| 28. Sviluppo e riequilibrio territoriale |
14.865 |
8.817 |
-310,0 |
8.507 |
1,0 |
-6.358 |
-42,39 |
| 29. Politiche economico-finanziarie e di bilancio e tutela finanza pubblica |
121.513 |
125.430 |
-741,0 |
124.689 |
15,2 |
3.176 |
2,43 |
| 30. Giovani e sport |
1.092 |
1.251 |
104,0 |
1355 |
0,2 |
263 |
23,5 |
| 31. Turismo |
405 |
225 |
28,0 |
253 |
0,0 |
-152 |
-37,5 |
| 32. Servizi istituzionali e generali delle amministrazioni pubbliche |
4.341 |
4.641 |
-65,0 |
4.576 |
0,6 |
235 |
5,2 |
| 33. Fondi da ripartire |
21.583 |
20.763 |
9.025,0 |
29.788 |
3,6 |
8.205 |
42,5 |
| 34. Debito pubblico |
383.046 |
430.691 |
6,0 |
430.697 |
- |
47.651 |
12,6 |
| Totale spesa complessiva |
1.199.545 |
1.238.292 |
14.869,0* |
1.253.161 |
- |
53.616 |
4,4 |
| Totale spesa al netto della Missione debito pubblico |
816.499 |
807.601 |
|
822.464 |
100,0 |
|
|
Fonte: per bilancio 2025 e BLV 2026, Relazione Illustrativa al disegno di legge di bilancio (A.S. 1689), Tomo I, Tavola 1.5.a, pag. 24. Per la manovra e i dati della spesa per missioni derivano dalla legge di bilancio (legge 30 dicembre 2025, n. 199), G.U. n. 301 del 30 dicembre 2025, Quadri generali riassuntivi, "C) Bilancio per azioni", pag. 337.
(*) Si osserva che la manovra, calcolata sulle spese complessive ricomprendenti il Titolo III, comporta maggiori spese per 14.869 milioni di euro, di importo superiore (di 231 milioni) rispetto al valore della manovra calcolata sulle spese finali, pari a 14.638 milioni, commentata nei paragrafi precedenti del presente Dossier. La differenza è da riferirsi alla disposizione di cui all’articolo 1, commi 638-645, della legge di bilancio n. 199 del 2025 - che prevede la cancellazione per le Regioni, e l’accollo in carico allo Stato, del rimborso a Cassa depositi e prestiti della quota capitale delle rate di ammortamento relative alle anticipazioni di liquidità che le Regioni non avevano ancora pagato – comporta un onere per lo Stato di Titolo III – rimborso passività finanziarie; tale maggiore spesa è conteggiata, dunque, nelle spese complessive (che ricomprendono anche il Titolo III) e non nelle spese finali (che comprendono solo le spese correnti – Titolo I e di conto capitale – Titolo II ).
Si evidenzia che gli aumenti di spesa più ingenti rispetto al bilancio 2025, in termini assoluti, - escludendo le missioni 33 “Fondi da ripartire” e 34 “Debito pubblico” - si osservano nella Missione 3. In particolare, la Missione 3 “Relazioni finanziarie con le autonomie territoriali”, che reca stanziamenti per 156,9 miliardi per il 2026 nella legge di bilancio (+5,8 miliardi rispetto al 2025), contiene al suo interno il Programma 2.4 “Concorso dello Stato al finanziamento della spesa sanitaria”, pari a oltre 93,2 miliardi di euro e oggetto di rifinanziamento mediante quota parte del rifinanziamento complessivo del fabbisogno sanitario nazionale standard.
In aumento anche la Missione 24 “Diritti sociali, politiche sociali e famiglia”, che reca stanziamenti pari a 69,3 miliardi per il 2026, +3 miliardi rispetto al 2025, dovuti per +1,4 al rifinanziaento di alcune misure a sostegno della famiglia disposti nella manovra (cfr. paragrafo 2.3.2).
In riduzione, invece la Missione 11 “Competitività e sviluppo delle imprese” che reca stanziamenti per 74,7 miliardi per il 2026 (-3,6 miliardi rispetto al 2025).), nonostante i rifinanziamenti disposti con la manovra per +3,9 miliardi. In particolare, si ricorda il rifinanziamento del credito d’imposta nella Zona Economica Speciale unica (ZES) Mezzogiorno e la costituzione del Fondo finalizzato ad incrementare le risorse a disposizione per il credito d’imposta a favore delle imprese per gli investimenti effettuati secondo il modello “Industria 4.0”.
Si rammenta, infine, che la missione “Difesa e sicurezza del territorio”, che reca stanziamenti pari a 31,8 miliardi di euro, contiene un aggregato di spesa più ampio della sola difesa: infatti, la classificazione delle spese per funzione (CO.FO.G., Classification of functions of government), riportata nei Quadri generali riassuntivi allegati alla legge di bilancio, riporta che le spese per la funzione COFOG “Difesa” siano pari a 29.248 milioni per il 2026, di cui 27.841 milioni stanziate sul Ministero della Difesa, 1.405 milioni sul Ministero dell’Economia e delle finanze, e circa 3 milioni sul Ministero dell’Interno.
Il grafico che segue mostra l’incidenza percentuale degli stanziamenti per missione al netto della missione 34 concernente il rimborso del debito pubblico. Tale missione incide sulle spese complessive del bilancio dello Stato per oltre il 34,4% (lo scorso anno rappresentava il 31,9%).
Nel grafico si evince come circa il 90,9% della spesa complessiva dello Stato, calcolata al netto della missione “debito pubblico”, sia allocata su 14 missioni principali.
Figura 1 - Incidenza percentuale degli stanziamenti per Missione (ad eccezione della Missione 34 “Debito pubblico”) – anno 2026
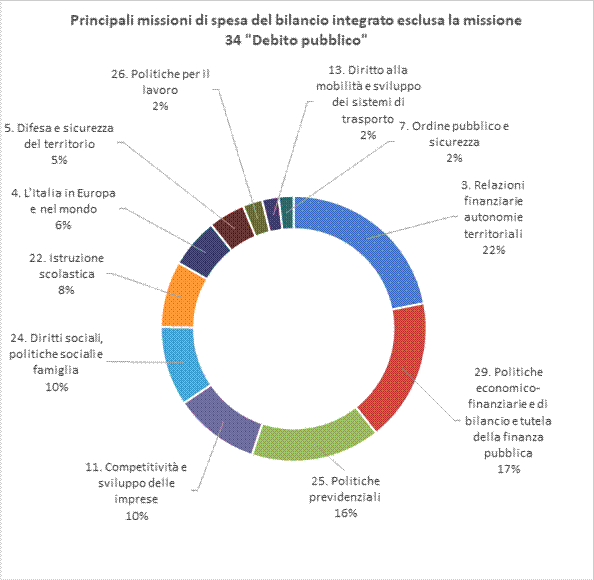
Fonte: I dati della spesa per missioni derivano dalla legge di bilancio (legge 30 dicembre 2025, n. 199), G.U. n. 301 del 30 dicembre 2025, Quadri generali riassuntivi, "C) Bilancio per azioni", pag. 337.
Appendice 1: Rimodulazioni compensative di leggi di spesa (Flessibilità di bilancio)
Si riportano di seguito le principali leggi di spesa su cui sono state operate rimodulazioni compensative verticali (art. 23, comma 3, lett. a), legge di contabilità e finanza pubblica).
(importi in milioni)
| RIMODULAZIONI COMPENSATIVE VERTICALI |
Anno |
Ddl |
Di cui rimodula. |
| MINISTERO DELL’ECONOMIA E DELLE FINANZE |
| 8. Diritto alla mobilità e sviluppo dei sistemi di trasporto (13) |
| 8.1 Sostegno allo sviluppo del trasporto (13.8) |
| LF n. 266/2005 art. 1, comma 86 "Contributo in conto impianti alle Ferrovie dello Stato s.p.a." - (Cap-pg: 7122/2) |
2026 |
1.304 |
-444 |
| 2027 |
5.282 |
- |
| 2028 |
6.177 |
- |
| 2029 e ss. |
12.773 |
- |
| DL n. 185/2008 art. 18, comma 1, punto B "Assegnazione di risorse a carico del fondo infrastrutture" - (Cap-pg: 7122/1) |
2026 |
256 |
+256 |
| 2027 |
- |
- |
| 2028 |
- |
- |
| 2029 e ss. |
- |
- |
| DL n. 43/2013 art. 7 ter, comma 2 "Infrastrutture FS" - (Cap-pg: 7122/4) |
2026 |
82 |
+82 |
| 2027 |
- |
- |
| 2028 |
- |
-- |
| 2029 e ss. |
- |
- |
| DL n. 59/2021 art. 4, comma 1 "FS AV Vicenza Padova- Attraversamento Vicenza" - (Cap-pg: 7122/7) |
2026 |
256 |
+106 |
| 2027 |
165 |
- |
| 2028 |
95 |
- |
| 2029 e ss. |
45 |
- |
| LB n. 207/2024 art. 1, comma 530 "PNRR FS" - (Cap-pg.: 7122/2) |
2026 |
151 |
-463 |
| 2027 |
- |
- |
| 2028 |
- |
- |
| 2029 e ss. |
- |
- |
| DL n. 59/2021 art. 4, comma 2 "FS AV SA-RC" - (Cap-pg: 7122/13) |
2026 |
421 |
+383 |
| 2027 |
1.667 |
- |
| 2028 |
1.830 |
- |
| 2029 e ss. |
4.516 |
- |
| LB n. 234/2021 art. 1, comma 394 "Completamento rete Core-TEN-T" - (Cap-pg: 7122/15) |
2026 |
80 |
+80 |
| 2027 |
157 |
- |
| 2028 |
400 |
-- |
| 2029 e ss. |
3.432 |
- |
| MINISTERO DELLE IMPRESE E DEL MADE IN ITALY |
| 1 Competitività e sviluppo delle imprese (11) |
| 1.3 Incentivazione del sistema produttivo (11.7) |
| LB n. 178/2020 art. 1, comma 109 "Fondo imprese creative" - (Cap-pg: 7342/31) |
2026 |
- |
-4,5 |
| 2027 |
0,5 |
-3,5 |
| 2028 |
- |
-3,5 |
| 2029 e ss. |
338,5 |
- |
| DL n. 83/2012 art. 23, comma 10 "Misure urgenti per lo sviluppo economico - Fondo per la crescita sostenibile" - (Cap-pg:7483/4) |
2026 |
7 |
- |
| 2027 |
10,5 |
+3,5 |
| 2028 |
5,5 |
+3,5 |
| 2029 e ss. |
188 |
- |
| LB n. 178/2020 art. 1, comma 97 "Fondo impresa femminile" - (Cap-pg: 7342/18) |
2026 |
4,5 |
+4,5 |
| 2027 |
9,5 |
- |
| 2028 |
6,6 |
-- |
| 2029 e ss. |
3,3 |
- |
| MINISTERO DELL’AMBIENTE E DELLA SICUREZZA ENERGETICA |
| 1 Sviluppo sostenibile e tutela del territorio e dell'ambiente (18) |
| 1.10 Attività internazionale e comunitaria per la transizione ecologica (18.20) |
| L n. 120/2002 art. 3 "Convenzione sui cambiamenti climatici" - (Cap-pg: 2201/1) |
2026 |
4,5 |
-0,06 |
| 2027 |
4,7 |
-0,16 |
| 2028 |
4,8 |
-0,06 |
| 2029 e ss. |
338,5 |
- |
| L n. 403/1999 art. 4 "Ratifica ed esecuzione della convenzione per la protezione delle Alpi" - (Cap-pg: 1651/1) |
2026 |
0,5 |
- |
| 2027 |
0,3 |
+0,1 |
| 2028 |
0,2 |
- |
| 2029 e ss. |
188 |
- |
| 3 Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
| 3.2 Servizi e affari generali per le amministrazioni di competenza (32.3) |
| L n. 108/2001 art. 3, comma 1 "Convenzione sull'ambiente 'Aarhus'" - (Cap-pg: 3474/1 - 3474/2) |
2026 |
0,2 |
+0,06 |
| 2027 |
0,2 |
+0,06 |
| 2028 |
0,2 |
+0,06 |
| 2029 e ss. |
11,9 |
- |
| 5 Energia e diversificazione delle fonti energetiche (10) |
| 5.2 Promozione dell'efficienza energetica, delle energie rinnovabili e regolamentazione del mercato energetico (10) |
| LB n. 145/2018 art. 1, comma 95, punto F ter "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7660/5) |
2026 |
- |
- |
| 2027 |
84,7 |
-1,0 |
| 2028 |
123,5 |
- |
| 2029 e ss. |
932,5 |
- |
| DLG n. 48/2020 art. 8 "Spese per la realizzazione presso Enea del Portale nazionale sulla prestazione energetica degli edifici" - (Cap-pg: 7061/1) |
2026 |
- |
- |
| 2027 |
1,0 |
+1,0 |
| 2028 |
- |
-- |
| 2029 e ss. |
- |
- |
| MINISTERO DELL'AGRICOLTURA, DELLA SOVRANITA' ALIMENTARE E DELLE FORESTE |
| 1 Agricoltura, politiche agroalimentari e pesca (9) |
| 1.2 Vigilanza, prevenzione e repressione frodi settore agricolo, agroalimentare, agroindustriale e forestale (9.5) |
| LB n. 205/2017 art. 1, comma 1072, punto D ter decies "Ricerca" - (Cap-pg: 7905/2) |
2026 |
1 |
-1 |
| 2027 |
1 |
- |
| 2028 |
- |
- |
| 2029 e ss. |
0 |
- |
| LB n. 205/2017 art. 1, comma 1072, punto F ter decies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7856/2 - 7857/2) |
2026 |
1 |
+1 |
| 2027 |
1 |
- |
| 2028 |
- |
- |
| MINISTERO DELLA CULTURA |
| 1 Tutela e valorizzazione dei beni e attivita' culturali e paesaggistici (21) |
| 1.9 Programmazione e attribuzione delle risorse per la tutela del patrimonio culturale (21.15) |
| DL n. 34/2011 art. 1, comma 1, punto B "Intervento finanziario dello Stato in favore della cultura - manutenzione e conservazione dei beni culturali" - (Cap-pg: 1321/1 - 7433/2) |
2026 |
52,4 |
-12,3 |
| 2027 |
63,5 |
-12,3 |
| 2028 |
37,1 |
-12,3 |
| 2029 e ss. |
1.934,2 |
-130,3 |
| 1.1 Sostegno, valorizzazione e tutela del settore dello spettacolo dal vivo (21.2) |
| DL n. 137/2020 art. 6 bis, comma 5 "Contributo in favore della Fondazione Orchestra giovanile Luigi Cherubini di Ravenna" - (Cap-pg: 6632/7) |
2026 |
0,9 |
+0,1 |
| 2027 |
0,9 |
+0,1 |
| 2028 |
0,9 |
+0,1 |
| 2029 e ss. |
18,8 |
- |
| 1.5 Tutela e valorizzazione dei beni librari, promozione e sostegno del libro e dell'editoria (21.10) |
| L n. 549/1995 art. 1, comma 43 "Contributi ad enti, istituti, associazioni fondazioni ed altri organismi." - (Cap-pg: 2570/1) |
2026 |
37,5 |
+1,8 |
| 2027 |
37,5 |
+1,8 |
| 2028 |
37,5 |
+1,8 |
| 2029 e ss. |
2,995,8 |
+127,2 |
| 1.7 Valorizzazione del patrimonio culturale e coordinamento del sistema museale (21.13) |
| LB n. 178/2020 art. 1, comma 574 "Acquisti ed espropriazioni per pubblica utilità" - (Cap-pg: 7505/1) |
2026 |
34,8 |
+10,0 |
| 2027 |
34,8 |
+10,0 |
| 2028 |
34,8 |
+10,0 |
| 2029 e ss. |
97,6 |
- |
| 4 Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
| 4.2 Servizi e affari generali per le amministrazioni di competenza (32.3) |
| LB n. 160/2019 art. 1, comma 375, punto 1 "Conservazione, potenziamento, realizzazione di progetti sperimentali" - (Cap-pg: 7832/1) |
2026 |
2,2 |
+0,4 |
| 2027 |
2,2 |
+0,4 |
| 2028 |
2,2 |
+0,4 |
| 2029 e ss. |
15,3 |
+3,1 |
| LB n. 145/2018 art. 1, comma 95, punto P quater decies "Tutela patrimonio culturale" - (Cap-pg: 8098/6) |
2026 |
22,6 |
-20,0 |
| 2027 |
142,3 |
-20,0 |
| 2028 |
81,1 |
-20,0 |
| 2029 e ss. |
526,7 |
- |
| 1.7 Valorizzazione del patrimonio culturale e coordinamento del sistema museale (21.13) |
| LB n. 178/2020 art. 1, comma 574 "Acquisti ed espropriazioni per pubblica utilità" - (Cap-pg: 7505/1) |
2026 |
34,8 |
+20,0 |
| 2027 |
34,8 |
+20,0 |
| 2028 |
34,8 |
+20,0 |
| 2029 e ss. |
97,6 |
- |
| MINISTERO DELLA SALUTE |
| 1 Tutela della salute (20) |
| 1.1 Prevenzione e promozione della salute umana ed assistenza sanitaria al personale navigante ed aeronavigante e sicurezza delle cure (20.1) |
| DL n. 159/2007 art. 33, comma 1 "Somme dovute per le transazioni da stipulare con soggetti talassemici danneggiati da sangue o emoderivati infetti che hanno instaurato azioni di risarcimento" - (Cap-pg: 2401/3) |
2026 |
86,6 |
-2,5 |
| 2027 |
86,9 |
-2,2 |
| 2028 |
88,0 |
-1,1 |
| 2029 e ss. |
7.934,2 |
- |
| DL n. 81/2004 art. 1, comma 1, punto A "Interventi urgenti per fronteggiare situazioni di pericolo per la salute pubblica" - (Cap-pg: 4396/1) |
2026 |
8,8 |
+1,5 |
| 2027 |
9,2 |
+1,4 |
| 2028 |
7,6 |
+0,3 |
| 2029 e ss. |
648,1 |
- |
| DPR n. 620/1980 art. 14, comma 1, punto 1 "Rimborso spese assistenza sanitaria erogata all'estero al personale navigante, marittimo e dell'aviazione civile" - (Cap-pg: 2430/1) |
2026 |
1,4 |
+1,0 |
| 2027 |
1,2 |
+0,8 |
| 2028 |
1,2 |
+0,8 |
| 2029 e ss. |
9,0 |
- |
| L n. 219/2005 art. 8, comma 2 "Astensione dal lavoro" - (Cap-pg: 4389/1) |
2026 |
196,2 |
-0,1 |
| 2027 |
196,2 |
-0,1 |
| 2028 |
196,2 |
-0,1 |
| 2029 e ss. |
6.516,6 |
- |
| DLG n. 502/1992 art. 12, comma 2, punto B "Fondo finanziamento attività ricerca" - (Cap-pg: 4397/1) |
2026 |
0,9 |
+0,1 |
| 2027 |
0,9 |
+0,1 |
| 2028 |
0,9 |
+0,1 |
| 2029 e ss. |
17,8 |
- |
| MINISTERO DEL TURISMO |
| 2 Turismo (31) |
| 2.4 Vigilanza, regolamentazione delle professioni turistiche (31.5) |
| LF n. 388/2000 art. 145, comma 17, punto 1 "Contributo annuo a favore del C.A.I. per le attività del consorzio del soccorso alpino e speleologico" - (Cap-pg: 4161/1) |
2026 |
2,1 |
-0,7 |
| 2027 |
2,1 |
-0,7 |
| 2028 |
2,1 |
-0,7 |
| 2029 e ss. |
199,9 |
-62,5 |
| LB n. 205/2017 art. 1, comma 717 "Contributo in favore del C.A.I. (Club Alpino Italiano)" - (Cap-pg: 4161/3) |
2026 |
1,7 |
+0,7 |
| 2027 |
1,7 |
+0,7 |
| 2028 |
1,7 |
+0,7 |
| 2029 e ss. |
151,5 |
+62,5 |
| LB n. 205/2017 art. 1, comma 717 "Contributo in favore del C.A.I. (Club Alpino Italiano)" - (Cap-pg: 5151/1) |
2026 |
1,7 |
-0,7 |
| 2027 |
1,7 |
-0,7 |
| 2028 |
1,7 |
-0,7 |
| 2029 e ss. |
151,5 |
-58,9 |
| LS n. 208/2015 art. 1, comma 480 "Contributo in favore del C.A.I. (Club Alpino Italiano)" - (Cap-pg: 5151/1) |
2026 |
0,9 |
+0,7 |
| 2027 |
0,9 |
+0,7 |
| 2028 |
0,9 |
+0,7 |
| 2029 e ss. |
80,8 |
+58,9 |
* * *
Nella tabella che segue si riportano le principali leggi di spesa su cui sono state operate rimodulazioni compensative orizzontali, per adeguamento al Piano finanziario dei pagamenti (art. 23, co. 3, lett. a) e art. 30, co. 2, lett. a) legge di contabilità):
(importi in milioni di euro)
| RIMODULAZIONI COMPENSATIVE ORIZZONTALI |
Anni |
Ddl |
Di cui rimodul. |
| MINISTERO DELL’ECONOMIA E DELLE FINANZE |
| 1 Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica (29) |
| 1.2 Prevenzione e repressione delle violazioni di natura economico-finanziaria (29.3) |
| L n. 189/1959 "Ordinamento del Corpo della Guardia di Finanza" - (Cap-pg: 7851/2) |
2026 |
172 |
- |
| 2027 |
166 |
-3 |
| 2028 |
173 |
+3 |
| 2029 e ss. |
1.519 |
- |
| 1.6 Analisi, monitoraggio e controllo della finanza pubblica e politiche di bilancio (29.7) |
| L n. 94/1997 "Modifiche alla legge 5 agosto 1978, n. 468, e successive modificazioni e integrazioni, recante norme di contabilità generale dello Stato in materia di bilancio. Delega al Governo per l'individuazione delle unità previsionali di base del bilancio dello Stato" - (Cap-pg: 2696/1-7460/1) |
2026 |
187 |
-2,5 |
| 2027 |
187 |
+2,4 |
| 2028 |
178 |
+0,1 |
| 2029 e ss. |
1.892 |
- |
| 5 Ordine pubblico e sicurezza (7) |
| 5.1 Concorso della Guardia di Finanza alla sicurezza interna e esterna del Paese (7.5) |
| L n. 189/1959 "Ordinamento del Corpo della Guardia di Finanza"- (Cap-pg: 7837/2) |
2026 |
96 |
- |
| 2027 |
99 |
-0,7 |
| 2028 |
100 |
+0,7 |
| 2029 e ss. |
905 |
|
| LB n. 160/2019 art. 1, comma 14, punto M bis "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7837/7) |
2026 |
18 |
- |
| 2027 |
56 |
-0,4 |
| 2028 |
31 |
+0,4 |
| 2029 e ss. |
183 |
- |
| 19 Giustizia (6) |
| 19.4 Coordinamento del sistema della giustizia tributaria (6.12) |
| DCP n. 406/1947 "Ricostituzione dei Ministeri delle finanze e del tesoro" - (Cap-pg: 7772/1) |
2026 |
1 |
+0,3 |
| 2027 |
0,6 |
-0,3 |
| 2028 |
0,9 |
- |
| 2029 e ss. |
3,1 |
- |
| 22 Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
| 22.2 Servizi e affari generali per le amministrazioni di competenza (32.3) |
| DLG n. 165/2001 art. 70, comma 12 "Personale comandato non gestito da NOIPA da rimborsare alle amministrazioni ed agli enti pubblici non economici" - (Cap-pg: 1231/1) |
2026 |
6 |
-1,6 |
| 2027 |
5 |
+0,8 |
| 2028 |
5 |
+0,8 |
| 2029 e ss. |
40 |
- |
| 22.4 Rappresentanza, difesa in giudizio e consulenza legale in favore delle Amministrazioni dello Stato e degli enti autorizzati (32.5) |
| L n. 94/1997 "Modifiche alla legge 5 agosto 1978, n. 468, e successive modificazioni e integrazioni, recante norme di contabilità generale dello Stato in materia di bilancio. delega al governo per l'individuazione delle unità previsionali di base del bilancio dello Stato" - (Cap-pg: 7893/1) |
2026 |
12 |
-1,8 |
| 2027 |
13 |
+0,3 |
| 2028 |
12 |
+1,5 |
| 2029 e ss. |
126 |
- |
| MINISTERO DELLE IMPRESE E DEL MADE IN ITALY |
| 1 Competitività e sviluppo delle imprese (11) |
| 1.3 Incentivazione del sistema produttivo (11.7) |
| LB n. 234/2021 art. 1, comma 478 "Fondo per il sostegno alla transizione industriale" - (Cap-pg: 7635/1) |
2026 |
1 |
-98 |
| 2027 |
155 |
+49 |
| 2028 |
49 |
+49 |
| 2029 e ss. |
7.259 |
- |
| 1.8 Politiche industriali, per la competitività, il Made in Italy e gestione delle crisi d'impresa (11.13) |
| DL n. 34/2020 art. 49, comma 1 "Centro nazionale per la ricerca, l'innovazione e il trasferimento tecnologico nel campo della mobilità e dell'automotive nell'area di crisi complessa di Torino" - (Cap-pg: 7451/1) |
2026 |
- |
-2 |
| 2027 |
2 |
-2 |
| 2028 |
- |
0 |
| 2029 e ss. |
- |
0 |
| MINISTERO DELL'ISTRUZIONE E DEL MERITO |
| 1 Istruzione scolastica (22) |
| 1.9 Edilizia scolastica e sicurezza nelle scuole (22.20) |
| LB n. 145/2018 art. 1, comma 95, punto F septies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 8105/13) |
2026 |
190 |
+90 |
| 2027 |
100 |
-90 |
| 2028 |
88 |
- |
| 2029 e ss. |
643 |
- |
| LB n. 145/2018 art. 1, comma 95, punto I septies "Prevenzione del rischio sismico" - (Cap-pg: 8106/3) |
2026 |
185 |
+100 |
| 2027 |
85 |
-50 |
| 2028 |
85 |
-50 |
| 2029 e ss. |
425 |
0 |
| MINISTERO DELL’INTERNO |
| 3 Ordine pubblico e sicurezza (7) |
| 3.1 Contrasto al crimine, tutela dell'ordine e della sicurezza pubblica (7.8) |
| L n. 121/1981 "Nuovo ordinamento dell'amministrazione della pubblica sicurezza" - (Cap-pg: 2731/20) |
2026 |
274 |
+0,8 |
| 2027 |
275 |
+0,6 |
| 2028 |
262 |
-1 |
| 2029 e ss. |
2.689 |
-0,4 |
| 4 Soccorso civile (8) |
| 4.2 Prevenzione dal rischio e soccorso pubblico (8.3) |
| LB n. 160/2019 art. 1, comma 14, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7324/1) |
2026 |
10 |
- |
| 2027 |
22 |
+0,5 |
| 2028 |
11 |
-0,4 |
| 2029 e ss. |
60 |
-0.1 |
| 6 Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
| 6.2 Servizi e affari generali per le amministrazioni di competenza (32.3) |
| DL n. 19/2024 art. 1, comma 5, punto F "Spesa autorizzata per la realizzazione degli investimenti non più finanziati, in tutto o in parte, a valere sulle risorse del PNRR, da destinare all'intervento "valorizzazione dei beni confiscati alle mafie"." - (Cap-pg: 7623/1) |
2026 |
59 |
+10 |
| 2027 |
49 |
- |
| 2028 |
19 |
-10 |
| 2029 e ss. |
29 |
- |
| MINISTERO DELL'AMBIENTE E DELLA SICUREZZA ENERGETICA |
| 5 Energia e diversificazione delle fonti energetiche (10) |
| 5.1 Innovazione, reti energetiche, sicurezza in ambito energetico e di georisorse (10.8) |
| L n. 239/2004 art. 1, comma 110 "Riordino settore energetico" - (Cap-pg: 7600/4) |
2026 |
0,4 |
-0,02 |
| 2027 |
0,5 |
+0,02 |
| 2028 |
0,4 |
- |
| 2029 e ss. |
4,7 |
- |
| LB n. 145/2018 art. 1, comma 233 "Risorse per attività di vigilanza e ispettive - protocollo di intesa MISE/GDF" - (Cap-pg: 3561/1) |
2026 |
- |
-0,2 |
| 2027 |
0,4 |
+0,2 |
| 2028 |
0,2 |
- |
| 2029 e ss. |
20,2 |
- |
| 5.2 Promozione dell'efficienza energetica, delle energie rinnovabili e regolamentazione del mercato energetico (10.7) |
| DL n. 135/2018 art. 11 ter "Oneri per indennizzi e risarcimenti connessi alla predisposizione del Piano per la transizione energetica sostenibile delle aree idonee (PITESAI)" - (Cap-pg: 3598/1) |
2026 |
- |
-38 |
| 2027 |
- |
+38 |
| 2028 |
- |
- |
| 2029 e ss. |
- |
- |
| MINISTERO DELLE INFRASTRUTTURE E DEI TRASPORTI |
| 1 Infrastrutture pubbliche e logistica (14) |
| 1.2 Sistemi idrici e idraulici (14.5) |
| LB n. 197/2022 art. 1, comma 519 "Sicurezza ed ammodernamento del sistema idrico del Peschiera" - (Cap-pg: 7281/6) |
2026 |
- |
-100 |
| 2027 |
150 |
+50 |
| 2028 |
150 |
+50 |
| 2029 e ss. |
200 |
- |
| 1.4 Edilizia statale ed interventi speciali e per pubbliche calamità (14.10) |
| LB n. 145/2018 art. 1, comma 95, punto N decies "Eliminazione delle barriere architettoniche" - (Cap-pg: 7351/3) |
2026 |
6 |
-10 |
| 2027 |
29 |
+10 |
| 2028 |
7 |
- |
| 2029 e ss. |
233 |
- |
| 4 Ordine pubblico e sicurezza (7) |
| 4.1 Sicurezza e controllo nei mari, nei porti e sulle coste (7.7) |
| LF n. 296/2006 art. 1, comma 1039 "Potenziamento componenti aereonavali Capitanerie di Porto" - (Cap-pg: 7842/1) |
2026 |
49 |
- |
| 2027 |
58 |
+9 |
| 2028 |
76 |
+26 |
| 2029 e ss. |
320 |
-35 |
| DL n. 68/2022 art. 3, co. 1 "Fondo destinato a ristrutturazione e costruzione di nuove sedi ed infrastrutture della Capitaneria di Porto" Cap-pg: 7172/1) |
2026 |
8 |
+3 |
| 2027 |
7 |
+4 |
| 2028 |
0 |
- |
| 2029 e ss. |
75 |
-7 |
| MINISTERO DELLA DIFESA |
| 1 Difesa e sicurezza del territorio (5) |
| 1.1 Approntamento e impiego Carabinieri per la difesa e la sicurezza (5.1) |
| DLG n. 66/2010 art. 564 "Spese di funzionamento del Ministero della difesa" - (Cap-pg: 4825/10) |
2026 |
305 |
+4 |
| 2027 |
299 |
+4 |
| 2028 |
314 |
-8 |
| 2029 e ss. |
3.088 |
- |
| DL n. 152/2021 art. 27, comma 2 quinquies "Spese per l’acquisizione di servizi cloud per le esigenze di trasformazione digitale dei servizi dell’amministrazione" - (Cap-pg: 4849/1) |
2026 |
15 |
+3 |
| 2027 |
9 |
-3 |
| 2028 |
12 |
- |
| 2029 e ss. |
118 |
- |
| 1.4 Approntamento e impiego delle forze aeree (5.4) |
| DLG n. 66/2010 art. 564 "Spese di funzionamento del Ministero della difesa" - (Cap-pg: 4540/14) |
2026 |
224 |
+9 |
| 2027 |
215 |
+3 |
| 2028 |
215 |
- |
| 2029 e ss. |
1.941 |
-12 |
| 1.5 Pianificazione generale delle Forze Armate e approvvigionamenti militari ed infrastrutturali (5.6) |
| DLG n. 102/2014 art. 5, comma 2 "Interventi per il miglioramento della prestazione energetica degli immobili della pubblica amministrazione centrale" - (Cap-pg: 7120/45) |
2026 |
8 |
-7 |
| 2027 |
11 |
+2 |
| 2028 |
11 |
+5 |
| 2029 e ss. |
- |
- |
| LB n. 232/2016 art. 1, comma 140, punto E quater "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7120/26) |
2026 |
21 |
- |
| 2027 |
185 |
-2 |
| 2028 |
293 |
-20 |
| 2029 e ss. |
1.741 |
+22 |
| LB n. 232/2016 art. 1, comma 140, punto H quater "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7120/28) |
2026 |
20 |
- |
| 2027 |
51 |
-15 |
| 2028 |
50 |
+8 |
| 2029 e ss. |
272 |
+7 |
| LB n. 205/2017 art. 1, comma 1072, punto F duodecies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7120/31) |
2026 |
32 |
- |
| 2027 |
189 |
-30 |
| 2028 |
175 |
+39 |
| 2029 e ss. |
1.109 |
-9 |
| 1.10 Pianificazione dei programmi di ammodernamento e rinnovamento degli armamenti, ricerca, innovazione tecnologica, sperimentazione e procurement militare (5.10) |
| DLG n. 66/2010 art. 608 "Spese di investimento del Ministero della difesa" - (Cap-pg: 7220/2) |
2026 |
7.489 |
- |
| 2027 |
7.437 |
+250 |
| 2028 |
7.238 |
-250 |
| 2029 e ss. |
70.222 |
- |
| LB n. 232/2016 art. 1, comma 140, punto B ter "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7220/23) |
2026 |
29 |
+11 |
| 2027 |
58 |
- |
| 2028 |
37 |
+3 |
| 2029 e ss. |
198 |
-14 |
| LB n. 232/2016 art. 1, comma 140, punto C ter "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7220/24) |
2026 |
5 |
-7 |
| 2027 |
9 |
+2 |
| 2028 |
11 |
-+5 |
| 2029 e ss. |
31 |
- |
| LB n. 232/2016 art. 1, comma 140, punto E quater " Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7220/26) |
2026 |
1 |
- |
| 2027 |
29 |
+7 |
| 2028 |
18 |
- |
| 2029 e ss. |
63 |
-7 |
| LB n. 232/2016 art. 1, comma 140, punto F ter " Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7220/27) |
2026 |
151 |
- |
| 2027 |
429 |
+19 |
| 2028 |
696 |
+60 |
| 2029 e ss. |
2.403 |
-79 |
| LB n. 205/2017 art. 1, comma 1072, punto M duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7220/34) |
2026 |
78 |
- |
| 2027 |
76 |
-2 |
| 2028 |
15 |
+2 |
| 2029 e ss. |
36 |
- |
| LB n. 145/2018 art. 1, comma 95, punto G duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7220/38) |
2026 |
190 |
- |
| 2027 |
221 |
+10 |
| 2028 |
148 |
+15 |
| 2029 e ss. |
164 |
-25 |
| LB n. 145/2018 art. 1, comma 95, punto M duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7220/40) |
2026 |
125 |
- |
| 2027 |
316 |
- |
| 2028 |
189 |
+3 |
| 2029 e ss. |
619 |
-3 |
| MINISTERO DELL'AGRICOLTURA, DELLA SOVRANITA' ALIMENTARE E DELLE FORESTE |
| 1 Agricoltura, politiche agroalimentari e pesca (9) |
| 1.1 Politiche europee ed internazionali e dello sviluppo rurale (9.2) |
| DLG n. 102/2004 art. 15, comma 2, punto 1 "Fondo solidarietà nazionale incentivi assicurativi" - (Cap-pg: 7439/3) |
2026 |
50 |
+10 |
| 2027 |
30 |
-10 |
| 2028 |
30 |
+10 |
| 2029 e ss. |
430 |
-10 |
| 1.2 Vigilanza, prevenzione e repressione frodi nel settore agricolo, agroalimentare, agroindustriale e forestale (9.5) |
| LB n. 205/2017 art. 1, comma 1072, punto F ter decies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7856/2 - 7857/2) |
2026 |
1 |
-1 |
| 2027 |
1 |
+1 |
| 2028 |
- |
- |
| 2029 e ss. |
- |
- |
| MINISTERO DELLA SALUTE |
| 1 Tutela della salute (20) |
| 1.1 Prevenzione e promozione della salute umana ed assistenza sanitaria al personale navigante ed aeronavigante e sicurezza delle cure (20.1) |
| DL n. 81/2004 art. 1, comma 1, punto A "Interventi urgenti per fronteggiare situazioni di pericolo per la salute pubblica" - (Cap-pg: 4396/1) |
2026 |
9 |
-0,3 |
| 2027 |
9 |
+0,.3 |
| 2028 |
7 |
- |
| 2029 e ss. |
648 |
- |
| 2 Ricerca e innovazione (17) |
| 2.1 Ricerca per il settore della sanità pubblica (17.20) |
| DLG n. 502/1992 art. 12, comma 2, punto 8 "Finanziamento attività ricerca" - (Cap-pg: 3398/1) |
2026 |
61 |
-89 |
| 2027 |
170 |
+16 |
| 2028 |
116 |
+73 |
| 2029 e ss. |
946 |
- |
| DLG n. 502/1992 art. 12, comma 2, punto A primum "Fondo finanziamento attività ricerca" - (Cap-pg: 7211/8) |
2026 |
- |
-2 |
| 2027 |
10 |
+2 |
| 2028 |
2 |
- |
| 2029 e ss. |
43 |
- |
| DLG n. 502/1992 art. 12, comma 2, punto A ter " Fondo finanziamento attività ricerca " - (Cap-pg: 7211/1) |
2026 |
161 |
-11 |
| 2027 |
208 |
+11 |
| 2028 |
172 |
- |
| 2029 e ss. |
3.793 |
- |
Nella tabella che segue sono riportate le riduzioni delle dotazioni finanziarie delle spese in conto capitale (Titolo II) disposte, per ciascun Ministero, dall’Allegato XII della legge di bilancio 2026, ai sensi dell’articolo 1, comma 716, con l’indicazione, all’interno delle Missioni e dei Programmi di spesa, dei capitoli interessati dalle riduzioni.
L’analisi è limitata ai soli Programmi per i quali è disposta una riduzione non inferiore a 10 milioni di euro, e, in tale ambito, sono riportati soltanto i capitoli per i quali viene disposta una riduzione di importo superiore a 1 milioni di euro.
Gli importi sono espressi in milioni di euro.
| |
Oggetto |
2026 |
2027 |
2028 |
| |
MINISTERO ECONOMIA E FINANZE |
-297,8 |
-325,1 |
-347,7 |
| 1 |
Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica |
|
|
|
| 1.2 |
Prevenzione e repressione delle violazioni di natura economico-finanziaria |
-44,2 |
-51,7 |
-49,1 |
| 7822 |
Spese per la realizzazione di un programma per la costruzione, l'ammodernamento e l'acquisto di immobili destinati a caserma ed alloggi di servizio, nonché per lo svolgimento delle relative attività di gestione |
0 |
-2,6 |
0 |
| 7845 |
Fondo per l'ammodernamento del parco infrastrutturale della Guardia di finanza |
-9,0 |
-9,0 |
-9,0 |
| 7851 |
Contributo per l'ammodernamento e la razionalizzazione della flotta, anche veicolare, il miglioramento e la sicurezza delle comunicazioni nonché il completamento del programma infrastrutturale del Corpo della Guardia di finanza |
-26,0 |
-26,0 |
-26,0 |
| 7852 |
Somme per la realizzazione di interventi di edilizia pubblica connessa al finanziamento degli investimenti e allo sviluppo infrastrutturale. |
-8,6 |
-13,4 |
-13,4 |
| 1.8 |
Accertamento e riscossione delle entrate e gestione dei beni immobiliari dello Stato |
-119,4 |
-157,4 |
-151,5 |
| 7754 |
Somma da attribuire all'Agenzia del demanio per l'acquisto di beni immobili, per la manutenzione, la ristrutturazione, il risanamento e la valorizzazione dei beni del demanio e del patrimonio immobiliare statale per gli interventi sugli immobili confiscati alla criminalità organizzata |
-101,8 |
-101,8 |
-101,8 |
| 7759 |
Somma da trasferire all'Agenzia del demanio per la realizzazione degli interventi connessi al finanziamento degli investimenti e allo sviluppo infrastrutturale |
-17,5 |
-55,6 |
-49,6 |
| 5 |
Ordine pubblico e sicurezza |
|
|
|
| 5.1 |
Concorso della Guardia di Finanza alla sicurezza interna e esterna del Paese |
-17,5 |
-17,5 |
-17,5 |
| 7837 |
Contributo per l'ammodernamento e la razionalizzazione della flotta, anche veicolare, il miglioramento e la sicurezza delle comunicazioni nonché il completamento del programma infrastrutturale del Corpo della Guardia di finanza |
-8,2 |
-8,2 |
-8,2 |
| 7844 |
Fondo per l'ammodernamento del parco infrastrutturale della Guardia di finanza |
-8,8 |
-8,8 |
-8,8 |
| 6 |
Soccorso civile |
|
|
|
| 6.1 |
Interventi per pubbliche calamità |
-48,2 |
-23,7 |
-90,0 |
| 8008 |
Somma del fondo complementare PNRR per interventi nelle aree del terremoto del 2009 e 2016 |
-48,2 |
-23,7 |
-90,0 |
| 12 |
Sviluppo sostenibile e tutela del territorio e dell'ambiente |
|
|
|
| 12.2 |
Sostegno allo sviluppo sostenibile |
-25,6 |
-25,6 |
0 |
| 7475 |
Fondo destinato all'implementazione delle opere finalizzate all'incremento della capacità di rigassificazione nazionale ed alla realizzazione di nuove unità di stoccaggio e connesse infrastrutture |
-25,6 |
-25,6 |
0 |
| 22 |
Servizi istituzionali e generali delle amministrazioni pubbliche |
|
|
|
| 22.2 |
Servizi e affari generali per le amministrazioni di competenza |
-18,8 |
-17,5 |
-17,5 |
| 7019 |
Spese di manutenzione straordinaria su immobili, impianti e attrezzature per l'adeguamento della sicurezza nei luoghi di lavoro ai sensi del D.Lgs. 81/2008 e per gli interventi dichiarati di somma urgenza. |
-4,7 |
-3,4 |
-3,4 |
| 7016 |
Spese per lo sviluppo del sistema informativo |
-14,1 |
-14,1 |
-14,1 |
| |
| |
MINISTERO DELLE IMPRESE E DEL MADE IN ITALY |
-118,3 |
-119,1 |
-163,1 |
| 1 |
Competitività e sviluppo delle imprese |
|
|
|
| 1.3 |
Incentivazione del sistema produttivo |
-12,9 |
-22,4 |
-119,2 |
| 7342 |
Fondo per la competitività e lo sviluppo |
-2,3 |
-11,8 |
-5,7 |
| 7496 |
Risorse per la gestione di misure agevolative e progetti per la promozione e valorizzazione dei titoli di proprietà industriale |
-6,0 |
-6,0 |
0 |
| 7635 |
Fondo per il sostegno alla transizione industriale |
0 |
0 |
-108,9 |
| 7636 |
Fondo per la ricerca e lo sviluppo industriale biomedico |
-4,5 |
-4,5 |
-4,5 |
| 1.8 |
Politiche industriali, per la competitività, il Made in Italy e gestione delle crisi d'impresa |
-86,0 |
-88,4 |
-37,5 |
| 7459 |
Contributi a fondo perduto e finanziamenti a tasso agevolato per la promozione e il sostegno della filiera delle fibre tessili naturali e provenienti da processi di riciclo |
-7,1 |
-5,2 |
0 |
| 7491 |
Promozione e realizzazione di progetti di ricerca applicata, di trasferimento tecnologico e formazione su tecnologie avanzate |
-5,8 |
-10,0 |
-10,0 |
| 7423 |
Interventi nei settori industriali ad alta tecnologia |
-72,1 |
-72,1 |
-26,5 |
| 1.10 |
Politiche industriali e programmi avanzati sulle nuove tecnologie |
-10,0 |
0 |
0 |
| 7631 |
Risorse da destinare alla "Fondazione ENEA TECH E BIOMEDICAL" |
-10,0 |
0 |
0 |
| |
| |
MINISTERO DEL LAVORO E DELLE POLITICHE SOCIALI |
-1,1 |
-1,1 |
-1,1 |
| |
| |
MINISTERO DELLA GIUSTIZIA |
-32,9 |
-32,3 |
-10,3 |
| 1 |
Giustizia |
|
|
|
| 1.2 |
Giustizia civile e penale |
-31,3 |
-30,8 |
-8,8 |
| 7200 |
Spese per l'acquisto e l'installazione di opere prefabbricate, strutture e impianti, nonché per l'acquisto, l'ampliamento, la ristrutturazione, il restauro e la manutenzione straordinaria di immobili sia per gli uffici dell'amministrazione centrale che per quelli giudiziari |
-27,8 |
-27,4 |
-5,4 |
| 7211 |
Spese per l'acquisto dei mezzi di trasporto, per la rielaborazione tecnica di quelli esistenti nonché per realizzo di impianti di comunicazione e controllo sulle autovetture e la manutenzione degli stessi, nonché per l'acquisizione di beni, macchine, attrezzature e sistemi, compresa la microfilmatura degli atti |
-3,4 |
-3,4 |
-3,4 |
| |
| |
MINISTERO DEGLI ESTERI E DELLA COOPERAZIONE INTERNAZIONALE |
-2,6 |
-2,6 |
-3,4 |
| |
| |
MINISTERO DELL’ISTRUZIONE E DEL MERITO |
-125,5 |
-207,7 |
-233,9 |
| 1 |
Istruzione scolastica |
|
|
|
| 1.1 |
Programmazione e coordinamento dell'istruzione |
-26,7 |
-27,6 |
27,6 |
| 8107 |
Fondo per l'innovazione digitale e la didattica laboratoriale |
-26,7 |
-27,6 |
27,6 |
| 1.9 |
Edilizia scolastica e sicurezza nelle scuole |
-98,5 |
-179,8 |
-196,5 |
| 8105 |
Fondo unico per l'edilizia scolastica |
-94,2 |
-175,4 |
-192,1 |
| 8545 |
Spese per la realizzazione di iniziative a carattere nazionale in materia di sicurezza nelle scuole (istruzione del primo ciclo) |
-3,2 |
3,2 |
3,2 |
| 8785 |
Spese per la realizzazione di iniziative a carattere nazionale in materia di sicurezza nelle scuole (istruzione del secondo ciclo) |
-1,2 |
-1,2 |
-1,2 |
| |
|
|
|
|
| |
MINISTERO DELL’INTERNO |
-170,0 |
-274,1 |
-132,5 |
| 2 |
Relazioni finanziarie con le autonomie territoriali |
|
|
|
| 2.2 |
Interventi e cooperazione istituzionale nei confronti delle autonomie locali |
-21,2 |
-15,2 |
-1,7 |
| 7010 |
Spese per la costituzione e lo sviluppo dei sistemi e dei servizi informatici e per la realizzazione e il potenziamento degli impianti e delle attrezzature nell'ambito delle competenze del centro elaborazione dati e degli uffici del Dipartimento per gli affari interni e territoriali, nonché per le spese relative ai progetti interdipartimentali dell'amministrazione dell'Interno. |
-3,1 |
-3,2 |
-1,5 |
| 7014 |
spese per la produzione, emissione e rilascio della carta d'identità elettronica nonché di tenuta dell'archivio informatizzato |
-17,9 |
-11,9 |
0 |
| 3 |
Ordine pubblico e sicurezza |
|
|
|
| 3.1 |
Contrasto al crimine, tutela dell'ordine e della sicurezza pubblica |
-47,7 |
-121,9 |
-73,5 |
| 7411 |
Somme destinate ad interventi di manutenzione straordinaria e ammodernamento di strutture e impianti |
-18,7 |
-40,4 |
-57,4 |
| 7417 |
Spese per il potenziamento dei sistemi informativi per il contrasto del terrorismo internazionale nonché per il finanziamento di interventi diversi di manutenzione straordinaria ed adattamento di strutture ed impianti |
0 |
-20,5 |
0 |
| 7421 |
Fondo da ripartire per l'attuazione di interventi infrastrutturali per le esigenze della Polizia di Stato |
-1,2 |
-16,7 |
0 |
| 7456 |
Acquisto impianti, armamenti, attrezzature e automezzi |
-23,4 |
-38,5 |
-12,3 |
| 4 |
Soccorso civile |
|
|
|
| 4.2 |
Prevenzione dal rischio e soccorso pubblico |
-39,9 |
-79,7 |
-42,0 |
| 7311 |
Acquisti per la costituzione e lo sviluppo delle componenti hardware e software del sistema informativo automatizzato per le sedi centrali e territoriali del Dipartimento. |
-1,2 |
-3,5 |
-4,7 |
| 7302 |
Spese per la costruzione, la ristrutturazione e l'acquisizione, anche in leasing, delle sedi di servizio del Corpo nazionale dei vigili del fuoco, spese per interventi di manutenzione straordinaria spese per l'acquisto e l'installazione di attrezzature e impianti fissi nonché per infrastrutture sportive |
-14,1 |
-27,2 |
-10,0 |
| 7325 |
Acquisto di impianti, automezzi, aeromobili, unità navali, natanti, attrezzature, strumenti e materiali per le attività del Corpo nazionale dei vigili del fuoco. |
-24,2 |
-48,7 |
-27,0 |
| 5 |
Immigrazione, accoglienza e garanzia dei diritti |
|
|
|
| 5.1 |
Flussi migratori, interventi per lo sviluppo della coesione sociale, garanzia dei diritti, rapporti con le confessioni religiose |
-49,2 |
-45,4 |
-1,0 |
| 7351 |
Spese di straordinaria manutenzione, costruzione, acquisizione, miglioramenti e adattamenti di immobili |
-48,4 |
-44,6 |
-0,1 |
| |
|
|
|
|
| |
MINISTERO DELL’AMBIENTE E DELLA SICUREZZA ENERGETICA |
-369,8 |
-271,9 |
-225,8 |
| 1 |
Sviluppo sostenibile e tutela del territorio e dell'ambiente |
|
|
|
| 1.5 |
Tutela e gestione delle risorse idriche e del territorio e prevenzione del rischio idrogeologico |
-134,4 |
-24,8 |
-16,8 |
| 8535 |
Spese per il finanziamento di interventi di mitigazione del rischio idrogeologico |
-8,9 |
-2,0 |
-14,0 |
| 8538 |
Somme da assegnare alla Regione Calabria per sostenere gli interventi volti a prevenire e a mitigare il rischio idrogeologico e idraulico |
-102,6 |
0 |
0 |
| 8632 |
Fondo per il contrasto al consumo di suolo |
-20,0 |
-20,0 |
0 |
| 5 |
Energia e diversificazione delle fonti energetiche |
|
|
|
| 5.1 |
Innovazione, reti energetiche, sicurezza in ambito energetico e di georisorse |
-43,4 |
0 |
0 |
| 7620 |
Investimenti dedicati alle attività di ricerca, sviluppo e innovazione delle tecnologie energetiche pulite connessi al rispetto degli impegni assunti dal governo italiano con l'iniziativa Mission innovation adottata durante la Conferenza sull'ambiente 2015 di Parigi |
-43,4 |
0 |
0 |
| 5.2 |
Promozione dell'efficienza energetica, delle energie rinnovabili e regolamentazione del mercato energetico |
-89,7 |
-128,9 |
-101,8 |
| 7668 |
Somme destinate a progetti di investimento relativi all'utilizzo dell'idrogeno, finalizzati alla decarbonizzazione dei processi industriali nei settori più inquinanti e difficili da riconvertire (hard-to-abate) |
-83,6 |
-121,8 |
-100,0 |
| 8406 |
Promozione e valutazione di misure e di programmi relativi ai settori della mobilità, della produzione di energia elettrica delle fonti rinnovabili, dell'efficienza energetica e dell'assorbimento di carbonio, nonché misure e programmi relativi alla mobilità che incentivino il trasporto su ferro delle merci, le metropolitane e il trasporto pubblico al fine della riduzione dell'inquinamento atmosferico, in particolare nelle aree urbane, a tutela della salute dei cittadini e dell'ambiente |
-3,2 |
-3,2 |
-0,3 |
| 8407 |
Fondo per la promozione e diffusione di interventi di efficientamento e risparmio energetico, per la produzione di energia elettrica e di calore da fonti rinnovabili e in particolare per lo sviluppo del solare termodinamico |
-1,0 |
-1,0 |
-1,3 |
| 8426 |
Spese per l'implementazione informatica del portale ETS (emission trading system) |
-1,7 |
-2,8 |
0 |
| |
|
|
|
|
| |
MINISTERO DELLE INFRASTRUTTURE E DEI TRASPORTI |
-504,5 |
-449,0 |
-349,0 |
| 1 |
Infrastrutture pubbliche e logistica |
|
|
|
| 1.1 |
Pianificazione strategica di settore e sistemi stradali e autostradali |
-177,6 |
-162,0 |
-36,2 |
| 7002 |
Fondo per gli investimenti dell'ANAS |
-67,8 |
-60,6 |
-16,5 |
| 7358 |
Contributo pubblico alla società Autostrada Tirrenica spa |
-19,0 |
0 |
0 |
| 7359 |
Somme per la realizzazione dell'autostrada regionale cispadana |
-20,0 |
-20,0 |
0 |
| 7650 |
Somme da assegnare al commissario straordinario per la ricostruzione delle infrastrutture ed il ripristino del sistema viario e attività connesse nel territorio di Genova |
0 |
-10,0 |
0 |
| 7538 |
Somme per la realizzazione della strada statale 106 Jonica |
0 |
-50,0 |
0 |
| 7541 |
Somme per la strada statale n. 4 Salaria |
-47,5 |
0 |
0 |
| 7065 |
Interventi per la realizzazione delle infrastrutture e degli insediamenti prioritari per lo sviluppo del paese |
-19,0 |
-19,0 |
-19,0 |
| 1.4 |
Edilizia statale ed interventi speciali e per pubbliche calamità |
-150,4 |
-46,2 |
-96,4 |
| 7007 |
Fondo per la prosecuzione delle opere pubbliche |
-109,2 |
0 |
0 |
| 7009 |
Contributo dello stato destinato al cofinanziamento della redazione dei progetti di fattibilità tecnica ed economica e dei progetti definitivi di opere degli enti locali |
0 |
0 |
-28,5 |
| 7174 |
Piccole e medie opere nel Mezzogiorno |
-2,8 |
0 |
0 |
| 7216 |
Fondo per il finanziamento di interventi urgenti di riqualificazione, ristrutturazione, ammodernamento e ampliamento di strutture e infrastrutture pubbliche finalizzati al riequilibrio socio-economico e allo sviluppo dei territori |
-7,5 |
0 |
0 |
| 7341 |
Spese per la costruzione, sistemazione, manutenzione e completamento di edifici pubblici statali, per altri immobili demaniali, per edifici privati destinati a sede di uffici pubblici statali nonché di altri immobili di proprietà dello stato e di altri enti pubblici |
-14,7 |
-29,5 |
-29,5 |
| 7351 |
Somme da trasferire alle regioni a titolo di contributi a fondo perduto per la realizzazione di opere finalizzate al superamento o all'abbattimento di barriere architettoniche negli edifici privati |
0 |
0 |
-11,2 |
| 7531 |
Spese per la tutela e la promozione del patrimonio culturale e storico |
-7,2 |
-7,4 |
-12,3 |
| 7554 |
Interventi di conservazione, manutenzione, restauro e valorizzazione dei beni culturali |
-0,1 |
-0,1 |
-1,9 |
| 7187 |
Annualità quindicennali per l'aggiornamento degli studi sulla laguna di Venezia, con particolare riferimento ad uno studio di fattibilità delle opere necessarie ad evitare il trasporto nella laguna di petroli e derivati, a ripristinare i livelli di profondità dei canali di transito nonché all'apertura delle valli da pesca. |
-4,3 |
-4,3 |
0 |
| 7202 |
Somme da assegnare ai comuni di Venezia, Chioggia, Cavallino Treporti e altri comuni per interventi per la salvaguardia di Venezia |
-3,4 |
0 |
0 |
| 7219 |
Somme da assegnare ai provveditorati interregionali alle opere pubbliche per interventi di completamento di beni immobiliari demaniali e per l'attuazione di interventi urgenti in materia di dissesto idrogeologico, di difesa e messa in sicurezza di beni pubblici, di completamento di opere in corso di esecuzione nonché miglioramento infrastrutturale |
0 |
0 |
-12,2 |
| 2 |
Diritto alla mobilità e sviluppo dei sistemi di trasporto |
|
|
|
| 2.3 |
Autotrasporto ed intermodalità |
-11,0 |
-9,7 |
-8,7 |
| 7309 |
Spese da destinare alla prosecuzione degli interventi volti all'utilizzo di modalità di trasporto alternative al trasporto stradale e all'ottimizzazione della catena logistica |
-2,3 |
-1,0 |
0 |
| 7352 |
Somme da destinare al potenziamento delle catene logistiche e dell'intermodalità con particolare riferimento al trasporto per le vie d'acqua navigabili |
-4,7 |
-4,7 |
-4,7 |
| 7410 |
Somma da erogare per la ristrutturazione e la riqualificazione del settore del trasporto merci delle piccole e medie imprese nella regione Sicilia |
-4,0 |
-4,0 |
-4,0 |
| 2.4 |
Sistemi ferroviari, sviluppo e sicurezza del trasporto ferroviario |
-57,3 |
-57,3 |
-50,0 |
| 7290 |
Spese per la prosecuzione del servizio intermodale dell'autostrada ferroviaria alpina attraverso il valico del Frejus |
-2,3 |
-2,3 |
0 |
| 7532 |
Somme da assegnare per la realizzazione della nuova linea ferroviaria Torino-Lione |
-50,0 |
-50,0 |
-50,0 |
| 7142 |
Fondo per finanziare i costi di implementazione relativi al sistema ERTMS |
-5,0 |
-5,0 |
0 |
| 2.5 |
Sviluppo e sicurezza della navigazione e del trasporto marittimo e per vie d'acqua interne |
-21,6 |
-81,2 |
-82,2 |
| 7967 |
Spese di carattere patrimoniale per il funzionamento dei servizi di navigazione lacuale non di competenza delle regioni |
-1,6 |
-1,6 |
-1,6 |
| 7258 |
Fondo per le infrastrutture portuali |
0 |
-55,0 |
-55,0 |
| 7261 |
Manutenzione straordinaria di opere marittime relative ai porti di competenza statale di seconda categoria - seconda classe |
-0,2 |
-0,4 |
-5,9 |
| 7264 |
Fondo per il finanziamento degli interventi di adeguamento dei porti -IVA porti |
-18,3 |
-19,0 |
-19,0 |
| 7600 |
Spese per il miglioramento della competitività dei porti italiani e l'efficienza del trasferimento ferroviario e modale all'interno dei sistemi portuali |
0 |
-4,5 |
0 |
| 2.6 |
Sviluppo e sicurezza della mobilità locale |
-70,4 |
-74,4 |
-61,0 |
| 7400 |
Spese per interventi nel settore dei sistemi di trasporto rapido di massa |
12,2 |
-16,2 |
-17,1 |
| 7403 |
Concorso dello Stato alla spesa per la realizzazione di sistemi di trasporto rapido di massa a guida vincolata e di tranvie veloci nelle aree urbane |
-21,8 |
-21,8 |
-22,9 |
| 7416 |
Somme da destinare alle linee della metropolitana di Roma, anche per l'acquisto di materiale rotabile |
-1,2 |
-1,2 |
0 |
| 7418 |
Risorse a favore delle nuove linee metropolitane M4 e M5 di Milano |
-35,2 |
-35,2 |
-20,9 |
| 4 |
Ordine pubblico e sicurezza |
-11,7 |
-13,1 |
8,4 |
| 4.1 |
Sicurezza e controllo nei mari, nei porti e sulle coste |
-11,7 |
-13,1 |
8,4 |
| 7172 |
Fondo destinato alla ristrutturazione, nonché alla costruzione di nuove sedi ed infrastrutture delle capitanerie di porto. |
-5,8 |
-5,8 |
-4,5 |
| 7842 |
Spesa per il potenziamento della componente aereo navale |
-5,8 |
-7,2 |
-3,8 |
| |
|
|
|
|
| |
MINISTERO DELL’UNIVERSITA’ E DELLA RICERCA |
-16,3 |
-16,4 |
-18,3 |
| 1 |
Ricerca e innovazione |
|
|
|
| 1.1 |
Ricerca scientifica e tecnologica di base e applicata |
-8,4 |
-8,5 |
-8,5 |
| 7245 |
Fondo per gli investimenti nella ricerca scientifica e tecnologica |
-8,4 |
-8,5 |
-8,5 |
| 2 |
Istruzione universitaria e formazione post-universitaria |
|
|
|
| 2.5 |
Formazione superiore e ricerca in ambito internazionale |
-7,8 |
-7,8 |
-7,8 |
| 7295 |
Spese per la realizzazione delle infrastrutture del centro dati dell'organismo internazionale "Centro europeo di previsioni a medio termine" nonché per la partecipazione italiana ai programmi comunitari di ricerca e sviluppo ed il rafforzamento della ricerca nel campo della meteorologia e climatologia |
-0,5 |
-0,5 |
-0,5 |
| 7336 |
Contributi agli istituti nazionali di ricerca |
-3,0 |
-3,0 |
-3,0 |
| 7341 |
Finanziamento dei progetti internazionali CTA e SKA. Consolidamento dei segmenti di ricerca e sviluppo in tecnologie innovative e interventi di consolidamento strutturale |
-4,3 |
-4,3 |
-4,3 |
| |
|
|
|
|
| |
MINISTERO DELLA DIFESA |
0 |
0 |
0 |
| |
|
|
|
|
| |
MINISTERO DELL’AGRICOLTURA, DELLA SOVRANITÀ ALIMENTARE E DELLE FORESTE |
-68,4 |
-31,3 |
-31,2 |
| 1 |
Agricoltura, politiche agroalimentari e pesca |
|
|
|
| 1.3 |
Politiche competitive, della qualità agroalimentare, della pesca, dell'ippica e mezzi tecnici di produzione |
-59,4 |
-23,9 |
-26,4 |
| 7049 |
Contributi per sostenere gli interventi per la creazione e il consolidamento dei distretti del cibo |
-4,4 |
-4,4 |
-4,4 |
| 7755 |
Fondo per lo sviluppo della produzione biologica |
-4,7 |
-4,7 |
-4,7 |
| 7832 |
Fondo per le emergenze in agricoltura |
-35,5 |
0 |
0 |
| 7834 |
Fondo per il cofinanziamento di programmi predisposti dalle regioni e dalle provincie autonome di Trento e Bolzano per favorire il primo insediamento dei giovani nel settore agricolo |
-14,2 |
-14,2 |
-14,2 |
| |
|
|
|
|
| |
MINISTERO DELLA CULTURA |
-68,1 |
-65,5 |
-156,8 |
| 1 |
Tutela e valorizzazione dei beni e attività culturali e paesaggistici |
|
|
|
| 1.9 |
Programmazione e attribuzione delle risorse per la tutela del patrimonio culturale |
-68,1 |
-65,5 |
-156,8 |
| 7435 |
Conservazione, potenziamento e realizzazione di progetti sperimentali, ivi compresa la manutenzione straordinaria di locali attinenti il patrimonio storico e artistico nazionale |
-13,1 |
-10,5 |
-37,3 |
| 7433 |
Conservazione, potenziamento e realizzazione di progetti sperimentali, ivi compresa la manutenzione straordinaria di locali attinenti il patrimonio archeologico nazionale |
-10,0 |
-10,0 |
-22,1 |
| 8098 |
Spese per l'attuazione degli interventi del piano strategico "Grandi progetti beni culturali" |
-10,0 |
-10,0 |
-22,1 |
| 8099 |
Fondo per la tutela del patrimonio culturale |
-20,0 |
-20,0 |
-44,2 |
| 8130 |
Fondo investimenti complementari PNRR – MIC Piano di investimenti strategici sui siti del patrimonio culturale, edifici e aree naturali |
-15,0 |
-15,0 |
-33,1 |
| |
|
|
|
|
| |
MINISTERO DELLA SALUTE |
-12,0 |
-12,0 |
0 |
| 1 |
Tutela della salute |
|
|
|
| 1.14 |
Programmazione del SSN per l'erogazione dei LEA, assistenza in materia sanitaria umana e regolamentazione delle professioni sanitarie |
-11,8 |
-11,8 |
0 |
| 7124 |
Somme da trasferire per la realizzazione degli interventi relativi al contenimento e al contrasto dell'emergenza epidemiologica covid-19, a seguito della chiusura della contabilita' speciale 6198 |
-11,8 |
-11,8 |
0 |
| |
|
|
|
|
| |
MINISTERO DEL TURISMO |
-63,9 |
-63,7 |
-24,2 |
| 2 |
Turismo |
|
|
|
| 2.5 |
Promozione e valorizzazione strategica dell'offerta turistica nazionale e innovazione |
-63,6 |
-63,6 |
-23,7 |
| 8601 |
Fondo per l'ammodernamento, la sicurezza e la dismissione degli impianti di risalita e di innevamento |
-40,3 |
-40,3 |
0 |
| 7115 |
Fondo unico nazionale per il turismo di conto capitale |
-23,3 |
-23,3 |
-23,7 |
| |
|
|
|
|
| |
TOTALE |
-1.851,0 |
-1.871,7 |
-1.699,6 |
Stato di previsione dell’entrata
(Tabella n. 1)
Nella Tabella che segue sono esposte le previsioni relative alle entrate finali del triennio 2026-2028, disaggregate per titolo, come esposte nel disegno di legge in Sezione II a legislazione vigente e come risultanti dagli effetti finanziari prodotti dalla manovra di bilancio di Sezione I.
Entrate finali. Previsioni 2026-2028
(dati di competenza- valori in milioni di euro)
| |
2026 |
2027 |
2028 |
| BLV |
Eff.
Sez. I |
Legge bilancio |
BLV |
Eff.
Sez. I |
Legge bilancio |
BLV |
Eff.
Sez. I |
Legge bilancio |
| entrate tributarie |
674.170 |
1.167 |
675.337 |
688.283 |
1.102 |
689.386 |
703.983 |
-294 |
703.690 |
| Entrate Extratributarie |
83.817 |
9.372 |
93.189 |
82.178 |
2.591 |
84.770 |
82.144 |
788 |
82.932 |
| entrate per alienazioni ecc. |
252 |
0 |
252 |
253 |
0 |
253 |
251 |
0 |
251 |
| Entrate finali |
758.239 |
10.539 |
768.778 |
770.715 |
3.694 |
774.408 |
786.378 |
494 |
786.873 |
Come sopra riportato, nel bilancio a legislazione vigente (Sez. II), in termini di competenza, le previsioni relative alle entrate finali del bilancio dello Stato ammontavano a circa 758.239 milioni nel 2026, a 770.715 milioni nel 2027 e a 786.378 milioni nell’ultimo anno del triennio di previsione.
Rispetto a tali previsioni, la manovra di bilancio determina un incremento delle entrate finali per circa 10.539 milioni nel 2026, 3.694 milioni nel 2027 e pari a 494 milioni nel 2028.
Le previsioni di competenza delle entrate finali come determinate dalla legge di bilancio per il 2026 risultano, dunque, pari a circa 768.778 milioni, così ripartite:
§ 675.337 milioni per le entrate tributarie;
§ 93.189 milioni per le entrate extra-tributarie;
§ 252 milioni per le entrate da alienazione e ammortamento di beni patrimoniali e riscossione di crediti.
Le maggiori entrate indicate per il 2026 (pari a 10,5 miliardi) derivano dagli effetti finanziari delle disposizioni introdotte nell’articolato della legge di bilancio, che hanno determinato nel complesso maggiori entrate extra-tributarie per circa 9,4 miliardi di euro, essenzialmente scrivibili al versamento all’entrata per 5,9 miliardi, delle somme giacenti sui conti di tesoreria per la gestione delle risorse PNRR, a seguito della rimodulazione del PNRR approvata dal Consiglio dell’UE il 27 novembre 2025.
Con riferimento specifico alle entrate tributarie, le disposizioni della legge di bilancio 2026 comportano maggiori entrate tributarie per 1,1 miliardi per le annualità 2026 e 2027 e minori entrate tributarie per circa 300 milioni nel 2028.
Tale aumento è riferibile principalmente ai seguenti interventi:
§ 1.650 milioni per il 2026 relativi all’imposta sostitutiva (27,5% e 33%) per l’affrancamento delle riserve esistenti al termine degli esercizi 2025 e 2026 derivanti dalla disciplina del contributo straordinario sui margini di interesse (c.d. extraprofitti) delle banche (articolo 1, co.70);
§ 1.272 milioni per il 2027 relativi al differimento parziale della quota deducibile, ai fini IRES, di alcuni componenti negativi di reddito (svalutazioni e perdite su crediti verso clientela, avviamento e perdite attese su crediti verso la clientela rilevate in sede di prima applicazione dell’IFRS 9) prevista nel 2027 per banche ed intermediari finanziari (articolo 1, co. 76-78);
§ 1.493 milioni per il 2026 ascrivibile al limite del 35% alla compensazione mediante perdite pregresse ed eccedenze ACE del maggior reddito imponibile, ai fini IRES, formatosi in conseguenza della mancata applicazione delle deduzioni relative a svalutazioni crediti, avviamento e prima applicazione IFRS 9 per il periodo d'imposta in corso al 31 dicembre 2026 (articolo 1, co. 79, lettera a));
§ 461 milioni per ogni annualità del triennio relativo ai versamenti effettuati dai contribuenti entro 60 dalla comunicazione di liquidazione automatizzata dell'IVA, in caso di omessa dichiarazione annuale (articolo 1, co. 111, lettera a));
§ 694 milioni per il 2026, 635 milioni per il 2027 e 598 milioni per il 2028 per l’incremento delle accise sul gasolio e corrispondente riduzione delle accise sulla benzina e conseguente effetto sull’IVA (art. 1, co. 129).
Determinano, invece, una riduzione del gettito delle entrate tributarie, in particolare, le seguenti disposizioni
§ -2.901 milioni per il 2026, -2.994 milioni per ciascun anno successivo (2027 e 2028) relativi alla riduzione dal 35% al 33% della seconda aliquota IRPEF (articolo 1, co. 3);
§ -1.418 milioni per il 2026 di minori entrate nette (di cui maggiori entrate per 656 milioni e minori entrate per 2.074 milioni) relative all’imposta sostitutiva dei rinnovi contrattuali, dei premi di produttività, del trattamento accessorio e dei dividendi corrisposti in sostituzione dei premi di risultato per lavoratori dipendenti (articolo 1, co. 7-13).
Per quanto riguarda le entrate extra-tributarie, la variazione in aumento rispetto alla legislazione vigente, di circa 9,4 miliardi per il 2026, è sostanzialmente ascrivibile:
§ al versamento all’entrata (UdV 2.1.114) delle somme prelevate dal conto corrente di tesoreria intestato al MEF su cui affluiscono i contributi erogati dall’UE per l’attuazione PNRR (cap. 3515), per 5.943 milioni per il 2026, 1.000 milioni per il 2027 e 159 milioni per il 2028, a seguito della rimodulazione del PNRR approvata dal Consiglio dell’UE il 27 novembre 2025 (articolo 1, comma 742);
§ al versamento all’entrata del bilancio dei residui del Fondo sviluppo e coesione 2021-2027 (UdV 2.2.142 - Cap. 2368/8) nella misura di 1.582 milioni per il 2026 e 1.000 milioni per il 2027 (articolo 1, comma 721);
§ al versamento all’entrata (UdV 2.1.112) di somme provenienti dalle imprese di assicurazione per RC auto per il finanziamento del sistema sanitario nazionale per 1.300 milioni per l’anno 2026 (Cap. 3342/12) e dal contributo sulle spedizioni di provenienza extra-UE, di importo non superiore a 150 euro per 103,5 milioni per il 2026 e 201 milioni a decorre dal 2027 (Cap. 3513) (articolo 1, commi 126-128);
§ ai versamenti dovuti dalle regioni a seguito della cancellazione del debito riguardante le anticipazioni di liquidità di 585 milioni per il 2026, 523 milioni per il 2027 e 511 milioni per il 2028 (articolo 1, comma 640).
Considerando le entrate per categorie economiche, la tabella che segue evidenzia come l’aumento di 1.167 milioni per il 2026 delle entrate tributarie, rispetto alla legislazione vigente, sia dovuta in gran parte alle prospettive in aumento del gettito delle tasse e imposte sugli affari (1.117 milioni).
Entrate finali per categorie 2026
(dati di competenza, valori in milioni di euro)
| |
Sez II |
Sez I |
Legge di bilancio |
| Imposte sul patrimonio e sul reddito |
374.464 |
-394 |
374.070 |
| Tasse e imposte sugli affari |
246.295 |
1.117 |
247.412 |
| Imposte sulla produzione, consumi e dogane |
35.102 |
230 |
35.332 |
| Entrate tributarie da gestione Monopoli |
11.821 |
213 |
12.034 |
| Tasse e imposte su attività di gioco |
6.489 |
- |
6.489 |
| Totale entrate tributarie |
674.170 |
1.167 |
675.337 |
| Risorse proprie dell'Unione Europea |
3.300 |
- |
3.300 |
| Entrate da erogazione di servizi e vendita di beni non patrimoniali |
1.758 |
- |
1.758 |
| Entrate derivanti dalla gestione dei beni dello Stato |
2.877 |
-15 |
2.862 |
| Entrate di tipo finanziario |
11.912 |
-313 |
11.599 |
| Entrate derivanti da controllo e repressione di irregolarità e illeciti |
17.726 |
185 |
17.911 |
| Entrate da contributi versati allo Stato |
9.242 |
7.355 |
16.597 |
| Entrate da recuperi e rimborsi di spese |
9.790 |
585 |
10.375 |
| Partite che si compensano nella spesa |
616 |
- |
616 |
| Altre entrate extratributarie |
26.596 |
1.576 |
28.172 |
| Totale entrate extratributarie |
83.817 |
9.372 |
93.189 |
| Totale alienazione ed ammortamento beni, ecc. |
252 |
- |
252 |
| ENTRATE FINALI |
758.239 |
10.539 |
768.778 |
Ministero dell’economia e delle finanze
(Tabella n. 2)
Le spese del Ministero autorizzate per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero dell’economia e delle finanze, spese finali, in termini di competenza, pari a 548.030 milioni di euro nel 2026, a 535.075 milioni per il 2027 e 511.439 milioni per il 2028, come si evince dalla tabella che segue.
Spese del Ministero dell’economia e delle finanze per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di Bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
2026 |
Diff.
bil 2026/
bil 2025 |
2027 |
2028 |
| Spese correnti |
437.716 |
442.234 |
458.111 |
+20.395 |
456.380 |
461.857 |
| Spese in c/capitale |
92.868 |
99.780 |
89.919 |
-2.949 |
78.695 |
49.582 |
| SPESE FINALI |
530.584 |
542.014 |
548.030 |
+17.446 |
535.075 |
511.439 |
| % sulle spese finali STATO |
57,9 |
59,2 |
59,4 |
- |
58,6 |
58,1 |
| Rimborso passività finanziarie |
283.732 |
282.344 |
329.999 |
+46.267 |
302.843 |
340.775 |
| SPESE COMPLESSIVE |
814.316 |
824.358 |
878.029 |
+63.713 |
837.918 |
852.214 |
Rispetto al bilancio 2025, la legge di bilancio 2026-2028 vede dunque per il Ministero dell’economia e delle finanze un lieve incremento delle spese finali nel 2026 (pari a 17,4 miliardi di euro; +3,3%).
Tale incremento è determinato esclusivamente da un aumento delle spese correnti di 20.395 milioni, che si prevedono sostanzialmente stabili negli esercizi 2026 e 2027. Le spese in conto capitale nel 2026 si contraggono di 2.949 milioni (-3,2%) e più marcatamente nei successivi anni del triennio.
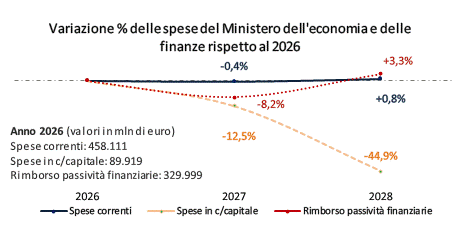
Gli stanziamenti di spesa del Ministero dell’economia e delle finanze autorizzati nell’anno 2026 dalla legge di bilancio si attestano, in termini di competenza, in misura pari al 59,4% della spesa finale del bilancio statale (57,9% nel bilancio precedente), al 58,7% nel 2027 e al 58,2% nel 2028.
Rispetto al 2025, il Ministero presenta spese finali in incremento di circa +17,5 miliardi. Se si considerano le spese complessive, comprensive del Titolo III, l’incremento è di oltre 63,7 miliardi, in considerazione dell’aumento nel 2026 del rimborso delle passività finanziarie (+46,3 miliardi.
Le previsioni di spesa per il 2026 rispetto alla legislazione vigente
Per l’anno 2026, lo stato di previsione del Ministero dell’economia e delle finanze (Tabella 2) espone a legislazione vigente (BLV) spese finali di competenza pari a 533.475 milioni di euro. Rispetto a tale importo, la manovra finanziaria per il 2026 - attuata con le Sezioni I e II della legge di bilancio - determina un aumento delle spese finali di 14.561 milioni di euro:
Impatto della manovra sulle spese finali del Ministero dell’economia e delle finanze - anno 2026
(dati di competenza, valori in milioni)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulazioni
(flessibilità di bilancio) |
Manovra |
Legge di bilancio |
| Modifiche Sez. II |
effetti Sez. I |
| Spese correnti |
437.716 |
448.582 |
-3 |
5.315 |
4.217 |
458.111 |
| Spese in conto capitale |
92.868 |
84.893 |
-3 |
598 |
4.431 |
89.919 |
| SPESE FINALI |
530.584 |
533.475 |
-6 |
5.913 |
8.648 |
548.030 |
Nel complesso, la legge di bilancio 2026 propone, dunque, spese finali di competenza per il Ministero pari a 548.030 milioni per il 2026.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano un incremento della spesa pari a circa 5.913 milioni di euro, determinato prevalentemente dall’aumento della spesa in conto corrente.
Le misure legislative introdotte dall’articolato della Sezione I comportano un aumento di circa 8.648 milioni di euro distribuito in maniera uniforme tra spesa corrente e spesa in conto capitale.
Analisi per Missione/Programmi
La tabella seguente espone le previsioni di bilancio per il 2026 per ciascuna missione/programma di spesa del Ministero a raffronto con i dati dell’esercizio 2025.
La tabella evidenzia altresì le modifiche che la legge di bilancio 2026 apporta al bilancio a legislazione vigente, con interventi sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione o di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono esposti negli appositi allegati allo stato di previsione.
(dati di competenza, valori in milioni di euro)
| |
MINISTERO DELL’ECONOMIA E DELLE FINANZE |
|
Missione |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Rimodulaz. |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica (29) |
121.512,5 |
130.512,4 |
125.432,4 |
-2,6 |
-84,0 |
-656,4 |
124.689,4 |
3.176,9 |
| 2 |
Relazioni finanziarie con le autonomie territoriali (3) |
135.741,4 |
137.001,9 |
140.009,9 |
- |
-277,5 |
1.877,7 |
141.610,1 |
5.868,7 |
| |
di cui rimborso debito pubblico: |
1.436,9 |
1.436,9 |
2.102,4 |
- |
- |
231,7 |
2.334,1 |
897,2 |
| 3 |
L'Italia in Europa e nel mondo (4) |
35.533,3 |
34.519,5 |
40.205,2 |
- |
-157,7 |
50,1 |
40.097,7 |
4.564,4 |
| 4 |
Difesa e sicurezza del territorio (5) |
1.465,0 |
350,7 |
1.064,1 |
- |
250,0 |
- |
1.314,1 |
-150,9 |
| 5 |
Ordine pubblico e sicurezza (7) |
3.119,2 |
3.480,7 |
3.166,9 |
- |
- |
-15,9 |
3.151,0 |
31,8 |
| 6 |
Soccorso civile (8) |
2.657,9 |
3.315,4 |
2.602,6 |
- |
259,6 |
704,4 |
3.566,6 |
908,7 |
| |
di cui rimborso debito pubblico: |
4,2 |
4,2 |
4,5 |
- |
- |
- |
4,5 |
4,5 |
| 7 |
Competitività' e sviluppo delle imprese (11) |
63.963,6 |
70.111,8 |
62.027,9 |
- |
679,0 |
3.106,7 |
65.813,6 |
1.850,0 |
| 8 |
Diritto alla mobilità' e sviluppo dei sistemi di trasporto (13) |
6.638,0 |
6.828,1 |
4.411,1 |
- |
90,0 |
- |
4.501,1 |
-2.136,9 |
| 9 |
Infrastrutture pubbliche e logistica (14) |
1.196,4 |
1.196,4 |
1.145,0 |
- |
- |
- |
1.145,0 |
1.145,0 |
| 10 |
Comunicazioni (15) |
545,1 |
539,1 |
549,2 |
- |
- |
60,0 |
609,2 |
64,1 |
| 11 |
Ricerca e innovazione (17) |
1.506,2 |
1.521,5 |
1.477,5 |
- |
- |
-1 |
1.476,6 |
-29,6 |
| 12 |
Sviluppo sostenibile e tutela del territorio e dell'ambiente (18) |
30,0 |
31,3 |
30,0 |
- |
- |
-25,6 |
4,4 |
-25,6 |
| 13 |
Casa e assetto urbanistico (19) |
169,8 |
219,8 |
304,8 |
- |
-22,0 |
- |
282,8 |
113 |
| 14 |
Diritti sociali, politiche sociali e famiglia (24) |
1.504,6 |
1.515,7 |
1.499,2 |
- |
9,7 |
21,3 |
1.530,2 |
25,6 |
| 15 |
Politiche previdenziali (25) |
11.405,7 |
11.405,7 |
11.405,5 |
- |
- |
- |
11.405,5 |
11.405,5 |
| 16 |
Immigrazione, accoglienza e garanzia dei diritti (27) |
1.174,9 |
1.103,9 |
1.184,9 |
- |
- |
- |
1.184,9 |
1.184,9 |
| 17 |
Organi costituzionali, a rilevanza costituzionale e Presidenza del Consiglio dei ministri (1) |
3.694,1 |
3.885,8 |
3.244,6 |
- |
6,0 |
122,3 |
3.372,8 |
-321,1 |
| 18 |
Giovani e sport (30) |
1.092,1 |
1.117,2 |
1.251,1 |
- |
15,0 |
89,3 |
1.355,4 |
263,3 |
| 19 |
Giustizia (6) |
462,6 |
496,1 |
501,1 |
0,3 |
- |
5,1 |
506,5 |
43,9 |
| 20 |
Sviluppo e riequilibrio territoriale (28) |
14.864,6 |
15.000,0 |
8.816,7 |
- |
- |
-310,0 |
8.506,8 |
-6.357,8 |
| 21 |
Debito pubblico (34) |
383.045,8 |
379.411,3 |
430.690,6 |
- |
6,0 |
0,6 |
430.697,3 |
47.651.3 |
| |
di cui rimborso debito pubblico: |
282.290,8 |
280.902,9 |
327.660,8 |
- |
- |
- |
327.660,8 |
327.660,8 |
| 22 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
1.410,3 |
1.501,9 |
1.459,1 |
-3,4 |
-2,2 |
-32,6 |
1.420,9 |
10,6 |
| 23 |
Fondi da ripartire (33) |
21.582,5 |
19.291,7 |
20.762,8 |
- |
5.141,3 |
3.883,5 |
29.787,7 |
8.205,1 |
| |
SPESE MINISTERO (MEF) |
814.315,9 |
824.358,1 |
863.242,5 |
-5,7 |
5.913,2 |
8.879,5 |
878.029,6 |
63.713,7 |
|
|
|
|
|
|
|
|
|
|
|
* tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero dell’economia e delle finanze è allocata su 23 missioni, tra cui si evidenziano le principali per il 2026:
§ (1) Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica, che rappresenta il 14,2% delle spese del Ministero, di cui il Programma Regolazioni contabili, restituzioni e rimborsi d’imposte presenta i maggiori stanziamenti, in termini di competenza, pari a 105,9 milioni;
§ (2) Relazioni finanziarie con le autonomie territoriali, che rappresenta il 16,1% delle spese del Ministero di cui i Programmi Compartecipazione e regolazioni contabili ed altri trasferimenti alle autonomie speciali e Concorso dello Stato al finanziamento della spesa sanitaria presentano i maggiori stanziamenti in termini di competenza, pari rispettivamente a 42,2 milioni e 93,2 milioni;
§ (3) L'Italia in Europa e nel mondo, che rappresenta circa il 4,6% delle spese del Ministero, di cui il Programma Partecipazione italiana alle politiche di bilancio in ambito UE presenta i maggiori stanziamenti in termini di competenza, pari a 39,2 milioni;
§ (6) Soccorso civile, con uno stanziamento di spesa che rappresenta lo 0,4% delle spese del Ministero e di cui i Programmi Interventi per calamità naturali e Protezione civile sono stati interessati da rifinanziamenti pari rispettivamente a 311,7 milioni e 652 milioni;
§ (7) Competitività e sviluppo delle imprese, che rappresenta il 7,5% delle spese del Ministero, di cui il Programma Interventi di sostegno tramite il sistema della fiscalità presenta i maggiori stanziamenti in termini di competenza, pari a 63,5 milioni.
Di seguito le variazioni che si registrano nelle missioni di maggior peso del Ministero (dati di competenza, in milioni di euro).
Missione 1 - Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica
|
Missione |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Rimodulaz. |
Manovra |
Legge di bilancio |
Diff.
Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica (29) |
121.512,5 |
130.512,4 |
125.432,4 |
-2,6 |
-84,0 |
-656,4 |
124.689,4 |
3.176,9 |
| 1.1 |
Regolazione e coordinamento del sistema della fiscalità (29.1) |
1.161,5 |
1.291,9 |
1.152,8 |
- |
-91,0 |
-3,4 |
1.058,4 |
-103,1 |
| 1.4 |
Regolazioni contabili, restituzioni e rimborsi d'imposte (29.5) |
102.641,8 |
111.134,9 |
106.098,8 |
- |
- |
-207,0 |
105.891,9 |
3.250,1 |
| 1.6 |
Analisi, monitoraggio e controllo della finanza pubblica e politiche di bilancio (29.7) |
569,8 |
600,5 |
841,6 |
-2,5 |
7,0 |
-243,9 |
602,1 |
+32,3 |
| 1.8 |
Accertamento e riscossione delle entrate e gestione beni immobiliari dello Stato (29.10) |
8.011,3 |
8.021,6 |
8.083,4 |
- |
- |
-217,5 |
7.866,0 |
-145,3 |
La Missione 1 - Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica, che a BLV 2026 presentava uno stanziamento di competenza pari a 125.432 milioni di euro, considerando gli effetti della manovra (Sezioni I e II) riporta spese pari a 124.689,4 milioni nel bilancio per il 2026, con una diminuzione di 742,9 milioni.
L’anzidetto decremento è dovuto principalmente agli effetti della Sezione I (-656,4 milioni) e risulta concentrato, in termini assoluti, nel Programma 1.6 - Analisi, monitoraggio e controllo della finanza pubblica e politiche di bilancio (-243,9 milioni), sul quale incide, nello specifico, l’articolo 1, comma 722, il quale dispone l’utilizzo del Fondo di parte corrente per la compensazione degli eventuali scostamenti dal percorso della spesa netta indicato nel PSBMT (-245,5 milioni), di cui al capitolo 3079 dello stato di previsione del Ministero.
Inoltre il Programma 1.4 Regolazioni contabili, restituzioni e rimborsi d'imposte evidenzia una riduzione di 207 milioni determinata dall’art. 1, comma 116 in relazione alle misure di contrasto alle indebite compensazioni contabilizzate sul cap. 3811 relativo a restituzioni e rimborsi dell'IRPEF, dell’IRES e dell’IRAP.
Riduzioni per 217,5 milioni sono determinate anche nel Programma 1.8 Accertamento e riscossione delle entrate e gestione dei beni immobiliari dello Stato in relazione agli effetti della riprogrammazione delle spese di conto capitale disposta dall’art. 1, comma 716 che ha interessato l’Agenzia del Demanio per 101,8 milioni. La restante parte di riduzioni sono dovute alla spending review di parte corrente (comma 715) relativamente ai finanziamenti ai CAF per 21,6 milioni (cap. 3845) e all’Agenzia delle Entrate per 48 milioni (cap. 3890).
Anche gli effetti complessivi della Sezione II sono negativi (-86,5 milioni) e derivano dal definanziamento disposto, nell’ambito del Programma 1.1 - Regolazione e coordinamento del sistema della fiscalità, riferito per 91 milioni alla legge n. 386 del 1975, articolo 4, relativa alle somme da attribuire ai comuni di confine quale compensazione finanziaria dovuta dai competenti organi svizzeri per l'imposizione operata sulle remunerazioni dei lavoratori frontalieri italiani, da destinare alla creazione o al potenziamento di opere, di servizi pubblici e di infrastrutture (capitolo 7757).
Missione 2 - Relazioni finanziarie con le autonomie territoriali
|
Missione |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Manovra |
Legge di bilancio |
Diff.
Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 2 |
Relazioni finanziarie con le autonomie territoriali (3) |
135.741,4 |
137.001,9 |
140.009,9 |
-277,5 |
1.877,7 |
141.610,1 |
5.868,7 |
| 2.1 |
Erogazioni a Enti territoriali per interventi di settore (3.1) |
2.476,8 |
2.476,7 |
3.337,2 |
- |
231,7 |
3.568,9 |
1.092,1 |
| 2.3 |
Compartecipazione e regolazioni contabili ed altri trasferimenti alle autonomie speciali (3.5) |
42.162 |
42.980 |
42.292 |
-277,1 |
200,5 |
42.215,4 |
53,4 |
| 2.4 |
Concorso dello Stato al finanziamento della spesa sanitaria (3.6) |
88.680,0 |
88.927,0 |
91.867,2 |
- |
1.364,4 |
93.231,7 |
4.451,7 |
La Missione 2 presentava a BLV 2026 uno stanziamento di competenza pari a 140 miliardi; considerando gli effetti della manovra (Sezioni I e II) tali spese risultano pari a 141,6 miliardi per il 2026, con un incremento di +1,6 miliardi.
Il suddetto aumento è dovuto esclusivamente agli effetti di Sezione I (+1.877,7 milioni di euro), in parte compensati dalla riduzione degli stanziamenti della Missione disposti nella Sezione II (-277,5 milioni).
Con riferimento al Programma 2.4 “Concorso dello Stato al finanziamento della spesa sanitaria”, la dotazione, pari a 93.231,7 milioni, rappresenta oltre il 65,8% dell’intera missione.
La Sezione I determina un aumento del Programma per il 2026 di 1.364,4 milioni, in relazione a quanto disposto dall’art. 1, comma 333, il quale incrementa il livello del finanziamento del fabbisogno sanitario nazionale standard di 2.382,2 milioni per l’anno 2026, 2.631 milioni per l’anno 2027 e 2.633,1 milioni annui a decorrere dall’anno 2028. I suddetti incrementi sono destinati ad alcuni fondi. In particolare, l’aumento del Programma 2.4 è ascrivibile per la totalità all’azione “Tutela dei livelli essenziali di assistenza”, ed è attribuito sui due capitoli: 2700 “Fondo sanitario nazionale” (554,2 milioni, determinando uno stanziamento complessivo di 12 miliardi per il 2026) e capitolo 2862 “Somme da erogare alle regioni a statuto ordinario a titolo di compartecipazione all’IVA” (950,2 milioni, determinando uno stanziamento complessivo di 77,9 miliardi per il 2026).
Per quanto riguarda il Programma 2.3 Compartecipazione e regolazioni contabili ed altri trasferimenti alle autonomie speciali si evidenzia un incremento di Sezione I di 200,5 milioni, riconducibile, ai sensi dell’art. 1, co. 652, per 100 milioni a titolo di compensazione degli svantaggi strutturali derivanti dalla condizione di insularità (cap. 2801) e per 100 milioni riferibili all’art. 1, co. 657, quale contributo alle regioni a statuto speciale e alle province autonome di Trento e Bolzano, in attuazione dell'intesa in materia di finanza pubblica del 12 dicembre 2025 (cap. 2802).
Con riferimento agli effetti di Sezione II, si segnala per il 2026 il definanziamento di 215,1 milioni sul capitolo 2790 relativo alle somme da devolvere alle regioni a statuto speciale del gettito di entrate erariali alle stesse spettanti in quota fissa e variabile.
Missione 3 - L'Italia in Europa e nel mondo
|
Missione |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 3 |
L'Italia in Europa e nel mondo (4) |
35.533,3 |
34.519,5 |
40.205,2 |
-157,7 |
50,1 |
40.097,7 |
4.564,4 |
| 3.1 |
Partecipazione italiana alle politiche di bilancio in ambito UE (4.10) |
34.828,5 |
33.794,7 |
39.948,9 |
-250,0 |
- |
39.248,9 |
4.420,4 |
| 3.2 |
Politica economica e finanziaria in ambito internazionale (4.11) |
704,8 |
724,8 |
706,4 |
92,3 |
50,1 |
848,8 |
144,0 |
La Missione 3 - L'Italia in Europa e nel mondo, che presentava a BLV 2026 uno stanziamento in termini di competenza pari a 40.205,2 milioni di euro, in considerazione degli effetti della manovra (Sezioni I e II) riporta una riduzione di spesa 107,5 milioni, con uno stanziamento nel bilancio per il 2026 previsto pari a 40.097,7 milioni.
La riduzione di spesa è determinata dagli effetti di Sezione II (-157,7 milioni complessivamente), ascrivibili al definanziamento nell’ambito del Programma 3.1 – Partecipazione italiana alle politiche di bilancio in ambito UE del Fondo per l’avvio di opere indifferibili, di cui all’articolo 26, comma 7, D.L n. 50 del 2022, iscritto al capitolo 7492 dello stato di previsione del Ministero dell’economia e delle finanze (-250 milioni), parzialmente compensato da rifinanziamenti pari a 92,3 milioni previsti nell’ambito del Programma 3.2 – Politica economica e finanziaria in ambito internazionale, con riferimento ai capitoli di bilancio 1607 (Partecipazione italiana a centri di ricerca europei e internazionali e alle iniziative promosse da banche e fondi di sviluppo, legge n. 232 del 2016) e cap. 1649 (Partecipazione dell’Italia all’International Finance Facility for Immunisation – IFFM, di cui alla legge n. 266 del 2005).
Per quanto concerne gli effetti di Sezione I (+50,1 milioni) sul Programma 3.2, essi sono ascrivibili quasi integralmente alle disposizioni di cui all’art. 1, comma 505, che stabilisce un contributo di 50 milioni per il 2026 a favore del Governo dell’Ucraina al fine di favorirne la ripresa economica e il rafforzamento delle infrastrutture critiche e dei settori strategici (cap.7276).
Missione 4 – Difesa e sicurezza del territorio
|
Missione |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 4 |
Difesa e sicurezza del territorio (5) |
1.465,0 |
350,7 |
1.064,1 |
250,0 |
- |
1.314,1 |
-150,9 |
| 4.1 |
Missioni internazionali (5.8) |
1.465,0 |
350,7 |
1.064,1 |
250,0 |
- |
1.314,1 |
-150,9 |
La Missione 4 - Difesa e sicurezza del territorio reca, a bilancio a legislazione vigente 2026, uno stanziamento di competenza pari a 1.064 milioni. Considerando le variazioni disposte in Sezione II, le spese per la Missione ammontano a 1.314,1 milioni nel bilancio 2026, con un incremento di 250 milioni. Il rifinanziamento incide sul Programma 4.1 “Missioni internazionali” e riguarda il “Fondo per il finanziamento della partecipazione dell’Italia alle missioni internazionali”, di cui all’articolo 4, comma ,1 della legge n. 145/2016 (cap. 3006).
Missione 6 – Soccorso civile
|
Missione |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 6 |
Soccorso civile (8) |
2.657,9 |
3.315,4 |
2.602,6 |
259,6 |
704,4 |
3.566,6 |
908,7 |
| |
di cui rimborso debito pubblico: |
4,2 |
4,2 |
4,5 |
- |
- |
4,5 |
4,5 |
| 6.1 |
Interventi per pubbliche calamità (8.4) |
1.459,2 |
2.111,2 |
1.704,5 |
- 40,4 |
352,1 |
2.016,2 |
557,0 |
| 6.2 |
Protezione civile (8.5) |
1.198,7 |
1.204,2 |
898,1 |
300,0 |
352,3 |
1.550,4 |
351,7 |
La Missione 6 – Soccorso civile presenta spese a bilancio per il 2026 pari a 3.566,6 milioni, a fronte di uno stanziamento di competenza a legislazione vigente pari a 2.602,6 milioni. L’incremento disposto dalla manovra di bilancio è pari a 964 milioni, ed è dovuto agli effetti di Sezione II (+259,6 milioni di euro) e di Sezione I (+704,4 milioni).
In particolare, l’aumento di Sezione II è determinato dal rifinanziamento di 300 milioni disposto al Programma 6.2 – Protezione civile, riferito al Fondo per le emergenze nazionali (cap. 7441).
Con riferimento a questo Programma, si evidenziano gli effetti dell’articolo 1, comma 555, ha istituito il Fondo per la riduzione dell’esposizione a situazioni di rischio nel territorio nazionale con uno stanziamento di 350 milioni per il 2026 (capitolo 7272).
Missione 7 - Competitività e sviluppo delle imprese
|
Missione |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 7 |
Competitività e sviluppo delle imprese (11) |
63.963,6 |
70.111,8 |
62.027,9 |
679,0 |
3.106,7 |
65.813,6 |
1.850,0 |
| 7.1 |
Incentivi alle imprese per interventi di sostegno (11.8) |
2.550,0 |
2.550,0 |
1.634,3 |
679,0 |
-0,1 |
2.313,2 |
-236,8 |
| 7.2 |
Interventi di sostegno tramite il sistema della fiscalità (11.9) |
61.413,6 |
67.561,8 |
60.393,6 |
- |
3.106,8 |
63.500,4 |
2.086,8 |
La Missione 7 - Competitività e sviluppo delle imprese, che a BLV 2026 presentava uno stanziamento di competenza pari a 62.027,9 milioni di euro, considerando gli effetti della manovra (Sezioni I e II) riporta spese pari a 65.813,6 milioni nel bilancio integrato per il 2026 (+3.785,7 milioni).
Gli effetti di Sezione II si concentrano integralmente nel Programma 7.1 – Incentivi alle imprese per interventi di sostegno, in conseguenza di un rifinanziamento di 679 milioni del Fondo destinato al patrimonio di Cassa Depositi e Prestiti (capitolo 7415) previsto dall’articolo 27, comma 17, decreto-legge n. 34 del 2020.
Sul Programma 7.2 – Interventi di sostegno tramite il sistema della fiscalità, l’incremento di Sezione I (+3.106,7 milioni) è determinato dalle maggiori risorse assegnate dall’art. 1, commi 438-448 al credito d’imposta ZES, (previsto dall’articolo 16, D.L. n. 124 del 2023) pari a 2.832,6 milioni per il 2026, che vanno ad incrementare gli stanziamenti iscritti sul capitolo 7800 destinato alle somme da versare all’entrata del bilancio dello Stato per i crediti di imposta fruiti dalle imprese che effettuano investimenti in beni strumentali nuovi, destinati a strutture produttive ubicate nelle zone assistite del Mezzogiorno.
Missione 8 - Diritto alla mobilità' e sviluppo dei sistemi di trasporto
|
Missione |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 8 |
Diritto alla mobilità' e sviluppo dei sistemi di trasporto (13) |
6.638,0 |
6.828,1 |
4.411,1 |
90 |
- |
4.501,1 |
-2.136,9 |
| 8.1 |
Sostegno allo sviluppo del trasporto (13.8) |
6.638,0 |
6.828,1 |
4.441,1 |
90 |
- |
4.501,1 |
-2.136,9 |
La Missione 8 - Diritto alla mobilità e sviluppo dei sistemi di trasporto, condivisa tra il Ministero delle infrastrutture e trasporti e il MEF, vede all’interno dello stato di previsione di quest’ultimo il Programma 8.1 “Sostegno allo sviluppo del trasporto” riferito principalmente al settore ferroviario, in cui si trovano gli stanziamenti per gli investimenti in infrastrutture ferroviarie in relazione alla partecipazione azionaria posseduta dal Tesoro nel capitale sociale di RFI. A seguito della manovra di bilancio il Programma 8.1 reca un incremento di 90 milioni in conseguenza del rifinanziamento in Sezione II sul cap. 7122, relativo ai contributi a RFI per il Contratto di programma per il trasporto ferroviario.
Missione 17 - Organi costituzionali, a rilevanza costituzionale e Presidenza del Consiglio dei ministri
|
Missione |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 17 |
Organi costituzionali, a rilevanza costituzionale e Presidenza del Consiglio dei ministri (1) |
3.694,1 |
3.885,8 |
3.244,6 |
6,0 |
122,3 |
3.372,8 |
-321,1 |
| 17.1 |
Organi costituzionali |
1.756,6 |
1.756,6 |
1.764,3 |
- |
- |
1.764,3 |
7,7 |
| 17.2 |
Presidenza del Consiglio dei Ministri e CNEL (1.3) |
1.937,3 |
2.129,1 |
1.480,2 |
6,0 |
122,3 |
1.611,9 |
-325,4 |
La manovra di bilancio per l’anno 2026 determina sulla Missione 17 - Organi costituzionali, a rilevanza costituzionale e Presidenza del Consiglio dei ministri” un aumento di 122,3 milioni per effetto della Sezione I e di 6 milioni per la Sezione II.
La manovra incide esclusivamente sul Programma 17.2 “Presidenza del Consiglio dei Ministri e CNEL”. Tra gli interventi più rilevanti si evidenziano:
- un finanziamento di 60 milioni del Fondo per le attività socio-educative a favore dei minori finalizzate al potenziamento dei centri estivi, dei servizi socio educativi territoriali e dei centri con funzione educativa e ricreativa, destinato al finanziamento di iniziative dei comuni (capitolo 2783) (art. 1, comma 222);
- un finanziamento di 41 milioni per gli interventi del Commissario straordinario per la scarsità idrica sul capitolo 7433 (art. 1, comma 608).
Missione 18 - Giovani e sport
|
Missione |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 18 |
Giovani e sport (30) |
1.092,1 |
1.117,2 |
1.251,1 |
15,0 |
89,3 |
1.355,4 |
263,3 |
| 18.1 |
Attività ricreative e sport (30.1) |
702,5 |
727,5 |
810,3 |
15,0 |
94,6 |
919,9 |
217,4 |
Per la Missione 18 - Giovani e sport gli effetti della manovra interessano sostanzialmente il Programma Attività ricreative e sport con un incremento di risorse in Sezione I di 94,6 milioni per il 2026, determinato da un maggior finanziamento di “Sport e salute SpA” per 30 milioni (cap. 1897) ai sensi dell’art. 1, comma 737 e all’assegnazione di 60 milioni al commissario straordinario per i giochi invernali "Milano Cortina 2026" per le esigenze di carattere logistico (cap. 2001) disposta dall’art. 1, comma 766, della legge di bilancio.
Missione 20 - Sviluppo e riequilibrio territoriale
|
Missione |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Manovra |
Legge di bilancio |
Diff.
Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 20 |
Sviluppo e riequilibrio territoriale (28) |
14.864,6 |
15.000,0 |
8.816,7 |
- |
-310,0 |
8.506,8 |
-6.357,9 |
| 20.1 |
Sostegno alle politiche nazionali e comunitarie rivolte a promuovere la crescita e il superamento degli squilibri socio-economici territoriali (28.4) |
14.864,6 |
15.000,0 |
8.816,7 |
- |
-310,0 |
8.506,8 |
-6.357,9 |
La Missione 20 - Sviluppo e riequilibrio territoriale reca, a bilancio a legislazione vigente 2026, uno stanziamento di competenza pari a 8.816,7 milioni. Considerando gli effetti della manovra, le spese per la Missione ammontano a 8.716,7 milioni per il 2026 nel bilancio 2026, con un decremento di 310 milioni in Sezione I.
La riduzione riguarda essenzialmente il Fondo per lo sviluppo e la coesione (cap. 8000) per effetto del taglio previsto dall’art. 1, comma 733.
Si ricorda, peraltro, con riferimento al Fondo sviluppo e coesione, che l’articolo 1, comma 721, dispone il versamento all’entrata del bilancio di 1.532 milioni per il 2026 e di 1.000 milioni per il 2027 di somme del Fondo iscritte in conto residui.
Missione 33 - Fondi da ripartire
|
Missione |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 23 |
Fondi da ripartire (33) |
21.582,5 |
19.291,7 |
20.762,8 |
5.141,3 |
3.883,5 |
29.787,7 |
8.205,1 |
| 23.1 |
Fondi da assegnare (33.1) |
16.006,9 |
14.849,6 |
15.590,4 |
5.141,6 |
3.722,6 |
24.454,3 |
8.447,4 |
| 23.2 |
Fondi di riserva e speciali (33.2) |
5.575,6 |
4.442,2 |
5.172,5 |
-0,3 |
160,9 |
5.333,3 |
-242,3 |
La Missione 23 - Fondi da ripartire reca, a BLV 2026, uno stanziamento di competenza pari a 20,7 miliardi di euro. Considerando gli effetti della manovra le spese della Missione per il 2026 si attestano a 29,8 miliardi, con un aumento pari a 9,1 miliardi di euro.
La variazione riguarda principalmente il Programma “Fondi da assegnare”, per effetto della Sezione I (+3,7 miliardi). L’incremento è ascrivibile, per 2,2 miliardi, all’istituzione del Fondo destinato a far fronte agli effetti finanziari derivanti da contenziosi nazionali ed europei (cap. 3098) previsto dall’art. 1, comma 785) e per 1,3 miliardi al fondo da ripartire al fine di incrementare le dotazioni di misure a favore delle imprese per gli investimenti effettuati secondo il modello “Industria 4.0 (cap. 7570) istituito dall’art. 1, comma 770.
Gli effetti della Sezione II (+5,1 miliardi) sono sostanzialmente ascrivibili al capitolo 3035 relativo al fondo da assegnare per la sistemazione contabile delle partite iscritte al conto sospeso (+4,87 miliardi).
Ministero delle imprese e del made in Italy
(Tabella n. 3)
Le spese del Ministero autorizzate per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero delle imprese e del Made in Italy (MIMIT) spese finali, in termini di competenza, pari a 9,37 miliardi di euro nel 2026, a 8,86 miliardi di euro per il 2027 e 6,92 miliardi di euro per il 2028, come si evince dalla tabella che segue.
Spese del Ministero delle imprese e del made in Italy per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di Bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
2026 |
Diff.
bil 2026/
bil 2025 |
2027 |
2028 |
| Spese correnti |
544,4 |
562,2 |
536 |
-8,4 |
487,4 |
474,4 |
| Spese in c/capitale |
14.398,3 |
14.541,9 |
8.835,1 |
-5.563,2 |
8.376,6 |
6.450,4 |
| SPESE FINALI |
14.942,7 |
15.104,1 |
9.371,1 |
-5.571,6 |
8.864 |
6.924,8 |
| % sulle spese finali STATO |
1,6 |
1,6 |
1,0 |
- |
1,0 |
0,8 |
| Rimborso passività finanziarie |
12,4 |
12,4 |
12,6 |
- |
12,9 |
- |
| SPESE COMPLESSIVE |
14.955,1 |
15.116,5 |
9.383,7 |
-5571,6 |
8.876,9 |
6.924,8 |
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 vede dunque per il MIMIT un decremento delle spese nel 2026 (in termini assoluti pari a – 5,57 miliardi di euro; - 37,3%).
Tale decremento è determinato per la quasi totalità dalla riduzione delle spese in conto capitale, le quali peraltro presentano un profilo discendente anche negli esercizi 2027 e 2028, sino ad arrivare, nell’anno terminale del triennio considerato dal disegno di legge di bilancio, ad una riduzione del 53,7% rispetto all’anno 2025.
Gli stanziamenti di spesa del MIMIT autorizzati dalla legge di bilancio si attestano, in termini di competenza, nell’anno 2026, in misura pari all’1 % della spesa finale del bilancio statale. Tale livello viene mantenuto anche nel 2027, per arrivare allo 0,8% nel 2028.
Considerati gli oneri per il rimborso delle passività finanziarie, che ammontano a 12,6 milioni nel 2026, le spese complessive per il Ministero risultano pari a circa 9,38 miliardi di euro.
Le previsioni di spesa per il 2026 rispetto alla legislazione vigente
Per l’anno 2026, lo stato di previsione del MIMIT (Tabella 3) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 9.35 miliardi di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2026 – attuata con le Sezioni I e II del disegno di legge di bilancio – determina complessivamente un aumento delle spese finali di 23,1 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del MIMIT - anno 2026
(dati di competenza, valori in milioni)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulazioni
(flessibilità di bilancio) |
Manovra |
Legge di bilancio |
| Modifiche Sez. II |
effetti Sez. I |
| Spese correnti |
544,4 |
521,2 |
- |
- |
14,8 |
536 |
| Spese in conto capitale |
14.398,3 |
8.826,8 |
-100,4 |
- |
108,7 |
8.835,1 |
| SPESE FINALI |
14.942,7 |
9.348 |
-100,4 |
- |
123,5 |
9.371,1 |
| Rimborso passività finanz. |
12,4 |
12,6 |
- |
- |
- |
12,6 |
| SPESE COMPLESSIVE |
14.955,1 |
9.360,6 |
-100,4 |
- |
123,5 |
9.383,7 |
Nel complesso, la legge di bilancio 2026 propone, dunque, per il 2026, spese finali di competenza per il Ministero pari a 9.371,1 milioni di euro e spese complessive pari a 9.383,7 milioni di euro.
Rispetto al bilancio 2025, le spese finali del Ministero risultano ridotte di oltre 5,5 miliardi di euro.
Per quanto concerne la Sezione II, in fase di predisposizione del disegno di legge di bilancio, sono state proposte rimodulazioni per -100,4 milioni in conto capitale, mentre resta invariata la spesa corrente; non sono presenti, invece, rifinanziamenti definanziamenti e riprogrammazioni.
Le misure legislative introdotte dall’articolato della Sezione I comportano, invece, un effetto positivo di circa 123,5 milioni di euro, che è la risultante di un aumento delle spese in conto capitale di 108,7 milioni di euro, e di un aumento delle spese di parte corrente di 14,8 milioni di euro.
Analisi per Missione/Programmi
La tabella seguente espone le previsioni di bilancio per il 2026 per ciascuna missione e programma di spesa del Ministero a raffronto con i dati dell’esercizio 2025.
La tabella evidenzia altresì le modifiche che la legge di bilancio 2026 apporta al bilancio a legislazione vigente, con interventi sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione o di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono esposti negli appositi allegati allo stato di previsione.
(dati di competenza, valori in milioni di euro)
| MINISTERO DELLE IMPRESE E DEL MADE IN ITALY |
|
Missione/Programma |
2025 |
2026 |
|
| Legge di Bilancio |
BLV |
Rimodulaz |
Manovra |
Legge bilancio |
Differenza Bil. 2026 - Bil. 2025 |
|
| Sez. II |
Sez. I |
|
| 1 |
Competitività e sviluppo delle imprese (11) |
14.335,7 |
8.854,6 |
-100,4 |
- |
125,2 |
8.879,3 |
-5.456,4 |
|
| |
Vigilanza sul sistema cooperativo e camerale (11.6) |
62,6 |
27,3 |
- |
- |
0,2 |
27,5 |
-35,1 |
|
| |
Incentivazione del sistema produttivo (11.7) |
7.100,2 |
3.313,3 |
-98,3 |
- |
215,7 |
3.430,7 |
-3669,5 |
|
| |
Lotta alla contraffazione e tutela della proprietà industriale (11.10) |
100,3 |
78,2 |
- |
- |
-5,5 |
72,6 |
-27,7 |
|
| |
Politiche industriali, per la competitività, il made in Italy e gestione delle crisi d’impresa (11.13) |
3.913,9 |
2.163,4 |
-2,1 |
- |
-75 |
2.086,3 |
-1827,6 |
|
| |
Interventi in materia di difesa nazionale (11.14) |
2.981,7 |
3.060,0 |
- |
- |
- |
3.060,0 |
78,3 |
|
| |
Politiche industriali e programmi avanzati sulle nuove tecnologie (11.15) |
177,0 |
212,4 |
- |
- |
-10,2 |
202,2 |
25,2 |
|
| |
- rimborso passività finanziarie |
12,4 |
12,6 |
|
|
|
12,6 |
0,2 |
|
| 2 |
Regolazione dei mercati (12) |
37,5 |
37,5 |
- |
- |
-0,2 |
37,2 |
-0,3 |
|
| |
Politiche sulla concorrenza, tutela dei consumatori e la normativa tecnica (12.4) |
37,5 |
37,5 |
- |
- |
-0,2 |
37,2 |
-0,3 |
|
| 5 |
Comunicazioni (15) |
461,4 |
351,0 |
- |
- |
-4 |
347,0 |
-114,4 |
|
| |
Pianificazione, regolamentazione tecnica e valorizzazione dello spettro radio (15.5) |
12,3 |
12,2 |
- |
- |
-0,03 |
12,1 |
-0,2 |
|
| |
Servizi di Comunicazione Elettronica, di Radiodiffusione e Postali (15.8) |
398,3 |
287,1 |
- |
- |
-0,1 |
287 |
-111,3 |
|
| |
Attività territoriali in materia di comunicazioni e di vigilanza sui mercati e sui prodotti (15.9) |
50,8 |
51,8 |
- |
- |
-3,9 |
47,9 |
-2,9 |
|
| 6 |
Ricerca e innovazione (17) |
11,5 |
11,7 |
- |
- |
- |
11,7 |
0,2 |
|
| |
Ricerca, innovazione, tecnologie e servizi per lo sviluppo delle comunicazioni e della società dell’informazione (17.18) |
11,5 |
11,7 |
- |
- |
- |
11,7 |
0,2 |
|
| 7 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
109,0 |
105,8 |
- |
- |
2,6 |
108,4 |
-0,6 |
|
| |
Indirizzo politico (32.2) |
23,5 |
24,1 |
- |
- |
-0,1 |
24,0 |
0,5 |
|
| |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
85,5 |
81,7 |
- |
- |
2,7 |
84,4 |
-1,1 |
|
| |
SPESE MINISTERO |
14.955,1 |
9.360,6 |
-100,4 |
|
123,6 |
9.383,7 |
5571,5 |
|
La spesa complessiva del MIMIT è allocata su 5 missioni e 13 programmi. La gran parte della spesa è allocata sulla missione Competitività e sviluppo delle imprese (11) che rappresenta circa il 94,6% delle spese del Ministero, sulla missione Comunicazioni (15), che rappresenta il 3,7% circa delle spese del Dicastero e sulla missione Servizi istituzionali e generali delle amministrazioni pubbliche (32), che rappresenta circa l’1,1% delle spese del Ministero.
Si tratta delle missioni di spesa sulle quali si è concentrata la quasi totalità della manovra.
Di seguito se ne illustrano le variazioni.
Appare opportuno evidenziare che lo stato di previsione del MIMIT – come tutti gli altri stati di previsione del bilancio statale – è interessato dagli effetti delle riduzioni alle dotazioni di competenza e di cassa relative alle missioni e ai programmi di spesa dei Dicasteri, disposte dall’articolo 1, comma 715 del disegno di legge e dettagliate nell’allegato XI. Tali riduzioni ammontano, complessivamente, per il MIMIT, a 2,7 milioni per il 2026, a 2,5 milioni per il 2027, a 2,4 milioni nel 2028.
Le variazioni di Sezione I sono inoltre disposte agli effetti dell’articolo 1, comma 716 della legge di bilancio, che prevede una riprogrammazione delle risorse destinate a determinate missioni e programmi, con l’obiettivo di adeguarle al cronoprogramma dei pagamenti. Ciò comporta una riduzione delle autorizzazioni di cassa e di competenza per il triennio 2026-2028, con le specifiche riportate nell’Allegato XII, mentre per il triennio successivo (2029-2031) sono previsti aumenti, come dettagliato nell’Allegato XIII, di pari importo rispetto alle rispettive riduzioni annuali. Pertanto, la riduzione è compensata da un identico finanziamento nel triennio successivo.
Missione Competitività e sviluppo delle imprese
La missione recava, a BLV 2026, uno stanziamento di competenza pari a 8,85 miliardi di euro.
Nella missione è iscritto il rimborso delle passività finanziarie del Ministero pari a 12,6 milioni di euro.
Dunque, al netto di tale importo, lo stanziamento della Missione è pari, a BLV 2026, a 8,84 miliardi di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 8,87 miliardi per il 2026 nel bilancio integrato, con un aumento di 24,7 milioni di euro.
Per quanto concerne la Sezione II, in fase di predisposizione del disegno di legge di bilancio, sono state proposte rimodulazioni per -100,4 milioni in conto capitale, mentre resta invariata la spesa corrente; non sono presenti, invece, rifinanziamenti definanziamenti e riprogrammazioni.
Tale variazione è dovuta agli effetti congiunti delle rimodulazioni proposte in fase di predisposizione del disegno di legge di bilancio (-100,4 milioni) e della Sezione I (+125,2 milioni).
Le rimodulazioni (-100,4 milioni) risultano concentrate principalmente sul programma Incentivazione del sistema produttivo (11.7) (-98,3 milioni), oltreché, in misura più limitata, sul programma Politiche industriali, per la competitività, il made in Italy e gestione delle crisi di impresa (11.13) (-2,1 milioni di euro). Quanto al programma Incentivazione del sistema produttivo (11.7), sono principalmente ascrivibili al cap. 7635, relativo al Fondo per il sostegno alla transizione industriale, che prevede una riprogrammazione, con una diminuzione di 98,3 milioni di euro nel 2026 e un incremento della dotazione per 49,2 milioni di euro per ciascuno degli anni del biennio 2027-2028.
Con gli interventi di Sezione II, sono stati inoltre apportati il definanziamento e il rifinanziamento delle seguenti leggi di spesa.
| Ministero delle imprese e del made in Italy Missione - Competitività e sviluppo delle imprese (11) Programma - Interventi in materia di difesa nazionale (11.14) |
| DEFINANZIAMENTI |
| |
|
2026 |
2027 |
2028 |
2029 ss |
| DL n. 321 del 1996 art. 5 c. 2 p. C “Sviluppo tecnologico nel settore aeronautico” - (Cap-pg: 7420/1) - (Scad. Variazione 2027) |
LV |
50 |
61,5 |
56,5 |
183,5 |
| Def. |
- |
-10 |
- |
- |
| Ministero delle imprese e del made in Italy Missione - Competitività e sviluppo delle imprese (11) Programma - Politiche industriali e programmi avanzati sulle nuove tecnologie (11.15) |
| RIFINANZIAMENTI |
| DL n. 34/2020 art. 42, comma 5 "Risorse da destinare alla costituzione della “Fondazione ENEA TECH” - (Cap-pg: 7631/1) - (Scad. Variazione 2028) |
LV |
1,2 |
- |
- |
10,0 |
| Rif. |
- |
2,0 |
2,0 |
- |
Per quanto riguarda gli interventi di Sezione I, essi sono principalmente ascrivibili al cap. 7489, che secondo quanto disposto dall’articolo 1, comma 468 della legge di bilancio, provvede al rifinanziamento dell’autorizzazione di spesa relativa alla cd. “Nuova Sabatini”, misura di sostegno agli investimenti in beni strumentali da parte di micro, piccole e medie imprese per un importo pari a 200 milioni per il 2026 e a 450 milioni per il 2027.
Missione Comunicazioni
La missione Comunicazioni, articolata in 3 programmi di spesa per la parte relativa al Ministero delle imprese e del made in Italy, presenta uno stanziamento a legislazione vigente per il 2026 di circa 351 milioni di euro, in diminuzione rispetto alla legge di Bilancio 2025 che recava uno stanziamento di 461 milioni circa.
L’effetto delle modifiche operate dalla Sezione I determina uno stanziamento 2026 pari a 347 milioni di euro, in una leggera diminuzione di 4 milioni complessivi rispetto al BLV. Non vi sono variazioni dovute alla Sezione II.
Nel dettaglio le riduzioni totali disposte riguardano principalmente il programma Attività territoriali in materia di comunicazioni e di vigilanza sui mercati e sui prodotti (15.9) e, in particolare, le spese relative alle competenze fisse e accessorie al personale al netto dell’imposta regionale sulle attività produttive (Cap. 3335), che sono ridotte di circa 2 milioni di euro per il 2026, e le spese relative all’acquisto ed installazione di apparecchiature per impianti tecnici e di sistemi e stazioni mobili di controllo delle emissioni radioelettriche (Cap. 7624), che sono ridotte di 1,7 milioni di euro circa per il 2026.
Ministero del lavoro e delle politiche sociali
(Tabella n.4)
Le spese del Ministero autorizzate per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero del lavoro e delle politiche sociali, spese finali, in termini di competenza, pari a 186.214,3 milioni di euro nel 2026, a 186.632,9 milioni di euro per il 2027 e a 184.881,7 milioni di euro per il 2028, come si evince dalla tabella che segue
Spese del Ministero del lavoro e delle politiche sociali per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Previsioni 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2026 |
Diff.
bil 2026/
BIL 2025 |
bilancio integrato 2027 |
bilancio integrato 2028 |
| Spese correnti |
193.363,4 |
193.561,7 |
186.140,9 |
-7.222,5 |
186.554 |
184.812.8 |
| Spese in c/capitale |
67 |
70,6 |
73,4 |
6,4 |
78,9 |
68.9 |
| SPESE FINALI |
193.430,4 |
193.623,3 |
186.214,3 |
-7.216,1 |
186.632,9 |
184.881,7 |
| % sulle spese finali STATO |
21,1% |
21,1% |
20,2% |
|
20,5% |
21% |
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 vede dunque per il Ministero del lavoro e delle politiche sociali una diminuzione delle spese nel 2026 pari al 3,7% (in termini assoluti pari a 7216,1 milioni di euro).
Tale decremento è determinato principalmente da una diminuzione di circa 7222 milioni di euro nelle spese correnti, ed è presente, per importi superiori, anche negli esercizi 2026 e 2027.
Gli stanziamenti di spesa del Ministero del lavoro e delle politiche sociali autorizzati dalla legge di bilancio si attestano, in termini di competenza, nell’anno 2026, in misura pari al 20,2% della spesa finale del bilancio statale, in diminuzione rispetto al 2025. Tale diminuzione si conferma, seppur in termini minori, anche per gli esercizi 2027 (20,5%) e 2028 (21%).
Le previsioni di spesa per il 2026 rispetto alla legislazione vigente
Per l’anno 2026, lo stato di previsione del Ministero del lavoro e delle politiche sociali (Tabella 4) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 185.689,1 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2026 - attuata con le Sezioni I e II della legge di bilancio - determina complessivamente un aumento delle spese finali di 525,2 milioni di euro, come evidenziato nella tabella che segue:
(dati di competenza, valori in milioni)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Modifiche Sez. II |
effetti Sez. I |
Legge di bilancio |
| Spese correnti |
193.363,4 |
185.614,5 |
169 |
357,5 |
186.140.9 |
| Spese in conto capitale |
67 |
74,6 |
-0,1 |
-1,1 |
73,4 |
| SPESE FINALI |
193.430,4 |
185.689,1 |
168,9 |
356,4 |
186.214,3 |
Nel complesso, la legge di bilancio 2026 propone, dunque, spese finali di competenza per il Ministero pari a 186.214,3 milioni per il 2026.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano un aumento della spesa pari a circa 168,9 milioni di euro, riconducibile quasi totalmente all’incremento della spesa corrente, mentre resta sostanzialmente invariata la spesa in conto capitale.
Le misure legislative introdotte dall’articolato della Sezione I comportano invece un aumento quantificabile in circa 356 milioni di euro, anche in questo caso ascrivibile quasi totalmente alle spese correnti.
Con riferimento specifico agli effetti finanziari complessivi ascrivibili alla Sezione II, essi determinano nel complesso un incremento della spesa pari a 168,91 milioni di euro, operata attraverso i seguenti rifinanziamenti e definanziamenti di leggi di spesa ai sensi dell’art. 23, comma 3, lettera b).
| Ministero del lavoro e delle politiche sociali |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| DLG n. 39/1993 art. 1, co. 1, punto 1 "Norme in materia di sistemi informativi automatizzati delle amministrazioni pubbliche" - (Cap-pg: 7821/1) - (Scad. Variazione 2036) |
LV |
12,6 |
12,6 |
11,8 |
126,7 |
| Rif. |
- |
1,0 |
1,0 |
8,0 |
| Modifiche introdotte nel corso dell’esame parlamentare al Senato |
| DL N. 185 / 2008 ART. 18, comma 1 "Fondo speciale per l'occupazione e la formazione" - (cap-pg: 2230/1) - (scad. variazione 2027) |
LV |
617,9 |
607,3 |
560,1 |
5.684,0 |
| Rif. |
170,0 |
150,0 |
- |
- |
| DEFINANZIAMENTI |
| LB n. 178/2020 art. 1, co. 334 "Fondo interventi finalizzati al riconoscimento del valore sociale ed economico delle attività non professionali del caregiver familiare" (*) - (Cap-pg: 3555/1) - (Variazione Permanente) |
LV |
57,5 |
61,2 |
64,2 |
64,2 |
| Def. |
-1,1 |
-61,2 |
-61,2 |
-61,2 |
Analisi per Missione/Programmi
La tabella seguente espone le previsioni di bilancio integrate per il 2026 per ciascuna missione/programma di spesa del Ministero a raffronto con i dati dell’esercizio 2025.
La tabella evidenzia altresì le modifiche che la legge di bilancio apporta al bilancio a legislazione vigente 2026, con interventi sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
(dati di competenza, valori in milioni di euro)
| MINISTERO DEL LAVORO E DELLE POLITICHE SOCIALI |
(*) |
Missione/Programma |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Manovra |
Legge di bilancio |
Differenza Bil. 2026/ Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
Politiche per il lavoro (26) |
17.571,8 |
17.190 |
169,9 |
-262,1 |
17.097,8 |
-474 |
| 1.1 |
Politiche passive del lavoro e incentivi all'occupazione (26.6) |
13.936,9 |
13.571,4 |
169,9 |
-231 |
13.510,2 |
-426,7 |
| 1.3 |
Politiche di regolamentazione in materia di rapporti di lavoro (26.8) |
118,3 |
118,1 |
0 |
-0,2 |
118 |
-0,3 |
| 1.5 |
Politiche attive del lavoro, rete dei servizi per il lavoro e la formazione (26.10) |
1.562,6 |
1.537,6 |
-0,1 |
-59,2 |
1.478,3 |
-84,3 |
| 1.6 |
Sistemi informativi per il monitoraggio e lo sviluppo delle politiche sociali e del lavoro (26.12) |
44,2 |
41,1 |
0 |
-1,6 |
39,5 |
-4,7 |
| 1.8 |
Contrasto al lavoro nero e irregolare, prevenzione in materia di salute e sicurezza nei luoghi di lavoro e della legislazione sociale in materia di lavoro (26.13) |
1.909,8 |
1.921,8 |
0,1 |
29,9 |
1.951,8 |
42 |
| 2 |
Politiche previdenziali (25) |
111.090,7 |
102.018,9 |
0 |
-721,5 |
101.297,6 |
-9793,1 |
| 2.1 |
Previdenza obbligatoria e complementare, assicurazioni sociali (25.3) |
111.090,7 |
102.018,9 |
0 |
-721.5 |
101.297,6 |
-9793,1 |
| 3 |
Diritti sociali, politiche sociali e famiglia (24) |
64.705,1 |
66.396,5 |
-1 |
1.340,8 |
67.736,2 |
3031,1 |
| 3.1 |
Terzo settore (associazionismo, volontariato, Onlus e formazioni sociali) e responsabilità sociale delle imprese e delle organizzazioni (24.2) |
93,2 |
93,5 |
0 |
6,4 |
99,9 |
6,7 |
| 3.2 |
Trasferimenti assistenziali a enti previdenziali, finanziamento nazionale spesa sociale, programmazione, monitoraggio e valutazione politiche sociali e di inclusione attiva (24.12) |
64.611,9 |
66.303 |
-1 |
1.334,4 |
67.636,3 |
3024,4 |
| 4 |
Immigrazione, accoglienza e garanzia dei diritti (27) |
12,7 |
12,3 |
0 |
0,3 |
12,3 |
-0,4 |
| 4.1 |
Flussi migratori per motivi di lavoro e politiche di integrazione sociale delle persone immigrate (27.6) |
12,7 |
12,3 |
0 |
0,3 |
12,3 |
-0,4 |
| 5 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
50,1 |
71,4 |
0 |
-1,1 |
70,4 |
20,3 |
| 5.1 |
Indirizzo politico (32.2) |
23,1 |
36,6 |
0 |
-1,1 |
35,7 |
12,6 |
| 5.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
27 |
34,8 |
0 |
0 |
34,7 |
7,7 |
| |
SPESE MINISTERO |
193.430,4 |
185.689,1 |
168,9 |
356,4 |
186.214,3 |
-7216,1 |
* tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero del lavoro e delle politiche sociali è allocata su 5 missioni, di cui quelle di maggior rilievo per il lavoro sono la Missione 26 Politiche per il lavoro e la Missione 25 Politiche previdenziali.
Per maggiori dettagli sugli effetti della spending review disposta dall’articolo 1, commi 715-716 si rinvia all’Appendice al presente dossier.
Di seguito le variazioni che si registrano nelle missioni di maggior peso del Ministero.
Missione 1 “Politiche per il lavoro”
La Missione 1 rappresenta circa il 9% della spesa finale complessiva del Ministero del lavoro e delle politiche sociali e reca, a BLV 2025, uno stanziamento di competenza pari a 17.190 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 17.097,8 milioni per il 2026 nella legge di bilancio, con un decremento, rispetto alla legge di bilancio a legislazione vigente, di 92 milioni di euro, dovuto agli effetti della Sezione I (-262,1 milioni) e della Sezione II (+169,9 milioni). Tale decremento, nell’ambito della Sezione I risulta concentrato, principalmente, sul programma 1.1 “Politiche passive del lavoro e incentivi all'occupazione”, con una riduzione di 231 milioni di euro, ascrivibile principalmente al capitolo 2230 e agli effetti della riduzione del Fondo sociale occupazione e formazione (pari a circa 150 milioni di euro) derivanti dai commi da 164 a 174, che prorogano alcune misure di sostegno al reddito (ponendo i relativi oneri a carico del suddetto Fondo sociale per occupazione e formazione). La Sezione II, come detto, registra invece un incremento (+169,9 milioni), che risulta concentrato anch’esso, principalmente, sul cap. 2230 Fondo per l’occupazione e la formazione del Programma 1.1 “Politiche passive del lavoro e incentivi all'occupazione”, che viene conseguentemente rifinanziato per un importo di 170 milioni.
Missione 2 “Politiche previdenziali”
La Missione 2 rappresenta circa il 52,3% della spesa finale complessiva del Ministero del lavoro e delle politiche sociali e reca, a BLV 2026, uno stanziamento di competenza pari a circa 102.018,9 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 101.297,6 milioni per il 2026, con un decremento di 721,5 di milioni di euro dovuto principalmente agli effetti della Sezione I, nell’ambito del Programma 2.1 “Previdenza obbligatoria e complementare, assicurazioni sociali “, ascrivibile principalmente al capitolo 4339 “Somme da trasferire all'INPS a titolo di anticipazioni di bilancio sul fabbisogno finanziario delle gestioni previdenziali nel loro complesso”.
Missione 3 “Diritti sociali, politiche sociali e famiglia”
La Missione 3 Diritti sociali, politiche sociali e famiglia, rappresenta circa il 33,3% della spesa finale del Ministero del lavoro e delle politiche sociali, complessivamente pari per competenza a 67.736,2 milioni di euro.
Rispetto alle somme previste a legislazione vigente (66.396,5 milioni), si registra un complessivo aumento di circa 1.340 milioni di euro nel 2026 attribuibili alla manovra, principalmente per effetto di interventi di Sez. I disposti con la legge di bilancio (+1.334,4 milioni), nell’ambito del Programma 3.1 “Trasferimenti assistenziali a enti previdenziali, finanziamento nazionale spesa sociale, programmazione, monitoraggio e valutazione politiche sociali e di inclusione attiva”, ascrivibile in gran parte al capitolo 3530 “Somma da erogare per la copertura degli oneri relativi alla famiglia” (+655,3 milioni), più nello specifico in relazione alle integrazioni al reddito per le lavoratrici madri con due o più figli (commi 206 e 207 della legge di bilancio), al capitolo 3620 “Risorse da destinare all’assegno unico e universale per i figli a carico” (+340,8 milioni di euro), in particolare in relazione alle modifiche del calcolo dell’ISEE previste al comma 208, nonché al capitolo 3557 “Risorse da destinare all'INPS per l'erogazione dell'assegno di inclusione (+285,3 milioni), in particolare in relazione alle modifiche apportate alla disciplina sull’assegno di inclusione (commi 158-161).
Per quanto riguarda le riduzioni si segnala la minor spesa per il 2026 (-267,1 milioni), per il 2027 (-346,9 milioni) e per il 2028 (-336.2 milioni) per il fondo per il sostegno alla povertà e all’inclusione attiva (cap. 3552), ai sensi dell’articolo 1, comma 161, che reca modifiche alla disciplina sull’assegno di inclusione.
Ministero della giustizia
(Tabella n. 5)
Le spese del Ministero autorizzate per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero della giustizia, spese finali, in termini di competenza, pari a 11.404,1 milioni di euro nel 2026, a 11.247,1 milioni di euro per il 2027 e 11.010,1 milioni di euro per il 2028, come si evince dalla tabella che segue.
Spese del Ministero della giustizia per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di Bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
2026 |
Diff.
bil 2026/
bil 2025 |
2027 |
2028 |
| Spese correnti |
10.579 |
10.830,5 |
10.790 |
211 |
10.511,1 |
10.523,1 |
| Spese in c/capitale |
904 |
934,5 |
614,1 |
-289,9 |
736 |
487 |
| SPESE FINALI |
11.483 |
11.765 |
11.404,1 |
-78,9 |
11.247,1 |
11.010,1 |
| % sulle spese finali STATO |
1,3 |
1,3 |
1,2 |
|
1,2 |
1,2 |
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 vede dunque per il Ministero della giustizia un lieve riduzione delle spese nel 2026 (in termini assoluti pari a -78,8 milioni di euro; - 0,69%).
Tale decremento è determinato principalmente da una riduzione di circa 289,9 milioni di euro nelle spese in conto capitale, con una flessione che diventa ancora più marcata negli anni successivi del triennio (-18,6% nel 2027 e -46,1% nel 2028 rispetto al dato del 2025). Le spese correnti subiscono invece un incremento nel 2026 (+1,99%), per subire tuttavia una leggera flessione nei successivi anni del triennio (-0,6% nel 2027 e -0,53% nel 2028 rispetto al dato del 2025).
Gli stanziamenti di spesa del Ministero della giustizia autorizzati dalla legge di bilancio si attestano, in termini di competenza, nell’anno 2026, in misura pari all’1,2% della spesa finale del bilancio statale, in leggera diminuzione rispetto al bilancio precedente. Tale livello rimane costante anche negli anni 2027 e 2028.
Le previsioni di spesa per il 2026 rispetto alla legislazione vigente
Per l’anno 2026, lo stato di previsione del Ministero della giustizia (Tabella 5) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 11.531,9 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2026 - attuata con le Sezioni I e II del disegno di legge di bilancio - determina complessivamente un decremento delle spese finali di 127,8 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero della giustizia - anno 2026
(dati di competenza, valori in milioni)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Modifiche Sez. II |
effetti Sez. I |
Legge di bilancio |
| Spese correnti |
10.579 |
10.786,9 |
-- |
3 |
10.790 |
| Spese in conto capitale |
904 |
745 |
-98,8 |
-32 |
614,1 |
| SPESE FINALI |
11.483 |
11.531,9 |
-98,8 |
-29 |
11.404,1 |
Nel complesso, la legge di bilancio 2026 propone, dunque, spese finali di competenza per il Ministero pari a 11.404, 1 milioni per il 2026.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a circa 98,8 milioni di euro, riconducibile esclusivamente alla riduzione della spesa in conto capitale, mentre resta invariata la spesa corrente.
Anche le misure legislative introdotte dall’articolato della Sezione I comportano una diminuzione quantificabile in circa 29 milioni di euro; in questo caso la diminuzione investe esclusivamente la spesa in conto capitale (-32 milioni di euro) a fronte di un lieve incremento della spesa corrente (+3 milioni di euro).
Con riferimento specifico agli effetti finanziari complessivi ascrivibili alla Sezione II, pari, come si è visto, a una riduzione della spesa pari a circa 98,8 milioni, essi sono ascrivibili ai seguenti definanziamenti relativi ad autorizzazioni di spesa in conto capitale a carattere non permanente ai sensi dell’art. 30, comma 2, lettera b), della legge di contabilità n. 196 del 2009.
| Ministero della giustizia |
| |
2026 |
2027 |
2028 |
2029 ss |
| DEFINANZIAMENTI |
|
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
| LB n. 178/2020 art. 1, co. 155 "Interventi straordinari per l'ampliamento di spazi destinate al lavoro dei detenuti e cablaggio di I.P." - (Cap-pg: 7304/1) - (Scad. Variazione 2026) |
LV |
10,6 |
- |
- |
- |
| Def. |
-0,6 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto M quinquies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7321/6) - (Scad. Variazione 2026) |
LV |
1,5 |
0,7 |
0,7 |
30,7 |
| Def. |
-0,8 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 623 "Fondo potenziamento mezzi corpi di polizia e CNVVFF" - (Cap-pg: 7321/4 - 7321/5) - (Scad. Variazione 2026) |
LV |
13,0 |
18,0 |
10,6 |
21,3 |
| Def. |
-0,2 |
- |
- |
- |
| LB n. 197/2022 art. 1, co. 855 "Adeguamento strutturale e impiantistico degli edifici adibiti ad uffici giudiziari" - (Cap-pg: 7200/19 - 7200/20) - (Scad. Variazione 2027) |
LV |
125,7 |
70,4 |
- |
41,2 |
| Def. |
-13,5 |
-43,9 |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto F quinquies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7200/17) - (Scad. Variazione 2026) |
LV |
5,3 |
- |
- |
- |
| Def. |
-5,3 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto F quinquies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7200/11 - 7200/12) - (Scad. Variazione 2028) |
LV |
37,3 |
58,4 |
31,9 |
4,7 |
| Def. |
-17,0 |
-8,7 |
-11,0 |
- |
| LB n. 145/2018 art. 1, co. 95, punto F quinquies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7200/13) - (Scad. Variazione 2026) |
LV |
43,5 |
68,6 |
47,8 |
32,0 |
| Def. |
-25,6 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto E novies "Ripartizione fondo investimenti di cui all'art. 1, co. 140 della legge n. 232/2016" - (Cap-pg: 7200/10 - 7200/7 - 7200/8 - 7200/9) - (Scad. Variazione 2028) |
LV |
52,4 |
43,3 |
28,7 |
- |
| Def. |
-7,4 |
-11,9 |
-13,8 |
- |
| DL n. 91/2017 art. 11 quater "Spese relative alla progettazione, ristrutturazione e messa in sicurezza delle strutture giudiziarie ubicate nelle regioni Campania, Puglia, Calabria e Sicilia" - (Cap-pg: 7233/1 - 7233/2) - (Scad. Variazione 2027) |
LV |
35,1 |
47,4 |
- |
- |
| Def. |
-25,1 |
-15,0 |
- |
- |
| LB n. 197/2022 art. 1, co. 899, punto A "Fondo da ripartire per l'attuazione della strategia nazionale di cybersicurezza per il conseguimento dell'autonomia tecnologica in ambito digitale" - (Cap-pg: 7503/18) - (Scad. Variazione 2026) |
LV |
11,1 |
1,3 |
- |
- |
| Def. |
-0,2 |
- |
- |
- |
| DL n. 105/2023 art. 2, co. 1, punto A "Spese per la realizzazione delle infrastrutture informatiche" - (Cap-pg: 7503/19) - (Scad. Variazione 2026) |
LV |
0,1 |
- |
- |
- |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto H quinquies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7503/9) - (Scad. Variazione 2026) |
LV |
3,0 |
1,4 |
2,3 |
31,2 |
| Def. |
-0,6 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto M quinquies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso"- (Cap-pg: 7503/10) - (Scad. Variazione 2026) |
LV |
3,2 |
3,3 |
2,1 |
68,3 |
| Def. |
-0,03 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto G primum "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - – informatizzazione dell’amministrazione giudiziaria (Cap-pg: 7503/8) - (Scad. Variazione 2026) |
LV |
90,0 |
92,1 |
128,3 |
143,4 |
| Def. |
-2,4 |
- |
- |
- |
|
|
|
|
|
|
|
Analisi per Missione/Programmi
La tabella seguente espone le previsioni di bilancio per il 2026 per ciascuna missione/programma di spesa del Ministero a raffronto con i dati dell’esercizio 2025.
La tabella evidenzia altresì le modifiche che la legge di bilancio 2026 apporta al bilancio a legislazione vigente, con interventi sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione o di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono esposti negli appositi allegati allo stato di previsione.
(dati di competenza, valori in milioni di euro)
| MINISTERO DELLA GIUSTIZIA |
|
Missione/Programma (*) |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
Giustizia (6) |
11.269,4 |
11.254,8 |
-98,8 |
-30.7 |
11.125,3 |
-144,1 |
| 1.1 |
Amministrazione penitenziaria (6.1) |
3.409,3 |
3.520,6 |
-1,7 |
2,2 |
3.521,2 |
111,9 |
| 1.2 |
Giustizia civile e penale (6.2) |
5.988,7 |
5.843,5 |
-93,8 |
-28,6 |
5.721 |
-267,7 |
| 1.3 |
Giustizia minorile e di comunità (6.3) |
408,1 |
404,1 |
- |
-0,3 |
403,7 |
-4,4 |
| 1.4 |
Servizi di gestione amministrativa per l’attività giudiziaria (6.6) |
1.168,8 |
1.268,4 |
- |
-0,8 |
1.267,5 |
98,7 |
| 1.5 |
Transizione digitale, analisi statistica e politiche di coesione (6.11) |
294,5 |
218,2 |
-3,3 |
-3,1 |
211,8 |
-82,7 |
| 2 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
213,6 |
277,1 |
- |
1,7 |
278,8 |
65,2 |
| 2.1 |
Indirizzo politico (32.2) |
52,2 |
56,5 |
- |
1,9 |
58,4 |
6,2 |
| 2.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
161,4 |
220,5 |
- |
-0,2 |
220,3 |
58,9 |
| |
SPESE MINISTERO |
11.483 |
11.531,9 |
-98,8 |
-29 |
11.404,1 |
-78,9 |
* tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero della giustizia è allocata su 2 missioni e 7 programmi. La gran parte della spesa è allocata nella missione Giustizia, che rappresenta oltre il 97% delle spese del Ministero, in particolare nei programmi Giustizia civile e penale e Amministrazione penitenziaria.
Missione 1 “Giustizia”
La Missione Giustizia recava nel bilancio a legislazione vigente per il 2026, uno stanziamento di competenza pari a 11.254,8 milioni di euro. Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 11.125,3 milioni per il 2026 nel bilancio integrato, con un decremento di 129,5 milioni di euro rispetto al bilancio a legislazione vigente.
Il decremento è in larga parte dovuto agli effetti della Sezione II (-98,8 milioni) e risulta concentrato principalmente, in termini assoluti, nel programma Giustizia civile e penale (-93,8 milioni). Anche gli effetti della Sezione I sono comunque negativi (-30,7 milioni) ed impattano principalmente sul medesimo programma (-28,6 milioni).
In termini relativi, è il programma Transizione digitale, analisi statistica e politiche di coesione a subire il maggior decremento (circa -3%) rispetto agli stanziamenti a legislazione vigente.
Più nel dettaglio, il Programma amministrazione penitenziaria – gestito dal Dipartimento dell’amministrazione penitenziaria – presenta uno stanziamento nel bilancio 2026 di 3.521 milioni, con una leggera riduzione delle dotazioni rispetto al bilancio a legislazione vigente (-0,6 milioni), derivante per 1,6 milioni da definanziamenti di spesa della Sezione II (concentrati essenzialmente nell’azione Servizi tecnici e logistici connessi alla custodia delle persone detenute), mentre gli interventi di I sezione determinano effetti finanziari positivi per 2,2 milioni di euro: si tratta, in particolare degli interventi operati dai commi 240-246, che autorizzano l’assunzione straordinaria di un contingente massimo di 2.000 unità di agenti del Corpo di Polizia penitenziaria e prevede la possibilità per il Ministero della giustizia di disporre il trattenimento in servizio di un contingente massimo di 150 unità di personale del medesimo Corpo, determinando una spesa di 1,5 milioni di euro
Il Programma Giustizia civile e penale - gestito dal Dipartimento dell'organizzazione giudiziaria, del personale e dei servizi - presenta uno stanziamento nel bilancio 2026 di 5.721 milioni, con un decremento di 267,7 milioni rispetto al bilancio a legislazione vigente, derivante per 93,8 milioni da definanziamenti di spesa della Sezione II e per 28,6 milioni dagli effetti finanziari determinati dalla Sezione I del disegno di legge di bilancio.
I principali definanziamenti della Sezione II riguardano le dotazioni del capitolo 7200 dedicato all’edilizia degli uffici giudiziari, che vengono ridotte per un importo di 68,7 milioni di euro. Parimenti, le dotazioni del capitolo 7233 “Spese relative alla progettazione, ristrutturazione e messa in sicurezza delle strutture giudiziarie ubicate nelle regioni Campania, Puglia, Calabria e Sicilia” vengono ridotte per un importo pari a 25,1 milioni di euro per l’anno 2026.
Considerando gli interventi di Sezione I, invece, il comma 302 ha autorizzato il Ministero della giustizia all’assunzione, nel biennio 2026-2027, di 718 magistrati ordinari vincitori di concorsi già banditi, per una spesa di 3,4 milioni di euro per l’anno 2026, mentre il comma 841 ha istituito il Fondo per la promozione delle iniziative di contrasto alla criminalità organizzata per una spesa pari a 0,5 milioni di euro per l’anno 2026.
Il Programma Giustizia minorile e di comunità - gestito dal Dipartimento per la giustizia minorile e di comunità - presenta uno stanziamento nel bilancio 2026 di 403,7 milioni, con un decremento di 0,3 milioni rispetto al bilancio a legislazione vigente, derivante dagli interventi operati nella Sezione I.
Il Programma Servizi di gestione amministrativa per l'attività giudiziaria - gestito dal Dipartimento degli affari di giustizia - presenta uno stanziamento nel bilancio 2026 di 1.267,5 milioni, con una flessione di circa 0,8 milioni di euro rispetto al bilancio a legislazione vigente, derivante dagli interventi operati in Sezione I.
Il Programma Transizione digitale, analisi statistica e politiche di coesione - gestito dal Dipartimento per l’innovazione tecnologica della giustizia – presenta uno stanziamento nel bilancio 2026 di 211,8 milioni di euro, con una flessione di 6,4 milioni rispetto al bilancio a legislazione vigente. Tale flessione è dovuta, da un lato, ai definanziamenti della Sezione II (che incidono per 3,3 milioni sul capitolo 7503 “spese per lo sviluppo del sistema informativo nonché per il finanziamento del progetto intersettoriale "rete unitaria della pubblica amministrazione", nonché dei progetti intersettoriali e di infrastruttura informatica e telematica ad esso connessi) e, dall’altro, dagli interventi operati in Sezione I (3,1 milioni)
Missione 2 “Servizi istituzionali e generali delle amministrazioni pubbliche”
La missione "Servizi istituzionali e generali delle amministrazioni pubbliche" rappresenta meno del 3% delle spese finali del Ministero della giustizia. Gli stanziamenti previsti nel bilancio 2026 ammontano a 278,8 milioni di euro, con un lieve incremento rispetto al bilancio a legislazione vigente (1,7 milioni di euro). Lo stanziamento di bilancio è ripartito tra i due programmi che compongono la missione (Indirizzo politico, che presenta uno stanziamento totale di 58,4 milioni, e Servizi e affari generali per le amministrazioni di competenza che presenta uno stanziamento totale di 220,3 milioni). L’incremento delle dotazioni della missione deriva dagli interventi operati in Sezione I, in particolare dai commi 289 e 290 che aumentano il limite dei posti disponibili da assegnare a collaboratori assunti con contratto a tempo determinato, nell’ambito del contingente complessivo di personale degli uffici di diretta collaborazione del Ministero della giustizia e incrementano la dotazione di bilancio destinata all’erogazione della cd. indennità accessoria di diretta collaborazione.
Ministero degli affari esteri e della cooperazione internazionale
(Tabella n. 6)
Le spese finali del Ministero per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del MAECI, spese finali, in termini di competenza, pari a 3.833,9 milioni di euro nel 2026, a 3.655,4 milioni di euro per il 2027 e 3.191 milioni di euro per il 2028, come si evince dalla tabella che segue.
Spese del MAECI per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di Bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
2026 |
Diff.
bil 2026/
BIL 2025 |
2027 |
2028 |
| Spese correnti |
3.328,6 |
3.646,9 |
3.796,4 |
467,8 |
3.621,2 |
3.175,9 |
| Spese in c/capitale |
52,5 |
71,7 |
37,6 |
-14,9 |
34,1 |
15,1 |
| SPESE FINALI |
3.381,1 |
3.718,6 |
3.833,9 |
452,8 |
3.655,4 |
3.191,0 |
| % sulle spese finali STATO |
0,4% |
0,4% |
0,4% |
|
0,4% |
0,4% |
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 dispone per il 2026 un incremento di 452,8 milioni (pari ad un +13,4%).
Tale valore è determinato, da un lato, da un aumento di 467,8 milioni nelle spese correnti, a fronte di una riduzione di 14,9 milioni delle spese in conto capitale.
Gli stanziamenti di spesa del MAECI autorizzati dalla legge di bilancio rappresentano, in termini di competenza, nell’anno 2026, lo 0,4% della spesa finale del bilancio statale. Tale percentuale risulta essere la stessa anche nell’esercizio precedente.
L’impatto della manovra sulle spese finali per l’anno 2026
Per l’anno 2026, lo stato di previsione del MAECI (Tabella 6) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 3.770,6 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2026 - attuata con le Sezioni I e II della legge di bilancio - determina complessivamente un incremento delle spese finali di 63,3 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del MAECI - anno 2026
(dati di competenza, valori in milioni di euro)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Modifiche Sez. II |
effetti Sez. I |
Legge di bilancio |
| Spese correnti |
3.328,6 |
3.720,9 |
-63,7 |
139,1 |
3.796,4 |
| Spese in conto capitale |
52,5 |
49,7 |
-9,5 |
-2,6 |
37,6 |
| SPESE FINALI |
3.381,1 |
3.770,6 |
-73,2 |
136,5 |
3.833,9 |
La legge di bilancio 2026 propone, dunque, spese finali di competenza per il Ministero pari a 3.833,9 milioni per il 2026.
In tale stanziamento di competenza risultano preponderanti le spese di parte corrente, che rappresentano il 99% del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano un effetto negativo di circa 73,2 milioni, sia di parte corrente (-63,7 milioni) che in conto capitale (-9,5 milioni).
Le misure legislative introdotte dall’articolato della Sezione I determinano un incremento della spesa pari a circa 136,5 milioni, per effetto di consistente aumento della spesa corrente (+139,1 milioni) a fronte di una leggera riduzione della spesa in conto capitale (-2,6 milioni).
Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2026
La tabella seguente espone le previsioni di bilancio per il 2026 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che la legge di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione o di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono esposti negli appositi allegati allo stato di previsione.
(Dati di competenza, valori in milioni di euro)
| MAECI |
|
Missione/Programma |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
L’Italia in Europa e nel mondo (4) |
2.850,6 |
3.164,4 |
-63,7 |
+14,1 |
3.114,9 |
264,3 |
| 1.1 |
Protocollo internazionale (4.1) |
9,7 |
9,3 |
- |
-0,1 |
9,1 |
-0,6 |
| 1.2 |
Cooperazione allo sviluppo (4.2) |
814,0 |
1.004,6 |
-63,7 |
-0,6 |
940,3 |
126,3 |
| 1.3 |
Cooperazione economica e relazioni internazionali (4.4) |
44,9 |
40,0 |
- |
-0,1 |
39,8 |
-5,1 |
| 1.4 |
Promozione della pace e sicurezza internazionale (4.6) |
855,4 |
928,8 |
- |
-
|
928,8 |
73,4 |
| 1.5 |
Integrazione europea (4.7) |
37,7 |
35,0 |
- |
- |
34,9 |
-2,8 |
| 1.6 |
Italiani nel mondo e politiche migratorie (4.8) |
162,3 |
163,9 |
- |
2,9 |
166,8 |
4,5 |
| 1.8 |
Presenza dello Stato all’estero tramite le strutture diplomatico-consolari (4.12) |
96,9 |
87,7 |
- |
7,8 |
95,4 |
-1,5 |
| 1.9 |
Rappresentanza all’estero e servizi ai cittadini e alle imprese (4.13) |
733,8 |
804,9 |
- |
5,0 |
809,9 |
76,1 |
| 1.10 |
Coordinamento dell’Amministrazione in ambito internazionale (4.14) |
23,1 |
20,9 |
- |
- |
20,8 |
-2,3 |
| 1.12 |
Sicurezza delle strutture in Italia e all’estero e controlli ispettivi (4.17) |
5,0 |
4,1 |
- |
- |
4,1 |
-0,9 |
| 1.14 |
Sicurezza cibernetica, informatica e innovazione tecnologica (4.19) |
67,6 |
65,5 |
- |
-0,5 |
65,0 |
-2,6 |
| 2 |
Servizi istituzionali e generali delle amm.ni pubbliche (32) |
70,4 |
81,9 |
-9,5 |
-0,5 |
72,0 |
1,6 |
| 2.1 |
Indirizzo politico (32.2) |
20,1 |
21,1 |
- |
-0,3 |
20,8 |
0,7 |
| 2.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
50,3 |
60,8 |
-9,5 |
-0,2 |
51,2 |
0,9 |
| 4 |
Commercio internazionale ed internazionalizzazione del sistema produttivo (16) |
460,1 |
524,3 |
- |
122,8 |
647,1 |
187,0 |
| 4.1 |
Sostegno all’internazionalizzazione delle imprese e promozione del made in Italy (16.5) |
460,1 |
524,3 |
- |
122,8 |
647,1 |
187,0 |
| |
SPESE MINISTERO |
3.381,1 |
3.770,6 |
-73,2 |
136,5 |
3.833,9 |
452,8 |
- tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del MAECI è allocata su 3 missioni e 14 programmi.
La gran parte della spesa è allocata sulla Missione “L’Italia in Europa e nel mondo”, che rappresenta oltre l’80% delle spese del Ministero.
Relativamente alla Missione “L’Italia in Europa e nel mondo”, si segnalano le seguenti variazioni ai relativi programmi.
Nel programma “Cooperazione allo sviluppo” la Sezione II dispone un definanziamento di 63,7 milioni per il 2026 del capitolo 2185 (Somma da assegnare all'Agenzia italiana per la cooperazione allo sviluppo per l'attuazione di iniziative di cooperazione internazionale), che risulta, pertanto, avere nel 2026 una dotazione di 563,4 milioni.
Si ricorda che, in applicazione del comma 1 dell’art. 14 della legge n. 125/2014, allo stato di previsione del MAECI, in apposito allegato (v. infra), “sono indicati tutti gli stanziamenti, distinti per ciascuno stato di previsione della spesa dei singoli Ministeri, destinati, anche in parte, al finanziamento di interventi a sostegno di politiche di cooperazione allo sviluppo”.
Il Programma “Italiani nel mondo e politiche migratorie” vede un incremento di 2,9 milioni determinato in gran parte dall’art. 1, comma 511, che finanzia una serie di interventi per gli italiani all’estero e per la promozione della lingua e della cultura italiana all’estero, di cui 1,5 milioni quali contributi alle scuole italiane non statali paritarie all'estero (cap. 2562/pg 1).
Il Programma “Presenza dello Stato all'estero tramite le strutture diplomatico-consolari” riscontra un incremento di 7,8 milioni, determinato da un incremento di 11 milioni delle risorse per le rappresentanze diplomatiche ed uffici consolari di prima categoria (cap. 1613) conseguente all’assegnazione di 14 milioni per il 2026 ai sensi dell’art. 1, comma 497 per lo svolgimento delle votazioni per il rinnovo dei COMITES e del Consiglio generale degli italiani all’estero, alla quale si contrappone una riduzione di circa 3 milioni dovuta dalla spending review sulle spese di parte corrente del Ministero disposta dall’art. 1, comma 715.
Per il Programma “Rappresentanza all'estero e servizi ai cittadini e alle imprese” si evidenzia un aumento delle risorse per 5 milioni, di cui 4,7 milioni annui a decorrere dall’anno 2026 per rafforzare e stabilizzare il contingente del personale dell’Arma dei Carabinieri in servizio di sorveglianza e scorta presso le Sedi estere (cap. 1280) ai sensi dell’art. 1, co. 495.
Nella Missione “Commercio internazionale ed internazionalizzazione del sistema produttivo” la manovra di bilancio ha incrementato gli stanziamenti di 122,8 milioni per il 2026:
· il comma 498, che istituisce nello stato di previsione del MAECI un Fondo per la promozione economica e culturale dell’Italia all’estero, con una dotazione di 35 milioni annui;
· i commi 503-504 della legge di bilancio, che incrementano il Fondo per la promozione degli scambi e l’internazionalizzazione delle imprese (di cui all’articolo 14, comma 19, del D.L. 98/2011) per 100 milioni annui nel triennio di riferimento.
Le variazioni in diminuzione sono conseguenza degli effetti di spending review sulle spese di parte corrente del Ministero disposta dall’art. 1, comma 715, di cui 10 milioni sul cap. 2321 relativo ai cofinanziamenti a fondo perduto per l'internazionalizzazione delle PMI fino al 50 per cento dei finanziamenti concessi a valere sul fondo di cui alla legge 394/81.
Ministero dell’istruzione e del merito
(Tabella n. 7)
Le spese del Ministero autorizzate per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero dell’istruzione e del merito, spese finali, in termini di competenza, pari a circa 57.947,5 milioni di euro nel 2026, a 57.345,2 milioni di euro per il 2027 e 57.151,2 milioni di euro per il 2028, come si evince dalla tabella che segue.
Spese del Ministero dell’istruzione e del merito per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di Bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
2026 |
Diff.
bil 2026/
bil 2025 |
2027 |
2028 |
| Spese correnti |
55.732,0 |
56.340,6 |
56.469,1 |
737,1 |
56.090,8 |
55.877,8 |
| Spese in c/capitale |
1.229,5 |
1.231,2 |
1.478,4 |
248,9 |
1.254,4 |
1.273,4 |
| SPESE FINALI |
56.961,5 |
57.571,8 |
57.947,5 |
986 |
57.345,2 |
57.151,2 |
| % sulle spese finali STATO |
6,2 |
6,3 |
6,3 |
|
6,3 |
6,5 |
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 espone dunque, per il Ministero dell’istruzione e del merito, un incremento delle risorse a disposizione, nel 2026, di circa 986 milioni di euro in termini assoluti (pari all’1,7%).
Tale incremento si colloca principalmente sul fronte della spesa in conto corrente (737,1 milioni in più), che però è prevista in riduzione negli esercizi 2027 e 2028. Le spese in conto capitale invece aumentano di 248,9 milioni nel 2026 e diminuiscono negli esercizi 2027 e 2028, tornando a livelli più simili a quelli previsti per il 2025.
Gli stanziamenti di spesa del Ministero dell’istruzione e del merito autorizzati dalla legge di bilancio 2026-2028 si attestano, in termini di competenza, nell’anno 2026, in misura pari al 6,3% della spesa finale del bilancio statale. Tale percentuale era il 6,2% nell’esercizio precedente.
Le previsioni di spesa per il 2026 rispetto alla legislazione vigente
Per l’anno 2026, lo stato di previsione del Ministero dell’istruzione e del merito (Tabella 7) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza pari a 57.872,7 milioni di euro di spese finali.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2026 - attuata con le Sezioni I e II della legge di bilancio - determina complessivamente un incremento delle spese finali di 74,8 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero dell’istruzione e del merito - anno 2026
(dati di competenza, valori in milioni)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulazioni
(flessibilità di bilancio) |
Manovra |
Legge di bilancio |
| Modifiche Sez. II |
effetti Sez. I |
| Spese correnti |
55.732,0 |
56.458,8 |
- |
- |
10,3 |
56.469,1 |
| Spese in conto capitale |
1.229,5 |
1.413,9 |
190,0 |
- |
-125,5 |
1478,4 |
| SPESE FINALI |
56.961,5 |
57.872,7 |
190,0 |
- |
-115,2 |
57.947,5 |
Il bilancio 2026, come integrato dagli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 57.947,5 milioni per il 2026.
In tale stanziamento di competenza risultano maggioritarie le spese correnti, che rappresentano il 97,4% del totale delle spese finali.
Gli effetti finanziari derivanti dalla manovra di Sezione II consistono in una rimodulazione orizzontale delle dotazioni finanziarie previste a legislazione vigente, pari a 190 milioni di euro, relativamente al Programma 1.9, in materia di edilizia scolastica, con particolare riguardo al capitolo 8105 (Fondo unico per l’edilizia scolastica, in aumento di 90 milioni, precedentemente stanziati per l’anno 2027, ma vedi infra su contemporaneo movimento di segno opposto in sede di spending review) e al capitolo 8106 (Contributi alle regioni per oneri di ammortamento mutui per l’edilizia scolastica, in aumento di 100 milioni, precedentemente stanziati, 50 milioni l’anno, per gli anni 2027 e 2028).
Le misure legislative introdotte dall’articolato della Sezione I determinano invece, nel complesso un effetto negativo di circa -115,2 milioni di euro.
Tale impatto è dovuto, principalmente, alle misure di riduzione della spesa riportate in Allegato alla legge di bilancio. Tra i capitoli di spesa più colpiti dalla spending review, si segnalano:
- il capitolo 8105 (Fondo unico per l’edilizia scolastica), in riduzione di 94,2 milioni (come si è visto sopra, però, quasi interamente compensati dalla rimodulazione orizzontale di 90 milioni, precedentemente stanziati sullo stesso Fondo ma per l’anno 2027);
- il capitolo 8107 (Fondo per l’innovazione digitale e la didattica laboratoriale) in riduzione di 26,7 milioni sui 31,9 previsti a legislazione vigente;
- i capitoli 1194, 1195, 1196, 1204 e 2394 (costituenti le varie sezioni del Fondo per il funzionamento delle istituzioni scolastiche), in riduzione complessivamente di 12,2 milioni;
- i capitoli 8545 e 8785 (Spese per la realizzazione di iniziative a carattere nazionale in materia di sicurezza nelle scuole), in riduzione complessivamente di 4,4 milioni.
In senso inverso incidono, per una cifra pari a 26,2 milioni, le misure introdotte nella Sezione I durante l'esame parlamentare, la maggiore delle quali, che comporta maggiori oneri pari a 20 milioni, è costituita dal contributo in favore degli studenti delle scuole paritarie (disposto dall'articolo 1, comma 519, della legge e appostato sul capitolo 1480).
Analisi per Missione/Programmi
La tabella seguente espone le previsioni di bilancio per il 2026 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che la legge di bilancio ha apportato alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione sono riportati negli appositi allegati allo stato di previsione in esame. Non sono invece presenti interventi di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa.
(dati di competenza, valori in milioni di euro)
| MINISTERO DELL’ISTRUZIONE E DEL MERITO |
(*) |
Missione/Programma |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulaz |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
Istruzione scolastica (22) |
56.820,9 |
57.723.1 |
190,0 |
- |
-114,6 |
57.798,4 |
977,5 |
| 1.1 |
Programmazione e coordinamento dell'istruzione (22.1) |
1.370,6 |
1.404,2 |
|
- |
-26,8 |
1.377,4 |
6,8 |
| 1.2 |
Sviluppo del sistema istruzione scolastica, diritto allo studio (22.8) |
503,3 |
541,8 |
- |
- |
24,7 |
566,5 |
63,2 |
| 1.3 |
Istituzioni scolastiche non statali (22.9) |
754,0 |
886,5 |
|
- |
- |
886,5 |
132,5 |
| 1.4 |
Istruzione terziaria non universitaria e formazione professionale (22.15) |
51,0 |
102,0 |
- |
- |
-1,0 |
101,0 |
50,0 |
| 1.5 |
Realizzazione degli indirizzi e delle politiche in ambito territoriale in materia di istruzione (22.16) |
212,4 |
294,2 |
- |
- |
-0,1 |
294,1 |
81,7 |
| 1.6 |
Istruzione del primo ciclo (22.17) |
34.017,6 |
34.090,2 |
- |
- |
-5,1 |
34.085,0 |
67,4 |
| 1.7 |
Istruzione del secondo ciclo (22.18) |
18.283,2 |
18.597,8 |
- |
- |
-7 |
18.590,9 |
307,7 |
| 1.8 |
Reclutamento e aggiornamento dei dirigenti scolastici e del personale scolastico per l’istruzione (22.19) |
428,5 |
423,4 |
- |
- |
-0,8 |
422,6 |
-5,9 |
| 1.9 |
Edilizia scolastica e sicurezza nelle scuole (22.20) |
1.200,2 |
1.382,9 |
190,0 |
- |
-98,5 |
1.474,4 |
274,2 |
| 4 |
Servizi istituzionali e generali delle amm.ni pubbliche (32) |
140,6 |
149,6 |
- |
- |
-0,5 |
149,1 |
8,5 |
| 4.1 |
Indirizzo politico (32.2) |
20,7 |
20,4 |
- |
- |
- |
20,3 |
-0,4 |
| 4.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
119,8 |
129,2 |
- |
- |
-0,5 |
128,7 |
8,9 |
| |
SPESE MINISTERO |
56.961,5 |
57.872,7 |
190,0 |
- |
-115,1 |
57947,5 |
986 |
* tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero dell’istruzione e del merito è allocata su 2 missioni e 11 programmi.
La quasi totalità della spesa è allocata su una missione, la n. 1 “Istruzione scolastica”, che rappresenta il 99,7% delle spese del Ministero.
La Missione 1 reca, a BLV 2026, uno stanziamento di competenza pari a 57.723,1 milioni di euro. Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 57.798,4 milioni di euro per il 2026 nel bilancio integrato, con un incremento di 75,3 milioni di euro.
L’incremento è essenzialmente dovuto alle rimodulazioni in via compensativa delle dotazioni finanziarie previste a legislazione vigente (+190 milioni), sottratti gli effetti della Sezione I (-114,6 milioni) e risulta concentrato, principalmente, sul programma 1.9 “Edilizia scolastica e sicurezza nelle scuole”.
La Sezione II non prevede interventi di rifinanziamento, definanziamento o riprogrammazione delle leggi di spesa.
Ministero dell’interno
(Tabella n. 8)
Le spese del Ministero autorizzate per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero dell’interno, spese finali, in termini di competenza, pari a 30.329,3 milioni di euro per il 2026, a 30.456,3 milioni di euro per il 2027 e a 30.035,7 milioni di euro per il 2028, come si evince dalla tabella che segue.
Spese del Ministero dell’interno per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di Bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
2026 |
Diff.
bil 2026/
bil 2025 |
2027 |
2028 |
| Spese correnti |
26.851 |
27.944 |
27.076,6 |
225,6 |
27.529,5 |
27.425,7 |
| Spese in c/capitale |
4.143 |
4.203 |
3.252,8 |
-890,2 |
2.926,8 |
2.610,1 |
| SPESE FINALI |
30.994 |
32.147 |
30.329,3 |
-664,7 |
30.456,3 |
30.035,7 |
| % sulle spese finali STATO |
3,4 |
3,5 |
3,3 |
0,1 |
3,3 |
3,4 |
| Rimborso passività finanziarie** |
22,7 |
22,7 |
24,0 |
1,3 |
23,7 |
25,1 |
| SPESE COMPLESSIVE** |
31.017 |
32.170 |
30.353,3 |
-663,7 |
30.480,1 |
30.060,8 |
**Da mantenere solo per i Ministeri aventi spese relative al rimborso delle passività finanziarie.
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 vede dunque per il Ministero dell’interno un decremento delle spese finali nel 2026 (in termini assoluti pari a 664,7 miliardi di euro; -2,2%).
Tale riduzione è determinata principalmente da una diminuzione di circa 890 milioni di euro nelle spese in conto capitale. Le spese correnti subiscono un aumento nel triennio: +0,8% nel 2026, +2,5% nel 2027 e+2,1 % nel 2028 (rispetto al dato del 2025).
Gli stanziamenti di spesa del Ministero dell’interno autorizzati dalla legge di bilancio si attestano, in termini di competenza, nell’anno 2026, in misura pari al 3,3% della spesa finale del bilancio dello Stato, a fronte del 3,4% del bilancio precedente. Tale livello viene mantenuto anche nel 2027, con una lieve crescita al 3,4% nel 2028.
Le previsioni di spesa per il 2026 rispetto alla legislazione vigente
Per l’anno 2026, lo stato di previsione del Ministero dell’interno (Tabella 8) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 30.298,0 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2026 - attuata con le Sezioni I e II del disegno di legge di bilancio - determina complessivamente un aumento delle spese finali di 31,3 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero dell’interno - anno 2026
(dati di competenza, valori in milioni)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulazioni
(flessibilità di bilancio) |
Manovra |
Legge di bilancio |
| Modifiche Sez. II |
effetti Sez. I |
| Spese correnti |
26.851 |
26.747,5 |
0,8 |
- |
328,3 |
27.076,6 |
| Spese in conto capitale |
4.143 |
3.526,6 |
10,0 |
-116,7 |
-167,1 |
3.252,8 |
| SPESE FINALI |
30.994 |
30.274,1 |
10,8 |
-116,7 |
161,2 |
30.329,3 |
Nel complesso, la legge di bilancio 2026 propone, dunque, spese finali di competenza per il Ministero pari a 30.329,3 milioni per il 2026.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a circa 116,7 milioni di euro, riconducibile esclusivamente alla riduzione della spesa in conto capitale, mentre resta invariata la spesa corrente.
Le misure legislative introdotte dall’articolato della Sezione I comportano invece un aumento quantificabile in circa 161,2 milioni di euro; in questo caso l’incremento è determinato dalla crescita della spesa corrente (+328,3 milioni) in parte compensata dalla riduzione di 167,1 milioni imputabile alle spese in conto capitale.
Analisi per Missioni/Programmi
La tabella seguente espone le previsioni di bilancio per il 2026 per ciascuna missione/programma di spesa del Ministero a raffronto con i dati dell’esercizio 2025.
La tabella evidenzia altresì le modifiche che la legge di bilancio 2026 apporta al bilancio a legislazione vigente, con interventi sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione o di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono esposti negli appositi allegati allo stato di previsione.
(dati di competenza, valori in milioni di euro)
| MINISTERO DELL’INTERNO |
| (*) |
Missione/Programma |
2025 |
2026 |
| Legge di Bilancio |
Assest. |
BLV |
Rimodulaz. |
Manovra |
legge di Bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
Amministr. generale e supporto alla rappr. gen. di governo e di Stato sul territorio (2) |
937,8 |
1.051,5 |
834,3 |
- |
- |
-2,3 |
832,0 |
-105,8 |
| 1.1 |
Attuazione da parte delle Prefetture - UTG delle missioni del Ministero sul territorio (2.2) |
937,8 |
1.051,5 |
834,3 |
- |
- |
-2,3 |
832,0 |
-105,8 |
| 2 |
Relazioni finanziarie con le autonomie territoriali (3) |
15.363,6 |
15.611 |
15.123,2 |
- |
- |
191,0 |
15.314,2 |
49,40 |
| 2.1 |
Gestione dell'Albo dei segretari comunali e provinciali (3.8) |
39,4 |
39,9 |
39,4 |
|
- |
-0,1 |
39,3 |
-0,1 |
| 2.2 |
Interventi e cooperazione istit. nei confronti delle autonomie (3.9) |
78,9 |
259,4 |
98,1 |
|
- |
-22,2 |
75,9 |
-3,0 |
| 2.3 |
Elaborazione, quantificazione e assegnazione risorse finanziarie da attribuire agli enti locali (3.10) |
15.245,4 |
15.312,7 |
14.985,7 |
|
- |
213,4 |
15.199,1 |
-46,3 |
| 3 |
Ordine pubblico e sicurezza (7) |
8.996,3 |
9.472,9 |
8.828,6 |
0,8 |
-54,2 |
36,1 |
8.811,4 |
-184,9 |
| 3.1 |
Contrasto al crimine, tutela dell'ordine e della sicurezza pubblica (7.8) |
7.752,9 |
8.211,7 |
7.712,1 |
0,8 |
-53,7 |
-36,9 |
7.622,4 |
-130,5 |
| 3.2 |
Servizio permanente dell'Arma dei Carabinieri per la tutela dell'ordine e la sicurezza pubblica (7.9) |
490 |
500 |
475,6 |
- |
- |
-0,7 |
475,0 |
-15,0 |
| 3.3 |
Pianificazione e coordinamento Forze di Polizia (7.10) |
753,3 |
761,2 |
640,9 |
- |
-0,5 |
73,6 |
713,9 |
-39,4 |
| 4 |
Soccorso civile (8) |
2.985,6 |
3.331,9 |
3.101,4 |
- |
-62,5 |
-30,0 |
3.008,9 |
23,3 |
| 4.1 |
Gestione del sistema nazionale di difesa civile (8.2) |
7,6 |
7,6 |
7,6 |
- |
-1,4 |
-2,3 |
3,9 |
-3,7 |
| 4.2 |
Prevenzione dal rischio e soccorso pubblico (8.3) |
2.997 |
3.324,3 |
3.093,8 |
- |
-61,1 |
-27,7 |
3.005,0 |
8,0 |
| 5 |
Immigrazione, accoglienza e garanzia dei diritti (27) |
2.326,8 |
2.340,8 |
2.012,1 |
- |
- |
-26,9 |
1.985,2 |
-341,6 |
| 5.1 |
Flussi migratori, interventi per lo sviluppo della coesione sociale, garanzia dei diritti, rapporti con le confessioni religiose (27.2) |
2.326,8 |
2.340,8 |
2.012,1 |
- |
- |
-26,9 |
1.985,2 |
-341,6 |
| 6 |
Servizi istituzionali e generali delle amm. pubbliche (32) |
406,3 |
361 |
398,4 |
10,0 |
- |
-6,7 |
401,7 |
-4,6 |
| 6.1 |
Indirizzo politico (32.2) |
95 |
55,5 |
63,8 |
- |
- |
-1,0 |
62,8 |
-32,2 |
| 6.2 |
Servizi e affari generali per le amm. di competenza (32.3) |
331,3 |
305,5 |
334,6 |
10,0 |
- |
-5,7 |
338,9 |
7,6 |
| |
SPESE FINALI MINISTERO |
30.994 |
32.147 |
30.274 |
10,8 |
-116,7 |
161,2 |
30.329,3 |
-664,7 |
| |
Rimborso passività finanziarie |
22,7 |
22,7 |
24 |
|
- |
- |
24 |
1,3 |
| |
SPESE COMPLESSIVE |
31.016,5 |
32.170,2 |
30.298 |
10,8 |
-116,7 |
161,2 |
30.353,3 |
-663,2 |
* tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero dell’interno è allocata su 6 missioni e 12 programmi. La gran parte della spesa è allocata nella missione 2, che rappresenta oltre il 50% delle spese del Ministero, in particolare nel programma Elaborazione, quantificazione e assegnazione risorse finanziarie da attribuire agli enti locali.

Missione 1 “Amministrazione generale e supporto alla rappresentanza generale di governo e di Stato sul territorio”
In premessa si rileva che la Missione 1 (Amministr. generale e supporto alla rappr. gen. di governo e di Stato sul territorio) dello stato di previsione del Ministero, che reca il programma relativo all’attuazione da parte delle Prefetture - UTG delle missioni del Ministero sul territorio, presenta una riduzione di 2,3 milioni (-0,3%) rispetto alle previsioni a legislazione vigente, solo in minima parte determinata dagli interventi di spending review dei Ministeri (art.1, commi 715-716 e allegato XI). Le risorse della Missione assorbono il 2,7 per cento della spesa complessiva del dicastero.
Missione 2 “Relazioni finanziarie con le autonomie territoriali”
La maggior entità delle risorse stanziate nello stato di previsione del Ministero è assorbita dalla Missione Relazioni finanziarie con le autonomie territoriali, che rappresenta circa il 50,5% del valore della spesa finale complessiva del ministero medesimo.
Lo stanziamento complessivo della missione fa segnare, per l’anno 2026, una variazione rispetto al dato a legislazione vigente dovuta all’effetto delle modifiche operate dalla Sezione I che determinano un aumento di 191 milioni (pari a circa l’1,3% del dato a legislazione vigente).
Tali interventi positivi di sezione I in massima parte riguardano il programma Elaborazione, quantificazione e assegnazione delle risorse finanziarie da attribuire agli enti locali (3.10). Si registrano invece lievi riduzioni per gli altri due programmi ovvero Gestione dell'Albo dei segretari comunali e provinciali (3.8) con una diminuzione di 0,1 milioni di euro e Interventi e cooperazione istituiti nei confronti delle autonomie (3.9), con una riduzione di 22,2 milioni di euro. Incide sulla missione anche una riduzione di spesa per la spending review dei ministeri, di complessivi 1,1 milioni per il 2026, ai sensi dell’art.1, commi 715-716 della legge.
Tra gli interventi di Sezione I che incidono sul programma 3.10 si segnalano:
§ un trasferimento di 16,9 milioni di euro (cap. 1382) a favore dei comuni per compensare i minori introiti a titolo di imposte, tasse e canoni comunali conseguenti alla sospensione dei versamenti tributari nei comuni colpiti da calamità naturali;
§ un incremento della dotazione del Fondo di solidarietà comunale (cap. 1365), di cui all'art.1, c. 448, della L. 232/2016, connesso all’esclusione di Roma capitale dall’applicazione dei criteri di riparto di tipo perequativo e in seguito all'aggiornamento dell’elenco dei comuni allegato alla circolare del 14 giugno 1993, n. 9 del Ministero delle finanze disposto dall’art. 1, comma 680 della legge di bilancio;
§ la rideterminazione della dotazione annuale di un fondo, di cui all’art. 1, c. 759, della L. 207/2024, finalizzato a contribuire alle spese sostenute dai comuni per l’assistenza ai minori allontanati dalla casa familiare con provvedimento dell’autorità giudiziaria (cap. 1451) con una dotazione di 150 milioni di euro per il solo anno 2026; il suddetto incremento è disposto dall’art. 1, comma 673 della legge di bilancio.
Considerando gli effetti della manovra, le spese finali della Missione sono pari a circa 15.314,2 milioni di euro per il 2026.
Missione 3 “Ordine pubblico e sicurezza”
La Missione Ordine pubblico e sicurezza reca, a BLV 2026, uno stanziamento di competenza pari a 8.828,6 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 8.811,4 milioni nel bilancio integrato, con un decremento di -17,2 milioni per il 2026.
Tale variazione è dovuta agli effetti congiunti della Sezione I (+36,1 milioni) e della Sezione II (-54,2 milioni).
Più in dettaglio, la manovra opera con interventi di sezione I, che determinano un aumento per complessivi 36,1 milioni di euro nel 2026.
Tale variazione riguarda tutti i programmi, nella misura di:
§ -36,9 milioni per il programma 3.1 Contrasto al crimine, tutela dell’ordine e della sicurezza pubblica (7.8);
§ -0,7 milioni per il programma 3.2. Servizio permanente dell'Arma dei Carabinieri per la tutela dell'ordine e la sicurezza pubblica (7.9)
§ +73,6 milioni per il programma 3.3. Pianificazione e coordinamento Forze di Polizia (7.10).
Con riferimento a tale Missione, in relazione al personale delle Forze di polizia e dei Vigili del fuoco, si ricorda, inoltre, che l’articolo 1, co. 303, della legge di bilancio ripristina per l’anno 2026 il turn over al 100 per cento che determina un effetto pari a 10,57 milioni, per quanto riguarda il Corpo nazionale dei vigili del fuoco e 27,03 milioni per la Polizia di Stato escludendo quindi tali corpi dalla riduzione del turn over del 25%, di cui all'art. 1, c. 823, della L. 207/2024 e intervenendo sull’articolo 66, comma 9-bis, del decreto-legge n. 112 del 2008.
Quanto agli interventi di Sezione II, questi incidono in riduzione degli stanziamenti della missione, per complessivi 54,2 milioni, che derivano dai seguenti definanziamenti di leggi di spesa, riguardanti tutti e tre i programmi della missione, come esposte nello stato di previsione del Ministero e come da seguente tabella.
| Ministero dell’interno |
| |
2026 |
2027 |
2028 |
2029 ss |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| 3.1. Contrasto al crimine, tutela dell’ordine e della sicurezza pubblica |
| LB n. 160/2019 art. 1, co. 14, punto H octies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7396/2) - (Scad. Variazione 2026) |
LV |
0,1 |
- |
- |
- |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 197/2022 art. 1, co. 660 "Fondo per gli interventi infrastrutturali destinati a soddisfare le esigenze della polizia di stato ecc." - (Cap-pg: 7421/1) - (Scad. Variazione 2027) |
LV |
0,1 |
12,4 |
27,0 |
125,9 |
| Def. |
- |
-11,5 |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto F octies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7411/18 - 7411/19 - 7411/20 - 7411/21 - 7411/22) - (Scad. Variazione 2028) |
LV |
17,1 |
8,2 |
8,4 |
43,9 |
| Def. |
-7,3 |
- |
-3,8 |
- |
| DL n. 133/2023 art. 11, co. 1, punto A "Risorse destinate alla polizia di stato per l'acquisto e il potenziamento dell'armamento speciale, di acquisto e manutenzione straordinaria e adattamento di strutture" - (Cap-pg: 7423/2) - (Scad. Variazione 2026) |
LV |
4,7 |
2,5 |
2,5 |
4,5 |
| Def. |
-2,5 |
- |
- |
- |
| DL n. 113/2018 art. 22, co. 1, punto A "Potenziamento di apparati tecnico logistici della polizia di stato" - (Cap-pg: 7456/11) - (Scad. Variazione 2026) |
LV |
0,01 |
- |
- |
- |
| Def. |
-0,01 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto F octies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7411/10 - 7411/9) - (Scad. Variazione 2029) |
LV |
21,3 |
48,7 |
10,8 |
37,9 |
| Def. |
-20,7 |
-0,8 |
- |
-7,3 |
| LB n. 205/2017 art. 1, co. 1072, punto I octies "Prevenzione del rischio sismico" - (Cap-pg: 7411/11) - (Scad. Variazione 2028) |
LV |
9,0 |
9,0 |
9,0 |
- |
| Def. |
-9,0 |
-9,0 |
-9,0 |
- |
| LB n. 145/2018 art. 1, co. 95, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7456/13) - (Scad. Variazione 2026) |
LV |
4,3 |
- |
- |
3,5 |
| Def. |
-3,2 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 623 "Fondo potenziamento mezzi corpi di polizia e CNVVFF" - (Cap-pg: 7456/6 - 7456/7 - 7456/8 - 7456/9 - 7460/1) - (Scad. Variazione 2027) |
LV |
69,8 |
66,3 |
75,2 |
434,0 |
| Def. |
-5,0 |
-0,1 |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto E sexies "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7411/7) - (Scad. Variazione 2031) |
LV |
6,2 |
4,1 |
3,7 |
12,2 |
| Def. |
-5,0 |
-3,0 |
-3,0 |
-9,0 |
| DL n. 50/2017 art. 41, co. 4 "Acquisto e manutenzione mezzi di soccorso alla popolazione civile a seguito eventi sismici." - (Cap-pg: 7481/2) - (Scad. Variazione 2026) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| DL n. 21/2022 art. 32 ter, co. 1, punto A "Risorse in favore della polizia di stato per acquisto e potenziamento sistemi informativi per il contrasto alla criminalità organizzata e al terrorismo internazionale nonché per il finanziamento di interventi diversi per il settore motorizzazione, armamento e manutenzione straordinaria di strutture e impianti" - (Cap-pg: 7411/24 - 7411/25) - (Scad. Variazione 2027) |
LV |
3,8 |
7,8 |
- |
0,1 |
| Def. |
- |
-7,8 |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso"- (Cap-pg: 7457/10) - (Scad. Variazione 2027) |
LV |
0,5 |
0,4 |
- |
- |
| Def. |
-0,5 |
-0,4 |
- |
- |
| DL n. 50/2017 art. 41, co. 4 "Acquisto e manutenzione mezzi di soccorso alla popolazione civile a seguito eventi sismici." - (Cap-pg: 7305/2) - (Scad. Variazione 2026) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| DL n. 21/2022 art. 32 ter, co. 1, punto B "Risorse in favore del dipartimento dei vigili del fuoco, del soccorso pubblico e della difesa civile per il finanziamento di interventi diversi di manutenzione straordinaria e di adattamento di strutture ed impianti" - (Cap-pg: 7300/8) - (Scad. Variazione 2026) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| 3.3. Pianificazione e coordinamento Forze di polizia (7.10) |
| LB n. 160 / 2019 art. 1, comma 14, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7325/35) - (Scad. Variazione 2026) |
LV |
2,4 |
4,2 |
1,7 |
5,4 |
| Def. |
-0,007 |
- |
- |
- |
Missione 4 “Soccorso civile”
La missione, articolata in due programmi di spesa, presenta uno stanziamento complessivo a legislazione vigente per il 2026 di circa 3.101,4 milioni di euro, in leggero aumento rispetto alla legge di Bilancio 2025, che recava uno stanziamento di 2.985,6 milioni circa.
Lo stanziamento 2026 viene ridotto di 92,5 milioni nel 2026 a seguito delle variazioni legislative introdotte dalla Sezione I, in particolare la riduzione di 5,1 milioni è determinata per effetto dell’intervento di spending review dei ministeri, ai sensi dell’art. 1, commi 715-716 della legge di bilancio e riguarda il Programma 4.2. “Prevenzione del rischio e soccorso pubblico”.
Con la Sezione II vengono invece operati definanziamenti per complessivi 62,5 milioni.
| Ministero dell’interno |
| |
2026 |
2027 |
2028 |
2029 ss |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| 4.2. Prevenzione del rischio e soccorso pubblico |
| LB n. 197 / 2022 art. 1, comma 675 "Fondo per le strutture alloggiative del personale del corpo nazionale dei vigili del fuoco" - (Cap-pg: 7302/12) - (Scad. Variazione 2026 |
LV |
0,1 |
- |
- |
- |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 197 / 2022 art. 1, comma 673 "Spese connesse allo sviluppo della capacità di risposta delle squadre di intervento del corpo nazionale dei vigili del fuoco per lo spegnimento degli incendi" - (Cap-pg: 7325/42) - (Scad. Variazione 2027) |
LV |
2,0 |
2,0 |
- |
- |
| Def. |
-2,0 |
-2,0 |
- |
- |
| LB n. 197 / 2022 art. 1, comma 682 "Spese per aggiornamento e potenziamento del sistema di risposta al rischio Nucleare, Biologico, Chimico, Radiologico al corpo nazionale dei vigili del fuoco" - (Cap-pg: 7326/4) - (Scad. Variazione 2026) |
LV |
3,9 |
- |
- |
- |
| Def. |
-3,9 |
- |
- |
- |
| LB n. 197 / 2022 art. 1, comma 672, punto 1 "Spese connesse allo sviluppo della capacità di risposta delle squadre di intervento del corpo nazionale dei vigili del fuoco con uso di nuove tecnologie" - (Cap-pg: 7325/41) - (Scad. Variazione 2027) |
LV |
10,5 |
10,5 |
- |
- |
| Def. |
-4,5 |
-4,5 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 1005 "Acquisto e adeguamento sedi strutturali VVF" - (Cap-pg: 7302/5) - (Scad. Variazione 2026) |
LV |
10,9 |
5,0 |
- |
- |
| Def. |
-10,9 |
-5,0 |
- |
- |
| LB n. 205 / 2017 art. 1, comma 1072, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7325/19 - 7325/21) - (Scad. Variazione 2026) |
LV |
12.0 |
6.9 |
5,0 |
8,0 |
| Def. |
-6,0 |
- |
- |
- |
| DL n. 113 / 2018 art. 22, comma 1, punto B "Potenziamento di apparati tecnico logistici del corpo nazionale dei vigili del fuoco." - (Cap-pg: 7325/15 - 7326/3) - (Scad. Variazione 2026) |
LV |
2,6 |
- |
- |
- |
| Def. |
-2,6 |
- |
- |
- |
| L n. 124 / 2015 art. 8, comma 3 "Contributo per l'istituzione del NUE" - (Cap-pg: 7312/1 - 7325/9) - (Scad. Variazione 2026) |
LV |
0,1 |
- |
- |
- |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 145 / 2018 art. 1, comma 95, punto M octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7325/26 - 7325/28) - (Scad. Variazione 2026) |
LV |
20,1 |
10,8 |
9,9 |
58,5 |
| Def. |
-4,7 |
- |
- |
- |
| LB n. 145/2018 art. 1, comma 95, punto F octies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7302/7) - (Scad. Variazione 2026) |
LV |
14,3 |
4,6 |
1,1 |
11,4 |
| Def. |
-13,3 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 623 "Fondo potenziamento mezzi corpi di polizia e CNVVFF" - (Cap-pg: 7325/29) - (Scad. Variazione 2026) |
LV |
18,5 |
0,6 |
- |
37,9 |
| Def. |
-5,6 |
- |
- |
- |
| LB n. 232 / 2016 art. 1, comma 140, punto B quinquies "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7325/2) - (Scad. Variazione 2026) |
LV |
0,001 |
- |
- |
- |
| Def. |
-0,001 |
- |
- |
- |
| DL n. 21/2022 art. 32 ter, comma 1, punto B "Risorse in favore del dipartimento dei Vigili del fuoco, del soccorso pubblico e della difesa civile per il finanziamento di interventi diversi di manutenzione straordinaria e di adattamento di strutture ed impianti" - (Cap-pg: 7311/9 - 7325/38 - 7325/39) - (Scad. Variazione 2026) |
LV |
9,6 |
2,6 |
2 |
16,9 |
| Def. |
-7,2 |
- |
- |
- |
Lo stanziamento finale nella legge di bilancio integrata risulta pari a 3.008,9 milioni di euro nel 2026, rappresentando il 9,9% del valore della spesa finale complessiva del Ministero, in diminuzione rispetto al dato a legislazione vigente (3,5%).
Missione 5 “Immigrazione, accoglienza e garanzia dei diritti”
Rispetto alla dotazione iniziale (2.012,1 milioni di euro), all’esito della manovra, la missione Immigrazione, accoglienza e garanzia dei diritti – consistente nell’unico programma 5.1 Flussi migratori, interventi per lo sviluppo della coesione sociale, garanzia dei diritti, rapporti con le confessioni religiose (27.2) – registra, per l’effetto delle modifiche operate dalla Sezione I, una diminuzione di circa 26,9 milioni di euro.
Nel complesso, la Missione risulta ridotta anche rispetto al bilancio 2025, di -341,6 milioni.
La diminuzione interessa principalmente il cap. 7351 (spese di straordinaria manutenzione, costruzione, acquisizione, miglioramenti e adattamenti di immobili) per circa 48,3 milioni di euro, in parte compensata dalla disposizione di cui all’art. 1, co. 317 della legge di bilancio che autorizza la Commissione nazionale per il diritto di asilo e le Commissioni territoriali per il riconoscimento della protezione internazionale ad avvalersi di prestatori di lavoro con contratto a termine, in possesso di adeguata professionalità, tramite una o più agenzie di somministrazione di lavoro con oneri di circa 13,5 milioni di euro. Sono inoltre stanziati 10 milioni ai familiari superstiti della violenza politica degli anni dal 1970 al 1979 e delle vittime di reati di tipo mafioso, art. 1, commi 915 e 921 della legge di bilancio (cap. 2313).
Incide, poi, sul Programma 5.1. “Flussi migratori, interventi per lo sviluppo della coesione sociale, garanzia dei diritti, rapporti con le confessioni religiose” anche una riduzione di spesa per la spending review dei ministeri, di complessivi 3,6 milioni di euro per il 2026, ai sensi dell’art. 1, commi 715-716 della legge di bilancio.
All’esito di tali interventi, lo stanziamento finale della Missione nella legge di bilancio risulta pari a 1.985,2 milioni di euro nel 2026, rispetto ai 2.326,8 milioni del 2025.
Il peso della missione sul bilancio complessivo del Ministero risulta pari al 6,7%.
Missione 6 “Servizi istituzionali e generali”
La missione, articolata in due programmi, evidenzia un aumento di circa 3,3 milioni di euro rispetto al dato a legislazione vigente per il 2026 (pari a 398,4 milioni di euro), dovuto alle rimodulazioni di leggi di spesa in sezione II, pari a 10 milioni di euro, e ad interventi di sezione I che determinano una riduzione di 6,7 milioni di euro per il 2026. All’esito della manovra la missione presenta uno stanziamento complessivo di 401,7 milioni di euro (1,3% della spesa del Ministero).
Ministero dell'ambiente e della sicurezza energetica
(Tabella n. 9)
Le spese del Ministero autorizzate per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del MASE, spese finali, in termini di competenza, pari a circa 3.445 milioni di euro nel 2026, a 2.989,1 milioni di euro per il 2027 e 2.500,7 milioni di euro per il 2028, come si evince dalla tabella che segue.
Spese del MASE per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
2026 |
Diff.
bil 2026/
bil 2025 |
2027 |
2028 |
| Spese correnti |
1.125,3 |
1.140,4 |
1.188,8 |
+63,5 |
1.192,0 |
1.141,5 |
| Spese in c/capitale |
2.235,3 |
2.715,9 |
2.255,2 |
+19,9 |
1.797,1 |
1.359,2 |
| SPESE FINALI |
3.360,6 |
3.856,4 |
3.444,0 |
+83,4 |
2.989,1 |
2.500,7 |
| % sulle spese finali STATO |
0,4% |
0,4% |
0,4% |
|
0,3% |
0,3% |
| Rimborso passività finanz. |
0,9 |
0,9 |
1,0 |
+0,1 |
1,0 |
1,1 |
| SPESE COMPLESSIVE |
3.361,5 |
3.857,3 |
3.445,0 |
+83,5 |
2.990,1 |
2.501,7 |
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 espone dunque per il Ministero dell'ambiente e della sicurezza energetica un lieve incremento nel 2026 delle spese finali, che in termini assoluti è pari a 83,4 milioni di euro (+2,5%).
Gli stanziamenti di spesa del Ministero dell'ambiente e della sicurezza energetica autorizzati dalla legge di bilancio si attestano, in termini di competenza, nell’anno 2026, in misura pari allo 0,4% della spesa finale del bilancio statale. Tale percentuale era identica nell’esercizio precedente.
L’impatto della manovra sulle spese finali per l’anno 2026
Per l’anno 2026, lo stato di previsione del MASE espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 3.983,2 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2026 - attuata con le Sezioni I e II della legge di bilancio - determina complessivamente un decremento delle spese finali di 539,2 milioni di euro (-13,5%), come evidenziato nella tabella che segue.
Impatto della manovra sulle spese finali del MASE - anno 2026
(dati di competenza, valori in milioni di euro)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulaz.
(flessibilità di bilancio) |
Manovra |
Legge di bilancio |
| Modifiche Sez. II |
effetti Sez. I |
| Spese correnti |
1.125,3 |
1.234,9 |
-38,9 |
- |
-7,2 |
1.188,8 |
| Spese in conto capitale |
2.235,3 |
2.748,3 |
- |
-105,3 |
-387,8 |
2.255,2 |
| SPESE FINALI |
3.360,6 |
3.983,2 |
-38,9 |
-105,3 |
-395,0 |
3.444,0 |
Le spese finali di competenza del Ministero, come integrate dagli effetti della manovra, sono quindi pari a 3.444 milioni per il 2026.
In tale stanziamento di competenza risultano maggioritarie le spese di parte capitale, che rappresentano il 65,5% del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II, incluse le rimodulazioni, determinano una riduzione della spesa pari a circa 144,2 milioni di euro.
Le misure legislative introdotte dall’articolato della Sezione I determinano invece, nel complesso, un effetto negativo di 395 milioni di euro, quasi interamente (per il 98%) ascrivibile alle spese in conto capitale.
Analisi per Missioni e Programmi per l’anno 2026
La tabella seguente espone le previsioni di bilancio per il 2026 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che la legge di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione.
(Dati di competenza, valori in milioni di euro)
| Ministero dell'ambiente e della sicurezza energetica |
(*) |
Missione/Programma |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulaz. |
Manovra |
Legge di bilancio |
Diff. ‘26/’25 |
| Sez. II |
Sez. I |
| 1 |
Sviluppo sostenibile e tutela del territorio e dell'ambiente (18) |
2.360,6 |
2.562,7 |
-0,1 |
- |
-244,4 |
2.318,3 |
-42,3 |
| 1.3 |
Vigilanza ambientale (18.8) |
23,3 |
23,5 |
- |
- |
-0,2 |
23,3 |
- |
| 1.5 |
Risorse idriche e rischio idrog. (18.12) |
534,3 |
632,8 |
- |
- |
-135,6 |
497,2 |
-37,1 |
| 1.6 |
Biodiversità e ecosist. marino (18.13) |
305,6 |
332,9 |
- |
- |
-8,4 |
324,5 |
18,9 |
| 1.7 |
Economia circolare e rifiuti (18.15) |
20,6 |
19,8 |
- |
- |
-1,4 |
18,3 |
-2,3 |
| 1.9 |
Danno ambientale e bonifiche (18.19) |
145,5 |
108,3 |
- |
- |
-2,2 |
106,1 |
-39,4 |
| 1.10 |
Attività internaz. trans. ecol. (18.20) |
981,4 |
1.019,4 |
-0,1 |
- |
-6,9 |
1.012,5 |
31,1 |
| 1.11 |
Valutazioni e aut. ambientali (18.21) |
46,2 |
38,0 |
- |
- |
-10,2 |
27,7 |
-18,5 |
| 1,12 |
Coordinamento PNRR (18.22) |
18,9 |
10,3 |
- |
- |
- |
10,3 |
-8,6 |
| 1.13 |
Qualità dell'aria (18.23) |
284,8 |
377,8 |
- |
- |
-79,5 |
298,3 |
13,5 |
| 3 |
Servizi istituzionali e generali delle amm.ni pubbliche (32) |
91,7 |
80,6 |
0,1 |
- |
-2,1 |
78,5 |
-13,2 |
| 3.1 |
Indirizzo politico (32.2) |
19,5 |
18,8 |
- |
- |
- |
18,8 |
-0,7 |
| 3.2 |
Servizi e affari generali (32.3) |
72,2 |
61,8 |
0,1 |
- |
-2,1 |
59,7 |
-12,5 |
| 5 |
Energia e diversificazione delle fonti energetiche (10) |
908,3 |
1.339,9 |
-38,9 |
-105,3 |
-148,4 |
1.047,3 |
139,0 |
| 5.1 |
Innovazione e reti energetiche (10.8) |
283,2 |
417,4 |
-0,2 |
-97,1 |
-43,4 |
276,6 |
-6,6 |
| 5.2 |
Effic. energetica e rinnovabili (10.7) |
625,0 |
922,5 |
-38,7 |
-8,1 |
-105,0 |
770,7 |
145,7 |
| |
SPESE FINALI MINISTERO |
3.360,6 |
3.983,2 |
-38,9 |
-105,3 |
-395,0 |
3.444,0 |
83,4 |
- tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del MASE è allocata su 3 missioni e 13 programmi. La quasi totalità della spesa (per la precisione il 97,7%) è allocata su 2 missioni: la n. 18 “Sviluppo sostenibile e tutela del territorio e dell'ambiente” (in cui è allocato circa il 67% delle spese finali del Ministero) e la n. 10 “Energia e diversificazione delle fonti energetiche” (in cui è allocato circa il 30% delle spese finali del MASE).
Di seguito si illustrano, nel dettaglio, le variazioni che si registrano nelle missioni di maggior peso del Ministero.
Missione 10 “Energia e diversificazione delle fonti energetiche”
La missione “Energia e diversificazione delle fonti energetiche” reca, a BLV 2026, uno stanziamento di competenza pari a 1.339,9 milioni di euro.
Considerando gli effetti della manovra, le spese della missione ammontano a 1.047,3 milioni per il 2026 nel bilancio integrato, con un decremento di 292,6 milioni.
Il decremento è essenzialmente dovuto agli effetti della Sezione I (-148,4 milioni) e agli effetti della Sezione II (-105,3 milioni).
Le variazioni di Sezione I sono relative principalmente agli effetti dell’articolo 1, comma 716 della legge di bilancio, che dispone una riprogrammazione delle risorse destinate a determinate missioni e programmi, con l’obiettivo di adeguarle al cronoprogramma dei pagamenti. Ciò comporta una riduzione delle autorizzazioni di cassa e di competenza per il triennio 2026-2028, con le specifiche riportate nell’Allegato XII, mentre per il triennio successivo (2029-2031) sono previsti aumenti, come dettagliato nell’Allegato XIII, di pari importo rispetto alle rispettive riduzioni annuali. Pertanto, la riduzione è compensata da un identico finanziamento nel triennio successivo.
Nel dettaglio, sempre con riferimento alla missione 10 Energia e diversificazione delle fonti energetiche del MASE, le riduzioni totali disposte dal citato comma 716 ammontano a -148,4 milioni di euro per il 2026 a -144,2 milioni per il 2027, e a -117,1 milioni per il 2028.
Entrando nel merito, quanto al programma Innovazione, reti energetiche, sicurezza in ambito energetico e di georisorse (10.8), le riduzioni di Sezione I, pari a 43,4 milioni di euro hanno essenzialmente riguardato il cap. 7620 relativo agli investimenti dedicati alle attività di ricerca, sviluppo e innovazione delle tecnologie energetiche pulite connessi al rispetto degli impegni assunti con l’iniziativa mission innovation adottata durante la conferenza sull’ambiente 2015 di Parigi, il quale registra una riduzione di 43,4 milioni nel 2026.
Quanto al programma Promozione dell’efficienza energetica, delle energie rinnovabili e regolamentazione del mercato energetico (10.7), le riduzioni di Sezione I, pari a 105 milioni di euro hanno prevalentemente riguardato i seguenti capitoli:
§ cap. 7668 relativo alle somme destinate a progetti di investimento relativi all’utilizzo dell’idrogeno, finalizzati alla decarbonizzazione dei processi industriali nei settori più inquinanti e difficili da riconvertire (hard-to-abate), che riporta una riduzione di 83,6 milioni di euro per il 2026, di 121,8 milioni per il 2027 e di 100 milioni per il 2028;
§ cap. 8406 relativo alla promozione e valutazione di misure e di programmi relativi alla mobilità, produzione di energia elettrica delle fonti rinnovabili, efficienza energetica e dell’assorbimento di carbonio per il trasporto su ferro delle merci, le metropolitane e il trasporto pubblico, che riporta una riduzione di 18,3 milioni per il 2026, 3,3 milioni per il 2027 e di 0,3 milioni nell’anno 2028;
§ cap. 8426 relativo alle spese per l’implementazione informatica del portale ETS (Emission Trading System), che riporta una riduzione di 1,7 milioni per il 2026 e di 2,9 milioni per il 2027.
Quanto agli interventi di Sezione II, questi incidono in riduzione degli stanziamenti della missione, per complessivi 144,2 milioni. Tale importo deriva da rimodulazioni compensative ai sensi dell’articolo 23, comma 3, lett. a) della legge di contabilità nazionale, L. n. 196/2009, il cui effetto finanziario sull’anno 2026 è pari a –38,9 milioni; nonché dai definanziamenti di leggi di spesa, ai sensi dell’articolo 23, comma 3, lett. b) della Legge di contabilità nazionale, il cui effetto è pari a -105,3 milioni nell’anno 2026.
| Ministero dell’ambiente e della sicurezza energetica |
| |
2026 |
2027 |
2028 |
2029 ss |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| LB n. 145/2018 art. 1, co. 95, punto D ter "Ricerca" - (Cap-pg: 7620/3) - (Scad. Variazione 2026) |
LV |
123,1 |
77,4 |
15,5 |
328,1 |
| Def. |
-94,0 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto D ter "Ricerca" - (Cap-pg: 7620/2) - (Scad. Variazione 2026) |
LV |
5,1 |
- |
- |
15,1 |
| Def. |
-3,2 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 232 "Potenziamento e accelerazione del programma di riqualificazione energetica degli immobili della pa centrale" - (Cap-pg: 7660/4) - (Scad. Variazione 2026) |
LV |
8,1 |
- |
- |
- |
| Def. |
-8,1 |
- |
- |
- |
Missione 18 “Sviluppo sostenibile e tutela del territorio e dell'ambiente”
Lo stanziamento complessivo della Missione 18 fa segnare, per l’anno 2026, una variazione di poco inferiore al 10% rispetto al dato a legislazione vigente: l’effetto cumulato delle modifiche operate dalle Sezioni I e II determina infatti, includendo anche le rimodulazioni, un decremento di circa 244,5 milioni di euro.
Tale variazione è determinata, per la quasi totalità, dalla riduzione operata dalla Sezione I, in quanto le variazioni determinate dalla sezione II sono pressoché nulle (0,1 milioni di euro). La maggior parte (per la precisione il 78,6%) di tale riduzione è concentrata in tre soli capitoli:
- il capitolo 8632 “Fondo per il contrasto al consumo di suolo”, la cui dotazione di competenza, pari a 50 milioni nel BLV, viene ridotta di 20 milioni, cioè del 40%;
- il capitolo 8538 “Somme da assegnare alla Regione Calabria per sostenere gli interventi volti a prevenire e a mitigare il rischio idrogeologico e idraulico”, la cui dotazione di competenza, pari a 108 milioni nel BLV, viene ridotta di 102,6 milioni, cioè del 95%;
- il capitolo 8404 “Fondo per il finanziamento di specifiche strategie di intervento volte al miglioramento della qualità dell'aria nell'area della Pianura Padana”, la cui dotazione di competenza, pari a 105 milioni nel BLV, viene ridotta di 69,6 milioni, cioè del 66%.
Tali riduzioni derivano dalle riprogrammazioni di spending review operate dall’art. 1, commi 715-716, e dall’allegato XII che, nella sostanza, spostano le risorse in questione dal triennio considerato dalla legge di bilancio al triennio successivo.
Ministero delle infrastrutture e trasporti
(Tabella n. 10)
Le spese del Ministero autorizzate per gli anni 2026-2028
Come evidenziato nella tabella, la legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero delle infrastrutture e dei trasporti, spese finali, in termini di competenza, pari a 18.547,4 di euro per il 2026, 21.393 milioni di euro per il 2027 e 19.015 milioni di euro per il 2028, come si evince dalla tabella che segue.
Spese del Ministero delle Infrastrutture e dei trasporti per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di Bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
Diff.
bil 2026/
bil 2025 |
2026 |
2027 |
2028 |
| Spese correnti |
7.801,8 |
7.943,6 |
+209 |
8.010,9 |
7.865,6 |
7.785,7 |
| Spese in c/capitale |
9.463,8 |
9.547,6 |
+1.072,7 |
10.536,5 |
13.527,7 |
11.229,6 |
| SPESE FINALI |
17.265,6 |
17.491,2 |
+2.382,7 |
18.547,4 |
21.393,3 |
19.015,3 |
| % sulle spese finali STATO |
1,9 |
1,9 |
0,1 |
2 |
2,3 |
2,2 |
Il MIT registra un andamento della spesa crescente nel 2026 (+ 7,4%), in ragione principalmente di maggiori spese per investimenti; inoltre si registra, sempre rispetto al 2025, un aumento più marcato della spesa per il 2027 (+23,9%) e un aumento del 10% circa nel 2028, sempre inerenti all’aumento delle spese in conto capitale. Si conferma, anche nel 2026 la leggera prevalenza delle spese in conto capitale, che assorbono circa il 56 per cento delle spese finali del Ministero.
Gli stanziamenti di spesa del MIT autorizzati dalla legge di bilancio si attestano, in termini di competenza, nell’anno 2026 in misura pari al 2% della spesa finale del bilancio statale, percentuale che aumenta al 2,3 % nel 2027 ed al 2,2% nel 2028.
Le previsioni di spesa per il 2026 rispetto alla legislazione vigente
Per l’anno 2026 lo stato di previsione del MIT (Tabella 10) espone, a legislazione vigente (BLV), una dotazione complessiva di spesa di competenza di 18.855 milioni di euro.
Rispetto al bilancio a legislazione vigente, la manovra finanziaria per il 2026, attuata con le Sezioni I e II della legge di bilancio, determina complessivamente un lieve decremento delle spese finali del MIT di 307,7 milioni di euro, derivante sia da rimodulazioni, definanziamenti e variazioni di spesa in conto capitale in sezione II, che dagli effetti delle riduzioni di spesa di Sezione I, per arrivare ad uno stanziamento integrato di spesa del MIT di 18.547,3 milioni di euro per il 2026, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero delle infrastrutture e dei trasporti - anno 2026
(dati di competenza, valori in milioni)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulazioni
(flessibilità di bilancio) |
Manovra |
Legge di bilancio |
| Modifiche Sez. II |
effetti Sez. I |
| Spese correnti |
7.801,8 |
7.715,7 |
- |
- |
295,1 |
8.010,8 |
| Spese in conto capitale |
9.463,8 |
11.139,3 |
-107,2 |
-9,4 |
-486,2 |
10.536,5 |
| SPESE FINALI |
17.265,6 |
18.855 |
-107,2 |
-9,4 |
-191 |
18.547,3 |
In particolare, con riferimento alla Sezione II, il Ministero si è avvalso della flessibilità concessa dalla legge di contabilità, (art. 23, comma 3, lettere a e b)), prevedendo riprogrammazioni e definanziamenti di leggi di spesa (come meglio sarà esposto nel successivo paragrafo): gli effetti finanziari complessivi ascrivibili alla Sezione II determinano un decremento della spesa per il 2026 per 9,4 milioni di euro, derivanti dalla riduzione delle spese in conto capitale.
Anche le misure legislative introdotte dall’articolato della Sezione I comportano una diminuzione quantificabile in circa -191 milioni di euro complessivi, frutto di un aumento della spesa corrette (+295,1 milioni) a fronte di una riduzione (-486,2 milioni di euro) imputabile alle spese in conto capitale.
Analisi per Missione/Programmi
La spesa complessiva del MIT è allocata su 5 missioni e 14 programmi. La gran parte della spesa complessiva del Ministero è allocata su 2 sole missioni, la n. 13 “Diritto alla mobilità” e la n. 14 “Infrastrutture pubbliche e logistica”, ove è concentrato storicamente oltre il 90% della spesa finale complessiva del Ministero.
La tabella seguente espone le previsioni di bilancio per il 2026 per ciascuna missione/programma di spesa del Ministero a raffronto con i dati dell’esercizio 2025.
La tabella evidenzia altresì le modifiche che la legge di bilancio 2026 apporta al bilancio a legislazione vigente, con interventi sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
(dati di competenza, valori in milioni di euro)
| MINISTERO DELLE INFRASTRUTTURE E DEI TRASPORTI |
(*) |
Missione/Programma |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulaz |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
Infrastrutture pubbliche e logistica (14) |
5.125,0 |
6.979,4 |
-110,2 |
109,0 |
-226,6 |
6.751,8 |
1.626,8 |
| 1.1 |
Sistemi stradali e autostradali (14.11) |
3.819,1 |
5.697,6 |
- |
-439,5 |
-86,6 |
5.171,5 |
1.352,4 |
| 1.2 |
Sistemi idrici e idraulici (14.5) |
457,9 |
379,9 |
-100,0 |
- |
10,0 |
289,9 |
-168,0 |
| 1.3 |
Vigilanza oo.pp. e costruzioni (14.9) |
9,4 |
9,4 |
- |
- |
-0,1 |
9,3 |
-0,1 |
| 1.4 |
Edilizia statale e calamità (14.10) |
838,6 |
892,6 |
-10,2 |
548,6 |
-149,9 |
1.281,0 |
442,4 |
| 2 |
Diritto alla mobilità e sviluppo dei sistemi di trasporto (13) |
10.463,7 |
10.186,8 |
- |
-221,8 |
26,9 |
9.991,9 |
-471,8 |
| 2.1 |
Sviluppo e sicurezza mobilità stradale (13.1) |
302,7 |
308,4 |
- |
- |
192,6 |
501,1 |
198,4 |
| 2.2 |
Sviluppo e sicurezza trasporto aereo (13.4) |
68,2 |
65,7 |
- |
- |
-0,6 |
65 |
-3,2 |
| 2.3 |
Autotrasporto ed intermodalità(13.2) |
332,9 |
294,6 |
- |
-21,8 |
-11,3 |
261,4 |
-71,5 |
| 2.4 |
Sistemi ferroviari, sviluppo e sicurezza del trasporto ferroviario (13.5) |
1.135,6 |
1.061,7 |
- |
- |
-53,9 |
1.007,7 |
-127,9 |
| 2.5 |
Sviluppo e sicurezza della navigazione e del trasporto marittimo e per vie d’acqua interne (13.9) |
786,1 |
781,7 |
- |
-119,9 |
-29,1 |
632,6 |
-153,5 |
| 2.6 |
Sviluppo e sicurezza mobilità locale (13.6) |
7.838,3 |
7.674,6 |
- |
-80 |
-70,6 |
7.523,9 |
-314,4 |
| 3 |
Casa e assetto urbanistico (19) |
544,5 |
510,8 |
- |
109,9 |
22 |
642,7 |
98,2 |
| 3.1 |
Politiche abitative e territoriali (19.2) |
544,5 |
510,8 |
- |
109,9 |
22 |
642,7 |
98,2 |
| 4 |
Ordine pubblico e sicurezza (7) |
955,5 |
1.004,2 |
3 |
- |
-9,9 |
997,3 |
41,8 |
| 4.1 |
Sicurezza e controllo nei mari, nei porti e sulle coste (7.7) |
955,5 |
1.004,2 |
3 |
- |
-9,9 |
997,3 |
41,8 |
| 5 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
176,9 |
173,6 |
- |
-6,6 |
-3,4 |
163,6 |
-13,3 |
| 5.1 |
Indirizzo politico (32.2) |
57,1 |
41,2 |
- |
- |
-0,8 |
40,4 |
-16,7 |
| 5.2 |
Servizi e affari generali (32.3) |
119,8 |
132,4 |
- |
-6,6 |
-2,6 |
123,2 |
-3,4 |
| |
SPESE MINISTERO |
17.265,6 |
18.855,0 |
-107,2 |
-9,4 |
-191,0 |
18.547,3 |
1.281,7 |
La missione 14 “Infrastrutture pubbliche e logistica”
La Missione 14 reca, a BLV 2026, uno stanziamento di competenza pari a 6.979,5 milioni, che per gli effetti della manovra (Sezioni I e II), portano le spese finali a 6.751,8 milioni, con un decremento complessivo pari a 227,7 milioni per il 2026, quasi nella totalità a carico della Sezione I (-226,6 milioni).
In particolare, nella Sezione I si registra un decremento (-226,6 milioni) determinato dal combinato dei programmi 14.11 (-86,6 milioni) e 14.10 (-149,8 milioni) e del programma 14.5 (+10,0 milioni).
Nel dettaglio, nel programma 14.11 il decremento finale è determinato, principalmente, dal combinato di un incremento di 90,0 milioni per l’operatività della società ANAS (cap. 1652) e dalla somma dei seguenti decrementi: 67,8 milioni sul Fondo investimenti ANAS (cap. 7002), 19,0 milioni per il contributo pubblico alla Società Autostrada Tirrenica S.p.A (cap. 7358), 20,0 milioni sulle somme per l’Autostrada regionale Cispadana (cap. 7359), 47,5 milioni sulle somme per la strada statale n. 4 Salaria (cap. 7541) e 19,0 milioni per interventi per la realizzazione delle infrastrutture e degli insediamenti prioritari per lo sviluppo del paese (cap. 7065).
Per quanto riguarda il programma 14.10, il dato negativo risulta determinato dalla somma dei seguenti principali decrementi: 109,3 milioni del Fondo per la prosecuzione delle opere pubbliche (cap. 7007), 14,8 milioni per l’edilizia pubblica statale (cap. 7341) e 7,2 milioni per la tutela e promozione del patrimonio culturale storico (cap. 7531).
L’aumento registrato nel programma 14.5 risulta principalmente allocato per quasi 10 milioni per interventi in materia di dighe (cap. 7546).
La missione 13 “Diritto alla mobilità e sviluppo dei sistemi di trasporto”
La missione 13 “Diritto alla mobilità e sviluppo dei sistemi di trasporto” si articola in 7 programmi, dei quali sei sono affidati al MIT ed uno, il programma 13.8 “Sostegno allo sviluppo del trasporto”, è contenuto nello stato di previsione del Ministero dell’economia e delle finanze (Tabella 2, a cui si rinvia) il quale contiene una quota rilevante di stanziamenti, relativi principalmente ai Contratti di programma e di servizio per il trasporto ferroviario, pari nel bilancio integrato 2026, risultante dopo la nota di variazioni, pari a 4.501,1 milioni.
Complessivamente la missione 13 (MIT+MEF) vede uno stanziamento integrato 2026 di circa 14.493 milioni.
La missione 13 relativa al solo MIT, articolata in 6 programmi di spesa, presenta, come evidenziato nella tabella precedente, a BLV 2026, uno stanziamento di competenza pari a 10.186,8 milioni, che per gli effetti della manovra (Sezioni I e II), portano le spese finali a 9.991,9 milioni, con un decremento complessivo pari a 194,9 milioni per il 2026, quasi nella totalità a carico della Sezione II della manovra, in quanto le sezioni legislative della Sezione I recano un lieve incremento di 26,9 milioni per il 2026, mentre in Sezione II vengono operati definanziamenti per complessivi 221,8 milioni per il 2026.
Il dettaglio delle variazioni di spesa sui singoli programmi della Missione 13 del MIT, è il seguente:
§ sul Programma 13.1 “Sviluppo e sicurezza della mobilità stradale”, lo stanziamento integrato per il 2026 risultante dalla nota di variazioni ammonta a 501 milioni, dopo gli effetti finanziari di aumento della spesa di 192 milioni relativi principalmente all’incremento di 200 milioni sul capitolo di spesa 1346 “somme da destinare ad interventi normativi in materia di mobilità”, operato ai sensi del comma 485 dell’articolo 1 della legge di bilancio. Si ricorda, tuttavia, che ai sensi della spending review disposta dai commi 715-716 dell’articolo 1 della legge di bilancio, è stata operata anche una riduzione di spesa corrente per complessivi 7,4 milioni per il 2026, 8,5 milioni per il 2027 e 9,8 milioni per il 2028 e relativi alla sicurezza stradale e alla regolamentazione della circolazione stradale e ai servizi di motorizzazione. La riduzione è in parte relativa alla riduzione delle dotazioni finanziarie dei Ministeri (disposte dall’art. 1 comma 715) e pari a -3,2 milioni nel 2026 e in parte relativa allo spostamento della spesa, per un importo di circa 4 milioni annui, al triennio 2029-2033 (disposta d dall’art. 1 comma 716). La riduzione per gli interventi per la sicurezza stradale è complessivamente pari a circa 2,9 milioni per il 2026, a 3 milioni per il 2027 e a 4 milioni per il 2028, di cui la parte principale (-2,3 milioni circa per il 2026 e 2027 e -3,4 milioni per il 2028) sul capitolo 7333 (spese per gli interventi di sicurezza stradale, ivi compresi quelli per l’educazione stradale e per la redazione dei piani urbani del traffico e per l’attuazione del piano nazionale per la sicurezza stradale), che vengono differite al triennio 2029-2031. Tra le riduzioni di spesa corrente dei ministeri vi è la riduzione di 2 milioni sul cap. 1284 relativo ai compensi e rimborsi a carico dei privati connessi agli esami, alle verifiche e certificazioni riguardanti veicoli a motore, conducenti e officine incaricate delle revisioni;
§ Sul programma 13.4 “Sviluppo e sicurezza trasporto aereo”, lo stanziamento per il 2026 lo stanziamento integrato per il 2026 derivante dalla nota di variazioni risulta di 65 milioni. Sul programma non si registrano variazioni di Sezione II, mentre gli effetti di Sezione I, pari operano una riduzione di circa 625 mila euro, a valere principalmente sul capitolo 1925, relativo alla continuità territoriale aerea per le isole, e sul cap.1942, relativo alla continuità territoriale aerea;
§ 13.2 “Autotrasporto e intermodalità”, lo stanziamento risultante dopo la nota di variazioni per il 2026 ammonta a 261,4 milioni, con una riduzione complessiva per effetto della manovra di circa 33,2 milioni, di cui un definanziamento di 21,3 milioni in Sezione II e una riduzione dello stanziamento di 11,4 milioni in Sezione I per il 2026 e per i successivi anni 2027 (-10,1 milioni) e 2028 (-9,1 milioni), operato quasi integralmente in base all’art. 1, comma 716, quindi con rinvio della spesa al triennio successivo. Le riduzioni afferiscono al trasporto intermodale, in particolare a valere sul capitolo 7309 (interventi per le alternative al trasporto stradale e all’ottimizzazione della catena logistica) la cui dotazione viene ridotta complessivamente di circa 11 milioni nel 2026 (di cui 8,8 milioni in Sezione II e 2,3 milioni in Sezione I) e alla riduzione stanziamento relativo al potenziamento delle catene logistiche e all’intermodalità per le vie d’acqua e navigabili (capitolo 7352) di circa 4,7 milioni per ciascuno degli anni del triennio, nonché alla riduzione di cui circa 4 milioni sul cap. 7410 relativo alla riqualificazione del settore del trasporto merci delle piccole e medie imprese nella regione Sicilia, che vengono rinviate al triennio successivo e per circa 0,4 milioni annui sul cap. 1330 di spesa corrente per l’albo degli autotrasportatori che vengono ridotti in base all’art. 1 comma 716;
§ Sul programma 13.5 “Sistemi ferroviari, sviluppo e sicurezza del trasporto ferroviario” lo stanziamento integrato per il 2026 risultante dopo la nota di variazioni ammonta a 1.007,7 milioni. Gli effetti finanziari della legge di bilancio vedono una riduzione dello stanziamento in Sezione I di circa 54 milioni per il 2026, 55 milioni per il 2027 e 50,8 milioni nel 2028. Gli importi sono derivanti dagli effetti del comma 716 dell’articolo 1 della legge di bilancio, che sposta determinati stanziamenti al triennio successivo, compensati dall’incremento di 5 milioni per ciascuno degli anni 2026 e 2027, derivanti dal comma 486 dell’articolo 1 della legge di bilancio, che autorizza la spesa di 5 milioni di euro per ciascuno degli anni 2026 e 2027 al fine di consentire al gestore dell'infrastruttura ferroviaria di assicurare, in caso di incidente, l'accessibilità in sicurezza alle gallerie in esercizio. Con riferimento, invece, ai tagli derivanti dalla spending review si ricorda che si sostanziano in una riduzione di circa 58 milioni sia per il 2026 che per il 2027 e di circa -50,8 milioni nel 2028, relativi principalmente alle somme da assegnare per la nuova linea ferroviaria Torino Lione (cap. 7532) sul quale si ha una riduzione di 50 milioni per ciascuno degli anni 2026, 2027 e 2028; al cap. 7290 relativo all’Autostrada Ferroviaria alpina attraverso il valico del Frejus che ha una riduzione dello stanziamento di 2,3 milioni per il 2026 e 2027 e al cap. 7142, relativo al fondo per l’implementazione del sistema ERTMS, per -5 milioni per il 2026 e 2027; sul programma 13.5 non sono presenti variazioni in Sezione II;
§ Sul programma 13.9 “Sviluppo e sicurezza della navigazione del trasporto marittimo e per vie d’acqua interne” lo stanziamento integrato per il 2026 risultante dalla nota di variazioni è pari a circa 632,8 milioni e si registrano riduzioni di spesa derivanti dalla Sezione I di complessivi 29,1 milioni per il 2026 (e di – 88,4 milioni per il 2027 e -91,5 milioni per il 2028). Tali effetti sono dovuti in parte dall’incremento di 1 milione di euro per l’anno 2026 e di 2 milioni per l’anno 2027 del capitolo 1339 “somme da assegnare alla rete autostrade mediterranee per la logistica, le infrastrutture e i trasporti Spa”, operato ai sensi del comma 478, che reca tale autorizzazione di spesa in favore della società RAM S.p.a. per l’attuazione di ulteriori interventi in materia di mobilità e sviluppo e digitalizzazione dei sistemi di trasporto e logistica. D’altro canto, invece, il comma 715 dell’articolo 1 interviene con una serie di riduzioni di spesa corrente, principalmente sui capitoli n. 1960 (sovvenzioni alle società per ristrutturazione dei servizi marittimi), che registra una riduzione di 7,1 milioni, e n. 1970 (gestione di servizi di navigazione lacuale), la cui riduzione è di 1 milione per il 2026. Le restanti riduzioni sono relative allo spostamento della spesa in conto capitale al triennio successivo di cui all’art. 1 comma 716, principalmente capitoli 7258 (fondo per le infrastrutture portuali il cui stanziamento di 55 milioni per il 2027 e 2028 viene differito), n. 7264 (fondo Iva-porti per circa 18 milioni e nel 2026 e 19 milioni negli anni successivi) e n.7697 (1,6 milioni per spese patrimoniali per il triennio per servizi di navigazione lacuale non di competenza regionale).
Per quanto riguarda la Sezione II, per il programma 13.9 si registrano i seguenti definanziamenti per complessivi 119,9 milioni:
§ -36,2 milioni sul cap. 7275 (Somme da assegnare per l’accesso agli impianti portuali);
§ -28,9 milioni sul cap 7605 relativo al rinnovo e ammodernamento delle navi;
§ -24,9 milioni per il 2026 sul cap. 7600 relativo alle spese per l’efficienza del trasferimento ferroviario e modale all’interno dei sistemi portuali;
§ -10,9 milioni sul cap. 7258 (Fondo per le infrastrutture portuali);
§ -10,5 milioni per il 2026 sul cap. 7603 (realizzazione di impianti di liquefazione di gas naturale per la decarbonizzazione dei trasporti marittimi);
§ -2 milioni sul cap. 7255 (spese per il potenziamento del trasporto marittimo passeggeri nello Stretto di Messina);
§ -4,5 milioni sul cap. 7712 (somme da trasferire alle regioni per il rinnovo delle navi cisterna per il trasporto di acqua potabile);
§ -1,3 milioni sul cap. 7604 (contributi per progetti innovativi di prodotti e processi nell’ambito navale);
Sul programma 13.6 “Sviluppo e sicurezza della mobilità locale”, lo stanziamento integrato per il 2026 a seguito della nota di variazioni ammonta complessivamente a 7.523,9 milioni, di cui 5.301,7 milioni costituiti dallo stanziamento per il Fondo per il trasporto pubblico locale (c.d Fondo TPL -cap. 1315) su cui non si registrano variazioni né di Sezione I, né di Sezione II. Con riferimento all’intero programma, esso registra un incremento di 1 milione per ciascuno degli anni 2026 e 2027, dovuto agli effetti dell’articolo 1, comma 872 che istituisce un fondo per il sostegno alla mobilità delle persone con disabilità. Con riferimento agli effetti derivanti dalla Sezione II, invece, si registra sul programma 13.6 un definanziamento di circa 80 milioni per il 2026 (e di 72 milioni per il 2027 e 20 milioni per il 2028) relativi agli interventi per le metropolitane (cfr. sub la tabella delle leggi di spesa definanziate), così ripartiti:
§ -50 milioni per il 2026 sul cap. 7419 relativo alla realizzazione della linea C della metropolitana di Roma;
§ -15 milioni per il 2026 sul cap. 7418 relativo alle nuove linee M4 e M5 delle metropolitane di Milano;
§ -15 milioni per il 2026 sul cap. 7421 relativo alla realizzazione della metropolitana di Napoli;
§ -72 milioni per il 2027 e -20 milioni per il 2028 sul cap. 7150 relativo agli interventi di ammodernamento tecnologico dei sistemi di sicurezza sia delle infrastrutture che installati a bordo delle metropolitane.
La missione 19 “Casa e assetto urbanistico”
La Missione 19 reca, a BLV 2026, uno stanziamento di competenza pari a 510,8 milioni, allocati nell’unico programma 19.2, che per gli effetti della manovra (Sezioni I e II) risulta pari a 642,7 milioni, con un incremento pari a 131,9 milioni per il 2026.
In particolare, con la manovra si incrementa di 20 milioni il fondo nazionale per il sostegno all'accesso alle abitazioni in locazione (cap. 1690), si aumenta la dotazione del Fondo per il contrasto al disagio abitativo per 116 milioni (cap. 7448), e diminuiscono di 5 milioni le somme da trasferire alle regioni per l’ERP (cap. 7442) e di 1 milione le risorse per il programma qualità dell’abitare (cap. 7447).
La Missione 7: il programma 7.7 “Sicurezza e controllo nei mari, nei porti e sulle coste”
Della missione 7 “Ordine pubblico e sicurezza”, fa parte il programma 7.7 “Sicurezza e controllo nei mari, nei porti e sulle coste” affidato alle Capitanerie di porto, che reca uno stanziamento per il 2026 di 997,3 milioni, leggermente superiore a quello del 2025 che era pari a 955,5 milioni, poi saliti in assestamento 2025 a 1.000,2 milioni circa.
Nella legge di Bilancio 2026, a seguito della manovra si registra una riduzione dello stanziamento di circa 6,9 milioni rispetto al BLV per arrivare ad una previsione di spesa di circa 997,3 milioni.
Come effetti di Sezione I, si registra infatti una riduzione di spesa per complessivi 9,9 milioni per il 2026, laddove nel disegno di bilancio la riduzione era prevista per un imposto di 14,7 milioni per il 2026. Tale decremento è ascrivibile principalmente alla riduzione delle risorse per il controllo e vigilanza a tutela delle coste, del mare e delle sue risorse (-4,7 milioni per il 2026, di cui al capitolo 2309), del fondo destinato alla ristrutturazione nonché alla costruzione di nuove sedi ed infrastrutture delle Capitanerie di porto (-5,8 milioni per il 2026 sul capitolo 7172), dovuto alla spending review della legge di bilancio (v. sub). A ciò si aggiunge un incremento (pari a circa 2,5 milioni per il 2026 sul capitolo 2043 “competenze fisse ed accessorie al personale militare”), da ascrivere ai commi 251 e 252 dell’articolo 1 della legge di bilancio, che aumentano la dotazione organica complessiva dei marescialli e autorizzano il reclutamento, per concorso di volontari in servizio permanente.
Per quanto riguarda le variazioni di Sezione II, si ha un aumento di 3 milioni nel 2026 sul capitolo 7172 relativo al fondo destinato alla ristrutturazione nonché alla costruzione di nuove sedi ed infrastrutture delle Capitanerie di porto, dovuto a rimodulazioni di spesa: si tratta di un anticipo della spesa che era prevista negli anni 2029 e successivi (in base all’art. 3, comma 1 del D.L. n. 68/2022). Sullo stesso capitolo 7172, si ricorda, che è previsto un definanziamento di Sezione I (in base all’art. 1, comma 716) per circa 5,8 milioni nel 2026 e 2027 e per 4,5 milioni nel 2028, con corrispondente rinvio della spesa al triennio 2029-2032.
Un’altra rimodulazione compensativa, con anticipo dello stanziamento, pari a 9 milioni nel 2027 e a 26 milioni nel 2028, viene effettuata in Sezione II sul cap. 7842 (piano gestionale 1), relativo alla spesa per il potenziamento della componente aeronavale delle Capitanerie di porto (disposta dalla legge finanziaria n. 296 del 2006). Sullo stesso capitolo 7842 si registra anche un definanziamento di Sezione I (in base all’art. 129, comma 2) per circa 5,8 milioni nel 2026.
Sezione II: definanziamenti, rifinanziamenti e riprogrammazioni
Per quanto riguarda la Sezione II, nella tabella a seguire si riporta il dettaglio delle leggi di spesa interessate dalle operazioni di rifinanziamento, definanziamento e riprogrammazione, che costituiscono parte integrante della manovra di finanza pubblica. Complessivamente, per l’anno 2026, si ha una riduzione di spesa di 9,2 milioni, interamente in conto capitale.
Per gli anni successivi, nel 2027 il saldo dei rifinanziamenti, definanziamenti e riprogrammazioni è positivo e pari a +213,9 milioni, così come per il 2028 in cui si ha un effetto positivo pari a 992,7 milioni.
(dati di competenza, valori in milioni di euro)
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| LB n. 234/2021 art. 1, co. 397 "Contratto di programma ANAS 2021- 2025" - (Cap-pg: 7002/55) - (Scad. Variazione 2028) |
LV |
543,0 |
1.476,0 |
948,0 |
8.703,4 |
| Rif. |
- |
600,0 |
1.000,0 |
- |
| DL n. 133/2014 art. 3, co. 12 "Infrastrutture carcerarie" - (Cap-pg: 7471/1) - (Scad. Variazione 2028) |
LV |
13,3 |
10,0 |
10,0 |
41,0 |
| Rif. |
35,0 |
80,0 |
42,0 |
- |
| DEFINANZIAMENTI |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LB n. 197/2022 art. 1, co. 461 "Fondo per le infrastrutture ad alto rendimento (FIAR)" - (Cap-pg: 7014/1) - (Scad. Variazione 2026) |
LV |
100,0 |
- |
- |
- |
| Def. |
-100,0 |
- |
- |
- |
| LB n. 197/2022 art. 1, co. 511 "Strada statale 106 Jonica" - (Cap-pg: 7538/1) - (Scad. Variazione 2027) |
LV |
- |
100,0 |
- |
2.000 |
| Def. |
- |
-50,0 |
- |
- |
| LB n. 197/2022 art. 1, co. 515 "Strada Statale 4 Salaria" - (Cap-pg: 7541/1) - (Scad. Variazione 2027) |
LV |
2,5 |
50,0 |
- |
47,5 |
| Def. |
- |
-50,0 |
- |
- |
| LB n. 197/2022 art. 1, co. 479 "Fondo di sviluppo di ciclovie urbane intermodali" - (Cap-pg: 7582/7) - (Scad. Variazione 2026) |
LV |
2,0 |
- |
- |
- |
| Def. |
-2,0 |
- |
- |
- |
| DL n. 16/2020 art. 3, co. 12 bis "Interventi nei territori delle regioni lombardia e veneto e delle province autonome di trento e di bolzano per le olimpiadi invernali 2026" - (Cap-pg: 7582/6) - (Scad. Variazione 2026) |
LV |
1,0 |
- |
- |
- |
| Def. |
-1,0 |
- |
- |
- |
| -LF n. 350/2003 art. 4, co. 176, punto 9 bis "Fondo opere strategiche" - (Cap-pg: 7065/2) - (Scad. Variazione 2026) |
LV |
4,0 |
- |
- |
4,0 |
| Def. |
-4,0 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto A decies "Trasporti e viabilita'" - (Cap-pg: 7002/46 - 7002/47 - 7701/2) - (Scad. Variazione 2028) |
LV |
82,1 |
120,1 |
137,0 |
849,1 |
| Def. |
-31,5 |
-74,8 |
-53,3 |
- |
| DL n. 98/2011 art. 32, co. 6 "Fondo per la ripartizione delle quote annuali di limiti di impegno e di contributi pluriennali revocati" - (Cap-pg: 7685/1) - (Scad. Variazione 2027) |
LV |
16,2 |
2,0 |
- |
- |
| Def. |
-16,2 |
-2,0 |
- |
- |
| DL n. 109/2018 art. 1, co. 6 "Spese per la ricostruzione delle infrastrutture, in ripristino del sistema viario e attività connesse" - (Cap-pg: 7650/1) - (Scad. Variazione 2027) |
LV |
24,5 |
30,0 |
- |
10,0 |
| Def. |
-24,5 |
-10,0 |
- |
- |
| DL n. 91/2017 art. 16 bis, co. 1 "Interventi di ripristino e messa in sicurezza sulla tratta autostradale A24 E A 25" - (Cap-pg: 7701/1) - (Scad. Variazione 2026) |
LV |
135,3 |
135,0 |
185,0 |
370,0 |
| Def. |
-0,3 |
- |
- |
- |
| DL n. 59/2021 art. 1, co. 2, punto C quinquies "Fondo investimenti complementari PNRR- MIMS- strade sicure - messa in sicurezza e implementazione di un sistema di monitoraggio dinamico per il controllo da remoto di ponti, viadotti e tunnel (A24-A25)" - (Cap-pg: 7701/4) - (Scad. Variazione 2028) |
LV |
175,0 |
200,0 |
60,0 |
246,5 |
| Def. |
-150,0 |
-90,0 |
- |
- |
| DL n. 59/2021 art. 1, co. 2, punto C duodecies "Fondo investimenti complementari pnrr- mims- strategia nazionale aree interne - miglioramento dell'accessibilità e della sicurezza delle strade" - (Cap-pg: 7408/1) - (Scad. Variazione 2026) |
LV |
70,0 |
- |
- |
- |
| Def. |
-20,0 |
- |
- |
- |
| -LB n. 234/2021 art. 1, co. 403 "Contributo per la realizzazione dell'autostrada Regionale Cispadana" - (Cap-pg: 7359/1) - (Scad. Variazione 2026) |
LV |
40,0 |
50,0 |
- |
40,0 |
| Def. |
-10,0 |
- |
- |
- |
| LB n. 234/2021 art. 1, co. 400 "Contributo in favore di Società Autostrada Tirrenica SPA" - (Cap-pg: 7358/1) - (Scad. Variazione 2026) |
LV |
81,0 |
- |
- |
19,0 |
| Def. |
-80,0 |
- |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto F decies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7340/4) - (Scad. Variazione 2028) |
LV |
13,3 |
15,0 |
15,0 |
- |
| Def. |
-13,3 |
-15,0 |
-15,0 |
- |
| DL n. 104/2023 art. 19, co. 1 "fondo investimenti stradali nei piccoli comuni" - (Cap-pg: 7004/1) - (Scad. Variazione 2026) |
LV |
10,8 |
- |
- |
- |
| Def. |
-0,8 |
- |
- |
- |
| DL n. 133/2014 art. 3, co. 3, punto B "Somme da assegnare ai provveditorati interregionali alle opere pubbliche per interventi di completamento di beni immobili demaniali" - (Cap-pg: 7219/1 - 7219/3) - (Scad. Variazione 2027) |
LV |
1,9 |
0,9 |
- |
- |
| Def. |
-1,9 |
-0,9 |
- |
- |
| DL n. 133/2014 art. 3, co. 3, punto B bis "Somme da assegnare ai provveditorati interregionali alle opere pubbliche per l'attuazione di interventi urgenti in materia di dissesto idrogeologico" - (Cap-pg: 7219/2 - 7219/4) - (Scad. Variazione 2027) |
LV |
2,4 |
0,4 |
- |
- |
| Def. |
-2,4 |
-0,4 |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto C decies "Infrastrutture anche relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7008/2) - (Scad. Variazione 2026) |
LV |
15,2 |
- |
- |
- |
| Def. |
-15,2 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto C decies "Infrastrutture, anche relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7202/3) - (Scad. Variazione 2026) |
LV |
4,9 |
0,2 |
4,1 |
29,8 |
| Def. |
-4,7 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto E decies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7219/5) - (Scad. Variazione 2026) |
LV |
23,4 |
14,6 |
2,8 |
95,0 |
| Def. |
-10,0 |
- |
- |
- |
| DL n. 69/2013 art. 18, co. 9 "Programma 6.000 campanili" - (Cap-pg: 7543/1) - (Scad. Variazione 2026) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto F decies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7554/3) - (Scad. Variazione 2026) |
LV |
2,3 |
1,9 |
0,1 |
13,4 |
| Def. |
-0,5 |
- |
- |
- |
| LS n. 208/2015 art. 1, co. 338 "Interventi di conservazione, manutenzione, restauro e valorizzazione dei beni culturali" - (Cap-pg: 7554/1) - (Scad. Variazione 2027) |
LV |
8,7 |
6,1 |
6,0 |
48,0 |
| Def. |
-2,7 |
-0,1 |
- |
- |
| LS n. 190/2014 art. 1, co. 241 "Spese per tutelare e promuovere il patrimonio culturale e storico" - (Cap-pg: 7531/1) - (Scad. Variazione 2027) |
LV |
24,5 |
22,5 |
12,7 |
52,0 |
| Def. |
-6,7 |
-4,9 |
- |
- |
| LS n. 147/2013 art. 1, co. 99 "Completamento pagamento ex AGENSUD" - (Cap-pg: 7544/2) - (Scad. Variazione 2026) |
LV |
0,02 |
- |
- |
- |
| Def. |
-0,02 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1079 "Fondo progettazione enti locali" - (Cap-pg: 7009/1) - (Scad. Variazione 2026) |
LV |
4,3 |
- |
1,5 |
88,5 |
| Def. |
-4,3 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto E bis "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7341/5) - (Scad. Variazione 2026) |
LV |
0,005 |
- |
- |
- |
| Def. |
-0,005 |
- |
- |
- |
| DLG n. 50/2016 art. 202, co. 1 "Progettazione infrastrutture sviluppo paese" - (Cap-pg: 7008/4 - 7008/5) - (Scad. Variazione 2026) |
LV |
23,2 |
- |
- |
- |
| Def. |
-23,2 |
- |
- |
- |
| - LB n. 160/2019 art. 1, co. 14, punto O decies "Incentivi imprese private" - (Cap-pg: 7309/5) - (Scad. Variazione 2026) |
LV |
0,5 |
- |
- |
2,3 |
| Def. |
-0,3 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto O decies "Incentivi imprese private" - (Cap-pg: 7309/3) - (Scad. Variazione 2026) |
LV |
8,5 |
- |
- |
- |
| Def. |
-8,5 |
- |
- |
- |
| LB n. 234/2021 art. 1, co. 392 "Fondo per la strategia di mobilità sostenibile" - (Cap-pg: 7311/1) - (Scad. Variazione 2026) |
LV |
23,0 |
140,0 |
140,0 |
1.385,2 |
| Def. |
-13,0 |
- |
- |
- |
| DL n. 40/2010 art. 4, co. 6 "Fondo per le infrastrutture portuali" - (Cap-pg: 7258/1) - (Scad. Variazione 2026) |
LV |
15,9 |
45,0 |
115,0 |
430,0 |
| Def. |
-5,9 |
- |
- |
- |
| LS n. 190/2014 art. 1, co. 239 "Spese potenziamento trasporto marittimo Stretto di Messina" - (Cap-pg: 7255/1) - (Scad. Variazione 2026) |
LV |
12,1 |
- |
- |
- |
| Def. |
-2,1 |
- |
- |
- |
| LS n. 190/2014 art. 1, co. 153 "Opere di accesso agli impianti portuali" - (Cap-pg: 7275/1) - (Scad. Variazione 20269 |
LV |
36,1 |
- |
- |
- |
| Def. |
-36,1 |
- |
- |
- |
| LS n. 190/2014 art. 1, co. 236 "Competitività dei porti ed efficienza del trasferimento ferroviario all'interno dei sistemi portuali" - (Cap-pg: 7600/1) - (Scad. Variazione 2026) |
LV |
24,9 |
10,5 |
- |
4,5 |
| Def. |
-24,9 |
- |
- |
- |
| LS n. 190/2014 art. 1, co. 357 "Contributi per progetti innovativi di prodotti e processi in ambito navale" - (Cap-pg: 7604/2) - (Scad. Variazione 2026) |
LV |
5,8 |
4,5 |
4,5 |
27,0 |
| Def. |
-1,3 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto A primum "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n.232 del 2016" - (Cap-pg: 7712/1) - (Scad. Variazione 2026) |
LV |
4,5 |
- |
- |
- |
| Def. |
-4,5 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto B primum "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7258/2 - 7622/2) - (Scad. Variazione 2026) |
LV |
25,5 |
17,3 |
17,3 |
51,9 |
| Def. |
-5,5 |
- |
- |
- |
| DL n. 59/2021 art. 1, co. 2 ter, punto A "Fondo investimenti complementari pnrr- mims- rinnovo flotte, bus, treni e navi verdi - navi - rinnovo e ammodernamento delle navi anche in fase di costruzione" - (Cap-pg: 7605/1) - (Scad. Variazione 2026) |
LV |
28,9 |
- |
- |
- |
| Def. |
-28,9 |
- |
- |
- |
| DL n. 59/2021 art. 1, co. 2 ter, punto C "Fondo investimenti complementari PNRR- MIMS- rinnovo flotte, bus, treni e navi verdi - navi - realizzazione di impianti di liquefazione di gas naturale per la decarbonizzazione dei trasporti marittimi" - (Cap-pg: 7603/1) - (Scad. Variazione 2026) |
LV |
10,5 |
15,0 |
15,0 |
5,0 |
| Def. |
-10,5 |
- |
- |
- |
| LB n. 197/2022 art. 1, co. 483 "Risorse Linea metropolitana M4 di Milano" - (Cap-pg: 7418/6) - (Scad. Variazione 2026) |
LV |
15,7 |
750 |
- |
28,5 |
| Def. |
-15,0 |
- |
- |
- |
| LB n. 197/2022 art. 1, co. 478 "Risorse Linea C della metropolitana di Roma" - (Cap-pg: 7419/2) - (Scad. Variazione 2026) |
LV |
100,0 |
350,0 |
200,0 |
1.450,0 |
| Def. |
-50,0 |
- |
- |
- |
| LB n. 197/2022 art. 1, co. 484 "Estensione rete del trasporto rapido di massa relativa al collegamento tra Afragola e la Metropolitana di Napoli e fornitura di treni per linea Metropolitana di Napoli" - (Cap-pg: 7421/3) - (Scad. 2026) |
LV |
30,0 |
15,0 |
|
|
| Def. |
-15,0 |
- |
- |
- |
| DLG n. 157/2022 art. 12, co. 1 "Adeguamento della normativa nazionale al regolamento (ue) 2019/1020 e semplificazione e riordino del sistema di vigilanza del mercato" - (Cap-pg: 7136/1) - (Scad. Variazione 2026) |
LV |
0,05 |
- |
- |
- |
| Def. |
-0,05 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 26 "Fondo interventi di demolizione opere abusive" - (Cap-pg: 7446/1) - (Scad. Variazione 2026) |
LV |
0,1 |
- |
- |
- |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto M decies “Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7842/4) - (Scad. Variazione 2037) |
LV |
1,2 |
1,2 |
1,2 |
10,0 |
| Def. |
- |
- |
- |
-10,0 |
| LB n. 205/2017 art. 1, co. 1072, punto M decies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7842/2) - (Scad. Variazione 2032) |
LV |
19,1 |
6,6 |
3,0 |
10,7 |
| Def. |
- |
- |
-3,0 |
-4,0 |
| DL n. 73/2021 art. 1 septies, co. 8 "Fondo per la revisione dei prezzi dei materiali nei contratti pubblici per fronteggiare gli aumenti eccezionali dei prezzi di alcuni materiali da costruzione verificatisi nel primo semestre dell'anno 2021" - (Cap-pg: 7006/2) - (Scad. Variazione 2026) |
LV |
6,6 |
- |
- |
- |
| Def. |
-6,6 |
- |
- |
- |
| LB n. 160 / 2019 art. 1, comma 443 "Programma innovativo nazionale per la qualità dell'abitare" - (Cap-pg: 7447/1) - (Scad. Variazione 2028) |
LV |
93,3 |
27,1 |
28,4 |
- |
| Def. |
-1,0 |
-27,0 |
-28,0 |
- |
| LB n. 232 / 2016 art. 1, comma 140, punto E bis "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (cap-pg: 7442/2) - (Scad. Variazione 2027) |
LV |
5,0 |
39,0 |
- |
11,0 |
| Def. |
-5,0 |
-39,0 |
- |
- |
| LB n. 213 / 2023 art. 1, comma 302 "Interventi urgenti di riqualificazione, ristrutturazione, ammodernamento e ampliamento di strutture e infrastrutture pubbliche finalizzati al riequilibrio socio-economico e allo sviluppo dei territori." - (Cap-pg: 7216/1) |
LV |
10,0 |
- |
- |
7,5 |
| Def. |
-10,0 |
- |
- |
- |
| RIPROGRAMMAZIONI |
| DL n. 59/2021 art. 1, co. 2, punto C quinquies "Fondo investimenti complementari PNRR- - - messa in sicurezza e implementazione di un sistema di monitoraggio dinamico per il controllo da remoto di ponti, viadotti e tunnel (A24-A25)" - (Cap-pg: 7701/4) - (Scad. Variazione 2028) |
LV |
175,0 |
200,0 |
60,0 |
246,5 |
| Ripr. |
- |
-30,0 |
+30,0 |
- |
| DL n. 59/2021 art. 1, co. 2, punto C ter "Fondo investimenti complementari PNRR- MIMS- rafforzamento delle linee ferroviarie regionali" - (Cap-pg: 7150/5) - (Scad. Variazione 2029) |
LV |
10,0 |
250,0 |
160,0 |
- |
| Ripr. |
- |
-72,0 |
+20,0 |
+52,0 |
Ministero dell’università e della ricerca
(Tabella n. 11)
Le spese del Ministero autorizzate per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero dell’università e della ricerca, spese finali, in termini di competenza, pari a 13.902,4 milioni di euro nel 2026, a 14.273,6 milioni di euro per il 2027 e 13.991,3 milioni di euro per il 2028, come si evince dalla tabella che segue.
Spese del Ministero dell’Università e della ricerca - anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Previsioni 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
Bilancio 2026 |
Diff.
Bil. 2026/
Bil. 2025 |
bilancio 2027 |
bilancio 2028 |
| Spese correnti |
11.184,0 |
11.192,5 |
11.113,1 |
-70,9 |
11.151,9 |
11.152,3 |
| Spese in c/capitale |
2.852,6 |
2.892,4 |
2.789,3 |
-63,3 |
3.121,8 |
2.838,9 |
| SPESE FINALI |
14.036,6 |
14.084,9 |
13.902,4 |
-134,2 |
14.273,6 |
13.991,3 |
| % sulle spese finali STATO |
1,5% |
1,5% |
1,5 % |
|
1,6 % |
1,6 % |
| Rimborso passività finanziarie |
4,6 |
4,6 |
4,7 |
0,1 |
4,9 |
5,1 |
| SPESE COMPLESSIVE |
14.041,1 |
14.089,4 |
13.907,1 |
-134,0 |
14.278,5 |
13.996,4 |
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 espone dunque per il Ministero dell’università e della ricerca un decremento delle spese finali nel 2026 in termini assoluti di circa 134,2 milioni di euro (pari a una riduzione dell’1% circa).
Tale decremento è determinato dalla diminuzione delle spese correnti di 70,9 milioni (-0,6%) e delle spese in conto capitale di 63,3 milioni (-2,2%). Sia le spese correnti, sia le spese in conto capitale, fanno registrare un incremento nelle previsioni per il 2027 e per il 2028.
Gli stanziamenti di spesa del Ministero dell’università e della ricerca autorizzati dalla legge di bilancio si attestano, in termini di competenza, nell’anno 2026, in misura pari all’1,5% della spesa finale del bilancio statale, mantenendosi sostanzialmente al livello dell’esercizio precedente. Tale percentuale registra un lieve incremento (attestandosi all’1,6%) per gli esercizi 2027 e 2028.
L’impatto della manovra sulle spese finali per l’anno 2026
Per l’anno 2026, lo stato di previsione del Ministero dell’università e della ricerca esponeva, nel progetto di bilancio a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 13.691,9 milioni di euro. Negli anni successivi le spese finali a legislazione vigente ammontavano a 14.026,3 per il 2027 e a 13.770,2
Rispetto alla legislazione vigente, la manovra per il 2026 ha determinato sullo stato di previsione del Ministero dell’università e della ricerca incrementi delle spese finali pari a 210,5 milioni.
Per quanto concerne gli esercizi successivi, la legge di bilancio determina incrementi di 247,3 milioni per il 2027 e di 221,1 milioni per il 2028.
Spese finali del MUR per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
|
|
2026 |
2027 |
2028 |
| |
BLV |
Modifiche Sez. II |
Effetti Sez. I |
Legge |
BLV |
Legge |
BLV |
Legge |
| Spese correnti |
10.864,8 |
0,2 |
248,1 |
11.113,1 |
10.868,1 |
11.151,9 |
10.871,0 |
11.152,3 |
| Spese in c/capitale |
2.827,1 |
- |
-37,8 |
2.789,3 |
3.158,2 |
3.121,8 |
2.899,2 |
2.838,9 |
| SPESE FINALI |
13.691,9 |
0,2 |
210,3 |
13.902,4 |
14.026,3 |
14.273,6 |
13.770,2 |
13.991,3 |
La legge di bilancio prevede, dunque, spese finali complessive pari a 13.902,4 milioni di euro per il 2026, con un incremento, come già detto, di 210,5 milioni rispetto alla legislazione vigente (+1,54%). Risultano maggiori le spese correnti, che rappresentano l’80% circa del totale delle spese finali.
Gli effetti complessivi ascrivibili alla Sezione II determinano un incremento delle spese finali di competenza per il 2026 pari a 200.000 euro. Tale incremento è interamente riconducibile alle spese correnti.
Le misure legislative contenute nella Sezione I della legge di bilancio determinano un più marcato incremento pari a 210,3 milioni: si ha un aumento della spesa di parte corrente (+248 milioni) e una riduzione in conto capitale (-37,8 milioni).
L’incremento di 200.000 euro determinato dalla Sezione II è interamente riconducibile alle spese correnti ed è conseguente al rifinanziamento (ex art. 23, comma 3, lett. b) della legge di contabilità n. 196) di due leggi di spesa comprese nel programma 1.1 Ricerca scientifica e tecnologica di base e applicata (17.2).
Tali variazioni sono riportate nella tabella seguente:
(in milioni)
| Ministero dell’università e della ricerca |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| 1. Ricerca e innovazione (17) |
|
| 1.1 Ricerca scientifica e tecnologica di base e applicata (17.2) |
|
| LS n. 208/2015 art. 1, comma 213 “Tutela, promozione e sviluppo delle competenze scientifiche e della conoscenza della storia, delle lingue e delle culture dell’Africa e dell’Oriente – (Cap-pg: 1760/1) (scad. variazione 2027) |
LV |
2,71 |
2,71 |
2,71 |
2,71 |
| Def. |
2,81 |
2,81 |
- |
- |
| LB n. 178/2020 art. 1, comma 543 “Incremento fondo per le infrastrutture europee delle scienze umane, sociali e per la ricerca digitale multilingue per favorire la coesione sociale e la cooperazione strategica nell’ambito del dialogo interculturale |
LV |
2,57 |
2,57 |
2,57 |
2,57 |
| Def. |
2,67 |
2,67 |
- |
- |
Non sono effettuate, dalla Sezione II, operazioni di definanziamento o riprogrammazione.
Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2026
La tabella seguente espone le previsioni di bilancio per il 2026 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che la legge di bilancio 2026 apporta alla legislazione allora vigente con interventi di manovra, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
(Dati di competenza, valori in milioni di euro)
| MINISTERO DELL’UNIVERSITÀ E DELLA RICERCA |
|
|
Missione/Programma |
2025 |
2026 |
|
| Legge di Bilancio |
Assest. |
BLV |
ddl Sez. II |
Effetti Sez. I |
Legge di bilancio |
|
|
| 1 |
Ricerca e innovazione (17) |
2.394,6 |
2.412,6 |
2.434,5 |
2.434,7 |
-30,1 |
2.404,6 |
|
| 1.1 |
Ricerca scientifica e tecnologica di base e applicata (17.22) |
2.340,1 |
2.357,2 |
2.359,2 |
2.359,4 |
-24,3 |
2.335,2 |
|
| 1.2 |
Valutazione e tutela della sicurezza della ricerca (17.23) |
54,5 |
55,4 |
75,3 |
75,3 |
-5,9 |
69,4 |
|
| 2 |
Istruzione universitaria e formazione post-universitaria (23) |
11.582,7 |
11.612,0 |
11.190,7 |
11.190,7 |
241,6 |
11.432,2 |
|
| 2.1 |
Diritto allo studio (23.1) |
802,3 |
810,1 |
505,3 |
505,3 |
251,7 |
757,0 |
|
| 2.4 |
Coordinamento e supporto amministrativo per le politiche della formazione superiore e della ricerca (23.4) |
11,3 |
11,6 |
11,3 |
11,3 |
-0,07 |
11,2 |
|
| 2.5 |
Formazione superiore e ricerca in ambito internazionale (23.5) |
271,5 |
288,6 |
263,4 |
263,4 |
-21,5 |
241,9 |
|
| 2.6 |
Programmazione e valutazione delle istituzioni dell'Alta Formazione Artistica, Musicale e Coreutica (23.6) |
59,2 |
76,7 |
69,6 |
69,6 |
-2,2 |
67,4 |
|
| 2.7 |
Programmazione e valutazione del sistema universitario (23.7) |
9.717,9 |
9.744,6 |
9.716,1 |
9.716,1 |
13,9 |
9.730,1 |
|
| 2.8 |
Pianificazione della didattica delle Istituzioni universitarie e delle istituzioni dell'Alta Formazione Artistica, Musicale e Coreutica (23.8) |
712,8 |
672,7 |
614,7 |
614,7 |
-0,1 |
614,6 |
|
| 2.9 |
Sviluppo della formazione post universitaria (23.9) |
7,7 |
7,7 |
10,2 |
10,2 |
-0,2 |
9,96 |
|
| 3 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
63,8 |
64,9 |
71,4 |
71,4 |
-1,1 |
70,3 |
|
| 3.1 |
Indirizzo politico (32.2) |
8,9 |
9,0 |
9,4 |
9,4 |
-0,02 |
9,4 |
|
| 3.2 |
Servizi e affari generali (32.3) |
54,9 |
55,9 |
62,0 |
62,0 |
-1,1 |
60,9 |
|
| |
SPESE MINISTERO |
14.041,1 |
14.089,4 |
13.696,6 |
13.696,8 |
210,3 |
13.907,1 |
|
- tra parentesi la numerazione generale della Missione/programma.
Lo stato di previsione del Ministero dell’università e della ricerca contiene 3 missioni e 11 programmi.
Tale articolazione dello stato di previsione per il 2026 risulta da modifiche al numero e alle denominazioni dei programmi del Ministero rispetto agli esercizi precedenti (si veda infra).
La gran parte della spesa del Ministero dell’università e della ricerca è ricompresa nella missione n. 2 “Istruzione universitaria e formazione post-universitaria” (n. 23) che registra una dotazione di 11.432,2 milioni di euro, pari a circa l’82% del valore della spesa complessiva del Ministero.
Tale missione n. 2 registra un incremento di circa 241,6 milioni per il 2026, quale effetto degli interventi legislativi della Sezione I.
Tale incremento è ascrivibile principalmente alle risorse aggiuntive, pari a 250 milioni di euro annui a decorrere dal 2026, destinate dall’articolo 1, commi 712-714 (LEP “Istruzione”) al fondo integrativo per la concessione delle borse di studio (cap. 1710).
Al contempo, sulla dotazione complessiva della medesima missione n. 2 per il 2026 incidono in negativo:
§ la riduzione fondo per gli investimenti nella ricerca scientifica e tecnologica (cap. 7345) che fa registrare una diminuzione di 13,3 milioni per il 2026; tali risorse confluiscono, a decorrere dal 2026, nel fondo per la programmazione della ricerca – FPR (istituito dall’articolo 1, comma 532) allocato sul cap. 7845 nella missione 1, programma 1.1 (“Ricerca scientifica e tecnologica di base e applicata”);
§ le riduzioni della dotazione del Ministero stabilite dagli Allegati XI e XII (articolo 1, commi 715 e 716) pari, per la missione 2 in oggetto, a complessivi 12,2 milioni di euro (4,3 milioni per di parte corrente e 7,8 milioni in conto capitale).
La missione n. 1 “Ricerca e innovazione” (n. 17) rappresenta circa il 17% della spesa complessiva del Ministero, con una dotazione pari a circa 2.402,6 milioni di euro per il 2026.
Per effetto degli interventi della Sezione I del disegno di legge di bilancio, tale missione registra, rispetto al bilancio a legislazione vigente, una riduzione pari a circa 30,1 milioni di euro.
All’interno di tale missione, nel programma 1.1 “Ricerca scientifica e tecnologica di base e applicata” viene istituito, come sopra ricordato, il fondo per la programmazione della ricerca – FPR (cap. 7845) con una dotazione pari a circa 409 milioni di euro per il 2026. Tale incremento viene compensato dalle riduzioni dei fondi destinati alla ricerca, le cui risorse affluiscono nel FPR, allocati sui capitoli 7720, 7725, 7245, 1812, 7310.
La dotazione del medesimo programma 1.1 sconta, inoltre, la riduzione disposta dagli Allegati XI e XII (articolo 1, commi 715 e 716) pari a circa 5,2 milioni di euro di parte corrente e 8,4 milioni in conto capitale.
Nel complesso, dall’azzeramento (disposta dall’articolo 1, comma 532) del Fondo integrativo speciale per la ricerca, del Fondo italiano per la scienza, del Fondo italiano per le scienze applicate, del Fondo per gli investimenti nella ricerca scientifica e tecnologica e del Fondo per gli investimenti nella ricerca scientifica e tecnologica-finanziamento progetti di cooperazione internazionale derivano minori spese pari a 437,8 milioni per il 2026. Il citato comma 532 dispone, altresì, l’abrogazione del Fondo per la ricerca in campo economico e sociale, con conseguente minore spesa pari a 3,3 milioni. Esso prevede, altresì, che il FPR abbia una dotazione di 259 milioni per il 2026, cui si aggiunge l’ulteriore finanziamento di 150 milioni disposto dal comma 533, raggiungendo una dotazione del fPR per il 2026 pari, come sopra ricordato, a circa 409 milioni di euro.
Il prospetto riepilogativo allegato alla RT di passaggio presentata alla Camera evidenzia, con riguardo al comma 532, una maggiore spesa pari a 3,3 milioni, in termini di fabbisogno e indebitamento netto, per ciascuno degli anni del triennio 2026-2028, quale effetto dell’istituzione del Fondo programmazione della ricerca (che include la riprogrammazione delle risorse rinvenienti dalla contestuale abrogazione dei fondi preesistenti). Esso evidenzia inoltre maggiori spese pari a 259 milioni per il 2026, a 257,6 milioni per il 2027 e a 285,7 milioni per il 2028 in termini di saldo netto da finanziare, a 255,7 milioni per il 2026, a 254,3 milioni per il 2027 e a 282,4 milioni per il 2028 in termini di fabbisogno e indebitamento netto.
Il citati Allegati XI e XII incidono (prevedendo una diminuzione di 1,1 milioni di euro) anche sulla missione n. 3 che, con una dotazione di 70,3 milioni, rappresenta una quota minore (1%) della spesa complessiva del Ministero dell’università e della ricerca.
Riguardo all’articolazione in missioni e programmi dello stato di previsione in esame, la relazione illustrativa annessa al disegno di legge A.S. 1689 rammenta la riorganizzazione del MUR a seguito dell’emanazione del d.P.R. n. 62 del 2025 (“Regolamento di organizzazione del Ministero dell'università e della ricerca”). Rispetto alla struttura del bilancio dell’esercizio 2025, il Ministero passa da 7 a 10 centri di responsabilità amministrativa e risulta suddiviso in otto direzioni generali, coordinate da un Segretariato generale (compreso il Gabinetto del Ministro).
A seguito di tale riorganizzazione il bilancio 2026 presenta, come accennato, alcune modifiche nell’articolazioni dei Programmi e delle Azioni a questi riconducibili. In particolare, è stato istituito il nuovo programma 17.23 “Valutazione e tutela della sicurezza della ricerca” della missione “Ricerca e innovazione”, con l’obiettivo di promuovere il coordinamento delle attività di ricerca delle università, degli enti pubblici di ricerca e delle istituzioni dell'alta formazione artistica, musicale e coreutica, nonché la valutazione dei progetti di ricerca. Esso riceve parte delle risorse del programma 17.22 “Ricerca scientifica e tecnologica di base e applicata”.
Nell’ambito della missione “Istruzione universitaria e formazione postuniversitaria”, sono soppressi due programmi: il 23.2 “Istituzioni dell'Alta Formazione Artistica, Musicale e Coreutica” e il 23.3 “Sistema universitario e formazione post-universitaria”. A fronte di tale soppressione, nella medesima missione, sono istituiti i seguenti quattro programmi: 1) programma 23.6 Programmazione e valutazione delle istituzioni dell'Alta Formazione Artistica, Musicale e Coreutica; 2) programma 23.7 Programmazione e valutazione del sistema universitario; 3) programma 23.8 Pianificazione della didattica delle istituzioni universitarie e delle istituzioni dell'Alta Formazione Artistica, Musicale e Coreutica; 4) programma 23.9 Sviluppo della formazione post-universitaria. Contestualmente, sono soppressi i due programmi 23.2 Istituzioni dell'Alta Formazione Artistica, Musicale e Coreutica e 23.3 Sistema universitario e formazione post-universitaria.
Il nuovo programma 23.6 riceve parte delle risorse del soppresso programma 23.2.
Il nuovo programma 23.7 acquisisce le risorse del soppresso programma 23.3.
I nuovi programmi 23.8 e 23.9 acquisiscono parte delle risorse del programma 23.1.
È modificato nella denominazione e nel contenuto il programma 23.1 “Diritto allo studio” (in precedenza “Diritto allo studio e sviluppo della formazione superiore”).
Sono altresì modificati nel contenuto, ma non nella denominazione, il programma 23.5 Formazione superiore e ricerca in ambito internazionale e il programma 32.3 Servizi e affari generali per le amministrazioni di competenza. L’azione 23.5.2 “Coordinamento e sostegno della ricerca in ambito internazionale”, infatti, cede risorse all’azione 32.3.3 “Gestione comune dei beni e servizi” per quanto attiene alle spese in materia di comunicazione istituzionale.
Ministero della difesa
(Tabella n. 12)
Le spese finali del Ministero per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero della Difesa, spese finali, in termini di competenza, pari a 32.415,8 milioni di euro nel 2026, a 32.718,2 milioni di euro per il 2027 e 32.082,9 milioni di euro per il 2028, come si evince dalla tabella che segue.
Spese del Ministero della Difesa per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di Bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
2026 |
Diff.
bil 2026/
BIL 2025 |
2027 |
2028 |
| Spese correnti |
21.667,0 |
24.297,7 |
22.579,2 |
+912,2 |
22.060,4 |
21.850,2 |
| Spese in c/capitale |
9.631,4 |
9.730,1 |
9.836,6 |
+205,2 |
10.657,8 |
10.232,8 |
| SPESE FINALI |
31.298,4 |
34.027,9 |
32.415,8 |
+1.117,4 |
32.718,2 |
32.082,9 |
| % sulle spese finali STATO |
3,4 |
3,7 |
3,5 |
|
3,6 |
3,7 |
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 espone dunque per il Ministero della Difesa un consistente incremento nel 2026 (in termini assoluti pari a 1,1 miliardi di euro; +3,6%).
Tale incremento è determinato principalmente da un aumento di circa 0,9 miliardi delle spese correnti (+4,2% rispetto alle spese correnti del 2025), che però si riducono nel biennio successivo. Le spese in conto capitale incrementano di 205,2 milioni di euro rispetto al 2025.
Gli stanziamenti di spesa del Ministero della Difesa autorizzati dalla legge di bilancio si attestano, in termini di competenza, nell’anno 2026, in misura pari al 3,5% della spesa finale del bilancio statale, sostanzialmente in linea con l’esercizio precedente.
Si segnala, peraltro, che rispetto alle previsioni assestate 2025, la legge di bilancio per il 2026 determina una riduzione di circa 1,6 miliardi delle risorse destinate al Ministero della Difesa.
Le previsioni di spesa per il 2026 rispetto alla legislazione vigente
Per l’anno 2026, lo stato di previsione del Ministero della Difesa (Tabella 12) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 32.546 milioni.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2026 - attuata con le Sezioni I e II della legge di bilancio - determina complessivamente una riduzione delle spese finali di 143 milioni per la gran parte attribuibile agli interventi di Sezione II, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero della Difesa - anno 2026
(dati di competenza, valori in milioni di euro)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulazioni
(flessibilità di bilancio) |
Manovra |
Legge di bilancio |
| Modifiche Sez. II |
effetti Sez. I |
| Spese correnti |
21.667,0 |
22.546,1 |
15,8 |
- |
17,2 |
22.579,2 |
| Spese in conto capitale |
9.631,4 |
9.999,9 |
-3,1 |
-160,3 |
0,1 |
9.836,6 |
| SPESE FINALI |
31.298,4 |
32.546,0 |
12,7 |
-160,3 |
17,3 |
32.415,8 |
Nel complesso la legge di bilancio 2026 propone, dunque, spese finali di competenza per il Ministero pari a 32.415,8 milioni per il 2026.
In tale stanziamento, le spese di parte corrente, rappresentano il 69,7% del totale delle spese finali, mentre le spese in conto capitale rappresentano invece il rimanente 30,3%.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano un decremento della spesa pari a circa 160,3 milioni, imputabile unicamente alla spesa in conto capitale.
La riduzione riguarda quelle autorizzazioni di spesa di leggi pluriennali che sono state oggetto di reiscrizione in competenza nel d.d.l. di bilancio - ai sensi dell’articolo 30, comma 2, della legge n. 196/2009 (legge di contabilità) – in quanto non impegnate alla chiusura dell'esercizio precedente (residui di stanziamento).
Le misure legislative introdotte dall’articolato della Sezione I comportano invece un incremento delle spese quantificabile in circa 17,3 milioni, ascrivibile quasi totalmente alle spese correnti.
2. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2026
La tabella seguente espone le previsioni di bilancio integrate per il 2026 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente. La tabella evidenzia altresì le modifiche che la legge di bilancio 2026 apporta al bilancio a legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione o di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono esposti negli appositi allegati allo stato di previsione.
(Dati di competenza, valori in milioni di euro)
| MINISTERO DELLA DIFESA |
|
Missione/Programma |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulaz. |
MANOVRA |
Legge di Bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
Difesa e sicurezza del territorio (5) |
29.498,0 |
30.647,3 |
12,7 |
-160,3 |
15,1 |
30.515,0 |
1.017,0 |
| 1.1 |
Approntamento e impiego Carabinieri per la difesa e la sicurezza (5.1) |
7.349,2 |
7.499,0 |
7,2 |
-1,3 |
11,0 |
7.515,9 |
166,7 |
| 1.2 |
Approntamento e impiego delle forze terrestri (5.2) |
5.950,8 |
6.305,8 |
- |
- |
2,7 |
6.308,5 |
357,7 |
| 1.3 |
Approntamento e impiego delle forze marittime (5.3) |
2.306,5 |
2.443,7 |
- |
- |
0,6 |
2.444,3 |
137,8 |
| 1.4 |
Approntamento e impiego delle forze aeree (5.4) |
2.873,8 |
2.980,3 |
8,6 |
- |
0,8 |
2.989,7 |
115,9 |
| 1.5 |
Pianificazione generale delle Forze Armate e approvvigionamenti militari (5.6) |
7.108,9 |
1.213,1 |
-7,0 |
-74,7 |
- |
1.131,3 |
-5.977,6 |
| 1.9 |
Approntamento e impiego dei Comandi e degli Enti interforze dell'Area tecnico/operativa (5.9) |
1.305,9 |
1.365,2 |
- |
- |
- |
1.365,2 |
59,3 |
| 1.10 |
Pianificazione dei programmi di ammodernamento e rinnovamento degli armamenti, ricerca, innovazione tecnologica, sperimentazione e procurement militare (5.10) |
2.602,9 |
8.840,3 |
3,9 |
-84,3 |
0,1 |
8.760,1 |
6.157,2 |
| 2 |
Sviluppo sostenibile e tutela del territorio e dell’ambiente (18) |
494,2 |
503,9 |
- |
- |
- |
503,9 |
9,7 |
| 2.1 |
Approntamento e impiego Carabinieri per la tutela forestale, ambientale e agroalimentare (18.17) |
494,2 |
503,9 |
- |
- |
- |
503,9 |
9,7 |
| 3 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
1.306,2 |
1.394,7 |
- |
- |
2,2 |
1.396,9 |
90,7 |
| 3.1 |
Indirizzo politico (32.2) |
50,9 |
48,6 |
- |
- |
- |
48,6 |
-2,3 |
| 3.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
748,8 |
802,3 |
- |
- |
2,0 |
804,3 |
55,5 |
| 3.3 |
Interventi non direttamente connessi con l’operatività dello Strumento Militare (32.6) |
506,5 |
543,8 |
- |
- |
0,2 |
544,0 |
37,5 |
| |
SPESE FINALI |
31.298,4 |
32.546,0 |
12,7 |
-160,3 |
17,3 |
32.415,8 |
1.117,4 |
- tra parentesi la numerazione generale della Missione/programma.
La spesa del Ministero della Difesa è allocata su 3 missioni e 11 programmi.
La Missione “Difesa e sicurezza del territorio” rappresenta oltre il 94% del valore della spesa finale complessiva del Ministero medesimo ed è pari a 30.515 milioni.
Rispetto alla dotazione a legislazione vigente (30.647,3 milioni), la Missione “Difesa e sicurezza del territorio” registra una diminuzione delle spese a 30.515 milioni. Tale decremento deriva principalmente da una riduzione in Sezione II degli stanziamenti di leggi pluriennali oggetto di reiscrizione in bilancio ai sensi dell’articolo 30, comma 2, della legge n. 196/2009 (legge di contabilità) di 160,3 milioni per il 2026 ed interventi in Sezione I per un importo di 15,1 milioni.
Si segnala altresì la presenza di una variazione compensativa (c.d. rimodulazioni) di +12,7 milioni per il 2026.
La Sezione I incide sulla missione in esame attraverso i seguenti interventi:
- articolo 1, commi 180-184, relativo ai requisiti pensionistici per il personale delle Forze armate, delle Forze di polizia a ordinamento civile e militare e del Corpo nazionale dei vigili del fuoco. Nello specifico il comma 183 autorizza la spesa di 10 milioni per ciascuno degli anni dal 2026 al 2029 per la stipula di apposite polizze assicurative per la tutela legale e la copertura della responsabilità civile verso terzi a favore del citato personale per eventi dannosi non dolosi causati a terzi nello svolgimento del servizio. La relazione tecnica indica la ripartizione delle risorse tra le Amministrazioni interessate: per quanto riguarda la Difesa 2,1 milioni sono assegnati all’Arma dei carabinieri (cap. 4860), 1,8 milioni all’Esercito italiano (cap. 4227), 0,6 milioni alla Marina militare (cap. 4407) e 0,8 milioni all’Aeronautica militare (cap. 4507);
- articolo 1, comma 316, nell’autorizzare la spesa complessiva pari a 114,2 milioni per l’anno 2026, in favore del Ministero dell’interno, a copertura degli oneri derivanti dai servizi di tutela dell'ordine e della sicurezza pubblica, di prevenzione del terrorismo, nonché del soccorso pubblico che si renderanno necessari anche per lo svolgimento delle Olimpiadi e Paralimpiadi invernali di Milano-Cortina. In tale finanziamento 8,9 milioni sono destinati all’Arma dei carabinieri (capp. 4800 e 4813);
- articolo 1, commi 820-821, che autorizza un contributo di euro 100.000 per l'anno 2026 a favore dell'Agenzia Industrie Difesa per la promozione e il sostegno della ricerca e sviluppo nel settore delle tecnologie emergenti applicate alla difesa nazionale (cap. 7360);
- articolo 1, comma 828, che autorizza la spesa di euro 850.000 per l'anno 2026 e di euro 900.000 per ciascuno degli anni dal 2027 al 2030 per garantire al Ministero della difesa il proseguimento delle attività di demilitarizzazione e distruzioni degli armi chimiche e alla manutenzione dei relativi impianti (cap. 4170).
Si segnala inoltre che sullo stato di previsione del Ministero non incide la spending review prevista dall’articolo 1, commi 715 e 716 della legge di bilancio in esame.
La Sezione II determina sulla Missione il rifinanziamento del Fondo da destinare all`attuazione dei programmi di investimento pluriennale per le esigenze di difesa nazionale (capitolo 7140) per 30 milioni nel 2027, 15 milioni nel 2028 e 120 milioni per ciascuno degli anni dal 2029 al 2036.
Sono altresì presenti definanziamenti pari a 160,3 milioni, come riportati nella seguente tabella.
| Ministero della difesa |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| DLG n. 66/2010 art. 608 "Spese di investimento del ministero della difesa" - (Cap-pg: 7140/1) - (Scad. Variazione 2036) |
LV |
- |
- |
- |
- |
| Rif. |
- |
30,0 |
15,0 |
120,0 |
| Ministero della difesa |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LB n. 145/2018 art. 1, co. 95, punto M duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7763/7) - (Scad. Variazione 2026) |
LV |
21,3 |
25,0 |
25,0 |
206,8 |
| Def. |
-1,3 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto H quater "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7763/5) - (Scad. Variazione 2027) |
LV |
9,0 |
11,3 |
8,2 |
57,7 |
| Def. |
- |
-2,4 |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto G duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7120/42) - (Scad. Variazione 2026) |
LV |
1,9 |
- |
- |
- |
| Def. |
-1,9 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto E duodecies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifichE" - (Cap-pg: 7120/30) - (Scad. Variazione 2029) |
LV |
28,4 |
25,0 |
17,7 |
230,4 |
| Def. |
-1,2 |
-1,3 |
-9,0 |
-0,1 |
| LB n. 205/2017 art. 1, co. 1072, punto F duodecies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7120/31) - (Scad. Variazione 2028) |
LV |
57,8 |
192,9 |
181,0 |
1.108,6 |
| Def. |
-25,9 |
-3,8 |
-5,2 |
- |
| LB n. 145/2018 art. 1, co. 95, punto E duodecies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7120/36) - (Scad. Variazione 2029) |
LV |
6,3 |
22,6 |
19,5 |
79,1 |
| Def. |
-2,4 |
-0,3 |
-6,9 |
-5,1 |
| LB n. 145/2018 art. 1, co. 95, punto F duodecies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7120/37) - (Scad. Variazione 2027) |
LV |
27,9 |
21,0 |
27,7 |
200,0 |
| Def. |
-9,1 |
-2,0 |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto E quater "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7120/26) - (Scad. Variazione 2029) |
LV |
36,1 |
185,7 |
292,8 |
1,740,9 |
| Def. |
-15,2 |
-0,3 |
- |
-0,001 |
| LB n. 232/2016 art. 1, co. 140, punto D ter "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7120/25) - (Scad. Variazione 2028) |
LV |
20,0 |
25,8 |
21,6 |
121,4 |
| Def. |
-4,3 |
-0,9 |
-11,2 |
- |
| LB n. 232/2016 art. 1, co. 140, punto H quater "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7120/28) - (Scad. Variazione 2028) |
LV |
33,3 |
56,0 |
60,9 |
271,5 |
| Def. |
-13,6 |
-4,5 |
-10,9 |
- |
| LB n. 232/2016 art. 1, co. 140, punto F ter "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7120/27) - (Scad. Variazione 2026) |
LV |
16,0 |
2,0 |
2,0 |
2,3 |
| Def. |
-1,0 |
- |
- |
- |
| LB n. 160/2019 art. 1, co. 14, punto G duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7220/42) - (Scad. Variazione 20 |
LV |
119,7 |
291,7 |
271,5 |
164,5 |
| Def. |
-8,3 |
- |
-1,5 |
- |
| LB n. 145/2018 art. 1, co. 95 "Fondo investimenti amministrazioni centrali" - (Cap-pg: 7220/2) - (Scad. Vari 2026) |
LV |
20,0 |
|
|
|
| Def. |
-20,0 |
|
|
|
| LB n. 205/2017 art. 1, co. 1072, punto M duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7220/34) - (Scad. Variazione 2029) |
LV |
79,0 |
93,1 |
38,9 |
45,7 |
| Def. |
-1,0 |
-16,9 |
-24,3 |
-9,7 |
| LB n. 205/2017 art. 1, co. 1072, punto E duodecies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7220/30) - (Scad. Variazione 2027) |
LV |
5,8 |
2,2 |
1,3 |
6,7 |
| Def. |
-0,8 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto G duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7220/32) - (Scad. Variazione 2027) |
LV |
157,3 |
123,9 |
70,2 |
57,0 |
| Def. |
-18,2 |
-6,0 |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto H duodecies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7220/33) - (Scad. Variazione 2026) |
LV |
16,8 |
41,5 |
6,4 |
254,2 |
| Def. |
-1,9 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto C duodecies "Infrastrutture, anche relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7220/35) - (Scad. Variazione 2026) |
LV |
2,0 |
1,0 |
1,0 |
5,0 |
| Def. |
-1,0 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto D duodecies "Ricerca" - (Cap-pg: 7101/5) - (Scad. Variazione 2026) |
LV |
7,0 |
5,0 |
5,0 |
25,0 |
| Def. |
-2,0 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto E duodecies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7220/36) - (Scad. Variazione 2026) |
LV |
0,9 |
4,7 |
2,3 |
0,9 |
| Def. |
-0,6 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto H duodecies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7220/39) - (Scad. Variazione 2027) |
LV |
32,7 |
63,2 |
59,7 |
340,3 |
| Def. |
-7,9 |
-1,2 |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto G duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7220/38) - (Scad. Variazione 2028) |
LV |
204,5 |
224,3 |
150,3 |
163,9 |
| Def. |
-14,4 |
-2,9 |
-2,0 |
- |
| LB n. 145/2018 art. 1, co. 95, punto M duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7220/40) - (Scad. Variazione 2028) |
LV |
125,8 |
316,8 |
190,1 |
619,2 |
| Def. |
-0,7 |
-0,3 |
-0,4 |
- |
| LB n. 232/2016 art. 1, co. 140, punto B ter "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7220/23) - (Scad. Variazione 2028) |
LV |
31,1 |
58,9 |
44,0 |
184,9 |
| Def. |
-6,5 |
-3,0 |
-9,3 |
- |
| LB n. 232/2016 art. 1, co. 140, punto E quater "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7220/26) - (Scad. Variazione 2026) |
LV |
1,5 |
29,6 |
17,7 |
62,6 |
| Def. |
-0,004 |
- |
- |
- |
| LB n. 232/2016 art. 1, co. 140, punto D ter "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7220/25) - (Scad. Variazione 2028) |
LV |
15,7 |
26,4 |
26,2 |
65,1 |
| Def. |
-0,5 |
-2,5 |
-6,2 |
- |
| LB n. 232/2016 art. 1, co. 140, punto F ter "Ripartizione del fondo investimenti di cui all'articolo 1, co. 140 della legge n. 232 del 2016" - (Cap-pg: 7220/27) - (Scad. Variazione 2030) |
LV |
152,2 |
432,8 |
700,1 |
2.405,3 |
| Def. |
-1,1 |
-3,2 |
-3,8 |
-1,7 |
| LB n. 197/2022 art. 1, co. 724 "Partecipazione dello stato italiano quale sottoscrittore del fondo multi-sovrano di venture capital denominato NATO INNOVATION FUND" - (Cap-pg: 7103/1) - (Scad. Variazione 2027) |
LV |
7,6 |
8,0 |
- |
- |
| Def. |
- |
-0,3 |
- |
- |
La Missione “Sviluppo sostenibile e tutela del territorio e dell’ambiente” presenta stanziamenti pari a 503,9 milioni per il 2026. Tale importo coincide con il bilancio a legislazione vigente e pertanto la missione non risulta toccata, per l’anno 2026, dalla manovra di bilancio.
La Missione “Servizi istituzionali e generali delle amministrazioni pubbliche” presenta dotazioni per 1.396,9 milioni per il 2026.
Rispetto alla legislazione vigente, la Missione presenta una variazione in aumento per 2,2 milioni, interamente imputabile alla Sezione I.
Tali variazioni sono attribuibili ai seguenti interventi:
- articolo 1, comma 794, con cui è stato istituito un fondo con dotazione di 2 milioni di euro a decorrere dall'anno 2026, nello stato di previsione del Ministero della difesa, al fine di garantire la disponibilità delle risorse finanziarie necessarie per attuare le misure inerenti alla revisione della struttura organizzativa della Sanità militare (cap. 1156);
- articolo 1, comma 502, che prevede un contributo di 200.000 euro per ciascuno degli anni 2026 e 2027 a favore della Fondazione MED-OR per ricerche, studi e pubblicazioni sull’attività di influenza russa in Europa e in Nord Africa, con particolare riferimento – come riportato nella relazione tecnica – ai rischi militari, alle azioni di sabotaggio delle infrastrutture critiche, alle interferenze nei processi elettorali e all’infiltrazione nel sistema politico e mediatico (cap. 1352/pg 5).
Ministero dell’agricoltura,
della sovranità alimentare e delle foreste
(Tabella n. 13)
Le spese del Ministero autorizzate per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero dell’agricoltura, della sovranità alimentare e delle foreste, spese finali, in termini di competenza, pari a pari a 1.758 milioni di euro per il 2026, a 1.617 milioni di euro per il 2027 e a 995 per il 2028, come si evince dalla tabella che segue.
Spese del Ministero della giustizia per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di Bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
2026 |
Diff.
bil 2026/
bil 2025 |
2027 |
2028 |
| Spese correnti |
1312 |
1336 |
1262 |
-50 |
1214 |
702 |
| Spese in c/capitale |
731 |
779 |
496 |
-235 |
403 |
293 |
| SPESE FINALI |
2.043 |
2.115 |
1758 |
-285 |
1617 |
995 |
| % sulle spese finali STATO |
0,2 |
0,2 |
0,2 |
|
0,2 |
0,1 |
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 vede dunque per il Ministero dell’agricoltura, della sovranità alimentare e delle foreste un decremento delle spese nel 2026 (in termini assoluti pari a 285 milioni di euro; -14%).
Tale decremento è determinato principalmente da una diminuzione di circa 235 milioni di euro nelle spese in conto capitale. Le spese correnti subiscono invece una flessione nel 2026 di 50 milioni di euro, flessione che diventa ancora più marcata nei successivi anni del triennio (-98 milioni nel 2027 e -610 nel 2028 rispetto al dato del 2025).
Gli stanziamenti di spesa del Ministero dell’agricoltura, della sovranità alimentare e delle foreste autorizzati dalla legge di bilancio si attestano, in termini di competenza, nell’anno 2026, in misura pari allo 0,2% della spesa finale del bilancio statale, mantenendo il medesimo rapporto del bilancio precedente. Tale livello viene mantenuto anche nel 2027, per scendere allo 0,1% nel 2028.
Le previsioni di spesa per il 2026 rispetto alla legislazione vigente
Per l’anno 2026, lo stato di previsione del Ministero dell’agricoltura, della sovranità alimentare e delle foreste (Tabella 13) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 1315 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2026 - attuata con le Sezioni I e II della legge di bilancio - determina complessivamente un aumento delle spese finali pari a 434 milioni per il 2026, 465 milioni per il 2027 e minori spese per 37 milioni per il 2028, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero dell’agricoltura, della sovranità alimentare e delle foreste - anno 2026
(dati di competenza, valori in milioni)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulazioni
(flessibilità di bilancio) |
Manovra |
Legge di bilancio |
| Modifiche Sez. II |
effetti Sez. I |
| Spese correnti |
1312 |
770 |
-- |
-- |
492 |
1.262 |
| Spese in conto capitale |
731 |
545 |
9,5 |
-0,5 |
-58 |
496 |
| SPESE FINALI |
2.043 |
1.315 |
9,5 |
-0,5 |
434 |
1.758 |
Nel complesso, la legge di bilancio 2026 propone, dunque, spese finali di competenza per il Ministero pari a 1758 milioni per il 2026.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano un incremento della spesa pari a circa 9 milioni di euro, riconducibile esclusivamente all’aumento della spesa in conto capitale, mentre resta invariata la spesa corrente.
Anche le misure legislative introdotte dall’articolato della Sezione I comportano un aumento quantificabile in circa 434 milioni di euro; in questo caso l’aumento investe prevalentemente la spesa corrente (492 milioni a fronte di una riduzione di 58 milioni imputabile alle spese in conto capitale).
Analisi per Missione/Programmi
La tabella seguente espone le previsioni di bilancio per il 2026 per ciascuna missione/programma di spesa del Ministero a raffronto con i dati dell’esercizio 2025.
La tabella evidenzia altresì le modifiche che la legge di bilancio 2026 apporta al bilancio a legislazione vigente, con interventi sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione o di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono esposti negli appositi allegati allo stato di previsione.
(dati di competenza, valori in milioni di euro)
| MINISTERO DELL’AGRICOLTURA, DELLA SOVRANITÀ ALIMENTARE E DELLE FORESTE |
(*) |
Missione/Programma |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulaz |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
Agricoltura, politiche agroalimentari e pesca (9) |
1.937,6 |
1.198,1 |
9,5 |
-0,5 |
435,8 |
1.643 |
-294,6 |
| 1.1 |
Politiche europee ed internazionali e dello sviluppo rurale (9.2) |
1009,5 |
447,4 |
10 |
- |
494,6 |
952 |
-57,5 |
| 1.2 |
Vigilanza, prevenzione e repressione delle frodi nel settore agricolo, agroalimentare, agroindustriale e forestale (9.5) |
80 |
83 |
-0,5 |
-0,4 |
-0,8 |
81,2 |
1,2 |
| 1.3 |
Politiche competitive, della qualità agroalimentare, della pesca, dell’ippica e mezzi tecnici di produzione (9.6) |
847,8 |
667,7 |
- |
- |
-57,9 |
609,8 |
-238 |
| 2 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
54 |
65,3 |
- |
- |
-0,9 |
64,3 |
10,3 |
| 2.1 |
Indirizzo politico (32.2) |
24,7 |
31,4 |
- |
- |
- |
31,3 |
6,6 |
| 2.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
29,3 |
33,9 |
- |
- |
-0,9 |
33 |
3,7 |
| 4 |
Sviluppo sostenibile e tutela del territorio e dell’ambiente (18) |
51 |
51,5 |
- |
- |
-0,8 |
50,7 |
-0,3 |
| 4.1 |
Tutela e valorizzazione turistica dei territori rurali, montali e forestali (18.18) |
51 |
51,5 |
- |
- |
-0,8 |
50,7 |
-0,3 |
| |
SPESE MINISTERO |
2.042,6 |
1.314,9 |
9,5 |
-0,5 |
434,1 |
1.758 |
-284,6 |
* tra parentesi la numerazione generale della Missione/programma.
La spesa del Ministero dell’agricoltura, della sovranità alimentare e delle foreste è allocata su 3 missioni e 6 programmi. La gran parte della spesa è allocata nella missione Agricoltura, politiche agroalimentari e pesca, che rappresenta oltre il 93% delle spese del Ministero, in particolare nei programmi Politiche europee ed internazionali e dello sviluppo rurale e Politiche competitive, della qualità agroalimentare, della pesca, dell’ippica e mezzi tecnici di produzione.
Missione 9 “Agricoltura, politiche agroalimentari e pesca”
La Missione Agricoltura, politiche agroalimentari e pesca recava, a BLV 2026, uno stanziamento di competenza pari a 1.198,1 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 1643 milioni per il 2026 nel bilancio integrato, con un incremento di 445 milioni di euro.
L’incremento è dovuto agli effetti della Sezione I (+435,8 milioni) e risulta concentrato principalmente, in termini assoluti e relativi, nel programma Politiche europee ed internazionali e dello sviluppo rurale (+112,5%).
L’aumento delle risorse del programma di determinato dalla Sezione I è dovuto principalmente al rifinanziamento del Fondo per l’acquisto dei beni di prima necessità con una dotazione pari a 500 milioni annui per l’anno 2026 (commi 5-6).
In relazione al medesimo programma, per quanto concerne la Sezione II, in fase di redazione del disegno di legge di bilancio, sono state proposte rimodulazioni compensative di leggi vigenti di spesa per 10 milioni; non sono presenti, invece, rifinanziamenti definanziamenti e riprogrammazioni.
Il programma Vigilanza, prevenzione e repressione delle frodi nel settore agricolo, agroalimentare, agroindustriale e forestale è l’unico ad essere interessato da un definanziamento, pari a 400 mila euro, per l’anno 2026, in relazione ai capitoli 7904 e 7905 (Spese per la realizzazione di programmi di ricerca e sperimentazione da realizzare direttamente per la lotta alle frodi nel settore agroalimentare), riportato nella tabella in calce.
Infine, il programma Politiche competitive, della qualità agroalimentare, della pesca, dell’ippica e mezzi tecnici di produzione è quello che vede un decremento, dovuto agli effetti della Sezione I, pari a 58 milioni di euro (-8,7%). Si rammenta che il citato decremento deriva da definanziamenti di spending review per oltre 7 milioni di euro in conto corrente (art. 1, co. 715 e relativo Allegato XI della legge di Bilancio) oltre a 59 milioni in conto capitale (art. 1, co. 716 e relativo Allegato XII). Tali definanziamenti sono parzialmente compensati da ulteriori stanziamenti derivanti, tra gli altri, dalle maggiori risorse derivanti dalle misure in contrasto al fenomeno della diffusione e proliferazione della specie granchio blu (art. 1, co 960-961).
| Ministero dell’agricoltura, della sovranità alimentare e delle foreste |
| |
2026 |
2027 |
2028 |
2029 ss |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| LF n. 244/2007 art. 2, co. 133, punto B "Piano irriguo nazionale" - (Cap-pg: 7438/5) - (Scad. Variazione 2028) |
LV |
- |
3,0 |
7,7 |
- |
| Def. |
- |
-3,0 |
-7,7 |
- |
| LF n. 296/2006 art. 1, co. 1059, punto 2 "Somme per garantire l'avvio della realizzazione delle opere previste dal piano irriguo nazionale" - (Cap-pg: 7438/4) - (Scad. Variazione 2027) |
LV |
1,8 |
2,0 |
- |
- |
| Def. |
- |
-2,0 |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto D ter decies "Ricerca" - (Cap-pg: 7904/3 - 7905/2) - (Scad. Variazione 2027) |
LV |
1,3 |
1,4 |
- |
- |
| Def. |
-0,4 |
-0,3 |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto F ter decies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7857/2) - (Scad. Variazione 2027) |
LV |
0,5 |
0,6 |
- |
- |
| Def. |
- |
-0,07 |
- |
- |
Missione 32 “Servizi istituzionali e generali delle amministrazioni pubbliche”
La Missione Servizi istituzionali e generali delle amministrazioni pubbliche recava, a BLV 2026, uno stanziamento di competenza pari a 65,3 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 64,3 milioni per il 2026 nel bilancio integrato, con un decremento di circa 1 milione di euro.
Il decremento è essenzialmente dovuto agli effetti della Sezione I (-940 mila euro) e risulta concentrato principalmente, in termini assoluti e relativi, nel programma Servizi e affari generali per le amministrazioni di competenza.
Missione 18 “Sviluppo sostenibile e tutela del territorio e dell’ambiente”
La Missione Servizi istituzionali e generali delle amministrazioni pubbliche recava, a BLV 2026, uno stanziamento di competenza pari a 51,5 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 50,7 milioni per il 2026 nel bilancio integrato, con un decremento di circa 800 mila euro.
Anche in tal caso, il decremento è essenzialmente dovuto agli effetti della Sezione I (-800 mila euro) e risulta concentrato nel solo programma afferente al programma Tutela e valorizzazione dei territori rurali, montani e forestali.
Ministero della cultura
(Tabella n. 14)
Le spese finali del Ministero per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero della cultura, spese finali, in termini di competenza, pari a circa 3.066,7 milioni di euro nel 2026, a 3.248,5 milioni di euro per il 2027 e 3.028,8 milioni di euro per il 2028, come si evince dalla tabella che segue:
Spese del Ministero della cultura per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di Bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
2026 |
Diff.
bil 2026/
bil 2025 |
2027 |
2028 |
| Spese correnti |
1.781,9 |
1.905,6 |
1.889 |
107,1 |
1.834,5 |
1.831,4 |
| Spese in c/capitale |
1.319,5 |
1.351,8 |
1.177,7 |
-141,8 |
1414 |
1197,4 |
| SPESE FINALI |
3.101,4 |
3.257,4 |
3.066,7 |
-34,7 |
3.248,5 |
3.028,8 |
| % sulle spese finali STATO |
0,3 |
0,4 |
0,3 |
|
0,4 |
0,3 |
| Rimborso passività finanziarie** |
2,9 |
2,9 |
3,1 |
0,2 |
3,2 |
3,3 |
| SPESE COMPLESSIVE** |
3.104,3 |
3.260,3 |
3.069,8 |
-34,5 |
3.251,7 |
3.032,1 |
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 espone dunque per il Ministero della cultura un decremento nel 2026 in termini assoluti di -34,7 milioni di euro (pari a una riduzione del 1,1%).
Tale riduzione è determinata principalmente da un decremento di circa -141,9 milioni nelle spese in conto capitale. Le spese correnti invece aumentano, nel 2026, di 107,1 milioni di euro.
Gli stanziamenti di spesa del Ministero della cultura autorizzati dalla legge di bilancio si attestano, in termini di competenza, nell’anno 2026, in misura pari allo 0,3% della spesa finale del bilancio statale. Tale percentuale era la medesima nell’esercizio precedente.
L’impatto della manovra sulle spese finali per l’anno 2026
Per l’anno 2026, lo stato di previsione del Ministero della cultura espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 3.245,8 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2026 - attuata con le Sezioni I e II della legge di bilancio - determina complessivamente un decremento delle spese finali di 179,2 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero della cultura - anno 2026
(dati di competenza, valori in milioni)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulazioni
(flessibilità di bilancio) |
Manovra |
Legge di bilancio |
| Modifiche Sez. II |
effetti Sez. I |
| Spese correnti |
1.781.9 |
1.877 |
-- |
1 |
10,9 |
1.888.9 |
| Spese in conto capitale |
1.319,5 |
1.368,8 |
-- |
-33,1 |
-158,1 |
1.177,7 |
| SPESE FINALI |
3.101,4 |
3.245,8 |
|
-32,1 |
-147,2 |
3.066,6 |
| Rimborso passività finanziarie |
2.9 |
3.1 |
-- |
-- |
-- |
3,1 |
| SPESE COMPLESSIVE |
3.104,3 |
3.248,9 |
-- |
-32,1 |
-147,2 |
3.069,7 |
Il bilancio 2026, come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 3.066,6 milioni per il 2026. In tale stanziamento di competenza risultano maggioritarie le spese di parte corrente, che rappresentano il 61,6% circa del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a circa 32,1 milioni di euro, che è l’effetto di riduzioni dal lato della spesa in conto capitale (-33,1 milioni), al netto dell’incremento della spesa corrente di 1 milione. Per il dettaglio dei rifinanziamenti e dei definanziamenti in questione, si veda la tabella riepilogativa posta in calce alla scheda.
Le misure legislative introdotte dall’articolato della Sezione I determinano invece, nel complesso un effetto negativo di circa 147,2 milioni di euro, effetto combinato di un incremento di 10,9 milioni di parte in conto corrente e in una riduzione di 158,1 milioni sulla parte in conto capitale.
Missioni e Programmi per l’anno 2026
La tabella seguente espone le previsioni di bilancio integrata per il 2026 per ciascuna Missione e per ciascun Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che la legge di bilancio ha apportato alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione e di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione.
(dati di competenza, valori in milioni di euro)
| MINISTERO DELLA CULTURA |
(*) |
Missione/Programma |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulaz |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
Tutela e valorizzazione dei beni e attività culturali e paesaggistici (21) |
2.961,6 |
3.063,6 |
-0,4 |
-32,1 |
-146,9 |
2.884,2 |
-77,4 |
| 1.1 |
Sostegno, valorizzazione e tutela del settore dello spettacolo dal vivo |
502,6 |
503.3 |
0,1 |
- |
8,8 |
512,3 |
9,7 |
| 1.2 |
Vigilanza, prevenzione e repressione in materia di patrimonio culturale (21.5) |
8,7 |
9,2 |
- |
- |
-0,1 |
9,1 |
0,4 |
| 1.3 |
Tutela dei beni archeologici (21.6) |
70,6 |
68,4 |
- |
- |
-0,07 |
68,3 |
-2,3 |
| 1.4 |
Tutela e valorizzazione dei beni archivistici (21.9) |
154,4 |
154,4 |
- |
- |
-0,4 |
154,1 |
-0,3 |
| 1.5 |
Tutela e valorizzazione dei beni librari, promozione e sostegno del libro e dell'editoria (21.10) |
182,6 |
198,2 |
1,8 |
0,6 |
1 |
201,6 |
19 |
| 1.6 |
Tutela delle belle arti e tutela e valorizzazione del paesaggio (21.12) |
187,5 |
193,3 |
- |
- |
-1 |
192,3 |
4,8 |
| 1.7 |
Valorizzazione del patrimonio culturale e coordinamento del sistema museale (21.13) |
399,4 |
425,0 |
30 0 |
- |
3,8 |
458,8 |
59,4 |
| 1.9 |
Programmazione e attribuzione delle risorse per la tutela del patrimonio culturale (21.15) |
844,4 |
898,5 |
-32,3 |
-32,7 |
-69,7 |
763,9 |
-80,5 |
| 1.10 |
Tutela e promozione dell'arte e dell'architettura contemporanea e delle periferie urbane (21.16) |
38,2 |
39,4 |
- |
- |
1 |
40,3 |
2,1 |
| 1.11 |
Sostegno, valorizzazione e tutela del settore cinema e audiovisivo (21.18) |
560,1 |
561,8 |
- |
- |
-90,2 |
471,7 |
-88,4 |
| 1.20 |
Coordinamento e attuazione interventi per la sicurezza del patrimonio culturale e per le emergenze (21.20) |
6,6 |
5,8 |
- |
- |
-0,003 |
5,8 |
-0,8 |
| 1.21 |
Promozione del patrimonio culturale nazionale all'estero (21.21) |
6,3 |
6,2 |
- |
- |
-0,005 |
6,2 |
-0,1 |
| 4 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
142,7 |
185,3 |
0,4 |
- |
- 0,3 |
185,5 |
43,2 |
| 4.1 |
Indirizzo politico (32.2) |
34,3 |
19,4 |
- |
- |
- 0,02 |
19,4 |
-14,9 |
| 4.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
108,4 |
165,9 |
0,4 |
- |
-0,2 |
166,1 |
58,1 |
| |
SPESE MINISTERO |
3.104,3 |
3.248,9 |
- |
|
|
3.069,7 |
-34,6 |
* tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero della cultura è allocata su 2 missioni e 14 programmi. La gran parte della spesa è allocata sulla Missione “Tutela e valorizzazione dei beni e attività culturali e paesaggistici” che rappresenta circa il 94% del valore della spesa finale complessiva del Ministero medesimo.
Di seguito si illustrano, nel dettaglio, le variazioni che si registrano nella missione di maggior peso del Ministero della cultura.
Missione 1 Tutela e valorizzazione dei beni e attività culturali e paesaggistici (21)
La missione 1, articolata in 12 programmi di spesa presenta uno stanziamento complessivo a legislazione vigente per il 2026 di circa 3.063,6 milioni di euro, in aumento rispetto alla legge di bilancio 2025.
Rispetto alla dotazione a legislazione vigente, tale missione registra un decremento delle spese pari a 179 milioni di euro.
Tale importo deriva per la maggior parte dal decremento di spesa determinato dalla Sezione I, per un importo pari a 146,9 milioni di euro. Tale variazione dipende dalle previsioni di seguito riportate:
- 90 milioni di minori spese ascrivibili alla riduzione del Fondo per il cinema e l'audiovisivo (si segnala che tale riduzione, prima dell'esame parlamentare, ammontava a 150 milioni);
- 78 milioni complessivi di minori spese ascrivibili alla spending review, che colpisce in particolare i seguenti capitoli di spesa: i capitoli 7433 e 7435 (Conservazione, potenziamento e realizzazione di progetti sperimentali, ivi compresa la manutenzione straordinaria di locali attinenti rispettivamente, il patrimonio archeologico nazionale e il patrimonio storico e artistico nazionale), che registrano un decremento complessivo di 23,1 milioni; il capitolo 8099 (Fondo per la tutela del patrimonio culturale) che registra una contrazione di 20 milioni (che, peraltro, si somma a quella, pari nel complesso ad altri 22,4 milioni, operata in sezione II, su cui vedi infra); il capitolo 8130 (Fondo investimenti complementari PNRR – MIC, Piano di investimenti strategici sui siti del patrimonio culturale, edifici e aree naturali), che registra una riduzione di 15 milioni; il capitolo 8098 (Spese per l'attuazione degli interventi del piano strategico "grandi progetti beni culturali") che registra un decremento pari a 10 milioni.
- 5 milioni di maggiori spese quale dotazione inziale del neoistituito Fondo nazionale per il federalismo museale (FNFM);
- 16,1 milioni di maggiori spese ripartiti su svariati capitoli dello stato di previsione, connessi a numerose misure, ciascuna delle quali comportante oneri di ridotta portata, inserite durante l'esame in Senato. Tali risorse sono ripartite nei seguenti termini tra i programmi: 11 milioni assegnati su vari capitoli del programma 21.2 (Sostegno, valorizzazione e tutela del settore dello spettacolo dal vivo), 3,6 milioni assegnati su vari capitoli del programma 21.10 (Tutela e valorizzazione dei beni librari, promozione e sostegno del libro e dell'editoria), 1,5 milioni assegnati su vari capitoli del programma 21.16 (Tutela e promozione dell'arte e dell'architettura contemporanea e delle periferie urbane).
La sezione II determina invece, come si è detto, un decremento di 32,1 milioni di euro, derivanti da definanziamenti relativi principalmente al programma 1.9 “Programmazione e attribuzione delle risorse per la tutela del patrimonio culturale”. Tale importo, come dettagliato dalla tabella di seguito riportata, deriva, per l’anno 2026, da definanziamenti, tra i quali, il più consistente riguarda la riduzione - per un importo pari a 21 milioni - del Fondo per la tutela del patrimonio culturale.
Ministero della cultura |
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| L n. 163/1985 art. 2, co. 1, punto N "Promozione cinematografica" - (Cap-pg: 8780/1) - (Scad. Variazione 2036) |
LV |
- |
- |
- |
- |
| Rif. |
- |
55,0 |
33,4 |
425,0 |
| LB n. 205/2017 art. 1, co. 334 "Contributo in favore dell'istituto Don Luigi Sturzo" (*)- (Cap-pg: 2560/2) - (Variazione Permanente) |
LV |
- |
- |
- |
- |
| Rif. |
0,5 |
0,5 |
0,5 |
0,5 |
| L n. 140/2022 art. 2, co. 1 "Celebrazione dell'ottavo centenario della morte di San Francesco d'Assisi" - (Cap-pg: 2551/26) - (Scad. Variazione 2026) |
LV |
1,7 |
0,2 |
- |
- |
| Rif. |
0,5 |
- |
- |
- |
| DEFINANZIAMENTI |
| Definanziamenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
| LB n. 160/2019 art. 1, co. 375, punto 1 "Conservazione, potenziamento, realizzazione di progetti sperimentali" - (Cap-pg: 7815/4) - (Scad. Variazione 2027) |
LV |
2,2 |
2,2 |
1,8 |
12,8 |
| Def. |
-0,4 |
-0,4 |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto N quater decies "Eliminazione delle barriere architettoniche" - (Cap-pg: 8105/8 - 8106/8 - 8107/8) - (Scad. Variazione 2027) |
LV |
8,6 |
8,6 |
9,9 |
52,6 |
| Def. |
-1,2 |
-0,1 |
- |
- |
| LS n. 190/2014 art. 1, co. 9 "Fondo per la tutela del patrimonio culturale" - (Cap-pg: 8099/1) - (Scad. Variazione 2028) |
LV |
161,5 |
156,5 |
154,7 |
1.144,2 |
| Def. |
-21,0 |
-7,0 |
-0,2 |
- |
| LB n. 205/2017 art. 1, co. 1072, punto F quater decies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 8105/6 - 8105/7 - 8106/6 - 8107/7 - 8108/6 - 8108/7) - (Scad. Variazione 2027) |
LV |
33,1 |
31,6 |
35,4 |
181,2 |
| Def. |
-6,3 |
-0,7 |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto H quater decies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 8105/11) - (Scad. Variazione 2026) |
LV |
0,9 |
0,8 |
1,1 |
6,3 |
| Def. |
-0,01 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto I quater decies "Prevenzione del rischio sismico" - (Cap-pg: 8105/9 - 8106/9 - 8108/9) - (Scad. Variazione 2026) |
LV |
18,5 |
18,4 |
21,3 |
111,9 |
| Def. |
-2,3 |
- |
- |
- |
| LB n. 205/2017 art. 1, co. 1072, punto L quater decies "Investimenti in riqualificazione urbana e sicurezza delle periferie" - (Cap-pg: 8105/10) - (Scad. Variazione 2026) |
LV |
3,2 |
3,3 |
3,8 |
19,8 |
| Def. |
-0,3 |
- |
- |
- |
| LB n. 145/2018 art. 1, co. 95, punto P quater decies "Tutela patrimonio culturale" - (Cap-pg: 8099/3) - (Scad. Variazione 2027) |
LV |
12,5 |
130,9 |
69,6 |
385,2 |
| Def. |
-1,4 |
-0,1 |
- |
- |
Ministero della salute
(Tabella n. 15)
Le spese del Ministero autorizzate per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero della salute, spese finali, in termini di competenza, pari a 2.578,8 milioni di euro nel 2026, a 2.479,7 milioni di euro per il 2027 e 2.359,3 milioni di euro per il 2028, come si evince dalla tabella che segue.
Spese del Ministero della salute per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di Bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
2026 |
Diff.
bil 2026/
bil 2025 |
2027 |
2028 |
| Spese correnti |
2.182,1 |
2.266,8 |
2.118,2 |
-63,9 |
2.024,3 |
1.935,7 |
| Spese in c/capitale |
280,8 |
428,6 |
460,6 |
179,8 |
455,4 |
423,6 |
| SPESE FINALI |
2.462,9 |
2.695,4 |
2.578,8 |
115,9 |
2.479,7 |
2.359,3 |
| % sulle spese finali STATO |
0,3 |
0,3 |
0,3 |
|
0,3 |
0,3 |
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 vede dunque per il Ministero della salute un incremento delle spese nel 2026 (in termini assoluti pari a 115,9 milioni di euro; +4,7%).
Tale incremento è determinato principalmente da un aumento di circa 179,8 milioni di euro nelle spese in conto capitale, che però si riduce lievemente negli esercizi 2027 e 2028. Le spese correnti subiscono invece una flessione nel 2026 (-2,9%), flessione che diventa ancora più marcata nei successivi anni del triennio (-7,2% nel 2027 e -11,3% nel 2028 rispetto al dato del 2025).
Gli stanziamenti di spesa del Ministero della salute autorizzati dalla legge di bilancio si attestano, in termini di competenza, nell’anno 2026, in misura pari allo 0,3% della spesa finale del bilancio statale, come nell’esercizio precedente. Tale livello viene mantenuto anche nel 2027 e nel 2028.
Le previsioni di spesa per il 2026 rispetto alla legislazione vigente
Per l’anno 2026, lo stato di previsione del Ministero della salute (Tabella 15) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 2.767,5 milioni di euro.
Rispetto alla legislazione vigente, all’atto della predisposizione del disegno di legge di bilancio sono state disposte rimodulazioni compensative, e successivamente è intervenuta la manovra finanziaria per il 2026, attuata con le Sezioni I e II del disegno di legge di bilancio. Tali interventi hanno determinato complessivamente un decremento delle spese finali di 188,7 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero della salute - anno 2026
(dati di competenza, valori in milioni)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulazioni
(flessibilità di bilancio) |
Manovra |
Legge di bilancio |
| Modifiche Sez. II |
effetti Sez. I |
| Spese correnti |
2.182,1 |
2.257,0 |
-90,0 |
- |
-48,8 |
2.118,2 |
| Spese in conto capitale |
280,8 |
510,5 |
-12,9 |
-25,0 |
-12,0 |
460,6 |
| SPESE FINALI |
2.462,9 |
2.767,5 |
-102,9 |
-25,0 |
-60,8 |
2.578,8 |
Nel complesso, la legge di bilancio 2026 propone, dunque, spese finali di competenza per il Ministero pari a 2.578,8 milioni per il 2026.
In particolare, rispetto al bilancio a legislazione vigente, si rileva che all’atto della predisposizione del disegno di legge di bilancio per il 2026 (A.S. 1689), sono state proposte rimodulazioni compensative pari a -102,9 milioni di euro per il 2026, di cui -90 milioni di parte corrente e -12,9 milioni di conto capitale.
Successivamente, la manovra di bilancio ha comportato definanziamenti al Ministero per effetti di Sezione II (derivanti dal complesso di rifinanziamenti, definanziamenti e riprogrammazioni) per complessivi 25 milioni di euro per il 2026, esclusivamente di conto capitale.
Infine, anche le misure legislative introdotte dall’articolato della Sezione I comportano una diminuzione quantificabile in circa 60,8 milioni di euro, sia di parte corrente (-48,8 milioni) che in conto capitale (-12 milioni).
Analisi per Missione/Programmi
La tabella seguente espone le previsioni di bilancio per il 2026 per ciascuna missione/programma di spesa del Ministero a raffronto con i dati dell’esercizio 2025.
La tabella evidenzia altresì le modifiche che la legge di bilancio 2026 apporta al bilancio a legislazione vigente, con interventi sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione o di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono esposti negli appositi allegati allo stato di previsione.
(dati di competenza, valori in milioni di euro)
| MINISTERO DELLA SALUTE |
(*) |
Missione/Programma |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Rimodulaz |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
Tutela della salute (20) |
1.992,9 |
2.169,3 |
-0,3 |
- |
-47,7 |
2.121,3 |
128,4 |
| 1.1 |
Prevenzione e promozione della salute umana ed assistenza sanitaria al personale navigante e aeronavigante e sicurezza delle cure (20.1) |
947,6 |
879,6 |
-0,3 |
- |
-55,6 |
823,7 |
-123,9 |
| 1.4 |
Regolamentazione e vigilanza in materia di prodotti farmaceutici ed altri prodotti sanitari ad uso umano (20.4) |
14,1 |
17,7 |
- |
- |
-0,005 |
17,7 |
3,6 |
| 1.5 |
Vigilanza, prevenzione e repressione nel settore sanitario (20.5) |
13,0 |
13,4 |
-- |
- |
-0,1 |
13,3 |
0,3 |
| 1.13 |
Vigilanza sugli enti, supporto attività organi collegiali, comunicazione e digitalizzazione per la tutela della salute umana e della sanità pubbl. veterinaria (20.13) |
325,6 |
335,8 |
- |
- |
14,4 |
350,2 |
24,6 |
| 1.14 |
Programmazione SSN erogazione LEA, assistenza sanitaria umana e regolamentazione professioni sanitarie (20.14) |
234,4 |
484,8 |
- |
- |
-12,0 |
472,8 |
238,4 |
| 1.15 |
Tutela della salute, innovazione e politiche internazionali (20.15) |
458,2 |
438 |
- |
- |
5,6 |
443,6 |
-14,6 |
| 2 |
Ricerca e innovazione (17) |
382,2 |
498,8 |
-102,6 |
-25,0 |
-9,5 |
361,7 |
-20,5 |
| 2.1 |
Ricerca per il settore della sanità pubblica (17.20) |
350 |
466,5 |
-102,6 |
-25,0 |
-9,0 |
329,9 |
-20,1 |
| 2.2 |
Ricerca per il settore zooprofilattico (17.21) |
32,2 |
32,3 |
- |
- |
-0,5 |
31,8 |
-0,4 |
| 3 |
Servizi istituzionali e generali delle amm.ni pubbliche (32) |
87,8 |
99,4 |
- |
- |
-3,6 |
95,8 |
8,0 |
| 3.1 |
Indirizzo politico (32.2) |
31,7 |
37,8 |
- |
- |
-3 |
34,8 |
3,1 |
| 3.2 |
Servizi e affari generali (32.3) |
56,1 |
61,6 |
- |
- |
-0,6 |
61 |
4,9 |
| |
SPESE MINISTERO |
2.462,9 |
2.767,5 |
-102,9 |
-25,0 |
-60,8 |
2.578,8 |
115,9 |
* tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero è allocata su 3 missioni e 10 programmi. La gran parte della spesa è allocata sulla Missione 1 “Tutela della salute” (20), che rappresenta circa l’82,3% delle spese del Ministero stesso.
Di seguito si illustrano, nel dettaglio, le variazioni di maggior peso che si registrano nelle missioni del Ministero della Salute.
Per quanto riguarda la Missione 1 Tutela della salute la manovra di bilancio determina una minore spesa pari a 47,7 milioni riferibile esclusivamente alla Sezione I.
Analizzando il Programma 1.1 Prevenzione e promozione della salute umana ed assistenza sanitaria al personale navigante ed aeronavigante e sicurezza delle cure la riduzione di 55,6 milioni è determinata dalla spending review di parte corrente disposta dall’art. 1, comma 715 e riguarda i seguenti capitoli:
§ capitolo 4381 “Spese per il completamento delle azioni di contrasto all’emergenza epidemiologica Covid-19, a seguito della chiusura della contabilità speciale n. 6198” (-45,7 milioni);
§ capitolo 2401 “Somme dovute per la liquidazione delle transazioni da stipulare con soggetti emotrasfusi, danneggiati da sangue o emoderivati infetti, che hanno instaurato azioni di risarcimento danni” (-10 milioni).
A tali riduzioni si contrappone l’autorizzazione di spesa di 1 milione di euro annui a decorrere dal 2026 disposta dall’art. 1, comma 786, per il finanziamento di un programma di prevenzione dell’HIV, finalizzato ad ampliare l’accesso alla profilassi pre-esposizione (Pre-Exposure Prophylaxis – PrEP) (capitolo 4313).
Il Programma 1.13 Vigilanza sugli enti, supporto alle attività degli organi collegiali, comunicazione e digitalizzazione per la tutela della salute umana e della sanità pubblica veterinaria registra un incremento di 14,4 milioni, ascrivibile agli effetti dell’art. 1, commi 410-412 sul capitolo 3457 relativo al “Contributo all’Agenzia per i servizi sanitari regionali” (+20 milioni) per il potenziamento dei servizi di telemedicina, parzialmente compensato dalla riduzione delle risorse del capitolo 3454 “Fondo destinato al finanziamento della Croce rossa italiana” (-5,2 milioni di euro) per effetto della spending review di parte corrente disposta dall’art. 1, comma 715.
Il Programma 1.14 Programmazione del SSN per l’erogazione dei LEA, assistenza in materia sanitaria umana e regolamentazione delle professioni sanitarie registra una riduzione di 12 milioni, prevalentemente riferibile al capitolo 7124 “Somme da trasferire per la realizzazione degli interventi relativi al contenimento e al contrasto dell’emergenza epidemiologica Covid-19, a seguito della chiusura della contabilità speciale 6198” (-11,8 milioni), anch’esso per effetto dell’art. 1, comma 715 .
Il Programma 1.15 Tutela della salute, innovazione e politiche internazionali evidenzia un aumento delle risorse per 5,6 milioni, in conseguenza di specifiche norme approvate nel corso dell’esame parlamentare. Nello specifico, si tratta dei seguenti capitoli:
§ capitolo 3447: incremento di 2 milioni annui per ciascuno degli anni 2026 e 2027 del Fondo per la prevenzione e la cura dell’obesità di cui all’articolo 1, comma 377, della legge di bilancio per il 2025 (L. n. 207 del 2024), disposto dall’art. 1, comma 795;
§ capitolo 2311: istituzione di un Fondo, con una dotazione di 1 milione per ciascuno degli anni dal 2026 al 2028, finalizzato al finanziamento di futuri interventi normativi in materia di prevenzione, formazione, informazione e cura della celiachia, disposto dall’art. 1, comma 797;
§ capitolo 2312: istituzione del Fondo per il sostegno alla mobilità pediatrica, con una dotazione di 0,5 milioni per ciascuno degli anni 2026 e 2027, ai sensi dell’art. 1, comma 843;
§ capitolo 3452: istituzione di un fondo, con una dotazione pari a 0,5 milioni per ciascuno degli anni 2026 e 2027, che costituisce limite di spesa, al fine di consentire la sperimentazione, l’organizzazione e l’implementazione di nuovi screening neonatali, ai sensi dell’art. 1, comma 952;
§ capitolo 3455: incremento di 2 milioni per ciascuno degli anni 2026 e 2027 per la realizzazione di un programma di screening per le patologie legate all’inquinamento ambientale, autorizzato dall’art. 1, comma 954.
La Missione 2 Ricerca e innovazione (17) registra una diminuzione di 9,5 milioni, principalmente riferibile al Programma 2.1 Ricerca per il settore della sanità pubblica (-9 milioni), che interessa per 8,7 milioni il capitolo 3398 “Spese per la ricerca medico-sanitaria e la tutela della salute”, piano di gestione 3 “Somma da assegnare agli istituti di ricovero e cura a carattere scientifico di diritto pubblico e privato per il finanziamento dell’attività di ricerca corrente”, per effetto della spending review di parte corrente disposta dall’art. 1, comma 715. Il Programma 2.1 è altresì interessato da una riprogrammazione disposta dalla Sezione II attraverso una riduzione di 25 milioni nel 2026, con spostamento di 10 milioni al 2027 e di 15 milioni al 2028 che riguarda il capitolo 7213 “Somme da destinare agli investimenti per l’ecosistema innovativo della salute”.
Nell’ambito del medesimo Programma, si rammenta che - all’atto della predisposizione del disegno di legge - è stato previsto un intervento di rimodulazione delle risorse che determina per il 2026 una riduzione di 102,6 milioni, ascrivibile al capitolo 3398 “Spese per la ricerca medico-sanitaria e la tutela della salute” (-89,7 milioni[4]) e al capitolo 7211 “Trasferimenti alle amministrazioni pubbliche per la ricerca medico-sanitaria e la tutela della salute” (-12,9 milioni[5]).
Ministero del turismo
(Tabella n. 16)
Le spese del Ministero autorizzate per gli anni 2026-2028
La legge di bilancio 2026-2028 autorizza, per lo stato di previsione del Ministero del turismo (MITUR), spese finali, in termini di competenza, pari a 273,1 milioni di euro nel 2026, a 293,6 milioni di euro per il 2027 e 207,3 milioni di euro per il 2028, come si evince dalla tabella che segue.
Spese del Ministero del turismo per gli anni 2026-2028
(dati di competenza, valori in milioni di euro)
| |
2025 |
Legge di Bilancio 2026-2028 |
| Legge di Bilancio |
previsioni assestate |
2026 |
Diff.
bil 2026/
bil 2025 |
2027 |
2028 |
| Spese correnti |
150 |
151,5 |
147,5 |
-2,5 |
138,1 |
114,4 |
| Spese in c/capitale |
274,5 |
274,5 |
125,6 |
-148,9 |
155,5 |
92,9 |
| SPESE FINALI |
424,5 |
426 |
273,1 |
-151,4 |
293,6 |
207,3 |
| % sulle spese finali STATO |
0,05 |
0,0 |
0,03 |
|
0,03 |
0,02 |
Rispetto alla legge di bilancio 2025, la legge di bilancio 2026-2028 vede dunque per il Ministero del turismo un decremento delle spese nel 2026 (in termini assoluti pari a 151,4 milioni di euro; -35,6%).
Tale decremento è determinato principalmente da una diminuzione di circa 148,9 milioni di euro delle spese in conto capitale, le quali aumentano lievemente nell’esercizio 2027 per poi diminuire nuovamente nell’esercizio 2028.
Le spese in conto corrente calano di circa 2,5 milioni di euro nel 2026 e in maniera ancor più sensibile nel 2027 e nel 2028. Complessivamente, nell’anno 2028 è prevista una riduzione del 51,1% della spesa del Ministero del turismo rispetto al bilancio del 2025.
Gli stanziamenti di spesa del MITUR autorizzati dalla legge di bilancio si attestano, in termini di competenza, nell’anno 2026, in misura pari allo 0,03% della spesa finale del bilancio statale, a fronte dello 0,05% del bilancio precedente. Tale livello viene mantenuto anche nel 2027, e scende allo 0,02% nel 2028.
Le previsioni di spesa per il 2026 rispetto alla legislazione vigente
Per l’anno 2026, lo stato di previsione del Ministero del turismo (Tabella n. 16) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 245,2 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2026 – attuata con le Sezioni I e II della legge di bilancio – determina complessivamente un aumento delle spese finali di 28 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero della giustizia - anno 2026
(dati di competenza, valori in milioni)
| |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Modifiche Sez. II |
effetti Sez. I |
Legge di bilancio |
| Spese correnti |
150,0 |
118,2 |
25,0 |
4,3 |
147,5 |
| Spese in conto capitale |
274,5 |
127,0 |
12,5 |
-13,8 |
125,6 |
| SPESE FINALI |
424,5 |
245,2 |
37,5 |
-9,5 |
273,1 |
Nel complesso, la legge di bilancio 2026 propone, dunque, spese finali di competenza per il Ministero pari a 273,1 milioni per il 2026.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano un aumento della spesa pari a circa 37,5 milioni, riconducibile prevalentemente all’aumento della spesa corrente.
Le misure legislative introdotte dall’articolato in Sezione I comportano una diminuzione di 9,5 milioni, che interessa la spesa in conto capitale (-13,8 milioni) a fronte di un aumento di 4,3 milioni imputabile alle spese correnti).
Si rileva che il MITUR è interessato dagli effetti delle riduzioni, disposte dall’articolo 1, comma 715 della legge di bilancio, alle dotazioni di competenza e di cassa relative alle missioni e ai programmi di spesa degli stati di previsione dei Dicasteri, come dettagliate nell’allegato XI. Tali riduzioni per spending review ammontano complessivamente per il MITUR a 0,8 milioni per il 2026, a 0,8 milioni per il 2027, a 0,8 milioni nel 2028.
Variazioni di Sezione I sono inoltre disposte dagli effetti dell’articolo 1, comma 716, della legge di bilancio, che prevede una riprogrammazione delle risorse in conto capitale destinate a determinate missioni e programmi. Ciò comporta una riduzione, in termini di cassa e di competenza, per il triennio 2026-2028, con le specifiche riportate nell’Allegato XII, che risultano trasferite al triennio successivo (2029-2031), come dettagliato nell’Allegato XIII nel medesimo importo.
Tali riduzioni ammontano per il MITUR a 63,9 milioni per il 2026, a 63,7 milioni nel 2027, a 24,2 milioni nel 2028.
Analisi per Missione/Programmi
La tabella seguente espone le previsioni di bilancio per il 2026 per ciascuna missione/programma di spesa del Ministero a raffronto con i dati dell’esercizio 2025.
La tabella evidenzia altresì le modifiche che la legge di bilancio 2026 apporta al bilancio a legislazione vigente, con interventi sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione o di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono esposti negli appositi allegati allo stato di previsione.
(dati di competenza, valori in milioni di euro)
| MINISTERO DEL TURISMO |
|
Missione/Programma |
2025 |
2026 |
| Legge di Bilancio |
BLV |
Manovra |
Legge di bilancio |
Differenza Bil. 2026 - Bil. 2025 |
| Sez. II |
Sez. I |
| 1 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
19,9 |
19,9 |
- |
-0,2 |
19,7 |
-0,2 |
| 1.1 |
Indirizzo politico (32.2) |
9,5 |
8,6 |
- |
-0,1 |
8,5 |
-1 |
| 1.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
10,4 |
11,3 |
- |
-0,1 |
11,1 |
0,7 |
| 2 |
Turismo (31) |
404,6 |
225,3 |
37,5 |
-9,3 |
253,5 |
-151,1 |
| 2.1 |
Coordinamento ed indirizzo delle politiche del turismo (31.2) |
10,7 |
12,1 |
- |
-0,1 |
12 |
1,3 |
| 2.4 |
Vigilanza, regolamentazione delle professioni turistiche (31.5) |
17,9 |
12,5 |
- |
- |
12,5 |
-5,4 |
| 2.5 |
Promozione e valorizzazione strategica dell’offerta turistica nazionale e innovazione (31.6) |
371,7 |
193,4 |
37,5 |
-13,5 |
217,5 |
-154,2 |
| 2.6 |
Informatizzazione, digitalizzazione e analisi statistica del settore turistico (31.7) |
4,3 |
7,3 |
- |
4,2 |
11,5 |
7,2 |
| |
SPESE MINISTERO |
424,5 |
245,2 |
37,5 |
-9,5 |
273,2 |
-151,3 |
La spesa complessiva del Ministero del turismo è allocata su 2 missioni e 6 programmi.
La gran parte della spesa è allocata su una missione Turismo, che rappresenta il 92,8% delle spese del Ministero. Su tale missione, ed in particolare sul programma Promozione e valorizzazione strategica dell’offerta turistica nazionale e innovazione si è essenzialmente concentrata la manovra, come di seguito illustrato.
Missione 2 Turismo
La Missione 2 reca, a BLV 2026, uno stanziamento di competenza pari a 225,3 milioni di euro, pari al 91,9% della spesa finale del MITUR.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 253,5 milioni nel bilancio per il 2026, con un incremento di 28,2 milioni di euro.
L’incremento è essenzialmente dovuto agli effetti positivi della Sezione II (+37,5 milioni), in parte compensati dagli effetti della Sezione I (-9,3 milioni).
Le variazioni di Sezione I (-13,5 milioni) sono concentrate principalmente sul programma “Promozione e valorizzazione strategica dell’offerta turistica nazionale e innovazione” e risultano così articolate:
§ un finanziamento pari a 50 milioni per ciascun anno del triennio 2026-2028, per la concessione di contributi a fondo perduto per gli investimenti privati nella filiera del turismo, disposto dall’articolo 1, comma 470 (cap. 8516);
§ una riduzione delle somme da destinare alle politiche di sviluppo e competitività del turismo, di 112 mila euro per ciascuno degli anni del triennio 2026-2028, dovuta alla spending review operata dell’art. 1, comma 715 (cap. 5160);
§ una riduzione di 40,3 milioni per ciascuna annualità 2026 e 2027 del fondo per l’ammodernamento, la sicurezza e la dismissione degli impianti di risalita e di innevamento, ai sensi della rimodulazione delle spese di conto capitale disposta dall’art. 1, comma 716 (cap. 8601);
§ una riduzione di 23,3 milioni per ciascuno degli anni del triennio 2026-2028 del Fondo unico nazionale per il turismo di conto capitale, ai sensi dell’art. 1, comma 716 (cap. 7115), in parte compensata da un rifinanziamento in Sezione II.
Per quanto riguarda la Sezione II, l’incremento di spesa è dovuto al rifinanziamento del Fondo unico per il turismo di parte corrente (25 milioni) e del Fondo unico per il turismo di conto capitale (12,5 milioni), come esposto nella tavola che segue:
| |
2026 |
2027 |
2028 |
2029 ss |
| RIFINANZIAMENTI |
| LB n. 234 del 2021 art. 1 c. 368 "Fondo unico per il turismo di conto capitale" - (Cap-pg: 7115/1) - (Variazione permanente) |
LV |
1,72 |
1,72 |
1,72 |
70,3 |
| Rif. |
12,5 |
12,5 |
12,5 |
125,0 |
| LB n. 234 del 2021 art. 1 c. 366 "Fondo unico per il turismo" - (Cap-pg: 2025/1) - (Variazione permanente) |
LV |
- |
- |
- |
- |
| Rif. |
25,0 |
25,0 |
25,0 |
25,0 |
 @SR_Studi
 @CD_bilancio