Camera dei deputati - Legislatura - Dossier di documentazione (Versione per stampa)
|
| Autore: |
Servizio Studi - Dipartimento Bilancio |
| Titolo: |
Le leggi - Legge di bilancio 2026 - Volume III - Articolo 1, commi 585-817 |
| Riferimenti: |
AC N.2750/XIX |
| Serie: |
Progetti di legge Numero: 516/5 Volume III |
| Data: |
06/02/2026 |
| Organi della Camera: |
V Bilancio |
6 febbraio 2026
LEGGE DI
BILANCIO 2026
Legge 30 dicembre 2025, n. 199
Volume III
Articolo 1, commi 585-817
Servizio Studi
Tel. 06 6706-2451 - * studi1@senato.it - @SR_Studi
Dossier n. 580/5 - Volume III
Servizio Studi
Dipartimento Bilancio
Tel. 06 6760-2233 - * st_bilancio@camera.it -  @CD_bilancio
Progetti di legge n. 516/5 - Volume III
Il presente dossier è articolato in cinque volumi:
§ Volume I – Articolo 1, commi 1-282;
§ Volume II – Articolo 1, commi 283-584;
§ Volume III – Articolo 1, commi 585-817;
§ Volume IV – Articolo 1, comma 818-Articolo 21;
§ Volume V – Stati di previsione dei Ministeri.
La documentazione dei Servizi e degli Uffici del Senato della Repubblica e della Camera dei deputati è destinata alle esigenze di documentazione interna per l'attività degli organi parlamentari e dei parlamentari. Si declina ogni responsabilità per la loro eventuale utilizzazione o riproduzione per fini non consentiti dalla legge. I contenuti originali possono essere riprodotti, nel rispetto della legge, a condizione che sia citata la fonte.
ID0014evol3.docx
INDICE VOLUME III
Tavola di raffronto. 945
SEZIONE I
MISURE QUANTITATIVE PER LA REALIZZAZIONE DEGLI OBIETTIVI PROGRAMMATICI
Articolo 1, comma 585 (Compensazione della perdita del gettito TARI in favore dei Comuni interessati da eventi sismici 2016 e 2017... 967
Articolo 1, comma 586 (Contratti a tempo determinato presso gli Uffici speciali per la ricostruzione e presso altri enti compresi nel cratere del sisma 2016) 968
Articolo 1, comma 587 (Proroga contributo disagio abitativo per il sisma 2016) 969
Articolo 1, comma 588 (Piattaforme informatiche del Commissario straordinario per il sisma 2016) 971
Articolo 1, comma 589 (Misure per gli eventi sismici del 2009 in Abruzzo e del 2016 in Italia centrale) 972
Articolo 1, comma 590 (Proroga stato d’emergenza sisma 2016) 974
Articolo 1, comma 591 (Proroga termini in materia di Zona Franca Urbana Sisma Centro Italia) 975
Articolo 1, commi 592-594 (Cessazione contributi autonoma sistemazione sisma Marche e Umbria 2022-23) 978
Articolo 1, comma 595 (Esenzione IMU per eventi sismici del 2022 e 2023 nelle regioni Marche e Umbria) 981
Articolo 1, commi 596-597 (Interventi nei territori dei comuni di Casamicciola terme, Forio, Lacco Ameno dell’Isola di Ischia interessati dagli eventi sismici verificatisi il giorno 21 agosto 2017) 983
Articolo 1, commi 598-599 (Interventi nei territori dell’isola di Ischia interessati dagli eventi sismici del 2017 ed alluvionali del 2022) 985
Articolo 1, commi 600-603 (Disposizioni per gli eventi sismici del 2018 della Regione Molise e dell'Area Etnea) 987
Articolo 1, commi 604-607 (Disposizioni per la ricostruzione nei territori di Emilia-Romagna, Toscana e Marche colpiti dagli eventi alluvionali del 2023-2024) 991
Articolo 1, commi 608-611 (Disposizioni per il contrasto della crisi idrica) 997
Articolo 1, comma 612 (Ricostruzione pubblica e privata post sismica per i territori della provincia di Campobasso ed i territori dei comuni della Città metropolitana di Catania) 1003
Articolo 1, comma 613 (Eventi sismici nella regione Abruzzo nel mese di aprile 2009 - Contributi per la ricostruzione e riparazione delle abitazioni private e di immobili ad uso non abitativo; indennizzi a favore delle imprese) 1004
Articolo 1, comma 614 (Autorizzazione di spesa per gli eventi calamitosi dell’Isola di Ischia verificatisi nel 2017 e nel 2022) 1006
Articolo 1, comma 615 (Risorse per interventi ricostruzione privata eventi sismici Marche e Umbria 2022-23) 1008
Articolo 1, commi 616-618 (Incremento del contributo per la ricostruzione privata a seguito degli eventi sismici a far data dal 1° aprile 2009) 1010
Articolo 1, comma 619 (Modalità di rifinanziamento del Fondo per la ricostruzione) 1014
Articolo 1, comma 620 (Modifiche alla legge quadro in materia di ricostruzione post-calamità) 1017
Articolo 1, comma 621 (Ricostruzione privata sisma Abruzzo) 1021
Articolo 1, commi 622 e 623 (Qualità delle acque destinate al consumo umano) 1022
Articolo 1, comma 624 (Modifica al Codice dei contratti pubblici per attuazione PNRR) 1025
Articolo 1, commi 625-627 (Assunzioni regioni ed enti locali interessati dagli eventi sismici del 2016) 1027
Articolo 1, comma 628 (Proroga del tavolo tecnico per la verifica dell'attuazione di disposizioni relative al sisma del 1990) 1030
Articolo 1, commi 629 e 630 (Disposizioni concernenti il Commissario straordinario per l’attuazione degli interventi pubblici nell’area dei Campi Flegrei) 1031
Articolo 1, commi 631-633 (Misure in materia di protezione civile) 1035
Articolo 1, comma 634 (Risorse per le politiche della dimensione subacquea) 1040
Articolo 1, commi 635-637 (Riduzione del concorso alla finanza pubblica delle regioni a statuto ordinario) 1042
Articolo 1, commi 638-645 (Cancellazione della restituzione delle anticipazioni di liquidità delle Regioni) 1049
Articolo 1, commi 646-648 (Modifiche in materia di approvazione del bilancio consolidato e di variazioni di bilancio) 1064
Articolo 1, commi 649-650 (Proroga delle disposizioni in materia di determinazione delle aliquote dell’addizionale regionale e comunale dell’IRPEF) 1069
Articolo 1, comma 651 (Misure di ripiano del disavanzo delle regioni a statuto ordinario) 1072
Articolo 1, commi 652-656 (Recepimento dell’accordo tra il Governo e la Regione autonoma della Sardegna in materia di finanza pubblica) 1076
Articolo 1, commi 657 e 658 (Misure per le Regioni a statuto speciale e Province autonome) 1083
Articolo 1, commi 659, 661 e 662 (Modifica delle modalità di calcolo del Fondo crediti di dubbia esigibilità e altre misure per il miglioramento della capacità di riscossione degli enti locali) 1086
Articolo 1, comma 660 (Revisione della disciplina del Fondo pluriennale vincolato per interventi di investimento di modesto valore) 1097
Articolo 1, commi 663-664 (Contabilizzazione del fondo anticipazione di liquidità (FAL) per gli enti in dissesto e revisione delle regole di utilizzo degli avanzi vincolati da parte degli enti in disavanzo) 1100
Articolo 1, comma 665 (Misura del tasso di interesse sui crediti che residuano dalla gestione commissariale) 1106
Articolo 1, comma 666 (Interventi in materia di federalismo demaniale) 1108
Articolo 1, commi 667-671 (Area comprensorio Falconera – Palagon nel comune di Caorle) 1110
Articolo 1, comma 672 (Aumento del limite massimo di ricorso ad anticipazioni di tesoreria da parte degli enti locali) 1117
Articolo 1, comma 673 (Fondo per l’assistenza ai minori) 1119
Articolo 1, comma 674 (Fondo per l’armonizzazione dei trattamenti economici del personale dei comuni) 1121
Articolo 1, comma 675 (Variazioni di bilancio tra i due Fondi perequativi di province e Città metropolitane) 1124
Articolo 1, comma 676 (Abrogazione di divieti applicabili alle province delle regioni a statuto ordinario concernenti la contrazione di mutui e talune tipologie di spese) 1126
Articolo 1, comma 677 (Proroga del termine per i provvedimenti relativi alla TARI o alla tariffa corrispettiva) 1128
Articolo 1, commi 678-679 (Alleggerimento degli oneri da indebitamento degli enti locali) 1130
Articolo 1, commi 680-681 (Misure in materia di Fondo di solidarietà comunale per Roma Capitale e correzioni per l’aggiornamento dell’elenco dei comuni che beneficiano dell’esenzione dell’IMU agraria) 1135
Articolo 1, comma 682 (Estinzione anticipata prestiti obbligazionari) 1145
Articolo 1, commi 683-684 (Incremento della tassa di soggiorno) 1147
Articolo 1, commi 685 e 686 (Misure in favore degli enti locali in difficoltà finanziaria) 1150
Articolo 1, comma 687 (Reiscrizione residui e modifica criteri di accesso al Fondo per contenziosi connessi a sentenze esecutive relative a calamità o cedimenti) 1156
Articolo 1, comma 688 (Amministrazione dei beni civici frazionali) 1162
Articolo 1, comma 689 (Attenuazione blocco trasferimenti in caso di inadempimenti degli enti locali) 1163
Articolo 1, comma 690 (Trasferimenti di risorse delle Province alle loro società in house in vista della relativa chiusura) 1166
Articolo 1, comma 691 (Disposizioni continuità amministrativa dei comuni di piccole dimensioni – Segretari comunali) 1170
Articolo 1, commi 692-694 (Istituzione del Parco nazionale “Costa dei Trabocchi”) 1173
Articolo 1, comma 695 (Gazzetta amministrativa) 1174
Articolo 1, comma 696 ((Definizione dei livelli essenziali delle prestazioni)) 1176
Articolo 1, commi 697-705 (Livelli essenziali delle prestazioni nel settore sanitario e delle prestazioni di assistenza nel settore sociale) 1184
Articolo 1, commi 706-711 (Livelli essenziali delle prestazioni nella materia “Assistenza” ai sensi dell’articolo 14, comma 1, lettera b), del decreto legislativo 6 maggio 2011, n. 68 – Assistenza all’autonomia e alla comunicazione personale per gli alunni e gli studenti con disabilità) 1190
Articolo 1, commi 712-714 (Livelli essenziali delle prestazioni nella materia “Istruzione” ai sensi dell’articolo 14, comma 1, lettera c), del decreto legislativo 6 maggio 2011, n. 68) 1203
Articolo 1, comma 715 (Risparmi di spesa corrente dei Ministeri e della Presidenza del Consiglio) 1209
Articolo 1, comma 716 (Riprogrammazione della spesa in conto capitale dei Ministeri) 1221
Articolo 1, comma 717 (Trattamento pensionistico per i cosiddetti lavoratori precoci) 1225
Articolo 1, comma 718 (Riduzione dell’autorizzazione di spesa per il pensionamento dei lavoratori addetti a lavorazioni particolarmente faticose e pesanti) 1227
Articolo 1, comma 719 (Abrogazione esonero contributivo per l’ammodernamento laboratori professionalizzanti e assunzione giovani) 1228
Articolo 1, comma 720 (Riduzione risorse programma “Accertamento e riscossione delle entrate e gestione beni immobiliari dello Stato”) 1231
Articolo 1, comma 721 (Versamento all’entrata di somme del Fondo sviluppo e coesione) 1232
Articolo 1, comma 722 (Riduzione del fondo di parte corrente per il rispetto della spesa netta) 1237
Articolo 1, commi 723 e 724 (Verifiche dei requisiti sanitari per permessi dei dipendenti pubblici e Modalità di informazioni su congedi e permessi fruiti da lavoratori pubblici) 1240
Articolo 1, comma 725 (Regolamento contributivo per esercenti di arti e professioni che svolgono attività presso la PA) 1242
Articolo 1, comma 726-730 (Corrispettivo per attività di ricerca, soccorso e salvataggio) 1244
Articolo 1, commi 731-732 (Atto unilaterale di rinuncia abdicativa della proprietà) 1253
Articolo 1, comma 733 (Riduzione delle risorse Fondo sviluppo e coesione 2021-2027) 1257
Articolo 1, comma 734 (Fondo unico per il pluralismo e l’innovazione digitale dell’informazione e dell’editoria) 1261
Articolo 1, comma 735 (Razionalizzazione dei costi di funzionamento e di gestione della società RAI-Radiotelevisione italiana S.p.A.) 1264
Articolo 1, comma 736 (Riduzione del contributo alla finanza pubblica da parte dell’ACI) 1266
Articolo 1, comma 737 (Innalzamento del livello di finanziamento minimo garantito agli organismi del movimento sportivo nazionale) 1275
Articolo 1, comma 738 (Piano Italia 1 Giga) 1279
Articolo 1, commi 739 e 740 (Fondo nazionale per la connettività) 1283
Articolo 1, commi 741-743 (Disposizioni in materia di rimodulazione del PNRR) 1285
Articolo 1, commi 744-746 (Contributo alla Federazione Italiana per i Diritti delle Persone con Disabilità e Famiglia) 1291
Articolo 1, commi 747-749 (Piani di analisi e valutazione della spesa) 1293
Articolo 1, commi 750-755 (Disposizioni per il controllo della spesa del Fondo per lo sviluppo della coesione) 1298
Articolo 1, comma 756 (Tabelle A e B) 1305
Articolo 1, commi 757 (Fondi iscritti nello stato di previsione del Ministero dell’economia e delle finanze) 1320
Articolo 1, comma 758 (Risorse per lavoro straordinario nelle Amministrazioni dello Stato) 1323
Articolo 1, commi 759-761 (Fondo rotativo per la copertura del rischio di morosità incolpevole) 1324
Articolo 1, commi 762-765 (Riapertura termine per domanda di accesso al Fondo indennizzo risparmiatori) 1327
Articolo 1, comma 766 (Risorse per l'organizzazione e lo svolgimento dei XIV Giochi paralimpici invernali «Milano-Cortina 2026») 1330
Articolo 1, comma 767 (Incremento del Fondo di sostegno per le famiglie delle vittime di gravi infortuni sul lavoro) 1332
Articolo 1, commi 768-769 (Misure urgenti per il sostegno della presenza di imprese italiane nel continente africano e per l’internazionalizzazione delle imprese italiane) 1334
Articolo 1, comma 770 (Fondo per il rifinanziamento di “Industria 4.0”). 1337
Articolo 1, comma 771 (Acconto del contributo sui premi delle assicurazioni dei veicoli e dei natanti) 1339
Articolo 1, commi 772-773 (Fondo per l'attuazione di misure in favore degli enti locali e per la realizzazione di interventi in materia economica, sociale e socio-sanitaria assistenziale, di infrastrutture, sport e cultura nonché di investimenti in materia di infrastrutture, mobilità e riqualificazione ambientale) 1341
Articolo 1, commi 774-782 (Fondo sociale per il clima) 1347
Articolo 1, commi 783-784 (Disposizioni per il Piano Casa Italia) 1356
Articolo 1, comma 785 (Disposizioni in materia di contenziosi europei e nazionali) 1360
Articolo 1, comma 786 (Finanziamento di un programma di prevenzione dell’HIV) 1361
Articolo 1, comma 787 (Indennità lavoratori aree crisi industriale complessa della Sicilia) 1364
Articolo 1, comma 788 (Riconoscimento delle aziende faunistiche venatorie) 1367
Articolo 1, comma 789 (Misure in materia di economia circolare) 1370
Articolo 1, comma 790 (Contributo per la riqualificazione energetica e strutturale di immobili degli enti del Terzo settore e delle ONLUS) 1372
Articolo 1, comma 791 (Svolgimento di visite fiscali da parte dei medici specializzandi e dei partecipanti al corso di formazione specifica in medicina generale) 1375
Articolo 1, comma 792 (Assunzioni personale civile del Ministero dell’interno) 1379
Articolo 1, comma 793 (Misure di stabilizzazione del personale paralimpico del Ministero della difesa) 1381
Articolo 1, comma 794 (Fondo per la revisione della struttura organizzativa e ordinativa del Servizio sanitario militare) 1383
Articolo 1, comma 795 (Incremento del Fondo per la prevenzione e la cura dell’obesità) 1388
Articolo 1, comma 796 (Compensazione effetti finanziari derivanti dal comma 570 relativo alla proroga della gestione straordinaria connessa alla ricostruzione post sisma 2016/17) 1390
Articolo 1, comma 797 (Disposizioni per la prevenzione, la formazione e l’informazione in merito alla malattia celiaca) 1391
Articolo 1, comma 798 (Poliambulatorio Montezemolo) 1394
Articolo 1, commi 799-800 (Disposizioni in materia di genetica agraria) 1397
Articolo 1, commi 801-805 (Contributo alle imprese produttrici di rottami di acciaio) 1403
Articolo 1, comma 806 (Vie e Cammini di San Francesco) 1408
Articolo 1, commi 807-811 (Destinazione turistica di qualità) 1410
Articolo 1, comma 812 (PSN - Polo Strategico Nazionale) 1414
Articolo 1, commi 813-816 (Finanziamento del progetto “Educare al rispetto – Sport e salute”) 1416
Articolo 1, comma 817 (Fondo per il contrasto del cyberbullismo) 1420
| Oggetto |
A.S. 1689-bis
Art. co. |
A.S. 1689-bis-A
Art. co. |
A.C. 2750
Art. 1, co. |
Legge n. 199/2025
Art. 1, co. |
| SEZIONE I – Misure quantitative per la realizzazione degli obiettivi programmatici |
|
|
|
|
| Risultati differenziali bilancio dello Stato |
1, co. 1 |
1, co. 1 |
1 |
1 |
| Interpretazione autentica del comma 2 dell’articolo 4 del testo unico delle norme di legge in materia valutaria |
|
1-bis |
2 |
2 |
| Revisione della disciplina dell’imposta sul reddito delle persone fisiche |
2 |
2 |
3-4 |
3-4 |
| Carta «Dedicata a te» per l’acquisto di beni alimentari di prima necessità |
3 |
3 |
5-6 |
5-6 |
| Disposizioni sulla tassazione dei rinnovi contrattuali, |
4, co. 1 |
4, co. 1 |
7 |
7 |
| Premi di produttività e del trattamento accessorio |
4, co. 2-6 |
4, co. 2-6 |
8-12 |
8-12 |
| Norma temporanea di riduzione dell’IRPEF su dividendi di azioni di lavoratori dipendenti |
|
4, co. 7 |
13 |
13 |
| Modifica alla disciplina fiscale delle prestazioni sostitutive del vitto rese in forma elettronica |
5 |
5 |
14 |
14 |
| Misure in favore delle imprese del settore agricolo |
6, co. 1 |
6, co. 1 |
15 |
15 |
| Gestione anagrafica unica degli impianti di produzione di energia elettrica (GAUDI) |
|
6, co. 1-bis |
16 |
16 |
| Modifiche alla disciplina sulle locazioni brevi |
7 |
7 |
17 |
17 |
| Misure in favore dei dipendenti di strutture turistico-alberghiere (precedente scheda DL 48/23) |
8 |
8 |
18-21 |
18-21 |
| Detrazioni delle spese per interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici |
9 |
9 |
22 |
22 |
| Interventi di rigenerazione urbana |
|
9-bis |
23 |
23 |
| Adeguamento dell’autorizzazione di spesa relativa alla quota cinque per mille |
10 |
10 |
24 |
24 |
| Misure in materia di imposta sostitutiva sui redditi prodotti all'estero realizzati da persone fisiche che trasferiscono la propria residenza fiscale in Italia |
11 |
11 |
25-26 |
25-26 |
| Condizioni di accesso al regime forfetario |
12 |
12 |
27 |
27 |
| Disposizioni in materia di criptovalute |
13, co. 1 Stralcio del co. 1 lett b) |
13, co. 1 |
28 |
28 |
| Incremento aliquota Tobin tax |
|
13, co. 1-bis–1-quater |
29-31 |
29-31 |
| Disposizioni in materia di requisiti patrimoniali per fruire dei servizi erogati dagli enti locali |
|
13-bis |
32-34 |
32-34 |
| Disposizioni in materia di assegnazione agevolata di beni ai soci e di estromissioni dei beni delle imprese individuali |
14 |
14 |
35-41 |
35-41 |
| Razionalizzazione della disciplina in materia di rateizzazione per la tassazione delle plusvalenze sui beni strumentali |
15 |
15 |
42-43 |
42-43 |
| Affrancamento straordinario delle riserve in sospensione di imposta |
16 |
16 |
44-45 |
44-45 |
| Revisione disciplina dividendi infra-UE IRAP e disciplina delle istanze di rimborso |
17 |
17 |
46-50 |
46-50 |
| Modifiche alla disciplina dei dividendi |
18, co. 1-4 |
18, co. 1-5 |
51-55 |
51-55 |
| Regime della deducibilità delle svalutazioni sui crediti verso la clientela per perdite attese |
19, co. 1-3 |
19, co. 1-3 |
56-58 |
56-58 |
| Disposizioni fiscali inerenti alle assicurazioni veicoli e natanti |
|
19, co. 3-bis–3-septies |
59-64 |
59-64 |
| Valutazione di talune tipologie di titoli da parte di soggetti che non adottano i principi contabili internazionali |
|
19, co. 3-octies–3-decies |
65-67 |
65-67 |
| Revisione del contributo straordinario e affrancamento della riserva |
20 |
20 |
68-73 |
68-73 |
| Incremento dell’aliquota IRAP per gli enti creditizi e le imprese di assicurazione |
21 |
21 |
74-75 |
74-75 |
| Sospensione della deduzione dei componenti negativi connessi alle DTA |
22 |
22 |
76-81 |
76-81 |
| Definizione agevolata dei carichi affidati all’agente della riscossione |
23 |
23 |
82-101 |
82-101 |
| Definizione agevolata in materia di tributi delle regioni e degli enti locali |
24 |
24 |
102-110 |
102-110 |
| Misure di contrasto agli inadempimenti in materia di imposte dirette e di imposta sul valore aggiunto |
25, co. 1 |
25, co. 1, co. 1-bis-1-quinquies |
111-115 |
111-115 |
| Misure di contrasto alle indebite compensazioni |
26, co. 1-2 |
26, co. 1 |
116 |
116 |
| Estensione del patrimonio informativo dell’Agenzia delle entrate – Riscossione |
27 |
27 |
117-118 |
117-118 |
| Disposizioni in materia di accisa sui tabacchi lavorati e di imposta di consumo sui prodotti succedanei dei prodotti da fumo |
28, co. 1-5 |
28, co. 1-5 e 5-bis |
119-124 |
119-124 |
| Differimento dell’efficacia dell’imposta sul consumo dei manufatti con singolo impiego e dell’imposta sul consumo delle bevande analcoliche edulcorate |
29, co. 1 |
29, co. 1 |
125 |
125 |
| Contributo per la copertura di spese amministrative relative ad adempimenti doganali sulle piccole spedizioni |
|
29, co. 1-bis–1-quater |
126-128 |
126-128 |
| Misure in materia di accisa sui carburanti |
30 |
30 |
129 |
129 |
| Limite alla deduzione delle svalutazioni delle obbligazioni iscritte tra le immobilizzazioni finanziarie |
31 |
31 |
130 |
130 |
| Norme di razionalizzazione delle regole di determinazione del reddito d’impresa |
32 |
32 |
131-132 |
131-132 |
| Limiti alla deducibilità degli interessi passivi |
33, co. 1-3 |
33, co. 1-2, 2-bis e 3 |
133-136 |
133-136 |
| Modifica alla disciplina fiscale degli emolumenti variabili erogati ai manager del settore finanziario |
|
33-bis |
137 |
137 |
| Soppressione dell’addizionale regionale all’accisa sul gas naturale usato come combustibile e dell’imposta regionale sostitutiva per le utenze esenti |
34 |
Soppresso |
|
|
| Modifiche al calcolo della base imponibile IVA |
35, co. 1-2 |
35, co. 1-2 |
138-139 |
138-139 |
| Estensione obbligo di pagamento della ritenuta sulle provvigioni per rapporti di intermediazione commerciale |
|
35, co. 2-bis-2-quater |
140-142 |
140-142 |
| Operazioni sui mercati effettuate dal Ministero dell’economia e delle finanze |
36 |
36 |
143 |
143 |
| Imposta sostitutiva per la rideterminazione del costo fiscale delle partecipazioni |
|
36-bis |
144 |
144 |
| Esenzione imposta di bollo su alcuni contratti di credito |
|
36-ter |
145-146 |
145-146 |
| Disposizioni in materia di giustizia tributaria |
|
36-quater |
147-150 |
147-150 |
| Disposizioni in materia del gioco numerico a totalizzatore nazionale Win For Italia Team |
|
36-quinquies |
151-152 |
151-152 |
| Misure in materia di assunzioni a tempo indeterminato |
37 |
37 |
153-155 |
153-155 |
| Disposizioni in materia di lavoro in agricoltura |
|
37-bis, co. 1 |
156 |
156 |
| Disposizioni su imprese agricole piccole e medie nei contratti di rete |
|
37-bis, co. 2 |
157 |
157 |
| Misure in materia di assegno di inclusione - ADI |
38 |
38 |
158-161 |
158-161 |
| Ape sociale |
39 |
39 |
162-163 |
162-163 |
| Misure in materia di ammortizzatori sociali |
40, co. 1-10 |
40, co. 1-10 |
164-174 |
164-174 |
| Disciplina sperimentale nuove imprese per la salvaguardia occupazionale |
|
40, co. 10-bis |
175 |
175 |
| Modifiche alla liquidazione anticipata della NaSpI |
|
40-bis |
176 |
176 |
| Disposizioni in materia di accertamento giudiziale dell’applicazione degli standard retributivi previsti dai contratti collettivi di lavoro |
|
40-ter |
Soppresso |
- |
| Retribuzioni ai dipendenti civili italiani impiegati presso basi militari statunitensi in Italia |
|
40-quater |
177-178 |
177-178 |
| Incremento delle pensioni in favore dei soggetti in condizioni disagiate |
41 |
41 |
179 |
179 |
| Norma di adeguamento dell’età pensionabile per il personale delle Forze armate, delle Forze di polizia a ordinamento civile e militare e del Corpo nazionale dei Vigili del fuoco e risorse per polizza assicurative per il personale suddetto |
42, co. 1 |
42, co. 1, co. 1-bis-1-quinquies |
180-184 |
180-184 |
| Misure in materia di adeguamento dei requisiti di accesso al pensionamento alla variazione della speranza di vita e di incentivazione al posticipo del pensionamento |
43, co. 1-9 e 11 |
43, co. 1-9 e 11 |
185-193, 197 |
185-193, 197 |
| Misure di incentivazione al posticipo del pensionamento |
43, co. 10 |
43, co. 10 |
194 |
194 |
| Prestazioni della previdenza complementare al fine del pensionamento anticipato |
|
43, co. 10-bis |
195 |
195 |
| Omesso versamento di contributi per l'assicurazione obbligatoria di invalidità, vecchiaia e superstiti |
|
43, co. 10-ter |
196 |
196 |
| Misure in materia di liquidazione dei trattamenti di fine rapporto nel pubblico impiego |
44 |
44 |
198 |
198 |
| Disposizioni per il rafforzamento degli investimenti in infrastrutture da parte delle forme pensionistiche complementari |
45 |
45 |
199-200 |
199-200 |
| Disposizione in materia di previdenza complementare |
|
45-bis |
201-202 |
201-202 |
| Modifiche in materia di trattamento di fine rapporto e di adesione alla previdenza complementare per i lavoratori dipendenti del settore privato |
|
45-ter |
203-205 |
203-205 |
| Misura di integrazione del reddito delle lavoratrici madri con due o più figli |
46 |
46 |
206-207 |
206-207 |
| Modifiche della franchigia della prima casa ai fini ISEE e della scala di equivalenza |
47, co. 1 |
47, co. 1 e 1-bis |
208-209 |
208-209 |
| Promozione dell’occupazione delle madri lavoratrici |
48 |
48 |
210-213 |
210-213 |
| Incentivi per la trasformazione dei contratti (conciliazione vita-lavoro) |
49 |
49 |
214-218 |
214-218 |
| Rafforzamento della disciplina in materia di congedi parentali e di congedo di malattia per i figli minori |
50 |
50 |
219-220 |
219-220 |
| Rafforzamento del contratto a termine a favore della genitorialità |
51 |
51 |
221 |
221 |
| Fondo per le attività socioeducative a favore dei minori |
52, co. 1-2 |
52, co. 1-2 |
222-223 |
222-223 |
| Comunità estive per bambini e per anziani |
|
52, co. 2-bis |
224 |
224 |
| Istituzione del Fondo Sport famiglia |
|
52-bis |
225-226 |
225-226 |
| Fondo per le iniziative legislative a sostegno del ruolo di cura e di assistenza del caregiver familiare |
53 |
53 |
227 |
227 |
| Rifinanziamento del Fondo per le politiche relative ai diritti e alle pari opportunità |
54 |
54 |
228 |
228 |
| Rifinanziamento del Fondo per il reddito di libertà per le donne vittime di violenza |
55, co. 1 |
55, co. 1 e 1-bis-1-quater |
229-232 |
229-232 |
| Fondo per incentivare le attività educative nelle scuole in materia di pari opportunità, consenso, diritto all’integrità e rispetto |
|
55, co. 1-quinquies |
233 |
233 |
| Contributo per il sostegno abitativo dei genitori separati o divorziati |
56 |
56 |
234-235 |
234-235 |
| Potenziamento delle misure contro la tratta degli esseri umani |
57 |
57 |
236 |
236 |
| Disposizioni in materia di detassazione del trattamento accessorio |
58, co. 1 |
58, co. 1 |
237 |
237 |
| Armonizzazione trattamento accessorio del personale dei comuni |
|
58, co. 1-bis |
238 |
238 |
| Trattamento economico accessorio del personale di alcune amministrazioni |
58, co. 2 |
58, co. 2 |
239 |
239 |
| Disposizioni in materia di personale del corpo di Polizia penitenziaria |
59, co. 1-7 |
59, co. 1-7 |
240-246 |
240-246 |
| Commissario straordinario per l’edilizia penitenziaria |
|
59, co. 7-bis |
247 |
247 |
| Disposizioni per favorire il rafforzamento delle attività di prevenzione e controllo dell’amministrazione economico-finanziaria |
|
59-bis |
248-249 |
248-249 |
| Potenziamento del personale del Corpo delle Capitanerie di Porto |
|
59-ter |
250-252 |
250-252 |
| ItaliaMeteo |
60, co. 1 e 2 |
60, co. 1 e 2 |
253-254 |
253-254 |
| Sistemi informativi CONSOB |
60, co. 3 |
60, co. 3 |
255 |
255 |
| Misure relative a benefici di natura assistenziale o sociale applicabili al Presidente e ai componenti di Autorità |
|
60, co. 3-bis |
256-257 |
256-257 |
| Personale CONSOB |
|
60, co. 3-quater |
258 |
258 |
| Personale Autorià garante della concorrenza e del mercato (AGCM) |
|
60, co. 3-quinquies-3-sexies |
259-260 |
259-260 |
| Dirigenti degli Uffici di diretta collaborazione del MEF |
|
60, co. 3-septies |
261 |
261 |
| Assunzioni presso la Scuola Nazionale dell’Amministrazione (SNA) |
|
60, co. 3-octies |
262 |
262 |
| Conferimento di incarichi dirigenziali da parte del Ministero della cultura |
|
60, co. 3-novies (periodo 1) |
263 |
263 |
| Incarichi dirigenziali a professionisti esterni e assunzioni presso il Ministero delle finanze |
|
60, co. 3-novies (periodi 2-5) |
264 |
264 |
| Composizione della Commissione per la Relazione sull’economia non osservata e sull’evazione fiscale e contributiva |
|
60, co. 3-undecies |
265 |
265 |
| Contributi per la realizzazione di interventi infrastrutturali per l’America’s Cup |
|
60, co. 3-duodecies |
266-267 |
266-267 |
| Incompatibilità per chi esercita poteri o negoziali per conto delle PA |
|
60, co. 3-terdecies |
Soppresso |
- |
| Conferimento ai dipendenti MEF di incarichi nelle società partecipati e disciplina dei relativi compensi |
|
60, co. 3-quaterdecies |
268 |
268 |
| Disposizioni per il personale dell’Agenzia delle dogane e dei monopoli |
|
60, co. 3-quinquiesdecies |
269 |
269 |
| Indennità ricercatore e tecnologo ISTAT |
60, co. 4 |
60, co. 4 |
270 |
270 |
| CNB e CNBBSV presso Presidenza del Consiglio dei ministri |
60, co. 5 e 6 |
60, co. 5 e 6 |
271-272 |
271-272 |
| Sistema contributivo a carico del mercato di riferimento per il finanziamento di AGCOM |
60, co. 7-9 |
60, co. 7-9 |
273-275 |
273-275 |
| Incarichi dirigenziali presso il Garante infanzia e adolescenza |
|
60, co. 9-bis -9-ter |
276-277 |
276-277 |
| Comitato nazionale per la celebrazione del bicentenario della morte di Alessandro Volta |
|
60, co. 9-quater-9-quinquies |
278-279 |
278-279 |
| Rafforzamento capacità industriali della difesa |
|
60, co. 9-sexies |
280 |
280 |
| Comitato di esperti presso il MEF in materia di economia sociale |
|
60, co. 9-septies |
281 |
281 |
| Garante infanzia e adolescenza |
60, co. 10 Stralciato |
|
|
|
| Adeguamento del trattamento accessorio del personale dell'Agenzia per le erogazioni in agricoltura – AGEA assunto in sostituzione di dipendenti provenienti da SIN S.p.A. |
|
60, co. 10-bis |
282 |
282 |
| Incarichi dirigenziali presso il Dipartimento funzione pubblica |
|
60-bis, co.1 |
283 |
283 |
| Incarichi dirigenziali presso il Dipartimento politiche per la disabilità |
|
60-bis, co.2 |
284 |
284 |
| Abrogazione della Segreteria tecnica per le politiche in materia di disabilità |
|
60-bis, co.3 |
285 |
285 |
| Incarichi dirigenziali presso il Ministero del lavoro |
|
60-bis, co.4 |
286-287 |
286-287 |
| Copertura oneri per gli incarichi dirigenziali presso il Dipartimento funzione pubblica (comma 283) |
|
60-bis, co.4 |
288 |
288 |
| Collaboratori presso gli uffici di diretta collabolazione del Ministro della Giustizia |
|
60-bis, co.6 |
289-290 |
289-290 |
| Collocamento fuori ruolo dei magistrati |
|
60-bis, co.7 |
Soppresso |
- |
| Limiti all’utilizzo taxi e autonoleggio nella PA |
|
60-bis, co.8 |
291-292 |
291-292 |
| Stabilizzazione del personale presso il Ministero della giustizia e nell’ambito della giustizia amministrativa |
|
60-bis, co.9 |
293 |
293 |
| Facoltà assunzionali del Ministero della Giustizia |
|
60-bis, co.10 |
294 |
294 |
| Rafforzamento della capacità amministrativa della COVIP e ulteriori disposizioni in materia di sanzioni amministrative per violazione della disciplina sulle forme di previdenza complementare |
|
60-bis, co.11-16 |
295 e 296 |
295 e 296 |
| Comitato per la meteorologia e ItaliaMeteo |
|
60-bis, co.17-19 |
297-301 |
297-301 |
| Assunzione di magistrati ordinari |
61 |
61 |
302 |
302 |
| Assunzioni Corpi di polizia e Vigili del fuoco |
62, co 1 |
62, co 1 |
303 |
303 |
| Riduzione di oneri per le Forze armate (Capitanerie di porto) |
62, co 2 |
62, co 2 |
304 |
304 |
| Piano di reclutamento straordinario per la valorizzazione del personale ricercatore assunto dalle Università statali e non statali legalmente riconosciute e del personale assunto dagli Enti di ricerca nell’ambito dei progetti del PNRR |
|
62-bis |
305-314 |
305-314 |
| Misure relative al personale delle Forze di Polizia anche connesse allo svolgimento dei Giochi olimpici invernali Milano-Cortina |
|
62-ter |
315-316 |
315-316 |
| Autorizzazione alla Commissione nazionale per il diritto di asilo all’impiego di prestatori di lavoro con contratto a termine per le esigenze del nuovo Patto europeo sulla migrazione e l’asilo |
|
62-quater |
317 |
317 |
| Misure urgenti per la riqualificazione dell’area di Pietralata a Roma |
|
62-quinquies |
318-325 |
318-325 |
| Misure organizzative a sostegno dell’attività del MIMIT e del Garante prezzi |
|
62-sexies |
326-332 |
326-332 |
| Rifinanziamento del Servizio sanitario nazionale |
63 |
63 |
333-339 |
333-339 |
| Misure di prevenzione |
64 |
64 |
340-343 |
340-343 |
| Piano nazionale di azioni per la salute mentale (PANSM) |
65 |
65 |
344-347 |
344-347 |
| Incremento quota del Fondo sanitario nazionale destinata agli Istituti zooprofilattici sperimentali |
66 |
66 |
348 |
348 |
| Finanziamento destinato all’aggiornamento delle tariffe per la remunerazione delle prestazioni ospedaliere per acuti e per le prestazioni di assistenza specialistica ambulatoriale e protesica |
67 |
67 |
349-350 |
349-350 |
| Farmacia dei servizi |
68 |
68 |
351-356 |
351-356 |
| Indennità del personale del Servizio sanitario nazionale |
69 |
69 |
357-361 |
357-361 |
| Assunzioni personale del ruolo sanitario per il Servizio sanitario nazionale |
70, co. 1-3 |
70 co. 1-3 e 3-bis |
362-365 |
362-365 |
| Disposizioni per la valorizzazione del personale operante nei servizi di pronto soccorso |
71 |
71 |
366 |
366 |
| Cure palliative |
72 |
72 |
367 |
367 |
| Fondo per il finanziamnento di corsi sperimentali di tecniche di primo soccorso |
|
72-bis |
368 |
368 |
| Ripartizione Fondo farmaci innovativi |
73 |
73 |
369-370 |
369-370 |
| Quote premiali SSN |
74 |
74 |
371-372 |
371-372 |
| Adeguamento delle piattaforme informatiche dell’INPS per il potenziamento dell’assistenza a tutela della salute psicologica e psicoterapica |
75 |
75 |
373-375 |
373-375 |
| Revisione annuale del prontuario |
76 |
76 |
376-380 |
376-380 |
| Dematerializzazione della ricetta per l’erogazione dei prodotti per celiaci |
77 |
77 |
381-385 |
381-385 |
| Altre disposizioni in materia di farmaceutica |
78, co. 1-11 |
78, co. 1-2, 2-bis, 3-8, 11
(commi 9-10 soppressi) |
386-395 |
386-395 |
| Procedure pubbliche di acquisto di farmaci non biologici a brevetto scaduto |
|
78, co. 11-bis |
396 |
396 |
| Modifiche all’articolo 2 del decreto-legge 1° agosto 2025, n. 110 |
79 |
79 |
397-398 |
397-398 |
| Spesa per l’acquisto di dispositivi medici |
80 |
80 |
399 |
399 |
| Disposizioni sui limiti di spesa per l’acquisto di prestazioni sanitarie da soggetti privati accreditati |
81 |
81 |
400-401 |
400-401 |
| Ospedali di rilievo nazionale e di alta specializzazione |
82 |
82 |
402-404 |
402-404 |
| Realizzazione dei servizi di scambio transfrontaliero per le ricette mediche elettroniche, il profilo sanitario sintetico, i documenti clinici originali, i referti di laboratorio, le schede di dimissione ospedaliera e i referti di diagnostica per immagini |
83 |
83 |
405-406 |
405-406 |
| Riparto delle somme da erogare ad enti, istituti, associazioni, fondazioni ed altri organismi |
84 |
84 |
407-409 |
407-409 |
| Potenziamento dei servizi di telemedicina |
85 |
85 |
410-412 |
410-412 |
| Accertamento e riscossione del contributo per il governo dei dispositivi medici |
86 |
86 |
413-416 |
413-416 |
| Disposizioni relative al Fondo per il governo dei dispositivi medici |
87 |
87 |
417-418 |
417-418 |
| Attribuzione di competenze al Commissario straordinario per il contrasto della diffusione della pesta suina africana (PSA) per interventi di contenimento del numero dei cinghiali |
88 |
88 |
419 |
419 |
| Misure in materia di patrocinio obbligatorio dell’Avvocatura Generale dello Stato e di litisconsorzio necessario |
89
Stralciato |
|
|
|
| Aumento del fondo destinato ai bambini affetti da malattie oncologiche e misure in materia di epilessia farmacoresistente |
90 |
90 |
420-421 |
420-421 |
| Misure in materia di dipendenze patologiche |
91 |
91 |
422 |
422 |
| Misure per il contenimento dei consumi energetici delle strutture sanitarie |
92 |
92 |
423-424 |
423-424 |
| Misure in materia di monitoraggio della spesa sanitaria |
93 |
93 |
425 |
425 |
| Controlli sulle regioni nell’ambito del monitoraggio dell’assistenza sanitaria |
|
93-bis |
426 |
426 |
| Maggiorazione dell’ammortamento per gli investimenti in beni strumentali |
94, co. 1-13 |
94, co. 1-3, 7-13
(commi 4-6 soppressi) |
427-436 |
427-436 |
| Comunicazioni concernenti pagamenti in contanti per l'acquisto di beni e di prestazioni di servizi legate al turismo |
|
94, co.13-bis |
437 |
437 |
| Crediti di imposta ZES unica e zone logistiche semplificate |
95, co. 1-10 |
95, co. 1-10 |
438-447 |
438-447 |
| Credito d’imposta aggiuntivo per gli investimenti realizzati nel 2025 nella ZES unica |
|
95, co.10-bis-10-sexies |
448-452 |
448-452 |
| Zone Franche doganali intercluse Basso Lazio |
|
95-bis |
453 |
453 |
| Credito d’imposta, per investimenti in beni strumentali per il settore della produzione primaria di prodotti agricoli e della pesca e dell'acquacoltura |
96, co. 1-6 |
96, co. 1-6 |
454-459 |
454-459 |
| Proroga del credito d’imposta ZES in agricoltura |
|
96, co. 6-bis- 6-octies |
460-466 |
460-466 |
| Rinnovamento e potenziamento degli impianti da fonti rinnovabili |
|
96-bis |
467 |
467 |
| Contributi a tasso agevolato per gli investimenti in nuovi macchinari, impianti e attrezzature da parte delle piccole e medie imprese |
97 |
97 |
468 |
468 |
| Interventi strategici per il sostegno e lo sviluppo delle filiere del turismo e in favore delle imprese |
98 |
98 |
469-471 |
469-471 |
| Fondo Unico Nazionale per il Turismo - FUNT |
|
98-bis |
472 |
472 |
| Disposizioni in materia di manutenzione stradale e collegamenti stradali e autostradali |
99, co. 1-2 |
99, co. 1-2 |
473-474 |
473-474 |
| Risorse per strade e ferrovie della Basilicata |
|
99, co. 2-bis |
475 |
475 |
| Piattaforma logistica di Valle Ufita |
|
99, co. 2-ter |
476 |
476 |
| Linea 2 metropolitana di Torino |
|
99, co. 2-quater |
477 |
477 |
| Risorse per linee di intervento in materia di mobilità e sviluppo |
|
99, co. 2-quinquies |
478 |
478 |
| Sistema idrico del Peschiera |
99, co. 3 |
99, co. 3 |
479 |
479 |
| Finanziamento per la realizzazione del collegamento stradale “Cisterna-Valmontone” |
|
99, co. 3-bis |
480 |
480 |
| Esenzione addizionale comunale sui diritti d’imbarco di alcuni aeroporti della regione Emilia-Romagna (Rimini, Forlì e Parma) |
|
99, co. 3-ter–3-sexies |
481-484 |
481-484 |
| Autorizzazione di spesa per interventi normativi in materia di mobilità |
|
99, co. 3-septies |
485 |
485 |
| Sicurezza nelle gallerie ferroviarie |
|
99-bis |
486 |
486 |
| Misure in materia di definizione e applicazione dei prezziari relativi ai prodotti, alle attrezzature e alle lavorazioni degli appalti di lavori |
|
99-ter |
487-494 |
487-494 |
| Potenziamento della presenza istituzionale nazionale all’estero |
100, co. 1 |
100, co. 1 |
495 |
495 |
| Concorso a segretario di legazione Ministero affari esteri |
|
100, co. 1-bis |
496 |
496 |
| Elezioni comitati italiani all’estero e consiglio generale italiani all’estero |
101 |
101 |
497 |
497 |
| Promozione economica e culturale e finanziamento per la valorizzazione dei profili internazionali della celebrazione dei 2.500 anni della città di Napoli |
102, co. 1 |
102, co. 1 |
498 |
498 |
| Dotazione del Fondo sport agli studenti universitari |
|
102, co. 1-bis e 1-ter |
499-500 |
499-500 |
| Contributo per l’Osservatorio Sud-Est Europa della Fondazione Einaudi ETS |
|
102, co. 1-quater |
501 |
501 |
| Contributo alla Fondazione Med-Or |
|
102, co. 1-quinquies |
502 |
502 |
| Misure in materia di internazionalizzazione delle imprese |
103 |
103 |
503-504 |
503-504 |
| Interventi in favore dell’Ucraina |
104 |
104 |
505-510 |
505-510 |
| Misure per gli italiani all’estero e per la promozione della lingua e della cultura italiana all’estero |
|
104-bis |
511-514 |
511-514 |
| Misure in materia di istruzione |
105, co. 1-3 |
105, co. 1-3 |
515-517 |
515-517 |
| Fondo per il sostenimento delle spese per l’acquisto di libri scolastici |
|
105, co. 3-bis |
518 |
518 |
| Contributo agli studenti delle scuole paritarie |
|
105, co. 3-ter |
519 |
519 |
| Nuova definizione dell’organico dell’autonomia e soppressione dell’organico triennale del personale ATA delle istituzioni scolastiche |
106, co. 1-6 |
106, co. 1-6 e 6-bis |
520-526 |
520-526 |
| Immissioni in ruolo di dirigenti scolastici |
|
106, co. 6-ter e 6-quater |
527-528 |
527-528 |
| Misure per la pianificazione pluriennale dei finanziamenti per la ricerca e Istituzione del Fondo per la programmazione della ricerca– FPR |
107 |
107 |
529-533 |
529-533 |
| Misure volte a favorire le opportunità educative e per il contrasto della povertà educativa, per promuovere e sviluppare gli studi delle discipline SSH (Social Sciences and Humanities) |
|
107, co. 5-bis |
534 |
534 |
| Misure per il potenziamento dell’Erasmus italiano |
|
107-bis |
535 |
535 |
| Fondo per la promozione del dialogo (FPD) |
|
107-ter |
536-537 |
536-537 |
| Carta elettronica “Valore” |
108 |
108 |
538-549 |
538-549 |
| Interventi per Matera “Capitale Mediterranea della Cultura e del Dialogo 2026" |
|
108-bis |
550 |
550 |
| Istituzione del Fondo nazionale per il federalismo museale |
109 |
109 |
551-552 |
551-552 |
| Contributo per il Teatro alla Scala di Milano |
|
109, co. 2-bis |
553 |
553 |
| Modifiche alla legge 14 novembre 2016, n. 220 (“Disciplina del cinema e dell'audiovisivo”) |
110 |
110 |
554 |
554 |
| Fondo per la riduzione dell’esposizione a situazioni di rischio nel territorio nazionale |
111 |
111 |
555-558 |
555-558 |
| Disposizioni concernente il Comune de L’Aquila e altri comuni del cratere sismico 2009 |
112, co. 1-4 |
112, co. 1-4 |
559-562 |
559-562 |
| Interventi di ricostruzione in Emilia-Romagna in relazione agli eventi sismici del 20 e 29 maggio 2012 |
112, co. 5-10 |
112, co. 5-10 |
563-568 |
563-568 |
| Disposizioni concernenti i finanziamenti agevolati per le imprese agricole ed agroindustriali colpite dal sisma del 20 e 29 maggio 2012 |
112, co. 11 |
112, co. 11 |
569 |
569 |
| Proroga gestione straordinaria connessa alla ricostruzione post sisma 2016/17 |
112, co. 12-14 |
112, co. 12, 12-bis, 13 e 14 |
570-573 |
570-573 |
| Disposizioni concernenti le utenze localizzate nelle zone interessate dagli eventi sismici 2016 e 2017 |
112, co. 15-16 |
112, co. 15-16 |
574-575 |
574-575 |
| Differimento termini sospensione rate mutui concessi da CDP ad enti locali interessati da eventi sismici 2016 e 2017 |
112, co. 17 |
112, co. 17 |
576 |
576 |
| Proroga sospensione pagamenti rate mutui e finanziamenti in favore di soggetti interessati dagli eventi sismici 2016 e 2017 |
112, co. 18-20 |
112, co. 18-20 |
577-579 |
577-579 |
| Proroga esenzioni dei redditi dei fabbricati ed esenzione IMU per immobili interessati dagli eventi sismici 2016 e 2017 |
112, co. 21 |
112, co. 21 |
580 |
580 |
| Proroghe in materia di siti di stoccaggio temporaneo delle macerie e di deroghe ai limiti per lo smaltimento di rifiuti non pericolosi nelle zone interessate da eventi sismici nel 2016 e 2017 |
112, co. 22 e 23 |
112, co. 22 e 23 |
581-582 |
581-582 |
| Riparto somme operate dal Commissario del Governo per la ricostruzione dei territori colpiti dal sisma nel 2016 delle regioni Abruzzo, Lazio, Marche e Umbria |
112, co. 24 |
112, co. 24 |
583 |
583 |
| Esclusione ISEE immobili inagibili per calamità naturali |
112, co. 25 |
112, co. 25 |
584 |
584 |
| Compensazione perdita gettito TARI in favore di Comuni interessati da eventi sismici 2016 e 2017 |
112, co. 26 |
112, co. 26 |
585 |
585 |
| Contratti a tempo determinato Uffici per la ricostruzione cratere sisma 2016 |
112, co. 27 |
112, co. 27 |
586 |
586 |
| Proroga contributo disagio abitativo territori sisma 2016 |
112, co. 28 |
112, co. 28 |
587 |
587 |
| Piattaforme informatiche Commissario straordinario sisma 2016 |
112, co. 29 |
112, co. 29 |
588 |
588 |
| Fondo complementare PNRR per interventi territori interessati da eventi sismici 2009 e 2016 (art. 13-ter DL 228/21) |
112, co. 30 |
112, co. 30 |
589 |
589 |
| Proroga stato di emergenza sisma 2016 |
112, co. 31 |
112, co. 31 |
590 |
590 |
| Proroga delle agevolazioni per la zona franca urbana Sisma Centro Italia |
112, co. 32 |
112, co. 32 |
591 |
591 |
| Cessazione contributi autonoma sistemazione sisma Marche e Umbria 2022-23 |
112, co. 33-35 |
112, co. 33-35 |
592-594 |
592-594 |
| Esenzioni IMU per immobili interessati dagli eventi sismici nelle Marche e in Umbria nel 2022-23 |
112, co. 36 |
112, co. 36 |
595 |
595 |
| Interventi nei territori dei comuni di Casamicciola terme, Forio, Lacco Ameno dell'Isola di Ischia interessati dagli eventi sismici verificatisi il giorno 21 agosto 2017. |
112, co. 37-38 |
112, co. 37-38 |
596-597 |
596-597 |
| Ischia (sisma 2017 e alluvione 2022) |
112, co. 39-40 |
112, co. 39-40 |
598-599 |
598-599 |
| Disposizioni relative agli eventi sismici della Regione Molise e dell'Area Etnea |
112, co. 41-44 |
112, co. 41-44 |
600-603 |
600-603 |
| Alluvione Emilia 2023 |
112,co. 45-46 |
112,co. 45-46, co. 46-bis e 46-ter |
604-607 |
604-607 |
| Disposizioni per il contrasto alla crisi idrica |
112, co. 47-48-ter |
112, co. 47, 48, 48-bis e 48-ter |
608-611 |
608-611 |
| Ricostruzione pubblica e privata sisma Campobasso 2018 |
112, co. 49 |
112, co. 49 |
612 |
612 |
| Eventi sismici nella regione Abruzzo nel mese di aprile 2009 - Contributi per la ricostruzione e riparazione delle abitazioni private e di immobili ad uso non abitativo; indennizzi a favore delle imprese |
112, co. 50 |
112, co. 50 |
613 |
613 |
| Autorizzazione di spesa eventi calamitosi Ischia 2017 e 2022 |
112, co. 51 |
112, co. 51 |
614 |
614 |
| Risorse per interventi ricostruzione privata eventi sismici Marche e Umbria 2022-23 |
112, co. 52 |
112,co. 52 |
615 |
615 |
| Incremento del contributo per la ricostruzione privata a seguito degli eventi sismici a far data dal 1° aprile 2009 |
112, co. 53 e 54 |
112, co. 53, 53-bis e 54 |
616-618 |
616-618 |
| Modalità di ricostruzione del Fondo per la ricostruzione |
|
112, co. 54-bis |
619 |
619 |
| Modifiche alla legge quadro in materia di ricostruzione post-calamità |
|
112, co. 54-ter |
620 |
620 |
| Ricostruzione privata sisma Abruzzo |
|
112, co. 54-quater |
621 |
621 |
| Disposizioni concernenti la qualità delle acque destinate al consumo umano (PFAS) |
|
112, co. 54-quinquies |
622-623 |
622-623 |
| Modifica al Codice dei contratti pubblici per attuazione PNRR |
|
112, co. 54-sexies |
624 |
624 |
| Assunzioni regioni ed enti locali interessati dagli eventi sismici 2016 |
|
112, co. 54-septies–54-novies |
625-627 |
625-627 |
| Deroga in materia di inconferibilità di incarichi |
|
112. co. 54 decies |
- |
- |
| Proroga tavolo tecnico per la verifica dell'attuazione delle disposizioni di cui all'articolo 1, comma 665, della legge 23 dicembre 2014, n. 190 relative al sisma del 1990 |
|
112, co. 54-undecies |
628 |
628 |
| Disposizioni concernenti il Commissario straordinario per l’attuazione degli interventi pubblici nell’area dei Campi Flegrei |
|
112, co. 54-duodecies-54 terdecies |
629-630 |
629-630 |
| Misure in materia di Protezione civile |
113, co. 1-3 |
113, co. 1-3 |
631-633 |
631-633 |
| Risorse per le politiche della dimensione subacquea |
113, co. 4 |
113, co. 4 |
634 |
634 |
| Riduzione del concorso alla finanza pubblica delle Regioni a statuto ordinario |
114 |
114 |
635-637 |
635-637 |
| Cancellazione della restituzione delle anticipazioni di liquidità delle Regioni |
115, co. 1-7 |
115 co. 1-7 e 7-bis |
638-645 |
638-645 |
| Modifiche in materia di approvazione del bilancio consolidato e di variazioni di bilancio |
116 |
116 |
646-648 |
646-648 |
| Proroga disposizioni in materia di determinazione delle aliquote dell’addizionale regionale e comunale IRPEF |
117, co. 1 |
117, co. 1 e 1-bis |
649-650 |
649-650 |
| Misure di ripiano del disavanzo delle regioni a statuto ordinario |
|
117, co. 1-ter |
651 |
651 |
| Recepimento dell’accordo tra il Governo e la regione autonoma Sardegna in materia di finanza pubblica |
|
117-bis |
652-656 |
652-656 |
| Misure per le Regioni a statuto speciale e le Province autonome |
|
117-ter e 117-quater |
657-658 |
657-658 |
| Modifica delle modalità di calcolo del Fondo crediti di dubbia esigibilità e altre misure per il miglioramento della capacità di riscossione degli enti locali |
118, co. 1, 2 e 3 |
118, co. 1, 2-3 |
659, 661-662 |
659, 661-662 |
| Revisione della disciplina del Fondo pluriennale vincolato per interventi di investimento |
|
118, co. 1-bis |
660 |
660 |
| Contabilizzazione del fondo anticipazione di liquidità (FAL) per gli enti in dissesto e revisione delle regole di utilizzo degli avanzi vincolati da parte degli enti in disavanzo |
119, co. 1-2 |
119, co. 1-2 |
663-664 |
663-664 |
| Misura del tasso di interesse sui crediti che residuano dalla gestione commissariale |
|
119, co. 2-bis |
665 |
665 |
| Semplificazione delle procedure in materia di trasferimenti di immobili agli enti territoriali |
120, co. 1 |
120, co. 1 |
666 |
666 |
| Area comprensorio Falconera–Palagon nel comune di Caorle |
|
120, co. 1-bis–1-sexies |
667-671 |
667-671 |
| Anticipazioni di tesoreria |
120, co. 2 |
120, co. 2 |
672 |
672 |
| Fondo per l’assistenza ai minori |
120, co. 3 |
120, co. 3 |
673 |
673 |
| Fondo per l’armonizzazione dei trattamenti economici del personale dei comuni |
120, co. 4 |
120, co. 4 |
674 |
674 |
| Autorizzazione variazioni tra capitoli relativi a contributi e i fondi di parte corrente attribuiti alle province e alle città metropolitane delle regioni a statuto ordinario |
|
120, co. 4-bis |
675 |
675 |
| Abrogazione di divieti di contrazione mutui e di spese applicabili alle province delle regioni a statuto ordinario |
|
120, co. 4-ter |
676 |
676 |
| Proroga termini per l’approvazione dei piani finanziari del servizio di gestione dei rifiuti urbani, le tariffe e i regolamenti della TARI e della tariffa corrispettiva |
|
120, co. 4-quater |
677 |
677 |
| Alleggerimento degli oneri da indebitamento degli enti locali e utilizzo delle relative risorse per le maggiori spese energetiche |
|
120, co. 4-quinquies e 4-sexies |
678-679 |
678-679 |
| Misure in materia di Fondo di solidarietà comunale per Roma Capitale e per aggiornamento dell’elenco dei comuni per le esenzioni IMU agraria |
|
120-bis |
680-681 |
680-681 |
| Estinzione anticipata prestiti obbligazionari |
|
120-ter |
682 |
682 |
| Proroga disposizioni in materia di imposta di soggiorno – Giubileo 2025 |
121 |
121 |
683-684 |
683-684 |
| Misure in favore degli enti locali in difficoltà finanziaria |
122, co. 1 |
122, co. 1 e 1-bis |
685-686 |
685-686 |
| Fondo per contenziosi connessi a sentenze esecutive relative a calamità o cedimenti |
|
122, co. 1-ter |
687 |
687 |
| Amministrazione dei beni civici frazionali |
|
122-bis |
688 |
688 |
| Attenuazione blocco trasferimenti in caso di inadempimenti degli enti locali |
|
122-ter |
689 |
689 |
| Trasferimenti risorse a società in house da parte delle Province |
|
122-quater |
690 |
690 |
| Disposizioni per la semplificazione e la continuità amministrativa dei comuni di piccole dimensioni – Segretari comunali |
|
122-quinquies |
691 |
691 |
| Istituzioni del Parco Nazionale “Costa dei Trabocchi” |
|
122-sexies |
692-694 |
692-694 |
| Misure per l’attuazione del PNRR – Gazzetta Ammnistrativa |
|
122-septies |
695 |
695 |
| Definizione dei livelli essenziali delle prestazioni |
123 |
123 |
696 |
696 |
| LEP Sanità |
124 |
124 |
697 |
697 |
| LEP Assistenza |
125 |
125 |
698 |
698 |
| LEP Prestazioni sociali |
126 |
126 |
699-705 |
699-705 |
| LEP Assistenza – Assistenza all’autonomia e alla comunicazione personale per gli alunni e gli studenti con disabilità |
127 |
127 |
706-711 |
706-711 |
| LEP Istruzione |
128 |
128 |
712-714 |
712-714 |
| Riduzioni dotazioni dei Ministeri |
129, co. 1 e 2 |
129, co. 1 e 2 |
715-716 |
715-716 |
| Riduzione autorizzazione di spesa relativa al beneficio dell’anticipo del pensionamento a seguito del monitoraggio |
129, co. 3 |
129, co. 3 |
717 |
717 |
| Riduzione degli stanziamenti di spesa per pensionamento dei lavoratori addetti a lavorazione particolamente faticose e pesanti |
|
129, co. 3-bis |
718 |
718 |
| Abrogazione art. 49-bis del DL 34/2019 (Misure per favorire l’inserimento dei giovani nel mondo del lavoro) |
129, co. 4 |
129, co. 4 |
719 |
719 |
| Riduzione risorse programma “Accertamento e riscossione delle entrate e gestione beni immobiliari dello Stato” |
129, co. 5 |
129, co. 5 |
720 |
720 |
| Somme iscritte in contro residui Fondo Sviluppo e Coesione |
129, co. 6 |
129, co. 6 |
721 |
721 |
| Riduzione fondo art. 1, co. 886, L 207/24 (risorse per la tutela del rispetto degli obiettivi programmatici di finanza pubblica) |
129, co. 7 |
129, co. 7 |
722 |
722 |
| Verifiche dei requisiti sanitari per permessi dei dipendenti pubblici e Modalità di informazioni su congedi e permessi fruiti da lavoratori pubblici |
129, co. 8 e 9 |
129, co. 8 e 9 |
723-724 |
723-724 |
| Obblighi fiscali e contributivi di liberi professionisti che rendono prestazioni per la PA |
129, co. 10 |
129, co. 10 |
725 |
725 |
| Corrispettivo per attività di ricerca, soccorso e salvataggio |
129, co. 11-12 |
129, co. 11-12 e 12-bis 12-quater |
726-730 |
726-730 |
| Atto unilaterale di rinuncia abdicativa della proprietà immobiliare |
129, co. 13 e 14 |
129, co. 13 e 14 |
731-732 |
731-732 |
| Riduzione risorse Fondo sviluppo e coesione |
129, co. 15 |
129, co. 15 |
733 |
733 |
| Fondo unico per il pluralismo e l’innovazione digitale dell’informazione e dell’editoria |
|
129, co. 15-bis |
734 |
734 |
| Riduzione delle entrate versate a titolo di canone di abbonamento destinate alla RAI |
|
129, co. 15-ter |
735 |
735 |
| Riduzione del contributo alla finanza pubblica da parte dell’ACI |
|
129, co. 15-quater |
736 |
736 |
| Finanziamento del CONI, della Società Sport e salute e della NADO Italia |
|
129, co. 15-quinquies |
737 |
737 |
| Piano Italia 1 Giga |
|
129, co. 15-sexies |
738 |
738 |
| Fondo nazionale per la connettività |
|
129, co. 15-septies-15-octies |
739-740 |
739-740 |
| Disposizioni in materia di rimodulazione del PNRR |
|
129-bis |
741-743 |
741-743 |
| Contributo alla Federazione italiana per i diritti delle persone con disabilità e famiglie |
|
129-ter |
744-746 |
744-746 |
| Piani di analisi e valutazione della spesa |
130 |
130 |
747-749 |
747-749 |
| Disposizioni per il controllo della spesa del Fondo per lo sviluppo della coesione |
131 |
131 |
750-755 |
750-755 |
| Fondo per il finanziamento dei provvedimenti legislativi di parte corrente e di conto capitale (tabelle A e B) |
132, co. 1 |
132, co. 1 |
756 |
756 |
| Fondo per il potenziamento delle finalità istituzionali delle amministrazioni dello Stato |
132, co. 2 |
132, co. 2 |
757 |
757 |
| Risorse per lavoro straordinario nelle Amministrazioni dello Stato |
|
132, co. 2-bis |
758 |
758 |
| Fondo per copertura del rischio di morosità incolpevole |
|
132, co. 2-ter-2-quinquies |
759-761 |
759-761 |
| Riapertura termini di acesso al Fondo indennizzo risparmiatori |
|
132, co. 2-sexies–2-novies |
762-765 |
762-765 |
| Risorse per l’organizzazione e lo svolgimento dei XIV Giochi paralimpici invernali «Milano – Cortina 2026» |
|
132, co. 2-decies |
766 |
766 |
| Incremento del Fondo per le famiglie delle vittime di gravi infortuni sul lavoro |
|
132, co. 2-undecies |
767 |
767 |
| Sostegno della presenza di imprese italiane nel continente africano e per l’internazionalizzazione delle imprese italiane |
|
132, co. 2-duodecies e 2-terdecies |
768-769 |
768-769 |
| Fondo peril rifinanziamento di Industria 4.0 |
|
132, co. 2-quaterdecies |
770 |
770 |
| Modifica al Codice delle assicurazioni private concernente il contributo SSN sui premi RCA |
|
132, co. 2-quinquiesdecies |
771 |
771 |
| Fondo per misure a favore degli enti locali, per interventi in materia sociale, socio-sanitaria, di infrastrutture, di sport e di cultura, nonché per investimenti infrastruutali e ambientali |
|
132, co. 2-sexiesdecies e 2-septiesdecies |
772-773 |
772-773 |
| Fondo sociale per il clima |
133 |
133 |
774-782 |
774-782 |
| Disposizioni per il Piano casa Italia |
|
133-bis |
783-784 |
783-784 |
| Fondo per contenziosi nazionali ed europei |
134. co. 1 |
134, co. 1 |
785 |
785 |
| Finanziamento Programma do prevenzione dell’HIV |
|
134, co. 1-bis |
786 |
786 |
| Indennità lavoratori imprese in crisi industriale complessa della Regione Siciliana |
|
134, co. 1-ter |
787 |
787 |
| Riconoscimento delle aziende faunistico venatorie |
|
134-bis |
788 |
788 |
| Misure in materia di economia circolare |
|
134-ter |
789 |
789 |
| Contributo per la riqualificazione energetica e strutturale di immobili degli enti del Terzo settore e delle ONLUS |
|
134-quater |
790 |
790 |
| Svolgimento di visite fiscali da parte dei medici specializzandi e dei partecipanti al corso di formazione specifica in medicina generale |
|
134-quinquies |
791 |
791 |
| Assunzioni personale civile del Ministero dell’interno |
|
134-sexies |
792 |
792 |
| Misure di stabilizzazione del personale paralimpico del Ministero della difesa |
|
134-septies |
793 |
793 |
| Fondo per la revisione della struttura organizzativa e ordinativa del Servizio sanitario militare |
|
134-octies |
794 |
794 |
| Programma nazionale di screening per la prevenzione e la gestione dell’obesità in adolescenza |
|
134-novies, co. 1-2 |
795 |
795 |
| Compensazione effetti finanziari derivanti dal comma 570 (Proroga gestione straordinaria connessa alla ricostruzione post sisma 2016/17) |
|
|
796 |
796 |
| Disposizioni per la prevenzione, la formazione e l’informazione in merito alla malattia celiaca |
|
134-decies |
797 |
797 |
| Efficientamento del Poliambulatorio “Montezemolo” |
|
134-undecies |
798 |
798 |
| Diposizioni in materia di genetica agraria |
|
134-duodecies |
799-800 |
799-800 |
| Contributo alle imprese produttrici di rottami di acciaio |
134-bis |
134-terdecies |
801-805 |
801-805 |
| Vie e Cammini di San Francesco |
134-bis |
134-quaterdecies |
806 |
806 |
| Destinazione turistica di qualità |
134-bis |
134-quinquiesdecies |
807-811 |
807-811 |
| PSN - Polo strategico nazionale |
134-bis |
134-sexiesdecies |
812 |
812 |
| Finanziamento progetto «Educare al rispetto - Sport e Salute» |
134-bis, co. 1-4 |
134-septiesdecies, co. 1-4 |
813-816 |
813-816 |
| Fondo per il contrasto del cyberbullismo |
134-bis, co. 5 |
134-septiesdecies, co. 5 |
817 |
817 |
| Laboratorio didattico per il 50° anniversario del terremoto in Friuli |
134-bis |
134-duodevicies |
818-819 |
818-819 |
| Ricerca nel settore delle tecnologie emergenti per la difesa nazionale |
134-bis |
134-undevicies |
820-821 |
820-821 |
| Fondo cultura terapeutica e cura sociale |
134-bis, co. 1 |
134-vicies, co. 1 |
822 |
822 |
| Interventi per Matera “Capitale Mediterranea della Cultura e del Dialogo 2026" |
134-bis, co. 2, lett. a) e co. 3 |
134-vicies,co. 2, lett. a) |
Confluito nel comma 550 |
|
| Premio Mattei per la cooperazione culturale |
134-bis, co. 2, lett. b) e co. 3 |
134- vicies,co. 2, lett. b) |
823, lett a) |
823, lett a) |
| Premio Olivetti per l’accessibilità culturale |
134-bis, co. 2, lett. c) e co. 3 |
134- vicies,co. 2, lett. c) e co. 3 |
823, lett b) e 824 |
823, lett b) e 824 |
| Contributo alla Fondazione MAXXI di Roma per la realizzazione del progetto “MAXXI Med” nella città di Messina |
134-bis, co. 2, lett. d) |
134- vicies, co. 2, lett. d) |
823, lett c) |
823, lett c) |
| Fondo per il rilancio e la promozione del sistema musicale italiano |
134-bis |
134-vicies semel |
825-827 |
825-827 |
| Disposizione per la distruzione delle armi chimiche |
134-bis |
134-vicies bis |
828 |
828 |
| Gestione delle terre e delle rocce da scavo |
134-bis |
134-vicies ter |
829 |
829 |
| Misure in materia di investimenti territoriali |
134-bis |
134-vicies quater |
830 |
830 |
| Maggiore flessibilità nell'utilizzo degli avanzi liberi |
134-bis |
134-vicies quinquies |
831-832 |
831-832 |
| Disposizioni in materia di segretari comunali |
134-bis |
Art. 134-vicies sexies |
833 |
833 |
| Disposizioni per la contabilizzazione dei saldi di Città metropolitane e Province |
134-bis |
134-vicies septies |
834 |
834 |
| Modalità di recupero dei contributi della finanza pubblica e delle risorse eccedenti negli enti locali |
134-bis |
134-duodetricies |
835-839 |
835-839 |
| Indennità di discontinuità per i lavoratori dello spettacolo |
134-bis |
134-undetricies |
840 |
840 |
| Fondo per la promozione alle inziative di contrasto alla criminalità organizzata |
134-bis |
134-tricies |
841 |
841 |
| Contributo all’Associazione degli editori indipendenti |
134-bis |
134-tricies semel |
842 |
842 |
| Fondo per il sostegno alla mobilità pediatrica |
134-bis |
134-tricies bis |
843 |
843 |
| Contributo all’associazione alpinistica Alpenverein Sudtirol |
134-bis |
134-tricies ter |
844 |
844 |
| Progetti sportivi nel comune di Trento |
134-bis |
134-tricies quater |
845 |
845 |
| Contributo alla Comunità della Val di Non |
134-bis |
134-tricies quinquies |
846 |
846 |
| Contributo per la custodia di animali da combattimento o affetti da problematiche comportamentali |
134-bis |
134-tricies sexies |
847-848 |
847-848 |
| Fondo per le politiche relative ai diritti e alle pari opportunità |
134-bis |
134-tricies septies |
849 |
849 |
| Contributo all’Istituto superiore di sanità (ISS) per studi sui rischi da inquinamento |
134-bis |
134-duodequadragies |
850 |
850 |
| Iniziative per il contrasto all’antisemitismo |
134-bis |
134-undequadragies |
851 |
851 |
| Contributo per le famiglie evacuate dalla Torre di Via Antonini in Milano |
134-bis |
134-quadragies |
852 |
852 |
| Disposizioni in materia di esenzione IMU immobili degli enti non commerciali |
134-bis, co. 1-4 |
134-quadragies semel, co. 1-4 |
853-856 |
853-856 |
| Regole comuni per lo sviluppo del mercato interno dei servizi postali comunitari e per il miglioramento della qualità del servizio |
134-bis, co. 5-6 |
134-quadragies semel, co. 5-7 |
857-858 |
857-858 |
| Diminuzione dell’accisa sulla birra |
134-bis |
134-quadragies bis |
859 |
859 |
| Interpretazione autentica sull’ambito di applicazione di due misure di esonero contributivo, con riferimento a soggetti operanti nell’ambito assicurativo |
134-bis |
134-quadragies ter |
860-862 |
860-862 |
| Fondo per il benessere psicologico dei lavoratori e degli studenti |
134-bis |
134-quadragies quater |
863 |
863 |
| Misure a favore dell’Ente Parco Gran Paradiso |
134-bis |
134-quadragies quinquies |
864-866 |
864-866 |
| Raccolta dati relativi alle misure di contenzione meccanica presso le strutture afferenti al dipartimento salute mentale |
134-bis |
134-quadragies sexies |
867-869 |
867-869 |
| Contributi per programmi internazionali di ricerca sanitaria |
134-bis |
134-quadragies septies |
870 |
870 |
| Piano di rientro sanitario della Regione Molise |
134-bis |
134-duodequinquagies |
871 |
871 |
| Fondo per il sostegno alla mobilità delle persone con disabilità |
134-bis |
134-undequinquagies |
872-874 |
872-874 |
| Fondo per la conversione a metodi di allevamento cage-free, senza uso di gabbia |
134-bis |
134-quinquagies |
875-876 |
875-876 |
| Rifinanziamento dei distretti del cibo |
134-bis |
134-quinquagies semel |
877 |
877 |
| Disposizioni in materia di garanzie (Fondo di garanzia PMI e Fondo prima casa) |
134-bis |
134-quinquagies bis |
878-881 |
878-881 |
| Sviluppo di poli museali innovativi. Destinazione di risorse ai progetti Grande MAXXI di Roma e MAXXIMed di Messina |
134-bis |
134-quinquagies ter |
882 |
882 |
| Finanziamento dell’INDIRE per progetti in materia di educazione al rispetto, alle relazioni e al contrasto a ogni forma di violenza di genere |
134-bis |
134-quinquagies quater |
883 |
883 |
| Disposizioni in materia di housing universitario (M4C1 del PNRR) |
134-bis |
134-quinquagies quinquies |
884-894 |
884-894 |
| Misure di sostegno alle attività del Siracusa International Institute for Criminal Justice and Human Rights |
134-bis |
134-quinquagies sexies |
895 |
895 |
| Contributo straordinario al CNR per lo sviluppo del sistema della ricerca italiano e la continuità lavorativa del personale precario |
107-bis |
134-quinquagies septies |
896 |
896 |
| Contributi per il Monteverdi Festival di Cremona e per la Fondazione “I Pomeriggi Musicali” |
134-bis |
134-duodesexagies |
897-898 |
897-898 |
| Iniziative per la ricorrenza dei novanta anni dalla morte di Antonio Gramsci |
134-bis |
134-undesexagies |
899-900 |
899-900 |
| Contributi in materia di divulgazione culturale |
134-bis |
134-sexagies |
901 |
901 |
| Celebrazioni per il centenario della nascita di Pio La Torre |
134-bis |
134-sexagies semel |
902-903 |
902-903 |
| Rifinanziamento del portale delle fonti per la storia della Repubblica italiana |
134-bis |
134-sexagies bis |
904 |
904 |
| Contributo per il Festival dei due Mondi |
134-bis |
134-sexagies ter |
905 |
905 |
| Rifinanziamento in favore dell’Accademia internazionale di Imola, dell'Accademia musicale Chigiana di Siena e della Fondazione Scuola di musica di Fiesole |
134-bis |
134-sexagies quater |
906 |
906 |
| Contributo per la ricostruzione di immobili artigianali (comune di Altavalle) |
134-bis |
134-sexagies quinquies |
907 |
907 |
| Rifinanziamento del fondo destinato agli inquilini morosi incolpevoli |
134-bis |
134-sexagies sexies |
908 |
908 |
| Misure per il programma di completamento della Carta geologica d’Italia |
134-bis |
134-sexagies septies |
909 |
909 |
| Contributo al comune di Trento per la digitalizzazione e l’efficienza dei servizi am-ministrativi |
134-bis |
134-duodeseptuagies |
910 |
910 |
| Modifiche al testo unico testo unico delle leggi sanitarie, in materia di zone di rispetto cimiteriale |
134-bis |
134-undeseptuagies |
911 |
911 |
| Contributo all’Osservatorio Carta, Penna & Digitale presso la Fondazione Luigi Einaudi ETS di Roma |
134-bis |
134-septuagies |
912 |
912 |
| Contributo alla Fondazione Giorgio Napolitano |
134-bis |
134-septuagies semel |
913 |
913 |
| Sostegno degli studi e delle ricerche dell’Alleanza italiana sviluppo sostenibile (ASviS) |
134-bis |
134-septuagies bis |
914 |
914 |
| Benefici in favore dei superstiti delle vittime civili della violenza politica decedute negli anni dal 1970 al 1979 |
134-bis |
134-septuagies ter |
915-921 |
915-921 |
| Assegno sostitutivo dell'accompagnatore militare |
134-bis |
134-septuagies quater |
922-924 |
922-924 |
| Proroga del credito d’imposta per le attività di design e ideazione estetica |
40-bis |
134-septuagies quinquies |
925 |
925 |
| Contributi a favore di enti e associazioni operanti nel settore della disabilità |
134-bis |
134-septuagies sexies |
927-931 |
927-931 |
| Regime fiscale per i raccoglitori occasionali di prodotti selvatici non legnosi e di piante officinali spontanee |
134-bis |
134-septuagies septies |
932 |
932 |
| Collegamento degli impianti di produzione di biometano alla rete del gas naturale |
134-bis |
134-duodeoctogies |
933 |
933 |
| Semplificazioni in materia di imposta sul valore aggiunto sulle cessioni di beni per i soggetti domiciliati e residenti fuori dell'Unione europea |
134-bis |
134-undeoctogies |
934-936 |
934-936 |
| Disposizioni urgenti in materia di sanità |
134-bis |
134-octogies |
937-939 |
937-939 |
| Inquadramento nei ruoli dirigenziali di medici veterinari |
134-bis |
134-octogies semel |
940 |
940 |
| Misure per dimissioni ospedaliere protette |
134-bis |
134-octogies bis |
941-943 |
941-943 |
| Misure in favore del personale infermieristico dipendente dalle strutture private accreditate |
134-bis, co. 1-2 |
134-octogies ter, co. 1 e 2 |
944-945 |
944-945 |
| Misure in favore dei ceramisti |
134-bis, co. 3 |
134-octogies ter, co. 3 |
946 |
946 |
| Misure per un efficiente funzionamento dell'Organismo di composizione delle situazioni debitorie connesse al prelievo supplementare nel settore del latte e dei prodotti lattiero-caseari |
134-bis |
134-octogies quater |
947 |
947 |
| Istituzione centrale unica di committenza per la ricerca |
134-bis |
134-octogies quinquies |
948-949 |
948-949 |
| Incremento del fondo in favore della minoranza slovena |
134-bis |
134-octogies sexies |
950 |
950 |
| Prosecuzione del piano rientro della Regione Abruzzo |
134-bis |
134-octogies septies |
951 |
951 |
| Potenziamento degli screening neonatali |
134-bis |
134-duodenonagies |
952-953 |
952-953 |
| Disposizioni in materia di Screening delle patologie legate all’inquinamento ambientale |
134-bis |
134-undenonagies |
954-956 |
954-956 |
| Fondi in favore del comune di Vibo Valentia |
134-bis |
134-nonagies |
957-959 |
957-959 |
| Rafforzamento della struttura del Commissario straordinario nazionale per l’adozione di interventi connessi alla diffusione della specie granchio blu |
112-bis |
134-nonagies semel |
960-961 |
960-961 |
| Credito d’imposta per imprese energivore |
134-bis, co. 1-4 |
134-nonagies bis, co. 1-4 |
962-965 |
962-965 |
| Contributo per il comune di Latina e per l’Orchestra sinfonica di Milano |
134-bis, co. 5 |
134-nonagies bis, co. 5 |
966 |
966 |
| Deroga alla razionalizzazione periodica delle partecipazioni pubbliche |
134-bis, co. 6 |
134-nonagies bis, co. 6 |
967 |
967 |
| Poteniziamento servizio idrico integrato nel Friuli Venezia Giulia e nel Veneto |
134-bis |
134-nonagies ter |
968 |
968 |
| Funzionalità del programma Tourism Digital Hub - TDH |
134-bis, co. 1 |
134-nonagies quater, co. 1 |
969 |
969 |
| Disposizioni su Aeroporto di Pescara |
134-bis, co. 2 e 3 |
134-nonagies quater, co. 2 e 3 |
970-971 |
970-971 |
| Contributo all’Istituto universitario di studi superiori (I.U.S.S.) di Pavia e alla Scuola IMT (istituzioni, mercati, tecnologie) Alti Studi di Lucca |
134-bis |
134-nonagies quinquies |
972 |
972 |
| Clausola di salvaguardia |
134-bis |
134-nonagies sexies |
973 |
973 |
| Sezione II - Approvazione stati di previsione |
|
|
|
|
| Stato di previsione dell'entrata |
135 |
135 |
Art. 2 |
Art. 2 |
| Stato di previsione del Ministero dell'economia e delle finanze e disposizioni relative |
136 |
136 |
Art. 3 |
Art. 3 |
| Stato di previsione del Ministero delle imprese e del made in Italy e disposizioni relative |
137 |
137 |
Art. 4 |
Art. 4 |
| Stato di previsione del Ministero del lavoro e delle politiche sociali e disposizioni relative |
138 |
138 |
Art. 5 |
Art. 5 |
| Stato di previsione del Ministero della giustizia e disposizioni relative |
139 |
139 |
Art. 6 |
Art. 6 |
| Stato di previsione del Ministero degli affari esteri e della cooperazione internazionale e disposizioni relative |
140 |
140 |
Art. 7 |
Art. 7 |
| Stato di previsione del Ministero dell’istruzione e del merito e disposizioni relative |
141 |
141 |
Art. 8 |
Art. 8 |
| Stato di previsione del Ministero dell’interno e disposizioni relative |
142 |
142 |
Art. 9 |
Art. 9 |
| Stato di previsione del Ministero dell’ambiente e della sicurezza energetica |
143 |
143 |
Art. 10 |
Art. 10 |
| Stato di previsione del Ministero delle infrastrutture e dei trasporti e disposizioni relative |
144 |
144 |
Art. 11 |
Art. 11 |
| Stato di previsione del Ministero dell’università e della ricerca |
145 |
145 |
Art. 12 |
Art. 12 |
| Stato di previsione del Ministero della difesa e disposizioni relative |
146 |
146 |
Art. 13 |
Art. 13 |
| Stato di previsione del Ministero dell’agricoltura, della sovranità alimentare e delle foreste e disposizioni relative |
147 |
147 |
Art. 14 |
Art. 14 |
| Stato di previsione del Ministero della cultura e disposizioni relative |
148 |
148 |
Art. 15 |
Art. 15 |
| Stato di previsione del Ministero della salute e disposizioni relative |
149 |
149 |
Art. 16 |
Art. 16 |
| Stato di previsione del Ministero del turismo |
150 |
150 |
Art. 17 |
Art. 17 |
| Totale generale della spesa |
151 |
151 |
Art. 18 |
Art. 18 |
| Quadro generale riassuntivo |
152 |
152 |
Art. 19 |
Art. 19 |
| Disposizioni diverse |
153 |
153 |
Art. 20 |
Art. 20 |
| Entrata in vigore |
154 |
154 |
Art. 21 |
Art. 21 |
585. Per garantire la continuità nello smaltimento dei rifiuti solidi urbani nei comuni di cui all'articolo 1 del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, è autorizzata la spesa di 10 milioni di euro per l'anno 2026.
Il comma in esame detta disposizioni necessarie a compensare la perdita del gettito TARI in favore dei Comuni interessati dagli eventi sismici del 2016 e 2017.
L’articolo 1, comma 585 comporta un onere di 10 milioni di euro per l’anno 2026.
Il comma 585 prevede che per garantire la continuità nello smaltimento dei rifiuti solidi urbani nei comuni di cui all'articolo 1 del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, è autorizzata la spesa di 10 milioni di euro per l'anno 2026.
Si fa riferimento nello specifico ai Comuni indicati nell’Allegato 1, Allegato 2 ed allegato 2 bis, oltre ai Comuni di Teramo, Rieti, Ascoli Piceno, Macerata, Fabriano e Spoleto menzionati al già citato articolo 1 del decreto-legge 17 ottobre 2016, n. 189.
Articolo 1, comma 586
(Contratti a tempo determinato presso gli Uffici speciali per la ricostruzione e presso altri enti compresi nel cratere del sisma 2016)
586. Per i contratti di lavoro a tempo determinato stipulati con il personale in servizio presso gli Uffici speciali per la ricostruzione e presso gli altri enti compresi nel cratere del sisma del 2016, nonché per i contratti di lavoro a tempo determinato di cui alle convenzioni con le società indicate all'articolo 50, comma 3, lettere b) e c), del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, la proroga o il rinnovo fino al 31 dicembre 2026 sono effettuati in deroga, limitatamente alla predetta annualità, ai limiti temporali previsti dal decreto legislativo 30 marzo 2001, n. 165, e dalla contrattazione collettiva nazionale di lavoro dei comparti del pubblico impiego e in deroga ai limiti di cui agli articoli 19, 21 e 23 del decreto legislativo 15 giugno 2015, n. 81.
Il comma 586 dell’articolo 1 detta disposizioni per la proroga o il rinnovo fino al 31 dicembre 2026 dei contratti di lavoro a tempo determinato stipulati con il personale in servizio presso gli Uffici speciali per la ricostruzione e presso gli altri enti compresi nel cratere del sisma del 2016.
Il comma in esame non comporta oneri finanziari per l'anno 2026.
Il comma 586 dell’articolo 1 prevede che per i contratti di lavoro a tempo determinato stipulati con il personale in servizio presso gli Uffici speciali per la ricostruzione e presso gli altri enti compresi nel cratere del sisma del 2016, nonché per i contratti di lavoro a tempo determinato di cui alle convenzioni con l'Agenzia nazionale per l'attrazione degli investimenti e lo sviluppo d'impresa S.p.A., o società da questa interamente controllata e con Fintecna S.p.A. o società da questa interamente controllata, la proroga o il rinnovo fino al 31 dicembre 2026 sono effettuati in deroga, limitatamente alla predetta annualità, ai limiti temporali previsti dal decreto legislativo 30 marzo 2001, n. 165 (testo unico pubblico impiego), e dalla contrattazione collettiva nazionale di lavoro dei comparti del pubblico impiego e in deroga ai limiti di cui agli articoli 19, 21 e 23 del decreto legislativo 15 giugno 2015, n. 81.
Articolo 1, comma 587
(Proroga contributo disagio abitativo per il sisma 2016)
587. Al fine di garantire senza soluzione di continuità il riconoscimento del contributo per il disagio abitativo finalizzato alla ricostruzione, anche per l'anno 2026, nei territori delle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi a far data dal 24 agosto 2016, all'articolo 9-duodecies, comma 2, primo periodo, del decreto-legge 11 giugno 2024, n. 76, convertito, con modificazioni, dalla legge 8 agosto 2024, n. 111, le parole: « fino al 31 dicembre 2025» sono sostituite dalle seguenti: « fino al 31 dicembre 2026». Ai fini di cui al presente comma è autorizzata la spesa nel limite di 82 milioni di euro per l'anno 2026.
Il comma 587 proroga fino al 31 dicembre 2026 la concessione del contributo per il disagio abitativo finalizzato alla ricostruzione (CDA), previsto nei territori delle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi a far data dal 24 agosto 2016. Per tali fini è autorizzata la spesa nel limite di 82 milioni di euro per l'anno 2026.
Gli effetti finanziari ascritti al comma in esame sono pari a 82 milioni per l’anno 2026.
Il comma 587 modifica l'articolo 9-duodecies, comma 2, primo periodo, del D.L. 76/2024, al fine di prorogare di un anno, cioè dal 31 dicembre 2025 al 31 dicembre 2026, il riconoscimento del contributo per il disagio abitativo finalizzato alla ricostruzione, nei territori delle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici, verificatisi a far data dal 24 agosto 2016. A tale fine si autorizza la spesa nel limite di 82 milioni di euro per l'anno 2026.
L’art. 9-duodecies, comma 1, del D.L. 76/2024, ha disposto, a decorrere dal 1° settembre 2024, la cessazione del contributo per l'autonoma sistemazione (CAS). Il comma 2 ha sostituito il CAS con un contributo denominato “contributo per il disagio abitativo finalizzato alla ricostruzione” (CDA), riconosciuto, fino al 31 dicembre 2024 (termine, su cui ora si interviene, e precedentemente già prorogato fino al 31 dicembre 2025 dall’art. 1, comma 670 della legge di bilancio 2025), in favore dei nuclei familiari, già percettori del CAS, la cui abitazione principale, abituale e continuativa, sia stata distrutta in tutto o in parte o gravemente danneggiata o sia stata sgomberata in esecuzione di provvedimenti delle competenti autorità in conseguenza degli eventi sismici che hanno interessato i territori delle regioni Abruzzo, Lazio, Marche e Umbria a partire dal 24 agosto 2016 e abbia formato oggetto di domanda di contributo per gli interventi per il ripristino con miglioramento o adeguamento sismico ovvero per la ricostruzione. Il nuovo contributo è riconosciuto altresì ai nuclei familiari la cui abitazione principale, abituale e continuativa, deve essere sgomberata per l'esecuzione di interventi per il ripristino con miglioramento o adeguamento sismico degli edifici ovvero per la ricostruzione, mentre non è riconosciuto ai soggetti che alla data degli eventi sismici in questione dimoravano in modo abituale e continuativo in un'unità immobiliare condotta in locazione, con esclusione degli assegnatari di alloggi di edilizia residenziale pubblica. I criteri, le modalità e le condizioni per il riconoscimento del CDA sono stati disciplinati con l’ordinanza 24 luglio 2024, n. 197, emanata dal Commissario straordinario per la ricostruzione post-sisma 2016.
Per ulteriori approfondimenti si rinvia alla pagina “Contributo per il disagio abitativo” del sito web del Commissario straordinario per la ricostruzione del sisma 2016.
Articolo 1, comma 588
(Piattaforme informatiche del
Commissario straordinario per il sisma 2016)
588. Al fine di assicurare lo sviluppo, l'implementazione, la manutenzione e la funzionalità delle piattaforme informatiche di titolarità del Commissario straordinario del Governo per la riparazione, la ricostruzione, l'assistenza alla popolazione e la ripresa economica dei territori delle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi a far data dal 24 agosto 2016, all'articolo 1, comma 743, della legge 29 dicembre 2022, n. 197, le parole: « e di 1 milione di euro per l'anno 2025» sono sostituite dalle seguenti: «, di 1 milione di euro per l'anno 2025 e di 1 milione di euro per l'anno 2026».
Il comma 588 dell’articolo 1 detta disposizioni finanziarie volte ad assicurare lo sviluppo, l'implementazione, la manutenzione e la funzionalità delle piattaforme informatiche di titolarità del Commissario straordinario del governo per la riparazione, la ricostruzione, l'assistenza alla popolazione e la ripresa economica dei territori compiti dal sisma del 2016.
La disposizione comporta un onere di parte corrente pari a 1 milione di euro per l’anno 2026.
Il comma 588 dell’articolo 1 prevede che al fine di assicurare lo sviluppo, l'implementazione, la manutenzione e la funzionalità delle piattaforme informatiche di titolarità del Commissario straordinario del governo per la riparazione, la ricostruzione, l'assistenza alla popolazione e la ripresa economica dei territori delle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi a far data dal 24 agosto 2016, è implementato lo stanziamento previsto dall' articolo 1, comma 743, della legge 29 dicembre 2022, n. 197, (originariamente quantificato in 1 milione di euro per l'anno 2025 viene incrementato ad 1 milione di euro per l’anno 2025 e di 1 milione di euro per l’anno 2026).
Per quanto concerne il Ruolo del Commissario Straordinario per la Ricostruzione si segnala il
Rapporto ricostruzione sisma 2016
Il Quadro della normativa primaria relativo alle competenze ed ai poteri del Commissario Straordinario
Le ordinanze adottate dal Commissario straordinario
Articolo 1, comma 589
(Misure per gli eventi sismici del 2009 in Abruzzo
e del 2016 in Italia centrale)
589. Al fine di assicurare il supporto ai procedimenti amministrativi di attuazione degli interventi da realizzare tramite le risorse del Fondo complementare al Piano nazionale di ripresa e resilienza nei territori interessati dagli eventi sismici del 2009 e del 2016, le disposizioni di cui ai commi 1 e 2 dell'articolo 13-ter del decreto-legge 30 dicembre 2021, n. 228, convertito, con modificazioni, dalla legge 25 febbraio 2022, n. 15, sono prorogate fino al 31 dicembre 2026, rispettivamente nel limite di 0,9 milioni di euro per l'anno 2026, per le finalità del comma 1 dell'articolo 13-ter e di 2,5 milioni di euro per il medesimo anno 2026, per le finalità del comma 2 dell'articolo 13-ter. A tal fine è autorizzata la spesa di 3,4 milioni di euro per l'anno 2026.
Il comma 589 proroga le misure di supporto a favore del Commissario per la ricostruzione post-sisma 2016, per lo svolgimento dei procedimenti di attuazione degli investimenti previsti dal Piano Nazionale Complementare (PNC) nei territori colpiti dagli eventi sismici del 2009 in Abruzzo e del 2016-2017 in Italia centrale, per una spesa complessiva per il 2026 pari a 3,4 milioni di euro.
Gli effetti finanziari ascritti al comma in esame sono pari a 3,4 milioni per il 2026.
Il comma 589 proroga di un anno, dal 31 dicembre 2025 al 31 dicembre 2026, le misure previste dai commi 1 e 2 dell’art. 13-ter del D.L. 228/2021, destinate ad assicurare al Commissario straordinario per la ricostruzione post-sisma 2016, il supporto per lo svolgimento di procedimenti amministrativi, finalizzati all’attuazione degli investimenti previsti con le risorse del Fondo complementare al PNRR nei territori interessati dagli eventi sismici del 2009 in Abruzzo e del 2016 in Italia centrale.
L’art. 1 del D.L. 59/2021 ha approvato il “Piano nazionale per gli investimenti complementari al Piano nazionale di ripresa e resilienza” (PNC), finalizzato ad integrare con risorse nazionali gli interventi del PNRR. In particolare il comma 2, lett. b), n. 1), del medesimo articolo, prevede l’assegnazione di complessivi 1.780 milioni di euro per un programma di “interventi per le aree del terremoto del 2009 e 2016”, per gli anni dal 2021 al 2026 (220 milioni di euro per l'anno 2021, 720 milioni di euro per l'anno 2022, 320 milioni di euro per l'anno 2023, 280 milioni di euro per l'anno 2024, 160 milioni di euro per l'anno 2025 e 80 milioni di euro per l'anno 2026). Le dotazioni 2024 e 2025 sono state ridotte, rispettivamente di 150 milioni per l'anno 2024 e di 100 milioni per l'anno 2025, allocate per gli stessi importi a favore delle annualità 2027-2028 (art. 1, comma 6, lett. b) e comma 8, lett. a), numero 2, del D.L. 19/2024).
Nel dettaglio, il comma in esame prolunga fino al 31 dicembre 2026 la possibilità, stabilita dal comma 1 del citato art. 13-ter e attualmente prevista dal 1° marzo 2022 al 31 dicembre 2025, a favore del Commissario in questione di avvalersi di un contingente massimo di 8 esperti, nel limite di 0,9 milioni di euro per l’anno 2026, per lo svolgimento dei succitati procedimenti amministrativi, per un importo massimo complessivo di euro 108.000 in ragione d'anno, al lordo degli oneri fiscali e contributivi a carico dell'amministrazione per singolo incarico conferito.
La norma in esame prolunga altresì fino al 31 dicembre 2026 quanto stabilito dal comma 2 del citato art. 13-ter, al fine di consentire al Commissario in questione, anche per il 2026, di avvalersi, mediante apposite convenzioni, nel limite annuo di spesa di 2,5 milioni di euro, del supporto tecnico-operativo dell'Agenzia nazionale per l'attrazione degli investimenti e lo sviluppo d'impresa Spa - INVITALIA.
Per quanto sopra stabilito, la norma in esame autorizza complessivamente una spesa di 3,4 milioni di euro per l’anno 2026.
Le due misure, ora estese fino al 2026, sono state oggetto di proroga per gli anni 2023 e 2024 ad opera del comma 760 della legge di bilancio 2023 (L. 197/2022) e per l’anno 2025 ad opera del comma 672 della legge di bilancio 2025 (L. 207/2024).
Articolo 1, comma 590
(Proroga stato d’emergenza sisma 2016)
590. Allo scopo di assicurare il proseguimento e l'accelerazione dei processi di ricostruzione a seguito degli eventi sismici verificatisi a far data dal 24 agosto 2016, all'articolo 1 del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, dopo il comma 4-novies è inserito il seguente:
« 4-decies. Lo stato di emergenza di cui al comma 4-bis è prorogato fino al 31 dicembre 2026».
Il comma 590 dell’articolo 1 prevede la proroga dello stato d’emergenza deliberato a seguito del sisma 2016.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
Il comma 590 dell’articolo 1, allo scopo di assicurare il proseguimento e l'accelerazione dei processi di ricostruzione a seguito degli eventi sismici verificatisi a far data dal 24 agosto 2016, interviene sull'articolo 1 del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, con l’inserimento del comma 4-decies con cui si proroga lo stato di emergenza (la cui scadenza era fissata al 31 dicembre 2025), fino al 31 dicembre 2026.
Articolo 1, comma 591
(Proroga termini in materia di Zona Franca Urbana
Sisma Centro Italia)
591. Le disposizioni di cui all'articolo 17-ter, comma 1, del decreto-legge 30 dicembre 2023, n. 215, convertito, con modificazioni, dalla legge 23 febbraio 2024, n. 18, si applicano anche con riferimento all'anno 2026, nel limite di 11,7 milioni di euro per l'anno 2026. Si applicano, in quanto compatibili, le disposizioni di cui ai commi 2 e 3 del medesimo articolo 17-ter. A tal fine è autorizzata la spesa di 11,7 milioni di euro per l'anno 2026.
Il comma 591 prevede l’applicazione anche per l’anno 2026 di alcune esenzioni fiscali e contributive disposte a favore delle imprese ubicate all’interno della Zona franca istituita nei Comuni del Centro Italia colpiti dal sisma del 2016 che abbiano subito riduzione di fatturato in conseguenza del sisma. Le esenzioni sono previste entro un limite di spesa di 11,7 milioni di euro. Anche ai benefici concessi per l’annualità 2026 si applicano la normativa dell’Unione europea sugli aiuti “de minimis” e le disposizioni relative alle agevolazioni fiscali e contributive in favore di micro e piccole imprese localizzate nelle Zone Franche Urbane delle regioni dell'Obiettivo «Convergenza».
Il comma 591 comporta effetti finanziari in termini di maggiori spese pari a 11,7 milioni di euro per l’anno 2026.
Nel dettaglio, la disposizione estende al 2026 l’applicazione delle disposizioni recate dal comma 1 dell’articolo 17-ter del decreto-legge n. 215 del 2023 (convertito dalla legge n. 18 del 2024), il quale ha disposto la concessione anche nell’anno 2024 delle esenzioni previste in favore delle imprese ubicate all’interno della Zona franca istituita nei Comuni del Centro Italia colpiti dal sisma del 2016, allo scopo di sostenere la ripresa economica e sociale nei territori compresi nella zona franca. Successivamente, recando una norma analoga al comma 591 in esame, l’articolo 4, comma 5, del decreto-legge n. 95 del 2025 (convertito dalla legge n. 118 del 2025) ha esteso il beneficio in questione all’anno 2025, ponendo, per quell’anno, il medesimo limite di spesa di 11,7 milioni di euro.
Con tali finalità, la disposizione di esame autorizza la spesa di 11,7 milioni di euro, quale limite di spesa per la proroga della concessione delle agevolazioni per l’anno 2026.
Si ricorda che l’articolo 46 del decreto-legge n. 50 del 2017 ha istituito una Zona Franca Urbana Sisma Centro Italia nei Comuni delle Regioni del Lazio, dell'Umbria, delle Marche e dell'Abruzzo colpiti dagli eventi sismici che si sono susseguiti a far data dal 24 agosto 2016.
Il citato articolo 46, comma 2, come successivamente modificato e integrato, prevede le seguenti agevolazioni:
- esenzione dalle imposte sui redditi del reddito derivante dallo svolgimento dell'attività svolta dall’impresa nella zona franca fino a concorrenza, per ciascun periodo di imposta, dell'importo di 100.000 euro;
- esenzione dall'imposta regionale sulle attività produttive (IRAP) del valore della produzione netta derivante dallo svolgimento dell'attività svolta dall'impresa nella zona franca nel limite di euro 300.000 per ciascun periodo di imposta;
- esenzione dalle imposte municipali proprie per gli immobili siti nella zona franca, posseduti e utilizzati per l'esercizio dell'attività economica;
- esonero dal versamento dei contributi previdenziali e assistenziali, con esclusione dei premi per l'assicurazione obbligatoria infortunistica, a carico dei datori di lavoro, sulle retribuzioni da lavoro dipendente. Tale esonero, alle medesime condizioni, spetta anche ai titolari di reddito di lavoro autonomo che svolgono l'attività all'interno della zona franca urbana.
Possono beneficiare delle agevolazioni le imprese e i professionisti che hanno la sede principale o l'unità locale all’interno della Zona franca, e che hanno subito a causa degli eventi sismici la riduzione del fatturato, almeno pari al 25 per cento, nel periodo dal 1º settembre 2016 al 31 dicembre 2016 (articolo 46, comma 2).
Il comma 3 dell’articolo 46 dispone l’applicazione delle predette agevolazioni alle imprese e i professionisti che intraprendono una nuova iniziativa economica all'interno della Zona franca entro il 31 dicembre 2021, ad eccezione delle imprese di costruzioni (categoria F della codifica ATECO 2007) che alla data del 24 agosto 2016 non avevano la sede legale o operativa nella medesima Zona franca.
Il comma 4 dell’articolo 46 sopra menzionato, nella formulazione vigente, dispone che le esenzioni siano concesse per il periodo di imposta in corso al 24 giugno 2017, data di entrata in vigore della legge di conversione del decreto-legge n. 50 del 2017, e per i sei anni successivi, ovvero per gli anni 2018, 2019, 2020, 2021, 2022 e 2023.
Per i professionisti, le esenzioni sono concesse per il 2019, il 2020, il 2021, il 2022 e il 2023.
Il comma in esame prevede altresì l’applicazione nel 2026, in quanto compatibili, delle disposizioni recate dai commi 2 e 3 del medesimo articolo 17-ter del D.L. n. 215 del 2023.
In particolare, il richiamato comma 2 chiarisce che le esenzioni sono concesse ai sensi del pertinente regolamento dell'Unione europea sugli aiuti di importanza minore ("de minimis") applicabile in funzione del settore di attività prevalente svolta del soggetto beneficiario.
Il richiamato comma 3 stabilisce che alle agevolazioni prorogate si applicano, in quanto compatibili, le disposizioni di cui al decreto del Ministro dello sviluppo economico 10 aprile 2013, recante le condizioni, i limiti, le modalità e i termini di decorrenza e durata delle agevolazioni concesse ai sensi dell'articolo 37 del decreto-legge 18 ottobre 2012, n. 179. Si tratta del decreto recante condizioni, limiti, modalità e termini di decorrenza delle agevolazioni fiscali e contributive in favore di micro e piccole imprese localizzate nelle Zone Franche Urbane delle regioni dell'Obiettivo Convergenza.
Il comma 4 del menzionato art. 17-ter reca la copertura dell’intervento disponendo che, per l'attuazione di quanto previsto al comma 1 siano utilizzate le risorse, nel limite di spesa di 11,7 milioni di euro, derivanti da economie e rinvenienze dei bandi già emanati dal Ministero delle imprese e del made in Italy per la zona franca urbana di cui al medesimo comma 1, come quantificate con apposito atto ricognitivo del medesimo Ministero. L'importo delle predette risorse, così determinato, costituisce limite di spesa.
Alla compensazione degli effetti finanziari in termini di fabbisogno e di indebitamento netto derivanti dal primo periodo, pari a euro 11, 7 milioni di euro per l'anno 2024, si provvede mediante corrispondente riduzione del fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente conseguenti all'attualizzazione di contributi pluriennali, di cui all’articolo 6, comma 2, del decreto-legge 7 ottobre 2008, n. 154.
Il comma 4 del menzionato art. 17-ter reca la copertura dell’intervento disponendo che, per l'attuazione di quanto previsto al comma 1 siano utilizzate le risorse, nel limite di spesa di 11,7 milioni di euro, derivanti da economie e rinvenienze dei bandi già emanati dal Ministero delle imprese e del made in Italy per la zona franca urbana di cui al medesimo comma 1, come quantificate con apposito atto ricognitivo del medesimo Ministero. L'importo delle predette risorse, così determinato, costituisce limite di spesa.
Alla compensazione degli effetti finanziari in termini di fabbisogno e di indebitamento netto derivanti dal primo periodo, pari a euro 11, 7 milioni di euro per l'anno 2024, si provvede mediante corrispondente riduzione del fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente conseguenti all'attualizzazione di contributi pluriennali, di cui all’articolo 6, comma 2, del decreto-legge 7 ottobre 2008, n. 154.
Articolo 1, commi 592-594
(Cessazione contributi autonoma sistemazione sisma
Marche e Umbria 2022-23)
592. A decorrere dal 1° gennaio 2026 è disposta la cessazione del contributo per l'autonoma sistemazione a carico del Dipartimento della protezione civile della Presidenza del Consiglio dei ministri nell'ambito dei territori colpiti dagli eventi sismici di cui all'articolo 1, comma 677, della legge 30 dicembre 2024, n. 207. A far data dalla cessazione del contributo di cui al primo periodo e fino al 31 dicembre 2026, in favore dei nuclei familiari, già percettori del contributo per l'autonoma sistemazione, la cui abitazione principale, abituale e continuativa, sia stata distrutta in tutto o in parte o gravemente danneggiata o sia stata sgomberata in esecuzione di provvedimenti delle competenti autorità in conseguenza degli eventi sismici che hanno interessato i territori delle regioni Marche e Umbria il 9 novembre 2022 e il 9 marzo 2023 è riconosciuto, nel limite di 2,5 milioni di euro per l'anno 2026, un contributo denominato « contributo per il disagio abitativo finalizzato alla ricostruzione», a condizione che, entro i termini stabiliti con le ordinanze di cui al comma 593, da adottare entro il 28 febbraio 2026, l'abitazione abbia formato oggetto di domanda di contributo per gli interventi per il ripristino con miglioramento o adeguamento sismico oppure per la ricostruzione ovvero di manifestazione di volontà a presentare richiesta di contributo secondo quanto previsto dalle ordinanze del Commissario straordinario del Governo di cui all'articolo 2, comma 2, del decreto-legge 11 gennaio 2023, n. 3, convertito, con modificazioni, dalla legge 10 marzo 2023, n. 21, emanate ai sensi dell'articolo 1, comma 678, della legge 30 dicembre 2024, n. 207, e dell'articolo 2, comma 2, del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229. Il contribuito di cui al secondo periodo è riconosciuto, altresì, con la decorrenza indicata nelle ordinanze di cui al comma 593, ai nuclei familiari la cui abitazione principale, abituale e continuativa, deve essere sgomberata per l'esecuzione di interventi per il ripristino con miglioramento o adeguamento sismico degli edifici oppure per la ricostruzione. Il contributo non è comunque riconosciuto ai soggetti che alla data degli eventi sismici di cui al presente comma dimoravano in modo abituale e continuativo in un'unità immobiliare condotta in locazione, con esclusione degli assegnatari di alloggi di edilizia residenziale pubblica.
593. I criteri, le modalità e le condizioni per il riconoscimento del contributo per il disagio abitativo di cui al comma 592, anche ai fini del rispetto del limite di spesa ivi previsto, sono disciplinati dal Commissario straordinario del Governo di cui all'articolo 2, comma 2, del decreto-legge 11 gennaio 2023, n. 3, convertito, con modificazioni, dalla legge 10 marzo 2023, n. 21, con ordinanze adottate ai sensi dell'articolo 2, comma 2, del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229. Il contributo di cui al comma 592 è concesso sino alla realizzazione delle condizioni per il rientro nell'abitazione, determinate con le ordinanze di cui al precedente periodo. Il beneficiario perde il diritto alla concessione del contributo qualora provveda ad altra sistemazione avente carattere di stabilità.
594. Al fine di consentire al Commissario straordinario del Governo di cui all'articolo 2, comma 2, del decreto-legge 11 gennaio 2023, n. 3, convertito, con modificazioni, dalla legge 10 marzo 2023, n. 21, l'attuazione delle misure di cui ai commi 592 e 593 del presente articolo è autorizzata la spesa di 2,5 milioni di euro per l'anno 2026. Le risorse di cui al presente comma non utilizzate entro il 31 dicembre 2026 sono versate all'entrata del bilancio dello Stato e rimangono acquisite all'erario.
I commi 592-594 dell’articolo 1 prevedono la cessazione dei contributi per autonoma sistemazione per i comuni colpiti dagli eventi sismici che hanno interessato le Marche e l’Umbria nel 2022-23, nonché, a far data dalla cessazione del contributo e fino al 31 dicembre 2026, il riconoscimento di un contributo per il disagio abitativo finalizzato alla ricostruzione.
La disposizione comporta un onere pari a 2,5 milioni di euro per l’anno 2026G
Il comma 592 dell’articolo 1, prevede che a decorrere dal 1° gennaio 2026 è disposta la cessazione del contributo per l'autonoma sistemazione a carico del Dipartimento della protezione civile della Presidenza del Consiglio dei ministri nell’ambito dei territori colpiti dagli eventi sismici della regione Marche compresi nei comuni di Ancona, Fano e Pesaro il 9 novembre 2022 e i territori della regione Umbria compresi nei comuni di Umbertide, Perugia e Gubbio il 9 marzo 2023, per i quali è stato dichiarato lo stato di emergenza di rilievo nazionale. Si prevede che a far data dalla cessazione del contributo e fino al 31 dicembre 2026, in favore dei nuclei familiari, già percettori del contributo per l'autonoma sistemazione, la cui abitazione principale, abituale e continuativa, sia stata distrutta in tutto o in parte o gravemente danneggiata o sia stata sgomberata in esecuzione di provvedimenti delle competenti autorità in conseguenza degli eventi sismici che hanno interessato i territori delle regioni Marche e Umbria il 9 novembre 2022 e il 9 marzo 2023. E’ riconosciuto, nel limite di 2,5 milioni di euro per l'anno 2026, un contributo denominato "Contributo per il disagio abitativo finalizzato alla ricostruzione", a condizione che, entro i termini stabiliti con le ordinanze di cui al comma 34, da adottarsi entro il 28 febbraio 2026, l'abitazione abbia formato oggetto di domanda di contributo per gli interventi per il ripristino con miglioramento o adeguamento sismico oppure per la ricostruzione ovvero di manifestazione di volontà a presentare richiesta di contributo secondo quanto previsto dalle ordinanze del Commissario straordinario del governo, emanate ai sensi dell' articolo 1, comma 678, della legge 30 dicembre 2024, n. 207 e dell' articolo 2, comma 2, del decreto-legge 17 ottobre 2016, n. 189. Tale contribuito è riconosciuto, altresì, con la decorrenza indicata nelle ordinanze di cui al comma successivo, ai nuclei familiari la cui abitazione principale, abituale e continuativa, deve essere sgomberata per l'esecuzione di interventi per il ripristino con miglioramento o adeguamento sismico degli edifici oppure per la ricostruzione. Il contributo non è comunque riconosciuto ai soggetti che alla data degli eventi sismici di cui al presente comma dimoravano in modo abituale e continuativo in un'unità immobiliare condotta in locazione, con esclusione degli assegnatari di alloggi di edilizia residenziale pubblica.
Il comma 593 prevede che i criteri, le modalità e le condizioni per il riconoscimento del contributo per il disagio abitativo di cui al comma precedente, anche ai fini del rispetto del limite di spesa ivi previsto, sono disciplinati dal Commissario straordinario del governo, con ordinanze extra ordinem emesse nel rispetto della Costituzione, dei principi generali dell'ordinamento giuridico e delle norme dell'ordinamento europeo. Il contributo di cui al comma precedente è concesso sino alla realizzazione delle condizioni per il rientro nell'abitazione, determinate con le ordinanze di cui al precedente periodo. Il beneficiario perde il diritto alla concessione del contributo quando provveda ad altra sistemazione avente carattere di stabilità.
Il comma 594, prevede che al fine di consentire al Commissario straordinario del Governo per la riparazione, la ricostruzione, l'assistenza alla popolazione e la ripresa economica dei territori delle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi a far data dal 24 agosto 2016, l'attuazione delle misure di cui ai commi precedenti è autorizzata la spesa di 2,5 milioni di euro per l'anno 2026. Le risorse di cui al presente comma non utilizzate entro il 31 dicembre 2026 sono versate all'entrata del bilancio dello Stato e rimangono acquisite all'erario.
Articolo 1, comma 595
(Esenzione IMU per eventi sismici del 2022 e 2023
nelle regioni Marche e Umbria)
595. Le esenzioni di cui al comma 560-bis dell'articolo 1 della legge 30 dicembre 2023, n. 213, si applicano anche per l'anno 2026 nel limite complessivo di 300.000 euro. Entro il 30 aprile 2026, con decreto del Ministro dell'interno, di concerto con il Ministro dell'economia e delle finanze, sentita la Conferenza Stato-città ed autonomie locali, sono stabiliti i criteri per il ristoro del minore gettito connesso all'esenzione di cui al presente comma, da ripartire tra i territori della regione Umbria e della regione Marche.
Il comma 595 riconosce anche per l’anno 2026 l’esenzione dall’imposta municipale propria (esenzione già prevista fino al 31 dicembre 2025) per i fabbricati ad uso abitativo, ubicati nelle regioni Marche e Umbria, interessati dagli eventi sismici che hanno colpito entrambi i territori rispettivamente nel 2022 e nel 2023. Demanda ad un decreto ministeriale la determinazione dei criteri da adottare per il ristoro del minor gettito, da ripartire tra i territori delle due regioni interessate.
In merito agli effetti finanziari della disposizione in esame, viene indicato un limite massimo di spesa pari a complessivi 300.000 euro per il 2026. Tale è la perdita di gettito stimata dalla relazione tecnica sulla base dei dati utilizzati nell’istruttoria per l’anno 2025. L’allegato alla relazione tecnica indica conseguentemente un onere di 0,3 milioni per il 2026 in termini di fabbisogno e di indebitamento netto.
Il comma 595 stabilisce che si applichino anche per l’anno 2026 le esenzioni previste dal comma 560-bis all’articolo 1 della legge n. 213 del 2023. Tale comma riconosce per l’anno 2025, ovvero fino alla definitiva ricostruzione o agibilità dei fabbricati stessi nel caso in cui la ricostruzione o l’agibilità intervengano prima del 31 dicembre 2025, l’esenzione dall’applicazione dell’IMU.
Tale agevolazione è rivolta ai fabbricati ad uso abitativo, ubicati nelle regioni Umbria e Marche, interessati dagli eventi sismici che hanno colpito il territorio della regione Marche il 9 novembre 2022 e il territorio della regione Umbria il 9 marzo 2023, per i quali è stato dichiarato lo stato di emergenza di rilievo nazionale. Il beneficio si applica a condizione che tali fabbricati siano distrutti od oggetto di ordinanze sindacali di sgombero, in quanto totalmente o parzialmente inagibili.
La norma in esame demanda ad un decreto del Ministro dell’interno, di concerto con il Ministro dell’economia e delle finanze, sentita la Conferenza Stato-città ed autonomie locali, la definizione dei criteri per il ristoro.
Si prevede che il decreto debba essere emanato entro il 30 aprile 2026.
Si rammenta che il comma 560-bis citato recava i criteri ai fini del ristoro del minor gettito derivante dall’esenzione, rispettivamente nei limiti massimi pari a:
§ 110.000 euro per la regione Umbria;
86.400 euro per la regione Marche.
Articolo 1, commi 596-597
(Interventi nei territori dei comuni di Casamicciola terme, Forio, Lacco Ameno dell’Isola di Ischia interessati dagli eventi sismici verificatisi il giorno 21 agosto 2017)
596. Il termine di cui all'articolo 17, comma 2, terzo periodo, del decreto-legge 28 settembre 2018, n. 109, convertito, con modificazioni, dalla legge 16 novembre 2018, n. 130, è prorogato al 31 dicembre 2026. Per le attività di cui all'articolo 18, comma 1, lettera i-bis), del citato decreto-legge n. 109 del 2018 è autorizzata la spesa di 4 milioni di euro per l'anno 2026, in favore dei soli nuclei familiari la cui abitazione principale, abituale e continuativa, abbia formato oggetto di domanda di contributo per gli interventi per il ripristino con miglioramento o adeguamento sismico oppure per la ricostruzione. I criteri, le modalità, i termini e le condizioni per l'assegnazione del contributo di cui all'articolo 18, comma 1, lettera i-bis), del citato decreto-legge n. 109 del 2018, nonché le procedure per la relativa istruttoria, concessione ed erogazione sono disciplinati dal Commissario straordinario di cui all'articolo 17, comma 2, del decreto-legge n. 109 del 2018 con ordinanze adottate ai sensi dell'articolo 18, comma 2, del medesimo decreto-legge.
597. E' autorizzata la spesa di 4.550.000 euro per l'anno 2026, di cui:
a) 1.409.000 euro per le finalità di cui all'articolo 31 del decreto-legge 28 settembre 2018, n. 109, convertito, con modificazioni, dalla legge 16 novembre 2018, n. 130;
b) 641.000 euro per le finalità di cui all'articolo 5-septies del decreto-legge 3 dicembre 2022, n. 186, convertito, con modificazioni, dalla legge 27 gennaio 2023, n. 9;
c) 1,5 milioni di euro per le finalità di cui all'articolo 18, comma 5, del decreto-legge 28 settembre 2018, n. 109, convertito, con modificazioni, dalla legge 16 novembre 2018, n. 130;
d) 1 milione di euro per le finalità di cui all'articolo 30-ter del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69.
I commi 596-597 dell’articolo 1 prevedono la proroga del termine per la gestione straordinaria, finalizzata all'attuazione delle misure per gli eventi sismici del 2016 e 2017, nonché lo stanziamento necessario alle attività relative all'assistenza alla popolazione a seguito della cessazione dello stato di emergenza.
La disposizione comporta un onere, di parte corrente, pari a 4 milioni di euro per l’anno 2026, corrispondente al limite di spesa previsto.
Il comma 596 dell’articolo 1 prevede che il termine per la gestione straordinaria, finalizzata all'attuazione delle misure per gli eventi sismici del 2016 e 2017, è prorogato al 31 dicembre 2026. Per le attività relative all'assistenza alla popolazione a seguito della cessazione dello stato di emergenza, è autorizzata la spesa di 4 milioni di euro per l'anno 2026, in favore dei soli nuclei familiari la cui abitazione principale, abituale e continuativa, abbia formato oggetto di domanda di contributo per gli interventi per il ripristino con miglioramento o adeguamento sismico oppure per la ricostruzione. I criteri, le modalità, i termini e le condizioni per l'assegnazione del contributo relativo all'assistenza alla popolazione a seguito della cessazione dello stato di emergenza, nonché le procedure per la relativa istruttoria, concessione ed erogazione sono disciplinati dal Commissario straordinario per gli interventi nei territori dei Comuni di Casamicciola Terme, Forio, Lacco Ameno dell'Isola di Ischia interessati dagli eventi sismici verificatisi il giorno 21 agosto 2017 con ordinanze adottate, ai sensi dell' articolo 18, comma 2, del decreto-legge n. 109 del 2018 convertito con modificazioni dalla L. 16 novembre 2018, n. 130 secondo cui il Commissario straordinario provvede anche a mezzo di atti di carattere generale e di indirizzo.
Il comma 597 prevede che è autorizzata la spesa di 4.550.000 euro per l'anno 2026, di cui:
a) 1.409.000 euro per le finalità di cui all' articolo 31 del decreto-legge 28 settembre 2018, n. 109, convertito, con modificazioni, dalla legge 16 novembre 2018, n. 130;
b) 641.000 euro per le finalità di cui all' articolo 5-septies del decreto-legge 3 dicembre 2022, n. 186, convertito, con modificazioni, dalla legge 27 gennaio 2023, n. 9;
c) 1,5 milioni di euro per le finalità di cui all' articolo 18, comma 5, del decreto-legge 28 settembre 2018, n. 109, convertito, con modificazioni, dalla legge 16 novembre 2018, n. 130;
d) 1 milione di euro per le finalità di cui all' articolo 30-ter del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69.
Articolo 1, commi 598-599
(Interventi nei territori dell’isola di Ischia interessati
dagli eventi sismici del 2017 ed alluvionali del 2022)
598. Per le attività di assistenza alla popolazione di cui all'articolo 1, comma 684, della legge 30 dicembre 2024, n. 207, è autorizzata la spesa di 1,8 milioni di euro per l'anno 2026. Le relative risorse sono erogate nel rispetto dei criteri, delle modalità e delle condizioni definiti con ordinanza del Commissario straordinario di cui all'articolo 17 del decreto-legge 28 settembre 2018, n. 109, convertito, con modificazioni, dalla legge 16 novembre 2018, n. 130.
599. Per le finalità di cui all'articolo 32, comma 3, del decreto-legge 28 settembre 2018, n. 109, convertito, con modificazioni, dalla legge 16 novembre 2018, n. 130, è autorizzata la spesa di 1,7 milioni di euro per l'anno 2026. Per i comuni dell'isola di Ischia colpiti dagli eccezionali eventi meteorologici del 26 novembre 2022, per le finalità di cui all'articolo 32, comma 3, del citato decreto-legge n. 109 del 2018, è autorizzata la spesa di 900.000 euro per l'anno 2026.
I commi 598-599 dell’articolo 1 prevedono disposizioni necessarie ad assicurare le attività di assistenza alla popolazione compita dagli eccezionali eventi verificatisi nel territorio dell'isola di Ischia a partire dal 26 novembre 2022, nonché per assicurare la continuità nello smaltimento dei rifiuti solidi urbani.
La disposizione del comma 598 comporta un onere, pari a 1.8 milioni di euro per l’anno 2026.
La disposizione del comma 599 autorizza la spesa di 2.6 milioni euro per l’anno 2026.
Il comma 598 dell’articolo 1, prevede che per le attività di assistenza alla popolazione previste dal codice della protezione civile, di cui al decreto legislativo 2 gennaio 2018, n. 1, conseguenti agli eccezionali eventi verificatisi nel territorio dell'isola di Ischia a partire dal 26 novembre 2022, è autorizzata la spesa di 1,8 milioni di euro per l'anno 2026. Le relative risorse sono erogate nel rispetto dei criteri, delle modalità e delle condizioni definiti con ordinanza del Commissario straordinario gli interventi per la riparazione, la ricostruzione, l'assistenza alla popolazione e la ripresa economica nei territori dei Comuni di Casamicciola Terme, Forio, Lacco Ameno dell'Isola di Ischia interessati dagli eventi sismici verificatisi il giorno 21 agosto 2017.
Il comma 599 dell’articolo 1 prevede che per le finalità di assicurare ai Comuni di Comuni di Casamicciola Terme, Forio, Lacco Ameno dell'Isola di Ischia la continuità nello smaltimento dei rifiuti solidi urbani, è autorizzata la spesa di 1,7 milioni di euro per l'anno 2026. Per i comuni dell'isola di Ischia colpiti dagli eccezionali eventi meteorologici del 26 novembre 2022, per le medesime finalità, è autorizzata la spesa di 900.000 euro per l'anno 2026.
Articolo 1, commi 600-603
(Disposizioni per gli eventi sismici del 2018 della
Regione Molise e dell'Area Etnea)
600. I termini di cui all'articolo 6, comma 2, primo e secondo periodo, del decreto-legge 18 aprile 2019, n. 32, convertito, con modificazioni, dalla legge 14 giugno 2019, n. 55, sono prorogati al 31 dicembre 2026. Fino alla stessa data continuano ad applicarsi le disposizioni degli articoli 14-bis e 18 del citato decreto-legge n. 32 del 2019. A tale fine è autorizzata la spesa di 2,82 milioni di euro per l'anno 2026, di cui:
a) 1,82 milioni di euro, a copertura degli oneri derivanti dal citato articolo 14-bis del decreto-legge n. 32 del 2019;
b) 736.500 euro, a copertura degli oneri derivanti, per il Commissario straordinario per la ricostruzione nei territori dei comuni della città metropolitana di Catania, dal citato articolo 18 del decreto-legge n. 32 del 2019;
c) 263.500 euro, a copertura degli oneri derivanti, per il Commissario straordinario per la ricostruzione nei territori dei comuni della provincia di Campobasso, dal medesimo articolo 18 del decreto-legge n. 32 del 2019.
601. La proroga o il rinnovo fino al 31 dicembre 2026 dei contratti di lavoro del personale di cui all'articolo 14-bis, comma 1, del decreto-legge 18 aprile 2019, n. 32, convertito, con modificazioni, dalla legge 14 giugno 2019, n. 55, sono effettuati, limitatamente all'annualità 2026, in deroga ai limiti temporali previsti dal decreto legislativo 30 marzo 2001, n. 165, e dalla contrattazione collettiva nazionale di lavoro dei comparti del pubblico impiego e in deroga ai limiti di cui agli articoli 19, 21 e 23 del decreto legislativo 15 giugno 2015, n. 81.
602. Per la copertura degli oneri derivanti dalle convenzioni di cui all'articolo 7, comma 2-bis, del decreto-legge 18 aprile 2019, n. 32, convertito, con modificazioni, dalla legge 14 giugno 2019, n. 55, sottoscritte dal Commissario straordinario per la ricostruzione nei territori dei comuni della provincia di Campobasso, il Fondo di cui all'articolo 8, comma 1, del medesimo decreto-legge è rifinanziato di 800.000 euro per l'anno 2026.
603. Al comma 692 dell'articolo 1 della legge 30 dicembre 2024, n. 207, sono apportate le seguenti modificazioni:
a) le parole: « fino al 31 dicembre 2025» sono sostituite dalle seguenti: « fino al 31 dicembre 2026»;
b) le parole: « è autorizzata la spesa di 1,7 milioni di euro per l'anno 2025» sono sostituite dalle seguenti: « è autorizzata la spesa di 1,7 milioni di euro per l'anno 2025 e di 1,3 milioni di euro per l'anno 2026».
Il comma 600 proroga al 31 dicembre 2026: i termini di durata dell’incarico dei Commissari straordinari per la ricostruzione nei territori dei comuni della provincia di Campobasso colpiti dagli eventi sismici occorsi a far data dal 16 agosto 2018 e nei territori dei comuni della città metropolitana di Catania colpiti dall'evento sismico del 26 dicembre 2018, nonché i termini delle relative gestioni straordinarie, strutture commissariali e del relativo personale, e i termini per le assunzioni, in deroga ai vincoli di contenimento della spesa di personale, da parte della città metropolitana di Catania, autorizzando una spesa di 2,82 milioni di euro per l'anno 2026. Il comma 601 consente, inoltre, alla città metropolitana di Catania la proroga o il rinnovo fino al 31 dicembre 2026 dei contratti di lavoro del personale, limitatamente all'annualità 2026, in deroga ai limiti temporali previsti e del divieto di rinnovo per i contratti di lavoro della PA previsti dalla normativa vigente. Il comma 602 provvede a rifinanziare il Fondo per la ricostruzione, istituito per i suddetti eventi sismici, per 800.000 euro per l’anno 2026, per la stipula di convenzioni sottoscritte dal Commissario alla ricostruzione nei territori dei comuni della provincia di Campobasso. Il comma 603 proroga fino 31 dicembre 2026, il riconoscimento, con riferimento ai comuni della Città metropolitana di Catania colpiti dal sisma del 2018, del contributo denominato «contributo per il disagio abitativo finalizzato alla ricostruzione», autorizzando a tale fine una spesa di 1,3 milioni di euro per l’anno 2026.
Gli effetti finanziari ascritti al comma 602 sono pari a 0,8 milioni di euro per l’anno 2026 e al comma 603 sono pari a 1,3 milioni di euro per l’anno 2026.
Commissari straordinari, gestione straordinaria e assunzioni per Campobasso e Catania
Il comma 600 proroga di un anno, cioè dal 31 dicembre 2025 al 31 dicembre 2026 i termini – indicati dall’art. 6, comma 2, primo e secondo periodo, del D.L. 32/2019 – di durata della nomina dei Commissari straordinari per la ricostruzione nei territori dei comuni della provincia di Campobasso colpiti dagli eventi sismici a far data dal 16 agosto 2018 e nei territori dei comuni della città metropolitana di Catania colpiti dall'evento sismico del 26 dicembre 2018, nonché i termini delle relative gestioni straordinarie. La medesima proroga di un anno (cioè dal 31 dicembre 2025 al 31 dicembre 2026) è prevista, dal comma in esame, anche per i termini relativi alle strutture commissariali e al personale, previsti dall’art. 18 del D.L. 32/2019, nonché per i termini per assunzioni in deroga ai vincoli di contenimento della spesa di personale da parte della città metropolitana di Catania previsti dall’art. 14-bis del D.L. 32/2019.
A tale fine è autorizzata la spesa di 2,82 milioni di euro per l'anno 2026, di cui:
§ a) 1,82 milioni di euro, a copertura degli oneri derivanti, per le assunzioni a tempo determinato consentite, in deroga alla legislazione ordinaria, per i comuni della città metropolitana di Catania, dal citato articolo 14-bis del D.L. n. 32 del 2019;
§ b) 736.500 euro, a copertura degli oneri derivanti, per il funzionamento della struttura di supporto al Commissario straordinario per la ricostruzione della città metropolitana di Catania, dal citato articolo 18 del D.L. n. 32 del 2019;
§ c) 263.500 euro, a copertura degli oneri derivanti, per il funzionamento della struttura di supporto al Commissario straordinario per la ricostruzione della provincia di Campobasso, dal medesimo articolo 18 del D.L. n. 32 del 2019.
Si ricorda che i suddetti termini temporali, previsti in origine fino al 31 dicembre 2021, sono stati oggetto di successive proroghe dal 2022 al 2025 (art. 1, comma 463 della legge di bilancio 2022 (L. 234/2021), art. 1, comma 733 della legge di bilancio 2023 (L. 197/2022), art. 1, comma 433 della legge di bilancio 2024 (L. 213/2023) e art. 1, comma 689 della legge di bilancio 2025 (L. 207/2024).
Il comma 601 precisa che la proroga o il rinnovo fino al 31 dicembre 2026 dei contratti di lavoro del personale dei comuni della città metropolitana di Catania, previsti dal citato articolo 14-bis del D.L. n. 32 del 2019 (vedi supra), sono effettuati, limitatamente all'annualità 2026, in deroga ai limiti di durata previsti dal D. Lgs. 165/2001 (norme generali sull'ordinamento del lavoro alle dipendenze delle amministrazioni pubbliche), e dalla contrattazione collettiva nazionale di lavoro dei comparti del pubblico impiego, e in deroga ai limiti previsti agli articoli 19, 21 e 23 del D. Lgs. 81/2015 (Disciplina organica dei contratti di lavoro e revisione della normativa in tema di mansioni), riguardanti, rispettivamente, l'apposizione del termine al contratto di lavoro e la sua durata massima (art. 19), le proroghe e i rinnovi (art. 21) e le limitazioni quantitative dei contratti a tempo determinato (art. 23).
Tale disposizione è stata oggetto di proroga per il 2024 e il 2025, rispettivamente, dall’art. 1, comma 434 della legge di bilancio 2024 (L. 213/2023) e dall’art. 1, comma 690 della legge di bilancio 2025 (L. 207/2024).
Rifinanziamento del Fondo per la ricostruzione
Il comma 602 rifinanzia per 800.000 euro, per l’anno 2026, il Fondo per la ricostruzione delle aree colpite dai suddetti eventi sismici, istituito dall’articolo 8, comma 1, del D.L. 32/2019, per la copertura degli oneri derivanti dalle convenzioni stipulate ai sensi dell’articolo 7, comma 2-bis, del D.L. 32/2019, sottoscritte dal Commissario alla ricostruzione nei territori dei comuni della provincia di Campobasso.
L’articolo 7, comma 2-bis, del D.L. 32/2019 consente per le attività dei suddetti Commissari di avvalersi dell'Agenzia nazionale per l'attrazione degli investimenti e lo sviluppo d'impresa - Invitalia Spa, mediante la sottoscrizione di apposita convenzione, con oneri a carico delle risorse di cui all’articolo 8 del medesimo D.L. 32/2019.
Il comma 603, che modifica il comma 692 dell'articolo 1 della legge di bilancio 2025 (L. 207/2024), proroga di un anno, cioè dal 31 dicembre 2025 al 31 dicembre 2026, il riconoscimento per i comuni della Città metropolitana di Catania colpiti dal sisma del 2018 del contributo denominato «contributo per il disagio abitativo finalizzato alla ricostruzione». A tale fine è autorizzata la spesa di 1,3 milioni di euro per l’anno 2026.
Il comma 692 dell’art. 1 della legga di bilancio 2025 prevede, nello specifico, il riconoscimento del richiamato contributo in favore dei nuclei familiari, già percettori del contributo per l'autonoma sistemazione (cessato, ai sensi del comma 691 del medesimo art. 1 della legge di bilancio 2025, a decorrere dalla scadenza dello stato di emergenza, cioè dal 31 dicembre 2024), la cui abitazione principale, abituale e continuativa, sia stata distrutta in tutto o in parte o gravemente danneggiata ovvero sia stata sgomberata in esecuzione di provvedimenti delle competenti autorità in conseguenza dell'evento sismico del 26 dicembre 2018 e abbia formato oggetto di domanda di contributo per gli interventi per il ripristino con interventi locali, miglioramento o adeguamento sismico ovvero per la ricostruzione. Il contribuito è riconosciuto altresì, con la medesima decorrenza indicata, ai nuclei familiari la cui abitazione principale, abituale e continuativa, deve essere sgomberata, in esecuzione di provvedimenti delle competenti autorità in conseguenza dell'evento sismico, per l'esecuzione di interventi per il ripristino con interventi locali, miglioramento o adeguamento sismico degli edifici ovvero per la ricostruzione, Il contributo non è comunque riconosciuto ai soggetti che alla data dell'evento sismico dimoravano in modo abituale e continuativo in un'unità immobiliare condotta in locazione, con esclusione degli assegnatari di alloggi di edilizia residenziale pubblica.
Il contributo è concesso fino alla realizzazione delle condizioni per il rientro nell'abitazione, determinate con le ordinanze commissariali. Il beneficiario perde il diritto alla concessione del contributo quando provveda ad altra sistemazione avente carattere di stabilità. A decorrere dal 1° gennaio 2025, i nuclei familiari che alla data del 26 dicembre 2018 dimoravano in modo abituale e continuativo in un'unità immobiliare condotta in locazione e che risultano assegnatari di una soluzione abitativa in emergenza o di unità immobiliari reperite dalla pubblica amministrazione sono tenuti a corrispondere un contributo parametrato ai canoni stabiliti per l'assegnazione degli alloggi per l'edilizia residenziale pubblica decurtato del 30 per cento.
Articolo 1, commi 604-607
(Disposizioni per la ricostruzione nei territori di Emilia-Romagna, Toscana e Marche colpiti dagli eventi alluvionali del 2023-2024)
604. Allo scopo di assicurare il proseguimento e l'accelerazione dei processi di ricostruzione a seguito degli eventi alluvionali verificatisi a partire dal 1° maggio 2023, il termine di cui all'articolo 20-ter, comma 1, del decreto-legge 1° giugno 2023, n. 61, convertito, con modificazioni, dalla legge 31 luglio 2023, n. 100, è prorogato al 31 dicembre 2026. Per il compenso del Commissario straordinario e per il funzionamento della struttura di supporto di cui all'articolo 20-ter, commi 1 e 2, del citato decreto-legge n. 61 del 2023 è autorizzata la spesa nel limite massimo di 3,05 milioni di euro per l'anno 2026. Per le attività di cui all'articolo 20-ter, comma 8, del medesimo decreto-legge n. 61 del 2023 è autorizzata la spesa di 7,5 milioni di euro per l'anno 2026.
605. Allo scopo di assicurare il proseguimento e l'accelerazione del processo di ricostruzione a seguito degli eventi calamitosi di cui all'articolo 20-bis del decreto-legge 1° giugno 2023, n. 61, convertito, con modificazioni, dalla legge 31 luglio 2023, n. 100, la durata massima dei contratti a tempo determinato di cui ai commi 8-bis e 8-ter dell'articolo 20-septies del medesimo decreto-legge è rideterminata in trentasei mesi e comunque non oltre il limite del 31 dicembre 2028. Per le finalità di cui al presente comma è autorizzata la spesa di euro 3.195.286 per l'anno 2026, di euro 4.697.149 per l'anno 2027 e di euro 3.262.415 per l'anno 2028. Le risorse sono versate nella contabilità speciale intestata al Commissario straordinario di cui all'articolo 20-quinquies del citato decreto-legge n. 61 del 2023, per il successivo riparto da effettuare con apposita ordinanza.
606. All'articolo 20-ter del decreto-legge 1° giugno 2023, n. 61, convertito, con modificazioni, dalla legge 31 luglio 2023, n. 100, dopo il comma 4-bis è inserito il seguente:
« 4-bis.1. Fermi restando i limiti complessivi massimi numerici di cui al comma 4, secondo periodo, e il limite delle risorse finanziarie disponibili per l'anno 2026 per il funzionamento della struttura di supporto, il Commissario straordinario, ove ve ne sia l'esigenza allo scopo di assicurare l'espletamento delle funzioni fondamentali attribuite alla medesima struttura di supporto, è autorizzato a conferire gli incarichi di livello dirigenziale non generale previsti alla lettera b) del comma 4-bis, nel limite massimo di due unità, con le modalità di cui alla lettera a) del medesimo comma».
607. All'articolo 20-sexies del decreto-legge 1° giugno 2023, n. 61, convertito, con modificazioni, dalla legge 31 luglio 2023, n. 100, dopo il comma 6-bis è inserito il seguente:
« 6-bis.1. Il Commissario straordinario, all'esito della ricognizione di cui al comma 1, lettera f-ter), può destinare una quota delle risorse disponibili nella contabilità speciale di cui all'articolo 20-quinquies per interventi di ricostruzione privata, entro il limite massimo di euro 400 milioni, all'attuazione di interventi urgenti di ricostruzione pubblica, individuati in conformità ad appositi indirizzi coerenti con la fase del processo di ricostruzione in atto, che il Commissario straordinario adotta entro il 30 aprile 2026 d'intesa con i presidenti delle regioni Emilia-Romagna, Marche e Toscana, sentita la Cabina di coordinamento di cui all'articolo 20-quater. Il Commissario straordinario assicura, con cadenza trimestrale, il monitoraggio delle concessioni dei contributi di ricostruzione privata di cui al presente articolo, dandone anche comunicazione nel proprio sito internet istituzionale».
I commi 604-607 – al fine di ad assicurare il proseguimento e l'accelerazione dei processi di ricostruzione a seguito degli eventi alluvionali verificatisi, a far data dal 1° maggio 2023, nei territori delle regioni Emilia-Romagna, Toscana e Marche, nonché, nei mesi di settembre e ottobre 2024, nei territori della regione Emilia-Romagna – prevedono:
- la proroga, fino al 31 dicembre 2026, del termine di durata dell’incarico del Commissario straordinario alla ricostruzione, nonché l’autorizzazione di spesa (nel limite massimo complessivo di 10,55 milioni di euro) necessaria alla copertura, per l’anno 2026, degli oneri conseguenti (comma 604);
- la proroga di un anno della durata massima dei contratti di lavoro a tempo determinato, stipulati da regioni ed enti locali compresi nei territori colpiti dagli eventi calamitosi in questione in deroga alle facoltà assunzionali vigenti. Per la copertura degli oneri conseguenti è autorizzata la spesa complessiva di circa 11,155 milioni di euro per il triennio 2026-2028. Tali risorse sono versate nella contabilità speciale intestata al Commissario, per il successivo riparto da effettuare con apposita ordinanza (comma 605).
Il comma 606 integra la disciplina della struttura di supporto al Commissario, al fine di modificare le modalità per il conferimento di un numero massimo di 2 incarichi di livello dirigenziale non generale.
Il comma 607 consente al Commissario di destinare una quota delle risorse disponibili nella contabilità speciale ad esso intestata per interventi di ricostruzione privata, entro il limite massimo di 400 milioni di euro, all’attuazione di interventi urgenti di ricostruzione pubblica individuati sulla base di indirizzi adottati dal Commissario medesimo entro il 30 aprile 2026, d'intesa con i presidenti delle regioni Emilia-Romagna, Marche e Toscana e sentita la Cabina di coordinamento. Viene altresì stabilito che il Commissario assicura il monitoraggio trimestrale delle concessioni dei contributi di ricostruzione privata, dandone anche comunicazione sul proprio sito internet istituzionale.
Il comma 604 comporta un onere complessivo di 10,55 milioni di euro per il 2026.
Il comma 605 comporta un onere complessivo di circa 11,155 milioni di euro per il triennio 2026-2028 (euro 3.195.286 per l’anno 2026, euro 4.697.149 per l’anno 2027 ed euro 3.262.415 per il 2028).
I commi 606 e 607 non comportano effetti finanziari.
I commi 604 e 605 recano disposizioni finalizzate ad assicurare il proseguimento e l'accelerazione dei processi di ricostruzione a seguito degli eventi alluvionali:
- verificatisi, a far data dal 1° maggio 2023, nei territori delle regioni Emilia-Romagna, Toscana e Marche;
- verificatisi nei mesi di settembre e ottobre 2024 in Emilia-Romagna.
Si ricorda che le attività di ricostruzione nei territori citati sono disciplinate, per quanto precisato dall’art. 20-bis, commi 1 e 1-bis, del D.L. 61/2023, dagli articoli da 20-bis a 20-duodecies del medesimo decreto-legge.
Tali attività sono affidate (dall’art. 20-ter del D.L. 61/2023) ad un apposito Commissario straordinario alla ricostruzione, in carica (ai sensi del comma 1 del citato art. 20-ter) fino al 31 dicembre 2024. Tale termine è stato prorogato al 31 dicembre 2025 dall’art. 1, comma 693, della legge di bilancio 2025 (L. 207/2024) e al 31 maggio 2026 dall’art. 2, comma 1, lett. a), del D.L. 7 maggio 2025, n. 65.
Per approfondire il quadro normativo e per ulteriori informazioni sulla gestione commissariale relativi ai territori colpiti dagli eventi calamitosi in questione si rinvia alla scheda web “L'alluvione in Emilia-Romagna, Toscana e Marche del maggio 2023”.
Nello specifico, per gli eventi calamitosi in questione si prevede:
- la proroga, fino al 31 dicembre 2026, del termine di durata dell’incarico commissariale (comma 604, primo periodo);
- l’autorizzazione di spesa necessaria alla copertura, per l’anno 2026, degli oneri conseguenti dalla proroga (comma 604, periodi secondo e terzo).
Viene pertanto autorizzata, per il 2026, la spesa nel limite massimo di 3,05 milioni di euro per il compenso del Commissario straordinario e per il funzionamento della relativa struttura di supporto, nonché la spesa di 7,5 milioni di euro per la copertura degli oneri derivanti dalle convenzioni (previste dall’art. 20-ter, comma 8, del D.L. 61/2023) mediante le quali il Commissario si avvale delle strutture di amministrazioni pubbliche, di organismi in house delle amministrazioni centrali dello Stato e delle regioni Emilia-Romagna, Marche e Toscana, della società Cassa depositi e prestiti S.p.A. e delle società da questa controllate;
- la proroga di un anno della durata massima dei contratti di lavoro a tempo determinato di regioni ed enti locali, compresi nei territori colpiti dagli eventi calamitosi in questione, autorizzati dai commi 8-bis e 8-ter dell’articolo 20-septies del medesimo decreto-legge (comma 605, primo periodo). Per la copertura degli oneri conseguenti è autorizzata (dal secondo periodo del comma 605) la spesa complessiva di circa 11,155 milioni di euro per il triennio 2026-2028 (euro 3.195.286 per l’anno 2026, euro 4.697.149 per l’anno 2027 ed euro 3.262.415 per l’anno 2028). Tali importi (in base al disposto del terzo periodo del comma in esame) sono versati nella contabilità speciale intestata al Commissario straordinario, per il successivo riparto da effettuare con apposita ordinanza.
Il comma 8-bis dell’art. 20-septies del D.L. 61/2023 ha autorizzato le regioni e gli enti locali compresi nei territori colpiti dagli eventi calamitosi in questione ad assumere a tempo determinato, per un periodo non superiore a 24 mesi (elevati a 36 dal comma in esame) decorrenti dalla data di effettiva assunzione e comunque sino al 31 dicembre 2027 (termine prorogato al 31 dicembre 2028 dal comma in esame), fino a un massimo complessivo di 250 unità di personale con professionalità di tipo tecnico o amministrativo, di cui 6 dirigenti, 164 funzionari e 80 istruttori, in deroga ai vincoli assunzionali vigenti. Lo stesso comma dispone che la ripartizione di tali unità tra gli enti locali interessati è operata dal Commissario straordinario con apposita ordinanza, d'intesa con le regioni interessate, e prevede le autorizzazioni di spesa per la copertura degli oneri conseguenti, ma limitatamente agli esercizi 2023-2025 (per tale motivo il comma in esame reca un’autorizzazione di spesa per gli anni 2026, 2027 e 2028, in ragione del nuovo termine del 31 dicembre 2028 previsto dal medesimo comma).
Il successivo comma 8-ter dispone che, a decorrere dal 15 maggio 2025, il contingente di cui al comma precedente è incrementato, con le medesime modalità, fino a un massimo di 25 unità (di cui un dirigente, 16 funzionari e 8 istruttori). Viene altresì disciplinata la copertura degli oneri conseguenti per gli anni 2025-2027 e stabilito che all'attuazione di quanto previsto dal medesimo comma si provvede con ordinanza commissariale.
Il comma 606 integra la disciplina della struttura di supporto al Commissario in questione (recata dall’art. 20-ter del D.L. 61/2023), stabilendo che – fermi restando i limiti complessivi massimi numerici di personale previsti dal comma 4, secondo periodo, del medesimo art. 20-ter, nonché il limite delle risorse finanziarie disponibili per l'anno 2026 per il funzionamento della citata struttura di supporto - il Commissario, ove ve ne sia l'esigenza allo scopo di assicurare l'espletamento delle funzioni fondamentali attribuite alla medesima struttura di supporto, è autorizzato a conferire gli incarichi di livello dirigenziale non generale previsti alla lettera b) del comma 4-bis dell’art. 20-ter, nel limite massimo di due unità, con le modalità di cui alla lettera a) del medesimo comma.
Si ricorda che, in base al comma 2 dell’art. 20-ter del D.L. 61/2023, con una o più ordinanze del Commissario straordinario, adottate di concerto con il Ministro dell'economia e delle finanze, si provvede alla costituzione e alla disciplina del funzionamento della struttura di supporto che assiste il Commissario straordinario nell'esercizio delle sue funzioni (disciplinate dagli articoli da 20-bis a 20-duodecies del medesimo decreto-legge). Lo stesso comma precisa che la predetta struttura opera sino alla data di cessazione dell'incarico del Commissario straordinario.
Il successivo comma 2-bis (introdotto dall’art. 2, comma 1, lett. b), del D.L. 7 maggio 2025, n. 65) ha previsto che, entro il 20 maggio 2025, con una o più ordinanze da adottare ai sensi del comma precedente, il Commissario straordinario è autorizzato a riorganizzare la struttura di supporto.
In attuazione di tale disposizione è stata emanata l’ordinanza commissariale n. 44 del 21 maggio 2025. Tale ordinanza dispone – in linea con quanto previsto dal secondo periodo del comma 4 dell’art. 20-ter del D.L. 61/2023 – che alla struttura di supporto è assegnato personale, dirigenziale e non dirigenziale, nel limite di 50 unità, dipendente delle amministrazioni pubbliche.
Si ricorda inoltre che il comma 4-bis dell’art. 20-ter citato dispone, tra l’altro, che la struttura di supporto, come riorganizzata ai sensi del comma 2-bis, è costituita:
- da 22 unità di personale con contratto di lavoro a tempo indeterminato, di cui 2 dirigenti di livello generale e 5 dirigenti di livello non generale, appartenenti ai ruoli delle amministrazioni pubbliche, collocati fuori ruolo o in posizione di comando, distacco o altro analogo istituto o posizione previsti dai rispettivi ordinamenti (lettera a));
-e da 28 unità di personale con contratto di lavoro a tempo indeterminato, di cui 3 dirigenti di livello non generale appartenenti ai ruoli delle amministrazioni pubbliche, mediante il conferimento, da parte del Commissario straordinario, di incarichi autorizzati dalle amministrazioni di appartenenza, da definire mediante apposite convenzioni (lettera b)).
Il comma 607 integra la disciplina della ricostruzione privata, prevista dall’art. 20-sexies del D.L. 61/2023.
L’integrazione è volta a consentire al Commissario straordinario – all’esito della ricognizione dei soggetti interessati ad accedere ai contributi per la ricostruzione privata (prevista dall’art. 20-sexies, comma 1, lettera f-ter)) – di destinare una quota delle risorse disponibili nella contabilità speciale ad esso intestata per interventi di ricostruzione privata, entro il limite massimo di 400 milioni di euro, all’attuazione di interventi urgenti di ricostruzione pubblica.
Si ricorda che la citata lettera f-ter) – introdotta dal D.L. 65/2025 – dispone, tra l’altro, che il Commissario definisce le modalità per effettuare, entro il 31 agosto 2025, l'aggiornamento della ricognizione dei soggetti potenzialmente interessati ad accedere ai contributi per la ricostruzione privata in conseguenza di tutti gli eventi calamitosi considerati, ai fini dell'aggiornamento dei fabbisogni necessari per la concessione dei contributi medesimi. In attuazione di tale disposizione è stata emanata l’ordinanza commissariale 21 agosto 2025, n. 52.
L’individuazione di tali interventi urgenti avviene in conformità ad appositi indirizzi coerenti con la fase del processo di ricostruzione in atto, adottati dal Commissario straordinario:
- entro il 30 aprile 2026;
- d'intesa con i presidenti delle regioni Emilia-Romagna, Marche e Toscana;
- e sentita la Cabina di coordinamento (che coadiuva il Commissario ed è disciplinata dall’art. 20-quater del D.L. 61/2023).
L’integrazione in esame dispone altresì che il Commissario straordinario assicura il monitoraggio, con cadenza trimestrale, delle concessioni dei contributi di ricostruzione privata, dandone anche comunicazione sul proprio sito internet istituzionale.
Articolo 1, commi 608-611
(Disposizioni per il contrasto della crisi idrica)
608. Al decreto-legge 14 aprile 2023, n. 39, convertito, con modificazioni, dalla legge 13 giugno 2023, n. 68, sono apportate le seguenti modificazioni:
a) all'articolo 1, dopo il comma 5 è inserito il seguente:
« 5-bis. In coerenza con le iniziative formulate nelle relazioni di cui al comma 11, per la realizzazione di interventi urgenti individuati con apposito provvedimento del Commissario straordinario di cui all'articolo 3, da adottare entro il 31 gennaio 2026, è autorizzata la spesa di 41 milioni di euro per l'anno 2026, da trasferire alla contabilità speciale di cui all'articolo 3, comma 2. Il Commissario straordinario provvede, in via d'urgenza, alla realizzazione dei predetti interventi. In caso di mancato utilizzo delle risorse entro il 31 dicembre 2026, le risorse sono revocate e versate tempestivamente dal medesimo Commissario all'entrata del bilancio dello Stato»;
b) all'articolo 3:
1) al comma 1, secondo periodo, le parole: « 31 dicembre 2025» sono sostituite dalle seguenti: « 31 dicembre 2027»;
2) al comma 3:
2.1) le lettere b), c), d), f) e g) sono abrogate;
2.2) dopo la lettera h-ter) sono aggiunte le seguenti:
« h-quater) coordina l'attività delle Autorità di bacino distrettuali nella definizione e nell'aggiornamento periodico del bilancio idrico, volto ad assicurare l'equilibrio tra le risorse disponibili o attivabili e i fabbisogni per i diversi usi per le finalità di cui al comma 3-bis dell'articolo 1;
h-quinquies) promuove e coordina l'elaborazione di scenari climatici decennali e trentennali, a supporto della definizione di misure strutturali e non strutturali di adattamento alla scarsità idrica;
h-sexies) coadiuva gli enti istituzionalmente competenti nell'attività di progettazione inerente alla realizzazione di opere per il contenimento e il contrasto della crisi idrica connessa alla drastica riduzione delle precipitazioni».
609. Ai fini dell'attuazione delle disposizioni di cui al comma 608, lettera b), numero 1), è autorizzata la spesa di euro 132.700 per ciascuno degli anni 2026 e 2027, per il compenso del Commissario straordinario di cui all'articolo 3, comma 1, del decreto-legge 14 aprile 2023, n. 39, convertito, con modificazioni, dalla legge 13 giugno 2023, n. 68, e di euro 1.497.584 per ciascuno degli anni 2026 e 2027, per la proroga della struttura di cui all'articolo 3, comma 6, del medesimo decreto-legge 14 aprile 2023, n. 39.
610. All'articolo 1, comma 10, del decreto-legge 14 aprile 2023, n. 39, convertito, con modificazioni, dalla legge 13 giugno 2023, n. 68, le parole: « per ciascuno degli anni 2024 e 2025» sono sostituite dalle seguenti: « per ciascuno degli anni 2024, 2025, 2026 e 2027».
611. Agli oneri derivanti dal comma 610, pari a 150.000 euro per ciascuno degli anni 2026 e 2027, si provvede mediante corrispondente riduzione del Fondo di cui all'articolo 1, comma 200, della legge 23 dicembre 2014, n. 190.
I commi 608 e 609 recano una serie di modifiche alla disciplina del Commissario straordinario nazionale per l'adozione di interventi urgenti connessi al fenomeno della scarsità idrica (c.d. Commissario per la siccità). Nel dettaglio si prevede:
- l’individuazione, con provvedimento commissariale da adottarsi entro il 31 gennaio 2026, degli interventi urgenti, per la realizzazione dei quali è autorizzata la spesa di 41 milioni di euro per il 2026 (comma 608, lett. a));
- la proroga di due anni, vale a dire fino al 31 dicembre 2027, del termine ultimo di durata dell’incarico del Commissario (comma 608, lett. b), n. 1)) e la copertura dei maggiori oneri che ne derivano, mediante un’autorizzazione di spesa pari complessivamente a circa 3,26 milioni di euro per il biennio 2026-2027 (comma 609);
- la modifica dei compiti attribuiti al Commissario, al fine di eliminare i compiti di acquisizione di dati, nonché quelli di monitoraggio e controllo e, al contempo, di potenziare le funzioni di coordinamento ad esso attribuite (comma 608, lett. b), n. 2)).
Il comma 610 rinnova, anche per gli anni 2026 e 2027, l’autorizzazione di spesa di 150.000 euro disposta, per gli anni 2024-2025, per la copertura degli oneri derivanti dai compensi degli esperti o consulenti di cui può avvalersi il Dipartimento per la programmazione e il coordinamento della politica economica della Presidenza del Consiglio dei ministri (DIPE) per l’esercizio delle funzioni di segreteria tecnica della Cabina di regia per la crisi idrica.
Il comma 611 disciplina la copertura finanziaria degli oneri recati dal comma precedente.
Il comma 608 comporta un onere complessivo di 41 milioni di euro per l’anno 2026.
Il comma 609 comporta un onere complessivo di circa 3,26 milioni di euro nel biennio 2026-2027 (1.630.284 euro per ciascuno degli anni 2026 e 2027).
Il comma 610 comporta un onere di 150.000 euro annui per ciascuno degli anni 2026-2027.
Il comma 608, lettera a), inserisce un nuovo comma 5-bis all’art. 1 del D.L. 39/2023 che prevede che il c.d. Commissario per la siccità – in coerenza con le iniziative formulate, nelle relazioni presentate alla Cabina di regia per la crisi idrica ai sensi del comma 11 dell’art. 1 del medesimo decreto-legge, da una serie di commissari (v. infra), compreso il Commissario per la siccità – individua, con apposito provvedimento da adottarsi entro il 31 gennaio 2026, gli interventi urgenti da realizzare.
Per la realizzazione di tali interventi è autorizzata la spesa di 41 milioni di euro per l’anno 2026, da trasferire sulla contabilità speciale intestata al Commissario medesimo.
Viene inoltre stabilito che alla realizzazione degli interventi in questione provvede il Commissario in via d’urgenza.
È inoltre prevista la revoca delle risorse in caso di mancato utilizzo delle stesse entro il 31 dicembre 2026. Le risorse revocate sono versate tempestivamente dal Commissario all’entrata del bilancio dello Stato.
Si ricorda che con il D.L. 39/2023 sono state introdotte disposizioni per il contrasto della scarsità idrica nonché per il potenziamento e l'adeguamento delle infrastrutture idriche. Tra le principali disposizioni recate da tale decreto-legge (per una trattazione più approfondita si rinvia al paragrafo “L’emergenza idrica” della scheda web “Acque”) si segnalano, in particolare:
- l'istituzione (prevista dall’art. 1), presso la Presidenza del Consiglio dei ministri, di una Cabina di regia per la crisi idrica, con funzioni di indirizzo, coordinamento e monitoraggio per il contenimento e il contrasto della crisi idrica;
- la nomina (prevista dall’art. 3) di un Commissario straordinario nazionale per l'adozione di interventi urgenti connessi al fenomeno della scarsità idrica (c.d. Commissario per la siccità).
L’art. 1, nel disciplinare i compiti della Cabina di regia, dispone tra l’altro, al comma 11, che i Commissari individuati dal medesimo comma sono tenuti a riferire periodicamente alla Cabina di regia mediante la trasmissione di una relazione sulle attività espletate, con l'indicazione dello stato di realizzazione degli interventi ad essi affidati e delle iniziative adottate e da intraprendere, anche in funzione delle eventuali criticità riscontrate. I Commissari tenuti a tale adempimento, come individuati dal comma 11, sono: il Commissario per la siccità; i c.d. Commissari sblocca cantieri (cioè quelli nominati ai sensi del D.L. 32/2019); i Commissari straordinari per il dissesto idrogeologico; il Commissario unico nazionale per la depurazione e il riuso delle acque reflue; i Commissari delegati per gli interventi urgenti per la gestione della crisi idrica, nominati a seguito della dichiarazione dello stato di emergenza in relazione alla situazione di deficit idrico, ai sensi del Codice della protezione civile, nei territori delle regioni Emilia-Romagna, Friuli-Venezia Giulia, Lombardia, Piemonte, Veneto, Umbria, Lazio, Liguria, Toscana e Marche fino al 31 dicembre 2023; ecc.
Il comma 608, lettera b), n. 1), modifica il comma 1 dell’art. 3 del D.L. 39/2023 al fine di disporre la proroga di due anni, vale a dire dal 31 dicembre 2025 fino al 31 dicembre 2027, del termine ultimo di durata dell’incarico del Commissario per la siccità.
Come detto in precedenza, l’art. 3 del D.L. 39/2023 ha previsto la nomina di un Commissario straordinario nazionale per l'adozione di interventi urgenti connessi al fenomeno della scarsità idrica. Lo stesso articolo, al comma 1, dispone inoltre che il Commissario in questione resta in carica fino al 31 dicembre 2023 e può essere prorogato fino al 31 dicembre 2025. Tale ultimo termine è prorogato di due anni dalla norma in esame. In attuazione del citato art. 3, con il D.P.C.M. 4 maggio 2023 l'incarico commissariale è stato attribuito a Nicola Dell'Acqua. Tale incarico è stato prorogato al 31 dicembre 2024 con il D.P.C.M. del 19 dicembre 2023 e, successivamente, fino al 31 dicembre 2025 con il D.P.C.M. 29 ottobre 2024.
Il comma 608, lettera b), n. 2), modifica i compiti attribuiti al Commissario in questione. La novella interviene sull’elenco dei compiti commissariali recato dal comma 3 dell’art. 3 del D.L. 39/2023, al fine di:
- eliminare i compiti di acquisizione di dati, nonché quelli di monitoraggio e controllo;
Sono infatti soppressi i seguenti compiti, previsti dalle lettere b), c), d), f) e g) del citato comma 3:
b) acquisire dalle autorità concedenti il censimento delle concessioni di derivazione rilasciate sul territorio nazionale per usi potabili, irrigui, industriali ed idroelettrici e delle domande di concessione presentate entro il 15 aprile 2023 (data di entrata in vigore del D.L. 39/2023);
c) provvedere alla regolazione dei volumi e delle portate derivanti dagli invasi e alla riduzione temporanea dei volumi riservati alla laminazione delle piene;
d) acquisire i dati del monitoraggio sullo stato di attuazione del programma degli interventi indicati nei piani di ambito adottati dagli enti di governo degli ambiti territoriali idrici;
f) verificare e monitorare lo svolgimento dell'iter autorizzativo dei progetti di gestione degli invasi, finalizzato alle operazioni di sghiaiamento e sfangamento degli invasi, proponendo l'adozione degli interventi correttivi ovvero l'esercizio dei poteri sostitutivi in caso di inerzia o ritardo;
g) effettuare una ricognizione dei corpi idrici sotterranei potenzialmente idonei a ricevere interventi per il ravvenamento o l'accrescimento artificiale della falda a garanzia della tutela delle risorse idriche, degli ecosistemi terrestri dipendenti e della salute umana, nonché degli invasi fuori esercizio temporaneo.
- mantenere in capo al Commissario solo funzioni prevalentemente di coordinamento;
Sono infatti mantenuti, senza alcuna modifica, i seguenti compiti, previsti dalle lettere a), e), h), h-bis) e h-ter) del succitato comma 3:
h) collaborare con le regioni e supportarle nell'esercizio delle relative competenze in materia;
h-bis) coordinare la ricognizione delle risorse investite dalle autorità di bacino distrettuali in interventi contenuti nelle programmazioni statali dell’ultimo quinquennio;
h-ter) verificare e coordinare la proposta di elenco delle misure più urgenti, di immediata e breve attuazione, strutturali e gestionali, formulata dal Commissario medesimo sulla base dei dati comunicati dalle autorità di bacino distrettuali.
- potenziare ulteriormente i compiti di coordinamento. Sono infatti attribuiti al Commissario i seguenti nuovi compiti (mediante l’inserimento, al succitato comma 3, delle nuove lettere h-quater), h-quinquies) e h-sexies)):
h-quater) coordinare l’attività delle autorità di bacino distrettuali nella definizione e nell’aggiornamento periodico del bilancio idrico, volto ad assicurare l’equilibrio tra le risorse disponibili o attivabili e i fabbisogni per i diversi usi per le finalità di cui al comma 3-bis dell’art. 1 del D.L. 39/2023.
Tale comma ha previsto l’approvazione da parte della Cabina di regia, entro il 30 giugno 2024, della proposta di elenco delle misure più urgenti, di immediata e breve attuazione, strutturali e gestionali, per il contrasto della scarsità idrica. Tale proposta (ai sensi del successivo comma 4-ter) è elaborata dal Commissario straordinario sulla base dei dati comunicati dalle autorità di bacino distrettuali.
Informazioni sull’iter e i contenuti della proposta sono rinvenibili nel paragrafo 4.6 della Relazione sulle attività svolte e le spese sostenute dalla Cabina di regia per la crisi idrica relativa all’anno 2024 (Doc. CCXXXVII, n. 1).
h-quinquies) promuovere e coordinare l’elaborazione di scenari climatici decennali e trentennali, a supporto della definizione di misure strutturali e non strutturali di adattamento alla scarsità idrica;
h-sexies) coadiuvare gli enti istituzionalmente competenti nell’attività di progettazione inerente alla realizzazione di opere per il contenimento e il contrasto della crisi idrica connessa alla drastica riduzione delle precipitazioni.
Il comma 609 reca disposizioni di copertura dei maggiori oneri derivanti dalla proroga biennale dell’incarico commissariale prevista dal comma 608, lettera b), n. 1).
A tal fine viene autorizzata la spesa complessiva di circa 3,26 milioni di euro per il biennio 2026-2027, così ripartita:
- 132.700 euro per ciascuno degli anni 2026 e 2027, per il compenso del Commissario;
Nel disciplinare la figura commissariale, l’art. 3, comma 1, del D.L. 39/2023 dispone che agli oneri derivanti dal compenso riconosciuto al Commissario si provvede “nei limiti massimi di euro 77.409 per l'anno 2023 e di euro 132.700 per ciascuno degli anni 2024 e 2025, comprensivi degli oneri a carico dell'amministrazione”.
- 1.497.584 euro per ciascuno degli anni 2026 e 2027 per la proroga della struttura di supporto al Commissario disciplinata dall’art. 3, comma 6 del D.L. 39/2023.
Tale comma 6 dispone che per l'esercizio dei compiti assegnati, il Commissario si avvale di una struttura di supporto posta alle sue dirette dipendenze, e ne disciplina la costituzione e la composizione. Lo stesso comma, inoltre, precisa che “la struttura cessa alla scadenza dell'incarico del Commissario straordinario” e, per il suo funzionamento, autorizza la spesa di euro 873.591 per l'anno 2023 e di euro 1.497.584 per ciascuno degli anni 2024 e 2025.
Il comma 610 rinnova, anche per gli anni 2026 e 2027, l’autorizzazione di spesa di 150.000 euro disposta, per gli anni 2024-2025, dal comma 10 dell’art. 1 del D.L. 39/2023 (c.d. decreto siccità) per la copertura degli oneri derivanti dai compensi degli esperti o consulenti di cui può avvalersi il Dipartimento per la programmazione e il coordinamento della politica economica della Presidenza del Consiglio dei ministri (DIPE) per l’esercizio delle funzioni di segreteria tecnica della Cabina di regia per la crisi idrica istituita dal medesimo art. 1 del D.L. 39/2023.
Si ricorda che il comma 10 dell’art. 1 (come sostituito dall’art. 1, comma 2, del D.L. 75/2023) prevede che, per l’esercizio delle funzioni di segreteria tecnica della citata Cabina, il DIPE può avvalersi del numero massimo di due esperti o consulenti:
- da inserire nell'ambito del Nucleo di valutazione e verifica degli investimenti pubblici del medesimo Dipartimento che, pertanto, è opportunamente riorganizzato;
- ai quali compete un compenso fino a un importo massimo annuo di 75.000 euro al lordo dei contributi previdenziali e assistenziali e degli oneri fiscali a carico dell'amministrazione per singolo incarico.
Per tali finalità, il medesimo comma 10, ha autorizzato la spesa di 87.500 euro per l'anno 2023 e di euro 150.000 per l'anno 2024 e, in virtù della modifica operata dall’art. 1, comma 7, del D.L. 202/2024 (c.d. milleproroghe), di ulteriori 150.000 euro per l’anno 2025.
Ai relativi oneri, in base al disposto del penultimo periodo del comma 10, si provvede mediante corrispondente riduzione del Fondo per esigenze indifferibili istituito dall'art. 1, comma 200, della L. 190/2014 (legge di stabilità 2015).
Il comma 611 disciplina la copertura finanziaria degli oneri recati dal comma precedente, pari a 150.000 euro per ciascuno degli anni 2026 e 2027, stabilendo che agli stessi si provvede mediante corrispondente riduzione del Fondo per esigenze indifferibili istituito dall’art. 1, comma 200, della legge 23 dicembre 2014, n. 190 (legge di stabilità 2015).
Articolo 1, comma 612
(Ricostruzione pubblica e privata post sismica per i territori della provincia di Campobasso ed i territori dei comuni della
Città metropolitana di Catania)
612. Per gli interventi di ricostruzione privata e pubblica di cui agli articoli 9 e 13 del decreto-legge 18 aprile 2019, n. 32, convertito, con modificazioni, dalla legge 14 giugno 2019, n. 55, nei territori dei comuni della provincia di Campobasso colpiti dagli eventi sismici a far data dal 16 agosto 2018, il Fondo di cui all'articolo 8, comma 1, del medesimo decreto-legge n. 32 del 2019 è rifinanziato di 10 milioni di euro per l'anno 2026.
Il comma 612 dell’articolo 1, per l’anno 2026 prevede il rifinanziamento del fondo per la ricostruzione delle aree colpite dagli eventi sismici della Regione Molise e dell'Area Etnea.
La disposizione del comma 612 comporta un onere, pari a di 10 milioni di euro per l’anno 2026.
Il comma 612 dell’articolo 1 prevede che il Fondo per la ricostruzione delle aree colpite dagli eventi sismici della Regione Molise e dell'Area Etnea è rifinanziato di 10 milioni di euro per l’anno 2026, per gli interventi di ricostruzione pubblica e privata di cui agli articoli 9 e 13 del decreto legge n. 32 del 2019, , nei territori dei comuni della provincia di Campobasso colpiti dagli eventi sismici a far data dal 16 agosto 2018.
Articolo 1, comma 613
(Eventi sismici nella regione Abruzzo nel mese di aprile 2009 - Contributi per la ricostruzione e riparazione delle abitazioni private e di immobili ad uso non abitativo; indennizzi a favore
delle imprese)
613. L'autorizzazione di spesa di cui all'articolo 3, comma 6, del decreto-legge 28 aprile 2009, n. 39, convertito, con modificazioni, dalla legge 24 giugno 2009, n. 77, come rifinanziata dalla legge 30 dicembre 2020, n. 178, è incrementata di un importo pari a 100 milioni di euro per ciascuno degli anni 2026 e 2027.
Il comma 613 dell’articolo 1 prevede l’incremento di un importo pari a 100 milioni di euro, per ciascuno degli anni 2026 e 2027, dell’autorizzazione di spesa prevista per soddisfare le esigenze delle popolazioni colpite dal sisma del 6 aprile 2009 nella regione Abruzzo.
L’articolo 1, comma 613, comporta un onere pari a 100 milioni di euro di euro per ciascuno degli anni 2026 e 2027.
Il comma 613 dell’articolo 1 prevede che l'autorizzazione di spesa di cui all' articolo 3, comma 6, decreto-legge 28 aprile 2009 n. 39, convertito dalla legge 24 giugno 2009, n. 77, come rifinanziata dalla legge 30 dicembre 2020, n. 178, sia incrementata di un importo pari a 100 milioni di euro di euro per ciascuno degli anni 2026 e 2027.
L’autorizzazione di spesa di cui all' articolo 3, comma 1, decreto-legge 28 aprile 2009 n. 39, convertito dalla legge 24 giugno 2009, n. 77, è prevista per soddisfare le esigenze delle popolazioni colpite dal sisma del 6 aprile 2009. Nei territori colpiti dal sisma sono stati disposti, al netto di eventuali risarcimenti assicurativi:
a) la concessione di contributi a fondo perduto, anche con le modalità, su base volontaria, del credito d'imposta e, sempre su base volontaria, di finanziamenti agevolati garantiti dallo Stato, per la ricostruzione o riparazione di immobili adibiti ad abitazione considerata principale, distrutti, dichiarati inagibili o danneggiati ovvero per l'acquisto di nuove abitazioni sostitutive dell'abitazione principale distrutta.
b) l'intervento di Fintecna S.p.a. ovvero di società controllata dalla stessa indicata, a domanda del soggetto richiedente il finanziamento, per assisterlo nella stipula del contratto di finanziamento di cui alla lettera a) e nella gestione del rapporto contrattuale;
d) l'esenzione da ogni tributo, con esclusione dell'imposta sul valore aggiunto, e diritto degli atti e delle operazioni relativi ai finanziamenti ed agli acquisti di cui alla lettera a) inclusi quelli concernenti la prestazione delle eventuali garanzie personali o reali, nonché degli atti conseguenti e connessi e degli atti di cui alla lettera c), con la riduzione dell'ottanta per cento degli onorari e dei diritti notarili;
e) la concessione di contributi, anche con le modalità del credito di imposta, per la ricostruzione o riparazione di immobili diversi da quelli adibiti ad abitazione principale, nonché di immobili ad uso non abitativo distrutti o danneggiati;
e-bis) nel caso di immobili condominiali, l'assegnazione dei fondi necessari per riparare le parti comuni direttamente all'amministratore che sarà tenuto a preventivare, gestire e rendicontare in modo analitico e con contabilità separata tutte le spese relative alla ricostruzione. In tali fasi l'amministratore si avvale dell'ausilio di condomini che rappresentino almeno il 35 per cento delle quote condominiali;
f) la concessione di indennizzi a favore delle attività produttive che hanno subito conseguenze economiche sfavorevoli per effetto degli eventi sismici;
g) la concessione, previa presentazione di una perizia giurata, di indennizzi a favore delle attività produttive per la riparazione e la ricostruzione di beni mobili distrutti o danneggiati, il ripristino delle scorte andate distrutte o il ristoro di danni derivanti dalla perdita di beni mobili strumentali all'esercizio delle attività ivi espletate;
h) la concessione di indennizzi per il ristoro di danni ai beni mobili anche non registrati;
i) la concessione di indennizzi per i danni alle strutture adibite ad attività sociali, culturali, ricreative, sportive e religiose;
l) la non concorrenza dei contributi e degli indennizzi erogati alle imprese ai sensi del presente comma ai fini delle imposte sui redditi e della imposta regionale sulle attività produttive, nonché le modalità della loro indicazione nella dichiarazione dei redditi.
Articolo 1, comma 614
(Autorizzazione di spesa per gli eventi calamitosi
dell’Isola di Ischia verificatisi nel 2017 e nel 2022)
614. Per il finanziamento degli interventi conseguenti agli eventi calamitosi del 21 agosto 2017 e del 26 novembre 2022 nel territorio dell'isola di Ischia, è autorizzata la spesa complessiva di 20 milioni di euro per l'anno 2026 e di 30 milioni di euro per l'anno 2027, di cui una quota pari a 16 milioni di euro per l'anno 2026 e a 24 milioni di euro per l'anno 2027 finalizzata al riconoscimento di contributi per la ricostruzione privata e al finanziamento degli interventi relativi alla ricostruzione pubblica di cui agli articoli 20 e 26 del decreto-legge 28 settembre 2018, n. 109, convertito, con modificazioni, dalla legge 16 novembre 2018, n. 130, e una quota pari a 4 milioni di euro per l'anno 2026 e a 6 milioni di euro per l'anno 2027 per gli interventi relativi al dissesto idrogeologico previsti dal comma 2 dell'articolo 5-ter del decreto-legge 3 dicembre 2022, n. 186, convertito, con modificazioni, dalla legge 27 gennaio 2023, n. 9, e dall'articolo 1, comma 685, della legge 30 dicembre 2024, n. 207.
Il comma 614 dell’articolo 1 prevede un’autorizzazione di spesa per gli eventi calamitosi verificatisi nell’isola di Ischia nel 2017 e nel 2022.
Il comma 614 dell’articolo 1 comporta un onere pari a di 20 milioni di euro per l’anno 2026 e 30 milioni per l’anno 2027.
Il comma 614 dell’articolo 1 prevede il finanziamento degli interventi conseguenti agli eventi calamitosi del 21 agosto 2017 e del 26 novembre del 2022 verificatisi nel territorio dell’isola di Ischia.
Per tali interventi è autorizzata la spesa complessiva di 20 milioni di euro per l’anno 2026 e 30 milioni per l’anno 2027, di cui una quota pari a 16 milioni di euro per l’anno 2026 e a 24 milioni di euro per l’anno 2027.
Tale quota è finalizzata al riconoscimento di contributi per la ricostruzione privata (di cui all’articolo 20 del decreto legge 28 settembre 2018, n.109) e al finanziamento degli interventi relativi alla ricostruzione pubblica (di cui all’art. 26 del decreto legge 28 settembre 2018, n.109).
Interventi di edilizia privata
In particolare per far fronte alle seguenti tipologie di intervento e danno conseguenti agli eventi sismici:
a) riparazione, ripristino, ricostruzione, delocalizzazione e trasformazione urbana degli immobili di edilizia abitativa e ad uso produttivo e per servizi pubblici e privati, e delle infrastrutture, dotazioni territoriali e attrezzature pubbliche distrutti o danneggiati, in relazione al danno effettivamente subito;
b) gravi danni a scorte e beni mobili strumentali alle attività produttive, industriali, agricole, zootecniche, commerciali, artigianali, turistiche, professionali, ivi comprese quelle relative agli enti non commerciali, ai soggetti pubblici e alle organizzazioni, fondazioni o associazioni con esclusivo fine solidaristico o sindacale, e di servizi, inclusi i servizi sociali, socio-sanitari e sanitari, previa presentazione di perizia asseverata;
c) danni alle strutture private adibite ad attività sociali, socio-sanitarie e socio-educative, sanitarie, ricreative, sportive e religiose;
d) danni agli edifici privati di interesse storico-artistico;
e) oneri sostenuti dai soggetti che abitano in locali sgomberati dalle competenti autorità, per l'autonoma sistemazione, per traslochi, depositi e per l'allestimento di alloggi temporanei.
Si tratta di opere di edilizia pubblica riguardanti le seguenti attività:
a) predisporre e approvare un piano delle opere pubbliche, delle chiese e degli edifici di culto di proprietà di enti ecclesiastici civilmente riconosciuti, che quantifica il danno e ne prevede il finanziamento in base alle risorse disponibili;
b) predisporre ed approvare, per gli edifici scolastici dichiarati inagibili, piani finalizzati ad assicurare il ripristino, per il regolare svolgimento fin dall'anno scolastico, delle condizioni necessarie per la ripresa ovvero per lo svolgimento della normale attività scolastica, educativa o didattica;
c) predisporre e approvare un piano dei beni culturali, che quantifica il danno e ne prevede il finanziamento in base alle risorse disponibili;
d) predisporre ed approvare un piano di interventi sui dissesti idrogeologici, con priorità per dissesti che costituiscono pericolo per centri abitati ed infrastrutture.
Una quota pari a 4 milioni di euro per l’anno 2026 e a 6 milioni di euro per l’anno 2027 è stata prevista per gli interventi relativi al dissesto idrogeologico e per quelli relativi alla predisposizione di un piano di interventi urgenti riguardanti le aree e gli edifici colpiti dall'evento franoso del 26 novembre 2022 nel comune di Casamicciola Terme.
Articolo 1, comma 615
(Risorse per interventi ricostruzione privata eventi sismici
Marche e Umbria 2022-23)
615. Per gli interventi di ricostruzione privata nei territori interessati dagli eventi sismici che hanno colpito la regione Marche il 9 novembre 2022 e la regione Umbria il 9 marzo 2023, di cui all'articolo 1, comma 677, della legge 30 dicembre 2024, n. 207, è autorizzata la spesa di 20 milioni di euro per l'anno 2026, 90 milioni di euro per l'anno 2027 e 220 milioni di euro per l'anno 2028. Il Commissario straordinario di cui all'articolo 2, comma 2, del decreto-legge 11 gennaio 2023, n. 3, convertito, con modificazioni, dalla legge 10 marzo 2023, n. 21, provvede alla disciplina dei criteri per la concessione e l'erogazione dei contributi di ricostruzione, fino al 100 per cento delle spese occorrenti sulla base dei danni effettivamente verificatisi e previa verifica del nesso di causalità con gli eventi calamitosi, con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente. Le risorse di cui al primo periodo sono trasferite alla contabilità speciale intestata al medesimo Commissario straordinario ai sensi dell'articolo 4, comma 3, del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229.
Il comma 615 dell’articolo 1 prevede risorse per interventi di ricostruzione privata eventi sismici Marche e Umbria 2022-23g
L’articolo 1, comma 615, autorizza la spesa di 20 milioni di euro per l’anno 2026, 90 milioni di euro per l’anno 2027 e 220 milioni di euro per l’anno 2028.
Il comma 615, dell’articolo 1, prevede un’autorizzazione di spesa per gli interventi di ricostruzione privata nei territori interessati dagli eventi sismici che hanno colpito la regione Marche il 9 novembre 2022 e la regione Umbria il 9 marzo 2023.
Per tali interventi è autorizzata la spesa di 20 milioni di euro per l’anno 2026, 90 milioni di euro per l’anno 2027 e 220 milioni di euro per l’anno 2028.
Il Commissario straordinario provvede alla disciplina dei criteri per la concessione e l’erogazione dei contributi di ricostruzione, fino al 100 per cento delle spese occorrenti sulla base dei danni effettivamente verificatisi e previa verifica del nesso di causalità con gli eventi calamitosi, con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente.
Le risorse di cui al primo periodo sono trasferite alla contabilità speciale intestata al medesimo Commissario.
Al Commissario straordinario è intestata apposita contabilità speciale aperta presso la tesoreria statale su cui sono assegnate le risorse provenienti dal fondo per la ricostruzione delle aree terremotate destinate al finanziamento degli interventi di riparazione, ripristino o ricostruzione di opere pubbliche e beni culturali, realizzazione di strutture temporanee nonché alle spese di funzionamento e alle spese per l'assistenza alla popolazione, nonché per le anticipazioni ai professionisti.
Sulla contabilità speciale confluiscono anche le risorse derivanti dalle erogazioni liberali ai fini della realizzazione di interventi per la ricostruzione e ripresa dei territori colpiti dagli eventi sismici. Sulla contabilità speciale possono confluire inoltre le risorse finanziarie a qualsiasi titolo destinate o da destinare alla ricostruzione e alla ripresa economica dei territori colpiti dagli eventi sismici, ivi incluse quelle rivenienti dal Fondo di solidarietà dell'Unione Europea di cui al regolamento (CE) n. 2012/2002 del Consiglio dell'11 novembre 2002, ad esclusione di quelle finalizzate al rimborso delle spese sostenute nella fase di prima emergenza.
Articolo 1, commi 616-618
(Incremento del contributo per la ricostruzione privata a seguito degli eventi sismici a far data dal 1° aprile 2009)
616. Al fine di favorire il completamento della ricostruzione delle unità immobiliari private distrutte o danneggiate dagli eventi sismici verificatisi a far data dal 1° aprile 2009 nei territori dei comuni interessati dai medesimi eventi in cui sia stato dichiarato lo stato di emergenza, i Commissari straordinari espressamente incaricati per gli interventi di ricostruzione e gli Uffici speciali per la ricostruzione, costituiti ai sensi del comma 2 dell'articolo 67-ter del decreto-legge 22 giugno 2012, n. 83, convertito, con modificazioni, dalla legge 7 agosto 2012, n. 134, ciascuno per il territorio di competenza, sono autorizzati a riconoscere un incremento del contributo per la ricostruzione, nei limiti delle risorse indicate nell'allegato VI alla presente legge. L'incremento di cui al primo periodo è destinato a coprire le spese eccedenti il contributo concedibile per la ricostruzione privata per le istanze presentate fino al 31 dicembre 2024, fino a concorrenza del costo degli interventi, rimaste a carico dei beneficiari in conseguenza del mancato completamento delle opere interessate dall'esercizio delle opzioni per la cessione del credito o per lo sconto in fattura di cui all'articolo 2 del decreto-legge 16 febbraio 2023, n. 11, convertito, con modificazioni, dalla legge 11 aprile 2023, n. 38. Sono escluse dal contributo le unità immobiliari realizzate, anche parzialmente, in violazione delle norme urbanistiche, edilizie o di tutela paesaggistico-ambientale, salvo che sia intervenuta sanatoria. Per le finalità di cui al presente comma è autorizzata la spesa massima di 251,71 milioni di euro per l'anno 2027 e di 152,11 milioni di euro per ciascuno degli anni dal 2028 al 2036.
617. Il Capo del Dipartimento Casa Italia della Presidenza del Consiglio dei ministri, con proprio provvedimento da adottare entro due mesi dalla data di entrata in vigore della presente legge, procede al riparto delle risorse stanziate ai sensi del comma 616 tra i citati Commissari straordinari e Uffici speciali nel limite degli importi complessivi di cui all'allegato VI. Il Dipartimento Casa Italia della Presidenza del Consiglio dei ministri effettua un monitoraggio almeno annuale finalizzato alla verifica della spesa sostenuta da ciascun Commissario o Ufficio speciale per la ricostruzione, i cui esiti sono trasmessi per informativa al Ministero dell'economia e delle finanze.
618. I Commissari straordinari e gli Uffici speciali di cui al comma 616, con propri provvedimenti, definiscono i criteri per la concessione della misura, le modalità di calcolo, autorizzazione ed erogazione dell'incremento, nonché i criteri di monitoraggio della spesa e le ipotesi di revoca, al fine di garantire il rispetto del limite di spesa annuale di cui al comma 616 e del limite del costo complessivo dell'intervento.
I commi in esame autorizzano i Commissari straordinari e gli Uffici speciali per la ricostruzione, competenti per diversi eventi sismici verificatisi a far data dal 1° aprile 2009, ad incrementare il contributo per la ricostruzione privata, nei limiti delle risorse indicate nell’allegato VI alla presente legge.
L’incremento del contributo è concedibile per le istanze presentate fino al 31 dicembre 2024 e si applica alle opere non completate interessate dall’esercizio dell’opzione per la cessione del credito o per lo sconto in fattura per la fruizione della detrazione del 110% (“superbonus”).
Si prevede che il Capo del Dipartimento Casa Italia presso la Presidenza del Consiglio dei ministri provveda al riparto delle somme stanziate tra i Commissari e gli Uffici per la ricostruzione interessati. A questi è demandata la definizione delle modalità attuative della misura. Al suddetto Dipartimento Casa Italia sono altresì attribuiti compiti di monitoraggio.
Il comma 616 autorizza la spesa massima di 251,71 milioni di euro per l’anno 2027 e di 152,11 milioni di euro per ciascuno degli anni dal 2028 al 2036.
Il comma 616 fa riferimento ad eventi sismici verificatisi a far data dal 1° aprile 2009. L’Allegato VI, recante i limiti delle risorse finanziarie utilizzabili per la concessione del contributo integrativo, reca il seguente dettaglio:
| Evento |
Importi (in mln di euro) |
| Sisma 2012 regione Emilia-Romagna |
61,41 |
| Sisma Isola di Ischia 2017 |
0,26 |
| Sisma provincia di Campobasso 2018 |
3,90 |
| Sisma città metropolitana di Catania 2018 |
12,10 |
| Sisma Abruzzo 2009 |
215,00 |
| Sisma Centro Italia 2016 |
1.328,00 |
La norma in esame fa riferimento ai Commissari straordinari per la ricostruzione competenti nei territori interessati dagli eventi sismici qui sopra elencati, nonché agli Uffici speciali per la ricostruzione in Abruzzo, istituiti dl comma 2 dell’articolo 67-ter del decreto-legge n. 83 del 2012, convertito dalla legge n. 134 del 2012.
Si rammenta che il citato comma 2 dell’articolo 67-ter del decreto-legge n. 83 del 2012, ha istituito due Uffici speciali per la ricostruzione in Abruzzo, uno competente sulla città dell'Aquila e uno competente sui restanti comuni del cratere, nonché sui comuni fuori cratere per talune tipologie di interventi, riguardanti anche beni localizzati al di fuori dei territori dei comuni del cratere, in presenza di un nesso di causalità diretto tra il danno subito e l'evento sismico, comprovato da apposita perizia giurata (articolo 1, comma 3, del decreto-legge n. 39 del 2009, convertito dalla legge n. 77 del 2009).
L’incremento del contributo è concedibile fino a concorrenza del costo degli interventi rimasto a carico dei beneficiari in conseguenza del mancato completamento delle opere interessate dall’esercizio delle opzioni per la cessione del credito o per lo sconto in fattura per la fruizione del c.d. “superbonus”, disciplinate dall’articolo 2 del decreto-legge n. 11 del 2023 (convertito dalla legge n. 38 del 2023).
La disposizione, pertanto, riconosce un incremento integrativo del contributo per la ricostruzione privata corrispondente alla quota del cosiddetto “superbonus”, per la copertura di spese eccedenti il contributo medesimo che non sono state completate.
Sono escluse dal contributo le unità immobiliari realizzate, anche parzialmente, in violazione delle norme urbanistiche, edilizie o di tutela paesaggistico-ambientale, salvo che sia intervenuta sanatoria.
Come detto, la disposizione si applica alle istanze presentate fino al 31 dicembre 2024.
L’articolo 2 del citato decreto-legge 16 febbraio 2023, n. 11 modifica l'articolo 121, comma 2, del decreto-legge 19 maggio 2020, n. 34, in materia di opzione per la cessione o per lo conto in luogo delle detrazioni fiscali, ridefinendo il perimetro dei soggetti non rientranti nel generale divieto dell’esercizio della cessione del credito previsto a partire dal 17 febbraio 2023. Tale disciplina è stata poi interessate da diverse modifiche
Il suddetto articolo 2, comma 3-ter.1, del decreto-legge n. 11 del 2023 prevede una deroga al blocco dello sconto in fattura e della cessione del credito per gli interventi realizzati nei comuni dei territori colpiti da eventi sismici. In particolare la norma stabilisce che le disposizioni di cui al comma 1 del medesimo articolo 2 (divieto della cessione del credito) non si applicano agli interventi di cui all’articolo 119, commi 1-ter e 4-quater (interventi di ricostruzione nei comuni colpiti da eventi sismici), del decreto-legge n. 34 del 2020, effettuati in relazione a immobili danneggiati dagli eventi sismici verificatisi nelle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi il 6 aprile 2009 e a far data dal 24 agosto 2016 per i quali le istanze o dichiarazioni siano state presentate a partire dalla data di entrata in vigore del decreto-legge n. 39 del 2024 (ovvero dal 30 marzo 2024).
Si ricorda che l'articolo 119 del decreto-legge n. 34 del 2020 (c.d. decreto Rilancio) introduce una detrazione pari al 110% (Superbonus) delle spese relative a specifici interventi di efficienza energetica (anche attraverso interventi di demolizione e ricostruzione) e di misure antisismiche sugli edifici (anche per la realizzazione di sistemi di monitoraggio strutturale continuo a fini antisismici). Per un’illustrazione della evoluzione normativa in materia di Superbonus si rinvia al Dossier n. 2 della documentazione parlamentare della Camera.
Il comma 8-ter.1 dell’articolo 119 del decreto-legge n. 34 del 2020, stabilisce che per gli interventi effettuati nei comuni dei territori colpiti da eventi sismici verificatisi nelle regioni Abruzzo, Lazio, Marche e Umbria a far data dal 24 agosto 2016 dove sia stato dichiarato lo stato di emergenza, la detrazione per gli incentivi fiscali spetta, anche per le spese sostenute nell’anno 2026, nella misura del 110%, esclusivamente in casi specifici e qualora sia stata esercitata l’opzione per un contributo sotto forma di sconto sul corrispettivo dovuto ovvero per la cessione di un credito d'imposta in luogo dell'utilizzo diretto della detrazione spettante.
Il comma 617 demanda al Capo del Dipartimento Casa Italia, con proprio provvedimento da adottare entro due mesi dalla data di entrata in vigore della presente legge (1° gennaio 2026), il riparto delle risorse stanziate tra i citati Commissari straordinari e gli Uffici speciali, nel limite degli importi recati dall’Allegato VI sopracitato.
Prevede, altresì, che il medesimo Dipartimento Casa Italia provveda ad effettuare un monitoraggio almeno annuale finalizzato alla verifica della spesa sostenuta da ciascun Commissario o Ufficio speciale. Gli esiti del monitoraggio sono trasmessi per informativa al Ministero dell'economia e delle finanze.
Per quanto concerne il Dipartimento Casa Italia si rinvia al sito istituzionale.
Il comma 618 demanda ai Commissari straordinari e agli Uffici per la ricostruzione interessati la definizione dei criteri per la concessione della misura, le modalità di calcolo, autorizzazione ed erogazione del beneficio, nonché criteri di monitoraggio della spesa e le ipotesi di revoca. Tale disposizione è esplicitamente finalizzata a garantire il rispetto del limite di spesa annuale e del costo complessivo dell'intervento.
Articolo 1, comma 619
(Modalità di rifinanziamento del Fondo per la ricostruzione)
619. All'articolo 1 della legge 30 dicembre 2024, n. 207, sono apportate le seguenti modificazioni:
a) al comma 644, dopo le parole: « finanziamento degli interventi di ricostruzione e delle esigenze connesse alla stessa» sono inserite le seguenti: «, anche attraverso il rifinanziamento dei fondi per la ricostruzione e per le spese di funzionamento, di cui all'articolo 6 della legge 18 marzo 2025, n. 40,»;
b) il comma 645 è sostituito dal seguente:
« 645. Le risorse di cui al comma 644 sono ripartite con uno o più decreti del Presidente del Consiglio dei ministri o dell'Autorità politica delegata in materia di ricostruzione, ove nominata, da adottare su proposta del Capo del Dipartimento Casa Italia della Presidenza del Consiglio dei ministri, di concerto con il Ministro dell'economia e delle finanze, tenuto conto dei fabbisogni e dei relativi cronoprogrammi di spesa nonché dell'esigenza di assicurare, attraverso il rifinanziamento dei fondi per la ricostruzione e per le spese di funzionamento, di cui all'articolo 6 della legge 18 marzo 2025, n. 40, una quota annuale di risorse per il finanziamento degli stati di ricostruzione di rilievo nazionale di cui all'articolo 2 della medesima legge 18 marzo 2025, n. 40».
Il comma 619 permette di utilizzare per il finanziamento degli interventi di ricostruzione e delle esigenze connesse alla stessa, anche il ri?nanziamento dei Fondi per la ricostruzione e per le spese di funzionamento delle strutture commissariali istituiti dalla legge quadro in materia di ricostruzione post-calamità (L. 40/2025). È prevista inoltre la ripartizione del Fondo per la ricostruzione (1,5 miliardi nel 2027 e 1,3 miliardi dal 2028), anche attraverso decreti emanati dall’autorità politica delegata alla ricostruzione, tenendo conto, altresì, dell’esigenza di assicurare, attraverso i previsti rifinanziamenti, una quota annuale di risorse per il ?nanziamento degli stati di ricostruzione di rilievo nazionale.
Il comma in esame non prevede effetti finanziari.
Il comma 619 modifica i commi 644 e 645 dell’art. 1 della legge di bilancio 2025 (L. n. 207 del 2024), che prevedono l’istituzione, nello stato di previsione del Ministero dell’economia e delle finanze, del Fondo destinato al finanziamento degli interventi di ricostruzione e delle esigenze connesse alla stessa, con una dotazione pari a 1.500 milioni di euro per l’anno 2027 e di 1.300 milioni di euro annui a decorrere dall’anno 2028, da ripartirsi, secondo specifiche modalità, attraverso uno o più decreti del Presidente del Consiglio dei ministri da adottare su proposta del capo del dipartimento Casa Italia di concerto con il Ministro dell’economia e delle finanze.
In primo luogo, la norma in esame integra il citato comma 644 dell’art. 1 della legge di bilancio 2025, per specificare che il finanziamento degli interventi di ricostruzione e delle esigenze connesse alla stessa utilizza anche i ri?nanziamenti dei Fondi per la ricostruzione e per le spese di funzionamento delle strutture dei Commissari straordinari, istituiti presso il MEF, e previsti dall’articolo 6 della legge 18 marzo 2025, n. 40 (Legge quadro in materia di ricostruzione post-calamità, vedi infra).
Si provvede, inoltre, a sostituire il disposto contenuto nel comma 645 dell’art. 1 della legge di bilancio 2025, che stabilisce che le risorse del Fondo per la ricostruzione del richiamato comma 644 sono ripartite con uno o più decreti del Presidente del Consiglio dei ministri, da adottare su proposta del capo del Dipartimento Casa Italia della Presidenza del Consiglio dei ministri, di concerto con il Ministro dell'economia e delle finanze, tenuto conto dei fabbisogni e dei relativi cronoprogrammi di spesa.
Con la sostituzione del citato comma 645 ad opera dell’intervento in esame, si stabilisce la possibilità di ripartire le risorse del Fondo per la ricostruzione anche attraverso uno o più decreti dell’autorità politica delegata in materia di ricostruzione, ove nominata, tenendo conto, altresì, dell’esigenza di assicurare, attraverso il rifinanziamento dei Fondi per la ricostruzione e per le spese di funzionamento del citato articolo 6 della citata legge 40/2025, una quota annuale di risorse per il ?nanziamento degli stati di ricostruzione di rilievo nazionale (vedi infra) disciplinati dall’articolo 2 della legge 40/2025.
Lo Stato di ricostruzione di rilievo nazionale è deliberato, ai sensi dell’art. 2 della legge 40/2025, a seguito di una relazione presentata dal Capo del Dipartimento della Protezione civile entro il termine di scadenza dello stato di emergenza di rilievo nazionale, dal Consiglio dei ministri, su proposta del Presidente del Consiglio dei ministri o, ove nominata, dell'Autorità politica delegata per la ricostruzione, acquisita l'intesa delle regioni e delle province autonome interessate. Tale delibera è adottata quando, in conseguenza di un diffuso danneggiamento di edifici e infrastrutture, non è possibile procedere al rientro in ordinario attraverso gli strumenti previsti dal Codice della Protezione civile ed è quindi necessario provvedere a una complessiva revisione dell’assetto urbanistico ed edilizio delle aree colpite. Lo Stato di ricostruzione di rilievo nazionale ha una durata massima di 5 anni, prorogabile fino ad un massimo di 10 anni, ed è adottato nell’ambito dei territori per cui è stato preventivamente dichiarato lo stato di emergenza nazionale.
L'articolo 6 della legge 40/2025 disciplina, tra l’altro, l'istituzione e il funzionamento del Fondo per la ricostruzione, riguardante le risorse economiche finalizzate agli interventi di ricostruzione pubblica e privata nei territori per i quali è stato dichiarato lo stato di ricostruzione di rilievo nazionale, e del Fondo per le spese di funzionamento dei Commissari straordinari alla ricostruzione. Tali somme sono successivamente trasferite alla contabilità speciale gestita dal Commissario straordinario nominato per l'emergenza. Il Fondo per la ricostruzione è rifinanziato ai sensi degli articoli 9, comma 1, e 13, comma 1 della legge 40/2025. Al finanziamento del fondo per le spese di funzionamento dei Commissari straordinari alla ricostruzione si provvede con successivi provvedimenti legislativi.
L’art. 9, comma 1, della legge 40/2025 prevede per la ricostruzione privata nei territori per i quali è stato dichiarato lo stato di ricostruzione di rilievo nazionale ai sensi dell'articolo 2, le tipologie di intervento, di danno e di spese ammissibili a contribuzione nonché i limiti, i parametri generali, i presupposti, le condizioni e le soglie di contribuzione da definirsi con disposizioni di legge a seguito della deliberazione dello stato di ricostruzione di rilievo nazionale prevista all’articolo 2 della medesima legge 40/2025. Con le medesime disposizioni di legge sono individuati i soggetti privati legittimati ad ottenere i contributi pubblici per la ricostruzione e sono stanziate le risorse economiche finalizzate alla ricostruzione, tenuto conto del fabbisogno finanziario stimato. Le suddette risorse per la ricostruzione privata sono quindi iscritte nel fondo per la ricostruzione istituito dall'articolo 6, comma 1, per il successivo trasferimento alla contabilità speciale del Commissario straordinario. L’art. 13, comma 1, della legge 40/2025 disciplina invece gli interventi di ricostruzione di beni pubblici, stabilendo che le risorse economiche stanziate sono anch’esse iscritte nel richiamato fondo per la ricostruzione di cui all'articolo 6, comma 1, per il successivo trasferimento alla contabilità speciale commissariale.
Articolo 1, comma 620
(Modifiche alla legge quadro in materia
di ricostruzione post-calamità)
620. Alla legge 18 marzo 2025, n. 40, sono apportate le seguenti modificazioni:
a) all'articolo 3, comma 6, lettera d), numero 1), le parole: « e in attesa degli stanziamenti delle risorse economiche di cui agli articoli 9, comma 1, e 13, comma 1» sono soppresse;
b) all'articolo 6, comma 1, al terzo periodo, le parole: « come rifinanziato ai sensi degli articoli 9, comma 1, e 13, comma 1» sono sostituite dalle seguenti: « come rifinanziato anche ai sensi dell'articolo 1, commi da 644 a 646, della legge 30 dicembre 2024, n. 207» e, al quarto periodo, le parole: « si provvede con successivi provvedimenti legislativi» sono sostituite dalle seguenti: « si provvede anche ai sensi dell'articolo 1, commi da 644 a 646, della legge 30 dicembre 2024, n. 207»;
c) all'articolo 9, comma 1, primo periodo, le parole: « sono definiti con disposizioni di legge a seguito della deliberazione dello stato di ricostruzione di rilievo nazionale di cui al citato articolo 2» sono sostituite dalle seguenti: « sono definiti, a seguito della deliberazione dello stato di ricostruzione di rilievo nazionale di cui al citato articolo 2, con decreto del Presidente del Consiglio dei ministri o, ove nominata, dell'Autorità politica delegata per la ricostruzione, di concerto con il Ministro dell'economia e delle finanze, nei limiti delle risorse allo scopo stanziate ai sensi dell'articolo 1, commi da 644 a 646, della legge 30 dicembre 2024, n. 207, disponibili presso il fondo per la ricostruzione, di cui all'articolo 6, comma 1, della presente legge»;
d) all'articolo 9, comma 1, il secondo periodo è sostituito dal seguente: « Con il medesimo decreto sono individuati i soggetti privati legittimati a richiedere i contributi pubblici per la ricostruzione»;
e) all'articolo 10, comma 1, le parole: « Al momento dello stanziamento delle risorse economiche finalizzate alla ricostruzione privata di cui all'articolo 9, comma 1, può essere previsto con disposizione di legge» sono sostituite dalle seguenti: « Con il decreto di cui all'articolo 9, comma 1, nei limiti delle risorse allo scopo stanziate ai sensi dell'articolo 1, commi da 644 a 646, della legge 30 dicembre 2024, n. 207, disponibili presso il fondo per la ricostruzione, di cui all'articolo 6, comma 1, della presente legge, può essere previsto»;
f) all'articolo 13, comma 1, il primo periodo è sostituito dal seguente: « A seguito della deliberazione dello stato di ricostruzione di rilievo nazionale di cui all'articolo 2, tenuto conto del fabbisogno finanziario stimato ai sensi dell'articolo 3, comma 6, lettera b), della presente legge e nel rispetto di quanto disposto dall'articolo 57, comma 2, del codice dei contratti pubblici, di cui al decreto legislativo 31 marzo 2023, n. 36, con decreto del Presidente del Consiglio dei ministri o, ove nominata, dell'Autorità politica delegata per la ricostruzione, di concerto con il Ministro dell'economia e delle finanze, nei limiti delle risorse allo scopo stanziate ai sensi dell'articolo 1, commi da 644 a 646, della legge 30 dicembre 2024, n. 207, disponibili presso il fondo per la ricostruzione, di cui all'articolo 6, comma 1, della presente legge, si provvede all'individuazione delle risorse economiche finalizzate alla realizzazione degli interventi di ricostruzione, di ripristino e di riparazione dei beni e degli edifici pubblici, dei complessi monumentali e degli altri beni del demanio culturale, delle infrastrutture e delle opere pubbliche nonché dei beni del patrimonio artistico e culturale, compresi quelli sottoposti a tutela ai sensi del codice dei beni culturali e del paesaggio, di cui al decreto legislativo 22 gennaio 2004, n. 42, danneggiati dagli eventi calamitosi di cui all'articolo 1 della presente legge nei territori per i quali è stato dichiarato lo stato di ricostruzione di rilievo nazionale ai sensi del citato articolo 2»;
g) all'articolo 14, comma 3, penultimo periodo, le parole: «, come finanziato ai sensi dell'articolo 13, comma 1» sono soppresse.
La disposizione modifica la disciplina relativa alla legge quadro in materia di ricostruzione post-calamità.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
Il comma in esame introduce all’art. 1, il comma 620 che prevede modifiche alla legge 18 marzo 2025, n. 40.
La disposizione detta alcune modifiche di dettaglio alla legge con la quale sono stati disciplinati i principi generali e le norme di coordinamento delle procedure nelle attività di ricostruzione nei territori colpiti da eventi calamitosi. In questo contesto, essa interviene sugli articoli concernenti le funzioni del commissario straordinario alla ricostruzione, i fondi per la ricostruzione, la disciplina della ricostruzione privata e pubblica, i soggetti attuatori degli interventi relativi alle opere pubbliche e ai beni culturali.
In particolare:
a) all'articolo 3, comma 6, lettera d), numero 1), le parole "e in attesa degli stanziamenti delle risorse economiche di cui agli articoli 9, comma 1, e 13, comma 1" sono soppresse;
b) all'articolo 6, comma 1, terzo periodo, le parole "come rifinanziato ai sensi degli articoli 9, comma 1, e 13, comma 1" sono sostituite dalle seguenti: "come rifinanziato anche ai sensi dell'articolo 1, commi da 644 a 646, della legge 30 dicembre 2024, n. 207" e, al quarto periodo, le parole "si provvede con successivi provvedimenti legislativi" sono sostituite dalle seguenti: "si provvede anche ai sensi dell'articolo 1, commi da 644 a 646, della legge 30 dicembre 2024, n. 207";
c) all'articolo 9, comma 1, primo periodo, le parole "sono definiti con disposizioni di legge a seguito della deliberazione dello stato di ricostruzione di rilievo nazionale di cui al citato articolo 2" sono sostituite da quelle: "sono definiti, a seguito della deliberazione dello stato di ricostruzione di rilievo nazionale di cui al citato articolo 2, con decreto del Presidente del Consiglio dei ministri o, ove nominata, dell'Autorità politica delegata per la ricostruzione, di concerto con il Ministro dell'economia e delle finanze, nei limiti delle risorse allo scopo stanziate ai sensi dell'articolo 1, commi da 644 a 646, della legge 30 dicembre 2024, n. 207, disponibili presso il Fondo per la ricostruzione di cui all'articolo 6, comma 1, della presente legge";
d) all'articolo 9, comma 1, il secondo periodo è sostituito dal seguente: "Con il medesimo decreto sono individuati i soggetti privati legittimati a richiedere i contributi pubblici per la ricostruzione";
e) all'articolo 10, comma 1, le parole "Al momento dello stanziamento delle risorse economiche finalizzate alla ricostruzione privata di cui all'articolo 9, comma 1, può essere previsto con disposizione di legge" sono sostituite dalle seguenti: "Con il decreto di cui all'articolo 9, comma 1, nei limiti delle risorse allo scopo stanziate ai sensi dell'articolo 1, commi da 644 a 646, della legge 30 dicembre 2024, n. 207, disponibili presso il Fondo per la ricostruzione di cui all'articolo 6, comma 1, della presente legge, può essere previsto";
f) all'articolo 13, comma 1, il primo periodo è sostituito dal seguente: "A seguito della deliberazione dello stato di ricostruzione di rilievo nazionale di cui all'articolo 2, tenuto conto del fabbisogno finanziario stimato ai sensi dell'articolo 3, comma 6, lettera b), e nel rispetto di quanto disposto dall'articolo 57, comma 2, del codice dei contratti pubblici, di cui al decreto legislativo 31 marzo 2023, n. 36, con decreto del Presidente del Consiglio dei ministri o, ove nominata, dell'Autorità politica delegata per la ricostruzione, di concerto con il Ministro dell'economia e delle finanze, nei limiti delle risorse allo scopo stanziate ai sensi dell'articolo 1, commi da 644 a 646, della legge 30 dicembre 2024, n. 207, disponibili presso il Fondo per la ricostruzione di cui all'articolo 6, comma 1, della presente legge, si provvede all'individuazione delle risorse economiche finalizzate alla realizzazione degli interventi di ricostruzione, di ripristino e di riparazione dei beni e degli edifici pubblici, dei complessi monumentali e degli altri beni del demanio culturale, delle infrastrutture e delle opere pubbliche nonché dei beni del patrimonio artistico e culturale, compresi quelli sottoposti a tutela ai sensi del codice dei beni culturali e del paesaggio, di cui al decreto legislativo 22 gennaio 2004, n. 42, danneggiati dagli eventi calamitosi di cui all'articolo 1 della presente legge nei territori per i quali è stato dichiarato lo stato di ricostruzione di rilievo nazionale ai sensi del citato articolo 2.
g) all'articolo 14, comma 3, ultimo periodo, le parole "come finanziato ai sensi dell'articolo 13, comma 1" sono soppresse.
Articolo 1, comma 621
(Ricostruzione privata sisma Abruzzo)
621. All'articolo 1, comma 255, della legge 27 dicembre 2013, n. 147, le parole da: « di interesse storico-artistico» a: « del medesimo articolo 12,» sono soppresse.
La disposizione reca disposizione n materia di ricostruzione a seguito degli eventi sismici n Abruzzo.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
La disposizione in esame introduce all’art. 1, il comma 621, che prevede modifiche all’ articolo 1, comma 255, della legge 27 dicembre 2013, n. 147, in materia di ricostruzione post-sisma in Abruzzo. Nello specifico è soppressa la previsione che introduceva il requisito dell’interesse storico-artistico degli immobili pubblici, delle chiese e degli edifici di culto di proprietà di enti ecclesiastici civilmente riconosciuti, cui il CIPE può destinare finanziamenti per la ricostruzione e la riparazione.
Articolo 1, commi 622 e 623
(Qualità delle acque destinate al consumo umano)
622. I termini di cui all'articolo 24, commi 1 e 2, del decreto legislativo 23 febbraio 2023, n. 18, sono posticipati di sei mesi limitatamente al parametro « somma di 4 PFAS».
623. Nelle more della decorrenza dei termini di cui al comma 622, le sole molecole ADV-N2, ADV-N3, ADV-N4, ADV-N5, ADV-M3, ADV-M4, di cui all'allegato III, parte B, del medesimo decreto legislativo n. 18 del 2023 non concorrono al rispetto del valore di parametro della « somma di PFAS».
Il comma 622 posticipa di 6 mesi i seguenti termini di cui all’articolo 24, commi 1 e 2, del D.lgs. n. 18 del 2023:
-il termine “non oltre il 12 gennaio 2026” entro cui occorre procedere all’adozione da parte delle regioni, delle province autonome e delle autorità sanitarie e dei gestori idro-potabili delle misure necessarie a garantire che le acque destinate al consumo umano soddisfino i valori di parametro di cui all'allegato I, Parte B, per quel che riguarda esclusivamente il parametro della “somma di PFAS”;
- il termine “a decorrere dal 13 gennaio 2026”, a partire dal quale il controllo relativo all’adozione da parte delle regioni, delle province autonome e delle autorità sanitarie e dei gestori idro-potabili delle misure necessarie a garantire che le acque destinate al consumo umano soddisfino i valori di parametro di cui all’allegato I, Parte B, per quel che riguarda esclusivamente il parametro della “somma di PFAS” diventi obbligatorio.
Il comma 623 precisa che nelle more della decorrenza dei termini di cui al primo periodo, le sole molecole ADV-N2, ADV-N3, ADV-N4, ADVN5, ADV-M3, ADV-M4, di cui all'Allegato III, parte B, del medesimo decreto legislativo non concorrono al rispetto del valore di parametro della "somma di PFAS".
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
Il comma 622 posticipa di 6 mesi i seguenti termini di cui all’articolo 24, commi 1 e 2, del D.lgs. n. 18 del 2023:
-il termine “non oltre il 12 gennaio 2026” entro cui occorre procedere all’adozione da parte delle regioni, delle province autonome e delle autorità sanitarie e dei gestori idro-potabili delle misure necessarie a garantire che le acque destinate al consumo umano soddisfino i valori di parametro di cui all'allegato I, Parte B, per quel che riguarda esclusivamente il parametro della “somma di PFAS”;
- il termine “a decorrere dal 13 gennaio 2026”, a partire dal quale il controllo relativo all’adozione da parte delle regioni, delle province autonome e delle autorità sanitarie e dei gestori idro-potabili delle misure necessarie a garantire che le acque destinate al consumo umano soddisfino i valori di parametro di cui all’allegato I, Parte B, per quel che riguarda esclusivamente il parametro della “somma di PFAS” diventi obbligatorio.
Il comma 623 precisa che nelle more della decorrenza dei termini di cui al primo periodo, le sole molecole ADV-N2, ADV-N3, ADV-N4, ADVN5, ADV-M3, ADV-M4, di cui all'Allegato III, parte B, del medesimo decreto legislativo non concorrono al rispetto del valore di parametro della "somma di PFAS".

Il Decreto legislativo n. 18/2023 reca l’attuazione della direttiva (UE) 2020/2184 del Parlamento europeo e del Consiglio, del 16 dicembre 2020, concernente la qualità delle acque destinate al consumo umano.
Il citato Decreto legislativo n. 18/2023 è stato adottato in attuazione della Direttiva (UE) 2020/2184, concernente la qualità delle acque destinate al consumo umano, e della delega contenuta nell’art. 21 della legge n. 127/2022 (Delega al Governo per il recepimento delle direttive europee l'attuazione di altri atti normativi dell'Unione europea - Legge di delegazione europea 2021), recante i princìpi e criteri direttivi specifici per il recepimento della citata direttiva.
I principi e criteri direttivi specifici riguardano:
· l'adeguamento ed il coordinamento dei sistemi informatici nazionali ai sistemi informatici istituiti a livello di Unione europea, mediante l'istituzione di un sistema informativo centralizzato, denominato Anagrafe territoriale dinamica delle acque potabili (AnTeA), contenente dati sanitari e ambientali;
· l'introduzione di una normativa sui procedimenti volti al rilascio delle approvazioni per l'impiego di reagenti chimici, mezzi di filtrazione e mezzi di trattamento (ReMM) a contatto con acqua potabile, di organismi di certificazione e di indicazioni in etichettatura;
· l'introduzione di una normativa volta alla revisione del sistema di vigilanza, sorveglianza della sicurezza dell'acqua potabile e controllo, anche attraverso l'introduzione di obblighi di controllo su sistemi idrici e sulle acque destinate ad edifici prioritari (tra i quali ospedali, strutture sanitarie, case di riposo, strutture per l'infanzia, scuole, ristoranti, bar, centri sportivi e commerciali, istituti penitenziari e campeggi);
· l'attribuzione all'Istituto superiore di sanità delle funzioni di Centro nazionale per la sicurezza delle acque (CeNSiA), ai fini dell'approvazione dei Piani di sicurezza delle acque (PSA), nell'ambito della valutazione della qualità tecnica dell'acqua e del servizio idrico di competenza dell’Autorità di regolazione per energia, reti e ambiente (ARERA), del rilascio delle approvazioni per l'impiego di reagenti chimici, mezzi di filtrazione e mezzi di trattamento (ReMM) a contatto con acqua potabile, nonché' della gestione del sistema informativo centralizzato AnTeA;
· la previsione di una disciplina volta a consentire e favorire l'accesso all'acqua, che comprenda obblighi di punti di acceso alle acque per edifici prioritari, aeroporti, stazioni, stabilimenti balneari;
· la ridefinizione del sistema sanzionatorio per la violazione delle disposizioni della direttiva (UE) 2020/2184 attraverso la previsione di sanzioni efficaci, dissuasive e proporzionate alla gravità delle relative violazioni.
Il decreto si compone di 26 articoli. Al decreto sono acclusi 9 Allegati, che ne sono parte integrante, recanti i requisiti igienico-sanitari, ambientali, tecnici e dei sistemi gestionali, che si devono soddisfare per la qualità delle acque destinate al consumo umano.
Il decreto è stato di recente modificato dal decreto legislativo 102 del 2025, che ha previsto delle disposizioni integrative e correttive.
Articolo 1, comma 624
(Modifica al Codice dei contratti pubblici per attuazione PNRR)
624. Al fine di assicurare il conseguimento degli obiettivi del PNRR e in attuazione del traguardo M1C1-97 ter del medesimo Piano, all'articolo 126, comma 2, del codice dei contratti pubblici, di cui al decreto legislativo 31 marzo 2023, n. 36, dopo le parole: « indicate nel quadro economico dell'intervento alla voce 'imprevisti',» sono inserite le seguenti: « nonché nel limite del 50 per cento delle economie derivanti dai ribassi d'asta,». Resta ferma la disciplina del Fondo di cui all'articolo 26, comma 7, del decreto-legge 17 maggio 2022, n. 50, convertito, con modificazioni, dalla legge 15 luglio 2022, n. 91.
L’articolo 1, comma 624, al fine di assicurare il conseguimento degli obiettivi del PNRR, modifica la disciplina delle penali e premi di accelerazione.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
La disposizione in commento, al fine di assicurare il conseguimento degli obiettivi del PNRR e in attuazione della milestone M1C1-97ter del medesimo Piano, modifica l'articolo 126, comma 2, del codice di contratti pubblici di cui al decreto legislativo 31 marzo 2023, n. 36, inserendo dopo le parole: «indicate nel quadro economico dell'intervento alla voce "imprevisti", le parole: «nonché, nel limite del 50%, delle economie derivanti dai ribassi d'asta».
Si ricorda che la disposizione richiamata prevede che “per gli appalti di lavori la stazione appaltante prevede nel bando o nell'avviso di indizione della gara che, se l'ultimazione dei lavori avviene in anticipo rispetto al termine fissato contrattualmente, sia riconosciuto un premio di accelerazione per ogni giorno di anticipo.” L'ammontare del premio è commisurato ai giorni di anticipo ed in proporzione all'importo del contratto o delle prestazioni contrattuali, nei limiti delle somme disponibili che, a seguito dell’introduzione dell’inciso sopra riportato, potranno ricomprendere anche le economie derivanti dai ribassi d’asta nel limite del 50%.
Si prevede che resti ferma la disciplina del fondo di cui all' articolo 26, comma 7, del decreto-legge 15 maggio 2022, n.50, convertito, con modificazioni, dalla legge 15 luglio 2022, n.91.
Si rammenta che la disposizione richiamata ha istituito nello stato di previsione del Ministero dell'economia e delle finanze il «Fondo per l'avvio di opere indifferibili», con una dotazione di 1.500 milioni di euro per l'anno 2022, 1.700 milioni di euro per l'anno 2023, 1.500 milioni di euro per ciascuno degli anni 2024 e 2025 e 1.300 milioni di euro per l'anno 2026.
Articolo 1, commi 625-627
(Assunzioni regioni ed enti locali interessati
dagli eventi sismici del 2016)
625. Al fine di assicurare le professionalità necessarie alla ricostruzione, le regioni, gli enti locali, ivi comprese le unioni dei comuni ricompresi nei territori dei comuni di cui agli allegati 1, 2 e 2-bis del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, nonché gli Enti parco nazionali autorizzati alle assunzioni di personale a tempo determinato ai sensi dell'articolo 3, comma 1, ultimo periodo, del medesimo decreto-legge n. 189 del 2016, in coerenza con il piano triennale dei fabbisogni di cui all'articolo 6 del decreto legislativo 30 marzo 2001, n. 165, possono assumere a tempo indeterminato, nei limiti di cui al comma 626, il personale non dirigenziale non di ruolo, reclutato a tempo determinato con procedure concorsuali o selettive e in servizio presso gli Uffici speciali per la ricostruzione o presso i suddetti enti alla data di entrata in vigore della presente legge e che abbia maturato almeno tre anni di servizio anche in posizioni contrattuali diverse.
626. Ai fini di cui al comma 625, il requisito di tre anni di servizio deve essere maturato entro il 31 dicembre 2025, anche computando i periodi di servizio svolti a tempo determinato, in relazione alle medesime attività svolte presso amministrazioni diverse da quella che procede all'assunzione, purché comprese tra gli Uffici speciali per la ricostruzione e gli enti di cui al comma 625.
627. Le assunzioni di cui al comma 625 possono essere disposte nei limiti dei risparmi derivanti dalle cessazioni dal servizio, presso ciascun ente, del personale già assunto a tempo indeterminato in applicazione dell'articolo 57, comma 3, del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126.
I commi 625, 626 e 627 prevedono che, al fine di assicurare le professionalità necessarie alla ricostruzione, le regioni, gli enti locali, ivi comprese le unioni dei comuni ricompresi nei territori dei comuni di cui agli allegati 1, 2 e 2-bis del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, nonché gli Enti parco nazionali autorizzati alle assunzioni di personale a tempo determinato ai sensi dell'articolo 3, comma 1, ultimo periodo, del medesimo decreto-legge n. 189 del 2016, in coerenza con il piano triennale dei fabbisogni di cui all'articolo 6 del decreto legislativo 30 marzo 2001, n. 165, possono assumere a tempo indeterminato, nei limiti di cui al comma 627, il personale non dirigenziale non di ruolo, reclutato a tempo determinato con procedure concorsuali o selettive ed in servizio presso gli Uffici speciali per la ricostruzione o presso i suddetti enti alla data di entrata in vigore della legge di bilancio in commento, e che abbia maturato almeno tre anni di servizio anche in posizioni contrattuali diverse.
Il comma 625 consente la stabilizzazione del personale non di ruolo, di qualifica non dirigenziale, reclutato a tempo determinato con procedure concorsuali o selettive ed in servizio presso gli enti coinvolti nel processo di ricostruzione post sisma 2016, ivi compresi gli Enti parco nazionali, che abbia maturato almeno 3 anni di servizio.
Il comma 626 per le finalità del precedente comma 625 prevede che il requisito dei tre anni di servizio debba essere maturato entro il 31 dicembre 2025.
Il comma 627 prevede che le assunzioni di cui al comma 625 debbano essere effettuate in coerenza col piano triennale dei fabbisogni e, in applicazione dell'articolo 57, comma 3, del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, e trovino copertura nei limiti dei risparmi derivanti dalle cessazioni dal servizio, presso ciascun ente, del personale già assunto a tempo indeterminato, senza nuovi o maggiori oneri a carico della finanza pubblica.
Il comma 625 stabilisce che, al fine di assicurare le professionalità necessarie alla ricostruzione, le regioni, gli enti locali, ivi comprese le unioni dei comuni ricompresi nei territori dei comuni di cui agli allegati 1, 2 e 2-bis del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, nonché gli Enti parco nazionali autorizzati alle assunzioni di personale a tempo determinato ai sensi dell'articolo 3, comma 1, ultimo periodo, del medesimo decreto-legge n. 189 del 2016, in coerenza con il piano triennale dei fabbisogni di cui all'articolo 6 del decreto legislativo 30 marzo 2001, n. 165, possono assumere a tempo indeterminato, nei limiti di cui al successivo comma 627, il personale non dirigenziale non di ruolo, reclutato a tempo determinato con procedure concorsuali o selettive ed in servizio presso gli Uffici speciali per la ricostruzione o presso i suddetti enti alla data di entrata in vigore della legge di bilancio in commento, e che abbia maturato almeno tre anni di servizio anche in posizioni contrattuali diverse.
Il successivo comma 626 dispone che, ai fini di cui al comma 625, il requisito di tre anni di servizio deve essere maturato entro il 31 dicembre 2025, anche computando i periodi di servizio svolti a tempo determinato, in relazione alle medesime attività svolte presso amministrazioni diverse da quella che procede all'assunzione, purché comprese tra gli Uffici speciali per la ricostruzione e gli enti di cui al medesimo comma 625.
Il comma 627 prevede che le assunzioni di cui al comma 625 possono essere disposte nei limiti dei risparmi derivanti dalle cessazioni dal servizio, presso ciascun ente, del personale già assunto a tempo indeterminato in applicazione dell'articolo 57, comma 3, del decreto-legge 14 agosto 2020, n. 104.
Articolo 1, comma 628
(Proroga del tavolo tecnico per la verifica dell'attuazione di disposizioni relative al sisma del 1990)
628. I lavori del tavolo tecnico di cui all'articolo 7-bis del decreto-legge 11 giugno 2024, n. 76, convertito, con modificazioni, dalla legge 8 agosto 2024, n. 111, sono prorogati fino al 31 dicembre 2026.
Il comma 628 proroga al 31 dicembre 2026 i lavori del tavolo tecnico, presso il Ministero dell’economia e delle finanze, per la verifica dell’attuazione della disciplina che dispone il rimborso delle imposte per i soggetti colpiti dal sisma del 13 e 16 dicembre 1990, che ha interessato le province di Catania, Ragusa e Siracusa.
La relazione tecnica non ascrive oneri finanziari o organizzativi alla proroga in esame, in quanto il tavolo tecnico continuerà a operare con le risorse già stanziate a legislazione vigente.
Il tavolo tecnico qui prorogato è stato istituito dall’articolo 7-bis del decreto-legge n. 76 del 2024 (convertito dalla legge n. 111 del 2024).
Esso ha disposto l’istituzione di un tavolo tecnico presso il Ministero dell’economia e delle finanze, composto da un rappresentante dell'Agenzia delle entrate, un rappresentante della Città metropolitana di Catania, un rappresentante del Libero consorzio comunale di Siracusa e un rappresentante del Libero consorzio comunale di Ragusa.
Il tavolo tecnico ha il fine di verificare l’attuazione delle disposizioni del comma 665 dell’articolo 1 della legge di bilancio 2014 (Legge 190/2014), anche con riguardo al contenzioso in essere e a quello già concluso.
Il citato comma 665 prevede che i soggetti colpiti dal sisma del 13 e 16 dicembre 1990 – che ha interessato le province di Catania, Ragusa e Siracusa – che hanno versato imposte per il triennio 1990-1992 per un importo superiore al 10% hanno diritto, a determinate condizioni, al rimborso delle imposte versate in eccesso, previa presentazione di istanza di rimborso.
La norma istitutiva del tavolo tecnico reca la clausola di invarianza finanziaria, imponendo l’attuazione della norma senza oneri aggiuntivi per la finanza pubblica. Viene altresì precisato che ai componenti del tavolo tecnico non spettano compensi, gettoni di presenza, rimborsi spese o altri emolumenti comunque denominati.
Articolo 1, commi 629 e 630
(Disposizioni concernenti il Commissario straordinario per l’attuazione degli interventi pubblici nell’area dei Campi Flegrei)
629. All'articolo 9-ter del decreto-legge 11 giugno 2024, n. 76, convertito, con modificazioni, dalla legge 8 agosto 2024, n. 111, sono apportate le seguenti modificazioni:
a) al comma 7 sono aggiunti, in fine, i seguenti periodi: « Fino alla chiusura della contabilità speciale di cui al primo periodo e, in ogni caso, fino alla data di scadenza della carica del Commissario straordinario non possono essere intraprese azioni esecutive, ivi comprese quelle di cui agli articoli da 112 a 115 del codice del processo amministrativo, di cui all'allegato 1 al decreto legislativo 2 luglio 2010, n. 104, e i pignoramenti notificati sono inefficaci. L'inefficacia è rilevata dal giudice anche d'ufficio. Il giudice, compiuti i necessari accertamenti nel contraddittorio tra le parti, provvede con ordinanza»;
b) al comma 12:
1) il secondo periodo è soppresso;
2) al terzo periodo, le parole: « indicata nel decreto di cui al secondo periodo e comunque non oltre la data» sono soppresse e le parole: « detta Struttura di supporto» sono sostituite dalle seguenti: « la Struttura di supporto del Commissario straordinario nominato ai sensi del predetto articolo 11, diciottesimo comma, della legge n. 887 del 1984»;
3) dopo il terzo periodo è inserito il seguente: « La Struttura di supporto di cui al precedente periodo è soppressa a far data dal 31 gennaio 2026»;
c) il comma 13 è sostituito dal seguente:
« 13. Al fine di definire i procedimenti giudiziari e il contenzioso in genere relativi agli interventi di cui al primo periodo del comma 14 ed a questioni afferenti al periodo antecedente il 1° gennaio 2026, il Commissario straordinario di cui al comma 1 è nominato Commissario liquidatore della gestione commissariale di cui all'articolo 11, diciottesimo comma, della legge n. 887 del 1984. Il Commissario liquidatore subentra nella titolarità della contabilità speciale intestata al presidente della regione Campania quale Commissario straordinario, ai sensi del predetto articolo 11, diciottesimo comma, della legge n. 887 del 1984, nonché di tutti i rapporti processuali e dei contenziosi già instauratisi alla data del 31 dicembre 2025 o relativi a questioni afferenti al periodo antecedente il 1° gennaio 2026 anche se instaurati dopo la suddetta data, con il compito di definirli, fino all'estinzione ed anche in via transattiva, nei limiti della capienza dei fondi allo scopo disponibili. Per l'esercizio delle proprie funzioni il Commissario liquidatore può avvalersi, mediante apposite convenzioni e senza nuovi o maggiori oneri a carico della finanza pubblica, delle strutture, anche periferiche, delle Amministrazioni centrali dello Stato e dell'Unità Tecnica-Amministrativa istituita dall'articolo 15 dell'ordinanza del Presidente del Consiglio dei ministri n. 3920 del 28 gennaio 2011, pubblicata nella Gazzetta Ufficiale n. 33 del 10 febbraio 2011»;
d) il comma 14 è sostituito dal seguente:
« 14. A decorrere dal 1° gennaio 2026, è affidata al Commissario straordinario di cui al comma 1 la realizzazione ed il completamento degli interventi già attribuiti al presidente della regione Campania quale Commissario straordinario ai sensi del predetto articolo 11, diciottesimo comma, della legge 22 dicembre 1984, n. 887, e inseriti nel programma di adeguamento del sistema di trasporto intermodale nelle zone interessate dal fenomeno bradisismico approvato ai sensi del medesimo articolo 11, ivi compresi quelli di cui all'articolo 59 della legge della regione Campania 30 gennaio 2008, n. 1. A tale fine, il Commissario straordinario di cui al comma 1 subentra nella titolarità di tutti i rapporti giuridici attivi e passivi, aventi ad oggetto gli interventi di cui al primo periodo, con espressa esclusione dei rapporti processuali e dei contenziosi in genere. Per la realizzazione di detti interventi il Commissario straordinario di cui al comma 1 provvede con i poteri e le modalità di cui ai commi 1, 4, 5 e 6, nei limiti delle risorse disponibili a legislazione vigente nonché delle risorse europee e nazionali già stanziate o comunque utilizzabili allo scopo, che devono essere trasferite alla contabilità speciale di cui al comma 7 e accantonate in un apposito fondo, ivi comprese, nel limite di 80 milioni di euro complessivi, quelle di cui al comma 10, lettera b). Allo scopo di garantire la miglior coerenza delle opere con le esigenze attuali della pianificazione di emergenza dell'area dei Campi Flegrei, il Commissario straordinario di cui al comma 1 provvede alla rielaborazione e all'approvazione dei progetti non ancora realizzati, sia in termini di obiettivi funzionali, che di soluzione tecnica e impegno economico. Con ordinanza del Commissario straordinario è disciplinato il subentro dell'autorità competente in via ordinaria nella titolarità degli interventi per i quali, alla data del 1° gennaio 2026, sia stato approvato il certificato di collaudo, di regolare esecuzione o altro atto analogo».
630. All'articolo 9-quater, comma 1, del decreto-legge 11 giugno 2024, n. 76, convertito, con modificazioni, dalla legge 8 agosto 2024, n. 111, le parole: « quelli previsti dai decreti di cui al comma 13 del medesimo articolo 9-ter» sono sostituite dalle seguenti: « quelli comunque trasferiti alla titolarità del Commissario straordinario,».
La disposizione modifica la disciplina contenuta nel decreto-legge 11 giugno 2024, n. 76, Disposizioni urgenti per la ricostruzione post-calamità, per interventi di protezione civile e per lo svolgimento di grandi eventi internazionali.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
La disposizione in commento modifica l'articolo 9-ter del decreto-legge 11 giugno 2024, n. 76, convertito, con modificazioni, dalla legge 8 agosto 2024, n. 111 in tema di ricostruzione post-calamità ed interventi di protezione civile.
In particolare aggiunge al comma 7, in fine, nuovi periodi.
Nello specifico si prevede che fino alla chiusura della contabilità speciale di cui al primo periodo e, in ogni caso, fino alla data di scadenza della carica del Commissario straordinario non possono essere intraprese azioni esecutive, ivi comprese quelle di cui agli articoli da 112 a 115 del codice del processo amministrativo, e i pignoramenti notificati sono inefficaci. L'inefficacia è rilevata dal giudice anche d'ufficio. Il giudice, compiuti i necessari accertamenti nel contraddittorio tra le parti, provvede con ordinanza.
Al comma 12, terzo periodo, si prevede la soppressione della Struttura di supporto del Commissario straordinario nominato ai sensi dell’articolo 11, diciottesimo comma, della legge n. 887 del 1984, a far data dal 31 gennaio 2026.
Conseguentemente, si modifica il comma 12 sopprimendo il secondo periodo che fa riferimento alla medesima struttura e al terzo periodo si sopprimono le parole: "indicata nel decreto di cui al secondo periodo e comunque non oltre la data" e si sostituiscono le parole "detta Struttura di supporto" con: "la Struttura di supporto del Commissario straordinario nominato ai sensi del predetto articolo 11, diciottesimo comma, della legge n. 887 del 1984".
Si sostituisce, poi, il comma 13 con una nuova previsione in virtù della quale al fine di definire i procedimenti giudiziari ed il contenzioso in genere relativi agli interventi di cui al primo periodo del comma 14 ed a questioni afferenti al periodo antecedente il 1° gennaio 2026, il Commissario straordinario è nominato Commissario Liquidatore della gestione commissariale di cui all' articolo 11, diciottesimo comma, della legge n. 887 del 1984. Il Commissario Liquidatore subentra nella titolarità della contabilità speciale intestata al Presidente della regione Campania quale Commissario straordinario, ai sensi del predetto articolo 11, diciottesimo comma, della legge n. 887 del 1984, nonché di tutti i rapporti processuali e dei contenziosi già instauratisi alla data del 31 dicembre 2025 o relativi a questioni afferenti al periodo antecedente il 1° gennaio 2026 anche se instaurati dopo la suddetta data, con il compito di definirli, fino all'estinzione ed anche in via transattiva, nei limiti della capienza dei fondi allo scopo disponibili. Per l'esercizio delle proprie funzioni il Commissario Liquidatore può avvalersi mediante apposite convenzioni senza nuovi o maggiori oneri a carico della finanza pubblica, delle strutture, anche periferiche, delle amministrazioni centrali dello Stato e dell'Unità Tecnica-Amministrativa istituita dall'articolo 15 dell'ordinanza del Presidente del Consiglio dei ministri n. 3920 del 28 gennaio 2011.
Viene sostituito il comma 14 con una nuova previsione in virtù della quale a decorrere dal 1° gennaio 2026, è affidata al Commissario straordinario di cui al comma 1 la realizzazione ed il completamento degli interventi già attribuiti al Presidente della regione Campania quale Commissario straordinario ai sensi dell' articolo 11, diciottesimo comma, della legge 22 dicembre 1984, n. 887, e inseriti nel programma di adeguamento del sistema di trasporto intermodale nelle zone interessate dal fenomeno bradisismico approvato ai sensi del medesimo articolo 11, ivi compresi quelli di cui all'articolo 59 della Legge Regionale della Campania n. 1 del 30 gennaio 2008. A tale fine, il Commissario straordinario di cui al comma 1, subentra nella titolarità di tutti i rapporti giuridici attivi e passivi, aventi ad oggetto gli interventi di cui al primo periodo, con espressa esclusione dei rapporti processuali e dei contenziosi in genere. Per la realizzazione di detti interventi il Commissario straordinario provvede con i poteri e le modalità di cui ai commi 1, 4, 5 e 6, nei limiti delle risorse disponibili a legislazione vigente nonché delle risorse europee e nazionali già stanziate o comunque utilizzabili allo scopo, che devono essere trasferite sulla contabilità speciale di cui al comma 7 ed accantonate in un apposito fondo, ivi comprese, nel limite di 80 milioni di euro complessivi, quelle di cui al comma 10, lettera b). Allo scopo di garantire la miglior coerenza delle opere con le esigenze attuali della pianificazione di emergenza dell'area dei Campi Flegrei, il Commissario straordinario provvede alla rielaborazione e approvazione dei progetti non ancora realizzati, sia in termini di obiettivi funzionali, che di soluzione tecnica ed impegno economico. Con ordinanza del Commissario straordinario è disciplinato il subentro dell'autorità competente in via ordinaria nella titolarità degli interventi per i quali, alla data del 1° gennaio 2026, sia stato approvato il certificato di collaudo, di regolare esecuzione o altro atto analogo.
Infine, si prevede una modifica consequenziale all'articolo 9-quater, comma 1, del decreto-legge 11 giugno 2024, n. 76, convertito, con modificazioni, dalla legge 8 agosto 2024, n. 111.
Articolo 1, commi 631-633
(Misure in materia di protezione civile)
631. All'articolo 2, comma 4, del decreto-legge 30 giugno 2025, n. 95, convertito, con modificazioni, dalla legge 8 agosto 2025, n. 118, dopo le parole: « per l'anno 2025, nella misura di euro 20 milioni» sono inserite le seguenti: «, per l'anno 2026, di euro 40 milioni, per ciascuno degli anni 2027 e 2028, di euro 60 milioni e, a decorrere dall'anno 2029, di euro 40 milioni annui».
632. All'articolo 1, comma 448, primo periodo, della legge 30 dicembre 2021, n. 234, le parole: « e di 50 milioni di euro per ciascuno degli anni dal 2024 al 2027» sono sostituite dalle seguenti: «, di 50 milioni di euro per ciascuno degli anni 2024, 2025 e 2026, di 100 milioni di euro per l'anno 2027 e di 50 milioni di euro per l'anno 2028».
633. All'articolo 1, comma 674, della legge 29 dicembre 2022, n. 197, dopo le parole: « 2023 e 2024» sono inserite le seguenti: « e di 2.350.000 euro per l'anno 2026».
Il comma 631 destina al Fondo regionale di protezione civile risorse pari a 40 milioni di euro per il 2026, a 60 milioni ciascuno degli anni 2027 e 2028 e a 40 milioni annui a decorrere dal 2029.
Il comma 632 reca uno stanziamento di 50 milioni di euro annui per ciascuno degli anni 2027 e 2028, al fine di far fronte ai danni occorsi al patrimonio privato e alle attività economiche e produttive in relazione agli eventi per i quali sia stato dichiarato lo stato di emergenza nazionale.
Il comma 633 destina 2,35 milioni per l’anno 2026 al fondo per l'adeguamento in termini tecnologici e di sicurezza del sistema di allarme pubblico IT-alert.
I commi da 631 a 633 recano interventi in materia di protezione civile pari a un importo complessivo di 42,35 milioni di euro per il 2026, 110 milioni per ciascuno degli anni 2027 e 2028, 40 milioni di annui dal 2029.
Il comma 631 modifica l’articolo 2, comma 4, del decreto-legge n. 95 del 2025 (come convertito dalla legge n. 118 del 2028). Tale comma 4 attribuisce al Fondo regionale di protezione civile, presso la Presidenza del Consiglio dei ministri, risorse pari a 20 milioni di euro per l'anno 2025.
La disposizione in esame attribuisce al medesimo Fondo ulteriori risorse, pari a 40 milioni di euro per il 2026, 60 milioni per ciascuno degli anni 2027 e 2028, 40 milioni annui a decorrere dal 2029.
Riguardo al Fondo in esame, si veda il box, in calce alla presente scheda.
Il comma 632 modifica l’art. 1, comma 448, della legge n. 234 del 2021 (legge di bilancio 2022) che autorizza lo stanziamento di 92 milioni di euro per l'anno 2023 e di 50 milioni di euro per ciascuno degli anni dal 2024 al 2027, al fine di far fronte ai danni occorsi al patrimonio privato e alle attività economiche e produttive in relazione agli eventi per i quali è stato dichiarato lo stato di emergenza nazionale verificatisi negli anni 2019, 2020 e 2021, nonché agli eventi per i quali è stato dichiarato lo stato di emergenza nazionale verificatisi negli anni 2022 e 2023, a determinate condizioni.
La disposizione in esame destina alle suddette finalità ulteriori risorse pari a 50 milioni di euro per il 2027 (prevedendo per tale anno la somma complessiva di 100 milioni) e risorse pari a 50 milioni per il 2028.
La legge di bilancio per il 2022, articolo 1, comma 448, ha previsto risorse per il finanziamento degli interventi di protezione civile connessi ad eventi calamitosi verificatisi negli anni 2019 e 2020, e per i quali è stato dichiarato lo stato di emergenza nazionale. Tale stanziamento è destinato anche alle ricognizioni dei fabbisogni completate alla data di entrata in vigore della legge n. 21 del 2023 (di conversione del presente decreto-legge n. 3 del 2023 che ha modificato il citato comma 448), relative agli eventi verificatisi nell'anno 2021 e per i quali è stato dichiarato lo stato di emergenza nazionale.
La disposizione si applica anche - a seguito di ulteriori modifiche al citato comma 448 introdotte dall’articolo 8 del decreto-legge n. 76 del 2024, convertito dalla legge n. 111 del 2024 - agli eventi per i quali è stato dichiarato lo stato di emergenza nazionale verificatisi negli anni 2022 e 2023, alle seguenti condizioni:
§ la ricognizione dei fabbisogni relativi all’evento è stata completata alla data del 1° giugno 2024;
§ per l’evento non sono stati già previsti con norma primaria finanziamenti per la citata finalità.
Le disposizioni operative per la concessione dei contributi a valere sulle somme previste dal menzionato comma 448 sono dettate dalle Ordinanze di protezione civile: 13 ottobre 2022, n. 932 (eventi calamitosi verificatisi negli anni 2019 e 2020); 21 giugno 2023, n. 1009 (eventi 2019 e 2021, a seguito delle modifiche introdotte dall’articolo 5-sexies, comma 3, del decreto-legge n. 3 del 2023, come convertito); 19 luglio 2024, n. 1089 (eventi 2021); n. 1158 del 29 agosto 2025 (eventi 2022 e 2023).
Si ricorda che lo stato di emergenza nazionale disciplinato dall'art. 7 del Codice della protezione civile (decreto legislativo n. 1 del 2018) elenca tre tipologie di eventi emergenziali di protezione civile, individuando al comma 1, lettera c), le emergenze di rilievo nazionale connesse con eventi calamitosi di origine naturale o derivanti dall'attività dell'uomo che determinano, conseguentemente, l’emanazione della deliberazione dello stato di emergenza di rilievo nazionale, come previsto dall’art. 24 del Codice medesimo.
Il comma 633 modifica l’art. 1, comma 674, della legge n. 197 del 2022 (legge di bilancio per il 2023). Tale comma 674 prevede una dotazione finanziaria di 5 milioni di euro per ciascuno degli anni 2023 e 2024 per l'adeguamento in termini tecnologici e di sicurezza del sistema di allarme pubblico IT-alert.
Con la novella in esame si prevede la dotazione di 2,35 milioni per l’anno 2026.
IT-alert è il sistema di allarme pubblico per l'informazione diretta alla popolazione che dirama ai telefoni cellulari presenti in una determinata area geografica messaggi utili in caso di gravi emergenze o eventi catastrofici imminenti o in corso. Il messaggio IT-alert, che viene ricevuto da chiunque si trovi nella zona interessata dall'emergenza o dall'evento calamitoso, contiene informazioni circa lo scenario di rischio e le relative misure di autoprotezione da adottare rapidamente. Il servizio IT-alert è conforme allo standard internazionale "Common Alerting Protocol" (CAP) per garantire la completa interoperabilità con altri sistemi, nazionali e internazionali, di divulgazione di allerte e allarmi di emergenza e avvisi pubblici. IT-alert nasce con l'obiettivo di coprire "l'ultimo miglio" dell'informazione in ambito di protezione civile e quindi raggiungere i cittadini potenzialmente interessati da una situazione di emergenza.
Per ulteriori informazioni su IT-alert, si veda il sito: https://www.it-alert.it/it/.

Il Fondo, iscritto nel bilancio autonomo della Presidenza del Consiglio dei ministri, concorre agli interventi diretti a fronteggiare emergenze derivanti da eventi calamitosi che per loro natura o estensione comportano l'intervento coordinato di più enti o amministrazioni e richiedono mezzi e poteri straordinari, in periodi di tempo limitati e predefiniti, come disciplinati dalle Regioni e dalle Province autonome. Si tratta degli interventi previsti dall'articolo 7, comma 1, lettera b), del medesimo codice di protezione civile. In attuazione del citato articolo 45 del codice, il d.P.C.m 13 luglio 2022 (pubblicato sulla Gazzetta Ufficiale 3 ottobre 2022, n. 231) dispone circa i criteri di riparto e le modalità di trasferimento delle risorse del Fondo medesimo.
Per quanto concerne la destinazione delle risorse attribuite al Fondo regionale di protezione civile dal citato art. 2, comma 4, del decreto-legge n. 95 del 2025, il comma 5 del medesimo art. 2 prevede che:
1. il 40 per cento delle risorse sia destinata al potenziamento del sistema di protezione civile delle Regioni e degli Enti locali;
2. il 60 per cento sia destinata al concorso agli interventi e alle misure urgenti per fronteggiare le emergenze derivanti da eventi di cui all'articolo 7, comma 1, lettera b), del codice di protezione civile per i quali sia stata dichiarata o riconosciuta un’emergenza di rilievo regionale successivamente all’entrata in vigore del presente decreto-legge.
La disposizione di cui al punto n. 1 si applica a condizione che la Regione o la Provincia autonoma interessata abbia provveduto alla regolazione prevista dagli articoli 24, comma 9, e 25,? comma? 11,? del? codice medesimo. Tali norme stabiliscono nei casi di emergenze che coinvolgano più enti o amministrazioni - secondo quanto previsto dal più volte citato articolo 7, comma 1, lettera b), del codice - che le Regioni e le Province autonome, nell'esercizio della propria potestà legislativa, definiscano provvedimenti con finalità analoghe alle deliberazioni dello stato di emergenza di rilievo nazionale oppure alle ordinanze di protezione civile.
Il comma 6 del medesimo art. 2 stabilisce che la quota del 40 per cento - destinata al potenziamento delle strutture di protezione civile regionali e degli enti locali - sia ripartita e trasferita a ciascuna regione secondo le disposizioni dettate dal citato d.P.C.m. del 13 luglio 2022, ai seguenti articoli:
§ art. 1, comma 1, il quale prevede il Fondo regionale di protezione civile sia ripartito con i seguenti criteri:
o 30% ripartito in ugual misura per ciascuna regione quale quota fissa;
o 15% ripartito proporzionalmente alla popolazione residente desunta dai dati Istat dell'anno precedente;
o 15% ripartito proporzionalmente alla superficie territoriale desunta dai dati Istat dell'anno precedente;
o 25% ripartito in funzione della estensione delle aree R4 e R3, rischio molto elevato ed elevato o equivalenti individuate per il rischio frana nei piani di assetto idrogeologico (art. 67 del decreto legislativo n. 152 del 2006) e, per il rischio alluvione, nei piani di gestione del rischio alluvioni (decreto legislativo n. 49 del 2010);
o 15% ripartito in funzione della popolazione residente in comuni classificati in zona sismica 1 e 2;
§ art. 2, comma 1, primo e terzo capoverso, il quale prevede che le Regioni utilizzino le risorse loro assegnate per la realizzazione di programmi secondo le seguenti linee di intervento:
o ripristino della capacità di risposta alle emergenze in considerazione dell'intensivo utilizzo di attrezzature e mezzi delle componenti e strutture operative regionali e comunali, ivi comprese le colonne mobili impegnate nelle attività di soccorso ed assistenza alla popolazione nonché per il ricondizionamento, alla manutenzione straordinaria e al reintegro delle attrezzature e dei mezzi impiegati nelle attività, qualora non convenientemente ripristinabili;
o potenziamento (per una quota non inferiore al 30%) del sistema di protezione civile delle Regioni e degli Enti locali, riservandone, di norma, a questi ultimi una quota non inferiore al 50%, sulla base delle effettive esigenze riscontrate dalle regioni sul territorio.
§ art. 2, comma 2, il quale stabilisce che i programmi qui sopra illustrati, dopo l’approvazione delle regioni interessate, siano trasmessi al Dipartimento della protezione civile entro trenta giorni dall'adozione del Piano generale di riparto delle risorse tra le regioni; quest’ultimo Paino generale viene trasmesso dalla Conferenza unificata al Dipartimento della protezione civile (secondo quanto previsto dall’art. 1, comma 2, del d.P.C.m. in esame);
§ art. 3 e 4, che dispongono, rispettivamente sulle modalità di trasferimento e sulla premialità, con esclusione dei riferimenti agli interventi “di tipo b)”, ossia i più volte richiamati interventi previsti dall'articolo 7, comma 1, lettera b), del codice di protezione civile;
§ art. 5, inerente al monitoraggio degli interventi, che pone in capo alle Regioni l’obbligo di trasmettere relazioni semestrali al Dipartimento della protezione civile, presso il quale è costituito apposito gruppo di lavoro senza nuovi o maggiori oneri per la finanza pubblica.
Il comma 7 dell’art. 2 demanda ad apposito decreto le disposizioni relative riparto della quota del 60 per cento, in deroga al citato d.P.C.m. del 13 luglio 2022.
Si prevede, quindi, con riferimento alla quota del 60 per cento, che i criteri di riparto, le modalità di trasferimento, il monitoraggio, i termini e le modalità di presentazione da parte delle regioni delle richieste e la relativa istruttoria e valutazione siano disciplinati con decreto del Ministro per la protezione civile e le politiche del mare, su proposta del Capo del Dipartimento della protezione civile della Presidenza del Consiglio dei ministri, acquisita l’intesa in sede di Conferenza unifica. Tale decreto è adottato entro trenta giorni dall’entrata in vigore del presente decreto-legge. Rimane ferma la necessità di concludere il procedimento con decreto del Ministro per la protezione civile e le politiche del mare, su proposta del Capo del Dipartimento della protezione civile.
Articolo 1, comma 634
(Risorse per le politiche della dimensione subacquea)
634. All'articolo 1, comma 725, della legge 30 dicembre 2024, n. 207, sono apportate le seguenti modificazioni:
a) dopo le parole: « al fine di promuovere» sono inserite le seguenti: « le politiche della dimensione subacquea nonché»;
b) le parole: « 5 milioni di euro annui a decorrere dall'anno 2026» sono sostituite dalle seguenti: « 10 milioni di euro annui a decorrere dall'anno 2026».
Il comma 634 aggiunge la promozione delle politiche della dimensione subacquea alle finalità del Fondo per un'economia e una crescita blu sostenibili e ne incrementa la dotazione finanziaria del medesimo fondo.
Il comma 634 prevede un incremento di 5 milioni di euro annui a decorrere dall'anno 2026 del Fondo per un'economia e una crescita blu sostenibili.
Il comma in esame modifica l’articolo 1, comma 725, della legge n. 207 del 2024 (legge di bilancio per il 2025).
Tale comma 725 istituisce nello stato di previsione del Ministero dell’economia e delle finanze, per il successivo trasferimento al bilancio autonomo della Presidenza del Consiglio dei ministri, un fondo con una dotazione di 3 milioni di euro nell’anno 2025 e 5 milioni di euro annui a decorrere dall'anno 2026, finalizzato a promuovere un’economia e una crescita blu sostenibili.
La disposizione in esame:
§ integra le finalità del fondo con il riferimento alle politiche della dimensione subacquea;
§ ne incrementa la dotazione finanziaria di 5 milioni euro annui a decorrere dal 2026.
Le risorse sono allocate sul capitolo 313, pg. 1, del bilancio della Presidenza del Consiglio dei ministri.
I settori di intervento ammissibili al finanziamento del fondo, nonché i criteri per il riparto delle risorse sono definiti con uno o più decreti del Presidente del Consiglio dei ministri o, ove nominata, dell’autorità delegata per le politiche del mare, di concerto con il Ministro dell'economia e delle finanze, sentito il Comitato interministeriale per le politiche del mare.
Il decreto del luglio 2025 del Ministro per la protezione civile e le politiche del mare, di concerto con il Ministro dell’economia e delle finanze, reca la definizione dei settori di intervento.
Il decreto del 6 agosto 2025 del Capo Dipartimento per le politiche del mare dispone circa i criteri di riparto.
Si ricorda che l’art. 12 del D.L. 173/2022 ha introdotto nel d.lgs. n. 303/1999 l’art. 4-bis (Politiche del mare e istituzione del Comitato interministeriale per le politiche del mare), il cui comma 1 dispone che il Presidente del Consiglio dei ministri coordina, indirizza e promuove l'azione del Governo con riferimento alle politiche del mare e il cui comma 2 istituisce presso la Presidenza del Consiglio dei ministri il Comitato interministeriale per le politiche del mare (CIPOM), con il compito di assicurare, ferme restando le competenze delle singole amministrazioni, il coordinamento e la definizione degli indirizzi strategici delle politiche del mare, tra cui, ai sensi del comma 3, l’elaborazione e approvazione del Piano del mare, con cadenza triennale, contenente gli indirizzi strategici in materia di:
a) tutela e valorizzazione della risorsa mare dal punto di vista ecologico, ambientale, logistico, economico;
b) valorizzazione economica del mare con particolare riferimento all'archeologia subacquea, al turismo, alle iniziative a favore della pesca e dell'acquacoltura e dello sfruttamento delle risorse energetiche;
c) valorizzazione delle vie del mare e sviluppo del sistema portuale;
d) promozione e coordinamento delle politiche volte al miglioramento della continuità
territoriale da e per le isole, al superamento degli svantaggi derivanti dalla condizione insulare e alla valorizzazione delle economie delle isole minori;
e) promozione del sistema-mare nazionale a livello internazionale, in coerenza con le linee di indirizzo strategico in materia di promozione e internazionalizzazione delle imprese italiane;
f) valorizzazione del demanio marittimo, con particolare riferimento alle concessioni demaniali marittime per finalità turistico-ricreative.
Al momento della presentazione alle Camere del presente disegno di legge di bilancio, risulta all’esame della IX Commissione permanente (Trasporti, poste e telecomunicazioni) della Camera dei deputati il disegno di legge recante “Disposizioni in materia di sicurezza delle attività subacquee” C. 2521 (approvato dal Senato). Per ulteriori informazioni si rinvia al relativo dossier di documentazione.
Articolo 1, commi 635-637
(Riduzione del concorso alla finanza pubblica
delle regioni a statuto ordinario)
635. Il contributo alla finanza pubblica delle regioni a statuto ordinario di cui all'articolo 1, comma 786, della legge 30 dicembre 2024, n. 207, è ridotto di 100 milioni di euro per l'anno 2026.
636. Gli importi del concorso alla finanza pubblica per l'anno 2026 di ciascuna regione a statuto ordinario, indicati nella tabella 1 allegata al decreto del Ministro dell'economia e delle finanze 8 ottobre 2025, pubblicato nella Gazzetta Ufficiale n. 271 del 21 novembre 2025, adottato ai sensi del secondo periodo del comma 786 dell'articolo 1 della legge 30 dicembre 2024, n. 207, sono proporzionalmente ridotti in base alla riduzione di cui al comma 635 del presente articolo.
637. Le regioni a statuto ordinario possono rinunciare al contributo di 259,5 milioni di euro per l'anno 2026, di cui alla tabella 1 allegata alla legge 30 dicembre 2018, n. 145, ai sensi dell'articolo 1, comma 134, della medesima legge che è corrispondentemente ridotto per ciascuna regione. Entro il 15 gennaio 2026, le regioni a statuto ordinario comunicano al Ministero dell'economia e delle finanze - Dipartimento della Ragioneria generale dello Stato, l'opzione per la previsione contenuta al primo periodo del presente comma ed entro i successivi quindici giorni, con decreto del Ministero dell'economia e delle finanze, sulla base delle rinunce trasmesse, è definita la situazione per singola regione della rinuncia al contributo per l'anno 2026, di cui all'articolo 1, comma 134, della legge 30 dicembre 2018, n. 145, e sono rivisti, per ciascuna regione, i contributi alla finanza pubblica di cui all'articolo 1, comma 527, della legge 30 dicembre 2023, n. 213, e all'articolo 1, comma 786, della legge 30 dicembre 2024, n. 207. In presenza di obbligazioni sottostanti già assunte dalle regioni a statuto ordinario a valere sul contributo di cui all'articolo 1, comma 134, della legge 30 dicembre 2018, n. 145, le regioni a statuto ordinario vi fanno fronte con risorse proprie, fermo restando il rispetto dell'equilibrio di cui all'articolo 1, comma 785, della legge 30 dicembre 2024, n. 207. Conseguentemente, ove tutte le regioni esercitino l'opzione prevista dal presente comma, il contributo alla finanza pubblica previsto all'articolo 1, comma 527, primo periodo, della legge 30 dicembre 2023, n. 213, è ridotto al massimo, in termini di saldo netto da finanziare, indebitamento netto e fabbisogno, per un importo di 85.635.000 euro per l'anno 2026 e il contributo previsto dall'articolo 1, comma 786, primo periodo, della legge 30 dicembre 2024, n. 207, è ridotto al massimo, in termini di indebitamento netto e fabbisogno, per un importo di 85.635.000 euro per l'anno 2027, di 89.430.000 euro per l'anno 2028 e di 9.100.000 euro per l'anno 2029. Gli eventuali effetti positivi in termini di saldo netto da finanziare per l'anno 2026, risultanti dalla rinuncia al contributo per l'anno 2026, di cui all'articolo 1, comma 134, della legge 30 dicembre 2018, n. 145, e dalla revisione del contributo alla finanza pubblica di cui all'articolo 1, comma 527, della legge 30 dicembre 2023, n. 213, definiti dal decreto del Ministero dell'economia e delle finanze di cui al secondo periodo del presente comma, sono attribuiti al fondo di cui all'articolo 1, comma 519, della legge 30 dicembre 2023, n. 213. Le eventuali minori spese in termini di fabbisogno e indebitamento netto per ciascuno degli anni dal 2030 al 2035, risultanti dalla revisione del contributo alla finanza pubblica di cui all'articolo 1, comma 786, della legge 30 dicembre 2024, n. 207, come definita dal decreto del Ministero dell'economia e delle finanze di cui al secondo periodo del presente comma, sono attribuite al fondo di conto capitale di cui all'articolo 1, comma 886, della legge 30 dicembre 2024, n. 207.
I commi 635-637 disciplinano la riduzione del concorso alla finanza pubblica previsto per le regioni a statuto ordinario, con diverse modalità:
- i commi 635 e 636, riducono di 100 milioni, limitatamente al 2026, il contributo alla finanza pubblica previsto dalla legge di bilancio 2025 per gli anni dal 2025 al 2029;
- il comma 637 prevede la possibilità per le regioni a statuto ordinario di rinunciare, per il 2026, alle risorse erogate dallo Stato alle regioni, previste dalla legge n. 145 del 2018 e destinate agli investimenti per la realizzazione di opere pubbliche per la messa in sicurezza degli edifici e del territorio; a fronte della rinuncia, si disciplina la riduzione del contributo alla finanza pubblica previsto dalla legge di bilancio 2024 per l’anno 2026 e di quello previsto dalla legge di bilancio 2025 per gli anni dal 2027 al 2029.
La relazione tecnica quantifica gli oneri derivanti dal
comma 635 pari a 100 milioni di euro in termini di indebitamento netto e fabbisogno; inoltre, stante le modalità di attuazione della contribuzione richiesta alle regioni, per cui si prevede l’accantonamento in un fondo dedicato e la destinazione dello stesso agli investimenti per le regioni in avanzo (si veda
infra), sono altresì quantificati anche gli effetti positivi, sempre in termini di indebitamento netto e fabbisogno, dovuti ai minori investimenti, negli esercizi successivi, dal 2027 al 2033, complessivamente pari a 15,6 milioni di euro e illustrati nella tabella riportata a seguire.
Per il comma 637, la relazione tecnica quantifica gli effetti finanziari della norma ipotizzando che tutte le regioni optino per la rinuncia alle risorse per investimenti. Gli effetti positivi in termini di saldo netto da finanziare sono pari a 173,865 milioni di euro per il 2026; in termini di indebitamento netto e fabbisogno per gli anni dal 2026 al 2029 si compensano i minori oneri derivanti dalla rinuncia alle risorse per investimenti (rappresentati con il segno meno nella tabella), con i maggiori oneri dovuti alla riduzione del concorso alla finanza pubblica (rappresentati con il segno positivo). Considerando gli esercizi dal 2030 al 2035, la relazione quantifica effetti positivi per ciascun anno complessivamente pari a 66, 94 milioni di euro.
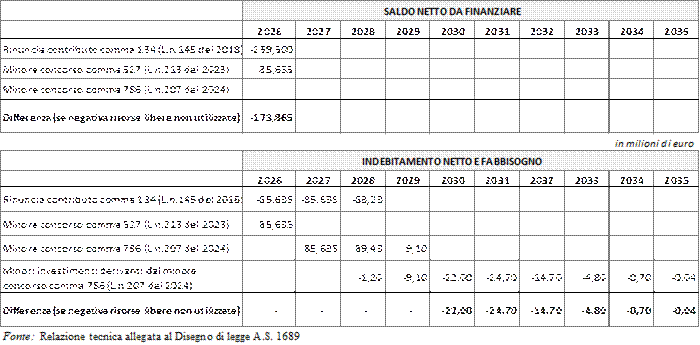
Il comma 635 riduce di 100 milioni per l’anno 2026, il contributo alla finanza pubblica stabilito dalla legge di bilancio 2025 per le regioni a statuto ordinario per gli anni dal 2025 al 2029.
Conseguentemente il comma 636, riduce proporzionalmente gli importi di spettanza di ciascuna regione stabiliti nel decreto ministeriale 8 ottobre 2025 con il quale è stato ripartito il suddetto, per ciascuno degli anni dal 2025 al 2029.
Il contributo alla finanza pubblica in questione, è quello stabilito dalla legge n. 207 del 2024, all’articolo 1, commi 784-795, per tutti gli enti territoriali ai fini dell'osservanza dei vincoli economici e finanziari derivanti dalla nuova governance economica dell'UE, per gli anni dal 2025 al 2029. Per il comparto delle Regioni a statuto ordinario il comma 786 determina un contributo annuo aggiuntivo pari a complessivi 280 milioni di euro per il 2025 e 840 milioni per ciascuno degli anni dal 2026 al 2028 e 1.310 milioni per l'anno 2029.
Il medesimo comma 786, stabilisce che il riparto del contributo tra le regioni a statuto ordinario, sia che avvenga o meno in sede di autocoordinamento, deve comunque essere formalizzato con decreto del Ministro dell'economia e delle finanze, di concerto con il Ministro per gli affari regionali e le autonomie, sentita la Conferenza Stato-Regioni.
Con il citato decreto ministeriale 8 ottobre 2025 (pubblicato nella Gazzetta Ufficiale n. 271 del 21 novembre 2025) è stato quindi ripartito il suddetto contributo. La Tabella 1 allegata al decreto reca l’importo di spettanza di ciascuna regione per ciascuno degli anni dal 2025 al 2029.
Ai sensi di quanto stabilito dal comma 636 in esame, gli importi riferiti al 2026 dovranno essere proporzionalmente ridotti.
Il contributo aggiuntivo stabilito dalla legge di bilancio per il 2025 si differenzia dagli altri contributi alla finanza pubblica per le modalità di realizzazione, disciplinate per tutti gli enti territoriali dai commi 789 e 790 della legge n. 207 del 2024. Gli enti territoriali, nel rispetto dell'equilibrio di bilancio, sono tenuti ad iscrivere, per ciascuno degli anni dal 2025 al 2029, nella parte corrente del bilancio, un fondo di importo pari al contributo aggiuntivo annuale richiesto. Al termine di ogni esercizio, le risorse ivi stanziate costituiscono un'economia che concorre, per gli enti in disavanzo, al ripiano anticipato del disavanzo di amministrazione registrato alla fine dell'esercizio precedente; per gli enti invece che nell'esercizio precedente, abbiano registrato un risultato di amministrazione positivo o pari a zero le somme confluiscono nella parte accantonata del risultato di amministrazione per essere destinata al finanziamento di investimenti, anche indiretti, nell'esercizio successivo.
Quanto al monitoraggio dei risultati, è previsto un sistema di verifica annuale del rispetto degli obiettivi di comparto, tramite l'utilizzo dei rendiconti di gestione e dei bilanci di previsione, che gli enti territoriali devono trasmettere, nei termini previsti, alla banca dati unitaria delle amministrazioni pubbliche nonché un regime sanzionatorio per gli enti per i quali risultino andamenti della spesa corrente non coerenti o che non abbiano rispettato le disposizioni sugli adempimenti previsti ai fini della verifica degli obiettivi, che contempla l'imposizione di ulteriori obblighi di accantonamento.
Il contributo alla finanza pubblica stabilito dalla legge di bilancio per il 2025 è definito aggiuntivo in quanto si somma a quelli già determinati dalla legislazione vigente. Nello specifico la legge di bilancio 2024 (articolo 1, comma 527, legge n. 213 del 2023) ha stabilito per le regioni a statuto ordinario per gli anni dal 2024 al 2028 un contributo annuo complessivo pari a 305 milioni di euro per l’anno 2024 e in 350 milioni di euro per ciascuno degli anni dal 2025 al 2028.
La seguente tabella mostra il quadro del concorso alla finanza pubblica chiesto alle regioni a statuto ordinario a legislazione vigente, con l’indicazione della riduzione stabilita dalla norma in esame.
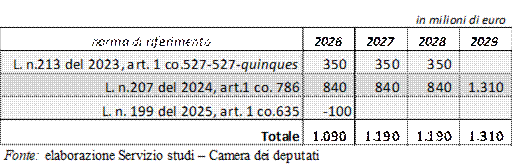
Si rammenta, infine, che la recente sentenza della Corte costituzionale n. 152 del 2025, ha dichiarato non fondate le questioni di legittimità sollevate dalla Regione Campania in merito alle norme della legge di bilancio 2025 che disciplina il contributo aggiuntivo alla finanza pubblica per gli anni dal 2025 al 2029. La Corte conferma la giurisprudenza in materia ritenendo legittimo il contributo richiesto, in quanto risponde ai requisiti necessari per essere qualificato come principio fondamentale della materia legislativa concorrente «coordinamento e finanza pubblica»: la determinazione di un contenimento complessivo della spesa e la transitorietà della misura. In risposta alle altre censure (sul carattere aggiuntivo del contributo e sulle modalità di realizzazione del concorso), che pure respinge, sollecita il legislatore in merito a due aspetti. Stante gli «importi considerevoli» che ha raggiunto il concorso complessivo chiesto alle regioni, il coinvolgimento della Conferenza permanente per il coordinamento della finanza pubblica (già auspicato dalla sentenza numero 195 del 2024), deve ora «ritenersi certamente indefettibile» in occasione della manovra di bilancio per il 2026, in quanto è funzionale a salvaguardare l’assetto costituzionale, e cioè a scongiurare l’adozione di “tagli al buio”, i quali oltre a poter risultare non sostenibili dalle autonomie territoriali, «con imprevedibili ricadute sui servizi offerti alla popolazione, non consentirebbero nemmeno una trasparente ponderazione in sede parlamentare».
In merito alla previsione legislativa che consente alle sole regioni senza disavanzo di amministrazione (peraltro al netto del disavanzo dal debito autorizzato e non contratto) di utilizzare le risorse corrispondenti al contributo per finanziare investimenti, la Corte invita il legislatore a rivedere il divieto assoluto per le regioni in disavanzo di investire le risorse, avvertendo che ciò rischia di accentuare i divari territoriali.
Il comma 637 disciplina la possibilità per le Regioni a statuto ordinario di rinunciare, per il 2026, ai contributi erogati dallo Stato previsti dal comma 134 della legge n. 154 del 2018, come da ultimo modificato dalla legge di bilancio per il 2025 e, conseguentemente, la riduzione del contributo alla finanza pubblica previsto per il 2026 dalla legge di bilancio 2024 e per gli anni dal 2027 al 2029 dalla legge di bilancio 2025.
Il comma 134 della legge n. 154 del 2018 ha previsto lo stanziamento di risorse per le Regioni a statuto ordinarie, destinate ad investimenti per la realizzazione di opere pubbliche per la messa in sicurezza degli edifici e del territorio, nonché per interventi di viabilità e per la messa in sicurezza e lo sviluppo di sistemi di trasporto pubblico anche con la finalità di ridurre l'inquinamento ambientale, per la rigenerazione urbana e la riconversione energetica verso fonti rinnovabili, per le infrastrutture sociali e le bonifiche ambientali dei siti inquinati. I contributi, come specificato al comma 135, sono erogati dalle regioni, per un ammontare pari ad almeno il 70 per cento per ciascun anno, ai comuni del proprio territorio. Lo stanziamento di contributi, inizialmente previsto fino al 2034, è stato rivisto da ultimo con la legge di bilancio 2025 e limitato al 2026.
Nello specifico, la riduzione di contributi operata dalla legge di bilancio 2025 delle risorse assegnate nel periodo 2027-2034 ammonta a 304,5 milioni di euro per ciascuno degli anni dal 2027 al 2032, 349,5 milioni di euro per l’anno 2033 e 200 milioni di euro per l’anno 2034, per complessivi 2.376,5 milioni di euro.
Gli stanziamenti a legislazione vigente, dopo i tagli compiuti dalla legge di bilancio 2025, ammontano a complessivi 259,5 milioni di euro, imputabili all’esercizio 2026, in termini di saldo netto da finanziare e ripartiti nel triennio 2026-2028 in termini di indebitamento netto e fabbisogno: 85,635 milioni di euro per ciascun anno 2026 e 2027 e 88,23 milioni di euro per l’anno 2028 (si veda supra la tabella sugli effetti finanziari della norma, tratta dalla Relazione tecnica).
Il comma 637 stabilisce che le Regioni comunicano, entro il 15 gennaio 2026, alla Ragioneria generale dello Stato, l’opzione per la rinuncia alle risorse destinate agli investimenti ed entro i successivi quindici giorni, con decreto del Ministero dell’economia e delle finanze, sulla base delle rinunce trasmesse, è definita la situazione per singola Regione. Conseguentemente, per ciascuna regione, sono rivisti i contributi alla finanza pubblica di cui alle leggi di bilancio 2024 e 2025.
La norma specifica che in presenza di obbligazioni sottostanti già assunte dalle Regioni a statuto ordinario a valere sulle risorse destinate agli investimenti, le stesse Regioni vi fanno fronte con risorse proprie, fermo restando il rispetto dell'equilibrio di bilancio (come definito da ultimo dal comma 785 della legge di bilancio 2025).
La norma in esame quantifica la massima riduzione del contributo alla finanza pubblica, nel caso in cui tutte le Regioni a statuto ordinario optino per la rinuncia alle risorse per investimenti:
§ in relazione al contributo alla finanza pubblica stabilito dalla legge di bilancio 2024 (articolo 1, comma 527, legge n. 213/2023), in un importo annuo complessivo pari a 350 milioni di euro per ciascuno degli anni dal 2025 al 2028, la riduzione è pari ad un importo massimo, in termini di saldo netto da finanziare, indebitamento netto e fabbisogno, di 85.635.000 euro per l'anno 2026.
§ in relazione al già citato contributo alla finanza pubblica previsto dalla legge di bilancio 2025 (articolo 1, comma 786, legge n. 207/2024), determinato in 840 milioni per ciascuno degli anni dal 2026 al 2028 e 1.310 milioni per l'anno 2029, la riduzione è pari ad un importo massimo, in termini di indebitamento netto e fabbisogno, di 85.635.000 euro per l'anno 2027, di 89.430.000 euro per l'anno 2028 e di 9.100.000 euro per l'anno 2029.
La norma, infine, detta disposizioni in merito agli eventuali effetti positivi, in termini di saldo netto da finanziare e minori spese:
§ gli eventuali effetti positivi, in termini di saldo netto da finanziare per l’anno 2026, risultanti dalla rinuncia da parte regionale alle risorse per gli investimenti e dalla rimodulazione del contributo alla finanza pubblica di cui alla legge di bilancio 2024, come determinata nel decreto del Ministero dell'economia e delle finanze di cui sopra, sono attribuiti al Fondo per la sistemazione contabile delle partite iscritte al conto sospeso, iscritto nello stato di previsione del Ministero dell'economia e delle finanze (di cui al comma 519, della legge n. 213/2023).
§ le eventuali minori spese, in termini di fabbisogno e indebitamento netto per ciascuno degli anni dal 2030 al 2035, risultanti dalla revisione del contributo alla finanza pubblica di cui alla legge di bilancio 2025, come definita dal decreto del Ministero dell’economia e delle finanze di cui sopra, sono attribuite al Fondo di conto capitale (di cui al comma 886, della n. 207/2024) destinato alla compensazione degli eventuali scostamenti dal percorso della spesa netta indicato nel Piano strutturale di bilancio di medio termine 2025-2029.
Articolo 1, commi 638-645
(Cancellazione della restituzione delle anticipazioni
di liquidità delle Regioni)
638. Dal 1° gennaio 2026 è cancellato il debito delle regioni nei confronti dello Stato riguardante le anticipazioni di liquidità di cui all'articolo 2, comma 46, della legge 24 dicembre 2007, n. 244, di cui agli articoli 2 e 3, comma 1, lettere a) e b), del decreto-legge 8 aprile 2013, n. 35, convertito, con modificazioni, dalla legge 6 giugno 2013, n. 64, e successivi rifinanziamenti, di cui all'articolo 116 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, e di cui all'articolo 1, comma 833, della legge 30 dicembre 2020, n. 178.
639. Dal 1° gennaio 2026, il debito contratto dalle regioni con la Cassa depositi e prestiti S.p.a. per estinguere, in tutto o in parte, le anticipazioni di liquidità di cui all'articolo 2, comma 46, della legge 24 dicembre 2007, n. 244, di cui all'articolo 2, comma 98, della legge 23 dicembre 2009, n. 191, è posto a carico del bilancio dello Stato. Il Ministero dell'economia e delle finanze provvede al pagamento delle rate di ammortamento del predetto debito alle scadenze e per gli importi risultanti dai piani di ammortamento allegati ai relativi contratti di mutuo stipulati dalla Cassa depositi e prestiti S.p.a. con le regioni. Le disposizioni di cui al presente comma e al comma 638 non operano in assenza della richiesta della Conferenza delle regioni e delle province autonome di cui al comma 642 e per le regioni che entro il 28 febbraio 2026 non trasmettono al Ministero dell'economia e delle finanze la delibera di cui al medesimo comma 642.
640. Dal 2026 al 2051, le regioni che hanno beneficiato della cancellazione dei debiti di cui al comma 638 e dell'accollo da parte dello Stato del loro debito di cui al comma 639 versano annualmente all'entrata del bilancio dello Stato gli importi complessivi indicati nell'allegato VII alla presente legge. Entro il 28 febbraio 2026, con decreto del Ministro dell'economia e delle finanze, previa intesa in sede di Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome di Trento e di Bolzano, sono determinati gli importi di cui al primo periodo ripartiti tra le regioni, in misura pari ai minori oneri, per le stesse, derivanti dall'applicazione dei commi 638 e 639, le modalità di versamento al bilancio dello Stato e, per ciascun ente, la quota da riassegnare annualmente al Fondo per l'ammortamento dei titoli di Stato.
641. Le regioni versano gli importi di cui al comma 640 all'entrata del bilancio dello Stato, entro il 30 giugno di ciascuno degli anni dal 2026 al 2051. Qualora il versamento di cui al primo periodo non sia effettuato entro il termine previsto, il Dipartimento della Ragioneria generale dello Stato provvede al recupero a valere sulle giacenze depositate a qualsiasi titolo nei conti aperti presso la Tesoreria dello Stato intestati a ciascuna regione, a esclusione dei conti riguardanti la sanità.
642. Su richiesta della Conferenza delle regioni e delle province autonome, al fine di limitare gli effetti sui saldi di finanza pubblica derivanti dalla cancellazione del fondo anticipazioni di liquidità accantonato nel risultato di amministrazione:
a) le regioni Calabria, Liguria, Molise, Piemonte, Puglia e Umbria si impegnano, con delibera del Consiglio regionale, dal 2026 al 2051, e la Regione siciliana si impegna, con delibera dell'Assemblea regionale, dal 2026 al 2045, ad applicare al proprio bilancio di previsione un risultato di amministrazione pari all'importo determinato con riferimento ai risultati del rendiconto 2024 o, in assenza, dell'ultimo rendiconto formalmente approvato dalla Giunta o dal Consiglio, non superiore:
1) al limite previsto dall'articolo 1, commi 897 e seguenti, della legge 30 dicembre 2018, n. 145, se al 31 dicembre 2024 la regione è in disavanzo di amministrazione di lettera E;
2) al risultato di amministrazione di lettera A, al netto del fondo anticipazione di liquidità e del fondo crediti di dubbia esigibilità, se al 31 dicembre 2024 il risultato di amministrazione di lettera E è positivo o pari a 0;
b) la regione Abruzzo si impegna con delibera del Consiglio regionale:
1) nel 2026 ad applicare al bilancio di previsione un risultato di amministrazione non superiore al limite determinato con le modalità previste dalla lettera a);
2) dal 2027 al 2051, ad applicare al bilancio di previsione un risultato di amministrazione non superiore al limite determinato con le modalità previste dalla lettera a) incrementato di euro 5.000.000;
c) le regioni Campania, Veneto, Emilia-Romagna e Toscana si impegnano con delibera del Consiglio regionale:
1) dal 2026 al 2030, ad applicare al bilancio di previsione un risultato di amministrazione non superiore al limite determinato con le modalità previste dalla lettera a) incrementato, per ciascun anno, degli importi indicati nell'allegato VIII;
2) dal 2031 al 2051, ad applicare al bilancio di previsione un risultato di amministrazione non superiore al limite determinato con le modalità previste dalla lettera a);
d) la regione Lazio si impegna con delibera del Consiglio regionale:
1) nel 2026 ad applicare al bilancio di previsione un risultato di amministrazione non superiore al limite determinato con le modalità previste dalla lettera a) incrementato dell'importo indicato nell'allegato VIII;
2) dal 2027 al 2030, ad applicare al bilancio di previsione un risultato di amministrazione non superiore al limite determinato con le modalità previste dalla lettera a) incrementato di euro 404.000.000 e degli importi indicati nell'allegato VIII;
3) dal 2031 al 2051, ad applicare al bilancio di previsione un risultato di amministrazione non superiore al limite determinato con le modalità previste dalla lettera a) incrementato di euro 404.000.000;
e) dal 2026 al 2030, le regioni Campania, Emilia-Romagna, Lazio, Toscana e Veneto possono, in sede di autocoordinamento, cedere o acquisire quote del riparto previsto dall'allegato VIII, nel limite complessivo annuo di 160 milioni di euro. Entro il 30 giugno di ciascun anno, la Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome di Trento e di Bolzano comunica al Dipartimento della Ragioneria generale dello Stato il riparto di cui all'allegato VIII, da applicare per l'esercizio in corso;
f) le regioni che non rispettano i limiti previsti dalle lettere da a) a e) sono tenute a versare all'entrata del bilancio dello Stato, entro sessanta giorni dall'approvazione da parte della Giunta del rendiconto che accerta tale risultato, un importo corrispondente al maggiore utilizzo del risultato di amministrazione applicato in entrata al proprio bilancio. Qualora il versamento di cui al periodo precedente non sia effettuato entro il termine previsto, il Dipartimento della Ragioneria generale dello Stato provvede al recupero a valere sulle giacenze depositate a qualsiasi titolo nei conti aperti presso la Tesoreria dello Stato intestati a ciascuna regione, esclusi i conti riguardanti la sanità.
643. A decorrere dal rendiconto relativo all'esercizio 2025, il fondo anticipazioni di liquidità non è accantonato nel risultato di amministrazione delle regioni.
644. Gli oneri, in termini di fabbisogno e indebitamento, derivanti dai commi da 638 a 643, sono pari a 41 milioni di euro nell'anno 2026, a 90,9 milioni di euro nell'anno 2027, a 138,2 milioni di euro nell'anno 2028, a 157,4 milioni di euro nell'anno 2029, a 160 milioni di euro nell'anno 2030, a 119 milioni di euro nell'anno 2031, a 69,1 milioni di euro nell'anno 2032, a 21,8 milioni di euro nell'anno 2033 e a 2,6 milioni di euro nell'anno 2034.
645. Con decreto del Ministro dell'economia e delle finanze, da emanare entro sessanta giorni dalla data di entrata in vigore della presente legge, è istituito, senza nuovi o maggiori oneri a carico della finanza pubblica, un tavolo tecnico presso il Ministero dell'economia e delle finanze composto da due rappresentanti del medesimo Ministero, un rappresentante del Ministero dell'interno e da due rappresentanti dell'Associazione nazionale dei comuni italiani. II tavolo ha il compito di verificare le modalità con cui i comuni con popolazione superiore a 20.000 abitanti, in disavanzo di amministrazione e con incidenza del fondo anticipazioni di liquidità accantonato nel risultato di amministrazione dell'esercizio 2024 non inferiore al 30 per cento del disavanzo complessivo e non inferiore al 30 per cento della somma delle spese correnti e delle spese per rimborso prestiti, possono accedere alle misure previste dalle disposizioni di cui ai commi da 638 a 643, facendo comunque salvi gli spazi di maggior utilizzo derivanti dalle disposizioni di cui al comma 664. Ai componenti del tavolo non sono corrisposti compensi, gettoni di presenza, rimborsi di spese o altri emolumenti comunque denominati.
I commi da 638 a 645 stabiliscono a decorrere dal 1° gennaio 2026, la cancellazione del debito nei confronti dello Stato relativo alle anticipazioni di liquidità (comma 638) delle regioni concesse per il pagamento dei debiti ai quali le regioni non sono state in grado di far fronte per carenza di liquidità. Si prevede, inoltre, il trasferimento a carico dello Stato del debito contratto dalle regioni con Cassa depositi e prestiti S.p.A. per l’estinzione delle anticipazioni di liquidità erogate ai fini dell’estinzione dei debiti contratti fino al 31 dicembre 2005 per il risanamento strutturale dei servizi sanitari regionali. Tali operazioni di cancellazione e trasferimento del debito non trovano applicazione in mancanza della richiesta alle regioni da parte della Conferenza delle regioni e province autonome, di cui al comma 642, di limitare l’utilizzo dell’avanzo di amministrazione negli anni dal 2026 al 2051, nonché in caso di mancato invio al Ministero dell’economia e delle finanze entro il 28 febbraio 2026 delle conseguenti delibere dei Consigli regionali con le quali le regioni si impegnano in tal senso (comma 639).
Si dispone, a compensazione degli effetti finanziari negativi derivanti dalle anzidette operazioni, che le regioni versano all’entrata del bilancio dello Stato, entro il 30 giugno di ogni anno dal 2026 al 2051, gli importi previsti pari complessivamente agli oneri non più sostenuti (commi 640 e 641).
Si prevede, altresì, che la Conferenza delle regioni e delle province autonome chieda alle regioni una limitazione, definita in base ai risultati della gestione accertati nel rendiconto 2024, nell’utilizzo dell’avanzo di amministrazione dal 2026 al 2051 (comma 642) a compensazione degli effetti negativi sui saldi di finanza pubblica derivanti dalla cancellazione del fondo anticipazioni di liquidità, a decorrere dal rendiconto della gestione 2025, dalle quote accantonate del risultato di amministrazione (comma 643). Gli oneri finanziari complessivamente derivanti dalle operazioni anzidette sono quantificati in 160 milioni di euro annui dal 2026 al 2030, ripartiti su più esercizi (comma 644).
Si stabilisce, infine, la costituzione di un tavolo tecnico, senza oneri a carico della finanza pubblica, per la definizione delle modalità con cui determinati comuni in disavanzo di amministrazione possono beneficiare delle previsioni normative relative alla cancellazione della restituzione delle anticipazioni di liquidità di cui ai commi 1 e seguenti (comma 645).
All’articolo 115 sono ascrivibili oneri finanziari in soli termini di fabbisogno e indebitamento netto, quantificati in 41 milioni di euro nel 2026, 90,9 milioni di euro nel 2027, 138,2 milioni di euro nel 2028, 157,4 milioni di euro nel 2029, 160 milioni di euro nel 2030, 119 milioni di euro nel 2031, 69,1 milioni di euro nel 2032, 21,8 milioni di euro nel 2033 e 2,6 milioni di euro nel 2034.
La norma determina anche un impatto sul saldo netto da finanziare di carattere puramente contabile, in termini di maggiori entrate nette per 231,7 milioni per il 2026, 235,1 milioni per il 2027 e 238,6 milioni per il 2028 provenienti dalle Regioni dal 2026 al 2051. Si tratta, tuttavia, di un miglioramento del tutto contabile in quanto, con rifermento all’operazione di accollo del debito contratto dalla Regioni con CDP da parte dello Stato, a fronte delle predette maggiori entrate, vanno considerate le maggiori spese per il bilancio dello Stato afferenti al rimborso delle passività finanziarie (quota capitale del debito con CDP), contabilizzate al di fuori del saldo netto da finanziare.
Il comma 638 elimina il debito delle regioni nei confronti dello Stato riferito alle anticipazioni di liquidità concesse per il pagamento dei debiti commerciali e finanziari degli enti, al fine di liberare spazi fiscali.
A tale previsione normativa consegue contabilmente la cancellazione del fondo anticipazioni di liquidità dalle quote accantonate del risultato di amministrazione delle regioni, disposta dal comma 643.
Il debito delle regioni che viene cancellato dal comma 638 riguarda le seguenti anticipazioni di liquidità:
- Le anticipazioni concesse ai sensi dell’articolo 2, comma 46, legge n. 244 del 2007 (legge finanziaria 2008), in favore delle regioni Lazio, Campania, Molise e Sicilia per il risanamento strutturale dei relativi servizi sanitari regionali, finalizzate a garantire a tali enti la liquidità necessaria per l’estinzione dei debiti contratti sui mercati finanziari e dei debiti commerciali cumulati fino al 31 dicembre 2005. Tali anticipazioni di liquidità sono state disposte in attuazione degli accordi[6] sottoscritti tra lo Stato e le regioni indicate, ai sensi dell'articolo 1, comma 180, della legge 30 dicembre 2004, n. 311, sulla base dei singoli piani di rientro del disavanzo sanitario. Il successivo comma 47 dell’articolo 2, legge n. 244 del 2007, stabilisce un periodo massimo di 30 anni per la restituzione delle somme ricevute da parte delle regioni;
- Le anticipazioni concesse dallo Stato in favore delle regioni e delle province autonome ai sensi dell’articolo 2 decreto-legge n. 35 del 2013, per il pagamento dei debiti certi liquidi ed esigibili alla data del 31 dicembre 2012, diversi da quelli finanziari e sanitari, ivi inclusi i pagamenti in favore degli enti locali, maturati alla data del 31 dicembre 2012, a causa di carenza di liquidità, nonché le anticipazioni concesse ai sensi dell’articolo 3 del medesimo D.L. n. 35 del 2013 per il pagamento dei debiti sanitari cumulati al 31 dicembre 2012.
Per l’erogazione dell’anticipazione era prevista la presentazione di un piano di pagamento dei debiti certi, liquidi ed esigibili, alla data del 31 dicembre 2012, e la sottoscrizione di un apposito contratto tra il Ministero dell'economia e delle finanze e la regione interessata, nel quale sono definite le modalità di erogazione e di restituzione delle somme, comprensive di interessi, in un periodo non superiore a 30 anni. Il comma 8 dell’articolo 3, decreto-legge n. 35 del 2013, indica come, nei termini stabiliti dal medesimo articolo, le disposizioni ivi contenute si applicano anche alle Regioni a statuto speciale e alle Province autonome di Trento e di Bolzano che non partecipano al finanziamento del Servizio sanitario nazionale con oneri a carico del bilancio statale.
- Le anticipazioni concesse dall’articolo 116 del decreto-legge n. 34 del 2020 in favore delle regioni e delle province autonome (nonché degli enti locali) che, in caso di carenza di liquidità, anche a seguito dell’emergenza sanitaria derivante dall'epidemia da COVID-19, non potevano far fronte ai pagamenti dei debiti certi liquidi ed esigibili maturati alla data del 31 dicembre 2019 relativi a somministrazioni, forniture, appalti e a obbligazioni per prestazioni professionali. La norma prevede che le anticipazioni di liquidità siano gestite da Cassa Depositi e Prestiti S.p.A. (CDP) - sulla base di una Convenzione sottoscritta tra il MEF e la CDP il 28 maggio 2020, a valere sulle risorse di un apposito Fondo istituito nello stato di previsione del Ministero dell'economia e delle finanze – e restituite con piano di ammortamento a rate costanti, comprensive di quota capitale e quota interessi, con durata fino a un massimo di 30 anni o anticipatamente in conseguenza del ripristino della normale gestione della liquidità;
- Le anticipazioni erogate dalla Cassa depositi e prestiti S.p.A., ai sensi dell’articolo 1, comma 833, della legge di bilancio 2021 (legge 178 del 2020), sulla base dell'addendum alla predetta Convenzione, siglato il 20 gennaio 2021, concesse in favore delle regioni e delle province autonome i cui enti del servizio sanitario nazionale non riescono a far fronte ai pagamenti dei debiti certi, liquidi ed esigibili maturati alla data del 31 dicembre 2019 relativi a somministrazioni, forniture, appalti e obbligazioni per prestazioni professionali, nonché a obblighi fiscali, contributivi e assicurativi, a seguito della situazione straordinaria di emergenza sanitaria derivante dalla diffusione dell’epidemia di COVID-19. Il successivo comma 838 stabilisce che la restituzione dell'anticipazione è stabilito avvenga con piano di ammortamento a rate costanti, comprensive di quota capitale e quota interessi, con durata fino a un massimo di 30 anni o anticipatamente in conseguenza del ripristino della normale gestione della liquidità.
Le anticipazioni di liquidità
Le anticipazioni di liquidità sono lo strumento con il quale si è consentito alle regioni, in condizioni di carenza di liquidità, il pagamento dei debiti commerciali e finanziari riferiti a spese previste nei bilanci e già autorizzate, al fine di favorire nel tempo il riallineamento della gestione di cassa con quella di competenza.
Le entrate derivanti dalle anticipazioni, come evidenziato sia dalla Corte costituzionale che dalla magistratura contabile, non devono rappresentare uno strumento espansivo della spesa, essendo delle pure anticipazioni di cassa, di durata superiore a quelle ordinarie che si chiudono nel corso dell’esercizio, finalizzate alla riduzione dei debiti commerciali e finanziari degli enti.
In particolare, il trattamento contabile delle anticipazioni è stato affrontato, tra l’altro, nelle sentenze n. 181/2015 e n. 4/2020 della Corte costituzionale nonché nelle deliberazioni n. 33/2015 e n. 28/2017 della Sezione delle Autonomie della Corte dei conti.
La sentenza della Corte costituzionale n. 4 del 2020
Con la sentenza n. 4 del 2020 la Corte costituzionale ha dichiarato l’illegittimità costituzionale di disposizioni che prevedevano per gli enti destinatari delle anticipazioni di liquidità la possibilità di utilizzo della relativa quota accantonata nel risultato di amministrazione per finalità differenti dal pagamento dei debiti pregressi.
La Corte, in particolare, si è pronunciata su due disposizioni legislative:
1) l’art. 2, comma 6, del decreto-legge n.78 del 2015, che stabiliva con riferimento alle anticipazioni di liquidità a valere sul fondo per assicurare la liquidità per i pagamenti dei debiti certi, liquidi ed esigibili (di cui all’articolo 1 del decreto-legge n.35 del 2013), che gli enti beneficiari fosse possibile l’utilizzo della relativa quota accantonata nel risultato di amministrazione ai fini dell’accantonamento del fondo crediti di dubbia esigibilità nel risultato di amministrazione;
2) l’art. 1, comma 814, della legge n. 205 del 2017 (recante un’interpretazione autentica dell’art.2, comma 6, decreto-legge n. 78 del 2015), che prevedeva per gli enti l’esercizio della facoltà di utilizzo della quota accantonata nel risultato di amministrazione anche con effetti sulle risultanze finali (esposte nell’allegato 5/2 annesso al decreto legislativo 23 giugno 2011, n. 118) conseguenti al riaccertamento straordinario dei residui nonché sul ripiano del disavanzo tecnico eventualmente derivante dal riaccertamento straordinario.
La Corte costituzionale, in merito alle anzidette disposizioni, ha dunque ravvisato la violazione:
1) degli articoli 81 e 97 Cost. sull’equilibrio di bilancio, in quanto le disposizioni rendono attivabili anticipazioni di liquidità che, consentendo di accantonare meno risorse a titolo di fondo crediti di dubbia esigibilità, determinano un miglioramento surrettizio del risultato di amministrazione e, dunque, la possibilità di accrescere la spesa dell’ente locale, senza la necessità di individuarne una copertura;
2) dell’articolo 119, sesto comma, Cost., per via della violazione della “regola aurea”, per la quale l’indebitamento degli enti territoriali è ammissibile solo per il finanziamento di spese di investimento.
Il comma 639 stabilisce il passaggio a carico del bilancio dello Stato del debito contratto dalle regioni con la Cassa depositi e prestiti S.p.A. per l’estinzione, totale o parziale, delle anticipazioni di liquidità ricevute per il pagamento dei debiti contratti fino al 31 dicembre 2005 per il risanamento strutturale dei servizi sanitari regionali, ai sensi dell’articolo 2, comma 46, legge n. 244 del 2007 nonché ai sensi dell’articolo 2, comma 98, legge n. 191 del 2009.
Le disposizioni richiamate davano attuazione agli accordi stipulati, ai sensi dell'articolo 1, comma 180, della legge 30 dicembre 2004, n. 311, tra i Ministri della salute e dell'economia e delle finanze e le regioni Lazio, Campania, Molise e Sicilia, che impegnavano le regioni interessate al risanamento strutturale dei relativi servizi sanitari regionali, anche attraverso la ristrutturazione dei debiti contratti.
Si prevede in tal senso la continuità nel pagamento del debito da parte del Ministero dell’economia e delle finanze, secondo i piani di ammortamento già stabiliti tra regioni e Cassa depositi e prestiti S.p.A. e allegati ai relativi contratti di mutuo.
Le operazioni di cancellazione e trasferimento del debito, di cui rispettivamente ai commi 638 e 639, non trovano applicazione:
- in assenza della richiesta della Conferenza delle Regioni e delle Province autonome alle singole regioni di limitare l’utilizzo del risultato di amministrazione in determinate annualità, ai sensi del comma 642, nonché
- in assenza della trasmissione al Ministero dell’economia e delle finanze, entro il 28 febbraio 2026, delle conseguenti delibere dei Consigli regionali con le quali le regioni si impegnano ad applicare al bilancio di previsione gli importi così come stabiliti dal medesimo comma 642.
La quota del risultato di amministrazione da applicare al bilancio di previsione regionale è dettagliata, per quanto concerne gli importi e le annualità, nell’anzidetto comma 642.
A compensazione degli effetti finanziari negativi derivanti dalle anzidette operazioni – quantificati dalla relazione tecnica in 25 miliardi per quanto concerne la cancellazione del debito di cui al comma 638 e in 6,3 miliardi con riferimento al trasferimento del debito di cui al comma 639 - le regioni beneficiarie, ai sensi del comma 640, versano all’entrata del bilancio dello Stato in quote annuali, dal 2026 al 2051, i seguenti importi complessivi, di cui all’allegato VII:
| Anno |
Importo annuale complessivamente versato |
Anno |
Importo annuale complessivamente versato |
| 2026 |
1.092.279.191,32 |
2039 |
1.496.982.477,47 |
| 2027 |
1.502.120.528,27 |
2040 |
1.496.982.477,43 |
| 2028 |
1.502.120.528,26 |
2041 |
1.496.982.477,50 |
| 2029 |
1.502.120.528,24 |
2042 |
1.476.365.973,74 |
| 2030 |
1.502.120.528,30 |
2043 |
1.476.365.973,74 |
| 2031 |
1.502.120.528,25 |
2044 |
1.446.988.789,19 |
| 2032 |
1.502.120.528,21 |
2045 |
797.680.232,34 |
| 2033 |
1.502.120.528,28 |
2046 |
536.665.301,90 |
| 2034 |
1.502.120.528,20 |
2047 |
527.608.574,71 |
| 2035 |
1.501.647.500,55 |
2048 |
383.202.388,94 |
| 2036 |
1.501.647.500,52 |
2049 |
383.202.389,03 |
| 2037 |
1.501.647.500,50 |
2050 |
378.983.264,60 |
| 2038 |
1.501.647.500,51 |
2051 |
378.983.264,57 |
| Totale versamenti (2026 - 2051) 31.392.827.004,56 |
Fonte: Allegato VII
Entro il 28 febbraio 2026, con decreto del Ministero dell’economia e delle finanze, adottato d’intesa con la Conferenza permanente per i rapporti tra lo Stato, le Regioni e le Province autonome di Trento e Bolzano, è determinata la ripartizione tra le regioni degli importi complessivi da versare al bilancio dello Stato, in misura pari ai minori oneri per le stesse derivanti dall’attuazione delle operazioni di cancellazione e trasferimento del debito afferenti alle anticipazioni di liquidità, le modalità di versamento degli importi nonché, con riferimento a ciascun ente, le quote da riassegnare annualmente al Fondo per l’ammortamento dei titoli dello Stato.
Si evidenzia che il termine per l’adozione del suddetto decreto del Ministero dell’economia e delle finanze che determina la ripartizione degli importi del versamento all’entrata del bilancio dello Stato da parte delle regioni beneficiarie delle operazioni di cancellazione e trasferimento del debito coincide con il termine di trasmissione al medesimo Ministero delle delibere dei Consigli regionali, di cui al comma 642, necessarie per definire quali regioni partecipano all’attuazione delle anzidette operazioni di cancellazione e trasferimento del debito.
Il comma 641 individua come scadenza per il versamento degli importi, di cui al comma 640, il 30 giugno di ogni anno dal 2026 al 2051.
La Ragioneria generale dello Stato, in caso di mancato rispetto del termine per il versamento, provvede al recupero delle somme sulle giacenze depositate a qualsiasi titolo nei conti intestati a ciascuna regione aperti presso la tesoreria statale, esclusi quelli riguardanti l’ambito sanitario.
Il comma 642 contiene disposizioni volte a limitare gli effetti sui saldi di finanza pubblica derivanti dalla cancellazione del fondo anticipazioni di liquidità accantonato nel risultato di amministrazione.
Nello specifico, si prevede che, su richiesta della Conferenza delle regioni e delle province autonome, e prendendo come riferimento i risultati del rendiconto di gestione 2024 (o, in assenza, dell’ultimo rendiconto formalmente approvato dalla Giunta o dal Consiglio), le regioni si impegnano, con delibera del Consiglio regionale, ad applicare al proprio bilancio di previsione, per un periodo stabilito, una quota limitata del risultato di amministrazione.
Si evidenzia che, ai sensi dell’Allegato 4/1, punto 4.1, decreto legislativo n. 118 del 2011, il termine per l’approvazione del rendiconto della gestione è fissato al 30 aprile dell'anno successivo all'esercizio di riferimento per la Giunta, ed al 31 luglio per il Consiglio.
Nello specifico, il comma 642 stabilisce la modalità di definizione del suddetto limite sulla base della legislazione vigente, con delle varianti per alcune regioni, come dettagliate nelle lettere a), b), c), d) del medesimo comma:
a) per le regioni Calabria, Liguria, Molise, Piemonte, Puglia e Umbria dal 2026 al 2051 nonché per la regione Sicilia dal 2026 al 2045, tale quota applicabile è di importo non superiore:
o a quello del disavanzo da recuperare iscritto nel primo esercizio del bilancio di previsione, se al 31 dicembre 2024 la quota libera del risultato di amministrazione è negativa (vale a dire ente in disavanzo);
o al risultato di amministrazione, al netto del fondo anticipazione di liquidità e del fondo crediti di dubbia esigibilità, se al 31 dicembre 2024 la quota libera del risultato di amministrazione è positiva o pari a 0;
Si ricorda che, ai sensi dell’articolo 42, decreto legislativo n.118 del 2011, il risultato di amministrazione, distinto in fondi liberi, fondi accantonati, fondi destinati agli investimenti e fondi vincolati, è accertato con l'approvazione del rendiconto della gestione dell'ultimo esercizio chiuso, ed è pari al fondo di cassa aumentato dei residui attivi e diminuito dei residui passivi.
b) per la regione Abruzzo, nel 2026 il limite massimo di applicazione del risultato di amministrazione al bilancio al bilancio di previsione è il medesimo definito alla lettera a), laddove dal 2027 al 2051 tale limite è incrementato di 5 milioni di euro;
c) per le regioni Campania, Veneto, Emilia-Romagna e Toscana il limite alla quota applicabile al bilancio di previsione del risultato di amministrazione è di importo non superiore:
o a quanto stabilito dalla lettera a), dal 2026 al 2030, incrementato per ciascuna annualità come indicato nell’allegato VIII;
o a quanto stabilito dalla lettera a) per gli anni dal 2031 al 2051;
d) per la regione Lazio il limite massimo di applicazione del risultato di amministrazione al bilancio al bilancio di previsione è il medesimo definito alla lettera a), incrementato:
o degli importi indicati nell’allegato VIII per il 2026;
o di 404 milioni di euro e degli importi indicati nell’allegato V dal 2027 al 2030;
o di 404 milioni di euro dal 2031 al 2051.
L’impegno delle regioni a rispettare gli anzidetti termini e criteri nell’applicazione del risultato di amministrazione al bilancio di previsione deve essere assunto formalmente mediante delibera del Consiglio regionale ovvero mediante delibera dell’Assemblea regionale con riferimento alla regione Sicilia.
| Importo massimo applicabile al bilancio di previsione del risultato di amministrazione (co. 642) |
| |
Annualità |
Modalità di definizione del limite |
| Abruzzo |
2026 |
lettera a) |
| |
dal 2027 al 2051 |
lettera a), incrementato di 5 mln € |
| Calabria |
dal 2026 al 2051 |
lettera a) |
| Campania |
dal 2026 al 2030 |
lettera a), incrementato degli importi di cui all'allegato V |
| |
dal 2031 al 2051 |
lettera a) |
| Emilia-Romagna |
dal 2026 al 2030 |
lettera a), incrementato degli importi di cui all'allegato V |
| |
dal 2031 al 2051 |
lettera a) |
| Lazio |
2026 |
lettera a), incrementato degli importi di cui all'allegato V |
| |
dal 2027 al 2030 |
lettera a), incrementato di 404 mln € e degli importi di cui all'allegato V |
| |
dal 2031 al 2051 |
lettera a), incrementato di 404 mln € |
| Liguria |
dal 2026 al 2051 |
lettera a) |
| Molise |
dal 2026 al 2051 |
lettera a) |
| Piemonte |
dal 2026 al 2051 |
lettera a) |
| Puglia |
dal 2026 al 2051 |
lettera a) |
| Sicilia |
dal 2026 al 2045 |
lettera a) |
| Toscana |
dal 2026 al 2030 |
lettera a), incrementato degli importi di cui all'allegato V |
| |
dal 2031 al 2051 |
lettera a) |
| Umbria |
dal 2026 al 2051 |
lettera a) |
| Veneto |
dal 2026 al 2030 |
lettera a), incrementato degli importi di cui all'allegato V |
| |
dal 2031 al 2051 |
lettera a) |
Nella lettera e) del comma 642, si contempla per le regioni Campania, Emilia-Romagna, Lazio, Toscana e Veneto la possibilità, per gli anni dal 2026 al 2030, in sede di autocoordinamento, di rimodulare tra le regioni stesse, cedendo o acquisendo quote, il riparto dell’anzidetto Allegato V nel limite complessivo di 160 milioni di euro.
| Incremento utilizzo annuale dell'avanzo di amministrazione dal 2026 al 2030 (Allegato VIII) |
|
|
|
|
| Campania |
39.720.000,00 |
|
|
| Emilia-Romagna |
20.620.000,00 |
|
|
| Lazio |
39.320.000,00 |
|
|
| Toscana |
6.960.000,00 |
|
|
| Veneto |
53.380.000,00 |
|
|
| Totale |
160.000.000,00 |
|
|
Le eventuali variazioni in tale ambito sono comunicate dalla Conferenza permanente per i rapporti tra lo Stato, le Regioni e le Province autonome di Trento e di Bolzano al Dipartimento della Ragioneria generale dello Stato entro il 30 giugno di ogni anno.
La lettera f) del comma 642 riporta il regime sanzionatorio afferente al mancato rispetto dei limiti di applicazione del risultato di amministrazione al bilancio di previsione, come disciplinati dalle lettere a) ed e).
Si prevede per le regioni inadempienti il versamento all’entrata del bilancio dello Stato di un importo pari alla differenza tra il limite massimo previsto per l’applicazione del risultato di amministrazione al bilancio di previsione e l’importo effettivamente applicato in entrata al bilancio.
Il termine per il predetto versamento è stabilito in sessanta giorni dall’approvazione da parte della Giunta del rendiconto che accerta il risultato di gestione. Scaduto tale termine, la Ragioneria generale dello Stato procede al recupero degli importi sulle giacenze depositate a qualsiasi titolo nei conti intestati a ciascuna regione aperti presso la tesoreria statale, esclusi quelli riguardanti l’ambito sanitario.
Il comma 643 dispone l’eliminazione dai fondi accantonati del risultato di amministrazione, a decorrere dal rendiconto relativo all’esercizio 2025, del fondo anticipazioni di liquidità (FAL).
Il fondo anticipazioni di liquidità (FAL)
Il fondo anticipazioni di liquidità (FAL) è lo strumento mediante il quale gli enti accantonano nel risultato di amministrazione gli importi corrispondenti alle anticipazioni di liquidità erogate dallo Stato, e non ancora rimborsate, per far fronte al pagamento di debiti certi, liquidi ed esigibili.
Lo scopo della sua iscrizione in bilancio è far sì che le anticipazioni di liquidità, concesse per il pagamento dei debiti commerciali in situazioni di carenza di liquidità ma in presenza di risorse già accertate destinate a finanziare le relative spese, non costituiscano risorse aggiuntive al pari di un’operazione di indebitamento.
Il paragrafo 3.20-bis, allegato 4/2, decreto legislativo n. 118 del 2011 (come aggiornato dall’articolo 3 del decreto del Ministero dell’Economia e delle Finanze del 01/08/2019, adottato di concerto con il Ministero dell’Interno e con la Presidenza del Consiglio dei Ministri del 1 agosto 2019), indica che la configurazione delle anticipazioni di liquidità con rimborso a carattere pluriennale come entrate che non comportano risorse aggiuntive ai fini della spesa, richiede l'iscrizione contabile di un fondo anticipazione di liquidità nel titolo 4 della spesa, di importo pari alle anticipazioni di liquidità incassate nell'esercizio e non restituite, non impegnabile e pagabile, destinato a confluire nel risultato di amministrazione, come quota accantonata.
La costituzione del FAL da attuazione alle delibere della Corte costituzionale e della Corte dei conti afferenti alla necessaria sterilizzazione contabile degli importi ricevuti, al fine di evitare che si possano generare a seguito delle maggiori entrate accertate un miglioramento fittizio del risultato della gestione nonché effetti espansivi della spesa.
Il ripianamento del FAL avviene progressivamente con rate annuali comprensive di quota capitale e interessi, l’accantonamento è conseguentemente ridotto di anno in anno al procedere del rimborso.
La Corte dei conti, nell’audizione sul disegno di legge di bilancio per il 2026 svolta il 6 novembre 2025, ha evidenziato come l’eliminazione del FAL implicando il venir meno della sterilizzazione connessa alle operazioni di anticipazioni di liquidità, pure in presenza di un vincolo che cristallizza la situazione di bilancio al rendiconto 2024 in grado di limitare la spendibilità dell’utilizzo dell’avanzo di amministrazione e la capacità di spesa “esterna” al risultato di amministrazione dell’ente (comma 642), non impedisce alle regioni interessate dal provvedimento di spendere tali risorse “all’interno” del risultato di amministrazione.
Il conseguente miglioramento dei saldi, ottenuto difatti con l’eliminazione della quota accantonata nel FAL, determina la riduzione o l’azzeramento del disavanzo di amministrazione accertato a rendiconto 2024, comportando l’indebolimento della necessità di compressione della spesa che aveva determinato tale disavanzo.
Il comma 644 quantifica gli oneri finanziari, in termini di fabbisogno e indebitamento netto, ascrivibili ai commi in esame in:
§ 41 milioni di euro nel 2026;
§ 90,9 milioni di euro nel 2027;
§ 138,2 milioni di euro nel 2028;
§ 157,4 milioni di euro nel 2029;
§ 160 milioni di euro nel 2030;
§ 119 milioni di euro nel 2031;
§ 69,1 milioni di euro nel 2032;
§ 21,8 milioni di euro nel 2033;
§ 2,6 milioni di euro nel 2034.
Gli oneri indicati dal comma 644, risultano superiori a quanto previsto nel testo iniziale (in cui erano indicati pari a 30,7 milioni di euro nel 2026; 68,2 milioni di euro nel 2027; 103,7 milioni di euro nel 2028; 118,1 milioni di euro nel 2029; 120 milioni di euro nel 2030; 89,3 milioni di euro nel 2031; 51,8 milioni di euro nel 2032; 16,3 milioni di euro nel 2033; 1,9 milioni di euro nel 2034).
La relazione tecnica evidenzia a tal proposito che gli oneri indicati tengono conto degli effetti negativi sui saldi di finanza pubblica derivanti dalle operazioni di cancellazione e trasferimento del debito afferente alle anticipazioni di liquidità (commi 638 e 639) compensati dalle previsioni del versamento da parte regioni all’entrata del bilancio dello Stato degli importi di cui all’allegato VII (commi 640 e 641) nonché dell’impegno da parte delle regioni a limitare la quota applicata del risultato di amministrazione al bilancio di previsione (comma 642).
Secondo tale valutazione, pertanto, gli effetti negativi sui saldi di finanza pubblica sono ascrivibili esclusivamente all’incremento previsto del limite massimo di utilizzo del risultato di amministrazione.
Dal suddetto incremento, pari a 160 milioni di euro per ciascuna annualità dal 2026 al 2030, sono stati quantificati gli impatti negativi sui saldi di finanza pubblica (800 milioni di euro complessivi) ipotizzando i relativi effetti ripartiti su più esercizi.
Il comma 645 dispone la costituzione di un tavolo tecnico presso il Ministero dell’economia e delle finanze, senza oneri a carico della finanza pubblica, per definire le modalità con cui determinati comuni possono beneficiare delle agevolazioni relative alla cancellazione della restituzione delle anticipazioni di liquidità di cui ai commi in esame.
Il tavolo tecnico è istituito entro sessanta giorni dall’entrata in vigore del provvedimento in esame con decreto del Ministro dell’economia e delle finanze, ed è composto da due rappresentanti dell’anzidetto Ministero, un rappresentante del Ministero dell'interno e da due rappresentanti dell'Associazione nazionale dei comuni italiani (ANCI). Non sono previsti compensi, gettoni di presenza, rimborsi spese o altri emolumenti comunque denominati per i componenti del tavolo tecnico.
I comuni rientranti nel perimetro previsto dal comma 645 sono:
§ in disavanzo di amministrazione;
§ con popolazione superiore a ventimila abitanti;
con una quota del risultato di amministrazione accantonata nel Fondo anticipazioni di liquidità, come da rendiconto accertato riferito al 2024, pari o superiore al 30% sia del disavanzo complessivo sia della somma delle spese correnti e delle spese per rimborso prestiti.
Viene altresì specificato che per tali enti sono fatte salve le disposizioni di cui al comma 664, che in deroga ai limiti di cui ai commi 897 e 898 della legge n. 145 del 2018 prevedono per gli enti locali in disavanzo che accertano in sede di rendiconto dell’esercizio di aver recuperato la quota di ripiano iscritta nelle previsioni definitive del bilancio di previsione, la possibilità di utilizzare nell’esercizio in corso, dopo l’approvazione del suddetto rendiconto, l’avanzo vincolato di parte corrente formatosi nell’esercizio precedente.
Articolo 1, commi 646-648
(Modifiche in materia di approvazione del bilancio consolidato
e di variazioni di bilancio)
646. Al decreto legislativo 23 giugno 2011, n. 118, sono apportate le seguenti modificazioni:
a) all'articolo 18, comma 1, lettera c), le parole: « entro il 30 settembre dell'anno successivo» sono sostituite dalle seguenti: « entro il 31 ottobre dell'anno successivo»;
b) all'articolo 51, comma 4, dopo le parole: « per spese di investimento» sono aggiunte le seguenti: « e può effettuare le variazioni di bilancio, in termini di competenza o di cassa, degli stanziamenti riguardanti il rimborso delle somme non dovute o incassate in eccesso, con copertura costituita dalle medesime entrate incassate in eccesso, provvedendo anche all'eventuale istituzione dei relativi programmi e tipologie»;
c) dopo l'articolo 51 è inserito il seguente:
« Art. 51-bis. - (Variazioni in via d'urgenza da parte della giunta regionale) - 1. Le regioni e le province autonome possono adottare in via d'urgenza le variazioni di bilancio attribuite al consiglio regionale con deliberazione della giunta regionale, opportunamente motivata, salvo ratifica a pena di decadenza da parte del consiglio regionale entro i sessanta giorni seguenti, e comunque entro il 31 dicembre dell'anno in corso se a tale data non sia scaduto il predetto termine.
2. In caso di mancata o parziale ratifica del provvedimento di variazione adottato dalla giunta regionale, il consiglio regionale è tenuto ad adottare nei successivi trenta giorni, e comunque entro il 31 dicembre dell'esercizio in corso, i provvedimenti ritenuti necessari nei riguardi dei rapporti eventualmente sorti sulla base della deliberazione non ratificata»;
d) all'articolo 68, comma 5, le parole: « 30 settembre» sono sostituite dalle seguenti: « 31 ottobre»;
e) all'articolo 68, dopo il comma 5 è aggiunto il seguente:
« 5-bis. I bilanci consolidati delle regioni sono trasmessi alla banca dati unitaria delle amministrazioni pubbliche entro sette giorni dalla loro approvazione»;
f) all'allegato 4/4, recante il principio contabile applicato concernente il bilancio consolidato, al paragrafo 1, le parole: « entro il 30 settembre dell'anno successivo a quello di riferimento» sono sostituite dalle seguenti: « entro il 31 ottobre dell'anno successivo a quello di riferimento».
647. Al testo unico delle leggi sull'ordinamento degli enti locali, di cui al decreto legislativo 18 agosto 2000, n. 267, sono apportate le seguenti modificazioni:
a) all'articolo 151, comma 8, le parole: « Entro il 30 settembre» sono sostituite dalle seguenti: « Entro il 31 ottobre»;
b) all'articolo 161, comma 4, le parole: « dei bilanci di previsione, dei rendiconti e del bilancio consolidato» sono sostituite dalle seguenti: « dei bilanci di previsione e dei rendiconti» e dopo il primo periodo è inserito il seguente: « Con riferimento al bilancio consolidato, la disciplina di cui al periodo precedente si applica decorsi sette giorni dal termine previsto per l'approvazione di tale documento contabile».
648. All'articolo 9, comma 1-quinquies, del decreto-legge 24 giugno 2016, n. 113, convertito, con modificazioni, dalla legge 7 agosto 2016, n. 160, sono apportate le seguenti modificazioni:
a) le parole: « dei bilanci di previsione, dei rendiconti e del bilancio consolidato» sono sostituite dalle seguenti: « dei bilanci di previsione e dei rendiconti»;
b) è aggiunto, in fine, il seguente periodo: « Con riferimento al bilancio consolidato, la disciplina di cui al presente comma si applica in caso di mancato rispetto dei termini previsti per l'approvazione di tale documento contabile, nonché di mancato invio, entro sette giorni dal termine previsto per l'approvazione, dei relativi dati alla banca dati delle amministrazioni pubbliche di cui all'articolo 13 della legge 31 dicembre 2009, n. 196».
I commi da 646 a 648 contengono delle modifiche al decreto legislativo n. 118 del 2011 e al Testo unico di cui al decreto legislativo n. 267 del 2000 inerenti all’approvazione e alla trasmissione alla Banca dati unitaria delle amministrazioni pubbliche (BDAP) del bilancio consolidato delle regioni e degli enti locali nonché all’adozione dei provvedimenti di variazione del bilancio regionale.
Ai commi 646-648 non sono ascrivibili oneri in termini di saldo netto da finanziare.
I commi da 646 a 648 riformano il decreto legislativo n.118 del 2011 per ciò che concerne i termini di approvazione dei bilanci consolidati delle regioni e la trasmissione di questi alla Banca dati unitaria delle amministrazioni pubbliche (BDAP) nonché la disciplina in materia di variazioni del bilancio regionale.
Ai fini dell’armonizzazione della disciplina afferente ai bilanci pubblici vengono previste le medesime riforme concernenti l’approvazione e la trasmissione dei bilanci consolidati anche per gli enti locali, con conseguenti modifiche al Testo unico di cui al decreto legislativo n. 267 del 2000.
In particolare, il comma 646 riforma il decreto legislativo n. 118 del 2011 nel seguente modo:
§ la lettera a) modifica l’articolo 18, comma 1, lettera c), spostando al 31 ottobre dell’anno successivo a quello di riferimento il termine per l’approvazione del bilancio consolidato degli enti territoriali e dei loro enti e organismi strumentali, in luogo del termine del 30 settembre dell’anno successivo a quello di riferimento previsto a legislazione vigente. Parimenti la lettera d) e la lettera f) intervengono rispettivamente sull’articolo 68, comma 5, e sull’allegato 4/4 apportando la medesima modifica;
La regione redige il bilancio consolidato con i propri enti e organismi strumentali nonché con le aziende e le società controllate e partecipate, che insieme costituiscono il “Gruppo della regione”. Il bilancio, approvato dal Consiglio regionale, è redatto secondo lo schema di bilancio di cui all’allegato 11 del decreto legislativo n. 118 del 2011.
§ la lettera b), interviene sull’articolo 51, comma 4, ampliando le attribuzioni del dirigente finanziario della regione: la nuova formulazione prevede che il dirigente finanziario della regione può effettuare le variazioni di bilancio, in termini di competenza o di cassa, degli stanziamenti riguardanti il rimborso delle somme non dovute o incassate in eccesso, con copertura costituita dalle medesime entrate incassate in eccesso, provvedendo anche all'eventuale istituzione dei relativi programmi e tipologie;
§ la lettera c) introduce il nuovo articolo 51-bis, rubricato “Variazioni in via d'urgenza da parte della giunta regionale”.
Nel nuovo articolo si dispone, al comma 1, che le regioni e le province autonome possono, con delibera d’urgenza e motivata della giunta regionale, adottare le variazioni di bilancio di competenza del consiglio regionale.
Le anzidette variazioni di bilancio a carattere d’urgenza, se non ratificate dal Consiglio entro i 60 giorni seguenti e comunque non oltre il 31 dicembre dell’esercizio in corso, decadono. In tale eventualità, ovvero nel caso di ratifica parziale del provvedimento di variazione del bilancio, il comma 2 dell’articolo 51-bis dispone che il Consiglio regionale provvede agli atti necessari con riferimento ai rapporti sorti sulla base del provvedimento di variazione non ratificato entro i successivi 30 giorni e comunque non oltre il 31 dicembre dell’esercizio in corso;
L’articolo 51 decreto legislativo n. 118 del 2011 dispone al comma 1 che il bilancio di previsione può essere oggetto di variazioni autorizzate con legge nel corso dell’esercizio, contemplando al comma 2, tra l’altro, specifiche tipologie di variazioni del bilancio di previsione attribuite ai poteri della giunta regionale. Si valuti se chiarire le condizioni di urgenza richiamate dal nuovo articolo 51-bis a fronte delle quali diviene possibile applicare una disciplina che si configura come una deroga in grado di determinare rapporti giuridici e potenzialmente produrre effetti finanziari.
§ La lettera e) introduce il nuovo comma 5-bis all’articolo 68, ai sensi del quale i bilanci consolidati delle regioni devono essere trasmessi alla BDAP entro 7 giorni dalla loro approvazione.
Come indicato nella relazione illustrativa la previsione di tale termine è volta a compensare lo slittamento del termine per l’approvazione del bilancio consolidato di cui alle lettere a) e d).
L’anzidetta previsione normativa sostituisce il termine di 30 giorni dall’approvazione per l’invio del bilancio consolidato alla BDAP, attualmente previsto dal decreto del Ministero dell’economia e delle finanze del 12 maggio 2016, attuativo dell’articolo 13, legge n. 196 del 2009, nonché dell’articolo 4, commi 6 e 7, decreto legislativo n. 118 del 2011.
Il comma 647 introduce delle modifiche al Testo unico di cui al decreto legislativo n. 267 del 2000, anche al fine di armonizzare la disciplina ivi contenuta con le riforme introdotte dal comma 1 al decreto legislativo n. 118 del 2011. Nello specifico:
§ la lettera a) sostituisce all’articolo 151, comma 8, il riferimento al termine per gli enti locali per l’approvazione del bilancio consolidato con i bilanci dei propri organismi e enti strumentali e delle società controllate e partecipate. Il termine è fissato al 31 ottobre, in luogo del termine del 30 settembre previsto a legislazione vigente;
Si osserva che il termine contenuto nell’articolo 151, comma 8, decreto legislativo n. 267 del 2000, indica la data entro la quale il bilancio consolidato deve essere approvato dall’ente locale senza specificare se tale data è da riferirsi all’anno successivo a quello di riferimento. Il medesimo comma 8 richiama, tuttavia, quale riferimento il principio applicato n. 4/4 di cui al decreto legislativo 23 giugno 2011, n. 118, che specifica che la data per l’approvazione del bilancio consolidato è da riferirsi all’anno successivo a quello di riferimento. Si valuti se inserire tale dicitura anche nella modifica introdotta dalla lettera a) del comma 647 in esame.
§ la lettera b) riforma l’articolo 161, comma 4, stabilendo che, qualora un ente locale non invii alla BDAP il bilancio consolidato entro 7 giorni dal termine previsto per l’approvazione, trova applicazione la disciplina sanzionatoria di sospensione dei pagamenti delle risorse finanziarie a qualsiasi titolo dovute dal Ministero dell'interno - Dipartimento per gli affari interni e territoriali, comprese quelle a titolo di fondo di solidarietà comunale.
Il comma 648, lettere a) e b), aggiorna alle disposizioni contenute nei commi 646 e 647, l’articolo 9, comma 1-quinquies, decreto-legge n. 113 del 2016, afferente alle sanzioni derivanti dalla mancata approvazione dei documenti contabili di bilancio e dal mancato invio di questi alla BDAP nei termini prescritti dalle norme.
L’anzidetto regime sanzionatorio prevede che gli enti inadempienti, fino a quando non abbiano adempiuto, non possono procedere ad assunzioni di personale a qualsiasi titolo né stipulare contratti di servizio con soggetti privati al fine di eludere il blocco alle assunzioni di personale. Sono escluse dal regime sanzionatorio le assunzioni di personale a tempo determinato necessarie all’attuazione del PNRR e quelle effettuate, nel rispetto dei limiti di spesa imposti dalla legislazione vigente e per l’esercizio di determinate funzioni, dai comuni delle isole minori con meno di 10.000 abitanti interessati nell’ultimo anno dallo sbarco di un numero di migranti superiore almeno al triplo della popolazione residente.
Conseguentemente, si prevede nella nuova formulazione che per quanto concerne il bilancio consolidato degli enti territoriali la disciplina di cui al suddetto comma 1-quinquies trova applicazione in caso di mancato rispetto dei termini per l’approvazione nonché in caso di mancato invio alla BDAP entro 7 giorni dal termine previsto per l’approvazione.
Articolo 1, commi 649-650
(Proroga delle disposizioni in materia di determinazione delle aliquote dell’addizionale regionale e comunale dell’IRPEF)
649. All'articolo 1, commi 727 e 728, della legge 30 dicembre 2024, n. 207, le parole: « e 2027», ovunque ricorrono, sono sostituite dalle seguenti: «, 2027 e 2028».
650. All'articolo 1 della legge 30 dicembre 2024, n. 207, sono apportate le seguenti modificazioni:
a) al comma 751, le parole: « e 2027» sono sostituite dalle seguenti: «, 2027 e 2028», le parole: « Per il solo anno di imposta 2025» sono sostituite dalle seguenti: « Per gli anni d'imposta 2025 e 2026» e le parole: « al 15 aprile 2025» sono sostituite dalle seguenti: « rispettivamente al 15 aprile 2025 e al 15 aprile 2026»;
b) al comma 752, le parole: « e 2027» sono sostituite dalle seguenti: «, 2027 e 2028».
I commi 649 e 650 estendono fino all’anno 2028 la possibilità per le regioni e le province autonome di Trento e di Bolzano di determinare aliquote differenziate dell’addizionale regionale all'imposta sul reddito delle persone fisiche sulla base degli scaglioni di reddito previsti dall’articolo 11, comma 1, del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, vigenti fino alla data di entrata in vigore della legge di bilancio 2025. Inoltre si proroga fino al 2028 la possibilità di determinare, in termini analoghi, aliquote differenziate anche per l’addizionale comunale all'imposta sul reddito delle persone fisiche. Si dispone inoltre che, sia per le regioni sia per i comuni, nel caso di mancata approvazione entro i termini fissati dalla vigente normativa della delibera di determinazione degli scaglioni e delle aliquote sopra indicate si continueranno ad applicare le aliquote vigenti nell’anno precedente a quello di riferimento.
Ai commi 649 e 650, secondo la relazione tecnica di passaggio, non sono scritti effetti finanziari.
In dettaglio il comma 649, proroga di un anno (al 2028) quanto previsto dagli articoli 727 e 728 della legge n. 207 del 2024 (legge di bilancio 2025).
Il comma 727 della legge di bilancio 2025, nella formulazione vigente, dispone che, nelle more del riordino della fiscalità degli enti territoriali, le regioni e le province autonome di Trento e di Bolzano possono determinare, per i soli anni di imposta 2025, 2026 e 2027, aliquote differenziate dell’addizionale regionale all'imposta sul reddito delle persone fisiche sulla base degli scaglioni di reddito previsti dall’articolo 11, comma 1, del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, vigenti fino alla data di entrata in vigore della presente legge (ossia la legge di bilancio 2025).
Per gli anni 2026 e 2027 il termine è invece quello previsto dall'articolo 50, comma 3, secondo periodo, del decreto legislativo n. 446 del 1997 al 31 dicembre dell’anno precedente a quello al quale l’addizionale si riferisce.
Il comma 728, sempre nella formulazione vigente, disciplina l’ipotesi in cui le regioni e le province autonome di Trento e di Bolzano non approvino entro i termini stabiliti (anziché entro il termine indicato al comma 2 vale a dire entro il 15 aprile per l’anno 2025 ed entro il 31 dicembre per gli anni 2026 e 2027) - la legge modificativa degli scaglioni e delle aliquote, per gli anni di imposta 2025, 2026 e 2027.
In tale caso l’addizionale regionale all’imposta sul reddito delle persone fisiche si applicherà sulla base degli scaglioni di reddito e delle aliquote già vigenti in ciascun ente nell’anno precedente a quello di riferimento.
Come segnalato dalla relazione illustrativa del disegno di legge presentato alla Camera dei deputati tale norma risponde alle esigenze di semplificazione dell’iter procedurale posto a carico degli enti territoriali interessati e consente, quindi, che vengano automaticamente confermati gli scaglioni di reddito e le aliquote approvate dalle regioni per ciascun anno precedente a quello di riferimento, garantendo, quindi, anche le scelte sul numero degli scaglioni già operate da ciascun ente.
Con il comma 650, vengono prorogate di un anno anche le disposizioni contenute ai commi 751 e 752 della legge di bilancio 2025 (legge n. 207 del 2024), relativi all’addizionale comunale IRPEF.
In particolare, si prevede che ai sensi del comma 751 e, nelle more del riordino della fiscalità degli enti territoriali, i comuni possano determinare, oltre che per gli anni di imposta 2025, 2026 e 2027, anche per l’anno 2028 aliquote differenziate dell’addizionale all'imposta sul reddito delle persone fisiche sulla base degli scaglioni di reddito previsti dall’articolo 11, comma 1, del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, vigenti fino alla data di entrata in vigore della legge di bilancio 2025.
Si prevede altresì che, oltre che per l’anno di imposta 2025, anche nell’anno di imposta 2026, il termine per approvare gli scaglioni di reddito e le aliquote di cui al periodo precedente è fissato al 15 aprile del medesimo anno.
Anche in tal caso il termine è previsto in deroga all’articolo 1, comma 169, primo periodo, della legge n. 296 del 2006 e all’articolo 172, comma 1, lettera c), del decreto legislativo 18 agosto 2000, n. 267 (vedi supra).
Con riferimento al comma 752, si prevede che qualora i comuni non adottino la delibera di cui ai commi 750 e 751 o non la trasmettono entro il termine stabilito dall’articolo 14, comma 8, del decreto legislativo 14 marzo 2011, n. 23, oltre che per gli anni di imposta 2025, 2026 e 2027, anche per l’anno 2028, l'addizionale comunale all'imposta sul reddito delle persone fisiche si applichi sulla base degli scaglioni di reddito e delle aliquote già vigenti in ciascun ente nell’anno precedente a quello di riferimento.
Il suddetto articolo 14, comma 8, del decreto legislativo n. 23 del 2011 prevede che, a decorrere dall'anno 2011, le delibere di variazione dell'addizionale comunale all'imposta sul reddito delle persone fisiche hanno effetto dal 1° gennaio dell'anno di pubblicazione sul sito informatico di cui all'articolo 1, comma 3, del citato decreto legislativo n. 360 del 1998 (si veda in proposito la scheda relativa all’articolo 96), a condizione che detta pubblicazione avvenga entro il 20 dicembre dell'anno a cui la delibera afferisce.
Articolo 1, comma 651
(Misure di ripiano del disavanzo delle regioni a statuto ordinario)
651. All'articolo 1 della legge 30 dicembre 2023, n. 213, sono apportate le seguenti modificazioni:
a) al comma 455, le parole: « per gli anni dal 2024 al 2033» sono sostituite dalle seguenti: « per gli anni dal 2026 al 2034»;
b) al comma 456, le parole: «, da adottare entro il 31 marzo 2024» sono soppresse;
c) al comma 458:
1) all'alinea, le parole: «, entro il 15 febbraio 2024,» sono soppresse, le parole: « risorse proprie pari ad almeno la metà del contributo annuo» sono sostituite dalle seguenti: « risorse proprie pari ad almeno il 35 per cento del contributo annuo» e le parole: « da adottare per il perimetro non sanitario del bilancio» sono sostituite dalle seguenti: « adottate, anche prima della sottoscrizione dell'accordo, per il perimetro non sanitario del bilancio»;
2) alla lettera a), le parole: « in deroga al limite previsto dalla legislazione vigente» sono sostituite dalle seguenti: « in aumento rispetto alle aliquote vigenti nell'anno 2023»;
d) dopo il comma 458 è inserito il seguente:
« 458-bis. Gli accordi sottoscritti ai sensi del comma 458 prevedono l'impegno della regione a:
a) presentare, alla fine degli esercizi 2026 e 2027, un indicatore di ritardo annuale dei pagamenti, di cui all'articolo 1, comma 859, lettera b), della legge 30 dicembre 2018, n. 145, almeno dimezzato rispetto a quello dell'esercizio precedente, calcolato mediante la piattaforma elettronica per la gestione telematica del rilascio delle certificazioni, di cui all'articolo 7, comma 1, del decreto-legge 8 aprile 2013, n. 35, convertito, con modificazioni, dalla legge 6 giugno 2013, n. 64;
b) presentare, alla fine degli esercizi dal 2028 al 2034, un indicatore di ritardo annuale dei pagamenti pari a zero o negativo, calcolato con le medesime modalità di cui alla lettera a);
c) ridurre, dal 2026 al 2034 rispetto all'esercizio precedente, di almeno il 10 per cento il debito commerciale residuo di cui all'articolo 33 del decreto legislativo 14 marzo 2013, n. 33, rilevato alla fine di ciascun esercizio, a meno che non sia superiore al 5 per cento del totale delle fatture ricevute nel medesimo esercizio»;
e) al comma 459, le parole: « con cadenza semestrale» sono sostituite dalle seguenti: « con cadenza annuale» e le parole: « Per l'esercizio 2024 il cronoprogramma prevede obiettivi annuali» sono soppresse;
f) al comma 463, le parole: « del 31 dicembre 2024» sono sostituite dalle seguenti: « del 31 dicembre 2026».
Il comma 651 riforma la disciplina relativa all’erogazione di un contributo complessivamente pari a 20 milioni di euro annui alle regioni a statuto ordinario, nelle more dell’individuazione dei LEP e dell’attuazione del federalismo regionale, per il ripiano del disavanzo di amministrazione accertato al 31 dicembre 2021.
Sono modificate, in particolare, la decorrenza per l’erogazione delle somme (lettera a)), la data di riferimento per la sottoscrizione dei relativi accordi di ripiano del disavanzo tra le regioni e il Presidente del Consiglio dei ministri nonché i contenuti dell’accordo e gli impegni assunti dalle regioni in tale sede (lettere c e d)), il termine per l’emanazione del decreto di riparto del contributo (lettera b)), l’articolazione del relativo cronoprogramma di attuazione (lettera e)) e i termini di presentazione della prima relazione di verifica e monitoraggio dell’attuazione degli accordi (lettera f)).
Al comma 651 non sono ascrivibili oneri in termini di saldo netto da finanziare.
Il comma 651 riforma l’articolo 1, commi 455 e seguenti, della legge n. 213 del 2023 (legge di bilancio per il 2024) con riferimento alla disciplina concernente la concessione di un contributo alle regioni a statuto ordinario, nelle more dell’individuazione dei LEP e dell’attuazione del federalismo regionale, per il ripiano del disavanzo di amministrazione accertato al 31 dicembre 2021.
La disposizione è volta alla revisione delle misure di ripiano del disavanzo delle regioni a statuto ordinario, stabilendo altresì nuovi termini e condizioni per consentire alle regioni di beneficiare dell’intervento. A tal fine si dispone altresì l’aggiunta di un ulteriore comma 458-bis alla suddetta legge.
In particolare, la lettera a) del comma in esame modifica la decorrenza del riconoscimento del contributo (comma 455) prevedendo che venga erogato dal 2026 al 2034, in luogo delle annualità dal 2024 al 2033.
Il comma 455 dispone la concessione di un contributo annuo, dal 2024 al 2033, alle regioni a statuto ordinario per il ripiano del disavanzo di amministrazione accertato al 31 dicembre 2021, qualora la quota pro capite di quest’ultimo sia superiore a euro 1.500, al netto del debito autorizzato e non contratto.
Per la determinazione del disavanzo pro capite, si fa riferimento ai risultati di gestione risultanti dai rendiconti 2021 come trasmessi alla banca dati delle amministrazioni pubbliche (BDAP) entro il 15 ottobre 2023.
Il contributo complessivo, pari a 20 milioni di euro annui, è ripartito tra le regioni che ne hanno diritto in proporzione all'onere connesso al ripiano annuale del disavanzo e alle quote di ammortamento dei debiti finanziari al 31 dicembre 2021, al netto della quota capitale delle anticipazioni di liquidità.
In riferimento al disavanzo di amministrazione delle regioni a statuto ordinario, si rammenta che il decreto legge n. 51 del 2023 (convertito con legge n. 87 del 2023, articolo 12-bis comma 3) consente alle regioni a statuto ordinario, in presenza di un disavanzo pro-capite al 31 dicembre 2021 superiore a 1.500 euro e a determinate condizioni, di procedere al ripiano del disavanzo stesso in nove esercizi a decorrere dal 2023, previa la deliberazione del consiglio regionale, verificata dal collegio dei revisori, in cui sia esposto il piano di ammortamento.
Tale disciplina costituisce una deroga alla norma sul disavanzo di amministrazione contenuta nell’ordinamento contabile recato dal decreto legislativo n. 118 del 2011, che non consente una dilazione così estesa nel tempo.
La lettera b) sopprime il termine del 31 marzo 2024 quale data prevista per l’emanazione del decreto del Ministro dell'economia e delle finanze per definire la ripartizione del contributo (comma 456).
La lettera c) revisiona i termini afferenti alla sottoscrizione dell’accordo per il ripiano del disavanzo tra il Presidente del Consiglio dei ministri o un suo delegato e il Presidente della Regione beneficiaria del contributo (comma 458).
In particolare, si elimina il termine per la sottoscrizione dell’accordo, fissato dalla normativa vigente al 15 febbraio 2024.
Viene altresì ridotto il limite minimo delle risorse proprie che sulla base dell’accordo sottoscritto la regione si impegna ad assicurare, per ciascun anno (o con altra cadenza concordata), e per tutto il periodo coperto dal contributo, per il ripiano del disavanzo e al rimborso dei debiti finanziari.
L’ammontare di tali risorse, attualmente stabilito almeno pari alla metà del contributo annuo, a seguito della modifica in esame diviene pari al almeno il 35 per cento del contributo.
Sulla base delle modifiche introdotte si prevede inoltre che l’adozione delle misure, da individuare al di fuori del perimetro sanitario del bilancio, mediante le quali le regioni assicurano le predette risorse proprie, possa avvenire anche prima della sottoscrizione dell’accordo, laddove la normativa vigente non prevedeva questa ultima indicazione.
In relazione al dettaglio delle misure da adottare per il reperimento delle risorse proprie, viene riformulata la disposizione che consente l’istituzione con legge regionale di un incremento dell'addizionale regionale all'IRPEF (comma 458, lettera a)), disponendo che possa avvenire in aumento rispetto alle aliquote vigenti nell’anno 2023.
Questa modifica permette alle regioni di effettuare tale operazione in aumento rispetto alle aliquote vigenti nel 2023 a differenza di quanto stabilito dalla formulazione attuale che prevede una deroga al limite previsto dalla legislazione vigente.
Si ricorda che l’aliquota dell’addizionale regionale IRPEF, istituita dall’articolo 50 del decreto legislativo n. 446 del 1997, è definita dalla Regione e dalla Provincia autonoma e si applica al reddito complessivo IRPEF dei contribuenti residenti sul territorio. L’aliquota di base è pari all’1,23% a cui le regioni a statuto ordinario, ai sensi dell’articolo 6, decreto legislativo n. 68 del 2011, possono apportare dal 2015 variazioni in aumento o in diminuzione nel limite massimo di 2,1 punti percentuali, anche differenziando l’aliquota applicabile nei differenti scaglioni IRPEF. In tal senso è previsto che sui redditi ricadenti nel primo scaglione la massima aliquota applicabile è pari a 0,5 punti percentuali.
La lettera d) aggiunge all’articolo 1, legge n. 213 del 2023, il comma 458-bis, che individua specifici impegni assunti dalle regioni negli accordi per il ripiano del disavanzo riguardanti la riduzione dell’ammontare residuo e dei tempi di pagamento dei debiti commerciali. Nel dettaglio, si dispone l’impegno delle regioni:
§ a conseguire, alla fine degli esercizi 2026 e 2027, un miglioramento nell’indicatore del ritardo dei pagamenti, calcolato sulle fatture ricevute e scadute nell'anno precedente, tale che l’indicatore risulti ameno dimezzato rispetto a quello dell’esercizio precedente;
§ a presentare, alla fine degli esercizi dal 2028 e 2034, un indicatore del ritardo dei pagamenti, calcolato con le modalità suddette, pari a zero o negativo;
§ a ridurre, dal 2026 al 2034 con riferimento all’esercizio precedente, di almeno il dieci per cento il debito commerciale residuo rilevato alla fine dell’esercizio, a meno che non sia superiore al cinque per cento del totale delle fatture ricevute nell’esercizio medesimo.
La lettera e) dispone che il cronoprogramma delle fasi intermedie previsto nell’accordo di ripiano del disavanzo (comma 459) sia articolato su base annuale, anziché semestralmente come previsto dalla formulazione vigente.
La lettera f) modifica il termine di presentazione della prima relazione di verifica e monitoraggio dell’attuazione degli accordi per il ripiano del disavanzo, identificando come data di riferimento il 31 dicembre 2026 in luogo del 31 dicembre 2024.
Tale relazione, da trasmettere al Ministero dell'economia e delle finanze, è elaborata dal collegio dei revisori dei conti delle regioni con cadenza annuale. In caso di esito negativo sulla verifica dell’attuazione dell’accordo ovvero in caso di mancata presentazione della relazione è sospeso il contributo erogato alla regione per l’annualità relativa nonché per le annualità successive.
Articolo 1, commi 652-656
(Recepimento dell’accordo tra il Governo e la Regione autonoma della Sardegna in materia di finanza pubblica)
652. In attuazione del punto 4 dell'accordo tra il Ministro dell'economia e delle finanze e il presidente della regione Sardegna in materia di finanza pubblica, sottoscritto in data 5 dicembre 2025, è attribuito alla regione Sardegna l'importo di 100 milioni di euro per ciascuno degli anni 2026 e 2027 a titolo di concorso alla compensazione degli extracosti di parte corrente dovuti agli svantaggi strutturali derivanti dalla condizione di insularità. Entro il 30 aprile 2026 è riavviato il tavolo tecnico-politico di cui al punto 10 dell'accordo tra il Governo e la regione Sardegna in materia di finanza pubblica del 7 novembre 2019 per la quantificazione dei maggiori costi permanenti di parte corrente derivanti alla Sardegna dalla condizione di insularità e la definizione delle relative misure compensative.
653. In attuazione del punto 3 dell'accordo tra il Ministro dell'economia e delle finanze e il presidente della regione Sardegna in materia di finanza pubblica, sottoscritto in data 5 dicembre 2025, i criteri da applicare a regime, a decorrere dall'anno 2027, per la quantificazione del capitolo 1200 del bilancio dello Stato, oggetto di compartecipazione da parte della regione Sardegna, sono definiti in apposito tavolo con la regione entro il 31 luglio 2026.
654. In attuazione del punto 5 dell'accordo tra il Ministro dell'economia e delle finanze e il presidente della regione Sardegna in materia di finanza pubblica, sottoscritto in data 5 dicembre 2025, al fine di garantire i servizi essenziali di prevenzione e controllo del territorio, di prevenzione degli incendi e lotta attiva agli incendi boschivi e di protezione civile, la regione Sardegna e l'Agenzia forestale regionale per lo sviluppo del territorio e dell'ambiente della Sardegna (FoReSTAS), in coerenza con il Piano integrato di attività e organizzazione di cui all'articolo 6 del decreto-legge 9 giugno 2021, n. 80, convertito, con modificazioni, dalla legge 6 agosto 2021, n. 113, possono assumere, nel limite massimo di spesa di 32 milioni di euro per il triennio 2026-2028, unità di personale con contratto a tempo determinato. Le predette assunzioni, pur nel rispetto dell'equilibrio di bilancio pluriennale asseverato dall'organo di revisione contabile, non rilevano in relazione ai limiti previsti dai commi da 557 a 562 dell'articolo 1 della legge 27 dicembre 2006, n. 296, e dall'articolo 9, comma 28, del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010 n. 122. Relativamente alle assunzioni in oggetto, il limite al trattamento accessorio del personale di cui all'articolo 23, comma 2, del decreto legislativo 25 maggio 2017, n. 75, è incrementato a valere sulle risorse di cui al primo periodo per il triennio 2026-2028 per garantire l'invarianza del valore medio pro capite, riferito all'anno 2025, delle risorse per la retribuzione accessoria.
655. In attuazione del punto 6 dell'accordo in materia di finanza pubblica tra il Ministro dell'economia e delle finanze e il presidente della regione Sardegna, sottoscritto in data 5 dicembre 2025, le facoltà assunzionali della regione, per il triennio 2026-2028, sono esercitate sulla base della regola del turn over al 125 per cento delle cessazioni dal servizio verificatesi nell'anno precedente e al 100 per cento a decorrere dall'anno 2029. La maggiore spesa per assunzioni di personale derivante dall'incremento del 25 per cento della percentuale del turn over ordinario prevista dal primo periodo non rileva ai fini del rispetto del limite di spesa previsto dall'articolo 1, comma 557-quater, della legge 27 dicembre 2006, n. 296.
656. In attuazione del punto 7 dell'accordo in materia di finanza pubblica tra il Ministro dell'economia e delle finanze e il presidente della regione Sardegna, sottoscritto in data 5 dicembre 2025, la regione può approvare apposite disposizioni legislative con le quali è stabilita autonoma misura di contenimento della spesa del personale improntata al principio di sostenibilità finanziaria secondo i criteri indicati nell'articolo 33 del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, e, in ogni caso, idonea ad assicurare il rispetto pluriennale degli equilibri di bilancio di cui all'articolo 1, comma 785, della legge 30 dicembre 2024, n. 207, nonché idonea ad assicurare il rispetto delle dinamiche della spesa aggregata delle amministrazioni pubbliche del territorio nazionale, in coerenza con l'ordinamento dell'Unione europea.
I commi da 652 a 656 recepiscono l’accordo del 5 dicembre 2025 tra lo Stato e la Regione Sardegna, con le seguenti disposizioni volte a:
- attribuire alla Regione l’importo di 100 milioni di euro per ciascuno degli anni 2026 e 2027 a titolo di compensazione degli svantaggi strutturali derivanti dalla condizione di insularità (comma 652);
- stabilire che siano definiti da apposito tavolo tecnico, entro il 31 luglio 2026, i criteri per la quantificazione a regime delle compensazioni delle misure agevolative di natura tributaria operate a valere sul capitolo 1200 del bilancio dello Stato, in cui sono iscritte entrate concernenti le imposte sul patrimonio e sul reddito, di cui la regione riceve una compartecipazione (comma 653);
- autorizzare l’assunzione di personale con contratto a tempo determinato e nel limite di spesa di 32 milioni di euro nel triennio 2026-2028, da parte della Regione Sardegna e dell’Agenzia FoReSTAS, al fine di garantire i servizi di controllo del territorio e lotta agli incendi boschivi (comma 654); oltre a stabilire che le assunzioni di personale nel triennio 2026-2028 possano essere effettuate sulla base del turn over al 125 per cento delle cessazioni dal servizio verificatesi nell’anno precedente e al 100 per cento a decorrere dal 2029 (comma 655);
- stabilire l’impegno della Regione ad adottare con legge, autonome misure di contenimento della spesa del personale per tutto il sistema dell’Amministrazione pubblica della Sardegna, che siano coerenti col principio di sostenibilità finanziaria ed assicurino il rispetto pluriennale degli equilibri di bilancio (comma 656).
La relazione tecnica quantifica gli oneri derivanti dal comma 652, che compensa gli svantaggi strutturali derivanti dalla condizione di insularità, pari a 100 milioni di euro per ciascuno degli anni 2026 e 2027. Le altre disposizioni di recepimento dell’accordo, non comportano oneri finanziari a carico del bilancio dello Stato.
Le norme in esame recepiscono espressamente l’accordo siglato il 5 dicembre 2025 tra il Ministero dell’economia e delle finanze e la Regione autonoma della Sardegna in materia finanziaria; l’accordo riguarda i seguenti temi:
? la definizione delle compensazioni delle misure agevolative di natura tributaria operate a valere sul capitolo 1200, realizzata sia attraverso il riconoscimento degli importi dovuti alla regione a titolo definitivo per gli anni pregressi, sia con l’impegno a definirne la quantificazione a regime (punti 1-3);
? la determinazione dei contributi dovuti alla Regione a titolo di compensazione degli svantaggi strutturali derivanti dalla condizione di insularità (punto 4);
? in materia di personale della Regione e dei suoi enti strumentali, da una parte l’ampliamento delle possibilità di assumere personale da parte della Regione e, limitatamente ai contratti a tempo determinato, da parte dell’Agenzia FoReSTAS, dall’altra l’impegno da parte regionale ad adottare misure di contenimento della spesa del personale per tutto il sistema dell’Amministrazione pubblica della Sardegna, che siano coerenti col principio di sostenibilità finanziaria ed assicurino il rispetto pluriennale degli equilibri di bilancio (punti 5, 6 e 7).
Con il suddetto, accordo, inoltre, la Regione si impegna a ritirare i tutti i ricorsi contro lo Stato pendenti dinnanzi alle diverse giurisdizioni, promossi prima dell’accordo e che con lo stesso hanno trovato definitiva composizione. Il testo dell’accordo prevede, infine, espressamente che i contenuti dell’accordo siano recepiti con legge, ove si renda necessario, e riporta in allegato i testi delle norme di recepimento.
Il comma 652, in attuazione del punto 4 dell’accordo, attribuisce alla Regione Sardegna la somma di 100 milioni di euro per ciascuno degli anni 2026 e 2027 a titolo di compensazione degli svantaggi strutturali derivanti dalla condizione di insularità. Entro il 30 aprile 2026, inoltre, dovrà essere riavviato il tavolo tecnico-politico, previsto dal punto 10 dell’Accordo di finanza pubblica del 2019 per la quantificazione dei maggiori costi permanenti di parte corrente derivanti dalla condizione di insularità e la definizione delle relative misure compensative.
Si rammenta che, in attuazione dell’accordo del 14 dicembre 2021, la legge di bilancio 2022 (legge n. 234 del 2021, art. 1, comma 544) attribuisce alla regione Sardegna, a decorrere dal 2022, la somma di 100 milioni di euro annui da destinare alla compensazione degli svantaggi strutturali legati alla condizione di insularità. Le risorse sono una quota di quelle già accantonate con la legge di bilancio 2021 (legge 178 del 2020, art. 1, comma 806), a decorrere dal 2021, per la revisione degli accordi con le autonomie speciali, in particolare con le regioni Sardegna, Sicilia e Friuli Venezia Giulia.
Per l’anno 2021, a valere sulle medesime risorse accantonate con la legge di bilancio 2021 e con le stesse finalità alla regione Sardegna è stata attribuita la somma di 66,6 milioni di euro con l’articolo 16, comma 4, del decreto-legge n. 146 del 2021 (convertito con modifiche dalla legge 17 dicembre 2021, n. 215).
Quanto al tavolo tecnico-politico, si ricorda che l’accordo in materia di finanza pubblica tra lo Stato e la Regione Sardegna del 7 novembre 2019, ha stabilito la necessità di convocare un tavolo tecnico congiunto per la definizione dei costi degli svantaggi legati alla condizione di insularità e delle relative compensazioni, anche in ottemperanza ai principi dettati dalla sentenza della Corte costituzionale n. 6 del 2019, che, in sostanza, stabilisce l'obbligo per lo Stato di provvedere alla perequazione delle criticità insulari ed allo stanziamento di somme adeguate per farvi fronte. La questione è stata poi affrontata nei successivi accordi del 14 dicembre 2021 e ripresa anche nell’accordo del 20 ottobre 2024, con il proposito di riconvocare il tavolo congiunto.
Il comma 653 riguarda la quantificazione delle compensazioni delle misure agevolative di natura tributaria operate a valere sul capitolo 1200 del bilancio dello Stato, in cui sono iscritte entrate diverse concernenti le imposte sul patrimonio e sul reddito, di cui la regione riceve una compartecipazione. La norma, in attuazione del punto 3 dell’accordo, stabilisce che i criteri da applicare a regime a decorrere dal 2027 per la suddetta quantificazione dovranno essere definiti da apposito tavolo tecnico entro il 31 luglio 2026.
Il punto 1 dell’accordo quantifica, invece, l’importo complessivo da attribuire alla Regione a titolo di restituzione delle compensazioni delle misure agevolative operate a valere sul capitolo 1200:
? per gli anni pregressi fino al 2024, nella misura di 850 milioni di euro (erogato nella misura di 400 milioni di euro nell’anno 2025, 100 milioni di euro in ciascuno degli anni dal 2026 al 2028 e 150 milioni di euro nell’anno 2029);
? per ciascuno degli anni 2025 e 2026, nella misura di 170 milioni di euro.
I suddetti importi sono determinati in via transattiva e a titolo definitivo, anche in considerazione delle difficoltà di individuare puntualmente le misure agevolative di natura tributaria.
Il punto 2 dell’accordo impegna la Regione ad utilizzare la somma di 570 milioni di euro incassata nel 2025 (400 mln. erogati nel 2025 della quota riferita al pregresso fino al 2024 e 170 mln. riferiti al 2025) per interventi di carattere sociale o trasferimenti in favore degli Enti Locali entro il 31 dicembre 2025, secondo il seguente profilo temporale: 142 milioni di euro nell’anno 2026, 314 milioni di euro nell’anno 2027, 114 milioni di euro nell’anno 2028.
La necessità della compensazione trova ragione nel sistema di finanziamento della Regione a statuto speciale, basato su compartecipazioni ai tributi erariali, nella misura stabilita dalle norme statutarie al fine di garantire il finanziamento ordinario delle funzioni ad essa attribuite.
Nello specifico sono attribuiti alla regione, ai sensi dell’art. 8 dello statuto (L. cost. n. 3 del 1948): i 7 decimi dell'IRPEF e dell'IRPEG, i 9 decimi delle imposte ipotecarie, bollo e registro, concessioni, energia elettrica, fabbricazione (accise), i 5 decimi delle imposte sulle successioni e donazioni e, con la finanziaria 2007 (ma in vigore dal 2010), i 9 decimi dell’IVA e i 7 decimi di tutte le altre entrate erariali. La norma di attuazione dello statuto adottata con D. Lgs. n. 114 del 2016, definisce le modalità di determinazione e di attribuzione delle quote spettanti alla Regione; in via generale le entrate spettanti alla Regione sono determinate sulla base dell’ammontare riscosso dallo Stato nel territorio regionale e dalle entrate di pertinenza regionale affluite al di fuori del territorio regionale.
Le misure agevolative di natura tributaria riferite alle imposte sul reddito e sul patrimonio, vale a dire su tributi di cui la regione riceve una compartecipazione, possono dunque incidere in senso negativo sull’ammontare complessivo delle entrate tributarie incassate dalla Regione, alla quale deve essere invece garantito il livello di finanziamento prestabilito.
I commi 654 e 655 dettano norme in materia di assunzione di personale, al fine di ampliare le possibilità regionali a riguardo.
Il comma 654, in applicazione del punto 5 dell’accordo, al fine di garantire i servizi essenziali di prevenzione e controllo del territorio, di prevenzione incendi e lotta attiva agli incendi boschivi e di protezione civile, autorizza la Regione Sardegna e l’Agenzia FoReSTAS (Agenzia forestale regionale per lo sviluppo del territorio e dell’ambiente della Sardegna), ad assumere unità di personale con contratto a tempo determinato, nel limite massimo di spesa di 32 milioni di euro per il triennio 2026-2028.
La norma specifica che le assunzioni devono essere in linea con il ‘Piano integrato di attività e organizzazione’ dell’ente adottato ai sensi dell’articolo 6 del decreto legge n. 80 del 2021 (convertito con legge n. n. 113 del 2021) e deve essere comunque rispettato l’equilibrio di bilancio pluriennale. Le spese per le suddette assunzioni, non rilevano, invece, ai fini dei limiti di spesa complessiva per il personale stabiliti dall’articolo 1, commi 557 e seguenti, della legge n. 296 del 2006, e dei limiti di spesa per le forme di lavoro flessibile stabiliti dall’articolo 9, comma 28, del decreto-legge n. 78 del 2010. Al fine di garantire l'invarianza del valore medio pro-capite, riferito all’anno 2025, delle risorse per la retribuzione accessoria, inoltre, la norma aumenta il limite di spesa riferito al trattamento accessorio del personale stabilito dall'articolo 23, comma 2, del decreto legislativo n. 75 del 2017 (e fissato nel corrispondente importo speso dall’amministrazione per il 2016). La regione è autorizzata ad aumentare il suddetto limite dell’importo pari alla quota di risorse utilizzata per le assunzioni a tempo determinato.
Il comma 655, in applicazione del punto 6 dell’accordo, stabilisce che per il triennio 2026-2028, le assunzioni di personale da parte della Regione possano essere effettuate sulla base della regola del turn over al 125 per cento delle cessazioni dal servizio verificatesi nell'anno precedente, e al 100 per cento a decorrere dall’anno 2029.
Anche in questo caso, la maggiore spesa per le assunzioni effettuate sulla base della turn over al 125 per cento, non rileva ai fini del limite di spesa per le assunzioni di personale, in riferimento alla programmazione triennale, stabilito dall’articolo 1, comma 557-quater della legge n. 296 del 2006.
Il comma 656, in applicazione del punto 7 dell’accordo, impegna la regione Sardegna ad adottare, con legge, autonome misure di razionalizzazione e contenimento della spesa del personale per tutto il sistema dell’Amministrazione pubblica della Sardegna. Le misure dovranno essere improntate al principio della sostenibilità finanziaria, secondo i criteri indicati per le regioni a statuto ordinario e i comuni, dall’articolo 33 del decreto-legge n. 34 del 2019, nonché assicurare il rispetto pluriennale degli equilibri di bilancio ai sensi di quanto stabilito per tutte le amministrazioni pubbliche dalla legge di bilancio 2025 (comma 785).
L’articolo 33 del decreto-legge n. 34 del 2019, disciplina le facoltà assunzionali degli enti locali e parametra le assunzioni a tempo indeterminato di tali enti al rapporto percentuale fra la spesa per il personale e le entrate correnti.
Si ricorda infine che, secondo quanto stabilito da ultimo dalla legge di bilancio 2025 (l. n. 207 del 2025, art. 1, comma 785) l’equilibrio di bilancio è rispettato in presenza di un saldo non negativo tra le entrate e le spese di competenza finanziaria del bilancio, comprensivo dell'utilizzo dell'avanzo di amministrazione e del recupero del disavanzo di amministrazione e degli utilizzi del fondo pluriennale vincolato, al netto delle entrate vincolate e accantonate non utilizzate nel corso dell'esercizio.
Articolo 1, commi 657 e 658
(Misure per le Regioni a statuto speciale e Province autonome)
657. In attuazione dell'intesa tra il Ministro dell'economia e delle finanze, le regioni a statuto speciale e le province autonome di Trento e di Bolzano in materia di finanza pubblica del 12 dicembre 2025, sottoscritta ai sensi dell'articolo 1, comma 907, della legge 30 dicembre 2024, n. 207, alle regioni a statuto speciale e alle province autonome di Trento e di Bolzano è riconosciuto l'importo complessivo di 100 milioni di euro per ciascuno degli anni 2026 e 2027 e di 50 milioni di euro per l'anno 2028, in relazione agli effetti finanziari conseguenti alle misure in materia fiscale di cui alla legge 30 dicembre 2024, n. 207. Gli importi riconosciuti a ciascuna regione e provincia autonoma sono indicati nella tabella di cui all'allegato IX alla presente legge.
658. In relazione agli effetti finanziari conseguenti alle misure in materia fiscale di cui alla presente legge, nel caso di perdite di gettito delle regioni a statuto speciale e delle province autonome di Trento e di Bolzano, il Governo e le autonomie speciali promuovono entro il 30 aprile 2026 un'intesa ai sensi dell'articolo 23 della legge 9 agosto 2023, n. 111.
I commi 657 e 658 riguardano i ristori per le regioni a statuto speciale e le province autonome, in relazione alla possibile perdita di gettito, in conseguenza delle misure fiscali adottate dalle disposizioni della legge di bilancio:
- il comma 657, in attuazione di quanto stabilito dal comma 907 della legge di bilancio 2025 e dall’intesa del 12 dicembre 2025 tra il Governo e le Autonomie speciali, determina le compensazioni dovute alle suddette autonomie in relazione alla perdita di gettito conseguente agli interventi in materia fiscale adottati dalla legge di bilancio 2025, in complessivi 100 milioni di euro per ciascuno degli anni 2026 e 2027 e 50 milioni di euro per il 2028;
- il comma 658, in relazione alle misure fiscali adottati dalla legge di bilancio 2026, dispone che Governo e Autonomie speciali promuovono un’intesa, entro il 30 aprile 2026, ai sensi dall’articolo 23 della legge n. 111 del 2023, al fine di concordare gli eventuali conseguenti ristori con la regione o provincia autonoma interessata.
Secondo quanto riportato nella relazione tecnica, la norma recata dal comma 657, comporta oneri a carico del bilancio dello Stato per complessivi 100 milioni di euro, per ciascuno degli anni 2026 e 2027 e per complessivi 50 milioni di euro per l’anno 2028. Il comma 658 non comporta oneri finanziari per lo Stato.
Il comma 657 recepisce l’intesa siglata il 12 dicembre 2025 tra il Ministro dell’economia e delle finanze e le Autonomie speciali.
La legge di bilancio 2025 (legge n. 207 del 2024) al comma 907, dispone che in caso di perdita di gettito delle Autonomie speciali in conseguenza delle misure fiscali adottate dalle norme della medesima legge di bilancio 2025, Governo e autonomie speciali promuovono un’intesa entro il 30 aprile 2025, al fine di determinare le eventuali compensazioni necessarie.
Com’è noto, infatti, le autonomie speciali ricevono compartecipazioni ai tributi erariali, con le quali provvedono al finanziamento ordinario delle funzioni ad esse attribuite. Per tale ragione, gli interventi operati dallo Stato sulla disciplina delle imposte, può comportare una perdita di gettito per la regione o provincia autonoma che deve essere compensato.
Sul sistema di finanziamento delle Regioni a statuto speciale e delle Province autonome si ricorda che ogni statuto o norma di attuazione elenca le imposte erariali delle quali una quota percentuale è attribuita alla regione, le aliquote eventualmente differenziate per ciascun tipo di imposta, la base di computo, le modalità di attribuzione.
In relazione al gettito IRPEF relativo al proprio territorio, ad esempio, la quota di compartecipazione spettante a ciascuna autonomia è la seguente: 10 decimi alla Regione Valle d’Aosta; 9 decimi alle Province autonome di Trento e di Bolzano; 5,91 decimi alla Regione Friuli-Venezia Giulia; 7 decimi alla Regione Sicilia; 7 decimi alla Regione Sardegna.
Le compartecipazioni possono essere considerate tributi regionali solo ai fini della destinazione del gettito (in tal senso sono "tributi propri"). Non sono regionali, però, per alcun punto della loro disciplina: istituzione, soggetti passivi e base imponibile, sanzioni e contenzioso. La regione fa fronte al finanziamento delle funzioni ad essa attribuite con il complesso delle entrate così stabilite.
In attuazione della suddetta norma è stata siglata la citata intesa che determina l’ammontare complessivo del ristoro, pari a 100 milioni di euro per ciascuno degli anni 2026 e 2027 e 50 milioni di euro per il 2028.
Gli importi spettanti a ciascuna regione e provincia autonoma sono indicati nella tabella di cui all’Allegato IX del testo in esame (riprodotta a seguire).
Si rammenta a riguardo che si è proceduto alla determinazione delle somme dovute alle Regioni a statuto speciale e Province autonome a titolo di compensazione delle minori entrate per il 2024, in relazione al primo modulo di riforma fiscale concernete l’Irpef, attuata con gli articoli 1, 2 e 3 del decreto legislativo n. 216 del 2023.
In recepimento dell’accordo del 7 dicembre 2023 tra il Ministero dell’economia e delle finanze e le regioni Valle d’Aosta, Friuli Venezia Giulia, Sardegna e le Province autonome di Trento e di Bolzano, la legge di bilancio 2024 (legge n. 213 del 2024) al comma 450 riconosce alle predette autonomie speciali, per il solo esercizio 2024, un contributo complessivo di 105,5 milioni di euro in relazione agli effetti finanziari (consistenti in minori entrate) conseguenti alla revisione della disciplina dell’Irpef e delle detrazioni fiscali connessa all’attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e delle altre misure in tema di imposte sui redditi. Il contributo è ripartito come indicato nella tabella inserita nel citato comma 450.
Contributo analogo è riconosciuto alla Regione Sicilia dall’art. 9, comma 1, del decreto legge n. 155 del 2024 (convertito con modificazioni dalla legge 9 dicembre 2024, n. 189) e quantificato in 74,4 milioni di euro.
Il comma 658 concerne gli effetti degli interventi sulle imposte erariali operati dalle norme della legge di bilancio per il 2026 in esame, sulle entrate delle Regioni a statuto speciale e delle Province autonome di Trento e di Bolzano.
La norma dispone che in caso di perdita di gettito delle autonomie speciali in conseguenza delle misure fiscali adottate dalle norme della legge di bilancio 2026, Governo e autonomie speciali promuovono un’intesa entro il 30 aprile 2026 secondo quanto stabilito dall’articolo 23 della legge n. 111 del 2023, contenente la delega al Governo per la riforma fiscale.
L’articolo 23 della legge n. 111 del 2023 contiene, al comma 1, la clausola di salvaguardia per l’ordinamento delle Regioni a statuto speciale e nelle Province autonome di Trento e di Bolzano, nel senso che le disposizioni della legge sono applicabili nei suddetti enti, solo se non in contrasto con i rispettivi statuti e le relative norme di attuazione.
Articolo 1, commi 659, 661 e 662
(Modifica delle modalità di calcolo del Fondo crediti di dubbia esigibilità e altre misure per il miglioramento della capacità
di riscossione degli enti locali)
659. Entro il 31 marzo 2026, ai sensi degli articoli 3, comma 6, e 11, comma 11, del decreto legislativo 23 giugno 2011, n. 118, con decreto del Ministero dell'economia e delle finanze - Dipartimento della Ragioneria generale dello Stato, di concerto con il Ministero dell'interno - Dipartimento per gli affari interni e territoriali e la Presidenza del Consiglio dei ministri - Dipartimento per gli affari regionali e le autonomie, su proposta della Commissione per l'armonizzazione degli enti territoriali di cui all'articolo 3-bis del citato decreto legislativo n. 118 del 2011, sono aggiornati gli allegati 4/1, 4/2 e 9 al medesimo decreto legislativo n. 118 del 2011:
a) per consentire la determinazione degli accantonamenti al fondo crediti di dubbia esigibilità stanziati nel bilancio di previsione delle città metropolitane, delle province, dei comuni e delle unioni di comuni sulla base del risultato dell'esercizio in cui è stato accertato un miglioramento della capacità di riscossione rispetto alla media del triennio precedente, compreso l'esercizio cui il rendiconto si riferisce, e a seguito della formale attivazione di un progetto, almeno triennale, diretto a rendere strutturale il miglioramento accertato. La prima determinazione del fondo crediti di dubbia esigibilità sulla base dei risultati di un solo esercizio è consentita solo in sede di approvazione dei bilanci di previsione 2027-2029, 2028-2030 e 2029-2031, con facoltà di anticiparla esclusivamente in sede di assestamento del bilancio di previsione 2026-2028, restando esclusa per gli assestamenti dei bilanci successivi;
b) per garantire il monitoraggio dell'attuazione delle disposizioni di cui alla lettera a);
c) al fine di promuovere un maggiore livello di accuratezza nell'elaborazione delle previsioni di bilancio in termini di cassa, garantendone la coerenza con gli stanziamenti di competenza;
d) per favorire il rispetto dei tempi di pagamento dei debiti commerciali attraverso l'indicazione delle attività e delle tempistiche del processo di spesa.
661. Con decreto del Ministro dell'economia e delle finanze sono ridefinite le modalità di trasmissione alla banca dati delle amministrazioni pubbliche, da parte degli enti di cui all'articolo 2, commi 1 e 2, del decreto legislativo 23 giugno 2011, n. 118, delle informazioni riguardanti i residui afferenti al rendiconto della gestione, per prevederne l'acquisizione al quinto livello della struttura del piano dei conti integrato e consentire il monitoraggio di cui al comma 659, lettera b).
662. All'articolo 2 del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, dopo il comma 2 sono aggiunti i seguenti:
« 2-bis. Gli enti locali possono deliberare di affidare il servizio relativo alle attività di riscossione coattiva delle entrate tributarie o patrimoniali proprie all'AMCO - Asset management company S.p.A.
2-ter. L'affidamento di cui al comma 2-bis può riguardare anche i carichi già affidati all'Agenzia delle entrate-Riscossione, discaricati ai sensi dell'articolo 3 del decreto legislativo 29 luglio 2024, n. 110.
2-quater. Nel caso in cui gli enti locali di cui al comma 2-bis deliberino di affidare all'AMCO - Asset Management Company S.p.A. le attività di riscossione coattiva si osservano le disposizioni di cui ai commi da 2-quinquies a 2-undecies.
2-quinquies. L'AMCO - Asset Management Company S.p.A. provvede alle attività di riscossione dei crediti affidati in gestione di cui al comma 2-bis che restano nella titolarità delle amministrazioni locali, alle condizioni che sono stabilite nell'atto dell'affidamento, disciplinate nel decreto di cui al comma 2-undecies.
2-sexies. Per le finalità di cui al comma 2-quater, l'AMCO - Asset Management Company S.p.A. può costituire, con deliberazione dell'organo di amministrazione, uno o più patrimoni destinati, secondo le disposizioni previste dal decreto di cui al comma 2-undecies. I patrimoni destinati di cui al primo periodo possono essere costituiti per un valore anche superiore al 10 per cento del patrimonio netto della società. La deliberazione dell'organo di amministrazione determina i beni e i rapporti giuridici compresi nel patrimonio destinato ed è depositata e iscritta ai sensi dell'articolo 2436 del codice civile.
2-septies. Per gli enti locali che non si avvalgono della facoltà di cui al comma 2-bis e che, al termine dei contratti in essere con i soggetti affidatari della riscossione coattiva, registrano una percentuale di riscossione in conto residui delle entrate del Titolo 1, tipologia 1, e del Titolo 3 inferiore alla percentuale definita con il decreto di cui al comma 2-undecies, diviene obbligatorio il ricorso all'AMCO - Asset Management Company S.p.A. per la riscossione coattiva.
2-octies. Per le attività di cui ai commi da 2-bis a 2-septies, l'AMCO - Asset Management Company S.p.A. si avvale di uno o più operatori dotati dei requisiti di cui al comma 2-novies, da selezionare a seguito di procedura competitiva nel rispetto dei princìpi di trasparenza, imparzialità e concorrenza. L'AMCO - Asset Management Company S.p.A. assicura il coordinamento delle procedure di riscossione ed effettua un'attività di monitoraggio delle attività svolte da ciascun soggetto affidatario dell'attività di riscossione e di rendicontazione dei flussi di cassa, in conformità alle disposizioni in materia di trasparenza, tracciabilità e corretta gestione delle risorse.
2-novies. I soggetti affidatari dell'attività di riscossione di cui ai commi da 2-bis a 2-septies sono selezionati tramite procedura competitiva tra i soggetti iscritti all'albo di cui all'articolo 53 del decreto legislativo 15 dicembre 1997, n. 446. La procedura competitiva tiene conto dei criteri relativi agli obiettivi di miglioramento della riscossione attribuiti all'AMCO - Asset Management Company S.p.A. con il decreto di cui al comma 2-undecies e in particolare:
a) dell'adeguatezza patrimoniale e finanziaria e dell'idoneità della stessa a garantire l'effettivo svolgimento dell'attività e l'assunzione del rischio operativo;
b) della capacità di attuare procedure di recupero coattivo ed extra-giudiziale, nel pieno rispetto dei diritti dei debitori e delle disposizioni vigenti in materia di tutela del contribuente;
c) della capacità organizzativa, tecnologica e operativa, inclusa la disponibilità di strumenti informatici e di personale qualificato e numericamente adeguato;
d) della dotazione di sistemi di segregazione dei crediti che garantiscano, mediante la presenza di idonei presidi interni, l'assenza di eventuali conflitti d'interesse tra le posizioni dei soggetti aventi esposizioni debitorie nei confronti di più debitori, tra cui almeno una nei confronti degli enti locali o degli enti creditori cui si riferiscono i crediti fiscali.
2-decies. Ai fini dell'espletamento delle funzioni di cui ai commi da 2-bis a 2-novies, all'AMCO - Asset Management Company S.p.A. sono attribuiti, per la durata dell'incarico e limitatamente ai crediti in gestione, i poteri riconosciuti all'Agenzia delle entrate - Riscossione di cui al titolo VI e all'articolo 224 del testo unico in materia di versamenti e di riscossione, di cui al decreto legislativo 24 marzo 2025, n. 33. I debitori conservano le tutele e le facoltà di opposizione previste dalle normative vigenti.
2-undecies. Con decreto del Ministro dell'economia e delle finanze, previa intesa in sede di Conferenza Stato-città ed autonomie locali, da emanare entro il 1° marzo 2026, sono stabilite le modalità di attuazione dei commi da 2-bis a 2-decies ».
I commi 659, 661 e 662 stabiliscono che entro il 31 marzo 2026 con decreto del Ministero dell’economia e delle finanze, di concerto con il Ministero dell'interno, su proposta della Commissione per l'armonizzazione contabile degli enti territoriali, siano apportate delle modifiche alla disciplina per gli enti locali afferente alle modalità di calcolo del Fondo crediti di dubbia esigibilità (FCDE). Nello specifico, viene introdotta la possibilità di una diversa determinazione dell’ammontare dell’accantonamento del FCDE per gli enti locali, con decorrenza dal bilancio di previsione 2027-2029, con estensione ai bilanci 2028-2030 e 2029-2031 (comma 659). Si prevede altresì che, con decreto del Ministero dell’economia e delle finanze, siano riviste le modalità di trasmissione alla Banca dati delle amministrazioni pubbliche BDAP delle informazioni relative ai residui risultanti dal rendiconto di gestione, ai fini dell’acquisizione di tali dati al quinto livello della struttura del piano dei conti integrato e permetterne il monitoraggio (comma 661) nonché l’introduzione della possibilità, che diviene obbligo a determinate condizioni, per gli enti locali di affidare la riscossione coattiva delle entrate tributarie e patrimoniali proprie alla Asset management company S.p.A. (AMCO) (comma 662).
Ai commi in esame non sono ascrivibili oneri in termini di saldo netto da finanziare.
I commi 659, 661 e 662 stabilisce che con decreto del Ministero dell’economia e delle finanze è introdotta una differente modalità di calcolo del Fondo crediti di dubbia esigibilità, che costituisce l’accantonamento prudenziale che gli enti locali effettuano al fine di tenere conto dei crediti di dubbia o difficile esazione conteggiati nell’ammontare complessivo delle entrate accertate (comma 659).
Con decreto del Ministero dell’economia e delle finanze si prevede altresì che siano riviste le modalità di trasmissione alla Banca dati delle amministrazioni pubbliche BDAP delle informazioni relative ai residui risultanti dal rendiconto di gestione (comma 661).
Infine, mediante delle modifiche apportate al decreto-legge n. 193 del 2016, è contemplata la possibilità, che diviene obbligo a determinate condizioni, per gli enti locali di affidare la riscossione coattiva delle entrate tributarie e patrimoniali proprie alla Asset management company S.p.A. (AMCO) (comma 662).
Il comma 659 stabilisce entro il 31 marzo 2026 l’aggiornamento, con decreto del Ministero dell'economia e delle finanze di concerto con il Ministero dell'interno su proposta della Commissione per l'armonizzazione contabile degli enti territoriali, degli allegati 4/1, 4/2 e 9 del decreto legislativo n. 118 del 2011 concernenti rispettivamente il principio contabile applicato relativo alla programmazione di bilancio, il principio contabile applicato concernente la contabilità finanziaria e gli schemi contabili del bilancio di previsione.
Con riferimento al suddetto decreto di aggiornamento, nello specifico l’articolo 3, comma 6, decreto legislativo n. 118 del 2011 dispone che i principi contabili applicati sono aggiornati con decreto del Ministero dell'economia e delle finanze - Dipartimento della Ragioneria generale dello Stato, di concerto con il Ministero dell'interno - Dipartimento per gli affari interni e territoriali e la Presidenza del Consiglio dei ministri - Dipartimento per gli affari regionali, su proposta della Commissione per l'armonizzazione contabile degli enti territoriali di cui all'art. 3-bis.
L’aggiornamento è disposto per diverse finalità, di cui alle seguenti lettere a), b), c), e d) del comma in esame.
La lettera a) indica tra gli obiettivi dell’aggiornamento la modifica della disciplina afferente alla determinazione dell’accantonamento effettuato dagli enti locali nel Fondo crediti di dubbia esigibilità (FCDE) in sede di bilancio di previsione.
Il FCDE si configura come strumento contabile volto a garantire la salvaguardia degli equilibri economico finanziari degli enti.
Il Fondo crediti di dubbia esigibilità (FCDE)
Il decreto legislativo n. 118 del 2011 disciplina il Fondo crediti di dubbia esigibilità (FCDE) nell’Allegato 4/2, punto 3.3, prevedendo che a fronte dell’accertamento per intero anche delle entrate di entrate di dubbia e difficile esazione deve essere effettuato un apposito accantonamento nel bilancio di previsione che genera un’economia e confluisce come quota accantonata nel risultato di amministrazione, il cui ammontare è calcolato in relazione alla media del rapporto tra incassi e accertamenti per ciascuna tipologia di entrata negli ultimi cinque esercizi precedenti.
L’accantonamento al FCDE così disposto ha il fine di evitare che possano essere effettuati impegni di spesa esigibili in mancanza di adeguate coperture. In particolare:
- con riferimento al bilancio di previsione, viene limitato fino all’avvenuta riscossione l’utilizzo di risorse di dubbia o difficile esazione di competenza dell’esercizio;
- con riferimento al rendiconto, viene limitato fino all’avvenuta riscossione o eliminazione l’utilizzo di residui attivi di dubbia o difficile esazione.
La sua introduzione risponde all’applicazione dei principi contabili generali, di cui all’allegato 1 del decreto legislativo n. 118 del 2011, della veridicità, attendibilità, correttezza, comprensibilità e prudenza nella rappresentazione dei documenti di bilancio.
La funzione assunta dal Fondo crediti di dubbia esigibilità è pertanto quella di un fondo svalutazione crediti in contabilità finanziaria, tale denominazione deriva dalla necessità di distinguerlo dal fondo svalutazione crediti coesistente nella contabilità economico-patrimoniale, introdotta per gli enti territoriali a fini conoscitivi dall’articolo 2 del medesimo decreto legislativo n. 118 del 2011 (la relazione tra i due fondi è trattata nell’Allegato 4/3).
L’accantonamento in sede di bilancio di previsione è richiesto per ogni esercizio ricompreso nel bilancio, e avviene nella missione 20 “Fondi e accantonamenti”, programma 02 “Fondo crediti di dubbia esigibilità”, con separata indicazione degli importi in due distinti titoli, quota corrente e quota in conto capitale, per tenere conto della diversa natura dei crediti.
In sede di rendiconto l’ente accantona nell'avanzo di amministrazione l'intero importo del fondo crediti di dubbia esigibilità quantificato sulla base delle risultanze di cui all’apposito prospetto allegato al rendiconto medesimo.
È previsto altresì che in sede di assestamento di bilancio nonché in sede di rendiconto, sia verificata la congruità del fondo crediti di dubbia esigibilità accantonato e si proceda agli eventuali adeguamenti degli importi ivi iscritti in mancanza dei quali non è possibile per l’ente disporre dell’avanzo di amministrazione.
La suddetta possibilità di una diversa determinazione dell’ammontare dell’accantonamento del FCDE per gli enti locali è prevista a decorrere dal bilancio di previsione 2027-2029, con estensione ai bilanci 2028-2030 e 2029-2031, con possibilità di anticipare tale modalità in sede di assestamento del bilancio di previsione relativo al triennio 2026-2028. È esclusa la possibilità di ricorrere a tale modalità in sede di assestamento negli anni successivi.
Per quanto concerne il calcolo dell’importo da accantonare, si prevede che sia preso in considerazione come riferimento il risultato accertato in sede di rendiconto riferito a un unico esercizio finanziario, e in particolare l’esercizio finanziario nel quale si è registrato un miglioramento della capacità di riscossione rispetto alla media del rapporto tra incassi e accertamenti per ciascuna tipologia di entrata degli ultimi tre anni, comprensivi dell’esercizio cui il rendiconto si riferisce.
Condizione necessaria affinché si possa ricorrere a tale modalità di quantificazione del FCDE è altresì la formale attivazione di un progetto, almeno triennale, diretto a rendere strutturale il miglioramento accertato.
Si ricorda che, ai sensi della disciplina vigente (Allegato 4/2, punto 3.3, decreto legislativo n. 118 del 2011) l’ammontare dell’accantonamento riferito ai crediti di dubbia e difficile esazione effettuato in sede di bilancio di previsione è calcolato in relazione alla media del rapporto tra incassi e accertamenti per ciascuna tipologia di entrata negli ultimi cinque esercizi precedenti.
Si evidenzia come le condizioni per la determinazione degli accantonamenti al fondo crediti di dubbia esigibilità, di cui al comma 659, lettera a), possano determinare l’impegno di risorse eccedenti la copertura derivante dalle entrate effettivamente riscosse.
La successiva lettera b) del comma 659 dispone l’aggiornamento degli allegati 4/1, 4/2 e 9 del decreto legislativo n. 118 del 2011 ai fini del monitoraggio relativo all’attuazione della nuova disciplina per gli enti locali in materia di determinazione in sede di bilancio di previsione dell’accantonamento riferito ai crediti di dubbia e difficile esazione, di cui alla lettera a).
Ulteriori finalità della riforma del principio contabile applicato concernente la programmazione di bilancio e quello sulla contabilità finanziaria sono individuate dalle lettere c) e d), che contemplano rispettivamente:
§ il raggiungimento di una maggiore congruenza tra gli stanziamenti in competenza e le previsioni di cassa nel bilancio di previsione, da perseguire mediante un maggior livello di accuratezza delle previsioni di cassa nel bilancio;
§ la promozione del rispetto dei termini di pagamento dei debiti commerciali attraverso l’indicazione delle attività e delle tempistiche del processo di spesa.
Il comma 661 stabilisce la ridefinizione, con decreto del Ministero dell’economia e delle finanze, delle modalità con le quali gli enti territoriali trasmettono alla Banca dati delle amministrazioni pubbliche i dati riferiti ai residui risultanti dal rendiconto di gestione.
La ridefinizione è volta a permettere l’acquisizione di tali dati al quinto livello della struttura del piano dei conti integrato nonché a favorirne il monitoraggio, di cui alla lettera b), comma 659.
Il piano dei conti integrato, introdotto normativamente dall’articolo 2, legge n. 196 del 2009, è lo strumento redatto secondo criteri comuni di contabilizzazione con il quale tutte le amministrazioni pubbliche classificano i fatti di gestione mediante conti che rilevano entrate e spese in termini di contabilità finanziaria e conti economico-patrimoniali, che sono collegati ai documenti contabili e di bilancio.
L’adozione del piano dei conti integrato persegue la finalità dell’armonizzazione dei bilanci delle pubbliche amministrazioni, dell’integrazione delle rilevazioni afferenti alla contabilità finanziaria con quelle di natura economica e patrimoniale, del consolidamento e monitoraggio dei conti pubblici nonché di una maggiore trasparenza, tracciabilità e attendibilità dei dati contabili.
L’articolazione del piano dei conti è prevista su più livelli gerarchici, che riportano un crescente livello di dettaglio dei fatti contabili. Il livello minimo richiesto ai fini del raccordo con i capitoli e gli articoli, se previsti, del bilancio è pari al quarto livello. Per gli enti territoriali in contabilità finanziaria, ai fini della gestione, il livello di riferimento è il quinto livello.
La struttura del piano dei conti integrato degli enti territoriali e dei loro organismi e enti strumentali è stata in ultimo rivista con il decreto del 6 agosto 2025 del Ministero dell’economia e delle finanze, adottato di concerto con il Ministero dell’interno e con la Presidenza del consiglio dei ministri, che ha aggiornato, tra l’altro, i relativi schemi contabili di cui al decreto legislativo n. 118 del 2011, riferiti in particolare al piano dei conti finanziario (Allegato 6/1), al piano dei conti economico (Allegato 6/2) e al piano dei conti patrimoniale (Allegato (6/3).
Il comma 662 introduce delle nuove disposizioni all’articolo 2, decreto-legge n. 193 del 2016, che al fine di incrementare la capacità di riscossione degli enti locali disciplinano per questi la possibilità, che diviene obbligo a determinate condizioni, di affidare il servizio di riscossione coattiva delle entrate tributarie e patrimoniali proprie alla Asset management company S.p.A. (AMCO).
AMCO è una società partecipata al 99,78% dal MEF, ed ha come oggetto sociale l'acquisto e la gestione, per finalità di realizzo, di crediti e rapporti originati da banche e altri intermediari finanziari. La società, secondo quanto riportato nel proprio sito istituzionale, nata nel 2019 per contenere gli impatti delle crisi bancarie, in continuità con il mandato di SGA (Società per la gestione di attività), opera nella gestione dei crediti deteriorati, con l'obiettivo di favorire il riequilibrio finanziario di famiglie e imprese e di sostenere la stabilità del sistema bancario italiano.
Nello specifico vengono inseriti dieci commi dopo il comma 2, che sinteticamente prevedono:
§ il comma 2-bis la possibilità per gli enti locali di affidare le attività afferenti ai servizi di riscossione coattiva delle entrate tributarie e patrimoniali proprie ad AMCO;
§ il comma 2-ter la possibilità per gli enti locali di affidare ad AMCO anche la riscossione dei crediti già affidati ad Agenzia delle entrate -Riscossione, compresi quelli da quest’ultima discaricati ai sensi dell’articolo 3, decreto legislativo n. 110 del 2024.
Ai sensi dell’articolo 3 del decreto legislativo n.110 del 2024 l’Agenzia delle entrate – Riscossione può, tra l’altro, discaricare anticipatamente i carichi di riscossione ad essa affidati a decorrere dal 1° gennaio 2025 pe i quali ha riscontrato il ricorrere di determinate condizioni. L’articolo 3 è stato abrogato dal decreto legislativo n. 33 del 2015.
§ il comma 2-quater l’applicazione della disciplina di cui ai successivi commi da 2-quinquies a 2-undecies nel caso di affidamento di carichi di riscossione ad AMCO da parte degli enti locali;
§ il comma 2-quinquies la permanenza nella titolarità degli enti locali, alle condizioni stabilite nell’atto di affidamento come disciplinate dal decreto di cui al comma 2-undecies, dei crediti affidati ad AMCO per la riscossione;
§ il comma 2-sexies la facoltà per AMCO di costituire uno o più patrimoni destinati allo svolgimento delle attività di riscossione dei carichi affidati dagli enti locali. Gli anzidetti patrimoni destinati, che possono avere valore superiore al 10 per cento del patrimonio netto della società, sono costituiti da AMCO secondo quanto stabilito dal decreto di cui al comma 2-undecies e con delibera dell’organo di amministrazione, depositata e iscritta ai sensi dell'articolo 2436 del codice civile, nella quale sono individuati i beni e i rapporti giuridici compresi;
§ il comma 2-septies l’obbligo di ricorrere all’affidamento ad AMCO per la riscossione coattiva delle entrate tributarie e patrimoniali proprie al termine dei contratti in essere con i soggetti affidatari della riscossione coattiva per gli enti che, non essendo già ricorsi a tale facoltà, hanno registrato una percentuale di riscossione in conto residui delle entrate del Titolo 1, tipologia 1, e del Titolo 3 inferiore alla soglia stabilita dal decreto di cui al comma 2-undecies;
§ il comma 2-octies che AMCO ricorre a uno o più operatori, da individuare mediante procedura competitiva nel rispetto dei principi di trasparenza, imparzialità e concorrenza e sulla base dei requisiti stabiliti dal comma 2-novies, per lo svolgimento delle attività di riscossione coattiva dei crediti affidati dagli enti. AMCO deve garantire il coordinamento delle procedure di riscossione, il monitoraggio delle attività svolte dai soggetti affidatari della riscossione nonché la rendicontazione dei flussi di cassa nel rispetto delle disposizioni in materia di trasparenza, tracciabilità e corretta gestione delle risorse;
§ il comma 2-novies che AMCO individui i soggetti affidatari delle attività di riscossione, di cui al comma 2-octies, mediante procedura competitiva. Gli anzidetti soggetti affidatari devono essere iscritti all’albo dei soggetti abilitati ad effettuare attività di liquidazione e di accertamento dei tributi e quelle di riscossione dei tributi e di altre entrate delle province e dei comuni, istituito presso il Ministero dell’economia e delle finanze. La procedura competitiva di individuazione dei soggetti affidatari deve considerare i seguenti i criteri inerenti agli obiettivi di miglioramento della riscossione attribuiti con il decreto di cui al comma 2-undecies ad AMCO:
o idoneità ed adeguatezza patrimoniale della stessa per l’effettivo svolgimento delle attività e l’assunzione del rischio operativo;
o capacità di recupero coattivo ed extra giudiziale nel rispetto della normativa vigente e dei diritti dei debitori;
o capacità organizzativa, tecnologica ed operativa in considerazione anche del personale qualificato e degli strumenti tecnologici a disposizione;
o presenza di sistemi di separazione dei crediti e idonei presidi interni atti a garantire l’assenza di conflitti di interesse tra le posizioni dei soggetti aventi esposizioni debitorie nei confronti di più debitori, tra cui almeno una nei confronti degli enti locali o degli enti creditori cui si riferiscono i crediti fiscali.
§ il comma 2-decies l’attribuzione ad AMCO per l’esercizio delle funzioni afferenti al recupero coattivo delle entrate tributarie e patrimoniali proprie degli enti locali dei poteri assegnati all’Agenzia delle entrate – Riscossione. Ai debitori sono riconosciuti i diritti previsti dalla normativa vigente;
§ il comma 2-undecies che le modalità di attuazione delle disposizioni di cui ai commi da 2-bis al 2-decies sono definite entro il 1° marzo 2026 con decreto del Ministero dell’economia e delle finanze, adottato d’intesa con la Conferenza Stato – città e autonomie locali.
L’assetto della riscossione degli enti locali secondo la legislazione vigente
L'attuale quadro della riscossione delle entrate degli enti locali è il frutto di un'articolata evoluzione normativa che ha portato, dal 1° luglio 2017, con l'istituzione dell'ente pubblico economico Agenzia delle entrate-Riscossione (AdeR), alla possibilità per le amministrazioni locali di deliberare l'affidamento diretto alla stessa Agenzia delle attività di riscossione spontanea e coattiva delle entrate tributarie o patrimoniali proprie e delle società da esse partecipate (il termine è così stato fissato dal decreto-legge 22 ottobre 2016, n. 193).
In sintesi, da tale data, gli enti locali possono svolgere il servizio di riscossione delle proprie entrate secondo le seguenti modalità:
-svolgimento del servizio tramite risorse interne;
-affidamento in house del servizio (tramite società strumentali);
-affidamento del servizio all'ente pubblico economico (AdeR) titolare dello svolgimento delle funzioni della riscossione nazionale, previa delibera;
- affidamento del servizio tramite le ordinarie procedure ad evidenza pubblica.
I commi 1 e 2 dell'articolo 17 del decreto-legge n. 113 del 2024 contengono disposizioni in materia di riscossione e incasso delle entrate oggetto di affidamento degli enti locali.
Si dispone l'obbligo, per gli enti locali che non abbiano già provveduto, di aprire conti correnti dedicati alla riscossione, funzionali al controllo e alla rendicontazione dei versamenti, entro il 31 dicembre 2025. Fino all'adempimento di tale obbligo non trovano applicazione le sanzioni relative alle violazioni commesse in materia di incasso diretto delle somme riscosse da parte di alcune categorie di concessionari della riscossione indicate dalla norma. Sono infine disciplinati i casi in cui i concessionari della riscossione ovvero gli enti locali siano inadempienti rispetto a quanto disposto.
In precedenza, sostanziali innovazioni hanno riguardato (commi 784 e seguenti dell'articolo 1 della legge di bilancio per il 2020) i poteri di riscossione degli enti locali, con particolare riferimento agli strumenti per l'esercizio della potestà impositiva.
In dettaglio, tali norme hanno previsto, anche per gli enti locali, l'istituto dell'accertamento esecutivo, sulla falsariga di quanto già previsto per le entrate erariali, che consente di emettere un unico atto di accertamento avente i requisiti del titolo esecutivo. Esso opera, a partire dal 1° gennaio 2020, con riferimento ai rapporti pendenti a tale data; esso, dunque, opera anche per le entrate tributarie (IMU, TARI, ecc.) e patrimoniali degli enti locali (rette refezione scolastica, canoni idrici, fitti, lampade votive, ecc.), con l'eccezione delle contravvenzioni del Codice della strada.
In questa sede si ricorda inoltre che un significativo impatto sulla riscossione affidata dagli enti locali all'Agenzia delle entrate-Riscossione è seguito alla riforma del sistema di remunerazione del servizio nazionale della riscossione operata dalla legge di bilancio 2022, che ha eliminato gli oneri di riscossione (c.d. aggio) per i carichi – riportati sia nei ruoli sia negli avvisi di accertamento esecutivo – affidati dagli enti creditori all'Agenzia a decorrere dal 1° gennaio 2022.
In particolare, l'intervento di riforma, nel prevedere uno stanziamento annuale a carico del bilancio dello Stato delle risorse necessarie a far fronte agli oneri di funzionamento del servizio nazionale della riscossione, ha eliminato il cd. "aggio", a carico del contribuente o parzialmente dell'ente.
Per le attività svolte dall'agente della riscossione, a decorrere dal 1°gennaio 2022, è inoltre venuta meno la precedente disposizione che prevedeva, a carico del singolo ente creditore, il rimborso all'agente della riscossione delle spese relative alle procedure esecutive e alla notifica della cartella di pagamento non riscosse dal contribuente.
In sintesi, con il nuovo sistema di remunerazione di Agenzia delle entrate-Riscossione, per i carichi affidati dagli enti creditori alla stessa Agenzia a decorrere dal 1° gennaio 2022, rimangono a carico del solo contribuente una quota correlata alla notifica della cartella di pagamento e degli altri atti di riscossione e una quota correlata all'attivazione delle procedure esecutive e cautelari da parte dell'agente della riscossione.
A carico degli enti locali (in quanto enti creditori diversi dalle amministrazioni statali, agenzie fiscali ed enti pubblici previdenziali) il nuovo sistema di remunerazione ha, invece, previsto:
- una quota pari all'1 per cento delle somme riscosse;
- una quota, nella misura da definire con decreto del Ministro dell'economia e delle finanze, in caso di emanazione di un provvedimento che riconosce in tutto o in parte non dovute le somme affidate (c.d. provvedimento di sgravio).
Tali quote (a carico del contribuente o degli enti) – unitamente al c.d. "aggio" riscosso su carichi affidati fino al 31 dicembre 2021 – sono riversate al bilancio dello Stato a parziale copertura degli oneri di funzionamento del servizio nazionale della riscossione.
Articolo 1, comma 660
(Revisione della disciplina del Fondo pluriennale vincolato per interventi di investimento di modesto valore)
660. Al paragrafo 5.4.9 dell'allegato 4/2 al decreto legislativo 23 giugno 2011, n. 118, sono aggiunti, in fine, i seguenti capoversi:
« Ferme restando le procedure previste dall'articolo 50 del decreto legislativo n. 36 del 2023 per i contratti sotto soglia, al fine di favorirne la tempestiva realizzazione, al termine dell'esercizio, le risorse accantonate nel fondo pluriennale vincolato per il finanziamento di spese non ancora impegnate per la realizzazione di investimenti sono interamente conservate nel fondo pluriennale vincolato determinato in sede di rendiconto, a condizione che siano verificate entrambe le seguenti condizioni:
a) sono state interamente accertate le entrate che costituiscono la copertura dell'intera spesa di investimento;
b) è stata completata la verifica del progetto di fattibilità tecnico-economica e formalmente affidata la progettazione esecutiva.
Nell'esercizio successivo in assenza di aggiudicazione delle procedure di affidamento dell'opera, le risorse accertate ma non ancora impegnate, cui il fondo pluriennale si riferisce, confluiscono nel risultato di amministrazione disponibile, destinato o vincolato in relazione alla fonte di finanziamento per la riprogrammazione dell'intervento in conto capitale ed il fondo pluriennale deve essere ridotto di pari importo».
Il comma 660 dispone la modifica dell’allegato 4/2, del decreto legislativo n.118 del 2011, al paragrafo 5.4.9 concernente il mantenimento nel Fondo pluriennale vincolato destinate al finanziamento di spese non impegnate per lavori pubblici. La modifica introdotta disciplina tale possibilità di mantenimento anche per i contratti sotto soglia.
Al comma 660 non sono ascrivibili oneri in termini di saldo netto da finanziare.
Il comma 660 interviene sul principio contabile applicato concernente la contabilità finanziaria, di cui all’allegato 4/2 al decreto legislativo n.118 del 2011, aggiungendo un periodo al termine del paragrafo 5.4.9 con riferimento alla disciplina sulla conservazione degli accantonamenti nel Fondo pluriennale vincolato (FPV) riferiti a spese non ancora impegnate per investimenti di modesto valore.
Il Fondo pluriennale vincolato è definito nel principio contabile applicato concernente la contabilità finanziaria, di cui all’allegato 4/2 del decreto legislativo n.118 del 2011, un saldo finanziario, costituito da entrate accertate (correnti vincolate o destinate al finanziamento di investimenti), utilizzato per il finanziamento di spese già impegnate ed esigibili in esercizi successivi a quello nel quale sono accertate le entrate a copertura della spesa.
Il paragrafo 5.4.6 dell’anzidetto principio contabile stabilisce che alla fine dell’esercizio, qualora una spesa non sia stata impegnata a fronte di entrate accertate o incassate, tutti gli stanziamenti cui si riferisce la spesa, compresi quelli iscritti nel fondo pluriennale, sono da considerare come economie di bilancio e confluiscono nelle diverse quote di cui si compone il risultato di amministrazione dell’esercizio in relazione alla tipologia di entrata. Il successivo paragrafo 5.4.9, oggetto della modifica di cui al comma in esame, prevede una serie di condizioni che, se soddisfatte, permettono il mantenimento delle risorse stanziate nel fondo pluriennale vincolato accertato in sede di rendiconto destinate al finanziamento di spese non ancora impegnate per investimenti di modesto valore.
In particolare, si prevede a determinate condizioni il mantenimento nel FPV accertato in sede di rendiconto delle risorse relative a spese non impegnate destinate al finanziamento degli investimenti rientranti nei contratti sotto soglia, nel rispetto della relativa disciplina in termini di procedure di affidamento definita dal codice dei contratti pubblici (articolo 50, decreto legislativo n. 36 del 2023), al fine di promuoverne la tempestiva realizzazione.
Il codice dei contratti pubblici, di cui al decreto legislativo n. 36 del 2023, all’articolo 50 disciplina le procedure di affidamento dei contratti di importo inferiore alle soglie di rilevanza europea indicate dall’articolo 14 del medesimo decreto. Le soglie previste dall’art. 14, come rideterminate dal regolamento (UE) n. 2025/2152 e n. 2025/2151 con effetto dal 1° gennaio 2026, sono pari a 5.404.000 euro per gli appalti pubblici di lavori e per le concessioni, e a 140.000 euro per gli appalti pubblici di forniture, di servizi e per i concorsi pubblici di progettazione aggiudicati dalle stazioni appaltanti che sono autorità governative centrali.
Le condizioni definite dal comma in esame, che devono essere entrambe soddisfatte, sono:
§ l’accertamento integrale delle entrate a copertura delle spese di investimento;
§ il completamento della verifica del progetto di fattibilità tecnico-economica e l’affidamento formale della progettazione esecutiva.
Si prevede, altresì, che qualora nel corso dell’esercizio successivo non siano aggiudicate le procedure di affidamento, il FPV è ridotto degli importi pari alle risorse mantenute precedentemente in tale saldo ai sensi del paragrafo 5.4.9 per il finanziamento delle opere. Le anzidette risorse confluiscono nel risultato di amministrazione disponibile, destinato o vincolato in relazione alla fonte di finanziamento di provenienza al fine della riprogrammazione degli interventi in conto capitale.
Articolo 1, commi 663-664
(Contabilizzazione del fondo anticipazione di liquidità (FAL) per gli enti in dissesto e revisione delle regole di utilizzo degli avanzi vincolati da parte degli enti in disavanzo)
663. All'articolo 259 del testo unico di cui al decreto legislativo 18 agosto 2000, n. 267, dopo il comma 1-ter è inserito il seguente:
« 1-quater. L'ente locale ridetermina il risultato di amministrazione al 31 dicembre dell'esercizio precedente l'ipotesi di bilancio stabilmente riequilibrato al netto della massa passiva e della massa attiva trasferita all'Organismo straordinario di liquidazione, approvando il prospetto di cui all'allegato a), Risultato di amministrazione, dello schema di rendiconto di cui all'allegato 10 al decreto legislativo 23 giugno 2011, n. 118, compreso il fondo anticipazione di liquidità, con deliberazione di giunta, previo parere dell'organo di revisione economico-finanziaria. L'eventuale disavanzo può essere ripianato in dieci anni, a quote costanti, a partire dall'anno dell'ipotesi di bilancio stabilmente riequilibrato».
664. All'articolo 1 della legge 30 dicembre 2018, n. 145, dopo il comma 898 è inserito il seguente:
« 898-bis. Gli enti locali, che hanno recuperato la quota di ripiano del disavanzo iscritta nelle previsioni definitive del bilancio di previsione, possono applicare all'esercizio in corso di gestione, dopo l'approvazione del rendiconto, l'avanzo vincolato di parte corrente formatosi nell'esercizio precedente, in deroga ai limiti previsti dai commi 897 e 898. Il parere dei revisori dei conti sulla variazione al bilancio di previsione attesta il recupero del disavanzo in conformità al piano di rientro. Entro il 31 marzo 2026, ai sensi dell'articolo 11, comma 11, del decreto legislativo 23 giugno 2011, n. 118, con decreto del Ministero dell'economia e delle finanze - Dipartimento della Ragioneria generale dello Stato, di concerto con il Ministero dell'interno - Dipartimento per gli affari interni e territoriali e la Presidenza del Consiglio dei ministri - Dipartimento per gli affari regionali e le autonomie, su proposta della Commissione per l'armonizzazione degli enti territoriali di cui all'articolo 3-bis del citato decreto legislativo n. 118 del 2011, sono aggiornati gli allegati al medesimo decreto legislativo n. 118 del 2011, concernenti gli schemi di bilancio, per monitorare l'utilizzo dell'avanzo previsto dal presente comma».
Il comma 663, con una modifica al TUEL prevede che l’ente locale in dissesto ridetermina il proprio risultato di amministrazione al 31 dicembre dell’esercizio precedente l’ipotesi di bilancio stabilmente riequilibrato, al netto della massa passiva e della massa attiva trasferita all’Organismo straordinario di liquidazione, comprensivo del fondo anticipazioni di liquidità (FAL). Si consente, in particolare, di ripianare in dieci anni, a quote costanti, l’eventuale disavanzo di amministrazione risultante da tale rideterminazione.
Il comma 664, integrando la disciplina delle quote vincolate accantonate, vincolate e destinate dell'avanzo di amministrazione (commi 897 e 898 dell’art. 1 della legge n. 145 del 2018), consente agli enti locali in disavanzo che rispettano il piano di rientro approvato per il recupero del disavanzo, di utilizzare, nell’esercizio in corso, e dopo l’approvazione del rendiconto dell’esercizio precedente, l’avanzo vincolato di parte corrente formatosi nell’esercizio precedente, in deroga ai limiti previsti dalla legge. Il recupero del disavanzo in conformità al piano di rientro è attestato con parere dei revisori dei conti sulla variazione al bilancio di previsione.
Il comma 664, ampliando la capacità di spesa degli enti locali, determina oneri in termini di fabbisogno e indebitamento netto, pari 105 milioni di euro annui a decorrere dal 2026.
Il comma 663 modifica l’articolo 259 del TUEL il quale disciplina l’ipotesi di bilancio stabilmente riequilibrato.
Si ricorda che l’ipotesi di bilancio stabilmente riequilibrato è presentato dal consiglio dell’ente al Ministro dell’interno entro tre mesi dall’emanazione del decreto di nomina dell’Organo straordinario di liquidazione. L’ipotesi di bilancio ha lo scopo di ristabilire l’equilibrio mediante l’attivazione di entrate proprie e la riduzione delle spese correnti.
Con l’introduzione del comma 1-quater in esame si prevede che l’ente locale in dissesto ridetermina il risultato di amministrazione al 31 dicembre dell’esercizio precedente l’ipotesi di bilancio stabilmente riequilibrato al netto della massa passiva e della massa attiva trasferita all’Organismo straordinario di liquidazione, approvando il prospetto concernente l’allegato a) “Risultato di amministrazione dello schema di rendiconto” (di cui all’allegato 10 al D.Lgs. n. 118 del 2011), compreso il fondo anticipazione di liquidità (FAL), con deliberazione di Giunta, previo parere dell’organo di revisione economico finanziaria. L’eventuale disavanzo può essere ripianato in dieci anni, a quote costanti, a partire dall’anno dell’ipotesi di bilancio stabilmente riequilibrato.
La Relazione tecnica, al riguardo, afferma che la norma non determina effetti negativi sui saldi di finanza pubblica in quanto l’ampliamento della capacità di spesa derivante dal ripiano pluriennale è compensato dalla correlata riduzione della capacità di spesa determinata dall’applicazione della disciplina per l’utilizzo del risultato di amministrazione per gli enti in disavanzo (commi 897-900 della legge n. 145 del 2018, la cui disciplina è stata modificata dal successivo comma 664: per la sua descrizione si vedano i paragrafi a seguire).
Si rammenta che il decreto-legge n. 115 del 2022 (art. 16, commi da 6-ter a 6-quinquies) ha stabilito l’obbligo per gli enti locali in stato di dissesto finanziario che avevano eliminato il fondo anticipazioni di liquidità (FAL) accantonato nel risultato di amministrazione, di istituire, in sede di approvazione del rendiconto, un accantonamento in un apposito fondo di importo pari alle anticipazioni di liquidità ricevute negli esercizi precedenti per far fronte al pagamento dei propri debiti commerciali e non ancora rimborsate. Tali termini, originariamente fissati con riferimento all’approvazione del rendiconto 2022, sono stati successivamente posticipati fino all’approvazione del rendiconto 2025 (art. 18, comma 1, del decreto-legge n. 44 del 2023; art. 2, comma 6, del decreto-legge n. 215 del 2023; e, da ultimo, l’art. 8, comma 6, del decreto-legge n. 25 del 2025).
Si ricorda, inoltre, che la Corte costituzionale con la sentenza n. 4 del 2020 ha censurato due disposizioni (l'art. 2, comma 6, del DECRETO-LEGGE n. 78/2015 e l’art. 1, comma 814, della legge n. 205/2017) che consentivano agli enti locali di tener conto delle anticipazioni di liquidità nel risultato di amministrazione, in termini di minor accantonamento al Fondo crediti di dubbia esigibilità (FCDE), accrescendone l'entità e in questo modo consentendo indirettamente di rinvenire nuove forme di copertura giuridica fittizia per maggiori spese correnti.
Il legislatore è intervenuto al fine di tener conto dell’impatto sui bilanci degli enti locali a seguito della sentenza n. 4 del 2020 (art. 39-ter del decreto-legge 30 dicembre 2019, n. 162), ma anche tale disciplina è stata dichiarata incostituzionale dalla sentenza n. 80 del 2021, in quanto si consentiva una utilizzazione, ritenuta “anomala”, delle anticipazioni di liquidità finalizzate ai pagamenti dei debiti commerciali delle pubbliche amministrazioni, che determinava un illegittimo incremento della capacità di spesa degli enti locali.
Con l’articolo 52 del decreto-legge n. 73 del 2021 è stato quindi istituito un fondo di 660 milioni di euro per la riduzione del disavanzo eventualmente registrato dagli enti locali a seguito dell'applicazione della disciplina legislativa dichiarata incostituzionale in materia di contabilizzazione del fondo anticipazioni di liquidità. Inoltre, si è consentito ai Comuni un ripiano decennale del maggior disavanzo derivante dalla contabilizzazione delle anticipazioni di liquidità dichiarata illegittima (comma 1-bis). Inoltre, si è previsto che il rimborso annuale delle anticipazioni di liquidità può essere iscritta nell’entrata del bilancio dell’esercizio successivo come “utilizzo del FAL” in deroga ai limi previsti dai commi 897 e 898 della legge n. 145 del 2018 per gli enti in disavanzo (comma 1-ter).
Si ricorda, inoltre, che la Corte dei conti, nella delibera n. 8 del 2022, nell’individuare la competenza dell’Organo Straordinario di Liquidazione (OSL) in materia di gestione delle anticipazioni di liquidità erogate da Cassa Depositi e Prestiti S.p.A. prima del dissesto, aveva evidenziato la necessità, per gli enti locali interessati, di accantonare sotto forma di fondo, nel risultato di amministrazione dei futuri bilanci stabilmente riequilibrati, la provvista finanziaria corrispondente alle anticipazioni di liquidità non restituite dall’OSL, sottolineando che, comunque, al termine della procedura di risanamento, l’anticipazione di liquidità ancora da rimborsare a Cassa Depositi e Prestiti S.p.A. sarebbe stata ascrivibile nuovamente all’ente locale rientrato in bonis. L’anticipazione di liquidità non restituita andrà riportata nella contabilità dell’ente ed è destinata a confluire nel risultato di amministrazione, sotto forma di fondo, come quota accantonata e andranno applicate le modalità di contabilizzazione previste al punto 3.20-bis del principio applicato della contabilità finanziaria (All. 4/2 al D.Lgs. n. 118/2011).
Peraltro, la legge di bilancio per il 2023 (art. 1, comma 789, legge n. 197 del 2022), con una modifica all’articolo 255, comma 10, del TUEL (Acquisizione e gestione dei mezzi finanziari per il risanamento), ha attribuito alla gestione ordinaria dell'ente locale la competenza sui rimborsi delle anticipazioni di liquidità ricevute anteriormente alla dichiarazione di dissesto dagli enti locali in dissesto finanziario per far fronte al pagamento dei propri debiti commerciali, chiarendo quindi che le anticipazioni di liquidità ricevute da Cassa Depositi e Prestiti S.p.A. per il pagamento dei debiti commerciali debbano essere rimborsate a carico della gestione ordinaria degli enti locali in dissesto, e non della gestione dell’Organo straordinario di liquidazione.
Il comma 664 modifica l’articolo 1 della legge n. 145 del 2018 introducendo il comma 898-bis, e consente agli enti locali in disavanzo che hanno recuperato la quota di ripiano del disavanzo iscritta nelle previsioni definitive del bilancio di previsione, di utilizzare, nell’esercizio in corso, e dopo l’approvazione del rendiconto dell’esercizio precedente, l’avanzo vincolato di parte corrente formatosi nell’esercizio precedente, in deroga ai limiti di cui ai commi 897 e 898 della legge n. 145 del 2018. Il recupero del disavanzo in conformità al piano di rientro è attestato con parere dei revisori dei conti sulla variazione al bilancio di previsione che applica l’avanzo.
Si prevede, inoltre, che entro il 31 marzo 2026, con decreto del Ministero dell'economia e delle finanze - Dipartimento della Ragioneria generale dello Stato, di concerto con il Ministero dell'interno - Dipartimento per gli affari interni e territoriali e con la Presidenza del Consiglio dei ministri - Dipartimento per gli affari regionali, su proposta della Commissione per l’armonizzazione degli enti territoriali - Arconet (articolo 3-bis del D.Lgs. n. 118 del 2011), siano aggiornati gli allegati del D.Lgs. n. 118 del 2011, concernenti gli schemi di bilancio, per monitorare l’utilizzo dell’avanzo previsto dalla presente disposizione.
Si ricorda che l’articolo 1, commi 897-898, della legge n. 145 del 2018 ha introdotto la facoltà per gli enti locali di utilizzare, con alcune limitazioni, le quote accantonate vincolate e destinate confluite nel risultato di amministrazione.
Il comma 897, in particolare, dispone che è comunque consentita – anche agli enti in disavanzo – l’applicazione al bilancio di previsione della quota vincolata, accantonata e destinata del risultato di amministrazione, per un importo non superiore a quello risultante dal prospetto del risultato di amministrazione (lettera A) al 31 dicembre dell'esercizio precedente. La quota del risultato di amministrazione, come sopra definita, è applicata al bilancio di previsione al netto della quota minima obbligatoria accantonata per il fondo crediti di dubbia esigibilità (FCDE) e del fondo anticipazioni di liquidità (FAL). È quindi incrementata dell'importo del disavanzo da recuperare iscritto nel primo esercizio del bilancio di previsione. Nelle more dell'approvazione del rendiconto dell'esercizio precedente, gli elementi da applicare si individuano con riferimento al prospetto riguardante il risultato di amministrazione allegato al bilancio di previsione. Si prevede, inoltre, una sanzione per gli enti in ritardo nell’approvazione dei propri rendiconti, stabilendo che questi non possono beneficiare della facoltà concessa dal comma medesimo.
Il comma 898 disciplina il caso in cui l’importo riportato alla lettera A) del prospetto del risultato di amministrazione risulti negativo o inferiore alla quota minima obbligatoria accantonata per il fondo crediti di dubbia esigibilità e al fondo anticipazioni di liquidità. In tal caso gli enti possono applicare al bilancio di previsione la quota vincolata, accantonata e destinata del risultato di amministrazione per un importo non superiore a quello del disavanzo da recuperare iscritto nel primo esercizio del bilancio di previsione. Per gli enti in disavanzo, quindi, qualora l'importo della lettera A) del prospetto dimostrativo del risultato di amministrazione risulti negativo o inferiore alla quota minima obbligatoria accantonata nel risultato di amministrazione per il FCDE e per il FAL, il limite di utilizzo dell’avanzo stesso (sia esso accantonato, vincolato o destinato agli investimenti) è definito in misura non superiore a quello del disavanzo da recuperare iscritto nel primo esercizio del bilancio di previsione.
Si ricorda, peraltro, che sono state previste deroghe successive finalizzate a una maggiore flessibilità gestionale. In particolare sono esclusi dai limiti imposti agli enti in disavanzo (commi 897 e 898 citati): le risorse del fondo per il finanziamento delle funzioni fondamentali assegnate nel 2020 per fronteggiare l'emergenza sanitaria da Covid-19 (comma 823 dell'articolo 1 della legge 17 del 2020, come modificato dall'articolo 56 del decreto-legge n. 73 del 2021); i fondi erogati per l'attuazione del PNRR e PNC, che possono essere applicati al bilancio di previsione 2022/24, annualità 2022, secondo le modalità definite dal vigente ordinamento finanziario e contabile degli enti locali (articolo 15, comma 3, del decreto-legge n. 77 del 2021); limitatamente al comune di Napoli per gli investimenti necessari per l’America’s Cup, le quote accantonate, vincolate e destinate del risultato di amministrazione nel limite di 30 milioni di euro negli esercizi dal 2025 al 2027 (articolo7, comma 6, del decreto-legge n. 96 del 2025). Il comma 6-bis dell’articolo 13 del decreto-legge n. 4 del 2022 ha escluso, inoltre, dai limiti previsti per l’utilizzo dell’avanzo di amministrazione la quota derivante da entrate con vincolo di destinazione finalizzato all’estinzione anticipata dei mutui riguardante esclusivamente la quota capitale del debito.
Articolo 1, comma 665
(Misura del tasso di interesse sui crediti
che residuano dalla gestione commissariale)
665. Al comma 4 dell'articolo 248 del testo unico di cui al decreto legislativo 18 agosto 2000, n. 267, è aggiunto, in fine, il seguente periodo: « La misura degli interessi che maturano successivamente al rendiconto di cui all'articolo 256, applicabili ai crediti che residuano dalla gestione commissariale, si intende fissata al tasso legale pro tempore vigente».
Il comma 665 reca una disposizione all’interno dell’art. 248 del TUEL (Conseguenze della dichiarazione di dissesto) al fine di contenere la misura del tasso di interesse sui crediti che residuano dalla gestione commissariale, fissandola al tasso legale pro tempore vigente.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
Si ricorda che dalla data della deliberazione di dissesto dell’ente locale e sino all'approvazione del rendiconto di gestione da parte dell’Organismo Straordinario di Liquidazione (art. 256 del TUEL) i debiti insoluti a tale data e le somme dovute per anticipazioni di cassa già erogate non producono più interessi né sono soggetti a rivalutazione monetaria (art. 248, comma 4, del TUEL).
Con la norma in esame si limita la misura degli interessi che maturano successivamente al citato periodo, applicabili ai crediti che residuano dalla gestione commissariale, al tasso legale pro tempore vigente.
Il saggio degli interessi legali previsto dall’art. 1284 c.c. è aggiornato con decreto del MEF sulla base del rendimento medio annuo lordo dei titoli di Stato di durata non superiore a dodici mesi e tenuto conto del tasso di inflazione registrato nell'anno. Tale tasso è attualmente pari al 2% in ragione d’anno (dal 1° gennaio 2025), in base al D.M. del 10 dicembre 2024.
La normativa vigente (D.Lgs. n. 231 del 2002, attuativo della direttiva 2000/35/CE relativa alla lotta contro i ritardi di pagamento nelle transazioni commerciali) stabilisce in via generale il termine di trenta giorni per il pagamento delle fatture commerciali da parte delle pubbliche amministrazioni. L’art. 4 prevede che dal giorno successivo a tale scadenza decorrono gli interessi moratori (interessi semplici di mora su base giornaliera ad un tasso pari al tasso di riferimento maggiorato di otto punti percentuali), senza la necessità della costituzione in mora del debitore. L’art. 6 prevede anche un risarcimento delle spese di recupero e un indennizzo forfettario (40 euro per ciascuna fattura).
La norma in esame, pertanto, sembra volta a contenere gli importi dovuti dall’ente locale sui debiti che residuano dalla gestione del dissesto finanziario.
Il dissesto finanziario degli enti locali
La normativa sul dissesto finanziario dei comuni e delle province, introdotta nell'ordinamento dall'articolo 25 del decreto-legge 2 marzo 1989, n. 66, è ora contenuta nel Titolo VIII, della Parte II (artt. 244 e ss.) del TUEL. Si tratta dello strumento finanziario attivabile laddove l'ente locale non sia più in grado di svolgere le proprie funzioni e di erogare servizi indispensabili ovvero non sia in grado di assolvere a debiti liquidi ed esigibili (art. 244, TUEL).
Con la dichiarazione di dissesto da parte dell'ente locale si procede alla nomina dell'organo straordinario di liquidazione (OSL), con decreto del Presidente della Repubblica su proposta del Ministro dell'interno, e di un'amministrazione straordinaria, con il fine di procedere all'accertamento della massa attiva e passiva (artt. 252-256). Dichiarato il dissesto, infatti, si ha la netta separazione di compiti e competenze tra la gestione passata e quella corrente. In particolare, viene demandata all'organo straordinario di liquidazione la competenza relativamente ai fatti verificatisi fino al 31 dicembre dell'anno precedente a quella relativa alla predisposizione di un bilancio riequilibrato.
La dichiarazione di dissesto comporta per l'ente, sino alla data di approvazione dell'ipotesi di bilancio riequilibrato:
· limiti alla contrazione nuovi mutui, (con alcune eccezioni relative ai mutui con oneri a carico dello Stato o delle regioni, nonché mutui per la copertura di spese di investimento strettamente funzionali alla realizzazione di interventi finanziati con risorse provenienti dall'UE o da amministrazioni ed enti nazionali, pubblici o privati) (art. 249);
· limiti all'impegno delle somme previste nell'ultimo bilancio approvato con riferimento all'esercizio in corso; i pagamenti in conto competenza non possono mensilmente superare un dodicesimo delle rispettive somme impegnabili, con esclusione delle spese non suscettibili di pagamento frazionato in dodicesimi (art. 250);
· l'aumento, nella misura massima consentita dalla legge, delle aliquote e delle tariffe di base delle imposte e tasse locali, diverse dalla tassa per lo smaltimento dei rifiuti solidi urbani; la delibera non è revocabile ed ha efficacia per cinque anni (art. 251).
Il risanamento dell'ente locale dissestato ha la durata di cinque anni, decorrenti da quello per il quale viene redatta l'ipotesi di bilancio stabilmente riequilibrato (art. 265). Dall'emanazione del decreto che approva l'ipotesi di bilancio riequilibrato e per la durata del risanamento, gli enti locali dissestati possono procedere all'assunzione di mutui per investimento e all'emissione di prestiti obbligazionari (art. 266 TUEL). Per la durata del risanamento la pianta organica rideterminata non può essere variata in aumento (art. 267).
Articolo 1, comma 666
(Interventi in materia di federalismo demaniale)
666. All'articolo 56-bis del decreto-legge 21 giugno 2013, n. 69, convertito, con modificazioni, dalla legge 9 agosto 2013, n. 98, al comma 7 sono aggiunti, in fine, i seguenti periodi: « Le disposizioni di cui al primo periodo non si applicano a decorrere dal 1° gennaio 2026. Non si dà luogo al rimborso degli importi già trattenuti o versati nelle annualità pregresse».
Il comma 666, intervenendo sulla disciplina del c.d. “federalismo demaniale”, prevede la non applicazione, a partire dal 1° gennaio 2026, della disposizione che prevede la riduzione delle risorse spettanti a qualsiasi titolo alle regioni e agli enti locali che hanno acquisito in proprietà, a titolo gratuito, beni immobili dello Stato utilizzati a titolo oneroso, in misura pari alla riduzione delle entrate erariali conseguente al trasferimento dei beni medesimi.
La disposizione, in quanto esclude che si proceda alla riduzione delle risorse spettanti a regioni ed enti locali in compensazione delle minori entrate erariali conseguenti al trasferimento dei beni, comporta minori entrate per il bilancio dello Stato pari a 15 milioni di euro annui a decorrere dal 2026.
Nel dettaglio, il comma in esame interviene sull’articolo 56-bis del D.L. n. 69 del 2013, che reca norme di semplificazione della disciplina del c.d. “federalismo demaniale”, di cui al decreto legislativo n. 185 del 2010 (attuativo della legge n. 42 del 2009 sul federalismo fiscale), relativamente al trasferimento, a titolo gratuito, agli enti territoriali di taluni beni dello Stato, mobili e immobili, che non fossero espressamente esclusi dal trasferimento dal decreto legislativo stesso.
La modifica riguarda il comma 7 dell’articolo 56-bis, il quale dispone che, nel caso di acquisizione in proprietà a titolo gratuito di beni immobili utilizzati a titolo oneroso, si provvede con decreto del Ministro dell'economia e delle finanze ad una riduzione delle risorse spettanti a qualsiasi titolo alle regioni e agli enti locali, in misura pari alla riduzione delle entrate erariali conseguente al trasferimento dei beni.
Ove non sia possibile procedere all’integrale recupero delle minori entrate per lo Stato attraverso la suddetta riduzione delle risorse, si procede al recupero delle somme in parola da parte dell'Agenzia delle entrate a valere sui tributi spettanti all'ente ovvero, se non sufficienti, mediante versamento all'entrata del bilancio dello Stato da parte dell'ente interessato. Il comma 7-bis – introdotto dall’art. 3, comma 3, del D.L. n. 69 del 2024 – prevede che al recupero delle annualità pregresse si provveda in un numero di annualità pari a quelle intercorrenti fra il trasferimento dell'immobile e l'adozione del decreto ministeriale.
La modifica recata dal comma in esame è volta ad esclude l’applicazione di tale disciplina a decorrere dall’anno 2026.
La norma stabilisce, altresì, che non si dia luogo al rimborso degli importi già trattenuti o versati nelle annualità pregresse.
Secondo i dati riportati nella Relazione tecnica, la disposizione riguarderebbe 560 enti territoriali, che, a oggi, hanno acquisito il trasferimento gratuito di immobili, ai sensi dei commi 2 e 3 dell’articolo 56-bis del D.L. n. 69 del 2013, e che sono stati destinatari del decreto di riduzione delle risorse di cui al comma 7 del medesimo articolo 56-bis. Le riduzioni disposte nei confronti di tali enti assicurano, a regime, un’entrata da federalismo demaniale pari a circa 7,7 milioni di euro annui.
Tuttavia, sulla base delle istruttorie in itinere presso la Ragioneria generale dello Stato e l’Agenzia del demanio, considerando anche il recupero delle annualità pregresse e le ulteriori riduzioni delle risorse finanziarie disposte a seguito di trasferimenti immobiliari ai sensi dell’articolo 5, comma 5, del D. Lgs. 28 maggio 2010, n. 85, (cosiddetto “federalismo demaniale culturale”, applicate in quanto basate sull’estensione, in via interpretativa delle disposizioni di cui al comma 7 dell’articolo 56-bis), la disapplicazione disposta dal comma in esame comporterebbe minori entrate per il bilancio dello Stato pari a 15 milioni di euro annui a decorrere dal 2026.
Articolo 1, commi 667-671
(Area comprensorio Falconera – Palagon nel comune di Caorle)
667. L'area del comprensorio denominato « Falconera-Palangon» del comune di Caorle, distinta in catasto come nell'allegato X alla presente legge, è trasferita al patrimonio disponibile del comune medesimo.
668. All'area di cui al comma 667 si applicano le disposizioni della legge 5 febbraio 1992, n. 177, ad eccezione di quanto previsto dall'articolo 6 della medesima legge.
669. In considerazione della delibera n. 1305/DGR della Giunta regionale del Veneto del 20 ottobre 2025, il trasferimento di porzioni dell'area del demanio idrico di cui all'allegato X alla presente legge fa venire meno le pretese della regione Veneto relative ai canoni pregressi e, in genere, ai compensi richiesti a qualsiasi titolo in dipendenza dell'occupazione delle aree medesime, limitatamente alle aree oggetto di trasferimento e di cessione.
670. Il trasferimento di porzioni dell'area del demanio marittimo di cui all'allegato X alla presente legge fa venire meno le pretese dello Stato relative ai canoni pregressi e, in genere, ai compensi richiesti a qualsiasi titolo in dipendenza dell'occupazione dell'area medesima, limitatamente alle aree oggetto di trasferimento e di cessione.
671. In relazione alle aree di cui al comma 667, dalla data di presentazione della domanda di cui all'articolo 2 della citata legge n. 177 del 1992, ferma restando la salvaguardia dei termini di prescrizione, sono sospesi i procedimenti di ingiunzione o di rilascio delle aree di cui all'allegato X comunque motivati nonché le procedure di riscossione coattiva promosse per il recupero dei canoni e delle indennità afferenti alle occupazioni insistenti sulle aree del demanio marittimo ricomprese nel comprensorio medesimo. A tal fine, l'Agenzia del demanio trasmette in via telematica all'agente della riscossione i relativi provvedimenti di sospensione.
Il comma 667 dispone il trasferimento dell'area del comprensorio denominato «Falconera - Palangon» del comune di Caorle al patrimonio disponibile del Comune medesimo. Il comma 668 prevede che al trasferimento di cui al comma 667 si applicano le disposizioni della legge n. 177 del 1992 ad eccezione di quanto previsto dall'articolo 6 della medesima legge. I commi 669 e 670 precisano che il trasferimento di porzioni dell'area del demanio idrico fa venire meno le pretese della Regione del Veneto e dello Stato relative ai canoni pregressi e, in genere, ai compensi richiesti a qualsiasi titolo e che il trasferimento di porzioni dell'area del demanio marittimo di cui all'allegato X. Per effetto del comma 671, ferma restando la salvaguardia dei termini di prescrizione, sono sospesi i procedimenti di ingiunzione o di rilascio delle aree di cui all'allegato X comunque motivati nonché le procedure di riscossione coattiva promosse per il recupero dei canoni e delle indennità afferenti alle occupazioni insistenti sulle aree del demanio marittimo ricomprese nel comprensorio medesimo.
La relazione illustrativa del disegno di legge, riportata di seguito, consente di chiarire la motivazione del comma in esame.
A carico di alcune decine di famiglie residenti nel quartiere di Falconera, nel comune di Caorle, sono stati avviati processi per occupazione abusiva di spazio demaniale. I cittadini dovranno difendere le case che abitano da decenni, situate in un'area formalmente ancora demaniale, nonostante la zona della via dei Casoni abbia perduto i caratteri propri del patrimonio demaniale. Il comune di Caorle ha più volte chiesto alle autorità competenti di poter acquisire in proprietà o di avere in concessione l'area cosiddetta «?Falconera?». Negli ultimi anni si sono succeduti incontri e contatti con i rappresentanti della capitaneria di porto, dell'Agenzia del demanio e del Genio civile di Venezia senza nessun significativo passo avanti. L'11 febbraio 2019 è stata inviata una lettera al vice presidente della regione Veneto da parte del vice sindaco di Caorle per chiedere l'interessamento degli organi regionali al fine di poter giungere presto ad una soluzione.
Nel 2007 il comune di Caorle ha fatto richiesta di acquisto dell'area all'Agenzia del demanio, chiedendone la preliminare sdemanializzazione, ai sensi dell'articolo 1, commi 434 e 435, della legge 30 dicembre 2004, n. 311. L'Agenzia del demanio, sulla base della normativa citata, ha dato il proprio assenso all'alienazione a favore del comune, comunicando il costo della cessione e degli indennizzi pregressi. Il comune ha previsto nel proprio bilancio le somme necessarie, ma il procedimento non è mai andato avanti e non si è arrivati ad una conclusione. In un incontro tenutosi il 25 maggio 2017 fra il comune e l'Agenzia del demanio sono state finalmente definite le procedure per la sdemanializzazione e quindi per la conseguente cessione delle aree demaniali sia per la parte privata che per la parte pubblica. Il comune di Caorle, con l'intento di accelerare i tempi ed ottenere il prima possibile la disponibilità dell'area per mettere fine all'incertezza dei residenti della zona, in data 27 dicembre 2017 ha presentato domanda di concessione al Genio civile di Venezia, ma ancora non risulta pervenuta alcuna risposta.
L'area di Falconera ha una storia peculiare. All'inizio del Novecento vi si insediò un consistente nucleo di pescatori di Caorle, realizzando delle capanne e altre rudimentali abitazioni (cosiddetti «?casoni?»). Con il passare degli anni lo stato dei luoghi venne a modificarsi per effetto del progressivo ritiro del mare, lasciando emergere un tratto di spiaggia sempre più ampio; contestualmente, gli insediamenti abitativi assunsero maggiore consistenza (fino agli inizi degli anni Settanta) e furono destinati, oltre che alla pesca, anche ad attività complementari al turismo, stante la vocazione della località di Caorle. Il comune ha dovuto provvedere a dotare la zona di una strada di accesso e delle necessarie opere di urbanizzazione primaria.
Il suolo risultava demaniale: per costruire gli edifici non erano stati richiesti licenze o permessi alle autorità competenti. Inizialmente, alla metà degli anni Cinquanta, fu chiesto ai residenti il pagamento di un'indennità per l'occupazione dell'area, ma poi, per un lunghissimo periodo di tempo, le domande di pagamento cessarono di essere presentate e nessuna autorità si attivò in modo efficace per impedire i successivi insediamenti, né per far rimuovere quelli esistenti. Nell'ambito di un procedimento penale attivato dalla Capitaneria di porto di Venezia il consulente tecnico che, a causa della variazione dei luoghi dallo stato originario, sia per effetti naturali che per l'azione umana, negò la permanenza dei requisiti di demanialità e pertanto del pubblico interesse per i terreni in oggetto.
Fin dal 1993 (con deliberazione del consiglio comunale n. 21 del 5 marzo 1993, trasmessa ai Ministeri della marina mercantile, delle finanze e del tesoro), il comune di Caorle ha richiesto ufficialmente la sdemanializzazione dell'area di Falconera. Le condizioni per la dismissione dal demanio pubblico dell'area esistono, quindi, da molti anni e l'acquisizione o concessione da parte del comune di Caorle permetterebbe anche un'adeguata tutela e salvaguardia dei casoni.
Attualmente la situazione sta diventando grave anche sotto il profilo sociale, a causa dell'estrema incertezza, dei sequestri immobiliari già avvenuti e dell'inizio dei processi per occupazione abusiva di spazio demaniale.
Il timore delle famiglie della zona è non solo quello di essere condannate per il reato contestato, ma anche quello di perdere le proprie case.
La vicenda di Falconera è simile a quella delle circa trecento case costruite in riva al canale Lusenzo a Chioggia, di cui alla legge 28 febbraio 2020, n. 17, approvata dal Parlamento nella scorsa legislatura; solo che a Falconera il numero delle famiglie interessate è di alcune decine, quindi molto inferiore.
Si auspica un celere esame del presente disegno di legge non solo per dare risposte certe alle famiglie di Falconera, ma anche per garantire loro lo stesso trattamento e gli stessi diritti delle famiglie di Chioggia, che si trovano in un'analoga situazione.
Nel dettaglio, il comma 667 dispone il trasferimento dell'area del comprensorio denominato «Falconera - Palangon» del comune di Caorle, distinta in catasto come all'allegato X della presente legge, al patrimonio disponibile del Comune medesimo.
Il comma 668 prevede che al trasferimento di cui al comma 667 si applicano le disposizioni della legge n. 177 del 1992 (Norme riguardanti aree demaniali nelle province di Belluno, Como, Bergamo e Rovigo, per il trasferimento al patrimonio disponibile e successiva cessione a privati), ad eccezione di quanto previsto dall'articolo 6 della medesima legge (si veda di seguito).
L’articolo 1 della menzionata legge n. 177 del 1992 prevede che le aree demaniali ricadenti nel territorio della provincia di Belluno, nonché di alcuni comuni della provincia di Como, di Bergamo e Rovigo, su cui siano state eseguite in epoca anteriore al 31 dicembre 1983 opere di urbanizzazione da parte di enti o privati cittadini, a seguito di regolare concessione o anche in assenza di titolo alcuno, e quelle ancorché non edificate, ma comunque in possesso pacifico di privati, sono trasferite al patrimonio disponibile di ciascun comune. L'intendente di finanza, territorialmente competente, è autorizzato ad eseguire la cessione a trattativa privata di tali beni, in deroga ad ogni normativa vigente, determinando il prezzo di cessione con riguardo alla valutazione del solo terreno con riferimento alle caratteristiche originarie e non tenendo conto del valore di quanto edificato.
Ai sensi dell’articolo 2, i comuni di cui all'articolo 1 sono autorizzati ad alienare, a domanda, ai privati possessori delle aree di cui al medesimo articolo 1, i terreni ottenuti in uso od in godimento, una volta eseguite le opere di urbanizzazione. Il relativo prezzo di cessione dovrà comprendere la spesa di acquisto e quella di urbanizzazione.
L’articolo 3 stabilisce il meccanismo di determinazione del prezzo di cui all'articolo 2 demandandone la determinazione all'ufficio tecnico erariale di ciascuna provincia con riguardo alla valutazione del solo terreno con riferimento alle caratteristiche originarie, non tenendo conto del valore di quanto edificato aumentato delle spese di urbanizzazione. L’imposta di registro è fissata a lire 100.000.
Ai sensi dell’articolo 4, gli acquisti delle aree devono essere effettuati entro sei mesi dalla determinazione del prezzo dell'ufficio tecnico erariale. Ove l'atto di compravendita non segua entro sei mesi dalla determinazione del prezzo da parte dell'ufficio tecnico erariale o della sentenza del pretore, il trasferimento ha luogo di diritto. Il prezzo dovrà essere versato entro l'anno ovvero, a scelta dell'acquirente, in cinque rate annuali eguali scadenti il 31 dicembre di ciascun anno. Il mancato pagamento del prezzo non dà diritto all'amministrazione di chiedere la risoluzione del contratto, nè produce la caducazione dell'effetto di cui al comma 2, se non decorsi tre mesi dalla diffida ad adempiere, notificata dall'amministrazione.
L’articolo 5 vieta ai privati acquirenti dal comune di alienare a qualsiasi titolo il terreno acquistato ed il relativo diritto di superficie per un periodo di cinque anni a decorrere dalla data di stipulazione del contratto.
Ai sensi dell’articolo 6, l'acquisto delle aree ha valore di sanatoria agli effetti urbanistici e fa venire meno le pretese dello Stato per canoni pregressi ed in genere per compensi richiesti a qualsiasi titolo in dipendenza dell'occupazione delle aree. Dalla data di presentazione della domanda di cui all'articolo 2 sono sospesi i procedimenti di ingiunzione o di rilascio delle aree, comunque motivati.
L’articolo 7 precisa infine che qualora eventi successivi alla vendita rendessero necessaria, per motivi di sicurezza idraulica, la riacquisizione allo Stato dei terreni ceduti in base alla presente legge, l'esproprio avrà luogo senza corresponsione di indennità.
Il comma 669 precisa che, in considerazione della delibera n. 1305/DGR della Giunta della Regione Veneto del 20 ottobre 2025, il trasferimento di porzioni dell'area del demanio idrico di cui all'allegato X fa venire meno le pretese della Regione del Veneto relative ai canoni pregressi e, in genere, ai compensi richiesti a qualsiasi titolo in dipendenza dell'occupazione delle aree medesime, limitatamente alle aree oggetto di trasferimento e di cessione.
In particolare, la suddetta delibera n. 1305/DGR della Regione del Veneto quantifica l'ammontare dei canoni del demanio idrico in circa 1.550.000,00 euro per i canoni pregressi/indennizzi a tutto il 31 dicembre 2024 al netto degli importi corrisposti (a decorrere, per alcune situazioni, dall'annualità 2013), e in circa 133.000,00 euro annui l'ammontare dei canoni del demanio idrico futuri a decorrere dall’annualità 2025.
Analogamente, il comma 670 prevede che il trasferimento di porzioni dell'area del demanio marittimo di cui all'allegato X alla presente legge fa venire meno le pretese dello Stato relative ai canoni pregressi e, in genere, ai compensi richiesti a qualsiasi titolo in dipendenza dell'occupazione dell'area medesima, limitatamente alle aree oggetto di trasferimento e di cessione.
Per effetto del comma 671, in relazione alle aree di cui al comma 667, dalla data di presentazione della domanda di cui all'articolo 2 della citata legge n. 177 del 1992, ferma restando la salvaguardia dei termini di prescrizione, sono sospesi i procedimenti di ingiunzione o di rilascio delle aree di cui all'allegato X comunque motivati nonché le procedure di riscossione coattiva promosse per il recupero dei canoni e delle indennità afferenti alle occupazioni insistenti sulle aree del demanio marittimo ricomprese nel comprensorio medesimo. A tal fine, l'Agenzia del demanio trasmette in via telematica all'agente della riscossione i relativi provvedimenti di sospensione.
ALLEGATO X - Elenco mappali
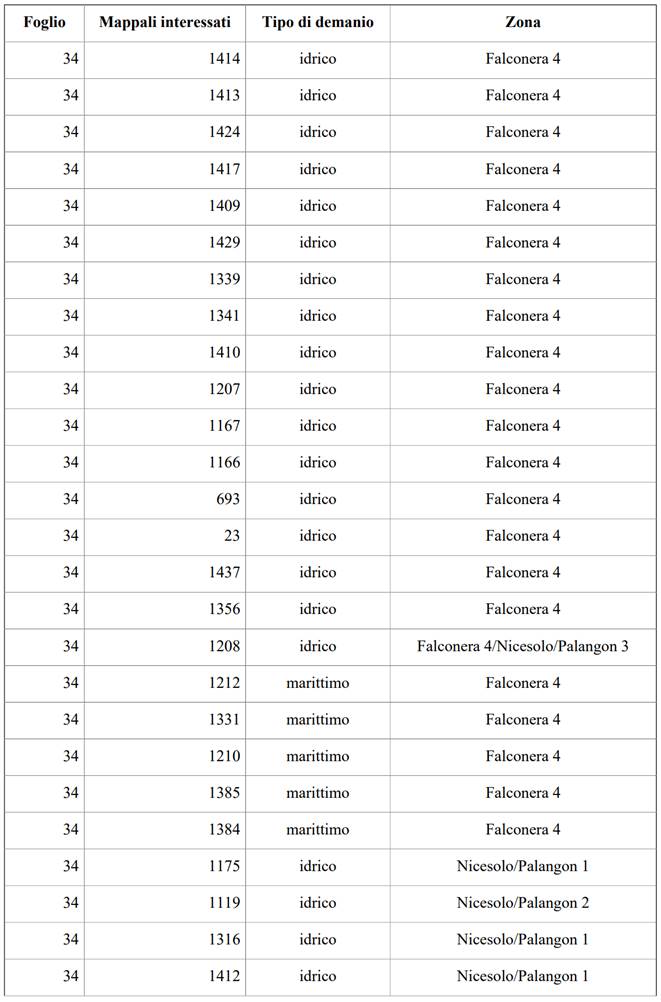
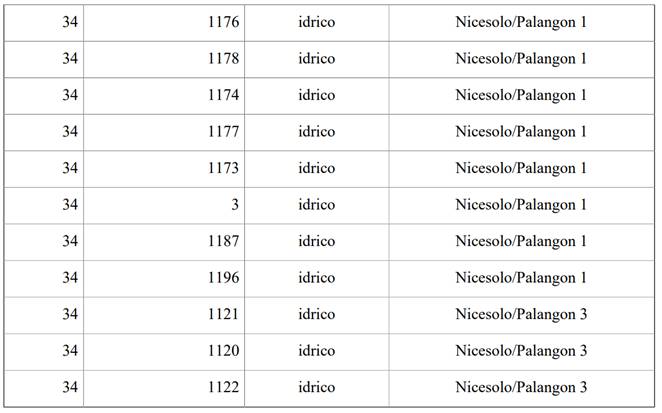
Articolo 1, comma 672
(Aumento del limite massimo di ricorso ad anticipazioni
di tesoreria da parte degli enti locali)
672. All'articolo 1, comma 555, della legge 27 dicembre 2019, n. 160, le parole: « dal 2020 al 2025» sono sostituite dalle seguenti: « dal 2020 al 2028».
Il comma 672 prevede che l’aumento del limite massimo di ricorso ad anticipazioni di tesoreria da tre a cinque dodicesimi delle entrate correnti, da parte degli enti locali - già previsto a legislazione vigente per il periodo 2020-2025 – sia esteso fino al 2028. La finalità della disposizione è quella di agevolare il rispetto dei tempi di pagamento nelle transazioni commerciali da parte degli enti locali.
La relazione tecnica non ascrive effetti finanziari al comma in oggetto.
La disposizione modifica l’articolo 1, comma 555, della legge n. 160 del 2019 (legge di bilancio per il 2020), il quale ha previsto lo stesso aumento per il 2020-2022, esteso successivamente al 2025, in deroga all'articolo 222 del Testo unico delle leggi sull'ordinamento degli enti locali (TUEL) di cui al decreto legislativo n. 267 del 2000. Con la modifica in esame, il periodo di applicazione della deroga è esteso fino all’anno 2028.
Ai sensi della citata disciplina del TUEL, il tesoriere, su richiesta dell'ente corredata dalla deliberazione della giunta, concede anticipazioni di tesoreria entro il limite massimo dei tre dodicesimi delle entrate, accertate nel penultimo anno precedente, afferenti ai primi tre titoli di entrata del bilancio. Il ricorso all’anticipazione di tesoreria è consentito per superare una momentanea carenza di liquidità e fronteggiare momentanee ed improrogabili esigenze di cassa, derivanti dallo sfasamento cronologico che può verificarsi tra pagamenti e riscossioni, ma destinate ad essere chiuse entro l’esercizio.
L'utilizzo delle anticipazioni determina, in capo agli enti locali, l'obbligo di corrispondere gli interessi sugli importi, dal momento del loro effettivo utilizzo, sulla base di quanto disposto nella convenzione che disciplina l'affidamento del servizio di tesoreria.
La norma intende perseguire la finalità di favorire il rispetto dei tempi di pagamento nelle transazioni commerciali da parte degli enti locali, secondo quanto stabilito all’articolo 4 del d.lgs. n. 231/2002, attuativo della direttiva 2000/35/CE relativa alla lotta contro i ritardi di pagamento nelle transazioni commerciali. L'art.4 stabilisce che, in via ordinaria, il pagamento non può superare il termine di 30 giorni dalla data di ricevimento da parte del debitore della fattura o di una richiesta di pagamento equivalente (o dal ricevimento delle merci o della prestazione dei servizi, si veda più in dettaglio il comma 2). Tale termine può giungere fino a 60 giorni nelle transazioni commerciali in cui il debitore è una pubblica amministrazione "quando ciò sia oggettivamente giustificato dalla natura particolare del contratto o da talune sue caratteristiche" e a condizione che la pattuizione sia effettuata in modo espresso (comma 4).
L'innalzamento del limite a cinque dodicesimi era stato peraltro già disposto a partire dal 2014 sino al 2018, con la medesima finalità della norma in esame.
L'art. 2, comma 3-bis, del decreto-legge n.4/2014 aveva infatti già modificato detto limite per un arco temporale che, in virtù di successivi interventi legislativi (l'ultimo dei quali l'articolo 1, comma 618, della legge n. 205/2017) era giunto sino al 31 dicembre 2018.
Per il 2019 l'aumento del limite massimo di ricorso ad anticipazioni di tesoreria era stato invece fissato in quattro dodicesimi delle entrate correnti ai sensi dell'art.1, comma 906, della legge di bilancio 2019.
Si segnala, infine, che l'art. 3, comma 11-bis, del decreto-legge n. 183 del 2020 (convertito dalla legge n. 21 del 2021) aveva già esteso fino all’anno 2027 per i comuni interamente confinanti con Paesi non appartenenti all’Unione europea (Campione d’Italia) l’aumento del limite massimo di ricorso ad anticipazioni di tesoreria da tre a cinque dodicesimi delle entrate correnti; la proroga riguarda, altresì, le modalità di determinazione di tale limite massimo, riferito alla media delle entrate correnti accertate negli esercizi dal 2015 al 2017, anziché alle entrate accertate nel penultimo anno precedente, come previsto dal TUEL, deroga già prevista per Campione d’Italia per il triennio 2020-2022.
Articolo 1, comma 673
(Fondo per l’assistenza ai minori)
673. Il fondo per l'assistenza ai minori di cui all'articolo 1, comma 759, della legge 30 dicembre 2024, n. 207, è incrementato di 150 milioni di euro per l'anno 2026.
Il comma 673 incrementa di 150 milioni per il 2026 la dotazione del fondo per l’assistenza ai minori, istituito dalla legge di bilancio per il 2025.
Il comma 673 prevede interventi pari a un importo di 150 milioni di euro per l’anno 2026.
Si ricorda che la legge n. 207 del 2024, articolo 1, commi 759-765, ha istituito il Fondo, con uno stanziamento di 100 milioni di euro per ciascuno degli anni dal 2025 al 2027, volto a contribuire alle spese sostenute dai Comuni per l’assistenza ai minori per i quali sia stato disposto l'allontanamento dalla casa familiare con provvedimento dell’autorità giudiziaria.
Per il riparto del Fondo, effettuato con decreto del Ministero dell’interno (ancora non emanato), si tiene conto delle particolari esigenze dei Comuni di piccola dimensione e delle spese sostenute dai Comuni per far fronte all’esecuzione delle sentenze relative alla giustizia minorile
Possono attingere al Fondo i Comuni che hanno un rapporto tra le spese di carattere sociale sostenute per far fronte a sentenze della giustizia minorile e il fabbisogno standard monetario della funzione sociale superiore al 3 per cento.
Si segnala che il 10 ottobre 2025 la Conferenza Stato-città ed autonomie locali ha esaminato lo schema di decreto di riparto del fondo: ANCI e UPI hanno espresso intesa sul decreto che definisce per il 2025 il riparto del fondo da 100 milioni di euro, destinato a contribuire alle spese sostenute dai Comuni per l’assistenza ai minori per i quali sia stato disposto l’allontanamento dalla casa familiare con provvedimento dell’autorità giudiziaria. Le risorse sono state assegnate tenendo conto delle spese sostenute dai Comuni per provvedere all’attuazione dei provvedimenti del giudice minorile, dell’incidenza di tali spese sul fabbisogno standard monetario per la funzione sociale nonché delle particolari esigenze dei Comuni di piccola dimensione, come previsto dal comma 763 della legge n. 207 del 2024.
Il riparto del fondo per il 2025 è stato effettuato con il D.M. 19 novembre 2025 il quale ha stabilito inoltre i criteri e modalità di riparto del fondo istituito al fine di contribuire alle spese sostenute dai comuni per l'assistenza ai minori per i quali sia stato disposto l'allontanamento dalla casa familiare con provvedimento dell'autorità giudiziaria, per l’anno 2025. L'avviso è stato pubblicato nella G.U. n.301 del 30 dicembre 2025.
La spesa sostenuta per far fronte alle spese derivanti dall'attuazione dei provvedimenti del giudice minorile è comunicata dai Comuni con una dichiarazione, da effettuare esclusivamente per via telematica, con modalità e nei termini stabiliti con decreto del Ministro dell'interno, sentita la Conferenza Stato-città ed autonomie locali (al riguardo è stato emanato il D.M. 16 aprile 2025).
Articolo 1, comma 674
(Fondo per l’armonizzazione dei trattamenti economici
del personale dei comuni)
674. Ai fini della progressiva armonizzazione dei trattamenti economici accessori del personale dei comuni è istituito, nello stato di previsione del Ministero dell'interno, un fondo con una dotazione pari a 50 milioni di euro per l'anno 2027 e a 100 milioni di euro annui a decorrere dall'anno 2028 da destinare, nell'ambito della contrattazione collettiva nazionale del comparto Funzioni locali per il triennio 2025-2027, all'incremento del trattamento accessorio, anche fisso e ricorrente, del personale non dirigenziale dei predetti enti. Con decreto del Ministro dell'interno, di concerto con il Ministro per la pubblica amministrazione, si provvede alla ripartizione delle risorse del fondo tra gli enti di cui al primo periodo sulla base dei criteri definiti dalla contrattazione collettiva nazionale.
Il comma 674 prevede che, ai fini della progressiva armonizzazione dei trattamenti economici accessori del personale dei comuni, è istituito, nello stato di previsione del Ministero dell'interno, un fondo con una dotazione pari a 50 milioni di euro per l’anno 2027 e a 100 milioni euro annui a decorrere dall’anno 2028 da destinare, nell’ambito della contrattazione collettiva nazionale del Comparto Funzioni locali per il triennio 2025-2027, all’incremento del trattamento accessorio, anche fisso e ricorrente, del personale non dirigenziale dei predetti enti.
Il comma 674 prevede che, ai fini della progressiva armonizzazione dei trattamenti economici accessori del personale dei comuni, è istituito, nello stato di previsione del Ministero dell'interno, un fondo con una dotazione pari a 50 milioni di euro per l’anno 2027 e a 100 milioni euro annui a decorrere dall’anno 2028.
Il comma 674 dell’articolo 1 prevede che, ai fini della progressiva armonizzazione dei trattamenti economici accessori del personale dei comuni, è istituito, nello stato di previsione del Ministero dell'interno, un fondo con una dotazione pari a 50 milioni di euro per l’anno 2027 e a 100 milioni euro annui a decorrere dall’anno 2028 da destinare, nell’ambito della contrattazione collettiva nazionale del Comparto Funzioni locali per il triennio 2025-2027, all’incremento del trattamento accessorio, anche fisso e ricorrente, del personale non dirigenziale dei predetti enti. Si stabilisce altresì che con decreto del Ministro dell’interno, di concerto con il Ministro per la pubblica amministrazione, si provvede alla ripartizione delle risorse del fondo tra gli enti destinatari sulla base dei criteri definiti dalla contrattazione collettiva nazionale.
In tema di armonizzazione del trattamento accessorio del personale delle regioni e degli enti locali si rammenta che, recentemente, l’articolo 14, comma 1-bis, del decreto legge 14 marzo 2025, n. 25, convertito in legge, con modificazioni dalla legge 9 maggio 2025 n. 69, ha stabilito che, a decorrere dall'anno 2025, al fine di armonizzare il trattamento accessorio del personale dipendente, le regioni, le città metropolitane, le province e i comuni - nel rispetto dei valori soglia di spesa previsti dall'articolo 33, commi 1, 1-bis e 2, del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, e dell'equilibrio pluriennale di bilancio asseverato dall'organo di revisione - possono incrementare, in deroga al limite di cui all'articolo 23, comma 2, del decreto legislativo 25 maggio 2017, n. 75, il Fondo risorse decentrate destinato al personale in servizio, sino al conseguimento di una incidenza delle somme destinate alla componente stabile del predetto fondo, maggiorate degli importi relativi alla remunerazione degli incarichi di posizione organizzativa, sulla spesa complessivamente sostenuta nell'anno 2023 per gli stipendi tabellari delle aree professionali, non superiore al 48 per cento. Ai fini del controllo della spesa di cui al Titolo V del decreto legislativo 30 marzo 2001, n. 165, le predette amministrazioni indicano, in sede di rilevazione dei dati del Conto annuale, la maggiore spesa sostenuta derivante dall'incremento delle risorse destinate al trattamento accessorio del personale in attuazione della richiamata disposizione. In caso di mancata rilevazione in sede di Conto annuale dei dati previsti dal precedente periodo, è indisponibile per la contrattazione integrativa un importo pari al 25 per cento delle risorse incrementali, fino alla regolarizzazione di tale adempimento.
Articolo 1, comma 675
(Variazioni di bilancio tra i due Fondi perequativi di province
e Città metropolitane)
675. All'articolo 1 della legge 30 dicembre 2020, n. 178, dopo il comma 785 è inserito il seguente:
« 785-bis. In relazione a quanto previsto dai commi 783, 784 e 785, il Ministro dell'economia e delle finanze è autorizzato ad apportare le occorrenti variazioni in termini di competenza e di cassa tra i pertinenti capitoli di bilancio dello stato di previsione del Ministero dell'interno».
Il comma 675 è volto ad autorizzare il Ministro dell'economia e delle finanze ad apportare le opportune variazioni di bilancio, in termini di competenza e di cassa, tra i capitoli dello stato di previsione del Ministero dell’interno su cui sono iscritte le risorse relative ai due i Fondi, istituiti, uno per le province ed uno per le Città metropolitane, dai commi 783 e 784 della legge n. 178 del 2020, per il finanziamento delle funzioni fondamentali dei predetti enti.
La disposizione, di carattere procedurale, non comporta effetti finanziari per il bilancio dello Stato.
In particolare, la disposizione introduce il comma 785-bis all'articolo 1 della legge 30 dicembre 2020, n. 178, che si inserisce nell’ambito del quadro normativo previsto dai precedenti commi 783, 784 e 785 della citata legge, che disciplinano l’attuale sistema di finanziamento delle province e delle città metropolitane, attraverso la previsione di due specifici fondi unici relativi ai due comparti, da ripartire sulla base di fabbisogni standard e capacità fiscali.
I due Fondi, uno a favore delle province e uno a favore delle città metropolitane, sono stati istituiti dalla citata normativa nello stato di previsione del Ministero dell’interno, rispettivamente, ai capitoli 1441 e 1442.
Nel disegno di legge di bilancio per il 2026, i citati capitoli presentano la seguente dotazione di bilancio, in termini di competenza:
cap. 1441 - Fondo da ripartire a favore delle province: 1.246,3 milioni;
cap. 1442 - Fondo da ripartire a favore delle Città metropolitane: 388 milioni.
La disposizione in esame autorizza, pertanto, il Ministro dell’economia e delle finanze ad apportare variazioni tra i pertinenti capitoli di bilancio dello stato di previsione del Ministero dell’interno.
In base alla normativa richiamata, per il finanziamento delle province e delle città metropolitane è stata prevista la costituzione a decorrere dal 2022 di due fondi unici perequativi, uno per le province e uno per le città metropolitane, nei quali sono stati fatti confluire tutti i contributi e i fondi di parte corrente già attribuiti a tali enti, da ripartire tenendo progressivamente conto della differenza tra i fabbisogni standard e le capacità fiscali (comma 783, legge n. 178/2020). Su tali fondi confluisce, inoltre, il contributo statale aggiuntivo autorizzato dal successivo comma 784 per il finanziamento delle funzioni fondamentali di province e città metropolitane, anch’esso da ripartire sulla base di fabbisogni standard e capacità fiscali, di importo progressivamente crescente negli anni, fino a raggiungere i 600 milioni di euro in via strutturale a decorrere dal 2031.
Il comma 785 prevede che i fondi di cui al comma 783, unitamente al concorso alla finanza pubblica da parte delle province e delle città metropolitane delle regioni a statuto ordinario sono ripartiti, su proposta della Commissione tecnica per i fabbisogni standard, con decreto del Ministero dell'interno, di concerto con il Ministero dell'economia e delle finanze, previa intesa in sede di Conferenza Stato-città ed autonomie locali, da adottare entro il 28 febbraio 2022 con riferimento al triennio 2022-2024 ed entro il 31 ottobre di ciascun anno precedente al triennio di riferimento.
Articolo 1, comma 676
(Abrogazione di divieti applicabili alle province delle regioni a statuto ordinario concernenti la contrazione di mutui
e talune tipologie di spese)
676. Al comma 420 dell'articolo 1 della legge 23 dicembre 2014, n. 190, le lettere a) e b) sono abrogate.
Il comma 676 abroga il divieto posto in capo alle province delle regioni a statuto ordinario:
§ di contrarre mutui per spese non rientranti nelle funzioni concernenti la gestione dell'edilizia scolastica, la costruzione e gestione delle strade provinciali e regolazione della circolazione stradale ad esse inerente, nonché la tutela e valorizzazione dell'ambiente, per gli aspetti di competenza;
§ di effettuare spese per relazioni pubbliche, convegni, mostre, pubblicità e di rappresentanza.
Come evidenziato dalla relazione tecnica, la disposizione in esame non comporta effetti sui saldi di finanza pubblica.
I divieti in oggetto sono posti dall’articolo 1, comma 420, lettera a) e b), della legge n. 190 del 2014 (legge di stabilità 2015) nell’ambito di una serie di disposizioni volte al concorso delle Province e delle Città metropolitane al contenimento della spesa pubblica, dal 1º gennaio 2015.
Delle suddette lettere a) e b) si propone l’abrogazione.
Le funzioni fondamentali delle province - alle quali sono riconducibili talune funzioni richiamate dalla citata lettera a), comma 420 dell’art. 1 della legge di stabilità 2015 - sono definite dall’articolo 1, commi 85 e 86 della legge 56/2014.
La legge 7 aprile 2014, n. 56 ha dettato un'ampia riforma in materia di enti locali, prevedendo l'istituzione e la disciplina delle Città metropolitane e la ridefinizione del sistema delle Province, oltre ad una nuova disciplina in materia di unioni e fusioni di Comuni.
Le Città metropolitane sostituiscono le Province in dieci aree urbane del paese; il loro territorio corrisponde a quello delle Province.
Per quanto riguarda il riordino delle Province, per esse è previsto un assetto ordinamentale semplificato: sono organi della Provincia: il presidente della Provincia (che però è organo elettivo di secondo grado), il consiglio provinciale e l'assemblea dei sindaci.
La legge definisce altresì le funzioni fondamentali, rispettivamente, di Città metropolitane e Province, riconoscendo un contenuto più ampio alle prime, e delinea, con riferimento alle sole Province, la procedura per il trasferimento delle funzioni non fondamentali ai Comuni o alle Regioni.
In particolare, i commi da 85 a 97 disciplinano il riordino delle funzioni delle province. Innanzitutto sono individuate le seguenti funzioni fondamentali (comma 85):
§ pianificazione territoriale provinciale di coordinamento, nonché valorizzazione dell'ambiente, per gli aspetti di competenza;
§ pianificazione dei servizi di trasporto in ambito provinciale, autorizzazione e controllo in materia di trasporto privato, in coerenza con la programmazione regionale, nonché costruzione e gestione delle strade provinciali e regolazione della circolazione stradale ad esse inerente;
§ programmazione provinciale della rete scolastica, nel rispetto della programmazione regionale;
§ raccolta ed elaborazione dati ed assistenza tecnico-amministrativa agli enti locali;
§ gestione dell'edilizia scolastica;
§ controllo dei fenomeni discriminatori in ambito occupazionale e promozione delle pari opportunità sul territorio provinciale.
Alle Province montane confinanti con Stati stranieri sono inoltre attribuite funzioni fondamentali ulteriori rispetto a quelle attribuite alla generalità delle Province, riguardanti la cura dello sviluppo strategico del territorio e gestione in forma associata di servizi in base alle specificità del territorio medesimo e la cura delle relazioni istituzionali con altri enti territoriali, compresi quelli di altri Stati, con esse confinanti e il cui territorio abbia caratteristiche montane (comma 86).
Con l'inizio del 2016 tutte le Regioni a statuto ordinario hanno adottato la normativa sul riordino delle funzioni delle Province in attuazione della legge n. 56 del 2014 e dell'accordo Stato-Regioni dell'11 settembre 2014.
Per un'analisi delle disposizioni regionali di attuazione della L. 56/2014, si rinvia al Rapporto 2015-2016 sullo stato della legislazione tra Stato, Regioni e Unione europea, curato dall'Osservatorio sulla legislazione della Camera dei deputati (vol II, p. 241 ss.).
Articolo 1, comma 677
(Proroga del termine per i provvedimenti relativi
alla TARI o alla tariffa corrispettiva)
677. All'articolo 3, comma 5-quinquies, del decreto-legge 30 dicembre 2021, n. 228, convertito, con modificazioni, dalla legge 25 febbraio 2022, n. 15, le parole: « 30 aprile», ovunque ricorrono, sono sostituite dalle seguenti: « 31 luglio».
Il comma 677 proroga dal 30 aprile al 31 luglio, per l’anno 2026, il termine entro il quale i comuni possono approvare i piani finanziari del servizio di gestione dei rifiuti urbani, le tariffe e i regolamenti della TARI e della tariffa corrispettiva.
Il comma in esame non ha effetti finanziari.
Il comma in esame proroga al 31 luglio 2026 il termine (fissato al 30 aprile 2026, dall’art. 3, comma 5-quinquies, primo periodo, del D.L. 228/2021) entro il quale i comuni possono approvare i piani finanziari del servizio di gestione dei rifiuti urbani, le tariffe e i regolamenti della TARI e della tariffa corrispettiva.
Si ricorda che il citato comma 5-quinquies ha previsto che, a decorrere dall'anno 2022, i comuni (in deroga all'art. 1, comma 683, della legge 147/2013) possono approvare i piani finanziari del servizio di gestione dei rifiuti urbani, le tariffe e i regolamenti della TARI e della tariffa corrispettiva entro il termine del 30 aprile di ciascun anno.
Il comma in esame proroga altresì, dal 30 aprile al 31 luglio 2026, il termine contemplato dal secondo periodo del comma 5-quinquies succitato.
Tale secondo periodo dispone che “nell'ipotesi in cui il termine per la deliberazione del bilancio di previsione sia prorogato a una data successiva al 30 aprile dell'anno di riferimento (data che viene prorogata al 31 luglio dalla norma in esame, n.d.r.), il termine per l'approvazione degli atti di cui al primo periodo coincide con quello per la deliberazione del bilancio di previsione”.
Il terzo ed ultimo periodo del comma 5-quinquies in questione dispone infine che in caso di approvazione o di modifica dei provvedimenti relativi alla TARI o alla tariffa corrispettiva in data successiva all'approvazione del proprio bilancio di previsione, il comune provvede ad effettuare le conseguenti modifiche in occasione della prima variazione utile.
Articolo 1, commi 678-679
(Alleggerimento degli oneri da indebitamento degli enti locali)
678. All'articolo 3-ter, commi 2 e 3, del decreto-legge 29 dicembre 2022, n. 198, convertito, con modificazioni, dalla legge 24 febbraio 2023, n. 14, le parole: « negli anni 2023, 2024 e 2025» sono sostituite dalle seguenti: « negli anni 2023, 2024, 2025 e 2026».
679. All'articolo 7, comma 2, del decreto-legge 19 giugno 2015, n. 78, convertito, con modificazioni, dalla legge 6 agosto 2015, n. 125, le parole: « al 2027» sono sostituite dalle seguenti: « al 2028» e dopo la parola: « emessi» sono inserite le seguenti «, comprese le operazioni di sospensione della quota capitale di mutui e di altre forme di prestito,».
Il comma 678 estende all’anno 2026 alcune misure specifiche previste per gli anni 2023, 2024 e 2025 in favore degli enti locali correlate con le esigenze poste dalle difficoltà finanziarie determinate dall’emergenza dovuta all'aumento dei costi energetici.
Il comma 679 proroga all’anno 2028 (dal 2027) una disposizione concernente l’utilizzo libero delle economie da mutuo da parte di enti locali.
Come evidenziato dalla relazione tecnica, le disposizioni in esame non determinano effetti finanziari.
Misure in favore degli enti locali correlate con le esigenze poste dalle difficoltà determinate dall’emergenza dovuta all'aumento dei costi energetici (comma 678)
Si prevede l’estensione all’anno 2026 della disciplina recata dall’articolo 3-ter del decreto-legge n. 198 del 2022 (convertito dalla legge n. 14 del 2023).
La norma in esame consente agli enti locali, in considerazione dell’aumento dei costi energetici, di poter effettuare, anche nell’anno 2026, operazioni di rinegoziazione o sospensione della quota capitale di mutui e di altre forme di prestito contratto con banche, intermediari finanziari e Cassa depositi e prestiti.
Inoltre, in caso di adesione, da parte dell'ente locale, ad accordi promossi dall'Associazione Bancaria Italiana (ABI) e dalle associazioni degli enti locali che prevedono la sospensione della quota capitale delle rate di ammortamento dei finanziamenti in essere, si prevede che la eventuale sospensione della quota capitale dei mutui bancari in scadenza nell'anno 2023 e 2024 possa avvenire in deroga alle regole dell’art. 204 del TUEL, fermo restando il pagamento delle quote interessi alle scadenze contrattualmente previste.
Si rammenta che l’articolo 3-ter del decreto-legge n. 198 del 2022 – la cui applicazione è ora estesa all’anno 2024 dalla disposizione in esame – reca disposizioni a favore degli enti locali, correlate con le esigenze poste dalle difficoltà determinate dall’emergenza dovuta all'aumento dei costi energetici.
In particolare, il comma 2 consente agli enti locali nel corso dell'anno 2023, in considerazione dell’emergenza energetica, di rinegoziare o sospendere con deliberazione di giunta, la quota capitale di mutui e altre forme di prestito contratto con le banche, gli intermediari finanziari e la Cassa depositi e prestiti, anche in esercizio provvisorio, fermo restando l’obbligo di provvedere successivamente alle relative iscrizioni nel bilancio di previsione.
Testo unico delle leggi sull'ordinamento degli enti locali di cui al decreto legislativo 18 agosto 2000, n. 267, mediante deliberazione dell'organo esecutivo, fermo restando l'obbligo di provvedere alle relative iscrizioni nel bilancio di previsione
Sempre in considerazione dei maggiori costi energetici, il comma 3 interviene nella facilitazione dell’attuazione di eventuali accordi siglati tra ABI e le associazioni rappresentative degli enti locali. In particolare, il comma prevede che, in caso di adesione ad accordi promossi dall'Associazione Bancaria Italiana (Abi) e dalle associazioni degli enti locali che prevedono la sospensione delle quote capitale delle rate di ammortamento dei finanziamenti in essere in scadenza nell'anno 2023, con conseguente modifica del relativo piano di ammortamento, tale sospensione può avvenire anche in deroga alle disposizioni di cui all’art. 204, comma 2, del TUEL, riguardanti la disciplina dei piani di ammortamento dei mutui contratti dagli enti locali, e senza la verifica di convenienza di cui all’art. 41, commi 2 e 2-bis, della legge 448 del 2001, prevista per la conversione di mutui, per le operazioni di ammortamento del debito e per le operazioni in strumenti derivati da parte degli enti locali.
Resta fermo in ogni caso il pagamento delle quote interessi alle scadenze contrattualmente previste. Le sospensioni di cui al comma 3 non comportano il rilascio di nuove garanzie, essendo le stesse automaticamente prorogate al fine di recepire la modifica del piano di ammortamento.
Le norme di facilitazione procedurale introdotte dall’articolo 3-ter, commi 2-3, del D.L. n. 198/2022 potranno avere effetti concreti solo in presenza di effettive operazioni di rinegoziazione da parte della Cassa Depositi e Prestiti e/o delle banche.
Misura concernente l’utilizzo libero delle economie da mutuo da parte di enti locali (comma 679)
Si prevede l’estensione all’anno 2028 della disciplina recata articolo 7, comma 2, del decreto-legge n. 78 del 2015, finora applicabile fino al 2027. La norma specifica che tale disciplina si applicherà anche alle operazioni di sospensione della quota capitale di mutui e di altre forme di prestito.
I commi 1 e 2 dell'articolo 7 del decreto-legge n. 78 del 2015 contengono disposizioni in materia di mutui degli enti locali, finalizzate da un lato a favorire l'accesso alle operazioni di rinegoziazione promosse da Cassa depositi e prestiti e, dall'altro, a garantire una maggiore flessibilità nell'utilizzo dei risparmi derivanti dalla rinegoziazione. Il comma 2, in particolare, è stato oggetto di numerose novelle. La facoltà di utilizzare, senza vincoli di destinazione, le risorse derivanti da operazioni di rinegoziazione di mutui e dal riacquisto dei titoli obbligazionari emessi, originariamente limitata al solo 2015, è stata poi estesa al 2016, con l'articolo 4, comma 1-bis, del decreto-legge n. 210 del 2015, e al 2017, con l'articolo 1, comma 440, della legge n. 232 del 2016. Successivamente, la predetta facoltà è stata estesa fino al 2020 con la legge di bilancio per il 2018 (articolo 1, comma 867, legge n. 205 del 2017), e fino al 2023 con l’articolo 57, comma 1-quater, del decreto-legge n. 124 del 2019. Da ultimo sulla disposizione, estendendone l'applicazione fino al 2024, è intervenuto l'articolo 3, comma 5-octies, del decreto-legge n. 228 del 2021, al 2025 dall’articolo 3-ter, comma 1, del decreto-legge n. 198 del 2022, “proroga termini”, come convertito dalla legge n. 14 del 2023.
Infine, al 2026 dall’art. 6-quinquies, comma 1, del decreto-legge. 29 settembre 2023, n. 132, convertito, con modificazioni, dalla L. 27 novembre 2023, n. 170.
L’eliminazione dei vincoli di destinazione, disposta dal predetto comma 2 dell’articolo 7 del decreto-legge n. 78 del 2015, consente agli enti locali di utilizzare le risorse che si liberano dalla rinegoziazione dei mutui anche per operazioni di copertura delle spese correnti, senza vincolarle necessariamente al finanziamento della spesa in conto capitale o all’estinzione di mutui.
I risparmi di linea capitale, infatti, pur in assenza di disposizioni restrittive espresse in tal senso, a differenza di quelli sulla linea interessi, dovrebbero essere destinati esclusivamente alla riduzione del debito o a nuovi investimenti. Sul punto, si ricorda che diversi pronunciamenti della magistratura contabile hanno indicato obblighi di utilizzo dei risparmi in questione a riduzione del debito, delineando una prassi non modificabile se non per via normativa.
Più in particolare, con riferimento al tema dei vincoli di destinazione dei proventi da rinegoziazione delle posizioni debitorie, prima dell’entrata in vigore della disciplina di cui al citato articolo 7, comma 2, del decreto-legge n. 78 del 2015, si era affermata l’interpretazione, sostenuta anche dalla Cassa depositi e prestiti (si veda in proposito la circolare n. 1283 del 28 aprile 2015, richiamata anche da una nota congiunta dell’11 maggio 2015 sottoscritta dal Direttore generale della CdP e dal Segretario generale dell’Anci), secondo cui le economie derivanti dal minore esborso annuale in linea capitale (conseguenti alla rinegoziazione dei mutui) devono essere destinate dagli enti locali alla copertura di spese di investimento o alla riduzione del debito. Gli eventuali risparmi in linea interessi non sono invece soggetti ad alcun vincolo e, pertanto, possono essere destinati alla spesa corrente.
Analoga interpretazione è stata condivisa in più occasioni dalla Corte dei Conti. Il consolidato orientamento della giurisprudenza contabile è infatti nel senso di ritenere dette economie come assoggettate al vincolo di destinazione del finanziamento degli investimenti posto dall’articolo 119, comma settimo, della Costituzione. Trattandosi di economie su risorse derivanti da indebitamento, infatti, soggiacciono agli stessi vincoli gravanti in origine sulle risorse stesse e, pertanto, devono essere destinate a spese in conto capitale, restando esclusa la possibilità di procedere con esse ad un automatico incremento della spesa corrente (in tal senso, tra le altre, Sezione controllo Piemonte n. 190/2014; Sezione controllo Emilia Romagna n. 145/2014, Sezione controllo Umbria n. 122/2015 e Sezione Controllo Marche, n. 12/2019).
Tuttavia, l'esigenza di agevolare gli enti territoriali nel pareggio della (sempre più sofferente) parte corrente del bilancio, impiegando i risparmi delle quote di ammortamento dei mutui rinegoziati, ha spinto il legislatore a consentire l'utilizzo libero delle risorse. Si tratta comunque, secondo la Corte, di una norma di natura eccezionale e temporanea, dovuta all’esigenza di introdurre misure di “alleggerimento” delle gestioni e che conferma la sussistenza del menzionato vincolo al di fuori delle ipotesi, temporalmente limitate, rientranti nella deroga.
L’articolo 18 del decreto legge 9 agosto 2024, n. 113 (convertito dalla legge n. 143 del 2024) reca una norma di interpretazione autentica del citato articolo 7, comma 2, del decreto-legge n. 78 del 2015.
Si prevede, in particolare, che tale comma 2 includa anche le risorse:
- di cui all'articolo 2, comma 46, della legge 24 dicembre 2007, n. 244 (legge finanziaria per il 2008).
Esso prevede che, in attuazione degli accordi sottoscritti tra lo Stato e le regioni Lazio, Campania, Molise e Sicilia - ai sensi dell' articolo 1, comma 180, della legge 30 dicembre 2004, n. 311 - con i quali le regioni interessate si sono obbligate al risanamento strutturale dei relativi servizi sanitari regionali, anche attraverso la ristrutturazione dei debiti contratti, lo Stato è autorizzato ad anticipare alle predette regioni, nei limiti di un ammontare complessivamente non superiore a 9.100 milioni di euro, la liquidità necessaria per l'estinzione dei debiti contratti sui mercati finanziari e dei debiti commerciali cumulati fino al 31 dicembre 2005, determinata in base ai procedimenti indicati nei singoli piani e comunque al netto delle somme già erogate a titolo di ripiano dei disavanzi. Si rammenta, inoltre, che l’art. 1, comma 829, della legge di bilancio per il 2023 (legge n. 197 del 2022) ha stabilito che il suddetto comma 46 deve essere interpretato nel senso che l’anticipazione di liquidità in favore delle predette regioni non costituisce indebitamento ai sensi dell’articolo 3, comma 17, della legge n. 350 del 2003 (legge finanziaria 2004) e che non si applica a tale fattispecie l’articolo 62 del decreto legislativo n. 118 del 2011, che disciplina il ricorso delle regioni a mutui e altre forme di indebitamento (si veda, per approfondimenti, il vol. III del dossier di documentazione sulla citata legge di bilancio 2023).
- di cui agli articoli 2 e 3 del decreto-legge 8 aprile 2013, n. 35, convertito, con modificazioni, dalla legge 6 giugno 2013, n. 64.
Tali articoli recano disposizioni concernenti anticipazioni di liquidità in favore delle regioni e delle province autonome, per il pagamento di debiti contratti dai suddetti enti territoriali (articolo 2), anche con riferimento (articolo 3) ai debiti sanitari cumulati al 31 dicembre 2012.
Articolo 1, commi 680-681
(Misure in materia di Fondo di solidarietà comunale per Roma Capitale e correzioni per l’aggiornamento dell’elenco dei comuni che beneficiano dell’esenzione dell’IMU agraria)
680. All'articolo 1, comma 448, della legge 11 dicembre 2016, n. 232, le parole: « in euro 6.872.590.365 per l'anno 2026, in euro 6.928.590.365 per l'anno 2027, in euro 6.984.590.365 per l'anno 2028, in euro 8.260.590.365 per l'anno 2029, in euro 8.214.594.113 per l'anno 2030 e in euro 8.978.517.113 annui a decorrere dall'anno 2031» sono sostituite dalle seguenti: « in euro 6.887.700.365 per l'anno 2026, in euro 6.933.700.365 per l'anno 2027, in euro 6.984.900.365 per l'anno 2028, in euro 8.260.700.365 per l'anno 2029, in euro 8.214.704.113 per l'anno 2030 e in euro 8.978.627.113 annui a decorrere dall'anno 2031».
681. All'articolo 1, comma 449, della legge 11 dicembre 2016, n. 232, sono apportate le seguenti modificazioni:
a) alla lettera a), per specifiche esigenze di correzione derivanti dall'aggiornamento dell'elenco dei comuni allegato alla circolare del Ministero delle finanze n. 9 del 14 giugno 1993, pubblicata nel supplemento ordinario n. 53 alla Gazzetta Ufficiale n. 141 del 18 giugno 1993, i quali beneficiano dell'esenzione dall'IMU ai sensi dell'articolo 1, comma 758, lettera d), della legge 27 dicembre 2019, n. 160, le parole: « e a euro 3.753.279.000 a decorrere dall'anno 2020» sono sostituite dalle seguenti: «, a euro 3.753.279.000 per ciascuno degli anni dal 2020 al 2025 e a euro 3.753.389.000 a decorrere dall'anno 2026»;
b) alla lettera c), le parole: « destinato, per euro 1.885.643.345,70» sono sostituite dalle seguenti: « destinato, per l'anno 2026 per una somma pari a euro 1.900.643.345,70, per l'anno 2027 per una somma pari a euro 1.890.643.345,70, per l'anno 2028 per una somma pari a euro 1.885.843.345,70 e a decorrere dall'anno 2029 per una somma pari a euro 1.885.643.345,70»;
c) dopo la lettera d-duodecies) è aggiunta la seguente:
« d-terdecies) a decorrere dall'anno 2026, al comune di Roma Capitale non si applicano le modalità di riparto previste dalla lettera c). Il versamento spettante da risorse storiche e perequazione a carico del comune di Roma Capitale per assegnazione al Fondo di solidarietà comunale, di cui al comma 380 dell'articolo 1 della legge 24 dicembre 2012, n. 228, è fissato in euro 79.622.195 nell'anno 2026, in euro 69.622.195 nell'anno 2027 e in euro 57.622.195 annui a decorrere dall'anno 2028. Inoltre, a decorrere dall'anno 2026, la quota dell'IMU trattenuta dall'Agenzia delle entrate al comune di Roma Capitale per alimentare il Fondo di solidarietà comunale è fissata in euro 217.035.438».
L’articolo, introdotto nel corso dell’esame parlamentare, reca al comma 680 l’aumento delle risorse del Fondo di solidarietà comunale, per 15,1 milioni circa per il 2026, 5,1 milioni circa per il 2027, 0,3 milioni circa per il 2028 e 0,1 milioni circa a decorrere dal 2029.
Ai sensi del comma 681, lettere a) e b), l’aumento è finalizzato in parte a incrementare di 110.000 euro annui a decorrere dal 2026 la quota ristorativa del Fondo, per esigenze di correzione derivanti dall'aggiornamento dell'elenco dei comuni che beneficiano dell'esenzione dall'IMU dei terreni, ed in parte ad incrementare la quota “tradizionale” del Fondo, di 15 milioni per il 2026, 5 milioni per il 2027 e 200.000 euro per il 2028, per compensare in parte gli effetti derivati dall’esclusione di Roma Capitale delle modalità di riparto della quota storica e perequativa del Fondo.
Il comma 681, lettera c), dispone infatti l’esclusione, a decorrere dal 2026, del comune di Roma Capitale dall’applicazione delle modalità di riparto della quota storica e di quella perequativa del Fondo di solidarietà comunale (basata sulla differenza tra i fabbisogni standard di ciascun Comune e la relativa capacità fiscale), e la definizione di importi fissi di contribuzione a carico di Roma Capitale verso il Fondo di solidarietà comunale.
La fuoriuscita del comune di Roma Capitale dalle ordinarie modalità di riparto comporterebbe nel triennio 2026-2028 una diminuzione delle risorse a disposizione del Fondo per la perequazione “orizzontale”, in quanto il comune di Roma verserebbe un contributo fisso (pari a 79,6 milioni per il 2026, 69,6 milioni per il 2027 e 57,6 milioni annui a decorrere dal 2028) inferiore al contributo che dovrebbe versare a legislazione vigente. Tale effetto viene parzialmente compensato con il citato incremento della quota statale nel Fondo disposto alla lettera b). A decorrere dal 2029, la Relazione tecnica rileva un complessivo aumento delle risorse a disposizione degli altri comuni per il riparto delle risorse storiche e perequative, di circa 23 milioni nel 2029 e circa 34 milioni a decorrere dal 2030, in quanto il versamento fisso (57,6 milioni annui) a carico del comune di Roma Capitale verso il Fondo di solidarietà sarebbe superiore a quanto richiesto in applicazione delle vigenti modalità di riparto.
La relazione tecnica riporta che dalla presente disposizione derivano maggiori spese per 15.110.000 euro per il 2026, 5.110.000 euro per il 2027, 310.000 euro per il 2028 e 110.000 euro annui a decorrere dal 2029.
L’articolo 1, comma 680 – intervenendo sull’articolo 1, comma 448, della legge 11 dicembre 2016, n. 232 – ridefinisce la dotazione annuale del Fondo di solidarietà comunale (FSC) a partire dall’anno 2026, rispetto agli importi a legislazione vigente stabiliti dalla precedente legge di bilancio 2025 (art. 1, comma 753, legge 30 dicembre 2024, n. 207), con un aumento di circa:
· 15,11 milioni per il 2026;
· 5,11 milioni per il 2027;
· 310.000 euro per il 2028;
· 110.000 euro a decorrere dal 2029.
Pertanto, il Fondo viene ora rideterminato dal comma 680 in esame in 6.887,7 milioni per il 2026, in 6.933,7 milioni per il 2027, in 6.984,9 milioni per il 2028, in 8.260,7 milioni per il 2029, in 8.214,7 milioni per il 2030 e in 8.978,6 milioni annui a decorrere dal 2031.
Il Fondo di solidarietà comunale (FSC) costituisce il fondo per il finanziamento dei comuni, alimentato con una quota del gettito IMU di spettanza dei comuni stessi, le cui risorse vengono distribuite tra i comuni anche con finalità di perequazione. Il Fondo è stato istituito dall'articolo 1, commi 380-394, della legge 24 dicembre 2012, n. 228 (legge di stabilità 2013) in sostituzione del precedente Fondo sperimentale di riequilibrio comunale, previsto dall’articolo 2 (abrogato) del decreto legislativo 14 marzo 2011, n. 23 di attuazione del federalismo municipale.
La disciplina del Fondo di solidarietà comunale è stata ridefinita dalla legge di bilancio per il 2017 (art. 1, commi 448-452, legge 11 dicembre 2016, n. 232 e successive integrazioni) che ne fissa la dotazione annuale (comma 448), alimentata in parte da risorse statali ed in parte attraverso una quota dell’imposta municipale propria (IMU) di spettanza dei comuni, che in esso confluisce annualmente, quantificata dal comma 488 in 2.768,8 milioni di euro annui.
Per l’anno 2026, la dotazione del Fondo è pari a 6.887,7 milioni (articolo 1, comma 448 della legge 11 dicembre 2016, n. 232, come modificato dal presente articolo 1, comma 680), di cui:
· 2.768,8 milioni versati annualmente dai comuni stessi, come previsto dal comma 448, mediante trattenuta da parte dell’Agenzia delle Entrate di una quota del gettito IMU specifica per ciascun comune e fissa ogni anno;
· la quota rimanente è versata annualmente dallo Stato, di cui 3.753 milioni destinati al ristoro della quota IMU e TASI non più incassata dai comuni a seguito delle esenzioni disposte sulla prima casa, sui terreni agricoli, sui macchinari imbullonati, ai sensi dell’art. 1, commi 10-16 e 53-54, della legge di stabilità 28 dicembre 2015, n. 208.
Il comma 681 modifica l’articolo 1, comma 449, della legge 11 dicembre 2016, n. 232, che reca le modalità di ripartizione tra i comuni delle risorse del Fondo.
In base ai criteri definiti dal citato comma 449 della legge 11 dicembre 2016, n. 232, ai fini della ripartizione delle risorse del Fondo, si possono distinguere tre diverse componenti finanziarie principali:
· Quota “ristorativa”, pari a 3.753,3 milioni: restituisce a ciascun Comune la quota IMU e TASI non più incassata a seguito delle esenzioni introdotte dal 2016 (articolo 1, comma 449, lettera a));
· Quota “tradizionale”: pari 1.885,6 milioni per i Comuni delle Regioni a statuto ordinario (elevati di 15 milioni per il 2026, 5 milioni per il 2027 e 0,2 milioni per il 2028 dal presente articolo 1, comma 681: si veda infra) e 464,1 milioni per i Comuni di Sicilia e Sardegna (articolo 1, comma 449, lettere c) e d)). Mentre per i comuni delle due regioni a statuto speciale, Sicilia e Sardegna, le risorse sono ripartite unicamente in base alla spesa storica, per i comuni delle regioni a statuto ordinario le risorse sono distribuite tra gli enti in parte sulla base di criteri compensativi delle risorse storiche (20% nel 2026), e in parte secondo criteri di tipo perequativo (80% nel 2026), basati sulla differenza tra fabbisogni standard e capacità fiscali. L’articolo 57, comma 1, del decreto-legge 26 ottobre 2019, n. 124, ha stabilito che la quota di risorse del Fondo da distribuire mediante perequazione aumenti di 5 punti percentuali annui, con corrispondente riduzione della quota assegnata sulla base del “metodo storico”: a decorrere dal 2030, il riparto avverrà esclusivamente su base perequativa.
· Quota “correttiva”: si tratta delle risorse destinate a correggere alcune situazioni di difficoltà collegate principalmente al meccanismo incrementale di perequazione delle risorse storiche, che possono riguardare tra l’altro gli enti di minori dimensioni o svantaggiati (articolo 1, comma 449, lettere b), da d-bis) a d-quater) e comma 451).
Il riparto del Fondo è adottato con Decreto del Presidente del Consiglio dei Ministri, entro il 31 ottobre dell’anno precedente a quello di riferimento, su proposta del Ministro dell’economia e finanze previo parere tecnico della Commissione tecnica per i fabbisogni standard, di concerto con il Ministro dell’interno, e previo accordo da sancire in sede di Conferenza Stato-città ed autonomie locali entro il 15 ottobre.
In particolare, le modifiche introdotte dal comma 681 riguardano:
· la lettera a) del comma 449, che disciplina il riparto della c.d. quota ristorativa, destinata ad assicurare il ristoro ai comuni del minor gettito derivante dalle esenzioni IMU e TASI, introdotte nel 2016 dalla legge n. 208/2015. Si prevede un aumento di tale quota di 110.000 euro a decorrere dal 2026, per esigenze di correzione derivanti dall'aggiornamento dell'elenco dei comuni che beneficiano dell'esenzione dall'IMU dei terreni, di cui all’allegato alla circolare del 14 giugno 1993, n. 9 del Ministero delle finanze (comma 2, lett. a)). La quota ristorativa, attualmente determinata in 3.753.279.000 euro a decorrere dal 2020, è quindi rideterminata senza modifiche in 3.753.279.000 euro annui dal 2020 al 2025, e in 3.753.389.000 euro a decorrere dal 2026.
§ In particolare, come riportato nella Relazione tecnica dell’emendamento governativo, sulla base dell'andamento del gettito IMU, si stima che il minor gettito IMU terreni dei comuni interessati dall'aggiornamento in esame risulta pari a 110.000 euro su base annua. Dall’archivio delle circolari del Ministero dell’economia e delle finanze – Dipartimento delle Finanze, risulta che con la circolare n. 1 del Dipartimento delle Finanze del 3 gennaio 2024 è stata disposta l’inclusione nell’elenco dei comuni che beneficiano dell’esenzione IMU dei terreni del comune di Campofelice di Fitalia (Palermo).
· la lettera c) del comma 449, che disciplina il riparto della componente “tradizionale” del Fondo, destinata al riequilibrio delle risorse storiche dei comuni delle regioni a statuto ordinario, anche sulla base di criteri di tipo perequativo. Tale quota, quantificata dalla previgente normativa in 1.885,6 milioni di euro (si veda il box supra), viene incrementata dal comma in esame di 15 milioni per il 2026, 5 milioni per il 2027, e 200mila euro per il 2028, ed è ridefinita dunque nei seguenti importi: 1.900,6 milioni per il 2026, 1.890,6 milioni per il 2027, 1.885,8 milioni per il 2028, e torna pari a 1.885,6 milioni a decorrere dal 2029 (comma 2, lett. b).
Tale aumento è disposto, secondo la Relazione tecnica dell’emendamento del Governo che ha introdotto l’articolo, per compensare parzialmente gli effetti sul triennio 2026-2028 dell’esclusione del comune di Roma Capitale dal riparto della componente perequativa del Fondo, disposta dal comma 2, lettera c) illustrata di seguito.
Il comma 681, lettera c), introduce infatti una lettera d-terdecies) all’articolo 1, comma 449, della legge 11 dicembre 2016, n. 232, volta ad escludere il comune di Roma dalle modalità di riparto delle risorse del Fondo di solidarietà comunale, di cui alla lettera c) del citato comma 449.
Si rammenta che il tema è già stato oggetto di confronto nella Conferenza Stato-Città (si veda, da ultimo, il verbale della seduta del 23 ottobre 2025).
Nel dettaglio, la disposizione prevede come al comune di Roma Capitale non si applichino più, a partire dal 2026, le modalità di riparto delle risorse del Fondo di solidarietà comunale previste dalla citata lettera c), relativa alla componente “tradizionale” del Fondo destinata al riequilibrio delle risorse storiche dei comuni delle regioni a statuto ordinario.
Tale componente, si ricorda, viene ripartita tra i comuni delle regioni a statuto ordinario in parte con criteri di tipo compensativo ed in parte con criteri di tipo perequativo delle risorse storiche, basati sulla differenza tra i fabbisogni standard di ciascun Comune e la relativa capacità fiscale. La normativa vigente prevede un aumento progressivo negli anni della percentuale di risorse da distribuire tra i comuni con i criteri perequativi, fino ad arrivare al 100 per cento della perequazione nell'anno 2030. Per il 2026, la quota di perequazione è pari all’80 per cento delle risorse del Fondo.
In luogo di questa quota variabile - che di fatto determina un versamento da parte del comune di Roma verso il Fondo - si prevede ora che Roma Capitale versi al Fondo una quota fissa, pari a 79.622.195 euro nel 2026, 69.622.195 euro nel 2027, e 57.622.195 euro a decorrere dal 2028 compreso.
Considerando che, secondo le ultime cifre disponibili per il 2025, il versamento da parte di Roma verso il Fondo di solidarietà comunale dopo le operazioni di perequazione è stato pari a 107,6 milioni di euro nel 2025 (Allegato 2, pag. 86, al DPCM 16 aprile 2025, pubblicato in G.U. n. 132 del 16 giugno 2025), il contributo fisso che viene ora richiesto al comune di Roma Capitale al Fondo risulta inferiore, in ciascun anno 2026-2028, a quello che il comune avrebbe dovuto versare secondo la legislazione vigente.
Nel triennio considerato, una quota dei minori versamenti da parte di Roma capitale è compensata dall’aumento, a carico dello Stato, della dotazione del Fondo di solidarietà comunale (FSC): come anticipato supra, l’articolo 1 comma 680 del presente provvedimento dispone l‘aumento dell’FSC di 15 milioni per il 2026, 5 milioni per il 2027, e 200 mila euro per il 2028 destinati ad incremento della quota tradizionale del Fondo.
La disposizione in esame dispone, inoltre, che il Comune di Roma Capitale continui a contribuire alla dotazione del Fondo di solidarietà comunale, attraverso una quota dell’Imposta Municipale Propria (IMU) trattenuta dall'Agenzia delle Entrate, che viene stabilita in un importo fisso, pari a 217.035.438 euro a decorrere dall'anno 2026, corrispondente al versamento attuale.
Il riparto mediante i criteri perequativi, applicato a partire dal 2015, riconosce a ciascun Comune l’ammontare delle risorse necessarie sulla base della popolazione residente, applicando i fabbisogni standard. Esso funziona in sostanza come un meccanismo di redistribuzione “orizzontale”, che negli anni – anche a causa degli ingenti tagli alla dotazione del Fondo di solidarietà comunale per esigenze di finanza pubblica, che avevano di fatto annullato la originaria componente verticale del Fondo - ha spostato risorse dai comuni con elevate basi imponibili e bassi fabbisogni in favore dei comuni con basi imponibili limitate e fabbisogni elevati.
A partire dalla legge di bilancio 2020 (legge n. 160/2019, articolo 1, comma 848), la dotazione del Fondo è stata in parte reintegrata dei tagli subiti, con risorse statali aggiuntive espressamente destinate al sistema di perequazione, che hanno ricostituito, nell'ambito della componente tradizionale del Fondo di solidarietà comunale, una quota di carattere “verticale”, cioè finanziata con risorse statali. L’ultimo intervento in tal senso è stato disposto dalla legge di bilancio per il 2025 (articolo 1, commi 753-754, legge n. 207 del 2024) che ha incrementato le risorse del Fondo a partire dall'annualità 2026, per potenziare la componente di perequazione verticale del Fondo (finanziata, cioè con risorse statali).
Ai singoli Comuni, dunque, è attribuita ogni anno una quota fissa del Fondo di solidarietà comunale (la quota ristorativa degli introiti IMU e TASI non più ottenuti a seguito delle esenzioni introdotte nel 2016), più due quote variabili: la prima dipende dalla quota effettivamente perequativa – basata in parte ancora sulle risorse storiche e progressivamente sulla differenza tra fabbisogni standard e capacità fiscale – mentre la seconda dipende da quote correttive e da altri contributi destinati.
Sulla base dei dati riportati dalla piattaforma Open Civitas e forniti da So.Ge.I. S.p.A., risulta che negli anni dal 2020 al 2025 Roma sia stata un contributore netto per quanto concerne la quota “tradizionale” del Fondo di solidarietà comunale, in quanto la quota assegnata a Roma è risultata negativa sia per le cosiddette “risorse storiche” (gli introiti da IMU e TASI per Roma capitale sono superiori in tutti gli anni alle risorse ottenute precedentemente mediante l’ICI e i trasferimenti erariali), sia per le risorse “perequative” distribuite sulla base della differenza tra i fabbisogni standard e la capacità fiscale (come riporta la citata piattaforma Open Civitas, la capacità fiscale di Roma capitale è superiore ai fabbisogni standard: nel 2025, ultimo anno disponibile, la capacità fiscale era stimata in 1.625,5 milioni, a fronte di fabbisogni standard stimati in 1.537 milioni).
Tuttavia, si nota che, con il progressivo aumento annuale della percentuale delle risorse del Fondo da ripartire in modo perequativo, il contributo netto del Comune di Roma Capitale al Fondo di solidarietà comunale diminuisce di anno in anno (è quasi dimezzato dal 2020 al 2025, passando da un versamento da parte di Roma all’FSC di 194,5 milioni a un versamento di 107,6 milioni). Considerando i dati calcolati dal Ministero dell’Interno, Dipartimento per gli Affari interni e territoriali, negli ultimi sei esercizi emerge quanto segue:
| Quota “tradizionale” Fondo di solidarietà comunale trattenuta (in quanto negativa) a Roma Capitale |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
| Percentuale di applicazione del riparto su base perequativa |
50% |
55% |
60% |
65% |
70% |
75% |
| Quota versata da Roma all’FSC dopo le operazioni di perequazione |
-194,5 |
-180,6 |
-171,5 |
-154,2 |
-123,1 |
-107,6 |
Fonte: per il 2020, Allegato 2 al D.P.C.M. 28 marzo 2020 (G.U. n. 83 del 29 marzo 2020); per il 2021, Allegato 2 al D.P.C.M. 25 marzo 2021 (G.U. n. 112 del 12 maggio 2021); per il 2022, Allegato 2 al D.P.C.M. 3 maggio 2022 (G.U. n. 130 del 6 giugno 2022); per il 2023, Allegato 2 al D.P.C.M. 13 giugno 2023 (G.U. n. 156 del 6 luglio 2023); per il 2024, Allegato 2 al D.P.C.M. 11 aprile 2024 (G.U. n. 141 del 18 giugno 2024); infine, per il 2025, Allegato 2 al DPCM 16 aprile 2025 (G.U. n. 132 del 16 giugno 2025).
Conseguentemente, come emerge anche nella Relazione tecnica di passaggio riferita all’A.C. 2750, la fuoriuscita del comune di Roma Capitale dal riparto della quota “tradizionale” del Fondo di solidarietà comunale, che determinava i cosiddetti trasferimenti negativi da Roma verso il Fondo, e la definizione in luogo di questa di un versamento fisso a carico di Roma Capitale, pari a circa 79,6 milioni nel 2026, 69,6 milioni nel 2027 e 57,6 milioni a decorrere dal 2028, determinerebbe due effetti:
· nel triennio 2026-2028 (posto che Roma verserebbe un contributo pari a 79,6 milioni per il 2026, 69,6 milioni per il 2027 e 57,6 milioni annui a decorrere dal 2028, inferiore rispetto a quello da versare a legislazione vigente, pari nel 2025 a 107,6 milioni) la sua fuoriuscita dal riparto comporta una diminuzione delle risorse disponibili per la perequazione per gli altri comuni nel triennio. Tale effetto viene parzialmente compensato con l’attribuzione di risorse statali al Fondo, pari a 15 milioni nel 2026, 5 milioni nel 2027, 200mila euro nel 2028, come disposto dal comma 2, lettera b);
· a partire dal 2029 - poiché ai sensi della nuova disposizione Roma continuerà a versare al fondo 57,6 milioni annui, mentre con il passaggio definitivo, dal 2030, alla ripartizione della “quota tradizionale” attraverso criteri integralmente perequativi Roma avrebbe versato un contributo inferiore, a legislazione vigente – la fuoriuscita di Roma e l’istituzione del versamento fisso consentirebbero maggiori risorse a disposizione del Fondo e, dunque, degli altri comuni per la perequazione a partire dal 2029, pari a 23 milioni per il 2029 e circa 34 milioni a regime a decorrere dal 2030.
In sostanza, a seguito della disposizione in esame, il comune di Roma Capitale, a decorrere dal 2026:
· è escluso dal riparto della quota tradizionale del Fondo di solidarietà comunale, di cui all’articolo 1, comma 449, lettera c);
· è tenuto a versare un contributo fisso in favore del Fondo di solidarietà comunale, di importo pari a 79,6 milioni di euro nel 2026, 69,6 milioni nel 2027 e a 57,6 milioni a regime dal 2028;
· continua a contribuire alla dotazione del Fondo di solidarietà comunale, con una quota fissa di IMU propria pari a 217.035.438 euro annui trattenuta dall’Agenzia delle entrate;
· continua a percepire dal Fondo la quota ristorativa del mancato gettito IMU e TASI, non più incassato a seguito delle esenzioni disposte dalla legge di stabilità 2016, che è pari a 384,3 milioni di euro annui (si veda l’Allegato 2, pag. 270, al DPCM 16 aprile 2025: Roma riceve ristori per 364,1 milioni per le esenzioni TASI per l’abitazione principale, 21,7 milioni per le esenzioni IMU-TASI per locazioni, canoni concordati e comodati, 1,4 milioni per le esenzioni IMU sui terreni, mentre subisce una riduzione di -3 milioni ai sensi dell’articolo 1, comma 851, della legge n. 160 del 2019; il ristoro complessivo è pari ai citati 384,3 milioni).
In esito alle modifiche introdotte dalla disposizione in esame, dunque, la Relazione tecnica di passaggio riferita all’A.C. 2750 stima che, per Roma Capitale, l’esclusione dalla quota storica e perequativa del Fondo di solidarietà comunale e l’istituzione di un versamento fisso comporti un risparmio rispetto alla legislazione vigente per il triennio 2026-2028, costituito dalla parziale anticipazione dell’effetto perequativo positivo che Roma otterrebbe, a regime, nel 2030. Infatti, a fronte di versamenti fissati in 79,6 milioni per il 2026, 69,6 milioni per il 2027 e 57,6 milioni annui a decorrere dal 2028, Roma Capitale conseguirebbe risparmi – in termini di minori versamenti al Fondo – quantificati in circa 104 milioni di euro complessivi per il triennio 2026-2028 (“da 28 milioni di euro nel 2026 a 50 milioni di euro annui a decorrere dal 2028”: documento ANCI contenente le proposte emendative al disegno di legge di bilancio, p. 9-10, allegato all’Audizione svolta da ANCI sul disegno di legge di bilancio 2026 il 5 novembre scorso). Invece, a decorrere dal 2029, il versamento fisso imposto a regime a Roma Capitale (pari a 57,6 milioni di euro) sarebbe maggiore rispetto a quanto risulterebbe in base al regime di perequazione, con conseguenti maggiori risorse a disposizione del Fondo, e dunque per gli altri comuni, rispetto alla legislazione vigente, per 23 milioni nel 2029 e per 34 milioni a decorrere dal 2030, come rileva la Relazione tecnica all’emendamento governativo.
I minori versamenti da parte del Comune di Roma Capitale nel triennio 2026-2028 non penalizzano, in ogni caso, gli altri Comuni, in quanto compensati, in parte, mediante l’aggiunta di risorse cd. “verticali” dallo Stato (15 milioni per il 2026, 5 milioni per il 2027, 0,2 milioni per il 2028), e, in parte, dalla riduzione dei flussi perequativi orizzontali tra i comuni stessi e dalle minori esigenze di “correzione” degli effetti perequativi negativi del comparto conseguenti alla fuoriuscita di Roma dalla perequazione (si veda il documento ANCI, p. 10).
Si ricorda, infine, che la relazione tecnica riporta come la fuoriuscita del Comune di Roma Capitale dal riparto della quota storica e perequativa del Fondo di solidarietà comunale sia volta a “tenere conto del particolare rilievo riconosciuto alla stessa dalla Costituzione”. In proposito, si rammenta che il 5 agosto 2025 è stato presentato alla Camera dei deputati il disegno di legge C. 2564, successivamente adottato come testo base, che intervenendo sull’articolo 114 della Costituzione, prevede, tra l’altro, il riconoscimento a Roma Capitale, mediante legge dello Stato adottata a maggioranza assoluta dalle Camere, sentiti il Consiglio della Regione Lazio e l'Assemblea elettiva di Roma Capitale, e condizioni peculiari di autonomia amministrativa e finanziaria.
Articolo 1, comma 682
(Estinzione anticipata prestiti obbligazionari)
682. All'articolo 35, comma 7, secondo periodo, della legge 23 dicembre 1994, n. 724, la parola: « esclusivamente» è soppressa e sono aggiunte, in fine, le seguenti parole: «, nonché secondo le disposizioni di cui all'articolo 187, comma 2, lettera e), del testo unico di cui al decreto legislativo 18 agosto 2000 n. 267».
Il comma 682 modifica la normativa in materia di estinzione anticipata dei prestiti obbligazionari da parte degli enti locali, prevedendo che essa possa essere finanziata anche mediante la quota libera dell’avanzo di amministrazione dell’esercizio precedente.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
La norma in esame interviene sull’art. 35 della legge n. 724 del 1994 il quale, nel disciplinare l’emissione di titoli obbligazionari da parte degli enti territoriali, prevede che le regioni, le province, i comuni e le unioni di comuni, le città metropolitane, le comunità montane e i consorzi possono deliberare l'emissione di prestiti obbligazionari destinati esclusivamente al finanziamento degli investimenti. È fatto divieto di emettere prestiti obbligazionari per finanziare spese di parte corrente.
Si ricorda al riguardo che l’art. 119, comma 7, della Costituzione prevede che i Comuni, le Province, le Città metropolitane e le Regioni possono ricorrere all'indebitamento solo per finanziare spese di investimento, con la contestuale definizione di piani di ammortamento e a condizione che per il complesso degli enti di ciascuna Regione sia rispettato l'equilibrio di bilancio. È esclusa ogni garanzia dello Stato sui prestiti dagli stessi contratti.
Non possono emettere prestiti obbligazionari gli entri territoriali che si trovano in dissesto finanziario o in situazioni strutturalmente deficitarie e le regioni che non hanno proceduto al ripiano dei disavanzi di amministrazione (art. 35, comma 2). La durata del prestito obbligazionario non può essere inferiore a cinque anni.
L’articolo 35, comma 7, prevede che il rimborso anticipato del prestito (ove previsto) può essere effettuato esclusivamente con risorse provenienti dalla dismissione di beni patrimoniali disponibili.
La norma in esame sopprime la parola “esclusivamente” e, con un nuovo periodo inserito alla fine del comma 7 consente il rimborso anticipato del prestito obbligazionario anche “secondo le disposizioni di cui all'articolo 187, comma 2, lettera e)” del TUEL (D.Lgs. n. 267 del 2000).
Si ricorda che l’art. 187, comma 2, del TUEL consente l’utilizzo della quota libera dell’avanzo di amministrazione dell’esercizio precedente, con provvedimento di variazione di bilancio, per le finalità di seguito indicate in ordine di priorità:
a) per la copertura dei debiti fuori bilancio;
b) per i provvedimenti necessari per la salvaguardia degli equilibri di bilancio ove non possa provvedersi con mezzi ordinari;
c) per il finanziamento di spese di investimento;
d) per il finanziamento delle spese correnti a carattere non permanente;
e) per l'estinzione anticipata dei prestiti. Nelle operazioni di estinzione anticipata di prestiti, qualora l'ente non disponga di una quota sufficiente di avanzo libero, nel caso abbia somme accantonate per una quota pari al 100 per cento del fondo crediti di dubbia esigibilità, può ricorrere all'utilizzo di quote dell'avanzo destinato a investimenti solo a condizione che garantisca, comunque, un pari livello di investimenti aggiuntivi.
Con la norma in esame, pertanto, si consente l’estinzione anticipata dei prestiti obbligazionari degli enti locali anche mediante la quota libera dell’avanzo di amministrazione alle stesse condizioni previste per l’estinzione anticipata dei prestiti non obbligazionari.
Si evidenzia che con una diversa modifica introdotta nel corso dell’esame in sede referente al disegno di legge in esame, inserita nel corso dell’esame in sede referente (commi 831-832, Maggiore flessibilità nell'utilizzo degli avanzi liberi, si veda la relativa scheda del Dossier), l’art. 187, comma 2, del TUEL è stato modificato al fine di porre sullo stesso livello di priorità gli impieghi per gli investimenti, per le spese correnti a carattere non permanente e per l’estinzione anticipata di prestiti.
Articolo 1, commi 683-684
(Incremento della tassa di soggiorno)
683. Nelle more della revisione della fiscalità collegata al soggiorno temporaneo in strutture ricettive, le misure incrementali di cui all'articolo 1, comma 492, della legge 30 dicembre 2023, n. 213, possono essere applicate anche nell'anno 2026. Il maggior gettito derivante dall'incremento dell'imposta di soggiorno incassato nell'anno 2026:
a) per il 70 per cento è destinato agli impieghi previsti dall'articolo 4, comma 1, ultimo periodo, del decreto legislativo 14 marzo 2011, n. 23;
b) per il 30 per cento è destinato al Fondo unico per l'inclusione delle persone con disabilità di cui all'articolo 1, comma 210, della legge 30 dicembre 2023, n. 213, per la finalità di cui all'articolo 1, comma 213, lettera a), della medesima legge, relativa ai servizi di assistenza all'autonomia e alla comunicazione per gli alunni con disabilità, e al fondo per l'assistenza ai minori di cui all'articolo 1, comma 759, della legge 30 dicembre 2024, n. 207.
684. Con decreto del Ministro dell'economia e delle finanze, di concerto con il Ministro dell'interno, d'intesa con la Conferenza Stato-città e autonomie locali, da emanare entro il 30 aprile 2026, sono definite le modalità di individuazione del maggior gettito di cui al comma 683, di compensazione, nell'ambito del bilancio dello Stato attraverso riduzioni dei trasferimenti ai comuni interessati, della quota del medesimo gettito di cui al comma 683, lettera b), nonché le modalità di riparto e di destinazione ai fondi di cui alla stessa lettera b).
I commi 683-684 dispongono la possibilità, già prevista nell’anno 2025, di aumentare l’imposta di soggiorno, per i comuni presso i quali può essere istituita, anche nell’anno 2026. Analoga possibilità, con i medesimi limiti d’importo, è prevista con riferimento ai contributi di soggiorno istituiti da Roma Capitale e dal comune di Venezia.
I commi 683 e 684 secondo quanto riporta la relazione tecnica del disegno di legge, determinano un maggior gettito, allo stato, non quantificabile, trattandosi di una facoltà attribuita ai comuni.
In particolare il comma 683 dispone, nelle more della revisione della fiscalità collegata al soggiorno temporaneo in strutture ricettive, la possibilità di applicare l’incremento dell’imposta di soggiorno e dei contributi di soggiorno previsti dalla disciplina vigente per Roma Capitale e il comune di Venezia, fissato a 2 euro dall’articolo 1, comma 492, della legge 30 dicembre 2023, n. 213, per l’anno 2025, anche nell’anno 2026.
Con l’articolo 1, comma 492 della legge di bilancio per il 2024, è stato previsto, per l’anno 2025, che i comuni capoluogo di provincia, le unioni dei comuni e i comuni inclusi negli elenchi regionali delle località turistiche o città d'arte, in occasione del Giubileo del 2025, possano incrementare l’ammontare dell’imposta di soggiorno a carico di coloro che alloggiano nelle strutture ricettive situate sul proprio territorio, fino a 2 euro per persona e per notte di soggiorno.
La medesima disposizione ha inoltre consentito il medesimo incremento fino a 2 euro:
- con riferimento al contributo di soggiorno (di importo massimo fino all'importo massimo di 10 euro per notte di soggiorno) a carico di coloro che alloggiano nelle strutture ricettive di Roma Capitale previsto dall’articolo 14, comma 16, lettera e) del decreto-legge n. 78 del 2010;
- con riferimento al contributo di soggiorno che può essere istituito dal comune di Venezia a carico di coloro che alloggiano nelle strutture ricettive della città (ai sensi dell’articolo 14, comma 16, lettera e) del decreto-legge n. 78 del 2010), da applicare secondo criteri di gradualità in proporzione alla loro classificazione e di importo massimo fino a 10 euro per notte di soggiorno e al contributo che il comune di Venezia può applicare, ai sensi, dell’articolo 1, comma 1129 della legge n. 145 del 2018 per l'accesso, con o senza vettore, alla Città antica e alle altre isole minori della laguna fino all'importo massimo di 10 euro per notte.
Il maggior gettito derivante dall’incremento dell’imposta di soggiorno incassato nell'anno 2026:
- per il 70 per cento è destinato agli impieghi previsti dall'articolo 4, comma 1, ultimo periodo, del decreto legislativo 14 marzo 2011, n. 23, ossia a interventi in materia di turismo, ivi compresi quelli a sostegno delle strutture ricettive; a interventi di manutenzione, fruizione e recupero dei beni culturali ed ambientali locali; ai servizi pubblici locali; ai costi relativi al servizio di raccolta e smaltimento dei rifiuti (comma 1, lettera a)).
- e per il rimanente 30 per cento acquisito dal bilancio dello Stato, per essere destinato a incrementare le risorse di cui al Fondo unico per l'inclusione delle persone con disabilità di cui all’articolo 1, comma 213, lettera a), della legge 30 dicembre 2023, n. 213, relativa ai servizi di assistenza all'autonomia e alla comunicazione per gli alunni con disabilità, e di quelle del fondo per l'assistenza ai minori di cui all'articolo 1, comma 759, della legge 30 dicembre 2024, n. 207 (comma 1, lettera b)).
Il comma 684 dispone che con decreto del Ministro dell'economia e delle finanze, di concerto con il Ministro dell'interno, d'intesa con la Conferenza Stato-città e autonomie locali, da emanare entro il 30 aprile 2026, sono definite le modalità di individuazione del maggior gettito di cui al comma 1, di compensazione, nell’ambito del bilancio dello Stato, attraverso riduzioni dei trasferimenti ai comuni interessati, della quota del medesimo gettito di cui al comma 1, lettera b), nonché delle modalità di riparto e di destinazione dei Fondi alla medesima lettera b).
Per approfondimenti in merito all’imposta di soggiorno si veda il paragrafo “gli altri tributi comunali” del tema concernente la fiscalità degli enti territoriali.
Articolo 1, commi 685 e 686
(Misure in favore degli enti locali in difficoltà finanziaria)
685. All'articolo 1, comma 775, della legge 30 dicembre 2024, n. 207, sono apportate le seguenti modificazioni:
a) al primo periodo, le parole: « per ciascuno degli anni 2025 e 2026, da destinare all'incremento della massa attiva della gestione liquidatoria per il pagamento dei debiti ammessi, con le modalità di cui al predetto articolo 258 e nei limiti dell'anticipazione erogata» sono sostituite dalle seguenti: « per l'anno 2025. Per l'anno 2026, l'anticipazione fino all'importo massimo di 50 milioni di euro è destinata ai comuni con popolazione inferiore a 20.000 abitanti, calcolata alla fine del penultimo anno precedente alla dichiarazione di dissesto, che soddisfano le medesime condizioni»;
b) dopo il primo periodo è inserito il seguente: « Le somme sono destinate all'incremento della massa attiva della gestione liquidatoria per il pagamento dei debiti ammessi, con le modalità di cui al predetto articolo 258 e nei limiti dell'anticipazione erogata»;
c) al secondo periodo, le parole: « al primo periodo» sono sostituite dalle seguenti: « ai periodi precedenti».
686. All'articolo 1, comma 777, della legge 30 dicembre 2024, n. 207, le parole: « in un periodo massimo di 10 anni» sono sostituite dalle seguenti: « in un numero di annualità variabile a seconda dell'incidenza pro capite dell'anticipazione stessa, nelle seguenti misure: a) fino a 300 euro per abitante, in un massimo di dieci anni; b) da 301 a 600 euro per abitante, in un massimo di quindici anni; c) oltre 600 euro per abitante, in un massimo di venti anni» ed è aggiunto, in fine, il seguente periodo: « I risparmi derivanti dalla rimodulazione del rimborso delle anticipazioni concesse nel 2025 sono vincolati al ripiano anticipato del disavanzo di amministrazione o ad integrazione della massa attiva dell'Organismo straordinario di liquidazione».
I commi 685 e 686 intervengono sulle disposizioni della legge di bilancio 2025 che prevedono l’attribuzione di una anticipazione di risorse nel 2025 e nel 2026 ai piccoli comuni fino a 1.000 abitanti in situazione di dissesto finanziario, per i quali l’organo straordinario di liquidazione non abbia ancora approvato il rendiconto della gestione liquidatoria alla data di entrata in vigore della legge di bilancio 2025 (vale a dire, 1° gennaio 2025).
Le modifiche apportate dal comma 685 sono volte ad aumentare fino a 50 milioni di euro l'importo massimo dell’anticipazione prevista per l’anno 2026 dal comma 775 della legge n. 207 del 2024 (in luogo dei 25 milioni stabiliti dalla normativa previgente) e ad ampliare la platea dei comuni che possono beneficiare dell’anticipazione, stabilendo che essa possa essere attribuita ai comuni con popolazione fino a 20.000 abitanti, che soddisfino le medesime condizioni previste dall’attuale normativa per i comuni fino a 1.000 abitanti. La nuova formulazione ribadisce che le somme anticipate sono destinate all'incremento della massa attiva della gestione liquidatoria per il pagamento dei debiti ammessi, nei limiti dell'anticipazione erogata.
Il comma 686 modifica le modalità di restituzione dell’anticipazione, introducendo la previsione di un piano di ammortamento stabilito in un numero di annualità variabile a seconda dell'incidenza pro capite dell'anticipazione stessa, in luogo del piano decennale previsto dalla normativa previgente. I risparmi derivanti dalla rimodulazione del rimborso delle anticipazioni vengono vincolati al ripiano anticipato del disavanzo di amministrazione o ad integrazione della massa attiva dell’Organismo straordinario di liquidazione (OSL).
Le modifiche introdotte dai commi in esame alla normativa previgente non determinano nuovi o maggiori oneri per la finanza pubblica, in quanto non alterano le modalità di assegnazione delle risorse e non determinano un ampliamento della capacità di spesa degli enti beneficiari, trattandosi di risorse utilizzate dagli OSL per pagare i debiti inseriti nella massa passiva.
Analogamente, la modifica delle modalità temporali di rimborso delle anticipazioni non reca oneri per la finanza pubblica, in quanto i risparmi derivanti dalla rimodulazione del rimborso sono vincolati al ripiano anticipato del disavanzo di amministrazione o a integrazione della massa attiva dell’OSL.
Nel dettaglio, i commi in esame intervengono sulla normativa recata dai commi 775-778 dell’articolo 1 della legge n. 207 del 2024 (legge di bilancio 2025), finalizzata al risanamento finanziario dei piccoli comuni in stato di dissesto, mediante l’attribuzione di una anticipazione di liquidità nel 2025 e 2026, da destinare all’incremento della massa attiva della gestione liquidatoria per il pagamento dei debiti ammessi, da restituire in base ad un piano di ammortamento a rate costanti della durata massima di 10 anni.
In particolare, il comma 685 interviene sul comma 775, che attribuiva tale anticipazione di liquidità (nel limite di 25 milioni di euro) ai comuni con popolazione inferiore a 1.000 abitanti, che hanno deliberato il dissesto finanziario dal 1° gennaio 2017 e che hanno aderito alla procedura semplificata di accertamento e liquidazione dei debiti prevista dall’articolo 258 del TUEL, per i quali l’organo straordinario di liquidazione non abbia ancora approvato il rendiconto della gestione alla data del 1° gennaio 2025 (data di entrata in vigore della legge di bilancio 2025).
Le modifiche disposte dal comma alla lettera a) intendono:
§ limitare all’anno 2025 l’applicazione della normativa di risanamento rivolta ai comuni con popolazione inferiore a 1.000 abitanti (comma 775, primo periodo),
§ ampliare la platea dei beneficiari dell’anticipazione di liquidità per l’anno 2026, che viene ora destinata ai comuni con popolazione fino a 20.000 abitanti, che soddisfino le medesime condizioni previste dalla norma, e cioè: che abbiano deliberato il dissesto finanziario a decorrere dal 1° gennaio 2017 e che abbiano aderito alla procedura semplificata di liquidazione, per i quali l'organo straordinario di liquidazione non abbia ancora approvato il rendiconto della gestione alla data del 1° gennaio 2025, e che presentino apposita istanza al fine di ottenere l’anticipazione medesima (comma 775, secondo periodo);
§ incrementare fino a 50 milioni l’importo massimo dell’anticipazione di liquidità che può essere attribuita ai comuni nel 2026, in luogo dei 25 milioni prima previsti.
La lettera b) del comma inserisce poi un nuovo periodo al comma 775, che ribadisce, come nel testo originario, che le somme anticipate sono destinate all'incremento della massa attiva della gestione liquidatoria per il pagamento dei debiti ammessi alla gestione liquidatoria, con le modalità dalla procedura semplificata di liquidazione, di cui all’articolo 258 del TUEL, e nei limiti dell'anticipazione erogata (comma 775, terzo periodo).
Lo stato di dissesto finanziario degli enti locali, disciplinato dall'art. 244 e seguenti del decreto legislativo n. 267 del 2000 (TUEL), si verifica quando l'ente non può garantire l’assolvimento delle funzioni e dei servizi indispensabili, ovvero esistono nei confronti dell'ente locale crediti liquidi ed esigibili di terzi cui non si possa fare validamente fronte con le modalità di cui all'articolo 193 (riequilibrio del bilancio), ovvero con le modalità di cui all'articolo 194 (debito fuori bilancio). In tali ipotesi, l’organo consiliare dell'ente adotta la deliberazione recante la formale ed esplicita dichiarazione di dissesto finanziario, contenente una valutazione delle cause che hanno determinato il dissesto (art. 246), da trasmettere, entro 5 giorni, al Ministero dell’interno.
Con la dichiarazione di dissesto si procede alla nomina dell'organo straordinario di liquidazione (OSL) e di un'amministrazione straordinaria, al fine di procedere all'accertamento della massa attiva e passiva (artt. 252-256). In particolare, viene demandata all'organo straordinario di liquidazione la competenza relativamente ai fatti verificatisi fino al 31 dicembre dell'anno precedente a quella relativa alla predisposizione di un bilancio riequilibrato. L'organo straordinario di liquidazione provvede alla rilevazione della massa passiva, all'acquisizione e gestione dei mezzi finanziari disponibili (massa attiva) ai fini del risanamento ed alla liquidazione e pagamento della massa passiva. La procedura prevede che tutte le posizioni debbano essere definite entro 5 anni dall’apertura del dissesto.
L’articolo 258 del TUEL prevede che il commissario liquidatore, valutata la massa passiva dell’ente da ammettere al pagamento, possa proporre all'ente locale dissestato – che deve esprimersi con deliberazione di giunta entro trenta giorni – l’adozione della modalità semplificata di liquidazione prevista dall’articolo medesimo. Acquisita l'adesione dell'ente, la procedura semplificata consente all’organo straordinario di liquidazione di definire transattivamente le pretese creditorie in tempi più brevi della procedura ordinaria (circa 12 mesi), offrendo in pagamento una somma variabile tra il 40 ed il 60 per cento dell’intero debito, in relazione all’anzianità dello stesso.
A tal fine, l’OSL propone individualmente ai creditori, compresi quelli che vantano crediti privilegiati – fatta eccezione per i debiti relativi alle retribuzioni per prestazioni di lavoro subordinato, che sono liquidate per intero – la transazione da accettare, entro un termine prefissato, comunque non superiore a 30 giorni. Ricevuta l’accettazione, l’OSL provvede al pagamento nei trenta giorni successivi. È accantonato l’importo del 50% dei debiti per i quali non sia stata accettata la transazione. Detto accantonamento è elevato al 100% per i debiti assisti da privilegio.
Entro il termine di sessanta giorni dall'ultimazione delle operazioni di pagamento, l'organo straordinario della liquidazione è tenuto ad approvare il rendiconto della gestione ed a trasmetterlo all'organo di revisione contabile dell'ente, il quale è competente sul riscontro della liquidazione e verifica la rispondenza tra il piano di estinzione e l'effettiva liquidazione. Una volta approvato il rendiconto della gestione, l’OSL è tenuto a richiedere la chiusura del conto aperto presso la Tesoreria dello Stato.
La modifica introdotta dalla lettera c) del comma 685 è volta ad applicare alle anticipazioni concesse nel 2026 la disposizione dell’ultimo periodo del comma 775, secondo la quale l’anticipazione è assegnata a seguito di ricognizione del fabbisogno effettivo e attuale di liquidità dell’ente interessato, tenendo conto di altri eventuali anticipi o contributi già percepiti dal comune, ivi compresi, in particolare, quelli assegnati ai sensi dell’articolo 21 del D.L. n. 104 del 2023.
La disposizione citata, si rammenta, ha disposto l’attribuzione di una anticipazione del tutto analoga a quella qui in esame, fino all'importo massimo annuo di 100 milioni di euro per gli anni 2024, 2025 e 2026, in favore di comuni, province e città metropolitane che hanno deliberato il dissesto finanziario a far data dal 1° gennaio 2017 e che hanno aderito alla procedura semplificata prevista dall’articolo 258 del Testo unico delle leggi sull’ordinamento degli enti locali, da destinare all’incremento della massa attiva della gestione liquidatoria per il pagamento dei debiti ammessi, con le modalità previste dalla procedura semplificata, nei limiti dell’anticipazione erogata.
Il comma 686 interviene sulla disposizione del comma 777 della legge n. 207 del 2024 (legge di bilancio 2025) ridefinendo le modalità temporali di restituzione dell’eventuale anticipazione.
Il richiamato comma prevedeva che la restituzione dell’anticipazione fosse effettuata con piano di ammortamento a rate costanti, comprensive degli interessi, in un periodo massimo di dieci anni a decorrere dall'anno successivo a quello in cui è erogata l’anticipazione, mediante operazione di giro fondi sull'apposita contabilità speciale intestata al Ministero dell'interno. Il tasso di interesse da applicare alle suddette anticipazioni è determinato, sulla base del rendimento di mercato dei buoni poliennali del tesoro a cinque anni in corso di emissione, con comunicato del Direttore generale del tesoro, da pubblicare nel sito internet istituzionale del Ministero dell'economia e delle finanze.
La modifica prevede che la restituzione dell’anticipazione sia effettuata con piano di ammortamento a rate costanti in un numero di annualità variabile a seconda dell'incidenza pro capite dell'anticipazione stessa (anziché in un periodo massimo di 10 anni come previsto nel testo previgente), secondo le seguenti misure:
a) fino a 300 euro per abitante, in un massimo di 10 anni;
b) da 301 a 600 euro per abitante, in un massimo di 15 anni;
c) oltre i 600 euro per abitante, in un massimo di 20 anni.
I risparmi derivanti dalla rimodulazione del rimborso delle anticipazioni concesse nel 2025 sono vincolati al ripiano anticipato del disavanzo di amministrazione o ad integrazione della massa attiva dell'Organismo straordinario di liquidazione.
| Articolo 1, commi 775 e 777, legge n. 207/2024 |
| Testo vigente |
Modificazioni apportate dai commi 685-686 |
| 775. Ai comuni con popolazione inferiore a 1.000 abitanti, calcolata alla fine del penultimo anno precedente alla dichiarazione di dissesto, che hanno deliberato il dissesto finanziario a decorrere dal 1° gennaio 2017 e aderito alla procedura semplificata prevista dall'articolo 258 del testo unico delle leggi sull'ordinamento degli enti locali, di cui al decreto legislativo 18 agosto 2000, n. 267, per i quali l'organo straordinario di liquidazione, alla data di entrata in vigore della presente legge, non ha ancora approvato il rendiconto della gestione di cui all'articolo 256, comma 11, del predetto testo unico, è attribuita, previa apposita istanza dell'ente interessato, fino a concorrenza della massa passiva censita, un'anticipazione, fino all'importo massimo di 25 milioni di euro per ciascuno degli anni 2025 e 2026, da destinare all'incremento della massa attiva della gestione liquidatoria per il pagamento dei debiti ammessi, con le modalità di cui al predetto articolo 258 e nei limiti dell'anticipazione erogata. L'anticipazione di cui al primo periodo è assegnata a seguito della ricognizione del fabbisogno effettivo e attuale di liquidità degli enti interessati, tenuto conto di altri eventuali anticipi o contributi già percepiti, ivi compresi quelli relativi alle risorse di cui all'articolo 21 del decreto-legge 10 agosto 2023, n. 104, convertito, con modificazioni, dalla legge 9 ottobre 2023, n. 136 |
775. Ai comuni con popolazione inferiore a 1.000 abitanti, calcolata alla fine del penultimo anno precedente alla dichiarazione di dissesto, che hanno deliberato il dissesto finanziario a decorrere dal 1° gennaio 2017 e aderito alla procedura semplificata prevista dall'articolo 258 del testo unico delle leggi sull'ordinamento degli enti locali, di cui al decreto legislativo 18 agosto 2000, n. 267, per i quali l'organo straordinario di liquidazione, alla data di entrata in vigore della presente legge, non ha ancora approvato il rendiconto della gestione di cui all'articolo 256, comma 11, del predetto testo unico, è attribuita, previa apposita istanza dell'ente interessato, fino a concorrenza della massa passiva censita, un'anticipazione, fino all'importo massimo di 25 milioni di euro per l’anno 2025. Per l’anno 2026, l'anticipazione fino all'importo massimo di 25 milioni di euro è destinata ai comuni con popolazione inferiore a 7.000 abitanti, calcolata alla fine del penultimo anno precedente alla dichiarazione di dissesto, che soddisfano le medesime condizioni. Le somme sono destinate all'incremento della massa attiva della gestione liquidatoria per il pagamento dei debiti ammessi, con le modalità di cui al predetto articolo 258 e nei limiti dell'anticipazione erogata. L’anticipazione di cui ai periodi precedenti è assegnata a seguito della ricognizione del fabbisogno effettivo e attuale di liquidità degli enti interessati, tenuto conto di altri eventuali anticipi o contributi già percepiti, ivi compresi quelli relativi alle risorse di cui all'articolo 21 del decreto-legge 10 agosto 2023, n. 104, convertito, con modificazioni, dalla legge 9 ottobre 2023, n. 136. |
| 777. La restituzione dell'anticipazione di cui al comma 775 è effettuata, con piano di ammortamento a rate costanti, comprensive degli interessi, in un periodo massimo di dieci anni a decorrere dall'anno successivo a quello in cui è erogata la medesima anticipazione, mediante operazione di giro fondi sull'apposita contabilità speciale intestata al Ministero dell'interno. Il tasso di interesse da applicare alle suddette anticipazioni è determinato, sulla base del rendimento di mercato dei buoni poliennali del tesoro a cinque anni in corso di emissione, con comunicato del Direttore generale del tesoro, da pubblicare nel sito internet istituzionale del Ministero dell'economia e delle finanze. |
777. La restituzione dell'anticipazione di cui al comma 775 è effettuata, con piano di ammortamento a rate costanti, comprensive degli interessi, in un numero di annualità variabile a seconda dell'incidenza pro capite dell'anticipazione stessa, nelle seguenti misure: a) fino a 300 euro per abitante, in un massimo di 10 anni; b) da 301 a 600 euro per abitante, in un massimo di 15 anni; c) oltre i 600 euro per abitante, in un massimo di 20 anni a decorrere dall'anno successivo a quello in cui è erogata la medesima anticipazione, mediante operazione di giro fondi sull'apposita contabilità speciale intestata al Ministero dell'interno. Il tasso di interesse da applicare alle suddette anticipazioni è determinato, sulla base del rendimento di mercato dei buoni poliennali del tesoro a cinque anni in corso di emissione, con comunicato del Direttore generale del tesoro, da pubblicare nel sito internet istituzionale del Ministero dell'economia e delle finanze. I risparmi derivanti dalla rimodulazione del rimborso delle anticipazioni concesse nel 2025 sono vincolati al ripiano anticipato del disavanzo di amministrazione o ad integrazione della massa attiva dell'Organismo straordinario di liquidazione |
Articolo 1, comma 687
(Reiscrizione residui e modifica criteri di accesso al Fondo per contenziosi connessi a sentenze esecutive relative
a calamità o cedimenti)
687. Le risorse del Fondo di cui all'articolo 4, comma 1, del decreto-legge 24 giugno 2016, n. 113, convertito, con modificazioni, dalla legge 7 agosto 2016, n. 160, conservate in conto residui relative agli anni 2023 e 2024 sono versate all'entrata del bilancio dello Stato nell'anno 2026 per essere riassegnate nello stesso esercizio finanziario al medesimo Fondo in favore dei comuni che, a seguito di sentenze esecutive di risarcimento conseguenti a calamità naturali o cedimenti strutturali o di accordi transattivi ad esse collegati, sono obbligati a sostenere spese di ammontare complessivo superiore al 40 per cento della spesa corrente sostenuta come risultante dalla media degli ultimi due rendiconti approvati. Le spese da sostenere riguardano le richieste non soddisfatte nelle annualità 2023 e 2024, considerate cumulativamente, e sono comunicate dai comuni di cui al presente comma al Ministero dell'interno entro il 31 marzo 2026, con modalità telematiche individuate dal Ministero dell'interno. Le calamità naturali o i cedimenti strutturali di cui al primo periodo devono essersi verificati entro la data di entrata in vigore della presente legge. Alla compensazione in termini di fabbisogno e indebitamento netto degli oneri derivanti dal primo periodo, pari a euro 870.000 per l'anno 2026, si provvede mediante corrispondente riduzione del Fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente, anche conseguenti all'attualizzazione di contributi pluriennali, di cui all'articolo 1, comma 511, della legge 27 dicembre 2006, n. 296.
L’articolo 1, comma 687, inserito nel corso dell’esame parlamentare, interviene sul “Fondo per i contenziosi connessi a sentenze esecutive relative a calamità o cedimenti” dedicato a erogare contributi ai Comuni condannati a erogare risarcimenti conseguenti a calamità naturali o a cedimenti strutturali verificatisi entro il 25 giugno 2016.
In particolare, si prevede che le somme conservate sul Fondo in conto residui per gli anni 2023 e 2024, per complessivi 870.000 euro, siano versate all’entrata del bilancio dello Stato e siano riassegnate al Fondo per il 2026. Tali risorse sono destinate ad erogare contributi, nel 2026, ai Comuni per le richieste di risarcimento che essi non abbiano soddisfatto per sole annualità 2023 e 2024.
Inoltre, si prevede la riduzione della soglia di spesa minima necessaria per poter richiedere il contributo, stabilendo che i Comuni possano richiedere contributi qualora l’ammontare complessivo dei risarcimenti – cumulando sia quelli 2023 che quelli 2024 – sia superiore al 40 per cento della “spesa corrente sostenuta”, in luogo della soglia del 50 per cento prevista dalla normativa vigente. Si modifica altresì il metodo di calcolo della soglia, prevedendo che la “spesa corrente sostenuta” si calcoli come media degli ultimi due rendiconti approvati, in luogo dei tre rendiconti previsti attualmente.
I Comuni devono comunicare l’entità delle spese relative agli anni 2023 e 2024 entro il 31 marzo 2026 con le modalità telematiche che saranno definite dal Ministero dell’interno.
La relazione tecnica riporta maggiori entrate per 870.000 euro nel 2026, derivanti dalla reiscrizione all’entrata dei residui 2023 e 2024; tali risorse sono destinate a erogare contributi ai comuni nel medesimo anno, comportando maggiori spese per 870.000 euro nel 2026.
L’articolo 1, comma 687, inserito nel corso dell’esame parlamentare, interviene sul “Fondo per i contenziosi connessi a sentenze esecutive relative a calamità o cedimenti” (capitolo 1386 dello stato di previsione del Ministero dell’interno) di cui all’articolo 4 del decreto-legge 24 giugno 2016, n. 113 e dedicato a erogare contributi ai Comuni condannati a erogare risarcimenti, a seguito di sentenze esecutive o ad accordi transattivi ad esse correlati, conseguenti a calamità naturali o a cedimenti strutturali verificatisi entro il 25 giugno 2016.
In particolare, si prevede che le somme conservate sul Fondo in conto residui per gli anni 2023 e 2024, pari a 870mila euro, siano versate all’entrata del bilancio dello Stato e siano riassegnate al Fondo per il 2026.
Si rammenta che a fronte di stanziamenti sul Fondo pari a complessivi 109,32 milioni dal 2016 al 2022 (si veda il box infra), le assegnazioni complessive sono state pari complessivamente a 93,45 milioni (si veda la tabella infra). Considerando inoltre come i fondi per gli anni 2023 (420mila euro), 2024 (450mila euro) e 2025 (450mila euro) non siano stati assegnati (preambolo al decreto ministeriale 28 novembre 2025, pubblicato in G.U. 12 dicembre 2025), e in esito anche alle riduzioni di assegnazioni ed al formarsi di economie di bilancio, il capitolo n. 1386 dello stato di previsione del Ministero dell’interno, dedicato al citato Fondo, pur non recando stanziamenti in competenza per il 2026, dispone a legislazione vigente di 11,32 milioni di euro di residui (disegno di legge di bilancio 2026-2028, A.S. 1689, stato di previsione del Ministero dell’interno, Tabella n. 8 – Parte 1, p. 328).

L’articolo 4, comma 1, del decreto-legge 24 giugno 2016, n. 113 ha istituito presso il Ministero dell'interno un fondo denominato «Fondo per i contenziosi connessi a sentenze esecutive relative a calamità o cedimenti» (capitolo 1386/Interno), finalizzato ad erogare contributi a favore dei Comuni i quali dovessero disporre risarcimenti a seguito di sentenze esecutive conseguenti a calamità naturali o cedimenti strutturali verificatisi entro il 25 giugno 2016, o ad accordi transattivi ad esse collegate.
La disposizione stabilisce che i contributi siano erogati annualmente solo ai Comuni per i quali si verifichino i seguenti requisiti:
· I Comuni siano obbligati a sostenere spese a seguito di sentenze esecutive conseguenti a calamità naturali o cedimenti strutturali verificatisi entro il 25 giugno 2016 o ad accordi transattivi ad esse collegate;
· Le sentenze siano state comminate nell’arco di tempo indicato dal decreto ministeriale annuale che stabilisce criteri e modalità di richiesta, da parte dei comuni, del contributo;
· L’ammontare complessivo delle spese da sostenere nell’anno in esito a tali sentenze od accordi transattivi sia superiore al 50 per cento della spesa corrente sostenuta come risultante dalla media degli ultimi tre rendiconti approvati dai singoli Comuni stessi.
Pertanto, ai sensi del successivo articolo 4, comma 2, i comuni devono comunicare al Ministero dell’interno che l’entità dei rimborsi superi la citata soglia di spesa corrente, e che dunque abbiano diritto ai contributi, nonché l’eventuale sussistenza di richieste non soddisfatte negli anni precedenti. La comunicazione doveva avvenire entro il termine perentorio del 5 settembre 2016 per i contributi 2016 (quindici giorni successivi alla data di entrata in vigore della legge di conversione, il 21 agosto 2016), entro il 31 marzo per ciascuno degli anni dal 2017 al 2018, ed entro il 20 dicembre per ciascuno degli anni dal 2019 al 2025.
La norma, come successivamente integrata, prevede stanziamenti per il Fondo pari a complessivi 110,82 milioni dal 2016 al 2023, così ripartiti:
· 20 milioni di euro per il 2016 e 2018;
· 19,5 milioni per il 2017 (gli originali 20 milioni sono stati ridotti di 0,5 milioni in esito all’articolo 13, comma 1, del decreto-legge n. 50 del 2017, che ha disposto a copertura la riduzione degli stanziamenti di numerosi missioni e programmi dei Ministeri, successivamente ripartiti dal DMT 146189);
· 19,82 milioni per il 2019, come ridotti rispetto agli originali 20 milioni;
· 10 milioni di euro per ciascuno degli anni 2020, 2021 e 2022;
· 420.000 euro per il 2023;
· 450.000 euro per il 2024;
· 450.000 euro per il 2025.
Si prevede, altresì, che le richieste siano soddisfatte per l’intero importo o, nel caso in cui l'ammontare delle richieste superi l'ammontare annuo complessivamente assegnato, che le risorse siano attribuite proporzionalmente.
Da ultimo, si segnala che la ripartizione del Fondo avviene con decreto del Presidente del Consiglio dei ministri, su proposta del Ministro dell'interno, di concerto con il Ministro dell'economia e finanze, sentita la Conferenza Stato-città ed autonomie locali, da adottare entro novanta giorni dal termine di invio delle richieste.
Le assegnazioni complessive del suddetto Fondo sono state le seguenti, pari complessivamente a 93,45 milioni per gli anni 2016-2022:
| Importi assegnati (milioni di euro) |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
TOT. |
| Valle d'Aosta |
Pontboset |
0,71 |
0,42 |
0,39 |
0,27 |
0,09 |
- |
- |
1,88 |
| Liguria |
Noli |
3,22 |
1,23 |
1,15 |
2,69 |
0,86 |
- |
- |
9,15 |
| Molise |
San Giuliano di Puglia |
10,39 |
9,16 |
10,37 |
9,97 |
3,18 |
3,77 |
- |
46,84 |
| Campania |
Lettere |
0,84 |
0,50 |
0,47 |
0,32 |
0,10 |
- |
- |
2,23 |
| Campania |
Calvanico |
0,29 |
0,47 |
0,44 |
2,39 |
0,76 |
- |
- |
4,34 |
| Puglia |
Castellaneta |
4,55 |
2,71 |
2,52 |
1,72 |
0,55 |
- |
- |
12,04 |
| Campania |
Sarno |
- |
5,01 |
4,67 |
2,47 |
0,79 |
- |
- |
12,94 |
| Piemonte |
Trofarello |
- |
- |
- |
- |
- |
- |
4,04 |
4,04 |
| Totale |
|
20,00 |
19,50 |
20,00 |
19,82 |
6,32 |
3,77 |
4,04 |
93,45 |
Fonti:
· Annualità 2016: D.P.C.M. 4 novembre 2016 (G.U. n. 284 del 5 dicembre 2016);
· Annualità 2017: D.P.C.M. 8 agosto 2017 (G.U. n. 226 del 27 settembre 2017), modificato dal D.P.C.M. 17 gennaio 2018 (G.U. n. 79 del 29 marzo 2018);
· Annualità 2018: D.P.C.M. 10 ottobre 2018 (G.U. n. 286 del 10 dicembre 2018);
· Annualità 2019: D.P.C.M. 8 giugno 2020 (G.U. n. 239 del 26 settembre 2020);
· Annualità 2020: D.P.C.M. 6 agosto 2021 (G.U. n. 252 del 21 ottobre 2021, che non ha assegnato risorse per richieste pervenute nell’anno 2020, poiché non hanno soddisfatto i criteri, ma ha ripartito 6.320.039,28 euro tra i Comuni che avevano presentato richieste valide per le annualità 2016, 2017, 2018 e 2019 che non erano state soddisfatte integralmente per insufficienza dei fondi;
· Annualità 2021: D.P.C.M. 28 luglio 2022 (G.U. n. 221 del 21 settembre 2022) che ha assegnato le risorse per l’anno 2021 per complessivi 3.773.631,78 euro al solo comune di San Giuliano di Puglia, poiché altre otto richieste pervenute non hanno soddisfatto i criteri;
· Annualità 2022: D.P.C.M. 13 settembre 2023 (GU Serie Generale n.254 del 30-10-2023) che ha assegnato risorse per l’anno 2022 complessivi 4.035.959,89 euro al solo comune di Trofarello, poiché altre quattro richieste pervenute non hanno soddisfatto i criteri.
· Annualità 2023 e 2024: non vi sono state richieste da parte dei comuni (Preambolo al decreto ministeriale 28 novembre 2025 (pubblicato in G.U. 12 dicembre 2025).
· Annualità 2025: non sono ancora disponibili dati in quanto il modulo di richiesta dei contributi è stato pubblicato dal decreto ministeriale 28 novembre 2025 (pubblicato in G.U. 12 dicembre 2025).
A fronte di tali stanziamenti ed assegnazioni, considerando i pagamenti, le economie e i fondi per non ancora assegnati per gli anni 2023 (420mila euro), 2024 (450mila euro) e 2025 (450mila euro), i residui sul citato Fondo sono pari a 11,32 milioni (disegno di legge di bilancio 2026-2028, A.S. 1689, stato di previsione del Ministero dell’interno, Tabella n. 8 – Parte 1, p. 328).
Nel dettaglio, tali 11,32 milioni di residui sono stati così determinati negli ultimi esercizi:
· Per il 2022, residui iniziali per 19,2 milioni, di cui 4,64 milioni pagati in corso d’esercizio, 2,47 milioni divenuti economie, e 10 milioni di nuova formazione in quanto l’assegnazione delle risorse 2022 è avvenuta l’anno successivo, mediante il D.P.C.M. 13 settembre 2023 (GU Serie Generale n.254 del 30-10-2023). Pertanto, i residui complessivi al 31 dicembre 2022 sul citato Fondo erano pari a 22,1 milioni (Rendiconto 2022, A.S. n. 791, Conto consuntivo per capitoli del Ministero dell’Interno, cap. 1386, pag. 314);
· Per il 2023, residui iniziali per 22,1 milioni, di cui nessun pagamento in corso d’esercizio, 5,87 milioni divenuti economie, e 420mila euro di residui di nuova formazione, in quanto per l’annualità 2023 non vi sono state richieste da parte dei comuni. Pertanto, i residui complessivi al 31 dicembre 2023 sul citato Fondo erano pari a 16,65 milioni (Rendiconto 2023 (atto C. 1951) Conto consuntivo per capitoli del Ministero dell’Interno, cap. 1386, pag. 675);
· Per il 2024, residui iniziali per 16,65 milioni, di cui nessun pagamento in corso d’esercizio, 6,23 milioni divenuti economie, e 450mila euro di residui di nuova formazione, in quanto per l’annualità 2024 non vi sono state richieste da parte dei comuni. Pertanto, i residui complessivi al 31 dicembre 2024 sul citato Fondo erano pari a 10,87 milioni (Rendiconto 2024, A.S. 1566, Conto consuntivo per capitoli del Ministero dell’Interno, cap. 1386, pag. 679).
· Per il 2025, a fronte di residui iniziali per 10,87 milioni, occorre aggiungere i fondi 2025 pari a 450mila euro, non ancora ripartiti in quanto il modulo di richiesta dei contributi è stato pubblicato dal decreto ministeriale 28 novembre 2025 (pubblicato in G.U. 12 dicembre 2025); pertanto, i residui presunti per il 2026 sono pari a 11,32 milioni.
A fronte di complessivi residui cumulati per 11,32 milioni, il presente comma 687 dispone la reiscrizione all’entrata dei soli residui 2023 e 2024, pari complessivamente a 870mila euro, come illustra il Prospetto riepilogativo degli effetti finanziari che li qualifica appunto come maggiori entrate. Tali risorse sono destinate poi a erogare contributi, nel 2026, ai Comuni per le richieste di risarcimento che essi non abbiano soddisfatto per sole annualità 2023 e 2024.
A tale fine, vengono modificati i criteri che i Comuni devono possedere per chiedere tali contributi. Nel dettaglio, sono introdotte due novità:
· La riduzione della soglia di spesa minima necessaria per poter richiedere il contributo, stabilendo che i contributi possano essere richiesti dai Comuni obbligati a sostenere spese a seguito di sentenze esecutive conseguenti a calamità naturali o cedimenti strutturali verificatisi entro il 25 giugno 2016 qualora l’ammontare complessivo dei risarcimenti che essi non sono riusciti a soddisfare nelle sole annualità 2023 e 2024 – cumulando sia quelli 2023 che quelli 2024 – sia superiore al 40 per cento della spesa corrente sostenuta, in luogo della soglia del 50 per cento prevista dalla normativa vigente (si veda il box supra);
· La modifica del metodo di calcolo, definendo che la “spesa corrente sostenuta” si calcoli come media degli ultimi due rendiconti approvati, in luogo del requisito dei tre rendiconti previsto attualmente (si veda il box supra).
In merito a tali nuovi criteri per l’accesso al contributo, si rammenta che dai Preamboli dei D.P.C.M. annuali di riparto delle risorse (nonché da ultimo dal citato D.M. 28 novembre 2025) emerge come negli anni numerose richieste di contributi da parte dei Comuni non siano state accolte o perché eccedevano gli importi stanziati per i singoli anni, o poiché non rispettavano i criteri, tra cui il fatto che l’entità dei rimborsi da effettuare in esito ai contenziosi fosse superiore al 50 per cento della spesa corrente sostenuta dai singoli Comuni come risultante dalla media degli ultimi tre rendiconti approvati.
Inoltre, la disposizione prevede che le calamità naturali o i cedimenti strutturali per i quali i Comuni possano richiedere il contributo dello Stato, a valere sul citato Fondo, per erogare i risarcimenti, debbano essersi verificati entro la data di entrata in vigore della presente disposizione, ovvero il 1° gennaio 2026.
Si segnala che la disciplina del Fondo di cui all’articolo 4, comma 1, del decreto-legge 24 giugno 2016, n. 113, individua il 25 giugno 2016 come data ultima entro la quale debbano essersi verificate le calamità naturali e i cedimenti per i quali i Comuni chiedono tali contributi. In ogni caso, come precisa il presente articolo 1, comma 687, le spese per cui i Comuni possono richiedere il contributo derivano da sentenze che abbiano consentito ai soggetti interessati di presentare domanda di risarcimento ai Comuni negli anni 2023 e 2024.
Si prevede, altresì, che i Comuni debbano comunicare l’entità delle spese che devono sostenere riguardo agli anni 2023 e 2024 entro il 31 marzo 2026. La comunicazione avviene in modalità telematica, e le modalità sono stabilite dallo stesso Ministero dell’interno.
Da ultimo, la disposizione prevede che alla compensazione degli oneri in termini di fabbisogno e indebitamento netto, derivanti dall’erogazione dei contributi ai Comuni per le richieste di risarcimento che essi non abbiano soddisfatto per sole annualità 2023 e 2024 e quantificati in 870.000 euro per il 2026, si provveda mediante corrispondente riduzione del fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente, anche conseguenti all’attualizzazione di contributi pluriennali, di cui all’articolo 1, comma 511, della legge 27 dicembre 2006, n. 296. Tale riduzione è riepilogata anche nel Prospetto riepilogativo degli effetti finanziari.
Articolo 1, comma 688
(Amministrazione dei beni civici frazionali)
688. All'articolo 2, comma 4, della legge 20 novembre 2017, n. 168, il terzo periodo è sostituito dal seguente: « La costituzione degli enti esponenziali da parte delle popolazioni interessate, ove non già esistenti alla data di entrata in vigore della presente legge, avviene nel rispetto della procedura di cui alla legge 17 aprile 1957, n. 278».
L’articolo 1, comma 688 detta disposizioni in tema di amministrazione dei beni civici frazionali.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
La disposizione in esame introduce modifiche all'articolo 2, comma 4, della legge 20 novembre 2017, n. 168.
In particolare prevede all’ultimo periodo, in sostituzione di quanto previsto, che la costituzione degli enti esponenziali da parte delle popolazioni interessate, ove non già esistenti alla data di entrata in vigore della presente legge, avvenga nel rispetto della procedura di cui alla legge 17 aprile 1957,
n. 278.
La legge 20 novembre 2017, n. 168, in estrema sintesi, riforma l'ordinamento dei domini collettivi (beni demaniali collettivi, usi civici), riconoscendoli come ordinamenti giuridici primari e attribuendo personalità giuridica di diritto privato con autonomia statutaria agli enti esponenziali (le comunità). La legge inoltre ne riconosce il rilievo costituzionale, la natura privatistica, la non alienabilità, la non divisibilità, la non usucapibilità e la perpetua destinazione agro-silvo-pastorale.
Articolo 1, comma 689
(Attenuazione blocco trasferimenti
in caso di inadempimenti degli enti locali)
689. Al fine di assicurare il raggiungimento degli obiettivi di servizio di rilevanza sociale assegnati ai comuni dalla legislazione vigente nonché l'ordinato sviluppo degli investimenti degli enti locali, anche in relazione all'abbattimento dei ritardi di pagamento dei crediti commerciali, fino al 31 dicembre 2028 non si applica il blocco dei trasferimenti dovuti agli enti locali in caso di mancata presentazione nei termini previsti dalla legge dei documenti contabili alla banca dati delle amministrazioni pubbliche (BDAP) o in caso di mancata tempestiva risposta ai questionari relativi alla determinazione dei fabbisogni standard di cui all'articolo 5, comma 1, lettera c), del decreto legislativo 26 novembre 2010, n. 216, con riferimento ai seguenti trasferimenti statali:
a) quote del fondo di solidarietà comunale previste alle lettere d-quinquies), d-sexies) e d-octies) del comma 449 dell'articolo 1 della legge 11 dicembre 2016, n. 232, anche a seguito della confluenza delle medesime quote, a decorrere dal 2025, nel Fondo speciale per l'equità del livello dei servizi, di cui all'articolo 1, comma 496, della legge 30 dicembre 2023, n. 213;
b) trasferimenti vincolati alla realizzazione di investimenti comunque denominati e di qualunque fonte finanziaria originaria.
Il comma 689 dispone la sospensione fino al 31 dicembre 2028 dell’applicazione delle disposizioni che prevedono il blocco dei trasferimenti erariali dovuti dal Ministero dell’interno agli enti locali, nel caso in cui l’ente non abbia rispettato i termini per l’adozione di determinati adempimenti contabili.
La deroga riguarderebbe soltanto alcuni specifici trasferimenti, e precisamente quelli vincolati al raggiungimento degli obiettivi di servizio di rilevanza sociale (quali lo sviluppo dei servizi sociali, il potenziamento del servizio asili nido e del trasporto scolastico di alunni con disabilità) e i trasferimenti vincolati alla realizzazione di investimenti.
La disposizione non comporta effetti finanziari per il bilancio dello Stato.
Nel dettaglio, il comma in esame prevede la non applicazione, fino al 31 dicembre 2028, della sanzione del blocco dei trasferimenti statali dovuti agli enti locali, qualora gli enti non abbiano provveduto ad alcuni adempimenti contabili nei termini previsti, e precisamente:
- in caso di mancata presentazione da parte dell’ente, nei termini previsti dalla legge, dei documenti contabili alla Banca dati delle pubbliche amministrazioni (BDAP).
§ Al riguardo, l’articolo 161 del TUEL (relativo alle certificazioni finanziarie e all’invio di dati contabili) prevede, al comma 4, che decorsi trenta giorni dal termine previsto per l'approvazione dei bilanci di previsione, dei rendiconti e del bilancio consolidato, in caso di mancato invio, da parte dei comuni, delle province e delle città metropolitane, dei relativi dati alla banca dati delle amministrazioni pubbliche (BDAP), di cui all'articolo 13 della legge di contabilità e finanza pubblica n. 196 del 2009, compresi i dati aggregati per voce del piano dei conti integrato, sono sospesi i pagamenti delle risorse finanziarie a qualsiasi titolo dovute dal Ministero dell'interno - Dipartimento per gli affari interni e territoriali, ivi comprese quelle a titolo di fondo di solidarietà comunale.
- in caso di mancata tempestiva risposta ai questionari relativi alla determinazione dei fabbisogni standard, previsti dall'articolo 5, comma 1, lettera c) del decreto legislativo 26 novembre 2010, n. 216.
§ Ai sensi del citato art. 5 del D.Lgs. n. 126 del 2010, il compito di predisporre la metodologia per la determinazione dei fabbisogni è assegnato alla SOSE – Soluzioni per il Sistema Economico S.p.A. (dal 1° gennaio 2024 incorporata in SOGEI, ai sensi dell’articolo 18-bis del decreto-legge n. 75 del 2023, che ne ha disposto la fusione per incorporazione), con la collaborazione dell'Istituto per la finanza e per l'economia locale-IFEL. Spetta alla SOSE-SOGEI anche il compito di provvedere al monitoraggio della fase applicativa e all'aggiornamento delle elaborazioni relative alla determinazione dei fabbisogni standard. A tal fine, la Sose s.p.a. può predisporre appositi sistemi di rilevazione di informazioni funzionali a raccogliere i dati necessari per il calcolo dei fabbisogni standard degli enti locali. Ove predisposti e somministrati, gli enti sono tenuti a restituire per via telematica, entro sessanta giorni dalla pubblicazione, le informazioni richieste. Il mancato invio, nel termine predetto, delle informazioni è sanzionato con la sospensione, sino all'adempimento dell'obbligo di invio delle informazioni, dei trasferimenti a qualunque titolo erogati all'ente locale e la pubblicazione dell'ente inadempiente nel sito internet del Ministero dell'interno (art. 5, comma 1, lettera c) dell’art. 5 del D.Lgs. n. 216/2010).
L’attenuazione del blocco dei trasferimenti erariali è disposta al fine di assicurare il raggiungimento degli obiettivi di servizio di rilevanza sociale assegnati ai comuni dalla legislazione vigente, nonché l’ordinato sviluppo degli investimenti degli enti locali, anche in relazione all’abbattimento dei ritardi di pagamento dei crediti commerciali.
A tal fine, la sospensione del blocco dei trasferimenti si applica soltanto con riferimento ai seguenti trasferimenti statali:??
a) quote del Fondo di solidarietà comunale, previste alle lettere d-quinquies), d-sexies) e d-octies) del comma 449, art. 1, della legge n. 232 del 2016, destinate alla rimozione degli squilibri economici e sociali e al potenziamento dei servizi di rilevanza sociale (asili nido, servizi sociali, trasporto scolastico studenti con disabilità) e collegate al raggiungimento di obiettivi di servizio annuali, indicati dalle norme medesime, che richiedono pertanto l’effettuazione di spese corrispondenti. Tali quote del Fondo di solidarietà sono confluite, a decorrere dal 2025, nel Fondo speciale equità livello dei servizi, di cui all’articolo 1, comma 496, della legge n. 213 del 2023 (legge di bilancio 2024);
b) trasferimenti vincolati alla realizzazione di investimenti, comunque denominati e di qualunque fonte finanziaria originaria.?
Articolo 1, comma 690
(Trasferimenti di risorse delle Province alle loro società in house
in vista della relativa chiusura)
690. Nell'ambito del completamento delle procedure di trasferimento di funzioni di cui alla legge 7 aprile 2014, n. 56, le province, al fine di procedere alla chiusura delle proprie società in house le cui attività sono state oggetto di trasferimento ad altri enti, sono autorizzate, in deroga all'articolo 14 del decreto legislativo 19 agosto 2016, n. 175, a trasferire alle stesse società in house le risorse finanziarie strettamente necessarie al pagamento dei debiti derivanti dal prolungamento temporale delle procedure di trasferimento di cui alla citata legge 7 aprile 2014, n. 56.
L’articolo 1, comma 690, introdotto nel corso dell’esame parlamentare, reca una deroga all’articolo 14 del Testo unico delle società a partecipazione pubblica, disponendo che le Province possano trasferire risorse finanziarie alle loro società in house che siano in fase di chiusura in esito al trasferimento di funzioni dalle Province ad altri enti. Le risorse trasferite non devono superare le somme strettamente necessarie a pagare i debiti delle società in house che si sono verificati a causa del prolungamento temporale delle procedure di trasferimento delle funzioni delle Province stesse agli enti subentranti, allo scopo ultimo di procedere alla chiusura delle società stesse.
La relazione tecnica non ascrive effetti finanziari, sul bilancio dello Stato, alle disposizioni in oggetto.
L’articolo 1, comma 690, introdotto nel corso dell’esame parlamentare, reca una deroga all’articolo 14 del Testo unico delle società a partecipazione pubblica (decreto legislativo 19 agosto 2016, n. 175) disponendo che le Province possano trasferire risorse finanziarie proprie alle loro società in house che siano in fase di chiusura in esito al trasferimento di funzioni dalle Province ad altri enti ai sensi della legge 7 aprile 2014, n. 56. La disposizione prevede che le risorse trasferite, a carico delle Province, non debbano superare le somme strettamente necessarie a pagare i debiti delle società in house che si sono verificati a causa del prolungamento temporale delle procedure di trasferimento delle funzioni delle Province stesse agli enti subentranti. La disposizione illustra che tali trasferimenti sono finalizzati all’esclusivo pagamento dei debiti così determinatisi, allo scopo ultimo di procedere alla chiusura delle società stesse.
Nel dettaglio, il comma 89, terzo periodo, dell’articolo unico della legge 7 aprile 2014, n. 56 dispone il trasferimento di alcune funzioni dalle Province ad altri enti territoriali, e dispone tuttavia che tali funzioni continuino ad essere esercitate dalle Province stesse fino alla data dell'effettivo avvio di esercizio da parte dell'ente subentrante.
La disposizione stabilisce che la data sia determinata da un D.P.C.M. per le funzioni di competenza statale e dalle singole Regioni per quelle di competenza regionale. In attuazione della disposizione è stato adottato il D.P.C.M. 26 settembre 2014 (G.U. 12 novembre 2014, n. 263) che all’articolo 7 disciplina la decorrenza dell’esercizio delle funzioni da parte degli enti subentranti, stabilendo al comma 1 che le funzioni amministrative nelle materie di competenza statale decorrano dall’entrata in vigore del citato DPCM, e al comma 2 che le funzioni trasferite dalle Regioni sono definite dalle singole Regioni stesse.
Poiché nelle more dell’effettivo trasferimento le Province hanno continuato ad esercitare, ai sensi del citato comma 89, le funzioni da trasferire, supportandone i relativi costi, la disposizione in esame autorizza le Province a coprire, mediante trasferimenti di risorse proprie, i debiti che le loro società in house abbiano contratto in esito all’esercizio di tali funzioni nell’attesa dell’effettivo subentro da parte degli altri enti territoriali.
Si rammenta che il Testo unico delle società a partecipazione pubblica (TUSP, decreto legislativo 19 agosto 2016, n. 175) definisce all’articolo 2, comma 1, lettera o) le società in house, definite come le società su cui le amministrazioni esercitano un controllo analogo o controllo analogo congiunto, dove con controllo analogo si intende “la situazione in cui l'amministrazione esercita su una società un controllo analogo a quello esercitato sui propri servizi, esercitando un'influenza determinante sia sugli obiettivi strategici che sulle decisioni significative della società controllata. Tale controllo può anche essere esercitato da una persona giuridica diversa, a sua volta controllata allo stesso modo dall'amministrazione partecipante” (articolo 2, comma 1, lettera c)).
Per approfondimenti sulle definizioni, si veda tra gli altri la determinazione ANAC n. 11345 dell’8 novembre 2017, mentre per un sommario dei contenuti del TUSP si veda l’apposito Tema predisposto dal Servizio per il controllo parlamentare della Camera dei deputati.
La disciplina delle società in house, come definite, è recata all’articolo 16 del TUSP; esso prevede, inoltre, all’articolo 14, comma 5, che le Province non possono, tra l’altro, effettuare trasferimenti straordinari verso società partecipate che abbiano registrato, per tre esercizi consecutivi, perdite di esercizio ovvero che abbiano utilizzato riserve disponibili per il ripianamento di perdite anche infrannuali.
La disposizione si applica alle Province in quanto parte delle amministrazioni pubbliche di cui all’elenco ISTAT delle P.A. pubblicato annualmente in Gazzetta Ufficiale ai sensi dell’articolo 1, comma 3, della legge 31 dicembre 2009, n.196: il più recente elenco è pubblicato sulla G.U. 30 settembre 2025, n. 227.
La norma in esame reca pertanto una parziale deroga al citato articolo 14, disponendo che le Province possano trasferire risorse finanziarie a tutte le loro società in house; si prevede, tuttavia, che le somme trasferite debbano essere quelle strettamente necessarie a pagare i debiti delle società che si sono verificati a causa del prolungamento temporale delle procedure di trasferimento delle funzioni delle Province stesse agli enti subentranti.
In merito, si rammenta che la Corte dei Conti, nella relazione sugli organismi partecipati dagli enti territoriali e sanitari nel triennio 2019-2021, pubblicata a giugno 2024, ha dedicato il paragrafo 4.5.1 alla trattazione della disciplina del soccorso finanziario ai sensi del citato articolo 14, comma 5, del TUSP.
La Corte dei Conti, nella relazione sugli organismi partecipati dagli enti territoriali e sanitari nel triennio 2019-2021, pubblicata a giugno 2024, ha fornito i seguenti dati sul numero delle partecipazioni detenute da città metropolitane e province nel 2021:
| Regione di appartenenza delle Province e città metropolitane |
Numero di partecipazioni dirette |
Numero di partecipazioni indirette |
| Piemonte |
27 |
39 |
| Lombardia |
72 |
109 |
| Liguria |
22 |
137 |
| Veneto |
38 |
49 |
| Emilia-Romagna |
72 |
108 |
| Toscana |
62 |
12 |
| Umbria |
13 |
63 |
| Marche |
28 |
24 |
| Lazio |
22 |
31 |
| Abruzzo |
13 |
4 |
| Molise |
5 |
2 |
| Campania |
24 |
2 |
| Puglia |
34 |
2 |
| Basilicata |
1 |
5 |
| Calabria |
10 |
4 |
| Sicilia |
42 |
15 |
| Sardegna |
13 |
4 |
| TOTALE |
498 |
610 |
Fonte: Corte dei Conti, relazione sugli organismi partecipati dagli enti territoriali e sanitari nel triennio 2019-2021, Tabella 6/EETT, pag. 198.
I più recenti dati disponibili, riferiti al successivo anno 2022, riportano che le città metropolitane e le province posseggono in totale 890 partecipazioni societarie, di cui 631 dirette e 559 indirette, in 731 società partecipate (MEF, Rapporto annuale sulle partecipazioni, Tabella II.2 pag. 12). Sul sito del MEF – Dipartimento dell’Economia sono disponibili anche gli open data con il relativo elenco delle singole partecipate, delle amministrazioni partecipanti, della denominazione, della sede, del settore operativo, e alcuni dati di bilancio – tra cui il patrimonio netto – e dell’indicazione su se sia o meno in attività o in liquidazione. Si rammenta che, ai sensi dell’articolo 22, comma 1, lettera b) del decreto legislativo 14 marzo 2013, n. 33, le Province sono tenute ad aggiornare e pubblicare annualmente l’elenco delle società di cui detengono direttamente quote di partecipazione anche minoritaria indicandone l'entità, con l'indicazione delle funzioni attribuite e delle attività svolte in favore dell'amministrazione o delle attività di servizio pubblico affidate.
Articolo 1, comma 691
(Disposizioni continuità amministrativa dei comuni di piccole dimensioni – Segretari comunali)
691. Al fine di garantire la continuità amministrativa negli enti locali di piccole dimensioni nonché l'attuazione degli interventi e la realizzazione degli obiettivi previsti dal PNRR, gli incarichi di cui all'articolo 18-quater del decreto-legge 9 agosto 2024, n. 113, convertito, con modificazioni, dalla legge 7 ottobre 2024, n. 143, possono essere conferiti, fermo restando il rispetto delle modalità ivi previste, per ulteriori dodici mesi.
Il comma 691 prevede che gli incarichi di segretario comunale di cui all'articolo 18-quater del decreto-legge 9 agosto 2024, n. 113, convertito con modificazioni dalla legge 7 ottobre 2024, n. 143, possono essere conferiti, fermo restando il rispetto delle modalità ivi previste, per ulteriori dodici mesi.
Il comma 691 proroga di ulteriori dodici mesi la durata degli incarichi dei segretari comunali (attualmente pari a ventiquattro mesi) ai quali, pur essendo iscritti nella fascia iniziale di accesso, sia stata conferita la titolarità in sedi corrispondenti alla fascia professionale immediatamente superiore. La proroga non comporta nuovi o maggiori oneri a carico della finanza pubblica in quanto la spesa per gli incarichi dei segretari comunali trova già copertura nei bilanci degli enti locali in relazione alla fascia demografica di appartenenza.
Il comma 691 dell’articolo 1, al fine di garantire la continuità amministrativa negli enti locali di piccole dimensioni nonché l'attuazione degli interventi e la realizzazione degli obiettivi previsti dal Piano nazionale di ripresa e resilienza (PNRR), prevede che gli incarichi di cui all'articolo 18-quater del decreto-legge 9 agosto 2024, n. 113, convertito con modificazioni dalla legge 7 ottobre 2024, n. 143, possono essere conferiti, fermo restando il rispetto delle modalità ivi previste, per ulteriori dodici mesi.
Si rammenta in proposito che l’articolo 18-quater del citato decreto legge n. 113 del 2024 prevede, al comma 1, che il segretario comunale iscritto nella fascia iniziale di accesso in carriera, per tutto il periodo in cui permane l'iscrizione in tale fascia, può essere autorizzato allo svolgimento degli incarichi di cui all'articolo 12-bis, comma 1, lett. b), del decreto-legge 27 gennaio 2022, n. 4, convertito, con modificazioni, dalla legge 28 marzo 2022, n. 25, per un periodo non superiore a 24 mesi complessivi. Il successivo comma 2 stabilisce che, a seguito di vacanza della sede, anche per decorso del periodo massimo di incarico di cui al comma 1, il sindaco avvia la pubblicizzazione della relativa sede di segreteria per la nomina di un segretario avente gli ordinari requisiti. Ove tale procedura sia andata deserta, il sindaco può procedere ad una nuova pubblicizzazione della sede aperta anche ai segretari iscritti nella fascia iniziale di accesso in carriera. Nell'ipotesi in cui sia individuato un segretario iscritto nella fascia iniziale di accesso alla carriera che abbia espletato le funzioni di cui al sopracitato articolo per il periodo massimo di ventiquattro mesi, ivi incluso il segretario già titolare della medesima sede, il sindaco può richiedere al Ministero dell'Interno l'autorizzazione a conferire un nuovo incarico di durata non superiore a dodici mesi. Ai sensi del comma 3 tali ultime autorizzazioni possono essere richieste anche per i segretari, autorizzati ai sensi del menzionato articolo 12-bis, per i quali il periodo massimo di incarico di 24 mesi sia scaduto nei 120 giorni precedenti alla data di entrata in vigore delle disposizioni di cui al medesimo articolo 18-quater, purché la richiesta del sindaco pervenga non oltre il trentesimo giorno successivo alla predetta data di entrata in vigore. Il comma 4 dispone, quindi, che il segretario che, durante i periodi di incarico conferiti ai sensi delle disposizioni richiamate, consegua l'iscrizione nella fascia professionale di cui all'articolo 31, comma 1, lett. b), del CCNL del 16.05.200150, è collocato, dalla data di iscrizione, in posizione di disponibilità con attribuzione del trattamento economico previsto per gli enti aventi una popolazione fino a 3.000 abitanti, mentre il comma 5 stabilisce che i periodi di incarico svolti ai sensi delle sopra citate disposizioni rilevano esclusivamente ai fini economici ferma restando la sola maturazione dell'anzianità di servizio prevista dall'articolo 31, comma 1, lett. b), del CCNL del 16.05.2001.
Si ricorda che, in base alla disciplina ordinaria, agli iscritti nella fascia iniziale di accesso in carriera - fascia professionale C - dell'albo dei segretari comunali e provinciali può essere attribuita la titolarità di sedi di segreteria comunale, singole o convenzionate, aventi una popolazione non superiore a 3.000 abitanti. Il citato articolo 12-bis, comma 1, lettere b), c) e d), del decreto-legge 27 gennaio 2022, n. 4, e il relativo decreto attuativo del Ministro dell'interno del 29 aprile 2022 hanno previsto che, su richiesta del sindaco (o del sindaco del comune capofila, nel caso di una convenzione di segreteria), previa autorizzazione del Ministero dell'interno, gli iscritti alla suddetta fascia professionale C possano assumere, nel rispetto dei limiti temporali massimi previsti (ventiquattro mesi per effetto delle modifiche da ultimo apportate alla richiamata disposizione dall’articolo 1, comma 20-bis, del decreto legge n. 198 del 2022), la titolarità anche in sedi, singole o convenzionate, di competenza della fascia professionale immediatamente superiore e aventi fino ad un massimo di 5.000 abitanti (con riferimento al singolo comune nel caso di sede singola e alla popolazione complessiva dei comuni nel caso di convenzione di segreteria), nonché fino ad un massimo di 10.000 abitanti nelle sedi singole situate nelle isole minori, qualora la sede sia vacante e la procedura di pubblicizzazione sia andata deserta; dopo il rilascio dell'autorizzazione, l'incarico in oggetto è conferito dal sindaco (anche senza ulteriore pubblicizzazione e previo consenso dell'interessato) tra i segretari iscritti nella suddetta fascia professionale C.
Articolo 1, commi 692-694
(Istituzione del Parco nazionale “Costa dei Trabocchi”)
692. All'articolo 34, comma 6, della legge 6 dicembre 1991, n. 394, la lettera l-bis) è sostituita dalla seguente:
« l-bis) Costa dei Trabocchi e Teatina».
693. All'articolo 8, comma 3, della legge 23 marzo 2001, n. 93, dopo le parole: « d'intesa con la regione interessata» sono inserite le seguenti: «, sentiti i comuni interessati» e le parole: « Costa teatina», ovunque ricorrono, sono sostituite dalle seguenti: « Costa dei Trabocchi e Teatina».
694. All'articolo 2 del decreto-legge 29 dicembre 2010, n. 225, convertito, con modificazioni, dalla legge 26 febbraio 2011, n. 10, il comma 3-bis è abrogato.
I commi in esame non comportano effetti finanziari.
I commi 692-694 prevedono misure volte all’istituzione del Parco nazionale "Costa dei Trabocchi".
In primo luogo, si aggiorna l’elenco contenuto nell’art. 34, comma 6, (in cui tra l’altro sono individuate le aree di reperimento terrestri) della legge quadro sulle aree protette (legge 6 dicembre 1991, n. 394), attraverso la sostituzione della denominazione, presente nella lettera 1-bis) dell’art. 34, comma 6, che cambia da “Costa Teatina” a “Costa dei Trabocchi e Teatina".
Si provvede, altresì, a modificare l'articolo 8, comma 3, della legge 93/2001 (Disposizioni in campo ambientale), al fine di stabilire che il decreto del Presidente della Repubblica, emanato su proposta del Ministro dell'ambiente, d'intesa con la regione interessata, per l’istituzione del suddetto Parco nazionale "Costa dei Trabocchi e Teatina” preveda anche il parere dei comuni interessati.
Da ultimo, si provvede a sopprimere l'articolo 2, comma 3-bis, del decreto-legge 29 dicembre 2010, n. 225, che prevede, in ragione della straordinaria urgenza connessa alle necessità di tutela ambientale, di tutela del paesaggio e di protezione dai rischi idrogeologici della "Costa teatina“, la nomina, con decreto del Presidente del Consiglio dei Ministri, di un commissario ad acta che provvede alla predisposizione e attuazione di ogni intervento necessario.
Articolo 1, comma 695
(Gazzetta amministrativa)
695. In attuazione della missione 1, componente 1, e della missione 2, componente 4, del PNRR, per assicurare il regolare ed efficiente funzionamento della pubblica amministrazione, gli enti locali, nell'immediatezza di eventi straordinari e critici, in relazione alle funzioni loro attribuite, possono avvalersi, senza oneri a carico dei propri bilanci, della Fondazione Gazzetta Amministrativa della Repubblica Italiana quale struttura permanente di supporto alla redazione degli atti amministrativi necessari a fronteggiare l'emergenza, anche ai fini della semplificazione e digitalizzazione delle procedure amministrative.
Il comma 695 consente agli enti locali di avvalersi, senza oneri a loro carico, della Fondazione Gazzetta Amministrativa, in occasione di eventi straordinari ed in attuazione del PNRR.
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto.
In particolare, si prevede che gli enti locali possono avvalersi, per assicurare il regolare ed efficiente funzionamento della pubblica amministrazione, in risposta ad eventi straordinari e critici e senza oneri a carico dei propri bilanci, della Fondazione Gazzetta Amministrativa della Repubblica Italiana quale struttura permanente di supporto alla redazione degli atti amministrativi necessari a fronteggiare l'emergenza, anche al fine della semplificazione e digitalizzazione delle procedure amministrative.
Si richiamano inoltre, la Missione 1, Componente 1, e la Missione 2, Componente 4, del PNRR, di cui la disposizione in esame, come enunciato da essa, costituisce attuazione.
La Fondazione Gazzetta Amministrativa della Repubblica Italiana è una fondazione di partecipazione. Lo statuto dell’ente chiarisce che non ha scopo di lucro ed è apolitica. Gli scopi sono riconducibili alla promozione e ricerca in materia di Pubblica Amministrazione.
Sono membri della Fondazione il Fondatore promotore (l’avv. Enrico Michetti), gli aderenti istituzionali e i sostenitori.
Lo statuto attribuisce un ruolo di primo piano al fondatore promotore. Quanto agli aderenti istituzionali, si fa riferimento a soggetti “nominati tali previo parere favorevole del fondatore promotore, esclusivamente soggetti pubblici, enti, organismi istituzionali, società partecipate dal pubblico”. Questi ultimi partecipano mediante contributi in denaro, annuali o pluriennali, nell’importo stabilito dal Consiglio di Amministrazione ovvero mediante conferimento dei beni.
La Fondazione svolge attività di ricerca volta all’introduzione dell’innovazione tecnologica nella pubblica amministrazione.
La Componente 1 della Missione 1 (M1C1 destinataria di complessivi 9,74 miliardi) del Piano nazionale di ripresa e resilienza prevede due aree di intervento.
La prima area è costituita dalla Digitalizzazione della pubblica amministrazione, incentrata soprattutto sulla creazione di infrastrutture digitali per la p.a., sulla interoperabilità dei dati, sull'offerta di servizi digitali e sulla sicurezza cibernetica con la finalità di realizzare una trasformazione della p.a. in chiave digitale.
La seconda è dedicata in modo particolare alle misure per l'Innovazione della pubblica amministrazione, incentrate principalmente sulla valorizzazione del personale e della capacità amministrativa del settore pubblico e sulla semplificazione dell'attività amministrativa e dei procedimenti.
La missione M2C4 denominata Tutela del territorio e della risorsa idrica reca risorse pari a 9,87 miliardi. Il Piano specifica che la sicurezza del territorio italiano, intesa come la mitigazione dei rischi idrogeologici, la salvaguardia delle aree verdi e della biodiversità, l'eliminazione dell'inquinamento delle acque e del terreno, e la disponibilità di risorse idriche sono aspetti fondamentali per assicurare la salute dei cittadini e, sotto il profilo economico, per attrarre investimenti. Sulla base di queste premesse la componente 4 pone in campo azioni per rendere il Paese più resiliente agli inevitabili cambiamenti climatici, proteggendo la natura e le biodiversità.
Si ricorda che la Fondazione Gazzetta Amministrativa è destinataria di un contributo pubblico di 100.000 euro per ciascun anno del triennio 2024-2026, come stabilito dalla legge di bilancio 2024 (L. 213/2023, art. 1, comma 511).
Oltre ad autorizzare tale spesa, la disposizione da ultimo richiamata prevede che le pubbliche amministrazioni si avvalgano della Fondazione per azioni strategiche di semplificazione delle procedure amministrative per una maggiore efficienza, anche attraverso la predisposizione di specifiche analisi di rating. Tale potenziamento della capacità amministrativa – specifica la disposizione - muove “in coerenza” con le finalità del Piano nazionale di ripresa e resilienza.
Articolo 1, comma 696
((Definizione dei livelli essenziali delle prestazioni))
696. In attuazione dell'articolo 13, comma 2, del decreto legislativo 6 maggio 2011, n. 68, i commi dal presente fino al comma 714 disciplinano i livelli essenziali delle prestazioni sulla base delle macroaree di intervento nelle materie di cui all'articolo 14, comma 1, dello stesso decreto legislativo, ciascuna delle quali omogenea al proprio interno per tipologia di servizi offerti, definendone per ciascuna i costi, i fabbisogni standard, nonché le metodologie di monitoraggio, di valutazione dell'efficienza e dell'appropriatezza dei servizi offerti.
Il comma 696 indica che nei successivi commi da 697 a 714 saranno individuati i livelli essenziali delle prestazioni (LEP) in attuazione del decreto legislativo n. 68 del 2011
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto.
In particolare, la disposizione in commento specifica che il LEP saranno definiti in attuazione dell’articolo 13, comma 2, del decreto legislativo n. 68 del 2011, sulla base di macroaree di intervento nelle materie di cui all’articolo 14, comma 1, del medesimo decreto legislativo.
In proposito, si ricorda preliminarmente che l’articolo 117, secondo comma, lettera m), della Costituzione rimette alla competenza legislativa esclusiva dello Stato la “determinazione dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali che devono essere garantiti su tutto il territorio nazionale”
Ciò premesso, si segnala che il decreto legislativo n. 68 del 2011 (disposizioni in materia di autonomia di entrata delle regioni a statuto ordinario) è stato adottato in attuazione della legge n. 42 del 2009 (recante delega al Governo in materia di federalismo fiscale), il cui articolo 20, comma 2, demanda alla legge statale la determinazione dei LEP. Fino a tale nuova determinazione, si sarebbero considerati i LEP già fissati in base alla legislazione statale. In particolare, obiettivo del decreto legislativo n. 68 del 2011 è che le fonti di finanziamento dei LEP delle regioni a statuto ordinario siano rappresentate dalla compartecipazione all’IVA e dall’addizionale regionale all’IRPEF (opportunamente rimodulate ed eventualmente perequate), nonché da entrate proprie, con superamento del sistema dei trasferimenti erariali e della perequazione basata sulla spesa storica.
In materia di individuazione di tali fonti di finanziamento interviene lo schema di decreto legislativo attuativo della legge delega di riforma fiscale n. 111 del 2023 (atto n. 276).
Il richiamato articolo 14 del decreto legislativo n. 68 del 2011 ha determinato le materie per le quali è necessario, con riferimento alle regioni a statuto ordinario, determinare i LEP. Si tratta di sanità, assistenza, istruzione, trasporto pubblico locale per la spesa in conto capitale, oltre che delle altre materie per le quali, in base al già richiamato articolo 20 della legge n. 42, la legge statale individuerà dei LEP.
In base all’articolo 13 del medesimo decreto legislativo il procedimento per la definizione, il finanziamento e l’attuazione dei LEP, è basato sulle seguenti fasi:
· indicazione, da parte della legge statale (ma per le materie indicate dall’articolo 14 cfr. infra) delle modalità di determinazione dei LEP da garantirsi su tutto il territorio nazionale e contestuale determinazione delle macroaree di intervento, ciascuna delle quali omogenea per tipologia di servizi offerti, indipendentemente dal livello di governo erogatore (comma 1);
· definizione dei LEP previa determinazione, per ciascuna macroarea di intervento, dei costi e dei fabbisogni standard, nonché delle metodologie di monitoraggio e valutazione dell’efficienza e appropriatezza dei servizi offerti (comma 2);
· proposizione da parte del Governo, nell’ambito del disegno di legge di stabilità (oggi confluito nella legge di bilancio) o con apposito disegno di legge collegato alla manovra di finanza pubblica, previo parere della Conferenza unificata, di norme volte a realizzare l’obiettivo della convergenza verso i LEP dei costi e fabbisogni standard dei livelli di governo, nonché degli obiettivi di servizio (comma 3);
· ricognizione con DPCM, d’intesa con la Conferenza unificata e previo parere delle Commissioni di Camera e Senato competenti per i profili di carattere finanziario, dei LEP nelle materie dell’assistenza, dell’istruzione e del trasporto pubblico locale, con riferimento alla spesa in conto capitale, nonché la ricognizione dei livelli adeguati del servizio di trasporto pubblico locale (comma 4).
Come si è visto, la disposizione in commento precisa che si intende dare attuazione a quanto previsto in particolare dal comma 2 dell’articolo 13 (definizione dei LEP previa determinazione, per ciascuna macroarea di intervento, dei costi e dei fabbisogni standard, nonché delle metodologie di monitoraggio e valutazione dell’efficienza e appropriatezza dei servizi offerti); sembra quindi doversi intendere che quanto previsto dai commi 3 (individuazione in legge di bilancio di norme volte a realizzare la convergenza verso i LEP) e 4 (ricognizione con DPCM dei LEP esistenti) risulta superato da quanto previsto dai successivi commi da 697 a 714.
L’entrata in vigore delle disposizioni del decreto legislativo n. 68 del 2011 è stata più volte rinviata. Da ultimo, la legge di bilancio per il 2023 (legge n. 197 del 2022, articolo 1, comma 788), ha ulteriormente differito (dal 2023 al 2027, o, se si realizzeranno le condizioni, al 2026) l’entrata in vigore dei meccanismi, definiti dal decreto legislativo n. 68 del 2011, di finanziamento delle funzioni regionali e diretti ad assicurare autonomia di entrata alle regioni a statuto ordinario per il finanziamento delle “funzioni LEP” e la conseguente soppressione dei trasferimenti statali. Conseguentemente non è stato attuato il processo di definizione dei LEP individuato dagli articoli 13 e 14 del medesimo decreto legislativo e sopra richiamati.
Nel frattempo, come ricordato anche dalla relazione illustrativa, il Piano nazionale di ripresa e resilienza (PNRR) ha previsto, nell’ambito della Missione 1, Componente 1, la “riforma del quadro fiscale subnazionale” (Riforma 1.14), la quale consiste nel completamento del federalismo fiscale regionale.
Prima della revisione del PNRR adottata con la decisione del Consiglio UE del 27 novembre 2025, la riforma (M1C1-119) avrebbe dovuto essere completata entro il primo trimestre del 2026.
A seguito della revisione del PNRR, il termine per l’adozione della riforma è stato spostato al secondo trimestre del 2026. L’obiettivo è stato inoltre rimodulato facendo riferimento all’“Entrata in vigore di atti normativi che definiscano i livelli essenziali delle prestazioni per il federalismo fiscale delle regioni a statuto ordinario in almeno due settori di intervento”.
Si segnala in proposito che il Governo ha presentato al Senato il disegno di legge S. 1623 recante delega al Governo per la determinazione dei livelli essenziali delle prestazioni. L’esame in sede referente del provvedimento è stato avviato nella seduta del 26 novembre 2025. Il disegno di legge sostituisce i principi e criteri direttivi della delega in materia di determinazione dei LEP di cui all’articolo 3 della legge n. 86 del 2024, di attuazione dell’articolo 116, terzo comma, della Costituzione in materia di regionalismo differenziato. Ciò a seguito della sentenza n. 192 del 2024 della Corte costituzionale che ha dichiarato costituzionalmente illegittimo il richiamato articolo 3, comma 1, della legge n. 86 a causa della “genericità” dei criteri direttivi per numerose e variegate materie. La delega, in base all’articolo 1 del disegno di legge, interessa le materie che l’articolo 3, comma 3, della legge n. 86 individua come “materie LEP” e cioè materie nelle quali l’eventuale trasferimento di competenze ai sensi dell’articolo 116, terzo comma, della Costituzione, deve essere preceduto dalla previa individuazione dei LEP validi su tutto il territorio nazionale; viene fatta eccezione per la tutela della salute, per la quale, pur essendo individuata come “materia LEP” dalla legge n. 86, rimane valido il vigente meccanismo di individuazione dei LEA (su cui cfr. infra la scheda di lettura relativa ai commi da 697 a 705). Il comma 3 dell’articolo 3 della legge n. 86 individua infatti le seguenti “materie LEP”:
§ a) norme generali sull'istruzione;
§ b) tutela dell'ambiente, dell'ecosistema e dei beni culturali;
§ c) tutela e sicurezza del lavoro;
§ d) istruzione;
§ e) ricerca scientifica e tecnologica e sostegno all'innovazione per i settori produttivi;
§ f) tutela della salute;
§ g) alimentazione;
§ h) ordinamento sportivo;
§ i) governo del territorio;
§ l) porti e aeroporti civili;
§ m) grandi reti di trasporto e di navigazione;
§ n) ordinamento della comunicazione;
§ o) produzione, trasporto e distribuzione nazionale dell'energia;
§ p) valorizzazione dei beni culturali e ambientali e promozione e organizzazione di attività culturali.
Il successivo articolo 2 della legge n. 86 del 2024, vincola, al comma 1, lettera g), il legislatore delegato, tra i principi e criteri direttivi generali di delega, ad “effettuare il coordinamento formale e sostanziale delle disposizioni vigenti, apportando le modifiche necessarie per garantire la coerenza giuridica, logica e sistematica della normativa, e prevedere forme di raccordo con i LEP già individuati e in corso di definizione in materie ulteriori rispetto a quelle di cui all’articolo 3, comma 3, della legge n. 86 del 2024, con particolare riferimento alle materie di cui all’articolo 14 del decreto legislativo n. 68 del 2011”
Si tratta, come si vede, del medesimo articolo 14 richiamato dalla disposizione qui in commento; conseguentemente, il principio di delega del disegno di legge S. 1623 richiamato appare affidare l’individuazione dei LEP nelle materie dell’articolo 14 (sanità, assistenza, istruzione, trasporto pubblico locale per la spesa in conto capitale) ai criteri e alle procedure individuate dai commi da 697 a 714 dell’articolo 1 del disegno di legge di bilancio in commento; al tempo stesso, si verifica un’”intersezione” tra le materie del richiamato articolo 14 – e quindi oggetto di attuazione nel disegno di legge di bilancio in esame in forza del richiamo contenuto dalla disposizione in commento - e quelle oggetto di delega da parte della legge n. 86 con riferimento alla materia “istruzione”, oggetto di principi e criteri direttivi specifici da parte del disegno di legge S. 1623 al Capo II (articoli da 4 a 13); infine, deve essere però anche considerato che i commi da 712 a 714 dell’articolo 1 del disegno di legge di bilancio, pur recando la rubrica “livelli essenziali delle prestazioni nella materia “istruzione”, intervengono in realtà in materia di università mentre i precedenti commi da 706 a 711, nell’ambito dell’individuazione dei LEP in materia di assistenza, disciplinano anche il tema dei LEP nel settore dell’assistenza agli alunni con disabilità, oggetto di principi e criteri direttivi specifici di delega all’articolo 10 del disegno di legge S. 1623.
Si segnala inoltre che la disposizione in commento, come si è visto, fa in generale riferimento all’individuazione dei LEP nelle materie di cui all’articolo 14, comma 1, del decreto legislativo n. 68 del 2011 mentre nei successivi articoli non si fa riferimento all’individuazione dei LEP per quanto riguarda la spesa in conto capitale nel trasporto pubblico locale.
Si valuti quindi l’opportunità di un coordinamento tra le disposizioni in commento e il disegno di legge S. 1623.

I LEP nella legislazione
Numerose norme statali hanno altresì provveduto, nel tempo, all’individuazione dei LEP nelle materie di competenza concorrente e in quelle di competenza esclusiva. Alcune di queste norme sono state adottate anche al di fuori dell’iter di cui all’art. 13 del d. lgs. n. 68 del 2011. Si possono distinguere, a tal riguardo:
§ Norme che hanno determinato direttamente i LEP, senza necessità di ulteriori interventi attuativi da parte di fonti normative. Si tratta spesso di norme di carattere procedimentale, quali, ad esempio, quelle individuate dall’art. 29, commi 2-bis e 2-ter della legge n. 241 del 1990 – introdotti dall’art. 10 della legge n. 69 del 2009 – in materia di obblighi della pubblica amministrazione relativamente ad alcuni istituti e diritti dei soggetti interessati nell’ambito del procedimento amministrativo;
§ Norme che hanno rinviato ad altre fonti, in particolare a decreti legislativi, a DPCM o a decreti ministeriali. In linea generale, si ricorre ai decreti legislativi quando si intende conferire valore di norma di rango primario a LEP la cui definizione non richiede disposizioni di carattere eccessivamente tecnico; è il caso, ad esempio, dei LEP in materia di istruzione e di istruzione e formazione professionale (individuati con i d. lgs. n. 59 del 2004, nn. 76 e 77 del 2005, n. 226 del 2005), o del reddito di inclusione (ReI), introdotto come LEP da garantire uniformemente su tutto il territorio nazionale dal d. lgs. n. 147 del 2017, in attuazione della delega di cui alla legge n. 33 del 2017. Il ricorso alla fonte secondaria prevale, invece, quando occorre procedere a un’individuazione dettagliata e puntuale delle prestazioni da erogare. È il caso, ad esempio, dei livelli essenziali di assistenza (LEA) in materia sanitaria, individuati dal DPCM 29 novembre 2001, aggiornato, da ultimo, con DPCM 12 gennaio 2017;
§ Norme che hanno previsto prestazioni non espressamente configurate dal legislatore come LEP, ma individuate ex post come tali in sede interpretativa. Si tratta, ad esempio, del caso dei criteri di assegnazione delle case popolari, definite dalla Corte costituzionale come LEP nella sentenza n. 121 del 2010.
Più recentemente, l’art. 1, comma 159, della legge n. 234 del 2021 (legge di bilancio 2022) ha fornito una definizione dei livelli essenziali delle prestazioni sociali (LEPS) – sottoinsieme della più ampia categoria dei LEP, analogamente ai menzionati LEA – come gli interventi, i servizi, le attività e le prestazioni integrate che la Repubblica assicura con carattere di universalità su tutto il territorio nazionale per garantire qualità della vita, pari opportunità, non discriminazione, prevenzione, eliminazione o riduzione delle condizioni di svantaggio e di vulnerabilità. Il successivo comma 160 ha previsto che, al fine di garantire la programmazione, il coordinamento e la realizzazione dell’offerta integrata dei LEPS sul territorio, nonché di concorrere all’attuazione degli interventi previsti dal PNRR nell’ambito delle politiche per l’inclusione e la coesione sociale, i LEPS sono realizzati dagli ambiti territoriali sociali (ATS) di cui all’art. 8, comma 3, lettera a) della legge n. 328 del 2000 (legge non attuata che all’art. 22 definiva le aree delle prestazioni sociali che costituiscono LEP).
I successivi commi 167 e 169 della legge di bilancio 2022 hanno stabilito, infine, che rispettivamente con DPCM e con decreto del Ministro del lavoro e delle politiche sociali siano, nel primo caso, determinate le modalità attuative dei LEPS per le persone anziane non autosufficienti e, nel secondo caso, definiti i LEPS negli altri ambiti del sociale individuati dall’art. 22 della legge n. 328 del 2000.
Per maggiori dettagli si rinvia alle schede di lettura degli articoli da 124 a 128.
Sui LEP si veda, da ultimo, il documento conclusivo dell’indagine conoscitiva in materia approvato dalla Commissione parlamentare per le questioni regionali nella seduta dell’11 giugno 2025 e la documentazione acquisita nel corso delle audizioni su stato di attuazione e prospettive del federalismo fiscale che la Commissione parlamentare per l’attuazione del federalismo fiscale sta svolgendo.
I LEP nella giurisprudenza della Corte costituzionale.
La Corte Costituzionale ha in più occasioni evidenziato che “nella perdurante inattuazione della legge n. 42 del 2009, che non può non tradursi in incompiuta attuazione dell’art. 119 Cost., l’intervento dello Stato sia ammissibile nei casi in cui […] esso risponda all’esigenza di assicurare un livello uniforme di godimento dei diritti tutelati dalla Costituzione stessa (sentenze n. 273 del 2013 e n. 232 del 2011). Tali interventi si configurano infatti come «portato temporaneo della perdurante inattuazione dell’art. 119 Cost. e di imperiose necessità sociali, indotte anche dalla attuale grave crisi economica nazionale e internazionale» (sentenza n. 121 del 2010), che ben possono essere ritenute giustificazioni sufficienti per legittimare l’intervento del legislatore statale limitativo della competenza legislativa residuale delle Regioni, (così le sentenze n. 273 del 2013 e n. 232 del 2011, in materia di trasporto pubblico locale).
Sempre la Corte ha rilevato che “il mancato completamento della transizione ai costi e fabbisogni standard, funzionale ad assicurare gli obiettivi di servizio e il sistema di perequazione, non consente, a tutt’oggi, l’integrale applicazione degli strumenti di finanziamento delle funzioni regionali previsti dall’art. 119 Cost.” (sentenza n. 273 del 2013).
La Corte dunque “ha ben presente, al riguardo, il disposto dell’art. 119, quarto comma, Cost., secondo cui le funzioni attribuite alle Regioni sono finanziate integralmente dalle fonti di cui allo stesso art. 119 (tributi propri, compartecipazioni a tributi erariali e altre entrate proprie). Ritiene peraltro che, in mancanza di norme che attuino detto articolo […] l’intervento dello Stato sia ammissibile nei casi in cui […] esso, oltre a rispondere ai richiamati principi di eguaglianza e solidarietà, riveste quei caratteri di straordinarietà, eccezionalità e urgenza conseguenti alla situazione di crisi internazionale economica e finanziaria” (sentenza n. 10 del 2010).
Da ultimo, la Corte ha richiamato nuovamente il Legislatore nella sentenza n. 192 del 2024, rilevando che “è improcrastinabile l’attuazione del fondo perequativo previsto dall’art. 15 del d.lgs. n. 68 del 2011: un ordinamento che intende attuare la punta avanzata del regionalismo differenziato non può permettersi di lasciare inattuato quel modello di federalismo fiscale «cooperativo» (sentenza n. 71 del 2023), disegnato dalla legge delega n. 42 del 2009 e dai suoi decreti attuativi, che ne consente un’equilibrata gestione”.
Articolo 1, commi 697-705
(Livelli essenziali delle prestazioni nel settore sanitario e delle prestazioni di assistenza nel settore sociale)
697. In materia di sanità di cui all'articolo 14, comma 1, lettera a), del decreto legislativo 6 maggio 2011, n. 68, sono fatti salvi i livelli essenziali di assistenza previsti dall'articolo 1, comma 7, del decreto legislativo 30 dicembre 1992, n. 502, come individuati dalla disciplina vigente, di cui al decreto del Presidente del Consiglio dei ministri 12 gennaio 2017, pubblicato nel supplemento ordinario alla Gazzetta Ufficiale n. 65 del 18 marzo 2017, e successivi aggiornamenti.
698. In materia di assistenza di cui all'articolo 14, comma 1, lettera b), del decreto legislativo 6 maggio 2011, n. 68, i livelli essenziali delle prestazioni sono definiti nei commi da 699 a 711.
699. Al fine di definire i livelli essenziali delle prestazioni sociali, volti a garantire, in condizioni di efficienza e appropriatezza, un'offerta omogenea dei servizi sull'intero territorio nazionale, attraverso criteri oggettivi per la quantificazione delle risorse necessarie al perseguimento degli obiettivi di equità sociale e territoriale, è istituito un Sistema di garanzia dei livelli essenziali delle prestazioni nel settore sociale, determinato in ciascun ambito territoriale sociale (ATS), quale livello di spesa necessario a garantire progressivamente, a partire dal 2027, i predetti livelli essenziali delle prestazioni.
700. Il Sistema di cui al comma 699 garantisce, in via progressiva, il livello di spesa di riferimento e assicura le prestazioni di cui all'articolo 1, commi 162, 163, 169 e 170, della legge 30 dicembre 2021, n. 234, il percorso di raggiungimento degli obiettivi di servizio previsti dall'articolo 1, comma 496, lettera a), della legge 30 dicembre 2023, n. 213, e gli ulteriori seguenti livelli essenziali delle prestazioni:
a) un assistente sociale ogni 5.000 abitanti a livello di ATS, come previsto dall'articolo 1, comma 797, della legge 30 dicembre 2020, n. 178;
b) un'équipe multidisciplinare, come prevista dall'articolo 5, comma 7, del decreto legislativo 15 settembre 2017, n. 147, composta a livello di ATS da uno psicologo ogni 30.000 abitanti e da un educatore professionale socio-pedagogico, definito ai sensi dell'articolo 3 della legge 15 aprile 2024, n. 55, ogni 20.000 abitanti;
c) un'ora settimanale di assistenza domiciliare da parte dei servizi socio-assistenziali per le persone non autosufficienti, da modulare in funzione della consistenza della platea dei beneficiari, nell'ambito delle risorse disponibili a legislazione vigente nei bilanci degli enti.
701. Con decreto del Presidente del Consiglio dei ministri, di concerto con il Ministro del lavoro e delle politiche sociali e con il Ministro dell'economia e delle finanze, previa intesa in sede di Conferenza unificata di cui all'articolo 8 del decreto legislativo 28 agosto 1997, n. 281, adottato sulla base delle ipotesi tecniche formulate dalla Commissione tecnica per i fabbisogni standard di cui all'articolo 1, comma 29, della legge 28 dicembre 2015, n. 208, sono determinati, entro il 30 giugno 2026, i livelli di spesa di riferimento per ogni ATS, pari all'ammontare della somma dei fabbisogni standard monetari dei singoli comuni componenti l'ATS, sono stabiliti i criteri e gli obiettivi delle prestazioni di cui al comma 700 e sono individuati, in via progressiva, i criteri di riparto delle risorse che tengano conto degli effettivi beneficiari delle prestazioni e dei fabbisogni reali dei territori.
702. Con uno o più decreti del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell'economia e delle finanze e l'Autorità politica delegata per gli affari regionali e le autonomie, previo parere della Commissione tecnica per i fabbisogni standard, ai sensi dell'articolo 1, comma 592, della legge 30 dicembre 2021, n. 234, entro dodici mesi dalla data di entrata in vigore della presente legge sono determinati sistemi operativi e modalità integrate di monitoraggio, ai sensi di quanto previsto dall'articolo 24 del decreto legislativo 15 settembre 2017, n. 147, e dall'articolo 1, comma 496, lettera a), della legge 30 dicembre 2023, n. 213, senza nuovi o maggiori oneri a carico della finanza pubblica. Entro i successivi sei mesi sono determinate le modalità di monitoraggio del Sistema di cui al comma 699. Ai fini del monitoraggio per calcolare la spesa destinata ai servizi sociali di ogni ATS, in modo da permettere il confronto con il livello di spesa di riferimento, sono considerate tutte le spese impegnate nella missione 12 - Diritti sociali, politiche sociali e famiglia degli schemi di bilancio degli enti da parte degli enti locali che forniscono servizi sociali nel rispettivo ATS, al netto dei trasferimenti reciproci e delle spese afferenti al settore sanitario.
703. Nel caso in cui, a seguito del monitoraggio, risulti, per ciascuno degli anni 2027 e successivi, il mancato raggiungimento degli obiettivi assegnati, si applicano le disposizioni di cui all'articolo 1, commi 498 e seguenti, della legge 30 dicembre 2023, n. 213.
704. Per le finalità previste dalla lettera b) del comma 700 del presente articolo, il Fondo di cui all'articolo 1, comma 496, lettera a), della legge 30 dicembre 2023, n. 213, è incrementato di euro 200 milioni annui a decorrere dall'anno 2027.
705. Al finanziamento del Sistema di cui al comma 700 del presente articolo, ad esclusione della lettera b), concorrono gli stanziamenti previsti a legislazione vigente destinati alle finalità di cui ai commi 162, 163, 169 e 170 dell'articolo 1 della legge 30 dicembre 2021, n. 234, e le risorse di cui all'articolo 1, comma 496, lettera a), della legge 30 dicembre 2023, n. 213, come individuate nel decreto di cui al comma 701 del presente articolo. Le amministrazioni regionali e locali concorrono ad assicurare agli ATS le risorse per raggiungere i livelli di spesa di riferimento di cui al comma 701, nell'ambito delle risorse disponibili a legislazione vigente.
I commi da 698 a 705 stabiliscono i livelli essenziali delle prestazioni nella materia assistenza – al fine della successiva definizione, mediante criteri di federalismo fiscale, del sistema di finanziamento degli interventi delle regioni a statuto ordinario in materia –; il comma 697 conferma, per l’individuazione dei livelli essenziali di assistenza (LEA) nel settore sanitario, le disposizioni del D.P.C.M. 12 gennaio 2017, per le quali continuano a trovare applicazione le procedure di aggiornamento già previste dalla disciplina vigente. Più specificamente, la definizione dei livelli essenziali di cui ai commi da 699 a 705 non concerne l’ambito dell’assistenza all’autonomia e alla comunicazione personale in favore degli alunni e studenti con disabilità, ambito oggetto dei successivi commi da 706 a 711.
I commi 699 e 700 prevedono, con decorrenza dall’anno 2027, l’istituzione di un sistema di garanzia dei livelli essenziali delle prestazioni di assistenza nel settore sociale (LEPS); a tale sistema – da attuare in ciascun ambito territoriale sociale (ATS) – è connesso il livello di spesa necessario a garantire progressivamente, a partire dall’anno 2027, i medesimi livelli essenziali delle prestazioni. Questi ultimi sono definiti nel citato comma 700. Il comma 704 reca, ad incremento delle risorse finanziarie già stabilite a legislazione vigente, uno stanziamento pari a 200 milioni di euro annui, con decorrenza dall’anno 2027.
L’effetto finanziario dei commi in esame consiste, come indicano la relazione tecnica di passaggio presentata alla Camera dei deputati (in seconda lettura) e l’allegato prospetto riepilogativo, esclusivamente nello stanziamento di cui al comma 704, pari a 200 milioni di euro annui, con decorrenza dall’anno 2027.
Come accennato, i commi 699 e 700 prevedono, con decorrenza dall’anno 2027, l’istituzione di un sistema di garanzia dei livelli essenziali delle prestazioni di assistenza nel settore sociale (LEPS); a tale sistema – da attuare in ciascun ambito territoriale sociale (ATS) – è connesso il livello di spesa necessario a garantire progressivamente, a partire dall’anno 2027, i medesimi livelli essenziali delle prestazioni.
Più in particolare, il sistema assicura (comma 700):
- le prestazioni (e il connesso livello di spesa) previste dall’articolo 1, commi 162, 163, 169 e 170, della L. 30 dicembre 2021, n. 234. Si ricorda che il citato comma 162 individua i servizi socio-assistenziali erogati dagli ATS nelle seguenti aree: con riferimento a determinate categorie di anziani, l’assistenza domiciliare sociale, l’assistenza sociale integrata con i servizi sanitari e la predisposizione di soluzioni abitative; i servizi sociali di sollievo per le persone anziane non autosufficienti e le loro famiglie; i servizi sociali di supporto per le persone anziane non autosufficienti e le loro famiglie. Il successivo comma 163 prevede che il Servizio sanitario nazionale e gli ATS garantiscano alle persone in condizioni di non autosufficienza l'accesso ai servizi sociali e ai servizi socio-sanitari attraverso punti unici di accesso (PUA), aventi la sede operativa presso le articolazioni del Servizio sanitario denominate Case della comunità. Il citato comma 170 definisce, in fase di prima applicazione, nelle more delle determinazioni da assumere secondo la procedura di cui al citato comma 169, i seguenti LEPS negli “ambiti del sociale diversi dalla non autosufficienza”: pronto intervento sociale; supervisione del personale dei servizi sociali; servizi sociali per le dimissioni protette; prevenzione dell'allontanamento familiare; servizi per la residenza fittizia; progetti per il cosiddetto dopo di noi e per la vita indipendente;
- il percorso di conseguimento degli obiettivi di servizio definiti ai sensi del richiamato articolo 1, comma 496, lettera a), della L. 30 dicembre 2023, n. 213 – tra i quali il conseguimento, a decorrere dall’anno 2026, di un rapporto tra assistenti sociali impiegati nei servizi sociali territoriali e popolazione residente pari a 1 su 6.500 – nonché il percorso di conseguimento di un rapporto di 1 assistente sociale ogni 5.000 residenti, rapporto previsto dal richiamato articolo 1, comma 797, della L. 30 dicembre 2020, n. 178. Si ricorda che quest’ultimo comma prevede un successivo obiettivo di servizio, a regime, di un rapporto di 1 assistente sociale ogni 4.000 residenti; si valuti l’opportunità di un chiarimento riguardo a tale profilo, tenuto conto che il citato comma 797, da un lato, qualifica esplicitamente come livello essenziale il solo rapporto di 1 su 5.000 e che, dall’altro, esso prevede un contributo finanziario statale anche per le assunzioni di assistenti sociali intese alla riduzione del rapporto fino ad 1 su 4.000;
- la costituzione, per i cui oneri si prevede uno stanziamento a decorrere dall’anno 2027, di una équipe multidisciplinare – al fine della valutazione multidisciplinare del nucleo familiare – costituita, a livello di singolo ATS, da uno psicologo ogni 30.000 abitanti e da un educatore professionale socio-pedagogico ogni 20.000 abitanti. Come accennato, al fine di tali obiettivi, si prevede – nel successivo comma 704 – un incremento, a decorrere dall’anno 2027 e nella misura di 200 milioni di euro annui, delle risorse finanziarie di cui alla lettera a) del citato articolo 1, comma 496, della L. n. 213 del 2023;
- un’ora settimanale di assistenza domiciliare da parte dei servizi socio-assistenziali per le persone non auto-sufficienti; tale prestazione settimanale deve essere modulata in funzione del numero dei relativi soggetti da assistere, nell’ambito delle risorse disponibili a legislazione vigente nei bilanci degli enti. La relazione tecnica osserva che la previsione sull’ora settimanale non implica nuove risorse, in quanto si limita a prospettare un utilizzo razionale di quelle esistenti.
Il comma 701 demanda a un decreto del Presidente del Consiglio dei ministri, da emanarsi, entro il 30 giugno 2026, sulla base delle ipotesi tecniche formulate dalla Commissione tecnica per i fabbisogni standard di cui all’articolo 1, comma 29, della L. 28 dicembre 2015, n. 208, di concerto con il Ministro del lavoro e delle politiche sociali e del Ministro dell'economia e finanze, previa intesa in sede di Conferenza unificata Stato-regioni-province autonome-città ed autonomie locali, la determinazione: dei livelli di spesa di riferimento per ogni ATS, pari all’ammontare della somma dei fabbisogni standard monetari dei singoli comuni componenti l’ATS; dei criteri e degli obiettivi delle prestazioni di cui al comma 700; dei criteri di riparto delle risorse – con modulazioni, successive nel tempo, degli stessi –, criteri che devono tener conto degli effettivi beneficiari delle prestazioni e dei fabbisogni reali dei territori (riguardo a tali criteri, cfr. anche la relazione tecnica).
Il comma 702 demanda a decreti del Ministro del lavoro e delle politiche sociali, emanati secondo i termini e la procedura previsti dal medesimo comma, la determinazione dei sistemi operativi e delle modalità integrate di monitoraggio, nell’ambito del Sistema informativo unitario dei servizi sociali (SIUSS), ivi comprese, a regime, le modalità di monitoraggio del sistema di garanzia summenzionato (il quale, come detto, è istituito con decorrenza dall’anno 2027). Al fine del monitoraggio si computa l’intera spesa inerente ai servizi sociali dell’ATS, al netto dei trasferimenti reciproci con il settore sanitario e delle spese afferenti a quest’ultimo.
Il comma 703 prevede, per il caso di mancato raggiungimento – in ciascuno degli anni 2027 e successivi – degli obiettivi stabiliti, l’applicazione delle procedure di diffida e di commissariamento previste dall’articolo 1, commi da 498 a 501, della citata L. n. 213 del 2023.
Il comma 705 reca norme finanziarie di coordinamento.
Articolo 1, commi 706-711
(Livelli essenziali delle prestazioni nella materia “Assistenza” ai sensi dell’articolo 14, comma 1, lettera b), del decreto legislativo 6 maggio 2011, n. 68 – Assistenza all’autonomia e alla comunicazione personale per gli alunni e gli studenti con disabilità)
706. Ai sensi dell'articolo 117, secondo comma, lettera m), della Costituzione, è definito il livello essenziale delle prestazioni (LEP) in materia di assistenza all'autonomia e alla comunicazione personale per gli alunni e gli studenti con accertamento della condizione della disabilità in età evolutiva, ai sensi dell'articolo 5 del decreto legislativo 13 aprile 2017, n. 66, nonché con certificazione di disabilità precedente all'applicazione delle Linee guida di cui al medesimo articolo 5, comma 6.
707. Il LEP garantisce un supporto adeguato, permanente e personalizzato, in attuazione del principio di inclusività, nel rispetto dei princìpi di uguaglianza e di non discriminazione. Costituisce contenuto del LEP, quale sua componente fondamentale, il numero di ore di assistenza all'autonomia e alla comunicazione personale, da assicurare, in via progressiva e nei limiti delle risorse disponibili a legislazione vigente, in misura corrispondente a quanto previsto nel piano educativo individualizzato (PEI), ai sensi dell'articolo 7, comma 2, lettera d), del decreto legislativo 13 aprile 2017, n. 66. Sono, altresì, componenti fondamentali del LEP l'impiego di personale in possesso del profilo professionale individuato ai sensi dell'articolo 3, comma 4, del decreto legislativo n. 66 del 2017 nonché il rispetto degli standard qualitativi individuati ai sensi del comma 5-bis del medesimo articolo 3.
708. Entro il 31 dicembre 2027, il registro nazionale per la ricognizione del fabbisogno territoriale aggregato delle ore prestate dagli assistenti all'autonomia e alla comunicazione e degli utenti assistiti, gestito dalla Presidenza del Consiglio dei ministri - Dipartimento per le politiche in favore delle persone con disabilità, nel rispetto della disciplina in materia di protezione dei dati personali e, in particolare, di quanto disposto dal regolamento di cui al decreto del Ministro dell'istruzione, dell'università e della ricerca 28 luglio 2016, n. 162, è alimentato con i dati raccolti dal Ministero dell'istruzione e del merito, attraverso il Sistema informativo dell'istruzione (SIDI). Con decreto dell'Autorità politica delegata in materia di disabilità, di concerto con il Ministro dell'istruzione e del merito, con il Ministro dell'economia e delle finanze e con l'Autorità politica delegata per gli affari regionali e le autonomie, sono definiti i criteri tecnici e le modalità per l'accesso, la condivisione e l'utilizzo dei dati contenuti nel registro nazionale di cui al primo periodo, nonché le specifiche tipologie di dati funzionali alla rilevazione e alla quantificazione del fabbisogno di assistenza all'autonomia e alla comunicazione a livello territoriale. Il registro nazionale è alimentato dai dati dei PEI già trasmessi dalle istituzioni scolastiche nell'ambito dei flussi informativi esistenti, senza nuovi o maggiori oneri per la finanza pubblica.
709. Nelle more della piena operatività del registro di cui al comma 708, quali misure propedeutiche all'implementazione del LEP finalizzate a favorire l'attivazione e il potenziamento delle attività di assistenza all'autonomia e alla comunicazione, in via transitoria per gli anni 2026 e 2027, è individuato uno specifico obiettivo di servizio teso a garantire l'avvio di tale servizio negli enti territoriali dove è più carente. A tal fine, tutti gli enti territoriali nel cui territorio sono situati punti di erogazione del servizio scolastico ove siano iscritti alunni e studenti con accertamento della condizione di disabilità in età evolutiva, ai fini dell'inclusione scolastica, assicurano l'erogazione del servizio di assistenza all'autonomia e alla comunicazione, ove richiesto dai relativi PEI, garantendo una media oraria settimanale almeno corrispondente alle risorse finanziarie a essi trasferite a carico del bilancio dello Stato e del bilancio autonomo della Presidenza del Consiglio dei ministri. Restano salvi l'integrazione del servizio con le altre risorse disponibili nel bilancio comunale o regionale o il trasferimento delle risorse ad altro ente territoriale che si faccia carico dell'effettiva erogazione del servizio.
710. Con uno o più decreti dell'Autorità politica delegata in materia di disabilità, di concerto con il Ministro dell'economia e delle finanze, il Ministro dell'istruzione e del merito, il Ministro dell'interno e l'Autorità politica delegata per gli affari regionali e le autonomie, sulla base delle ipotesi tecniche formulate dalla Commissione tecnica per i fabbisogni standard di cui all'articolo 1, comma 29, della legge 28 dicembre 2015, n. 208, previa intesa in sede di Conferenza unificata di cui all'articolo 8 del decreto legislativo 28 agosto 1997, n. 281, sono ripartite le risorse del Fondo unico per l'inclusione delle persone con disabilità, di cui all'articolo 1, comma 210, della legge 30 dicembre 2023, n. 213, afferenti alla finalità di cui all'articolo 1, comma 213, lettera a), della legge 30 dicembre 2023, n. 213, che concorrono in via progressiva al raggiungimento dell'obiettivo di servizio previsto per le annualità 2026 e 2027 di cui al comma 709 del presente articolo e al successivo raggiungimento del LEP.
711. All'attuazione dei commi da 706 a 710 del presente articolo si provvede a valere sulle risorse del Fondo unico per l'inclusione delle persone con disabilità, di cui all'articolo 1, comma 210, della legge 30 dicembre 2023, n. 213, afferenti alla finalità di cui all'articolo 1, comma 213, lettera a), della legge 30 dicembre 2023, n. 213, sulle risorse del Fondo speciale per l'equità del livello dei servizi, di cui all'articolo 1, comma 496, lettera a), della legge 30 dicembre 2023, n. 213, e sulle risorse assicurate dalle amministrazioni regionali e locali nell'ambito dei rispettivi bilanci.
I commi 706 e 707 stabiliscono che il livello essenziale delle prestazioni (LEP) in materia di assistenza all’autonomia e alla comunicazione personale per gli alunni e gli studenti con disabilità debba garantire, in attuazione del principio di inclusività, un supporto adeguato, permanente e personalizzato. In particolare, si prevede che costituiscono contenuto del LEP, quali sue componenti fondamentali, il numero di ore di assistenza all’autonomia e alla comunicazione personale, e l’impiego di personale in possesso del profilo professionale specificamente destinato all'assistenza per l'autonomia e per la comunicazione personale degli alunni con disabilità, nonché il rispetto di determinati standard qualitativi.
Il comma 708 prevede che entro il 31 dicembre 2027 sia alimentato il registro nazionale per la ricognizione del fabbisogno territoriale aggregato delle ore prestate dagli assistenti all’autonomia e alla comunicazione e degli utenti assistiti. A questo fine, un decreto delle amministrazioni competenti definirà i criteri tecnici e le modalità necessarie all’accesso, alla condivisione e all’utilizzo dei dati, nonché le specifiche tipologie di informazioni utili alla rilevazione e quantificazione del fabbisogno di assistenza a livello territoriale.
Il comma 709 introduce una disposizione transitoria per gli anni 2026 e 2027, con cui, in attesa della piena operatività del registro nazionale, viene individuato uno specifico obiettivo di servizio volto a garantire, presso gli enti territoriali dove risulti più carente, l’attivazione e il potenziamento delle attività di assistenza all’autonomia e alla comunicazione.
Il comma 710 rinvia a un decreto delle amministrazioni competenti la ripartizione delle risorse del Fondo unico per l’inclusione delle persone con disabilità. Il comma 711 disciplina la relativa copertura finanziaria.
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto. La relazione tecnica afferma che all’attuazione dei commi in esame si provvede tramite l’impiego efficiente delle risorse già previste a legislazione vigente.
Il comma 706 dispone che, ai sensi dell'articolo 117, secondo comma, lettera m), della Costituzione, è definito il livello essenziale delle prestazioni (LEP) in materia di assistenza all’autonomia e alla comunicazione personale degli alunni e degli studenti con accertamento della condizione della disabilità in età evolutiva, ai sensi dell’articolo 5 del decreto legislativo 13 aprile 2017, n. 66, nonché con certificazione di disabilità precedente all’applicazione delle linee Guida di cui al medesimo articolo 5, comma 6.
Quanto agli alunni/studenti con disabilità, si ricorda che la legge 5 febbraio 1992, n. 104, dopo aver definito le persone con disabilità (ossia chi presenta durature compromissioni fisiche, mentali, intellettive o sensoriali che, in interazione con barriere di diversa natura, possono ostacolare la piena ed effettiva partecipazione nei diversi contesti di vita su base di uguaglianza con gli altri, accertate all'esito della valutazione di base) disciplina in modo espresso l’istruzione scolastica degli alunni con disabilità.
Il decreto legislativo n. 66 del 2017 e il decreto legislativo n. 96 del 2019 hanno introdotto innovazioni rilevanti, integrando e modificando la stessa legge n. 104, su cui resta imperniata la normativa di riferimento. In particolare, l’articolo 5 del citato decreto legislativo n. 66 del 2017 ha introdotto, tra l’altro, una serie di modifiche agli articoli 4 e 12 della legge n. 104.
L’articolo 12 della legge n. 104 prevede che è garantito l’inserimento negli asili nido e il diritto all'educazione e all'istruzione della persona con disabilità nella scuola dell’infanzia, nelle classi comuni delle istituzioni scolastiche di ogni ordine e grado e nelle istituzioni universitarie. L’integrazione scolastica ha come obiettivo lo sviluppo delle potenzialità della persona con disabilità nell’apprendimento, nella comunicazione, nelle relazioni e nella socializzazione (articolo 12, comma 3). L’articolo precisa inoltre che l’esercizio del diritto all'educazione non può essere impedito da difficoltà di apprendimento né di altre difficoltà derivanti dalle difficoltà connesse alla condizione di disabilità (articolo 12, comma 4). Il medesimo articolo, al comma 5, stabilisce che contestualmente all’accertamento sanitario di cui all’articolo 4, le commissioni mediche effettuano l’accertamento della condizione di disabilità in età evolutiva ai fini dell'inclusione scolastica, accertamento propedeutico alla redazione del profilo di funzionamento e del Piano educativo individualizzato (PEI) facente parte del progetto individuale di cui all’articolo 14 della legge n. 328 del 2000. L’articolo 13 stabilisce che l’integrazione scolastica della persona con disabilità nelle sezioni e nelle classi comuni delle scuole di ogni ordine e grado e nelle università si realizza attraverso la programmazione coordinata dei servizi scolastici con quelli sanitari, socio-assistenziali, culturali, ricreativi, sportivi e con altre attività sul territorio (articolo 13, comma 1, lett. a)). A tal fine, enti locali, organi scolastici e unità sanitarie locali stipulano accordi di programma. L’articolo 13 precisa inoltre che nelle scuole di ogni ordine e grado sono garantite attività di sostegno mediante l’assegnazione di docenti specializzati e che gli insegnanti di sostegno assumono la contitolarità delle sezioni e delle classi in cui operano partecipando alla programmazione educativa e didattica. L’articolo 14 detta le “Modalità di attuazione dell’integrazione”, attribuendo all’oggi Ministro dell’istruzione e del merito il compito di provvedere alla formazione e all’aggiornamento del personale docente per l'acquisizione di conoscenze in materia di integrazione scolastica degli studenti condizione di disabilità e di organizzare l’attività educativa e didattica secondo il criterio della flessibilità nell’articolazione delle sezioni e delle classi, anche aperte, in relazione alla programmazione scolastica individualizzata (articolo 14, commi 1 e 2).
Le linee guida per la redazione della certificazione di disabilità in età evolutiva ai fini dell’inclusione scolastica e del profilo di funzionamento sono state predisposte ai sensi dell’articolo 5, comma 6 del decreto legislativo n. 66 del 2017. Esse definiscono i criteri, i contenuti e le modalità di redazione della certificazione di disabilità in età evolutiva tenuto conto della Classificazione Internazionale delle Malattie (ICD) e della Classificazione Internazionale del Funzionamento, della Disabilità e della Salute (ICF) dell’OMS, nonché i criteri, i contenuti e le modalità di redazione del profilo di funzionamento tenuto conto di ICF.
Il decreto legislativo n. 66 del 2017 (attraverso il citato articolo 5) ha introdotto nel percorso di accertamento dei bisogni dell’età evolutiva per l’inclusione scolastica alcune novità sostanziali. È stata prevista una nuova composizione della commissione, con specifiche competenze mediche specialistiche per l’accertamento dell’invalidità civile e dell’handicap nei casi che riguardano persone in età evolutiva. È stato introdotto un nuovo momento accertativo: contestualmente all’accertamento previsto dall’articolo 4 della legge n. 104/1992, le commissioni mediche effettuano, ove richiesto dai genitori, l’accertamento della condizione di disabilità in età evolutiva ai fini dell’inclusione scolastica. Tale accertamento è propedeutico alla redazione del profilo di funzionamento. È stata inoltre introdotta una modalità valutativa che tiene conto del modello biopsicosociale della Classificazione Internazionale del Funzionamento, utile a descrivere l’interazione fra individuo, limiti e potenzialità, e contesto in termini di barriere e facilitatori.
Le Linee guida hanno individuato il modello biopsicosociale come denominatore comune di tre processi sequenziali: descrizione del funzionamento; accertamento della condizione di disabilità in età evolutiva; e redazione del Piano educativo individualizzato (PEI). Sono stati predisposti nuovi documenti a cura delle aziende sanitarie e dell’INPS, tra cui il certificato medico diagnostico-funzionale, il verbale di accertamento della condizione di disabilità e il profilo di funzionamento necessario per il PEI e parte integrante del Progetto individuale.
L’accertamento della condizione di disabilità riguarda bambine e bambini della scuola dell’infanzia, alunne e alunni della scuola primaria e secondaria di primo grado, studentesse e studenti della secondaria di secondo grado riconosciuti in situazione di handicap ai sensi dell’articolo 3, commi 1 e 3 della legge n. 104/1992. Esso si prospetta integrativo e non sostitutivo del percorso di accertamento fondato sulla valutazione dell’invalidità e della condizione di disabilità ed è propedeutico alla redazione del profilo di funzionamento. In un continuum valutativo, rappresenta il raccordo tra l’accertamento della condizione di svantaggio definita dalla legge 104 e i concreti accomodamenti ragionevoli previsti dalla legge n. 18 del 2009 di ratifica della Convenzione delle Nazioni Unite sui Diritti delle persone con disabilità.
La finalità dell’accertamento è verificare se l’interazione tra situazione di disabilità e fattori ambientali ponga il soggetto in una condizione di potenziale restrizione di partecipazione scolastica tale da richiedere una significativa modificazione e personalizzazione della programmazione didattica e degli strumenti da utilizzare, attraverso la predisposizione di un Piano educativo individualizzato.
L’accertamento implica tre passaggi: la comprovata esistenza di impairment permanenti o evolutivi, la descrizione dell’interazione con fattori barriera e la verifica della possibilità che la partecipazione venga ostacolata. La descrizione del problema di salute viene effettuata secondo la classificazione ICD, mentre la descrizione del funzionamento e delle limitazioni si basa sull’ICF. Tale impostazione è coerente con la raccomandazione OMS sull’uso congiunto di ICD e ICF.
Il comma 707 specifica che il LEP garantisce un supporto adeguato, permanente e personalizzato, in attuazione del principio di inclusività, nel rispetto dei principi di uguaglianza e di non discriminazione.
Il comma prosegue affermando che costituisce contenuto del LEP, quale sua componente fondamentale, il numero di ore di assistenza all’autonomia e alla comunicazione personale, da assicurare, in via progressiva e nei limiti delle risorse disponibili a legislazione vigente, in misura corrispondente a quanto previsto nel Piano educativo individualizzato (PEI), ai sensi dell’articolo 7, comma 2, lettera d), del decreto legislativo 13 aprile 2017, n. 66. È, altresì, componente fondamentale del LEP l’impiego di personale in possesso del profilo professionale individuato ai sensi dell’articolo 3, comma 4 (ossia del personale destinato all'assistenza per l'autonomia e per la comunicazione personale degli alunni con disabilità), nonché il rispetto degli standard qualitativi individuati ai sensi dell’articolo 3, comma 5-bis, del decreto legislativo 13 aprile 2017, n. 66.
Si rammenta, in aggiunta a quanto già detto in precedenza, che il Piano educativo individualizzato (PEI) promuove l'inclusione degli studenti con disabilità e garantisce a ciascuno tutto il necessario per partecipare appieno alla vita scolastica e realizzare il suo potenziale.
Ai sensi della citata lettera d) dell’articolo 7, comma 2, del decreto legislativo 13 aprile 2017, n. 66, il PEI esplicita le modalità di sostegno didattico, compresa la proposta del numero di ore di sostegno alla classe, le modalità di verifica, i criteri di valutazione, gli interventi di inclusione svolti dal personale docente nell'ambito della classe e in progetti specifici, la valutazione in relazione alla programmazione individualizzata, nonché gli interventi di assistenza igienica e di base, svolti dal personale ausiliario nell'ambito del plesso scolastico e la proposta delle risorse professionali da destinare all'assistenza, all'autonomia e alla comunicazione, secondo le modalità attuative e gli standard qualitativi previsti.
Il decreto interministeriale 182 del 2020 definisce il modello unico per il PEI, le linee guida e l’assegnazione delle misure di sostegno.
Il decreto ministeriale 153 del 2023 modifica il lavoro del Gruppo di lavoro operativo per l'inclusione (GLO), le azioni, i modelli e le linee guida.
Le Linee guida sull’assegnazione delle misure di sostegno e sul modello di Piano educativo individualizzato (PEI), adottate con il decreto interministeriale da ultimo citato, si inseriscono nel quadro normativo delineato dal decreto legislativo n. 66 del 2017 e dal decreto legislativo n. 96 del 2019. Un elemento qualificante è la previsione della partecipazione dei genitori e, per gli studenti della scuola secondaria di secondo grado, la partecipazione attiva degli stessi al Gruppo di lavoro operativo per l’inclusione (GLO).
Il PEI è lo strumento cardine del percorso inclusivo: esso è discusso, approvato e verificato dal GLO, costituito per ciascun alunno con disabilità e valido per un anno scolastico. La composizione del gruppo, definita dall’articolo 15 della legge n. 104 del 1992 come modificato dal decreto legislativo n. 66 del 2017, comprende il team dei docenti contitolari o il consiglio di classe, l’insegnante di sostegno, i genitori o chi esercita la responsabilità genitoriale, nonché figure professionali specifiche, interne ed esterne, che interagiscono con la classe e con l’alunno, con il supporto dell’Unità di valutazione multidisciplinare. La convocazione degli incontri spetta al dirigente scolastico, che cura anche la regolarità delle procedure e della verbalizzazione.
Il decreto stabilisce che il PEI deve essere redatto in via provvisoria entro giugno e in via definitiva, di norma, entro ottobre, con verifiche periodiche nel corso dell’anno scolastico. La struttura del documento si articola in più sezioni: il quadro informativo, gli elementi generali desunti dal Profilo di funzionamento, il raccordo con il Progetto individuale, le osservazioni sull’alunno utili alla progettazione degli interventi di sostegno, la definizione degli obiettivi educativi e didattici, l’analisi del contesto con l’individuazione di barriere e facilitatori, gli interventi per realizzare un ambiente di apprendimento inclusivo, gli interventi sul percorso curricolare, l’organizzazione generale del progetto di inclusione con l’utilizzo delle risorse, la certificazione delle competenze, la verifica finale con proposte per le risorse professionali e infine la predisposizione di un PEI provvisorio per l’anno scolastico successivo.
Il Profilo di funzionamento rappresenta il documento propedeutico e necessario alla predisposizione del PEI e del Progetto Individuale. Redatto dall’Unità di valutazione multidisciplinare, deve essere aggiornato al passaggio di ogni grado di istruzione e redatto con la collaborazione dei genitori e, nel rispetto del principio di autodeterminazione, con la partecipazione dello studente con disabilità.
L’osservazione dell’alunno costituisce il punto di partenza dell’intero processo: essa ha lo scopo di evidenziare punti di forza e punti di debolezza su cui fondare gli interventi educativi e didattici. Le dimensioni prese in esame sono quelle della socializzazione e interazione, della comunicazione e linguaggio, dell’autonomia e orientamento, e della dimensione cognitiva, neuropsicologica e dell’apprendimento.
Un ruolo centrale viene attribuito anche all’analisi del contesto. La sezione del PEI dedicata a questo aspetto deve considerare barriere e facilitatori secondo la prospettiva biopsicosociale dell’ICF, distinguendo tra fattori ambientali ed elementi personali. L’individuazione di barriere ha la finalità di pianificare interventi volti a eliminarle o a ridurne l’impatto negativo, mentre l’attenzione ai facilitatori consente di valorizzare risorse già presenti.
Per quanto riguarda la valutazione, il riferimento essenziale resta l’articolo 16 della legge n. 104 del 1992. In esso si stabilisce che la valutazione è effettuata dai docenti sulla base del PEI, con l’indicazione delle discipline per le quali sono stati adottati criteri didattici particolari, delle attività integrative e di sostegno, delle prove corrispondenti agli insegnamenti impartiti, e con la possibilità di prevedere prove equipollenti, tempi più lunghi e strumenti compensativi. La valutazione deve basarsi sul progresso dell’alunno in rapporto alle sue potenzialità e ai livelli di apprendimento iniziali, secondo un approccio che, pur restando formativo, deve rispettare il principio di terzietà.
Quanto al personale in possesso del profilo professionale individuato ai sensi dell’articolo 3, comma 4 del decreto legislativo n. 66 del 2017, si ricorda che si tratta dei profili professionali del personale destinato all'assistenza per l'autonomia e per la comunicazione personale degli alunni con disabilità.
L’articolo 3, comma 4 citato prevede che entro 180 giorni dalla data di entrata in vigore del decreto, sono individuati i criteri per una progressiva uniformità su tutto il territorio nazionale della definizione dei profili professionali del personale destinato all'assistenza per l'autonomia e per la comunicazione personale. Tale delega non è stata tuttavia attuata.
Tale previsione si pone in continuità con quanto già prevede l’articolo 13, comma 3 della legge n. 104 del 1992, laddove stabilisce che nelle scuole di ogni ordine e grado, fermo restando l'obbligo per gli enti locali di fornire l'assistenza per l'autonomia e la comunicazione personale degli alunni con disabilità, sono garantite attività di sostegno mediante l'assegnazione di docenti specializzati.
Si segnala in proposito che in data 28 gennaio 2026, il Senato ha approvato, in testo unificato, tre progetti di legge abbinati (A.S. 1141, A.S. 236, A.S. 793), miranti, tra l’altro, ad introdurre formalmente profilo professionale dell'assistente per l'autonomia e la comunicazione nei ruoli del personale scolastico. Il provvedimento è ora all’esame della Camera dei deputati (AC 2771).
Come si legge nella relazione illustrativa del progetto di legge n. 1141, l'assistente all'autonomia e alla comunicazione (ASACOM) è una figura professionale specializzata, prevista dall'articolo 13, comma 3, della legge 5 febbraio 1992, n. 104. Più in dettaglio, come evidenziato anche da una recente sentenza della Corte costituzionale (sentenza n. 127 del 23 giugno 2023), le attività svolte dall'ASACOM sono le seguenti: collabora alla stesura e aggiornamento del piano educativo individualizzato (PEI); programma, realizza e verifica interventi integrati con quelli educativi e didattici dei docenti, coordinandosi con i docenti curriculari e di sostegno; promuove l'autonomia dello studente disabile, proponendo strategie volte a conseguire le finalità formative dello sviluppo complessivo della persona; favorisce la socializzazione dello studente con disabilità e collabora all'analisi delle richieste delle famiglie e alla promozione di migliori relazioni con le stesse famiglie. L'ASACOM svolge, dunque, la funzione di mediatore e facilitatore della comunicazione, dell'apprendimento, dell'integrazione e della relazione tra lo studente con disabilità sensoriale, la famiglia, la scuola, la classe ed i servizi territoriali specialistici. Il suo principale compito è quello di compensare le difficoltà comunicative e relazionali che possono derivare dalla disabilità, consentendo agli studenti con disabilità di godere pienamente dei loro diritti all'istruzione e all'integrazione sociale.
La figura dell'ASACOM si colloca in una dimensione intermedia e di giuntura fra sistema scolastico e sistema socio-assistenziale e si discosta sia da quella dell'insegnante di sostegno, che fa parte del corpo docente, sia da quella dell'assistente di base e igienico-personale, che è parte del servizio ausiliario.
Quanto agli standard qualitativi individuati ai sensi dell’articolo 3, comma 5-bis, del decreto legislativo n. 66 del 2017, si ricorda che, in base a tale disposizione, con accordo in sede di Conferenza unificata, devono essere definite le modalità attuative degli interventi e dei servizi di cui alle lettere a), b), c) del comma 5 del medesimo decreto, ivi comprese le modalità e le sedi per l'individuazione e l'indicazione, nei limiti delle risorse disponibili, del fabbisogno di servizi, delle strutture e delle risorse professionali, nonché gli standard qualitativi relativi alle predette lettere.
Le lettere a), b) e c) citate prevedono, in particolare, che gli enti territoriali, nel rispetto del riparto delle competenze, provvedono ad assicurare, nei limiti delle risorse disponibili:
a) gli interventi necessari per garantire l'assistenza di loro competenza;
b) i servizi per il trasporto per l'inclusione scolastica;
c) l'accessibilità e la fruibilità fisica, senso percettiva e comunicativa degli spazi e degli strumenti delle istituzioni scolastiche statali.
Il comma 708 dispone che entro il 31 dicembre 2027, il registro nazionale per la ricognizione del fabbisogno territoriale aggregato delle ore prestate dagli assistenti all’autonomia e alla comunicazione e degli utenti assistiti, gestito dalla Presidenza del Consiglio dei Ministri - Dipartimento per le politiche in favore delle persone con disabilità, nel rispetto della disciplina in materia di protezione dei dati personali e, in particolare, di quanto disposto dal decreto ministeriale del 28 luglio 2016, n. 162 (recante il regolamento sul trattamento di dati sensibili idonei a rilevare lo stato di disabilità degli alunni censiti in Anagrafe Nazionale degli Studenti in una partizione separata), è alimentato con i dati raccolti dal Ministero dell’istruzione e del merito, attraverso il Sistema informativo dell’istruzione (SIDI).
La relazione tecnica ricorda che il sistema SIDI è l’area riservata all’interno della quale sono disponibili le applicazioni (e relative comunicazioni) per le segreterie scolastiche e per gli uffici dell’amministrazione centrale e periferica, che hanno il compito di acquisire, verificare e gestire i dati che il sistema informativo raccoglie ed elabora, e costituisce lo strumento informativo centrale per la rilevazione, la condivisione e il monitoraggio dei servizi erogati e dei relativi fabbisogni, rappresentando la base conoscitiva per la programmazione nazionale e territoriale.
Il comma prosegue prevedendo che con decreto dell’Autorità politica delegata in materia di disabilità, di concerto con il Ministro dell’istruzione e del merito, con il Ministro dell’economia e delle finanze e l’Autorità politica delegata per gli affari regionali e le autonomie, sono definiti i criteri tecnici e le modalità per l’accesso, la condivisione e l’utilizzo dei dati contenuti nel registro nazionale sopra citato, nonché le specifiche tipologie di dati funzionali alla rilevazione e alla quantificazione del fabbisogno di assistenza all’autonomia e alla comunicazione a livello territoriale. Il registro nazionale è alimentato dai dati dei Piani educativi individualizzati già trasmessi dalle istituzioni scolastiche nell'ambito dei flussi informativi esistenti, senza nuovi o maggiori oneri per la finanza pubblica.
Il comma 709 stabilisce che, nelle more della piena operatività del registro di cui al comma 3, quali misure propedeutiche all’implementazione del LEP finalizzate a favorire l’attivazione e il potenziamento delle attività di assistenza all’autonomia e alla comunicazione, in via transitoria per gli anni 2026 e 2027, è individuato uno specifico obiettivo di servizio teso a garantire l’avvio di tale servizio negli enti territoriali dove è più carente. A tal fine, tutti gli enti territoriali, nel cui territorio sono situati punti di erogazione del servizio scolastico, ove siano iscritti alunni e studenti con accertamento della condizione di disabilità in età evolutiva, ai fini dell’inclusione scolastica, assicurano l’erogazione del servizio di assistenza all’autonomia e alla comunicazione, ove richiesto dai relativi PEI, garantendo una media oraria settimanale almeno corrispondente alle risorse finanziarie a essi trasferite a carico del bilancio dello Stato e del bilancio autonomo della Presidenza del Consiglio dei ministri. Resta salva l’integrazione del servizio con le altre risorse disponibili nel bilancio comunale o regionale o il trasferimento delle risorse ad altro ente territoriale che si faccia carico dell’effettiva erogazione del servizio.
La relazione tecnica presentata dal Governo osserva che nel primo ciclo di istruzione (243.840 studenti certificati), il servizio di assistenza agli studenti con disabilità certificati, sulla base dei dati dell’esercizio finanziario 2025, può essere garantito per una media annua non inferiore a 50 ore per ciascun studente certificato, stimando un costo orario pari a 20 euro. La relativa copertura finanziaria si articola come rappresentato nella tabella che segue:
| Fonte di finanziamento |
Importo per studente |
Ore coperte |
| Fondo unico per l’inclusione |
€ 541 |
27 ore |
| Fondo equità e livello dei servizi |
€ 630 |
31 ore |
| Totale stimato |
€ 1.171 |
58 ore |
La combinazione delle due citate fonti garantisce la copertura dell’obiettivo di servizio come declinato al comma 4 (non inferiore a 50 ore).
Per il secondo ciclo (95.635 studenti certificati), la copertura del servizio è assicurata interamente dalle risorse del Fondo unico per l’inclusione afferenti alla finalità di cui all’articolo 1, comma 213, lettera a), della legge 30 dicembre 2023, n. 213, che per l’annualità 2025 erano pari a 128.227.991 euro.
Quindi, le risorse assegnate per il secondo ciclo coprono integralmente il servizio, garantendo almeno 50 ore medie annue per ciascun alunno certificato, con una disponibilità effettiva 1.340,81 euro per studente, pari a 67 ore per studente.
La relazione tecnica precisa che la spesa media oraria costituisce un obiettivo di servizio e non un vincolo di spesa obbligatoria. La sua attuazione è, quindi, subordinata alla disponibilità delle risorse previste dalla legislazione vigente. Il parametro delle ore medie, come indicato dalla norma, non definisce un obbligo permanente, ma rappresenta un riferimento tecnico elaborato sulla base dei dati attualmente disponibili in termini di risorse e platea di beneficiari.
Di conseguenza, eventuali variazioni nella platea o nella disponibilità delle risorse determinano un adeguamento automatico e proporzionale dell’obiettivo. Tale obiettivo è volto a individuare una soglia condivisa di riferimento, funzionale a garantire parità di trattamento tra gli enti e una distribuzione equa delle risorse.
Si segnala che la relazione tecnica non fornisce motivazioni in ordine alla quantificazione del costo orario in 20 euro per ciascuna ora - parametro che risulta decisivo nella determinazione quantitativa dell’obiettivo di servizio da raggiungere. Da questo punto di vista, il testo legislativo appare lacunoso, non potendosi procedere, senza la previa definizione di un costo orario, alla individuazione di “una media oraria settimanale almeno corrispondente alle risorse finanziarie trasferite”.
Il comma 710 prevede che, con uno o più decreti dell’Autorità politica delegata in materia di disabilità, di concerto con il Ministro dell'economia e delle finanze, il Ministro dell’istruzione e del merito, il Ministro dell’interno e l’Autorità politica delegata per gli affari regionali e le autonomie, sulla base delle ipotesi tecniche formulate dalla Commissione tecnica per i fabbisogni standard di cui all’articolo 1, comma 29, della legge 28 dicembre 2015, n. 208 (legge di stabilità 2016), previa intesa in sede di Conferenza unificata, sono ripartite le risorse del Fondo unico per l'inclusione delle persone con disabilità di cui all’articolo 1, comma 210, della legge 30 dicembre 2023, n. 213 (legge di bilancio 2024), afferenti alla finalità di cui all’articolo 1, comma 213, lettera a), della medesima legge di bilancio 2024 (si tratta della finalità del potenziamento dei servizi di assistenza all'autonomia e alla comunicazione per gli alunni con disabilità della scuola dell'infanzia, della scuola primaria e della scuola secondaria di primo e secondo grado), che concorrono in via progressiva al raggiungimento dell’obiettivo di servizio previsto per le annualità 2026 e 2027 di cui al comma 4 e al successivo raggiungimento del LEP.
La relazione tecnica afferma che la procedura prevista dal comma garantisce il coordinamento finanziario tra i diversi livelli di governo e assicura la coerenza con il sistema dei fabbisogni standard, consentendo di collegare la spesa effettiva ai livelli di prestazione garantiti. In via graduale, è necessario il raggiungimento di criteri di riparto compatibili con il sistema dei fabbisogni standard e la prioritaria copertura dei divari territoriali a fronte dell’effettiva applicazione dei LEP.
Pertanto, la disposizione in esame si limita a definire le procedure di riparto e non comporta effetti finanziari, in quanto non introduce nuovi oneri né variazioni di spesa rispetto a quanto già previsto dalla legislazione vigente.
Si ricorda che il Fondo unico per l'inclusione delle persone con disabilità, disciplinato dai commi da 210 a 215 dell’articolo 1 della legge di bilancio 2024 è istituito nello stato di previsione del Ministero dell'economia e delle finanze, per il successivo trasferimento al bilancio autonomo della Presidenza del Consiglio dei ministri, al fine di assicurare un'efficiente programmazione delle politiche per l'inclusione, l'accessibilità e il sostegno a favore delle persone con disabilità.
Il decreto 30 dicembre 2024 del Ministro per le disabilità, adottato di concerto con il Ministro per l'economia e le finanze e il Ministro del lavoro e delle politiche sociali, ha disciplinato la procedura di accesso ai finanziamenti, nonché le relative modalità di erogazione, monitoraggio dell’utilizzo ed eventuale revoca dei finanziamenti stessi, a valere sul Fondo unico per l’inclusione delle persone con disabilità.
Il decreto 25 giugno 2024 del Ministro per le disabilità, adottato di concerto con il Ministro per l'economia e le finanze e il Ministro del lavoro e delle politiche sociali, a regolato l’utilizzo delle risorse del Fondo unico per l'inclusione delle persone con disabilità per la promozione di iniziative e progetti per l'inclusione, l'accessibilità e il sostegno a favore delle persone con disabilità da realizzare nel Comune di Caivano.
Con il decreto 22 aprile 2025 del Ministro per le disabilità è stato approvato l’avviso pubblico nel quale sono stabiliti i termini e le modalità per la presentazione delle domande di accesso ai finanziamenti, nonché i criteri e le modalità di valutazione dei progetti presentati.
Il Fondo in esame è iscritto nel capitolo 1431 dello stato di previsione del Ministero dell’economia e delle finanze, al fine del successivo trasferimento al bilancio autonomo della Presidenza del Consiglio dei ministri.
Si ricorda, inoltre, che le finalità di cui all’articolo 1, comma 213, lettera a), della medesima legge di bilancio 2024, richiamate dalla disposizione in commento, riguardano il potenziamento dei servizi di assistenza all'autonomia e alla comunicazione per gli alunni con disabilità della scuola dell'infanzia, della scuola primaria e della scuola secondaria di primo e secondo grado.
Il comma 711 prescrive che, all’attuazione delle disposizioni in commento, si provvede a valere sulle risorse del Fondo unico per l'inclusione delle persone con disabilità, di cui all’articolo 1, comma 210, della legge 30 dicembre 2023, n. 213 (legge di bilancio 2024), afferenti alla finalità di cui all’articolo 1, comma 213, lettera a), della legge n. 213 del 2023, sulle risorse del Fondo equità e livello dei servizi, di cui all’articolo 1, comma 496, lettera a), della legge n. 213 del 2023, e sulle risorse assicurate dalle amministrazioni regionali e locali nell’ambito dei rispettivi bilanci.
La relazione tecnica afferma che il finanziamento dei Livelli essenziali delle prestazioni (LEP) si realizza attraverso il concorso tra risorse statali e territoriali, secondo un modello di cofinanziamento che non grava ulteriormente sulla finanza pubblica. Tale modello si fonda sull’impiego efficiente delle risorse già previste a legislazione vigente, comprese quelle degli enti territoriali che già contribuiscono al servizio.
Oltre quanto già detto sul Fondo unico per l'inclusione delle persone con disabilità, si ricorda che il Fondo equità e livello dei servizi (FELS) è stato istituito nello stato di previsione del Ministero dell'interno con l'articolo 1, comma 496, della legge di bilancio 2024 per ottemperare alla sentenza della Corte costituzionale n. 71 del 2023 che ha richiesto al legislatore di intervenire sulla disciplina del Fondo di solidarietà comunale (FSC), al fine di superare la presenza, all'interno di quest'ultimo, di componenti vincolate al raggiungimento di determinati livelli essenziali e obiettivi di servizio. Il FELS è un fondo statale pensato per ridurre gli squilibri economici e favorire l'esercizio effettivo dei diritti della persona. Il suo funzionamento è previsto con un orizzonte temporale limitato, oltre che con dotazioni finanziarie e cadenze differenziate a seconda delle aree di intervento delle risorse. Queste ultime sono destinate: a) finanziamento dei servizi sociali comunali; b) incremento dei posti negli asili nido; c) potenziamento del servizio di trasporto scolastico di studenti con disabilità.
Per ulteriori informazioni si rimanda alla pagina web appositamente dedicata presente sul sito internet della Presidenza del consiglio dei ministri.
Articolo 1, commi 712-714
(Livelli essenziali delle prestazioni nella materia “Istruzione” ai sensi dell’articolo 14, comma 1, lettera c), del decreto legislativo
6 maggio 2011, n. 68)
712. In materia di istruzione di cui all'articolo 14, comma 1, lettera c), del decreto legislativo 6 maggio 2011, n. 68, al fine di rimuovere gli ostacoli di ordine economico e sociale che limitano l'uguaglianza dei cittadini nell'accesso all'istruzione universitaria e, in particolare, di consentire ai capaci e meritevoli, anche se privi di mezzi, di raggiungere i gradi più alti degli studi, sono fatti salvi i livelli essenziali di prestazione di cui all'articolo 7 del decreto legislativo 29 marzo 2012, n. 68.
713. Per le finalità di cui al comma 712, il fondo integrativo statale per la concessione di borse di studio di cui all'articolo 18 del decreto legislativo 29 marzo 2012, n. 68, è incrementato di 250 milioni di euro annui a decorrere dall'anno 2026.
714. Con decreto del Ministro dell'università e della ricerca, di concerto con il Ministro dell'economia e delle finanze e l'Autorità politica delegata per gli affari regionali e le autonomie, previo parere della Commissione tecnica per i fabbisogni standard di cui all'articolo 1, comma 29, della legge 28 dicembre 2015, n. 208, previa intesa in sede di Conferenza unificata di cui all'articolo 8 del decreto legislativo 28 agosto 1997, n. 281, sono definite le modalità di monitoraggio del raggiungimento dei livelli essenziali delle prestazioni di cui al comma 712, senza nuovi o maggiori oneri a carico della finanza pubblica.
Il comma 712 stabilisce i livelli essenziali delle prestazioni nella materia istruzione – al fine della successiva definizione, mediante criteri di federalismo fiscale, del sistema di finanziamento degli interventi delle regioni a statuto ordinario in materia[31] - mediante rinvio alla vigente disciplina relativa alla concessione delle borse di studio agli studenti delle università e delle istituzioni AFAM aventi i requisiti previsti dalla legge. A tal fine, il comma 713 incrementa il fondo integrativo statale per la concessione di borse di studio di 250 milioni di euro annui a decorrere dal 2026. Il comma 714 demanda la definizione delle modalità di monitoraggio del raggiungimento dei livelli essenziali delle prestazioni di cui al comma 712, senza nuovi o maggiori oneri a carico della finanza pubblica, a un decreto del Ministro dell’università e della ricerca, di concerto con il Ministro dell’economia e delle finanze e l’Autorità politica delegata per gli affari regionali e le autonomie, previo parere della Commissione tecnica per i fabbisogni standard, previa intesa in sede di Conferenza unificata.
Con riferimento al comma 713, il prospetto riepilogativo allegato alla RT di passaggio presentata alla Camera evidenzia una maggiore spesa, pari a € 250 mln per ciascuno degli anni del triennio 2026-2028, in termini di saldo netto da finanziare, fabbisogno e indebitamento netto.
Si segnala in materia che il Governo ha presentato al Senato il disegno di legge S. 1623 recante delega al Governo per la determinazione dei livelli essenziali delle prestazioni. L’esame in sede referente del provvedimento non risulta ancora avviato.
Per ulteriori approfondimenti relativamente al coordinamento tra il disegno di legge citato e la disposizione qui in esame si rinvia alla scheda di lettura relativa all’articolo 123 del provvedimento in esame.
Come sopra anticipato, il comma 712 dispone che sono fatti salvi i livelli essenziali di prestazione (più correttamente delle prestazioni) di cui all’articolo 7 del d.lgs. n. 68/2012 in materia di istruzione di cui all’articolo 14, comma 1, lettera c), del d.lgs. n. 68/2011, al fine di rimuovere gli ostacoli di ordine economico e sociale che limitano l'uguaglianza dei cittadini nell'accesso all'istruzione universitaria e, in particolare, a consentire ai capaci e meritevoli, anche se privi di mezzi, di raggiungere i gradi più alti degli studi.
In proposito, si ricorda preliminarmente che l’articolo 117, secondo comma, lettera m), della Costituzione rimette alla competenza legislativa esclusiva dello Stato la “determinazione dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali che devono essere garantiti su tutto il territorio nazionale”
Ciò premesso, il decreto legislativo n. 68 del 2011 (disposizioni in materia di autonomia di entrata delle regioni a statuto ordinario) è stato adottato in attuazione della legge n. 42 del 2009 (recante delega al Governo in materia di federalismo fiscale), il cui articolo 20, comma 2, demanda alla legge statale la determinazione dei LEP. Fino a tale nuova determinazione, si sarebbero considerati i LEP già fissati in base alla legislazione statale.
Il richiamato articolo 14 del decreto legislativo n. 68 del 2011, attuativo della legge n. 42, ha determinato le materie per le quali è necessario, con riferimento alle regioni a statuto ordinario, determinare i LEP. Si tratta di sanità, assistenza, istruzione, trasporto pubblico locale per la spesa in conto capitale, oltre che delle altre materie per le quali, in base al già richiamato articolo 20 della legge n. 42, la legge statale individuerà dei LEP.
Per ulteriori approfondimenti relativi al processo di attuazione della delega in materia di determinazione dei LEP si rinvia alla scheda di lettura relativa all’articolo 123 del provvedimento in esame.
Si ricorda altresì che l’art. 7 del d.lgs. 68/2012 – recante la disciplina vigente relativa al diritto allo studio per gli studenti delle università e delle istituzioni AFAM - ha disposto che la concessione delle borse di studio è assicurata a tutti gli studenti delle università e delle istituzioni AFAM aventi i requisiti di eleggibilità, nei limiti delle risorse disponibili (co. 1).
L’importo delle borse di studio e i requisiti di eleggibilità[32] per l’accesso alle stesse sono definiti con decreto del Ministro dell’università e della ricerca, di concerto con il Ministro dell'economia e delle finanze, d'intesa con la Conferenza Stato-regioni, sentito il Consiglio nazionale degli studenti universitari. Il primo decreto interministeriale doveva essere adottato entro un anno dalla data di entrata in vigore dello stesso d.lgs. 68/2012 e deve essere aggiornato con cadenza triennale (co. 7).
L’articolo 8, comma 5, del d.lgs. 68/2012 prevede anche che, nelle more dell'emanazione del decreto interministeriale di cui all’art. 7, co. 7, continuano ad applicarsi le disposizioni relative ai requisiti di merito e di condizione economica recate dal DPCM 9 aprile 2001, a suo tempo emanato previo parere della Conferenza Stato-regioni.
Come previsto dal comma 8 dell’articolo 7, in attesa dell'adozione del decreto di cui al comma 7 e per i primi tre anni accademici dalla data di entrata in vigore dello stesso d.lgs. 68/2012, l'importo della borsa di studio è determinato in misura diversificata in relazione alla condizione economica e abitativa dello studente con decreto adottato entro novanta giorni dalla data di entrata in vigore dello stesso d.lgs. 68/2012 e secondo le modalità di cui al comma 7.
In base al comma 2, l'importo standard della borsa di studio è determinato, in modo distinto per condizione abitativa dello studente, in base alla rilevazione dei costi di mantenimento agli studi, in termini di costi delle prestazioni essenziali relative alle seguenti definizioni delle voci di costo: a) la voce materiale didattico comprende la spesa per libri di testo e strumenti didattici indispensabili per lo studio. È compresa la spesa per l'acquisto di personal computer ed altri strumenti od attrezzature tecniche o informatiche. È altresì ricompresa la spesa per l’adeguamento o l’acquisto di provider o dispositivi di miglioramento del servizio di connessione dati direte personale o domestica tale da consentire la navigazione mediante la più recente tecnologia di rete locale senza fili ovvero, laddove non possibile, mediante tecnologia di telefonia mobile e cellulare; b) la voce trasporto comprende la spesa effettuata per spostamenti in area urbana ed extra-urbana, dalla sede abitativa alla sede di studio, con riferimento alle tariffe più economiche degli abbonamenti del trasporto pubblico. Per gli studenti fuori sede è computato anche il costo per il raggiungimento della sede di origine due volte l'anno con riferimento alle tariffe più economiche del trasporto pubblico; c) la voce ristorazione comprende, per gli studenti fuori sede, la spesa relativa al servizio offerto per due pasti giornalieri, dalle mense universitarie o da strutture convenzionate, ovvero la spesa per mangiare in casa; per gli studenti in sede e pendolari, la spesa per un pasto giornaliero; d) la voce alloggio è riferita allo studente fuori sede e comprende la spesa per l'affitto in stanza doppia o residenza universitaria e per le relative spese accessorie (condominio, riscaldamento, luce, acqua, gas, tassa sui rifiuti), tenuto conto dei canoni di locazione mediamente praticati sul mercato nei diversi comuni sede dei corsi; e) la voce accesso alla cultura include la spesa essenziale effettuata dagli studenti per frequentare eventi culturali presso la città sede dell'ateneo per il completamento del percorso formativo.
La spesa verrà stimata in valore standard, con riferimento a studenti il cui nucleo familiare abbia un valore dell'Indicatore della situazione economica equivalente (ISEEU) fino al 20 per cento superiore al limite massimo previsto dai requisiti di eleggibilità di cui all'articolo 8, computata su undici mesi (comma 3). La borsa di studio è attribuita per concorso agli studenti che si iscrivono, entro il termine previsto dai bandi, ai corsi e che risultino idonei al loro conseguimento in relazione al possesso dei requisiti di eleggibilità di cui all'articolo 8, indipendentemente dal numero di anni trascorsi dal conseguimento del titolo precedente (comma 4). La borsa di studio è destinata anche agli iscritti ai corsi di istruzione superiore nelle scienze della difesa e della sicurezza, attivati ai sensi dell'articolo 3, comma 2, del decreto legislativo 28 novembre 1997, n. 464, ad eccezione degli allievi delle Accademie militari per gli ufficiali delle Forze armate e della Guardia di finanza e degli altri istituti militari di istruzione superiore (comma 5). I livelli essenziali delle prestazioni di assistenza sanitaria sono garantiti a tutti gli studenti iscritti ai corsi, uniformemente sul territorio nazionale. Gli studenti fruiscono dell'assistenza sanitaria di base nella regione o provincia autonoma in cui ha sede l'università o istituzione di alta formazione artistica, musicale e coreutica cui sono iscritti, anche se diversa da quella di residenza. I relativi costi sono compensati tra le regioni e le province autonome di Trento e di Bolzano, nell'ambito delle vigenti procedure che disciplinano la mobilità sanitaria (comma 6).
Successivamente, l’art. 12 del D.L. 152/2021 (L. 233/2021) ha disposto che, in attuazione degli obiettivi previsti dal Piano nazionale di ripresa e resilienza (PNRR), per il periodo 2021-2026, gli importi delle borse di studio e i requisiti di eleggibilità per l’accesso alle stesse fossero definiti, in deroga a quanto previsto dall’art. 7, co. 7, del d.lgs. 68/2012, con decreto del Ministro dell’università e della ricerca. In attuazione di tale disposizione è stato quindi adottato il decreto ministeriale 17 dicembre 2021 n. 1320.
In particolare, l’art. 3, comma 10, del predetto D.M. n. 1320/2021 prevede che gli importi i minimi delle borse di studio sono aggiornati annualmente con decreto del competente direttore generale, emanato entro il 28 febbraio, con riferimento alla variazione dell’indice generale Istat dei prezzi al consumo per le famiglie di operai ed impiegati nell’anno precedente a quello in cui il decreto è emanato.
Pertanto, attualmente, il Decreto Direttoriale n. 181 del 28 febbraio 2025 stabilisce all’art. 1 che gli importi minimi delle borse di studio sono aggiornati per l’anno accademico 2025/2026 con riferimento alla variazione dell’indice generale Istat dei prezzi al consumo per le famiglie di operai e impiegati corrispondente al valore pari a +0,8% e pertanto sono cosi definiti: a) studenti fuori sede: euro 7.072,10; b) studenti pendolari: euro 4.132,85; c) studenti in sede: euro 2.850,26.
Il comma 713 incrementa, per le finalità di cui al comma 712, il fondo integrativo statale per la concessione di borse di studio di cui all’articolo 18 del d.lgs. n. 68/2012 di 250 milioni di euro annui a decorrere dall’anno 2026.
Si ricorda che il citato art. 18, comma 1 del decreto legislativo n. 68 del 2012 prevede che, nelle more della completa definizione dei LEP e di quanto previsto dal decreto legislativo n. 68 del 2011 (in materia di autonomia di entrata delle regioni a statuto ordinario e delle province, nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario), il fabbisogno finanziario necessario per garantire gli strumenti ed i servizi per il pieno successo formativo a tutti gli studenti capaci e meritevoli, anche se privi di mezzi, che presentino i requisiti di eleggibilità di cui all'art. 8 del medesimo decreto, è coperto con le seguenti modalità:
a) dal fondo integrativo statale per la concessione di borse di studio, appositamente istituito a decorrere dal 2012 nello stato di previsione del Ministero dell’università e della ricerca, cap. 1710, sul quale confluiscono le risorse previste a legislazione vigente dall'autorizzazione di spesa di cui all'art. 1 della legge n. 147 del 1992 e di cui all'art. 33, comma 27, della legge n. 183 del 2011, e da assegnare in misura proporzionale al fabbisogno finanziario delle regioni. Lo stato di previsione del Ministero dell’università e della ricerca (tabella n. 11), scontando già gli effetti della disposizione in esame, evidenzia un ammontare, in termini di competenza e cassa, pari a € 557.814.548 per ciascuno degli anni dal 2026 al 2028;
b) dal gettito derivante dall'importo della tassa regionale per il diritto allo studio;
c) dalle risorse proprie delle regioni, oltre al gettito di cui alla lettera b), in misura pari ad almeno il 40 per cento dell'assegnazione relativa al fondo integrativo statale.
Il comma 714 demanda la definizione delle modalità di monitoraggio del raggiungimento dei livelli essenziali delle prestazioni di cui al comma 712, senza nuovi o maggiori oneri a carico della finanza pubblica, a un decreto del Ministro dell’università e della ricerca, di concerto con il Ministro dell’economia e delle finanze e l’Autorità politica delegata per gli affari regionali e le autonomie, previo parere della Commissione tecnica per i fabbisogni standard, previa intesa in sede di Conferenza unificata.
Articolo 1, comma 715
(Risparmi di spesa corrente dei Ministeri
e della Presidenza del Consiglio)
715. Ai fini del concorso delle amministrazioni centrali dello Stato al raggiungimento degli obiettivi programmatici di finanza pubblica indicati nel Documento programmatico di finanza pubblica 2025, le dotazioni di competenza e di cassa relative alle missioni e ai programmi di spesa degli stati di previsione dei Ministeri come indicate nell'allegato XI alla presente legge sono ridotte, per gli anni 2026 e 2027 e a decorrere dall'anno 2028, degli importi ivi indicati. Fatte salve le ordinarie forme di flessibilità di bilancio previste dall'articolo 33 della legge 31 dicembre 2009, n. 196, e fermo restando il conseguimento dei risparmi di spesa previsti e a invarianza di effetti sui saldi di finanza pubblica, le predette riduzioni possono essere rimodulate in termini di competenza e di cassa anche tra programmi diversi nell'ambito dei pertinenti stati di previsione della spesa, su proposta dei Ministri competenti, con decreto del Ministro dell'economia e delle finanze. Per le medesime finalità, la Presidenza del Consiglio dei ministri versa all'entrata del bilancio dello Stato la somma di 50 milioni di euro annui a decorrere dall'anno 2026.
L’articolo 1, comma 715, prevede la riduzione delle dotazioni di parte corrente, di competenza e di cassa, relative alle missioni e ai programmi di spesa dei Ministeri per gli anni 2026, 2027 e a decorrere dall'anno 2028, ai fini del concorso delle amministrazioni centrali dello Stato al raggiungimento degli obiettivi programmatici di finanza pubblica, indicati nel Documento programmatico di finanza pubblica (DPFP) di ottobre 2025. La tabella contenuta nell’Allegato XI reca i dettagli per ciascun Ministero delle riduzioni operate sulle missioni e i programmi. Per le medesime finalità, la Presidenza del Consiglio dei ministri è tenuta a versare all’entrata del bilancio dello Stato la somma di 50 milioni di euro annui a decorrere dall’anno 2026.
Le disposizioni prevedono che le riduzioni di spesa dei Ministeri possano essere rimodulate, anche tra programmi diversi nell'ambito dei singoli stati di previsione, su proposta dei Ministri competenti, con decreto del Ministero dell’economia e delle finanze.
La relazione tecnica prevede, per effetto delle riduzioni dei Ministeri, minori spese per 354,9 milioni nel 2026, 283,9 milioni nel 2027 e 1.139,9 milioni nel 2028, e per effetto delle riduzioni per la Presidenza del Consiglio, maggiori entrate per 50 milioni nel 2026 e minori spese per 50 milioni nel 2027 e per ulteriori 50 milioni nel 2028.
L’articolo 1, comma 715, dispone una riduzione per gli anni 2026, 2027 e a decorrere dall’anno 2028 delle dotazioni di competenza e di cassa relative alle missioni e ai programmi degli stati di previsione dei Ministeri, ai fini del concorso delle Amministrazioni centrali dello Stato al raggiungimento degli obiettivi programmatici di finanza pubblica indicati nel Documento programmatico di finanza pubblica (DPFP) di ottobre 2025 (Doc. CCXLIV, n. 1).
Le riduzioni sono dettagliate, per Ministero, missione e programma, nell’Allegato XI annesso al testo della presente legge. Esse riguardano tutti i Ministeri ad eccezione del Ministero della Difesa, per il quale non sono previste riduzioni.
Il definanziamento complessivo previsto dall’Allegato XI ammonta a -354,9 milioni di euro per il 2026, a -283,9 milioni di euro per il 2027 e a -1.139,9 milioni di euro a decorrere dal 2028 e riguarda esclusivamente dotazioni finanziarie di parte corrente dei Ministeri (Titolo I delle spese).
Di seguito, si riporta una tabella con le riduzioni delle dotazioni di spesa per Ministero, secondo gli importi indicati nell’Allegato XI, evidenziando la quota parte degli obiettivi di riduzione di spesa costituita da riduzioni di dotazioni dei Ministeri predeterminate per legge:
| Importi (milioni di euro) |
2026 |
2027 |
2028 |
| MINISTERO |
Riduzioni |
di cui predeterminate per legge |
Riduzioni |
di cui predeterminate per legge |
Riduzioni |
di cui predeterminate per legge |
| Economia e finanze |
158,3 |
56,4 |
134,0 |
36,7 |
986,3 |
6,6 |
| Imprese e made in Italy |
2,7 |
1,0 |
2,5 |
1,2 |
2,4 |
1,2 |
| Lavoro e politiche sociali |
5,4 |
3,5 |
6,4 |
4,2 |
6,6 |
4,2 |
| Giustizia |
7,6 |
0,4 |
8,7 |
0,4 |
9,1 |
0,6 |
| Esteri e cooperazione internazionale |
19,2 |
11,1 |
9,6 |
1,2 |
9,9 |
1,2 |
| Istruzione e merito |
16,0 |
3,7 |
17,5 |
4,0 |
19,7 |
6,0 |
| Interno |
11,7 |
1,5 |
12,2 |
1,5 |
12,1 |
1,3 |
| Ambiente e sicurezza energetica |
7,0 |
2,5 |
8,4 |
3,1 |
8,2 |
3,2 |
| Infrastrutture e trasporti |
20,4 |
9,9 |
21,3 |
10,8 |
21,7 |
10,7 |
| Università e ricerca |
10,7 |
5,5 |
11,7 |
5,7 |
12,4 |
6,6 |
| Difesa |
- |
- |
- |
- |
- |
- |
| Agricoltura |
7,8 |
0,4 |
8,6 |
0,5 |
8,4 |
0,4 |
| Cultura |
10,1 |
6,1 |
10,2 |
6,0 |
10,5 |
6,0 |
| Salute |
77,3 |
72,6 |
31,8 |
26,8 |
31,8 |
26,8 |
| Turismo |
0,8 |
0,2 |
0,8 |
0,2 |
0,8 |
0,2 |
| TOTALE (milioni) |
354,9 |
174,8 |
283,9 |
102,3 |
1.139,9 |
74,9 |
L’allegato XI espone le riduzioni operate su ciascun Ministero articolandole a livello di missioni e programmi, indicando anche l’ammontare delle riduzioni che incidono sulle spese predeterminate per legge. L’Allegato non specifica, tuttavia, quali siano le leggi di spesa e i capitoli di bilancio interessati dalle predette riduzioni.
Il comma 1 dispone inoltre che, con decreto del Ministro dell'economia e delle finanze, su proposta dei Ministri competenti, le predette riduzioni di spesa possano essere rimodulate in termini di competenza e di cassa, anche tra programmi diversi, nell’ambito dei pertinenti stati di previsione della spesa, fermo restando il conseguimento dei risparmi di spesa previsti e a invarianza di effetti sui saldi di finanza pubblica.
Restano preservate le ordinarie forme di flessibilità di bilancio, previste dall’articolo 33 della legge 31 dicembre 2009, n. 196, che consente variazioni compensative tra le dotazioni finanziarie previste a legislazione vigente, con il disegno di legge di assestamento (comma 3), ovvero variazioni compensative tra le dotazioni finanziarie di stanziamenti di spesa non determinati da fattore legislativo in fase gestionale, con decreti del Ministro competente ovvero del Ragioniere generale dello Stato (commi da 4 a 4-octies).
Per la Presidenza del Consiglio dei ministri, in quanto organo costituzionale dotato di autonomia di bilancio ai sensi dell’articolo 8, comma 1, del decreto legislativo 30 luglio 1999, n. 303, ai fini del concorso al raggiungimento degli obiettivi di finanza pubblica, non sono disposte riduzioni di spesa, ma è stabilito dal comma 1 il versamento all’entrata del bilancio dello Stato dell’importo di 50 milioni di euro annui a decorrere dal 2026. Le riduzioni di spesa corrente disposte dal presente comma 715 sono disposte, come espressamente indicato dalla norma, per garantire il concorso delle amministrazioni centrali dello Stato al raggiungimento degli obiettivi programmatici di finanza pubblica indicati nel Documento programmatico di finanza pubblica (DPFP) di ottobre 2025 (Doc. CCXLIV, n. 1).
Tale documento - che definisce il quadro programmatico di finanza pubblica, fissando gli obiettivi programmatici di indebitamento netto e di avanzo primario strutturale, di variazione annuale della spesa netta e gli obiettivi di debito pubblico per il 2026, 2027 e 2028 (cfr. Tavola II.1.6, pag. 58, Doc. CCXLIV, n. 1) - menziona la revisione della spesa dei Ministeri come contributo al miglioramento del saldo primario (pag. 44) - indicando un ulteriore contenimento complessivo nel triennio della spesa primaria corrente della PA (dal 41,3 per cento nel 2025 al 40,4 nel 2028) - pur non quantificando l’importo richiesto come obiettivo di risparmio dei Ministeri.
Nel successivo Documento programmatico di bilancio 2026 (DPB), presentato all’Unione europea il 15 ottobre 2025, si prevede espressamente che, dal lato della spesa, concorrono al finanziamento della manovra specifici interventi sugli stanziamenti del bilancio dello Stato, volti all’efficientamento della spesa corrente e al miglioramento della capacità di programmazione delle spese in conto capitale delle amministrazioni, mediante una rimodulazione delle dotazioni di bilancio che tenga conto dell’andamento gestionale, senza pregiudicare la realizzazione dei relativi interventi. Il DPB riporta che la revisione di spesa dei ministeri comporterà minori spese, in termini di indebitamento netto, pari a -0,10% del PIL nel 2026, -0,11% nel 2027 e del -0,14% del PIL nel 2028 (cfr. Tabella I.6-1, pag. 12, del DPB 2026).
Si sottolinea, altresì, che la riduzione delle spese dei Ministeri di cui al presente comma 715 non è attuata secondo la procedura di spending review disciplinata dall’articolo 22-bis della legge di contabilità e finanza pubblica (vedi box in calce alla scheda).
Si riporta, di seguito, una sintetica esposizione dei programmi di spesa che, per ciascun Ministero, subiscono riduzioni superiori a 1 milione di euro nell’anno 2026:
Ministero dell’economia e delle finanze:
· Missione 29 “Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica”, programma 29.10 “Accertamento e riscossione delle entrate e gestione dei beni immobiliari dello Stato: -66,8 milioni di euro nel 2026, -66,8 milioni nel 2027 e -66,9 milioni nel 2028 e anni successivi;
· Missione 33 “Fondi da ripartire”, Programma 33.1 “Fondi da assegnare”: -65,4 milioni nel 2026, -40,5 milioni nel 2027, -9,4 milioni nel 2028 e anni successivi;
· Missione 32 “Servizi istituzionali e generali delle amministrazioni pubbliche”, Programma 32.4 “Servizi generali delle strutture pubbliche preposte ad attività formative e ad altre attività trasversali per le pubbliche amministrazioni”: -6,7 milioni di euro nel 2026, per -6,6 milioni nel 2027 e per -6,5 milioni nel 2028 e anni successivi;
· Missione 29 “Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica”, programma 29.1 “Regolazione e coordinamento del sistema della fiscalità”: -1,5 milioni nel 2026, -1,5 milioni nel 2027, -1,5 milioni nel 2028 e anni successivi;
· Missione 29 “Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica”, programma 29.9 “Servizi finanziari e monetazione”: -3,4 milioni nel 2026, -3,4 milioni nel 2027, -3,4 milioni nel 2028 e anni successivi;
· Missione 32 “Servizi istituzionali e generali delle amministrazioni pubbliche”, Programma 32.3 “Servizi e affari generali per le amministrazioni di competenza”: -1,3 milioni nel 2026, -2,2 milioni nel 2027, -2,2 milioni nel 2028 e anni successivi;
· Missione 7 “Ordine pubblico e sicurezza”, programma 5.2 “Sicurezza democratica”: -2,8 milioni nel 2026, -2,0 milioni nel 2027, -2,0 milioni nel 2028 e anni successivi.
Ministero del lavoro e delle politiche sociali:
· Missione 26 “Politiche per il lavoro”, Programma 26.10 “Politiche attive del lavoro, rete dei servizi per il lavoro e la formazione”: -2,0 milioni nel 2026, -2,0 milioni nel 2027 e -2,0 milioni nel 2028 e anni successivi;
· Missione 24 “Diritti sociali, politiche sociali e famiglia”, Programma 24.2 “Terzo settore (associazionismo, volontariato, Onlus e formazioni sociali) e responsabilità sociale delle imprese e delle organizzazioni”: -1,4 milioni nel 2026, -2,1 milioni nel 2027 e -2,1 milioni nel 2028 e anni successivi;
Ministero della giustizia:
· Missione 6 “Giustizia”, Programma 6.2 “Giustizia civile e penale”: -3,8 milioni nel 2026, -4,2 milioni nel 2027, -4,5 milioni nel 2028 e successivi;
· Missione 6 “Giustizia”, Programma 6.4 “Servizi di gestione amministrativa per l’attività giudiziaria”: -1,1 milioni nel 2026, -1,2 milioni nel 2027 e -1,2 milioni nel 2028 e anni successivi;
· Missione 6 “Giustizia”, Programma 6.11 “Transizione digitale, analisi statistica e politiche di coesione”: -1,8 milioni nel 2026, -2,7 milioni nel 2027, -2,8 milioni nel 2028 e anni successivi;
Ministero degli esteri e della cooperazione internazionale:
· Missione 4 “L’Italia in Europa e nel mondo”, Programma 4.12 “Presenza dello Stato all'estero tramite le strutture diplomatico-consolari”: -3,7 milioni nel 2026, -3,7 milioni nel 2027 e -3,7 milioni nel 2028 e anni successivi;
· Missione 4 “Commercio internazionale ed internazionalizzazione del sistema produttivo”, Programma 16.5 “Sostegno all'internazionalizzazione delle imprese e promozione del made in Italy e del sistema Paese”: -12,2 milioni nel 2026, -2,4 milioni nel 2027 e -2,4 milioni nel 2028 e successivi.
Ministero dell’istruzione e del merito:
· Missione 22 “Istruzione scolastica”, Programma 22.8 “Sviluppo del sistema istruzione scolastica e promozione del diritto allo studio”: -1,5 milioni nel 2026, -1,5 milioni nel 2027 e -1,5 milioni nel 2028 e anni successivi;
· Missione 22 “Istruzione scolastica”, Programma 22.15 “Istruzione terziaria non universitaria e formazione professionale”: -1 milione nel 2026;
· Missione 22 “Istruzione scolastica”, Programma 22.17 “Istruzione del primo ciclo”: -5,2 milioni nel 2026, -5,8 milioni nel 2027 e -5,8 milioni nel 2028 e anni seguenti;
· Missione 22 “Istruzione scolastica”, Programma 22.18 “Istruzione del secondo ciclo”: -7,0 milioni nel 2026, -7,6 milioni nel 2027 e -7,7 milioni nel 2028 e anni successivi;
Ministero dell’interno:
· Missione 3 “Relazioni finanziarie con le autonomie territoriali”, Programma 3.9 “Interventi e cooperazione istituzionale nei confronti delle autonomie locali”: -1,1 milioni nel 2026, -1,2 milioni nel 2027 e -0,6 milioni nel 2028 e anni successivi;
· Missione 8 “Soccorso civile”, Programma 8.3 “Prevenzione del rischio e soccorso pubblico”: -5,1 milioni nel 2026, -5,6 milioni nel 2027, -5,8 milioni nel 2028 e anni seguenti;
· Missione 27 “Immigrazione, accoglienza e garanzia dei diritti”. Programma 27.2 “Flussi migratori, interventi per lo sviluppo della coesione sociale, garanzia dei diritti, rapporti con le confessioni religiose”: -3,6 milioni nel 2026, -3,5 milioni nel 2027, -3,5 milioni nel 2028 e anni successivi;
Ministero dell’ambiente e della sicurezza energetica:
· Missione 18 “Sviluppo sostenibile e tutela del territorio e dell'ambiente”, Programma 18.12 “Tutela e gestione delle risorse idriche e del territorio e prevenzione del rischio idrogeologico”: -1,3 milioni nel 2026, -1,5 milioni nel 2027 e -1,4 milioni nel 2028 e anni successivi;
· Missione 18 “Sviluppo sostenibile e tutela del territorio e dell'ambiente”, Programma 18.13 “Tutela, conservazione e valorizzazione della fauna e della flora, salvaguardia della biodiversità e dell'ecosistema marino”: -4,0 milioni nel 2026, -4,4 milioni nel 2027, -4,4 milioni nel 2028 e successivi;
Ministero delle infrastrutture e dei trasporti:
· Missione 2 “Diritto alla mobilità e sviluppo dei sistemi di trasporto”, Programma 13.1 “Sviluppo e sicurezza della mobilità stradale”: -3,2 milioni nel 2026, -4,0 milioni nel 2027 e -4,2 milioni nel 2028 e successivi;
· Missione 2 “Diritto alla mobilità e sviluppo dei sistemi di trasporto”, Programma 13.4 “Sviluppo e sicurezza del trasporto aereo”: -1,1 milioni nel 2026, -1,1 milioni nel 2027, -0,7 milioni nel 2028 e anni successivi;
· Missione 2 “Diritto alla mobilità e sviluppo dei sistemi di trasporto”, Programma 13.9 “Sviluppo e sicurezza della navigazione e del trasporto marittimo e per vie d’acqua interne”: -8,5 milioni nel 2026, -9,2 milioni nel 2027 e -9,2 milioni nel 2028 e anni successivi;
· Missione 2 “Diritto alla mobilità e sviluppo dei sistemi di trasporto”, Programma 13.6 “Sviluppo e sicurezza della mobilità locale”: -1,2 milioni nel 2026, -1,2 milioni nel 2027 e -1,2 milioni nel 2028 e anni successivi;
· Missione 7 “Ordine pubblico e sicurezza”, Programma 7.7 “Sicurezza e controllo nei mari, nei porti e sulle coste”: -3,0 milioni nel 2026, -2,8 milioni nel 2027 e -3,0 milioni nel 2028 e anni successivi;
· Missione 32 “Servizi istituzionali e generali delle amministrazioni pubbliche”, Programma 32.3 “Servizi e affari generali per le amministrazioni di competenza”: -1,1 milioni nel 2026, -1,0 milioni nel 2027 e -1,2 milioni nel 2028 e anni successivi;
Ministero dell’università e della ricerca:
· Missione 17 “Ricerca e innovazione”, Programma 17.22 “Ricerca scientifica e tecnologica di base e applicata”: -5,2 milioni n2l 2026, -6,0 milioni nel 2027 e -6,9 milioni nel 2028 e anni successivi;
· Missione 23 “Istruzione universitaria e formazione post-universitaria”, Programma 23.1 “Diritto allo studio”: -1,3 milioni nel 2026, -1,3 milioni nel 2027, -1,3 milioni nel 2028 e anni successivi;
· Missione 23 “Istruzione universitaria e formazione post-universitaria”, Programma 23.6 “Programmazione e valutazione delle istituzioni dell'Alta Formazione Artistica, Musicale e Coreutica”, -2,2 milioni per il 2026, -2,2 milioni per il 2027, -2,0 milioni per il 2028 e anni successivi;
· Missione 32 “Servizi istituzionali e generali delle amministrazioni pubbliche”, Programma 32.3 “Servizi e affari generali per le amministrazioni di competenza”: -1,1 milioni nel 2026, -1,4 milioni nel 2027, -1,4 milioni nel 2028 e anni successivi.
Ministero dell’agricoltura, della sovranità alimentare e delle foreste:
· Missione 9 “Agricoltura, politiche agroalimentari e pesca”, Programma 9.6 “Politiche competitive, della qualità agroalimentare, della pesca, dell'ippica e mezzi tecnici di produzione”: -7,3 milioni nel 2026, -8,1 milioni nel 2027, -8,0 milioni nel 2028 e anni successivi;
Ministero della cultura:
· Missione 21 “Tutela e valorizzazione dei beni e attività culturali e paesaggistici”, Programma 21.2 “Sostegno, valorizzazione e tutela del settore dello spettacolo dal vivo”, -2,2 milioni nel 2026, -2,2 milioni nel 2027, -2,1 milioni nel 2028 e anni successivi;
· Missione 21 “Tutela e valorizzazione dei beni e attività culturali e paesaggistici”, Programma 21.10 “Tutela e valorizzazione dei beni librari, promozione e sostegno del libro e dell'editoria”: -2,6 milioni nel 2026, -2,5 milioni nel 2027 e -2,5 milioni nel 2028 e anni successivi;
· Missione 21 “Tutela e valorizzazione dei beni e attività culturali e paesaggistici”, Programma 21.12 “Tutela delle belle arti e tutela e valorizzazione del paesaggio”: -1,0 milioni nel 2026, -1,0 milioni nel 2027 e -1,0 milioni nel 2028 e anni successivi;
· Missione 21 “Tutela e valorizzazione dei beni e attività culturali e paesaggistici”, Programma 21.13 “Valorizzazione del patrimonio culturale e coordinamento del sistema museale”: -1,0 milioni nel 2026, -1,2 milioni nel 2027 e -1,2 milioni nel 2028 e anni successivi;
· Missione 21 “Tutela e valorizzazione dei beni e attività culturali e paesaggistici”, Programma 21.15 “Programmazione e attribuzione delle risorse per la tutela del patrimonio culturale”: -1,6 milioni nel 2026, -1,7 milioni nel 2027 e -2,2 milioni nel 2028 e anni successivi;
Ministero della salute:
· Missione 20 “Tutela della salute”, Programma 20.1 “Prevenzione e promozione della salute umana ed assistenza sanitaria al personale navigante ed aeronavigante e sicurezza delle cure”: -56,5 milioni nel 2026, -11,0 milioni nel 2027, -11,0 milioni nel 2028 e anni successivi;
· Missione 20 “Tutela della salute”, Programma 20.13 “Vigilanza sugli enti, supporto alle attività degli organi collegiali, comunicazione e digitalizzazione per la tutela della salute umana e della sanità pubblica veterinaria”: -6,9 milioni nel 2026, -6,9 milioni nel 2027, e -6,9 milioni nel 2028 e anni successivi;
· Missione 17 “Ricerca e innovazione”, Programma 17.20 “Ricerca per il settore della sanità pubblica”: -8,9 milioni nel 2026, -8,7 milioni nel 2027 e -8,7 milioni nel 2028 e anni successivi;
· Missione 32 “Servizi istituzionali e generali delle amministrazioni pubbliche”, Programma 32.2 “Indirizzo politico”: -3,0 milioni nel 2026, -3,0 milioni nel 2027, e -3,0 milioni nel 2028 e anni successivi.
La disciplina della revisione della spesa secondo l'art. 22-bis della legge di contabilità n. 196 del 2009
La vigente legge di contabilità e finanza pubblica 31 dicembre 2009, n. 196 reca all’articolo 22-bis la disciplina per la revisione della spesa dei Ministeri, inserita all'interno del processo di bilancio, articolata su cicli triennali, con l’assegnazione di obiettivi annuali di risparmi di spesa richiesti alle Amministrazioni centrali, indicati in termini di indebitamento netto nei Documenti di programmazione economica finanziaria (DEF), e ripartiti tra i singoli Ministeri da un apposito D.P.C.M.. Dopo l'approvazione della legge di bilancio, entro il 1° marzo di ciascun anno, il Ministro dell'economia e ciascun Ministro di spesa stabiliscono in appositi accordi le modalità e i termini per il monitoraggio del conseguimento degli obiettivi di spesa.
Tale procedura è stata applicata in maniera sporadica, da ultimo, per il 2024 sulla base del D.P.C.M. 7 agosto 2023. I tagli di spesa sono stati disposti dall’articolo 1, commi 870-874, della legge di bilancio 2025 (legge 30 dicembre 2024, n. 207).
Il processo è sinteticamente descritto di seguito.
· Entro il 10 aprile: il DEF stabilisce l'importo complessivo dei risparmi richiesto ai Ministeri, per ogni anno del triennio di programmazione, come contributo alla manovra di finanza pubblica;
· Entro il 31 maggio: con D.P.C.M. viene definito il riparto di tale contributo in termini di indebitamento netto, tra i singoli Ministeri, stabilendo i limiti di spesa e dunque i risparmi da conseguire. In relazione a tali obiettivi, i Ministri indicano la programmazione finanziaria e gli interventi da inserire nel disegno di legge di bilancio ai fini del raggiungimento degli obiettivi di risparmio. Le proposte di riduzione da parte dei Ministeri possono essere formulate con riferimento a voci di spesa di parte corrente e di conto capitale, con alcune esclusioni espressamente previste nel DPCM.
· Entro il 31 dicembre: la legge di bilancio dispone interventi (di natura normativa o di riduzioni delle dotazioni finanziarie) utili per il raggiungimento dei risparmi per ciascun Ministero.
Dopo l'approvazione della legge di bilancio:
· Entro il 1° marzo dell'anno successivo: il Ministro dell'economia e ciascun Ministro con portafoglio stabiliscono, con appositi accordi (definiti con decreti interministeriali), modalità e termini per il monitoraggio del conseguimento degli obiettivi di spesa in linea con la legge di bilancio per l'anno in corso. Negli accordi sono indicati gli interventi da realizzare e il cronoprogramma. I medesimi accordi possono essere aggiornati, anche in considerazione delle modifiche apportate sugli obiettivi generali da successivi interventi legislativi;
· Entro il 15 luglio: ciascun Ministro trasmette una scheda sullo stato di attuazione degli accordi e, in seguito, il Ministro dell'economia informa il Consiglio dei ministri sull'andamento complessivo.
Entro il 1° marzo dell'anno successivo, ciascun Ministro invia al Presidente del Consiglio dei ministri e al Ministro dell'economia una relazione – da allegare al DEF - sul grado di raggiungimento dei risultati in riferimento agli accordi in essere nell'esercizio precedente.
Per un approfondimento, si rinvia al Tema web a cura del Servizio Studi della Camera dei deputati.
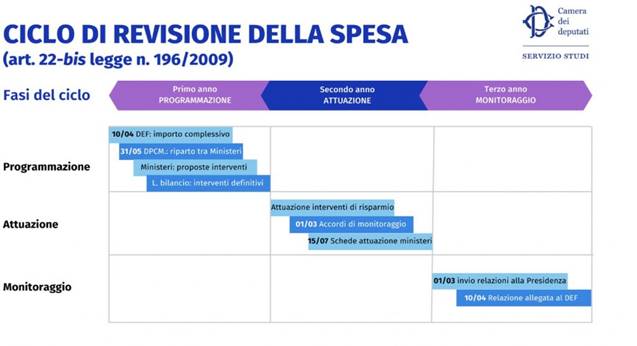
In merito all’attuazione del ciclo di revisione della spesa, come disciplinato dall’articolo 22-bis della legge di contabilità, il Ragioniere generale dello Stato, nella memoria depositata per l’audizione del 22 maggio 2024 presso le Commissioni Bilancio riunite nell’ambito dell’indagine conoscitiva sulla riforma delle procedure di programmazione economica, finanziaria e di bilancio in relazione alla riforma della governance economica europea, ha sottolineato come “l’attuale procedura prevista per le amministrazioni centrali dello Stato dalla normativa di contabilità (art. 22-bis della legge n. 196 del 2009) di definizione di obiettivi di spesa voleva essere un incentivo a favorire il riesame delle spese esistenti. La mancanza di un adeguato supporto analitico sui processi e sugli effetti della spesa ha, di fatto, limitato la portata di questo strumento che si è invece concentrato sulla definizione di obiettivi di riduzione della spesa, quale concorso dello Stato alla manovra di finanza pubblica. È su questo aspetto che occorre lavorare ed è su questo che una sistematica e organizzata attività di analisi e valutazione della spesa, estesa a tutti i comparti delle amministrazioni pubbliche, all’interno di un sistema nazionale che condivida principi, regole e informazioni, può fare la differenza”.
I risultati della revisione della spesa nei cicli precedenti
Relativamente ai cicli di bilancio 2023-2025 e 2024-2026, per i quali è stata applicata la procedura prevista dall’articolo 22-bis della legge di contabilità, gli specifici obiettivi di riduzione della spesa sono stati definiti con appositi DPCM (rispettivamente, D.P.C.M. 4 novembre 2022 e D.P.C.M. 7 agosto 2023). In allegato al Documento di finanza pubblica (DFP) di aprile 2025 sono state presentate le Relazioni dei ministeri sul grado di raggiungimento degli obiettivi di spesa dei due cicli. In particolare, la Tabella che segue, ripresa dalla Relazione, evidenzia i seguenti tagli di spesa in termini di saldo netto da finanziare:
| Amministrazione |
Riduzioni di spesa,
saldo netto da finanziare |
| 2023 |
2024 |
2025 |
2026 |
| Ministero dell'economia e delle finanze |
451,2 |
860,5 |
1.168,4 |
1.376,5 |
| Presidenza del Consiglio dei ministri |
19,3 |
45,8 |
53,5 |
53,9 |
| Ministero delle imprese e del Made in Italy |
12,7 |
53,1 |
74,2 |
101,0 |
| Ministero del lavoro e delle politiche sociali |
9,8 |
18,4 |
24,8 |
27,2 |
| Ministero della giustizia |
53,6 |
89,6 |
106,3 |
111,9 |
| Ministero degli affari esteri e della cooperazione internazionale |
49,2 |
83,9 |
108,1 |
113,4 |
| Ministero dell'istruzione e del merito |
34,1 |
50,1 |
57,7 |
61,1 |
| Ministero dell'Interno |
52,8 |
86,8 |
108,1 |
108,1 |
| Ministero dell'ambiente e della sicurezza energetica |
3,8 |
7,8 |
9,4 |
9,4 |
| Ministero delle infrastrutture e dei trasporti |
121,2 |
186,7 |
82,2 |
26,2 |
| Ministero dell'università e della ricerca |
7,2 |
21,5 |
33,0 |
40,8 |
| Ministero della difesa |
55,6 |
105,9 |
136,7 |
144,6 |
| Ministero dell'agricoltura, della sovranità alimentare e delle foreste |
7,2 |
11,7 |
16,3 |
19,0 |
| Ministero della cultura |
13,8 |
26,7 |
35,1 |
18,7 |
| Ministero della salute |
7,6 |
13,9 |
18,8 |
20,8 |
| Ministero del turismo |
3,2 |
3,3 |
1,1 |
1,6 |
| TOTALE |
883,1 |
1.620,1 |
1.980,4 |
2.180,4 |
Fonte: Relazioni dei ministeri sul grado di raggiungimento degli obiettivi di spesa, allegato al DFP 2025, Tav. 1.
In particolare, per l’anno 2024, la Relazione sull’attuazione della revisione della spesa per l’esercizio 2024 riporta che il risparmio effettivo, al netto dei reintegri, è stato pari a 1.579,9 milioni (pag. 41), leggermente inferiore ai 1.620,1 milioni previsti.
I risparmi espressi in termini di minore indebitamento netto sono i seguenti:
| Amministrazione |
Risparmi, indebitamento netto |
| 2023 |
2024 |
2025 |
2026 |
| Ministero dell'economia e delle finanze |
420,2 |
829,4 |
1.137,3 |
1.350,4 |
| Presidenza del Consiglio dei ministri |
19,3 |
45,8 |
53,5 |
53,9 |
| Ministero delle imprese e del Made in Italy |
12,7 |
53,1 |
74,2 |
101,0 |
| Ministero del lavoro e delle politiche sociali |
9,8 |
18,4 |
24,8 |
27,2 |
| Ministero della giustizia |
49,0 |
82,6 |
102,6 |
108,2 |
| Ministero degli affari esteri e della cooperazione internazionale |
49,2 |
83,9 |
108,1 |
113,4 |
| Ministero dell'istruzione e del merito |
28,5 |
44,5 |
57,7 |
61,1 |
| Ministero dell'Interno |
52,8 |
86,8 |
108,1 |
108,1 |
| Ministero dell'ambiente e della sicurezza energetica |
3,8 |
7,8 |
9,4 |
9,4 |
| Ministero delle infrastrutture e dei trasporti |
91,2 |
111,7 |
137,2 |
76,2 |
| Ministero dell'università e della ricerca |
7,2 |
21,5 |
33,0 |
40,8 |
| Ministero della difesa |
55,6 |
105,9 |
136,7 |
144,6 |
| Ministero dell'agricoltura, della sovranità alimentare e delle foreste |
7,2 |
11,7 |
16,3 |
19,0 |
| Ministero della cultura |
13,8 |
26,7 |
35,1 |
18,7 |
| Ministero della salute |
7,6 |
13,9 |
18,8 |
20,8 |
| Ministero del turismo |
3,2 |
3,3 |
1,1 |
1,6 |
| TOTALE |
811,8 |
1.501,4 |
2.000,6 |
2.200,6 |
Fonte: Relazioni dei ministeri sul grado di raggiungimento degli obiettivi di spesa, allegato al DFP 2025, Tav. 1.
A giugno 2025, la Ragioneria Generale dello Stato ha pubblicato la Relazione sull’attuazione della revisione della spesa per l’esercizio 2024 e il conseguimento degli obiettivi di risparmio definiti nel DEF 2022 e nel DEF 2023, come previsto per il conseguimento del traguardo M1C1-115 del PNRR.
La Relazione riporta, in particolare, alcuni dettagli sulle misure che hanno permesso, in ciascun Ministero, i maggiori risparmi nell’esercizio 2024 (pag. 34 e seguenti), ed evidenzia, nelle Conclusioni (pag. 45 e seguenti), come vi sia stato un notevole coinvolgimento da parte degli uffici ministeriali dalla fase di predisposizione delle proposte di risparmio sino all’attuazione; siano stati sostanzialmente conseguiti gli obiettivi 2024 (risparmi per 1.579,9 milioni, al netto dei successivi rifinanziamenti, rispetto all’obiettivo di 1.620,1 milioni); siano state rispettate le linee guida della Ragioneria generale dello Stato nella disciplina del processo di monitoraggio. La Relazione evidenzia invece come occorra migliorare il monitoraggio delle spese affidate a soggetti esterni (agenzie, società in house), l’effettiva individuazione dei cambiamenti previsti o attesi sui beni e servizi erogati in presenza di risparmi, il potenziamento delle strutture dedicate alla revisione della spesa.
In proposito, il DPFP 2025 (pag. 89) prevede l’immissione in ruolo nel MEF di personale specializzato, a seguito della pubblicazione della graduatoria del concorso; inoltre, ai sensi dell’articolo 1, comma 891-quater, della legge di bilancio 2023 (legge 29 dicembre 2022, n. 197) inserito dall’articolo 18 del decreto-legge 15 marzo 2025, n. 25 (cd. decreto-legge P.A.), è consentita l’indizione di un concorso pubblico per l’assunzione di personale ad elevata professionalità da assegnare alle specifiche esigenze di valutazione della spesa pubblica.
Articolo 1, comma 716
(Riprogrammazione della spesa in conto capitale dei Ministeri)
716. Al fine di efficientare e migliorare la capacità di programmazione degli interventi relativi alle spese in conto capitale, le dotazioni di competenza e di cassa relative alle missioni e ai programmi di spesa degli stati di previsione dei Ministeri sono ridotte per gli anni 2026, 2027 e 2028 ed incrementate per gli anni 2029, 2030 e 2031, per gli importi indicati, rispettivamente, negli allegati XII e XIII alla presente legge. Fatte salve le ordinarie forme di flessibilità di bilancio previste dall'articolo 33 della legge 31 dicembre 2009, n. 196, e fermo restando il conseguimento dei risparmi di spesa previsti e a invarianza di effetti sui saldi di finanza pubblica, le predette variazioni contabili possono essere rimodulate in termini di competenza e di cassa anche tra programmi diversi nell'ambito dei pertinenti stati di previsione della spesa, su proposta dei Ministri competenti, con decreto del Ministro dell'economia e delle finanze.
L’articolo 1, comma 716, dispone una riprogrammazione degli stanziamenti di spesa in conto capitale di alcune missioni e programmi di spesa degli stati di previsione dei Ministeri. Si prevede una riduzione delle dotazioni di competenza e di cassa di 1.851 milioni di euro per il 2026, 1.871,7 milioni di euro per il 2027 e 1.699,6 milioni di euro per il 2028, e una successiva riassegnazione, nei medesimi importi, per il successivo triennio 2029, 2030 e 2031.
Poiché i definanziamenti disposti nelle annualità 2026, 2027 e 2028 sono integralmente riassegnati nelle annualità 2029, 2030 e 2031, la relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
L’articolo 1, comma 716, dispone una riprogrammazione delle dotazioni di competenza e di cassa relative ad alcune missioni e programmi di spesa degli stati di previsione dei Ministeri. Il fine dichiarato è di efficientare e migliorare la capacità di programmazione degli interventi relativi alle spese in conto capitale, riducendone la dotazione finanziaria per gli anni 2026, 2027 e 2028 ed incrementandola, nei medesimi importi, per gli anni 2029, 2030 e 2031.
Le riduzioni sono dettagliate, per Ministero, missione e programma, nell’Allegato XII annesso alla presente legge.
Il definanziamento complessivo ammonta a -1.851 milioni di euro per il 2026, a -1.871,7 milioni di euro per il 2027 e a -1.699,6 milioni di euro per il 2028 e riguarda esclusivamente dotazioni finanziarie in conto capitale dei Ministeri (Titolo II delle spese).
La gran parte delle riduzioni previste in ciascuno degli anni 2026, 2027 e 2028 incide su dotazioni finanziarie predeterminate per legge.
Le riduzioni complessive per ciascun Ministero sono quantificate come segue:
| Riduzioni (in milioni di euro) |
2026 |
2027 |
2028 |
| MINISTERO |
Riduzioni |
di cui predeterminate per legge |
Riduzioni |
di cui predeterminate per legge |
Riduzioni |
di cui predeterminate per legge |
| Economia e finanze |
297,8 |
160,6 |
325,1 |
178,2 |
347,7 |
207,2 |
| Imprese e made in Italy |
118,3 |
100,5 |
119,1 |
102,4 |
163,1 |
154,3 |
| Lavoro e politiche sociali |
1,1 |
- |
1,1 |
- |
1,1 |
- |
| Giustizia |
32,9 |
23,7 |
32,3 |
23,1 |
10,3 |
1,1 |
| Esteri e cooperazione internazionale |
2,6 |
0,4 |
2,6 |
0,4 |
3,4 |
- |
| Istruzione e merito |
125,5 |
62,6 |
207,7 |
144,9 |
233,9 |
161,6 |
| Interno |
170,0 |
89,6 |
274,1 |
193,0 |
132,5 |
94,1 |
| Ambiente e sicurezza energetica |
369,8 |
357,2 |
271,9 |
257,2 |
225,8 |
217,1 |
| Infrastrutture e trasporti |
504,5 |
433,4 |
449,0 |
365,3 |
349,0 |
265,0 |
| Università e ricerca |
16,3 |
16,2 |
16,4 |
16,4 |
18,3 |
18,3 |
| Difesa |
- |
- |
- |
- |
- |
- |
| Agricoltura |
68,4 |
67,6 |
31,3 |
30,7 |
31,2 |
28,0 |
| Cultura |
68,1 |
66,6 |
65,5 |
64,4 |
158,8 |
155,3 |
| Salute |
12,0 |
11,8 |
12,0 |
11,8 |
0,4 |
- |
| Turismo |
63,9 |
63,6 |
63,7 |
63,6 |
24,2 |
23,8 |
| TOTALE |
-1.851,0 |
1.453,8 |
-1.871,7 |
1.451,2 |
-1.699,6 |
1.325,6 |
Il successivo Allegato XIII riporta, dettagliati per Ministero, missione e programma, gli incrementi delle dotazioni di spesa in conto capitale. L’incremento è disposto, per ciascuna missione e per ciascun programma, nei medesimi importi dell’Allegato XII, pari a 1.851 milioni di euro per il 2029, a 1.871,7 milioni di euro per il 2030 e a 1.699,6 milioni di euro per il 2031. Gli incrementi riguardano principalmente le dotazioni di spesa predeterminate per legge.
Gli incrementi per gli anni 2029, 2030 e 2031 per ciascun Ministero sono quantificati come segue:
| Incrementi (in milioni di euro) |
2029 |
2030 |
2031 |
| MINISTERO |
Incrementi |
di cui predeterminati per legge |
Incrementi |
di cui predeterminati per legge |
Incrementi |
di cui predeterminati per legge |
| Economia e finanze |
297,8 |
160,6 |
325,1 |
178,2 |
347,7 |
207,2 |
| Imprese e made in Italy |
118,3 |
100,5 |
119,1 |
102,4 |
163,1 |
154,3 |
| Lavoro e politiche sociali |
1,1 |
- |
1,1 |
- |
1,1 |
- |
| Giustizia |
32,9 |
23,7 |
32,3 |
23,1 |
10,3 |
1,1 |
| Esteri e cooperazione internazionale |
2,6 |
0,4 |
2,6 |
0,4 |
3,4 |
- |
| Istruzione e merito |
125,5 |
62,6 |
207,7 |
144,9 |
233,9 |
161,6 |
| Interno |
170,0 |
89,6 |
274,1 |
193,0 |
132,5 |
94,1 |
| Ambiente e sicurezza energetica |
369,8 |
357,2 |
271,9 |
257,2 |
225,8 |
217,1 |
| Infrastrutture e trasporti |
504,5 |
433,4 |
449,0 |
365,3 |
349,0 |
265,0 |
| Università e ricerca |
16,3 |
16,2 |
16,4 |
16,4 |
18,3 |
18,3 |
| Difesa |
- |
- |
- |
- |
- |
- |
| Agricoltura |
68,4 |
67,6 |
31,3 |
30,7 |
31,2 |
28,0 |
| Cultura |
68,1 |
66,6 |
65,5 |
64,4 |
158,8 |
155,3 |
| Salute |
12,0 |
11,8 |
12,0 |
11,8 |
0,4 |
- |
| Turismo |
63,9 |
63,6 |
63,7 |
63,6 |
24,2 |
23,8 |
| TOTALE |
+1.851,0 |
1.453,8 |
+1.871,7 |
1.451,2 |
+1.699,6 |
1.325,6 |
Confrontando i due Allegati, le missioni e i programmi di spesa su cui incidono riduzioni negli anni 2026, 2027 e 2028 e gli incrementi per gli anni 2029, 2030 e 2031 sono i medesimi. La norma sembrerebbe dunque volta a riprogrammare, posticipandole al successivo triennio 2029-2031, le dotazioni di competenza e di cassa delle missioni e dei programmi di spesa che sono state ridotte nel triennio 2026-2028. Gran parte della riprogrammazione riguarda peraltro dotazioni predeterminate per legge, come risulta evidente negli allegati XII e XIII.
I due Allegati non specificano, tuttavia, quali siano le leggi di spesa e i capitoli di bilancio interessati dalle riduzioni nel triennio 2026-2028 e dagli incrementi nel successivo triennio 2029-2031.
Infine, il presente comma 716 prevede che le predette variazioni contabili possono essere rimodulate, in termini di competenza e di cassa, anche tra programmi diversi, nell’ambito dei pertinenti stati di previsione della spesa, su proposta dei Ministri competenti, con decreto del Ministro dell'economia e delle finanze, fermo restando il conseguimento dei risparmi di spesa previsti e a invarianza di effetti sui saldi di finanza pubblica.
Restano, in ogni caso, preservate le ordinarie forme di flessibilità di bilancio, previste dall’articolo 33 della legge 31 dicembre 2009, n. 196, che consente variazioni compensative tra le dotazioni finanziarie previste a legislazione vigente, con il disegno di legge di assestamento (comma 3), ovvero variazioni compensative tra le dotazioni finanziarie di stanziamenti di spesa non determinati da fattore legislativo in fase gestionale, con decreti del Ministro competente ovvero del Ragioniere generale dello Stato (commi da 4 a 4-octies).
In merito alla disposizione in esame, si fa presente, che, per la quota parte di riprogrammazioni che riguardano i fattori legislativi di spesa, la riprogrammazione avrebbe potuto essere operata nella seconda sezione del disegno di legge di bilancio. Si rammenta, infatti, che l’articolo 23, comma 3, della legge di contabilità, prevede che con la seconda sezione del disegno di legge di bilancio, all'interno di ciascuno stato di previsione, possono essere rifinanziate, definanziate e riprogrammate, per un periodo temporale anche pluriennale, le dotazioni finanziarie di spesa di parte corrente e in conto capitale previste a legislazione vigente, relative ai fattori legislativi.
Il successivo comma 3-bis dispone che le autorizzazioni legislative di spesa di cui si propone la modifica sono indicate per ciascun Ministero e per ciascun programma, in appositi allegati conoscitivi al disegno di legge di bilancio.
Articolo 1, comma 717
(Trattamento pensionistico per i cosiddetti lavoratori precoci)
717. A seguito dell'attività di monitoraggio l'autorizzazione di spesa di cui all'articolo 1, comma 203, della legge 11 dicembre 2016, n. 232, è ridotta di 20 milioni di euro per l'anno 2027, 60 milioni di euro per l'anno 2028, 90 milioni di euro per ciascuno degli anni dal 2029 al 2032, 140 milioni di euro per l'anno 2033 e 190 milioni di euro annui a decorrere dall'anno 2034.
Il comma 717, in seguito agli esiti del monitoraggio finanziario previsto dalla normativa vigente, riduce il limite di spesa entro il quale ai lavoratori cosiddetti precoci è riconosciuto il diritto al trattamento pensionistico anticipato con un requisito contributivo ridotto.
La relazione tecnica ascrive alla disposizione in oggetto economie in termini di minore spesa pensionistica pari a 20 milioni di euro per il 2027, 60 milioni di euro per il 2028, 90 milioni di euro per ciascuno degli anni dal 2029 al 2032, 140 milioni per il 2033 e 190 milioni di euro annui a decorrere dal 2034.
Come anticipato, la disposizione in commento riduce il limite di spesa entro il quale è riconosciuto con un requisito contributivo ridotto, pari attualmente a 41 anni di contribuzione[33], il diritto al trattamento pensionistico anticipato per i lavoratori cosiddetti precoci. La riduzione è pari a 20 milioni di euro per il 2027, 60 milioni di euro per il 2028 e 90 milioni di euro per ciascuno degli anni dal 2029 al 2032, 140 milioni per il 2033 e 190 milioni di euro annui a decorrere dal 2034.
Si ricorda che la suddetta categoria di lavoratori è costituita dai soggetti che abbiano almeno 12 mesi di contribuzione per periodi di lavoro effettivo precedenti il compimento del diciannovesimo anno di età, siano iscritti ad una forma di previdenza obbligatoria da una data precedente il 1° gennaio 1996 e rientrino in una delle fattispecie individuate dall'articolo 1, comma 199, della L. 232/2016.
Si ricorda altresì che, in base a quanto disposto dall’art. 1, c. 203, della L. 232/2016 – che autorizza la spesa per il pensionamento in oggetto e su cui interviene la presente disposizione - il trattamento decorre (su domanda) dal quarto mese successivo a quello di maturazione del requisito contributivo[36]; qualora dal monitoraggio delle domande presentate ed accolte emerga il verificarsi di scostamenti, anche in via prospettica, rispetto al limite di spesa, la decorrenza dei trattamenti è differita, con criteri di priorità in ragione della data di maturazione del requisito per il trattamento in oggetto e, a parità della stessa, in ragione della data di presentazione della domanda[37].
Articolo 1, comma 718
(Riduzione dell’autorizzazione di spesa per il pensionamento dei lavoratori addetti a lavorazioni particolarmente faticose e pesanti)
718. L'autorizzazione di spesa di cui all'articolo 1, comma 3, lettera f), della legge 24 dicembre 2007, n. 247, è ridotta, a decorrere dall'anno 2033, di 40 milioni di euro annui, con conseguente corrispondente decremento degli importi di cui all'articolo 7, comma 1, del decreto legislativo 21 aprile 2011, n. 67.
Il comma 718 riduce, nella misura di 40 milioni di euro annui, a decorrere dal 2033, l’autorizzazione di spesa che ha consentito la definizione di requisiti speciali per il pensionamento di lavoratori addetti a lavorazioni particolarmente faticose e pesanti.
La relazione tecnica di passaggio presentata alla Camera dei deputati (in seconda lettura) conferma che la suddetta riduzione dell’autorizzazione di spese determina un effetto finanziario positivo pari a 40 milioni di euro annui, a decorrere dall’anno 2033.
Si ricorda che i suddetti requisiti speciali sono stabiliti dalla disciplina di cui al richiamato D.Lgs. 21 aprile 2011, n. 67, la quale si basa sull’autorizzazione di spesa in oggetto. L’articolo 3 del citato D.Lgs. prevede che, qualora “nell'ambito della funzione di accertamento del diritto emerga, dal monitoraggio delle domande presentate ed accolte, il verificarsi di scostamenti del numero di domande rispetto alle risorse finanziarie”, la decorrenza dei trattamenti è differita, secondo i criteri di priorità di cui al medesimo articolo 3 (e al D.M. attuativo del 20 settembre 2011), “al fine di garantire un numero di accessi al pensionamento, sulla base dei predetti requisiti agevolati, non superiore al numero di pensionamenti programmato in relazione alle predette risorse finanziarie”.
Articolo 1, comma 719
(Abrogazione esonero contributivo per l’ammodernamento laboratori professionalizzanti e assunzione giovani)
719. L'articolo 49-bis del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, è abrogato.
Il comma 179 abroga l’articolo 49-bis del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, che prevede un esonero contributivo per imprese che dispongono erogazioni liberali a favore di istituzioni scolastiche di istruzione secondaria di secondo grado tecnica o professionale per il potenziamento di laboratori e ambienti di apprendimento innovativi e assumono a tempo indeterminato giovani diplomati, a conclusione del ciclo scolastico, nelle medesime istituzioni scolastiche.
La relazione tecnica ascrive alle disposizioni in oggetto effetti finanziari positivi, in termini di minore spesa annua, pari a 6 milioni di euro dall’anno 2026.
Il comma 719 dispone l’abrogazione dell’articolo 49-bis del decreto-legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58, che prevede il riconoscimento di un incentivo, sotto forma di parziale esonero dal versamento dei contributi previdenziali a carico del datore di lavoro, per coloro che, attraverso erogazioni liberali per un importo non inferiore ad euro 10.000, nell'arco di un anno, intendano contribuire alla realizzazione, la riqualificazione e l'ammodernamento di laboratori professionalizzanti nelle istituzioni scolastiche e assumono a tempo indeterminato giovani diplomati a conclusione del ciclo scolastico, nelle medesime istituzioni scolastiche.
La relazione illustrativa precisa che tale abrogazione è disposta anche per ragioni applicative.
Si ricorda che l’articolo 49-bis, del DL n. 34/2019 è finalizzato a rafforzare l’apprendimento, da parte degli studenti, delle competenze professionali richieste dal mercato del lavoro e a facilitare l’inserimento dei giovani nello stesso.
A tal fine, riconosce, a decorrere dal 2021, un incentivo in favore delle imprese che dispongono erogazioni liberali per il potenziamento di laboratori e ambienti di apprendimento innovativi a favore di istituzioni scolastiche con percorsi di istruzione secondaria di secondo grado tecnica o professionale e assumono a tempo indeterminato giovani diplomati delle medesime istituzioni scolastiche.
In particolare, in base al comma 1, il suddetto incentivo consiste in una riduzione del versamento dei contributi previdenziali a carico del datore di lavoro (con esclusione dei premi e contributi dovuti all’INAIL) ed è riconosciuto, per un periodo massimo di 12 mesi dall’assunzione, in favore dei titolari di reddito di impresa che:
§ dispongano erogazioni liberali per un importo non inferiore a € 10.000 nell’arco di un anno a favore delle istituzioni scolastiche sopra indicate, “anche ad indirizzo agrario”.
Al riguardo, si ricorda, infatti, che, in base al DPR 88/2010, uno degli 11 indirizzi in cui sono articolati i percorsi degli istituti tecnici è costituito da “agraria, agroalimentare e agroindustria”.
Inoltre, in base al D.P.R. 87/2010, uno dei 6 indirizzi in cui sono articolati i percorsi degli istituti professionali è costituito da “servizi per l’agricoltura e lo sviluppo rurale”. Con la revisione dei percorsi operata dal d.lgs. 61/2017, a partire dalle classi prime funzionanti nell’a.s. 2018/2019 (e, dunque, con definitivo superamento della disciplina recata dal DPR 87/2010 a decorrere dall’a.s. 2022/2023) tale indirizzo – nell’ambito dei nuovi 11 indirizzi – è stato sostituito da “agricoltura, sviluppo rurale, valorizzazione dei prodotti del territorio e gestione delle risorse forestali e montane”;
§ assumano a tempo indeterminato, a conclusione del ciclo scolastico, diplomati nelle medesime istituzioni scolastiche.
In base al comma 6, possono beneficiare delle erogazioni liberali le istituzioni scolastiche che fanno parte del sistema nazionale di istruzione che, in base all’art. 1 della L. 62/2000, include le scuole statali e le scuole paritarie private e degli enti locali.
Le suddette agevolazioni sono riconosciute:
§ in base al comma 3, a decorrere dall’esercizio finanziario 2021. Esse non sono cumulabili con altre agevolazioni previste per le medesime spese;
§ in base al comma 4, solo se le erogazioni liberali sono effettuate sul conto di tesoreria delle suddette istituzioni scolastiche con sistemi di pagamento tracciabili.
Il già citato comma 6 dispone anche che le scuole pubblicano sul proprio sito web – senza nuovi o maggiori oneri per la finanza pubblica –l’ammontare delle erogazioni liberali ricevute per ciascun anno finanziario e le modalità di impiego delle risorse, indicando le attività da realizzare e quelle in corso di realizzazione.
Al riguardo, il comma 2 specifica che le tipologie di interventi ammessi da finanziare con le erogazioni liberali riguardano:
§ laboratori professionalizzanti per lo sviluppo delle competenze;
§ laboratori e ambienti di apprendimento innovativi per l’utilizzo delle tecnologie;
§ ambienti digitali e innovativi per la didattica integrata;
§ attrezzature e dispositivi hardware e software per la didattica.
In base al comma 5, la definizione della misura delle agevolazioni, nonché delle modalità per garantire il rispetto dei limiti di spesa previsti e delle tempistiche per l’erogazione delle richiamate liberalità è demandata ad un decreto del Ministro dell’istruzione, dell’università e della ricerca, di concerto con il Ministro dell’economia e delle finanze, da adottare entro 90 giorni dalla data di entrata in vigore della legge di conversione del decreto-legge. L’INPS provvede al riconoscimento delle predette agevolazioni e al monitoraggio delle minori entrate contributive derivanti dalle stesse nei limiti delle risorse finanziarie, strumentali e umane disponibili a legislazione vigente e senza nuovi o maggiori oneri per la finanza pubblica.
Per il beneficio contributivo in esame, il comma 7 autorizzava una spesa pari a € 3 mln per il 2021 e a € 6 mln annui dal 2022.
Al relativo onere si provvedeva mediante corrispondente riduzione del fondo per l’attuazione del programma di Governo, istituito dall’art. 1, co. 748, della L. 145/2018 (L. di bilancio 2019) nello stato di previsione del Ministero dell’economia e delle finanze, destinato al finanziamento di nuove politiche di bilancio e al rafforzamento di quelle già esistenti perseguite dai Ministeri.
Articolo 1, comma 720
(Riduzione risorse programma “Accertamento e riscossione
delle entrate e gestione beni immobiliari dello Stato”)
720. In relazione al consolidamento delle procedure introdotte dal decreto legislativo 21 novembre 2014, n. 175, nell'ambito del programma « Accertamento e riscossione delle entrate e gestione dei beni immobiliari dello Stato» della missione « Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica» dello stato di previsione del Ministero dell'economia e delle finanze, le dotazioni finanziarie iscritte sul capitolo 3845 sono ridotte di 21,6 milioni di euro annui a decorrere dall'anno 2026, relativamente alle attività rese per l'anno 2025. Con decreto del Ministro dell'economia e delle finanze sono rideterminati i compensi spettanti ai centri autorizzati di assistenza fiscale in misura tale da realizzare i risparmi di spesa di cui al primo periodo.
La disposizione in esame prevede, in conseguenza del consolidamento delle procedure relative alla dichiarazione dei redditi precompilata, la riduzione delle risorse destinate annualmente a remunerare l’attività dei centri autorizzati di assistenza fiscale, per un importo di 21,6 milioni di euro annui a decorrere dall’anno 2026.
La disposizione in oggetto comporta una riduzione di spesa pari a 21,6 milioni di euro annui a decorrere dall’anno 2026.
Nel dettaglio, il comma in esame dispone la riduzione di 21,6 milioni di euro annui a decorrere dall’anno 2026, relativamente alle attività rese dall’anno 2025, delle dotazioni finanziarie iscritte sul capitolo 3845, dello stato di previsione del Ministero dell'economia e delle finanze (MEF).
Il comma pone tale riduzione in relazione al consolidamento delle procedure relative alla dichiarazione dei redditi precompilata introdotte dal decreto legislativo n. 175 del 2014, nell’ambito del programma “Accertamento e riscossione delle entrate e gestione dei beni immobiliari dello Stato” della missione di spesa “Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica”.
Con decreto del MEF, sono rideterminati i compensi spettanti ai centri autorizzati di assistenza fiscale (CAF) in misura tale da realizzare i risparmi di spesa di cui al primo periodo.
Articolo 1, comma 721
(Versamento all’entrata di somme del Fondo sviluppo e coesione)
721. Le somme iscritte in conto residui, nello stato di previsione del Ministero dell'economia e delle finanze, del Fondo per lo sviluppo e la coesione di cui all'articolo 4 del decreto legislativo 31 maggio 2011, n. 88, sono versate all'entrata del bilancio dello Stato per l'importo di 1.482 milioni di euro nell'anno 2026 e di 1.000 milioni di euro nell'anno 2027, con imputazione alle risorse non assegnate, anche rivenienti da revoche o rimodulazioni di precedenti assegnazioni in attuazione di disposizioni vigenti e dei commi da 750 a 755 del presente articolo. Sono, altresì, versate all'entrata del bilancio dello Stato per l'importo di 50 milioni di euro per l'anno 2026 le somme iscritte in conto residui, nello stato di previsione del Ministero dell'economia e delle finanze, del Fondo per lo sviluppo e la coesione di cui all'articolo 4 del decreto legislativo n. 88 del 2011, relative alle risorse non impegnate del Programma operativo complementare al Programma operativo nazionale Governance e capacità istituzionale 2014-2020, di cui alla delibera del Comitato interministeriale per la programmazione economica (CIPE) n. 47/2016 del 10 agosto 2016, pubblicata nella Gazzetta Ufficiale n. 39 del 16 febbraio 2017, integrato sul piano finanziario con risorse del Fondo per lo sviluppo e la coesione dalla delibera del CIPE n. 36/2020 del 28 luglio 2020, pubblicata nella Gazzetta Ufficiale n. 218 del 2 settembre 2020, già destinate alle finalità di cui all'articolo 1, commi 179 e 179-bis, della legge 30 dicembre 2020, n. 178, ovvero a quelle di cui all'articolo 31-bis, comma 7, del decreto-legge 6 novembre 2021, n. 152, convertito, con modificazioni, dalla legge 29 dicembre 2021, n. 233.
Il comma 721 dispone il versamento all’entrata del bilancio di risorse non assegnate del Fondo per lo sviluppo e la coesione iscritte in conto residui nello stato di previsione del Ministero dell’economia e delle finanze per un importo di 1.482 milioni per il 2026 e di 1.000 milioni per il 2027, a cui si aggiungono 50 milioni del 2026 relativi a risorse non impegnate del Programma operativo complementare al Programma operativo nazionale (PON) Governance e capacità istituzionale 2014-2020.
La relazione tecnica indica maggiori entrate extra-tributarie pari a 1.532 milioni per il 2026 e a 1 miliardo per il 2027 che sono destinate al miglioramento dei saldi di finanza pubblica.
Il comma 721 dispone, al primo periodo, il versamento all’entrata del bilancio dello Stato delle somme iscritte in conto residui del Fondo per lo sviluppo e la coesione (FSC), per un importo pari a 1.482 milioni per l’anno 2026 e a 1.000 milioni per l’anno 2027, con imputazione alle risorse non assegnate, anche rivenienti da revoche o rimodulazioni di precedenti assegnazioni in attuazione di disposizioni vigenti e degli effetti disposti dal successivo articolo 1, commi 750-755 (cfr infra).
Come precisato nella Relazione tecnica (AS 1689), i predetti importi che vengono versati all’entrata del bilancio sono destinati al miglioramento dei saldi di finanza pubblica. La relazione precisa altresì che il versamento è effettuato a valere sulle “disponibilità” iscritte in conto residui, vale a dire su risorse per le quali non risulterebbero più i sottostanti impegni giuridici di spesa.
La disposizione in esame non indica espressamente da quale ciclo di programmazione del FSC (2007-2013, 2014-2020, 2021-2027) provengono i residui che saranno oggetto di versamento all’entrata negli anni 2026 e 2027.
Dalla formulazione del testo non appare chiaro a quali cicli di programmazione sono riconducibili le suddette riduzioni di somme del FSC iscritte in conto residui, anche al fine di acquisire elementi informativi riguardo agli interventi che, in quanto non hanno impegnato le risorse ad essi assegnate, risulterebbero non più finanziati, in particolare con riferimento a quelli programmati nell’ambito degli Accordi di coesione, se la riduzione dovesse riguardare i residui afferenti al ciclo 2021-2027, ovvero dei Piani di sviluppo e coesione, nel caso di risorse del ciclo 2014-2020 e cicli precedenti.
Il secondo periodo del comma 721 dispone il versamento all’entrata del bilancio di ulteriori 50 milioni per l’anno 2026 di somme iscritte in conto residui nel medesimo Fondo per lo sviluppo e la coesione nello stato di previsione del MEF, relative alle risorse non impegnate del Programma operativo complementare al Programma Operativo Nazionale (PON) Governance e capacità istituzionale del ciclo di programmazione dei fondi strutturali 2014-2020 - assegnate al Programma complementare a valere sulle risorse del FSC con la delibera CIPE n. 36 del 28 luglio 2020, integrato sul piano finanziario con le risorse assegnate dalla delibera CIPE n. 36 del 2020 – che erano state destinate alle finalità indicate dagli articoli 179 e 179-bis della legge di bilancio 2021 (legge n. 178/2020) ovvero di quelle indicate all’articolo 31-bis del D.L. n. 152 del 2021.
Il Programma Operativo Complementare al PON "Governance e capacità istituzionale 2014–2020" è stato approvato con la deliberazione CIPE n. 47 del 10 agosto 2016. Esso si pone in funzione complementare al Programma Operativo Nazionale PON «Governance e capacità istituzionale» 2014-2020 al fine di integrare e rafforzare gli interventi in esso previsti per assicurare un maggiore impatto ed una più efficiente esecuzione finanziaria degli stessi. La strategia di intervento del POC è orientata secondo due direttrici principali: modernizzazione e digitalizzazione della PA; rafforzamento della governance delle politiche e dell’attuazione dei programmi di investimento pubblico.
La dotazione finanziaria del POC assegnata con delibera n. 47/2016, inizialmente pari a 247,2 milioni di euro, è stata successivamente integrata dapprima con la deliberazione CIPE n. 31/2019, che ha aumentato la dotazione del Programma di 50 milioni di euro, portandolo a 294,2 milioni di euro, e poi con la deliberazione CIPE n. 36/2020 del 28 luglio 2020, che ha portato la dotazione del Programma a 739,2 milioni di euro (+445 milioni).
La delibera dava attuazione a quanto previsto dall’articolo 242, commi 2 e 5, del D.L. n. 34 del 2020, che consentiva l’assegnazione di risorse del FSC ai POC nelle more della rendicontazione sui Programmi operativi dei Fondi SIE di spese emergenziali COVID già anticipate a carico del bilancio dello Stato. con l'applicazione del tasso di cofinanziamento fino al 100% a carico dei Fondi UE.
Per effetto delle risorse “riversate” al POC a seguito di rendicontazione, ai sensi dell’art. 242, co. 3, del D.L. 34/2020, il valore del POC Governance ammonta attualmente a 1.078,9 milioni, di cui 643,9 milioni di risorse impegnate.
Le risorse del POC non impegnate ed oggetto di versamento all’entrata del bilancio sono riferite alle seguenti autorizzazioni legislative:
· articolo 1, commi 179 e 179-bis che hanno autorizzato le amministrazioni pubbliche operanti nel Mezzogiorno ad assumere personale non dirigenziale, a tempo determinato (nel limite massimo di 2.800 unità), attraverso l’espletamento di procedure concorsuali, al fine di rafforzare la capacità amministrativa delle medesime amministrazioni nell’ambito della gestione e utilizzazione dei fondi della politica di coesione.
In attuazione di tali disposizioni sono stati pubblicati due bandi di concorso (G.U. n. 27 del 6 aprile 2021 e n. 82 del 15 ottobre 2021), che hanno determinato l’assunzione di 1.164 unità, per un totale di risorse impegnate pari a circa 90 milioni. Successivamente l’art. 11 del D.L. n. 36 del 2022, ha disciplinato l’utilizzo delle risorse non impegnate nell’ambito dei citati concorsi, a causa dell’insufficiente numero di idonei o della mancata accettazione delle proposte di assunzione, destinandole alla stipula di contratti di collaborazione con soggetti dotati di analoga professionalità tecnica sulla base di uno schema predisposto dall’Agenzia per la Coesione Territoriale. Le circolari attuative ha autorizzato le amministrazioni destinatarie alla selezione di esperti per un importo complessivo pari a 245,8 milioni, consentendo la contrattualizzazione di oltre 1.500 professionisti presso circa 900 amministrazioni, per un totale di risorse impegnate pari a 174,8 milioni;
· articolo 31-bis del D.L. n. 152 del 2021, che ha autorizzato l'Agenzia per la coesione territoriale a stipulare contratti di collaborazione, di durata non superiore a trentasei mesi e comunque non oltre il 31 dicembre 2026 - nel limite di spesa di 67 milioni a valere sulle disponibilità del Programma operativo complementare al PON «Governance e capacità istituzionale 2014-2020 - con professionisti e personale in possesso di alta specializzazione, da destinare a supporto degli enti locali del Mezzogiorno, al fine di consentire l’attuazione degli interventi previsti dal Piano nazionale di ripresa e resilienza (PNRR), di competenza dei suddetti enti, nonché di accelerare l'attuazione degli interventi previsti dalla politica di coesione dell'Unione europea e nazionale per i cicli di programmazione 2014-2020 e 2021-2027.
Si ricorda, inoltre che l’art. 6 del D.L. n. 60 del 2024 ha previsto la possibilità per il Dipartimento per le politiche di coesione e per il Sud di poter utilizzare le risorse POC non ancora impegnate alla data del 31 luglio 2024 per finanziare ulteriori azioni di supporto tecnico e amministrativo, nonché interventi di digitalizzazione, in coerenza con il Programma Nazionale di Assistenza Tecnica “Capacità per la Coesione” 2021–2027. Per il finanziamento di alcuni di tali progetti risultano impegnate risorse del POC per un importo pari a 42,2 milioni.
Per completezza espositiva, si precisa che nel disegno di legge di bilancio 2026-2028 (AS 1689/Tab.2) sul cap. 8000/MEF risultano stimati residui al 31 dicembre 2025 per quasi 55 miliardi di euro, afferenti alle risorse del Fondo per sviluppo e la coesione autorizzate per i vari cicli di programmazione 2007-2013, 2014-2020, 2021-2027.
L’importo dei residui così elevato è dovuto alla disposizione di cui all’art. 10, co. 10 del D.L. n. 98 del 2011, che stabilisce che le risorse del Fondo per sviluppo e la coesione iscritte in conto residui e non impegnate al termine dell’esercizio continuano ad essere conservate in conto residui anche nell’esercizio successivo (escludendo, dunque, i residui del Fondo per sviluppo e la coesione dalla perenzione amministrativa[42]).
Il versamento all’entrata del bilancio nel 2026 di complessivi 1.532 milioni di risorse FSC in conto residui, disposta dal comma in esame, determina conseguentemente una riduzione delle disponibilità di cassa del Fondo, in relazione alle minori spese che ne conseguono.
Articolo 1, comma 722
(Riduzione del fondo di parte corrente
per il rispetto della spesa netta)
722. Per garantire il raggiungimento degli obiettivi programmatici di finanza pubblica indicati nel Documento programmatico di finanza pubblica 2025, il fondo di parte corrente di cui all'articolo 1, comma 886, della legge 30 dicembre 2024, n. 207, è ridotto di 245,5 milioni di euro per l'anno 2026.
L’articolo 1, comma 722 dispone la riduzione di 245,5 milioni di euro stanziati per l’anno 2026 sul fondo di parte corrente per il rispetto della traiettoria di spesa netta, ai fini del raggiungimento degli obiettivi programmatici di finanza pubblica indicati nel Documento programmatico di finanza pubblica (DPFP) di ottobre 2025.
La relazione tecnica riporta un effetto positivo sui saldi di bilancio, pari a minori spese correnti per 245,5 milioni di euro per il 2026.
In base alla Relazione tecnica, dalla norma discendono altresì effetti positivi in termini di indebitamento netto pari a 1.395,5 milioni di euro per il 2026.
Il comma 722 dispone la integrale riduzione dei 245,5 milioni di euro per l’anno 2026 delle risorse del fondo di parte corrente, istituito per garantire il rispetto della traiettoria di spesa netta italiana – come indicata nel Piano strutturale di bilancio di medio termine 2025-2029 – secondo le nuove regole della governance economica europea, denominato “fondo di parte corrente per la tutela del rispetto degli obiettivi programmatici di finanza pubblica” (capitolo 3079/MEF).
Tale riduzione concorre, come esplicitato dalla norma, al raggiungimento degli obiettivi programmatici di finanza pubblica indicati nel Documento programmatico di finanza pubblica 2025 (Doc. CCXLIV, n. 1).
Si rammenta che al fine di compensare eventuali scostamenti misurati nel conto di controllo (si veda il box in fondo alla scheda) tra la spesa netta effettiva a consuntivo e il livello di spesa netta massimo previsto, l’articolo 1, comma 886, della legge di bilancio 2025 (legge 30 dicembre 2024, n. 207), ha istituito due fondi nello stato di previsione del Ministero dell’economia e delle finanze. Uno di parte corrente (capitolo 3079/MEF denominato “fondo di parte corrente per la tutela del rispetto degli obiettivi programmatici di finanza pubblica”) e l’altro di conto capitale (capitolo 7594/MEF denominato “fondo in conto capitale per la tutela del rispetto degli obiettivi programmatici di finanza pubblica”).
I due capitoli sono stati istituiti in bilancio senza alcuna dotazione di competenza e cassa, come risulta dal D.M. 31 dicembre 2025 di riparto in capitoli degli stanziamenti della legge di bilancio.
La medesima legge di bilancio 2025, al comma 887, ha peraltro destinato al fondo di parte corrente una quota parte dei risparmi in termini di indebitamento netto, pari a 1.150 milioni di euro per l'anno 2026, derivanti dalle modifiche alla disciplina del credito d’imposta per investimenti in beni strumentali (c.d. credito d’imposta “Transizione 4.0”) disposte dai commi 445-448, che hanno generato un impatto positivo, in termini di indebitamento netto, pari a 1.800 milioni di euro per il 2026.
Successivamente, la dotazione del fondo di parte corrente (cap. 3079/MEF) è stata quindi incrementata di 245,5 milioni per il 2026, ai sensi dell’art. 1, comma 2, del decreto-legge 23 aprile 2025, n. 55 (cosiddetto “acconti IRPEF”), mediante l’utilizzo delle maggiori entrate attese nel 2026 (245,5 milioni) in conseguenza della riduzione dell’anticipo IRPEF nel 2025, con corrispondenti effetti su tutti i saldi di finanza pubblica (con un aumento, quindi, di 245,5 milioni anche in termini di indebitamento netto). Il Fondo in questione, pertanto, presentava risorse, in termini di indebitamento netto, pari a complessivi 1.395,5 milioni di euro per il 2026.
A seguito della riduzione disposta dal presente comma, il fondo di parte corrente (cap. 3079/MEF), che presenta nel bilancio a legislazione vigente una dotazione pari a 245,5 milioni di euro nel 2026, risulta pertanto azzerato (nella Nota di variazioni, Tabella 2, Parte I – Ministero dell’Economia e finanze, risulta privo di stanziamenti).
La Relazione tecnica ascrive a tale disposizione un effetto di minore spesa di 245,5 milioni per il 2026, in termini di saldo netto da finanziarie e di fabbisogno, ed effetti di risparmio pari a 1.395,5 milioni di euro in termini di indebitamento netto (corrispondenti ai 1.150 milioni iniziali, destinati al fondo ex comma 887 della legge di bilancio 2025, più i 245,5 milioni disposti dal D.L. n. 55 del 2025).

La nuova governance economica europea, entrata in vigore il 30 aprile 2024, prevede che l’Italia consegua due obiettivi: ridurre il rapporto debito/PIL di almeno un 1 punto percentuale l’anno in media e ricondurre il rapporto deficit/PIL annuale sotto al 3% annuo, riducendolo di un minimo dello 0,25% del PIL l’anno.
Per conseguire tali obiettivi, le precedenti regole prevedevano che l’Italia realizzasse ogni anno un determinato avanzo primario strutturale, denominato Obiettivo di medio termine. Le nuove regole stabiliscono invece che l’Italia fissi, partendo sempre dal saldo primario strutturale calcolato per ridurre il rapporto debito/PIL e deficit/PIL, un tetto massimo di spesa pubblica nominale annuale, stabilito per tutti e cinque gli anni di durata del nuovo Piano strutturale di bilancio 2025-2029 e definito mediante un nuovo indicatore, la cosiddetta traiettoria di “spesa netta”, che consiste nella spesa complessiva delle amministrazioni pubbliche a cui vengono scorporate alcune voci, quali la spesa per interessi, le spese finanziate da trasferimenti UE, il cofinanziamento nazionale dei programmi UE, la spesa ciclica per disoccupazione, le spese temporanee (una tantum) e le entrate discrezionali permanenti (escludendo quindi le entrate una tantum e le entrate da misure finanziate dall’UE).
Una volta calcolato l’ammontare della spesa netta nell’anno di riferimento 2023, il tetto di spesa degli anni successivi è espresso non in euro, ma in percentuale di variazione annuale rispetto all’anno precedente. Successivamente, a partire dal 1° gennaio 2026, la Commissione europea verifica a consuntivo che tale tetto di spesa sia stato rispettato e, qualora non lo sia, registra in un “conto di controllo” le deviazioni a consuntivo della spesa netta dai tassi programmati. Deviazioni dalla spesa netta consentita superiori ai 0,3 punti percentuali del PIL ogni anno o a 0,6 punti percentuali del PIL cumulativamente sono considerate tra i criteri per cui la Commissione europea, ai sensi del novellato articolo 2, paragrafo 2, del Regolamento (CE) n. 1467/97 può dichiarare l’apertura di una procedura per disavanzi eccessivi.
Per ulteriori approfondimenti, si rinvia all’apposito Tema predisposto dal Servizio Studi della Camera dei deputati.
Articolo 1, commi 723 e 724
(Verifiche dei requisiti sanitari per permessi dei dipendenti pubblici e Modalità di informazioni su congedi e permessi fruiti
da lavoratori pubblici)
723. L'INPS accerta, su richiesta del datore di lavoro, la permanenza dei requisiti sanitari per i quali sono riconosciuti i permessi di cui alla legge 5 febbraio 1992, n. 104, ai dipendenti delle pubbliche amministrazioni di cui all'articolo 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165. Per lo svolgimento di tali verifiche l'INPS può avvalersi, con specifiche convenzioni con oneri a carico delle singole amministrazioni, delle risorse umane e strumentali degli enti di cui all'articolo 19, comma 2, lettera c), del decreto legislativo 23 giugno 2011, n. 118, e dei medici della sanità militare. Con decreto del Ministro del lavoro e delle politiche sociali, sentito l'INPS, sono stabilite le modalità di attuazione del presente comma.
724. Al fine di potenziare il sistema dei controlli sulla fruizione dei permessi di cui all'articolo 33 della legge 5 febbraio 1992, n. 104, dei congedi straordinari di cui all'articolo 42, comma 5, del testo unico delle disposizioni legislative in materia di tutela e sostegno della maternità e della paternità, di cui al decreto legislativo 26 marzo 2001, n. 151, dei congedi parentali di cui agli articoli 32 e 33 del medesimo testo unico di cui al decreto legislativo 26 marzo 2001, n. 151, nonché di quelli di cui all'articolo 8, comma 4, della legge 22 maggio 2017, n. 81, spettanti ai lavoratori pubblici e privati, le pubbliche amministrazioni di cui all'articolo 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165, sono tenute ad inserire le informazioni relative all'evento fruito e al relativo dante causa nelle denunce mensili di cui all'articolo 44, comma 9, del decreto-legge 30 settembre 2003, n. 269, convertito, con modificazioni, dalla legge 24 novembre 2003, n. 326.
Il comma 723 prevede che le pubbliche amministrazioni, con riferimento ai propri dipendenti, possano chiedere all’INPS l’accertamento della permanenza dei requisiti sanitari del dipendente o del diverso soggetto per il quale il dipendente usufruisca dei permessi retribuiti di cui all’articolo 33, commi 2, 3 e 6, della L. 5 febbraio 1992, n. 104, e successive modificazioni (permessi motivati dall’esigenza di assistenza a soggetti con necessità di sostegno elevato o molto elevato o dalla necessità di tale sostegno per il medesimo lavoratore).
Il comma 724 prevede che le pubbliche amministrazioni inseriscano nelle denunce mensili inerenti ai dati di natura retributiva e contributiva dei propri lavoratori (cosiddette denunce, o comunicazioni, UNIEMENS) le informazioni relative al permesso o congedo fruito – nell’ambito degli istituti concernenti situazioni di necessità di sostegno elevato o molto elevato o i congedi parentali – e al relativo soggetto per il quale sia riconosciuto il medesimo permesso o congedo.
La relazione tecnica di passaggio presentata alla Camera dei deputati (in seconda lettura) e l’allegato prospetto riepilogativo non ascrivono effetti finanziari per i commi in esame.
Al fine delle verifiche di cui al comma 723, l’INPS può avvalersi – con specifiche convenzioni e con oneri a carico delle singole amministrazioni richiedenti – delle risorse umane e strumentali degli enti e aziende del Servizio sanitario nazionale ivi richiamati (aziende sanitarie locali, aziende ospedaliere, istituti di ricovero e cura a carattere scientifico pubblici, aziende ospedaliero-universitarie integrate con il Servizio sanitario nazionale) e dei medici della sanità militare. Si demanda a un decreto del Ministro del lavoro e delle politiche sociali, da emanarsi sentito l’INPS, la definizione delle ulteriori modalità di attuazione.
In merito al comma 724, la relazione illustrativa osserva che la disposizione è intesa a consentire il controllo sul rispetto dei limiti quantitativi di utilizzo dei relativi istituti nonché sul rispetto degli specifici divieti di fruizione contestuale rispetto ad altri soggetti.
Articolo 1, comma 725
(Regolamento contributivo per esercenti di arti e professioni che svolgono attività presso la PA)
725. All'articolo 48-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, dopo il comma 1-bis è inserito il seguente:
« 1-ter. Relativamente alle somme di cui all'articolo 54 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, dovute agli esercenti arti e professioni per l'attività professionale dai medesimi svolta, anche in favore di persone ammesse al patrocinio a spese dello Stato, le disposizioni di cui al comma 1 del presente articolo si applicano, a decorrere dal 15 giugno 2026, anche al pagamento di importi fino a 5.000 euro; in tal caso, i soggetti di cui allo stesso comma 1 verificano se il beneficiario è inadempiente all'obbligo di versamento derivante dalla notifica di una o più cartelle di pagamento di qualunque ammontare e, in caso affermativo, sono tenuti a procedere, direttamente in base all'esito della verifica, al pagamento in favore:
a) dell'agente della riscossione, fino a concorrenza del debito risultante dalla verifica;
b) del beneficiario, nei limiti delle somme eventualmente eccedenti l'ammontare del predetto debito».
L’articolo 1, comma 725, prevede che le PA verifichino la regolarità fiscale degli esercenti di arti e professioni per l’attività professionale svolta presso le medesime, prima dell’erogazione delle somme previste.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
L’articolo 1, comma 725, specifica che le amministrazioni pubbliche di cui all’articolo 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165, e le società a prevalente partecipazione pubblica, prima di effettuare il pagamento di un importo fino a cinquemila euro agli esercenti di arti e professioni per l’attività professionale svolta, anche in favore di persone ammesse al patrocinio a spese dello Stato, verificano se i medesimi beneficiari siano inadempienti all’obbligo di versamento, derivante dalla notifica di una o più cartelle di pagamento di qualunque ammontare. In caso affermativo, il relativo pagamento da parte delle citate amministrazioni andrà in favore:
a) dell’agente della riscossione, fino al completamento del debito rimanente;
b) del beneficiario, nel caso in cui parte delle somme superino l’ammontare del debito.
La disposizione in commento, aggiungendo il comma 1-ter all’articolo 48-bis del decreto legislativo 602 del 1972, si applica a decorrere dal 15 giugno 2026.
Attualmente, per gli importi inferiori a cinquemila euro non vige tale obbligo di verifica degli adempimenti fiscali.
Articolo 1, comma 726-730
(Corrispettivo per attività di ricerca, soccorso e salvataggio)
726. Fermi restando quanto previsto dagli articoli 340 e 658 del codice penale e le priorità delle esigenze di sicurezza pubblica e di soccorso pubblico e fuori dai casi di cui agli articoli 489 e 490 del codice della navigazione, per gli interventi di ricerca, soccorso o salvataggio effettuati dal Corpo della guardia di finanza è dovuta la corresponsione di un corrispettivo al Ministero dell'economia e delle finanze a carico di colui che ha determinato l'evento per il quale è stato effettuato l'intervento, qualora l'evento sia imputabile a dolo o colpa grave dell'agente. Il corrispettivo è altresì dovuto in caso di richiesta di intervento immotivata o ingiustificata.
727. Con decreto del Ministro dell'economia e delle finanze sono stabiliti i corrispettivi dovuti ai sensi del comma 726, determinati, in relazione alle diverse voci di costo, su base oraria o forfettaria in relazione ai costi del personale, dei mezzi, del carburante e delle attrezzature necessari, nonché le necessarie disposizioni attuative ed applicative. L'aggiornamento delle tariffe è annualmente rideterminato sulla base degli indici ISTAT rilevati al 31 dicembre dell'anno precedente.
728. Le disposizioni di cui ai commi 726 e 727 si applicano, alle medesime condizioni, anche agli interventi di ricerca, soccorso o salvataggio effettuati dalla Polizia di Stato e dall'Arma dei carabinieri, fatto salvo, in tali casi, che i corrispettivi dovuti sono stabiliti con decreti adottati, rispettivamente, dal Ministro dell'interno e dal Ministro della difesa, di concerto con il Ministro dell'economia e delle finanze.
729. All'articolo 25, comma 1, del decreto legislativo 8 marzo 2006, n. 139, dopo il secondo periodo è inserito il seguente: « Il medesimo corrispettivo è dovuto qualora l'evento per il quale è stato effettuato l'intervento sia imputabile a dolo o colpa grave dell'agente».
730. Le disposizioni di cui ai commi 726 e 727 si applicano, in quanto compatibili, anche agli interventi di ricerca, soccorso o salvataggio effettuati dal Corpo delle capitanerie di porto - Guardia costiera. Per tali interventi, il corrispettivo è dovuto al Ministero delle infrastrutture e dei trasporti da parte del soggetto che ha determinato l'evento, qualora l'intervento conseguente sia avvenuto per richiesta immotivata o ingiustificata, ovvero qualora dagli atti preliminari di accertamento emerga, anche in via presuntiva, una condotta gravemente imprudente, negligente, contraria alle norme di sicurezza della navigazione o determinata da imperizia. Con decreto del Ministro delle infrastrutture e dei trasporti, di concerto con il Ministro dell'economia e delle finanze, sono stabiliti i criteri e le modalità di determinazione dei corrispettivi, sulla base delle voci di costo relative al personale, ai mezzi navali ed aerei, al carburante e alle attrezzature impiegate, nonché le modalità di aggiornamento periodico delle tariffe.
Il comma 726 prevede la corresponsione di un corrispettivo per le attività svolte dal Corpo della Guardia di finanza in caso di interventi di ricerca o soccorso o salvataggio, a carico di colui che ha determinato l’evento per il quale è stato effettuato l’intervento, qualora l’evento sia imputabile a dolo o colpa grave, ovvero in caso di richiesta di intervento immotivata o ingiustificata.
Il comma 727 rinvia ad un decreto ministeriale la definizione delle misure attuative. I commi 728, 729 e 730 estendono tali regole anche in caso di analoghi interventi effettuati dalla Polizia di Stato, dall’Arma dei carabinieri, dal Corpo nazionale dei vigili del fuoco e dal Corpo delle Capitanerie di porto - Guardia Costiera.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
Il comma 726 stabilisce che per gli interventi di ricerca, soccorso o salvataggio (c.d. interventi SAR – Search and Rescue) effettuati dal Corpo della Guardia di finanza sia dovuta la corresponsione di un corrispettivo al Ministero dell'economia e delle finanze da parte di colui che ha determinato l’evento che ha comportato l’intervento qualora l’evento sia imputabile a dolo o colpa grave dell’agente.
Il corrispettivo è altresì dovuto in caso di richiesta di intervento immotivata o ingiustificata.
Tali interventi devono essere valutati fermo restando i reati previsti dagli articoli 340 (Interruzione di un ufficio o servizio pubblico o di un servizio di pubblica necessità) e 658 (Procurato allarme presso l'Autorità) del codice penale, l’obbligatorietà di intervento nei casi di sicurezza pubblica e di soccorso pubblico, e i casi in cui l’intervento sia conseguente a quanto previsto dagli articoli 489 e 490 del codice della navigazione, relativi agli obblighi di assistenza e di salvataggio in mare.
Il Corpo della Guardia di finanza - forza di polizia ad ordinamento militare con competenza generale in materia economica e finanziaria sulla base delle peculiari prerogative conferite dalla legge - svolge altresì funzioni di polizia giudiziaria e di ordine e sicurezza pubblica, concorre alla difesa militare, svolge funzioni di polizia militare, di sicurezza e di polizia giudiziaria.
Riguardo alle attività di ricerca, soccorso o salvataggio che possono essere effettuate dal Corpo della Guardia di finanza, si rammenta che, il D.Lgs. n. 177/2016, all’art. 2, co. 1, lett. c), n. 1, ha attribuito alla Guardia di finanza le competenze in tema di sicurezza del mare, nelle attività di polizia navale e di soccorso e ricerca in mare, attraverso le unità navali e gli aeromobili in dotazione al Corpo (SAR – Search and Rescue), in relazione ai compiti di polizia attribuiti dal decreto stesso, e alle altre funzioni già svolte, ai sensi della legislazione vigente, fatte salve le attribuzioni assegnate dalla legislazione vigente al Corpo delle Capitanerie di porto - Guardia costiera. A tal fine, il decreto ha soppresso (fatta salva qualche eccezione specificamente indicata) le squadre nautiche della Polizia di Stato e i siti navali dell'Arma dei carabinieri e del Corpo di polizia penitenziaria, con relativo trasferimento dei mezzi navali e definendo le attività di supporto con i propri mezzi navali alle suddette forze di polizia. Conseguentemente, la Guardia di finanza dispone di circa 400 mezzi navali e di circa 50 elicotteri.
Va, infine, ricordato che i mezzi (elicotteri) e alcuni specialisti della Guardia di finanza effettuano anche attività di soccorso in montagna, unitamente ad altre componenti del soccorso, in primis in collaborazione con il Corpo nazionale del soccorso alpino e speleologico (CNSAS) del Club alpino italiano (CAI).
La disposizione del comma 726 sembrerebbe applicarsi ad ogni tipo di intervento di ricerca, soccorso o salvataggio effettuato dal Corpo della Guardia di finanza, in qualsiasi contesto territoriale esso venga svolto (mare, montagna).
Risulterebbero, peraltro, di non semplice applicazione alle attività escursionistiche e alpinistiche i concetti di dolo o colpa grave (comportamenti che hanno determinato l’evento e la conseguente corresponsione di un corrispettivo per l’intervento di soccorso), con particolare riferimento all’inquadramento di talune fattispecie potenzialmente riconducibili anche alla colpa lieve oppure alla c.d. colpa generica.
Ad esempio, la legge della Regione Lombardia 27 febbraio 2017, n. 5 (Rete escursionistica della Lombardia), da ultimo modificata dall’articolo 28 della legge 23 luglio 2024, n. 11, all’articolo 4, comma 6, stabilisce che “chiunque intraprende un percorso della Rete Escursionistica Lombarda (REL) lo fa sotto la propria responsabilità, consapevole dei rischi connessi alla frequentazione della rete escursionistica usando la necessaria diligenza (…). L’escursionista deve valutare con la necessaria diligenza gli eventi atmosferici ed essere dotato di adeguata attrezzatura assumendosi la responsabilità dei rischi e dei danni che possano derivargli dalla sua negligenza, imprudenza e imperizia”.
L’eventuale compartecipazione alla spesa in caso di soccorso in montagna
Per gli interventi di soccorso in montagna alcune leggi regionali e le relative delibere attuative prevedono la compartecipazione dell’utente soccorso ai costi dell’elisoccorso, specie nel caso di interventi non di carattere sanitario (c.d. assenza di ricovero) o per chiamata immotivata o inappropriata.
Nello specifico, qualora il soggetto soccorso sia risultato incolume, le diverse normative regionali hanno fatto ricorso a definizioni e considerazioni di vario genere al fine di determinare l’ammontare della tariffa pro capite:
- la Lombardia, nell’indicare il limite massimo di compartecipazione alla spesa, fa riferimento alla condotta che può essere prudente (600 euro nel caso di soggetto non residente e 420 euro se residente) o imprudente (780 euro nel caso di soggetto non residente e di 546 euro se residente). Il limite massimo dell’intervento viene fissato a 750 euro in Trentino e a 1.000 euro in Piemonte e in Alto Adige;
- chiamata inappropriata (assenza di motivazioni sanitarie a giustificazione della chiamata): formulazione utilizzata dalla Valle d’Aosta con la previsione di un costo di 120 euro per minuto di volo fino ad un massimo di 3.500 euro;
- chiamata immotivata in relazione alla necessità dell’intervento: intero costo dell’intervento di elisoccorso considerando la tariffa per minuto di volo (Piemonte 120 euro, Valle d’Aosta 120 euro, Trentino 98 o 140 euro a seconda del tipo di elicottero. Il Veneto applica una tariffa di 90/120 euro a minuto di volo).
La valutazione del comportamento della persona soccorsa è attribuita alla Sala Operativa Regionale del 118 o al CNSAS.
Si ricorda, peraltro, che in caso di ricovero in pronto soccorso o in struttura ospedaliera, ci si trova di fronte ad un intervento sanitario di emergenza ai sensi dell’articolo 11 del DPR 27 marzo 1992, e conseguentemente l’intervento di elisoccorso è pienamente a titolo gratuito in Lombardia, Piemonte e Valle d’Aosta.
Considerando, tuttavia, che si tratta di un intervento in un ambiente ostile o impervio (la montagna), è prevista la corresponsione di un ticket di 36,15 euro in Trentino e di 100 euro in Alto Adige. Nel Veneto è a titolo completamente gratuito se il ricovero non è conseguente ad incidente per attività ad elevato rischio di soccorso (indicate dalla delibera n. 1411/2011), nel qual caso, invece, è previsto una compartecipazione alla spesa fino ad un massimo di 500 euro anche in caso di ricovero (ferito grave) Per il ferito leggero l’ammontare della compartecipazione alla spesa è determinate dai minuti di volo (per 90 euro al minuto) dell’elicottero e può arrivare fino a 7.500 euro.
La materia è stata, da ultimo, disciplinata dalla Regione Abruzzo con la delibera della Giunta n. 13 del 19 gennaio 2026, recante le linee di indirizzo sulle modalità di compartecipazione al costo degli interventi di soccorso ed elisoccorso, comprensivi di recupero e trasporto, in territorio montano o in ambiente impervio ed ostile.
Il comma 727 rinvia ad un decreto del Ministro dell'economia e delle finanze la definizione dell’ammontare dei corrispettivi dovuti ai sensi del comma 11, determinati, in relazione alle diverse voci di costo, su base oraria o forfettaria in relazione ai costi del personale, dei mezzi, del carburante e delle attrezzature necessarie, nonché le necessarie disposizioni attuative ed applicative. L'aggiornamento delle tariffe è annualmente rideterminato sulla base degli indici ISTAT rilevati al 31 dicembre dell'anno precedente.
Ai sensi del comma 728 le disposizioni di cui ai commi 726 e 727 si applicano, alle medesime condizioni, anche agli interventi di ricerca o soccorso o salvataggio effettuati dalla Polizia di Stato e dall’Arma dei carabinieri, stabilendo che in tali casi i corrispettivi sono stabiliti con decreti adottati, rispettivamente, dal Ministero dell’interno e dal Ministro della difesa, di concerto con il Ministro dell’economia e delle finanze.
Tali regole sono state estese dal comma 729 anche agli analoghi interventi effettuati dal Corpo nazionale dei vigili del fuoco, attraverso una novella all’articolo 25 del decreto legislativo 8 marzo 2006, n. 139 (Riassetto delle disposizioni relative alle funzioni ed ai compiti del Corpo nazionale dei vigili del fuoco, a norma dell'articolo 11 della legge 29 luglio 2003, n. 229).
Il richiamato articolo 25 (Oneri per i servizi di soccorso pubblico), afferma, al comma 1, primo periodo, che i servizi di soccorso pubblico resi dal Corpo nazionale dei vigili del fuoco non comportano oneri finanziari per il soggetto o l'ente che ne beneficia.
Tuttavia, il secondo periodo precisa che qualora non sussista un imminente pericolo di danno alle persone o alle cose e ferme restando la priorità delle esigenze di soccorso pubblico, il soggetto o l'ente che richiede l'intervento è tenuto a corrispondere un corrispettivo al Ministero dell'interno.
Alla determinazione e all'aggiornamento delle tariffe, stabilite su base oraria o forfettaria in relazione ai costi del personale, dei mezzi, del carburante e delle attrezzature necessarie, si provvede con il decreto di cui all'articolo 23, comma 2, sulla individuazione delle attività di prevenzione incendi rese a titolo gratuito e di definizione dei corrispettivi per i servizi di prevenzione incendi.
Si segnala che con decreto del Ministro dell’interno 2 marzo 2012 sono state originariamente determinate le tariffe dovute per i servizi a pagamento resi dal Corpo nazionale dei vigili del fuoco, da ultime aggiornate con il decreto 11 ottobre 2024 (G.U. n. 249 del 23 novembre 2024). Nella Tabella 1, lettera B, all’allegato I al D.M. viene indicato il costo orario dei servizi di vigilanza e dei servizi tecnici di soccorso (personale dei VVF: 29 euro). La successiva Tabella 2 riguarda le tariffe orarie sull'impiego di automezzi e natanti per i servizi tecnici a pagamento. Nel decreto non viene considerato l’uso di elicotteri.
Si ricorda, infine, che il Corpo nazionale dei vigili del fuoco, oltre a disporre di una propria flotta di elicotteri, prevede per i propri membri una eventuale specializzazione denominata SAF per gli appartenenti ai nuclei speleo-alpino-fluviale.
Con l’introduzione di un periodo dopo il secondo periodo dell’articolo 25 si stabilisce che il medesimo corrispettivo è dovuto qualora l’evento per il quale è stato effettuato l’intervento sia imputabile a dolo o colpa grave dell’agente.
Va peraltro ricordato che, in conseguenza dell’istituzione del Numero unico per le emergenze (NUE 112), le chiamate di soccorso vengono smistate dalla Centrale regionale operativa al soggetto competente per tipologia di intervento come individuato dal “Disciplinare Tecnico Operativo Standard per la realizzazione e il funzionamento della Centrale Unica di Risposta e per la funzionalità del Servizio 112 NUE”; si tratta di Polizia di Stato (113), Arma dei carabinieri (già 112), Vigili del fuoco (115) e Emergenza Sanitaria (118).
In caso di intervento in territorio montano (definito anche “ambiente impervio o ostile”), ai sensi della legge n. 74/2001, viene contattato anche il CNSAS, che opera attraverso l’utilizzo dei mezzi aerei del Servizio sanitario regionale o ricorrendo agli elicotteri di altre amministrazioni dello Stato o di associazioni (ad esempio, nella provincia di Bolzano opera Aiut Alpin Dolomites) qualora i mezzi non siano disponibili in quanto impegnati in altre attività. Conseguentemente anche gli elicotteri della Guardia di finanza, della Polizia di Stato, dell’Arma dei carabinieri e del Corpo dei vigili del fuoco, nonché quelli di altre Forze armate (Esercito, Aeronautica e Marina) operano in ambiente montano o impervio, in coordinamento con le locali stazioni del CNSAS, che provvedono a richiederne l’utilizzo in caso di indisponibilità o impossibilità ad operare degli elicotteri del Sistema 118, come, ad esempio, in caso di volo notturno).
Infine il comma 730 stabilisce che le disposizioni di cui ai commi 726 e 727 si applicano, in quanto compatibili, anche agli interventi di ricerca, soccorso e salvataggio effettuati dal Corpo delle capitanerie di porto - Guardia Costiera. Per tali interventi, il corrispettivo è dovuto al Ministero delle infrastrutture e dei trasporti da parte del soggetto che ha determinato l'evento, qualora l'intervento conseguente sia avvenuto per richiesta immotivata o ingiustificata, ovvero qualora dagli atti preliminari di accertamento emerga, anche in via presuntiva, una condotta gravemente imprudente, negligente, contraria alle norme di sicurezza della navigazione o determinata da imperizia.
Con decreto del Ministro delle infrastrutture e dei trasporti, di concerto con il Ministro dell'economia e delle finanze, sono stabiliti i criteri e le modalità di determinazione dei corrispettivi, sulla base delle voci di costo relative al personale, ai mezzi navali ed aerei, al carburante e alle attrezzature impiegate, nonché le modalità di aggiornamento periodico delle tariffe.
Riepilogando, le disposizioni contenute ai commi in esame hanno l’effetto di definire una normativa in merito ad una compartecipazione (corresponsione di un corrispettivo) alla spesa per gli interventi di elisoccorso effettuati dalla Guardia di finanza, dai Carabinieri, dalla Polizia di Stato, dai Vigili del fuoco e dalla Guardia Costiera che si applica su tutto il territorio nazionale, a prescindere da eventuali normative regionali o provinciali sulla compartecipazione alla spesa in caso di soccorso in montagna.
I decreti dovranno, peraltro, definire il soggetto dell’amministrazione interessata che dovrà valutare la presenza di chiamata immotivata o inappropriata o la ricorrenza di dolo o colpa grave ai fini dell’imputabilità dell’evento all’agente. Trattandosi di un atto amministrativo dovranno essere definite le modalità di contestazione all’amministrazione stessa o di un eventuale ricorso alla magistratura amministrativa.
Si segnala che la normativa statale di carattere generale per gli interventi di elisoccorso in ambiente montano in conseguenza di specifici comportamenti dell’utente, rischia di sovrapporsi a più definite leggi regionali (soprattutto nelle regioni alpine) che prevedono una compartecipazione dell’utente alla spesa per l’intervento di soccorso, con possibili difficoltà interpretative su quale norma si debba applicare anche in relazione al singolo caso.
Nel caso di interventi del Corpo delle Capitanerie di porto - Guardia Costiera – ove appare evidente la connotazione marina dell’intervento - si richiama una condotta gravemente imprudente, negligente - contraria alle norme di sicurezza della navigazione - o determinata da imperizia, in luogo dei concetti di dolo o colpa grave prevista negli interventi delle altre Amministrazioni (fermo restando i casi di richiesta immotivata o ingiustificata).
Elemento comune a tutte le fattispecie è il fatto che non si deve trattare di un intervento di carattere sanitario, che risulterebbe a carico del Sistema sanitario, salvo eventuali forme di compartecipazione alla spesa previste da alcune norme regionali in caso di attività a rischio che comportano complesse attività di soccorso.
Articolo 1, commi 731-732
(Atto unilaterale di rinuncia abdicativa della proprietà)
731. L'atto unilaterale di rinuncia abdicativa alla proprietà immobiliare, cui consegue l'acquisto a titolo originario in capo allo Stato ai sensi dell'articolo 827 del codice civile, è nullo se allo stesso non è allegata la documentazione attestante la conformità del bene alla vigente normativa, ivi compresa quella in materia urbanistica, ambientale e sismica.
732. La disposizione di cui al comma 731 è applicabile nelle regioni a statuto speciale e nelle province autonome di Trento e di Bolzano compatibilmente con i rispettivi statuti e le relative norme di attuazione, anche con riferimento alla legge costituzionale 18 ottobre 2001, n. 3.
I commi 731 e 732 recano la disciplina inerente alla validità e agli effetti dell’atto unilaterale di rinuncia abdicativa della proprietà immobiliare, estendendo tale disciplina anche alle regioni a statuto speciale e alle province autonome di Trento e di Bolzano, compatibilmente con i rispettivi statuti speciali e norme di attuazione.
Ai commi in esame non sono ascrivibili oneri in termini di saldo netto da finanziare.
I commi 731 e 732 intervengono sulla disciplina in materia di atto unilaterale di rinuncia abdicativa alla proprietà immobiliare, dettando regole concernenti la validità dell’atto, gli effetti e l’ambito di applicazione.
In particolare, si prevede la nullità del suddetto atto di rinuncia, cui consegue l’acquisto a titolo originario in capo allo Stato ex art. 827 c.c., qualora ad esso non venga allegata la documentazione attestante la conformità del bene alla vigente normativa, ivi compresa quella urbanistica, ambientale, sismica (comma 731).
Si ricorda che l’art. 827 c.c. (“Beni immobili vacanti”) dispone che i beni immobili che non sono in proprietà di alcuno spettano al patrimonio dello Stato.
La norma in esame, come chiarito anche dalla relazione tecnica, sulla scorta di quanto statuito dalla Corte di cassazione con la pronuncia a Sezioni Unite n. 23093 del 2025 (v. infra box di approfondimento), è volta “a contenere gli effetti negativi per la finanza pubblica derivanti dal trasferimento allo Stato di beni immobili privi di valore commerciale o fatiscenti o abusivi oppure situati in zone pericolose o degradate o a rischio idrogeologico e i possibili costi per la manutenzione straordinaria oppure per l'abbattimento, che in situazioni di urgenza potrebbero gravare anche sui comuni”.
Il comma 732 reca la c.d. clausola di salvaguardia, stabilendo che la disciplina di cui al comma 731 trovi applicazione anche all’interno delle regioni a statuto speciale e delle province autonome di Trento e di Bolzano, subordinatamente alla compatibilità con i rispettivi statuti e le relative norme di attuazione, anche con riferimento alla legge costituzionale 18 ottobre 2001, n. 3, la quale ha riformato il Titolo V della parte seconda della Costituzione.

La Corte di Cassazione con la pronuncia, resa a Sezioni Unite, n. 23093 del 2025 ha affrontato le questioni giuridiche sottese alla validità ed agli effetti dell’atto di rinuncia abdicativa della proprietà immobiliare. Nello specifico, sono stati affrontati i profili inerenti: alla natura di tale atto di rinuncia, alla portata del potere di disposizione del bene da parte del proprietario, ai limiti imposti dall’art. 42, secondo comma, Cost. sulla funzione sociale della proprietà ed alla natura dell’art. 827 c.c. che attribuisce allo Stato la titolarità degli immobili vacanti.
A tal riguardo, le sezioni Unite hanno, in primo luogo, evidenziato come la rinuncia alla proprietà immobiliare sia un atto essenzialmente unilaterale, la cui funzione tipica è soltanto quella di dismettere il diritto dominicale, senza interessarsi della destinazione del bene e del suo contestuale, o successivo, eventuale acquisto da parte di altro soggetto. Infatti, l'unilateralità e la non recettizietà dell'atto di rinuncia abdicativa alla proprietà di un immobile sono conseguenze dell'interesse individuale che essa produce con la dichiarazione del titolare del diritto soggettivo diretta unicamente a dismettere il medesimo. Al fine di realizzare tale scopo, tale dichiarazione deve essere manifestata attraverso atto pubblico o scrittura privata (forma scritta ad substantiam richiesta dall’art. 1350 n. 5) c.c.) e trascritta affinché sia opponibile a terzi. Tuttavia, ai fini della sua validità, la dichiarazione non deve essere portata a conoscenza di una persona determinata perché ne abbia contezza, anche qualora si dovesse trattare di persona interessata alla rinuncia. La pubblicità data dalla trascrizione, peraltro, non ha una valenza costitutiva, bensì dichiarativa in quanto garantisce l'operatività del principio di continuità nella titolarità del bene e l'esigenza di tutela dell'affidamento dei terzi (ad esempio, l'eventuale successivo acquirente dal rinunciante).
L’atto di rinuncia viene, inoltre, ricompreso all’interno degli atti di disposizione del diritto di proprietà che competono al titolare a norma dell’art. 832 c.c., secondo il quale “il proprietario ha diritto di godere e disporre delle cose in modo pieno ed esclusivo, entro i limiti e con l’osservanza degli obblighi stabiliti dall’ordinamento giuridico”. Da ciò discende che, una volta ammessa la rinuncia abdicativa alla proprietà come modalità di attuazione dei poteri dominicali di utilizzazione e di scelta della destinazione del bene, categorie come quella degli atti emulativi (art. 833 c.c.) e dell'abuso del diritto non possono ergersi a limiti della stessa per la tutela di interessi altrui o per la salvaguardia di scopi generali di varia natura. Allo stesso modo, non può essere utilizzato come argomento ostativo alla validità della rinuncia abdicativa l’eventuale risarcimento dei danni nei confronti di terzi derivante da fatto illecito ed ascrivibile all’immobile oggetto di rinuncia della titolarità. Infatti, l'obbligo di risarcire il danno non integra un'obbligazione propter rem, che si trasferisce dal venditore al compratore insieme alla proprietà dell'immobile da cui il danno stesso proviene, ma richiede di verificare chi disponeva del bene quando è accaduto il fatto dannoso.
Invece, la rinuncia abdicativa inerisce solo la modalità di attuazione dell'interesse patrimoniale del proprietario, nella specie, mediante esercizio della facoltà di disporre della cosa in modo pieno ed esclusivo accordata dall'art. 832 c.c. Infatti, l'unico intento che ha rilievo giuridico è quello dell'autore della dichiarazione di rinuncia, poiché la funzione tipica di quest’ultima è soltanto quella di dismettere il diritto, senza interessarsi della futura destinazione del bene e del suo contestuale, o successivo, eventuale acquisto da parte di altro soggetto.
Per quanto attiene ai limiti imposti dall’art. 42, secondo comma, Cost. sulla funzione sociale della proprietà, la Sezioni Unite hanno sottolineato come la disposizione costituzionale in esame costituisce un innegabile “limite interno” “precettivo della proprietà, che regola in negativo i comportamenti del proprietario, vietandogli quelle attività non espressamente previste dalla legge come rientranti fra i suoi poteri, né sorrette da alcuna giustificazione di natura utilitaristica dal punto di vista economico e sociale, e pertanto esterne alla relazione tipica di interesse corrente tra dominus e bene. L'esercizio antisociale della proprietà rimane soggetto al controllo giudiziale con riguardo a quei concreti comportamenti proprietari che sacrificano le ragioni dei terzi e che vengono perciò valutati secondo i canoni della responsabilità civile”.
Tuttavia, dinanzi di un atto di disposizione patrimoniale, quale la rinuncia formale alla proprietà di un immobile, essenzialmente votato alla perdita del diritto, non può invocarsi lo scopo della funzione sociale per decidere della validità di tale atto, affidando al giudice un "sindacato di costituzionalità" della medesima rinuncia abdicativa alla proprietà immobiliare in nome di un bilanciamento di interessi da sovrapporre a quello operato nel codice civile.
Con riferimento alla portata dell’art. 827 c.c. è stato osservato come tale norma preveda una fattispecie produttiva di un effetto giuridico conseguente ad una determinata situazione di fatto, quale la vacanza del bene immobile, dalla quale consegue l’acquisto originario della proprietà da parte dello Stato. In rapporto, all’atto di rinuncia abdicativa, però, l'acquisizione a titolo originario del bene al patrimonio disponibile statale costituisce un effetto riflesso, ma legislativamente automatico, rispetto all’atto di rinuncia.
In conclusione, le Sezioni Unite hanno enunciato i seguenti principi di diritto “la rinuncia alla proprietà immobiliare è atto unilaterale e non recettizio, la cui funzione tipica è soltanto quella di dismettere il diritto, in quanto modalità di esercizio e di attuazione della facoltà di disporre della cosa accordata dall'art. 832 cod. civ., realizzatrice dell'interesse patrimoniale del titolare protetto dalla relazione assoluta di attribuzione, producendosi ex lege l'effetto riflesso dell'acquisto dello Stato a titolo originario, in forza dell'art. 827 cod. civ., quale conseguenza della situazione di fatto della vacanza del bene. Ne discende che la rinuncia alla proprietà immobiliare espressa dal titolare "trova causa", e quindi anche riscontro della meritevolezza dell'interesse perseguito, in sé stessa, e non nell'adesione di un "altro contraente”.
“Allorché la rinuncia alla proprietà immobiliare, atto di esercizio del potere di disposizione patrimoniale del proprietario funzionalmente diretto alla perdita del diritto, appaia, non di meno, animata da un "fine egoistico", non può comprendersi tra i possibili margini di intervento del giudice un rilievo di nullità virtuale per contrasto con il precetto dell'art. 42, secondo comma, Cost., o di nullità per illiceità della causa o del motivo: ciò sia perché le limitazioni della proprietà, preordinate ad assicurarne la funzione sociale, devono essere stabilite dal legislatore, sia perché non può ricavarsi dall'art. 42, secondo comma, Cost., un dovere di essere e di restare proprietario per "motivi di interesse generale". Inoltre, esprimendo la rinuncia abdicativa alla proprietà di un immobile essenzialmente l'interesse negativo del proprietario a disfarsi delle titolarità del bene, non è configurabile un abuso di tale atto di esercizio della facoltà dominicale di disposizione diretto a concretizzare un interesse positivo diverso da quello che ne giustifica il riconoscimento e a raggiungere un risultato economico non meritato”.
Articolo 1, comma 733
(Riduzione delle risorse Fondo sviluppo e coesione 2021-2027)
733. Le risorse del Fondo per lo sviluppo e la coesione, periodo di programmazione 2021-2027, di cui all'articolo 1, comma 177, della legge 30 dicembre 2020, n. 178, con imputazione alla quota diversa da quelle afferenti alle regioni e alle amministrazioni centrali ai sensi dell'articolo 1, comma 178, lettera b), numeri 1) e 2), della medesima legge n. 178 del 2020 sono ridotte di 300 milioni di euro per l'anno 2026 e di 100 milioni di euro per ciascuno degli anni 2027 e 2028.
Il comma 733 dispone la riduzione complessiva di 500 milioni di euro per il triennio 2026-2028 delle risorse del Fondo per lo sviluppo e la coesione del ciclo di programmazione 2021-2027.
Il comma 733 dispone una riduzione delle risorse del Fondo per lo sviluppo e la coesione - ciclo di programmazione 2021-2027 per 300 milioni nel 2026 e per 100 milioni sia per il 2027 che per il 2028.
Nel dettaglio, il comma 733 dispone la riduzione di 300 milioni nel 2026 e di 100 milioni per ciascuna annualità 2027 e 2028 delle risorse del Fondo per lo sviluppo e la coesione del ciclo di programmazione 2021-2027.
La riduzione è imputata alla quota delle risorse del Fondo diversa da quella destinata alle regioni e alle amministrazioni centrali, ai sensi dell’art. 1, comma 178, lettera b), numeri 1) e 2), della legge n. 178 del 2020.
Per quanto riguarda le risorse del Fondo per lo sviluppo e la coesione si segnala che l’articolo 1, comma 968, autorizza la spesa di 10 milioni annui per il 2026 e per il 2027 in favore del gestore del servizio idrico "Livenza Tagliamento Acque S.p.A." per interventi volti alla riduzione degli impatti antropici sui corsi d'acqua nelle Regioni del Friuli-Venezia Giulia e del Veneto nonché per potenziare le reti del servizio idrico integrato, ponendo la copertura a valere sulle risorse disponibili non ancora assegnate del Fondo per lo sviluppo e la coesione.
Alla luce delle riduzioni sopra illustrate, la dotazione del Fondo per lo sviluppo e la coesione (cap. 8000/MEF) indicata dalla legge di bilancio 2026 riportata nella seguente tabella.
(dati di competenza)
| |
Competenza |
Cassa |
| |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
| Legislazione vigente |
8.816.770.000 |
11.213.613.000 |
9.860.974.000 |
12.573.674.000 |
10.981.829.000 |
9.064.524.000 |
| Riduzione art. 1, comma 733 |
-300.000.000 |
-100.000.000 |
-100.000.000 |
-300.000.000 |
-100.000.000 |
-100.000.000 |
| Servizio idrico integrato Livenza Tagliamento – art. 1, co. 968 |
-10.000.000 |
-10.000.000 |
0 |
-10.000.000 |
-10.000.000 |
0 |
| Legge di bilancio 2026 |
8.506.770.000 |
11.103.613.000 |
9.760.974.000 |
12.263.674.000 |
10.871.829.000 |
8.964.524.000 |
Per quanto riguarda l’ammontare degli stanziamenti in competenza e delle autorizzazioni di cassa disposte in sede di approvazione della legge di bilancio si evidenzia una significativa inversione di tendenza rispetto ad una serie decennale.
Ciò è dovuto a quanto disposto dai successivi commi da 750 a 754 della legge di bilancio 2026, che definisce un limite massimo ai trasferimenti di cassa a valere sulle risorse del Fondo dei cicli di programmazione 2021-2027 e precedenti, a favore della contabilità speciale del Fondo di rotazione attraverso la quale sono gestite le risorse del Fondo medesimo.
A tal fine, il capitolo di bilancio dello stato di previsione del Ministero dell’economia e delle finanze su cui sono iscritte le risorse del FSC è stato integrato a legislazione vigente, in termini di sola cassa, assicurando un valore complessivo di cassa corrispondente alla massa spendibile (somma della competenza e dei residui presunti calcolati da sistema) del capitolo di spesa.
Stanziamenti competenza e autorizzazioni di cassa – leggi di bilancio 2015-2026
(dati in milioni di euro)
| Legge di bilancio |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
| Competenza - CP |
6.207 |
2.833 |
3.468 |
4.879 |
6.351 |
6.857 |
| Cassa - CS |
6.207 |
2.143 |
2.600 |
2.866 |
1.306 |
1.687 |
| Differenza CS/CP |
- |
-690 |
-868 |
-2.013 |
-5.045 |
-5.170 |
| % CS/CP |
100,0 |
75,7 |
75,0 |
58,7 |
20,6 |
24,6 |
| |
|
|
|
|
|
|
| Legge di bilancio |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
| Competenza - CP |
10.001 |
15.252 |
9.579 |
13.478 |
14.865 |
8.507 |
| Cassa - CS |
2.873 |
4.435 |
3.434 |
8.573 |
10.488 |
12.264 |
| Differenza CS/CP |
-7.120 |
-10.817 |
-6.145 |
-4.905 |
-4.377 |
+3.767 |
| % CS/CP |
28,7 |
29,1 |
35,9 |
63,6 |
70,6 |
144,1 |
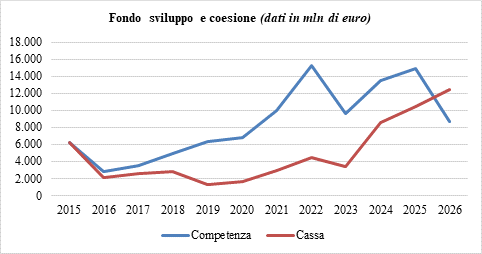
Fonte: elaborazione dati Servizio studi – Camera dei deputati.
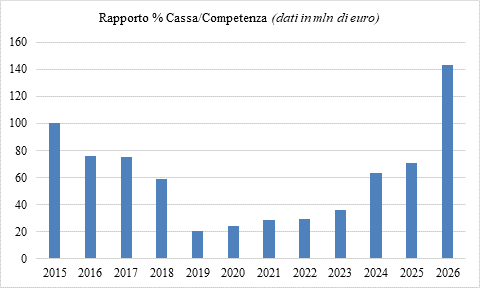
Fonte: elaborazione dati Servizio studi – Camera dei deputati.
Si segnala che l’articolo 1, comma 721, della legge di bilancio dispone il versamento all’entrata del bilancio di 1.532 milioni per il 2026 e di 1.000 milioni per il 2027 di somme del Fondo per lo sviluppo e la coesione iscritte in conto residui.

Il Fondo per lo sviluppo e la coesione (FSC) - disciplinato dal D.Lgs. n. 88 del 2011 - reca le risorse finanziarie aggiuntive nazionali destinate a finalità di riequilibrio economico e sociale, nonché a incentivi e investimenti pubblici.
Per il ciclo di programmazione 2021-2027 un primo finanziamento è stato autorizzato dalla legge di bilancio per il 2021 (legge n. 178 del 2020), all'articolo 1, comma 177, per un importo di 50 miliardi, al quale hanno fatto seguito ulteriori finanziamenti che hanno determinato una autorizzazione complessiva pari a oltre 93,7 miliardi. Considerando il vincolo su una quota di 15,6 miliardi, destinata al finanziamento di iniziative progettuali inserite nel PNRR, le effettive disponibilità del Fondo 2021-2027 risulta pari a 78,1 miliardi.
L’art. 1, co. 178, della legge n. 178/2020 (legge di bilancio per il 2021), come modificato dall’art. 1 del D.L. n. 124/2023, alle lettere da a) a l) ha definito le procedure per la programmazione, la gestione finanziaria e per il monitoraggio dell'utilizzo delle risorse del FSC 2021-2027.
Nelle more della sottoscrizione degli Accordi per la coesione – nuovo strumento di intervento definito dal D.L. n. 124/2023, la lettera b) prevede che quota delle risorse FSC siano imputate dal CIPESS con una o più delibere programmatiche alle Amministrazioni centrali (n. 1) e alle regioni e alle province autonome (n. 2).
Dei 78,1 miliardi considerati, con delibere del CIPESS sono state disposte assegnazioni del FSC 2021-2027 per complessivi 45,5 miliardi, considerando le delibere di imputazione programmatica di risorse alle Amministrazioni regionali per circa 30,6 miliardi (CIPESS n. 25/2023) e alle Amministrazioni centrali per 13,8 miliardi (CIPESS n. 77/2024). Ulteriori assegnazioni disposte dal CIPESS risultano al di fuori del perimetro degli Accordi per la coesione, per circa 1,1 miliardi. Inoltre, con specifiche disposizioni legislative di spesa è stata disposta l’assegnazione di risorse del FSC 2021-2027 per un totale di circa 28,8 miliardi.
Alla luce delle assegnazioni ex lege e delle delibere CIPESS intervenute, le disponibilità del FSC 2021-2027 ancora da programmare risulterebbero pari a poco più di 3,3 miliardi (considerando la riduzione di 500 milioni disposta dal presente comma).
Articolo 1, comma 734
(Fondo unico per il pluralismo e l’innovazione digitale dell’informazione e dell’editoria)
734. Il Fondo unico per il pluralismo e l'innovazione digitale dell'informazione e dell'editoria, di cui all'articolo 1, comma 1, della legge 26 ottobre 2016, n. 198, è rifinanziato di 60 milioni di euro per l'anno 2026, da destinare per le diverse finalità di competenza della Presidenza del Consiglio dei ministri.
Il comma 734 incrementa la disponibilità complessiva del Fondo unico per il pluralismo e l'innovazione digitale dell'informazione e dell'editoria.
A tal fine opera un rifinanziamento del Fondo per 60 milioni per l’anno 2026, per le finalità di competenza della Presidenza del Consiglio.
Il comma 734 prevede intervento pari a un importo di 60 milioni per l’anno 2026.
Il comma 734 ridetermina l’ammontare complessivo del Fondo unico per il pluralismo e l'innovazione digitale dell'informazione e dell'editoria.
Esso opera un rifinanziamento per 60 milioni per l’anno 2026.
Tali risorse sono destinate alle finalità di competenza della Presidenza del Consiglio.
L’appostamento in bilancio dello stanziamento del Fondo è a valere, si ricorda, sui capitoli 2193 e 2196 dello stato di previsione del Ministero dell’economia e delle finanze, e sul capitolo 3125 dello stato di previsione del Ministero delle imprese e del made in Italy.
Alle finalità di competenza della Presidenza del Consiglio sono dunque attribuite le aggiuntive risorse di 60 milioni per il 2026.
Può ricordarsi come risalga alla legge 26 ottobre 2016, n. 198, (cfr. il suo articolo 1, comma 1) l’istituzione, nello stato di previsione del Ministero dell’economia e delle finanze, di un “Fondo per il pluralismo e l’innovazione dell’informazione”, volto a garantire l’attuazione dei principi costituzionali in materia di libertà e di pluralismo dell’informazione a livello nazionale e locale, e ad incentivare l’innovazione dell’offerta informativa e lo sviluppo di nuove imprese editoriali anche in ambito di informazione digitale.
La sua ricalibratura e ridenominazione in “Fondo unico per il pluralismo e l’innovazione digitale dell’informazione e dell’editoria” sono intervenute con la legge 30 dicembre 2023, n. 213 (legge di bilancio 2024), all’articolo 1, comma 315, lettera a).
I beneficiari sono: le imprese editrici di quotidiani e periodici; le imprese dell’emittenza radiofonica e televisiva locale. Corrispettivamente, nel disegno normativo della legge n. 198 del 2016 la gestione dei fondi a livello nazionale era attribuita rispettivamente alla Presidenza del Consiglio dei Ministri (Dipartimento per l’informazione e l’editoria), e all’allora Ministero dello sviluppo economico, oggi Ministero delle imprese e del Made in Italy.
Più in dettaglio, l’articolo 1, comma 4, della legge n. 198 del 2016 – comma che qui si viene ad abrogare – prevede che il Fondo sia annualmente ripartito, per gli interventi di rispettiva competenza, tra la Presidenza del Consiglio dei ministri e il Ministero dello sviluppo economico divenuto Ministero delle imprese e del Made in Italy (sulla base dei criteri stabiliti con decreto del Presidente del Consiglio dei ministri, adottato di concerto con i Ministri dello sviluppo economico e dell'economia e delle finanze). Così come prevede che le somme non impegnate in ciascun esercizio possano esserlo in quello successivo.
Con decreto del Presidente del Consiglio dei ministri, di concerto con il Ministro dello sviluppo economico, sono definiti i requisiti soggettivi, i criteri e le modalità per la concessione di tali finanziamenti.
Lo schema di tale decreto è trasmesso alle Camere per l'espressione dei pareri delle Commissioni parlamentari competenti per materia, che si pronunciano nel termine di sessanta giorni dalla data di trasmissione, decorso il quale il decreto può comunque essere adottato (il Presidente del Consiglio dei ministri, qualora non intenda conformarsi ai pareri parlamentari, trasmette nuovamente il testo alle Camere con le sue osservazioni e con eventuali modificazioni, corredate dei necessari elementi integrativi di informazione e motivazione. Le Commissioni competenti per materia possono esprimersi sulle osservazioni del Presidente del Consiglio dei ministri entro il termine di dieci giorni dalla data della nuova trasmissione. Decorso tale termine, il decreto può comunque essere adottato).
Per i contributi diretti alle imprese editrici di quotidiani e periodici, la disciplina di riferimento è posta dal decreto legislativo 70 del 2017.
In base al suo articolo 2, possono essere beneficiari dei contributi:
ü cooperative giornalistiche che editano quotidiani e periodici;
ü imprese editrici di quotidiani e periodici il cui capitale è detenuto in misura maggioritaria da cooperative, fondazioni o enti senza fini di lucro, limitatamente ad un periodo di cinque anni a decorrere dal 2016;
ü enti senza fini di lucro ovvero imprese editrici di quotidiani e periodici il cui capitale è interamente detenuto da tali enti;
ü imprese editrici che editano quotidiani e periodici espressione di minoranze linguistiche;
ü imprese editrici, enti ed associazioni che editano periodici per non vedenti e ipovedenti;
ü associazioni dei consumatori e degli utenti che editano periodici in materia di tutela del consumatore, iscritte nell'elenco istituito ai sensi del Codice del consumo;
ü imprese editrici di quotidiani e di periodici italiani editi e diffusi all'estero o editi in Italia e diffusi prevalentemente all'estero.
ü Sono espressamente escluse dalla possibilità di accedere al contributo:
ü le imprese editrici di organi di informazione dei partiti, dei movimenti politici e sindacali;
ü le imprese editrici di periodici specialistici a carattere tecnico, aziendale, professionale o scientifico che abbiano diffusione prevalente tra gli operatori dei settori di riferimento;
ü le imprese editrici di quotidiani e periodici facenti capo a gruppi editoriali quotati o partecipati da società quotate in mercati regolamentati.
I criteri di calcolo dei contributi sono previsti nel dettaglio dagli artt. 8 e 9 (quest’ultimo con riferimento alle edizioni esclusivamente digitali) e si correlano a due aspetti: una quota consiste nel rimborso dei costi direttamente connessi alla produzione della testata, mentre un’altra quota dipende dalle copie vendute.
Le modalità di presentazione delle domande e i requisiti sono disciplinate dal Decreto del Presidente del Consiglio dei Ministri 28 luglio 2017.
Per le emittenti televisive e radiofoniche locali la disciplina di dettaglio è dettata dal decreto del Presidente della Repubblica n. 146 del 2017.
Sono ammessi ai benefici tv titolari di autorizzazioni, radio operanti in tecnica analogica e titolari di autorizzazioni per la fornitura di servizi radiofonici non operanti in tecnica analogica, emittenti a carattere comunitario.
I criteri di riparto sono i seguenti:
Ø 85 per cento riservato ai contributi spettanti alle emittenti televisive operanti in ambito locale, di cui il 5 per cento deve essere riservato ai contributi destinati alle emittenti televisive aventi carattere comunitario;
Ø 15 per cento riservato ai contributi spettanti alle emittenti radiofoniche operanti in ambito locale, di cui il 25 per cento deve essere riservato ai contributi destinati alle emittenti radiofoniche aventi carattere comunitario secondo quanto indicato nell'articolo.
I requisiti di ammissione al contributo tengono conto di un numero minimo di dipendenti e giornalisti in regola con i versamenti dei contributi previdenziali che l’emittente deve avere per il marchio e la regione per i quali presenta la domanda di accesso ai contributi.
Ad ogni emittente che accede ai contributi verrà assegnato un punteggio in base al quale viene quantificato il contributo, basato sul numero medio di dipendenti effettivamente applicati, del fatturato per le radio e dell’indice di ascolto per le televisioni.
La procedura (raccolta delle domande, valutazione, erogazione) è gestita dal Ministero delle imprese e del Made in Italy.
Articolo 1, comma 735
(Razionalizzazione dei costi di funzionamento e di gestione
della società RAI-Radiotelevisione italiana S.p.A.)
735. Fermo restando quanto previsto dall'articolo 1, comma 861, della legge 30 dicembre 2024, n. 207, la RAI-Radiotelevisione italiana Spa promuove l'adozione di misure di razionalizzazione, per il predetto triennio, dei costi di funzionamento e di gestione. Ai sensi del primo periodo, le risorse di cui all'articolo 1, comma 616, lettera b), della legge 30 dicembre 2020, n. 178, sono ridotte di 10 milioni di euro per l'anno 2026.
Il comma 735 prevede una riduzione, pari a 10 milioni di euro per l’anno 2026, delle entrate versate a titolo di canone di abbonamento alle radioaudizioni e destinate alla RAI, cui la società dovrà far fronte con misure di razionalizzazione dei costi di funzionamento e di gestione.
Il comma 735 produce effetti, in termini di minori spese, pari a 10 milioni di euro per l’anno 2026.
Il comma in esame dispone che la RAI-Radiotelevisione italiana Spa promuova, “per il predetto triennio” (locuzione su si veda infra) l’adozione di misure di razionalizzazione dei costi di funzionamento e di gestione, riducendo al contempo di 10 milioni di euro, per l’anno 2026, la quota di entrate versate a titolo di canone di abbonamento alle radioaudizioni destinata alla medesima società, ai sensi del comma 616, lettera b), dell’articolo 1 della legge 30 dicembre 2020, n. 178. Ciò, specifica la norma, fermo restando quanto previsto dall’articolo 1, comma 861, della legge 30 dicembre 2024, n. 207.
L’articolo, comma 616, lettera b), della legge n. 178 del 2020 reca la disciplina, a decorrere dal 1° gennaio 2021, della destinazione delle entrate versate a titolo di canone di abbonamento alle radioaudizioni ai sensi degli articoli 1 e 3 del regio decreto-legge 21 febbraio 1938, n. 246, le quali confluiscono:
a) quanto a 110 milioni di euro annui, al Fondo per il pluralismo e l'innovazione dell'informazione istituito nello stato di previsione del Ministero dell'economia e delle finanze;
b) per la restante quota, alla società RAI-Radiotelevisione italiana Spa, ferme restando le somme delle entrate del canone di abbonamento già destinate dalla legislazione vigente a specifiche finalità, sulla base dei dati del rendiconto del pertinente capitolo dell'entrata del bilancio dello Stato dell'anno precedente a quello di accredito.
Il comma 861 dell’articolo 1 della legge n. 207 del 2024, impone alla RAI-Radiotelevisione italiana Spa di promuovere l'adozione di misure di razionalizzazione dei costi per consulenze esterne. In relazione agli anni 2026 e 2027, interessati anche dalla norma ora in commento, la società è tenuta a realizzare una riduzione pari almeno al 2 per cento, per il 2026, e del 4 per cento, per il 2027, rispetto al corrispondente ammontare sostenuto nella media del triennio 2021-2023. Analogamente, la stessa norma imponeva alla società di mettere in atto, nel corso dell'anno 2025, misure di contenimento dei costi esterni tali da realizzare, negli anni 2026 e 2027, una riduzione dell'ammontare complessivo degli stessi, al netto dell'inflazione registrata nei medesimi anni, pari almeno al 2 per cento rispetto all'ammontare dei corrispondenti costi sostenuti nell'anno 2024. I risparmi derivanti da tali misure di riduzione dei costi sono finalizzati al conseguimento degli obiettivi di cui all'articolo 3 del contratto nazionale di servizio per il periodo 2023-2028, che, si ricorda, impegna la RAI ad accelerare la trasformazione da broadcaster a digital media company, sia investendo in soluzioni innovative di natura tecnica e tecnologica per un accesso universale, facile ed efficiente, all'offerta del servizio pubblico su tutte le piattaforme, sia garantendo un'offerta digitale rilevante, accessibile e fruibile per ogni cittadino utente.
Si segnala che il testo del comma in esame riferisce le misure di razionalizzazione dei costi di funzionamento e di gestione al “predetto triennio”, laddove la riduzione degli stanziamenti trasferiti alla RAI, è disposta per il solo 2026.
Articolo 1, comma 736
(Riduzione del contributo alla finanza pubblica da parte dell’ACI)
736. Il comma 867 dell'articolo 1 della legge 30 dicembre 2024, n. 207, è sostituito dal seguente:
« 867. Ai fini del concorso al raggiungimento degli obiettivi programmatici di finanza pubblica, per gli anni 2025 e 2026 l'Automobile Club d'Italia provvede a versare all'entrata del bilancio dello Stato la somma di 50 milioni di euro annui. Le risorse di cui al presente comma restano acquisite all'erario».
Il comma 736, introdotto nel corso dell’esame parlamentare, delimita temporalmente agli anni 2025 e 2026 l’obbligo, posto in capo all’Automobile Club d’Italia (ACI) dalla legge di bilancio per il 2025, di versare annualmente a favore dell’entrata del bilancio dello Stato la somma di 50 milioni di euro, quale contributo al raggiungimento degli obiettivi programmatici di finanza pubblica.
Il comma 736 dell’articolo 1 reca un onere di 50 milioni di euro annui a decorrere dall’anno 2027 sul saldo netto da finanziare.
Nel dettaglio, il comma 736 sostituisce l’articolo 1, comma 867, della legge n. 207 del 2024, disponendo che, ai fini del concorso al raggiungimento degli obiettivi programmatici di finanza pubblica, per gli anni 2025 e 2026 l’Automobile Club d’Italia provvede a versare all’entrata del bilancio dello Stato la somma di 50 milioni di euro annui.
Nel testo originario della legge n. 207 del 2024, il comma 867 prevedeva un versamento di 50 milioni annui “a decorrere dall’anno 2025”, senza termine finale.
La disposizione in esame specifica che tali risorse restano acquisite all’erario.
Natura giuridica dell’ACI
L’Automobile Club d’Italia (ACI) è un ente pubblico non economico a base associativa, senza scopo di lucro: rappresenta e tutela gli interessi generali dell’automobilismo italiano e, attraverso la propria rete territoriale, svolge attività e servizi di pubblico interesse.
Le sue origini risalgono ai primi anni del Novecento: il 25 gennaio 1905 viene costituito, con sede a Torino, l’ente nazionale denominato Automobile Club d’Italia. Nel 1926 l’ACI viene eretto in Ente morale con R.D. 14 novembre 1926, n. 2481; in seguito, la sede viene trasferita a Roma. Con la legge 20 marzo 1975, n. 70, l’ACI rientra nel perimetro degli enti pubblici non economici oggetto di riordino.
Dal punto di vista organizzativo, l’ACI opera come federazione nazionale che riunisce 98 Automobile Club provinciali e locali, i quali sono enti pubblici non economici, autonomi e a base associativa; questi club territoriali, pur seguendo le direttive della federazione, operano con autonomia, gestendo servizi e manifestazioni localmente, come dimostra l'esistenza dell'AC di Acireale, che pur non essendo capoluogo di provincia gode di autonomia storica.
Sul piano internazionale, l’ACI è membro della Fédération Internationale de l’Automobile (FIA), organismo nato nel 1904 (come Association Internationale des Automobile Clubs Reconnus, AIACR) e divenuto FIA nel 1946; la FIA riunisce oggi oltre 240 organizzazioni in più di 140 Paesi.
Un passaggio centrale nella storia istituzionale dell’ACI è la gestione del Pubblico Registro Automobilistico (PRA): il R.D.L. 15 marzo 1927, n. 436 ha istituito il PRA presso le sedi dell’ACI.
Nel tempo, ACI ha svolto anche funzioni rilevanti in materia di fiscalità automobilistica: il Testo unico delle leggi sulle tasse automobilistiche (D.P.R. 5 febbraio 1953, n. 39) prevede che il Ministro delle finanze possa affidare all’ACI la riscossione delle tasse di circolazione tramite apposita convenzione.
A partire dagli anni Ottanta, la riscossione è stata disciplinata tramite convenzione con lo Stato (ad es. convenzione approvata con D.M. 26 novembre 1986, richiamata in atti regionali). Successivamente, dal 1° gennaio 1999 la riscossione, l’accertamento e le attività connesse relative alle tasse automobilistiche non erariali sono state demandate alle Regioni a statuto ordinario.
Oggi l’ACI opera sulla base di accordi di cooperazione con 14 Regioni e le Province autonome di Trento e Bolzano.
In ambito sportivo, l’ACI è riconosciuto dalla FIA come unica Autorità nazionale italiana per lo sport automobilistico, titolare del relativo potere sportivo; inoltre è una Federazione sportiva nazionale nell’ordinamento sportivo italiano.
Più di recente, l’evoluzione digitale e l’integrazione delle banche dati hanno portato a due ulteriori snodi:
- con l’art. 51 del D.L. 124/2019 è stata prevista l’acquisizione dei dati delle tasse automobilistiche nel sistema informativo del PRA; l’Agenzia delle Entrate ha chiarito che il precedente archivio è stato dismesso “a favore” del PRA gestito dall’ACI, e la gestione operativa del nuovo archivio (l’Archivio Nazionale delle Tasse Automobilistiche-ANTA) è stata trasferita ad ACI (in attuazione della norma) a partire dal 2021.
- quanto al Documento Unico di circolazione e di proprietà (DU) introdotto dal d.lgs. 98/2017, dal 1° ottobre 2021 l’emissione è entrata definitivamente a regime, in cooperazione tra PRA e Motorizzazione.
Infine, pur essendo un ente a base associativa non gravante sulla finanza pubblica, l’ACI (come gli enti aventi natura associativa) deve adeguarsi con propri regolamenti:
- ai principi del decreto legislativo 30 marzo 2001, n. 165, in materia di organizzazione degli uffici e rapporti di lavoro alle sue dipendenze, nonché ai princìpi generali di razionalizzazione e contenimento della spesa pubblica, ai sensi dell’articolo 2, comma 2-bis, del decreto-legge 31 agosto 2013, n. 101;
- ai principi generali desumibili dal testo unico di cui al decreto legislativo 19 agosto 2016, n. 175, in materia di società a partecipazione pubblica, secondo criteri di razionalizzazione e contenimento della spesa, ai sensi dell’articolo 10, comma 2-bis, del decreto-legge 25 luglio 2018, n. 91.
Attività istituzionali dell’ACI
In attuazione delle finalità e degli scopi istituzionali definiti dallo Statuto (artt. 1 e 4), l’ACI eroga servizi di interesse generale a beneficio della collettività, con onere a proprio carico, senza alcun contributo pubblico di funzionamento.
Sono attività istituzionali in senso stretto:
· Sicurezza stradale, educazione e formazione alla mobilità, anche in collaborazione con il Ministero dell’Istruzione e del Merito.
· Informazione su viabilità e mobilità stradale, a livello locale e nazionale, tramite i servizi di infomobilità (Luceverde) e la collaborazione con il Ministero delle Infrastrutture e dei Trasporti nell’ambito del CCISS – “Viaggiare informati”.
· Studio scientifico e ricerca sui temi della mobilità e della sostenibilità (sicurezza, accessibilità, tutela dell’ambiente), anche attraverso la Fondazione Filippo Caracciolo.
· Rilevazione, analisi e diffusione di dati su mobilità e incidentalità, in collaborazione con ISTAT (tradizionale attività congiunta sui dati dell’incidentalità stradale).
· Valutazione della sicurezza di infrastrutture e veicoli, quale partner di organismi internazionali come iRap e EuroNCAP;
· Servizio di assistenza telefonica “ViaggiareSicuri” per conto dell’Unità di Crisi del MAECI, con call center ACI attivo 24/7.
· Campagne di sensibilizzazione e informazione su sicurezza stradale, mobilità, ambiente e cultura dell’automobilismo, attraverso canali digitali e media dedicati (web, social, riviste, radio e TV).
· Tutela, valorizzazione e diffusione della conoscenza del patrimonio storico motoristico italiano (motorismo storico e cultura del veicolo).
· Servizi digitali a favore dei cittadini:
· presenza dei servizi ACI su IO, l’app dei servizi pubblici (nel 2024 i servizi ACI su IO hanno raggiunto oltre 13,8 milioni di utenti);
· App ACI Space (nel 2024 ha registrato 3,3 milioni di download e offre, tra le principali funzionalità, la consultazione delle informazioni sui veicoli - bollo, attestazione di proprietà digitale, eventuali vincoli/gravami - e servizi di mobilità/assistenza).
Attività Associative
L’ACI, attraverso le tessere associative, offre ai soci un pacchetto di servizi di assistenza al veicolo e alla persona, tra cui:
· Soccorso stradale e servizi accessori (ad esempio auto sostitutiva in caso di guasto/immobilizzo).
· Assistenza medico-sanitaria, con servizi quali consulenza medica e video-consulto, oltre all’eventuale invio di un medico a domicilio.
· Assistenza all’abitazione tramite pronto intervento per emergenze domestiche (ad es. idraulico, elettricista, fabbro), nei limiti e con le modalità previste dal servizio.
Attività delegate: Gestione del Pubblico Registro Automobilistico – PRA
Il Pubblico Registro Automobilistico (PRA) è un registro pubblico istituito per assicurare la certezza e la sicurezza della circolazione giuridica dei veicoli, svolgendo la funzione di pubblicità legale della proprietà e degli altri diritti reali aventi a oggetto i veicoli. La pubblicità legale per gli autoveicoli iscritti nel PRA è prevista dal Codice civile (art. 2683 e seguenti).
Con l’istituzione del Documento unico di circolazione e di proprietà dei veicoli (DU) di cui al d.lgs. n. 98 del 2017 (a regime dal 1° ottobre 2021) - che unifica le informazioni di circolazione e di proprietà in un unico documento -, il servizio è gestito secondo un modello di cooperazione tecnologica ed istituzionale con il Ministero delle infrastrutture e dei trasporti-Direzione della Motorizzazione civile, in un regime di completa digitalizzazione.
Il PRA, ai sensi del Codice dell’amministrazione digitale (art. 60, comma 3-ter), è indicato come banca dati di interesse nazionale a garanzia della sicurezza della circolazione e di supporto alle forze dell’ordine, alle istituzioni e alle compagnie di assicurazione.
Nel Sistema Informativo del PRA è istituito il Registro dei veicoli con targa estera (REVE), gestito da ACI. L’obbligo di registrazione è operativo dal 21 marzo 2022. Il REVE è finalizzato, tra l’altro, a contrastare l’uso stabile in Italia di veicoli immatricolati all’estero in elusione degli obblighi previsti dall’ordinamento (fiscali, assicurativi e di circolazione).
L’ACI, attraverso il PRA, supporta alcune delle misure normative a sostegno del welfare e della lotta all’evasione fiscale, tra cui:
- fornitura analitica dei riscontri dei dati PRA a favore dell’INPS, necessari per l’accertamento dei requisiti richiesti per l’accesso a misure di sostegno, quali l’Assegno di inclusione e il Supporto formazione-lavoro;
- fornitura analitica all’Agenzia delle Entrate dei veicoli circolanti ("Redditometro").
Le società attualmente partecipate da ACI
L’ACI svolge la propria attività anche tramite un insieme di società partecipate, strumentali al perseguimento delle finalità istituzionali dell’ente. Nel perimetro delle partecipazioni dirette considerate di seguito, cinque società operano in regime di in house providing, mentre quattro operano sul mercato.
Società in house providing
§ ACI Informatica S.p.A.: partecipata 100% da ACI, costituita nel 1963, con oggetto sociale "Autoproduzione di beni e servizi strumentali settore informatico, telecomunicazioni, editoriale, commerciale, marketing e comunicazione istituzionale.
§ ACI Progei S.p.A.: partecipata 100% da ACI, costituita nel 1954, con oggetto sociale "Acquisto, costruzione, vendita e gestione di beni immobili e diritti immobiliari per conto proprio e per conto dell’Automobile Club d’Italia".
§ ACI Mobility S.p.A. (già ACI Global S.p.A., partecipata 100% da ACI, costituita nel 2001, con oggetto sociale "Autoproduzione di beni e servizi strumentali nel settore dei servizi di assistenza alla mobilità con riferimento ai veicoli e alla persona verso i soci ACI"). La costituzione del nuovo assetto ha previsto la fusione per incorporazione di ACI Infomobility S.p.A. e Agenzia Radio Traffic S.p.A. in ACI Global S.p.A., il cambio di denominazione sociale di ACI Global S.p.A. in ACI Mobility S.p.A., e il trasferimento – a partire dal 1° gennaio 2026 – della società ACI Editore S.r.l. da ACI Informatica S.p.A. ad ACI Mobility S.p.A.
§ ACI Sport S.p.A.: partecipata 100% da ACI, costituita nel 2000, con oggetto sociale "Autoproduzione di beni e servizi strumentali nei settori della promozione e dello sviluppo di eventi e attività sportive automobilistiche.
§ S.I.A.S. S.p.A.: partecipata 90% ACI, 10% AC Milano, costituita nel 1922, con oggetto sociale "Sviluppo ed esercizio dell’Autodromo di Monza.
Società operanti in regime di mercato
§ Sara Assicurazioni S.p.A.: partecipata 80% ACI, 14,65% Reale Mutua Assicurazioni Spa, 5,00% Generale Italia Spa, 0,3197% AC provinciali, 0,0247% azioni proprie; costituita nel 1946, con oggetto sociale "Esercizio di ogni forma di assicurazione e riassicurazione dei rischi automobilistici in genere, nonché di ogni altro rischio cui sia autorizzata".
§ ACI Global Servizi S.p.A.: partecipata 100% ACI, costituita nel 2001, con oggetto sociale "Gestione del servizio di soccorso stradale su tutte le strade e autostrade italiane sia verso i clienti corporate sia verso i privati, ha una centrale operativa attiva h24". Nell’ottobre 2025 Sara Assicurazioni ha comunicato l’avvio del processo di acquisizione della totalità delle quote, da perfezionare dopo gli adempimenti regolamentari.
§ ACI Vallelunga S.p.A.: partecipata 99,98% ACI, 0,02% AC ROMA, costituita nel 1922, con oggetto sociale "Organizzazione di manifestazioni sportive e promozionali, gare di velocità automobilistiche e motociclistiche, corsi per la sicurezza stradale presso l’Autodromo di Vallelunga”.
§ Ventura S.p.A.: partecipata 100% ACI, costituita nel 1976, con oggetto sociale "Assunzione di partecipazioni in altre società e imprese, italiane e/o estere; finanziamento e coordinamento tecnico e finanziario a favore delle società partecipate". Secondo i dati del Registro Imprese, lo stato attuale della società risulta inattivo.
Oltre alle partecipazioni dirette, il sistema ACI presenta partecipazioni indirette (tramite controllate) e minoritarie. In particolare:
- nell’ambito del Gruppo Sara, risultano partecipazioni in Sara Vita S.p.A., Sara Services S.r.l., nonché in Nomisma S.p.A. e U.C.I. Soc. Cons. a r.l.
- nell’ambito di ACI Informatica, risultano partecipazioni/controllate tra cui ACI Editore S.r.l. (100% ACI Informatica), oltre a ulteriori partecipazioni societarie indicate nelle schede dedicate del Portale Trasparenza ACI.
Dal 19 dicembre 1996 ACI ha istituito la Fondazione Filippo Caracciolo (per gli studi sui problemi dell’automobilismo/mobilità), ente senza fini di lucro che persegue lo scopo di promuovere e incoraggiare studi e ricerca scientifica nel campo della mobilità, con particolare riferimento a sicurezza, accessibilità e tutela dell’ambiente.
In base al Regolamento di governance, i Consigli di amministrazione delle società controllate ACI e il Consiglio di amministrazione della Fondazione Filippo Caracciolo risultano caratterizzati da una significativa presenza di rappresentanti della rete degli Automobile Club.
Come si è già ricordato, la federazione ACI riunisce 98 Automobile Club provinciali e locali, enti pubblici autonomi a base associativa. Nell’ambito della rete, diversi Automobile Club si avvalgono di società controllate per lo svolgimento e la gestione di servizi (ad esempio pratiche automobilistiche, parcheggi, attività commerciali connesse).
Pur essendo ente pubblico a base associativa e non gravante sulla finanza pubblica, l’ACI e gli Automobile Club federati sono tenuti ad adeguarsi, mediante propri regolamenti, ai principi generali desumibili dal Testo unico in materia di società a partecipazione pubblica (d.lgs. 19 agosto 2016, n. 175), tenendo conto delle rispettive specificità e secondo criteri di razionalizzazione e contenimento della spesa, ai sensi dell’articolo 10, comma 1-bis, del decreto-legge 25 luglio 2018, n. 91.
L’attuale governance dell’ACI
Lo Statuto ACI vigente - approvato da ultimo con decreto del Ministro per lo sport e i giovani del 27 febbraio 2024 - individua gli organi di indirizzo politico-amministrativo (Assemblea, Consiglio Generale, Comitato Esecutivo e Presidente), affiancati dagli organi del settore sportivo e dagli organi di controllo, stabilendone composizione, durata, funzioni e principali regole di funzionamento.
L’Assemblea è l’organo rappresentativo più ampio. Lo Statuto non fissa un numero chiuso di componenti, definendone invece la composizione “per categorie”. Ne fanno parte, infatti, il Presidente ACI, i Presidenti degli Automobile Club, i rappresentanti dell’Amministrazione vigilante e di specifici Ministeri (Interno, MEF, Difesa, MIT), un rappresentante ANAS, quattro rappresentanti delle Regioni (designati dalla Conferenza delle Regioni e delle Province autonome), un rappresentante ANCI, un rappresentante UPI e un rappresentante per ciascun altro ente/associazione aderente.
In alcune decisioni qualificate (elezione del Presidente ACI, approvazione del budget annuale, modifiche statutarie e approvazione del regolamento generale delle attività sportive) l’Assemblea opera in forma integrata, con la partecipazione dei componenti del Consiglio Sportivo Nazionale e della Giunta Sportiva che non siano Presidenti di Automobile Club, ciascuno con un voto.
Quanto al voto, la regola è di un voto per ciascun componente, ma i Presidenti degli Automobile Club votano in modo ponderato (un voto ogni 500 soci o frazione di 500, calcolati secondo le risultanze del sistema informatico centrale ACI). Inoltre, i Presidenti di AC che siano anche componenti degli organi sportivi dispongono di un voto aggiuntivo per tale rappresentatività sportiva.
Il Consiglio Generale è l’organo che dà esecuzione agli indirizzi dell’Assemblea e delibera su tutte le materie non riservate ad essa. È composto, di regola, da 42 membri, che sono: il Presidente ACI; i rappresentanti dell’Amministrazione vigilante, dei Ministeri indicati dallo Statuto e di ANAS; i quattro rappresentanti regionali già presenti in Assemblea; venti membri eletti (uno per Regione) dai Comitati Regionali; altri otto membri eletti secondo la ripartizione prevista dallo Statuto; e fino a tre membri eletti dai rappresentanti degli enti e associazioni aderenti (o numero inferiore se gli aderenti sono meno di tre).
Il Comitato Esecutivo è l’organo più snello di gestione e impulso: è composto dal Presidente ACI (che lo presiede), dal rappresentante dell’Amministrazione vigilante e da otto membri eletti dal Consiglio Generale; al suo interno elegge tre Vice Presidenti
Il Presidente ACI è eletto dall’Assemblea (a scrutinio segreto) e, una volta eletto, viene nominato con decreto del Presidente della Repubblica, su proposta del Presidente del Consiglio dei ministri d’intesa con il Ministro vigilante, previo parere delle Commissioni parlamentari competenti (l. n. 14/1978).
La durata della carica è di quattro anni, coincidenti con il quadriennio olimpico, con possibilità di conferma nei limiti delle regole applicabili alle nomine negli enti pubblici.
Accanto a questi organi “generali”, lo Statuto disciplina l’assetto del settore sportivo automobilistico, affidato a Consiglio Sportivo Nazionale e Giunta Sportiva come organi di vertice dotati di autonomia normativa, regolamentare e finanziaria, nel rispetto dell’ordinamento sportivo.
Il Consiglio Sportivo Nazionale è l’organo di indirizzo della politica dello sport automobilistico ed è composto da 33 membri (incluso il Presidente ACI); la Giunta Sportiva è, invece, l’organo di gestione e attuazione degli indirizzi del Consiglio Sportivo Nazionale, ed è da 9 membri (incluso il Presidente ACI). Per entrambi gli organi, lo Statuto prevede anche vincoli di rappresentanza (ad es. quote minime per atleti/tecnici e per rappresentanti degli Automobile Club).
Quanto ai controlli, il Collegio dei Revisori dei Conti esercita il controllo generale sull’amministrazione dell’ACI: è composto da cinque revisori effettivi e due supplenti; uno effettivo e uno supplente sono nominati dal MEF, mentre gli altri sono eletti dall’Assemblea; il Presidente del Collegio è eletto tra i revisori effettivi.
Lo Statuto prevede inoltre un Collegio dei Probiviri, quale organo di garanzia, nominato dall’Assemblea.
Il recente riordino dell’ACI
L’articolo 35 della legge n. 182 del 2025, in vigore dal 18 dicembre 2025, reca una disciplina di riordino dell’Automobile Club d’Italia (ACI) volta, in primo luogo, a incidere sull’assetto di governance dell’ente e, in secondo luogo, a rafforzare i presìdi di controllo, trasparenza e accountability, con un focus specifico sulla gestione del Pubblico registro automobilistico (PRA).
Sul piano dell’organizzazione interna, la disposizione impone l’adeguamento dello statuto ACI – entro sessanta giorni dalla data di entrata in vigore della legge – mediante la soppressione dei precedenti organi collegiali di vertice – Consiglio generale e Comitato esecutivo – e la contestuale istituzione di un nuovo organo collegiale di amministrazione. Tale organo è configurato come sede unitaria delle principali funzioni di indirizzo e amministrazione; è presieduto dal Presidente dell’ACI, ha durata quadriennale e prevede che, in caso di parità, il voto del Presidente sia determinante. La composizione è delineata in modo da combinare una componente espressa dall’associazionismo interno (presidenti di Automobile Club federati) con una presenza strutturale di rappresentanti di amministrazioni centrali (Amministrazione vigilante, Ministeri delle infrastrutture e dei trasporti, dell'economia e delle finanze, della giustizia, dell'interno e della difesa) e di autonomie territoriali (Conferenza delle regioni e delle province autonome, UPI, ANCI), segnando un rafforzamento del raccordo istituzionale nella direzione dell’ente.
Accanto all’organo di amministrazione, la legge prevede inoltre l’istituzione di un organo collegiale consultivo del Presidente, composto dai presidenti dei comitati regionali. Tale organo è funzionale a consolidare un canale stabile di interlocuzione con il livello territoriale, mantenendo tuttavia una natura consultiva e non sostitutiva delle competenze decisionali dell’organo di amministrazione.
Quanto ai controlli, l’articolo 35 interviene sul Collegio dei revisori, ampliandone la consistenza (cinque membri effettivi e cinque supplenti) e rimodulandone le modalità di designazione, con una presidenza attribuita a un componente nominato dal Ministero dell’economia e delle finanze. L’impostazione complessiva è orientata a un rafforzamento delle garanzie di vigilanza contabile e di indipendenza degli organi di controllo.
In coerenza con la centralità del PRA nelle funzioni dell’ACI, è istituito un Comitato tecnico di vigilanza sulla gestione del PRA, con partecipazione prevalente di rappresentanti istituzionali (tra cui MIT, Presidenza del Consiglio, MEF, Ministero della giustizia) e con la presenza di due dirigenti centrali dell’ACI. La finalità è assicurare un presidio tecnico-istituzionale specifico sulla gestione del registro, distinto ma coordinato rispetto ai meccanismi ordinari di governo dell’ente.
La disposizione interviene, altresì, su profili che incidono indirettamente sulla governance complessiva, estendendo e rendendo più stringenti gli obblighi di trasparenza, e imponendo un assetto contabile e di rendicontazione orientato a maggiore separazione e tracciabilità. In particolare: è richiesto un bilancio di esercizio secondo gli artt. 2423 e ss. c.c. e un bilancio consolidato di gruppo (inclusivo delle in house); è imposta la tenuta di contabilità separate per (a) attività istituzionali e funzioni connesse alla Federazione sport automobilistico, (b) gestione PRA, (c) attività connesse ai tributi automobilistici; è prevista la certificazione del bilancio da parte di una società di revisione legale nominata secondo i principi del d.lgs. 39/2010.
Un ulteriore asse dell’intervento riguarda la galassia delle partecipazioni: sono previste misure di razionalizzazione in tempi definiti (entro 90 giorni l’ACI predispone un piano di razionalizzazione delle partecipazioni, da sottoporre all’approvazione dell’Amministrazione vigilante, che si esprime nei successivi 20 giorni; entro 30 giorni dall’approvazione del piano, sono sottoposte a revisione le convenzioni con le società in house); sono introdotte incompatibilità tra la carica di rappresentante nell’organo di amministrazione dell’ACI e la nomina negli organi di amministrazione delle in house, nonché tra presidenza di Automobile Club e incarico di direttore generale in società partecipate; è previsto il coinvolgimento del MEF nella designazione dei presidenti dei collegi sindacali delle società controllate dall’ACI non quotate; è inoltre disposta la liquidazione della società in house ACI Progei S.p.A entro quindici giorni dall’entrata in vigore della legge.
Infine, il legislatore disciplina la fase attuativa e transitoria, stabilendo che, nelle more dell’insediamento dei nuovi organi, il Commissario straordinario è chiamato a porre in essere gli adempimenti necessari (adeguamento statutario, aggiornamento dei regolamenti interni, interventi sulla governance delle partecipate e atti connessi). Tale previsione si inserisce nel quadro, già vigente, della gestione commissariale fino all’insediamento dei nuovi organi di vertice.
Articolo 1, comma 737
(Innalzamento del livello di finanziamento minimo garantito agli organismi del movimento sportivo nazionale)
737. Il comma 630-bis dell'articolo 1 della legge 30 dicembre 2018, n. 145, è sostituito dai seguenti:
« 630-bis. Per l'anno 2026, il livello di finanziamento del Comitato olimpico nazionale italiano (CONI), della società Sport e salute Spa e dell'Organizzazione nazionale antidoping in Italia (NADO Italia) è stabilito nella misura annua del 32 per cento delle entrate effettivamente incassate dal bilancio dello Stato, registrate nell'anno precedente, e comunque in misura non inferiore complessivamente a 440 milioni di euro, derivanti dal versamento delle imposte ai fini IRES, dell'IVA, dell'IRAP e dell'IRPEF nei seguenti settori di attività: gestione di impianti sportivi, attività di club sportivi, palestre e altre attività sportive. Le risorse di cui al primo periodo sono destinate al CONI, nella misura di 45 milioni di euro per il finanziamento delle spese relative al suo funzionamento e alle sue attività istituzionali nonché per la copertura degli oneri relativi alla preparazione olimpica e al supporto alla delegazione italiana; nella misura di 7,7 milioni di euro alla NADO Italia; per una quota non inferiore a 385,3 milioni di euro alla Sport e salute Spa; per 2 milioni di euro alla copertura degli oneri di cui ai commi da 634 a 639. Al finanziamento delle federazioni sportive nazionali, delle discipline sportive associate, degli enti di promozione sportiva, dei gruppi sportivi militari e dei corpi civili dello Stato e delle associazioni benemerite si provvede, in misura inizialmente non inferiore a 292,3 milioni di euro, a valere sulla suddetta quota destinata alla Sport e salute Spa.
630-ter. A decorrere dall'anno 2027, il livello di finanziamento del CONI, della società Sport e salute Spa e della NADO Italia è stabilito nella misura annua del 32 per cento delle entrate effettivamente incassate dal bilancio dello Stato, registrate nell'anno precedente, e comunque in misura non inferiore complessivamente a 450 milioni di euro annui, derivanti dal versamento delle imposte ai fini dell'IRES, dell'IVA, dell'IRAP e dell'IRPEF nei seguenti settori di attività: gestione di impianti sportivi, attività di club sportivi, palestre e altre attività sportive. Le risorse di cui al primo periodo sono destinate al CONI, nella misura di 55 milioni di euro annui, per il finanziamento delle spese relative al suo funzionamento e alle sue attività istituzionali nonché per la copertura degli oneri relativi alla preparazione olimpica e al supporto alla delegazione italiana; nella misura di 7,7 milioni di euro annui alla NADO Italia; per una quota non inferiore a 385,3 milioni di euro annui alla Sport e salute Spa; per 2 milioni di euro alla copertura degli oneri di cui ai commi da 634 a 639. Al finanziamento delle federazioni sportive nazionali, delle discipline sportive associate, degli enti di promozione sportiva, dei gruppi sportivi militari e dei corpi civili dello Stato e delle associazioni benemerite si provvede, in misura inizialmente non inferiore a 292,3 milioni di euro annui, a valere sulla suddetta quota destinata alla Sport e salute Spa».
Il comma 737, incrementa di 30 milioni annui, per il 2026, e di 40 milioni annui, a decorrere dal 2027, il livello di finanziamento minimo garantito agli organismi del movimento sportivo nazionale. Le citate risorse aggiuntive sono in particolare attribuite, per una somma pari a 30 milioni annui aggiuntivi a decorrere dal 2026, a Sport e salute Spa, e per una somma pari a 10 milioni annui aggiuntivi a decorrere dal 2027, al CONI.
Il comma 737 produce effetti, in termini di maggiori spese correnti, pari a 30 milioni annui, per il 2026, e a 40 milioni annui, a decorrere dal 2027.
Il comma 737, sostituisce il comma 630-bis dell’articolo 1 della legge 30 dicembre 2018, n. 145, in materia di finanziamento, per gli anni a decorrere dal 2026, degli organismi del movimento sportivo nazionale.
Si ricorda che il testo previgente del citato comma 630-bis fissava, a decorrere dall'anno 2026, il livello di finanziamento del Comitato olimpico nazionale italiano (CONI), della società Sport e salute Spa e dell'Organizzazione Nazionale Antidoping in Italia (NADO Italia), nella misura annua del 32 per cento delle entrate effettivamente incassate dal bilancio dello Stato, registrate nell'anno precedente, derivanti dal versamento delle imposte ai fini IRES, IVA, IRAP e IRPEF nei seguenti settori di attività sportive (gestione di impianti sportivi, attività di club sportivi, palestre e altre attività sportive), statuendo al contempo che, comunque, tale livello non poteva essere inferiore complessivamente a 410 milioni di euro annui.
Le risorse in questione erano destinate:
- al CONI, nella misura di 45 milioni di euro annui, per il finanziamento delle spese relative al suo funzionamento e alle sue attività istituzionali nonché per la copertura degli oneri relativi alla preparazione olimpica e al supporto alla delegazione italiana;
- alla NADO Italia, Organizzazione Nazionale Antidoping in Italia, nella misura di 7,7 milioni di euro annui;
- alla Sport e salute Spa, per una quota non inferiore a 355,3 milioni di euro annui, di cui una quota, pari inizialmente a 272,3, destinata al finanziamento delle federazioni sportive nazionali, delle discipline sportive associate, degli enti di promozione sportiva, dei gruppi sportivi militari e dei corpi civili dello Stato e delle associazioni benemerite;
- alla copertura degli oneri connessi alla riforma dei concorsi pronostici sportivi, nella misura di 2 milioni di euro annui.
Ora, la norma in commento sostituisce il comma appena riepilogato con due distinti commi, rispettivamente recanti la disciplina del finanziamento per gli organismi del movimento sportivo nazionale per il 2026 (il nuovo comma 630-bis) e per gli anni successivi (il nuovo comma 630-ter), ed introducendo, rispetto al testo previgente, un incremento pari a 30 milioni annui, per il 2026, e pari a 40 milioni annui, a decorrere dal 2027, delle risorse minime spettanti agli organismi sportivi citati.
In particolare, il nuovo comma 630-bis, fermo restando che il livello di finanziamento degli organismi sportivi è stabilito nella misura annua del 32 per cento delle entrate effettivamente incassate dal bilancio dello Stato, registrate nell'anno precedente, derivanti dal versamento delle imposte ai fini IRES, IVA, IRAP e IRPEF nei settori di attività sportive, innalza da 410 a 440 milioni di euro annui il livello minimo di finanziamento comunque garantito.
I 30 milioni di euro aggiuntivi per il 2026 vengono integralmente devoluti a Sport e salute Spa, che vede la propria quota innalzarsi dai 355,3 a 385,3 milioni di euro annui. Di tali 30 milioni di euro annui aggiuntivi, 20 milioni di euro annui dovranno essere destinati al finanziamento delle federazioni sportive nazionali, delle discipline sportive associate, degli enti di promozione sportiva, dei gruppi sportivi militari e dei corpi civili dello Stato e delle associazioni benemerite, che vedono innalzarsi le risorse stanziate in loro favore da 272,3 a 292,3 milioni di euro annui.
Il nuovo comma 630-ter, innalza ulteriormente il livello minimo di finanziamento garantito da 440 a 450 milioni di euro annui, a decorrere dal 2027. Fermi restando gli incrementi disposti dal nuovo comma 630-bis, che dunque si configurano come strutturali, i 10 milioni di euro annui ulteriormente aggiuntivi sono in questo caso devoluti al CONI, che vede innalzarsi da 45 a 55 milioni di euro annui destinati al finanziamento delle spese relative al suo funzionamento e alle sue attività istituzionali nonché per la copertura degli oneri relativi alla preparazione olimpica e al supporto alla delegazione italiana.
Restano invariate, rispetto al quadro previgente, le quote di risorse annualmente destinate alla NADO Italia, Organizzazione Nazionale Antidoping in Italia (7,7 milioni di euro annui) e alla riforma dei concorsi pronostici sportivi (2 milioni di euro annui).
Si ricorda che il successivo comma 632 dell’articolo 1 della legge di bilancio per il 2019 prevede, nel testo vigente, che con decreto del Ministro dell'economia e delle finanze, da emanare con cadenza annuale, sono accertate le entrate fiscali di cui ai commi 630 (per le annualità fino al 2025) e 630-bis (disciplinante sino ad ora le annualità a decorrere dal 2026). Il medesimo comma prevede che, qualora le entrate effettivamente accertate si rivelino superiori al livello di finanziamento minimo garantito, la differenza è attribuita, con decreto del Presidente del Consiglio dei ministri o dell'Autorità politica delegata in materia di sport, di concerto con il Ministro dell'economia e delle finanze, al bilancio autonomo della Presidenza del Consiglio dei ministri in favore del Dipartimento per lo sport, al CONI, al Comitato italiano paralimpico nonché alla società Sport e salute Spa, anche per il finanziamento delle federazioni sportive nazionali, delle discipline sportive associate, degli enti di promozione sportiva, dei gruppi sportivi militari e dei corpi civili dello Stato e delle associazioni benemerite.
Con l’entrata in vigore della novella descritta nella presente scheda, che come detto limita la portata delle disposizioni del comma 630-bis al solo anno 2026, la procedura di cui al comma 632, che nel quadro previgente era prevista in via strutturale, continuando a riferirsi ai commi 630 e 630-bis, viene ora a cessare d’efficacia al termine del 2026.
Articolo 1, comma 738
(Piano Italia 1 Giga)
738. All'articolo 1, comma 483, della legge 30 dicembre 2024, n. 207, sono apportate le seguenti modificazioni:
a) dopo le parole: « quanto stabilito dalla decisione di esecuzione del Consiglio ECOFIN dell'Unione europea dell'8 dicembre 2023» sono inserite le seguenti: « nonché da ogni altra successiva decisione del Consiglio, avente ad oggetto la revisione di traguardi e obiettivi del Piano del PNRR associato e di ogni altro piano della medesima Componente 2, Investimento 3»;
b) dopo le parole: « il soggetto attuatore provvede, mediante la sottoscrizione di appositi atti aggiuntivi alle convenzioni in essere con i beneficiari, ad adeguare» sono inserite le seguenti: « gli obiettivi contrattuali alle suddette decisioni. Rimane fermo il termine finale di esecuzione dei piani ricompresi nel citato Investimento 3. E' rimodulato, a seguito della più aggiornata decisione di esecuzione del Consiglio dell'Unione europea, l'importo del contributo concesso ai beneficiari per i piani attuati con il modello “a contributo”» e le parole: « il numero dei civici da collegare ivi previsto in misura proporzionale ai civici oggetto di intervento tra i medesimi beneficiari» sono soppresse.
Il comma 738 dell’articolo 1, inserito nel corso dell’esame parlamentare, adegua il testo della legge di bilancio per il 2025 alle più recenti rimodulazioni del PNRR inerenti al Piano Italia a 1 Giga.
Il comma 738 dell’articolo 1 non comporta oneri aggiuntivi per la finanza pubblica.
Il comma 738 dell’articolo 1, aggiunto in sede di esame parlamentare, apporta modificazioni alla legge di bilancio per il 2025 (legge n. 207 del 2024) e si inserisce nel quadro delle misure legislative di rimodulazione del PNRR.
Esso ha lo scopo di consentire, a seguito della rimodulazione da ultimo intervenuta, il conseguimento dei target e obiettivi del Piano Italia a 1 Giga, di cui al Piano Nazionale di ripresa e Resilienza (PNRR) Missione 1, Componente 2, investimento 3 “Connessioni internet veloci” (banda ultra-larga e 5G).
Si ricorda che l’investimento 3 “Connessioni internet veloci (banda ultra-larga e 5G) ha l’obiettivo di completare la rete nazionale ultraveloce e di telecomunicazione 5G su tutto il territorio nazionale, attraverso 5 progetti:
· Piano "Italia a 1 Giga", che fornirà connettività a 1Gigabit/s in download e a 200Mbit/s in upload nelle aree grigie e nere NGA (accesso di nuova generazione) a fallimento di mercato, da definire una volta completata la mappatura;
· Piano "Italia 5G", che fornirà connessioni 5G nelle aree a fallimento di mercato, ovvero le zone dove non sono state sviluppate reti mobili o sono disponibili solamente reti mobili 3G e non è pianificato lo sviluppo di reti 4G o 5G nei prossimi anni, oppure dove vi sia un fallimento del mercato comprovato;
· Piano "Scuola connessa", che fornirà una connettività a banda larga a 1Gigabit/s agli edifici scolastici;
· Piano "Sanità connessa", che fornirà una connettività a banda larga a 1 Gigabit/s alle strutture di assistenza sanitaria pubblica;
· Piano "Collegamento isole minori", che fornirà connettività a banda ultra-larga a determinate isole minori prive di collegamento in fibra ottica con il continente.
Nel dettaglio, si ricorda che la decisione di esecuzione del Consiglio dell’Unione europea del 27 novembre 2025 ha autorizzato una revisione del Piano nazionale di ripresa e resilienza (PNRR) dell’Italia.
Con particolare riferimento al Piano Italia a 1 Giga, l’allegato della decisione rimodula la misura M1C2-17 – Investimento 3 “Fast internet connections – Ultra-Broadband and 5G”, definendo il nuovo target quantitativo di 2.692.905 civici connettibili con velocità ? 1 Gbps entro il secondo trimestre 2026, di cui 266.782 unità in aree “sparse” remote, realizzabili tramite tecnologie di rete fissa (FTTH/B) o wireless avanzato (FWA), mantenendo quindi l’impegno per il raggiungimento della connettività ultraveloce sul territorio nazionale in aree a fallimento o a parziale fallimento di mercato – come definito dal PNRR e dalle pertinenti normative UE sul dispiegamento delle VHCN (very high capacity networks).
Pertanto, il numero dei civici da connettere con tale misura è ulteriormente diminuito di circa 700mila unità.
A tale riguardo, si ricorda che la Decisione di esecuzione (CID) dell’8 dicembre 2023, nel suo Allegato già era intervenuta sul numero dei civici da collegare tramite il citato Piano Italia a 1 Giga.
Le motivazioni alla base della rimodulazione, illustrate anche dal Sottosegretario con delega all’innovazione, rispondono alla necessità di adeguare i target alle concrete possibilità di realizzazione delle opere entro il 30 giugno 2026, comunicate dal soggetto attuatore (OpenFiber), al fine di preservare l’effettiva spesa ammissibile e allineare l’attuazione con i tempi di realizzazione consentiti.
Tale rimodulazione operativa, motivata dall’interazione tra verifiche tecniche, performance di cantiere e tempistica di esecuzione dei lavori infrastrutturali, rientra nel quadro più ampio della revisione PNRR autorizzata dal Consiglio UE, che ha precisato altresì un ridisegno complessivo delle risorse finanziarie allocate.
In definitiva, a fronte dell'impossibilità di garantire la connessione a 700mila numeri civici e del rischio di non poter impiegare le relative risorse, queste ultime vengono destinate ad un’altra finalità pure contenuta dell’Allegato alla Decisione di esecuzione.
Si tratta, in particolare, dell’investimento 7, denominato “Fondo Nazionale per la connettività”, che consiste in un investimento pubblico in un regime di sovvenzioni in via diretta a soggetti privati, gestito da Invitalia S.p.A., per la realizzazione di interventi correlati alla copertura ultra-larga
Pertanto, alla luce della citata rimodulazione, il comma 738 dell’articolo 1, intervenendo con modifiche testuali sul comma 483 dell’articolo 1 della legge di bilancio per il 2025, dispone che a seguito di eventuali revisioni del PNRR e, in particolare, delle riprogrammazioni relative ai Piani previsti dalla Missione 1, Componente 2, Investimento 3 (quindi non solo a seguito della citata revisione del 2023), il soggetto attuatore del Piano Italia a 1 Giga è autorizzato ad adeguare i target contrattuali alle suddette decisioni, mediante la sottoscrizione di appositi atti aggiuntivi alle convenzioni in essere con i beneficiari. Pertanto, rispetto alla disposizione vigente, la novella in commento dispone che il soggetto attuatore adegui i target contrattuali e non più il numero dei civici previsto nelle convenzioni in misura proporzionale ai civici oggetto di intervento tra i medesimi beneficiari.
Resta fermo il termine finale di esecuzione dei Piani dell’Investimento 3 della M1C2.
Si dispone, inoltre, che l’importo del contributo concesso ai beneficiari per i piani attuati, appunto, con il modello “a contributo” venga rimodulato a seguito di una più aggiornata decisione del Consiglio dell’UE.
Si ricorda che gli interventi “a contributo” sono progetti di investimento per la banda ultra-larga, presentati da operatori di telecomunicazione, finanziati in parte dal pubblico fino al 70% del valore delle opere, in cui l’infrastruttura realizzata resta di proprietà dell’operatore aggiudicatario.
Per ulteriori approfondimenti sulle disposizioni della legge di bilancio del 2025 relative al Piano Italia a 1 Giga, si rimanda all’apposito dossier del provvedimento.

Il Piano “Italia a 1 Giga” si inserisce nel quadro della Strategia italiana per la Banda Ultralarga “Verso la Gigabit Society”, presentata il 27 maggio 2021, che definisce le azioni necessarie al raggiungimento, entro il 2026, degli obiettivi di trasformazione digitale indicati dalla Commissione europea nel 2016 e nel 2021 – rispettivamente con la Comunicazione sulla Connettività per un mercato unico digitale europeo (cd. Gigabit Society) e la Comunicazione sul decennio digitale (cd. "Digital compass" o "bussola digitale") per la trasformazione digitale dell'Europa entro il 2030.
Nell’ambito dell’attuazione del Piano Nazionale di Ripresa e Resilienza (PNRR), che destina una quota significativa delle risorse alla transizione digitale – includendo interventi in materia di connettività – la Strategia ha previsto, in aggiunta al Piano Banda Ultralarga per le aree bianche e al Piano voucher avviati nel 2015, ulteriori linee di azione, tra cui i Piani “Italia a 1 Giga”, “Italia 5G”, “Scuole connesse”, “Sanità connessa” e “Isole Minori”.
Nel dettaglio, il Piano “Italia a 1 Giga” è finalizzato a sostenere, mediante intervento pubblico, la realizzazione di reti a banda ultralarga nelle aree in cui l’iniziativa privata non risulta sufficiente a garantire, entro un orizzonte temporale definito, livelli di servizio coerenti con gli obiettivi europei della Gigabit Society e con il Digital Compass. Si tratta di aree a fallimento di mercato o parziale fallimento.
Il Piano è stato approvato dal Comitato interministeriale per la transizione digitale (CITD) il 27 luglio 2021 ed è ricompreso nella Strategia italiana per la Banda Ultralarga, in attuazione del PNRR. Per il conseguimento degli obiettivi è previsto uno stanziamento pari a circa 3,8 miliardi di euro.
In particolare, l’iniziativa prevede la realizzazione di infrastrutture di rete idonee a garantire, entro il 2026, velocità di trasmissione pari ad almeno 1 Gbit/s, attraverso il collegamento dei civici delle unità immobiliari per i quali non risulti disponibile – né sia prevista, nei successivi cinque anni – un’offerta di rete in grado di assicurare velocità di almeno 300 Mbit/s in download nell’ora di picco del traffico.
La soglia dei 300 Mbit/s è stata assunta quale criterio di delimitazione degli ambiti di intervento in quanto ritenuta funzionale a orientare, anche in prospettiva, lo sviluppo delle infrastrutture verso soluzioni scalabili e coerenti con i traguardi del Digital Compass, in linea con il principio di scalabilità richiamato dalla Commissione europea.
Per ulteriori approfondimenti, si rimanda all’apposito tema sul sito della Camera.
Articolo 1, commi 739 e 740
(Fondo nazionale per la connettività)
739. Al fine di garantire il raggiungimento dei traguardi M1C2-30 e M1C2-31 del PNRR, il Dipartimento per la trasformazione digitale della Presidenza del Consiglio dei ministri, in qualità di amministrazione centrale titolare dell'investimento 7 « Fondo Nazionale per la connettività» della missione 1, componente 2, del PNRR, può affidare all'Agenzia nazionale per l'attrazione degli investimenti e lo sviluppo d'impresa S.p.A. - INVITALIA, in coerenza con le previsioni del PNRR, l'attuazione del citato investimento mediante apposito atto convenzionale. Per la registrazione da parte degli organi di controllo della convenzione di cui al presente comma, i termini di cui all'articolo 3, comma 2, della legge 14 gennaio 1994, n. 20, sono ridotti di un terzo.
740. Agli oneri derivanti dal comma 739, quantificati in euro 733.402.818, comprensivi degli oneri di gestione da riconoscere nella misura massima del 3 per cento a INVITALIA per lo svolgimento delle attività di cui al medesimo comma 739, si provvede a valere sulle risorse destinate all'investimento 7 « Fondo Nazionale per la connettività» della missione 1, componente 2, del PNRR finanziata dal Fondo Next Generation EU-Italia.
I commi 739 e 740 dell’articolo 1, inseriti nel corso dell’esame parlamentare, affidano l’attuazione dell’investimento 7 della M1C2 del PNRR "Fondo Nazionale per la connettività" a Invitalia e provvedono a far fronte ai relativi oneri, pari a circa 733 milioni di euro, a valere sui fondi del PNRR.
Il comma 739 dell’articolo 1 non comporta oneri aggiuntivi per la finanza pubblica.
Il comma 740 dell’articolo 1 reca disposizioni di natura finanziaria, prevedendo che, agli oneri derivanti dall’attuazione dell’investimento di cui al comma 739, quantificati in euro 733.402.818, si provveda a valere sulle risorse del PNRR destinate all’investimento “Fondo Nazionale per la connettività”.
Nel dettaglio, e in collegamento con quanto disposto dal comma 738 dell’articolo 1 (per maggiori ragguagli, si veda la scheda di lettura relativa alla disposizione), il comma 739 indica Invitalia S.p.A. quale soggetto attuatore dell’investimento 7 "Fondo Nazionale per la connettività" della Missione 1, Componente 2, del PNRR.
Si ricorda che l’investimento è stato istituito con la decisione di esecuzione del Consiglio dell’Union europea del 27 novembre 2025, proprio per sopperire alle insufficienze realizzative del Piano Italia 1 Giga. Esso per la sua conformazione si presta a un utilizzo delle risorse più flessibile e rivolto a una più ampia gamma di operatori.
Il Dipartimento per la trasformazione digitale della Presidenza del Consiglio dei Ministri, in qualità di soggetto amministrazione centrale titolare dell’investimento, è, dunque, autorizzato a stipulare una convenzione con Invitalia, affinché quest’ultima a sua volta eroghi incentivi a soggetti privati per l’esecuzione di opere legate allo sviluppo delle infrastrutture di rete a banda ultra-larga in Italia.
Al riguardo, la disposizione prevede anche che il termine di 30 giorni per la registrazione, successiva al controllo preventivo di legittimità della Corte dei conti, sia ridotto di un terzo, risultando pertanto di 20 giorni.
Il comma 740 quantifica in 733.402.818 di euro i costi della convenzione (comprensivi del 3 per cento di riconoscimento massimo per gli oneri di gestione a favore di Invitalia) e ne prevede la copertura a valere proprio sulle risorse del PNRR, finanziate dal Fondo Next Generation EU-Italia, destinate all’investimento 7 “Fondo Naioznale per la connettività”.
Articolo 1, commi 741-743
(Disposizioni in materia di rimodulazione del PNRR)
741. Il Piano nazionale di ripresa e resilienza è rimodulato nei termini previsti dalla decisione di esecuzione del Consiglio del 27 novembre 2025 che modifica la decisione di esecuzione, del 13 luglio 2021, relativa all'approvazione della valutazione del piano per la ripresa e la resilienza dell'Italia. Il Ministero dell'economia e delle finanze - Dipartimento della Ragioneria generale dello Stato provvede, con uno o più decreti direttoriali, ai conseguenti adempimenti amministrativi e contabili per la messa a disposizione delle risorse in favore delle amministrazioni centrali titolari delle misure.
742. Entro il 28 febbraio di ciascuno degli anni 2026, 2027 e 2028, le disponibilità dei conti correnti di tesoreria istituiti ai sensi dell'articolo 1, comma 1038, della legge 30 dicembre 2020, n. 178, sono versate all'entrata del bilancio dello Stato, rispettivamente, per l'importo pari a 5.943 milioni di euro, 1.000 milioni di euro e 159 milioni di euro e restano acquisite all'erario.
743. Entro il 28 febbraio 2026, le risorse nella disponibilità dell'Agenzia nazionale per l'attrazione degli investimenti e lo sviluppo d'impresa S.p.a. - INVITALIA, assegnate ai sensi dell'articolo 1, comma 613, della legge 11 dicembre 2016, n. 232, sono versate all'entrata del bilancio dello Stato per un importo pari a 50 milioni di euro e restano acquisite all'erario.
I commi 741-743 recepiscono la rimodulazione del PNRR approvata dal Consiglio UE il 27 novembre 2025. In particolare, il comma 741 demanda alla Ragioneria generale dello Stato di provvedere, con decreti direttoriali, agli adempimenti necessari per attribuire le relative risorse finanziarie alle amministrazioni centrali titolari delle misure.
Si dispone il riversamento all'entrata del bilancio dello Stato, entro il 28 febbraio di ciascuno degli anni 2026, 2027 e 2028, di somme giacenti sui conti di tesoreria istituiti per la gestione delle risorse PNRR, per l'importo rispettivamente pari a 5.943 milioni di euro, 1.000 milioni di euro e 159 milioni di euro: tali importi restano acquisiti all'erario (comma 742).
Sono versati all'entrata del bilancio dello Stato anche 50 milioni di euro nel 2026, acquisiti all'erario: si tratta di risorse attualmente giacenti in un conto di tesoreria di Invitalia, connesse alla componente in essere della misura definanziata “Acquisto bus elettrici” (comma 743).
La Relazione Tecnica evidenzia che, rispetto agli effetti indicati nel disegno di legge di bilancio (pari a 493 milioni di euro nel 2026 e 467 milioni nel 2027), gli effetti attesi dalla rimodulazione del PNRR apportano maggiori risorse per 5.500 milioni di euro nel 2026, 533 milioni nel 2027 e 159 milioni nel 2028, in termini di saldo netto da finanziare.
I commi 741-743 prevedono maggiori entrate, in termini di saldo netto da finanziare, pari a 5.993 milioni di euro nel 2026, 1.000 milioni di euro nel 2027 e 159 milioni di euro nel 2028.
Il comma 741 prende atto degli effetti derivanti dalla rimodulazione del PNRR approvata dal Consiglio dell’UE il 27 novembre 2025 e prevede che con uno o più decreti direttoriali della Ragioneria generale dello Stato si provveda agli adempimenti amministrativi e contabili necessari per la messa a disposizione delle risorse in favore delle amministrazioni titolari delle misure del Piano.
Il Consiglio dell’UE, nella riunione del 27 novembre 2027, ha approvato la Decisione di esecuzione (c.d. CID, Council Implementing Decision) e il relativo Allegato che modifica l’originaria Decisione del 13 luglio 2021 che ha approvato il PNRR italiano. Le modifiche hanno riguardato 173 misure (investimenti e riforme) e gran parte dei traguardi/obiettivi relativi agli ultimi tre semestri del Piano. L’importo complessivo di 194,4 miliardi, di cui 71,8 miliardi di sovvenzioni e 122,6 miliardi di prestiti, è rimasto invariato, così come l’ammontare delle ultime tre rate programmate.
Si ricorda che finora la Commissione europea ha erogato all'Italia circa 153,2 miliardi di euro (corrispondenti ai prefinanziamenti e alle prime otto rate), considerando il raggiungimento di 366 traguardi e obiettivi (circa il 64% dei 575 totali, come modificati il 27 novembre 2025). Si ricorda che, da ultimo, il 30 dicembre 2025 la Commissione europea ha versato l’ottava rata, pari a 12,8 miliardi. Lo stesso giorno il Governo ha trasmesso alla Commissione europea la richiesta di pagamento della nona rata, anch’essa di 12,8 miliardi, legata al conseguimento di 50 traguardi/obiettivi da raggiungere entro il 31 dicembre 2025.

Nelle premesse della Decisione del Consiglio UE approvata il 27 novembre 2025 sono elencate tutte le misure modificate raggruppate sulla base dei motivi che hanno giustificato tali modifiche: sette misure non sono parzialmente più raggiungibili a causa di cambiamenti nelle condizioni di mercato, inclusi ritardi imprevisti nella fornitura che incidono sulle procedure di appalto; otto misure non sono più parzialmente realizzabili a causa della mancanza o del cambiamento della domanda; quattro misure non sono più parzialmente realizzabili a causa dell'elevata inflazione; una misura non è più parzialmente realizzabile a causa degli eventi meteorologici estremi verificatisi nell'autunno 2024 che hanno avuto ricadute negative sugli interventi di ricostruzione nelle zone dell’Emilia-Romagna, della Toscana e delle Marche colpite dalle inondazioni del maggio 2023 (M2C412.1.A - Misure per la gestione del rischio di alluvione e per la riduzione del rischio idrogeologico); ottantatré misure sono state modificate per ridurre gli oneri amministrativi e semplificare la Decisione di esecuzione del Consiglio di approvazione del PNRR, sempre garantendo il conseguimento delle finalità di tali misure;
Le seguenti dieci misure sono state eliminate a causa di circostanze oggettive:
§ Progetti “faro” di economia circolare (M2C1 I.1.2);
§ Sperimentazione dell'idrogeno per il trasporto stradale (M2C2 I.3.3);
§ Utilizzo dell'idrogeno in settori hard to abate (M2C2 I.3.2);
§ Potenziamento dei nodi metropolitani, delle linee ferroviarie interregionali e regionali (M3C1 I.1.5);
§ Potenziamento delle linee regionali - Miglioramento delle ferrovie regionali (gestione RFI) (M3C1 I.1.6);
§ Potenziamento, elettrificazione e aumento della resilienza delle ferrovie nel Sud (M3C1 I.7);
§ Collegamenti interregionali (M3C1 I.19);
§ Progetti di interconnessione elettrica transfrontaliera tra l'Italia e i paesi limitrofi (M7 I.6);
§ Misura rafforzata: assistenza tecnica e rafforzamento dello sviluppo delle capacità per l'attuazione del PNRR (M7 I.9);
§ Strumento finanziario per lo sviluppo di una leadership internazionale, industriale e di ricerca e sviluppo nel campo degli autobus a zero emissioni (M7 I.12).
Le risorse previste per le misure eliminate dal PNRR o ridimensionate sono state destinate al finanziamento di nove nuove misure di seguito elencate:
§ Fondo nazionale Connettività (M1C2.I.7);
§ Comparto nazionale del programma InvestEU (M1C2.I.8);
§ Misura rafforzata: Transizione 4.0 (M1C2.I.9);
§ Dispositivo per il parco agrisolare (M2C1.I.4);
§ Regime di sovvenzioni per investimenti nelle infrastrutture idriche (M2C4.I.4.5);
§ Fondo per gli alloggi destinati agli studenti (M4C1.I.5);
§ Piano triennale per il finanziamento delle attività di ricerca (M4C2.R.1.2);
§ Credito d’imposta per investimenti nella ZES unica del Mezzogiorno (M5C3.I.1.5);
§ Misura rafforzata: Programma di rinnovamento della flotta di veicoli privati e commerciali leggeri con veicoli elettrici (M7.I.18).
Con la rimodulazione approvata a novembre 2025 è stata inserita la nuova riforma riguardante il Piano triennale per il finanziamento delle attività di ricerca (M4C2-R.1.2): si tratta di una riforma a cui non è correlato un finanziamento.
In aggiunta alle modifiche già illustrate, l’Italia ha chiesto di elevare il livello di attuazione di sette misure già previste ed ha destinato le risorse derivanti dalla rimodulazione anche alle seguenti misure (fonte: Settima Relazione del Governo sull’attuazione del PNRR):
§ Parco agrisolare (M2C1 I.2.2);
§ Fondo Rotativo Contratti di Filiera (FCF) per il sostegno dei contratti di filiera per i settori agroalimentare, pesca e acquacoltura, silvicoltura, floricoltura e vivaismo (M2C1 I.3.4);
§ Sostegno al sistema di produzione per la transizione ecologica, le tecnologie a zero emissioni nette e la competitività e la resilienza delle catene di approvvigionamento strategiche (M2C2 I.5.1);
§ Rafforzare l'efficienza dell'infrastruttura ferroviaria in Italia (ROSCO) (M3C1-R.1.3)
§ Borse di studio per l'accesso all'università (M4C1 I.1.7);
§ Servizio Civile Universale (M5C1 I.4);
§ Investimenti infrastrutturali per la Zona Economica Speciale (M5C3 I.1.4).
La Relazione tecnica presentata dal Governo afferma che l’invarianza della dimensione finanziaria del Piano è stata ottenuta attraverso la “sostituzione” delle misure definanziate (per circa 14,2 miliardi di euro) in parte con spese riconducibili a misure già finanziate a legislazione vigente da risorse nazionali (circa 6,5 miliardi di euro, perlopiù già effettuate negli anni precedenti) e per la restante parte (circa 7,8 miliardi di euro) con nuove misure introdotte nel Piano che consistono, principalmente, in nuovi strumenti finanziari che permetteranno la diluzione della spesa negli anni successivi al 2026.
Si evidenzia che nella Settima Relazione sull’attuazione del PNRR (presentata al Parlamento il 30 dicembre 2025) si afferma che l’ammontare complessivo delle rimodulazioni finanziarie, per le misure in cui vi è stato un ridimensionamento degli obiettivi e per quelle in cui la rimodulazione e stata giustificata dall’esigenza di individuare una migliore alternativa, è pari a 13,438 miliardi di euro.
Il comma 742 dispone il riversamento all’entrata del bilancio dello Stato di somme giacenti sui conti di tesoreria istituiti per la gestione delle risorse PNRR, entro il 28 febbraio di ciascuno degli anni di riferimento per l’importo di 5.943 milioni di euro nel 2026, 1 miliardo di euro nel 2027 e 159 milioni di euro nel 2028.
L’art. 1, comma 1038, della legge n. 178 del 2020 ha previsto l’istituzione di due conti correnti infruttiferi aperti presso la Tesoreria centrale dello Stato, nei quali sono versate rispettivamente le risorse relative ai progetti finanziati mediante contributi a fondo perduto e quelle relative ai progetti finanziati mediante prestiti. Tali conti correnti hanno amministrazione autonoma e costituiscono gestioni fuori bilancio.
Il comma 743 dispone il riversamento all’entrata per 50 milioni di euro, entro il 28 febbraio 2026, di risorse assegnate ad Invitalia S.p.a. ai sensi dell’art. 1, comma 613, della legge n. 232 del 2016.
Tale norma prevede il finanziamento di un fondo finalizzato a realizzare il Piano strategico nazionale della mobilità sostenibile destinato al rinnovo del parco degli autobus dei servizi di trasporto pubblico locale e regionale, alla promozione e al miglioramento della qualità dell'aria con tecnologie innovative, in attuazione degli accordi internazionali nonché degli orientamenti e della normativa dell'Unione europea. Si evidenzia che, da quanto emerge dalla Relazione governativa, tale finanziamento costituisce la componente “in essere” dell’Investimento M7-I.12 Sovvenzionamento dello sviluppo di una leadership internazionale, industriale e di ricerca e sviluppo nel campo degli autobus a zero emissioni, il quale a seguito dell’ultima revisione è stato eliminato dal PNRR.
La Relazione tecnica sottolinea che i versamenti all’entrata disposti dai commi 742 e 743 determinano un maggiore contributo degli effetti della rimodulazione del PNRR al saldo netto da finanziare dell’intera manovra di 5.500 milioni di euro nel 2026, 533 milioni nel 2027 e 159 nel 2028, rispetto a quanto previsto dal prospetto riepilogativo degli effetti finanziari allegato alla RT iniziale (493 milioni nel 2026 e 467 milioni nel 2027). Pertanto, gli effetti attesi dalla rimodulazione del PNRR ammontano complessivamente, in termini di saldo netto da finanziare, a 5.993 milioni nel 2026, 1.000 milioni nel 2027 e 159 milioni nel 2028 (corrispondenti alle somme da riversare all’entrata del bilancio dello Stato ai sensi dei commi 742 e 743).
La Relazione tecnica del disegno di legge di bilancio 2026 iniziale riporta che gli effetti finanziari positivi derivanti dalla proposta di rimodulazione del PNRR concorrono agli obiettivi programmatici di finanza pubblica per il triennio 2026-2028, in termini di saldo netto da finanziarie, per 493 milioni di euro nel 2026 e per 467 milioni di euro nel 2027 e, in termini di fabbisogno e indebitamento netto, per 5.070,4 milioni di euro nel 2026, 718 milioni di euro nel 2027 e 439,8 milioni di euro nel 2028. Il diverso effetto sui saldi è spiegato dalla circostanza che larga parte degli interventi PNRR interessati dalla proposta di revisione non risultavano a carico del bilancio dello Stato, riguardando misure finanziate a valere sulle risorse disponibili sui conti correnti accesi presso la tesoreria centrale dello Stato e destinati all’attuazione del Next generation EU.
La Relazione tecnica relativa ai commi in esame, introdotti nel corso dell’esame parlamentare, afferma, invece, che le misure definanziate sono state sostituite per circa 6,5 miliardi di euro con misure già finanziate a legislazione vigente da risorse nazionali perlopiù già effettuate negli anni precedenti.
Il riversamento all’entrata del bilancio dello Stato disposto ai sensi dei commi 742 e 743 (per complessivi 7.152 milioni di euro nel triennio 2026-2028) appare pertanto connesso alle maggiori disponibilità rinvenienti dalla sostituzione di investimenti definanziati dal Piano con misure già finanziate a legislazione vigente da risorse nazionali.
La RT afferma, inoltre, che in termini di indebitamento netto la rimodulazione del 27 novembre 2025 del PNRR comporterebbe effetti migliorativi per 4.783 milioni di euro nel 2026, per 727 milioni di euro nel 2027 e per 81 milioni nel 2028. Rispetto agli effetti indicati nel disegno di legge di bilancio (5.071 milioni di euro nel 2026, 718 milioni nel 2027 e 440 milioni nel 2028) - che erano stati stimati sulla base del documento approvato dalla cabina di regia del PNRR alla fine di settembre 2025 - si evidenziano effetti peggiorativi nel 2026 (-287 milioni di euro) e nel 2028 (-358 milioni di euro) e leggermente migliorativi nel 2027 (9 milioni). Per gli anni successivi al 2028 le modifiche effettivamente approvate dal Consiglio UE, rispetto alla proposta iniziale del Governo, comportano un effetto peggiorativo rispetto al saldo dell’indebitamento netto (-594 milioni nel 2029, -774 milioni nel 2030 e -702 milioni nel 2031) connesso al profilo di impiego dell’attivazione dei nuovi strumenti finanziari previsti.
Tali effetti sono il risultato di effetti migliorativi sul lato delle spese (5.703 milioni nel 2026, 1.457 milioni nel 2027 e 399 milioni nel 202) a cui sono sottratti gli effetti negativi per i primi due anni sul lato delle entrate (920 milioni nel 2026 e 530 milioni nel 2027) - derivanti principalmente dalla riallocazione delle due fonti di finanziamento (sovvenzioni a fondo perduto e prestiti) sulle varie misure incluse nella versione modificata del Piano - e gli effetti derivanti dal definanziamento dal PNRR dell’investimento Misure per la gestione del rischio di alluvione e per la riduzione del rischio idrogeologico (M2C4I2.1.A) il quale continua ad essere finanziato da risorse nazionali con un cronoprogramma aggiornato (200 milioni nel 2027 e 400 milioni nel 2028).
Gli effetti della rimodulazione del PNRR sul fabbisogno corrispondono a quelli indicati sull’indebitamento netto a cui vanno sommati algebricamente gli effetti delle misure relative a partite finanziarie (che non hanno impatto sul deficit). Pertanto, la revisione del PNRR approvata il 27 novembre 2025 determina un miglioramento del fabbisogno della PA pari a 5.695 milioni di euro nel 2026, 1.257 milioni di euro nel 2027, e un peggioramento di 1 milione nel 2028. La relazione governativa riporta che, rispetto alla stima fornita in sede di presentazione del ddl di bilancio, la revisione tiene conto delle informazioni più dettagliate sui contenuti della rimodulazione e al trattamento contabile di alcuni flussi. Negli anni successivi al triennio di previsione gli effetti peggiorativi sono allineati a quelli evidenziati per l’indebitamento netto, ad eccezione per il 2029 quando l’indebitamento netto registra un minore onere di circa 600 milioni di euro.
Articolo 1, commi 744-746
(Contributo alla Federazione Italiana per i
Diritti delle Persone con Disabilità e Famiglia)
744. Il contributo di cui all'articolo 1, comma 738, della legge 30 dicembre 2021, n. 234, riconosciuto in favore della Federazione italiana per il superamento dell'handicap (FISH), oggi Federazione italiana per i diritti delle persone con disabilità e famiglie, è incrementato di euro 300.000 per l'anno 2026.
745. Agli oneri derivanti dal comma 744, pari a euro 300.000 per l'anno 2026, si provvede mediante corrispondente riduzione del Fondo per gli interventi strutturali di politica economica di cui all'articolo 10, comma 5, del decreto-legge 29 novembre 2004, n. 282, convertito, con modificazioni, dalla legge 27 dicembre 2004, n. 307.
746. Per le medesime finalità di cui all'articolo 1, comma 738, della legge 30 dicembre 2021, n. 234, è attribuito alla Federazione italiana per i diritti delle persone con disabilità e famiglie (FISH) APS/ETS un ulteriore contributo di 600.000 euro per ciascuno degli anni 2026 e 2027.
Il comma 744 incrementa di 300.000 euro per l’anno 2026 il contributo in favore della FISH - già Federazione italiana per il superamento dell’handicap, oggi Federazione Italiana per i Diritti delle Persone con Disabilità e famiglie -, di cui al comma 738 della legge di bilancio per il 2022 (Legge 30 dicembre 2021, n. 234).
Viene poi disposto (comma 745) che agli oneri derivanti dall’articolo in esame, pari a 300.000 euro per l’anno 2026, si provvede mediante corrispondente riduzione del Fondo per gli interventi strutturali di politica economica, di cui all’articolo 10, comma 5, del D.L. n. 282/2004 (conv. L. n. 307/2004).
Alla citata Federazione viene poi concesso un contributo di 600.000 euro per ciascuno degli anni 2026 e 2027 (comma 746) per le medesime finalità di cui al comma 738 della legge di bilancio per il 2022 (Legge 30 dicembre 2021, n. 234)..
Il comma 744 prevede interventi pari a un importo di euro 300.000 per l'anno 2026 destinati ad incrementare il contributo di cui all'articolo 1, comma 738, della legge 30 dicembre 2021, n. 234, riconosciuto in favore della Federazione Italiana per i Diritti delle Persone con Disabilità e Famiglie (ex FISH - Federazione Italiana per il Superamento dell'Handicap).
In proposito va ricordato che il comma 738 della citata legge di bilancio, al fine di contribuire alla piena realizzazione degli obiettivi della convenzione delle Nazioni Unite sui diritti delle persone con disabilità, ratificata ai sensi della. legge 3 marzo 2009, n. 18, ha attribuito un contributo di 0,25 milioni di euro per l'anno 2022 di 0,65 milioni per il 2023 alla FISH.
Il contributo in esame è stanziato al fine di contribuire alla piena realizzazione degli obiettivi della Convenzione delle Nazioni Unite sui diritti delle persone con disabilità fatta a New York il 13 dicembre 2006[65], ratificata ai sensi della legge 3 marzo 2009, n. 18, ad opera della FISH..
Successivamente il comma 238 della legge di bilancio per il 2025 (Legge 30 dicembre 2024, n. 207) ha attribuito un contributo, pari a 500.000 euro per l’anno 2025, alla medesima Federazione.
Si ricorda, inoltre, che la FISH (Federazione Italiana per i diritti delle persone con disabilità e famiglie), costituita nel 1994, è una organizzazione ombrello cui aderiscono alcune tra le più rappresentative associazioni impegnate, a livello nazionale e locale, in politiche mirate all’inclusione sociale delle persone con differenti disabilità. La Federazione pone un’attenzione prioritaria alla condizione delle persone con disabilità complesse, non sempre in grado di autorappresentarsi, ed al supporto dei loro nuclei familiari.
Articolo 1, commi 747-749
(Piani di analisi e valutazione della spesa)
747. Per l'adempimento della riforma prevista dall'appendice VI del Piano strutturale di bilancio di medio termine 2025-2029, nelle more dell'adeguamento della legge 31 dicembre 2009, n. 196, alla riforma della governance economica europea, al fine di migliorare la capacità di programmazione finanziaria, l'efficace gestione delle risorse pubbliche, il monitoraggio e la valutazione della spesa, ciascun Ministero realizza, nell'ambito di Piani di analisi e valutazione della spesa, entro il 30 giugno 2026, la valutazione di una politica di propria competenza.
748. Per ciascuna area di spesa oggetto di analisi, il Ministro dell'economia e delle finanze, sulla base delle evidenze prodotte dalle attività di valutazione e delle informazioni fornite dai Ministri competenti, informa periodicamente il Consiglio dei ministri, anche al fine di valutare specifici interventi per il successivo disegno di legge di bilancio.
749. Per le attività previste dai commi 747 e 748, il Ministero dell'economia e delle finanze - Dipartimento della Ragioneria generale dello Stato provvede al coordinamento e al monitoraggio delle attività, fornisce indicazioni metodologiche e assicura il necessario supporto tecnico ai Ministeri.
L’articolo 1, commi 747-749, introduce l’obbligo per ciascun Ministero di effettuare la valutazione di una politica pubblica di propria competenza, nell’ambito del proprio Piano di analisi e valutazione della spesa (PAVS), entro il 30 giugno 2026 in modo da consentire la redazione di un documento unico annuale, il Piano di monitoraggio e valutazione della spesa, previsto da una delle riforme del Piano strutturale di bilancio. Il comma 748 dispone che il Ministro dell’economia e delle finanze informi periodicamente il Consiglio dei ministri sulle risultanze dei piani. Infine, il comma 749 assegna alla Ragioneria generale dello Stato il compito di coordinare e monitorare le attività e fornire il necessario supporto ai ministeri.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.
L’articolo 1, commi 747-749 introduce l’obbligo per ciascun Ministero di effettuare la valutazione di una politica pubblica di propria competenza, nell’ambito del proprio Piano di analisi e valutazione della spesa (PAVS), entro il 30 giugno 2026. Lo scopo è migliorare la capacità di programmazione finanziaria, l’efficace gestione delle risorse pubbliche e il monitoraggio e la valutazione della spesa; la redazione dei Piani da parte dei singoli ministeri permetterà successivamente la stesura di un documento unico annuale, il Piano di monitoraggio e valutazione della spesa, previsto da una delle riforme del Piano strutturale di bilancio 2025-2029 che costituiscono una condizione necessaria per l’estensione del periodo di aggiustamento della finanza pubblica.
Nel dettaglio, tale obbligo di valutazione per i Ministeri dà attuazione alla linea di azione “Miglioramento dei sistemi di monitoraggio e gestione della spesa pubblica”, che è una delle riforme in materia di programmazione e spesa pubblica con le quali l’Italia ha ottenuto l’estensione del periodo di aggiustamento da quattro a sette anni, il che consente tra gli altri elementi la riduzione del rapporto deficit/PIL di un minimo dello 0,25% annuo anziché dello 0,40% (salvaguardia di resilienza relativa al deficit) e lo slittamento del periodo in cui, alla fine dei sette anni di aggiustamento, il rapporto debito/PIL debba diminuire di almeno un punto percentuale l’anno e il rapporto deficit/PIL debba gradualmente convergere all’1,5% del PIL (per maggiori dettagli, si veda l’apposito Tema predisposto dal Servizio Studi della Camera dei deputati).
In particolare, tale linea di azione è prevista dall’Allegato VI (pag. 215) al Piano strutturale di bilancio di medio termine 2025-2029, presentato alle Camere a settembre 2024 ed approvato dal Consiglio dell’Unione europea il 21 gennaio 2025. La linea di azione prevede l’adozione in ciascun anno di un Piano di monitoraggio e valutazione della spesa che contenga proposte di intervento formulate da ciascun Ministero che contribuiscano alla sostenibilità delle finanze pubbliche; la norma in esame prevede che quindi, nel primo anno di attuazione, ciascun Ministero valuti una delle proprie politiche pubbliche.
Si prevede che i Piani annuali di monitoraggio e valutazione debbano coprire, su base annuale “un’area di spesa pari ad almeno l’1% della spesa destinata al finanziamento di politiche di diretta competenza delle amministrazioni centrali” e, complessivamente nei cinque anni 2025-2029, “il 10% della spesa destinata al finanziamento di politiche di diretta competenza delle amministrazioni centrali” (Allegato VI, pag. 215, del Piano strutturale di bilancio). Inoltre, la Relazione sull’attuazione della revisione della spesa per l’esercizio 2024 e il conseguimento degli obiettivi di risparmio definiti nel DEF 2022 e nel DEF 2023 pubblicata dalla Ragioneria Generale dello Stato a giugno 2025 indica come “a partire da giugno 2027, una relazione annuale predisposta dal Ministero dell'economia e finanze dovrà illustrare lo stato di attuazione del piano di monitoraggio e valutazione, in particolare, mostrando l'adozione di almeno un'azione attuata da ciascun Ministero che contribuisca alla sostenibilità delle finanze pubbliche” (pag. 44).
Il successivo comma 748 in esame dispone che il Ministro dell’economia e delle finanze debba informare periodicamente il Consiglio dei ministri per quanto concerne ciascuna area di spesa oggetto di analisi, sulla base delle informazioni fornite dai ministri competenti. In particolare, il comma 2 sottolinea come tali informative debbano, tra l’altro, favorire la valutazione di specifici interventi da introdurre nella predisposizione del disegno di legge di bilancio.
In merito alla periodica illustrazione dei progressi compiuti, si rammenta che nel Consiglio dei Ministri n. 88 del 3 luglio 2024 il Ministro Giorgetti ha svolto una informativa sull'attuazione della revisione della spesa per l'esercizio 2023 e il conseguimento degli obiettivi di risparmio definiti nel Documento di economia e finanza 2022 (si veda il comunicato stampa) e parimenti quest’anno, nel Consiglio dei ministri n. 136 del 24 luglio 2025 il Ministro ha svolto un’informativa sullo stato di avanzamento dei Piani di analisi e valutazione della spesa per il triennio 2025-2027 (si veda il comunicato stampa).
Inoltre, l’impiego delle risultanze nell’ottica di predisporre il disegno di legge di bilancio risulta affine a quanto già previsto dall’articolo 22-bis, comma 2, della legge di contabilità e finanza pubblica 31 dicembre 2009, n. 196, che dispone come siano i Ministri stessi a proporre alcuni interventi da adottare in tale sede, sulla base degli obiettivi programmatici indicati nel DEF (DFP nel 2025) di primavera.
Infine, il comma 749 dispone che il Dipartimento della Ragioneria generale dello Stato (RGS) del MEF coordini e monitori le attività di analisi e valutazione della spesa, e fornisca supporto tecnico agli altri Ministeri.
In proposito, si rammenta che la RGS ha costituito, al suo interno, l’Unità di missione per l’analisi e la valutazione della spesa, composta di quattro Uffici, che esercita numerose funzioni e supporta l’operato del Comitato scientifico per le attività inerenti alla revisione della spesa, istituito dall’articolo 9, commi 8 e 9 del decreto-legge 6 novembre 2021, n. 152, e composto dal Ragioniere Generale dello Stato, dai dirigenti generali delegati e quelli di volta in volta competenti in relazione alla materia trattata, da un componente della segreteria tecnica del Ministro dell'economia e delle finanze, da un rappresentante della Banca d'Italia, un rappresentante dell'Istat e un rappresentante della Corte dei conti.

L’entrata in vigore della nuova governance economica europea, che monitora l’attuazione del coordinamento delle politiche di bilancio degli Stati membri fissando un tetto di spesa annuale per l’intero comparto delle pubbliche amministrazioni di uno Stato (espresso come traiettoria di variazione annuale della “spesa primaria netta”) ha rinnovato l’importanza della puntuale redazione, da parte di ciascun Ministero, di piani specifici volti a valutare la qualità della spesa e l’efficacia delle politiche pubbliche. Infatti, il tema è stato sollevato dall’Ufficio parlamentare di bilancio, dalla Corte dei conti e dal Ragioniere generale dello Stato in occasione delle audizioni (documento conclusivo dell’indagine conoscitiva sulle prospettive di riforma delle procedure di programmazione economica e finanziaria e di bilancio in relazione alla riforma della governance economica europea, pagg. 81-82 del Documento allegato al Resoconto del 25 settembre 2024 della Va Commissione Bilancio della Camera dei deputati).
In tale ottica di analisi e valutazione della spesa pubblica, il Comitato scientifico per le attività inerenti alla revisione della spesa, cooperando con l’Unità di missione per l’analisi e valutazione della spesa presso la Ragioneria generale dello Stato – MEF ha predisposto alla fine del 2023 il documento “criteri e metodologie per la definizione dei processi e delle attività di analisi e valutazione della spesa” che disciplina, alla Sezione I (pagg. 11-26), i Piani triennali di analisi e valutazione della spesa. Tali Piani hanno lo scopo di “incrementare il valore prodotto dall’utilizzo delle risorse pubbliche impiegate, il grado di utilizzo di quelle disponibili e di ridurre eventuali inefficienze e sprechi nonché di fornire tali informazioni in tempi utili per la predisposizione del disegno di legge di bilancio” (pag. 11).
Nel dettaglio, il Piano di ciascun ministero deve contenere indicazioni su:
(a) quali politiche saranno oggetto delle attività di analisi e valutazione nel successivo triennio;
(b) quali specifiche domande valutative orientano la conduzione di tali attività;
(c) quali strategie di ricerca saranno adottate per dar loro risposta, con l’indicazione di quali dati saranno utilizzati per portare a termine le strategie indicate;
(d) in che tempi le attività di analisi si concluderanno e quali risorse finanziare e professionali saranno impiegate per procedere alla loro realizzazione;
(e) quali azioni di miglioramento saranno prevedibilmente assunte sulla base degli esiti ottenuti.
Sulla base di tali contenuti, ogni Ministero deve poi individuare alcune “opzioni di riforma”, che consistono o nella diminuzione di spesa, o nell’incremento dei risultati conseguiti, o la modifica delle imputazioni di spesa nei vari anni in corrispondenza delle effettive esigenze.
Per il 2024, il primo anno della sperimentazione, tutti i Ministeri hanno approvato e trasmesso al MEF il proprio Piano: i singoli Piani sono disponibili su un’apposita pagina dell’Area della Ragioneria generale dello Stato. I temi oggetto di valutazione concernono “beni, servizi erogati e politiche realizzate direttamente dai Ministeri o da Agenzie ed Enti strumentali sotto il controllo diretto dell’Amministrazione, anche attraverso il ricorso a strumenti agevolativi erogati tramite specifici crediti d’imposta” ed in particolare “politiche e spese finanziate dal bilancio a legislazione vigente, di importo rilevante, preferibilmente, in un arco pluriennale (salvo il caso che se ne stia valutando l’eventuale rifinanziamento), con una elevata incidenza di spese ricorrenti rispetto al totale della spesa esaminata e connesse alle priorità strategiche del Governo” (Documento criteri e metodologie per la definizione dei processi e delle attività di analisi e valutazione della spesa, pag. 24).
A titolo di esempio, il Piano del Ministero dell’economia e delle finanze (utilizzato come esempio nella Sezione II del Documento criteri e metodologie per la definizione dei processi e delle attività di analisi e valutazione della spesa) effettua la sua valutazione sull’attività delle Ragionerie territoriali dello Stato, che possiedono uno stanziamento sul bilancio dello Stato pari a circa 220 milioni di euro per il 2024 (Tabella 9 del Piano) e che hanno tra i compiti principali lo svolgimento dei controllo di regolarità amministrativa e contabile sugli atti che concernono il bilancio dello Stato, il controllo e la contabilizzazione delle entrate dello Stato, la vigilanza sulle spese di personale e sugli incassi e pagamenti fatti dai tesorieri delle singole amministrazioni. Lo scopo è individuare un modello di costo per definire il fabbisogno standardizzato di spesa delle singole Ragionerie ed allocare più correttamente le risorse; la scadenza per l’elaborazione di proposte di riforma all’attuale allocazione delle risorse è il 31 maggio scorso (Tabella 17). Il costo stimato per il processo di valutazione è pari a 106.400 euro (Tabella 15).
In merito al monitoraggio, si rileva tuttavia che gli unici documenti disponibili sull’apposita pagina dell’Area della Ragioneria generale dello Stato, pubblicati a maggio 2025, sono le schede aggiornate a febbraio 2025; queste riportano come tutti i Piani di analisi e valutazione della spesa dei Ministeri e della Presidenza del Consiglio dei ministri si trovassero ancora nelle fasi preliminari, senza aver ancora formulato le “opzioni di riforma”. Nel frattempo, sono stati pubblicati alcuni Piani di analisi e valutazione della spesa per l’anno 2025 (ad esempio, Ministero della Difesa, Ministero delle Imprese e del Made in Italy, Ministero dell’Ambiente e della Sicurezza energetica, Ministero dell’Interno).
Articolo 1, commi 750-755
(Disposizioni per il controllo della spesa del
Fondo per lo sviluppo della coesione)
750. Al fine di consentire una corretta programmazione finanziaria tenuto conto delle nuove regole della governance economica europea, ferme restando le dotazioni del Fondo per lo sviluppo e la coesione, previste a legislazione vigente, in termini di competenza e residui, i trasferimenti di cassa a valere sul predetto Fondo a favore della contabilità di cui all'articolo 5 della legge 16 aprile 1987, n. 183, possono essere disposti, con riferimento alle programmazioni 2021-2027 e precedenti, entro l'importo di 7.134 milioni di euro per l'anno 2026, 8.684 milioni di euro per l'anno 2027, 8.954 milioni di euro per l'anno 2028, 8.500 milioni di euro per ciascuno degli anni dal 2029 al 2034, 8.000 milioni di euro per l'anno 2035, 3.300 milioni di euro per l'anno 2036, 2.300 milioni di euro per l'anno 2037, 1.700 milioni di euro per l'anno 2038 e 835 milioni di euro per l'anno 2039.
751. Entro sei mesi dalla data di entrata in vigore della presente legge, il Dipartimento per le politiche di coesione e per il Sud della Presidenza del Consiglio dei ministri e il Dipartimento della Ragioneria generale dello Stato del Ministero dell'economia e delle finanze procedono, in collaborazione con le amministrazioni assegnatarie delle risorse e anche sulla base dei dati di monitoraggio tratti dai sistemi informativi del Dipartimento della Ragioneria generale dello Stato, alla ricognizione dei profili finanziari annuali di cassa relativi alle assegnazioni del Fondo per lo sviluppo e la coesione, periodo di programmazione 2014-2020 e dei precedenti cicli di programmazione, tenendo conto delle assegnazioni e dei trasferimenti già disposti sulla contabilità del Fondo di rotazione di cui all'articolo 5 della legge 16 aprile 1987, n. 183. La ricognizione di cui al primo periodo è effettuata, altresì, in relazione ai programmi di spesa a valere sulla dotazione del Fondo per lo sviluppo e la coesione, periodo di programmazione 2021-2027.
752. Sulla base degli esiti della ricognizione di cui al comma 751, il Ministro per gli affari europei, il PNRR e le politiche di coesione, di concerto con il Ministro dell'economia e delle finanze, previa intesa in sede di Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome di Trento e di Bolzano, sottopone all'approvazione del Comitato interministeriale per la programmazione economica e lo sviluppo sostenibile (CIPESS), nei limiti di quanto indicato al comma 750 e tenendo conto delle obbligazioni giuridicamente vincolanti, l'imputazione annuale di cassa alle assegnazioni del Fondo per lo sviluppo e la coesione, periodi di programmazione 2021-2027, 2014-2020 e precedenti cicli di programmazione, ivi comprese quelle previste da specifiche disposizioni di legge.
753. Il CIPESS, ai fini delle assegnazioni del Fondo per lo sviluppo e la coesione per gli interventi del periodo di programmazione 2021-2027, comprese quelle previste da disposizioni di legge, approva i correlati cronoprogrammi dei pagamenti nei limiti delle disponibilità annuali di cassa di cui al comma 750.
754. La modifica del cronoprogramma degli Accordi per la coesione, di cui all'articolo 1, comma 178, della legge 30 dicembre 2020, n. 178, è consentita nei limiti delle disponibilità annuali di cassa di cui al comma 750 del presente articolo.
755. Per l'adeguamento dei sistemi informatici già in uso presso il Ministero dell'economia e delle finanze - Dipartimento della Ragioneria generale dello Stato per la politica di coesione e per gli investimenti pubblici, necessario ai fini dell'attuazione dei commi da 750 a 754 e per le rilevazioni richieste nell'ambito della nuova governance economica europea, il predetto Dipartimento può avvalersi del supporto tecnico della SOGEI - Società generale di informatica S.p.A., mediante la stipula di apposite convenzioni. Le predette convenzioni possono prevedere meccanismi semplificati per l'adeguamento dei rispettivi massimali qualora per le attività previste concorrano risorse nazionali ed europee della politica di coesione. Per l'attuazione del presente comma è autorizzata la spesa pari a 2 milioni di euro per l'anno 2026, 3 milioni di euro annui per ciascuno degli anni 2027 e 2028 e 1 milione di euro annui a decorrere dall'anno 2029.
Il comma 750 fissa un ammontare massimo annuale di trasferimenti di cassa che posso essere effettuati a valere sulle risorse del Fondo per lo sviluppo e la coesione, a favore dell’apposita contabilità del c.d. Fondo di rotazione per l’attuazione delle politiche comunitarie, gestito dall’IGRUE-RGS, su cui transitano le risorse del FSC ai fini dell’erogazione delle risorse medesime.
I successivi commi 751 e 752 recano una procedura per la ricognizione dei profili finanziari annuali di cassa, relativi alle assegnazioni del Fondo per lo sviluppo e la coesione del ciclo 2014-2020 e precedenti, al fine di renderli coerenti con i limiti di cassa stabiliti al comma 750. In particolare, si prevede che, entro il 30 giugno 2026, il Dipartimento per le politiche di coesione della Presidenza del Consiglio dei ministri e la RGS procedono alla ricognizione dei profili finanziari annuali di cassa, relativi alle assegnazioni del Fondo per lo sviluppo e la coesione, di tutti i cicli di programmazione, all’esito del quale il CIPESS definisce l’imputazione annuale di cassa alle assegnazioni del FSC di ciascun ciclo (comma 753).
Il comma 754 riconduce al rispetto del vincolo della cassa di cui al comma 750 anche la procedura amministrativa di riprogrammazione dei cronoprogrammi degli Accordi di coesione.
Viene infine autorizzata la spesa di 2 milioni di euro per l’anno 2026 e di 3 milioni di euro annui per ciascuno degli anni 2027 e 2028 per l’adeguamento dei sistemi informatici della Ragioneria generale dello Stato, per le attività di monitoraggio della politica di coesione e degli investimenti pubblici (comma 755).
Il comma 755 determina un impatto sui saldi di bilancio, in termini di maggiori spese, pari a 2 milioni nel 2026 e di 3 milioni per ciascuno degli anni 2027 e 2028 per l’adeguamento dei sistemi informatici già in uso presso la Ragioneria generale dello Stato per le attività di monitoraggio della politica di coesione e degli investimenti pubblici.
Il comma 750 determina l’ammontare massimo annuale dei trasferimenti di cassa che possono essere effettuati a valere sulle risorse del Fondo per lo sviluppo e la coesione a favore della contabilità speciale del Fondo di rotazione di cui all’art. 5 della legge n. 187 del 1983 (c.d. Fondo IGRUE), attraverso la quale sono gestite le risorse del FSC (conto corrente n. 25058), con riferimento alle risorse del ciclo di programmazione 2021-2027 e cicli precedenti.
Si rammenta che le risorse del Fondo sono gestite in una apposita contabilità del Fondo di rotazione per l'attuazione delle politiche nazionali - IGRUE, il quale gestisce anche le altre contabilità speciali relative alle risorse dei Fondi strutturali, sia quelle nazionali di cofinanziamento sia quelle provenienti dall'Unione europea, nonché ai fondi del Piano Nazionale di Ripresa e Resilienza (PNRR).
L’ammontare massimo annuo dei trasferimenti è fissato nei seguenti importi:
- 7.134 milioni per il 2026;
- 8.684 milioni per il 2027;
- 8.954 milioni per il 2028;
- 8.500 milioni per ciascuno degli anni dal 2029 al 2034;
- 8.000 milioni per il 2035;
- 3.300 milioni per il 2036;
- 2.300 milioni per il 2037;
- 1.700 milioni per il 2038;
- 835 milioni per il 2039.
Tali trasferimenti di cassa riguardano le risorse del Fondo sviluppo e coesione impegnate in conto competenza ma non pagate relativi ad esercizi finanziari precedenti (residui) e gli impegni sugli stanziamenti di competenza dell’anno in corso.
Guardando agli ultimi anni, sulla base dei dati del Conto riassuntivo del Tesoro, che monitora i movimenti del predetto conto corrente n. 25058 del Fondo IGRUE, si registrano entrate provenienti dal capitolo 8000/MEF pari a 5.695 milioni nel 2022, 3.981 milioni nel 2023 e 8.969 milioni nel 2024. Al 30 novembre 2025, i trasferimenti al conto corrente sono pari 10.366 milioni.
Tale operazione contabile è espressamente finalizzata dalla norma a consentire una corretta programmazione finanziaria tenuto conto delle nuove regole di governance economica europea, ferme restando le dotazioni del Fondo per lo sviluppo e la coesione, previste a legislazione vigente, in termini di competenza e residui.
Come precisato nella relazione tecnica, la gestione delle risorse del Fondo sviluppo e coesione sulla contabilità del Fondo di rotazione sarà operata nel rispetto dei limiti di cassa fissati dalla disposizione e dei corrispondenti effetti scontati sui saldi di finanza pubblica.
Il limite annuale indicato nella norma, quale ammontare massimo di trasferimenti di cassa verso il Fondo IGRUE, è specificamente riferito alle risorse destinate all’attuazione delle politiche di coesione finanziate dal Fondo sviluppo e coesione, programmate dal CIPESS.
I predetti ammontari sono, pertanto, inferiori alle autorizzazioni di cassa fissate dalla legge di bilancio per gli anni 2026-2028, in quanto le autorizzazioni di cassa considerano anche le risorse del Fondo sviluppo e coesione disponibili sul capitolo già vincolate all’attuazione di specifiche disposizioni di legge, o a esigenze diverse dalla coesione (per esempio per esigenze di copertura di oneri legislativi posti a valere sul FSC), le quali sono gestite senza la procedura di trasferimento al conto corrente presso il Fondo IGRUE, ma con trasferimento delle risorse ad altro capitolo di spesa disposto con decreto di variazioni.
Nella relazione tecnica si precisa che il capitolo di bilancio dello stato di previsione del Ministero dell’economia e delle finanze è stato integrato a legislazione vigente, in termini di sola cassa, al fine di assicurare un valore complessivo di cassa corrispondente alla massa spendibile (somma della competenza e dei residui presunti calcolati da sistema) del predetto capitolo di spesa.
Nella legge di bilancio 2026, sul capitolo 8000/MEF le autorizzazioni di cassa ammontano a 12.263,7 milioni per il 2026, a fronte di un importo pari a 7.134 milioni, quale tetto dei trasferimenti di cassa dal cap. 8000 al conto corrente n. 25058 del Fondo di rotazione IGRUE.
Nella Relazione tecnica si precisa, a tale riguardo, che il limite massimo ai trasferimenti è specificamente riferito all’attuazione delle politiche di coesione finanziate dal FSC ed è, quindi, al netto delle risorse disponibili sul capitolo di bilancio che sono già state vincolate in attuazione di specifiche disposizioni legislative o ad esigenze diverse dalla coesione. La relazione indica, in particolare, l’art. 1, co. 8, del D.L. n. 19 del 2024 (D.L. PNRR), che ha disposto il versamento all’Entrata, nel periodo 2024-2027, di complessivi 4.908 milioni di residui FSC del ciclo 2021-2027 e di 110 milioni di residui FSC relativi al ciclo 2014-2020 e precedenti, e l’art. 12, co. 6, del D.L. n. 65 del 2025 (Campi Flegrei), che ha disposto il versamento all’Entrata nel periodo 2025-2027 di complessivi 50 milioni di residui FSC del ciclo 2014-2020.

L’art. 1, co. 178, della legge n. 178/2020 (legge di bilancio per il 2021), come modificato dall’art. 1 del D.L.124/2023, reca alle lettere da a) a l) le procedure per la programmazione, la gestione finanziaria e per il monitoraggio dell'utilizzo delle risorse del FSC 2021-2027 e dei precedenti periodi di programmazione.
In particolare la lettera i) riguarda le procedure contabili relative alla gestione del FSC 2021-2027: essa stabilisce che le risorse assegnate dal CIPESS sono trasferite dal relativo capitolo di bilancio (cap. 8000/MEF), nei limiti degli stanziamenti annuali di bilancio, ad una apposita contabilità del Fondo di rotazione gestito dall’IGRUE della RGS ai sensi dell'articolo 5 della legge n. 183 del 1987 (conto corrente di tesoreria n. 25058).
Il Ministero dell'economia e delle finanze assegna le risorse trasferite alla suddetta contabilità in favore delle amministrazioni che hanno sottoscritto gli Accordi per la coesione, secondo l'articolazione temporale indicata dai medesimi accordi. I pagamenti in favore delle predette amministrazioni sono effettuati sulla base delle richieste presentate dalla Presidenza del Consiglio dei ministri - Dipartimento per le politiche di coesione (DPCoe).
Ai fini della verifica dello stato di avanzamento della spesa degli interventi finanziati dal Fondo, le amministrazioni titolari comunicano i relativi dati al sistema di monitoraggio unitario, di cui all'articolo 1, comma 245, della legge n. 147 del 2013, sulla base di un apposito protocollo di colloquio telematico.
Per far fronte ad eventuali carenze di liquidità, le risorse FSC assegnate per un intervento e non ancora utilizzate possono essere riassegnate per un intervento a titolarità di altra amministrazione, la cui realizzazione presenta carattere di urgenza. In tal caso, la Presidenza del Consiglio dei ministri - Dipartimento per le politiche di coesione, d'intesa con l'Ispettorato generale per i rapporti finanziari con l'Unione europea (IGRUE) della Ragioneria generale dello Stato, dispone la riassegnazione al nuovo intervento, sentita l'amministrazione titolare dell'intervento definanziato.
Pertanto, in base alle delle richieste presentate dal Dipartimento per le politiche di coesione della Presidenza del Consiglio dei ministri, quote di risorse FSC sono spostate dal bilancio dello Stato all’apposito conto corrente di tesoreria, quali incassi del conto, che saranno indicati come pagamenti a seguito del trasferimento alle amministrazioni destinatarie (titolari dell’intervento), che provvederanno all’erogazione in favore del soggetto attuatore dell’intervento, secondo le tempistiche contabili previste (anticipazioni, pagamenti intermedi, saldi).
I movimenti contabili mensili del conto corrente di tesoreria n. 25058 (incassi, pagamenti, disponibilità) sono riportati analiticamente sul “Bollettino bimestrale del Fondo di rotazione” della RGS.
Le movimentazioni del conto corrente di tesoreria sono altresì riscontrabili mensilmente sul Conto riassuntivo del Tesoro, che fornisce il “valore cumulato” delle movimentazioni (cioè riferite a tutto il periodo considerato partendo dal 1° gennaio).
I successivi commi 751 e 752 definiscono una procedura per la ricognizione dei profili finanziari annuali di cassa, relativi alle assegnazioni del Fondo per lo sviluppo e la coesione del periodo di programmazione 2014-2020 e dei precedenti cicli di programmazione, al fine di renderli coerenti con i limiti di cassa stabiliti al comma 750.
In particolare, il comma 751 stabilisce che entro il 30 giugno 2026 (sei mesi dall’entrata in vigore della legge di bilancio 2026), il Dipartimento per le politiche di coesione della Presidenza del Consiglio dei ministri e il Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato (RGS) procedono, in collaborazione con le Amministrazioni assegnatarie delle risorse, anche sulla base dei dati di monitoraggio tratti dai sistemi informativi della RGS, alla ricognizione dei profili finanziari annuali di cassa relativi alle assegnazioni del Fondo per lo sviluppo e la coesione del ciclo di programmazione 2014-2020 e dei precedenti cicli di programmazione, tenendo conto delle assegnazioni e dei trasferimenti già disposti sulla contabilità del Fondo di rotazione IGRUE.
La medesima ricognizione è effettuata in relazione ai programmi di spesa a valere sulla dotazione del Fondo per lo sviluppo e la coesione del periodo di programmazione 2021–2027.
Sulla base degli esiti di tale ricognizione, il comma 752 stabilisce che il Ministro per gli affari europei, il PNRR e le politiche di coesione, d’intesa con il Ministro dell’economia e previa intesa in sede di Conferenza Stato-Regioni, sottopone all’approvazione del CIPESS, nei limiti degli importi indicati al comma 750 e tenendo conto delle obbligazioni giuridicamente vincolanti, l’imputazione annuale di cassa alle assegnazioni del Fondo per lo sviluppo e la coesione, dei cicli di programmazione 2021-2027, 2014-2020 e precedenti, comprese quelle previste da specifiche disposizioni di legge.
Ai fini delle assegnazioni delle risorse del Fondo sviluppo e coesione per gli interventi del periodo di programmazione 2021-2027, comprese quelle previste da disposizioni di legge, il comma 753 dispone l’approvazione da parte del CIPESS dei relativi cronoprogrammi dei pagamenti nei limiti delle disponibilità annuali di cassa di cui al comma 750.
Anche la modifica dei cronoprogrammi relativi agli Accordi di coesione 2021-2027 è consentita solo nei limiti delle disponibilità annuali di cassa indicate al comma 1 (comma 754).
Si rammenta che, ai sensi dell’art. 1, co. 178, lettere c) e d), della legge n. 178/2020, come modificato dall’art. 1 del D.L.124/2023, l’Accordo per la coesione sottoscritto tra il Ministro per la coesione e i singoli Ministeri o le singole Regioni, deve contenere il cronoprogramma procedurale e finanziario di ciascun intervento finanziato, nonché il piano finanziario dell'Accordo per la coesione articolato per annualità definito in considerazione del cronoprogramma finanziario degli interventi.
Il comma 755 prevede, infine, che il Dipartimento della Ragioneria generale dello Stato possa stipulare apposite convenzioni con la SOGEI - Società generale di informatica S.p.A. (quale supporto tecnico), al fine di adeguare i sistemi informatici già in uso presso la RGS per la politica di coesione e per gli investimenti pubblici, ai fini delle rilevazioni richieste nell’ambito della nuova governance economica europea.
Le convenzioni possono prevedere meccanismi semplificati per l’adeguamento dei rispettivi massimali qualora per le attività previste concorrano risorse nazionali ed europee della politica di coesione.
A tal fine è autorizzata la spesa pari a 2 milioni per il 2026, 3 milioni annui per ciascuno degli anni 2027 e 2028 e 1 milione annuo a decorrere dal 2029. Di tali importi 2 milioni per ciascuna annualità 2026-2028 sono da imputare a spese relative all’implementazione, estensione e sviluppo dei sistemi informatici (conto capitale), mentre 1 milione – con decorrenza dal 2027 - sarà destinato alle attività di gestione dell’infrastruttura (conto corrente).
Articolo 1, comma 756
(Tabelle A e B)
756. Gli importi da iscrivere nei fondi speciali di cui all'articolo 21, comma 1-ter, lettera d), della legge 31 dicembre 2009, n. 196, per il finanziamento dei provvedimenti legislativi che si prevede possano essere approvati nell'anno 2026, sono determinati, per ciascuno degli anni 2026, 2027 e 2028, nelle misure indicate dalle tabelle A e B allegate alla presente legge.
L’articolo 1, comma 756, dispone in ordine all’entità dei fondi speciali determinati dalle tabelle A e B, allegate al disegno di legge in esame. Si tratta degli strumenti contabili mediante i quali si determinano le disponibilità per la copertura finanziaria dei provvedimenti legislativi che si prevede possano essere approvati nel corso degli esercizi finanziari compresi nel bilancio pluriennale.
Gli importi complessivi esposti nella tabella A (fondo speciale di parte corrente) ammontano a 551,53 milioni per il 2026, a 610,37 milioni per il 2027 e a 599,15 milioni annui a decorrere dal 2028. Tali accantonamenti di parte corrente fanno registrare un incremento rispetto al bilancio a legislazione vigente di 159,97 milioni per il 2026, 149,69 milioni per il 2027 e 138,48 milioni dal 2028.
Gli importi complessivi esposti nella tabella B (fondo speciale di conto capitale), ammontano a 381,83 milioni per il 2026, a 525,25 milioni per il 2027 e a 526,25 milioni annui a decorrere dal 2028. Tali accantonamenti in conto capitale fanno registrare un incremento rispetto al bilancio a legislazione vigente di 0,9 milioni per il 2026, 26,5 milioni per il 2027 e 27,5 milioni dal 2028.
I prospetti che seguono riportano gli stanziamenti complessivi (in migliaia di euro) esposti alle tabelle A e B, a legislazione vigente (BLV) e nel disegno di legge di bilancio A.S. 1689 e nella presente legge di bilancio n. 199 del 2025.
| TABELLA A |
| |
2026 |
2027 |
2028 e ss. |
| L. n. 199/2025 |
551.527,94 |
610.367,25 |
599.152,72 |
| A.S. 1689 |
602.555,15 |
651.672,29 |
641.672,29 |
| BLV |
391.555,15 |
460.672,29 |
460.672,29 |
| Effetti finanziari |
159.972,79 |
149.694,96 |
138.480,43 |
cap. 6856 MEF
| TABELLA B |
| |
2026 |
2027 |
2028 e ss. |
| L. n. 199/2025 |
381.827,75 |
525.254,85 |
526.254,85 |
| A.S. 1689 |
392.927,75 |
528.754,85 |
528.754,85 |
| BLV |
380.927,75 |
498.754,85 |
498.754,85 |
| Effetti finanziari |
900,00 |
26.500,00 |
27.500,00 |
cap. 9001 MEF
L'articolo 21, comma 1-ter, lettera d), della legge di contabilità (legge n. 196 del 2009) inserisce tra i contenuti della prima sezione del disegno di legge di bilancio la determinazione degli importi dei fondi speciali e le relative tabelle. Con la disposizione in esame si provvede a determinare gli importi da iscrivere nei fondi speciali per ciascun anno, determinati nelle misure indicate per la parte corrente nella tabella A e per quella in conto capitale nella tabella B, allegate al disegno di legge di bilancio, ripartite per Ministeri. In sede di relazione illustrativa al disegno di legge sono indicate le finalizzazioni, vale a dire i provvedimenti per i quali viene preordinata la copertura. Ulteriori finalizzazioni possono essere specificate nel corso dell’esame parlamentare, con riferimento ad emendamenti che incrementano la dotazione dei fondi speciali. In ogni caso le finalizzazioni non hanno efficacia giuridica vincolante.
La relazione illustrativa annessa al disegno di legge presentato al Senato (A.S. 1689) espone le finalizzazioni relative agli importi dei fondi speciali, per ciascuno degli anni considerati nel bilancio triennale, di cui alle tabelle A e B.
Nei prospetti seguenti sono riportati, suddivisi per Ministero, gli importi (espressi in migliaia di euro) degli accantonamenti di parte corrente e di conto capitale nel disegno di legge di bilancio.
Gli importi delle tabelle A e B relativi alle finalizzazioni già iscritte in bilancio a legislazione vigente (BLV) per i singoli dicasteri, ove sussistenti, sono stati forniti dalla Ragione Generale dello Stato su richiesta degli uffici parlamentari.
Tabella A - Fondo speciale di parte corrente
Ministero dell’economia e delle finanze
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
107.956,44 |
125.956,44 |
125.956,44 |
| A.S. 1689 |
139.956,44 |
153.956,44 |
151.956,44 |
| L. n. 199/2025 |
138.918,14 |
152.918,14 |
150.918,14 |
Finalizzazioni:
§ Introduzione del delitto di femminicidio e altri interventi normativi per il contrasto alla violenza nei confronti delle donne e per la tutela delle vittime (AS 1433; AC 2528);
§ Norme per la regolazione dei rapporti tra lo Stato e la Diocesi ortodossa romena d'Italia, in attuazione dell'articolo 8, terzo comma, della Costituzione (AC 2396);
§ Modifiche alla legge 14 gennaio 1994, n. 20, e altre disposizioni nonché delega al Governo in materia di funzioni della Corte dei Conti e di responsabilità amministrativa e per danno erariale (AC 1621 AS 1457);
§ L’accantonamento comprende, inoltre, le risorse destinate alla copertura finanziaria di misure a favore di Banche per lo sviluppo e altre organizzazioni internazionali.
§ Interventi diversi.
Ministero delle imprese e del made in Italy
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
48.694,13 |
47.972,77 |
47.972,77 |
| A.S. 1689 |
48.694,13 |
51.972,77 |
51.972,77 |
| L. n. 199/2025 |
41.359,75 |
45.438,39 |
46.938,39 |
Finalizzazioni:
§ Disegno di legge annuale sulle piccole e medie imprese (A S 1484);
§ Istituzione della Giornata della ristorazione (AC 1672 AS 1551);
§ Delega al Governo per il recepimento delle direttive europee e l'attuazione di altri atti dell'Unione europea - Legge di delegazione europea 2025 (AC 2574)
§ Interventi diversi.
Ministero del lavoro e delle politiche sociali
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
41.049,57 |
41.049,57 |
41.049,57 |
| A.S. 1689 |
41.049,57 |
41.049,57 |
41.049,57 |
| L. n. 199/2025 |
39.449,57 |
39.449,57 |
38.949,57 |
Finalizzazioni: Interventi diversi.
Ministero della giustizia
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
8.608,66 |
13.328,60 |
13.328,60 |
| A.S. 1689 |
26.608,66 |
31.328,60 |
31.328,60 |
| L. n. 199/2025 |
21.608,66 |
28.328,60 |
28.328,60 |
Finalizzazioni:
§ Disposizioni in materia di tutela dei minori in affidamento (AC 1866; AS 1694);
§ Introduzione del delitto di femminicidio e altri interventi normativi per il contrasto alla violenza nei confronti delle donne e per la tutela delle vittime (AS 1433 AC 2528);
§ Disposizioni in materia di Circoscrizioni giudiziarie (AC 2646);
§ Interventi diversi.
Ministero degli affari esteri e della cooperazione internazionale
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
15.799,49 |
21.083,09 |
21.083,09 |
| A.S. 1689 |
40.799,49 |
46.083,09 |
47.083,09 |
| L. n. 199/2025 |
36.143,63 |
38.292,02 |
37.077,48 |
Finalizzazioni:
§ Ratifica ed esecuzione dell'Accordo di cooperazione culturale, scientifica e tecnica tra il Governo della Repubblica italiana e il Governo della Repubblica del Camerun, fatto a Yaoundé il 17 marzo 2016 (AC 1501; AS 1646);
§ Ratifica della Convenzione internazionale per il controllo e la gestione delle acque di zavorra e dei sedimenti delle navi, con Allegati, fatta a Londra il 13 febbraio 2004, nonché norme di coordinamento con l'ordinamento interno (AS 981);
§ Ratifica dell'Accordo tra il Governo della Repubblica italiana e il Governo del Regno del Bahrein sulla cooperazione nei settori della cultura, dell'istruzione, della scienza, della tecnologia e dell'informazione, fatto a Roma il 4 febbraio 2020 (AC 1451; AS 1645);
§ Ratifica ed esecuzione dell'Atto di Ginevra dell'Accordo di Lisbona sulle denominazioni d'origine e le indicazioni geografiche, fatto a Ginevra il 20 maggio 2015 (AC 1502; AS 1647);
§ Ratifica ed esecuzione dell'Accordo tra il Governo della Repubblica italiana e il Governo della Repubblica dell'Uzbekistan sulla cooperazione di polizia, fatto a Roma l'8 giugno 2023 (AS 1446 AC 2589);
§ Ratifica ed esecuzione del Trattato sul trasferimento delle persone condannate a pene privative della libertà personale tra la Repubblica italiana e lo Stato della Libia, fatto a Palermo il 29 settembre 2023 (AS 1447; AC 2590);
§ Ratifica ed esecuzione della Convenzione tra il Governo della Repubblica italiana e il Governo del Principato del Liechtenstein per eliminare le doppie imposizioni in materia di imposte sul reddito e per prevenire l'evasione e l'elusione fiscale, con Protocollo e Protocollo Aggiuntivo sull'Arbitrato, fatta a Roma e Vaduz il 12 luglio 2023 (AC 1847);
§ Ratifica ed esecuzione dell'Accordo di partenariato economico interinale tra il Ghana, da una parte, e la Comunità europea e i suoi Stati membri, dall'altra, fatto a Bruxelles il 28 luglio 2016 (AS 1229 AC 2102);
§ Ratifica ed esecuzione della Convenzione del Consiglio d'Europa contro il traffico di organi umani, fatta a Santiago de Compostela il 25 marzo 2015, nonché norme di coordinamento con l'ordinamento interno (AS 1188);
§ Ratifica ed esecuzione della Convenzione di estradizione tra il Governo della Repubblica italiana e il Governo della Repubblica algerina democratica e popolare, fatta ad Algeri il 22 luglio 2003, e dello scambio di lettere tra il Governo della Repubblica italiana e il Governo della Repubblica algerina democratica e popolare, fatto a Palermo il 29 settembre 2023 (AS 1095);
§ Disposizioni per la revisione dei servizi per i cittadini e le imprese all’estero (AC 2369; AS 1683);
§ Interventi diversi.
Ministero dell’istruzione e del merito
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
42,62 |
8.280,86 |
8.280,86 |
| A.S. 1689 |
26.042,62 |
32.280,86 |
32.280,86 |
| L. n. 199/2025 |
23.892,62 |
30.280,86 |
30.280,86 |
Finalizzazioni: Interventi diversi.
Ministero dell’interno
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
11.247,01 |
17.247,01 |
17.247,01 |
| A.S. 1689 |
23.247,01 |
27.247,01 |
27.247,01 |
| L. n. 199/2025 |
23.247,01 |
27.247,01 |
27.247,01 |
Finalizzazioni:
§ Delega al Governo in materia di esercizio del diritto di voto in un Comune situato in una Regione diversa da quella del Comune di residenza, in caso di impedimenti per motivi di studio, lavoro, cure mediche o prestazione di assistenza familiare (AC 115 AS 787);
§ Interventi diversi.
Ministero dell’ambiente e della sicurezza energetica
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
19.501,71 |
19.501,71 |
19.501,71 |
| A.S. 1689 |
24.501,71 |
24.501,71 |
24.501,71 |
| L. n. 199/2025 |
24.201,71 |
24.501,71 |
24.501,71 |
Finalizzazioni:
§ Delega al Governo per il recepimento delle direttive europee e l'attuazione di altri atti dell'Unione europea - Legge di delegazione europea 2025 (AC 2574);
§ Interventi diversi.
Ministero delle infrastrutture e dei trasporti
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
2.899,80 |
8.413,80 |
8.413,80 |
| A.S. 1689 |
25.899,80 |
28.413,80 |
21.413,80 |
| L. n. 199/2025 |
22.781,13 |
25.252,51 |
18.252,51 |
Finalizzazioni: Interventi diversi.
Ministero dell’università e della ricerca
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
20.237,33 |
32.237,33 |
32.237,33 |
| A.S. 1689 |
38.237,33 |
42.237,33 |
42.237,33 |
| L. n. 199/2025 |
34.237,33 |
42.237,33 |
42.237,33 |
Finalizzazioni: Interventi diversi.
Ministero della difesa
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
27.724,10 |
30.959,10 |
30.959,10 |
| A.S. 1689 |
42.724,10 |
41.959,10 |
41.959,10 |
| L. n. 199/2025 |
39.874,10 |
39.059,10 |
39.059,10 |
Finalizzazioni: Interventi diversi.
Ministero dell’agricoltura, della sovranità alimentare e delle foreste
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
23.778,99 |
33.768,99 |
33.768,99 |
| A.S. 1689 |
33.778,99 |
41.768,99 |
38.768,99 |
| L. n. 199/2025 |
32.778,99 |
41.768,99 |
38.768,99 |
Finalizzazioni:
§ Disposizioni sanzionatorie a tutela dei prodotti alimentari italiani (AS 1519);
§ Interventi diversi.
Ministero della cultura
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
35.165,13 |
35.165,13 |
35.165,13 |
| A.S. 1689 |
35.165,13 |
35.165,13 |
35.165,13 |
| L. n. 199/2025 |
24.165,13 |
28.165,13 |
28.165,13 |
Finalizzazioni:
§ Valorizzazione della storia, dell'arte e della cultura dei borghi e dei territori d'Italia attraverso l'attività del "Festival delle Città Identitarie" (AS 1333);
§ Interventi diversi.
Ministero della salute
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
18.984,98 |
15.984,98 |
15.984,98 |
| A.S. 1689 |
33.984,98 |
31.984,98 |
32.984,98 |
| L. n. 199/2025 |
31.984,98 |
29.984,98 |
30.984,98 |
Finalizzazioni:
§ Misure di garanzia per l'erogazione delle prestazioni sanitarie e altre disposizioni in materia sanitaria (AS 1241; AC 2365)
§ Interventi diversi.
Ministero del turismo
(in migliaia di euro)
| Tabella A |
2026 |
2027 |
2028 e ss. |
| BLV |
9.865,18 |
9.722,90 |
9.722,90 |
| A.S. 1689 |
21.865,18 |
21.722,90 |
21.722,90 |
| L. n. 199/2025 |
16.885,18 |
17.442,90 |
17.442,90 |
Finalizzazioni:
§ Disposizioni per la promozione e la valorizzazione dei cammini d'Italia (AS 562; AC 1805)
§ Interventi diversi.
Tabella B - Fondo speciale di conto capitale
Ministero dell’economia e delle finanze
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
137.303,66 |
186.303,66 |
186.303,66 |
| A.S. 1689 |
139.303,66 |
189.303,66 |
189.303,66 |
| L. n. 199/2025 |
139.303,66 |
189.303,66 |
189.303,66 |
Finalizzazioni: Interventi diversi.
Ministero delle imprese e del made in Italy
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
29.492,07 |
29.492,07 |
29.492,07 |
| A.S. 1689 |
29.492,07 |
29.492,07 |
29.492,07 |
| L. n. 199/2025 |
29.492,07 |
27.492,07 |
27.492,07 |
Finalizzazioni: Interventi diversi.
Ministero del lavoro e delle politiche sociali
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
23.187,98 |
23.187,98 |
23.187,98 |
| A.S. 1689 |
23.187,98 |
23.187,98 |
23.187,98 |
| L. n. 199/2025 |
23.187,98 |
23.187,98 |
23.187,98 |
Finalizzazioni: Interventi diversi.
Ministero della giustizia
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
10.000,00 |
18.000,00 |
18.000,00 |
| A.S. 1689 |
10.000,00 |
18.000,00 |
18.000,00 |
| L. n. 199/2025 |
9.500,00 |
17.500,00 |
17.500,00 |
Finalizzazioni:
§ Disposizioni in materia di circoscrizioni giudiziarie (AC 2646);
§ Interventi diversi.
Ministero degli affari esteri e della cooperazione internazionale
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
17.528,05 |
17.528,05 |
17.528,05 |
| A.S. 1689 |
17.528,05 |
17.528,05 |
17.528,05 |
| L. n. 199/2025 |
17.528,05 |
17.528,05 |
17.528,05 |
§ Finalizzazioni:
§ Disposizioni per la revisione dei servizi per i cittadini e le imprese all’estero (AC 2369; AS 1683)
§ Interventi diversi.
Ministero dell’istruzione e del merito
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
3.000,00 |
30.000,00 |
30.000,00 |
| A.S. 1689 |
3.000,00 |
30.000,00 |
30.000,00 |
| L. n. 199/2025 |
3.000,00 |
30.000,00 |
30.000,00 |
§ Finalizzazioni: Interventi diversi.
Ministero dell’interno
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
15.146,04 |
15.992,84 |
15.922,84 |
| A.S. 1689 |
15.146,04 |
16.922,84 |
16.922,84 |
| L. n. 199/2025 |
15.146,04 |
16.922,84 |
16.922,84 |
Finalizzazioni: Interventi diversi.
Ministero dell’ambiente e della sicurezza energetica
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
16.831,83 |
18.831,83 |
18.831,83 |
| A.S. 1689 |
16.831,83 |
18.831,83 |
18.831,83 |
| L. n. 199/2025 |
16.831,83 |
18.831,83 |
18.831,83 |
Finalizzazioni:
§ Delega al Governo per il recepimento delle direttive europee e l'attuazione di altri atti dell'Unione europea - Legge di delegazione europea 2025 (AC 2574);
§ Interventi diversi.
Ministero delle infrastrutture e dei trasporti
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
5.283,48 |
23.583,48 |
23.583,48 |
| A.S. 1689 |
5.283,48 |
23.583,48 |
23.583,48 |
| L. n. 199/2025 |
5.283,48 |
23.583,48 |
23.583,48 |
§ Finalizzazioni: Interventi diversi.
Ministero dell’università e della ricerca
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
19.606,66 |
25.606,66 |
25.606,66 |
| A.S. 1689 |
19.606,66 |
25.606,66 |
25.606,66 |
| L. n. 199/2025 |
19.606,66 |
25.606,66 |
25.606,66 |
§ Finalizzazioni: Interventi diversi.
Ministero della difesa
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
36.292,07 |
34.842,37 |
34.842,37 |
| A.S. 1689 |
36.292,07 |
36.842,37 |
36.842,37 |
| L. n. 199/2025 |
36.192,07 |
36.842,37 |
36.842,37 |
Finalizzazioni: Interventi diversi.
Ministero dell’agricoltura, della sovranità alimentare e delle foreste
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
23.921,08 |
24.921,08 |
24.921,08 |
| A.S. 1689 |
23.921,08 |
24.921,08 |
24.921,08 |
| L. n. 199/2025 |
23.421,08 |
23.921,08 |
24.921,08 |
Finalizzazioni: Interventi diversi.
Ministero della cultura
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
1.070,90 |
8.270,90 |
8.270,90 |
| A.S. 1689 |
11.070,90 |
18.270,90 |
18.270,90 |
| L. n. 199/2025 |
1.070,90 |
18.270,90 |
18.270,90 |
Finalizzazioni: Interventi diversi.
Ministero della salute
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
31.292,07 |
31.292,07 |
31.292,07 |
| A.S. 1689 |
31.292,07 |
45.292,07 |
45.292,07 |
| L. n. 199/2025 |
31.292,07 |
45.292,07 |
45.292,07 |
Finalizzazioni: interventi diversi.
Ministero del turismo
(in migliaia di euro)
| Tabella B |
2026 |
2027 |
2028 e ss. |
| BLV |
10.971,86 |
10.971,86 |
10.971,86 |
| A.S. 1689 |
10.971,86 |
10.971,86 |
10.971,86 |
| L. n. 199/2025 |
10.971,86 |
10.971,86 |
10.971,86 |
Finalizzazioni:
§ Disposizioni per la promozione e la valorizzazione dei cammini d'Italia (AS 562 AC 1805)
§ Interventi diversi.
Articolo 1, commi 757
(Fondi iscritti nello stato di previsione del
Ministero dell’economia e delle finanze)
757. Nello stato di previsione del Ministero dell'economia e delle finanze è istituito un fondo da ripartire di parte corrente con una dotazione di 98,9 milioni di euro annui a decorrere dall'anno 2028, destinato al potenziamento delle finalità istituzionali delle amministrazioni dello Stato. Il Fondo per interventi strutturali di politica economica, di cui all'articolo 10, comma 5, del decreto-legge 29 novembre 2004, n. 282, convertito, con modificazioni, dalla legge 27 dicembre 2004, n. 307, è ridotto di 28 milioni di euro per l'anno 2026, 15 milioni di euro per l'anno 2027, 4 milioni di euro per l'anno 2028 e 1,5 milioni di euro annui a decorrere dall'anno 2029. Il Fondo di cui all'articolo 1-quater, comma 1, del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, è incrementato di 145 milioni di euro per l'anno 2026, 105 milioni di euro per l'anno 2028, 260 milioni di euro per l'anno 2029, 25 milioni di euro per l'anno 2030, 30 milioni di euro per ciascuno degli anni 2031 e 2032, 25 milioni di euro per l'anno 2033, 40 milioni di euro per l'anno 2034 e 80 milioni di euro per l'anno 2035. Il Fondo di parte corrente di cui all'articolo 1, comma 886, della legge 30 dicembre 2024, n. 207, è incrementato di 770 milioni di euro per l'anno 2029.
Il comma 757 istituisce un fondo da ripartire, di parte corrente, destinato al potenziamento delle finalità istituzionali delle amministrazioni dello Stato, nello stato di previsione del Ministero dell’economia e delle finanze, con una dotazione di 98,9 milioni di euro annui a decorrere dall’anno 2028. La dotazione per il 2028 risulta tuttavia azzerata da un definanziamento operato con la Sezione II.
Inoltre, il medesimo comma 757:
§ riduce il fondo per interventi strutturali di politica economica di 28 milioni di euro per l’anno 2026, 15 milioni di euro per l’anno 2027, 4 milioni di euro per l’anno 2028 e 1,5 milioni di euro annui a decorrere dall’anno 2029;
§ incrementa il fondo perequativo di misure fiscali e di ristoro istituito dall’art.1-quater, co.1, D.L. 137/2020 (conv. L. n. 176/2020) di 145 milioni di euro nell’anno 2026, 105 milioni di euro nell’anno 2028, 260 milioni di euro nell’anno 2029, 25 milioni di euro nell’anno 2030, 30 milioni di euro per ciascuno degli anni 2031 e 2032, 25 milioni di euro nell’anno 2033, 40 milioni di euro nell’anno 2034 e 80 milioni di euro nell’anno 2035;
§ incrementa il fondo di parte corrente destinato alla compensazione degli eventuali scostamenti dal percorso della spesa netta indicato nel Piano strutturale di bilancio di medio termine 2025-2029 (art.1, co.886, L. n. 207/2024) di 770 milioni di euro per l’anno 2029.
Il comma 757 reca maggiori oneri pari a 117 milioni per il 2026, a 101 milioni per il 2028, a 1.127,4 milioni per il 2029, a 122,4 per il 2030, a 127,4 milioni per ciascuno degli anni 2031 e 2032, a 122,4 milioni per il 2033, a 137,4 milioni per il 2034, a 177,4 milioni per il 2035 e a 97,4 milioni annui dal 2036. Comporta, altresì, minori oneri per 15 milioni per l’anno 2027.
La dotazione del fondo per il potenziamento delle finalità istituzionali delle amministrazioni dello Stato, istituito dal comma in esame, è stata diminuita nel corso dell’esame parlamentare. Nel disegno di legge originario, infatti, al fondo era attribuita una dotazione di 100 milioni dal 2026.
Tale fondo è allocato sul capitolo 3096 dello stato di previsione del Ministero dell’economia e delle finanze (Programma “Fondi da assegnare” - CDR Fondi da assegnare per esigenze di gestione) che risulta privo di risorse per ciascuno degli anni del triennio 2026-2028, a seguito dell’utilizzo delle risorse per la copertura finanziaria delle misure introdotte in sede di esame parlamentare, nonché da un definanziamento di 98,9 milioni per il 2028 operato dalla Sezione II (v. Nota di variazioni, A.C. 2750/I TAB 2, p. 982).
Il fondo per interventi strutturali di politica economica è stato istituito dall’art.10, co.5, D.L. n. 282/2004 (conv. L. n. 307/2004) al fine di agevolare il perseguimento degli obiettivi di finanza pubblica, anche mediante interventi volti alla riduzione della pressione fiscale.
Il fondo istituito dall’art.1-quater, co.1, D.L. 137/2020 (conv. L. n. 176/2020) è finalizzato alla perequazione delle misure fiscali e di ristoro concesse ai sensi dei decreti-legge recanti misure connesse all’emergenza epidemiologica da COVID-19. I benefici a valere su tale Fondo sono destinati ai soggetti che con i medesimi provvedimenti siano stati destinatari di sospensioni fiscali e contributive e che abbiano comunque registrato una significativa perdita di fatturato.
Il comma 886 dell’articolo 1 della legge n. 207 del 2024 ha istituito nello stato di previsione del Ministero dell’economia e delle finanze due fondi, uno di parte corrente (al quale si riferisce la disposizione in esame) e uno di conto capitale, finalizzati alla compensazione degli eventuali scostamenti dal percorso della spesa netta definito nel Piano strutturale di bilancio 2025-2029. La finalità di tale disposizione sembra dunque essere quella di precostituire delle mere allocazioni contabili in bilancio per risorse da destinare a compensare gli effetti finanziari derivanti dall’eventuale scostamento dal percorso della spesa netta. Questi fondi potrebbero quindi configurarsi come fondi di riserva con funzioni analoghe a quelle di altri fondi già vigenti.
Qui di seguito un riepilogo degli effetti finanziari in termini di maggiori oneri (in milioni di euro):
| |
Fondo destinato al potenziamento delle finalità istituzionali delle amministrazioni dello Stato |
Fondo per interventi strutturali di politica economica |
Fondo perequativo di misure fiscali e di ristoro |
Fondo di parte corrente compensazione degli eventuali scostamenti dal percorso della spesa netta indicato nel PSB di medio termine 2025-2029 |
Totale |
| 2026 |
- |
-28,0 |
145,0 |
- |
117,0 |
| 2027 |
- |
-15,0 |
- |
- |
-15,0 |
| 2028 |
(*) |
- 4,0 |
105,0 |
- |
101,0 |
| 2029 |
98,9 |
-1,5 |
260,0 |
770,0 |
1.127,4 |
| 2030 |
98,9 |
-1,5 |
25,0 |
|
122,4 |
| 2031 |
98,9 |
-1,5 |
30,0 |
|
127,4 |
| 2032 |
98,9 |
-1,5 |
30,0 |
|
127,4 |
| 2033 |
98,9 |
-1,5 |
25,0 |
|
122,4 |
| 2034 |
98,9 |
-1,5 |
40,0 |
|
137,4 |
| 2035 |
98,9 |
-1,5 |
80,0 |
|
177,4 |
| 2036 e ss. |
98,9 annui |
-1,5 annui |
|
|
97,4 |
(*) L’importo è azzerato da un intervento in Sezione II della legge.
Articolo 1, comma 758
(Risorse per lavoro straordinario nelle Amministrazioni dello Stato)
758. Fermo restando quanto previsto dall'articolo 20, comma 15, della presente legge e in deroga all'articolo 23, comma 2, del decreto legislativo 25 maggio 2017, n. 75, il fondo di cui all'articolo 3 della legge 22 luglio 1978, n. 385, è determinato a decorrere dall'anno 2026 in euro 32.030.899.
Il comma in esame, introdotto in sede referente, determina in 32.030.899 euro a decorrere dal 2026 la dotazione del fondo per corrispondere i compensi per lavoro straordinario, in relazione a eccezionali e indilazionabili esigenze di servizio, nelle Amministrazioni dello Stato.
Come evidenziato dalla relazione tecnica, la disposizione determina maggiori oneri in termini di fabbisogno e indebitamento pari a euro 3.616.693 a decorrere dall’anno 2026.
Il fondo in oggetto è disciplinato dall’articolo 3 della legge n. 385 del 1978 (recante “Adeguamento della disciplina dei compensi per lavoro straordinario ai dipendenti dello Stato”).
La disposizione in esame è posta in deroga all’articolo 23, comma 2, del decreto legislativo n. 75 del 2017, il quale stabilisce che, dal 1° gennaio 2017, l'ammontare complessivo delle risorse destinate annualmente al trattamento accessorio del personale, anche di livello dirigenziale, delle singole amministrazioni pubbliche non può superare il corrispondente importo determinato per l'anno 2016.
Viene mantenuto fermo quanto stabilito dall’articolo 153, comma 15, del presente disegno di legge. Quest’ultimo demanda ad un decreto del Ministro dell’economia e delle finanze la ripartizione tra le amministrazioni interessate delle risorse iscritte nel citato fondo per corrispondere alle eccezionali indifferibili esigenze di servizio (cap. 3026/MEF), sulla base delle assegnazioni disposte con l’apposito DPCM. È autorizzata l’erogazione dei relativi compensi nelle more del perfezionamento dell’apposito decreto del Presidente del Consiglio dei ministri.
Articolo 1, commi 759-761
(Fondo rotativo per la copertura del rischio di morosità incolpevole)
759. Al fine di sostenere i conduttori in condizione di morosità incolpevole, è istituito, nello stato di previsione del Ministero dell'economia e delle finanze, per il successivo trasferimento al bilancio autonomo della Presidenza del Consiglio dei ministri, un Fondo rotativo con una dotazione pari a 5 milioni di euro annui per ciascuno degli anni dal 2027 al 2031, destinato alla copertura del rischio di morosità incolpevole e del deposito cauzionale connessi ai contratti di locazione nel caso di sopravvenuta impossibilità del conduttore di adempiere alle obbligazioni contrattuali di pagamento per cause non imputabili alla sua volontà. Il Fondo, nei limiti delle somme erogate, si surroga nei diritti del locatore.
760. E' autorizzata l'apertura di un conto corrente di tesoreria intestato alla società CONSAP S.p.A. in qualità di soggetto gestore del Fondo di cui al comma 759.
761. Con decreto del Presidente del Consiglio dei ministri, di concerto con il Ministro dell'economia e delle finanze, su proposta del Commissario straordinario nominato al fine di fronteggiare le situazioni di degrado, vulnerabilità e disagio giovanile, da adottare entro il 30 giugno 2026, sono definiti i criteri e le condizioni di accesso al Fondo di cui al comma 759, le modalità di erogazione e di surrogazione, le procedure di verifica del rispetto del limite di spesa di cui al medesimo comma 759 e ogni altra disposizione attuativa.
I commi 759-761 istituiscono un fondo rotativo per sostenere i conduttori in condizione di morosità incolpevole e ne disciplinano il funzionamento.
L’articolo 1, commi 759-761, prevede interventi pari a un importo di 5 milioni di euro annui per ciascun anno dal 2027 al 2031.
Il comma 759 istituisce un fondo rotativo destinato a sostenere i conduttori in condizione di morosità incolpevole. Il fondo rotativo, con dotazione pari a 5 milioni di euro annui per ciascun anno dal 2027 al 2031 è istituito nello stato di previsione del Ministero dell’economia e delle finanze, per il successivo trasferimento al bilancio autonomo della Presidenza del Consiglio dei ministri. Il predetto fondo è destinato alla copertura del rischio di morosità incolpevole e del deposito cauzionale connessi ai contratti di locazione, nel caso di sopravvenuta impossibilità del conduttore di adempiere alle obbligazioni contrattuali di pagamento per cause non imputabili alla sua volontà. Il fondo, nei limiti delle somme erogate, si surroga nei diritti del locatore.
La natura rotativa del fondo deriva dai recuperi resi possibili dall’attribuzione del diritto di surroga nei diritti del locatore prevista dal presente comma.
Il comma 760 autorizza l’apertura di un conto corrente di tesoreria intestato a Consap S.p.A. in qualità di soggetto gestore.
Il comma 761 dispone l’adozione, entro il 30 giugno 2026, di un D.P.C.M., di concerto con il Ministro dell’economia e delle finanze, su proposta del Commissario straordinario nominato al fine di fronteggiare le situazioni di degrado, vulnerabilità e disagio giovanile, al fine di definire:
- i criteri e le condizioni di accesso al fondo rotativo;
- le modalità di erogazione e di surrogazione;
- le procedure di verifica del rispetto del limite di spesa previsto dallo stanziamento;
- ogni altra disposizione attuativa.

Si segnala che il comma 908 della presente legge (legge 199/2025) incrementa lo stanziamento del fondo destinato agli inquilini morosi incolpevoli, di seguito descritto, di 2 milioni di euro per ciascuno degli anni 2026 e 2027.
L’articolo 6, comma 5, del D.L. 102/2013 ha istituito presso il Ministero delle infrastrutture e dei trasporti un Fondo destinato agli inquilini morosi incolpevoli, con una dotazione pari a 20 milioni di euro per ciascuno degli anni 2014 e 2015. Da ultimo, l’articolo 1, commi 117-119, della legge di bilancio 2025 (legge 207/2024) ha rifinanziato il fondo nella misura di 10 milioni di euro per l'anno 2025 e di 20 milioni di euro per l'anno 2026.
Le risorse del Fondo possono essere utilizzate nei Comuni ad alta tensione abitativa che abbiano avviato, entro la data di entrata in vigore della legge di conversione del citato decreto, bandi o altre procedure amministrative per l'erogazione di contributi in favore di inquilini morosi incolpevoli. Con decreto del Ministro delle infrastrutture e dei trasporti, di concerto con il Ministro dell'economia e delle finanze, sentita la Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome di Trento e Bolzano, le risorse assegnate al Fondo sono ripartite tra le regioni e le province autonome di Trento e di Bolzano. Con il medesimo decreto sono stabiliti i criteri e le priorità da rispettare nei provvedimenti comunali che definiscono le condizioni di morosità incolpevole che consentono l'accesso ai contributi.
Il decreto del 30 marzo 2016 prevede che il comune verifichi che il richiedente sia in possesso dei seguenti criteri per l'accesso ai contributi:
a) abbia un reddito I.S.E. non superiore ad euro 35.000,00 o un reddito derivante da regolare attività lavorativa con un valore I.S.E.E. non superiore ad euro 26.000,00;
b) sia destinatario di un atto di intimazione di sfratto per morosità, con citazione per la convalida;
c) sia titolare di un contratto di locazione di unità immobiliare ad uso abitativo regolarmente registrato (sono esclusi gli immobili appartenenti alle categorie catastali Al, A8 e A9) e risieda nell'alloggio oggetto della procedura di rilascio da almeno un anno;
d) abbia cittadinanza italiana, di un Paese dell'UE, ovvero, nei casi di cittadini non appartenenti all'UE, possieda un regolare titolo di soggiorno.
Si rammenta inoltre che i commi 234-235 della presente legge prevedono l’istituzione nello stato di previsione del Ministero delle infrastrutture e dei trasporti di un Fondo destinato a misure di sostegno abitativo ai genitori separati o divorziati, non assegnatari dell’abitazione familiare di proprietà e con figli a carico; il contributo può essere riconosciuto fino al compimento del ventunesimo anno di età da parte del figlio. Il fondo ha una dotazione finanziaria del fondo pari a 20 milioni di euro annui a decorrere dall’anno 2026.
L’articolo 1, commi 282-284, della legge di bilancio 2024 (legge 213/2023) ha istituito il Fondo per il contrasto al disagio abitativo, con una dotazione di 50 milioni di euro per l'anno 2027 e 50 milioni di euro per l'anno 2028. Con decreto ministeriale, d'intesa con la Conferenza Unificata, sono dettate le linee guida e definite le modalità attuative, per la sperimentazione di modelli innovativi di edilizia residenziale pubblica, ivi incluse quelle relative all'assegnazione, erogazione e revoca dei finanziamenti, predisposizione, realizzazione e monitoraggio dei corrispondenti interventi di edilizia residenziale, che devono essere identificarti da un codice unico di progetto (CUP) e corredati di cronoprogramma procedurale e di realizzazione.
Articolo 1, commi 762-765
(Riapertura termine per domanda di accesso
al Fondo indennizzo risparmiatori)
762. I risparmiatori che hanno tempestivamente presentato, ai sensi del comma 237 dell'articolo 1 della legge 27 dicembre 2019, n. 160, come modificato dall'articolo 50 del decreto-legge 17 marzo 2020, n. 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27, domanda di accesso alle prestazioni del Fondo indennizzo risparmiatori istituito dall'articolo 1, comma 493, della legge 30 dicembre 2018, n. 145, che sia stata respinta in tutto o in parte per ragioni di incompletezza documentale o procedimentale, possono ripresentare alla Commissione tecnica di cui al comma 763 del presente articolo, domanda di indennizzo, sulla base dei requisiti e delle procedure previsti dall'articolo 1, commi da 493 a 507, della legge 30 dicembre 2018, n. 145, nonché dal relativo decreto del Ministro dell'economia e delle finanze 10 maggio 2019, pubblicato nella Gazzetta Ufficiale n. 135 dell'11 giugno 2019. Per il riconoscimento degli indennizzi di cui al presente comma e per gli oneri di cui al comma 765 è autorizzata la spesa massima di 80 milioni di euro per l'anno 2026, da erogare nella misura di 20 milioni di euro per l'anno 2026 e di 30 milioni di euro per ciascuno degli anni 2027 e 2028.
763. Con decreto del Ministro dell'economia e delle finanze è nominata la Commissione tecnica di cui al comma 762, composta da tre componenti, e sono determinati gli emolumenti, nella misura massima complessiva di 120.000 euro per l'anno 2026, da attribuire ai medesimi, non superiori alle misure stabilite dal decreto del Ministro dell'economia e delle finanze del 4 luglio 2019. Dalla pubblicazione nella Gazzetta Ufficiale del decreto da adottare ai sensi del primo periodo decorre il termine di centoventi giorni per la presentazione delle domande di cui al comma 762. A tal fine è autorizzata la spesa di 120.000 euro per l'anno 2026.
764. Il termine per la conclusione del procedimento di cui al comma 762 è di centottanta giorni, decorrenti dalla data di scadenza del termine di presentazione delle domande di cui al comma 763. Il termine del procedimento è sospeso, per un massimo di trenta giorni, per l'acquisizione di informazioni, dati e documenti necessari al completamento dell'istruttoria, e comunque per motivate esigenze istruttorie. La Commissione di cui al comma 763 è competente anche con riferimento a ogni procedura di esame delle istanze di indennizzo pendenti alla data di entrata in vigore della presente legge, ivi incluse quelle oggetto di una pronuncia giurisdizionale.
765. Per l'attuazione dei commi da 762 a 764 è autorizzata la spesa di 500.000 euro per ciascuno degli anni dal 2026 al 2028 per le attività della società CONSAP S.p.A.
I commi da 762 a 765 riaprono il termine del procedimento FIR, consentendo a chi aveva presentato domanda entro il 18 giugno 2020 - ma l’ha vista respinta (anche solo in parte) per carenze documentali e procedurali - di ripresentarla alla Commissione tecnica, secondo requisiti e procedure già vigenti. Il Ministero dell’economia e delle finanze è tenuto alla nomina di una nuova Commissione. Dalla pubblicazione del decreto di nomina decorrono 120 giorni per inviare le nuove domande; il procedimento si chiude in 180 giorni, con possibile sospensione fino a 30 giorni per integrazioni documentali. La Commissione tratta anche le domande ancora pendenti.
Ai commi da 762 a 765 si ascrivono maggiori spese, in termini di saldo netto da finanziare, pari a 80,6 milioni di euro per l’anno 2026 e a 500.000 per gli anni 2027 e 2028.
In particolare, i commi da 762 a 765 dell’articolo 1 permettono ai risparmiatori che avevano presentato tempestivamente la domanda di accesso all’indennizzo del FIR, ma che era stata rifiutata anche parzialmente per incompletezza documentale o procedimentale, di ripresentare la domanda alla Commissione tecnica, l’organo - individuato dalla legge n. 145 del 2018 (legge di bilancio per il 2019) - competente per l’ammissione all’indennizzo.
Come risulta dal sito web della CONSAP, il 31 ottobre 2023 è cessata l’attività della Commissione Tecnica del Fir, appositamente istituita con decreto per la delibera delle domande di indennizzo dei risparmiatori, pertanto l'attività di delibera è conclusa.
La disposizione sottolinea che i requisiti e le procedure per l’esame delle domande restano quelli individuati dall’articolo 1, commi 493 e seguenti, della legge di bilancio per il 2019 e dai decreti del Ministero dell’economia e delle finanze del 10 maggio 2019 e 8 agosto 2019.
Al comma 763 si autorizza il Ministero dell’economia e delle finanze a nominare con decreto la citata Commissione tecnica, composta da tre componenti i cui emolumenti non possono superare i 30.000 euro per il Presidente e i 20.000 euro per gli altri componenti (misure individuate dal decreto del Ministero dell’economia e delle finanze del 4 luglio 2019 richiamato dalla norma) e, in ogni caso, è fissato il limite massimo complessivo di 120.000 euro per l’anno 2026.
Dalla pubblicazione del decreto di nomina decorrono i 120 giorni a disposizione dei risparmiatori per presentare le domande.
Dal momento in cui scade la finestra temporale per la presentazione delle domande, il termine di conclusione del procedimento è di 180 giorni, che può essere sospeso per un massimo di 30 giorni per l’acquisizione di elementi necessari per il completamento dell’istruttoria.
La norma precisa che è la Commissione tecnica nominata con il decreto ministeriale in questione a essere competente per l’esame delle istanze di indennizzo ancora pendenti al momento di entrate in vigore della presente legge di bilancio, anche quelle sub iudice.
Quanto alle norme di carattere finanziario, i commi in esame stabiliscono un tetto massimo di spesa per l’erogazione degli indennizzi e per gli oneri di gestione fissato, in termini di competenza (saldo netto da finanziare) nella misura di 80 milioni di euro per l’anno 2026, di 20 milioni per l’anno 2026 e di 30 milioni per gli anni 2027 e 2028, in termini di cassa (fabbisogno e indebitamento netto). Inoltre, è autorizzata la spesa di 120.000 per l’anno 2026 per gli emolumenti dei componenti della Commissione tecnica, nonché di 500.000 euro per ciascuno degli anni 2026, 2027 e 2028 per le attività di Consap Spa, la quale fornisce la segreteria tecnica alla Commissione.

La legge di bilancio per il 2019 ha istituito il Fondo indennizzo risparmiatori (FIR) per i risparmiatori che hanno subìto un pregiudizio ingiusto in relazione all’investimento in azioni di banche poste in liquidazione coatta amministrativa nel biennio 2016-2018, usufruendo dei servizi prestati dalla banca emittente o da società controllata. Tale Fondo sostituisce quello istituito dalla legge di bilancio 2018, avente analoghe finalità. L’indennizzo, non più subordinato all’accertamento del danno ingiusto da parte del giudice o dell’arbitro finanziario, per gli azionisti è commisurato al 30 per cento del costo di acquisto, mentre per gli obbligazionisti è commisurato al 95 per cento del costo di acquisto; in ogni caso entro il limite massimo complessivo di 100.000 euro per ciascun risparmiatore.
Articolo 1, comma 766
(Risorse per l'organizzazione e lo svolgimento dei XIV Giochi paralimpici invernali «Milano-Cortina 2026»)
766. Le risorse di cui all'articolo 5, comma 3, del decreto-legge 30 giugno 2025, n. 96, convertito, con modificazioni, dalla legge 8 agosto 2025, n. 119, destinate a far fronte alle esigenze di carattere logistico necessarie allo svolgimento delle competizioni sportive olimpiche e paralimpiche, sono incrementate, per l'anno 2026, per un importo massimo di 60 milioni di euro. La disposizione di cui al primo periodo entra in vigore il giorno stesso della pubblicazione della presente legge nella Gazzetta Ufficiale.
Il comma 766 incrementa di un importo massimo di 60 milioni di euro, per l’anno 2026, le risorse attribuite al Commissario straordinario per l’indirizzo, il coordinamento e l’attuazione delle attività e degli interventi necessari all'organizzazione e allo svolgimento dei XIV Giochi paralimpici invernali «Milano-Cortina 2026» (c.d. Commissario per le Paralimpiadi) e destinate a far fronte alle esigenze di carattere logistico necessarie allo svolgimento delle competizioni sportive olimpiche e paralimpiche.
Gli effetti finanziari ascritti al comma in esame sono pari a 60 milioni di euro per l’anno 2026.
Il comma in esame prevede un incremento, per l’anno 2026, per un importo massimo di 60 milioni di euro, delle risorse assegnate dall’art. 5, comma 3, del D.L. 96/2025, al Commissario per le Paralimpiadi e destinate, dal medesimo comma, a far fronte alle esigenze di carattere logistico necessarie allo svolgimento delle competizioni sportive olimpiche e paralimpiche.
Lo stesso comma stabilisce che la disposizione in esso contenuta entra in vigore il giorno stesso della pubblicazione della presente legge.

Il Commissario
L’articolo 5 del D.L. 96/2025 ha previsto la nomina, con apposito D.P.C.M., di un Commissario straordinario quale soggetto responsabile del processo di indirizzo, coordinamento e attuazione delle attività e degli interventi necessari all’organizzazione e allo svolgimento dei XIV Giochi paralimpici invernali «Milano-Cortina 2026» (comma 1).
Alla nomina del Commissario si è provveduto con il D.P.C.M. 5 settembre 2025.
Il Commissario è incaricato di proporre uno o più programmi dettagliati di interventi, da approvare con decreto del Presidente del Consiglio dei ministri o dell’Autorità politica delegata in materia di sport (comma 2).
Nel disciplinare la figura commissariale in questione, l’articolo 5 regolamenta, in particolare, i poteri, la durata e il compenso del Commissario (commi 3, secondo periodo, e 4) e autorizza l'apertura di un'apposita contabilità speciale intestata al medesimo (comma 8). Degna di nota anche la disposizione recata dal quinto periodo del comma 5, che impone al Commissario di inviare all'Autorità politica delegata in materia di sport, con cadenza trimestrale, “una relazione contenente la rendicontazione delle spese effettuate in attuazione di quanto previsto dal presente articolo nonché le informazioni sullo stato di avanzamento degli interventi e sul rispetto dei cronoprogrammi approvati”.
Le risorse destinate al Commissario
L’art. 5, comma 3, del D.L. 96/2025 destina al Commissario, per l’anno 2025, un ammontare di risorse per un importo massimo di 228,24 milioni di euro che, in base all’art. 4, comma 1, del D.L. 156/2025, sono incrementate di 44,41 milioni e di un ulteriore importo massimo di 15,2 milioni di euro per gli interventi anche temporanei per il completamento delle opere essenziali allo svolgimento delle competizioni, raggiungendo quindi l’importo di 287,85 milioni.
Di tali risorse, una quota pari ad un massimo di 123,77 milioni di euro è destinata a far fronte alle esigenze di carattere logistico necessarie allo svolgimento delle competizioni sportive olimpiche e paralimpiche
A tali risorse si aggiunge l’importo massimo di 60 milioni per il 2026, in virtù del rifinanziamento recato dalla norma in esame.
Alle risorse citate previste complessivamente dal comma 3 se ne aggiungono di ulteriori. Il terzo periodo del comma 5 del medesimo articolo 5 dispone, infatti, che il Commissario può essere destinatario delle seguenti eventuali ulteriori risorse: quelle derivanti dal riparto delle risorse del fondo istituito dal comma 261 della legge 207/2024, al fine di contribuire al finanziamento delle esigenze connesse allo svolgimento dei XIV Giochi paralimpici invernali «Milano-Cortina 2026»; nonché gli stanziamenti economici previsti per l’evento dal dossier di candidatura di «Milano Cortina 2026» a carico degli enti territoriali.
Le risorse previste dal succitato comma 3 sono inoltre incrementate, dal successivo comma 6, di 100 milioni di euro per il 2025, ai sensi del comma 632 della legge di bilancio 2019 (L. 145/2018), a valere sulle somme accertate di cui all’art. 8, comma 1, del D.L. 96/2025.
Articolo 1, comma 767
(Incremento del Fondo di sostegno per le famiglie
delle vittime di gravi infortuni sul lavoro)
767. Al fine di rideterminare gli importi delle prestazioni di cui all'articolo 1, comma 1, del decreto del Ministro del lavoro, della salute e delle politiche sociali 19 novembre 2008, pubblicato nella Gazzetta Ufficiale n. 26 del 2 febbraio 2009, il Fondo di cui all'articolo 1, comma 1187, della legge 27 dicembre 2006, n. 296, è ulteriormente incrementato di 30 milioni di euro per l'anno 2026 e di 27 milioni di euro annui a decorrere dall'anno 2027.
Il comma 767 dispone un incremento, a decorrere dall’anno 2026, nella misura di 30 milioni di euro per l’anno 2026 e di 27 milioni annui a decorrere dal 2027, della dotazione del Fondo di sostegno per le famiglie delle vittime di gravi infortuni sul lavoro, al fine della rideterminazione delle prestazioni (una tantum), a carico del medesimo Fondo, in favore dei familiari superstiti.
La relazione tecnica di passaggio presentata alla Camera dei deputati (in seconda lettura) e l’allegato prospetto riepilogativo confermano che gli oneri derivanti dal comma 767 sono pari agli incrementi summenzionati, pari a 30 milioni di euro per l’anno 2026 e a 27 milioni annui a decorrere dal 2027.
L’incremento delle risorse del Fondo di sostegno in oggetto si aggiunge alla dotazione già vigente, pari a 10.979.421 euro per l’anno 2026 e a 13.479.421 euro annui a decorrere dal 2027 (nell’esercizio finanziario relativo all’anno 2025 – esercizio che non è interessato dall’incremento in esame – la dotazione è pari a 12.479.421 euro).
Si ricorda che, nell’ambito delle disposizioni di rango secondario, la prestazione una tantum in oggetto è disciplinata dal D.M. 19 novembre 2008 (“Tipologie di benefici, requisiti e modalità di accesso al Fondo di sostegno per le famiglie delle vittime di gravi infortuni sul lavoro”) per le procedure, i requisiti e le modalità di accesso al beneficio. Gli importi della prestazione – variabili a seconda del numero di familiari superstiti –vengono rideterminati ogni anno, con riferimento agli infortuni verificatisi nel medesimo anno. Per l’anno 2025, gli importi sono stati stabiliti dal decreto ministeriale emanato in data 27 maggio 2025 (prot. n. 75).
Articolo 1, commi 768-769
(Misure urgenti per il sostegno della presenza di imprese italiane nel continente africano e per l’internazionalizzazione
delle imprese italiane)
768. I finanziamenti di cui all'articolo 10, comma 5, del decreto-legge 29 giugno 2024, n. 89, convertito, con modificazioni, dalla legge 8 agosto 2024, n. 120, possono essere concessi anche nell'anno 2026, fermo restando il limite massimo previsto dal medesimo comma. Agli oneri derivanti dalla garanzia dello Stato di cui all'articolo 10, comma 6, del suddetto decreto-legge n. 89 del 2024, si fa fronte con le risorse affluite al 31 dicembre 2025 sul conto corrente di tesoreria di cui al comma 10 del medesimo articolo 10.
769. All'articolo 10, comma 6, del decreto-legge 29 giugno 2024, n. 89, convertito, con modificazioni, dalla legge 8 agosto 2024, n. 120, le parole: «, nei limiti delle risorse di cui al comma 10,» sono soppresse.
I commi 768 e 769, introdotti durante l’esame parlamentare, estendono all’anno 2026 la misura introdotta con l’articolo 10, commi da 5 a 10, del decreto legge 29 giugno 2024, n. 89, convertito, con modificazioni, dalla legge 8 agosto 2024, n. 120, che autorizzava la Cassa Depositi e Prestiti (CDP) a concedere finanziamenti sotto qualsiasi forma, a valere sulle risorse della c.d. gestione separata, nel limite massimo di 500 milioni di euro per l’anno 2025, a favore di imprese stabilmente operative nel Continente africano per la realizzazione di interventi in specifici settori e in coerenza con le finalità del Piano Mattei di cui all’articolo 1 del decreto legge 15 novembre 2023, n. 161, convertito, con modificazioni, dalla legge 11 gennaio 2024, n. 2.
La relazione tecnica non ascrive effetti finanziari alle disposizioni in oggetto.

Con il decreto-legge n. 161 del 2023, convertito, con modificazioni, dalla legge n. 2 del 2024, il Governo ha adottato misure urgenti per definire la governance del cosiddetto “Piano Mattei”, finalizzato a rafforzare la collaborazione tra l'Italia e gli Stati del Continente africano secondo la "formula" del fondatore di ENI Enrico Mattei, che punta a coniugare l'esigenza italiana di rendere sostenibile la propria crescita con quella di coinvolgere le nazioni africane in un processo di sviluppo e progresso.
Le differenti ramificazioni del Piano sono state sottoposte al Parlamento attraverso l’esame dello schema di Decreto del Presidente del Consiglio dei ministri di adozione del c.d. «Piano Mattei» (A.G. n. 179, ora Decreto del Presidente del Consiglio dei ministri del 7 ottobre 2024).
Qui il parere favorevole espresso dalla III Commissione Affari esteri della Camera il 5 agosto 2024.
Qui il parere favorevole espresso dalla III Commissione Affari esteri e Difesa del Senato il 5 agosto 2024.
Il 9 luglio 2025 il Governo ha trasmesso alle Camere, ai sensi dell'articolo 5 del citato decreto-legge n. 161 del 2023, la Seconda relazione sullo stato di attuazione del Piano Mattei, aggiornata al 30 giugno 2025 (Doc. CCXXXIII, n. 2).
In estrema sintesi, si ricorda che ai sensi dell’articolo 1 del decreto legge n. 161 del 2023 la collaborazione dell'Italia con i Paesi africani è attuata in conformità con il Piano strategico Mattei, di durata quadriennale e aggiornabile anche antecedentemente.
Dal punto di vista operativo, il Piano si declina attraverso progetti pilota in quattordici Nazioni (Egitto, Tunisia, Marocco e Algeria, Kenya, Etiopia, Mozambico, Repubblica del Congo e Costa d'Avorio, Angola, Ghana, Mauritania, Senegal e Tanzania).
I pilastri principali sono quelli dell’Istruzione, dell’Agricoltura, della Salute, dell’Energia e dell’Acqua, mentre la guida del progetto è affidata ad una apposita cabina di regia, presieduta dal Presidente del Consiglio, dal Ministro degli Esteri, da tutti i Ministri coinvolti nei progetti e dai dirigenti delle aziende pubbliche e delle istituzioni che collaborano al progetto.
Con riferimento alle risorse, il Governo (cfr pag. 44 dello schema di DPCM) ha fatto presente che il Piano Mattei potrà avvalersi di una pluralità di canali di finanziamento ai quali attingere per l'attuazione dei progetti.
Nello specifico nella sua prima fase il Piano Mattei ha potuto contare su una dotazione iniziale di 5 miliardi e 500 milioni di euro tra crediti, operazioni a dono e garanzie, di cui circa 3 miliardi reperiti dal Fondo Italiano per il clima e 2,5 miliardi dai fondi della Cooperazione allo sviluppo.
Per ulteriori approfondimenti si vedano il Dossier sullo Schema di DPCM di adozione del Piano strategico Italia-Africa: Piano Mattei, il Dossier sulla seconda Relazione sullo stato di attuazione del Piano Mattei e il tema dell’attività parlamentare Iniziative italiane per l'Africa (piano Mattei)
Le disposizioni novellano l'articolo 10 del decreto-legge 29 giugno 2024, n. 89 (Disposizioni urgenti per le infrastrutture e gli investimenti di interesse strategico, per il processo penale e in materia di sport), e in particolare:
· il comma 768 interviene sul comma 5, autorizzando la Cassa depositi e prestiti a concedere finanziamenti sotto qualsiasi forma, anche mediante strumenti di debito subordinato, nel limite massimo di 500 milioni di euro per l'anno 2026, a valere sulla gestione separata. Prevede altresì la concessione della garanzia dello Stato sulle esposizioni di CDP, in misura pari all’80% in relazione al singolo intervento, avvalendosi delle risorse affluite al 31 dicembre 2025 nel fondo di garanzia istituito nello stato di previsione del Ministero dell'economia e delle finanze dal comma 10 del medesimo articolo 10;
· il comma 769 interviene sul comma 6, rimuovendo la previsione della garanzia dello Stato sulle esposizioni di CDP nei limiti del predetto fondo di garanzia, essendo già indicato al comma precedente che agli eventuali oneri derivanti dalle escussioni si faccia fronte con le risorse già affluite al 31 dicembre 2025 sul conto corrente di tesoreria centrale intestato al Ministero dell’economia e delle finanze. La relazione tecnica precisa che tali risorse ammontano a 250 milioni di euro.
Articolo 1, comma 770
(Fondo per il rifinanziamento di “Industria 4.0”)
770. Nello stato di previsione del Ministero dell'economia e delle finanze è istituito un Fondo da ripartire con una dotazione di 1.300 milioni di euro per l'anno 2026, al fine di incrementare le dotazioni di misure a favore delle imprese. Le risorse di cui al primo periodo possono essere assegnate, limitatamente agli investimenti effettuati entro il 31 dicembre 2025, all'incremento dei limiti di spesa previsti per il credito d'imposta di cui all'articolo 1, comma 446, della legge 30 dicembre 2024, n. 207, da usufruire esclusivamente in compensazione, ai sensi dell'articolo 17 del decreto legislativo 9 luglio 1997, n. 241, presentando il modello F24 nel corso dell'anno 2026.
Il comma 770 prevede la creazione di un Fondo nello stato di previsione del Ministero dell’economia e delle finanze (MEF) finalizzato ad incrementare le risorse a disposizione per il credito d’imposta a favore delle imprese per gli investimenti effettuati secondo il modello “Industria 4.0”.
Il comma 770 prevede una spesa di 1,3 miliardi di euro.
Il comma istituisce, per l’anno 2026, un Fondo presso il MEF al fine di innalzare il limite di spesa fissato dall’articolo 1, comma 446 della legge 30 dicembre 2024, n. 207 per il credito di imposta riconosciuto alle aziende che effettuano investimenti in beni strumentali nuovi, funzionali alla trasformazione tecnologica e digitale delle imprese secondo il modello «Industria 4.0», limitatamente agli investimenti effettuati prima del 31 dicembre 2025. Tale limite, fissato a 2,2 miliardi di euro, è ora incrementato di 1,3 miliardi di euro, per un totale di 3,5 miliardi di euro.

Industria 4.0 è un modello di incentivi ideato per stimolare investimenti in beni strumentali nuovi, funzionali alla trasformazione tecnologica e digitale delle imprese.
Il credito d'imposta è riconosciuto nella misura del:
§ 20% del costo, per la quota di investimenti fino a 2,5 milioni di euro,
§ 10% del costo, per la quota di investimenti superiori a 2,5 milioni di euro e fino a 10 milioni di euro,
§ 5% del costo, per la quota di investimenti superiori a 10 milioni di euro e fino al limite massimo di costi complessivamente ammissibili pari a 20 milioni di euro.
Per la quota superiore a 10 milioni di euro degli investimenti inclusi nel PNRR, diretti alla realizzazione di obiettivi di transizione ecologica, il credito d'imposta è riconosciuto nella misura del 5% del costo fino al limite massimo di costi complessivamente ammissibili pari a 50 milioni di euro.
Articolo 1, comma 771
(Acconto del contributo sui premi delle assicurazioni
dei veicoli e dei natanti)
771. All'articolo 334 del codice delle assicurazioni private, di cui al decreto legislativo 7 settembre 2005, n. 209, il comma 3 è sostituito dal seguente:
« 3. Per l'individuazione e la denuncia dei premi soggetti al contributo, per la riscossione e per le relative sanzioni si applica la legge 29 ottobre 1961, n. 1216. Entro il 16 novembre di ogni anno, gli assicuratori versano altresì a titolo di acconto una somma pari all'85 per cento del contributo dovuto per l'anno precedente; per esigenze di liquidità l'acconto può essere scomputato, a partire dal successivo mese di febbraio, dai versamenti da eseguire ai sensi del presente comma».
Il comma 771 modifica il sistema di pagamento del contributo sui premi delle assicurazioni dei veicoli e dei natanti, introducendo un meccanismo di versamento di un acconto pari all’85% dell’importo versato nell’anno precedente.
Il comma 771 prevede maggiori entrate per un importo di 1,3 miliardi di euro, concentrati nel solo 2026. A partire dal 2027 la misura diverrà strutturale, non comportando ulteriori introiti.
In particolare, il comma in oggetto modifica il comma 3 dell’articolo 334 del decreto legislativo 7 settembre 2005, n. 209, cosiddetto Codice delle assicurazioni private, prevedendo il pagamento di un acconto pari all’85% della somma versata dalle compagnie di assicurazione nel corso dell’anno precedente per il suddetto contributo sui premi delle assicurazioni dei veicoli e dei natanti. Tale acconto, da versare entro il 16 novembre, costituirà un credito che potrà essere scomputato, per esigenze di liquidità, dai pagamenti dovuti, allo stesso titolo, a partire dal febbraio dell’anno successivo.

Il contributo sui premi delle assicurazioni dei veicoli e dei natanti costituisce la modalità di rimborso delle spese sostenute dal Servizio Sanitario Nazionale per le prestazioni erogate a seguito di sinistri stradali e nautici. La sua aliquota è pari al 10,5% del premio delle assicurazioni per responsabilità civile.
Tale prelievo sostituisce la necessità, da parte delle Regioni e altri enti che erogano prestazioni a carico del SSN, di doversi rivalere nei confronti dell'impresa di assicurazione, del responsabile del sinistro o dell'impresa designata, per il rimborso delle prestazioni erogate ai danneggiati dalla circolazione dei veicoli a motore e dei natanti.
| Codice delle assicurazioni private (D.lgs n. 209/2005) |
| Testo vigente |
Modificazioni apportate dal comma 771 |
| Art. 334
(Contributo sui premi delle assicurazioni dei veicoli e dei natanti |
Art. 334
(Contributo sui premi delle assicurazioni dei veicoli e dei natanti) |
| […] 3. Per l'individuazione e la denuncia dei premi soggetti al contributo, per la riscossione e per le relative sanzioni si applica la legge 29 ottobre 1961, n. 1216, e successive modificazioni. |
[…] 3. Per l'individuazione e la denuncia dei premi soggetti al contributo, per la riscossione e per le relative sanzioni si applica la legge 29 ottobre 1961, n. 1216, e successive modificazioni. Entro il 16 novembre di ogni anno, gli assicuratori versano, altresì, a titolo di acconto una somma parti all’85 per cento del contributo dovuto per l’anno precedente; per esigenze di liquidità l’acconto può essere scomputato, a partire dal successivo mese di febbraio, dai versamenti da eseguire ai sensi del presente comma. |
Articolo 1, commi 772-773
(Fondo per l'attuazione di misure in favore degli enti locali e per la realizzazione di interventi in materia economica, sociale e socio-sanitaria assistenziale, di infrastrutture, sport e cultura nonché di investimenti in materia di infrastrutture, mobilità e
riqualificazione ambientale)
772. Nello stato di previsione del Ministero dell'economia e delle finanze è istituito un fondo con una dotazione di euro 68.700.000 per l'anno 2026 ed euro 67.750.000 per l'anno 2027, finalizzato all'attuazione di misure in favore degli enti locali, alla realizzazione di interventi in materia economica, sociale e socio-sanitaria assistenziale, di infrastrutture, di sport e di cultura anche da parte di associazioni, fondazioni ed enti operanti nel territorio, di recupero, conservazione e mantenimento del patrimonio storico, artistico e architettonico, nonché all'attuazione di investimenti in materia di infrastrutture stradali, sportive, scolastiche, ospedaliere, di mobilità e di riqualificazione ambientale.
773. Con uno o più decreti del Ministro dell'economia e delle finanze, di concerto con il Ministro dell'interno, con il Ministro dell'ambiente e della sicurezza energetica, con il Ministro della cultura, con il Ministro della difesa, con l'Autorità politica delegata per le disabilità, con il Ministro della giustizia, con il Ministro della salute, con l'Autorità politica delegata per lo sport, con il Ministro delle infrastrutture e dei trasporti, con il Ministro dell'università e della ricerca, con il Ministro degli affari esteri e delle cooperazione internazionale, con il Ministro dell'istruzione e del merito, con il Ministro delle imprese e del made in Italy, con il Ministro del lavoro e delle politiche sociali e con il Ministro del turismo, entro sessanta giorni dalla data di entrata in vigore della presente legge, si provvede all'assegnazione delle risorse del fondo di cui al comma 772 a favore dei soggetti beneficiari e per le corrispondenti finalità previsti con uno o più atti di indirizzo delle Camere. I decreti di cui al primo periodo disciplinano anche i termini di utilizzo delle risorse, le modalità di monitoraggio e rendicontazione nonché di revoca nel caso di mancato utilizzo del contributo assegnato. Gli interventi di conto capitale oggetto di finanziamento devono essere identificati dal codice unico di progetto (CUP) e monitorati ai sensi del decreto legislativo 29 dicembre 2011, n. 229.
L’articolo 1, commi 772 e 773, introdotto nel corso dell’esame in sede parlamentare, reca l’istituzione di un fondo nello stato di previsione del MEF, finalizzato all'attuazione di misure per gli enti locali e alla realizzazione di interventi in materia economica, sociale e socio-sanitaria assistenziale, di infrastrutture, di sport e di cultura nonché alla realizzazione di investimenti in materia di infrastrutture, di mobilità e di riqualificazione ambientale, con una dotazione pari a 68,7 milioni di euro per l’anno 2026 e di 67,75 milioni per l’anno 2027.
All'assegnazione delle risorse del fondo si provvede con uno o più decreti del Ministro dell'economia e delle finanze, a favore di soggetti e finalità individuati con uno o più atti di indirizzo delle Camere. Nel corso dell’esame in sede referente presso la 5° Commissione Bilancio, programmazione economica del Senato della Repubblica, sono stati approvati gli ordini del giorno G/1689/137/5, G/1689/138/5, G/1689/139/5 e G/1689/140/5.
L’articolo 1, comma 772, introdotto nel corso dell’esame in sede parlamentare, reca l’istituzione di un fondo nello stato di previsione del Ministero dell'economia e delle finanze, con una dotazione di 68.700.000 euro per l'anno 2026 e di 67.750.000 euro per l'anno 2027.
Il fondo è finalizzato:
· all’attuazione di misure in favore degli enti locali;
· alla realizzazione di interventi in materia economica, sociale e socio-sanitaria assistenziale, di infrastrutture, di sport e di cultura anche da parte di associazioni, fondazioni ed enti operanti nel territorio, di recupero, conservazione e mantenimento del patrimonio storico, artistico e architettonico;
· alla realizzazione di investimenti in materia di infrastrutture stradali, sportive, scolastiche, ospedaliere, di mobilità e di riqualificazione ambientale.
L’articolo 1, comma 773 disciplina le modalità di riparto delle risorse del fondo, stabilendo che con uno o più decreti del Ministro dell'economia e delle finanze, da adottare entro sessanta giorni dalla data di entrata in vigore della presente legge, si provvede all’assegnazione delle risorse del fondo a favore dei soggetti beneficiari e per le corrispondenti finalità che saranno previsti con uno o più atti di indirizzo delle Camere.
I decreti del MEF sono adottati di concerto con i seguenti Ministri interessati alla realizzazione delle finalità fondo: il Ministro dell’Interno, il Ministro dell’ambiente e della sicurezza energetica, il Ministro della cultura, il Ministro della difesa, l’autorità politica delegata alla disabilità, il Ministro della giustizia, il Ministro della salute, l’autorità politica delegata allo sport, il Ministro delle infrastrutture e dei trasporti, il Ministro dell’università e della ricerca, il Ministro degli affari esteri e della cooperazione internazionale, il Ministro dell’istruzione e del merito, il Ministro delle imprese e del Made in Italy, il Ministro del lavoro e delle politiche sociali e il Ministro del turismo.
Il decreto di assegnazione delle risorse disciplina anche i termini di utilizzo delle risorse, le modalità di monitoraggio e rendicontazione nonché di revoca nel caso di mancato utilizzo del contributo assegnato. Il comma 773 dispone altresì che gli interventi di conto capitale debbano essere identificati da un CUP (codice unico di progetto) e monitorati secondo la disciplina vigente (decreto legislativo 29 dicembre 2011, n. 229).
In merito all’individuazione delle finalità cui destinare tali risorse, nella seduta della 5° Commissione Bilancio, programmazione economica n. 500 del 20 dicembre 2025 sono stati presentati dai Relatori gli ordini del giorno G/1689/137/5, G/1689/138/5, G/1689/139/5 e G/1689/140/5, (per una elencazione puntuale di tutti gli interventi finanziati, si veda il Supplemento, contenente il Resoconto con i relativi Allegati, al Bollettino delle Giunte e delle Commissioni parlamentari n. 543 del 20 dicembre 2025, e l’errata corrige nel Bollettino del 13 gennaio 2026), accolti dal Governo.
I citati ordini del giorno hanno indicato complessivamente 514 distinte finalizzazioni, per complessivi 65.550.000 euro nel 2026 e 64.150.000 euro nel 2027, come riporta la seguente tabella:
| Numero ordine del giorno |
Finalizzazioni 2026 |
Finalizzazioni 2027 |
Numero interventi |
| G/1689/137/5 |
32.850.000,00€ |
32.400.000,00€ |
310 |
| G/1689/138/5 |
18.200.000,00€ |
17.400.000,00€ |
130 |
| G/1689/139/5 |
11.000.000,00€ |
10.850.000,00€ |
61 |
| G/1689/140/5 |
3.500.000,00€ |
3.500.000,00€ |
13 |
| TOTALE finalizzazioni |
65.550.000,00€ |
64.150.000,00€ |
514 |
| Dotazione complessiva fondo |
68.700.000,00€ |
67.750.000,00€ |
|
| Somme che risulterebbero disponibili |
3.150.000,00€ |
3.600.000,00€ |
|
Fonte: Supplemento, contenente il Resoconto con i relativi Allegati, al Bollettino delle Giunte e delle Commissioni parlamentari n. 543 di sabato 20 dicembre 2025

Si rammenta che un fondo del tutto analogo è stato previsto dalla legge di bilancio 2024 (art. 1, comma 898-901, legge 30 dicembre 2024, n. 207).
In particolare, il comma 898 ha istituito un fondo nello stato di previsione del MEF[71], con una dotazione di 31.967.000 euro per l'anno 2025, di 38.700.000 euro per l'anno 2026 e di 31.380.000 euro per l'anno 2027, finalizzato all'attuazione di misure in favore degli enti locali, alla realizzazione di interventi in materia sociale e socio-sanitaria assistenziale, di infrastrutture, di sport e di cultura da parte di associazioni, fondazioni ed enti operanti nel territorio, di recupero, conservazione e mantenimento del patrimonio storico, artistico e architettonico nonché all'attuazione di investimenti in materia di infrastrutture stradali, sportive, scolastiche, ospedaliere, di mobilità e di riqualificazione ambientale.
L’assegnazione delle risorse del fondo è stata demandata a uno o più decreti del Presidente del Consiglio dei ministri, da adottare, di concerto con il Ministro dell'economia e delle finanze, sulla base delle destinazioni previste con specifico atto di indirizzo delle Camere (comma 900).
Sulla base di tale normativa, già il 20 dicembre 2024, nel corso dell’esame parlamentare del disegno di legge di bilancio per il 2024 (A.C. 2112-bis-A) l’Assemblea della Camera dei deputati (seduta n. 402, si veda il Resoconto) ha esaminato i seguenti ordini del giorno, volti a recare la destinazione delle risorse dell’istituendo fondo previsto dal comma 898, da assegnare con successivo D.P.C.M., che sono stati accolti dal Governo[72]:
1. 9/02112-bis-A/146 Frassini, Barabotti, Cattoi, Comaroli, Ottaviani (cfr. p. 140 del Resoconto);
2. 9/2112-bis-A/189 Gusmeroli, Comaroli, Barabotti, Cattoi, Frassini, Ottaviani (cfr. p. 131 del Resoconto);
3. 9/2112-bis-A/211 Pella, Zucconi, Mascaretti, Maerna (cfr. p. 138 del Resoconto);
4. 9/2112-bis-A/213 Molinari, Comaroli, Barabotti, Cattoi, Frassini, Ottaviani, Maccanti, Benvenuto, Ambrosi (cfr. p. 148 del Resoconto);
5. 9/2112-bis-A/223 Barabotti, Comaroli, Cattoi, Frassini, Ottaviani, Andreuzza, Bagnai, Davide Bergamini, Billi, Bof, Di Mattina, Giaccone, Giagoni, Latini, Miele, Montemagni, Ziello, Zinzi, Zoffili, Ambrosi (cfr. p. 139 del Resoconto);
6. 9/02112-bis-A/231 Pisano (cfr. p. 139);
7. 9/2112-bis-A/235 Trancassini, Cangiano, Iaia, Marchetto Aliprandi, Mascaretti, Montaruli, Osnato, Padovani, Perissa, Rampelli, Angelo Rossi, Fabrizio Rossi, Rotelli, Testa, Zinzi, Ambrosi, Cerreto, Mollicone, Polo (cfr. p. 148 del Resoconto);
8. 9/2112-bis-A/239 (riformulato) Ottaviani, Comaroli, Barabotti, Cattoi, Frassini, Bellomo, Benvenuto, Bisa, Bordonali, Candiani, Caparvi, Carloni, Carrà, Cavandoli, Cecchetti, Centemero, Crippa, Dara, Formentini, Giaccone, Giglio Vigna, Gusmeroli, Lazzarini, Loizzo, Maccanti, Marchetti, Matone, Miele, Montemagni, Morrone, Nisini, Panizzut, Pierro, Pizzimenti, Pretto, Sasso, Stefani, Toccalini, Ambrosi, Maerna, Furgiuele (cfr. p. 148 del Resoconto);
9. 9/2112-bis-A/242 Rotelli, Ambrosi, Mollicone (cfr. p. 140).
La dotazione del Fondo è stata successivamente rifinanziata dal D.L. 27 dicembre 2024, n. 201, di 5 milioni per il 2025, 31,76 milioni per il 2026, e di 28,4 milioni per il 2027, che ne ha altresì ampliato le finalità anche agli interventi riguardanti la messa in sicurezza del territorio, il sostegno economico, il turismo, la celebrazione di eventi, la ricerca e il digitale (art. 10, comma 4-bis, lettera a), D.L. n. 201 del 2024).
La dotazione complessiva del fondo è dunque risultata pari a 36.967.000 euro per il 2025, 70.460.000 euro per il 2026 e a 59.780.000 euro per il 2027.
In sede di conversione in legge del medesimo D.L. n. 201 del 2024, l’Assemblea della Camera dei deputati, nella seduta n. 422 del 5 febbraio 2025 (si veda il Resoconto), ha approvato l’ordine del giorno 9/2183-A/60 Lucaselli, Comaroli, Pella, Romano che ha disposto una parziale rettifica dei precedenti citati ordini del giorno 9/2112-bis-A/211, 9/2112-bis-A/213, 9/2112-bis-A/223, 9/02112-bis-A/231, 9/2112-bis-A/235 e 9/2112-bis-A/239. L’Assemblea del Senato della Repubblica, nella seduta n. 275 del 19 febbraio 2025 (si veda il Resoconto), ha approvato l’ordine del giorno G/1374/22/7 Garavaglia, Panella, Marti.
Successivamente, con il D.L. 14 marzo 2025, n. 25 (art. 12, comma 15, lettera d)) è stato disposto che, considerando le destinazioni stabilite con gli atti di indirizzo delle Camere, le risorse del fondo sono assegnate direttamente ai Ministeri, in base alle rispettive competenze, con il DPCM di riparto previsto dal comma 900.
Il D.P.C.M. è stato adottato il 30 maggio 2025.
Rispetto alle risorse disponibili (pari a 36.967.000 euro per il 2025, 70.460.000 euro per il 2026 e a 59.780.000 euro per il 2027), il D.P.C.M. 30 maggio 2025 ha assegnato ai Ministeri risorse per complessivi 36.560.728 euro per il 2025, 68.291.228 euro per il 2026 e 58.681.228 euro per il 2027, ripartite sulla base degli atti di indirizzo delle Camere, con un residuo di 406.272 euro per il 2025, 2.168.772 euro per il 2026 e di 1.098.772 euro per il 2027.
Successivamente, l’articolo 2, comma 9-quater, del D.L. 30 giugno 2025, n. 95 ha disposto la destinazione di 100.000 euro per ciascun anno 2026 e 2027 delle risorse del fondo per la realizzazione, anche mediante ricorso a progetti di partenariato pubblico-privato, di progetti volti alla realizzazione di comunità estive per bambini e per anziani, anche mediante la rigenerazione di edifici dismessi.
Nel disegno di legge di bilancio per il 2026, il fondo iscritto sul capitolo 3016 dello stato di previsione del MEF (A.S. 1689, Tabella II, Parte II, p. 1300) presentava una dotazione pari a 2.068.772 euro per il 2026 e 998.772 euro per il 2027, quali somme residue dell’assegnazione disposta con il D.P.C.M. 30 maggio 2025.
Tali risorse sono state quasi interamente utilizzate a copertura degli oneri connessi al contributo assegnato, nel corso dell’esame parlamentare del disegno di legge di bilancio 2026, alla Direzione marittima di Napoli nell’importo di 2.068.000 euro per l’anno 2026 e a 998.000 euro per il 2027, per avviare un piano straordinario di interventi infrastrutturali in considerazione delle esigenze connesse alla competizione sportiva internazionale America’s Cup (articolo 1, commi 266-26, legge 30 dicembre 2025, n. 199).
Articolo 1, commi 774-782
(Fondo sociale per il clima)
774. Le risorse erogate all'Italia dal bilancio dell'Unione europea per l'attuazione del piano sociale per il clima di cui al regolamento (UE) 2023/955 del Parlamento europeo e del Consiglio, del 10 maggio 2023, affluiscono sul conto corrente di tesoreria denominato « Ministero del tesoro - Fondo di rotazione per l'attuazione delle politiche comunitarie: finanziamenti CEE» per essere trasferite in favore del conto corrente di tesoreria denominato « Ministero dell'economia e delle finanze - Attuazione del Next Generation EU-Italia - Contributi a fondo perduto» di cui all'articolo 1, comma 1038, della legge 30 dicembre 2020, n. 178, che, contestualmente, assume la denominazione di « Ministero dell'economia e delle finanze - Attuazione del Next Generation EU-Italia - Contributi a fondo perduto e altre risorse nazionali ed europee». Sul medesimo conto corrente affluiscono le risorse del cofinanziamento nazionale del piano sociale per il clima, alla cui assegnazione si provvede con le procedure di cui alla legge 16 aprile 1987, n. 183.
775. Con decreto del Ministro dell'economia e delle finanze, da emanare entro sessanta giorni a decorrere dalla decisione di approvazione del piano da parte dell'Unione europea, si provvede all'assegnazione delle risorse del piano sociale per il clima, sulla base di quanto previsto nella citata decisione formalmente notificata alle autorità italiane. La notifica di tale decisione e l'adozione del decreto del Ministro dell'economia e delle finanze di assegnazione delle relative risorse costituiscono la base giuridica di riferimento, per le amministrazioni centrali titolari delle misure e degli investimenti del piano, per l'avvio delle relative procedure di attuazione, ivi compresa l'assunzione dei corrispondenti impegni di spesa, fino a concorrenza delle risorse assegnate. Alle eventuali rimodulazioni delle assegnazioni disposte ai sensi del presente comma, in favore delle amministrazioni centrali titolari delle misure e degli investimenti del piano, si provvede con le modalità di cui all'articolo 4-quater, comma 2, del decreto-legge 18 aprile 2019, n. 32, convertito, con modificazioni, dalla legge 14 giugno 2019, n. 55.
776. Nei limiti delle rispettive assegnazioni disposte con il decreto di cui al comma 775, il Ministero dell'economia e delle finanze provvede al trasferimento, in favore delle singole amministrazioni centrali titolari delle misure e degli investimenti, delle risorse europee e di cofinanziamento nazionale relative al piano sociale per il clima, mediante versamento sulle contabilità speciali alle stesse intestate per la gestione delle risorse del fondo Next Generation EU-Italia presso la Tesoreria dello Stato.
777. Nelle more dell'acquisizione delle erogazioni da parte dell'Unione europea a valere sulla quota a carico del Fondo sociale per il clima di cui al regolamento (UE) 2023/955, il Ministero dell'economia e delle finanze provvede ai trasferimenti a favore delle amministrazioni aventi diritto mediante l'utilizzo delle disponibilità di cassa del conto di tesoreria di cui all'articolo 1, comma 1038, della legge 30 dicembre 2020, n. 178, rinominato, ai sensi del comma 1, « Ministero dell'economia e delle finanze - Attuazione del Next Generation EU-Italia - Contributi a fondo perduto e altre risorse nazionali ed europee». Al reintegro del predetto conto si provvede con le successive erogazioni dell'Unione europea a valere sulla quota a carico del citato Fondo sociale per il clima.
778. Le amministrazioni centrali titolari delle misure e degli investimenti del piano sociale per il clima provvedono alle erogazioni in favore dei soggetti attuatori con le procedure di cui all'articolo 18-quinquies del decreto-legge 9 agosto 2024, n. 113, convertito, con modificazioni, dalla legge 7 ottobre 2024, n. 143, e di cui al relativo decreto del Ministro dell'economia e delle finanze 6 dicembre 2024, pubblicato nella Gazzetta Ufficiale n. 3 del 4 gennaio 2025.
779. Le amministrazioni centrali titolari delle misure e degli investimenti del piano sociale per il clima provvedono alla relativa attuazione conformemente al principio della sana gestione finanziaria, nel rispetto delle procedure previste dalla normativa nazionale ed europea vigente, in particolare per quanto riguarda la prevenzione, l'individuazione e la rettifica dei casi di frode, corruzione, conflitto di interessi e duplicazione dei finanziamenti, e realizzano i progetti nel rispetto dei cronoprogrammi per il conseguimento dei relativi obiettivi intermedi e finali. Le attività di monitoraggio, rendicontazione e controllo del piano sociale per il clima sono gestite attraverso il sistema informatico « ReGiS», di cui all'articolo 1, comma 1043, della legge 30 dicembre 2020, n. 178.
780. Fatte salve le verifiche previste dalla normativa europea relativamente ai requisiti di ammissibilità degli interventi al finanziamento del Fondo sociale per il clima di cui al regolamento (UE) 2023/955 e al raggiungimento degli obiettivi previsti dal piano sociale per il clima, le amministrazioni e gli organismi responsabili dell'attuazione sottopongono i relativi atti ai controlli ordinari di legalità e ai controlli amministrativi e contabili previsti dai rispettivi ordinamenti. In conformità all'allegato III del regolamento (UE) 2023/955, le funzioni di audit del piano sociale per il clima sono svolte dal Ministero dell'economia e delle finanze - Dipartimento della Ragioneria generale dello Stato - Ispettorato generale per i rapporti finanziari con l'Unione europea (IGRUE), in posizione di indipendenza funzionale e organizzativa dalle strutture responsabili della gestione del piano e avvalendosi, nello svolgimento delle funzioni di controllo relative alle misure e agli investimenti realizzati a livello territoriale, dell'ausilio delle Ragionerie territoriali dello Stato.
781. Le amministrazioni centrali titolari delle misure e degli investimenti del piano sociale per il clima sono tenute a correggere le difformità e le irregolarità sanabili, rilevate nel corso dell'attuazione, provvedendo, nel caso di revoca dei finanziamenti disposti in favore dei soggetti attuatori, o dei beneficiari finali, al recupero degli importi non dovuti eventualmente già corrisposti e a destinare le risorse recuperate a ulteriori progetti inclusi nelle finalità del Fondo sociale per il clima di cui al regolamento (UE) 2023/955 stabilite a livello europeo.
782. Le risorse per l'attuazione del piano sociale per il clima di cui al regolamento (UE) 2023/955 possono essere utilizzate per le finalità previste dai commi 282 e 283 dell'articolo 1 della legge 30 dicembre 2023, n. 213, in materia di contrasto al disagio abitativo, dal comma 402 dell'articolo 1 della legge 30 dicembre 2024, n. 207, per le iniziative del Piano casa Italia, e dai commi da 613 a 615 dell'articolo 1 della legge 11 dicembre 2016, n. 232, per le iniziative rientranti nell'ambito del Piano strategico nazionale della mobilità sostenibile, e per interventi in materia di povertà energetica per le famiglie vulnerabili.
I commi 774-782 disciplinano la gestione contabile (comma 774), nonché l’assegnazione alle amministrazioni responsabili degli interventi (commi 775-777), delle risorse destinate all’attuazione del Piano sociale per il clima (PSC): sia di quelle provenienti dal Fondo sociale per il clima previsto dall’UE sia dei cofinanziamenti nazionali.
Sono altresì previsti specifici obblighi in capo alle amministrazioni per l’attuazione del PSC (commi 778-781) e individuati i possibili utilizzi delle risorse del medesimo Piano (comma 782).
I commi in esame non hanno effetti finanziari.
Conto corrente di tesoreria (comma 774)
Il comma 774 individua i conti correnti di tesoreria in cui affluiscono le risorse erogate all'Italia dal bilancio dell'UE per l'attuazione del Piano sociale per il clima (PSC) di cui al Regolamento (UE) 2023/955 (v. infra).
Il comma dispone infatti che tali risorse affluiscono sul conto corrente di tesoreria denominato “Ministero del tesoro - Fondo di rotazione per l'attuazione delle politiche comunitarie: finanziamenti CEE” per essere trasferite in favore del conto corrente di tesoreria denominato “Ministero dell'economia e delle finanze - Attuazione del Next Generation EU-Italia - Contributi a fondo perduto” (previsto dall’art. 1, comma 1038, della legge 178/2020, legge di bilancio 2021), che contestualmente assume la denominazione “Ministero dell'economia e delle finanze - Attuazione del Next Generation EU-Italia - Contributi a fondo perduto e altre risorse nazionali ed europee”.
Si ricorda che le risorse del Fondo di rotazione per l’attuazione del Next Generation EU-Italia sono versate distintamente per la parte relativa a contributi a fondo perduto o prestiti, sui due seguenti conti correnti infruttiferi aperti presso la Tesoreria centrale dello Stato denominati, rispettivamente, «Attuazione del Next Generation EU-Italia - Contributi a fondo perduto» (n. 25091) e « Attuazione del Next Generation EU-Italia - Contributi a titolo di prestito» (n. 25092), alla cui gestione provvede il Dipartimento della ragioneria generale dello Stato (D.M. 11 ottobre 2021).
Viene altresì precisato che sul medesimo conto corrente affluiscono anche le risorse del cofinanziamento nazionale del PSC, alla cui assegnazione si provvede con le procedure previste della legge n. 187 del 1983, relativa al Fondo di rotazione per l’attuazione delle politiche comunitarie (c.d. Fondo IGRUE).
Assegnazione delle risorse del PSC e trasferimento alle amministrazioni centrali (commi 775-777)
Il comma 775 prevede che con apposito decreto del Ministro dell’economia e delle finanze, da emanarsi entro 60 giorni a decorrere dalla decisione di approvazione del PSC da parte dell’UE, si provvede all’assegnazione delle risorse del PSC, sulla base di quanto previsto nella citata decisione formalmente notificata alle autorità italiane.
Viene altresì stabilito che:
- la notifica della citata decisione e l’adozione del decreto del Ministro dell’economia e delle finanze di assegnazione delle relative risorse costituiscono la base giuridica di riferimento, per le amministrazioni centrali titolari delle misure e degli investimenti del Piano, per l'avvio delle relative procedure di attuazione, ivi compresa l'assunzione dei corrispondenti impegni di spesa, fino a concorrenza delle risorse assegnate;
- alle eventuali rimodulazioni delle assegnazioni disposte ai sensi del presente comma, in favore delle amministrazioni centrali titolari delle misure e degli investimenti del Piano, si provvede con variazioni di bilancio disposte con decreto del Ragioniere generale dello Stato, anziché con decreto ministeriale (modalità previste dal citato art. 4-quater, comma 2, del decreto-legge 32/2019, c.d. sblocca cantieri, per semplificare e accelerare le procedure di assegnazione di fondi nel corso della gestione).
Il comma 776 stabilisce che, nei limiti delle rispettive assegnazioni disposte con il decreto ministeriale succitato, il MEF provvede al trasferimento, in favore delle singole amministrazioni centrali titolari delle misure e degli investimenti, delle risorse europee e di cofinanziamento nazionale relative al PSC, mediante versamento sulle contabilità speciali alle stesse intestate per la gestione delle risorse del fondo Next Generation EU-Italia presso la tesoreria dello Stato.
Il comma 777 prevede che, nelle more dell’acquisizione delle erogazioni da parte dell’UE a valere sulla quota a carico del Fondo sociale per il clima di cui al Regolamento (UE) 2023/955, il MEF provvede ai trasferimenti a favore delle amministrazioni aventi diritto mediante l’utilizzo delle disponibilità di cassa del conto di tesoreria di cui all’art. 1, comma 1038, della legge di bilancio 2021 (L. 178/2020), come rinominato dal precedente comma 1 (v. supra).
Viene altresì stabilito che al reintegro del predetto conto si provvede con le successive erogazioni dell’UE a valere sulla quota a carico del citato Fondo sociale per il clima.
Obblighi posti in capo alle amministrazioni per l’attuazione del PSC (commi 778-781)
In base al disposto dei commi 778, 779 e 781, le amministrazioni centrali titolari delle misure e degli investimenti del PSC:
- provvedono alle erogazioni in favore dei soggetti attuatori con le procedure previste nell’ambito del PNRR per assicurare le anticipazioni di liquidità dall’art. 18-quinquies del D.L. 113/2024 e di cui al relativo decreto del Ministro dell’economia e delle finanze del 6 dicembre 2024 (comma 778);
L'articolo 18-quinquies del decreto-legge n. 113 del 2024 ha disposto che le Amministrazioni centrali titolari degli interventi del PNRR, al fine di assicurare la liquidità di cassa necessaria per i pagamenti di competenza dei soggetti attuatori, provvedono al trasferimento delle occorrenti risorse finanziarie fino al limite cumulativo del 90 per cento del costo dell'intervento a carico del PNRR, entro il termine di 30 giorni dal ricevimento della richiesta di trasferimento. I soggetti attuatori richiedenti devono fornire la documentazione attestante: 1) l'ammontare delle spese effettuate; 2) i controlli di competenza effettuati; 3) le verifiche sul rispetto dei requisiti specifici previsti dal PNRR. Successivamente ai trasferimenti le Amministrazioni centrali effettuano i controlli sulla documentazione giustificativa entro l'erogazione del saldo. Con il D.M. 6 dicembre 2024 sono stati definiti i criteri e le modalità per l'attuazione della disciplina introdotta.
- provvedono all’attuazione delle misure e degli investimenti del PSC conformemente al principio della sana gestione finanziaria, nel rispetto delle procedure previste dalla normativa nazionale ed europea vigente, in particolare per quanto riguarda la prevenzione, l'individuazione e la rettifica dei casi di frode, corruzione, conflitto di interessi e duplicazione dei finanziamenti, e realizzano i progetti nel rispetto dei cronoprogrammi per il conseguimento dei relativi obiettivi intermedi e finali. Le attività di monitoraggio, rendicontazione e controllo del PSC sono gestite attraverso il sistema informatico «ReGiS», lo strumento applicativo unico di supporto ai processi di programmazione, attuazione, monitoraggio, controllo e rendicontazione del PNRR di cui all'art. 1, comma 1043, della legge di bilancio 2021 (comma 779);
- sono tenute a correggere le difformità e le irregolarità sanabili, rilevate nel corso dell’attuazione, provvedendo, nel caso di revoca dei finanziamenti disposti in favore dei soggetti attuatori, o dei beneficiari finali, al recupero degli importi non dovuti eventualmente già corrisposti. Le amministrazioni centrali titolari delle misure e degli investimenti del PSC sono tenute anche a destinare le risorse recuperate a ulteriori progetti inclusi nelle finalità, stabilite a livello europeo, del Fondo sociale per il clima (comma 781).
Il comma 780 dispone che – fatte salve le verifiche previste dalla normativa europea relativamente ai requisiti di ammissibilità degli interventi al finanziamento del Fondo sociale per il clima di cui al Regolamento (UE) 2023/955 e al raggiungimento degli obiettivi previsti dal PSC – le amministrazioni e gli organismi responsabili dell’attuazione sottopongono i relativi atti ai controlli ordinari di legalità e ai controlli amministrativi e contabili previsti dai rispettivi ordinamenti.
Viene altresì stabilito che, in conformità all’allegato III del Regolamento (UE) 2023/955, le funzioni di audit del PSC sono svolte dall’IGRUE (Ispettorato generale per i rapporti finanziari con l'Unione europea del Dipartimento della Ragioneria generale dello Stato del MEF), in posizione di indipendenza funzionale e organizzativa dalle strutture responsabili della gestione del Piano e avvalendosi, nello svolgimento delle funzioni di controllo relative alle misure e agli investimenti realizzati a livello territoriale, dell'ausilio delle Ragionerie territoriali dello Stato.
Possibili utilizzi delle risorse del PSC (comma 782)
In base al comma 782, le risorse per l'attuazione del PSC possono essere utilizzate per le finalità previste:
- dai commi 282 e 283 dell’art. 1 della legge di bilancio 2024 (L. 213/2023) in materia di contrasto al disagio abitativo;
Il citato comma 282, al fine di contrastare il disagio abitativo sul territorio nazionale, ha previsto l’emanazione di un apposito decreto ministeriale per la definizione di linee guida per la sperimentazione di modelli innovativi di edilizia residenziale pubblica e di edilizia sociale. In base al disposto del comma 283, tale decreto deve individuare le modalità di assegnazione, erogazione e revoca dei finanziamenti e di predisposizione, realizzazione e monitoraggio dei corrispondenti interventi di edilizia residenziale e di edilizia sociale. Per le finalità delineate da tali commi, il successivo comma 284 prevede l’istituzione del Fondo per il contrasto al disagio abitativo, con una dotazione di 50 milioni di euro per l'anno 2027 e 50 milioni di euro per l'anno 2028.
- dal comma 402 dell’art. 1 della legge di bilancio 2025 (L. 207/2024), per le iniziative del Piano casa Italia;
Tale comma 402 – al fine di contrastare il disagio abitativo sul territorio nazionale, anche mediante la valorizzazione del patrimonio immobiliare esistente e il contenimento del consumo di suolo – ha previsto l’approvazione, con apposito D.P.C.M., di un piano nazionale per l'edilizia residenziale pubblica e sociale, denominato «Piano casa Italia», quale strumento programmatico avente ad oggetto il rilancio delle politiche abitative come risposta coerente ed efficace ai bisogni della persona e della famiglia. Tale piano, sempre secondo quanto stabilito dal medesimo comma 402, è finalizzato a definire le strategie di medio e lungo termine per la complessiva riorganizzazione dell'offerta abitativa, in sinergia con gli enti territoriali, al fine di fornire risposte ai nuovi fabbisogni abitativi emergenti dal contesto sociale, integrare i programmi di edilizia residenziale e sociale, dare nuovo impulso alle iniziative di settore, individuare modelli innovativi di governance e di finanziamento dei progetti, razionalizzare l'utilizzo dell'offerta abitativa disponibile. Il successivo comma 403 autorizza, per il finanziamento delle iniziative del Piano, la spesa complessiva di 560 milioni per il periodo 2028-2030.
- e dai commi 613-615 dell’art. 1 della legge di bilancio 2017 (L. 232/2016), per le iniziative rientranti nell’ambito del Piano strategico nazionale della mobilità sostenibile e per interventi in materia di povertà energetica per le famiglie vulnerabili.
Il Piano Strategico Nazionale della Mobilità Sostenibile è stato approvato con il DPCM 17 aprile 2019. Il Piano è destinato anche al rinnovo del parco autobus dei servizi di trasporto pubblico locale e regionale, alla promozione e al miglioramento della qualità dell'aria con tecnologie innovative, in attuazione degli accordi internazionali sulla riduzione delle emissioni, nonché degli orientamenti e della normativa europea.
Per un approfondimento dei temi della povertà energetica, in particolare legati alla condizione di genere, si rimanda all’apposito dossier del Servizio Studi della Camera.

Il regolamento (UE) 2023/955 ha istituito il Fondo sociale per il clima per il periodo compreso tra il 2026 e il 2032, al fine di fornire sostegno finanziario agli Stati membri per le misure e gli investimenti inclusi nei rispettivi piani sociali per il clima.
Lo stesso regolamento prevede che le misure e gli investimenti sostenuti dal Fondo in questione sono utilizzati a beneficio delle famiglie, delle microimprese e degli utenti dei trasporti che sono vulnerabili e risentono particolarmente dell’inclusione, nel sistema di emission trading disciplinato dalla direttiva 2003/87/CE (le cui disposizioni di recepimento nell’ordinamento nazionale sono contenute nel d.lgs. n. 47/2020), delle emissioni di gas a effetto serra prodotte dagli edifici e dal trasporto su strada.
Si ricorda che tale inclusione è stata disposta dalla direttiva 2023/959/UE. Tale direttiva (recepita dall’Italia con il d.lgs. 10 settembre 2024, n. 147) ha infatti modificato e integrato la direttiva 2003/87/CE al fine di prevedere, tra l’altro, l’istituzione di un nuovo e distinto sistema ETS (c.d. ETS 2) da applicare, a decorrere dal 1° gennaio 2025, ai “combustibili utilizzati per la combustione nei settori dell’edilizia e del trasporto stradale e in ulteriori settori” (nuovo allegato III della direttiva 2003/87/CE). La disciplina dell’ETS 2 è recata dal nuovo Capo IV-bis, della direttiva 2003/87/CE, che comprende gli articoli da 30-bis a 30-duodecies. Tali articoli prevedono, tra l’altro, la messa all’asta (separatamente dalle quote relative agli impianti fissi e ai trasporti aereo e marittimo), a decorrere dal 2027, delle quote disciplinate da tale capo IV-bis, nonché che, sempre a partire dal 2027, gli Stati membri possono estendere l’attività di cui all’allegato III a settori non elencati in tale allegato e applicare quindi lo scambio di quote di emissioni a norma del presente capo in tali settori, a determinate condizioni. Viene inoltre previsto il rinvio dello scambio di emissioni per i settori dell’edilizia e del trasporto su strada e per ulteriori settori fino al 2028 in caso di prezzi eccezionalmente elevati dell’energia.
L’articolo 10 del regolamento (UE) 2023/955 disciplina la dotazione del Fondo sociale per il clima, stabilendo che la stessa è pari a un importo massimo di 65 miliardi di euro a prezzi correnti per il periodo dal 1° gennaio 2026 al 31 dicembre 2032. Viene altresì stabilito che, qualora l’ETS 2 sia rinviato al 2028, l’importo massimo destinato al Fondo sia pari a 54,6 miliardi di euro. In base all’allegato II del regolamento, all’Italia è assegnata una quota pari al 10,81% delle risorse totali del Fondo (quindi 7 miliardi di euro, oppure 5,9 miliardi in caso di rinvio dell’ETS 2 al 2028). L’articolo 15 dispone inoltre che gli Stati membri contribuiscono almeno al 25% dei costi totali stimati dei loro piani.
Lo stesso regolamento disciplina nel dettaglio il contenuto e le modalità di predisposizione e trasmissione dei piani sociali per il clima (PSC).
In relazione al contenuto, l’articolo 8, paragrafo 2, prevede tra l’altro che “nei costi totali stimati dei piani gli Stati membri possono includere i costi delle misure che forniscono alle famiglie vulnerabili e agli utenti vulnerabili dei trasporti un sostegno diretto al reddito per ridurre l’impatto dell’aumento dei prezzi del trasporto su strada e dei combustibili per riscaldamento”, ma anche che “i costi delle misure che forniscono un sostegno diretto temporaneo al reddito non rappresentano più del 37,5% dei costi totali stimati del piano”.
In relazione alla predisposizione e trasmissione dei piani, l’articolo 4 dispone, tra l’altro, che ciascuno Stato membro presenta alla Commissione il suo piano, a seguito di una consultazione pubblica. Nel 17° considerando del medesimo regolamento europeo viene inoltre sottolineato che “è opportuno presentare i piani entro il 30 giugno 2025 affinché possano essere esaminati con attenzione e tempestività”.
In attuazione delle citate disposizioni, il Ministero dell’ambiente e della sicurezza energetica ha avviato la consultazione pubblica per la predisposizione del piano sociale per il clima.
Si ricorda inoltre il disposto dell’art. 2, comma 2, del D.L. 19/2025, che definisce alcune finalità prioritarie del PSC. Viene infatti stabilito che, nel rispetto delle finalità previste dal regolamento (UE) 2023/955, nell'ambito delle misure di attuazione del PSC sono previste specifiche misure di investimento e sostegno per famiglie e microimprese vulnerabili, in misura non superiore al 50% del totale delle risorse disponibili, anche con modalità flessibili e diversificate in ragione dell'andamento dei prezzi dei prodotti energetici, in maniera da garantire misure di intervento immediato per la riduzione dei possibili impatti negativi ai fini dell'accesso a servizi energetici essenziali.
Nel comunicato web diffuso dal Ministero dell'ambiente in data 5 agosto 2025 viene evidenziato che le risorse del PSC, pari a circa 9,3 miliardi, sono destinate a quattro grandi misure in cui è articolato il Piano: 3,2 miliardi di euro andranno alla riqualificazione energetica degli edifici di proprietà pubblica in classe F e G e di quelli di proprietà delle microimprese vulnerabili; 1,375 miliardi di euro saranno destinati all'ampliamento del Bonus Sociale Gas Plus; 3,105 miliardi finanzieranno lo sviluppo di servizi di mobilità pubblica e hub di prossimità nelle aree svantaggiate; 1,74 miliardi saranno dedicati alla misura 'Il Mio Conto Mobilità', con portafogli digitali per il trasporto pubblico rivolti alle persone in condizione di povertà dei trasporti.
Nel medesimo comunicato viene sottolineato che "il Piano sarà trasmesso alla Commissione europea secondo le scadenze previste, per consentire l'attivazione delle misure nei tempi utili e garantire la piena operatività dal 2026 al 2032".
Articolo 1, commi 783-784
(Disposizioni per il Piano Casa Italia)
783. All'articolo 1 della legge 30 dicembre 2024, n. 207, sono apportate le seguenti modificazioni:
a) al comma 402, dopo le parole: « su proposta del Ministro delle infrastrutture e dei trasporti,» sono inserite le seguenti: « di concerto con il Ministro dell'economia e delle finanze,»;
b) dopo il comma 402 è inserito il seguente:
« 402-bis. Ai fini di cui al comma 402, il Piano casa Italia individua, in particolare, interventi di recupero, riqualificazione e realizzazione nell'ambito di nuovi modelli di edilizia residenziale e sociale finalizzati a fornire una soluzione abitativa ai seguenti fabbisogni sociali:
a) la realizzazione e il recupero di alloggi di edilizia sociale da destinare alla locazione, a canone agevolato, sulla base di contratti di godimento in funzione della successiva alienazione di immobili, stipulati ai sensi dell'articolo 23 del decreto-legge 12 settembre 2014, n. 133, convertito, con modificazioni, dalla legge 11 novembre 2014, n. 164, di unità immobiliari adibite ad abitazione principale per giovani, giovani coppie e genitori separati;
b) la realizzazione e l'adeguamento di unità immobiliari di edilizia sociale in favore delle persone anziane, in coerenza con le finalità di cui al decreto legislativo 15 marzo 2024, n. 29, da destinare alla locazione a canone agevolato di unità immobiliari associati anche a contratti di permuta immobiliare, anche nell'ottica di favorire la realizzazione di progetti di coabitazione, in coerenza con le finalità di cui all'articolo 1, commi 678 e 679, della legge 30 dicembre 2021, n. 234»;
c) dopo il comma 403 è inserito il seguente:
« 403-bis. Le iniziative finanziate nell'ambito del Piano casa Italia di cui al comma 402 sono individuate favorendo la complementarietà e l'integrazione con gli interventi finanziati, nel rispetto dei criteri di ammissibilità e delle procedure applicabili, dai programmi nazionali e regionali della programmazione 2021-2027 dei fondi strutturali europei, anche nell'ambito dell'obiettivo specifico “promuovere l'accesso ad alloggi sostenibili e a prezzi accessibili” introdotto dal regolamento (UE) 2025/1914 del Parlamento europeo e del Consiglio, del 18 settembre 2025, che modifica i regolamenti (UE) 2021/1058 e (UE) 2021/1056 per quanto riguarda misure specifiche per affrontare le sfide strategiche nel contesto del riesame intermedio».
784. All'articolo 1 della legge 30 dicembre 2023, n. 213, sono apportate le seguenti modificazioni:
a) al comma 282, le parole: « con decreto del Ministro delle infrastrutture e dei trasporti, di concerto con il Ministro dell'economia e delle finanze e il Ministro per gli affari regionali e le autonomie, previa intesa in sede di Conferenza unificata ai sensi dell'articolo 9, comma 2, lettera b), del decreto legislativo 28 agosto 1997, n. 281, da adottare entro centoventi giorni dalla data di entrata in vigore della presente legge,» sono sostituite dalle seguenti: « con il decreto del Presidente del Consiglio dei ministri di cui all'articolo 1, comma 402, della legge 30 dicembre 2024, n. 207,»;
b) il comma 284 è sostituito dal seguente:
« 284. Per le finalità di cui ai commi 282 e 283, è autorizzata la spesa di 50 milioni di euro per l'anno 2027 e di 50 milioni di euro per l'anno 2028. Tali risorse contribuiscono alle medesime finalità di cui all'articolo 1, comma 403, della legge 30 dicembre 2024, n. 207».
I commi 783-784 modificano la disciplina del Piano Casa Italia e della normativa sulle linee guida per la sperimentazione di modelli innovativi di edilizia residenziale pubblica e di edilizia sociale, che istituisce anche un fondo per il contrasto al disagio abitativo.
I commi in esame non comportano effetti finanziari.
Il comma 783 modifica l’articolo 1, comma 402, della legge di bilancio 2025 (legge 207/2024), che dispone l’istituzione del Piano Casa Italia (vedi infra), e introduce i nuovi commi 402-bis e 403-bis.
Nel dettaglio:
- l’articolo 1, comma 402, è integrato al fine di disporre che il D.P.C.M. di adozione del Piano Casa Italia è adottato con il concerto del Ministro dell’economia e delle finanze (la formulazione vigente richiede già che sia adottato su proposta del Ministro delle infrastrutture e dei trasporti e previa intesa in sede di Conferenza unificata);
Si valuti l’opportunità di aggiornare il termine di adozione del D.P.C.M. previsto dal comma 402 illustrato, attualmente scaduto.
- è introdotto il nuovo comma 402-bis all’articolo 1 della legge di bilancio 2025, che integra la disciplina riguardante i contenuti del Piano in parola, disponendo l’individuazione, nell'ambito di nuovi modelli di edilizia residenziale e sociale finalizzati a fornire una soluzione abitativa ai fabbisogni sociali oggetto degli interventi stessi, dei seguenti interventi:
o realizzazione e recupero di alloggi di edilizia sociale da destinare alla locazione, a canone agevolato, sulla base di contratti di godimento in funzione della successiva alienazione di immobili (articolo 23 del D.L. 133/2014) di unità immobiliari adibite ad abitazione principale per giovani, giovani coppie e genitori separati;
o realizzazione e adeguamento di unità immobiliari di edilizia sociale in favore delle persone anziane da destinare alla locazione a canone agevolato associata anche a contratti di permuta immobiliare. La novella precisa che l’intervento opera:
o in coerenza con le finalità di cui al d.lgs. 29/2024 (che reca disposizioni in materia di politiche in favore degli anziani);
§ nell'ottica di favorire la realizzazione di progetti di coabitazione, in coerenza con le finalità di cui all'articolo 1, commi 678 e 679, della legge di bilancio 2022 (legge 234/2021);
- è introdotto il nuovo comma 403-bis all’articolo 1 della legge di bilancio 2025, al fine di favorire la complementarietà e l'integrazione delle iniziative finanziate nell'ambito del Piano Casa Italia con gli interventi finanziati dai programmi nazionali e regionali della programmazione 2021-2027 dei fondi strutturali europei, nel rispetto dei criteri di ammissibilità e delle procedure applicabili, anche nell'ambito dell'obiettivo specifico «promuovere l'accesso ad alloggi sostenibili e a prezzi accessibili» introdotto dal regolamento (UE) 2025/1914 per quanto riguarda misure specifiche per affrontare le sfide strategiche nel contesto del riesame intermedio.
Il comma 784 modifica l’articolo 1, commi 282 e 284, della legge di bilancio 2024 (legge 213/2023), che prevede l’adozione di linee guida per la sperimentazione di modelli innovativi di edilizia residenziale pubblica e di edilizia sociale, oltre ad istituire un fondo per il contrasto al disagio abitativo (vedi infra). In particolare:
- il comma 282 è modificato prevedendo che le linee guida per la sperimentazione di modelli innovativi di edilizia residenziale pubblica e di edilizia sociale sono adottate con il D.P.C.M. di approvazione del Piano casa Italia (art. 1, comma 402, della legge di bilancio 2025, v. supra);
- il comma 284, integralmente sostituito, autorizza la spesa di 50 milioni di euro per l'anno 2027 e 50 milioni di euro per l'anno 2028. Il comma specifica che tali risorse contribuiscono alle medesime finalità previste per il Piano Casa Italia (articolo 1, comma 403, della legge di bilancio 2025, legge 207/2024).
La novella pertanto sopprime il riferimento al Fondo per il contrasto al disagio abitativo, che il previgente comma 284 dotava delle medesime risorse finanziarie.

L’articolo 1, commi 402-403 della legge di bilancio 2025 (legge 207/2024), prevede l’adozione di un Piano nazionale per l’edilizia residenziale e sociale pubblica, denominato “Piano Casa Italia”, al fine di contrastare il disagio abitativo sul territorio nazionale, anche mediante la valorizzazione del patrimonio immobiliare esistente e il contenimento del consumo di suolo. La norma prevede che il citato piano sia approvato entro centottanta giorni dall’entrata in vigore della legge di bilancio 2025, con decreto del Presidente del Consiglio dei ministri, su proposta del Ministro delle infrastrutture e dei trasporti e previa intesa in sede di Conferenza unificata. Il D.P.C.M. non è stato ancora adottato.
Il Piano Casa Italia è volto al rilancio delle politiche abitative come risposta coerente ed efficace ai bisogni della persona e della famiglia. Il piano rappresenta uno strumento programmatico finalizzato a definire le strategie di medio e lungo termine per la complessiva riorganizzazione del sistema casa, in sinergia con gli enti territoriali, al fine di fornire risposte ai nuovi fabbisogni abitativi emergenti dal contesto sociale, integrare i programmi di edilizia residenziale e di edilizia sociale, dare nuovo impulso alle iniziative di settore, individuare modelli innovativi di governance e di finanziamento dei progetti, razionalizzare l’utilizzo dell’offerta abitativa disponibile. Per il finanziamento delle iniziative è autorizzata la spesa complessiva di 560 milioni di euro (nella misura di 150 milioni nel 2028, 180 milioni nel 2029 e 230 milioni nel 2030). Al riparto delle risorse si provvede con decreto del Ministero delle infrastrutture e dei trasporti, di concerto con il Ministero dell'economia e delle finanze, sulla base degli indirizzi programmatici del Piano Casa Italia di cui al comma 402, anche tenuto conto dei fabbisogni e dei cronogrammi di spesa. Il medesimo decreto provvede altresì a stabilire le procedure di monitoraggio e di revoca delle risorse.
L’articolo 1, commi 282-284 della legge di bilancio 2024 (legge 213/2023), come modificata dalla legge di bilancio 2025 (articolo 1, comma 401), prevede l’adozione di linee guida per la sperimentazione di modelli innovativi di edilizia residenziale pubblica e di edilizia sociale debbano essere coerenti con una serie di attività tra le quali il contrasto al disagio abitativo attraverso azioni di recupero del patrimonio immobiliare esistente e di riconversione di edifici aventi altra destinazione pubblica.
Tra le linee guida, inoltre, vengono citate anche la realizzazione di progetti di edilizia residenziale pubblica e di edilizia sociale tramite operazioni di partenariati pubblico-privato nonché la destinazione ad obiettivi di edilizia residenziale pubblica delle unità immobiliari di edilizia privata rimaste invendute.
Le linee guida sono adottate con decreto del Ministro delle infrastrutture e dei trasporti, da adottare di concerto con il Ministro dell’economia e delle finanze e con il Ministro per gli affari regionali e le autonomie, d’intesa con la Conferenza unificata, che definisce anche le modalità attuative, comprese quelle relative alla assegnazione, erogazione e revoca dei finanziamenti nonché al monitoraggio dei corrispondenti interventi di edilizia residenziale.
Si istituisce infine il Fondo per il contrasto al disagio abitativo, con dotazione pari a 100 milioni di euro di cui 50 milioni di euro relativi all’anno 2027 e altre altrettanti 50 milioni di euro per l’anno 2028.
Articolo 1, comma 785
(Disposizioni in materia di contenziosi europei e nazionali)
785. Nello stato di previsione del Ministero dell'economia e delle finanze è istituito un fondo da ripartire con una dotazione di 2.200 milioni di euro per l'anno 2026 destinato a far fronte agli effetti finanziari derivanti da contenziosi nazionali ed europei.
Il comma 785 prevede l’istituzione di un fondo destinato a far fronte agli effetti finanziari derivanti da contenziosi nazionali ed europei.
Il comma comporta maggiori spese per il bilancio dello Stato, per la dotazione del Fondo, pari a 2.200 milioni di euro per l’anno 2026.
Come riportato nella relazione illustrativa, il Fondo, istituito nello stato di previsione del Ministero dell’economia e delle finanze, è destinato a garantire le disponibilità finanziarie (quantificate in 2,2 miliardi di euro per il 2026) necessarie a far fronte agli effetti finanziari di sentenze che vedono lo Stato italiano soccombente per controversie nazionali ed europee.
Articolo 1, comma 786
(Finanziamento di un programma di prevenzione dell’HIV)
786. E' autorizzata la spesa di 1 milione di euro annui a decorrere dall'anno 2026 per il finanziamento di un programma di prevenzione dell'HIV, finalizzato ad ampliare l'accesso alla Pre-Exposure Prophylaxis (PrEP), sulla base dei criteri e delle modalità di riparto alle regioni, individuati con decreto del Ministro della salute, di concerto con il Ministro dell'economia e delle finanze, previa intesa in sede di Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome di Trento e di Bolzano, da adottare entro il 31 marzo 2026.
Il comma 786 autorizza la spesa di un milione di euro annui a decorrere dal 2026, per il finanziamento di un programma di prevenzione dell’HIV, finalizzato ad ampliare l’accesso alla profilassi pre-esposizione (Pre-Exposure Prophylaxis – PrEP). Viene demandata ad un decreto del Ministro della salute, di concerto con il Ministro dell’economia e delle finanze, previa intesa in sede di Conferenza Stato-Regioni, da adottare entro il 31 marzo 2026, la definizione dei criteri e delle modalità di riparto alle Regioni della somma indicata.
Il comma 786 autorizza la spesa di un milione di euro annui, a decorrere dall’anno 2026, destinata al finanziamento di un programma di prevenzione del virus HIV rinviando la disciplina di dettaglio all’adozione di un Decreto del Ministro della salute di concerto con il Ministro dell’economia e delle finanze.
Il comma 786 autorizza la spesa di un milione di euro annui a decorrere dal 2026, per il finanziamento di un programma di prevenzione dell’HIV, finalizzato ad ampliare l’accesso alla profilassi pre-esposizione (Pre-Exposure Prophylaxis – PrEP).
La profilassi pre-esposizione è un modo per prevenire l'infezione da HIV per le persone che non hanno contratto il virus, ma che sono ad altissimo rischio. La PrEP consiste nell'assunzione di farmaci antiretrovirali: in particolare vengono combinati due medicinali (tenofovir ed emtricitabina) che vengono già utilizzati in combinazione con altre molecole per il trattamento dell'HIV.
Gli studi scientifici hanno dimostrato che la profilassi pre-esposizione, se assunta correttamente, riduce il rischio di contrarre l'HIV in seguito a rapporti non protetti del 99%. L’efficacia della PrEP è quindi molto alta, ma dipende strettamente dall’aderenza alla terapia. Anche per le persone che fanno uso di droghe per via iniettiva la PrEP può offrire una protezione significativa: si stima una riduzione del rischio di almeno il 74%, sempre a condizione che il trattamento venga seguito correttamente. La PrEP è invece molto meno efficace se non viene assunta quotidianamente o secondo lo schema indicato dal medico specialista.
Va inoltre ricordato che con la Delibera CdA n. 15 del 26 aprile 2023, l’Agenzia Italiana del Farmaco ha ammesso l’indicazione alla rimborsabilità dell’associazione Emtricitabina/Tenofovir Disoproxil per la “Profilassi pre-esposizione (PrEP) e al fine di ridurre il rischio di infezione da HIV-1 sessualmente trasmessa in adulti e adolescenti ad alto rischio”, ritenendolo uno strumento aggiuntivo di prevenzione per le persone HIV-negative che abbiano comportamenti sessuali a rischio elevato ed è una misura di notevole impatto sulla sanità pubblica. L'atto è stato inserito nella Gazzetta ufficiale il 19 maggio 2023 ed è entrato in vigore, secondo il dettato della norma, dal giorno successivo alla sua pubblicazione.
L’Agenzia ha, quindi, accolto la proposta avanzata dalla Sezione per la lotta contro l’AIDS del Comitato Tecnico Sanitario del Ministero della Salute, condividendone l’impostazione generale, i criteri di selezione dei pazienti e la strategia di presa in carico globale.
Lo specialista infettivologo può prescrivere la terapia, subordinandola alla compilazione di una scheda di prescrizione che contiene i criteri di inclusione ed esclusione al trattamento e le principali caratteristiche del programma di presa in carico e monitoraggio. La distribuzione del trattamento avviene unicamente da parte delle farmacie ospedaliere.
Va inoltre ricordato che presso la XII Commissione affari sociali della Camera è all’esame la proposta di legge A.C. 1198, recante Interventi per la prevenzione e la lotta contro il virus dell'immunodeficienza umana (HIV), la sindrome da immunodeficienza acquisita (AIDS), il papilloma virus umano (HPV) e le infezioni e malattie a trasmissione sessuale diretta ad aggiornare i contenuti della legge n. 135 del 1990, di cui, già nel 2017 con il Piano nazionale di interventi contro HIV e AIDS (PNAIDS), è stata richiesta una revisione e un aggiornamento. Per il contenuto del relativo dossier si veda qui.
Quanto ai dati sulle nuove diagnosi di infezione da HIV e dei casi di AIDS in Italia al 31 dicembre 2024 si ricorda che essi sono pubblicati sul Notiziario Istisan volume 38, n. 11 - novembre 2025, redatto dal Centro Operativo AIDS (COA) dell’Istituto Superiore di Sanità (ISS), con il contributo di alcuni componenti del Comitato Tecnico Sanitario del Ministero della Salute e i referenti del Ministero della Salute.
Viene poi demandata ad un decreto del Ministro della salute, di concerto con il Ministro dell’economia e delle finanze, previa intesa in sede di Conferenza Stato-Regioni, da adottare entro il 31 marzo 2026, la definizione dei criteri e delle modalità di riparto alle Regioni della somma indicata.
Articolo 1, comma 787
(Indennità lavoratori aree crisi industriale complessa della Sicilia)
787. Al fine di sostenere la competitività del sistema produttivo nazionale, nonché al fine della salvaguardia dei livelli occupazionali nei casi di situazioni di crisi industriali complesse con impatto significativo sulla politica industriale nazionale, con particolare riferimento al territorio della Regione siciliana, può essere concessa ai lavoratori di cui all'articolo 1, comma 251-bis, della legge 30 dicembre 2018, n. 145, che nell'anno 2020 hanno presentato richiesta per la concessione dell'indennità di cui all'articolo 1, comma 251, della medesima legge n. 145 del 2018, la stessa indennità in continuità con quanto previsto dall'articolo 3, comma 2-bis, del decreto-legge 18 gennaio 2024, n. 4, convertito, con modificazioni, dalla legge 15 marzo 2024, n. 28, che richiama le disposizioni di cui all'articolo 1-bis, comma 1, del decreto-legge 5 gennaio 2023, n. 2, convertito, con modificazioni, dalla legge 3 marzo 2023, n. 17, fino al 31 dicembre 2026. Agli oneri derivanti dal presente comma, valutati in euro 1.332.000 per l'anno 2026, si provvede mediante corrispondente riduzione del Fondo sociale per occupazione e formazione, di cui all'articolo 18, comma 1, lettera a), del decreto-legge 29 novembre 2008, n. 185, convertito, con modificazioni, dalla legge 28 gennaio 2009, n. 2.
Il comma 787 prevede la possibilità di concedere, in continuità fino al 31 dicembre 2026, l'indennità, già riconosciuta in continuità dalla normativa vigente fino al 31 dicembre 2024, a taluni lavoratori delle aree di crisi industriale complessa della Sicilia, qualora tali lavoratori abbiano presentato nel corso del 2020 la relativa richiesta. Tale indennità – si ricorda – è pari al trattamento di mobilità in deroga.
La relazione tecnica ascrive alle disposizioni in oggetto effetti finanziari, in termini di maggiori oneri, pari a 1,332 milioni di euro per l’anno 2026.
Al fine di sostenere la competitività del sistema produttivo nazionale e la salvaguardia dei livelli occupazionali nei casi di crisi industriali complesse con impatto significativo sulla politica industriale nazionale, con particolare riferimento al territorio della Regione siciliana, la norma in commento, introdotta al Senato, prevede, sino al 31 dicembre 2026, in favore dei lavoratori delle aree di crisi industriale complessa della Sicilia, che hanno cessato di percepire la NASpI (Nuova assicurazione sociale per l’impiego) nel 2020 e che hanno presentato, nel corso del medesimo 2020, richiesta al fine di ottenere l’indennità di cui all’art. 1, comma 251, della legge n. 145 del 2018, la possibilità di beneficiare di tale ultima medesima indennità, che è pari al trattamento di mobilità in deroga.
Si ricorda che la possibilità di concedere tale indennità (comprensiva della contribuzione figurativa e degli assegni familiari) è stata prevista in favore dei medesimi soggetti dal comma 251-bis della L. 145/2018 limitatamente al periodo compreso tra il 14 ottobre 2020 e il 31 dicembre 2020. A seguito di proroghe successive, essa è stata prevista in continuità sino al 31 dicembre 2022 (cfr. da ultimo, l’art. 33-bis del D.L. 50/2022).
L’art. 1-bis del D.L. n. 2 del 2023, quindi, ha previsto la possibilità di concedere in continuità tale indennità fino al 31 dicembre 2023 e tale disposizione è stata prorogata per l’anno 2024 dal DL n. 4 del 2024.
La norma in commento, quindi, precisa che tale possibilità è prevista in continuità con quanto previsto dal già citato art. 3, comma 2-bis, del DL 18 gennaio 2024, n. 4, convertito, con modificazioni, dalla legge 15 marzo 2024, n. 28, che richiama le disposizioni di cui al già richiamato art. 1-bis, comma 1, del DL 5 gennaio 2023, n. 2 , convertito, con modificazioni, dalla legge 3 marzo 2023, n. 1.Vengono richiamate, dunque, le norme che, come detto, hanno previsto la possibilità di concedere tale indennità in continuità fino al 31 dicembre 2024.
Al secondo periodo del comma in esame, si prevede, quindi, che agli oneri derivanti dalla disposizione in esame, valutati in 1.332.000 euro per il 2026, si provvede mediante corrispondente riduzione del Fondo sociale per occupazione e formazione, di cui all’art. 18, comma 1, lettera a), del DL 29 novembre 2008, n. 185, convertito, con modificazioni, dalla legge 28 gennaio 2009, n. 2.
Si tratta del Fondo istituito nello stato di previsione del Ministero del lavoro, della salute e delle politiche sociali nel quale affluiscono anche le risorse del Fondo per l'occupazione, nonché le risorse comunque destinate al finanziamento degli ammortizzatori sociali concessi in deroga alla normativa vigente e quelle destinate in via ordinaria dal CIPE alla formazione.
Deve farsi presente che la norma in oggetto, nel prevedere che l’indennità possa essere concessa - in continuità rispetto alle norme che ne prevedevano il riconoscimento fino al 31 dicembre 2024 - fino al 31 dicembre 2026, contempla una copertura finanziaria riferita al solo anno 2026, non disponendo espressamente in merito all’applicabilità rispetto al 2025.
Articolo 1, comma 788
(Riconoscimento delle aziende faunistiche venatorie)
788. Al comma 1 dell'articolo 16 della legge 11 febbraio 1992, n. 157, dopo la lettera a) sono inserite le seguenti:
« a-bis) autorizzare, regolamentandola, l'istituzione di aziende faunistico-venatorie, organizzate in forma di impresa individuale o collettiva, soggette a tassa di concessione regionale. Le concessioni sono corredate di programmi di conservazione e di ripristino ambientale al fine di garantire l'obiettivo naturalistico e faunistico, conservando, ripristinando e migliorando l'ambiente naturale e la sua biodiversità. In tali aziende la caccia è consentita nelle forme e nei tempi indicati dal calendario venatorio secondo i piani di abbattimento;
a-ter) autorizzare, su richiesta dei concessionari interessati, la conversione delle aziende faunistico-venatorie in uno dei tipi di cui alle lettere a) e a-bis) ».
Il comma 788 apporta alcune modifiche all'articolo 16 della legge 11 febbraio 1992, n. 157, introducendo nuove disposizioni in materia di regolamentazione delle aziende faunistico-venatorie consentendo, in particolare, l'istituzione di queste ultime in forma di impresa e assoggettando le stesse a tassa di concessione regionale.
Il comma 788 non prevede, secondo la relazione tecnica, effetti finanziari.
Nel dettaglio, la disposizione in esame, modifica la disciplina vigente in materia di aziende faunistiche-venatorie di cui all'articolo 16 della legge 11 febbraio 1992, n. 157 tramite l’inserimento delle lettere a-bis) ed a-ter) all’interno del comma 1 del suddetto articolo 16 della legge n. 157 del 1992 con le quali si consente alle regioni di autorizzare l'istituzione di aziende faunistico-venatorie costituite in forma di impresa, anziché, come previsto dalla legislazione vigente, come soggetti giuridici privi di finalità di lucro.
La lettera a-bis) statuisce, infatti, che le regioni possono autorizzare, regolamentandola, l'istituzione di aziende faunistico-venatorie, organizzate in forma di impresa individuale o collettiva soggette a tassa di concessione regionale. In tali ipotesi le concessioni sono corredate di programmi di conservazione e di ripristino ambientale volte a garantire la finalità naturalistico e faunistico. La stessa disposizione chiarisce che in tali aziende la caccia è consentita nelle forme e nei tempi indicati dal calendario venatorio secondo i piani di abbattimento.
La lettera a-ter) prevede, inoltre, che le regioni, su istanza degli interessati, possano autorizzare la conversione delle aziende faunistico-venatorie esistenti in una delle tipologie descritte dalle lettere precedenti.
Il sopra menzionato art. 16 statuisce al comma 1 che le regioni, su richiesta degli interessati, nei limiti del 15 per cento del proprio territorio agro-silvo-pastorale, possono:
a) autorizzare, regolamentandola, l'istituzione di aziende faunistico-venatorie, senza fini di lucro, soggette a tassa di concessione regionale, per prevalenti finalità naturalistiche e faunistiche; le concessioni devono essere corredate di programmi di conservazione e di ripristino ambientale al fine di garantire l'obiettivo naturalistico e faunistico. In tali aziende la caccia è consentita nelle giornate indicate dal calendario venatorio secondo i piani di assestamento e di abbattimento. In ogni caso, nelle aziende faunistico-venatorie non è consentito immettere o liberare fauna selvatica posteriormente alla data del 31 agosto;
b) autorizzare, regolamentandola, l'istituzione di aziende agri-turistico-venatorie, ai fini di impresa agricola, soggette a tassa di concessione regionale, nelle quali sono consentiti l'immissione e l'abbattimento per tutta la stagione venatoria di fauna selvatica di allevamento.
Il successivo comma 2, stabilisce che le aziende faunistiche venatorie devono essere preferibilmente in territori di scarso rilievo faunistico e devono coincidere preferibilmente con il territorio di una o più aziende agricole ricadenti in aree di agricoltura svantaggiata, ovvero dismesse da interventi agricoli ai sensi del regolamento (CEE) n. 1094/88.
Il comma 3 statuisce che le aziende agri-turistico-venatorie possono essere autorizzate nelle zone umide e vallive qualora comprendono bacini artificiali e fauna acquatica di allevamento, nel rispetto delle convenzioni internazionali. Infine, il comma 4 prevede che l’attività venatoria nelle aziende faunistico venatorie è consentito nel rispetto delle norme di quanto disposto dalla stessa legge n. 157 del 1992 con la esclusione dei limiti di cui all'art. 12, comma 5 in materia di esercizio dell’attività venatoria.
Si rappresenta che l’art. 10 del DDL A.S.1552 “Modifiche alla legge 11 febbraio 1992, n. 157, recante norme per la protezione della fauna selvatica omeoterma e per il prelievo venatorio”, in corso di esame parlamentare presso il Senato, introduce alcune modifiche all’art. 16 L. n. 157 del 1992 in parte analoghe a quelle sopra descritte. Tra queste, in particolare, si ricorda quella relativa alla soppressione, alla lettera a) del comma 1 dell’art. 16 sopra enunciato, del riferimento concernente l’assenza dello scopo di lucro che caratterizza, a legislazione vigente, le aziende in esame. Si veda, in proposito, la relativa scheda dell’art. 10 contenuta nel dossier redatto a cura del Servizio Studi.

La legge n. 157 del 1992 recante “Norme per la protezione della fauna selvatica omeoterma e per il prelievo venatorio”, in estrema sintesi, riconosce la fauna selvatica come patrimonio indisponibile dello Stato e ne prevede la tutela nell'interesse della comunità nazionale ed internazionale. L'esercizio dell'attività venatoria è consentito purché non contrasti con l'esigenza di conservazione della fauna selvatica e non arrechi danno effettivo alle produzioni agricole.
Nel corso dell’attuale legislatura il provvedimento è stato oggetto di numerosi interventi modificativi ed integrativi. Si segnalano, al riguardo, quelli apportati dalla legge di bilancio 2023 (articolo 1, commi 447-449, L. n. 197/2022), che ha sostituito l'art. 19 in materia di controllo della fauna selvatica e che ha aggiunto l'art. 19-ter in materia di Piano straordinario per la gestione e il contenimento della fauna selvatica. La legge di Bilancio 2025 ha poi modificato l’art. 18 in materia di esercizio dell'attività venatoria con particolare riferimento alla disciplina relativa al calendario venatorio e al giudizio di impugnazione (art. 1, comma 551, legge n. 207 del 2024). Si ricordano, inoltre, ulteriori modifiche normative che hanno riguardato:
- l'art. 31 in materia di sanzioni amministrative: chiunque, nell'esercizio dell'attività di tiro, nel tempo e nel percorso necessario a recarvisi o a rientrare dopo aver svolto tale attività, detiene munizioni contenenti una concentrazione di piombo, espressa in metallo, uguale o superiore all'1 per cento in peso, all'interno di una zona umida o entro 100 metri dalla stessa, è soggetto alla sanzione amministrativa pecuniaria da euro 20 a euro 300 (articolo 11-ter, D.L. n. 104/2023);
- l’art. 10, comma 1, del D.L. n. 63 del 2024 ha apportato modifiche in materia di guardie venatorie volontarie alla lett. b) dell’articolo 27, comma 1, della legge n. 157 del 1992, ridefinendo i requisiti affinché taluni soggetti possano essere affidatari della vigilanza sull’applicazione della legge in materia di protezione della fauna selvatica e di prelievo venatorio. E’ stata poi introdotta la modifica sopra riferita inerente l’estensione del periodo temporale in cui è ammessa l’attività venatoria al cinghiale (Sus Scrofa);
- art. 13 del D.L. n. 131 del 2024 (salva infrazioni UE 2024), convertito, con modificazioni, dalla L. n. 166/2024. Tale disposizione ha novellato l'art. 19-ter della L. n. 157 del 1992, in materia di Piano straordinario per la gestione e il contenimento della fauna selvatica, introducendo un comma aggiuntivo al fine di prevedere che, nell'applicazione della suddetta disposizione, sia rispettato quanto previsto nelle direttive 2009/147/CE (c.d. direttiva Uccelli) e 92/43/CEE (c.d. direttiva Habitat). Inoltre, il comma 1-bis interviene sulla disciplina delle sanzioni amministrative pecuniarie previste a carico di chi utilizza munizioni al piombo nelle zone umide. Il comma 1-ter ha previsto l'adozione di uno o più decreti ministeriali che individuano le zone umide presenti sul territorio nazionale.
Articolo 1, comma 789
(Misure in materia di economia circolare)
789. All'articolo 188-bis del decreto legislativo 3 aprile 2006, n. 152, il comma 3-bis è sostituito dal seguente:
« 3-bis. Gli enti e le imprese che effettuano il trattamento dei rifiuti, i produttori di rifiuti pericolosi e gli enti e le imprese che raccolgono o trasportano rifiuti pericolosi a titolo professionale o che operano in qualità di commercianti ed intermediari di rifiuti pericolosi, nonché, con riferimento ai rifiuti non pericolosi, i soggetti di cui all'articolo 189, comma 3, sono tenuti ad iscriversi al Registro elettronico nazionale di cui al comma 3 del presente articolo. Sono esclusi dall'obbligo di iscrizione al suddetto Registro elettronico nazionale:
a) i Consorzi ovvero i sistemi di gestione in forma individuale o collettiva, di cui all'articolo 237, comma 1;
b) i produttori di rifiuti a cui si applicano le disposizioni di cui all'articolo 190, commi 5 e 6».
Il comma 789 modifica il novero dei soggetti tenuti all’iscrizione al Registro elettronico nazionale per la tracciabilità dei rifiuti (RENTRI), escludendo alcuni consorzi, sistemi di gestione o produttori di rifiuti.
Il comma in esame non comporta effetti finanziari.
Il comma in esame sostituisce integralmente l’articolo 188-bis, comma 3-bis, del d.lgs. 152/2006, c.d. Testo unico ambiente, che individua i soggetti tenuti ad iscriversi al Registro elettronico nazionale per la tracciabilità dei rifiuti (RENTRI). Rispetto al testo previgente sono apportate le seguenti modificazioni:
- viene soppresso il riferimento, tra i soggetti tenuti all’iscrizione, ai consorzi istituiti per il recupero e il riciclaggio di particolari tipologie di rifiuti;
- viene introdotto un secondo periodo che esclude espressamente dall’obbligo di iscrizione al RENTRI:
o i consorzi ovvero i sistemi di gestione in forma individuale o collettiva individuate dall’articolo 237, comma 1, Testo unico ambiente (relativi alla gestione di particolari categorie di rifiuti e rifiuti di imballaggi) (lett. a));
o i produttori di rifiuti a cui si applicano le disposizioni contenute nell'articolo 190, commi 5 e 6, Testo unico ambiente (lett. b)).
L’articolo 190, commi 5 e 6, Testo unico ambiente individua i soggetti:
- che sono esonerati dall’obbligo di tenuta del registro cronologico di carico e scarico di rifiuti (comma 5), quali:
o gli imprenditori agricoli con volume di affari annuo non superiore a 8000 euro;
o le imprese che raccolgono e trasportano i propri rifiuti non pericolosi;
o le imprese e gli enti produttori iniziali di rifiuti non pericolosi che hanno non più di 10 dipendenti.
- o che possono adempiere l’obbligo con modalità semplificate (comma 6), quali:
o gli imprenditori agricoli produttori iniziali di rifiuti pericolosi;
o i soggetti esercenti particolari attività (parrucchieri, istituti di bellezza, manicure/pedicure, tatuaggi/piercing) che producono taluni rifiuti pericolosi.
-
Articolo 1, comma 790
(Contributo per la riqualificazione energetica e strutturale di immobili degli enti del Terzo settore e delle ONLUS)
790. All'articolo 1-ter del decreto-legge 29 marzo 2024, n. 39, convertito, con modificazioni, dalla legge 23 maggio 2024, n. 67, sono apportate le seguenti modificazioni:
a) al comma 1, le parole: « dai soggetti di cui alla lettera d-bis) del comma 9 dell'articolo 119 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77» sono sostituite dalle seguenti: « dagli enti del Terzo settore iscritti nel Registro unico nazionale del Terzo settore, di cui all'articolo 45 del codice di cui al decreto legislativo 3 luglio 2017, n. 117, e dalle organizzazioni non lucrative di utilità sociale, di cui all'articolo 10 del decreto legislativo 4 dicembre 1997, n. 460, iscritte nella relativa anagrafe»;
b) al comma 2, le parole: « ai soggetti di cui alla lettera d-bis) del comma 9 dell'articolo 119 del citato decreto-legge n. 34 del 2020» sono sostituite dalle seguenti: « agli enti del Terzo settore iscritti nel Registro unico nazionale del Terzo settore, di cui all'articolo 45 del codice di cui al decreto legislativo 3 luglio 2017, n. 117, e alle organizzazioni non lucrative di utilità sociale, di cui all'articolo 10 del decreto legislativo 4 dicembre 1997, n. 460, iscritte nella relativa anagrafe,»;
c) il comma 3 è sostituito dal seguente:
« 3. Per le operazioni relative alla gestione del fondo di cui al comma 1 e all'erogazione dei contributi, il Ministero dell'ambiente e della sicurezza energetica si avvale di società in house, ai sensi dell'articolo 19, comma 5, del decreto-legge 1° luglio 2009, n. 78, convertito, con modificazioni, dalla legge 3 agosto 2009, n. 102, previa stipulazione di apposita convenzione e con oneri a carico delle risorse del medesimo fondo nel limite massimo dell'1,5 per cento delle medesime risorse»;
d) al comma 4, le parole: « sono stabiliti il limite massimo del contributo spettante a ciascun richiedente, il contenuto del modello standardizzato per la presentazione dell'istanza e le modalità applicative delle disposizioni del presente articolo, ivi incluse quelle relative ai controlli e alla revoca del beneficio conseguente alla sua indebita fruizione» sono sostituite dalle seguenti: « sono individuati i criteri per l'accesso al fondo di cui al comma 1, le modalità e i termini di presentazione delle richieste di contributo, i criteri di quantificazione del contributo stesso, nonché le procedure di controllo in collaborazione con l'Agenzia delle entrate».
Il comma 790 modifica la disciplina che ha istituito un fondo per l’anno 2025, avente una dotazione originaria di 100 milioni di euro, per il riconoscimento di contributi, relativi ad alcune tipologie di interventi nel settore edile, in favore delle organizzazioni non lucrative di utilità sociale (ONLUS) iscritte alla relativa anagrafe, nonché delle organizzazioni di volontariato e delle associazioni di promozione sociale, interessate dal processo di trasmigrazione dai relativi registri speciali al Registro unico nazionale del Terzo settore; gli interventi in oggetto attengono alla riqualificazione energetica o strutturale; le novelle in esame riformulano i riferimenti per la definizione dell’ambito dei soggetti, facendo esplicita menzione – oltre che delle citate ONLUS – di tutti gli enti del Terzo settore iscritti nel suddetto Registro, introducono la previsione della gestione del fondo da parte di una società in house e ridefiniscono l’ambito delle determinazioni già demandate a un decreto ministeriale.
La relazione tecnica di passaggio presentata alla Camera dei deputati (in seconda lettura) e l’allegato prospetto riepilogativo non ascrivono effetti finanziari per i commi in esame.
Si ricorda che gli interventi per i quali può essere riconosciuto il contributo sono quelli individuati dall’articolo 121, comma 2, del D.L. 19 maggio 2020, n. 34, convertito, con modificazioni, dalla L. 17 luglio 2020, n. 77, e successive modificazioni. Il suddetto articolo 121, comma 2, fa riferimento a interventi di: recupero del patrimonio edilizio; efficienza energetica; adozione di misure antisismiche; recupero o restauro della facciata degli edifici esistenti, ivi inclusi quelli di sola pulitura o tinteggiatura esterna; installazione di impianti fotovoltaici; installazione di colonnine per la ricarica dei veicoli elettrici; superamento ed eliminazione di barriere architettoniche.
Il contributo può essere riconosciuto ai soli soggetti (rientranti nelle categorie summenzionate) già costituiti alla data del 29 maggio 2024 ed è subordinato alla condizione che gli interventi concernano immobili iscritti nello stato patrimoniale dell’ente e direttamente utilizzati per lo svolgimento di attività rientranti nelle finalità statutarie.
Le novelle – oltre alla suddetta riformulazione dell’ambito dei soggetti interessati –: prevedono che per le operazioni relative alla gestione del fondo e all'erogazione dei contributi, il Ministero dell'ambiente e della sicurezza energetica si avvalga di una società in house (a capitale interamente pubblico), previa stipulazione di apposita convenzione e con oneri a carico delle risorse del medesimo fondo nel limite massimo dell'1,5 per cento di esse; ridefiniscono l’ambito delle determinazioni già demandate a un decreto ministeriale, prevedendo che quest’ultimo stabilisca i criteri per l'accesso al fondo, le modalità e i termini di presentazione delle richieste di contributo, i criteri di quantificazione del contributo stesso, nonché le procedure di controllo in collaborazione con l'Agenzia delle entrate. Riguardo ai corrispondenti profili delle norme finora vigenti e oggetto di sostituzione, si ricorda, in sintesi, che esse demandano al decreto ministeriale di definire, tra gli altri aspetti, il limite massimo del contributo e attribuiscono all’ENEA la competenza per l’esame delle domande di concessione del contributo e al Ministero dell'ambiente e della sicurezza energetica la competenza per la concessione del contributo fino ad esaurimento delle risorse.
Si ricorda altresì che il contributo concesso non concorre alla formazione del reddito ai fini delle imposte sui redditi e della base imponibile ai fini dell’imposta regionale sulle attività produttive; il medesimo contributo e la suddetta esclusione dal reddito non rilevano ai fini della deducibilità di interessi passivi e di altri componenti negativi.
Articolo 1, comma 791
(Svolgimento di visite fiscali da parte dei medici specializzandi e dei partecipanti al corso di formazione specifica in medicina generale)
791. All'articolo 34 del decreto legislativo 17 agosto 1999, n. 368, dopo il comma 1 è inserito il seguente:
« 1-bis. Fermo restando il principio della formazione specialistica a tempo pieno, i medici specializzandi e i laureati in medicina e chirurgia partecipanti al corso di formazione specifica in medicina generale, oltre a quanto previsto dal comma 1, possono, al di fuori dell'orario dedicato alla formazione specialistica e nel rispetto degli obblighi formativi previsti dal piano di studi, svolgere visite fiscali per conto dell'Istituto nazionale della previdenza sociale (INPS), finalizzate all'accertamento delle assenze per malattia, esclusivamente nei casi di carenza di medici fiscali. Tali attività sono svolte mediante incarichi libero-professionali nel rispetto delle disposizioni normative e delle linee guida vigenti in materia di medicina fiscale e nei limiti delle risorse finanziarie a questa destinate».
Il comma 791 aggiunge il comma 1-bis all’articolo 34 del D.Lgs. n. 368 del 1999, prevedendo la possibilità per i medici specializzandi e i laureati in medicina e chirurgia partecipanti al corso di formazione specifica in medicina generale di svolgere per conto dell’INPS, al di fuori dell’orario dedicato alla formazione specialistica e nel rispetto degli obblighi formativi previsti dal piano di studi, mediante incarichi libero-professionali, visite fiscali volte all’accertamento delle assenze per malattia, esclusivamente in caso di carenza di medici fiscali.
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto.
Il comma 791 aggiunge il comma 1-bis all’articolo 34 del D.Lgs. n. 368 del 1999. Il nuovo comma prevede la possibilità, fermo restando il principio della formazione specialistica a tempo pieno, per i medici specializzandi e i laureati in medicina e chirurgia partecipanti al corso di formazione specifica in medicina generale, al di fuori dell’orario dedicato alla formazione specialistica e nel rispetto degli obblighi formativi previsti dal piano di studi, di effettuare, solo nei casi di carenza di medici fiscali, visite fiscali per conto dell’INPS, indirizzate all’accertamento delle assenze per malattia. Tali attività, aggiuntive rispetto a quelle previste dal comma 1 del citato articolo 34 del D.Lgs. n. 368 del 1999, sono svolte tramite incarichi libero-professionali, nel rispetto delle disposizioni normative e delle linee guida vigenti in materia di medicina fiscale e nei limiti delle risorse finanziarie a essa destinate.
Si ricorda che il citato comma 1 dell’articolo 34 del D.Lgs. n. 368 del 1999 stabilisce che la formazione specialistica dei medici ammessi alle scuole di specializzazione in medicina e chirurgia si svolge a tempo pieno. Inoltre, dispone che, fermo restando il principio del rispetto del tempo pieno, i medici specializzandi e i laureati in medicina e chirurgia partecipanti al corso di formazione specifica in medicina generale possono svolgere le seguenti attività, previste dall’articolo 19, comma 11, della legge n. 448 del 2001, nei limiti delle risorse finanziarie a esse indirizzate:
§ sostituzione a tempo determinato dei medici di medicina generale convenzionati con il Servizio sanitario nazionale e iscrizione negli elenchi della guardia medica notturna e festiva e della guardia medica turistica (ma occupati esclusivamente in caso di carenza di disponibilità dei medici già iscritti in tali elenchi);
§ collaborazione volontaria e occasionale, a titolo gratuito o con contratto libero-professionale, al di fuori dell’orario dedicato alla formazione specialistica e fermo restando l’assolvimento degli obblighi formativi, con enti e associazioni che, senza scopo di lucro, effettuano attività di raccolta di sangue ed emocomponenti in base a convenzioni stipulate con le regioni o con gli enti del SSN.
Si ricorda, inoltre, che l’articolo 18 del D.Lgs. n. 75 del 2017, modificando l’articolo 55-septies del D.Lgs. n. 165 del 2001, ha attribuito in via esclusiva all’INPS il compito di effettuare gli accertamenti medico-legali sui dipendenti assenti dal servizio per malattia, effettuati d’ufficio o su richiesta con oneri a carico dello stesso Istituto, che provvede nei limiti delle risorse trasferite dalle amministrazioni interessate. A tal fine, il rapporto tra l’INPS e i medici di medicina fiscale è disciplinato da apposite convenzioni stipulate dall’INPS con le organizzazioni sindacali di categoria maggiormente rappresentative in campo nazionale, che garantiscono il prioritario ricorso ai medici iscritti nelle liste speciali ad esaurimento (previste dall’art. 4, comma 10-bis, del D.L. n. 101 del 2013), sulla base di un atto di indirizzo adottato con apposito decreto interministeriale (sentiti l’INPS e la Federazione nazionale degli ordini dei medici chirurghi e degli odontoiatri e le organizzazioni sindacali di categoria maggiormente rappresentative) che stabilisce anche la durata delle predette convenzioni, demandando a queste la disciplina delle incompatibilità in relazione alle funzioni di certificazione delle malattie. Tale previsione si applica agli accertamenti nei confronti del personale delle istituzioni scolastiche ed educative statali a decorrere dall’anno scolastico 2017/2018 (articolo 22 del citato D.Lgs. n. 75 del 2017).
In proposito, dal 1° settembre 2017 è entrato in vigore il Polo unico per le visite fiscali che prevede la competenza esclusiva dell’INPS per lo svolgimento delle visite mediche di controllo (VMC) sia su richiesta dei datori di lavoro (pubblici e privati) sia d’ufficio. Inoltre, con il decreto 17 ottobre 2017, n. 206 è stato adottato il regolamento sulle modalità di svolgimento delle visite fiscali e per l’accertamento delle assenze dal servizio per malattia, nonché l’individuazione delle fasce orarie di reperibilità, ai sensi dell'articolo 55-septies, comma 5-bis, del decreto legislativo 30 marzo 2001, n. 165.
Inoltre, in attuazione del citato articolo 55-septies, comma 2-bis, del D.lgs. n. 165 del 2001, è stato emanato il decreto 2 agosto 2017 di approvazione dell’atto di indirizzo per la stipula delle convenzioni tra l’INPS e le organizzazioni sindacali dei medici di medicina generale, in base a cui è stato, in base a cui è stato approvato l’Accordo collettivo nazionale per la medicina fiscale convenzionata INPS dell’11 ottobre 2022 (modificato dall’Addendum sottoscritto il 2 aprile 2025).
Si ricorda, altresì, in relazione anche alle visite mediche di controllo dei lavoratori del settore privato, che la competenza dell’INPS trova la sua fonte nell’articolo 5 della legge n. 300 del 1970 (cd. Statuto dei lavoratori), il quale vieta che gli accertamenti sull’idoneità e sull’infermità per malattia o infortunio del lavoratore dipendente siano compiuti dai datori di lavoro, incaricandone invece i servizi ispettivi degli istituti previdenziali competenti, su richiesta dell’imprenditore[94]. Per l’effettuazione delle visite mediche di controllo dei lavoratori, l’articolo 5, comma 12, del D.L. n. 463 del 1983, stabilisce che l’INPS, sentiti gli ordini dei medici, istituisca liste speciali formate da medici a rapporto di impiego con pubbliche amministrazioni e da medici liberi professionisti. La disciplina attuativa è stata poi definita da una serie di decreti del Ministero del Lavoro e delle Politiche sociali che, a partire dal decreto ministeriale 15 luglio 1986, hanno disciplinato la materia nel dettaglio. I medici inseriti nelle liste speciali INPS sono legati da rapporti di collaborazione di natura libero-professionale con un regime di incompatibilità che gli impedisce di svolgere ulteriori prestazioni professionali (articolo 6 del decreto 18 aprile 1996). Il comma 10-bis dell’articolo 4 del D.L. n. 101 del 2013, ha trasformato le liste speciali in liste ad esaurimento, nelle quali sono stati confermati i medici già inseriti alla data del 31 dicembre 2007, e ha vincolato l’INPS ad avvalersi, in via prioritaria, dei medici iscritti nelle liste speciali ad esaurimento. Con il decreto 11 gennaio 2016 sono state apportate integrazioni e modificazioni al citato decreto 15 luglio 1986 relativamente alle esclusioni dall’obbligo di reperibilità per i lavoratori subordinati, dipendenti dai datori di lavoro privati.
Si ricorda, infine, a seguito della sentenza n. 16305/2023 del TAR del Lazio, pubblicata il 3 novembre 2023, che ha annullato l’articolo 3 del citato decreto 17 ottobre 2017, n. 206 che prevedeva, in caso di assenza per malattia, fasce di reperibilità dei dipendenti delle pubbliche amministrazioni dalle 9 alle 13 e dalle 15 alle 18 e disponeva la sussistenza dell’obbligo di reperibilità anche nei giorni non lavorativi e festivi, con il Messaggio INPS n. 4640 del 22 dicembre 2023 è stato stabilito che le visite mediche di controllo domiciliare nei confronti dei lavoratori pubblici, fino a nuove disposizioni, dovranno essere effettuate dalle ore 10 alle 12 e dalle ore 17 alle 19 di tutti i giorni (compresi domeniche e festivi), in virtù del principio di armonizzazione della disciplina dei settori pubblico e privato previsto dall’articolo 55-septies, comma 5-bis, del citato D.Lgs. n. 165 del 2001.
A settembre 2024 l’INPS ha pubblicato un documento volto a fornire indicazioni relative alla certificazione di malattia e alle visite mediche di controllo per i lavoratori privati e pubblici.
Articolo 1, comma 792
(Assunzioni personale civile del Ministero dell’interno)
792. All'articolo 5, comma 4, primo periodo, del decreto-legge 14 marzo 2025, n. 25, convertito, con modificazioni, dalla legge 9 maggio 2025, n. 69, dopo le parole: « Nello svolgimento delle procedure concorsuali di cui al comma 2,» sono inserite le seguenti: « organizzate in via prioritaria ed esclusiva dal Dipartimento della funzione pubblica della Presidenza del Consiglio dei ministri, che si avvale della Commissione per l'attuazione del progetto di riqualificazione delle pubbliche amministrazioni (RI-PAM),».
Il comma 792 integra la disposizione in materia di assunzioni di personale civile del Ministero dell’interno di cui all’articolo 5 del decreto-legge n. 25 del 2025. In particolare, si prevede che i concorsi in questione saranno organizzati in via prioritaria ed esclusiva dal Dipartimento della funzione pubblica della Presidenza del Consiglio dei ministri, che si avvale della Commissione per l'attuazione del Progetto di Riqualificazione delle Pubbliche Amministrazioni (cd. commissione RIPAM).
La relazione tecnica non ascrive effetti finanziari alla disposizione in oggetto.
Il richiamato articolo 5 del decreto-legge n. 25 del 2025 ha incrementato di 200 unità (nell’area degli assistenti, profilo di assistente amministrativo) la dotazione organica del personale dell’amministrazione civile del Ministero dell’interno “al fine – recita la norma al comma 1 - di assicurare la costante funzionalità ed efficienza delle strutture territoriali del Ministero dell’interno, anche con riferimento alla trattazione delle problematiche connesse alla gestione dei flussi migratori”, in aggiunta alle vigenti facoltà assunzionali. Per approfondimenti vedi qui il dossier schede di lettura sul provvedimento.
La Commissione RIPAM è nominata con decreto del Ministro per la pubblica amministrazione ed è composta dal Capo del Dipartimento della funzione pubblica della Presidenza del Consiglio dei ministri, che la presiede, dall'Ispettore generale capo dell'Ispettorato generale per gli ordinamenti del personale e l'analisi dei costi del lavoro pubblico del Dipartimento della Ragioneria generale dello Stato del Ministero dell'economia e delle finanze e dal Capo del Dipartimento per le politiche del personale dell'amministrazione civile e per le risorse strumentali e finanziarie del Ministero dell'interno, o loro delegati. La Commissione: a) approva i bandi di concorso per il reclutamento di personale a tempo indeterminato; b) indice i bandi di concorso e nomina le commissioni esaminatrici; c) valida le graduatorie finali di merito delle procedure concorsuali trasmesse dalle commissioni esaminatrici; d) assegna i vincitori e gli idonei delle procedure concorsuali alle amministrazioni pubbliche interessate.
Articolo 1, comma 793
(Misure di stabilizzazione del personale paralimpico
del Ministero della difesa)
793. All'articolo 47 del decreto legislativo 28 febbraio 2021, n. 36, il comma 7 è sostituito dal seguente:
« 7. Qualora non più idonei all'attività agonistica per la quale è stato instaurato il rapporto di lavoro sportivo con il Gruppo Sportivo Paralimpico della Difesa, gli atleti con disabilità fisiche e sensoriali che abbiano maturato almeno un triennio di esperienza nel Gruppo Sportivo Paralimpico della Difesa, se idonei all'attività lavorativa e compatibilmente con il relativo tipo di disabilità, sono collocati secondo modalità e procedure da definire con apposito decreto del Ministro della difesa, di concerto con il Ministro per la pubblica amministrazione, nei ruoli del personale civile del Ministero della difesa, nei limiti dei posti vacanti e nell'ambito delle facoltà assunzionali disponibili a legislazione vigente. Al medesimo personale si applica il regime pensionistico e previdenziale dell'amministrazione di destinazione».
Il comma 793 contiene misure di stabilizzazione per gli atleti paraolimpici del Gruppo sportivo della Difesa.
La previsione non comporta nuovi o maggiori oneri a carico della finanza pubblica.
La norma prevede che, quando non più idonei all'attività agonistica, gli atleti con disabilità fisiche e sensoriali che abbiano maturato almeno un triennio di esperienza nel Gruppo Sportivo Paralimpico della Difesa, se idonei all'attività lavorativa e compatibilmente con il relativo tipo di disabilità, sono collocati nei ruoli del personale civile del Ministero della difesa.
Tale stabilizzazione avviene secondo modalità e procedure da definire con apposito decreto del Ministro della difesa, di concerto con il Ministro per la pubblica amministrazione, nei limiti dei posti vacanti e nell'ambito delle facoltà assunzionali disponibili. Al medesimo personale si applica il regime pensionistico e previdenziale dell'amministrazione della difesa. zione.
Al fine di procedere a tale stabilizzazione, la norma prevede l’innalzamento a 500 milioni (dai 200 originariamente previsti dal ddl di bilancio) del limite delle garanzie rilasciate dal Fondo italiano per lo sport, ai sensi dell’art. 9-ter, comma 9, del D.L. n. 96 del 2025.
| Decreto legislativo 28 febbraio 2021, n. 36, art. 47 |
| Testo vigente |
Modificazioni apportate dalla norma in esame |
| 7. L'esperienza maturata dagli atleti paralimpici non più idonei all'attività agonistica, che abbiano maturato almeno un triennio di esperienza nei gruppi sportivi militari, è adeguatamente valorizzata nei concorsi banditi per l'accesso nei ruoli del personale civile del Ministero della Difesa. |
7. Qualora non più idonei all'attività agonistica per cui è stato instaurato il rapporto di lavoro sportivo con il Gruppo Sportivo Paralimpico della Difesa, gli atleti con disabilità fisiche e sensoriali che abbiano maturato almeno un triennio di esperienza nel Gruppo Sportivo Paralimpico della Difesa, se idonei all'attività lavorativa e compatibilmente con il relativo tipo di disabilità, sono collocati secondo modalità e procedure da definire con apposito decreto del Ministro della difesa, di concerto con il Ministro per la pubblica amministrazione, nei ruoli del personale civile del Ministero della difesa, nei limiti dei posti vacanti e nell'ambito delle facoltà assunzionali disponibili a legislazione vigente. Al medesimo personale si applica il regime pensionistico e previdenziale dell'amministrazione di destinazione. |
Articolo 1, comma 794
(Fondo per la revisione della struttura organizzativa e ordinativa
del Servizio sanitario militare)
794. Al fine di adottare provvedimenti normativi in materia di revisione della struttura organizzativa e ordinativa del Servizio sanitario militare di cui all'articolo 2 della legge 28 novembre 2023, n. 201, in linea con i principi e criteri direttivi di cui all'articolo 9, comma 1, lettera g), della legge 5 agosto 2022, n. 119, è istituito un apposito fondo nello stato di previsione del Ministero della difesa, con dotazione iniziale di 2 milioni di euro a decorrere dall'anno 2026.
Il comma 794 istituisce un apposito fondo nello stato di previsione del Ministero della difesa, con una dotazione iniziale di 2 milioni di euro annui a decorrere dall’anno 2026, per l’adozione dei provvedimenti normativi in materia di revisione della struttura organizzativa e ordinativa del Servizio sanitario militare.
Il comma 794 prevede un importo in termini di saldo netto da finanziare pari a 2 milioni di euro a decorrere dall’anno 2026.
Il comma 794 istituisce, nello stato di previsione del Ministero della difesa, un fondo – con una dotazione iniziale di 2 milioni di euro annui a decorrere dal 2026 – dedicato a sostenere l’adozione di provvedimenti normativi finalizzati alla revisione della struttura organizzativa e ordinativa del Servizio sanitario militare.
La norma chiarisce che tale intervento si colloca nell’ambito della revisione del Servizio sanitario militare richiamata dall’articolo 2 della legge 28 novembre 2023, n. 201 in coerenza con i principi e criteri direttivi già definiti dall’articolo 9, comma 1, lettera g), della legge 5 agosto 2022, n. 119.
La legge n. 201 del 2023 contiene infatti all’articolo 2 il rinnovo della delega al Governo per la revisione dello strumento militare nazionale.
L’articolo 2 rinnova di 24 mesi alcune delle deleghe concernenti la revisione dello strumento militare nazionale previste dall’articolo 9, comma 1, della legge 5 agosto 2022, n. 119, scadenti il 28 agosto 2023.
Più in dettaglio, l’articolo 2 della legge 28 novembre 2023, n. 201 al comma 1 delega il Governo ad adottare, entro ventiquattro mesi dalla data di entrata in vigore della presente legge, uno o più decreti legislativi per la revisione dello strumento militare nazionale, nel rispetto dei principi e criteri direttivi stabiliti dall’articolo 9, comma 1, lettere b), d), e), f), g), e h), della legge 5 agosto 2022, n. 119.
Si segnalano in particolare i principi e criteri direttivi di cui alle lettere g) e h) in materia di sanità militare (vedi box sottostante)
Si ricorda, inoltre, che ai sensi dell’articolo 9, comma 1, lett. a) e c), e comma 2 della legge n. 119 del 2022 è stato adottato il d.lgs. n. 185/2023, recante disposizioni in materia di revisione dello strumento militare (A.G. 57). Lo stesso è stato pubblicato nella Gazzetta Ufficiale n. 290 del 13 dicembre 2023.
Il 28 agosto 2022 è entrata in vigore la legge n. 119 del 2022, approvata sul finire della XVIII legislatura, che proroga al 2034 il termine per la riduzione delle dotazioni organiche complessive delle Forze armate a 150.000 unità, prevista dalla legge n. 244 del 2012 (c.d. legge "Di Paola" sulla revisione in senso riduttivo dello strumento militare). Il provvedimento interviene, inoltre sul reclutamento, lo stato giuridico, l'avanzamento e l'impiego dei volontari in ferma prefissata delle Forze armate.
La legge n. 119 del 2022 prevede anche una delega al Governo finalizzata ad incrementare le dotazioni organiche complessive di personale militare altamente specializzato nei settori tecnico-logistici e sanitario, ad istituire una riserva ausiliaria dello Stato e riformare la sanità militare. Viene, altresì, contemplata la possibilità di intervenire con misure di flessibilità nelle dotazioni delle singole forze armate in relazione alle differenti esigenze operative.
Nello specifico i criteri direttivi della delega legislativa prevista dall'articolo 9 attengono alla:
- ridefinizione, secondo criteri di valorizzazione delle professionalità dei reparti operativi e sulla base della rivalutazione delle esigenze di impiego nelle operazioni nazionali e internazionali, della ripartizione delle dotazioni organiche del personale militare dell'Esercito italiano, della Marina militare escluso il Corpo delle capitanerie di porto e dell'Aeronautica militare, da conseguire gradualmente entro l'anno 2033 - ferme restando le dotazioni organiche complessive fissate dall'articolo 798, comma 1, del COM e successive modificazioni (lettera a));
- revisione, secondo criteri di efficienza e organicità, delle misure volte a conseguire, entro l'anno 2033, il progressivo raggiungimento delle dotazioni organiche complessive del personale militare dell'Esercito italiano, della Marina militare, escluso il Corpo delle capitanerie di porto, e dell'Aeronautica militare di cui all'articolo 798, comma 1, del decreto legislativo n. 66 del 2010 e, successive modificazioni (lettera b));
- previsione di un di un incremento organico, da realizzare compatibilmente con il conseguimento dei risparmi di cui all'articolo 4, comma 1, lettera d), della legge 31 dicembre 2012, n. 44, non superiore a 10.000 unità, di volontari in ferma prefissata iniziale nonché di personale militare dell'Esercito italiano, della Marina militare, escluso il Corpo delle capitanerie di porto, e dell'Aeronautica militare ad alta specializzazione, in particolare medici, personale delle professioni sanitarie, tecnici di laboratorio, ingegneri, genieri, logisti dei trasporti e dei materiali, informatici e commissari, in servizio permanente per corrispondere alle accresciute esigenze in circostanze di pubblica calamità e in situazioni di straordinaria necessità e urgenza, adottando la necessaria disciplina di adeguamento (lettera c));
- istituzione di una riserva ausiliaria dello Stato non superiore a 10.000 unità di personale volontario, ripartito in nuclei operativi di livello regionale posti alle dipendenze delle autorità militari individuate con decreto del Ministro della difesa, impiegabile nei casi di cui all'articolo 887, comma 2, del decreto legislativo 15 marzo 2010, n. 66 (ovvero, in tempo di guerra o di grave crisi internazionale), e di cui all'articolo 24 del decreto legislativo 2 gennaio 2018, n. 1 (Deliberazione dello stato di emergenza di rilievo nazionale), ovvero, in forma complementare e in attività in campo logistico nonché di cooperazione civile-militare, disciplinandone la struttura organizzativa, le modalità di funzionamento, nonché lo stato giuridico militare, le modalità di reclutamento, addestramento, collocamento in congedo e richiamo in servizio del relativo personale (lettera d));
- previsione della possibilità per i volontari in ferma prefissata di partecipare ai concorsi per il reclutamento nelle altre categorie di personale delle Forze armate ovvero introduzione o incremento delle riserve di posti a loro favore nei medesimi concorsi (lettera e));
- previsione di iniziative, nell'ambito delle risorse umane e strumentali assegnate a legislazione vigente, per disciplinare la formazione dei volontari in ferma prefissata triennale, associando all'addestramento militare di base e specialistico, incluso quello relativo a operazioni cibernetiche, attività di studio e di qualificazione professionale volte all'acquisizione di competenze polifunzionali utilizzabili anche nel mercato del lavoro, nonché mediante l'ottimizzazione dell'offerta formativa del catalogo dei corsi della Difesa (lettera f));
- revisione della struttura organizzativa e ordinativa del Servizio sanitario militare, prevedendo la possibilità, per i medici militari e il personale militare delle professioni sanitarie, di esercitare l'attività libero-professionale intramuraria sulla base di convenzioni stipulate tra il Ministero della difesa, il Ministero della salute, il Ministero dell'economia e delle finanze e le regioni (lettera g));
- istituzione di fascicoli sanitari relativi agli accertamenti sanitari effettuati nell'ambito di una procedura concorsuale di una qualsiasi Forza armata, prevedendo che ad essi sia riconosciuta validità in riferimento a ulteriori procedure concorsuali della stessa o di altra Forza armata, per un arco temporale prestabilito e senza alcuna esplicita richiesta da parte dell'interessato (lettera h)).
Per quanto attiene al procedimento di formazione dei decreti legislativi delegati, l’articolo 9, comma 2, della legge 119/2022 prevede che i medesimi siano adottati, entro dodici mesi dalla data di entrata in vigore della legge (28/08/2022) su proposta del Presidente del Consiglio dei ministri e del Ministro della difesa, di concerto con i Ministri per la pubblica amministrazione e dell'economia e delle finanze nonché, per i profili di competenza, con il Ministro della salute, dell'istruzione e del lavoro e delle politiche sociali, previa intesa in sede di Conferenza unificata, acquisizione del parere del Consiglio di Stato, e sentito il COCER (per le materie di sua competenza).
Gli schemi dei decreti legislativi, corredati di relazione tecnica che dia conto della neutralità finanziaria dei medesimi ovvero dei nuovi o maggiori oneri da essi derivanti e dei corrispondenti mezzi di copertura, dovranno, infine, essere trasmessi alle Commissioni parlamentari competenti per materia e per i profili finanziari, le quali dovranno esprimere il proprio parere entro sessanta giorni dalla data della trasmissione; decorso tale termine, i decreti potranno essere adottati anche in mancanza del parere.
Qualora il termine per l'espressione del parere parlamentare scada nei trenta giorni che precedono la scadenza del termine previsto dal comma 1 (dodici mesi dalla data di entrata in vigore della presente legge) o successivamente, quest'ultimo termine è prorogato di novanta giorni.
Ai sensi del comma 3 entro due anni dalla data di entrata in vigore di ciascuno dei decreti legislativi di cui al comma 1, il Governo può adottare disposizioni integrative e correttive, con le modalità e nel rispetto dei medesimi princìpi e criteri direttivi. Si specifica, inoltre, che nel caso di onerosità dei decreti legislativi in esame i medesimi potranno essere emanati solo successivamente o contestualmente all'entrata in vigore dei provvedimenti legislativi che stanzino le occorrenti risorse finanziarie (comma 4).
Per quanto attiene alla tecnica legislativa il comma 5 prevede che gli interventi normativi previsti dalle disposizioni dei decreti legislativi abbiano luogo attraverso novelle al Codice dell'ordinamento militare (decreto legislativo n. 66 del 2010).
Il Governo è, altresì, autorizzato ad apportare al TUOM (testo unico delle disposizioni regolamentari in materia di ordinamento militare, di cui al D.P.R. n. 90 del 2010) le modificazioni necessarie per adeguarlo alle disposizioni dei decreti legislativi adottati ai sensi della delega (comma 6).
Si segnala infine che il Consiglio dei Ministri dello scorso 11 dicembre, su proposta del Presidente del Consiglio e del Ministro della difesa, ha approvato, in esame preliminare, due decreti legislativi di attuazione della legge 28 novembre 2023, n. 201, recante “disposizioni in materia di associazioni professionali a carattere sindacale tra militari, delega al Governo per la revisione dello strumento militare nazionale, nonché disposizioni in materia di termini legislativi”.
In particolare, per quanto concerne la revisione della struttura organizzativa e ordinativa della sanità militare, ai sensi dell’articolo 2 della legge 28 novembre 2023, n. 201, il provvedimento introduce una complessiva revisione della struttura organizzativa e ordinativa del Servizio sanitario militare secondo criteri interforze e di specializzazione.
A tal fine, secondo quanto riportato dal comunicato, si prevede l’istituzione del Corpo unico della Sanità militare, definendo le modalità per il transito del personale sanitario proveniente dalle Forze armate e dall’Arma dei carabinieri. L’efficacia delle disposizioni relative alla costituzione del Corpo unico e al relativo transito del personale è stabilita a decorrere dal 1° gennaio 2027, al fine di consentire la necessaria riorganizzazione della struttura della Sanità militare. (Comunicato stampa del Consiglio dei Ministri n. 151)
Articolo 1, comma 795
(Incremento del Fondo per la prevenzione e la cura dell’obesità)
795. Il fondo di cui all'articolo 1, comma 377, della legge 30 dicembre 2024, n. 207, è incrementato di 2 milioni di euro annui per ciascuno degli anni 2026 e 2027.
Il comma 795 dispone l’incremento di 2 milioni di euro annui per ciascuno degli anni 2026 e 2027 del Fondo per la prevenzione e la cura dell’obesità di cui all’articolo 1, comma 377, della legge 30 dicembre 2024 n. 207.
Il comma in esame prevede un incremento di due milioni di euro per ciascuno degli anni 2026 e 2027 del Fondo sopra indicato.
In proposito va ricordato che il citato comma 377 della legge di bilancio per il 2025 ha istituito un fondo nello stato di previsione del Ministero della salute con dotazione di 1,2 milioni per l’anno 2025, 1,3 milioni di euro per l’anno 2026 e 1,7 milioni di euro a decorrere dall’anno 2027, al fine di finanziare futuri interventi normativi in materia di prevenzione e cura dell’obesità.
A tali oneri si provvede:
- per 200 mila di euro per il 2025, per 300 mila euro per il 2026 e per 700 mila euro a decorrere dall’anno 2027 mediante una corrispondente riduzione del Fondo per le esigenze indifferibili di cui all’articolo 1, comma 200, Legge n. 190 del 2014 (Legge di bilancio 2020)[97], come rifinanziato ai sensi del comma 884 dell’articolo 1 della presente legge.
- per la restante parte, modificando la tabella A voce del Ministero della Salute, assegnando per il 2025 1 milione, per il 2026 1 milione e per il 2027 1 milione.
Va inoltre ricordata la recente approvazione della legge n. 149/2025[98], finalizzata ad adottare una politica di prevenzione e di contrasto dell'obesità, per rispondere alle esigenze dei cittadini che soffrono di questa patologia o che sono a rischio di contrarla.
Viene pravisto che, al fine di garantire equità ed accesso alle cure, i soggetti affetti da obesità usufruiscono delle prestazioni contenuti nei livelli essenziali di assistenza erogati dal Servizio sanitario nazionale (art. 2) e che per il finanziamento di un programma nazionale per la prevenzione e la cura dell'obesità è autorizzata la spesa di 700.000 euro per l'anno 2025, 800.000 euro per l'anno 2026 e di 1,2 milioni di euro a decorrere dall'anno 2027 (art.3): alla ripartizione delle citate risorse tra le Regioni provvede un decreto del Ministro della salute, di concerto con il Ministro dell'economia e delle finanze, ai fini dell'adozione di iniziative rivolte a specifiche finalità (tra esse la prevenzione del sovrappeso e dell'obesità, in particolare infantile e delle relative complicanze, il miglioramento della cura delle persone con obesità, l’agevolazione dell'inserimento delle persone con obesità nelle attività scolastiche, lavorative e sportivo-ricreative, la promozione delle attività sportive e della conoscenza delle principali regole alimentari nelle scuole primaria e secondaria di primo e di secondo grado finalizzate a migliorare lo stile di vita degli studenti.)
L'articolo 4, prevede l'istituzione dell'Osservatorio per lo studio dell'obesità (acrononimo: OSO), presso il Ministero della salute. Si prevede che l'OSO sia composto da tre funzionari nominati con decreto del Ministro della salute, con compiti di monitoraggio, studio e diffusione degli stili di vita della popolazione italiana, operando con strutture, mezzi e personale in dotazione al Ministero della salute, senza nuovi o maggiori oneri a carico della finanza pubblica. Ai componenti dell'OSO non spettano compensi, gettoni di presenza, rimborsi di spese o altri emolumenti comunque denominati. Il Ministro della salute, con proprio decreto, è chiamato a definire annualmente gli obiettivi dell'OSO, stabilendo la presentazione annuale alle Camere, da parte dello stesso, di una relazione aggiornata sui dati epidemiologici e diagnostico-terapeutici acquisiti dall'Osservatorio e sulle nuove conoscenze scientifiche in tema di obesità (commi 3 e 4).
L'articolo 5 attribuisce al Ministero della salute il compito di individuare, promuovere e coordinare azioni di informazione, sensibilizzazione e di educazione rivolte alla popolazione e finalizzate a sviluppare la conoscenza di un corretto stile di alimentazione e di nutrizione, oltre a favorire la pratica dell'attività fisica e la lotta contro la sedentarietà, anche mediante le amministrazioni locali, gli istituti scolastici, le farmacie, i medici di medicina generale, i pediatri di libera scelta e le reti socio-sanitarie di prossimità. A tale scopo viene autorizzata la spesa di 100.000 euro annui a decorrere dall'anno 2025.
Articolo 1, comma 796
(Compensazione effetti finanziari derivanti dal comma 570 relativo alla proroga della gestione straordinaria connessa alla
ricostruzione post sisma 2016/17)
796. Alla compensazione degli effetti finanziari derivanti dal comma 570, in termini di fabbisogno e di indebitamento netto, si provvede mediante riduzione del Fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente, anche conseguenti all'attualizzazione di contributi pluriennali, di cui all'articolo 1, comma 511, della legge 27 dicembre 2006, n. 296, nella misura di euro 485.000 per l'anno 2026.
L’articolo 1, comma 796, provvede alla compensazione degli effetti finanziari derivanti dal comma 570, in termini di fabbisogno e di indebitamento netto, mediante riduzione del Fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente.
La disposizione comporta per la finanza pubblica una riduzione per euro 485.000 per l’anno 2026.
La disposizione in commento provvede alla compensazione degli effetti finanziari derivanti dal comma 570, in termini di fabbisogno e di indebitamento netto, mediante riduzione del Fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente, anche conseguenti all'attualizzazione di contributi pluriennali, di cui all'articolo 1, comma 511, della legge 27 dicembre 2006, n. 296 nella misura di 485.000 euro per l’anno 2026.
Articolo 1, comma 797
(Disposizioni per la prevenzione, la formazione e l’informazione in merito alla malattia celiaca)
797. Al fine di finanziare futuri interventi normativi in materia di prevenzione, formazione, informazione e cura della celiachia, nello stato di previsione del Ministero della salute è istituito un Fondo con una dotazione di 1 milione di euro per ciascuno degli anni dal 2026 al 2028.
Il comma 797 istituisce nello stato di previsione del Ministero della salute un Fondo, con una dotazione di 1 milione di euro per ciascuno degli anni dal 2026 al 2028, finalizzato al finanziamento di futuri interventi normativi in materia di prevenzione, formazione, informazione e cura della celiachia.
Il prospetto riepilogativo degli effetti finanziari ascrive alla presente disposizione maggiori spese per 1 milione di euro per ciascuno degli anni del triennio 2026-2028.
Il comma 797 istituisce un Fondo nello stato di previsione del Ministero della salute, al fine di finanziare futuri interventi normativi in materia di prevenzione, formazione, informazione e cura della celiachia. Tale Fondo ha una dotazione di 1 milione di euro per ciascuno degli anni del triennio 2026-2028.
Si ricorda che la celiachia è una infiammazione cronica dell’intestino tenue a carattere genetico, con caratteristiche di malattia autoimmune, dovuta al glutine, che determina la necessità di rimozione di tale componente a vita dalla dieta individuale. Si stima che circa la metà delle persone affette da celiachia non ha una diagnosi accertata a causa della sintomatologia lieve o atipica. Il test diagnostico è rappresentato dalla presenza nel sangue di autoanticorpi specifici che sono in grado, se non curati, di creare, in particolare nella popolazione giovane e in fase di sviluppo, compromissioni della crescita strutturale e della mineralizzazione ossea, oltre a disturbi gastro-intestinali di carattere cronico. Lo screening condotto con questi anticorpi può precocemente identificare persone affette da celiachia, sia asintomatiche che sintomatiche.
La Direzione Generale per l’Igiene e la Sicurezza degli Alimenti e la Nutrizione (DGISAN) del Ministero della salute presenta al Parlamento una relazione annuale sulla celiachia Dall’ultima relazione, pubblicata a marzo 2025 (dati 2023), si evince che nel 2023 in Italia il numero di celiaci ha raggiunto i 265.102 soggetti, di cui il 70% (184.731) appartenenti alla popolazione femminile ed il restante 30% (80.371) a quella maschile. La celiachia risulta concentrata nella fascia di età tra i 18 e i 59 anni (67%). Il dato epidemiologico rassicurante che emerge è che il saldo delle diagnosi del 2023 ha oltrepassato quello del 2019, indice del fatto che, a parità di prevalenza, la popolazione è tornata a sottoporsi alle indagini diagnostiche come nel periodo pre-pandemico.
Si ricorda, inoltre, che l’articolo 1 della legge n. 130 del 2023 ha stabilito l’adozione di un programma pluriennale di screening su base nazionale nella popolazione pediatrica, da avviare a decorrere dall’anno 2024 per l’individuazione degli anticorpi del diabete di tipo 1 e della celiachia, finalizzato al prevenire l’insorgenza di chetoacidosi in soggetti affetti da diabete di tipo 1 e di rallentare la progressione della malattia mediante l’impiego delle terapie disponibili, oltre che ottenere diagnosi precoci della celiachia[100] (comma 1). Per l’attuazione di tale programma pluriennale è autorizzata la spesa di 3,85 milioni di euro per ciascuno degli anni 2024 e 2025 e di 2,85 milioni di euro annui a decorrere dall’anno 2026, a valere sulle risorse del fondo di cui all’articolo 1, comma 530 della legge n. 197 del 2022 (legge di bilancio per il 2023) come rifinanziato ai sensi del successivo articolo 4 della citata legge n. 130 del 2023 (comma 2).
L’articolo 2 prevede l’istituzione dell’Osservatorio nazionale sul diabete tipo 1 e sulla celiachia.
Le disposizioni dell’articolo 3 riguardano le campagne periodiche di informazione e di sensibilizzazione sociale sul tema, ad opera del Ministero della salute. Il Ministero deve promuovere tali campagne con specifico riferimento all’importanza della diagnosi precoce in età pediatrica e per la conoscenza del programma di screening sopra indicato. Viene allo scopo autorizzata una spesa di 150.000 euro annui, a decorrere dal 2024, con copertura a valere sulle risorse del Fondo per il programma nazionale di screening del diabete di tipo 1 e della celiachia sopracitato (di cui all’articolo 1, comma 530, della legge di bilancio per il 2023), come rifinanziato ai sensi del successivo articolo 4 della citata legge n. 130 del 2023.
L’articolo 4, infine, detta le disposizioni finanziarie prevedendo che il Fondo di cui all’articolo 1, comma 530, della legge di bilancio per il 2023 (v. infra) sia rifinanziato nella misura di 3 milioni di euro annui a decorrere dall’anno 2024. Ai relativi oneri si provvede mediante corrispondente riduzione delle proiezioni dello stanziamento del fondo speciale di parte corrente iscritto, ai fini del bilancio triennale 2023-2025, nell’ambito del programma «Fondi di riserva e speciali» della missione «Fondi da ripartire» dello stato di previsione del MEF per l’anno 2023, allo scopo parzialmente utilizzando l’accantonamento relativo al Ministero della salute. Il comma 2 autorizza il Ministro dell’economia e delle finanze ad apportare, con propri decreti, le occorrenti variazioni di bilancio.
Si ricorda, altresì, che il citato il comma 530 dell’articolo 1 della legge di Bilancio 2023 (L. n. 197 del 2022) ha istituito nello stato di previsione del Ministero della salute un fondo con una dotazione iniziale pari a 500.000 euro per l’anno 2023 e un 1 milione di euro per ciascuno degli anni 2024 e 2025, volto alla realizzazione di un programma pluriennale di screening su base nazionale nella popolazione pediatrica per l’individuazione degli anticorpi del diabete di tipo 1 e della malattia celiaca. In relazione a tale fondo, rifinanziato dall’articolo 4 della citata legge n. 130 del 2023 (v. supra), è stato istituito il cap. 2310 nello stato di previsione del Ministero della salute denominato “Fondo per il programma nazionale di screening del diabete di tipo 1 e della celiachia”.
Si ricorda, infine, che in base all’articolo 4 della legge n. 123 del 2005[101] ai soggetti affetti da celiachia è riconosciuto il diritto all’erogazione gratuita di prodotti dietoterapeutici senza glutine, con limiti massimi di spesa fissati con decreto del Ministro della salute e aggiornati periodicamente in base alla rilevazione del prezzo dei prodotti garantiti senza glutine sul libero mercato.
In attuazione di tali disposizioni è stato adottato il decreto 10 agosto 2018.
Articolo 1, comma 798
(Poliambulatorio Montezemolo)
798. All'articolo 12, comma 9-bis, del decreto-legge 14 marzo 2025, n. 25, convertito, con modificazioni, dalla legge 9 maggio 2025, n. 69, dopo le parole: « giustizia tributaria» sono inserite le seguenti: «, della Polizia penitenziaria».
Il comma 798 modifica il comma 9-bis dell’articolo 12, del Decreto-legge n. 25 del 2025, prevedendo che l’ente sanitario poliambulatorio Montezemolo possa avvalersi, nel contingente massimo di 120 unità di personale di cui al comma 9-bis dell’articolo 12, del Decreto-legge n. 25 del 2025, di appartenenti anche alla Polizia penitenziaria.
La relazione tecnica precisa che il comma 798 non comporta nuovi o maggiori oneri a carico della finanza pubblica in quanto è volto a includere anche il personale della Polizia penitenziaria nel contingente di 120 unità di cui il Poliambulatorio Montezemolo si può avvalere sulla base di appostiti accordi interistituzionali con oneri a carico delle amministrazioni e degli enti di appartenenza.
Il comma 798 modifica il comma 9-bis dell’articolo 12, del Decreto-legge n. 25 del 2025, conv. con modif. in L. n. 69 del 2025, aggiungendo dopo le parole “giustizia tributaria” le parole “, della Polizia penitenziaria”. Prevede così che l’ente sanitario poliambulatorio Montezemolo possa avvalersi, per il contingente massimo di 120 unità di personale previste dal decreto citato, di appartenenti anche alla Polizia penitenziaria.
Si ricorda che il comma 9-bis dell’articolo 12 del predetto decreto prevede che, al fine di assicurare la massima efficacia nell’attività di supporto del Servizio sanitario nazionale e nelle more del reclutamento di un apposito contingente di personale, l’ente sanitario poliambulatorio Montezemolo di cui all’articolo 1, comma 311, Legge n. 207 del 2024 (Legge di bilancio per il 2025), può avvalersi fino al 31 dicembre 2028, sulla base di appositi accordi interistituzionali stipulati ai sensi dell’articolo 15, Legge n. 241 del 1990, e delle disposizioni dello statuto dell’ente medesimo, di un contingente massimo di 120 unità di personale, appartenenti ai ruoli del Ministero della difesa, della Corte dei conti, della Regione Lazio e delle relative Aziende sanitarie, della Croce Rossa Italiana, del Consiglio superiore della Magistratura, della Corte suprema di cassazione, del Ministero della giustizia, della Giustizia amministrativa, della Giustizia tributaria e dell’Avvocatura dello Stato con oneri a carico delle amministrazioni ed enti di appartenenza.
Con il comma in commento si prevede che il contingente di 120 unità di personale possa provenire anche dalla Polizia penitenziaria.

Il poliambulatorio Montezemolo, ente sanitario con personalità giuridica di diritto pubblico, costituito all’interno della Corte dei conti, è stato aperto il 12 gennaio 2023. In particolare, come chiarito nello statuto dell’ente, si tratta di un ente sanitario militare titolare di “autorizzazione all’esercizio dell’attività sanitaria” e di “accreditamento istituzionale al S.S.N.”, ai sensi dell’art. 8-quater, comma 7, del d.lgs. n. 502 del 1992 e del d.m. 19 dicembre 2022, con conseguente stipulazione degli “accordi contrattuali” (c.d. “convenzionamento”) con la A.S.L. territorialmente competente, ai sensi dell’art. 8-quinquies del medesimo d.lgs. n. 502.
Nell'ambito della convenzione stipulata in data 19 luglio 2019, tra la Corte dei conti e lo Stato Maggiore della difesa, che consente al personale - di magistratura ed amministrativo - in servizio presso l'Istituto, di accedere alle prestazioni sanitarie e alle attività di ricovero presso le strutture sanitarie militari, è stato formalizzato un accordo inter-istituzionale tra la Corte dei conti e lo Stato Maggiore della difesa - Ispettorato generale della sanità militare, ai sensi dell’art. 15 della Legge n. 241 del 1990[105], per la realizzazione di un centro medico polifunzionale, gestito dalla Sanità militare, presso i locali messi a disposizione nella sede di Via Baiamonti, 6. Con tale accordo la Corte dei conti ha messo a disposizione della sanità militare nonché a riqualificare detti locali, in aderenza alle norme di sicurezza e igienico-sanitarie vigenti per le strutture sanitarie, destinati ad ospitare il Centro medico polifunzionale. Rispetto a tale iniziativa, la Corte ha proceduto all'acquisto delle attrezzature medico-sanitarie e di ultima generazione, sulla base del fabbisogno strumentale nonché a fornire un supporto logistico per la manutenzione delle apparecchiature e degli impianti per la durata di almeno cinque anni a partire dalla piena operatività del poliambulatorio.
Dal punto di vista finanziario, l’articolo 1, comma 311, Legge n 207 del 2024 (Legge di bilancio per il 2025), al fine di sviluppare i servizi offerti dal poliambulatorio “Montezemolo”, ente sanitario con personalità giuridica di diritto pubblico, autorizza la Corte dei conti a incrementare le prestazioni rese al Servizio sanitario nazionale fino ad un massimo di cinque milioni di euro annui, nell’ambito delle risorse finanziarie annualmente assegnate al bilancio autonomo della Corte dei conti e, comunque, senza nuovi e maggiori oneri per la finanza pubblica.
Articolo 1, commi 799-800
(Disposizioni in materia di genetica agraria)
799. All'articolo 9-bis del decreto-legge 14 aprile 2023, n. 39, convertito, con modificazioni, dalla legge 13 giugno 2023, n. 68, sono apportate le seguenti modificazioni:
a) al comma 1, le parole: « 31 dicembre 2025» sono sostituite dalle seguenti: « 31 dicembre 2026»;
b) al comma 2 è aggiunto, in fine, il seguente periodo: « Per le finalità di cui al presente articolo l'ubicazione e la dimensione del sito o dei siti di emissione di cui al paragrafo I, sezione A, punto 5, lettera a), dell'allegato III B al decreto legislativo 8 luglio 2003, n. 224, come sostituito dal regolamento di cui al decreto del Ministro dell'ambiente e della tutela del territorio e del mare 18 giugno 2019, n. 108, costituiscono informazioni riservate nella disponibilità dell'autorità nazionale competente, nonché degli altri soggetti coinvolti nella procedura di autorizzazione di cui al presente comma».
800. Il contributo di cui all'articolo 1, comma 547, della legge 30 dicembre 2024, n. 207, è incrementato di 1 milione di euro per l'anno 2026.
I commi 799 e 800 prorogano dal 31 dicembre 2025 al 31 dicembre 2026 il termine entro il quale, nelle more dell’adozione di una disciplina organica da parte dell’Unione Europea, continua ad adottarsi la disciplina transitoria per l’autorizzazione all’emissione deliberata nell’ambiente di organismi prodotti con tecniche di editing genomico mediante mutagenesi sito-diretta o di cisgenesi presso siti sperimentali autorizzati. Si prevede altresì che l’ubicazione e la dimensione dei suddetti siti costituiscano informazioni riservate. È incrementato di 1 milione di euro per il 2026 il finanziamento al Consiglio per la ricerca in agricoltura e l'analisi dell'economia agraria (CREA) per svolgere tali attività di ricerca.
Il comma 799 non prevede, secondo la relazione tecnica, effetti finanziari. La stessa ascrive invece al comma 800 maggiori spese pari a 1 milione di euro per l’anno 2026.
Nel dettaglio, il comma 799 , alla lettera a), modifica il termine previsto all’articolo 9-bis, comma 1, del decreto-legge 14 aprile 2023, n. 39, convertito, con modificazioni, dalla legge 13 giugno 2023, n. 68, relativo alle tecniche di evoluzione assistita, modificandolo dal 31 dicembre 2025 al 31 dicembre 2026.
Si ricorda che l’articolo 9-bis del decreto-legge 14 aprile 2023, n. 39 disciplina l’autorizzazione all'emissione deliberata nell'ambiente di organismi prodotti con tecniche di editing genomico mediante mutagenesi sito-diretta o di cisgenesi a fini sperimentali e scientifici, nelle more dell'adozione, da parte dell'Unione europea, di una disciplina organica in materia. La finalità indicata dal comma 1 è quella di consentire lo svolgimento delle attività di ricerca presso siti sperimentali autorizzati, a sostegno di produzioni vegetali con migliorate caratteristiche qualitative e nutrizionali, nonché di produzioni vegetali in grado di rispondere in maniera adeguata a condizioni di scarsità idrica e in presenza di stress ambientali e biotici di particolare intensità. Il termine dal quale sarebbe cessata la disciplina transitoria, modificato dalla disposizione in esame, era fissato al 31 dicembre 2025 ed era già stato prorogato di un anno dal precedente articolo 1, comma 9-bis decreto-legge del 15 maggio 2024, n. 63.
Il comma 2 dell’articolo 9-bis prevede che la richiesta di autorizzazione sia notificata al Ministero dell’ambiente e della sicurezza energetica (MASE), in qualità di Autorità nazionale competente di cui all'articolo 2 del decreto legislativo n. 224 del 2003, con il quale è stata data attuazione alla direttiva 2001/18/CE concernente l'emissione deliberata nell'ambiente di organismi geneticamente modificati (OGM). La disciplina in oggetto, così come di quella relativa agli OGM, fa riferimento all’immissione sperimentale e controllata nell’ambiente di uno specifico organismo prodotto con tecniche di editing genomico nell’ambiente, sul quale sarà necessario mantenere un controllo finalizzato al monitoraggio dei relativi effetti, in base ad una preventiva valutazione dei rischi.
Entro 10 giorni dal ricevimento della notifica, effettuata l’istruttoria preliminare di cui all’articolo 5, comma 2 lettera a) del medesimo decreto legislativo, il MASE trasmette copia della notifica al Ministero della salute e al Ministero dell’Agricoltura, della sovranità alimentare e delle foreste (MASAF) e a ogni regione e provincia autonoma interessata. Copia della notifica viene inoltre trasmessa all’ISPRA, che svolge i compiti della soppressa Commissione interministeriale di valutazione di cui all’articolo 6 del citato decreto legislativo. L’ISPRA entro i successivi quarantacinque giorni, effettua la valutazione della richiesta ed esprime il proprio parere al MASE e alle altre amministrazioni interessate. Entro dieci giorni dal ricevimento del parere dell’ISPRA, il MASE adotta il provvedimento autorizzatorio. Dell’esito della procedura viene data comunicazione alle Regioni e alle Province autonome interessate.
Il comma 3 dell’articolo 9-bis prevede che per ogni eventuale successiva richiesta di autorizzazione riguardante l’emissione di un medesimo organismo, già autorizzato nell’ambito di un medesimo progetto di ricerca, sia ammesso il riferimento a dati forniti in notifiche precedenti o ai risultati relativi a emissioni precedenti.
Il comma 4 dell’articolo 9-bis specifica che, all'esito di ciascuna emissione e alle scadenze eventualmente fissate nel provvedimento di autorizzazione, il soggetto notificante trasmette una relazione al MASE e al MASAF che adottano un parere relativo ai risultati della sperimentazione da inoltrare al soggetto notificante e alle Regioni e Province autonome interessate.
I commi 5 e 6 prevedono rispettivamente:
§ la disapplicazione di quanto previsto dall’articolo 8, comma 2 lettera c) e dall’articolo 8, comma 6, del decreto legislativo n. 224 del 2003;
§ l’applicazione, in quanto compatibili, degli articoli 14, 32, 33, commi 1 e 4 e 34 del medesimo decreto legislativo.
In particolare, l’articolo 8 del decreto legislativo n. 224 del 2003 disciplina la notifica che chiunque intenda effettuare un'emissione deliberata nell'ambiente di un OGM è tenuto a trasmettere al MASE. I commi citati e, pertanto, disapplicati con riferimento al procedimento per l’autorizzazione all’emissione deliberata nell’ambiente di organismi prodotti con tecniche di editing genomico mediante mutagenesi sito-diretta o di cisgenesi a fini sperimentali e scientifici, prevedono che notifica comprenda, tra l’altro, la valutazione del rischio per l'agrobiodiversità, i sistemi agrari e la filiera agroalimentare.
Le norme applicabili, in quanto compatibili riguardano lo scambio di informazioni con le autorità competenti degli altri Stati membri e con la Commissione europea (articolo 14), l’attività di vigilanza (articolo 32), il finanziamento delle spese di vigilanza e di istruttoria a carico del notificante (articolo 33), nonché il regime sanzionatorio (articolo 34).
La lettera b) novella il comma 2 dell’articolo 9-bis del decreto-legge 68/2023, precisando la disciplina del procedimento del primo provvedimento autorizzatorio sopra illustrata in merito agli obblighi di trasparenza.
Più specificamente, prevede che l’ubicazione e la dimensione del sito o dei siti di emissione costituiscano informazioni riservate nella disponibilità dell’Autorità nazionale competente e degli altri soggetti coinvolti nella procedura di autorizzazione.
Le informazioni relative all’ubicazione e alla dimensione del sito o dei siti vengono ricondotte dalla disposizione introdotta a quelle di cui al punto I, lettera A, punto 5, lettera a) dell’Allegato III B del decreto legislativo 8 luglio 2023, n. 224. Quest’ultimo Allegato, insieme ad altri, è stato modificato dal decreto del Ministro dell’ambiente e della tutela del territorio e del mare (ora Ministro dell’ambiente e della sicurezza energetica, MASE) del 18 giungo 2019, n. 108.
L’Allegato III B elenca le informazioni obbligatorie per le notifiche relative alle emissioni di piante superiori geneticamente modificate (PSGM) (gimnosperme e angiosperme). Gimnosperme e angiosperme sono i due grandi gruppi di piante che producono semi (spermatofite).
Il punto I include, più in particolare, le informazioni obbligatorie per le notifiche all’Autorità nazionale competente da parte di chiunque intenda effettuare un'emissione deliberata nell'ambiente di un organismo geneticamente modificato, ai sensi dell’articolo 8 dello stesso decreto legislativo. Tali notifiche vengono rese anche nel caso in cui si renda necessaria l’attivazione di una procedura differenziata o semplificata prevista all’articolo 10.
Tra le molteplici informazioni che sono richieste nell’ambito della notifica rientrano, al numero 5, lettera a), quelle relative all’ubicazione e alla dimensione dell’impianto.
Il comma 800 prevede che, il contributo di cui all’articolo 1, comma 547 della legge n. 207/2024 sia incrementato, per il 2026 di un milione di euro.
Si ricorda che il comma 547 dell’articolo 1 della legge 207/2024 (legge di bilancio 2025) prevede che, al fine di proseguire nelle attività di ricerca finalizzate alle sperimentazioni con tecniche di editing genomico mediante mutagenesi sito-diretta o di cisgenesi a fini sperimentali e scientifici, sia concesso al Consiglio per la ricerca in agricoltura e l'analisi dell'economia agraria (CREA) un contributo di 3 milioni di euro per ciascuno degli anni 2025, 2026 e 2027.
I fondi stanziati per risultano quindi complessivamente pari a 4 milioni di euro per il 2026 e a 3 milioni di euro per il 2027.
Si ricorda, infine, il D.L. n. 200 del 2025, all’art. 15 comma 1, ha introdotto una disposizione di analogo tenore che dispone che l’autorizzazione all’emissione deliberata nell’ambiente di organismi prodotti con tecniche di editing genomico mediante mutagenesi sito-diretta o di cisgenesi ai fini dell’attività di ricerca scientifica non è soggetta agli obblighi di pubblicazione con riguardo alla localizzazione geografica dei siti sperimentali per evitare rischi derivanti da atti vandalici.

Le disposizioni in oggetto intervengono sulla normativa vigente in materia di Organismi geneticamente modificati (OGM) e di piante ottenute grazie ad alcune
nuove tecniche genomiche (NGT). L’impianto della stessa è incentrata prevalentemente sulla disciplina degli Organismi geneticamente modificati ed è incentrata sul principio si precauzione. Tale quadro normativo risale, rispettivamente, al 2001 per ciò che concerne la normativa unionale (direttiva 2001/18/CE) e al 2003 per quanto concerne quella nazionale (decreto legislativo n. 224 del 2003).
Tuttavia, la Commissione Europea ha avanzato una Proposta di regolamento relativo a piante, alimenti e mangimi ottenuti mediante nuove tecniche genomiche (COM(2023) 411 final) sulla quale è stato raggiunto un accordo tra Consiglio e Parlamento per una formulazione definitiva. L’iniziativa si basa sui risultati di uno studio sulle nuove tecniche genomiche (elaborato dalla Commissione europea su richiesta del Consiglio dell’UE) e sulla sentenza della Corte di giustizia nella causa C-528/16 la quale ha rilevato come la direttiva 2001/18/CE non possa essere interpretata in modo tale da escludere dal proprio ambito di applicazione gli organismi geneticamente modificati mediante nuove tecniche o nuovi metodi di mutagenesi, che sono emersi o si sono affermati successivamente.
Le norme proposte dalla Commissione riguardano quindi solo le piante prodotte mediante mutagenesi mirata e cisgenesi, distinte dalle tecniche di ingegneria genetica utilizzate per ottenere organismi geneticamente modificati (OGM), pratica che resta oggetto della precedente normativa. L'iniziativa europea è motivata dal fatto che numerose applicazioni di ricerca e sviluppo, in stato avanzato o iniziale, riguardano piante e prodotti vegetali già presenti sul mercato o prossimi a esservi introdotti. La Commissione europea sottolinea la necessità di disciplinare le NGT e sottoporle al livello appropriato di sorveglianza regolamentare per consentire ad agricoltori e allevatori di accedere all'innovazione, nonché per sostenere l'autonomia strategica e la competitività del settore agroalimentare europeo. Essa afferma inoltre che si registra nell'UE e a livello globale una domanda significativa di piante NGT, che possono offrire un contributo importante alle attuali sfide del sistema agroalimentare, come i cambiamenti climatici e la perdita di biodiversità.
Dal punto di vista sostanziale, è bene precisare che le tecniche elaborate dall’evoluzione scientifica hanno oggi superato i meccanismi di transgenesi, cioè di creazione di un organismo vivente introducendo nel suo DNA sequenze di DNA diverso da quello dell’organismo stesso. Le nuove tecniche genomiche (New Genomic Techniques – NGT) alle quali gli interventi normativi in esame fanno riferimento sono la tecnica dell’editing del genoma mediante mutagenesi sito-specifica, nota anche come mutagenesi sito-diretta o mirata (di seguito denominata editing genomico) e la cisgenesi.
Alcune applicazioni della mutagenesi mirata e della cisgenesi comportano modificazioni genetiche che potrebbero essere ottenute anche mediante tecniche di selezione convenzionali, compresa la mutagenesi casuale. La prima è un metodo di ingegneria genetica che permette di modificare, eliminare o inserire sequenze di DNA in punti precisi del genoma, senza introdurre materiale genetico estraneo casuale.
La cisgenesi, in particolare, si basa su tecniche di modificazione genetica che comportano l’inserzione, in un organismo ricevente, di uno o più geni provenienti dalla stessa specie o da una specie sessualmente compatibile (ad esempio tra piante naturalmente incrociabili). In genere il gene introdotto mantiene la propria sequenza (e i relativi elementi regolatori) così come presente nel donatore, senza modifiche intenzionali. Inoltre, fenomeni come la variazione nel numero di copie di uno stesso gene e piccole differenze alleliche rientrano nella normale biodiversità presente in ogni specie. Un risultato simile può spesso essere ottenuto anche mediante incrocio e selezione, ma con tempi più lunghi e minore precisione.
Tali tecniche sono volte a consentire di migliorare le varietà tradizionali e tipiche senza ricorrere all’incrocio che, rimescolando tutti i geni, ne fa inevitabilmente perdere le caratteristiche di tipicità. Sia per l’editing genomico mediante mutagenesi sito-diretta sia per la cisgenesi i prodotti ottenuti si differenziano perciò dai classici OGM. In particolare, i mutanti così ottenuti sono indistinguibili, anche analiticamente, dagli organismi che portano la stessa mutazione generatasi spontaneamente o ottenuta con metodi classici di mutagenesi.
Si ricorda che, ad oggi, la normativa UE in materia di organismi geneticamente modificati (OGM) è prevista: dalla direttiva 2001/18/UE sull’emissione deliberata nell’ambiente di OGM che stabilisce una metodologia comune tra tutti gli Stati membri. Più di recente, la direttiva 2001/18/UE è stata modificata dalla direttiva (UE) 2015/412, che introduce la possibilità per gli Stati membri di limitare o vietare la coltivazione di OGM sul loro territorio, e dalla direttiva (UE) 2018/350 che ne modifica gli allegati sulla valutazione del rischio ambientale derivante dagli OGM; dal regolamento (CE) n. 1946/2003 sui movimenti transfrontalieri degli OGM; dal regolamento (CE) n. 1829/2003 relativo agli alimenti e ai mangimi geneticamente modificati (GM); dal regolamento (CE) n. 1830/2003 concernente la tracciabilità e l’etichettatura di OGM e la tracciabilità di alimenti e mangimi ottenuti da OGM, dal regolamento (UE) (UE) 2019/1381 in materia di trasparenza e sostenibilità dell’analisi del rischio.
Il decreto legislativo n. 224 del 2003, che ha dato attuazione alla direttiva 2001/18/UE, stabilisce, nel rispetto del principio di precauzione, le misure utili a proteggere la salute umana, animale e l’ambiente nel caso di emissione deliberata nell’ambiente di OGM per scopi diversi dall’immissione sul mercato, ovvero ai fini sperimentali, e di immissione sul mercato di OGM come tali o contenuti in prodotti. Il Titolo III bis del decreto citato è stato introdotto dal decreto legislativo n. 227 del 2016, che ha recepito la direttiva (UE) 2015/412 introducendo un meccanismo che rende possibile limitare o vietare la coltivazione di OGM sul territorio italiano. Si ricorda che, ai sensi dell’articolo 2 della predetta direttiva 2001/18/UE, per organismo geneticamente modificato (OGM), si intende “un organismo, diverso da un essere umano, il cui materiale genetico è stato modificato in modo diverso da quanto avviene in natura con l’accoppiamento e/o la ricombinazione genetica naturale”.
Articolo 1, commi 801-805
(Contributo alle imprese produttrici di rottami di acciaio)
801. Al fine di favorire la decarbonizzazione e ridurre l'importazione di semilavorati di acciaio inossidabile ad elevata impronta di carbonio dal continente asiatico, prodotti con materie prime e processi industriali altamente inquinanti, e promuovere la produzione basata sul riciclo di rottami, ai soggetti che producono acciaio inossidabile utilizzando prevalentemente rottami inossidabili e materiali di riciclo è riconosciuto, alle condizioni di cui al comma 802, un contributo, nel rispetto del limite di spesa pari a euro 35 milioni per ciascuno degli anni dal 2026 al 2028.
802. Il contributo di cui al comma 801 è riconosciuto ai soggetti che, per ciascuna tonnellata di acciaio inossidabile liquido prodotta in forno elettrico mediante fusione di rottami di acciaio inossidabile, hanno utilizzato una quantità di energia elettrica, calcolata come media nell'anno solare, inferiore alla soglia di riferimento che è determinata in 3,88 GJ per l'anno 2025, in 3,68 GJ per l'anno 2026 e in 3,50 GJ per l'anno 2027. Il contributo è riconosciuto ai soggetti che producono acciaio inossidabile utilizzando prevalentemente rottami inossidabili e materiali di riciclo per una quota superiore al 90 per cento e che producono acciai contenenti nichel in una percentuale compresa tra il 6 per cento e il 10,5 per cento, cromo in una percentuale compresa tra il 16 per cento e il 18,5 per cento e molibdeno in una percentuale minore del 3 per cento. Il contributo è inoltre riconosciuto ai soggetti che producono acciai speciali austenitici che non rientrano nelle forcelle analitiche indicate sopra se utilizzano prevalentemente rottami inossidabili e materiali di riciclo per una quota superiore al 70 per cento e se i prodotti appartengono alle seguenti tipologie di acciai speciali definite nelle norme EN ed ASTM di riferimento: acciai inossidabili ferritici; acciai inossidabili martensitici; acciai inossidabili duplex e acciai inossidabili indurenti per precipitazione (PH).
803. Il contributo di cui al comma 801 è cumulabile con altre agevolazioni che abbiano ad oggetto i costi connessi alla produzione di acciaio inossidabile, a condizione che tale cumulo non determini una sovracompensazione.
804. Con decreto del Ministro delle imprese e del made in Italy, di concerto con il Ministro dell'ambiente e della sicurezza energetica e con il Ministro dell'economia e delle finanze, da adottare entro il 28 febbraio di ciascuno degli anni 2026, 2027 e 2028, sono stabiliti i criteri per la determinazione e l'erogazione del contributo, tenendo conto del costo medio di produzione del semilavorato, di cui al comma 801, registrato dalle imprese beneficiarie nell'anno precedente, nonché del minor costo di importazione dei semilavorati in acciaio inossidabile proveniente dal continente asiatico.
805. Agli oneri di cui ai commi da 801 a 804, pari a euro 35 milioni per gli anni 2026, 2027 e 2028 si provvede:
a) quanto a 20 milioni di euro per ciascuno degli anni 2026, 2027 e 2028, mediante corrispondente riduzione del Fondo di cui all'articolo 43, comma 1, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77;
b) quanto a 15 milioni di euro per l'anno 2026, mediante corrispondente utilizzo delle somme iscritte nello stato di previsione del Ministero dell'ambiente e della sicurezza energetica ai sensi dell'articolo 23, comma 7, del decreto legislativo 9 giugno 2020, n. 47;
c) quanto a 15 milioni di euro per ciascuno degli anni 2027 e 2028, mediante corrispondente riduzione dell'autorizzazione di spesa di cui all'articolo 1, comma 95, della legge 30 dicembre 2018, n. 145, relativamente alle risorse destinate al potenziamento del fondo nazionale per l'efficientamento energetico, iscritte nello stato di previsione del Ministero dell'ambiente e della sicurezza energetica, con il decreto del Presidente del Consiglio dei ministri dell'11 giugno 2019, nonché per effetto degli articoli 2 e 3 del decreto-legge 1° marzo 2021, n. 22, convertito, con modificazioni, dalla legge 22 aprile 2021, n. 55.
La previsione introduce, al comma 801, un incentivo economico, nel limite di spesa di 35 milioni di euro per ciascuno degli anni dal 2026 al 2028, in favore di chi produce acciaio inossidabile “verde”.
Il comma 802 prevede che il contributo è condizionato a una serie requisiti energetici e merceologici: questo spetta a chi usa quasi solo rottame/riciclo (90% o almeno 70% per gli speciali), rientra in specifiche famiglie di acciai inox, e dimostra consumi energetici inferiori a soglie di riferimento che diventano via via più stringenti.
Ai sensi del comma 803, il contributo è cumulabile con altri aiuti relativi ai costi di produzione dell’inox, a condizione che non si riceva più di quanto giustificato dai costi effettivi.
Ai sensi del comma 804, un decreto interministeriale adottato con cadenza annuale definisce criteri e modalità di erogazione del contributo, tenendo conto dei costi effettivi di produzione delle imprese nazionali e della pressione competitiva delle importazioni a minor costo.
Il comma 805 disciplina la copertura degli oneri spostando risorse da altri fondi già esistenti nel perimetro delle politiche energetiche e ambientali.
Alla misura si ascrivono effetti finanziari pari a 35 milioni di euro per ciascuno degli anni del triennio 2026-2028.
La previsione introduce, al comma 801, un incentivo economico mirato a chi produce acciaio inossidabile “verde”, cioè usando prevalentemente rottami inossidabili e materiali di riciclo. La nozione di “prevalentemente” è numericamente delimitata in seguito al comma 802 mediante soglie percentuali.
Gli obiettivi dichiarati sono tanto di natura industriale quanto di natura ambientale, e in particolare sono quelli di:
§ favorire la decarbonizzazione del settore;
§ ridurre le importazioni di semilavorati di inox ad alta impronta di carbonio dall’Asia;
§ promuovere la produzione domestica basata sul riciclo di rottame.
L’incentivo consiste in un contributo economico a chi in tal modo produce acciaio, nel limite di spesa di 35 milioni di euro per ciascuno degli anni 2026, 2027, 2028.
La misura in esame sembra configurare un aiuto di Stato ai sensi dell’articolo 107 TFUE e appare riconducibile alla disciplina in materia di aiuti di stato a favore del clima, dell’ambiente e dell’energia (CEEAG) di cui alla comunicazione della Commissione (2022/C 80/01), in particolare, alla sezione 4.1 relativa alla compatibilità degli aiuti per la riduzione e l’eliminazione delle emissioni di gas a effetto serra anche tramite il sostegno a favore delle energie rinnovabili e dell’efficienza energetica.
Anche il nuovo Clean Industrial Deal State Aid Framework (CISAF) – in vigore dal 25 giugno 2025 al 31 dicembre 2030 – disciplina, tra l’altro, misure per facilitare la decarbonizzazione industriale. In particolare, la sezione 5 considera compatibili (a certe condizioni) aiuti per investimenti che riducono significativamente le emissioni o riducono in modo sostanziale i consumi energetici tramite efficienza energetica in attività industriali.
La misura in esame sembra maggiormente riconducibile alla disciplina CEEAG, in quanto non costituisce un aiuto a un investimento.
Per un inquadramento di questa disciplina si rinvia al dossier di parte generale sugli aiuti di Stato curato dal Servizio Studi della Camera. Si rinvia altresì al dossier di parte speciale per un approfondimento sugli Orientamenti della Commissione in materia di aiuti di stato a favore del clima, dell’ambiente e dell’energia.
Ai sensi del comma 802, il contributo è condizionato a una serie requisiti energetici e merceologici.
In particolar il contributo è riconosciuto in favore di:
§ Chi produce inox liquido in forno elettrico mediante fusione di rottami, consumando, per ogni tonnellata prodotta, energia elettrica inferiore in media annua alle seguenti soglie:
o 3,88 GJ/t per il 2025;
o 3,68 GJ/t per il 2026;
o 3,50 GJ/t per il 2027.
§ Si osserva che le soglie si riferiscono agli anni 2025-2027, mentre il contributo è finanziato per gli anni 2026-2028: mancando una soglia esplicita per il 2028 è possibile che risulti incerto il parametro da applicare per l’ultimo anno di erogazione.
§ Chi produce acciai utilizzando prevalentemente rottami inossidabili e materiali di riciclo per una quota superiore al 90%.
§ Chi produce tipologie di acciai contenenti:
o Nichel tra 6% e 10,5%;
o Cromo tra 16% e 18,5%;
o Molibdeno (Mo) inferiore al 3%.
§ Chi produce acciai speciali austenici che utilizzano prevalentemente rottami inossidabili e materiali di riciclo per una quota superiore al 70% e appartengono alle seguenti tipologie di acciai speciali definite nelle norme EN (secondo il sistema europeo) e ASTM (secondo quello americano) di riferimento:
o acciai inossidabili ferritici;
o martensitici;
o duplex;
o indurenti per precipitazione (PH).
Ai sensi del comma 803, il contributo si può cumulare con altri aiuti relativi ai costi di produzione dell’inox. Il cumulo non deve portare a “sovracompensazione”: l’impresa non potrebbe cioè ricevere più di quanto giustificato dai costi effettivi.
In proposito si osserva che il punto 56, sez. 3.2.1.3.1. della citata disciplina in materia di aiuti di Stato a favore del clima, dell’ambiente e dell’energia (CEEAG) prevede che “Gli aiuti possono essere accordati anche nell’ambito di più regimi di aiuto o cumulati con aiuti ad hoc o de minimis in relazione agli stessi costi ammissibili, a condizione che l’importo totale dell’aiuto a favore di un progetto o di un’attività non determini una sovracompensazione o non superi l’importo massimo di aiuto consentito a norma della presente disciplina. Qualora permetta di cumulare l’aiuto nell’ambito di una misura con l’aiuto concesso nell’ambito di altre misure, lo Stato membro deve specificare, per ciascuna misura, il metodo utilizzato per garantire il rispetto delle condizioni stabilite nel presente punto”. Si valuti dunque l’opportunità di rendere più specifica la clausola di cumulabilità “senza sovracompensazione”.
Ai sensi del comma 804, entro il 28 febbraio di ogni anno dal 2026 al 2028, un decreto del Ministro delle imprese e del made in Italy, di concerto con il Ministro dell’ambiente e della sicurezza energetica e con il Ministro dell’economia e delle finanze, stabilisce i criteri di determinazione del contributo e le modalità di erogazione.
I criteri devono tenere conto:
- del costo medio di produzione del semilavorato (per le imprese beneficiarie nell’anno prima);
- del minor costo di importazione dei semilavorati provenienti dall’Asia.
L’importo effettivo del contributo sarà dunque tarato anno per anno, e calibrato per colmare (almeno in parte) il gap competitivo rispetto all’acciaio importato asiatico, mantenendo al tempo stesso un aggancio ai costi reali di produzione delle imprese italiane.
Ai sensi del comma 805, gli oneri, pari a 35 milioni di euro l’anno (2026–2028), sono coperti spostando risorse da altri fondi già esistenti, in particolare:
- 20 milioni di euro/anno per il triennio 2026-2028 mediante corrispondente riduzione del Fondo per la salvaguardia dei livelli occupazionali e la prosecuzione dell’attività d’impresa, istituito dall’articolo 43 del D.L. 34/2020 (L. n. 77/2020);
- 15 milioni di euro per il 2026 usando somme già iscritte nel bilancio del MASE ai sensi dell’articolo 23, comma 7, del d.lgs. n. 47/2020, che le modalità di assegnazione onerosa delle quote di CO2;
- 15 milioni di euro per il 2027 e 2028 tramite riduzione dell’autorizzazione di spesa prevista dall’articolo 1, comma 95, della legge n. 145/2018 (legge di bilancio per il 2019) sulle risorse del fondo nazionale per l’efficientamento energetico (iscritte nello stato di previsione del MASE), come ridisciplinato dal DPCM 11 giugno 2019 e dagli articoli 2-3 del decreto-legge n. 22/2021.
Articolo 1, comma 806
(Vie e Cammini di San Francesco)
806. In favore dell'Associazione nazionale « Vie e Cammini di San Francesco» è autorizzata la spesa di 30.000 euro annui a decorrere dall'anno 2026.
Il comma 806 dispone lo stanziamento di 30.000 euro a decorrere dal 2026 in favore dell’Associazione nazionale “Vie e Cammini di San Francesco”.
Alla misura si ascrivono effetti finanziari pari a 30.000 euro per l’anno 2026.
Il comma 806 prevede lo stanziamento di 30.000 euro a decorrere dall’anno 2026 in favore dell’Associazione nazionale “Vie e Cammini di San Francesco”.
Un’associazione nazionale dal nome “Vie e Cammini di Francesco” (non quindi “Vie e Cammini di San Francesco”) risulta costituita il 28 ottobre 2025, con lo scopo di armonizzare le attività di sviluppo del Cammino di Francesco, la rete di vie e cammini di rilevanza turistico-culturale ispirati alla figura e ai valori di San Francesco d’Assisi. Tale associazione ha come ambito territoriale di riferimento i cammini francescani ricadenti nelle regioni Abruzzo, Emilia-Romagna, Lazio, Marche, Toscana e Umbria.

È attualmente in corso di discussione alla Camera il progetto di legge A.C. 1805 (già approvato in prima lettura al Senato), il quale mira a definire un quadro normativo organico per la valorizzazione dei “cammini d’Italia”, intesi come itinerari culturali, storici, religiosi o naturalistici percorribili a piedi o con altre forme di mobilità dolce sostenibile.
Il provvedimento ha come obiettivo la promozione di un turismo lento e diffuso, garantendo al contempo standard uniformi di sicurezza, accoglienza e accessibilità, con particolare riguardo alla fruizione da parte delle persone con disabilità. Gli itinerari, che possono includere anche vie d’acqua, sono articolati in tappe e devono essere privi di barriere architettoniche o prevedere percorsi alternativi accessibili.
Governance e strumenti operativi
Il testo della proposta di legge prevede un ruolo centrale del Ministero del turismo, presso il quale sono istituiti i tre strumenti cardine del sistema:
A) La banca dati dei cammini d’Italia: uno strumento digitale di mappatura che raccoglie i percorsi aventi le caratteristiche necessarie (itinerari culturali europei, interregionali, regionali o metropolitani). L’iscrizione nella banca dati attribuisce la qualifica ufficiale di “cammino d’Italia”.
B) La cabina di regia nazionale: presieduta dal Ministro del Turismo e composta da rappresentanti dei ministeri interessati (Cultura, Disabilità, Università, Infrastrutture) e della Conferenza Stato-Regioni. Il suo scopo è quello di definire gli standard di qualità, le linee guida per la banca dati e di adottare il Programma nazionale triennale per lo sviluppo del settore.
C) Il tavolo permanente: organo consultivo volto a favorire il confronto con gli stakeholder, inclusi enti locali, associazioni del Terzo settore, esperti e rappresentanti delle categorie produttive.
Programmazione, promozione e profili finanziari
L’attuazione della legge passa attraverso l’adozione di un Programma nazionale triennale, predisposto dalla cabina di regia, che individua le linee strategiche e gli interventi prioritari. Al Ministero del turismo spetta il compito di realizzare campagne di promozione nazionali e internazionali per incentivare la conoscenza dei cammini iscritti nella banca dati. Sotto il profilo finanziario, il provvedimento autorizza la spesa di 1 milione di euro per l’anno 2024 per la costituzione della banca dati (e 500.000 euro annui per il biennio successivo) e di 1 milione di euro annui a decorrere dal 2024 per le campagne promozionali.
Articolo 1, commi 807-811
(Destinazione turistica di qualità)
807. Al fine di identificare e incrementare la qualità, la sostenibilità e l'accessibilità dei luoghi e dei servizi per il turismo a livello locale, promuovere l'eccellenza e rafforzare la reputazione e la crescita economica e sociale delle destinazioni, il Ministero del turismo, con proprio decreto, riconosce come « Destinazione turistica di qualità» i comuni, le unioni di comuni e le isole minori o le reti all'uopo istituite dai comuni, con una popolazione residente totale non superiore a 30.000 unità, in possesso dei requisiti di cui al comma 808.
808. Ai fini del conferimento del riconoscimento di cui al comma 807 è istituita presso il Ministero del turismo una commissione, presieduta dal Ministro del turismo o da un suo delegato e composta da due rappresentanti del Ministero del turismo, da un rappresentante dell'ENIT S.p.A. e da tre soggetti indipendenti, in possesso di comprovata qualificazione professionale. La commissione predispone la carta della « Destinazione turistica di qualità», con l'obiettivo di valorizzare l'impegno alla soddisfazione delle esigenze e delle aspettative dei turisti in materia di prodotti e servizi connessi al turismo, promuovendone e assicurandone i fattori sottostanti. Sulla base dei contenuti della carta della « Destinazione turistica di qualità», al fine di premiare modelli eccellenti di destinazioni turistiche, la commissione stabilisce le modalità e i requisiti per il conferimento del riconoscimento. A seguito di istanza presentata al Ministero del turismo da uno degli enti o delle reti di enti di cui al comma 807, la commissione, previa verifica della sussistenza dei requisiti, propone al medesimo Dicastero il riconoscimento dell'ente e del suo territorio quale « Destinazione turistica di qualità».
809. I comuni, le unioni di comuni e le isole minori nonché le reti di comuni riconosciuti come « Destinazioni turistiche di qualità» mantengono i requisiti di cui al comma 808 per i due anni di validità del riconoscimento, pena la revoca disposta dal Ministero del turismo su proposta della commissione. A tal fine, la commissione effettua controlli periodici puntuali ovvero a campione, anche avvalendosi del personale del Ministero del turismo o dell'ENIT S.p.A.
810. All'istituzione e al funzionamento della commissione di cui al comma 808 si provvede nell'ambito delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente e, comunque, senza nuovi o maggiori oneri a carico della finanza pubblica. Ai componenti della commissione non spettano compensi, gettoni di presenza, rimborsi di spese e altri emolumenti comunque denominati.
811. Al fine di assicurare adeguata pubblicità e visibilità del riconoscimento di « Destinazione turistica di qualità», l'ENIT S.p.A. crea e registra segni distintivi comuni alle « Destinazioni turistiche di qualità», ne cura lo sfruttamento e l'uso commerciale, effettua campagne di valorizzazione e fornisce alle destinazioni prescelte priorità nelle proprie attività promozionali e fieristiche e l'accesso privilegiato alle iniziative nazionali e internazionali, con risorse all'uopo erogate dal Ministero del turismo. Per le finalità di cui al presente comma è autorizzata la spesa di 500.000 euro annui a decorrere dall'anno 2026.
La previsione introduce la qualifica di “Destinazione turistica di qualità”. Il comma 807 reca le finalità del riconoscimento, da attribuirsi tramite decreto del Ministero del turismo (MITUR), ed elenca i soggetti destinatari. Il comma 808 prevede che sia istituita presso il MITUR una commissione tecnica con il compito di predisporre una carta della “Destinazione turistica di qualità”, sulla cui base stabilire requisiti e modalità per il conferimento del riconoscimento. Il comma 809 affida alla commissione anche il compito di monitorare che i destinatari del riconoscimento mantengano i requisiti per l’intero periodo di validità della qualifica, che ha durata biennale. Il comma 810 precisa che l’istituzione e il funzionamento della commissione tecnica non comportano nuovi oneri per la finanza pubblica. Infine, il comma 811 prevede lo stanziamento di 500.000 euro a decorrere dall’anno 2026, per finanziare attività volte a pubblicizzare e garantire visibilità al riconoscimento.
Alla misura si ascrivono effetti finanziari pari a 500.000 euro per ciascuno degli anni del triennio 2026-2028.
La previsione introduce nell’ordinamento italiano il riconoscimento di “Destinazione turistica di qualità”. Ai sensi del comma 807, tale qualifica viene riconosciuta da un decreto del Ministero del turismo (MITUR), con il fine di:
§ identificare e incrementare la qualità, la sostenibilità e l’accessibilità dei luoghi e dei servizi per il turismo a livello locale;
§ promuovere l’eccellenza e rafforzare la reputazione e la crescita economica e sociale delle destinazioni.
Il riconoscimento è riservato ai comuni, le unioni di comuni e le isole minori o le reti all’uopo istituite dai comuni, con una popolazione residente totale non superiore alle 30.000 unità.
Inoltre, i predetti soggetti ammessi devono essere in possesso dei requisiti previsti dal comma 808. Ai sensi di tale comma, le modalità e i requisiti per il conferimento del riconoscimento sono stabiliti da una commissione tecnica, istituita presso il MITUR, che a tal fine redige la carta della “Destinazione turistica di qualità”, un documento avente l’obiettivo di valorizzare l’impegno alla soddisfazione delle esigenze e delle aspettative dei turisti in materia di prodotti e servizi connessi al turismo, e di promuovere e premiare i “modelli eccellenti di destinazioni turistiche”. La commissione tecnica, istituita presso il Ministero del turismo, è composta da 7 membri:
§ il presidente, ossia il Ministro del turismo o un suo delegato;
§ due rappresentanti del Ministero del turismo;
§ un rappresentante di ENIT s.p.a.;
§ tre soggetti indipendenti, in possesso di comprovata qualificazione professionale.
Per quanto riguarda l’iter per l’attribuzione della qualifica, l’ente o la rete di enti di cui al comma 1 deve presentare un’istanza al MITUR e la commissione tecnica, previa verifica della sussistenza dei requisiti, propone al medesimo Ministero il riconoscimento dell’ente e del suo territorio quale “Destinazione turistica di qualità”.
Si valuti l’opportunità di precisare come si intende verificare il parametro della popolazione residente totale non superiore a 30.000 unità, anche introducendo un richiamo espresso alle rilevazioni ISTAT.
Il comma 809 prevede che il riconoscimento abbia una durata di due anni e che i soggetti cui esso è attribuito mantengano i requisiti di cui al secondo comma durante tutto il biennio. Al fine di monitorare il possesso dei requisiti, la commissione effettua controlli periodici puntuali ovvero a campione, anche avvalendosi del personale del Ministero del turismo o di ENIT s.p.a. In caso di perdita dei requisiti, il MITUR, su proposta della commissione, dispone la revoca della qualifica.
Per maggiori dettagli su ENIT, si rimanda all’approfondimento contenuto nella scheda di lettura relativa ai commi 469-47 nel presente dossier.
Ai sensi del comma 810, l’istituzione e il funzionamento della commissione tecnica non comportano nuovi oneri per la finanza pubblica, dovendosi provvedere nell’ambito delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente. Inoltre, ai componenti della commissione non spettano compensi, gettoni di presenza, rimborsi di spese e altri emolumenti comunque denominati.
Infine, il comma 811 detta norme in merito alla promozione del riconoscimento ed alla sua copertura finanziaria. Per il primo profilo, si dispone che, al fine di assicurare adeguata pubblicità e visibilità alla nuova qualifica, ENIT:
§ crei e registri segni distintivi comuni alle “Destinazioni turistiche di qualità”;
§ ne curi lo sfruttamento e l’uso commerciale;
§ effettui campagne di valorizzazione;
§ fornisca alle destinazioni prescelte priorità nelle proprie attività promozionali e fieristiche e l’accesso privilegiato alle iniziative nazionali e internazionali, con risorse a tale scopo erogate dal MITUR.
Per le finalità di cui al comma 811 è previsto lo stanziamento di 500.000 euro a decorrere dall’anno 2026.
Articolo 1, comma 812
(PSN - Polo Strategico Nazionale)
812. Al fine di garantire il mantenimento e la gestione dei servizi del Ministero del turismo oggetto della migrazione al Polo Strategico Nazionale (PSN), avvenuta a seguito dell'adesione all'avviso pubblico per l'investimento 1.1 « Infrastrutture Digitali - Migrazione al Polo Strategico Nazionale - PAC Pilota Ter - M1C1 PNRR», è istituito un Fondo, nello stato di previsione del suddetto Ministero, denominato « Fondo PSN», con una dotazione finanziaria pari a 250.000 euro a decorrere dall'anno 2026.
Il comma 812 autorizza la spesa di 250.000 euro annui a decorrere dal 2026 per garantire il mantenimento e la gestione dei servizi del Ministero del turismo migrati al Polo strategico nazionale.
Al comma 812 sono ascritti effetti finanziari pari a 250.000 euro annui a decorrere dall’anno 2026.
Il comma 812 autorizza la spesa di 250.000 euro annui a decorrere dall’anno 2026, al fine di garantire il mantenimento e la gestione dei servizi del Ministero del turismo migrati al Polo strategico nazionale (PSN). L’intervento si colloca nel quadro dell’adesione del Ministero all’avviso pubblico relativo all’Investimento 1.1 «Infrastrutture Digitali» del PNRR (Missione 1, Componente 1 - Migrazione al Polo Strategico Nazionale – PAC Pilota Ter).

Il Polo Strategico Nazionale (PSN) rientra nell’Investimento 1.1 della Missione 1, Componente 1 del PNRR (“Infrastrutture digitali”), sotto la titolarità del Dipartimento per la trasformazione digitale della Presidenza del Consiglio. L’obiettivo primario è dotare la Pubblica Amministrazione di un’infrastruttura cloud ad alta affidabilità, realizzata attraverso un partenariato pubblico-privato, per ospitare dati e servizi critici in coerenza con la strategia nazionale “Cloud First”. Il PSN costituisce inoltre l’ambiente tecnologico deputato a ospitare la Piattaforma digitale nazionale dati (PDND), abilitando così l’interoperabilità tra gli enti e la piena applicazione del principio dell’once only.
Stato di attuazione e target
Il cronoprogramma ha visto il conseguimento del primo traguardo fondamentale il 31 dicembre 2022, con il completamento e il collaudo dell’infrastruttura a seguito della stipula della convenzione tra il Dipartimento per la trasformazione digitale e la società di progetto Polo Strategico Nazionale s.p.a. (agosto 2022). La fase attuale riguarda la migrazione dei sistemi verso il polo: è stato raggiunto l’obiettivo intermedio fissato al 30 settembre 2024, che prevedeva la migrazione di almeno un servizio per 100 enti (Amministrazioni Centrali e Aziende Sanitarie Locali/Ospedaliere). Il target finale, previsto per il 2026, prevede la migrazione verso il cloud (PSN o soluzioni di mercato qualificate) di almeno 280 Amministrazioni Centrali. A sostegno di tale processo, è stato attivato il “Progetto PAC Pilota Ter“, dotato di risorse pari a 300 milioni di euro a valere sui fondi PNRR. In questo quadro si inserisce l’adesione del Ministero del turismo, che ha avviato il trasferimento delle proprie infrastrutture digitali verso il Polo Strategico Nazionale.
Articolo 1, commi 813-816
(Finanziamento del progetto “Educare al rispetto – Sport e salute”)
813. Al fine di prevenire e contrastare i fenomeni del bullismo, del cyberbullismo e della violenza di genere nelle scuole secondarie di primo grado attraverso programmi educativi basati sull'attività sportiva, è autorizzata la spesa di euro 2 milioni per l'anno 2026 per la realizzazione e l'estensione del progetto « Educare al rispetto - Sport e Salute», in collaborazione con la società Sport e salute S.p.A.
814. Le attività del progetto di cui al comma 813 sono finalizzate a:
a) promuovere negli studenti il rispetto delle regole, il controllo dell'aggressività e la gestione delle emozioni;
b) diffondere percorsi di educazione alla parità di genere e alla prevenzione della violenza contro le donne;
c) prevenire e contrastare fenomeni di bullismo e cyberbullismo, favorendo inclusione, rispetto reciproco e benessere relazionale.
815. Con decreto del Ministro dell'istruzione e del merito, di concerto con il Ministro per lo sport e i giovani e con il Ministro per la famiglia, la natalità e le pari opportunità, sono definiti i criteri di individuazione delle scuole partecipanti, le modalità di riparto delle risorse di cui al comma 816 e il monitoraggio dei risultati.
816. Agli oneri derivanti dal comma 813, pari a euro 2 milioni per l'anno 2026, si provvede mediante corrispondente riduzione del Fondo per le politiche relative ai diritti e alle pari opportunità di cui all'articolo 19, comma 3, del decreto-legge 4 luglio 2006, n. 223, convertito, con modificazioni, dalla legge 4 agosto 2006, n. 248, come rifinanziato dal comma 228 del presente articolo.
I commi da 813 a 816 producono effetti, in termini di maggiori spese correnti, pari a 2 milioni di euro per l’anno 2026. Alla copertura di tali oneri si provvede con corrispondente riduzione del Fondo per le politiche relative alle pari opportunità.
La disposizione in commento stanzia risorse al fine di prevenire e contrastare i fenomeni del bullismo, del cyberbullismo e della violenza di genere nelle scuole secondarie di primo grado, attraverso programmi educativi basati sull’attività sportiva.
In particolare, ai fini sopra esposti, il comma 813 autorizza la spesa di 2 milioni di euro per l’anno 2026 per la realizzazione e l’estensione del progetto “Educare al rispetto – Sport e salute”, in collaborazione con Sport e salute Spa.
Il comma 814 definisce le finalità delle attività del progetto, identificandole nelle seguenti:
- promuovere negli studenti il rispetto delle regole, il controllo dell’aggressività e la gestione delle emozioni;
- diffondere percorsi di educazione alla parità di genere e alla prevenzione della violenza contro le donne;
- prevenire e contrastare fenomeni di bullismo e cyberbullismo, favorendo inclusione, rispetto reciproco e benessere relazionale.
Il progetto in parola sembra inteso a perseguire, per le scuole secondarie di primo grado, finalità analoghe a quelle perseguite per le scuole secondarie di secondo grado dal progetto “Alleniamoci al rispetto” promosso dal Ministro per lo sport e i giovani e realizzato da Sport e salute Spa in collaborazione con il Ministero dell’istruzione e del merito, volto a prevenire e contrastare il bullismo, gli stereotipi e la violenza di genere tra gli adolescenti a scuola. Si tratta, in particolare, di un format sportivo-educativo volto ad acquisire confidenza con il proprio corpo, sicurezza nelle proprie capacità e sviluppare la concentrazione e l’autocontrollo. Per ulteriori informazioni si rimanda alla relativa brochure.
Il successivo comma 815 affida ad un successivo decreto del Ministro dell’istruzione e del merito da adottare di concerto con il Ministro per lo sport e i giovani e con la Ministra per la famiglia, la natalità e le pari opportunità, la definizione dei criteri di individuazione delle scuole partecipanti, delle modalità di riparto delle risorse e del monitoraggio dei risultati.
Il comma 816 dispone in ordine alla copertura degli oneri finanziari derivanti dall’attuazione dei commi precedenti, pari al 2 milioni di euro per l’anno 2026, prevedendo che ad essi si provveda mediante corrispondente riduzione del Fondo per le politiche relative alle pari opportunità di cui all’articolo 19, comma 3, del decreto-legge n. 223 del 2006, come rifinanziato dall’articolo 1, comma 228, della presente legge.
La società Sport e salute Spa produce e fornisce servizi di interesse generale a favore dello sport, secondo le direttive e gli indirizzi dell'Autorità di Governo competente in materia di sport.
Si ricorda che il decreto-legge n. 138 del 2002 (articolo 8), come modificato dal decreto-legge n. 4 del 2006 (articolo 34-bis), aveva previsto che il CONI - autorità di disciplina, regolazione e gestione delle attività sportive nazionali - per l'espletamento dei suoi compiti, si avvalesse della “CONI Servizi Spa”, previa stipula di un contratto di servizio annuale.
Successivamente, la legge di bilancio 2019 (legge n. 145 del 2018: articolo 1, commi 629-633) ha disposto che la "CONI Servizi spa" assumesse la denominazione di “Sport e salute Spa” e che, conseguentemente, ogni richiamo alla CONI Servizi S.p.a. contenuto in disposizioni normative vigenti dovesse intendersi riferito alla Sport e salute S.p.a.
Il decreto legge n. 5 del 2021 (articolo 1, commi 1-5, come modificato dal decreto-legge n. 80 del 2021, articolo 17-terdecies), nello stabilire che il CONI, per l'espletamento dei compiti relativi al proprio funzionamento e alle proprie attività istituzionali, è munito di una propria dotazione organica di personale e di beni strumentali, ha eliminato la previsione in base alla quale il CONI si avvale, per l'espletamento dei suoi compiti, della Sport e salute s.p.a., previa stipula del contratto di servizio annuale.
Inoltre, la legge di bilancio 2022 (legge n. 234 del 2021, articolo 1, commi 917-921), al fine di un rafforzamento dell'organico del CONI, ha disposto il trasferimento al CONI di alcuni contratti di lavoro in essere con Sport e salute S.p.a., fermo restando l'assenso del personale interessato. Ha inoltre autorizzato il CONI ad assumere personale a tempo indeterminato, nel rispetto della disciplina assunzionale prevista per il pubblico impiego, sino al completamento della dotazione organica, con riferimento ai posti ancora vacanti a conclusione della procedura relativa alla richiamata cessione di contratti.
Da ultimo, l'articolo 22, commi 2-4 del decreto-legge n. 44 del 2023 ha introdotto alcune modifiche alla governance e alle funzioni di Sport e salute S.p.a.. Innanzitutto, viene modificata la disciplina del consiglio di amministrazione, sotto tre profili: si portano da 3 a 5 i componenti del consiglio (compresi il presidente e l'amministratore delegato); si elimina la coincidenza fra presidente e amministratore delegato, figura che viene contestualmente introdotta e disciplinata; si prevede che i tre componenti restanti del consiglio siano nominati, rispettivamente, dal Ministro della salute, dal Ministro dell'istruzione e del merito e dal Ministro dell'università e della ricerca.
Per quanto riguarda le funzioni, tale disposizione ha autorizzato la società a fornire supporto tecnico operativo alle amministrazioni interessate, nell'ambito dell'attuazione degli investimenti previsti dal PNRR, dal fondo sviluppo e coesione (FSC) e dagli altri fondi nazionali ed europei.
Ad oggi, Sport e salute Spa assolve una pluralità di funzioni, fra cui le principali (cfr. articolo 4 dello statuto) sono:
a) in base a specifici accordi, fornisce servizi e prestazioni a supporto delle attività del CONI, delle Federazioni Sportive Nazionali, delle Discipline Sportive Associate, degli Enti di Promozione Sportiva, dei Gruppi Sportivi Militari, dei Corpi civili dello Stato e delle Associazioni benemerite;
b) fornisce servizi e svolge attività nel campo dello sport, inclusa la promozione e l'organizzazione di eventi, la gestione di centri e impianti sportivi, a favore dei soggetti pubblici o privati che operano nel campo dello sport e della salute e provvede a sviluppare e sostenere la pratica sportiva, i progetti e le altre iniziative finalizzati allo svolgimento di attività a favore dello sport, della salute e dello sviluppo della cultura sportiva;
c) è il soggetto incaricato di attuare le scelte di politica pubblica sportiva, con particolare riferimento all'erogazione dei contributi per l'attività sportiva da destinare alle Federazioni Sportive Nazionali e agli altri soggetti che costituiscono il movimento sportivo nazionale, anche sulla base degli indirizzi generali in materia sportiva adottati dal CONI in armonia con i principi dell'ordinamento sportivo internazionale.
Fra le attività a sostegno della pratica sportiva che vedono coinvolta la società in collaborazione, tra gli altri, con il Ministero dell’istruzione e del merito, si segnala, a titolo esemplificativo, l’organizzazione dei Nuovi giochi della gioventù di cui alla legge n. 41 del 2025, e dei progetti "Scuola attiva Kids", "Scuola attiva Junior" e "Scuola attiva Infanzia".
Per ogni approfondimento sul Fondo per le politiche relative alle pari opportunità si rinvia invece alla scheda di lettura riferita al comma 228.
Articolo 1, comma 817
(Fondo per il contrasto del cyberbullismo)
817. Il Fondo permanente per il contrasto del fenomeno del cyberbullismo, di cui all'articolo 1, commi 671 e 672, della legge 30 dicembre 2021, n. 234, è incrementato di euro 2 milioni a decorrere dall'anno 2026.
Il comma 817 incrementa il Fondo permanente per il contrasto al fenomeno del cyberbullismo per un importo pari a 2 milioni di euro a decorrere dall’anno 2026.
Il comma 817 determina maggiori oneri pari a 2 milioni di euro a decorrere dall'anno 2026.
La disposizione in esame interviene sulla dotazione del Fondo permanente per il contrasto al fenomeno del cyberbullismo istituito dall’art. 1, commi 671 e 672 della Legge di bilancio del 2022 (L. n. 234 del 2021). Nel dettaglio, la norma in commento prevede l’incremento della dotazione del suddetto Fondo per un importo pari a 2 milioni di euro annui a decorrere dall’anno 2026.
A tal riguardo, si ricorda che l’art. 1, comma 671 della L. n. 231 del 2021 ha istituito il Fondo permanente per il contrasto del fenomeno del cyberbullismo, al fine di porre in essere azioni dirette a prevenire e contrastare il predetto fenomeno. In particolare, si prevede che tali obiettivi vengano raggiunti mediante azioni a carattere preventivo e con una strategia di attenzione, tutela ed educazione nei confronti degli alunni delle scuole di ogni ordine e grado. L’art. 1, comma 672, invece, stabilisce che il Fondo in oggetto sia istituito presso il Ministero dell'istruzione con una dotazione pari a 2 milioni di euro per l’anno 2022.
Il suddetto Fondo risulta iscritto sul capitolo 1361 dello stato di previsione del Ministero dell'istruzione e del merito e reca stanziamenti pari a 2 milioni di euro, in termini di cassa e di competenza, per ciascuno degli anni 2023, 2024 e 2025.
Sul tema si ricorda che nella presente Legislatura è stata approvata la legge 17 maggio 2024, n. 70, che reca disposizioni volte a prevenire e contrastare i fenomeni del bullismo e del cyberbullismo.
In particolare, l’art. 1 di tale provvedimento interviene sulla legge n. 71 del 2017 (“Disposizioni a tutela dei minori per la prevenzione e il contrasto dei fenomeni del bullismo e del cyberbullismo”) apportando una serie di modifiche, tra cui: l’estensione del perimetro di applicazione dalla prevenzione e contrasto del solo cyberbullismo anche alla prevenzione e contrasto del bullismo; l’incremento delle risorse a disposizione per campagne informative di prevenzione e sensibilizzazione; la possibilità per le regioni di promuovere iniziative concernenti il servizio di sostegno psicologico per gli studenti presso le istituzioni scolastiche; l’adozione da parte degli istituti scolastici di un codice interno per la prevenzione e il contrasto del bullismo e del cyberbullismo; l’obbligo per il dirigente scolastico di informare i genitori dei minori vittime di episodi di bullismo o cyberbullismo, nonché di applicare le procedure previste dalle linee di orientamento ministeriale, promuovendo adeguate iniziative di carattere educativo.
L’art. 2, invece, interviene sul regio decreto-legge 1404/1934 (cd. “legge minorile”) e, segnatamente, sulla disciplina delle Misure coercitive non penali misure coercitive non penali che possono essere adottate dal tribunale per i minorenni (ora tribunale per le persone, per i minorenni e per le famiglie a seguito del d.lgs. 145/2022, cd. “riforma Cartabia”), inserendo espressamente, tra i presupposti per l'adozione di tali misure, il riferimento a condotte aggressive, anche in gruppo e per via telematica, nei confronti di persone, animali o cose o lesive della dignità altrui. Viene, inoltre, modificato il procedimento per l'adozione delle misure, prevedendo un intervento preliminare con un percorso di mediazione o un progetto di intervento educativo con finalità rieducativa o riparativa, sotto la direzione e il controllo dei servizi sociali minorili, all'esito del quale il tribunale può disporre la conclusione del procedimento, la continuazione del progetto ovvero l'affidamento del minore ai servizi sociali o il collocamento del minore in una comunità (delle ultime due misure è stabilito il carattere temporaneo).
L'art. 3, invece, reca una delega legislativa al Governo per l'adozione, entro dodici mesi dalla data di entrata in vigore della legge, di uno o più decreti legislativi al fine di prevenire e contrastare il fenomeno del bullismo e del cyberbullismo. In attuazione di tale delega è stato adottato il D.lgs. n. 99 del 2025, il quale introduce una serie di disposizioni in materia di: potenziamento del servizio per l'assistenza delle vittime di atti di bullismo e cyberbullismo (art. 1); rilevazione statistica, affidata all'ISTAT, sui fenomeni del bullismo e del cyberbullismo (art. 2); responsabilità, ex art. 2048 c.c., dei genitori per i danni cagionati dai figli minori in conseguenza di atti illeciti posti in essere attraverso l'uso della rete e delle comunicazioni elettroniche; campagne informative di prevenzione e di sensibilizzazione sull'uso consapevole della rete internet e sui suoi rischi (art. 4).
Infine, l’art. 4 della legge n. 70 del 2024 prevede l'istituzione della «Giornata del rispetto, che ricorre il giorno 20 gennaio ed è intesa quale momento specifico di approfondimento delle tematiche del rispetto degli altri, della sensibilizzazione sui temi della non violenza psicologica e fisica, del contrasto di ogni forma di discriminazione e prevaricazione.
Il riparto del Fondo 2026 non è stato ancora approvato: nella seduta del 27 novembre 2025, la Conferenza Stato-Città ha rinviato l’espressione del parere (si veda il Report della seduta). Per il riparto del Fondo 2025, si veda la nota illustrativa della determinazione del Fondo di solidarietà comunale 2025 predisposta da So.Ge.I. S.p.A. e il DPCM 16 aprile 2025 (pubblicato in G.U. n. 132 del 16 giugno 2025) e i relativi allegati (l’Allegato 1 reca l’ammontare di IMU che ciascun Comune deve versare nel Fondo come contributo; l’Allegato 2 reca la determinazione degli importi del Fondo calcolati per ciascun Comune; l’Allegato 3 reca l’importo del Fondo effettivamente attribuito a ciascun Comune; l’Allegato 4 reca gli importi al netto degli accantonamenti).

