La seconda sezione del disegno di legge di bilancio espone il bilancio a legislazione vigente e le variazioni della legislazione vigente non determinate da innovazioni normative (art. 21, comma 1-sexies, legge n. 196 del 2009). La seconda sezione riporta quindi in termini contabili, lo stato di previsione dell’entrata e gli stati di previsione della spesa relativi ai singoli Ministeri, pur svolgendo anche la funzione di rideterminazione degli stanziamenti e riprogrammazione delle risorse finanziarie. Da un’analisi della composizione e articolazione degli stati di previsione si può osservare quindi come la manovra sia attuata anche mediante variazioni degli stanziamenti delle leggi di spesa vigenti esposte nella seconda sezione. In particolare, le modifiche ai programmi di spesa della seconda sezione, prevalentemente relative a rifinanziamenti, definanziamenti e riprogrammazioni degli stanziamenti delle leggi di spesa vigenti, possono determinare effetti finanziari.
In linea con la normativa vigente (articolo 15 della legge “rinforzata” n. 243 del 2012), la seconda sezione del disegno di legge di bilancio ha un contenuto sostanziale, potendo incidere direttamente, attraverso le rimodulazioni ovvero attraverso rifinanziamenti, definanziamenti o riprogrammazioni, sugli stanziamenti relativi a leggi di spesa vigenti. Per maggiori informazioni sulla normativa in materia si veda infra.
Secondo i dati riportati nel prospetto riepilogativo degli effetti finanziari del disegno di legge di bilancio 2025-2027, la manovra della seconda sezione implica un effetto complessivo in termini di minori spese per 4,7 miliardi di euro nel 2025 (1,9 miliardi nel 2026 e 1,2 miliardi nel 2027). Tali effetti derivano da: rifinanziamenti (maggiori spese) di leggi di spesa pari a 4.891,4 milioni nel 2025 (4.854,9 milioni nel 2026 e 5.275,7 milioni nel 2027), definanziamenti (minori spese) di leggi di spesa per 9.438,5 milioni per il 2025 (7.042,9 milioni per il 2026 e 6.279,5 milioni per il 2027) e riprogrammazioni di autorizzazioni pluriennali di spesa che determinano una riduzione pari a 159,9 milioni nel 2025 (un aumento di 206,4 milioni nel 2026 e una riduzione di -229,5 milioni nel 2027).
La Sezione II del disegno di legge di bilancio reca, oltre lo stato di previsione delle entrate, quindici stati di previsione della spesa. Gli articoli - dal 125 al 140 – prevedono quindi l’approvazione degli stati di previsione (si vedano le relative schede di lettura nei volumi I e II del dossier).
Per la previsione delle entrate, il criterio della legislazione vigente è stato applicato valutando l’ammontare dei proventi con riferimento alle disposizioni operanti per il 2025 e per gli anni successivi. Per le spese, la previsione considera l’evoluzione dello scenario macroeconomico riportato nel Piano strutturale di bilancio 2025-2029 e gli effetti finanziari attesi, per il quinquennio di previsione considerato, delle disposizioni legislative adottate nel 2024 e negli esercizi precedenti.
Nell’ambito dello stato di previsione delle entrate si osservano effetti finanziari positivi sui saldi per il triennio 2025-2027, anche considerando gli effetti di retroazione derivanti dalla manovra di finanza pubblica. Gli interventi espansivi disposti con la manovra, con riferimento alle misure di riduzione del carico fiscale sul lavoro e di sostegno alle famiglie, si traducono – secondo le stime del Governo - in maggiori entrate come riflesso della crescita dei consumi interni e degli investimenti, per importi pari complessivamente a 1.314 milioni di euro per il 2025, 908 milioni di euro per il 2026 e 1.728 milioni di euro per il 2027. In relazione alle variazioni quantitative delle risorse disposte nella seconda sezione della legge di bilancio - come rappresentate dalla consultazione dei capitoli dei singoli stati di previsione - si segnalano di seguito i principali rifinanziamenti e definanziamenti.
Per quanto riguarda i principali rifinanziamenti:
§ Investimenti per la difesa nazionale (1.500 milioni di euro dal 2025 al 2039, per complessivi 22,5 miliardi), a seguito dello stanziamento di nuove risorse per le altre spese di investimento del Ministero della difesa (art. 608 del decreto legislativo n. 66 del 2010);
§ Investimenti per la difesa nazionale (922 milioni nel 2025, 973 milioni nel 2026, 1.090 milioni nel 2027, per complessivi 12,6 miliardi fino al 2039), a seguito dell’assegnazione di maggiori risorse nello stato di previsione della spesa del Ministero delle imprese e del made in Italy, destinate alla difesa aerea nazionale (art. 4, comma 3, della legge n. 266 del 1997), settore aeronautico (art. 5, comma 2, del decreto-legge n. 321 del 1996), Unità Navali FREMM (art. 1, comma 95, della legge n. 266 del 2005) e settore marittimo - difesa nazionale (art. 1, comma 37, legge n. 147 del 2013). Si segnala, a riguardo, che la seconda sezione interviene su tali fondi disponendo un definanziamento pari a 10 milioni di euro con riferimento alla difesa aerea nazionale (art. 4, comma 3, della legge n. 266 del 1997). Si segnala, altresì, un definanziamento di 25 milioni di euro con riferimento al settore aeronautico (art. 5, comma 2, del decreto-legge n. 321 del 1996).
§ Fondo per il finanziamento delle missioni internazionali (1.270 milioni di euro nel 2025 e 1.570 milioni a decorrere dal 2026), su cui sono iscritte maggiori risorse in termini di variazione permanente nell’ambito dello stato di previsione del MEF, intervenendo sullo stanziamento previsto dall’art. 4, comma 1, della legge n. 145 del 2016;
§ Fondo emergenze nazionali (450 milioni nel 2025 e 150 milioni a decorrere dal 2026), su cui sono iscritte maggiori risorse in termini di variazione permanente nell’ambito dello stato di previsione del MEF, intervenendo sullo stanziamento previsto dall’articolo 10, comma 1, del decreto-legge n. 93 del 2013;
§ Manutenzione ordinaria Ferrovie dello Stato (290 milioni nel 2025 e 190 milioni nel 2026 e nel 2027, nonché 290 milioni fino al 2030, per complessivi 1,54 miliardi), mediante il rifinanziamento, nello stato di previsione del MEF, del fondo previsto dall’art. 9-bis del decreto-legge n. 39 del 2024.
Per quanto riguarda i principali definanziamenti:
§ Fondo delega fiscale (-3.410 milioni di euro nel 2025, -2.707 milioni nel 2026, -2.694 milioni nel 2027 e nelle annualità successive), su sui si prevede una variazione permanente delle risorse relative alla disposizione dell’art. 62, comma 1, del decreto legislativo n. 209 del 2023, nell’ambito dello stato di previsione del MEF. Si segnala che il definanziamento del Fondo delega fiscale attuato nella seconda sezione del disegno di legge di bilancio andrebbe considerato anche in rapporto all’introduzione di misure in materia di riduzione della pressione fiscale e sostegno ai redditi previste dalla prima sezione;
§ Fondo per l’abbattimento della pressione fiscale (-2.191 milioni di euro a decorrere dal 2025), su sui si prevede una variazione permanente delle risorse stabilite nello stato di previsione del MEF in attuazione dell’articolo 1, comma 2, della legge n. 178 del 2020. Si segnala che il definanziamento per l’abbattimento della pressione fiscale attuato nella seconda sezione del disegno di legge di bilancio andrebbe considerato anche in rapporto all’introduzione di misure in materia di riduzione della pressione fiscale e sostegno ai redditi previste dalla prima sezione;
§ Fondo per la transizione verde, la ricerca, gli investimenti del settore automotive e per il riconoscimento di incentivi all'acquisto di veicoli non inquinanti (-550 milioni nel 2025, -800 milioni dal 2026 al 2030, per complessivi -4,5 miliardi) e Contributi per l’acquisto di infrastrutture di ricarica ad uso domestico (-12 milioni nel 2025, -12 milioni nel 2026 e -12 nel 2027), a valere sullo stato di previsione del Ministero delle imprese e del made in Italy, in relazione alla disposizione di cui all’art. 22, comma 1, del decreto-legge n. 17 del 2022.
| Intervento in milioni di euro
(stato di previsione) |
LV |
Rifinanziamento 2025 |
Definanziamento 2025 |
Stanziamento DLB integrato 2025* |
| Investimenti per la difesa nazionale (DIFESA) |
0 |
+1.500 |
0 |
1.500 |
| Investimenti per la difesa nazionale (MIMIT) |
457,7 |
+922 |
-35 |
1.344,7 |
| Fondo per il finanziamento delle missioni internazionali (MEF) |
75 |
+1.270 |
0 |
1.345 |
| Fondo emergenze nazionali (MEF) |
340 |
+450 |
0 |
790 |
| Manutenzione ordinaria Ferrovie dello Stato (MEF) |
0 |
+290 |
0 |
290 |
| Fondo delega fiscale (MEF) |
3.601 |
0 |
-3.410 |
191 |
| Fondo per l’abbattimento della pressione fiscale (MEF) |
2.191 |
0 |
-2.191 |
0 |
| Fondo per la transizione verde, la ricerca, gli investimenti del settore automotive e per il riconoscimento di incentivi all'acquisto di veicoli non inquinanti (MIMIT) |
750 |
0 |
-550 |
200 |
| Contributi per l’acquisto di infrastrutture di ricarica ad uso domestico (MIMIT) |
12 |
0 |
-12 |
0 |
Fonte: Dati riportati nei capitoli degli stati di previsione dei ministeri. Si segnala che tali variazioni al netto delle riprogrammazioni non tengono conto di eventuali riprogrammazioni di spesa.
La parte contabile della legge di bilancio, recata dalla Sezione II del provvedimento, contiene il bilancio a legislazione vigente e le variazioni della legislazione vigente non determinate da innovazioni normative (art. 21, comma 1-sexies, legge n. 196 del 2009).
Le variazioni degli stanziamenti delle leggi di spesa vigenti operati dalla Sezione II compongono, insieme alle innovazioni legislative introdotte con la Sezione I, il complesso della manovra di finanza pubblica.
Si ricorda, infatti, che a seguito della riforma della struttura e del contenuto della legge di bilancio operata dalla legge “rinforzata” n. 243 del 2012 (art. 15) – attuativa del nuovo articolo 81 della Costituzione, come modificato dalla legge costituzionale n. 1 del 2012 – la parte contabile del bilancio contenuta nella Sezione II è venuta ad assumere un contenuto sostanziale, potendo incidere direttamente, attraverso le rimodulazioni ovvero attraverso rifinanziamenti, definanziamenti o riprogrammazioni, sugli stanziamenti relativi a leggi di spesa vigenti.
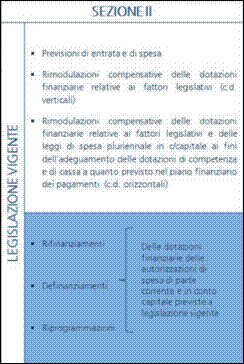
La Sezione II del disegno di legge di bilancio contiene:
§  le previsioni di entrata e di spesa, espresse in termini di competenza e di cassa, formate sulla base della legislazione vigente, tenuto conto dei parametri economici indicati nei documenti di programmazione finanziaria e di bilancio, nonché delle proposte di rimodulazioni da introdurre alle condizioni e nei limiti previsti dalla legge dello Stato;
§ le variazioni apportate alle suddette previsioni – alle quali viene in ogni caso assicurata autonoma evidenza contabile – dalla I Sezione del disegno di legge di bilancio;
§ in distinti articoli, lo stato di previsione dell’entrata, gli stati di previsione della spesa distinti per Ministeri e il quadro generale riassuntivo riferito al triennio.
Le previsioni contenute nella Sezione II:
§  sono formate sulla base della legislazione vigente, che include sia l'aggiornamento delle previsioni di spesa per oneri inderogabili e per fabbisogno sia le rimodulazioni compensative, che possono interessare anche i fattori legislativi, proposte dalle amministrazioni in sede di formazione del bilancio;
§  evidenziano, per ciascuna unità di voto, le proposte relative a rifinanziamenti, definanziamenti e riprogrammazioni degli stanziamenti relativi a leggi di spesa vigenti.
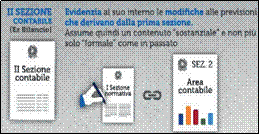
§ riportano, per ciascuna unità di voto, anche gli effetti delle variazioni derivanti dalle disposizioni contenute nella Sezione I. In tal modo, la Sezione II fornisce, per ciascuna unità di voto, previsioni c.d. “integrate” con gli effetti della manovra.
La presentazione alle Camere del disegno di legge di bilancio è stabilita entro il termine del 20 ottobre di ogni anno (art. 7, legge n. 196 del 2009). Nel caso in cui il bilancio non sia approvato entro il 31 dicembre, la Costituzione prevede la concessione al Governo dell’esercizio provvisorio. La legge di contabilità e finanza pubblica conferma che l’esercizio provvisorio del bilancio può essere concesso soltanto per legge e per periodi non superiori complessivamente a quattro mesi (articolo 32). Durante l’esercizio provvisorio, la gestione del bilancio è consentita per tanti dodicesimi della spesa prevista da ciascuna unità elementare di bilancio, ai fini della gestione e della rendicontazione, quanti sono i mesi dell’esercizio provvisorio, ovvero nei limiti della maggiore spesa necessaria, qualora si tratti di spesa obbligatoria e non suscettibile di impegni o di pagamenti frazionati in dodicesimi.
1. Le unità di voto parlamentare
In base all’art. 21 della legge di contabilità e finanza pubblica, le unità di voto esposte nella Sezione II sono individuate:
a) per le entrate, con riferimento alla tipologia di entrata;
Per le entrate tributarie (Titolo I), ad es. le unità di voto sono rappresentate dai tributi più importanti (Imposta sui redditi, IRES, IVA), o da raggruppamenti di tributi con caratteristiche analoghe (imposte sostitutive, imposte sui generi di monopolio, ecc.); per i restanti titoli, è indicata la tipologia del provento per aggregati più o meno ampi (proventi speciali, redditi da capitale, ecc.).
b) per le spese, con riferimento ai programmi, intesi quali aggregati di spesa con finalità omogenea diretti al perseguimento di risultati, definiti in termini di beni e di servizi finali, allo scopo di conseguire gli obiettivi stabiliti nell'ambito delle missioni, che rappresentano le funzioni principali e gli obiettivi strategici perseguiti con la spesa.
Ciascuna unità di voto deve indicare:
§ l’ammontare presunto dei residui attivi o passivi alla chiusura dell'esercizio precedente a quello cui il bilancio si riferisce;
§ l'ammontare delle entrate che si prevede di accertare e delle spese che si prevede di impegnare (competenza) nonché l'ammontare delle entrate che si prevede di incassare e delle spese che si prevede di pagare (cassa), nell'anno cui il bilancio si riferisce;
§ le previsioni delle entrate e delle spese relative al secondo e terzo anno del bilancio triennale.
Costituiscono oggetto di approvazione parlamentare le previsioni di entrata e di spesa, di competenza e di cassa, relative sia all’anno cui il bilancio si riferisce, sia al secondo e al terzo anno del bilancio triennale.
Soltanto le previsioni del primo anno costituiscono, tuttavia, limite alle autorizzazioni di impegno e pagamento.
Nell’ambito di ciascun programma, le spese sono classificate, a seconda della natura dell'autorizzazione di spesa sottostante, in:
§ oneri inderogabili, ossia spese vincolate a particolari meccanismi o parametri che ne regolano l'evoluzione, determinati sia da leggi sia da altri atti normativi, tra cui rientrano le cosiddette spese obbligatorie (vale a dire, le spese relative al pagamento di stipendi, assegni, pensioni, le spese per interessi passivi, quelle derivanti da obblighi comunitari e internazionali, le spese per ammortamento di mutui, nonché quelle così identificate per espressa disposizione normativa);
§ fattori legislativi, ossia spese autorizzate da espressa disposizione legislativa che ne determina l'importo, considerato quale limite massimo di spesa, e il periodo di iscrizione in bilancio;
§ spese di adeguamento al fabbisogno, ossia spese diverse dagli oneri inderogabili e dai fattori legislativi, quantificate tenendo conto delle esigenze delle amministrazioni.
A tale classificazione si collega il diverso grado di flessibilità e di manovrabilità della spesa stessa, ai fini dell’applicazione della disciplina della flessibilità del bilancio (cfr. paragrafo seguente).
La quota di spese per oneri inderogabili, fattore legislativo e fabbisogno è indicata, per ciascun programma, in appositi allegati agli stati di previsione.
2. Le variazioni degli stanziamenti di bilancio da fattore legislativo
La c.d. flessibilità di bilancio consente alle amministrazioni di incidere sugli stanziamenti di spesa relativi ai fattori legislativi – determinati cioè da norme di legge – al fine di modularne le risorse secondo le necessità connesse al raggiungimento degli obiettivi di spesa.
L’articolo 23, comma 3, della legge n. 196 consente, nella Sezione II, per motivate esigenze e nel rispetto dei saldi programmati di finanza pubblica:
a) la rimodulazione in via compensativa tra le dotazioni di spesa relative a fattori legislativi all’interno di ciascuno stato di previsione, anche tra missioni diverse, fermo restando la preclusione dell'utilizzo degli stanziamenti di conto capitale per finanziare spese correnti (c.d. rimodulazione verticale).
È consentita, altresì, la rimodulazione delle quote annuali delle autorizzazioni pluriennali di spesa in conto capitale, nel rispetto del vincolo finanziario complessivo, per l’adeguamento delle dotazioni finanziarie al Cronoprogramma dei pagamenti (ai sensi dell'art. 30, comma 2): in questo caso, le rimodulazioni coinvolgono una singola autorizzazione di spesa e trovano compensazione nell’ambito del periodo pluriennale di riferimento (c.d. rimodulazione orizzontale).
 Per le autorizzazioni pluriennali di spesa in conto capitale a carattere non permanente è prevista la facoltà di reiscrizione nella competenza degli esercizi successivi delle somme non impegnate alla chiusura dell'esercizio. Dal 2023, tale facoltà può essere utilizzata per una sola volta per le medesime risorse (v. art. 15, comma 7, del decreto-legge n. 176 del 2022);
b) il rifinanziamento, definanziamento e riprogrammazione delle dotazioni finanziarie di spesa di parte corrente e in conto capitale delle leggi di spesa vigenti, per un periodo temporale anche pluriennale. Tali variazioni di autorizzazioni legislative di spesa, in quanto non compensative, concorrono alla manovra di finanza pubblica.
L’articolo 21, comma 12-ter, della legge di contabilità prevede che la Relazione tecnica che accompagna il disegno di legge di bilancio esponga un apposito prospetto riassuntivo degli effetti finanziari derivanti dalle variazioni disposte nella Sezione II ai sensi dell'art. 23, comma 3, lettera b), sul saldo netto da finanziare del bilancio dello Stato e sul saldo di cassa delle amministrazioni pubbliche (fabbisogno) e sull'indebitamento netto del conto consolidato delle amministrazioni pubbliche.
È prevista esplicita evidenza contabile delle variazioni relative ai fattori legislativi di spesa, in allegati conoscitivi agli stati di previsione della spesa.
4. Classificazione delle entrate e delle spese
Ai sensi dell’articolo 25 della legge n. 196 del 2009:
· la classificazione delle voci di entrata si articola su cinque livelli di aggregazione (art. 25, legge n. 196 del 2009):
a) titoli, a seconda della loro natura.
Titolo I: entrate tributarie.
Titolo II: entrate extra-tributarie.
Titolo III: entrate derivanti da alienazione e ammortamento di beni patrimoniali e riscossione di crediti.
Titolo IV: entrate derivanti da accensione di prestiti. I primi tre titoli rappresentano le entrate finali; il quarto corrisponde all’entità del ricorso al mercato finanziario.
b) ricorrenti e non ricorrenti, a seconda che si riferiscano a proventi la cui acquisizione sia prevista a regime ovvero limitata ad alcuni esercizi;
c) tipologia di entrata, ai fini dell’unità di voto e dell’accertamento dei cespiti;
d) categorie, secondo la natura dei cespiti;
e) unità elementari di bilancio, ai fini della gestione e della rendicontazione, che possono eventualmente essere suddivise in articoli.
· la classificazione delle voci di spesa si articola su tre livelli:
a) missioni, che rappresentano le funzioni principali e gli obiettivi strategici della spesa;
b) programmi, ossia le unità di voto parlamentare, aggregati finalizzati al perseguimento degli obiettivi indicati nell’ambito delle missioni;
c) unità elementari di bilancio, che rappresentano le unità di gestione e rendicontazione – attualmente i capitoli – eventualmente ripartite in articoli (corrispondenti agli attuali piani di gestione).
Dal 2017 sono state introdotte nel bilancio dello Stato le azioni (art. 25-bis, legge di contabilità), quali ulteriore articolazione dei programmi, volte a specificare la finalità della spesa. Le azioni, al momento, rivestono carattere meramente conoscitivo, ad integrazione della classificazione per capitoli.
Le azioni complessive del bilancio dello Stato sono rappresentate in un prospetto dell’atto deliberativo del ddl, collocato dopo i quadri generali riassuntivi, che espone il bilancio nella sua interezza per Missione, Programma e Azione.
Le azioni – individuate con il D.P.C.M. 14 ottobre 2016 ed adottate in via sperimentale dall’esercizio finanziario 2017, per valutarne l’efficacia e per consentire l’adeguamento dei sistemi informativi – sono destinate, in prospettiva, a costituire le unità elementari del bilancio dello Stato anche ai fini gestionali e di rendicontazione, in sostituzione degli attuali capitoli di bilancio. Il definitivo passaggio all’adozione delle azioni sarà valutato in base agli esiti di una Relazione sull’efficacia delle azioni, predisposta annualmente dalla Ragioneria generale dello Stato, sentita la Corte dei Conti. Con successivo D.P.C.M. sarà individuato l’esercizio finanziario a partire dal quale le azioni costituiranno le unità elementari del bilancio. Finora sono state presentate al Parlamento tre Relazioni: 12 ottobre 2018 (Doc. XXVII, n. 2), 17 luglio 2019 (Doc. XXVII, n. 7), 7 luglio 2021 (DOC. XXVII, n. 14), 18 settembre 2023 (Doc. XXVII, n. 10).
In merito alla sperimentazione in corso, nel Giudizio di parificazione del Rendiconto 2024, la Corte ha ribadito le proprie perplessità circa l’esiguità del numero delle azioni e il mancato superamento della scarsa trasparenza del rapporto tra azione e titoli legislativi
Le spese del bilancio dello Stato sono inoltre esposte nel disegno di legge secondo le tradizionali classificazioni economica e funzionale.
La legge di contabilità prevede che tali classificazioni si conformino ai criteri adottati in contabilità nazionale per i conti del settore della pubblica amministrazione. In allegato allo stato di previsione del Ministero dell’economia è esposto un quadro contabile da cui risultano le categorie, in cui viene classificata la spesa secondo l'analisi economica, e le classi, fino al terzo livello della classificazione COFOG (comparti di attività in cui si articolano le aree di intervento delle politiche pubbliche), in cui viene ripartita la spesa secondo l'analisi funzionale. In appendice a tale quadro contabile sono previsti appositi prospetti illustrativi degli incroci tra i diversi criteri di classificazione. In apposito prospetto, è altresì esposto il raccordo tra le classi COFOG e le missioni e i programmi di spesa, nonché tra il bilancio dello Stato e il sistema di contabilità nazionale.
5. La struttura della Sezione II del bilancio di previsione
La Sezione II del disegno di legge di bilancio è costituita dallo stato di previsione dell’entrata e dagli stati di previsione della spesa relativi ai singoli Ministeri (Tomo III del ddl A.C. 2112).
Il deliberativo di ciascuno stato di previsione della spesa espone gli stanziamenti dei programmi di spesa del Ministero con i seguenti Allegati:
? Rimodulazioni compensative verticali di spese per fattori legislativi e per adeguamento al piano finanziario dei pagamenti (art. 23, co. 3, lett. a);
? Rimodulazioni compensative orizzontali di spese per adeguamento al piano finanziario dei pagamenti (art. 23, co. 3, lett. a) e art. 30, co. 2, lett. a);
? Rifinanziamenti, definanziamenti e riprogrammazioni previste a legislazione vigente (art. 23, co. 3, lett. b);
? Dettaglio, per unità di voto, delle spese per oneri inderogabili, fattore legislativo e adeguamento al fabbisogno (art. 21, comma 4);
? Reiscrizione somme non impegnate (art. 30, comma 2).
Ogni stato di previsione presenta una nota integrativa, che contiene elementi informativi dei programmi, con riferimento alle azioni sottostanti, alle risorse finanziarie ad esso destinate per il triennio, e alle norme autorizzatorie che lo finanziano; il piano degli obiettivi, intesi come risultati che le amministrazioni intendono conseguire, correlati a ciascun programma; i relativi indicatori di risultato in termini di livello dei servizi e di interventi;
Agli stati di previsione della spesa dei singoli Ministeri sono allegati, secondo le rispettive competenze, gli elenchi degli enti cui lo Stato contribuisce in via ordinaria.
Allo stato di previsione dell'entrata è allegato un rapporto annuale sulle spese fiscali, che elenca qualunque forma di esenzione, esclusione, riduzione dell'imponibile o dell'imposta ovvero regime di favore, derivante da disposizioni normative vigenti.
Ai sensi dell’articolo 51-bis del decreto-legge n. 13 del 2023 è prevista la presentazione di allegati conoscitivi in materia di parità di genere e di bilancio ambientale, che devono essere trasmessi alle Camere dal Ministro dell’economia e delle finanze entro 30 giorni dalla presentazione del disegno di legge di bilancio.
La legge di contabilità dispone l'approvazione con distinti articoli di ciascuno stato di previsione dell’entrata e della spesa (art. 21, comma 14).
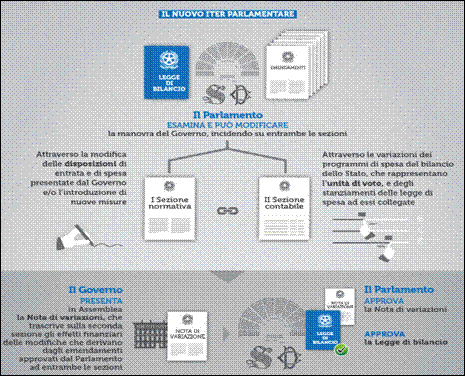
L’articolo 21 prescrive, infine, la predisposizione della nota di variazioni in caso di variazioni apportate al disegno di legge di bilancio (sia in I che in II Sezione) nel corso della discussione parlamentare, al momento del passaggio del testo all’altro ramo del Parlamento.
I prospetti deliberativi del disegno di legge di bilancio sono impostati secondo la struttura contabile per Missioni e Programmi, finalizzata a privilegiare il contenuto funzionale della spesa.
Il disegno di legge di bilancio 2025-2027 è articolato in 34 missioni e 178 programmi di spesa (2 in meno rispetto al bilancio precedente), che costituiscono le unità di voto parlamentare.
I programmi di spesa di ciascun Ministero sono suddivisi in azioni, che costituiscono un ulteriore livello di dettaglio dei programmi di spesa che consente una migliore comprensione dell’allocazione delle risorse finanziarie per le diverse finalità della spesa pubblica. Le azioni del disegno di legge di bilancio 2025-2027 sono 724 (erano 716 nel bilancio 2024), ovvero 579 al netto di quelle che rappresentano le spese per il personale del programma.
Le azioni sono interamente rappresentate in un prospetto dell’atto deliberativo, collocato dopo i quadri generali riassuntivi, che riporta, a scopo conoscitivo, l’articolazione dell’intero bilancio dello Stato per Missioni, Programmi e Azioni. Esse sono rappresentate anche all’interno di ciascuno stato di previsione, in cui ciascuna unità di voto (programma) è articolato in azioni, per.
Il ddl di bilancio 2025-2027 conferma i 15 stati di previsione della spesa.
I prospetti deliberativi degli stati di previsione, presentati nel Tomo III dell’atto C. 2112, riportano, su separate colonne per ciascuno degli anni 2025, 2026 e 2027, come riportato nella tabella che segue:
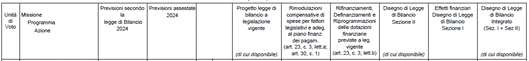
§ le previsioni a legislazione vigente, che ricomprendono l’aggiornamento delle spese per oneri inderogabili e di fabbisogno;
§ le rimodulazioni compensative di spese relative a fattori legislativi e di adeguamento al piano finanziario dei pagamenti (verticali e orizzontali), proposte dalle amministrazioni in sede di formazione del bilancio;
§ le proposte di variazioni della legislazione vigente (rifinanziamenti, definanziamenti e riprogrammazioni) che non richiedono la previsione di una specifica disposizione normativa;
§ gli effetti finanziari imputabili alle innovazioni normative introdotte con la Sezione I del disegno di legge di bilancio.
Le previsioni complessive del disegno di legge di bilancio – il c.d. bilancio integrato – sono determinate come somma degli stanziamenti previsti in Sezione II e degli effetti finanziari della Sezione I.
Prima di procedere all’analisi del disegno di legge di bilancio 2025-2027, va considerato che, nonostante le nuove regole di governance economica introdotte a livello dell’Unione europea, il presente disegno di legge di bilancio è presentato secondo la struttura e i contenuti previsti dal vigente assetto giuscontabile.
Nella Relazione illustrativa si sottolinea che sarà, tuttavia, necessario procedere all’allineamento del quadro normativo contabile interno alle nuove regole della governance economica europea, con l’adeguamento sia della legge 24 dicembre 2012, n. 243 “Disposizioni per l'attuazione del principio del pareggio di bilancio ai sensi dell'articolo 81, sesto comma, della Costituzione” (c.d. legge rinforzata) che della legge 31 dicembre 2009, n. 196 di contabilità e finanza pubblica.
In base alla legge di contabilità, la legislazione vigente ricomprende, oltre agli effetti del quadro normativo in essere, le rimodulazioni compensative di spese predeterminate da leggi vigenti (art. 23, comma 3) e le stabilizzazioni, in entrata e in spesa, di alcune entrate riassegnabili (art. 23, comma 3-ter).
Riguardo al quadro normativo in essere, gli aggregati di bilancio a legislazione vigente del ddl 2025-2027 scontano gli effetti dei provvedimenti disposti dal Governo nel corso del 2024 e negli anni precedenti. Come precisa la Relazione illustrativa (Tomo I - C. 2112), il bilancio assestato 2024, in relazione al calendario previsto per la sua presentazione, include solo in parte l'effetto delle disposizioni adottate nel corso del 2024, non contemplando le misure introdotte successivamente all’approvazione del disegno di legge di assestamento.
Va considerato, inoltre, che l’articolazione del disegno di legge di bilancio 2025-2026 in Missioni, Programmi e Azioni vede alcuni cambiamenti rispetto all’esercizio 2024.
Il confronto tra le previsioni a legislazione vigente del nuovo triennio e quelle precedenti è stato reso possibile da una riclassificazione delle singole unità del bilancio (capitoli/piani gestionali) degli esercizi finanziari 2023 e 2024, per allineare questi ultimi alla classificazione per missioni e programmi adottata nel disegno di legge di bilancio 2025-2027 (Tavole II.4.2.A e II.4.2.B, Relazione Illustrativa, p. 49-50 del C. 2112, Tomo I).
Tenuto conto del quadro normativo in essere, il bilancio a legislazione vigente presenta un saldo netto da finanziare pari a 179,1 miliardi nel 2025 in termini di competenza, come riportato nella tabella che segue:
Tabella 2 - Previsioni a legislazione vigente 2025-2076 – dati di competenza
(valori in milioni di euro)
| |
2024 |
BLV
2025 |
BLV
2026 |
BLV
2027 |
| Bilancio |
Assestato |
| Entrate finali, di cui: |
687.567 |
712.220 |
734.035 |
747.686 |
763.161 |
| entrate tributarie |
608.932 |
621.147 |
651.034 |
667.048 |
684.204 |
| entrate extra tributarie |
78.386 |
89.923 |
82.656 |
80.292 |
78.608 |
| Spese finali |
886.419 |
912.944 |
913.153 |
891.154 |
875.016 |
| spese correnti |
756.527 |
762.350 |
772.899 |
766.292 |
180.158 |
| - di cui Interessi |
96.917 |
97.589 |
106.210 |
110.862 |
115.203 |
| spese in conto capitale |
129.892 |
150.593 |
140.253 |
124.863 |
110.308 |
| Saldo netto da finanziare |
-198.852 |
-200.724 |
-179.117 |
-143.468 |
-111.855 |
| Risparmio pubblico |
-69.209 |
-51.281 |
-39.209 |
-18.951 |
-1.895 |
| Avanzo primario |
-101.935 |
-103.134 |
-72.907 |
-32.607 |
3.347 |
| Ricorso al mercato |
-527.519 |
-517.524 |
-462.893 |
-474.688 |
-415.964 |
Fonte: ddl di bilancio 2025-2026 (C. 2112 - Tomo I, pag. 33, Tavola II.1.a).
Il saldo netto da finanziare (pari alla differenza tra entrate e spese finali) presenta a legislazione vigente nel 2025 un miglioramento rispetto al dato assestato 2024 di oltre 21,6 miliardi, scendo da -200,7 a -179,1 miliardi.
Tale miglioramento è frutto dell’aumento atteso delle entrate finali, di circa 21,8 miliardi, cui fa riscontro tuttavia un leggero incremento della spesa finale (+0,2 miliardi).
Nell’ambito delle entrate finali, l’incremento rispetto al dato assestato 2024 è interamente ascrivibile all’aumento delle entrate tributarie (+29,9 miliardi), che risentono del miglioramento del quadro macroeconomico, mentre si riducono quelle extratributarie (-7,3 miliardi).
Con riferimento alle spese finali, rispetto al dato assestato 2024 si stima un incremento delle spese correnti (oltre +10,5 miliardi), che deriva essenzialmente dall’aumento degli stanziamenti per gli interessi passivi (+8,6 miliardi). Il profilo della spesa per interessi passivi risente dell’incremento del costo del debito sulle emissioni del 2022 e del 2023, risentendo del rialzo dei tassi di interesse operato negli stessi anni dalla Banca Centrale europea per contrastare l’inflazione.
Le spese in conto capitale si riducono, invece, di 10,3 miliardi. Secondo quanto riportato dalla Relazione illustrativa, la riduzione rispetto al dato assestato 2024 è legata, principalmente, ai minori stanziamenti per i crediti di imposta per investimenti in beni strumentali nuovi nelle strutture produttive del Mezzogiorno (-6,3 miliardi), rifinanziati per 4,5 miliardi nel 2024 con il provvedimento di assestamento per allineare le dotazioni di bilancio all’effettivo tiraggio.
Nel successivo biennio, per effetto dell’incremento atteso delle entrate tributarie (+33,2 miliardi, dal 2025 al 2027), legato al progressivo miglioramento del quadro macroeconomico, e della riduzione delle spese finali (da 913 miliardi nel 2025 a 875 miliardi nel 2027, -38 miliardi), il saldo netto da finanziare evidenzia un significativo miglioramento, e si attesta a -143,5 miliardi di euro nel 2026 e a -111,9 miliardi nel 2027.
Anche gli altri saldi evidenziano nel 2025 a legislazione vigente valori in miglioramento rispetto al dato assestato 2024, sebbene ancora negativi, in progressivo miglioramento nel biennio successivo.
L’avanzo primario, in termini di competenza, registra un progressivo miglioramento, presentando valori negativi nel 2025 (-72,9 miliardi) e nel 2026 (-32,6 miliardi) e un valore positivo nel 2027 (+3,3 miliardi), per effetto dell’incremento delle entrate tributarie e della riduzione delle spese finali.
Anche il risparmio pubblico (pari alla differenza tra le entrate tributarie ed extra-tributarie e le spese correnti), pur risultando negativo nel 2025 (pari a -39,2 miliardi) presenta comunque un miglioramento di oltre 12 miliardi rispetto al dato assestato. Il saldo è previsto poi ridursi ulteriormente negli anni successivi (scendendo a -19 miliardi circa nel 2026 e -1,9 miliardi nel 2027).
Le previsioni a legislazione vigente comprendono le rimodulazioni compensative delle dotazioni finanziarie relative ai fattori legislativi e all'adeguamento al piano finanziario dei pagamenti delle dotazioni di competenza e cassa, di cui all'articolo 23, comma 3, lettera a), della legge 31 dicembre 2009, n. 196, esplicitate nel paragrafo successivo.
Le rimodulazioni delle dotazioni di spesa da fattore legislativo
La legge di contabilità e finanza pubblica permette di adottare alcune forme di flessibilità nel processo di formazione delle previsioni a legislazione vigente con l’obiettivo di realizzare una allocazione maggiormente efficiente delle risorse di bilancio in relazione alle priorità di spesa delle Amministrazioni
In particolare, con la Sezione II è possibile rimodulare, all'interno di ciascun Ministero e per motivate esigenze, in via compensativa le dotazioni finanziarie dei fattori legislativi (ai sensi dell’art. 23, co. 3, legge n. 196 del 2009), in senso “verticale” (tra diversi fattori legislativi nell’ambito dello stesso esercizio) o in senso “orizzontale” (tra esercizi finanziari a parità di risorse complessive dell’autorizzazione di spesa), anche per adeguarne gli stanziamenti a quanto previsto nel piano dei pagamenti. Resta in ogni caso precluso l'utilizzo degli stanziamenti di conto capitale per finanziare spese correnti.
Di tali rimodulazioni è data evidenza contabile in appositi allegati al deliberativo di ciascuno stato di previsione, con riferimento alle autorizzazioni legislative di spesa di cui si propone la rimodulazione e i corrispondenti importi.
La Relazione illustrativa rimarca che per il bilancio 2025-2027, la flessibilità è stata esercitata in misura molto limitata rispetto al totale della spesa da fattore legislativo a legislazione vigente potenzialmente interessata.
Le rimodulazioni in senso “verticale”, ossia compensative nell’anno tra spese predeterminate da leggi vigenti (fattori legislativi), hanno riguardato situazioni del tutto marginali, per un importo di appena 0,3 milioni di euro.
Le rimodulazioni in senso “orizzontale”, ossia tra esercizi finanziari diversi – in alcuni casi anche oltre il triennio di riferimento – hanno avuto un impatto più rilevante sugli stanziamenti in conto capitale per effetto degli adeguamenti degli stanziamenti di bilancio al cronoprogramma. Nel complesso, l’adeguamento degli stanziamenti alle effettive previsioni di spesa ha determinato effetti in termini di rimodulazioni orizzontali pari a circa -165 milioni di euro nel 2025 a fronte di un incremento delle dotazioni di bilancio di circa 362.9 milioni nel 2026. In riduzione anche gli stanziamenti negli anni seguenti: -176 milioni nel 2027 e -22 negli anni successivi.
Tabella 1 Flessibilità nella fase di formazione delle previsioni per Amministrazione
(importi in milioni di euro)
| (art. 23, co 3, lett. a), L. 196/2009) |
Flessibilita’ ORIZZONTALE |
| 2025 |
2026 |
2027 |
Anni successivi |
| Giustizia |
-23,9 |
0,1 |
23,8 |
- |
| Interno |
-60,3 |
41,8 |
18,5 |
- |
| Ambiente e sicurezza energetica |
-56,9 |
42,9 |
14,0 |
- |
| Difesa |
-23,6 |
278,1 |
-232,7 |
21,7 |
| totale rimodulazioni orizzontali |
-164,7 |
362,9 |
-176,4 |
-21,7 |
| |
Flessibilita’ VERTICALE |
| |
2025 |
2026 |
2027 |
Totale rimodulazioni |
| Economia |
- |
- |
1,0 |
1,0 |
| Ambiente e sicurezza energetica |
0,3 |
0,3 |
- |
0,6 |
| totale rimodulazioni verticali |
0,3 |
0,3 |
1,0 |
1,3 |
Fonte: A.C. 2112, Tomo I, pag. 36, Tavola II.3.
Si riportano di seguito le principali leggi di spesa su cui sono state operate rimodulazioni compensative verticali (art. 23, comma 3, lett. a) legge di contabilità e finanza pubblica).
(importi in milioni di euro)
| RIMODULAZIONI COMPENSATIVE VERTICALI |
Anno |
Ddl |
Di cui rimodul. |
| MINISTERO DELL’ECONOMIA E DELLE FINANZE |
| 1. Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica (29) |
| LB n.145/2018 art.1 comma 95 punto F/bis "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7462/1) |
2025 |
0 |
0 |
| 2026 |
0 |
0 |
| 2027 |
0 |
-1 |
| 2028 e ss. |
0 |
0 |
| LB n.145/2018 art.1 comma 95 punto H/bis "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7460/11) |
2025 |
13 |
0 |
| 2026 |
23 |
0 |
| 2027 |
8 |
+1 |
| 2028 e ss. |
43 |
0 |
| MINISTERO DELL’AMBIENTE E DELLA SICUREZZA ENERGETICA |
| 1. Sviluppo sostenibile e tutela del territorio e dell’ambiente (18) |
| 1.6 Tutela, conservazione e valorizzazione della fauna e della flora, salvaguardia della biodiversità e dell’ecosistema marino (18.13) |
| LF n.311/2004 art.1 comma 279 "ATTUAZIONE CONVENZIONE SULLA BIODIVERSITA'" - (Cap-pg: 1620/2) |
2025 |
0,4 |
-0,002 |
| 2026 |
0,4 |
-0,002 |
| 2027 |
0,4 |
0 |
| 2028 e ss. |
9 |
0 |
| L n.104/2005 art.3 comma 1 "CONSERVAZIONE PIPISTRELLI EUROPEI (EUROBATS)" - (Cap-pg: 1620/3) |
2025 |
0,05 |
+0,002 |
| 2026 |
0,05 |
+0,002 |
| 2027 |
0,05 |
0 |
| 2028 e ss. |
1 |
0 |
| 1.10 Attività internazionale e comunitaria per la transizione ecologica (18.20) |
| L n.120/2002 art.3 "CONVENZIONE SUI CAMBIAMENTI CLIMATICI" - (Cap-pg: 2201/1) |
2025 |
4 |
-0,3 |
| 2026 |
4 |
-0,3 |
| 2027 |
5 |
|
| 2028 e ss. |
430 |
|
| L n.403/1999 art.4 "RATIFICA ED ESECUZIONE DELLA CONVENZIONE PER LA PROTEZIONE DELLE ALPI" - (Cap-pg: 1651/1) |
2025 |
0,5 |
+0,3 |
| 2026 |
0,5 |
+0,3 |
| 2027 |
0,2 |
0 |
| 2028 e ss. |
23 |
0 |
Si riportano di seguito le principali leggi di spesa su cui sono state operate rimodulazioni compensative orizzontali, per adeguamento al Piano finanziario dei pagamenti (art. 23, co. 3, lett. a) e art. 30, co. 2, lett. a) legge di contabilità):
(importi in milioni di euro)
| RIMODULAZIONI COMPENSATIVE ORIZZONTALI |
Anni |
Ddl |
Di cui rimodul. |
| MINISTERO DELLA GIUSTIZIA |
| 1. Giustizia (6) |
| Amministrazione penitenziaria |
| L n.395/1990 art.35 "EDILIZIA PENITENZIARIA PERSONALE E RELATIVE ATTRIBUZIONI" - (Cap-pg: 7300/5) |
2025 |
17 |
-3 |
| 2026 |
12 |
+3 |
| 2027 |
29 |
0 |
| 2028 e ss. |
9 |
0 |
| LB n.205/2017 art.1 comma 1072 punto F/quinquies "EDILIZIA PUBBLICA, COMPRESA QUELLA SCOLASTICA E SANITARIA" - (Cap-pg: 7300/12 - 7300/14) |
2025 |
10 |
-4 |
| 2026 |
9 |
+3 |
| 2027 |
12 |
+1 |
| 2028 e ss. |
85 |
0 |
| LB n.145/2018 art.1 comma 95 punto F/quinquies "EDILIZIA PUBBLICA COMPRESA QUELLA SCOLASTICA E SANITARIA" - (Cap-pg: 7300/16) |
2025 |
42 |
-11 |
| 2026 |
61 |
0 |
| 2027 |
11 |
+11 |
| 2028 e ss. |
0 |
0 |
| LB n.160/2019 art.1 comma 14 punto Q/quinquies "SOSTENIBILITÀ AMBIENTALE ED EFFICIENTAMENTO ENERGETICO, ANCHE MEDIANTE IL RINNOVO DEL PARCO TECNOLOGICO" - (Cap-pg: 7300/17) |
2025 |
10 |
-5 |
| 2026 |
10 |
-6 |
| 2027 |
15 |
+11 |
| 2028 e ss. |
0 |
0 |
| MINISTERO DELL’INTERNO |
| 2. Relazioni finanziarie con le autonomie territoriali (3) |
| 2.2 Interventi e cooperazione istituzionale nei confronti delle autonomie locali (3.9) |
| DL n.179/2012 art.1 comma 2 "ISTITUZIONE DOCUMENTO DIGITALE UNIFICATO" - (Cap-pg: 7014/1) |
2025 |
20 |
-42 |
| 2026 |
30 |
+30 |
| 2027 |
13 |
+12 |
| 2028 e ss. |
688 |
0 |
| 3. Ordine pubblico e sicurezza (7) |
| 3.1 Contrasto al crimine, tutela dell’ordine e della sicurezza pubblica (7.8) |
| L n.121/1981 art.1 comma 1 "NUOVO ORDINAMENTO DELL'AMMINISTRAZIONE DELLA PUBBLICA SICUREZZA" - (Cap-pg: 2682/2) |
2025 |
42 |
1 |
| 2026 |
42 |
-1 |
| 2027 |
43 |
0 |
| 2028 e ss. |
425 |
0 |
| LB n.205/2017 art.1 comma 1072 punto H/octies "DIGITALIZZAZIONE DELLE AMMINISTRAZIONI STATALI" - (Cap-pg: 7391/6) |
2025 |
41 |
-2 |
| 2026 |
5 |
+2 |
| 2027 |
40 |
0 |
| 2028 e ss. |
103 |
0 |
| LB n.145/2018 art.1 comma 95 punto M/octies "POTENZIAMENTO INFRASTRUTTURE E MEZZI PER L'ORDINE PUBBLICO, LA SICUREZZA E IL SOCCORSO" - (Cap-pg: 7456/13) |
2025 |
11 |
-5 |
| 2026 |
5 |
+5 |
| 2027 |
0 |
0 |
| 2028 e ss. |
0 |
0 |
| 4. Soccorso civile (8) |
| 4.2 Prevenzione dal rischio e soccorso pubblico (8.3) |
| LB n.197/2022 art.1 comma 672 punto 1 "SPESE CONNESSE ALLO SVILUPPO DELLA CAPACITÀ DI RISPOSTA DELLE SQUADRE DI INTERVENTO DEL CORPO NAZIONALE DEI VIGILI DEL FUOCO CON USO DI NUOVE TECNOLOGIE " - (Cap-pg: 7325/41) |
2025 |
9 |
-12 |
| 2026 |
6 |
+6 |
| 2027 |
6 |
6 |
| 2028 e ss. |
0 |
0 |
| MINISTERO DELL’AMBIENTE E DELLA SICUREZZA ENERGETICA |
| 1. Sviluppo sostenibile e tutela del territorio e dell’ambiente |
| 1.13 Politiche per il miglioramento della qualità dell’aria |
| L n.349/1986 art.8 comma 1 "STIPULA DI CONVENZIONI" - (Cap-pg: 2231/1) |
2025 |
1 |
-1 |
| 2026 |
1 |
+1 |
| 2027 |
0 |
0 |
| 2028 e ss. |
0 |
0 |
| 5. Energia e diversificazione delle fonti energetiche (10) |
| 5.2 Promozione dell’efficienza energetica, delle energie rinnovabili e regolamentazione del mercato energetico (10.7) |
| DL n.135/2018 art.11/ter "ONERI PER INDENNIZZI E RISARCIMENTI CONNESSI ALLA PREDISPOSIZIONE DEL PIANO PER LA TRANSIZIONE ENERGETICA SOSTENIBILE DELLE AREE IDONEE (PITESAI)" - (Cap-pg: 3598/1) |
2025 |
4 |
-42 |
| 2026 |
49 |
+42 |
| 2027 |
9 |
0 |
| 2028 e ss. |
789 |
0 |
| DLG n.47/2020 art.6 comma 2 "SOMME PER LA RICERCA E LO SVILUPPO PER LA RIDUZIONE DELLE EMISSIONI DI GAS AD EFFETTO SERRA" - (Cap-pg: 8406/4) |
2025 |
2 |
-11 |
| 2026 |
4 |
0 |
| 2027 |
11 |
+11 |
| 2028 e ss. |
0 |
0 |
| DLG n.47/2020 art.23 comma 7 punto N "GESTIONE DEL SISTEMA UE-ETS" - (Cap-pg: 2048/1 - 8426/1) |
2025 |
5 |
-2 |
| 2026 |
3 |
-1 |
| 2027 |
3 |
+3 |
| 2028 e ss. |
0 |
0 |
| MINISTERO DELLA DIFESA |
| 1. Difesa e sicurezza del territorio (5) |
| 1.5 Pianificazione generale delle Forze Armate e approvvigionamenti militari ed infrastrutturali |
| DLG n.66/2010 art.608 "SPESE DI INVESTIMENTO DEL MINISTERO DELLA DIFESA" - (Cap-pg: 7120/2) |
2025 |
5.211 |
0 |
| 2026 |
5.533 |
+250 |
| 2027 |
5.046 |
-250 |
| 2028 e ss. |
46.492 |
0 |
| LB n.232/2016 art.1 comma 140 punto B/ter "RIPARTIZIONE DEL FONDO INVESTIMENTI DI CUI ALL'ARTICOLO 1, COMMA 140 DELLA LEGGE N. 232 DEL 2016" - (Cap-pg: 7120/23) |
2025 |
30 |
-1 |
| 2026 |
10 |
+1 |
| 2027 |
47 |
0 |
| 2028 e ss. |
172 |
0 |
| LB n.232/2016 art.1 comma 140 punto D/ter "RIPARTIZIONE DEL FONDO INVESTIMENTI DI CUI ALL'ARTICOLO 1, COMMA 140 DELLA LEGGE N. 232 DEL 2016" - (Cap-pg: 7120/25) |
2025 |
38 |
0 |
| 2026 |
24 |
-5 |
| 2027 |
38 |
+5 |
| 2028 e ss. |
161 |
0 |
| LB n.232/2016 art.1 comma 140 punto E/quater "RIPARTIZIONE DEL FONDO INVESTIMENTI DI CUI ALL'ARTICOLO 1, COMMA 140 DELLA LEGGE N. 232 DEL 2016" - (Cap-pg: 7120/26) |
2025 |
48 |
-2 |
| 2026 |
15 |
+6 |
| 2027 |
168 |
0 |
| 2028 e ss. |
1.909 |
-4 |
| LB n.232/2016 art.1 comma 140 punto H/quater "RIPARTIZIONE DEL FONDO INVESTIMENTI DI CUI ALL'ARTICOLO 1, COMMA 140 DELLA LEGGE N.232 DEL 2016" - (Cap-pg: 7120/28) |
2025 |
47 |
-3 |
| 2026 |
20 |
+6 |
| 2027 |
67 |
0 |
| 2028 e ss. |
307 |
-4 |
| LB n.205/2017 art.1 comma 1072 punto F/duodecies "EDILIZIA PUBBLICA, COMPRESA QUELLA SCOLASTICA E SANITARIA" - (Cap-pg: 7120/31) |
2025 |
33 |
-5 |
| 2026 |
32 |
+14 |
| 2027 |
219 |
+13 |
| 2028 e ss. |
1.254 |
-22 |
| LB n.145/2018 art.1 comma 95 punto M/duodecies "POTENZIAMENTO INFRASTRUTTURE E MEZZI PER L'ORDINE PUBBLICO, LA SICUREZZA E IL SOCCORSO" - (Cap-pg: 7120/40) |
2025 |
190 |
0 |
| 2026 |
124 |
-0,3 |
| 2027 |
280 |
0 |
| 2028 e ss. |
590 |
+0,3 |
Inclusione nelle previsioni di bilancio di entrate finalizzate per legge
Con il disegno di legge di bilancio 2025-2027, è stata inoltre esercitata dalle Amministrazioni centrali la facoltà (ai sensi dell’art. 23, comma 1-bis, legge di contabilità) che consente di iscrivere nello stato di previsione dell’entrata e in quelli della spesa gli importi relativi a quote di proventi che si prevede di incassare nel medesimo esercizio quali entrate finalizzate per legge al finanziamento di specifici interventi o attività.
Il principio di unità del bilancio dello Stato stabilisce che ogni spesa sia finanziata con una quota del complesso delle entrate e che ogni entrata finanzi una quota della spesa, determinando così il divieto dei tributi di scopo, fatte salve le eccezioni previste dalla legge come le disposizioni che prevedono la riassegnazione ai capitoli di spesa di particolari entrate. Le riassegnazioni di entrate determinano in corso d’anno variazioni al bilancio per incrementare la disponibilità di taluni capitoli di spesa a fronte di risorse affluite in specifici capitoli di entrata. Un ricorso frequente e per dimensioni rilevanti a questo strumento incide sulla funzione allocativa del bilancio e può limitare la capacità di programmazione finanziaria delle amministrazioni.
Nel corso degli anni, alcune entrate finalizzate per legge hanno dimostrato una dinamica stabile e prevedibile, tale da consentire la programmazione della spesa a essa collegata.
Questa procedura, c.d. di “stabilizzazione delle riassegnazioni”, permette l’iscrizione nello stato di previsione dell’entrata degli importi delle entrate finalizzate per legge i cui versamenti hanno assunto un carattere stabile e monitorabile nel tempo; al contempo, con la medesima legge di bilancio, gli stanziamenti corrispondenti alle entrate oggetto di stabilizzazione si rendono disponibili già a inizio anno negli stati di previsione della spesa, favorendo l’operatività delle strutture e riducendo il carico amministrativo delle variazioni di bilancio da adottare in corso d’esercizio.
Nel disegno di legge di bilancio 2025-2027, le previsioni a legislazione vigente includono la stabilizzazione in entrata e in spesa di diverse disposizioni relative a versamenti riassegnabili. Sono interessati tutti gli stati di previsione, a eccezione del Ministero degli affari esteri e della cooperazione internazionale, del Ministero del lavoro e delle politiche sociali, del Ministero dell’istruzione e del merito e del Ministero del turismo.
Il disegno di legge di bilancio 2025-2027 include la stabilizzazione di proventi finalizzati per legge che si prevede di incassare per un ammontare di 1.016,4 milioni annui.
Dal lato della spesa, l’importo stabilizzato in bilancio ammonta a circa 917,8 milioni nel 2025, 919,6 milioni nel 2026 e nel 2027 (cfr. Tavole II.3.1 e II.3.2, di pag. 36 e 37, A.C. 2112 – Tomo I).
Rispetto ai saldi a legislazione vigente, riportati nel paragrafo precedente, la manovra di finanza pubblica – effettuata con il disegno di legge di bilancio con le innovazioni normative della sezione I e i rifinanziamenti, definanziamenti e riprogrammazioni contenute nella sezione II– comporta un peggioramento del saldo netto da finanziare del bilancio dello Stato di circa 8,2 miliardi nel 2025.
Il peggioramento del saldo è dovuto all’effetto congiunto atteso di una riduzione delle entrate finali (-5,7 miliardi) e un incremento delle spese finali (+2,5 miliardi) rispetto alla legislazione vigente, come evidenziato nella tabella che segue.
Tabella 4 – Effetti della manovra
(dati di competenza, valori in milioni di euro)
| |
2025 |
2026 |
2027 |
| |
BLV |
manovra |
bilancio integrato |
BLV |
manovra |
bilancio integrato |
BLV |
manovra |
bilancio integrato |
| Entrate finali |
734.035 |
-5.742 |
728.293 |
747.686 |
-10.789 |
736.897 |
763.161 |
-10.928 |
752.233 |
| Spese finali |
913.153 |
2.462 |
915.615 |
891.154 |
8.729 |
899.883 |
875.016 |
20.405 |
895.421 |
| Saldo netto da finanziare |
-179.117 |
-8.204 |
-187.321 |
-143.468 |
-19.518 |
-162.986 |
-111.855 |
-31.333 |
-143.188 |
Fonte: rielaborazione dati ddl di bilancio 2025-2027 (A.C. 2112 – Tomo I, pag. 6 e 31).
Va sottolineato che l’impatto della manovra sul saldo netto da finanziare ricomprende gli effetti positivi della retroazione della manovra, conteggiati in termini di maggiori entrate finali (in particolare, di quelle tributarie) per un importo pari a 1,3 miliardi di euro.
Effetti di retroazione
Riguardo al peggioramento del saldo netto da finanziare del bilancio dello Stato di circa 8,2 miliardi nel 2025, la Relazione tecnica (pag. 351 del TOMO I, A.C. 2112-bis) riporta che tale peggioramento è causato da una manovra di tipo espansivo rispetto al bilancio a legislazione vigente, che determina un impatto macroeconomico positivo sul PIL nominale programmatico.
Tale effetto espansivo – quantificato in una crescita di 0,3 punti percentuali di PIL nel 2025 – determina un effetto di retroazione pari a 1.619 milioni, nell’anno 2025, in termini di maggiori entrate tributarie per 1.314 milioni e di minori spese contributive correnti per 305 milioni.
Al riguardo, nella Relazione tecnica si spiega che dalle misure di riduzione del carico fiscale sul lavoro e di sostegno alle famiglie, si attende un impulso favorevole sui consumi interni e, attraverso la maggiore domanda aggregata, sugli investimenti delle imprese rispetto allo scenario tendenziale. Gli effetti positivi stimati derivanti dai citati interventi potrebbero proseguire anche nel biennio successivo. Il miglioramento atteso del PIL programmatico e delle componenti della domanda interna si riflette sull’aumento delle entrate tributarie e contributive (effetti di retroazione).
Tali effetti di retroazione sono inclusi nella manovra, determinando quindi un effetto complessivo sui saldi pari a 8,2 miliardi, invece di un effetto pari a 9,8 miliardi che si ottiene senza considerare le stime delle maggiori entrate.
Si segnala, altresì che in conseguenza degli interventi espansivi disposti con la manovra di finanza pubblica si determina anche una maggiore spesa per interessi passivi, iscritta nell’ambito della missione “Debito pubblico”, Programma “Oneri per il servizio del debito statale” (cap.pg. 2214/1). Si veda la tabella di pag. 352, Tomo I del disegno di legge di bilancio 2025.
La manovra comporta un peggioramento del saldo netto da finanziare anche negli anni successivi, di 19,5 miliardi di euro nel 2026 e di 31,3 miliardi di euro nel 2027.
Ciò è dovuto principalmente all’impatto della manovra sull’andamento delle spese finali, previste in aumento, rispetto all’andamento a legislazione vigente, in tutto il periodo di previsione, con un incremento di +8,7 miliardi di euro per il 2025, +20,4 miliardi per il 2027.
Anche le entrate sono attese in riduzione negli anni successivi, con diminuzioni dell’ordine di -10,8 e -10,9 miliardi, rispettivamente, nel 2026 e 2027.
In relazione agli obiettivi programmatici di deficit fissati dal Piano strutturale di bilancio a medio termine, presentato in Parlamento il 27 settembre 2024 (pari al 3,3 per cento del PIL nel 2025, al 2,8 per cento per il 2026 e al 2,6 per cento per il 2027), il disegno di legge di bilancio in esame fissa, all’articolo 1, il saldo netto da finanziare programmatico del bilancio dello Stato nel limite massimo di 187,3 miliardi nel 2025, 163 miliardi nel 2026 e di 143,2 miliardi nel 2027, in termini di competenza, senza fornire tuttavia elementi per valutare la coerenza tra i saldi e l’andamento della spesa in relazione al tasso di crescita della spesa netta stabilito nel Piano strutturale di bilancio a medio termine.
3.2.1 Analisi della manovra sulle entrate dello Stato
La tabella seguente espone l’andamento delle entrate finali per il triennio 2025-2027, a legislazione vigente e nel bilancio integrato.
Per ciascun anno del triennio, vengono altresì evidenziati gli effetti della manovra effettuata in Sezione I nonché gli effetti di retroazione derivanti dalla manovra medesima, scaricati contabilmente in Sezione II:
Tabella 5 – Manovra sulle entrate finali. Previsioni 2025-2027
(dati di competenza- valori in milioni di euro)
| |
2025 |
2026 |
2027 |
| BLV |
Effetti retroazione |
Eff.
Sez. I |
BIL integr. |
BLV |
Effetti retroazione |
Eff.
Sez. I |
BIL integr. |
BLV |
Effetti retroazione |
Eff.
Sez. I |
BIL integr. |
| entrate tributarie |
651.034 |
1.314 |
-9.019 |
643.330 |
667.048 |
908 |
-12.605 |
655.351 |
684.204 |
1.728 |
-13.763 |
672.169 |
| Entrate Extratributarie |
82.656 |
0 |
1.963 |
84.619 |
80.292 |
- |
908 |
81.200 |
78.608 |
- |
1108 |
79.716 |
| entrate per alienazioni ecc. |
345 |
0 |
0 |
345 |
346 |
- |
0 |
346 |
348 |
- |
0 |
348 |
| Entrate finali |
734.035 |
1.314 |
-7.056 |
728.293 |
747.686 |
908 |
-11.697 |
736.897 |
763.161 |
1.728 |
-12.655 |
752.233 |
Fonte: ddl di bilancio 2025-2027 (A.C. 2112– Tomo I, pag. 7 e 22; Tomo III, pag. 5).
Le previsioni delle entrate finali per il 2025 integrate con gli effetti della manovra, in termini di competenza, risultano pari a oltre 728,3 miliardi, di cui:
§ 643,3 miliardi di entrate tributarie,
§ 84,6 miliardi di entrate extra-tributarie,
§ 0,3 miliardi di entrate da alienazione e ammortamento di beni patrimoniali e riscossione di crediti.
Rispetto alle previsioni a legislazione vigente, la manovra operata con la Sezione I del ddl di bilancio determina una riduzione delle entrate finali di oltre 7 miliardi nel 2025, dovuta a minori entrate tributarie per oltre 9 miliardi e a maggiori entrate extratributarie per circa 2 miliardi.
Nell’impatto complessivo della manovra sulle entrate vanno peraltro considerati gli effetti di retroazione della manovra espansiva, che comporta un incremento delle entrate tributarie di oltre 1,3 miliardi di euro (si veda box nel § precedente).
La riduzione delle entrate tributarie è da riconnettere ad una serie di disposizioni introdotte dalla Sezione I del disegno di legge di bilancio, che determinano una riduzione complessiva delle entrate tributarie attese per il 2025 di oltre 9 miliardi di euro.
Analizzando nello specifico le disposizioni della Sezione I del ddl di bilancio che incidono sul gettito delle entrate tributarie, si segnala, innanzitutto, l’intervento volto a rendere strutturale l’accorpamento, già previsto per l’anno in corso, su tre scaglioni delle aliquote IRPEF, nonché le modalità di calcolo delle detrazioni da lavoro dipendente, che comporta minori entrate in termini di IRPEF per 4,8 miliardi per l’anno 2025, per 5,4 miliardi per l’anno 2026 e per 5,1 miliardi a partire dall’anno 2027 (articolo 2, commi 1 e 9, del ddl di bilancio).
Inoltre, comportano minor gettito tributario i seguenti interventi:
§ il riconoscimento di un bonus ai titolari di reddito da lavoro dipendente finalizzato alla riduzione del cuneo fiscale, che comporta minori entrate tributarie per complessivi 8,4 miliardi a decorrere dall’anno 2025 (articolo 2, comma 1);
§ l’esclusione dal concorso alla formazione del reddito del lavoratore dipendente, entro il limite complessivo di 2.000 euro, del valore dei beni ceduti e dei servizi prestati ai lavoratori con figli a carico, nonché delle somme erogate o rimborsate ai medesimi lavoratori dai datori di lavoro per il pagamento delle utenze domestiche del servizio idrico integrato, dell'energia elettrica e del gas naturale, con minori entrate per 277,8 milioni dal 2025 al 2027 (articolo 68, comma 5);
§ la riduzione dal 10% al 5% dell'imposta sostitutiva sui premi di produttività per il periodo 2025-2027, che determina minori entrate tributarie pari a 163 milioni annui nel triennio di riferimento (articolo 67).
Determinano invece un aumento del gettito delle entrate tributarie le seguenti disposizioni:
§ le modifiche alla deducibilità delle quote di svalutazione e perdite su crediti e dell’avviamento, con differimento della quota di deduzione riferibile ai periodi d’imposta in corso al 31 dicembre 2025 e al 31 dicembre 2026 dello stock delle svalutazioni e perdite su crediti non dedotte fino all’esercizio in corso al 31 dicembre 2015, e con sospensione, per gli anni 2025 e 2026, della percentuale di deducibilità per l’avviamento (c.d. misure a carico delle banche), con maggiori entrate in termini di IRES per 2,1 miliardi complessivi per l’anno 2025, per 1,2 miliardi nel 2026, con recupero nel 2027, 2028 e 2029 (articolo 3);
§ l’estensione a regime della rivalutazione dei terreni e delle partecipazioni quotate e non quotate con l’applicazione dell’imposta sostitutiva al 16 per cento, da cui si stimano complessivamente maggiori entrate per 683,9 milioni per l’anno 2025, per 747,8 milioni per l’anno 2026 e 811,7 milioni per l’anno 2027 (articolo 5, comma 1);
§ le modifiche all’applicazione e al versamento dell’imposta di bollo finalizzata al versamento annuale del tributo anche per le polizze di assicurazione di cui ai rami III e V, con stimati effetti positivi per 970,4 milioni per l’anno 2025, per 397 milioni per l’anno 2026 e per 385,1 milioni per l’anno 2027 (articolo 11, comma 1);
§ la limitazione della detrazione per figli a carico ai figli con età inferiore ai 30 anni e abrogazione detrazione per altri familiari a carico, con esclusione degli ascendenti con conseguenti maggiori entrate IRPEF per 393,5 milioni per l’anno 2025, per 470 milioni per l’anno 2026 e per 437,2 milioni a decorrere dal 2027 (articolo 2, comma 10, lettera a)).
Per quel che concerne l’aumento delle entrate extra-tributarie (+1,2 miliardi), gli interventi principali introdotti dalla Sezione I del ddl di bilancio riguardano, in particolare, il versamento a favore del bilancio dello Stato delle risorse ricevute in eccesso rispetto alla perdita di gettito connessa all’emergenza COVID-19 per il biennio 2020-2021 dell’importo di 422,6 milioni da parte della regione Friuli-Venezia Giulia, di 451,4 milioni da parte della Regione Siciliana e di 258,6 milioni complessivamente dalla Regione Trentino-Alto Adige e dalle province autonome di Trento e Bolzano (articolo 95).
Si segnala, infine, la proroga fino al 31 dicembre 2026 delle concessioni del gioco pubblico, con riferimento al gioco del bingo, alle concessioni su eventi sportivi, anche ippici e non sportivi in rete fisica, nonché delle concessioni per la realizzazione e conduzione delle reti di gestione telematica del gioco mediante apparecchi da divertimento e intrattenimento, da cui derivano effetti positivi per 232,76 milioni per gli anni 2025 e 2026 (articolo 14, comma 1).
Considerando le entrate per categorie economiche, la tabella che segue evidenzia, con riferimento alle entrate tributarie, che la variazione negativa rispetto alle previsioni a legislazione vigente per il 2025 è sostanzialmente registrata in riduzione delle imposte sul patrimonio e sul reddito (-10 miliardi complessivi), parzialmente compensata da un aumento delle imposte sugli affari (+2 miliardi).
Tabella 6 - Entrate finali per categorie
(dati di competenza, valori in milioni di euro)
| CATEGORIE |
2024 |
2025 |
| Legge Bilancio |
Assestato |
BLV |
Manovra |
Bilancio integrato |
| Tot Manovra |
Effetti retro azione |
di cui
Sez I |
| Imposte sul patrimonio e sul reddito |
329.144 |
344.645 |
365.504 |
-10.002 |
275 |
-10.277 |
355.502 |
| Tasse e imposte sugli affari |
227.762 |
224.736 |
233.523 |
2.242 |
1.039 |
1.203 |
235.765 |
| Imposte sulla produzione, consumi e dogane |
33.752 |
33.689 |
33.615 |
55 |
- |
55 |
33.671 |
| Entrate tributarie da gestione Monopoli |
11.245 |
11.303 |
11.428 |
0 |
- |
0 |
11.428 |
| Tasse e imposte su attività di gioco |
7.029 |
6.774 |
6.964 |
0 |
- |
0 |
6.964 |
| Totale entrate tributarie |
608.932 |
621.147 |
651.034 |
-7.705 |
1.314 |
-9.019 |
643.330 |
| Risorse proprie dell'Unione Europea |
3.500 |
3.400 |
3.300 |
0 |
- |
0 |
3.300 |
| Entrate da erogazione di servizi e vendita di beni non patrimoniali |
1.572 |
1.649 |
1.754 |
0 |
- |
0 |
1.754 |
| Entrate derivanti dalla gestione dei beni dello Stato |
1.309 |
1.325 |
2.317 |
233 |
- |
233 |
2.550 |
| Entrate di tipo finanziario |
11.357 |
10.368 |
10.211 |
0 |
- |
0 |
10.211 |
| Entrate derivanti da controllo e repressione di irregolarità e illeciti |
17.076 |
17.312 |
19.527 |
0 |
- |
0 |
19.527 |
| Entrate da contributi versati allo Stato |
9.291 |
10.559 |
8.838 |
4 |
- |
4 |
8.841 |
| Entrate da recuperi e rimborsi di spese |
9.395 |
9.196 |
9.379 |
1.676 |
- |
1.676 |
11.055 |
| Partite che si compensano nella spesa |
600 |
590 |
605 |
0 |
- |
0 |
605 |
| Altre entrate extra-tributarie |
24.286 |
29.496 |
26.725 |
50 |
- |
50 |
26.775 |
| Totale entrate extra-tributarie |
78.386 |
83.895 |
82.656 |
1.963 |
- |
1.963 |
84.619 |
| Totale alienazione ed ammortamento beni, ecc. |
249 |
399 |
345 |
0 |
- |
0 |
345 |
| ENTRATE FINALI |
687.567 |
705.441 |
734.035 |
-5.742 |
1.314 |
-7.056 |
728.293 |
Fonte: ddl di bilancio 2025-2027 (A.C. 2112– Tomo I, pag. 7 e 22; Tomo III, pag. 5).
Guardando, infine, alle principali imposte, nel bilancio 2025 integrato con gli effetti della manovra, il gettito IRPEF risulta in riduzione rispetto alle previsioni a legislazione vigente di 12,9 miliardi, attestandosi a 243,4 miliardi. Risultano, invece, in aumento le imposte sul reddito delle società, di 2 miliardi di euro, e quelle di registro e bollo, per 1,2 miliardi.
Anche il gettito IVA è atteso in aumento di circa 1 miliardo di euro rispetto alla legislazione vigente, per la gran parte imputabile agli effetti della retroazione della manovra.
Tabella 7 - Previsioni delle principali entrate tributarie
(dati di competenza, valori in milioni di euro)
| IMPOSTE |
2024 |
2025 |
| Assestato |
BLV |
Manovra |
Bilancio integrato |
| |
Effetti retro azione |
di cui
Sez I |
| Entrate tributarie, di cui: |
621.147 |
652.348 |
-7.705 |
1.314 |
-9.019 |
643.330 |
| Imposta sul reddito delle persone fisiche |
243.222 |
256.624 |
-12.911 |
275 |
-13.186 |
243.438 |
| Imposta sul reddito delle società |
56.062 |
61.392 |
2.053 |
0 |
2.053 |
63.445 |
| Imposte sostitutive di imposte sui redditi |
33.570 |
36.449 |
0 |
0 |
0 |
36.449 |
| Altre tasse e imposte sul patrimonio e sul reddito |
9.331 |
10.103 |
16 |
0 |
16 |
10.120 |
| IVA |
200.023 |
206.546 |
994 |
761 |
233 |
207.540 |
| Registro e bollo |
13.004 |
14.512 |
1.153 |
183 |
970 |
15.665 |
| Altre tasse e imposte sugli affari |
10.654 |
11.519 |
95 |
95 |
0 |
11.614 |
| Accisa su prodotti energetici, energia elettrica e gas naturale |
30.911 |
31.057 |
55 |
0 |
55 |
31.112 |
| Entrate da generi di monopolio |
11.303 |
11.428 |
0 |
0 |
0 |
11.428 |
| Tasse e imposte da attività di gioco |
6.774 |
6.964 |
0 |
0 |
0 |
6.964 |
Fonte: rielaborazione su dati ddl di bilancio 2025-2027 (A.C. 2112), Tomo I, pag. 42 e Tomo III pag. 5 e ss.
3.2.2 Analisi della manovra sulle spese del bilancio dello Stato
La tabella seguente presenta l’andamento nel triennio 2025-2027 delle spese correnti, in conto capitale e finali a legislazione vigente e a bilancio integrato, al fine di valutare gli effetti della manovra operata con le innovazioni legislative della Sezione I e con le variazioni della Sezione II.
Tabella 8 - Spese finali. Previsioni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2025 |
2026 |
2027 |
| BLV |
Manovra |
BIL integr. |
BLV |
Manovra |
BIL integr. |
BLV |
Manovra |
BIL integr. |
| Eff.
Sez. II |
Eff. Sez. I |
Eff.
Sez. II |
Eff. Sez. I |
Eff.
Sez. II |
Eff. Sez. I |
| Spese correnti |
772.900 |
-3.931 |
7.118 |
776.087 |
766.291 |
-2.482 |
12.074 |
775.883 |
764.708 |
-1.945 |
18.842 |
781.605 |
| Spese c/capitale |
140.253 |
-1.024 |
299 |
139.528 |
124.863 |
769 |
-1.582 |
124.050 |
110.308 |
1.171 |
2.337 |
113.816 |
| Spese finali |
913.153 |
-4.955 |
7.417 |
915.615 |
891.154 |
-1.763 |
10.492 |
899.883 |
875.016 |
-774 |
21.179 |
895.421 |
Fonte: rielaborazione su dati ddl di bilancio 2024-2026 (A.C. 2112 – Tomo I, pag. 26 e Tomo II, pag. 227.
Le spese finali di competenza nel bilancio integrato 2025 ammontano a circa 915,6 miliardi.
Rispetto al bilancio a legislazione vigente, esse presentano un incremento di circa 2,5 miliardi nel 2025 dovuto agli effetti della manovra.
L’aumento delle spese finali è attribuibile per circa +7,4 miliardi alla manovra di Sezione I del disegno di legge di bilancio, mentre la Sezione II contribuisce con una riduzione delle spese per circa 5 miliardi.
Nel 2025, le spese correnti sono previste pari a circa 776 miliardi, mentre quelle in conto capitale si attestano a 139 miliardi.
In dettaglio, la parte di manovra operata tramite le disposizioni della Sezione I determina un aumento delle spese finali di oltre 7,4 miliardi, che interessa pressoché interamente le spese correnti (+7,1 miliardi). Le spese in conto capitale registrano un aumento di soli 300 milioni di euro.
I principali interventi previsti nell’ambito della Sezione I della manovra di finanza pubblica operata con il disegno di legge di bilancio sono diretti, in larga misura:
§ alla riduzione della pressione fiscale e al sostegno dei redditi medio-bassi dei lavoratori dipendenti;
§ ad interventi in favore delle famiglie numerose e del sostegno della genitorialità;
§ al rinnovo dei contratti dei dipendenti pubblici;
§ al rifinanziamento del Servizio sanitario nazionale;
§ al potenziamento degli investimenti pubblici e privati.
Con riguardo al sostegno dei redditi medio-bassi dei lavoratori dipendenti, si segnala innanzitutto la misura volta a rendere strutturale gli effetti di riduzione del cuneo fiscale a favore dei lavoratori dipendenti che comporta (oltre a minori entrate tributarie per complessivi 8,4 miliardi a decorrere dall’anno 2025), maggiori spese pari a 4,4 miliardi a decorrere dall’anno 2025, con riferimento al bonus per i titolari di reddito da lavoro dipendente fino a 20.000 euro e alla ulteriore detrazione decrescente per i lavoratori dipendenti fino a 40.000 euro (articolo 2, comma 1).
Tra le misure indirizzate a favore delle famiglie, si prevedono:
- a favore della natalità, il contributo una tantum pari a mille euro per ogni figlio nato o adottato da gennaio 2025, per i nuclei familiare con ISEE non superiore a 40.000 euro annui, che comporta una spesa di 330 milioni nel 2025 e 360 milioni dal 2026 (articolo 31);
- il supporto al pagamento di rette relative alla frequenza di asili nido, con maggiori spese per 102 milioni di euro nel 2025, 136 milioni nel 2026 e 199 milioni nel 2027 (articolo 32 e 33);
- incremento dal 2025 del congedo parentale da fruire fino al sesto anno di vita del bambino, con copertura all’80% fino al terzo mese di congedo, per un totale di maggiori spese di 183 milioni nel 2025, 285 milioni nel 2026 e 398 milioni nel 2027(articolo 34);
- decontribuzione dal 2025 a favore delle lavoratrici madri di 2 o più figli, fino al compimento del decimo anno d’età del figlio più piccolo, ovvero, dal 2027, fino al compimento del diciottesimo anno d’età del figlio più piccolo per le madri con tre o più figli, con un impegno di spesa di 300 milioni dal 2025 (articolo 35).
In ambito sociale si segnalano, inoltre, il rifinanziamento di una serie di fondi in Sezione I, tra cui: il fondo per l'acquisto dei beni alimentari di prima necessità – Carta “Dedicata a te” (0,5 miliardi nel 2025) (articolo 16, comma 2), il fondo per la distribuzione di derrate alimentari alle persone indigenti, con una spesa di 50 milioni a decorrere dal 2025 (articolo 16, comma 1), il fondo di garanzia per la prima casa (per 130 milioni nel 2025 e 270 milioni nel 2026 e 2027), con il differimento al 31 dicembre 2027 della possibilità di usufruire della garanzia massima dell'80%, a valere sul Fondo garanzia prima casa, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito ed età (articolo 17).
In Sezione II, risultano inoltre rifinanziati il fondo per le non autosufficienze, con uno stanziamento di circa 575 milioni nel periodo 2025-2029, e il fondo per le politiche in favore delle persone con disabilità (200 milioni nel biennio 2026-2027).
Per il pubblico impiego si autorizzano le risorse per i rinnovi contrattuali 2025-2027 del personale delle amministrazioni centrali dello Stato e si istituisce un fondo per i rinnovi contrattuali per il periodo 2028-2030, con oneri aggiuntivi per il bilancio statale pari a circa 1,2 miliardi nel 2025, 2,8 miliardi nel 2026, 4,6 miliardi nel 2027, 6,1 miliardi nel 2028, 8 miliardi nel 2029 e 10,2 miliardi a decorrere dal 2030 (articolo 19).
Nel settore della sanità, viene incrementato il livello di finanziamento del servizio sanitario nazionale per un importo di 1,3 miliardi nel 2025, 5,1 miliardi nel 2026, 5,8 miliardi di euro nel 2027 (6,7 miliardi nel 2028, 7,7 miliardi nel 2029 e 8,9 miliardi a decorrere dal 2030) destinati al potenziamento dell’offerta e della qualità dei servizi e al rinnovo dei contratti collettivi nazionali del relativo personale (articolo 47). Parte di queste risorse sono destinate, tra l’altro, al rinnovo dei contratti del personale di comparto (articolo 19), all’abbattimento delle liste di attesa (articolo 53), all’aggiornamento dei livelli essenziali di assistenza (articolo 51, comma 1) e all’attuazione delle misure del Piano pandemico nazionale 2025–2029 (articolo 52).
In ambito previdenziale, sono prorogate per tutto il 2025:
§ la misura per l’anticipo pensionistico Ape sociale (114 milioni nel 2025, 240 milioni nel 2026 e 208 milioni nel 2027) (articolo 24, comma 3);
§ l’accesso anticipato alla pensione per i soggetti che presentino contemporaneamente almeno 62 anni di età e 41 anni di contributi – quota 103 (circa 90 milioni nel 2025, 508 milioni nel 2026 e circa 357 milioni nel 2027) (articolo 24, comma 2).
§ la misura opzione donna per le lavoratrici che hanno maturato i requisiti al 31 dicembre 2024 (20 milioni nel 2025, 56 milioni nel 2026 e 75 milioni nel 2027) (articolo 24, comma 1);
Inoltre, si estende anche per le annualità 2025 e 2026 l’aumento delle pensioni di importo pari o inferiore al trattamento minimo INPS, in attesa di un potenziamento delle misure strutturali vigenti a favore dei pensionati in condizioni disagiate (circa 470 milioni nel biennio 2025-2026) (articolo 25).
Nell’ambito delle politiche per il lavoro, è istituito un apposito fondo di bilancio con lo scopo di mitigare il divario nell’occupazione e favorire lo sviluppo dell’attività imprenditoriale nelle aree svantaggiate del Paese, con una dotazione complessiva di spesa di circa 9 miliardi nel periodo 2025-2029 (articolo 72, comma 3).
Per il sostegno degli investimenti privati:
§ si autorizzano 1,6 miliardi per il 2026, destinati a finanziare l’attribuzione di un credito di imposta per le imprese che effettuano l'acquisizione dei beni strumentali destinati a strutture produttive ubicate nel Mezzogiorno (nuova ZES Mezzogiorno) (articolo 77);
§ sono incrementate le dotazioni di bilancio che riguardano i contratti di sviluppo le misure agevolative c.d. nuova Sabatini (400 milioni nel 2025, 100 milioni nel 2026, 400 milioni nel 2027, 2028 e 2029) (articolo 75);
§ sono incrementate le risorse destinate ad interventi a sostegno dello sviluppo del settore turistico (110 milioni nel 2025 (articolo 79);
§ sono previsti 220 milioni annui per il periodo 2027-2029 finalizzati alla concessione di contributi per il completamento degli interventi concernenti le concessioni aventi ad oggetto la realizzazione di infrastrutture a banda ultra-larga nelle zone bianche del territorio nazionale (articolo 76, comma 1).
Per il rafforzamento degli investimenti pubblici, si istituisce un fondo per assicurare il finanziamento pluriennale di interventi in materia di investimenti e infrastrutture, anche già finanziati parzialmente, (complessivamente 24 miliardi dal 2027 al 2036) (articolo 120, commi 1-2) e si incrementa di 126,6 milioni di euro annui per ciascuno degli anni dal 2027 al 2036 il finanziamento del programma pluriennale straordinario di edilizia sanitaria e di ammodernamento tecnologico – già previsto a normativa vigente (circa 1,27 miliardi nel periodo 2027-2036) ((articolo 120, comma 3).
A beneficio degli enti territoriali sono assicurate maggiori risorse per il rifinanziamento del Fondo di solidarietà comunale per 56 milioni nel 2025, 112 milioni nel 2026, 168 milioni nel 2027 (articolo 100), e per il riequilibrio del fondo per il trasporto pubblico locale per 120 milioni nel 2025 (articolo 97).
Tra le altre misure contenute nella Sezione I si ricorda che sono previste nuove risorse per la concessione di contributi per la ricostruzione pubblica in favore delle popolazioni colpite dagli eventi sismici del 2016 (per complessivi 1,5 miliardi nel 2027 e 1,3 miliardi annui dal 2028 (articolo 92)
In materia di sicurezza, molti investimenti trovano finanziamento mediante interventi di Sezione II. In particolare, rilevano;
§ il rifinanziamento - a carattere permanente - del Fondo per la partecipazione alle missioni internazionali (1,27 miliardi nel 2025 e 1,57 miliardi dal 2026),
§ il rifinanziamento degli investimenti per la difesa nazionale, nell’ambito del Ministero della difesa: 1,5 miliardi di euro dal 2025 al 2039 (per complessivi 22,5 miliardi);
§ il rifinanziamento degli investimenti per lo sviluppo dei programmi tecnologici per la difesa aerea nazionale e del settore aeronautico, nonché per il settore marittimo della difesa nazionale e per il proseguimento del programma di sviluppo per l’acquisizione delle unità navali FREMM, del Ministero delle imprese e made in Italy: 922 milioni nel 2025, 973 milioni nel 2026, 1.090 milioni nel 2027, e ulteriori importi fino al 2039, per complessivi 12,6 miliardi dal 2025 al 2039.
In tema di protezione civile, la Sezione II reca il rifinanziamento del Fondo per le emergenze nazionali di 450 milioni nel 2025 e di 150 milioni a decorrere dal 2026.
Le risorse destinate al finanziamento degli interventi suesposti sono reperite principalmente sulle seguenti riduzioni di spese:
? le misure di riduzione e razionalizzazione della spesa dei Ministeri, attuate con l’articolo 119 della Sezione I (che consente di realizzare minori spese per 2,6 miliardi nel triennio 2025-2027) e con le numerose disposizioni del ddl di bilancio (Sezione I e II) di riduzione degli stanziamenti di bilancio dei Ministeri (nel complesso, gli interventi di riduzione delle spese dei Ministeri sono indicati, nella relazione illustrativa del disegno di legge, Tomo I, in -5,2 miliardi nel 2025, -4 miliardi nel 2026, -3,5 miliardi nel 2027).
? l’utilizzo dei fondi per interventi in materia fiscale (con definanziamenti in Sezione II pari a complessivi 5,6 miliardi nel 2025 e 4,9 miliardi annui nel 2026 e 2027);
? l’utilizzo delle risorse destinate all’agevolazione contributiva per le aree svantaggiate, in conseguenza degli effetti della decisione C(2024) 4512 final del 25 giugno 2024 della Commissione europea, che ha disposto la sospensione dell’agevolazione contributiva per l'occupazione in aree svantaggiate c.d. decontribuzione Sud (5,5 miliardi nel 2025, 3,3 miliardi nel 2026 e 3,4 miliardi nel 2027) (articolo 72, comma 1).
? la ridefinizione del concorso alla finanza pubblica a carico degli enti territoriali attraverso le misure di regolazione finanziaria con le Autonomie speciali (che determina effetti positivi sui saldi pari a 1.233 milioni di euro nel 2025, in termini di riversamento all’entrata del bilancio dello Stato delle risorse ricevute in eccesso rispetto ai ristori COVID) e la riduzione dei Fondi di investimento degli enti locali (con tagli di spesa dell’ordine di 370 milioni nel 2025, 304 milioni nel 2026 e 478 milioni nel 2027), che determinano effetti positivi sul bilancio dello Stato pari a complessivi 1,6 miliardi nel 2025, 0,3 miliardi nel 2026 e 1,2 miliardi nel 2027.
Concorrono alla manovra, sul versante delle entrate, il maggior gettito derivate dalle misure descritte nel paragrafo precedente, relativo alla manovra sulle entrate (cui si rinvia).
Spending review
Va ricordato che anche quest’anno, con il disegno di legge di bilancio è stata attuata la spending review dei Ministeri, mediante una riduzione per gli anni 2025, 2026 e a decorrere dall’anno 2027 delle dotazioni di competenza e di cassa delle missioni e dei programmi di spesa dei Ministeri, ai fini del concorso delle Amministrazioni centrali al raggiungimento degli obiettivi programmatici di finanza pubblica indicati nel Piano strutturale di bilancio (articolo 119, comma 1).
Le riduzioni sono dettagliate per Ministero, Missione e Programma nell’Allegato III annesso al disegno di legge. Il taglio complessivo ammonta a 2,6 miliardi di euro per il 2025, a 2,6 miliardi per il 2026 e a 2,5 miliardi a decorrere dal 2027.
Di seguito si riporta una tabella con le riduzioni complessive delle dotazioni di spesa per Ministero.
(migliaia di euro)
| MINISTERO |
2024 |
2025 |
2026 |
| Economia e finanze |
782.172 |
743.851 |
666.978 |
| Imprese e made in Italy |
366.090 |
375.977 |
388.583 |
| Lavoro e politiche sociali |
34.579 |
34.224 |
34.234 |
| Giustizia |
85.110 |
107.387 |
110.272 |
| Esteri |
69.386 |
70.479 |
60.681 |
| Istruzione e merito |
41.038 |
39.447 |
40.584 |
| Interno |
217.865 |
178.028 |
213.097 |
| Ambiente |
125.192 |
165.242 |
211.660 |
| Infrastrutture e trasporti |
293.693 |
294.476 |
236.593 |
| Università e ricerca |
246.922 |
238.590 |
216.275 |
| Difesa |
56.978 |
55.094 |
52.725 |
| Agricoltura |
63.106 |
32.327 |
29.720 |
| Cultura |
147.630 |
178.111 |
204.089 |
| Salute |
41.111 |
40.758 |
29.886 |
| Turismo |
69.394 |
46.435 |
40.383 |
| TOTALE |
2.640.265 |
2.600.427 |
2.535.759 |
La tavola che segue illustra le spese finali del bilancio dello Stato per il 2025 ripartite per categorie, secondo la classificazione economica, evidenziando gli effetti della manovra rispetto al dato a legislazione vigente.
Rispetto all’assestamento 2024 nella tabella si evidenzia l’aumento dei trasferimenti correnti a famiglie e ISP (+4,4 miliardi) a fronte di una marcata riduzione di quelli correnti ad Amministrazioni pubbliche (-7,4 miliardi). Si rileva, altresì il profilo in aumento della spesa per redditi da lavoro dipendente (+7,1 miliardi rispetto al 2024) e della spesa per interessi passivi (da 97,6 milioni nel 2024 a 106,3 miliardi nel 2025).
Tabella 9 – Spese finali per categorie
(dati di competenza, valori in milioni di euro)
| CATEGORIE |
2024 Assestato |
2025 |
Diff.
Bil. 2025/
Ass. 2024 |
| BLV |
Manovra
Sez I e II |
Bilancio integrato |
| Redditi da lavoro dipendente |
107.211 |
112.711 |
1.602 |
114.313 |
7.102 |
| Consumi intermedi |
16.047 |
15.915 |
-109 |
15.806 |
-241 |
| Imposte pagate sulla produzione |
5.722 |
5.717 |
7 |
5.724 |
2 |
| Trasferimenti correnti ad AP |
378.054 |
370.071 |
526 |
370.597 |
-7.457 |
| Trasferimenti correnti a famiglie e ISP |
10.221 |
9.895 |
4.726 |
14.622 |
4.401 |
| Trasferimenti correnti a imprese |
10.022 |
9.322 |
276 |
9.597 |
-425 |
| Trasferimenti all'estero |
1.639 |
1.645 |
6 |
1.651 |
12 |
| Risorse proprie UE |
19.860 |
22.560 |
- |
22.560 |
2.700 |
| Interessi passivi e altri oneri finanziari |
97.589 |
106.210 |
58 |
106.268 |
8.679 |
| Rimborsi e poste correttive delle entrate |
103.193 |
101.920 |
-18 |
101.903 |
-1.290 |
| Ammortamenti |
0 |
0 |
- |
0 |
0 |
| Altre uscite correnti |
5.022 |
3.251 |
- |
3.251 |
-1.771 |
| Fondi da ripartire di parte corrente |
7.771 |
13.683 |
-3.888 |
9.795 |
2.024 |
| Totale Spese Correnti |
762.351 |
772.900 |
3.186 |
776.087 |
13.736 |
| Investimenti fissi lordi e acquisti di terreni |
12.090 |
13.424 |
-1.267 |
12.157 |
67 |
| Contributi investimenti ad AP |
42.740 |
47.423 |
-2.106 |
45.317 |
2.577 |
| Contributi agli investimenti ad imprese |
80.105 |
70.473 |
1.047 |
71.520 |
-8.585 |
| Contributi investimenti a famiglie e ISP |
409 |
90 |
106 |
196 |
-213 |
| Contributi agli investimenti a estero |
897 |
550 |
- |
550 |
-347 |
| Altri trasferimenti in conto capitale |
5.186 |
3.278 |
515 |
3.793 |
-1.393 |
| Fondi da ripartire in conto capitale |
3.750 |
3.036 |
980 |
4.016 |
266 |
| Acquisizioni di attività finanziarie |
5.417 |
1.979 |
- |
1.979 |
-3.438 |
| Totale spese Conto Capitale |
150.593 |
140.253 |
-725 |
139.528 |
-11.065 |
| Totale Spese Finali |
912.944 |
913.153 |
2.461 |
915.615 |
2.671 |
Fonte: rielaborazione su dati ddl di bilancio 2025-2027 (A.C. 2112 – Tomo I, pag. 26 e Tomo II,, pag. 261 e ss.).
Si segnala, nell’ambito delle spese in conto capitale, la riduzione dei contributi agli investimenti alle imprese, che passano da 80,1 a 71,5 miliardi nel 2025 (-8,6 miliardi), e l’incremento dei contributi ad investimenti ad Amministrazioni pubbliche (+2,6 miliardi).
Analizzando la manovra effettuata esclusivamente con la Sezione II, si rileva che sono stati operati, complessivamente:
§ rifinanziamenti di leggi di spesa per 4.891,4 milioni nel 2025, 4.854,9 milioni nel 2026 e 5.275,7 milioni nel 2027;
§ definanziamenti per 9.438,6 milioni per il 2025, 7.042,9 milioni per il 2026 e per 6.279,5 milioni per il 2027;
§ riprogrammazioni di autorizzazioni pluriennali di spesa che determinano una riduzione di 159,9 milioni nel 2025, un aumento di 206,4 milioni nel 2026 e una riduzione di 229,5 milioni nel 2027, con conseguente slittamento di 183 milioni nel 2028 e annualità successive.
Come esposto nel Prospetto riepilogativo degli effetti finanziari, l’impatto delle variazioni apportate con la Sezione II determina minori spese per 4,7 miliardi nel 2025, per circa 2,0 miliardi nel 2026 e per 1,2 miliardi nel 2027.
Nello specifico, la spesa di parte corrente viene ridotta di 3,7 miliardi nel 2025, di 2,7 miliardi nel 2026 e di 2,4 miliardi nel 2027. La spesa in conto capitale invece registra una riduzione di 1,0 miliardi nel 2025 e incrementi di 0,8 miliardi nel 2026 e di 1,2 miliardi nel 2027.
Si evidenziano di seguito gli interventi che registrano le maggiori variazioni disposte in seconda Sezione.
Per quanto riguarda i rifinanziamenti si richiamano i seguenti:
§ Investimenti per la difesa nazionale (DIFESA): 1.500 milioni di euro dal 2025 al 2039 (per complessivi 22,5 miliardi);
§ Investimenti per la difesa nazionale (MIMIT): 922 milioni nel 2025, 973 milioni nel 2026, 1.090 milioni nel 2027 (per complessivi 12,6 miliardi fino al 2039);
§ Fondo per il finanziamento delle missioni internazionali (MEF): 1,270 milioni di euro nel 2025 e 1,570 milioni a decorrere dal 2026;
§ Fondo emergenze nazionali (MEF): 450 milioni nel 2025 e 150 milioni a decorrere dal 2026;
§ RFI per manutenzione ordinaria (MEF): 290 milioni nel 2025 e 190 milioni nel 2026 e 2027, nonché 290 milioni fino al 2030 (per complessivi 1,54 miliardi).
Per quanto riguarda i definanziamenti si segnalano i seguenti:
§ Fondo delega fiscale (MEF): -3.410 milioni di euro nel 2025, -2.707 milioni nel 2026, -2.694 milioni nel 2027 e relative proiezioni nelle annualità successive;
§ Fondo per l’abbattimento della pressione fiscale (MEF): -2.191 milioni di euro a decorrere dal 2025;
§ investimenti del settore automotive (MIMIT): -550 milioni nel 2026, -800 milioni dal 2027 al 2030 (per complessivi -4,5 miliardi);
§ RFI (reintegro anticipo disposto dal D.L. 155/2024) (MEF): -700 milioni nel 2025;
§ ANAS (reintegro anticipo disposto dal D.L. 155/2024) (MEF): -300 milioni nel 2025.
In relazione ai definanziamenti di conto capitale riportati negli allegati conoscitivi ad ogni stato di previsione si segnala che una parte di essi, (per circa 2 miliardi di euro) sono stati operati sulle somme che sono state iscritte in conto competenza nel BLV 2025, ai sensi dell’articolo 30, comma 2, lettera b), della legge di contabilità, provenienti da residui di stanziamento non impegnati negli esercizi precedenti relativi a leggi pluriennali di spesa in conto capitale a carattere non permanente, in relazione a quanto previsto nel cronoprogramma.
Si tratta di una particolare forma di flessibilità consentita per le sole leggi pluriennali di spesa in conto capitale a carattere non permanente, per consentirne l’adeguamento alle previsioni del piano finanziario dei pagamenti.
In base alla legge n. 196/2009, per gli stanziamenti relativi a spese in conto capitale è autorizzata in via generale la conservazione in bilancio quali “residui di stanziamento”, nei limiti di un solo esercizio successivo a quello di iscrizione in bilancio (art. 34?bis, co. 3).
Per le autorizzazioni pluriennali di spesa a carattere non permanente, la legge di contabilità prevede che, con la Seconda Sezione del disegno di legge di bilancio, lo stanziamento non impegnato alla chiusura dell'esercizio (residuo di stanziamento) possa essere iscritto nella competenza degli esercizi successivi, in relazione a quanto previsto nel piano finanziario dei pagamenti (art. 30, co. 2).
A decorrere dall'esercizio finanziario 2023, tale facoltà può essere utilizzata una sola volta per le medesime risorse (art. 4?quater, co. 1?bis, D.L. n. 32/2019).
L’articolo 34-ter della legge n. 196 del 2009 prevede le somme relative a spese pluriennali in conto capitale non a carattere permanente da eliminare dal conto dei residui di stanziamento e da iscrivere nella competenza degli esercizi successivi con la successiva legge di bilancio, ai sensi dell'articolo 30, comma 2, terzo periodo, riferibili ad esercizi precedenti all'esercizio scaduto, devono essere indicate in apposito allegato al Rendiconto generale dello Stato, distintamente per anno di iscrizione in bilancio.
L’applicazione di tale facoltà ha determinato nel ddl di bilancio 2025 la reiscrizione di somme per gli importi qui riportati, che sono poi state definanziate in Seconda Sezione:
| milioni di euro |
2025 |
2026 |
2027 |
Totale (fino ad anno terminale) |
| MEF |
43,0 |
63,4 |
30,9 |
161,5 |
| MIMIT |
108,3 |
121,7 |
81,8 |
485,8 |
| GIUSTIZIA |
179,2 |
190,8 |
98,0 |
468,1 |
| MAECI |
4,0 |
2,0 |
- |
6,0 |
| MIM |
2,4 |
4,0 |
- |
6,4 |
| INTERNO |
290,5 |
305,0 |
117,9 |
867,7 |
| MASE |
80,4 |
51,0 |
1,0 |
132,4 |
| MIT |
679,7 |
209,1 |
106,5 |
998,8 |
| MUR |
- |
8,0 |
- |
8,0 |
| DIFESA |
105,9 |
125,6 |
39,8 |
294,0 |
| MASAF |
136,7 |
84,6 |
1,3 |
222,6 |
| MIC |
347,5 |
29,1 |
3,1 |
379,7 |
| TOTALE |
1.977,7 |
1.194,4 |
480,3 |
4.030,8 |
Nelle tavole che seguono, le leggi di spesa oggetto di variazione sono suddivise per Ministero (cfr. gli Allegati contenuti nel deliberativo di ciascuno stato di previsione, A.C. 2112 - Tomo III).
N.B. Per ciascuna legge, sono indicate le risorse disponibili a legislazione vigente (LV) e l’intervento di rifinanziamento (Rif.), definanziamento (Def.) o riprogrammazione (Ripr.) disposto dal disegno di legge di bilancio, con l’anno di scadenza della variazione.
Gli importi esposti in Tabella per gli anni successivi al triennio di previsione sono calcolati su un periodo temporale massimo di 10 anni. Le voci contrassegnate dal simbolo (*) espongono per gli anni successivi il valore annuale, in quanto uguale nel decennio successivo a quanto esposto nel triennio di previsione.
| Ministero dell’economia e delle finanze |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| L n. 234/2012 art. 41/bis "Fondo per il recepimento della normativa europea" (Cap-pg: 2815/1) (Scad. Variazione 2050) |
LV |
94,9 |
94,2 |
92,2 |
902,7 |
| Rif. |
20,0 |
20,0 |
20,0 |
200,0 |
| L n. 145/2016 art. 4 c. 1 "Fondo finanziamento delle missioni internazionali" (*) - (Cap-pg: 3006/1) - (Variazione Permanente) |
LV |
75 |
- |
- |
- |
| Rif. |
1.270,0 |
1.570,0 |
1.570,0 |
1.570,0 |
| DL n. 93 del 2013 art. 10 c. 1 "Fondo emergenze nazionali" (*) - (Cap-pg: 7441/1) - (Variazione Permanente) |
LV |
340,0 |
340,0 |
340,0 |
340,0 |
| Rif. |
450,0 |
150,0 |
150,0 |
150,0 |
| DL n. 39 del 2024 art. 9/bis p. A "Manutenzione ordinaria FS" - (Cap-pg: 1541/2) - (Scad. Variazione 2030) |
LV |
- |
95,0 |
95,4 |
- |
| Rif. |
290,0 |
190,0 |
190,0 |
870,0 |
| DL n. 181 del 2006 art. 1 c. 19 p. A "Esercizio delle funzioni attribuite al Presidente del Consiglio dei ministri" - (Cap-pg: 2111/2) - (Scad. Variazione 2030) – ATP FINALS TORINO |
LV |
13,7 |
- |
- |
- |
| Rif. |
- |
19,5 |
19,5 |
58,5 |
| L n. 230 del 1998 art. 19 c. 4 "Nuove norme in materia di obiezione di coscienza" - (Cap-pg: 2185/1) - (Variazione Permanente) – SERVIZIO CIVILE |
LV |
123,3 |
123,3 |
123,3 |
1.233,6 |
| Rif. |
100,0 |
100,0 |
200,0 |
1.100,0 |
| LB n. 234/2021 art. 1 c. 178 "Fondo per le politiche in favore delle persone con disabilità" (Cap-pg: 3088/1) (Scad. Variazione 2027) |
LV |
- |
- |
- |
- |
| Rif. |
- |
50,0 |
150,0 |
- |
| DEFINANZIAMENTI |
| LB n. 234 del 2021 art. 1 c. 396 "CDP RFI - parte servizi" - (Cap-pg: 7122/5) - (Scad. Variazione 2025) |
LV |
900,0 |
- |
600,0 |
- |
| Def. |
-450,0 |
- |
- |
- |
| LF n. 266/2005 art. 1 c. 86 "Contributo in conto impianti Ferrovie dello Stato S.P.A." (Cap-pg: 7122/5) (Scad. Variazione 2025) |
LV |
250,0 |
390,8 |
1.854,0 |
2.778,8 |
| Def. |
-250,0 |
- |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2 p. A/primum "PCM piattaforma Pagopa e app IO" - (Cap-pg: 7484/1) - (Scad. Variazione 2026) |
LV |
40,0 |
10,0 |
- |
- |
| Def. |
-23,5 |
-7,9 |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2 p. A/bis "PCM piattaforma notifiche digitali" - (Cap-pg: 7485/1) - (Scad. Variazione 2026) |
LV |
70,0 |
45,0 |
- |
- |
| Def. |
-60,0 |
-35,0 |
- |
- |
| DLG n. 209/2023 art. 62 c. 1 "Istituzione fondo per l'attuazione della delega fiscale" (Cap-pg: 3832/1) - (Variazione Permanente) |
LV |
3.601,3 |
2.982,6 |
3.126,6 |
31.217,4 |
| Def. |
-3.409,8 |
-2.707,6 |
-2.694,4 |
-30.268,6 |
| LB n. 178 del 2020 art. 1 c. 2 "Fondo delega riforma fiscale e per le maggiori entrate per la fedeltà fiscale, assegno unico" - (Cap-pg: 3833/1) - (Variazione Permanente) |
LV |
2.191,0 |
2.191,0 |
2.191,0 |
21.910,0 |
| Def. |
-2.191,0 |
-2.191,0 |
-2.191,0 |
-21.910 |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LB n. 160 del 2019 art. 1 c. 14 p. F/bis "Edilizia pubblica" - (Cap-pg: 7852/5) - (Scad. Variazione 2026) |
LV |
10,9 |
14,6 |
53,7 |
323,1 |
| Def. |
-1,9 |
-7,9 |
- |
- |
| LB n. 205/2017 art. 1 c. 1072 "Risorse riparto fondo investimenti- edilizia pubblica" (Cap-pg: 7852/2) (Scad. Variazione 2027) |
LV |
20,2 |
14,8 |
21,2 |
157,1 |
| Def. |
- |
-2,0 |
-3,5 |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. E/primum "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7852/1) - (Scad. Variazione 2027) |
LV |
5,5 |
22,0 |
43,9 |
414,5 |
| Def. |
-2,0 |
-12,0 |
-3,4 |
- |
| LF n. 266/2005 art. 1 c. 93 p. 1 "Contributo quindicennale programma di dotazione infrastrutturale del corpo della guardia di finanza" (Cap-pg: 7849/1) (Scad. Variazione 2028) |
LV |
- |
- |
- |
19,2 |
| Def. |
- |
- |
- |
-19,2 |
| LS n. 147/2013 art. 1 c. 109 "Contributo ammodernamento corpo guardia di finanza" - (Cap-pg: 7851/1) - (Scad. Variazione 2028) |
LV |
145,9 |
130,1 |
132,0 |
865,5 |
| Def. |
-20,6 |
-15,9 |
-5,1 |
-3,4 |
| LB 145/2018 art. 1 c. 95 p. H/bis "Digitalizzazione amministrazioni statali" - (Cap-pg: 7837/5) - (Scad. Variazione 2025) |
LV |
5,5 |
4,8 |
5,1 |
39,2 |
| Def. |
-2,4 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. M/bis "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7837/6) - (Scad. Variazione 2027) |
LV |
28,8 |
25,7 |
56,4 |
275,3 |
| Def. |
-1,5 |
-0,0 |
-1,9 |
- |
| LB n. 160/2019 art. 1 c. 14 p. H/bis " delle amministrazioni statali" - (Cap-pg: 7837/8) - (Scad. Variazione 2027) |
LV |
12,9 |
14,1 |
15,2 |
73,5 |
| Def. |
- |
-1,0 |
-3,4 |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. M/bis "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7837/7) - (Scad. Variazione 2027) |
LV |
42,1 |
18,5 |
57,1 |
213,4 |
| Def. |
-8,9 |
-0,2 |
-0,2 |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/bis "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7837/4) - (Scad. Variazione 2027) |
LV |
44,5 |
21,7 |
56,9 |
174,1 |
| Def. |
-0,3 |
-3,0 |
-1,2 |
- |
| LB n. 232/2016 art. 1 c. 623 "Fondo potenziamento mezzi corpi di polizia e CNVVFF" (Cap-pg: 7837/3) (Scad. Variazione 2028) |
LV |
29,3 |
33,0 |
29,7 |
86,1 |
| Def. |
-1,1 |
-1,4 |
-1,5 |
-1,5 |
| LF n. 266/2005 art. 1 c. 93 p. 1 "Contributo quindicennale per il completamento del programma di dotazione infrastrutturale del Corpo della Guardia di finanza" - (Cap-pg: 7833/1 - 7834/1) - (Scad. Variazione 2027) |
LV |
3,6 |
- |
10,8 |
- |
| Def. |
-3,6 |
- |
10,8 |
- |
| LB n. 160 del 2019 art. 1 c. 91 "Garanzia prima casa" - (Cap-pg: 7077/3) - (Scad. Variazione 2026) |
LV |
5,0 |
20,0 |
- |
- |
| Def. |
- |
-20,0 |
- |
- |
| LB n. 145/2018 art. 1 c. 95 p "Edilizia pubblica compresa quella scolastica e sanitaria" (Cap-pg: 7019/3) (Scad. Variazione 2025) |
LV |
4,8 |
2,9 |
1,0 |
3,0 |
| Def. |
-0,7 |
- |
- |
- |
| RIPROGRAMMAZIONI |
| DL n. 59/2021 art. 1 c. 2 p. A/ter "PCM tecnologie satellitari ed economia spaziale" - (Cap-pg: 7486/1) - (Scad. Variazione 2030) |
LV |
288,6 |
107,3 |
- |
- |
| Ripr. |
-171,9 |
-22,2 |
48,5 |
145,6 |
| Ministero delle imprese e del made in Italy |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| L n. 266 del 1997 art. 4 c. 3 "Programmi tecnologici per la difesa aerea nazionale" - (Cap-pg: 7421/3 - 7421/4) - (Scad. Variazione 2039) |
LV |
255,7 |
153,0 |
139,5 |
1.600,0 |
| Rif. |
440,0 |
415,0 |
500,0 |
4.960,0 |
| DL n. 321/1996 art. 5 c. 2 p. C "Sviluppo tecnologico nel settore aeronautico" - (Cap-pg: 7420/1 - 7420/2) - (Scad. Variazione 2029) |
LV |
57,9 |
44,5 |
31,5 |
190,0 |
| Rif. |
- |
20,0 |
20,0 |
50,0 |
| LF n. 266/2005 art. 1 c. 95 p. 3 "Contributo programma di sviluppo l'acquisizione delle UNITA' NAVALI FREMM" - (Cap-pg: 7485/14) - (Scad. Variazione 2039) |
LV |
84,1 |
225,6 |
256,6 |
507,4 |
| Rif. |
325,0 |
346,0 |
325,0 |
2.300,0 |
| LS n. 147 del 2013 art. 1 c. 37 "Contributi ventennali settore marittimo - difesa nazionale" - (Cap-pg: 7419/7 - 7419/8) - (Scad. Variazione 2039) |
LV |
60,0 |
55,0 |
65,0 |
1.115,0 |
| Rif. |
157,0 |
192,0 |
245,0 |
1.049,0 |
| DEFINANZIAMENTI |
| DL n. 34 del 2020 art. 43 c. 1 "Fondo per la salvaguardia dei livelli occupazionali e la prosecuzione dell'attivita' d'impresa" - (Cap-pg: 7478/1) - (Scad. Variazione 2025) |
LV |
176,3 |
162,1 |
152,2 |
843,9 |
| Def. |
-30,0 |
- |
- |
- |
| DL n. 17 del 2022 art. 22 c. 1 "Fondo per la transizione verde, la ricerca, gli investimenti del settore automotive e per il riconoscimento di incentivi all'acquisto di veicoli non inquinanti" - (Cap-pg: 7356/1) - (Scad. Variazione 2030) |
LV |
762,2 |
1.012,2 |
1.012,2 |
3.036,6 |
| Def. |
-550,0 |
-800,0 |
-800,0 |
-2.400,0 |
| DL n. 59/2021 art. 1 c. 2 p. F/primum "Fondo investimenti complementari PNRR- MISE - "POLIS" - case dei servizi di cittadinanza digitale" - (Cap-pg: 7521/1) - (Scad. Variazione 2026) |
LV |
245,0 |
122,4 |
- |
- |
| Def. |
-0,1 |
-0,1 |
- |
- |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| L n. 46 del 1982 art. 14 "Fondo speciale rotativo per l'innovazione tecnologica." - (Cap-pg: 7342/6) - (Scad. Variazione 2025) |
LV |
26,5 |
10,0 |
7,5 |
- |
| Def. |
-16,5 |
- |
- |
- |
| DL n. 112 del 2008 art. 43 "Contributi per l'erogazione di finanziamenti per contratti di sviluppo nel settore industriale" - (Cap-pg: 7343/1) - (Scad. Variazione 2027) |
LV |
692,0 |
472,0 |
467,4 |
4.196,0 |
| Def. |
-40,0 |
-30,0 |
-25,4 |
- |
| DL n. 124 del 2019 art. 58/bis c. 1 "Sezione speciale del fondo di garanzia PMI in favore dei fondi pensione che investano risorse per la capitalizzazione o ripatrimonializzazione di micro, piccole e medie imprese." - (Cap-pg: 7345/3) - (Scad. Variazione 2035) |
LV |
32,4 |
10,8 |
10,8 |
99,6 |
| Def. |
- |
- |
- |
-12,0 |
| LB n. 178 del 2020 art. 1 c. 109 "Fondo imprese creative" (*) - (Cap-pg: 7342/31) - (Scad. Variazione 2026) |
LV |
9,0 |
7,5 |
13,5 |
3,5 |
| Def. |
- |
-3,0 |
- |
- |
| L n. 808 del 1985 "Interventi per lo sviluppo e l'accrescimento di competitivita' delle industrie operanti nel settore aeronautico." - (Cap-pg: 7423/10 - 7423/13) - (Scad. Variazione 2029) |
LV |
87,3 |
22,7 |
60,8 |
123,5 |
| Def. |
- |
-9,2 |
-25,0 |
-63,5 |
| L n. 808 del 1985 art. 3 c. 1 p. A "Competitività delle industrie operanti nel settore aeronautico" - (Cap-pg: 7423/2 - 7423/10) - (Scad. Variazione 2026) |
LV |
194,0 |
257,0 |
236,2 |
904,0 |
| Def. |
- |
-36,5 |
- |
- |
| DL n. 17 del 2022 art. 22 c. 1 “Contributi per l'acquisto di infrastrutture di ricarica ad uso domestico" - (Cap-pg: 7333/1) - (Scad. Variazione 2030) |
LV |
-12,2 |
-12,2 |
-12,2 |
- |
| Def. |
-12,2 |
-12,2 |
-12,2 |
- |
| LB n. 145/2018 art. 1 c. 95 p. G/ter "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7491/3) - (Scad. Variazione 2030) |
LV |
9,0 |
13,4 |
29,4 |
94,0 |
| Def. |
- |
-7,3 |
-7,7 |
-50,0 |
| L n. 266/1997 art. 4 c. 3 "Programmi tecnologici per la difesa aerea nazionale" - (Cap-pg: 7421/3 - 7421/4) - (Scad. Variazione 2039) |
LV |
255,7 |
153,0 |
139,5 |
1.600,0 |
| Def. |
-10,0 |
- |
- |
-10,0 |
| DL n. 321 del 1996 art. 5 c. 2 p. C "Sviluppo tecnologico nel settore aeronautico" - (Cap-pg: 7420/1 - 7420/2) - (Scad. Variazione 2029) |
LV |
57,9 |
44,5 |
31,5 |
190,0 |
| Def. |
-25,0 |
-17,5 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. G/ter "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7421/27) - (Scad. Variazione 2025) |
LV |
86,9 |
21,5 |
118,2 |
44,2 |
| Def. |
-0,0 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. G/ter "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7421/25) - (Scad. Variazione 2026) |
LV |
134,1 |
114,5 |
271,9 |
178,6 |
| Def. |
- |
-5,0 |
- |
- |
| LF n. 244 del 2007 art. 2 c. 179 p. B "Programmi europei aereonautici" - (Cap-pg: 7421/18) - (Scad. Variazione 2025) |
LV |
1,9 |
- |
- |
- |
| Def. |
-1,9 |
- |
- |
- |
| LF n. 244 del 2007 art. 2 c. 179 p. C "Programmi europei aereonautici" - (Cap-pg: 7421/19) - (Scad. Variazione 2025) |
LV |
2,6 |
- |
- |
- |
| Def. |
-2,6 |
- |
- |
- |
| DL n. 34 del 2020 art. 42 c. 5 "Risorse da destinare alla costituzione della 'FONDAZIONE ENEA TECH'" - (Cap-pg: 7631/1) - (Scad. Variazione 2027) |
LV |
10,0 |
20,0 |
10,0 |
- |
| Def. |
- |
- |
-10,0 |
- |
| DLG n. 8272022 art. 18 c. 8 "Spese per l'implementazione e la gestione del sistema informativo per l'accessibilita' di prodotti e servizi" - (Cap-pg: 7040/6) - (Scad. Variazione 2027) |
LV |
- |
- |
0,5 |
- |
| Def. |
- |
- |
-0,5 |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. H/ter "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7624/3) - (Scad. Variazione 2029) |
LV |
0,1 |
1,0 |
1,0 |
1,9 |
| Def. |
-0,1 |
-1,0 |
-1,0 |
-1,9 |
| RIPROGRAMMAZIONI |
| LS n. 147 del 2013 art. 1 c. 37 "Contributi ventennali settore marittimo - difesa nazionale" - (Cap-pg: 7419/7 - 7419/8) - (Scad. Variazione 2039) |
LV |
60,0 |
55,0 |
65,0 |
1.115,0 |
| Ripr. |
50,0 |
110,0 |
20,0 |
-180,0 |
| Ministero del lavoro e delle politiche sociali |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| DL n. 185 del 2008 art. 18 c. 1 "Fondo speciale per l'occupazione e la formazione" - (Cap-pg: 2230/1) - (Scad. Variazione 2027) |
LV |
515,2 |
513,0 |
568,0 |
5.656,3 |
| Rif. |
100,0 |
100,0 |
100,0 |
- |
| LF n. 350 del 2003 art. 3 c. 149 "Commissione di garanzia per l'attuazione della legge sullo sciopero dei servizi pubblici essenziali" (*) - (Cap-pg: 5025/1) - (Scad. Variazione 2050) |
LV |
2,2 |
2,2 |
2,2 |
2,2 |
| Rif. |
1,5 |
1,5 |
1,5 |
1,5 |
| LB n. 178 del 2020 art. 1 c. 334 "Fondo per la copertura finanziaria delle attività non professionali del caregiver familiare" (*) - (Cap-pg: 3555/1) - (Variazione Permanente) |
LV |
47,5 |
47,5 |
47,5 |
47,5 |
| Rif. |
15,0 |
10,0 |
13,8 |
16,8 |
| LF n. 296 del 2006 art. 1 c. 1264 "Fondo non autosufficienti" - (Cap-pg: 3538/1) - (Scad. Variazione 2029) |
LV |
839,2 |
886,0 |
960,0 |
9.573,7 |
| Rif. |
80,6 |
48,6 |
148,6 |
297,1 |
| DEFINANZIAMENTI |
| L n. 88 del 1989 art. 37 "Gestione interventi assistenziali e di sostegno alle gestioni previdenziali" - (Cap-pg: 4339/1) - (Scad. Variazione 2029) Come riportato nella Relazione tecnica, il definanziamento è effettuato al fine di contabilizzare in bilancio gli effetti di retroazione sul lato contributivo derivanti dal miglioramento del PIL programmatico e delle componenti della domanda interna a seguito delle misure di riduzione del carico fiscale sul lavoro (si veda la RT, pag. 352 del Tomo I, A.C. 2112). |
LV |
6.695,4 |
2.417,1 |
1.961,8 |
10.733,7 |
| Def. |
-305,0 |
-207,0 |
-484,0 |
-923,0 |
| Ministero della giustizia |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| LB 145/2018, c art. 1 c. 95 p. F/quinquies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7300/16) - (Scad. Variazione 2026) |
LV |
12,0 |
11,4 |
11,4 |
- |
| Rif. |
30,0 |
50,0 |
- |
- |
| DEFINANZIAMENTI |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| DL n. 59/2021 art. 1 c. 2 p. G/primum "Misure urgenti relative al Fondo Complementare al PNRR. Costruzione e miglioramento di padiglioni e spazi per strutture penitenziarie per adulti e minori" - (Cap-pg: 7300/18 - 7300/19) - (Scad. Variazione 2025) |
LV |
35,8 |
8,2 |
20,0 |
10,0 |
| Def. |
-9,8 |
- |
- |
- |
| LB n. 178 del 2020 art. 1 c. 155 "Interventi straordinari per l'ampliamento di spazi destinate al lavoro dei detenuti e cablaggio di I.P." - (Cap-pg: 7304/1) - (Scad. Variazione 2025) |
LV |
17,0 |
10,0 |
- |
- |
| Def. |
-7,0 |
- |
- |
- |
| LB n. 178 del 2020 art. 1 c. 155 p. 1 " Interventi straordinari per l'ampliamento di spazi destinate al lavoro dei detenuti e cablaggio di I.P." - (Cap-pg: 7361/3) - (Scad. Variazione 2026) |
LV |
2,8 |
2,0 |
- |
- |
| Def. |
-2,8 |
-2,0 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/quinquies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7300/12 - 7300/13 - 7300/14 - 7300/15) - (Scad. Variazione 2026) |
LV |
19,1 |
16,1 |
12,6 |
85,4 |
| Def. |
-9,2 |
-7,1 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. I/quinquies "Prevenzione del rischio sismico" - (Cap-pg: 7301/3) - (Scad. Variazione 2026) |
LV |
2,6 |
1,3 |
0,4 |
13,0 |
| Def. |
-1,0 |
-0,8 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/quinquies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7301/4 - 7321/6) - (Scad. Variazione 2025) |
LV |
2,2 |
1,9 |
1,9 |
65,7 |
| Def. |
-0,2 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. N/quinquies "Eliminazione delle barriere architettoniche" - (Cap-pg: 7301/5) - (Scad. Variazione 2025) |
LV |
0,3 |
- |
- |
- |
| Def. |
-0,3 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 623 "Fondo potenziamento mezzi corpi di polizia e CNVVFF" - (Cap-pg: 7300/10 - 7300/11 - 7321/3 - 7321/4 - 7321/5) - (Scad. Variazione 2026) |
LV |
27,0 |
22,8 |
25,7 |
50,5 |
| Def. |
-8,0 |
-5,1 |
- |
- |
| DL n. 91 del 2017 art. 11/quater "Spese progettazione, ristrutturazione e messa in sicurezza delle strutture giudiziarie ubicate nelle regioni Campania, Puglia, Calabria e Sicilia" - (Cap-pg: 7233/1 - 7233/2) - (Scad. Variazione 2027) |
LV |
87,2 |
35,5 |
47,0 |
- |
| Def. |
-10,5 |
-25,5 |
-14,6 |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. F/quinquies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7200/13 - 7200/14) - (Scad. Variazione 2027) |
LV |
143,8 |
55,0 |
71,9 |
80,0 |
| Def. |
-35,8 |
-35,0 |
-3,0 |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. F/quinquies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7200/17 - 7200/18) - (Scad. Variazione 2027) |
LV |
5,5 |
5,5 |
3,2 |
- |
| Def. |
-5,5 |
-5,5 |
-3,2 |
- |
| LB n. 197 del 2022 art. 1 c. 855 "Adeguamento strutturale e impiantistico degli edifici adibiti ad uffici giudiziari" - (Cap-pg: 7200/19 - 7200/20) - (Scad. Variazione 2027) |
LV |
167,0 |
156,0 |
81,7 |
- |
| Def. |
-32,0 |
-21,0 |
-36,7 |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/quinquies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7200/11 - 7200/12) - (Scad. Variazione 2027) |
LV |
34,5 |
31,9 |
62,7 |
21,4 |
| Def. |
-17,0 |
-11,5 |
-8,8 |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. E/novies "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7200/7 - 7200/8 - 7200/9 - 7200/10) - (Scad. Variazione 2027) |
LV |
99,1 |
77,5 |
63,1 |
14,9 |
| Def. |
-30,5 |
-32,5 |
-31,7 |
- |
| DL n. 59/2021 art. 1 c. 2 p. G/primum "Misure urgenti relative al Fondo complementare al PNRR. Costruzione e miglioramento di padiglioni e spazi per strutture penitenziarie per adulti e minori" - (Cap-pg: 7400/5 - 7400/6) - (Scad. Variazione 2026) |
LV |
21,9 |
6,5 |
- |
- |
| Def. |
-0,9 |
-1,8 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/quinquies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7421/3) - (Scad. Variazione 2025) |
LV |
1,2 |
0,9 |
- |
- |
| Def. |
-0,3 |
- |
- |
- |
| DL n. 105 del 2023 art. 2 c. 1 p. A "Spese per la realizzazione delle infrastrutture informatiche" - (Cap-pg: 7503/19) - (Scad. Variazione 2026) |
LV |
45,0 |
43,0 |
- |
- |
| Def. |
- |
-43,0 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. H/quinquies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7503/9) - (Scad. Variazione 2025) |
LV |
7,2 |
2,4 |
1,4 |
33,4 |
| Def. |
-0,0 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/quinquies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7503/10) - (Scad. Variazione 2025) |
LV |
7,3 |
3,2 |
3,3 |
70,4 |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. G/primum "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n.232 del 2016" - (Cap-pg: 7503/8) - (Scad. Variazione 2025) |
LV |
110,6 |
87,6 |
92,1 |
271,7 |
| Def. |
-8,5 |
|
|
|
| Ministero degli affari esteri e della cooperazione internazionale |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| L n. 72 del 2001 art. 1 c. 3 "Interventi a tutela del patrimonio storico e culturale esuli italiani in Istria, Fiume e Dalmazia" (*) - (Cap-pg: 4547/1) - (Variazione Permanente) |
LV |
- |
- |
- |
|
| Rif. |
2,0 |
2,0 |
2,0 |
2,0 |
| L n. 73 del 2001 art. 2 "Interventi a favore della minoranza straniera in Slovenia e in Croazia" (*) - (Cap-pg: 4544/1) - (Variazione Permanente) |
LV |
- |
- |
- |
- |
| Rif. |
3,0 |
3,0 |
3,0 |
3,0 |
| L n. 960 del 1982 art. 5 c. 1 "Spese e contributi per interventi culturali a favore di minoranze italiane della ex Jugoslavia" (*) - (Cap-pg: 4545/1) - (Variazione Permanente) |
LV |
0,1 |
0,1 |
0,1 |
0,1 |
| Rif. |
1,0 |
1,0 |
1,0 |
1,0 |
| DEFINANZIAMENTI |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LB n. 160/2019 art. 1 c. 14 p. H/sexies "Digitalizzazione delle amministrazioni statali" (Cap-pg: 7240/5) (Scad. Variazione 2026) |
LV |
17,5 |
15,5 |
- |
- |
| Def. |
-4,0 |
-2,0 |
- |
- |
| Ministero dell’istruzione e del merito |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| LF n. 296 del 2006 art. 1 c. 601 p. B "Istituzione fondo per il funzionamento delle istituzioni scolastiche" - (Cap-pg: 1195/1 - 1196/1 - 1204/1) - (Scad. Variazione 2029) |
LV |
128,9 |
126,2 |
125,9 |
1.259,4 |
| Rif. |
12,0 |
12,0 |
30,0 |
60,0 |
| LF n. 296 del 2006 art. 1 c. 601 p. B "Istituzione fondo per il funzionamento delle istituzioni scolastiche" - (Cap-pg: 1194/1) - (Scad. Variazione 2029) |
LV |
70,0 |
68,8 |
68,6 |
686,1 |
| Rif. |
8,0 |
8,0 |
20,0 |
40,0 |
| DEFINANZIAMENTI |
| DLG n. 59 del 2017 art. 16/ter c. 5 "Istituzione fondo per l'incentivo alla formazione dei docenti" - (Cap-pg: 3365/1) - (Variazione Permanente) |
LV |
- |
40,0 |
85,0 |
3.416,0 |
| Def. |
- |
- |
- |
-750,0 |
| LB n. 213 del 2023 art. 1 c. 329 "Riduzione divari territoriali, contrasto dispersione scolastica" - (Cap-pg: 1195/16 - 1196/16 - 1204/16) - (Scad. Variazione 2025) |
LV |
28,5 |
- |
- |
- |
| Def. |
-28,5 |
- |
- |
- |
| LB n. 213 del 2023 art. 1 c. 329 "Riduzione divari territoriali, contrasto dispersione scolastica" - (Cap-pg: 1194/16) - (Scad. Variazione 2025) |
LV |
9,5 |
- |
- |
- |
| Def. |
-9,5 |
- |
- |
- |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| DL n. 109/2018 art. 42/bis c. 2 "Disposizioni urgenti per la città di Genova, la sicurezza della rete nazionale delle infrastrutture e dei trasporti, gli eventi sismici del 2016 e 2017, il lavoro e le altre emergenze" - (Cap-pg: 8108/2) - (Scad. Variazione 2025) |
LV |
2,4 |
- |
- |
- |
| Def. |
-2,4 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. I/septies "Prevenzione del rischio sismico" - (Cap-pg: 8106/2) - (Scad. Variazione 2026) |
LV |
85,0 |
89,0 |
85,0 |
510,0 |
| Def. |
- |
-4,0 |
- |
- |
| Ministero dell’interno |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| DL n. 152 del 2021 art. 31/bis c. 5 "Assunzioni delle professionalità necessarie all'attuazione dei progetti previsti dal PNRR da parte dei comuni con popolazione inferiore a 5.000 abitanti" - (Cap-pg: 1435/1) - (Scad. Variazione 2025) |
LV |
30,0 |
30,0 |
- |
- |
| Rif. |
10,0 |
- |
- |
- |
| DEFINANZIAMENTI |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| L n. 124 del 2015 art. 8 c. 3 "Contributo per l'istituzione del Numero Unico Emergenze - NUE" - (Cap-pg: 7391/4) - (Scad. Variazione 2025) |
LV |
0,3 |
3,6 |
5,4 |
- |
| Def. |
-0,3 |
- |
- |
- |
| DL n. 21 del 2022 art. 32/ter c. 1 p. A "Risorse in favore della Polizia di Stato per acquisto e potenziamento dei sistemi informativi per il contrasto alla criminalità organizzata e al terrorismo internazionale nonché per il settore motorizzazione, armamento e manutenzione straordinaria e adattamento di strutture e impianti" - (Cap-pg: 7411/24 - 7411/25 - 7456/14 - 7456/15 - 7456/17 - 7490/3) - (Scad. Variazione 2028) |
LV |
57,5 |
29,2 |
31,7 |
44,7 |
| Def. |
-17,5 |
-3,9 |
-3,4 |
-5,5 |
| DL n. 50 del 2017 art. 41 c. 4 "Acquisto e manutenzione mezzi di soccorso alla popolazione civile a seguito eventi sismici." - (Cap-pg: 7481/2) - (Scad. Variazione 2025) |
LV |
0,8 |
- |
- |
- |
| Def. |
-0,8 |
- |
- |
- |
| DL n. 113 del 2018 art. 22 c. 1 p. A "Potenziamento di apparati tecnico logistici della Polizia di Stato" - (Cap-pg: 7417/4 - 7456/10) - (Scad. Variazione 2028) |
LV |
42,4 |
22,1 |
24,7 |
7,0 |
| Def. |
-18,5 |
-21,8 |
- |
-7,0 |
| LB n. 145 del 2018 art. 1 c. 95 p. F/octies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7411/13 - 7411/14) - (Scad. Variazione 2026) |
LV |
57,6 |
33,4 |
40,3 |
0,2 |
| Def. |
-13,0 |
-18,4 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. I/octies "Prevenzione del rischio sismico" - (Cap-pg: 7411/16) - (Scad. Variazione 2026) |
LV |
0,2 |
0,2 |
- |
- |
| Def. |
-0,2 |
-0,2 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. M/octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7417/5 - 7456/13) - (Scad. Variazione 2026) |
LV |
12,8 |
5,5 |
- |
- |
| Def. |
-1,4 |
-1,0 |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. F/octies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7411/18 - 7411/19 - 7411/21 - 7411/22) - (Scad. Variazione 2027) |
LV |
13,2 |
10,5 |
11,7 |
30,2 |
| Def. |
-3,8 |
-1,1 |
-3,5 |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. H/octies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7396/2) - (Scad. Variazione 2028) |
LV |
1,0 |
1,0 |
0,5 |
0,5 |
| Def. |
-1,0 |
-1,0 |
-0,5 |
-0,5 |
| LB n. 160 del 2019 art. 1 c. 14 p. I/octies "Prevenzione del rischio sismico" - (Cap-pg: 7411/23) - (Scad. Variazione 2025) |
LV |
0,5 |
- |
- |
- |
| Def. |
-0,5 |
- |
- |
- |
| LB n. 197 del 2022 art. 1 c. 660 "Fondo per gli interventi infrastrutturali per la Polizia di Stato " - (Cap-pg: 7421/1) - (Scad. Variazione 2027) |
LV |
27,0 |
27,0 |
77,0 |
135,0 |
| Def. |
- |
- |
-50,0 |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/octies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7411/9 - 7411/10) - (Scad. Variazione 2028) |
LV |
31,8 |
49,7 |
48,3 |
50,6 |
| Def. |
-15,6 |
-48,8 |
- |
-10,0 |
| LB n. 205 del 2017 art. 1 c. 1072 p. H/octies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7391/6) - (Scad. Variazione 2025) |
LV |
41,7 |
5,1 |
40,4 |
103,5 |
| Def. |
-0,7 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. I/octies "Prevenzione del rischio sismico" - (Cap-pg: 7411/11 - 7411/12) - (Scad. Variazione 2026) |
LV |
23,8 |
22,4 |
- |
- |
| Def. |
-23,8 |
-22,4 |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. B/quinquies "Ripartizione del Fondo investimenti 'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7461/1) - (Scad. Variazione 2028) |
LV |
65,0 |
26,3 |
145,7 |
112,5 |
| Def. |
-54,0 |
-12,0 |
-45,0 |
-36,9 |
| LB n. 232 del 2016 art. 1 c. 140 p. E/sexies "Ripartizione del Fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7411/6 - 7411/7) - (Scad. Variazione 2029) |
LV |
92,9 |
101,3 |
57,1 |
135,5 |
| Def. |
-75,7 |
-96,4 |
- |
-51,5 |
| LB n. 232 del 2016 art. 1 c. 140 p. H/quinquies " Ripartizione del Fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7411/4 - 7411/5) - (Scad. Variazione 2027) |
LV |
11,7 |
10,6 |
10,6 |
- |
| Def. |
-11,7 |
-10,6 |
-10,6 |
- |
| LB n. 232 del 2016 art. 1 c. 623 "Fondo potenziamento mezzi corpi di Polizia e CNVVFF" - (Cap-pg: 7456/6 - 7456/7 - 7456/8 - 7458/1 - 7460/1 - 7490/2) - (Scad. Variazione 2026) |
LV |
48,4 |
50,7 |
43,4 |
130,2 |
| Def. |
-4,1 |
-4,9 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/octies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7410/2) - (Scad. Variazione 2029) |
LV |
23,6 |
11,8 |
8,5 |
4,7 |
| Def. |
-5,1 |
-7,8 |
-4,9 |
-4,7 |
| LB n. 145 del 2018 art. 1 c. 95 p. H/octies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7509/1) - (Scad. Variazione 2029) |
LV |
0,4 |
2,6 |
37,4 |
367,9 |
| Def. |
- |
- |
- |
-18,2 |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7457/6) - (Scad. Variazione 2028) |
LV |
- |
- |
22,1 |
109,5 |
| Def. |
- |
- |
- |
20,0 |
| LB n. 232 del 2016 art. 1 c. 623 "Fondo potenziamento mezzi corpi di Polizia e CNVVFF" - (Cap-pg: 7457/3 - 7457/4) - (Scad. Variazione 2026) |
LV |
10,9 |
20,0 |
- |
- |
| Def. |
- |
-20,0 |
- |
- |
| LF n. 289 del 2002 art. 61 c. 1/bis p. A "Spese per il servizio di telecomunicazione TETRA" - (Cap-pg: 7506/1) - (Scad. Variazione 2026) |
LV |
69,6 |
72,9 |
16,2 |
- |
| Def. |
-1,9 |
- |
- |
- |
| DL n. 50 del 2017 art. 41 c. 4 "Acquisto e manutenzione mezzi di soccorso alla popolazione civile a seguito eventi sismici." - (Cap-pg: 7305/2) - (Scad. Variazione 2025) |
LV |
3,3 |
- |
- |
- |
| Def. |
-3,3 |
- |
- |
- |
| L n. 124 del 2015 art. 8 c. 3 "Contributo per l'istituzione del NUE" - (Cap-pg: 7312/1 - 7325/9) - (Scad. Variazione 2025) |
LV |
1,7 |
- |
- |
- |
| Def. |
-1,7 |
- |
- |
- |
| DL n. 113 del 2018 art. 22 c. 1 p. B "Potenziamento di apparati tecnico logistici del Corpo nazionale dei Vigili del fuoco." - (Cap-pg: 7311/6) - (Scad. Variazione 2025) |
LV |
5,2 |
- |
- |
- |
| Def. |
-0,2 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. H/octies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7311/7) - (Scad. Variazione 2025) |
LV |
11,3 |
8,9 |
6,2 |
58,9 |
| Def. |
-4,5 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. I/octies "Prevenzione del rischio sismico" - (Cap-pg: 7313/5) - (Scad. Variazione 2026) |
LV |
12,7 |
26,1 |
6,3 |
- |
| Def. |
- |
15,2 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. M/octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7325/24) - (Scad. Variazione 2025) |
LV |
10,7 |
7,3 |
7,7 |
43,7 |
| Def. |
-4,7 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 1005 "Acquisto e adeguamento sedi strutturali VVF" - (Cap-pg: 7302/5) - (Scad. Variazione 2025) |
LV |
2,3 |
- |
- |
- |
| Def. |
-2,3 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. F/octies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7302/10) - (Scad. Variazione 2026) |
LV |
13,5 |
8,3 |
9,0 |
- |
| Def. |
- |
-4,7 |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. M/octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7311/8 - 7324/1) - (Scad. Variazione 2025) |
LV |
2,7 |
1,1 |
0,6 |
3,1 |
| Def. |
-1,6 |
- |
- |
- |
| LB n. 197 del 2022 art. 1 c. 672 p. 1 "Spese per lo sviluppo della capacità di risposta delle squadre di intervento del Corpo nazionale dei Vigili del fuoco con uso di nuove tecnologie " - (Cap-pg: 7325/41) - (Scad. Variazione 2026) |
LV |
9,0 |
8,0 |
6,0 |
- |
| Def. |
- |
-2,0 |
- |
- |
| LB n. 197 del 2022 art. 1 c. 673 "Spese connesse allo sviluppo della capacità di risposta delle squadre di intervento del Corpo nazionale dei Vigili del fuoco per lo spegnimento degli incendi" - (Cap-pg: 7325/42) - (Scad. Variazione 2026) |
LV |
2,7 |
2,1 |
- |
- |
| Def. |
- |
2,1 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/octies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7302/6) - (Scad. Variazione 2025) |
LV |
9,5 |
3,6 |
2,7 |
- |
| Def. |
-5,0 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7325/21) - (Scad. Variazione 2025) |
LV |
2,0 |
4,0 |
4,0 |
6,0 |
| Def. |
-0,0 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. H/quinquies "Ripartizione Fondo investimenti articolo 1, comma 140 della legge n.232 del 2016" - (Cap-pg: 7313/1) - (Scad. Variazione 2025) |
LV |
30,5 |
18,0 |
- |
- |
| Def. |
-15,8 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. F/octies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7351/6) - (Scad. Variazione 2026) |
LV |
1,8 |
2,0 |
- |
- |
| Def. |
-1,8 |
-2,0 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/octies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7613/1) - (Scad. Variazione 2025) |
LV |
1,9 |
- |
- |
- |
| Def. |
-1,9 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. B/quinquies "Ripartizione Fondo investimenti all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7628/1) - (Scad. Variazione 2026) |
LV |
14,5 |
6,8 |
- |
- |
| Def. |
- |
-6,8 |
- |
- |
| Ministero dell’ambiente e della sicurezza energetica |
| |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| DL 34/2019 art. 48 c. 1 "Impegni assunti dal Governo italiano con l'iniziativa Mission innovation adottata durante la Conferenza sul clima (cop 21) di Parigi" (Cap-pg: 7620/1) (Scad. Variaz. 2025) |
LV |
20,0 |
- |
- |
- |
| Def. |
-20,0 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. D/ter "Ricerca" - (Cap-pg: 7620/2) - (Scad. Variazione 2025) |
LV |
27,3 |
18,0 |
- |
- |
| Def. |
-9,3 |
- |
- |
- |
| DLG n. 48 del 2020 art. 8 "Spese per la realizzazione presso ENEA del Portale nazionale sulla prestazione energetica degli edifici" - (Cap-pg: 7061/1) - (Scad. Variazione 2027) |
LV |
1,0 |
1,0 |
1,0 |
- |
| Def. |
-1,0 |
-1,0 |
-1,0 |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. F/ter "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7660/5) - (Scad. Variazione 2026) |
LV |
50,0 |
50,0 |
114,9 |
1.056,1 |
| Def. |
-50,0 |
-50,0 |
- |
- |
| Ministero delle infrastrutture e dei trasporti |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| DL n. 32/2019 art. 4/ter c. 13 "Messa in sicurezza dell'Acquifero del Gran Sasso e del sistema di captazione delle acque potabili." - (Cap-pg: 7012/1) - (Scad. Variazione 2029) |
LV |
- |
- |
- |
- |
| Rif. |
- |
- |
20,0 |
65,0 |
| LS n. 208 del 2015 art. 1 c. 647 "Contributi per nuovi servizi marittimi per il trasporto combinato delle merci o il miglioramento dei servizi su rotte esistenti, in arrivo e/o partenza da porti" (*) - (Cap-pg: 1245/1) - (Variazione Permanente) “Marebonus” |
LV |
19,4 |
19,4 |
- |
- |
| Rif. |
12,0 |
12,0 |
12,0 |
12,0 |
| LS n. 208/ 2015 art. 1 c. 648 "Contributi servizi di trasporto ferroviario intermodale in connessione con nodi logistici e portuali" (*) - (Cap-pg: 1246/1) - (Variazione Permanente) “Ferrobonus” |
LV |
19,9 |
19,9 |
- |
- |
| Rif. |
10,0 |
10,0 |
10,0 |
10,0 |
| DEFINANZIAMENTI |
| DL n. 59 del 2021 art. 1 c. 2 p. C/sexies "Fondo investimenti complementari PNRR- MIMS- Strade sicure - monitoraggio per il controllo da remoto di ponti, viadotti e tunnel della rete viaria principale" - (Cap-pg: 7405/1) - (Scad. Variazione 2028) |
LV |
50,0 |
75,0 |
50,0 |
50,0 |
| Def. |
- |
- |
-25,0 |
-25,0 |
| LB n. 160 del 2019 art. 1 c. 14 p. A/decies "Trasporti e viabilità" - (Cap-pg: 7002/53) - (Scad. Variazione 2025) |
LV |
20,0 |
10,6 |
- |
- |
| Def. |
-13,0 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. A/decies "Trasporti e viabilita'" - (Cap-pg: 7002/45) - (Scad. Variazione 2025) |
LV |
76,9 |
130,1 |
209,9 |
1.035,2 |
| Def. |
-30,0 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. A/primum " Fondo investimenti di cui all'articolo 1, comma 140 della legge n.232 del 2016" - (Cap-pg: 7002/32) - (Scad. Variazione 2025) |
LV |
74,0 |
57,0 |
25,8 |
- |
| Def. |
-74,0 |
- |
- |
- |
| LB n. 234 del 2021 art. 1 c. 397 "Contratto di programma ANAS 2021- 2025" - (Cap-pg: 7002/55) - (Scad. Variazione 2025) |
LV |
450,0 |
545,0 |
1.050,0 |
6.725,4 |
| Def. |
-183,0 |
- |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2 p. C/quater "Fondo investimenti complementari PNRR- MIMS - rinnovo materiale rotabile e infrastrutture per il trasporto ferroviario delle merci" - (Cap-pg: 7506/1) - (Scad. Variazione 2025) |
LV |
45,0 |
- |
- |
- |
| Def. |
-15,0 |
- |
- |
- |
| DL n. 59/2021 art. 1 c. 2 p. C/novies "Fondo investimenti complementari PNRR-MIMS-ultimo/penultimo miglio ferroviario/stradale"(Cap-pg: 7258/8) - (Scad. Variazione 2028) |
LV |
42,8 |
13,4 |
5,0 |
5,0 |
| Def. |
-0,7 |
- |
-5,0 |
-5,0 |
| DL n. 59 del 2021 art. 1 c. 2 p. C/undecies "Fondo investimenti complementari PNRR-MIMS- elettrificazione delle banchine (cold ironing) " - (Cap-pg: 7258/10) - (Scad. Variazione 2028) |
LV |
80,0 |
10,0 |
90,0 |
80,0 |
| Def. |
-1,0 |
- |
-50,0 |
-80,0 |
| DL n. 59 del 2021 art. 1 c. 2 p. C/primum "Fondo investimenti complementari PNRR-MIMS- rinnovo delle flotte di bus, treni e navi verdi - Bus" - (Cap-pg: 7248/12) - (Scad. Variazione 2025) |
LV |
133,9 |
124,2 |
- |
- |
| Def. |
-0,9 |
- |
- |
- |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| DL n. 98 del 2011 art. 32 c. 6 "Fondo per la ripartizione delle quote annuali di limiti di impegno e di contributi pluriennali revocati" - (Cap-pg: 7685/1) - (Scad. Variazione 2025) |
LV |
24,3 |
- |
- |
- |
| Def. |
-24,3 |
- |
- |
- |
| DL n. 101 del 2019 art. 10/bis c. 1 "Spese per l'intervento in variante e in ammodernamento - progetto stradale denominato "mare-monti"" - (Cap-pg: 7399/1) - (Scad. Variazione 2025) |
LV |
5,0 |
- |
- |
- |
| Def. |
-5,0 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 19 "Ryder Cup 2022" - (Cap-pg: 7699/1) - (Scad. Variazione 2025) |
LV |
11,2 |
- |
- |
- |
| Def. |
-11,2 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. A/decies "Trasporti e viabilita'" - (Cap-pg: 7701/2) - (Scad. Variazione 2025) |
LV |
76,9 |
130,1 |
209,9 |
1.035,2 |
| Def. |
-9,0 |
- |
- |
- |
| LB n. 205/2017 art. 1 c. 1072 p. B/decies "Mobilità sostenibile e sicurezza stradale" - (Cap-pg: 7582/3) - (Scad. Variazione 2025) |
LV |
24,4 |
10,0 |
15,0 |
25,0 |
| Def. |
-14,4 |
- |
- |
- |
| LB n. 234 del 2021 art. 1 c. 403 "Contributo per la realizzazione dell'Autostrada regionale Cispadana" - (Cap-pg: 7359/1) - (Scad. Variazione 2025) |
LV |
50,0 |
50,0 |
70,0 |
- |
| Def. |
-10,0 |
- |
- |
- |
| LF n. 350 del 2003 art. 4 c. 176 p. 9/bis "Fondo opere strategiche" - (Cap-pg: 7065/2) - (Scad. Variazione 2025) |
LV |
2,0 |
- |
- |
4,0 |
| Def. |
-2,0 |
- |
- |
- |
| DL n. 13 del 2023 art. 31/ter c. 1 "Risorse in favore della regione Molise per adeguamento sismico diga di Ripaspaccata" - (Cap-pg: 7281/7) - (Scad. Variazione 2026) |
LV |
7,0 |
7,1 |
- |
- |
| Def. |
- |
-7,1 |
- |
- |
| DL n. 79 del 2004 art. 2 c. 2 p. 1 "Disposizioni urgenti sicurezza di grandi dighe" - (Cap-pg: 7280/3) - (Scad. Variazione 2025) |
LV |
0,8 |
- |
- |
- |
| Def. |
-0,8 |
- |
- |
- |
| DL n. 133 del 2014 art. 3 c. 2 p. C/sexies decies "Completamento sistema idrico integrato della regione Abruzzo" - (Cap-pg: 7253/1) - (Scad. Variazione 2025) |
LV |
1,5 |
- |
- |
- |
| Def. |
-1,5 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. C/decies "Infrastrutture relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7281/4) - (Scad. Variazione 2025) |
LV |
9,1 |
8,6 |
9,4 |
63,1 |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 155 p. 1 "Piano idrico nazionale" - (Cap-pg: 7281/2) - (Scad. Variazione 2025) |
LV |
123,4 |
60,0 |
60,0 |
60,0 |
| Def. |
-53,4 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 155 p. 2 " Piano idrico nazionale " - (Cap-pg: 7281/5) - (Scad. Variazione 2025) |
LV |
133,5 |
40,0 |
40,0 |
40,0 |
| Def. |
-62,7 |
- |
- |
- |
| LB n. 197 del 2022 art. 1 c. 519 "Sicurezza ed ammodernamento sistema idrico del Peschiera" - (Cap-pg: 7281/6) - (Scad. Variazione 2027) |
LV |
100,0 |
120,0 |
130,0 |
300,0 |
| Def. |
- |
-20,0 |
-30,0 |
- |
| LB n. 205 del 2017 art. 1 c. 523 "Piano straordinario urgente propedeutico al Piano Invasi" - (Cap-pg: 7281/1) - (Scad. Variazione 2025) |
LV |
105,1 |
80,0 |
380,0 |
150,0 |
| Def. |
-25,1 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. C/decies "Infrastrutture relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7281/3) - (Scad. Variazione 2025) |
LV |
51,5 |
10,0 |
15,0 |
22,2 |
| Def. |
-1,5 |
- |
- |
- |
| DL n. 133 del 2014 art. 3 c. 3 p. B/bis "Somme da assegnare ai provveditorati interregionali alle opere pubbliche per l'attuazione di interventi urgenti in materia di dissesto idrogeologico" - (Cap-pg: 7219/2) - (Scad. Variazione 2025) |
LV |
3,1 |
- |
- |
- |
| Def. |
-3,1 |
- |
- |
- |
| DL n. 133 del 2014 art. 3 c. 12 "Infrastrutture carcerarie" - (Cap-pg: 7471/1) - (Scad. Variazione 2025) |
LV |
16,8 |
10,0 |
10,0 |
51,0 |
| Def. |
-6,8 |
- |
- |
- |
| DLG n. 50/2016 art. 202 "Progettazione infrastrutture sviluppo Paese" (Cap-pg: 7008/4-7008/5) - (Scad. Variazione 2025) |
LV |
23,0 |
- |
- |
- |
| Def. |
-23,0 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. F/decies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7340/4) - (Scad. Variazione 2026) |
LV |
42,0 |
19,9 |
- |
- |
| Def. |
-2,0 |
-4,9 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. C/decies "Infrastrutture anche relative alla rete idrica e alle opere di collettamento, fognatura e depurazione" - (Cap-pg: 7008/2) - (Scad. Variazione 2025) |
LV |
0,8 |
- |
- |
- |
| Def. |
-0,8 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1079 "Fondo progettazione Enti Locali" - (Cap-pg: 7009/1) - (Scad. Variazione 2027) |
LV |
0,1 |
0,0 |
13,5 |
90,0 |
| Def. |
- |
- |
-13,5 |
- |
| LS n. 208 del 2015 art. 1 c. 338 "Interventi di conservazione, manutenzione, restauro e valorizzazione dei beni culturali" - (Cap-pg: 7554/1) - (Scad. Variazione 2025) |
LV |
16,4 |
6,0 |
6,0 |
54,0 |
| Def. |
-10,4 |
- |
- |
- |
| L n. 144 del 1999 art. 32 c. 1 "Sicurezza stradale" - (Cap-pg: 7333/4) - (Scad. Variazione 2025) |
LV |
2,5 |
2,5 |
2,5 |
38,5 |
| Def. |
-0,1 |
- |
- |
- |
| DL n. 34 del 2020 art. 209 c. 1 p. 1 "Fondo per assicurare la continuità dei servizi erogati dagli uffici della motorizzazione civile del dipartimento per trasporti, navigazione, affari generali e personale" - (Cap-pg: 7101/1) - (Scad. Variazione 2025) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| DL n. 121 del 2021 art. 1 c. 6/quater "Fondo per la trasformazione digitale dei servizi della motorizzazione e per la Cybersicurezza" - (Cap-pg: 7129/1) - (Scad. Variazione 2025) |
LV |
2,0 |
- |
- |
|
| Def. |
-2,0 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 1031 p. B/bis "Erogazione contributi per l'installazione di sistemi di riqualificazione elettrica" - (Cap-pg: 7118/1) - (Scad. Variazione 2026) |
LV |
6,9 |
6,9 |
- |
- |
| Def. |
-6,9 |
-6,9 |
- |
- |
| DL n. 133 del 2014 art. 3 c. 2 p. C/quater decies "Aeroporto di Firenze" - (Cap-pg: 7742/1) - (Scad. Variazione 2025) |
LV |
46,8 |
- |
- |
- |
| Def. |
-46,8 |
- |
- |
- |
| DL n. 124 del 2019 art. 53 c. 1 "Rinnovo parco veicolare" - (Cap-pg: 7309/4) - (Scad. Variazione 2025) |
LV |
20,0 |
- |
10,0 |
- |
| Def. |
-20,0 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. O/decies "Incentivi imprese private" - (Cap-pg: 7309/5) - (Scad. Variazione 2025) |
LV |
14,3 |
2,4 |
- |
- |
| Def. |
-7,9 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 17 p. A "Realizzazione sistema automatico per la detenzione dei flussi di merce in entrata nei centri storici- Rete immateriale degli interporti" - (Cap-pg: 7305/3) - (Scad. Variazione 2025) |
LV |
2,0 |
- |
- |
- |
| Def. |
-2,0 |
- |
- |
- |
| DL n. 16 del 2020 art. 3 c. 12/bis "Interventi nelle regioni Lombardia e Veneto e nelle province autonome di Trento e di Bolzano per le Olimpiadi invernali 2026" - (Cap-pg: 7561/1) - (Scad. Variazione 2026) |
LV |
73,9 |
28,0 |
- |
- |
| Def. |
-28,9 |
-25,0 |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2 p. C/quater "Fondo investimenti complementari PNRR- MIMS - rinnovo materiale rotabile e infrastrutture per il trasporto ferroviario delle merci" - (Cap-pg: 7506/1) - (Scad. Variazione 2025) |
LV |
45,0 |
- |
- |
- |
| Def. |
-30,0 |
- |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2/ter p. B "Fondo investimenti complementari PNRR- MIMS- Rinnovo flotte, bus, treni e navi verdi - navi- rinnovo o acquisto, da parte di RFI spa, di unità navali per traghettamento Stretto di Messina" - (Cap-pg: 7505/1) - (Scad. Variazione 2026) |
LV |
10,0 |
40,0 |
- |
- |
| Def. |
-10,0 |
-40,0 |
- |
- |
| DL n. 68 del 2022 art. 10 c. 5/septies "Somme a favore della Rete Ferroviaria Italiana. Progetto di riqualificazione e rigenerazione urbana per Genova" - (Cap-pg: 7518/2) - (Scad. Variazione 2025) |
LV |
43,0 |
30,0 |
30,0 |
60,0 |
| Def. |
-13,0 |
- |
- |
- |
| DL n. 121 del 2021 art. 3 c. 1 "Fondo per implementazione del sistema europeo di gestione del traffico ferroviario (ERTMS)" - (Cap-pg: 7142/1) - (Scad. Variazione 2027) |
LV |
40,5 |
26,7 |
87,0 |
- |
| Def. |
- |
- |
-60,0 |
- |
| LB n. 205/2017 art. 1 c. 1072 p. B/decies "Mobilità sostenibile e sicurezza stradale" - (Cap-pg: 7302/2) - (Scad. Variazione 2025) |
LV |
15,0 |
- |
- |
- |
| Def. |
-15,0 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. A/primum "Ripartizione del fondo investimenti articolo 1, comma 140 della legge n.232 del 2016" - (Cap-pg: 7556/1) - (Scad. Variazione 2026) |
LV |
5,0 |
5,7 |
- |
- |
| Def. |
-5,0 |
-5,7 |
- |
- |
| LS n. 208 del 2015 art. 1 c. 654 p. 2 "Spese per Autostrada ferroviaria alpina. Valico Frejus" - (Cap-pg: 7290/3) - (Scad. Variazione 2025) |
LV |
7,1 |
2,5 |
2,5 |
- |
| Def. |
-4,6 |
- |
- |
- |
| LS n. 228 del 2012 art. 1 c. 208 "Nuova linea ferroviaria Torino-Lione" - (Cap-pg: 7532/1) - (Scad. Variazione 2025) |
LV |
373,6 |
509,6 |
443,5 |
1.111,1 |
| Def. |
-11,4 |
- |
- |
- |
| L n. 808 del 1985 "Competitività delle industrie operanti nel settore aeronautico" (Cap-pg: 7273/1) - (Scad. Variazione 2025) |
LV |
0,5 |
- |
- |
- |
| Def. |
-0,5 |
- |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2/ter p. C "Fondo investimenti complementari PNRR-MIMS- rinnovo flotte, bus, treni e navi verdi - navi - Impianti di liquefazione di gas naturale per la decarbonizzazione dei trasporti marittimi" - (Cap-pg: 7603/1) - (Scad. Variazione 2025) |
LV |
0,8 |
- |
- |
- |
| Def. |
-0,8 |
- |
- |
- |
| DL n. 68 del 2022 art. 4 c. 2 "Spesa a favore dell'Autorità di sistema portuale del mare adriatico orientale. Adeguamento funzionale e strutturale delle banchine dei porti di Monfalcone e di Trieste" - (Cap-pg: 7258/11) - (Scad. Variazione 2025) |
LV |
0,1 |
- |
- |
- |
| Def. |
-0,1 |
- |
- |
- |
| LS n. 190 del 2014 art. 1 c. 153 "Opere di accesso agli impianti portuali" - (Cap-pg: 7275/1) - (Scad. Variazione 2026) |
LV |
60,0 |
69,5 |
- |
- |
| Def. |
-60,0 |
-69,5 |
- |
- |
| LS n. 190 del 2014 art. 1 c. 236 "Competitività dei porti ed efficienza del trasferimento ferroviario all'interno dei sistemi portuali" - (Cap-pg: 7600/1) - (Scad. Variazione 2025) |
LV |
14,5 |
- |
15,0 |
- |
| Def. |
-14,5 |
- |
- |
- |
| LS n. 190 del 2014 art. 1 c. 357 "Contributi per progetti innovativi di prodotti e processi in ambito navale" - (Cap-pg: 7604/2) - (Scad. Variazione 2025) |
LV |
5,8 |
4,5 |
4,5 |
31,5 |
| Def. |
-1,3 |
- |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2/ter p. A "Fondo investimenti complementari PNRR-MIMS- rinnovo flotte, bus, treni e navi verdi - Navi" - (Cap-pg: 7605/1) - (Scad. Variazione 2025) |
LV |
15,2 |
- |
- |
- |
| Def. |
-15,2 |
- |
- |
- |
| DL n. 121 del 2021 art. 4 c. 3/ter "Contribuzione per acquisto di mezzi su gomma ad alimentazione alternativa, da adibire ai servizi di trasporto pubblico locale" (Cap-pg: 7248/13) (Scad. Variazione 2025) |
LV |
28,0 |
23,0 |
- |
- |
| Def. |
-5,0 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 931 "Metropolitana Roma" - (Cap-pg: 7416/1) - (Scad. Variazione 2025) |
LV |
25,0 |
49,5 |
9,0 |
- |
| Def. |
-25,0 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. B/decies "Mobilità sostenibile e sicurezza stradale" - (Cap-pg: 7580/7) - (Scad. Variazione 2025) |
LV |
8,0 |
- |
- |
- |
| Def. |
-8,0 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 18 "Completamento del polo metropolitano M1-M5 di Cinisello-Monza Bettola" - (Cap-pg: 7418/5) - (Scad. Variazione 2027) |
LV |
3,0 |
3,0 |
4,0 |
1,0 |
| Def. |
-2,0 |
-2,0 |
-3,0 |
- |
| LB n. 160 del 2019 art. 1 c. 47 "Fondo per realizzazione di nuove piste ciclabili urbane" (Cap-pg: 7580/6) (Scad. Variazione 2026) |
LV |
20,0 |
27,0 |
- |
- |
| Def. |
-20,0 |
-27,0 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. B/decies "Mobilità sostenibile e sicurezza stradale" - (Cap-pg: 7248/5-7248/6) (Scad. Variazione 2025) |
LV |
81,9 |
20,0 |
20,0 |
56,0 |
| Def. |
-32,9 |
- |
- |
- |
| LB n. 232/2016 art. 1 c. 140 p. A/primum "Ripartizione Fondo investimenti articolo 1, comma 140 della legge n.232 del 2016" - (Cap-pg: 7248/3) - (Scad. Variazione 2025) |
LV |
28,4 |
10,0 |
10,0 |
30,0 |
| Def. |
-18,4 |
- |
- |
- |
| LF n. 266 del 2005 art. 1 c. 92 "Interventi infrastrutturali" - (Cap-pg: 7415/1) - (Scad. Variazione 2025) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| LF n. 296 del 2006 art. 1 c. 888 "Mobilità fiere" - (Cap-pg: 7415/2) - (Scad. Variazione 2025) |
LV |
2,7 |
- |
- |
- |
| Def. |
-2,7 |
- |
- |
- |
| LF n. 296 del 2006 art. 1 c. 1016 "Trasporto rapido di massa" - (Cap-pg: 7400/1) - (Scad. Variazione 2025) |
LV |
222,0 |
245,7 |
323,7 |
1.095,4 |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. H/decies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7835/5) - (Scad. Variazione 2025) |
LV |
0,6 |
0,4 |
0,4 |
2,7 |
| Def. |
-0,2 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/decies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7861/2) - (Scad. Variazione 2026) |
LV |
1,0 |
1,0 |
- |
- |
| Def. |
-1,0 |
-1,0 |
- |
- |
| LF n. 296 del 2006 art. 1 c. 1039 "Potenziamento componenti aereonavali Capitanerie di porto" - (Cap-pg: 7842/1) - (Scad. Variazione 2034) |
LV |
63,4 |
51,7 |
52,6 |
366,9 |
| Def. |
- |
- |
- |
-3,4 |
| RIPROGRAMMAZIONI |
| DL n. 59 del 2021 art. 1 c. 2 p. C/quinquies "Fondo investimenti complementari PNRR-MIMS- Strade sicure - (A24-A25)" - (Cap-pg: 7701/4) - (Scad. Variazione 2032) |
LV |
103,0 |
50,0 |
220,0 |
120,0 |
| Ripr. |
-51,5 |
-25,0 |
-110,0 |
186,5 |
| DL n. 59 del 2021 art. 1 c. 2 p. C/septies "Fondo investimenti complementari PNRR-MIMS- sviluppo accessibilità marittima e resilienza infrastrutture portuali ai cambiamenti climatici" - (Cap-pg: 7258/6) - (Scad. Variazione 2031) |
LV |
100,0 |
100,0 |
210,0 |
170,0 |
| Ripr. |
- |
- |
-150,0 |
150,0 |
| Ministero dell’università e della ricerca |
| |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| DL n. 59 del 2021 art. 1 c. 2 p. I/primum "Interventi del Piano Nazionale Di Ripresa e Resilienza" - (Cap-pg: 7450/1) - (Scad. Variazione 2026) |
LV |
100,0 |
100,0 |
30,0 |
- |
| Def. |
-93,0 |
-73,0 |
- |
- |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LF n. 311 del 2004 art. 1 c. 131 "Interventi di edilizia ed acquisizione di attrezzature didattiche e strumentali" (*) - (Cap-pg: 7312/1) - (Scad. Variazione 2026) |
LV |
0,0 |
8,0 |
0,0 |
0,0 |
| Def. |
- |
-8,0 |
- |
- |
| Ministero della difesa |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| DLG n. 66 del 2010 art. 608 "Spese di investimento del Ministero della difesa" (*) - (Cap-pg: 7140/1) - (Scad. Variazione 2039) |
LV |
- |
- |
- |
- |
| Rif. |
1.500,0 |
1.500,0 |
1.500,0 |
1.500,0 |
| DEFINANZIAMENTI |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LB n. 145 del 2018 art. 1 c. 95 p. M/duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7763/7) - (Scad. Variazione 2026) |
LV |
25,0 |
20,7 |
25,0 |
231,8 |
| Def. |
- |
-0,7 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. C/duodecies "Infrastrutture, rete idrica e opere di collettamento, fognatura e depurazione" - (Cap-pg: 7120/35) - (Scad. Variazione 2026) |
LV |
0,8 |
1,4 |
0,8 |
4,8 |
| Def. |
-0,0 |
-0,7 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. E/duodecies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7120/36) - (Scad. Variazione 2026) |
LV |
14,7 |
7,4 |
21,6 |
57,6 |
| Def. |
-2,1 |
-5,0 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. F/duodecies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7120/37) - (Scad. Variazione 2026) |
LV |
54,1 |
22,8 |
19,0 |
227,7 |
| Def. |
-10,1 |
-4,0 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. G/duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7120/38) - (Scad. Variazione 2028) |
LV |
110,4 |
188,7 |
202,4 |
285,1 |
| Def. |
-0,8 |
-6,6 |
- |
-6,0 |
| LB n. 145 del 2018 art. 1 c. 95 p. H/duodecies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7120/39) - (Scad. Variazione 2026) |
LV |
43,9 |
21,2 |
49,6 |
326,2 |
| Def. |
-8,5 |
-1,6 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. M/duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7120/40) - (Scad. Variazione 2027) |
LV |
211,8 |
128,2 |
280,9 |
589,9 |
| Def. |
-22,0 |
-3,9 |
-1,0 |
- |
| LB n. 145 del 2018 art. 1 c. 227 "Potenziamento degli interventi e delle dotazioni strumentali in materia di difesa cibernetica" - (Cap-pg: 7120/4) - (Scad. Variazione 2025) |
LV |
0,9 |
- |
- |
- |
| Def. |
-0,9 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 934 "Spese per l'acquisto di mezzi strumentali al ripristino delle piattaforme stradali di Roma" - (Cap-pg: 7130/1) - (Scad. Variazione 2025) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. G/duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7120/42) - (Scad. Variazione 2025) |
LV |
170,3 |
104,7 |
238,7 |
1.063,3 |
| Def. |
-3,8 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. M/duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7120/43) - (Scad. Variazione 2026) |
LV |
9,1 |
10,0 |
3,2 |
66,0 |
| Def. |
- |
-0,5 |
- |
- |
| LB n. 160 del 2019 art. 1 c. 622 "Fondo per la progettazione e la realizzazione degli interventi di bonifica del Ministero della difesa" - (Cap-pg: 7128/1) - (Scad. Variazione 2025) |
LV |
18,2 |
- |
- |
- |
| Def. |
-14,8 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. E/duodecies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7120/30) - (Scad. Variazione 2027) |
LV |
34,7 |
27,3 |
27,4 |
205,9 |
| Def. |
-0,8 |
-1,2 |
-9,2 |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/duodecies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7120/31) - (Scad. Variazione 2026) |
LV |
38,1 |
43,8 |
219,1 |
1.254,5 |
| Def. |
-4,6 |
-12,0 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. G/duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7120/32) - (Scad. Variazione 2026) |
LV |
237,7 |
150,1 |
114,9 |
116,0 |
| Def. |
-11,0 |
-14,3 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. H/duodecies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7120/33) - (Scad. Variazione 2025) |
LV |
26,3 |
11,9 |
33,2 |
- |
| Def. |
-3,8 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7120/34) - (Scad. Variazione 2027) |
LV |
95,0 |
81,1 |
73,8 |
48,4 |
| Def. |
-4,6 |
-19,3 |
-11,6 |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. B/ter "Ripartizione fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7120/23) - (Scad. Variazione 2026) |
LV |
34,2 |
15,1 |
46,7 |
172,3 |
| Def. |
-4,2 |
-5,3 |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. D/ter " Ripartizione fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7120/25) - (Scad. Variazione 2027) |
LV |
43,1 |
36,7 |
50,5 |
160,8 |
| Def. |
-5,1 |
-13,0 |
-12,9 |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. E/quater " Ripartizione fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7120/26) - (Scad. Variazione 2026) |
LV |
47,8 |
29,3 |
168,0 |
1.909,2 |
| Def. |
-0,2 |
-14,0 |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. F/ter " Ripartizione fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7120/27) - (Scad. Variazione 2028) |
LV |
173,1 |
174,7 |
362,9 |
2.891,5 |
| Def. |
-0,4 |
-11,4 |
- |
-16,6 |
| LB n. 232 del 2016 art. 1 c. 140 p. H/quater " Ripartizione fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7120/28) - (Scad. Variazione 2027) |
LV |
49,8 |
31,8 |
71,6 |
306,6 |
| Def. |
-2,8 |
-12,1 |
-5,0 |
- |
| LB n. 232 del 2016 art. 1 c. 623 "Fondo potenziamento mezzi corpi di Polizia e CNVVFF" - (Cap-pg: 7120/2) - (Scad. Variazione 2025) |
LV |
12,7 |
15,3 |
12,9 |
10,3 |
| Def. |
-1,1 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. D/duodecies "Ricerca" - (Cap-pg: 7101/5) - (Scad. Variazione 2025) |
LV |
7,2 |
5,0 |
5,0 |
30,0 |
| Def. |
-3,7 |
- |
- |
- |
| RIPROGRAMMAZIONI |
| DLG n. 66 del 2010 art. 608 "Spese di investimento del Ministero della difesa" - (Cap-pg: 7120/1) - (Scad. Variazione 2038) – Unità navali DDX e FREMM EVO. |
LV |
843,9 |
946,3 |
955,1 |
8.492,1 |
| Ripr. |
136,0 |
214,0 |
112,0 |
-413,0 |
| Ministero dell’agricoltura, della sovranità alimentare e delle foreste |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| DL n. 4/2022 art. 26 c. 1 "Misure urgenti a sostegno del settore suinicolo" - (Cap-pg: 2331/1) - (Scad. Variazione 2025) |
LV |
- |
- |
- |
- |
| Rif. |
10,0 |
- |
- |
- |
| DEFINANZIAMENTI |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| L n. 185 del 1992 art. 1 c. 1 "Fondo di solidarietà nazionale in agricoltura" - (Cap-pg: 7411/3) - (Scad. Variazione 2025) |
LV |
0,9 |
- |
- |
- |
| Def. |
-0,9 |
- |
- |
- |
| DL n. 192 del 2003 art. 1 c. 1 p. B "Fondo di solidarietà per le calamita' naturali" - (Cap-pg: 7411/4) - (Scad. Variazione 2025) |
LV |
12,0 |
- |
- |
- |
| Def. |
-12,0 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 666 "Catasto frutticolo nazionale" - (Cap-pg: 7741/1) - (Scad. Variazione 2025) |
LV |
13,6 |
- |
- |
- |
| Def. |
-13,6 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 672 "Settore apistico" - (Cap-pg: 7725/1) - (Scad. Variazione 2026) |
LV |
0,3 |
- |
- |
- |
| Def. |
-0,3 |
- |
- |
- |
| LB n. 197/ 2022 art. 1 c. 426 "Sostegno delle attività di ricerca per il contenimento della diffusione dell'organismo nocivo phoma tracheiphila" - (Cap-pg: 7426/1) - (Scad. Variazione 2025) |
LV |
0,0 |
0,1 |
- |
- |
| Def. |
-0,0 |
-0,1 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. D/ter decies "Ricerca" - (Cap-pg: 7301/12) - (Scad. Variazione 2025) |
LV |
2,7 |
- |
- |
- |
| Def. |
0,0 |
- |
- |
- |
| LF n. 244 del 2007 art. 2 c. 133 p. B "Piano irriguo nazionale" - (Cap-pg: 7438/5) - (Scad. Variazione 2025) |
LV |
0,0 |
- |
- |
- |
| Def. |
-0,0 |
- |
- |
- |
| LF n. 296 del 2006 art. 1 c. 1059 p. 2 "Somme per garantire l'avvio della realizzazione delle opere previste dal piano irriguo nazionale" - (Cap-pg: 7438/4) - (Scad. Variazione 2025) |
LV |
55,0 |
- |
- |
- |
| Def. |
-8,5 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. D/ter decies "Ricerca" - (Cap-pg: 7904/3 - 7904/4 - 7905/2) - (Scad. Variazione 2027) |
LV |
6,3 |
1,8 |
- |
- |
| Def. |
-3,6 |
- |
- |
|
| LB n. 205 del 2017 art. 1 c. 1072 p. F/ter decies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7857/2) - (Scad. Variazione 2027) |
LV |
2,0 |
2,1 |
2,4 |
- |
| Def. |
- |
- |
1,1 |
- |
| DL n. 59 del 2021 art. 1 c. 2 p. H/primum "Interventi complementari al PNRR nell'ambito dei contratti di filiera" - (Cap-pg: 7373/1) - (Scad. Variazione 2031) |
LV |
0,2 |
0,3 |
0,4 |
- |
| Def. |
- |
- |
-0,2 |
- |
| LB n. 145/ 2018 art. 1 c. 95 "Digitalizzazione amministrazioni statali" (Cap-pg: 7761/5) (Scad. Variazione 2025) |
LV |
202,5 |
204,9 |
200,0 |
100,0 |
| Def. |
-80,0 |
-84,5 |
- |
- |
| LB n. 160/2019 art. 1 c. 14 "Digitalizzazione delle amministrazioni statali" (Cap-pg: 7761/6) (Scad. Variazione 2025) |
LV |
12,8 |
12,6 |
12,6 |
- |
| Def. |
-0,2 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 507 "Fondo competitività filiere agricole" - (Cap-pg: 7097/1) - (Scad. Variazione 2025) |
LV |
24,7 |
19,0 |
15,9 |
27,6 |
| Def. |
-2,4 |
- |
- |
- |
| LB n. 178 del 2020 art. 1 c. 128 "Fondo per lo sviluppo e il sostegno delle filiere agricole, della pesca e dell'acquacoltura" - (Cap-pg: 7098/1) - (Scad. Variazione 2025) |
LV |
10,0 |
- |
- |
- |
| Def. |
-10,0 |
- |
- |
- |
| LB n. 205/2017 art. 1 c. 126 "Contratti di distretto per territori danneggiati da Xylella" (Cap-pg: 7050/1)(Scad. Variazione 2025) |
LV |
2,1 |
- |
- |
- |
| Def. |
-2,1 |
- |
- |
- |
| LB n. 20/2017 art. 1 c. 131 "Fondo per la produttività delle imprese agrumicole" (Cap-pg: 7051/1) (Scad. Variazione 2025) |
LV |
0,3 |
- |
- |
- |
| Def. |
-0,3 |
- |
- |
- |
| L n. 185 del 1992 art. 1 c. 1 "Fondo di solidarietà nazionale in agricoltura" - (Cap-pg: 7411/3) - (Scad. Variazione 2025) |
LV |
2,8 |
- |
- |
- |
| Def. |
-2,8 |
- |
- |
- |
| RIPROGRAMMAZIONI |
| DL n. 59 del 2021 art. 1 c. 2 p. H/primum "Interventi complementari al PNRR nell'ambito dei contratti di filiera" - (Cap-pg: 7373/1) - (Scad. Variazione 2031) |
LV |
202,5 |
204,9 |
200,0 |
100,0 |
| Ripr. |
-122,5 |
-70,3 |
-150,0 |
342,8 |
| Ministero della cultura |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| L n. 163 del 1985 art. 2 c. 1 p. C "Fondazioni lirico-sinfoniche" (*) - (Cap-pg: 6621/1) - (Scad. Variazione 2050) |
LV |
208,9 |
209,9 |
209,9 |
209,9 |
| Rif. |
14,0 |
14,0 |
14,0 |
14,0 |
| L n. 163 del 1985 art. 2 c. 1 p. D "Attività musicali in Italia e all'estero" (*) - (Cap-pg: 6622/1) - (Scad. Variazione 2050) |
LV |
69,4 |
69,8 |
69,8 |
69,8 |
| Rif. |
7,0 |
7,0 |
7,0 |
7,0 |
| L n. 163 del 1985 art. 2 c. 1 p. E "Attività teatrali di prosa" (*) - (Cap-pg: 6623/1) - (Scad. Variazione 2050) |
LV |
37,1 |
37,2 |
37,2 |
37,2 |
| Rif. |
2,4 |
2,4 |
2,4 |
2,4 |
| LB 232/2016 art. 1 c. 627 "Fondo nazionale per la rievocazione storica" (*) (Cap-pg: 6641/1) (Variazione Permanente) |
LV |
1,8 |
1,9 |
1,9 |
1,9 |
| Rif. |
1,0 |
1,0 |
1,0 |
1,0 |
| DEFINANZIAMENTI |
| LB n. 197 del 2022 art. 1 c. 632 "Nuovo Fondo cultura" (*) - (Cap-pg: 1923/1) - (Variazione Permanente) |
LV |
35,3 |
44,2 |
37,8 |
37,8 |
| Def. |
-33,9 |
-33,9 |
-33,9 |
-32,9 |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LB n. 160 del 2019 art. 1 c. 375 p. 1 "Conservazione, potenziamento, realizzazione di progetti sperimentali" - (Cap-pg: 7815/4) - (Scad. Variazione 2026) |
LV |
2,0 |
2,3 |
1,8 |
14,7 |
| Def. |
-0,1 |
-0,5 |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2 p. D/primum "Attuazione Piano complementare PNRR - MIC" - (Cap-pg: 8130/1) - (Scad. Variazione 2025) |
LV |
301,6 |
132,3 |
135,0 |
180,0 |
| Def. |
-171,6 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. P/quater decies "Tutela patrimonio culturale" - (Cap-pg: 8099/3) - (Scad. Variazione 2027) |
LV |
9,7 |
19,6 |
146,0 |
433,8 |
| Def. |
-9,7 |
-2,5 |
-0,2 |
- |
| LB n. 160/2019 art. 1 c. 14 p. P/quater decies "Tutela patrimonio culturale" - (Cap-pg: 8098/7 - 8098/8) - (Scad. Variazione 2026) |
LV |
32,1 |
22,1 |
21,3 |
338,2 |
| Def. |
-15,2 |
-3,2 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/quater decies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 8105/6 - 8105/7 - 8106/6 - 8106/7 - 8107/7 - 8108/6 - 8108/7) - (Scad. Variazione 2027) |
LV |
39,5 |
32,4 |
32,4 |
219,3 |
| Def. |
-16,4 |
-5,2 |
-1,1 |
- |
| LB 205/2017 art. 1 c. 1072 p. H/quater decies "Digitalizzazione amministrazioni statali" - (Cap-pg: 8105/11 - 8108/10) (Scad. Variazione 2027) |
LV |
1,3 |
1,3 |
1,6 |
11,9 |
| Def. |
-0,2 |
-0,0 |
-0,0 |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. I/quater decies "Prevenzione del rischio sismico" - (Cap-pg: 8105/9 - 8106/9 - 8107/9 - 8108/9) - (Scad. Variazione 2027) |
LV |
29,7 |
21,7 |
18,9 |
133,2 |
| Def. |
-16,0 |
-5,6 |
-0,4 |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. L/quater decies "Investimenti in riqualificazione urbana e sicurezza delle periferie" - (Cap-pg: 8105/10) - (Scad. Variazione 2026) |
LV |
5,3 |
3,6 |
3,3 |
23,6 |
| Def. |
-3,0 |
-0,7 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. N/quater decies "Eliminazione delle barriere architettoniche" - (Cap-pg: 8105/8 - 8106/8 - 8108/8) - (Scad. Variazione 2027) |
LV |
10,1 |
8,9 |
8,8 |
62,8 |
| Def. |
-3,8 |
-1,2 |
-0,0 |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. H/sexies "Ripartizione del fondo investimenti articolo 1, comma 140 della legge n.232 del 2016" - (Cap-pg: 8105/4) - (Scad. Variazione 2025) |
LV |
0,4 |
- |
- |
- |
| Def. |
-0,2 |
- |
- |
- |
| LS n. 190 del 2014 art. 1 c. 9 "Fondo per la tutela del patrimonio culturale" - (Cap-pg: 8099/1) - (Scad. Variazione 2027) |
LV |
266,0 |
164,8 |
155,9 |
1.195,2 |
| Def. |
-94,2 |
-10,2 |
-1,4 |
- |
| LS n. 208 del 2015 art. 1 c. 338 "Interventi di conservazione, manutenzione, restauro e valorizzazione dei beni culturali" - (Cap-pg: 7673/1) - (Scad. Variazione 2025) |
LV |
17,0 |
- |
- |
|
| Def. |
-17,0 |
- |
- |
- |
| Ministero della salute |
| |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| DL n. 59 del 2021 art. 1 c. 2 p. E/primum "Finanziamento di progetti di sanità pubblica in attuazione del Piano nazionale per gli investimenti complementari al PNRR" - (Cap-pg: 7122/1) - (Scad. Variazione 2025) |
LV |
46,5 |
2,5 |
|
|
| Def. |
-13,9 |
- |
- |
- |
| Ministero del turismo |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| LB n. 234 del 2021 art. 1 c. 366 "Fondo unico per il turismo" - (Cap-pg: 2025/1) - (Scad. Variazione 2025) |
LV |
- |
- |
- |
- |
| Rif. |
20,0 |
- |
- |
- |
Nella tabella che segue sono riportano le variazioni determinate dalla manovra sugli stanziamenti delle singole Missioni di spesa.
La tabella mostra l’ammontare delle risorse delle missioni del bilancio per il 2025, sia a legislazione vigente (BLV) che a bilancio integrato (C. 2112), a raffronto con gli stanziamenti previsti nel bilancio assestato 2024, come riclassificato in base alla struttura del disegno di legge di bilancio 2025-2027.
Tabella 10 - Spesa per missioni, confronto tra assestamento 2024, bilancio a legislazione vigente (BLV) e bilancio integrato 2025 (C. 2112)
(dati di competenza, valori in milioni di euro)
| Missioni |
2024 |
2025 |
Differenza
BIL 2025 /
Ass. 2024 |
| Assestato |
BLV |
Manovra |
Bilancio
integrato |
Var assoluta |
Var
% |
| 1. Organi costituzionali a rilevanza costituzionale e Presidenza del Consiglio dei ministri |
3.303 |
3.561 |
54 |
3.615 |
312 |
8,6% |
| 2. Amministrazione generale e supporto alla rappresentanza generale di Governo e dello Stato sul territorio |
943 |
945 |
-7 |
938 |
-5 |
-0,5% |
| 3. Relazioni finanziarie autonomie territoriali |
150.385 |
150.188 |
826 |
151.014 |
629 |
0,4% |
| 4. L'Italia in Europa e nel mondo |
32.398 |
38.584 |
-20 |
38.565 |
6.167 |
16,0% |
| 5. Difesa e sicurezza del territorio |
30.196 |
27.858 |
2.985 |
30.843 |
647 |
2,1% |
| 6. Giustizia |
11.872 |
11.960 |
-235 |
11.726 |
-146 |
-1,2% |
| 7. Ordine pubblico e sicurezza |
13.841 |
13.469 |
-386 |
13.082 |
-759 |
-5,8% |
| 8. Soccorso civile |
6.643 |
5.023 |
620 |
5.643 |
-1.000 |
-17,7% |
| 9. Agricoltura, politiche agroalimentari e pesca |
2.500 |
1.666 |
245 |
1.911 |
-590 |
-30,9% |
| 10. Energia e diversificazione delle fonti energetiche |
1.262 |
1.079 |
-143 |
935 |
-326 |
-34,9% |
| 11. Competitività e sviluppo delle imprese |
82.927 |
71.024 |
6.356 |
77.380 |
-5.547 |
-7,2% |
| 12. Regolazione dei mercati |
41 |
38 |
0 |
38 |
-3 |
-8,5% |
| 13. Diritto alla mobilità e sviluppo dei sistemi di trasporto |
17.787 |
17.626 |
-817 |
16.809 |
-977 |
-5,8% |
| 14. Infrastrutture pubbliche e logistica |
8.283 |
7.352 |
-812 |
6.540 |
-1.743 |
-26,7% |
| 15. Comunicazioni |
1.425 |
963 |
-16 |
947 |
-478 |
-50,5% |
| 16. Commercio internazionale ed internazionalizzazione del sistema produttivo |
497 |
477 |
-16 |
462 |
-36 |
-7,7% |
| 17. Ricerca e innovazione |
4.899 |
4.853 |
-527 |
4.326 |
-708 |
-16,4% |
| 18. Sviluppo sostenibile e tutela del territorio e dell'ambiente |
3.369 |
2.971 |
-61 |
2.910 |
-459 |
-15,8% |
| 19. Casa e assetto urbanistico |
875 |
579 |
125 |
704 |
-171 |
-24,3% |
| 20. Tutela della salute |
2.009 |
1.975 |
-41 |
1.934 |
-75 |
-3,9% |
| 21. Tutela e valorizzazione dei beni e attività culturali e paesaggistici |
3.425 |
3.447 |
-490 |
2.958 |
-355 |
-12,0% |
| 22. Istruzione scolastica |
52.609 |
56.545 |
221 |
56.766 |
4.157 |
7,3% |
| 23. Istruzione universitaria e formazione post- universitaria |
11.369 |
11.652 |
-125 |
11.527 |
158 |
1,4% |
| 24. Diritti sociali, politiche sociali e famiglia |
63.191 |
65.415 |
653 |
66.068 |
2.877 |
4,4% |
| 25. Politiche previdenziali |
135.203 |
125.375 |
-4.528 |
120.847 |
-14.357 |
-11,9% |
| 26. Politiche per il lavoro |
17.784 |
17.711 |
82 |
17.793 |
9 |
0,0% |
| 27. Immigrazione, accoglienza e garanzia dei diritti |
3.332 |
3.344 |
171 |
3.515 |
183 |
5,2% |
| 28. Sviluppo e riequilibrio territoriale |
13.478 |
14.865 |
2.450 |
17.315 |
3.837 |
22,2% |
| 29. Politiche economico-finanziarie e di bilancio e tutela finanza pubblica |
123.147 |
121.733 |
-241 |
121.492 |
-1.655 |
-1,4% |
| 30. Giovani e sport |
1.097 |
1.007 |
81 |
1.088 |
-9 |
-0,9% |
| 31. Turismo |
358 |
345 |
61 |
406 |
48 |
11,7% |
| 32. Servizi istituzionali e generali delle amministrazioni pubbliche |
4.421 |
4.605 |
-200 |
4.406 |
8 |
0,2% |
| 33. Fondi da ripartire |
17.226 |
25.707 |
-3.860 |
21.847 |
4.621 |
21,2% |
| 34. Debito pubblico |
407.652 |
382.988 |
58 |
383.046 |
-24.606 |
-6,4% |
| Totale spesa complessiva |
1.229.744 |
1.196.928 |
2.462 |
1.199.391 |
-30.355 |
-2,5% |
| Totale spesa al netto debito pubblico |
822.093 |
813.940 |
2.405 |
816.345 |
-5.749 |
-0,7% |
Fonte: per i dati sugli importi assestati (NOTA: riclassificati in base alla struttura del disegno di legge di bilancio 2025-2027 e dunque in parte differenti dagli importi di cui alla legge 8 agosto 2024, n. 118 recante “disposizioni per l’assestamento del bilancio dello Stato per l’anno finanziario 2024”), sulle previsioni del bilancio a legislazione vigente (BLV), sugli effetti finanziari della manovra, e sul bilancio integrato (bilancio a legislazione vigente più effetti finanziari della manovra), si veda il disegno di legge di bilancio 2025-2027 (C. 2112 – Tomo I, pag. 24, Tavola I.5.a “Spesa per missioni, in base alla struttura del Disegno di legge di bilancio 2025-2027. Stanziamenti di competenza”). Per il bilancio integrato per missioni, si veda altresì il disegno di legge di bilancio 2025-2027 (C. 2112 – Tomo II, sezione C) Bilancio per Azioni, pp. 303-329.
Il grafico che segue mostra l’incidenza percentuale degli stanziamenti per missione al netto della missione Debito pubblico del disegno di legge di bilancio integrato per il 2025. Tale missione incide sulle spese complessive del bilancio dello Stato per oltre il 31,9% (lo scorso anno rappresentava il 34,4%).
Nel grafico si evince come circa l’83,9% della spesa complessiva dello Stato, calcolata al netto della missione “debito pubblico”, sia allocata su 9 missioni principali.
Figura 1 - Incidenza percentuale degli stanziamenti per Missione * – anno 2025
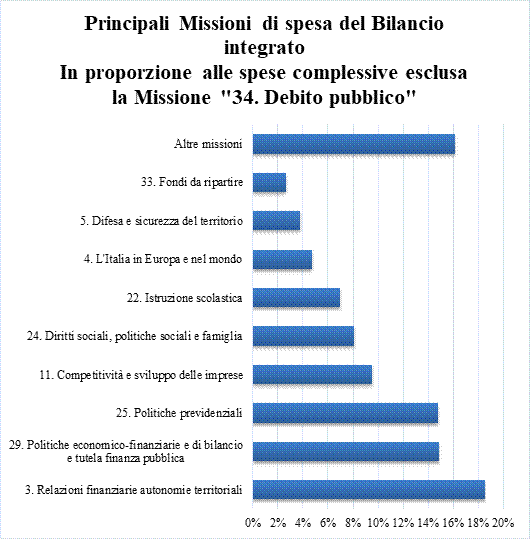
* Non è stata considerata la Missione "34. Debito pubblico".
Fonte: Per il bilancio integrato per missioni, si veda il disegno di legge di bilancio 2025-2027 (C. 2112 – Tomo II, sezione C) Bilancio per Azioni, pp. 303-329.
Stato di previsione dell’entrata
(Tabella n. 1)
L’articolo 125 del disegno di legge di bilancio definisce l’ammontare delle entrate previste per l'anno finanziario 2025, relative a imposte, tasse, contributi di ogni specie e ogni altro provento, accertati, riscossi e versati nelle casse dello Stato, in virtù di leggi, decreti, regolamenti e di ogni altro titolo, risulta dall’annesso stato di previsione dell’entrata (Tabella n. 1).
Nella Tabella che segue sono esposte le previsioni di competenza per gli anni 2025, 2026 e 2027 relative alle entrate finali distinte per i primi tre titoli dell’entrata. Tali entrate previste a legislazione vigente dal disegno di legge di bilancio nella Sezione II, in termini di competenza, sono integrate con le variazioni derivanti dagli effetti di retroazione della manovra per 1.314 milioni di euro nell’anno 2025, 908 milioni di euro per l’anno 2026 e 1.728 milioni di euro
per l’anno 2027.
(Importi in milioni di euro)
| |
DDl di bilancio Sez. II |
| |
2025 |
2026 |
2027 |
| Entrate tributarie |
652.348 |
667.956 |
685.932 |
| Entrate extra-tributarie |
82.656 |
80.292 |
78.608 |
| Alienazione ed ammortamento di beni patrimoniali e riscossione di crediti |
345 |
346 |
348 |
| Totale entrate finali |
735.349 |
748.593 |
764.889 |
Come indicato dal prospetto, le entrate finali di competenza previste per il 2025 nella Sezione II, integrate dagli effetti di retroazione risultano pari a 735.349 milioni.
Le entrate finali di competenza per il 2025 risultano così ripartite:
§ 652.348 milioni per le entrate tributarie;
§ 82.656 milioni per le entrate extra-tributarie;
§ 345 milioni per le entrate da alienazione e ammortamento di beni patrimoniali e riscossione di crediti.
Rispetto alle previsioni assestate di competenza del 2024, pari a 712.220 milioni, le entrate finali registrano un aumento complessivo di 23.130 milioni per effetto dell’incremento stimato delle entrate tributarie per 31.201 milioni, del decremento previsto per le entrate extra-tributarie per 7.267 milioni e della diminuzione delle entrate derivanti dall’alienazione ed ammortamento dei beni patrimoniali per 805 milioni.
Il raffronto tra le previsioni per l’anno 2025 e le previsioni di bilancio per l’anno 2024, assestate con la legge, 8 agosto 2024, n. 118, concernente “Disposizioni per l’assestamento del bilancio dello Stato per l’anno finanziario 2024”, si presenta come segue:
(Importi in milioni di euro)
| |
previsioni assestate 2024 |
disegno legge bilancio sezione ii 2025 |
variazioni |
| in termini assoluti |
in termini percentuali |
| Entrate tributarie |
621.147 |
652.348 |
+31.20 |
+5,0 |
| Entrate extra-tributarie |
89.923 |
82.656 |
-7.267 |
-8,1 |
| Alienazione ed ammortamento di beni patrimoniali e riscossione di crediti |
1.150 |
345 |
-805 |
-70,0 |
| TOTALE ENTRATE FINALI |
712.220 |
735.349 |
+23.130 |
+3,2 |
Al fine di consentire un migliore confronto, le previsioni assestate sono state integrate con gli effetti derivanti dai provvedimenti approvati successivamente alla presentazione del disegno di legge per l'assestamento del bilancio dello Stato per l’anno finanziario 2024.
Le previsioni di entrata per il triennio 2025-2027, di competenza esposte nella Sezione II del disegno di legge di bilancio, sono integrate con gli effetti finanziari derivanti dalle disposizioni contenute nella Sezione I del disegno di legge.
Le previsioni di bilancio integrate per il triennio 2025-2027 sono riportate nel prospetto che segue, distintamente per titolo di entrata.
(Importi in milioni di euro)
| |
Bilancio Integrato |
| |
2025 |
2026 |
2027 |
| Entrate tributarie |
643.330 |
655.351 |
672.169 |
| Entrate extra-tributarie |
84.619 |
81.200 |
79.716 |
| Alienazione ed ammortamento di beni patrimoniali e riscossione di crediti |
345 |
346 |
348 |
| Totale entrate finali |
728.293 |
736.897 |
752.233 |
Le previsioni di competenza integrate (Sezione I e II) delle entrate finali per il 2025 risultano pari a 728.293 milioni, così ripartite:
§ 643.330 milioni per le entrate tributarie;
§ 84.619 milioni per le entrate extra-tributarie;
§ 345 milioni per le entrate da alienazione e ammortamento di beni patrimoniali e riscossione di crediti.
(Importi in milioni di euro)
| |
2025 |
|
| disegno di legge di bilancio sezione ii |
effetti finanziari sezione i |
disegno di legge di bilancio integrato (sezione i + sezione ii) |
|
| totale |
di cui: effetti di retroazione della manovra |
|
|
| Entrate tributarie |
652.348 |
1.314 |
-9.019 |
643.330 |
|
| Entrate extra-tributarie |
82.656 |
0 |
1.963 |
84.619 |
|
| Alienazione ed ammortamento di beni patrimoniali e riscossione di crediti |
345 |
0 |
0 |
345 |
|
| TOTALE ENTRATE FINALI |
735.349 |
1.314 |
-7.056 |
728.293 |
|
Come risulta dalla tabella sopra esposta, le misure introdotte con la Sezione I modificano le previsioni della Sezione II determinando, per le entrate finali, una riduzione nel 2025 di 7.056 milioni, quale risultante del decremento, in termini di competenza, stimato per le entrate tributarie per 9.019 milioni e dell’aumento delle entrate extra-tributarie per 1.963 milioni.
Nel 2026 la riduzione delle entrate finali è pari a 11.697 milioni , derivante dalla variazione negativa delle entrate tributarie per 12.606 milioni, e dall’incremento delle entrate extra-tributarie per 908 milioni di competenza. Le variazioni per l’ultimo esercizio del triennio di previsione determinano, infine, una riduzione delle entrate finali per 12.655 milioni, ascrivibile al comparto tributario per un importo negativo di 13.763 milioni, marginalmente compensato dall’aumento delle entrate extratributarie per 1.108 milioni di competenza.
Tra le principali misure adottate con la Sezione I sono da evidenziare, in particolare per le entrate tributarie:
§ conferma della revisione della struttura delle aliquote e degli scaglioni dell’IRPEF, nonché della modalità di calcolo delle detrazioni da lavoro dipendente, con conseguenti minori entrate in termini di IRPEF per 4.802,5 milioni per l’anno 2025, per 5.377,5 milioni per l’anno 2026 e per 5.102,9 milioni a partire dall’anno 2027 (articolo 2, commi 1 e 9);
§ riconoscimento di un bonus ai titolari di reddito da lavoro dipendente non superiore a 20 mila euro, finalizzato alla riduzione del cuneo fiscale con minori entrate per 8.439,5 milioni a decorrere dall’anno 2025 (articolo 2, comma 1);
§ limitazione della detrazione per figli a carico ai figli con età inferiore ai 30 anni e abrogazione detrazione per altri familiari a carico, con esclusione degli ascendenti con conseguenti maggiori entrate IRPEF per 393,5 per l’anno 2025, per 470 milioni per l’anno 2026 e per 437,2 milioni a decorrere dal 2027 (articolo 2, comma 10, lettera a));
§ modifiche alla deducibilità delle quote di svalutazione e perdite su crediti e dell’avviamento, con differimento della quota di deduzione riferibile ai periodi d’imposta in corso al 31 dicembre 2025 e al 31 dicembre 2026 dello stock delle svalutazioni e perdite su crediti non dedotte fino all’esercizio in corso al 31 dicembre 2015, e con sospensione, per gli anni 2025 e 2026, della percentuale di deducibilità per l’avviamento, con maggiori entrate in termini di IRES per 2.132,9 milioni complessivi per l’anno 2025, per 1.216,1 milioni nel 2026 e una riduzione per 359,5 milioni nel 2027 (articolo 3);
§ estensione a regime della rivalutazione dei terreni e delle partecipazioni quotate e non quotate, disposta da ultimo dall’articolo 1 commi da 107 a 109 della legge di bilancio 2023, con l’applicazione dell’imposta sostitutiva al 16 per cento, da cui si stimano complessivamente maggiori entrate per 683,9 milioni per l’anno 2025, per 747,8 milioni per l’anno 2026 e 811,7 milioni per l’anno 2027 (articolo 5, comma 1);
§ innalzamento dell’aliquota IVA dal 10 per cento al 22 per cento per le operazioni di conferimento in discarica e di incenerimento senza recupero efficiente di energia dalle prestazioni di gestione di rifiuti urbani e speciali, da cui si stima un maggiore gettito per 148,1 milioni dall’anno 2025 (articolo 7, comma 2);
§ modifiche all’applicazione e al versamento dell’imposta di bollo finalizzata al versamento annuale del tributo anche per le polizze di assicurazione di cui ai rami III e V, con stimati effetti positivi per 970,4 milioni per l’anno 2025, per 397 milioni per l’anno 2026 e per 385,1 milioni per l’anno 2027 (articolo 11, comma 1);
§ esclusione dal concorso alla formazione del reddito del lavoratore dipendente, entro il limite complessivo di 2.000 euro, del valore dei beni ceduti e dei servizi prestati ai lavoratori con figli a carico, nonché delle somme erogate o rimborsate ai medesimi lavoratori dai datori di lavoro per il pagamento delle utenze domestiche del servizio idrico integrato, dell'energia elettrica e del gas naturale, con minori entrate per 277,8 milioni dal 2025 al 2027 (articolo 68, comma 5).
Per le entrate extra-tributarie, gli interventi principali riguardano:
§ proroga fino al 31 dicembre 2026 delle concessioni del gioco pubblico, con riferimento al gioco del bingo, alle concessioni su eventi sportivi, anche ippici e non sportivi in rete fisica, nonché delle concessioni per la realizzazione e conduzione delle reti di gestione telematica del gioco mediante apparecchi da divertimento e intrattenimento, da cui derivano effetti positivi per 232,76 milioni per gli anni 2025 e 2026 (articolo 14, comma 1);
§ versamento a favore del bilancio dello Stato per le risorse ricevute in eccesso rispetto alla perdita di gettito connessa all’emergenza COVID-19 per il biennio 2020-2021 dell’importo di 422,6 milioni da parte della regione Friuli-Venezia Giulia, di 451,4 milioni da parte della Regione Siciliana e di 258,6 milioni complessivamente dalla Regione Trentino-Alto Adige e dalle province autonome di Trento e Bolzano (articolo 95).
Con riferimento agli effetti di retroazione, complessivamente pari a 1.314 milioni di euro per l’anno 2025, 908 milioni di euro, per l’anno 2026 essi sono così distribuiti, 1.728 milioni di euro, quali effetti di retroazione sulle entrate tributarie anno 2027:
§ imposta sul reddito delle persone fisiche: 275 milioni di euro per l’anno 2025; 190 milioni di euro per l’anno 2026; 362 milioni di euro per l’anno 2027;
§ imposta sul valore aggiunto: 761 milioni di euro per l’anno 2025; 526 milioni di euro per l’anno 2026; 1.001 milioni di euro per l’anno 2027;
§ imposte di registro e di bollo: 183 milioni di euro per l’anno 2025; 126 milioni di euro per l’anno 2026; 240 milioni di euro per l’anno 2027;
§ altre tasse e imposte sugli affari: 95 milioni di euro per l’anno 2025; 66 milioni di euro per l’anno 2026; 125 milioni di euro per l’anno 2027.
Si ricorda infine che, in seconda sezione, nel programma 23.1 Fondi da assegnare, della missione 23, Fondi da ripartire, sono ridotte, per un importo pari a 3.409,77 milioni di euro per il 2025; 2.707,56 milioni di euro per il 2026 e 2.694,36 milioni di euro per l’anno 2027, le risorse assegnate al Fondo per l’attuazione della delega fiscale (di cui all’articolo 62, comma 1, del decreto legislativo n. 209 del 2023) e di 2.191 milioni di euro per ciascuno degli anni da 2025 a 2027 con riferimento al “Fondo delega riforma fiscale e per le maggiori entrate per la fedeltà fiscale, assegno unico” di cui all’articolo 1, comma 2, della legge n. 178 del 2020 (legge di bilancio 2021). Tali riduzioni sono permanenti e si proiettano pertanto anche sugli anni successivi al 2027.
Ministero dell’economia e delle finanze
(Tabella n. 2)
L’articolo 126 del disegno di legge di bilancio al comma 1 autorizza l’impegno e il pagamento delle spese del Ministero dell’economia e delle finanze per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 2).
Con riferimento all’articolo 126, per maggiori dettagli si rinvia all’apposita scheda di lettura presente nel volume II del dossier sul DDL di bilancio prodotto dal Servizio Studi.
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del Ministero dell’economia e delle finanze, spese finali, in termini di competenza, pari a 531.249 milioni di euro nel 2025, a 531.706 milioni di euro per il 2026 e 528.861 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero dell'economia e delle finanze per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
BIL 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
416.406 |
418.538 |
440.086 |
23.680 |
449.065 |
456.549 |
| Spese in c/capitale |
74.679 |
94.759 |
91.163 |
16.484 |
82.641 |
72.312 |
| SPESE FINALI |
491.085 |
513.297 |
531.249 |
40.164 |
531.706 |
528.861 |
| % sulle spese finali STATO |
55,4 % |
56,2% |
58,0% |
8,2% |
59,1% |
59,1% |
| Rimborso passività finanziarie |
328.609 |
316.742 |
283.732 |
-44.877 |
331.175 |
304.063 |
| SPESE COMPLESSIVE |
819.694 |
830.040 |
814.981 |
-4.713,75 |
862.880 |
832.924 |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 prevede per il Ministero dell’economia e delle finanze un incremento delle spese finali, con riferimento all’esercizio finanziario 2025, in termini assoluti pari a 40,2 miliardi di euro (+8,2%).
L’incremento nel 2025 rispetto al 2024 è determinato sia dalle spese correnti, per un importo pari a 23,7 miliardi (+5,7%), sia dalle spese in conto capitale, in aumento di 16,5 miliardi (+22,1%).
Nel triennio l’andamento delle due voci di spesa si prevede divergente, con le spese correnti in crescita sia nel 2026 (+2%) che nel 2027 (+1,7 a/a), e le spese in conto capitale in diminuzione del 9,3% nel 2026 e del 12,5% nel 2027.
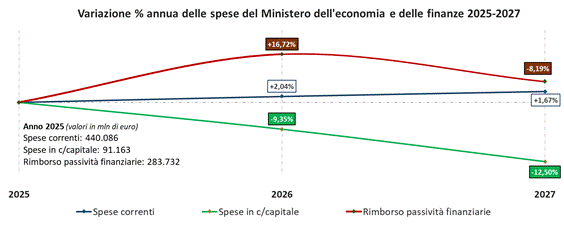
Tabella: Variazione % annua delle spese del Ministero dell'economia e delle finanze.
Fonte dati: Quadro generale riassuntivo del bilancio di competenza triennale 2025 – 2027. Elaborazione del Servizio Studi della Camera dei deputati.
Nell’anno 2025 gli stanziamenti di spesa finale del Ministero dell’economia e delle finanze autorizzati dal disegno di legge di bilancio si attestano, complessivamente, in termini di competenza a 531 miliardi (pari al 58% della spesa finale del bilancio statale).
Negli anni successivi del triennio le spese finali del Ministero sono previste in crescita nel 2026, attestandosi a 532 miliardi di euro, e in contrazione nel 2027 a 529 miliardi di euro.
Considerati gli oneri per il rimborso delle passività finanziarie, che ammontano a 283.732 milioni nel 2025, le spese complessive per il Ministero risultano pari a circa 815 miliardi di euro.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Lo stato di previsione del Ministero dell’economia e delle finanze (Tabella 2) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 525.171 milioni di euro per l’anno 2025.
Rispetto alla suddetta dotazione, la manovra finanziaria attuata con le Sezioni I e II del disegno di legge di bilancio determina complessivamente una crescita delle spese finali pari a 6.078 milioni di euro, per effetto della quale le spese finali di competenza del Ministero si attestano a 531.249 milioni per il 2025.
Impatto della manovra sulle spese finali del Ministero dell’economia e delle finanze - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
416.406 |
418.538 |
434.459 |
-3.864 |
430.595 |
9.490 |
440.086 |
| Spese in c/capitale |
74.679 |
94.759 |
90.712 |
-548 |
89.623 |
1.540 |
91.163 |
| SPESE FINALI |
491.085 |
513.297 |
525.171 |
-4.412 |
520.218 |
11.030 |
531.249 |
In particolare, gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa finale pari a circa 4.412 milioni di euro, determinata complessivamente dalla riduzione delle spese correnti (-3.864 milioni) e delle spese in conto capitale (-548 milioni). Le misure legislative introdotte dall’articolato della Sezione I determinano viceversa un incremento della spesa finale di circa 11.030 milioni di euro, sia di parte corrente (9.490 milioni) sia in conto capitale (1.540 milioni).
Con riferimento alle voci di spesa finale del Ministero per il 2025 le spese di parte corrente rappresentano l’82,8% del totale e sono destinate principalmente agli aggregati riferiti alla spesa per interventi (60,8%) e agli oneri del debito pubblico (24,4%). Le spese in conto capitale ammontano al 18,2% del totale, di cui il 93,1% destinato all’aggregato investimenti.
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del DDL di bilancio integrato per il 2025 per ciascuna missione del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il DDL di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento, definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| MINISTERO DELL’ECONOMIA E DELLE FINANZE |
|
Missione |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 1 |
Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica (29) |
118.889,9 |
123.146,6 |
121.732,8 |
- |
- 24,4 |
121.708,4 |
- 216,2 |
121.492,2 |
| 2 |
Relazioni finanziarie con le autonomie territoriali (3) |
132.258,6 |
134.887,1 |
134.773,5 |
- |
- |
134.773,5 |
893,4 |
135.666,9 |
| |
di cui rimborso debito pubblico: |
1.407,9 |
1.407,9 |
1.436,9 |
- |
- |
1.436,9 |
- |
1.436,9 |
| 3 |
L'Italia in Europa e nel mondo (4) |
29.677,7 |
29.408,9 |
35.578,1 |
- |
20,0 |
35.598,1 |
-0,05 |
35.598,1 |
| 4 |
Difesa e sicurezza del territorio (5) |
1.569,2 |
1.499,0 |
75,0 |
- |
1.270,0 |
1.345,0 |
- |
1.345,0 |
| 5 |
Ordine pubblico e sicurezza (7) |
2.928,2 |
3.336,8 |
3.179,3 |
- |
- 17,8 |
3.161,4 |
- 25,2 |
3.136,2 |
| 6 |
Soccorso civile (8) |
2.773,8 |
3.237,6 |
1.921,4 |
- |
450,0 |
2.371,4 |
286,5 |
2.657,9 |
| |
di cui rimborso debito pubblico: |
9,0 |
9,0 |
4,2 |
- |
- |
4,2 |
- |
4,2 |
| 7 |
Competitività' e sviluppo delle imprese (11) |
46.464,6 |
65.953,7 |
56.500,3 |
- |
- |
56.500,3 |
5.968,2 |
62.468,5 |
| 8 |
Diritto alla mobilità' e sviluppo dei sistemi di trasporto (13) |
5.771,0 |
5.865,6 |
6.766,0 |
- |
- 410 |
6.356,0 |
- 0,01 |
6.356,0 |
| 9 |
Infrastrutture pubbliche e logistica (14) |
940,0 |
920,6 |
1.196,4 |
- |
- |
1.196,4 |
- |
1.196,4 |
| 10 |
Comunicazioni (15) |
553,5 |
553,5 |
507,4 |
- |
- |
507,4 |
- 12,2 |
495,1 |
| 11 |
Ricerca e innovazione (17) |
1.911,1 |
1.891,1 |
1.807,1 |
- |
- 171,9 |
1.635,1 |
- 128,9 |
1.506,2 |
| 12 |
Sviluppo sostenibile e tutela del territorio e dell'ambiente (18) |
37,0 |
37,0 |
32,0 |
- |
- |
32,0 |
- 3,0 |
29,0 |
| 13 |
Casa e assetto urbanistico (19) |
352,0 |
352,0 |
44,7 |
- |
- |
44,7 |
125,0 |
169,7 |
| 14 |
Diritti sociali, politiche sociali e famiglia (24) |
1.761,8 |
1.770,3 |
1.531,9 |
- |
- |
1.531,9 |
- 31,8 |
1.500,1 |
| 15 |
Politiche previdenziali (25) |
11.405,7 |
11.405,7 |
11.405,7 |
- |
- |
11.405,7 |
- |
11.405,7 |
| 16 |
Immigrazione, accoglienza e garanzia dei diritti (27) |
1.077,0 |
988,1 |
1.174,9 |
- |
- |
1.174,9 |
- |
1.174,9 |
| 17 |
Organi costituzionali, a rilevanza costituzionale e Presidenza del Consiglio dei ministri (1) |
3.054,6 |
3.302,9 |
3.560,6 |
- |
- |
3.560,6 |
53,9 |
3.614,5 |
| 18 |
Giovani e sport (30) |
936,8 |
1.096,8 |
1.007,0 |
- |
100,0 |
1.107,0 |
- 19,3 |
1.087,6 |
| 19 |
Giustizia (6) |
447,5 |
466,1 |
465,1 |
- |
- |
465,1 |
-4,0 |
461,1 |
| 20 |
Sviluppo e riequilibrio territoriale (28) |
13.486,8 |
13.478,0 |
14.864,6 |
- |
- |
14.864,6 |
2.450,0 |
17.314,6 |
| 21 |
Debito pubblico (34) |
418.396,5 |
407.651,6 |
382.988,1 |
- |
57,0 |
383.045,1 |
0,7 |
383.045,8 |
| |
di cui rimborso debito pubblico: |
327.192,5 |
315.325,4 |
282.290,8 |
- |
- |
282.290,8 |
- |
282.290,8 |
| 22 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
1.470,9 |
1.564,8 |
1.544,0 |
- |
- 84,2 |
1.459,7 |
-47,9 |
1.411,9 |
| 23 |
Fondi da ripartire (33) |
23.530,3 |
17.225,6 |
25.706,8 |
- |
-5.600,8 |
20.106,0 |
1.741,0 |
21.847,0 |
| |
SPESE MINISTERO (MEF) |
819.694,4 |
830.039,6 |
808.362,7 |
- |
-4.412,2 |
803.950,5 |
11.030,2 |
814.980,7 |
- Tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero dell’economia e delle finanze è allocata su 23 missioni, di cui oltre il 90% riferita alle seguenti:
§ Missione 1 - Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica (14,9%);
§ Missione 2 - Relazioni finanziarie con le autonomie territoriali (16,6%);
§ Missione 3- L'Italia in Europa e nel mondo (4,4%);
§ Missione 7 - Competitività' e sviluppo delle imprese (7,7%);
§ Missione 21 - Debito pubblico (47%).
A seguire si illustrano, nel dettaglio, le variazioni di maggior peso che si registrano nelle missioni dello stato di previsione del Ministero.
Missione 1 “Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica”
(Dati di competenza, valori in milioni di euro)
|
Missione/ Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 1 |
Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica (29) |
118.889,9 |
123.146,6 |
121.732,8 |
- |
- 24,4 |
121.708,4 |
- 216,2 |
121.492,2 |
| 1.2 |
Prevenzione e repressione delle violazioni di natura economico-finanziaria (29.3) |
3.149,3 |
3.382,6 |
3.186,4 |
- |
-24,4 |
3.161,9 |
-35,6 |
3.126,3 |
| 1.8 |
Accertamento e riscossione delle entrate e gestione dei beni immobiliari dello Stato (29.10) |
7.746,9 |
7.675,6 |
8.172,4 |
- |
- |
8.172,4 |
-161,0 |
8.011,4 |
La Missione 1 “Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica” reca, a bilancio a legislazione vigente 2025, uno stanziamento di competenza pari a 121 miliardi e 733 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 121.492 milioni per il 2025 nel bilancio integrato, con un decremento di 240,6 milioni, di cui 216,2 milioni in Sezione I e 24,4 in Sezione II. Di seguito un’analisi dei soli programmi che hanno subito le principali variazioni.
La manovra incide sul Programma 1.2 “Prevenzione e repressione delle violazioni di natura economico-finanziaria”, avente come centro di responsabilità la Guardia di Finanza, disponendo un definanziamento di 35,6 milioni in Sezione I e un definanziamento di 24,4 milioni in Sezione II.
Il definanziamento di Sezione II insiste, principalmente, sul capitolo 7851-MEF “contributo per l'ammodernamento e la razionalizzazione della flotta, anche veicolare, il miglioramento e la sicurezza delle comunicazioni nonché il completamento del programma infrastrutturale del Corpo della Guardia di Finanza”:
(Dati di competenza, valori in milioni di euro)
| DEFINANZIAMENTI |
|
2025 |
2026 |
2027 |
2028 e ss. |
| 1.2 Prevenzione e repressione delle violazioni di natura economico-finanziaria (29.3) |
|
|
|
|
|
| L. n. 147 del 2013, art. 1 comma 109, “Contributo ammodernamento Guardia di finanza" - (Cap-pg: 7851/1) - (Scad. variazione 2028) |
LV |
145,9 |
130,1 |
132,0 |
865,5 |
| Def. |
-20,5 |
-15,9 |
-5,1 |
-3,4 |
Inoltre, si segnala che su tale capitolo 7851/MEF insiste anche un definanziamento di -15,7 milioni in Sezione I, dovuto alla revisione della spesa di cui all’articolo 119 comma 1 del disegno di legge di bilancio in esame, i cui importi sono elencati per missione e programma all’allegato III.
La manovra incide inoltre sul Programma 1.8 “Accertamento e riscossione delle entrate e gestione dei beni immobiliari dello Stato”, avente come centro di responsabilità il Dipartimento delle Finanze, disponendo, solamente attraverso la Sezione I, un definanziamento di 161 milioni, dovuto interamente alla revisione della spesa di cui all’articolo 119 ed all’Allegato III.
Il definanziamento per revisione della spesa insiste, tra gli altri, sul capitolo 3890/MEF “somma occorrente per far fronte agli oneri di gestione dell'Agenzia delle Entrate” (-50,6 milioni); sul capitolo 7759/MEF “somma da trasferire all'Agenzia del Demanio per la realizzazione degli interventi connessi al finanziamento degli investimenti e allo sviluppo infrastrutturale” (-21,5 milioni); sul capitolo 3920/MEF “somma occorrente per far fronte agli oneri di gestione dell'Agenzia delle Dogane e dei Monopoli” (-12,9 milioni); sui capitoli 3553/MEF e 3557/MEF in materia di minori spese per il servizio di riscossione tributi (-26,8 milioni); sul capitolo 2160/MEF “Somma da assegnare alla Corte dei Conti” (-3,1 milioni).
Missione 2 “Relazioni finanziarie con le autonomie territoriali”
(Dati di competenza, valori in milioni di euro)
|
Missione/ Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 2 |
Relazioni finanziarie con le autonomie territoriali (3) |
132.258,6 |
134.887,1 |
134.773,5 |
- |
- |
134.773,5 |
893,4 |
135.666,9 |
| 2.4 |
Concorso dello Stato al finanziamento della spesa sanitaria (3.6) |
88.445,4 |
88.708,2 |
87.758,6 |
- |
- |
87.758,6 |
893,4 |
88.652,0 |
La Missione 2 “Relazioni finanziarie con le autonomie territoriali” reca, a bilancio a legislazione vigente 2025, uno stanziamento di competenza pari a 134.773 milioni di euro. Considerando gli effetti della manovra (Sezioni I e II), le spese per la Missione ammontano a 135.667 milioni per il 2025 nel bilancio integrato, con un incremento di 893,4 milioni esclusivamente dovuto alla Sezione I.
La manovra, in particolare, incide sul Programma 2.4 “Concorso dello Stato al finanziamento della spesa sanitaria”, ed in particolare sull’azione “Tutela dei livelli essenziali di assistenza”, disponendo un rifinanziamento ulteriore di 893,4 milioni in Sezione I, ai sensi dell’articolo 47. Detto incremento complessivo di 893,4 milioni è ascrivibile per la totalità all’azione “Tutela dei livelli essenziali di assistenza” per effetto dei seguenti capitoli:
· cap. 2700 Fondo sanitario nazionale (+212 milioni);
· cap. 2862, somme da erogare alle Regioni a statuto ordinario a titolo di compartecipazione all’IVA (+681,4)
Missione 4 “Difesa e sicurezza del territorio”
(Dati di competenza, valori in milioni di euro)
|
Missione/ Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 4 |
Difesa e sicurezza del territorio (5) |
1.569,2 |
1.499,0 |
75,0 |
- |
1.270,0 |
1.345,0 |
- |
1.345,0 |
| 4.1 |
Missioni internazionali (5.8) |
1.569,2 |
1.499,0 |
75,0 |
- |
1.270,0 |
1.345,0 |
- |
1.345,0 |
La Missione 4 “Difesa e sicurezza del territorio” reca, a bilancio a legislazione vigente 2025, uno stanziamento di competenza pari a 75 milioni di euro. Considerando gli effetti della manovra (Sezioni I e II), le spese per la Missione ammontano a 1 miliardo e 345 milioni per il 2025 nel bilancio integrato, con un incremento di 1.270 milioni esclusivamente dovuto alla Sezione II.
La manovra, in particolare, incide tramite variazioni di Sezione II sul Programma 4.1 “Missioni internazionali”, esclusivamente sul capitolo 3006/MEF “Fondo per il finanziamento della partecipazione dell’Italia alle missioni internazionali”, attribuendo 1 miliardo e 270 milioni al fondo costituito dall’articolo 4 comma 1 della legge 21 luglio 2016, n. 145.
(Dati di competenza, valori in milioni di euro)
| RIFINANZIAMENTI |
|
2025 |
2026 |
2027 |
2028 e ss. |
| 4.1 Missioni internazionali (5.8) |
|
|
|
|
|
| L n. 145 del 2016 art. 4 c. 1 "Fondo per il finanziamento delle missioni internazionali" - (Cap-pg: 3006/1) - (Variazione Permanente) |
LV |
75,0 |
0,0 |
0,0 |
0,0 |
| Rif.. |
+1.270,0 |
+1.570,0 |
+1.570,0 |
+1.570,0 |
Si evidenzia come il finanziamento delle missioni internazionali costituisce una variazione permanente a partire dall’anno 2025.
Missione 6 “Soccorso civile”
(Dati di competenza, valori in milioni di euro)
|
Missione/ Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 6 |
Soccorso civile (8) |
2.773,8 |
3.237,6 |
1.921,4 |
- |
450,0 |
2.371,4 |
286,5 |
2.657,9 |
| 6.1 |
Interventi per pubbliche calamità (8.4) |
1.673,7 |
2.124,2 |
1.215,7 |
- |
- |
1.215,7 |
238,5 |
1.454,1 |
| 6.2 |
Protezione civile (8.5) |
1.100,1 |
1.113,4 |
705,7 |
0 |
450,0 |
1.155,7 |
48,1 |
1.203,8 |
La Missione 6 “Soccorso civile” reca, a bilancio a legislazione vigente 2025, uno stanziamento di competenza pari a 1 miliardo e 921 milioni di euro. Considerando gli effetti della manovra (Sezioni I e II), le spese per la Missione ammontano a 2 miliardi e 658 milioni per il 2025 nel bilancio integrato, con un incremento di 736,5 milioni, di cui 286,5 milioni tramite modifiche in Sezione I e 450 milioni tramite modifiche in Sezione II.
La manovra, in particolare, incide tramite variazioni esclusivamente di Sezione I sul Programma 6.1 “Interventi per pubbliche calamità”, relativamente all’azione “Sostegno alla ricostruzione”, disponendo un finanziamento di 238,5 milioni.
Si evidenzia che tali variazioni, che avvengono ai sensi dell’articolo 93 del disegno di legge in esame, prevedono:
· una riduzione di 1,3 milioni al capitolo 7095/MEF “somma da erogare per la prosecuzione degli interventi volti alla ricostruzione nei territori della Campania, Basilicata, Puglia e Calabria colpiti dagli eventi sismici del novembre 1980, del febbraio 1981 e del marzo 1982”, che continua a possedere in competenza a bilancio integrato 24,5 milioni l’anno fino al 2027;
· un finanziamento di 17,5 milioni al capitolo 2161/MEF “spese per il compenso del commissario per la ricostruzione nei territori colpiti dalle alluvioni del 2023 delle regioni Emilia-Romagna, Toscana e Marche e per il funzionamento delle struttura di supporto”;
· un finanziamento di 12,6 milioni al capitolo 7452/MEF “Fondo per la ricostruzione delle zone colpite dal sisma del 20-29 maggio 2012”;
· un finanziamento di 20,9 milioni al capitolo 7461/MEF “Fondo per la ricostruzione dei territori dei comuni di Casamicciola Terme, Forio e Lacco Ameno dell’Isola di Ischia”;
· un finanziamento di 104,5 milioni al capitolo 8006/MEF “Somme da destinare alla ricostruzione dei territori interessati dal sisma del 24 agosto 2016”, giungendo a uno stanziamento complessivo di 454,7 milioni per il 2025.
Inoltre, la manovra determina variazioni al Programma 6.2 “Protezione Civile” per un finanziamento aggiuntivo totale di 498,1 milioni, di cui 48,1 milioni in Sezione I e 450 milioni in Sezione II.
In particolare, le variazioni di Sezione II incidono esclusivamente sul capitolo 7441/MEF “Fondo per le emergenze nazionali”:
| RIFINANZIAMENTI |
|
2025 |
2026 |
2027 |
2028 e ss. |
| 6.2 Protezione civile (8.5) |
|
|
|
|
|
| DL n. 93 del 2013 art. 10 c. 1 "Fondo emergenze nazionali" - (Cap-pg: 7441/1) - (Variazione Permanente) |
LV |
340,0 |
340,0 |
340,0 |
340,0 |
| Rif.. |
+450,0 |
+150,0 |
+150,0 |
+150,0 |
Si segnala altresì come tale capitolo abbia ricevuto un ulteriore finanziamento in Sezione I, pari a 50 milioni, portando il totale a 940 milioni per il 2025.
Le modifiche di Sezione I dispongono altresì un definanziamento di 1,4 milioni al capitolo 2179/MEF “Somme da assegnare al Dipartimento della Protezione Civile”, comportando uno stanziamento a bilancio integrato pari a 83,2 milioni per il 2025.
Missione 7 “Competitività e sviluppo delle imprese”
|
Missione/ Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 7 |
Competitività' e sviluppo delle imprese (11) |
46.464,6 |
65.953,7 |
56.500,3 |
- |
- |
56.500,3 |
5.968,2 |
62.468,5 |
| 7.1 |
Incentivi alle imprese per interventi di sostegno (11.8) |
3.887,9 |
3.990,4 |
1.902,4 |
- |
- |
1.902,4 |
-197,5 |
1.704,9 |
| 7.2 |
Interventi di sostegno tramite il sistema della fiscalità (11.9) |
42.576,6 |
61.963,3 |
54.597,9 |
- |
- |
54.597,9 |
6.165,7 |
60.763,6 |
La Missione 7 “Competitività e sviluppo delle imprese” reca, a bilancio a legislazione vigente 2025, uno stanziamento di competenza pari a 56 miliardi e 500 milioni di euro. Considerando gli effetti della manovra (Sezioni I e II), le spese per la Missione ammontano a 62 miliardi e 468 milioni per il 2025 nel bilancio integrato, con un incremento di 5 miliardi e 968 milioni, tramite modifiche esclusivamente in Sezione I.
In particolare, la manovra determina variazioni al Programma 7.1 apportando definanziamenti per 197,5 milioni tramite la Sezione I, esclusivamente dovuti a misure di revisione della spesa come risulta dall’Allegato III. Si evidenziano, in particolare, un definanziamento di 39,5 milioni al capitolo 7407/MEF dedicato a oneri derivanti da garanzie dello Stato ed un definanziamento di 150 milioni al capitolo 7300/MEF al Fondo destinato alla concessione di finanziamenti agevolati a sostegno del processo di internazionalizzazione delle imprese italiane in Paesi extracomunitari.
Per quanto riguarda gli interventi di Sezione I, i tagli operati ai sensi dell’articolo 119, comma 1 del disegno di legge alle dotazioni dei Ministeri e dettagliati nell'allegato III hanno riguardato il Programma “Incentivi alle imprese per interventi di sostegno”, per un importo pari a 197,5 milioni di euro.
Entrando nel merito, i tagli hanno prevalentemente inciso sui seguenti capitoli:
· cap. 1900, relativo agli interessi da corrispondere a Cassa depositi e prestiti sui finanziamenti a carico del Fondo rotativo per il sostegno alle imprese, il quale registra una riduzione di circa 5,5 milioni di euro su ciascun anno del triennio 2025-2027;
· cap. 2158, relativo alle somme da trasferire alla PCM per il contributo in conto interessi sui finanziamenti erogati dall’Istituto per il credito sportivo per le esigenze di liquidità delle associazioni sportive, che registra una riduzione di circa 2,4 milioni per il 2025.
Il capitolo è stato interessato altresì da ulteriori interventi di Sezione I, determinati in specie dall’articolo 46, che ha disposto il rifinanziamento del fondo speciale per il credito sportivo di 50 milioni per il 2026 e di 40 milioni per il 2027.
· cap. 7407, relativo agli oneri derivanti dalle garanzie assunte dallo Stato in dipendenza di varie disposizioni legislative, il quale registra una riduzione di 39,5 milioni nel 2025, e di 29,5 milioni in ciascuno degli anni 2026 e 2027;
· cap. 7300, relativo al Fondo di cui alla legge n. 394/1981 destinato alla concessione di finanziamenti agevolati a sostegno del processo di internazionalizzazione delle imprese italiane in paesi extracomunitari, il quale registra una riduzione di 150 milioni di euro per ciascuno degli anni 2025 e 2026.
Pertanto, il capitolo 7300 a DLB integrato riporta uno stanziamento di 1.350 milioni nel 2025 e di 1350 milioni nel 2026. Nessuna dotazione è iscritta per il 2027.
Quanto al Programma “Interventi di sostegno tramite il sistema della fiscalità”, gli incrementi di Sezione I, pari a 6.165,7 milioni di euro, hanno riguardato i seguenti capitoli:
· cap. 7800, relativo alle somme da versare all'entrata del bilancio dello stato per i crediti d'imposta fruiti dalle imprese che effettuano investimenti in beni strumentali nuovi, destinati a strutture produttive ubicate nelle zone assistite del Mezzogiorno che, privo di dotazioni a BLV 2025, riporta a DLB integrato un incremento di 1.600 milioni nell’anno 2025. Tale aumento è ascrivibile all’articolo 77, che ha previsto il riconoscimento del credito d’imposta ZES per l’anno 2025.
· cap. 3888, relativo alle somme relative alla riduzione del cuneo fiscale, che riporta un incremento di 4.413,6 milioni a decorrere dall’anno 2025, ascrivibile all’articolo 2, comma 3 del disegno di legge.
A DLB integrato pertanto il capitolo riporta una dotazione di 4.413,7 milioni per ciascuno degli anni del triennio 2025-2027.
· cap. 3897, relativo alle compensazioni fruite dai datori di lavoro sulle ritenute Irpef per effetto del riconoscimento, ai lavoratori dipendenti e assimilati, del contributo a titolo di trattamento integrativo, che registra un aumento di 152, 1 milioni nell’anno 2025. L’incremento è ascrivibile all’articolo 69, il quale riconosce per il periodo dal 1° gennaio 2025 al 30 settembre 2025, ai lavoratori degli esercizi di somministrazione di alimenti e bevande e ai lavoratori del comparto del turismo, ivi inclusi gli stabilimenti termali, un trattamento integrativo speciale per le prestazioni di lavoro notturno e straordinario.
Missione 8 “Diritto alla mobilità e sviluppo dei sistemi di trasporto”
(dati di competenza, valori in milioni di euro)
| MINISTERO DELL’ECONOMIA E DELLE FINANZE |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul
a.23 c. 3 lett a); a. 30 c. 1 |
Variaz.
a.23 c. 3 lett b) |
| 8 |
Diritto alla mobilità e sviluppo dei sistemi di trasporto (13) |
5.771,0 |
5.865,6 |
6.766 |
- |
-410 |
6.356,0 |
-0,007 |
6.356 |
| 8.1 |
Sostegno allo sviluppo del trasporto (13.8) |
5.771,0 |
5.865,6 |
6.766 |
- |
-410 |
6.356,0 |
-0,007 |
6.356 |
Tra parentesi la numerazione generale della Missione/programma. Eventuali sfasamenti nelle cifre decimali sono dovute ad arrotondamenti.
La Missione “Diritto alla mobilità e sviluppo dei sistemi di trasporto” è condivisa tra il Ministero delle infrastrutture e trasporti e il MEF e vede all’interno dello stato di previsione di quest’ultimo un programma di spesa: “Sostegno allo sviluppo del trasporto” (8.1) riferito principalmente al settore ferroviario, in cui si trovano gli stanziamenti per gli investimenti in infrastrutture ferroviarie in relazione alla partecipazione azionaria posseduta dal Tesoro nel capitale sociale di RFI.
Il Programma reca, a BLV 2025, uno stanziamento di competenza pari a 6.766 milioni di euro. Considerando gli effetti della manovra, determinati sostanzialmente da interventi di Sezione II, le spese della Missione ammontano, nel bilancio integrato, a 6.356 milioni per il 2025, con un decremento di circa 410 milioni complessivi, che risultano dalle variazioni evidenziate nella tabella sub, costituite sia da rifinanziamenti che da definanziamenti.
Le variazioni di Sezione II, afferiscono in particolare ai seguenti capitoli:
· sul cap. 1541, relativo alle somme da corrispondere a Ferrovie dello Stato in relazione agli obblighi di manutenzione ordinaria, si registra un rifinanziamento di 290 milioni € per il 2025 e di 190 milioni per ciascuno degli anni 2026 e 2027;
· sul cap. 7122, relativo ai contributi a RFI per il Contratto di programma per il trasporto ferroviario, si ha un definanziamento complessivo di 700 milioni € per il 2025, sul piano gestionale n. 5, di cui 450 milioni relativi alla manutenzione straordinaria prevista nel contratto di programma parte Servizi e 250 milioni relativi ai contributi in conto impianti.
(dati di competenza, valori in milioni di euro)
| RIFINANZIAMENTI |
| |
2025 |
2026 |
2027 |
2028 ss |
| DL n. 39 del 2024 art. 9/bis p. A "Manutenzione ordinaria FS" - (Cap-pg: 1541/2) - (Scad. Variazione 2030) |
LV |
- |
95,0 |
95,4 |
- |
| Rif. |
290,0 |
190,0 |
190,0 |
870,0 |
| DEFINANZIAMENTI |
| LB n. 234 del 2021 art. 1 c. 396 "CDP RFI - parte servizi" - (Cap-pg: 7122/5) - (Scad. Variazione 2025) |
LV |
900,0 |
- |
600,0 |
- |
| Def. |
-450,0 |
- |
- |
- |
| LF n. 266 del 2005 art. 1 c. 86 "Contributo in conto impianti alle Ferrovie dello Stato S.P.A." - (Cap-pg: 7122/5) - (Scad. Variazione 2025) |
LV |
250,0 |
390,8 |
1.854,0 |
2.778,8 |
| Def. |
-250,0 |
- |
- |
- |
Missione 10 Comunicazioni
La Missione 10 Comunicazioni che è condivisa tra il Ministero dell’imprese e del Made in Italy e il MEF, comprende, per la parte relativa al MEF, due programmi: Servizi postali (10.1) e Sostegno al pluralismo dell’informazione (10.2).
(dati di competenza, valori in milioni)
| MINISTERO DELL’ECONOMIA E DELLE FINANZE |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul
a.23 c. 3 lett a); a. 30 c. 1 |
Variaz.
a.23 c. 3 lett b) |
| 10 |
Comunicazioni (15) |
553,5 |
553,5 |
507,4 |
- |
- |
507,4 |
-12,2 |
495,2 |
| 10.1 |
Servizi postali (15.3) |
262,4 |
262,4 |
262,4 |
- |
- |
262,4 |
- |
262,4 |
| 10.2 |
Sostegno al pluralismo dell’informazione (15.4) |
291,1 |
291,1 |
245,0 |
- |
- |
245,0 |
-12,2 |
232,7 |
La Missione reca, a BLV 2025, uno stanziamento di competenza pari a 507,4 milioni di euro. Considerando gli effetti della manovra, costituiti da soli effetti di Sezione I per -12,2 milioni di euro, per la spending review dei Ministeri di cui all’art. 119 del ddl, si arriva ad uno stanziamento di bilancio integrato 2025 di 495,2 milioni di euro.
Le riduzioni di spesa impattano sul programma Sostegno al pluralismo dell’informazione che ha uno stanziamento per il 2025 a legislazione vigente di 245 milioni euro e sono relative ai capitoli di seguito indicati:
· -8 milioni sul cap. 2196, contenente gli stanziamenti per il Fondo per il pluralismo e l’innovazione digitale dell’informazione e dell’editoria;
· -2,4 milioni sul cap. 2193, relativo alle somme da trasferire alla Presidenza del Consiglio per interventi a favore dell’editoria;
· -1,8 milioni sul cap. 2183, relativo alle somme da trasferire alla Presidenza del Consiglio per l’accordo di collaborazione radiotelevisiva con San Marino.
Si ricorda infine che sul programma Servizi postali (15.3) si trova lo stanziamento per il 2025 di 262,4 milioni, relativo al Servizio postale universale affidato a Poste italiane S.p.a., che non registra variazioni con la manovra.
Missione 11 “Ricerca e innovazione”
(dati di competenza, valori in milioni di euro)
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul
a.23 c. 3 lett a); a. 30 c. 1 |
Variaz.
a.23 c. 3 lett b) |
| 11 |
Ricerca e innovazione (17) |
1.911,1 |
1.891,1 |
1.807,1 |
- |
-171,9 |
1.635,2 |
-128,9 |
1.506,2 |
| 11.1 |
Ricerca di base e applicata (17.15) |
1.911,1 |
1.891,1 |
1.807,1 |
- |
-171,9 |
1.635,2 |
-128,9 |
1.506,2 |
Eventuali sfasamenti nelle cifre decimali sono dovute ad arrotondamenti.
La Missione “Ricerca e innovazione” è condivisa tra il Ministero dell’Università e della Ricerca e il MEF e vede all’interno dello stato di previsione di quest’ultimo un programma di spesa: “Ricerca di base e applicata”. Tale Missione reca, a BLV 2025, uno stanziamento di competenza pari a 1.807,1 milioni di euro. Essa si compone dell’unico programma “Ricerca scientifica e tecnologica di base e applicata”.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 1.506,2 milioni per il 2025 nel bilancio integrato, con un decremento di 300,8 milioni riconducibile quanto a 128,9 milioni alla Sezione I, quanto a 171,9 milioni alla Sezione II.
La suddetta riduzione di 128,9 milioni è interamente ascrivibile alle disposizioni di riduzione della spesa previste dall’art. 119, comma 1, della Sezione I e dettagliate nell’allegato III al disegno di legge in esame.
Quanto agli interventi di Sezione II, questi, come detto, determinano una riduzione degli stanziamenti del programma in oggetto per circa 171,9 milioni per il 2025, che derivano interamente dalla riprogrammazione disposta dalla variazione esposta nella tavola che segue, che riporta una riduzione di 171,9 milioni alla dotazione del capitolo 7486/MEF “Somme da trasferire alla Presidenza del Consiglio dei ministri per il fondo complementare PNRR – Tecnologie satellitari ed economia spaziale”.
(valori in milioni di euro)
| RIPROGRAMMAZIONI |
|
2025 |
2026 |
2027 |
2028 e ss. |
| 11.1 Ricerca di base e applicata (17.15) |
|
|
|
|
|
| DL n. 59 del 2021 art. 1 c. 2 p. A/ter "PCM tecnologie satellitari ed economia spaziale" - (Cap-pg: 7486/1) - (Scad. Variazione 2030) |
LV |
288,5 |
107,3 |
0,0 |
0,0 |
| Ripr. |
-171,9 |
-22,2 |
+48,5 |
145,6 |
Missione 13 “Casa e assetto urbanistico”
(dati di competenza, valori in milioni di euro)
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a); a. 30 c. 1 |
Variazioni
a.23 c. 3 lett b) |
| 13 |
Casa e assetto urbanistico (19) |
352,0 |
352,0 |
44,8 |
- |
- |
44,8 |
+125,0 |
169,8 |
| 13.1 |
Politiche abitative e riqualificazione periferie (19.1) |
352,0 |
352,0 |
44,8 |
- |
- |
44,8 |
+125,0 |
169,8 |
La Missione 13 “Casa e assetto urbanistico” reca, a BLV 2025, uno stanziamento di competenza pari a 44,8 milioni di euro. Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 169,8 milioni, con un aumento di 125 milioni tramite modifiche esclusivamente in Sezione I, presenti nell’unico programma 19.1.
In particolare, le modifiche in Sezione I dispongono, ai sensi dell’articolo 17 comma 2, l’assegnazione di 125 milioni al capitolo 7077/MEF “Fondo di garanzia per la prima casa, per la concessione di garanzie, a prima richiesta su mutui ipotecari o su portafogli di mutui ipotecari”.
Missione 17 “Organi costituzionali, a rilevanza costituzionale e Presidenza del Consiglio dei ministri”
(dati di competenza, valori in milioni di euro)
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a); a. 30 c. 1 |
Variazioni
a.23 c. 3 lett b) |
| 17 |
Organi costituzionali, a rilevanza costituzionale e Presidenza del Consiglio dei ministri (1) |
3.054,6 |
3.302,9 |
3.560,6 |
- |
- |
3.560,6 |
53,9 |
3.614,6 |
| 17.2 |
Presidenza del Consiglio dei Ministri (1.3) |
1.301,1 |
1.549,3 |
1.797,8 |
- |
- |
1.797,8 |
53,9 |
1.851,7 |
La Missione 17 “Organi costituzionali, a rilevanza costituzionale e Presidenza del Consiglio dei ministri” reca, a bilancio a legislazione vigente, uno stanziamento in competenza pari a 3 miliardi e 560 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a tre miliardi e 615 milioni per il 2025 nel bilancio integrato, con un aumento di 53,9 milioni in Sezione I.
In particolare, si rileva che la manovra incide esclusivamente sul Programma 17.2 “Presidenza del Consiglio dei Ministri”, e solamente per mezzo di variazioni di Sezione I.
Gli interventi di Sezione I concernono in particolare finanziamenti e definanziamenti.
Tra i definanziamenti, si segnala un definanziamento di 3,6 milioni di euro per il capitolo 2120/MEF “Somma da assegnare alla Presidenza del Consiglio dei Ministri”, ai sensi di quanto disposto dall’articolo 119 comma 1 in termini di revisione della spesa di cui all’allegato III; un definanziamento di 4,5 milioni di euro per il capitolo 2127/MEF “Somme da trasferire alla Presidenza del Consiglio dei Ministri destinate al pagamento delle spese derivanti dai contenziosi”; un definanziamento di 9,5 milioni al capitolo di nuova istituzione 7318/MEF “Somma da trasferire alla Presidenza del Consiglio dei Ministri per il potenziamento di infrastrutture per l'offerta di servizi sociali di comunità nelle aree interne del Paese”.
Tra i finanziamenti, si segnalano invece un finanziamento pari a 34,5 milioni per il capitolo 2164/MEF “Somma da destinare agli interventi per l’accoglienza dei pellegrini per il Giubileo 2025”, ai sensi dell’articolo 78 comma 1 lettera c); un finanziamento di 37 milioni al capitolo 2165/MEF “Somme da trasferire alla società “Giubileo 2025” per il coordinamento operativo e per i servizi ai partecipanti all’evento Giubileo 2025”, ai sensi di quanto disposto dall’articolo 78 comma 1 lettera a); un finanziamento di 7 milioni al capitolo 7454/MEF “somme da trasferire alla società "Giubileo 2025" per la pianificazione e la realizzazione delle opere e degli interventi funzionali alle celebrazioni del Giubileo 2025”, ai sensi dell’articolo 78 comma 2.
Missione 20 “Sviluppo e riequilibrio territoriale”
(dati di competenza, valori in milioni di euro)
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a); a. 30 c. 1 |
Variazioni
a.23 c. 3 lett b) |
| 20 |
Sviluppo e riequilibrio territoriale (28) |
13.486,8 |
13.478 |
14.864 |
- |
- |
14.864,6 |
2.450,0 |
17.314,6 |
| 20.1 |
Sostegno alle politiche nazionali e comunitarie rivolte a promuovere la crescita ed il superamento degli squilibri socioeconomici territoriali (28.4) |
13.486,8 |
13.478 |
14.864 |
- |
- |
14.864,6 |
2.450,0 |
17.314,6 |
La Missione 20 “Sviluppo e riequilibrio territoriale” reca, a bilancio a legislazione vigente, uno stanziamento in competenza pari a 14 miliardi e 864 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 17 miliardi e 314 milioni per il 2025 nel bilancio integrato, con un aumento di 2 miliardi e 450 milioni in Sezione II.
La Missione è articolata in un unico Programma 20.1 “Sostegno alle politiche nazionali e comunitarie rivolte a promuovere la crescita ed il superamento degli squilibri socioeconomici territoriali”.
Il finanziamento di Sezione I insiste interamente sul capitolo di nuova istituzione 2505/MEF “Fondo per il finanziamento di interventi volti a mitigare il divario nell'occupazione e nello sviluppo dell’attività imprenditoriale nelle aree svantaggiate”, con una dotazione di 2 miliardi e 450 milioni, disposto dall’articolo 72 comma 3.
Si ricorda che la gran parte delle risorse del Programma 20.1 sono presenti nel capitolo 8000/MEF “Fondo per lo sviluppo e la coesione”, che dispone di stanziamenti in competenza a legislazione vigente pari a 14 miliardi e 864 milioni, che non è oggetto di rimodulazioni, definanziamenti né riprogrammazioni in termini di competenza.
Tuttavia, per il medesimo capitolo viene disposto un incremento di un miliardo e 900 milioni per ciascuna annualità 2025 e 2026, e di un miliardo per il 2027, in termini di attualizzazioni di cassa. Si segnala peraltro che il disegno di legge di bilancio indica residui presunti pari a 53 miliardi e 808 milioni per il medesimo capitolo.
Missione 21 “Debito pubblico”
(Dati di competenza, valori in milioni di euro)
|
Missione/ Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 21 |
Debito pubblico (34) |
418.396,5 |
407.651,6 |
382.988,1 |
- |
57,0 |
383.045,1 |
0,7 |
383.045,8 |
| 21.1 |
Oneri per il servizio del debito statale (34.1) |
91.204,0 |
92.326,1 |
100.697,3 |
- |
57,0 |
100.754,3 |
0,7 |
100.755,0 |
La Missione 21 “Debito pubblico” reca, a BLV 2025, uno stanziamento di competenza pari a 382.988 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione si attestano per il 2025 a 383.046 milioni, con un incremento pari a circa 58 milioni di euro, di cui 57 milioni riferiti alla Sezione I e 0,7 milioni derivanti dal rifinanziamento operato in Sezione II. Le suddette variazioni insistono sul programma “Oneri per il servizio del debito statale”.
La manovra incide sul Programma 34.1 “Oneri per il servizio del debito statale”, avente come centro di responsabilità il Dipartimento del Tesoro, disponendo per il 2025 un rifinanziamento di 0,7 milioni in Sezione I e di 57 milioni in Sezione II.
In particolare, il rifinanziamento di Sezione II insiste sul capitolo 2214 dello stato di previsione del Ministero dell’economia e delle finanze “Interessi sui buoni del tesoro poliennali e su operazioni finanziarie effettuate sui buoni medesimi”.
| RIFINANZIAMENTO |
|
2025 |
2026 |
2027 |
2028 e ss. |
| 21.1 Oneri per il servizio del debito statale (34.1) |
|
|
|
|
|
| DL n. 18 del 2020 art. 126 c. 6 "Misure di potenziamento del servizio sanitario nazionale e di sostegno economico per famiglie, lavoratori e imprese connesse all'emergenza epidemiologica da covid-19" - (Cap-pg: 2214/1) - (Scad. Variazione 2050) |
LV |
415,2 |
426,1 |
446,9 |
4.878,1 |
| Rif. |
57,0 |
425,0 |
943,0 |
27.271,0 |
Missione 23 “Fondi da ripartire”
(Dati di competenza, valori in milioni di euro)
|
Missione/ Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 23 |
Fondi da ripartire (33) |
23.530,3 |
17.225,6 |
25.706,8 |
- |
-5.600,8 |
20.106,0 |
1.741,0 |
21.847,0 |
| 23.1 |
Fondi da assegnare (33.1) |
18.077,4 |
12.837,7 |
20.387,6 |
- |
-5.600,8 |
14.786,8 |
1.431.9 |
16.218,7 |
| 23.2 |
Fondi di riserva e speciali (33.2) |
5.452,9 |
4.387,8 |
5.319,2 |
- |
- |
5.319,2 |
309,1 |
5.628,3 |
La Missione 23 “Fondi da ripartire” reca, a BLV 2025, uno stanziamento di competenza pari a 25.707 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione si attestano per il 2025 a 21.487 milioni, con una riduzione pari a 3.859,7 milioni di euro, derivante dal definanziamento complessivamente disposto nella Sezione II di 5.600,8 milioni solo parzialmente compensato dall’incremento di 1.741 milioni riferito alla Sezione I. Le suddette variazioni interessano:
§ con riferimento agli effetti della Sezione II, esclusivamente il programma “Fondi da assegnare”;
§ con riferimento agli effetti delle disposizioni della Sezione I, principalmente il programma “Fondi da assegnare” e in maniera minore il programma “Fondi di riserva e speciali”.
Per quanto concerne il Programma 33.1 “Fondi da assegnare”, avente come centro di responsabilità il Dipartimento della Ragioneria Generale dello Stato, gli effetti previsti dalla Sezione II per il 2025 sono ascrivibili ai seguenti due capitoli dello stato di previsione del Ministero dell’economia e delle finanze afferenti all’azione “Interventi strutturali di politica economica e per la riduzione della pressione fiscale”:
§ 3832 - Fondo per l'attuazione della delega fiscale;
§ 3833 - Fondo per interventi in materia fiscale;
Nei termini riportati dalla tabella a seguire, nella quale è riportato anche il rifinanziamento previsto nella Sezione II, per gli anni 2026 e 2027, del Fondo per le politiche in favore delle persone con disabilità (cap. 3088 del medesimo programma “Fondi da assegnare”).
| RIFINANZIAMENTI/ DEFINANZIAMENTI |
|
2025 |
2026 |
2027 |
2028 e ss. |
| 23.1 Fondi da assegnare (33.1) |
|
|
|
|
|
| DLG n. 209 del 2023 art. 62 c. 1 "Istituzione fondo per l'attuazione della delega fiscale" - (Cap-pg: 3832/1) - (Variazione Permanente) |
LV |
3.601,3 |
2.982,6 |
3.126,6 |
31.217,4 |
| Def. |
-3.409,8 |
-2.707,6 |
-2.694,4 |
-30.268,6 |
| LB n. 178 del 2020 art. 1 c. 2 "Fondo delega riforma fiscale e per le maggiori entrate per la fedeltà fiscale, assegno unico" - (Cap-pg: 3833/1) - (Variazione Permanente) |
LV |
2.191,0 |
2.191,0 |
2.191,0 |
21.910,0 |
| Def. |
-2.191,0 |
-2.191,0 |
-2.191,0 |
-21.910,0 |
| LB n. 234 del 2021 art. 1 c. 178 "Fondo per le politiche in favore delle persone con disabilità" - (Cap-pg: 3088/1) - (Scad. Variazione 2027 |
LV |
- |
- |
- |
- |
| Rif. |
- |
50,0 |
150,0 |
- |
Con riferimento agli effetti della Sezione I sul programma 23.1 “Fondi da assegnare” l’incremento di 1.432 milioni di euro per il 2025 è ascrivibile principalmente agli effetti sul Fondo da ripartire per l'attuazione dei contratti del personale delle amministrazioni statali, ivi compreso il personale militare e quello dei corpi di polizia (cap. 3027), che risulta incrementato di 1.355 milioni di euro, ai sensi dell’articolo 19, comma 1, del DDL in esame.
L’incremento di 309 milioni di cui alla Sezione I previsto per il 2025 sul programma 23.2” Fondi di riserva e speciali” è riferibile principalmente al capitolo 6856 - Fondo occorrente per far fronte ad oneri dipendenti da provvedimenti legislativi in corso (+215 milioni) nonché al capitolo 9001 – Fondo occorrente per far fronte ad oneri dipendenti da provvedimenti legislativi in corso (+94 milioni), ai sensi dell’articolo 121, comma 1 del DDL in esame.
Ministero delle imprese e del made in Italy
(Tabella n. 3)
L’articolo 127 del disegno di legge di bilancio autorizza, al comma 1, l’impegno e il pagamento delle spese del Ministero delle imprese e del made in Italy per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 3).
Il comma 2 dispone che le somme impegnate in relazione agli interventi di sostegno nelle aree di crisi siderurgica di cui all’articolo 1 del decreto-legge 410/1993 (L. n. 513/1993), resesi disponibili a seguito dei provvedimenti di revoca, siano versate all’entrata del bilancio dello Stato per essere riassegnate, nell’anno 2025, con decreti del Ragioniere generale dello Stato, allo stato di previsione del MIMIT ai fini di cui al medesimo articolo 1 del decreto-legge n. 410/1993[5].
Il comma 3 dispone che gli importi dei versamenti effettuati con imputazione alle voci «Entrate da recuperi e rimborsi di spese» e «Altre extra-tributarie» e «Entrate da rimborso di anticipazioni e altri crediti finanziari dello Stato» dello stato di previsione dell’entrata sono correlativamente iscritti, in termini competenza e di cassa, con decreti del Ragioniere generale dello Stato, negli appositi capitoli dei pertinenti programmi dello stato di previsione del MIMIT, relativi al Fondo per la competitività e lo sviluppo (cap. 7342) e al Fondo rotativo per la crescita sostenibile (cap. 7483).
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del Ministero delle imprese e del made in Italy, spese finali, in termini di competenza, pari a 15.507,7 milioni di euro nel 2025, a 9.484,5 milioni di euro per il 2026 e 8.027,1 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero delle imprese e del made in Italy per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
546,6 |
619,5 |
533,1 |
-13,5 |
480,2 |
449,3 |
| Spese in c/capitale |
17.688 |
17.416,6 |
14.974,6 |
-2.713,40 |
9.004,3 |
7.577,8 |
| SPESE FINALI |
18.234,6 |
18.036,1 |
15.507,7 |
-2.726,9 |
9.484,5 |
8.027,1 |
| % sulle spese finali STATO |
2,1 |
2,0 |
1,7 |
-0,4 |
1,1 |
0,9 |
| Rimborso passività finanziarie |
21,5 |
21,5 |
12,4 |
0 |
12,6 |
12,9 |
| SPESE COMPLESSIVE |
18.256,1 |
18.057,6 |
15.520,1 |
-2.726,9 |
9.497,1 |
8.040,0 |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 espone dunque per il Ministero un decremento della spesa nel 2025, in termini assoluti, pari a -2,7 miliardi di euro (-15%). Tale decremento è determinato per la quasi totalità dalla riduzione delle spese di conto capitale, le quali peraltro presentano un profilo assai più discendente negli esercizi 2026 e 2027, sino ad arrivare, nell’anno terminale del triennio considerato dal disegno di legge di bilancio, ad una riduzione del 57,2% rispetto all’anno 2024.
Gli stanziamenti di spesa del Ministero delle imprese e del made in italy autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari all’ 1,7% della spesa finale del bilancio statale. Tale percentuale era il 2,1% nell’esercizio precedente.
Considerati gli oneri per il rimborso delle passività finanziarie, che ammontano a 12,4 milioni nel 2025, le spese complessive per il Ministero risultano pari a circa 15.520,1 di euro.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del Ministero delle imprese e del made in Italy (Tabella 3) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 15.130,2 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 – attuata con le Sezioni I e II del disegno di legge di bilancio – determina complessivamente un incremento delle spese finali di 377,5 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero delle imprese e del made in Italy – anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
ddl Bilancio integrato sez I+Sez II |
| Spese correnti |
546,6 |
619,5 |
539,9 |
0 |
539,9 |
-6,8 |
533,1 |
| Spese in c/capitale |
17.688 |
17.416,6 |
14.590,3 |
283,5 |
14.873,8 |
100,8 |
14.974,6 |
| SPESE FINALI |
18.234,6 |
18.036,1 |
15.130,2 |
283,5 |
15.413,7 |
94,0 |
15.507,7 |
Il ddl di bilancio 2025 come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 15.507,7 milioni per il 2025. In tale stanziamento di competenza, risultano preponderanti le spese di parte capitale, che rappresentano il 96,6% del totale delle spese finali del Ministero delle imprese e del made in Italy.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una aumento della spesa pari a circa 283,5 milioni di euro, unicamente di conto capitale.
Le misure legislative introdotte dall’articolato della Sezione I determinano invece, nel complesso un effetto positivo di circa 94 milioni che è la risultante di un aumento delle spese di conto capitale di 100,8 milioni di euro, e di una riduzione delle spese di parte corrente di 6,8 milioni di euro.
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del ddl di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il ddl di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame. Le variazioni di Sez. II si sono consustanziate, per il MIMIT, unicamente in rifinanziamenti, definanziamenti e riprogrammazioni delle leggi di spesa ai sensi dell’art. 23, comma 3, lett. b) della legge di contabilità.
(Dati di competenza, valori in milioni di euro)
| MINISTERO DELLE IMPRESE E DEL MADE IN ITALY |
| |
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest |
BLV |
Modifiche sez. II |
ddl bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) |
Variazioni
a.23 c. 3
lett b) |
| 1 |
Competitività e sviluppo delle imprese (11) |
17.167,9 |
16.973,4 |
14.523,7 |
|
283,8 |
14.807,4 |
103,8 |
14.911,3 |
| 1.2 |
Vigilanza sul sistema cooperativo e camerale (11.6) |
62,1 |
62,1 |
63,4 |
|
|
63,4 |
-0,9 |
62,5 |
| 1.3 |
Incentivazione del sistema produttivo (11.7) |
8.819,6 |
9.053,8 |
6.993,8 |
|
- 86,4 |
6.907,4 |
211,9 |
7.119,2 |
| 1.4 |
Lotta alla contraffazione e tutela della proprietà industriale (11.10) |
89,9 |
93,3 |
100,5 |
|
|
100,5 |
-0,2 |
100,3 |
| 1.8 |
Politiche industriali, per la competitività, il made in Italy e gestione delle crisi d’impresa (11.13) |
5.790,3 |
5.807,6 |
5.046,5 |
|
-562,2 |
4.484,3 |
20,9 |
4.505,3 |
| 1.9 |
Interventi in materia di difesa nazionale (11.14) |
1.879,2 |
1.879,2 |
2.125,1 |
|
+932,4 |
3.057,6 |
-120,7 |
2.936,9 |
| 1.10 |
Politiche industriali e programmi avanzati sulle nuove tecnologie (11.15) |
526,8 |
77,4 |
194,3 |
|
|
194,3 |
-7,3 |
187 |
| |
- rimborso passività finanziarie |
21,5 |
21,5 |
12,4 |
|
|
12,4 |
|
12,4 |
| 2 |
Regolazione dei mercati (12) |
42 |
40,7 |
37,7 |
|
|
37,7 |
-0,2 |
37,5 |
| 2.1 |
Politiche sulla concorrenza, tutela dei consumatori e la normativa tecnica (12.4) |
42 |
40,7 |
37,7 |
|
|
37,7 |
-0,2 |
37,5 |
| 5 |
Comunicazioni (15) |
817,4 |
871,6 |
455,9 |
|
-0,2 |
455,7 |
-3,9 |
451,8 |
| 5.1 |
Pianificazione, regolamentazione tecnica e valorizzazione dello spettro radio (15.5) |
14,3 |
14,3 |
12,4 |
|
|
12,4 |
-0,1 |
12,3 |
| 5.2 |
Servizi di Comunicazione Elettronica, di Radiodiffusione e Postali (15.8) |
749,1 |
803,1 |
392,0 |
|
-0,1 |
391,9 |
-3,2 |
388,7 |
| 5.3 |
Attività territoriali in materia di comunicazioni e di vigilanza sui mercati e sui prodotti (15.9) |
54 |
54 |
51,5 |
|
-0,1 |
51,4 |
-0,7 |
50,7 |
| 6 |
Ricerca e innovazione (17) |
9,9 |
36 |
11,6 |
|
|
11,6 |
-1 |
10,5 |
| 6.1 |
Ricerca, innovazione, tecnologie e servizi per lo sviluppo delle comunicazioni e della società dell’informazione (17.18) |
9,9 |
36 |
11,6 |
|
|
11,6 |
-1 |
10,5 |
| 7 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
218,9 |
136 |
113,7 |
|
|
113,7 |
-4,7 |
109 |
| 7.1 |
Indirizzo politico (32.2) |
132,5 |
45,8 |
23,5 |
|
|
23,5 |
-0,1 |
23,4 |
| 7.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
86,4 |
90,2 |
90,2 |
|
|
90,2 |
-4,7 |
85,5 |
| |
SPESA COMPLESSIVA MIMIT |
18.256,1 |
18.057,7 |
15.142,6 |
|
283,5 |
15.426,1 |
94 |
15.520,1 |
| |
SPESA FINALE MIMIT |
18.234,6 |
18.036,2 |
15.130,2 |
|
283,5 |
15.413,7 |
94 |
15.507,7 |
Tra parentesi la numerazione generale della Missione/programma. Eventuali sfasamenti nelle cifre decimali sono dovute ad arrotondamenti.
La spesa complessiva del Ministero è allocata su 5 missioni e 13 programmi. La gran parte della spesa è allocata sulla Missione Competitività e sviluppo delle imprese (11) che rappresenta circa il 96% delle spese del Ministero e sulla Missione Comunicazioni (15), che rappresenta il 3% circa delle spese del Dicastero.
Si tratta delle missioni di spesa sulle quali si è concentrata la quasi totalità della manovra.
Di seguito se ne illustrano, nel dettaglio, le variazioni.
Appare opportuno evidenziare che lo stato di previsione del MIMIT – come tutti gli altri stati di previsione del bilancio statale – è interessato dagli effetti delle riduzioni alle dotazioni di competenza e di cassa relative alle missioni e ai programmi di spesa dei Dicasteri, disposte dall’articolo 119, comma 1 del disegno di legge e dettagliate nell’allegato III. Tali riduzioni ammontano, complessivamente, per il MIMIT, a 366,1 milioni per il 2025, a 376 milioni per il 2026, a 388,6 milioni nel 2027.
Missione Competitività e sviluppo delle imprese
La Missione reca, a BLV 2025, uno stanziamento di competenza pari a 14.523,70 milioni di euro.
Nella Missione è iscritto il rimborso delle passività finanziarie del Ministero pari a 12,4 milioni di euro.
Dunque, al netto di tale importo, lo stanziamento della Missione è pari, a BLV 2025, a 14.511,3 milioni di euro.
Considerando gli effetti della manovra, le spese della Missione ammontano a 14.898,9 milioni per il 2025 nel bilancio integrato, con un incremento di 387,6 milioni.
L’incremento è dovuto agli effetti congiunti della Sezione I (+ 103,8 milioni) e della Sezione II (+283,8 milioni).
Gli interventi di Sezione I (+103,8 milioni) risultano concentrati, principalmente, sul programma Incentivazione del sistema produttivo (11.7) (+211,9 milioni) e sul programma Interventi in materia di difesa nazionale (11.14) (-120,7 milioni di euro), e, in misura più limitata, sul programma Politiche industriali, per la competitività, il made in Italy e gestione delle crisi di impresa (11.13) (+20,9 milioni di euro) e sul programma Politiche industriali e programmi avanzati sulle nuove tecnologie (11.15) (-7,3 milioni di euro).
Quanto al programma Incentivazione del sistema produttivo (11.7) l’effetto di Sezione I (+ 211,9 milioni) è ascrivibile:
· al rifinanziamento della cd. “Nuova Sabatini” di 400 milioni di euro per l’anno 2025, di 100 milioni di euro per l’anno 2026 e 400 milioni di euro per ciascuno degli anni dal 2027 al 2029, disposto dall’articolo 75.
Con l’incremento operato, il cap.7489 – sul quale sono iscritte le somme della “Nuova Sabatini”, espone uno stanziamento a DLB integrato pari a 607 milioni per il 2025, a 260 milioni per il 2026 e a 460 milioni per il 2027;
· ai tagli operati al programma ai sensi dell’articolo 119, comma 1 e Allegato III, che complessivamente ammontano a 188,1 milioni di euro. Tali tagli si sono concentrati sui seguenti capitoli di spesa, tutti di conto capitale:
o cap. 7342, relativo al Fondo per la competitività e lo sviluppo, che registra una riduzione di 1,9 milioni di euro nel 2025, di 0,8 milioni nel 2026 e di 2,8 milioni nel 2027.
Il cap.7342, come si dirà di seguito, è interessato anche da riduzioni di Sezione II, ed espone uno stanziamento, a DLB integrato, pari a 26,5 milioni per il 2025, a 17,5 milioni per il 2026 e a 32,6 milioni per il 2027;
o cap. 7343, relativo ai contratti di sviluppo nel settore industriale, che registra una riduzione di 67,2 milioni per ciascun anno del triennio 2025- 2027.
Il cap.7343, come si dirà di seguito, è interessato anche da riduzioni da Sezione II, ed espone uno stanziamento, a DLB integrato, pari a 961,3 milioni per il 2025, a 750,8 milioni per il 2026 e a 750,8 milioni per il 2027;
o cap. 7348, relativo al Fondo per la realizzazione di progetti IPCEI, che registra una riduzione di 1,5 milioni per il 2025, di 0,9 milioni per il 2026, di 1,8 milioni per il 2027.
Il cap.7348 espone uno stanziamento, a DLB integrato, pari a 246,5 milioni per il 2025, a 260,9 milioni per il 2026 e a 378,9 milioni per il 2027;
o cap. 7478, relativo al “Fondo crisi d’impresa”, che riporta una riduzione di 19,6 milioni nel 2025, di 18 milioni nel 2026 e di 16,9 milioni nel 2027;
Il cap.7478, come si dirà di seguito, è interessato anche da riduzioni di Sezione II, ed espone uno stanziamento, a DLB integrato, pari a 146,3 milioni per il 2025, a 162,1 milioni per il 2026 e a 152,2 milioni per il 2027;
o cap. 7496, relativo alle risorse per la gestione di misure agevolative e progetti di valorizzazione dei titoli di proprietà industriale, che riporta una riduzione di circa 0,7 milioni per il 2025, di 3,2 milioni per il 2026 e di 1,4 milioni per il 2027;
Il cap.7496 espone uno stanziamento, a DLB integrato, pari a 5,9 milioni per il 2025, a 38,6 milioni per il 2026 e a 24,7 milioni per il 2027;
o cap. 7635, relativo al Fondo per il sostegno alla transizione industriale, che registra una riduzione di circa 91,5 milioni per ciascuno degli anni 2025-2027;
Il cap.7635 espone uno stanziamento, a DLB integrato, pari a 91,5 milioni per ciascun anno del triennio 2025-2027;
o cap. 7345, relativo al Fondo di garanzia per le PMI, che riporta una riduzione di 5,6 milioni per il 2025, di 3,2 milioni per il 2026, di 2,2 milioni per il 2027.
Il cap.7345 espone uno stanziamento, a DLB integrato, pari a 4.375,4 milioni per il 2025, a 1.203,8 milioni per il 2026, a 161,9 milioni per il 2027.
Quanto al programma Interventi in materia di difesa nazionale (11.14), l’effetto di Sezione I (- 120,7 milioni di euro) è ascrivibile interamente ai tagli operati ai sensi dell’articolo 119, comma 1 e Allegato III, i quali hanno inciso sui seguenti capitoli sottesi al programma in questione:
o cap. 7420 relativo agli Interventi per l’attuazione di programmi ad alta valenza tecnologica in ambito difesa e sicurezza nazionale, per 3,7 milioni per il 2025, per 3 milioni per il 2026 e 3,5 milioni per il 2027;
Il cap.7420, come si dirà di seguito, è interessato anche da interventi di Sezione II, ed espone uno stanziamento, a DLB integrato, pari a 68,7 milioni per il 2025, a 88,9 milioni per il 2026 e a 88,4 milioni per il 2027
o cap. 7421 relativo agli interventi per lo sviluppo delle attività industriali ad alta tecnologia dei settori aeronautico e aerospazio in ambito difesa e sicurezza nazionale, per 76,1 milioni per il 2025, per 87,7 milioni per il 2026 e per 104,5 milioni per il 2027;
Il cap.7421, come si dirà di seguito, è interessato anche da incrementi da Sezione II, ed espone uno stanziamento, a DLB integrato, pari a 1.124,7 milioni per il 2025, a 1204,1 milioni per il 2026 e a 1440,8 milioni per il 2027
o cap. 7485 relativo allo sviluppo e acquisizione delle Unità navali FREMM, per 40,9 milioni per il 2025, per 49,9 milioni per il 2026, per 46,5 milioni per il 2027.
Il cap.7485, come si dirà di seguito, è interessato anche da incrementi da Sezione II, ed espone uno stanziamento, a DLB integrato, pari a 1.032,2 milioni per il 2025, a 1.120,5 milioni per il 2026 e a 1.183 milioni per il 2027.
Anche gli interventi in riduzione sul programma Politiche industriali e programmi avanzati sulle nuove tecnologie (11.15) (-7,3 milioni di euro) sono ascrivibili interamente ai tagli operati ai sensi dell’articolo 119, comma 1 e Allegato III. I tagli hanno inciso precipuamente:
o sul cap. 7359, relativo alle somme da destinare alla Fondazione centro italiano per il design dei circuiti integrati a semiconduttore. Il capitolo registra una riduzione di 5 milioni di euro per ciascun anno del triennio 2025-2027
Il cap.7359 espone uno stanziamento, a DLB integrato, pari a 20 milioni per ciascun anno del triennio 2025-2027.
o sul cap. 7455, relativo alle somme da destinare alla Fondazione centro italiano di ricerca per l’automotive, per 2 milioni per ciascuno degli anni 2025-2027.
Il cap.7455 espone uno stanziamento, a DLB integrato, pari a 18 milioni per ciascun anno del triennio 2025-2027.
Quanto agli interventi di Sezione I relativi al programma Politiche industriali, per la competitività, il made in Italy e gestione delle crisi di impresa (11.13) (+20,9 milioni di euro) essi sono determinati:
· dall’articolo 74, che dispone la costituzione, presso il MIMIT, di un Fondo – dotato di 60 milioni di euro per l’anno 2025, di 50 milioni di euro per l’anno 2026 e di 80 milioni di euro per l’anno 2027 – per la concessione di contributi in conto capitale ai soggetti che hanno aderito alla procedura di riversamento, avendo fruito del credito d’imposta ricerca e sviluppo.
A DLB integrato, le risorse in questione risultano iscritte su un capitolo di nuova istituzione, cap. 7473.
· ai tagli operati ai sensi dell’articolo 119, comma 1 e Allegato III, i quali incidono sul programma per circa 39 milioni di euro. I tali hanno riguardato in particolare:
o il capitolo 7423, relativo agli interventi nei settori industriali ad alta tecnologia, per 31,3 milioni di euro nel 2025, per 26 milioni nel 2026 e per 30,2 milioni nel 2027.
Il cap.7423, come si dirà di seguito, è interessato, per gli anni 2026 e 2027, anche da riduzioni da Sezione II, ed espone uno stanziamento, a DLB integrato, pari a 334,3 milioni per il 2025, a 287 milioni per il 2026 e a 325,1 milioni per il 2027;
o il capitolo 7428 relativo al Fondo d’investimento per lo sviluppo delle PMI del settore aeronautico e della green economy, per 5 milioni di euro, per ciascun anno del biennio 2025-2026;
Il cap.7428 espone uno stanziamento, a DLB integrato, pari a 45 milioni per ciascun anno 2025-2026, mentre è privo di stanziamento per il 2027.
o il capitolo 7491 relativo alla Promozione e realizzazione di progetti di ricerca applicata, di trasferimento tecnologico e formazione su tecnologie avanzate, per 1 milione di euro per il 2025, 0,7 milioni per il 2026 e per 2,4 milioni per il 2027.
Il cap.7491, come si dirà di seguito, è interessato, per gli anni 2026 e 2027, anche da riduzioni da Sezione II, ed espone uno stanziamento, a DLB integrato, pari a 9 milioni per il 2025, a 6,1 milioni per il 2026 e a 21,7 milioni per il 2027.
Quanto agli interventi di Sezione II, questi, come detto, incidono in aumento sugli stanziamenti della Missione, per complessivi 283,8 milioni, che derivano dalle seguenti variazioni di leggi di spesa, esposte nelle tabelle di seguito e ripartite in base al programma di appartenenza.
| Ministero delle imprese e del made in Italy Missione - Competitività e sviluppo delle imprese (11) Programma – incentivazione del sistema produttivo (11.7) |
| DEFINANZIAMENTI |
| |
|
2025 |
2026 |
2027 |
2028 ss |
| L n. 46 del 1982 art. 14 “FONDO SPECIALE ROTATIVO PER L’INNOVAZIONE TECNOLOGICA.” - (Cap-pg: 7342/6) - (Scad. Variazione 2025) |
LV |
26,5 |
10,0 |
7,5 |
- |
| Def. |
-16,5 |
- |
- |
- |
| DL n. 34 del 2020 art. 43 c. 1 “FONDO PER LA SALVAGUARDIA DEI LIVELLI OCCUPAZIONALI E LA PROSECUZIONE DELL’ATTIVITÀ D’IMPRESA” - (Cap-pg: 7478/1) - (Scad. Variazione 2025) |
LV |
176,3 |
162,1 |
152,2 |
843,9 |
| Def. |
-30,0 |
- |
- |
- |
| DL n. 112 del 2008 art. 43 “CONTRIBUTI PER L’EROGAZIONE DI FINANZIAMENTI PER CONTRATTI DI SVILUPPO NEL SETTORE INDUSTRIALE” - (Cap-pg: 7343/1) - (Scad. Variazione 2027) |
LV |
692,0 |
472,0 |
467,4 |
4.196,0 |
| Def. |
-40,0 |
-30,0 |
-25,4 |
- |
| DL n. 124 del 2019 art. 58/bis c. 1 “SOMME DA DESTINARE ALLA SEZIONE SPECIALE DEL FONDO DI GARANZIA PMI PER LA GARANZIA IN FAVORE DEI FONDI PENSIONE CHE INVESTANO RISORSE PER LA CAPITALIZZAZIONE O RIPATRIMONIALIZZAZIONE DI MICRO, PICCOLE E MEDIE IMPRESE.” - (Cap-pg: 7345/3) - (Scad. Variazione 2035) |
LV |
32,4 |
10,8 |
10,8 |
99,6 |
| Def. |
- |
- |
- |
-12,0 |
| LB n. 178 del 2020 art. 1 c. 109 “FONDO IMPRESE CREATIVE” (*) - (Cap-pg: 7342/31) - (Scad. Variazione 2026) |
LV |
9,0 |
7,5 |
13,5 |
3,5 |
| Def. |
- |
-3,0 |
- |
- |
| Ministero delle imprese e del made in Italy Missione - Competitività e sviluppo delle imprese (11) Programma – politiche industriali, per la competitività, il made in italy e la gestione delle crisi di impresa (11.13) |
| DEFINANZIAMENTI |
| |
|
2025 |
2026 |
2027 |
2028 ss |
| L n. 808 del 1985 “INTERVENTI PER LO SVILUPPO E L’ACCRESCIMENTO DI COMPETITIVITA’ DELLE INDUSTRIE OPERANTI NEL SETTORE AERONAUTICO.” - (Cap-pg: 7423/10 - 7423/13) - (Scad. Variazione 2029) |
LV |
87,3 |
22,7 |
60,8 |
123,5 |
| Def. |
- |
-9,2 |
-25,0 |
-63,5 |
| L n. 808 del 1985 art. 3 c. 1 p. A “INTERVENTI PER LO SVILUPPO E L’ACCRESCIMENTO DI COMPETITIVITA’ DELLE INDUSTRIE OPERANTI NEL SETTORE AERONAUTICO” - (Cap-pg: 7423/2 - 7423/10) - (Scad. Variazione 2026) |
LV |
194,0 |
257,0 |
236,2 |
904,0 |
| Def. |
- |
-36,5 |
- |
- |
| DL n. 17 del 2022 art. 22 c. 1 “FONDO PER LA TRANSIZIONE VERDE, LA RICERCA, GLI INVESTIMENTI DEL SETTORE AUTOMOTIVE E PER IL RICONOSCIMENTO DI INCENTIVI ALL’ACQUISTO DI VEICOLI NON INQUINANTI” - (Cap-pg: 7333/1 - 7356/1) - (Scad. Variazione 2030) |
LV |
762,2 |
1.012,2 |
1.012,2 |
3.036,6 |
| Def. |
-562,2 |
-812,2 |
-812,2 |
-2.436,6 |
| LB n. 145 del 2018 art. 1 c. 95 p. G/ter “ATTIVITÀ INDUSTRIALI AD ALTA TECNOLOGIA E SOSTEGNO ALLE ESPORTAZIONI” - (Cap-pg: 7491/3) - (Scad. Variazione 2030) |
LV |
9 |
13,3 |
29,4 |
94.0 |
| Def. |
0,0 |
-7,3 |
-7,3 |
-50 |
| Ministero delle imprese e del made in Italy Missione - Competitività e sviluppo delle imprese (11) Programma - Interventi in materia di difesa nazionale (11.14) |
| RIFINANZIAMENTI |
| |
|
2025 |
2026 |
2027 |
2028 ss |
| L n. 266 del 1997 art. 4 c. 3 “PROGRAMMI TECNOLOGICI PER LA DIFESA AEREA NAZIONALE” - (Cap-pg: 7421/3 - 7421/4) - (Scad. Variazione 2039) |
LV |
255,7 |
153,0 |
139,5 |
1.600,0 |
| Rif. |
440,0 |
415,0 |
500,0 |
4.960,0 |
| DL n. 321 del 1996 art. 5 c. 2 p. C “SVILUPPO TECNOLOGICO NEL SETTORE AERONAUTICO” - (Cap-pg: 7420/1 - 7420/2) - (Scad. Variazione 2029) |
LV |
57,9 |
44,5 |
31,5 |
190,0 |
| Rif. |
- |
20,0 |
20,0 |
50,0 |
| LF n. 266 del 2005 art. 1 c. 95 p. 3 “CONTRIBUTO PER IL PROSEGUIMENTO DEL PROGRAMMA DI SVILUPPO PER L’ACQUISIZIONE DELLE UNITA’ NAVALI FREMM” - (Cap-pg: 7485/14) - (Scad. Variazione 2039) |
LV |
84,1 |
225,6 |
256,6 |
507,4 |
| Rif. |
325,0 |
346,0 |
325,0 |
2.300,0 |
| LS n. 147 del 2013 art. 1 c. 37 “CONTRIBUTI VENTENNALI SETTORE MARITTIMO - DIFESA NAZIONALE” - (Cap-pg: 7419/7 - 7419/8) - (Scad. Variazione 2039) |
LV |
60,0 |
55,0 |
65,0 |
1.115,0 |
| Rif. |
157,0 |
192,0 |
245,0 |
1.049,0 |
| DEFINANZIAMENTI |
| |
|
2025 |
2026 |
2027 |
2028 ss |
| L n. 266 del 1997 art. 4 c. 3 “PROGRAMMI TECNOLOGICI PER LA DIFESA AEREA NAZIONALE” - (Cap-pg: 7421/3 - 7421/4) - (Scad. Variazione 2039) |
LV |
255,7 |
153,0 |
139,5 |
1.600,0 |
| Def. |
-10,0 |
- |
- |
-10,0 |
| DL n. 321 del 1996 art. 5 c. 2 p. C “SVILUPPO TECNOLOGICO NEL SETTORE AERONAUTICO” - (Cap-pg: 7420/1 - 7420/2) - (Scad. Variazione 2029) |
LV |
57,9 |
44,5 |
31,5 |
190,0 |
| Def. |
-25,0 |
-17,5 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. G/ter “ATTIVITÀ INDUSTRIALI AD ALTA TECNOLOGIA E SOSTEGNO ALLE ESPORTAZIONI” - (Cap-pg: 7421/27) - (Scad. Variazione 2025) |
LV |
86,9 |
21,5 |
118,2 |
44,2 |
| Def. |
-0,02 |
|
|
|
| LB n. 205 del 2017 art. 1 c. 1072 p. G/ter “ATTIVITÀ INDUSTRIALI AD ALTA TECNOLOGIA E SOSTEGNO ALLE ESPORTAZIONI” - (Cap-pg: 7421/25) - (Scad. Variazione 2026) |
LV |
134,1 |
114,5 |
271,9 |
178,6 |
| Def. |
- |
-5,0 |
- |
- |
| LF n. 244 del 2007 art. 2 c. 179 p. B “PROGRAMMI EUROPEI AEREONAUTICI” - (Cap-pg: 7421/18) - (Scad. Variazione 2025) |
LV |
1,9 |
|
|
|
| Def. |
-1,9 |
- |
- |
- |
| LF n. 244 del 2007 art. 2 c. 179 p. C “PROGRAMMI EUROPEI AEREONAUTICI” - (Cap-pg: 7421/19) - (Scad. Variazione 2025) |
LV |
2,6 |
- |
- |
- |
| Def. |
-2,6 |
- |
- |
- |
| RIPROGRAMMAZIONI |
| |
|
2025 |
2026 |
2027 |
2028 ss |
| LS n. 147 del 2013 art. 1 c. 37 “CONTRIBUTI VENTENNALI SETTORE MARITTIMO - DIFESA NAZIONALE” - (Cap-pg: 7419/7 - 7419/8) - (Scad. Variazione 2039) |
LV |
60,0 |
55,0 |
65,0 |
1.115,0 |
| Ripr |
50,0 |
110,0 |
20,0 |
-180,0 |
| Ministero delle imprese e del made in Italy Missione - Competitività e sviluppo delle imprese (11) Programma – politiche industriali e programmi avanzati sulle nuove tecnologie (11.15) |
| DEFINANZIAMENTI |
| |
|
2025 |
2026 |
2027 |
2028 ss |
| DL n. 34 del 2020 art. 42 c. 5 “RISORSE DA DESTINARE ALLA COSTITUZIONE DELLA ‘FONDAZIONE ENEA TECH’“ - (Cap-pg: 7631/1) - (Scad. Variazione 2027) |
LV |
10,0 |
20,0 |
10,0 |
- |
| Def. |
- |
- |
-10,0 |
- |
Missione 15 “Comunicazioni”
La missione 15, articolata in 3 programmi di spesa per la parte relativa al Ministero delle imprese e del made in Italy, presenta uno stanziamento a legislazione vigente per il 2025 di circa 455,9 milioni di euro, in diminuzione rispetto alla legge di Bilancio 2024 che recava uno stanziamento di 871,6 milioni circa.
L’effetto cumulato delle modifiche operate dalle Sezioni I e II determina uno stanziamento 2025 pari a 451,8 milioni €, in una leggera diminuzione di 4,1 milioni € complessivi rispetto al BLV, dovuto principalmente alle variazioni legislative introdotte dalla Sezione I, che ammontano a -3,9 milioni €.
Le variazioni di Sezione I sono relative alla spending review dei ministeri per il 2025, ai sensi dell’art. 119 del ddl, riguardano principalmente il programma 15.8 “Servizi di Comunicazione Elettronica, di Radiodiffusione e Postali”, in particolare le spese relative al sostegno dell’emittenza radiofonica e televisiva locale per -2,5 milioni (cap 3125).
Le modifiche operate dalla sezione II, complessivamente pari a -0,2 milioni di euro nel 2025, derivano dai seguenti definanziamenti:
| Ministero delle imprese e del made in Italy Missione – comunicazioni (15) |
| DEFINANZIAMENTI |
| Programma Pianificazione, regolamentazione tecnica e valorizzazione dello spettro radio (15.5) |
|
2025 |
2026 |
2027 |
2028 ss |
| DLG n. 82 del 2022 art. 18 c. 8 “SPESE PER L’IMPLEMENTAZIONE E LA GESTIONE DEL SISTEMA INFORMATIVO PER L’ACCESSIBILITA’ DI PRODOTTI E SERVIZI” - (Cap-pg: 7040/6) - (Scad. Variazione 2027) |
LV |
- |
- |
0,5 |
- |
| Def. |
- |
- |
-0,5 |
- |
| Programma Servizi di comunicazione elettronica, di radiodiffusione e postali (15.8) |
|
2025 |
2026 |
2027 |
2028 ss |
| DL n. 59 del 2021 art. 1 c. 2 p. F/primum “FONDO INVESTIMENTI COMPLEMENTARI PNRR- MISE - “POLIS” - CASE DEI SERVIZI DI CITTADINANZA DIGITALE” - (Cap-pg: 7521/1) - (Scad. Variazione 2026) |
LV |
245,0 |
122,4 |
- |
- |
| Def. |
-0,1 |
-0,1 |
- |
- |
| Programma Attività territoriali in materia di comunicazioni e di vigilanza sui mercati e sui prodotti |
|
2025 |
2026 |
2027 |
2028 ss |
| LB n. 160 del 2019 art. 1 c. 14 p. H/ter “DIGITALIZZAZIONE DELLE AMMINISTRAZIONI STATALI” - (Cap-pg: 7624/3) - (Scad. Variazione 2029) |
LV |
0,1 |
1,0 |
1,0 |
1,9 |
| Def. |
-0,1 |
-1,0 |
-1,0 |
-1,9 |
Ministero del lavoro e delle politiche sociali
(Tabella n. 4)
L’articolo 128, comma 1, del disegno di legge di bilancio autorizza l’impegno e il pagamento delle spese del Ministero del lavoro e delle politiche sociali per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 4).
Il successivo comma 2 dispone che le risorse finanziarie derivanti dal bilancio di chiusura dell’ANPAL – le cui funzioni sono state trasferite al Ministero dal 1° marzo 2024 (ai sensi dell’art. 3 del D.L. 75/2023) - sono versate all'entrata del bilancio dello Stato per essere riassegnate con decreto del Ragioniere generale dello Stato, anche con profilo pluriennale, ai pertinenti capitoli dello stato di previsione del Ministero del lavoro e delle politiche sociali. Le eventuali risorse, cui non corrispondono obbligazioni giuridicamente vincolanti, sono acquisite all'erario.
4. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del Ministero del lavoro e delle politiche sociali, spese finali, in termini di competenza, pari a 191.884,2 milioni di euro nel 2025, a 184.299 milioni di euro per il 2026 e 182.900 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero del lavoro e delle politiche sociali per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
202.889,4 |
203.033,8 |
191.817,2 |
-11.072 |
184.232 |
182.833 |
| Spese in c/capitale |
58,6 |
67,2 |
67 |
8,4 |
67 |
67 |
| SPESE FINALI |
202.948 |
203.101 |
191.884,2 |
-11.064 |
184.299 |
182.900 |
| % sulle spese finali STATO |
22,9% |
22,2% |
21,0% |
|
20,5% |
20,4% |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 espone dunque per il Ministero del lavoro e delle politiche sociali un decremento nel 2025 (in termini assoluti pari a 11.064 milioni di euro, in termini percentuali a -5,4%).
Tale decremento è determinato principalmente da un decremento nelle spese correnti, pari a circa 11.072 milioni di euro nel 2025, mentre le spese in conto capitale registrano un lieve incremento di circa 8,4 milioni di euro nel medesimo 2025.
Gli stanziamenti di spesa del Ministero del lavoro e delle politiche sociali autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari al 21% della spesa finale del bilancio statale. Tale percentuale era il 23,4% nell’esercizio precedente.
1. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del Ministero del lavoro e delle politiche sociali (Tabella 4) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 195.647,6 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 - attuata con le Sezioni I e II del disegno di legge di bilancio determina complessivamente un decremento delle spese finali di 3.763,4 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero del lavoro e delle politiche sociali - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
202.889,4 |
203.033,8 |
67,7 |
-107,9 |
195.472 |
-3.654,8 |
191.817,2 |
| Spese in c/cap.le |
58,6 |
67,2 |
195.579,9 |
- |
67,7 |
-0,7 |
67 |
| SPESE FINALI |
202.948 |
203.101 |
195.647,6 |
-107,9 |
195.539,7 |
-3.655,5 |
191.884,2 |
Il DDL di bilancio 2025 come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 191.884,2 milioni per il 2025.
In tale stanziamento di competenza risultano preponderanti le spese di parte corrente, che rappresentano circa il 99% del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a circa 107,9 milioni di euro, interamente ascrivibile alla spesa corrente.
Le misure legislative introdotte dall’articolato della Sezione I determinano anch’esse un decremento pari a 3.655,5 milioni di euro.
2. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del ddl di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il ddl di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| MINISTERO DEL LAVORO E DELLE POLITICHE SOCIALI |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul
a.23 c. 3 lett a) |
Variazioni
a.23 c. 3 lett b) |
| 1 |
Politiche per il lavoro (26) |
17.732,4 |
17.784 |
17.711 |
- |
101,5 |
17.812,5 |
-19,7 |
17.792,8 |
| 1.1 |
Politiche passive del lavoro e incentivi all'occupazione (26.6) |
13.370,5 |
13.419 |
13.516,8 |
- |
100 |
13.616,8 |
-13,4 |
13.603,5 |
| 1.3 |
Politiche di regolamentazione in materia di rapporti di lavoro (26.8) |
117 |
117 |
117 |
- |
1,5 |
118,5 |
- |
118,2 |
| 1.5 |
Politiche attive del lavoro, rete dei servizi per il lavoro e la formazione (26.10) |
2.311,1 |
2.312,3 |
2.124,2 |
- |
- |
2.124,2 |
-2,5 |
2.121,7 |
| 1.6 |
Sistemi informativi per il monitoraggio e lo sviluppo delle politiche sociali e del lavoro (26.12) |
42,1 |
42,1 |
45,2 |
- |
- |
45,2 |
-1,1 |
44,2 |
| 1.8 |
Contrasto al lavoro nero e irregolare, prevenzione in materia di salute e sicurezza nei luoghi di lavoro e della legislazione sociale in materia di lavoro (26.13) |
1.891,7 |
1.893,6 |
1.907,8 |
- |
- |
1.907,8 |
-2,7 |
1.905,2 |
| 2 |
Politiche previdenziali (25) |
123.705,3 |
123.797,7 |
113.968,9 |
- |
-305 |
113.663,9 |
-4.223 |
109.440,9 |
| 2.1 |
Previdenza obbligatoria e complementare, assicurazioni sociali (25.3) |
123.705,3 |
123.797,7 |
113.968,9 |
- |
-305 |
113.663,9 |
-4.223 |
109.440,9 |
| 3 |
Diritti sociali, politiche sociali e famiglia (24) |
61.412,5 |
61.420,2 |
63.883,4 |
- |
95,6 |
63.979 |
589,1 |
64.568,1 |
| 3.1 |
Terzo settore (associazionismo, volontariato, Onlus e formazioni sociali) e responsabilità sociale delle imprese e delle organizzazioni (24.2) |
103,2 |
105,1 |
96,3 |
- |
- |
96,3 |
-3,6 |
92,6 |
| 3.2 |
Trasferimenti assistenziali a enti previdenziali, finanziamento nazionale spesa sociale, programmazione, monitoraggio e valutazione politiche sociali e di inclusione attiva (24.12) |
61.309,3 |
61.315,1 |
63.787,1 |
- |
95,6 |
63.882,7 |
592,7 |
64.475,5 |
| 4 |
Immigrazione, accoglienza e garanzia dei diritti (27) |
12,8 |
12,8 |
12,7 |
- |
- |
12,7 |
- |
12,7 |
| 4.1 |
Flussi migratori per motivi di lavoro e politiche di integrazione sociale delle persone immigrate (27.6) |
12,8 |
12,8 |
12,7 |
- |
- |
12,7 |
- |
12,7 |
| 5 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
85 |
86,3 |
71,6 |
- |
- |
71,6 |
-1,9 |
69,7 |
| 5.1 |
Indirizzo politico (32.2) |
53,5 |
54,6 |
44,5 |
- |
- |
44,5 |
-1,9 |
42,6 |
| 5.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
31,5 |
31,7 |
27,1 |
- |
- |
27,1 |
- |
27,1 |
| |
SPESE FINALI MINISTERO |
202.948 |
203.101 |
195.647,6 |
- |
-107,9 |
195.539,7 |
-3.655,5 |
191.884,2 |
- tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero del lavoro e delle politiche sociali è allocata su 5 missioni e 11 programmi. La gran parte della spesa è allocata sulla Missione n. 25 “Politiche previdenziali” che rappresenta quasi il 57% delle spese del Ministero.
Di seguito si illustrano, nel dettaglio, le variazioni che si registrano nelle missioni di maggior peso del Ministero.
Missione 26 “Politiche per il lavoro”
La Missione 26 rappresenta circa il 9,3% della spesa finale complessiva del Ministero del lavoro e delle politiche sociali e reca, a BLV 2025, uno stanziamento di competenza pari a 17.711 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 17.792,8 milioni per il 2025 nel bilancio integrato, con un incremento di 81,8 milioni.
L’incremento è essenzialmente dovuto agli effetti della Sezione II (+101,5 milioni) e risulta concentrato, principalmente, sul programma 26.6 Politiche passive del lavoro e incentivi all'occupazione, con un rifinanziamento di 100 mln di euro del Fondo per l’occupazione e la formazione, cap 2230.
In Sezione I vi è invece un decremento (-19,7 milioni), ascrivibile principalmente al medesimo programma 26.6 e, in particolare, al cap 2402 Oneri relativi ai trattamenti di mobilità dei lavoratori e di disoccupazione, con un decremento in sezione I pari a 17 mln dovuto alla disapplicazione delle disposizioni in materia di trattamento di disoccupazione in favore dei lavoratori rimpatriati, prevista dall’articolo 29 del ddl di bilancio.
Missione 25 “Politiche previdenziali”
La Missione 25 rappresenta circa il 57% della spesa finale complessiva del Ministero del lavoro e delle politiche sociali e reca, a BLV 2025, uno stanziamento di competenza pari a circa 113.969 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 109.440,9 milioni per il 2025 nel bilancio integrato, con un decremento di 4.528 milioni dovuto principalmente agli effetti della Sezione I (-4.223 milioni), interamente ascrivibile all’unico Programma della Missione, 25.3 Previdenza obbligatoria e complementare, assicurazioni sociali e, in particolare, al cap 2564 Agevolazioni contributive, sottocontribuzioni ed esoneri che registra un decremento in Sezione I pari a 5.420,2 milioni di euro. Un decremento pari a 305 milioni di euro per il 2025 è dovuto anche agli effetti della Sezione II, interamente ascrivibile al cap 4339 Somme da trasferire all'INPS a titolo di anticipazioni di bilancio sul fabbisogno finanziario delle gestioni previdenziali nel loro complesso
Missione 24 “Diritti sociali, politiche sociali e famiglia”
La Missione 24 Diritti sociali, politiche sociali e famiglia, rappresenta circa il 33,6% della spesa finale del Ministero del lavoro e delle politiche sociali, complessivamente pari per competenza a 64.568,2 milioni.
Rispetto alle somme previste a legislazione vigente (63.883,4 milioni), si registra un complessivo aumento di 684,6 milioni di euro nel 2025 attribuibili alla manovra, per effetto di interventi di Sez. I disposti con la legge di bilancio (+589,1 milioni) e per effetto di variazioni di Sez. II (+95,6 milioni).
Di queste variazioni, la parte più cospicua (l’89,8%) riguarda le risorse a favore delle politiche per l’infanzia e la famiglia, in particolare inscritte al piano di gestione relativo agli oneri per il sostegno della maternità e della paternità del capitolo relativo alla copertura degli oneri per la famiglia (cap. 3530) pari a 285,0 milioni di euro nel 2025.
Ulteriore cospicuo intervento di incremento di risorse è ascrivibile al nuovo capitolo (cap. 3543), stimato in 330 milioni di euro, per somme da corrispondere all’assegnazione del Bonus nuove nascite (art. 31 del disegno di legge).
Di seguito, si riportano le principali leggi di spesa interessate dalle operazioni di rifinanziamento, definanziamento e riprogrammazione effettuate in Sezione II, che costituiscono parte integrante della manovra di finanza pubblica, che ha determinato nel complesso minori spese per 107,9 milioni di euro nel 2025, 46,9 milioni nel 2026 e di 220,2 milioni per il 2027.
| Manovra Sezione II - Ministero del lavoro e delle politiche sociali |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| DL n. 185 del 2008 art. 18 c. 1 "Fondo speciale per l'occupazione e la formazione" - (Cap-pg: 2230/1) - (Scad. Variazione 2027) |
LV |
515,2 |
513,0 |
568,0 |
5.656,3 |
| Rif. |
100,0 |
100,0 |
100,0 |
- |
| LF n. 350 del 2003 art. 3 c. 149 "Commissione di garanzia per l'attuazione della legge sullo sciopero dei servizi pubblici essenziali" (*) - (Cap-pg: 5025/1) - (Scad. Variazione 2050) |
LV |
2,2 |
2,2 |
2,2 |
2,2 |
| Rif. |
1,5 |
1,5 |
1,5 |
1,5 |
| LB n. 178 del 2020 art. 1 c. 334 "Fondo per la copertura finanziaria delle attività non professionali del caregiver familiare" (*) - (Cap-pg: 3555/1) - (Variazione Permanente) |
LV |
47,5 |
47,5 |
47,5 |
47,5 |
| Rif. |
15,0 |
10,0 |
13,8 |
16,8 |
| LF n. 296 del 2006 art. 1 c. 1264 "Fondo non autosufficienti" - (Cap-pg: 3538/1) - (Scad. Variazione 2029) |
LV |
839,2 |
886,0 |
960,0 |
9.573,7 |
| Rif. |
80,6 |
48,6 |
148,6 |
297,1 |
| DEFINANZIAMENTI |
| L n. 88 del 1989 art. 37 "Gestione interventi assistenziali e di sostegno alle gestioni previdenziali" - (Cap-pg: 4339/1) - (Scad. Variazione 2029) Come riportato nella Relazione tecnica, il definanziamento è effettuato al fine di contabilizzare in bilancio gli effetti di retroazione sul lato contributivo derivanti dal miglioramento del PIL programmatico e delle componenti della domanda interna a seguito delle misure di riduzione del carico fiscale sul lavoro (si veda la RT, pag. 352 del Tomo I, A.C. 2112). |
LV |
6.695,4 |
2.417,1 |
1.961,8 |
10.733,7 |
| Def. |
-305,0 |
-207,0 |
-484,0 |
-923,0 |
Ministero della giustizia
(Tabella n. 5)
L’articolo 129 del disegno di legge di bilancio autorizza l’impegno e il pagamento delle spese del Ministero della Giustizia per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 5).
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del Ministero della giustizia, spese finali, in termini di competenza, pari a 11.477,9 milioni di euro nel 2025, a 11.135,1 milioni di euro per il 2026 e 10.916,3 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero della giustizia per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
10.045 |
10.422,6 |
10.574,9 |
529,9 |
10.514,6 |
10.318,9 |
| Spese in c/capitale |
1.183,8 |
1.208,5 |
903 |
-280,8 |
620,5 |
597,4 |
| SPESE FINALI |
11.228,8 |
11.631,1 |
11.477,9 |
249,1 |
11.135,1 |
10.916,3 |
| % sulle spese finali STATO |
1,3 |
1,3 |
1,3 |
|
1,2 |
1,2 |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 vede dunque per il Ministero della giustizia un lieve incremento delle spese nel 2025 (in termini assoluti pari a 249,1 miliardi di euro; +2,2%).
Tale incremento è determinato principalmente da un aumento di circa 530 milioni di euro nelle spese correnti, che però si riduce sensibilmente negli esercizi 2026 e 2027. Le spese in conto capitale subiscono invece una notevole flessione nel 2025 (-23,7%), flessione che diventa ancora più marcata nei successivi anni del triennio (-47,6% nel 2026 e -49,5% nel 2027 rispetto al dato del 2024).
Gli stanziamenti di spesa del Ministero della giustizia autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari all’1,3% della spesa finale del bilancio statale, la medesima percentuale dell’esercizio precedente, per ridursi all’1,2% negli anni 2026 e 2027.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del Ministero della giustizia (Tabella 5) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 11.733,2 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 - attuata con le Sezioni I e II del disegno di legge di bilancio - determina complessivamente un decremento delle spese finali di 255,3 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero della giustizia - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
10.045 |
10.422,6 |
10.581,7 |
-- |
10.581,7 |
-6,8 |
10.574,9 |
| Spese in c/capitale |
1.183,8 |
1.208,5 |
1.151,5 |
-173,2 |
978,3 |
-75,3 |
903 |
| SPESE FINALI |
11.228,8 |
11.631,1 |
11.733,2 |
-173,2 |
11.560 |
-82,1 |
11.477,9 |
Il DDL di bilancio 2025, come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 11.477,9 milioni per il 2025.
In tale stanziamento di competenza risultano preponderanti le spese di parte corrente, che rappresentano oltre il 92% del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a circa 173 milioni di euro, riconducibile esclusivamente alla riduzione della spesa in conto capitale, mentre resta invariata la spesa corrente.
Anche le misure legislative introdotte dall’articolato della Sezione I comportano una diminuzione quantificabile in circa 82 milioni di euro; in questo caso la diminuzione investe anche, seppure in misura minore, la spesa corrente (-6,8 milioni a fronte di una riduzione di 75,3 milioni imputabile alle spese in conto capitale).
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del disegno di legge di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il disegno di legge di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| MINISTERO DELLA GIUSTIZIA |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 1 |
Giustizia (6) |
11.008,3 |
11.405,8 |
11.519,1 |
-23,9 |
-149,3 |
11.345,9 |
-81,6 |
11.264,3 |
| 1.1 |
Amministrazione penitenziaria (6.1) |
3.348,6 |
3.527,3 |
3.459,7 |
-23,9 |
-8,2 |
3.427,6 |
-18,8 |
3.408,8 |
| 1.2 |
Giustizia civile e penale (6.2) |
5.342,4 |
5.466,5 |
5.742,6 |
- |
-131,3 |
5.611,3 |
-35,1 |
5.576,2 |
| 1.3 |
Giustizia minorile e di comunità (6.3) |
427,3 |
440,7 |
411,6 |
- |
-1,2 |
410,4 |
-2,3 |
408,1 |
| 1.4 |
Servizi di gestione amministrativa per l’attività giudiziaria (6.6) |
1542,9 |
1.599,5 |
1577,9 |
- |
- |
1.577,9 |
-1,3 |
1.576,6 |
| 1.5 |
Transizione digitale, analisi statistica e politiche di coesione (6.11) |
347,1 |
371,9 |
327,3 |
- |
-8,6 |
318,7 |
-24,1 |
294,6 |
| 2 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
220,5 |
225,3 |
214,1 |
- |
- |
214,1 |
-0,5 |
213,6 |
| 2.1 |
Indirizzo politico (32.2) |
52 |
51,7 |
52,4 |
- |
- |
52,4 |
-0,2 |
52,2 |
| 2.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
168,5 |
173,7 |
161,7 |
- |
- |
161,7 |
-0,3 |
161,4 |
| |
SPESE MINISTERO |
11.228,8 |
11.631,1 |
11.733,2 |
-23,9 |
-149,3 |
11.560 |
-82,1 |
11.477,9 |
- tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero della giustizia è allocata su 2 missioni e 7 programmi. La gran parte della spesa è allocata nella missione Giustizia, che rappresenta oltre il 98% delle spese del Ministero, in particolare nei programmi Giustizia civile e penale e Amministrazione penitenziaria.
Missione “Giustizia”
La Missione Giustizia reca, a BLV 2025, uno stanziamento di competenza pari a 11.519,1 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 11.264,3 milioni per il 2025 nel bilancio integrato, con un decremento di 254,8 milioni di euro.
Il decremento è essenzialmente dovuto agli effetti della Sezione II (-173,2 milioni) e risulta concentrato principalmente, in termini assoluti, sui programmi Amministrazione penitenziaria e Giustizia civile e penale. Anche gli effetti della Sezione I sono comunque negativi (-81,6 milioni) ed impattano principalmente sui medesimi programmi.
In termini relativi, è il programma Transizione digitale, analisi statistica e politiche di coesione a subire il maggior decremento (circa il 10%) rispetto agli stanziamenti a legislazione vigente.
Più nel dettaglio, il Programma Amministrazione penitenziaria - gestito dal Dipartimento dell'amministrazione penitenziaria - presenta uno stanziamento per il 2025 di 3.408,8 milioni. La manovra finanziaria incide su questo programma con un decremento della dotazione di 50,9 milioni, derivante per 32,1 milioni da definanziamenti di spesa e per 18,8 milioni dagli effetti finanziari determinati dalla Sezione I del disegno di legge di bilancio. Tale decremento si concentra soprattutto nell’azione “Realizzazione di nuove infrastrutture, potenziamento e ristrutturazione nell'ambito dell'edilizia carceraria”. Si segnala inoltre l’azione “Accoglienza, trattamento penitenziario e politiche di reinserimento delle persone sottoposte a misure giudiziarie”, interessata da un definanziamento di 2,8 milioni nell’ambito della Sezione II, che riporta invece un lieve effetto positivo dalla Sezione I, riconducibile allo stanziamento di 3 milioni recato dall’art. 60 del disegno di legge di bilancio, finalizzato ad implementare la presenza negli istituti penitenziari di professionalità psicologiche esperte per la prevenzione ed il contrasto dei reati sessuali e dei reati di maltrattamenti su familiari e conviventi e di atti persecutori e per il trattamento intensificato cognitivo-comportamentale nei confronti degli autori di reati contro le donne.
Il Programma Giustizia civile e penale - gestito dal Dipartimento dell'organizzazione giudiziaria, del personale e dei servizi - presenta uno stanziamento nel bilancio di previsione 2025 di 5.576,2 milioni di euro, con un decremento di 166,4 milioni rispetto al bilancio a legislazione vigente, derivante per 131,3 milioni da definanziamenti/riprogrammazioni di spesa e per 35,1 milioni dagli effetti finanziari determinati dalla Sezione I del disegno di legge di bilancio. In questo caso il definanziamento derivante dalla Sezione II è esclusivamente concentrato nell’azione “Funzionamento uffici giudiziari”, come gran parte degli effetti negativi della Sezione I (v. in particolare cap. 7200 - spese per l'acquisto e l'installazione di opere prefabbricate, strutture e impianti, nonché per l'acquisto, l'ampliamento, la ristrutturazione, il restauro e la manutenzione straordinaria di immobili sia per gli uffici dell'amministrazione centrale che per quelli giudiziari). Sull’azione “Spese di personale per il programma (personale civile)”, cap. 1402/30 (somme a disposizione per le assunzioni di personale da effettuare mediante utilizzo delle facoltà assunzionali non esercitate), invece, incidono positivamente le disposizioni di cui all’art. 20 del disegno di bilancio, che reca un’autorizzazione di spesa di euro 68.176.819 per l’anno 2026 (a decorrere dal 1° luglio) e di euro 136.353.638 a decorrere dall’anno 2027 per la stabilizzazione del personale assunto a tempo determinato presso l’Ufficio per il processo, al fine di assicurarne la piena operatività.
Il Programma Giustizia minorile e di comunità - gestito dal Dipartimento per la giustizia minorile e di comunità - presenta uno stanziamento nel bilancio di previsione 2025 di 408,1 milioni, con un decremento di circa 3,5 milioni di euro rispetto al bilancio a legislazione vigente, derivante per 1,2 milioni da definanziamenti di spesa e per 2,3 milioni dagli effetti finanziari determinati dalla Sezione I del disegno di legge di bilancio. Analogamente al programma Amministrazione penitenziaria, anche in questo caso il decremento si concentra soprattutto nell’azione “Realizzazione di nuove infrastrutture, potenziamento e ristrutturazione nell'ambito dell'edilizia carceraria”.
Il Programma Servizi di gestione amministrativa per l'attività giudiziaria - gestito dal Dipartimento degli affari di giustizia - presenta uno stanziamento nel bilancio di previsione 2025 di 1.576,6 milioni, quasi invariato rispetto a quanto previsto a legislazione vigente (con una leggera riduzione di 1,3 milioni dovuta agli effetti finanziari della Sezione I).
Il Programma Transizione digitale, analisi statistica e politiche di coesione - gestito dall'omonimo Dipartimento istituito nel corso del 2022 presso il Ministero della Giustizia – presenta uno stanziamento nel bilancio di previsione 2025 di 294,6 milioni di euro, con una flessione di 32,7 milioni rispetto al bilancio a legislazione vigente, proporzionalmente maggiore se confrontata con gli altri programmi di spesa. Tal flessione è principalmente dovuta (24,1 milioni) alla Sezione I, mentre i definanziamenti della Sezione II incidono per 8,6 milioni ed è ascrivibile per gran parte al cap. 7503, in particolare al p.g. 8 - Informatizzazione dell'amministrazione giudiziaria.
Missione “Servizi istituzionali e generali delle amministrazioni pubbliche”
La missione "Servizi istituzionali e generali delle amministrazioni pubbliche", rappresenta meno del 2% delle spese finali del Ministero della giustizia. Gli stanziamenti previsti nel bilancio di previsione 2025 ammontano a 213,6 milioni di euro, con un lieve decremento rispetto al bilancio a legislazione vigente (-0,5 milioni di euro), quasi equamente ripartito tra i due programmi che compongono la missione (Indirizzo politico, che presenta uno stanziamento totale di 52,2 milioni, e Servizi e affari generali per le amministrazioni di competenza che presenta uno stanziamento totale di 161,4 milioni).
Si riporta di seguito la tabella integrale con i rifinanziamenti ed i definanziamenti di leggi di spesa operati dal Ministero ai sensi dell’art. 23, comma 3, lettera b) di cui alla Sezione II.
| Ministero della giustizia |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| LB 145/2018, c art. 1 c. 95 p. F/quinquies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7300/16) - (Scad. Variazione 2026) |
LV |
12,0 |
11,4 |
11,4 |
- |
| Rif. |
30,0 |
50,0 |
- |
- |
| DEFINANZIAMENTI |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| DL n. 59/2021 art. 1 c. 2 p. G/primum "Misure urgenti relative al Fondo Complementare al PNRR. Costruzione e miglioramento di padiglioni e spazi per strutture penitenziarie per adulti e minori" - (Cap-pg: 7300/18 - 7300/19) - (Scad. Variazione 2025) |
LV |
35,8 |
8,2 |
20,0 |
10,0 |
| Def. |
-9,8 |
- |
- |
- |
| LB n. 178 del 2020 art. 1 c. 155 "Interventi straordinari per l'ampliamento di spazi destinate al lavoro dei detenuti e cablaggio di I.P." - (Cap-pg: 7304/1) - (Scad. Variazione 2025) |
LV |
17,0 |
10,0 |
- |
- |
| Def. |
-7,0 |
- |
- |
- |
| LB n. 178 del 2020 art. 1 c. 155 p. 1 " Interventi straordinari per l'ampliamento di spazi destinate al lavoro dei detenuti e cablaggio di I.P." - (Cap-pg: 7361/3) - (Scad. Variazione 2026) |
LV |
2,8 |
2,0 |
- |
- |
| Def. |
-2,8 |
-2,0 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/quinquies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7300/12 - 7300/13 - 7300/14 - 7300/15) - (Scad. Variazione 2026) |
LV |
19,1 |
16,1 |
12,6 |
85,4 |
| Def. |
-9,2 |
-7,1 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. I/quinquies "Prevenzione del rischio sismico" - (Cap-pg: 7301/3) - (Scad. Variazione 2026) |
LV |
2,6 |
1,3 |
0,4 |
13,0 |
| Def. |
-1,0 |
-0,8 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/quinquies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7301/4 - 7321/6) - (Scad. Variazione 2025) |
LV |
2,2 |
1,9 |
1,9 |
65,7 |
| Def. |
-0,2 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. N/quinquies "Eliminazione delle barriere architettoniche" - (Cap-pg: 7301/5) - (Scad. Variazione 2025) |
LV |
0,3 |
- |
- |
- |
| Def. |
-0,3 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 623 "Fondo potenziamento mezzi corpi di polizia e CNVVFF" - (Cap-pg: 7300/10 - 7300/11 - 7321/3 - 7321/4 - 7321/5) - (Scad. Variazione 2026) |
LV |
27,0 |
22,8 |
25,7 |
50,5 |
| Def. |
-8,0 |
-5,1 |
- |
- |
| DL n. 91 del 2017 art. 11/quater "Spese progettazione, ristrutturazione e messa in sicurezza delle strutture giudiziarie ubicate nelle regioni Campania, Puglia, Calabria e Sicilia" - (Cap-pg: 7233/1 - 7233/2) - (Scad. Variazione 2027) |
LV |
87,2 |
35,5 |
47,0 |
- |
| Def. |
-10,5 |
-25,5 |
-14,6 |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. F/quinquies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7200/13 - 7200/14) - (Scad. Variazione 2027) |
LV |
143,8 |
55,0 |
71,9 |
80,0 |
| Def. |
-35,8 |
-35,0 |
-3,0 |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. F/quinquies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7200/17 - 7200/18) - (Scad. Variazione 2027) |
LV |
5,5 |
5,5 |
3,2 |
- |
| Def. |
-5,5 |
-5,5 |
-3,2 |
- |
| LB n. 197 del 2022 art. 1 c. 855 "Adeguamento strutturale e impiantistico degli edifici adibiti ad uffici giudiziari" - (Cap-pg: 7200/19 - 7200/20) - (Scad. Variazione 2027) |
LV |
167,0 |
156,0 |
81,7 |
- |
| Def. |
-32,0 |
-21,0 |
-36,7 |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/quinquies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7200/11 - 7200/12) - (Scad. Variazione 2027) |
LV |
34,5 |
31,9 |
62,7 |
21,4 |
| Def. |
-17,0 |
-11,5 |
-8,8 |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. E/novies "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7200/7 - 7200/8 - 7200/9 - 7200/10) - (Scad. Variazione 2027) |
LV |
99,1 |
77,5 |
63,1 |
14,9 |
| Def. |
-30,5 |
-32,5 |
-31,7 |
- |
| DL n. 59/2021 art. 1 c. 2 p. G/primum "Misure urgenti relative al Fondo complementare al PNRR. Costruzione e miglioramento di padiglioni e spazi per strutture penitenziarie per adulti e minori" - (Cap-pg: 7400/5 - 7400/6) - (Scad. Variazione 2026) |
LV |
21,9 |
6,5 |
- |
- |
| Def. |
-0,9 |
-1,8 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/quinquies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7421/3) - (Scad. Variazione 2025) |
LV |
1,2 |
0,9 |
- |
- |
| Def. |
-0,3 |
- |
- |
- |
| DL n. 105 del 2023 art. 2 c. 1 p. A "Spese per la realizzazione delle infrastrutture informatiche" - (Cap-pg: 7503/19) - (Scad. Variazione 2026) |
LV |
45,0 |
43,0 |
- |
- |
| Def. |
- |
-43,0 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. H/quinquies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7503/9) - (Scad. Variazione 2025) |
LV |
7,2 |
2,4 |
1,4 |
33,4 |
| Def. |
-0,0 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/quinquies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7503/10) - (Scad. Variazione 2025) |
LV |
7,3 |
3,2 |
3,3 |
70,4 |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. G/primum "Ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n.232 del 2016" - (Cap-pg: 7503/8) - (Scad. Variazione 2025) |
LV |
110,6 |
87,6 |
92,1 |
271,7 |
| Def. |
-8,5 |
|
|
|
Ministero degli affari esteri e della Cooperazione internazionale
(Tabella n. 6)
L’articolo 130 del disegno di legge di bilancio autorizza al comma 1 l’impegno e il pagamento delle spese del Ministero degli Affari esteri e della Cooperazione internazionale per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 6). Il comma 2 autorizza il MAECI ad effettuare operazioni in valuta estera per le disponibilità esistenti nei conti costituiti presso le rappresentanze diplomatiche e gli uffici consolari, per l’effettuazione di spese connesse alle esigenze di funzionamento, mantenimento ed acquisto delle sedi diplomatiche e consolari, degli istituti di cultura e delle scuole italiane all’estero.
Più in dettaglio, il comma 2 autorizza il MAECI ad effettuare, previe intese con il Ministero dell’economia e delle finanze (MEF), operazioni in valuta estera non convertibile pari alle disponibilità esistenti nei conti correnti valuta Tesoro costituiti presso le rappresentanze diplomatiche e gli uffici consolari, ai sensi dell’articolo 5 della legge 6 febbraio 1985, n. 15, e che risultino intrasferibili per effetto di norme o disposizioni locali. Il relativo controvalore in euro è acquisito all’entrata del bilancio dello Stato ed è contestualmente iscritto, con decreti del Ragioniere generale dello Stato, sulla base delle indicazioni del MAECI, nei pertinenti programmi dello stato di previsione del medesimo Ministero per l’anno finanziario 2025, per l’effettuazione di spese connesse alle esigenze di funzionamento, mantenimento ed acquisto delle sedi diplomatiche e consolari, degli istituti di cultura e delle scuole italiane all’estero.
Il MAECI, per il medesimo anno, è altresì autorizzato ad effettuare, con le medesime modalità, operazioni in valuta estera pari alle disponibilità esistenti nei conti correnti valuta Tesoro in valute inconvertibili o intrasferibili individuate, ai fini delle operazioni di cui al presente comma, dal Dipartimento del tesoro del MEF su richiesta della competente Direzione generale del MAECI.
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del MAECI, spese finali, in termini di competenza, pari a 3.542,9 milioni di euro nel 2025, a 3.698 milioni di euro per il 2026 e 3.500,3 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del MAECI per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
3.401,1 |
3.498,0 |
3.490,5 |
89,4 |
3.658,3 |
3.476,3 |
| Spese in c/capitale |
132,2 |
133,1 |
52,4 |
-79,8 |
39,6 |
24,1 |
| SPESE FINALI |
3.533,3 |
3.631,0 |
3.542,9 |
9,6 |
3.698 |
3.500,3 |
| % sulle spese finali STATO |
0,4% |
0,4% |
0,4% |
|
0,4% |
0,4% |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 espone nel 2025 una continuità per il MAECI (in termini assoluti pari a 9,6 milioni di euro; +0,27%).
Tale valore è determinato, da un lato, da un aumento di circa 89,4 milioni nelle spese correnti, dall’altro da una notevole riduzione delle spese in conto capitale, che passano dai precedenti 132,2 milioni, previsti nella Legge di bilancio 2024, agli attuali 52,4 milioni (-79,8 milioni; - 60,4%). Tale importo, inoltre, si riduce ulteriormente negli esercizi 2026 e 2027.
Gli stanziamenti di spesa del MAECI autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari allo 0,4% della spesa finale del bilancio statale. Tale percentuale era la stessa anche nell’esercizio precedente.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del MAECI (Tabella 6) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 3.610,3 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 - attuata con le Sezioni I e II del disegno di legge di bilancio - determina complessivamente un decremento delle spese finali di 67,4 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del MAECI - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
3.401,1 |
3.498,0 |
3.542,7 |
6,0 |
3.548,7 |
-58,2 |
3.490,5 |
| Spese in c/capitale |
132,2 |
133,1 |
67,6 |
-4,0 |
63,6 |
-11,1 |
52,4 |
| SPESE FINALI |
3.533,3 |
3.631,0 |
3.610,3 |
2,0 |
3.612,3 |
-69,4 |
3.542,9 |
Il DDL di bilancio 2025 come integrato degli effetti della manovra, Il DDL di bilancio 2025 come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 3.542,9 milioni per il 2025.
In tale stanziamento di competenza risultano preponderanti le spese di parte corrente, che rappresentano il 98,5% del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano un incremento della spesa pari a circa 2 milioni di euro, che è l’effetto combinato di un leggero aumento dal lato della spesa corrente (6 milioni) e riduzioni dal lato della spesa in conto capitale (-4 milioni).
Le misure legislative introdotte dall’articolato della Sezione I determinano invece, nel complesso un effetto negativo di circa 69,4 milioni di euro, sia di parte corrente (-58,2 milioni) che in conto capitale (-11,1 milioni).
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del ddl di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il ddl di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| MAECI |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 1 |
L’Italia in Europa e nel mondo (4) |
2.892,9 |
2.988,8 |
3.006,0 |
|
6,0 |
3.012,0 |
-45,7 |
2.966,3 |
| 1.1 |
Protocollo internazionale (4.1) |
7.193,1 |
8.373,1 |
9.822,6 |
|
|
9.822,6 |
-0,1- |
9,7 |
| 1.2 |
Cooperazione allo sviluppo (4.2) |
941,0 |
942,1 |
861,8 |
|
|
861,8 |
-32,2 |
829,6 |
| 1.3 |
Cooperazione economica e relazioni internazionali (4.4) |
39,7 |
40,0 |
45,2 |
|
|
45,2 |
-0,3 |
45,0 |
| 1.4 |
Promozione della pace e sicurezza internazionale (4.6) |
691,0 |
769,3 |
924,0 |
|
|
924,0 |
-0,4 |
924,0 |
| 1.5 |
Integrazione europea (4.7) |
35,3 |
37,8 |
31,7 |
|
6,0 |
37,7 |
-0,3 |
37,7 |
| 1.6 |
Italiani nel mondo e politiche migratorie (4.8) |
70,4 |
71,2 |
77,9 |
|
|
77,9 |
-0,9 |
77,8 |
| 1.8 |
Presenza dello Stato all’estero tramite le strutture diplomatico-consolari (4.12) |
124,5 |
131,0 |
105,0 |
|
|
105,0 |
-8,1 |
96,9 |
| 1.9 |
Rappresentanza all’estero e servizi ai cittadini e alle imprese (4.13) |
776,0 |
778,0 |
734,0 |
|
|
734,0 |
-0,8 |
733,2 |
| 1.10 |
Coordinamento dell’Amministrazione in ambito internazionale (4.14) |
21,6 |
23,2 |
24,0 |
|
|
24,0 |
-0,1 |
23,8 |
| 1.12 |
Sicurezza delle strutture in Italia e all’estero e controlli ispettivi (4.17) |
4,4 |
5,3 |
5,0 |
|
|
5,0 |
-0,1 |
5,0 |
| 1.13 |
Diplomazia pubblica e culturale (4.18) |
181,6 |
181,7 |
187,3 |
|
|
187,3 |
-3,8 |
183,6 |
| 2 |
Servizi istituzionali e generali delle amm.ni pubbliche (32) |
143,4 |
145,3 |
127,0 |
|
-4,0 |
123,0 |
-7,9 |
115,1 |
| 2.1 |
Indirizzo politico (32.2) |
25,5 |
21,8 |
20,1 |
|
|
20,1 |
-0,2 |
20,1 |
| 2.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
117,9 |
123,4 |
106,9 |
|
-4,0 |
102,9 |
-7,9 |
95,0 |
| 4 |
Commercio internazionale ed internazionalizzazione del sistema produttivo (16) |
497,0 |
497,0 |
477,3 |
|
|
477,3 |
-15,8 |
461,5 |
| 4.1 |
Sostegno all’internazionalizzazione delle imprese e promozione del made in Italy (16.5) |
497,0 |
497,0 |
477,3 |
|
|
477,3 |
-15,8 |
461,5 |
| |
SPESE MINISTERO |
3.533,3 |
3.631,0 |
3.610,3 |
|
2,0 |
3.612,3 |
-69,4 |
3.542,9 |
- tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del MAECI è allocata su 3 missioni e 14 programmi. La gran parte della spesa è allocata sulla missione “L’Italia in Europa e nel mondo”, che rappresenta l’83,7% delle spese del Ministero.
Le variazioni che si registrano in tutte e tre le missioni del Ministero ascrivibili alla Sezione I sono dovute all’articolo 119, comma 1 (Spending review dei Ministeri), come descritte dall’Allegato III al ddl di bilancio. Relativamente alla Sezione II, si registra un rifinanziamento di 6 milioni di euro per ciascuno degli anni del triennio 2025-2027 per interventi di sostegno agli esuli dei territori della ex-Jugoslavia, parzialmente compensato da un definanziamento di 4 milioni di euro per il 2025 ( e 2 milioni per il 2026) relativo alla riduzione degli stanziamenti previsti per la digitalizzazione delle amministrazioni statali.
Gli effetti finanziari ascrivibili alla Sezione I (cfr. supra, Tabella) determinano una riduzione delle dotazioni di 69,4 milioni di euro determinata, come si accennava, dalla spending review dei Ministeri, disposta per il triennio 2025 - 2027 dall’articolo 119, comma 1 e All. III, e ha inciso in particolare sui seguenti programmi:
§ Cooperazione allo sviluppo, il quale subisce una decurtazione di 32,2 milioni per l’anno 2025, di 34,6 milioni per ciascuno degli anni 2026 e 2027;
§ Presenza dello Stato all’estero tramite le strutture diplomatico-consolari, il quale subisce una decurtazione di 8,1 milioni di euro per il 2025, 7,2 milioni per il 2026 e 7,3 per il 2027;
· Sostegno all’internazionalizzazione delle imprese e promozione del made in Italy, il quale subisce una riduzione di circa 15,8 milioni per il 2025, 15,9 milioni per il 2026 e 8,4 milioni per il 2027;
· Servizi e affari generali per le amministrazioni di competenza, che si riduce di 7,9 milioni per il 2025, 7,7 milioni per il 2026 e 5,3 milioni per il 2027.
Più in dettaglio, gli interventi operati dalla Sezione II sono riassunti nella tabella seguente:
| Ministero degli affari esteri e della cooperazione internazionale |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| L n. 72 del 2001 art. 1 c. 3 "Interventi a tutela del patrimonio storico e culturale esuli italiani in Istria, Fiume e Dalmazia" (*) - (Cap-pg: 4547/1) - (Variazione Permanente) |
LV |
- |
- |
- |
|
| Rif. |
2,0 |
2,0 |
2,0 |
2,0 |
| L n. 73 del 2001 art. 2 "Interventi a favore della minoranza straniera in Slovenia e in Croazia" (*) - (Cap-pg: 4544/1) - (Variazione Permanente) |
LV |
- |
- |
- |
- |
| Rif. |
3,0 |
3,0 |
3,0 |
3,0 |
| L n. 960 del 1982 art. 5 c. 1 "Spese e contributi per interventi culturali a favore di minoranze italiane della ex Jugoslavia" (*) - (Cap-pg: 4545/1) - (Variazione Permanente) |
LV |
0,1 |
0,1 |
0,1 |
0,1 |
| Rif. |
1,0 |
1,0 |
1,0 |
1,0 |
| DEFINANZIAMENTI |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LB n. 160/2019 art. 1 c. 14 p. H/sexies "Digitalizzazione delle amministrazioni statali" (Cap-pg: 7240/5) (Scad. Variazione 2026) |
LV |
17,5 |
15,5 |
- |
- |
| Def. |
-4,0 |
-2,0 |
- |
- |
L’aiuto pubblico allo sviluppo
Gli stanziamenti destinati all’aiuto pubblico allo sviluppo sono suddivisi tra numerosi capitoli degli stati di previsione del MEF e del MAECI.
Con riferimento alla cooperazione a dono, attualmente il principale riferimento nel bilancio di previsione riguardante i finanziamenti è l’Agenzia italiana per la cooperazione allo sviluppo (AICS).
Si ricorda che fino a tutto il 1994 gli stanziamenti della cooperazione a dono erano assegnati al cap. 4620/esteri, “Fondo speciale per la cooperazione allo sviluppo”, che aveva carattere di gestione fuori bilancio. A partire dal bilancio 1995 il fondo venne riportato a regime ordinario e gli stanziamenti del Fondo furono ripartiti tra diversi capitoli esposti nella tabella C della legge finanziaria, tutti afferenti al programma 4.2, Cooperazione allo sviluppo, nel quale tuttavia erano frammisti a numerosi altri capitoli.
Con la piena entrata in vigore dal 1° gennaio 2016 della nuova normativa nel settore della cooperazione sviluppo (legge n. 125 del 2014), anche il sistema di finanziamento ha subìto una profonda ristrutturazione: la maggior parte delle somme inerenti alla cooperazione a dono afferiscono ora ai capitoli destinati al finanziamento della nuova Agenzia italiana per la cooperazione allo sviluppo (AICS).
I soli capitoli 2150 e 2153 restano operanti nello stato di previsione del MAECI – si tratta rispettivamente delle retribuzioni ed altri assegni fissi del personale assunto a contratto e/o in posizione di comando o di fuori ruolo (573 mila euro per il 2025), e delle spese per acquisti di beni e servizi (940 mila euro per il 2025).
Per quanto concerne l’Agenzia italiana per la cooperazione allo sviluppo (AICS), per il 2025 i relativi stanziamenti sono raggruppati in tre capitoli dello stato di previsione del MAECI:
§ cap. 2021, spese per il personale: 33,8 milioni (33,8 milioni anche nel 2024);
§ cap. 2171, spese di funzionamento: 6,8 milioni (7,2 milioni nel 2024);
§ cap. 2185, interventi di cooperazione int.le: 599,9 milioni (600,8 milioni nel 2024).
Si ricorda altresì che, in applicazione del comma 1 dell’art. 14 della già richiamata legge n. 125/2014, allo stato di previsione del MAECI, in apposito allegato (v. infra), “sono indicati tutti gli stanziamenti, distinti per ciascuno stato di previsione della spesa dei singoli Ministeri, destinati, anche in parte, al finanziamento di interventi a sostegno di politiche di cooperazione allo sviluppo”.
Per quanto attiene alle attività di cooperazione multilaterale, per le quali sono previsti appositi stanziamenti, si sostanziano nella partecipazione alle iniziative comunitarie e nei contributi obbligatori e nei finanziamenti a banche e fondi di sviluppo. I relativi stanziamenti sono attribuiti a vari capitoli in diversi stati di previsione.
Il disegno di legge di bilancio integrato del MAECI registra, a carico dell’intero programma n. 4.2 (Cooperazione allo sviluppo) uno stanziamento di competenza di 861,8 milioni di euro per il 2025 (in riduzione, rispetto alla legislazione vigente, di 32,2 milioni di euro in conseguenza dell’articolato di Sezione I (articolo 119, comma 1, relativo alla riduzione delle dotazioni finanziarie dei ministeri).
Un esame analitico dell’allegato sui finanziamenti alle politiche di cooperazione allo sviluppo consente una valutazione più precisa di questa tipologia di spese, in quanto nell’allegato sono riportati anche numerosi capitoli imputabili ad altri Programmi dello stato di previsione del MAECI, nonché capitoli riconducibili a stati di previsione di altri Dicasteri.
Per quanto comunque concerne lo stato di previsione del MAECI, dall’esame dell’allegato 28 si rileva che gli stanziamenti complessivi per l’aiuto allo sviluppo ammontano per il 2025 a 1.086,9 milioni (1.197,5 milioni nel 2024).
Va segnalata anzitutto la presenza dei capitoli, in precedenza richiamati, relativi alle attività ed agli interventi dell’Agenzia italiana per la cooperazione sviluppo.
Tra i finanziamenti 2025 per gli interventi di cooperazione allo sviluppo si segnalano inoltre:
§ capitolo 2185 (somma da assegnare all'agenzia italiana per la cooperazione allo sviluppo per l'attuazione di iniziative di cooperazione internazionale), con circa 600 milioni di euro nel 2025, in diminuzione rispetto alla legislazione vigente di 31,6 milioni per il 2025, in conseguenza dell’articolato di Sezione I (articolo 119, comma 1, relativo alla riduzione delle dotazioni finanziarie dei ministeri);
§ capitolo 2306, che espone la somma di 113,9 milioni di euro (225,5 milioni nel 2024) per l’esecuzione degli accordi di cooperazione tra l’Unione europea da un lato e gli Stati dell’Africa, Caraibi e Pacifico dall’altro, oltre alla partecipazione italiana alle iniziative della UE nei confronti dei paesi inclusi nella Politica di Vicinato;
§ capitolo 3393, che reca contributi alle spese della Nazioni Unite, dell’OSCE e del Consiglio d’Europa, pari nel complesso a circa 366,2 milioni (invariato rispetto al 2024);
§ capitolo 3109, recante fondo da ripartire per i Paesi africani coinvolti dalle rotte migratorie verso l’Europa, con l’importo di 28,5 milioni (invariato rispetto all’anno precedente).
Nello stato di previsione del Ministero dell’interno, che espone nel 2025 un totale riferito alla cooperazione allo sviluppo pari a 1.899,3 milioni di euro (1.538 milioni nel 2024), si segnalano in particolare, nell’Allegato, sempre con riferimento al 2025, i seguenti capitoli:
§ capitolo 2351 recante spese per servizi di accoglienza in favore di stranieri, con un importo 1.246,7 milioni di euro;
§ capitolo 2352, Fondo nazionale per le politiche e i servizi dell’asilo, 705,6 milioni;
§ capitolo 2353, Fondo per l’accoglienza minori stranieri non accompagnati, 115,5 milioni.
Nello stato di previsione del Ministero dell’economia e delle finanze, il cui totale nell’Allegato ammonta per il 2025 a 2.759,1 milioni (2.759,1 milioni nel 2024), si segnalano i seguenti capitoli:
§ capp. 2751-2752, contributo alla quota del bilancio UE destinata all’aiuto pubblico allo sviluppo indicata dall’Italia (unitamente alla Commissione UE), 2.528,1 mln.;
§ capitolo 7175, partecipazione a banche, fondi ed organismi internazionali, 392 mln;
§ capitolo 7179, partecipazione agli aumenti di capitale nelle banche multilaterali di sviluppo, 20 mln;
§ capitolo 7182, iniziative per la cancellazione del debito dei Paesi poveri, 92,2 mln;
§ capitolo 1649, oneri per la partecipazione all’IFFM (campagne vaccinali di massa), 27,5 mln.
Si rammenta infine che concorrono al complesso degli interventi per la cooperazione allo sviluppo, con importi di minore entità, capitoli afferenti agli stati di previsione dei seguenti Ministeri: Imprese e made in Italy (0,82 mln.), Infrastrutture e trasporti (89,9 mln.), Salute (14,5 mln.), Università e ricerca (18,4 mln.), Ambiente e sicurezza energetica (545,3 mln.).
Il totale degli interventi esposti dall’allegato sull’aiuto pubblico allo sviluppo – stanziamenti di competenza 2025 – raggiunge pertanto a legislazione vigente la somma di 6.740 milioni di euro (a fronte dei 6.500,7 milioni dell’anno precedente).
Gli interventi per gli italiani all’estero nello stato di previsione degli affari esteri per il 2025
Come sopra ricordato, il programma n. 4.8 dello stato di previsione del MAECI è dedicato agli italiani nel mondo ed alle politiche migratorie: nel disegno di bilancio integrato lo stanziamento per il 2025 ammonta a 77,8 mln. di euro - pari al 2% delle spese totali del Ministero.
I principali capitoli del programma sono i seguenti:
§ capitolo 3109, fondo per interventi straordinari volti a rilanciare il dialogo e la cooperazione con i paesi africani e con altri paesi di importanza prioritaria per i movimenti migratori (28,5 milioni nel 2025);
§ capitolo 3108, contributi obbligatori ad organismi internazionali (15,1 milioni nel 2025);
§ capitolo 3110, fondo di premialità per le politiche di rimpatrio (9,5 milioni nel 2025);
§ capitolo 3104, contributo al centro internazionale di perfezionamento professionale e tecnico di Torino (7,85 milioni nel 2025).
Ministero dell’istruzione e del merito
(Tabella n. 7)
L’articolo 131 del disegno di legge di bilancio autorizza l’impegno e il pagamento delle spese del Ministero dell’istruzione e del merito per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 7).
La relazione illustrativa chiarisce, per il Ministero dell’istruzione e del merito, i cambiamenti che si registrano nel 2025 a livello di unità di voto sono conseguenti al passaggio di specifiche competenze tra centri di responsabilità amministrativa del dicastero.
In particolare, è stata introdotta un’unità di voto nell’ambito della missione Istruzione scolastica. Si tratta del nuovo programma 22.20 Edilizia scolastica e sicurezza nelle scuole, attribuito al centro di responsabilità Dipartimento per le risorse, l'organizzazione e l'innovazione digitale e composto dalle seguenti azioni: azione 22.20.1 “Spese di personale per il programma”; azione 22.20.2 “Interventi per la sicurezza nelle scuole statali e per l'edilizia scolastica” che acquisisce l’intera azione 22.8.7 (ora soppressa) del programma 22.8 Sviluppo del sistema istruzione scolastica, diritto allo studio ed edilizia scolastica conseguentemente ridenominato nel 2025 in Sviluppo del sistema istruzione scolastica e promozione del diritto allo studio (in precedenza tali competenza erano difatti attribuite al centro di responsabilità Dipartimento per il sistema educativo di istruzione e di formazione).
In tal senso, una ricollocazione si osserva anche nel programma 22.1 Programmazione e coordinamento dell'istruzione che acquisisce nel 2025 l’azione 22.8.8 “Supporto all'innovazione e valutazione dell'istruzione scolastica” del citato programma 22.8 (ora soppressa). L’azione cambia codice in 22.1.5 mantenendo la denominazione originaria.
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del Ministero dell’istruzione e del merito, spese finali, in termini di competenza, pari a 56.901,5 milioni di euro nel 2025, a 57.046,8 milioni di euro per il 2026 e 57.037,3 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero dell’istruzione e del merito per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
50.712,8 |
51.198,4 |
55.678,6 |
4.965,8 |
55.670,7 |
55.472,4 |
| Spese in c/capitale |
1.536,5 |
1.556,9 |
1.222,9 |
-313,6 |
1.376,1 |
1.564,9 |
| SPESE FINALI |
52.249,3 |
52.755,3 |
56.901,5 |
4.652,2 |
57.046,8 |
57.037,3 |
| % sulle spese finali STATO |
5,9% |
5,8% |
6,2% |
8,9% |
6,3% |
6,4% |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 espone dunque per il Ministero dell’istruzione e del merito un notevole incremento nel 2025 (in termini assoluti pari a 4,6 miliardi di euro; +8,9%).
Tale incremento è determinato principalmente da un aumento di circa 4,9 miliardi nelle spese correnti (+9,8%). Le spese in conto capitale invece si riducono di circa 314 milioni di euro, per poi aumentare sensibilmente negli esercizi 2026 e soprattutto 2027, anno nel quale si prevede di tornare a livelli superiori a quelli del 2024.
Gli stanziamenti di spesa del 2025 autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari al 6,2% della spesa finale del bilancio statale. Tale percentuale era il 5,9% nell’esercizio precedente.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del Ministero dell’istruzione e del merito (Tabella 7) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 56.684,9 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 - attuata con le Sezioni I e II del disegno di legge di bilancio - determina complessivamente un incremento delle spese finali di 216,6 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero dell’istruzione e del merito - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
50.712,8 |
51.198,4 |
55.447,7 |
-18 |
55.429,7 |
248,9 |
55.678,6 |
| Spese in c/capitale |
1.536,5 |
1.556,9 |
1.237,2 |
-2,4 |
1.234,8 |
-11,9 |
1.222,9 |
| SPESE FINALI |
52.249,3 |
52.755,3 |
56.684,9 |
-20,4 |
56.664,5 |
237 |
56.901,5 |
Il disegno di legge di bilancio 2025, come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 56.901,5 milioni per il 2025.
In tale stanziamento di competenza risultano preponderanti le spese di parte corrente, che rappresentano il 97,9% del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a circa 20,4 milioni di euro, che è l’effetto combinato di riduzioni sia dal lato della spesa corrente (-18 milioni) che dal lato della spesa in conto capitale (-2,4 milioni).
Le misure legislative introdotte dall’articolato della Sezione I determinano invece, nel complesso un effetto positivo di circa 237 milioni di euro, ascrivibile alla parte corrente (248,9 milioni) e detratte le spese in conto capitale (-11,8 milioni).
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del disegno di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il disegno di legge di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| Ministero dell’istruzione e del merito |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 1 |
Istruzione scolastica (22) |
52.090 |
52.608,5 |
56.544,4 |
- |
-20,4 |
56.524,0 |
241,8 |
56.765,8 |
| 1.1 |
Programmazione e coordinamento dell’istruzione (22.1) |
1.541,1 |
1.507,9 |
1.464,0 |
- |
- |
1.464,0 |
208 |
1.672,0 |
| 1.2 |
Sviluppo del sistema istruzione scolastica, diritto allo studio (22.8) |
221,4 |
225 |
215,8 |
- |
|
215,8 |
-1,5 |
214,3 |
| 1.3 |
Istituzioni scolastiche non statali (22.9) |
704 |
707,2 |
704,0 |
- |
- |
704,0 |
-0,1 |
703,9 |
| 1.4 |
Istruzione terziaria non universitaria e formazione professionale (22.15) |
51,5 |
51,7 |
51,0 |
- |
- |
51,0 |
0,0 |
51,0 |
| 1.5 |
Realizzazione degli indirizzi e delle politiche in ambito territoriale in materia di istruzione (22.16) |
217,1 |
244,2 |
217,4 |
- |
- |
217,4 |
-0,3 |
217,1 |
| 1.6 |
Istruzione del primo ciclo (22.17) |
32.346,2 |
32.567,9 |
34.030,6 |
- |
-16,5 |
34.014,1 |
-10 |
34.004,0 |
| 1.7 |
Istruzione del secondo ciclo (22.18) |
15.122,8 |
15.380,7 |
18.280,7 |
- |
-1,5 |
18.279,2 |
-8,3 |
18.270,9 |
| 1.8 |
Reclutamento e aggiornamento dei dirigenti scolastici e del personale scolastico per l’istruzione (22.19) |
411,7 |
423,6 |
373,1 |
- |
- |
373,1 |
58,4 |
431,5 |
| 1.9 |
Edilizia scolastica e sicurezza nelle scuole (22.20) |
1.474,2 |
1.500,3 |
1.207,8 |
|
-2,4 |
1.205,4 |
-4,4 |
1.201,0 |
| 4 |
Servizi istituzionali e generali delle amm.ni pubbliche (32) |
159,3 |
146,8 |
140,4 |
- |
- |
140,4 |
-4,7 |
135,7 |
| 4.1 |
Indirizzo politico (32.2) |
14 |
14,4 |
20,8 |
- |
- |
20,8 |
-0,1 |
20,7 |
| 4.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
145,3 |
132,4 |
119,7 |
- |
- |
119,7 |
-4,6 |
115,0 |
| |
SPESE MINISTERO |
52.249,3 |
52.755,3 |
56.684,8 |
- |
-20,4 |
56.664,4 |
237 |
56.901,5 |
- tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero dell’istruzione e del merito è allocata su 2 missioni e 11 programmi.
La quasi totalità della spesa è allocata su una missione, la n. 22 “Istruzione scolastica”, che rappresenta quasi il 99,8% delle spese del Ministero.
Di seguito si illustrano, nel dettaglio, le variazioni che si registrano nella missione di maggior peso del Ministero.
Missione 1 “Istruzione scolastica” (22)
La Missione 1 reca, a BLV 2025, uno stanziamento di competenza pari a 56.544,4 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 56.765,8 milioni di euro per il 2025 nel bilancio integrato, con un incremento di 221,4 milioni di euro.
L’incremento è essenzialmente dovuto agli effetti della Sezione I (+241,8 milioni) e risulta concentrato, principalmente, sul programma 1.1 “Programmazione e coordinamento dell’istruzione” (+208 milioni) e, in misura minore (+60 milioni), programma 1.8 “Reclutamento e aggiornamento dei dirigenti scolastici e del personale scolastico per l'istruzione”.
Entrando nel merito, gli incrementi sono riconducibili a quanto disposto negli articoli del disegno di legge recanti disposizioni in materia di istruzione, ed in particolare:
- l’articolo 18, comma 3, che incrementa di 93,7 milioni di euro annui, a decorrere dal 2025, il Fondo per il miglioramento dell’offerta formativa (capitolo 1282 allocato nel programma 1.1 “Programmazione e coordinamento dell’istruzione”);
- l’articolo 84, che istituisce un fondo per la valorizzazione del sistema scolastico con una dotazione di 122 milioni di euro per l’anno 2025 (capitolo 1281 allocato nel programma 1.1 “Programmazione e coordinamento dell’istruzione”);
- l’articolo 85, che incrementa di 60 milioni di euro annui a decorrere dall’anno 2025 l’autorizzazione di spesa dedicata al finanziamento della Carta del docente (capitoli 2164/6, 2173/6, 2174/6, 2175/6, allocati nel programma 1.8 “Reclutamento e aggiornamento dei dirigenti scolastici e del personale scolastico per l'istruzione”);
- l’articolo 112, comma 5, che stanzia 2,4 milioni di euro annui a decorrere dall’anno 2025 per l’incremento dei compensi dei revisori dei conti delle istituzioni scolastiche (cha saranno allocati sui diversi capitoli dedicati al Fondo per il funzionamento delle istituzioni scolastiche).
Gli interventi in riduzione derivanti dalla Sezione I riguardano invece la spending review dei Ministeri disposta per il triennio 2025-2027 e anni successivi dall’articolo 119, comma 1 e All. III, alla quale il Ministero partecipa, per l’anno 2025, con una riduzione complessiva pari a circa 41 milioni di euro, di cui circa 36,3 milioni di euro concentrati sulla missione 1 - Istruzione scolastica. Nell’ambito di tale missione, il programma maggiormente inciso è il programma 1.6 – Istruzione del primo ciclo, con una riduzione di circa 11,6 milioni di euro.
Quanto agli interventi di Sezione II, questi incidono in riduzione degli stanziamenti del Ministero dell’istruzione e del merito (tutti compresi nella Missione 1 “Istruzione scolastica”) per complessivi -20,4 milioni, che derivano dalle seguenti variazioni di leggi di spesa, come esposte nella tavola che segue, che riporta i relativi rifinanziamenti e definanziamenti (vedi allegato allo stato di previsione - TOMO III).
(in milioni di euro)
| Ministero dell’istruzione e del merito |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| LF n. 296 del 2006 art. 1 c. 601 p. B "Istituzione fondo per il funzionamento delle istituzioni scolastiche" - (Cap-pg: 1195/1 - 1196/1 - 1204/1) - (Scad. Variazione 2029) |
LV |
128,9 |
126,2 |
125,9 |
1.259,4 |
| Rif. |
12,0 |
12,0 |
30,0 |
60,0 |
| LF n. 296 del 2006 art. 1 c. 601 p. B "Istituzione fondo per il funzionamento delle istituzioni scolastiche" - (Cap-pg: 1194/1) - (Scad. Variazione 2029) |
LV |
70,0 |
68,8 |
68,6 |
686,1 |
| Rif. |
8,0 |
8,0 |
20,0 |
40,0 |
| DEFINANZIAMENTI |
| DLG n. 59 del 2017 art. 16/ter c. 5 "Istituzione fondo per l'incentivo alla formazione dei docenti" - (Cap-pg: 3365/1) - (Variazione Permanente) |
LV |
- |
40,0 |
85,0 |
3.416,0 |
| Def. |
- |
- |
- |
-750,0 |
| LB n. 213 del 2023 art. 1 c. 329 "Riduzione divari territoriali, contrasto dispersione scolastica" - (Cap-pg: 1195/16 - 1196/16 - 1204/16) - (Scad. Variazione 2025) |
LV |
28,5 |
- |
- |
- |
| Def. |
-28,5 |
- |
- |
- |
| LB n. 213 del 2023 art. 1 c. 329 "Riduzione divari territoriali, contrasto dispersione scolastica" - (Cap-pg: 1194/16) - (Scad. Variazione 2025) |
LV |
9,5 |
- |
- |
- |
| Def. |
-9,5 |
- |
- |
- |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| DL n. 109/2018 art. 42/bis c. 2 "Disposizioni urgenti per la città di Genova, la sicurezza della rete nazionale delle infrastrutture e dei trasporti, gli eventi sismici del 2016 e 2017, il lavoro e le altre emergenze" - (Cap-pg: 8108/2) - (Scad. Variazione 2025) |
LV |
2,4 |
- |
- |
- |
| Def. |
-2,4 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. I/septies "Prevenzione del rischio sismico" - (Cap-pg: 8106/2) - (Scad. Variazione 2026) |
LV |
85,0 |
89,0 |
85,0 |
510,0 |
| Def. |
- |
-4,0 |
- |
- |
Ministero dell’interno
(Tabella n. 8)
L’articolo 132 del disegno di legge di bilancio autorizza, al comma 1, l’impegno e il pagamento delle spese del Ministero dell’interno per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 8). I successivi commi contengono disposizioni relative a variazioni contabili a valere sul medesimo stato di previsione.
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del Ministero dell’interno, spese finali, in termini di competenza, pari a 30.976 milioni di euro nel 2025, a 29.700 milioni di euro per il 2026 e 30.129 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero dell’interno per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
26.039 |
27.380 |
26.834 |
795 |
26.307 |
27.049 |
| Spese in c/capitale |
4.518 |
4.597 |
4.142 |
-376 |
3.393 |
3.079 |
| SPESE FINALI |
30.557 |
31.977 |
30.976 |
419 |
29.700 |
30.129 |
| % sulle spese finali STATO |
3,4% |
3,5% |
3,4% |
1,4% |
3,3% |
3,4% |
| Rimborso passività finanziarie |
21,5 |
21,5 |
22,7 |
1,2 |
23,9 |
23,7 |
| SPESE COMPLESSIVE |
30.579 |
31.999 |
30.999 |
420 |
29.724 |
30.152 |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 espone dunque per il Ministero dell’interno un lieve incremento nel 2025 (in termini assoluti pari a 419 milioni di euro; + 1,4%).
Tale incremento è determinato principalmente da un aumento di circa 795 milioni nelle spese correnti che si mantengono pressoché costanti negli esercizi 2026 e 2027 successivi. Le spese in conto capitale invece decrescono per complessivi 376 milioni di euro nel 2025 e ancora più sensibilmente negli esercizi 2026 e 2027.
Gli stanziamenti di spesa del Ministero dell’interno autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari al 3,4% della spesa finale del bilancio statale. Tale percentuale era il 3,5% nell’esercizio precedente.
Considerati gli oneri per il rimborso delle passività finanziarie (ossia l’aggregato delle spese per l’estinzione dei prestiti contratti dallo Stato), che ammontano a 22,7 milioni nel 2025, le spese complessive per il Ministero risultano pari a circa 30.999 milioni di euro.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del Ministero dell’interno (Tabella n. 8) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 31.399 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 - attuata con le Sezioni I e II del disegno di legge di bilancio - determina complessivamente un decremento delle spese finali di circa 423 milioni di euro (- 1,3 %), come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero dell’interno- anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
26.039 |
27.380 |
26.448 |
10,7 |
26.548 |
375,6 |
26.834 |
| Spese in c/capitale |
4.518 |
4.597 |
4.951 |
-351,5 |
4.600 |
-457,5 |
4.142 |
| SPESE FINALI |
30.557 |
31.977 |
31.399 |
-340,8 |
31.081 |
-81,9 |
30.976 |
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a circa 341 milioni di euro, che è l’effetto combinato di aumenti dal lato della spesa corrente (+10,7 milioni) e riduzioni dal lato della spesa in conto capitale (-351,5 milioni).
Le misure legislative introdotte dall’articolato della Sezione I determinano, invece, nel complesso un effetto negativo di circa 82 milioni di euro, che è il risultato di un aumento delle spese di parte corrente, pari a 375,6 milioni di euro, e di un decremento delle spese in conto capitale, pari a 457,5 milioni di euro.
Appare opportuno evidenziare in proposito che lo stato di previsione del Ministero dell’interno – come tutti gli altri stati di previsione del bilancio statale – è interessato dagli effetti delle riduzioni alle dotazioni di competenza e di cassa relative alle missioni e ai programmi di spesa dei Dicasteri, disposte dall’articolo 119, comma 1 del disegno di legge e dettagliate nell’allegato III. Tali riduzioni ammontano, complessivamente, per il Ministero dell’interno, a 217,9 milioni per il 2025, a 178 milioni per il 2026, a 213 milioni nel 2027.
Il DDL di bilancio 2025, come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 30.976 milioni per il 2025.
In tale stanziamento di competenza risultano preponderanti le spese di parte corrente, che rappresentano l’86,6% del totale delle spese finali (nel 2024 erano l’84,7%; nel 2023 erano pari all’83,2%, nel 2022 erano pari all’80%, nel 2021 pari all’81,7% e nel 2020 all’88,6%).
La tabella ed il grafico che seguono mostrano l’evoluzione delle spese finali del Ministero, espresse in milioni di euro, indicando per ciascun anno la percentuale di incidenza sul bilancio dello Stato.
(in milioni di euro)
| Ministero dell’interno |
| |
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
| Spese finali |
21.906 |
26.540 |
25.392 |
26.719 |
25.798 |
27.349 |
| % su bilancio Stato |
3,6 |
4,3 |
4,3 |
4,4 |
3,9 |
4,5 |
| |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
| Spese finali |
35.883 |
35.589 |
34.694 |
31.984 |
31.977 |
30.976 |
| % su bilancio Stato |
4,3 |
4,3 |
4,1 |
3,7 |
3,5 |
3,4 |
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del ddl di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il ddl di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| MINISTERO DELL’INTERNO |
| (*) |
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a); a. 30 c. 1 |
Variaz.
a.23 c. 3 lett b) |
| 1 |
Amministr. generale e supporto alla rappr. gen. di governo e di Stato sul territorio (2) |
882,0 |
942,7 |
944,7 |
- |
- |
944,7 |
-6,9 |
937,8 |
| 1.1 |
Attuazione da parte delle Prefetture - UTG delle missioni del Ministero sul territorio (2.2) |
882,0 |
942,7 |
944,7 |
- |
- |
944,7 |
-6,9 |
937,8 |
| 2 |
Relazioni finanziarie con le autonomie territoriali (3) |
15.127,4 |
15.497,5 |
15.457 |
-42,5 |
10 |
15.424,5 |
-77,6 |
15.347 |
| 2.1 |
Gestione dell'Albo dei segretari comunali e provinciali (3.8) |
38,9 |
39,7 |
39,6 |
- |
- |
39,6 |
-0,2 |
39,4 |
| 2.2 |
Interventi e cooperazione istit. nei confronti delle autonomie (3.9) |
76,9 |
260,5 |
122,8 |
-42,5 |
- |
80,3 |
-1,4 |
78,9 |
| 2.3 |
Elaborazione, quantificazione e assegnazione risorse finanziarie da attribuire agli enti locali (3.10) |
15.011,5 |
15.197,3 |
15.294,6 |
- |
10 |
15.304,6 |
-76 |
15.228,7 |
| 3 |
Ordine pubblico e sicurezza (7) |
9.110,1 |
9.550,9 |
9.325,7 |
-5,8 |
-247,6 |
9.072,3 |
-76,5 |
8.995,8 |
| 3.1 |
Contrasto al crimine, tutela dell'ordine e della sicurezza pubblica (7.8) |
7.994,7 |
8.380,9 |
8.056,3 |
-5,8 |
-242,5 |
7.808 |
-55 |
7.752,9 |
| 3.2 |
Servizio permanente dell'Arma dei Carabinieri per la tutela dell'ordine e la sicurezza pubblica (7.9) |
468,9 |
487,1 |
510,8 |
- |
-5,1 |
505,7 |
-15,6 |
490,1 |
| 3.3 |
Pianificazione e coordinamento Forze di Polizia (7.10) |
646,4 |
682,9 |
758,7 |
- |
- |
758,7 |
-5,9 |
752,8 |
| 4 |
Soccorso civile (8) |
3.040,5 |
3.405,3 |
3.113,9 |
-12 |
-39,2 |
3.062,6 |
-77 |
2.985,6 |
| 4.1 |
Gestione del sistema nazionale di difesa civile (8.2) |
8,3 |
8,4 |
11,4 |
- |
-3,3 |
8,1 |
-0,6 |
7,6 |
| 4.2 |
Prevenzione dal rischio e soccorso pubblico (8.3) |
3.032,2 |
3.396,9 |
3.102,4 |
-12 |
-35,9 |
3.054,5 |
-76,5 |
2.978 |
| 5 |
Immigrazione, accoglienza e garanzia dei diritti (27) |
2.139,9 |
2.330,6 |
2.156,1 |
- |
-1,8 |
2.154,4 |
172,4 |
2.326,8 |
| 5.1 |
Flussi migratori, interventi per lo sviluppo della coesione sociale, garanzia dei diritti, rapporti con le confessioni religiose (27.2) |
2.139,9 |
2.330,6 |
2.156,1 |
- |
-1,8 |
2.154,4 |
172,4 |
2.326,8 |
| 6 |
Servizi istituzionali e generali delle amm. pubbliche (32) |
278,8 |
271,9 |
424,4 |
- |
-1,9 |
422,5 |
-16,2 |
406,3 |
| 6.1 |
Indirizzo politico (32.2) |
79,5 |
80,7 |
99,9 |
- |
- |
99,9 |
-4,8 |
95 |
| 6.2 |
Servizi e affari generali per le amm. di competenza (32.3) |
199,3 |
191,2 |
324,6 |
- |
-1,9 |
322,7 |
-11,4 |
311,3 |
| |
SPESE FINALI MINISTERO |
30.557 |
31.977 |
31.399 |
-60,3 |
-280,5 |
31.081 |
-81,9 |
30.976 |
| |
Rimborso passività finanziarie |
21,5 |
21,5 |
22,7 |
- |
- |
22,7 |
- |
22,7 |
| |
SPESE COMPLESSIVE |
30.578,7 |
31.999 |
31.421,9 |
-60,3 |
-280,5 |
31.081,1 |
-81,9 |
30.999 |
- tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero dell’interno è allocata su 6 missioni e 12 programmi, come riorganizzati a seguito della ristrutturazione del bilancio effettuata ai sensi dell’art. 21 della legge di contabilità e finanza pubblica (L. 196/2009), riformata dal D.Lgs. n. 90/2016.
Il grafico che segue evidenzia la quota percentuale, sul totale della spesa, degli stanziamenti relativi a ciascuna missione.
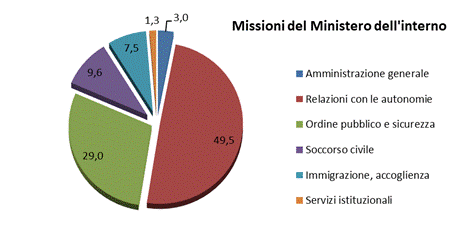
Di seguito si illustrano sinteticamente le variazioni che si registrano nelle due missioni strumentali del Ministero.
In premessa si rileva che la Missione 1 (Amministr. generale e supporto alla rappr. gen. di governo e di Stato sul territorio) dello stato di previsione del Ministero, che reca il programma relativo all’attuazione da parte delle Prefetture - UTG delle missioni del Ministero sul territorio, presenta una riduzione di 6,9 milioni (-0,7%) rispetto alle previsioni a legislazione vigente, determinata dagli interventi di spending review dei Ministeri (art. 119, co. 1 e alle. III, si v. supra). Le risorse della Missione assorbono il 3 per cento della spesa complessiva del dicastero.
La Missione 6 (Servizi istituzionali e generali) evidenzia un decremento di circa 18 milioni di euro (- 4,3%), rispetto al dato a legislazione vigente per il 2025 (pari a 424,4 milioni di euro), dovuti a interventi di sezione I riconducibili esclusivamente alla misure di spending review ex art. 119, co. 1, e all. 3, che determinano una riduzione di 16,2 milioni di euro per il 2025. Il restante intervento negativo, pari a 1,9 milioni di euro, è determinato dai definanziamenti di leggi di spesa in sezione II.
All’esito della manovra la missione presenta uno stanziamento complessivo di 406,3 milioni di euro (1,3% della spesa del Ministero), in aumento di circa il 45 per cento rispetto alle previsioni iniziali della legge di bilancio 2024.
Di seguito si illustrano, nel dettaglio, le variazioni che si registrano nelle missioni di maggior peso del Ministero.
Missione 2 “Relazioni finanziarie con le autonomie territoriali”
La maggior entità delle risorse stanziate nello stato di previsione del Ministero, come di consueto, è assorbita dalla Missione Relazioni finanziarie con le autonomie territoriali, che rappresenta circa il 50% del valore della spesa finale complessiva del ministero medesimo.
Lo stanziamento complessivo della missione fa segnare, per l’anno 2025, una variazione molto contenuta rispetto al dato a legislazione vigente: l’effetto cumulato delle modifiche operate dalle Sezioni I e II determina, infatti, un decremento di 110 milioni (pari allo 0,7% del dato a legislazione vigente).
Tale variazione è in primo luogo determinata da interventi di sezione I, che comportano un decremento di 77,6 milioni di euro, in massima parte riguardanti il programma Elaborazione, quantificazione e assegnazione delle risorse finanziarie da attribuire agli enti locali (3.10). Incide sulla missione anche una riduzione di spesa per la spending review dei ministeri, di complessivi 2,8 mln per il 2025, ai sensi dell’art. 119, co. 1, del ddl.
Tra tali interventi di sezione I sul programma 3.10 si segnalano:
§ la riduzione di 115 milioni di euro, a decorrere dal 2025, del contributo ai comuni (cap. 7262) per investimenti per la messa in sicurezza di scuole, strade, edifici pubblici e patrimonio comunale, nonché la riduzione di 200 milioni di euro, a decorrere dal 2025, del contributo ai comuni (cap. 7273) per le spese di progettazione per interventi di messa in sicurezza del territorio a rischio idrogeologico, di messa in sicurezza ed efficientamento energetico delle scuole, degli edifici pubblici e del patrimonio comunale (articolo 104, co. 15);
§ la rideterminazione della dotazione annuale del Fondo di solidarietà comunale (cap. 1365) che registra un aumento complessivo di 56 milioni di euro per l’anno 2025, destinato ad esigenze di correzione del riparto tra i comuni (articolo 100, co. 2);
§ un trasferimento di 17,2 milioni di euro (cap. 1382) a favore dei comuni per compensare i minori introiti a titolo di imposte, tasse e canoni comunali conseguenti alla sospensione dei versamenti tributari nei comuni colpiti da calamità naturali;
§ un contributo di 16,5 milioni di euro a favore del Comune di Roma Capitale (cap. 1385) per le spese connesse allo svolgimento del Giubileo (articolo 78);
§ un incremento delle risorse da destinare al finanziamento dei Fondi perequativi delle funzioni fondamentali delle province (cap. 1441) e delle città metropolitane (cap. 1442), per gli anni dal 2025 al 2030, rispettivamente di 36,7 e 13,3, milioni di euro (articolo 102);
§ l’istituzione di un fondo (cap. 1451) con una dotazione di 100 milioni di euro annui per ciascuno degli anni dal 2025 al 2027, finalizzato a contribuire alle spese sostenute dai comuni per l’assistenza ai minori allontanati dalla casa familiare con provvedimento dell’autorità giudiziaria (articolo 101).
Agli effetti così determinati per effetto dell’articolato si accompagna una riduzione degli stanziamenti, operata dalla sezione II, complessivamente pari a 32,5 milioni di euro nel 2025, derivanti dall’effetto congiunto di:
§ una rimodulazione compensativa delle spese per la produzione, emissione e rilascio della carta d’identità elettronica (cap. 7014, il cui stanziamento è ridotto di 42,5 milioni di euro nel 2025 e incremento di 30 e 10 mln, rispettivamente nel 2026 e nel 2027);
§ il rifinanziamento di 10 milioni di euro del fondo per il concorso alla copertura dell'onere sostenuto dai comuni con popolazione inferiore a 5.000 abitanti per le assunzioni previste per l'attuazione del PNRR (che a legislazione vigente espone stanziamenti per 30 milioni di euro).
In termini assoluti, considerando gli effetti della manovra, le spese finali della Missione sono pari a circa 15.347 milioni di euro per il 2025, 15.079,4 milioni per il 2026 e 15.167,6 per il 2027.
Missione 3 “Ordine pubblico e sicurezza”
La Missione Ordine pubblico e sicurezza reca, a BLV 2025, uno stanziamento di competenza pari a 9.325,7 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 8.995,8 milioni per il 2025 nel bilancio integrato, con un decremento di 329,9 milioni.
Tale variazione è dovuta agli effetti congiunti della Sezione I (-76,5 milioni) e della Sezione II (-253,4 milioni) e risulta concentrato, principalmente, sul programma 3.1. Contrasto al crimine, tutale dell’ordine e della sicurezza pubblica (7.8).
Più in dettaglio, la manovra opera con interventi di sezione I, che determinano un decremento per complessivi 76,5 milioni di euro nel 2025, derivante principalmente dagli effetti finanziari delle misure di revisione della spesa pubblica previste dall’articolo 119, co. 1, del DLB (pari a 87,3 milioni di euro nel 2025, 70,5 nel 2026 e 87,5 nel 2027).
Tale riduzione riguarda tutti i programmi, nella misura di:
§ 59,5 milioni per il programma 3.1 Contrasto al crimine, tutela dell’ordine e della sicurezza pubblica (7.8);
§ 16,5 milioni per il programma 3.2. Servizio permanente dell'Arma dei Carabinieri per la tutela dell'ordine e la sicurezza pubblica (7.9)
§ 11,2 milioni per il programma 3.3. Pianificazione e coordinamento Forze di Polizia (7.10).
Quanto agli interventi di Sezione II, questi incidono in riduzione degli stanziamenti della missione, per complessivi 247,6 milioni, che derivano dai seguenti definanziamenti di leggi di spesa, riguardanti tutti e tre i programmi della missione, come esposte nella tavola che segue (vedi allegato allo stato di previsione (TOMO III).
| Ministero dell’interno |
| |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| 3.1. Contrasto al crimine, tutela dell’ordine e della sicurezza pubblica |
|
|
|
|
|
| L n. 124 del 2015 art. 8 c. 3 "Contributo per l'istituzione del Numero Unico Emergenze - NUE" - (Cap-pg: 7391/4) - (Scad. Variazione 2025) |
LV |
0,3 |
3,6 |
5,4 |
- |
| Def. |
-0,3 |
- |
- |
- |
| DL n. 21 del 2022 art. 32/ter c. 1 p. A "Risorse in favore della Polizia di Stato per acquisto e potenziamento dei sistemi informativi per il contrasto alla criminalità organizzata e al terrorismo internazionale nonché per il settore motorizzazione, armamento e manutenzione straordinaria e adattamento di strutture e impianti" - (Cap-pg: 7411/24 - 7411/25 - 7456/14 - 7456/15 - 7456/17 - 7490/3) - (Scad. Variazione 2028) |
LV |
57,5 |
29,2 |
31,7 |
44,7 |
| Def. |
-17,5 |
-3,9 |
-3,4 |
-5,5 |
| DL n. 50 del 2017 art. 41 c. 4 "Acquisto e manutenzione mezzi di soccorso alla popolazione civile a seguito eventi sismici." - (Cap-pg: 7481/2) - (Scad. Variazione 2025) |
LV |
0,8 |
- |
- |
- |
| Def. |
-0,8 |
- |
- |
- |
| DL n. 113 del 2018 art. 22 c. 1 p. A "Potenziamento di apparati tecnico logistici della Polizia di Stato" - (Cap-pg: 7417/4 - 7456/10) - (Scad. Variazione 2028) |
LV |
42,4 |
22,1 |
24,7 |
7,0 |
| Def. |
-18,5 |
-21,8 |
- |
-7,0 |
| LB n. 145 del 2018 art. 1 c. 95 p. F/octies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7411/13 - 7411/14) - (Scad. Variazione 2026) |
LV |
57,6 |
33,4 |
40,3 |
0,2 |
| Def. |
-13,0 |
-18,4 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. I/octies "Prevenzione del rischio sismico" - (Cap-pg: 7411/16) - (Scad. Variazione 2026) |
LV |
0,2 |
0,2 |
- |
- |
| Def. |
-0,2 |
-0,2 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. M/octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7417/5 - 7456/13) - (Scad. Variazione 2026) |
LV |
12,8 |
5,5 |
- |
- |
| Def. |
-1,4 |
-1,0 |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. F/octies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7411/18 - 7411/19 - 7411/21 - 7411/22) - (Scad. Variazione 2027) |
LV |
13,2 |
10,5 |
11,7 |
30,2 |
| Def. |
-3,8 |
-1,1 |
-3,5 |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. H/octies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7396/2) - (Scad. Variazione 2028) |
LV |
1,0 |
1,0 |
0,5 |
0,5 |
| Def. |
-1,0 |
-1,0 |
-0,5 |
-0,5 |
| LB n. 160 del 2019 art. 1 c. 14 p. I/octies "Prevenzione del rischio sismico" - (Cap-pg: 7411/23) - (Scad. Variazione 2025) |
LV |
0,5 |
- |
- |
- |
| Def. |
-0,5 |
- |
- |
- |
| LB n. 197 del 2022 art. 1 c. 660 "Fondo per gli interventi infrastrutturali per la Polizia di Stato " - (Cap-pg: 7421/1) - (Scad. Variazione 2027) |
LV |
27,0 |
27,0 |
77,0 |
135,0 |
| Def. |
- |
- |
-50,0 |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/octies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7411/9 - 7411/10) - (Scad. Variazione 2028) |
LV |
31,8 |
49,7 |
48,3 |
50,6 |
| Def. |
-15,6 |
-48,8 |
- |
-10,0 |
| LB n. 205 del 2017 art. 1 c. 1072 p. H/octies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7391/6) - (Scad. Variazione 2025) |
LV |
41,7 |
5,1 |
40,4 |
103,5 |
| Def. |
-0,7 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. I/octies "Prevenzione del rischio sismico" - (Cap-pg: 7411/11 - 7411/12) - (Scad. Variazione 2026) |
LV |
23,8 |
22,4 |
- |
- |
| Def. |
-23,8 |
-22,4 |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. B/quinquies "Ripartizione del Fondo investimenti 'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7461/1) - (Scad. Variazione 2028) |
LV |
65,0 |
26,3 |
145,7 |
112,5 |
| Def. |
-54,0 |
-12,0 |
-45,0 |
-36,9 |
| LB n. 232 del 2016 art. 1 c. 140 p. E/sexies "Ripartizione del Fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7411/6 - 7411/7) - (Scad. Variazione 2029) |
LV |
92,9 |
101,3 |
57,1 |
135,5 |
| Def. |
-75,7 |
-96,4 |
- |
-51,5 |
| LB n. 232 del 2016 art. 1 c. 140 p. H/quinquies " Ripartizione del Fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7411/4 - 7411/5) - (Scad. Variazione 2027) |
LV |
11,7 |
10,6 |
10,6 |
- |
| Def. |
-11,7 |
-10,6 |
-10,6 |
- |
| LB n. 232 del 2016 art. 1 c. 623 "Fondo potenziamento mezzi corpi di Polizia e CNVVFF" - (Cap-pg: 7456/6 - 7456/7 - 7456/8 - 7458/1 - 7460/1 - 7490/2) - (Scad. Variazione 2026) |
LV |
48,4 |
50,7 |
43,4 |
130,2 |
| Def. |
-4,1 |
-4,9 |
- |
- |
| 3.2. Servizio permanente dell’Arma dei Carbinieri per la tutela dell’ordine e della sicurezza pubblica (7.9) |
|
|
|
|
|
| LB n. 205 del 2017 art. 1 c. 1072 p. F/octies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7410/2) - (Scad. Variazione 2029) |
LV |
23,6 |
11,8 |
8,5 |
4,7 |
| Def. |
-5,1 |
-7,8 |
-4,9 |
-4,7 |
| 3.3. Pianificazione e coordinamento Forze di polizia (7.10) |
|
|
|
|
|
| LB n. 145 del 2018 art. 1 c. 95 p. H/octies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7509/1) - (Scad. Variazione 2029) |
LV |
0,4 |
2,6 |
37,4 |
367,9 |
| Def. |
- |
- |
- |
-18,2 |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7457/6) - (Scad. Variazione 2028) |
LV |
- |
- |
22,1 |
109,5 |
| Def. |
- |
- |
- |
20,0 |
| LB n. 232 del 2016 art. 1 c. 623 "Fondo potenziamento mezzi corpi di Polizia e CNVVFF" - (Cap-pg: 7457/3 - 7457/4) - (Scad. Variazione 2026) |
LV |
10,9 |
20,0 |
- |
- |
| Def. |
- |
-20,0 |
- |
- |
| LF n. 289 del 2002 art. 61 c. 1/bis p. A "Spese per il servizio di telecomunicazione TETRA" - (Cap-pg: 7506/1) - (Scad. Variazione 2026) |
LV |
69,6 |
72,9 |
16,2 |
- |
| Def. |
-1,9 |
- |
- |
- |
Un’ulteriore riduzione, pari 5,8 milioni di euro, deriva da rimodulazioni compensative orizzontali nell’ambito del programma 3.1. Contrasto al crimine, tutela dell’ordine e della sicurezza pubblica (per il dettaglio, si v. allegato 3).
In relazione al personale delle Forze di polizia, si ricorda, inoltre, che:
- l’articolo 18, co. 2, dispone in merito alle risorse da destinare per l’incremento del finanziamento dei trattamenti economici accessori di natura non fissa e continuativa del personale non dirigente delle Forze di polizia e delle Forze armate, stabilito nella misura di 55,3 milioni di euro a decorrere dal 2025, di cui 12,34 milioni di euro per la Polizia di Stato;
- l’articolo 110, co. 4, lett. a), prevede una riduzione del turn over per i Corpi di polizia e per i vigili del fuoco, che determina un effetto di risparmio di spesa pari a 89.684.131 euro.
Missione 4 “Soccorso civile”
La missione, articolata in due programmi di spesa, presenta uno stanziamento complessivo a legislazione vigente per il 2025 di circa 3.114 milioni di euro, in leggero aumento rispetto alla legge di Bilancio 2024, che recava uno stanziamento di 3.040 milioni circa.
Lo stanziamento 2025 viene ridotto di 77 milioni nel 2025 a seguito delle variazioni legislative introdotte dalla Sezione I, in particolare per effetto dell’intervento di spending review dei ministeri, ai sensi dell’art. 119, co. 1 del ddl.
Con la Sezione II vengono invece operati definanziamenti per complessivi 39,2 milioni.
I definanziamenti, che riguardano prevalentemente il Programma 4.2. “Prevenzione del rischio e soccorso pubblico” (8.3), sono riportati nella tabella seguente.
| Ministero dell’interno |
| |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| 4.1. Gestione del sistema nazionale di difesa civile |
|
|
|
|
|
| DL n. 50 del 2017 art. 41 c. 4 "Acquisto e manutenzione mezzi di soccorso alla popolazione civile a seguito eventi sismici." - (Cap-pg: 7305/2) - (Scad. Variazione 2025) |
LV |
3,3 |
- |
- |
- |
| Def. |
-3,3 |
- |
- |
- |
| 4.2. Prevenzione del rischio e soccorso pubblico |
|
|
|
|
|
| L n. 124 del 2015 art. 8 c. 3 "Contributo per l'istituzione del NUE" - (Cap-pg: 7312/1 - 7325/9) - (Scad. Variazione 2025) |
LV |
1,7 |
- |
- |
- |
| Def. |
-1,7 |
- |
- |
- |
| DL n. 113 del 2018 art. 22 c. 1 p. B "Potenziamento di apparati tecnico logistici del Corpo nazionale dei Vigili del fuoco." - (Cap-pg: 7311/6) - (Scad. Variazione 2025) |
LV |
5,2 |
- |
- |
- |
| Def. |
-0,2 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. H/octies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7311/7) - (Scad. Variazione 2025) |
LV |
11,3 |
8,9 |
6,2 |
58,9 |
| Def. |
-4,5 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. I/octies "Prevenzione del rischio sismico" - (Cap-pg: 7313/5) - (Scad. Variazione 2026) |
LV |
12,7 |
26,1 |
6,3 |
- |
| Def. |
- |
15,2 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. M/octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7325/24) - (Scad. Variazione 2025) |
LV |
10,7 |
7,3 |
7,7 |
43,7 |
| Def. |
-4,7 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 1005 "Acquisto e adeguamento sedi strutturali VVF" - (Cap-pg: 7302/5) - (Scad. Variazione 2025) |
LV |
2,3 |
- |
- |
- |
| Def. |
-2,3 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. F/octies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7302/10) - (Scad. Variazione 2026) |
LV |
13,5 |
8,3 |
9,0 |
- |
| Def. |
- |
-4,7 |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. M/octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7311/8 - 7324/1) - (Scad. Variazione 2025) |
LV |
2,7 |
1,1 |
0,6 |
3,1 |
| Def. |
-1,6 |
- |
- |
- |
| LB n. 197 del 2022 art. 1 c. 672 p. 1 "Spese per lo sviluppo della capacità di risposta delle squadre di intervento del Corpo nazionale dei Vigili del fuoco con uso di nuove tecnologie " - (Cap-pg: 7325/41) - (Scad. Variazione 2026) |
LV |
9,0 |
8,0 |
6,0 |
- |
| Def. |
- |
-2,0 |
- |
- |
| LB n. 197 del 2022 art. 1 c. 673 "Spese connesse allo sviluppo della capacità di risposta delle squadre di intervento del Corpo nazionale dei Vigili del fuoco per lo spegnimento degli incendi" - (Cap-pg: 7325/42) - (Scad. Variazione 2026) |
LV |
2,7 |
2,1 |
- |
- |
| Def. |
- |
2,1 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/octies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7302/6) - (Scad. Variazione 2025) |
LV |
9,5 |
3,6 |
2,7 |
- |
| Def. |
-5,0 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/octies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7325/21) - (Scad. Variazione 2025) |
LV |
2,0 |
4,0 |
4,0 |
6,0 |
| Def. |
-0,0 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. H/quinquies "Ripartizione Fondo investimenti articolo 1, comma 140 della legge n.232 del 2016" - (Cap-pg: 7313/1) - (Scad. Variazione 2025) |
LV |
30,5 |
18,0 |
- |
- |
| Def. |
-15,8 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. F/octies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7351/6) - (Scad. Variazione 2026) |
LV |
1,8 |
2,0 |
- |
- |
| Def. |
-1,8 |
-2,0 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/octies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7613/1) - (Scad. Variazione 2025) |
LV |
1,9 |
- |
- |
- |
| Def. |
-1,9 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. B/quinquies "Ripartizione Fondo investimenti all'articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7628/1) - (Scad. Variazione 2026) |
LV |
14,5 |
6,8 |
- |
- |
| Def. |
- |
-6,8 |
- |
- |
Incide sulla missione anche la rimodulazione della spesa destinata allo sviluppo di tecnologia robotica per la capacità operativa delle squadre di intervento del corpo nazionale dei vigili del fuoco, che viene ridotta di 12 milioni di euro per il 2025 (cap. 7325 – p.g. 41).
Lo stanziamento finale nel DDL di bilancio integrato risulta pari a 2.985,6 milioni di euro nel 2025, rappresentando il 9,6% del valore della spesa finale complessiva del Ministero, in diminuzione rispetto alle previsioni iniziali della legge di bilancio 2024 (- 1,8%).
Missione 5 “Immigrazione, accoglienza e garanzia dei diritti”
Rispetto alla dotazione iniziale (2.156 milioni di euro), all’esito della manovra, la missione Immigrazione, accoglienza e garanzia dei diritti – consistente nell’unico programma 5.1 Flussi migratori, interventi per lo sviluppo della coesione sociale, garanzia dei diritti, rapporti con le confessioni religiose (27.2) – registra, per l’effetto cumulato delle modifiche operate dalle Sezioni I e II, un incremento di circa 170 milioni di euro (pari al 7,9% del dato a legislazione vigente).
Lo stanziamento 2025 viene aumentato di 172,4 milioni a seguito delle variazioni legislative introdotte dalla Sezione I.
Le variazioni sono ascrivibili, essenzialmente, all’incremento di 200 milioni di euro disposto dall’art. 123 del ddl di bilancio, che ha disposto un rifinanziamento, per l’esercizio 2025, delle spese per la costruzione e la gestione dei centri di trattenimento e di accoglienza per gli stranieri irregolari (cap. 2351, piano gestionale 2).
Incide sul programma anche una riduzione di spesa per la spending review dei ministeri, di complessivi 27,6 milioni di euro per il 2025, ai sensi dell’art. 119 del ddl.
La modifica operata dalla sezione II consiste in un definanziamento di 1,8 milioni di euro nel 2025 delle somme per la costruzione, la manutenzione e la ristrutturazione dei centri di permanenza per il rimpatrio (cap. 7351-p.g. 16)
All’esito di tali interventi, lo stanziamento finale nel DDL di bilancio integrato risulta pari a 2.326,8 milioni di euro nel 2025, in aumento rispetto alle previsioni della legge di bilancio 2024 (+ 8,7%). Il peso della missione sul bilancio complessivo del Ministero risulta pari al 7,5 per cento.
Per gli anni successivi del triennio si registra una progressiva flessione con stanziamenti complessivi pari a 1.995,9 milioni per il 2026 e 1.806 milioni per il 2027.
Ministero dell'ambiente e della sicurezza energetica
(Tabella n. 9)
L’articolo 133 del disegno di legge di bilancio autorizza l’impegno e il pagamento delle spese del Ministero dell'ambiente e della sicurezza energetica (MASE) per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 9).
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del MASE, spese finali, in termini di competenza, pari a 3.358,6 milioni di euro nel 2025, a 3.315,7 milioni di euro per il 2026 e 2.723,3 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero dell'ambiente e della sicurezza energetica per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
1.159,3 |
1.135,4 |
1.124,3 |
-35,0 |
1.216,0 |
1.137,3 |
| Spese in c/capitale |
2.546,2 |
2.957,1 |
2.234,3 |
-311,9 |
2.099,7 |
1.586,0 |
| SPESE FINALI |
3.705,5 |
4.092,5 |
3.358,6 |
-346,9 |
3.315,7 |
2.723,3 |
| % sulle spese finali STATO |
0,4% |
0,4% |
0,4% |
9,4% |
0,4% |
0,3% |
| Rimborso passività finanziarie |
0,9 |
0,9 |
0,9 |
|
1,0 |
1,0 |
| SPESE COMPLESSIVE |
3.706,4 |
4.093,4 |
3.359,5 |
|
3.316,7 |
2.724,3 |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 espone dunque per il MASE un lieve decremento nel 2025 (in termini assoluti pari a -346,9 milioni di euro; -9,4%).
Tale decremento è determinato principalmente dalla diminuzione delle spese in conto capitale, che decrescono ulteriormente negli esercizi successivi; in particolare nel 2027 le spese in conto capitale diminuiscono, rispetto al 2024, del 38%. Le spese correnti invece si mantengono, negli esercizi 2025-2027 sui livelli del 2024 (le variazioni che si registrano sono infatti inferiori al 5%).
Gli stanziamenti di spesa del MASE autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari allo 0,4% della spesa finale del bilancio statale.
Considerati gli oneri per il rimborso delle passività finanziarie, che ammontano a 0,9 milioni nel 2025, le spese complessive per il Ministero risultano pari a 3.706,4 milioni di euro.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del MASE (Tabella n. 9) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 3.621 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 - attuata con le Sezioni I e II del disegno di legge di bilancio - determina complessivamente un decremento delle spese finali di 262,5 milioni di euro (-7,2%), come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del MASE - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
1.159,3 |
1.135,4 |
1.178,7 |
-42,9 |
1.135,8 |
-11,5 |
1.124,3 |
| Spese in c/capitale |
2.546,2 |
2.957,1 |
2.442,3 |
-94,4 |
2.347,9 |
-113,7 |
2.234,3 |
| SPESE FINALI |
3.705,5 |
4.092,5 |
3.621,0 |
-137,3 |
3.483,7 |
-125,2 |
3.358,6 |
Il DDL di bilancio 2025 come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 3.358,6 milioni per il 2025.
In tale stanziamento di competenza risultano preponderanti le spese in conto capitale, che rappresentano il 66,5% del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a 137,3 milioni di euro.
Le misure legislative introdotte dall’articolato della Sezione I determinano un’ulteriore riduzione di 125,2 milioni di euro.
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del ddl di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del MASE, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il ddl di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| Ministero dell'ambiente e della sicurezza energetica |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 1 |
Sviluppo sostenibile e tutela del terr. e dell'ambiente (18) |
2.495,8 |
2.729,2 |
2.392,2 |
-1,3 |
- |
2.390,9 |
-56,0 |
2.334,9 |
| 1.3 |
Vigilanza ambientale (18.8) |
19,2 |
19,7 |
23,5 |
|
|
23,5 |
-0,3 |
23,2 |
| 1.5 |
Ris. idriche e territorio (18.12) |
751,3 |
752,4 |
548,5 |
|
|
548,5 |
-41,1 |
507,4 |
| 1.6 |
Biodiversità (18.13) |
323,4 |
324,3 |
309,3 |
|
|
309,3 |
-12,4 |
296,9 |
| 1.7 |
Econ. circolare e rifiuti (18.15) |
44,2 |
45,2 |
20,7 |
|
|
20,7 |
-0,2 |
20,5 |
| 1.9 |
Danno amb. e bonifiche (18.19) |
111,5 |
111,9 |
149,4 |
|
|
149,4 |
|
149,4 |
| 1.10 |
Att. internaz. transizione ecol. (18.20) |
955,2 |
1.183,6 |
986,5 |
|
|
986,5 |
-0,5 |
986,0 |
| 1.11 |
Valutazioni e aut. ambientali (18.21) |
46,4 |
47,6 |
47,2 |
|
|
47,2 |
-1,1 |
46,1 |
| 1.12 |
Coord. attività PNRR (18.22) |
21,6 |
21,6 |
20,5 |
|
|
20,5 |
-0,3 |
20,2 |
| 1.13 |
Politiche qualità dell'aria (18.23) |
223,0 |
222,9 |
286,4 |
-1,3 |
|
285,1 |
|
285,1 |
| 3 |
Servizi istituzionali e generali delle amm.ni pubbliche (32) |
100,6 |
101,6 |
94,4 |
|
|
94,4 |
-6,1 |
88,4 |
| 3.1 |
Indirizzo politico (32.2) |
29,7 |
30,2 |
20,0 |
|
|
20,0 |
-0,1 |
19,9 |
| 3.2 |
Servizi e affari generali (32.3) |
70,9 |
71,4 |
74,5 |
|
|
74,5 |
-6,0 |
68,5 |
| 5 |
Energia e diversificazione delle fonti energetiche (10) |
1.109,2 |
1.261,7 |
1.134,4 |
-55,6 |
-80,4 |
998,4 |
-63,1 |
935,3 |
| 5.1 |
Innovazione e reti energetiche (10.8) |
367,5 |
379,6 |
349,8 |
|
-29,4 |
320,4 |
-36,6 |
283,8 |
| 5.2 |
Eff. energetica e en. rinnovabili (10.7) |
741,7 |
882,1 |
784,6 |
-55,6 |
-51,0 |
678,0 |
-26,5 |
651,5 |
| |
SPESE FINALI |
3.705,5 |
4.092,5 |
3.621,0 |
-56,9 |
-80,4 |
3.483,7 |
-125,1 |
3.358,6 |
- tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del MASE è allocata su 3 missioni e 13 programmi. La quasi totalità della spesa (per la precisione il 97%) è allocata su 2 missioni: la n. 18 “Sviluppo sostenibile e tutela del territorio e dell'ambiente” (in cui è allocato circa il 67% delle spese finali del Ministero) e la n. 10 “Energia e diversificazione delle fonti energetiche” (in cui è allocato circa il 30% delle spese finali del MASE).
Di seguito si illustrano, nel dettaglio, le variazioni che si registrano nelle missioni di maggior peso del Ministero.
Missione 10 “Energia e diversificazione delle fonti energetiche”
La Missione “Energia e diversificazione delle fonti energetiche” reca, a BLV 2025, uno stanziamento di competenza pari a 1.134,4 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 935,3 milioni per il 2025 nel bilancio integrato, con un decremento di 199,1 milioni.
Il decremento è essenzialmente dovuto agli effetti della Sezione I (-63,1 milioni) e agli effetti della Sezione II (-136 milioni).
Per quanto riguarda gli interventi di Sezione I, essi sono integralmente ascrivibili ai tagli operati ai sensi dell’articolo 119, comma 1 del disegno di legge alle dotazioni dei Ministeri e dettagliati nell'allegato III. I tagli interessano entrambi i programmi di spesa della Missione, dunque, sia il Programma Innovazione, reti energetiche, sicurezza in ambito energetico e di georisorse (10.8) sia il Programma Promozione dell'efficienza energetica, delle energie rinnovabili e regolamentazione del mercato energetico (10.7).
Entrando nel merito, quanto al Programma Innovazione, reti energetiche, sicurezza in ambito energetico e di georisorse (10.8), le riduzioni di Sezione I, pari a 36,6 milioni di euro hanno prevalentemente riguardato i seguenti capitoli:
· cap. 7620 relativo agli investimenti dedicati alle attività di ricerca, sviluppo e innovazione delle tecnologie energetiche pulite connessi al rispetto degli impegni assunti con l'iniziativa mission innovation adottata durante la conferenza sull'ambiente 2015 di Parigi, il quale registra una riduzione di 33,9 milioni nel 2025, di 64,4 milioni nel 2026 e di 84,4 milioni nel 2027;
· cap. 7630 relativo al contributo all’ENEA il quale registra una riduzione di 2 milioni nel 2025, di 1,5 milioni nel 2026 e di 1,5 milioni nel 2027.
Quanto al Programma Promozione dell'efficienza energetica, delle energie rinnovabili e regolamentazione del mercato energetico (10.7), le riduzioni di Sezione I, pari a 26,5 milioni di euro hanno prevalentemente riguardato i seguenti capitoli:
· cap. 7661 relativo al fondo per la transizione energetica nel settore industriale, che riporta una riduzione di 1,5 milioni nell’anno 2025, di 1,4 milioni nell’anno 2026, di 3 milioni nell’anno 2027;
· cap. 7668 relativo alle somme destinate a progetti di investimento relativi all'utilizzo dell'idrogeno, finalizzati alla decarbonizzazione dei processi industriali nei settori più inquinanti e difficili da riconvertire (hard-to-abate) , che riporta una riduzione di 10 milioni di euro per ciascun anno del biennio 2025-2026 e di 21 milioni nell’anno 2027;
· cap. 7669 relativo al fondo finalizzato all'erogazione di contributi per la riqualificazione energetica e strutturale realizzata dagli enti del terzo settore, dalle onlus, dalle organizzazioni di volontariato e dalle associazioni di promozione sociale, che registra una riduzione di 10 milioni nell’anno 2025;
· cap. 8406 relativo alla promozione e valutazione di misure e di programmi relativi alla mobilità, produzione di energia elettrica delle fonti rinnovabili, efficienza energetica e dell'assorbimento di carbonio per il trasporto su ferro delle merci, le metropolitane e il trasporto pubblico, che riporta una riduzione di 2,5 milioni nell’anno 2025, di 4,3 milioni nell’anno 2026, e di 0,5 milioni nell’anno 2027;
· cap. 8407 relativo Fondo per la promozione e diffusione di interventi di efficientamento e risparmio energetico, per la produzione di energia elettrica e di calore da fonti rinnovabili e in particolare per lo sviluppo del solare termodinamico, che riporta una riduzione di 1,4 milioni per ciascun anno del triennio 2025-2027.
Quanto agli interventi di Sezione II, questi incidono in riduzione degli stanziamenti della Missione, per complessivi 136 milioni. Tale importo deriva da rimodulazioni compensative ai sensi dell’articolo 23, comma 3, lett. a) della Legge di contabilità nazionale, L. n. 196/2009, il cui effetto finanziario sull’anno 2025 è pari a – 55,6 milioni; nonché dai seguenti definanziamenti di leggi di spesa, ai sensi dell’articolo 23, comma 3, lett. b) della Legge di contabilità nazionale, il cui effetto è pari a -80,4 milioni nell’anno 2025. I definanziamenti sono esposti nella tabella seguente e ripartiti in base al programma di appartenenza.
| MASE - Missione - Energia e diversificazione delle fonti energetiche (10) |
| DEFINANZIAMENTI |
| Programma Innovazione, reti energetiche, sicurezza in ambito energetico e di georisorse (10.8) |
|
2025 |
2026 |
2027 |
2028 ss |
| DL n. 34 del 2019 art. 48 c. 1 "IMPEGNI ASSUNTI DAL GOVERNO ITALIANO CON L'INIZIATIVA MISSION INNOVATION ADOTTATA DURANTE LA CONFERENZA SUL CLIMA (COP 21) DI PARIGI" - (Cap-pg: 7620/1) - (Scad. Variazione 2025) |
LV |
20,0 |
- |
- |
- |
| Def. |
-20,0 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. D/ter "RICERCA" - (Cap-pg: 7620/2) - (Scad. Variazione 2025) |
LV |
27,3 |
18,0 |
- |
- |
| Def. |
-9,3 |
- |
- |
- |
| Programma Promozione dell'efficienza energetica, delle en. rinnovabili e regol. del mercato energ. (10.7) |
|
2025 |
2026 |
2027 |
2028 ss |
| DLG n. 48 del 2020 art. 8 "SPESE PER LA REALIZZAZIONE PRESSO ENEA DEL PORTALE NAZIONALE SULLA PRESTAZIONE ENERGETICA DEGLI EDIFICI" - (Cap-pg: 7061/1) - (Scad. Variazione 2027) |
LV |
1,0 |
1,0 |
1,0 |
- |
| Def. |
-1,0 |
-1,0 |
-1,0 |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. F/ter "EDILIZIA PUBBLICA COMPRESA QUELLA SCOLASTICA E SANITARIA" - (Cap-pg: 7660/5) - (Scad. Variazione 2026) |
LV |
50,0 |
50,0 |
114,9 |
1.056,1 |
| Def. |
-50,0 |
-50,0 |
- |
- |
Missione 18 “Sviluppo sostenibile e tutela del territorio e dell'ambiente”
Lo stanziamento complessivo della missione 18 fa segnare, per l’anno 2025, una variazione decisamente contenuta rispetto al dato a legislazione vigente: l’effetto cumulato delle modifiche operate dalle Sezioni I e II determina, infatti, un decremento di 57,3 milioni (pari al 2,4% del dato a legislazione vigente).
Tale variazione è determinata, per la quasi totalità, dalla riduzione operata dalla sezione I, derivante dalla spending review dei Ministeri – disposta per il triennio 2025-2027 dall’art. 119, comma 1 (e allegato III), del disegno di legge in esame – alla quale il MASE partecipa, per l’anno 2025, con una riduzione complessiva di 56 milioni di euro. La maggior parte (per la precisione il 69,3%) di tale riduzione è concentrata nel capitolo 8535 “Spese per il finanziamento di interventi di mitigazione del rischio idrogeologico” (la cui dotazione di competenza, pari a 95,2 milioni nel BLV, viene ridotta di 38,8 milioni, cioè di quasi il 41%), mentre la restante parte è distribuita su numerosi capitoli.
Le modifiche operate dalla sezione II, complessivamente pari a 1,3 milioni di euro nel 2025, derivano invece dalla seguente rimodulazione:
| RIMODULAZIONI |
|
2025 |
2026 |
2027 |
2028 e ss. |
| Sviluppo sostenibile e tutela del territorio e dell'ambiente |
|
|
|
|
|
| L. 349/1986, art. 8, c. 1, "STIPULA DI CONVENZIONI" - (Cap-pg: 2231/1) |
LV |
2,5 |
- |
- |
- |
| Ripr. |
-1,3 |
+1,3 |
- |
- |
Infrastrutture
L’analisi dello stato di previsione del Ministero delle infrastrutture e dei trasporti (MIT) per il 2025 viene svolta con riferimento alle principali missioni di competenza dell’VIII Commissione (Ambiente), la missione 14 (Infrastrutture pubbliche e logistica) e la missione 19 (Casa e assetto urbanistico).
Spesa dello stato di previsione del Ministero delle infrastrutture e trasporti per le Missioni 14 e 19
(dati di competenza, valori in milioni di euro)
| MIT |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) |
Variazioni
a.23 c. 3 lett b) |
| 1 |
Infrastrutture pubbliche e logistica (14) |
7.267,2 |
7.362,0 |
6.155,1 |
- |
-618,6 |
5.536,5 |
-193,1 |
5.343,4 |
| 1.1 |
Pianificazione strategica di settore e sistemi stradali e autostradali (14.11) |
4.983,0 |
5.070,2 |
4.793,3 |
- |
-427,4 |
4.365,9 |
-67,4 |
4.298,5 |
| 1.2 |
Sistemi idrici e idraulici (14.5) |
339,4 |
340,1 |
550,7 |
- |
-145,1 |
405,6 |
-0,7 |
404,9 |
| 1.3 |
Sicurezza, vigilanza e regolamentazione in materia di opere pubbliche e delle costruzioni (14.9) |
10,8 |
11,3 |
9,5 |
- |
- |
9,5 |
-0,1 |
9,4 |
| 1.4 |
Edilizia statale ed interventi speciali e per pubbliche calamità (14.10) |
1.934,1 |
1.940,4 |
801,6 |
- |
-46,1 |
755,5 |
-125,0 |
630,5 |
| 3 |
Casa e assetto urbanistico (19) |
510,8 |
522,8 |
534,6 |
- |
- |
534,6 |
-0,08 |
534,5 |
| 3.1 |
Politiche abitative, urbane e territoriali (19.2) |
510,8 |
522,8 |
534,6 |
- |
- |
534,6 |
-0,08 |
534,5 |
Nella prima colonna è riportata la numerazione assunta nello stato di previsione del MIT. Tra parentesi la numerazione generale.
La Missione 14 reca, a BLV 2025, uno stanziamento di competenza pari a 6.155,1 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese finali della missione 14 ammontano a 5.343,4 milioni per il 2025.
La missione 14 risulta essere così la più rilevante del Ministero in termini di risorse allocate, assorbendo circa il 30,6% delle spese finali di competenza (17.458,5 milioni).
Entrando nel merito, per la Missione 14, il decremento operato dalla Sezione I (-193,1 milioni) risulta concentrato, principalmente, sul programma 14.10 (-125,0 milioni) e sul programma 14.11 (-67,4 milioni).
Per quanto riguarda il programma 14.10, il decremento registrato, pari a -125,0 milioni, risulta per lo più imputato: al Fondo per la prosecuzione delle opere pubbliche (cap. 7007) per -65,0 milioni, al fondo per la progettazione di fattibilità delle infrastrutture e degli insediamenti prioritari per lo sviluppo del paese, nonché per la project review delle infrastrutture già finanziate per (cap. 7008) per -20 milioni, e al contributo dello Stato destinato al cofinanziamento della redazione dei progetti di fattibilità tecnica ed economica e dei progetti definitivi di opere degli enti locali (cap. 7009) per -29,9 milioni.
In merito al programma 14.11, il decremento realizzato, pari a -67,4 milioni, risulta per lo più imputato: al contributo pubblico alla società Autostrada tirrenica spa (cap. 7358) per –20,0 milioni, e alle somme da assegnare alla società Strada dei parchi s.p.a. per il ripristino e la messa in sicurezza della tratta autostradale A24 e A25 a seguito degli eventi sismici del 2009, 2016 e 2017 (cap. 7701) per – 47,0 milioni.
Nell’ambito della Sezione II, si registra, inoltre, un decremento della Missione 14 (-618,6 milioni), determinato, nello specifico, dalla facoltà concessa al Ministero di riprogrammare, rifinanziare e definanziare le leggi di spesa.
È consentito, nell’ambito delle poste di bilancio, ai Ministeri, da un lato, di avvalersi della flessibilità concessa dalla legge di contabilità (art. 23, comma 3, lettera a) e art. 30, comma 1) l. n. 196/2009) per rimodulare le dotazioni finanziarie in senso “orizzontale” (ossia tra esercizi finanziari, a parità di risorse complessive previste dall’autorizzazione di spesa) e, dall’altro, di riprogrammare, definanziare e rifinanziare le leggi di spesa (art. 23, comma 3, lettera b)).
Tale decremento risulta concentrato, principalmente, sui programmi 14.11 (-427,4 milioni), 14.5 (-145,1 milioni) e 14.10 (-46,1 milioni).
La diminuzione sul programma 14.11 risulta determinata per la gran parte:
- da una riprogrammazione pari a -51,5 milioni spostati al 2028 (DL n. 59 del 2021 art. 1 c. 2 p. C/quinquies "fondo investimenti complementari Pnrr-Mims-strade sicure-messa in sicurezza e implementazione di un sistema di monitoraggio dinamico per il controllo da remoto di ponti, viadotti e tunnel (A24-A25)”;
- e dai seguenti definanziamenti: -24,3 milioni (DL n. 98 del 2011 art. 32 c. 6 "fondo per la ripartizione delle quote annuali di limiti di impegno e di contributi pluriennali revocati); -13 milioni (LB n. 160 del 2019 art. 1 c. 14 p. A/decies "trasporti e viabilità); -11.2 milioni (LB n. 160 del 2019 art. 1 c. 19 "Ryder cup 2022); -39 milioni (LB n. 205 del 2017 art. 1 c. 1072 p. A/decies "trasporti e viabilità); - 14,4 milioni (LB n. 205 del 2017 art. 1 c. 1072 p. B/decies "mobilità' sostenibile e sicurezza stradale"); -74 milioni (LB n. 232 del 2016 art. 1 c. 140 "ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n.232 del 2016); -183 milioni (LB n. 234 del 2021 art. 1 c. 397 "contratto di programma Anas 2021-2025); e -10 milioni (LB n. 234 del 2021 art. 1 c. 403 "contributo per la realizzazione dell'autostrada regionale cispadana”).
La diminuzione sul programma 14.5 risulta determinata per la gran parte:
- dai seguenti definanziamenti: -116,1 milioni (LB n. 145 del 2018 art. 1 c. 155 p. 1 e p. 2 "piano idrico nazionale") e -25,1 milioni (LB n. 205 del 2017 art. 1 c. 523 "piano straordinario urgente propedeutico al piano invasi”).
La diminuzione sul programma 14.10 risulta determinata per la gran parte:
- dai seguenti definanziamenti: -23,0 milioni (D. Lgs. n. 50 del 2016 art. 202 c. 1 "progettazione infrastrutture sviluppo paese”); -10,4 milioni (LS n. 208 del 2015 art. 1 c. 338 "interventi di conservazione, manutenzione, restauro e valorizzazione dei beni culturali”) e -6,8 milioni (DL n. 133 del 2014 art. 3 c. 12 "infrastrutture carcerarie”).
| Ministero delle infrastrutture e dei trasporti |
| Pianificazione strategica di settore e sistemi stradali e autostradali (14.11) |
2025 |
2026 |
2027 |
2028 ss |
| RIPROGRAMMAZIONI |
| DL n. 59 del 2021 art. 1 c. 2 p. C/quinquies "FONDO INVESTIMENTI COMPLEMENTARI PNRR- MIMS- STRADE SICURE -MESSA IN SICUREZZA E IMPLEMENTAZIONE DI UN SISTEMA DI MONITORAGGIO DINAMICO PER IL CONTROLLO DA REMOTO DI PONTI, VIADOTTI E TUNNEL (A24-A25)" - (Cap-pg: 7701/4) - (Scad. Variazione 2032) |
LV |
103,0 |
50,0 |
220,0 |
120,0 |
| Ripr. |
-51,5 |
-25,0 |
-110,0 |
186,5 |
| DEFINANZIAMENTI |
| DL n. 59 del 2021 art. 1 c. 2 p. C/sexies "FONDO INVESTIMENTI COMPLEMENTARI PNRR- MIMS- STRADE SICURE - IMPLEMENTAZIONE DI UN SISTEMA DI MONITORAGGIO DINAMICO PER IL CONTROLLO DA REMOTO DI PONTI, VIADOTTI E TUNNEL DELLA RETE VIARIA PRINCIPALE" - (Cap-pg: 7405/1) - (Scad. Variazione 2028) |
LV |
50,0 |
75,0 |
50,0 |
50,0 |
| Def. |
- |
- |
-25,0 |
-25,0 |
| DL n. 98 del 2011 art. 32 c. 6 "FONDO PER LA RIPARTIZIONE DELLE QUOTE ANNUALI DI LIMITI DI IMPEGNO E DI CONTRIBUTI PLURIENNALI REVOCATI" - (Cap-pg: 7685/1) - (Scad. Variazione 2025) |
LV |
24,3 |
- |
- |
- |
| Def. |
-24,3 |
- |
- |
- |
| DL n. 101 del 2019 art. 10/bis c. 1 "SPESE PER LA REALIZZAZIONE DELL'INTERVENTO IN VARIANTE E IN AMMODERNAMENTO DEL PRIMO TRATTO DEL PROGETTO STRADALE DENOMINATO "MARE-MONTI"" - (Cap-pg: 7399/1) - (Scad. Variazione 2025) |
LV |
5,0 |
- |
- |
- |
| Def. |
-5,0 |
- |
- |
- |
| Pianificazione strategica di settore e sistemi stradali e autostradali (14.11) |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| LB n. 160 del 2019 art. 1 c. 14 p. A/decies "TRASPORTI E VIABILITÀ" - (Cap-pg: 7002/53) - (Scad. Variazione 2025) |
LV |
20,0 |
10,6 |
- |
- |
| Def. |
-13,0 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 19 "RYDER CUP 2022" - (Cap-pg: 7699/1) - (Scad. Variazione 2025) |
LV |
11,2 |
- |
- |
- |
| Def. |
-11,2 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. A/decies "TRASPORTI E VIABILITA'" - (Cap-pg: 7002/45 - 7701/2) - (Scad. Variazione 2025) |
LV |
76,9 |
130,1 |
209,9 |
1.035,2 |
| Def. |
-39,0 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. B/decies "MOBILITA' SOSTENIBILE E SICUREZZA STRADALE" - (Cap-pg: 7582/3) - (Scad. Variazione 2025) |
LV |
24,4 |
10,0 |
15,0 |
25,0 |
| Def. |
-14,4 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. A/primum "RIPARTIZIONE DEL FONDO INVESTIMENTI DI CUI ALL'ARTICOLO 1, COMMA 140 DELLA LEGGE N.232 DEL 2016" - (Cap-pg: 7002/32) - (Scad. Variazione 2025) |
LV |
74,0 |
57,0 |
25,8 |
- |
| Def. |
-74,0 |
- |
- |
- |
| LB n. 234 del 2021 art. 1 c. 397 "CONTRATTO DI PROGRAMMA ANAS 2021- 2025" - (Cap-pg: 7002/55) - (Scad. Variazione 2025) |
LV |
450,0 |
545,0 |
1.050,0 |
6.725,4 |
| Def. |
-183,0 |
- |
- |
- |
| LB n. 234 del 2021 art. 1 c. 403 "CONTRIBUTO PER LA REALIZZAZIONE DELL'AUTOSTRADA REGIONALE CISPADANA" - (Cap-pg: 7359/1) - (Scad. Variazione 2025) |
LV |
50,0 |
50,0 |
70,0 |
- |
| Def. |
-10,0 |
- |
- |
- |
| LF n. 350 del 2003 art. 4 c. 176 p. 9/bis "FONDO OPERE STRATEGICHE" - (Cap-pg: 7065/2) - (Scad. Variazione 2025) |
LV |
2,0 |
- |
- |
4,0 |
| Def. |
-2,0 |
- |
- |
- |
| Sistemi idrici e idraulici (14.5) |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| DL n. 13 del 2023 art. 31/ter c. 1 "RISORSE IN FAVORE DELLA REGIONE MOLISE PER ADEGUAMENTO SISMICO DIGA DI RIPASPACCATA" - (Cap-pg: 7281/7) - (Scad. Variazione 2026) |
LV |
7,0 |
7,1 |
- |
- |
| Def. |
- |
-7,1 |
- |
- |
| DL n. 79 del 2004 art. 2 c. 2 p. 1 "DISPOSIZIONI URGENTI IN MATERIA DI SICUREZZA DI GRANDI DIGHE" - (Cap-pg: 7280/3) - (Scad. Variazione 2025) |
LV |
0,8 |
- |
- |
- |
| Def. |
-0,8 |
- |
- |
- |
| DL n. 133 del 2014 art. 3 c. 2 p. C/sexies decies "COMPLETAMENTO SISTEMA IDRICO INTEGRATO DELLA REGIONE ABRUZZO" - (Cap-pg: 7253/1) - (Scad. Variazione 2025) |
LV |
1,5 |
- |
- |
- |
| Def. |
-1,5 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. C/decies "INFRASTRUTTURE, ANCHE RELATIVE ALLA RETE IDRICA E ALLE OPERE DI COLLETTAMENTO, FOGNATURA E DEPURAZIONE" - (Cap-pg: 7281/4) - (Scad. Variazione 2025) |
LV |
9,1 |
8,6 |
9,4 |
63,1 |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 155 p. 1 "PIANO IDRICO NAZIONALE" - (Cap-pg: 7281/2) - (Scad. Variazione 2025) |
LV |
123,4 |
60,0 |
60,0 |
60,0 |
| Def. |
-53,4 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 155 p. 2 "PIANO IDRICO NAZIONALE" - (Cap-pg: 7281/5) - (Scad. Variazione 2025) |
LV |
133,5 |
40,0 |
40,0 |
40,0 |
| Def. |
-62,7 |
- |
- |
- |
| LB n. 197 del 2022 art. 1 c. 519 "SICUREZZA ED AMMODERNAMENTO DEL SISTEMA IDRICO DEL PESCHIERA" - (Cap-pg: 7281/6) - (Scad. Variazione 2027) |
LV |
100,0 |
120,0 |
130,0 |
300,0 |
| Def. |
- |
-20,0 |
-30,0 |
- |
| Sistemi idrici e idraulici (14.5) |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| LB n. 205 del 2017 art. 1 c. 523 "PIANO STRAORDINARIO URGENTE PROPEDEUTICO AL PIANO INVASI" - (Cap-pg: 7281/1) - (Scad. Variazione 2025) |
LV |
105,1 |
80,0 |
380,0 |
150,0 |
| Def. |
-25,1 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. C/decies "INFRASTRUTTURE ANCHE RELATIVE ALLA RETE IDRICA E ALLE OPERE DI COLLETTAMENTO, FOGNATURA E DEPURAZIONE" - (Cap-pg: 7281/3) - (Scad. Variazione 2025) |
LV |
51,5 |
10,0 |
15,0 |
22,2 |
| Def. |
-1,5 |
- |
- |
- |
| Edilizia statale ed interventi speciali e per pubbliche calamità (14.10) |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| DL n. 133 del 2014 art. 3 c. 3 p. B/bis "SOMME DA ASSEGNARE AI PROVVEDITORATI INTERREGIONALI ALLE OPERE PUBBLICHE PER L'ATTUAZIONE DI INTERVENTI URGENTI IN MATERIA DI DISSESTO IDROGEOLOGICO" - (Cap-pg: 7219/2) - (Scad. Variazione 2025) |
LV |
3,1 |
- |
- |
- |
| Def. |
-3,1 |
- |
- |
- |
| DL n. 133 del 2014 art. 3 c. 12 "INFRASTRUTTURE CARCERARIE" - (Cap-pg: 7471/1) - (Scad. Variazione 2025) |
LV |
16,8 |
10,0 |
10,0 |
51,0 |
| Def. |
-6,8 |
- |
- |
- |
| DLG n. 50 del 2016 art. 202 c. 1 "PROGETTAZIONE INFRASTRUTTURE SVILUPPO PAESE" - (Cap-pg: 7008/4 - 7008/5) - (Scad. Variazione 2025) |
LV |
23,0 |
- |
- |
- |
| Def. |
-23,0 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. F/decies "EDILIZIA PUBBLICA COMPRESA QUELLA SCOLASTICA E SANITARIA" - (Cap-pg: 7340/4) - (Scad. Variazione 2026) |
LV |
42,0 |
19,9 |
- |
- |
| Def. |
-2,0 |
-4,9 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. C/decies "INFRASTRUTTURE ANCHE RELATIVE ALLA RETE IDRICA E ALLE OPERE DI COLLETTAMENTO, FOGNATURA E DEPURAZIONE" - (Cap-pg: 7008/2) - (Scad. Variazione 2025) |
LV |
0,8 |
- |
- |
- |
| Def. |
-0,8 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1079 "FONDO PROGETTAZIONE ENTI LOCALI" - (Cap-pg: 7009/1) - (Scad. Variazione 2027) |
LV |
0,1 |
0,0 |
13,5 |
90,0 |
| Def. |
- |
- |
-13,5 |
- |
| LS n. 208 del 2015 art. 1 c. 338 "INTERVENTI DI CONSERVAZIONE, MANUTENZIONE, RESTAURO E VALORIZZAZIONE DEI BENI CULTURALI" - (Cap-pg: 7554/1) - (Scad. Variazione 2025) |
LV |
16,4 |
6,0 |
6,0 |
54,0 |
| Def. |
-10,4 |
- |
- |
- |
La Missione 19 “Casa e assetto urbanistico” reca, a BLV 2025, uno stanziamento di competenza pari a 534,6 milioni di euro.
Considerando gli effetti della manovra (Sezione I e II), le spese finali della Missione 19 risultano pari a 534,5 milioni per il 2025, presenti nell’unico programma 19.2.
Le risorse per la casa e l’assetto urbanistico nello stato di previsione del Ministero dell’economia e delle finanze
(dati di competenza, valori in milioni di euro)
| MINISTERO DELL’ECONOMIA E DELLE FINANZE |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a); a. 30 c. 1 |
Variazioni
a.23 c. 3 lett b) |
| 13 |
Casa e assetto urbanistico (19) |
352,0 |
352,0 |
44,8 |
- |
- |
44,8 |
+125,0 |
169,8 |
| 13.1 |
Politiche abitative e riqualificazione periferie (19.1) |
352,0 |
352,0 |
44,8 |
- |
- |
44,8 |
+125,0 |
169,8 |
La Missione 19 “Casa e assetto urbanistico” nello stato di previsione del MEF, che si compone dell’unico Programma 19.1, a BLV 2025, reca uno stanziamento di competenza pari a 44,8 milioni di euro.
In virtù di quanto disposto nella Sezione I (+125,0 milioni), le spese finali della Missione 19 sono pari a 169,8 milioni di euro per il 2025.
L’incremento derivante dalla Sezione I viene in particolare determinato dall’assegnazione di 125 milioni al Fondo di garanzia della prima casa (cap. 7077).
Protezione civile
Nello stato di previsione del Ministero dell’economia e delle finanze è collocata la missione 8 “Soccorso civile”, di interesse della Commissione Ambiente.
Tale missione si compone di due soli programmi: il programma 8.4 “Interventi per pubbliche calamità” ed il programma 8.5 “Protezione civile”.
(dati di competenza, valori in milioni di euro)
| MINISTERO DELL’ECONOMIA E DELLE FINANZE |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a); a. 30 c. 1 |
Variaz.
a.23 c. 3 lett b) |
| 6 |
Soccorso civile (8) |
2.773,8 |
3.237,6 |
1.921,4 |
- |
+450,0 |
2.371,4 |
+286,5 |
2.657,9 |
| 6.1 |
Interv. pubbliche calamità (8.4) |
1.673,7 |
2.124,2 |
1.215,7 |
- |
- |
1.215,7 |
+238,4 |
1.454,1 |
| 6.2 |
Protezione civile (8.5) |
1.100,1 |
1.113,4 |
705,7 |
- |
+450 |
1.155,7 |
+48,1 |
1.203,8 |
La Missione 8 reca, a BLV 2025, uno stanziamento di competenza pari a 1.921,4 milioni di euro.
In virtù delle modifiche intervenute in Sezione I (+286,5 milioni) e in Sezione II (+450 milioni), le spese finali della Missione 8 sono pari a 2.657,9 milioni di euro per il 2025.
L’incremento operato dalla Sezione I che riguarda il programma 8.4 (+238,4 milioni) è determinato in larga parte a favore di spese per interventi per il sisma del 2016, pari a 79,7 milioni (cap. 2173) e 104,5 milioni (cap. 8006). In merito al programma 8.5 (+48,1 milioni), rileva il rifinanziamento del Fondo per le emergenze nazionali per 50 milioni (cap. 7441).
Sulla Sezione II rileva la variazione positiva per 450 milioni sul programma 8.5 da imputarsi totalmente a favore del Fondo per le emergenze nazionali (cap. 7441).
| Ministero dell’economia e delle finanze |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| DL n. 93 del 2013 art. 10 c. 1 "FONDO EMERGENZE NAZIONALI" (*) - (Cap-pg: 7441/1) - (Variazione Permanente) |
LV |
340,0 |
340,0 |
340,0 |
340,0 |
| Rif. |
450,0 |
150,0 |
150,0 |
150,0 |
Ministero delle infrastrutture e trasporti
(Tabella n. 10)
L’articolo 134, comma 1, del disegno di legge di bilancio autorizza l’impegno e il pagamento delle spese del Ministero delle infrastrutture e trasorti per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 10).
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del Ministero delle infrastrutture e trasporti, spese finali, in termini di competenza, pari a circa 17.458,5 milioni di euro nel 2025, a 17.741,1 milioni di euro per il 2026 e 19.312,8 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero delle infrastrutture e trasporti per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
7.958,3 |
8.023,2 |
7.781,7 |
|
7.689,7 |
7.652,7 |
| Spese in c/capitale |
12.768,3 |
12.895,5 |
9.676,8 |
|
10.051,3 |
11.660,1 |
| SPESE FINALI |
20.726,7 |
20.918,7 |
17.458,5 |
-3.460,2 |
17.741,1 |
19.312,8 |
| % sulle spese finali STATO |
2,3% |
2,3% |
1,9% |
|
2,0% |
2,2% |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 espone dunque per il Ministero delle infrastrutture e trasporti un decremento nel 2025 in termini assoluti di 3,46 miliardi di euro (pari a una riduzione del 16,5%).
Tale decremento è determinato principalmente da un decremento di circa 3,2 miliardi nelle spese in conto capitale che però si riduce negli esercizi 2026 e 2027. Le spese correnti invece si mantengono, negli esercizi 2025 e 2026, sui livelli del 2024 (le variazioni che si registrano sono infatti inferiori al 5%).
Gli stanziamenti di spesa del Ministero delle infrastrutture e trasporti autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari all’1,9% della spesa finale del bilancio statale. Tale percentuale era il 2,4% nell’esercizio precedente.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del Ministero delle infrastrutture e trasporti (Tabella 10) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 18.707,9 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 - attuata con le Sezioni I e II del disegno di legge di bilancio - determina complessivamente un decremento delle spese finali di 1.249,4 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero delle infrastrutture e trasporti - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
7.958,3 |
8.023,2 |
7.680,3 |
+22 |
7.702,3 |
+79,3 |
7.781,7 |
| Spese in c/capitale |
12.768,3 |
12.895,5 |
11.027,6 |
-1.048,8 |
9.978,8 |
-302 |
9.676,8 |
| SPESE FINALI |
20.726,7 |
20.918,7 |
18.707,9 |
-1.026,8 |
17.681,1 |
-222,6 |
17.458,5 |
Il DDL di bilancio 2025 come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 17.458,5 milioni per il 2025.
In tale stanziamento di competenza risultano maggioritarie le spese di parte capitale, che rappresentano il 55% circa del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a circa 1.249,4 milioni di euro, che è l’effetto combinato di aumenti dal lato della spesa corrente (+101,3 milioni) e riduzioni dal lato della spesa in conto capitale (-1.350,8 milioni).
Le misure legislative introdotte dall’articolato della Sezione I determinano invece, nel complesso un effetto negativo di circa 222,7 milioni di euro: si ha un aumento di parte corrente (+79,3 milioni) e una riduzione in conto capitale (-302 milioni).
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del ddl di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il ddl di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| Ministero delle infrastrutture e trasporti |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 1 |
Infrastrutture pubbliche e logistica (14) |
7.267,2 |
7.362,0 |
6.155,1 |
- |
-618,6 |
5.536,5 |
-193,1 |
5.343,4 |
| 1.1 |
Pianificazione strategica di settore e sistemi stradali e autostradali (14.11) |
4.983,0 |
5.070,2 |
4.793,3 |
- |
-427,4 |
4.365,9 |
-67,4 |
4.298,5 |
| 1.2 |
Sistemi idrici e idraulici (14.5) |
339,4 |
340,1 |
550,7 |
- |
-145,1 |
405,6 |
-0,7 |
404,9 |
| 1.3 |
Sicurezza, vigilanza e regolamentazione in materia di opere pubbliche e delle costruzioni (14.9) |
10,8 |
11,3 |
9,5 |
- |
- |
9,5 |
-0,1 |
9,4 |
| 1.4 |
Edilizia statale ed interventi speciali e per pubbliche calamità (14.10) |
1.934,1 |
1.940,4 |
801,6 |
- |
-46,1 |
755,5 |
-125,0 |
630,5 |
| 2 |
Diritto alla mobilità e sviluppo dei sistemi di trasporto (13) |
11.870,1 |
11.921 |
10.860,3 |
- |
-407,0 |
10.453,3 |
-0,06 |
10.453,3 |
| 2.1 |
Sviluppo e sicurezza mobilità stradale (13.1) |
330,3 |
350,6 |
318,9 |
- |
-9,7 |
309,2 |
-11,5 |
297,7 |
| 2.2 |
Sviluppo e sicurezza trasporto aereo (13.4) |
63,2 |
66,3 |
111,6 |
- |
-46,8 |
64,7 |
-1,1 |
63,7 |
| 2.3 |
Autotrasporto ed intermodalità (13.2) |
293,7 |
295,3 |
357,3 |
- |
-7,9 |
349,4 |
-16,4 |
332,9 |
| 2.4 |
Sistemi ferroviari, sviluppo e sicurezza del trasporto ferroviario (13.5) |
1.352,7 |
1.351,0 |
1.335,3 |
- |
-132,9 |
1.202,4 |
-17,8 |
1.184,6 |
| 2.5 |
Sviluppo e sicurezza della navigazione e del trasporto marittimo e per vie d’acqua interne (13.9) |
1.453,2 |
1.474,4 |
926,6 |
- |
-94,1 |
832,6 |
-46,5 |
786,1 |
| 2.6 |
Sviluppo e sicurezza mobilità locale (13.6) |
8.376,8 |
8.383,2 |
7.810,5 |
- |
-115,6 |
7.694,9 |
93,3 |
7.788,3 |
| 3 |
Casa e assetto urbanistico (19) |
510,8 |
522,8 |
534,6 |
- |
- |
534,6 |
-0,08 |
534,5 |
| 3.1 |
Politiche abitative, urbane e territoriali (19.2) |
510,8 |
522,8 |
534,6 |
- |
- |
534,6 |
-0,08 |
534,5 |
| 4 |
Ordine pubblico e sicurezza (7) |
914,6 |
953,5 |
969,5 |
- |
-1,2 |
968,3 |
-17,9 |
950,3 |
| 4.1 |
Sicurezza e controllo nei mari, nei porti e sulle coste (7.7) |
914,6 |
953,5 |
969,5 |
- |
-1,2 |
968,3 |
-17,9 |
950,3 |
| 5 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
163,9 |
159,2 |
188,3 |
- |
- |
188,3 |
-11,4 |
176,9 |
| 5.1 |
Indirizzo politico (32.2) |
52,1 |
48,2 |
65,9 |
- |
- |
65,9 |
-8,8 |
57,1 |
| 5.2 |
Servizi e affari generali (32.3) |
111,8 |
110,9 |
122,3 |
- |
- |
122,3 |
-2.5 |
119,8 |
| |
SPESE MINISTERO |
20.726,7 |
20.918,7 |
18.707,9 |
- |
-1.026,8 |
17.681,1 |
-222,6 |
17.458,5 |
- tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero delle infrastrutture e trasporti è allocata su 5 missioni e 14 programmi. La gran parte della spesa è allocata su due missioni, la n. 14 “Infrastrutture pubbliche e logistica” e la n. 13 “Diritto alla mobilità e sviluppo dei sistemi di trasporto”, che rappresentano quasi il 90% delle spese del Ministero.
Si ricorda che una parte della missione 13 afferisce al Ministero dell’Economia e Finanze (alla cui scheda illustrativa si rinvia), che contiene il Programma 13.8, relativo principalmente ai finanziamenti a RFI S.p.a. tramite i contratti di programma per la realizzazione delle infrastrutture ferroviarie.
Di seguito si illustrano, nel dettaglio, le variazioni che si registrano nelle missioni di maggior peso del Ministero delle infrastrutture e trasporti.
La missione 13 “Diritto alla mobilità e sviluppo dei sistemi di trasporto”
La missione 13, articolata in 6 programmi di spesa per la parte relativa al Ministero delle infrastrutture e trasporti, presenta uno stanziamento complessivo a legislazione vigente per il 2025 di circa 10.860,3 milioni di euro, in diminuzione rispetto alla legge di Bilancio 2024 che recava uno stanziamento di 11.870,1 milioni circa.
Lo stanziamento 2025 vede un saldo, in leggerissima diminuzione, pari a 10.453,3 milioni €, ma al suo interno si registrano alcune variazioni legislative introdotte dalla Sezione I, la più rilevante delle quali è una variazione di +93,3 milioni € sul programma 13.6 “Sviluppo e sicurezza mobilità locale” risultante da:
· l’incremento Fondo nazionale per il trasporto pubblico locale di 120 milioni € per il 2025 (cap. 1315) operata dall’art. 97 del ddl di bilancio;
· l’incremento di 1 milione di € del Fondo TPL (Cap. 1315) a partire dal 2025, operata all’art. 37, co. 5 del ddl di bilancio, relativo al finanziamento delle misure per i cani di assistenza.
Le altre variazioni, in diminuzione, sono relative alla spending review dei ministeri per il 2025, ai sensi dell’art. 119 del disegno di legge, e sono le seguenti:
- una riduzione di 46,5 milioni € complessivi sul programma 13.9 “Sviluppo e sicurezza della navigazione e del trasporto marittimo e per vie d’acqua interne”, principalmente sui capitoli relativi alle infrastrutture portuali per -34 milioni € circa, di cui 22,5 milioni sul Fondo per il finanziamento degli interventi di adeguamento dei porti- IVA porti (cap. 7264), 6 milioni € sul cap. 7261 relativo alla manutenzione straordinaria delle opere nei porti di seconda categoria, seconda classe e circa 4,8 milioni € sul Fondo perequativo per le Autorità portuali (cap. 7631); la seconda variazione, pari a -8,7 mln € di spesa corrente, si registra sul cap. 1960 relativo alle sovvenzioni per la ristrutturazione dei servizi alle società assuntrici di servizi marittimi; infine una riduzione di 3 milioni € riguarda la navigazione nelle acque interne;
· una riduzione della spesa di 17,8 milioni € circa sul programma 13.5 “Sistemi ferroviari, sviluppo e sicurezza del trasporto ferroviario”, di cui : -10 milioni € sul cap. 7532 relativo alle somme per la realizzazione della nuova linea ferroviaria Torino-Lione; -2,5 milioni sul cap. 7290 relativo al servizio intermodale per l’autostrada ferroviaria alpina attraverso il valico del Frejus e -4,5 milioni € sul cap. 7142 relativo all’implementazione del sistema ERMTS;
· una diminuzione di complessivi 16,4 milioni € sul programma 13.2 “Autotrasporto ed intermodalità”, principalmente sul Fondo per l’autotrasporto (cap. 1337) che vede una riduzione di 12 milioni €, nonché sui capitoli relativi al marebonus (cap. 1245) e al ferrobonus (cap. 1246) si quali si ha una riduzione di 1 milione € ciascuno (per tali contributi è peraltro previsto un rifinanziamento in Sezione II, vedi sub) e per gli interventi per l’utilizzo di modalità alternative a quella stradale (-1,6 milioni sul cap. 7309);
· una riduzione della spesa di 11,5 milioni € sul programma 13.1 “Sviluppo e sicurezza mobilità stradale”, tra cui -6,8 milioni € di spesa relativa ai servizi di motorizzazione e -4,6 milioni € relativi agli interventi per la sicurezza stradale, in particolare per -3,9 milioni € sul cap. 7333 relativo all’educazione stradale e all’attuazione del piano per la sicurezza stradale;
· sul programma 13.6 “Sviluppo e sicurezza mobilità locale” si regista complessivamente una riduzione degli stanziamenti sui capitoli relativi alla metropolitana di Roma, per -25 milioni € nel 2025 e per -50 milioni € per ciascuno degli anni 2026 e 2027 sul cap. 7419, nonché per -5,5 milioni per il 2025 e -1 milione per il 2027 sul cap. 7416; una riduzione di 1 milione di euro per ciascuno degli anni dal 2025 al 2027 si registra sul cap. 7422 relativo alla metropolitana leggera di Brescia.
Con la Sezione II vengono operati rifinanziamenti, definanziamenti e riprogrammazioni, illustrati nella tabella di seguito riportata.
Per quanto riguarda i rifinanziamenti questi attengono al Programma 13.2 “Autotrasporto e intermodalità”: si tratta dei contributi c.d. Marebonus, che vengono rifinanziati per 12 milioni € annui dal 2025 (Cap-pg: 1245/1) e dei contributi c.d. Ferrobonus, per 10 mln € annui dal 2025 (cap. 1246/1).
Per il dettaglio dei definanziamenti, per complessivi 407 milioni € e delle riprogrammazioni si rinvia alla tabella di seguito:
(in milioni di €)
| Ministero delle infrastrutture e dei trasporti |
| MISSIONE 13 |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| Missione 13- Programma 13.2 “Autotrasporto e intermodalità”:: |
|
| LS n. 208 del 2015 art. 1 c. 647 "CONTRIBUTI PER L'ISTITUZIONE, L'AVVIO E LA REALIZZAZIONE DI NUOVI SERVIZI MARITTIMI PER IL TRASPORTO COMBINATO DELLE MERCI O IL MIGLIORAMENTO DEI SERVIZI SU ROTTE ESISTENTI, IN ARRIVO E/O PARTENZA DA PORTI" (*) - (Cap-pg: 1245/1) - (Variazione Permanente) “MAREBONUS” |
LV |
19,4 |
19,4 |
- |
- |
| Rif. |
12,0 |
12,0 |
12,0 |
12,0 |
| LS n. 208 del 2015 art. 1 c. 648 "CONTRIBUTI PER SERVIZI DI TRASPORTO FERROVIARIO INTERMODALE IN CONNESSIONE CON NODI LOGISTICI E PORTUALI" (*) - (Cap-pg: 1246/1) - (Variazione Permanente) “FERROBONUS” |
LV |
19,9 |
19,9 |
- |
- |
| Rif. |
10,0 |
10,0 |
10,0 |
10,0 |
| DEFINANZIAMENTI |
| Missione 13- Programma 13.1 “Sviluppo e sicurezza della mobilità stradale”: |
|
| L n. 144 del 1999 art. 32 c. 1 "SICUREZZA STRADALE" - (Cap-pg: 7333/4) - (Scad. Variazione 2025) |
LV |
2,5 |
2,5 |
2,5 |
38,5 |
| Def. |
-0,05 |
- |
- |
- |
| DL n. 34 del 2020 art. 209 c. 1 p. 1 "ISTITUZIONE DI UN FONDO PER ASSICURARE LA CONTINUITÀ DEI SERVIZI EROGATI DAGLI UFFICI DELLA MOTORIZZAZIONE CIVILE DEL DIPARTIMENTO PER I TRASPORTI, LA NAVIGAZIONE, GLI AFFARI GENERALI ED IL PERSONALE" - (Cap-pg: 7101/1) - (Scad. Variazione 2025) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| DL n. 121 del 2021 art. 1 c. 6/quater "FONDO PER LA TRASFORMAZIONE DIGITALE DEI SERVIZI DELLA MOTORIZZAZIONE E PER LA CYBERSICUREZZA" - (Cap-pg: 7129/1) - (Scad. Variazione 2025) |
LV |
2,0 |
- |
- |
|
| Def. |
-2,0 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 1031 p. B/bis "EROGAZIONE CONTRIBUTI PER L'INSTALLAZIONE DI SISTEMI DI RIQUALIFICAZIONE ELETTRICA" - (Cap-pg: 7118/1) - (Scad. Variazione 2026) |
LV |
6,9 |
6,9 |
- |
- |
| Def. |
-6,9 |
-6,9 |
- |
- |
| Missione 13- Programma 13.4 “Sviluppo e sicurezza del trasporto aereo”:”: |
|
| DL n. 133 del 2014 art. 3 c. 2 p. C/quater decies "AEROPORTO DI FIRENZE" - (Cap-pg: 7742/1) - (Scad. Variazione 2025) |
LV |
46,8 |
- |
- |
- |
| Def. |
-46,8 |
- |
- |
- |
| Missione 13- Programma 13.2 “Autotrasporto e intermodalità”: |
|
| DL n. 124 del 2019 art. 53 c. 1 "RINNOVO PARCO VEICOLARE" - (Cap-pg: 7309/4) - (Scad. Variazione 2025) |
LV |
20,0 |
- |
10,0 |
- |
| Def. |
-20,0 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. O/decies "INCENTIVI IMPRESE PRIVATE" - (Cap-pg: 7309/5) - (Scad. Variazione 2025) |
LV |
14,3 |
2,4 |
- |
- |
| Def. |
-7,9 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 17 p. A "REALIZZAZIONE DI UN SISTEMA AUTOMATICO PER LA DETENZIONE DEI FLUSSI DI MERCE IN ENTRATA NEI CENTRI STORICI- INCREMENTO AUTORIZZAZIONE DI SPESA PER IL COMPLETAMENTO E L'IMPLEMENTAZIONE DELLA RETE IMMATERIALE DEGLI INTERPORTI" - (Cap-pg: 7305/3) - (Scad. Variazione 2025) |
LV |
2,0 |
- |
- |
- |
| Def. |
-2,0 |
- |
- |
- |
| Missione 13- Programma 13.5“Sistemi ferroviari, sviluppo e sicurezza del trasporto ferroviario”: |
|
| DL n. 16 del 2020 art. 3 c. 12/bis "INTERVENTI NEI TERRITORI DELLE REGIONI LOMBARDIA E VENETO E DELLE PROVINCE AUTONOME DI TRENTO E DI BOLZANO PER LE OLIMPIADI INVERNALI 2026" - (Cap-pg: 7561/1) - (Scad. Variazione 2026) |
LV |
73,9 |
28,0 |
- |
- |
| Def. |
-28,9 |
-25,0 |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2 p. C/quater "FONDO INVESTIMENTI COMPLEMENTARI PNRR- MIMS - RINNOVO DEL MATERIALE ROTABILE E INFRASTRUTTURE PER IL TRASPORTO FERROVIARIO DELLE MERCI" - (Cap-pg: 7506/1) - (Scad. Variazione 2025) |
LV |
45,0 |
- |
- |
- |
| Def. |
-45,0 |
- |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2/ter p. B "FONDO INVESTIMENTI COMPLEMENTARI PNRR- MIMS- RINNOVO FLOTTE, BUS, TRENI E NAVI VERDI - NAVI- RINNOVO O ACQUISTO, DA PARTE DI RFI SPA, DI UNITÀ NAVALI PER TRAGHETTAMENTO STRETTO DI MESSINA" - (Cap-pg: 7505/1) - (Scad. Variazione 2026) |
LV |
10,0 |
40,0 |
- |
- |
| Def. |
-10,0 |
-40,0 |
- |
- |
| DL n. 68 del 2022 art. 10 c. 5/septies "SOMME A FAVORE DELLA RETE FERROVIARIA ITALIANA PER LA REALIZZAZIONE DEL PROGETTO DI RIQUALIFICAZIONE E RIGENERAZIONE URBANA PER GENOVA" - (Cap-pg: 7518/2) - (Scad. Variazione 2025) |
LV |
43,0 |
30,0 |
30,0 |
60,0 |
| Def. |
-13,0 |
- |
- |
- |
| DL n. 121 del 2021 art. 3 c. 1 "ISTITUZIONE DEL FONDO PER FINANZIARE I COSTI DI IMPLEMENTAZIONE DEL SISTEMA EUROPEO DI GESTIONE DEL TRAFFICO FERROVIARIO EUROPEAN RAIL TRAFFIC MANAGEMENT SYSTEM (ERTMS)" - (Cap-pg: 7142/1) - (Scad. Variazione 2027) |
LV |
40,5 |
26,7 |
87,0 |
- |
| Def. |
- |
- |
-60,0 |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. B/decies "MOBILITA' SOSTENIBILE E SICUREZZA STRADALE" - (Cap-pg: 7302/2) - (Scad. Variazione 2025) |
LV |
15,0 |
- |
- |
- |
| Def. |
-15,0 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. A/primum "RIPARTIZIONE DEL FONDO INVESTIMENTI DI CUI ALL'ARTICOLO 1, COMMA 140 DELLA LEGGE N.232 DEL 2016" - (Cap-pg: 7556/1) - (Scad. Variazione 2026) |
LV |
5,0 |
5,7 |
- |
- |
| Def. |
-5,0 |
-5,7 |
- |
- |
| LS n. 208 del 2015 art. 1 c. 654 p. 2 "SPESE PER COMPENSAZIONE DEGLI ONERI DERIVANTI DALL'ESPLETAMENTO DEI SERVIZI FERROVIARI DI AUTOSTRADA FERROVIARIA ALPINA EFFETTUATI ATTRAVERSO IL VALICO TRA ITALIA E FRANCIA, IN PARTICOLARE IL FREJUS" - (Cap-pg: 7290/3) - (Scad. Variazione 2025) |
LV |
7,1 |
2,5 |
2,5 |
- |
| Def. |
-4,6 |
- |
- |
- |
| LS n. 228 del 2012 art. 1 c. 208 "NUOVA LINEA FERROVIARIA TORINO-LIONE" - (Cap-pg: 7532/1) - (Scad. Variazione 2025) |
LV |
373,6 |
509,6 |
443,5 |
1.111,1 |
| Def. |
-11,4 |
- |
- |
- |
| Missione 13- Programma 13.9“Sviluppo e sicurezza della navigazione e del trasporto marittimo e per vie d’acque interne”: |
|
| L n. 808 del 1985 "INTERVENTI PER LO SVILUPPO E L'ACCRESCIMENTO DI COMPETITIVITA' DELLE INDUSTRIE OPERANTI NEL SETTORE AERONAUTICO." - (Cap-pg: 7273/1) - (Scad. Variazione 2025) |
LV |
0,5 |
- |
- |
- |
| Def. |
-0,5 |
- |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2 p. C/novies "FONDO INVESTIMENTI COMPLEMENTARI PNRR- MIMS- ULTIMO/PENULTIMO MIGLIO FERROVIARIO/STRADALE" - (Cap-pg: 7258/8) - (Scad. Variazione 2028) |
LV |
42,8 |
13,4 |
5,0 |
5,0 |
| Def. |
-0,7 |
- |
-5,0 |
-5,0 |
| DL n. 59 del 2021 art. 1 c. 2 p. C/undecies "FONDO INVESTIMENTI COMPLEMENTARI PNRR- MIMS- ELETTRIFICAZIONE DELLE BANCHINE (COLD IRONING) ATTRAVERSO SISTEMA ALIMENTATO, OVE L'ENERGIA NON PROVENGA DA RETE DI TRASMISSIONE NAZIONALE, DA FONTI GREEN RINNOVABILI O, SE NON DISPONIBILI, DA BIOGAS O, IN SUA MANCANZA, DA GAS NATURALE" - (Cap-pg: 7258/10) - (Scad. Variazione 2028) |
LV |
80,0 |
10,0 |
90,0 |
80,0 |
| Def. |
-1,0 |
- |
-50,0 |
-80,0 |
| DL n. 59 del 2021 art. 1 c. 2/ter p. A "FONDO INVESTIMENTI COMPLEMENTARI PNRR- MIMS- RINNOVO FLOTTE, BUS, TRENI E NAVI VERDI - NAVI - RINNOVO E AMMODERNAMENTO DELLE NAVI ANCHE IN FASE DI COSTRUZIONE" - (Cap-pg: 7605/1) - (Scad. Variazione 2025) |
LV |
15,2 |
- |
- |
- |
| Def. |
-15,2 |
- |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2/ter p. C "FONDO INVESTIMENTI COMPLEMENTARI PNRR- MIMS- RINNOVO FLOTTE, BUS, TRENI E NAVI VERDI - NAVI - REALIZZAZIONE DI IMPIANTI DI LIQUEFAZIONE DI GAS NATURALE PER LA DECARBONIZZAZIONE DEI TRASPORTI MARITTIMI" - (Cap-pg: 7603/1) - (Scad. Variazione 2025) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| DL n. 68 del 2022 art. 4 c. 2 "SPESA A FAVORE DELL'AUTORITÀ DI SISTEMA PORTUALE DEL MARE ADRIATICO ORIENTALE PER L'ADEGUAMENTO FUNZIONALE E STRUTTURALE DELLE BANCHINE DEI PORTI DI MONFALCONE E DI TRIESTE" - (Cap-pg: 7258/11) - (Scad. Variazione 2025) |
LV |
0,06 |
- |
- |
- |
| Def. |
-0,06 |
- |
- |
- |
| LS n. 190 del 2014 art. 1 c. 153 "OPERE DI ACCESSO AGLI IMPIANTI PORTUALI" - (Cap-pg: 7275/1) - (Scad. Variazione 2026) |
LV |
60,0 |
69,5 |
- |
- |
| Def. |
-60,0 |
-69,5 |
- |
- |
| LS n. 190 del 2014 art. 1 c. 236 "COMPETITIVITA' DEI PORTI ED EFFICIENZA DEL TRASFERIMENTO FERROVIARIO ALL'INTERNO DEI SISTEMI PORTUALI" - (Cap-pg: 7600/1) - (Scad. Variazione 2025) |
LV |
14,5 |
- |
15,0 |
- |
| Def. |
-14,5 |
- |
- |
- |
| LS n. 190 del 2014 art. 1 c. 357 "CONTRIBUTI PER PROGETTI INNOVATIVI DI PRODOTTI E PROCESSI IN AMBITO NAVALE" - (Cap-pg: 7604/2) - (Scad. Variazione 2025) |
LV |
5,8 |
4,5 |
4,5 |
31,5 |
| Def. |
-1,3 |
- |
- |
- |
| Missione 13- Programma 13.6“Sviluppo e sicurezza della mobilità locale”: |
|
| DL n. 59 del 2021 art. 1 c. 2 p. C/primum "FONDO INVESTIMENTI COMPLEMENTARI PNRR- MIMS- RINNOVO DELLE FLOTTE DI BUS, TRENI E NAVI VERDI - BUS" - (Cap-pg: 7248/12) - (Scad. Variazione 2025) |
LV |
133,9 |
124,2 |
- |
- |
| Def. |
-0,9 |
- |
- |
- |
| DL n. 121 del 2021 art. 4 c. 3/ter "CONTRIBUZIONE AL RINNOVO, PER L'ACQUISTO DI MEZZI SU GOMMA AD ALIMENTAZIONE ALTERNATIVA, DA ADIBIRE AI SERVIZI DI TRASPORTO PUBBLICO LOCALE" - (Cap-pg: 7248/13) - (Scad. Variazione 2025) |
LV |
28,0 |
23,0 |
- |
- |
| Def. |
-5,0 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 931 "METROPOLITANA ROMA" - (Cap-pg: 7416/1) - (Scad. Variazione 2025) |
LV |
25,0 |
49,5 |
9,0 |
- |
| Def. |
-25,0 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. B/decies "MOBILITÀ SOSTENIBILE E SICUREZZA STRADALE" - (Cap-pg: 7580/7) - (Scad. Variazione 2025) |
LV |
8,0 |
- |
- |
- |
| Def. |
-8,0 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 18 "COMPLETAMENTO DEL POLO METROPOLITANO M1-M5 DI CINISELLO-MONZA BETTOLA" - (Cap-pg: 7418/5) - (Scad. Variazione 2027) |
LV |
3,0 |
3,0 |
4,0 |
1,0 |
| Def. |
-2,0 |
-2,0 |
-3,0 |
- |
| LB n. 160 del 2019 art. 1 c. 47 "ISTITUZIONE FONDO PER INTERVENTI DI REALIZZAZIONE DI NUOVE PISTE CICLABILI URBANE" - (Cap-pg: 7580/6) - (Scad. Variazione 2026) |
LV |
20,0 |
27,0 |
- |
- |
| Def. |
-20,0 |
-27,0 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. B/decies "MOBILITA' SOSTENIBILE E SICUREZZA STRADALE" - (Cap-pg: 7248/5 - 7248/6) - (Scad. Variazione 2025) |
LV |
81,9 |
20,0 |
20,0 |
56,0 |
| Def. |
-32,9 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. A/primum "RIPARTIZIONE DEL FONDO INVESTIMENTI DI CUI ALL'ARTICOLO 1, COMMA 140 DELLA LEGGE N.232 DEL 2016" - (Cap-pg: 7248/3) - (Scad. Variazione 2025) |
LV |
28,4 |
10,0 |
10,0 |
30,0 |
| Def. |
-18,4 |
- |
- |
- |
| LF n. 266 del 2005 art. 1 c. 92 "INTERVENTI INFRASTRUTTURALI" - (Cap-pg: 7415/1) - (Scad. Variazione 2025) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| LF n. 296 del 2006 art. 1 c. 888 "MOBILITA' FIERE" - (Cap-pg: 7415/2) - (Scad. Variazione 2025) |
LV |
2,7 |
- |
- |
- |
| Def. |
-2,7 |
- |
- |
- |
| LF n. 296 del 2006 art. 1 c. 1016 "TRASPORTO RAPIDO DI MASSA" - (Cap-pg: 7400/1) - (Scad. Variazione 2025) |
LV |
222,0 |
245,7 |
323,7 |
1.095,4 |
| Def. |
-0,08 |
- |
- |
- |
| RIPROGRAMMAZIONI |
| Missione 13- Programma 13.9“Sviluppo e sicurezza della navigazione e del trasporto marittimo e per vie d’acque interne”: |
|
| DL n. 59 del 2021 art. 1 c. 2 p. C/septies "FONDO INVESTIMENTI COMPLEMENTARI PNRR- MIMS- SVILUPPO DELL'ACCESSIBILITÀ MARITTIMA E DELLA RESILIENZA DELLE INFRASTRUTTURE PORTUALI AI CAMBIAMENTI CLIMATICI" - (Cap-pg: 7258/6) - (Scad. Variazione 2031) |
LV |
100,0 |
100,0 |
210,0 |
170,0 |
| Ripr. |
- |
- |
-150,0 |
150,0 |
Missione 7 “Ordine pubblico e sicurezza”
Per quanto riguarda la Missione 7 “Ordine pubblico e sicurezza”, questa reca a BLV 2025, uno stanziamento di competenza pari a 969,5 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 950,3 milioni per il 2025 nel bilancio integrato, con un decremento di circa 19 milioni, essenzialmente dovuto agli effetti della Sezione I (-17,9 milioni), che risulta concentrato sul Programma 7.7 “Sicurezza e controllo dei mari, nei porti e sulle coste”, di interesse della IX Commissione.
Per quanto riguarda la Sezione II, i definanziamenti, per complessivi 1,2 milioni €, sono riportati nella tabella a seguire.
| Ministero delle infrastrutture e dei trasporti |
| MISSIONE 7 |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| Missione 7-Programma 7.7 “Sicurezza e controllo dei mari, nei porti e sulle coste”: |
|
| LB n. 145 del 2018 art. 1 c. 95 p. H/decies "DIGITALIZZAZIONE DELLE AMMINISTRAZIONI STATALI" - (Cap-pg: 7835/5) - (Scad. Variazione 2025) |
LV |
0,6 |
0,4 |
0,4 |
2,7 |
| Def. |
-0,2 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/decies "EDILIZIA PUBBLICA, COMPRESA QUELLA SCOLASTICA E SANITARIA" - (Cap-pg: 7861/2) - (Scad. Variazione 2026) |
LV |
1,0 |
1,0 |
- |
- |
| Def. |
-1,0 |
-1,0 |
- |
- |
| LF n. 296 del 2006 art. 1 c. 1039 "POTENZIAMENTO COMPONENTI AEREONAVALI CAPITANERIE DI PORTO" - (Cap-pg: 7842/1) - (Scad. Variazione 2034) |
LV |
63,4 |
51,7 |
52,6 |
366,9 |
| Def. |
- |
- |
- |
-3,4 |
Missione 14 “Infrastrutture pubbliche e logistica”
L’analisi dello stato di previsione del Ministero delle infrastrutture e dei trasporti (MIT) per il 2025 viene qui di seguito svolta con riferimento alle principali missioni di competenza dell’VIII Commissione (Ambiente), la missione 14 (Infrastrutture pubbliche e logistica) e la missione 19 (Casa e assetto urbanistico).
Spesa dello stato di previsione del Ministero delle infrastrutture e trasporti per le Missioni 14 e 19
(dati di competenza, valori in milioni di euro)
| MIT |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) |
Variazioni
a.23 c. 3 lett b) |
| 1 |
Infrastrutture pubbliche e logistica (14) |
7.267,2 |
7.362,0 |
6.155,1 |
- |
-618,6 |
5.536,5 |
-193,1 |
5.343,4 |
| 1.1 |
Pianificazione strategica di settore e sistemi stradali e autostradali (14.11) |
4.983,0 |
5.070,2 |
4.793,3 |
- |
-427,4 |
4.365,9 |
-67,4 |
4.298,5 |
| 1.2 |
Sistemi idrici e idraulici (14.5) |
339,4 |
340,1 |
550,7 |
- |
-145,1 |
405,6 |
-0,7 |
404,9 |
| 1.3 |
Sicurezza, vigilanza e regolamentazione in materia di opere pubbliche e delle costruzioni (14.9) |
10,8 |
11,3 |
9,5 |
- |
- |
9,5 |
-0,1 |
9,4 |
| 1.4 |
Edilizia statale ed interventi speciali e per pubbliche calamità (14.10) |
1.934,1 |
1.940,4 |
801,6 |
- |
-46,1 |
755,5 |
-125,0 |
630,5 |
| 3 |
Casa e assetto urbanistico (19) |
510,8 |
522,8 |
534,6 |
- |
- |
534,6 |
-0,08 |
534,5 |
| 3.1 |
Politiche abitative, urbane e territoriali (19.2) |
510,8 |
522,8 |
534,6 |
- |
- |
534,6 |
-0,08 |
534,5 |
Nella prima colonna è riportata la numerazione assunta nello stato di previsione del MIT. Tra parentesi la numerazione generale.
La Missione 14 reca, a BLV 2025, uno stanziamento di competenza pari a 6.155,1 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese finali della missione 14 ammontano a 5.343,4 milioni per il 2025.
La missione 14 risulta essere così la più rilevante del Ministero in termini di risorse allocate, assorbendo circa il 30,6% delle spese finali di competenza (17.458,5 milioni).
Entrando nel merito, per la Missione 14, il decremento operato dalla Sezione I (-193,1 milioni) risulta concentrato, principalmente, sul programma 14.10 (-125,0 milioni) e sul programma 14.11 (-67,4 milioni).
Per quanto riguarda il programma 14.10, il decremento registrato, pari a -125,0 milioni, risulta per lo più imputato: al Fondo per la prosecuzione delle opere pubbliche (cap. 7007) per -65,0 milioni, al fondo per la progettazione di fattibilità delle infrastrutture e degli insediamenti prioritari per lo sviluppo del paese, nonché per la project review delle infrastrutture già finanziate per (cap. 7008) per -20 milioni, e al contributo dello Stato destinato al cofinanziamento della redazione dei progetti di fattibilità tecnica ed economica e dei progetti definitivi di opere degli enti locali (cap. 7009) per -29,9 milioni.
In merito al programma 14.11, il decremento realizzato, pari a -67,4 milioni, risulta per lo più imputato: al contributo pubblico alla società Autostrada tirrenica spa (cap. 7358) per –20,0 milioni, e alle somme da assegnare alla società Strada dei parchi s.p.a. per il ripristino e la messa in sicurezza della tratta autostradale A24 e A25 a seguito degli eventi sismici del 2009, 2016 e 2017 (cap. 7701) per – 47,0 milioni.
Nell’ambito della Sezione II, si registra, inoltre, un decremento della Missione 14 (-618,6 milioni), determinato, nello specifico, dalla facoltà concessa al Ministero di riprogrammare, rifinanziare e definanziare le leggi di spesa.
È consentito, nell’ambito delle poste di bilancio, ai Ministeri, da un lato, di avvalersi della flessibilità concessa dalla legge di contabilità (art. 23, comma 3, lettera a) e art. 30, comma 1) l. n. 196/2009) per rimodulare le dotazioni finanziarie in senso “orizzontale” (ossia tra esercizi finanziari, a parità di risorse complessive previste dall’autorizzazione di spesa) e, dall’altro, di riprogrammare, definanziare e rifinanziare le leggi di spesa (art. 23, comma 3, lettera b)).
Tale decremento risulta concentrato, principalmente, sui programmi 14.11 (-427,4 milioni), 14.5 (-145,1 milioni) e 14.10 (-46,1 milioni).
La diminuzione sul programma 14.11 risulta determinata per la gran parte:
- da una riprogrammazione pari a -51,5 milioni spostati al 2028 (DL n. 59 del 2021 art. 1 c. 2 p. C/quinquies "fondo investimenti complementari Pnrr-Mims-strade sicure-messa in sicurezza e implementazione di un sistema di monitoraggio dinamico per il controllo da remoto di ponti, viadotti e tunnel (A24-A25)”;
- e dai seguenti definanziamenti: -24,3 milioni (DL n. 98 del 2011 art. 32 c. 6 "fondo per la ripartizione delle quote annuali di limiti di impegno e di contributi pluriennali revocati); -13 milioni (LB n. 160 del 2019 art. 1 c. 14 p. A/decies "trasporti e viabilità); -11.2 milioni (LB n. 160 del 2019 art. 1 c. 19 "Ryder cup 2022); -39 milioni (LB n. 205 del 2017 art. 1 c. 1072 p. A/decies "trasporti e viabilità); - 14,4 milioni (LB n. 205 del 2017 art. 1 c. 1072 p. B/decies "mobilità' sostenibile e sicurezza stradale"); -74 milioni (LB n. 232 del 2016 art. 1 c. 140 "ripartizione del fondo investimenti di cui all'articolo 1, comma 140 della legge n.232 del 2016); -183 milioni (LB n. 234 del 2021 art. 1 c. 397 "contratto di programma Anas 2021-2025); e -10 milioni (LB n. 234 del 2021 art. 1 c. 403 "contributo per la realizzazione dell'autostrada regionale cispadana”).
La diminuzione sul programma 14.5 risulta determinata per la gran parte:
- dai seguenti definanziamenti: -116,1 milioni (LB n. 145 del 2018 art. 1 c. 155 p. 1 e p. 2 "piano idrico nazionale") e -25,1 milioni (LB n. 205 del 2017 art. 1 c. 523 "piano straordinario urgente propedeutico al piano invasi”).
La diminuzione sul programma 14.10 risulta determinata per la gran parte:
- dai seguenti definanziamenti: -23,0 milioni (D. Lgs. n. 50 del 2016 art. 202 c. 1 "progettazione infrastrutture sviluppo paese”); -10,4 milioni (LS n. 208 del 2015 art. 1 c. 338 "interventi di conservazione, manutenzione, restauro e valorizzazione dei beni culturali”) e -6,8 milioni (DL n. 133 del 2014 art. 3 c. 12 "infrastrutture carcerarie”).
| Ministero delle infrastrutture e dei trasporti |
| Pianificazione strategica di settore e sistemi stradali e autostradali (14.11) |
2025 |
2026 |
2027 |
2028 ss |
| RIPROGRAMMAZIONI |
| DL n. 59 del 2021 art. 1 c. 2 p. C/quinquies "FONDO INVESTIMENTI COMPLEMENTARI PNRR- MIMS- STRADE SICURE -MESSA IN SICUREZZA E IMPLEMENTAZIONE DI UN SISTEMA DI MONITORAGGIO DINAMICO PER IL CONTROLLO DA REMOTO DI PONTI, VIADOTTI E TUNNEL (A24-A25)" - (Cap-pg: 7701/4) - (Scad. Variazione 2032) |
LV |
103,0 |
50,0 |
220,0 |
120,0 |
| Ripr. |
-51,5 |
-25,0 |
-110,0 |
186,5 |
| DEFINANZIAMENTI |
| DL n. 59 del 2021 art. 1 c. 2 p. C/sexies "FONDO INVESTIMENTI COMPLEMENTARI PNRR- MIMS- STRADE SICURE - IMPLEMENTAZIONE DI UN SISTEMA DI MONITORAGGIO DINAMICO PER IL CONTROLLO DA REMOTO DI PONTI, VIADOTTI E TUNNEL DELLA RETE VIARIA PRINCIPALE" - (Cap-pg: 7405/1) - (Scad. Variazione 2028) |
LV |
50,0 |
75,0 |
50,0 |
50,0 |
| Def. |
- |
- |
-25,0 |
-25,0 |
| DL n. 98 del 2011 art. 32 c. 6 "FONDO PER LA RIPARTIZIONE DELLE QUOTE ANNUALI DI LIMITI DI IMPEGNO E DI CONTRIBUTI PLURIENNALI REVOCATI" - (Cap-pg: 7685/1) - (Scad. Variazione 2025) |
LV |
24,3 |
- |
- |
- |
| Def. |
-24,3 |
- |
- |
- |
| DL n. 101 del 2019 art. 10/bis c. 1 "SPESE PER LA REALIZZAZIONE DELL'INTERVENTO IN VARIANTE E IN AMMODERNAMENTO DEL PRIMO TRATTO DEL PROGETTO STRADALE DENOMINATO "MARE-MONTI"" - (Cap-pg: 7399/1) - (Scad. Variazione 2025) |
LV |
5,0 |
- |
- |
- |
| Def. |
-5,0 |
- |
- |
- |
| Pianificazione strategica di settore e sistemi stradali e autostradali (14.11) |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| LB n. 160 del 2019 art. 1 c. 14 p. A/decies "TRASPORTI E VIABILITÀ" - (Cap-pg: 7002/53) - (Scad. Variazione 2025) |
LV |
20,0 |
10,6 |
- |
- |
| Def. |
-13,0 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 19 "RYDER CUP 2022" - (Cap-pg: 7699/1) - (Scad. Variazione 2025) |
LV |
11,2 |
- |
- |
- |
| Def. |
-11,2 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. A/decies "TRASPORTI E VIABILITA'" - (Cap-pg: 7002/45 - 7701/2) - (Scad. Variazione 2025) |
LV |
76,9 |
130,1 |
209,9 |
1.035,2 |
| Def. |
-39,0 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. B/decies "MOBILITA' SOSTENIBILE E SICUREZZA STRADALE" - (Cap-pg: 7582/3) - (Scad. Variazione 2025) |
LV |
24,4 |
10,0 |
15,0 |
25,0 |
| Def. |
-14,4 |
- |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. A/primum "RIPARTIZIONE DEL FONDO INVESTIMENTI DI CUI ALL'ARTICOLO 1, COMMA 140 DELLA LEGGE N.232 DEL 2016" - (Cap-pg: 7002/32) - (Scad. Variazione 2025) |
LV |
74,0 |
57,0 |
25,8 |
- |
| Def. |
-74,0 |
- |
- |
- |
| LB n. 234 del 2021 art. 1 c. 397 "CONTRATTO DI PROGRAMMA ANAS 2021- 2025" - (Cap-pg: 7002/55) - (Scad. Variazione 2025) |
LV |
450,0 |
545,0 |
1.050,0 |
6.725,4 |
| Def. |
-183,0 |
- |
- |
- |
| LB n. 234 del 2021 art. 1 c. 403 "CONTRIBUTO PER LA REALIZZAZIONE DELL'AUTOSTRADA REGIONALE CISPADANA" - (Cap-pg: 7359/1) - (Scad. Variazione 2025) |
LV |
50,0 |
50,0 |
70,0 |
- |
| Def. |
-10,0 |
- |
- |
- |
| LF n. 350 del 2003 art. 4 c. 176 p. 9/bis "FONDO OPERE STRATEGICHE" - (Cap-pg: 7065/2) - (Scad. Variazione 2025) |
LV |
2,0 |
- |
- |
4,0 |
| Def. |
-2,0 |
- |
- |
- |
| Sistemi idrici e idraulici (14.5) |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| DL n. 13 del 2023 art. 31/ter c. 1 "RISORSE IN FAVORE DELLA REGIONE MOLISE PER ADEGUAMENTO SISMICO DIGA DI RIPASPACCATA" - (Cap-pg: 7281/7) - (Scad. Variazione 2026) |
LV |
7,0 |
7,1 |
- |
- |
| Def. |
- |
-7,1 |
- |
- |
| DL n. 79 del 2004 art. 2 c. 2 p. 1 "DISPOSIZIONI URGENTI IN MATERIA DI SICUREZZA DI GRANDI DIGHE" - (Cap-pg: 7280/3) - (Scad. Variazione 2025) |
LV |
0,8 |
- |
- |
- |
| Def. |
-0,8 |
- |
- |
- |
| DL n. 133 del 2014 art. 3 c. 2 p. C/sexies decies "COMPLETAMENTO SISTEMA IDRICO INTEGRATO DELLA REGIONE ABRUZZO" - (Cap-pg: 7253/1) - (Scad. Variazione 2025) |
LV |
1,5 |
- |
- |
- |
| Def. |
-1,5 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. C/decies "INFRASTRUTTURE, ANCHE RELATIVE ALLA RETE IDRICA E ALLE OPERE DI COLLETTAMENTO, FOGNATURA E DEPURAZIONE" - (Cap-pg: 7281/4) - (Scad. Variazione 2025) |
LV |
9,1 |
8,6 |
9,4 |
63,1 |
| Def. |
-0,1 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 155 p. 1 "PIANO IDRICO NAZIONALE" - (Cap-pg: 7281/2) - (Scad. Variazione 2025) |
LV |
123,4 |
60,0 |
60,0 |
60,0 |
| Def. |
-53,4 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 155 p. 2 "PIANO IDRICO NAZIONALE" - (Cap-pg: 7281/5) - (Scad. Variazione 2025) |
LV |
133,5 |
40,0 |
40,0 |
40,0 |
| Def. |
-62,7 |
- |
- |
- |
| LB n. 197 del 2022 art. 1 c. 519 "SICUREZZA ED AMMODERNAMENTO DEL SISTEMA IDRICO DEL PESCHIERA" - (Cap-pg: 7281/6) - (Scad. Variazione 2027) |
LV |
100,0 |
120,0 |
130,0 |
300,0 |
| Def. |
- |
-20,0 |
-30,0 |
- |
| Sistemi idrici e idraulici (14.5) |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| LB n. 205 del 2017 art. 1 c. 523 "PIANO STRAORDINARIO URGENTE PROPEDEUTICO AL PIANO INVASI" - (Cap-pg: 7281/1) - (Scad. Variazione 2025) |
LV |
105,1 |
80,0 |
380,0 |
150,0 |
| Def. |
-25,1 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. C/decies "INFRASTRUTTURE ANCHE RELATIVE ALLA RETE IDRICA E ALLE OPERE DI COLLETTAMENTO, FOGNATURA E DEPURAZIONE" - (Cap-pg: 7281/3) - (Scad. Variazione 2025) |
LV |
51,5 |
10,0 |
15,0 |
22,2 |
| Def. |
-1,5 |
- |
- |
- |
| Edilizia statale ed interventi speciali e per pubbliche calamità (14.10) |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| DL n. 133 del 2014 art. 3 c. 3 p. B/bis "SOMME DA ASSEGNARE AI PROVVEDITORATI INTERREGIONALI ALLE OPERE PUBBLICHE PER L'ATTUAZIONE DI INTERVENTI URGENTI IN MATERIA DI DISSESTO IDROGEOLOGICO" - (Cap-pg: 7219/2) - (Scad. Variazione 2025) |
LV |
3,1 |
- |
- |
- |
| Def. |
-3,1 |
- |
- |
- |
| DL n. 133 del 2014 art. 3 c. 12 "INFRASTRUTTURE CARCERARIE" - (Cap-pg: 7471/1) - (Scad. Variazione 2025) |
LV |
16,8 |
10,0 |
10,0 |
51,0 |
| Def. |
-6,8 |
- |
- |
- |
| DLG n. 50 del 2016 art. 202 c. 1 "PROGETTAZIONE INFRASTRUTTURE SVILUPPO PAESE" - (Cap-pg: 7008/4 - 7008/5) - (Scad. Variazione 2025) |
LV |
23,0 |
- |
- |
- |
| Def. |
-23,0 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. F/decies "EDILIZIA PUBBLICA COMPRESA QUELLA SCOLASTICA E SANITARIA" - (Cap-pg: 7340/4) - (Scad. Variazione 2026) |
LV |
42,0 |
19,9 |
- |
- |
| Def. |
-2,0 |
-4,9 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. C/decies "INFRASTRUTTURE ANCHE RELATIVE ALLA RETE IDRICA E ALLE OPERE DI COLLETTAMENTO, FOGNATURA E DEPURAZIONE" - (Cap-pg: 7008/2) - (Scad. Variazione 2025) |
LV |
0,8 |
- |
- |
- |
| Def. |
-0,8 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1079 "FONDO PROGETTAZIONE ENTI LOCALI" - (Cap-pg: 7009/1) - (Scad. Variazione 2027) |
LV |
0,1 |
0,0 |
13,5 |
90,0 |
| Def. |
- |
- |
-13,5 |
- |
| LS n. 208 del 2015 art. 1 c. 338 "INTERVENTI DI CONSERVAZIONE, MANUTENZIONE, RESTAURO E VALORIZZAZIONE DEI BENI CULTURALI" - (Cap-pg: 7554/1) - (Scad. Variazione 2025) |
LV |
16,4 |
6,0 |
6,0 |
54,0 |
| Def. |
-10,4 |
- |
- |
- |
La Missione 19 “Casa e assetto urbanistico” reca, a BLV 2025, uno stanziamento di competenza pari a 534,6 milioni di euro.
Considerando gli effetti della manovra (Sezione I e II), le spese finali della Missione 19 risultano pari a 534,5 milioni per il 2025, presenti nell’unico programma 19.2.
Ministero dell’università e della ricerca
(Tabella n. 11)
L’articolo 135 del disegno di legge di bilancio autorizza l’impegno e il pagamento delle spese del Ministero dell’università e della ricerca per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 11).
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del Ministero dell’università e della ricerca, spese finali, in termini di competenza, pari a 14.018,02 milioni di euro nel 2025, a 13.641,19 milioni di euro per il 2026 e 13.745,73 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero dell’università e della ricerca per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
bil 2024 (ass.) |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
10.990,57 |
10.926,53 |
11.157,95 |
167,38 |
10.833,99 |
10.850,29 |
| Spese in c/capitale |
3.074,90 |
3.092,83 |
2.860,07 |
-214,83 |
2.807,20 |
2.895,44 |
| SPESE FINALI |
14.065,47 |
14.019,37 |
14.018,02 |
-47,45 |
13.641,19 |
13.745,73 |
| % sulle spese finali STATO |
1,59% |
1,54% |
1,53% |
-0,06% |
1,52% |
1,54% |
| Rimborso passività finanziarie |
4,35 |
4,35 |
4,53 |
0,18 |
4,71 |
4,91 |
| SPESE COMPLESSIVE |
14.069,82 |
14.023,72 |
14.022,55 |
-47,27 |
13.645,90 |
13.750,64 |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 espone dunque per il Ministero dell’università e della ricerca un leggero decremento delle spese finali nel 2025 (in termini assoluti pari a 47,45 milioni di euro; -0,34%).
Il suddetto decremento delle spese finali risulta da un aumento delle spese correnti combinato con una diminuzione delle spese in conto capitale nell’esercizio finanziario 2025.
La spese correnti fanno registrare, nell’esercizio 2025, un aumento di circa 167 milioni (+1,5%), seguito da una diminuzione nell’esercizio 2026.
Le spese in conto capitale nell’esercizio 2025 fanno registrare una più sensibile diminuzione rispetto alle previsioni iniziali per il 2024 (circa -7%) pari a circa 215 milioni.
Giova osservare come le spese finali risultino sostanzialmente invariate rispetto alle previsioni assestate per il 2024 (-1,35 milioni di euro).
Gli stanziamenti di spesa del Ministero dell’università e della ricerca autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari allo 1,53% della spesa finale del bilancio statale. Tale percentuale registra una diminuzione rispetto alle previsioni per il 2024 (quando la spesa finale del Ministero risultava pari all’1,59% di quella statale) ma è sostanzialmente in linea con le previsioni assestate per il medesimo 2024.
Considerati gli oneri per il rimborso delle passività finanziarie, che ammontano a 4,53 milioni nel 2025, le spese complessive per il Ministero risultano pari a circa 14.022,55 milioni di euro.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del Ministero dell’università e della ricerca (Tabella 11) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 14.357,94 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 - attuata con le Sezioni I e II del disegno di legge di bilancio - determina complessivamente un decremento delle spese finali di 246,92 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero dell’università e della ricerca - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Mod. Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
10.990,57 |
10.926,53 |
11.178,87 |
|
11.178,87 |
-20,91 |
11.157,95 |
| Spese in c/capitale |
3.074,90 |
3.092,83 |
3.179,07 |
-93 |
3.086,07 |
-226,01 |
2.860,07 |
| SPESE FINALI |
14.065,47 |
14.019,37 |
14.357,94 |
-93 |
14.264,94 |
-246,92 |
14.018,02 |
Il disegno di legge di bilancio 2025 come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 14.018,02 milioni per il 2025.
In tale stanziamento di competenza risultano preponderanti le spese di parte corrente, che rappresentano circa l’80%. del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a circa 93 milioni di euro, interamente a carico della spesa in conto capitale.
Le misure legislative introdotte dall’articolato della Sezione I determinano invece, nel complesso, un effetto negativo di circa 247 milioni di euro, ascrivibile sia alla parte corrente (quasi 21 milioni), sia alla spesa in conto capitale (226 milioni).
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del ddl di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il ddl di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| Ministero dell’università e della ricerca |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rim.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Var.
a.23 c. 3
lett b) |
| 1 |
Ricerca e innovazione (17) |
2.562,88 |
2.576,43 |
2.645,85 |
|
-93 |
2.552,85 |
-120,82 |
2.432,03 |
| 1.1 |
Ricerca scientifica e tecnologica di base e applicata (17.22) |
2.562,88 |
2.576,43 |
2.645,85 |
|
-93 |
2.552,85 |
-120,82 |
2.432,03 |
| 2 |
Istruzione universitaria e formazione post-universitaria (23) |
11.446,30 |
11.369,14 |
11.651,78 |
|
|
11.651,78 |
-125,04 |
11.526,73 |
| 2.1 |
Diritto allo studio e sviluppo della formazione superiore (23.1) |
912,43 |
913,43 |
891,04 |
|
|
891,04 |
-3,03 |
888,01 |
| 2.2 |
Istituzioni dell'Alta Formazione Artistica, Musicale e Coreutica (23.2) |
700,54 |
709,97 |
701,79 |
|
|
701,79 |
-13,29 |
688,49 |
| 2.3 |
Sistema universitario e formazione postuniversitaria (23.3) |
9.574,55 |
9.480,75 |
9.749,63 |
|
|
9.749,63 |
-82,26 |
9.667,37 |
| 2.4 |
Coordinamento e supporto amministrativo per le politiche della formazione superiore e della ricerca (23.4) |
12,18 |
12,37 |
11,40 |
|
|
11,40 |
-0,07 |
11,33 |
| 2.5 |
Formazione superiore e ricerca in ambito internazionale (23.5) |
246,60 |
252,62 |
297,93 |
|
|
297,93 |
-26,40 |
271,53 |
| 3 |
Servizi istituzionali e generali delle amm.ni pubbliche (32) |
60,65 |
78,15 |
64,84 |
|
|
64,84 |
-1,06 |
63,79 |
| 3.1 |
Indirizzo politico (32.2) |
9,63 |
10,16 |
8,88 |
|
|
8,88 |
-0,02 |
8,85 |
| 3.2 |
Servizi e affari generali (32.3) |
51,02 |
67,99 |
55,97 |
|
|
55,97 |
-1,03 |
54,93 |
| |
SPESE MINISTERO |
14.069,82 |
14.023,72 |
14.362,47 |
|
-93 |
14.269,47 |
-246,92 |
14.022,55 |
Nota: tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero dell’università e della ricerca è allocata su 3 missioni e 8 programmi. La gran parte della spesa è allocata sulla missione n. 2 “Istruzione universitaria e formazione post-universitaria” che rappresenta circa l’82% delle spese del Ministero. Si osserva che, all’interno di tale missione n. 2, il solo programma 2.3 “Sistema universitario e formazione postuniversitaria” assorbe circa il 69% della spesa complessiva del Ministero.
La missione n. 1 “Ricerca e innovazione” (composta dall’unico programma “Ricerca scientifica e tecnologica di base e applicata”) assorbe circa il 17% della spesa complessiva.
Di seguito si illustrano le variazioni che si registrano nelle tre missioni del Ministero.
Missione 1 “Ricerca e innovazione”
La Missione 1 reca, a BLV 2025, uno stanziamento di competenza pari a 2.645,85 milioni di euro. Essa si compone dell’unico programma “Ricerca scientifica e tecnologica di base e applicata”.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 2.432,03 milioni per il 2025 nel bilancio integrato, con un decremento di 213,82 milioni riconducibile quanto a 120,82 milioni alla Sezione I, quanto a 93 milioni alla Sezione II.
La suddetta riduzione di 120,82 milioni è interamente ascrivibile alle disposizioni di riduzione della spesa previste dall’art. 119, comma 1, della Sezione I e dettagliate nell’allegato III al disegno di legge in esame.
Quanto agli interventi di Sezione II, questi, come detto, determinano una riduzione degli stanziamenti del programma in oggetto per circa 93 milioni per il 2025, che derivano dalla variazione esposta nella tavola che segue. Per l’anno 2026 è previsto un definanziamento di 73 milioni della medesima legge di spesa.
(valori in milioni di euro)
| RIPROGRAMMAZIONI |
|
2025 |
2026 |
2027 |
2028 e ss. |
| 1. Ricerca e innovazione |
|
|
|
|
|
| DL n. 59 del 2021 art. 1 c. 2 p. I/primum "INTERVENTI DEL PIANO NAZIONALE DI RIPRESA E RESILIENZA" - (Cap-pg: 7450/1) - (Scad. Variazione 2026) |
LV |
100 |
100 |
30 |
- |
| Ripr. |
-93 |
-73 |
- |
- |
Missione 2 “Istruzione universitaria e formazione post-universitaria”
Lo stanziamento complessivo della missione 2 fa segnare, per l’anno 2025, una riduzione di 125,04 milioni rispetto al dato a legislazione vigente, interamente ascrivibile alle citate disposizioni in materia di riduzione della spesa dettate dall’articolo 119, comma 1 (Sezione I).
Le modifiche operate dalla sezione II incidono sul programma 2.2 “Istituzioni dell’Alta Formazione Artistica, Musicale e Coreutica” per l’anno 2026 e sono pari a 8 milioni di euro, in base alla seguente riprogrammazione:
(valori in milioni di euro)
| RIPROGRAMMAZIONI |
|
2025 |
2026 |
2027 |
2028 e ss. |
| 2. Istruzione universitaria e formazione post-universitaria |
|
|
|
|
|
| LF n. 311 del 2004 art. 1 c. 131 "INTERVENTI DI EDILIZIA ED ACQUISIZIONE DI ATTREZZATURE DIDATTICHE E STRUMENTALI" (*) - (Cap-pg: 7312/1) - (Scad. Variazione 2026) |
LV |
0,04 |
8,04 |
0,04 |
0,04 |
| Ripr. |
- |
-8,00 |
- |
- |
Missione 3 “Servizi istituzionali e generali delle amministrazioni pubbliche”
Lo stanziamento complessivo della missione 3 fa segnare, per l’anno 2025, una riduzione di 1,06 milioni rispetto al dato a legislazione vigente, interamente ascrivibile alle citate disposizioni in materia di riduzione della spesa dettate dall’articolo 119, comma 1 (Sezione I).
Ministero della difesa
(Tabella n. 12)
L’articolo 136 contiene disposizioni di natura contabile relative allo stato di previsione del Ministero della difesa, oltre ad autorizzare l’impegno e il pagamento delle spese contenute nel relativo stato di previsione.
Più in dettaglio, l’articolo 136 autorizza, al comma 1, l'impegno e il pagamento delle spese del Ministero della difesa, per l'anno finanziario 2025, in conformità all'annesso stato di previsione (Tabella n. 12).
L'articolo reca inoltre disposizioni di natura contabile, volte a regolare modalità di gestione ovvero determinazioni quantitative che le leggi vigenti rinviano alla legge di bilancio annuale.
In particolare, i commi da 2 a 5, stabiliscono, rispettivamente, per l’anno 2025: il numero massimo degli ufficiali ausiliari da mantenere in servizio come forza media per l'anno 2025; la consistenza organica degli allievi ufficiali delle Forze amate, compresa l'Arma dei carabinieri, degli allievi delle scuole sottoufficiali delle Forze armate, esclusa l'Arma dei carabinieri, e, infine, degli allievi delle scuole militari.
Il comma 6, consente di applicare alle spese per infrastrutture multinazionali della NATO, sostenute a carico di alcuni programmi della missione «Difesa e sicurezza del territorio» dello stato di previsione del Ministero della difesa, per l’anno finanziario 2025, le direttive NATO in materia di procedure di negoziazione in materia di affidamento dei lavori.
Il comma 7 rinvia agli elenchi n. 1 e n. 2 allegati allo stato di previsione del Ministero della difesa per l’individuazione delle spese per le quali si possono effettuare, per l’anno finanziario 2025, i prelevamenti dai fondi a disposizione relativi alle tre Forze armate e all’Arma dei carabinieri, ai sensi dell’articolo 613 del Codice dell’ordinamento militare (decreto legislativo 66/2010).
Il comma 8 prevede la riassegnazione ai pertinenti programmi dello stato di previsione del Ministero della difesa delle somme versate all'entrata del bilancio dello Stato dal CONI, dalla società Sport e salute Spa, dal Comitato Italiano Paralimpico, dalle singole federazioni sportive nazionali, dalle regioni, dalle province, dai comuni e da altri enti pubblici e privati, destinate alle attività dei gruppi sportivi delle Forze armate.
Il comma 9 autorizza il Ragioniere generale dello Stato a provvedere alla riassegnazione ai pertinenti capitoli del programma «Approntamento e impiego Carabinieri per la difesa e sicurezza» delle somme versate all'entrata del bilancio dello Stato dalla Banca d'Italia per i servizi di vigilanza e custodia resi presso le sue sedi dal personale dell'Arma stessa.
Il comma 10 autorizza il Ministero della Difesa, sentito il Ministero dell’economia e delle finanze a ripartire, con propri decreti, le somme iscritte per l’anno 2025 da destinare alle associazioni combattentistiche di cui all’articolo 2195 del Codice dell’ordinamento militare (decreto legislativo 66/2010).
Il comma 11 autorizza il Ministro dell’economia e delle finanze ad apportare le variazioni compensative tra il fondo per l’efficienza dei servizi istituzionali delle Forze Armate e il fondo per la retribuzione della produttività del personale civile dello stato di previsione della Difesa.
Il comma 12 autorizza il Ministro della Difesa ad apportare, per l’anno finanziario 2025, le variazioni compensative tra capitoli di spesa del proprio stato di previsione ai fondi scorta.
Il comma 13 autorizza il Ragioniere generale dello Stato a provvedere, con propri decreti, alla riassegnazione, allo stato di previsione del Ministero della Difesa, per l’anno finanziario 2025, delle somme versate all’entrata del bilancio dello Stato dalle istituzioni dell’Unione europea, concernenti le misure di assistenza supplementari connesse allo strumento europeo per la pace (EPF - European Peace Facility) tese a sostenere ulteriormente le capacità e la resilienza delle forze armate ucraine.
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del Ministero della Difesa, spese finali, in termini di competenza, pari a 31.295,4 milioni di euro nel 2025, a 31.205,6 milioni di euro per il 2026 e 31.746,4 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero della Difesa per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
21.210,3 |
22.279,8 |
21.664,0 |
+453,7 |
21.445,0 |
21.382,0 |
| Spese in c/capitale |
7.973,9 |
8.130,4 |
9.631,4 |
+1.657,5 |
9.760,5 |
10.364,4 |
| SPESE FINALI |
29.184,2 |
30.410,3 |
31.295,4 |
+2.111,2 |
31.205,6 |
31.746,4 |
| % sulle spese finali STATO |
3,3 |
3,3 |
3,4 |
|
3,5 |
3,5 |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 espone dunque per il Ministero della Difesa un notevole incremento nel 2025 (in termini assoluti pari a 2,1 miliardi di euro; +7,2%).
Tale incremento è determinato principalmente da un aumento di circa 1,66 miliardi delle spese in conto capitale (+20,78%). Un incremento di 453,7 milioni si registra nelle spese correnti, che però si riduce negli esercizi 2026 e 2027.
Gli stanziamenti di spesa del Ministero della Difesa autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari allo 3,4% della spesa finale del bilancio statale. Tale percentuale era la stessa anche nell’esercizio precedente.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del Ministero della Difesa (Tabella 12) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 29.605,8 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 - attuata con le Sezioni I e II del disegno di legge di bilancio - determina complessivamente un incremento delle spese finali di 1.689,6 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero della Difesa - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
21.210,3 |
22.279,8 |
21.452,3 |
- |
21.452,3 |
211,7 |
21.664,0 |
| Spese in c/capitale |
7.973,9 |
8.130,4 |
8.153,5 |
1.506,4 |
9.659,9 |
-28,5 |
9.631,4 |
| SPESE FINALI |
29.184,2 |
30.410,3 |
29.605,8 |
1.506,4 |
31.112,2 |
183,2 |
31.295,4 |
Il DDL di bilancio 2025 come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 31.295,4 milioni per il 2025.
In tale stanziamento, le spese di parte corrente, rappresentano il 69,2% del totale delle spese finali, mentre le spese in conto capitale rappresentano invece il rimanete 30,8%.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano un incremento della spesa pari a circa 1.506,4 milioni di euro, imputabile unicamente all’incremento della spesa in conto capitale.
Le misure legislative introdotte dall’articolato della Sezione I determinano invece, nel complesso un effetto positivo di circa 183,2 milioni di euro, derivante da un incremento delle spese di parte corrente (211,7 milioni) e da una lieve riduzione delle spese in conto capitale (-28,5 milioni).
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del ddl di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il ddl di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| MINISTERO DELLA DIFESA |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a); a. 30 c. 1 |
Variaz.
a.23 c. 3 lett b) |
| 1 |
Difesa e sicurezza del territorio (5) |
27.446,3 |
28.697,0 |
27.806,6 |
-23,6 |
1.530,1 |
29.313,1 |
185,0 |
29.498,0 |
| 1.1 |
Approntamento e impiego Carabinieri per la difesa e la sicurezza (5.1) |
7.228,6 |
7.662,6 |
7.403,4 |
- |
- |
7.403,4 |
-54,2 |
7.349,2 |
| 1.2 |
Approntamento e impiego delle forze terrestri (5.2) |
5.879,1 |
6.203,9 |
5.804,3 |
- |
- |
5.804,3 |
146,5 |
5.950,8 |
| 1.3 |
Approntamento e impiego delle forze marittime (5.3) |
2.313,3 |
2.531,2 |
2.305,4 |
- |
- |
2.305,4 |
1,1 |
2.306,5 |
| 1.4 |
Approntamento e impiego delle forze aeree (5.4) |
2.864,1 |
3.108,5 |
2.871,7 |
- |
- |
2.871,7 |
2,1 |
2.873,8 |
| 1.5 |
Pianificazione generale delle Forze Armate e approvvigionamenti militari (5.6) |
6.355,7 |
6.464,1 |
7098,7 |
-23,6 |
33,7 |
7.108,8 |
0,1 |
7.108,9 |
| 1.9 |
Approntamento e impiego dei Comandi e degli Enti interforze dell'Area tecnico/operativa (5.9) |
1.148,2 |
1.049,6 |
1.224,2 |
- |
- |
1.224,2 |
81,8 |
1.305,9 |
| 1.10 |
Pianificazione dei programmi di ammodernamento e rinnovamento degli armamenti, ricerca, innovazione tecnologica, sperimentazione e procurement militare (5.10) |
1.657,3 |
1.677,0 |
1.098,9 |
- |
1.496,3 |
2.595,3 |
7,7 |
2.602,9 |
| 2 |
Sviluppo sostenibile e tutela del territorio e dell’ambiente (18) |
501,2 |
548,8 |
495,9 |
- |
- |
495,9 |
-1,8 |
494,2 |
| 2.1 |
Approntamento e impiego Carabinieri per la tutela forestale, ambientale e agroalimentare (18.17) |
501,2 |
548,8 |
495,9 |
- |
- |
495,9 |
-1,8 |
494,2 |
| 3 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
1.236,8 |
1.164,4 |
1.303,2 |
- |
- |
1.303,2 |
- |
1.303,2 |
| 3.1 |
Indirizzo politico (32.2) |
34,2 |
36,8 |
50,8 |
- |
- |
50,8 |
- |
50,8 |
| 3.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
724,1 |
723,4 |
745,8 |
- |
- |
745,8 |
- |
745,8 |
| 3.3 |
Interventi non direttamente connessi con l’operatività dello Strumento Militare (32.6) |
478,5 |
504,2 |
506,5 |
- |
- |
506,5 |
- |
506,5 |
| |
SPESE FINALI MINISTERO |
29.184,2 |
30.410,3 |
29.605,8 |
-23,6 |
+1.530,1 |
31.112,2 |
+183,2 |
31.295,4 |
- tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero della Difesa è allocata su 3 missioni e 11 programmi.
La missione principale è “Difesa e sicurezza del territorio” (5), che rappresenta oltre il 94% del valore della spesa finale complessiva del Ministero medesimo ed è pari a 29.498,0 milioni di euro. Nello specifico la missione 5 “Difesa e sicurezza del territorio”, è articolata nei seguenti Programmi:
§ Programma 1: approntamento e impiego Carabinieri per la difesa e la sicurezza;
§ Programma 2: approntamento e impiego delle Forze terrestri;
§ Programma 3: approntamento e impiego delle Forze marittime;
§ Programma 4: approntamento ed impiego delle Forze aeree;
§ Programma 6: pianificazione generale delle Forze Armate e approvvigionamenti militari;
§ Programma 9: approntamento e impiego dei Comandi e degli Enti interforze dell'Area tecnico/operativa;
§ Programma 10 (di nuova istituzione): Pianificazione dei programmi di ammodernamento e rinnovamento degli armamenti, ricerca, innovazione tecnologica, sperimentazione e procurement militare.
I primi quattro programmi comprendono il complesso delle attività di addestramento, mantenimento in efficienza operativa, e impiego operativo delle rispettive forze militari. Il programma 5.6 ricomprende le attività di pianificazione generale, direzione e coordinamento di vertice dell'area tecnico-amministrativa; ammodernamento, rinnovamento e sostegno delle capacità dello Strumento Militare; formazione, aggiornamento, specializzazione e qualificazione del personale dell'Area interforze tecnico-amministrativa; approvvigionamenti comuni, sostegno logistico e supporto territoriale ed infrastrutturale delle Forze Armate e dell'area tecnico amministrativa; gestione e assistenza del personale dell'Area interforze tecnico-amministrativa.
Il programma 5.9 è stato istituito in applicazione dell’articolo 1, comma 1011 della legge di bilancio per il 2021 (legge n. 178/2020), che attribuisce al Capo di Stato Maggiore della Difesa maggiori compiti e funzioni (in particolare la gestione amministrativa delle risorse di funzionamento degli enti della difesa a carattere interforze).
Il programma 5.10 riguarda le attività di: pianificazione generale, direzione e coordinamento di vertice dell'area tecnico-industriale; promozione e coordinamento della ricerca tecnologica nel settore della difesa; ammodernamento, rinnovamento e sostegno delle capacità' dello Strumento Militare; formazione, aggiornamento, specializzazione e qualificazione del personale dell'Area interforze tecnico-industriale; approvvigionamenti comuni e sostegno logistico e supporto territoriale delle Forze Armate e dell'area tecnico-industriale; gestione e assistenza del personale dell'Area interforze tecnico-industriale. Il programma afferisce alla Direzione Nazionale Armamenti.
Si ricorda che, con d.l. 75/2023, art. 4, sono state separate le strutture del Segretariato Generale della Difesa e della Direzione Nazionale degli Armamenti, per razionalizzare e potenziare due settori strategici, dando impulso all’alta amministrazione, valorizzando le professionalità del personale civile di livello dirigenziale, razionalizzando e rafforzando la ricerca e innovazione, incrementando il supporto al comparto industriale e al procurement militare.
Rispetto alla dotazione a legislazione vigente (27.806,6 milioni di euro), tale missione registra un aumento delle spese pari a 1.691,5 milioni di euro.
Tale importo deriva in minima parte dall’incremento di spesa della sezione I per un importo pari a 185 milioni di euro, imputabili:
· per circa 240 milioni alle maggiori spese correnti recate dall’articolo 90, commi 1 e 4 della legge di bilancio, che riguardano il concorso delle Forze armate per Strade sicure e stazioni sicure 2025-2026-2027;
· per circa -55,2 milioni di euro, ascrivibili interamente al programma “Approntamento e impiego Carabinieri per la difesa e la sicurezza”, derivanti dalla Spending Review operata dall’articolo 119, comma 1.
Si segnala che l’articolo 91 del ddl di bilancio ha operato un rifinanziamento per circa 7,7 milioni di euro del NATO Innovation Fund.
La sezione II contribuisce con un incremento di 1.506,5 milioni di euro, derivanti principalmente da rifinanziamenti relativi al programma 5.10 “Pianificazione dei programmi di ammodernamento e rinnovamento degli armamenti, ricerca, innovazione tecnologica, sperimentazione e procurement militare”. Tale importo, come dettagliato dalla tabella di seguito riportata, deriva, per l’anno 2025, da un rifinanziamento per 1,5 miliardi del Fondo per spese di investimento del Ministero della Difesa, da definanziamenti per circa 106 milioni di euro e da una riprogrammazione che anticipa al 2025 136 milioni delle spese di investimento relative alle unità navali DDX e FREMM EVO.
| Ministero della difesa |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| DLG n. 66 del 2010 art. 608 "Spese di investimento del Ministero della difesa" (*) - (Cap-pg: 7140/1) - (Scad. Variazione 2039) |
LV |
- |
- |
- |
- |
| Rif. |
1.500,0 |
1.500,0 |
1.500,0 |
1.500,0 |
| Ministero della difesa |
| DEFINANZIAMENTI |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LB n. 145 del 2018 art. 1 c. 95 p. M/duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7763/7) - (Scad. Variazione 2026) |
LV |
25,0 |
20,7 |
25,0 |
231,8 |
| Def. |
- |
-0,7 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. C/duodecies "Infrastrutture, rete idrica e opere di collettamento, fognatura e depurazione" - (Cap-pg: 7120/35) - (Scad. Variazione 2026) |
LV |
0,8 |
1,4 |
0,8 |
4,8 |
| Def. |
-0,0 |
-0,7 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. E/duodecies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7120/36) - (Scad. Variazione 2026) |
LV |
14,7 |
7,4 |
21,6 |
57,6 |
| Def. |
-2,1 |
-5,0 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. F/duodecies "Edilizia pubblica compresa quella scolastica e sanitaria" - (Cap-pg: 7120/37) - (Scad. Variazione 2026) |
LV |
54,1 |
22,8 |
19,0 |
227,7 |
| Def. |
-10,1 |
-4,0 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. G/duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7120/38) - (Scad. Variazione 2028) |
LV |
110,4 |
188,7 |
202,4 |
285,1 |
| Def. |
-0,8 |
-6,6 |
- |
-6,0 |
| LB n. 145 del 2018 art. 1 c. 95 p. H/duodecies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7120/39) - (Scad. Variazione 2026) |
LV |
43,9 |
21,2 |
49,6 |
326,2 |
| Def. |
-8,5 |
-1,6 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. M/duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7120/40) - (Scad. Variazione 2027) |
LV |
211,8 |
128,2 |
280,9 |
589,9 |
| Def. |
-22,0 |
-3,9 |
-1,0 |
- |
| LB n. 145 del 2018 art. 1 c. 227 "Potenziamento degli interventi e delle dotazioni strumentali in materia di difesa cibernetica" - (Cap-pg: 7120/4) - (Scad. Variazione 2025) |
LV |
0,9 |
- |
- |
- |
| Def. |
-0,9 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 934 "Spese per l'acquisto di mezzi strumentali al ripristino delle piattaforme stradali di Roma" - (Cap-pg: 7130/1) - (Scad. Variazione 2025) |
LV |
0,7 |
- |
- |
- |
| Def. |
-0,7 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. G/duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7120/42) - (Scad. Variazione 2025) |
LV |
170,3 |
104,7 |
238,7 |
1.063,3 |
| Def. |
-3,8 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. M/duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7120/43) - (Scad. Variazione 2026) |
LV |
9,1 |
10,0 |
3,2 |
66,0 |
| Def. |
- |
-0,5 |
- |
- |
| LB n. 160 del 2019 art. 1 c. 622 "Fondo per la progettazione e la realizzazione degli interventi di bonifica del Ministero della difesa" - (Cap-pg: 7128/1) - (Scad. Variazione 2025) |
LV |
18,2 |
- |
- |
- |
| Def. |
-14,8 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. E/duodecies "Difesa del suolo, dissesto idrogeologico, risanamento ambientale e bonifiche" - (Cap-pg: 7120/30) - (Scad. Variazione 2027) |
LV |
34,7 |
27,3 |
27,4 |
205,9 |
| Def. |
-0,8 |
-1,2 |
-9,2 |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/duodecies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 7120/31) - (Scad. Variazione 2026) |
LV |
38,1 |
43,8 |
219,1 |
1.254,5 |
| Def. |
-4,6 |
-12,0 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. G/duodecies "Attività industriali ad alta tecnologia e sostegno alle esportazioni" - (Cap-pg: 7120/32) - (Scad. Variazione 2026) |
LV |
237,7 |
150,1 |
114,9 |
116,0 |
| Def. |
-11,0 |
-14,3 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. H/duodecies "Digitalizzazione delle amministrazioni statali" - (Cap-pg: 7120/33) - (Scad. Variazione 2025) |
LV |
26,3 |
11,9 |
33,2 |
- |
| Def. |
-3,8 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. M/duodecies "Potenziamento infrastrutture e mezzi per l'ordine pubblico, la sicurezza e il soccorso" - (Cap-pg: 7120/34) - (Scad. Variazione 2027) |
LV |
95,0 |
81,1 |
73,8 |
48,4 |
| Def. |
-4,6 |
-19,3 |
-11,6 |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. B/ter "Ripartizione fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7120/23) - (Scad. Variazione 2026) |
LV |
34,2 |
15,1 |
46,7 |
172,3 |
| Def. |
-4,2 |
-5,3 |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. D/ter " Ripartizione fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7120/25) - (Scad. Variazione 2027) |
LV |
43,1 |
36,7 |
50,5 |
160,8 |
| Def. |
-5,1 |
-13,0 |
-12,9 |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. E/quater " Ripartizione fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7120/26) - (Scad. Variazione 2026) |
LV |
47,8 |
29,3 |
168,0 |
1.909,2 |
| Def. |
-0,2 |
-14,0 |
- |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. F/ter " Ripartizione fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7120/27) - (Scad. Variazione 2028) |
LV |
173,1 |
174,7 |
362,9 |
2.891,5 |
| Def. |
-0,4 |
-11,4 |
- |
-16,6 |
| LB n. 232 del 2016 art. 1 c. 140 p. H/quater " Ripartizione fondo investimenti articolo 1, comma 140 della legge n. 232 del 2016" - (Cap-pg: 7120/28) - (Scad. Variazione 2027) |
LV |
49,8 |
31,8 |
71,6 |
306,6 |
| Def. |
-2,8 |
-12,1 |
-5,0 |
- |
| LB n. 232 del 2016 art. 1 c. 623 "Fondo potenziamento mezzi corpi di Polizia e CNVVFF" - (Cap-pg: 7120/2) - (Scad. Variazione 2025) |
LV |
12,7 |
15,3 |
12,9 |
10,3 |
| Def. |
-1,1 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. D/duodecies "Ricerca" - (Cap-pg: 7101/5) - (Scad. Variazione 2025) |
LV |
7,2 |
5,0 |
5,0 |
30,0 |
| Def. |
-3,7 |
- |
- |
- |
| RIPROGRAMMAZIONI |
| DLG n. 66 del 2010 art. 608 "Spese di investimento del Ministero della difesa" - (Cap-pg: 7120/1) - (Scad. Variazione 2038) – Unità navali DDX e FREMM EVO. |
LV |
843,9 |
946,3 |
955,1 |
8.492,1 |
| Ripr. |
136,0 |
214,0 |
112,0 |
-413,0 |
* l’importo indicato per gli anni successivi al triennio di previsione è calcolato su un periodo temporale di 10 anni
La seconda missione “Sviluppo sostenibile e tutela del territorio e dell’ambiente” (18) presenta stanziamenti pari a 494,2 milioni di euro (-1,8 milioni rispetto alla dotazione a legislazione vigente, dovuti all’articolo 119, comma 1, relativo alle riduzioni di spesa dei Ministeri).
Si ricorda che a partire dal 2017, il Ministero della difesa ha acquisito, nell'ambito della missione 18 "Sviluppo sostenibile e tutela del territorio e dell'ambiente", il nuovo programma 18.17 "Approntamento e impiego Carabinieri per la tutela forestale, ambientale e agroalimentare" appositamente istituito a seguito dell'assorbimento del Corpo forestale dello Stato (ex Ministero delle politiche agricole, alimentari e forestali) nell'Arma dei Carabinieri, ai sensi del decreto legislativo 19 agosto 2016, n. 177. Tale programma raccoglie la quasi totalità delle risorse finanziarie che nel 2016 erano gestite dal Ministero delle politiche agricole, alimentari e forestali per il pagamento degli stipendi al personale e delle spese di funzionamento del Corpo forestale dello Stato.
La missione “Servizi istituzionali e generali delle amministrazioni pubbliche” (32) presenta dotazioni per 1.303,2 milioni di euro.
Rispetto alla legislazione vigente, la missione non presenta alcuna variazione.
Per quanto concerne la missione 32 “Servizi istituzionali e generali delle amministrazioni pubbliche”, rientrano in questa missione i seguenti tre programmi
Il programma 32.2 attiene alla programmazione e al coordinamento generale dell'attività dell'Amministrazione, produzione e diffusione di informazioni generali, predisposizione della legislazione sulle politiche di settore su cui ha competenza il Ministero (attività di diretta collaborazione all'opera del Ministro). Valutazione e controllo strategico ed emanazione degli atti di indirizzo.
Il programma 32.3 attiene allo svolgimento di attività strumentali a supporto delle Amministrazioni per garantirne il funzionamento generale (gestione del personale, affari generali, gestione della contabilità, attività di informazione e di comunicazione ecc.).
Infine, il programma 32.6 tratta di attività esterne, regolate da leggi o decreti, non direttamente collegate con i compiti di difesa militare e inerenti ad esigenze orientate a servizi di pubblica utilità quali, ad esempio: rifornimento idrico delle isole minori, attività a favore dell'Aviazione civile, meteorologia, trasporto aereo civile di Stato e per il soccorso di malati e traumatizzati gravi, erogazione pensioni di invalidità civile e gestione dei relativi aspetti amministrativi, spese per le pensioni provvisorie riguardanti la corresponsione del trattamento provvisorio di quiescenza al personale militare nella posizione di ausiliaria, erogazione di sussidi ai familiari di militari deceduti in servizio e gestione dei relativi aspetti amministrativi, contributi ad enti ed associazioni, spese per la magistratura militare, onorificenze, onoranze ai caduti, Ordinariato militare e Ufficio Centrale per le Ispezioni Amministrative (ISPEDIFE).
Ministero dell’agricoltura,
della sovranità alimentare e delle foreste
(Tabella n. 13)
L’articolo 137 del disegno di legge di bilancio autorizza l’impegno e il pagamento delle spese del Ministero dell’agricoltura, della sovranità alimentare e delle foreste per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 13).
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del Ministero dell’agricoltura, della sovranità alimentare e delle foreste, spese finali, in termini di competenza, pari a 2.022 milioni di euro nel 2025, a 1.266 milioni di euro per il 2026 e 1.081 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero dell’agricoltura, della sovranità alimentare e delle foreste per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
1.341 |
1.350 |
1.296 |
-45 |
731 |
692 |
| Spese in c/capitale |
1.241 |
1.246 |
726 |
-515 |
535 |
389 |
| SPESE FINALI |
2.582 |
2.596 |
2.022 |
-560 |
1.266 |
1.081 |
| % sulle spese finali STATO |
0,3 |
0,3 |
0,2 |
|
0,1 |
0,1 |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 espone dunque per il Ministero dell’agricoltura, della sovranità alimentare e delle foreste un decremento nel 2025 delle spese finali (in termini assoluti pari a 560 milioni di euro; - 21,6%).
Tale decremento è determinato principalmente da una diminuzione di circa 45 milioni di euro nelle spese correnti e da una diminuzione di circa 515 milioni di euro nelle spese in conto capitale.
Gli stanziamenti di spesa del Ministero dell’agricoltura, della sovranità alimentare e delle foreste autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari allo 0,2% della spesa finale del bilancio statale. Tale percentuale era lo 0,3% nell’esercizio precedente.
Le spese complessive per il Ministero risultano pari a circa 2.022 milioni di euro.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del Ministero dell’agricoltura, della sovranità alimentare e delle foreste (Tabella 13) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 1.778 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 - attuata con le Sezioni I e II del disegno di legge di bilancio - determina complessivamente un incremento delle spese finali di 244 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero dell’agricoltura, della sovranità alimentare e delle foreste - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
1.341 |
1.350 |
752 |
10 |
762 |
534 |
1.296 |
| Spese in c/capitale |
1.241 |
1.246 |
1.027 |
-259 |
767 |
-42 |
726 |
| SPESE FINALI |
2.582 |
2.596 |
1.778 |
-249 |
1.529 |
493 |
2.022 |
Il DDL di bilancio 2025 come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 2.022 milioni per il 2025.
In tale stanziamento di competenza risultano preponderanti le spese di parte corrente, che rappresentano il 64% del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a circa 249 milioni di euro, che è l’effetto combinato di aumenti dal lato della spesa corrente (+10 milioni) e riduzioni dal lato della spesa in conto capitale (-259 milioni).
Le misure legislative introdotte dall’articolato della Sezione I comportano invece, nel complesso un effetto positivo di circa 493 milioni di euro, determinato da un incremento di parte corrente (534 milioni) e da un decremento in conto capitale (-42 milioni).
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del ddl di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il ddl di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| Ministero dell’agricoltura, della sovranità alimentare e delle foreste |
|
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) e 30 co.2, lett. a) |
Variazioni
a.23 c. 3
lett b) |
| 1 |
Agricoltura, politiche agroalimentari e pesca (9) |
2.484 |
2.500 |
1.665 |
- |
-249 |
1.416 |
494 |
1.910 |
| 1.1 |
Politiche europee ed internazionali e dello sviluppo rurale (9.2) |
1.154 |
1.156 |
469 |
- |
-39 |
430 |
548 |
978 |
| 1.2 |
Vigilanza, prevenzione e repressione delle frodi nel settore agricolo, agroalimentare, agroindustriale e forestale (9.5) |
72 |
76 |
82 |
- |
- |
82 |
-2 |
80 |
| 1.3 |
Politiche competitive, della qualità agroalimentare, della pesca, dell’ippica e mezzi tecnici di produzione (9.6) |
1.258 |
1.267 |
1.114 |
- |
-210 |
904 |
-52 |
851,6 |
| 2 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
44 |
43 |
61,8 |
- |
- |
61,8 |
-1 |
60,7 |
| 2.1 |
Indirizzo politico (32.2) |
14,9 |
15 |
31,7 |
- |
- |
31,75 |
-0,03 |
31,72 |
| 2.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
29 |
27,8 |
30 |
- |
- |
30 |
-1 |
29 |
| 4 |
Sviluppo sostenibile e tutela del territorio e dell’ambiente (18) |
53 |
53 |
51 |
- |
- |
51,2 |
-0,234 |
50,9 |
| 4.1 |
Tutela e valorizzazione turistica dei territori rurali, montali e forestali (18.18) |
53,2 |
53,2 |
51 |
- |
- |
51 |
-0,234 |
51 |
| |
SPESE MINISTERO |
2.582 |
2.596 |
1.778 |
- |
-249 |
1.529 |
493 |
2.022 |
- tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero dell’agricoltura, della sovranità alimentare e delle foreste è allocata su 3 missioni e 6 programmi. La gran parte della spesa è allocata una missione, la n. 1 “Agricoltura, politiche agroalimentari e pesca (9)” che rappresenta quasi il 95% delle spese del Ministero dell’agricoltura, della sovranità alimentare e delle foreste.
Di seguito si illustrano, nel dettaglio, le variazioni che si registrano nelle missioni di maggior peso del Ministero.
Missione 1 “Agricoltura, politiche agroalimentari e pesca (9) ”
La Missione 1 reca, a BLV 2025, uno stanziamento di competenza pari a 1.665 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 1.910 milioni per il 2025 nel bilancio integrato, con un aumento di 245 milioni.
L’aumento è essenzialmente dovuto agli effetti della Sezione I (+494 milioni) e risulta concentrato, principalmente, sul programma 1.1 “Politiche europee ed internazionali e dello sviluppo rurale (9.2), parzialmente compensato in diminuzione da tagli di Sez. I al programma Politiche competitive, della qualità agroalimentare, della pesca, dell’ippica e mezzi tecnici di produzione (9.6) per complessivi 52 milioni.
Gli interventi che hanno inciso principalmente sono i seguenti:
· l’articolo 16, comma 1 e 2, che introduce alcune misure per il sostegno degli indigenti e degli acquisti di prima necessità stabilendo, in particolare, l’incremento di 50 milioni per il 2025 del Fondo per la distribuzione delle derrate alimentari alle persone indigenti (Cap 1526). La stessa disposizione dispone inoltre l’incremento di 500 milioni per il 2025 del Fondo destinato all’acquisto di beni alimentari di prima necessità (Cap.1527).
· l’articolo 82, commi 1 e 2, che dispone alcune misure in materia di ricerca nel settore dell’agricoltura e della zootecnica, stabilendo, in particolare, un contributo di 3 milioni di euro a favore del Crea (Cap. 7301/2). La stessa disposizione dispone inoltre la spesa di 3 milioni di euro per la prosecuzione del progetto Leo (Livestock Environment Opendata) (Cap. 7646).
Quanto agli interventi di Sezione II, questi incidono in riduzione degli stanziamenti del programma 1.1 “Politiche europee ed internazionali e dello sviluppo rurale (9.2) per complessivi 39 milioni di euro, che derivano dalle seguenti variazioni di leggi di spesa, come esposte nella tavola che segue.
| Ministero dell’agricoltura, della sovranità alimentare e delle foreste |
| Programma 1.1 “Politiche europee ed internazionali e dello sviluppo rurale (9.2) |
2025 |
2026 |
2027 |
2028 ss |
| DEFINANZIAMENTI |
| L n. 166 del 2016 art. 11 c. 2 "LIMITAZIONE DEGLI SPRECHI ALIMENTARI - FONDO NAZIONALE PROGETTI INNOVATIVI PER CONTRASTO AGLI SPRECHI" - (Cap-pg: 7720/1) - (Scad. Variazione 2025) |
LV |
0,9 |
- |
- |
- |
| Def. |
-0,9 |
- |
- |
- |
| L n. 185 del 1992 art. 1 c. 1 "FONDO DI SOLIDARIETA' NAZIONALE IN AGRICOLTURA" - (Cap-pg: 7411/3) - (Scad. Variazione 2025) |
LV |
12,0 |
- |
- |
- |
| Def. |
-12,0 |
- |
- |
- |
| DL n. 192 del 2003 art. 1 c. 1 p. B "FONDO DI SOLIDARIETA' PER LE CALAMITA' NATURALI" - (Cap-pg: 7411/4) - (Scad. Variazione 2025) |
LV |
13,6 |
- |
- |
- |
| Def. |
-13,6 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 666 "Catasto frutticolo nazionale " - (Cap-pg: 7741/1) - (Scad. Variazione 2025) |
LV |
0,3 |
- |
- |
- |
| Def. |
-0,3 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 672 "Settore apistico " - (Cap-pg: 7725/1) - (Scad. Variazione 2026) |
LV |
0,0 |
0,1 |
- |
- |
| Def. |
-0,0 |
-0,1 |
- |
- |
| LB n. 197 del 2022 art. 1 c. 426 "SOSTEGNO DELLE ATTIVITA' DI RICERCA FINALIZZATE AL CONTENIMENTO DELLA DIFFUSIONE DELL'ORGANISMO NOCIVO PHOMA TRACHEIPHILA" - (Cap-pg: 7426/1) - (Scad. Variazione 2025) |
LV |
2,7 |
- |
- |
- |
| Def. |
0,0 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. D/ter decies "RICERCA" - (Cap-pg: 7301/12) - (Scad. Variazione 2025) |
LV |
0,0 |
- |
- |
- |
| Def. |
-0,0 |
- |
- |
- |
| LF n. 244 del 2007 art. 2 c. 133 p. B "PIANO IRRIGUO NAZIONALE" - (Cap-pg: 7438/5) - (Scad. Variazione 2025) |
LV |
55,0 |
- |
- |
- |
| Def. |
-8,5 |
- |
- |
- |
| LF n. 296 del 2006 art. 1 c. 1059 p. 2 "SOMME PER GARANTIRE L'AVVIO DELLA REALIZZAZIONE DELLE OPERE PREVISTE DAL PIANO IRRIGUO NAZIONALE" - (Cap-pg: 7438/4) - (Scad. Variazione 2025) |
LV |
6,3 |
1,8 |
- |
- |
| Def. |
-3,6 |
- |
- |
|
| LB n. 205 del 2017 art. 1 c. 1072 p. D/ter decies "RICERCA" - (Cap-pg: 7904/3 - 7904/4 - 7905/2) - (Scad. Variazione 2027) |
LV |
2,0 |
2,1 |
2,4 |
- |
| Def. |
- |
- |
1,1 |
- |
Gli interventi di Sezione II, inoltre, incidono in riduzione degli stanziamenti del programma 1.3 “Politiche competitive, della qualità agroalimentare, della pesca, dell’ippica e mezzi tecnici di produzione (9.6)” per complessivi 210 milioni, che derivano dalle seguenti variazioni di leggi di spesa, come esposte nella tavola che segue.
| Ministero dell’agricoltura, della sovranità alimentare e delle foreste |
| Programma 1.3 “Politiche competitive, della qualità agroalimentare, della pesca, dell’ippica e mezzi tecnici di produzione (9.6)” |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| DL n. 4 del 2022 art. 26 c. 1 "MISURE URGENTI A SOSTEGNO DEL SETTORE SUINICOLO" - (Cap-pg: 2331/1) - (Scad. Variazione 2025) |
LV |
- |
- |
- |
- |
| Rif. |
10,0 |
- |
- |
- |
| DEFINANZIAMENTI |
| DL n. 59 del 2021 art. 1 c. 2 p. H/primum "INTERVENTI COMPLEMENTARI AL PIANO NAZIONALE RIPRESA E RESILIENZA NELL'AMBITO DEI CONTRATTI DI FILIERA" - (Cap-pg: 7373/1) - (Scad. Variazione 2031) |
LV |
202,5 |
204,9 |
200,0 |
100,0 |
| Def. |
-80,0 |
-84,5 |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. H/ter decies "DIGITALIZZAZIONE DELLE AMMINISTRAZIONI STATALI" - (Cap-pg: 7761/5) - (Scad. Variazione 2025) |
LV |
12,8 |
12,6 |
12,6 |
- |
| Def. |
-0,2 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 14 p. H/ter decies "DIGITALIZZAZIONE DELLE AMMINISTRAZIONI STATALI" - (Cap-pg: 7761/6) - (Scad. Variazione 2025) |
LV |
24,7 |
19,0 |
15,9 |
27,6 |
| Def. |
-2,4 |
- |
- |
- |
| LB n. 160 del 2019 art. 1 c. 507 "FONDO COMPETITIVITÀ FILIERE AGRICOLE" - (Cap-pg: 7097/1) - (Scad. Variazione 2025) |
LV |
10,0 |
- |
- |
- |
| Def. |
-10,0 |
- |
- |
- |
| LB n. 178 del 2020 art. 1 c. 128 "FONDO PER LO SVILUPPO E IL SOSTEGNO DELLE FILIERE AGRICOLE, DELLA PESCA E DELL'ACQUACOLTURA" - (Cap-pg: 7098/1) - (Scad. Variazione 2025) |
LV |
2,1 |
- |
- |
- |
| Def. |
-2,1 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 126 "CONTRATTI DI DISTRETTO PER TERRITORI DANNEGGIATI DA XYLELLA" - (Cap-pg: 7050/1) - (Scad. Variazione 2025) |
LV |
0,3 |
- |
- |
- |
| Def. |
-0,3 |
- |
- |
- |
| LB n. 205 del 2017 art. 1 c. 131 "FONDO PER LA PRODUTTIVITÀ DELLE IMPRESE AGRUMICOLE" - (Cap-pg: 7051/1) - (Scad. Variazione 2025) |
LV |
2,8 |
- |
- |
- |
| Def. |
-2,8 |
- |
- |
- |
| RIPROGRAMMAZIONI |
| DL n. 59 del 2021 art. 1 c. 2 p. H/primum "INTERVENTI COMPLEMENTARI AL PIANO NAZIONALE RIPRESA E RESILIENZA NELL'AMBITO DEI CONTRATTI DI FILIERA" - (Cap-pg: 7373/1) - (Scad. Variazione 2031) |
LV |
202,5 |
204,9 |
200,0 |
100,0 |
| Ripr. |
-122,5 |
-70,3 |
-150,0 |
342,8 |
Ministero della cultura
(Tabella n. 14)
L’articolo 138 del disegno di legge di bilancio, al comma 1, autorizza l’impegno e il pagamento delle spese del Ministero della cultura per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 14).
Ai sensi del comma 2 del medesimo articolo, il Ministro dell’economia e delle finanze è autorizzato ad apportare, con propri decreti, su proposta del Ministro della cultura, per l’anno finanziario 2025, le variazioni compensative di bilancio, in termini di residui, di competenza e di cassa, tra i capitoli iscritti nel programma «Sostegno, valorizzazione e tutela del settore dello spettacolo dal vivo», nell’ambito della missione «Tutela e valorizzazione dei beni e attività culturali e paesaggistici» dello stato di previsione del Ministero della cultura, relativi al Fondo nazionale per lo spettacolo dal vivo.
Il comma 3 poi prevede che ai fini di una razionale utilizzazione delle risorse di bilancio, per l’anno finanziario 2025, il Ministro dell’economia e delle finanze è autorizzato ad apportare, con propri decreti, adottati su proposta del Ministro della cultura, comunicati alle competenti Commissioni parlamentari e trasmessi alla Corte dei conti per la registrazione, le occorrenti variazioni compensative di bilancio, in termini di competenza e di cassa, tra i capitoli iscritti nei pertinenti programmi dello stato di previsione del Ministero della cultura, relativi agli acquisti ed alle espropriazioni per pubblica utilità, nonché per l’esercizio del diritto di prelazione da parte dello Stato su immobili di interesse archeologico e monumentale e su cose di arte antica, medievale, moderna e contemporanea e di interesse artistico e storico, nonché su materiale archivistico pregevole e materiale bibliografico, raccolte bibliografiche, libri, documenti, manoscritti e pubblicazioni periodiche, ivi comprese le spese derivanti dall’esercizio del diritto di prelazione, del diritto di acquisto delle cose denunciate per l’esportazione e dell’espropriazione, a norma di legge, di materiale bibliografico prezioso e raro.
Il comma 4, infine, dispone che al pagamento delle retribuzioni delle operazioni e dei servizi svolti in attuazione del piano nazionale straordinario di valorizzazione degli istituti e dei luoghi della cultura dal relativo personale si provvede mediante ordini collettivi di pagamento con il sistema denominato “cedolino unico”, ai sensi dell’art. 2, comma 197, della legge n. 191 del 2009. A tal fine il Ministro dell’economia e delle finanze è autorizzato ad apportare, per l’anno finanziario 2025, con propri decreti, su proposta del Ministro della cultura, le variazioni compensative di bilancio in termini di competenza e di cassa, su appositi piani gestionali dei capitoli relativi alle competenze accessorie del personale.
La relazione illustrativa del disegno di legge di bilancio rileva che per il Ministero della cultura, interessato da un processo di riorganizzazione amministrativa, si registra il passaggio dal modello organizzativo del segretariato generale al modello organizzativo dipartimentale, con la finalità di migliorare l’esercizio delle funzioni del Ministero e renderne più agevole l’esercizio
La citata riforma organizzativa è stata disposta dal decreto del Presidente del Consiglio dei ministri n. 57 del 2024 recante il nuovo “Regolamento di organizzazione del Ministero della cultura, degli uffici di diretta collaborazione del Ministro e dell'Organismo indipendente di valutazione della performance”.
Nella definizione dell’articolazione del bilancio in missioni, programmi e azioni – prosegue la relazione illustrativa - si rappresenta quanto segue.
Risultano soppressi i seguenti tre programmi: 17.4 Ricerca educazione e formazione in materia di beni e attività culturali; 21.14 Coordinamento ed indirizzo per la salvaguardia del patrimonio culturale; 21.19 Realizzazione attività di tutela in ambito territoriale.
Risulta introdotto il nuovo programma 21.21 Promozione del patrimonio culturale nazionale all'estero (missione Tutela e valorizzazione dei beni e attività culturali e paesaggistici) composto dalle seguenti azioni: azione 21.21.1 “Spese di personale per il programma”; azione 21.21.2 “Promozione del patrimonio materiale e immateriale all'estero e attività internazionali connesse con l'UNESCO” ricevente le risorse provenienti dal soppresso programma 21.14 Coordinamento ed indirizzo per la salvaguardia del patrimonio culturale (azione 21.14.2 “Coordinamento delle attività internazionali connesse alle convenzioni UNESCO e piani d'azione europei” e azione 21.14.3 “Indirizzo per la tutela, la salvaguardia e la promozione dello sviluppo del patrimonio culturale”).
Nella missione Tutela e valorizzazione dei beni e attività culturali e paesaggistici:
- il programma 21.15 Programmazione e attribuzione delle risorse per la tutela del patrimonio culturale è stato ridenominato (in precedenza denominato Tutela del patrimonio culturale) e vede l’introduzione di una nuova azione e il coinvolgimento nella ricollocazione di risorse fra programmi. La nuova azione 21.15.11 “Coordinamento tecnico e amministrativo” riceve risorse dal soppresso programma 21.14 (azione 21.14.3 “Indirizzo per la tutela, la salvaguardia e la promozione dello sviluppo del patrimonio culturale”) e dal programma 32.3 Servizi e affari generali per le amministrazioni di competenza (azione 32.3.3 “Gestione comune dei beni e servizi”). In merito alla ricollocazione di risorse – continua la relazione illustrativa - si evidenzia che: l’azione 21.15.2 “Salvaguardia e valorizzazione delle belle arti, dell'architettura, dell'arte contemporanea e del paesaggio”, l’azione 21.15.6 “Salvaguardia, valorizzazione ed interventi per i beni e le attività culturali” e l’azione 21.15.7 “Interventi di salvaguardia e valorizzazione del patrimonio culturale in situazioni di emergenza” ricevono risorse dal soppresso programma 21.14 (azione 21.14.3 “Indirizzo per la tutela, la salvaguardia e la promozione dello sviluppo del patrimonio culturale”) l’azione 21.15.6 “Salvaguardia, valorizzazione e interventi per i beni e le attività culturali” cede risorse al programma 21.10 Tutela e valorizzazione dei beni librari, promozione e sostegno del libro e dell'editoria (azione 21.10.5 ridenominata in “Promozione del libro e della cultura, sostegno ai prodotti editoriali a elevato contenuto culturale e attuazione della legge sul diritto d'autore”, in luogo di “Promozione del libro, sostegno ai prodotti editoriali a elevato contenuto culturale e attuazione della legge sul diritto d'autore”).
Sono inoltre interessati da una ricollocazione di risorse, a parità di denominazione, i seguenti programmi:
- 21.2 Sostegno, valorizzazione e tutela del settore dello spettacolo dal vivo con l’azione 21.2.7 “Promozione dello spettacolo dal vivo” ricevente risorse dal soppresso programma 21.14 (azione 21.14.3 “Indirizzo per la tutela, la salvaguardia e la promozione dello sviluppo del patrimonio culturale”);
- 21.6 Tutela dei beni archeologici con l’azione 21.6.2 “Tutela e salvaguardia dei beni archeologici” ricevente risorse dal soppresso programma 21.19 (azione 21.19.2 “Attuazione interventi di tutela del patrimonio culturale nel territorio di pertinenza”);
- 21.9 Tutela e valorizzazione dei beni archivistici con l’azione 21.9.2 “Tutela, conservazione e gestione del patrimonio archivistico” e l’azione 21.9.3 “Acquisizione, fruizione, divulgazione, promozione e valorizzazione del patrimonio archivistico” riceventi risorse dal soppresso programma 17.4 (rispettivamente dall’azione 17.4.3 “Studi, ricerche e nuove tecnologie per la conoscenza, la catalogazione, la digitalizzazione, la conservazione e il restauro del patrimonio culturale” e dall’azione 17.4.2 “Ricerca nel settore del restauro e della conservazione dei beni culturali degli istituti centrali”);
- 21.10 Tutela e valorizzazione dei beni librari, promozione e sostegno del libro e dell'editoria con l’azione 21.10.3 “Conservazione, fruizione e valorizzazione del patrimonio librario” e la nuova azione 21.10.6 “Sostegno alle attività scientifiche e di ricerca delle istituzioni culturali” riceventi risorse dal soppresso programma 17.4 (azione 17.4.3 “Studi, ricerche e nuove tecnologie per la conoscenza, la catalogazione, la digitalizzazione, la conservazione e il restauro del patrimonio culturale”). La nuova azione 21.10.6 riceve risorse, inoltre, dall’azione 17.4.5 “Sostegno alle attività scientifiche e di ricerca delle istituzioni culturali”. L’azione 21.10.5 ridenominata “Promozione del libro e della cultura, sostegno ai prodotti editoriali a elevato contenuto culturale e attuazione della legge sul diritto d'autore” (in luogo di “Promozione del libro, sostegno ai prodotti editoriali a elevato contenuto culturale e attuazione della legge sul diritto d'autore”) riceve risorse dal soppresso programma 21.14 (azione 21.14.2 “Coordinamento delle attività internazionali connesse alle convenzioni UNESCO e piani d'azione europei”) e dal programma 21.15 Programmazione e attribuzione delle risorse per la tutela del patrimonio culturale (azione 21.15.6 “Salvaguardia, valorizzazione ed interventi per i beni e le attività culturali”);
- 21.12 Tutela delle belle arti e tutela e valorizzazione del paesaggio con: l’azione di nuova istituzione 21.12.6 “Tutela e salvaguardia delle belle arti e dei beni di interesse culturale” ricevente risorse dal soppresso programma 17.4 (azione 17.4.3 “Studi, ricerche e nuove tecnologie per la conoscenza, la catalogazione, la digitalizzazione, la conservazione e il restauro del patrimonio culturale”), dalle due azioni soppresse 21.12.2 “Supporto allo svolgimento delle funzioni di indirizzo” e 21.12.3 “Tutela delle belle arti e dei beni di interesse culturale”, dal soppresso programma 21.14 (azione 21.14.3 “Indirizzo per la tutela, la salvaguardia e la promozione dello sviluppo del patrimonio culturale”) e dal soppresso programma 21.19 (azione 21.19.2 “Attuazione interventi di tutela del patrimonio culturale nel territorio di pertinenza”); la azione di nuova istituzione 21.12.7 “Studi e ricerca nel settore del restauro, della conservazione, della catalogazione e digitalizzazione dei beni culturali degli Istituti centrali” ricevente risorse dall’ex programma 17.4 (azione 17.4.2 “Ricerca nel settore del restauro e della conservazione dei beni culturali degli istituti centrali”, azione 17.4.3 “Studi, ricerche e nuove tecnologie per la conoscenza, la catalogazione, la digitalizzazione, la conservazione e il restauro del patrimonio culturale” e azione 17.4.5 “Sostegno alle attività scientifiche e di ricerca delle istituzioni culturali”); l’azione di nuova istituzione 21.12.8 “Coordinamento tecnico e amministrativo” ricevente risorse dal programma 21.20 Coordinamento e attuazione interventi per la sicurezza del patrimonio culturale e per le emergenze (azione 21.20.2 “Attività di indirizzo per messa in sicurezza in fase emergenziale e di ricostruzione”);
- 21.13 Valorizzazione del patrimonio culturale e coordinamento del sistema museale con: l’azione 21.13.2 “Incremento, promozione, valorizzazione e conservazione del patrimonio culturale” ricevente risorse dal soppresso programma 17.4 (azione 17.4.3 “Studi, ricerche e nuove tecnologie per la conoscenza, la catalogazione, la digitalizzazione, la conservazione e il restauro del patrimonio culturale”) e dall’ex programma 21.14 (azione 21.14.3 “Indirizzo per la tutela, la salvaguardia e la promozione dello sviluppo del patrimonio culturale”); l’azione 21.13.4 “Coordinamento e funzionamento del sistema museale” ricevente risorse dal soppresso programma 17.4 (azione 17.4.2 “Ricerca nel settore del restauro e della conservazione dei beni culturali degli istituti centrali”, azione 17.4.5 “Sostegno alle attività scientifiche e di ricerca delle istituzioni culturali”), dal programma 21.10 le risorse per le spese per il funzionamento della biblioteca e complesso monumentale dei Girolamini (azione 21.10.3 “Conservazione, fruizione e valorizzazione del patrimonio librario”) e dall’ex programma 21.14 (azione 21.14.3 “Indirizzo per la tutela, la salvaguardia e la promozione dello sviluppo del patrimonio culturale”); l’azione di nuova istituzione 21.13.5 “Coordinamento tecnico e amministrativo” recante le risorse per la realizzazione di progetti sperimentali per la tutela e valorizzazione dei beni culturali e del paesaggio nonché la digitalizzazione;
- 21.16 Tutela e promozione dell'arte e dell'architettura contemporanea e delle periferie urbane: l’azione 21.16.2 “Promozione dell'architettura e dell'arte contemporanea, del design e della moda” riceve risorse dal soppresso programma 21.14 (azione 21.14.3 “Indirizzo per la tutela, la salvaguardia e la promozione dello sviluppo del patrimonio culturale”);
- 21.18 Sostegno, valorizzazione e tutela del settore cinema e audiovisivo con: l’azione 21.18.3 “Sostegno al settore cinematografico e audiovisivo” riceve risorse dal soppresso programma 17.4 (azione 17.4.3 “Studi, ricerche e nuove tecnologie per la conoscenza, la catalogazione, la digitalizzazione, la conservazione e il restauro del patrimonio culturale”); la azione di nuova istituzione 21.18.4 “Coordinamento tecnico e amministrativo” recante le risorse per la realizzazione di progetti sperimentali per la tutela e valorizzazione dei beni culturali e del paesaggio nonché la digitalizzazione;
- 21.20 Coordinamento e attuazione interventi per la sicurezza del patrimonio culturale e per le emergenze con l’azione 21.20.2 “Attività di indirizzo per messa in sicurezza in fase emergenziale e di ricostruzione” ricevente risorse dal soppresso programma 21.14 (azione 21.14.3 “Indirizzo per la tutela, la salvaguardia e la promozione dello sviluppo del patrimonio culturale”).
Nella missione Servizi istituzionali e generali delle amministrazioni pubbliche:
- il programma 32.3 Servizi e affari generali per le amministrazioni di competenza modifica il proprio contenuto: l’azione 32.3.3 “Gestione comune dei beni e servizi” riceve risorse dal soppresso programma 17.4 (azione 17.4.2 “Ricerca nel settore del restauro e della conservazione dei beni culturali degli istituti centrali”, azione 17.4.3 “Studi, ricerche e nuove tecnologie per la conoscenza, la catalogazione, la digitalizzazione, la conservazione e il restauro del patrimonio culturale”, azione 17.4.4 “Attività di formazione del personale ed educazione al patrimonio culturale”) e dal soppresso programma 21.14 (azione 21.14.3 “Indirizzo per la tutela, la salvaguardia e la promozione dello sviluppo del patrimonio culturale”); la nuova azione 32.3.4 “Digitalizzazione, sistemi informativi e comunicazione istituzionale” riceve risorse dal soppresso programma 17.4 (azione 17.4.3 “Studi, ricerche e nuove tecnologie per la conoscenza, la catalogazione, la digitalizzazione, la conservazione e il restauro del patrimonio culturale”). Rimangono invece invariati nel contenuto e nella denominazione il programma 21.5 Vigilanza, prevenzione e repressione in materia di patrimonio culturale e il programma 32.2 Indirizzo politico.
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del Ministero della cultura, spese finali, in termini di competenza, pari a 3.097,6 milioni di euro nel 2025, a 3.074 milioni di euro per il 2026 e 3.204,2 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero della cultura per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
1.869,6 |
1.896,8 |
1.778,6 |
-91,0 |
1.749,1 |
1.729,6 |
| Spese in c/capitale |
1.676,2 |
1.687,2 |
1.319,0 |
-357,2 |
1.324,9 |
1.474,6 |
| SPESE FINALI |
3.545,8 |
3.584,0 |
3.097,6 |
-448,2 |
3.074,0 |
3.204,2 |
| % sulle spese finali STATO |
0,4 |
0,4 |
0,3 |
|
0,3 |
0,4 |
| Rimborso passività finanziarie |
9,9 |
9,9 |
2,9 |
-7,0 |
3,1 |
3,2 |
| SPESE COMPLESSIVE |
3.555,7 |
3.593,9 |
3.100,5 |
-455,2 |
3.077,1 |
3.207,4 |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 espone dunque per il Ministero della cultura un sensibile decremento nel 2025 (in termini assoluti pari a 448,2 milioni di euro; -12,6 %), parzialmente compensato dalle previsioni per gli anni successivi (le spese finali previste per il 2027 sono il 9,6 in meno rispetto al 2024).
Tale decremento è determinato principalmente da una diminuzione di 357,2 milioni delle spese in conto capitale (-21,31%), che si riduce parzialmente nei successivi esercizi, soprattutto nel 2027. Anche le spese correnti registrano una diminuzione, più lieve, nel 2025, rispetto alla legge di bilancio 2024, pari a 91 milioni di euro (-4,9%): in questo caso la diminuzione prosegue negli anni successivi 2026 e 2027.
Gli stanziamenti di spesa del Ministero della cultura autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari allo 0,3% della spesa finale del bilancio statale. Tale percentuale era lo 0,4% nell’esercizio precedente.
Considerati gli oneri per il rimborso delle passività finanziarie, che ammontano a 2,9 milioni nel 2025, le spese complessive per il Ministero risultano pari a circa 3.100,5 milioni di euro.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del Ministero della cultura (Tabella 14) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 3.590,7 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 - attuata con le Sezioni I e II del disegno di legge di bilancio, determina complessivamente un decremento delle spese finali di 493,1 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero della cultura - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
DDL Bilancio integrato sez I+Sez II |
| Spese correnti |
1.869,6 |
1.896,8 |
1.810,0 |
-9,5 |
1.800,5 |
-22,9* |
1.778,6 |
| Spese in c/capitale |
1.676,2 |
1.687,2 |
1.780,7 |
-347,5 |
1.433,2 |
-114,2 |
1.319,0 |
| SPESE FINALI |
3.545,8 |
3.584,0 |
3.590,7 |
-357 |
3.233,7 |
-137,1* |
3.097,6 |
* A queste voci, al dato presente nello stato di previsione è stata sottratta la cifra di 1 milione di euro, a seguito dello stralcio, ai sensi dell’articolo 120, comma 2, del Regolamento della Camera, dell’articolo 89, comma 2 del citato disegno di legge, che tale cifra stanziava in favore della Fondazione Museo nazionale della fotografia.
Il disegno di legge di bilancio 2025 come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 3.097,6 milioni per il 2025.
In tale stanziamento di competenza risultano superiori le spese di parte corrente, che rappresentano il 57,4% del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a circa 357 milioni di euro, che è l’effetto combinato di diminuzioni sia dal lato della spesa corrente (-9,5 milioni) sia dal lato della spesa in conto capitale (-347,5 milioni).
Le misure legislative introdotte dall’articolato della Sezione I determinano anch’esse nel complesso un effetto negativo di circa 136,1 milioni di euro, sia di parte corrente (- 21,9 milioni) che in conto capitale (-114,2 milioni).
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del disegno di legge di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il disegno di legge di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| Ministero della cultura |
|
Missione/Programma |
2024 |
2025 |
| legge di bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a. 23 c. 3 lett a); a. 30 c. 1-2 |
Variazioni
a. 23 c. 3 lett b) |
| 1 |
Tutela e valorizzazione dei beni e attività culturali e paesaggistici (21) |
3.397,9 |
3.425.6 |
3.447,4 |
0,0 |
-357 |
3.090,4 |
-133,5* |
2.956,9* |
| 1.1 |
Sostegno, valorizzazione e tutela del settore dello spettacolo dal vivo (21.2) |
474,8 |
475,5 |
473,9 |
0,0 |
24,4 |
498,3 |
1,3 |
499,6 |
| 1.2 |
Vigilanza, prevenzione e repressione in materia di patrimonio culturale (21.5) |
9,0 |
9,0 |
8,8 |
0,0 |
- |
8,8 |
-0,1 |
8,7 |
| 1.3 |
Tutela dei beni archeologici (21.6) |
68,0 |
70,3 |
71,0 |
0,0 |
- |
71,0 |
-0,4 |
70,6 |
| 1.4 |
Tutela e valorizzazione dei beni archivistici (21.9) |
163,8 |
166,4 |
161,7 |
0,0 |
- |
161,7 |
-7,2 |
154,5 |
| 1.5 |
Tutela e valorizzazione dei beni librari, promozione e sostegno del libro e dell’editoria (21.10) |
192,6 |
199,8 |
188,7 |
0,0 |
-0,1 |
188,6 |
-6,3 |
182,3 |
| 1.6 |
Tutela delle belle arti e tutela e valorizzazione del paesaggio (21.12) |
178,3 |
187,3 |
198,6 |
0,0 |
- |
198,6 |
-11,6 |
187,0 |
| 1.7 |
Valorizzazione del patrimonio culturale e coordinamento del sistema museale (21.13) |
437,7 |
470,9 |
403,2 |
0,0 |
|
403,2 |
-3,8 |
399,4 |
| 1.9 |
Programmazione e attribuzione delle risorse per la tutela del patrimonio culturale (21.15) |
1.269,3 |
1.236,3 |
1.325,5 |
0,0 |
-381,2 |
944,3 |
-100,9 |
843,4 |
| 1.10 |
Tutela e promozione dell’arte e dell’architettura contemporanea e delle periferie urbane (21.16) |
35,5 |
39,5 |
38,3 |
0,0 |
- |
38,3 |
-0,1* |
38,2* |
| 1.11 |
Sostegno, valorizzazione e tutela del settore cinema e audiovisivo (21.18) |
551,7 |
551,9 |
561,3 |
0,0 |
- |
561,3 |
-1,2 |
560,1 |
| 1.20 |
Coordinamento e attuazione interventi per la sicurezza del patrimonio culturale e per le emergenze (21.20) |
9,2 |
10,5 |
9,7 |
0,0 |
- |
9,7 |
-3,1 |
6,6 |
| 1.21 |
Promozione del patrimonio culturale nazionale all'estero (21.21) |
7,9 |
8,2 |
6,4 |
0,0 |
- |
6,4 |
-0,1 |
6,3 |
| 4 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
157,8 |
168,2 |
146,3 |
0,0 |
- |
146,3 |
-3,6 |
142,7 |
| 4.1 |
Indirizzo politico (32.2) |
35,2 |
34,5 |
36,1 |
0,0 |
- |
36,1 |
-1,8 |
34,3 |
| 4.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
122,6 |
133,7 |
110,2 |
0,0 |
- |
110,2 |
-1,8 |
108,4 |
| |
SPESE MINISTERO |
3.555,7 |
3.593,8 |
3.593,7 |
0,0 |
-357 |
3.236,7 |
-137,1* |
3.099,6* |
- tra parentesi la numerazione generale della Missione/programma.
* A queste voci, al dato presente nello stato di previsione è stata sottratta la cifra di 1 milione di euro, a seguito dello stralcio, ai sensi dell’articolo 120, comma 2, del Regolamento della Camera, dell’articolo 89, comma 2 del citato disegno di legge, che tale cifra stanziava in favore della Fondazione Museo nazionale della fotografia.
La spesa complessiva del Ministero della cultura, alla luce delle modificazioni connesse alla riforma organizzativa in corso, delle quali si è dato conto in apertura, è ora allocata su 2 missioni e 14 programmi. La gran parte della spesa è allocata sulla Missione “Tutela e valorizzazione dei beni e attività culturali e paesaggistici” che rappresenta circa il 95% delle spese del Ministero.
Di seguito si illustrano, nel dettaglio, le variazioni che si registrano nella missione di maggior peso del Ministero.
Missione Tutela e valorizzazione dei beni e attività culturali e paesaggistici
La Missione Tutela e valorizzazione dei beni e attività culturali e paesaggistici reca, a BLV 2025, uno stanziamento di competenza pari a 3.447,4 milioni di euro.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 2.956,9 milioni per il 2025 nel bilancio integrato, con un decremento di 490,5 milioni (-14,2%).
Il decremento è dovuto agli effetti sia della Sezione I (-133,5 milioni), sia della Sezione II (-357 milioni) e risulta concentrato, principalmente sul programma 1.9 Programmazione e attribuzione delle risorse per la tutela del patrimonio culturale, che era, e resta, il più consistente della missione.
Per quanto riguarda gli effetti della Sezione I, la gran parte di essi è ascrivibile alla spending review dei Ministeri disposta per il triennio 2025-2027 e anni successivi dall’articolo 119, comma 1 e All. III, alla quale il Ministero partecipa, per l’anno 2025, con una riduzione complessiva pari a 144,0 milioni di euro, di cui 100,9, appunto, concentrati sul citato programma 1.9.
Gli altri effetti della Sezione I, tutti di segno invece positivo, per un totale di circa 10,5 milioni di euro, sono riconducibili a quanto disposto negli articoli del disegno di legge recanti disposizioni in materia di cultura, ed in particolare:
- l’articolo 87, che autorizza, per il 2025, maggiori spese pari a 3 milioni di euro per la realizzazione di una campagna nazionale di scavi archeologici (rifinanziando l’apposito capitolo collocato nel programma 1.7 “Valorizzazione del patrimonio culturale e coordinamento del sistema museale”), 1 milione di euro a rifinanziamento del Fondo per il restauro e per altri interventi conservativi sugli immobili di interesse storico e artistico (rifinanziando l’apposito capitolo collocato nel programma 1.6 “Tutela delle belle arti e tutela e valorizzazione del paesaggio”), e 2 milioni di euro per i servizi svolti in attuazione del piano nazionale straordinario di valorizzazione degli istituti e dei luoghi della cultura dal relativo personale (cha saranno allocati sui capitoli e piani gestionali stipendiali all’uopo dedicati);
- l’articolo 88, che autorizza maggiori spese, a decorrere dal 2025, pari a 1,5 milioni da destinare al fondo per la tutela e la valorizzazione dei carnevali storici, e 1,5 milioni da destinare al fondo volto a sostenere il settore dei festival, dei cori e delle bande musicali (si tratta di capitoli, di nuova istituzione, allocati nel programma 1.1 “Sostegno, valorizzazione e tutela del settore dello spettacolo dal vivo”);
- l’articolo 89, che, a decorrere dal 2025, autorizza la spesa di 1,5 milioni di euro, al fine dell'attuazione del Piano strategico di sviluppo della fotografia in Italia e all'estero (si tratta di un capitolo di nuova istituzione, allocati nel programma 1.10 “Tutela e promozione dell'arte e dell'architettura contemporanea e delle periferie urbane”).
Si segnala che il comma 2 dell’articolo 89, oggetto di stralcio ai sensi dell’articolo 120, comma 2, del Regolamento della Camera, stanziava 1 milione di euro annui e di contribuire al funzionamento della Fondazione Museo nazionale della fotografia (anche in questo caso, mediante istituzione di un nuovo capitolo nel programma 1.10 “Tutela e promozione dell'arte e dell'architettura contemporanea e delle periferie urbane”)
Quanto agli interventi di Sezione II, questi incidono in riduzione degli stanziamenti del Ministero della cultura (tutti compresi nella Missione Tutela e valorizzazione dei beni e attività culturali e paesaggistici) per complessivi -357 milioni, che derivano dalle seguenti variazioni di leggi di spesa, come esposte nella tavola che segue, che riporta i relativi rifinanziamenti e definanziamenti (vedi allegato allo stato di previsione - TOMO III).
| Ministero della cultura |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| L n. 163 del 1985 art. 2 c. 1 p. C "Fondazioni lirico-sinfoniche" (*) - (Cap-pg: 6621/1) - (Scad. Variazione 2050) |
LV |
208,9 |
209,9 |
209,9 |
209,9 |
| Rif. |
14,0 |
14,0 |
14,0 |
14,0 |
| L n. 163 del 1985 art. 2 c. 1 p. D "Attività musicali in Italia e all'estero" (*) - (Cap-pg: 6622/1) - (Scad. Variazione 2050) |
LV |
69,4 |
69,8 |
69,8 |
69,8 |
| Rif. |
7,0 |
7,0 |
7,0 |
7,0 |
| L n. 163 del 1985 art. 2 c. 1 p. E "Attività teatrali di prosa" (*) - (Cap-pg: 6623/1) - (Scad. Variazione 2050) |
LV |
37,1 |
37,2 |
37,2 |
37,2 |
| Rif. |
2,4 |
2,4 |
2,4 |
2,4 |
| LB 232/2016 art. 1 c. 627 "Fondo nazionale per la rievocazione storica" (*) (Cap-pg: 6641/1) (Variazione Permanente) |
LV |
1,8 |
1,9 |
1,9 |
1,9 |
| Rif. |
1,0 |
1,0 |
1,0 |
1,0 |
| DEFINANZIAMENTI |
| LB n. 197 del 2022 art. 1 c. 632 "Nuovo Fondo cultura" (*) - (Cap-pg: 1923/1) - (Variazione Permanente) |
LV |
35,3 |
44,2 |
37,8 |
37,8 |
| Def. |
-33,9 |
-33,9 |
-33,9 |
-32,9 |
| Definanzimenti successivi alla reiscrizione in bilancio di somme non impegnate nel 2024 (art. 30, co. 2, lett. b) |
|
|
|
|
|
| LB n. 160 del 2019 art. 1 c. 375 p. 1 "Conservazione, potenziamento, realizzazione di progetti sperimentali" - (Cap-pg: 7815/4) - (Scad. Variazione 2026) |
LV |
2,0 |
2,3 |
1,8 |
14,7 |
| Def. |
-0,1 |
-0,5 |
- |
- |
| DL n. 59 del 2021 art. 1 c. 2 p. D/primum "Attuazione Piano complementare PNRR - MIC" - (Cap-pg: 8130/1) - (Scad. Variazione 2025) |
LV |
301,6 |
132,3 |
135,0 |
180,0 |
| Def. |
-171,6 |
- |
- |
- |
| LB n. 145 del 2018 art. 1 c. 95 p. P/quater decies "Tutela patrimonio culturale" - (Cap-pg: 8099/3) - (Scad. Variazione 2027) |
LV |
9,7 |
19,6 |
146,0 |
433,8 |
| Def. |
-9,7 |
-2,5 |
-0,2 |
- |
| LB n. 160/2019 art. 1 c. 14 p. P/quater decies "Tutela patrimonio culturale" - (Cap-pg: 8098/7 - 8098/8) - (Scad. Variazione 2026) |
LV |
32,1 |
22,1 |
21,3 |
338,2 |
| Def. |
-15,2 |
-3,2 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. F/quater decies "Edilizia pubblica, compresa quella scolastica e sanitaria" - (Cap-pg: 8105/6 - 8105/7 - 8106/6 - 8106/7 - 8107/7 - 8108/6 - 8108/7) - (Scad. Variazione 2027) |
LV |
39,5 |
32,4 |
32,4 |
219,3 |
| Def. |
-16,4 |
-5,2 |
-1,1 |
- |
| LB 205/2017 art. 1 c. 1072 p. H/quater decies "Digitalizzazione amministrazioni statali" - (Cap-pg: 8105/11 - 8108/10) (Scad. Variazione 2027) |
LV |
1,3 |
1,3 |
1,6 |
11,9 |
| Def. |
-0,2 |
-0,0 |
-0,0 |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. I/quater decies "Prevenzione del rischio sismico" - (Cap-pg: 8105/9 - 8106/9 - 8107/9 - 8108/9) - (Scad. Variazione 2027) |
LV |
29,7 |
21,7 |
18,9 |
133,2 |
| Def. |
-16,0 |
-5,6 |
-0,4 |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. L/quater decies "Investimenti in riqualificazione urbana e sicurezza delle periferie" - (Cap-pg: 8105/10) - (Scad. Variazione 2026) |
LV |
5,3 |
3,6 |
3,3 |
23,6 |
| Def. |
-3,0 |
-0,7 |
- |
- |
| LB n. 205 del 2017 art. 1 c. 1072 p. N/quater decies "Eliminazione delle barriere architettoniche" - (Cap-pg: 8105/8 - 8106/8 - 8108/8) - (Scad. Variazione 2027) |
LV |
10,1 |
8,9 |
8,8 |
62,8 |
| Def. |
-3,8 |
-1,2 |
-0,0 |
- |
| LB n. 232 del 2016 art. 1 c. 140 p. H/sexies "Ripartizione del fondo investimenti articolo 1, comma 140 della legge n.232 del 2016" - (Cap-pg: 8105/4) - (Scad. Variazione 2025) |
LV |
0,4 |
- |
- |
- |
| Def. |
-0,2 |
- |
- |
- |
| LS n. 190 del 2014 art. 1 c. 9 "Fondo per la tutela del patrimonio culturale" - (Cap-pg: 8099/1) - (Scad. Variazione 2027) |
LV |
266,0 |
164,8 |
155,9 |
1.195,2 |
| Def. |
-94,2 |
-10,2 |
-1,4 |
- |
| LS n. 208 del 2015 art. 1 c. 338 "Interventi di conservazione, manutenzione, restauro e valorizzazione dei beni culturali" - (Cap-pg: 7673/1) - (Scad. Variazione 2025) |
LV |
17,0 |
- |
- |
|
| Def. |
-17,0 |
- |
- |
- |
Ministero della salute
(Tabella n. 15)
L’articolo 139 del disegno di legge di bilancio autorizza l’impegno e il pagamento delle spese del Ministero dell’economia e delle finanze (MEF) per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 15).
Premessa
Con l’entrata in vigore del d.P.C.M. 30 ottobre 2023, n.196, il Ministero della salute si è dotato di un’organizzazione basata su 4 dipartimenti e 12 direzioni generali, superando il precedente regolamento di organizzazione del Ministero (d.P.C.M 11 febbraio 2014, n. 59) che aveva incrementato fino a 12 le direzioni generali e aveva soppresso le strutture dipartimentali.
Più in dettaglio i 4 Dipartimenti e le nuove Direzioni generali sono definite come segue:
- Dipartimento dell’amministrazione generale, delle risorse umane e del bilancio, ove rientrano la Direzione generale delle risorse umane e del bilancio, la Direzione generale della comunicazione e la Direzione generale della vigilanza sugli Enti e degli organi collegiali.
- Dipartimento della prevenzione, della ricerca e delle emergenze sanitarie, ove rientrano la Direzione generale della Prevenzione, la Direzione generale della ricerca e dell’innovazione in sanità, la Direzione generale delle Emergenze sanitarie;
- Dipartimento della Programmazione, dei dispositivi medici, del farmaco e delle politiche in favore del Ssn, ove rientrano la Direzione generale della Programmazione e dell’edilizia sanitaria, la Direzione generale delle professioni sanitarie e delle politiche in favore del Ssn, la Direzione generale dei Dispositivi medici e del farmaco;
- Dipartimento della salute umana, della salute animale e dell’ecosistema (One Health) e dei rapporti internazionali, ove rientrano la Direzione generale dei corretti stili di vita e dei rapporti con l’ecosistema, la Direzione generale dell’igiene e della sicurezza alimentare e la Direzione generale della salute animale.
Rimane infine l’Unità per la Missione 6 Salute del PNRR. Per il coordinamento del lavoro presso il Ministero opera la Conferenza permanente dei Capi dipartimento che si dovrà riunire in via ordinaria ogni due mesi o in via straordinaria su richiesta di almeno un dipartimento o su richiesta del Ministro[7].
Ogni due anni, l'organizzazione del Ministero potrà essere sottoposta a verifica per accertarne funzionalità ed efficienza anche ai fini della sua eventuale revisione.
Nella tabella sottostante sono esposti gli effetti del decreto di riorganizzazione del Ministero della salute dell’ottobre 2023: in colore più chiaro si possono osservare i programmi che vengono soppressi, rimanendo invariate le 3 missioni, di cui la principale è Tutela della salute (l’80,2% del valore della spesa finale complessiva del Ministero) .
Tali effetti, complessivamente a saldo zero sulla spesa complessiva del Ministero della salute, determinano sostanzialmente una riallocazione di risorse sui seguenti 3 nuovi programmi:
1.13 Vigilanza sugli enti, supporto, comunicazione e digitalizzazione salute umana e veterinaria;
1.14 Programmazione SSN per l’erogazione dei LEA e professioni sanitarie;
1.15 Tutela della salute, innovazione e politiche internazionali.
I programmi soppressi, tutti nell’ambito della Missione Tutela della salute, risultano pertanto essere:
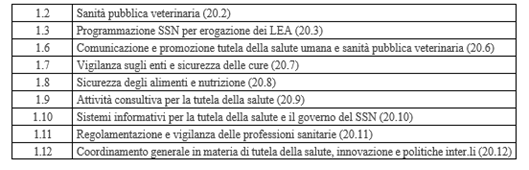
Rimangono pertanto in essere e si sommano ai nuovi, i seguenti programmi:
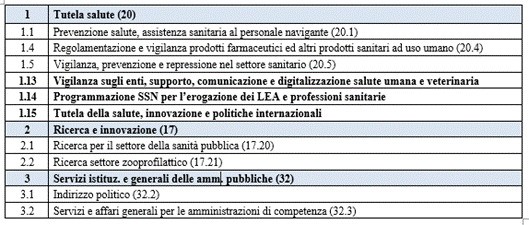
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027, integrato con le variazioni di Sezione I e II, autorizza, per lo stato di previsione del Ministero dell’economia e delle finanze, spese finali, in termini di competenza, pari a 2.399,5 milioni di euro nel 2025, a 2.366,4 milioni di euro per il 2026 e 2.070,9 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese finali del Ministero della salute per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
Ddl di bilancio 2025 |
Diff.
bil 2025-
BIL 2024 |
Ddl di bilancio 2026 |
Ddl di bilancio 2027 |
| Spese correnti |
1.797,1 |
1.875,4 |
2.118,7 |
321,6 |
2.147,1 |
1.928,4 |
| Spese in c/capitale |
609,5 |
640,3 |
280,8 |
-328,7 |
219,3 |
142,5 |
| SPESE FINALI |
2.406,6 |
2.515,7 |
2.399,5 |
-7,1 |
2.366,4 |
2.070,9 |
| Spese finali MINISTERO in % spese finali STATO |
0,3 |
0,3 |
0,3 |
- |
0,3 |
0,2 |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2023-2025 espone dunque per lo stato di previsione in esame un modesto decremento delle spese finali nel 2025 (in termini assoluti pari a -7,1 milioni, -0,30%).
Tale decremento è determinato principalmente da una riduzione di 328 milioni delle spese in conto capitale, solo parzialmente compensata da un incremento di 321 milioni delle spese correnti presente nel disegno di legge di bilancio a legislazione vigente per effetto dell’assestamento 2024.
Gli stanziamenti di spesa del Ministero autorizzati dal disegno di legge di bilancio integrato si attestano, in termini di competenza, nell’anno 2025, in misura pari allo 0,3% della spesa finale del bilancio statale, come la percentuale registrata nell’esercizio precedente.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del Ministero della Salute (Tabella 15) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 2.454,4 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 - attuata con le Sezioni I e II del disegno di legge di bilancio - determina complessivamente un decremento delle spese finali di 55 milioni di euro, attribuibile per oltre 41 milioni alle spese di parte corrente e per circa 14 milioni a quelle di conto capitale, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero della Salute - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche manovra Sez. II |
Ddl bilancio Sez II |
effetti manovra Sez. I |
Ddl Bilancio integrato
sez I+Sez II |
| Spese correnti |
1.797,1 |
1.875,4 |
2.158,9 |
- |
- |
-40,3 |
2.118,7 |
| Spese in c/capitale |
609,5 |
640,3 |
295,5 |
-13,9 |
281,6 |
-0,9 |
280,8 |
| SPESE FINALI |
2.406,6 |
2.515,7 |
2.454,4 |
-13,9 |
2.440,5 |
-41,1 |
2.399,4 |
Il DDL di bilancio 2025 come integrato degli effetti della manovra, propone, trascurando gli arrotondamenti, spese finali di competenza per il Ministero pari a 2.339 milioni per il 2025.
In tale stanziamento di competenza risultano preponderanti le spese di parte corrente, che rappresentano l’88,3% del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra di Sezione II determinano una riduzione della spesa pari a circa 13,9 milioni di euro, per effetto del solo decremento dal lato della spesa in conto capitale.
Ugualmente, le misure legislative introdotte dall’articolato della Sezione I determinano nel complesso un effetto negativo di circa 41 milioni di euro, sia di parte corrente (-40,3 milioni) che in conto capitale (-0,9 milioni).
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del ddl di bilancio integrato per il 2025 per ciascuna Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il ddl di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II, si ricorda che gli interventi di rimodulazione nonché di rifinanziamento/definanziamento o riprogrammazione delle leggi di spesa (operati ai sensi dell’art. 23, comma 3, lett. a) e lett. b) della legge di contabilità) sono riportati negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| Ministero della Salute |
|
Missione/Programma |
2024 |
2025 |
|
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
DDL bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
|
| Rimodul.
a.23 c. 3 lett a) e 30 co.1) |
Variazioni
a.23 c. 3
lett b) |
|
| 1 |
Tutela della salute (20) |
1.930 |
2.009 |
1.975 |
- |
-13.9 |
1.961 |
-27,5 |
1.933,6 |
|
| 1.1 |
Prevenzione e promozione della salute umana ed assistenza sanitaria al personale navigante e aeronavigante e sicurezza delle cure (20.1) |
682 |
659 |
965 |
- |
- |
965 |
-18,5 |
946,8 |
|
| 1.4 |
Regolamentazione e vigilanza in materia di prodotti farmaceutici ed altri prodotti sanitari ad uso umano (20.4) |
14,3 |
15,7 |
14,3 |
- |
- |
14,3 |
-0,3 |
14,0 |
|
| 1.5 |
Vigilanza, prevenzione e repressione nel settore sanitario (20.5) |
12,6 |
12,9 |
13,3 |
- |
- |
13,3 |
-0,3 |
13 |
|
| 1.13 |
Vigilanza sugli enti, supporto attività organi collegiali, comunicazione e digitalizzazione per la tutela della salute umana e della sanità pubbl. veterinaria (20.13) |
317 |
319 |
328 |
- |
- |
328 |
-7,4 |
320 |
|
| 1.14 |
Programmazione SSN erogazione LEA, assistenza sanitaria umana e regolamentazione professioni sanitarie (20.14) |
426 |
457 |
235 |
- |
- |
235 |
-0,4 |
234 |
|
| 1.15 |
Tutela della salute, innovazione e politiche internazionali (20.15) |
477,7 |
544,4 |
419,0 |
- |
-13,9 |
405,1 |
-0,7 |
404,4 |
|
| 2 |
Ricerca e innovazione (17) |
378,6 |
395,9 |
388,4 |
- |
- |
388,4 |
-11,2 |
377,2 |
|
| 2.1 |
Ricerca per il settore della sanità pubblica (17.20) |
344,5 |
361,2 |
354,6 |
- |
- |
354,6 |
-9,6 |
345,0 |
|
| 2.2 |
Ricerca per il settore zooprofilattico (17.21) |
34,1 |
34,7 |
33,9 |
- |
- |
33,9 |
-1,6 |
32,2 |
|
| 3 |
Servizi istituzionali e generali delle amm.ni pubbliche (32) |
97,9 |
111,0 |
90,9 |
- |
- |
90,9 |
-2,4 |
88,6 |
|
| 3.1 |
Indirizzo politico (32.2) |
36,1 |
36,4 |
33,8 |
- |
- |
33,8 |
-1,3 |
32,5 |
|
| 3.2 |
Servizi e affari generali (32.3) |
61,8 |
74,6 |
57,1 |
- |
- |
57,1 |
-1,1 |
56,0 |
|
| |
SPESE MINISTERO |
2.406,6 |
2.515,7 |
2.454,4 |
- |
-13,9 |
2.440,4 |
-41,1 |
2.399,4 |
|
- tra parentesi la numerazione generale della Missione/programma.
La spesa complessiva del Ministero è allocata su 3 missioni e 10 programmi, come modificati con l’entrata in vigore del d.P.C.M. 30 ottobre 2023, n.196 (v. ante Premessa). La gran parte della spesa è allocata sulla missione Tutela della salute (20) che rappresenta circa l’80,6% delle spese del Ministero stesso.
Di seguito si illustrano, nel dettaglio, le variazioni che si registrano nelle missioni di maggior peso del Ministero.
Circa gli effetti di riduzione della spesa di Sez. I rientranti nella missione Tutela della salute (-27,5 milioni), la minore spesa, seppure modesta, si registra nell’ambito dei programmi:
· 1.1 Prevenzione e promozione della salute umana ed assistenza sanitaria al personale navigante ed aeronavigante e sicurezza delle cure (20.1) (-18,5 milioni) con riferimento prevalentemente:
- all’azione Sorveglianza, prevenzione e controllo delle malattie a tutela della salute (-11,96 milioni), ascrivibili per la maggior parte alla riduzione del cap. 4381 relativo alle Spese per il completamento delle azioni di contrasto all’emergenza epidemiologica Covid-19 (a seguito della chiusura della contabilità speciale n. 6198);
- alla riduzione (-5,3 milioni) per minori somme dovute per la liquidazione indennizzi per soggetti emotrasfusi danneggiati da sangue o emoderivati infetti, e che hanno instaurato azioni di risarcimento danni.
· 1.13 Vigilanza sugli enti, supporto alle attività degli organi collegiali, comunicazione e digitalizzazione per la tutela della salute umana e della sanità pubblica veterinaria, con un’ulteriore riduzione della spesa diffusa su vari capitoli (-7,4 milioni) con specifico riferimento al programma per l’azione dell’attività di vigilanza e trasferimenti per il funzionamento degli enti vigilati.
Ulteriori effetti di Sez. I sono ascrivibili alla missione 2. Ricerca e innovazione (17) (-11,2 milioni) e 3. Servizi istituzionali e generali delle amm.ni pubbliche (32) (-2,38 milioni), rispettivamente:
· per effetto della riduzione di spese di parte corrente all’interno del programma 2.1 Ricerca per il settore della sanità pubblica (17.20) (-9,6 milioni), ascrivibile per la maggior parte all’azione Promozione e sviluppo della ricerca sanitaria (cap. 3398 Spese per la ricerca medico-sanitaria e la tutela della salute, -9,1 milioni, piano di gestione 3. Somma da assegnare agli istituti di ricovero e cura a carattere scientifico di diritto pubblico e privato per il finanziamento dell'attività di ricerca corrente) e 2.2 Ricerca per il settore zooprofilattico (17.21) per riduzione di 1,6 milioni dell’azione di promozione e sviluppo della ricerca per il settore zooprofilattico (cap. 5302 Somma da assegnare agli istituti zooprofilattici sperimentali per assegni al personale a contratto a tempo determinato e indeterminato per il ruolo non dirigenziale di ricercatori scientifici, -1,1 milioni);
· prevalentemente per effetto del programma 3.1 Indirizzo politico (32.2) (-1,3 milioni), per minori somme ascritte all’azione Fondi da ripartire per il riaccertamento dei residui passivi perenti (-1,28 milioni) e del programma 3.2 Servizi e affari generali per le amministrazioni di competenza per risparmi di parte corrente (cap. 2200 Spese per il sistema informativo sanitario).
Quanto agli interventi di Sezione II, questi incidono in riduzione di 13,9 milioni degli stanziamenti del programma 1.15 Tutela della salute, innovazione e politiche internazionali della missione Tutela della salute, per definanziamenti di pari ammontare, come esposto nella tavola che segue (dati in milioni di euro):
| Definanziamento |
|
2025 |
2026 |
2027 |
2028 e ss. |
| 1. Tutela della salute (20) |
LV |
46,54 |
2,45 |
- |
- |
| 1.15 Tutela della salute, innovazione e politiche internazionali (20.15) DL n. 59 del 2021 art. 1 c. 2 p. E/primum per Somme da destinare al finanziamento di progetti di sanità pubblica in materia di salute, ambiente, biodiversità e clima in attuazione del piano nazionale per gli investimenti complementari al piano nazionale di ripresa e resilienza" - (Cap-pg: 7122/1) - (Scad. Variazione 2025) |
Def.. |
-13,9 |
- |
- |
- |
| Tot. |
32,6 |
2,45 |
- |
- |
Ministero del turismo
(Tabella n. 16)
L’articolo 140 del disegno di legge di bilancio autorizza l’impegno e il pagamento delle spese del Ministero del turismo per l’anno finanziario 2025, in conformità all’annesso stato di previsione (Tabella n. 16).
1. Le spese finali del Ministero per gli anni 2025-2027
Il disegno di legge di bilancio 2025-2027 autorizza, per lo stato di previsione del Ministero del turismo, spese finali, in termini di competenza, pari a 425,5 milioni di euro nel 2025, a 203,8 milioni di euro per il 2026 e 165,9 milioni di euro per il 2027, come si evince dalla tabella che segue.
Spese del Ministero del Turismo per gli anni 2025-2027
(dati di competenza, valori in milioni di euro)
| |
2024 |
Previsioni 2025-2027 |
| Legge di Bilancio |
previsioni assestate |
bilancio integrato 2025 |
Diff.
bil 2025/
BIL 2024 |
bilancio integrato 2026 |
bilancio integrato 2027 |
| Spese correnti |
161,2 |
172,3 |
151 |
-10,2 |
93,1 |
84,4 |
| Spese in c/capitale |
204,7 |
205 |
274,5 |
69,8 |
110,8 |
81,5 |
| SPESE FINALI |
365,9 |
377,3 |
425,5 |
59,6 |
203,8 |
165,9 |
| % sulle spese finali STATO |
0,04 |
0,04 |
0,05 |
0,01 |
0,02 |
0,02 |
Rispetto alla legge di bilancio 2024, il disegno di legge di bilancio 2025-2027 espone dunque per il Ministero del turismo un incremento di spesa nel 2025 (in termini assoluti pari a circa 59,6 milioni di euro, +16,3%).
Tale incremento è determinato principalmente da un aumento di circa 69,8 milioni nelle spese in conto capitale, le quali però si riducono sensibilmente negli esercizi 2026 e 2027. Le spese in conto corrente calano di circa 10,2 milioni di euro nel 2025 e in maniera ancor più sensibile nel 2026 e nel 2027. Complessivamente, nell’anno 2027 è prevista una riduzione del 54,7% della spesa del Ministero del turismo rispetto al bilancio del 2024.
Gli stanziamenti di spesa del Ministero autorizzati dal disegno di legge di bilancio si attestano, in termini di competenza, nell’anno 2025, in misura pari allo 0,05% della spesa finale del bilancio statale. Tale percentuale era lo 0,04% nell’esercizio precedente.
2. L’impatto della manovra sulle spese finali per l’anno 2025
Per l’anno 2025, lo stato di previsione del Ministero del turismo (Tabella n. 16) espone, a legislazione vigente (BLV), una dotazione complessiva di competenza di spese finali pari a 364,8 milioni di euro.
Rispetto alla legislazione vigente, la manovra finanziaria per il 2025 – attuata con le Sezioni I e II del disegno di legge di bilancio – determina complessivamente un incremento delle spese finali di circa 60 milioni di euro, come evidenziato nella tabella che segue:
Impatto della manovra sulle spese finali del Ministero del Turismo - anno 2025
(dati di competenza, valori in milioni di euro)
| |
2024 |
2025 |
| Legge di Bilancio |
previsioni assestate |
BLV |
Modifiche Sez. II |
Ddl bilancio Sez II |
effetti Sez. I |
ddl Bilancio integrato sez I+Sez II |
| Spese correnti |
161,2 |
172,3 |
132,44 |
20 |
152,44 |
-1,4 |
151 |
| Spese in c/capitale |
204,7 |
205 |
232,42 |
0 |
232,42 |
42,0 |
274,5 |
| SPESE FINALI |
365,9 |
377,3 |
364,9 |
20 |
384,9 |
40,6 |
425,5 |
Il ddl di bilancio 2025 come integrato degli effetti della manovra, propone, dunque, spese finali di competenza per il Ministero pari a 425,5 milioni per il 2025.
In tale stanziamento di competenza risultano preponderanti le spese in conto capitale, che rappresentano il 64,5% del totale delle spese finali.
Gli effetti finanziari complessivi ascrivibili alla manovra sono complessivamente +60,6 milioni, dei quali +20 milioni sulla parte corrente e interamente ascrivibili a modifiche di Sezione II e + 40,6 milioni ascrivibili agli interventi di Sezione I. Quest’ultimo importo è determinato da un incremento della spesa di conto capitale di 42 milioni e da una riduzione della spesa corrente di 1,4 milioni.
Si rileva sin d’ora, al riguardo, che il MITUR è interessato dagli effetti delle riduzioni, disposte dall’articolo 119, comma 1 del disegno di legge, alle dotazioni di competenza e di cassa relative alle missioni e ai programmi di spesa degli stati di previsione dei Dicasteri, come dettagliate nell’allegato III. Tali riduzioni ammontano, complessivamente, per il MITUR, a 69,4 milioni per il 2025, a 46,4 milioni per il 2026, a 40,4 milioni nel 2027.
3. Analisi delle previsioni di spesa per Missioni e Programmi per l’anno 2025
La tabella seguente espone le previsioni del ddl di bilancio integrato per il 2025 per ogni Missione e Programma di spesa del Ministero, a raffronto con i dati dell’esercizio precedente.
La tabella evidenzia altresì le modifiche che il ddl di bilancio apporta alla legislazione vigente con interventi di manovra sia di Sezione I che di Sezione II, ai fini della determinazione delle previsioni di spesa relative a ciascuna missione/programma.
Riguardo alle modifiche apportate dalla Sezione II – che per quanto attiene al MITUR si sono concretizzate in un unico rifinanziamento di legge di spesa (operato ai sensi dell’art. 23, comma 3, lett. b) della legge di contabilità) – sono riportate negli appositi allegati allo stato di previsione in esame.
(Dati di competenza, valori in milioni di euro)
| MINISTERO DEL TURISMO |
| |
Missione/Programma |
2024 |
2025 |
| Legge di Bilancio |
Assest. |
BLV |
Modifiche sez. II |
ddl bilancio Sez. II |
Effetti Sez. I |
Dlb integrato sez I+Sez II |
| Rimodul.
a.23 c. 3 lett a) |
Variazioni
a.23 c. 3
lett b) |
| 1 |
Servizi istituzionali e generali delle amministrazioni pubbliche (32) |
18,5 |
18,9 |
20,2 |
0,0 |
0,0 |
20,2 |
-0,2 |
19,9 |
| 1.1 |
Indirizzo politico (32.2) |
9,5 |
9,5 |
9,6 |
0,0 |
0,0 |
9,6 |
-0,1 |
9,5 |
| 1.2 |
Servizi e affari generali per le amministrazioni di competenza (32.3) |
8,9 |
9,4 |
10,6 |
0,0 |
0,0 |
10,6 |
-0,2 |
10,4 |
| 2 |
Turismo (31) |
347,4 |
358,4 |
344,7 |
0,0 |
20,0 |
364,7 |
40,9 |
405,5 |
| 2.1 |
Coordinamento ed indirizzo delle politiche del turismo (31.2) |
9,6 |
9,6 |
10,8 |
0,0 |
0,0 |
10,8 |
-0,1 |
10,7 |
| 2.4 |
Vigilanza, regolamentazione delle professioni turistiche (31.5) |
27,5 |
29,1 |
18,2 |
0,0 |
0,0 |
18,2 |
-0,3 |
17,9 |
| 2.5 |
Promozione e valorizzazione strategica dell’offerta turistica nazionale e innovazione (31.6) |
304,9 |
314,3 |
310,9 |
0,0 |
20,0 |
330,9 |
41,7 |
372,6 |
| 2.6 |
Informatizzazione, digitalizzazione e analisi statistica del settore turistico (31.7) |
5,4 |
5,4 |
4,8 |
0,0 |
0,0 |
4,8 |
-0,5 |
4,3 |
| |
SPESA FINALE MITUR |
365,9 |
377,3 |
364,9 |
0,0 |
20,0 |
384,9 |
40,6 |
425,5 |
Tra parentesi la numerazione generale della Missione/programma. Eventuali incongruenze nelle somme finali sono dovute all’arrotondamento numerico al primo decimale.
La spesa complessiva del Ministero del turismo è allocata su 2 missioni e 6 programmi.
La gran parte della spesa è allocata su una missione “Turismo” (31), che rappresenta il 95,3% delle spese del Ministero. Su tale Missione, ed in particolare sul Programma di spesa Promozione e valorizzazione strategica dell’offerta turistica nazionale e innovazione (31.6) si è essenzialmente concentrata la manovra, come verrà di seguito illustrato.
Missione 31 “Turismo”
La Missione 31 reca, a BLV 2025, uno stanziamento di competenza pari a 344,7 milioni di euro, pari al 94,5% della spesa finale del MITUR.
Considerando gli effetti della manovra (Sezioni I e II), le spese della Missione ammontano a 405,5 milioni per il 2025 nel bilancio integrato, con un incremento di 60,9 milioni.
L’incremento è essenzialmente dovuto agli effetti della Sezione I (+40,9 milioni) e della Sezione II (+20 milioni) e risulta concentrato, principalmente, come già accennato, sul programma Promozione e valorizzazione strategica dell’offerta turistica nazionale e innovazione (31.6). Più specificamente, i maggiori stanziamenti sono dovuti, per quanto riguarda la Sezione I:
§ all’articolo 79, che ha autorizzato la spesa di 110 milioni di euro per l’anno 2025 al fine di sostenere lo sviluppo dell’offerta turistica sul territorio nazionale. Le relative risorse sono allocate sul capitolo di nuova istituzione cap. 8515, denominato “somme destinate ai contratti di sviluppo per il turismo”;
§ ai tagli operati al programma ai sensi dell’articolo 119, comma 1 e Allegato III, che complessivamente ammontano, per la missione qui in esame, a 69,2 milioni di euro. I tagli si sono concentrati principalmente sui seguenti capitoli di spesa:
o cap. 8601, relativo al Fondo per l’ammodernamento, a sicurezza e la dismissione degli impianti di risalita e di innevamento, che registra una riduzione di 20 milioni di euro per ciascuno degli anni 2025 e 2026, e una riduzione di 14 milioni di euro per l’anno 2027.
Dunque, con la riduzione operata, il cap. 8601 espone uno stanziamento a DLB integrato pari a 80 milioni per il 2025, a 80 milioni per il 2026 e a 56 milioni per il 2027.
o cap. 7115, relativo al Fondo unico nazionale per il turismo di conto capitale, che registra una riduzione di 47,5 milioni di euro per il 2025 e di 25 milioni di euro per ciascuno degli anni 2026 e 2027.
Dunque, con la riduzione operata, il cap.7115 espone uno stanziamento a DLB integrato pari a 47,5 milioni per il 2025, a 25 milioni per il 2026 e a 25 milioni per il 2027.
Per quanto riguarda la Sezione II, l’incremento di spesa è dovuto al rifinanziamento pari a 20 milioni di euro per l’anno 2025 del Fondo unico per il turismo di parte corrente, privo a BLV di disponibilità, come esposto nella tavola che segue:
| Ministero del turismo |
| |
2025 |
2026 |
2027 |
2028 ss |
| RIFINANZIAMENTI |
| LB n. 234 del 2021 art. 1 c. 366 "FONDO UNICO PER IL TURISMO" - (Cap-pg: 2025/1) - (Scad. Variazione 2025) |
LV |
- |
- |
- |
- |
| Rif. |
20,0 |
- |
- |
- |
 Tel. 06 6706-2451 - * studi1@senato.it - @SR_Studi