L’Atto del Governo 276, contenente lo schema di decreto legislativo recante «disposizioni in materia di tributi regionali e locali e di federalismo fiscale regionale», dà attuazione ai principi e ai criteri direttivi di cui agli articoli 13 e 14 della legge n. 111 del 2023, «Delega al Governo per la riforma fiscale».
L’Atto del Governo è composto da 33 articoli aventi ad oggetto la disciplina generale dei tributi locali (Parte I, articoli da 1 a 12) ed in particolare i rapporti con i contribuenti (artt. 1-4), l’accertamento e la riscossione dei tributi locali (artt. 5-11) e le sanzioni (art. 12) nonché la disciplina dei singoli tributi (Parte II, artt. 14-29) con riferimento sia ai tributi regionali, in particolare la tassa automobilistica regionale (artt. 14-22), l’IRAP, l’addizionale regionale all’imposta sui redditi, la tassa regionale per il diritto allo studio ed il tributo speciale per il deposito in discarica e in impianti di incenerimento dei rifiuti (artt. 23 e 24) sia ai tributi locali con riguardo all’imposta provinciale di trascrizione, all’IMU, all’imposta immobiliare sulle piattaforme marine e alla TARI (artt. 25-29).
L’atto del Governo infine disciplina (Parte III), in attuazione del federalismo fiscale, la compartecipazione al gettito dell’imposta sul reddito delle persone fisiche, introducendo in dettaglio modifiche in materia di fiscalizzazione e perequazione regionale nonché prevedendo l’istituzione della compartecipazione al gettito dell’imposta sul reddito delle persone fisiche per le province e per le città metropolitane (artt. 30 e 31).
Gli articoli 32 e 33 contengono rispettivamente la clausola di salvaguardia e l’entrata in vigore.
I principi di delega in materia di fiscalità regionale e locale indicati nella legge n. 111 del 2023
L’articolo 13 della legge n. 111 del 2023 reca i principi e i criteri direttivi per l’attuazione della delega con riferimento ai tributi regionali mentre l’articolo 14 contiene i principi di delega con riferimento alla fiscalità locale.
I principi in materia di fiscalità regionale
In dettaglio l’articolo 13, comma 1, alinea specifica che l’esercizio della delega avviene nel rispetto dei principi costituzionali e, in particolare, di quelli previsti dall’articolo 119 della Costituzione per realizzare la piena attuazione del federalismo fiscale regionale.
In sintesi, l’articolo 119 della Costituzione riconosce ai Comuni, alle Province, alle Città metropolitane e alle Regioni l’autonomia finanziaria di entrata e di spesa e la disponibilità di risorse autonome (primo comma). I medesimi enti stabiliscono e applicano tributi ed entrate propri, in armonia con la Costituzione e secondo i principi di coordinamento della finanza pubblica e del sistema tributario, e dispongono di compartecipazioni al gettito di tributi erariali riferibile al loro territorio (secondo comma). La disposizione deve essere letta in combinato con l’articolo 117, terzo comma, il quale ricomprende tra le materie di legislazione concorrente, il “coordinamento della finanza pubblica e del sistema tributario”.
Dal combinato disposto degli articoli 117 e 119 della Costituzione emerge, in primo luogo, la potestà per ogni regione di istituire tributi nel rispetto dei principi della Costituzione, dei vincoli derivanti dall'ordinamento dell’Unione europea e dagli obblighi internazionali, nonché dei principi fondamentali di coordinamento della finanza pubblica e del sistema tributario fissati dalla legislazione statale.
L’articolo 119 prevede inoltre l’istituzione di un fondo perequativo per i territori con minore capacità fiscale per abitante, il quale opera senza vincoli di destinazione (terzo comma).
In base al quarto comma, attraverso le predette risorse (entrate proprie, compartecipazione al gettito dei tributi erariali, trasferimenti dal fondo perequativo) gli enti territoriali devono provvedere al finanziamento integrale delle funzioni pubbliche loro attribuite. Lo Stato può destinare risorse aggiuntive o effettuare interventi speciali solo in favore di determinati comuni, province, città metropolitane e regioni per promuovere lo sviluppo economico, la coesione e la solidarietà sociale, per rimuovere gli squilibri economici e sociali, per favorire l'effettivo esercizio dei diritti della persona, o per provvedere a scopi diversi dal normale esercizio delle loro funzioni.
L’articolo 119 riconosce che i comuni, le province, le città metropolitane hanno un proprio patrimonio, secondo i principi generali stabiliti con legge statale (sesto comma, primo periodo). Esso ammette infine (sesto comma, secondo e terzo periodo) il ricorso all’indebitamento da parte degli enti territoriali solo per finanziare spese di investimento, escludendo ogni garanzia dello Stato sui prestiti contratti.
La lettera a) del comma 1), prevede anzitutto che siano sottoposte a revisione le norme del decreto legislativo 6 maggio 2011, n. 68, attraverso una razionalizzazione delle procedure e delle modalità applicative necessarie ad assicurare la completa attuazione dei principi in materia di autonomia di entrata delle regioni a statuto ordinario, con particolare riferimento:
1) alla revisione del meccanismo previsto dall’articolo 2 del citato decreto legislativo n. 68 del 2011, finalizzato a garantire al complesso delle regioni a statuto ordinario entrate corrispondenti all’ammontare dei trasferimenti statali previsti a legislazione vigente, soppressi, anche attraverso la possibilità di rimodulare l’intervento, ricorrendo a fonti di finanziamento alternative;
2) all’attribuzione alle regioni a statuto ordinario delle somme, a titolo di compartecipazione regionale all’IVA, di cui all’articolo 4 del citato decreto legislativo n. 68 del 2011 sulla base di specifici criteri che assicurano l’attuazione del principio di territorialità delle entrate. Si prevede che tale principio di territorialità sia applicato anche al recupero dell'evasione fiscale, in coerenza con le disposizioni di cui all'articolo 9, comma 2, del decreto legislativo n. 68 del 2011.
Il richiamato articolo 9, comma 2, attribuisce alle regioni, in relazione ai principi di territorialità, una quota del gettito riferibile al concorso della regione nella attività di recupero fiscale in materia di IVA, commisurata all'aliquota di compartecipazione. Le modalità di condivisione degli oneri di gestione della predetta attività di recupero fiscale sono disciplinate con specifico atto convenzionale sottoscritto tra regione ed Agenzia delle entrate.
3) alla garanzia di prevedere che, nelle more della definizione dell'aliquota di compartecipazione Iva (di cui all'articolo 15, commi 3 e 5, del decreto legislativo n. 68 del 2011), l'aliquota di compartecipazione - di cui all'articolo 4, comma 2 del medesimo decreto legislativo - destinata al finanziamento della sanità, viene stabilita, a livello nazionale, pari a quella individuata annualmente dal decreto del Presidente del Consiglio dei ministri recante la rideterminazione della compartecipazione regionale all'imposta sul valore aggiunto (come previsto dall'articolo 5, comma 1, del decreto legislativo 18 febbraio 2000, n. 56).
La lettera b) del comma 1 individua, quale principio di delega, la razionalizzazione dei tributi regionali, prevedendo:
1) la modificazione e, ove necessario, l’abrogazione nonché l’eventuale trasformazione di alcuni tributi propri derivati in tributi propri regionali, ovvero regionali dotati di maggiore autonomia;
2) la semplificazione degli adempimenti e degli altri procedimenti tributari in linea con i principi e i criteri direttivi di cui agli articoli 16, 17, 18 e 20 del provvedimento in esame, anche attraverso l’eventuale attribuzione alle regioni della facoltà di disciplinarli con proprie leggi, con particolare riferimento all’estensione dell’accertamento esecutivo e alle tipologie di definizione agevolata, anche sotto forma di adesione a quelle introdotte per le entrate erariali.
Gli articoli 16-18 della legge n. 111 del 2023 si riferiscono alla revisione dei procedimenti in capo all’amministrazione tributaria, mentre l’articolo 20 riguarda le sanzioni.
Con riferimento all’accertamento esecutivo (introdotto dal decreto-legge n. 78 del 2010) si rammenta che dal 1° ottobre 2011 gli avvisi di accertamento emessi dall’Agenzia delle entrate ai fini delle imposte sui redditi, IVA e IRAP sono esecutivi, ovvero contengono l’intimazione ad adempiere al pagamento degli importi indicati entro i termini previsti. Gli avvisi di accertamento diventano esecutivi trascorso il termine utile per presentare ricorso e riportano l’avviso che, dopo 30 giorni dalla scadenza della data prevista per il pagamento, la riscossione delle somme richieste è affidata all’Agenzia delle entrate-Riscossione.
Per ulteriori informazioni sugli istituti di definizione agevolata, si rinvia al portale della documentazione.
Si rammenta sinteticamente che le entrate tributarie delle regioni a statuto ordinario sono costituite principalmente dal gettito Irap, dall'addizionale Irpef, dalla cosiddetta tassa automobilistica. Gli altri tributi minori, compresa l'addizionale regionale all’accisa sul gas naturale (ARISGAM) e il tributo speciale il deposito in discarica dei rifiuti costituiscono una piccola parte dell'intero gettito tributario. Le possibilità di manovra sulla leva fiscale da parte regionale sono limitate. Ciascuna regione può determinare l’aliquota entro una forbice fissata dalla legge dello Stato e – in alcuni casi – differenziare i soggetti passivi (per scaglioni di reddito per l'addizionale Irpef, per categorie economiche per l’Irap). Ciascuna regione, inoltre, provvede alla disciplina ed alla gestione degli aspetti amministrativi: riscossione, rimborsi, recupero della tassa e l'applicazione delle sanzioni, sempre entro limiti e principi fissati dalla legge dello Stato.
I principi in materia di fiscalità locale
I principi in materia di revisione del sistema fiscale degli enti locali sono contenuti, come anticipato, all’articolo 14 che stabilisce principi e criteri direttivi specifici sulla materia.
In sintesi le norme della delega prevedono, tra l’altro:
§ -un consolidamento dell’autonomia finanziaria degli enti locali (anche attraverso una gestione autonoma della definizione agevolata);
§ -la piena attuazione del federalismo fiscale (anche attraverso meccanismi di compartecipazione a tributi erariali nonché di perequazione territoriale);
§ -una razionalizzazione dei tributi e una modernizzazione del sistema di rilevazione dei dati volta a ridurre i fenomeni di evasione ed elusione fiscale;
§ -una semplificazione degli adempimenti dichiarativi nonché la revisione del sistema della riscossione delle entrate (anche in riferimento alla vigilanza sui soggetti abilitati ad effettuare l'attività di accertamento);
§ -forme di cooperazione che privilegiano l'adempimento spontaneo degli obblighi tributari.
La disposizione riconosce, infine, alle province e alle città metropolitane tributi propri e una compartecipazione a un tributo erariale di carattere generale, destinati ad assicurare lo svolgimento delle proprie funzioni fondamentali.
In dettaglio, il comma 1, preliminarmente precisa che l'esercizio della delega dovrà avvenire nel rispetto dei principi costituzionali, in particolare di quelli previsti dall'articolo 119 della Costituzione (autonomia finanziaria di entrata e di spesa, dotazione di risorse autonome, tributi ed entrate propri, compartecipazioni al gettito di tributi erariali riferibile al loro territorio) nonché dei principi e i criteri direttivi specifici per la revisione del sistema fiscale dei comuni, delle città metropolitane e delle province introdotti dall’articolo in esame.
Per una ricostruzione dettagliata della normativa vigente del sistema fiscale degli enti locali si rinvia alla lettura del tema web “la fiscalità degli enti territoriali” consultabile sul Portale della documentazione della Camera dei deputati.
Nello specifico, il Governo ai fini dell’introduzione del nuovo sistema fiscale per comuni, provincie e città metropolitane è tenuto a:
a) mantenere il principio della progressività fiscale e, in ogni caso, escludere la doppia imposizione tra Stato ed enti locali fatte salve le addizionali degli enti sui tributi statali (lettera a));
b) consolidare il sistema dell'autonomia finanziaria nell'ambito della potestà regolamentare degli enti locali in attuazione dell'articolo 119 della Costituzione (lettera b));
c) assicurare la piena attuazione del federalismo fiscale, attraverso il potenziamento dell'autonomia finanziaria, garantendo:
§ tributi propri;
§ compartecipazioni a tributi erariali e meccanismi di perequazione, in grado di assicurare l'integrale finanziamento delle funzioni fondamentali attribuite, nonché di superare le differenze territoriali per gli enti locali con minore capacità fiscale.
Tali obiettivi dovranno essere perseguiti, comunque, senza maggiori oneri a carico della finanza pubblica (lettera c));
d) modernizzare, al fine di ridurre i fenomeni di evasione ed elusione fiscale e aumentare la capacità fiscale degli enti locali, il sistema di rilevazione dei dati prevedendo strumenti idonei a facilitare la circolazione delle informazioni per accelerare l'aggiornamento sistematico degli elementi informativi mancanti (lettera d));
e) razionalizzare e riordinare i singoli tributi locali, con particolare riferimento:
§ ai soggetti passivi;
§ alla base imponibile;
§ al numero delle aliquote;
§ alle esenzioni e alle agevolazioni fiscali.
Tale razionalizzazione dovrà comunque salvaguardare la manovrabilità dei tributi locali a garanzia del mantenimento della dimensione complessiva dei gettiti e degli equilibri di bilancio (lettera e)).
Si ricorda che il sistema della fiscalità comunale poggia sulle seguenti principali imposte:
§ l’imposta municipale propria-Imu (nella quale è confluita la Tasi);
§ la tassa sui rifiuti-Tari;
§ l’addizionale comunale all’Irpef.
§ A queste si aggiungono, oltre ai trasferimenti non fiscalizzati e alle entrate a titolo di Fondo di solidarietà comunale, le seguenti ulteriori entrate locali, vale a dire:
§ l’imposta di soggiorno (o il contributo di sbarco);
§ l’addizionale comunale sui diritti di imbarco;
§ l’imposta di scopo - Iscop;
§ il canone patrimoniale di concessione, autorizzazione o esposizione pubblicitaria (che ha sostituito la tassa per l’occupazione di spazi e aree pubbliche-Tosap, il canone per l’occupazione di spazi e aree pubbliche-Cosap, l’imposta comunale sulla pubblicità e il diritto sulle pubbliche affissioni-IcpDpa, il canone per l’installazione di mezzi pubblicitari-Cimp e il canone di cui all’articolo 27 del codice della strada);
§ il canone di concessione per l’occupazione delle aree e degli spazi appartenenti al demanio o al patrimonio indisponibile, destinati a mercati realizzati anche in strutture attrezzate.
La disposizione pone, inoltre, particolare attenzione al procedimento accertativo e del contenzioso previsto per i tributi locali.
In particolare, in merito alla semplificazione degli adempimenti dichiarativi, nonché alla revisione del sistema della riscossione delle entrate e a quello sanzionatorio, la lettera f) del comma 1 prevede che tali interventi dovranno essere disposti in linea con i principi e i criteri direttivi di cui agli articoli 16, 17, 18 e 20 (alle cui schede di lettura si rimanda), nonché con i seguenti specifici principi:
1) semplificazione degli adempimenti dichiarativi, delle modalità di versamento a carico dei contribuenti, estendendo la possibilità di adempiere mediante la compensazione, con facoltà di introdurre forme di cooperazione che privilegiano l’adempimento spontaneo degli obblighi tributari, con sistemi premiali di riduzione delle sanzioni, prevedendo in tutti i casi anche l'utilizzo delle tecnologie digitali;
2) revisione del sistema della riscossione delle entrate degli enti locali anche attraverso forme di cooperazione tra lo Stato e gli enti locali, pure mediante incentivazioni non onerose per il bilancio dello Stato, per rendere più efficienti le attività di gestione delle entrate degli enti locali con particolare riferimento alle attività dirette all'individuazione di basi imponibili immobiliari non dichiarate.
Tale revisione deve riguardare altresì il sistema di vigilanza sui soggetti abilitati ad effettuare l'attività di accertamento e di riscossione delle entrate degli enti locali, nonché sui soggetti che svolgono esclusivamente le relative funzioni e attività di supporto propedeutiche all'accertamento e alla riscossione delle entrate degli enti locali e delle società da essi partecipate.
3) revisione del sistema sanzionatorio con particolare riguardo al miglioramento della proporzionalità delle sanzioni tributarie;
La lettera g) riconosce agli enti locali la facoltà di prevedere direttamente, in virtù della autonomia finanziaria di entrata e di spesa di cui all'articolo 119 della Costituzione, tipologie di definizione agevolata, anche sotto forma di adesione a quelle introdotte per le entrate erariali, in materia di entrate di spettanza degli enti locali, attraverso l'esercizio della potestà regolamentare, di cui all'articolo 52 del decreto legislativo 15 dicembre 1997, n. 446.
Si ricorda che il sopra citato articolo 52 dispone, tra l’altro, che le province ed i comuni possono disciplinare con regolamento le proprie entrate, anche tributarie, salvo per quanto attiene alla individuazione e definizione delle fattispecie imponibili, dei soggetti passivi e della aliquota massima dei singoli tributi, nel rispetto delle esigenze di semplificazione degli adempimenti dei contribuenti.
La lettera h) stabilisce che i principi e i criteri direttivi della delega implichino la razionalizzazione delle entrate anche di carattere patrimoniale prevedendo l'eliminazione di quelle che hanno elevati costi di adempimento per i contribuenti a fronte di un gettito trascurabile per gli enti locali e assicurando le opportune compensazioni di gettito nell'ambito dei decreti legislativi adottati ai sensi della legge in esame.
Si ricorda, brevemente, che l'attuale quadro della riscossione delle entrate degli enti locali è il frutto di un'articolata evoluzione normativa che ha portato, dal 1° luglio 2017, con l'istituzione dell'ente pubblico economico Agenzia delle entrate-Riscossione (AdeR), alla possibilità per le amministrazioni locali di deliberare l'affidamento diretto alla stessa Agenzia delle attività di riscossione spontanea e coattiva delle entrate tributarie o patrimoniali proprie e delle società da esse partecipate (il termine è così stato fissato dal decreto-legge 22 ottobre 2016, n. 193).
In sintesi, da tale data, gli enti locali possono svolgere il servizio di riscossione delle proprie entrate secondo le seguenti modalità:
§ svolgimento del servizio tramite risorse interne;
§ affidamento in house del servizio (tramite società strumentali);
§ affidamento del servizio all'ente pubblico economico (AdeR) titolare dello svolgimento delle funzioni della riscossione nazionale, previa delibera;
§ affidamento del servizio tramite le ordinarie procedure ad evidenza pubblica.
Sostanziali innovazioni hanno riguardato (commi 784 e seguenti dell'articolo 1 della legge di bilancio per il 2020) i poteri di riscossione degli enti locali, con particolare riferimento agli strumenti per l'esercizio della potestà impositiva. In dettaglio, tali norme hanno previsto, anche per gli enti locali, l'istituto dell'accertamento esecutivo, sulla falsariga di quanto già previsto per le entrate erariali, che consente di emettere un unico atto di accertamento avente i requisiti del titolo esecutivo. Esso opera, a partire dal 1° gennaio 2020, con riferimento ai rapporti pendenti a tale data; esso dunque opera anche per le entrate tributarie (IMU, TARI, ecc.) e patrimoniali degli enti locali (rette refezione scolastica, canoni idrici, fitti, lampade votive, ecc.), con l'eccezione delle contravvenzioni del Codice della strada.
Il comma 2 stabilisce che i decreti legislativi di attuazione saranno tenuti a riconoscere per le province e le città metropolitane un tributo proprio volto a garantire lo svolgimento delle proprie funzioni fondamentali e per le sole città metropolitane anche un tributo legato al traffico di passeggeri nei porti e negli aeroporti.
La norma dispone che, al fine di garantire la separazione in due distinti comparti relativi rispettivamente alle province e alle città metropolitane, i decreti legislativi di cui all'articolo 1, in attuazione dei principi del federalismo fiscale sono tenuti a prevedere:
a) per le province un tributo proprio destinato ad assicurare le funzioni fondamentali con adeguata manovrabilità e una compartecipazione ad un tributo erariale di carattere generale, anche in sostituzione di tributi attualmente esistenti, nonché la previsione di un fondo perequativo ai sensi dell'articolo 119 della Costituzione (lettera a));
b) per le città metropolitane un tributo proprio destinato ad assicurare le funzioni fondamentali con adeguata manovrabilità e una compartecipazione ad un tributo erariale di carattere generale, anche in sostituzione di tributi attualmente esistenti, nonché la previsione di un fondo perequativo ai sensi dell'articolo 119 della Costituzione (lettera b)).
Il federalismo fiscale: gli sviluppi recenti
Le disposizioni dello schema di decreto legislativo, coerentemente con quanto richiesto nell’ambito della legge delega per la riforma fiscale, si collocano nel quadro dell’effettiva attuazione del Federalismo fiscale.
Come evidenziato nell’ultima Relazione della Commissione Parlamentare per l'attuazione del Federalismo fiscale, approvata il 18 dicembre 2024, il percorso di attuazione della legge n. 42 del 2009, contenente la delega in materia di federalismo fiscale, è stato contrassegnato, a partire dal 2011, da una desolante stagnazione, dovuta a ragioni di natura politica, economica, tecnico-amministrativa che non appare mutato in termini radicali rispetto al passato recente e meno recente.
Rinviando al contenuto della relazione medesima per un’analisi di dettaglio dello stato dell’arte concernente l’attuazione del Federalismo fiscale si dà sinteticamente conto delle principali misure adottate e delle principali problematiche in materia di attuazione del federalismo fiscale con riferimento alla finanza regionale, provinciale e comunale.
Si segnala che, in relazione all’attuazione del federalismo fiscale, il Consiglio dei ministri, nella riunione del 19 maggio 2025, un disegno di legge delega per la determinazione dei livelli essenziali delle prestazioni. Secondo quanto riportato nel comunicato stampa, l’articolo 1 del disegno di legge delinea l’ambito della delega al Governo per la determinazione dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali e ne descrive il procedimento di esercizio. Il Titolo II contiene i principi e i criteri direttivi specifici per la determinazione dei LEP concernenti i diritti civili e sociali che devono essere garantiti in relazione alle funzioni attinenti ciascuna materia, ambito di materia o settore organico di materie.
Secondo il comunicato stampa del Consiglio dei ministri citato, il disegno di legge, con particolare riferimento alle materie suscettibili di attribuzione di forme e condizioni particolari di autonomia alle Regioni ai sensi dell'articolo 116, terzo comma, della Costituzione, intende apportare i correttivi resi necessari dalla sentenza della Corte costituzionale n. 192 del 2024 al percorso di determinazione dei LEP già avviato con l’articolo 1, commi da 791 a 801-bis della legge n. 197 del 2022 (legge di bilancio 2023), e proseguito con la legge n. 86 del 2024.
Con riferimento al federalismo fiscale regionale il livello di attuazione si caratterizza per essere tradizionalmente quello più basso.
La massima parte delle risorse a disposizione delle regioni consiste infatti ad oggi in trasferimenti statali; lo spazio di manovrabilità fiscale degli enti è assai ridotto; il contributo richiesto negli anni 2010-2020 è stato molto significativo, tale da costringere gli enti ad usare al massimo il proprio sforzo fiscale; i LEP, infine, sono stati definiti solo per le funzioni inerenti alla sanità.
In questo contesto va ricordato tuttavia e che, nel corso della XIX legislatura, è stata approvata la legge 26 giugno 2024, n. 86 recante disposizioni per l’attuazione dell'autonomia differenziata delle Regioni a statuto ordinario ai sensi dell'articolo 116, terzo comma, della Costituzione, sulla quale è poi intervenuta la sentenza della Corte costituzionale n. 192 del 2024 che, pur considerando non fondata la questione di costituzionalità dell’intera legge, ha ritenuto tuttavia illegittime specifiche disposizioni dello stesso testo legislativo, interpretando inoltre in modo costituzionalmente orientato altre disposizioni della medesima legge.
Per approfondimenti si veda il dossier a cura dei Servizi studi di Camera e Senato ed il sito della documentazione parlamentare.
In ragione del vincolo temporale fissato dall’attuazione del PNRR, che prevede l’entrata in vigore di tutti gli atti normativi necessari per la completa attuazione del federalismo fiscale entro il primo trimestre 2026 e l’applicazione delle relative norme dal 1° gennaio 2027, da tale ultima data le fonti di finanziamento delle regioni per l’erogazione delle prestazioni nelle materie di loro competenza dovranno essere costituite da entrate di tipo tributario (essenzialmente l’addizionale regionale IRPEF e una compartecipazione all’IVA) e da entrate proprie, oltreché da quelle di natura espressamente perequativa destinate all’erogazione dei livelli essenziali delle prestazioni, di provenienza statale e senza vincolo di destinazione, anche nell’ottica di una maggiore responsabilizzazione delle decisioni di spesa e di una gestione più efficiente delle risorse pubbliche.
Tale nuovo sistema, che avrebbe dovuto essere effettivo, nelle intenzioni del legislatore delegato, sin dal 2013, è stato oggetto di rinvio attraverso plurimi interventi legislativi adottati negli anni scorsi. Da ultimo lo schema di decreto legislativo all’esame, coerentemente con quanto disposto nel PNRR, conferma il termine del 1° gennaio 2027, introducendo, peraltro, anche una forma di compartecipazione all’IRPEF quale ulteriore forma di fiscalizzazione dei trasferimenti statali alle regioni.
Si ricorda che l’articolo 1, comma 788, lettera a) della legge di bilancio 2023, modificando il richiamato articolo 2, comma l, del decreto legislativo n. 68 del 2011, ha differito dal 2023 al 2027 (o ad un anno antecedente al ricorrere delle condizioni di legge, riferimento soppresso dallo schema di decreto legislativo all’esame) il termine ivi previsto per la rideterminazione dell'addizionale regionale Irpef, volto a garantire al complesso delle regioni a statuto ordinario entrate corrispondenti al gettito assicurato dall’aliquota di base vigente alla data di entrata in vigore del presente decreto legislativo, ai trasferimenti statali soppressi.
Come detto, lo schema in esame sopprime tale disposizione prevedendo in sua vece, a decorrere dal 2027, un meccanismo di compartecipazione regionale al gettito IRPEF con un’aliquota tale da garantire annualmente al complesso delle regioni a statuto ordinario entrate corrispondenti all’ammontare dei trasferimenti statali soppressi.
Con riferimento alla compartecipazione al gettito IVA disciplinata dall’articolo 4 del decreto legislativo n. 68 del 2011, Anche il richiamato articolo 4 come modificato dalla legge di bilancio 2023 (comma 788, lettera b), dispone che fino al 2026 trovi applicazione il regime vigente, con l’applicazione di un nuovo sistema a partire dal 2027, basato sul principio di territorialità.
Questo principio tiene conto del luogo di consumo, identificandolo con quello in cui avviene la cessione di beni; nel caso dei servizi, il luogo della prestazione può essere identificato con quello del domicilio del soggetto fruitore. Nel caso di cessione di immobili si fa riferimento alla loro ubicazione. I dati derivanti dalle dichiarazioni fiscali e da altre fonti informative in possesso dell’Amministrazione economico-finanziaria vengono elaborati per tenere conto delle transazioni e degli acquisti in capo a soggetti passivi con Iva indetraibile e a soggetti pubblici e privati assimilabili, ai fini Iva, a consumatori finali.
Al riguardo si rammenta che l’articolo 15, comma 3, del decreto legislativo n. 68 del 2011 prevede che la percentuale di compartecipazione regionale all’Iva sia stabilita con decreto del Presidente del Consiglio dei Ministri, su proposta del Ministro dell'economia e delle finanze, sentita la Conferenza Stato-Regioni, al livello minimo assoluto sufficiente ad assicurare il pieno finanziamento del fabbisogno corrispondente ai livelli essenziali delle prestazioni in una sola regione. Per il finanziamento integrale dei livelli essenziali delle prestazioni nelle regioni ove il gettito tributario è insufficiente, concorrono le quote del fondo perequativo (comma 5): tale fondo è alimentato dal gettito prodotto da una compartecipazione al gettito dell’Iva determinata in modo tale da garantire in ogni regione il finanziamento integrale delle spese per sanità, assistenza, istruzione, trasporto pubblico locale e ulteriori materie (individuate ex lege) di cui all'articolo 14, comma 1 del medesimo decreto legislativo.
Per quanto riguarda l’attuazione del federalismo fiscale con riferimento alle province, anch’essa da attuare entro il primo trimestre 2026 sotto il profilo normativo ed applicabile a decorrere dal 1° gennaio 2027, secondo quanto previsto dalla Riforma 1.14 della Missione 1, Componente 1, del PNRR, si ricorda che con la legge di bilancio per il 2021 è stato avviato un processo di riforma complessivo del sistema di finanziamento delle province e delle città metropolitane, che ha portato ad un nuovo assetto, assai più coerente del precedente con il disegno del federalismo fiscale e dei principi previsti nell’articolo 119 della Costituzione.
Tale nuovo assetto, revisionato anche dalla successiva legge di bilancio per il 2022, prevede la costituzione di due fondi unici perequativi separati per i due sotto-comparti (uno per le province e uno per le città metropolitane), nei quali far confluire tutti i contributi e i fondi di parte corrente già attribuiti a tali enti, con una operazione finanziariamente neutrale. Secondo un modello analogo a quello già applicato per i comuni, per il riparto dei due fondi è stato introdotto un meccanismo di perequazione che tenga progressivamente conto della differenza tra i fabbisogni standard e le capacità fiscali, con il progressivo e parallelo regresso dei criteri storici di attribuzione delle risorse. Il meccanismo è oggi operativo: nel 2022, a seguito di un intenso lavoro tecnico, la Commissione tecnica per i fabbisogni standard ha definito i fabbisogni standard e le capacità fiscali delle province, così come le modalità di riparto dei due fondi perequativi, e sulla base di tale lavoro istruttorio, con decreto del Ministro dell’interno, i due fondi sono stati ripartiti per il triennio 2022-2024. Al contempo, è stato stanziato un contributo statale di 80 milioni di euro nell’anno 2022, 100 milioni per l’anno 2023, 130 milioni per l’anno 2024, via via crescente negli anni fino ad arrivare a 600 milioni di euro in via strutturale a decorrere dal 2031. Anche tale contributo, così come il contributo alla finanza pubblica ancora a carico di province e città metropolitane, viene ripartito, per entrambi i fondi, in base alla differenza tra fabbisogni standard e capacità fiscale.
La Relazione della Commissione Parlamentare per l'attuazione del Federalismo fiscale segnala che per tale comparto le problematiche attuative attengono essenzialmente all’inadeguatezza delle risorse ai fabbisogni degli enti.
I principi della legge delega prevedono, come detto, per le province e le città metropolitane l’istituzione di in un tributo proprio, destinato ad assicurare l’esercizio delle funzioni fondamentali, con adeguata manovrabilità, e la previsione di una compartecipazione a un tributo erariale di carattere generale, anche in sostituzione di tributi attualmente esistenti, nonché nella previsione di un fondo perequativo.
Con riferimento al federalismo fiscale per i comuni, esso è, da ormai molti anni, quello caratterizzato dallo stadio di attuazione più avanzato.
Le principali novità che si sono registrate negli ultimi anni in questo comparto sono costituite, in primo luogo, dall’introduzione, a partire dal 2020, di una maggiore gradualità nell’introduzione dei meccanismi perequativi nella distribuzione del Fondo, che prevede un incremento del 5 per cento annuo della quota percentuale del Fondo da distribuire su base perequativa, ed il raggiungimento del 100 per cento della perequazione nel 2030, anno in cui si giungerà al superamento definitivo del criterio della spesa storica. La problematica più rilevante concerne invece la progressiva riduzione delle risorse di perequazione «verticale».
Capo I - Disposizioni generali
in materia di tributi regionali e locali
Articolo 1
(Potenziamento delle forme di collaborazione con il contribuente)
L’articolo 1 individua una serie di iniziative che gli enti territoriali sono tenuti ad assumere in materia di gestione dei tributi al fine di potenziare la collaborazione con il contribuente.
Il comma 1 stabilisce che le regioni e gli enti locali, nell’ambito della gestione dei tributi, provvedano a:
§ attivare, anche con l’ausilio di strumenti informatici e delle tecnologie digitali, le modalità di diffusione di informazioni in materia tributaria;
§ implementare le attività di assistenza e di consulenza giuridica ai contribuenti;
§ semplificare gli adempimenti a carico dei contribuenti;
§ prevenire errori al fine di evitare accertamenti non corretti;
§ introdurre istituti premiali volti a favorire l’adempimento spontaneo degli obblighi tributari da parte del contribuente;
§ semplificare le modalità di accesso dei contribuenti ai servizi messi a disposizione dell’ente;
§ realizzare interventi finalizzati ad assicurare percorsi facilitati per l’accesso ai servizi da parte delle persone anziane o con disabilità;
§ attivare forme di compensazione tra tributi del medesimo ente, anche mediante l’ausilio di strumenti informatici e digitali;
§ garantire il tempestivo rimborso degli importi erroneamente introitati;
§ tutelare la posizione dei contribuenti al fine di assicurare lo stesso trattamento agevolativo indipendentemente dagli strumenti di riscossione utilizzati.
Il comma 2 prevede che le regioni e gli enti locali siano tenute a garantire l’applicazione dei princìpi generali dell’ordinamento tributario di cui alla legge n. 212 del 2000 (Statuto dei diritti del contribuente), cui devono, peraltro, conformare i relativi ordinamenti, nel rispetto della propria autonomia, ai sensi dell’articolo 1, commi 3, 3-bis e 3-ter della legge medesima.
In merito, si evidenza che il sopra citato articolo 1 stabilisce, al comma 1, che le disposizioni della Statuto dei diritti del contribuente, in attuazione delle norme della Costituzione, dei principi dell’ordinamento dell’Unione europea e della CEDU, costituiscono princìpi generali dell’ordinamento tributario, criteri di interpretazione della legislazione tributaria e si applicano a tutti i soggetti del rapporto tributario e possono essere derogate o modificate solo espressamente e mai da leggi speciali.
Ciò posto, ai sensi del comma 3, le regioni e gli enti locali, nell’ambito delle rispettive competenze, regolano le materie disciplinate dallo Statuto nel rispetto del sistema costituzionale e delle garanzie del cittadino nei riguardi dell’azione amministrativa, così come definite dai principi stabiliti dallo Statuto medesimo.
Il comma 3-bis stabilisce che le amministrazioni statali sono tenute a osservanza delle disposizioni dello Statuto concernenti la garanzia del contradditorio e dell’accesso alla documentazione amministrativa tributaria, la tutela dell’affidamento, il divieto del bis in idem, il principio di proporzionalità e l’autotutela. Viene, altresì, stabilito che le medesime disposizioni valgono come principi per le regioni e per gli enti locali che provvedono ad adeguare i rispettivi ordinamenti nel rispetto delle relative autonomie e che le regioni a statuto speciale e le province autonome di Trento e di Bolzano adeguano la propria legislazione alle disposizioni della Statuto, secondo i rispettivi statuti e le relative norme di attuazione.
Infine, il comma 3-ter prevede che le regioni e gli enti locali, nel disciplinare i procedimenti amministrativi di loro competenza, siano tenute a stabilire garanzie non inferiori a quelle sopra menzionate e possano prevedere livelli ulteriori di tutela.
Viene disposto, inoltre, che le regioni e gli enti locali provvedono, tra l’altro, a individuare gli atti automatizzati, sostanzialmente automatizzati, di pronta liquidazione e di controllo formale delle dichiarazioni per i quali non sussiste il diritto al contraddittorio informato ed effettivo, di cui all’articolo 6-bis, comma 2, del citato Statuto.
Invero, il richiamato articolo 6-bis, comma 2, esclude il diritto al contraddittorio informato ed effettivo per gli atti automatizzati, sostanzialmente automatizzati, di pronta liquidazione e di controllo formale delle dichiarazioni individuati con decreto del Ministro dell’economia e delle finanze, nonché per i casi motivati di fondato pericolo per la riscossione.
Con il decreto del Ministro dell’economia e delle finanze del 24 aprile del 2024 sono stati individuati gli atti per i quali non sussiste il diritto al contraddittorio. In particolare: all’articolo 2 sono elencati gli atti automatizzati e sostanzialmente automatizzati; all’articolo 3 sono riportati gli atti di pronta liquidazione (ossia ogni atto dell’amministrazione finanziaria emesso a seguito di dati o elementi direttamente desumibili dalle dichiarazioni presentate dai contribuenti e dai dati in possesso della stessa amministrazione); all’articolo 4 sono infine indicati gli atti di controllo formale delle dichiarazioni (ossia gli atti emessi a seguito di un riscontro formale dei dati contenuti nelle dichiarazioni dei contribuenti o dei sostituti di imposta con i documenti che attestano la correttezza dei dati dichiarati).
Articolo 2
(Riduzione di aliquote e tariffe delle regioni e degli enti locali in caso di versamento con addebito diretto sul conto corrente
bancario o postale)
L’articolo 2 novella la disciplina in materia di riduzione di aliquote e tariffe degli enti territoriali in caso di versamento con addebito diretto sul conto corrente bancario o postale.
In particolare, viene previsto che:
§ tale riduzione debba essere stabilita dagli enti suddetti con legge o regolamento;
§ gli enti medesimi possono, altresì, individuare un importo massimo cui applicare la percentuale di riduzione oppure un importo fisso, alternativo a detta percentuale;
§ non possono essere oggetto di riduzione le entrate degli enti riscosse esclusivamente con il sistema dei versamenti unitari.
La presente disposizione, alle lettere a), b) e c), apporta delle modificazioni all’articolo 118-ter del decreto-legge n. 34 del 2020 che consente agli enti territoriali di deliberare una riduzione fino al 20 per cento delle tariffe e delle aliquote delle proprie entrate, tributarie e patrimoniali, purché il soggetto obbligato al pagamento vi provveda con autorizzazione permanente all’addebito diretto del pagamento su conto corrente bancario o postale.
Nello specifico la lettera a) rinomina la rubrica del citato articolo 118-ter “Riduzione di aliquote e tariffe delle regioni e degli enti locali in caso di versamento con addebito diretto sul conto corrente bancario o postale”, in luogo della vigente “Riduzione di aliquote e tariffe degli enti territoriali in caso di pagamento mediante domiciliazione bancaria”.
La lettera b), numeri 1) e 2), novella il comma 1 del medesimo articolo 118-ter.
In particolare, il numero 1) dispone che tale riduzione debba essere stabilita con legge o regolamento dell’ente adottato ai sensi dell’articolo 52 del decreto legislativo n. 446 del 1997 e non più con deliberazione come previsto dal testo vigente della norma. Peraltro, viene specificato che il soggetto tenuto ad adempiere mediante autorizzazione permanente all’addebito diretto del pagamento su conto corrente bancario o postale è il soggetto passivo del tributo (nella formulazione oggi vigente si fa riferimento al soggetto passivo obbligato).
Al riguardo, si rammenta che il sopra citato articolo 52 prevede che le province e i comuni possano disciplinare con regolamento le proprie entrate, anche tributarie, salvo per quanto attiene alla individuazione e definizione delle fattispecie imponibili, dei soggetti passivi e della aliquota massima dei singoli tributi, nel rispetto delle esigenze di semplificazione degli adempimenti dei contribuenti. Per quanto non regolamentato si applicano le disposizioni di legge vigenti.
Il numero 2), aggiungendo un secondo periodo al citato comma 1, dell’articolo 118-ter, riconosce alle regioni e agli enti locali la facoltà di stabilire anche un importo massimo sul quale applicare la percentuale di riduzione delle somme dovute oppure un importo fisso, alternativo alla percentuale.
A seguito di tale precisazione, come riportato nella relazione illustrativa, se ad esempio un ente territoriale ha fissato la misura di riduzione del 5% delle aliquote e delle tariffe e un limite massimo di 1.000 euro, il beneficio per il contribuente in caso di un’entrata di importo superiore a tale limite - ad esempio, 20.000 euro - rimarrà sempre pari a 1.000 euro.
Infine, la lettera c), inserendo il nuovo comma 1-bis, esclude dal campo di applicazione dell’articolo 118-ter le entrate delle regioni e degli enti locali per le quali la riscossione avviene esclusivamente mediante il sistema dei versamenti unitari di cui all’articolo 17 del decreto legislativo n. 241 del 1997.
In merito, ai sensi del suddetto articolo 17, i contribuenti eseguono versamenti unitari delle imposte, dei contributi dovuti all’INPS e delle altre somme a favore dello Stato, delle regioni e degli enti previdenziali, con eventuale compensazione dei crediti, dello stesso periodo, nei confronti dei medesimi soggetti, risultanti dalle dichiarazioni e dalle denunce periodiche presentate successivamente alla data di entrata in vigore del decreto legislativo n. 241 del 1997. Tale compensazione deve essere effettuata entro la data di presentazione della dichiarazione successiva.
Si ricorda, inoltre, che il citato articolo 17, a decorrere dal 1° gennaio 2026, sarà sostituito dall’articolo 3 del decreto legislativo n. 33 del 2025 (nuovo Testo unico in materia di versamenti e di riscossione).
La relazione illustrativa chiarisce che tale eccezione rileva, ad esempio con riguardo al pagamento dell’IMU, per la quale le somme riscosse hanno una diretta incidenza sulle regolazioni da effettuare nell’ambito del Fondo di solidarietà comunale e del Fondo speciale per l’equità del livello dei servizi, di cui all’articolo 1, comma 426, della legge 30 dicembre 2023, n. 213.
Per ulteriori approfondimenti sulla fiscalità degli enti territoriali, si rinvia al relativo tema web presente sul Portale della Documentazione della Camera dei deputati.
Articolo 3
(Adempimento spontaneo degli obblighi tributari)
L’articolo 3 consente alle regioni e agli enti locali di prendere contatti con il contribuente prima di un eventuale accertamento nei suoi confronti, affinché egli assolva i propri obblighi tributari tramite ravvedimento.
L’articolo 3, formato da due commi, al comma 1 prevede che regioni ed enti locali, prima di procedere ad un accertamento nei confronti del contribuente, possano inviare all’interessato comunicazioni relative alla determinazione dell’obbligazione tributaria, oppure avvisi bonari per permettere la regolarizzazione di versamenti tardivi, parziali od omessi. Nelle ipotesi degli avvisi bonari di cui sopra, vi saranno riduzioni delle sanzioni da applicare. Il ravvedimento parziale, a normativa vigente, comporta riduzioni delle sanzioni.
Ai sensi del comma 1 dell’articolo 3 in commento, la misura della riduzione delle sanzioni conseguenti all’invio di avvisi bonari e alla relativa regolarizzazione da parte del contribuente, andrà determinata per mezzo di due riferimenti normativi espliciti.
Il primo di essi è l’articolo 13, del decreto legislativo 18 dicembre 1997 n. 472.
Si rileva che, di tale articolo 13, viene specificamente richiamato il comma 5 il quale, invero, dà alle singole leggi e agli atti aventi forza di legge facoltà di stabilire ulteriori circostanze che importino l'attenuazione della sanzione, senza però fornire precisazioni sull’entità delle ulteriori riduzioni, mentre una casistica dettagliata di riduzioni -nell’ipotesi di ravvedimento parziale da parte del contribuente- è recata dal comma 1 del medesimo articolo 13 del decreto legislativo 18 dicembre 1997 n. 472.
Il secondo riferimento normativo esplicito ai fini della riduzione delle sanzioni è costituito dal recente testo unico delle sanzioni tributarie amministrative e penali (decreto legislativo 5 novembre 2024, n. 173), articolo 14, comma 8, a decorrere dal 1° gennaio 2026 (per l’altro dei due riferimenti normativi in oggetto, invece, la decorrenza presumibilmente coinciderà con l’entrata in vigore del futuro decreto legislativo, considerando che non è prefissata una data esatta).
Anche il secondo riferimento normativo sembra inidoneo a determinare la misura della riduzione delle sanzioni, poiché il comma 8 dell’articolo 14 del decreto legislativo 173/2024 ricalca il comma 5 dell’articolo 13 del decreto legislativo 472/1997 e semmai, le percentuali di riduzione delle sanzioni nelle ipotesi di ravvedimento sono indicate dal comma 1 dell’articolo 14 del DLgs. 173/2024.
Il comma 2 dell’articolo 3 dell’AG 276 attribuisce al contribuente che abbia ricevuto le comunicazioni da parte di regioni ed enti locali, delle quali al precedente comma 1, la facoltà di rispondere entro sessanta giorni. Nella risposta, il contribuente potrà fornire chiarimenti in ordine ai dati contenuti nelle suddette comunicazioni e trasmettere ricevute di versamento e altri documenti utili. Tale documentazione potrà essere utile anche per segnalare all’ente territoriale eventuali dati ed elementi non considerati o valutati erroneamente da quest’ultimo in sede di controllo.
Secondo la relazione illustrativa che accompagna l’AG 276, in questo modo il contribuente potrà regolarizzare errori e omissioni prima che l’ente territoriale notifichi accertamenti esecutivi, potrà altresì rettificare i dati indicati dall’ente impositore e si avranno una deflazione del contenzioso nonché una diminuzione dei tempi di acquisizione delle somme dovute. La relazione tecnica, a sua volta, reputa che le disposizioni dell’articolo 3 dell’AG 276 comportino potenziali effetti positivi per la finanza pubblica, prudenzialmente non valutati, per effetto di un incremento dell’adempimento spontaneo e di una riduzione del contenzioso.
Articolo 4
(Definizione agevolata in materia di tributi delle regioni
e degli enti locali)
L’articolo 4 riconosce agli enti territoriali la facoltà di istituire autonomamente forme di definizione agevolata aventi ad oggetto tributi dagli stessi disciplinati e gestiti, nonché entrate di natura patrimoniale, per i contribuenti che assolvano l’obbligazione tributaria entro un termine fissato dal singolo ente. Tale facoltà, peraltro, è estesa anche alle ipotesi di procedure di accertamento o controversie tributarie già pendenti in cui è parte l’ente.
Si prevede, altresì, la possibilità per tali enti di prevedere forme di definizione agevolata analoghe a quelle già previste dalla legge statale.
Il comma 1 consente agli enti territoriali, con particolare riferimento a crediti di difficile esigibilità, di introdurre autonomamente, secondo le modalità previste dalla legislazione vigente ai fini dell’adozione dei propri atti destinati a disciplinare tributi di loro spettanza, forme di definizione agevolata che prevedano l’esclusione o la riduzione degli interessi o anche delle sanzioni, laddove i contribuenti adempiano a obblighi tributari precedentemente in tutto o in parte non assolti, entro un termine appositamente stabilito da ciascun ente, non inferiore a sessanta giorni dalla data di pubblicazione dell’atto nel proprio sito internet istituzionale. Tali tipologie di definizione agevolata devono essere previste in ossequio ai principi di cui agli articoli 23, 53 e 119 della Costituzione, ai principi generali dell’ordinamento tributario, nonché nel rispetto dell’equilibrio dei relativi bilanci, ferma restando la facoltà di introduzione di sistemi premiali di riduzione delle sanzioni.
Al riguardo, si segnala che il vigente articolo 13, comma 1, della legge n. 289 del 2002 prevede che, relativamente ai tributi propri, le regioni, le province e i comuni hanno la facoltà di stabilire, secondo le forme previste dalla legislazione vigente per l’adozione dei propri atti destinati a disciplinare i tributi stessi, la riduzione dell’ammontare delle imposte e tasse loro dovute, nonché l’esclusione o la riduzione dei relativi interessi e sanzioni, per le ipotesi in cui, entro un termine appositamente fissato da ciascun ente, non inferiore a sessanta giorni dalla data di pubblicazione dell'atto, i contribuenti adempiano ad obblighi tributari precedentemente in tutto o in parte non adempiuti.
Peraltro, si rammenta che l’articolo 23 della Costituzione costituisce referente normativo del principio di legalità in materia tributaria, prevedendo che ogni prestazione personale o patrimoniale può essere imposta solo in base a una legge.
L’articolo 53 disciplina il principio di capacità contributiva e la progressività del sistema tributario.
Infine, l’articolo 119 riconosce, nel rispetto di determinati principi, autonomia finanziaria di entrata e di spesa agli enti territoriali.
Il comma 2 estende tale facoltà anche ai casi in cui siano già pendenti procedure di accertamento o controversie attribuite alla giurisdizione tributaria in cui è parte l’ente.
Il citato articolo 13, al comma 2, prevede che la riduzione dell’ammontare delle imposte e tasse, nonché l’esclusione o la riduzione dei relativi interessi e sanzioni, possono essere previste anche per i casi in cui siano già in corso procedure di accertamento o procedimenti contenziosi in sede giurisdizionale (senza specificare la necessità che l’ente sia parte degli stessi). Inoltre, la norma attualmente vigente precisa che, in detti casi, oltre agli eventuali altri effetti previsti dalla regione o dall’ente locale in relazione ai propri procedimenti amministrativi, la richiesta del contribuente di avvalersi delle predette agevolazioni comporta la sospensione, su istanza di parte, del procedimento giurisdizionale, in qualunque stato e grado questo sia eventualmente pendente, sino al termine stabilito dalla regione o dall'ente locale, mentre il completo adempimento degli obblighi tributari, secondo quanto stabilito dalla regione o dall’ente locale, determina l’estinzione del giudizio.
Il comma 3 stabilisce che, qualora la legge statale preveda forme di definizione agevolata, le regioni e gli enti locali possono introdurre, anche nei casi di affidamento dell’attività di riscossione ai soggetti di cui all’articolo 52, comma 5, lettera b), del decreto legislativo n. 446 del 1997 e all’articolo 1, comma 691, della legge n. 147 del 2013, analoghe forme di definizione agevolata al fine di garantire ai contribuenti il medesimo trattamento tributario.
Sul punto, si segnala che il sopra citato articolo 52, comma 5, prevede, alla lettera b), i soggetti cui devono essere affidate le attività di accertamento e di riscossione dei tributi e di tutte le entrate, da parte dei regolamenti delle province e dei comuni con cui, ai sensi del comma 1, gli enti medesimi possono disciplinare le proprie entrate (anche tributarie), qualora sia deliberato di affidare tali attività a terzi. In particolare, tali soggetti sono:
§ gli iscritti nell’albo dei soggetti privati abilitati a effettuare attività di liquidazione e di accertamento dei tributi e quelle di riscossione dei tributi e di altre entrate delle province e dei comuni di cui all’articolo 53, comma 1, del decreto legislativo n. 446 del 1997;
§ gli operatori degli Stati membri stabiliti in un Paese dell’Unione europea che esercitano le menzionate attività, i quali devono presentare una certificazione rilasciata dalla competente autorità del loro Stato di stabilimento dalla quale deve risultare la sussistenza di requisiti equivalenti a quelli previsti dalla normativa italiana di settore;
§ la società a capitale interamente pubblico a condizione che l’ente titolare del capitale sociale eserciti sulla società un controllo analogo a quello esercitato sui propri servizi; che la società realizzi la parte più importante della propria attività con l’ente che la controlla; che svolga la propria attività solo nell’ambito territoriale di pertinenza dell’ente che la controlla (società in house);
§ le società a capitale misto pubblico privato, iscritte nel suddetto albo, i cui soci privati siano scelti, nel rispetto della disciplina e dei princìpi dell’Unione europea, tra i soggetti di cui ai primi due punti, a condizione che l’affidamento dei servizi di accertamento e di riscossione dei tributi e delle entrate avvenga sulla base di procedure ad evidenza pubblica.
I soggetti di cui all’articolo 1, comma 691, della legge n. 147 del 2013 sono coloro ai quali i comuni possono affidare, in deroga all’articolo 52 del decreto legislativo n. 446 del 1997, fino alla scadenza del relativo contratto, la gestione dell’accertamento e della riscossione della TARI, ovvero i soggetti che, alla data del 31 dicembre 2013, risultavano affidatari del servizio di gestione dei rifiuti o di accertamento e riscossione della TARES (tributo abolito, a decorrere dal 1° gennaio 2014, dall’articolo 1, comma 704, della legge medesima).
Il comma 4 include nell’ambito di applicazione oggettivo della procedura di definizione agevolata in esame i tributi disciplinati e gestiti dalle regioni e dagli enti locali, ad eccezione di IRAP, compartecipazioni e addizionali a tributi erariali.
Per un approfondimento sul sistema di riscossione dei tributi da parte degli enti locali si veda l’apposito paragrafo del tema web “lotta all’evasione fiscale e attività di riscossione” sul portale della documentazione della Camera dei deputati.
Il comma 5 sancisce che le leggi e i regolamenti delle regioni e degli enti locali concernenti la definizione agevolata devono riguardare periodi di tempo circoscritti e ammettere, altresì, il ricorso alle tecnologie digitali ai fini dell’adempimento degli obblighi derivanti dall’applicazione delle relative disposizioni.
Il comma 6 prevede che tali atti debbano essere adottati tenuto conto della situazione economica e finanziaria degli enti stessi e della capacità di incrementare la riscossione delle proprie entrate.
Il comma 7 stabilisce che i regolamenti degli enti locali, in deroga all’articolo 13, commi 15, 15-ter, 15-quater e 15-quinquies, del decreto-legge n. 201 del 2011, all’articolo 1, comma 3, del decreto legislativo n. 360 del 1998, all’articolo 14, comma 8, del decreto legislativo n. 23 del 2011 e all’articolo 1, comma 767, della legge n. 160 del 2019, diventano efficaci a decorrere dalla pubblicazione nel sito internet istituzionale dell’ente creditore e devono essere trasmessi, ai soli fini statistici, al Ministero dell’economia e delle finanze - Dipartimento delle finanze, entro sessanta giorni dalla data di pubblicazione.
A tale proposito, si ricorda che l’articolo 13 del decreto-legge n. 201 del 2011, al comma 15, ha istituito, a decorrere dall’anno di imposta 2020, l’obbligo di trasmissione telematica di tutte le delibere regolamentari e tariffarie concernenti le entrate tributarie dei comuni al Ministero dell’economia e delle finanze - Dipartimento delle finanze. Per le delibere regolamentari e tariffarie relative alle entrate tributarie delle province e delle città metropolitane, tale obbligo è vigente dall’anno d’imposta 2021.
Al comma 15-ter si prevede che, a decorrere dall’anno di imposta 2020, le delibere e i regolamenti concernenti i tributi comunali diversi dall’imposta di soggiorno, dall’addizionale comunale all’IRPEF, dall’IMU e dalla TASI acquistano efficacia dalla data della pubblicazione sul sito internet istituzionale, a condizione che detta pubblicazione avvenga entro il 28 ottobre dell’anno a cui la delibera o il regolamento si riferisce; a tal fine, il comune è tenuto a effettuare l’invio telematico di cui sopra entro il termine perentorio del 14 ottobre dello stesso anno. I versamenti dei tributi diversi dall’imposta di soggiorno, dall’addizionale comunale all’IRPEF, dall’IMU e dalla TASI, la cui scadenza è fissata dal comune prima del 1° dicembre di ciascun anno, devono essere effettuati sulla base degli atti applicabili per l’anno precedente. I versamenti dei medesimi tributi, la cui scadenza è fissata dal comune in data successiva al 1° dicembre di ciascun anno, devono essere effettuati sulla base degli atti pubblicati entro il 28 ottobre, a saldo dell’imposta dovuta per l’intero anno, con eventuale conguaglio su quanto già versato.
Ai sensi del comma 15-quater, a decorrere dall’anno di imposta 2020, i regolamenti e le delibere di approvazione delle tariffe relativi all’imposta di soggiorno e al contributo di sbarco, al contributo di soggiorno, nonché al contributo applicabile dal comune di Venezia, in alternativa all’imposta di soggiorno, per l’accesso, con o senza vettore, alla Città antica e alle altre isole minori della laguna, hanno effetto dal primo giorno del secondo mese successivo a quello della loro pubblicazione effettuata secondo la modalità sopra citata. Il Ministero dell’economia e delle finanze provvede alla pubblicazione di tali atti entro i quindici giorni lavorativi successivi alla data di inserimento nel portale del federalismo fiscale.
Il comma 15-quinquies dispone che le delibere di variazione dell’aliquota dell’imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli a motore devono essere trasmesse con le modalità predette.
L’articolo 1, comma 3, del decreto legislativo n. 360 del 1998 riconosce ai comuni la facoltà di disporre, con regolamento adottato ai sensi dell’articolo 52 del decreto legislativo n. 446 del 1997, la variazione dell’aliquota di compartecipazione dell’addizionale comunale all’IRPEF con deliberazione da pubblicare nel sito individuato con decreto del capo del Dipartimento per le politiche fiscali del Ministero dell’economia e delle finanze del 31 maggio 2002.
L’articolo 14, comma 8, del decreto legislativo n. 23 del 2011 prevede, in materia di federalismo fiscale municipale, che, a decorrere dall’anno 2011, le delibere di variazione dell’addizionale comunale all’IRPEF hanno effetto dal 1° gennaio dell’anno di pubblicazione sul suddetto sito informatico, a condizione che detta pubblicazione avvenga entro il 20 dicembre dell’anno a cui la delibera afferisce. Le delibere relative all’anno 2010 sono efficaci per lo stesso anno d’imposta se la pubblicazione sul predetto sito avviene entro il 31 marzo 2011.
Infine, ai sensi dell’articolo 1, comma 767, della legge n. 160 del 2019, con riferimento all’IMU, le aliquote e i regolamenti hanno effetto per l’anno di riferimento a condizione che siano pubblicati sul sito internet del Dipartimento delle finanze del Ministero dell’economia e delle finanze, entro il 28 ottobre dello stesso anno.
Il comma 8 consente agli enti territoriali di adottare forme di definizione agevolata anche per le entrate di natura patrimoniale.
Infine, il comma 9 abroga, per ragioni di coordinamento normativo, l’articolo 13 della legge n. 289 del 2002, limitatamente alla facoltà prevista per le regioni, le province e i comuni di adottare leggi e provvedimenti relativi alla definizione agevolata dei propri tributi, facendo salve le previsioni dell’articolo 5-quater del decreto-legge n. 282 del 2002, avente ad oggetto il diritto annuale per il finanziamento ordinario delle camere di commercio, che richiamano l’applicazione del citato articolo 13.
Come anticipato, il sopra citato articolo 13 consente a regioni, province e comuni, con riferimento ai tributi propri, di stabilire, con le forme previste dalla legislazione vigente per l’adozione dei propri atti destinati a disciplinare i tributi stessi, la riduzione dell’ammontare delle imposte e tasse loro dovute, nonché l’esclusione o la riduzione dei relativi interessi e sanzioni, per le ipotesi in cui, entro un termine appositamente fissato da ciascun ente, non inferiore a sessanta giorni dalla data di pubblicazione dell’atto, i contribuenti adempiano ad obblighi tributari precedentemente in tutto o in parte non adempiuti. Le medesime agevolazioni possono essere previste anche per i casi in cui siano già in corso procedure di accertamento o procedimenti contenziosi in sede giurisdizionale. In tali casi, oltre agli eventuali altri effetti previsti dalla regione o dall’ente locale in relazione ai propri procedimenti amministrativi, la richiesta del contribuente di avvalersi delle predette agevolazioni comporta la sospensione, su istanza di parte, del procedimento giurisdizionale, in qualunque stato e grado questo sia eventualmente pendente, sino al termine stabilito dalla regione o dall’ente locale, mentre il completo adempimento degli obblighi tributari, secondo quanto stabilito dalla regione o dall’ente locale, determina l’estinzione del giudizio.
Si valuti l’opportunità di indicare i commi, i periodi o le parole dell’articolo 13 oggetto di abrogazione espressa.
Capo II - Accertamento e riscossione
Articolo 5
(Vigilanza sui soggetti iscritti nell’Albo per l’accertamento e la riscossione delle entrate delle regioni
L’articolo 5 innova la disciplina concernente i soggetti iscritti all’Albo per l’accertamento e la riscossione delle entrate delle regioni e degli enti locali, sostituendo talune norme vigenti e abrogandone altre. È prevista la creazione di due commissioni.
L’articolo 5 rivede la disciplina concernente i soggetti iscritti all’Albo per l’accertamento e la riscossione delle entrate delle regioni e degli enti locali, sostituendo interamente il testo del vigente articolo 53 del decreto legislativo n. 446 del 15 dicembre 1997, che ad oggi è uno dei principali riferimenti normativo in materia, nonché abrogando il regolamento di cui al decreto del Ministro dell’economia e delle finanze 13 aprile 2022, n. 101 e due commi della legge 27 dicembre 2019, n. 160. La nuova versione dell’articolo 53 del decreto legislativo 446/1997 si compone di nove commi.
Il nuovo comma 1, dopo avere confermato che -come già adesso- l’Albo dei soggetti privati abilitati ad effettuare attività di accertamento e riscossione delle entrate delle regioni e degli enti locali è istituito presso il Ministero dell’Economia e delle Finanze, stabilisce che all’interno dell’Albo ci sia una sezione separata nella quale saranno iscritti quei soggetti che svolgono esclusivamente le attività di supporto propedeutiche all’accertamento e alla riscossione delle entrate. Tale previsione non rientra nel testo vigente dell’articolo 53 da sostituire, tuttavia è conforme all’articolo 1, comma 2, del succitato decreto ministeriale 101/2022.
Al riguardo, si segnala che il decreto legislativo 27 dicembre 2024, n. 22, convertito con modificazioni dalla legge 21 febbraio 2025, n. 15, -norme cui l’articolo 5 del presente Atto del Governo non fa riferimenti- al suo articolo 3, comma 14-septies, puntualizza che le società di scopo costituite per svolgere attività di accertamento e di riscossione o attività di supporto ad esse non sono iscritte all’Albo di cui alla vigente versione dell’articolo 53 del decreto legislativo n. 446/1997, laddove la società aggiudicataria del bando di gara per l’affidamento del servizio di accertamento e riscossione delle entrate degli enti locali, socia della stessa società di scopo, risulti già iscritta. Pertanto, si valuti l’opportunità di introdurre nell’articolo 5 dell’Atto del Governo qualche indicazione utile a chiarire le regole sull’iscrizione delle predette società di scopo nell’ambito del nuovo contesto delineato dalla revisione dell’articolo 53.
L’ultimo periodo del comma 1 del nuovo articolo 53 del decreto legislativo 446/1997 ribadisce il divieto ad alcuni soggetti, indicati nell’articolo 52, comma 5 del decreto legislativo 446/1997, di svolgere attività di incasso diretto. Si tratta di un divieto che, attualmente, è già imposto dalla vigente versione dell’articolo 53.
Il comma 2 del nuovo articolo 53 del decreto legislativo 446/1997 stabilisce che l’Albo di cui al comma precedente sia tenuto da un’apposita Commissione, composta da rappresentanti del Ministero dell’Economia e delle Finanze, del Ministero dell’Interno, delle regioni e degli enti locali, designati dall’Associazione nazionale comuni italiani (ANCI) e dall’Unione province italiane (UPI), nonché da rappresentanti dei soggetti iscritti nell’albo.
La relazione illustrativa dell’AG 276 evidenzia che tale Commissione, già operante, in base al comma 2 sarà integrata con la partecipazione di rappresentanti del Ministero dell’Interno e delle Regioni. Il comma 2 rimette ad un futuro decreto (o più decreti) del Ministro dell’Economia e delle Finanze, d’intesa con la Conferenza unificata per le materie ed i compiti di interesse comune delle regioni, delle province, dei comuni e delle comunità montane (la quale, ai sensi dell’articolo 8 del decreto legislativo 28 agosto 1997, n. 281, comprende la Conferenza Stato - città ed autonomie locali e la Conferenza Stato-Regioni), il compito adottare ulteriori disposizioni in relazione alla composizione, al funzionamento e alla durata in carica dei membri della Commissione in parola. In ogni caso, questi ultimi non riceveranno alcun compenso, gettone di presenza o rimborso di spese.
In base al comma 3 della nuova versione dell’articolo 53 del decreto legislativo 446/1997, la definizione delle condizioni, dei requisiti professionali e morali e delle cause di incompatibilità rilevanti per l’iscrizione nell’albo, nonché l’individuazione dei presupposti per l’adozione dei provvedimenti di sospensione e cancellazione dal medesimo albo connessi al venir meno di tali requisiti, avverranno mediante uno o più regolamenti del Ministro dell’Economia e delle Finanze, previa intesa in sede di Conferenza unificata. In proposito, si rammenta che i principi generali della disciplina in materia di emanazione di regolamenti sono dettati dall’articolo 17 della legge 23 agosto 1988, n. 400 (Disciplina dell'attività di Governo e ordinamento della Presidenza del Consiglio dei Ministri), alla quale infatti il comma 3 si richiama espressamente. Il comma 3 afferma che nella regolamentazione si terrà conto delle esigenze di trasparenza e di tutela del pubblico interesse. I medesimi regolamenti stabiliranno altresì le modalità per l’iscrizione e la verifica periodica dei requisiti richiesti per l’iscrizione.
Con il comma 4 del nuovo articolo 53 del decreto legislativo 446/1997, la Commissione di cui al comma 2 viene dichiarata non competente in merito a eventuali irregolarità riscontrabili nella gestione del servizio di accertamento e riscossione, nonché delle relative attività di supporto, delle entrate affidate dalle Regioni e dagli enti locali ai soggetti iscritti nell’Albo. Nella relazione illustrativa dell’AG 276 si sottolinea che in futuro la Commissione non avrà più il potere di comminare la decadenza dell’affidatario presso l’ente territoriale.
Il comma 5 del nuovo articolo 53 del decreto legislativo 446/1997 prevede la creazione di una Commissione consultiva la quale, ai sensi del comma 6, elaborerà linee guida concernenti l’affidamento e le modalità di svolgimento dei servizi di accertamento e riscossione, ivi comprese le relative attività di supporto, e gli obblighi di comunicazione periodica da parte dell’ente e dei soggetti affidatari. Questa Commissione consultiva sarà istituita per mezzo di uno o più decreti del Ministro dell’Economia e delle Finanze, previa intesa in sede di Conferenza unificata. La futura Commissione consultiva sarà formata da rappresentanti del Ministero dell’economia e delle finanze, che ne indicherà il presidente, delle Regioni e degli enti locali, nonché degli iscritti nell’Albo di cui si è parlato illustrando il nuovo comma 1. Analogamente a quanto disposto per l’altra Commissione prevista dal presente articolo, anche i componenti della Commissione consultiva parteciperanno ai lavori gratuitamente, senza avere diritto a compensi, emolumenti, rimborsi di spese o qualsivoglia indennità (comma 5 del nuovo articolo 53 del decreto legislativo 446/1997). Le line guida che la Commissione traccerà serviranno ad assicurare trasparenza e funzionalità circa l’affidamento, le modalità di svolgimento dei servizi di accertamento e riscossione e le relative attività di supporto. Per quanto attiene agli obblighi di comunicazione cui si accennava sopra, il comma 6 del nuovo articolo 53 del decreto legislativo 446/1997 stabilisce che consisteranno in tre categorie di informazioni: informazioni essenziali sui contratti in materia di affidamento in concessione di servizi di accertamento e riscossione delle proprie entrate, informazioni sintetiche sull’oggetto e sulla remunerazione fissata per ciascuna delle attività affidate, e informazioni sintetiche concernenti gli esiti delle attività di accertamento e riscossione.
Il comma 7 del nuovo articolo 53 del decreto legislativo 446/1997 impone di eseguire per via esclusivamente telematica la trasmissione e la pubblicazione delle informazioni e dei dati che saranno oggetto delle comunicazioni obbligatorie elencate nel comma precedente. Le modalità di trasmissione e pubblicazione per via telematica saranno definite con decreto del Ministero dell’Economia e delle Finanze, adottato d’intesa con la Conferenza unificata.
I commi 8 e 9 del nuovo articolo 53 del decreto legislativo 446/1997 recano abrogazioni. Le norme abrogate sono il decreto del Ministro dell’Economia e delle Finanze 13 aprile 2022, n. 101, cui si è già avuto modo di accennare, e i commi 805 e 806 dell’articolo 1 della legge 27 dicembre 2019, n. 160 (legge di bilancio per l’anno finanziario 2020). Il decreto 101/2022 riguarda specificamente l’iscrizione in sezione separata dell'Albo dei soggetti abilitati ad effettuare attività di accertamento e di riscossione dei tributi e delle altre entrate delle province e dei comuni, per i soggetti che svolgono esclusivamente le funzioni e le attività di supporto propedeutiche all'accertamento e alla riscossione delle entrate degli enti locali e delle società da essi partecipate. La sua abrogazione decorrerà dalla data di entrata in vigore dei provvedimenti di cui ai commi 2 e 3 del nuovo articolo 53 del decreto legislativo 446/1997. I soggetti già iscritti avranno novanta giorni per presentare una dichiarazione con la quale attestare di essere in possesso dei requisiti previsti dalla nuova norma. Il comma 805 dell’articolo 1 della legge 27 dicembre 2019, n. 160, è oggi obsoleto, in quanto esso prevedeva entro centottanta giorni, l’adozione di un decreto ministeriale concernente l’iscrizione in sezione separata dell'Albo dei soggetti abilitati ad effettuare attività di accertamento e di riscossione dei tributi e delle altre entrate delle province e dei comuni, per i soggetti che svolgono esclusivamente le funzioni, le attività di supporto propedeutiche all'accertamento e alla riscossione delle entrate degli enti locali e delle società da essi partecipate: il provvedimento allora prefigurato corrisponde al citato decreto del Ministro dell’Economia e delle Finanze datato 13 aprile 2022, n. 101 (che ora si propone di abrogare anch’esso). Il comma 806, invece, prescrive l’adozione di uno o più decreti in ordine all’indicazione di linee guida e di comunicazioni e pubblicazioni, sicché si tratta di prescrizioni sostanzialmente coincidenti con i dettami del comma 6 del nuovo articolo 53 del decreto legislativo 446/1997, commentato sopra. Non essendoci nell’articolo 5 dell’Atto del Governo indicazioni sulla decorrenza dell’abrogazione dei commi 805 e 805 dell’articolo 1 della legge 160/2019, è presumibile che tale abrogazione sarà immediata.
Articolo 6, comma 1, lettera a)
(Accreditamento dei tributi locali riscossi tramite il sistema PagoPA)
L’articolo 6, comma 1, lettera a) detta disposizioni relative all’accreditamento delle somme a titolo di tributo locale versate tramite la piattaforma PagoPA.
L’articolo 6, comma 1, lettera a) dello schema di decreto legislativo in esame, aggiungendo un comma dopo l’articolo 1, comma 790, legge n. 160 del 2019, detta disposizioni circa l’accreditamento agli enti locali e ai soggetti affidatari della riscossione dei tributi locali delle somme versate a titolo di tributo locale, allorquando il pagamento avvenga tramite la piattaforma PagoPA.
Il presente articolo precisa che tali somme sono accreditate alle province o comuni e ai soggetti affidatari, per la parte di competenza, secondo le modalità definite da un decreto del Ministero dell’economia e dei trasporti, previo parere della Conferenza Stato-città ed autonomie locali.
Il sistema PagoPA permette, infatti, di effettuare un versamento “ente multi-beneficiario”.
Si sottolinea che l’ambito applicativo della presente disposizione è limitato ai versamenti effettuati tramite la piattaforma PagoPA e la riscossione sia affidata a un soggetto iscritto all’Albo per l’accertamento e la riscossione delle entrate delle province e dei comuni (disciplinato all’articolo 5 del presente schema alla cui scheda di lettura si rinvia per approfondimenti), e, in ogni caso, non riguarda la riscossione dell’IMU.
Secondo quanto indicato nella relazione tecnica, si permette così di accreditare l’imposta nella misura spettante a ciascun soggetto, con minori oneri burocratici poiché si evita di accreditare l’intera somma all’ente locale che, successivamente, è tenuto a riversarne una quota al concessionario della riscossione.
Inoltre, si stabilisce che i soggetti affidatari della riscossione emettano, al giorno 10 di ogni mese, fatture quietanzate, complete di rendicontazione, relative a quanto accreditato tramite il sistema informativo PagoPA nel mese precedente. Gli enti, in base alla rendicontazione allegata, in autonomia procedono alle scritture e agli adempimenti contabili e fiscali.
La disposizione aggiunge che il versamento delle somme di spettanza dei soggetti affidatari riscosse attraverso canali di pagamento diversi dalla piattaforma PagoPA continua a essere disciplinata dalle norme contenute nell’articolo 1, comma 790, della legge n. 160 del 2019, che impongono l’utilizzo di appositi conti dedicati.
Si ricorda che il comma sopracitato prevede che il tesoriere dell’ente provvede giornalmente ad accreditare sul conto di tesoreria dell’ente le somme versate sui conti correnti dedicati alla riscossione delle entrate oggetto degli affidamenti. Salvo diversa previsione contrattuale, il soggetto affidatario del servizio trasmette entro il giorno dieci del mese all’ente affidante e al suo tesoriere la rendicontazione e la fattura delle proprie competenze e spese riferite alle somme contabilizzate nel mese precedente e affluite sui conti correnti dell’ente. Decorsi trenta giorni dalla ricezione della rendicontazione, il tesoriere, in mancanza di motivato diniego da parte dell’ente, provvede ad accreditare a favore del soggetto affidatario del servizio, entro i successivi trenta giorni, le somme di competenza prelevandole dai conti correnti dedicati.
Per le somme di spettanza del soggetto affidatario del servizio, la norma rinvia alle disposizioni, di cui all’art. 255, comma 10 del TUEL, che escludono la competenza dell’organo straordinario di liquidazione sulle anticipazioni di tesoreria e sui debiti assistiti dalla garanzia della delegazione di pagamento.
Articolo 6, comma 1, lettera b)
(Requisiti minimi di capitale delle società richiedenti l’iscrizione all’albo dei soggetti privati abilitati all’accertamento e alla riscossione delle entrate locali)
L’articolo 6, comma 1, lettera b) reca disposizioni relative ai requisiti minimi di capitale delle società che richiedono l’iscrizione all’albo per l’accertamento e la riscossione dei tributi locali, abrogando i vincoli ai conferimenti del capitale sociale ed estende i requisiti minimi alle società che intendono accertare e riscuotere tributi delle regioni.
L’articolo 6, comma 1, lettera b) sostituisce il comma 807 della legge di bilancio per il 2020 (legge n. 160 del 2019) e introduce due modifiche:
§ abroga i limiti alle modalità di versamento del capitale sociale previsti dalla normativa vigente e l’obbligo dell’intero versamento del capitale;
§ estende il regime in tema di requisiti minimi di capitale previsto per le società richiedenti l’iscrizione all’albo per l’accertamento e la riscossione dei tributi locali anche alle società che intendono effettuare il servizio di accertamento e riscossione dei tributi regionali.
La disposizione riguarda, infatti, i requisiti minimi di capitale necessari per l’iscrizione all’albo dei privati abilitati all’accertamento e alla riscossione delle entrate degli enti territoriali ovvero alla sezione separata dei soggetti che svolgono esclusivamente le attività di supporto propedeutiche all’accertamento e alla riscossione delle stesse entrate disciplinati dall’articolo 5 del presente schema di decreto legislativo, che ha novellato il contenuto dell’articolo 53 del decreto legislativo n. 446 del 1997, e alla cui scheda di lettura si rinvia per approfondimenti.
Si sottolinea che, a seguito del citato articolo 5, l’accertamento e la riscossione dei tributi regionali seguiranno le medesime regole già vigenti con riferimento alle entrate tributarie e patrimoniali degli enti locali impartite dalla legge di bilancio per il 2020 (legge n. 160 del 2019).
Le misure minime di capitale che devono possedere le società in questione sono le seguenti:
§ 150.000 euro per lo svolgimento delle funzioni e delle attività di supporto propedeutiche all’accertamento e alla riscossione delle entrate locali, nei comuni con popolazione fino a 100.000 abitanti;
§ 500.000 euro per lo svolgimento delle funzioni e delle attività di supporto propedeutiche all’accertamento e alla riscossione delle entrate locali, nei comuni con popolazione superiore a 100.000 e fino a 200.000 abitanti;
§ 1.000.000 euro per lo svolgimento delle funzioni e delle attività di supporto propedeutiche all’accertamento e alla riscossione delle entrate, nelle regioni, nelle province e nelle città metropolitane, nonché nei comuni con popolazione superiore a 200.000 abitanti;
§ 2.500.000 euro per l’effettuazione, anche disgiuntamente, delle attività di accertamento e di riscossione delle entrate nei comuni con popolazione fino a 200.000 abitanti;
§ 5.000.000 euro per l’effettuazione, anche disgiuntamente, delle attività di accertamento e di riscossione delle entrate nelle regioni, nelle province e nelle città metropolitane, nonché nei comuni con popolazione superiore a 200.000 abitanti.
I soci potranno effettuare i conferimenti del capitale secondo tutte le modalità previste dal codice civile e senza l’obbligo di versare interamente il capitale sociale. Secondo quanto indicato nella relazione illustrativa, l’obbligo di versamento per l’intero è ritenuto eccessivo, dato “il divieto di incasso diretto delle somme riscosse che, se non rispettato, comporta la cancellazione dall’albo”.
Il codice civile disciplina i conferimenti del capitale sociale di una società a responsabilità limitata all’articolo 2464, che obbliga i soci a versare in danaro almeno il venticinque per cento del capitale sociale all’atto della sottoscrizione dell’atto costitutivo e l’intero soprapprezzo, ma nel caso di costituzione con atto unilaterale sono tenuti a versare l’intero ammontare. Tale versamento può essere sostituito da una stipula di polizza assicurativa o di una fideiussione bancaria. I conferimenti della restante parte possono essere anche in natura, di crediti o prestazioni di opera e di servizi.
Per le società per azioni, la disciplina è contenuta nell’articolo 2342. La principale differenza con le Srl è il divieto di versamento con prestazioni di opere e servizi.
Fino alla modifica normativa in oggetto, le Regioni non dovevano sottostare a regole particolari sui requisiti minimi di capitale delle società affidatarie dei servizi in questione.
Si ricorda che l’articolo 10, comma 2, del decreto legislativo n. 68 del 2011 prevede che le Regioni – nel rispetto della propria autonomia organizzativa in relazione all’attività di gestione e riscossione dei tributi – possano definire, mediante atto convenzionale sottoscritto con il Ministero dell’economia e delle finanze e con l’Agenzia delle entrate, le modalità operative e gestionali dei tributi regionali, nonché le modalità di riparto degli introiti derivanti dall’attività di recupero dell’evasione (in materia di compartecipazione IVA o di ulteriori forme di compartecipazione a tributi erariali eventualmente attribuite alle regioni). Tale atto convenzionale, sottoscritto a livello nazionale, riguarda anche la compartecipazione al gettito dei tributi erariali. Altresì, l’attività di riscossione dei tributi regionali, in virtù dell’articolo 2, comma 2, del decreto-legge n. 193 del 2016, può essere affidata dagli enti locali e dalle regioni, in quanto anch’esse amministrazione locale ai sensi dell’elenco Istat, al soggetto preposto alla riscossione nazionale, ossia Agenzia delle Entrate-Riscossione. Inoltre, secondo quanto disposto dall’ articolo 121 del decreto legislativo n. 33 del 2025, che riporta la disposizione di cui all’abrogato articolo 17 del decreto legislativo n. 46 del 1999, la riscossione coattiva delle entrate regionali può essere effettuata mediante ruolo affidato all’agente della riscossione.
Articolo 7
(Modifiche in materia di pagamento dei tributi locali)
L’articolo 7 reca disposizioni concernenti le modalità di versamento dei tributi locali, prevedendo che quella effettuata mediante incasso diretto sui conti correnti degli enti locali non si applichi alle entrate che sono riscosse sulla base di un contratto a canone fisso ovvero a quelle rinvenienti da procedure esecutive presso il debitore, o presso terzi o da versamenti effettuati dai soggetti che occupano aree mercatali o di posteggio.
La disposizione in esame, alle lettere a) e b), novellando l’articolo 2-bis del decreto-legge n. 193 del 2016, apporta modifiche in materia di pagamento dei tributi locali.
Preliminarmente, si ricorda che il vigente articolo 2-bis prevede che, in deroga all’articolo 52 del decreto legislativo n. 446 del 1997, il versamento delle entrate tributarie dei comuni e degli altri enti locali debba essere effettuato direttamente sul conto corrente di tesoreria dell’ente impositore ovvero sui conti correnti postali ad esso intestati, o mediante il sistema dei versamenti unitari di cui all’articolo 17 del decreto legislativo n. 241 del 1997, o attraverso gli strumenti di pagamento elettronici resi disponibili dagli enti impositori o attraverso la piattaforma tecnologica per l’interconnessione e l’interoperabilità tra le pubbliche amministrazioni e i prestatori di servizi di pagamento abilitati di cui all’articolo 5 del decreto legislativo n. 82 del 2005 (CAD), o utilizzando le altre modalità previste dal medesimo decreto. Restano comunque ferme le disposizioni relative al versamento dell’IMU e della TASI. Per le entrate diverse da quelle tributarie, il versamento deve essere effettuato con le stesse modalità di cui sopra, con esclusione del predetto sistema dei versamenti unitari, ovvero, a decorrere dal 1° ottobre 2017, per tutte le entrate riscosse, dal gestore del relativo servizio che risulti comunque iscritto nell’albo dei soggetti privati abilitati ad effettuare attività di liquidazione e di accertamento dei tributi e quelle di riscossione dei tributi e di altre entrate delle province e dei comuni di cui all’articolo 53 del decreto legislativo n. 446 del 1997, e si avvalga di reti di acquisizione del gettito che fanno ricorso a forme di cauzione collettiva e solidale già riconosciute dall’Amministrazione finanziaria, tali da consentire, in presenza della citata cauzione, l’acquisizione diretta da parte degli enti locali degli importi riscossi, non oltre il giorno del pagamento, al netto delle spese anticipate e dell’aggio dovuto nei confronti del predetto gestore. I versamenti effettuati alla società a capitale interamente pubblico sono equiparati a quelli effettuati direttamente a favore dell’ente affidatario. Quanto detto non vale per i versamenti effettuati all’Agenzia delle entrate-Riscossione.
In particolare, la lettera a) espunge dalla vigente rubrica (“Interventi a tutela del pubblico denaro e generalizzazione dell’ingiunzione di pagamento ai fini dell’avvio della riscossione coattiva”) il riferimento alla generalizzazione dell’ingiunzione di pagamento ai fini dell’avvio della riscossione coattiva.
La lettera b), al numero 1), stabilisce, in deroga a quanto previsto dall’articolo 2-bis del decreto-legge n. 193 del 2016, che legittima il pagamento delle entrate tributarie dei comuni e degli altri enti secondo le modalità sopra menzionate – versamento diretto sul conto di tesoreria dell’ente impositore, sistema dei versamenti unitari (F24), strumenti di pagamento elettronici resi disponibili dall’ente pubblico o attraverso la piattaforma PagoPa, le altre modalità previste dal decreto legislativo n. 82 del 2005 – che fanno eccezione i versamenti relativi alle seguenti entrate:
§ entrate riscosse sulla base di un contratto a canone fisso;
§ entrate rinvenienti da procedure esecutive presso il debitore, presso terzi o da versamenti effettuati dai soggetti che occupano aree mercatali o di posteggio e le somme riscosse sono riversate sul conto corrente dell’ente creditore, entro il termine previsto dall’ente locale, comunque non superiore al decimo giorno lavorativo successivo alla riscossione per essere acquisite al bilancio dell’ente stesso.
La relazione illustrativa individua le ragioni dell’intervento prevedendo che le eccezioni al sistema di riscossione delle entrate degli enti locali disciplinate dalla norma si prevede nei casi nei quali si esclude la riscossione diretta da parte dei concessionari. In tale contesto, si introduce, innanzitutto, l’eccezione che concerne i casi in cui gli enti locali affidano in concessione la gestione dell’attività di accertamento e riscossione delle proprie entrate a fronte del pagamento di un canone in misura fissa. La norma, in detta ipotesi, oltre a contemplare tale possibilità di riscossione, prevede l’eccezione al principio poiché, in ossequio a tale tipologia di contratti, i concessionari riconoscono agli enti affidatari, quale corrispettivo dell’affidamento, un canone stabilito in misura fissa, con la conseguenza che le somme relative alle entrate riscosse dai contribuenti restano nella piena disponibilità dei soggetti affidatari che subentrano nei diritti e obblighi dell’ente locale, senza alcun ulteriore obbligo di riversamento a quest’ultimo delle somme corrisposte direttamente dai contribuenti.
Le altre eccezioni relative alla riscossione che comportano però il riversamento a carico del concessionario sono quelle:
a) a seguito di procedure esecutive, presso il debitore o terzi. Si precisa che in questo caso il Dipartimento delle finanze si è già espresso favorevolmente con la Risoluzione n. 2/DF del 2021, in considerazione del fatto che il funzionario in questione, nel quadro della particolare funzione che si trova a svolgere, realizza un’attività che non può essere riferita al soggetto affidatario e, pertanto, non viola il principio del divieto di incasso diretto. Pertanto, la norma è diretta a fare chiarezza sull’applicazione del principio in parola;
b) presso i soggetti che svolgono attività di mercato. L’eccezione è fondata sulla difficoltà, lamentata soprattutto dai contribuenti, di effettuare il pagamento utilizzando esclusivamente la piattaforma PAGO-PA;
c) presso le aree di posteggio, eccezione che si fonda sulle stesse ragioni appena esposte.
Il numero 2) della medesima lettera b) provvede ad aggiornare i riferimenti normativi inerenti alle modalità di versamento dell’IMU, disponendo il rinvio all’articolo 1, comma 765, della legge n. 160 del 2019, e a rimuovere il richiamo alle norme concernenti le modalità di versamento della TASI.
Articolo 8
(Disposizioni in materia di atto di accertamento esecutivo per i tributi regionali)
L’articolo 8 reca una complessiva riforma della riscossione dei tributi regionali. In sintesi, viene:
§ introdotto, con riguardo agli atti emessi a decorrere dal 1° gennaio 2027, anche per le regioni l’istituto dell’accertamento esecutivo, parimenti a quanto già previsto per i tributi erariali e locali, che consente di emettere un unico atto di accertamento avente i requisiti del titolo esecutivo, senza necessaria notifica della cartella di pagamento o dell’ingiunzione fiscale;
§ individuata una specifica procedura di nomina dei funzionari responsabili della riscossione;
§ disciplinata puntualmente, in assenza di apposita legislazione regionale, la dilazione del pagamento delle somme dovute;
§ disciplinato in modo sistematico l’accesso ai dati da parte degli enti e dei soggetti affidatari del servizio di riscossione;
§ estende anche alle regioni la gratuità delle trascrizioni, iscrizioni e cancellazioni di pignoramenti e ipoteche richiesti dal soggetto che ha emesso l’ingiunzione o l’atto esecutivo.
Accertamento esecutivo delle regioni
Il comma 1 (da lettera a) a lettera l)) introduce anche per i tributi regionali, in analogia a quanto disposto per le entrate erariali dagli articoli 29 e 30 del decreto-legge n. 78 del 2010 e per le entrate locali dall’articolo 1, comma 792, della legge n. 160 del 2019 (si rinvia al dossier), l’istituto dell’accertamento esecutivo, ovvero un unico atto di accertamento avente in sé tutti gli elementi per costituire titolo idoneo ad attivare le procedure di riscossione senza la preventiva notifica della cartella di pagamento o dell’ingiunzione fiscale.
Sul punto, si rammenta che i sopra citato articoli 29 e 30 disciplinano rispettivamente l’avviso di accertamento esecutivo ai fini delle imposte sui redditi, dell’IRAP e dell’IVA e l’avviso di addebito per il recupero delle somme a qualunque titolo dovute all’INPS.
In particolare, viene disposto che le attività di riscossione relative agli atti delle regioni emessi a partire dal 1° gennaio 2027, o antecedentemente se così previsto da apposita legge regionale, anche con riferimento ai rapporti pendenti alla stessa data in base alle norme che regolano ciascun tributo, sono potenziate mediante le disposizioni che regolano l’accertamento esecutivo.
La lettera a) stabilisce che l’atto di accertamento relativo ai tributi regionali, emesso dalle regioni e dalle società a capitale interamente pubblico affidatarie dei servizi di accertamento e riscossione delle entrate regionali (cc.dd. soggetti affidatari), e il connesso provvedimento di irrogazione delle sanzioni devono contenere anche l’intimazione ad adempiere, entro il termine di presentazione del ricorso, all’obbligo di pagamento degli importi ivi indicati oppure, in caso di tempestiva proposizione del ricorso, l’informazione circa l’applicazione delle disposizioni generali in tema di esecuzione delle sanzioni tributarie (di cui all’articolo 19 del decreto legislativo n. 472 del 1997, il quale sarà sostituito, a decorrere dal 1° gennaio 2026, dall’articolo 126 del decreto legislativo n. 175 del 2024). Tali atti devono, altresì, recare espressamente l’indicazione che gli stessi costituiscono titolo esecutivo idoneo ad attivare le procedure esecutive e cautelari, nonché l’indicazione del soggetto che, decorsi sessanta giorni dal termine ultimo per il pagamento, procederà alla riscossione delle somme richieste, anche ai fini dell’esecuzione forzata.
Il contenuto di tali atti è riprodotto anche nei successivi atti da notificare al contribuente in tutti i casi in cui siano rideterminati gli importi dovuti in base agli avvisi di accertamento e ai connessi provvedimenti di irrogazione delle sanzioni, ai sensi delle norme regionali approvate in materia di accertamento con adesione, di cui al decreto legislativo n. 218 del 1997 e al predetto articolo 19 del decreto legislativo n. 472 del 1997, nonché in caso di definitività dell’atto impugnato. In tale ipotesi, il versamento delle somme dovute deve avvenire entro sessanta giorni dalla data di perfezionamento della notifica e non trova applicazione la sanzione amministrativa prevista per omesso, carente o tardivo versamento, di cui all’articolo 13 del decreto legislativo n. 471 del 1997 (sostituito, a decorrere dal 1° gennaio 2026, dall’articolo 38 del decreto legislativo n. 173 del 2024), nei casi di omesso, carente o tardivo versamento delle somme dovute, nei termini e sulla base degli atti sopra indicati.
La relazione illustrativa evidenzia che l’avviso di accertamento esecutivo è stato finora utilizzato dall’Agenzia delle entrate in base all’articolo 29, del decreto-legge n. 78 del 2010, per la riscossione delle imposte sui redditi, dell’IVA e dell’IRAP. Dal 1° gennaio 2020 l’istituto è stato esteso alla riscossione dei tributi di comuni, le comunità montane, le unioni di comuni, i consorzi tra gli enti locali, le città metropolitane e le province, come espressamente specifica la norma innanzi richiamata (art. 1, comma da 792 della legge n. 160 del 2019)
L’obiettivo è quindi quello di consentire anche alle regioni di utilizzare una procedura più agevole per la riscossione delle proprie entrate. Le norme in esame assicurano, altresì, un’uniformità di disciplina della riscossione dei tributi incentrata su un avviso di accertamento che è suscettibile di acquisire natura di titolo esecutivo decorso il termine per la proposizione del ricorso o decorsi sessanta giorni dalla notifica dell’atto per il recupero di detta entrata.
In estrema sintesi, l’avviso di accertamento esecutivo racchiude in sé i due distinti atti tipici della riscossione dei tributi: l’avviso di accertamento e la cartella di pagamento o, in alternativa l’avviso di accertamento e l’ingiunzione fiscale.
La natura esecutiva dell’avviso di accertamento comporta che per attivare la fase della riscossione coattiva non è più necessaria la preventiva notifica della cartella di pagamento, nel caso in cui la riscossione sia affidata all’Agenzia delle entrate-Riscossione, o dell’ingiunzione fiscale nell’ipotesi in cui detta attività sia svolta direttamente dalla regione o da altri soggetti ai quali detti enti hanno affidato il servizio di riscossione delle entrate.
In ordine alla specifica procedura di esecuzione forzata, la lettera b) chiarisce che gli atti di accertamento esecutivo acquistano efficacia di titolo esecutivo decorso il termine utile per la proposizione del ricorso, senza la preventiva notifica della cartella di pagamento e dell’ingiunzione fiscale di cui al regio decreto n. 639 del 1910. Decorsi trenta giorni dal termine ultimo per il pagamento, la riscossione delle somme richieste è affidata in carico al soggetto legittimato alla riscossione forzata e la riscossione è sospesa per un periodo di centottanta giorni da tale affidamento, ridotto a centoventi giorni qualora la riscossione delle somme richieste sia effettuata dal medesimo soggetto che ha notificato l’avviso di accertamento. Le modalità di trasmissione del carico da accertamento esecutivo al soggetto legittimato alla riscossione sono demandate a un decreto del Ministero dell’economia e delle finanze e, nelle more dell’emanazione, sono stabilite con apposito provvedimento della regione.
La lettera c) esclude la sospensione per le azioni cautelari e conservative, per ogni altra azione prevista dalle norme ordinarie a tutela del creditore, nonché per i casi di accertamenti definitivi, anche in seguito a giudicato, e di recupero di somme derivanti da decadenza dalla rateazione. Il soggetto legittimato alla riscossione forzata, se diverso da quello che ha emesso l’avviso di accertamento esecutivo, informa il debitore, con raccomandata semplice o posta elettronica, di aver preso in carico le somme per la riscossione.
La lettera d) disciplina l’ipotesi di fondato pericolo, da motivare e portare a conoscenza del contribuente, per il positivo esito della riscossione: in questo caso, decorsi sessanta giorni dalla notifica degli atti di accertamento esecutivo, la riscossione delle somme in essi indicate, nel loro ammontare integrale comprensivo di interessi e sanzioni, può essere affidata in carico ai soggetti legittimati alla riscossione forzata, anche prima del termine di presentazione del ricorso di cui alle lettere a) e b). In tal caso, come nel caso in cui il soggetto legittimato alla riscossione forzata, successivamente all’affidamento in carico, venga a conoscenza di elementi idonei a dimostrare il fondato pericolo di pregiudicare la riscossione, la sospensione automatica non opera e non deve essere inviata l’informativa sull’affidamento.
La lettera e) prevede che il soggetto legittimato in base al titolo esecutivo proceda ad espropriazione forzata con i poteri, le facoltà e le modalità previsti dalle disposizioni che disciplinano l’attività di riscossione coattiva.
La lettera f) dispone che le regioni e i soggetti affidatari dei servizi per la riscossione si avvalgono della disciplina generale per la riscossione coattiva delle entrate, di cui al Titolo II del decreto del Presidente della Repubblica n. 602 del 1973 (sostituito, a decorrere dal 1° gennaio 2026, dal Titolo VI del decreto legislativo n. 33 del 2025), con l’esclusione di quanto previsto in materia di pagamenti delle pubbliche amministrazioni (articolo 48-bis del medesimo decreto n. 602 del 1973, sostituito, a decorrere dal 1° gennaio 2026, dall’articolo 144 del decreto legislativo n. 33 del 2025).
Con la lettera g) si prevede che, ai fini dell’espropriazione forzata, l’esibizione dell’estratto dell’accertamento esecutivo trasmesso al soggetto legittimato alla riscossione, secondo le modalità stabilite dal decreto del Ministero dell’economia e delle finanze di cui alla lettera b), tiene luogo, a tutti gli effetti, dell’esibizione dell’atto stesso, in tutti i casi in cui il soggetto legittimato alla riscossione, anche forzata, ne attesti la provenienza.
La lettera h) stabilisce che, decorso un anno dalla notifica degli atti esecutivi, l’espropriazione forzata è preceduta dalla notifica dell’avviso recante l’intimazione ad adempiere l’obbligo risultante dal ruolo entro cinque giorni, ai sensi dell’articolo 50 del già citato decreto n. 602 del 1973 (sostituito, a decorrere dal 1° gennaio 2026, dall’articolo 146 del decreto legislativo n. 33 del 2025).
La lettera i) prevede che, nel caso in cui la riscossione sia affidata all’Agenzia delle entrate-Riscossione, a partire dal primo giorno successivo al termine ultimo per la presentazione del ricorso, le somme richieste con gli atti esecutivi devono essere maggiorate degli interessi di mora nella misura del 2,68 per cento in ragione annuale (così determinati, dal 1° luglio 2019, dal provvedimento dell’Agenzia delle entrate del 23 maggio 2019, ai sensi dell’articolo 30 del richiamato decreto n. 602 del 1973 e, a decorrere dal 1° gennaio 2026, dall’articolo 111 del decreto legislativo n. 33 del 2025), calcolati a partire dal giorno successivo alla notifica degli atti stessi. All’agente della riscossione spettano le quote di cui all’articolo 17, comma 3, del decreto legislativo n. 112 del 1999 (sostituito, a decorrere dal 1° gennaio 2026, dall’articolo 209, comma 3, del decreto legislativo n. 33 del 2025), ai fini del successivo riversamento al bilancio dello Stato.
Specificamente, il richiamato articolo 17, comma 3, prevede che sono riversate e acquisite all’entrata del bilancio dello Stato:
§ una quota, a carico del debitore, denominata “spese esecutive”, correlata all’attivazione di procedure esecutive e cautelari da parte dell’agente della riscossione, nella misura fissata con decreto non regolamentare del Ministro dell’economia e delle finanze, che individua anche le tipologie di spese oggetto di rimborso;
§ una quota, a carico del debitore, correlata alla notifica della cartella di pagamento e degli altri atti della riscossione, da determinare con medesimo decreto;
§ una quota, a carico degli enti creditori, diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali, trattenuta all’atto dei riversamenti, a qualsiasi titolo, in favore di tali enti, in caso di emanazione da parte dell’ente medesimo di un provvedimento che riconosce in tutto o in parte non dovute le somme affidate, nella misura determinata con il suddetto decreto;
§ una quota, trattenuta all’atto del riversamento, pari all’1 per cento delle somme riscosse, a carico degli enti creditori, diversi dalle amministrazioni statali, dalle agenzie fiscali e dagli enti pubblici previdenziali, che si avvalgono dell’agente della riscossione. Tale quota può essere rimodulata fino alla metà, in aumento o in diminuzione, con decreto non regolamentare del Ministro dell’economia e delle finanze, tenuto conto dei carichi annui affidati e dell'andamento della riscossione.
La lettera l) dispone, con una norma di chiusura, che, ai fini della presente procedura di riscossione, i richiami contenute nelle norme vigenti al ruolo, alle somme iscritte a ruolo, alla cartella di pagamento e all’ingiunzione di cui al regio decreto n. 639 del 1910, si intendono effettuati agli atti di accertamento esecutivo come disciplinati dalle norme in esame.
Potenziamento dell’attività di accertamento e riscossione
Il comma 2 reca una specifica procedura per la nomina di uno o più funzionari responsabili della riscossione che espletano le funzioni demandate agli ufficiali della riscossione in tutto il territorio nazionale con riferimento al credito da escutere.
Segnatamente, tali soggetti sono nominati dal dirigente o dal soggetto affidatario, con proprio provvedimento, tra i dipendenti dell’ente o del soggetto affidatario che rispettino i seguenti requisiti:
§ siano in possesso almeno di un diploma di istruzione secondaria superiore;
§ abbiano superato un esame di idoneità, previa frequenza di un apposito corso di preparazione e qualificazione organizzato dalla regione, dalle associazioni rappresentative degli enti locali e dei soggetti iscritti nella sezione ordinaria dell’albo dei soggetti privati abilitati a effettuare attività di liquidazione e di accertamento dei tributi e quelle di riscossione dei tributi e di altre entrate delle province e dei comuni.
La norma precisa, inoltre, che: restano ferme le abilitazioni già conseguite in base alle vigenti disposizioni di legge; il mantenimento dell’idoneità all’esercizio delle funzioni è condizionato all’aggiornamento professionale biennale da effettuare tramite appositi corsi; la nomina dei funzionari della riscossione può essere revocata con provvedimento motivato.
Tutela dei diritti del contribuente, limiti all’esecutività dell’accertamento e certezza degli oneri della riscossione coattiva
Il comma 3 individua il limite minimo, pari a trenta euro, al di sotto del quale l’atto di accertamento esecutivo della regione non acquista efficacia di titolo esecutivo. Tale limite si intende riferito all’intero debito dovuto, anche derivante da più annualità. Il debito rimane comunque a carico del soggetto moroso e può essere oggetto di recupero con successiva notifica degli atti di accertamento esecutivo che superano, cumulativamente, il predetto importo minimo.
Il comma 4 disciplina le attività che le regioni o i soggetti affidatari sono tenuti a compiere, per il recupero di importi non superiori a 10 mila euro, dopo che l’atto è divenuto titolo esecutivo e prima che abbia inizio la procedura esecutiva e cautelare. Nel dettaglio, si prevede l’obbligo di invio di un sollecito di pagamento recante l’avviso al debitore della scadenza del termine indicato nell’atto e l’avvertimento che, in caso di mancato pagamento entro trenta giorni, saranno attivate le procedure cautelari ed esecutive. Per il recupero degli importi fino a mille euro, le azioni cautelari ed esecutive sono ammesse esclusivamente una volta decorso il termine di centoventi giorni dall’invio della comunicazione contenente il dettaglio delle iscrizioni a ruolo ai sensi dell’articolo 1, comma 544, della legge n. 228 del 2012.
Al riguardo, si segnala che il citato articolo 1, comma 544, prevede che, in tutti i casi di riscossione coattiva di debiti fino a mille euro ai sensi del decreto del Presidente della Repubblica n. 602 del 1973, intrapresa successivamente alla data di entrata in vigore del medesimo articolo, salvo il caso in cui l’ente creditore abbia notificato al debitore la comunicazione di inidoneità della documentazione, non si procede alle azioni cautelari ed esecutive prima del decorso di centoventi giorni dall’invio, mediante posta ordinaria, di una comunicazione contenente il dettaglio delle iscrizioni a ruolo.
Il comma 5 concerne la dilazione del pagamento delle somme dovute, fino a un massimo di settantadue rate mensili, che, in assenza di un’apposita disciplina legislativa regionale, le regioni o i soggetti affidatari concedono su richiesta del debitore, a condizione che quest’ultimo versi in una situazione di temporanea e obiettiva difficoltà, secondo lo schema di seguito riportato:
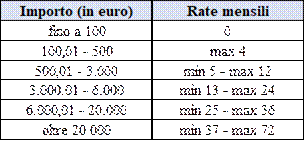
Il comma 6 consente alle regioni di regolamentare ulteriormente, con propria legge, condizioni e modalità di rateizzazione delle somme dovute, fermo restando una durata massima di almeno trentasei rate mensili per debiti di importi superiori a 6.000,01 euro.
Il comma 7 riconosce, in caso di comprovato peggioramento della situazione del debitore, la facoltà di prorogare, per una sola volta, la dilazione concessa, per un ulteriore periodo e fino a un massimo di settantadue rate mensili, o per il periodo massimo disposto con propria legge dalle regioni, a condizione che il debitore non sia decaduto dal beneficio della rateazione.
Il comma 8 consente alle regioni o ai soggetti affidatari, una volta ricevuta la richiesta di rateazione e solo in caso di mancato accoglimento della stessa ovvero di decadenza dai benefici della rateazione, l’iscrizione dell’ipoteca o del fermo amministrativo, con esclusione in ogni caso delle procedure esecutive già pendenti alla data di concessione della rateazione.
Il comma 9 prevede l’automatica decadenza del debitore dal beneficio della rateazione in caso di mancato pagamento, dopo espresso sollecito, di due rate, anche non consecutive nell’arco di sei mesi nel corso del periodo di rateazione. In tal caso, il debito non è più rateizzabile e l’intero importo ancora dovuto è immediatamente riscuotibile in unica soluzione.
Il comma 10 fissa la scadenza delle rate mensili nell’ultimo giorno di ciascun mese indicato nell’atto di accoglimento dell’istanza di dilazione.
Il comma 11 dispone che, decorsi trenta giorni dall’esecutività dell’atto di accertamento esecutivo e fino alla data del pagamento, su tutte le somme di qualunque natura (esclusi sanzioni, interessi, spese di notifica e oneri di riscossione) sono applicati gli interessi di mora, calcolati al tasso di interesse legale, che le regioni, con propria legge, possono maggiorare di non oltre due punti percentuali.
Il comma 12 individua i costi di elaborazione e di notifica degli atti e quelli delle successive fasi cautelari ed esecutive posti a carico del debitore, di seguito determinati:
§ una quota denominata “oneri di riscossione a carico del debitore”, pari al 3 per cento delle somme dovute in caso di pagamento entro il sessantesimo giorno dalla data di esecutività dell’atto di accertamento esecutivo, fino a un massimo di 300 euro, ovvero pari al 6 per cento delle somme dovute in caso di pagamento oltre detto termine, fino a un massimo di 600 euro;
§ una quota denominata “spese di notifica ed esecutive”, comprendente il costo della notifica degli atti e correlata all’attivazione di procedure esecutive e cautelari a carico del debitore, ivi comprese le spese per compensi dovuti agli istituti di vendite giudiziarie e i diritti, gli oneri e le eventuali spese di assistenza legale. Relativamente a queste ultime, la norma precisa che esse sono limitate a quelle strettamente attinenti alla procedura di recupero, nella misura fissata con decreto del 14 aprile 2023 del Ministero dell’economia e delle finanze, nonché, per quanto concerne gli oneri connessi agli istituti di vendite giudiziarie, dai regolamenti di cui ai decreti n. 455 del 2001 del Ministro dell’economia e delle finanze, n. 109 del 1997 del Ministro di grazia e giustizia e n. 80 del 2009 del Ministro della giustizia.
Il comma 13, infine, estende, fino al momento in cui diverranno operative le norme in materia di accertamento esecutivo delle regioni (1° gennaio 2027), l’applicazione delle disposizioni di cui ai commi da 3 a 12 anche ai casi di emissione delle ingiunzioni fiscali di cui al regio decreto n. 639 del 1910.
Il comma 14 stabilisce che i casi di affidamento dell’attività di riscossione delle proprie entrate da parte delle regioni all’agente della riscossione sono soggetti alle sole disposizioni di cui al comma 1, in materia di avviso di accertamento esecutivo.
Accesso ai dati personali
Il comma 15 disciplina in modo sistematico l’accesso ai dati da parte degli enti e dei soggetti affidatari del servizio di riscossione, prevedendo, al fine di facilitare le attività di riscossione delle regioni, l’applicazione delle seguenti disposizioni:
§ ai fini della riscossione, anche coattiva, gli enti e, per il tramite degli enti medesimi, i soggetti ai quali gli enti creditori hanno affidato il servizio di riscossione delle proprie entrate sono autorizzati ad accedere gratuitamente alle informazioni relative ai debitori presenti nell’Anagrafe tributaria, ivi inclusi i dati e le informazioni di cui all’articolo 7, comma 6, del decreto del Presidente della Repubblica n. 605 del 1973;
Il suddetto articolo 7, comma 6, prevede che le banche, la società Poste italiane S.p.A., gli intermediari finanziari, le imprese di investimento, gli organismi di investimento collettivo del risparmio, le società di gestione del risparmio, nonché ogni altro operatore finanziario, siano tenuti a rilevare e a tenere in evidenza i dati identificativi, compreso il codice fiscale, di ogni soggetto che intrattenga con loro qualsiasi rapporto o effettui, per conto proprio ovvero per conto o a nome di terzi, qualsiasi operazione di natura finanziaria ad esclusione di quelle effettuate tramite bollettino di conto corrente postale per un importo unitario inferiore a 1.500 euro.
§ gli enti, sotto la propria responsabilità, consentono a tal fine ai soggetti affidatari l’utilizzo dei servizi di cooperazione informatica forniti dall’Agenzia delle entrate, nel rispetto delle prescrizioni normative e tecniche vigenti e previa nomina di tali soggetti a responsabili esterni del trattamento ai sensi delle vigenti disposizioni in materia di tutela dei dati personali;
§ restano ferme, per i soggetti di cui al primo punto, le modalità di accesso telematico per la consultazione delle banche dati catastale e ipotecaria, nonché del pubblico registro automobilistico.
Il comma 16 demanda ad apposito provvedimento del direttore dell’Agenzia delle entrate, sentiti le regioni e il Garante per la protezione dei dati personali, l’individuazione delle modalità di accesso ai dati di cui sopra, esclusivamente per le finalità e nei limiti ivi previsti, nonché l’introduzione di adeguate misure di sicurezza, di natura tecnica e organizzativa, ai fini della trasmissione dei dati e della relativa conservazione, la quale deve avere una durata non superiore a dieci anni.
Gratuità delle trascrizioni, iscrizioni e cancellazioni di pignoramenti ed ipoteche
Infine, il comma 17 estende alle fattispecie in esame l’applicazione delle disposizioni di cui all’articolo 1, commi da 809 a 813, della legge n. 160 del 2019 che prevedono la gratuità delle trascrizioni, iscrizioni e cancellazioni di pignoramenti e ipoteche richiesti dal soggetto che ha emesso l’ingiunzione o l’atto esecutivo, allo scopo di garantire lo stesso trattamento riservato ai soggetti che riscuotono mediante ruolo.
A tal proposito, si rammenta che, ai sensi del comma 809, i conservatori dei pubblici registri immobiliari e del pubblico registro automobilistico eseguono le iscrizioni, le trascrizioni e le cancellazioni dei pignoramenti, delle ipoteche, del fermo amministrativo richieste dal soggetto legittimato alla riscossione forzata in esenzione da ogni tributo e diritto.
Il comma 810 obbliga i conservatori a rilasciare, in carta libera e gratuitamente, al soggetto legittimato alla riscossione forzata l’elenco delle trascrizioni e iscrizioni relative ai beni da loro indicati, contenente la specificazione dei titoli trascritti, dei crediti iscritti e del domicilio dei soggetti a cui favore risultano fatte le trascrizioni e le iscrizioni.
Analogamente, ai sensi del comma 811 i competenti uffici dell’Agenzia delle entrate rilasciano gratuitamente al soggetto legittimato alla riscossione forzata le visure ipotecarie e catastali relative agli immobili dei debitori e dei coobbligati e svolgono gratuitamente le attività di attribuzione della rendita catastale del bene venduto all’incanto nel caso di procedura di esproprio.
Il comma 812 stabilisce che le ordinanze di assegnazione riguardanti tutti i provvedimenti aventi quale titolo esecutivo l’ingiunzione fiscale o l’atto di accertamento esecutivo sono esenti dalla registrazione e non devono essere inviati all’Agenzia delle entrate.
Infine, il comma 813 chiarisce che ai trasferimenti coattivi di beni mobili non registrati si applica l’imposta di registro nella misura fissa agevolata di dieci euro. Per i beni mobili registrati, l’imposta provinciale di trascrizione si applica nella misura fissa di cinquanta euro, tranne i casi di esenzione previsti dalla legge.
Articolo 9
(Modifiche alla disciplina dell'atto di accertamento esecutivo in materia di tributi locali)
L’articolo 9 incide sulla disciplina dell’atto di accertamento esecutivo in materia di tributi locali semplificando la procedura di riscossione.
L’articolo 9, modificando l’articolo 1, comma 792, della legge n. 160 del 2019, mira a semplificare e a rendere più celere la procedura di riscossione di tributi degli enti locali tramite l’accertamento esecutivo, e ad aggiornare alcuni riferimenti normativi (in particolare comma 1, lettere a), c) n.2 e n. 3, d) ed e) n. 1 e n. 2) che introducono i riferimenti al nuovo Testo unico versamenti e riscossione di cui al decreto legislativo n. 33 del 2025, applicabile a far data dal 1° gennaio 2026).
È previsto inoltre uno specifico onere di informazione nei confronti del debitore solo nel caso in cui il soggetto legittimato alla riscossione forzata è diverso da quello che ha emesso l’atto di accertamento esecutivo (comma 1, lettera b).
Sono inoltre menzionati tra i soggetti che possono avvalersi per la riscossione coattiva delle entrate degli enti delle norme di cui al titolo II del decreto del Presidente della Repubblica 29 settembre 1973, n. 602 (e dell’omologa disposizione del Testo unico versamenti e riscossione di cui al decreto legislativo n. 33 del 2025, applicabile a far data dal 1° gennaio 2026), anche i soggetti di cui all’articolo 1, comma 691 della legge n. 147 del 2013.
L’articolo 1, comma 691, della legge n.147 del 2013 dispone che i comuni possono affidare, fino alla scadenza del relativo contratto, la gestione dell'accertamento e della riscossione della TARI e della TARES, anche nel caso di adozione della tariffa di cui ai commi 667 e 668, ai soggetti ai quali, alla data del 31 dicembre 2013, risulta affidato il servizio di gestione dei rifiuti o di accertamento e riscossione del tributo comunale sui rifiuti e sui servizi di cui all'articolo 14 del decreto-legge 6 dicembre 2011, n. 201 (tributo abrogato dalla medesima legge 147 del 2013).
In base alla relazione tecnica, alla disposizione in esame non si ascrivono oneri per la finanza pubblica.
| Legge 27 dicembre 2019, n. 160 |
| Testo previgente |
Testo modificato dall’A.G. 276 |
| Art. 1
|
Art. 1
|
| 792. Le attività di riscossione relative agli atti degli enti, indicati nella lettera a), emessi a partire dal 1° gennaio 2020 anche con riferimento ai rapporti pendenti alla stessa data in base alle norme che regolano ciascuna entrata sono potenziate mediante le seguenti disposizioni: a) l'avviso di accertamento relativo ai tributi degli enti e agli atti finalizzati alla riscossione delle entrate patrimoniali emessi dagli enti e dai soggetti affidatari di cui all'articolo 52, comma 5, lettera b), del decreto legislativo n. 446 del 1997 e all'articolo 1, comma 691, della legge n. 147 del 2013, nonché il connesso provvedimento di irrogazione delle sanzioni devono contenere anche l'intimazione ad adempiere, entro il termine di presentazione del ricorso, ovvero, nel caso di entrate patrimoniali, entro sessanta giorni dalla notifica dell'atto finalizzato alla riscossione delle entrate patrimoniali, all'obbligo di pagamento degli importi negli stessi indicati, oppure, in caso di tempestiva proposizione del ricorso, l'indicazione dell'applicazione delle disposizioni di cui all'articolo 19 del decreto legislativo 18 dicembre 1997, n. 472, concernente l'esecuzione delle sanzioni, ovvero di cui all'articolo 32 del decreto legislativo 1° settembre 2011, n. 150. Gli atti devono altresì recare espressamente l'indicazione che gli stessi costituiscono titolo esecutivo idoneo ad attivare le procedure esecutive e cautelari nonché l'indicazione del soggetto che, decorsi sessanta giorni dal termine ultimo per il pagamento, procederà alla riscossione delle somme richieste, anche ai fini dell'esecuzione forzata. Il contenuto degli atti di cui al periodo precedente è riprodotto anche nei successivi atti da notificare al contribuente in tutti i casi in cui siano rideterminati gli importi dovuti in base agli avvisi di accertamento e ai connessi provvedimenti di irrogazione delle sanzioni, ai sensi del regolamento, se adottato dall'ente, relativo all'accertamento con adesione, di cui al decreto legislativo 19 giugno 1997, n. 218, e dell'articolo 19 del decreto legislativo n. 472 del 1997, nonché in caso di definitività dell'atto impugnato. Nei casi di cui al periodo precedente, il versamento delle somme dovute deve avvenire entro sessanta giorni dalla data di perfezionamento della notifica; la sanzione amministrativa prevista dall'articolo 13 del decreto legislativo 18 dicembre 1997, n. 471, non si applica nei casi di omesso, carente o tardivo versamento delle somme dovute, nei termini di cui ai periodi precedenti, sulla base degli atti ivi indicati; b) gli atti di cui alla lettera a) acquistano efficacia di titolo esecutivo decorso il termine utile per la proposizione del ricorso ovvero decorsi sessanta giorni dalla notifica dell'atto finalizzato alla riscossione delle entrate patrimoniali, senza la preventiva notifica della cartella di pagamento e dell'ingiunzione fiscale di cui al testo unico delle disposizioni di legge relative alla procedura coattiva per la riscossione delle entrate patrimoniali dello Stato e degli altri enti pubblici, dei proventi di Demanio pubblico e di pubblici servizi e delle tasse sugli affari, di cui al regio decreto 14 aprile 1910, n. 639. Decorso il termine di trenta giorni dal termine ultimo per il pagamento, la riscossione delle somme richieste è affidata in carico al soggetto legittimato alla riscossione forzata. L'esecuzione è sospesa per un periodo di centottanta giorni dall'affidamento in carico degli atti di cui alla lettera a) al soggetto legittimato alla riscossione forzata; il periodo di sospensione è ridotto a centoventi giorni ove la riscossione delle somme richieste sia effettuata dal medesimo soggetto che ha notificato l'avviso di accertamento. Nelle more dell'emanazione del decreto del Ministero dell'economia e delle finanze, le modalità di trasmissione del carico da accertamento esecutivo al soggetto legittimato alla riscossione sono individuate dal competente ufficio dell'ente. Le modalità di trasmissione del carico da accertamento esecutivo al soggetto legittimato alla riscossione sono demandate a un decreto del Ministero dell'economia e delle finanze; c) la sospensione non si applica con riferimento alle azioni cautelari e conservative, nonché ad ogni altra azione prevista dalle norme ordinarie a tutela del creditore. La predetta sospensione non opera in caso di accertamenti definitivi, anche in seguito a giudicato, nonché in caso di recupero di somme derivanti da decadenza dalla rateazione. Il soggetto legittimato alla riscossione forzata informa con raccomandata semplice o posta elettronica il debitore di aver preso in carico le somme per la riscossione; d) in presenza di fondato pericolo, debitamente motivato e portato a conoscenza del contribuente, per il positivo esito della riscossione, decorsi sessanta giorni dalla notifica degli atti di cui alla lettera a), la riscossione delle somme in essi indicate, nel loro ammontare integrale comprensivo di interessi e sanzioni, può essere affidata in carico ai soggetti legittimati alla riscossione forzata anche prima del termine previsto dalle lettere a) e b). Nell'ipotesi di cui alla presente lettera, e ove il soggetto legittimato alla riscossione forzata, successivamente all'affidamento in carico degli atti di cui alla lettera a), venga a conoscenza di elementi idonei a dimostrare il fondato pericolo di pregiudicare la riscossione, non opera la sospensione di cui alla lettera c) e non deve essere inviata l'informativa di cui alla medesima lettera c); e) il soggetto legittimato sulla base del titolo esecutivo di cui alla lettera a) procede ad espropriazione forzata con i poteri, le facoltà e le modalità previsti dalle disposizioni che disciplinano l'attività di riscossione coattiva; f) gli enti e i soggetti affidatari di cui all'articolo 52, comma 5, lettera b), del decreto legislativo n. 446 del 1997 si avvalgono per la riscossione coattiva delle entrate degli enti delle norme di cui al titolo II del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, con l'esclusione di quanto previsto all'articolo 48-bis del medesimo decreto n. 602 del 1973; g) ai fini dell'espropriazione forzata l'esibizione dell'estratto dell'atto di cui alla lettera a), come trasmesso al soggetto legittimato alla riscossione con le modalità determinate con il decreto di cui alla lettera b), tiene luogo, a tutti gli effetti, dell'esibizione dell'atto stesso in tutti i casi in cui il soggetto legittimato alla riscossione, anche forzata, ne attesti la provenienza; h) decorso un anno dalla notifica degli atti indicati alla lettera a), l'espropriazione forzata è preceduta dalla notifica dell'avviso di cui all'articolo 50 del citato decreto del Presidente della Repubblica n. 602 del 1973; i) nel caso in cui la riscossione sia affidata ai sensi dell'articolo 2 del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, a partire dal primo giorno successivo al termine ultimo per la presentazione del ricorso ovvero a quello successivo al decorso del termine di sessanta giorni dalla notifica dell'atto finalizzato alla riscossione delle entrate patrimoniali, le somme richieste con gli atti di cui alla lettera a) sono maggiorate degli interessi di mora nella misura indicata dall'articolo 30 del decreto del Presidente della Repubblica n. 602 del 1973, calcolati a partire dal giorno successivo alla notifica degli atti stessi; all'agente della riscossione spettano gli oneri di riscossione, interamente a carico del debitore, e le quote di cui all'articolo 17, comma 2, lettere b), c) e d), del decreto legislativo 13 aprile 1999, n. 112; l) ai fini della procedura di riscossione contemplata dal presente comma, i riferimenti contenuti in norme vigenti al ruolo, alle somme iscritte a ruolo, alla cartella di pagamento e all'ingiunzione di cui al testo unico di cui al regio decreto 14 aprile 1910, n. 639, si intendono effettuati agli atti indicati nella lettera a). |
792. Le attività di riscossione relative agli atti degli enti, indicati nella lettera a), emessi a partire dal 1° gennaio 2020 anche con riferimento ai rapporti pendenti alla stessa data in base alle norme che regolano ciascuna entrata sono potenziate mediante le seguenti disposizioni: a) l'avviso di accertamento relativo ai tributi degli enti e agli atti finalizzati alla riscossione delle entrate patrimoniali emessi dagli enti e dai soggetti affidatari di cui all'articolo 52, comma 5, lettera b), del decreto legislativo n. 446 del 1997 e all'articolo 1, comma 691, della legge n. 147 del 2013, nonché il connesso provvedimento di irrogazione delle sanzioni devono contenere anche l'intimazione ad adempiere, entro il termine di presentazione del ricorso, ovvero, nel caso di entrate patrimoniali, entro sessanta giorni dalla notifica dell'atto finalizzato alla riscossione delle entrate patrimoniali, all'obbligo di pagamento degli importi negli stessi indicati, oppure, in caso di tempestiva proposizione del ricorso, l'indicazione dell'applicazione delle disposizioni di cui all'articolo 19 del decreto legislativo 18 dicembre 1997, n. 472, e, a decorrere dal 1° gennaio 2026, all'articolo 126 del testo unico della giustizia tributaria di cui al decreto legislativo 14 novembre 2024, n. 175, concernente l'esecuzione delle sanzioni, ovvero di cui all'articolo 32 del decreto legislativo 1° settembre 2011, n. 150. Gli atti devono altresì recare espressamente l'indicazione che gli stessi costituiscono titolo esecutivo idoneo ad attivare le procedure esecutive e cautelari nonché l'indicazione del soggetto che, decorsi sessanta giorni dal termine ultimo per il pagamento, procederà alla riscossione delle somme richieste, anche ai fini dell'esecuzione forzata. Il contenuto degli atti di cui al periodo precedente è riprodotto anche nei successivi atti da notificare al contribuente in tutti i casi in cui siano rideterminati gli importi dovuti in base agli avvisi di accertamento e ai connessi provvedimenti di irrogazione delle sanzioni, ai sensi del regolamento, se adottato dall'ente, relativo all'accertamento con adesione, di cui al decreto legislativo 19 giugno 1997, n. 218, dell'articolo 19 del decreto legislativo n. 472 del 1997 e, a decorrere dal 1° gennaio 2026, del citato articolo 126 del testo unico della giustizia tributaria, di cui al decreto legislativo n. 175 del 2024, nonché in caso di definitività dell'atto impugnato. Nei casi di cui al periodo precedente, il versamento delle somme dovute deve avvenire entro sessanta giorni dalla data di perfezionamento della notifica; la sanzione amministrativa prevista dall'articolo 13 del decreto legislativo 18 dicembre 1997, n. 471, e, a decorrere dal 1°gennaio 2026, dall’articolo 38 del testo unico sanzioni tributarie amministrative e penali, di cui al decreto legislativo 5 novembre 2024, n. 173, non si applica nei casi di omesso, carente o tardivo versamento delle somme dovute, nei termini di cui ai periodi precedenti, sulla base degli atti ivi indicati; b) gli atti di cui alla lettera a) acquistano efficacia di titolo esecutivo decorso il termine utile per la proposizione del ricorso ovvero decorsi sessanta giorni dalla notifica dell'atto finalizzato alla riscossione delle entrate patrimoniali, senza la preventiva notifica della cartella di pagamento e dell'ingiunzione fiscale di cui al testo unico delle disposizioni di legge relative alla procedura coattiva per la riscossione delle entrate patrimoniali dello Stato e degli altri enti pubblici, dei proventi di Demanio pubblico e di pubblici servizi e delle tasse sugli affari, di cui al regio decreto 14 aprile 1910, n. 639. Decorso il termine di trenta giorni dal termine ultimo per il pagamento, la riscossione delle somme richieste è affidata in carico al soggetto legittimato alla riscossione forzata. L'esecuzione è sospesa per un periodo di centottanta giorni dall'affidamento in carico degli atti di cui alla lettera a) al soggetto legittimato alla riscossione forzata; il periodo di sospensione è ridotto a centoventi giorni ove la riscossione delle somme richieste sia effettuata dal medesimo soggetto che ha notificato l'avviso di accertamento. Nelle more dell'emanazione del decreto del Ministero dell'economia e delle finanze, le modalità di trasmissione del carico da accertamento esecutivo al soggetto legittimato alla riscossione sono individuate dal competente ufficio dell'ente. Le modalità di trasmissione del carico da accertamento esecutivo al soggetto legittimato alla riscossione sono demandate a un decreto del Ministero dell'economia e delle finanze; c) la sospensione non si applica con riferimento alle azioni cautelari e conservative, nonché ad ogni altra azione prevista dalle norme ordinarie a tutela del creditore. La predetta sospensione non opera in caso di accertamenti definitivi, anche in seguito a giudicato, nonché in caso di recupero di somme derivanti da decadenza dalla rateazione. Il soggetto legittimato alla riscossione forzata, se diverso da quello che ha emesso l’atto di accertamento esecutivo, informa con raccomandata semplice o posta elettronica il debitore di aver preso in carico le somme per la riscossione; d) in presenza di fondato pericolo, debitamente motivato e portato a conoscenza del contribuente, per il positivo esito della riscossione, decorsi sessanta giorni dalla notifica degli atti di cui alla lettera a), la riscossione delle somme in essi indicate, nel loro ammontare integrale comprensivo di interessi e sanzioni, può essere affidata in carico ai soggetti legittimati alla riscossione forzata anche prima del termine previsto dalle lettere a) e b). Nell'ipotesi di cui alla presente lettera, e ove il soggetto legittimato alla riscossione forzata, successivamente all'affidamento in carico degli atti di cui alla lettera a), venga a conoscenza di elementi idonei a dimostrare il fondato pericolo di pregiudicare la riscossione, non opera la sospensione di cui alla lettera c) e non deve essere inviata l'informativa di cui alla medesima lettera c); e) il soggetto legittimato sulla base del titolo esecutivo di cui alla lettera a) procede ad espropriazione forzata con i poteri, le facoltà e le modalità previsti dalle disposizioni che disciplinano l'attività di riscossione coattiva; f) gli enti e i soggetti affidatari di cui all'articolo 52, comma 5, lettera b), del decreto legislativo n. 446 del 1997, nonché i soggetti di cui all’articolo 1, comma 691, della legge n. 147 del 2013, si avvalgono per la riscossione coattiva delle entrate degli enti delle norme di cui al titolo II del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, e, a decorrere dal 1° gennaio 2026, dal titolo VI del testo unico versamenti e riscossione, di cui al decreto legislativo 24 marzo 2025, n. 33, con l'esclusione di quanto previsto all'articolo 48-bis del medesimo decreto n. 602 del 1973 e, a decorrere dal 1° gennaio 2026, all’articolo 144 del testo unico versamenti e riscossione di cui al decreto legislativo 24 marzo 2025, n. 33; g) ai fini dell'espropriazione forzata l'esibizione dell'estratto dell'atto di cui alla lettera a), come trasmesso al soggetto legittimato alla riscossione con le modalità determinate con il decreto di cui alla lettera b), tiene luogo, a tutti gli effetti, dell'esibizione dell'atto stesso in tutti i casi in cui il soggetto legittimato alla riscossione, anche forzata, ne attesti la provenienza; h) decorso un anno dalla notifica degli atti indicati alla lettera a), l'espropriazione forzata è preceduta dalla notifica dell'avviso di cui all'articolo 50 del citato decreto del Presidente della Repubblica n. 602 del 1973 e, a decorrere dal 1° gennaio 2026, dall’articolo 146 del testo unico versamenti e riscossione di cui al decreto legislativo 24 marzo 2025, n. 33; i) nel caso in cui la riscossione sia affidata ai sensi dell'articolo 2 del decreto-legge 22 ottobre 2016, n. 193, convertito, con modificazioni, dalla legge 1° dicembre 2016, n. 225, a partire dal primo giorno successivo al termine ultimo per la presentazione del ricorso ovvero a quello successivo al decorso del termine di sessanta giorni dalla notifica dell'atto finalizzato alla riscossione delle entrate patrimoniali, le somme richieste con gli atti di cui alla lettera a) sono maggiorate degli interessi di mora nella misura indicata dall'articolo 30 del decreto del Presidente della Repubblica n. 602 del 1973 e, a decorrere dal 1° gennaio 2026, dall’articolo 111 del testo unico versamenti e riscossione, di cui al decreto legislativo 24 marzo 2025, n. 33, calcolati a partire dal giorno successivo alla notifica degli atti stessi; all'agente della riscossione spettano gli oneri di riscossione, interamente a carico del debitore, e le quote di cui all'articolo 17, comma 3, del decreto legislativo 13 aprile 1999, n. 112, e, a decorrere dal 1° gennaio 2026, all’articolo 209, comma 3, del testo unico versamenti e riscossione, di cui al decreto legislativo 24 marzo 2025, n. 33, ai fini del successivo riversamento al bilancio dello Stato, ai sensi dello stesso articolo 17, comma 4, del decreto legislativo n. 112 del 1999, e, a decorrere dal 1° gennaio 2026, del citato articolo 209, comma 4, del testo unico versamenti e riscossione di cui al decreto legislativo n. 33 del 2025; l) ai fini della procedura di riscossione contemplata dal presente comma, i riferimenti contenuti in norme vigenti al ruolo, alle somme iscritte a ruolo, alla cartella di pagamento e all'ingiunzione di cui al testo unico di cui al regio decreto 14 aprile 1910, n. 639, si intendono effettuati agli atti indicati nella lettera a). |
|
|
Articolo 10
(Estensione del privilegio generale sui mobili del debitore ai crediti
per i tributi delle regioni)
L’articolo 10 estende il privilegio generale sui mobili del debitore ai crediti tributari delle Regioni, previsto nella normativa vigente solo per i tributi comunali e provinciali.
L’articolo 10 modifica una disposizione di interpretazione autentica presente nel decreto-legge n. 201 del 2011, all’articolo 13, comma 13, quarto periodo, con cui si esplicita che il riferimento nel quarto comma dell’articolo 2752 del codice civile alla “legge per la finanza locale” comprende qualsiasi disposizione che disciplina i singoli tributi delle regioni e degli enti locali. L’effetto della novella è l’estensione del privilegio generale, in subordine a quello dello Stato, sui beni mobili del debitore alle imposte regionali.
Si ricorda che il privilegio generale è una causa legittima di prelazione che si esercita su tutti i beni mobili del debitore ed è accordato dalla legge in considerazione della causa del credito. La causa legittima di prelazione, infatti, costituisce una deroga alla regola generale della par condicio creditorum al fine di accordare preferenza a un credito reputato dall’ordinamento meritevole di più intensa protezione.
Il testo vigente dell’articolo 2752 del codice civile assicura un privilegio sui mobili del debitore esclusivamente per le imposte, tasse e tributi dei comuni e delle province previsti dalla legge per la finanza locale e dalle norme relative all’imposta comunale sulla pubblicità e ai diritti sulle pubbliche affissioni.
L’introduzione dell’articolo 13, comma 13, del decreto-legge richiamato, come sottolineato dalla Corte costituzionale nella sentenza n. 101 del 2022, aveva lo scopo di risolvere un’annosa questione interpretativa, intendendo il riferimento alla “legge per la finanza locale” a tutte le disposizioni di disciplina dei singoli tributi comunali e provinciali, non solo a quelli previsti dalle norme del testo unico per la finanza locale (TUEL).
Altresì, si sottolinea che la giurisprudenza di legittimità ha già riconosciuto, attraverso l’interpretazione estensiva, il privilegio di cui all’articolo del codice civile richiamato ai crediti tributari delle Regioni poiché la ratio alla base della causa di prelazione è la provvista dei mezzi economici necessari per l’adempimento dei compiti istituzionali e tale ragione giustificativa legittima l’estensione della norma anche alle Regioni, in forza dell’appartenenza comune, con le Province e i Comuni, al genus degli enti territoriali. Si vedano, al riguardo, le ordinanze della Corte di cassazione nn. 24071 del 2021 e 24836 del 2019. A tal proposito, si sottolinea che la relazione illustrativa indica il superamento del contrasto giurisprudenziale quale obiettivo dell’intervento normativo.
Si valuti l’opportunità di introdurre il riferimento ai tributi regionali anche al quarto comma dell’articolo 2752 del codice civile.
Articolo 11
(Incentivazione della partecipazione comunale al recupero di gettito dei tributi erariali)
Limitatamente agli anni dal 2025 al 2027, l’articolo 11 eleva al 100 per cento (in luogo alla misura ordinaria pari al 50 per cento) la quota dei tributi statali riconosciuta ai comuni a fronte della loro partecipazione alle attività di accertamento fiscale e contributivo (ancorché riconosciuta in via provvisoria, anche in relazione alle somme riscosse a titolo non definitivo).
Si dispone la copertura del relativo onere (pari a 3 milioni di euro per ciascuno degli anni 2026, 2027 e 2028) mediante corrispondente riduzione del fondo istituito nello stato di previsione del Ministero dell'economia e delle finanze per l'attuazione della delega fiscale.
Al fine di rafforzare la capacità di gestione delle entrate comunali e di incentivare la partecipazione dei comuni all'attività di accertamento tributario, l’articolo 11 dispone l’incremento della quota dei tributi statali riconosciuta ai comuni ai sensi dell’articolo 2, comma 10, lettera b), del decreto legislativo n. 23 del 2011.
Come chiarito nella relazione illustrativa allo schema di decreto legislativo, la norma ha finalità di potenziare l’azione di contrasto all’evasione fiscale mediante l’incentivazione della partecipazione comunale al recupero di gettito dei tributi erariali.
Nello specifico, ai sensi del comma 1, la quota dei tributi statali riconosciuta ai comuni, ai sensi dell'articolo 1, comma 1, del decreto-legge n. 203 del 2005, è elevata al 100 per cento (in luogo alla vigente misura del 50 per cento) limitatamente agli anni dal 2025 al 2027.
La suddetta quota afferisce alla percentuale di partecipazione (pari al 33 per cento, nella disciplina previgente al decreto legislativo n. 23 del 2011) riconosciuta ai comuni, a fronte del loro intervento nelle attività di accertamento fiscale e contributivo, a valere:
§ sulle maggiori somme relative ai tributi statali riscosse a titolo definitivo; nonché
§ sulle sanzioni civili applicate sui maggiori contributi riscossi a titolo definitivo.
Tale misura è stata introdotta dal citato articolo 1, comma 1, del decreto-legge n. 203 del 2005, con l’obiettivo di potenziare l'azione di contrasto all'evasione fiscale e contributiva, in attuazione dei principi di economicità, efficienza e collaborazione amministrativa, mediante la diretta partecipazione dei comuni alle attività di accertamento fiscale e contributivo.
In altre parole, nell’ambito dello svolgimento delle attività istituzionali, i comuni forniscono all’Agenzia delle entrate, alla Guardia di finanza e all’INPS informazioni utili ai fini delle attività di accertamento fiscale e contributivo dei tributi statali. A tal fine, i comuni hanno accesso alle banche dati a disposizione dell’Agenzia delle entrate ovvero dell’INPS, nonché ai servizi di trasmissione delle dichiarazioni dei contribuenti residenti nel loro territorio.
Sul punto, si veda anche il protocollo d’intesa tra Agenzia delle entrate, Guardia di finanza, Associazione Nazionale dei Comuni Italiani (ANCI) e Fondazione Istituto per la Finanza e l’Economia Locale (IFEL) del 30 gennaio 2018.
Inoltre, per le medesime annualità (2025-2027), la quota del 100 per cento (in luogo alla vigente misura del 50 per cento) è attribuita ai comuni, in via provvisoria, anche in relazione alle somme riscosse a titolo non definitivo. Per espressa previsione normativa, con decreto del Ministero dell’economia e delle finanze dell’8 marzo 2013, sentita la Conferenza Stato-città ed autonomie locali, sono state stabilite le modalità di recupero delle somme attribuite ai comuni in via provvisoria e rimborsate ai contribuenti a qualunque titolo (si vedano anche il Provvedimento 27 febbraio 2012, punto 3.5 ed il Provvedimento 29 maggio 2012, punto 3.5 del Direttore dell’Agenzia delle entrate).
In aggiunta, si ricorda che, con l’esplicita finalità di incentivare la partecipazione dei comuni all'attività di accertamento tributario, analogo incremento al 100 per cento della quota di cui all'articolo 2, comma 10, lettera b), del decreto legislativo n. 23 del 2011, era stato disposto per gli anni dal 2012 al 2021 ai sensi dell’articolo 1, comma 12-bis, del decreto-legge n. 138 del 2011.
Con riguardo alle modalità di copertura degli oneri conseguenti a tale disposizione, pari a 3 milioni di euro per ciascuno degli anni 2026, 2027 e 2028, secondo il successivo comma 2 si provvede mediante corrispondente riduzione del fondo per l’attuazione della delega fiscale di cui all’articolo 62, comma 1, del decreto legislativo n. 209 del 2023.
Ai sensi dell’articolo 62, comma 1, del decreto legislativo n. 209 del 2023, è stato istituito nello stato di previsione del Ministero dell'economia e delle finanze il fondo per l'attuazione della delega fiscale con una dotazione di 373,9 milioni di euro per l'anno 2025, 423,7 milioni di euro per l'anno 2026, 428,3 milioni di euro per l'anno 2027, 433,1 milioni di euro per l'anno 2028, 438 milioni di euro per l'anno 2029, 450,1 milioni di euro per l'anno 2030, 463,5 milioni di euro per l'anno 2031, 477,7 milioni di euro per l'anno 2032 e 492,2 milioni di euro annui a decorrere dall'anno 2033.
Per quanto concerne la dotazione per il 2025 e per gli anni successivi del Fondo per l’attuazione della delega fiscale (cap. 3832 dello stato di previsione del Ministero dell’economia e delle finanze), si ricorda altresì come con la legge n. 207 del 2024 (legge di bilancio per il 2025), in II sezione sia stato disposto con riferimento al programma 23.1 “Fondi da assegnare”, nella Missione “Fondi da ripartire”, il seguente definanziamento:
milioni di euro
| Fondo per l’attuazione della delega fiscale |
2025 |
2026 |
2027 |
2028 e ss. |
| Definanziamento da L. 207/2024 |
-3409,8 |
-2707,6 |
-2694,4 |
-30268,6 |
| Dotazione al 01/01/2025 |
191,5 |
275,0 |
432,2 |
948,8 |
Articolo 12
(Disposizioni sulle sanzioni amministrative in materia di tributi delle regioni e degli enti locali)
L’articolo 12 reca disposizioni inerenti alle sanzioni amministrative in materia di tributi delle regioni e degli enti locali, prevedendo, tra l’altro, che si applichino talune norme contenute nel testo unico delle sanzioni tributarie amministrative e penali (decreto legislativo n. 173 del 2024) a decorrere dal 1° gennaio 2026 (commi 1, 2 e 3).
I commi da 4 a 8 intervengono sulla misura delle sanzioni amministrative applicabili in caso di violazione di norme concernenti il tributo speciale per il deposito in discarica, l’IMU, la TARI, l’imposta di soggiorno e il contributo di sbarco. Il comma 9 stabilisce che le disposizioni contenute nei suddetti commi da 4 a 8 si applichino alle violazioni commesse dal 1° gennaio 2026.
Il comma 1 prevede che alle sanzioni per violazioni delle norme concernenti tributi delle regioni e degli enti locali si applichi la disciplina generale in materia di sanzioni amministrative per le violazioni di norme tributarie contenuta del decreto legislativo n. 472 del 1997.
A decorrere dal 1° gennaio 2026 trova invece applicazione quanto previsto dal testo unico delle sanzioni tributarie amministrative e penali (decreto legislativo n. 173 del 2024), parte I, titolo I, capo I, contenente le disposizioni generali in materia.
Il comma 2 stabilisce che:
§ in caso di omesso o parziale versamento del tributo dovuto nel termine prescritto si applica l’art. 13, del d.lgs. n. 471 del 1997 e, a decorrere dal 1° gennaio 2026, si applica l’art. 38 del d.lgs. n. 173 del 2024;
§ in caso di incompletezza dei documenti di versamento si applica l’art. 15 del citato d.lgs. n. 471 del 1997, e, a decorrere dal 1° gennaio 2026, l’art. 40 del d.lgs. n. 173 del 2024.
La relazione illustrativa annessa allo schema di decreto chiarisce che le disposizioni dei primi due commi hanno carattere ricognitivo, “in quanto le norme ivi richiamate sono applicabili a legislazione vigente anche ai tributi degli enti territoriali”.
In proposito si rammenta che il testo unico di cui al d.lgs. n. 173 del 2024 raccoglie e riproduce le disposizioni vigenti relative alle sanzioni tributarie in un articolato che si sostituisce a: i principi generali contenuti nel decreto legislativo 18 dicembre 1997, n. 472, recante disposizioni generali in materia di sanzioni amministrative per le violazioni di norme tributarie; le disposizioni sanzionatorie contenute nel decreto legislativo 18 dicembre 1997, n. 471, in materia di imposte dirette, dell'imposta sul valore aggiunto ed in materia di riscossione; le disposizioni sanzionatorie contenute nelle singole leggi d'imposta in materia di: registro, ipotecaria, catastale, successioni, donazioni, bollo, concessione governativa, assicurazioni private e contratti vitalizi, imposta sugli intrattenimenti, canone RAI; le disposizioni penali in materia tributaria e la disciplina dei reati in materia di imposte sui redditi e sul valore aggiunto, attualmente compendiate nel decreto legislativo 10 marzo 2000, n. 74.
Giova segnalare, inoltre, che l’art. 102 del decreto legislativo n. 173 del 2024 prevede che le disposizioni ivi contenute si applicano a decorrere dal 1° gennaio 2026. Dalla stessa data sono abrogati, ai sensi del precedente art. 101, il decreto n. 471 del 1997 e gli articoli da 1 a 18, 20, 21 e da 23 a 29 del decreto legislativo n. 472 del 1997.
Il comma 3 estende ai tributi delle regioni e degli enti locali le disposizioni in materia di ravvedimento recate dall’art. 13 del d.lgs. 18 dicembre 1997, n. 472; precisando che dal 1° gennaio 2026, si applicherà l’art. 14, comma 2, del decreto legislativo n. 173 del 2024.
A tale riguardo occorre rilevare che il suddetto comma 2 dell’art. 14 stabilisce che ai fini dell'applicazione delle disposizioni in materia di riduzione della sanzione in caso di ravvedimento, non opera la preclusione secondo la quale la riduzione della sanzione si applica “sempreché la violazione non sia stata già constatata e comunque non siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di accertamento delle quali l'autore o i soggetti solidalmente obbligati abbiano avuto formale conoscenza”. Rimane salva la notifica degli atti di liquidazione e di accertamento.
Il comma 4 propone una modifica all’articolo 3, comma 31, della legge 28 dicembre 1995, n. 549 concernente il tributo speciale per il deposito in discarica e in impianti di incenerimento, senza recupero energetico dei rifiuti solidi. Si prevede che per l'omessa registrazione delle operazioni di conferimento in discarica si applichi una sanzione pari al 200 per cento del tributo dovuto; in casi di infedele registrazione delle medesime operazioni si applica, invece, una sanzione pari al 150 per cento del tributo dovuto. Nel testo vigente si prevede l’applicazione di una sanzione dal 200 al 400 per cento in caso di omessa o infedele registrazione. Ulteriore modifica riguarda l’aggiornamento delle cifre da lire in euro (da 100 a 500 euro) per la sanzione relativa all’omessa o infedele dichiarazione.
Il comma 5 propone novelle all’articolo 1, comma 775, della legge n. 160 del 2019 (legge di bilancio per il 2020) in materia di imposta municipale propria – IMU.
Con le modifiche in esame:
§ in caso di omessa presentazione della dichiarazione IMU, si applica la sanzione pari al 100 per cento del tributo non versato (in luogo di una sanzione dal 100 per cento al 200 per cento), con un minimo di 50 euro (come nel testo vigente);
§ in caso di infedele dichiarazione, si applica la sanzione amministrativa pari al 40 per cento del tributo non versato (in luogo della sanzione dal 50 per cento al 100 per cento), con un minimo di 50 euro (come nel testo vigente).
Ulteriori modifiche mirano a precisare la natura amministrativa delle sanzioni previste dal citato comma 775.
Il comma 6 propone novelle all’articolo 1, commi da 695 a 698, della legge n. 147 del 2013 (legge di stabilità 2014) in materia di tassa sui rifiuti – TARI.
La modifica al comma 695 ha carattere meramente redazionale.
Le modifiche ai commi 696 e 697 stabiliscono rispettivamente che:
§ in caso di omessa presentazione della dichiarazione, si applica la sanzione amministrativa pari al 100 per cento (in luogo della sanzione dal 100 per cento al 200 per cento) del tributo non versato, con un minimo di 50 euro (come nel testo vigente);
§ in caso di infedele dichiarazione, si applica la sanzione amministrativa del 40 per cento (in luogo della sanzione dal 50 per cento al 100 per cento) del tributo non versato, con un minimo di 50 euro (come nel testo vigente).
Ulteriori modifiche mirano a precisare la natura amministrativa delle sanzioni previste dal citato comma 698.
Il comma 7 contiene novelle alla disciplina dell’imposta di soggiorno e al contributo di sbarco, recata dall’articolo 4 del decreto legislativo n. 23 del 2011. Si prevede che per l’omessa presentazione della dichiarazione da parte del responsabile del pagamento dell’imposta di soggiorno si applichi la sanzione amministrativa pecuniaria del pagamento di una somma pari al 100 per cento dell'importo dovuto non versato e comunque non inferiore a 50 euro; per infedele dichiarazione si applica la sanzione amministrativa pari al 40 per cento dell’importo dovuto non versato e comunque non inferiore a 50 euro (per tali violazioni il testo vigente prevede che si applichi una sanzione pari alla somma dal 100 al 200 per cento dell’importo dovuto9. Si applicano le medesime sanzioni per i casi di omessa (100 per cento dell’importo dovuto e comunque non inferiore a 50 euro) o infedele (40 per cento dell’importo dovuto e comunque non inferiore a 50 euro) dichiarazione relativa al contributo di sbarco.
Il comma 8 contiene una novella all’articolo 4, comma 5-ter, del decreto-legge n. 50 del 2017 (come convertito dalla legge n. 96 del 2017), in materia di regime fiscale delle locazioni brevi. Tale comma prevede che il soggetto che incassa il canone o il corrispettivo, ovvero che interviene nel pagamento dei predetti canoni o corrispettivi, è responsabile del pagamento dell'imposta di soggiorno (di cui all'articolo 4 del decreto legislativo 14 marzo 2011, n. 23) e del contributo di soggiorno (di cui all'articolo 14, comma 16, lettera e), del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122) con diritto di rivalsa sui soggetti passivi. Il medesimo soggetto è responsabile della presentazione della relativa dichiarazione, nonché degli ulteriori adempimenti previsti dalla legge e dal regolamento comunale.
Con la novella in esame si prevede che per l’omessa presentazione della dichiarazione si applica la sanzione amministrativa del 100 per cento del tributo non versato e comunque non inferiore a 50 euro; per l’infedele dichiarazione si applica la sanzione amministrativa del 40 per cento del tributo non versato e comunque non inferiore a 50 euro. Nel testo vigente si prevede che per l'omessa o infedele presentazione della dichiarazione da parte del responsabile si applichi la sanzione amministrativa pecuniaria del pagamento di una somma dal 100 al 200 per cento dell'importo dovuto.
Il comma 9 stabilisce che le disposizioni di cui ai commi 4, 5, 6, 7 e 8 si applicano alle violazioni commesse a partire dal 1° gennaio 2026.
Capo I – Tributi regionali
Articolo 13
(Tributi propri derivati dotati di maggiore autonomia impositiva)
L’articolo 13 introduce delle disposizioni con riguardo all’autonomia impositiva delle regioni in materia di tassa automobilistica.
In particolare, si definisce la tassa automobilistica che le regioni disciplinano, entro i limiti massimi di manovrabilità previsti dalla legge statale, quale tributo proprio derivato dotato di maggiore autonomia impositiva.
Inoltre, si precisa che, a decorrere dal 1° gennaio 2026, per il pagamento dell’addizionale erariale della tassa automobilistica trovano applicazione le sole esenzioni della tassa automobilistica stabilite con legge statale. Conseguentemente, non si applicano le eventuali norme regionali di esenzione dal pagamento delle tasse automobilistiche.
Nello specifico, l’articolo 13, comma 1, integrando il contenuto dell’articolo 8, comma 1, del decreto legislativo n. 68 del 2011, definisce la tassa automobilistica disciplinata dalle regioni, entro i limiti massimi di manovrabilità previsti dalla legislazione statale, quale tributo proprio derivato dotato di maggiore autonomia impositiva.
A tale riguardo, la relazione illustrativa allo schema di decreto legislativo chiarisce che tale disposizione, valorizzando i principi di federalismo fiscale regionale, costituisce attuazione del principio di cui all’articolo 13, comma 1, lettera b), della legge delega. Inoltre, nel definire la tassa automobilistica quale tributo proprio derivato dotato di maggiore autonomia impositiva, recepisce, di fatto, la definizione contenuta nella sentenza n. 122 del 20 maggio 2019 della Corte Costituzionale.
In tale contesto, la Corte Costituzionale ha precisato che il legislatore ha attribuito alla tassa automobilistica una valenza differenziata, sia rispetto ai tributi propri autonomi, sia tributi propri derivati, configurandola come un tributo proprio derivato particolare, parzialmente “ceduto” in quanto alle Regioni è riconosciuto un più ampio margine di autonoma disciplina, limitato dal vincolo, unidirezionale, di non superare il limite massimo di manovrabilità stabilito dalla legge statale.
In base alla vigente formulazione dell’articolo 8, comma 1, del decreto legislativo n. 68 del 2011, fermi restando i limiti massimi di manovrabilità previsti dalla legislazione statale, le regioni disciplinano la tassa automobilistica regionale.
In linea generale, la tassa automobilistica è gestita, pertanto, dalle regioni e dalle province autonome di Trento e Bolzano. Fanno eccezione le regioni Friuli Venezia Giulia e Sardegna, per le quali l’ente gestore è la stessa Agenzia delle entrate.
Sono tenuti a pagare la tassa automobilistica coloro che, alla scadenza utile per il pagamento, nel pubblico registro automobilistico (PRA) risultano: (i) proprietari di un veicolo; (ii) utilizzatori, usufruttuari o acquirenti con patto di riservato dominio, in caso di veicolo con contratto di leasing, usufrutto o acquisto con patto di riservato dominio; (iii) utilizzatori di un veicolo con contratto di noleggio a lungo termine senza conducente.
In base alla disciplina vigente di cui al decreto ministeriale 18 novembre 1998 n. 462, il pagamento deve essere effettuato con cadenza annuale: in caso di acquisto di un veicolo nuovo, entro la fine del mese di immatricolazione; in caso di acquisto di veicolo usato soggetto in precedenza ad un regime di esenzione o di interruzione dal pagamento della tassa automobilistica, entro la fine del mese si fuoriuscita dal regime di esenzione o interruzione del pagamento della tassa; se la data ricade negli ultimi 10 giorni del mese, entro la fine del mese successivo. Per il rinnovo del bollo auto, il pagamento deve essere effettuato entro l’ultimo giorno del mese successivo a quello di scadenza. Per le modifiche alle modalità ed ai termini di pagamento della tassa automobilistica, si fa rinvio alla scheda dell’articolo 15 dello schema di decreto legislativo in commento.
Il pagamento è effettuato tramite diverse modalità: (i) la piattaforma digitale PagoPA; (ii) servizio online di ACI integrato con la piattaforma PagoPA; (iii) sportelli ATM abilitati, uffici postali, punti vendita, l’ACI o agenzie pratiche auto autorizzate e interconnesse alla piattaforma PagoPA.
Con provvedimento del 27 marzo 2025, le modalità di versamento, di cui all’articolo 17 del decreto legislativo n. 241 del 1997 (modello F24 ELIDE), sono state estese anche alle somme dovute, in relazione alla tassa automobilistica erariale, a seguito dell'atto di accertamento emesso dall'Agenzia delle entrate.
Il successivo comma 2 dispone che, a decorrere dal 1° gennaio 2026, le eventuali esenzioni dal pagamento delle tasse automobilistiche disposte con leggi regionali (o delle province autonome) non si considerano estese anche al pagamento dell’addizionale erariale della tassa automobilistica di cui all’articolo 23, comma 21, del decreto-legge n. 98 del 2011. Si precisa, inoltre, che in relazione al pagamento dell’addizione erariale trovano applicazione le sole esenzioni della tassa automobilistica stabilite con legge statale.
A tale riguardo, si ricorda che l’addizionale erariale della tassa automobilistica è stata istituita dall’articolo 23, comma 21, del decreto-legge n. 98 del 2011, nei termini che seguono:
§ in relazione all’ambito oggettivo di applicazione, l’addizionale si applica alle autovetture ed agli autoveicoli per il trasporto promiscuo di persone e cose;
§ in relazione al quantum, a decorrere dall’anno 2011, l’addizionale è dovuta per un importo pari a 10 euro per ogni chilowatt di potenza del veicolo superiore a 225 chilowatt, da versare alle entrate del bilancio dello Stato. A partire dall’anno 2012, invece, l’addizionale erariale è applicabile nella misura di 20 euro per ogni chilowatt di potenza del veicolo superiore a 185 chilowatt;
La Corte costituzionale, con sentenza n. 142 del 6 giugno 2012, ha dichiarato l’illegittimità costituzionale dell'articolo 23, comma 21, del decreto-legge n. 98 del 2011, nella parte in cui dispone che sia integralmente versato al bilancio dello Stato il gettito dell'addizionale erariale sulla tassa automobilistica provinciale percetto nei rispettivi territori delle Province autonome di Trento e di Bolzano e non attribuisce a ciascuna di tali Province autonome i nove decimi di detto gettito.
§ le modalità ed i termini di versamento dell’addizionale sono stati definiti con decreto del Ministero dell’economia e delle finanze del 7 ottobre 2011. Il versamento deve essere effettuato, tramite invio telematico del modello F24, ai sensi dell’articolo 17 del decreto legislativo n. 241 del 1997, negli stessi termini previsti per il pagamento della tassa automobilistica;
§ in caso di omesso o insufficiente versamento dell'addizionale si applica la sanzione amministrativa di cui all’articolo 13 del decreto legislativo n. 471 del 1997, pari al 25 per cento dell’importo non versato (ridotta alla metà per i versamenti effettuati con un ritardo non superiore a 90 giorni ovvero, in caso ritardo non superiore a 15 giorni, ulteriormente ridotta ad un importo pari ad un quindicesimo per ciascun giorno di ritardo), salva l’applicazione delle riduzioni previste in caso di ravvedimento operoso di cui all’articolo 13 del decreto legislativo n. 472 del 1997.
Articolo 14
(Principio di territorialità)
L’articolo 14 precisa l’applicazione del principio di territorialità della tassa automobilistica, confermando che la competenza e il gettito della medesima tassa sono determinati in relazione al luogo di residenza dei soggetti passivi del tributo, mentre, per le persone giuridiche, occorre far riferimento alla sede legale in cui avviene la gestione ordinaria in via principale. Al fine di garantire il corretto assolvimento della tassa, si prevede, altresì, che le comunicazioni effettuate alla camera di commercio competente per territorio dai soggetti passivi riguardanti la sede della persona giuridica costituiscono dichiarazione sostitutiva di atto notorio.
L’articolo 14, modificando l’articolo 5 del decreto-legge n. 953 del 1982, ribadisce il principio di territorialità della tassa automobilistica.
La relazione illustrativa ricorda che detto principio è stato individuato dalla legge 5 maggio 2009, n. 42, Delega al Governo in materia di federalismo fiscale, in attuazione dell'articolo 119 della Costituzione, tra i princìpi e criteri direttivi: infatti, l’articolo 2, comma 2, lettera e), prevede “l’attribuzione di risorse autonome ai comuni, alle province, alle città metropolitane e alle regioni, in relazione alle rispettive competenze, secondo il principio di territorialità”; inoltre, l’articolo 7, comma 1, lettera d), stabilisce che “le modalità di attribuzione alle regioni del gettito dei tributi regionali istituiti con legge dello Stato e delle compartecipazioni ai tributi erariali sono definite in conformità al principio di territorialità di cui all’articolo 119 della Costituzione. A tal fine, le suddette modalità devono tenere conto: 1) del luogo di consumo, per i tributi aventi quale presupposto i consumi; per i servizi, il luogo di consumo può essere identificato nel domicilio del soggetto fruitore finale;”.
Il rispetto del principio di territorialità del tributo - che è stato, peraltro, più volte richiamato nel decreto legislativo 6 maggio 2011, n. 68, in materia di federalismo fiscale regionale (articolo 4, comma 3; articolo 7, commi 1 e 2) - ha una sua giustificazione anche ai fini ambientali, giacché appare razionale che la tassa automobilistica debba essere corrisposta alla regione in cui circolano i veicoli, che rappresentano una potenziale fonte di inquinamento, offrendo in tal modo all’ente impositore la possibilità di destinare il relativo gettito a manovre di risanamento ambientale da realizzare nel proprio territorio.
In particolare, la prima parte della norma ribadisce che la competenza ed il gettito della tassa automobilistica sono determinati in ogni caso in relazione al luogo di residenza di tutti i soggetti passivi del tributo individuati dall’articolo 5, trentaduesimo comma, del decreto-legge 30 dicembre 1982, n. 953, ossia coloro che risultano essere proprietari, usufruttuari, acquirenti con patto di riservato dominio, ovvero utilizzatori, a titolo di locazione finanziaria e di locazione a lungo termine senza conducente dal pubblico registro automobilistico, per i veicoli in esso iscritti, e dai registri di immatricolazione per i rimanenti veicoli. La norma precisa che per le persone giuridiche deve essere presa in considerazione la sede legale.
Nell’ipotesi in cui la sede legale sia diversa dalla sede in cui avviene la gestione ordinaria in via principale, intesa come il luogo in cui vengono compiuti in modo continuo e coordinato gli atti di gestione corrente riguardanti l’ente nel suo complesso, quest’ultima costituisce la sede da considerare ai fini della destinazione del gettito della tassa. In caso di persone giuridiche con sede legale all’estero, aventi più sedi secondarie in Italia, la competenza ed il gettito della tassa automobilistica sono determinati in base alla sede secondaria in cui vengono compiuti gli atti di gestione ordinaria in via principale.
Tale disposizione mira a contrastare la pratica di esterovestizione di società del noleggio, per cui l’introduzione del concetto di gestione ordinaria in via principale serve a identificare in modo chiaro il luogo in cui si svolgono le attività cruciali dell’azienda, garantendo che la tassazione sia allineata al luogo di reale presenza e attività nel territorio italiano.
La norma in commento prevede anche che le comunicazioni effettuate dai soggetti passivi della tassa automobilistica alla Camera di commercio territorialmente competente riguardanti la sede della persona giuridica costituiscono dichiarazione sostitutiva di atto notorio, ai sensi e per gli effetti dell’articolo 47 del D.P.R. 28 dicembre 2000, n. 445.
I soggetti passivi che risultano già iscritti alla Camera di commercio devono procedere all’aggiornamento delle comunicazioni fornite al repertorio delle notizie economiche e amministrative-REA, indicando l’indirizzo della sede di gestione ordinaria in via principale, entro il termine perentorio di novanta giorni dall’entrata in vigore del presente decreto legislativo. In caso di mancato adempimento dell’obbligo di cui al periodo precedente, per sede della persona giuridica si intende quella di gestione ordinaria in via principale.
La relazione tecnica evidenzia che la disposizione è foriera di potenziali effetti positivi, prudenzialmente non valutati, in termini di aumento del gettito complessivo della tassa automobilistica essendo volta a contrastare, in particolare, la pratica di esterovestizione di alcune tipologie di soggetti passivi della tassa automobilistica.
Articolo 15
(Termini e modalità di pagamento della tassa automobilistica)
L’articolo 15, comma 1, modifica modalità e termini di pagamento delle tasse automobilistiche. Si prevede che la tassa, riferita a dodici mesi a decorrere dal mese di immatricolazione del veicolo, debba essere pagata, la prima volta, nell’ultimo giorno del mese successivo a quello di immatricolazione. Per le successive scadenze, la disposizione fissa il termine di pagamento all’ultimo giorno del mese in cui il veicolo risulta essere stato immatricolato. Sono quindi dettate specifiche disposizione rispetto alla cessazione di situazione di esenzione o sospensione d’imposta e sulla possibilità di corrispondere la tassa quadrimestralmente per talune tipologie di veicoli, da individuare con legge regionale. La nuova disciplina si applica a decorrere dal 1° gennaio 2026. Dalla medesima data il comma 2 abroga le modalità e i termini vigenti recati dal d.m. n. 462 del 1998. Si stabilisce che ai veicoli già immatricolati al 31 dicembre 2025 si applicano le scadenze vigenti a quella data, salvo che la legge regionale disponga diversamente. Il comma 3 dispone circa la copertura degli oneri.
Il comma 1 reca novelle all’articolo 5, trentaduesimo comma, del decreto-legge n. 953 del 1982, convertito dalla legge n. 53 del 1983. Tale comma assoggetta a tassa automobilistica coloro che risultano dal pubblico registro automobilistico proprietari, usufruttuari, acquirenti con patto di riservato dominio, utilizzatori a titolo di locazione finanziaria e di locazione a lungo termine senza conducente, per i veicoli iscritti al suddetto pubblico registro automobilistico e dai registri di immatricolazione per i rimanenti veicoli.
Il medesimo comma stabilisce che tali soggetti siano tenuti al pagamento della tassa alla scadenza del termine utile per il pagamento stabilito con decreto del Ministro delle finanze emanato ai sensi dell'articolo 18 della legge 21 maggio 1955, n. 463. Si tratta del decreto ministeriale 18 novembre 1998, n. 462, il quale prevede il pagamento in unica soluzione per periodi fissi annuali quadrimestrali o semestrali, a seconda della tipologia di veicolo.
La lettera a) del comma in esame espunge il riferimento al citato decreto ministeriale n. 462, di cui il comma 2 propone l’abrogazione, prevedendo che il pagamento sia dovuto “al primo giorno del periodo di tassazione”. Con tale novella, l’individuazione dei soggetti passivi del tributo e non più l’ultimo giorno utile per il pagamento.
Secondo la relazione illustrativa, la modifica in esame, oltre ad introdurre una disciplina uniforme a livello nazionale, mira a superare “gli inconvenienti che si verificano nel caso di passaggio di proprietà del veicolo nel corso del mese di pagamento, specialmente se ciò avviene tra diverse regioni e di evitare, altresì, richieste di rimborso da parte dei contribuenti e conseguenti contenziosi”.
La lettera b) dispone circa le modalità di pagamento della tassa automobilistica.
La tassa automobilistica è corrisposta ogni anno, in un’unica soluzione. Si prevede che l’obbligazione tributaria sia riferita ai dodici mesi a decorrenti dal mese di immatricolazione del veicolo.
Riguardo al termine di scadenza per il pagamento:
§ per il primo pagamento è fissato all’ultimo giorno del mese successivo a quello di immatricolazione.
§ per il pagamento successivo al primo è fissato nell’ultimo giorno del mese in cui il veicolo risulta essere stato immatricolato.
Nel caso di cessazione di esenzione o sospensione d’imposta, il pagamento della tassa automobilistica deve essere effettuato per il periodo decorrente dal mese in cui è avvenuta la cessazione o la sospensione, al mese precedente a quello corrispondente al mese di prima immatricolazione. Il versamento deve essere eseguito entro il mese successivo a quello in cui è avvenuta la cessazione dall’esenzione o sospensione d’imposta.
Si prevede che le regioni possano individuare, con legge, talune tipologie di veicoli per i quali la tassa possa essere corrisposta quadrimestralmente, a decorrere dal mese di immatricolazione del veicolo.
Sono quindi dettate disposizioni transitorie inerenti ai veicoli immatricolati al 31 dicembre 2025. Per essi, qualora sia intervenuto un evento di cessazione dal regime di esenzione o sospensione di imposta successivamente al 31 dicembre 2025, la tassa automobilistica è corrisposta ogni anno, in un’unica soluzione. Per gli ulteriori veicoli già immatricolati al 31 dicembre 2025 restano in vigore le scadenze di pagamento previste alla stessa data, salvo diverse disposizioni stabilite dalle singole leggi regionali.
Il comma 3 prevede che agli oneri, valutati in 1,1 milioni per il 2027 e a 0.6 milioni annui dal 2028 si provveda mediante corrispondente riduzione del fondo per l'attuazione della delega fiscale (art. 62, comma 1, della legge n. 209 del 2023).
Articolo 16
(Adempimenti in materia di locazione di veicoli a lungo termine senza conducente)
L’articolo 16 modifica le disposizioni concernenti l’applicazione della tassa automobilistica regionale al fine di uniformare il regime, a decorrere dal 1° gennaio 2026, degli utilizzatori di veicoli in locazione a lungo termine senza conducente e degli utilizzatori di veicoli a tiolo di locazione finanziaria, stabilendo l’obbligo di annotazione al PRA per i primi.
A tal fine il comma 1, modifica il comma 2-bis dell’articolo 7 della legge n. 99 del 2009 avente ad oggetto la semplificazione e la razionalizzazione della riscossione della tassa automobilistica per le singole regioni e le province autonome di Trento e di Bolzano.
Secondo la nuova formulazione, fino al 31 dicembre 2025 gli utilizzatori dei veicoli in locazione a lungo termine senza conducente continuano a essere assoggettati alla vigente disciplina di cui ai commi 3-ter e 3-quater del citato articolo.
Attualmente, l’acquisizione dei dati dei veicoli oggetto di contratti di locazione a lungo termine senza conducente, al fine di individuare i soggetti tenuti al pagamento della tassa automobilistica, è delineata dal decreto del Ministero dell’economia e delle finanze del 28 settembre 2020 e si basa sulla trasmissione al PRA, entro il decimo giorno successivo alla stipula del contratto.
L’articolo 16, dunque, stabilisce che, dal 1° gennaio dell’anno 2026, gli utilizzatori dei veicoli senza conducente che hanno stipulato un contratto di locazione a lungo termine con i fornitori del mezzo annotino il contratto nel PRA.
Al comma 2, il legislatore precisa, modificando il trentaduesimo comma, primo periodo dell’articolo 5, del decreto-legge n. 953 del 1982 che gli utilizzatori di veicoli locati a lungo termine senza conducente sono iscritti nel pubblico registro automobilistico, sopprimendo contestualmente, il riferimento all’iscrizione nei registri di immatricolazione per i medesimi veicoli.
La relazione illustrativa contiene un’ampia disamina delle ragioni che hanno portato all’introduzione della presente disposizione.
La normativa vigente prevede che le regioni e gli altri enti impositori (province autonome e Agenzia delle entrate, che gestisce le tasse automobilistiche di natura erariale nelle regioni Friuli Venezia Giulia e Sardegna), acquisiscano i dati relativi ai suddetti contratti con differenti modalità:
· per i veicoli oggetto di contratti di locazione finanziaria, i dati sono acquisiti dal Pubblico registro automobilistico-PRA in cui deve essere annotato ogni evento relativo alla locazione finanziaria;
· per i veicoli oggetto di contratti di locazione a lungo termine senza conducente, i dati sono acquisiti, invece, da una specifica fornitura proveniente dal sistema informativo del PRA di cui all’articolo 51, comma 2-bis, del decreto-legge 26 ottobre 2019, n. 124, gestito dall’ACI. Detti dati provengono dai contratti annotati nell’archivio nazionale dei veicoli, istituito ai fini della sicurezza stradale dall’articolo 225, comma 1, lettera b), del decreto legislativo 30 aprile 1992, n. 285, recante il “Nuovo codice della strada” e, ai sensi dell’articolo 94, comma 4-bis, dello stesso decreto legislativo, ai sensi del quale vanno annotati gli atti da cui derivi una variazione dell’intestatario della carta di circolazione ovvero che comportino la disponibilità del veicolo, per un periodo superiore a trenta giorni, in favore di un soggetto diverso dall’intestatario stesso (ossia i casi di noleggio a lungo termine).
Pertanto a seguito delle disposizioni in questione tale ultima modalità cessa di essere applicata secondo le scadenze temporali indicate al comma 3 e viene uniformato il regime degli adempimenti fiscali per le due tipologie di contratto sopra descritte omogeneizzando al regime del contratto di locazione finanziaria quello previsto per il noleggio a lungo termine.
Il comma 3 perimetra temporalmente le disposizioni e stabilisce che le modificazioni apportate si applicano nelle seguenti ipotesi:
§ contratti di locazione di veicoli a lungo termine senza conducente stipulati dal 1° gennaio 2026;
§ contratti di locazione di veicoli a lungo termine senza conducente stipulati prima del 1° gennaio 2026 che siano oggetto di proroga o rinnovo con decorrenza successiva al 31 dicembre 2025;
§ ai contratti stipulati prima del 1° gennaio 2026, la cui esecuzione abbia inizio a partire da tale data.
Secondo il Governo, il quale espone tale considerazione nella relazione illustrativa, la decorrenza non immediata consente una certa flessibilità alle imprese per adeguarsi al regime qui esposto.
Articolo 17
(Interruzione dell’obbligo di pagamento in caso di cessione del veicolo per la successiva rivendita)
L’articolo 17 reca nuove disposizioni con riguardo all’interruzione dell’obbligo di pagamento della tassa automobilistica conseguente alla cessione del veicolo per la successiva rivendita.
Più precisamente, l’interruzione dell’obbligo di pagamento della tassa si ha in caso di cessione di veicoli da chiunque effettuata a soggetti che ne fanno professionalmente commercio e solo previa trascrizione della cessione al “Pubblico registro automobilistico – PRA”. L’interruzione decorre dal periodo tributario successivo a quello in corso alla data di cessione del veicolo e fino al mese precedente a quello in cui avviene la rivendita, a condizione che la trascrizione della cessione al PRA sia effettuata entro 60 giorni dalla cessione stessa.
A favore degli enti impositori è riconosciuto un diritto fisso, pari a 1,55 euro, per ciascun veicolo oggetto di interruzione dell’obbligo di pagamento della tassa, fatta salva la facoltà per le regioni e le province autonome di Trento e Bolzano di rinunciare a tale introito.
Nello specifico, l’articolo 17, comma 1, alle lettere da a) a f), novella le disposizioni di cui all’articolo 5, commi dal quarantaquattresimo al quarantanovesimo, del decreto-legge n. 953 del 1982.
A tale riguardo, la relazione illustrativa allo schema di decreto legislativo chiarisce che le disposizioni contenute nell’articolo 17 hanno la finalità di semplificare le procedure per assicurare l’interruzione dell’obbligo del pagamento della tassa automobilistica a favore dei soggetti che fanno professionalmente commercio di veicoli usati a seguito della cessione del veicolo per successiva rivendita dello stesso, tenendo conto dei risultati positivi riscontrati dalle regioni che, negli ultimi anni, hanno adottato procedure simili a quelle contenute nelle norme proposte.
In particolare, la lettera a), sostituendo il quarantaquattresimo comma del citato articolo 5 del decreto-legge n. 953 del 1982, dispone che l’interruzione dell’obbligo di pagamento della tassa automobilistica si verifica:
§ in caso di cessione di veicoli da chiunque effettuata a soggetti che ne fanno professionalmente commercio, e
§ nel solo caso in cui la cessione venga trascritta al “Pubblico registro automobilistico – PRA”.
La vigente formulazione dell’articolo 5, quarantaquattresimo comma, del decreto-legge n. 953 del 1982, dispone che per i veicoli ed autoscafi consegnati, per la rivendita, alle imprese autorizzate o comunque abilitate al commercio dei medesimi, l'obbligo del pagamento delle tasse automobilistiche e dei tributi connessi è interrotto a decorrere dal periodo fisso immediatamente successivo a quello di scadenza di validità delle tasse corrisposte e fino al mese in cui avviene la rivendita.
Nella relazione illustrativa al decreto si osserva che, con la nuova formulazione vengono snellite le procedure a carico sia del soggetto che fa commercio professionale di veicoli, sia dell’ente impositore. In tal modo, il soggetto che fa commercio professionale di veicoli usati non è più tenuto a compilare gli elenchi quadrimestrali (concernenti i dati dei veicoli consegnati per la rivendita) ed a trasmetterli all’ente titolare del tributo, giacché tutta la procedura si attiva automaticamente mediante l’annotazione al Pubblico Registro Automobilistico-PRA. Per quanto concerne l’ente impositore, con la nuova procedura, vengono ridotti i costi legati all’implementazione puntuale degli archivi a vantaggio di un processo di caricamento massivo e informatizzato dei dati nell’archivio nazionale della tassa auto – ANTA – dove confluiscono le trascrizioni al PRA e, conseguentemente, negli archivi regionali.
Inoltre, prosegue la relazione illustrativa, la correttezza delle informazioni trova ulteriore garanzia e certezza con la trascrizione al PRA della successiva rivendita dei veicoli da parte dei rivenditori che automaticamente comporterà l’aggiornamento dello stato del veicolo ai fini tributari, con la conseguente uscita dal regime di interruzione dal pagamento del tributo.
La lettera b), sostituendo il quarantacinquesimo comma del citato articolo 5 del decreto-legge n. 953 del 1982, dispone che l’interruzione dell’obbligo di pagamento delle tasse automobilistiche decorre dal periodo tributario successivo a quello in corso alla data di cessione del veicolo e fino al mese precedente a quello in cui avviene la rivendita, secondo le scadenze ed i termini di cui al trentunesimo comma dell’articolo 5.
In base alla nuova formulazione del citato trentunesimo comma, il pagamento della tassa automobilistica deve essere effettuato, in un’unica soluzione, con cadenza annuale. Per il primo pagamento, l’obbligazione tributaria è riferita a 12 mesi a decorrere dal mese di immatricolazione del veicolo; per le scadenze successive, il pagamento deve essere effettuato nell’ultimo giorno del mese in cui il veicolo risulta essere stato immatricolato (si veda la scheda riferita all’articolo 15 dello schema di decreto legislativo in commento).
Secondo la vigente formulazione del quarantacinquesimo comma dell’articolo 5 del decreto-legge n. 953 del 1982, al fine di ottenere l’interruzione dell'obbligo del pagamento, le imprese interessate devono spedire, mediante raccomandata con avviso di ricevimento, all'Amministrazione finanziaria o all'ente cui è affidata la riscossione dei tributi, nel mese successivo ai quadrimestri con scadenza ad aprile, agosto, e dicembre di ogni anno, un elenco di tutti i veicoli ed ad esse consegnati per la rivendita nel quadrimestre. Per ciascun veicolo od autoscafo devono essere indicati i dati di immatricolazione, i dati di rilevanza fiscale, la categoria ed il titolo in base al quale è avvenuta la consegna per la rivendita, ed i relativi estremi. L’inosservanza comporta la cessazione del regime di interruzione dell'obbligo del pagamento della tassa.
La lettera c), sostituendo il quarantaseiesimo comma del citato articolo 5 del decreto-legge n. 953 del 1982, individua le seguenti fattispecie che non costituiscono titolo per l’interruzione dell’obbligo di pagamento della tassa automobilistica:
§ consegna del veicolo mediante procura speciale per la vendita conferita a soggetti che ne fanno professionalmente commercio;
§ esibizione della fattura di vendita al concessionario senza la trascrizione del titolo di proprietà al PRA;
§ acquisto di un veicolo usato da parte di soggetti che ne fanno professionalmente commercio effettuato senza rispettare le modalità di cui al nuovo quarantaquattresimo comma.
Secondo la vigente formulazione del quarantaseiesimo comma dell’articolo 5, del decreto-legge n. 953 del 1982, le imprese interessate devono indicare nell'elenco di cui al quarantacinquesimo comma (si veda supra) i veicoli o autoscafi venduti o radiati nel quadrimestre, specificando, oltre i dati relativi al veicolo od autoscafo, le generalità e la residenza dell'acquirente nonché gli estremi dell'atto di trasferimento o dell'avvenuta radiazione. Per il mancato o incompleto adempimento dell'obbligo di presentare l'elenco di cui sopra, si applica la pena pecuniaria da lire duecentomila a lire un milione e duecentomila.
A tale riguardo, la relazione illustrativa richiama la sentenza n. 13952 del 24 giugno 2011 con cui la Corte di Cassazione ha chiarito che, ai soli fini fiscali, responsabile dell’imposta è chi risulta intestatario del veicolo dal PRA, in quanto la semplice procura notarile a vendere il veicolo non esime il proprietario dal versamento della tassa automobilistica.
Al fine di coordinare le disposizioni sulla decadenza del regime di interruzione dell’obbligo di pagamento della tassa con le modifiche di cui sopra, la successiva lettera d) interviene sul quarantasettesimo comma sostituendo il riferimento contenuto nella formulazione vigente alle imprese consegnatarie con quello ai soggetti di cui al quarantaquattresimo comma (ossia i soggetti che fanno professionalmente commercio di veicoli) ed espungendo dal medesimo il riferimento agli autoscafi.
Secondo la vigente formulazione del quarantasettesimo comma dell’articolo 5, del decreto-legge n. 953 del 1982, le imprese consegnatarie, salvo i casi di circolazione con targa di prova, decadono dal regime di interruzione dell'obbligo del pagamento della tassa se il veicolo o l'autoscafo per il quale è stata richiesta l'interruzione del pagamento è posto in circolazione anteriormente alla rivendita. In tale caso si applica la pena pecuniaria prevista nel precedente comma.
Si segnala che, a seguito della novella al quarantaseiesimo comma dell’articolo 5, rispetto alla versione vigente, non è più presente alcuna sanzione pecuniaria.
Si valuti l’opportunità di espungere il riferimento alla “pena pecuniaria prevista nel precedente comma” contenuto nel quarantasettesimo comma.
La lettera e), sostituendo il quarantottesimo comma del citato articolo 5 del decreto-legge n. 953 del 1982, stabilisce che debba essere corrisposto all’ente impositore un diritto fisso, pari a 1,55 euro, per ciascun veicolo per cui: (i) sia stata effettuata la trascrizione al PRA della relativa cessione ai sensi del quarantaquattresimo comma e (ii) sia stato interrotto l’obbligo di pagamento del tributo. Si prevede, inoltre, che le modalità ed i termini di pagamento del diritto fisso de quo siano stabilite dall’ente impositore e che, in ogni caso, le regioni e le province autonome di Trento e Bolzano abbiano la facoltà di rinunciare a tale introito.
La vigente formulazione del quarantottesimo dell’articolo 5, del decreto-legge n. 953 del 1982, stabilisce che per ciascun veicolo od autoscafo per il quale si chiede la interruzione del pagamento dei tributi deve essere corrisposto all'Amministrazione finanziaria o all'ente incaricato della riscossione, secondo le modalità stabilite con decreto del Ministro delle finanze, un diritto fisso di lire 3.000.
A tale riguardo, la relazione illustrativa chiarisce che per l’Agenzia delle entrate continuano ad applicarsi le disposizioni del decreto 29 aprile 1999. Inoltre, il mantenimento del diritto, secondo quanto riportato nella stessa relazione illustrativa, è dovuto alla necessità di non creare problemi di copertura finanziaria alle amministrazioni che lo prevedono nel loro bilancio. Inoltre, la relazione illustrativa evidenzia che tale diritto fisso, in realtà, si palesa poco vantaggioso dal punto di vista economico, in quanto i costi di gestione sono, di fatto, superiori all’introito per l’ente impositore (da qui la possibilità per l’ente impositore di rinunciarvi).
Infine, la lettera f), sostituendo il quarantanovesimo comma del citato articolo 5 del decreto-legge n. 953 del 1982, dispone che le trascrizioni al PRA effettuate dopo 60 giorni dalla data di cessione del veicolo non costituiscono titolo per beneficiare dell’interruzione dell’obbligo di pagamento della tassa automobilistica in relazione ai periodi tributari ricompresi fino alla data di effettiva trascrizione al PRA della cessione stessa.
La vigente formulazione del quarantanovesimo comma dell’articolo 5 del decreto-legge n. 953 del 1982, stabilisce che con decreto del Ministro delle finanze sono stabiliti termini e modalità per il versamento del diritto fisso e sono indicati gli uffici ai quali devono essere indirizzati gli elenchi di cui sopra.
A tale riguardo, la relazione illustrativa precisa che il nuovo comma quarantanovesimo, completando la procedura, stabilisce che per beneficiare dell’interruzione dell’obbligo di pagamento della tassa automobilistica le trascrizioni al PRA devono essere effettuate entro 60 giorni dalla data di cessione del veicolo. Conseguentemente, prosegue la relazione illustrativa, la trascrizione effettuata dopo il suddetto termine non costituisce titolo per usufruire dell’interruzione dell’obbligo di pagamento della tassa in questione, per i periodi tributari ricompresi fino alla data di effettiva trascrizione al PRA della cessione stessa.
Articolo 18
(Versamento a ente impositore incompetente)
L’articolo 18 reca delle disposizioni con riguardo al versamento della tassa automobilistica ad un ente diverso da quello competente. In tal caso, si prevede che l’ente che ha indebitamente percepito le somme a titolo di tassa automobilistica, anche a seguito di comunicazione del soggetto interessato, sia tenuto ad attivare tempestivamente idonee procedure per il riversamento degli importi all’ente impositore competente.
In particolare, l’articolo 18, comma 1, reca le disposizioni sulla procedura che l’ente impositore “incompetente” deve attivare per il riversamento delle somme all’ente impositore “competente”.
Più precisamente, laddove un ente impositore venga a conoscenza, anche a seguito di comunicazione del soggetto interessato, di aver introitato somme a titolo di tassa automobilistica di competenza di altro ente impositore, è tenuto ad attivare tempestivamente procedure idonee per il riversamento a quest’ultimo degli importi indebitamente percepiti.
A tale riguardo, la relazione illustrativa chiarisce che la norma in questione ha la finalità di tutelare il contribuente che ha ottemperato ai propri obblighi tributari in materia di tassa automobilistica e di garantire, al contempo, il principio costituzionale del buon andamento della pubblica amministrazione in una materia oggetto di continue criticità e contenziosi. Pertanto, la norma introduce, in capo all’ente impositore, l’obbligo di procedere al riversamento al soggetto attivo dell’obbligazione tributaria competente delle somme indebitamente percepite.
A tal fine, il successivo comma 2 dispone che gli enti impositori sono tenuti a mettere a disposizione del contribuente specifici modelli di comunicazione o altro strumento tecnologico idoneo a trasmettere i seguenti dati:
§ estremi del pagamento;
§ importo versato;
§ veicolo a cui si riferisce il versamento;
§ ente impositore effettivo destinatario delle somme versate;
§ ente che ha riscosso erroneamente la tassa automobilistica
Il contribuente trasmette, pertanto, tali dati ad entrambi gli enti coinvolti.
Come chiarito nella relazione illustrativa, la norma definisce il contenuto minimo del modello di comunicazione che il contribuente deve utilizzare per avviare la procedura in esame che, in ogni caso, deve essere attivata autonomamente dall’ente impositore laddove appuri un erroneo versamento della tassa automobilistica.
Articolo 19
(Pagamento della tassa automobilistica in pendenza di fermo amministrativo fiscale del veicolo)
L’articolo 19 stabilisce che la sottoposizione di un veicolo a fermo amministrativo fiscale non sospende l’obbligo di pagamento della tassa automobilistica.
Con l’articolo 19 del presente atto del Governo, si aggiunge un periodo al termine dell’articolo 5, trentasettesimo comma, del decreto-legge n. 953 del 1982, con cui si stabilisce che i soggetti obbligati alla tassa in questione sono tenuti al pagamento anche nel caso in cui il veicolo sia sottoposto a fermo amministrativo fiscale, regolamentato all’articolo 86 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602. A partire dal 1° gennaio 2026, con l’entrata in vigore del decreto legislativo n. 33 del 2025 (Testo unico versamenti e riscossione), il medesimo istituto sarà disciplinato dall’articolo 187 del decreto legislativo citato.
Infatti, nella vigente normativa, secondo quanto disposto dall’articolo 5, trentaseiesimo comma, del decreto-legge citato, il pagamento della tassa è sospeso nel caso di perdita del possesso del veicolo per forza maggiore o per fatto di terzo o per un’indisponibilità materiale che deriva da un provvedimento di un giudice o della pubblica amministrazione, sempre che tali fatti risultino annotati nei pubblici registri. L’obbligazione tributaria ricomincia a decorrere dal mese in cui il soggetto riacquista il possesso dell’autoveicolo, a condizione che la perdita e il successivo riacquisto risultino da attestazioni di uffici pubblici.
Con l’intervento di cui all’articolo 19 è previsto che il fermo amministrativo fiscale non sia considerato fra i provvedimenti della pubblica amministrazione che rendono indisponibile il veicolo e che legittimano, dunque, l’esenzione dal pagamento.
Si sottolinea che l’ordinamento ha già conosciuto leggi regionali che stabilivano l’esclusione della sospensione dell’obbligo di pagamento della tassa automobilistica, in caso di fermo amministrativo fiscale ex articolo 86 del citato decreto n. 602 del 1973.
Si tratta, in particolare, dell’articolo 8-quater, comma 4, della legge della regione Toscana n. 49 del 2003 e dell’articolo 9 della legge della regione Emilia-Romagna n. 15 del 2012. La Corte costituzionale, con la sentenza n. 47 del 2017, ha legittimato tali interventi normativi degli enti regionali sulla base della natura e degli effetti del fermo amministrativo fiscale, che presenta caratteristiche molto diverse dal fermo amministrativo del veicolo disposto dall’autorità di polizia ai sensi dell’articolo 214 del decreto legislativo n. 285 del 1992.
Infatti, il fermo disposto in base all’articolo 86 del d.P.R. n. 602 del 1973 grava tale veicolo con un divieto di circolazione, ma non sottrae materialmente la vettura alla disponibilità del proprietario e neppure impedisce il trasferimento a terzi del bene con un atto di alienazione (e conseguente traslazione del vincolo). Altresì, la violazione del divieto di circolazione non comporta il sequestro del mezzo, ma una mera sanzione amministrativa. Nel ragionamento della Corte costituzionale, le differenze sopraesposte consentono di escludere che le disposizioni regionali contrastino con l’esenzione dal tributo prevista dal decreto-legge n. 953 del 1982 in caso di fermo disposto dall’autorità giudiziaria o dalla pubblica amministrazione.

Il fermo amministrativo è un atto mediante il quale le amministrazioni o gli enti competenti, al ricorrere di determinate circostanze, impongono un obbligo di non circolazione su di uno specifico bene di proprietà di un individuo. In particolare con il fermo amministrativo fiscale si pone un vincolo sul bene mobile del debitore o dei coobbligati al fine di riscuotere crediti non pagati che possono concernere tributi di varia natura. Il fermo, pertanto, costituisce una garanzia patrimoniale per il soggetto esattore, che impedisce non solo la circolazione del veicolo, ma altresì la sua demolizione o radiazione per esportazione, anche in caso di vendita. Secondo le parole della Corte costituzionale, si tratta di una “misura cautelativa provvisoria, con effetti indiretti di conservazione della garanzia patrimoniale, che l’agente incaricato della riscossione di crediti può adottare, a sua discrezione, in alternativa alla immediata attivazione delle procedure esecutive, allo scopo di indurre il debitore ad un adempimento spontaneo, che gli consenta di ottenere la rimozione del fermo” (sentenza della Corte costituzionale n. 47 del 2017).
L’articolo 86 del citato d.P.R. n. 602 del 1973, fa riferimento al fermo di beni mobili registrati e stabilisce che le amministrazioni, decorso il termine di 60 giorni dalla notificazione della cartella di pagamento, dispongono il fermo del bene mobile del debitore (o dei coobbligati) iscritto in pubblici registri (a esempio, gli autoveicoli), vietandone così la circolazione, al fine di riscuotere crediti non pagati.
Il regolamento esecutivo del MEF fa riferimento al fermo amministrativo di veicoli a motore ed autoscafi, disposto ai sensi dell’articolo 91-bis del citato d.P.R., che prevede la possibilità, in sede di riscossione coattiva di crediti iscritti al ruolo, per la direzione regionale delle entrate di disporre il fermo dei veicoli a motore e degli autoscafi qualora non sia possibile, per mancato reperimento del bene, eseguirne il pignoramento.
Articolo 20
(Adeguamento delle tariffe)
L’articolo 20 introduce nelle tariffe della tassazione automobilistica per autoveicoli e per motocicli il riferimento alle più recenti categorie di mezzi (rispettivamente superiori ad Euro 5 e ad Euro 3), aggiornando le rispettive tabelle di riferimento.
In particolare, l’articolo 20, commi 1, interviene, a livello formale, sulle disposizioni concernenti le tariffe delle tasse automobilistiche per autoveicoli introducendo l’esplicita menzione anche dei veicoli di categoria superiore a Euro 5, allo stato attuale non espressamente menzionate nella tariffa vigente, modificando la tabella 2 allegata alla legge n. 296 del 2006 (che, a sua volta, sostituisce la tabella di cui all’articolo 1, comma 2, del decreto ministeriale 27 dicembre 1997).
Si riporta, di seguito, la tabella con le modifiche proposte.
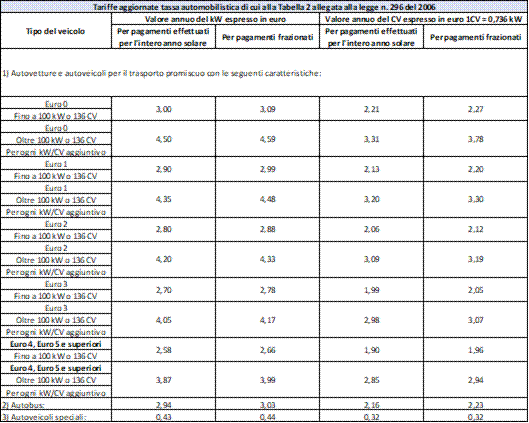
Analogamente il successivo comma 2 introduce il riferimento ai motocicli di categoria superiore ad Euro 3 nella tabella 1 allegata al decreto-legge n. 262 del 2006 relativa alle tariffe della tassa automobilistica per motocicli.
Si riporta, di seguito, la tabella con le modifiche proposte.
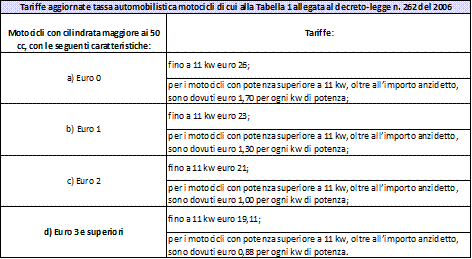
A tal proposito, si ricorda che, ai fini del calcolo della tassa automobilistica, ciascuna Regione o Provincia autonoma emana, con cadenza annuale, le proprie tariffe (che potrebbero non corrispondere con quelle delle tabelle di cui sopra). Invero, i tariffari regionali già includevano le classi di autoveicoli superiori a Euro 5 (Euro 3 per i motocicli) nella tariffa applicabile per gli autoveicoli di classe Euro 4 e Euro 5 (Euro 3 per i motocicli).
A tale riguardo, la relazione illustrativa chiarisce che l’articolo in commento ha lo scopo di attualizzare le tariffe della tassa automobilistica vigenti che non prevedono alcun riferimento ai veicoli in circolazione a minor impatto ambientale, allo stato attuale Euro 6. In altre parole, si vuole tutelare il principio di informazione del contribuente sancito dall’articolo 5 della legge n. 212 del 2000 (c.d. “Statuto dei diritti del contribuente”), in modo che questi possa correttamente identificare le tariffe applicabili nel caso di specie. Il fatto di non identificare esplicitamente gli “Euro 6” attualmente vigenti, ma di operare un generico rinvio a euro “superiori”, consente di evitare successivi interventi di adeguamento da parte del legislatore.
Inoltre, prosegue la relazione illustrativa, non operando alcuna modifica degli importi previsti (sia per autoveicoli che per motocicli), l’articolo in questione non determina alcun effetto in termini di pressione fiscale, per il contribuente e di gettito, per gli enti impositori.
Articolo 21
(Tariffa per le autovetture adibite a noleggio con conducente)
L’articolo 21 precisa che la riduzione del 50 per cento della tassa automobilistica si applica nei casi di noleggio con conducente.
L’articolo 21, composto da un comma, precisa, in via interpretativa, che la riduzione del 50 per cento della tassa automobilistica (tariffa C dell’allegato 1 del Testo unico delle leggi automobilistiche, di cui al D.P.R. n. 39 del 1953), prevista per le autovetture con noleggio di rimessa, si applica nei casi di noleggio con conducente. Resta, quindi, fermo che gli autoveicoli concessi in noleggio senza conducente sono soggetti al pagamento della tariffa intera della tassa automobilistica.
Si ricorda che la tassa automobilistica, cosiddetta “bollo auto”, è una tassa di possesso del veicolo, che deve quindi essere pagata indipendentemente dall’uso che se ne fa alla Regione di residenza.
In Italia, il trasporto pubblico non di linea (taxi, NCC) è disciplinato dalla legge quadro 15 gennaio 1992, n. 21. La differenza tra taxi e NCC risiede nel fatto che questi ultimi non sono considerati un servizio pubblico e, pertanto, non sono soggetti a determinati obblighi (sulla copertura oraria e del territorio, sulle tariffe), ma devono comunque rispettare una serie di disposizioni per lo svolgimento del servizio. Per maggiori approfondimenti sull’argomento, si rimanda all’apposito tema sul sito web della Camera.
La necessità della precisazione interpretativa di cui all’articolo in esame nasce, come indicato nella relazione illustrativa del provvedimento, dal fatto che, all’entrata in vigore del Testo unico, l’unico modello di “noleggio da rimessa” era quello con conducente, a cui è sempre stata applicata l’agevolazione fiscale. Negli anni successivi si è diffuso il noleggio di veicoli senza conducente. Di conseguenza, anche in seguito delle indicazioni della Corte di Cassazione, si è ritenuto necessario chiarire che l’agevolazione sulla tassa automobilistica spetta esclusivamente alle auto utilizzate per il noleggio con conducente, così da mantenere l’obiettivo originario della norma, che consiste nell’incentivare attività che abbiano rilievo pubblicistico e sociale.
Articolo 22
(Integrazione e coordinamento degli archivi dei dati rilevanti ai fini dell’accertamento e riscossione coattiva del tributo)
L’articolo 22 reca disposizioni concernenti l’Archivio nazionale delle tasse automobilistiche (ANTA) e le connesse attività che devono essere svolte dal gestore del Pubblico Registro Automobilistico (Automobile Club d’Italia). Dispone, altresì, in merito all’accertamento e alla riscossione delle tasse automobilistiche, anche con riferimento alle modalità di affidamento a terzi di tali funzioni che rimangono in via esclusiva in capo alle regioni, in quanto enti impositori.
L’articolo 22, comma 1, propone modifiche all’articolo 51, comma 2-bis, del decreto-legge n. 124 del 2019 (convertito dalla legge n. 157 del 2019).
Tale comma 2-bis prevede che al sistema informativo del Pubblico Registro Automobilistico (PRA) vengano acquisiti anche i dati delle tasse automobilistiche, per assolvere “transitoriamente” alla funzione di integrazione e coordinamento dei relativi archivi, secondo quanto disposto in materia di tasse automobilistiche dall'articolo 5 del decreto-legge n. 953 del 1982 (convertito dalla legge n. 53 del 1983). Prevede altresì che l’Agenzia delle entrate, le Regioni e le Province autonome provvedano a far confluire in modo simultaneo e sistematico i dati dei propri archivi delle tasse automobilistiche nel predetto sistema informativo e che a tali stessi soggetti siano resi disponibili i dati confluiti nell’archivi integrato nel sistema del PRA.
La novella in esame: propone di espungere la parola “transitoriamente”, ribadendo quindi il carattere stabile dell’attività di integrazione e coordinamento delle banche dati delle tasse automobilistiche; specifica che i dati relativi alle tasse automobilistiche siano acquisiti nell’apposita sezione del sistema informativo del PRA, denominata Archivio nazionale delle tasse automobilistiche (ANTA), stabilendo la finalità di garantirne il continuo aggiornamento.
Giova ricordare che in attuazione delle disposizioni contenute nell’articolo 51, commi da 2-bis a 2-quater del citato decreto-legge n. 124 del 2019, l'Agenzia delle Entrate ha trasferito gestore del PRA (ossia l’ACI) la gestione dell'Archivio Nazionale delle Tasse Automobilistiche. Il nuovo sistema ANTA ha sostituito il precedente sistema SGATA gestito dall’Agenzia delle entrate (in particolare dalla SOGEI). In tale quadro, il carattere “transitorio” dell’attività di integrazione delle fonti di dati sulle tasse automobilistiche è sembrato non pienamente giustificabile. Peraltro, come segnalato dalla relazione illustrativa, il Consiglio di Stato sez. V, 30/06/2023, (ud. 16/03/2023, dep. 30/06/2023), n.6364 ha qualificato “di non agevole interpretazione” il fatto che la norma affermi che il collegamento tra il PRA e gli archivi regionali delle tasse automobilistiche, finalizzato a consentire l’integrazione e coordinamento dei relativi archivi, sia da perseguire "transitoriamente”.
Il comma 2 pone in capo al gestore del PRA (l’ACI) il compito di svolgere le attività necessarie a garantire la completa integrazione e il coordinamento informatico tra ANTA e gli archivi dei singoli enti impositori, sulla base degli indirizzi annualmente approvati dal comitato interregionale di gestione dell’archivio nazionale delle tasse automobilistiche (CIGANTA). Quest’ultimo è previsto dall’articolo 5 del protocollo d’intesa del 15 aprile 2003 tra le regioni, le province autonome e il Ministero dell’economia e delle finanze, di concerto con il gestore del PRA stesso, per la costituzione, la gestione e l’aggiornamento degli archivi regionali e dell’archivio nazionale delle tasse automobilistiche.
In particolare, il gestore del PRA, nell’assicurare la tenuta dell’ANTA, provvede:
§ alla gestione di specifiche tipologie di veicoli;
§ alla determinazione dell’importo dovuto e all’abbinamento del versamento effettuato dal contribuente con l’ente impositore competente a supporto della piattaforma Pago-Pa;
§ all’integrazione dei dati dell’ANTA con i dati provenienti dalle fonti certificate della pubblica amministrazione e con i dati utili anche alle azioni di contrasto all’evasione fiscale;
§ alla fornitura agli enti impositori dei dati necessari per la corretta gestione della tassa automobilistica;
§ al controllo degli accessi all’ANTA da parte degli operatori autorizzati a svolgere i compiti di consulenza e assistenza in materia di circolazione dei mezzi di trasporto, come disciplinati dalla legge 8 agosto 1991, n. 264;
§ all’analisi dei dati e allo svolgimento di studi a supporto delle politiche fiscali sia nazionali che regionali e provinciali.
Il comma 3 stabilisce che le regioni, le province autonome e l’Agenzia delle entrate continuino a gestire i rispettivi archivi dei dati relativi alle tasse automobilistiche, cooperando con il gestore del PRA. La norma è posta in conformità alle disposizioni contenute nell’articolo 51, comma 2-ter, del citato decreto-legge n. 124 del 2019.
L’articolo 51, comma 2-ter, richiamato dalla disposizione in esame, prevede che l'Agenzia delle entrate, le regioni e le province autonome continuino a gestire i propri archivi delle tasse automobilistiche, anche mediante la cooperazione del soggetto gestore del PRA, quindi dell’ACI. Si prevede che tale cooperazione deve essere regolata da apposito disciplinare e che avverrà acquisendo i relativi dati con le modalità di cui all'articolo 5, comma 4 del decreto ministeriale 25 novembre 1998, n. 418, anche al fine degli aggiornamenti degli archivi previsti dal comma 2-bis del medesimo articolo 51 decreto-legge n. 124 del 2019.
Il medesimo comma 3 demanda ad apposito disciplinare le modalità di tale cooperazione, in analogia con quanto previsto dall’articolo 51. Comma 2-ter, del decreto-legge n. 124 del 2019 (v. sopra). Il comma in esame, inoltre, specifica le attività informatiche messe a disposizione dal gestore del PRA. Tali attività possono riguardare: la costituzione, la gestione, l’aggiornamento degli archivi degli enti impositori; la bonifica, l’analisi e il controllo di qualità dei dati; la generazione delle liste delle posizioni fiscali; il controllo degli accessi dei soggetti che effettuano le attività previste dalla sopra citata legge n. 264 del 1991; le modalità di acquisizione delle informazioni e dei dati in possesso degli enti impositori necessari ad implementare gli archivi stessi. Il disciplinare stabilisce, altresì, le modalità di verifica del raggiungimento degli obiettivi programmati, il controllo di qualità sui risultati di gestione, il rimborso delle spese sostenute e documentate dal soggetto gestore del PRA e le relative modalità di rendicontazione.
La relazione illustrativa asserisce che la “cooperazione tra le regioni e il gestore del PRA, di cui al comma in esame, è limitata ai servizi elencati nella norma stessa e riguarda, pertanto, la sola gestione degli archivi informatici e degli aggiornamenti, l’implementazione di flussi informativi tra i diversi sistemi informatici, e non le attività di accertamento e riscossione della tassa automobilistica, che rimangono in via esclusiva in capo alle regioni, in ossequio a quanto stabilito dall’art. 17, comma 10, della legge n. 449 del 1997”.
Il comma 4 attribuisce la gestione della fase di accertamento della tassa automobilistica direttamente all’ente impositore. I relativi servizi possono essere affidati - nel rispetto della normativa dell’Unione europea e delle procedure previste dal codice dei contratti pubblici - ai soggetti abilitati a svolgere le attività di riscossione ed accertamento individuati ai sensi dell’articolo 52, comma 5, lettera b), del decreto legislativo n. 446 del 1997. Anche la riscossione coattiva della tassa automobilistica può essere svolta direttamente dall’ente impositore e può essere affidata ai soggetti individuati dal medesimo articolo 52, comma 5, lettera b). Tale attività può essere svolta conformemente a quanto stabilito circa l’ingiunzione dal testo unico delle disposizioni di legge relative alla riscossione delle entrate patrimoniali dello Stato (regio decreto 14 aprile 1910, n. 639) o con l’atto di accertamento esecutivo di cui all’articolo 8 dello schema in esame (alla cui scheda si rinvia). Trovano applicazione, altresì, le disposizioni contenute nel titolo II (rubricato “Riscossione coattiva”) del decreto del d.P.R. n. 602 del 1972 (“Disposizioni sulla riscossione delle imposte sul reddito”) e, a decorrere dal 1° gennaio 2026, nel titolo VI del testo unico versamenti e riscossione, di cui al decreto legislativo n. 33 del 2025.
La medesima attività di riscossione coattiva può essere affidata all’Agenzia delle entrate-Riscossione, ai sensi dell’articolo 2 del decreto-legge n. 193 del 2016 (convertito dalla legge n. 225 del 2016) il quale, al comma 2, stabilisce che (a decorrere dal 1° luglio 2017) le amministrazioni locali possono deliberare di affidare al soggetto preposto alla riscossione nazionale le attività di riscossione, spontanea e coattiva, delle entrate tributarie o patrimoniali proprie.
Si rammenta che l’articolo 52, comma 5, lettera b), del decreto legislativo n. 446 del 1997 reca il seguente elenco di soggetti a cui può essere affidato, da province e comuni, anche disgiuntamente, l’accertamento e la riscossione dei tributi e di tutte le entrate:
1) i soggetti iscritti nell’Albo per l'accertamento e riscossione delle entrate degli enti locali, disciplinato dall’articolo 53, comma 1 del medesimo decreto legislativo n. 446;
2) gli operatori degli Stati membri stabiliti in un Paese dell’Unione europea, a condizione che essi presentino una certificazione rilasciata dalla competente autorità del loro Stato di stabilimento dalla quale deve risultare la sussistenza di requisiti equivalenti a quelli previsti dalla normativa italiana di settore;
3) mediante convenzione a società a capitale interamente pubblico (di cui all’articolo 113, comma 5, lettera c), del TUEL), a condizione che: l’ente titolare del capitale sociale eserciti sulla società un controllo analogo a quello esercitato sui propri servizi; la società realizzi la parte più importante della propria attività con l’ente che la controlla; che svolga la propria attività solo nell’ambito territoriale di pertinenza dell’ente che la controlla;
4) le medesime società di cui punto 3) iscritte nell’Albo per l'accertamento e riscossione delle entrate degli enti locali già menzionato, i cui soci privati siano scelti, nel rispetto della disciplina e dei princìpi comunitari, tra i soggetti di cui ai punti 1) e 2), a condizione che l’affidamento dei servizi di accertamento e di riscossione dei tributi e delle entrate avvenga sulla base di procedure ad evidenza pubblica.
Riguardo alle attività di bonifica dei dati contenuti negli archivi, il comma 5 stabilisce che gli enti impositori e il gestore del PRA possano avvalersi dei soggetti autorizzati a svolgere i compiti di consulenza e assistenza in materia di circolazione dei mezzi di trasporto disciplinati dalla legge 8 agosto 1991, n. 264, demandando le modalità attuative ad apposito provvedimento, sentite le associazioni di categoria maggiormente rappresentative. Rimane ferma la necessità della convalida dei dati acquisiti da parte del titolare dell’archivio.
Il comma 6 pone in capo degli enti e delle Pubbliche Amministrazioni, elencati nella Tabella A dell’Allegato I annesso al presente schema di decreto l’obbligo di fornire al gestore del PRA e agli enti impositori i dati, di rispettiva competenza, necessari per la corretta applicazione della tassa automobilistica e per contrastarne l’evasione. La tabella A suddetta è riportata in calce alla presente scheda.
L’obbligo in parola è assolto previa apposita convenzione, da sottoporre all’approvazione del Garante per la protezione dei dati personali. La disposizione fa riferimento a quei dati necessari per la corretta alimentazione, sia dell’ANTA, sia dei singoli archivi delle tasse automobilistiche dell’Agenzia delle entrate, delle regioni e delle province autonome.
Inoltre, i dati sono forniti a titolo gratuito, secondo quanto stabilito dall’articolo 50, comma 2, del Codice dell’amministrazione digitale (decreto legislativo n. 82 del 2005).
Quest’ultimo stabilisce che qualunque dato trattato da una pubblica amministrazione, con le eccezioni previste dalle norme ivi specificate e nel rispetto della normativa in materia di protezione dei dati personali, è reso accessibile e fruibile alle altre amministrazioni quando l'utilizzazione del dato sia necessaria per lo svolgimento dei compiti istituzionali dell'amministrazione richiedente, senza oneri a carico di quest'ultima, salvo per la prestazione di elaborazioni aggiuntive. Resta comunque salvo il disposto degli articoli 43, commi 4 e 71, del d.P.R. n. 445 del 2000. Tale articolo 43, comma 4, prevede che al fine di agevolare l'acquisizione d'ufficio di informazioni e dati relativi a stati, qualità personali e fatti, contenuti in albi, elenchi o pubblici registri, le amministrazioni certificanti sono tenute a consentire alle amministrazioni procedenti, senza oneri, la consultazione per via telematica dei loro archivi informatici, nel rispetto della riservatezza dei dati personali. L’art. 71 del d.P.R. n. 445 dispone circa le modalità dei controlli.
Segue tabella A dell’Allegato I.
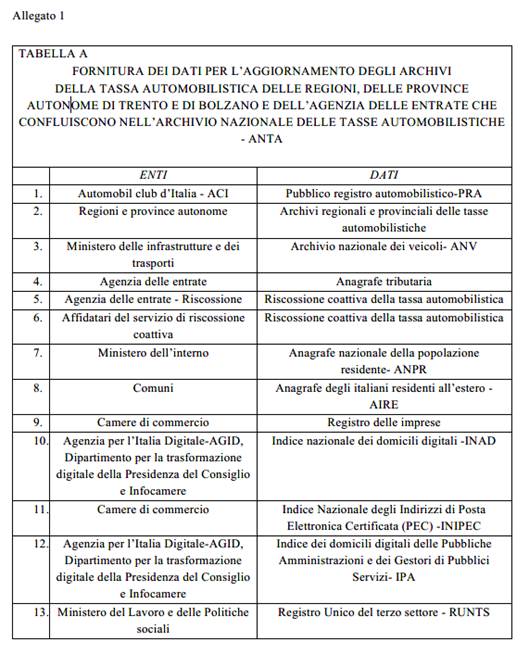
Articolo 23
(Modifiche alla disciplina dell’IRAP e
dell’addizionale regionale all’IRPEF)
L’articolo 23 introduce delle modifiche alla disciplina dell’IRAP e dell’addizionale regionale all’IRPEF.
Nello specifico, con riferimento all’IRAP, si riconosce la possibilità per le regioni a statuto ordinario di introdurre, con propria legge, delle detrazioni (in aggiunta alla vigente possibilità di introdurre deduzioni dalla base imponibile IRAP o riduzioni di aliquote fino ad azzerarle).
Con riferimento all’addizionale regionale IRPEF, si riconosce a ciascuna regione a statuto ordinario la facoltà di azzerare, con propria legge, l’addizionale regionale all’IRPEF (in aggiunta alla vigente possibilità di aumentare o diminuire l’aliquota base dell’1,23 per cento), nonché di stabilire una soglia di esenzione in presenza di specifici requisiti reddituali.
Si elimina il limite della maggiorazione di 0,5 punti percentuali, qualora la regione abbia disposto la riduzione dell’IRAP. Pertanto, la regione può disporre riduzioni dell’IRAP anche se la maggiorazione dell’addizionale regionale è superiore a 0,5 punti percentuali.
Si conferma che l’aliquota dell’addizionale regionale IRPEF è fissata all’1,23 per cento, nonché la possibilità per ciascuna regione o provincia autonoma di maggiorare tale aliquota, con propria legge, entro il limite massimo di 2,1 punti percentuali, per le regioni a statuto ordinario (aliquota pari al 3,33 per cento) e di 0,5 punti percentuali (aliquota pari all’1,73 per cento), per le regioni a statuto speciale e le province autonome di Trento e di Bolzano.
In particolare, l’articolo 23, comma 1, alle lettere a) e b), reca delle modifiche alle disposizioni di cui al decreto legislativo n. 68 del 2011.
Nello specifico, la lettera a) modifica l’articolo 5 del citato decreto legislativo n. 68 del 2011 (rubricato “Riduzione dell'imposta regionale sulle attività produttive”), nei termini che seguono:
§ al comma 1, si riconosce a ciascuna regione a statuto ordinario la facoltà di disporre, con propria legge, detrazioni e deduzioni (nella versione vigente della norma, si fa riferimento solo a queste ultime) dalla base imponibile IRAP, oltreché di ridurre le aliquote d’imposta IRAP fino ad azzerarle (punto numero 1);
Secondo la vigente formulazione dell’articolo 5, comma 1, del decreto legislativo n. 68 del 2011, a decorrere dall'anno 2013 ciascuna regione a statuto ordinario, con propria legge, può ridurre le aliquote dell'imposta regionale sulle attività produttive (IRAP) fino ad azzerarle e disporre deduzioni dalla base imponibile, nel rispetto della normativa dell'Unione europea e degli orientamenti giurisprudenziali della Corte di giustizia dell'Unione europea. Resta in ogni caso fermo il potere di variazione dell'aliquota di cui all'articolo 16, comma 3, del decreto legislativo 15 dicembre 1997, n. 446.
Ai sensi dell’articolo 16, comma 1, del decreto legislativo n. 446 del 1997, l’IRAP è calcolata applicando al valore della produzione netta l’aliquota “base” del 3,9 per cento. Ai sensi del comma 1-bis, l’aliquota base è, invece, pari: (i) al 4,20 per cento per le imprese concessionarie diverse da quelle di costruzione e gestione di autostrade e trafori; (ii) al 4,65 per cento per banche ed intermediari finanziari; (iii) al 5,90 per cento per le imprese di assicurazione.
Ai sensi del comma 3, le regioni hanno facoltà di variare tali aliquote base fino ad un massimo di 0,92 punti percentuali. La variazione può essere differenziata per settori di attività e per categorie di soggetti passivi.
§ abrogando il comma 3, si elimina il divieto di disporre la riduzione dell’IRAP qualora la maggiorazione dell’addizionale regionale IRPEF, di cui all’articolo 6, comma 1, del medesimo decreto legislativo, sia superiore a 0,5 punti percentuali (punto numero 2).
La successiva lettera b) modifica l’articolo 6 del decreto legislativo n. 68 del 2011 (rubricato “Addizionale regionale all'IRPEF”), nei termini che seguono:
§ al comma 1, mediante l’aggiunta delle parole “fino ad azzerarla” dopo le parole “di base”, si riconosce a ciascuna regione a statuto ordinario la facoltà di azzerare, con propria legge, l’addizionale regionale all’IRPEF, nonché di aumentare o ridurre la relativa aliquota (punto numero 1);
Secondo la vigente formulazione dell’articolo 6, comma 1, del decreto legislativo n. 68 del 2011, a decorrere dall'anno 2012 ciascuna regione a statuto ordinario può, con propria legge, aumentare o diminuire l'aliquota dell'addizionale regionale all'IRPEF di base. La predetta aliquota di base è pari a 1,23 per cento sino alla rideterminazione effettuata ai sensi dell'articolo 2, comma 1, primo periodo. La maggiorazione non può essere superiore: (a) a 0,5 punti percentuali per gli anni 2012 e 2013; (b) a 1,1 punti percentuali per l'anno 2014; (c) a 2,1 punti percentuali a decorrere dall'anno 2015.
§ abrogando il primo periodo al comma 3, si elimina il limite della maggiorazione di 0,5 punti percentuali qualora la regione abbia disposto la riduzione dell’IRAP (punto numero 2);
A tale riguardo, la relazione illustrativa ha chiarito che le abrogazioni disposte dai punti numero 2) della lettera b) e numero 2) della lettera a) prefigurano un coordinamento tra le manovre regionali in materia di addizionale regionale all’IRPEF e di IRAP.
§ al comma 4, mediante l’aggiunta di un nuovo periodo, si riconosce alle regioni la possibilità di stabilire una soglia di esenzione in presenza di specifici requisiti reddituali. In tal modo, si introduce un limite di reddito al di sotto del quale l’addizione regionale all’IRPEF non è dovuta, nonché al di sopra del quale la stessa si applica sul reddito complessivo (punto numero 3).
In base alla vigente formulazione dell’articolo 6, comma 4, del decreto legislativo n. 68 del 2011, per assicurare la razionalità del sistema tributario nel suo complesso e la salvaguardia dei criteri di progressività cui il sistema medesimo è informato, le regioni possono stabilire aliquote dell'addizionale regionale all'IRPEF differenziate esclusivamente in relazione agli scaglioni di reddito corrispondenti a quelli stabiliti dalla legge statale.
A tale riguardo, la relazione illustrativa ha chiarito che l’obiettivo di tale norma è quello di uniformare la disciplina del tributo regionale a quella del tributo comunale, giacché la facoltà di stabilire una soglia di esenzione è stata riconosciuta ai comuni dall’articolo 1, comma 3-bis, del decreto legislativo n. 360 del 1998.
§ in conseguenza delle modifiche di cui ai punti precedenti, sono introdotte modifiche di coordinamento al comma 11 (punto numero 4).
In base alla vigente formulazione dell’articolo 6, comma 11, del decreto legislativo n. 68 del 2011, l'eventuale riduzione, cui si aggiunge la possibilità di azzeramento, in base alla modifica proposta, dell'addizionale regionale all'IRPEF è esclusivamente [sono esclusivamente, in base alla modifica proposta] a carico del bilancio della regione e non comporta [non comportano, in base alla modifica proposta] alcuna forma di compensazione da parte dei fondi di cui all'articolo 15.
Pertanto, come chiarito nella relazione illustrativa, con la nuova formulazione della norma si dispone che, non solo le riduzioni di aliquota, ma anche il suo azzeramento sono esclusivamente a carico del bilancio della regione.
Per approfondimenti sull’IRAP si veda l’apposito paragrafo del tema web concernente la tassazione del settore produttivo sul portale della documentazione della Camera dei deputati.
Il comma 2, invece, sostituisce il primo ed il secondo periodo dell’articolo 50, comma 3, del decreto legislativo n. 446 del 1997 concernente l’istituzione dell’addizionale regionale all’IRPEF, al fine di adeguare tali disposizioni alle modifiche - di cui sopra - all’articolo 6 del decreto legislativo n. 68 del 2011.
Si ricorda che, ai sensi dei commi 1 e 2, del citato articolo 50, l’addizionale regionale all’IRPEF è dovuta dalle persone fisiche che, per lo stesso periodo d’imposta, presentano IRPEF – al netto delle detrazioni e dei crediti spettanti – a debito da versare. L’addizionale regionale è determinata applicando l’aliquota, fissata dalla regione in cui il soggetto passivo ha residenza, al reddito complessivo determinato, ai fini IRPEF, al netto degli oneri deducibili riconosciuti ai fini di tale imposta.
Tanto premesso, in base alla nuova formulazione del comma 3, l’aliquota dell’addizionale regionale IRPEF è fissata all’1,23 per cento. Ciascuna regione o provincia autonoma ha, tuttavia, la possibilità di maggiorare tale aliquota con propria legge da pubblicare, entro il 31 dicembre dell’anno precedente a quello cui l’addizionale afferisce, sul bollettino ufficiale della regione o della provincia autonoma, entro determinati limiti:
§ per le regioni a statuto ordinario, il limite massimo della maggiorazione è quello stabilito dall’articolo 6, comma 1, del decreto legislativo n. 68 del 2011 (2,1 punti percentuali). Pertanto, l’aliquota massima dell’addizionale regionale è pari al 3,33 per cento;
§ per le regioni a statuto speciale e le province autonome di Trento e di Bolzano, il limite massimo della maggiorazione è quello stabilito dalle norme statali (0,5 punti percentuali). Pertanto, l’aliquota massima dell’addizionale regionale è pari all’1,73 per cento.
L’articolo 3-ter del decreto-legge n. 35 del 2013, riconosce alle regioni a statuto speciale ed alle province autonome di Trento e di Bolzano la possibilità di maggiorare l’addizionale fino ad un massimo di 1 punto percentuale, esclusivamente al fine di consentire la predisposizione delle misure di copertura finanziaria degli oneri derivanti dal rimborso delle anticipazioni di liquidità.
In base all’attuale formulazione dell’articolo 50, comma 3, del decreto legislativo n. 446 del 1997, l'aliquota di compartecipazione dell'addizionale regionale di cui al comma 1 è fissata allo 0,9 per cento. Ciascuna regione, con proprio provvedimento, da pubblicare nella Gazzetta Ufficiale non oltre il 31 dicembre dell'anno precedente a quello in cui l'addizionale si riferisce, può maggiorare l'aliquota suddetta fino all'1,4 per cento. Le regioni possono deliberare che la maggiorazione, se più favorevole per il contribuente rispetto a quella vigente, si applichi anche al periodo di imposta al quale si riferisce l'addizionale. Ai fini della semplificazione delle dichiarazioni e delle funzioni dei sostituti d'imposta e dei centri di assistenza fiscale nonché degli altri intermediari, le regioni e le province autonome di Trento e di Bolzano sono tenute ad inviare, ai fini della pubblicazione sul sito informatico di cui all'articolo 1, comma 3, del decreto legislativo 28 settembre 1998, n. 360, entro il 31 gennaio dell'anno a cui l'addizionale si riferisce, i dati contenuti nei provvedimenti di variazione dell'addizionale regionale, individuati con decreto del Ministero dell'economia e delle finanze, di natura non regolamentare, sentita la Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome di Trento e di Bolzano. Il mancato inserimento nel suddetto sito informatico dei dati rilevanti ai fini della determinazione dell'addizionale comporta l'inapplicabilità di sanzioni e di interessi.
A tale riguardo, la relazione illustrativa ha chiarito che la modifica all’articolo 50 del decreto legislativo n. 446 del 1997 persegue i seguenti obiettivi: (i) eliminare l’erronea definizione dell’aliquota come “di compartecipazione”; (ii) aggiornare la misura dell’aliquota di base – pari all’1,23 per cento – e rinviare all’articolo 6, comma 1, del decreto legislativo n. 68 del 2011 per le misure della maggiorazione dell’addizionale valide per le regioni a statuto ordinario; (iii) sostituire le parole con “proprio provvedimento, da pubblicare nella Gazzetta Ufficiale” con il riferimento alla legge regionale, da pubblicare nel Bollettino ufficiale della regione o della provincia autonoma (prosegue la relazione illustrativa che, in ottica di mera semplificazione procedurale, la pubblicazione in Gazzetta Ufficiale ha solo un valore notiziale).
Con riguardo all’ultimo punto, si vuole evitare che con il riferimento al “provvedimento” le Regioni possano erroneamente determinare le aliquote reputando sufficiente una delibera della Giunta regionale e, quindi, sfuggire al controllo di conformità con le norme statali e con la Costituzione).
Sul punto, la relazione illustrativa menziona la sentenza n. 335 del 27 luglio 2005, con la quale la Corte Costituzionale – in relazione ad altro tributo speciale – ha dichiarato incostituzionale per violazione dell’articolo 117, secondo comma, lettera e), della Costituzione, che attribuisce allo Stato la legislazione esclusiva, fra l’altro, in materia di sistema tributario e contabile dello Stato, una disposizione che attribuisce la determinazione dell’ammontare dell’imposta “a un atto della Giunta anziché alla legge regionale”.
Per ulteriori elementi in merito all’addizionale regionale all’IRPEF si veda l’apposito paragrafo del tema web relativo alla tassazione delle persone fisiche sul portale della documentazione della Camera dei deputati.
Articolo 24
(Termine per l’adozione degli importi di tasse regionali)
L’articolo 24 differisce il termine, in capo alle regioni, per stabilire gli importi della tassa per il diritto allo studio e del tributo speciale per il deposito in discarica e in impianti di incenerimento senza recupero energetico dei rifiuti solidi al 30 settembre.
L’articolo 24 si compone di un comma e due lettere.
Al comma 1, lettera a), si stabilisce che il termine, a disposizione delle Regioni e delle Province autonome, per rideterminare, per ciascuna fascia, gli importi della tassa per il diritto allo studio, di cui all’articolo 3, comma 20, legge n. 549 del 1995, è spostato dal 30 giugno al 30 settembre di ciascun anno. Qualora non venga rideterminato, l’importo è dovuto nella misura di 140 €.
Ai sensi dell’articolo 3, comma 21, della legge n. 549 del 1995, la predetta tassa è articolata in tre fasce, di cui la legge statale fornisce i seguenti importi minimi:
§ 120 € per la fascia bassa;
§ 140 € per la fascia media;
§ 160 € per la fascia alta.
La legge fornisce, altresì, il livello massimo, attualmente pari a 200 €, il quale è aggiornato sulla base del tasso di inflazione programmato.
Al comma 1, lettera b), è stabilito che il termine a disposizione degli enti regionali per fissare l’ammontare del tributo speciale per il deposito in discarica e in impianti di incenerimento senza recupero energetico dei rifiuti solidi, di cui all’articolo 3, comma 24, legge n. 549 del 1995, è differito dal 31 luglio di ciascun anno al 30 settembre. Altresì, la disposizione precisa che il termine si riferisce al giorno di entrata in vigore della legge regionale con cui si modificano gli importi del tributo.
Secondo quanto riportato nella relazione illustrativa, la prassi ha dimostrato che le modifiche normative nella materia in questione sono generalmente stabilite dalle regioni in sede di approvazione della legge di assestamento del bilancio che avviene, di regola, nell’ultima settimana del mese di luglio. Ciò comporta che sebbene della legge venga approvata entro il 31 luglio, la pubblicazione sul Bollettino ufficiale e, quindi, l’entrata in vigore della stessa, avvenga nei giorni successivi a tale data, violando in tal modo la prescrizione legislativa in esame e compromettendo la corretta entrata in vigore delle disposizioni in questione, come anche precisato dalla Corte Costituzionale nelle sentenze n. 412 e n. 413 del 14 dicembre 2006.
In particolare con quest’ultima sentenza, in ragione del tardivo adempimento regionale, è stata dichiarata l’illegittimità costituzionale della legge della regione Toscana n. 70 del 2005.
Il tributo speciale per il deposito in discarica e in impianti di incenerimento senza recupero energetico dei rifiuti solidi è dovuto alle regioni, le quali devolvono una parte del gettito ai comuni che ospitano le discariche o gli impianti di incenerimento senza recupero energetico e ai comuni limitrofi, effettivamente interessati dal disagio provocato dalla presenza della discarica o dell’impianto. Il soggettivo passivo dell’imposta è il gestore dell’impresa di stoccaggio definitivo, con obbligo di rivalsa nei confronti di colui che effettua il conferimento, ed è dovuta quando un soggetto conferisce rifiuti solidi in discarica o negli inceneritori senza recupero energetico.
Come riportato nella relazione illustrativa, secondo il costante orientamento della Consulta, la disciplina del tributo in esame - annoverabile tra i «tributi propri derivati», che sono istituiti e regolati dalla legge dello Stato, ma il cui gettito è destinato all’ente territoriale - rientra nella competenza esclusiva dello Stato, ai sensi dell’art. 117, secondo comma, lettera e), della Costituzione e, di conseguenza, l’esercizio della potestà legislativa delle regioni è ammessa solo nei limiti consentiti dalla legge statale.
Capo I – Province e città metropolitane
Articolo 25
(Imposta provinciale di trascrizione)
L’articolo 25 novella l’attuale disciplina dell’imposta provinciale sulle formalità di trascrizione, iscrizione ed annotazione di veicoli al Pubblico Registro Automobilistico. Tra gli interessati, i soggetti che operano professionalmente nel settore del noleggio dei veicoli.
L’articolo 25 reca modifiche alla disciplina dell’imposta provinciale sulle formalità di trascrizione, iscrizione ed annotazione di veicoli al P.R.A. (Pubblico Registro Automobilistico). A normativa vigente, il principale riferimento in materia è l’articolo 56 del decreto legislativo n. 446 del 15 dicembre 1997 che, pertanto, è oggetto di molteplici novelle. L’articolo 25 in commento è formato da un comma unico, suddiviso in otto lettere.
Con la lettera a) del comma unico dell’articolo 25, si stabilisce che l’imposta si applichi anche alle formalità di registrazione di autoveicoli, motoveicoli e rimorchi immatricolati in uno Stato estero, condotti sul territorio nazionale da soggetto avente residenza anagrafica in Italia non coincidente con l'intestatario del veicolo stesso. Si tratta di formalità previste dal comma 2 dell’articolo 93-bis del decreto legislativo 30 aprile 1992, n. 285.
Da notare però che il comma 3 del medesimo articolo 93-bis del decreto legislativo 285/1992 afferma che le disposizioni del precedente comma 2 si applicano altresì ai lavoratori subordinati o autonomi che esercitano un'attività professionale nel territorio di uno Stato limitrofo o confinante e che circolano con veicoli di loro proprietà ivi immatricolati. Si valuti l’opportunità di chiarire se il regime dell’imposta introdotto dalla lettera a) del comma unico dell’articolo 25 sia destinato a valere anche per i lavoratori subordinati o autonomi transfrontalieri che circolano con veicoli di loro proprietà ivi immatricolati fuori dall’Italia.
In ogni caso, si ricorda che oggi, in Italia, gli autoveicoli, motoveicoli e rimorchi di cui sopra sono registrati in un apposito elenco del sistema informativo del P.R.A. e che ogni successiva variazione della disponibilità del veicolo registrato deve essere annotata entro tre giorni a cura di chiunque cede la disponibilità del veicolo stesso. La relazione tecnica che accompagna l’AG 276 stima che la misura recata dalla lettera a) del comma unico dell’articolo 25 possa produrre un maggior gettito nell’ordine di circa 10 milioni annui e precisa che tale aumento sarà acquisito ai bilanci degli enti locali interessati.
La lettera b) del comma unico dell’articolo 25, che interviene sull’articolo 56, comma 1-bis del suddetto decreto legislativo n. 446 del 15 dicembre 1997, vi apporta un ritocco meramente formale, nonché nuove disposizioni per i soggetti passivi che operano professionalmente nel settore del noleggio dei veicoli. Nel loro caso, se la loro sede legale è distinta dalla sede in cui avviene la gestione ordinaria in via principale dell’attività della persona giuridica, quest’ultima costituirà la sede da considerare ai fini della destinazione del gettito dell’imposta. Nell’ipotesi di persone giuridiche con sede legale all’estero che si occupano di noleggio di veicoli, le quali hanno sedi secondarie in Italia, la provincia destinataria dell’imposta sarà quella ove è situata la sede secondaria in cui avviene la gestione ordinaria in via principale dell’attività.
Stando alla relazione illustrativa dell’AG 276, le disposizioni contenute nella lettera b) del comma unico dell’articolo 25 sono finalizzate a stabilire una connessione sostanziale tra il gettito e il territorio di destinazione e ad evitare che le società di noleggio utilizzino per l’iscrizione al P.R.A. la sede fiscalmente più conveniente anziché quella nella quale operano in via principale.
La lettera c) del comma unico dell’articolo 25 dello schema di decreto all’esame del Parlamento inserisce all’interno dell’articolo 56 del decreto legislativo n. 446 del 15 dicembre 1997 un nuovo comma, numerato 1-ter. Ai sensi del nuovo comma 1-ter dell’articolo 56 decreto legislativo 446/1997, le comunicazioni effettuate dai soggetti passivi riguardanti la sede della persona giuridica costituiscono dichiarazione sostitutiva di atto notorio. Le società dovranno chiarire se la sede amministrativa, direttiva e gestoria sia scissa dalla sede legale e se quest’ultima consista in una mera domiciliazione. I soggetti passivi aggiorneranno le comunicazioni fornite al REA (Repertorio delle notizie economiche e amministrative), un archivio dalle Camere di Commercio. Il REA fu istituito per mezzo dell’articolo 9 del decreto del Presidente della Repubblica 7 dicembre 1995, n. 581. Tutti i soggetti iscritti al Registro Imprese si trovano automaticamente ad avere una posizione aperta nel REA.
In base alla lettera d) del comma unico dell’articolo 25, nella nuova formulazione del comma 3 dell’articolo 56 del decreto legislativo 446/1997 gli aumenti tariffari deliberati dalle province interesseranno non più le immatricolazioni bensì, più largamente, tutte le formalità espletate e gli atti formati dalla decorrenza degli aumenti stessi.
Fermo restando che le province disciplinano la liquidazione, la riscossione e la contabilizzazione dell'imposta provinciale di trascrizione e i relativi controlli, nonché l'applicazione delle sanzioni per l'omesso o il ritardato pagamento dell'imposta stessa, la lettera e) del comma unico dell’articolo 25 in esame introduce un nuovo comma, numerato 4-bis, nell’articolo 56 decreto legislativo 446/1997. Per effetto di tale comma 4-bis, in caso di versamento parziale oppure omesso, l’imposta può essere richiesta fino al 31 dicembre del quinto anno successivo a quello in cui il versamento è stato o avrebbe dovuto essere effettuato; viceversa, in caso di somme versate e non dovute, il soggetto passivo dell’imposta avrà cinque anni per chiederne il rimborso, a decorrere dal giorno del versamento ovvero da quello dell’accertamento del diritto alla restituzione. La provincia, se tenuta a rimborsare, dovrà farlo entro centottanta giorni dalla data di presentazione della relativa istanza.
In conseguenza dell’aggiunta di un nuovo comma, numerato 4-bis, nell’articolo 56 del decreto legislativo 446/1997, la lettera f) del comma unico dell’articolo 25 dello schema di decreto in esame prevede che province autonome di Trento e Bolzano provvedano ad attuare in conformità ai rispettivi statuti e alle relative norme non soltanto le disposizioni di cui al comma 4 dell’articolo 56 del decreto legislativo 446/1997, bensì anche quelle al nuovo comma 4-bis.
La lettera g) del comma unico dell’articolo 25 dello schema di decreto in esame crea all’interno dell’articolo 56 del decreto legislativo 446/1997 un comma 5-bis, per consentire alle province di accedere, senza oneri aggiuntivi, alle banche dati del pubblico registro automobilistico e della motorizzazione civile. Le modalità dell’accesso saranno disciplinate con decreto del Ministero delle infrastrutture e dei trasporti, previa intesa in Conferenza Stato- città e autonomie locali, da emanarsi entro il 31 dicembre 2025.
La lettera h) del comma unico dell’articolo 25 dello schema di decreto in commento abroga il comma 10 dell’articolo 56 del decreto legislativo 446/1997. Il comma da abrogare concerne le formalità di trascrizione, iscrizione ed annotazione respinte dagli uffici provinciali del Pubblico Registro Automobilistico. Al riguardo, il vigente comma 10 dell’articolo 56 del decreto legislativo 446/1997 prevede che in caso di ripresentazione, le formalità respinte siano soggette alla disciplina relativa all'imposta provinciale, e che l’imposta erariale di trascrizione e l'addizionale provinciale eventualmente versate siano rimborsate dall'amministrazione finanziaria e dalla provincia ai soggetti interessati, su richiesta di questi ultimi.
Abrogando interamente il suddetto comma 10, diverrebbe incerto se le imposte eventualmente già versate restino rimborsabili o no e, se restassero rimborsabili, chi provvederebbe a rimborsare gli aventi diritto.
Articolo 26
(Semplificazione in materia di imposta municipale propria)
L’articolo 26 modifica la disciplina dell’IMU, introducendo una dichiarazione unica a disposizione dei contribuenti, da presentare esclusivamente in via telematica, che sostituisce, altresì, la comunicazione ai comuni attualmente prevista per l’esenzione dal pagamento in caso di occupazione abusiva dell’immobile. Altresì, interviene sulla titolarità del potere di adottare l’atto per la diversificazione delle aliquote.
L’articolo 26, composto da un comma e quattro lettere, reca modificazioni alla legge n. 160 del 2019.
La lettera a) del comma 1 sostituisce, al comma 756, terzo periodo, la parola Ministro con Ministero, con riferimento al Ministero dell’economia e delle finanze. La modificazione implica che la diversificazione delle aliquote IMU possa essere effettuata con un decreto direttoriale.
Il comma 756, da ultimo modificato dalla legge di bilancio per il 2023 (legge n. 197 del 2022), dispone che, a decorrere dall’anno 2021, i comuni possono diversificare le aliquote IMU esclusivamente con riferimento alle fattispecie individuate con decreto del Ministro dell’economia e delle finanze, sentita la Conferenza Stato-città ed autonomie locali, che si pronuncia entro quarantacinque giorni dalla data di trasmissione. Il terzo periodo, in particolare, affida a un decreto del Ministero (al posto della parola Ministro, attualmente presente) dell’economia e delle finanze, sentita la Conferenza Stato-città e autonomie locali, la possibilità di modificare o integrare le fattispecie per le quali i Comuni, dal 2021, possono diversificare le aliquote IMU.
La lettera b) semplifica le regole previste dall’articolo 1, comma 759, lettera g-bis), della legge interessata dalle modifiche in esame.
Alla lettera g-bis), il legislatore ha disposto l’esenzione dal pagamento dell’IMU degli immobili non utilizzabili né disponibili, per i quali sia stata presentata denuncia all’autorità giudiziaria in relazione ai reati di violazione di domicilio e invasione di terreni o edifici (rispettivamente articoli 614, secondo comma, o 633 del codice penale) o per la cui occupazione abusiva sia stata presentata denuncia o iniziata azione giudiziaria penale. La novella elimina la comunicazione prevista dalla legge in vigore e la sostituisce con la dichiarazione da trasmettere al comune interessato, il cui contenuto è delineato dal nuovo comma 768-bis.
La lettera c) aggiunge il citato comma 768-bis nell’articolato della legge n. 160 del 2019. Nel comma si dettano le regole relative alla dichiarazione con cui i soggetti passivi adempiono all’obbligo dichiarativo. Infatti, essi sono tenuti a presentare la dichiarazione, esclusivamente in via telematica, secondo le modalità e nei casi indicati con decreto del Ministero dell’economia e delle finanze, sentita la Conferenza Stato-città e autonomie locali, entro il 30 giugno dell’anno successivo a quello in cui il possesso degli immobili ha avuto inizio o sono intervenute variazioni rilevanti ai fini della determinazione dell’imposta.
L’articolo aggiuntivo elimina, dunque, la possibilità per il contribuente di presentare la dichiarazione in modalità cartacea, come era finora previsto dal vigente articolo 1, comma 769 della legge n. 160 del 2019.
Il decreto ministeriale emanato in attuazione del predetto comma (decreto del Ministero dell’economia e delle finanze del 24 aprile 2024) disciplina le modalità di trasmissione della dichiarazione IMU e contiene i modelli di dichiarazione.
Nella dichiarazione si attesta, altresì, il possesso dei requisiti circa la definizione di abitazione principale dell’alloggio sociale o dell’immobile posseduto dal personale in servizio permanente delle forze dell’ordine e della carriera prefettizia, nonché dei fabbricati costruiti e destinati alla vendita non locati.
La dichiarazione vale anche per gli anni successivi, salvo una modificazione dei dati che comporti una variazione dell’imposta.
Per gli enti non commerciali, richiamati dal comma 759, lettera g), si stabilisce che sono tenuti a presentare la dichiarazione ogni anno e si applica il regolamento di cui al decreto del Ministro dell’economia e delle finanze 19 novembre 2012, n. 200.
Si ricorda che, ai sensi dell’articolo 7 del decreto legislativo n. 504 del 1997, gli enti non commerciali, ossia gli enti pubblici e privati diversi dalle società che non hanno per oggetto esclusivo o principale l’esercizio di attività commerciale e che sono residenti nel territorio dello Stato, godono dell’esenzione dal pagamento dell’IMU per gli immobili destinati esclusivamente allo svolgimento con modalità non commerciali di attività assistenziali, previdenziali, sanitarie, di ricerca scientifica, didattiche, ricettive, culturali, ricreative, sportive, religiose e di culto.
Le dichiarazioni già presentate ai fini IMU e TASI restano valide, per quanto compatibili. In attesa dell’emanazione del decreto attuativo, la disposizione chiarisce che i soggetti passivi sono legittimati ad utilizzare la precedente dichiarazione, di cui ai decreti del Ministero dell’economia e delle finanze 29 luglio 2022 e 4 maggio 2023.
La lettera d) elimina i riferimenti alla dichiarazione IMU/IMPi e alla dichiarazione IMU ENC, presenti ai commi 769 e 770, in quanto, a seguito dell’unificazione delle dichiarazioni, la relativa disciplina è già riportata nel nuovo articolo 769-bis.
Articolo 27
(Razionalizzazione della disciplina relativa all’imposta immobiliare sulle piattaforme marine)
L’articolo 27 introduce delle modifiche alla disciplina relativa all’imposta immobiliare sulle piattaforme marine (IMPi), al fine di coordinarla con la riforma della disciplina IMU. In particolare, si fa riferimento al criterio di determinazione della base imponibile dell’imposta, il quale resta invariato – rispetto alla disciplina vigente – dovendosi considerare il medesimo valore calcolato per i fabbricati classificati nel gruppo catastale D non iscritti al catasto (valore contabile). Analogamente all’IMU pagata per gli immobili strumentali, anche l’IMPi è deducibile ai fini delle imposte sui redditi (IRES ed IRPEF) ed indeducibile ai fini IRAP.
Nello specifico, l’articolo 27, comma 1, alle lettere a) e b), sostituisce il richiamo alla previgente disciplina IMU di cui al decreto-legge n. 201 del 2011 con la disciplina IMU risultante dalla riforma di cui alla legge n. 160 del 2019, contenuto nelle disposizioni dell’articolo 38 del decreto-legge n. 124 del 2019 concernenti le modalità di determinazione della base imponibile IMPi e la relativa deducibilità ai fini delle imposte sui redditi e dell’IRAP.
In particolare, la lettera a), modificando il comma 2 del citato articolo 38 del decreto-legge n. 124 del 2019, stabilisce che la base imponibile IMPi deve essere determinata in misura pari al valore calcolato ai sensi dell’articolo 1, comma 746, della legge n. 160 del 2019.
In tal modo, il criterio di determinazione della base imponibile, ai fini dell’imposta immobiliare sulle piattaforme marine - IMPi, resta sostanzialmente invariato giacché – in continuità con la previgente disciplina IMU – anche il citato comma 746 della legge n. 160 del 2019 stabilisce che per i fabbricati classificati nel gruppo catastale D, non iscritti al catasto, il valore è determinato secondo i criteri stabiliti dall’articolo 7, comma 3, penultimo periodo, del decreto-legge n. 333 del 1992 (valore contabile).
In base alla vigente formulazione dell’articolo 38, comma 2, del decreto-legge n. 124 del 2019, la base imponibile è determinata in misura pari al valore calcolato ai sensi dell'articolo 5, comma 3, del decreto legislativo 30 dicembre 1992, n. 504, richiamato dall'articolo 13, comma 3, del decreto-legge 6 dicembre 2011, n. 201, convertito, con modificazioni, dalla legge 22 dicembre 2011, n. 214.
A tale riguardo, si segnala che nella risoluzione n. 8/DF del 16 dicembre 2020, il Ministero dell’economia e delle finanze, aveva già chiarito in merito alla corretta individuazione degli elementi che compongono la piattaforma marina da considerare ai fini della determinazione della base imponibile, si deve altresì considerare che a norma dell'articolo 1, comma 782, della legge 27 dicembre 2019, n. 160 il rinvio all’articolo 13, del decreto-legge 6 dicembre 2011, n. 201 deve intendersi riferito alle disposizioni della medesima legge n. 160 del 2019 sulla riforma dell'IMU.
Per effetto di tale rimando, quindi, per la determinazione del valore della base imponibile della fattispecie in esame trova applicazione il comma 746 dell’articolo 1 della legge appena menzionata, il quale stabilisce che “Per i fabbricati classificabili nel gruppo catastale D, non iscritti in catasto, interamente posseduti da imprese e distintamente contabilizzati, fino al momento della richiesta dell'attribuzione della rendita il valore è determinato, alla data di inizio di ciascun anno solare ovvero, se successiva, alla data di acquisizione, secondo i criteri stabiliti nel penultimo periodo del comma 3 dell’articolo 7 del decreto-legge 11 luglio 1992, n. 333, convertito, con modificazioni, dalla legge 8 agosto 1992, n. 359, applicando i coefficienti ivi previsti, da aggiornare con decreto del Ministero dell’economia e delle finanze”.
Detta norma infatti richiama, sostanzialmente, quanto già fissato per l’IMU dall’articolo 13, comma 3, del decreto-legge n. 201 del 2011, il quale per la determinazione della base imponibile di tali immobili, rimandava al valore determinato ai sensi dell’articolo 5, comma 3, del decreto legislativo n. 504 del 1992, come disposto quindi nell’articolo 38, comma 2, del decreto-legge n. 124 del 2019.
La lettera b), modificando il comma 7 del citato articolo 38 del decreto-legge n. 124 del 2019, stabilisce che, per quanto non espressamente previsto da tale articolo, si applicano, in quanto compatibili, le disposizioni relative alla deducibilità in materia IMU di cui all’articolo 1, comma 772, della legge n. 160 del 2019.
Si ricorda che tale disposizione, in continuità con quanto previsto dalla previgente disciplina IMU, stabilisce che l’IMU relativa agli immobili strumentali è: (i) deducibile ai fini del reddito d’impresa (IRES) e del reddito di lavoro autonomo (IRPEF); (ii) indeducibile ai fini IRAP.
Secondo la vigente formulazione dell’articolo 38, comma 7, del decreto-legge n. 124 del 2019, per quanto non espressamente previsto dal presente articolo, si applicano le disposizioni relative alla deducibilità in materia di imposta municipale propria di cui all'articolo 13 del decreto-legge 6 dicembre 2011, n. 201, convertito, con modificazioni, dalla legge 22 dicembre 2011, n. 214 L. 22/12/2011, n. 214, e le altre disposizioni della medesima imposta, in quanto compatibili.

L’articolo 38 del decreto-legge n. 124 del 209 ha istituito, a decorrere dall’anno 2020, l’imposta municipale propria sulle piattaforme marine (IMPi). A tal fine, si introduce la definizione di piattaforma marina: si tratta di una piattaforma con struttura emersa destinata alla coltivazione di idrocarburi e sita entro i limiti del mare territoriale come individuato dall’articolo 2 del Codice della Navigazione.
In base alla vigente formulazione dell’articolo 38, comma 2, ai fini della determinazione della base imponibile dell’imposta per i manufatti in questione, si applica l’articolo 5, comma 3, del decreto legislativo n. 504 del 1992, il quale, per i fabbricati classificabili nel gruppo catastale D, non iscritti in catasto, prevede il ricorso ai valori contabili. A tale norma rinvia anche la disciplina dell’IMU (articolo 13, comma 3, del decreto-legge n. 201 del 2011).
L’IMPi si calcola applicando l’aliquota pari al 10,6 per mille: la quota di imposta risultante dall’applicazione dell’aliquota del 7,6 per mille è riservata allo Stato mentre il restante 3 per mille è destinato ai comuni interessati. Conseguentemente, è esclusa la manovrabilità dell’imposta da parte dei comuni per la quota loro spettante. I comuni cui spetta il gettito dell’imposta nonché i criteri, le modalità di attribuzione e di versamento e la quota del gettito spettante sono individuati con decreto 28 aprile 2022 del Ministro dell’economia e delle finanze di concerto con il Ministro dell’interno, il Ministro della difesa, da cui dipende l’Istituto idrografico della Marina, e con il Ministro dello sviluppo economico, emanato previa intesa in sede di Conferenza Stato-Città ed autonomie locali.
La potestà di accertamento e di riscossione del tributo ai comuni anche per la parte erariale, in analogia con quanto avviene per gli immobili appartenenti al gruppo catastale D, ai quali i manufatti in questione sono assimilabili. Si rinvia, per quanto non espressamente previsto, alle norme in tema di deducibilità stabilite in materia di IMU, e alle altre disposizioni sulla medesima imposta in quanto compatibili.
Articoli 28 e 29
(Modifiche alla disciplina in materia di tassa e tariffa sui rifiuti)
L’articolo 28 reca disposizioni principalmente finalizzate ad armonizzare la disciplina vigente (recata dalla legge di stabilità 2014) della tassa sui rifiuti (TARI) e della tariffa puntuale con le disposizioni di recepimento della direttiva europea sui rifiuti 2018/851 introdotte successivamente nella legislazione nazionale. A tal fine sono operate modifiche volte a tener conto della nuova definizione di rifiuti urbani (co. 1, lett. a)-c)), nonché ricollocazioni di disposizioni volte a riunire in un unico testo la disciplina in questione (co. 1, lett. d)-f)) e le conseguenti abrogazioni (co. 2 e 4).
L’articolo 28 opera inoltre modifiche di coordinamento conseguenti all’abolizione dell’imposta unica comunale (IUC), di cui la TARI era parte (co. 1, lett. g)-i)) e viene altresì fissato al 31 luglio il termine per l’approvazione dei provvedimenti relativi alla TARI o alla tariffa corrispettiva (co. 3).
La finalità (perseguita dal comma 1, lett. d)-f), dell’art. 28) di riunire in un unico testo la disciplina in questione è sottesa anche alle disposizioni recate dall’articolo 29, che prevede la soppressione della disciplina relativa alla tariffa rifiuti prevista dal Codice dell’ambiente che viene sostituita da un semplice rinvio alla disciplina recata dalla succitata legge di stabilità 2014.
Di seguito si illustra il dettaglio delle disposizioni recate dagli articoli in esame.
Modifiche conseguenti alla nuova definizione di rifiuti urbani (art. 28, co. 1, lett. a)-c))
Le lettere a), b) e c) del comma 1 dell’articolo 28 eliminano, dalla disciplina della TARI e della tariffa puntuale, recata dai commi 639-668 della legge 147/2013 (legge di stabilità 2014), i riferimenti ai rifiuti assimilati, restringendo quindi il campo di applicazione ai soli rifiuti urbani.
Tale disposizione pare finalizzata a consentire l’allineamento della disciplina in questione alle modifiche operate dal D.Lgs. 116/2020 alla definizione di rifiuti urbani recata dall’art. 183 del Codice dell'ambiente.
Come evidenziato nella nota esplicativa n. 37259 del Ministero dell’ambiente del 12 aprile 2021, il D.Lgs. 116/2020 ha modificato la definizione citata “uniformandola a quella comunitaria e individuando, al punto 2, i rifiuti provenienti da altre fonti simili per natura e composizione ai rifiuti domestici, che comporta come conseguenza il venir meno dei cosiddetti rifiuti assimilati”.
La definizione vigente di rifiuti urbani prevede infatti che sono inclusi in essa anche “i rifiuti indifferenziati e da raccolta differenziata provenienti da altre fonti che sono simili per natura e composizione ai rifiuti domestici indicati nell'allegato L-quater prodotti dalle attività riportate nell'allegato L-quinquies” (art. 183, comma 1, lettera b-ter), numero 2), del D.Lgs. 152/2006).
Il citato allegato L-quater elenca i seguenti rifiuti (per alcuni dei quali sono fornite precisazioni che qui si omettono): rifiuti biodegradabili; rifiuti biodegradabili di cucine e mense; rifiuti dei mercati; imballaggi in carta e cartone; carta e cartone; imballaggi in plastica; plastica; imballaggi in legno; legno; imballaggi metallici; metallo; imballaggi materiali compositi; imballaggi in materiali misti; imballaggi in vetro; vetro; imballaggi in materia tessile; abbigliamento; prodotti tessili; toner per stampa esauriti; rifiuti ingombranti; vernici, inchiostri, adesivi e resine; detergenti; altri rifiuti non biodegradabili; rifiuti urbani indifferenziati. Lo stesso allegato precisa che rimangono esclusi i rifiuti derivanti da attività agricole e connesse.
Il successivo allegato L-quinquies elenca le seguenti attività: musei, biblioteche, scuole, associazioni, luoghi di culto; cinematografi e teatri; autorimesse e magazzini senza alcuna vendita diretta; campeggi, distributori carburanti, impianti sportivi; stabilimenti balneari; esposizioni, autosaloni; alberghi; case di cura e riposo; ospedali; uffici, agenzie, studi professionali; banche e istituti di credito; negozi; banchi di mercato beni durevoli; attività artigianali tipo botteghe (parrucchiere, falegname, ecc.); carrozzeria, autofficina, elettrauto; attività artigianali di produzione beni specifici; attività di cura e manutenzione del paesaggio e del verde pubblico e privato; bar, ristoranti, birrerie, mense, ecc.; supermercato, pane e pasta, macelleria, salumi e formaggi, generi alimentari; plurilicenze alimentari e/o miste; ortofrutta, pescherie, fiori e piante, pizza al taglio; ipermercati di generi misti; banchi di mercato generi alimentari; discoteche, night club. Lo stesso allegato precisa che rimangono escluse le attività agricole e connesse, mentre sono incluse le attività non elencate, ma simili per loro natura e per tipologia di rifiuti prodotti a quelle elencate.
In relazione alla norma in esame, la relazione illustrativa ricorda che l’abrogazione della lettera g) del comma 2 dell’art. 198 del Codice dell’ambiente (che demandava ai comuni il compito di stabilire, tra l’altro, l’assimilazione, per qualità e quantità, dei rifiuti speciali non pericolosi ai rifiuti urbani) “ad opera del predetto d.lgs. n. 116 del 2020, ha fatto venire meno il potere dei comuni di regolamentare l’assimilazione, per qualità e quantità, dei rifiuti speciali non pericolosi ai rifiuti urbani, operando quindi una classificazione dei rifiuti uniforme su tutto il territorio nazionale, proprio in osservanza alla nuova definizione di rifiuto urbano di matrice unionale”.
Ricollocazione di disposizioni vigenti (art. 28, co. 1, lett. d)-f))
La lettera d) del comma 1 dell’articolo 28 provvede a trasferire, nel testo della legge 147/2013 (nel nuovo comma 649-bis), le disposizioni recate dall’art. 238, comma 10, e dall’art. 30, comma 5, quarto periodo, del D.L. 41/2021, relative:
§ alla riduzione tariffaria per le utenze non domestiche che producono e conferiscono, in tutto o in parte, al di fuori del servizio pubblico, i rifiuti urbani simili a quelli domestici (cioè quei rifiuti urbani, di cui si è detto in precedenza, che sono indicati all’art. 183, comma 1, lettera b-ter), numero 2), del D.Lgs. 152/2006) e dimostrano di averli avviati al riciclo o al recupero mediante attestazione rilasciata dal soggetto che effettua l'attività di riciclo o recupero dei rifiuti stessi;
§ alla scelta, da parte delle utenze in questione, di servirsi del gestore del servizio pubblico o del ricorso al mercato, nonché alla scadenza temporale entro cui effettuarla.
Conseguentemente, le succitate disposizioni sono abrogate, rispettivamente, per effetto della riscrittura operata dall’art. 29 (v. infra) e per quanto disposto dal comma 2 dell’articolo 28 in esame.
La lettera e) del comma 1 dell’articolo 28 integra il disposto del comma 654 della legge 147/2013, il cui testo vigente prevede l’obbligo di copertura integrale dei costi di investimento e di esercizio relativi al servizio di gestione dei rifiuti, al fine di precisare che:
§ nella determinazione della tariffa è prevista la copertura anche di costi accessori relativi alla gestione dei rifiuti urbani, quali, ad esempio, le spese di spazzamento delle strade;
§ qualora detti costi accessori vengano coperti con la tariffa, ciò deve essere evidenziato nei piani finanziari e nei bilanci dei soggetti affidatari del servizio.
Si fa notare che tali precisazioni riproducono il disposto dei periodi secondo e terzo del comma 3 dell’art. 238 del Codice dell'ambiente, che sono abrogati per effetto della riscrittura operata dall’art. 29 (v. infra).
La lettera f) del comma 1 dell’articolo 28 integra il disposto del comma 658 della legge 147/2013, il cui testo vigente si limita a stabilire che nella modulazione della tariffa sono assicurate riduzioni per la raccolta differenziata riferibile alle utenze domestiche, al fine di prevedere l’applicazione di una riduzione della tariffa per le utenze, domestiche e non domestiche, che effettuano il compostaggio aerobico individuale.
Si fa notare che anche la lettera in esame, così come le precedenti lettere d) ed e), non innova la legislazione vigente, ma si limita a trasporre nel testo della legge 147/2013 le disposizioni già vigenti ma collocate in altri provvedimenti. Nel caso in questione trattasi del comma 19-bis dell’art. 208 del Codice dell’ambiente, che viene conseguentemente abrogato dal comma 4 dell’articolo 28 in esame.
Modifiche conseguenti all’abolizione della IUC (art. 28, co. 1, lett. g)-i))
Le lettere g), h) e i) del comma 1 dell’articolo 28 recano modifiche ai commi 684, 685 e 690 della legge 147/2013, che recano la disciplina dell’imposta unica comunale (IUC), al fine di:
§ riferire tale disciplina unicamente alla TARI, in virtù dell’abolizione dell’IUC disposta, a decorrere dal 2020, dal comma 738 della legge 160/2019 (si rinvia in proposito al box seguente);
§ modificare i termini di presentazione, da parte dei soggetti passivi, della dichiarazione relativa alla TARI. Nel dettaglio, viene previsto che tale dichiarazione deve essere presentata:
o entro 90 giorni dalla data di inizio del possesso o della detenzione dei locali e delle aree assoggettabili al tributo (e non entro il termine del 31 dicembre dell'anno successivo alla citata data, come prevede il testo vigente in relazione alla IUC);
o entro 90 giorni dalla data in cui si verificano modificazioni dei dati dichiarati dalle quali consegua un diverso ammontare del tributo (e non entro il 30 giugno dell'anno successivo a quello in cui sono intervenute le predette modificazioni, come prevede il testo vigente in relazione alla IUC);
§ precisare che la dichiarazione relativa alla TARI va presentata al comune o al gestore del servizio rifiuti. Tale precisazione è in linea con il nuovo testo del comma 690 che, ora riferito alla TARI e non più alla IUC, dispone che la TARI è applicata e riscossa dal comune, fatta eccezione per la tariffa corrispettiva (disciplinata dal comma 667) che è applicata e riscossa dal soggetto affidatario del servizio di gestione dei rifiuti urbani.
Abrogazioni (art. 28, co. 2 e 4)
I commi 2 e 4 dell’articolo 28 prevedono l’abrogazione di disposizioni vigenti che, come illustrato in precedenza, vengono trasposte, dalle lettere d) ed f) del comma 1 dell’articolo in esame (al cui commento si rinvia), nel testo della legge 147/2013 (legge di stabilità 2014).
Termine per l’approvazione dei provvedimenti relativi alla TARI o alla tariffa corrispettiva (art. 28, co. 3)
Il comma 3 dell’articolo 28 prevede che, a decorrere dal 2026, il termine per l’approvazione dei piani finanziari del servizio di gestione dei rifiuti urbani, delle tariffe e dei regolamenti della TARI e della tariffa corrispettiva, fissato al 30 aprile dall’art. 3, comma 5-quinquies, del D.L. 228/2021, è posticipato al 31 luglio di ciascun anno.
Si ricorda che il succitato comma 5-quinquies ha previsto che, a decorrere dall’anno 2022, i comuni (in deroga all’art. 1, comma 683, della legge 147/2013) possono approvare i piani finanziari del servizio di gestione dei rifiuti urbani, le tariffe e i regolamenti della TARI e della tariffa corrispettiva entro il termine del 30 aprile di ciascun anno. Lo stesso comma dispone altresì che nell’ipotesi in cui il termine per la deliberazione del bilancio di previsione sia prorogato a una data successiva al 30 aprile dell’anno di riferimento, il termine per l’approvazione degli atti di cui al primo periodo coincide con quello per la deliberazione del bilancio di previsione. Il comma in questione dispone inoltre che, in caso di approvazione o di modifica dei provvedimenti relativi alla TARI o alla tariffa corrispettiva in data successiva all'approvazione del proprio bilancio di previsione, il comune provvede ad effettuare le conseguenti modifiche in occasione della prima variazione utile.
Tale termine è stato differito: per l’anno 2024, al 30 giugno dall’art. 7, comma 7-quater, del D.L. 39/2024 e, successivamente, al 20 luglio, dall’art. 15-ter del D.L. 60/2024; al 30 giugno, per l’anno 2025, dall’art. 10-ter del D.L. 25/2025.
Riguardo alla norma in esame, la relazione illustrativa evidenzia che “la ratio dell’individuazione di questo nuovo termine è da ricercare nelle difficoltà che i comuni incontrano per l’elaborazione e l’approvazione del PEF con i conseguenti adempimenti relativi alle deliberazioni tariffarie e regolamentari della TARI e nella circostanza che il 31 luglio è anche il termine previsto dall’art. 193 del TUEL concernente la salvaguardia degli equilibri di bilancio”.
Soppressione della disciplina relativa alla tariffa rifiuti prevista dal Codice dell’ambiente (art. 29)
L’articolo 29 riscrive l’articolo 238 del Codice dell’ambiente, che reca disposizioni relative alla tariffa per la gestione dei rifiuti urbani.
La riscrittura comporta di fatto la soppressione delle disposizioni recate da tale articolo, che vengono sostituite da un unico comma che si limita a rinviare – per la disciplina dell’applicazione della tariffa per la gestione dei rifiuti urbani e dei sistemi di misurazione puntuale, per i rifiuti conferiti al servizio pubblico – alle norme contenute nei commi 639-668 della legge 27 dicembre 2013, n. 147.
In proposito la relazione illustrativa sottolinea che la norma in commento recepisce le indicazioni formulate nella circolare dell’aprile 2021 del Ministero dell’ambiente, ove “si auspicava un intervento di coordinamento normativo per evitare confusioni applicative”. La stessa relazione evidenzia infatti che le disposizioni contenute nell’art. 238 del Codice “recano riferimenti alla c.d. tariffa integrata ambientale o TIA2, soppressa dall’art. 14, comma 46, del D. L. n. 201 del 2011, istitutivo della TARES (a sua volta sostituita dall’attuale TARI, n.d.r.)” (v. box seguente).

La tassa sui rifiuti (TARI) è il tributo destinato a finanziare i costi relativi al servizio di raccolta e smaltimento dei rifiuti ed è dovuta da chiunque possieda o detenga a qualsiasi titolo locali o aree scoperte suscettibili di produrre i rifiuti medesimi.
La TARI è stata introdotta, a decorrere dal 2014, dalla legge 27 dicembre 2013, n. 147 (legge di stabilità per il 2014) quale tributo facente parte, insieme all’imposta municipale propria (IMU) e al tributo per i servizi indivisibili (TASI), dell’imposta unica comunale (IUC). Dal 2014, pertanto, la TARI ha sostituito il tributo comunale sui rifiuti e sui servizi (TARES), che è stato vigente per il solo anno 2013 e che, a sua volta, aveva preso il posto di tutti i precedenti prelievi relativi alla gestione dei rifiuti, sia di natura patrimoniale sia di natura tributaria (TARSU, TIA1, TIA2).
La legge 27 dicembre 2019, n. 160 (legge di bilancio per il 2020) ha successivamente abolito, a decorrere dall’anno 2020, la IUC e – tra i tributi che la costituivano – la TASI. Sono, invece, rimasti in vigore gli altri due tributi che componevano la IUC, vale a dire l’IMU, come ridisciplinata dalla stessa legge n. 160 del 2019, e la TARI, le disposizioni relative alla quale, contenute nella legge n. 147 del 2013, sono state espressamente fatte salve.
I comuni che hanno realizzato sistemi di misurazione puntuale della quantità di rifiuti conferiti al servizio pubblico hanno la facoltà di applicare, in luogo della TARI, che ha natura tributaria, una tariffa avente natura di corrispettivo (art. 1, comma 668, della legge n. 147 del 2013).
(*) La presente scheda è tratta dalla sezione “TARI” del sito web del Ministero dell’economia e delle finanze a cui si rinvia per approfondimenti.
Capo I – La compartecipazione al gettito dell’imposta
sul reddito delle persone fisiche
Articolo 30
(Modifiche al decreto legislativo 6 maggio 2011, n. 68 in materia di fiscalizzazione e perequazione regionale)
L’articolo 30, al comma 1, interviene sul decreto legislativo n. 68 del 2011 con riferimento alle disposizioni in materia di autonomia di entrata delle regioni a statuto ordinario, prevedendo modifiche finalizzate all’attuazione del federalismo fiscale e della perequazione per il comparto regionale. Viene altresì introdotta una diversa disciplina transitoria da applicarsi fino all’avvio della fase a regime del nuovo sistema di finanziamento delle spese delle regioni a statuto ordinario, prevista dall’articolo 15.
Il comma 1, lettera a), riscrive l’articolo 2, istituendo una compartecipazione regionale al gettito dell’imposta sul reddito delle persone fisiche (IRPEF), in sostituzione della rideterminazione dell’aliquota dell’addizionale regionale IRPEF prevista dalla legislazione vigente, tale da garantire annualmente, per il complesso delle regioni, un gettito pari ai trasferimenti statali soppressi; definisce i tempi di adozione dei provvedimenti di legislazione secondaria che dovranno disciplinare l’aliquota della compartecipazione, le modalità delle regolazioni finanziarie tra Stato e Regioni (da attuare mediante un fondo appositamente istituito), i criteri di funzionamento della perequazione nonché il monitoraggio degli effetti delle disposizioni in esame. Vengono, inoltre, dettate norme in materia di coordinamento e monitoraggio delle prestazioni e dei e servizi essenziali da parte delle amministrazioni statali negli ambiti interessati dalla fiscalizzazione.
Il comma 1, lettera b), modifica l’articolo 4, concernente la compartecipazione regionale al gettito dell’imposta sul valore aggiunto (IVA) con riferimento ai termini di avvio della fase a regime, all’applicazione del principio di territorialità ed alle procedure di adozione del DPCM sui nuovi criteri di attribuzione del gettito.
L’intervento normativo previsto dal comma 1, lettera e), novella l’articolo 15, coordinando le disposizioni ivi contenute con la modifica proposta all’articolo 2 (che istituisce, tra l’altro, la compartecipazione al gettito IRPEF), in materia di finanziamento delle spese regionali relative ai livelli essenziali delle prestazioni (LEP, commi 1 e 2), di spese regionali riguardanti materie non inerenti ai livelli essenziali delle prestazioni (comma 4) e in relazione ai distinti fondi perequativi dedicati (comma 5 per le spese regionali riferibili ai LEP; commi 7 e 8 per le altre spese).
Le lettere c), d) e f) del comma 1, apportano modifiche di coordinamento normativo rispettivamente agli articoli 6, 7 e 39 del decreto legislativo n. 68 del 2011.
Il comma 2 reca la copertura finanziaria, a valere sul fondo per l’attuazione della delega fiscale, degli oneri derivanti dal comma 1, lettera a), quantificati in 50 milioni di euro a decorrere dal 2028.
L’articolo 30 interviene sul decreto legislativo n. 68 del 2011 con riferimento alle disposizioni in materia di autonomia di entrata delle regioni a statuto ordinario, prevedendo modifiche finalizzate all’attuazione del federalismo fiscale e della perequazione per il comparto regionale.
La riforma ivi contenuta è disposta ai sensi dell’articolo 13 della legge delega n. 111 del 2023, che prevede la revisione delle fonti di finanziamento delle spese delle regioni ai fini della realizzazione del federalismo fiscale.
Come evidenziato dalla relazione tecnica, le modifiche introdotte dall’articolo 30 perseguono quanto previsto dalla milestone del PNRR M1C1-119 che, con riferimento all’attuazione del federalismo fiscale per le regioni a statuto ordinario, individua il primo quadrimestre dell’anno 2026 come termine per la definizione del quadro normativo di riferimento per ciò che concerne sia la legislazione primaria sia quella secondaria (M1C1-119, nell’ambito della Riforma 1.14, Riforma del quadro fiscale subnazionale).
Concisamente, la norma in esame istituisce una compartecipazione regionale al gettito dell’imposta sul reddito delle persone fisiche (IRPEF), interviene nella disciplina afferente alla compartecipazione regionale al gettito dell’imposta sul valore aggiunto (IVA), definisce i tempi entro cui adottare i provvedimenti di legislazione secondaria per la disciplina delle aliquote dei tributi, del funzionamento della perequazione, nonché del sistema di monitoraggio. Viene altresì introdotta una disciplina transitoria, differente da quella definita dalla legislazione vigente, da applicarsi fino all’avvio della fase a regime del nuovo sistema di finanziamento delle spese delle regioni a statuto ordinario, prevista dall’articolo 15 del D.Lgs. 68/2011, ai sensi delle modifiche introdotte, decorsi tre anni di operatività transitoria del nuovo fondo costituito con gli introiti derivanti dall’attribuzione alle Regioni di una compartecipazione all’IRPEF.
Sono interessati dalle anzidette modifiche gli articoli 2, 4, 6, 7 e 15 del D.Lgs n. 68 del 2011: ai fini di una maggiore chiarezza espositiva si procede con una presentazione per titoli di quanto previsto dalla norma in esame.
Si evidenzia come il sistema attuale di finanziamento delle regioni a statuto ordinario è tuttora, in larga parte, derivante da previsioni antecedenti al decreto legislativo n. 68 del 2011 di attuazione della legge delega n. 42 del 2009 sul federalismo fiscale. Il regime delineato dal D.Lgs. 68/2011 ha avuto seguito solo parzialmente; la sua attuazione è stata, difatti, prorogata più volte: da ultimo la legge di bilancio per il 2023 (legge n. 197 del 2022, art. 1, comma 788) ha fissato la data del 2027, o del 2026, nel caso si dovessero realizzare le condizioni previste dal suddetto decreto, per l'attuazione del federalismo fiscale.
Attribuzione alle regioni a statuto ordinario di una compartecipazione al gettito dell’imposta sul reddito delle persone fisiche (IRPEF) - comma 1, lettere a), c) e f)
Il comma 1, lettera a), dispone la sostituzione integrale dell’articolo 2 del decreto legislativo n. 68 del 2011, che nella formulazione vigente stabilisce la rideterminazione a decorrere dal 2027, o da un anno antecedente qualora ne ricorrano le condizioni previste, dell’addizionale regionale all’imposta sul reddito delle persone fisiche (IRPEF) delle regioni a statuto ordinario, in modo tale da garantire al complesso delle regioni entrate corrispondenti ai trasferimenti statali soppressi ai sensi dell'articolo 7 del medesimo D.Lgs. 68/2011.
La nuova formulazione dell’articolo 2 - rubricato “Attribuzione alle regioni a statuto ordinario di una compartecipazione al gettito dell’imposta sul reddito delle persone fisiche (IRPEF)”- prevede, con decorrenza 2027, in luogo della rideterminazione dell’aliquota ordinaria dell’addizionale regionale IRPEF, l’attribuzione alle regioni a statuto ordinario di una compartecipazione al gettito dell’IRPEF, nella misura da determinare con decreto del Presidente del Consiglio dei ministri da adottare entro il 30 aprile 2026, su proposta del Ministro dell’economia e delle finanze, di concerto con il Ministro per gli affari regionali e le autonomie.
L’istituzione di una compartecipazione al gettito IRPEF, in sostituzione dell’aumento dell’addizionale IRPEF previsto dalla legislazione vigente, viene motivata nelle relazioni che accompagnano il provvedimento dalla necessità di mantenere un’unica aliquota IRPEF sia per i contribuenti delle regioni a statuto ordinario che per quelli delle autonomie speciali. Infatti, l’aumento dell’addizionale regionale IRPEF da realizzarsi con invarianza della pressione tributaria a carico del contribuente, come disposto dall’ultimo periodo del comma 1 dell’articolo 2 nella formulazione vigente, avrebbe determinato una necessaria riduzione dell’aliquota IRPEF di competenza statale per i soli contribuenti delle regioni a statuto ordinario, creando disparità contributive sul territorio nazionale.
Per l’adozione del decreto è altresì richiesta l’intesa con la Conferenza unificata, previo parere della Commissione tecnica per i fabbisogni standard (CTFS) e delle Commissioni parlamentari competenti per i profili di carattere finanziario, da esprimersi entro il termine di trenta giorni dalla data di trasmissione dello schema di decreto; decorso tale termine il decreto può essere comunque adottato (nuovo comma 1, art. 2, D.Lgs. 68/2011).
Si valuti di precisare quanto previsto dall’articolo 30, comma 1, lettera a), dello schema in esame, che in relazione alle modifiche proposte all’articolo 2 del D. Lgs. n. 68 del 2011, non specifica, con riferimento alle modalità di determinazione dell’aliquota della compartecipazione al gettito IRPEF, l’anno di imposta considerato per il calcolo dell’anzidetta aliquota o in alternativa la metodologia che si intende utilizzare in tal senso.
L’aliquota di compartecipazione, definita con il suddetto decreto, dovrà essere tale da garantire annualmente, per il complesso delle regioni a statuto ordinario, un gettito pari ai trasferimenti statali soppressi ai sensi dell’articolo 7 del medesimo D.Lgs. 68/2011 (nuovo comma 2).
L’articolo 7 del decreto legislativo n. 68 del 2011 stabilisce la soppressione, a decorrere dall’anno 2027, di tutti trasferimenti statali alle regioni a statuto ordinario aventi carattere di generalità e permanenza e destinati all'esercizio delle competenze regionali, ivi compresi quelli finalizzati all'esercizio di funzioni da parte di province e comuni.
Sulla base del gettito derivante dall’applicazione dell’aliquota di compartecipazione al gettito dell’IRPEF, è istituito nello stato di previsione del Ministero dell’economia e delle finanze un apposito fondo in favore delle regioni a statuto ordinario per le regolazioni finanziarie tra lo Stato e le regioni medesime correlate allo scostamento tra l’ammontare dei trasferimenti statali soppressi e le entrate derivanti dalla compartecipazione al gettito IRPEF.
La dotazione del fondo è pari, per ciascun anno, al gettito complessivo della compartecipazione riconosciuta alle regioni, nei limiti dei trasferimenti statali soppressi, incrementato di 50 milioni di euro per ciascun anno a decorrere dal 2028. Eventuali risorse eccedenti tale limite, data la variabilità del gettito IRPEF, restano acquisite al bilancio dello Stato.
Con il medesimo decreto del Presidente del Consiglio dei ministri, con il quale è determinata l’aliquota di compartecipazione, sono inoltre individuati - nell’attesa dell’entrata in vigore della fase di perequazione a regime di cui all’articolo 15 del decreto legislativo n. 68 del 2011 - i criteri di assegnazione delle quote del fondo nonché i meccanismi volti a realizzare forme di perequazione, atti a garantire nell’ambito della dotazione complessiva del fondo medesimo, in primis, la compensazione dei trasferimenti statali soppressi e per la parte restante il rispetto dei percorsi di perequazione e dei costi standard o, nelle more, secondo modalità individuate dalla Conferenza delle regioni e delle province autonome in sede di auto coordinamento, nel rispetto del terzo comma dell’articolo 119 della Costituzione (nuovo comma 3).
Si valuti di precisare quanto previsto dall’articolo 30, comma 1, lettera a), dello schema in esame, che in relazione alle modifiche proposte all’articolo 2 del D. Lgs. n. 68 del 2011, non indica la data di istituzione del fondo in bilancio destinato alle regolazioni finanziarie tra lo Stato e le regioni a statuto ordinario afferenti alla compartecipazione regionale al gettito IRPEF.
In relazione a quanto previsto dall’articolo 30, comma 1, lettera a), dello schema in esame, si valuti altresì l’opportunità di precisare più puntualmente la formulazione del nuovo comma 3 dell’articolo 2, laddove indica come unica finalità del fondo quella di consentire le regolazioni finanziarie correlate a eventuali scostamenti tra l’ammontare dei trasferimenti statali soppressi e le entrate derivanti dalla compartecipazione al gettito IRPEF, e non anche quella dell’attribuzione agli enti interessati delle quote spettanti sulla compartecipazione di cui all’ultimo periodo del medesimo comma 3.
Alle amministrazioni statali sono attribuite, negli ambiti interessati dalla fiscalizzazione dei trasferimenti statali soppressi, funzioni di coordinamento e monitoraggio dei livelli essenziali delle prestazioni, dei livelli adeguati di servizio, delle funzioni fondamentali e degli obiettivi di servizio da garantire sull’intero territorio nazionale e il rispetto dei principi di sussidiarietà, differenziazione e adeguatezza di cui all’articolo 118 della Costituzione.
È stabilito altresì che le regioni garantiscono nei suddetti ambiti oggetto di fiscalizzazione, anche nell’ambito delle risorse derivanti dalla compartecipazione al gettito IRPEF, il concorso all’esercizio delle funzioni fondamentali dei comuni, delle province e delle città metropolitane, anche ricorrendo al potere sostitutivo nel rispetto delle disposizioni di cui agli articoli 114, 117, 119 e 120 della Costituzione (nuovo comma 4).
In merito alle disposizioni recate dalla nuova formulazione del comma 4, si riporta quanto segnalato dall’Associazione Nazionale Comuni Italiani (ANCI), in occasione dell’audizione svoltasi il 26 marzo 2025 presso la Commissione parlamentare per l’attuazione del federalismo fiscale. In tale sede è stato evidenziato come le ipotesi prospettate di fiscalizzazione di fondi statali destinati alle regioni, da sostituire con compartecipazioni regionali a tributi erariali senza vincolo di destinazione, riguardano anche risorse destinate al finanziamento di funzioni fondamentali dei comuni. Il finanziamento di quote rilevanti afferenti alle funzioni fondamentali dei comuni, quali i servizi sociali, educativi e di trasporto pubblico, rischierebbe pertanto di essere condizionato dalle scelte finanziarie regionali, inevitabilmente correlate alle necessità dei loro bilanci. L’ANCI, nella medesima sede, ha presentato una memoria contenente un elenco dei trasferimenti statali alle regioni passibili di fiscalizzazione, come approvato dalla Commissione tecnica per i fabbisogni standard a fine 2023 con il voto contrario di ANCI e UPI.
Si segnala, con riferimento ai possibili ambiti interessati dalla fiscalizzazione, che la relazione illustrativa al provvedimento in esame individua i seguenti come trasferimenti potenzialmente interessati dalla fiscalizzazione:
§ somme da erogare alle regioni a statuto ordinario a titolo di quota non sanità della compartecipazione IVA (D. Lgs. n. 56 del 2000, art. 1) pari a 424 milioni di euro dal 2027;
§ somma per erogazione gratuita di libri di testo (legge n. 448 del 1998, art. 27) pari a 136 milioni di euro dal 2027;
§ fondo unico per il welfare dello studente e per il diritto allo studio (D.Lgs. n. 63 del 2017, art. 9) pari a 39,7 milioni di euro dal 2027;
§ fondo nazionale per il trasporto pubblico locale (decreto-legge n. 95 del 2012, articolo 16-bis, comma 1) pari a 5.271,5 milioni di euro dal 2027 al 2029 e 5.259,6 milioni di euro dal 2030.
Il monitoraggio periodico degli effetti prodotti dall’applicazione delle disposizioni contenute nella nuova formulazione dell’articolo 2 è disciplinato con decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro per gli affari regionali e le autonomie, da adottare entro il 31 ottobre 2028, d’intesa con la Conferenza unificata Stato-città e autonomie locali, sulla base di una metodologia approvata dalla Commissione tecnica per i fabbisogni standard entro il 31 luglio 2028.
Si prevede la possibilità di revisione delle aliquote di compartecipazione al gettito IRPEF delle regioni a statuto ordinario mediante successivi provvedimenti legislativi, al fine di tenere conto degli esiti del monitoraggio e della variabilità del gettito IRPEF. Tale revisione si prevede avvenga senza nuovi o maggiori oneri a carico della finanza pubblica (nuovo comma 5).
Conseguentemente alla sostituzione dell’articolo 2 con la nuova formulazione:
§ il comma 1, lettera c), dell’articolo 30 elimina il riferimento alla rideterminazione dell'aliquota dell'addizionale regionale all'IRPEF di base, che resta pertanto stabilita all’1,23 per cento, contenuta nell’articolo 6, comma 1, decreto legislativo n. 68 del 2011;
§ il comma 1, lettera f), dell’articolo 30 sopprime il comma 5 dell’articolo 39 decreto legislativo n. 68 del 2011 riferito alla rideterminazione dell'aliquota dell'addizionale regionale all'IRPEF.
Compartecipazione regionale al gettito dell’imposta sul valore aggiunto IVA - comma 1, lettera b)
La lettera b) del comma 1 dell’articolo in esame interviene sull’articolo 4 del decreto legislativo n. 68 del 2011, recante disposizioni inerenti alla compartecipazione regionale all’imposta sul valore aggiunto (IVA). In particolare, la lettera b) sostituisce i commi 2 e 3, apportando tuttavia limitate modifiche al testo vigente, e introduce il nuovo comma 3-bis.
Per una puntuale ricognizione delle modifiche introdotte dalla lettera b), punti 1 e 2, si vedano i seguenti testi a fronte commentati.
| D.Lgs. 68/2011 |
Modificazioni apportate dall’art. 30, lettera b) dello schema in esame |
| Art. 4
(Compartecipazione regionale all'imposta sul valore aggiunto) |
Art. 4
(Compartecipazione regionale all'imposta sul valore aggiunto) |
| 1. A ciascuna regione a statuto ordinario spetta una compartecipazione al gettito dell'imposta sul valore aggiunto (IVA). |
1. Identico. |
| 2. Per gli anni dal 2011 al 2026 l'aliquota di compartecipazione di cui al comma 1 è calcolata in base alla normativa vigente, al netto di quanto devoluto alle regioni a statuto speciale e delle risorse UE. A decorrere dall'anno 2027 o da un anno antecedente ove ricorrano le condizioni di cui al presente decreto legislativo l'aliquota è determinata con le modalità previste dall'art. 15, commi 3 e 5, primo periodo, al netto di quanto devoluto alle regioni a statuto speciale e delle risorse UE. |
1), capoverso 2: «2. Per gli anni dal 2011 fino al termine dell’operatività transitoria del fondo di cui all’articolo 2, comma 3, ai sensi dell’articolo 15, comma 8-bis, l’aliquota di compartecipazione di cui al comma 1 è calcolata in base alla normativa vigente, al netto di quanto devoluto alle regioni a statuto speciale e delle risorse UE. A decorrere dall’anno di entrata in vigore della fase di perequazione a regime, ai sensi dell’articolo 15, comma 8-bis, l’aliquota è determinata con le modalità previste dall’articolo 15, commi 3 e 5, primo periodo, al netto di quanto devoluto alle regioni a statuto speciale e delle risorse UE.» |
| 3. A decorrere dall'anno 2027 o da un anno antecedente ove ricorrano le condizioni di cui al presente decreto legislativo le modalità di attribuzione del gettito della compartecipazione I.V.A. alle regioni a statuto ordinario sono stabilite in conformità con il principio di territorialità. Il principio di territorialità tiene conto del luogo di consumo, identificando il luogo di consumo con quello in cui avviene la cessione di beni; nel caso dei servizi, il luogo della prestazione può essere identificato con quello del domicilio del soggetto fruitore. Nel caso di cessione di immobili si fa riferimento alla loro ubicazione. I dati derivanti dalle dichiarazioni fiscali e da altre fonti informative in possesso dell'Amministrazione economico-finanziaria vengono elaborati per tenere conto delle transazioni e degli acquisti in capo a soggetti passivi con I.V.A. indetraibile e a soggetti pubblici e privati assimilabili, ai fini IVA, a consumatori finali. I criteri di attuazione del presente comma sono stabiliti con decreto di natura non regolamentare del Presidente del Consiglio dei Ministri, su proposta del Ministro dell'economia e delle finanze, di concerto con il Ministro per gli affari regionali e le autonomie, sentite la Conferenza Stato-Regioni e la Commissione tecnica paritetica per l'attuazione del federalismo fiscale oppure, ove effettivamente costituita, la Conferenza permanente per il coordinamento della finanza pubblica e previo parere delle Commissioni della Camera dei Deputati e del Senato della Repubblica competenti per i profili di carattere finanziario. Allo schema di decreto del Presidente del Consiglio dei ministri è allegata una relazione tecnica concernente le conseguenze di carattere finanziario derivanti dall'attuazione del principio di territorialità. |
2), capoverso 3: «3. A decorrere dall’anno di entrata in vigore della fase di perequazione a regime, ai sensi dell’articolo 15, comma 8-bis, le modalità di attribuzione del gettito della compartecipazione I.V.A. alle regioni a statuto ordinario sono stabilite in conformità con il principio di territorialità. Il principio di territorialità tiene conto del luogo di consumo, identificando il luogo di consumo con quello in cui avviene la cessione di beni; nel caso dei servizi, il luogo della prestazione può essere identificato con quello del domicilio del soggetto fruitore. Nel caso di cessione di immobili si fa riferimento alla loro ubicazione. I dati derivanti dalle dichiarazioni fiscali e da altre fonti informative in possesso dell’Amministrazione finanziaria vengono elaborati per tenere conto delle transazioni e degli acquisti in capo a soggetti passivi con I.V.A. indetraibile e a soggetti pubblici e privati assimilabili, ai fini IVA, a consumatori finali. Ai fini dell’applicazione del principio di territorialità si tiene conto anche dei dati della fatturazione elettronica e della trasmissione telematica dei corrispettivi. I criteri di attuazione del presente comma sono stabiliti con decreto di natura non regolamentare del Presidente del Consiglio dei ministri, su proposta del Ministro dell’economia e delle finanze, di concerto con il Ministro per gli affari regionali e le autonomie, sentite la Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome di Trento e Bolzano e la Conferenza permanente per il coordinamento della finanza pubblica, previo parere della Commissione tecnica per i fabbisogni standard di cui all’articolo 1, comma 29, della legge 28 dicembre 2015, n. 208, e delle Commissioni parlamentari competenti per i profili di carattere finanziario, che si pronunciano entro il termine di trenta giorni dalla data di trasmissione, decorso il quale il decreto può essere comunque adottato. Allo schema di decreto del Presidente del Consiglio dei ministri è allegata una relazione tecnica concernente le conseguenze di carattere finanziario derivanti dall’attuazione del principio di territorialità.» |
Il punto 1 della lettera b) sostituisce il comma 2 dell’articolo 4 del decreto legislativo n. 68 del 2011. Nella nuova formulazione vengono rivisti i termini di avvio della fase a regime della compartecipazione regionale all’imposta sul valore aggiunto, mentre non viene modificato il resto della norma.
In particolare, viene ivi stabilito che l’aliquota di compartecipazione regionale all’IVA sia definita in base alla normativa vigente, al netto di quanto devoluto alle regioni a statuto speciale e delle risorse UE, fino al termine dell’operatività transitoria del fondo di cui all’articolo 2 (istituito con le risorse derivanti dalla compartecipazione IRPEF ai fini delle relative regolazioni finanziarie tra lo Stato e le regioni a statuto ordinario).
Ai sensi del comma 8-bis dell’articolo 15, aggiunto dalla successiva lettera e), punto 7) del comma 1 dell’articolo in esame, si dispone che l’avvio a regime della perequazione avvenga decorsi tre anni di operatività transitoria del fondo di cui all’articolo 2.
Tale modalità transitoria di calcolo dell’aliquota, già prevista dalla legislazione vigente per gli anni dal 2011 al 2026, viene pertanto estesa fino all’avvio della fase di perequazione a regime, ossia decorsi tre anni di operatività transitoria del fondo.
All’avvio della fase di perequazione a regime, l’aliquota è determinata, secondo quanto già previsto dalla legislazione vigente, con decreto del Presidente del Consiglio dei ministri, su proposta del Ministro dell'economia e delle finanze, sentita la Conferenza Stato-Regioni, al livello minimo assoluto sufficiente ad assicurare il pieno finanziamento del fabbisogno corrispondente ai livelli essenziali delle prestazioni in una sola regione.
Nel caso di gettito tributario insufficiente, concorrono al finanziamento integrale dei livelli essenziali delle prestazioni nelle regioni, le quote del fondo perequativo, istituito dal provvedimento in esame con le modifiche introdotte all’articolo 15, comma 5, alimentato dal gettito prodotto da una compartecipazione al gettito dell'IVA determinata, al netto di quanto destinato alle regioni a statuto speciale e delle risorse UE, in modo tale da garantire in ogni regione il finanziamento integrale delle spese di cui all’articolo 14, comma 1 (si veda box sul fondo perequativo per il finanziamento delle spese regionali relative ai livelli essenziali delle prestazioni).
La lettera b), punto 2, sostituisce il comma 3 dell’articolo 4, concernente le modalità di attribuzione del gettito della compartecipazione IVA a regime, che dovranno essere stabilite in conformità con il principio di territorialità.
Le modifiche apportate dalla norma in esame dispongono che, nell’applicazione del suddetto principio si tenga conto, oltre a quanto già previsto dalla legislazione vigente, anche dei dati della fatturazione elettronica e della trasmissione telematica dei corrispettivi.
Sono infine introdotte modifiche alla procedura relativa all’adozione del decreto di natura non regolamentare del Presidente del Consiglio dei ministri con il quale sono definiti i criteri di attuazione del presente comma.
In particolare si prevede che l’adozione del decreto avvenga sentite la Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome di Trento e Bolzano e la Conferenza permanente per il coordinamento della finanza pubblica, previo parere della Commissione tecnica per i fabbisogni standard e delle Commissioni parlamentari competenti per i profili di carattere finanziario, che si pronunciano entro il termine di trenta giorni dalla data di trasmissione, decorso il quale il decreto può essere comunque adottato.
La lettera b), punto 3, dispone, infine, l’introduzione nell’articolo 4 del decreto legislativo n. 68 del 2011, di un comma 3-bis aggiuntivo.
Il nuovo comma 3-bis prevede che fino alla determinazione dell’aliquota di compartecipazione all’IVA, ai sensi dell’articolo 15, comma 3 (destinata al finanziamento delle spese regionali relative ai livelli essenziali delle prestazioni - LEP) l’aliquota della compartecipazione all’IVA, destinata al finanziamento del settore sanitario, è pari a quella individuata annualmente con decreto del Presidente del Consiglio dei ministri ai sensi dell’articolo 5, comma 1, del decreto legislativo n. 56 del 2000.
La compartecipazione regionale al gettito dell'imposta sul valore aggiunto (IVA) è stata istituita dal decreto legislativo 56 del 2000 allo scopo di finanziare il Fondo perequativo per il finanziamento della sanità, è una percentuale del gettito complessivo dell'IVA realizzato nel penultimo anno precedente a quello in considerazione. La percentuale della compartecipazione, stabilita annualmente con decreto del Presidente del Consiglio dei Ministri, è passata dalla misura del 38,55 per l'anno 2001 (così determinata con il DPCM 17 febbraio 2001) al 62,67 per cento come determinata in riferimento all'anno 2021 dal DPCM 12 dicembre 2024 (pubblicato in G.U. n. 29 del 5-2-2025). Il Fondo perequativo è utilizzato a copertura della parte del finanziamento della sanità non soddisfatto dalle altre imposte ad esso destinate (IRAP, addizionale regionale all'IRPEF, accisa sulla benzina). Ciascuna regione riceve la quota di compartecipazione all’IVA a seguito delle operazioni di perequazione, e quindi in aumento o in diminuzione rispetto al conteggio iniziale, effettuato peraltro sulla media triennale dei consumi stimati dall’Istat del rispettivo territorio; da ultimo, con il DPCM 27 novembre 2024 sono state determinate le quote di compartecipazione relative a ciascuna regione per l'anno 2020 (le Tabelle, sono state pubblicate nella G.U. n. 35 del 12-2-2025).
Modifiche alla disciplina inerente alla soppressione dei trasferimenti statali alle regioni a statuto ordinario - comma 1, lettera d)
Il comma 1, lettera d), modifica l’articolo 7 del decreto legislativo n. 68 del 2011 concernente la soppressione di tutti i trasferimenti statali alle regioni a statuto ordinario di parte corrente e, ove non finanziati tramite il ricorso all'indebitamento, in conto capitale, aventi carattere di generalità e permanenza e destinati all'esercizio delle competenze regionali, ivi compresi quelli finalizzati all'esercizio di funzioni da parte di province e comuni.
La modifica apportata concerne il riferimento all’annualità per la soppressione dei trasferimenti: il termine resta fermo all'anno 2027 a seguito della soppressione delle parole «o da un anno antecedente ove ricorrano le condizioni di cui al presente decreto legislativo».
Quanto ai trasferimenti in questione, il citato articolo 7, non modificato in merito, esclude dalla soppressione i trasferimenti relativi al fondo perequativo in favore delle regioni istituito a decorrere dal 1997 di cui ai commi 2 e 3, articolo 3, legge n. 549 del 1995.
I trasferimenti statali da sopprimere sono individuati con decreto del Presidente del Consiglio dei ministri, adottato, sulla base delle valutazioni della Commissione tecnica paritetica per l'attuazione del federalismo fiscale ovvero, ove effettivamente costituita, della Conferenza permanente per il coordinamento della finanza pubblica, entro il 31 dicembre 2023.
In occasione dell’audizione svoltasi il 26 Febbraio 2025 presso la Commissione parlamentare per l’attuazione del federalismo fiscale, la Conferenza delle regioni e delle province autonome ha segnalato come nonostante l’approvazione da parte della dalla Commissione tecnica per i fabbisogni standard dell’elenco dei trasferimenti statali passibili di soppressione e fiscalizzazione, la bozza di decreto del Presidente del Consiglio dei ministri con il quale devono essere individuati tali trasferimenti statali da sopprimere ai fini dell’attuazione del federalismo fiscale, ai sensi dell’anzidetto articolo 7 del decreto legislativo n. 68 del 2011, non fosse ancora stata ufficializzata.
Si valuti l’opportunità di aggiornare le previsioni normative di cui all’articolo 7 del decreto legislativo n. 68 del 2011 inerenti al termine di adozione del decreto del presidente del Consiglio dei ministri con in quale sono individuati i trasferimenti statali da sopprimere ai fini dell’attuazione del federalismo fiscale.
Avvio della fase a regime di autonomia di entrata delle regioni a statuto ordinario e fondo perequativo - comma 1, lettera e)
Il comma 1, lettera e), riforma l’articolo 15 del decreto legislativo n. 68 del 2011 in materia di avvio della fase a regime di autonomia di entrata delle regioni a statuto ordinario e dei fondi perequativi finalizzati al finanziamento delle spese di cui all’articolo 14 del medesimo D.Lgs. 68/2011.
In particolare, l’intervento normativo è finalizzato al coordinamento con la modifica proposta all’articolo 2 (che istituisce la compartecipazione regionale al gettito IRPEF), con riferimento:
§ al finanziamento delle spese regionali relative ai livelli essenziali delle prestazioni (commi 1 e 2), nonché al fondo perequativo dedicato (comma 5)
§ al finanziamento delle spese regionali riguardanti materie non inerenti ai livelli essenziali delle prestazioni (commi 4), nonché al fondo perequativo dedicato (commi 7 e 8).
Per una puntuale ricognizione delle modifiche introdotte dalla lettera e) si veda il seguente testo a fronte commentato:
| D.Lgs. 68/2011 |
Modificazioni apportate dall’art. 30, lettera e) dello schema in esame |
| Art. 15
(Fase a regime e fondo perequativo) |
Art. 15
(Fase a regime e fondo perequativo) |
| 1. A decorrere dal 2027 o da un anno antecedente ove ricorrano le condizioni di cui al presente decreto legislativo, in conseguenza dell'avvio del percorso di graduale convergenza verso i costi standard, le fonti di finanziamento delle spese delle regioni di cui all'articolo 14, comma 1, sono le seguenti: a) la compartecipazione all'IVA di cui all'articolo 4; b) quote dell'addizionale regionale all'IRPEF, come rideterminata secondo le modalità dell'articolo 2, comma 1; c) l'IRAP, fino alla data della sua sostituzione con altri tributi; d) quote del fondo perequativo di cui al comma 5; e) le entrate proprie, nella misura convenzionalmente stabilita nel riparto delle disponibilità finanziarie per il servizio sanitario nazionale per l'anno 2010. |
1), capoverso 1: 1. In conseguenza dell’avvio del percorso di graduale convergenza verso i costi standard, le fonti di finanziamento delle spese delle regioni di cui all’articolo 14, comma 1, sono le seguenti: a) la compartecipazione all’IVA di cui all’articolo 4; b) quote dell’addizionale regionale all’IRPEF; c) la compartecipazione al gettito dell’IRPEF di cui all’articolo 2; d) l’IRAP, fino alla data della sua sostituzione con altri tributi; e) le quote del fondo perequativo di cui al comma 5; f) le entrate proprie, nella misura convenzionalmente stabilita nel riparto delle disponibilità finanziarie per il servizio sanitario nazionale per l’anno 2010. |
| 2. Ai fini del comma 1, il gettito dell'IRAP è valutato in base all'aliquota ordinariamente applicabile in assenza di variazioni disposte dalla regione ovvero delle variazioni indicate dall'articolo 5, comma 4. Ai fini del comma 1, il gettito derivante dall'applicazione dell'aliquota dell'addizionale regionale all'IRPEF di cui all'articolo 6 è valutato in base all'aliquota calcolata ai sensi dell'articolo 2, comma 1, primo periodo. Il gettito è, inoltre, valutato su base imponibile uniforme, con le modalità stabilite con decreto del Presidente del Consiglio dei ministri, su proposta del Ministro dell'economia e delle finanze, di concerto con il Ministro per gli affari regionali e le autonomie, sentita la Conferenza Stato-Regioni. |
2) 2. Ai fini del comma 1, il gettito dell'IRAP è valutato in base all'aliquota ordinariamente applicabile in assenza di variazioni disposte dalla regione ovvero delle variazioni indicate dall'articolo 5, comma 4. Ai fini del comma 1, il gettito derivante dall’applicazione dell’aliquota dell’addizionale regionale all’IRPEF è valutato in base all’aliquota di base applicabile ai sensi dell’articolo 6. Il gettito è, inoltre, valutato su base imponibile uniforme, con le modalità stabilite con decreto del Presidente del Consiglio dei ministri, su proposta del Ministro dell'economia e delle finanze, di concerto con il Ministro per gli affari regionali e le autonomie, sentita la Conferenza Stato-Regioni. |
| 3. La percentuale di compartecipazione all'IVA è stabilita con decreto del Presidente del Consiglio dei ministri, su proposta del Ministro dell'economia e delle finanze, sentita la Conferenza Stato-Regioni, al livello minimo assoluto sufficiente ad assicurare il pieno finanziamento del fabbisogno corrispondente ai livelli essenziali delle prestazioni in una sola regione. Per il finanziamento integrale dei livelli essenziali delle prestazioni nelle regioni ove il gettito tributario è insufficiente, concorrono le quote del fondo perequativo di cui al comma 5. |
3. Identico. |
| 4. Le fonti di finanziamento delle spese di cui all'articolo 14, comma 2, sono le seguenti: a) i tributi propri derivati di cui all'articolo 8, comma 3; b) i tributi propri di cui all'articolo 7, comma 1, lettera b), n. 3), della citata legge n. 42 del 2009; c) quote dell'addizionale regionale all'IRPEF, come rideterminata secondo le modalità dell'articolo 2, comma 1; d) quote del fondo perequativo di cui al comma 7. |
3), capoverso 4: 4. Le fonti di finanziamento delle spese di cui all’articolo 14, comma 2, sono le seguenti: a) i tributi propri derivati di cui all’articolo 8, commi 2 e 3; b) i tributi propri di cui all’articolo 7, comma 1, lettera b), numero 3), della citata legge n. 42 del 2009; c) la compartecipazione al gettito dell’imposta sul reddito delle persone fisiche di cui all’articolo 2; d) le quote del fondo perequativo di cui al comma 7. |
| 5. È istituito, dall'anno 2027 o da un anno antecedente ove ricorrano le condizioni di cui al presente decreto legislativo, un fondo perequativo alimentato dal gettito prodotto da una compartecipazione al gettito dell'IVA determinata in modo tale da garantire in ogni regione il finanziamento integrale delle spese di cui all'articolo 14, comma 1. Nel primo anno di funzionamento del fondo perequativo, le suddette spese sono computate in base ai valori di spesa storica e dei costi standard, ove stabiliti; nei successivi quattro anni devono gradualmente convergere verso i costi standard. Le modalità della convergenza sono stabilite con decreto del Presidente del Consiglio dei ministri, su proposta del Ministro per gli affari regionali e le autonomie, di concerto con il Ministro dell'economia e delle finanze, d'intesa con la Conferenza Stato-Regioni e previo parere delle Commissioni della Camera dei deputati e del Senato della Repubblica competenti per i profili di carattere finanziario. Allo schema di decreto del Presidente del Consiglio dei ministri è allegata una relazione tecnica concernente le conseguenze di carattere finanziario. Ai fini del presente comma, per il settore sanitario, la spesa coincide con il fabbisogno sanitario standard, come definito ai sensi dell'articolo 26. |
4), capoverso 5: 5. È istituito un fondo perequativo alimentato dal gettito prodotto da una compartecipazione al gettito dell’IVA determinata in modo tale da garantire in ogni regione il finanziamento integrale delle spese di cui all’articolo 14, comma 1. Nel primo anno di funzionamento del fondo perequativo, le suddette spese sono computate in base ai valori di spesa storica e dei costi standard, ove stabiliti; nei successivi quattro anni devono gradualmente convergere verso i costi standard. Le modalità della convergenza sono stabilite con decreto del Presidente del Consiglio dei ministri, su proposta del Ministro per gli affari regionali e le autonomie, di concerto con il Ministro dell’economia e delle finanze, d’intesa con la Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome, previo parere della Commissione tecnica per i fabbisogni standard di cui all’articolo 1, comma 29, della legge 28 dicembre 2015, n. 208, e delle Commissioni parlamentari competenti per i profili di carattere finanziario, che si pronunciano entro il termine di trenta giorni dalla data di trasmissione, decorso il quale il decreto può essere comunque adottato. Allo schema di decreto del Presidente del Consiglio dei ministri è allegata una relazione tecnica concernente le conseguenze di carattere finanziario. Ai fini del presente comma, per il settore sanitario, la spesa coincide con il fabbisogno sanitario standard, come definito ai sensi dell’articolo 26. |
| 6. La differenza tra il fabbisogno finanziario necessario alla copertura delle spese di cui all'articolo 14, comma 1, e il gettito regionale dei tributi ad esse dedicati, è determinato con l'esclusione delle variazioni di gettito prodotte dall'esercizio dell'autonomia tributaria, nonché del gettito di cui all'articolo 9. È inoltre garantita la copertura del differenziale certificato positivo tra i dati previsionali e l'effettivo gettito dei tributi, escluso il gettito di cui all'articolo 9, alla regione di cui al comma 3, primo periodo. Nel caso in cui l'effettivo gettito dei tributi sia superiore ai dati previsionali, il differenziale certificato è acquisito al bilancio dello Stato. |
6. Identico. |
| 7. Per il finanziamento delle spese di cui all'articolo 14, comma 2, le quote del fondo perequativo sono assegnate alle regioni sulla base dei seguenti criteri: a) le regioni con maggiore capacità fiscale, ovvero quelle nelle quali il gettito per abitante dell'addizionale regionale all'IRPEF supera il gettito medio nazionale per abitante, alimentano il fondo perequativo, in relazione all'obiettivo di ridurre le differenze interregionali di gettito per abitante rispetto al gettito medio nazionale per abitante; b) le regioni con minore capacità fiscale, ovvero quelle nelle quali il gettito per abitante dell'addizionale regionale all'IRPEF è inferiore al gettito medio nazionale per abitante, partecipano alla ripartizione del fondo perequativo, alimentato dalle regioni di cui alla lettera a), in relazione all'obiettivo di ridurre le differenze interregionali di gettito per abitante rispetto al gettito medio nazionale per abitante; c) il principio di perequazione delle differenti capacità fiscali dovrà essere applicato in modo da ridurre le differenze, in misura non inferiore al 75 per cento, tra i territori con diversa capacità fiscale per abitante senza alternarne la graduatoria in termini di capacità fiscale per abitante; d) la ripartizione del fondo perequativo tiene conto, per le regioni con popolazione al di sotto di un numero di abitanti determinato con le modalità previste al comma 8, ultimo periodo, del fattore della dimensione demografica in relazione inversa alla dimensione demografica stessa. |
5), capoverso a): 7. Per il finanziamento delle spese di cui all'articolo 14, comma 2, le quote del fondo perequativo sono assegnate alle regioni sulla base dei seguenti criteri: a) le regioni con maggiore capacità fiscale, ovvero quelle nelle quali il gettito per abitante dell’addizionale regionale all’IRPEF supera il gettito medio nazionale per abitante, alimentano il fondo perequativo con quota delle risorse del comma 4, lettere a), b) e c), in relazione all’obiettivo di ridurre le differenze interregionali di gettito per abitante rispetto al gettito medio nazionale per abitante; b) le regioni con minore capacità fiscale, ovvero quelle nelle quali il gettito per abitante dell'addizionale regionale all'IRPEF è inferiore al gettito medio nazionale per abitante, partecipano alla ripartizione del fondo perequativo, alimentato dalle regioni di cui alla lettera a), in relazione all'obiettivo di ridurre le differenze interregionali di gettito per abitante rispetto al gettito medio nazionale per abitante; c) il principio di perequazione delle differenti capacità fiscali dovrà essere applicato in modo da ridurre le differenze, in misura non inferiore al 75 per cento, tra i territori con diversa capacità fiscale per abitante senza alternarne la graduatoria in termini di capacità fiscale per abitante; d) la ripartizione del fondo perequativo tiene conto, per le regioni con popolazione al di sotto di un numero di abitanti determinato con le modalità previste al comma 8, ultimo periodo, del fattore della dimensione demografica in relazione inversa alla dimensione demografica stessa. |
| 8. Le quote del fondo perequativo risultanti dall'applicazione del presente articolo sono distintamente indicate nelle assegnazioni annuali. L'indicazione non comporta vincoli di destinazione. Nel primo anno di funzionamento la perequazione fa riferimento alle spese di cui all'articolo 14, comma 2, computate in base ai valori di spesa storica; nei successivi quattro anni la perequazione deve gradualmente convergere verso le capacità fiscali. Le modalità della convergenza, nonché le modalità di attuazione delle lettere a), b), c) e d) del comma 7, sono stabilite con decreto di natura regolamentare del Presidente del Consiglio dei ministri, su proposta del Ministro dell'economia e delle finanze, d'intesa con la Conferenza Stato-Regioni e previo parere delle commissioni della Camera dei deputati e del Senato della Repubblica competenti per i profili di carattere finanziario. Allo schema di decreto del Presidente del Consiglio dei ministri è allegata una relazione tecnica concernente le conseguenze di carattere finanziario. |
6), capoverso 8: 8. Le quote del fondo perequativo risultanti dall’applicazione del presente articolo sono distintamente indicate nelle assegnazioni annuali. L’indicazione non comporta vincoli di destinazione. Nel primo anno di funzionamento la perequazione fa riferimento alle spese di cui all’articolo 14, comma 2, computate in base ai valori di spesa storica; nei successivi quattro anni la perequazione deve gradualmente convergere verso le capacità fiscali. Le modalità della convergenza, nonché le modalità di attuazione del comma 7, lettere a), b), c) e d), sono stabilite con decreto di natura regolamentare del Presidente del Consiglio dei ministri, su proposta del Ministro dell’economia e delle finanze, d’intesa con la Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome, previo parere della Commissione tecnica per i fabbisogni standard di cui all’articolo 1, comma 29, della legge 28 dicembre 2015, n. 208, e delle Commissioni parlamentari competenti per i profili di carattere finanziario, che si pronunciano entro il termine di trenta giorni dalla data di trasmissione, decorso il quale il decreto può essere comunque adottato. Allo schema di decreto del Presidente del Consiglio dei ministri è allegata una relazione tecnica concernente le conseguenze di carattere finanziario. |
La lettera e), punto 1, modifica il comma 1 del predetto articolo 15, per tenere conto del processo avviato di convergenza verso i costi standard (si veda box) e per aggiornare le fonti di finanziamento delle spese regionali relative ai livelli essenziali delle prestazioni, a seguito delle modifiche introdotte dal provvedimento in esame all’articolo 2 del medesimo decreto n. 68 del 2011 (nello specifico, l’istituzione della compartecipazione regionale al gettito IRPEF in luogo della rideterminazione dell’aliquota dell’addizionale IRPEF).
Fondo perequativo per il finanziamento delle spese regionali LEP (articolo 15, comma 5, decreto legislativo n. 68 del 2011)
Il comma 5 dell’articolo 15 del decreto legislativo n. 68 del 2011 prevede, a legislazione vigente che, a decorrere dal 2027, o da un anno antecedente qualora ricorrano le condizioni stabilite dal medesimo decreto, venga istituito un fondo perequativo finalizzato al finanziamento delle spese regionali relative ai livelli essenziali delle prestazioni, di cui all’articolo 14, comma 1, nelle seguenti materie:
§ Sanità;
§ Assistenza;
§ Istruzione;
§ Trasporto pubblico locale, con riferimento alla spesa in conto capitale;
§ Ulteriori materie individuate con legge statale (ai sensi dell’articolo 20, comma 2, legge n. 42 del 2009).
Con le modifiche introdotte dal provvedimento in esame si dispone l’istituzione dell’anzidetto fondo perequativo decorsi tre anni di operatività transitoria del fondo istituito dall’articolo 2, comma 3 (così come riformulato dal provvedimento in esame) in favore delle regioni a statuto ordinario per le regolazioni finanziarie tra queste e lo Stato correlate allo scostamento tra l’ammontare dei trasferimenti statali soppressi e le entrate derivanti dalla compartecipazione al gettito IRPEF.
Viene altresì ivi stabilito che il fondo perequativo sia alimentato dal gettito prodotto da una compartecipazione al gettito dell’IVA, determinata in maniera tale da garantire la copertura integrale delle anzidette spese computate in base ai valori di spesa storica e dei costi standard, ove stabiliti, per il primo anno, con una progressiva convergenza verso i costi standard da realizzarsi nei successivi 4 anni.
In virtù delle modifiche introdotte dall’articolo 30 in esame, le modalità della convergenza sono stabilite con decreto del Presidente del Consiglio dei ministri, su proposta del Ministro per gli affari regionali e le autonomie, di concerto con il Ministro dell'economia e delle finanze, d'intesa con la Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome, previo parere della Commissione tecnica per i fabbisogni standard e delle Commissioni parlamentari competenti per i profili di carattere finanziario che si pronunciano entro il termine di trenta giorni dalla data di trasmissione, decorso il quale il decreto può essere comunque adottato. Al decreto è allegata una relazione tecnica afferente agli effetti di natura finanziaria. Infine, per il settore sanitario la spesa considerata coincide con il fabbisogno standard, come definito dall’articolo 26 del medesimo D.Lgs. 68/2011.
La lettera e), punto 2, sostituisce al comma 2 il riferimento normativo vigente relativo alla valutazione del gettito derivante dall’applicazione dell’aliquota dell’addizionale regionale all’IRPEF. La nuova formulazione prevede che, ai fini della valutazione del gettito, si tenga conto dell’aliquota di base applicabile di cui all’articolo 6, pari all’1,23 per cento.
La lettera e), punto 3, riforma il comma 4 inserendo tra le fonti di finanziamento delle spese regionali non legate ai livelli essenziali delle prestazioni, di cui all’articolo 14, comma 2, la tassa automobilista regionale e la compartecipazione al gettito dell’imposta sul reddito delle persone fisiche. Contestualmente vengono defalcate dal medesimo elenco le quote dell'addizionale regionale all'IRPEF, come rideterminata secondo le modalità dell'articolo 2 vigente, di cui si dispone l’integrale sostituzione con il provvedimento in esame.
La lettera e), punto 4, apporta delle modifiche al comma 5 afferenti alla data di istituzione di un fondo perequativo in favore delle regioni a statuto ordinario alimentato dal gettito prodotto da una compartecipazione al gettito dell’IVA, in luogo delle disposizioni vigenti che stabilivano l’istituzione del predetto fondo dall'anno 2027 o da un anno antecedente qualora ricorressero le condizioni previste, nonché all’adozione del decreto del Presidente del Consiglio dei ministri con il quale sono definite le modalità di convergenza verso i costi standard delle spese regionali LEP di cui la predetta compartecipazione al gettito dell’IVA, mediante il fondo perequativo, deve garantire in ogni regione il finanziamento integrale.
Ai sensi del comma 8-bis, introdotto dall’articolo in esame, le disposizioni di cui all’articolo 15, ivi compresa l’istituzione del fondo perequativo in favore delle regioni a statuto ordinario alimentato dal gettito prodotto da una compartecipazione al gettito dell’IVA, trovano applicazione decorsi tre anni di operatività transitoria del fondo in favore delle regioni a statuto ordinario per le regolazioni finanziarie tra queste e lo Stato correlate allo scostamento tra l’ammontare dei trasferimenti statali soppressi e le entrate derivanti dalla compartecipazione al gettito IRPEF.
La lettera e), punto 5, sostituisce la lettera a) del comma 7 recante criteri di assegnazione delle quote del fondo perequativo alimentato dal gettito prodotto da una compartecipazione al gettito dell'IVA alle regioni a statuto ordinario per il finanziamento delle spese di cui all’articolo 14, comma 2, del D.lgs. 68/2011.
Nello specifico, la lettera a) nella nuova formulazione riporta che il fondo perequativo è alimentato dalle regioni con maggiore capacità fiscale, ovvero quelle nelle quali il gettito per abitante dell’addizionale regionale all’IRPEF supera il gettito medio nazionale per abitante, con quota delle risorse riferite a:
§ i tributi propri derivati riconosciuti alle regioni a statuto ordinario dalla legislazione vigente alla data del 27/05/2011 (entrata in vigore del D.Lgs. 68/2011) nonché, fermi restando i limiti massimi di manovrabilità previsti dalla legislazione statale, la tassa automobilistica regionale;
§ i tributi propri istituiti dalle regioni con proprie leggi in relazione ai presupposti non già assoggettati ad imposizione erariale;
§ la compartecipazione al gettito dell’imposta sul reddito delle persone fisiche.
Le suddette entrate tributarie sono le medesime che, ai sensi del comma 4, sono destinate al finanziamento delle spese regionali non LEP.
La lettera e), punto 6, introduce delle modifiche al comma 8 inerente al funzionamento del fondo perequativo per il finanziamento delle spese non LEP. La norma stabilisce che nel primo anno la perequazione è basata sui valori di spesa storica, mentre nei successivi quattro anni deve convergere gradualmente verso i costi standard delle spese regionali; le modalità di convergenza verso i costi standard, così come le modalità di finanziamento del fondo e di erogazione delle quote, sono definite con decreto del Presidente del Consiglio dei ministri, adottato d’intesa con la Conferenza Stato-Regioni e previo parere delle Commissioni parlamentari competenti per i profili finanziari. La modifica inserisce anche il parere della Commissione tecnica per i fabbisogni standard e stabilisce il termine di 30 giorni per l’espressione del parere da parte delle Commissioni parlamentari.
La lettera e), punto 7, aggiunge il nuovo comma 8-bis che stabilisce come le disposizioni contenute nell’articolo 15 si applichino decorsi tre anni di operatività transitoria del fondo istituito dall’articolo 2, comma 3 (così come riformulato dal provvedimento in esame) in favore delle regioni a statuto ordinario per le regolazioni finanziarie tra queste e lo Stato correlate allo scostamento tra l’ammontare dei trasferimenti statali soppressi e le entrate derivanti dalla compartecipazione al gettito IRPEF.
Si dispone altresì che all’avvio della fase di perequazione a regime le risorse dell’anzidetto fondo confluiscano nell’ambito dei due distinti fondi perequativi di cui all’articolo 15, in relazione alla natura delle funzioni oggetto di fiscalizzazione: se riconducibili ai livelli essenziali delle prestazioni, sottoposti a perequazione integrale tenendo conto dei fabbisogni e dei costi standard, oppure se connesse a materie non concernenti i LEP, la cui perequazione avviene sulla base del criterio delle capacità fiscali.
In relazione alle modifiche proposte dall’articolo 30, comma 1, lettera e), punto 7), si valuti l’opportunità di chiarire la decorrenza della fase di operatività transitoria del fondo.
Il comma 2 dell’articolo 30 reca la copertura finanziaria degli oneri derivanti dall’attribuzione alle regioni a statuto ordinario di una compartecipazione al gettito dell’imposta sul reddito delle persone fisiche, quantificati in 50 milioni di euro annui a decorrere dall’anno 2028.
Si provvede in tal senso mediante riduzione del fondo per l’attuazione della delega fiscale, cap. 3832 dello stato di previsione del Ministero dell'economia e delle finanze, di cui all’articolo 62, comma 1, del decreto legislativo n. 209 del 2023.
Articolo 31
(Istituzione della compartecipazione al gettito dell’imposta sul reddito delle persone fisiche per le province e per le
città metropolitane)
L’articolo 31 reca le disposizioni per l’attribuzione in favore delle province e delle città metropolitane delle regioni a statuto ordinario, della Regione siciliana e della regione Sardegna di una compartecipazione al gettito dell’IRPEF a decorrere dall’anno 2026 (comma 1).
Tale compartecipazione è determinata secondo specifiche aliquote e non può superare, in ogni caso, la dotazione del Fondo a tale scopo appositamente costituito dal comma 2, con una dotazione iniziale pari a 1.607,8 milioni di euro per l'anno 2026, 1.766,6 milioni di euro per l'anno 2027, 1.817,9 milioni di euro per l'anno 2028 e 1.872,5 milioni di euro a decorrere dall'anno 2029.
Ai fini dell’attribuzione ai singoli enti delle risorse spettanti sulla compartecipazione, il predetto Fondo è ripartito secondo criteri e modalità da determinarsi con decreto del Ministro dell’economia e finanze (comma 3).
La compartecipazione all’IRPEF sostituisce, per gli enti beneficiari, il gettito derivante dall’imposta sulla responsabilità civile autoveicoli (RCA), attualmente attribuita agli enti provinciali, ed il gettito della RCA viene acquisito all’erario, per l’aliquota pari al 12,5 per cento (comma 4). È data peraltro facoltà alle province e le città metropolitane di aumentare l’aliquota dell’imposta sulla RCA in misura non superiore a 3,5 punti percentuali e il relativo gettito è attribuito alle medesime province e città metropolitane.
Il comma 5 rinvia a un decreto del MEF l’individuazione dei criteri per il monitoraggio periodico della compartecipazione, anche ai fini della eventuale revisione delle aliquote di compartecipazione.
Il comma 6 reca la norma di copertura finanziaria degli oneri derivanti dalla costituzione del Fondo per l’attribuzione della compartecipazione.
In merito all’articolo in esame, volto ad introdurre una compartecipazione al gettito dell’imposta sul reddito delle persone fisiche - IRPEF per le province e per le città metropolitane, va preliminarmente ricordato esso è volto a dare attuazione alla delega contenuta nell’articolo 14 della legge 9 agosto 2023 n. 111 (Delega al governo per la riforma fiscale), finalizzata all’attuazione del federalismo fiscale, e a garantire che agli enti vengano assegnate entrate proprie adeguate al finanziamento dei LEP e dei fabbisogni standard per le funzioni fondamentali.
In particolare, l’articolo 14 riporta, tra i vari principi di delega e criteri:
- il consolidamento dell’autonomia finanziaria nell’ambito della potestà regolamentare degli enti locali in attuazione dell’articolo 119 della Costituzione;
- la piena attuazione del federalismo fiscale, attraverso il potenziamento dell'autonomia finanziaria, garantendo tributi propri, compartecipazioni a tributi erariali e meccanismi di perequazione, in grado di assicurare l'integrale finanziamento delle funzioni fondamentali attribuite, nonché di superare le differenze territoriali per gli enti locali con minore capacità fiscale, senza maggiori oneri a carico della finanza pubblica;
- la razionalizzazione e il riordino dei singoli tributi locali, con particolare riferimento ai soggetti passivi, alla base imponibile, al numero delle aliquote, alle esenzioni e alle agevolazioni fiscali, salvaguardandone la manovrabilità a garanzia del mantenimento della dimensione complessiva dei gettiti e degli equilibri di bilancio;
- per le province e per le città metropolitane, distintamente, un tributo proprio destinato ad assicurare l'esercizio delle funzioni fondamentali, con adeguata manovrabilità e una compartecipazione a un tributo erariale di carattere generale, anche in sostituzione di tributi attualmente esistenti, nonché la previsione di un fondo perequativo ai sensi dell'articolo 119 della Costituzione.
Il comma 1 istituisce una compartecipazione al gettito dell’imposta sul reddito delle persone fisiche in favore delle province e delle città metropolitane delle regioni a statuto ordinario, della Regione siciliana e della regione Sardegna, a decorrere dall’anno 2026.
La misura della compartecipazione è fissata nello 0,85 per cento per l’anno 2026 e nello 0,91 per cento a decorrere dall’anno 2027 dell’imposta netta sul reddito delle persone fisiche e, comunque, nel limite della dotazione del fondo istituito dal successivo comma 2.
Il comma 2 istituisce un Fondo a decorrere dall’anno 2026, nello stato di previsione del Ministero dell’interno, ai fini dell’assegnazione agli enti interessati delle risorse spettanti sulla compartecipazione, con una dotazione iniziale di:
- 1.607,8 milioni di euro per l’anno 2026,
- 1.766,6 milioni di euro per l’anno 2027,
- 1.817,9 milioni di euro per l’anno 2028,
- 1.872,5 milioni di euro a decorrere dall’anno 2029.
Il Fondo, a decorrere dall’anno 2029, è ulteriormente incrementato di 15 milioni di euro annui.
Il comma 3 demanda ad apposito decreto del Ministro dell’economia e delle finanze la definizione dei criteri e delle modalità di attribuzione della compartecipazione, dei meccanismi perequativi volti a neutralizzare effetti distributivi tra gli enti, delle modalità di recupero dei mancati versamenti dei concorsi alla finanza pubblica, nonché delle regolazioni finanziarie annuali con lo Stato correlate alla eventuale maggiore dinamicità del gettito IRPEF derivante dalla compartecipazione.
In sintesi, con riferimento alle disposizioni introdotte dai commi 1-3 dell’articolo in esame, la compartecipazione all’IRPEF istituita in favore delle province e delle città metropolitane risulterebbe determinata nel limite di spesa rappresentato dalla dotazione del fondo appositamente istituito dal comma 2 dell’articolo (in sostituzione del gettito dell’attuale RCAuto, come previsto dal successivo comma 4).
Si prevede peraltro che con il decreto del MEF di riparto del Fondo si provveda alle regolazioni finanziarie annuali con lo Stato correlate alla eventuale maggiore dinamicità del gettito IRPEF derivante dalla compartecipazione.
Si potrà tuttavia procedere alla revisione delle aliquote di compartecipazione definite dall’articolo in esame soltanto con successivi provvedimenti legislativi, al fine di tenere conto della effettiva dinamicità del gettito dell’IRPEF, sulla base degli esiti del monitoraggio periodico degli effetti relativi all’applicazione delle disposizioni in esame (cfr. al riguardo il successivo comma 5).
Riguardo alle modalità di recupero dei mancati versamenti dei concorsi alla finanza pubblica, che il comma 4 precisa potranno esse effettuati nell’ambito del decreto di riparto del fondo relativo alla compartecipazione all’IRPEF, si segnala che rispetto alla legislazione vigente, la disposizione in esame sembrerebbe prevedere che il recupero possa essere effettuato anche a valere sul gettito della compartecipazione all’IRPEF.
Si ricorda al riguardo che, la normativa vigente prevede che il contributo alla finanza pubblica delle province e delle città metropolitane sia trattenuto dal Ministro dell’interno direttamente sui fondi unici istituiti rispettivamente, per le province e le città metropolitane dall’art. 1, comma 783, della legge n. 178 del 2020, In caso di incapienza dei fondi, l'Agenzia delle Entrate provvede a trattenere le relative somme, per le province, all'atto del riversamento alle medesime dell'imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli a motore (RCAuto) riscossa tramite modello F24.3, ai sensi dell’art. 1, commi 128 e 129, della legge n. 228/2012.
Il medesimo comma 3 prevede che il decreto deve essere emanato entro il 31 dicembre 2025, di concerto con il Ministro dell’interno, d’intesa con la Conferenza Stato-città e autonomie locali, sulla base di una metodologia approvata, entro il 31 ottobre 2025, dalla Commissione tecnica per i fabbisogni standard (CTFS).
La Commissione tecnica per i fabbisogni standard, prevista dall’art. 1, comma 29, della legge n. 208 del 2015, è stata istituita presso il Ministero dell’economia e delle finanze con il D.P.C.M. del 23 febbraio 2016, con il compito di analizzare e valutare le attività, le metodologie e le elaborazioni relative alla determinazione dei fabbisogni standard degli enti locali. La determinazione dei costi e dei fabbisogni standard di comuni, città metropolitane e province è interamente disciplinata dal decreto legislativo n. 216 del 2010.
Il comma 4 stabilisce che tale compartecipazione sostituisce, per gli enti beneficiari, il gettito ora derivante dall’imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli a motore, esclusi i ciclomotori, al netto del contributo sui premi assicurativi, raccolti nel territorio dello Stato, nei rami incendio, responsabilità civile diversi, auto rischi diversi e furto, relativi ai contratti stipulati a decorrere dal 1° gennaio 1990, come regolamentato dall’articolo 6, comma 1, lettera a), del decreto-legge n. 419 del 1991.
Si ricorda che, ai sensi dell’articolo 17 del decreto legislativo n. 68 del 2011, l'imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli a motore, esclusi i ciclomotori (c.d. RCAuto), disciplinata dall’articolo 60 del decreto legislativo n. 446 del 1997, dall'anno 2012, costituisce tributo proprio derivato delle province. L’aliquota dell’imposta è fissata in misura pari al 12,5 per cento. Le province possono aumentare o diminuire l'aliquota in misura non superiore a 3,5 punti percentuali.
Ai sensi dell’art. 60 del D.Lgs. n. 446 del 1997, il relativo gettito, al netto del citato contributo, è attribuito alle province dove hanno sede i pubblici registri automobilistici nei quali i veicoli sono iscritti ovvero, per le macchine agricole, alle province nel cui territorio risiede l’intestatario della carta di circolazione.
Si sottolinea che tale disciplina è stata sostituita, in senso del tutto analogo, dall’articolo 2 del decreto legislativo n. 174 del 2024, in vigore dal 29 novembre 2024, ma con applicazione dal 1° gennaio 2026.
Si segnala che il contributo sui premi assicurativi di cui sopra, originariamente regolamentato dall’articolo 6, comma 1, lettera a), del decreto-legge n. 419 del 1991, citato nella norma in esame, rinviene attualmente la propria disciplina nell’articolo 18, comma 1, lettera a), della legge n. 44 del 1999, recante disposizioni concernenti il Fondo di solidarietà per le vittime delle richieste estorsive e dell’usura, la quale ha abrogato la citata disposizione del decreto-legge n. 419 del 1991.
Si valuti l’opportunità di aggiornare il riferimento normativo relativo al contributo sui premi assicurativi.
A seguito della sostituzione del gettito dell’imposta RCA con il gettito della compartecipazione, il gettito riveniente dall’imposta sulle assicurazioni contro la responsabilità civile nei territori delle province e delle città metropolitane delle regioni a statuto ordinario, nonché della Sicilia e della Sardegna in cui viene istituita la compartecipazione, viene conseguentemente attribuito all’erario, per l’aliquota base del 12,5 per cento (in linea con l’attuale aliquota ordinaria dell’imposta RCA), a decorrere dai versamenti effettuati dal mese di febbraio 2026.
Il medesimo comma 4 consente, peraltro, ai predetti enti, in deroga a quanto previsto dall’articolo 17 del decreto legislativo n. 68 del 2011, di incrementare, fino a un massimo di 3,5 punti percentuali, l’aliquota dell’imposta sulla RCA (per un’aliquota complessiva del 16% allineata all’attuale limite massimo) e di acquisirne il relativo maggiore gettito.
Come chiarito nella Relazione illustrativa, le province e le città metropolitane mantengono la facoltà di introitare il gettito dell’imposta RCA solo limitatamente a quello derivante dalla eventuale maggiorazione dell’aliquota di base, in misura non superiore a 3,5 punti percentuali, nel caso in cui venga deliberata dagli enti.
Ciò in deroga a quanto previsto dal richiamato articolo 17 del D.Lgs. n. 68 del 2011, il quale, al comma 2, stabilisce che le province possono aumentare o diminuire tale aliquota in misura non superiore a 3,5 punti percentuali.
Si demanda infine ad un apposito provvedimento del direttore dell’Agenzia delle entrate la determinazione delle modalità per il versamento dell’imposta per la quota di spettanza erariale e per l’eventuale maggiorazione anzidetta.
Il comma 5 disciplina il monitoraggio periodico degli effetti derivanti dall’applicazione delle suddette disposizioni, rinviando a un decreto del Ministro dell’economia e delle finanze, da emanare entro il 31 ottobre 2028, di concerto con il Ministro dell’interno, d’intesa con la Conferenza Stato-città e autonomie locali, sulla base di una metodologia approvata dalla Commissione tecnica per i fabbisogni standard entro il 31 luglio 2028.
Il medesimo comma prevede, altresì, la facoltà di procedere a rideterminazione delle aliquote di compartecipazione con successivi provvedimenti legislativi, alla luce degli esiti di tale monitoraggio e al fine di considerare la maggiore dinamicità del gettito dell’IRPEF.
Ciò non deve, in ogni caso, comportare nuovi o maggiori oneri a carico della finanza pubblica.
Il comma 6 infine dispone infine la copertura finanziaria degli oneri derivanti dall’articolo 31 in esame, relativi alla istituzione del Fondo di cui al comma 2, recante le risorse spettanti alle province e alle città metropolitane sulla compartecipazione IRPEF, pari a 1.607,8 milioni di euro per l'anno 2026, 1.766,6 milioni per l'anno 2027, 1.817,9 milioni per l'anno 2028 e 1.887,5 milioni di euro annui a decorrere dall'anno 2029.
Alla copertura dei predetti oneri, si provvede:
- quanto a 1.602,5 milioni di euro per l’anno 2026, 1.761,3 milioni per l’anno 2027, 1.776,2 milioni per l’anno 2028 e a 1.789,6 milioni di euro annui a decorrere dall’anno 2029, mediante utilizzo delle maggiori entrate che affluiscono al bilancio dello Stato dall’applicazione del comma 4 (attribuzione all’erario del gettito dell’imposta RCA) e delle minori spese, in termini di fabbisogno e indebitamento netto, che derivano dal medesimo comma 4 (minori spazi di spesa nei bilanci degli enti territoriali);
- quanto a 5,3 milioni di euro per ciascuno degli anni 2026 e 2027, 41,7 milioni per l'anno 2028 e 97,9 milioni di euro annui a decorrere dall'anno 2029, mediante riduzione del fondo per l’attuazione della delega fiscale, di cui all’articolo 62, comma 1, del decreto legislativo n. 209 del 2023.
Riguardo agli effetti finanziari negativi per il bilancio dello Stato derivanti dall’articolo 31 in esame, si riporta di seguito un prospetto - tratto dalla Relazione tecnica - che evidenzia come, secondo il Governo, la stima dell’andamento del gettito della compartecipazione IRPEF da attribuire alle province e alle città metropolitane (quantificata dal comma 2) risulti lievemente superiore alla stima dell’andamento del gettito dell’imposta RCA da attribuire all’erario, valutato ad aliquota standard (stimando un’imposta netta IRPEF, dichiarata dai soggetti con residenza nei territori interessati dalla norma, pari a 184,3 miliardi di euro). L’evoluzione temporale della compartecipazione al gettito IRPEF comporta peraltro, secondo il Governo, effetti finanziari negativi crescenti per il bilancio dello Stato negli anni successivi al 2027, in quanto va tenuto in conto “che l’IRPEF ha sempre registrato un’evoluzione dei gettiti crescenti (collegati alle dinamiche reddituali e/o occupazionali) più favorevole del gettito RCA (collegato ai premi assicurativi)”.
(milioni di euro)
| |
2026 |
2027 |
2028 |
2029 |
| Gettito RCA std (da attribuire all’erario) |
1.602,5 |
1.761,3 |
1.776,2 |
1.789,6 |
| Onere compartecipazione IRPEF RSO + Sicilia e Sardegna |
-1.607,8 |
-1.766,6 |
-1.817,9 |
-1.872,5 |
| Onere finanziario per il bilancio dello Stato |
-5,3 |
-5,3 |
-41,7 |
-97,9 |
Riguardo alle disposizioni introdotte dall’articolo in esame, si riporta quanto emerso nel corso dell’Audizione del 5 marzo 2025 tenuta dall’Unione delle Province d’Italia (UPI) presso la Commissione bicamerale per l’attuazione del federalismo fiscale, nella quale viene rimarcato come la proposta del Governo non prevede “una reale compartecipazione all’Irpef, intesa come assegnazione alle Province di un gettito effettivamente collegato alla reale dinamicità del tributo, bensì come sostituzione del 12,5% dell’imposta RCAuto, fotografato all’anno 0 secondo una percentuale di compartecipazione, consentendo agli enti di continuare a percepire la maggiorazione fino ad oggi prevista fino al +3,5% (16%)”. Secondo l’UPI, inoltre, “l’articolato è inoltre sprovvisto di ogni altra eventuale testimonianza di una effettiva capacità delle Province di potenziare l’autonomia finanziaria”.
Secondo l’UPI, “L’attuazione della delega dovrebbe essere l’occasione per la costruzione di un nuovo sistema di fiscalità locale che consenta di intervenire finanziariamente sullo squilibrio finanziario accertato per le Province e le Città Metropolitane, nella prospettiva del progressivo azzeramento dello squilibrio e del completo superamento delle disposizioni della legge n. 190/2014”, con particolare riferimento al contributo alla finanza pubblica richiesto a province e città metropolitane.
Si ricorda, infatti che il contributo alla finanza pubblica richiesto agli enti provinciali mediante la statuizione di risparmi di spesa corrente, da versare al bilancio dello Stato, disposto dall'articolo 1, comma 418, della legge n. 190 del 2014, pesa ancora attualmente sul comparto provinciale nell'importo di 3 miliardi di euro annui.
Sia l’UPI che l’ANCI, nelle audizioni di marzo 2025 svolte presso la Commissione bicamerale per l’attuazione del federalismo fiscale, hanno messo in evidenza un deficit di risorse ordinarie per l’esercizio delle funzioni fondamentali delle province e delle città metropolitane di oltre 1,14 miliardi di euro, di cui 842 milioni a carico delle province e oltre 300 milioni a carico delle città metropolitane, quale divario tra entrate correnti delle province e città metropolitane e la spesa da queste sostenuta per l’esercizio delle funzioni fondamentali, considerando il contributo alla finanza pubblica tuttora a carico del comparto.
Lo squilibrio è stato in parte mitigato con il rifinanziamento disposto dalla legge di bilancio per il 2022, che ha incrementato il contributo statale per il finanziamento delle funzioni fondamentali delle province e delle città metropolitane, stanziando un importo di 80 milioni nell’anno 2022, via via crescente negli anni fino ad arrivare a 600 milioni di euro in via strutturale a decorrere dal 2031.
Per approfondimenti circa l’assetto finanziario delle province e lo squilibrio finanziario che interessa il comparto, si rinvia al box che segue.

L’attuale assetto della fiscalità provinciale è definito dagli articoli da 16 a 21 del decreto legislativo n. 68 del 2011, che, in attuazione della delega recata dalla legge n. 42/2009 sul federalismo fiscale, ha determinato la soppressione dei trasferimenti erariali e regionali spettanti a tali enti (attuata con il DPCM 12 aprile 2012 nell’importo di 1.039,9 milioni di euro, secondo le risultanze del documento della Commissione tecnica paritetica per l’attuazione del federalismo fiscale del 22 febbraio 2012) ? e la loro sostituzione, ai fini del finanziamento delle funzioni fondamentali, con entrate proprie e con risorse di carattere perequativo.
Il sistema delle entrate provinciali ricomprende, attualmente:
· i tributi propri relativi al trasporto su gomma, costituiti in particolare dall’imposta provinciale di trascrizione (IPT) e dall’imposta sulle assicurazioni contro la responsabilità civile auto (Rc auto);
· la compartecipazione provinciale all’IRPEF, che ha sostituito i soppressi trasferimenti statali e l’addizionale provinciale all’accisa sull’energia elettrica, anch’essa abolita;
· la compartecipazione alla tassa automobilistica, che ha sostituito i trasferimenti regionali soppressi. Al momento, tuttavia la stessa non risulta ancora stabilita;
· altri tributi propri derivati, riconosciuti alle province dalla legislazione vigente (tra questi: il tributo provinciale per l’esercizio delle funzioni di tutela, protezione ed igiene ambientale-TEFA; il canone patrimoniale di concessione, autorizzazione o esposizione pubblicitaria; la tassa per l’ammissione ai concorsi).
Le entrate da trasferimento sono state originariamente rappresentate dal Fondo sperimentale di riequilibrio, istituito con il medesimo DPCM 12 aprile 2012 di soppressione dei trasferimenti, nell’importo di 1.039,9 milioni di euro, alimentato dal gettito della compartecipazione provinciale all’IRPEF, la cui aliquota è stata determinata in misura tale da compensare la soppressione dei trasferimenti erariali e il venir meno delle entrate legate all’addizionale provinciale all’accisa sull’energia elettrica, anch’essa soppressa dal 2012. Tale compartecipazione è stata fissata nel DPCM in misura pari allo 0,60% dell’IRPEF.
Tale Fondo, che ha operato dal 2012 al 2021 e che avrebbe dovuto essere funzionale a realizzare in forma progressiva l’attuazione dell’autonomia di entrata delle province, in realtà, non ha consentito di disancorare i trasferimenti dalle risorse storiche. Il passaggio dal sistema basato sulle risorse storiche a quello perequativo, definito dal D.Lgs. n. 68/2011, non è stato realizzato principalmente a causa della riduzione delle risorse destinate al comparto provinciale dovuta principalmente alle manovre di finanza pubblica poste in essere a partire dal 2010 per il risanamento dei conti, ma anche alle riforme istituzionali, avviate con la legge n. 56 del 2014, che prevedevano la soppressione dell’ente provinciale e che hanno portato a circoscrivere ulteriormente le risorse finanziarie garantite a tali enti, in vista del ridimensionamento delle funzioni fondamentali ad esse riconducibili.
Sotto il profilo finanziario, le manovre finanziarie hanno richiesto agli enti provinciali un contributo ingente alla finanza pubblica non soltanto attraverso misure di riduzione delle risorse ad esse attribuite (riduzione del Fondo sperimentale di riequilibrio), ma anche, successivamente alla riforma avviata con la legge n. 56/2014, mediante la statuizione di risparmi di spesa corrente, di cui il più ingente, disposto dall'art. 1, comma 418, della legge n. 190/2014, pesa ancora attualmente sul comparto provinciale nell'importo di 3 miliardi di euro annui.
Le riduzioni del Fondo di riequilibrio provinciale, disposte fin quasi ad azzerarne la dotazione, ne hanno, di fatto, inficiato la finalità programmatoria e perequativa. La Corte dei conti ha più volte sottolineato come le risorse da Fondo sperimentale di riequilibrio abbiano rappresentato un’entrata solo nominale, generando, addirittura, il fenomeno dei “trasferimenti negativi”, che si concretizzano in un obbligo forzoso di rimborso a carico degli enti provinciali.
Il processo di riforma del sistema di finanziamento delle province e delle città metropolitane è stato avviato dalla legge di bilancio per il 2021 (articolo 1, commi 783-785, legge n. 178 del 2020), la quale ha introdotto disposizioni volte a garantire un assetto finanziario più coerente con il disegno del federalismo fiscale, introducendo un meccanismo di perequazione delle risorse che tenga progressivamente conto della differenza tra i fabbisogni standard e le capacità fiscali, secondo un modello analogo a quello applicato per i comuni, con il progressivo abbandono dei criteri storici di attribuzione delle risorse.
Il nuovo assetto – revisionato dalla successiva legge di bilancio per il 2022 (art. 1, comma 561, legge n. 234 del 2021) – prevede la costituzione di due fondi unici perequativi separati per i due comparti (uno per le province e uno per le città metropolitane), nei quali fare confluire tutti i contributi e i fondi di parte corrente già attribuiti a tali enti, con una operazione finanziariamente neutrale, in quanto attuata fermo restando l’importo complessivo dei fondi attuali. Per il riparto dei due fondi, è stato introdotto un meccanismo di perequazione, che tenga progressivamente conto della differenza tra i fabbisogni standard e le capacità fiscali come approvati dalla Commissione tecnica per i fabbisogni standard, secondo un modello analogo a quello applicato per i comuni.
Al contempo, per il finanziamento e lo sviluppo delle funzioni fondamentali delle province e delle città metropolitane, sulla base dei fabbisogni standard e delle capacità fiscali approvati dalla Commissione tecnica per i fabbisogni standard, è stato stanziato un contributo statale di 80 milioni di euro nell’anno 2022, 100 milioni per l’anno 2023, 130 milioni per l'anno 2024, via via crescente negli anni fino ad arrivare a 600 milioni di euro in via strutturale a decorrere dal 2031. Tale contributo, unitamente al contributo alla finanza pubblica ancora a carico di province e città metropolitane – ai sensi dell'art. 1, comma 418, della legge 23 dicembre 2014, n. 190 e dell’art. 1, comma 150-bis, della legge 7 aprile 2014, n. 56 – è ripartito, per entrambi i fondi, in base alla differenza tra fabbisogni standard e capacità fiscale.
Riguardo all’adeguatezza complessiva delle risorse, l’Ufficio Parlamentare di bilancio, nell’audizione di maggio 2024 presso la Commissione per il federalismo fiscale, ha sottolineato come, nonostante il riordino delle modalità di finanziamento, “le province e le città metropolitane si trovano oggi nella situazione di dovere esercitare al massimo lo sforzo fiscale autonomo sulle loro principali entrate tributarie – l’Imposta provinciale di trascrizione (IPT), quella sulle assicurazioni sulla responsabilità civile (RC auto) e il tributo provinciale per l’esercizio delle funzioni di tutela, protezione ed igiene ambientale (TEFA) – per finanziare le spese connesse con le proprie funzioni fondamentali e con il contributo alla finanza pubblica”.
Articolo 32
(Clausola di salvaguardia)
L’articolo 32 reca una clausola di salvaguardia rispetto all’applicabilità delle disposizioni contenute nel presente decreto legislativo per le regioni a statuto speciale e le province autonome di Trento e di Bolzano.
In particolare, l’articolo 32 stabilisce che le disposizioni del decreto legislativo in commento sono applicabili nelle regioni a statuo speciale e nelle province autonome di Trento e di Bolzano compatibilmente con i rispettivi statuti speciali e con le relative norme di attuazione.
Articolo 33
(Disposizioni finanziarie)
L’articolo 33 reca una clausola di invarianza finanziaria stabilendo che dall’attuazione del decreto legislativo – ad eccezione degli articoli per cui è espressamente riportata la quantificazione delle spese e la relativa copertura – non devono derivare nuovi o maggiori oneri per la finanza pubblica.
In particolare, l’articolo 33 stabilisce che dall’attuazione del presente decreto non devono derivare nuovi o maggiori oneri per la finanza pubblica. Conseguentemente, si precisa che le amministrazioni interessate debbano provvedere ai relativi adempimenti nell’ambito delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente.
Tuttavia, viene fatto salvo quanto previsto dai seguenti articoli del decreto legislativo che recano le disposizioni per la copertura degli oneri ivi quantificati:
§ incentivazione della partecipazione comunale al recupero di gettito dei tributi erariali (articolo 11);
§ semplificazione del pagamento (articolo 15);
§ modifiche al decreto legislativo n. 68 del 2011 in materia di fiscalizzazione e perequazione regionale (articolo 30);
§ istituzione della compartecipazione al gettito dell’imposta sul reddito delle persone fisiche per le province e per le città metropolitane (articolo 31).
Articolo 34
(Entrata in vigore)
L’articolo 34 stabilisce l’entrata in vigore del decreto legislativo.
In particolare, stabilisce che il decreto legislativo in commento entra in vigore il giorno successivo alla sua pubblicazione nella Gazzetta ufficiale della Repubblica italiana.
 Tel. 06 6706-2451 - * studi1@senato.it –@SR_Studi