Camera dei deputati - Legislatura - Dossier di documentazione (Versione per stampa)
Autore: Servizio Studi - Dipartimento Difesa
Titolo: Rendiconto 2025 - Assestamento 2026
Riferimenti: AC N.3005/XIX AC N.3006/XIX
Serie: Progetti di legge   Numero: 636/0/IV
Data: 17/07/2026
Organi della Camera: IV Difesa


+ maggiori informazioni sul dossier
+ maggiori informazioni sugli atti di riferimento

Rendiconto 2025 - Assestamento 2026

17 luglio 2026
Schede di lettura - Profili di competenza della IV Commissione Difesa


Indice

Premessa|Rendiconto 2025|Le valutazioni della Corte dei Conti|Assestamento 2026|


Premessa

Il presente dossier di documentazione, suddiviso in due sezioni, prende in esame, limitatamente alle parti che interessano la Difesa, i disegni di legge concernenti il rendiconto generale dell'Amministrazione dello Stato per l'esercizio finanziario 2025 (A.C. 3005) e l'assestamento del bilancio dello Stato per l'anno finanziario 2026 (A.C. 3006).

Per un inquadramento di carattere generale dei due provvedimenti finanziari si rinvia al dossier a cura del Dipartimento Bilancio del Servizio Studi.


Rendiconto 2025

 Ministero della difesa: analisi della gestione per stato di previsione della spesa

Lo stato di previsione del Ministero della difesa (tabella n.12) contenuto nella legge di bilancio 2025 (legge n. 207/2024) quantificava, in via previsionale, le spese finali in circa 31 miliardi di euro (più precisamente, in 31.298,4 milioni di euro).

Le previsioni definitive del Rendiconto per il 2025 risultano aumentate a 35.519,1 milioni di euro, con una variazione in aumento di circa 4,2 miliardi di euro (+4.220,9 milioni di euro); tale incremento riguarda sia le spese correnti (+3.938,1 milioni) che quelle in conto capitale (+282,6 milioni).

Dunque, le spese finali definitive del Ministero della difesa ammontano a circa il 2,9% (in aumento rispetto al 2.5% dell'anno precedente) della spesa finale definitiva del Rendiconto dello Stato per il 2025.


Tab. 1 - Spese finali del Ministero della Difesa

(dati in milioni di euro)
Rendiconto 2025 - Competenza
Spese per titolo 
Iniziali
Variazioni
Definitive
Pagamenti
Impegni
Spese correnti
21.667,0
3.938,1
25.605,1
24.289,8
24.518,3
Spese in c/capitale
9.631,4
282,6
9.913,9
7.959,3
9.729,3
TOTALI
31.298,4
4.220,7
35.519,1
32.249,2
34.247,6
Eventuali scostamenti derivano dagli arrotondamenti.


Rispetto ai valori previsionali, i dati a consuntivo risultanti dalla gestione (esposti nell'ultima colonna e pari a 34.247,6 milioni di euro) sono risultati inferiori rispetto alle previsioni definitive, ma superiori rispetto alle previsioni iniziali.

Con riferimento alle previsioni definitive, si rileva che la spesa del Ministero della difesa è prevalentemente di parte corrente (25.605,1 milioni di euro, cifra in aumento rispetto ai 23.505,4 del rendiconto 2024). Esse incidono sugli stanziamenti complessivi per il 72,1%, mentre quelle in c/capitale per il 27,9% (9.913,9 milioni di euro).


Analisi della spesa per missioni e programmi 

Nel 2025 lo stato di previsione del Ministero della difesa risulta articolato in 3 missioni e 11 programmi.

S i ricorda infatti che, a far data dalla legge di  bilancio 2025-2027, è stato istituito il nuovo "Programma 10" che riguarda le attività di: pianificazione generale, direzione e coordinamento di vertice dell'area tecnico-industriale; promozione e coordinamento della ricerca tecnologica nel settore della difesa; ammodernamento, rinnovamento e sostegno delle capacità dello Strumento Militare; formazione, aggiornamento, specializzazione e qualificazione del personale dell'Area interforze tecnico-industriale; approvvigionamenti comuni e sostegno logistico e supporto territoriale delle Forze Armate e dell'area tecnico-industriale; gestione e assistenza del personale dell'Area interforze tecnico-industriale. Tale programma afferisce alla Direzione Nazionale Armamenti.

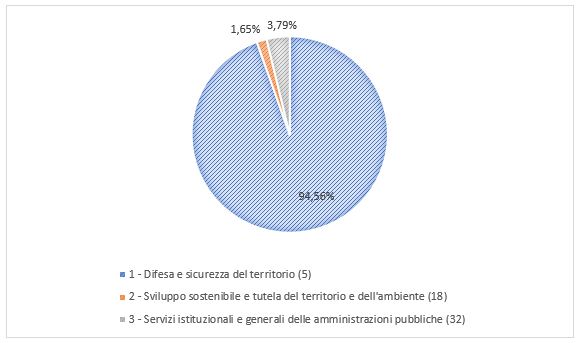
Analizzando le spese di competenza definitive delle 3 missioni, si segnala che la missione 5 "Difesa e sicurezza del territorio" (33.586,1 milioni di euro) è quella che assorbe quasi totalmente il complesso delle spese totali del Ministero stesso (94,56%).

La tabella che segue fornisce l'indicazione delle spese articolate per missione, e il grafico successivo illustra, per le previsioni definitive, la ripartizione percentuale per le tre missioni citate.


Tab. 2 - Spese finali del Ministero della Difesa per missione

(dati in milioni di euro)
Missione
 Iniziali
Variazioni
 Definitive
1 - Difesa e sicurezza del territorio (5)
29.498,0
4.088,1
33.586,1
2 - Sviluppo sostenibile e tutela del territorio e dell'ambiente (18)
494,2
91,3
585,5
3 - Servizi istituzionali e generali delle amministrazioni pubbliche (32)
1.306,2
41,3
1.347,5
TOTALI
31.298,4
4.220,7
35.519,1
Eventuali scostamenti derivano dagli arrotondamenti.


Fig. 1 - Spese finali del Ministero della Difesa per missione nel 2025

Fonte: elaborazione Servizio Studi - Dipartimento Difesa su dati del Rendiconto 2025
 

Come si desume dalla tabella testé analizzata, la variazione di competenza più importante interessa la missione 5 "Difesa e sicurezza del territorio", che ha registrato un aumento pari a circa 4,1 miliardi di euro. La missione 18 "Sviluppo sostenibile e tutela del territorio e dell'ambiente" (destinata alle esigenze della componente del Corpo forestale confluita nell'Arma) ha invece registrato una variazione in aumento pari a 91,3 milioni di euro, mentre la missione 32 "Servizi istituzionali e generali delle amministrazioni pubbliche" aumenta di circa 41 milioni di euro.

La richiamata Missione 5 "Difesa e sicurezza del territorio" si articola in 7 programmi, di seguito illustrati.

 Tab. 3 - Previsioni di spesa per i programmi della Missione 5 "Difesa e sicurezza del territorio" 

(in milioni di euro)

Programma
Iniziali
Variazioni
Definitive
Approntamento e impiego carabinieri per la difesa e la sicurezza (5.1)
7.349,2
1.229,9
8.579,1
Approntamento e impiego delle forze terrestri (5.2)
 5.950,8
1.282,1
7.232,9
Approntamento e impiego delle forze marittime (5.3)
    2.306,5
  668,3
2.974,8
Approntamento e impiego delle forze aeree (5.4)
2.873,8
  677,2
3.551,1
Pianificazione generale delle forze armate e approvvigionamenti militari (5.6)
   7.108,9
     -5.812,8
1.296,1
Approntamento e impiego dei Comandi e degli Enti interforze dell'Area tecnico/operativa (5.9)
1.305,9
-26,2
1.279,8
Pianificazione dei programmi di ammodernamento e rinnovamento degli armamenti,
ricerca, innovazione tecnologica, sperimentazione e procurement  militare (5.10)
2.602,9
6.069,5
8.672,4
TOTALI
29.498,0
4.088,1
33.586,1
Eventuali scostamenti derivano dagli arrotondamenti.


Il programma che registra il maggiore incremento è il 5.10 che fa riferimento ai programmi di ammodernamento e rinnovamento degli armamenti, ricerca, innovazione tecnologica, sperimentazione e procurement militare; seguito dal programma 5.2 - Approntamento e impiego delle forze terrestri (che fa riferimento alle spese per le attività di addestramento, mantenimento in efficienza operativa e impiego operativo dell'Esercito italiano (EI)), seguito a sua volta dal programma 5.1 - Approntamento e impiego Carabinieri per la difesa e la sicurezza (che riguarda le spese relative al complesso delle attività di addestramento, mantenimento in efficienza operativa e impiego operativo dell'Arma dei Carabinieri, escluse le esigenze direttamente riguardanti la componente forestale, che gravano sul programma della missione 18).


Il confronto con le previsioni definitive degli anni precedenti 

La tabella sottostante mostra l'evoluzione delle previsioni definitive di spesa di competenza del Ministero della difesa, riferita al periodo 2016-2025, divisa per titolo (spese correnti e spese in conto capitale).


Tab. 4 - Serie storica delle previsioni definitive delle spese finali del Ministero della Difesa (milioni di euro)

SPESE PER TITOLO
2016 
2017
2018
2019
2020
2021
2022
2023
2024
2025
Spese correnti
19.512,2
20.493
21.311
21.294,4
22.640,5
22.941,7
23.834,2
23.754,3
23.505,4
25.605,1
Spese in conto capitale
2.416,7
2.477,7
2.733,4
2.285,9
3.349,0
4.962,4
6.062,7
6.701,6
8.296,4
9.913,9
TOTALE
21.928,9
22.970,7
24.044,4
23.580,3
25.989,6
27.904,0
29.896,9
30.455,9
31.801,8
35.519,1
Eventuali scostamenti derivano dagli arrotondamenti.

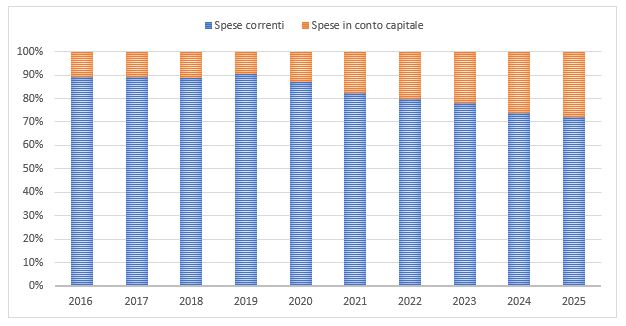
Come illustra il seguente grafico, negli ultimi dieci anni, salvo il 2019, la spesa pubblica per la Difesa è costantemente e progressivamente aumentata.

Infatti, dopo alcuni anni di incremento degli stanziamenti definitivi del Ministero della difesa, nel 2019 si è registrata una lieve diminuzione conseguente alla riduzione della spesa in conto capitale. Nel 2020, gli stanziamenti definitivi sono tuttavia saliti a quasi 26 miliardi di euro, con un aumento di oltre il 10 per cento rispetto all'anno precedente. La crescita degli stanziamenti definitivi è continuata nel 2021 - anno in cui hanno raggiunto i 27,9 miliardi di euro (+7,4% rispetto al 2020) - e nel 2022, in cui gli stanziamenti sono aumentati di quasi 2 miliardi (+7,14%). Nel 2023 la spesa complessiva ha superato i 30 miliardi di euro (+ 1,9% rispetto al 2022), segnando inoltre una crescita rilevante della spesa in conto capitale (aumentata del 10,54% rispetto alla stessa tipologia di spesa nel 2022). Nel 2024 la spesa complessiva ha raggiunto i 31,8 miliardi di euro.

Nel 2025, vi è stato un incremento sia della spesa corrente (passata da 23.505,4 milioni di euro, relativi al 2024, a 25.605,1 milioni di euro nel 2025), sia della spesa in conto capitale (passata da 8.296,4 milioni di euro del 2024 a 9.913,9 milioni di euro nel 2025). La spesa complessiva definitiva ha raggiunto raggiunto conseguentemente i 35,5 miliardi.

Il grafico mostra anche, nel tempo, una ricomposizione della spesa del Ministero, con un aumento percentuale della spesa in conto capitale rispetto alla spesa corrente. Nel corso del 2025, la percentuale della spesa corrente sul totale delle spese finali diminuisce dal 73,9% del 2024 all'attuale 72,1%; conseguentemente aumenta la quota della spesa in conto capitale, che passa dal 26,1% del 2024, al 27,9% del 2025.

Fig. 2 - Serie storica della composizione delle spese finali del Ministero della Difesa suddivise per titolo

(in % sul totale della spesa)
Fonte: elaborazione Servizio Studi - Dipartimento Difesa sui dati dei Rendiconti dal 2016 al 2025
La gestione dei residui

Nel corso dell'esercizio, alla gestione di competenza si affianca la gestione dei residui.

Si definiscono residui attivi le entrate accertate, ma rimaste da versare e da riscuotere e residui passivi le spese impegnate, ma rimaste da pagare.
Nell'ambito dei residui occorre distinguere quelli provenienti dagli esercizi precedenti e quelli formatisi nel corso dell'esercizio considerato (residui di nuova formazione).
I residui passivi c.d. "propri" si distinguono da quelli "impropri", detti anche residui passivi "di stanziamento", relativi a somme stanziate ma non impegnate nell'esercizio di competenza.
In base alla normativa vigente, i residui "propri" relativi alle spese correnti sono mantenuti in bilancio per i due esercizi successivi a quello nel quale è stato assunto il relativo impegno di spesa. Fanno eccezione i residui relativi alle spese destinate ai trasferimenti correnti alle amministrazioni pubbliche, per i quali il termine di conservazione è fissato in tre esercizi (art. 34-bis, co. 2).
Per i residui relativi a spese in conto capitale, i termini di conservazione in bilancio, ai fini del loro pagamento, sono fissati in tre esercizi finanziari successivi a quello dell'assunzione dell'impegno di spesa (co. 4). Decorsi tali termini, i residui delle spese in conto capitale si intendono perenti agli effetti amministrativi. I relativi importi sono pertanto eliminati dal conto del bilancio e riscritti come debito nel conto del patrimonio, in quanto a tali residui continuano a sottostare i relativi impegni giuridici di spesa. Le somme eliminate possono riprodursi in bilancio con riassegnazione alle pertinenti unità elementari di bilancio degli esercizi successivi.
I residui delle spese correnti, invece, se non pagati entro i suddetti termini, costituiscono economie di bilancio. Per il loro mantenimento nel conto del patrimonio, in qualità di residui passivi perenti, occorre che l'amministrazione competente dimostri il permanere delle ragioni della sussistenza del debito, entro il termine previsto per l'accertamento dei residui riferiti all'esercizio scaduto. Per approfondimenti si rinvia al dossier generale sul Rendiconto 2025.


In relazione ai residui totali della Difesa, alla data del 31 dicembre 2025 i medesimi risultano diminuiti di 185,0 milioni rispetto a quelli presenti al 1 gennaio 2025, passando da 2.687,6 milioni di euro di inizio esercizio ai 2.502,6 milioni di euro di fine esercizio. Tale decremento è imputabile principalmente alle spese in conto capitale, come emerge dalla tabella seguente.

Tab. 5 - Andamento dei residui nel Rendiconto 2025

(milioni di euro)

RESIDUI
 SPESE PER TITOLO
al 1° gennaio 2025
Variazioni
 al 31 dicembre 2025
Spese correnti
289,3
-35,5
253,8
Spese in conto capitale
2.398,4
-149,6
2.248,8
TOTALE
2.687,6
-185,0
2.502,6
Eventuali scostamenti derivano dagli arrotondamenti.

Analisi della spesa di alcuni capitoli iscritti in altri stati di previsione
Si segnala, da ultimo, che ulteriori stanziamenti che hanno interessato la Difesa nel 2025 sono presenti nei rendiconti dei seguenti Ministeri:
  • Economia e delle finanze. Fondo per le missioni internazionali, (programma 5.8 - Missioni internazionali - cap. 3006 del Conto consuntivo per capitoli del MEF), che presenta uno stanziamento iniziale di competenza pari a 1.465,0 milioni di euro e uno stanziamento definitivo pari a 11,4 milioni a seguito del riparto del Fondo a favore delle Amministrazioni interessate.

  • MIMIT.  Occorre evidenziare che le risorse correlate alla difesa sono appostate anche nel bilancio MIMIT sui capitoli 7419, 7420, 7421, 7423 e 7485. Tuttavia nel bilancio integrato difesa 2024 e nel bilancio integrato difesa in chiave NATO 2024, si fa riferimento alle sole risorse appostate nel bilancio MIMIT sui capitoli 7419, 7420, 7421 e 7485, ora ricondotte al programma 14 "Interventi in materia di difesa nazionale" della missione 11 (Competitività e sviluppo delle imprese):

- il capitolo 7419, sul quale gravano le spese necessarie alla conduzione del programma di ammodernamento della flotta navale (con 696,4 milioni di stanziamento iniziale e a consuntivo; in crescita del 78.8% circa rispetto allo stanziamento definitivo 2024, pari a 389,4 milioni);

- il capitolo 7420, sul quale sono state impegnate le somme per i programmi Forza NEC 3^ e 4^ fase, M346, T345, HH101Combat SAR 3^ e 4^ fase (con circa 71,7 milioni di stanziamento iniziale e a consuntivo; dato in linea con lo stanziamento finale 2024, pari a 71,4 milioni);

- il capitolo 7421, per la parte che riguarda principalmente il settore aeronautico, sul quale sono stati assunti impegni per i programmi Forza NEC 1^ e 2^ fase, HH101 Combat SAR 1^ e2^ fase, SI.CO.TE, Eurofighter, Tornado, Elicotteri medi NH90 (con 1.160,1 milioni di stanziamento iniziale e a consuntivo; in sensibile aumento rispetto ai 778 milioni di stanziamento definitivo 2024 (+49,1%);

- il capitolo 7485, con impegni complessivi i programmi FREMM, VBM, FSAF B1NT, Futuro Elicottero esplorazione e scorta EES, Blindo Centauro (con stanziamenti iniziali di 1.038,7 milioni e finali di 1.048,2 milioni; in crescita di circa il 60% rispetto ai 628,5 milioni di stanziamento definitivo 2024;

- alcuni interventi sono collocati anche nel capitolo 7423, relativo agli interventi nei settori industriali ad alta tecnologia (con 334,5 milioni di stanziamenti iniziali e 362,5 milioni di stanziamenti finali).


Le valutazioni della Corte dei Conti

La Relazione della Corte dei conti sul rendiconto generale dello Stato 2025 (Tomo II, Vol. II, da pag. 129) - comunicata alle Presidenze delle Camere in data 24 giugno 2026 - analizza la gestione finanziaria del Ministero della difesa con riferimento alle spese allocate nelle missioni, nei programmi ed in alcune categorie economiche, indicando i principali risultati.


In relazione ai profili di competenza della Difesa, in sintesi, le osservazioni della Corte sono le seguenti:

  • per quanto riguarda le spese complessive, gli stanziamenti definitivi di competenza del Ministero della difesa si sono attestati a 35,1 miliardi, con un incremento del 11,8 cento rispetto ai 31,4 del 2024, confermando così il trend in crescita degli ultimi anni. Nel 2024 l'incremento registrato era stato pari al 4,4% rispetto al 2023. 
    Andando ancor più a ritroso, nel 2023 l'incremento registrato era stato di quasi l'1,9%; nel 2022 era stato pari al +7,5% rispetto all'anno precedente e nel 2021 è stato registrato un aumento del 7,3% in confronto al 2021.
    Per quanto riguarda la suddivisione per missioni, la relazione della Corte dei conti riporta che nell'esercizio finanziario 2025 viene mantenuta la medesima struttura istituzionale per missioni dell'esercizio finanziario precedente, con la missione 5 "Difesa e sicurezza del territorio", la 18 "Sviluppo sostenibile e tutela del territorio e dell'ambiente", e la 32 "Servizi istituzionali e generali delle Amministrazioni pubbliche".
    Con riferimento invece alla suddivisione per programmi, la relazione sottolinea come la struttura sia stata modificata nel corso del 2024, registrando nel 2025 l'aumento dei programmi da 10 a 11: infatti, all'interno della missione 5, in virtù del processo di riorganizzazione del Dicastero che ha comportato una revisione della struttura del bilancio, è stato istituito un nuovo programma di spesa, il n. 10, relativo alla "Pianificazione dei programmi di ammodernamento e rinnovamento degli armamenti, ricerca, innovazione tecnologica, sperimentazione e procurement militare" associato al nuovo Centro di Responsabilità Amministrativa attestato alla Direzione Nazionale degli armamenti. 

    Anche la Corte dei conti rileva dunque come la missione che assorbe la quasi totalità delle risorse è la missione 5, con stanziamenti definitivi di competenza che nel 2025 rappresentano circa il 94,4 per cento del totale della spesa.
    All'interno della stessa missione, il programma 10 "Pianificazione dei programmi di ammodernamento e rinnovamento degli armamenti, ricerca, innovazione tecnologica, sperimentazione e procurement militare", è quello con maggiori risorse, riportando stanziamenti definitivi pari a circa 8,7 miliardi (in netto aumento rispetto ai 2,6 miliardi di stanziamento iniziale per il 2025): sul punto però la Corte evidenzia che il considerevole aumento tra stanziamenti inziali e definitivi, è dovuto prevalentemente al trasferimento delle risorse, effettuate dal capitolo 7120, relativo al Centro di responsabilità amministrativa (CRA) del Segretariato generale, al capitolo 7220, relativo al CRA della DNA, per un importo pari a 5,6 miliardi; cui ha corrisposto il forte decremento, pari a quasi 6 miliardi, delle risorse assegnate al programma 6 "Pianificazione generale delle Forze Armate e approvvigionamenti militari ed infrastrutturali", intestato al CRA del Segretariato generale, che passano dai 7,1 miliardi di stanziamenti iniziali a 1,3 di stanziamenti definitivi. Per quanto concerne, invece, la missione 18, destinata alle esigenze del comparto forestale dell'Arma dei Carabinieri, si registra un incremento per quanto concerne gli stanziamenti definitivi, che passano da 545,8 milioni nel 2024 a 585,5 milioni nel 2025 (+7,3 per cento). Infine, relativamente alla missione 32, "Servizi istituzionali e generali delle amministrazioni pubbliche", gli stanziamenti definitivi per il 2025 sono pari a 1,3 miliardi, in crescita del 9 per cento sul 2024, nonchè del 3,2 per cento rispetto agli stanziamenti iniziali 2025.
  • Con riferimento alla componente personale, la relazione riporta che i dati aggiornati al 2025 confermano una sostanziale stabilizzazione complessiva dello strumento militare, che passa dalle 160.329 di unità al 1° gennaio alle 160.420 unità al 31 dicembre (+91 unità). 
    L'incremento registrato nel 2025 è trainato soprattutto da Marina (+473 unità), mentre l'Esercito cresce in misura più contenuta (+372), in diminuzione, l'Aeronautica militare (-754). 
    La Corte sottolinea però come una analisi per categorie evidenzi, però, una trasformazione strutturale più profonda: risultano in diminuzione gli Ufficiali e soprattutto i Marescialli (-2.366 unità in un solo anno), per effetto delle consistenti cessazioni per limiti di età e del ridimensionamento dei flussi di reclutamento; al contrario, risultano in lieve crescita i Sergenti, i Volontari e gli Allievi, a indicare il tentativo di compensare le future fuoriuscite nei ruoli direttivi e intermedi. Gli Ufficiali diminuiscono da 20.915 a 20.739 e i Marescialli da 37.779 a 35.413. In particolare, per i Marescialli si prospetta, a legislazione vigente, l'uscita di circa 30.000 unità nel periodo 2025-2035). In lieve crescita risultano i Sergenti (+982), i Volontari in ferma quadriennale (+757), i Volontari in ferma iniziale (+1.374) e gli allievi (+144).
    Relativamente all'età media, la Corte rileva che, secondo i dati aggiornati a febbraio 2026, l'età media ponderata del personale in servizio permanente delle Forze Armate italiane è pari a 45,41 anni.
    I valori più elevati si registrano proprio nel ruolo dei 
    marescialli (50,96 anni di media complessiva), con un picco degli stessi nell'Aeronautica Militare (52,66 anni). I graduati, invece, rappresentano la categoria mediamente più giovane (42,02 anni).
    Tra le singole Forze Armate, 
    l'Aeronautica Militare presenta l'età media più alta (47,43 anni), seguita dalla Marina Militare (45,92 anni) e dall'Esercito Italiano (44,39 anni).
    Per completezza si ricorda che i Carabinieri si attestano a 44,05 anni. 
  • Sempre sul tema relativo al personale, la relazione segnala che la Difesa, nella Nota integrativa alla legge di bilancio 2026-2028, ha evidenziato che "a fronte del mutato scenario geopolitico internazionale, è necessario proseguire nel definitivo superamento delle misure di contrazione dei volumi organici introdotte dalla Legge n. 244/2012. Ciò, al fine di sviluppare un piano d'intervento teso a ricondurre le dotazioni del personale militare delle Forze armate (esclusi l'Arma dei carabinieri e il Corpo delle capitanerie di porto) a livelli tali da garantire – in chiave quantitativa e qualitativa – la piena capacità di assolvimento dei compiti istituzionali."
    A tal fine si ricorda che la  legge n. 244 del 31 dicembre 2012 (legge "Di Paola" di revisione in senso riduttivo dello strumento militare, che prevedeva il raggiungimento dell'obiettivo a 150.000 unità di personale alla scadenza del 2024) e la legge n. 119 del 2022, con cui è stato previsto lo slittamento al 1° gennaio 2034 del termine fissato per concludere il processo di rimodulazione in senso riduttivo degli organici delle FF.AA., inizialmente fissato al 1° gennaio 2025 (per approfondimenti si rinvia al tema dell'attività parlamentare Reclutamento nelle carriere iniziali delle Forze armate e revisione dello strumento militare). 

    Con la stessa legge, inoltre, è stata attribuita al Governo la possibilità di esercitare una serie di deleghe legislative, tra cui quella di cui all'articolo 9, co. 1, lett. c), con cui è stata prevista la delega al Governo per l'adozione di un decreto per la "previsione di un incremento organico, da realizzare compatibilmente con il conseguimento dei risparmi di cui all'articolo 4, comma 1, lettera d), della legge 31 dicembre 2012, n. 244, non superiore a 10.000 unità, di volontari in ferma prefissata iniziale nonché di personale militare di Esercito, Marina e Aeronautica ad alta specializzazione", verso un "Modello a 160.000 unità" dello strumento militare.
    Con il decreto legislativo 23 novembre 2023, n. 185 concernente "Disposizioni in materia di revisione dello strumento militare, ai sensi dell'articolo 9, comma 1, lettere a) e c), della legge 5 agosto 2022, n. 119", è stato quindi aggiornato il Codice dell'Ordinamento Militare, riconfigurando a 160.000 unità le dotazioni organiche complessive delle tre Forze armate; sul punto, la Corte richiama l'attenzione sulla necessaria valutazione della sostenibilità finanziaria dell'equilibrio complessivo della citata legge n. 244/2012.
  • Per quanto concerne i fondi di interesse della Difesa allocati in altri Ministeri, la relazione riporta che, con riferimento ai programmi caratterizzati da una rilevante componente di ricerca e sviluppo in settori ad alta valenza tecnologica e industriale, in cui il mantenimento di capacità risulta di elevato interesse nazionale per i correlati ritorni in termini di competitività e crescita industriale, commercio con l'estero, nonché per l'operatività dello Strumento militare, occorre ricordare che le risorse della Difesa destinate agli investimenti sono integrate dal Ministero delle imprese e del made in Italy, che sostiene con il proprio bilancio specifici programmi per la difesa e la sicurezza nazionale, gestiti dalla stessa Difesa.
    La relazione afferma che, dopo un trend in diminuzione nell'ultimo triennio 2021-23, con riferimento al triennio 2024-2026, il nuovo programma 14 della missione 11, "Competitività e sviluppo delle imprese", del MIMIT, dedicato agli "Interventi in materia di difesa nazionale", segna nel BLV un nuovo aumento con stanziamenti iniziali che passano da 1,86 miliardi del 2024 a 2,77 miliardi nel 2025; gli stanziamenti definitivi dei capitoli di parte capitale confluiti nel programma rimangono sostanzialmente stabili rispetto agli iniziali, ma in aumento rispetto ai definitivi del 2024 (+1,1 miliardi).
  • La relazione della Corte evidenzia, inoltre, che le risorse correlate alla difesa sono appostate nel bilancio MIMIT sul programma 11 e nel capitolo 7423, tuttavia nel bilancio integrato difesa 2025 e nel bilancio integrato difesa in chiave NATO 2025, si fa riferimento alle sole risorse appostate in bilancio MIMIT sui capitoli 7419, 7420, 7421 e 7485 e non si considerano, quindi, le spese di parte corrente del programma 11.
    Non vengono considerate neanche le risorse di cui alla legge n. 808 del 1985 che, attraverso contribuzioni pluriennali, vengono periodicamente rifinanziate sul capitolo 7423.
    Secondo quanto riferito dalla Difesa, i volumi finanziari attestati sul bilancio del MIMIT comunicati nel corso dell'ultimo triennio (2021-2023) all'Alleanza Atlantica evidenziavano un trend in riduzione nel quadriennio 2021-2024 con stanziamenti pari a 2,736 nel 2021, 2,427 nel 2022, 1,862 nel 2023 e 1,807 nel 2024. Sul punto, si ricorda che con la legge di bilancio per il 2021 e per il 2024 il MIMIT non aveva ricevuto nuovi finanziamenti sui programmi della Difesa.
    Nel 2025, quindi, il valore comunicato in ambito NATO è stato pari a 2,935.
    Con riferimento al 2026, si evidenzia che la missione 11 del MIMIT registra nuovamente un forte decremento delle risorse a legge di bilancio per la parte capitale.
  • Con riferimento agli impegni internazionali e alla NATO, la relazione riporta che, anche secondo quanto già indicato nel Documento di programmazione pluriennale della Difesa (DPP), viene, in considerazione il bilancio integrato secondo una classificazione armonizzata che rappresenta una specifica elaborazione rispetto alle risorse assegnate al Ministero nel relativo stato di previsione, da un lato integrandole con ulteriori risorse, tra cui in particolare proprio una parte di quelle previste per specifici programmi della Difesa da parte del Ministero delle imprese e del made in Italy, con i fondi per le missioni internazionali (allocati inizialmente nello stato di previsione del Ministero dell'economia e delle finanze e poi trasferiti in corso d'anno alla Difesa), nonché con alcune risorse del PNRR; dall'altro, considerandole al netto di alcune risorse relative alla Funzione Sicurezza in senso stretto, e, in particolar modo, di alcune parti relative alle spese di personale dell'Arma dei Carabinieri.
    Gli impegni assunti nel Summit del Galles del 2014 (burden sharing) e successivamente ribaditi nel Defence Investment Pledge (DIP) del 2016 a Varsavia, implicavano, per ciascuna Nazione dell'Alleanza Atlantica, il raggiungimento di tre obiettivi, le cc.dd. "tre C", entro il 2024: un rapporto tra impegni delle spese per la Difesa rispetto al Pil pari al 2 per cento (cash); la quota del budget della Difesa da destinare agli investimenti al 20 per cento (capabilities); un determinato contributo a missioni, operazioni e altre attività (contributions).
    La relazione della Corte dei conti riporta che l'obiettivo legato alle capabilities viene raggiunto ogni anno: l'Italia, anche nel 2025 raggiunge l'obiettivo fissato e con una stima della quota pari al 25,7 per cento, pari a più del doppio rispetto a quella del 2014 (10,92), seppur con un valore stimato in diminuzione rispetto ai dati definitivi degli anni precedenti (nel 2021 era pari al 23,23 per cento, in decrescita nel 2022, ove si attestava sul 22,77 per cento; nell'ultimo biennio era rispettivamente pari, nel 2023 al 21,98 e mentre nel 2024 le previsioni rimanevano pressoché stabili in lieve flessione di 0,4 punti percentuali).
     
    Per quanto riguarda invece il rapporto stimato tra il budget Difesa e il Pil, la relazione riporta che, come calcolato in chiave NATO, secondo i dati aggiornati di cui al Secretary General Annual Report 2025, l'Italia nel 2025 ha raggiunto l'obiettivo del 2 per cento, per attestarsi su un valore stimato del 2,01.
    Tuttavia, la stessa relazione, prosegue affermando che "come è già stato evidenziato, in base ai dati disponibili nel rapporto di giugno 2024, per raggiungere la soglia del 2 per cento nel 2024 l'Italia avrebbe dovuto prevedere una spesa per la difesa a prezzi correnti in euro pari a circa 46 miliardi, quasi 14 miliardi in più rispetto ai dati della spesa difesa in chiave NATO relativi agli stanziamenti iniziali precedentemente comunicati: l'andamento seppur in crescita della spesa difesa, in ambito nazionale e in chiave NATO, registrato negli ultimi anni non avrebbe, comunque, portato al raggiungimento del risultato entro il 2028".
    La Corte, nella sua disamina, prosegue citando anche l'attività, allora in corso, di riclassificazione della spesa della difesa, nonché di riconsiderazione di alcune voci all'interno del perimetro della stessa, addivenendo a una diversa definizione del bilancio integrato in chiave NATO che, in considerazione di quanto stabilito anche per gli altri Paesi dell'Alleanza, ha portato l'Italia nel 2025 al raggiungimento dell'obiettivo precedentemente fissato.
     
    Viene poi posta l'attenzione vertice NATO dell'Aia del 24-25 giugno 2025, in cui i rappresentanti dei 32 Paesi membri hanno deciso di aumentare la spesa per la difesa al 5 per cento del Pil entro il 2035, di cui almeno un 3,5 per cento per spese per la difesa nell'attuale definizione, "core military spending" (in aumento rispetto al 2 per centro precedentemente fissato), e fino all'1,5 per cento per "defence and security-related spending".

    La Corte, nel rinviare a quanto più volte evidenziato, ribadisce che i diversi metodi di definizione dell'ammontare complessivo della spesa difesa, in relazione ai diversi obiettivi perseguiti in ambito nazionale, unionale e internazionale, richiedono una lettura armonizzata tra i diversi ambiti, che comprenda anche i fenomeni in corso di gestione. 
    Una visione armonizzata dovrebbe, quindi - secondo la Corte - tener conto delle differenze nelle tecniche di rilevazione, nei momenti per la contabilizzazione delle voci elementari e nelle valute di riferimento, nonché nella cogenza dell'obiettivo. In particolare, sarebbe auspicabile, sempre a parere della Corte, un raccordo tra le spese classificate secondo il sistema europeo dei conti (SEC 2010) e la classificazione per funzioni della spesa pubblica (COFOG), che segue criteri statistici ed è rilevante ai fini della sorveglianza fiscale europea, e quelli utilizzati in ambito NATO, che seguono criteri di natura amministrativa.

Nel panorama Ue, tra le iniziative e progettualità significative, la Corte ricorda infine l'European Peace Facility (EPF). 

L'European Peace Facility (EPF) è un fondo fuori dal bilancio UE, istituito nel marzo del 2021 nato con una dotazione di circa 5,7 miliardi per il periodo 2021-2027 al fine di finanziare alcune azioni esterne dell'UE nel settore militare e/o della difesa, cui partecipano gli Stati membri che contribuiscono in proporzione al proprio Prodotto interno lordo. La relazione della Corte evidenzia che nel 2025 la quota di partecipazione dell'Italia è ulteriormente aumentata sino a 461 milioni di stanziamento definito (+20,93). Nel 2026 il capitolo ha raggiunto allo stato attuale uno stanziamento di 537 milioni, con un incremento del 16,46 per cento rispetto al contributo versato nel 2025. La relazone ricorda inoltre che l'art. 2- bis del d.l. n. 14/2022 "Disposizioni urgenti sulla crisi in Ucraina" è stato da ultimo prorogato sino al 31 dicembre 2026 dal d.l. n. 201/2025, art. 1, comma1, convertito dalla legge n. 27/2026.
Per approfondimenti si rinvia al tema dell'attività parlamentare Cessione di materiali d'armamento alle autorità governative dell'Ucraina .

Assestamento 2026

In via preliminare, si ricorda che l'istituto dell'assestamento di bilancio dello Stato è previsto per consentire un aggiornamento, a metà esercizio, degli stanziamenti del bilancio, anche sulla scorta della consistenza dei residui attivi e passivi accertata in sede di rendiconto dell'esercizio scaduto al 31 dicembre precedente.

Sotto questo profilo, il disegno di legge di assestamento si connette funzionalmente con il rendiconto del bilancio relativo all'esercizio precedente: l'entità dei residui, attivi e passivi, sussistenti all'inizio dell'esercizio finanziario, che al momento dell'elaborazione e approvazione del bilancio di previsione è stimabile solo in misura approssimativa, viene, infatti, definita in assestamento sulla base delle risultanze del rendiconto.

Con il disegno di legge di assestamento le previsioni di bilancio formulate a legislazione vigente sono adeguate in relazione:

  1. per quanto riguarda le entrate, all'eventuale revisione delle stime del gettito; poiché esse sono il frutto di una valutazione di carattere tecnico, eventuali modifiche possono essere determinate dall'evoluzione della base imponibile e dagli effetti derivanti dall'applicazione della normativa vigente;
  2. per quanto riguarda le spese aventi carattere discrezionale, ad esigenze sopravvenute;
  3. per quanto riguarda la determinazione delle autorizzazioni di pagamento, in termini di cassa, alla consistenza dei residui accertati in sede di rendiconto dell'esercizio precedente.

 La disciplina dell'istituto dell'assestamento del bilancio dello Stato è contenuta all'articolo 33 della legge di contabilità e finanza pubblica (legge n. 196/2009), che ne prevede la presentazione entro il mese di giugno di ciascun anno.

Il disegno di legge di assestamento riflette la struttura del bilancio dello Stato organizzato - secondo la disciplina recata dalla legge di contabilità n. 196/2009 - in missioni e programmi, che costituiscono le unità di voto.

Come previsto dalla legge di contabilità (articolo 33, comma 3), anche in sede di assestamento possono essere modificati gli stanziamenti di spese predeterminate per legge in virtù della c.d. flessibilità di bilancio, fermo restando il divieto di utilizzare stanziamenti di conto capitale per finanziare spese correnti.

I margini di flessibilità in sede di assestamento sono stati ampliati a seguito delle modifiche introdotte dall'articolo 5 della legge n. 163/2016, di riforma della legge di contabilità e finanza pubblica, che ha riformulato il comma 3 dell'articolo 33 della legge di contabilità prevedendo la possibilità che con il disegno di legge di assestamento possano essere proposte variazioni compensative tra le dotazioni finanziarie previste a legislazione vigente, limitatamente all'anno in corso, anche tra unità di voto diverse (laddove essa era originariamente limitata soltanto nell'ambito dei programmi di una medesima missione), fermo restando, anche in assestamento, la preclusione all'utilizzo degli stanziamenti di conto capitale per finanziare spese correnti.


Ciò premesso, la legge di bilancio 2026-2028 (legge n. 199/2025) autorizza, per lo stato di previsione del Ministero della difesa, spese finali, in termini di competenza, pari a 32.415,8 milioni di euro nel 2026. 

La consistenza dei residui presunti al 1° gennaio 2026, risulta, nel progetto di bilancio presentato al Parlamento, di 1.894,9 milioni di euro, di cui 174,7 per la parte corrente e 1.720,1 per la parte in conto capitale.


Tab 1 - Spese del Ministero della Difesa nella legge di bilancio 2026-2028

  (in milioni di euro)
Spese per titolo
Competenza
Cassa
Residui
Spese correnti
22.579,2
 22.577,3
174,7
Spese in conto capitale
9.836,6
9.894,6
 1.720,1
Totale
32.415,8
32.471,9
1.894,9
   

Il disegno di legge di assestamento del bilancio interviene sulle previsioni iniziali, sia per l'incidenza di atti amministrativi intervenuti nel periodo gennaio-maggio 2026 (1.175,3 milioni di euro per competenza e per cassa), che hanno già prodotto i loro effetti sulle poste di bilancio, sia per le variazioni contenute nel disegno di legge in esame (126,8 milioni di euro per competenza e 221,9 milioni di euro per cassa).

Le variazioni proposte alle previsioni di competenza sono correlate alle effettive esigenze di gestione e tengono conto della situazione della finanza pubblica; l'adeguamento delle autorizzazioni di cassa consegue invece all'accertata consistenza dei residui e alle variazioni proposte per la competenza, nonché alla valutazione delle concrete capacità operative dell'Amministrazione.

Variazioni per atto amministrativo

Le variazioni già introdotte in bilancio, e pertanto non soggette ad approvazione parlamentare, hanno determinato complessivamente un aumento di 1.175,3 milioni di euro delle previsioni di competenza e delle autorizzazioni di cassa.

Tali variazioni, derivate da provvedimenti  intervenuti nell'anno o da norme di carattere generale, sono riepilogate nella tabella seguente.


Tab. 2 - Variazioni per atto amministrativo per provvedimento di riferimento

(in milioni di euro) 
Descrizione
Competenza
Cassa
Applicazione DPR 204 e 205 del 4/12/2025 accordi personale dirigente triennio 2021-23 FFAA e FFPP
8,9
8,9
Riassegnazione ai capitoli di spesa delle somme versate in entrata
930,8
930,8
Reiscrizione di residui passivi perenti della spesa di conto capitale
2,0
2,0
Reiscrizione residui passivi perenti parte corrente
0,5
0,5
Riparto fondo indennità accessorie personale presso la DIA
1,3
1,3
Riparto fondo missioni internazionali
230,4
230,4
Applicazione CCNL Area funzioni centrali 2022-2024 del 28/10/2025 - Art. 20 comma 4 LB N. 199 DEL 2025
0,4
0,4
Applicazione CCNL 2022-2024 relativo al personale comparto istruzione e ricerca sottoscritto il 23 dicembre 2025
0,3
0,3
Riparto Fondo a favore Enti locali di cui all'art.1 comma 772 legge 199/2026
0,5
0,5
TOTALE
1.175,3
1.175,3
Variazione proposta con il disegno di legge

La variazione proposta con il disegno di legge di assestamento 2026 prevede, per lo stato di previsione del Ministero della Difesa, un incremento di circa 126,8 milioni di euro per la competenza e 221,9 milioni per la cassa, come illustra la tabella sottostante (dati in milioni di euro).


Tab. 3 - Variazioni proposte dal ddl di assestamento 2026 per titolo di spesa

(in milioni di euro)
Spese per titolo
Competenza
Cassa
Spese correnti
52,2
147,3
Spese in conto capitale
74,5
74,5
Rimborso del debito pubblico
     0
   0
Totale
126,8
221,9
 

La seguente tabella fornisce il quadro delle proposte di variazione, in termini di competenza, sia per atto amministrativo, sia proposte con il presente disegno di legge, riferite ai programmi ed alle missioni dello stato di previsione del Ministero della difesa.

Si ricorda che lo stato di previsione del Ministero della difesa, per il 2026, si articola in 3 missioni e 11 programmi che, intesi quali aggregati diretti al perseguimento degli obiettivi definiti nell'ambito delle missioni, rappresentano le unità di voto parlamentare. 

 Tab. 4 - Variazioni proposte dal ddl di assestamento 2026 per missioni e programmi

(in milioni di euro)
Missione/Programma
Previsioni iniziali 2026
Variazioni per atto amministrativo
Variazioni proposte con ddl assestamento
Previsioni assestate 2026
Difesa e sicurezza del territorio (5)
30.515,0
1.157,5
60,8
31.733,3
Approntamento e impiego Carabinieri per la difesa e la sicurezza (5.1)
7.515,9
475,8
-6,8
7.984,9
Approntamento e impiego delle forze terrestri (5.2)
6.308,4
247,7
22,8
6.579,0
Approntamento e impiego delle forze marittime (5.3)
2.444,3
123,7
19,8
2.587,9
Approntamento e impiego delle forze aeree (5.4)
2.989,7
181,3
24,0
3.195,0
Pianificazione generale delle Forze Armate e approvvigionamenti militari ed infrastrutturali (5.6)
1.131,3
12,4
-1,1
1.142,7
Approntamento e impiego dei Comandi e degli Enti interforze dell'Area tecnico/operativa (5.9)
1.365,2
102,0
-1,6
1.465,6
Pianificazione dei programmi di ammodernamento e rinnovamento degli armamenti, ricerca, innovazione tecnologica, sperimentazione e procurement militare (5.10)
8.760,1
14,6
3,6
8.778,2
Sviluppo sostenibile e tutela del territorio e dell'ambiente (18)
503,9
47,2
0,0
551,1
Approntamento carabinieri per la tutela forestale, ambientale e agroalimentare (18.17)
503,9
47,2
0,0
551,1
Servizi istituzionali e generali delle amministrazioni pubbliche (32)
1.396,9
-29,4
65,9
1.433,4
Indirizzo politico (32.2)
48,6
-0,9
0,2
48,0
Servizi e affari generali per le Amministrazioni di competenza (32.3)
804,3
-28,6
65,3
841,0
interventi non direttamente connessi con l'operatività dello strumento militare (32.6)
544,0
0,0
0,3
544,4
Totale
32.415,8
1.175,3
126,8
33.717,8

La variazione proposta con il disegno di legge di assestamento 2026 pari a 126,8 milioni di euro, è dovuta per 60,8 milioni alla variazione della missione Difesa e sicurezza del territorio" e per 65,9 milioni alla variazione della missione "Servizi istituzionali e generali delle amministrazioni pubbliche".

In conclusione, le previsioni per il bilancio 2026 per competenza, pari a 32.415,8 milioni di euro, vengono ad assestarsi in 33.717,8 milioni di euro, con una variazione complessiva in aumento di 1.302,0 milioni.

Le autorizzazioni iniziali di cassa, pari a 32.471,9 milioni di euro si assestano in 33.869,0 milioni di euro (+1.397,1 milioni), e le previsioni iniziali per i residui, pari a 1.894,9 milioni si assestano in 2.502,6 milioni (+607,8 milioni di euro).