Camera dei deputati - Legislatura - Dossier di documentazione (Versione per stampa)
|
| Autore: |
Servizio Studi - Dipartimento Bilancio |
| Titolo: |
Documento programmatico di finanza pubblica 2026 |
| Riferimenti: |
DOC N.2 |
| Serie: |
Documentazione di Finanza Pubblica Numero: 20 |
| Data: |
06/10/2026 |
| Organi della Camera: |
V Bilancio |
6 ottobre 2026
DOCUMENTO PROGRAMMATICO DI FINANZA PUBBLICA 2026
Doc. CCXLIV, n. 2
Servizio Studi - Ufficio per le ricerche nei settori economico e finanziario
Tel. 06 6706-2451 * studi1@senato.it
Servizio del Bilancio
Tel. 06 6706-5790 * sbilanciocu@senato.it
Servizio Studi - Dipartimento Bilancio
Tel. 06 6760-2233 * st_bilancio@camera.it
Servizio Bilancio dello Stato
Tel. 06 6760-2174 – 06 6760-9455 * bs_segreteria@camera.it
Hanno collaborato alla redazione del presente dossier:
Servizio per il Controllo parlamentare
Tel.06 6760 3381 - * sgcp@camera.it
Osservatorio sulla finanza pubblica e sulle politiche di bilancio e per i rapporti con gli enti, nazionali e internazionali, competenti in materia
Tel.06 6760 5501 * osservatorio.fp@camera.it
Documentazione di finanza pubblica n. 20
La documentazione dei Servizi e degli Uffici del Senato della Repubblica e della Camera dei deputati è destinata alle esigenze di documentazione interna per l'attività degli organi parlamentari e dei parlamentari. Si declina ogni responsabilità per la loro eventuale utilizzazione o riproduzione per fini non consentiti dalla legge. I contenuti originali possono essere riprodotti, nel rispetto della legge, a condizione che sia citata la fonte.
DFP20.docx
DOCUMENTO PROGRAMMATICO
DI FINANZA PUBBLICA 2026
Doc. CCXLIV, n. 2
A seguito dell’entrata in vigore nel 2024 della riforma della governance economica europea, la programmazione della politica di bilancio e delle politiche economiche è stata definita nell’ambito del Piano strutturale di bilancio di medio termine (PSBMT), approvato con la Raccomandazione del Consiglio del 21 gennaio 2025 che ha approvato altresì il relativo percorso di aggiustamento di bilancio. Il Piano stabilisce il quadro di riferimento programmatico della finanza pubblica, individua il livello massimo del tasso di crescita della spesa netta in un orizzonte pluriennale e definisce una serie di riforme e di investimenti, da conseguire secondo una tempistica predefinita.
Nelle more della revisione della disciplina nazionale in materia di contabilità e finanza pubblica, sono stati approvati degli atti di indirizzo parlamentare volti a impegnare il Governo a trasmettere il Documento programmatico di finanza pubblica 2026, in luogo della Nota di Aggiornamento del DEF (NADEF), specificandone i contenuti. Il 2 ottobre 2026 il Governo ha trasmesso alle Camere il Documento programmatico di finanza pubblica 2026, in attuazione degli impegni previsti dalla risoluzione n. 7-00043 approvata all’unanimità dalla 5ª Commissione (Programmazione economica, bilancio) del Senato della Repubblica il 30 settembre 2026 e dalla risoluzione n. 7-00414 approvata all’unanimità dalla V Commissione (Bilancio, tesoro e programmazione) della Camera dei deputati il 1° ottobre 2026.
Il DPFP 2026 reca dati sulla congiuntura economica internazionale, sulle previsioni macroeconomiche e di finanza pubblica, sul quadro macroeconomico programmatico e sul piano di riforme e investimenti, in vista della presentazione del Documento programmatico di bilancio (DPB) 2027, che sarà inviato alla Commissione europea entro il 15 ottobre, e della trasmissione al Parlamento del disegno di legge di bilancio per il 2027.
Per lo svolgimento dell’esame parlamentare del Documento programmatico di finanza pubblica 2026, si applicheranno le procedure attualmente previste per l’esame del DEF, in attuazione dell’articolo 118-bis del Regolamento della Camera dei deputati e dell’articolo 125-bis del Regolamento del Senato della Repubblica. Il Documento è stato assegnato alle Commissioni Bilancio dei due rami del Parlamento in sede referente, nonché a tutte le altre Commissioni permanenti e alla Commissione parlamentare per le questioni regionali in sede consultiva. Le due Commissioni Bilancio possono quindi procedere, anche congiuntamente, all’acquisizione dei necessari elementi conoscitivi sui contenuti del Documento nell’ambito di un programma di audizioni. A seguito dell’espressione dei pareri delle altre Commissioni, le Commissioni Bilancio procedono all’approvazione della relazione da presentare all’Assemblea. In tale fase è possibile anche la presentazione di eventuali relazioni di minoranza. La deliberazione sul Documento da parte delle Assemblee dei due rami del Parlamento ha luogo con l’approvazione di risoluzioni.
Contestualmente alla presentazione del DPFP 2026, il Governo ha trasmesso alle Camere la Relazione ai sensi dell’articolo 6 della legge n. 243 del 2012, per chiedere l’autorizzazione parlamentare allo scostamento dagli obiettivi programmatici di spesa a seguito della richiesta di attivazione della clausola di salvaguardia nazionale (National Escape Clause) per le maggiori spese per la difesa e per la sicurezza energetica, presentata alla Commissione europea il 10 settembre 2026. Sotto il profilo procedurale, si evidenzia che la Commissione europea dovrebbe formulare una proposta di raccomandazione al Consiglio per l’attivazione della clausola.
Il quadro macroeconomico internazionale mostra un'economia globale caratterizzata da una sostanziale tenuta dell'attività produttiva nella prima metà del 2026, pur in un contesto di marcata incertezza geopolitica, nuovi equilibri commerciali e rinnovate tensioni sui mercati energetici. Nella prima metà del 2026 la crescita del PIL dei Paesi del G20, in accordo con le stime OECD, è rimasta stabile (+0,7% nel secondo trimestre, dallo 0,8% del primo), sostenuta dalla domanda interna delle principali economie avanzate, dagli investimenti nell’intelligenza artificiale (IA), dall’anticipazione degli acquisti di beni e prodotti energetici esposti a possibili restrizioni dell’offerta e da condizioni ancora favorevoli del mercato del lavoro; in agosto il PMI composito globale è salito a 53,5 punti.
Nel complesso, tuttavia, i principali previsori internazionali stimano un modesto rallentamento della crescita del PIL mondiale nel 2026 rispetto all’anno precedente e un rafforzamento nel 2027. In particolare, l’OCSE prevede una crescita del 2,9 per cento nel 2026 e del 3,0 per cento nel 2027 (rispetto al 3,4 per cento nel 2025). Il FMI stima un tasso del 3,0 per cento per il 2026 e del 3,4 per cento per il 2027 (3,5 per cento nel 2025). Le revisioni rispetto alle previsioni precedenti sono +0,1 (2026) e -0,1 (2027) punti per l’OCSE (rispetto a giugno 2026) e -0,1 e +0,2 punti per il FMI (rispetto ad aprile 2026) (cfr. la tavola seguente).
I rischi restano orientati al ribasso, in larga misura per il perdurare delle tensioni geopolitiche: un aggravamento dei conflitti potrebbe tradursi in nuove interruzioni delle catene di approvvigionamento e delle rotte commerciali, con maggiore frammentazione degli scambi e volatilità dei prezzi delle materie prime. Tra i rischi al rialzo nel DPFP sono indicati le catene di approvvigionamento più flessibili, l’innovazione tecnologica e l’adattamento dei mercati energetici.
Tra le economie avanzate, gli Stati Uniti registrano una crescita sostenuta, prevista dall'OCSE al 2,2 per cento nel 2026 e al 2,1 per cento nel 2027 (con il FMI che stima un +2,3 per cento nel 2026 e +2,2 per cento nel 2027). Tale espansione risulta guidata dagli ingenti investimenti nell'intelligenza artificiale (IA) e nelle infrastrutture digitali. Inoltre, la posizione degli USA come esportatori netti di energia attenua l'impatto negativo dello shock petrolifero sui saldi commerciali interni. L’inflazione ha raggiunto il 4,2% a/a in maggio per poi scendere scesa al 3,4% in agosto (componente core al 2,4%). I maggiori ricavi del settore energetico compensano solo in parte gli effetti negativi dello shock sui consumatori, determinando prevalentemente una redistribuzione di reddito tra produttori e consumatori; nel 2025 le esportazioni nette di prodotti energetici sono pari a circa l’11,5% della disponibilità energetica complessiva (9,8% nel 2024).
La crescita dell'Eurozona si mantiene su ritmi più contenuti: l’OCSE prevede un 1,0 per cento sia nel 2026 sia nel 2027, mentre il FMI stima un 0,9 per cento nel 2026 e un 1,2 per cento nel 2027. L'area è condizionata da uno shock di offerta negativo derivante dai rincari energetici; essendo importatrice netta di idrocarburi (le importazioni nette coprivano nel 2024 il 57,3% della disponibilità lorda di energia UE), ciò determina un peggioramento delle ragioni di scambio oltre a comprimere il reddito reale di famiglie e imprese.
Nel secondo trimestre 2026 il PIL è aumentato dello 0,6% t/t dopo la stagnazione del primo (la revisione al rialzo di due decimi rispetto alla stima flash è interamente attribuibile all’Irlanda; al netto dell’Irlanda la crescita è confermata allo 0,3%); il contributo principale è venuto dalle esportazioni nette e dai consumi privati, mentre gli investimenti fissi sono rimasti deboli e le scorte hanno sottratto crescita. Il tasso di disoccupazione è al 6,4% in agosto; l’inflazione, salita sopra il 3% in aprile, è stimata in risalita al 3,8% in settembre (stima preliminare Eurostat). In settembre il PMI composito ha raggiunto il livello più elevato dalla primavera del 2023 e i prezzi energetici e tassi più alti sarebbero i principali freni all’attività sostenuta invece dagli investimenti nella difesa, come evidenziato dall’OCSE. Per quanto concerne le riserve energetiche, al 22 settembre il riempimento degli stoccaggi di gas era pari al 70% nell’UE e all’86% in Italia.
La crescita del PIL della Cina è prevista dall'OCSE al 4,5 per cento nel 2026 e al 4,2 per cento nel 2027 (4,6% nel 2026 e 4,1% nel 2027 per il FMI). Sebbene sostenuta dalla domanda estera, l'attività economica resta condizionata dalla debolezza della domanda interna e dai rischi deflazionistici legati all'eccesso di capacità produttiva. La crescita congiunturale, pari all’1,3% nel primo trimestre ha rallentato allo 0,9% nel secondo; per contrastare i rischi deflazionistici sono state adottate nel 2026 politiche monetarie e fiscali espansive.
Infine, in Giappone la crescita è stimata dall'OCSE allo 0,8% nel 2026 e allo 0,7% nel 2027 (0,6% e 0,7% per il FMI), laddove nel Regno Unito è prevista all'1,1% nel 2026 e all'1,0% nel 2027 secondo l'OCSE (1,0% e 1,3% per il FMI).
Tabella 1 - Previsioni di crescita del PIL reale (OCSE, FMI)
(variazioni percentuali)
| Area Geografica |
Previsore |
Previsioni precedenti (a) |
Previsioni aggiornate (b) |
Variazione (b-a) |
| |
|
2026 |
2027 |
2026 |
2027 |
2026 |
2027 |
| Mondo (PIL Globale) |
OCSE |
2,8 |
3,1 |
2,9 |
3,0 |
0,1 |
-0,1 |
| Mondo (PIL Globale) |
FMI |
3,1 |
3,2 |
3,0 |
3,4 |
-0,1 |
0,2 |
| Stati Uniti |
OCSE |
2,0 |
1,8 |
2,2 |
2,1 |
0,2 |
0,3 |
| Stati Uniti |
FMI |
2,3 |
2,1 |
2,3 |
2,2 |
0,0 |
0,1 |
| Area dell'euro |
OCSE |
0,8 |
1,2 |
1,0 |
1,0 |
0,2 |
-0,2 |
| Area dell'euro |
FMI |
1,1 |
1,2 |
0,9 |
1,2 |
-0,2 |
0,0 |
| Cina |
OCSE |
4,5 |
4,3 |
4,5 |
4,2 |
0,0 |
-0,1 |
| Cina |
FMI |
4,4 |
4,0 |
4,6 |
4,1 |
0,2 |
0,1 |
| Giappone |
OCSE |
0,6 |
0,8 |
0,8 |
0,7 |
0,2 |
-0,1 |
| Giappone |
FMI |
0,7 |
0,6 |
0,6 |
0,7 |
-0,1 |
0,1 |
| Regno Unito |
OCSE |
0,9 |
1,1 |
1,1 |
1,0 |
0,2 |
-0,1 |
| Regno Unito |
FMI |
0,8 |
1,3 |
1,0 |
1,3 |
0,2 |
0,0 |
Fonte: OCSE, Economic Outlook (giugno 2026) e Interim Economic Outlook (settembre 2026); FMI, World Economic Outlook (aprile 2026 e luglio 2026). Le previsioni precedenti (a) sono quelle di giugno per l'OCSE e di aprile per l'FMI; le previsioni più recenti (b) sono quelle di settembre per l'OCSE e di luglio per l'FMI. Variazioni in punti percentuali.
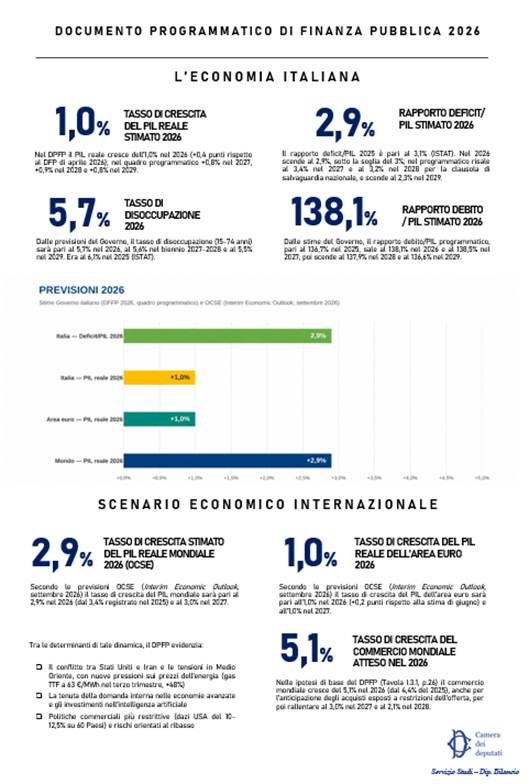
Con riferimento alle tensioni geopolitiche, il principale fattore di rischio e instabilità è rappresentato dal conflitto tra Stati Uniti e Iran, unitamente all'intensificarsi delle azioni militari nello Yemen in prossimità dello stretto di Bab el-Mandeb. Le minacce ai transiti marittimi attraverso lo stretto di Hormuz (da cui transita circa il 20% del petrolio consumato a livello mondiale) hanno rafforzato le pressioni sui prezzi energetici. Nel terzo trimestre del 2026, la quotazione media del gas naturale al TTF olandese si è attestata a 63 €/MWh (+48% rispetto alla media del primo semestre), mentre il prezzo medio del petrolio Brent è salito a 91 $/barile (+3,5%). Le tensioni internazionali, particolarmente acute tra aprile e maggio, dopo essersi attenuate con l’accordo raggiunto a metà giugno tra Stati Uniti e Iran, hanno registrato in agosto un primo inasprimento, seguito da azioni di blocco alla navigazione, per poi intensificarsi in settembre con le azioni militari nello Yemen e il coinvolgimento dell’Arabia Saudita. Attualmente i prezzi dei futures dei beni energetici, pur incorporando un graduale riassorbimento delle tensioni, convergono nel tempo su livelli superiori a quelli attesi prima del conflitto. Le ipotesi di base del quadro tendenziale del DPFP (Tavola I.3.1) prevedono un Brent a 89,0 $/barile nel 2026 e 78,1 nel 2027 e un TTF a 53,5 e 46,7 €/MWh.
Nei due mercati la pressione sui prezzi assume altresì forme asimmetriche. Per il petrolio la tensione si concentra maggiormente nell'immediato: il divario emerso a settembre tra il prezzo spot (Dated Brent) e i contratti a termine (futures) segnala un premio per la disponibilità immediata. Il gas, invece, per il quale il rincaro è stato più marcato (TTF +48% rispetto alla media del primo semestre), registra rialzi sostenuti sia sul prezzo a pronti sia sulle scadenze autunnali e invernali. Va ricordato che il gas rappresenta per l'Europa uno dei principali fattori di vulnerabilità, in quanto la diversificazione delle forniture richiede tempi più lunghi e dipende dalla disponibilità di gasdotti, impianti di liquefazione e rigassificazione e di carichi di GNL sul mercato internazionale. Al 22 settembre gli stoccaggi risultavano pari al 70% nell'UE e all'86% in Italia.
Sul versante delle politiche commerciali, a inizio 2026, a seguito dell'invalidazione da parte della Corte Suprema dei dazi reciproci introdotti il 2 aprile 2025 (cd. “Liberation day”; sentenza del 20 febbraio 2026), gli Stati Uniti hanno sostituito tali misure con dazi generali del 10% o 12,5% sulle importazioni da 60 Paesi, confermando aliquote settoriali fino al 50% su acciaio, alluminio e rame. L’incertezza sulle politiche commerciali (indice WTUI) resta elevata, pur al di sotto del picco del secondo trimestre 2025, e le pressioni sulle catene globali del valore si sono intensificate tra aprile e maggio, senza tuttavia avvicinarsi ai massimi di fine 2021. Per compensare la riduzione dell’export verso gli Stati Uniti, la Cina ha reindirizzato la propria sovracapacità produttiva verso i Paesi dell’ASEAN, l’Europa e l’America Latina.
Nel primo semestre 2026 gli scambi internazionali si sono rafforzati e in Asia si è formato un polo produttivo integrato tra Giappone, India e ASEAN, che assorbe export cinese di beni intermedi e diversifica l’approvvigionamento di minerali critici. Sul fronte europeo, nel quadro di una strategia di autonomia strategica, diversificazione dei mercati di sbocco e accesso sicuro alle materie prime critiche (MPC), l'UE procede nel rafforzamento della propria rete negoziale, con la conclusione di importanti accordi di libero scambio con Mercosur, India e Australia, non tutti ancora in vigore: l’accordo commerciale interinale con il Mercosur è in applicazione provvisoria dal 1° maggio 2026 (il partenariato completo è in fase di ratifica), mentre i negoziati con l’India (27 gennaio 2026) e con l’Australia (marzo 2026) sono conclusi e i relativi accordi sono in fase di adozione e ratifica.
Complessivamente negli scambi mondiali si osserva altresì una forte concentrazione settoriale della crescita: nel 2025 l'export mondiale è cresciuto del 7,0%, con quasi il 68% dell'incremento attribuibile a computer/elettronica/ottica (46,0%) e metallurgia (21,8%). Nei primi cinque mesi del 2026, l'export dei primi 18 Paesi esportatori è aumentato del 15,0% a/a, trainato per il 50,2% dal comparto computer, elettronica e ottica. Differentemente, le esportazioni dei settori classici del Made in Italy (alimentare, bevande, tessile, abbigliamento, meccanica e mobili) hanno evidenziato una crescita contenuta nei primi mesi del 2026. Nel 2025 la farmaceutica è cresciuta del 12,9%; dopo la flessione del 2025, i prodotti estrattivi e petroliferi sono tornati a espandersi nel 2026, sostenuti dalle quotazioni energetiche.
Le ipotesi di base del quadro tendenziale del DPFP (Tavola I.3.1) prevedono una crescita del commercio mondiale del 5,1% nel 2026, 3,0% nel 2027, per scendere al 2,1% nel 2028 e al 2,0% nel 2029.
Per quanto concerne i mercati finanziari, la trasmissione dei rincari energetici ha spinto al rialzo l'inflazione complessiva e le aspettative a un anno, che sono salite al 3,6 per cento nell'area euro e al 2,5 per cento negli Stati Uniti. Le aspettative più a lungo termine sono rimaste sostanzialmente stabili, a conferma dell’ancoraggio. L’inflazione complessiva globale è salita dal 4,3% a/a di marzo al 4,9% di maggio, per poi scendere al 4,7% in giugno (FMI).
La BCE è intervenuta a settembre 2026 con un rialzo di 25 punti base, portando il tasso sui depositi al 2,50 per cento per contrastare gli effetti inflazionistici sulle retribuzioni e ancorare le aspettative sui prezzi. La Federal Reserve ha alzato i tassi di 25 punti base a settembre, mantenendo un’impostazione prudente, condizionata dall'evoluzione dell'inflazione da costi. La curva dei tassi di mercato incorpora due ulteriori rialzi di 25 punti base entro febbraio. Per la Federal Reserve il DPFP segnala maggiore incertezza su tempi ed entità dell’inasprimento, con un percorso atteso analogo a quello dell’area euro. In Giappone i mercati si attendono nuovi rialzi, in un quadro di graduale abbandono della politica ultra-espansiva della Banca del Giappone; la banca centrale cinese mantiene un orientamento moderatamente accomodante e reattivo rispetto alla possibilità di rafforzare il sostegno all’economia con misure anticicliche.
Le attese di inflazione e la prospettiva di maggiori emissioni sovrane per finanziare la difesa e le infrastrutture hanno inoltre spinto verso l'alto i tassi di interesse a lungo termine: il rendimento del Treasury decennale statunitense si è portato in prossimità del 5,2 per cento (massimo dal 2007), il rendimento del Bund decennale tedesco ha superato il 3,6 per cento, quello giapponese si è portato vicino al 3,1 per cento (valore massimo da oltre trent'anni), mentre il decennale cinese resta stabile intorno all'1,7 per cento in presenza di una politica monetaria accomodante. Con riferimento all’Italia, come indicato nel DPFP; il rendimento dei BTP decennali risulta superiore di circa 30 punti base rispetto alle ipotesi di aprile, in media nel triennio 2027-2029.
Sul mercato valutario l'euro, dopo aver raggiunto un valore di scambio pari a 1,18 dollari ad aprile, si è deprezzato fino al valore attuale di circa 1,14 dollari. Il cambio dollaro/renminbi è sceso da 6,88 a 6,71, mentre lo yen si è recentemente apprezzato rispetto alla valuta statunitense (USD/JPY a 157,3 al 25 settembre). Tra il 1° aprile e il 25 settembre l’EUR/USD è passato da 1,159 a 1,139 e l’USD/JPY da 158,8 a 157,3, dopo un deprezzamento dello yen fino a quota 164 in luglio e un intervento coordinato delle autorità giapponesi e statunitensi.
A seguito della revisione dei conti economici nazionali dell’Istat del 22 settembre 2026, la crescita del PIL nel 2025 è stata rivista al rialzo di 0,1 punti percentuali rispetto alla stima effettuata a marzo 2026 (pari allo 0,5%): pertanto, il tasso di variazione del PIL in volume nel 2025 è stato pari allo 0,6%. L’ISTAT, inoltre, riporta che la crescita del PIL nel 2024 è stata pari all’1,1%, aumentando di 0,3 punti percentuali la propria stima originaria. A tal proposito, secondo quanto riportato nel Documento “tutte le revisioni degli ultimi anni hanno portato la crescita del PIL in linea, se non al di sopra delle previsioni originarie dei documenti di programmazione, confermando la prudenza dell’impostazione adottata dal Governo”.
L’ISTAT rileva che nel 2025 gli investimenti fissi lordi sono aumentati in volume del 3,9%, i consumi finali nazionali dell’1%, le esportazioni di beni e servizi dell’1,7% e le importazioni del 4,2%. Si sottolinea che la crescita nel 2025 ha riguardato tutti i settori, con particolare riguardo a quello delle costruzioni (2.6%). L’andamento del PIL è evidenziato nel grafico seguente.
Figura 1 - Andamento del PIL in volume anni 2010-2025
Anni 2010-2025 Valori concatenati in miliardi di euro (anno di riferimento 2020) e variazioni percentuali annuali.
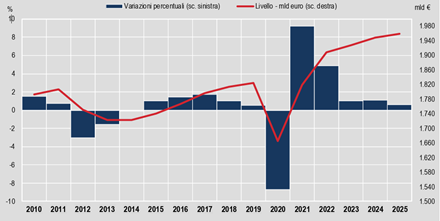
Fonte: ISTAT, Conti economici nazionali – Anni 2024-2025 (22 settembre 2026).
Per quanto riguarda, invece, i primi due trimestri del 2026, si registrano indicazioni complessivamente favorevoli, nonostante il contesto economico sfavorevole e incerto: nei primi due trimestri si è assistito ad una crescita rispettivamente dello 0,3% e dello 0,2% rispetto al periodo precedente. La crescita acquisita per il 2026 secondo i dati aggiustati per i giorni lavorati si colloca allo 0,8 %, al di sopra dello 0,6 per cento annuale previsto nel Documento di finanza pubblica dello scorso aprile.
La domanda interna al netto delle scorte ha contribuito alla crescita di 0,5 punti percentuali nel primo trimestre e dello 0,3 punti percentuali nel secondo. Tra le componenti del PIL dal lato della domanda, il sostegno maggiore è derivato dai consumi delle famiglie, che hanno recuperato potere di acquisto.
Per quanto attiene agli investimenti fissi lordi, è proseguita la fase espansiva avviata nel 2024 (+0,8% nel primo trimestre 2026 e + 0,3% nel secondo), sostenuta soprattutto dai fabbricati non residenziali, grazie alle risorse riconducibili al PNRR. Permane positivo l’andamento relativo ai macchinari e alle attrezzature.
In relazione alla domanda estera netta, il risultato è variato significativamente tra il primo trimestre, nel corso del quale tale componente ha contribuito alla crescita per 0,8 punti percentuali ed è stata sostenuta in particolare dalle esportazioni, e il secondo trimestre, nel quale il risultato è negativo (-0,3 punti percentuali). Nel secondo trimestre le vendite all'estero di merci hanno registrato un rallentamento in valore. La crescita delle importazioni è dovuta quasi interamente all'aumento dei prezzi, soprattutto dei beni intermedi. Di conseguenza, i flussi commerciali riflettono un peggioramento delle ragioni di scambio causato dal rincaro dei prezzi energetici.
Nello specifico, nel primo trimestre, le esportazioni di beni e servizi in volume sono aumentate con decisione (+2,3 per cento t/t), mentre le importazioni hanno registrato una variazione nulla; nel secondo, le esportazioni hanno rallentato (+0,8 per cento t/t) e le importazioni sono cresciute a un ritmo sostenuto (+1,7 per cento t/t).
Per quanto concerne il lato dell’offerta, nel Documento si sottolinea che il settore dei servizi è stato quello più dinamico con una crescita in entrambi i primi trimestri dello 0,4% rispetto al trimestre precedente. A tale espansione hanno contribuito in misura maggiore i seguenti comparti: commercio, trasporto e alloggio, i servizi di informazione e comunicazione e le attività immobiliari. L’industria ha subito un rallentamento nei primi due trimestri del 2026 rispetto all’ultimo trimestre del 2025 e la produzione ha registrato andamenti differenziati all’interno del comparto manifatturiero, con segnali più favorevoli provenienti dai comparti ad alta tecnologia (in particolare aerospazio e farmaceutica). Infine, le costruzioni hanno continuato a crescere, sostenute dagli investimenti del PNRR (in particolar modo nel settore non residenziale) che hanno compensato il venir meno degli incentivi in tale settore. Nel secondo trimestre il valore aggiunto è salito dell'1,5% rispetto al periodo precedente, recuperando la flessione registrata nel trimestre precedente.
A seguito dell'analisi delle transizioni tra occupazione, disoccupazione e inattività, il Documento conferma la fase favorevole dell'evoluzione del mercato del lavoro nel corso del 2026.
In particolare:
§ il tasso di occupazione nella fascia d’età 15-64 anni si attesta al 63,1 per cento (24,4 milioni di occupati in termini assoluti), con un incremento dello 0,3 per cento nel primo trimestre e dello 0,6 per cento nel secondo che ha interessato soprattutto il lavoro dipendente, con una percentuale di lavoratori a tempo indeterminato pari all’86,7 per cento del totale dei dipendenti;
§ il tasso di disoccupazione nella fascia d’età 15-74 anni ha continuato a ridursi, attestandosi al 5,5 per cento nel primo trimestre per poi salire lievemente al 5,6 per cento nel secondo trimestre. Tale incremento marginale è riconducibile principalmente all'ingresso di nuovi individui tra le forze di lavoro (vedi punto successivo);
§ il tasso di partecipazione è tornato a risalire e ha raggiunto il 67 per cento a seguito della riduzione del tasso di inattività nella fascia d’età 15-64, che si è attestato al 33 per cento (-0,5 punti percentuali rispetto al primo trimestre). Tuttavia, il tasso di inattività rimane particolarmente elevato tra le donne e i giovani nella classe d’età 15-24 anni (rispettivamente 41,3 e 78,4 per cento), collocandosi ancora al di sopra della media europea (28,4 e 59,6 per cento).
Il Documento segnala poi un migliore equilibrio tra domanda e offerta di lavoro: il tasso di posti vacanti è infatti tornato sui livelli precedenti la pandemia da Covid-19 (1,5 per cento nel secondo trimestre).
Il Governo rileva però che, nonostante i progressi conseguiti negli ultimi anni, permangono ampi margini per accrescere la partecipazione al mercato del lavoro, riducendo l'inattività attraverso l’impiego sia del bacino di persone che non rientrano tra i disoccupati secondo la definizione comune, ossia le cosiddette forze lavoro potenziali - coloro che non hanno cercato un lavoro nelle ultime quattro settimane, ma sono subito disponibili a lavorare (entro due settimane) (inattivi disponibili), oppure cercano lavoro, ma non sono subito disponibili a lavorare (attivi non disponibili) - sia della riserva di lavoro inutilizzata, di cui fanno parte anche le suddette forze lavoro potenziali, individuata sulla base dell’indicatore di labour market slack (LMS) pari al 14,3 per cento delle forze di lavoro estese (3,3 punti percentuali al di sopra della media UE).
Tale ultimo aspetto è analizzato dal Documento nel focus di approfondimento “Il mercato del lavoro in Italia tra record occupazionali e riserve di lavoro inespresse”.
Malgrado dal 2021 i posti vacanti siano andati via via riducendosi, un’analisi più approfondita dell’offerta di lavoro rivela tuttavia ampi margini di capacità inutilizzata dovuti al fatto che segnali di tensione (tightness) del mercato del lavoro coesistono con un ampio sottoutilizzo del lavoro disponibile (labour market slack).
Nel focus si parte dalla considerazione che il grado di tensione del mercato del lavoro, che deriva dall’interazione tra domanda di lavoro, posti vacanti e dinamica salariale, non risulta particolarmente elevato poiché:
§ i posti vacanti sono cresciuti a ritmi sostenuti, ma i disoccupati, pur diminuiti di quasi un milione di unità negli ultimi sei anni, hanno sempre superato ampiamente i posti vacanti, con la conseguenza che l’aumento dei posti vacanti - stante l’elevato numero di disoccupati - non è sufficiente a segnalare prossimità al pieno impiego;
§ fattori strutturali, come l’aumento della partecipazione e l’ampiezza del sottoutilizzo, hanno contenuto le pressioni salariali nonostante un tasso di disoccupazione su livelli storicamente bassi.
In conclusione, il focus pone l’accento sulla necessità di utilizzare la suddetta riserva di lavoro inespressa - la cui composizione resta disomogenea per composizione e si concentra nei gruppi con minore partecipazione al mercato del lavoro, ovvero donne e giovani - tanto più rilevante in una fase di calo della popolazione in età lavorativa. A tal fine sono dirette alcune misure già avviate e riconducibili a tre principali direttrici:
§ il rafforzamento della transizione tra istruzione superiore e mercato del lavoro, mediante il potenziamento degli ITS Academy e una più stretta collaborazione tra università e imprese;
§ il miglioramento dell’incontro tra domanda e offerta di competenze nel mercato del lavoro, mediante strumenti digitali innovativi, tra cui il Sistema Informativo per l'Inclusione Sociale e Lavorativa e, più di recente, la piattaforma virtuale AppLI, basata sull’intelligenza artificiale, per l’orientamento professionale e le opportunità di formazione e lavoro;
§ il sostegno alla partecipazione delle donne al mercato del lavoro attraverso il ribilanciamento dei carichi di cura familiari, il rafforzamento dei congedi parentali, dei servizi di cura e degli incentivi a favore dell'occupazione femminile e della conciliazione vita-lavoro.
Nel Documento si evidenzia come il settore del credito bancario ha continuato ad espandersi, mentre la crescita dei prestiti alle famiglie si è mantenuta stabile, quelli alle imprese sono aumentati a ritmi sostenuti: su base annua, a marzo i prestiti alle società non finanziarie sono aumentati del 2,8%, mentre a luglio del 4,1%.
Per quanto attiene al secondo trimestre del 2026, l’indagine sul credito bancario nell’area euro, pubblicata lo scorso luglio dalla Banca d’Italia, riporta che “i criteri di offerta sui prestiti alle imprese sono stati lievemente allentati. I criteri di concessione dei finanziamenti alle famiglie non hanno registrato variazioni nel comparto dei mutui, mentre sono stati ulteriormente irrigiditi per il credito finalizzato al consumo”. Il Governo evidenzia come tale risultato sia in controtendenza rispetto all’irrigidimento che viene segnalato nell’area dell’euro. Viene sottolineato, altresì, come si è assistito ad una ripresa della domanda di finanziamenti da parte delle imprese, motivata – secondo quanto riportato nella citata indagine della Banca d’Italia – in primo luogo da esigenze di finanziamento di scorte e capitale circolante, dalle operazioni di rifinanziamento, ristrutturazione e rinegoziazione del debito, nonché, in secondo luogo, dalle previsioni di ulteriori e futuri aumenti del costo del credito.
Il Governo evidenzia altresì che le imprese attualmente hanno bilanci più solidi rispetto agli anni precedenti, nonostante permangano comunque situazioni di vulnerabilità con riferimento alle imprese più indebitate e con minore capacità di sostenere gli oneri finanziari.
Con riguardo al settore bancario, la qualità degli attivi delle banche significative italiane è rimasta nel complesso buona. Nel secondo trimestre dell’anno in corso, l’incidenza lorda dei prestiti deteriorati è pari al 2,1% e si è rafforzata la redditività delle medesime banche (il rendimento del capitale proprio è superiore a quello dell’aggregato di vigilanza), mentre gli indicatori patrimoniali (CET1 ratio), pur essendo aumentati, si mantengono ad un livello lievemente inferiore alla media europea.
Il Documento programmatico di finanza pubblica 2026 presenta due scenari di previsioni macroeconomiche per l’economia italiana, uno tendenziale e l’altro programmatico, coerenti con lo scenario aggiornato riguardante le variabili esogene internazionali. Lo scenario programmatico incorpora l’impatto sull’economia delle nuove misure che saranno adottate con la prossima legge di bilancio per il 2027.
Le due previsioni, che coincidono per l’anno in corso, si differenziano negli anni successivi, in relazione alle future misure di politica fiscale.
Al riguardo, nel DPFP 2026 si precisa che i contenuti del documento sono redatti in linea con gli elementi essenziali delineati con le risoluzioni, di identico contenuto, approvate dalle Commissioni Bilancio del Senato (n. 7-00043) e della Camera (n. 7-00414) rispettivamente il 30 settembre e il 1 ottobre, che prevedono l’aggiornamento delle previsioni macroeconomiche a legislazione vigente riportate nel Documento di finanza pubblica 2026 (DFP 2026) dello scorso aprile, nonché la definizione del quadro programmatico macroeconomico e di finanza pubblica coerente con il percorso di spesa netta.
Le nuove previsioni macroeconomiche tendenziali sono state sottoposte alla validazione dell’Ufficio Parlamentare di Bilancio (UPB), secondo quanto previsto dalla legge n. 243 del 2012 e validate dall’UPB con nota del 29 settembre 2026 (cfr. l’approfondimento in fondo al paragrafo).
Il Documento in esame reca uno scenario tendenziale aggiornato, rispetto a quello presentato nel DFP dello scorso aprile, alla luce delle recenti tendenze dell’economia italiana, condizionata dal rialzo dei prezzi energetici e da condizioni finanziarie divenute gradualmente meno favorevoli.
Dopo il buon andamento del PIL nei primi mesi del 2026 (+0,3% nel primo trimestre), l’economia italiana ha continuato a mostrare una buona capacità di tenuta anche nei mesi successivi, nonostante l’incertezza internazionale e il rialzo dell’inflazione, registrando un incremento del PIL dello 0,2% nel secondo trimestre, sostenuto da consumi privati e investimenti (cfr. Comunicato Istat 1 settembre 2026), e proseguendo il trend di crescita avviato dal 2023. Tale dato è stato confermato dal successivo Comunicato Istat del 5 ottobre, portando ad una crescita acquisita per il 2026, secondo i dati aggiustati per i giorni lavorati, dello 0,8%, al di sopra dello 0,6% previsto nel DFP 2026 dello scorso aprile.
Il Documento sottolinea come al buon andamento dell’economia nel primo semestre del 2026 abbia contribuito, in particolare, la tenuta della domanda interna, sostenuta dalla fase favorevole del mercato del lavoro, registrata nei primi due trimestri dell’anno, e dal recupero del credito bancario, in particolare nella componente dei prestiti alle imprese. Inoltre, le recenti revisioni dei Conti nazionali, pubblicate dall'Istat il 22 settembre scorso, hanno migliorato il quadro retrospettivo dell’economia italiana con una revisione al rialzo della crescita del PIL sia nel 2024 (all’1,1 per cento, +0,3 punti percentuali) sia nel 2025 (0,6 per cento, +0,1 punti percentuali), riflettendo nel complesso una dinamica più favorevole dei consumi delle famiglie, degli investimenti e delle esportazioni .
Le prospettive economiche per la seconda parte del 2026, sebbene fortemente condizionate dell’elevata incertezza che caratterizza il contesto internazionale, sono indicate nel complesso positive, sulla base delle evidenze congiunturali più recenti, relative principalmente alla produzione industriale e al fatturato del settore, sebbene si prefigurano andamenti differenziati a livello settoriale.
In particolare, con riferimento al terzo trimestre 2026, il Documento evidenzia l’aumento a luglio della produzione industriale, dello 0,7 per cento su base mensile, insieme al volume del fatturato dell’industria in senso stretto e dei servizi, cresciuto nello stesso mese rispettivamente dello 0,6 per cento e dello 0,1 per cento. L’attività nelle costruzioni è invece diminuita dell’1,4 per cento mentre gli scambi con l’estero hanno mostrato una dinamica modesta: con un aumento delle esportazioni a luglio dello 0,3 per cento rispetto a giugno, e un calo delle importazioni dell’1,2 per cento.
Il mercato del lavoro ha confermato la propria tenuta, con un numero di occupati al massimo storico (24,3 milioni).
Guardando ai comunicati ISTAT, la produzione industriale, dopo i due cali registrati a maggio e giugno (rispettivamente -0,2% e -1,1% in termini congiunturali), è tornata a registrare un incremento congiunturale a luglio (+0,7%). A parte l’energia, unico aggregato in diminuzione (-0,9%), la crescita ha interessato tutti i principali raggruppamenti di industria, risultando più marcata per i beni di consumo (+2,1%). Nella media del periodo maggio-luglio si è osservato tuttavia un lieve decremento del livello della produzione (-0,1% rispetto ai tre mesi precedenti) (Comunicato 10 settembre 2026). Anche il fatturato dell’industria ha registrato a luglio una dinamica congiunturale positiva, sia in valore (+1,7%) sia in volume (+0,6%), dopo il calo registrato il mese precedente (Comunicato 29 settembre 2026). Per il settore dei servizi si stima un aumento del fatturato dello 0,2% in valore e dello 0,1% in volume, in termini congiunturali, sintesi di una diminuzione nel commercio all’ingrosso (-0,8% in volume) e di una crescita negli altri servizi (+0,3% in volume). Riguardo alle costruzioni, l’indice destagionalizzato della produzione nelle costruzioni a luglio diminuisce dell’1,4%, registrando la seconda flessione consecutiva. Anche la media del trimestre maggio-luglio risulta in diminuzione rispetto ai tre mesi precedenti.
L’eterogeneità delle informazioni qualitative emerse a settembre non consente - sottolinea il DPFP - di trarre una lettura univoca della fase congiunturale.
Le recenti indagini sul clima di fiducia dei consumatori e delle imprese rilevano che l’indicatore di fiducia dei consumatori a settembre si è ridotto, riflettendo il peggioramento della percezione sulle prospettive future. Anche l’indice di fiducia delle imprese mostra una contrazione, dopo gli aumenti conseguiti negli ultimi tre mesi, che ha interessato tutti i settori, in particolare quello delle costruzioni, fatta eccezione per la manifattura.
Con riferimento particolare al settore manifatturiero, il DPFP cita anche i dati dell’indice PMI (Purchasing Managers' Index), che segnalano un miglioramento delle aspettative del settore della manifattura, con l’indicatore che a settembre ha leggermente superato la soglia di espansione (50,4 punti) rispetto a 49,6 di agosto, superando le aspettative del mercato di 50.
Nell’indagine di settembre, l’Istat stima una diminuzione sia del clima di fiducia dei consumatori (da 94,5 a 91,2) sia dell’indicatore composito del clima di fiducia delle imprese, che scende da 97,0 a 95,9 dopo tre mesi consecutivi di crescita. Con riferimento alle imprese, la variazione negativa è dovuta all’indebolimento dell’indice nel comparto dei servizi di mercato (99,4 a 96,9) e delle costruzioni (da 102,8 a 97,5); si segnala un miglioramento della fiducia solo nella manifattura, grazie ai segnali positivi provenienti dai giudizi sugli ordini e sulla domanda nel comparto manifatturiero e da quelli sulle vendite nel commercio al dettaglio.
Figura 2. Clima di fiducia dei consumatori e delle imprese italiane (IESI)
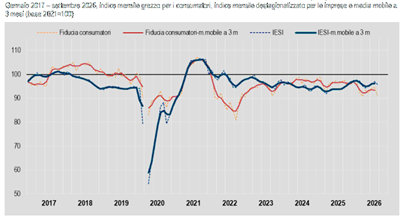
Fonte: ISTAT, Fiducia dei consumatori e delle imprese (30 settembre 2026).
Alla luce degli indicatori disponibili, le prospettive di crescita per la seconda parte del 2026 si manterrebbero, secondo il DPFP, moderatamente positive, sia pure in un quadro connotato da elevata incertezza, facendo ipotizzare una dinamica congiunturale del PIL in espansione, sebbene a un ritmo moderato e lievemente inferiore rispetto a quello conseguito nei primi due trimestri dell’anno.
Visto il buon andamento congiunturale e stante la crescita acquisita stimata dall’Istat allo 0,8%, pur tenuto conto dell’elevata incertezza che caratterizza l’attuale scenario internazionale la crescita del PIL per il 2026 è stimata dal DPFP all’1,0% (0,9 per cento sulla media dei dati trimestrali corretti per i giorni lavorati), al rialzo di 0,4 punti percentuali rispetto allo 0,6% stimato dal DFP di aprile.
Rispetto allo scenario di aprile, il DPFP spiega che l’aggiornamento del quadro delle variabili esogene sottostanti la nuova previsione macroeconomico tendenziale per il 2026 tiene conto del rialzo dei prezzi energetici e di condizioni finanziarie divenute gradualmente meno favorevoli, a fronte però di un’evoluzione dei mercati esteri rilevanti per l’Italia migliore rispetto allo scenario sottostante la previsione di aprile.
La revisione al rialzo della stima di crescita del PIL per il 2026 di 0,4 punti percentuali rispetto al DFP di aprile scorso è legata per 0,2 punti percentuali all'aggiornamento delle variabili esogene internazionali, che produce nel complesso un effetto positivo sulla crescita del PIL reale nel 2026 attribuibile al miglioramento delle prospettive del commercio mondiale.
Nel dettaglio (cfr. il Focus “L’aggiornamento delle stime per il 2026-2027 e il confronto con gli altri previsori”, Tavola R1, pp. 35-36), la revisione di +0,4 punti della crescita 2026, è attribuita dal DPFP alla maggiore crescita acquisita nel primo semestre (+0,1 punti), al mutato quadro delle variabili esogene internazionali (+0,2 punti) e a una limitata revisione delle prospettive per la seconda metà dell’anno, cioè alla componente judgemental (+0,1 punti).
Nel nuovo quadro tendenziale, la crescita del PIL dell’1,0% per l’anno in corso sarebbe interamente sostenuta della domanda interna al netto delle scorte, con un contributo positivo di 1,4 punti percentuali, laddove quello della domanda estera netta risulterebbe negativo.
Tabella 3. Confronto previsioni per il 2026 delle principali variabili macroeconomiche
(variazioni percentuali)
|
2025 |
2026 |
| Consuntivo |
DFP 2026
Tendenziale -aprile 2026 |
DPFP 2026
Tendenziale -ottobre 2026 |
| PIL |
0,6 |
0,6 |
1,0 |
| Consumi privati |
1,2 |
0,8 |
1,2 |
| Investimenti |
3,9 |
1,9 |
2,8 |
| Esportazioni |
1,7 |
0,9 |
3,2 |
| Importazioni |
4,2 |
2,3 |
3,9 |
| Deflatore dei consumi privati |
1,4 |
2,8 |
3,0 |
| Disoccupazione |
6,1 |
5,5 |
5,7 |
Fonte: DFP 2026, Tavola I.3.2.2: Quadro macroeconomico tendenziale (p. 52); DPFP 2026, Tavola I.3.2 Quadro Macroeconomico Tendenziale (p. 34).
Dal lato della domanda interna, ci si attende una dinamica più vivace dei consumi, soprattutto di quelli delle famiglie, che beneficiano della crescita delle retribuzioni pro capite. La spesa delle famiglie è prevista crescere dell’1,2 per cento nella media dell’anno, a un ritmo superiore a quello del PIL, beneficiando del significativo incremento conseguito nella prima parte dell’anno e dell’effetto trascinamento del 2025. Il ritmo di crescita dei consumi è tuttavia previsto attenuarsi nella seconda parte dell’anno, a causa della accelerazione dell’inflazione al consumo.
Anche gli investimenti sono previsti in espansione rispetto a quanto ipotizzato ad aprile, al 2,8%, sostenuti dalla componente dei mezzi di trasporto e dagli investimenti non residenziali, riflettendo il progressivo completamento del PNRR.
Relativamente al settore estero, le esportazioni sono previste crescere nel 2026 del 3,2%, in linea con l’evoluzione dei mercati esteri rilevanti; le importazioni manifestano una crescita ancor più sostenuta (3,9%), in ragione dell’espansione della domanda interna. Nel complesso, dunque, la domanda estera netta sottrarrebbe 0,2 punti percentuali alla crescita.
Per quanto attiene alle tendenze del mercato dal lavoro, nel DPFP si stima per il 2026 una ulteriore riduzione del tasso di disoccupazione in media d’anno, che si assesterebbe intorno al 5,7%, quattro decimi di punto al di sotto del livello medio del 2025. La crescita dell’occupazione è stimata pari all’1,0 per cento.
Infine, si segnala una revisione al rialzo del deflatore dei consumi del 2026, la cui crescita è attesa al 3,0 per cento rispetto al 2,8 del DFP di aprile, alla luce dei più recenti dati sull'inflazione.
Riguardo all’inflazione, il DPFP segnala un aumento del tasso di inflazione misurato dall’IPCA, che viene rivisto al rialzo al 3,0 per cento (rispetto al 2,9 previsto ad aprile) quale conseguenza di una più rapida crescita dei prezzi dei beni energetici, maggiore delle attese.
Per quanto riguarda il prossimo triennio, il DPFP 2026 mantiene le nuove previsioni tendenziali per gli anni 2027, 2028 e 2029 sostanzialmente in linea con quelle formulate nel DFP dello scorso aprile.
Dopo l’espansione prevista nel 2026, la crescita del PIL reale rallenterebbe allo 0,6 per cento nel 2027, per poi accelerare allo 0,8 per cento sia nel 2028 sia nel 2029.
Tabella 4. Confronto sulle previsioni tendenziali di crescita del PIL
(variazioni percentuali)
| |
2026 |
2027 |
2028 |
2029 |
| DFP 2026 - Previsioni Tendenziali (aprile 2026) |
0,6 |
0,6 |
0,8 |
0,8 |
| DPFP 2025 - Previsioni tendenziali (ottobre 2026) |
1,0 |
0,6 |
0,8 |
0,8 |
Nel Documento si sottolinea come il quadro internazionale si mantenga di elevata incertezza. Rispetto allo scenario di aprile, permangono infatti tutti i principali fattori di rischio già considerati nel precedente documento previsivo, rafforzati dal protrarsi dei conflitti e delle tensioni geopolitiche e dal persistente aumento dei prezzi dell’energia, il cui rientro, più lento del previsto, ha alimentato attese di una politica monetaria più restrittiva.
Il quadro aggiornato delle variabili esogene incorpora, dunque, quotazioni più elevate sia del petrolio sia del gas lungo tutto l’orizzonte di previsione ed un innalzamento dei tassi di interesse. Di contro, gli scambi mondiali hanno mostrato una tenuta superiore alle attese, sostenendo la domanda estera rivolta alle imprese italiane, e ciò prefigura prospettive più favorevoli rispetto allo scenario di aprile.
Tabella 5. Ipotesi di base
(variazioni percentuali)
| |
2025 |
2026 |
2027 |
2028 |
2029 |
| PIL reale mondiale |
2,7 |
2,4 |
2,7 |
2,8 |
2,6 |
| Tasso di crescita del commercio mondiale |
4,4 |
5,1 |
3,0 |
2,1 |
2,0 |
| Prezzi del petrolio (Brent, USD/barile) |
69,1 |
89,0 |
78,1 |
73,6 |
71,7 |
| Prezzi del gas (Brent, USD/MWh) |
36,3 |
53,5 |
47,6 |
31,6 |
26,2 |
| Tasso di interesse a lungo termine (%, media annuale) |
3,6 |
3,9 |
4,3 |
4,4 |
4,5 |
Tuttavia- spiega il DPFP - se il miglioramento delle prospettive del commercio mondiale ha consentito una revisione al rialzo della crescita nel 2026, nel 2027 tale impulso viene interamente compensato dagli effetti sfavorevoli derivanti dai maggiori prezzi delle materie prime energetiche.
La previsione di crescita del PIL nel 2027 resta comunque invariata rispetto al DFP, poiché il maggiore trascinamento derivante dal 2026 compensa gli effetti sfavorevoli associati all'evoluzione delle variabili esogene internazionali.
Nel complesso, i cambiamenti intervenuti nella valutazione delle principali variabili esogene dello scenario internazionale, rispetto a quello sottostante il DFP di aprile, determinano un effetto negativo di 0,1 punti percentuali sulla stima della crescita del PIL nel 2027 e nel 2028, ed un impatto sostanzialmente nullo nel 2029, come indicato nella Tavola contenuta nel Focus “Le esogene internazionali e gli impatti sul PIL per il 2026 e gli anni seguenti” (pp. 27 e 28 del DPFP), di seguito riportata:
Tabella 6. Effetti sul PIL dell’aggiornamento delle variabili esogene della previsione rispetto allo scenario del DFP 2026 (impatto sui tassi di crescita)
(variazioni percentuali)
| |
2026 |
2027 |
2028 |
2009 |
| 1. Commercio mondiale |
0,3 |
0,2 |
0,0 |
0,0 |
| 2. Prezzo del petrolio e gas |
0,0 |
-0,2 |
0,0 |
0,1 |
| 3. Tasso di cambio |
0,0 |
0,0 |
0,0 |
0,0 |
| 4. Tassi d'interesse |
0,0 |
0,0 |
-0,1 |
-0,1 |
| Totale |
0,2 |
-0,1 |
-0,1 |
0,0 |
Nota: eventuali discrepanze tra totale e relative componenti sono imputabili agli arrotondamenti
Fonte: elaborazioni MEF
In particolare, le nuove stime sull’andamento della domanda estera (pesata per l’Italia) determinano prospettive più favorevoli sia per l’anno in corso sia per il 2027, rispetto a quanto ipotizzato ad aprile, con un effetto positivo sul PIL reale pari a +0,3 p.p. nel 2026 e +0,2 p.p. nel 2027. Incidono invece negativamente sul nuovo quadro tendenziale il rialzo dei prezzi del petrolio e del gas, determinato dalle tensioni in Medio Oriente, caratterizzate da una aumentata volatilità e dall’alternarsi di fasi di distensione e di escalation. L’incremento delle quotazioni del petrolio e del gas ha effetti pressoché nulli sulla crescita del PIL nel 2026, mentre sottrae 0,2 p.p. alla crescita nel 2027. Il successivo rientro dei prezzi determina un impatto nullo nel 2028 e un effetto positivo pari a 0,1 p.p. nel 2029. Il rincaro delle materie prime energetiche, alimentando attese di una politica monetaria più restrittiva, incide sul profilo dei tassi di interesse, rendendolo meno favorevole. Il maggiore costo del credito inciderebbe sulla crescita economica solo a partire dal 2028, riducendola di 0,1 punti percentuali sia nel 2028 sia nel 2029. Riguardo al tasso di cambio, le nuove ipotesi delineano un lieve apprezzamento dell’euro per l’anno in corso rispetto allo scenario di aprile, con effetti tuttavia trascurabili sulla crescita del PIL reale lungo tutto l’orizzonte di previsione.
Nell’aggiornamento del quadro macroeconomico tendenziale il Governo ha considerato inoltre – secondo quanto riportato nel DPFP – alcuni fattori favorevoli, rappresentati dalla maggiore capacità di resilienza mostrata dal sistema produttivo italiano agli shock geopolitici ed energetici globali, rispetto al passato, e l’ipotesi di un rafforzamento del potenziale di crescita dell’economia, suggerito anche dalle recenti revisioni apportate dall’Istat ai conti nazionali e dalla dinamica superiore alle attese dell’attività economica nel 2026, riconducibile, secondo il DPFP, ai primi effetti delle riforme e degli investimenti realizzati negli ultimi anni e a un possibile miglioramento della produttività del lavoro.
Riguardo alla produttività del lavoro, nel DPFP 2026 è presentato un Focus ‘Composizione settoriale e dinamiche strutturali: scenari per l’economia italiana’, in cui è analizzata la contrazione della produttività del lavoro in Italia nel triennio 2022-2025, parzialmente ridimensionata dalle recenti revisioni del PIL, attraverso la metodologia dello shift-share, che consente un'analisi settoriale approfondita (pp. 29-32 del DPFP).
Alla luce di tutti gli elementi sopra esposti, le previsioni tendenziali per il triennio 2027-2029 risultano sostanzialmente in linea con quelle formulate nel DFP dello scorso aprile, con il PIL che, dopo la crescita del 2026 rallenta allo 0,6% nel 2027 per poi assestarsi nei due anni successivi allo 0,8%.
La crescita nel triennio sarebbe sostenuta prevalentemente dalla domanda interna al netto delle scorte, il cui contributo al PIL è stimato pari a 0,5 punti percentuali nel 2027 e a 0,7 punti nel biennio successivo. Il contributo delle esportazioni nette alla crescita del PIL resterebbe lievemente negativo nel 2027 (-0,1 punti percentuali), per poi diventare sostanzialmente nullo.
Nella tabella che segue è riportato il quadro macroeconomico tendenziale esposto nel DPFP 2026, con l’indicazione delle previsioni per l’anno in corso e per i tre anni successivi dei principali indicatori, a raffronto con i dati di consuntivo del 2025.
Tabella 7. Il quadro macroeconomico tendenziale
(variazioni percentuali)
| |
Consuntivo |
DPFP 2026 – Tendenziale |
| |
2025 |
2026 |
2027 |
2028 |
2029 |
| PIL |
0,6 |
1,0 |
0,6 |
0,8 |
0,8 |
| Consumi privati |
1,2 |
1,2 |
0,5 |
0,9 |
0,9 |
| Spesa per consumi pubblici |
0,3 |
0,5 |
0,2 |
0,2 |
0,1 |
| Investimenti fissi lordi |
3,9 |
2,8 |
0,8 |
0,8 |
0,8 |
| Esportazioni |
1,7 |
3,2 |
2,2 |
2,3 |
2,2 |
| Importazioni |
4,2 |
3,9 |
2,7 |
2,4 |
2,2 |
| |
|
|
|
|
|
| Deflatore del PIL |
1,8 |
1,7 |
2,3 |
2,0 |
1,8 |
| Deflatore dei consumi privati |
1,4 |
3,0 |
2,3 |
1,6 |
1,8 |
| IPCA |
1,6 |
3,0 |
2,3 |
1,6 |
1,8 |
| |
|
|
|
|
|
| Occupazione nazionale |
1,1 |
1,2 |
0,4 |
0,6 |
0,5 |
| Tasso di disoccupazione |
6,1 |
5,7 |
5,6 |
5,6 |
5,5 |
Fonte: DPFP 2026 Tavola I.3.2 Quadro Macroeconomico Tendenziale (p. 34).
Nel dettaglio della previsione, tra le componenti della domanda interna, i consumi delle famiglie, dopo la forte dinamica manifestata nel 2026, rallenterebbero allo 0,5% nel 2027, risentendo dell'aumento dell'inflazione connesso ai rincari energetici. Nel biennio successivo, la crescita dei consumi si porterebbe allo 0,9% annuo, beneficiando del previsto progressivo rientro dell'inflazione e del recupero del potere d'acquisto delle famiglie.
Anche per gli investimenti, il tasso di crescita è previsto rallentare nel triennio 2027-2029, mantenendosi intorno allo 0,8% annuo. Il rallentamento è messo in relazione al venir meno dell’impulso legato all’attuazione del PNRR e alle condizioni finanziarie meno favorevoli, associate all’aumento dei prezzi energetici e al livello più elevato dei tassi di interesse.
Riguardo alle esportazioni il tasso di crescita è previsto assestarsi intorno al 2,2-2,3% nel triennio 2027-2029, continuando a beneficiare della tenuta della domanda estera. Anche le importazioni, indotte dalla domanda interna, sono previste in espansione nel triennio, al 2,7% nel 2027, 2,4% nel 2028 per scendere al 2,2% nel 2029. Nel complesso, il saldo di conto corrente si manterrebbe pressoché stabile nel triennio, su un valore medio intorno all’1,3 per cento del PIL.
Quanto al mercato del lavoro, le prospettive rimangono favorevoli. Le unità di lavoro sono previste in crescita all’1,2% nel 2027 e a un ritmo leggermente inferiore nel biennio successivo.
Il tasso di disoccupazione si stabilizza intorno al 5,6% alla fine del periodo previsivo.
Riguardo a tale dato, nel DPFP si spiega che l’interruzione del processo di riduzione del tasso di disoccupazione è riconducibile al progressivo aumento atteso del tasso di partecipazione, che consentirà una maggiore partecipazione al mercato del lavoro e l’ingresso di nuovi soggetti nella forza lavoro.
Come ricordato in precedenza, la nuova previsione macroeconomica tendenziale per il 2027-2029 presentata dal DPFP 2026 è stata validata dall’Ufficio Parlamentare di Bilancio con nota del 29 settembre 2026.
Nella nota allegata alla lettera di validazione viene precisato che lo scenario macroeconomico tendenziale ha ottenuto la validazione in quanto in quanto le stime del MEF relative alle principali variabili macroeconomiche non presentano scostamenti significativi rispetto a un intervallo accettabile. I rischi delle previsioni sono prevalentemente esterni e complessivamente orientati al ribasso nel medio termine. Lo scenario internazionale è fragile e instabile, per cui le condizioni macroeconomiche potrebbero cambiare anche significativamente e in breve tempo.

L’Ufficio parlamentare di bilancio (UPB) il 29 settembre 2026 ha trasmesso al MEF la lettera di validazione delle previsioni macroeconomiche tendenziali del Documento programmatico di finanza pubblica (DPFP) 2026, a conclusione di una procedura di confronto con il Ministero dell’economia e delle finanze nell’arco delle scorse settimane.
Il quadro macroeconomico tendenziale (QMT) ha ottenuto la validazione in quanto, si legge nella nota, le stime relative alle principali variabili macroeconomiche non presentano scostamenti significativi rispetto a un intervallo accettabile definito dal panel UPB.
In particolare, la crescita del PIL nel quadro macroeconomico tendenziale non eccede l’intervallo definito dal panel salvo uno sforamento marginale nel biennio finale. L’incremento cumulato del PIL nel periodo 2026-29 è sostanzialmente coerente con le attese del panel, superando lievemente il limite superiore. In particolare, la previsione di espansione del PIL per il 2026 è appena più cauta di quella prefigurata dall’UPB e da un altro componente del panel UPB. Per il 2027 la proiezione di crescita è in linea con la mediana delle proiezioni del panel, in larga misura trainata dalla domanda interna, un’ipotesi condivisa dall’UPB. Le proiezioni del PIL per il biennio finale superano quelle più elevate del panel, configurando una deviazione marginale rispetto allo stesso, ascrivibile a un lieve ottimismo nelle previsioni delle componenti interne della domanda.
La dinamica dei consumi delle famiglie è coerente con le attese del panel nel 2026-27 e nel 2029, ma eccede il limite superiore dell’intervallo nel 2028. L’accumulazione di capitale ricade nell’intervallo delle attese del panel UPB quest’anno, ma eccede il limite superiore lievemente nel 2027 e 2028. La deviazione nel biennio 2027-28 appare interamente ascrivibile alla componente degli investimenti in costruzioni, la cui dinamica è stimata dal MEF positiva, a fronte di una riduzione prefigurata dalla maggioranza dei componenti del panel. La marcata eterogeneità sulle prospettive dell’accumulazione di capitale riflette molteplici fattori di rischio, tra cui, sottolinea l’UPB, quelli connessi alle prospettive degli investimenti pubblici dopo il completamento dei progetti del PNRR. La crescita cumulata degli investimenti in costruzioni prevista dal QMT nell’orizzonte 2026-29 (6,6 per cento) eccede la stima più elevata del panel, formulata dall’UPB, e ancora di più quella dei previsori che anticipano variazioni cumulate negative. La variazione delle esportazioni prefigurata nel QMT risulta accettabile. La previsione resta tuttavia esposta a rischi significativi, a causa dell’elevata incertezza e instabilità del contesto internazionale.
La variazione del PIL nominale – variabile direttamente rilevante per la finanza pubblica – è ritenuta plausibile, in quanto si colloca in prossimità della mediana del panel ed è allineata alle attese dell’UPB. L’incremento cumulato del PIL nominale rientra nell’intervallo di valutazione, attestandosi poco sopra la mediana.
Tali stime sono esposte a molteplici rischi, anche al rialzo, ma prevalentemente orientati al ribasso nel medio termine, in gran parte riconducibili a fattori esogeni rispetto alle dinamiche interne.
I principali fattori di rischio sono individuati nei seguenti: le tensioni geopolitiche e commerciali, che continuano a rappresentare le maggiori fonti di incertezza per lo scenario internazionale. L’evoluzione incerta del conflitto, che incide direttamente sui mercati delle materie prime energetiche, e il riorientamento degli scambi possono generare effetti negativi sull’attività economica; la dinamica degli investimenti in costruzioni, principalmente ascrivibili alle incertezze sull’accumulazione di capitale pubblico dopo la conclusione del PNRR. L’aumento della spesa per la difesa in Europa potrebbe peraltro sostenere l’accumulazione di capitale anche nel nostro Paese, generando rischi al rialzo; la volatilità dei mercati e le politiche monetarie, dove il fragile e instabile contesto internazionale rischia di ingenerare rapide reazioni avverse dei mercati finanziari, con effetti sull’economia italiana, caratterizzata da un elevato debito pubblico; il rischio climatico e ambientale, ormai fattore strutturale di vulnerabilità, poiché il riscaldamento globale genera eventi meteorologici estremi, con impatti diretti sull’attività economica, sui prezzi e sui bilanci pubblici.
L’UPB procederà a valutare anche il quadro macroeconomico programmatico del DPFP, che incorpora gli effetti dell’aggiustamento di bilancio, comunicando l’esito durante la prossima audizione parlamentare.
Si ritiene utile, infine, riportare un confronto tra le previsioni tendenziali di crescita dell’Italia formulate dal Governo nel DFP 2026 e quelle elaborate dai principali istituti di ricerca nazionali e internazionali a luglio/settembre, che risultano sostanzialmente in linea con previsioni del Governo, con l’eccezione del FMI che nel WEO Update di luglio prevede una crescita più contenuta nel 2026 e 2027 allo 0,5%.
Le stime della Commissione europea non sono state riportate nella tabella in quanto l’ultimo esercizio previsivo risale a maggio scorso (e prevedeva una crescita dello 0,5% sia per il 2026 che per il 2027).
Tabella 8. Previsioni istituti nazionali e internazionali sulla crescita del PIL italiano
(variazioni percentuali)
| |
2026 |
2027 |
| GOVERNO (ottobre ’26) |
1,0 |
0,6 |
| OCSE – Interim Economic outlook (settembre ’26) * |
0,9 |
0,6 |
| FMI – WEO Update (luglio ’26) |
0,5 |
0,5 |
| PROMETEIA (settembre ’26) |
0,9 |
0,6 |
| UPB (agosto ’26) |
0,9 |
0,6 |
| CER (luglio’26) |
0,7 |
0,8 |
| REF RICERCHE (luglio ’26) |
0,7 |
0,9 |
* Per OCSE dati corretti per i giorni lavorativi. Senza tale correzione la stima per l’anno 2026 sarebbe pari a 1,0 per cento nel 2026 e immutata a 0,6 per cento nel 2027.
Fonte: per ulteriori dati, si veda il Rapporto periodico “Indicatori economici e finanziari” elaborato dal Dipartimento bilancio del Servizio Studi della Camera dei deputati.
I rischi della previsione
Sebbene lo scenario tendenziale del DPFP 2026 già incorpori, nel profilo aggiornato, gli effetti del perdurare delle tensioni geo-politiche e i rincari dei prezzi delle materie prime energetiche, l’elevato grado di incertezza associato all’evoluzione del quadro internazionale su vari fronti, rende opportuno considerare alcuni elementi di rischio che pesano sull’economia nazionale.
Nel focus “Un’analisi di rischio (o di sensibilità) sulle variabili esogene” è riportata un’analisi di sensibilità delle previsioni macroeconomiche del DPFP 2026 a fronte di scenari sulle variabili esogene internazionali meno favorevoli rispetto al quadro di riferimento, riconducibili principalmente all’evoluzione dei conflitti in corso e alle relative ripercussioni sull’andamento della domanda mondiale, dei prezzi delle materie prime energetiche e delle variabili finanziarie.
Nel Focus “Un’analisi di rischio (o di sensibilità) sulle variabili esogene” sono stati definiti quattro scenari alternativi che incorporano ipotesi più sfavorevoli riguardo all’evoluzione delle variabili sottostanti la previsione del Governo: il profilo della domanda mondiale, i prezzi dei beni energetici, i tassi di cambio e le condizioni dei mercati finanziari. In particolare, gli scenari sono legati alle seguenti ipotesi sfavorevoli: una crescita della domanda mondiale pesata per l’Italia inferiore rispetto a quella incorporata nel quadro di riferimento, a seguito di un inasprimento delle politiche protezionistiche e delle tensioni geo-politiche in atto, con conseguente indebolimento del commercio mondiale (1); una evoluzione dei tassi di cambio, con l’eventuale apprezzamento dell’euro nei confronti del dollaro maggiore rispetto a quello dello scenario di base (2); un andamento dei prezzi delle materie prime energetiche (petrolio e gas naturale) meno favorevole rispetto a quanto ipotizzato nello scenario di riferimento, nel caso di un ulteriore intensificarsi dei conflitti in corso, con prezzi più elevati sia per il petrolio sia per il gas (3); un ulteriore deterioramento delle condizioni finanziarie dell’economia, con l’ipotesi di un aumento del tasso di interesse euribor e/o un più elevato livello dello spread BTP-BUND rispetto allo scenario di base, che implica condizioni meno favorevoli per la concessione del credito a famiglie e imprese (4).
Mediante esercizi di simulazione con il modello econometrico ITEM, sono stati esaminati i quattro scenari, il cui effetto sul PIL è sintetizzato nella Tabella che segue (cfr. il riquadro di pag. 37 e seg. del DPFP 2026).
Tabella 9. Effetti sul PIL degli scenari di rischio (impatto sui tassi di crescita percentuale rispetto al quadro macroeconomico tendenziale)
| |
2026 |
2027 |
2028 |
2029 |
| 1. Commercio mondiale |
0,0 |
-0,2 |
-0,2 |
0,2 |
| 2. Tasso di cambio nominale effettivo |
0,0 |
0,0 |
-0,1 |
-0,1 |
| 2. Prezzi delle materie prime energetiche |
0,0 |
-0,2 |
-0,1 |
0,1 |
| 4. Condizioni finanziarie dell’economia |
0,0 |
-0,1 |
-0,2 |
-0,2 |
| Fonte: Elaborazioni MEF |
Il quadro programmatico indica per l'Italia un tasso di crescita del PIL reale dello 0,8 per cento nel 2027, dello 0,9 per cento nel 2028 e dello 0,8 per cento nel 2029.
Rispetto allo scenario a legislazione tendenziale, l'effetto della manovra di bilancio e la destinazione delle risorse aggiuntive derivanti dallo scostamento di bilancio (mediante l’attivazione della clausola di salvaguardia nazionale per l’aumento della capacità di difesa e della sicurezza energetica, cfr. box in fondo al paragrafo) forniscono uno stimolo espansivo alla crescita pari a +0,2 punti percentuali nel 2027 e +0,1 punti percentuali nel 2028. Nel 2029 la crescita del PIL rimarrà in linea con il quadro macroeconomico tendenziale.
Tabella 10 - Effetti sul PIL della manovra programmatica rispetto allo scenario tendenziale (impatto sui tassi di crescita)
(variazioni percentuali)
| |
2027 |
2028 |
2029 |
| PIL tendenziale |
0,6 |
0,8 |
0,8 |
| PIL programmatico |
0,8 |
0,9 |
0,8 |
Come riportato dal DPFP, Gli interventi programmati rafforzeranno la domanda interna, sostenendo sia i consumi delle famiglie sia gli investimenti; le maggiori risorse per difesa e sicurezza energetica sono indirizzate prevalentemente alla spesa in conto capitale, con effetti di attivazione di investimenti privati e di occupazione.
Il PIL nominale è previsto espandersi del 2,7 per cento nel 2026, del 3,2 per cento nel 2027, del 3,0 per cento nel 2028 e del 2,6 per cento nel 2029, sostenuto dall'evoluzione del deflatore del PIL il cui valore previsto si attesta al 2,4 per cento nel 2027 e al 2,1 per cento nel 2028 (rispetto al 2,3% nel 2027 e al 2,0% nel 2028 del tendenziale).
Il deflatore del PIL è pari all’1,7% nel 2026 e all’1,8% nel 2029 in entrambi gli scenari.
Il Documento sottolinea che le previsioni contenute nello scenario programmatico sono formulate secondo principi di cautela e prudenza.
Di seguito si riporta il quadro macroeconomico programmatico a raffronto con il quadro tendenziale.
Tabella 11. Il quadro macroeconomico programmatico a raffronto con il tendenziale
(variazioni percentuali)
| |
Previsioni Tendenziali |
Previsioni Programmatiche |
| |
2026 |
2027 |
2028 |
2029 |
2027 |
2028 |
2029 |
| PIL |
1,0 |
0,6 |
0,8 |
0,8 |
0,8 |
0,9 |
0,8 |
| Consumi privati |
1,2 |
0,5 |
0,9 |
0,9 |
0,5 |
1,0 |
1,0 |
| Spesa per consumi pubblici |
0,5 |
0,2 |
0,2 |
0,1 |
0,5 |
0,4 |
0,1 |
| Investimenti fissi lordi |
2,8 |
0,8 |
0,8 |
0,8 |
2,2 |
1,5 |
0,7 |
| Esportazioni |
3,2 |
2,2 |
2,3 |
2,2 |
2,2 |
2,3 |
2,2 |
| Importazioni |
3,9 |
2,7 |
2,4 |
2,2 |
3,1 |
2,8 |
2,2 |
| |
|
|
|
|
|
|
|
| Deflatore del PIL |
1,7 |
2,3 |
2,0 |
1,8 |
2,4 |
2,1 |
1,8 |
| Deflatore dei consumi privati |
3,0 |
2,3 |
1,6 |
1,8 |
2,3 |
1,6 |
1,8 |
| IPCA |
3,0 |
2,3 |
1,6 |
1,8 |
2,3 |
1,6 |
1,8 |
| |
|
|
|
|
|
|
|
| Occupazione nazionale |
1,2 |
0,4 |
0,6 |
0,5 |
0,6 |
0,8 |
0,5 |
| Tasso di disoccupazione |
5,7 |
5,6 |
5,6 |
5,5 |
5,6 |
5,6 |
5,5 |
| |
|
|
|
|
|
|
|
| Pil nominale |
2,7 |
2,9 |
2,7 |
2,6 |
3,2 |
3,0 |
2,6 |
Fonte: DPFP 2026, Tavola I.3.3 (p. 40).
Con riferimento alle componenti consumi e investimenti, la domanda interna al netto delle scorte costituisce il principale motore dello sviluppo. I consumi delle famiglie, che sono previsti crescere dell'1,2% nel 2026, rallentano allo 0,5% nel 2027 per l'impatto dei rincari energetici, per poi riaccelerare all'1,0% nel biennio 2028-2029, +0,1 punti percentuali rispetto al tendenziale. Nel quadro programmatico i consumi beneficiano tra l’altro dell’aumento del reddito disponibile reale, sostenuto dall’occupazione e dalle misure della legge di bilancio.
La spesa per consumi pubblici cresce dello 0,5% nel 2026 e nel 2027, dello 0,4% nel 2028 e dello 0,1% nel 2029.
Gli investimenti fissi lordi mantengono un profilo dinamico, registrando un +2,2 per cento nel 2027 (rispetto al +2,8 previsto per il 2026), +1,5 per cento nel 2028 e +0,7 per cento nel 2029, guidati dal completamento dei progetti del PNRR e dalla concentrazione della nuova spesa pubblica in conto capitale.
Nel quadro tendenziale il ritmo scende allo 0,8% annuo nel 2027-2029, per il venir meno dell’impulso del PNRR e per le condizioni finanziarie meno favorevoli (tassi più elevati e rincari energetici), mentre nel programmatico la maggiore crescita degli investimenti nel 2027-2028 riflette la spesa aggiuntiva in conto capitale per difesa ed energia. Rispetto al DFP di aprile, in termini destagionalizzati gli investimenti 2026 sono rivisti da +1,9% a +2,9% e la spesa delle famiglie da +0,8% a +1,2%[12], con un rafforzamento della domanda interna.
Il contributo della domanda interna finale alla crescita sarà di 0,9 punti percentuali nel 2027, 1,0 nel 2028 e 0,8 nel 2029[13].
Sul fronte estero, le esportazioni crescono del 2,2 per cento nel 2027, laddove le importazioni mostrano un incremento del 3,1 per cento nel 2027, riflettendo il forte tiraggio della domanda interna e mantenendo il saldo di conto corrente stabilmente in avanzo attorno all'1,0-1,2 per cento del PIL.
Il contributo delle esportazioni nette alla crescita è di -0,2 punti nel 2027, -0,1 nel 2028 e nullo nel 2029.
Il saldo di conto corrente è pari all’1,0% del PIL nel 2027, all’1,1% nel 2028 e all’1,2% nel 2029 (nel tendenziale 1,1%, 1,3% e 1,4% nel periodo 2027-2029).
Nel mercato del lavoro, dove il numero di occupati ha raggiunto il massimo storico di 24,4 milioni nel secondo trimestre 2026, le proiezioni programmatiche delineano un quadro occupazionale favorevole e in continua espansione.
Il tasso di disoccupazione si mantiene sostanzialmente stabile, attestandosi nel quadro programmatico al 5,6 per cento nel 2027 e nel 2028 e al 5,5 per cento nel 2029: nel DPFP l’interruzione del trend decrescente del tasso di disoccupazione è attribuito al progressivo aumento atteso del tasso di partecipazione e all’ampliamento dell’offerta di lavoro.
Il reddito per dipendente aumenta nello scenario programmatico del 2,8% nel 2027 (2,4% nel 2028 e 2,2% nel 2029).
L’occupazione nazionale cresce dello 0,6% nel 2027, dello 0,8% nel 2028 e dello 0,5% nel 2029, di circa +0,2 punti nel 2027 e 2028 rispetto al tendenziale (nel tendenziale la crescita del 2029 è prevista allo 0,5%).
Nel 2026 il deflatore dei consumi (3,0%) supera la crescita del reddito per dipendente (2,8%); il recupero dei salari reali è atteso dal 2027, con il rientro dell’inflazione (2,3%).
Il DPFP evidenzia che la dinamica salariale recente non mostra l’accelerazione suggerita dalla curva di Phillips e che il rapporto tra posti vacanti e disoccupati era poco sotto 0,3 alla fine del 2024, lontano dalla soglia unitaria associata a fasi di carenza di manodopera.[14]
Il quadro di finanza pubblica recepisce l’avvio della procedura di attivazione della clausola di salvaguardia nazionale (National Escape Clause, NEC), autorizzata dal Parlamento (Risoluzione delle due Camere del 5 agosto 2026) e oggetto di una lettera alla Commissione europea del 10 settembre 2026 con l’indicazione delle aree di intervento in materia di sicurezza energetica, per sostenere le spese di difesa e la sicurezza/resilienza energetica. La clausola non risulta ancora formalmente attivata: la Commissione verificherà le condizioni e formulerà una proposta di raccomandazione, da adottare a maggioranza qualificata dal Consiglio, presumibilmente nell’ECOFIN di novembre. La Risoluzione fissa un limite cumulato nel periodo di riferimento della NEC dello 0,6% del PIL per le misure energetiche e dello 0,9% per quelle in difesa. L’Italia è attualmente soggetta alla Procedura per disavanzi eccessivi (PDE).[15]
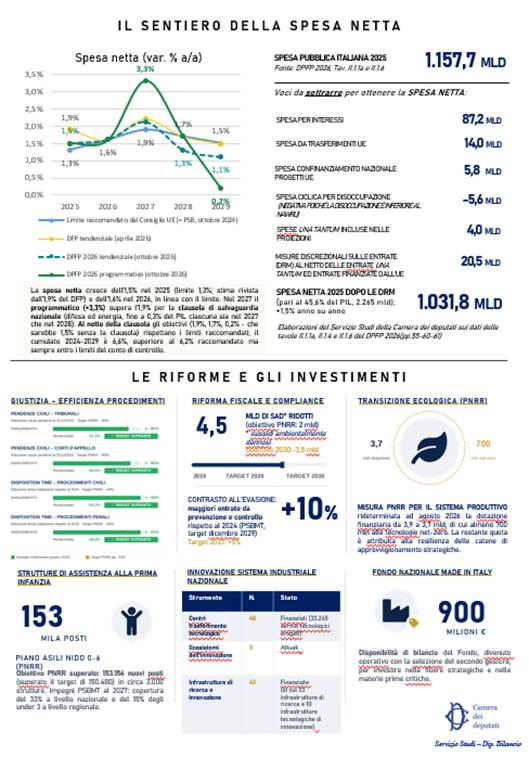
Il Governo ha previsto l'attivazione della National Escape Clause (NEC) per sostenere le suddette spese fino a 0,6 punti percentuali di PIL all'anno nel 2027 e nel 2028 (0,3% per la difesa e 0,3% nell’ambito energetico). Scorporando tali spese straordinarie, l'indicatore di spesa netta cresce dell'1,9 per cento nel 2027, 1,7 per cento nel 2028 e 1,5 per cento nel 2029, rispettando i tassi limite raccomandati dal Consiglio UE. Considerando anche le spese finanziate dalla NEC, la crescita programmata della spesa netta è del 3,3% nel 2027 (oltre il limite dell’1,9%), dell’1,7% nel 2028 e dello 0,2% nel 2029; lo scostamento non avrebbe conseguenze per il giudizio sulla compliance, essendo la quota riconducibile alla NEC scomputata dalla deviazione.[16]
La NEC (art. 26 del Regolamento (UE) 2024/1263)[17] consente di incrementare la spesa per la difesa fino a 1,5 punti di PIL rispetto all’anno di riferimento (per l’Italia il 2024) per ciascun anno del periodo 2025-2028; con il Pacchetto di primavera del 3 giugno 2026[18] la Commissione ha esteso la flessibilità alle misure per la resilienza energetica decise dal 28 febbraio 2026, con un tetto annuo dello 0,3% del PIL nel 2026-2028 e un limite cumulato dello 0,6%. Diciotto Paesi hanno già ottenuto l’attivazione.[19]
Nel confronto con il tendenziale corretto per la NEC non emerge la necessità di una correzione nel 2027, laddove nel 2028 e nel 2029 si renderebbero disponibili spazi per una manovra moderatamente espansiva. La valutazione ex ante della Commissione, che avrà natura preliminare, sarà contenuta nell’Opinion sul Documento programmatico di bilancio 2027, che il Governo invierà entro il 15 ottobre 2026.
La valutazione degli impatti delle riforme e degli investimenti sulla crescita previsti dal Documento Programmatico di Finanza Pubblica (DPFP) 2026 e dal Piano Strutturale di Bilancio di Medio Termine (PSBMT) è condotta attraverso il modello econometrico DSGE QUEST-III R&D sviluppato dalla Commissione europea[20]. L'analisi distingue tra gli effetti degli investimenti, che agiscono tempestivamente sulla domanda aggregata sostenendo il PIL nel breve termine, e gli effetti delle riforme, che stimolano la crescita potenziale e la produttività dal lato dell'offerta nel medio-lungo periodo. Per le simulazioni, le misure sono state aggregate in cinque macroaree prioritarie: istruzione e ricerca, politiche attive del mercato del lavoro, pubblica amministrazione, giustizia, e concorrenza e appalti. La metodologia è quella consolidata presentata nel PSBMT[21], il DPFP precisa che le ipotesi di modellizzazione non implicano l’approvazione o il sostegno della Commissione europea.
Le stime sulle riforme quantificano effetti potenziali, che si manifestano pienamente nel medio-lungo periodo e sono soggetti a un grado significativo di incertezza; quelle sugli investimenti hanno margini di incertezza più contenuti. Per gli investimenti si considerano solo le risorse destinate a progetti ritenuti additivi. Il PNRR si articola in 66 riforme e 150 investimenti.[22] Nonostante la revisione del Piano di agosto 2026, le misure considerate sono rimaste invariate o sono migliorate (obiettivi raggiunti in anticipo o superati) e, in via prudenziale, sono stati mantenuti i medesimi input di simulazione dei precedenti aggiornamenti.[23]
Per quanto concerne le riforme strutturali, con il completamento del PNRR e il raggiungimento dei 156 traguardi e obiettivi riferiti all'ultima rata entro il 2026, l'impatto delle riforme PNRR già realizzate determinerà un incremento del livello del PIL, secondo le stime interne del MEF e rispetto a uno scenario senza PNRR, potenzialmente pari al 3,9 per cento entro il 2031[24] (+0,9 punti percentuali rispetto al 3,0% del DPFP 2025, incremento corrispondente all’ulteriore 0,9% che il DPFP 2025 considerava ancora da implementare)[25]. A questo contributo si sommano gli effetti prodotti dalle riforme introdotte per l'estensione del periodo di aggiustamento del PSBMT negli ambiti della giustizia, della pubblica amministrazione e delle imprese, che determinano un ulteriore incremento di 0,5 punti percentuali di PIL entro il 2031[26].
L'impatto complessivo della componente riforme è stimato quindi pari a +4,4 punti percentuali del PIL entro il 2031, con i benefici di maggiore entità riconducibili agli interventi nell'istruzione, nella ricerca e nelle politiche attive del lavoro. Le stime sulle riforme, in quanto effetti potenziali che si manifestano nel medio-lungo periodo, sono soggette a incertezza significativa.
Avendo confermato le ipotesi di simulazione dei precedenti documenti ufficiali, il DPFP precisa che l’impatto complessivo delle riforme del PNRR e di quelle che lo estendono, programmate nel PSBMT, rimane invariato.
Il PNRR può considerarsi in completamento entro il 2026, con la trasmissione della richiesta di pagamento della decima e ultima rata e il conseguimento dei 156 obiettivi ad essa associati, le nuove riforme del PSBMT producono effetti a partire dal 2028, risultando fondamentali per dare continuità allo stimolo agli investimenti.[27]
L’incremento del PIL riconducibile alla componente investimenti additivi finanziati dal PNRR attuati è stimato all'1,4 per cento entro il 2031[28] (+0,5 punti percentuali rispetto allo 0,9 per cento del DPFP 2025, che prevedeva ulteriori 1,2 punti da implementare)[29]. Gli investimenti ancora da realizzare tra la fase di chiusura del PNRR e la programmazione del PSBMT dovrebbero fornire un ulteriore apporto dello 0,8 per cento al 2031, derivante sia dallo stimolo diretto di spesa sia dall'accumulazione di capitale pubblico. L'effetto totale prodotto dalla componente investimenti si attesta pertanto al +2,2 per cento del PIL entro il 2031.
Nel breve periodo, gli effetti del PNRR dal lato della domanda sono già visibili e hanno sostenuto la dinamica del PIL nel primo semestre del 2026, con investimenti fissi lordi su livelli storicamente elevati, sostenuti in misura rilevante dalle opere pubbliche e dai fabbricati non residenziali, e un tasso di occupazione ai massimi storici.[30] Per gli investimenti già implementati sono considerati solo gli stanziamenti additivi finanziati dal PNRR fino al 2026; per quelli da implementare si tiene conto delle risorse programmate per gli anni successivi e di quelle aggiuntive previste per l’estensione del periodo di aggiustamento nel PSBMT. L’impatto complessivo degli interventi ancora da realizzare nell’ambito del PNRR e dell’estensione del PSBMT, comprendenti sia investimenti sia riforme, è pari all’1,3% al 2031.
Rispetto al DPFP 2025 la stima dell’impatto sul PIL reale derivante dagli investimenti è la medesima, con le differenze riportate tra quota implementata e quota da implementare che riflettono lo stato di avanzamento dell’attuazione.
Secondo l’analisi di sensitività riportata nel DPFP 2026, nello scenario prudenziale, complessivamente, la combinazione di tutte le riforme e degli investimenti del PNRR e del PSBMT genererà un incremento cumulato del livello del PIL del 6,6 per cento entro il 2031[31] (di cui 5,3 punti riconducibili alle misure già implementate e 1,3 a quelle ancora da implementare). Il 6,6% si compone di 2,2 punti percentuali riferibili agli investimenti e 4,4 punti percentuali alle riforme.
L’impatto delle misure implementate sulla crescita del PIL vale il 4,3% già nel 2026 (investimenti 2,0% e riforme 2,3%), scendendo al 3,8% nel 2027 per poi risalire fino al 5,3% nel 2031.
L'analisi di sensitività già presentata nel PSBMT e aggiornata nel DPFP 2025, valuta l’impatto complessivo delle riforme e degli investimenti del PNRR e del PSBMT anche in due scenari alternativi, favorevole e avverso, basati su ipotesi rispettivamente ottimistiche e cautelative.
Le stime del DPFP 2026 confermano gli stessi valori del DPFP 2025[32] al 2031, con un impatto di riforme e investimenti sul livello del PIL pari al +9,2 per cento nello scenario favorevole, al +6,6 per cento in quello prudenziale e al +5,1 per cento in quello avverso.
Infine, dopo i cinque anni previsti dal suo avvio, il PNRR giunge a conclusione con il conseguimento degli ultimi traguardi e obiettivi, che hanno comportato tra l’altro la digitalizzazione di ampi settori della PA e della giustizia e il potenziamento delle infrastrutture idriche, ferroviarie e sociali.[33]
Il DPFP 2026 indica che il PNRR può ritenersi ufficialmente completato e che i risultati sull’assetto istituzionale e amministrativo (supporto agli enti territoriali, semplificazioni, nuovo Codice dei contratti pubblici, prevenzione delle frodi, reclutamento di professionalità specialistiche, Cabine di coordinamento presso le Prefetture) sono da considerarsi aggiuntivi e ulteriori rispetto ai 572 traguardi e obiettivi conseguiti.
Il PSBMT ne raccoglie l'impostazione metodologica basata sulle performance, concentrando l'azione futura su sei aree di policy prioritarie definite nel PSBMT (efficienza del sistema giudiziario e dei procedimenti fallimentari; adempimento fiscale ed efficienza del sistema fiscale; innovazione, concorrenza e accessibilità degli incentivi per il sistema produttivo; miglioramento della gestione e del monitoraggio della spesa pubblica; ampliamento dei servizi di cura per la prima infanzia e valorizzazione della performance nella Pubblica Amministrazione; razionalizzazione delle imprese a partecipazione pubblica)[34], per consolidare e potenziare le riforme e gli investimenti già avviati.
Il DPFP 2026 osserva inoltre che la continuità assicurata dagli impegni del PSBMT contribuirà a mantenere l’incidenza degli investimenti pubblici sul PIL sopra il livello del 2024 (3,6%) e poco al di sotto di quello del 2025 (3,9%), evitando l’ipotesi di “cliff-edge effect” dopo la conclusione del programma RRF.[35]
Tabella 12. Impatti sul PIL reale degli investimenti e delle riforme (scostamenti percentuali rispetto allo scenario di base)
(variazioni percentuali)
| Componente |
2026 |
2027 |
2028 |
2029 |
2030 |
2031 |
| Investimenti |
2,0 |
2,6 |
2,6 |
2,7 |
2,1 |
2,2 |
| a.1 implementato (PNRR) |
2,0 |
1,1 |
1,3 |
1,4 |
1,4 |
1,4 |
| a.2 da implementare (PNRR+PSBMT) |
0,0 |
1,5 |
1,2 |
1,3 |
0,7 |
0,8 |
| Riforme |
2,2 |
2,8 |
3,2 |
3,7 |
4,1 |
4,4 |
| b.1 implementato (PNRR) |
2,3 |
2,7 |
3,1 |
3,4 |
3,7 |
3,9 |
| b.2 nuove riforme PSBMT |
0,0 |
0,0 |
0,1 |
0,2 |
0,4 |
0,5 |
| Totale implementato (a.1 + b.1) |
4,3 |
3,8 |
4,5 |
4,8 |
5,1 |
5,3 |
| Totale da implementare (a.2 + b.2) |
0,0 |
1,6 |
1,3 |
1,5 |
1,1 |
1,3 |
Fonte: DPFP 2026, Tavola III.4.1, p. 133.
I dati riferiti al consuntivo 2025 tengono conto degli aggiornamenti delle stime recentemente diffuse dall’Istat. Secondo tali dati, l’indebitamento netto nel 2025 risulta pari al 3,1% del PIL, valore coincidente con la valutazione provvisoria riportata nel DFP ad aprile.
In particolare, il documento evidenzia che la differenza rispetto alla previsione di un anno fa è spiegata dall’emersione in gran parte inattesa di nuovi crediti edilizi legittimati dalla legislazione previgente sul Superbonus.
Si conferma pertanto la riduzione, nel 2025, del rapporto deficit/PIL di tre decimi di punto (dal 3,4% del 2024 al 3,1% del 2025) e il miglioramento di pari entità del saldo primario, passato dallo 0,5% allo 0,8% del PIL, riconducibile all’aumento delle entrate totali (+4,9%), superiore a quello registrato dal totale delle spese al netto degli interessi (+4,3%).
Come illustrato nel DPFP, la crescita delle entrate totali è determinata dalla crescita dei contributi sociali (+10,0%), sensibilmente influenzata dal venir meno a partire dal 1° gennaio 2025 dell’esonero contributivo in favore dei lavoratori dipendenti riconosciuto per l’anno 2024. La misura è stata infatti sostituita dagli interventi in materia di IRPEF attuati con la legge di bilancio del 2025, che hanno comunque consentito una crescita, ancorché moderata, delle entrate da imposte dirette (+0,7%).
Si ricorda che la legge di bilancio 2025 (legge n. 207 del 2024, articolo 1, commi da 2 a 9) ha sostituito l’esonero contributivo per i lavoratori dipendenti con un beneficio monetario per redditi complessivi fino a 20.000 euro e un’ulteriore detrazione fiscale per quelli superiori a tale soglia e fino a 40.000 euro.
La crescita delle entrate tributarie (+1,6%) è comunque trainata da quelle indirette (+2,3%), mentre tra le entrate extratributarie, si segnala la significativa crescita di quelle in conto capitale (+114,8%), legata alle maggiori sovvenzioni erogate dalla Recovery and Resilience Facility, che includono anche gli effetti della rimodulazione del Piano di novembre 2025.
La revisione del PNRR, approvata dal Consiglio dell’UE il 27 novembre 2025, ha rimodulato risorse per circa 13,5 miliardi di euro, introducendo nuovi interventi e modificando misure e obiettivi esistenti, al fine di semplificare l’attuazione del Piano e di assicurare il conseguimento degli obiettivi entro la scadenza europea di agosto 2026.
Dal lato della spesa, il documento evidenzia che le spese primarie sono cresciute del 4,3%. Tuttavia, per effetto di un aumento contenuto della spesa per interessi (+2,0%), quelle totali hanno registrato un tasso di crescita leggermente inferiore (+4,1%).
Le spese in conto capitale sono aumentate del 14,1% grazie a un incremento significativo sia degli investimenti fissi lordi (+10,9%) sia, soprattutto, dei contributi in conto capitale (+22,8%). Nel complesso, le spese in conto capitale sono quindi risultate più dinamiche delle spese correnti primarie che sono invece cresciute del 3,0%.
I cambiamenti apportati rispetto alle stime pubblicate in aprile sono stati marginali. Le entrate sono state riviste al rialzo di 0,1 punto percentuale: ha inciso soprattutto la componente legata alle entrate in conto capitale non tributarie, rivista in aumento di 4,6 punti percentuali. Con riferimento alle spese, la revisione di maggior rilievo ha interessato gli investimenti fissi lordi, la cui dinamica è stata rivista al rialzo di quasi 1,3 punti percentuali.
Per quanto riguarda l’andamento del debito pubblico, la revisione al rialzo del PIL nominale ha determinato una riduzione del rapporto debito/PIL rispetto alle precedenti stime, dal 134,7 al 134,2% per il 2024 e dal 137,1 al 136,7% per il 2025.
La revisione delle stime del PIL per il periodo 2010-2025 effettuata dall’Istat concerne innovazioni di metodo e fonti utilizzate per rispondere alle riserve poste da Eurostat ai paesi membri per la determinazione dei dati relativi al reddito nazionale lordo (RNL), con particolare riferimento a:
- la nuova metodologia di misurazione della produzione di energia elettrica realizzata dalle famiglie da fonti rinnovabili, la quale ha consentito di distinguere l’energia immessa in rete da quella autoconsumata, nonché di identificare i costi sostenuti dalle famiglie per l’attività di produzione e gli incentivi pubblici da esse ricevuti, così da permettere una stima più completa della produzione, del valore aggiunto e del risultato lordo di gestione generati da tali attività;
- la correzione – effettuata utilizzando dichiarazioni IVA, dati di bilancio dell'impresa residente appartenente allo stesso gruppo multinazionale e dati di commercio estero – dei flussi attivati da soggetti IVA non residenti (NR-VATT) che operano sul territorio nazionale come emanazione di imprese estere, che ha comportato la revisione al ribasso delle importazioni e delle esportazioni di beni, e un modesto aumento delle esportazioni di servizi di lavorazione, in maniera tale da fornire una rappresentazione più coerente con i flussi effettivi con l’estero.
3.1.2 Conto economico delle amministrazioni pubbliche 2026-2029
Il conto economico consolidato delle pubbliche amministrazioni espone, nell’ambito del sistema di contabilità nazionale, le voci di entrata e di spesa riferibili al settore istituzionale delle amministrazioni pubbliche.
Il Documento programmatico di finanza pubblica (DPFP) riporta l’analisi del conto economico delle amministrazioni pubbliche a legislazione vigente per il periodo 2026-2029, integrato con le informazioni relative alla chiusura dell'esercizio 2025. Le informazioni riportate nel Documento tengono conto degli aggiornamenti dei dati recentemente diffusi dall’Istat.
L’aggiornamento delle previsioni nel quadro tendenziale di finanza pubblica si basa, oltre che sulle stime diffuse dall’Istat, sul nuovo quadro macroeconomico, sui più recenti dati di monitoraggio delle voci di entrata e di spesa della PA e sulla valutazione degli effetti dei provvedimenti adottati a partire dalla pubblicazione del DFP 2026.
Nell’insieme, le tendenze previste ad aprile sono riviste in un’ottica in parte lievemente più sfavorevole, che riflette – secondo quanto riferito dal Documento – la crescente complessità del quadro internazionale.
Le tabelle di seguito riportate espongono, quindi:
· i dati inclusi nel DPFP, relativi al consuntivo 2025 e alle previsioni 2026-2029 in valore assoluto con la relativa incidenza sul PIL (Tabella 13);
· il raffronto tra le previsioni del DFP 2026 e quelle del DPFP 2026 con le relative variazioni (Tabella 14).
Tabella 13 - Conto economico della PA a legislazione vigente
(importi in milioni di euro e % del PIL)
| |
2025 |
2026 |
2027 |
2028 |
2029 |
| SPESE |
|
|
|
|
|
|
|
|
|
|
| Redditi da lavoro dipendente |
203.265 |
9,0% |
209.549 |
9,0% |
212.768 |
8,9% |
215.911 |
8,8% |
219.969 |
8,7% |
| Consumi intermedi |
185.500 |
8,2% |
190.340 |
8,2% |
192.522 |
8,0% |
195.890 |
8,0% |
200.351 |
7,9% |
| Prestazioni sociali in denaro |
458.798 |
20,3% |
471.050 |
20,3% |
488.180 |
20,4% |
501.070 |
20,4% |
512.990 |
20,3% |
| Pensioni |
342.546 |
15,1% |
351.800 |
15,1% |
366.540 |
15,3% |
378.430 |
15,4% |
388.660 |
15,4% |
| Altre prestazioni sociali |
116.252 |
5,1% |
119.250 |
5,1% |
121.640 |
5,1% |
122.640 |
5,0% |
124.330 |
4,9% |
| Altre uscite correnti |
86.537 |
3,8% |
93.787 |
4,0% |
95.997 |
4,0% |
91.947 |
3,7% |
91.805 |
3,6% |
| Totale spese correnti netto interessi |
934.100 |
41,2% |
964.725 |
41,5% |
989.467 |
41,3% |
1.004.818 |
40,9% |
1.025.116 |
40,6% |
| Interessi passivi |
87.158 |
3,8% |
96.877 |
4,2% |
103.650 |
4,3% |
112.268 |
4,6% |
117.197 |
4,6% |
| Totale spese correnti |
1.021.258 |
45,1% |
1.061.602 |
45,6% |
1.093.117 |
45,7% |
1.117.086 |
45,4% |
1.142.313 |
45,3% |
| di cui: Spesa sanitaria |
141.539 |
6,2% |
148.836 |
6,4% |
151.668 |
6,3% |
155.647 |
6,3% |
160.035 |
6,3% |
| Totale spese in conto capitale |
136.397 |
6,0% |
133.477 |
5,7% |
127.212 |
5,3% |
121.119 |
4,9% |
117.881 |
4,7% |
| Investimenti fissi lordi |
88.586 |
3,9% |
93.682 |
4,0% |
92.182 |
3,9% |
88.470 |
3,6% |
88.796 |
3,5% |
| Contributi agli investimenti |
38.917 |
1,7% |
32.698 |
1,4% |
30.134 |
1,3% |
27.654 |
1,1% |
23.985 |
1,0% |
| Altre spese in conto capitale |
8.894 |
0,4% |
7.096 |
0,3% |
4.896 |
0,2% |
4.995 |
0,2% |
5.100 |
0,2% |
| Totale spese netto interessi |
1.070.497 |
47,3% |
1.098.202 |
47,2% |
1.116.680 |
46,7% |
1.125.936 |
45,8% |
1.142.997 |
45,3% |
| Totale spese finali |
1.157.655 |
51,1% |
1.195.079 |
51,4% |
1.220.330 |
51,0% |
1.238.204 |
50,3% |
1.260.194 |
49,9% |
| ENTRATE |
|
|
|
|
|
|
|
|
|
|
| Tributarie |
665.821 |
29,4% |
683.821 |
29,4% |
705.089 |
29,5% |
720.863 |
29,3% |
743.203 |
29,4% |
| Imposte dirette |
345.950 |
15,3% |
354.448 |
15,2% |
361.924 |
15,1% |
373.481 |
15,2% |
387.297 |
15,3% |
| Imposte indirette |
316.787 |
14,0% |
326.955 |
14,1% |
340.734 |
14,2% |
345.237 |
14,0% |
354.046 |
14,0% |
| Imposte in c/capitale |
3.084 |
0,1% |
2.418 |
0,1% |
2.431 |
0,1% |
2.145 |
0,1% |
1.860 |
0,1% |
| Contributi sociali |
305.829 |
13,5% |
315.994 |
13,6% |
324.957 |
13,6% |
334.580 |
13,6% |
343.986 |
13,6% |
| Contributi sociali effettivi |
301.427 |
13,3% |
311.469 |
13,4% |
320.334 |
13,4% |
329.884 |
13,4% |
339.205 |
13,4% |
| Contributi sociali figurativi |
4.402 |
0,2% |
4.525 |
0,2% |
4.623 |
0,2% |
4.696 |
0,2% |
4.781 |
0,2% |
| Altre entrate correnti |
103.050 |
4,5% |
111.592 |
4,8% |
109.529 |
4,6% |
108.828 |
4,4% |
110.187 |
4,4% |
| Totale entrate correnti |
1.071.616 |
47,3% |
1.108.989 |
47,7% |
1.137.143 |
47,5% |
1.162.126 |
47,3% |
1.195.516 |
47,4% |
| Entrate in conto capitale non tributarie |
13.219 |
0,6% |
15.640 |
0,7% |
11.034 |
0,5% |
8.713 |
0,4% |
8.221 |
0,3% |
| Totale entrate finali |
1.087.919 |
48,0% |
1.127.047 |
48,5% |
1.150.609 |
48,1% |
1.172.984 |
47,7% |
1.205.598 |
47,8% |
| Pressione fiscale |
42,9% |
|
43,0% |
|
43,0% |
|
42,9% |
|
43,1% |
|
| Saldo primario |
17.422 |
0,8% |
28.845 |
1,2% |
33.929 |
1,4% |
47.047 |
1,9% |
62.601 |
2,5% |
| Saldo di parte corrente |
50.358 |
2,2% |
47.387 |
2,0% |
44.026 |
1,8% |
45.040 |
1,8% |
53.203 |
2,1% |
| Indebitamento netto |
-69.736 |
-3,1% |
-68.032 |
-2,9% |
-69.721 |
-2,9% |
-65.221 |
-2,7% |
-54.596 |
-2,2% |
| PIL nominale |
2.265.002 |
|
2.326.150 |
|
2.393.639 |
|
2.459.360 |
|
2.524.049 |
|
Nota: eventuali imprecisioni derivano da arrotondamenti.
Tabella 14 - Conto economico della PA a legislazione vigente – Raffronto tra DPFP 2026 e DFP 2026
(importi in milioni di euro)
| |
DFP 2026 |
DPFP 2026 |
DIFFERENZA DPFP 2026 – DFP 2026 |
| |
2025 |
2026 |
2027 |
2028 |
2029 |
2025 |
2026 |
2027 |
2028 |
2029 |
2025 |
2026 |
2027 |
2028 |
2029 |
| SPESE |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| Redditi da lavoro dipendente |
203.842 |
209.042 |
211.528 |
214.830 |
218.804 |
203.265 |
209.549 |
212.768 |
215.911 |
219.969 |
-577 |
507 |
1.240 |
1.081 |
1.165 |
| Consumi intermedi |
185.936 |
190.409 |
191.322 |
194.254 |
198.583 |
185.500 |
190.340 |
192.522 |
195.890 |
200.351 |
-436 |
-69 |
1.200 |
1.636 |
1.768 |
| Prestazioni sociali in denaro |
459.198 |
471.790 |
487.390 |
499.470 |
510.990 |
458.798 |
471.050 |
488.180 |
501.070 |
512.990 |
-400 |
-740 |
790 |
1.600 |
2.000 |
| Pensioni |
342.915 |
352.440 |
365.910 |
377.080 |
386.940 |
342.546 |
351.800 |
366.540 |
378.430 |
388.660 |
-369 |
-640 |
630 |
1.350 |
1.720 |
| Altre prestazioni sociali |
116.283 |
119.350 |
121.480 |
122.390 |
124.050 |
116.252 |
119.250 |
121.640 |
122.640 |
124.330 |
-31 |
-100 |
160 |
250 |
280 |
| Altre uscite correnti |
85.278 |
93.261 |
93.825 |
90.648 |
90.857 |
86.537 |
93.787 |
95.997 |
91.947 |
91.805 |
1.259 |
526 |
2.172 |
1.299 |
948 |
| Totale spese correnti netto interessi |
934.254 |
964.503 |
984.065 |
999.203 |
1.019.234 |
934.100 |
964.725 |
989.467 |
1.004.818 |
1.025.116 |
-154 |
222 |
5.402 |
5.615 |
5.882 |
| Interessi passivi |
87.146 |
94.934 |
100.164 |
106.642 |
111.579 |
87.158 |
96.877 |
103.650 |
112.268 |
117.197 |
12 |
1.943 |
3.486 |
5.626 |
5.618 |
| Totale spese correnti |
1.021.400 |
1.059.437 |
1.084.229 |
1.105.845 |
1.130.813 |
1.021.258 |
1.061.602 |
1.093.117 |
1.117.086 |
1.142.313 |
-142 |
2.165 |
8.888 |
11.241 |
11.500 |
| di cui spesa sanitaria |
141.539 |
148.522 |
151.222 |
155.059 |
159.443 |
141.539 |
148.836 |
151.668 |
155.647 |
160.035 |
0 |
314 |
446 |
588 |
592 |
| Totale spese in conto capitale |
133.909 |
125.218 |
124.489 |
118.007 |
114.572 |
136.397 |
133.477 |
127.212 |
121.119 |
117.881 |
2.488 |
8.259 |
2.723 |
3.112 |
3.309 |
| Investimenti fissi lordi |
86.716 |
87.587 |
92.995 |
88.285 |
87.687 |
88.586 |
93.682 |
92.182 |
88.470 |
88.796 |
1.870 |
6.095 |
-813 |
185 |
1.109 |
| Contributi agli investimenti |
37.839 |
30.347 |
26.469 |
24.584 |
21.521 |
38.917 |
32.698 |
30.134 |
27.654 |
23.985 |
1.078 |
2.351 |
3.665 |
3.070 |
2.464 |
| Altre spese in conto capitale |
9.354 |
7.284 |
5.025 |
5.138 |
5.364 |
8.894 |
7.096 |
4.896 |
4.995 |
5.100 |
-460 |
-188 |
-129 |
-143 |
-264 |
| Totale spese netto interessi |
1.068.163 |
1.089.721 |
1.108.554 |
1.117.210 |
1.133.806 |
1.070.497 |
1.098.202 |
1.116.680 |
1.125.936 |
1.142.997 |
2.334 |
8.481 |
8.126 |
8.726 |
9.191 |
| Totale spese finali |
1.155.309 |
1.184.655 |
1.208.718 |
1.223.852 |
1.245.385 |
1.157.655 |
1.195.079 |
1.220.330 |
1.238.204 |
1.260.194 |
2.346 |
10.424 |
11.612 |
14.352 |
14.809 |
| ENTRATE |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| Tributarie |
666.637 |
678.711 |
700.169 |
712.402 |
734.160 |
665.821 |
683.821 |
705.089 |
720.863 |
743.203 |
-816 |
5.110 |
4.920 |
8.461 |
9.043 |
| Imposte dirette |
346.040 |
350.096 |
360.106 |
369.688 |
383.141 |
345.950 |
354.448 |
361.924 |
373.481 |
387.297 |
-90 |
4.352 |
1.818 |
3.793 |
4.156 |
| Imposte indirette |
317.491 |
326.618 |
338.072 |
341.018 |
349.616 |
316.787 |
326.955 |
340.734 |
345.237 |
354.046 |
-704 |
337 |
2.662 |
4.219 |
4.430 |
| Imposte in c/capitale |
3.106 |
1.997 |
1.991 |
1.696 |
1.403 |
3.084 |
2.418 |
2.431 |
2.145 |
1.860 |
-22 |
421 |
440 |
449 |
457 |
| Contributi sociali |
305.876 |
314.543 |
323.748 |
333.435 |
342.730 |
305.829 |
315.994 |
324.957 |
334.580 |
343.986 |
-47 |
1.451 |
1.209 |
1.145 |
1.256 |
| Contributi sociali effettivi |
301.423 |
309.975 |
319.093 |
328.713 |
337.923 |
301.427 |
311.469 |
320.334 |
329.884 |
339.205 |
4 |
1.494 |
1.241 |
1.171 |
1.282 |
| Contributi sociali figurativi |
4.453 |
4.568 |
4.655 |
4.722 |
4.807 |
4.402 |
4.525 |
4.623 |
4.696 |
4.781 |
-51 |
-43 |
-32 |
-26 |
-26 |
| Altre entrate correnti |
100.754 |
108.209 |
107.593 |
107.912 |
109.216 |
103.050 |
111.592 |
109.529 |
108.828 |
110.187 |
2.296 |
3.383 |
1.936 |
916 |
971 |
| Totale entrate correnti |
1.070.161 |
1.099.465 |
1.129.519 |
1.152.053 |
1.184.703 |
1.071.616 |
1.108.989 |
1.137.143 |
1.162.126 |
1.195.516 |
1.455 |
9.524 |
7.624 |
10.073 |
10.813 |
| Entrate in conto capitale non tributarie |
12.661 |
15.157 |
11.556 |
8.320 |
7.356 |
13.219 |
15.640 |
11.034 |
8.713 |
8.221 |
558 |
483 |
-522 |
393 |
865 |
| Totale entrate finali |
1.085.928 |
1.116.619 |
1.143.067 |
1.162.069 |
1.193.462 |
1.087.919 |
1.127.047 |
1.150.609 |
1.172.984 |
1.205.598 |
1.991 |
10.428 |
7.542 |
10.915 |
12.136 |
| Pressione fiscale |
43,1% |
42,9% |
43,2% |
43,0% |
43,1% |
42,9% |
43,0% |
43,0% |
42,9% |
43,1% |
-0,2% |
0,0% |
-0,1% |
-0,1% |
0,0% |
| Saldo primario |
17.765 |
26.898 |
34.513 |
44.859 |
59.655 |
17.422 |
28.845 |
33.929 |
47.047 |
62.601 |
-343 |
1.947 |
-584 |
2.188 |
2.946 |
| in percentuale del PIL |
0,8% |
1,2% |
1,5% |
1,8% |
2,4% |
0,8% |
1,2% |
1,4% |
1,9% |
2,5% |
|
|
|
|
|
| Saldo di parte corrente |
48.761 |
40.029 |
45.290 |
46.208 |
53.890 |
50.358 |
47.387 |
44.026 |
45.040 |
53.203 |
1.597 |
7.358 |
-1.264 |
-1.168 |
-687 |
| in percentuale del PIL |
2,2% |
1,7% |
1,9% |
1,9% |
2,2% |
2,2% |
2,0% |
1,8% |
1,8% |
2,1% |
|
|
|
|
|
| Indebitamento netto |
-69.381 |
-68.036 |
-65.651 |
-61.783 |
-51.924 |
-69.736 |
-68.032 |
-69.721 |
-65.221 |
-54.596 |
-355 |
4 |
-4.070 |
-3.438 |
-2.672 |
| in percentuale del PIL |
-3,1% |
-2,9% |
-2,8% |
-2,5% |
-2,1% |
-3,1% |
-2,9% |
-2,9% |
-2,7% |
-2,2% |
|
|
|
|
|
| PIL nominale |
2.258.049 |
2.313.094 |
2.372.795 |
2.432.727 |
2.497.313 |
2.265.002 |
2.326.150 |
2.393.639 |
2.459.360 |
2.524.049 |
6.953 |
13.056 |
20.844 |
26.633 |
26.736 |
Nota: eventuali imprecisioni derivano da arrotondamenti.
Nel presente paragrafo sarà esposto preliminarmente l’andamento delle previsioni tendenziali per il periodo 2026-2029 relative alle entrate e alle spese al netto degli interessi (spesa primaria). Successivamente, saranno illustrate le previsioni relative al saldo al netto degli interessi (saldo primario), alla spesa per interessi e all’indebitamento netto risultante.
Le entrate
Il DPFP evidenzia che la dinamica del gettito si mantiene positiva, sostenuta sia dalla tenuta dell'attività economica sia dal rafforzamento della tax compliance.
In particolare, il documento stima un andamento crescente delle entrate finali in valore assoluto per tutto il periodo di previsione, nel corso del quale l’aggregato passa da circa 1.127,0 miliardi nel 2026 (a fronte di 1.087,9 miliardi di euro nel 2025) a circa 1.205,6 miliardi nel 2029. In termini di incidenza sul PIL, le entrate finali passano dal 48,0% del 2025 al 48,5% nel 2026, per poi attestarsi al 48,1% nel 2027, al 47,7% nel 2028 e al 47,8% nel 2029. L’incremento di 0,5 punti percentuali nel 2026 è attribuito dal Documento in buona parte al dinamismo delle entrate extratributarie, correnti e in conto capitale.
La pressione fiscale è pari al 43,0% nel 2026 e nel 2027, al 42,9% nel 2028 e al 43,1% nel 2029. Secondo il documento la pressione fiscale (43,0%) aumenta in misura molto lieve rispetto al 2025 (0,1 punti percentuali), con un contributo determinante fornito dagli sforzi volti a contrastare l’evasione fiscale, anche attraverso la promozione della tax compliance.
In questo quadro, le entrate tributarie crescono in media in linea con il PIL nominale. In particolare, le imposte dirette subiscono una continua accelerazione, dal 2,1% del 2027 al 3,7% del 2029; quelle indirette sono previste in crescita nel 2027 del 4,2%, dell’1,3% nel 2028 e del 2,6% nel 2029.
Con riferimento ai contributi sociali, rispetto ai 305,8 miliardi del 2025, le previsioni indicano un incremento del 3,3% nel 2026, quando l’aggregato raggiunge circa 316,0 miliardi. La crescita prosegue nel triennio successivo: 325,0 miliardi nel 2027 (+2,8%), 334,6 miliardi nel 2028 (+3,0%) e 344,0 miliardi nel 2029 (+2,8%). Il DPFP evidenzia un profilo di crescita pressoché costante, pari in media al 2,9% nel triennio 2027-2029. In rapporto al PIL, l’incidenza delle entrate contributive passa dal 13,5% del 2025 al 13,6% nel 2026, mantenendosi su tale valore per tutto il triennio 2027-2029.
Per quanto riguarda le altre entrate, ossia quelle diverse dalle entrate tributarie e contributive, le altre entrate correnti aumentano da circa 103,1 miliardi nel 2025 a 111,6 miliardi nel 2026 (+8,3%). Diminuiscono quindi a 109,5 miliardi nel 2027 (-1,8%) e a 108,8 miliardi nel 2028 (-0,6%), per tornare a crescere nel 2029, raggiungendo 110,2 miliardi (+1,2%). In rapporto al PIL, l’incidenza passa dal 4,5% nel 2025 al 4,8% nel 2026, per poi ridursi al 4,6% nel 2027 e al 4,4% nel 2028 e nel 2029.
Le entrate in conto capitale non tributarie aumentano da circa 13,2 miliardi nel 2025 a 15,6 miliardi nel 2026 (+18,3%), per poi contrarsi a 11,0 miliardi nel 2027 (-29,4%), 8,7 miliardi nel 2028 (-21,0%) e 8,2 miliardi nel 2029 (-5,6%). Anche in rapporto al PIL la dinamica segue un analogo andamento: l’incidenza passa dallo 0,6% del 2025 allo 0,7% nel 2026, per poi scendere allo 0,5% nel 2027, allo 0,4% nel 2028 e allo 0,3% nel 2029.
Il Documento collega la riduzione delle entrate extratributarie, correnti e in conto capitale, nel triennio 2027-2029 alla chiusura del programma della Recovery and Resilience Facility, precisando che tali entrate resteranno comunque superiori ai livelli prevalenti nel decennio 2010-2019.
La spesa primaria
I dati riportati nel Documento evidenziano una diminuzione della spesa primaria (spesa finale totale al netto degli interessi) in rapporto al PIL per tutto il periodo di riferimento (2025-2029), seppure con diversa intensità negli anni considerati: essa infatti, partendo dal 47,3% del 2025, si contrae lievemente nel 2026 (47,2%), per poi ridursi progressivamente negli anni successivi – di circa 0,5 punti percentuali nel 2027 e nel 2029 e di poco meno di un punto percentuale nel 2028 –, sino ad arrivare al 45,3% nel 2029.
In valori assoluti, la spesa primaria risulta per altro in crescita in tutto il periodo considerato, passando da 1.098,2 miliardi di euro nel 2026 (a fronte di 1.070,5 nel 2025) a 1.143,0 miliardi di euro nel 2029.
In particolare, per quanto riguarda l’andamento della spesa corrente primaria in rapporto al PIL, se ne evidenzia il contenimento dal 41,5% del PIL nel 2026 al 40,6% nel 2029. Tale andamento riflette una crescita della spesa corrente primaria (pari mediamente al 2,0% nel triennio 2027-2029) inferiore a quella del PIL nominale (pari mediamente al 2,8% nel medesimo periodo).
Il Documento segnala che alcune componenti della spesa primaria corrente risentiranno con ritardo del picco inflattivo previsto per quest’anno, con specifico riguardo alle spese per prestazioni sociali, la cui crescita sarà massima nel 2027 (3,6%) anche per effetto dell’indicizzazione delle pensioni alle variazioni osservate nell’anno precedente dall’indice FOI, al netto dei tabacchi, in conseguenza della quale la spesa per pensioni risulterebbe in aumento del 4,2%.
Si segnala per altro che l’incidenza sul PIL delle spese per prestazioni sociali in denaro risulta pressoché invariata nel periodo considerato, oscillando tra il 20,3% e il 20,4%; tuttavia, la componente relativa alla spesa pensionistica risulta crescere dal 15,1% del PIL nel 2026 al 15,4% del PIL nel 2029.
Per quanto riguarda la spesa in conto capitale, il Documento segnala che, dopo il picco raggiunto, rispettivamente, nel 2025 dai contributi in conto capitale e nel 2026 dagli investimenti fissi lordi – in concomitanza con la scadenza della Recovery and Resilience Facility –, pur rimanendo mediamente su livelli elevati (5,0% del PIL), essa è prevista in riduzione sia nel 2026, sia in ciascuno degli anni del triennio 2027-2029 (ad un ritmo medio del 4,1% annuo).
In proposito, il Documento sottolinea che a determinare l’inversione di tendenza della spesa in conto capitale, dopo un forte anno di espansione, è soprattutto la contrazione dei contributi in conto capitale, previsti in calo nel 2026 del 16,0% rispetto all'anno precedente, per effetto del progressivo venir meno di alcune rilevanti misure di incentivazione, tra cui in primo luogo il Superbonus, che nel 2025 avevano ancora generato livelli di spesa particolarmente elevati.
Il Documento precisa per altro che l’incidenza degli investimenti pubblici sul PIL pari in media al 3,7%, si colloca tra il dato del 2024 (3,6%) e del 2025 (3,9%), con ciò ritenendo scongiurata l’ipotesi di un cliff-edge effect successivamente alla conclusione della RRF.
In proposito, il Documento ascrive tale dinamica anche alla continuità assicurata dagli impegni presi in occasione del Piano strutturale di bilancio di medio termine. Sul punto, si ricorda che già il DPFP 2025 prevedeva che non si sarebbe verificata una brusca diminuzione della spesa per investimenti legati al PNRR, in quanto finanziata con fondi di cui veniva sottolineata la natura performance-based, sicché parte della spesa in investimenti legata al PNRR si sarebbe potuta sostenere successivamente al 2026. Ciò stante, il Documento prevede che gli investimenti fissi lordi nel loro complesso rimangano su livelli ancora elevati, in ragione dell’avanzamento dei progetti del PNRR nella fase finale di operatività della RRF.
Avanzo primario, spesa per interessi e indebitamento netto
Il saldo primario nel 2026 è previsto all’1,2% del PIL (28,8 miliardi di euro), in linea con le previsioni del DFP 2026 e a fronte dello 0,8% registrato nel 2025 (17,4 miliardi di euro). Per gli anni successivi al 2026, si prevede per altro un ulteriore aumento, in valore assoluto e in termini di incidenza sul PIL, di tale aggregato, che risulterà pari all’1,4% nel 2027 (33,9 miliardi di euro), all’1,9% nel 2028 (47,0 miliardi di euro) e al 2,5% nel 2029 (62,6 miliardi di euro). Il Documento evidenzia che la dinamica del saldo primario è da ascrivere ad una crescita delle entrate superiore a quella delle spese primarie.
La spesa corrente nel suo complesso è inoltre prevista in crescita del 4,0% dal 2025 al 2026 (da 1.021,3 a 1.061,6 miliardi di euro).
Il Documento precisa che a tale andamento ha contribuito una crescita della spesa per interessi più elevata (di 2,2 punti percentuali) rispetto alle previsioni del DFP 2026; tale spesa rappresenta infatti la componente maggiormente interessata dall’aggiornamento delle previsioni tendenziali.
Le altre componenti della spesa corrente registrano variazioni generalmente più contenute; tuttavia, alcune voci – e in particolare la già citata spesa pensionistica – risentono del nuovo profilo dell'inflazione.
Il Documento evidenzia sul punto che la curva dei tassi di interesse a livello internazionale è stata spinta verso l’alto dall’inasprimento della politica monetaria, conseguente all’aumento dell’inflazione indotto dallo shock energetico legato all’acuirsi delle tensioni geopolitiche e al conflitto in Iran, nonché dalle attese di ulteriori interventi restrittivi.
In proposito, il Documento evidenzia che il Governo, al fine di mitigare gli effetti della crisi, ha introdotto nel 2026 diversi interventi, integralmente finanziati mediante la rimodulazione delle risorse all’interno del bilancio. Tra questi sono richiamati:
· le misure di carattere generale, quali le riduzioni temporanee delle accise su gasolio, biodiesel e altri carburanti, prorogate in otto fasi successive fino al 5 ottobre 2026;
· le misure settoriali, volte a contenere la trasmissione dell’aumento dei prezzi delle materie prime energetiche all’inflazione generale, quali i crediti d’imposta e gli altri interventi compensativi a favore dei comparti maggiormente colpiti (autotrasporto, agricoltura, pesca e acquacoltura);
· le misure destinate alle famiglie e alle imprese, introdotte dal decreto-legge n. 21 del 2026, tra cui il contributo straordinario riconosciuto ai beneficiari del bonus sociale;
· l’esenzione dal pagamento del bollo auto per il 2027 per i possessori di autovetture a benzina, gasolio, GPL o ibride con potenza non superiore a 80 kW.
Sono anche richiamati i provvedimenti amministrativi di riduzione delle accise finanziati con il maggior gettito IVA derivante dall’aumento del prezzo del petrolio e dei carburanti (meccanismo delle accise mobili).
Provvedimenti adottati nel 2026 in materia di riduzione di accisa e relativi effetti finanziari
In merito ai provvedimenti adottati nel 2026 ai fini della riduzione delle accise, si riportano di seguito due tabelle riepilogative:
• la prima espone la misura delle accise sui carburanti, come determinata da diversi interventi normativi adottati nel corso del 2026 fino alla data della redazione del presente documento;
• la seconda evidenzia gli effetti finanziari derivanti dai provvedimenti medesimi.
Si precisa che gli importi sono stati ricavati dalle relazioni tecniche riferite ai decreti-legge (rigo “Totale” al lordo delle compartecipazioni delle regioni a statuto speciale), mentre per gli effetti finanziari connessi ai decreti ministeriali si è fatto riferimento al testo dei decreti stessi, che indicano esclusivamente gli effetti nell’anno 2026. Gli effetti onerosi (riportati con il segno meno) con riferimento a ciascun decreto-legge e a ciascun decreto ministeriale trovano copertura finanziaria nell’ambito dei medesimi provvedimenti.
Per effetto della dinamica delle componenti di spesa testé illustrate, il Documento prevede che le spese finali cresceranno nel 2026 del 3,2% (da 1.157,7 nel 2025 a 1.195,1 miliardi di euro), in misura maggiore del PIL nominale (2,7%); conseguentemente, la loro incidenza sul PIL si porterà, dal 51,1% del 2025, al 51,4% nel 2026 (a fronte del 51,2% indicato dal DFP per entrambi gli anni) e al 49,9% nel 2029 (registrando nel triennio 2027-2029 un valore medio pari al 50,4% del PIL).
Ciò stante, tenuto conto altresì della dinamica delle entrate, l’incidenza dell’indebitamento netto sul PIL, prevista in misura pari al 2,9% nel 2026 (in linea con quanto previsto dal DFP 2026), presenterà un andamento decrescente, fino a raggiungere il 2,7% nel 2028 (a fronte del 2,5% previsto dal DFP 2026) e il 2,2% nel 2029. Il Documento chiarisce che tale dinamica è da ascrivere all’ulteriore progressivo rafforzamento del saldo primario in rapporto al PIL.
In valori assoluti, l’indebitamento netto passa dai 69,7 miliardi di euro nel 2025 a 68,0 miliardi nel 2026, tornando a 69,7 miliardi nel 2027, per poi diminuire a 65,2 miliardi nel 2028 e a 54,6 miliardi nel 2029.
Di seguito si riportano i valori dell’avanzo primario e dell’indebitamento netto per il complesso delle Pubbliche Amministrazioni (Tabella 15), nonché i citati valori per i singoli sottosettori in cui le stesse si articolano (amministrazioni centrali, amministrazioni locali, enti di previdenza), quali risultanti dall’appendice del DPFP (dalla Tabella 16 alla Tabella 18).
Tabella 15 - Saldo primario-indebitamento netto delle Pubbliche Amministrazioni
(importi in milioni di euro e % del PIL)
| |
2025 |
2026 |
2027 |
2028 |
2029 |
| Entrate correnti |
1.071.616 |
47,3% |
1.108.989 |
47,7% |
1.137.143 |
47,5% |
1.162.126 |
47,3% |
1.195.516 |
47,4% |
| Entrate in conto capitale |
16.303 |
0,7% |
18.058 |
0,8% |
13.465 |
0,6% |
10.858 |
0,4% |
10.081 |
0,4% |
| Totale entrate finali |
1.087.919 |
48,0% |
1.127.047 |
48,5% |
1.150.609 |
48,1% |
1.172.984 |
47,7% |
1.205.598 |
47,8% |
| Spese correnti netto interesse |
934.100 |
41,2% |
964.725 |
41,5% |
989.467 |
41,3% |
1.004.818 |
40,9% |
1.025.116 |
40,6% |
| Spese in conto capitale |
136.397 |
6,0% |
133.477 |
5,7% |
127.212 |
5,3% |
121.119 |
4,9% |
117.881 |
4,7% |
| Totale spese netto interessi |
1.070.497 |
47,3% |
1.098.202 |
47,2% |
1.116.680 |
46,7% |
1.125.936 |
45,8% |
1.142.997 |
45,3% |
| Saldo primario |
17.422 |
0,8% |
28.845 |
1,2% |
33.929 |
1,4% |
47.047 |
1,9% |
62.601 |
2,5% |
| Spesa interessi |
87.158 |
3,8% |
96.877 |
4,2% |
103.650 |
4,3% |
112.268 |
4,6% |
117.197 |
4,6% |
| Indebitamento netto |
-69.736 |
-3,1% |
-68.032 |
-2,9% |
-69.721 |
-2,9% |
-65.221 |
-2,7% |
-54.596 |
-2,2% |
Nota: eventuali imprecisioni derivano da arrotondamenti.
Tabella 16 - Saldo primario-indebitamento netto delle Amministrazioni centrali
(importi in milioni di euro e % del PIL)
| |
2025 |
2026 |
2027 |
2028 |
2029 |
| Entrate correnti |
638.803 |
28,2% |
660.396 |
28,4% |
679.705 |
28,4% |
691.970 |
28,1% |
713.749 |
28,3% |
| Entrate in conto capitale |
13.965 |
0,6% |
14.348 |
0,6% |
9.483 |
0,4% |
6.863 |
0,3% |
5.512 |
0,2% |
| Totale entrate finali |
652.768 |
28,8% |
674.744 |
29,0% |
689.187 |
28,8% |
698.832 |
28,4% |
719.261 |
28,5% |
| Spese correnti netto interesse |
546.218 |
24,1% |
551.334 |
23,7% |
563.686 |
23,5% |
564.616 |
23,0% |
573.414 |
22,7% |
| Spese in conto capitale |
100.758 |
4,4% |
99.292 |
4,3% |
97.608 |
4,1% |
90.991 |
3,7% |
86.788 |
3,4% |
| Totale spese netto interessi |
646.976 |
28,5% |
650.626 |
28,0% |
661.294 |
27,6% |
655.607 |
26,7% |
660.202 |
26,1% |
| Saldo primario |
5.792 |
0,3% |
24.118 |
1,0% |
27.893 |
1,2% |
43.225 |
1,8% |
59.059 |
2,3% |
| Spesa interessi |
86.034 |
3,8% |
95.974 |
4,1% |
102.884 |
4,3% |
111.582 |
4,5% |
116.826 |
4,6% |
| Indebitamento netto |
-80.242 |
-3,5% |
-71.856 |
-3,1% |
-74.990 |
-3,1% |
-68.357 |
-2,8% |
-57.767 |
-2,3% |
Nota: eventuali imprecisioni derivano da arrotondamenti.
Tabella 17 - Saldo primario-indebitamento netto delle Amministrazioni locali
(importi in milioni di euro e % del PIL)
| |
2025 |
2026 |
2027 |
2028 |
2029 |
| Entrate correnti |
305.396 |
13,5% |
309.651 |
13,3% |
307.939 |
12,9% |
310.782 |
12,6% |
316.195 |
12,5% |
| Entrate in conto capitale |
26.046 |
1,1% |
34.625 |
1,5% |
30.272 |
1,3% |
25.195 |
1,0% |
23.172 |
0,9% |
| Totale entrate finali |
331.442 |
14,6% |
344.276 |
14,8% |
338.211 |
14,1% |
335.977 |
13,7% |
339.366 |
13,4% |
| Spese correnti netto interesse |
270.391 |
11,9% |
276.374 |
11,9% |
279.975 |
11,7% |
284.854 |
11,6% |
290.488 |
11,5% |
| Spese in conto capitale |
58.791 |
2,6% |
64.507 |
2,8% |
55.126 |
2,3% |
50.422 |
2,1% |
48.848 |
1,9% |
| Totale spese netto interessi |
329.182 |
14,5% |
340.881 |
14,7% |
335.101 |
14,0% |
335.276 |
13,7% |
339.336 |
13,4% |
| Saldo primario |
2.260 |
0,1% |
3.394 |
0,1% |
3.110 |
0,1% |
700 |
0,0% |
31 |
0,0% |
| Spesa interessi |
2.117 |
0,1% |
1.628 |
0,1% |
1.484 |
0,1% |
1.395 |
0,1% |
1.074 |
0,0% |
| Indebitamento netto |
143 |
0,0% |
1.767 |
0,1% |
1.626 |
0,1% |
-695 |
0,0% |
-1.042 |
0,0% |
Nota: eventuali imprecisioni derivano da arrotondamenti.
Tabella 18 - Saldo primario-indebitamento netto degli Enti di previdenza
(importi in milioni di euro e % del PIL)
| |
2025 |
2026 |
2027 |
2028 |
2029 |
| Entrate correnti |
466.853 |
20,6% |
471.161 |
20,3% |
489.681 |
20,5% |
502.531 |
20,4% |
513.886 |
20,4% |
| Entrate in conto capitale |
0 |
0,0% |
0 |
0,0% |
0 |
0,0% |
0 |
0,0% |
0 |
0,0% |
| Totale entrate finali |
466.853 |
20,6% |
471.161 |
20,3% |
489.681 |
20,5% |
502.531 |
20,4% |
513.886 |
20,4% |
| Spese correnti netto interesse |
455.865 |
20,1% |
468.442 |
20,1% |
485.199 |
20,3% |
497.724 |
20,2% |
508.753 |
20,2% |
| Spese in conto capitale |
556 |
0,0% |
592 |
0,0% |
768 |
0,0% |
905 |
0,0% |
848 |
0,0% |
| Totale spese netto interessi |
456.421 |
20,1% |
469.034 |
20,1% |
485.967 |
20,3% |
498.629 |
20,2% |
509.601 |
20,2% |
| Saldo primario |
10.432 |
0,5% |
2.128 |
0,1% |
3.714 |
0,2% |
3.902 |
0,2% |
4.284 |
0,2% |
| Spesa interessi |
69 |
0,0% |
70 |
0,0% |
71 |
0,0% |
71 |
0,0% |
72 |
0,0% |
| Indebitamento netto |
10.363 |
0,5% |
2.058 |
0,1% |
3.643 |
0,2% |
3.831 |
0,2% |
4.213 |
0,2% |
Nota: eventuali imprecisioni derivano da arrotondamenti.
Confronto con le previsioni di finanza pubblica della Commissione europea, dell’OCSE e del FMI
Il DPFP fornisce una comparazione tra le previsioni di finanza pubblica a legislazione vigente in esso contenute e le ultime previsioni pubblicate dalla Commissione europea (Spring Forecast del 21 maggio 2026). Inoltre, il Documento riporta le stime più recenti del Fondo monetario internazionale (FMI) e dell’Organizzazione per la cooperazione e lo sviluppo economico (OCSE), come risultanti dalla tabella che segue (Tabella 19).
Tabella 19 - Confronto con le previsioni di finanza pubblica CE, OCSE e FMI (valori in percentuale del PIL)
|
Data previsione |
2026 |
2027 |
|
Totale entrate |
Totale spese |
Saldo primario |
Indebitamento netto |
Totale entrate |
Totale spese |
Saldo primario |
Indebitamento netto |
| DPFP |
ott-26 |
48,5 |
51,4 |
1,2 |
-2,9 |
48,1 |
51,0 |
1,4 |
-2,9 |
| CE |
mag-26 |
48,4 |
51,3 |
1,2 |
-2,9 |
48,2 |
51,2 |
1,3 |
-2,9 |
| FMI |
apr-26 |
47,8 |
50,6 |
0,8 |
-2,8 |
47,8 |
50,4 |
1,2 |
-2,6 |
| OCSE |
giu-26 |
48,5 |
51,4 |
0,8 |
-2,9 |
48,0 |
50,8 |
1,0 |
-2,8 |
Il Documento evidenzia che le previsioni – riferite all’indebitamento netto e al saldo primario in rapporto al PIL, per il 2026 – del Governo risultano in linea con quelle della Commissione. L’unica differenza tra i due scenari afferisce alla composizione del saldo (le previsioni della Commissione risultano inferiori di 0,1 punti percentuali sia per le entrate che per le spese).
Per il 2027, le previsioni del Governo e della Commissione coincidono in termini di indebitamento netto mentre differiscono di 0,1 punti percentuali nella stima dell’avanzo primario. La divergenza, secondo il Documento, è attribuibile anche alla maggiore incidenza della spesa per interessi nelle stime del DPFP.
Il Documento specifica, altresì, che, per tale annualità, le entrate e le spese totali nelle stime del Governo risultano entrambe inferiori, rispettivamente, di 0,1 e di 0,2 punti percentuali rispetto alle corrispondenti previsioni della Commissione.
Per quanto concerne le valutazioni degli ulteriori organismi internazionali, in termini di indebitamento, si rileva che, per il 2026, le stime dell’OCSE risultano in linea con il documento in analisi mentre quelle del FMI indicano un disavanzo inferiore di 0,1 punti percentuali. Con riferimento all’avanzo primario, invece, entrambe le stime risultano minori di 0,4 punti percentuali rispetto a quanto previsto dal DPFP.
Per l’anno 2027, il Fondo monetario internazionale e l’OCSE stimano sia un minor avanzo primario (rispettivamente di 0,2 e 0,4 punti percentuali) sia un minor indebitamento netto rispetto a quanto previsto dal Governo (rispettivamente di 0,3 e 0,1 punti percentuali).
Il Documento riconduce gli scostamenti più significativi in termini di indebitamento netto, che riguardano le previsioni del FMI, al fatto che queste ultime sono state formulate prima della pubblicazione del DFP 2026 e, pertanto, sulla base di un quadro informativo meno aggiornato. Le proiezioni dell'OCSE risultano invece sostanzialmente allineate a quelle del DPFP, pur incorporando una minore spesa per interessi, che si riflette in un minore avanzo primario.
In occasione della trasmissione del Documento programmatico di finanza pubblica 2026, il Governo ha presentato al Parlamento la Relazione predisposta ai sensi dell’articolo 6, della legge n. 243 del 2012, che disciplina la procedura parlamentare volta ad autorizzare lo scostamento di bilancio.
Il quadro normativo nazionale e dell’Unione europea
La Relazione è stata presentata alle Camere ai sensi della legge n. 243 del 2012 (c.d. legge "rinforzata"), di attuazione dell’articolo 81 della Costituzione, come modificato dalla legge costituzionale n. 1 del 2012, il quale stabilisce, al comma 2, che il ricorso all'indebitamento è consentito solo al fine di considerare gli effetti del ciclo economico e, previa autorizzazione delle Camere adottata a maggioranza assoluta dei rispettivi componenti, al verificarsi di eventi eccezionali.
In attuazione della citata disposizione costituzionale, l’articolo 6 della legge n. 243 del 2012 prevede che scostamenti temporanei del saldo strutturale dall’obiettivo programmatico siano consentiti esclusivamente in caso di eventi eccezionali. Ai sensi del comma 2 del citato articolo 6, per «eventi eccezionali» si intendono «periodi di grave recessione economica relativi anche all’area dell’euro o all’intera Unione europea» ed «eventi straordinari, al di fuori del controllo dello Stato, ivi incluse le gravi calamità naturali, con rilevanti ripercussioni sulla situazione finanziaria generale del Paese».
Al verificarsi di tali eventi, il suddetto articolo 6 consente al Governo di discostarsi temporaneamente dall’obiettivo programmatico, sentita la Commissione europea e previa autorizzazione approvata dalle Camere, a maggioranza assoluta dei rispettivi componenti.
Le Camere autorizzano lo scostamento di bilancio mendiate una deliberazione dell’Assemblea avente ad oggetto una Relazione presentata dal Governo, ai sensi del comma 3 del medesimo articolo 6 della legge n. 243 del 2012, contenente:
· l’aggiornamento degli obiettivi programmatici di finanza pubblica;
· la durata e la misura dello scostamento;
· le finalità cui le risorse rese disponibili in conseguenza dello scostamento sono destinate;
· il piano di rientro rispetto all’obiettivo programmatico, da attuare a partire dall’esercizio successivo a quelli per i quali lo scostamento è autorizzato, tenuto conto del ciclo economico.
Ai fini della predetta deliberazione, ciascuna Camera, ai sensi del proprio Regolamento, adotta una risoluzione (art. 118-bis del Regolamento della Camera e art. 125-bis del Regolamento del Senato).
Si ricorda, tuttavia, che nel caso della Relazione in esame, la procedura volta ad autorizzare il ricorso all’indebitamento deve essere considerata nell’ambito della riforma del coordinamento delle politiche di bilancio degli Stati membri dell'Unione europea (cd. riforma della governance economica europea), che è entrata in vigore il 30 aprile 2024 con la pubblicazione di tre atti legislativi: il regolamento (UE) 2024/1263, il regolamento (UE) 2024/1264 e la direttiva (UE) 2024/1265.
In linea con le finalità delle finanze pubbliche sane, sostenibili e responsabili, la nuova governance riforma il precedente Patto di stabilità e crescita, pur mantenendo i medesimi obiettivi di ridurre il rapporto debito/PIL di un punto percentuale in media ogni anno per i Paesi con un debito superiore al 90% del PIL e di contenere il rapporto deficit/PIL sotto il 3% annuo. Nel dettaglio, gli Stati membri dovranno rispettare la traiettoria di “spesa netta”, in termini di variazione percentuale rispetto all’anno precedente. Le nuove regole incentrano il monitoraggio e il coordinamento sul medio termine, passando da un orizzonte annuale a un orizzonte di legislatura (5 anni per l’Italia), e rafforzano la titolarità nazionale della programmazione economica e di bilancio.
La riforma prevede che tutti gli Stati membri dell’UE predispongano due nuovi documenti. Il primo è il Piano strutturale di bilancio: si tratta di un documento unico di programmazione pluriennale, di durata pari a una legislatura (5 anni per l’Italia) che stabilisce, in accordo con le istituzioni europee, il livello massimo di spesa pubblica annuale dello Stato per ciascuno degli anni del Piano e un programma di riforme e investimenti da conseguire nel medesimo periodo. Conclusa la fase della programmazione, l'attuazione del Piano è monitorata mediante un secondo documento, la Relazione annuale sui progressi compiuti, da presentare alle istituzioni europee entro aprile e riferita all’esercizio di bilancio dell’anno precedente. Il contenuto di tali documenti è disciplinato, oltre che dai regolamenti, anche dalla Comunicazione C/2024/3975 della Commissione europea del 21 giugno 2024.
La riforma modifica anche la procedura per debito e deficit eccessivi: essa viene mantenuta per gli Stati che presentano un deficit annuale superiore al 3% del PIL, mentre si prevede che non sia più attivata per gli Stati che, pur presentando un rapporto debito/PIL elevato (superiore al 60%), abbiano un rapporto deficit/PIL inferiore al 3% e rispettino la prefissata traiettoria di spesa netta. La riforma ha da ultimo introdotto anche due clausole di salvaguardia che consentono la sospensione temporanea delle regole in circostanze eccezionali, illustrate di seguito. Per ulteriori elementi informativi, si veda il Tema predisposto dal Servizio Studi della Camera dei deputati.
Con riferimento specifico alle clausole di salvaguardia, il regolamento (UE) 2024/1263 ha istituito, agli articoli 25 e 26, la clausola di salvaguardia generale e la clausola di salvaguardia nazionale che consentono la sospensione temporanea delle regole in circostanze eccezionali, al fine di permettere deviazioni temporanee dal percorso della spesa netta, a condizione che non sia compromessa la sostenibilità di bilancio a medio termine.
In particolare, le clausole di salvaguardia nazionali o National Escape Clauses (NEC), previste dall’articolo 26, sono finalizzate a consentire ai singoli Stati membri di deviare dal percorso della spesa netta stabilito dal Consiglio “a condizione che tale deviazione non comprometta la sostenibilità di bilancio nel medio termine”. La sospensione temporanea può essere attivata dal Consiglio dell’Unione europea “su richiesta di uno Stato membro e su raccomandazione della Commissione basata sulla propria analisi”, esclusivamente “nel caso in cui circostanze eccezionali al di fuori del controllo dello Stato membro abbiano rilevanti ripercussioni sulle sue finanze pubbliche” (articolo 26, paragrafo 1). Il citato articolo prevede anche che la durata della sospensione sia stabilita dalla medesima Raccomandazione del Consiglio dell’Unione europea. Secondo quanto stabilito nella Comunicazione C(2025) 2000 final del 19 marzo 2025, il Consiglio deve adottare le Raccomandazioni con voto a maggioranza qualificata. Ai sensi del citato articolo 26, paragrafo 2, è possibile concedere proroghe su richiesta dello Stato membro interessato se le circostanze eccezionali persistono. La richiesta di proroga viene valutata dalla Commissione europea che esprime una raccomandazione vincolante ed è approvata dal Consiglio dell’Unione europea. Ciascuna proroga ha la durata massima di un anno e non è previsto un limite massimo del numero di proroghe.
L’attivazione delle clausole di salvaguardia nazionali (art. 26) e la disciplina dell’aumento della spesa per la difesa (Comunicazione C(2025) 2000 final)
Come riportato dal Governo all’interno della Relazione in esame, “la Commissione europea ha ritenuto che la guerra di aggressione della Russia nei confronti dell’Ucraina e la conseguente minaccia alla sicurezza europea costituissero circostanze eccezionali ai sensi del suddetto articolo 26”. Pertanto, tra le misure previste nell’ambito del Piano ReArm Europe/Readiness 2030, il 19 marzo 2025 la Commissione europea ha adottato la Comunicazione C(2025) 2000 final che illustra le modalità e i limiti dell’applicazione della clausola di salvaguardia nazionale (art. 26) per finanziare un aumento delle spese per la difesa degli Stati che ne facciano richiesta. Secondo quanto previsto da tale Comunicazione, l’attivazione della clausola di salvaguardia nazionale consente agli Stati membri di deviare rispetto ai tassi massimi di crescita della spesa netta, per finanziare la spesa per la difesa, classificata nella divisione COFOG 02 - Difesa, sia in termini di investimenti che di spesa corrente. La deviazione massima consentita è pari all’1,5% del PIL per ciascun anno, a partire dal 2025 e fino al 2028 incluso. Nella comunicazione si precisa che gli effettivi margini di flessibilità saranno determinati ex post, a seguito del riscontro dei dati di consuntivo rispetto alle previsioni di bilancio.
La citata Comunicazione riporta inoltre che “l'aumento della spesa per la difesa sarebbe preso in considerazione a partire dal 2021, in quanto anno immediatamente precedente alle circostanze eccezionali che hanno determinato l'attivazione della clausola di salvaguardia nazionale. L'utilizzo di questo anno di riferimento garantirebbe la parità di trattamento degli Stati membri che hanno già incrementato la spesa per la difesa dall'inizio della guerra di aggressione della Russia nei confronti dell'Ucraina.” (pag. 7). Osservando quanto riportato nelle decisioni già adottate a livello europeo, si segnala che, l’anno di riferimento o anno base a partire dal quale è stato calcolato l’aumento della spesa per la difesa per alcuni Stati membri che hanno attivato la clausola non è stato il 2021. Ciò è avvenuto, ad esempio, nel caso di Grecia, Bulgaria e Spagna, per le quali è stato adottato come anno base il 2024, in cui il livello della spesa per la difesa in rapporto al PIL nominale è stato pari o inferiore rispetto al 2021. Tale impostazione può risultare significativa anche per l’Italia, in quanto i dati Eurostat (aggiornati al 21 luglio 2026) sulla spesa per la divisione COFOG 02 - Difesa in rapporto al PIL nominale, riportano come la spesa per la difesa dell’Italia sia stata pari all’1,4% nel 2021, 1,2% nel 2022 e 2023, e 1,3% nel 2024.
La possibilità di includere, nell’ambito della clausola di salvaguardia per la difesa, le spese temporanee per i rincari energetici
La Commissione europea ha annunciato, nell’ambito della comunicazione COM(2026) 200 final che illustra i principali elementi del cd. “pacchetto di primavera” del Semestre europeo, presentato il 3 giugno 2026, la possibilità di ampliare il perimetro dell'attuale clausola di salvaguardia nazionale per la spesa per la difesa allo scopo di includervi determinati investimenti nel settore dell’energia: maggiori indicazioni e dettagli sono stati successivamente riportati nella Comunicazione C/2026/4514 del 18 agosto 2026. La Commissione ha stabilito che “l’ambito d’applicazione ampliato della clausola di salvaguardia nazionale per la difesa sarà limitato alle misure che rafforzano la sicurezza strutturale e la resilienza del sistema energetico europeo e accelerano la transizione dai combustibili fossili” (Comunicazione C/2026/4514, pag. 1).
Nel dettaglio, “le misure ammissibili includono il sostegno alle famiglie e alle imprese per ridurne la dipendenza dai combustibili fossili e promuovere la decarbonizzazione, comprese le misure volte ad accelerare l’elettrificazione dei settori di uso finale, a sostenere gli investimenti nelle reti elettriche, lo stoccaggio di energia pulita (ad es. batterie), il risparmio energetico e l’espansione della capacità delle fonti di energia pulita”. Sarà inoltre possibile prendere in considerazione “la più ampia gamma di misure inserite nella comunicazione su AccelerateEU (COM (2026) 370 final, 22 aprile 2026) e nel piano d’azione per l’elettrificazione (COM/2026/595 final, 17 luglio 2026)”, a condizione che siano conformi ai principi generali enunciati supra.
La Commissione ha illustrato altresì che “non saranno invece ammissibili a tale flessibilità le misure aventi altre finalità, sebbene legate in qualche misura alla crisi in Medio Oriente. Per esempio, non rientrano nell’ambito d’applicazione della flessibilità la riduzione delle accise o di altre imposte sui combustibili fossili, i prezzi fissi, le sovvenzioni per i combustibili fossili, i sostegni basati sul reddito o altri sussidi intesi ad attenuare l’impatto dei prezzi elevati dell’energia o le misure che generano unicamente risparmi energetici indiretti senza realizzare un miglioramento strutturale nella resilienza del sistema energetico europeo” (Comunicazione C/2026/4514, pag. 3).
Si evidenzia che, per il principio dell’addizionalità, “saranno ammissibili alla flessibilità esclusivamente le misure di bilancio decise successivamente al 28 febbraio 2026”. Secondo quanto riporta la Commissione stessa, infatti, “l’applicazione retroattiva che interessi le misure decise in precedenza non contribuirebbe ad accelerare la transizione energetica, limitandosi invece a creare un margine di bilancio per altri fini, vanificando così l’obiettivo della flessibilità.” (Comunicazione C/2026/4514, pag. 3).
Si evidenzia che la Commissione europea ha riportato che l’ammissibilità delle singole misure sarà sempre valutata caso per caso, sulla base di tali principi generali e con due requisiti: le misure devono essere finanziate a livello nazionale con un’incidenza diretta sul bilancio e gli Stati membri dovranno spiegare in quale modo le misure contribuiscono a potenziare la sicurezza energetica e la resilienza europee, dimostrando altresì che “le misure per le quali chiedono la flessibilità sono mirate ed efficaci sotto il profilo dei costi”.
In merito all’entità di tale flessibilità, l'attuale massimale della clausola di salvaguardia nazionale per la difesa, fissato all'1,5 % del PIL annuo in spese supplementari, rimarrebbe invariato. In tale ambito, un massimale annuo dedicato pari allo 0,3% del PIL si applicherebbe specificamente alle misure di sostegno connesse all'energia e sarebbe disponibile per il periodo 2026-2028, con un massimale cumulativo pari allo 0,6% del PIL per lo stesso periodo.
Per quanto concerne la procedura di richiesta, l’estensione dell’applicazione della clausola deve essere richiesta dal singolo Stato e approvata dal Consiglio su raccomandazione della Commissione ai sensi dell’articolo 26 del regolamento (UE) 2024/1263 (Comunicazione C/2026/4514, pagg. 4-5).
In merito alle tempistiche, la Commissione ha precisato di aver invitato gli Stati membri a presentare le richieste “entro fine luglio/ metà agosto 2026”, perché poi essa possa raccomandarne l’adozione al Consiglio dell’Unione europea ed esso possa poi approvarle “nella sessione ECOFIN di ottobre” (Comunicazione C/2026/4514, pagg. 4-5). È fatta salva comunque la possibilità di presentare richieste anche successivamente.
In merito alle verifiche sull’effettivo ammontare di flessibilità utilizzabile dai singoli Stati, la Commissione precisa che la richiesta indica un primo elenco delle misure e dei costi stimati, ma la flessibilità sarà concessa solo ex post. Infatti, poiché nessuna categoria del SEC copre tali spese, gli Stati sono tenuti a trasmettere alla Commissione, con apposito modello, dati aggiornati entro il 15 aprile e il 15 ottobre, prima di ciascun ciclo semestrale di sorveglianza. Il monitoraggio avverrà mediante il conto di controllo istituito per il monitoraggio della traiettoria di spesa netta, secondo quanto dettagliato in un apposito Allegato alla Comunicazione C/2026/4514.
Da ultimo, si evidenzia che la Commissione ha altresì predisposto un elenco, indicativo e non esaustivo, di misure per le quali gli Stati membri potrebbero richiedere l’applicazione di tale flessibilità:
| Gruppo di destinatari |
Tipo di misure |
| Famiglie |
Sovvenzioni per l’energia geotermica e solare. |
| Sovvenzioni per sistemi residenziali di immagazzinamento dell’energia. |
| Sovvenzioni per sostituire le caldaie a combustibili fossili con alternative pulite, come le pompe di calore. |
| Sovvenzioni per investire in infrastrutture domestiche di ricarica per veicoli elettrici. |
| Sovvenzioni e/o prestiti a tasso agevolato per una ristrutturazione media o profonda di edifici residenziali |
| Settore pubblico |
Investimenti in produzione e stoccaggio in loco di energia rinnovabile in loco. |
| Investimenti in ristrutturazioni di edifici medie o profonde. |
| Imprese |
Incentivi fiscali per infrastrutture di ricarica per veicoli elettrici. |
| Sovvenzioni e/o prestiti a tasso agevolato per una ristrutturazione media o profonda di edifici. |
| Incentivi finanziari mirati per incrementare il tasso di adozione delle tecnologie di decarbonizzazione industriale ai sensi dell’allegato del regolamento (UE) 2024/1735 del Parlamento europeo e del Consiglio |
| Infrastrutture di trasporto |
Investimenti pubblici in infrastrutture di ricarica per veicoli elettrici. |
| Investimenti pubblici in infrastrutture e materiale rotabile di trasporto urbano pulito come tram e metropolitane. |
|
Investimenti pubblici in infrastrutture ferroviarie e materiale rotabile. |
| Settore energetico |
Investimenti in progetti di energia rinnovabile, compresi la produzione di energia elettrica e il riscaldamento. |
| Investimenti in tecnologie delle batterie e di stoccaggio dell’energia. |
| Investimenti in centrali nucleari. |
| Investimenti in infrastrutture e tecnologie delle reti elettriche. |
| Investimenti in tecnologie per la produzione di idrogeno mediante elettrolisi utilizzando energia elettrica da fonti rinnovabili o a basse emissioni di carbonio |
| Investimenti in tecnologie per l’efficienza energetica connesse al sistema energetico. |
| Investimenti in combustibili rinnovabili sostenibili. |
| Contratti bidirezionali per differenza per la produzione di energia pulita. |
| Investimenti per potenziare la sicurezza fisica e informatica dei sistemi energetici |
Fonte: Commissione europea, Comunicazione C/2026/4514 del 18 agosto 2026, Tabella 1, pag. 2.
La posizione degli Stati membri in merito all’estensione della clausola alle spese nel settore dell’energia
L’estensione della clausola di salvaguardia alle spese per investimenti nel settore dell’energia fa seguito ad una richiesta avanzata da alcuni Stati membri, tra cui l’Italia.
In particolare, il Presidente del Consiglio Meloni aveva sollevato la questione in occasione della riunione informale dei capi di Stato o di Governo dell’UE svoltasi a Cipro il 23 e 24 aprile 2026.
Il 17 maggio 2026 il Presidente Meloni ha quindi indirizzato una lettera alla Presidente della Commissione europea von der Leyen per chiedere di garantire maggiore flessibilità di bilancio agli Stati membri al fine di affrontare la crisi energetica, utilizzando meccanismi finanziari simili a quelli previsti proprio per la difesa.
Il 4 giugno 2026, all’indomani della presentazione del richiamato “pacchetto di primavera” della Commissione europea, il Ministro dell’economia e delle finanze Giorgetti è intervenuto sulla questione in Senato, in sede di sindacato ispettivo:
“La Commissione europea - ha sottolineato il Ministro - venendo incontro alle richieste italiane (…) ha riconosciuto il legame tra il tema della sicurezza energetica e quello più ampio e generale della sicurezza e della difesa. Ha inoltre preso atto del fatto che gli Stati membri stanno affrontando la crisi energetica in atto con misure che hanno costi fiscali non trascurabili, nonostante molti Paesi, inclusa l'Italia, abbiano finora gestito la situazione senza gravare sulla finanza pubblica, ovvero utilizzando coperture finanziarie per compensare le misure di contrasto al caro energia”. Il Ministro ha altresì ricordato che “la clausola richiederà evidentemente un passaggio parlamentare, in cui si discuteranno il quantum e anche la destinazione”.
Il successivo 11 giugno, in occasione delle comunicazioni rese alle Camere in vista del Consiglio europeo del 18 e 19 giugno 2026, il Presidente del Consiglio Meloni, richiamata la lettera inviata alla Presidente della Commissione europea Ursula von der Leyen il 17 maggio, ha osservato che “Dopo un negoziato lungo e complesso abbiamo ricevuto la risposta che auspicavamo” e concluso che “La possibilità di attivare su base volontaria la cosiddetta “National Escape Clause” ci consentirà di investire 14 miliardi di euro, nei prossimi tre anni, per mitigare l’impatto dell’aumento dei prezzi dell’energia, che colpisce soprattutto le famiglie vulnerabili e le imprese energivore, ma più in generale tutti gli italiani”.
In esito alle comunicazioni del Presidente del Consiglio sono state adottate, tra le altre, le risoluzioni, di identico contenuto, Terzi Di Sant'Agata, Satta, Garavaglia, Rosso, Biancofiore n. 6-00222 (al Senato) e Mantovani, Giglio Vigna, Rossello, Carfagna ed altri n. 6-00257 (alla Camera dei deputati) con le quali:
· si riconosce il ruolo svolto dal Governo italiano nel convincere la Commissione a concedere una flessibilità sulle spese in materia di energia;
· si rileva che tale flessibilità “avrà un ruolo fondamentale nel contrasto all'aumento dei prezzi” e che la “gestione/soluzione della crisi energetica” rappresenti una priorità fondamentale tale da richiedere un intervento concreto da parte dell'Unione europea;
· si impegna il Governo a “ribadire, nel rispetto dei vincoli di bilancio e della flessibilità riconosciuta dall'Unione, la necessità di misure che mettano tutti gli Stati membri in condizione di rispondere in maniera adeguata a questa crisi che si presenta come uno shock asimmetrico e che rischia di provocare un effetto domino su tutte le industrie ed economie europee incidendo sulla competitività del sistema produttivo e sulla capacità di sostenere le misure necessarie alla sicurezza energetica” nonché “ad affrontare il dibattito in materia di sfide economiche globali a partire dalla sicurezza energetica, con particolare attenzione alla questione degli alti prezzi dell'energia”.
Nel dibattito istituzionale e accademico sono state sollevate alcune perplessità[46] in merito all’estensione dell’ambito di applicazione della clausola di salvaguardia nazionale alle misure energetiche.
Le comunicazioni del Governo alle Camere del 5 agosto 2026, in merito all’avvio della procedura di attivazione della clausola di salvaguardia nazionale, e le risoluzioni parlamentari approvate
Nelle more della riforma della disciplina della contabilità nazionale, le Camere sono state chiamate a individuare le più opportune modalità procedurali di esame dell’autorizzazione al Governo ai sensi dell’articolo 81 Cost.
A tal proposito, si riporta l’intervento della sottosegretaria di Stato per l'economia e le finanze, Lucia Albano, nel corso della seduta della V Commissione Bilancio della Camera dei deputati del 22 luglio scorso: “[…] in attesa della riforma della normativa interna in materia di contabilità e finanza pubblica, deve ritenersi necessaria un'autorizzazione parlamentare, ai sensi dell'articolo 6 della legge n. 243 del 2012, che preceda l'effettiva attivazione della clausola di salvaguardia nazionale di cui all'articolo 26 del Regolamento (UE) 2024/1263, dal momento che l'eventuale utilizzo degli spazi di flessibilità in oggetto implicherebbe una modifica degli obiettivi di finanza pubblica indicati nei documenti ufficiali. Nel segnalare che la procedura per l'attivazione della clausola di salvaguardia nazionale prende avvio da una richiesta dello Stato membro, si è quindi ritenuto di prevedere una risoluzione parlamentare da adottare a maggioranza semplice che autorizzi il Governo alle attività propedeutiche alla presentazione della richiesta nazionale di attivazione della clausola entro la prima settimana di agosto e, una volta conclusa l'istruttoria delle Istituzioni europee, o quantomeno della Commissione europea, presentare, in concomitanza con il DPFP, la relazione al Parlamento ai sensi dell'articolo 6 della legge n. 243 del 2012 da approvare a maggioranza assoluta”.
Il 5 agosto 2026 il Governo ha reso comunicazioni alle Camere in merito all’avvio della procedura di attivazione della clausola di salvaguardia nazionale. In tale occasione, il Ministro dell’economia e delle finanze ha fornito alcuni elementi con riguardo alla procedura relativa alla richiesta di attivazione della clausola di salvaguardia nazionale, alla procedura per l’autorizzazione parlamentare allo scostamento di bilancio ai sensi dell’articolo 6 della legge n. 243 del 2012, nonché al successivo monitoraggio da parte della Commissione europea del rispetto della traiettoria di spesa netta.
In particolare, il Ministro ha evidenziato che “la Commissione europea ha invitato gli Stati membri che intendano beneficiare degli spazi di flessibilità già in fase di valutazione del Documento di finanza pubblica del 2027 a presentare la richiesta di attivazione o di estensione della NEC - National Escape Clause - entro la metà di agosto del 2026. La richiesta dovrà fornire un elenco di massima delle misure che lo Stato membro intende finanziare e una stima preliminare dei costi attesi. La Commissione europea valuterà tali richieste nel mese di settembre, eventualmente raccomandandone l'approvazione al Consiglio, che dovrebbe formalizzare la raccomandazione nella riunione Ecofin di ottobre.
Il Ministro ha sottolineato, inoltre, che “a seguito di tale raccomandazione si procederà, anche nelle more dell'aggiornamento della disciplina contabile nazionale alla nuova governance economica europea, in via analoga, al ricorso alla procedura prevista dall'articolo 6 della legge n. 243 del 2012, al fine di poter dar conto del quantum delle clausole utilizzate e degli interventi ai quali le relative risorse saranno destinate, cioè il cosiddetto scostamento di bilancio. La richiesta di attivazione della clausola, infatti, potrà essere oggetto di aggiornamenti e integrazioni, e lo Stato membro si impegnerà, all'atto della richiesta, a fornire - due volte all'anno, cioè entro il 15 aprile ed entro il 15 ottobre, ossia in corrispondenza, rispettivamente, degli strumenti di aggiornamento e dei documenti di programmazione del bilancio - le informazioni utili al monitoraggio dell'attuazione degli interventi, affinché la Commissione europea possa tenerne conto nelle proprie previsioni e nelle valutazioni di sorveglianza”. Conseguentemente, “per gli Stati membri che attivino la clausola, il monitoraggio della traiettoria di spesa verrà effettuato in due passaggi: un primo passaggio verificherà se un eventuale debito del conto di controllo possa essere ricondotto all'incremento delle spese per la difesa; nel caso in cui l'incremento delle spese per difesa non giustifichi pienamente gli scostamenti registrati dal conto di controllo rispetto al tasso di crescita della spesa netta fissato nel Piano strutturale e raccomandato dal Consiglio, un secondo passaggio verificherà se detti scostamenti derivino dall'utilizzo dei margini concessi per l'estensione della NEC alle spese per la sicurezza energetica”.
Infine, il Ministro ha evidenziato che alla ripartizione delle risorse derivanti dall’attivazione della NEC nei diversi esercizi finanziari e alla predisposizione delle disposizioni necessarie per l'attuazione degli interventi “si procederà, con la prossima manovra di bilancio, solo successivamente all'approvazione della risoluzione di cui all'articolo 6 della legge n. 243 del 2012, in attesa - come ricordato - della approvazione della nuova disciplina contabile. Solo in quel momento ovviamente il Parlamento delibererà il cosiddetto scostamento di bilancio”.
A seguito delle predette comunicazioni, sono state approvate le identiche risoluzioni n. 6-00287 (Camera dei deputati) e n. 6-00233 (Senato della Repubblica) che hanno impegnato il Governo, tra l’altro, ad avviare la procedura relativa alla richiesta della clausola di salvaguardia nazionale per la difesa di cui all’articolo 26 del regolamento (UE) 2024/1263 in merito alle spese:
· volte a rafforzare la resilienza del sistema energetico e la sicurezza del relativo approvvigionamento, nei limiti complessivi dello 0,6 per cento del PIL nel periodo di riferimento;
· in materia di difesa, anche relative agli investimenti, nei limiti dello 0,9 per cento del PIL nel periodo di riferimento.
Le medesime risoluzioni impegnano, inoltre, il Governo a presentare al Parlamento, a seguito dell'adozione della raccomandazione da parte del Consiglio che autorizza ad avvalersi della clausola e dell'aggiornamento del quadro di finanza pubblica, la relazione di cui all'articolo 6 della legge 24 dicembre 2012, n. 243, che autorizzi il ricorso allo scostamento dal percorso della spesa netta indicato nel Piano strutturale di bilancio.
In attuazione di quanto previsto dai predetti atti di indirizzo approvati, il Governo ha presentato alla Commissione europea, in data 10 settembre 2026, la richiesta di attivazione della clausola nazionale di salvaguardia in relazione alle maggiori spese per la difesa e per la sicurezza energetica.
Il contenuto della Relazione presentata dal Governo ai sensi dell’articolo 6 della legge n. 243 del 2012 come annesso al DPFP 2026
Sulla base delle suddette risoluzioni parlamentari approvate dalle Camere il 5 agosto 2026, il Governo ha presentato alle Camere la Relazione di cui all'articolo 6 della legge 24 dicembre 2012, n. 243, per procedere all’attivazione della clausola nazionale di salvaguardia. Sotto il profilo dei presupposti dell’intervento, nella Relazione il Governo evidenzia come “le persistenti tensioni geopolitiche e i conflitti attualmente in corso hanno sensibilmente accresciuto l’instabilità internazionale, con rilevanti conseguenze sulla dinamica dei prezzi, sul potere di acquisto delle famiglie, sulla competitività delle imprese e sulla sicurezza degli Stati. Tale scenario richiede il rafforzamento della resilienza del sistema energetico e della capacità di difesa”.
Pertanto, il Governo intende aggiornare gli obiettivi programmatici di finanza pubblica espressi in termini di variazione percentuale rispetto all’anno precedente dell’aggregato della spesa netta, per un importo pari, in termini percentuali di PIL, allo 0,6% per ciascuno degli anni 2027 e 2028.
L’importo complessivo dello scostamento richiesto sarebbe pari a circa 29 miliardi di euro nel biennio 2027-28, come riporta il comunicato stampa diffuso a seguito della riunione del Consiglio dei ministri del 2 ottobre 2026.
Pertanto, la Relazione illustra che, aggiungendo ai tassi di crescita annui della spesa netta - individuati nel Documento programmatico di finanza pubblica (DPFP) di ottobre 2025, pari al +1,6% nel 2026, al +1,9% nel 2027 e al +1,6% nel 2028 – lo scostamento previsto dalla clausola di salvaguardia, il nuovo tasso di crescita annuo programmatico della spesa netta sarebbe pari al +3,3% nel 2027 e al +1,7% nel 2028 e al +0,2% nel 2029.
Si ricorda che tali tassi di crescita della spesa netta sarebbero superiori a quelli individuati nel Piano Strutturale di Bilancio a medio termine (PSBMT), pari al +1,9% nel 2027, +1,7% nel 2028 e +1,5% nel 2029. Tuttavia, come stabilito nell’Allegato alla Comunicazione C/2026/4514 del 18 agosto 2026, la deviazione dal suddetto percorso di spesa netta individuato nel PSBMT, se avviene a seguito dell’attivazione della clausola di salvaguardia, viene monitorata mediante il conto di controllo ampliato, come disciplinato nel citato Allegato. Pertanto, tale deviazione non sarà conteggiata all’interno del conto di controllo ordinario. Infatti, il Governo nella Relazione evidenzia che “al netto degli impieghi derivanti dall'utilizzo della clausola di salvaguardia, il tasso di crescita annuo della spesa netta è previsto all'1,9 per cento nel 2027, all'1,7 per cento nel 2028 e all'1,5 per cento nel 2029”, rispettando i limiti previsti nel PSBMT.
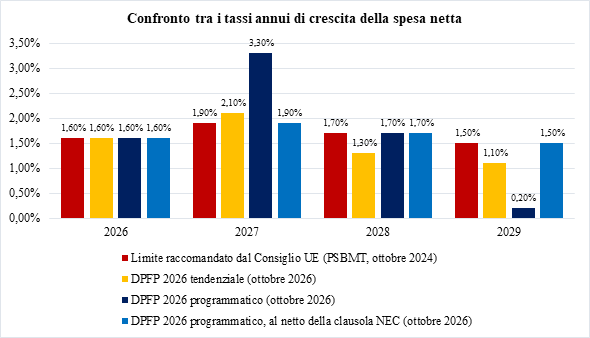
Per quanto attiene alle finalità cui le risorse rese disponibili in conseguenza dello scostamento sono destinate, nella Relazione esse sono suddivise tra gli interventi in materia di energie e quelli in materia di difesa.
Per quanto attiene all’impiego dell’aumento di spesa netta destinato agli interventi in materia di energia, pari a circa 14,4 miliardi di euro nel biennio 2027-2028, corrispondenti a circa lo 0,3% del PIL per ciascuno dei suddetti anni, saranno destinate alle seguenti misure in favore di:
· famiglie, come contributo per interventi conformi a quanto previsto dalle Comunicazioni della Commissione europea;
· studenti, per favorire l’utilizzo del trasporto pubblico;
· imprese, per sostenere la produzione di energia da fonti rinnovabili, per contenere i costi energetici per quelle maggiormente esposte e per favorire la decarbonizzazione (come gli impianti fotovoltaici, una nuova Energy Release, il rafforzamento della capacità di produzione idroelettrica e la promozione del biometano);
· pubbliche amministrazioni, promuovendo l’efficientamento energetico e lo sviluppo delle fonti rinnovabili negli edifici e nelle strutture pubbliche, con particolare riferimento alle strutture del Servizio sanitario nazionale, agli edifici scolastici e universitari e agli impianti sportivi;
· trasporti, investendo nelle infrastrutture ferroviarie che contribuiscono allo sviluppo della mobilità sostenibile.
Il Governo sottolinea che “la concreta definizione e la disciplina degli interventi, nei diversi ambiti individuati, dovranno avvenire, comunque, in coerenza con l’esito della procedura europea prevista dalla disciplina eurounitaria e in seguito all’autorizzazione da parte del Consiglio dell’Unione europea”.
Per quanto attiene, invece, all’impiego dell’aumento di spesa netta destinato agli interventi in materia di difesa, il Governo prevede che esso sia pari a circa lo 0,3% del PIL per ciascuno degli anni 2027-2028. Tale valore corrisponderebbe a circa 14,4 miliardi di euro complessivi per il biennio 2027-2028: tali risorse saranno destinate alle seguenti misure in favore del progressivo rafforzamento delle capacità operative e tecnologiche, in coerenza con gli obiettivi assunti in ambito NATO. Gli interventi riguarderanno:
· sia la componente corrente, con riferimento in particolare al personale, all’esercizio e alle esigenze operative;
· sia la componente in conto capitale, finalizzata alla realizzazione e al rifinanziamento di programmi di investimento pluriennali.
Approfondimento: l’attivazione delle clausole di salvaguardia nazionale per gli altri Stati membri
Il Consiglio dell’Unione europea dell’8 luglio 2025 ha attivato la clausola di salvaguardia nazionale (articolo 26 del regolamento (UE) 2024/1263), come disciplinata dalla citata Comunicazione C(2025) 2000 final, per 15 Stati (si veda il comunicato stampa): Belgio, Bulgaria, Croazia, Repubblica Ceca, Danimarca, Estonia, Finlandia, Grecia, Ungheria, Lettonia, Lituania, Polonia, Portogallo, Slovacchia e Slovenia. Ad essi, se ne sono aggiunti ulteriori tre (Germania, il 10 ottobre 2025; Austria, il 17 febbraio 2026, e Spagna, il 12 giugno 2026) per un totale di 18 Stati membri al 30 settembre 2026 (si veda l’apposita pagina predisposta dal Consiglio dell’Unione europea, nonché l’approfondimento “Le differenze nell’applicazione della clausola di salvaguardia nazionale per gli Stati in procedura per disavanzi eccessivi”, a pagina 40 del presente dossier).
Il Consiglio ha approvato, per ciascuno dei citati Stati membri, una Raccomandazione che consente al Paese in questione di deviare rispetto ai tassi massimi di crescita della spesa netta già stabiliti ai sensi del regolamento (UE) 2024/1263.
Nella Raccomandazione rivolta a ciascuno Stato membro che abbia presentato richiesta sono presenti i seguenti elementi:
- una tabella che indica la spesa complessiva per la difesa per ciascun anno dal 2021 al 2025, calcolata secondo i criteri COFOG e seguendo i principi del SEC 2010 (la spesa è espressa in percentuale del PIL nominale dello Stato di ciascun anno, con una sola cifra decimale significativa);
- l’autorizzazione a deviare, per gli anni 2025, 2026, 2027 e 2028 (per Austria e Spagna, le cui clausole sono state attivate nel corso del 2026, la deviazione è per gli anni 2026-2028), rispetto ai tassi massimi di crescita della spesa netta stabiliti nella raccomandazione del Consiglio, a condizione che siano rispettati due requisiti: la spesa netta in eccesso rispetto a tali tassi massimi di crescita deve essere destinata interamente all’aumento della spesa totale per la difesa, in rapporto al PIL nominale, rispetto all’anno di riferimento (le raccomandazioni dispongono che “la spesa netta in eccesso rispetto a tali tassi massimi di crescita non superi l'incremento della spesa per la difesa, in percentuale del PIL, dall’anno di riferimento”); la spesa netta in eccesso non superi l'1,5% del PIL nominale annuo.
- l’autorizzazione a deviare anche negli anni successivi al 2028 rispetto ai tassi massimi di crescita della spesa netta stabiliti nella raccomandazione del Consiglio, esclusivamente per la quota di spesa netta dovuta a forniture di materiale militare relative a contratti conclusi prima della fine del 2028 e a condizione che rimanga entro il massimale complessivo citato.
La tabella riporta i livelli di spesa per la difesa degli Stati membri richiedenti l’attivazione della clausola di salvaguardia nazionale, secondo la divisione COFOG-02, in rapporto al PIL nominale di ciascun anno, espresso a prezzi correnti:
| Stato |
Data attivazione |
Raccomandazione |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
| Austria |
17 febbraio 2026 |
C/2026/1158 |
0,6 |
0,6 |
0,6 |
0,7 |
0,8 |
1,0 |
| Belgio |
8 luglio 2025 |
C/2025/3960 |
0,9 |
1 |
0,9 |
1,3 |
2 |
|
| Bulgaria |
8 luglio 2025 |
C/2025/3961 |
1,6 |
1,6 |
1,5 |
1,4* |
2,6 |
|
| Croazia |
8 luglio 2025 |
C/2025/3967 |
1 |
1 |
1,3 |
1,5 |
1,6 |
|
| Rep. Ceca |
8 luglio 2025 |
C/2025/3962 |
0,9 |
1 |
1,2 |
N/D |
N/D |
|
| Danimarca |
8 luglio 2025 |
C/2025/3963 |
1,2 |
1,2 |
1,8 |
1,8 |
2,8 |
|
| Estonia |
8 luglio 2025 |
C/2025/3964 |
2 |
2,2 |
3,2 |
3,4 |
3,7 |
|
| Finlandia |
8 luglio 2025 |
C/2025/3966 |
1,2 |
1,2 |
1,4 |
1,6 |
2,1 |
|
| Germania |
10 ottobre 2025 |
C/2025/5635 |
1,0 |
1,0 |
1,1 |
1,2 |
1,5 |
|
| Grecia |
8 luglio 2025 |
C/2025/3965 |
2,7 |
2,6 |
2,2 |
2,2* |
2,3 |
|
| Lettonia |
8 luglio 2025 |
C/2025/3970 |
2,5 |
2,4 |
3,1 |
3 |
3,3 |
|
| Lituania |
8 luglio 2025 |
C/2025/3969 |
1,8 |
2,1 |
2,5 |
2,8 |
3,3 |
|
| Polonia |
8 luglio 2025 |
C/2025/3971 |
1,6 |
1,6 |
2 |
2,7 |
2,9 |
|
| Portogallo |
8 luglio 2025 |
C/2025/3972 |
0,8 |
0,8 |
0,8 |
0,9 |
1,1 |
|
| Slovacchia |
8 luglio 2025 |
C/2025/3974 |
1,4 |
1 |
1,2 |
1,4 |
2,3 |
|
| Slovenia |
8 luglio 2025 |
C/2025/3973 |
1,2 |
1,2 |
1,2 |
1,4 |
N/D |
|
| Spagna |
12 giugno 2026 |
C/2026/3314 |
0,9 |
1,1 |
0,9 |
0,9* |
1,0 |
|
| Ungheria |
8 luglio 2025 |
C/2025/3968 |
1,1 |
1,4 |
1,9 |
2 |
2 |
|
*Anno base di riferimento. Fonte: Raccomandazioni del Consiglio UE per l’attivazione della clausola di salvaguardia nazionale da parte degli Stati membri. Per gli anni 2021-2023, le Raccomandazioni riportano dati Eurostat; per gli anni 2024-2026, le Raccomandazioni riportano stime fornite dai singoli Stati membri interessati. Si vedano altresì i dati Eurostat consolidati, aggiornati al 21 luglio 2026, relativi agli anni 2021-2024.
Tra i 27 Stati che compongono l’Unione europea, i seguenti non hanno attivato tale clausola al 2 ottobre 2026: Cipro; Francia; Irlanda; Lussemburgo; Malta; Paesi Bassi; Romania; Svezia.
Sulla base di tali dati, all’interno di ciascuna Raccomandazione il Consiglio ha poi calcolato quale sia l’aumento di spesa per la divisione COFOG-02 Difesa registrato tra il 2025 e l’anno di riferimento:
| Stato |
Raccomandazione |
Differenza spesa difesa tra l’anno di riferimento e il 2025 (in punti percentuali di PIL) |
Aumento deficit/Pil nel 2028 rispetto alle stime da traiettoria spesa netta (in punti percentuale di PIL) |
Aumento debito/PIL al 2028 rispetto alla traiettoria di spesa netta (in punti percentuale di PIL) |
| Austria |
C/2026/1158 |
0,2 |
1,2 |
1,7 |
| Belgio |
C/2025/3960 |
1,1 |
1,1 |
1,9 |
| Bulgaria |
C/2025/3961 |
1,2 |
1,4 |
3 |
| Croazia |
C/2025/3967 |
0,6 |
1,2 |
2,5 |
| Rep. Ceca |
C/2025/3962 |
N/D |
1,3 |
2,7 |
| Danimarca |
C/2025/3963 |
1,6 |
1,1 |
2,4 |
| Estonia |
C/2025/3964 |
1,7 |
1,2 |
2,6 |
| Finlandia |
C/2025/3966 |
0,9 |
2,1 |
4,4 |
| Germania |
C/2025/5635 |
0,5 |
2,5 |
4,8 |
| Grecia |
C/2025/3965 |
0,1 |
1,2 |
1,8 |
| Lettonia |
C/2025/3970 |
0,8 |
1,3 |
2,7 |
| Lituania |
C/2025/3969 |
1,5 |
1,3 |
2,7 |
| Polonia |
C/2025/3971 |
1,3 |
1,2 |
2,4 |
| Portogallo |
C/2025/3972 |
0,3 |
1,2 |
2,1 |
| Slovacchia |
C/2025/3974 |
0,9 |
1,3 |
2,6 |
| Slovenia |
C/2025/3973 |
0,25* |
1,2 |
2,4 |
| Spagna |
C/2026/3314 |
0,1 |
1,1 |
1,5 |
| Ungheria |
C/2025/3968 |
0,9 |
1,3 |
2,4 |
Fonte: Raccomandazioni del Consiglio UE per l’attivazione della clausola di salvaguardia nazionale da parte degli Stati membri.
* Per la Slovenia, la differenza è espressa con due e non con una cifra significativa già nella Raccomandazione C/2025/3973.
Come già accennato, poiché il Consiglio dell’Unione europea ha attivato la clausola di salvaguardia nazionale a favore di diciotto Stati membri tra l’8 luglio 2025 e il 12 giugno 2026, si ritiene utile riportare di seguito una tabella che riassume, per ciascuno dei Paesi interessati, la data di autorizzazione e l’eventuale coinvolgimento del Parlamento nazionale. La partecipazione dei Parlamenti nella decisione di attivare la clausola di salvaguardia nazionale è stata limitata a un numero ristretto di casi. Molti referenti hanno però riferito di un coinvolgimento indiretto delle Commissioni parlamentari in sede di esame dei documenti nazionali di bilancio, sui quali la NEC avrà effetto.
| Stato membro |
Data autorizzazione |
Iter parlamentare |
| Austria |
17 febbraio 2026 |
Nessun coinvolgimento** * |
| Belgio |
8 luglio 2025 |
Nessun coinvolgimento** |
| Bulgaria |
8 luglio 2025 |
Nessun coinvolgimento** |
| Rep. Ceca |
8 luglio 2025 |
Camera: nessun coinvolgimento ** Senato: il Governo ha riferito dell’intenzione di attivare la NEC in Commissione affari europei durante l’esame delle raccomandazioni specifiche per paese. Non sono state adottate risoluzioni. ** * |
| Croazia |
8 luglio 2025 |
Nessun coinvolgimento.** |
| Danimarca |
8 luglio 2025 |
La Commissione per gli affari europei ha esaminato la richiesta di attivazione e approvato un mandato negoziale (9 maggio 2025). * |
| Estonia |
8 luglio 2025 |
Nessun coinvolgimento. ** |
| Finlandia |
8 luglio 2025 |
Informativa del Governo tramite comunicazione elettronica, come da Costituzione. Esame condotto dalle Commissioni finanze, commercio, difesa, amministrazione, affari esteri. Parere della Grande Commissione. * |
| Germania |
10 ottobre 2025 |
Bundestag: nessun coinvolgimento in processo decisionale ma informazione ex post. I documenti rilevanti sono stati trasmessi alle Commissioni per l’esame. ** Bundesrat: nessun coinvolgimento. * |
| Grecia |
8 luglio 2025 |
Nessun coinvolgimento formale ma la questione è stata discussa in diverse occasioni, tra cui riunioni di Commissione e dibattiti in Plenaria su progetti di legge con implicazioni economiche, nonché durante le procedure di controllo parlamentare.* ** |
| Lettonia |
8 luglio 2025 |
Nessun coinvolgimento formale ma esponenti della Commissione affari europei avevano sollecitato il ricorso a tale meccanismo già prima che esso fosse reso disponibile dal Consiglio**. |
| Lituania |
8 luglio 2025 |
Nessun coinvolgimento. * ** |
| Polonia |
8 luglio 2025 |
Nessun coinvolgimento. Ex post presso la Commissione Finanze Pubbliche della Sejm (aprile 2026) ha avuto luogo un dibattito sul rapporto tra clausola di salvaguardia nazionale e modifiche proposte nella normativa sulla spesa di stabilizzazione. ** |
| Portogallo |
8 luglio 2025 |
Nessun coinvolgimento ma il Ministro delle finanze ha riferito in audizione di fronte alle Commissioni bilancio, finanze e amministrazione pubblica e difesa nazionale in occasione della discussione del bilancio 2026. ** |
| Slovacchia |
8 luglio 2025 |
La Commissione finanze e bilancio e l’Assemblea (6 giugno 2025) hanno esaminato l’Annual Progress Report 2025, che contiene informazioni sull'utilizzo della NEC (componente difesa) da parte del Governo. Il 10 giugno la Plenaria ha adottato una risoluzione, che ha preso atto del documento senza approvare o autorizzare la NEC. La procedura descritta è stata successiva alla presentazione della richiesta governativa all’UE ma è intervenuta prima della decisione del Consiglio * |
| Slovenia |
8 luglio 2025 |
Nessun coinvolgimento. * ** |
| Spagna |
12 giugno 2026 |
Nessun coinvolgimento. La legge non richiede preventiva autorizzazione parlamentare. ** |
| Ungheria |
8 luglio 2025 |
Nessun coinvolgimento. ** |
Approfondimento: l’applicazione della clausola di salvaguardia nazionale per gli Stati in procedura per disavanzi eccessivi
Si segnala che il Consiglio ha attivato la clausola di salvaguardia nazionale anche per i seguenti Stati che attualmente risultano in procedura per disavanzi eccessivi (PDE):
· Austria: la procedura per disavanzi eccessivi è stata attivata l’8 luglio 2025 (decisione 2026/1385), la clausola di salvaguardia è stata attivata il 17 febbraio 2026 (C/2026/1158); l’Austria dovrebbe ricondurre il deficit sotto la soglia del 3% nel 2028 (raccomandazione 10348/25);
· Belgio: la procedura per disavanzi eccessivi è stata attivata il 26 luglio 2024 (decisione 2024/2125), la clausola di salvaguardia è stata attivata l’8 luglio 2025 (C/2025/3960); il Belgio dovrebbe ricondurre il deficit sotto la soglia del 3% nel 2029 (raccomandazione 10166/25);
· Bulgaria: la procedura per disavanzi eccessivi è stata attivata il 10 luglio 2026 (decisione 10952/26), la clausola di salvaguardia è stata attivata l’8 luglio 2025 (C/2025/3961);
· Finlandia: la procedura per disavanzi eccessivi è stata attivata il 20 gennaio 2026 (decisione 2026/1025); la clausola di salvaguardia è stata attivata l’8 luglio 2025 (C/2025/3966);
· Ungheria: la procedura per disavanzi eccessivi è stata attivata il 26 luglio 2024 (decisione 2024/2123); la clausola di salvaguardia è stata attivata l’8 luglio 2025 (C/2025/3968); l’Ungheria dovrebbe ricondurre il deficit sotto la soglia del 3% nel 2026 (raccomandazione 5896/25);
· Polonia: la procedura per disavanzi eccessivi è stata attivata il 26 luglio 2024 (decisione 2024/2133); la clausola di salvaguardia è stata attivata l’8 luglio 2025 (C/2025/3971); la Polonia dovrebbe ricondurre il deficit sotto la soglia del 3% nel 2028 (raccomandazione 5037/25);
· Slovacchia: la procedura per disavanzi eccessivi è stata attivata il 26 luglio 2024 (decisione 2024/2129); la clausola di salvaguardia è stata attivata l’8 luglio 2025 (C/2025/3974); la Slovacchia dovrebbe ricondurre il deficit sotto la soglia del 3% nel 2027 (raccomandazione 5039/25).
Si segnala, per completezza, che attualmente risultano aperte procedure per disavanzi eccessivi anche nei confronti di Francia, Malta e Romania (si veda l’apposita pagina a cura del Consiglio dell’Unione europea), che tuttavia al momento non hanno richiesto l’attivazione della clausola di salvaguardia per la difesa e non risultano quindi ricomprese nell’elenco sopra.
Come ha segnalato anche l’Ufficio parlamentare di bilancio (Rapporto annuale sulla politica di bilancio, giugno 2026, pag. 96), l’attivazione è dunque già possibile anche per i Paesi che – come l’Italia – si trovino ancora all’interno di una procedura per disavanzi eccessivi. Tuttavia, si segnala che sussiste un’importante differenza nel trattamento tra gli Stati che attualmente non si trovano in procedura di disavanzo ma che lo diverrebbero qualora fosse conteggiata la maggiore spesa per difesa, e tra gli Stati che sono già in procedura e che tuttavia, scorporando le spese per la difesa, potrebbero uscirne.
Nel dettaglio, il Dossier di dicembre 2025 del Servizio Studi del Parlamento europeo ha rilevato come:
"The limited appetite for activating the NEC can also be attributed to the complex interplay between this clause and the EDP. While the NEC may prevent the launch of an EDP - even if the deficit exceeds the 3% of GDP reference value - provided that the deviation is directly and exclusively attributable to defence-related expenditure and remains within the limits defined by the Commission, the situation is notably different for Member States already subject to an ongoing EDP. In fact, the NEC can still justify a temporary deviation from the corrective path set out in the fiscal-structural plan under Article 3 of the corrective arm, but it does not relieve the Member State of its obligation to reduce its deficit below the 3% threshold. [...]
[Nota a piè di pagina: "This distinction was illustrated in the Commission's November 2025 Report under Article 126(3) TFEU. For Germany, the deficit exceeding 3% in 2025 was assessed as "fully explained by the increase in defence spending", and therefore no EDP was opened; by contrast, for Finland, the Commission found that the deficit in excess of the reference value was "not fully explained" by defence spending (the deficit would remain at 3.4% even excluding the defence increase), leading the Commission to consider proposing an EDP opening."]
Specificamente per l’Italia, tali considerazioni erano già state svolte dall’Ufficio parlamentare di bilancio, che aveva sottolineato come:
“Un aspetto di particolare rilevanza riguarda l’applicazione della clausola di salvaguardia nazionale proposta dalla Commissione per incrementare le spese nel settore della difesa, nel contesto delle procedure per disavanzi eccessivi. La normativa europea presenta un’asimmetria nel trattamento del Paese a seconda che questo riguardi l’attivazione o la cessazione della procedura. Per quanto concerne l’attivazione, la Commissione chiarisce nella sua Comunicazione che, qualora la clausola di salvaguardia nazionale sia attivata per incrementi della spesa per la difesa e si verifichi un superamento dell’indebitamento oltre la soglia del 3 per cento del PIL, la Commissione e il Consiglio possono decidere di non concludere per l’esistenza di un disavanzo eccessivo, ai sensi dell’articolo 2, paragrafo 5, del Regolamento 1467/97. La normativa non prevede alcuna disposizione, invece, che consenta l’uscita dalla procedura qualora, alla scadenza stabilita dalla relativa Raccomandazione del Consiglio, l’indebitamento permanesse superiore al 3 per cento del PIL a causa di spese consentite dall’utilizzo della clausola. In tali circostanze, il quadro normativo prevede unicamente la possibilità di ottenere una raccomandazione rivista, secondo quanto disposto dall’articolo 3, paragrafo 6, del Regolamento 1467/97.
Tale impostazione determina una disparità di trattamento tra gli Stati membri: mentre i paesi che sono attualmente nel braccio preventivo potranno beneficiare della clausola nazionale per la difesa scongiurando l’apertura di un’eventuale procedura in caso di deviazioni dovute a incrementi di spesa per la difesa, per l’uscita dall’EDP non è previsto un analogo meccanismo di protezione automatica per questo tipo di spesa.”[48]
Si segnala, inoltre, che il 6 giugno 2026 la Commissione ha adottato una relazione ai sensi dell’articolo 126, paragrafo 3, TFUE anche nei confronti di Germania, Estonia, Lettonia e Slovenia, che quindi hanno già attivato la clausola di salvaguardia nazionale ed entrerebbero, se confermati, nella procedura per disavanzi eccessivi nonostante abbiano già attivato la clausola per la difesa.
La governance economica europea prevede che gli Stati, per conseguire gli obiettivi di riduzione del rapporto debito/PIL e di contenimento del rapporto deficit/PIL, stabiliscano il proprio livello massimo di spesa pubblica nazionale annuale in termini di tasso di crescita percentuale della spesa primaria netta finanziata a livello nazionale (cosiddetta “spesa netta”). Tale livello è stabilito, dopo la proposta da parte del Governo e le interlocuzioni con la Commissione europea, mediante raccomandazione del Consiglio (per l’Italia, la raccomandazione 5019/25) e, per gli Stati in procedura per disavanzi eccessivi, mediante la raccomandazione adottata ai sensi dell’articolo 126, paragrafo 7, del TFUE (per l’Italia, la raccomandazione 5035/25), che fissa il percorso correttivo (i tassi della spesa netta sono rimasti uguali a quelli già previsti nel Piano strutturale di bilancio).
La spesa netta, come definita dall’articolo 2, punto 2, del regolamento (UE) 2024/1263, è calcolata partendo dalla spesa complessiva delle pubbliche amministrazioni (amministrazioni centrali, locali ed enti di previdenza, secondo l’elenco ISTAT annuale), escludendo le seguenti voci:
- spesa per interessi, che dipende da variabili quali il volume del debito pregresso, fattori specifici per Paese e la politica monetaria della BCE;
- spesa ciclica per la disoccupazione, che dipende dal ciclo economico: quando la disoccupazione effettiva è inferiore al tasso ipotizzato come “naturale” (NAWRU, stimato dalla Commissione europea), come avviene ora per l’Italia, la componente assume segno negativo e riduce il margine di spesa disponibile;
- spese una tantum, in quanto hanno un impatto temporaneo;
- spese finanziate da fondi UE, poiché non sono risorse nazionali. Sono esclusi dalla spesa netta i fondi strutturali europei e le spese finanziate con le sovvenzioni del PNRR, mentre sono incluse quelle finanziate da prestiti (DFP 2026, Nota metodologica, nota 51, p. 37);
- spese per il cofinanziamento nazionale di programmi europei, in quanto richieste dai regolamenti europei istitutivi di tali programmi;
- effetti delle misure discrezionali sul lato delle entrate (Discretionary Revenue Measures – DRM): si tratta della variazione delle entrate (calcolate come misure discrezionali sul lato delle entrate (DRM) escludendo le entrate una tantum e i finanziamenti dall’UE) rispetto a quelle presenti nell’anno di riferimento (2023). Nuove maggiori entrate permanenti permettono un aumento delle spese, mentre la riduzione strutturale di entrate richiede che sia disposta una corrispondente riduzione delle uscite.
La spesa netta è dunque un aggregato di sola spesa: escludendo dalla spesa complessiva le prime cinque voci si ottiene la spesa netta al lordo delle DRM. Sottraendo da questa (o aggiungendo, se negativa) la variazione delle entrate derivante dalle DRM si ottiene la spesa netta “al netto delle DRM”, sulla quale è calcolato il tasso di crescita oggetto della sorveglianza.
Le componenti della spesa netta: i dati di consuntivo 2023-2025
Il DPFP 2026 (Doc. CCXLIV, n. 2) aggiorna i dati di consuntivo 2024 e 2025 alla luce della revisione dei Conti nazionali diffusa dall’ISTAT il 22 settembre 2026 e della rivalutazione delle voci di raccordo di spesa e di entrata (DPFP, p. 51). Per gli anni 2023-2025, la spesa netta è la seguente:
Tabella 20 - Le componenti della spesa netta a consuntivo, 2023-2025 (milioni di euro; tra parentesi, in percentuale del PIL)
| SPESA PRIMARIA NETTA FINANZIATA A LIVELLO NAZIONALE |
2023 |
2024 |
2025 |
| Spesa complessiva delle pubbliche amministrazioni (conto economico consolidato, ISTAT) |
1.149.084 (53,6%) |
1.111.985 (50,3%) |
1.157.655 (51,1%) |
| Di cui:
1. Spese finanziate da trasferimenti dall’UE |
25.095 |
9.570 |
13.995 |
| 2. Cofinanziamento nazionale dei programmi finanziati dall’Unione |
2.959 |
3.215 |
5.752 |
| 3. Componente ciclica della spesa per sussidi di disoccupazione |
-1.246 |
-3.960 |
-5.629 |
| 4. Spese una tantum incluse nelle proiezioni (escluse le misure finanziate dall’UE) |
880 |
813 |
3.995 |
| 5. Spesa per interessi sul debito |
77.779 |
85.475 |
87.158 |
| Spesa primaria netta finanziata a livello nazionale (al lordo delle misure sul lato delle entrate – DRM) |
1.043.617 (48,7%) |
1.016.873 (46,0%) |
1.052.383 (46,5%) |
| Variazione rispetto all’anno precedente (al lordo delle DRM) |
– |
-26.744 (-2,6%) |
+35.510 (+3,5%) |
| Misure discrezionali sul lato delle entrate (DRM), escludendo le entrate una tantum e le entrate finanziate dall’UE |
N/D |
-0,3% del PIL ca. -6.600* |
+0,9% del PIL +20.507* |
| Spesa primaria netta finanziata a livello nazionale al netto delle DRM |
N/D |
(46,3%) ca. 1.023,5* |
(45,6%) 1.031.876* |
| Tasso di crescita effettivo rispetto alla spesa netta dell’anno precedente (DPFP 2026) |
– |
-1,8% |
+1,5% |
| Tasso di crescita massimo raccomandato dal Consiglio |
– |
-1,9% |
+1,3% |
| PIL nominale annuo |
2.142.744 |
2.210.595 |
2.265.002 |
Fonte: elaborazione del Servizio Studi. Dati 2023: DFP di aprile 2026, Doc. CCXL, n. 2, Tavola II.2.1.2, pp. 113-114, e Tavola II.1.2.1A, p. 90 (PIL). Dati 2024: DPFP 2026, Doc. CCXLIV, n. 2, Tavola II.1.4, p. 55 (rivisti rispetto al DPFP 2025 e al DFP 2026); dati 2025: Tavola II.1.6, p. 60. PIL nominale 2024 e 2025: ISTAT, Conti economici nazionali 2010-2025, comunicato del 22 settembre 2026.
* Per il 2024 il DPFP 2026 indica le DRM solo in percentuale del PIL (-0,3%, rivisto dal -0,4% del DPFP 2025, Tavola II.1.4, p. 53): il valore in miliardi e la spesa netta al netto delle DRM, in corsivo, sono stime del Servizio Studi. Per il 2025 il totale della spesa è quello della Tavola II.1.1A del DPFP 2026, Doc. CCXLIV, n. 2 (p. 46). Le DRM 2025 sono pari alle DRM totali della Tavola II.1.6 (riga 10, 23.272 milioni) al netto della variazione delle entrate una tantum (dal livello di 4.437 milioni del 2024, DPFP 2025, Tavola II.1.6, p. 57, a quello di 7.202 milioni del 2025, riga 11: +2.765 milioni), ossia 20.507 milioni, pari allo 0,9% del PIL indicato nella Tavola II.1.4 di pag. 55 (riga 8).
I dati forniti dal Governo nel DPFP di ottobre 2026 aggiornano i livelli dell’andamento dell’indicatore della spesa netta e di alcune sue componenti del 2024. In particolare, la spesa complessiva è stata rivista da 1.109.804 a 1.111.985 milioni. La spesa netta al lordo delle DRM varia da 1.016.567 a 1.016.873 e la variazione delle misure sul lato delle entrate (DRM) è aggiornata da -0,4% a -0,3% del PIL. Inoltre, sono ora forniti i dati per il 2025 anche in milioni:
§ la spesa netta al lordo delle DRM (1.052.383 milioni, 46,5% del PIL) è in linea con la stima di aprile (46,5%);
§ l’impatto delle misure sul lato delle entrate (DRM) è aumentato dallo 0,75% allo 0,9% del PIL (da circa 17 a 20,5 miliardi);
§ la spesa netta al netto delle DRM si è ridotta dal 45,7% al 45,6% del PIL;
§ il tasso di crescita della spesa netta 2025 rispetto al 2024 è rivisto dal +1,9% al +1,5%, in considerazione dell’aggiornamento dell’impatto delle misure sul lato delle entrate, attestandosi ad un livello più vicino (benché superiore) all’obiettivo massimo fissato dal Consiglio UE pari al +1,3%.
L’andamento della spesa netta negli anni 2024-2025
Nel 2024 la spesa netta a consuntivo è diminuita, secondo l’ultima stima del DPFP 2026, del -1,8% rispetto al 2023, a fronte di un obiettivo fissato al -1,9%: la riduzione risulta quindi leggermente meno pronunciata di quella raccomandata (0,1 punti, pari a circa 1 miliardo). Il dato 2024 è stato oggetto di numerose revisioni: il Governo aveva inizialmente stimato una diminuzione del -2,1% nel DFP di aprile 2025 (p. 65), definendola prematura e soggetta a revisioni statistiche, poi rivista al -2,0% nel DPFP di ottobre 2025, al -1,9% nel DFP di aprile 2026 e, da ultimo, al -1,8% nel presente DPFP. L’ultima revisione dipende dai nuovi Conti nazionali dell’ISTAT: come rileva il Governo nel DPFP (p. 51), la spesa primaria 2024 è ora stimata in aumento di circa 2 miliardi rispetto a quanto previsto ad aprile, mentre le voci di raccordo di spesa mostrano revisioni minime. In direzione opposta ha agito la revisione delle DRM 2024 (rivalutate dal -0,4% al -0,3% del PIL, presumibilmente per l’allineamento ai criteri della Commissione sul drenaggio fiscale), che ha solo parzialmente compensato l’effetto della revisione statistica. Il Governo segnala inoltre che la Commissione europea stimava ancora per il 2024 una riduzione del -2,1% e aveva quindi registrato nel conto di controllo un credito per tale anno, che compensava il debito registrato per il 2025: ove la Commissione recepisse la nuova stima nazionale, tale credito verrebbe meno (DPFP 2026, pag. 53).
Nel 2025 la spesa netta a consuntivo è cresciuta dell’1,5% rispetto al 2024, a fronte del limite dell’1,3% fissato dal Piano e confermato dai documenti successivi: lo scostamento è di 0,2 punti percentuali (circa 2 miliardi, pari a circa 0,1 punti di PIL), ridimensionato rispetto ai 0,6 punti (circa 6 miliardi) stimati nel DFP di aprile 2026, che indicava una crescita dell’1,9%. Come già rilevato dal Governo in aprile 2026, l’aumento è determinato da un incremento superiore alle attese della spesa primaria (+4,3%, circa 45 miliardi), riconducibile a fattori di natura straordinaria e in primo luogo ai maggiori oneri connessi al Superbonus, per l’emersione tardiva di una coda di operazioni effettuate nel 2025 e comunicate all’Agenzia delle entrate entro il 16 marzo 2026, quantificati in aprile in circa 8,4 miliardi (0,4% del PIL).
L’impatto sull’indicatore è stato tuttavia moderato da tre fattori: le spese finanziate da trasferimenti dell’UE (circa 14 miliardi) e le spese una tantum (circa 4 miliardi), che vengono sottratte dall’aggregato; e, soprattutto, le maggiori entrate derivanti dalle misure discrezionali (DRM), pari a 20,5 miliardi (0,9% del PIL), che vengono anch’esse sottratte, ampliando lo spazio di spesa. È la rivalutazione delle DRM – dallo 0,75% del PIL stimato in aprile allo 0,9% di adesso – a spiegare la revisione del tasso di crescita dall’1,9% all’1,5%; essa deriva, oltre che dal consueto aggiornamento a consuntivo delle misure, dall’allineamento ai criteri della Commissione europea sul trattamento del drenaggio fiscale (fiscal drag), che consente di ricondurre la stima nazionale in linea con quella della Commissione (si veda l’Approfondimento). In senso contrario ha continuato ad agire la componente ciclica della spesa per disoccupazione (-5,6 miliardi), che, essendo il tasso di disoccupazione effettivo (6,1%) inferiore a quello "naturale" stimato dalla Commissione (NAWRU, pari al 7,8% per l’Italia nel 2025, banca dati AMECO, giugno 2026) è conteggiata come valore negativo e riduce il margine di spesa.
Considerando il biennio 2024-2025, il tasso cumulato di variazione della spesa netta è pari a -0,3%, in miglioramento rispetto alla stima di aprile (-0,1%) ma ancora meno pronunciato del -0,7% raccomandato dal Consiglio: in termini di livelli, lo scarto è di circa 4 miliardi, pari a circa 0,2 punti di PIL, inferiore sia alla soglia annua (0,3% del PIL) sia a quella cumulata (0,6% del PIL) del conto di controllo. La Commissione, nella valutazione di primavera 2026, aveva registrato per il 2025 un debito di circa 0,1 punti di PIL su base annua e un saldo cumulato "sostanzialmente nullo", grazie al credito del 2024.
Le previsioni per gli anni 2026-2029
Per gli anni 2026-2029 il DPFP 2026 espone le componenti solo in percentuale del PIL (Tavola II.1.6, pag. 60). Nella tabella che segue le percentuali sono i dati ufficiali dello scenario tendenziale (a legislazione vigente), a eccezione della spesa per interessi (programmatica). Le ultime righe riportano il tasso di crescita programmatico, che incorpora l’utilizzo della clausola nazionale di salvaguardia (NEC) nel 2027 e nel 2028, e il limite raccomandato dal Consiglio.
Tabella 21 - Le componenti della spesa netta nello scenario tendenziale e i tassi di crescita programmatici, 2026-2029 (percentuale del PIL; tra parentesi, importi in miliardi di euro)
| SPESA PRIMARIA NETTA FINANZIATA A LIVELLO NAZIONALE – SCENARIO TENDENZIALE |
2026 |
2027 |
2028 |
2029 |
| Spesa complessiva delle pubbliche amministrazioni |
51,4% (1.195,1 mld) |
51,0% (1.220,3 mld) |
50,3% (1.238,2 mld) |
49,9% (1.260,2 mld) |
| Di cui: 1. Spese finanziate da trasferimenti dall’UE |
0,9% |
0,6% |
0,4% |
0,4% |
| 2. Cofinanziamento nazionale dei programmi finanziati dall’Unione |
0,3% |
0,3% |
0,3% |
0,3% |
| 3. Componente ciclica della spesa per sussidi di disoccupazione |
-0,3% |
-0,3% |
-0,3% |
-0,3% |
| 4. Spese una tantum incluse nelle proiezioni (escluse le misure finanziate dall’UE) |
0,2% |
0,1% |
0,0% |
0,0% |
| 5. Spesa per interessi sul debito |
4,2% |
4,3% |
4,6% |
4,7% |
| Spesa primaria netta finanziata a livello nazionale (al lordo delle DRM) |
46,1% (ca. 1.072 mld) |
45,9% (ca. 1.099 mld) |
45,3% (ca. 1.114 mld) |
44,9% (ca. 1.133 mld) |
| Misure discrezionali sul lato delle entrate (DRM) – incrementi, escluse le misure finanziate dall’UE e le misure una tantum |
0,1% |
0,2% |
0,0% |
0,3% |
| Spesa primaria netta finanziata a livello nazionale al netto delle DRM |
46,0% (ca. 1.070 mld) |
45,7% (ca. 1.094 mld) |
45,3% (ca. 1.114 mld) |
44,6% (ca. 1.126 mld) |
| Tasso di crescita programmatico (con utilizzo della NEC) |
+1,6% |
+3,3% |
+1,7% |
+0,2% |
| Tasso di crescita programmatico senza NEC |
+1,6% |
+1,9% |
+1,7% |
+1,5% |
| Limite massimo di crescita raccomandato dal Consiglio |
+1,6% |
+1,9% |
+1,7% |
+1,5% |
| PIL nominale tendenziale annuo (miliardi di euro) |
2.326,2 |
2.393,6 |
2.459,4 |
2.524,0 |
Fonte: DPFP 2026, Doc. CCXLIV, n. 2, Tavola II.1.4 "Crescita della spesa netta nello scenario tendenziale", p. 55 (voci in percentuale del PIL), Tavola II.1.1A, p. 46 (spesa complessiva, interessi e PIL nominale in milioni), Tavola II.1.5, p. 56, e Tavola II.1.6, p. 61, righe 30 e 48 (tassi programmatici e correzione per la flessibilità della NEC).
L’andamento della spesa netta negli anni 2026-2029
Nel 2026 si prevede che la spesa netta programmatica crescerà dell’1,6% rispetto al 2025, in linea con il limite raccomandato. Il risultato dipende, in primo luogo, dalla marcata decelerazione della spesa primaria (dal +4,3% al +2,6%), per il venir meno dei fattori straordinari del 2025 e, in particolare, del Superbonus (i contributi agli investimenti sono previsti in calo del 16%); in secondo luogo, dal picco delle spese finanziate dall’UE, che nell’ultimo anno di operatività del Dispositivo per la ripresa e la resilienza raggiungono lo 0,9% del PIL (circa 21 miliardi, legati alle spese finanziate da sovvenzioni del PNRR) e che, essendo sottratte dall’aggregato, ne riducono in modo rilevante la dinamica; in terzo luogo, dal contributo migliorativo delle DRM (+0,1% del PIL), anch’esso presumibilmente dovuto all’allineamento ai criteri della Commissione, poiché l’inflazione del 2026 – prevista al 3,0% dal deflatore dei consumi – accresce il gettito da drenaggio fiscale. In direzione opposta agisce la componente ciclica della disoccupazione, che si amplia leggermente per l’ulteriore discesa del tasso di disoccupazione (5,7%). Il tasso cumulato 2026 si attesta all’1,3%, superiore allo 0,9% raccomandato, per effetto dello scostamento registrato nel 2025: il Governo ritiene l’andamento comunque conforme alle raccomandazioni, poiché, nell’orizzonte di medio periodo del percorso di aggiustamento, l’eccedenza di spesa del 2025 “potrà essere gradualmente riassorbita nel corso dei successivi anni di attuazione del Piano” (DPFP 2026, p. 54).
Nel 2027 la spesa netta tendenziale crescerebbe del 2,1% (DPFP 2026, Tavola II.1.4, riga 11, p. 55), superando di 0,2 punti percentuali il limite annuale dell’1,9%; il DFP di aprile prevedeva il 2,2%. Come già rilevato in aprile, l’aumento è dovuto principalmente all’indicizzazione delle pensioni: la rivalutazione applicata dal 1° gennaio 2027 recepisce l’inflazione del 2026, ora prevista al 3,0% (contro il 2,4% stimato ad aprile e l’1,5% del DPFP 2025) anche per effetto degli shock energetici. La spesa pensionistica è prevista in aumento del 4,2% nel 2027, da 351,8 a 366,5 miliardi (+14,7 miliardi), portandosi dal 15,1% al 15,3% del PIL; le prestazioni sociali in denaro nel loro complesso crescerebbero del 3,6%. Nonostante la maggiore spesa pensionistica rispetto ad aprile (il DFP prevedeva un aumento del 3,8%), il tasso di crescita della spesa netta è quindi rivisto al ribasso dal 2,2% al 2,1%. A parità di andamento della spesa primaria, la revisione è ascrivibile all’aggiornamento delle voci di raccordo – il calo delle spese finanziate dall’UE dopo la scadenza del PNRR è più graduale (0,6% del PIL) e il contributo peggiorativo della componente ciclica della disoccupazione è ridimensionato – e, soprattutto, al contributo migliorativo derivante dall’aumento delle DRM (+0,2% del PIL), che riflette presumibilmente il maggior gettito da drenaggio fiscale indotto dall’inflazione del 2026. Il Governo ritiene che il lieve sforamento sarebbe “interamente assorbito dall’attivazione della clausola di salvaguardia nazionale”: escludendo l’incremento della spesa per la difesa già previsto a legislazione vigente rispetto al 2024 (anno base per la quantificazione della flessibilità), il tasso tendenziale scende all’1,9%, pari al limite. Nello scenario programmatico, che include le maggiori spese per la difesa (0,3 punti di PIL) e per la sicurezza energetica (0,3 punti di PIL) finanziate con la clausola, la spesa netta crescerebbe del 3,3%, ossia di 1,4 punti di spesa netta oltre il limite; corretto per la flessibilità, il tasso programmatico sarebbe pari all’1,9% (che peraltro corrisponde al tendenziale).
Nel 2028 la spesa netta tendenziale crescerebbe dell’1,3%, attestandosi quindi al di sotto del limite dell’1,7% (il DFP di aprile prevedeva l’1,7%), grazie al prolungato calo delle spese UE, a un contributo delle DRM sostanzialmente nullo (stimato peggiorativo per 0,5 punti nel DFP di aprile 2026) e a un più contenuto aumento della spesa pensionistica (+3,2%).
Il Governo intende utilizzare il margine così disponibile: il tasso programmatico è fissato all’1,7%, pari al limite, sia con la clausola sia al netto di essa, con “spazi di bilancio per una manovra moderatamente espansiva”.
Nel 2029 la spesa netta tendenziale crescerebbe dell’1,1%, contro un limite dell’1,5% (1,5% nel DFP), con un contributo nuovamente migliorativo delle DRM (+0,3% del PIL): a fine periodo il tasso cumulato tendenziale si attesterebbe al 5,9% (DPFP 2026, p. 54), inferiore al 6,2% raccomandato. Nello scenario programmatico, il tasso del 2029 è pari allo 0,2% con la clausola e all’1,5% senza conteggiarla: la differenza dipende dal fatto che la clausola copre solo il 2027 e il 2028, cosicché nel 2029, a fronte dell’aumento delle altre voci di spesa conteggiate, vi sarebbe un calo anno su anno della spesa coperta dalla NEC. Tali fattori, avendo un’entità simile, si controbilancerebbero; l’aumento è invece evidente osservando solo la spesa fuori dalla clausola. In esito a tale aumento di spesa, il cumulato programmatico 2029 (6,6%) eccederebbe il limite (6,2%) di 0,4 punti di spesa netta (circa 4,5 miliardi): tale eccesso si manterrebbe comunque entro la tolleranza del conto di controllo.
Il confronto con la traiettoria raccomandata dal Consiglio
La tabella di seguito pone a confronto i livelli massimi di crescita di spesa netta fissati per l’Italia dalla raccomandazione 5019/2025 del Consiglio UE di gennaio 2025 con i consuntivi e previsioni del DFP di aprile 2026 e i dati aggiornati del presente DPFP di ottobre 2026, indicando gli scostamenti per l’attivazione della clausola di salvaguardia per la difesa e l’energia:
Tabella 22 - Confronto tra i tassi di crescita della spesa netta tra la Raccomandazione del Consiglio di gennaio 2025, il DFP di aprile 2026 e il DPFP di ottobre 2026 (percentuali)
| TASSI DI CRESCITA DELLA SPESA NETTA |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
| Tassi annui |
| Tasso di crescita annuo massimo (raccomandazione del Consiglio) |
-1,9 |
1,3 |
1,6 |
1,9 |
1,7 |
1,5 |
| Tasso di crescita annuo effettivo (2024-2025) e stimato (2026-2029) – DFP di aprile 2026 |
-1,9 |
1,9 |
1,6 |
2,2 |
1,7 |
1,5 |
| Tasso di crescita annuo a consuntivo (2024-2025) e programmatico (2026-2029) senza NEC – DPFP di ottobre 2026 |
-1,8 |
1,5 |
1,6 |
1,9 |
1,7 |
1,5 |
| Differenza: tasso programmatico senza NEC (punti percentuali) rispetto a tasso massimo |
+0,1 |
+0,2 |
0 |
0 |
0 |
0 |
| Tasso di crescita annuo a consuntivo (2024-2025) o programmatico (2026-2029) con NEC – DPFP di ottobre 2026 |
-1,8 |
1,5 |
1,6 |
3,3 |
1,7 |
0,2 |
| Tassi cumulati rispetto al 2023 |
| Tasso di crescita cumulato massimo (raccomandazione del Consiglio) |
-1,9 |
-0,7 |
0,9 |
2,8 |
4,6 |
6,2 |
| Tasso di crescita cumulato effettivo (2024-2025) e stimato (2026-2029) – DFP di aprile 2026 |
-1,9 |
-0,1 |
1,5 |
3,8 |
5,6 |
7,2 |
| Tasso di crescita cumulato a consuntivo (2024-2025) e programmatico (2026-2029) senza NEC – DPFP di ottobre 2026 |
-1,8 |
-0,3 |
1,2 |
3,2 |
5,0 |
6,6 |
| Differenza: tasso programmatico senza NEC (punti percentuali) rispetto a tasso massimo |
+0,1 |
+0,4 |
+0,3 |
+0,4 |
+0,4 |
+0,4 |
| Tasso di crescita cumulato a consuntivo (2024-2025) o programmatico (2026-2029) con NEC – DPFP di ottobre 2026 |
-1,8 |
-0,3 |
1,2 |
4,6 |
6,4 |
6,6 |
Fonte: elaborazione del Servizio Studi sui dati della raccomandazione del Consiglio del 21 gennaio 2025 (C/2025/651, allegato I) e Piano strutturale di bilancio, Tavola II.1.2, p. 27 (tassi massimi); DFP di aprile 2026, Doc. CCXL, n. 2, Tavola II.2.1.1, p. 111, e par. II.2.2, p. 115 (tassi del DFP; i cumulati 2027-2029 sono quelli riportati dal Dossier del Servizio Studi sul DFP di aprile 2026); DPFP 2026, Doc. CCXLIV, n. 2, Tavola II.1.5, p. 56 (tassi programmatici con e senza NEC). Il tasso "senza NEC" è il tasso corretto per la flessibilità della clausola nazionale di salvaguardia (difesa ed energia); il tasso "con NEC" incorpora tali maggiori spese. La differenza è calcolata come la differenza tra il tasso programmatico senza NEC e il limite massimo: valori positivi indicano una spesa netta superiore al limite. Nota: il DPFP 2026 indica il cumulato 2026 in 1,3% nel testo (p. 53) e in 1,2% nella Tavola II.1.5, per effetto di arrotondamenti.
Nel complesso, lo scostamento cumulato a fine periodo, che nel DFP di aprile 2026 era stimato in circa 1 punto percentuale di spesa netta in eccesso rispetto al limite (7,2% contro 6,2%), nel DPFP 2026 si riduce a 0,4 punti nello scenario programmatico (6,6% contro 6,2%, circa 4,5 miliardi, poco meno di 0,2 punti di PIL). Lo scostamento programmatico, benché superiore ai limiti massimi, resta entro la soglia di tolleranza del conto di controllo. Il miglioramento deriva, per il 2024-2025, dalla revisione delle stime di consuntivo e, per il 2027-2029, dall’aggiornamento delle voci di raccordo e, in particolare, dall’aumento del volume delle misure discrezionali sul lato delle entrate, presumibilmente poiché le metodologie della Commissione ora incorporano tra le maggiori entrate anche quelle derivanti dal maggior gettito causato dal drenaggio fiscale.
Nel confronto con il tendenziale al netto per la NEC non emerge la necessità di una correzione nel 2027, laddove nel 2028 e nel 2029 si renderebbero disponibili spazi per una manovra moderatamente espansiva. La valutazione ex ante della Commissione, che avrà natura preliminare, sarà contenuta nell’Opinion sul Documento programmatico di bilancio 2027, che il Governo invierà entro il 15 ottobre 2026.
L'indebitamento netto programmatico si colloca al -2,9 per cento del PIL nel 2026, al -3,4 per cento nel 2027, al -3,2 per cento nel 2028 e al -2,3 per cento nel 2029. Il saldo primario registra un andamento in flessione nel 2027, per effetto delle maggiori spese, e in ripresa dal 2028: 1,2 per cento del PIL nel 2026, 0,9 per cento nel 2027, 1,4 per cento nel 2028 e 2,4 per cento nel 2029. Il rapporto debito/PIL è stimato al 138,1 per cento nel 2026 e al 138,5 per cento nel 2027, con una discesa guidata dal miglioramento del saldo primario prevista intorno al 137,9% nel 2028 e al 136,6 per cento nel 2029. Rispetto al tendenziale, il deficit programmatico risulta più alto di 0,5 punti nel 2027 e nel 2028 e di 0,1 nel 2029, il debito rispettivamente di 0,1, 0,2 e 0,3 punti percentuali di PIL. Escludendo la NEC il deficit resterebbe sotto il 3% lungo tutto l’orizzonte.
Si rileva che il Documento programmatico di finanza pubblica 2026 non reca gli obiettivi di saldo netto da finanziare del bilancio dello Stato e di saldo di cassa del settore statale. Si ricorda che, fermo restando l'adozione di specifici atti di indirizzo, nelle more della revisione della normativa nazionale in materia, l’indicazione dei saldi è attualmente prevista dall’articolo 10-bis, comma 1, lettera b), della legge 31 dicembre 2009, n. 196, sulla Nota di aggiornamento del Documento di economia e finanza.
La Corte dei Conti, nella Relazione quadrimestrali sulla tipologia delle coperture adottate e sulle tecniche di quantificazione degli oneri, settembre-dicembre 2025 (pagg. 23-24), ha esaminato l’iter di definizione dei citati saldi attuato nell’ambito del ciclo di bilancio dello scorso anno, rilevando che: “Le risoluzioni parlamentari del 9 ottobre con cui è stato approvato il DPFP hanno demandato al disegno di legge di bilancio l’indicazione quantitativa dei saldi-obiettivo, con cui si impegnava il Governo, tra l’altro, ad “individuare nel disegno di legge del bilancio di previsione, in attesa della revisione della normativa contabile nazionale, i livelli massimi del saldo netto da finanziare, in termini di competenza e di cassa, e del ricorso al mercato finanziario, coerenti con il tasso di crescita obiettivo della spesa netta delle amministrazioni pubbliche”. […]
Secondo la Corte dei Conti: “La formale rimessione da parte del Parlamento al disegno di legge di bilancio del Governo a proposito dell’individuazione quantitativa dei saldi di contabilità finanziaria induce all’osservazione per cui, almeno formalmente per tali vincoli - che è quella in cui si esprime comunque la legge di bilancio nella sua valenza giuridica in termini di autorizzazione preventiva, gestione e rendicontazione - in qualche modo è stata ripristinata, per questo profilo, la situazione antecedente alla legge di riforma della contabilità pubblica di cui alla legge n. 362 del 1988. Si ricorda che uno dei tratti innovativi di tale riforma fu costituito, appunto, dalla previsione dell’indicazione dei saldi-obiettivo di finanza pubblica in una fase antecedente alla presentazione del disegno di legge di bilancio, mediante appositi atti di indirizzo parlamentari (risoluzioni) di approvazione di un documento programmatico previamente presentato dal Governo. L’iter che si sta seguendo (nei termini descritti) contribuisce, dunque, ad alleggerire la portata del passaggio parlamentare relativo all’approvazione del documento autunnale di programmazione, che si risolve con il rinvio al disegno di legge di bilancio (e quindi al Governo) per l’individuazione quantitativa dei saldi di contabilità finanziaria, che costituiscono i parametri giuridicamente rilevanti ai fini della sessione”.
Le valutazioni sul rispetto della traiettoria di spesa netta e la coerenza con la procedura per i disavanzi eccessivi
Le deviazioni tra la spesa netta consentita e quella effettiva sono registrate nel conto di controllo: la nuova procedura per debito eccessivo può essere attivata dal Consiglio, su raccomandazione della Commissione, quando – oltre a un debito superiore al 60% del PIL e a un disavanzo superiore allo 0,5% del PIL – il saldo del conto di controllo superi lo 0,3% del PIL su base annua oppure lo 0,6% del PIL su base cumulata. Per gli Stati già in procedura per disavanzo eccessivo, come l’Italia, il conto di controllo, con le medesime soglie dello 0,3% e dello 0,6% del PIL, serve alla Commissione per valutare se siano state intraprese “azioni efficaci”: se l’azione è giudicata sufficiente, la procedura resta sospesa. La valutazione è effettuata sulla base delle stime di spesa netta della Commissione, che possono differire da quelle nazionali.
La procedura per i disavanzi eccessivi nei confronti dell’Italia, aperta nel gennaio 2025 per il criterio del deficit, è stata sospesa nel luglio 2025 e, nel Pacchetto di primavera del 3 giugno 2026, la Commissione ha valutato che l’Italia abbia adottato azioni efficaci per correggere il disavanzo eccessivo, con riferimento al 2025: la procedura rimane pertanto sospesa. In quella sede la Commissione ha effettuato la prima registrazione nel conto di controllo correttivo, con un debito di circa 0,1 punti di PIL per il 2025 e un saldo cumulato 2024-2025 sostanzialmente nullo. Il saldo registrato per il 2025, comunque, sarà aggiornato in occasione della pubblicazione del Pacchetto di autunno, sulla base dei dati dell’ISTAT del 22 settembre 2026; il Governo trasmetterà il Documento programmatico di bilancio 2027 entro il 15 ottobre e la valutazione preliminare della Commissione sull’obiettivo 2027 sarà pubblicata nell’Opinion sul DPB.
Secondo le previsioni del DPFP 2026, tutte le deviazioni previste dal percorso programmatico di spesa netta rientrerebbero nei margini del conto di controllo: per il 2024-2025 i saldi a debito “rimarrebbero ampiamente inferiori sia alla soglia annua dello 0,3 per cento del PIL, sia alla soglia cumulata dello 0,6 per cento del PIL” (DPFP 2026, nota 135, p. 74); per il 2026 il limite annuo dell’1,6% è rispettato e il cumulato 1,3% (contro lo 0,9% previsto) corrisponde a uno scarto di 0,4 punti di spesa netta, cioè poco meno di 0,2 punti di PIL; per il 2027 il tasso programmatico del 3,3% eccede il limite di circa 0,6 punti di PIL – il doppio della soglia annua – ma ciò avverrebbe a causa dell’attivazione della clausola di salvaguardia, e pertanto la quota dello scostamento riconducibile all’aumento della spesa per la difesa e l’energia sarebbe detratta dalla deviazione osservata (attraverso l’attivazione di un “conto di controllo aumentato” come disciplinato dalla Comunicazione della Commissione C/2026/4514 del 18 agosto 2026); pertanto, il debito cumulato residuale risulterebbe inferiore alla soglia di tolleranza (DPFP 2026, p. 62). Il Governo rileva, peraltro, che il giudizio della Commissione “sarà basato sulle proprie previsioni e valutazioni e avrà natura preliminare” (p. 62).
Quanto alla coerenza con la procedura per i disavanzi eccessivi, il DPFP 2026 ribadisce che il criterio per valutare le azioni efficaci è l’aderenza della spesa netta al percorso raccomandato, ma che, trattandosi di una procedura aperta per eccesso di deficit, “l’uscita dalla procedura rimarrebbe comunque subordinata al ritorno del deficit a un valore di consuntivo inferiore al 3 per cento del PIL e al suo rimanere stabilmente al di sotto di tale livello nelle previsioni della Commissione per i due anni successivi” (p. 74). Le previsioni tendenziali confermano il rientro del deficit al 2,9% nel 2026; nello scenario programmatico, tuttavia, il maggior ricorso all’indebitamento per difesa ed energia riporterebbe il deficit al 3,4% nel 2027 e al 3,2% nel 2028, con una successiva discesa al 2,3% nel 2029. Il Governo rileva che, “al netto dell’impatto della clausola”, il rapporto deficit/PIL si manterrebbe stabilmente al di sotto del 3% lungo tutto l’orizzonte di previsione, e richiama il chiarimento della Commissione secondo cui, per gli Stati già in procedura che abbiano conseguito a consuntivo un deficit inferiore al 3% nell’anno precedente la fruizione della clausola, la verifica ex ante del requisito sarà effettuata con previsioni di deficit al netto dell’utilizzo della flessibilità, così da non trattarli meno favorevolmente rispetto a quelli del braccio preventivo (DPFP 2026, nota a piè di pagina n. 110, pag. 58). Ove tali andamenti fossero confermati nelle Previsioni di primavera 2027 della Commissione, il Governo ritiene che “possano sussistere le condizioni affinché il Consiglio deliberi l’abrogazione della Procedura per disavanzi eccessivi nei confronti dell’Italia sulla base dei dati di consuntivo del 2026” (DPFP 2026, p. 74).
Al riguardo si osserva che la spesa per interessi, esclusa dalla spesa netta, resta comunque una determinante del deficit e quindi della procedura: essa salirebbe dal 3,8% del PIL nel 2025 al 4,6-4,7% nel 2028-2029, con una revisione al rialzo rispetto alle previsioni di aprile di circa 3,5 miliardi nel 2027 e 5,6 nel 2028, cosicché la discesa del deficit dovrà essere sostenuta da un rafforzamento del saldo primario fino al 2,5% del PIL nel 2029. Si segnala inoltre che, rispetto al DFP di aprile – che stimava un utilizzo quasi integrale degli spazi di flessibilità del conto di controllo nel 2025-2029 e un loro superamento in caso di conferma delle politiche in essere – il quadro del DPFP 2026 è più favorevole per effetto della rivalutazione delle DRM e dell’attivazione della clausola di salvaguardia, sulla quale si attende comunque una decisione del Consiglio UE.
• Spesa primaria netta e spazi di bilancio: profili metodologici
Raffronto tra tassi di crescita della spesa netta tendenziali, programmatici e raccomandati dal Consiglio
Nel nuovo quadro di governance la riduzione e la sostenibilità del debito sono perseguite attraverso una correzione del saldo primario strutturale, definita sulla base di un’analisi di sostenibilità del debito (DSA) riferita a ciascun Paese. Tale obiettivo di correzione viene assicurato attraverso l’individuazione, con apposita raccomandazione da parte del Consiglio UE, di limiti annui da porre alla crescita dell’aggregato di spesa primaria netta finanziata a livello nazionale (di seguito denominati “limiti raccomandati”), il cui rispetto è soggetto a monitoraggio nel quadro delle procedure di sorveglianza europee.
L’aggregato di spesa netta costituisce una variabile posta in larga misura sotto il controllo dei governi e composta dalla spesa finale delle amministrazioni pubbliche al netto delle spese per interessi e di ulteriori voci, quali: la componente ciclica della spesa per disoccupazione, le spese per i programmi dell’Unione interamente finanziati dai trasferimenti provenienti dalla UE e i corrispondenti cofinanziamenti nazionali, nonché le misure una tantum e le altre misure temporanee.
I limiti annui alla crescita dell’aggregato di spesa sono inoltre calcolati al netto della variazione annua delle entrate di carattere discrezionale (Discretionary Revenue Measures, DRM): pertanto, un aumento di entrate di carattere discrezionale può validamente finanziare un corrispondente aumento di spesa senza influire sul rispetto del percorso di aggiustamento, mentre una riduzione di tali entrate discrezionali comprime necessariamente lo spazio per incrementi di spesa (vedi infra).
Più in dettaglio, il tasso di crescita della spesa netta si ottiene attraverso un procedimento che può essere articolato in quattro passaggi, descritto nelle Specifications on the Implementation of the Stability and Growth Pact adottate dal Comitato economico e finanziario (EFC) il 1° dicembre 2025 (di seguito «Codice di condotta»). In primo luogo, si determina il livello dell'aggregato prima di tenere conto delle DRM, sottraendo dalla spesa totale le voci sopra elencate (per le misure una tantum, solo quelle di spesa). In secondo luogo, si calcola la variazione di tale livello rispetto all'esercizio precedente. Da tale variazione si detrae, quindi, l'impatto delle DRM. Infine, la variazione così corretta si rapporta al livello che l'aggregato, prima delle DRM, aveva nell'esercizio precedente, esprimendo il risultato in termini percentuali, la stessa unità di misura in cui è definito il tasso raccomandato dal Consiglio.
L'impatto delle DRM è misurato come variazione annua, e non come livello di gettito: ha segno positivo se la misura accresce le entrate, negativo se le riduce. Poiché tale importo si detrae dalla variazione della spesa, una DRM positiva amplia il margine di spesa compatibile con il tasso raccomandato, mentre una DRM negativa lo riduce. Rilevano soltanto le misure di entrata non compensate da trasferimenti dell'Unione europea, e con esclusione delle entrate una tantum (v. infra).
Il limite posto alla crescita della spesa netta rappresenta il vincolo unico a garanzia ex ante del cammino di correzione del saldo primario strutturale e, quindi, del perseguimento dell’obiettivo di sostenibilità del debito: su tale dinamica si basa in via prevalente la fase operativa del braccio preventivo del nuovo Patto di stabilità e la sorveglianza sull’attuazione del Piano strutturale.
Per quanto riguarda il confronto tra il percorso di spesa netta raccomandato dal Consiglio ed incluso nel Piano strutturale di bilancio dell’Italia 2025-2029, da un lato, e il nuovo quadro, tendenziale e programmatico, contenuto nel DPFP in esame (dati di consuntivo 2024 e 2025 e previsioni 2026-2029), dall’altro, si riporta di seguito una tabella che offre un raffronto tra i rispettivi valori annui.
Crescita della spesa primaria netta e spazi di bilancio
Spesa primaria netta 2024-2029
Variazioni % annue
| |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
| 1. Limiti raccomandati dal Consiglio |
-1,9 |
1,3 |
1,6 |
1,9 |
1,7 |
1,5 |
| 2. Tendenziale |
-1,8 |
1,5 |
1,6 |
2,1 |
1,3 |
1,1 |
| 3. Tendenziale al netto dell'incremento della spesa per la difesa(1) |
-1,8 |
1,5 |
1,6 |
1,9 |
1,4 |
1,3 |
| 4. Programmatico |
-1,8 |
1,5 |
1,6 |
3,3 |
1,7 |
0,2 |
| 5. Programmatico al netto della flessibilità NEC(2) |
-1,8 |
1,5 |
1,6 |
1,9 |
1,7 |
1,5 |
| 6. Spazi di bilancio in termini di variazione spesa netta (5-3)(3) |
0,0 |
0,0 |
0,0 |
0,0 |
+0,3 |
+0,2 |
Fonte: DPFP 2026 (Tavole II.1.4 e II.1.5) ed elaborazioni dell’Osservatorio sulla finanza pubblica e le politiche di bilancio.
(1) Tendenziale al netto dell’incremento della spesa per la difesa rispetto al 2024 (anno base per la quantificazione della flessibilità), come indicato nel DPFP 2026 (p. 54; Tavola II.1.4, riga 12).
(2) Programmatico corretto per la flessibilità NEC riferita sia alla difesa sia all’energia (Tavola II.1.5).
(3) Differenza, in punti percentuali, tra i tassi di crescita delle righe 5 e 3.
Il confronto tra tendenziale e programmatico tiene conto del previsto avvio della procedura per la richiesta di attivazione della clausola di salvaguardia nazionale (NEC) per spese di difesa ed energia, entro limiti annui indicati dalla Relazione al Parlamento in 0,6 punti percentuali di Pil per ciascun anno del biennio 2027-2028, egualmente suddivisi tra interventi per la difesa e per la sicurezza energetica.
Al netto della flessibilità per la NEC, gli incrementi programmatici di spesa netta risultano del tutto allineati a quelli raccomandati dal Consiglio: 1,9 per cento nel 2027, 1,7 nel 2028 e 1,5 nel 2029.
Il DPFP 2026 precisa inoltre che, per il 2027, parte della spesa elegibile ai fini della flessibilità risulta già inclusa negli andamenti tendenziali (circa 0,1 p.p. di Pil). La spesa crescerebbe anche nel 2028, rispetto a quanto già previsto a legislazione vigente.
Pertanto, ai fini del calcolo degli spazi di bilancio disponibili in termini di crescita della spesa primaria netta, il Documento opera un raffronto tra valori tendenziali e valori programmatici della spesa, entrambi al netto della componente per la quale si richiede la flessibilità. Questi ultimi risultano del tutto allineati con i limiti di crescita raccomandati dal Consiglio.
Da tale confronto emergono gli spazi di bilancio (vedi grafico di seguito) per la prossima manovra con riguardo alle variazioni dell'aggregato di spesa netta. In particolare, lo spazio risulta nullo nel 2027, non determinando la necessità di alcuna correzione, mentre nel 2028 e nel 2029 si renderebbero disponibili spazi di bilancio positivi (rispettivamente +0,3 e +0,2 punti percentuali in termini di variazione annua) per una “manovra moderatamente espansiva”.
Crescita della spesa netta e spazi di bilancio, 2027-2029
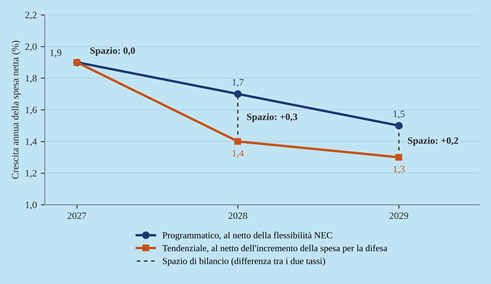
Variazioni percentuali annue. Lo spazio di bilancio è la differenza, in punti percentuali, tra il tasso programmatico al netto della flessibilità NEC e quello tendenziale al netto dell’incremento della spesa per la difesa.
Fonte: DPFP 2026 (Tavole II.1.4 e II.1.5) ed elaborazioni dell’Osservatorio sulla finanza pubblica e le politiche di bilancio.
Si ricorda che, sotto il profilo metodologico e tenendo conto della nuova governance europea, gli spazi di bilancio per l'impostazione della manovra annuale di finanza pubblica sono definiti tenendo conto sia della distanza, espressa in punti percentuali di Pil, tra valori tendenziali e obiettivi riferiti ai saldi di finanza pubblica (saldo del bilancio dello Stato e indebitamento netto della p.a.), sia tenendo conto dell'esigenza di ricondurre la crescita tendenziale della spesa netta entro i limiti raccomandati dal Consiglio.
In tal senso, gli spazi in termini di spesa primaria netta, espressi in punti percentuali di variazione annua, derivano dal raffronto tra i tassi di crescita tendenziali e quelli raccomandati dal Consiglio (che, nel caso in esame, coincidono con gli obiettivi programmatici, al netto della flessibilità). Se il tasso di crescita tendenziale è inferiore a quello raccomandato, si determina un margine (spazio di bilancio positivo), utilizzabile per sostenere una maggiore spesa senza oltrepassare il limite raccomandato; se, viceversa, il tasso tendenziale supera quello raccomandato, si determina uno spazio di bilancio negativo, che misura l'entità della correzione necessaria al fine di ricondurre la crescita della spesa netta entro il limite raccomandato. Se, infine, il tasso tendenziale coincide con quello raccomandato, lo spazio di bilancio assume valore nullo, non consentendo quindi alcun utilizzo né determinando la necessità di alcuna correzione.
Misure discrezionali sul lato delle entrate (DRM) e misure una tantum
Per ogni esercizio, il margine disponibile in termini di crescita dell’aggregato di spesa netta può essere modificato o la correzione necessaria dal lato della spesa può essere ridotta, per effetto delle misure discrezionali sul lato delle entrate (DRM). Come illustrato in precedenza, le DRM intervengono direttamente nel calcolo del tasso di crescita della spesa netta: il loro impatto si detrae dalla variazione della spesa, cosicché una DRM positiva (maggiore entrata) consente di sostenere, a parità di tasso raccomandato, un livello di spesa più elevato di quello realizzabile in assenza della DRM stessa.
Il DPFP, nell’illustrare le determinanti alla base degli andamenti tendenziali e programmatici prima rappresentati, evidenzia come, per il 2025, la crescita della spesa netta sia stata rivista in senso migliorativo all'1,5 per cento (dall'1,9 per cento del DFP di aprile), a parità di crescita della spesa primaria (4,3 per cento) e con revisioni trascurabili delle altre voci di raccordo di spesa. Il DPFP ascrive tale revisione, in via primaria, all'adeguamento della quantificazione delle DRM ai criteri introdotti dalla Commissione europea. Nei dati riportati nel DPFP le DRM esplicano effetti migliorativi di 0,9 punti percentuali di Pil nel 2025, con valori decisamente più contenuti negli anni successivi (in media 0,1 punti percentuali di Pil per anno nel triennio 2026-2028, nello scenario tendenziale).
Per quanto riguarda l’effetto prodotto nel 2025, il DPFP richiama il trattamento contabile europeo della mancanza di indicizzazione degli scaglioni dell'imposta sul reddito delle persone fisiche: a partire dalle Previsioni di autunno 2024, infatti, la Commissione assume che, nello scenario a politiche invariate, gli scaglioni siano sempre adeguati all'inflazione, cosicché la mancata indicizzazione costituisce una DRM positiva. Fino al 2024, invece, per i Paesi con un periodo prolungato di mancata indicizzazione il mancato adeguamento era considerato parte dello scenario a politiche invariate e non configurava una DRM.
Non sono fornite indicazioni riguardo ai riflessi dell’applicazione dei predetti nuovi criteri negli esercizi successivi.
In proposito, sul piano metodologico, si evidenzia che, in base ai criteri riportati nei documenti della Commissione prima richiamati, l'effetto di una DRM non si esaurisce sempre nell'esercizio in cui essa è introdotta: rileva, a tal fine, la natura permanente o temporanea della stessa misura di entrata.
Quando una DRM ha carattere permanente, il relativo impatto (? positivo o negativo) è registrato una sola volta, nell'esercizio in cui l'effetto si manifesta per la prima volta; negli esercizi successivi l’impatto riportato è nullo (? uguale a 0).
Quando la DRM ha invece carattere temporaneo, il gettito interessato torna al proprio livello originario nell'esercizio successivo, con un impatto di segno opposto e pari entità. Di tali effetti compensativi occorre tener conto per verificare gli spazi di bilancio disponibili negli esercizi successivi a quelli di introduzione della misura.
Infine, va distinto il caso delle misure una tantum, che il Regolamento (UE) 2024/1263 esclude dal calcolo della spesa netta. Non tutte le misure temporanee sono infatti una tantum: queste ultime sono operazioni con effetto soltanto transitorio sul bilancio, individuate dalla Commissione sulla base di specifici criteri.
Varia inoltre il trattamento contabile a seconda della natura, di entrata o di spesa, delle una tantum. Dal lato delle spese, le misure una tantum sono scorporate dall'aggregato della spesa primaria netta; dal lato delle entrate, le variazioni di entrata una tantum sono escluse dal termine relativo alle DRM, che sono dunque considerate al netto di tali misure.
Si riporta di seguito la tavola del quadro programmatico di finanza pubblica. I valori sono stati aggiornati a seguito della pubblicazione dell’errata corrige.
A tale proposito si osserva che non sono riportate le componenti delle entrate nel triennio 2027-2029 e che tra le componenti della spesa sono indicate solo la spesa per interessi e gli investimenti pubblici finanziati a livello nazionale. Comunque, tutte le componenti della spesa e delle entrate sono invece dettagliate anche per il triennio 2027-2029 nell’Appendice recante il conto economico della PA per sottosettori: Amministrazioni centrali, locali, Enti di previdenza.
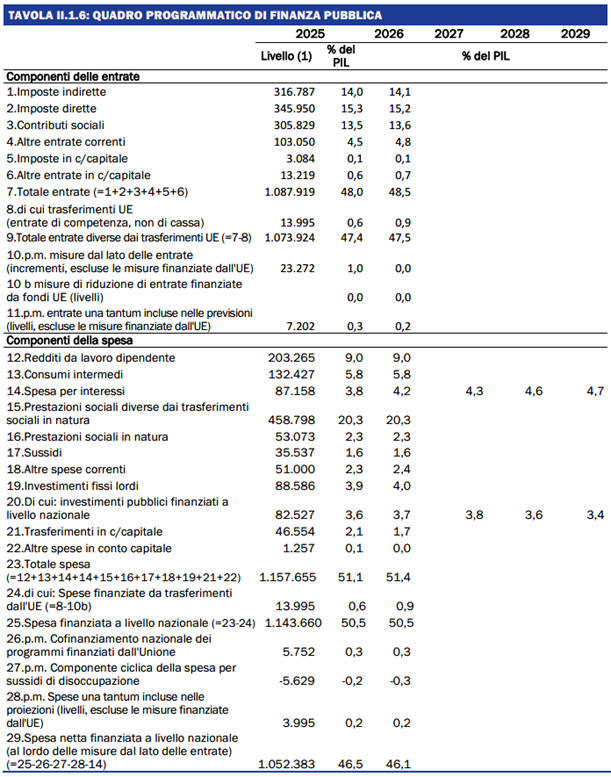
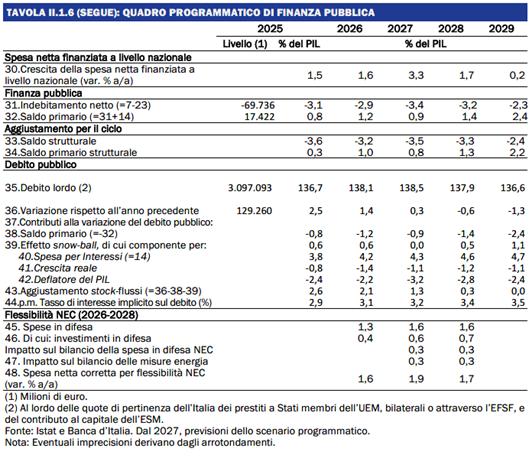
Sentiero programmatico del deficit
L’incremento della spesa per la difesa e l’energia dovuto all’attivazione della clausola di salvaguardia nazionale si riflette in un peggioramento dei saldi rispetto al quadro a legislazione vigente, determinando un più elevato livello di indebitamento netto e del rapporto debito/PIL.
In tale ottica la scelta di utilizzare la flessibilità in misura limitata consente di bilanciare gli obiettivi strategici e la sostenibilità fiscale, contenendo gli effetti sulla sostenibilità delle finanze pubbliche nel medio e lungo periodo. Inoltre, l’espansione della spesa produce effetti positivi sull’attività economica, incorporati nel quadro macroeconomico programmatico.
In particolare, il livello del PIL reale risulterebbe più elevato di circa 0,2 punti percentuali nel 2027 e di 0,1 punti percentuali nel 2028 rispetto allo scenario tendenziale, attenuando l’impatto negativo dell’intervento sull’indebitamento e sul rapporto debito/PIL.
Nel complesso di tali dinamiche il rapporto deficit/PIL aumenta di 0,5 punti percentuali nel 2027 e nel 2028 e di 0,1 punti percentuali nel 2029, portandosi rispettivamente al 3,4 per cento, 3,2 per cento e 2,3 per cento.
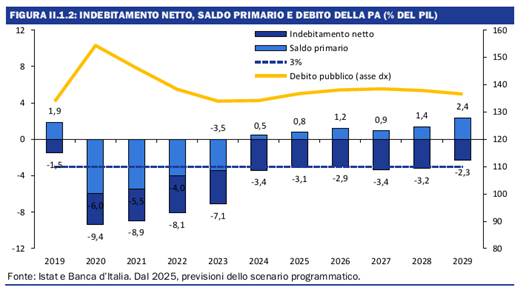
Occorre, infine, considerare che gli effetti illustrati incorporano esclusivamente l’impatto macroeconomico di breve-medio periodo associato all’aumento della domanda aggregata.
 Le risorse rese disponibili dalla clausola sono infatti destinate a interventi volti ad accrescere la sicurezza nazionale e la resilienza energetica del sistema Paese, con potenziali benefici strutturali sulla capacità produttiva, sulla riduzione delle vulnerabilità strategiche e sulla crescita potenziale.
Tali effetti, per loro natura più incerti e distribuiti su un orizzonte temporale più lungo, non sono inclusi nelle presenti valutazioni.
Il documento riporta quindi i valori programmatici dei saldi di cassa.
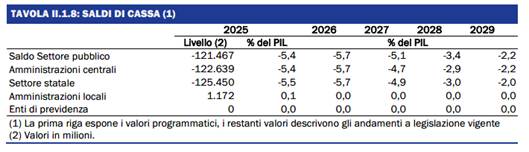
Aggiornamento dei saldi strutturali programmatici
In base alle stime di consuntivo rilasciate dall’ISTAT il 22 settembre, nel 2025 si conferma, in base alle precedenti stime, che è stato conseguito un avanzo primario di circa lo 0,8% del PIL anche se era previsto nel Piano strutturale di bilancio di medio termine (PSBMT) un incremento dello 0,6% nel 2025. Il risultato è sufficiente a raggiungere un avanzo primario anche in termini strutturali dello 0,3% del PIL a fronte di una previsione del PSBMT di un avanzo nullo.
Per il 2025 viene inoltre stimato un miglioramento del saldo primario strutturale rispetto al 2024, pari a circa 0,5 punti percentuali (contro i circa 0,55 punti percentuali attesi nel Piano). La variazione del saldo strutturale complessivo risulta allineata a quella del saldo strutturale primario, grazie ad una spesa per interessi passivi sul PIL sostanzialmente invariata.
La tendenza al miglioramento dei saldi strutturali è confermata anche negli anni seguenti.
Nel 2026 il miglioramento del saldo primario strutturale sarebbe pari a circa 0,7 punti percentuali del PIL e ciò consentirebbe di riallineare pienamente la correzione strutturale media nel biennio 2025-2026 a quella programmata nel Piano.
In particolare, l’attivazione della clausola di salvaguardia nazionale per finanziare l’incremento della spesa in difesa ed energia incide sul profilo di aggiustamento dei prossimi anni. Nel periodo 2027-2029, la deviazione dai tassi di crescita della spesa netta fissati nel Piano si traduce in un rallentamento temporaneo del percorso di correzione. Infatti, nel 2027, la variazione del saldo primario strutturale sarebbe pari a -0,2 punti percentuali, ovvero un lieve peggioramento rispetto all’anno in corso, mentre nei due anni successivi, la correzione del saldo primario strutturale risale a 0,5 punti percentuali nel 2028 e a 0,7 punti percentuali nel 2029.
Nell’intero periodo 2026-2029 la correzione media del saldo primario strutturale risulta allineata a quella programmata nel Piano (pari a 0,5 punti percentuali).
Nel 2029, per effetto dell’aggiustamento previsto, l’avanzo primario strutturale raggiungerebbe un livello pari al 2,2% del PIL (2,1% previsto in aprile).
Quindi, lungo l’intero orizzonte di previsione 2026-2029 la correzione annua del saldo strutturale sarebbe più bassa rispetto a quella del saldo primario strutturale, per effetto dell’aumento atteso della spesa per interessi in rapporto al PIL, ma comunque pari a 0,3 punti percentuali[78].
La correzione del saldo strutturale complessivo risulterebbe inferiore, attestandosi in media a 0,3 punti percentuali del PIL, per effetto dell’aumento atteso della spesa per interessi in rapporto al PIL.
Comunque, anche considerato che il profilo di correzione strutturale differisce da quello previsto nel Piano, si fa presente che le nuove regole di governance economica europea non richiedono la verifica ex post delle correzioni strutturali di bilancio programmate negli anni del Piano, ma solamente il rispetto dei limiti massimi di crescita per la spesa netta.
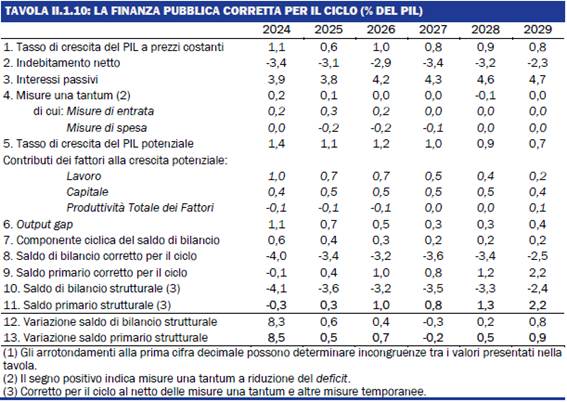
Il rapporto debito pubblico/PIL è aumentato in media di circa 4,5 punti percentuali (p.p.) all'anno nel periodo 2008-2014 per poi stabilizzarsi al 134,8% nel 2014 e nel 2015[79]. Il rapporto si è mantenuto su un livello medio del 134% (134,2% nel 2016, 133,7% nel 2017, 134,2% nel 2018 e 133,9% nel 2019) prima della pandemia da Covid-19. La lieve diminuzione negli anni 2016-2019 è dovuta in parte alla crescita del PIL nominale che, combinata con gli avanzi del saldo di bilancio primario, ha più che compensato la spinta all'aumento prodotta dalla componente snow-ball[80]. L'avvento della pandemia ha determinato nel 2020 un aumento del rapporto debito/PIL di oltre 20 p.p. fino al 154,4% per effetto del forte peggioramento del saldo di bilancio primario, della componente snow-ball molto sfavorevole e di quella stock-flussi anch’essa sfavorevole (si veda la Figura 2)[81].
Come chiarito dal DPFP 2026, il livello del debito in rapporto al PIL degli ultimi due anni è stato rivisto al ribasso rispetto ai valori stimati ad aprile per effetto della revisione al rialzo delle stime del PIL nominale operata dall’Istat. Il rapporto debito/PIL è ora pertanto stimato al 134,2% (anziché 134,7) nel 2024 e al 136,7% (anziché 137,1) nel 2025.
Per quanto riguarda le previsioni a legislazione vigente, il DPFP evidenzia due principali fattori che operano in senso opposto sul rapporto debito/PIL. In senso negativo opera la revisione al rialzo, in termini assoluti e in percentuale di PIL (mediamente, di un decimo di punto) della previsione di fabbisogno sia per il 2026, sia per i prossimi anni, dovuta alla maggiore inflazione e ai più sfavorevoli tassi di interesse su una serie di componenti di spesa. In senso positivo opera, invece, l’aggiornamento delle prospettive di crescita del PIL nominale derivante sia dalla revisione dei conti economici nazionali da parte dell’Istat relativamente al 2025, sia dalla revisione al rialzo delle previsioni per quest’anno e i tre successivi. Di conseguenza, il rapporto debito/PIL è atteso collocarsi nel 2026 al 138,1%, in luogo del 138,6% previsto ad aprile scorso. Il rapporto si mantiene in linea con le previsioni di aprile per gli anni successivi.
La crescita temporanea del rapporto debito/PIL rispetto al valore del 2025, con un picco atteso per il 2027 al 138,4%, è dovuta in larga parte all’impatto di cassa dei crediti di imposta connessi ai bonus edilizi, che si prevede essere massimo quest’anno per poi esaurirsi progressivamente. Tale fenomeno emerge dalla componente di aggiustamento stock-flussi, che, dopo il suo valore massimo registrato nel 2025, assumerà valori comunque molto elevati (2,1%) nel 2026 per poi quasi dimezzarsi nel 2027 e tendere infine a zero a fine periodo. La componente snow-ball, dopo l’inversione subita lo scorso anno, è prevista restare avversa per tutto il periodo, anche se il miglioramento delle prospettive di crescita del PIL nominale, più che compensando la maggiore spesa per interessi, favorirà una sua riduzione in media nel periodo 2026-2029, pari a due decimi di punto percentuale. Il graduale consolidamento del saldo primario, che raggiungerà il 2,5% del PIL nel 2029, si conferma come il principale fattore di riduzione del rapporto debito/PIL.
Per quanto riguarda lo scenario programmatico, il DPFP 2026 (si veda la Figura 2 e Tabella 23), evidenzia che l’incremento della spesa destinato al rafforzamento delle capacità di difesa e della resilienza energetica si riflette meccanicamente in un peggioramento dei saldi rispetto al quadro a legislazione vigente, determinando un più elevato livello di indebitamento netto e, conseguentemente, del rapporto debito/PIL, anche se l’impiego in misura limitata della flessibilità prevista dalla clausola consente di contenere gli effetti sulla sostenibilità delle finanze pubbliche nel medio e nel lungo periodo.
Il quadro programmatico, inoltre, incorpora un effetto positivo dell’espansione della spesa sul livello del PIL reale, il quale risulterebbe più elevato di circa 0,2 p.p. nel 2027 e di 0,1 p.p. nel 2028 rispetto allo scenario tendenziale. Il conseguente ampliamento della base imponibile permetterebbe di attenuare l’impatto dell’intervento sui saldi e sul rapporto debito/PIL. In particolare, il rapporto debito/PIL si colloca rispettivamente 0,1, 0,2 e 0,3 p.p. al di sopra dello scenario tendenziale, su valori pari rispettivamente a 138,5 per cento, 137,9 per cento e 136,6 per cento. Il DPFP 2026 evidenzia inoltre che lo scenario programmatico incorpora soltanto l’impatto macroeconomico di breve-medio periodo associato all’aumento della domanda aggregata. Se, tuttavia, si considera che le risorse rese disponibili dalla clausola sono destinate a interventi volti ad accrescere la sicurezza nazionale e la resilienza energetica del sistema Paese, si possono prevedere potenziali benefici strutturali sulla capacità produttiva, sulla riduzione delle vulnerabilità strategiche e sulla crescita potenziale. Tali effetti, per loro natura più incerti e distribuiti su un orizzonte temporale più lungo, non sono inclusi nelle valutazioni del documento.
Figura 2 - Determinanti del rapporto debito/PIL (% del PIL)
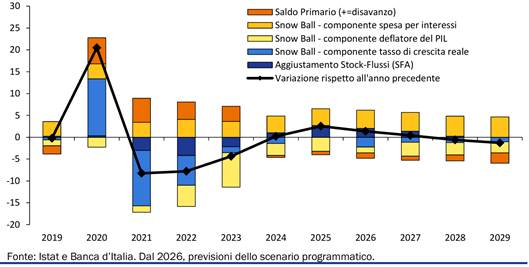
Fonte: DPFP 2026, Figura II.1.3 (Determinanti del rapporto debito/PIL (% del PIL)), pagina 63.
Tabella 23 - Debito pubblico e contributi alla sua variazione
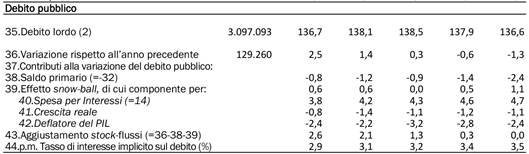
(2) Al lordo delle quote di pertinenza dell’Italia dei prestiti a Stati membri dell’UEM, bilaterali o attraverso l’EFSF, e del contributo al capitale dell’ESM.
Fonte dei dati: Istat e Banca d’Italia. Dal 2027, previsioni dello scenario programmatico.
Fonte della tabella: DPFP 2026, Tavola II.1.6 (Quadro programmatico di finanza pubblica), pagina 61.
Quanto al ruolo dei sotto-settori delle amministrazioni pubbliche, dalla Tabella 24 appare chiaro che alle amministrazioni centrali è ascrivibile circa il 98% del debito pubblico complessivo, in valore assoluto, della PP.AA., mentre alle amministrazioni locali è riferibile circa il 3-4% e agli enti di previdenza una quota trascurabile.
Tabella 24 - Debito delle amministrazioni pubbliche per sottosettore (milioni e %del PIL)(1)
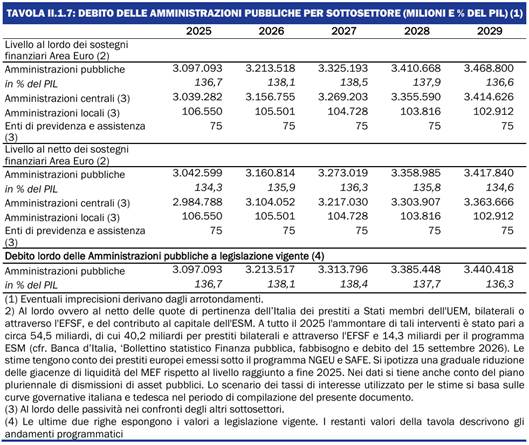
Fonte: DPFP 2026, Tavola II.1.7 (Debito delle amministrazioni pubbliche per sottosettore (milioni e %del PIL)), pagina 64.
Il DPFP 2026 illustra alcune analisi di sensitività del debito pubblico utilizzando lo scenario programmatico quale andamento di base.
In particolare, con l’analisi di sensitività si valuta l’effetto di shock macroeconomici sull’andamento di breve periodo (fino al 2029) delle principali variabili di finanza pubblica, incluso il rapporto debito/PIL.
Si considerano due scenari alternativi sfavorevoli basati sui contenuti del focus ‘Un’analisi di rischio (o di sensibilità) sulle variabili esogene’ del Capitolo I del Documento.
Lo scenario di ‘rischio prezzi energetici’ prefigura livelli dei prezzi delle materie prime energetiche più elevati. In particolare, si ipotizza un incremento rispetto allo scenario di base delle quotazioni medie annuali del petrolio e del gas nel 2027 e 2028 con i prezzi che tornerebbero in linea con quelli dello scenario di base solo nel 2029.
Lo scenario ‘rischio finanziario’ prevede due shock distinti: il primo, temporaneo, si riferisce a un aumento del tasso di interesse euribor rispetto allo scenario di base nel 2027 e nel 2028; il secondo ipotizza, in ciascun anno dal 2027 al 2029, un tasso di rendimento del BTP a dieci anni maggiore di 50 punti base rispetto al livello dello scenario di riferimento. A differenza del primo scenario di rischio, in questo si ipotizza quindi uno shock che non viene riassorbito nel tempo.
Gli effetti sul PIL e sulle sue componenti sono stimati utilizzando il modello econometrico ITEM.
La risposta dell’economia a questi shock modifica, sia pur marginalmente, le stime del prodotto potenziale e dell’output gap, variabili alla base delle ipotesi standard di sensitività. Le risposte sui tassi di interesse e la variazione della spesa per interessi per lo scenario ‘rischio finanziario’ sono calcolati con il modello SAPE (Sistema di analisi costo/rischio portafogli di emissione del Debito Pubblico italiano) del Dipartimento del Tesoro, che è alimentato dalla base dati dello stock dei titoli di Stato attuale e previsionale.
Come mostrato dalla Tabella 25e dalla Figura 3 - Dinamica del rapporto debito/PIL negli scenari di sensitività, in entrambi gli scenari, la salita del rapporto debito/PIL nel 2027 è più elevata rispetto allo scenario baseline di riferimento, ma a partire dal 2028 si conferma il ritorno ad un percorso in discesa. Nello scenario ‘rischio finanziario’, lo shock sui tassi di rendimento ha un effetto diretto anche sul tasso di interesse implicito e quindi sulla spesa per interessi passivi. Di conseguenza, le previsioni del rapporto debito/PIL subiscono un impatto maggiore, e il calo del rapporto nel 2028 e 2029 è meno marcato. Nel caso dello shock sui prezzi energetici, lo scostamento dallo scenario di riferimento sarebbe dovuto unicamente all’effetto della minore crescita economica, quindi il calo del rapporto debito/PIL si manterrebbe più vicino a quello dello scenario baseline.
In conclusione, malgrado gli scenari di rischio ipotizzino condizioni avverse, sui prezzi energetici e sui mercati finanziari, rispetto a un quadro di baseline già sotto pressione, l’impatto sulla dinamica del rapporto debito/PIL risulta contenuta, confermando la sostenibilità del debito nel breve termine.
Tabella 25 - Scenari di sensitività di breve periodo (valori percentuali)
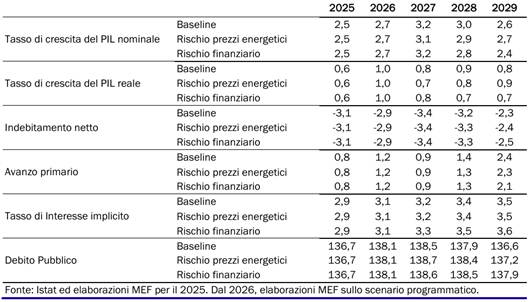
Fonte: DPFP 2026, Tavola II.1.9 (Scenari di sensitività di breve periodo (valori percentuali)), pagina 66.
Figura 3 - Dinamica del rapporto debito/PIL negli scenari di sensitività
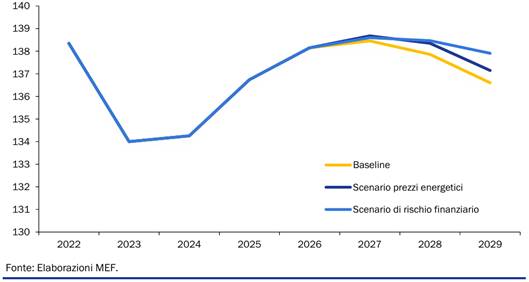
Fonte: DPFP 2026, Figura II.1.4 (Dinamica del rapporto debito/PIL negli scenari di sensitività), pagina 67.
L’aggiornamento del quadro programmatico contenuto nel Documento in esame si prefigge di tener conto dei due requisiti previsti dalla Procedura per disavanzi eccessivi (PDE), aperta nei confronti dell’Italia nel luglio 2024 in seguito all’accertamento dell’esistenza di un disavanzo eccessivo: il rispetto del percorso di crescita della spesa netta raccomandato dal Consiglio e la correzione del disavanzo eccessivo entro il 2026.
Ai sensi della raccomandazione del Consiglio del 21 gennaio 2025, come confermata dall’ultima raccomandazione di luglio 2026, l’Italia è tenuta a fornire periodicamente le informazioni necessarie alla valutazione delle azioni efficaci e al monitoraggio del percorso di correzione del disavanzo eccessivo. Le linee guida attuative del quadro di governance europea prevedono che tale informativa possa essere fornita nell’ambito dei documenti nazionali di programmazione di bilancio, e in particolare del Documento Programmatico di Bilancio presentato in autunno.
Con riferimento al biennio 2025-2026, la crescita della spesa netta risulta lievemente superiore ai limiti annuali raccomandati in entrambi gli anni, fissati nel Piano, pari rispettivamente all’1,3 per cento nel 2025 e all’1,6 per cento nel 2026. I limiti di spesa in termini cumulati sono pari, rispettivamente, a -0,7 e 0,9 per cento.
In base alle previsioni attuali, i limitati saldi a debito del conto di controllo nel 2024 e nel 2025 rimarrebbero ampiamente inferiori sia alla soglia annua dello 0,3 per cento del PIL, sia alla soglia cumulata dello 0,6 per cento del PIL previste dal quadro di governance europea. Viene precisato, tuttavia, che la Commissione, nell'ambito della valutazione delle azioni efficaci pubblicata a giugno 2026, ha effettuato la prima registrazione nel conto di controllo correttivo sulla base delle proprie stime della crescita della spesa netta per il 2025 e del relativo andamento cumulato nel biennio 2024-2025. Da tale registrazione emerge per il 2025 un saldo a debito di circa 0,1 punti percentuali del PIL su base annua e un saldo a debito sostanzialmente nullo su base cumulata.
Invece, con l’aggiornamento delle stime contenuto in questo Documento, si ridimensiona, lo scostamento rispetto a quanto stimato nel DFP dello scorso aprile e si conferma l’efficacia delle misure adottate dall’Italia ai fini della correzione del disavanzo eccessivo.
Con riferimento al 2026, il quadro previsionale aggiornato conferma il rispetto del limite annuale di crescita della spesa netta dell’1,6 per cento, raccomandato dal Consiglio ai fini della procedura PDE, pur in presenza di un tasso di crescita della spesa netta cumulato leggermente superiore al valore raccomandato (+0,3% rispetto al valore raccomandato dal Consiglio ma in linea con il tasso di crescita cumulato corretto per flessibilità NEC).
Come già richiamato nei precedenti Documenti, in coerenza con l’impostazione generale delle nuove regole europee, il criterio per valutare le azioni efficaci intraprese per porre fine alla situazione di disavanzo eccessivo è l’aderenza della spesa netta al percorso di crescita raccomandato ma, nel caso di procedura PDE per eccesso di deficit come quella aperta nei confronti dell’Italia, l’uscita dalla procedura rimarrebbe comunque subordinata al ritorno del deficit a un valore di consuntivo inferiore al 3 per cento del PIL e al suo rimanere stabilmente al di sotto di tale livello nelle previsioni della Commissione per i due anni successivi.
Sotto questo profilo, le previsioni confermano il rientro del rapporto deficit/PIL al di sotto della soglia del 3 per cento nell’anno in corso.
Nello scenario programmatico, al netto dell’impatto della clausola, il rapporto deficit/PIL si manterrebbe su un profilo decrescente, collocandosi stabilmente al di sotto del 3 per cento lungo tutto l’orizzonte di previsione.
Inoltre, come chiarito nel paragrafo precedente, il disallineamento del tasso di crescita della spesa netta rispetto al limite raccomandato per il 2027 sarebbe interamente riassorbito, in relazione all’orizzonte temporale 2027-2029, dall’attivazione della clausola e la deviazione del conto di controllo rimanente risulterebbe limitata e inferiore alla soglia cumulata consentita dalle regole europee.
Pertanto, ove tali andamenti fossero confermati anche nelle Previsioni di primavera del 2027 della Commissione europea, si ritiene che possano sussistere le condizioni affinché il Consiglio deliberi l’abrogazione della Procedura per disavanzi eccessivi nei confronti dell’Italia sulla base dei dati di consuntivo del 2026.
Si ricorda comunque – riportando quanto segnalato dall’UPB nel “Rapporto sulla politica di bilancio” (giugno 2025, pagina 98) – che “La normativa europea presenta un’asimmetria nel trattamento del Paese a seconda che questo riguardi l’attivazione o la cessazione della procedura. Per quanto concerne l’attivazione, la Commissione chiarisce nella sua Comunicazione che, qualora la clausola di salvaguardia nazionale sia attivata per incrementi della spesa per la difesa e si verifichi un superamento dell’indebitamento oltre la soglia del 3 per cento del PIL, la Commissione e il Consiglio possono decidere di non concludere per l’esistenza di un disavanzo eccessivo […]. La normativa non prevede alcuna disposizione, invece, che consenta l’uscita dalla procedura qualora, alla scadenza stabilita dalla relativa Raccomandazione del Consiglio, l’indebitamento permanesse superiore al 3 per cento del PIL a causa di spese consentite dall’utilizzo della clausola. In tali circostanze, il quadro normativo prevede unicamente la possibilità di ottenere una raccomandazione rivista […]. Tale impostazione determina una disparità di trattamento tra gli Stati membri: mentre i paesi che sono attualmente nel braccio preventivo potranno beneficiare della clausola nazionale per la difesa scongiurando l’apertura di un’eventuale procedura in caso di deviazioni dovute a incrementi di spesa per la difesa, per l’uscita dall’EDP non è previsto un analogo meccanismo di protezione automatica per questo tipo di spesa.”
Nel Piano Strutturale di Bilancio di medio termine 2025-2029 (PSBMT) è presente un elenco di riforme e di investimenti che l’Italia si è impegnata ad adottare per aumentare il potenziale di crescita e la resilienza economica, oltre a migliorare la sostenibilità di bilancio.
In ottemperanza a quanto richiesto dal Regolamento 1263/2024/UE, ciascuna misura è collegata a un intervento del PNRR o della politica di coesione e può rispondere ad una Raccomandazione Specifica del Consiglio UE (Country Specific Reccomendation - CSR).
Una prima parte di tale elenco è riferita alle principali riforme e investimenti finalizzate a giustificare una proroga del periodo di aggiustamento di bilancio da 4 a 7 anni (art. 14 del Reg. UE 1263/2024). Tali misure ricadono nelle seguenti aree di intervento:
· Giustizia;
· Tassazione;
· Ambiente imprenditoriale;
· Pubblica amministrazione;
· Servizi di cura per la prima infanzia;
· Spesa pubblica;
· Razionalizzazione delle imprese pubbliche.
Una seconda parte dell’elenco riguarda ulteriori riforme e investimenti, non abilitanti all’estensione del periodo di consolidamento di bilancio, ma rivolte a rispondere alle Raccomandazioni specifiche del Consiglio (CSR) e a contribuire al raggiungimento degli obiettivi comuni dell’Unione, ed è suddivisa nelle seguenti aree:
· Miglioramento della qualità delle istituzioni e dell’ambiente imprenditoriale;
· Supporto della famiglia, della natalità e della riduzione dei divari sociali e territoriali;
· Accelerazione della transizione verde;
· Accelerazione della transizione digitale;
· Rafforzamento della difesa.
Nel Documento di Finanza Pubblica presentato ad aprile 2026 il Governo ha dato conto nella Sezione I dei progressi compiuti nell’attuazione delle riforme e degli investimenti del PSBMT. In Appendice sono state allegate delle tavole di riferimento per le riforme e gli investimenti con l’indicazione per ciascuna voce dello stato di avanzamento. In allegato sono state inoltre presentate delle tavole aggiuntive, richieste dalla Comunicazione CE 2024/3975, con le riforme suddivise per Raccomandazioni specifiche (CSR), le relazioni di sintesi sulle riforme e gli investimenti del PNRR, le informazioni sull’attuazione del Pilastro europeo dei diritti sociali, le principali misure adottate in attuazione degli obiettivi di sviluppo sostenibile.
Per quanto attiene alle “Country Specific Recommendations” (Raccomandazioni Specifiche per Paese), si ricorda che esse consistono in raccomandazioni adottate dal Consiglio dell'Unione europea e indirizzate a ogni Stato membro, basate sull’analisi del monitoraggio effettuato dalla Commissione europea nell’ambito del semestre europeo e della procedura degli squilibri macroeconomici, nonché della Relazione Annuale sui Progressi presentata da ciascun Stato membro.
Le Raccomandazioni Specifiche per Paese del Semestre europeo 2026 indirizzate all’Italia sulle politiche economiche, sociali, occupazionali, strutturali e di bilancio dell'Italia sono state adottate dal Consiglio dell’Unione europea il 3 giugno 2026. Nello specifico, il Consiglio raccomanda all’Italia di prendere provvedimenti nel 2026 e nel 2027 nei seguenti 6 ambiti di policy:
1. finanza pubblica, fiscalità e sfide demografiche;
“Tenuto conto della deviazione registrata nel 2025 dalla Commissione rispetto al massimale di spesa netta raccomandato, fare in modo che la spesa netta si allinei al percorso correttivo raccomandato dal Consiglio il 21 gennaio 2025. Potenziare la spesa e la prontezza in materia di difesa assicurando nel contempo l'efficienza della spesa e adeguando gradualmente il bilancio affinché possa sostenere una spesa strutturalmente più elevata in quest'ambito. Garantire che le misure adottate per attenuare l'impatto dell'aumento dei prezzi dell'energia siano temporanee, mirino a proteggere le famiglie vulnerabili o a rispondere alle esigenze delle imprese ad alta intensità energetica, preservino gli incentivi al risparmio energetico e che il loro costo di bilancio sia compatibile con gli impegni presi nell'ambito del quadro di bilancio dell'UE. Attuare l'insieme di riforme e investimenti che giustifica la proroga del periodo di aggiustamento come raccomandato dal Consiglio il 21 gennaio 2025. Coerentemente con gli obiettivi di sostenibilità di bilancio, rendere il sistema fiscale più propizio alla crescita sostenibile garantendo nel contempo l'equità, anche portando avanti la lotta all'evasione fiscale e riducendo le spese fiscali ancora in vigore, per esempio quelle riguardanti l'imposta sul valore aggiunto e le sovvenzioni dannose per l'ambiente. Aggiornare i valori catastali, in linea con l'impegno assunto nel piano strutturale di bilancio di medio termine, nell'ambito di una più ampia revisione delle politiche abitative. Intensificare gli sforzi per migliorare l'efficienza e l'efficacia della spesa pubblica. Affrontare le sfide demografiche per attenuarne gli effetti sulla crescita potenziale e sulla sostenibilità del sistema pensionistico, anche attraendo e trattenendo una forza lavoro di alta qualità e favorendo la partecipazione dei lavoratori più anziani, specialmente al Sud”.
2. PNRR, politica di coesione e continuità degli investimenti
“Garantire la continuità delle riforme e degli investimenti attuati nell'ambito del dispositivo per la ripresa e la resilienza. Accelerare gli sforzi per attuare i programmi della politica di coesione, sfruttando, ove opportuno, la riassegnazione delle risorse alle priorità strategiche e le flessibilità previste nell'ambito del riesame intermedio della politica di coesione”.
3. innovazione, mercati dei capitali e strategia industriale;
“Sostenere la ricerca e l'innovazione rafforzando gli appalti per l'innovazione, aprendo maggiormente le università alla commercializzazione dei risultati della ricerca e migliorando il percorso professionale dei ricercatori. Favorire la mobilitazione del risparmio, l'espansione dei mercati dei capitali e la crescita e l'aggregazione delle imprese, anche sostenendo il ruolo degli investitori aziendali e istituzionali nel venture capital e nel private equity e facilitando le nuove quotazioni e l'emissione di obbligazioni societarie. Attuare una strategia industriale, anche al fine di ridurre le disparità territoriali, razionalizzando le misure di policy vigenti e tenendo conto dei progetti infrastrutturali fondamentali”.
4. pubblica amministrazione, giustizia e concorrenza;
“Migliorare ulteriormente l'efficienza della pubblica amministrazione e rafforzare ulteriormente la capacità amministrativa, in particolare a livello locale e nel Mezzogiorno. Ridurre ulteriormente l'arretrato e i tempi di esaurimento nel sistema giudiziario. Superare le rimanenti restrizioni alla concorrenza, anche nei settori dei trasporti e dell'energia elettrica, e gli ostacoli alla libera circolazione delle merci”.
5. transizione energetica, clima, acqua e rifiuti;
“Accelerare l'elettrificazione e intensificare gli sforzi per la diffusione delle energie rinnovabili e lo stoccaggio, per esempio attuando pienamente le riforme in materia di autorizzazioni, in particolare a livello subnazionale, e investendo nella rete elettrica. Affrontare il problema dei rischi legati al clima e attutirne l'impatto economico grazie, tra le altre cose, a un maggiore coordinamento istituzionale, a soluzioni basate sulla natura e alla copertura assicurativa contro i rischi climatici. Porre rimedio alle restanti inefficienze nella gestione delle risorse idriche e dei rifiuti colmando le lacune infrastrutturali, in particolare nel Mezzogiorno”.
6. lavoro, competenze, sanità e protezione sociale;
“Continuare a promuovere la qualità del lavoro riducendo ulteriormente la segmentazione del mercato del lavoro e rafforzando la contrattazione collettiva, anche al fine di sostenere salari adeguati. Favorire la partecipazione al mercato del lavoro, anche migliorando le politiche attive per il mercato del lavoro e l'accesso a servizi di assistenza di qualità e a prezzi accessibili, tenendo conto delle disparità territoriali. Mantenere alto l'impegno per contrastare il lavoro non dichiarato. Continuare a promuovere l'istruzione e la formazione professionale e l'apprendimento degli adulti, anche potenziando le attività di formazione sul posto di lavoro e l'analisi del fabbisogno di competenze. Migliorare i risultati scolastici, dedicando particolare attenzione alle competenze di base, e la rilevanza dell'istruzione terziaria per il mercato del lavoro. Consentire un accesso più tempestivo a un'assistenza sanitaria a prezzi accessibili, anche rimediando alle carenze di personale in alcune professioni chiave. Continuare a migliorare la copertura e l'adeguatezza della protezione sociale e l'accesso ai servizi sociali per le persone in situazioni di vulnerabilità, specialmente i minori, senza sacrificare la sostenibilità di bilancio”.
Nei paragrafi che seguono si dà conto di quanto delineato dal Governo nel DPFP 2026 circa i progressi compiuti nell’attuazione delle riforme e degli investimenti. Al riguardo il Governo evidenzia come l’azione di riforma si è concentrata su due priorità:
· il completamento del PNRR, che ha contribuito a migliorare la qualità e l’efficienza dell’amministrazione in settori chiave, tra cui la giustizia, l’amministrazione fiscale, i servizi e la spesa della Pubblica Amministrazione e, di riflesso, l’ambiente imprenditoriale; allo stesso tempo, gli investimenti avviati sono andati a potenziare le infrastrutture strategiche del Paese, favorendo la transizione verso un’economia più digitale, verde e resiliente, attraverso migliori infrastrutture per il trasporto e la mobilità, la connettività, l’approvvigionamento idrico, la ricerca e l’innovazione, l’istruzione e l’inclusione lavorativa e, quindi, il benessere sociale.
A tal proposito, si ricorda che il 30 giugno 2026 è scaduto il termine per l’ultimazione dei traguardi e obiettivi relativi alla programmazione della decima e ultima rata del PNRR: ad essa corrispondono risorse pari a 28,4 miliardi, che concorrono al totale complessivo di 194,4 miliardi del PNRR dell’Italia. Il termine per la rendicontazione è fissato al 31 agosto 2026, mentre le richieste di pagamento dovranno essere trasmesse alla Commissione entro il 30 settembre 2026. Il pagamento delle rate da parte della Commissione sarà eseguito entro il 31 dicembre 2026.
· l’attuazione del PSBMT, tramite il quale si intende proseguire il percorso intrapreso con le riforme e gli investimenti del PNRR; il Governo sottolinea come particolare rilievo assumono i progressi conseguiti nelle sei aree di policy prioritarie definite al suo interno.
Nella seguente tabella sono esposte in estrema sintesi le misure intraprese nelle sei aree di intervento prioritarie definite nel PSBMT, rinviando ai singoli paragrafi per ulteriori approfondimenti.
Tabella 26. Le misure intraprese nelle sei aree di intervento prioritarie definite nel PSBMT
| Area |
Interventi principali indicati nel DPFP 2026 |
| Giustizia |
§ efficientamento dei procedimenti penali e civili; § conferma e rafforzamento degli strumenti di valorizzazione del lavoro a distanza dei magistrati per colmare i divari territoriali; § interventi per migliorare organizzazione e ruolo della giustizia tributaria; |
| Tassazione |
§ semplificare e ridurre gli oneri amministrativi a carico di contribuenti e imprese; § rafforzare l’adempimento e l'efficienza dell'amministrazione finanziaria, migliorandone l’equità e la competitività. § prosecuzione del processo di mappatura delle proprietà non incluse nel registro catastale; § l’assegnazione dei fondi per la ricerca, la capacità innovativa, la competitività e l'autonomia strategica in tecnologie critiche; § la proroga delle misure volte a mitigare l’impatto economico. |
| Ambiente imprenditoriale |
§ la prosecuzione dell’attuazione della cd. legge Capitali, per semplificare l’accesso e la permanenza delle PMI nei mercati dei capitali; § l’assegnazione dei fondi per la ricerca, la capacità innovativa, la competitività e l'autonomia strategica in tecnologie critiche; § la proroga delle misure volte a mitigare l’impatto economico; § le misure per la destagionalizzazione e la transizione ecologica e digitale delle imprese turistiche. |
| Pubblica amministrazione |
§ assicurare che il reclutamento e la carriera nel pubblico impiego siano guidati dal merito e dall’esperienza professionale; § potenziamento dei sistemi integrati per la gestione strategica delle risorse umane e dei fabbisogni di competenze. |
| Famiglie |
§ rendicontato e superato l’impegno del PNRR per il potenziamento dei servizi per la prima infanzia, con la creazione di oltre 153 mila nuovi posti nella fascia 0-6 anni in circa 3.000 strutture; § misure di conciliazione tra lavoro e incarichi di cura, mediante lo sgravio contributivo per le imprese impegnate a favore della natalità e della cura, e § misure di sostegno dei territori per l’ampliamento dei servizi socioeducativi. |
| Controllo della spesa pubblica |
§ rafforzamento dei sistemi di monitoraggio al fine di favorire interventi volti a migliorare la programmazione l’allocazione delle risorse di bilancio; § razionalizzare e riordinare gli strumenti di intervento pubblico; § perfezionamento delle modalità operative di specifiche politiche pubbliche. |
| Razionalizzazione delle imprese pubbliche |
§ dismissione o razionalizzazione di 675 partecipazioni nel 2023 e una stima provvisoria di ulteriori 550 partecipazioni razionalizzate nel 2024; |
Fonte: DPFP 2026, pag. 78-79.
La giustizia rappresenta una delle aree di riforma[87] le cui misure hanno consentito l’estensione del periodo di aggiustamento di bilancio previsto dal Piano strutturale da 4 a 7 anni (art. 14 del Reg. UE 1263/2024).
Gli interventi hanno interessato principalmente quegli ambiti in cui erano concentrati gli obiettivi del PNRR da conseguire entro il 30 giugno 2026, ultimo trimestre di vigenza del Piano; non sono tuttavia mancate misure in altri settori, come la giustizia tributaria (la cui riforma era peraltro ricompresa in precedenti target del PNRR) e l’implementazione del Patto migrazione e asilo.
Il PSBMT come prosecuzione e consolidamento del PNRR
Il 30 giugno 2026 è stato portato a termine il programma di riforme e investimenti inclusi nel Piano nazionale di ripresa e resilienza.
Gli obiettivi raggiunti, tutti conseguiti entro il secondo trimestre dell’anno corrente e utili ai fini del pagamento della decima rata, possono essere raggruppati in tre filoni:
a) efficientamento della giustizia civile e penale, con un importante abbattimento dell’arretrato civile e una sensibile diminuzione del disposition time tanto nel settore civile quanto in quello penale;
b) digitalizzazione del comparto giustizia, con la digitalizzazione degli archivi giudiziari e la creazione di un data lake articolato in sei diversi sistemi di conoscenza.
c) riqualificazione, non solo in chiave di efficientamento energetico, degli edifici giudiziari.
Il Documento programmatico di finanza pubblica evidenzia come i risultati ottenuti siano stati superiori agli obiettivi prefissati, in particolare per quanto riguarda i parametri relativi alla giustizia civile e penale: a giugno 2026, la riduzione delle cause pendenti è stata pari al 91,3% presso i tribunali e al 93,5% presso le corti d’appello, a fronte dell’obiettivo del 90%, mentre la riduzione del disposition time è stata pari al 50,2% in ambito civile e al 38,8 % in ambito penale, a fronte, rispettivamente, del 40% e del 25% richiesti.
A parere del Governo, è stato possibile conseguire tali risultati soprattutto grazie ad una serie di misure mirate, in particolare quelle contenute nel decreto-legge n. 19 del 2026, tra cui vengono citate, come particolarmente efficaci, quelle relative all’applicazione a distanza dei magistrati e la revisione di alcune fasi procedurali del processo civile.
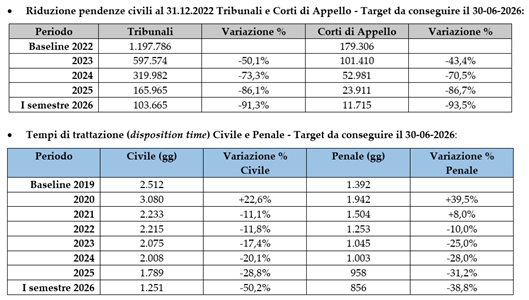
Fonte: Relazione sull’attuazione degli interventi del Ministero della giustizia del 31 agosto 2026
Anche per gli altri due filoni, sono stati comunque raggiunti risultati superiori agli obiettivi: la digitalizzazione di 7,75 milioni di fascicoli giudiziari è stata realizzata in anticipo rispetto alle tempistiche fissate (31 dicembre 2025 anziché 30 giugno 2026) e sono stati eseguiti interventi di riqualificazione di edifici giudiziari per una superficie pari a 550.000 mq, rispetto ai 289.000 previsti.
Gli impegni presi dal Governo nell’ambito del PSBP costituiscono una prosecuzione degli obiettivi contemplati nel PNRR, di cui mirano a consolidare i risultati, in particolare in materia di efficienza della giustizia civile e gestione del personale assunto tramite le procedure straordinarie di cui al decreto-legge n. 80 del 2021, ora in via di stabilizzazione.
Il DPFP dà infatti conto dell’avvenuta stabilizzazione di 9.174 unità di personale assunto temporaneamente con il PNRR, di cui 6.857 addetti agli uffici per il processo e 2.317 unità di personale tecnico-amministrativo.
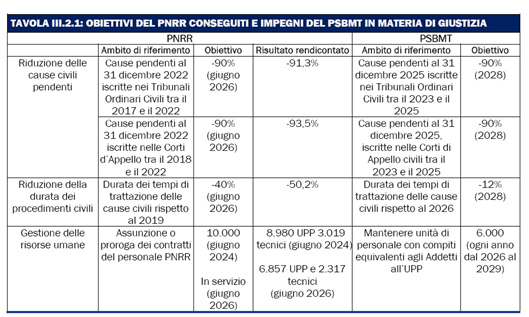
Tabella tratta dal Documento programmatico di finanza pubblica
Ulteriori settori di intervento
Altri settori principali di intervento indicati nel DPFP concernono:
- la giustizia tributaria;
- il Patto migrazione e asilo.
Per quanto riguarda la giustizia tributaria, il decreto legislativo n. 149 del 2026 ha introdotto disposizioni in materia di ordinamento della giurisdizione tributaria, che regolano: le procedure di reclutamento dei magistrati tributari tramite concorso, il ruolo unico nazionale, lo stato giuridico e il trattamento economico dei magistrati tributari, gli illeciti disciplinari e le relative sanzioni.
Ulteriori misure sono recate dal già citato decreto-legge n. 19 del 2026 che ha disposto, sul piano processuale, l’innalzamento da 5.000 a 10.000 euro della soglia di valore delle liti fiscali da devolvere alla competenza del giudice monocratico, sul piano procedurale la semplificazione del sistema e degli adempimenti per i contribuenti nonché il potenziamento dei servizi, anche digitali, della giustizia tributaria (in genere e del processo tributario telematico in particolare) e infine, sul piano organizzativo, l’istituzione di tre direzioni territoriali del Dipartimento della giustizia tributaria del Ministero dell’economia e delle finanze (Milano, Roma e Napoli).
L’attuazione del Patto europeo sulla migrazione e l'asilo è stata affidata ad una serie di norme contenute, in particolare, nel decreto-legge n. 100 del 2026. Tramite i citati decreti è stata recepita la direttiva sull'accoglienza dei richiedenti protezione internazionale e adeguato l'ordinamento nazionale ai nuovi regolamenti europei in materia di procedure di asilo, screening, Eurodac e gestione dei rimpatri alle frontiere. Sono state in particolare regolamentate le procedure per l’esame delle domande di protezione internazionale e per l’impugnazione delle relative decisioni. Dal punto di vista organizzativo, sono stati istituiti gli uffici del processo stralcio presso le sezioni specializzate in materia di immigrazione dei tribunali ordinari con l’obiettivo di smaltire il contenzioso pendente e l'arretrato accumulato in materia, cui è stato destinato, con compiti di supporto, il personale assunto nell’ambito del PNRR non stabilizzato alla data del 1° luglio 2026.
Il DPFP segnala inoltre che l’azione del Governo si è incentrata anche su ulteriori aspetti, quali la responsabilità notarile, la semplificazione per l'accesso alla professione forense, la digitalizzazione dei procedimenti, il regime delle intercettazioni, l’organizzazione degli uffici giudiziari.
Sul fronte fiscale, si è completato il processo di riforma avviato nel 2023: si ricorda che il termine per l’esercizio della delega fiscale (legge n. 111 del 2023) è scaduto il 24 agosto 2026. Il termine per l’adozione di decreti legislativi integrativi e correttivi è fissato al 24 agosto 2028. Nel corso degli anni 2023, 2024, 2025 e 2026 sono stati pubblicati 17 decreti legislativi e 4 decreti legislativi integrativi e correttivi. Sono stati pubblicati 8 decreti legislativi aventi ad oggetto la compilazione di testi unici.
La riforma fiscale, che ha perseguito gli obiettivi di semplificazione del sistema tributario, riduzione degli oneri amministrativi per cittadini e imprese, rafforzamento dell’adempimento fiscale e incremento dell’efficienza dell’amministrazione finanziaria. Per ulteriori approfondimenti sull’attuazione della riforma fiscale si rinvia al relativo tema web presente sul Portale della Camera dei deputati.
Il PNRR completato il 30 giugno 2026 ha previsto inoltre una Riforma dell’amministrazione fiscale (Riforma 1.12) con l’obiettivo di incoraggiare l’adempimento degli obblighi fiscali, migliorare l'efficacia degli audit e dei controlli e ridurre i costi per l'adempimento a carico del contribuente, attraverso l’adozione e l’applicazione di misure legislative e regolamentari mirate. L’ultimo target (M1C1-121bis) di questa Riforma è stato raggiunto tramite la legge di bilancio 2026 che è intervenuta in tre ambiti particolari: ha consentito l’utilizzo da parte dell’Agenzia delle Entrate-Riscossione dei dati delle fatture elettroniche per le attività di analisi mirate all’avvio di procedure esecutive presso terzi pignorabili (c.117); ha inibito l’utilizzo della compensazione orizzontale (“esterna” ovvero tra imposte di natura diversa o relativi a diversi enti impositori) per i contribuenti che abbiano iscrizioni a ruolo per imposte erariali per importi superiori a 50.000 (c. 116); ha introdotto una procedura di liquidazione automatica dell’IVA in caso di dichiarazione omessa (c. 111).
Si ricorda che nel Piano Strutturale di Bilancio a medio termine, tra le riforme che giustificano l’allungamento a sette anni del periodo di aggiustamento di bilancio, figurano le seguenti in materia di tassazione:
§ La citata Riforma dell’amministrazione fiscale del PNRR.
§ L’accelerazione dei tempi di rimborso dell’IVA (riduzione dei tempi medi di rimborso: 5% entro il 2025; 10% entro il 2027; 15% entro il 2029).
§ La promozione dell’adempimento fiscale (maggiori entrate derivanti da attività di prevenzione e controllo: 5% entro il 2027; 10% entro il 2029).
§ Il Rafforzamento della lotta all’evasione fiscale derivante da omessa dichiarazione: eliminazione dei vantaggi fiscali in caso di accertata evasione (legge n. 199/2025, art. 1, c. 116); codice nazionale delle locazioni brevi (D.L. n. 145/2023, art. 13-ter); obbligo di collegamento tra registratori di cassa e sistemi di pagamento elettronici per tutti gli esercizi commerciali (legge n. 207/2024, art. 1, c. 74-77); tracciabilità dei pagamenti per la deducibilità delle spese di trasporti, vitto e alloggio (D.L. n. 84/2025, art. 1).
§ Miglioramento dell’efficienza del sistema fiscale tramite il riordino delle detrazioni fiscali.
§ Riduzione del cuneo fiscale sul lavoro. Nelle Raccomandazioni specifiche per Paese rivolte all’Italia nel 2026 non è più menzionata la riduzione del cuneo fiscale. Al riguardo si ricorda che nella legislazione nazionale si sono susseguiti interventi a carattere strutturale, tra cui le misure a favore dei redditi medio-bassi e la riduzione della seconda aliquota IRPEF.
§ Mappatura delle proprietà non incluse nel registro catastale e aggiornamento dei valori catastale per gli edifici che sono stati sottoposti a interventi di efficienza energetica finanziati con fondi pubblici.
Nel DPFP 2026 si afferma che quanto raggiunto finora costituisce la base per il conseguimento degli obiettivi delineati nel Piano strutturale in materia di miglioramento dell’adempimento fiscale e di riordino delle detrazioni fiscali. L’efficientamento e la digitalizzazione dei processi, l’ampliamento del patrimonio informativo e il rafforzamento delle capacità operative, secondo quanto indicato dal Governo, faciliteranno il raggiungimento degli impegni per la riduzione dei tempi di rimborso dell’IVA e l’aggiornamento del registro catastale.
Si ricorda che nelle Raccomandazioni per il 2026 resta centrale la razionalizzazione delle agevolazioni fiscali e la questione dell’aggiornamento catastale.
Per quanto riguarda la riduzione delle spese fiscali il documento richiama la Riforma 2 della missione REPowerEU del PNRR che dispone la riduzione delle sovvenzioni dannose per l'ambiente nel 2026 per 4,5 miliardi di euro (M7-5). Si prevede, inoltre, di progredire con l’obiettivo del Piano nazionale per Energia e il Clima riducendo i sussidi ambientalmente dannosi di 3,5 miliardi di euro entro il 2030.
Con riferimento alla mappatura delle proprietà non incluse nel registro catastale, il DPFP segnala la ricognizione degli immobili non censiti in catasto, mediante la fotointerpretazione di fotografie aere rese disponibili dall’Agenzia per le erogazioni in agricoltura, e sovrapposte alla cartografia catastale, completata sui territori di 95 province ed avviata in ulteriori 4 province, per una copertura del 96 per cento del territorio nazionale; si prevede il completamento della ricognizione per il territorio nazionale entro il 2026. È stata avviata la campagna di invito alla compliance per le particelle sulle quali insistono fabbricati non dichiarati, per incentivare l’adempimento spontaneo. Entro il 2026, saranno inviate circa 20.000 lettere. In relazione all’obiettivo, previsto per il 2028, di aggiornamento dei valori catastali, si segnala che nel secondo trimestre del 2026 sono state inviate lettere di invito alla compliance catastale per circa 21.600 immobili sottoposti a interventi di efficienza energetica o di miglioramento strutturale, finanziati in tutto o in parte da fondi pubblici a partire dal 2019.
Il Governo nel documento, infine, da conto di alcuni specifici interventi di riforma del sistema fiscale per i quali si rinvia alla pagina 84 del DPFP.
Il meccanismo dell’accisa mobile
Nel corso dell’anno 2026, a causa della crisi petrolifera generata dal conflitto internazionale presso lo stretto di Hormuz, il Governo ha disposto con successivi provvedimenti la riduzione temporanea delle accise su determinati prodotti utilizzati come carburanti. Tali riduzioni sono state disposte con successivi decreti-legge che hanno stanziato risorse per la riduzione temporanea dell’accisa sui prodotti usati come carburante e con il meccanismo dell’accisa mobile che consente la riduzione temporanea dell’accisa con compensazione sulle maggiori entrate da IVA determinate nel mese precedente sugli stessi prodotti.
Per quanto riguarda l’accisa mobile si ricorda che l’articolo 1, comma 290 della legge n. 244 del 2007 consente, con decreto del Ministro dell'economia e delle finanze, di concerto con il Ministro dell'ambiente e della sicurezza energetica, la riduzione delle aliquote d'accisa sui prodotti energetici usati come carburanti (oltre che sui prodotti energetici utilizzati come combustibili per riscaldamento per usi civili) stabilite dal Testo Unico delle Accise a fronte dell'accertamento di maggiori entrate IVA derivanti da uno scostamento significativo del prezzo internazionale del greggio. Il decreto ministeriale può essere adottato se il prezzo internazionale del greggio aumenta, sulla media del mese precedente, rispetto al valore di riferimento, espresso in euro, indicato nell'ultimo Documento di economia e finanza o nella relativa Nota di aggiornamento presentati alle Camere. Il decreto tiene conto dell'eventuale diminuzione, nella media del bimestre precedente all'adozione del medesimo decreto, del prezzo sopra indicato, rispetto a quello indicato nell'ultimo DEF o nella NADEF. Il meccanismo sopra descritto è stato riattivato tramite il decreto-legge n. 21 del 2022 (articolo 1, comma 8). Per ulteriori approfondimenti si segnala la pagina dedicata alla questione sul sito della Camera dei deputati.
Si evidenzia, a tal fine, che nelle Previsioni macroeconomiche tendenziali 2027–2029 formulate nel DPFP 2026 le ipotesi di base dei prezzi del petrolio, espresse in dollari al barile sono le seguenti:
| |
2025 |
2026 |
2027 |
2028 |
2029 |
| Prezzi del petrolio
(Brent, USD/barile) |
69,1 |
89,0 |
78,1 |
73,6 |
71,7 |
Il Documento programmatico di finanza pubblica 2026 (DPFP) evidenzia come, similmente agli altri ambiti di riforma, siano stati completati e, in alcuni casi, superati gli impegni del PNRR che a vario titolo miravano a migliorare l’ambiente imprenditoriale.
Il documento afferma che tali risultati sono coerenti con il recepimento delle seguenti CSR-country specific recommendation: n. 1.3, 1.4, 3.2, 3.3 e 4.3 del 2026, 3.2 del 2025, 4.1 e 4.2 del 2024, 3.1 del 2020 e 5.2 del 2019.
Tra i risultati rendicontati, il documento richiama in particolare quelli che troveranno prosecuzione negli impegni del Piano strutturale di bilancio di medio termine (PSBMT):
1) il disegno di legge annuale per il mercato e la concorrenza per l’anno 2026, approvato dal Consiglio dei ministri e attualmente all’esame della Camera dei deputati (A.C. 3120). Tra le altre cose, il testo prevede:
i) la riforma della rete carburanti, volta a razionalizzare la rete distributiva incentivando la chiusura o la riconversione degli impianti meno efficienti verso soluzioni a basse emissioni e a subordinare, a partire dal 2028, le nuove autorizzazioni alla presenza di almeno un sistema di alimentazione alternativo ai combustibili fossili;
ii) una delega al Governo per riformare la disciplina dell’assicurazione RC auto, al fine di correlare meglio il premio al rischio effettivamente assunto dall’impresa, rendere più efficiente il sistema del risarcimento diretto e rafforzare il contrasto alle frodi assicurative e all’evasione dell’obbligo assicurativo;
iii) interventi per la modernizzazione del mercato dei servizi degli agenti di affari in mediazione, volti a innalzare la qualità professionale degli operatori, a rafforzare la tutela dei consumatori e a contrastare l’abusivismo professionale;
2) l’adozione, attraverso decreto legislativo, di una revisione del sistema degli incentivi (decreto legislativo n. 138 del 2026). Tale provvedimento mira a riordinare e razionalizzare le misure di incentivazione gestite dalle amministrazioni statali con particolare riferimento a quelle di competenza del Ministero delle imprese e del made in Italy. L’intervento ha previsto, inoltre, l’attivazione di funzionalità digitali aggiuntive, dedicate ad amministrazioni e beneficiari, nell’ambito del Registro nazionale degli aiuti di Stato e della piattaforma incentivi.gov.it;
3) il supporto alla spesa in ricerca e sviluppo (R&S). Sul punto, incidono svariate iniziative, la maggior parte delle quali attuata nell’ambito del PNRR, tutte accomunate dall’obiettivo di rafforzare la collaborazione sinergica tra università, centri di ricerca e imprese. In particolare, sono citati i seguenti interventi:
- il finanziamento di 48 centri di trasferimento tecnologico, di cui 13 European Digital Innovation Hubs, per fornire servizi tecnologici avanzati alle imprese e promuovere il trasferimento tecnologico; si tratta dell’Investimento 2.3 della M4C2 del PNRR, nell’ambito del quale sono stati erogati 33.245 servizi di trasferimento tecnologico a imprese e pubbliche amministrazioni;
- l’attività, regolarmente certificata nei termini previsti, di 11 ecosistemi territoriali dell’innovazione, finanziati nell’ambito dell’Investimento 1.5 della M4C2 del PNRR, e finalizzati a mettere in relazione capacità scientifiche, vocazioni produttive e fabbisogni dei territori; si tratta di reti di università, enti di ricerca, amministrazioni e imprese, operative in ambiti ad alta densità innovativa, quali la transizione ecologica, la digitalizzazione, le scienze della vita, l’aerospazio, la mobilità sostenibile, il patrimonio culturale e la silver economy;
- la certificata conclusione dei lavori di 5 centri nazionali di eccellenza dedicati alle tecnologie abilitanti in settori strategici per la competitività (Key Enabling Technologies), definiti “campioni nazionali di ricerca” e finanziati nell’ambito dell’Investimento 1.4 della M4C2 del PNRR;
- il completamento, nell’ambito dell’Investimento 3.1 della M4C2 del PNRR, del finanziamento di 43 infrastrutture di ricerca (di cui 33 infrastrutture di ricerca e 10 infrastrutture tecnologiche di innovazione) e l’assunzione di 43 research manager, relativamente a progetti promossi da 60 soggetti attuatori, tra università ed enti pubblici di ricerca;
- l’approvazione dell’atto di indirizzo strategico 2026-2028 per la valorizzazione delle conoscenze e il trasferimento tecnologico (decreto interministeriale MUR-MIMIT n. 913 del 23 giugno 2026). Secondo il documento, tale atto mira a coordinare politiche, strumenti e risorse lungo la filiera che collega ricerca, trasferimento tecnologico e applicazione industriale;
- l’applicazione, a decorrere dal 2027, sulla base di quanto disposto dall’articolo 1, comma 580, della legge 30 dicembre 2024, n. 207 (si veda, per l’attuazione, il decreto ministeriale n. 398 del 2025), degli indicatori chiave di prestazione, al cui rispetto condizionare il cofinanziamento delle attività dei centri nazionali e dei partenariati estesi, nonché le iniziative di ricerca per tecnologie e percorsi innovativi in ambito sanitario e assistenziale del Piano nazionale per gli investimenti complementari al PNRR;
- l’attivazione, nell’ambito dell’Investimento 3.3 della M4C2 del PNRR, di quasi 6.000 borse di dottorato innovativo cofinanziate dalle imprese;
- l’approvazione dell’atto di indirizzo strategico 2026-2028 per la valorizzazione delle conoscenze e il trasferimento tecnologico (decreto interministeriale MUR-MIMIT n. 913 del 23 giugno 2026), che mira a coordinare politiche, strumenti e risorse lungo la filiera che collega ricerca, trasferimento tecnologico e applicazione industriale, mediante l’azione di una Cabina di regia interministeriale, la definizione di roadmap tecnologiche nazionali, la razionalizzazione degli attori del sistema, l’adozione di standard professionali condivisi e di un modello di monitoraggio basato su KPI chiari e verificabili;
- l’attuazione del primo Piano Triennale della ricerca (decreto ministeriale n. 150 del 30 gennaio 2026), quale strumento di programmazione economica strutturata e di lungo periodo, e il finanziamento, nell’ambito di questo, di progetti su tematiche strategiche, quali tecnologie quantistiche, high performance computing, intelligenza artificiale, cybersicurezza, tecnologie e percorsi innovativi in ambito sanitario (PRIN 2026, PRIN Hybrid e Synergy Grant), oltreché progetti ad ampio respiro internazionale (partenariati europei, accordi bilaterali di ricerca).
Più in prospettiva, in vista del 2027, il Governo manifesta l’intenzione di proseguire nella strada della valorizzazione degli ecosistemi territoriali integrati, di potenziare le infrastrutture di ricerca, anche a livello europeo ed internazionale, di rendere strutturale e crescente il meccanismo di finanziamento effettuato su base premiale per le attività degli enti pubblici di ricerca (sulla base di quanto previsto dal decreto-legge 24 giugno 2025, n. 90, articolo 1, commi 1-3).
Con riferimento alla concorrenza e agli incentivi, la Tavola III.2.3 del DPFP raffronta i risultati PNRR rendicontati con gli impegni del Piano strutturale di bilancio di medio termine (PSBMT). Questi ultimi prevedono l’adozione della legge annuale sulla concorrenza entro giugno di ciascun anno, sulla base delle segnalazioni dell’AGCM e tenendo conto di un’appropriata analisi di impatto della normativa, e la riduzione del numero delle misure di incentivazione e delle autorità concedenti, sulla base dei risultati di una valutazione di impatto condotta nel 2025 (entro giugno 2028).
Il DPFP richiama anche altri risultati di particolare rilievo conseguiti dal PNRR che non trovano diretta prosecuzione nelle priorità definite dal PSBMT. In tale ambito il documento segnala:
- con la revisione del PNRR operata ad agosto 2026, la dotazione finanziaria relativa al sostegno al sistema produttivo per la transizione ecologica, le tecnologie net-zero e la resilienza delle filiere strategiche è stata rideterminata da 3,9 a 3,7 miliardi di euro, con una quota pari ad almeno 700 milioni destinata alle tecnologie a zero emissioni nette e la quota restante alla Competitività e resilienza delle catene di approvvigionamento strategiche;
- il settore turistico è stato oggetto di numerosi interventi:
· il programma Tourism Digital Hub, con il coinvolgimento di circa 40 mila operatori sulla piattaforma. Il documento segnala che la piattaforma italia.it si posiziona come il primo sito turistico europeo per volume di traffico;
· il programma Caput mundi-NextGenEU che ha provveduto alla realizzazione di 291 interventi di riqualificazione in siti archeologici di Roma;
· gli investimenti ammessi al Fondo rotativo imprese per il turismo per interventi di riqualificazione energetica, sostenibilità e digitalizzazione delle strutture ricettive. Sul punto si osservi che l’articolo 4, comma 1, del decreto-legge n. 107 del 2026 ha prorogato al 31 agosto 2026 la data entro cui effettuare gli interventi. Per approfondimenti, si rinvia al relativo dossier di questo Servizio Studi;
· il superamento dell’obiettivo relativo al Fondo dei fondi BEI (Banca europea per gli investimenti) per lo sviluppo e la resilienza delle imprese turistiche, con il finanziamento di 80 progetti di investimento con una dotazione di 350 milioni a fronte di un obiettivo di 70 progetti;
· la riforma dell’ordinamento delle professioni delle guide turistiche;
· l’investimento a sostegno dell’attrattività dei piccoli borghi, volto a promuoverne la rigenerazione culturale, economica e sociale, che ha portato al finanziamento di oltre 300 borghi e di 3.449 progetti.
Il DPFP riporta anche le azioni intraprese al fine di migliorare l’ambiente imprenditoriale che prescindono dal PNRR. Tali attività si sviluppano secondo cinque direttrici:
1) l’accesso al mercato dei capitali per le PMI;
2) il sostegno all’innovazione;
3) l’autonomia strategica rispetto alle tecnologie critiche;
4) la competitività, la destagionalizzazione e la transizione ecologica e digitale delle imprese turistiche;
5) la mobilità sostenibile.
In questo senso, il documento evidenzia come:
- stia proseguento l’attuazione della legge n. 21 del 2024 (c.d. legge Capitali), con la riforma del Testo unico della finanza mediante l’adozione di due decreti legislativi: il decreto legislativo n. 47 del 2026, che ha disciplinato, tra l’altro, la corporate governance societaria, l’OPA, la gestione collettiva del risparmio e la semplificazione della disciplina dei mercati, e il decreto legislativo n. 128 del 2026, in materia di sanzioni amministrative. Si veda il seguente tema-web per approfondimenti. Il documento richiama inoltre il decreto legislativo n. 86 del 2026, di recepimento della direttiva (UE) 2024/2811 e di adeguamento al regolamento (UE) 2024/2809 (c.d. Listing Act), che ha semplificato la disciplina degli emittenti e l’accesso ai mercati, soprattutto per le PMI (prospetto semplificato, flottante minimo ridotto, regole di ammissione più flessibili e minori obblighi di informativa per le società quotate);
- stia proseguendo il sostegno alle filiere strategiche nazionali e la sicurezza degli approvvigionamenti di materie prime critiche. Sul punto il documento cita l’avvenuta operatività del Fondo nazionale del made in Italy, la cui disponibilità attualmente ammonta a 900 milioni di euro.
Si tratta di un fondo di investimento pubblico destinato a mobilitare anche capitali privati a sostegno delle filiere strategiche nazionali. Attraverso due veicoli dedicati, investe nel capitale delle imprese e negli asset funzionali allo sviluppo delle filiere produttive, con particolare attenzione alle materie prime critiche.
Nel medesimo ambito viene evidenziata l’assegnazione di circa 4,6 miliardi di fondi FESR e FSE+ della programmazione 2021-2027 alla Piattaforma per le tecnologie strategiche per l’Europa (STEP), istituita dal regolamento (UE) 2024/795;
- il supporto alla ricerca e alla capacità innovativa del sistema produttivo, agli investimenti strategici, al trasferimento tecnologico e alla collaborazione tra imprese, università ed enti di ricerca si sia sviluppato attraverso alcuni interventi, tra i quali si segnalano:
· l’incremento degli stanziamenti dei Programmi di sostegno alla trasformazione tecnologica e digitale delle PMI e delle reti di impresa, pari a 272,52 milioni per il 2027, 344,77 milioni per il 2028 e 314,53 milioni per il 2029;
· la disciplina dell’intervento “Scoperta imprenditoriale II” (decreto del MIMIT del 19 maggio 2026) volto a sostenere progetti di ricerca industriale e sviluppo sperimentale ad alto contenuto innovativo presentati da imprese del Mezzogiorno, nell’ambito della Strategia nazionale di specializzazione intelligente;
· la prosecuzione degli Accordi per l’innovazione, con l’ampliamento del sostegno a progetti di ricerca industriale e sviluppo sperimentale di rilevante impatto tecnologico realizzati in collaborazione tra imprese e organismi di ricerca (decreto direttoriale MIMIT del 13 maggio 2026);
· sono state definite dal decreto direttoriale MIMIT del 10 giugno 2026 le modalità per il cofinanziamento nazionale delle iniziative selezionate nell’ambito della Chips Joint Undertaking per la realizzazione di linee pilota innovative (53 milioni), oltre al finanziamento del bando per le call 2026 su elettronica di potenza, fotonica e salute;
· l’avvio delle procedure nazionali per la partecipazione ai nuovi Importanti progetti di comune interesse europeo (IPCEI) sui materiali avanzati circolari (CAM) e sulla chimica biotecnologica (BIOCHEM), nonché della fase di design dell’IPCEI sulle materie prime critiche (CRM); sono in corso anche i lavori per gli IPCEI Artificial Intelligence, Cloud Infrastructure Continuum, Advanced Semiconductor Technologies, Quantum e Nuclear;
· i decreti legislativi attuativi della legge n. 132 del 2025 in materia di intelligenza artificiale, in corso di emanazione secondo il DPFP (il decreto legislativo n. 160 del 2026 e un secondo decreto approvato in esame definitivo dal Consiglio dei ministri il 4 agosto 2026), volti a favorire, tra l’altro, gli spazi di sperimentazione normativa e la ricerca collaborativa tra imprese, organismi di ricerca e centri di trasferimento tecnologico; prosegue inoltre il sostegno alla candidatura italiana al bando dell’impresa comune EuroHPC per le gigafabbriche europee di intelligenza artificiale;
· l’attuazione della Strategia nazionale per le tecnologie quantistiche, anche grazie alle risorse aggiuntive destinate agli sportelli degli Accordi per l’innovazione (decreto ministeriale del 22 luglio 2026);
· secondo il documento, l’Unità di missione per l’attrazione e lo sblocco degli investimenti (UMASI) del MIMIT ha favorito il coordinamento amministrativo, la semplificazione autorizzativa e il supporto agli investitori, a sostegno di investimenti strategici nelle filiere industriali, digitali ed energetiche, ad elevato impatto industriale, occupazionale e tecnologico, rafforzando l’attrattività dell’Italia per gli investimenti esteri, mediante attività di promozione, accompagnamento e rafforzamento della cooperazione con le amministrazioni territoriali;
- per quanto riguarda la digitalizzazione, la crescita e la competitività del settore turistico, il DPFP enuncia i seguenti interventi:
· l’introduzione dei contratti di filiera turistica per 50 milioni annui nel triennio 2026-2028. Tali contratti mirano a favorire la crescita dimensionale delle imprese nazionali e l’interconnessione dei comparti e dei territori interessati dal fenomeno turistico, sostenendo l’attrattività delle aree interne, montane e delle isole minori e dei progetti nelle aree ZES;
· l’avvio dell’attuazione della legge sui Cammini d’Italia (legge n. 24 del 2026), che istituisce la banca dati nazionale con mappa digitale e la Cabina di regia presieduta dal Ministro del turismo;
· al fine di favorire una redistribuzione dei flussi turistici, si è provveduto al riconoscimento delle “Destinazioni turistiche di qualità”, per comuni, unioni di comuni e isole minori con meno di 30 mila abitanti, con una dotazione di 500 mila euro annui dal 2026;
· il documento segnala l’adozione del decreto ministeriale del 16 marzo 2026 del Ministero del turismo, dove è prevista l’istituzione del Fondo per il Sostegno alle Imprese del Turismo – Green tour. Tale fondo ha una dotazione di 109 milioni di euro, di cui 59 milioni concedibili come contributo a fondo perduto e 50 milioni come finanziamento agevolato. Il 60 per cento delle risorse del fondo è destinato alle PMI, di cui almeno il 25 per cento riguarda le piccole e le microimprese;
· la costruzione di un ambiente digitale più trasparente e uniforme per la filiera turistica, con l’avvio nel 2026 della nuova Banca dati delle agenzie di viaggio (BDAV), destinata a sostituire il sistema INFOTRAV e a costituire progressivamente un punto nazionale di accesso ai servizi digitali dedicati alle agenzie di viaggio e ai tour operator;
- per quanto riguarda la mobilità sostenibile, il DPFP segnala:
· la piena operatività della piattaforma Ecobonus per gli incentivi all’acquisto di veicoli commerciali a basse emissioni e per i contributi al retrofit a GPL e metano di autovetture M1 Euro 3 o superiori, con uno stanziamento per il 2026 di 40 milioni per i veicoli commerciali e di 4 milioni per il retrofit. Si veda il seguente tema-web per ulteriori approfondimenti;
· le risorse stanziate per il settore automobilistico (DPCM 10 giugno 2026), pari a 1.343 milioni, destinate per circa il 70 per cento allo stimolo dell’offerta, a favore di progetti produttivi e di ricerca e sviluppo attraverso accordi per l’innovazione e mini-contratti di sviluppo, e per il restante 30 per cento a misure per il rinnovo del parco auto circolante e per sostenere le famiglie a basso reddito nell’accesso al programma di noleggio sociale a lungo termine di autoveicoli a basse emissioni.
il Documento dà conto degli ulteriori obiettivi conseguiti in relazione all’attuazione del PNRR e delle misure adottate con riferimento alla riforma del pubblico impiego (che saranno parimenti utili al conseguimento degli impegni previsti nel Piano), in attuazione delle Raccomandazioni che si sono succedute dal 2019 al 2026 volte al rafforzamento della capacità amministrativa delle P.A. e a garantire la continuità delle riforme e degli investimenti attuati nell'ambito del Piano.
Per quanto riguarda il PNRR, gli ultimi obiettivi conseguiti hanno riguardato:
§ l’attuazione della gestione strategica del capitale umano fondata sulle competenze e sull'utilizzo dei dati. Tale gestione è stata realizzata grazie all’effettiva operatività del Toolkit HRM Minerva, la piattaforma che supporta le amministrazioni nella mappatura delle competenze del proprio organico e nella definizione del fabbisogno di nuove competenze, e alla interoperabilità di tale piattaforma con il Portale InPA, Syllabus e la piattaforma PIAO;
Si ricorda che i suddetti strumenti costituiscono un ecosistema digitale interoperabile tra i sistemi gestionali del personale delle amministrazioni che guarda all’intero ciclo di vita del dipendente: il portale InPA gestisce il reclutamento, la piattaforma Syllabus gestisce la formazione e l’aggiornamento delle competenze, la piattaforma Minerva, come detto, supporta la mappatura delle competenze e la gestione strategica delle risorse umane, la Piattaforma PIAO permette la programmazione integrata e la digitalizzazione del Piano Integrato di Attività e Organizzazione.
§ la pubblicazione sul web di un repertorio delle procedure semplificate e/o digitalizzate, che include già 465 procedure divise in 13 settori;
§ l’erogazione di formazione ai dipendenti pubblici, per il rafforzamento delle competenze;
§ il consolidamento del sistema di misurazione dei progressi e dell'efficacia delle azioni intraprese nell’ambito della riforma del mercato del lavoro pubblico, con la pubblicazione a giugno 2026 del V Report KPI (Key Performance Indicator), funzionale a monitorare nel tempo i progressi e l'efficacia delle azioni intraprese nella riforma del mercato del lavoro pubblico;
§ le attività di supporto alle amministrazioni coinvolte nelle iniziative in tema di gestione strategica delle risorse umane, funzionali alla costruzione del sistema professionale condiviso e alla strutturazione di un processo di programmazione qualitativa dei fabbisogni di personale;
§ la promozione di interventi di rafforzamento della capacità amministrativa.
Sul punto, il Documento ricorda l’emanazione dell’avviso pubblico ‘Risorse in Comune’ con una dotazione di 100 milioni, destinato ai Comuni con una popolazione compresa tra i 5.000 e 25.000 abitanti. L’avviso è finalizzato a sostenere l’acquisto di beni e servizi utili a favorire il processo di trasformazione organizzativa e digitale.
Le suddette misure troveranno la loro continuazione nel Piano strutturale di bilancio a medio termine (PSBMT) in relazione agli impegni di promozione della mobilità orizzontale (obiettivo da raggiungere: 15% entro dicembre 2026) e verticale (obiettivo da raggiungere: 20% entro dicembre 2026), nonché di valutazione della performance (obiettivo da raggiungere: completamento di un primo ciclo ed erogazione di bonus di produttività entro dicembre 2028).
Il Documento evidenzia poi che, al di fuori delle suddette misure relative al PNRR ormai concluse, si è continuato ad operare per riformare il pubblico impiego e assicurare percorsi di carriera allineati con la performance. In particolare, sono state introdotte misure in materia di organizzazione e dirigenza pubblica, che saranno parimenti utili al conseguimento degli impegni previsti nel Piano, riguardo:
§ allo sviluppo e alla progressione della carriera, con particolare riferimento all’accesso alla dirigenza;
§ ai sistemi di valutazione della performance, al loro collegamento con la formazione, allo sviluppo professionale e al rafforzamento della meritocrazia nelle amministrazioni, attraverso il superamento della valutazione del personale di tipo gerarchico, la partecipazione di più soggetti interni ed esterni e un legame più stretto tra obiettivi individuali e collettivi. La retribuzione sarà collegata alla performance e dovrà essere progressiva rispetto al punteggio ottenuto.
In particolare, il Documento richiama la legge n. 119 del 2026, recante disposizioni in materia di sviluppo della carriera dirigenziale e della valutazione della performance del personale dirigenziale e non dirigenziale delle pubbliche amministrazioni. Si ricorda che il D.L. n. 144 del 2026 (approvato definitivamente dal Parlamento il 30 settembre 2026) ha apportato nuove modifiche alla disciplina della dirigenza pubblica
Inoltre, sono state adottate misure urgenti per rafforzare l’organico e la capacità amministrativa degli enti.
Tra tali misure, il Documento richiama quelle contenute nel D.L. 144/2026 relative alla soppressione del divieto assoluto, per il personale pubblico, del pagamento delle ferie, anche in caso di cessazione del rapporto di lavoro, nonché alla disapplicazione di determinate norme in materia di contenimento della spesa del personale agli enti territoriali soggetti al regime dei vincoli assunzionali.
Il PNRR come leva per il PSBMT: risultati conseguiti e prospettive future
Tra le misure di supporto alla famiglia, il primo intervento che il Governo cita è quello concernente il potenziamento dei servizi per la prima infanzia, rivendicando la creazione di oltre 153 mila posti nella fascia 0-6 anni, con investimenti che hanno interessato circa 3.000 strutture. Si tratta degli interventi finanziari con le tre serie di bandi emanati dal Ministero in attuazione dell’Investimento 1.1, “Piani per asili nido e scuole dell’infanzia e servizi di educazione e cura per la prima infanzia”, della M4C1 del PNRR, che stanziava a tal fine oltre 3 miliardi di euro, ed il cui completamento era previsto per il 30 giugno 2026.
Altre direttrici di intervento della policy agenda
Il Governo evidenzia che, in aggiunta all’ampliamento dei servizi per la prima infanzia, ha proseguito il suo impegno per l’attuazione di una strategia integrata a supporto delle famiglie e della natalità, che si fonda su due tipologie di interventi:
§ misure di conciliazione tra vita familiare e lavorativa;
§ potenziamento dei servizi socioeducativi territoriali e del sostegno all’adozione.
In particolare, il Documento riporta le seguenti misure, relative alla conciliazione tra lavoro e incarichi di cura:
§ sgravio contributivo dell’1 per cento, fino a un massimo di 50 mila euro annui, per le imprese che ottengono la certificazione che attesta l’impegno a favore della natalità e delle esigenze di cura;
§ agevolazione contributiva per le aziende che assumono un collaboratore per sostituire le lavoratrici in maternità;
§ esonero dal versamento dei contributi previdenziali a carico dei datori di lavoro per le assunzioni di donne, madri di almeno tre figli, prive di impiego da almeno sei mesi.
Per quanto concerne le azioni a sostegno dei territori, il Governo sottolinea l’adozione delle seguenti misure:
§ la previsione di un finanziamento strutturale di 60 milioni di euro, per l’ampliamento dell’offerta di servizi socioeducativi territoriali a favore dei minori da parte dei comuni;
Si ricorda che la legge di bilancio per il 2026 (articolo 1, commi 222-223, L. n. 199 del 2025), al fine di sostenere le famiglie e facilitare la conciliazione fra vita privata e lavoro, ha istituito un Fondo per le attività socio-educative a favore dei minori, con una dotazione pari a 60 milioni di euro annui a decorrere dall’anno 2026, destinato al finanziamento di iniziative dei comuni volte al potenziamento dei centri estivi, dei servizi socioeducativi territoriali e dei centri con funzione educativa e ricreativa. Le risorse di tale Fondo sono state ripartite con il decreto 8 maggio 2026.
Si ricorda, inoltre, che, per finalità in parte sovrapponibili a quelle del suddetto Fondo, la legge di bilancio per il 2025 (articolo 1, commi 213-216, L. n. 207 del 2024) ha istituito il Fondo per il sostegno alle attività educative formali e non formali, con una dotazione pari a 3 milioni di euro per l’anno 2025, 3,5 milioni di euro per l’anno 2026 e 4 milioni di euro per l’anno 2027.
§ l’attribuzione alle regioni nel 2026 di risorse di importo pari a 35 milioni di euro, nell’ambito del Fondo per le politiche della famiglia, per il potenziamento dei Centri per la famiglia;
Si ricorda che con il decreto 24 luglio 2026 sono state ripartite le risorse per l’anno 2026 del Fondo per le politiche della famiglia: 54,15 milioni di euro sono destinati alle attività di competenza statale; 35 milioni di euro sono indirizzati alle attività di competenza delle regioni e degli enti locali, in particolare al rafforzamento delle funzioni dei Centri per la famiglia. In attuazione dell’articolo 14, comma 2, del D.L. n. 123 del 2023[94], i Centri per la famiglia, oltre ai servizi di base, erogano: consulenza e servizi relativi all’alfabetizzazione mediatica e digitale dei minori, con particolare attenzione alla loro tutela rispetto all’esposizione a contenuti pornografici e violenti; servizi di alfabetizzazione della famiglie sulla prevenzione e sugli effetti dell’assunzione di sostante psicotrope; servizi finalizzati alla valorizzazione pratica dell’invecchiamento attivo.
§ la pubblicazione dell’Avviso pubblico tramite cui si dà operatività ai fondi destinati alle iniziative per il rafforzamento dei servizi di prossimità e delle opportunità di istruzione, sociali e relazionali in favore delle famiglie nei comuni con popolazione inferiore ai 5.000 abitanti.
Si ricorda che il Dipartimento per le Politiche della famiglia della Presidenza del Consiglio dei ministri ha pubblicato l’Avviso pubblico del 10 agosto 2026 “Crescere nei piccoli comuni”, indirizzato a sostenere i comuni italiani con popolazione fino a 5.000 abitanti nel rafforzamento dei servizi di prossimità e delle opportunità educative, sociali e relazionali rivolte alle famiglie. La misura dispone di risorse pari a 50 milioni di euro, a valere sul Fondo per le politiche della famiglia 2026.
Si ricorda, inoltre, che l’articolo 29 della L. n. 131 del 2025 ha previsto un contributo una tantum, a decorrere dal 2025, entro il limite complessivo di 5 milioni di euro annui, al fine di contrastare lo spopolamento nei comuni montani con popolazione non superiore a 5000 abitanti, per ogni figlio nato o adottato e iscritto all’anagrafe di uno dei predetti comuni.
Infine, il Documento evidenzia che sono stati assegnati contributi economici straordinari, per un importo complessivo pari a oltre 6,7 milioni di euro, per supportare le famiglie impegnate nei percorsi di adozione internazionale.
A tal proposito, è stato adottato il Decreto del Ministro per la famiglia, la natalità e le pari opportunità del 5 settembre 2025, che introduce quattro contributi economici straordinari volti al sostegno delle famiglie impegnate nei percorsi di adozione internazionale.
Nell’ambito delle riforme e degli investimenti previsti per l’estensione da quattro a sette anni del periodo di aggiustamento di bilancio delineato per l’Italia nel Piano strutturale di bilancio 2025-2029 il Governo aveva assunto alcuni impegni finalizzati a migliorare la capacità di programmazione, allocazione, controllo e valutazione della spesa pubblica (pagg. 127-128 e pag. 215). Nel dettaglio, erano previsti i seguenti impegni:
· Entro giugno 2026, la riforma del quadro di revisione della spesa pubblica (prevista dal PNRR come M1C1, Riforma 1.13) e il raggiungimento degli obiettivi di risparmio per gli anni 2023-2025;
· Negli anni 2027, 2028 e 2029, il miglioramento dei sistemi di monitoraggio e gestione della spesa pubblica, mediante l’adozione in ciascun anno di un Piano di monitoraggio e valutazione della spesa pubblica (PAVS) formulato dai Ministeri, che copra un’area di spesa pari ad almeno l’1% della spesa destinata al finanziamento di politiche di diretta competenza delle amministrazioni centrali e ad almeno il 10% di tale spesa nel quinquennio 2025-2029, e la predisposizione da parte del MEF di una Relazione annuale sullo stato di attuazione di tali Piani e sull’attuazione di almeno un’azione da parte di ciascun Ministero che contribuisca alla sostenibilità delle finanze pubbliche;
· Nel 2026, l’entrata in vigore della normativa primaria per il rafforzamento della programmazione, allocazione, controllo e valutazione della spesa e per il rafforzamento della responsabilità finanziaria nella gestione delle risorse, per i Ministeri (l’entrata in vigore della normativa secondaria è prevista per il 2028);
· Nel 2028, il potenziamento della funzione di controllo e monitoraggio della spesa pubblica, anche attraverso le attività ispettive e le indagini conoscitive svolte, in particolare, dal Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato e il rafforzamento del ruolo svolto dagli organi di revisione e sindacali nelle amministrazioni pubbliche, enti e società che ricevono contributi ordinari o straordinari a carico della finanza pubblica.
Per quanto concerne la Riforma 1.13 del PNRR, nel Consiglio dei ministri del 2 luglio 2026 il Ministro dell’economia e delle finanze ha illustrato la Relazione sull’attuazione della revisione della spesa per l’esercizio 2025 e sul conseguimento degli obiettivi di risparmio definiti nei DEF 2022 e 2023 e nella legge di bilancio 2025-2027 (comunicato del Consiglio dei ministri n. 180). La Relazione sostiene che, a seguito del monitoraggio condotto dai Ministeri su 219 misure di riduzione della spesa, pari a 3.190,2 milioni di euro, gli obiettivi di risparmio per il 2025 siano stati raggiunti.
Rispetto al DFP di aprile 2026 (pp. 157-160), il DPFP 2026 concentra poi l’esposizione sui Piani di analisi e valutazione della spesa (PAVS) e sui primi risultati delle valutazioni. Una prima sperimentazione, condotta nel biennio 2024-2025, ha interessato diciassette progetti di valutazione e una spesa complessiva di circa 5,7 miliardi di euro per il 2025 (DPFP 2026, p. 98). In proposito si ricorda che l’articolo 1, commi 747-749, della legge di bilancio 30 dicembre 2025, n. 199 ha previsto l’obbligo per ciascun Ministero, nel presentare il proprio Piano triennale entro il 30 giugno 2026, di effettuare la valutazione di almeno una politica pubblica di propria competenza, con la redazione di un rapporto di valutazione e la formulazione di opzioni di riforma (si veda la scheda del Dossier sulla legge di bilancio 2026). Sullo stato di attuazione dei Piani e sulle prime evidenze delle valutazioni il Ministro dell’economia e delle finanze ha svolto un’informativa nel Consiglio dei ministri del 10 settembre 2026 (comunicato n. 187). Tra gli esiti conseguiti, il DPFP segnala che sono stati disposti:
· L’introduzione di nuovi sistemi di monitoraggio: la Presidenza del Consiglio ha previsto l’obbligo, per i Comuni beneficiari del Fondo Sport e Periferie per il 2026, di trasmettere relazioni annuali sull’effettivo utilizzo degli impianti e sulla sostenibilità della gestione, e il Ministero della Difesa ha previsto di integrare in un unico sistema informativo i dati sui consumi energetici degli immobili militari;
· il miglioramento della programmazione e allocazione delle risorse: l’Ispettorato nazionale del lavoro ha sviluppato un cruscotto per l’analisi dei dati preliminare alla pianificazione delle attività ispettive; il MEF ha definito indicatori di performance e modelli empirici per i fabbisogni di personale delle Ragionerie territoriali; il Ministero dell’università e della ricerca ha introdotto nel nuovo bando PRIN una soglia minima di un milione di euro per progetto, per non parcellizzare le risorse; il Ministero dell’agricoltura ha introdotto soglie minime di ammissibilità per i progetti promozionali dei consorzi di tutela;
· la razionalizzazione e il riordino degli strumenti di intervento, mediante la riorganizzazione degli incentivi del Ministero delle imprese e del made in Italy nel Fondo Crescita Sostenibile;
· il perfezionamento delle modalità attuative: per la Carta elettronica del docente sono state modificate le modalità di utilizzo dei voucher, contenendo la quota destinata a prodotti informatici, e fissato un termine di novanta giorni per la trasmissione delle fatture.
Per il nuovo ciclo 2026, il DFPFP dispone nei fatti l’aggiornamento dei medesimi Piani triennali 2025-2027, già elencati nella Tavola III.2.6.1 del DFP di aprile 2026, che concernono una spesa complessiva di 9.156 milioni (8.413 milioni di risorse nazionali e 737 milioni di risorse europee), pari a circa il 3 per cento della spesa di “diretta competenza” delle amministrazioni centrali (DPFP 2026, nota a piè di pagina n. 216, pag. 99).
Il DPFP 2026 riporta inoltre le prime evidenze emerse dalle valutazioni in corso (pp. 99-101), distinte per tipologia:
· le valutazioni di efficacia, condotte con metodologie controfattuali, evidenziano per il Fondo centrale di garanzia per le PMI una riduzione del costo del credito e una riallocazione verso scadenze a medio-lungo termine; si registrano tuttavia effetti attenuati nel Mezzogiorno e una tendenza a utilizzare la garanzia anche per imprese che avrebbero ottenuto credito comunque. Per il Fondo di garanzia prima casa di registra un aumento “significativo” dell’accesso al credito degli under 36; per i Dipartimenti di eccellenza, si è registrato un aumento delle assunzioni di personale accademico; per gli incentivi al consumo culturale una maggiore efficacia della Carta Cultura Giovani rispetto alla Carta del Merito;
· le analisi di implementazione segnalano criticità attuative nel programma PREPAC di riqualificazione energetica degli edifici pubblici (tempi elevati nelle fasi di progettazione e affidamento) e nel Fondo per la sovranità alimentare (concentrazione nel Centro-Nord in quanto risultano facilitate le imprese maggiormente inserite in sistemi produttivi organizzati e margini di miglioramento nella tempestività delle procedure);
· le analisi dei processi organizzativi evidenziano risultati positivi della centralizzazione degli acquisti del Ministero della difesa (minori tempi di pagamento, maggiori ribassi d’asta) e dell’intervento straordinario “Pinto-Paga” del Ministero della giustizia nella riduzione dell’arretrato degli indennizzi per irragionevole durata dei processi, nonché, nel settore sanitario, il peso del prolungamento inappropriato delle degenze ospedaliere;
· le analisi di performance rilevano una marcata variabilità tra istituzioni scolastiche nel ricorso alle supplenze brevi, non interamente spiegata da fattori strutturali, e differenze nei modelli organizzativi territoriali di accoglienza dei minori stranieri non accompagnati.
Il DPFP segnala inoltre come proseguano le procedure per l’assunzione di personale specializzato in analisi, valutazione e revisione della spesa per le amministrazioni centrali.
Il DPFP 2026 evidenzia come, nell’ambito degli impegni del Piano strutturale di bilancio di medio termine (PSBMT) 2025-2029, siano proseguite le attività di monitoraggio e razionalizzazione delle partecipazioni pubbliche, in coerenza con gli obiettivi previsti dal TUSP.
Si ricorda in proposito che l’ultimo Rapporto sulle partecipazioni delle Amministrazioni Pubbliche, aggiornato al 31 dicembre 2023 e pubblicato nel mese di febbraio 2026, ha evidenziato un numero complessivo di atti di razionalizzazione – quali ad esempio la cessione di partecipazioni non più rispondenti alle esigenze dell’ente pubblico proprietario ovvero detenute in società che registrano perdite sistematiche – pari a 675, a fronte degli 803 registrati nell’ambito della rilevazione precedente. Il Rapporto conferma, inoltre, in linea con le precedenti rilevazioni, come un’alta percentuale di partecipazioni societarie pubbliche sia priva dei requisiti necessari per poter essere mantenuta senza interventi di razionalizzazione e come in molti casi le pubbliche amministrazioni abbiano espresso la volontà di mantenimento della partecipazione societaria, nonostante gli obblighi previsti dal TUSP. In linea generale, si registra la persistenza di un basso tasso di adeguamento delle amministrazioni alle prescrizioni del Legislatore di adottare misure di razionalizzazione idonee a ridurre il numero delle partecipazioni societarie non conformi ai parametri dettati dal TUSP.
Per un’analisi del Rapporto sulle partecipazioni delle Amministrazioni Pubbliche e una ricognizione dello stato di attuazione del TUSP, si veda il dossier Lo stato di attuazione della riforma delle società a partecipazione pubblica, realizzato dal Servizio per il Controllo parlamentare.
Come già rilevato nel DFP 2026 approvato dal Consiglio dei ministri nell’aprile scorso, il DPFP segnala che il Governo ha provveduto a predisporre uno schema di decreto per la determinazione dei compensi degli organi amministrativi e di controllo delle società a controllo pubblico (c.d. “decreto fasce”), il quale risulta in attesa di essere trasmesso alla Conferenza Unificata ai fini dell’acquisizione della prescritta intesa prevista per la disciplina delle società controllate dalle regioni o dagli enti locali.
Si rammenta che, ai sensi dell’articolo 11, comma 6, del TUSP il citato decreto dovrà essere adottato dal Ministro dell’economia e delle finanze, previo parere delle Commissioni parlamentari competenti.
Con riferimento al contenuto, esso è chiamato a definire gli indicatori dimensionali quantitativi e qualitativi per la classificazione delle società in cinque fasce di complessità, determinando, per ciascuna fascia, il limite dei compensi massimi al quale gli organi delle società devono fare riferimento, secondo criteri oggettivi e trasparenti, per la determinazione del trattamento economico annuo onnicomprensivo da corrispondere agli amministratori, ai titolari e componenti degli organi di controllo, ai dirigenti e ai dipendenti, entro il tetto massimo definito dalla disciplina vigente. Il decreto dovrà altresì stabilire i criteri di determinazione della parte variabile della remunerazione, commisurata ai risultati di bilancio raggiunti dalla società nel corso dell’esercizio precedente. Si ricorda inoltre che, in caso di risultati negativi attribuibili alla responsabilità dell’amministratore, il Testo Unico prevede il divieto di corresponsione della parte variabile della remunerazione.
L’adozione del decreto consentirà il superamento del regime transitorio di cui al comma 7 dell’articolo 11 del TUSP – che, per le società pubbliche diverse da quelle a controllo statale, prevede che i compensi lordi non possano superare l’80 per cento della spesa sostenuta nell’esercizio 2013 – eliminando in tal modo le distorsioni nell’assetto retributivo che hanno avuto ricadute operative sulle società controllate dagli enti territoriali. Si rammenta, al riguardo, come sia la Corte Costituzionale sia la Corte dei Conti abbiano sollecitato l’adozione del decreto in oggetto evidenziando le criticità della richiamata disciplina transitoria.
Il Documento riferisce, inoltre, che nel luglio 2026 si è conclusa la rilevazione dei dati relativi alle partecipazioni detenute dalle pubbliche amministrazioni al 31 dicembre 2024, per le quali sono stati approvati i piani di razionalizzazione entro il 31 dicembre 2025. Sono in corso le attività di verifica e consolidamento della banca dati, propedeutiche all’analisi complessiva dei risultati. Dai dati preliminari emerge un tasso di adempimento agli obblighi di comunicazione di circa l’85 per cento delle amministrazioni, nonché una stima provvisoria di ulteriori 550 partecipazioni pubbliche che hanno formato oggetto di razionalizzazione.
Il DPFP osserva che le evidenze acquisite nell’ambito delle attività di monitoraggio sono funzionali a rafforzare l’effettiva attuazione delle misure di razionalizzazione e a favorire una più efficace applicazione del quadro normativo vigente, fornendo altresì elementi utili per individuare eventuali interventi di aggiornamento della disciplina volti a superarne le principali criticità applicative.
A tale proposito, si rammenta che il precedente DPFP 2025 segnalava come fossero in corso approfondimenti volti a valutare la coerenza del sistema regolatorio con l’esigenza di dismettere le partecipazioni non funzionali alle finalità istituzionali degli enti, senza pregiudicare l’operatività delle società che erogano effettivi servizi di interesse pubblico, né aggravare inutilmente gli oneri amministrativi a carico dei soci pubblici.
Il DFP 2026 confermava l’obiettivo, già indicato nel PSBMT, di adottare, entro il quarto trimestre del 2027, misure idonee a garantire, e ove necessario rafforzare, l’attuazione del quadro giuridico.
Per approfondimenti si rinvia al tema web concernente le società partecipate pubbliche e l’attuazione del TUSP.
Per una panoramica delle novità relative alla governance delle società a partecipazione statale si veda anche l’ultima edizione del dossier Società a partecipazione pubblica e ricognizione degli assetti organizzativi – Monitoraggio e controllo.
Tra le “Misure nelle altre aree di intervento”, il Documento programmatico di finanza pubblica riporta gli interventi che il Governo ha sviluppato, negli ultimi mesi, nelle aree dell’istruzione di base e della formazione superiore, le quali, nel loro complesso, sono finalizzate ad accrescere le opportunità e a potenziare le competenze in vista dell’accesso al mercato del lavoro, in attuazione delle raccomandazioni specifiche per l’Italia.
Talune delle misure ricordate sono strettamente legate all’attuazione del Piano nazionale di ripresa e resilienza (PNRR). Altre si configurano come direttrici di intervento parallele a tale Piano e ad esso complementari.
Istruzione di base
Sul fronte dell’istruzione di base, le misure che il Governo cita sono in primo luogo quelle relative alla Riforma 2.1 della M4C1 del PNRR del reclutamento del personale docente, che – con gli ultimi ritocchi entrati in vigore con il decreto-legge n. 19 del 2026, è giunta alla sua conclusione con l’avvio dell’anno scolastico 2026/2027. Il Governo quantifica in 46.642 le assunzioni a tempo indeterminato di personale docente effettuate per l’anno scolastico 2026/2027, ad esito dell’ultimo ciclo di concorsi effettuato, il terzo dall’entrata in vigore della riforma.
Il Governo cita poi gli interventi in materia di edilizia scolastica che, sempre nell’ambito del PNRR (Investimento 1.1 della M2C3, Investimenti 1.2, 1.3 e 3.3 della M4C1), hanno portato alla realizzazione di 176 nuove scuole, 1.100 mense, 360 palestre, e alla messa in sicurezza e riqualificazione di 1.600 edifici scolastici. Sempre in matria di edilizia scolastica, sono citate inoltre, ulteriori risorse, aggiuntive rispetto a quelle derivanti dal PNRR e stanziate solo nell’ultimo anno, pari a circa 430 milioni per interventi antincendio e di messa in sicurezza e pari a circa 114,4 milioni per il miglioramento sismico, la manutenzione straordinaria di solai e controsoffitti, la bonifica dell’amianto e il ripristino funzionale degli spazi interessati.
Da ultimo, il Governo cita le norme, contenute nel decreto legislativo (non ancora pubblicato in Gazzetta ufficiale, approvato in via definitiva dal Consiglio dei ministri il 4 agosto 2026, si veda l’Atto del Governo n. 421, e in particolare gli articoli da 35 a 38) attuativo del Regolamento (UE) 2024/1689 (cd. “AI Act”), con cui sono stati introdotti strumenti di intelligenza artificiale (IA) nel sistema scolastico italiano, e sono stati stanziati 100 milioni per un piano di formazione destinato al personale scolastico sull'uso dell'IA nella didattica nel rispetto della tutela dei dati personali.
Formazione superiore
In materia di formazione superiore, il Documento programmatico di finanza pubblica cita anzitutto l’avvenuto completamento di tutte le iniziative connesse al PNRR, ed in particolare:
• il rilascio di oltre 1 milione di attestati di frequenza a corsi di orientamento attivo scuola-università, erogati da 158 Università e Istituzioni AFAM, nell’ambito dell’Investimento 1.6 della M4C1 del PNRR, nel corso degli anni scolastici dal 2022-2023 al 2025-2026;
• l’attivazione degli strumenti operativi in materia di housing universitario, con circa 63.200 nuovi posti letti a livello nazionale, nell’ambito della Riforma 1.7 e dell’Investimento 5 della M4C1 del PNRR, che hanno stanziato a tal fine quasi 1,2 miliardi di euro;
• l’assegnazione di 96.357 borse di studio per l’accesso all’università integralmente a carico delle risorse di cui all’Investimento 1.7 della M4C1 del PNRR, negli anni accademici 2024/2025 e 2025/2026;
• l’attuazione delle varie linee di intervento di cui si componeva l’investimento 3.4 della M4C1 del PNRR, in materia di didattica e competenze universitarie avanzate, ed in particolare il finanziamento di 488 borse di dottorato green e digital, di 3 Digital education hub creati, con la partecipazione di 70 Università e Istituzioni AFAM, di 3 reti di scuole superiori universitarie create (con la partecipazione di 7 scuole superiori ad ordinamento speciale), di 24 iniziative transnazionali finanziate con la partecipazione di 70 istituzioni educative e di 30 progetti di internazionalizzazione delle Istituzioni AFAM finanziati con la partecipazione di 134 istituzioni educative.
Sono molte anche le altre iniziative portate avanti negli ultimi mesi che il documento cita, sempre in materia di formazione superiore, non prettamente riconducibili al PNRR, finalizzate ad attrarre i migliori talenti e a promuovere la ricerca, lo sviluppo e la diffusione di nuove tecnologie. In particolare, sono citate:
• la riforma delle procedure di reclutamento dei docenti e dei ricercatori universitari (legge n. 129 del 2026, articolo 1), con il superamento del precedente impianto fondato sull’Abilitazione scientifica nazionale, e con l’introduzione di un meccanismo più selettivo, trasparente e orientato alla qualità scientifica e didattica, basato su requisiti di produttività e qualificazione;
• l’introduzione di misure in materia di mobilità tra atenei per professori e ricercatori a tempo indeterminato in servizio da almeno cinque anni, previo consenso dell’interessato e delle università coinvolte e nel rispetto della sostenibilità economico-finanziaria dell’ateneo ricevente (legge n. 129 del 2026, articolo 2);
• l’approvazione, per il momento ancora in esame preliminare da parte del Governo (si veda il Consiglio dei ministri del 23 luglio 2026) di un nuovo regolamento in materia di programmazione, sviluppo e valutazione delle istituzioni AFAM, per una maggiore qualità e internazionalizzazione e dei servizi agli studenti;
• il rafforzamento della governance degli organi di consulenza e rappresentanza del sistema universitario, tramite l’approvazione del disegno di legge di riforma del Consiglio universitario nazionale (AC 3123, appena approvato dal Senato e trasmesso alla Camera);
• una particolare attenzione alla mobilità e alla cooperazione transnazionale, anche nel quadro della Strategia per l’internazionalizzazione del sistema italiano della formazione superiore 2024-2026;
• l’incremento delle risorse del Fondo integrativo statale per le borse di studio universitarie e per le istituzioni AFAM, dapprima, per 250 milioni a decorrere dal 2026, tramite l’articolo 1, comma 713, della legge di bilancio per il 2026 (legge 30 dicembre 2025, n. 199) ed in seguito, per 288 milioni nel solo 2026, con l’articolo 5 del più recente decreto-legge 17 settembre 2026, n. 162;
• la prosecuzione della fase attuativa della riforma della formazione medica, avviata con l’approvazione della delega di cui alla legge n. 26 del 2025, per la riforma del sistema di accesso ai corsi di laurea in medicina e chirurgia, in odontoiatria e protesi dentaria e in medicina veterinaria (poi attuata dal decreto legislativo n. 71 del 2025 e dalla copiosa normativa secondaria da esso derivante); in tale ambito, il Governo ricorda di aver ampliato il numero di posti disponibili per l’anno accademico 2026/2027 a circa 27.000, circa 11.000 in più rispetto al 2022 (decreto ministeriale n. 1004 del 6 agosto 2026).
Migliori politiche attive del lavoro, partecipazione al lavoro, occupazione e prolungamento dell’età lavorativa
Quanto alle azioni di riforma e di investimento e alle iniziative assunte nel 2026 dal Governo in materia di politiche attive, partecipazione al mercato del lavoro e occupazione, il Documento ricorda che l’interesse negli ultimi mesi si è concentrato sulla rendicontazione e sul raggiungimento degli obiettivi previsti nel PNRR, in particolare quelli che riguardano il completamento del programma Garanzia di Occupabilità dei Lavoratori (GOL) e il potenziamento dei Centri per l’impiego. Il Documento segnala, in particolare, in relazione al primo aspetto del programma GOL, che sono state prese in carico più di 3 milioni di persone, risultando, tra queste, oltre 1 milione quelle che hanno partecipato ai corsi di formazione (rispetto agli 800 mila previsti) e oltre 721 mila quelle che hanno acquisito maggiori competenze digitali (più del doppio dell’obiettivo previsto di 300 mila). Si rileva, altresì, che sono state assunte misure in ambito locale e nazionale per la continuazione delle suddette iniziative, in particolare, per quanto riguarda l’ambito nazionale, in materia di ricollocazione e formazione mirata. Quanto ai centri per l’impiego, nel segnalare la prosecuzione dell'attuazione del piano di potenziamento (anche attraverso il consolidamento delle capacità operative dei servizi territoriali), il Documento rileva che, nel luglio 2026, sono state definite, con decreto direttoriale n. 211 del 4 maggio 2026, le modalità di utilizzo del Fondo per il potenziamento delle competenze per la riqualificazione professionale (di cui all’art. 50-bis, commi 8 e 9, del DL 73/2021), con una dotazione di 50 milioni destinata a percettori di Naspi e beneficiari di ammortizzatori sociali.
Il Programma GOL mira ad introdurre un’ampia riforma delle politiche attive e della formazione professionale, supportando i percorsi di riqualificazione professionale e di reinserimento di lavoratori in transizione e disoccupati, nonché definendo, in stretto coordinamento con le Regioni, livelli essenziali di attività formative per le categorie più vulnerabili.
I soggetti coinvolti dalla Riforma sono i soggetti disoccupati o in transizione, quindi beneficiari di ammortizzatori sociali in costanza o in assenza di un rapporto di lavoro o di misure di sostegno al reddito, nonché i soggetti fragili o vulnerabili con difficoltà a livello occupazionale.
Si ricorda, altresì che il Fondo per il potenziamento delle competenze per la riqualificazione professionale è finalizzato a contribuire al finanziamento di progetti formativi rivolti ai lavoratori beneficiari di trattamenti di integrazione salariale per i quali è programmata una riduzione dell'orario di lavoro superiore al 30 per cento, calcolata in un periodo di dodici mesi, nonché ai percettori di NASpI (Nuova prestazione di Assicurazione Sociale per l'Impiego).
Il Documento, quindi, si sofferma sul potenziamento degli strumenti per una maggiore partecipazione femminile, indicando, con riferimento al sistema di certificazione della parità di genere, la rendicontazione dell’obiettivo previsto dal PNRR, da cui risulta ad oggi che i 65 organismi accreditati per la certificazione hanno rilasciato 15.295 certificazioni ad organizzazioni su tutto il territorio nazionale.
L'obiettivo del PNRR prevedeva entro il secondo trimestre 2026 l'ottenimento della certificazione della parità di genere da parte di almeno 3.000 imprese. Di queste, almeno 1.800 avrebbero dovuto essere PMI, di cui 500 avrebbero dovuto ricevere assistenza tecnica e/o servizi di certificazione.
Nel ricordare che alle imprese è riconosciuto in via strutturale un esonero dai contributi previdenziali (art. 5 della L. 162 del 2021), il Documento evidenzia che, per la campagna 2024, le imprese beneficiarie dell’agevolazione sono risultate 3901.
Al di fuori del completamento del PNRR, il Documento fa notare che è stata riposta grande attenzione al miglioramento della contrattazione collettiva, delle condizioni di lavoro e della partecipazione al mercato del lavoro.
In particolare, il Documento ricorda l’adozione del decreto-legge 62/2026 - convertito con modificazioni dalla legge n. 112 del 2026 - recante ’Disposizioni urgenti in materia di salario giusto, di incentivi all'occupazione e di contrasto del caporalato digitale’ – con il quale è stato adottato un intervento di riordino e razionalizzazione in materia di contrattazione collettiva e del cosiddetto ‘salario giusto’, che prevede che siano i Contratti Collettivi Nazionali di Lavoro (CCNL) a determinare il trattamento economico complessivo (TEC) adeguato alla quantità e alla qualità del lavoro prestato, contemplando, altresì, qualora il contratto non venga rinnovato entro dodici mesi dalla scadenza, il riconoscimento di un'anticipazione economica pari al 30 per cento della variazione dell'Indice dei prezzi al consumo armonizzato (IPCA) (artt. da 7 a a11). Il Documento, inoltre, ricorda che con tale provvedimento d’urgenza è stata rafforzata la tutela dei lavoratori impiegati tramite piattaforme digitali (gig economy), anticipando in larga misura i principi della direttiva europea in materia (Direttiva UE 2024/2831 del Parlamento europeo e del Consiglio, del 23 ottobre 2024, relativa al miglioramento delle condizioni di lavoro nel lavoro mediante piattaforme digitali). A tale riguardo, si ricorda che tale provvedimento ha previsto una più corretta qualificazione dei rapporti di lavoro intermediati da piattaforme, assicurando ai lavoratori un rafforzamento delle tutele economiche e normative, incluse specifiche indennità per il lavoro notturno e festivo, nonché maggiori garanzie di trasparenza nei sistemi algoritmici utilizzati dalle piattaforme digitali per l'assegnazione delle attività, la valutazione delle prestazioni, la determinazione dei compensi e le altre decisioni che incidono sulle condizioni di lavoro dei prestatori, riconoscendo altresì il diritto del lavoratore a richiedere il riesame di decisioni automatizzate (artt da 11-bis a 15).
Si ricorda che sul tema del lavoro delle piattaforme digitali in relazione al recepimento della direttiva UE 2024/2831, è stato adottato uno schema di decreto legislativo (A.G. n. 433) – sul quale le Commissioni parlamentari hanno già espresso il prescritto parere - che reca misure volte a migliorare le condizioni di lavoro e la protezione dei dati personali delle persone fisiche che svolgono un lavoro mediante piattaforme digitali, garantendo la corretta determinazione della loro situazione contrattuale, promuovendo la trasparenza, l'equità, la supervisione umana, la sicurezza e la responsabilità nella gestione algoritmica del suddetto lavoro, anche in situazioni transfrontaliere, e favorendo una crescita equa e sostenibile delle piattaforme di lavoro digitali.
Quanto agli ulteriori interventi assunti al fine di migliorare le condizioni di lavoro e la partecipazione al mercato del lavoro dei soggetti più svantaggiati, il Documento evidenzia l’introduzione degli sgravi contributivi totali per due anni per l’assunzione nel 2026 di donne, persone under 35 e residenti nella ZES unica per il Mezzogiorno, e per la stabilizzazione di giovani con contratti a termine, sempre nell’ambito del richiamato DL 62/2026.
Si tratta in particolare delle misure adottate con gli articoli da 1 a 5 citato del DL 62/2026 - volte a modificare la disciplina vigente - tra cui: a) il Bonus Donne 2026, che prevede un esonero totale dei contributi fino a 650 euro mensili per 24 mesi, elevato a 800 euro per le assunzioni nelle regioni della ZES unica del Mezzogiorno (art. 1 e 5); b) il Bonus Giovani 2026, con esonero fino a 500 euro mensili per 24 mesi (650 euro nelle aree svantaggiate) per gli under 35 (art. 2 e 5); c) il bonus ZES rivolto ai lavoratori over 35 disoccupati da almeno 24 mesi, con esonero fino a 650 euro mensili per 24 mesi (art.3 e 5); d) l’incentivo alla stabilizzazione dei contratti a termine degli under 35, pari al 100 per cento dei contributi fino a 500 euro mensili per 24 mesi (art. 4).
Il Documento ricorda quindi l’impegno profuso per ridurre il divario di genere e garantire la parità contributiva, con l’adozione Decreto legislativo n. 96 del 2026 recante attuazione della direttiva (UE) 2023/970 del Parlamento europeo e del Consiglio, del 10 maggio 2023, volta a rafforzare l'applicazione del principio della parità di retribuzione tra uomini e donne per uno stesso lavoro o per un lavoro di pari valore attraverso la trasparenza retributiva e i relativi meccanismi di applicazione.
Quanto alle misure di conciliazione tra vita e lavoro, il Documento ricorda l’introduzione di uno sgravio contributivo per gli anni 2026,2027 e 2028, dell’1 per cento, fino a un massimo di 50 mila euro annui, per le imprese che ottengono la certificazione attestante l’impegno a favore della natalità e delle esigenze di cura (commi da 1 a 5 dell’art. 6 del già richiamato DL 62/2026), nonché l’estensione dell’agevolazione contributiva per le aziende che assumono un collaboratore per sostituire le lavoratrici in maternità, prevista anche per il periodo ulteriore di affiancamento al rientro al servizio fino al primo anno di vita del bambino (art. 1, comma 221 della L.199/2025,che ha modificato l’art. 4 del D. lgs 151/2001). Si ricorda inoltre, che è operativo l’esonero dal versamento dei contributi previdenziali a carico dei datori di lavoro per le assunzioni, effettuate dal 1° gennaio 2026, di donne, madri di almeno tre figli, prive di impiego da almeno sei mesi (art. 1, commi 210-213, della L. 199/2025).
Il Governo ricorda, poi, la prosecuzione delle attività volte al contrasto al lavoro non dichiarato, attuata attraverso la promozione di un rafforzamento delle sinergie istituzionali e delle campagne straordinarie di vigilanza per contrastare il caporalato e lo sfruttamento lavorativo e la facilitazione dell’ingresso per quei lavoratori con le competenze richieste dal mercato del lavoro, mediante la definizione delle modalità di iscrizione dei cittadini stranieri formati nei Paesi di origine al Sistema Informativo per l’Inclusione Sociale e Lavorativa (SIISL).
Infine, si osserva che sul tema del prolungamento dell’età lavorativa, il Documento richiama il contenuto della Raccomandazione 1 del Consiglio dell’Unione europea (finanza pubblica, fiscalità e sfide demografiche), che, al riguardo, evidenzia, tra l’altro, la necessità di affrontare gli effetti delle dinamiche demografiche sulla crescita potenziale e sulla sostenibilità pensionistica, favorendo l’attrazione di lavoratori qualificati e la permanenza al lavoro delle persone più anziane, soprattutto nel Mezzogiorno.
L’accelerazione dell’attuazione del PNRR
Il Documento evidenzia l’impegno volto all’accelerazione dell’attuazione del PNRR, in chiave coerente e sinergica con quella delle politiche di coesione, che ha interessato in modo particolare gli enti territoriali. Nello specifico, con il D.L. n. 19 del 2026, è stato rafforzato il quadro di governance del PNRR e delle politiche di coesione, con l’introduzione di misure volte ad agevolare la realizzazione degli investimenti, a semplificare le procedure amministrative e a rafforzare il supporto tecnico a regioni ed enti locali al fine di migliorare il monitoraggio degli interventi. Con la Circolare n. 60 del 24 luglio 2026 sono state emanate istruzioni operative per gli enti locali, con un focus sulla gestione della fase finale di rendicontazione e sul rispetto dei cronoprogrammi nei territori.
Nel Documento si ricorda altresì l’approvazione della proposta di revisione del PNRR (presentata alla Commissione UE il 12 giugno 2026 e approvata dal Consiglio dell'UE il 27 agosto 2026) che ha consentito di assicurare il pieno conseguimento degli obiettivi concordati con la Commissione europea entro le scadenze previste, con una rimodulazione strategica delle risorse PNRR di circa 2,1 miliardi di euro. La rimodulazione ha consentito di ricollocato i fondi su interventi con una maggiore certezza di completamento nei tempi previsti, proteggendo gli investimenti locali dai rincari e salvaguardando i progetti territoriali strategici, in particolare quelli legati alla riduzione dei divari infrastrutturali e sociali.
Il Documento sottolinea inoltre che nel mese di giugno 2026 sono state perfezionate le assegnazioni e pubblicate nuove graduatorie per i finanziamenti destinati a colmare carenze infrastrutturali urgenti, specialmente per quanto riguarda il potenziamento dei servizi sociali, scolastici e digitali nel Mezzogiorno e nelle aree interne.
La riforma della politica di coesione
Il DPFP sottolinea il proseguimento dell’attuazione della riforma della politica di coesione europea, disposta con il D.L. n. 60 del 2024, destinata a rendere più efficiente l’utilizzo dei fondi UE. La riforma ha portato all’individuazione e al monitoraggio rafforzato di 242 interventi prioritari per un valore di circa 3,7 miliardi nei settori strategici (risorse idriche; infrastrutture per il rischio idrogeologico e la protezione dell'ambiente; rifiuti; trasporti e mobilità sostenibile; energia; sostegno allo sviluppo e all’attrattività delle imprese, anche per le transizioni digitale e verde).
Il Documento inoltre, ricorda che nella primavera 2026 è stata completata la revisione di medio termine della politica di coesione 2021-2027, che ha coinvolto 35 programmi su 48, che ha consentito di riprogrammare circa 2,9 miliardi in sola quota UE, mobilitando nel complesso circa 3,6 miliardi, che, sommati alle riallocazioni in ambito STEP, corrispondono ad un totale di oltre 7 miliardi, destinati a nuove priorità strategiche. Le risorse sono state indirizzate verso housing sociale (1,46 miliardi), risorse idriche (782 milioni), transizione energetica (432 milioni), difesa e preparazione civile.
Autonomia differenziata
Il Documento sottolinea i progressi nell’attuazione della riforma dell’autonomia differenziata, con l’approvazione da parte delle Regioni Lombardia, Veneto, Piemonte e Liguria degli schemi di intesa definitivi.
Si ricorda che, in attuazione dell’articolo 116, terzo comma, della Costituzione, secondo le procedure definite dalla legge di attuazione n. 86 del 2024, il Consiglio dei ministri ha approvato nell’ottobre 2024 otto schemi di intesa preliminare volti a riconoscere forme e condizioni particolari di autonomia alle Regioni Lombardia, Veneto, Piemonte e Liguria nelle materie che non richiedono la preventiva definizione dei LEP. Dopo un confronto tra il Governo e la singola regione interessata, nel novembre 2025 sono stati firmati gli accordi preliminari con le predette Regioni, i cui schemi di intesa preliminare sono stati, quindi, approvati dal Consiglio dei ministri il 18 febbraio 2026 e sui quali si è pronunciata la Conferenza unificata nella seduta del 2 aprile 2026.
Gli schemi di intesa sono stati trasmessi alle Camere il 17 aprile 2026: quattro schemi riguardano il trasferimento di funzioni nelle materie protezione civile, professioni e previdenza complementare e integrativa (Doc. CCXLVII nn. 1, 3, 5 e 7) e quattro riguardano la tutela della salute e il coordinamento della finanza pubblica (Doc. CCXLVII nn. 2, 4, 6 e 8). Il Senato (16 luglio 2026) e la Camera (22 luglio 2026) hanno approvato gli atti di indirizzo relativi agli schemi anzidetti. I testi sono stati quindi trasmessi alle Regioni interessate, che li hanno approvati nel mese di settembre 2026.
L’iter proseguirà con la prossima presentazione al Parlamento da parte del Governo dei disegni di legge per l’approvazione finale delle intese.
Legge sulle zone montane
Nel Documento il Governo ricorda l’approvazione della legge 12 settembre 2025, n. 131, volta a definire una nuova classificazione dei Comuni montani sulla base dei criteri di altimetria e pendenza, al fine di superare la precedente classificazione con parametri risalenti al 1952.
In merito, si osserva un ritardo nell’emanazione delle disposizioni di attuazione rispetto alla tempistica prevista.
Il primo adempimento, riguardante l’individuazione con D.P.CM. dei comuni montani sulla base di nuovi criteri, avrebbe dovuto essere adottato entro 90 giorni dall’entrata in vigore della legge (19 novembre 2025). Ad esso avrebbero fatto seguito uno o più elenchi con l’individuazione dei comuni beneficiari delle agevolazioni previste dalla legge n. 131.
In conseguenza di un acceso confronto con le Regioni, il D.P.C.M. è stato adottato l’11 maggio 2026 e pubblicato sulla G.U. n. 155 del 7 luglio 2026.
Si segnala che su tale testo, sono stati presentati numerosi ricorsi da parte dei comuni non più classificati “montani”, di fronte al TAR Lazio.
I successivi D.P.C.M. riguardanti l’individuazione dei comuni montani “beneficiari” delle agevolazioni - da emanare entro 90 giorni dalla data di entrata in vigore del D.P.C.M. dell’11 maggio 2026, n. 121 (entrato in vigore il 22 luglio 2026, dopo i 15 giorni dalla pubblicazione in GU) - non risultano ancora presentati alla Conferenza Unificata per la relativa intesa.
Le misure adottate
Il Documento dà conto dell’ulteriore accelerazione nel completamento delle opere connesse al PNRR, che, con il conseguimento degli ultimi 156 traguardi e obiettivi, può ritenersi secondo il DPFP ufficialmente completato. Per le parti di competenza o interesse della VIII Commissione, gli interventi riguardano in particolare:
• le infrastrutture idriche: con la revisione del PNRR di agosto 2026, lo Strumento finanziario nazionale per gli investimenti infrastrutturali e per la sicurezza nel settore idrico (SFNIISSI), di cui all’articolo 24 del D.L. n. 19 del 2026, è stato incrementato di 576 milioni, raggiungendo 1,58 miliardi di euro; risultano rendicontati gli obiettivi del regime di sovvenzioni per le infrastrutture idriche (circa 1,5 miliardi) e superato quello relativo alle infrastrutture idriche primarie per la sicurezza dell’approvvigionamento idrico (49 sistemi completati, di cui 38 complessi, a fronte di un obiettivo di 45, di cui 32 complessi).
Ulteriori interventi infrastrutturali di interesse della VIII Commissione sono richiamati in altri ambiti: il completamento delle misure PNRR per l’edilizia scolastica (176 nuove scuole, 1.100 mense, 360 palestre, messa in sicurezza e riqualificazione di 1.600 edifici), cui si aggiungono stanziamenti di circa 430 milioni per interventi antincendio e di messa in sicurezza e di circa 114,4 milioni per il miglioramento sismico e la bonifica dell’amianto, nonché la riqualificazione, anche energetica, degli edifici giudiziari.
Sul versante della politica di coesione, l’attuazione della riforma di cui al D.L. n. 60 del 2024 ha condotto all’individuazione e al monitoraggio rafforzato di 242 interventi prioritari in sei settori strategici (acqua, dissesto idrogeologico, rifiuti, trasporti, energia, sviluppo sostenibile delle imprese), per circa 3,7 miliardi. Il riesame intermedio dei programmi 2021-2027 ha mobilitato circa 3,6 miliardi (oltre 7 miliardi di euro considerando le riallocazioni connesse alla piattaforma STEP), destinati tra l’altro alle risorse idriche (782 milioni). A giugno 2026 è stato inoltre definito un pacchetto di rimodulazione del PNRR di circa 2,1 miliardi, volto anche a salvaguardare i progetti territoriali legati alla riduzione dei divari infrastrutturali proteggendoli dai rallentamenti o dalle criticità nella fase finale dei cantieri.
Si ricorda che il D.L. n. 19 del 2026, convertito dalla legge n. 50 del 2026, ha rafforzato la governance del PNRR e delle politiche di coesione, introducendo misure di accelerazione degli investimenti, di semplificazione procedurale e di supporto tecnico a Regioni ed enti locali, con particolare attenzione alle amministrazioni con maggiori difficoltà attuative.
Le misure programmate
Le indicazioni di carattere programmatico contenute nel Documento su profili di interesse della VIII Commissione riguardano:
• la prosecuzione del Piano nazionale di interventi infrastrutturali e per la sicurezza nel settore idrico, che prevede nuovi investimenti;
• il mantenimento di un livello elevato di investimenti pubblici dopo la conclusione del PNRR nell’ambito del PSBMT, cui potrà concorrere l’eventuale destinazione di quota delle risorse della clausola di salvaguardia a reti elettriche e infrastrutture di trasporto sostenibile (cfr. par. 1).
Il Documento propone inoltre un quadro metodologico per classificare le misure del PNRR e del PSBMT per ambiti tematici, che consentirebbe di valutare gli interventi per le infrastrutture strategiche e i trasporti anche in relazione ai loro effetti su altri obiettivi (decarbonizzazione dei trasporti, semplificazione autorizzativa, coesione territoriale). Si ricorda che la raccomandazione n. 2 del Consiglio dell’UE per il 2026 chiede di garantire la continuità di riforme e investimenti del PNRR e di accelerare i programmi della politica di coesione.
Le misure adottate
Il principale intervento richiamato dal Documento è il Piano Casa, adottato con il D.L. n. 66 del 2026, convertito dalla legge n. 116 del 2026, la cui strategia si articola in tre assi:
• la rendicontazione di 124 progetti, realizzati nell’ambito del PNRR, relativi ad alloggi di edilizia residenziale pubblica e sociale (ERP) inutilizzati;
• l’istituzione, da parte di INVIMIT SGR S.p.A., del Fondo Housing Coesione per interventi di edilizia residenziale pubblica e sociale;
• la previsione di programmi infrastrutturali di edilizia integrata, a finanziamento pubblico e privato, con destinazione di almeno il 70 per cento dell’investimento complessivo a edilizia convenzionata.
Il Piano introduce inoltre strumenti di sostegno quali il Fondo di garanzia per la morosità incolpevole, formule di locazione con riscatto e misure a favore degli studenti fuori sede. Prosegue l’attuazione del Programma innovativo nazionale per la qualità dell’abitare, integrato con interventi del programma «Sicuro, verde e sociale» del Piano nazionale complementare (D.L. n. 59 del 2021): ad agosto 2026 risultano realizzati 11.221 alloggi e recuperati oltre 2,2 milioni di metri quadrati di superficie, a fronte di obiettivi pari a 10.000 alloggi e 1,8 milioni di metri quadrati.
Il Documento ricorda che nell’ambito del PNRR, i target associati consistono nella realizzazione o riqualificazione di almeno 10 mila alloggi di edilizia residenziale pubblica e sociale e nella riqualificazione di 1,8 milioni di metri quadrati di spazi pubblici, oltre all’obiettivo di tagging climatico aggiunto con la Decisione di Esecuzione del Consiglio dell’Unione Europea del 27/11/2025. Il termine per il raggiungimento di tali obiettivi, originariamente fissato a marzo 2026, è stato successivamente ricondotto alla scadenza di giugno 2026.
Nel riesame intermedio della politica di coesione, 1,46 miliardi sono stati destinati all’housing sociale.
Si segnala altresì che presso l’Assemblea della Camera, nella seduta del 26 maggio 2026, è stato rinviato ad altra data, secondo le intese intercorse tra i gruppi, il seguito dell'esame delle abbinate proposte di legge C. 1169, C. 1562 e C.2181-A recanti varie disposizioni per l'edilizia residenziale pubblica, con riferimento alle quali, nel corso dell’esame in sede referente, erano state svolte in VIII Commissione numerose audizioni informali.
Le misure programmate
Per il settore abitativo le indicazioni programmatiche del Documento sono circoscritte ai profili catastali e informativi:
• il completamento, entro il 2026, della ricognizione degli immobili non censiti in catasto, con l’invio di circa 20.000 lettere di invito alla compliance, e la mappatura delle proprietà non incluse nel catasto entro il 2027, prevista dal PSBMT;
• l’aggiornamento dei valori catastali degli edifici oggetto di interventi di efficienza energetica e di miglioramento strutturale con fondi pubblici dal 2019, previsto dal PSBMT entro il 2028;
La raccomandazione n. 1 del 2026 invita l’Italia ad aggiornare i valori catastali, in linea con l’impegno assunto nel PSBMT, nell’ambito di una più ampia revisione delle politiche abitative; secondo il DPFP tale profilo resta centrale nella raccomandazione in materia fiscale. Tra le misure ammissibili alla flessibilità per la sicurezza energetica figura, inoltre, la riqualificazione energetica degli edifici pubblici e privati (cfr. par. 1).
Con riguardo alle infrastrutture e la logistica, il documento dà conto sia delle risorse riassegnate a seguito delle ultime revisioni del PNRR; sia del conseguimento di diversi obiettivi nel settore della logistica.
In particolare, con riferimento allo sviluppo della rete ferroviaria regionale e dell’alta velocità, il documento riporta che, a seguito della revisione del PNRR:
· sono stati assegnati 180 milioni di euro per l'acquisto di 25 nuovi treni regionali, 180 milioni per la riqualificazione di ulteriori 40 stazioni ferroviarie e 108 milioni per il potenziamento della sicurezza della circolazione, mediante 7 treni diagnostici destinati al monitoraggio dell'infrastruttura e all'equipaggiamento tecnologico di altri 2 convogli con le medesime funzioni;
A tale riguardo, si ricorda che è all’esame presso la 5° Commissione Bilancio del Senato la legge di conversione del decreto n. 144 del 2026, già approvata dalla Camera. Il provvedimento, all’articolo 10, commi 2 e 3, reca disposizioni volte ad attuare gli investimenti ferroviari di titolarità del MIT coinvolti nella proposta di riprogrammazione del PNRR presentata dall'Italia alla Commissione europea. Per ulteriori dettagli, si rimanda al dossier relativo al provvedimento.
· è stato previsto l’avvio della procedura competitiva per l’affidamento dei servizi ferroviari intercity, mediante più lotti per l’assegnazione delle tratte.
Tale disposizione è recata dall'articolo 22, comma 3, lettera b), del decreto-legge n. 19 del 2026, convertito, con modificazioni, dalla legge n. 50 del 2026. Per maggiori approfondimenti, si rimanda al dossier relativo al provvedimento.
Per maggiori approfondimenti in merito ai citati interventi e alla loro attuazione, si rimanda alla relativa sezione sul portale di documentazione della Camera dei deputati dedicato al PNRR.
Con riferimento agli investimenti nella logistica e nelle aree ZES, il documento riporta il conseguimento de seguenti obiettivi del PNRR; anche a seguito della revisione del Piano:
· l’aumento della dotazione finanziaria – da 563,5 a 888,8 milioni di euro – per gli investimenti infrastrutturali nelle aree ZES ed il raggiungimento dell’obiettivo, ad agosto 2026, con 50 interventi completati a fronte di un target di 46;
· il conseguimento del target per la creazione della piattaforma nazionale della logistica e con la dotazione, per tutte le 16 Autorità di sistema portuale, di sistemi per gli operatori portuali (PCS) compatibili con la piattaforma;
· il superamento del target finale per il cold ironing, con 22 interventi conclusi in 17 porti a fronte dei 15 interventi in almeno 10 porti richiesti. Il MIT ha inoltre adottato, il 17 luglio 2026, le Linee guida nazionali che introducono una disciplina omogenea per il rilascio delle concessioni di elettrificazione delle banchine in tutte le Autorità di sistema portuale.
Si ricorda che gli interventi infrastrutturali nelle aree ZES afferiscono alla Missione 5 "Inclusione e coesione", Componente 3 "Interventi speciali per la coesione territoriale", mentre quelli relativi alla piattaforma nazionale della logistica e al cold ironing rientrano nella Missione 3 "Infrastrutture per una mobilità sostenibile", Componente 2 "Intermodalità e logistica integrata". Per maggiori approfondimenti in merito ai seguenti investimenti, si rimanda all’apposita sezione del portale PNRR della Camera dei deputati.
In tema di potenziamento del Servizio sanitario nazionale, il Documento programmatico di finanza pubblica, viene articolato in due categorie di interventi: il PNRR come leva per il PSBMT (Piano Strutturale di Bilancio di Medio Termine) e altre direttrici di intervento dell’agenda politica.
Sotto il primo dei due profili (Il PNRR come leva per il PSBMT:risultati conseguiti e prospettive future) vengono ricordati alcuni interventi significativi messi a punto negli ultimi anni facendo leva sulle iniziative del PNRR e riguardanti:
· l’integrazione tra Ospedale e territorio (con la definizone di standard per le strutture di prossimità);
· la sottoscrizione dell’Accordo Collettivo Nazionale stralcio diretto a garantire la presenza nelle Case di comunità dei medici di medicina generale;
· gli investimenti per la transizione digitale del SSN (tra essi, il potenziamento del Fascicolo Sanitario Elettronico, delle infrastrutture tecnologiche per l’analisi dei dati sanitari e lo sviluppo di piattaforme dedicate alla telemedicina);
· gli incrementi degli investimenti per la formazione con le finalità di:
- aumentare le borse di studio in medicina generale per tre cicli triennali;
- avviare un piano straordinario di formazione sulle infezioni ospedaliere per il personale del SSN, e di acquisizione di competenze manageriali e digitali per i professionisti del SSN;
· l’incremento dei contratti di formazione per i medici in modo di adeguarne l’ammontare al numero dei laureati in medicina e di garantire un adeguato turn-over dei medici specialisti.
Quanto al secondo dei due profili, riguardante le altre direttrici di intervento dell’agenda politica, il Documento si sofferma:
· sul rafforzamento dell’offerta sanitaria e dell’assistenza territoriale mediante:
- l’aggiornamento del LEA (in proposito si ricorda che il 30 settembre 2026 sono stati pubblicati in Gazzetta Ufficiale il DPCM 7 agosto 2026 e il decreto del Ministero della salute 3 agosto 2026 che aggiornano il DPCM 17 gennaio 2017 sulla definizione e aggiornamento dei livelli essenziali di assistenza (LEA));
- l’erogazione delle risorse a favore delle Regioni per il potenziamento dell’assistenza territoriale e dell’edilizia sanitaria.
· Sul rafforzamento delle competenze e sulla valorizzazione del personale sanitario mediante:
- la sottoscrizione – a luglio - dell’ipotesi di contratto collettivo nazionale di lavoro del Comparto sanità per il triennio 2025-2027, al fine di consentire l’erogazione delle indennità incrementate dalle leggi di bilancio e di attribuire aumenti contrattuali ed arretrati maturati;
- la realizzazione di diversi interventi di riforma dei corsi di laurea universitari - con l’introduzione di nuove lauree magistrali specialistiche in infermieristica – e di specializzazione – con l’assegnazione di 1.520 borse di specializzazione destinate a biologi, chimici, farmacisti, fisici, odontoiatri, medici veterinari e psicologi – e il recepimento (in attuazione del DPCM 25 marzo 2026) dell’Accordo Stato-Regioni del 18 dicembre 2025 che disciplina i criteri per il riconoscimento dell’equipollenza dei titoli pregressi e dell’esperienza professionale degli osteopati.
· Sulla prosecuzione del potenziamento del sistema di monitoraggio della spesa sanitaria e di valutazione delle performance dell’assistenza sanitaria regionale mediante la messa a punto di un primo elenco di indicatori riferiti agli ambiti citati e l’avvio di una fase sperimentale di calcolo e aggiustamento degli indicatori medesimi e di una loro lettura integrata con il Nuovo sistema di garanzia.
· In materia di sanità integrativa e non autosufficienza, il Documento segnala l’attivazione del “Cruscotto” dei fondi sanitari integrativi (integrato nel sistema Siaf). Lo strumento consentirà la tracciabilità univoca delle prestazioni sanitarie e sociosanitarie erogate dagli enti iscritti all’Anagrafe del Ministero della Salute, analizzando costi, tipologia di prestazioni e platea dei beneficiari, con particolare attenzione all’assistenza a lungo termine (Long Term Care).
· Infine il Documento dedica un ampio spazio al nuovo Piano Nazionale Liste di Attesa (PNLA 2026-2028), adottato con DM il 26 giugno 2026. La strategia punta sull’interoperabilità e sulla trasparenza: la Piattaforma Nazionale Liste di Attesa presso Agenas consentirà di verificare la disponibilità reale delle agende di prenotazione e impedire illecite chiusure dei blocchi di prenotazione. Il piano fa leva sulla rete della sanità territoriale (Case e Ospedali di Comunità, Cure Palliative, ADI, Telemedicina e Farmacia dei Servizi). Contestualmente, prosegue la sperimentazione del nuovo sistema di monitoraggio della spesa sanitaria e della valutazione dei LEA erogati dalle Regioni.
L’Assegno di Inclusione
Il Documento, tra le misure di contrasto della povertà, indica, inoltre, l'estensione dell'Assegno di Inclusione (ADI) anche ai titolari di permesso di soggiorno per 'casi speciali', precisando che tale misura ha ampliato la rete di protezione per categorie precedentemente escluse
Si ricorda, al riguardo, che il D.L. 146/2025, all’articolo 4, comma 1, lett. a). n.2, e lett. b), incidendo sul Testo unico delle disposizioni concernenti la disciplina dell'immigrazione e norme sulla condizione dello straniero, ha riconosciuto ai titolari di permesso di soggiorno per motivi di protezione sociale e vittime di violenza domestica la possibilità di beneficiare dell’assegno di inclusione, prevedendo la non applicabilità nei loro confronti delle norme vigenti che prevedono, ai fini della fruizione del beneficio, specifici requisiti di cittadinanza, di residenza e di soggiorno, nonché altri requisiti connessi alla condizione economica.
Si ricorda, altresì, che il D.L. 48/2023 ha introdotto, a decorrere dal 1° gennaio 2024, l'Assegno di inclusione quale misura nazionale di contrasto alla povertà, alla fragilità e all'esclusione sociale delle fasce deboli attraverso percorsi di inserimento sociale, nonché di formazione, di lavoro e di politica attiva del lavoro. I requisiti relativi alla condizione economica e reddituale per il riconoscimento del beneficio, nonché il relativo importo, sono stati modificati dalla legge di bilancio 2025 (art. 1, c. 198-199, L. 207/2024).
La Carta “Dedicata a te”
Il Documento, tra le misure di contrasto della povertà, indica, inoltre, il rinnovo della carta “Dedicata a te”, per sostenere i nuclei familiari a basso reddito nelle spese alimentari di prima necessità. L'intervento coinvolge circa un milione e 180 mila famiglie e si avvale di convenzioni stipulate con i principali marchi della grande distribuzione organizzata per garantire sconti dedicati sui prodotti acquistati. I requisiti restano gli stessi indicati negli scorsi anni, mentre è prevista una priorità per le famiglie composte da almeno tre persone e che hanno almeno un figlio under 14 o minorenne ed è estesa anche alle famiglie numerose.
Più specificamente, si ricorda che la legge di Bilancio 2026 (art. 1, commi 5-6, L. n. 199/2025) ha previsto un rifinanziamento del Fondo per l'acquisto di beni alimentari di prima necessità pari a 500 milioni di euro per ciascuno degli anni 2026 e 2027.
Il decreto interministeriale 24 giugno 2026, n. 305967 ha provveduto all'attuazione per il 2026 e il 2027 delle citate disposizioni. Conseguentemente, l'Inps ha fornito, con messaggio del 22 settembre 2026, le indicazioni operative per l'accesso alla misura in oggetto e per la gestione degli elenchi da parte degli operatori abilitati dei Comuni.
Il decreto individua i beneficiari del contributo fissato a 500€ per entrambi gli anni (salva possibile rideterminazione di tale cifra per il 2027 ove si rendano disponibili somme residue) nei cittadini appartenenti ai nuclei familiari, residenti nel territorio italiano, iscritti - nella totalità dei loro componenti - all'Anagrafe della popolazione residente (Anagrafe comunale) e titolari di una certificazione ISEE Ordinario in corso di validità, con indicatore non superiore ai 15.000,00 euro annui.
Il numero complessivo delle carte assegnabili è pari a 1.177.597.
Le carte destinate a ciascun Comune vengono ripartite per entrambe le annualità 2026 e 2027 secondo i seguenti criteri: metà delle carte vengono attribuite in proporzione alla popolazione residente, l'altra metà viene distribuita in base alla distanza tra il valore del reddito pro capite medio di ciascun comune ed il valore del reddito pro capite medio nazionale, ponderata per la rispettiva popolazione.
I Comuni ricevono dall'INPS, l'elenco dei beneficiari del contributo, nei limiti delle Carte loro assegnate individuati tra i nuclei familiari residenti sul proprio territorio, sulla base dei dati elaborati e messi a disposizione dallo stesso INPS, secondo i criteri fissati dal decreto. I comuni verificano la posizione anagrafica ed eventuali incompatibilità con altre misure locali dei nuclei familiari contenuti negli elenchi e, sulla base del numero di carte loro assegnate, le attribuiscono.
Il contributo viene erogato attraverso carte elettroniche di pagamento, prepagate e ricaricabili, messe a disposizione da Poste Italiane per il tramite della società controllata Postepay.
La definizione dei beni di prima necessità acquistabili attraverso il contributo è specificata nell'allegato 1 al decreto interministeriale.
Il decreto prevede che il primo pagamento per la quota relativa al 2026 debba essere effettuato entro il 16 dicembre 2026, pena la decadenza del beneficio. Per l'annualità 2027, le carte prepagate non ritirate e/o non attivate entro tale termine, possono essere ritirate e attivate dai beneficiari effettuando un pagamento, a pena di decadenza, dal 1° aprile 2027 al 31 agosto 2027. Le somme accreditate ai beneficiari devono essere interamente utilizzate entro e non oltre il 10 ottobre 2027.
Il decreto precisa, inoltre, che Poste Italiane S.p.A. effettua, altresì, un monitoraggio delle risorse residue relative al 2026 entro il 31 gennaio 2027 e per il 2027 entro il 30 novembre 2027 informandone il MASAF.
Il testo del decreto e delle varie convenzioni adottate con la grande distribuzione sono rinvenibili sulla pagina dedicata per il 2026 e 2027 del MASAF.
Altre iniziative
Il Documento riporta, inoltre, le iniziative adottate per la promozione dell’inclusione lavorativa e sociale delle persone con disabilità.
La prima misura richiamata è il Terzo Piano d’Azione per la promozione dei diritti e l’inclusione delle persone con disabilità, il quale individua una serie di interventi finalizzati al rafforzamento dei meccanismi di tutela e di monitoraggio.
Il Piano prevede 7 linee di intervento, articolate attraverso specifiche linee di azione:
§ la promozione dell'accessibilità universale;
§ la promozione di un approccio integrato alla salute e al benessere delle persone con disabilità;
§ la promozione dell’inclusione lavorativa;
§ la promozione dell’istruzione, lungo tutto il percorso formativo, dalla scuola dell'infanzia all'università;
§ la centralità del Progetto di vita come strumento principale e fondamentale per garantire l'autodeterminazione e la piena partecipazione delle persone con disabilità;
§ la sicurezza delle persone disabili in situazioni di emergenza umanitarie, calamità naturali o grandi eventi e la promozione della cooperazione internazionale;
§ l’implementazione dei sistemi di monitoraggio delle politiche a favore delle persone disabili. A tal proposito il Documento in esame evidenzia come, da un lato, si prevede l’istituzione di un tavolo permanente finalizzato alla tutela delle persone più fragili in situazioni di emergenza e calamità e, dall’altro, la costituzione di una cabina di regia nazionale incaricata di coordinare la realizzazione di un Sistema informativo unitario sulla condizione di disabilità. Tale strumento è concepito con l’obiettivo di colmare le attuali lacune informative e di monitoraggio, favorendo una più puntuale conoscenza dei bisogni e, conseguentemente, la predisposizione di interventi e misure di sostegno maggiormente mirati ed efficaci.
Il Documento riporta ulteriori misure a sostegno della promozione dell’inclusione lavorativa e sociale delle persone con disabilità:
§ lo stanziamento di risorse pari a oltre 76 milioni di euro per il 2025 provenienti dal Fondo per il diritto al lavoro delle persone con disabilità, al fine di finanziare gli incentivi all'assunzione di persone con disabilità;
§ il completamento, entro il 30 giugno 2026, dell’investimento 1.3, della Missione M1C3 del PNRR, che stanziava nel suo complesso 300 milioni di euro e che ha portato a 748 interventi volti alla rimozione delle barriere fisiche e cognitive in 674 tra musei, biblioteche e archivi.
Il Documento ricorda, inoltre, il Piano d’Azione Nazionale per l'Economia Sociale, esaminato nella riunione del Consiglio dei Ministri del 2 luglio 2026, e volto a individuare i soggetti riconducibili all'economia sociale nell'ordinamento nazionale, in particolare gli enti del Terzo settore, il movimento cooperativo, lo sport dilettantistico e gli enti religiosi. Il Piano delinea anche le linee di intervento pubblico dirette a favorire la crescita degli enti appartenenti all’economia sociale: aiuti di Stato, fiscalità, accesso al credito, formazione, valorizzazione del patrimonio immobiliare, politiche di coesione e politiche attive del lavoro.
Ulteriore misura dedicata agli enti del Terzo settore e agli enti religiosi civilmente riconosciuti è rappresentata dall’accesso al credito del Fondo di garanzia per le piccole e medie imprese, grazie all’istituzione di un’apposita Sezione speciale enti Terzo settore del Fondo di garanzia, con una dotazione di 10 milioni di euro nel 2025 per finanziare operazioni di importo fino a 60 mila euro, beneficiando di una garanzia a titolo gratuito che può coprire fino all’80 per cento dell’importo finanziato.
Infine, nell’ambito del Fondo per il sostegno e la valorizzazione della funzione degli oratori, nel mese di agosto 2026 è stato pubblicato l’avviso per la presentazione di proposte progettuali per sostenere la diffusione dello sport e della solidarietà, la promozione sociale, l’organizzazione di iniziative di istruzione e culturali, il contrasto all’emarginazione sociale, la discriminazione razziale, il disagio e la devianza in ambito minorile.
I destinatari del beneficio sono parrocchie, associazioni del Terzo Settore, ex Onlus, Enti ecclesiastici della Chiesa cattolica ed enti delle altre confessioni religiose che hanno stipulato l’intesa ai sensi dell'articolo 8, terzo comma, della Costituzione con lo Stato italiano.
Sicurezza energetica
Preliminarmente, si ricorda che le misure previste dal Piano nazionale di ripresa e resilienza sono destinate anche alla realizzazione di un sistema energetico nazionale sicuro e resiliente. Un supporto in tale direzione, riporta il documento in rassegna, potrà provenire anche dalle risorse collegate all’attivazione della clausola di salvaguardia nazionale. Sul punto si ricorda che, con la Comunicazione del 3 giugno 2026 rilasciata nell’ambito del pacchetto di primavera del Semestre europeo 2026, la Commissione europea ha incluso, tra le misure in grado di beneficiare la clausola nazionale di salvaguardia, anche gli interventi diretti a rafforzare la resilienza del sistema energetico e la sicurezza dell’approvvigionamento energetico.
Ciò premesso, tra gli interventi del PNRR più significativi, il documento evidenzia i progressi registrati nei seguenti ambiti:
- lo sviluppo agro-voltaico – con l’obiettivo di sostenere la realizzazione di sistemi agrivoltaici di natura sperimentale – riguardo cui a giugno 2026 il Gestore dei servizi energetici (GSE) ha attribuito le risorse del PNRR ai progetti ammessi al finanziamento;
- le comunità energetiche rinnovabili (CER) e sistemi di autoconsumo, con pubblicazione in data 27 marzo 2026 da parte del GSE delle regole operative per la concessione di contributi in conto capitale volti a creare o potenziare impianti a fonti rinnovabili;
- lo sviluppo del biometano secondo criteri di economia circolare, attraverso l’istituzione della Facility Biometano gestita dal GSE, al fine di sostituire il gas naturale di origine fossile e decarbonizzare i settori agricolo ed energetico;
- Transizione 5.0 al fine di sostenere la transizione digitale ed energetica delle imprese;
- la produzione di idrogeno nelle aree industriali dismesse, riguardo alla quale si segnala la realizzazione di 20 progetti di produzione di idrogeno in aree industriali dismesse e di 17 progetti di ricerca e sviluppo sull’idrogeno;
- nell’ambito del potenziamento delle infrastrutture strategiche, gli interventi sulle smart grid e il completamento del ramo est del Tyrrhenian Link per rafforzare la rete elettrica nazionale;
- le materie prime critiche, riguardo la quale si rammenta che attualmente sono all’esame della Commissione europea cinque proposte italiane nei settori del riciclo e del recupero;
- nell’ottica della diversificazione delle fonti di approvvigionamento del gas naturale, gli avanzamenti dei lavori relativi all’installazione degli elettrocompressori a Poggio Renatico, alla centrale di Sulmona nonché al gasdotto Sestino-Minerbio;
- l’impiego dell’idrogeno nel trasporto ferroviario e stradale, attraverso la creazione di stazioni di rifornimento lungo linee ferroviarie e di stazioni di rifornimento stradale sul territorio nazionale;
- lo sviluppo della piattaforma MPPA, istituita con decreto ministeriale MASE n. 152 del 20 giugno 2025, per la negoziazione dei contratti di compravendita di lungo termine di energia da fonti rinnovabili (Power Purchase Agreement – PPA);
- misure di semplificazione amministrativa, introdotte dal decreto-legge n. 19/2026, volte a diminuire i tempi autorizzativi per progetti infrastrutturali ed energetici.
Per una disamina approfondita di tali e ulteriori investimenti del PNRR si veda il portale PNRR sul sito di documentazione della Camera dei deputati.
Il documento in esame richiama, inoltre, ulteriori interventi volti alla semplificazione delle autorizzazioni degli impianti di energia da fonte rinnovabile. A tal proposito, si ricorda:
- l’istituzione, con decreto direttoriale MASE n. 181 del 21 luglio 2026, del portale “permitting FER”;
- l’introduzione, con decreto del Ministro dell’ambiente e della sicurezza energetica 15 luglio 2026, n. 223 del Modello Unico Parte III per comunicare gli impianti FER realizzati anche in attività libera attraverso lo Sportello unico per le energie rinnovabili (SUER);
- l’introduzione, prevista dall’articolo 7 del decreto legge n. 21/2026, di un meccanismo per risoluzione della saturazione virtuale della rete elettrica.
Per ulteriori approfondimenti in merito ai regimi amministrativi per la produzione di energia da fonti rinnovabili, si rimanda al dossier predisposto dal Servizio Studi della Camera dei deputati.
Rimanendo sul sostegno alla produzione di energia da fonte rinnovabile, il documento menziona:
- l’introduzione di un meccanismo di sostegno alla produzione di idrogeno rinnovabile e bioidrogeno;
- l’entrata in vigore del decreto del Ministro dell’ambiente e della sicurezza energetica 18 giugno 2026 (c.d. FER X), per sostenere la realizzazione di impianti fotovoltaici, eolici, idroelettrici e di trattamento dei gas da depurazione;
- l’operatività del c.d. Energy Release, meccanismo finalizzato a favorire l’installazione di nuova capacità di generazione di energia elettrica da fonti rinnovabili realizzata da clienti finali energivori.
In merito alla transizione verde e alla protezione ambientale, il documento in esame ricorda, tra le iniziative del PNRR nelle quali si sono registrati i progressi più significativi:
- il conseguimento degli obiettivi relativi alla forestazione urbana ed extraurbana (M2C4.I.3.1), attraverso il trapianto di oltre 3,99 milioni di alberi e arbusti, che contribuiscono all'assorbimento delle emissioni climalteranti, all'adattamento ai cambiamenti climatici e alla tutela della biodiversità;
- il completamento degli interventi di digitalizzazione dei parchi nazionali e delle aree marine protette e di rafforzamento dei sistemi di monitoraggio ambientale e climatico (M2C4.I.3.2);
- gli interventi di bonifica dei siti orfani (M2C4.I.3.4), che hanno consentito il recupero di circa 5,2 milioni di metri quadrati di aree degradate;
- il completamento degli investimenti destinati al miglioramento delle infrastrutture di fognatura e depurazione (M2C4.I.4.4) con 150 progetti;
- gli interventi per la rinaturazione dell'area del Po (M2C4.I.3.3), che hanno consentito la riduzione dell'artificialità dell'alveo del Po per oltre 37 km lungo l'asse fluviale interessato.
Il documento in esame ricorda altresì che, a complemento e rafforzamento delle iniziative prettamente riconducibili al PNRR, si è operato lungo ulteriori ambiti di intervento, tra cui
- il Piano Sociale per il Clima (PSC), a cui afferiscono risorse complessivamente pari a 9,35 miliardi per il periodo 2027-2032 destinate ai settori dell’edilizia e del trasporto stradale nonché al sostegno al reddito dei soggetti più vulnerabili rispetto alla transizione energetica.
Il PSC è stato approvato dal Consiglio dei ministri e, in data 6 agosto 2026, è stato trasmesso ufficialmente alla Commissione europea;
- il rafforzamento della prevenzione e contrasto all’inquinamento atmosferico. In proposito il documento ricorda il decreto legislativo di recepimento della direttiva UE sulla qualità dell’aria, che si propone di raggiungere i citati obiettivi soprattutto attraverso limiti più stringenti per gli inquinanti a partire dal 2030. Lo schema di tale decreto è attualmente all’esame, per l’espressione del prescritto parere, delle competenti commissioni parlamentari (atto del Governo n. 435);
- il rafforzamento della governance relativa all’adattamento ai cambiamenti climatici.
Si ricorda, in proposito, che il Piano nazionale di adattamento ai cambiamenti climatici (PNACC) è stato approvato con il D.M. Ambiente n. 434 del 21 dicembre 2023. In attuazione di quanto previsto dal PNACC, con il D.M. Ambiente 16 dicembre 2025 si è provveduto all'istituzione dell'Osservatorio nazionale per l'adattamento ai cambiamenti climatici.
Il documento segnala infine che è stata predisposta l’attività propedeutica alla ripartizione dei fondi di ricerca sui PFAS tra gli istituti scientifici coinvolti e alla sottoscrizione dei relativi Accordi di collaborazione.
I fondi in questione sono quelli stanziati dai commi 880-882 della legge di bilancio 2025 (L. 207/2024). Tali commi hanno infatti previsto l'istituzione di un fondo per le attività di monitoraggio, studio e ricerca in materia di inquinamento da sostanze polifluoroalchiliche e perfluoroalchiliche (PFAS), con una dotazione finanziaria complessiva di 2,5 milioni di euro nel triennio 2025-2027. Informazioni sull'attuazione di tali disposizioni sono state fornite dal Governo nella risposta all'interrogazione 5/03747, resa nella seduta della Commissione VIII (Ambiente) del 19 marzo 2025.
Il documento esamina anche il Piano Mattei, con attenzione inoltre agli interventi a sostegno della transizione energetica. Sul punto, si richiamano le attività relative allo sviluppo della connessione energetica tra Africa ed Europa e l’iniziativa Renewable Infrastructure & Sustainable Energy Partnership Africa-EU (c.d. RISE). Tali interventi sono indirizzati allo sviluppo delle energie rinnovabili, delle materie prime critiche e alla promozione di investimenti sostenibili nei territori coinvolti.
Il documento cita, infine, il programma TANIT per la gestione delle risorse idriche e, nell’ambito della collaborazione con la Banca Mondiale, il programma PASEL per il rafforzamento delle reti elettriche nella Repubblica del Congo e la Terza operazione di politica di sviluppo (Third Ethiopia Development Policy Operation) in Etiopia.
Si ricorda che il Piano Mattei è stato adottato con Decreto del Presidente del Consiglio dei ministri del 7 ottobre 2024. Sul relativo schema di decreto (A.G. 179), il 5 agosto 2024 le Commissioni Affari esteri della Camera e Affari esteri e difesa del Senato avevano espresso un parere favorevole. La governance del Piano era stata precedentemente definita con il decreto-legge n. 161 del 2023.
Il 2 luglio 2026 il Governo ha trasmesso, ai sensi dell’articolo 5 del decreto-legge n. 161 del 2023, convertito, con modificazioni, dalla legge n. 2 del 2024, la terza relazione sullo stato di attuazione del Piano Mattei, aggiornata al 30 giugno 2026 (Doc. CCXXXIII, n. 3).
In estrema sintesi, il Piano Mattei adotta la “formula” del fondatore di ENI, Enrico Mattei, che punta a coniugare l’esigenza italiana di rendere sostenibile la propria crescita con quella di coinvolgere le nazioni africane in un processo di sviluppo e progresso.
Dal punto di vista operativo, il Piano - di durata quadriennale e aggiornabile anche prima della sua scadenza- si declina attraverso progetti pilota in diciotto Nazioni (Egitto, Tunisia, Marocco e Algeria, Kenya, Etiopia, Mozambico, Repubblica del Congo e Costa d’Avorio, Angola, Ghana, Mauritania, Senegal e Tanzania, Ruanda, Gabon, Zambia e Repubblica Democratica del Congo).
I pilastri principali sono quelli dell’Istruzione, dell’Agricoltura, della Salute, dell’Energia, dell’Acqua e delle Infrastrutture fisiche e digitali, mentre la guida del progetto è affidata ad una apposita cabina di regia, presieduta dal Presidente del Consiglio, dal Ministro degli Esteri, da tutti i Ministri coinvolti nei progetti e dai dirigenti delle aziende pubbliche e delle istituzioni che collaborano al progetto.
Con riferimento alle risorse, nel DPCM vengono illustrati i principali canali di finanziamento del Piano Mattei che, nella prima fase, ha potuto contare su una dotazione iniziale di 5 miliardi e 500 milioni di euro tra crediti, operazioni a dono e garanzie, di cui circa 3 miliardi dal Fondo Italiano per il clima e 2,5 miliardi dei fondi della Cooperazione allo sviluppo. Sono altresì declinati ulteriori strumenti di finanziamento in sostegno del settore pubblico e del settore privato e si rinvia a possibili sinergie tra il Piano e altre iniziative strategiche a livello europeo (come il Global Gateway) e internazionale che hanno un focus sull’Africa
Per ulteriori approfondimenti sul Piano Mattei si vedano il dossier sullo schema di DPCM di adozione del Piano strategico Italia-Africa: Piano Mattei, il dossier sulla terza relazione sullo stato di attuazione del Piano Mattei e il tema dell’attività parlamentare Iniziative italiane per l’Africa (piano Mattei)
Preliminarmente, si ricorda che nelle raccomandazioni rivolte all’Italia il Consiglio dell’Unione europea ha suggerito di sostenere la competitività e l’innovazione anche attraverso l’accelerazione dell’attuazione del PNRR, con particolare riguardo ai progetti infrastrutturali fondamentali.
A tale proposito, il documento in rassegna riporta che i piani di investimento del PNRR per la messa in opera di reti ultraveloci a banda ultra-larga e 5G hanno rendicontato i target previsti e risultano interamente completati.
Si tratta in particolare dei seguenti interventi
· Piano Italia 5G – volto a garantire la fornitura della diffusione di reti mobili 5G nelle aree a fallimento di mercato, c.d. aree bianche. In particolare, tra gli tra gli obiettivi Piano da conseguire entro giugno 2026, rientra l’abilitazione della copertura 5G per:
o almeno 12.600 km aggiuntivi di strade e corridoi extra-urbani;
o almeno 1.400 km2 aggiuntivi di zone abitate a fallimento di mercato abilitati alla copertura 5G, di cui almeno 500 km² dotati di copertura 5G, con oltre il 70 per cento di copertura nei 500 km2 previsti.
· Piano Italia a 1 Giga –per fornire connettività ad almeno 1 Gbit/s in download e 200 Mbit/s in upload a 2.692.905 numeri civici, di cui almeno 266.782 case sparse, situati in aree a fallimento di mercato.
· Piano Scuola Connessa – per garantire una connettività ad almeno 1 Gbit/s ad almeno 9.000 edifici scolastici pubblici.
· Piano sanità Connessa – prevede la connessione di almeno 8.700 strutture del servizio sanitario pubblico, con velocità simmetriche di almeno 1 Gbps e fino a 10 Gbps.
· Isole minori connesse – per fornire la connettività a banda ultra-larga a minimo 18 isole minori. Il documento evidenzia che sono state collegate 21 isole minori, pertanto l’obiettivo PNRR risulta conseguito e superato.
Il documento evidenzia inoltre che per completare la connettività a 1 Giga, è stata conclusa la procedura a evidenza pubblica relativa all'investimento “Fondo Nazionale Connettività”, per il collegamento di almeno ulteriori 477.521 numeri civici.
A tale riguardo, si ricorda che il Fondo è stato istituito a seguito della rimodulazione del Piano "Italia a 1 Giga" disposta dalla decisione ECOFIN del 27 novembre 2025, e che la legge di bilancio 2026 (legge n. 199 del 2025, art. 1, commi 739 e 740) ne ha affidato la gestione a Invitalia. Il Fondo, con una dotazione di circa 733 milioni di euro a valere sulle risorse del PNRR, concede contributi pubblici fino al 70 per cento delle spese ammissibili per la realizzazione di reti in grado di garantire una connettività ad almeno 1 Gbit/s, a completamento della copertura nelle aree del Piano. Il 25 giugno 2026 Invitalia ha approvato l'assegnazione dei contributi a FiberCop S.p.A., per un importo massimo di 712,5 milioni di euro, per la copertura di 477.521 numeri civici entro giugno 2030.
Per ulteriori approfondimenti in merito ai seguenti piani, si rimanda all'apposita sezione del Portale di Documentazione della Camera dei deputati, mentre per ulteriori dettagli sugli obiettivi di connettività digitale in Italia, e la recente normativa in materia, si rimanda all’apposito tema nel Portale di Documentazione della Camera dei deputati.
Nell’ambito del programma strategico per il decennio digitale 2030, la Commissione europea ha presentato, lo scorso 17 giugno, la quarta relazione annuale sullo stato del decennio digitale, corredata da un country report specifico sull'Italia. Il documento in esame richiama la valutazione positiva espressa dalla Commissione nei confronti dell'Italia, che supera la media europea nelle infrastrutture digitali, nella digitalizzazione delle imprese e nei servizi pubblici digitali, mentre permangono criticità nelle competenze digitali e nella copertura delle aree rurali. Il documento precisa inoltre che la relazione si basa su dati rilevati nel 2025 e non coglie pertanto pienamente gli effetti degli investimenti più recenti.
Quanto alla Roadmap italiana per il decennio digitale, il documento riporta che essa prevede 67 misure, con una dotazione complessiva di 62,3 miliardi di euro (2,8 per cento del PIL), e che l'88 per cento delle misure si concluderà entro la fine del 2026; a tali misure sono associati 33,95 miliardi di euro, pari al 54 per cento delle risorse pubbliche complessivamente stanziate.
Digitalizzazione della pubblica amministrazione
In materia di digitalizzazione dei servizi pubblici il documento evidenzia i progressi registrati nei seguenti ambiti:
§ adozione del cloud da parte delle amministrazioni pubbliche con la migrazione di 284 amministrazioni centrali e ASL/AO e di 12.67 P.A. locali verso il Polo Strategico Nazionale (PSN) o altri cloud sicuri e certificati e;
§ interoperabilità dei dataset e dei servizi delle PA attraverso lo sviluppo della Piattaforma Digitale Nazionale Dati (PDND), sulla quale sono migrati oltre 7800 Application Programming Interfaces;
§ sviluppo dell’Anagrafe Nazionale dei Numeri Civici e delle Strade Urbane;
§ il miglioramento dei siti e dei servizi pubblici dell’83 % dei Comuni e delle scuole, attraverso la messa a disposizione di modelli che facilitano l’accessibilità e l’esperienza degli utenti;
§ la diffusione dell’adozione da parte delle P.A. del servizio App IO (14.541 enti), del Sistema di Erogazione e Notifica Digitale (6.855 enti) e del sistema di pagamento PagoPA (15.807 enti);
§ la diffusione dell’identità digitale - SPID/CIE (oltre 47 milioni di CIE) e l’integrazione dell'Archivio Nazionale dello Stato Civile nell’Anagrafe nazionale della popolazione residente.
Si tratta di alcuni dei principali investimenti del PNRR rientranti nella componente 1 della missione 1 (M1C1) e afferenti alla digitalizzazione della pubblica amministrazione. Per una disamina approfondita di tali investimenti si veda il portale PNRR sul sito di documentazione della Camera.
(CSR n. 1.1 del 2026, 1.1 del 2025, 2 del 2024, 1.3 del 2023, 1.2 del 2022, 1.3 del
2021, 3.8 e 4.2 del 2020, 3.1 e 3.2 del 2019)
Il Documento programmatico di finanza pubblica 2026 (DPFP), nell’ambito delle azioni di riforma e investimento, tratta del tema del rafforzamento della capacità di difesa comune, collegandolo in particolare all’attivazione della clausola nazionale di salvaguardia (National Escape Clause – NEC).
Come precisato a pagina 125 del documento in esame, a seguito della richiesta ufficialmente presentata dal Governo alla Commissione europea, è previsto l’utilizzo della NEC per finanziare la spesa per la difesa in misura pari allo 0,3 per cento del PIL sia nel 2027 sia nel 2028.
L’attivazione della clausola si inserisce nel quadro della nuova governance economica europea. La Relazione al Parlamento 2026, ai sensi dell’articolo 6, della legge n. 243 del 2012, ricorda che l’articolo 26 del regolamento (UE) 2024/1263 consente, in presenza di circostanze eccezionali, una deviazione temporanea dal percorso della spesa netta.
Con la Comunicazione del 19 marzo 2025, la Commissione europea ha considerato la guerra di aggressione della Russia contro l’Ucraina e la conseguente minaccia alla sicurezza europea come circostanze eccezionali, proponendo l’attivazione coordinata delle clausole nazionali di salvaguardia per consentire agli Stati membri di sostenere un incremento delle spese per la difesa. La flessibilità prevista consente, nel periodo 2025-2028, un incremento della spesa corrente e in conto capitale di natura militare, entro un limite pari a 1,5 per cento del PIL annuo.
Successivamente, con la Comunicazione del 3 giugno 2026, adottata nell’ambito del pacchetto di primavera del Semestre europeo, la Commissione ha esteso l’ambito degli interventi ammissibili anche alle misure dirette a rafforzare la resilienza del sistema energetico e la sicurezza degli approvvigionamenti energetici.
In attuazione degli indirizzi approvati il 5 agosto 2026 da Camera (risoluzione n. 6-00287) e Senato (risoluzione n. 6-00233), il Governo ha quindi presentato alla Commissione europea, il 10 settembre 2026, la richiesta di attivazione della clausola nazionale di salvaguardia per le maggiori spese connesse sia alla capacità di difesa sia alla sicurezza energetica.
Il DPFP evidenzia che il Governo intende utilizzare solo una parte della flessibilità massima consentita per l’incremento della spesa per la difesa pari a 0,3 punti percentuali di PIL all’anno sia nel 2027 che nel 2028. In particolare, rispetto allo scenario tendenziale, gli incrementi aggiuntivi della spesa per la difesa sarebbero pari a circa 0,2 punti percentuali di PIL nel 2027 e crescerebbero ulteriormente nel 2028 rispetto agli aumenti già incorporati nella legislazione vigente.
Considerando altresì le misure addizionali per rafforzare la resilienza energetica, sempre fino a 0,3 punti percentuali di PIL sia nel 2027 sia nel 2028, l’utilizzo complessivo della clausola raggiunge un massimo dello 0,6 per cento del PIL annuo, rimanendo ampiamente al di sotto del limite europeo dell’1,5 per cento
Per ulteriori approfondimenti si rinvia al paragrafo 3.2 relativo all’attivazione della clausola di salvaguardia nazionale.
La Relazione al Parlamento fornisce alcune indicazioni sulla destinazione delle maggiori risorse. L’incremento, previsto fino a un massimo dello 0,3 per cento del PIL per ciascuno degli anni 2027 e 2028, è finalizzato al progressivo rafforzamento delle capacità operative e tecnologiche del settore della difesa, in coerenza con gli obiettivi assunti dall’Italia in ambito NATO.
Gli interventi riguarderanno sia la spesa corrente, sia la spesa in conto capitale. In particolare, per la componente corrente sono richiamati:
- il personale;
- l’esercizio;
- le esigenze operative.
Per la componente in conto capitale, le risorse saranno invece finalizzate alla realizzazione e al rifinanziamento di programmi di investimento pluriennali.
Il DPFP evidenzia anche un’evoluzione significativa delle Raccomandazioni specifiche per Paese del 2026. Nell’ambito della prima raccomandazione, relativa alla finanza pubblica, alla fiscalità e alle sfide demografiche, viene infatti indicata la necessità di procedere a un rafforzamento graduale della spesa e della prontezza in materia di difesa e sicurezza, preservando nello stesso tempo la sostenibilità del debito e l’efficienza della spesa. Rispetto al 2025, il DPFP sottolinea come emerga più chiaramente l’esigenza di adattare progressivamente la struttura del bilancio a un livello strutturalmente più elevato della spesa per la difesa, evitando tuttavia di compromettere il percorso di consolidamento delle finanze pubbliche.
Il Documento segnala infine che, in aggiunta all’incremento delle risorse già previsto con la legge di bilancio per il 2026, nell’ambito del cosiddetto “Piano Casa” sono stati stanziati 15 milioni di euro annui per il triennio 2026-2028 per il potenziamento del patrimonio immobiliare della Difesa, con particolare riguardo a quello destinato agli alloggi.
Il Documento in esame non reca l’elenco dei disegni di legge collegati alla manovra di bilancio, come richiesto dall’articolo 10-bis, comma 7, della legge n. 196 del 2009. Il Governo infatti, a completamento della manovra di bilancio 2027-2029, conferma i disegni di legge collegati indicati nel Documento di finanza pubblica 2026 (DFP), presentato il 22 aprile 2026, (Doc. CCXL, n. 2).
Si fa presente che neppure nel DFP 2026 è presente l’elenco dei disegni di legge collegati alla manovra di bilancio 2027-2029, come richiesto dall’articolo 10, comma 6, della legge n. 196 del 2009. In tale Documento, tuttavia, il Governo ha confermato, a completamento della manovra di bilancio 2027-2029 i disegni di legge collegati già indicati nel Documento programmatico di finanza pubblica 2025, presentato il 2 ottobre 2025 (Doc. CCXLIV, n. 1).
Di seguito si riporta quindi l’elenco dei disegni di legge collegati già indicati nel DPFP 2025, a completamento della manovra di bilancio 2027-2029, dando conto degli eventuali aggiornamenti nel frattempo intercorsi, per quanto riguarda lo stato dell’iter legislativo:
§ Revisione del Testo Unico degli Enti locali;
§ Interventi in materia di disciplina pensionistica;
§ Misure a sostegno delle politiche per il lavoro e delle politiche sociali;
§ Interventi a favore delle politiche di contrasto alla povertà;
§ Misure per il sostegno alle famiglie numerose;
§ Delega al Governo per l’adozione di misure in materia di riorganizzazione dell’assistenza territoriale e revisione del modello organizzativo del Servizio Sanitario Nazionale (A.S. 1825, in corso di esame in Commissione);
§ Delega al Governo in materia di riordino delle professioni sanitarie e disposizioni relative alla responsabilità professionale degli esercenti le professioni sanitarie (A.S. 2700, in corso di esame in Commissione);
§ Delega al Governo in materia di riordino degli enti vigilati dal Ministero della salute;
§ Misure per il rilancio degli investimenti strategici, per la realizzazione delle infrastrutture di preminente interesse nazionale e di altri interventi strategici in materia di lavori pubblici nonché per il potenziamento del sistema di trasporto e della logistica nella prospettiva di bilancio strutturale;
§ Valorizzazione della risorsa mare (Legge n. 70 del 7 maggio 2026);
§ Misure di sostegno alla filiera dell'editoria libraria;
§ Revisione delle circoscrizioni giudiziarie (A.C. 2646, in corso di esame in Commissione);
§ Disposizioni in materia di giovani e servizio civile universale e deleghe al Governo per il riordino della materia (A.S. 1953, già approvato dalla Camera e in corso di esame in Commissione al Senato);
§ Disposizioni in materia di sviluppo della carriera dirigenziale e della valutazione della performance del personale dirigenziale e non dirigenziale delle pubbliche amministrazioni (Legge n. 119 del 2 luglio 2026);
§ Delega per la revisione della gestione dei diritti audiovisivi, connessi agli eventi e ai contenuti, e per lo sviluppo delle infrastrutture in ambito sportivo;
§ Disposizioni per la semplificazione e la digitalizzazione dei procedimenti in materia di attività economiche e di servizi a favore dei cittadini e delle imprese (legge 2 dicembre 2025, n. 182);
§ Disposizioni per la revisione dei servizi per i cittadini e le imprese all'estero (legge 19 gennaio 2026, n. 11);
§ Misure di consolidamento e sviluppo del settore agricolo (A.S. 2015, già approvato dalla Camera e in corso di esame in Commissione al Senato);
§ Disposizioni in materia di riforma del settore ippico;
§ Disposizioni sanzionatorie a tutela dei prodotti alimentari italiani (Legge n. 75 del 21 aprile 2026);
§ Disposizioni in materia di semplificazione ed efficientamento del sistema nazionale di istruzione;
§ Disposizioni in materia di valorizzazione del patrimonio edilizio scolastico;
§ Delega al Governo per la riforma delle amministrazioni straordinarie e per la riforma della vigilanza sugli enti cooperativi e mutualistici (A.C. 2577, esame concluso 1° ottobre 2026 da parte della Commissione);
§ Delega a introdurre un quadro legislativo di riferimento per la filiera carbon capture and storage (CCS), nonché disciplina dello sviluppo dell'idrogeno, dell’assetto regolatorio del settore e delle relative infrastrutture di rete, e del sistema di governo per l’adempimento agli obblighi di riduzione delle emissioni di metano nel settore dell’energia (A.S. 1836, in corso di esame in Commissione);
§ Misure per la semplificazione normativa e il miglioramento della qualità della normazione e deleghe al Governo per la semplificazione, il riordino e il riassetto in determinate materie (legge 10 novembre 2025, n. 167);
§ Delega al Governo per la determinazione dei livelli essenziali delle prestazioni (A.S. 1623, in corso di esame in Commissione);
§ Disposizioni per l’attuazione del Patto dell’Unione europea sulla migrazione e l’asilo del 14 maggio 2024 (A.S. 1869, in corso di esame in Commissione);
§ Revisione delle modalità di accesso, di valutazione e di reclutamento del personale ricercatore e docente universitario (Legge n. 129 del 16 luglio 2026);
§ Disposizioni per il rafforzamento e l’adeguamento della capacità di difesa nazionale e delega al Governo per il rinnovamento, l’ammodernamento e l’adeguamento dello strumento militare;
§ Delega al Governo per la riforma e il riordino della legislazione farmaceutica in materia di accesso al farmaco, monitoraggio e controllo della spesa farmaceutica, prestazione di servizi sanitari sul territorio da parte delle farmacie, rafforzamento della rete assistenziale farmaceutica (A.S. 1786, esame concluso il 14 luglio 2026 da parte della Commissione, avviato l’esame in Assemblea);
§ Interventi per la semplificazione e la competitività dei settori dell’agricoltura, della pesca e delle foreste;
§ Delega al Governo per la riforma della disciplina dell'Ordinamento della professione di dottore commercialista e di esperto contabile (A.S. 2045, già approvato alla Camera, in corso di esame in Commissione al Senato);
§ Nuove disposizioni in materia di magistratura onoraria;
§ Disposizioni di interesse del Ministero della giustizia per l’attuazione del Patto dell’Unione europea sulla migrazione e l’asilo del 14 maggio 2024 (vedi A.S. 1869, in corso di esame in Commissione);
§ Stabilizzazione del personale assunto dal Ministero della giustizia nell'ambito dell'attuazione del PNRR;
§ Sperimentazione, sviluppo, adozione e applicazione di sistemi e modelli di intelligenza artificiale applicati alla giustizia;
§ Disegni di legge di approvazione delle intese di cui all’articolo 2 della legge 26 giugno 2024, n. 86;
§ Delega al Governo per la riforma dell'ordinamento forense (Legge n. 137 del 28 luglio 2026).
Si segnala inoltre che in occasione dell’approvazione della risoluzione da parte di Camera e Senato, rispettivamente risoluzione n. 6-00205 e risoluzione n. 6-00178 , sul Documento programmatico di finanza pubblica di ottobre 2025, è stato impegnato il Governo a considerare collegato alla manovra di finanza pubblica 2026-2028 la Delega al Governo per la riforma della disciplina degli ordinamenti professionali (A.C. 3068, già approvato dal Senato). Tale collegato andrebbe ricompreso nell’elenco dei collegati.
Le spese per la difesa secondo la classificazione COFOG 02 – Difesa
Il 19 marzo 2025 la Commissione europea ha adottato la Comunicazione C(2025) 2000 final che illustra le modalità e i limiti dell’applicazione della clausola di salvaguardia nazionale (art. 26) per finanziare un aumento delle spese per la difesa degli Stati che ne facciano richiesta. Secondo quanto previsto dalla Comunicazione C(2025) 2000 final, l’attivazione della clausola di salvaguardia nazionale consente agli Stati membri di deviare rispetto ai tassi massimi di crescita della spesa netta, per finanziare la spesa per la difesa, classificata nella divisione COFOG 02 — Difesa, sia in termini di investimenti che di spesa corrente.
La seguente tabella riporta la spesa per la divisione COFOG 02 – Difesa per l’Italia per gli anni dal 2021 al 2024:
(dati in milioni di euro)
|
2021 |
2022 |
2023 |
2024 |
| Spesa COFOG-02 Difesa |
24.994 |
24.037 |
25.513 |
28.301 |
| Spesa COFOG in percentuale al PIL |
1,4% |
1,2% |
1,2% |
1,3% |
Fonti: Spesa COFOG 2021-2024: Eurostat.
Per quanto riguarda, invece, il 2025 i dati di consuntivo riportano che gli impegni classificati nella categoria COFOG-02 Difesa sono pari a 30.159,9 milioni di euro, che corrispondono all’1,34% del PIL nominale (pari a 2.258.049 milioni di euro)[118] e sono così ripartiti:
(dati in milioni di euro)
| Gruppi della Divisione COFOG-02 Difesa |
2025 |
| 2.1 Difesa militare |
27.627,6 |
| 2.2 Difesa civile |
974,0 |
| 2.3 Aiuti militari all’estero |
375,9 |
| 2.4 Ricerca e sviluppo per la difesa |
69,7 |
| 2.5 Difesa non altrimenti classificabile |
1.112,7 |
| Totale impegni COFOG-02 Difesa |
30.159,9 |
Fonte: Rendiconto generale dell’amministrazione dello Stato per l’esercizio finanziario 2025, A.C. 3005, Parte I – Volume I – Tomo I – Relazione illustrativa – Tabelle allegate al disegno di legge – Tabella n. 27 “Classificazione funzionale C.O.F.O.G.”, pag. 1001.
Per quanto riguarda il triennio 2026-2028, ossia gli anni cui si riferiscono gli stanziamenti della legge di bilancio 2026, la seguente tabella riporta le spese COFOG-02 Difesa prevista a legislazione vigente.
(dati in milioni di euro)
|
2026 |
2027 |
2028 |
| Spesa COFOG Difesa |
2026 |
20272 |
2028 |
| PIL Italia |
2.313.094 |
2.372.795 |
2.432.727 |
| Spesa COFOG in percentuale al PIL |
1,26% |
1,26% |
1,20% |
Fonti: Spesa COFOG 2026-2028: legge di bilancio 30 dicembre 2025, n. 199, Quadri generali riassuntivi, Allegato A, “Ripartizione delle spese per Ministero e divisioni COFOG”, G.U. 30 dicembre 2025, n. 301, pag. 267. PIL Italia a prezzi di mercato (tendenziale) 2026-2028: Documento di finanza pubblica 2026, aprile 2026, Sezione I, Tavola II.1.2.1A “Conto della P.A. a legislazione vigente”, pag. 72.
Nel dettaglio, per il triennio 2026-2028, gli stanziamenti classificati nella categoria COFOG-02 Difesa sono ripartiti negli stati di previsione dei seguenti Ministeri:
(dati in milioni di euro)
| Ministero |
2026 |
2027 |
2028 |
| Ministero della difesa |
27.840,8 |
28.130,1 |
27.541,8 |
| Ministero dell’interno |
3,0 |
2,9 |
2,6 |
| Ministero dell’economia e delle finanze |
1.405,1 |
1.652,1 |
1.652,1 |
| Totale stanziamenti COFOG-02 Difesa |
31.274,9 |
31.812,12 |
31.224,5 |
Fonte: legge di bilancio 30 dicembre 2025, n. 199, Quadri generali riassuntivi, Allegato A, “Ripartizione delle spese per Ministero e divisioni COFOG”, G.U. 30 dicembre 2025, n. 301, pagg. 266-267. Eventuali discrepanze derivano da operazioni di arrotondamento.
Secondo quanto indicato dal Governo nella Relazione al Parlamento ai sensi dell’articolo 6 della legge cd. “rinforzata” 24 dicembre 2012, n., 243, l’incremento delle spese per la difesa nell’ambito dell’attivazione della clausola di salvaguardia sarà pari ad un massimo dello 0,3% del PIL per ciascuno degli anni 2027 e 2028. Tale importo massimo dovrebbe corrispondere a un aumento massimo di circa +7,2 miliardi nel 2027 e di circa +7,4 miliardi nel 2028.
Le spese per la difesa secondo la classificazione NATO
La Commissione europea, nella citata Comunicazione C(2025) 2000 final relativa all’attivazione della clausola di salvaguardia nazionale per le spese per la difesa, ha evidenziato le principali differenze tra i metodi di calcolo adottati dalla contabilità della divisione COFOG-02 Difesa e quelli richiesti in ambito NATO:
“La definizione di spesa per la difesa della NATO è leggermente più ampia di quella della COFOG, in quanto comprende le pensioni dei dipendenti militari e civili dei dipartimenti militari. Potrebbe altresì includere, in talune condizioni, alcune operazioni di altre forze come ad esempio le truppe del Ministero dell'interno, le forze di polizia nazionali, le guardie costiere, ecc. Allo stesso tempo la definizione NATO non comprende la spesa per la difesa civile, che è invece inclusa nella definizione COFOG. Inoltre, potrebbero esservi differenze dovute al momento di registrazione delle spese, in particolare per il materiale militare, in quanto le rendicontazioni della NATO non seguono le norme di contabilità nazionale per quanto riguarda il momento della registrazione. Maggiori informazioni sulle rispettive definizioni sono disponibili nel manuale COFOG di Eurostat e nel sito web della NATO.” (Comunicazione C(2025) 2000 final, pag. 5, nota n. 8).
In merito alle spese per la difesa secondo la classificazione NATO, si rammenta che nel vertice NATO svoltosi in Galles del settembre 2014 è stato stabilito, tra l’altro, l’impegno a raggiungere, entro dieci anni, un livello di spesa per la difesa secondo la classificazione NATO pari almeno al 2% del proprio PIL, o a mantenere tale livello di spesa qualora avessero già raggiunto l’obiettivo (Dichiarazione del vertice del Galles, settembre 2014, paragrafo 14). Da ultimo, il 25 giugno 2025, nella Dichiarazione del vertice de L’Aia a seguito del vertice NATO 2025 è stato previsto che gli Stati membri NATO, a eccezione della Spagna, si impegnino a raggiungere, entro il 2035, una spesa annuale in difesa pari al 5% del proprio PIL, di cui una spesa pari almeno al 3,5% del PIL annuo per “core defence requirements” (spese per requisiti essenziali per la difesa) e una somma fino all’1,5% del PIL annuo per spese “strettamente correlate alla difesa” quali quelle per infrastrutture critiche, protezione civile, innovazione e politiche industriali nel settore della difesa. Tale obiettivo, da raggiungere entro il 2035 senza obiettivi minimi negli anni precedenti, sarà rivisto ed eventualmente modificato nel 2029.
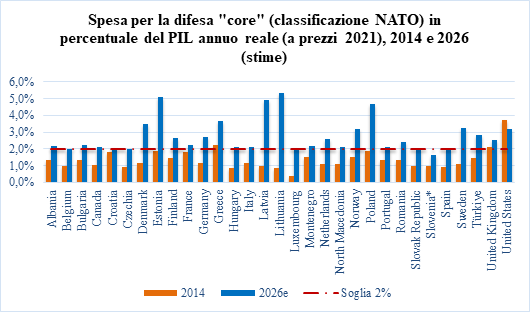
Fonte: elaborazione grafica del Servizio Studi della Camera dei deputati sui dati del comunicato stampa NATO “Defence Investment of NATO Countries (2014-2026)”, 3 luglio 2026, Tabella 3 “Core defence expenditure as a share of GDP, based on 2021 prices”. I medesimi dati sono disponibili anche in formato Excel.
Per quanto concerne l’Italia, il grafico di seguito riporta l’andamento della spesa per la difesa secondo la classificazione NATO in rapporto al PIL annuo reale nel periodo 2014-2026.
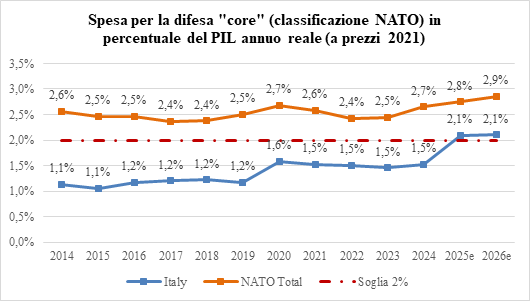
Fonte: elaborazione grafica del Servizio Studi della Camera dei deputati sui dati del comunicato stampa NATO “Defence Investment of NATO Countries (2014-2026)”, 3 luglio 2026, Tabella 3 “Core defence expenditure as a share of GDP, based on 2021 prices”. I medesimi dati sono disponibili anche in formato Excel.
Nell’ambito del Piano ReArm Europe / Readiness 2030, delineato dalla lettera del 4 marzo 2025 della Presidente della Commissione europea, è stato illustrato lo strumento Security Action for Europe – SAFE, successivamente istituito mediante il Regolamento (UE) 2025/1106 del 28 maggio 2025.
Lo strumento SAFE consta di due elementi: il primo è l’erogazione, a richiesta, di prestiti ai singoli Stati membri sino a un massimo di 150 miliardi di euro complessivi, rimborsabili in 45 anni a partire dal 2035; il secondo è l’istituzione di procedure semplificate e accelerate di aggiudicazione degli appalti comuni per l’acquisto di prodotti per la difesa e correlati.
Di seguito sono esposti alcuni elementi di dettaglio relativamente alla sola parte finanziaria:
· I contributi SAFE sono prestiti (art. 5 del citato Regolamento (UE) 2025/1106), concessi dall’Unione ai singoli Stati membri, per un importo massimo complessivo a livello unionale pari a 150 miliardi di euro (art. 6); la quota di prestiti accordati ai tre Stati membri che ne ottengano il volume maggiore non può superare il 60% dell’importo totale (art. 13), ovvero superare i 90 miliardi;
· I prestiti sono disponibili per l’erogazione fino al 2030 (articolo 12, comma 1) e le rate sono erogabili due volte l’anno, su richiesta motivata dello Stato membro (articolo 12, comma 1); sarebbero conferiti a partire dal 2026, in quanto è possibile un prefinanziamento sino al 15% dell’importo totale richiesto (articolo 10, comma 1);
· I prestiti possono essere rimborsati in un massimo di 45 anni (articolo 10, paragrafo 2); inoltre, il considerando 28 riporta che “i rimborsi del capitale potrebbero beneficiare di un periodo di grazia di dieci anni, in linea di principio”.
· Per reperire le risorse necessarie ad erogare i prestiti, “alla Commissione è conferito il potere di reperire le risorse necessarie assumendo prestiti per conto dell'Unione sui mercati dei capitali o presso istituzioni finanziarie conformemente all'articolo 224 del regolamento (UE, Euratom) 2024/2509 («regolamento finanziario»)” (articolo 9, comma 1).
Si rammenta, peraltro, che alle spese per la difesa finanziate dai prestiti SAFE si applica automaticamente la flessibilità della clausola di salvaguardia, ancorché non rientranti nella categoria COFOG-02. Pertanto, spese come trasferimenti in conto capitale a imprese operanti nel settore della difesa, pur non ascrivibili strettamente alla funzione COFOG-02, se finanziate con i fondi del SAFE, beneficeranno della citata flessibilità (Comunicazione C(2025) 2000 final, pagina 4).
I prestiti SAFE sono sottoposti a due condizioni:
· devono essere impiegati mediante “appalti comuni”, definiti ai sensi dell’articolo 2, punto 3), del Regolamento (UE) 2025/1106 come “appalti attuati da almeno uno Stato membro che riceve assistenza finanziaria a titolo dello strumento SAFE insieme a un altro Stato membro o a uno degli Stati membri dell'Associazione europea di libero scambio che sono anche membri dello Spazio economico europeo («Stati EFTA-SEE») o all'Ucraina”; gli Stati EFTA-SEE sono Islanda, Liechtenstein e Norvegia;
· possono essere impiegati solo per attività, spese e misure per i prodotti attinenti alle due seguenti categorie, ai sensi dell’articolo 1, lettere a) e b), del citato Regolamento (UE) 2025/1106:
a) categoria 1: munizioni e missili, sistemi di artiglieria, comprese capacità di attacco in profondità di precisione, capacità di combattimento terrestre e relativi sistemi di supporto, comprese attrezzature per soldati e armi di fanteria, droni di piccole dimensioni (classe NATO 1) e relativi sistemi antidrone, protezione delle infrastrutture critiche, questioni cibernetiche e mobilità militare, compresa la contromobilità;
b) categoria 2: sistemi di difesa aerea e missilistica, capacità marittime di superficie e subacquee, droni diversi da quelli di piccole dimensioni (classi NATO 2 e 3) e relativi sistemi antidrone, abilitanti strategici quali, tra gli altri, il trasporto aereo strategico, il rifornimento in volo, i sistemi C4ISTAR nonché le risorse e i servizi spaziali, protezione delle risorse spaziali, intelligenza artificiale e guerra elettronica.
Infine, si evidenzia che il citato Regolamento (UE) 2025/1106 istitutivo del programma SAFE non riporta una specifica disciplina per il calcolo dei tassi d’interesse sui prestiti erogati: il relativo onere dipende dalle modalità con cui l'Unione si procura le risorse sui mercati, mediante il cosiddetto approccio unico di finanziamento (si veda l’apposita pagina a cura della Commissione europea), e pertanto non risulta attualmente disponibile una quantificazione certa. Tuttavia, a titolo illustrativo, si evidenzia che nel semestre luglio-dicembre 2025 l’Unione ha raccolto sui mercati 66,8 miliardi di euro mediante l’emissione di EU-Bonds, con una durata media all'emissione di circa 12 anni e un costo medio della provvista del 3,32%, a fronte del 3,17% del semestre precedente; per gli altri programmi il costo si è collocato fra il 2,54% e il 3,15%. Secondo quanto rappresentato dall’Ufficio parlamentare di bilancio nell’audizione nell’ambito dell’esame del Documento programmatico di finanza pubblica (DPFP) di ottobre 2025, i prestiti SAFE “beneficiano del rating creditizio della UE con tassi di interesse stimati intorno al 3 per cento” (si veda pag. 73). Inoltre, il Governo, nel Documento di finanza pubblica di aprile 2026 ha indicato come “dal punto di vista del nostro Paese, lo strumento offre alcuni vantaggi finanziari rispetto alle emissioni sovrane standard. I prestiti beneficiano dell'elevato rating creditizio dell'Unione europea, offrono scadenze molto lunghe, fino a 45 anni, e includono un grace period di 10 anni per il rimborso del capitale” (DFP 2026, Sezione I, focus “Le spese per la difesa nel programma SAFE”, pag. 80).
La seguente tabella riporta gli importi originariamente proposti (nell’ambito del massimale complessivo di 150 miliardi di euro) e quelli assegnati dal Consiglio dell’Unione europea:
NOTA: eventuali discrepanze nei totali possono derivare da operazioni di arrotondamento.
Si evidenzia che, rispetto alle richieste originarie, gli importi sono stati successivamente rivisti per l’Ungheria, che a settembre 2026 sembrerebbe aver richiesto 5,4 miliardi rispetto ai 16,2 previsti, e per l’Italia, che alla medesima data avrebbe richiesto 8 miliardi (Commissione europea, conferenza stampa del 25 settembre 2026).
Nel dettaglio, per l’Italia, il Governo aveva riportato nel citato Documento di finanza pubblica di aprile 2026 che “in questo contesto, i prestiti SAFE sono coerenti con il sentiero della spesa per investimenti in difesa previsto nella legislazione vigente” (si veda pag. 80) e ha altresì specificato che “il Piano presentato alla Commissione contempla tutte voci già definite all’interno degli attuali capitoli di bilancio e, come ricordato, non porteranno a spese aggiuntive. Fanno eccezione quattro voci che esulano dal perimetro dei progetti finanziabili con il SAFE; il loro importo è estremamente limitato e la copertura, sempre all’interno dell’attuale perimetro, avverrà tramite riduzioni di altri capitoli di spesa facenti capo al Ministero della difesa” (DFP di aprile 2026, Sezione I, focus “Le spese per la difesa nel programma SAFE”, nota a piè di pagina n. 154, pag. 80). Successivamente, mercoledì 5 agosto 2026, a seguito delle comunicazioni del Governo in merito all'avvio della procedura di attivazione della clausola di salvaguardia nazionale, il Parlamento ha approvato le identiche risoluzioni n. 6-00287 (Camera dei deputati) e n. 6-00233 (Senato della Repubblica) che ha impegnato il Governo, tra l’altro, “per il finanziamento delle misure relative alla difesa, a valutare il ricorso a diverse condizioni di finanziamento, ivi incluse, ove ritenute complessivamente vantaggiose, quelle di cui al programma SAFE, preordinando, in ogni caso, in via prevalente, l'utilizzo dei fondi a sistemi tecnologici difensivi e di sicurezza nazionale”. Successivamente, nella conferenza stampa del 25 settembre 2026 un portavoce della Commissione europea ha confermato che l’Italia ha richiesto un importo definitivo di prestiti SAFE pari a circa 8 miliardi e che la Commissione stesse ancora analizzando il Piano italiano aggiornato.
Per effetto delle riduzioni dei prestiti richiesti dall’Ungheria e dall’Italia rispetto alle previsioni originarie, la Commissione europea ha indicato, nella conferenza stampa del 25 settembre 2026, che potrebbero rendersi disponibili circa 10-20 miliardi di euro. La Commissione ha indicato l’intenzione di pubblicare un nuovo invito per gli Stati dell’UE affinchè presentino eventuali ulteriori richieste di prestito. Per l’Ungheria e per l’Italia, alla data del 6 ottobre 2026, il Consiglio dell’UE deve ancora adottare le decisioni aggiornate che assegnino i nuovi importi.
Da ultimo, si rammenta che, come accaduto per altri programmi tra cui il PNRR, all’assegnazione delle risorse disposta mediante Decisioni di esecuzione del Consiglio dell’Unione europea farà seguito successivamente l’erogazione in varie rate, mentre i rimborsi dei prestiti saranno disciplinati da specifici accordi bilaterali (loan agreements e operational arrangements) tra gli Stati membri e la Commissione stessa.
La Relazione sull’economia non osservata e sull’evasione fiscale e contributiva – anno 2026, predisposta ai sensi dell’articolo 10-bis.1, comma 3, della legge 31 dicembre 2009, n. 196, dalla Commissione di esperti istituita con D.M. 28 aprile 2016, riporta la stima ufficiale dell’incidenza dell’economia non osservata sul PIL e delle entrate sottratte alla finanza pubblica dall’evasione fiscale e contributiva (il cosiddetto tax gap, ovvero la differenza tra gettito teorico e gettito effettivo), nonché i risultati conseguiti nell’attività di prevenzione e contrasto dell’evasione.
Si ricorda che, in base alla risoluzione in Commissione V (n. 7/00414), si impegna il Governo a presentare – entro i termini previsti a legislazione vigente per il disegno di legge di bilancio, ossia il 20 ottobre – un rapporto sui risultati conseguiti in materia di misure di contrasto all'evasione fiscale e contributiva, ai sensi dell’articolo 10-bis.1, comma 1, della legge n. 196 del 2009 mentre la relazione presentata è quella prevista dall’articolo 10-bis.1, comma 3, della medesima legge.
Nella Relazione sono riportati: i dati relativi all’economia sommersa e le stime del tax gap per il periodo 2019-2023 (ultimo anno per il quale sono disponibili le informazioni rilevanti); la quantificazione delle maggiori entrate derivanti dal miglioramento dell’adempimento spontaneo nell’anno d’imposta 2023; i risultati conseguiti nel 2025 nell’azione di contrasto dell’evasione fiscale e contributiva; alcuni elementi utili alla valutazione delle policy introdotte, nonché l’analisi di alcune potenziali linee di intervento: in particolare, con riferimento alla valutazione dei risultati dell’attività di contrasto e prevenzione nonché di stimolo all’adempimento spontaneo, una specifica attenzione è stata dedicata all’analisi del grado di sovrapposizione delle platee di contribuenti tenuti al pagamento delle imposte IVA e IRPEF da lavoro autonomo e redditi di impresa, al fine di interpretare eventuali divergenze nei rispettivi tax gap, che potrebbero derivare da una diversa composizione dei contribuenti e dalle conseguenti differenze nei comportamenti di compliance (p. 122) nonché alle determinanti del tax gap IMU (p. 128).
Con riguardo all’entità dell’economia sommersa il valore aggiunto generato dal sommerso economico si è attestato, nel 2023 in prossimità di 197,6 miliardi di euro, in aumento di 15 miliardi (+8,2%) rispetto ai 182,6 miliardi dell’anno precedente. In termini di incidenza sul Pil, l’estensione dell’economia sommersa ha registrato un lieve incremento, passando dal 9,1% del 2022 al 9,2% nel 2023.
Quanto alle componenti dell’economia sommersa nei Conti nazionali essa si articola in tre componenti principali: 1. sotto-dichiarazione del valore aggiunto; 2. valore aggiunto generato dall’impiego di lavoro irregolare; 3. altre componenti del sommerso economico. La sotto-dichiarazione del valore aggiunto si riferisce all’occultamento intenzionale, da parte delle imprese, di una parte del reddito prodotto attraverso dichiarazioni non veritiere relative al fatturato e/o dei costi presentate alle autorità fiscali. Il valore aggiunto complessivamente generato dal lavoro irregolare è determinato considerando tre componenti: la remunerazione dei lavoratori dipendenti irregolari; la remunerazione dell’attività svolta dai lavoratori indipendenti irregolari; il margine (mark-up) dell’imprenditore associato all’impiego di lavoratori dipendenti irregolari.
Nel 2023, la quota riconducibile al lavoro irregolare è salita al 39,1%, con un aumento di 1,1 punti percentuali rispetto al 38% del 2022. Parallelamente, l’incidenza della sotto-dichiarazione del valore aggiunto è scesa dal 55,6% del 2022 al 54,7%, mentre quella relativa alle altre componenti del sommerso si è ridotta dal 6,4% del 2022 al 6,2%.
Tuttavia il confronto di medio periodo evidenzia, tuttavia, dinamiche differenti nella composizione dell’economia sommersa: il peso relativo del valore aggiunto generato dall’impiego di lavoro irregolare, pari in media al 40% nel periodo 2011-2014, è aumentato al 41,6%, nel 2015-2019 e si è poi ridotto al 38,9% nel triennio 2021-2023. Al contrario il peso della sotto-dichiarazione del valore aggiunto è cresciuto posto che nel triennio 2021-2023 tale componente ha rappresentato in media il 55% dell’economia sommersa, con un’incidenza superiore di 2 punti percentuali superiore rispetto al periodo 2011-2014 e di 3,5 punti percentuali rispetto al 2015-2019.
Alle pagine 24-28 del documento è descritta la distribuzione territoriale dell’economia non osservata.
Passando all’analisi del tax gap, in sintesi, dai dati presentati nella Relazione emerge che, in termini assoluti, nel 2023, il gap complessivo (tributario e contributivo) risulta compreso fra 107,9 e 112,8 miliardi di euro, con un incremento nel quinquennio 2019-2023 compreso tra 2,3 e 3 miliardi di euro.
Considerando il solo obbligo tributario, il gap è risultato pari a 98,7-100,1 miliardi di mancate entrate tributarie. Con riferimento all’obbligo contributivo il gap si è attestato nel 2023 in un intervallo compreso fra 9,2 e 12,7 miliardi di euro (Tabella I.1).
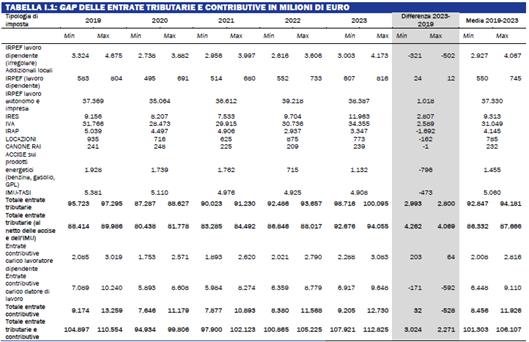
In termini relativi (e quindi rispetto alla imposta potenziale), nel 2023, la propensione all’evasione si è attestata al 17,1-17,3%, segnando un miglioramento di circa 2,4 punti percentuali rispetto al 2019 e di 0,2 punti percentuali rispetto al 2022. La riduzione registrata nell’ultimo quinquennio è attribuibile, in primo luogo, alla riduzione relativa dell’evasione dell’IVA, dell’IRES e dell’IRAP; più contenuta la riduzione dell’evasione dell’IRPEF sui redditi da lavoro autonomo e d’impresa, la cui propensione al gap resta comunque la più elevata (59,7 per cento nel 2023, a fronte del 64,1 per cento del 2019).La crescita del tax gap in valore assoluto è risultata inferiore rispetto all’incremento dell’imposta potenziale, confermando il miglioramento della compliance nel medio periodo (Tabella I.2).
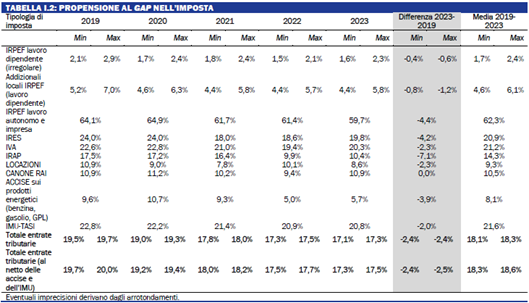
La differenza nella propensione al gap tra il 2023 e il 2022, pari a -0,2 punti percentuali, è dovuta a un miglioramento rilevante della compliance dell’IRPEF sul reddito da lavoro autonomo e d’impresa, che contribuisce alla riduzione per circa 0,7 punti percentuali: la propensione al gap dell’imposta scende dal 61,4 al 59,7 per cento, mentre il peso dell’imposta potenziale sul totale si riduce dall’11,9 all’11,1 per cento. Tale miglioramento è parzialmente compensato da un contributo peggiorativo della compliance IRES e IVA, rispettivamente per 0,3 e 0,2 punti percentuali: la propensione al gap dell’IRES aumenta dal 18,6 al 19,8 per cento e quella dell’IVA dal 19,4 al 20,3 per cento.
La propensione al gap calcolata al netto dell’IMU e delle accise è l’indicatore utilizzato ai fini del monitoraggio degli obiettivi previsti nell’ambito del PNRR. In particolare, secondo l’obiettivo M1C1-116 (come riformulato nel novembre 2025), la “propensione all’evasione”, calcolata per tutte le imposte ad esclusione dell’IMU e delle accise, doveva ridursi di almeno il 10%, in media nel biennio 2022-2023, rispetto al valore di riferimento del 2019. L’Aggiornamento alla Relazione dello scorso anno aveva già evidenziato il pieno consegui-mento del target. I dati definitivi riportati nella presente Relazione confermano tale risultato e ne rafforzano ulteriormente la portata, mostrando una riduzione media pari al 12%, superiore di oltre un punto percentuale rispetto alla stima già illustrata lo scorso anno (-10,9%).
Per quanto riguarda invece la prevenzione e il contrasto all'evasione, nel 2025 il risultato annuale relativo all’obiettivo di riscossione complessiva svolta dall’Agenzia delle entrate è pari a 29 miliardi di euro, di cui:
§ 16,1 miliardi derivanti dai versamenti diretti a seguito dell’attività di accertamento per diversi settori impositivi (imposte dirette, IVA, IRAP e Registro), di controllo formale delle dichiarazioni dei redditi degli atti e delle dichiarazioni sottoposte a registrazione, nonché di liquidazione automatizzata delle dichiarazioni;
§ 9,6 miliardi di euro dalla riscossione tramite gli Agenti della Riscossione;
§ 3,3 miliardi derivano dall’attività di promozione della compliance.
Nella Relazione si evidenzia che, considerando complessivamente i risultati conseguiti dalle Agenzie fiscali, nel 2025 sono stati recuperati 30,4 miliardi di euro di gettito erariale, di cui 3,3 miliardi derivanti da versamenti diretti da attività di promozione della compliance, 16,4 miliardi da versamenti diretti da contrasto all’evasione, 1 miliardo da disconoscimento di crediti e rimborsi e 9,7 miliardi dalla riscossione tramite ruoli. Con riguardo all’attività di prevenzione, nel corso del 2025 sono state inviate 3.187.911 comunicazioni per la promozione della compliance, con le quali sono state segnalate possibili anomalie fiscali ad alcune categoria di contribuenti, che hanno potuto rimediare agli errori o alle omissioni attraverso l’istituto del ravvedimento operoso. Nel 2023 le entrate complessive (erariali e non) derivanti dall’attività dell’Agenzia delle entrate hanno raggiunto l’1,7 per cento del PIL, con un incremento di 0,7 punti percentuali nell’ultimo quinquennio.
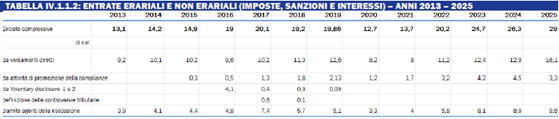
Si sottolinea, altresì, che, per quanto concerne l’evoluzione della tax compliance, le stime riferite al periodo d’imposta 2023 e alle sole imposte principali (IVA, IRPEF da lavoro autonomo e d’impresa, IRES) non evidenziano incrementi di gettito attribuibili a un miglioramento dell’adempimento rispetto all’anno precedente: la variazione della tax compliance fra il 2023 e il 2022, calcolata a parità di base imponibile potenziale, risulta negativa per circa 1,2 miliardi di euro. Tale andamento si inserisce tuttavia, secondo la Relazione, in un contesto europeo caratterizzato da dinamiche analoghe, particolarmente evidenti per l’IVA, dopo i risultati eccezionalmente positivi registrati nel biennio 2021-2022 successivo alla pandemia. La Relazione attribuisce la tendenza di lungo periodo alla riduzione del tax gap, in Italia come in Europa, in misura significativa ai processi di digitalizzazione e, in particolare, al cosiddetto digital reporting, di cui la fatturazione elettronica rappresenta l’esempio più noto: con riferimento all’IVA, il VAT gap italiano è passato dal 31,5 per cento del 2009 al 15 per cento circa del 2023, valore che, pur collocando ancora l’Italia al di sopra della media europea (9,5 per cento circa), conferma i significativi progressi conseguiti.
Si ricorda che l'Istat il 22 settembre 2026 nella pubblicazione afferente ai conti nazionali ha confermato il deficit 2025 al 3,1% e rivisto il rapporto debito/PIL 2025 al 136,7% (dal 137,1%, considerato nel DFP) in virtù della revisione al rialzo del livello del PIL nominale. Nel DFP di aprile 2026 il rapporto debito /PIL 2026 era stimato al 138,6%; la nuova stima corretta è pertanto del 138,1%. Il surplus primario 2025 è salito allo 0,8% del PIL (0,5% nel 2024). La differenza del deficit 2025 rispetto alla previsione di un anno fa è spiegata dall’emersione, in gran parte inattesa, di nuovi crediti edilizi legittimati dalla legislazione previgente sul Superbonus.
[12] DPFP 2026, Tavola R1 “Principali variabili del quadro macroeconomico (dati destagionalizzati)”, p. 36.
[13] DPFP 2026, par. I.3.1 (p. 26) e Tavole I.3.2 (p. 34) e I.3.3 (p. 40).
[14] DPFP 2026, par. I.2.3, focus sul rapporto tra posti vacanti e disoccupati, pp. 18-19.
[15] DPFP 2026, focus “Attivazione della clausola di salvaguardia nazionale per l’aumento della capacità di difesa e della sicurezza energetica»”, pp. 57-59, e par. «Valutazione preliminare sull’obiettivo di crescita della spesa netta nel 2027», p. 61.
[16] DPFP 2026, Tavola di sintesi (p. 4) e par. “Valutazione preliminare sull’obiettivo di crescita della spesa netta nel 2027”, pp. 61-62.
[17] Regolamento (UE) 2024/1263 del Parlamento europeo e del Consiglio, art. 26, aprile 2024.
[18] Pacchetto di primavera del Semestre europeo, Commissione europea, giugno 2026.
[19] DPFP 2026, focus sulla clausola di salvaguardia nazionale, p. 58.
[20] The QUEST III R&D Model, in Macroeconomic Modelling of R&D and Innovation Policies (a cura di U. Akcigit et al.), Palgrave Macmillan, 2022.
[21] Piano strutturale di bilancio di medio termine Italia 2025-2029, Appendice V (par. A.V.1 e A.V.2.3).
[22] DPFP 2026, par. III.4, pp. 131-132 e note 305-310.
[23] DPFP 2025, par. III.3, pp. 115-120.
[24] DPFP 2026, par. III.4, p. 133 e Tavola III.4.1 (riga b.1).
[25] DPFP 2025, par. III.3.3, p. 118 e Tavola III.3.1, p. 119 (righe a.1, a.2 e b).
[26] DPFP 2026, par. III.4, p. 133 e Tavola III.4.1 (riga b.2).
[27] DPFP 2026, par. III.4, pp. 132-133.
[28] DPFP 2026, par. III.4, p. 134 e Tavola III.4.1 (righe a.1 e a.2).
[29] DPFP 2025, par. III.3.3, p. 118 e Tavola III.3.1, p. 119 (righe c.1 e c.2); par. III.3.2, p. 118.
[30] DPFP 2026, par. III.4, p. 132.
[31] DPFP 2026, par. III.4, p. 134 e Tavola III.4.1.
[32] DPFP 2026, par. III.4, pp. 134-135 e note 311-312; per i valori 2025 cfr. DPFP 2025, par. III.3.3 e Figura III.3.2, pp. 119-120.
[33] DPFP 2026, focus “Dal PNRR al PSBMT: gli effetti rilevabili e in prospettiva”, pp. 75-77.
[34] DPFP 2026, focus “Dal PNRR al PSBMT: gli effetti rilevabili e in prospettiva”, pp. 75-76.
Indice dei prezzi al consumo per le famiglie di operai e impiegati. Per ulteriori approfondimenti, cfr. nota a piè di pagina n. 92, a pagina 45 del DPFP 2026.
DPFP 2026, Doc. CCXLIV, n. 2, pp. 54 e 59, Tavola II.1.4 (riga 12) e Tavola II.1.6 (righe 45-48).
DPFP 2026, Doc. CCXLIV, n. 2, p. 59.
DPFP 2026, Doc. CCXLIV, n. 2, Tavola II.1.5, p. 56 e pag. 74.
Articolo 2, paragrafo 2, del regolamento (CE) n. 1467/97, come modificato dal regolamento (UE) 2024/1264; Codice di condotta di dicembre 2025, par. 3, pp. 16-19 (con una tabella esemplificativa di calcolo del conto di controllo) e pp. 23-29 (procedura per i disavanzi eccessivi). In caso di attivazione della clausola di salvaguardia, la Comunicazione della Commissione C/2026/4514 del 18 agosto 2026 reca la disciplina del conto di controllo “ampliato” (Allegato, pp. 6-7).
DPFP 2026, Doc. CCXLIV, n. 2, Tavole II.1.1A-B, pp. 46-47, e p. 44.
I livelli e le variazioni dei saldi strutturali tengono conto del profilo aggiornato dell’output gap, che rimarrebbe positivo lungo tutto l’orizzonte di previsione, e si collocherebbe su un livello pari a circa lo 0,7% nel 2025 e allo 0,4% del PIL in media nel 2029, suggerendo la presenza di condizioni cicliche normali, secondo l’accezione tradizionalmente utilizzata nella matrice degli aggiustamenti di bilancio in vigore prima dell’ultima riforma del PSC. Conseguentemente, la componente ciclica del saldo di bilancio sarebbe anch’essa positiva e comporterebbe un livello dei saldi strutturali peggiore rispetto ai corrispondenti espressi in termini nominali.
Cfr. Raccomandazione del Consiglio sulle politiche economiche, sociali, occupazionali, strutturali e di bilancio dell’Italia del 3 luglio 2026 n. 11124/6.
Vedi Tavola II.1.3, pag. 56, DPFP 2026.