Camera dei deputati - Legislatura - Dossier di documentazione (Versione per stampa)
|
| Autore: |
Servizio Studi - Dipartimento Bilancio |
| Titolo: |
Documento di finanza pubblica 2026 |
| Serie: |
Documentazione di Finanza Pubblica Numero: 19 |
| Data: |
27/04/2026 |
| Organi della Camera: |
V Bilancio |
27 aprile 2026
DOCUMENTO DI
FINANZA PUBBLICA 2026
Doc. CCXL, n. 2
Servizio Studi - Ufficio per le ricerche nei settori economico e finanziario
Tel. 06 6706-2451 * studi1@senato.it
Servizio Studi - Dipartimento Bilancio
Tel. 06 6760-2233 * st_bilancio@camera.it
Servizio Bilancio dello Stato
Tel. 06 6760-2174 – 06 6760-9455 * bs_segreteria@camera.it
Servizio per i rapporti con l’Unione europea
Tel. 066760-2145-* rue_segreteria@camera.it-
Osservatorio sulla finanza pubblica e sulle politiche di bilancio e per i rapporti con gli enti, nazionali e internazionali, competenti in materia
Tel.06 6760 5501 * osservatorio.fp@camera.it
Documentazione di finanza pubblica n. 19
La documentazione dei Servizi e degli Uffici del Senato della Repubblica e della Camera dei deputati è destinata alle esigenze di documentazione interna per l'attività degli organi parlamentari e dei parlamentari. Si declina ogni responsabilità per la loro eventuale utilizzazione o riproduzione per fini non consentiti dalla legge. I contenuti originali possono essere riprodotti, nel rispetto della legge, a condizione che sia citata la fonte.
DFP19.docx
Il 22 aprile il Governo ha trasmesso alle Camere il Documento di finanza pubblica 2026, che si compone di due sezioni. La Prima Sezione include la “Relazione annuale sui progressi compiuti nel 2025”, mentre la Seconda Sezione reca “Analisi e tendenze della finanza pubblica”. In considerazione delle modifiche introdotte alla governance economica europea ad aprile 2024 e nelle more della riforma della disciplina nazionale in materia, il Documento di finanza pubblica presenta un’articolazione differente rispetto a quella dei precedenti documenti di economia e finanza.
La riforma del coordinamento delle politiche di bilancio degli Stati membri dell'Unione europea (cd. riforma della governance economica europea) è entrata in vigore il 30 aprile 2024 con la pubblicazione di tre atti legislativi: il regolamento (UE) 2024/1263 (cd. “braccio preventivo”), che reca le disposizioni generali e le procedure sulla programmazione della politica di bilancio; il regolamento (UE) 2024/1264 (cd. “braccio correttivo”), che disciplina il monitoraggio e le sanzioni; la direttiva (UE) 2024/1265 sulla disciplina del quadro di bilancio, dove si indicano i dati statistici di finanza pubblica per gli Stati membri.
In questa prima fase di attuazione della nuova normativa europea e in linea con quanto previsto da recenti atti di indirizzo parlamentare, nelle due Sezioni del Documento sono esposte le informazioni previste dall'articolo 21 del regolamento (UE) 2024/1263 e quelle indicate dall'articolo 10, comma 3, della legge di contabilità e finanza pubblica n. 196 del 31 dicembre 2009. In particolare, analogamente a quanto già avvenuto nel 2025, l’organizzazione del Documento di finanza pubblica 2026 è stata definita dagli impegni al Governo previsti dalla risoluzione n. 7/00380 della V Commissione della Camera e dalla risoluzione n. 7-00039 della 5ª Commissione del Senato, entrambe approvate all’unanimità dai due organi parlamentari nelle sedute del 7 e dell’8 aprile 2026.
Secondo quanto riportato dai citati atti di indirizzo, la Prima Sezione “Relazione annuale sui progressi compiuti nel 2025” reca:
- il quadro macroeconomico internazionale e le previsioni macroeconomiche nazionali;
- le previsioni di finanza pubblica in coerenza con gli andamenti macroeconomici, prendendo in considerazione l’aggiornamento delle previsioni ufficiali per l’anno in corso e per il triennio successivo;
- le previsioni relative al debito pubblico e ai principali aggregati del conto economico delle amministrazioni pubbliche;
- l’andamento dell’indicatore di spesa netta;
- i progressi compiuti nell’attuazione del percorso delle riforme e degli investimenti previsti dal Piano strutturale di bilancio di medio termine 2025-2029;
- le previsioni del prodotto potenziale e degli indicatori strutturali dei principali aggregati del conto economico delle pubbliche amministrazioni.
Per quanto riguarda le informazioni della Seconda Sezione, i citati atti di indirizzo fanno riferimento a:
- il conto economico e il conto di cassa delle amministrazioni pubbliche, articolati per sottosettore, per l’anno 2025 e l’analisi degli eventuali scostamenti rispetto alle previsioni programmatiche indicate nella nota tecnico-illustrativa alla legge di bilancio;
- le previsioni tendenziali a legislazione vigente, per l’anno in corso e per il triennio successivo, articolate per sottosettore, dei flussi di entrata e di uscita del conto economico;
- le eventuali misure una tantum di entrata e di spesa;
- gli effetti quantitativi, per il triennio successivo, delle misure legislative che il Governo intende confermare;
- le previsioni tendenziali, almeno per il triennio successivo, del saldo di cassa del settore statale;
- i risultati e le previsioni dei principali settori di spesa del conto economico delle amministrazioni pubbliche, per l’anno in corso e per il triennio successivo, con particolare riferimento a quelli relativi al pubblico impiego, alla protezione sociale, alla sanità, nonché sul debito delle amministrazioni pubbliche;
- la descrizione delle risorse destinate allo sviluppo delle aree sottoutilizzate, con evidenziazione dei fondi nazionali addizionali.
Alla Relazione annuale è allegato un documento contenente le tavole richieste dalla Comunicazione della Commissione europea C/2024/3975. Gli altri allegati al Documento di finanza pubblica 2026 sono quello sulle “Strategie per le infrastrutture, la mobilità e la logistica” di cui all’articolo 10-bis della legge n. 196 del 2009, come modificato dal decreto legislativo n. 116 del 2018, la Relazione circa l'attuazione della razionalizzazione del sistema degli acquisti di beni e servizi di cui all’articolo 2, comma 576, della legge n. 244 del 2007, la Relazione sullo stato di attuazione per gli impegni per la riduzione delle emissioni di gas ad effetto serra, di cui all’articolo 10, comma 9, della legge 196 del 2009 e, infine, la Relazione sugli interventi nelle aree sottoutilizzate, prevista dall’articolo 10, comma 7, della legge n. 196 del 2009, integrata dal decreto legislativo n. 88 del 2011. Infine, nel DFP 2026 il Governo ha confermato l’elenco dei disegni di legge collegati già indicati nel Documento programmatico di finanza pubblica 2025.
Inoltre, le citate risoluzioni parlamentari prevedono che al Documento di finanza pubblica fosse allegata anche la relazione sull’evoluzione dell’andamento degli indicatori di benessere equo e sostenibile di cui all’articolo 10, comma 10-ter, della legge n. 196 del 2009. Si segnala come il citato allegato è stata trasmesso alle Camere il 30 aprile 2026.
Nella medesima data è stato trasmesso altresì l’allegato recante le relazioni dei Ministeri sul grado di raggiungimento degli obiettivi di spesa 2023-2025, 2024-2026 e 2025-2027.
Le procedure e i nuovi documenti di finanza pubblica nella fase di riforma della disciplina nazionale
In attesa della riforma della disciplina nazionale in materia di contabilità e finanza pubblica (legge 31 dicembre 2009, n. 196, e legge cd. “rinforzata” 24 dicembre 2012, n. 243), le Commissioni Bilancio della Camera dei deputati e del Senato della Repubblica hanno condotto tra febbraio e maggio 2024 un’indagine conoscitiva sulle prospettive di riforma (si veda il documento conclusivo) ed hanno successivamente avviato un’attività di approfondimento nell’ambito di un apposito Gruppo di lavoro che “proceda a un esame dettagliato delle implicazioni della nuova disciplina europea sulla normativa interna e condivida gli indirizzi per la redazione dei testi delle due proposte di legge”. A seguito dell’entrata in vigore della riforma della governance economica europea, le Camere hanno esaminato la proposta di Piano strutturale di bilancio 2025-2029 (Doc. CCXXXII, si veda il Dossier) secondo una procedura transitoria, richiamata nel citato documento conclusivo dell’indagine conoscitiva, mentre per l’esame del Documento di finanza pubblica, la disciplina transitoria è stata delineata per la prima volta dagli impegni al Governo previsti dalla risoluzione n. 7/00289 approvata dalla V Commissione della Camera dei deputati e dalla risoluzione n. 7/00020 approvata dalla 5ª Commissione del Senato, rinviando alle procedure dei regolamenti parlamentari già in vigore riguardo l’esame del Documento di economia e finanza. Si tratta, in particolare, delle disposizioni dell’articolo 118-bis del Regolamento della Camera dei deputati e dell’articolo 125-bis del Regolamento del Senato della Repubblica. Con particolare riguardo, invece, al documento di programmazione trasmesso in autunno, a seguito dell’approvazione di altre risoluzioni parlamentari, nel 2025, il Governo ha inviato, in luogo della NADEF, il Documento programmatico di finanza pubblica (DPFP). Si vedano la risoluzione n. 7-00028 della 5ª Commissione del Senato della Repubblica approvata all’unanimità il 17 settembre 2025 e la risoluzione n. 7-00329 della V Commissione della Camera dei deputati approvata, anch’essa all’unanimità, il 18 settembre 2025.
La Relazione annuale sui progressi compiuti è prevista dal regolamento (UE) 2024/1263 che ha abrogato il regolamento (CE) n. 1466 del 1997, modificando la precedente disciplina del Patto di stabilità e crescita sul cosiddetto “braccio preventivo”. In tale contesto, giova ricordare che a seguito dell’entrata in vigore della nuova normativa europea, la Commissione europea ha pubblicato la Comunicazione C/2024/3975 del 21 giugno 2024, recante gli “Orientamenti per gli Stati membri sugli obblighi di informazione per i piani strutturali di bilancio di medio termine e per le relazioni annuali sui progressi compiuti”. La Comunicazione della Commissione è stata adottata per fornire assistenza agli Stati membri nell'applicazione del regolamento (UE) 2024/1263 e individua gli obblighi di informazione connessi al Piano strutturale di bilancio e alle Relazioni annuali. Nella Comunicazione si precisa, inoltre, che nello spirito della titolarità nazionale, ciascuno Stato membro può prevedere che nei nuovi documenti di finanza pubblica siano esposte ulteriori informazioni e che tali contenuti siano organizzati secondo un differente livello di dettaglio, tenendo conto quindi delle diverse esigenze nazionali. In particolare, a seguito dell’approvazione del Piano strutturale di bilancio dell’Italia da parte del Consiglio dell’Unione europea del 2025, entro il 30 aprile di ogni anno l’Italia è tenuta a presentare alla Commissione europea una Relazione volta a consentire il monitoraggio dello stato di attuazione degli obiettivi programmatici stabiliti nel Piano. In ragione di tale funzione di rendicontazione stabilita dalle nuove regole europee, le tabelle contenute nella Relazione annuale sono allineate il più possibile a quelle del Piano strutturale di bilancio. In tal senso, secondo la disciplina europea, in occasione delle Relazioni annuali, gli Stati membri si limitano a dare conto dei progressi relativi agli impegni programmatici collegati al percorso di aggiustamento di bilancio, che non possono essere rinegoziati a meno del verificarsi delle condizioni previste dal regolamento (UE) 2024/1263.
In considerazione della citata funzione di monitoraggio alla quale assolve il corredo informativo del Documento di finanza pubblica 2026, la Prima Sezione presenta i dati di consuntivo sul 2025 e le stime per l’anno in corso, alle quali si aggiungono delle informazioni di previsione sugli anni successivi, con particolare riferimento all'andamento della spesa netta finanziata a livello nazionale rispetto al percorso di aggiustamento di bilancio prestabilito. In particolare, riguardo alle previsioni macroeconomiche nazionali e al quadro di finanza pubblica, l’aggiornamento delle variabili di riferimento tiene conto dei dati provvisori elaborati dall’ISTAT a consuntivo del 2025.
La Relazione dà riscontro anche dello stato di avanzamento delle riforme e degli investimenti del Piano strutturale di bilancio. Con specifico riguardo ai progressi nell’attuazione delle riforme e degli investimenti, si ricorda che nell’Appendice VI al Piano strutturale di bilancio è presente l’elenco di riforme e di investimenti che l’Italia si è impegnata ad adottare per aumentare il potenziale di crescita e la resilienza economica, oltre a migliorare la sostenibilità di bilancio.
Passando ad illustrare le principali riforme e investimenti volti ad aumentare il potenziale di crescita e resilienza che l’Italia si impegna ad adottare al fine di giustificare una proroga del periodo di aggiustamento di bilancio da 4 a 7 anni, si ricorda che le aree interessate sono le seguenti: la giustizia, la tassazione, l’ambiente imprenditoriale, la pubblica amministrazione, i servizi di cura per la prima infanzia, la gestione della spesa pubblica e la razionalizzazione delle imprese a partecipazione pubblica. Il Documento di finanza pubblica 2026 fa il punto sullo stato di attuazione di tali misure. Analogamente, sono presenti quindi informazioni e dati relativi alle ulteriori riforme e investimenti, non abilitanti all’estensione del periodo di consolidamento di bilancio, ma finalizzate a rispondere alle Raccomandazioni Specifiche per Paese del Consiglio dell’UE e volte a contribuire al raggiungimento degli obiettivi comuni dell’Unione.
I dati essenziali della Relazione annuale
La Relazione annuale espone i dati e le principali informazioni, con particolare riferimento all’anno in corso e nell’orizzonte temporale considerato (fino al 2029), sulle variabili rilevanti per valutare la sostenibilità di bilancio, sull’andamento delle spese e delle entrate pubbliche, sulle misure discrezionali sul lato delle entrate e sul loro impatto stimato, oltre alle principali previsioni macroeconomiche.
Sono inoltre presenti le informazioni sullo stato di attuazione delle riforme e degli investimenti volti a dare seguito alle raccomandazioni specifiche per Paese e sugli sviluppi relativi a eventuali ulteriori riforme ed investimenti finalizzati - come nel caso del Piano strutturale di bilancio dell’Italia - all’estensione del periodo di aggiustamento a sette anni.
Per i soli anni in cui è attiva la procedura per disavanzi eccessivi, la Relazione spiega in che modo gli sviluppi di bilancio sono correlati al percorso di aggiustamento. In caso di procedura per squilibri macroeconomici, si dà conto delle informazioni sui progressi nella correzione degli squilibri macroeconomici. Inoltre, fino alla conclusione del PNRR, la Relazione mostra i dati sulla coerenza e, se del caso, sulla complementarità della programmazione del Piano strutturale di bilancio con i fondi della politica di coesione e quelli del dispositivo di ripresa e resilienza.
Infine, la Relazione annuale dovrebbe contemplare informazioni in merito all'attuazione delle misure d'intervento volte a dare risposta alle priorità comuni dell'UE: i) una transizione equa, verde e digitale, compresa la coerenza rispetto alla normativa europea sul clima; ii) la resilienza sociale ed economica, compreso il pilastro europeo dei diritti sociali; iii) la sicurezza energetica; iv) se necessario, lo sviluppo di capacità di difesa.
Per quanto riguarda l’orizzonte temporale considerato nella Relazione, in base alle indicazioni presenti nella Comunicazione della Commissione, i dati sono esposti a partire dal 2023 (anno «T-X», si veda la Comunicazione della Commissione C/2024/3975, parte B, punto 4), ossia l’anno di riferimento utilizzato nella raccomandazione del Consiglio dell’Unione europea che approva il Piano strutturale di bilancio, fino all’anno di presentazione della Relazione annuale, aggiornando dunque i dati a consuntivo e quelli di previsione. Tuttavia, nel Documento di finanza pubblica 2026 si precisa che, sebbene gli elementi informativi obbligatori richiesti dalla nuova governance economica europea prevedano la sola rendicontazione del rispetto degli impegni presi nel Piano strutturale di bilancio di medio termine (PSBMT) relativamente al 2025, in conformità con gli atti di indirizzo approvati dalle Commissioni Bilancio della Camera (7/00380) e del Senato (7/00039): “sono stati inseriti nel DFP una serie di elementi informativi aggiuntivi, tra cui, appunto, l’estensione dell’orizzonte temporale delle previsioni fino al terzo anno successivo a quello in corso.”
La Seconda Sezione riprende sostanzialmente le informazioni sugli andamenti di finanza pubblica già previste dall’articolo 10, comma 3, della legge n. 196 del 2009. Nella Seconda Sezione sono quindi esposti i dati relativi al conto economico delle Amministrazioni pubbliche per sottosettori, le informazioni riguardanti i principali comparti di spesa (pubblico impiego, prestazioni sociali e sanità) e i risultati e le previsioni tendenziali del conto di cassa del settore pubblico. Sono inoltre aggiornate le previsioni di finanza pubblica per il periodo 2027-2029. Nella Seconda Sezione si analizzano i profili finanziari concernenti le politiche in essere che il Governo intende confermare, confrontando i dati con le previsioni a legislazione vigente. In linea con le citate risoluzioni parlamentari il Governo ha preferito quindi esporre i dati secondo un approccio coerente con la metodologia della Commissione europea basata su una ‘no-fiscal policy change’ assumption, in luogo del criterio delle politiche invariate. Il Documento include dunque anche informazioni sulle risorse destinate allo sviluppo delle aree sottoutilizzate, con evidenziazione dei fondi nazionali addizionali, e si dà conto del risultato raggiunto fino al 2025 dall’attività di contrasto all’evasione fiscale in termini di recupero di gettito.
Come già avvenuto lo scorso anno, i dati del quadro macroeconomico e quelli sulla finanza pubblica esposti nel Documento di finanza pubblica saranno aggiornati in occasione della presentazione del Documento programmatico di finanza pubblica che sarà presentato alle Camere nella fase autunnale del ciclo di bilancio.
Le previsioni macroeconomiche tendenziali sono state sottoposte alla validazione dell’Ufficio Parlamentare di Bilancio (UPB), secondo quanto previsto dalla legge n. 243 del 2012 e validate dal Consiglio dell’UPB l’8 aprile 2026. Nella nota allegata alla lettera di validazione viene precisato che il quadro macroeconomico tendenziale dell’economia italiana ha ottenuto la validazione in quanto l’andamento previsto delle principali variabili macroeconomiche è ricompreso in un intervallo accettabile. Inoltre, l’UPB considera adeguate le ipotesi del MEF riferite al contesto internazionale, pur ritenendole esposte a forti rischi.
Per quanto riguarda le variabili macroeconomiche e di finanza pubblica monitorate nel Documento, si rileva, in primo luogo, come nel corso dell'esercizio 2025, il quadro macroeconomico globale abbia evidenziato una capacità di tenuta maggiore rispetto alle proiezioni formulate dai principali istituti internazionali, in un contesto caratterizzato da crescenti frangenti di tensione geopolitica. Tale dinamica è stata sostenuta, tra l’altro, dalla significativa accelerazione degli scambi commerciali, il cui tasso di crescita è passato dal 2,5% del 2024 al 4,2% del 2025. Per quanto riguarda l’Italia, il Documento di finanza pubblica riporta che nel 2025 la crescita del PIL reale è stata pari al +0,5% rispetto al 2024. Tale dato si assesta al +0,7% in termini destagionalizzati e corretti per i giorni lavorativi. Questo tasso di crescita è stato principalmente determinato dalla domanda nazionale al netto delle scorte, favorita dai consumi privati, che segnano un valore del +1,1%, e dalle condizioni del mercato del lavoro, con l’ulteriore crescita dell’occupazione e l’aumento delle retribuzioni reali del 1,2%. L’aumento delle retribuzioni non ha comunque ancora pienamente compensato la perdita accumulata durante la fase inflazionistica.
Nel dettaglio, nel corso del 2025 il mercato del lavoro ha fatto registrare un nuovo incremento dell’occupazione, pari a +0,8%, e anche il tasso di disoccupazione ha registrato un ribasso, pari a -0,4 punti percentuali rispetto all’anno precedente, attestandosi al 6,1%. In base alla rilevazione sulle forze di lavoro, nella media del 2025, il tasso di occupazione, relativo alla popolazione nella fascia di età tra i 15 e i 64 anni, ha raggiunto il 62,5%, in aumento di 0,3 punti percentuali rispetto al 2024.
Secondo quanto riportato nel Documento, sono aumentate le forme contrattuali più stabili, che attualmente riguardano l’86,5% degli occupati. Al contempo, si è ridotta ulteriormente la quota dei contratti a termine. Giova segnalare, tuttavia, che l’incremento del numero dei contratti permanenti nel periodo post-pandemico è riconducibile principalmente alle nuove assunzioni, mentre non si registra una significativa trasformazione dei rapporti già esistenti da temporanei a permanenti. Infine, nel mercato del lavoro si rileva anche come nel corso dell’ultimo anno la crescita dell’occupazione sia stata più pronunciata tra le donne che tra gli uomini. La crescita dell’occupazione femminile è stata infatti pari all’1%, mentre l’occupazione maschile è cresciuta dello 0,6%.
Secondo quanto riportato nel Documento di finanza pubblica, nonostante l’irrigidimento delle relazioni commerciali registratosi a livello globale, l’Italia ha mantenuto invariata la propria quota nei mercati internazionali, pari, in media nel periodo dal 2014 al 2025, al 2,8%. Nel 2025, in particolare, si è registrata una rilevante espansione del comparto farmaceutico e in generale un progressivo spostamento verso segmenti di mercato a più elevato valore aggiunto. Si rileva come l’avanzo commerciale abbia raggiunto quindi i 50,7 miliardi. I risultati che riguardano la competitività dell’Italia sui mercati internazionali risentono anche della strutturale dipendenza dell’Italia dall’estero per l’energia. La dipendenza italiana dalle fonti di approvvigionamento energetico è pari al 74%, rispetto al 57% della media dell’UE. In questo contesto la dipendenza italiana è significativamente legata all’area dei Paesi del Golfo persico. L’Italia acquista infatti da quest’area il 25,2% del proprio consumo di carbone coke e dei prodotti petroliferi raffinati, il 10,7% del petrolio greggio, il 33,4% dei prodotti petroliferi, il 10,4% del gas naturale e degli altri gas. In tale contesto, gli investimenti fissi lordi sono cresciuti del +3,5%, rispetto al +2,6% riportato dalle previsioni esposte nel Documento programmatico di finanza pubblica di ottobre 2025. L’andamento delle esportazioni nette ha invece contribuito negativamente alla crescita per 0,7 punti percentuali.
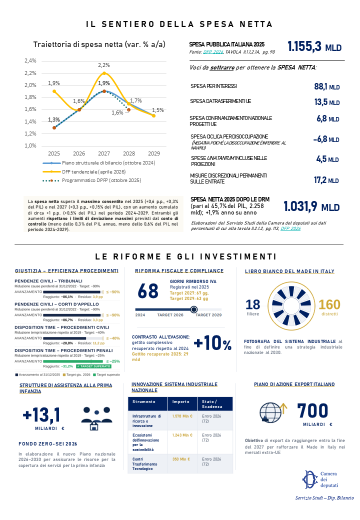
Alla luce di tali premesse e del quadro macroeconomico, nella Relazione si dà conto dell’andamento della spesa netta, riportando i dati sul tasso di crescita effettivo a consuntivo per gli anni 2023-2025 e quello stimato per gli anni 2026-2029, rispetto agli obiettivi programmatici stabiliti nel Piano strutturale di bilancio, con l’indicazione delle informazioni sull’evoluzione delle sue componenti a partire dalla spesa primaria. I dati di consuntivo sul tasso di crescita annuo della spesa netta mostrano come nel 2025 la spesa netta sia cresciuta del +1,9%, risultando quindi più elevata di 0,6 punti percentuali, pari a circa 6 miliardi, rispetto al +1,3% previsto dal Piano strutturale di bilancio. Secondo quanto riportato dal Governo nel Documento di finanza pubblica, alcuni fattori contingenti tra cui gli effetti del Superbonus hanno causato un aumento della spesa complessiva della P.A. pari a circa 45 miliardi, superando i valori originariamente previsti.
Inoltre, nel 2025 il tasso di disoccupazione effettivo in Italia, pari al 6,1%, si è attestato ad un valore minore di circa 1,7 punti percentuali rispetto al tasso di disoccupazione stimato “naturale”, inteso come tasso di disoccupazione che non accelera le dinamiche inflattive mediante rialzi dei salari. Secondo le stime della Commissione europea, il tasso di disoccupazione “naturale” sarebbe stato pari al 7,8%. Pertanto, nel corso del 2025 si sarebbe verificata una minore spesa ciclica per la disoccupazione. Infatti, nel Documento di finanza pubblica si stima come l’Italia abbia risparmiato circa 7 miliardi di euro di minori sussidi per disoccupazione rispetto alla spesa corrispondente al livello di tasso di disoccupazione “naturale” elaborato dalla Commissione europea.
Se si considera anche l’aumento delle altre voci da escludere dal calcolo della spesa primaria per ottenere la spesa netta, l’aumento di quest’ultimo indicatore sarebbe stato ancor più elevato. In particolare, si segnala che le maggiori entrate discrezionali hanno raggiunto un valore di 17 miliardi, la spesa finanziata dall’UE è stata pari a circa 13 miliardi e le spese una tantum sono state pari a 5 miliardi. Le spese una tantum includono tra l’altro 2.959 milioni derivanti da sovvenzioni PNRR che, secondo quanto riportato dal Governo, a seguito della modifica del PNRR di novembre 2025, sarebbero state trasformate in prestiti e quindi contabilizzate nell’ambito delle spese una tantum (si veda pagina 88, nota n. 15, del DFP 2026).
Infine, si segnala che hanno inciso sull’andamento della spesa netta anche gli altri effetti derivanti dalla revisione PNRR di novembre 2025 e riconducibili alla contabilizzazione di 3.169 milioni come entrate straordinarie dalla UE, in esito alla trasformazione di prestiti PNRR in sovvenzioni.
Nel 2026 la spesa netta dovrebbe crescere del +1,6% rispetto al 2025, in linea con quanto previsto nel Piano strutturale di bilancio, dato l’aumento della spesa della P.A. e della componente ciclica per la disoccupazione che saranno compensate da circa 21 miliardi di spese finanziate dai fondi UE e legate al PNRR. Si segnala, in tale contesto, che per il 2026 il Governo non prevede alcun effetto derivante dalle entrate discrezionali sull’andamento della spesa netta.
Visto l’aumento della spesa netta effettiva 2025 rispetto alle previsioni, il tasso di crescita cumulato della spesa netta 2026 potrebbe essere più elevato di 0,6 punti percentuali rispetto a quanto previsto. Nel 2027, invece, si prevede che la spesa netta crescerà del +2,2%, superando, di 0,3 punti percentuali, il limite annuale stabilito al +1,9%. Come rilevato dal Ministro dell’economia e delle finanze già nella premessa al Documento, l’aumento nel 2027 sarà dovuto alla necessità di indicizzare le pensioni, in esito al probabile aumento dell’inflazione nel 2026, dal previsto 1,5% al 2,4%, a causa degli shock energetici. Pertanto, il Governo evidenzia nel Documento di finanza pubblica che il tasso di crescita della spesa netta consuntivo 2025 e quello previsto per il 2026 possano essere considerati conformi a quanto previsto dal Consiglio.
Con riferimento all’obiettivo di una gestione responsabile e sostenibile delle finanze pubbliche, la Relazione dà conto degli andamenti dello scenario programmatico e dello scenario tendenziale. In particolare, secondo i dati di consuntivo, nel 2025 il rapporto deficit/PIL è stato pari a 3,1%, in lieve peggioramento rispetto al 3% previsto nel Documento programmatico di finanza pubblica dello scorso anno. Rispetto al 2024 il deficit si è ridotto di 0,3 punti percentuali, in considerazione dell’aumento di 1 punto percentuale delle entrate che ha più che compensato l’incremento delle spese.
Inoltre, nel DFP si ricorda che l’uscita dalla procedura per deficit eccessivo, attualmente prevista per il 2027, quando saranno disponibili i dati di consuntivo 2026, “non sarebbe impedita da eventuali scostamenti in eccesso del tasso di crescita della spesa netta”, a condizione che il rapporto deficit/PIL rimanga al di sotto del 3% sia nell’anno in corso che nell’anno successivo, come si precisa nel Codice di condotta approvato a dicembre 2025.
Si segnala, inoltre, che i tassi di crescita della spesa netta 2025 e 2027 comporterebbero l’utilizzo quasi integrale degli spazi di flessibilità previsti nell’ambito del conto di controllo per l’intero periodo 2025-2029. Inoltre, se il Governo confermasse le politiche in essere indicate nella Seconda Sezione, dati gli effetti pari a circa +2,6 miliardi nel 2027, +1,8 miliardi nel 2028 e +1,5 miliardi nel 2029, la spesa netta aumenterebbe di ulteriori 0,3 punti percentuali già nel 2027, comportando il superamento anche dei massimali del conto di controllo.
Guardando al debito pubblico, il Documento di finanza pubblica 2026 indica che nel 2025 il rapporto debito/PIL è passato al 137,1%, in aumento rispetto al 134,7% dell’anno precedente. Il rapporto risulta tuttavia di quasi un punto percentuale superiore alla previsione del DPFP 2025 e di circa 0,2 punti percentuali al di sopra della previsione del Piano strutturale di bilancio. Per quanto riguarda l’aggiustamento stock-flussi, ossia la variazione del debito non riconducibile al deficit, l’andamento del rapporto debito/PIL ha risentito dell’impatto di cassa dilazionato nel tempo dei crediti superbonus e gli effetti di valutazione del debito. La componente legata all’effetto cosiddetto “snow-ball” (differenziale tra il costo medio del debito e la crescita nominale del PIL) ha inciso negativamente sull’andamento del rapporto debito/PIL (per lo 0,5% del PIL). Rispetto alle previsioni del Documento programmatico di finanza pubblica dello scorso ottobre, il fabbisogno di cassa del 2026 risulta più elevato anche in ragione delle maggiori spese connesse alla dinamica dell’inflazione in corso e agli effetti delle spese per i numerosi rinnovi contrattuali del pubblico impiego previsti per il 2026.
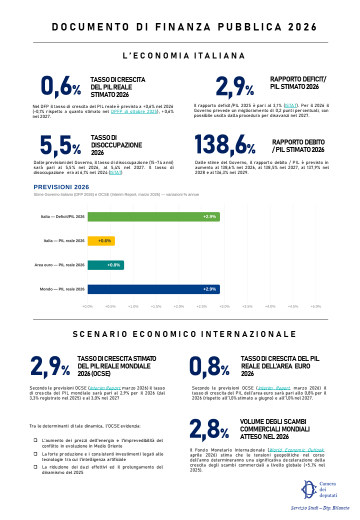
I dati trasmessi dal Governo mostrano che il rapporto debito/PIL dovrebbe attestarsi al 138,6 % nel 2026, segnalando un peggioramento rispetto a quanto previsto nel Documento programmatico di finanza pubblica del 2025. Nonostante la revisione a rialzo delle stime, guardando al medio periodo, il rapporto debito/PIL dovrebbe iniziare a ridursi a partire dal 2027 con l’esaurirsi dell'impatto dei crediti di imposta, unitamente al consolidamento dell’avanzo primario.
Considerando la revisione delle stime sull’andamento delle principali variabili e indicatori di finanza pubblica, a seguito della nuova congiuntura economica internazionale e l’inflazione rivista al rialzo, si prevede la sostanziale resilienza delle entrate in quanto l'inflazione sostiene le basi imponibili, specialmente per l'IVA, compensando temporaneamente il rallentamento del PIL. Sul fronte delle spese si prevede un aumento dei costi nominali e la crescita della spesa per interessi sia per l'indicizzazione dei titoli all'inflazione, sia per l'innalzamento della curva dei rendimenti dei titoli di Stato. Nonostante l’emergere di questo nuovo scenario, secondo quanto descritto nel DFP 2026, il Governo conferma il rafforzamento progressivo dell'avanzo primario, previsto in crescita dall'1,2% del 2026 fino al 2,4% del 2029.
Nel corso dell'esercizio 2025, il quadro macroeconomico globale ha evidenziato una capacità di tenuta superiore alle proiezioni formulate dai principali istituti internazionali in un contesto caratterizzato da persistenti pressioni geopolitiche. Tale dinamica è stata sostenuta, tra l’altro, dalla significativa accelerazione degli scambi commerciali, il cui tasso di crescita è passato dal 2,5 per cento del 2024 al 4,2 per cento del 2025.
Oltre che dal comparto tecnologico, dove l’OCSE ha rilevato che nel 2025 gli investimenti di venture capital nel settore dell’IA hanno rappresentato il 61 per cento del totale (258,7 miliardi di dollari su 427,1 miliardi), raddoppiando la propria quota rispetto al 2022, la resilienza del sistema economico è stata favorita da fattori tecnici quali il front-loading degli acquisti da parte delle imprese statunitensi e la debolezza del dollaro, che ha ridotto le pressioni sui bilanci delle economie emergenti.
In tale quadro, il Fondo Monetario Internazionale ha stimato, per l'anno 2025, una crescita del prodotto interno lordo globale pari al 3,4 per cento, in un contesto di espansione della produzione industriale mondiale del 3,2 per cento. La crescita dell'output industriale ha fornito il necessario sostegno alla progressiva riconfigurazione delle rotte commerciali e delle catene globali del valore, già in atto a seguito delle dinamiche geopolitiche degli anni precedenti.
Il 2025 e i primi mesi del 2026 sono stati contraddistinti da una profonda riconfigurazione nell’architettura degli scambi mondiali. Al fine di moderare l'incertezza generata dalle tensioni commerciali, è stato siglato l'accordo di Turnberry tra gli Stati Uniti d'America e l'Unione europea, che ha rappresentato un significativo elemento di stabilizzazione del sistema.
Il quadro è tuttavia mutato sostanzialmente il 20 febbraio 2026, quando la Corte Suprema degli Stati Uniti ha stabilito che l'International Emergency Economic Powers Act (IEEPA) non conferisce al Presidente degli Stati Uniti l'autorità di imporre dazi. In risposta, l'amministrazione statunitense ha adottato un provvedimento di imposizione di dazi nella misura del 10 per cento su tutti i beni importati, per un periodo di centocinquanta giorni.
Contestualmente la Cina ha rivisto significativamente i propri flussi di esportazione, intensificando gli scambi verso l'Africa (+26 per cento), l’area ASEAN (+ 13 per cento) e il mercato dell'area euro (+8 per cento) compensando in tal modo la riduzione del commercio con gli Stati uniti (-20 per cento).
La rinnovata volatilità del comparto energetico si conferma tra le variabili di rischio macroeconomico di maggiore rilievo nel quadro dell'economia internazionale. Dopo una fase di normalizzazione osservata nell'ultimo trimestre del 2025, lo shock verificatosi in Medio Oriente nel corso del 2026 ha nuovamente destabilizzato l'equilibrio dell'offerta energetica globale.
L’International Energy Agency riporta che la chiusura dello Stretto di Hormuz è la più rilevante interruzione delle forniture petrolifere registrata nella storia del mercato energetico globale, evidenziando come dallo stretto transitino il 20 per cento del petrolio e il 6 per cento del gas naturale consumati a livello mondiale. Conseguentemente, nella seconda metà di marzo 2026 le quotazioni del Brent si sono avvicinate alla soglia dei 120 dollari al barile, registrando un incremento pari al 35 per cento e innescando una nuova ondata di pressioni inflattive. In un contesto caratterizzato altresì dalla vulnerabilità delle catene di approvvigionamento, il posizionamento dell'Italia con riferimento alle materie critiche, di cui al Regolamento (UE) 2024/1252, assume particolare importanza. Secondo le elaborazioni del Ministero dell'Economia e delle Finanze su dati ITC Statistics e del Centro comune di ricerca della Commissione europea (JRC), le importazioni nazionali di materie prime critiche ammontano a 25,2 miliardi di euro, pari al 4,5 per cento del totale nazionale, collocando l'Italia al secondo posto nell'Unione europea per entità degli acquisti del settore, dopo la Germania. Le esportazioni si attestano a 15,9 miliardi di euro, corrispondenti al 2,6 per cento del totale. L'analisi dei flussi evidenzia come il punto di forza del sistema produttivo italiano sia rappresentato dalle fasi di lavorazione, raffinazione e fabbricazione, con la componente estrattiva che ricopre un ruolo marginale. Il saldo negativo del settore risulta determinato principalmente dalle materie prime di maggiore rilevanza strategica, in particolare rame e alluminio, che complessivamente rappresentano circa i due terzi dell'interscambio nazionale. Tale risultato, indice della dipendenza italiana da input primari di provenienza estera, rende evidente la necessità di un rafforzamento delle capacità di riciclo e di sviluppo di materiali alternativi, in coerenza con quanto stabilito a livello europeo.
Tra la fine del 2025 e l’inizio del 2026, il contesto finanziario internazionale è stato caratterizzato da un progressivo allentamento delle condizioni monetarie, che ha favorito un clima di moderata propensione al rischio sui mercati globali.
La relativa stabilità dei prezzi con le principali banche centrali neutrali sui mercati, tra cui la Federal Reserve e la Banca Centrale Europea che avevano portato i livelli dei tassi di interesse rispettivamente al 3,625 e al 2 per cento, hanno contribuito ad alimentare aspettative di ulteriori tagli dei tassi.
A seguito dell’ampliarsi delle tensioni geopolitiche, gli effetti sul lato dell'offerta reale si sono rapidamente trasmessi ai mercati finanziari. Nel corso dei primi mesi del 2026 le rinnovate pressioni inflattive hanno determinato un deciso rialzo dei rendimenti dei titoli di Stato. In particolare, nel mese di aprile il rendimento del Treasury statunitense a 10 anni ha raggiunto il 4,3 per cento, laddove quello del Bund tedesco è salito al 3,0 per cento. Il cessate il fuoco del 7 aprile ha favorito un parziale recupero dei mercati, pur in un contesto di persistente volatilità. Con riferimento alle valute, l’euro, dopo essere sceso a 1,15 dollari è ritornato a quota 1,18.
L'andamento congiunturale dell'area euro nel corso del 2025 è stato contraddistinto da una domanda interna resiliente, che ha in parte compensato gli shock esogeni. In tale contesto, come sarà illustrato più approfonditamente di seguito, l'economia italiana ha registrato un incremento del prodotto interno lordo reale pari allo 0,5 per cento nell'anno 2025, in linea con le previsioni contenute nel Documento Programmatico di finanza pubblica. L'andamento del mercato del lavoro è risultato positivo, con le retribuzioni reali che hanno registrato tassi di crescita superiori all'inflazione, sostenendo il potere d'acquisto delle famiglie. Il tasso di disoccupazione è altresì sceso al 6,1 per cento (6,0 nell'area euro), fornendo un segnale fondamentale in una congiuntura contraddistinta da elevata incertezza.
Le prospettive di crescita per il biennio 2026-2027 risentono della frammentazione geoeconomica in atto e dei rischi connessi alla sostenibilità dei debiti sovrani. L’OCSE stima per l'anno 2026 una crescita del prodotto interno lordo mondiale intorno al 2,9 per cento, con una contestuale revisione al ribasso della stima relativa all'area euro allo 0,8 per cento. Il Fondo Monetario Internazionale mantiene una valutazione più ottimistica per l’area euro, con una stima di crescita pari all'1,1 per cento. Per l'anno 2027, l'OCSE prospetta un recupero del tasso di crescita del PIL dell'area euro all'1,2 per cento, sostenuto in parte dall'impulso fiscale derivante dal piano Readiness 2030 per la difesa europea.
I principali rischi al ribasso rimangono riconducibili alla possibilità di effetti di secondo impatto sui livelli salariali e all'eventuale persistenza dello shock energetico, fattori che potrebbero compromettere la ripresa del ciclo espansivo nell'area euro e, più in generale, nell'economia globale.
Il DFP 2026 (DOC. CCXL, n. 2) riporta che nel 2025 il PIL reale è cresciuto del +0,5% rispetto al 2024 (+0,7% in termini destagionalizzati e corretti per i giorni lavorativi, p. 71). La lieve crescita è stata principalmente determinata dalla domanda nazionale al netto delle scorte, sospinta dai consumi privati (+1,1%) favoriti da una ulteriore crescita dell’occupazione, da un aumento delle retribuzioni reali (+1,2%) che comunque “non hanno ancora pienamente compensato la perdita accumulata durante la fase inflazionistica” (p. 62) e da una lieve diminuzione del tasso di risparmio.
Inoltre, gli investimenti fissi lordi sono cresciuti del +3,5% (contro la previsione del +2,6% del DPFP di ottobre 2025) e le costruzioni sono aumentate del +3,3% anche a causa degli effetti del Superbonus (si veda la tabella infra).
Le esportazioni nette hanno invece contribuito negativamente alla crescita per 0,7 punti percentuali; il DFP rileva tuttavia come a fronte di un irrigidimento delle relazioni commerciali internazionali, l’Italia sia riuscita a mantenere pressoché invariata la propria quota di mercato internazionale (2,8% in media nel 2014-2025). Nel 2025, in particolare, si è registrata una rilevante espansione del comparto farmaceutico, e in generale un progressivo spostamento verso segmenti di mercato a più elevato valore aggiunto. L’avanzo commerciale ha raggiunto i 50,7 miliardi.
Il DFP rileva, infine, che l’Italia mantiene una strutturale dipendenza dall’estero per l’energia (pari al 74%, contro il 57% della media UE), con un ruolo significativo dei Paesi del Golfo persico: l’Italia acquista da quest’area il 25,2% del proprio consumo di carbone coke e dei prodotti petroliferi raffinati, il 10,7% del petrolio greggio, il 33,4% dei prodotti petroliferi, il 10,4% del gas naturale e degli altri gas (si veda il box “la sicurezza energetica”, pp. 75-77).
Sulle stime dei contributi dei diversi fattori produttivi alla crescita del PIL potenziale e quindi del divario tra PIL reale e potenziale (output gap), si veda il box di pagg. 100-105 del DFP 2026.
Tabella 1 - Conto economico delle risorse e degli impieghi - anni 2023-2025
(variazioni percentuali)
| |
2023 |
2024 |
2025 |
| PIL |
+0,9% |
+0,8% |
+0,5% |
| Importazioni |
-1,9% |
-1,0% |
+3,6% |
| Consumi finali nazionali |
+0,7% |
+1,3% |
+0,9% |
| - spesa delle famiglie residenti |
+0,5% |
+1,2% |
+1,0% |
| - spesa delle P.A. |
+1,0% |
+1,5% |
+0,6% |
| - spesa delle I.S.P. (Istituzioni Sociali Private) |
+8,3% |
+2,0% |
+6,8% |
| Investimenti fissi lordi |
+10,1% |
-3,1% |
+3,5% |
| - costruzioni |
+17,7% |
-5,7% |
+3,3% |
| - macchinari, attrezzature* |
+0,4% |
-2,5% |
+2,2% |
| - mezzi di trasporto |
+20,0% |
+2,3% |
+9,1% |
| Esportazioni |
-0,2% |
-0,4% |
+1,3% |
Fonte: ISTAT, “PIL e indebitamento delle AP - Anni 2023-2025” (2 marzo 2026), Tavole allegate, Tavola 4.
* La voce “macchinari, attrezzature” comprende anche Apparecchiature ICT, altri impianti e macchinari, armamenti e risorse biologiche coltivate.
Dal lato dell’offerta, il settore produttivo è cresciuto del +0,8% rispetto al 2024; la crescita, tuttavia, è stata sostenuta dal settore produttivo delle costruzioni (+3,5% rispetto al 2024, superiore alla media UE; DOC. CCXL, n. 2, box di pag. 56) e dai settori non manifatturieri (attività estrattive, professionali, amministrative), mentre l’industria manifatturiera ha registrato un calo del -0,6% rispetto al 2024 quando a livello UE si registra una lieve crescita. In particolare, tra i settori manifatturieri, si segnalano:
· La produzione di autoveicoli è diminuita del -10,9% rispetto al 2025, e del -25,5% rispetto al 2021, mentre a livello europeo è diminuita lievemente nel 2025 ed aumentata del +5,3% rispetto al 2021; quella degli altri mezzi di trasporto è aumentata del +2,0% nel 2025 e del +35,2% dal 2021;
· I settori tessili e dell’abbigliamento registrano significativi cali: il tessile è diminuito del -3,6% nel 2025 e del -17,3% dal 2021, l’abbigliamento è diminuito del -4,7% nel 2025 e del -6,6% dal 2021, la produzione di pelli e calzature è diminuita del -9,5% nel 2025 e del -26,4% dal 2021;
· La produzione farmaceutica è aumentata del +2,6% nel 2025 e del + 19,5% rispetto al 2021;
· La produzione chimica è diminuita del -3,3% nel 2025 e del -13,9% rispetto al 2021;
· La produzione di computer, elettronica e ottica è aumentata del +2,9% nel 2025 e del +8,8% rispetto al 2021.
Tabella 2 - Variazione della produzione manifatturiera tra il 2021 e il 2025
(Variazione della produzione tra il 2025 e l'anno base 2021)
| Variazione della produzione tra il 2025 e l'anno base 2021, per classificazione delle attività manifatturiere (NACE_R2), dati corretti per gli effetti di calendario |
Italia |
Germania |
Spagna |
Francia |
UE |
| [10] Industrie alimentari |
4,7% |
-2,4% |
-0,3% |
-1,2% |
3,0% |
| [11] Industria delle bevande |
-5,7% |
-0,3% |
1,3% |
-9,7% |
0,3% |
| [13] Industrie tessili |
-17,3% |
-18,6% |
-7,0% |
7,5% |
-13,5% |
| [14] Confezione di articoli di abbigliamento, confezione di articoli in pelle e pelliccia |
-6,6% |
-12,8% |
-20,3% |
40,8% |
-5,1% |
| [15] Fabbricazione di articoli in pelle e simili |
-26,4% |
-7,4% |
-13,5% |
21,6% |
-13,8% |
| [16] Industria del legno e dei prodotti in legno e sughero (esclusi i mobili), fabbricazione di articoli in paglia e materiali da intreccio |
-15,7% |
-22,5% |
-14,5% |
-17,9% |
-13,7% |
| [17] Fabbricazione di carta e di prodotti di carta |
-8,4% |
-19,5% |
-4,4% |
-11,1% |
-8,5% |
| [18] Stampa e riproduzione di supporti registrati |
-32,7% |
-27,9% |
-10,3% |
-12,6% |
-17,1% |
| [19] Fabbricazione di coke e prodotti derivanti dalla raffinazione del petrolio |
0,2% |
-5,1% |
4,8% |
37,5% |
2,5% |
| [20] Fabbricazione di prodotti chimici |
-13,9% |
-21,6% |
-3,3% |
-8,0% |
-19,4% |
| [21] Fabbricazione di prodotti farmaceutici di base e di preparati farmaceutici |
19,5% |
3,7% |
26,8% |
20,1% |
52,9% |
| [22] Fabbricazione di articoli in gomma e materie plastiche |
-9,2% |
-14,4% |
-2,6% |
-9,9% |
-8,4% |
| [23] Fabbricazione di altri prodotti della lavorazione di minerali non metalliferi |
-15,2% |
-21,8% |
-11,8% |
-19,8% |
-15,0% |
| [24] Metallurgia |
-14,1% |
-11,6% |
-12,8% |
-17,3% |
-10,7% |
| [25] Fabbricazione di prodotti in metallo (esclusi macchinari e attrezzature) |
-11,5% |
-13,8% |
2,1% |
-7,1% |
-6,1% |
| [26] Fabbricazione di computer e prodotti di elettronica e ottica, apparecchi elettromedicali, apparecchi di misurazione e di orologi |
8,8% |
3,4% |
34,3% |
14,2% |
-5,3% |
| [27] Fabbricazione di apparecchiature elettriche ed apparecchiature per uso domestico non elettriche |
-3,5% |
-14,0% |
7,0% |
4,6% |
-2,5% |
| [28] Fabbricazione di altri macchinari ed apparecchiature |
-1,9% |
-10,4% |
4,2% |
-8,6% |
-1,6% |
| [29] Fabbricazione di autoveicoli, rimorchi e semirimorchi |
-25,5% |
5,5% |
10,5% |
4,9% |
5,3% |
| [30] Fabbricazione di altri mezzi di trasporto |
35,2% |
19,8% |
30,3% |
29,1% |
30,0% |
| [31] Fabbricazione di mobili |
-4,5% |
-24,6% |
5,2% |
-21,7% |
-11,8% |
| [32] Altre industrie manifatturiere |
-10,0% |
-1,5% |
12,2% |
24,6% |
22,1% |
| [33] Riparazione, manutenzione ed installazione di macchine ed apparecchiature |
12,5% |
11,6% |
13,0% |
19,1% |
17,6% |
| [35] Fornitura di energia elettrica, gas, vapore e aria condizionata |
-4,8% |
-17,6% |
3,4% |
-5,4% |
-5,8% |
| Attività manifatturiere |
-5,8% |
-7,1% |
2,5% |
3,5% |
1,1% |
Fonte: Eurostat, produzione delle attività manifatturiere – dati annuali, anno base 2021.
Nel corso del 2025 il mercato del lavoro ha fatto registrare un nuovo incremento dell’occupazione (+0,8%) e la graduale riduzione del tasso di disoccupazione (6,1%, -0,4 punti percentuali rispetto all’anno precedente). In base alla rilevazione sulle forze di lavoro, nella media del 2025, il tasso di occupazione (15-64 anni) è salito al 62,5%, in aumento di 0,3 punti percentuali rispetto al 2024.
Inoltre, il DFP rileva che sono aumentate le forme contrattuali più stabili (ora pari all’86,5% degli occupati), e si è ridotta ulteriormente la quota dei contratti a termine: tuttavia, si rileva tuttavia che l’espansione dei contratti permanenti nel periodo post-pandemico è riconducibile principalmente alle nuove assunzioni, mentre non si registra una significativa trasformazione dei rapporti già esistenti da temporanei a permanenti.
Inoltre, si rileva che la crescita dell’occupazione è stata più pronunciata tra le donne che tra gli uomini (+1,0% contro +0,6%) e più tra i lavoratori ultracinquantenni (+4,2%); al contrario, il tasso di partecipazione della popolazione 15-24 anni ha raggiunto i minimi storici a fine 2025, per l’effetto del prolungamento dei percorsi formativi e, d’altro canto, di fenomeni di scoraggiamento. Inoltre, il DFP segnala che l’indicatore di “sottoutilizzo” del mercato del lavoro (labour market slack) rimane superiore in Italia di quasi 3 punti percentuali rispetto alla media UE, e in generale permangono quote significative di part-time involontario e di sovra-qualificazione della forza lavoro. Infine, si registra un aumento delle ore lavorate (+1,1%) e, contestualmente, un proseguimento delle difficoltà di reperimento della manodopera, riconducibili più ai disallineamenti tra le qualifiche richieste e quelle offerte che a una carenza di lavoratori, visti i tassi di inattività ancora elevati.

Anche nel 2025 si registra, a fronte di una crescita moderata della produzione (+0,8%), una crescita più sostenuta degli addetti (+1,3%): l’aumento dell’occupazione avviene contestualmente a una riduzione della produttività del lavoro pari a -0,7%, misurata come valore aggiunto per unità di lavoro (ULA). Tra le motivazioni, il DFP evidenzia la redistribuzione del personale tra settori a produttività differente. Nonostante per il 2025 si registri una diminuzione degli occupati nei servizi (con corrispondenti aumenti di produttività nel commercio e trasporti, informazione e comunicazione e nelle attività finanziarie ed amministrative), si registra un aumento degli occupati nella manifattura (+1,9%), a fronte dei quali l’aumento della produzione è molto inferiore, e nelle costruzioni (+0,6%), comparto generalmente a minore valore aggiunto.
Per quel che concerne i salari, come anticipato, prosegue il recupero: le retribuzioni contrattuali per dipendente sono cresciute del 3,1%, per effetto dei rinnovi sia del settore privato che di quello pubblico; la perdita di potere d’acquisto durante la fase inflazionistica 2022-2023 non è ancora stata pienamente riassorbita. Nel 2025, invece, si osserva un aumento sia del mark-up sia della quota profitti del settore manifatturiero, e si verifica il ritorno a una dinamica positiva dei profitti unitari.
Infine, con riferimento al mercato del credito, il ciclo di allentamento della politica monetaria della BCE ha favorito una graduale ripresa nell’erogazione dei prestiti alle imprese; per le famiglie, i tassi sui mutui sono apparsi in aumento, mentre i tassi per il credito al consumo hanno registrato una riduzione. Nel settore bancario, la qualità degli attivi è migliorata, con una riduzione dei crediti deteriorati, scesi al 2,60%; per le imprese si è osservato un ulteriore ridimensionamento della leva finanziaria anche grazie agli aumenti di valore del capitale azionario.
La prima Sezione del Documento di finanza pubblica 2026 espone le prospettive per l’anno in corso e le previsioni tendenziali per il triennio successivo al 2026.
Al riguardo, nel DFP 2026 si precisa che, sebbene gli elementi informativi obbligatori richiesti dalla nuova governance economica europea prevedano la sola rendicontazione del rispetto degli impegni presi nel Piano strutturale di bilancio di medio termine (PSBMT) relativamente al 2025, in conformità con gli atti di indirizzo approvati dalle Commissioni Bilancio della Camera (7/00380) e del Senato (7/00039): “sono stati inseriti nel DFP una serie di elementi informativi aggiuntivi, tra cui, appunto, l’estensione dell’orizzonte temporale delle previsioni fino al terzo anno successivo a quello in corso.”
Le previsioni macroeconomiche tendenziali sono state sottoposte alla validazione dell’Ufficio Parlamentare di Bilancio (UPB), secondo quanto previsto dalla legge n. 243 del 2012 e validate dall’UPB con una nota dell’8 aprile 2026 (cfr. il box in fondo al capitolo).
Lo scenario a legislazione vigente esposto nel DFP 2026 per l’anno in corso e per i tre anni successivi riflette un quadro economico fortemente condizionato dall’incertezza dovuta agli sviluppi delle tensioni geopolitiche in atto, di proporzioni elevate e di durata ancora non prevedibile.
Il rinnovarsi delle tensioni commerciali legate all'evoluzione della politica commerciale statunitense con l'adozione di nuove misure tariffarie, da un lato, e le pressioni sui prezzi delle materie prime energetiche scaturite con l’avvio, a fine febbraio, del conflitto nell’area mediorientale, prefigurano un contesto internazionale molto più complesso di quanto ipotizzato ad ottobre nel Documento programmatico di finanza pubblica, che ha condotto il Governo ad una revisione al ribasso della stima di crescita dell’economia italiana per l’anno in corso e per gli anni successivi.
Per l’anno in corso, la revisione al ribasso è attenuata per effetto del trascinamento statistico positivo del 2025. Nel DFP, infatti, si rileva che, nonostante un contesto economico globale complesso, l’economia italiana ha manifestato nell’ultimo trimestre del 2025 un andamento positivo (+0,3% in termini congiunturali), che ha assicurato un trascinamento favorevole di pari entità nel 2026.
Dopo l’andamento positivo dell’ultimo trimestre 2025, tuttavia, i dati congiunturali emersi a gennaio già evidenziavano segnali di rallentamento.
In particolare, il DFP mette in evidenzia che a gennaio 2026 il fatturato dell’industria ha registrato un calo in termini congiunturali dello 0,3% in valore e dell’1,7% in volume. L’indice della produzione industriale destagionalizzato ha segnato il secondo calo consecutivo in termini congiunturali, con una contrazione del -0,6%, dopo la flessione di dicembre di entità analoga (-0,5%), registrando solo un marginale recupero a febbraio (+0,1 per cento). Anche l’indice destagionalizzato della produzione nelle costruzioni è diminuito dell’1,3% rispetto a dicembre 2025, registrando la terza diminuzione consecutiva, in parte recuperata a febbraio (+0,5%). Leggermente meno favorevoli sono risultate anche le indicazioni derivanti dal clima di fiducia delle imprese a febbraio, dopo il lieve miglioramento di gennaio, rimanendo comunque ampiamente al di sopra della media del 2025.
A marzo sono emersi i primi effetti del nuovo shock energetico prodotto dal conflitto in Medio Oriente. Gli indicatori ciclici hanno iniziato a mostrare un lieve deterioramento, con un clima di fiducia dei consumatori in calo e giudizi delle imprese in peggioramento.
Secondo quanto riportato nel DFP, fino a febbraio, sia gli indici PMI Purchasing Managers’ Index (PMI composito a 52,1) sia l’indice Istat sul clima di fiducia delle imprese delineavano un quadro compatibile con il ritmo di crescita osservato a fine 2025. In marzo si osserva, per entrambi, un lieve indebolimento ciclico: il PMI composito scende sotto la soglia di espansione (a 49,2 punti), scontando la flessione nei servizi (48,8 da 52,3). L’indice sulla fiducia delle imprese si mantiene stabile, con un modesto miglioramento in tutti i comparti a eccezione del commercio al dettaglio. Più deciso il calo della fiducia dei consumatori.
Secondo il Comunicato ISTAT, a marzo l’indicatore di fiducia dei consumatori subisce un marcato calo (da 97,4 a 92,6), dovuto ad un peggioramento di tutte le componenti dell’indice. Quelle che registrano il peggioramento più accentuato sono i giudizi e soprattutto le attese sulla situazione economica generale. L’indicatore di fiducia delle imprese subisce, invece, una riduzione marginale (da 97,4 a 97,3), sintetizzando opinioni complessivamente positive nel comparto dell’industria e dei servizi di mercato e un diffuso peggioramento delle valutazioni degli imprenditori che operano nel commercio al dettaglio.
Figure 1 - Indici del clima di fiducia dei consumatori e delle imprese italiane (IESI)
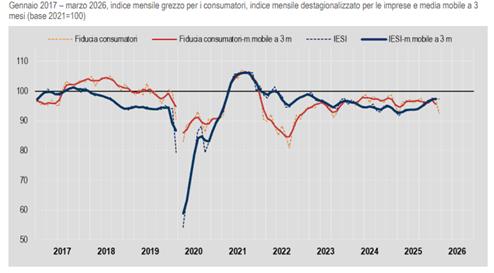
Fonte: Istat, Comunicato Istat “Fiducia dei consumatori e delle imprese”, 26 marzo 2026
Con riferimento particolare al settore industriale, i dati dell’indice PMI (Purchasing Managers' Index) rilevano che a marzo il PMI del comparto manifatturiero è salito a 51,3, in crescita rispetto a 50,6 di febbraio, segnando un'espansione del settore nonostante l'elevata incertezza e le forti pressioni sui costi causati dalla guerra in Medio Oriente, e nonostante l’attenuazione dell'espansione della produzione e dei nuovi ordini.
Il deterioramento dello scenario internazionale e l’andamento congiunturale registrato a marzo ha comportato una revisione al ribasso delle prospettive di crescita dell’economia per l’intero periodo previsivo.
Per l’anno in corso, tenuto conto del trascinamento favorevole del 2025, dovuto alla maggiore crescita reale nell’ultima fase dell’anno, la crescita del PIL per il 2026 è stimata allo 0,6%, con una revisione al ribasso di un decimo di punto rispetto allo scenario programmatico prospettato nel DPFP di ottobre scorso (+0,7%). Il PIL nel 2027 viene rivisto al ribasso di 2 decimi di punto, allo 0,6%. Nel 2028, la crescita del PIL risalirebbe allo 0,8%, comunque al di sotto di un decimo di punto rispetto a quanto previsto nel Documento programmatico di ottobre 2025, per mantenersi stabile allo 0,8 per cento anche nel 2029.
Tabella 3 - Confronto sulle previsioni di crescita del PIL
(variazioni percentuali)
| |
Consuntivo |
DPFP 2025
ottobre 2025 |
DFP 2026
aprile 2026 |
| |
2025 |
2026 |
2027 |
2028 |
2026 |
2027 |
2028 |
2029 |
| PIL |
0,5 |
0,7 |
0,8 |
0,9 |
0,6 |
0,6 |
0,8 |
0,8 |
Il DFP sottolinea come la revisione sia legata principalmente ai recenti mutamenti dello scenario geopolitico globale determinati dal conflitto in Medio Oriente. Fino agli ultimi giorni di febbraio, infatti, le prospettive economiche apparivano in miglioramento.
Nel nuovo quadro tendenziale, il profilo delle principali variabili esogene e, in particolare, di quelle legate ai prezzi dell’energia, incidono soprattutto sulle prospettive di crescita per il primo biennio di previsione. Ciò in quanto il nuovo scenario internazionale di base, sottostante la previsione, si basa su una ipotesi di conclusione delle tensioni geopolitiche entro un orizzonte temporale contenuto e di un graduale rientro dei prezzi delle materie prime energetiche nel biennio, seppure in un contesto di incertezza ancora elevata.
Il DFP riporta che i cambiamenti intervenuti nella valutazione delle variabili esogene dello scenario internazionale, rispetto a quello sottostante il DPFP 2025, determinano un effetto negativo sulla stima della crescita del PIL per l’intero orizzonte di previsione, rispetto ai valori ipotizzati nel DPFP dello scorso ottobre, con un impatto di -0,2, -0,3 e -0,1 p.p. rispettivamente nel 2026, 2027 e 2028, come indicato nella Tavola contenuta nel focus “Le esogene internazionali e gli impatti sul PIL per il 2026 e gli anni seguenti” (si vedano le pp. 67-68 del DFP), di seguito riportata:
Tabella 4 - Effetti sul PIL delle variabili esogene della previsione rispetto allo scenario del DPFP 2025 (impatto sui tassi di crescita)
(variazioni percentuali)
| |
2026 |
2027 |
2028 |
| 1. Commercio mondiale |
0,1 |
0,0 |
-0,1 |
| 2. Prezzo del petrolio e gas |
-0,2 |
-0,3 |
0,2 |
| 3. Tasso di cambio |
0,0 |
0,0 |
0,0 |
| 4. Tassi d'interesse |
0,0 |
-0,1 |
-0,2 |
| Totale |
-0,2 |
-0,3 |
-0,1 |
In particolare, le nuove stime sull’andamento della domanda estera (pesata per l’Italia) mantengono la crescita sostanzialmente in linea con le ipotesi formulate a ottobre, grazie ad un’evoluzione più favorevole della domanda nella parte finale del 2025 rispetto a quanto stimato nel DPFP. Riguardo al tasso di cambio, l’aggiornamento rispetto a ottobre delinea per il 2026 un minore apprezzamento dell’euro, riconducibile prevalentemente a un tasso di cambio più favorevole nei confronti del dollaro, con un impatto sulla crescita nullo lungo l’intero orizzonte di previsione, in virtù dell’ipotesi di invarianza dei tassi di cambio adottata nella proiezione. Incidono invece negativamente sul nuovo quadro previsionale il marcato rialzo dei prezzi del petrolio e del gas, determinato dal conflitto, con un impatto negativo sulla crescita del PIL reale pari a -0,2 p.p. nel 2026 e a -0,3 p.p. nel 2027, seguito da un contributo positivo nell’anno successivo (0,2 p.p. nel 2028), per effetto del previsto rientro dei prezzi energetici, e il profilo meno favorevole dei tassi d’interesse sui titoli di Stato, il cui impatto complessivo sulla crescita sarebbe nullo nell’anno in corso e negativo nel biennio successivo.
Quadro previsivo per il 2026
Per l’anno in corso si prospetta una crescita dello 0,6%, rispetto allo 0,7% della precedente previsione ufficiale di ottobre.
Il DFP riporta che, al netto di altri fattori, il nuovo scenario internazionale avrebbe attenuato la crescita di 0,2 punti percentuali nel 2026, principalmente in relazione alle prospettive meno favorevoli delle materie prime energetiche. Il maggiore trascinamento statistico positivo, ereditato in chiusura del 2025, ne ha invece contenuto l’impatto negativo per un decimo di punto.
Secondo le stime del DFP, gli effetti del conflitto in Medio Oriente tenderanno a manifestarsi pienamente a partire dal secondo trimestre del 2026. I modelli previsivi di breve periodo segnalano, dunque, per il primo trimestre dell’anno in corso una espansione del PIL, di proporzioni più contenute rispetto al dato di fine 2025, seguita da una crescita del PIL pressoché nulla nella parte centrale dell’anno e un lieve recupero nel quarto trimestre.
Sul versante della domanda interna, viene ridimensionata la crescita dei consumi delle famiglie, previsti allo 0,8 per cento rispetto all’1,2 di ottobre, per effetto della maggiore inflazione. Gli investimenti, nonostante un iniziale indebolimento, sono previsti crescere dell’1,9 per cento, sostenuti dalla componente delle costruzioni e dei mezzi di trasporto e, in misura più contenuta, da quella in macchinari, attrezzature e beni immateriali, maggiormente esposti all’incertezza del contesto internazionale e al rincaro delle materie prime energetiche. Gli investimenti in costruzioni, in particolare, mantengono una dinamica molto positiva, soprattutto nel settore non residenziale, grazie allo stimolo fornito dai programmi PNRR.
Con riferimento al settore estero, il nuovo contesto internazionale è alla base della previsione di un rallentamento delle esportazioni legato alla debolezza degli scambi mondiali, influenzati non solo dalle tensioni in Medio Oriente ma anche dalle restrizioni commerciali legate ai nuovi dazi statunitensi. La stima di crescita delle esportazioni nel 2026 è prevista allo 0,9 per cento, con una riduzione di -0,3 punti percentuali rispetto a quanto ipotizzato nel DPFP di ottobre. Viene ridimensionata di 0,2 punti percentuali anche la previsione di crescita delle importazioni, ora prevista al 2,3 rispetto al 2,5 per cento previsto a ottobre.
Tabella 5 - Confronto delle previsioni per il 2026 delle principali variabili del quadro macroeconomico
(variazioni percentuali)
| |
Consuntivo |
DPFP 2025- Programmatico
ottobre 2025 |
DFP 2026 - Tendenziale
aprile 2026 |
| |
2025 |
2026 |
| Pil |
0,5 |
0,7 |
0,6 |
| Consumi privati |
1,1 |
1,2 |
0,8 |
| Investimenti fissi lordi |
3,5 |
1,3 |
1,9 |
| Esportazioni |
1,2 |
1,2 |
0,9 |
| Importazioni |
3,6 |
2,5 |
2,3 |
| Deflatore dei consumi |
1,4 |
1,7 |
2,8 |
Per quanto attiene alle tendenze del mercato dal lavoro, nel DFP si stima per il 2026 una ulteriore riduzione del tasso di disoccupazione in media d’anno, che si assesterebbe intorno al 5,5%, nonostante il rallentamento della crescita degli occupati.
Riguardo all’inflazione, il DFP segnala una revisione al rialzo del deflatore dei consumi del 2026, che accelererà al 2,8 per cento, rispetto all’1,4 del 2025, con un picco nel quarto trimestre, riflettendo i significativi aumenti dei prezzi di petrolio e gas.
Quadro previsivo per il 2027-2029
Il DFP presenta una revisione al ribasso delle prospettive di crescita anche per l’anno 2027, che scendono allo 0,6%, di -0,2 punti percentuali rispetto a quanto previsto dal DPFP dello scorso ottobre, in considerazione del rialzo dei prezzi energetici, dell’inasprimento delle condizioni finanziarie e dell’accresciuta incertezza delle prospettive economiche, che tende a ridurre la fiducia di imprese e famiglie, scoraggiando le intenzioni di investimento e deprimendo i consumi.
Nel 2028, la crescita del PIL è rivista allo 0,8 per cento, di un decimo di punto rispetto a quanto previsto nel Documento di ottobre 2025.
Nel triennio di riferimento, a trainare la crescita sarebbe ancora la domanda nazionale al netto delle scorte (con un contributo pari allo 0,5 per cento del PIL nel 2027 e leggermente superiore nei due anni seguenti). Tra le componenti della domanda interna, la dinamica dei consumi delle famiglie è prevista in rallentamento nel 2027, pari allo 0,5%, per effetto del ritardo con cui l’aumento dell’inflazione si trasmette alle decisioni di spesa delle famiglie. I consumi tornano a crescere nel biennio successivo, sostenuti dalla moderazione dei prezzi e dal buon andamento del mercato del lavoro.
Anche per gli investimenti, il tasso di crescita nel 2027 è previsto in rallentamento rispetto al 2026, allo 0,9%, per effetto della minore domanda, per poi risalire all’1,1% nel 2028.
Nella tabella che segue è riportato il quadro macroeconomico tendenziale esposto nel Documento di finanza pubblica 2026, con l’indicazione delle previsioni per l’anno in corso e per il triennio successivo dei principali indicatori, a raffronto con i dati di consuntivo del 2025.
Tabella 6 - Il quadro macroeconomico a legislazione vigente
(variazioni percentuali)
| |
Consuntivo |
DFP 2025 – Tendenziale |
| |
2025 |
2026 |
2027 |
2028 |
2029 |
| PIL |
0,5 |
0,6 |
0,6 |
0,8 |
0,8 |
| Consumi privati |
1,1 |
0,8 |
0,5 |
0,9 |
0,8 |
| Spesa per consumi pubblici |
0,6 |
0,5 |
0,2 |
0,2 |
0,1 |
| Investimenti fissi lordi |
3,5 |
1,9 |
0,9 |
1,1 |
1,0 |
| Esportazioni |
1,2 |
0,9 |
2,3 |
2,4 |
2,2 |
| Importazioni |
3,6 |
2,3 |
2,4 |
2,7 |
2,3 |
| |
|
|
|
|
|
| Deflatore del PIL |
2,0 |
1,8 |
2,0 |
1,7 |
1,9 |
| Deflatore dei consumi privati |
1,4 |
2,8 |
2,0 |
1,5 |
1,9 |
| IPCA |
1,6 |
2,9 |
2,0 |
1,5 |
1,9 |
| |
|
|
|
|
|
| Occupazione nazionale |
1,1 |
0,5 |
0,5 |
0,7 |
0,6 |
| Tasso di disoccupazione |
6,1 |
5,5 |
5,4 |
5,4 |
5,1 |
La dinamica del mercato del lavoro dovrebbe rimanere sostanzialmente positiva, con il tasso di disoccupazione che calerebbe ulteriormente, portandosi fino al 5,1% a fine periodo.
L’inflazione, misurata dal deflatore dei consumi, dopo il picco del 2026 (2,8%), scende al 2,0 per cento nel 2027, all’1,5 per cento nel 2028 e all’1,9 per cento nel 2029, in linea con le ipotesi adottate sui prezzi energetici.
I rischi della previsione
Sebbene lo scenario tendenziale di base del DFP 2026 già incorpori gli effetti dello scoppio del conflitto in Medio Oriente sui prezzi delle materie prime energetiche, sulle condizioni dei mercati finanziari e sul commercio mondiale, il grado di incertezza associato all’evoluzione del quadro internazionale rende opportuno considerare alcuni elementi di rischio che pesano sull’economia nazionale.
Lo scenario macroeconomico di base della nuova previsione tendenziale si poggia sull’ipotesi di una conclusione in tempi brevi delle tensioni, prefigurando un riequilibrio dei mercati energetici nell’arco di un biennio; il DFP non esclude, tuttavia, scenari più sfavorevoli rispetto al quadro di riferimento, con rischi al ribasso legati, da un lato, all’aspetto della durata del conflitto e all'eventuale persistenza dello shock energetico, che aumenterebbe le pressioni inflazionistiche, favorendo peraltro una stretta monetaria che, a sua volta, amplificherebbe gli effetti recessivi, e, dall’altro, a una possibile esclation commerciale, innescata dall’aumento dei costi del carburante e dall’aumento delle barriere tariffarie.
Il DFP sottolinea, inoltre, come la crisi in atto abbia messo in risalto i rischi di natura strutturale dell’economia italiana, legati alla dipendenza dalle fonti fossili (cfr. al riguardo l’apposito focus “La sicurezza energetica: diversificazione e transizione in Italia” che documenta le politiche messe in campo dal Governo orientate alla transizione energetica).
Nel focus “Un’analisi di rischio (o di sensibilità) sulle variabili esogene” è delineato uno scenario avverso alternativo – collocato a un livello intermedio nel range degli scenari considerati dai maggiori organismi internazionali e analizzati dal DFP 2026 nel focus “Il conflitto in Medio Oriente: scenari avversi e severi e impatti macroeconomici a confronto”, p. 48.
Nel Focus “Un’analisi di rischio (o di sensibilità) sulle variabili esogene” è disegnato uno scenario alternativo, caratterizzato dal permanere di una situazione altamente conflittuale nel 2026 e da un ritorno molto più lento a condizioni distese delle principali variabili esogene che influenzano l’economia italiana, che contempla, anzitutto, effetti avversi ancora più rilevanti sui prezzi delle materie prime energetiche, che crescerebbero con maggiore intensità e in modo più persistente rispetto allo scenario di riferimento.
Un secondo fattore dello scenario di rischio, associato alla durata del conflitto in Medio Oriente, riguarda le condizioni dei mercati finanziari: condizioni peggiorative di finanziamento del debito pubblico, riconducibili alla trasmissione al sistema finanziario di un inasprimento del conflitto, si rifletterebbero anche in un ampliamento dello spread BTP-Bund, con effetti restrittivi sulle condizioni di accesso al credito bancario per famiglie e imprese.
La terza componente dello scenario alternativo attiene all’evoluzione dei tassi di cambi, con un possibile rafforzamento del dollaro rispetto al quadro di base, legato al fatto che l’economia statunitense, a fronte di un inasprirsi del conflitto, sarebbe relativamente meno esposta dal punto di vista energetico rispetto ai Paesi dell’area euro, i quali sarebbero particolarmente penalizzati da un incremento dei prezzi dell’energia con un conseguente deprezzamento dell’euro.
L’ultimo fattore dello scenario di rischio è rappresentato da una dinamica del commercio mondiale pesato per l’Italia più debole rispetto al quadro di base, a seguito degli ulteriori effetti negativi sugli scambi internazionali legati ai maggiori prezzi dei prodotti energetici, alla loro minore produzione e distribuzione e alle peggiori condizioni finanziarie rispetto a quanto prospettato nello scenario di base.
Mediante esercizi di simulazione con il modello econometrico ITEM, è analizzato l’impatto dello scenario di rischio nel suo complesso, il cui effetto sul PIL è sintetizzato nella Tabella che segue:
Tabella 7 - Effetti sul PIL dello scenario di rischio (impatto sui tassi di crescita)
|
|
|
|
|
|
1. Prezzi delle materie prime energetiche
|
|
|
|
|
2. Condizioni finanziarie
|
|
|
|
|
3. Tasso di cambio nominale effettivo
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Si ritiene utile, infine, riportare un confronto tra le previsioni tendenziali di crescita dell’Italia formulate dal Governo nel DFP 2026 con quelle elaborate dai principali istituti di ricerca nazionali e internazionali, che si attestano, le più recenti, al di sotto della previsione del DFP.
Tabella 8 - Previsioni degli istituti nazionali e internazionali sulla crescita del PIL italiano
(variazioni percentuali)
| |
2026 |
2027 |
| GOVERNO (DFP aprile ’26) |
0,6 |
0,6 |
| FMI – WEO (aprile ’26) |
0,5 |
0,5 |
| OCSE – Interim Economic outlook (marzo ’26) |
0,4 |
0,6 |
| Commissione UE – Autumn forecasts (novembre ’25) |
0,8 |
0,8 |
| Banca d’Italia (aprile ’26) |
0,5 |
0,5 |
| REF Ricerche (aprile ’26) |
0,4 |
0,6 |
| CER (aprile ’26) |
0,3 |
0,8 |
| PROMETEIA (marzo ’25) |
0,4 |
0,5 |
| Confindustria (marzo ’26) |
0,5 |
0,6 |
| UPB (febbraio ’26) |
0,7 |
0,7 |
Fonte: elaborazione Servizio Studi, Camera dei deputati.
Le previsioni macroeconomiche tendenziali del DFP 2026 sono state validate dall’Ufficio Parlamentare di Bilancio con nota dell’8 aprile 2025, al termine delle interlocuzioni previste dal Protocollo d’intesa.

Il Consiglio dell’Ufficio parlamentare di bilancio (UPB) ha validato lo scorso 8 aprile le previsioni macroeconomiche tendenziali del Documento di finanza pubblica 2026 (DFP), a conclusione di una procedura con il Ministero dell’Economia e delle finanze (MEF) nell’arco delle scorse settimane.
Nella nota allegata alla lettera di validazione viene precisato che il quadro macroeconomico tendenziale dell’economia italiana ha ottenuto la validazione in quanto è ricompreso in un intervallo accettabile relativamente alle principali variabili macroeconomiche.
L’UPB considera adeguate le ipotesi del MEF riferite al contesto internazionale, pur ritenendole esposte a forti rischi. Infatti, il quadro macroeconomico tendenziale elaborato dal MEF è soggetto ad ampi rischi per fattori di natura geopolitica, a causa dello scenario internazionale particolarmente fragile e instabile: gli effetti di tali fattori incidono fortemente sull’attività economica nel breve periodo e potrebbero ripercuotersi anche nel medio termine.
Nel dettaglio, le stime tendenziali del DFP sulla variazione del PIL (0,6 per cento nel 2026 e nel 2027 e 0,8 per cento nel 2028 e nel 2029) sono state riviste al ribasso di quasi mezzo punto percentuale nel complesso del triennio 2026-2028 rispetto al quadro macroeconomico programmatico del DPFP 2025: tale previsione è ricompresa nell’intervallo definito dal panel dell’UPB in tutto l’arco previsionale, tranne per il 2029 seppur in misura marginale. Con riferimento invece alle previsioni del PIL nominale, si evidenzia come esse sono ritenute accettabili in quanto più caute rispetto a quelle dell’UPB e alla mediana del panel. Gli incrementi cumulati del PIL reale e del PIL nominale sono invece prossimi ai valori mediani del panel.
In particolare, per quanto riguarda il 2026, l’UPB condivide la previsione del MEF circa la scarsa incidenza delle conseguenze della guerra in Medio Oriente sulla crescita del PIL nel primo trimestre (che sarà comunque più contenuta rispetto alla crescita della seconda metà del 2025) e la maggiore incidenza di tali conseguenze a partire dal secondo trimestre di quest’anno. Per il 2027 la previsione tendenziale del MEF coincide con quella dell’UPB e del panel, mentre, per quanto riguarda il biennio successivo, la crescita attesa dal MEF supera il valore previsto dall’UPB e la mediana del panel nel 2028 e registra uno scostamento rispetto alle attese più favorevoli del panel nel 2029 (pari a 0,1 punti percentuali).
L’UPB concorda con il MEF sul fatto che l’attività economica è quasi interamente sostenuta dalle componenti interne della domanda, pur essendovi degli scostamenti con riferimento agli investimenti rispetto alle previsioni del MEF.
Nel dettaglio, le stime del MEF per i consumi privati per il 2026 eccedono marginalmente il limite superiore delle attese del panel. Anche l’accumulazione di capitale supera il valore più elevato delle attese del panel in misura più marcata quest’anno, mentre nel 2028-2029 in maniera più contenuta (nel 2027 le previsioni sono invece pressoché corrispondenti). Si segnala che in tal caso l’intervallo del panel è particolarmente ampio a causa dell’incertezza sugli effetti del venir meno dello stimolo del PNRR.
Come anticipato, le previsioni del MEF relative agli investimenti sono più elevate rispetto a quelle formulate dall’UPB e dal panel a causa del maggiore ottimismo del Governo con riferimento alla componente delle costruzioni, mentre risultano coincidenti quelle riguardanti le componenti dei macchinari e delle attrezzature.
Per quanto attiene alle esportazioni, le stime previste nel QMT coincidono con la mediana del panel, ma l’UPB sottolinea come tale valutazione potrebbe risentire degli effetti della guerra in Medio Oriente, attualmente difficilmente prevedibili.
Anche il profilo del deflatore dei consumi privati è ritenuto accettabile dall’UPB, pur dovendo considerare come le previsioni sui prezzi sono in ogni caso esposte a forti rischi, connessi alle quotazioni delle materie prime e alla traslazione dei fattori esterni sui prezzi al consumo interni.
Riguardo ai rischi della previsione, il quadro tendenziale risulta esposto a rischi prevalentemente di natura esogena, in quanto geopolitici, riconducibili al protezionismo e ai conflitti in atto. In particolare, l’UPB ritiene che, anche se il conflitto in Medio Oriente si dovesse concludere a seguito della tregua in corso, le ripercussioni della guerra sarebbero comunque rilevanti soprattutto nel settore energetico. Inoltre, l’eventuale protrazione della fase protezionistica, avviata a seguito delle restrizioni degli scambi originate dai dazi degli Stati Uniti, potrebbe comportare effetti strutturali sfavorevoli sull’attività economica. Infine, l’UPB riporta tra i rischi della previsione anche l’eventuale aumento dell’avversione al rischio degli operatori del sistema bancario e finanziario, potendo esso incidere sui costi del finanziamento del debito pubblico.
La governance economica europea prevede che gli Stati, per conseguire gli obiettivi di riduzione del rapporto debito/PIL e di contenimento del rapporto deficit/PIL, stabiliscano il proprio livello massimo di spesa pubblica nazionale in termini di tasso di crescita percentuale della spesa primaria netta finanziata a livello nazionale (cosiddetta “spesa netta”; per le quantificazioni delle componenti si veda infra).
La spesa netta, come definita dall’articolo 2, punto 2, del Regolamento (UE) 2024/1263, è calcolata sottraendo dalla spesa complessiva delle pubbliche amministrazioni le seguenti voci:
· spesa per interessi, in quanto dipende da numerose variabili anche in parte esogene, quali ad esempio il volume di debito pregresso, fattori specifici per Paese tra cui il grado di fiducia dei mercati ed infine la politica monetaria della BCE;
· spesa ciclica per la disoccupazione, in quanto dipende dal ciclo economico (è più elevata nelle recessioni, quando il tasso di disoccupazione è più elevato del normale, e viceversa è più bassa nelle fasi di espansione);
· spese una tantum, in quanto hanno un impatto temporaneo;
· spese finanziate da fondi UE, poiché non impiegano risorse nazionali;
· spese per il cofinanziamento nazionale di programmi europei, in quanto vincolate;
· effetti delle misure discrezionali sul lato delle entrate: si tratta della variazione delle entrate permanenti (calcolate come misure discrezionali sul lato delle entrate escludendo le entrate una tantum e i finanziamenti dall’UE) rispetto a quelle presenti nell’anno di riferimento. Nuove maggiori entrate permanenti permettono un aumento delle spese, mentre la riduzione strutturale di entrate richiede di essere coperta da minori spese.
Le componenti della spesa netta 2023-2026
Nel dettaglio, per gli anni per i quali sono disponibili i dati delle singole componenti, la spesa primaria netta italiana risulta così determinata:
| SPESA PRIMARIA NETTA FINANZIATA A LIVELLO NAZIONALE |
2023 (mln euro)** |
2024 (mln euro)** |
2025 (% PIL)** |
2026 (% PIL)** |
| Spesa complessiva delle Pubbliche Amministrazioni (Conto economico della P.A., ISTAT)* |
1.149.084 |
1.109.804 |
1.155.309 |
1.184.655 |
| Di cui: 1. Spese finanziate da trasferimenti dall'UE |
25.095 |
8.600 |
0,6% (13 mld) |
0,9% (21 mld) |
| 2. Cofinanziamento nazionale dei programmi finanziati dall'Unione |
2.959 |
3.043 |
0,3% (7 mld) |
0,3% (7 mld) |
| 3. Componente ciclica della spesa per sussidi di disoccupazione |
-1.246 |
-5.332 |
-0,3% (-7 mld) |
-0,3% (-7 mld) |
| 4. Spese una tantum incluse nelle proiezioni (escluse le misure finanziate dall'UE) |
880 |
656 |
0,2% (5 mld) |
0,2% (5 mld) |
| 5. Spesa per interessi sul debito |
77.779 |
85.621 |
3,9% (88 mld) |
4,1% (95 mld) |
| Spesa primaria netta finanziata a livello nazionale (al lordo delle misure sul lato delle entrate – DRM) |
1.043.617 |
1.016.567 (46,2% PIL) |
46,5% (1.050 mld) |
46,1% (1.066 mld) |
| Misure discrezionali sul lato delle entrate (DRM), escludendo le entrate una tantum e le entrate finanziate dall’UE |
N/D |
-7.932 (-0,4% PIL) |
0,75% (17 mld) |
0,03% (0,7 mld) |
| Spesa primaria netta finanziata a livello nazionale al netto delle DRM |
N/D |
1.024.499 (46,6% PIL) |
45,7% (1.032 mld) |
46,1% (1.066 mld) |
| Tasso di crescita effettivo (2024-2025) o stimato (2026) rispetto alla spesa netta anno precedente |
N/D |
-1,9% |
+1,9% |
+1,6% |
| PIL nominale annuo |
2.142.744 |
2.202.031 |
2.258.049 |
2.313.094 |
* Fonte: Conto della P.A. a legislazione vigente, DFP di aprile 2026, DOC. CCXL, n. 2, Tavola II.1.2.1A, pag. 90; gli importi sono stati rivisti rispetto a quelli comunicati annualmente dall’ISTAT rispettivamente, per il 2023, Conti economici nazionali 2023, Tavole allegate, Tavola 18, per il 2024, Conti economici nazionali 2023-2024, Tavole allegate, Tavola 18 e per il 2025, Conto trimestrale delle AP reddito e risparmio delle famiglie e profitti delle società, Prospetto 4.
** Fonte: per il 2023, Tavola II.2.1.2 del DFP di aprile 2026, DOC. CCXL, n. 2 (pp. 113-114); i dati sono stati rivisti rispetto a quelli presenti nella Tavola II.2.4 "Quadro programmatico di finanza pubblica" del PSB di ottobre 2024 (pp. 73-74); per il 2024, Tavola II.1.6 “Crescita della spesa netta nello scenario tendenziale” del DPFP di ottobre 2025 (p. 57). Per il 2025 e 2026, la Tavola II.2.1.2 del DFP di aprile 2026, DOC. CCXL, n. 2 (pp. 113-114) riporta i dati in percentuale di PIL; il PIL nominale è riportato nella Tavola II-1-2-1A del DFP di aprile 2026, DOC. CCXL, n. 2, pag. 90.
Nel DFP 2026, (pagg. 106-115) il Governo riporta quindi a confronto i livelli massimi di crescita annuali e cumulati fissati nel Piano strutturale di bilancio di ottobre 2024 e approvati dal Consiglio dell’Unione con Raccomandazione a gennaio 2025 con i tassi di crescita effettivi a consuntivo per gli anni 2023-2025 e stimati per gli anni 2026-2029, evidenziando quanto segue:
Tabella 9 - Confronto tra tassi di spesa netta massimi, effettivi e stimati
(importi in percentuale di spesa netta)
| |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
| Tasso di crescita annuo massimo |
-1,9% |
1,3% |
1,6% |
1,9% |
1,7% |
1,5% |
| Tasso di crescita annuo effettivo (2024-2025) o stimato (2026-2029) |
-1,9% |
1,9% |
1,6% |
2,2% |
1,7% |
1,5% |
| Differenza rispetto al limite (punti percentuali) |
0 |
+0,6 p.p. |
0 |
+0,3 p.p. |
0 |
0 |
| Tasso di crescita cumulato massimo |
-1,9% |
-0,7% |
0,9% |
2,8% |
4,6% |
6,2% |
| Tasso di crescita cumulato effettivo (2024-2025) o stimato (2026-2029) |
-1,9% |
-0,1% |
1,5% |
3,8% |
5,6% |
7,2% |
| Differenza rispetto al limite (punti percentuali) |
0 |
+0,6 p.p. |
+0,6 p.p. |
+1 p.p. |
+1 p.p. |
+ 1 p.p. |
Fonte: Documento di finanza pubblica 2026, DOC. CCXL, n. 2, Tavola II.2.1.1 di pag. 111 e paragrafo II.2.2 pag. 115.
L’andamento della spesa netta negli anni 2024-2029
Nel 2024, la spesa netta a consuntivo è diminuita del -1,9% rispetto al 2023, come stabilito nel Piano strutturale di bilancio. Si rammenta che il Governo aveva inizialmente previsto una maggiore diminuzione, pari al -2,1% nel DFP di aprile 2025 e successivamente rivista al -2,0% nel DPFP di ottobre 2025, definendola tuttavia come prematura e oggetto di possibili revisioni statistiche (DFP 2025, p. 65) che sono poi effettivamente avvenute.
Nel 2025, la spesa netta a consuntivo è cresciuta del +1,9% rispetto al 2024, ed è quindi più elevata di 0,6 punti percentuali (circa 6 miliardi) rispetto a quanto previsto dal Piano strutturale di bilancio 2024 (+1,3%), dal DFP 2025 (+1,25%, pag. 66), dalla legge di assestamento 26 settembre 2025, n. 142 (+1,34%, a seguito dell’introduzione di maggiori spese per +881 milioni, Relazione tecnica all’A.S. 1567, p. 31) e da ultimo dalla Nota tecnico-illustrativa alla legge di bilancio n. 199 del 2025 (Tabella 3.3-2 di pag. 45) trasmessa a marzo 2026.
Il Governo riporta nel DFP che l’aumento è determinato da un incremento maggiore del previsto della spesa complessiva della P.A. (circa +45 mld, +4,3%) determinato da fattori contingenti tra cui il Superbonus (DFP 2026, pag. 110), citando “l’emersione tardiva di una coda di operazioni effettuate nell’anno 2025 e comunicate all’Agenzia delle entrate entro il 16 marzo 2026, per le quali si è fruito dello sconto in fattura / cessione del credito sulla base delle clausole di salvaguardia e che, sulla base della normativa Superbonus, includono interventi che, alla data del 15 ottobre 2024, risultavano già formalmente avviati” (DFP 2026, nota a piè di pagina n. 3, p. 80), quantificabili (pag. 80) in circa 8,4 miliardi (lo 0,4% del PIL); in realtà l’aumento dei contributi agli investimenti rispetto alle previsioni è pari a +6.134 milioni (DFP 2026, Sezione II, pag. 471).
Inoltre, nel 2025 il tasso di disoccupazione effettivo in Italia (6,1%) è risultato più basso di circa 1,7 punti percentuali al tasso di disoccupazione stimato “naturale” (NAWRU, tasso di disoccupazione che non accelera l’inflazione mediante rialzi dei salari, stimato dalla Commissione europea come pari al 7,8%): pertanto, il Governo nel DFP stima che l’Italia abbia risparmiato, come minore spesa ciclica per la disoccupazione, circa 7 miliardi di euro di minori sussidi per disoccupazione rispetto alla spesa “naturale”, che secondo le regole europee vengono conteggiati come valore negativo, riducendo quindi il margine di spesa disponibile per il Paese. In merito, il DFP rileva che “i valori attuali di disoccupazione, inferiori al 5,5% nel 2026, sono interpretati come di natura strettamente ciclica; in realtà, si può ritenere che il calo sia in buona parte di natura strutturale” (DFP 2026, p. 105).
Peraltro, l’aumento della spesa netta sarebbe stato ancor più elevato se non fosse stato compensato da un aumento delle voci da escludere, quali i circa 13 miliardi di spesa finanziata da trasferimenti UE e i 5 miliardi di spese una tantum – il DFP 2026 precisa, nella nota a piè di pagina n. 15 di p. 88, che in esito alla revisione PNRR di novembre 2025 i prestiti PNRR trasformati in sovvenzioni sono stati contabilizzati come “entrate straordinarie dalla UE” per 3.169 milioni (Sezione II, p. 470) mentre le sovvenzioni PNRR trasformate in prestiti sono state contabilizzate come “spese una tantum” per 2.959 milioni (Sezione II, p. 470) – e i circa 17 miliardi di maggiori entrate discrezionali permanenti (si veda infra).
Nel 2026, si prevede che la spesa netta crescerà del +1,6% rispetto al 2025, in linea con quanto previsto, grazie al fatto che l’aumento della spesa della P.A. e della componente ciclica per la disoccupazione saranno compensate dai circa 21 miliardi di spese finanziate dai fondi UE (legate alle spese per il PNRR), che compenseranno altresì l’assenza di entrate discrezionali. Tuttavia, visto l’aumento della spesa netta effettiva 2025 rispetto alle previsioni, il tasso di crescita cumulato della spesa netta 2026 rimarrà di 0,6 punti percentuali più elevato rispetto al previsto.
Nel 2027, invece, si prevede che la spesa netta crescerà del +2,2%, superando nuovamente, di 0,3 punti percentuali, il limite annuale stabilito al +1,9%. Come rileva il Ministro dell’economia e delle finanze già nella Premessa (DFP 2026, pag. 9), l’aumento nel 2027 sarà dovuto alla necessità, in esito al probabile aumento dell’inflazione nel 2026 (dal previsto 1,5% al 2,4%; Sezione II, nota a piè di pagina n. 31, pag. 494) a causa degli shock energetici, di indicizzare le pensioni (pag. 115). La spesa pensionistica è prevista in aumento di oltre 13,5 miliardi, dai 352,4 miliardi del 2025 agli oltre 365,9 miliardi del 2026 (Tavola II.2.2.1A, pag. 90; si veda anche la Sezione II, pag. 494). Tale aumento della spesa della PA sarebbe solo parzialmente compensato dagli investimenti pubblici, ancora finanziati in parte dal PNRR ad esempio mediante gli strumenti finanziari (cd. facilities), e dalle entrate discrezionali (le cui stime per voci si fermano tuttavia al 2026).
Nel 2028 e 2029, la spesa netta dovrebbe mantenersi nei limiti annuali rispettivamente previsti del +1,7% e del +1,5%; tuttavia, in esito alle maggiori spese del 2025 (+0,6 punti percentuali) e del 2027 (+0,3 punti percentuali), la spesa netta cumulata nel periodo 2024-2029 dovrebbe rivelarsi superiore di circa 1 punto percentuale della spesa netta 2023 rispetto al limite massimo consentito dal Consiglio dell’Unione con Raccomandazione a gennaio 2025, pur rispettando i massimali previsti dal conto di controllo (si veda infra).
Le valutazioni sul rispetto della traiettoria di spesa netta
Le valutazioni sul rispetto o meno della traiettoria di spesa netta per tutta la durata della procedura per disavanzi eccessivi e per la successiva fuoriuscita, e conseguentemente sulla congruità delle “azioni efficaci” intraprese dal Governo italiano per attuare la raccomandazione del Consiglio europeo, sono svolte dalla Commissione europea sulla base delle proprie stime. Tuttavia, in merito, il DFP rammenta come, in esito alla riforma di aprile 2024, la nuova procedura per debito eccessivo (articolo 2, paragrafo 2, del Regolamento (CE) n. 1467/97) sia attivata dal Consiglio europeo su raccomandazione della Commissione solo quando, oltre a un debito pubblico superiore al 60% del PIL e a un deficit maggiore dello 0,5% del PIL, le deviazioni tra la spesa netta consentita e la spesa netta effettiva, registrate dalla Commissione nel conto di controllo (il cui funzionamento è dettagliato nel nuovo Codice di condotta approvato a dicembre 2025, paragrafo 3, pagg. 16-19), siano superiori allo 0,3% del PIL rispetto a quanto autorizzato dal Consiglio per l'anno di riferimento, oppure superiori allo 0,6% del PIL come spesa netta cumulata.
Secondo le previsioni attuali, le deviazioni annuali del 2025 e del 2027 rientrerebbero nel margine consentito dal conto di controllo (rispettivamente, +0,6 punti percentuali di spesa netta sono lievemente inferiori a circa +0,3 punti percentuali di PIL 2025, e +0,3 punti percentuali di spesa netta sono inferiori a circa 0,15 punti percentuali di PIL 2027) e la deviazione cumulata al 2029, essendo pari a circa 1 punto percentuale di spesa netta 2023, è inferiore a circa 0,5 punti percentuali di PIL 2029. Peraltro, la Commissione europea dovrebbe svolgere una valutazione complessiva tenendo conto dell’entità della deviazione in eccesso, di ulteriori fattori rilevanti (mitiganti e aggravanti), delle dinamiche di inflazione e di altri fattori.
Pertanto, il Governo evidenzia nel DFP che il tasso di crescita consuntivo 2025 e che quello previsto per il 2026 possano essere considerati conformi con quanto previsto dal Consiglio (DFP, p. 110 e p. 112, rispettivamente). Inoltre, nel DFP si ricorda che l’uscita dalla procedura per deficit eccessivo, attualmente prevista per il 2027, quando saranno disponibili i dati di consuntivo 2026, “non sarebbe impedita da eventuali scostamenti in eccesso del tasso di crescita della spesa netta” (pag. 107), a condizione che il rapporto deficit/PIL rimanga al di sotto del 3% sia nell’anno in corso che nell’anno successivo, come precisa il Codice di condotta approvato a dicembre 2025 (pag. 28).
Si ricorda che la procedura per disavanzi eccessivi per il criterio del deficit è stata attivata dalla Raccomandazione 5035/25 e risulta peraltro attualmente sospesa ai sensi della Raccomandazione 10972/25.
Si segnala, tuttavia, che i tassi di crescita della spesa netta 2025 e 2027 comporterebbero l’utilizzo quasi integrale degli spazi di flessibilità previsti nell’ambito del conto di controllo per l’intero periodo 2025-2029. Inoltre, se il Governo confermasse le politiche in essere indicate nella Sezione II (pag. 486), dati gli effetti pari a circa +2,6 miliardi nel 2027, +1,8 miliardi nel 2028 e +1,5 miliardi nel 2029, la spesa netta aumenterebbe di ulteriori 0,3 punti percentuali già nel 2027, comportando il superamento anche dei massimali del conto di controllo.
Approfondimento: le misure discrezionali sul lato delle entrate
L’indicatore della spesa netta monitora solo le voci di spesa. Tuttavia, anche le misure sul lato delle entrate costituiscono un importante strumento di politica economica in quanto, come riportato anche dal Governo nel DPFP di ottobre 2025 (p. 52) e nel DFP di aprile 2026 (nota a piè di pagina n. 52 di pag. 108), un aumento delle entrate permanenti di carattere discrezionale può finanziare un corrispondente aumento della spesa evitando ripercussioni sul rispetto del percorso di aggiustamento, mentre una riduzione di tali entrate implica un effetto opposto, comprimendo la possibilità di ulteriori spese.
Le misure discrezionali sul lato delle entrate (DRM) a carattere permanente sono quindi misure che derivano da azioni interamente sotto il controllo dei singoli governi nazionali, che sono attuate oppure preannunciate con sufficienti dettagli, e che abbiano un impatto diretto e quantificabile sul bilancio, escludendo invece gli aggiustamenti puramente automatici o gli effetti di retroazione (“behavioural responses” o “second-round effects”) (Commissione europea, Report on Public Finances in EMU, Institutional Paper 325, settembre 2025, p. 61).
La Commissione europea evidenzia che si tratta, quindi, non di un dato statistico ma di una stima, effettuata dalla Commissione stessa, calcolata “al netto delle misure finanziate dalla UE e delle misure una tantum di entrata” (Documento programmatico di bilancio 2026, nota a piè di pagina 10, pag. 6).
Il DFP 2026 quantifica le misure discrezionali sul lato delle entrate come segue:
| Misure discrezionali sul lato delle entrate |
2023 |
2024 |
2025 |
2026 |
| Totale misure discrezionali sul lato delle entrate (DRM) |
0,41 |
-0,57 |
0,88 |
-0,2 |
| di cui: DRM una tantum |
0,1 |
-0,17 |
0,13 |
-0,17 |
| DRM permanenti |
0,31 |
-0,4 |
0,75 |
-0,03 |
| PIL nominale annuo |
2.142.744 |
2.202.031 |
2.258.049 |
2.313.094 |
| DRM permanenti in miliardi (stima) |
6,6 mld |
-8,8mld |
16,9 mld |
-0,7mld |
Fonte: Elaborazioni del Servizio Studi della Camera dei deputati sul Documento di finanza pubblica 2026, Tavola II.2.1.3 di pag. 114. Per le misure una tantum, si veda la Sezione II, Tabella I.2-9, pag. 485.
Nel dettaglio, il DFP 2026 riporta che le misure discrezionali sul lato delle entrate (DRM) a carattere permanente sono le seguenti:
| Componenti delle DRM permanenti (escluse le una tantum), % PIL annuale |
2023 |
2024 |
2025 |
2026 |
| Misure di riduzione del cuneo fiscale |
-0,26 |
-0,27 |
-0,15 |
0,02 |
| Misure in materia energetica |
0,67 |
0,14 |
0,03 |
-0,08 |
| Misure in materie di riscossione |
-0,02 |
-0,06 |
0 |
-0,03 |
| Misure per la famiglia |
0,07 |
-0,12 |
0,04 |
0 |
| Misure per la fiscalità territoriale |
0 |
0 |
0,01 |
0,02 |
| Riforma fiscale |
-0,04 |
-0,18 |
0,22 |
-0,12 |
| Misure sulla fiscalità delle imprese |
-0,06 |
-0,03 |
0,55 |
0,12 |
| di cui: |
|
|
|
|
| Misure di deduzione dal reddito imponibile |
-0,08 |
0,03 |
0,41 |
-0,09 |
| Altre misure sulla fiscalità |
0,02 |
-0,06 |
0,15 |
0,21 |
| Altro |
-0,05 |
0,12 |
0,06 |
0,03 |
| Totale DRM permanenti (% PIL) |
0,31 |
-0,40 |
0,75 |
-0,03 |
| DRM permanenti in miliardi (stima) |
6,6 mld |
-8,8mld |
16,9 mld |
-0,7mld |
Fonte: Documento di finanza pubblica 2026, Tavola II.2.1.3 di pag. 114. Per le misure una tantum, si veda la Sezione II, Tabella I.2-9, pag. 485.
Il conto economico consolidato delle pubbliche amministrazioni espone, nell’ambito del sistema di contabilità nazionale, le voci di entrata e di spesa riferibili al settore istituzionale delle amministrazioni pubbliche.
Il Documento di finanza pubblica riporta l'analisi del conto economico consolidato delle amministrazioni pubbliche a legislazione vigente, per il periodo 2026-2029, integrato con le informazioni relative alla chiusura dell'esercizio 2025. Al Documento risulta allegata la Nota metodologica sui criteri di formulazione delle previsioni tendenziali, a cui si farà cenno nel presente dossier.
Per quanto riguarda i dati riferiti al consuntivo 2025, le informazioni riportate nel Documento tengono conto degli aggiornamenti dei dati recentemente diffusi dall’ISTAT.
Per quanto riguarda, invece, le previsioni a legislazione vigente per il periodo 2026-2029, esse sono state elaborate sulla base dei risultati rilasciati dall’ISTAT, dell’aggiornamento dello scenario macroeconomico, dell’aggiornamento del profilo temporale delle spese finanziate da sovvenzioni a fondo perduto e prestiti nell’ambito del PNRR, e considerano gli effetti finanziari associati ai provvedimenti legislativi approvati fino al 3 aprile 2026.
Le tabelle di seguito riportate espongono quindi:
- i dati, inclusi nel DFP, relativi al consuntivo 2025 e alle previsioni 2026-2029 in valori assoluti e in termini di incidenza sul PIL (Tabella 10), nonché le variazioni assolute in ciascun anno e in percentuale rispetto all’anno precedente (Tabella 11);
- elementi di raffronto con le precedenti stime formulate nella Nota tecnico illustrativa della legge di bilancio 2026 (NTI), che incorporano gli effetti della legge di bilancio 2026 e che riguardano il triennio 2026-2028 (Tabella 12).
Tabella 10 - Conto economico della PA a legislazione vigente – Valori assoluti e incidenza sul PIL
(importi in milioni di euro e % del PIL)
| |
2025 |
2026 |
2027 |
2028 |
2029 |
| SPESE |
|
|
|
|
|
|
|
|
|
|
| Redditi da lavoro dipendente |
203.842 |
9,0% |
209.042 |
9,0% |
211.528 |
8,9% |
214.830 |
8,8% |
218.804 |
8,8% |
| Consumi intermedi |
185.936 |
8,2% |
190.409 |
8,2% |
191.322 |
8,1% |
194.254 |
8,0% |
198.583 |
8,0% |
| Prestazioni sociali in denaro |
459.198 |
20,3% |
471.790 |
20,4% |
487.390 |
20,5% |
499.470 |
20,5% |
510.990 |
20,5% |
| Pensioni |
342.915 |
15,2% |
352.440 |
15,2% |
365.910 |
15,4% |
377.080 |
15,5% |
386.940 |
15,5% |
| Altre prestazioni sociali |
116.283 |
5,1% |
119.350 |
5,2% |
121.480 |
5,1% |
122.390 |
5,0% |
124.050 |
5,0% |
| Altre uscite correnti |
85.278 |
3,8% |
93.261 |
4,0% |
93.825 |
4,0% |
90.648 |
3,7% |
90.857 |
3,6% |
| Totale spese correnti netto interessi |
934.254 |
41,4% |
964.503 |
41,7% |
984.065 |
41,5% |
999.203 |
41,1% |
1.019.234 |
40,8% |
| Interessi passivi |
87.146 |
3,9% |
94.934 |
4,1% |
100.164 |
4,2% |
106.642 |
4,4% |
111.579 |
4,5% |
| Totale spese correnti |
1.021.400 |
45,2% |
1.059.437 |
45,8% |
1.084.229 |
45,7% |
1.105.845 |
45,5% |
1.130.813 |
45,3% |
| di cui: Spesa sanitaria |
141.539 |
6,3% |
148.522 |
6,4% |
151.222 |
6,4% |
155.059 |
6,4% |
159.443 |
6,4% |
| Totale spese in conto capitale |
133.909 |
5,9% |
125.218 |
5,4% |
124.489 |
5,2% |
118.007 |
4,9% |
114.572 |
4,6% |
| Investimenti fissi lordi |
86.716 |
3,8% |
87.587 |
3,8% |
92.995 |
3,9% |
88.285 |
3,6% |
87.687 |
3,5% |
| Contributi agli investimenti |
37.839 |
1,7% |
30.347 |
1,3% |
26.469 |
1,1% |
24.584 |
1,0% |
21.521 |
0,9% |
| Altre spese in conto capitale |
9.354 |
0,4% |
7.284 |
0,3% |
5.025 |
0,2% |
5.138 |
0,2% |
5.364 |
0,2% |
| Totale spese netto interessi |
1.068.163 |
47,3% |
1.089.721 |
47,1% |
1.108.554 |
46,7% |
1.117.210 |
45,9% |
1.133.806 |
45,4% |
| |
|
|
|
|
|
|
|
|
|
|
| Totale spese finali |
1.155.309 |
51,2% |
1.184.655 |
51,2% |
1.208.718 |
50,9% |
1.223.852 |
50,3% |
1.245.385 |
49,9% |
| ENTRATE |
|
|
|
|
|
|
|
|
|
|
| Tributarie |
666.637 |
29,5% |
678.711 |
29,3% |
700.169 |
29,5% |
712.402 |
29,3% |
734.160 |
29,4% |
| Imposte dirette |
346.040 |
15,3% |
350.096 |
15,1% |
360.106 |
15,2% |
369.688 |
15,2% |
383.141 |
15,3% |
| Imposte indirette |
317.491 |
14,1% |
326.618 |
14,1% |
338.072 |
14,2% |
341.018 |
14,0% |
349.616 |
14,0% |
| Imposte in c/capitale |
3.106 |
0,1% |
1.997 |
0,1% |
1.991 |
0,1% |
1.696 |
0,1% |
1.403 |
0,1% |
| Contributi sociali |
305.876 |
13,5% |
314.543 |
13,6% |
323.748 |
13,6% |
333.435 |
13,7% |
342.730 |
13,7% |
| Contributi sociali effettivi |
301.423 |
13,3% |
309.975 |
13,4% |
319.093 |
13,4% |
328.713 |
13,5% |
337.923 |
13,5% |
| Contributi sociali figurativi |
4.453 |
0,2% |
4.568 |
0,2% |
4.655 |
0,2% |
4.722 |
0,2% |
4.807 |
0,2% |
| Altre entrate correnti |
100.754 |
4,5% |
108.209 |
4,7% |
107.593 |
4,5% |
107.912 |
4,4% |
109.216 |
4,4% |
| Totale entrate correnti |
1.070.161 |
47,4% |
1.099.465 |
47,5% |
1.129.519 |
47,6% |
1.152.053 |
47,4% |
1.184.703 |
47,4% |
| Entrate in conto capitale non tributarie |
12.661 |
0,6% |
15.157 |
0,7% |
11.556 |
0,5% |
8.320 |
0,3% |
7.356 |
0,3% |
| Totale entrate finali |
1.085.928 |
48,1% |
1.116.619 |
48,3% |
1.143.067 |
48,2% |
1.162.069 |
47,8% |
1.193.462 |
47,8% |
| Pressione fiscale |
43,1% |
|
42,9% |
|
43,2% |
|
43,0% |
|
43,1% |
|
| Saldo primario |
17.765 |
0,8% |
26.898 |
1,2% |
34.513 |
1,5% |
44.859 |
1,8% |
59.655 |
2,4% |
| Saldo di parte corrente |
48.761 |
2,2% |
40.029 |
1,7% |
45.290 |
1,9% |
46.208 |
1,9% |
53.890 |
2,2% |
| Indebitamento netto |
-69.381 |
-3,1% |
-68.036 |
-2,9% |
-65.651 |
-2,8% |
-61.783 |
-2,5% |
-51.924 |
-2,1% |
| PIL nominale |
2.258.049 |
|
2.313.094 |
|
2.372.795 |
|
2.432.727 |
|
2.497.313 |
|
Nota: eventuali imprecisioni derivano da arrotondamenti
Tabella 11 - Conto economico della PA a legislazione vigente – Variazioni assolute e in percentuale rispetto all’anno precedente
(importi in milioni di euro e in percentuale)
| |
2026 |
2027 |
2028 |
2029 |
| SPESE |
|
|
|
|
|
|
|
|
| Redditi da lavoro dipendente |
5.200 |
2,6% |
2.486 |
1,2% |
3.302 |
1,6% |
3.974 |
1,8% |
| Consumi intermedi |
4.473 |
2,4% |
913 |
0,5% |
2.932 |
1,5% |
4.329 |
2,2% |
| Prestazioni sociali in denaro |
12.592 |
2,7% |
15.600 |
3,3% |
12.080 |
2,5% |
11.520 |
2,3% |
| Pensioni |
9.525 |
2,8% |
13.470 |
3,8% |
11.170 |
3,1% |
9.860 |
2,6% |
| Altre prestazioni sociali |
3.067 |
2,6% |
2.130 |
1,8% |
910 |
0,7% |
1.660 |
1,4% |
| Altre uscite correnti |
7.983 |
9,4% |
564 |
0,6% |
-3.177 |
-3,4% |
209 |
0,2% |
| Totale spese correnti netto interessi |
30.249 |
3,2% |
19.562 |
2,0% |
15.138 |
1,5% |
20.031 |
2,0% |
| Interessi passivi |
7.788 |
8,9% |
5.230 |
5,5% |
6.478 |
6,5% |
4.937 |
4,6% |
| Totale spese correnti |
38.037 |
3,7% |
24.792 |
2,3% |
21.616 |
2,0% |
24.968 |
2,3% |
| di cui: Spesa sanitaria |
6.983 |
4,9% |
2.700 |
1,8% |
3.837 |
2,5% |
4.384 |
2,8% |
| Totale spese in conto capitale |
-8.691 |
-6,5% |
-729 |
-0,6% |
-6.482 |
-5,2% |
-3.435 |
-2,9% |
| Investimenti fissi lordi |
871 |
1,0% |
5.408 |
6,2% |
-4.710 |
-5,1% |
-598 |
-0,7% |
| Contributi agli investimenti |
-7.492 |
-19,8% |
-3.878 |
-12,8% |
-1.885 |
-7,1% |
-3.063 |
-12,5% |
| Altre spese in conto capitale |
-2.070 |
-22,1% |
-2.259 |
-31,0% |
113 |
2,2% |
226 |
4,4% |
| Totale spese netto interessi |
21.558 |
2,0% |
18.833 |
1,7% |
8.656 |
0,8% |
16.596 |
1,5% |
| Totale spese finali |
29.346 |
2,5% |
24.063 |
2,0% |
15.134 |
1,3% |
21.533 |
1,8% |
| ENTRATE |
|
|
|
|
|
|
|
|
| Tributarie |
12.074 |
1,8% |
21.458 |
3,2% |
12.233 |
1,7% |
21.758 |
3,1% |
| Imposte dirette |
4.056 |
1,2% |
10.010 |
2,9% |
9.582 |
2,7% |
13.453 |
3,6% |
| Imposte indirette |
9.127 |
2,9% |
11.454 |
3,5% |
2.946 |
0,9% |
8.598 |
2,5% |
| Imposte in c/capitale |
-1.109 |
-35,7% |
-6 |
-0,3% |
-295 |
-14,8% |
-293 |
-17,3% |
| Contributi sociali |
8.667 |
2,8% |
9.205 |
2,9% |
9.687 |
3,0% |
9.295 |
2,8% |
| Contributi sociali effettivi |
8.552 |
2,8% |
9.118 |
2,9% |
9.620 |
3,0% |
9.210 |
2,8% |
| Contributi sociali figurativi |
115 |
2,6% |
87 |
1,9% |
67 |
1,4% |
85 |
1,8% |
| Altre entrate correnti |
7.455 |
7,4% |
-616 |
-0,6% |
319 |
0,3% |
1.304 |
1,2% |
| Totale entrate correnti |
29.304 |
2,7% |
30.054 |
2,7% |
22.534 |
2,0% |
32.650 |
2,8% |
| Entrate in conto capitale non tributarie |
2.496 |
19,7% |
-3.601 |
-23,8% |
-3.236 |
-28,0% |
-964 |
-11,6% |
| Totale entrate finali |
30.691 |
2,8% |
26.448 |
2,4% |
19.002 |
1,7% |
31.393 |
2,7% |
| Pressione fiscale |
-0,1% |
|
0,2% |
|
-0,2% |
|
0,1% |
|
| Saldo primario |
9.133 |
51,4% |
7.615 |
28,3% |
10.346 |
30,0% |
14.796 |
33,0% |
| Saldo di parte corrente |
-8.732 |
-17,9% |
5.261 |
13,1% |
918 |
2,0% |
7.682 |
16,6% |
| Indebitamento netto |
1.345 |
-1,9% |
2.385 |
-3,5% |
3.868 |
-5,9% |
9.859 |
-16,0% |
| PIL nominale |
55.045 |
2,4% |
59.701 |
2,6% |
59.932 |
2,5% |
64.586 |
2,7% |
Nota: eventuali imprecisioni derivano da arrotondamenti
Tabella 12 - Conto economico della PA a legislazione vigente – Raffronto fra la Nota tecnico illustrativa (NTI) 2025 e il DFP
(importi in milioni di euro)
| |
Nota tecnico-illustrativa (NTI) |
DFP 2025 |
Differenza DFP - NTI |
| |
2025 |
2026 |
2027 |
2028 |
2025 |
2026 |
2027 |
2028 |
2025 |
2026 |
2027 |
2028 |
| SPESE |
|
|
|
|
|
|
|
|
|
|
|
|
| Redditi da lavoro dipendente |
202.163 |
207.257 |
209.271 |
212.875 |
203.842 |
209.042 |
211.528 |
214.830 |
1.679 |
1.785 |
2.257 |
1.955 |
| Consumi intermedi |
184.810 |
189.811 |
191.700 |
193.716 |
185.936 |
190.409 |
191.322 |
194.254 |
1.126 |
598 |
-378 |
538 |
| Prestazioni sociali in denaro |
460.640 |
473.690 |
485.956 |
497.035 |
459.198 |
471.790 |
487.390 |
499.470 |
-1.442 |
-1.900 |
1.434 |
2.435 |
| Pensioni |
343.910 |
354.333 |
364.787 |
375.137 |
342.915 |
352.440 |
365.910 |
377.080 |
-995 |
-1.893 |
1.123 |
1.943 |
| Altre prestazioni sociali |
116.730 |
119.357 |
121.169 |
121.898 |
116.283 |
119.350 |
121.480 |
122.390 |
-447 |
-7 |
311 |
492 |
| Altre uscite correnti |
85.734 |
92.312 |
91.102 |
91.214 |
85.278 |
93.261 |
93.825 |
90.648 |
-456 |
949 |
2.723 |
-566 |
| Totale spese correnti netto interessi |
933.347 |
963.070 |
978.029 |
994.840 |
934.254 |
964.503 |
984.065 |
999.203 |
907 |
1.433 |
6.036 |
4.363 |
| Interessi passivi |
88.284 |
91.747 |
98.609 |
104.849 |
87.146 |
94.934 |
100.164 |
106.642 |
-1.138 |
3.187 |
1.555 |
1.793 |
| Totale spese correnti |
1.021.631 |
1.054.817 |
1.076.638 |
1.099.689 |
1.021.400 |
1.059.437 |
1.084.229 |
1.105.845 |
-231 |
4.620 |
7.591 |
6.156 |
| Totale spese in conto capitale |
122.333 |
124.108 |
122.409 |
116.531 |
133.909 |
125.218 |
124.489 |
118.007 |
11.576 |
1.110 |
2.080 |
1.476 |
| Investimenti fissi lordi |
83.264 |
85.367 |
92.755 |
88.758 |
86.716 |
87.587 |
92.995 |
88.285 |
3.452 |
2.220 |
240 |
-473 |
| Contributi agli investimenti |
31.705 |
29.366 |
23.460 |
21.088 |
37.839 |
30.347 |
26.469 |
24.584 |
6.134 |
981 |
3.009 |
3.496 |
| Altre spese in conto capitale |
7.364 |
9.375 |
6.194 |
6.686 |
9.354 |
7.284 |
5.025 |
5.138 |
1.990 |
-2.091 |
-1.169 |
-1.548 |
| Totale spese netto interessi |
1.055.680 |
1.087.178 |
1.100.438 |
1.111.371 |
1.068.163 |
1.089.721 |
1.108.554 |
1.117.210 |
12.483 |
2.543 |
8.116 |
5.839 |
| Totale spese finali |
1.143.964 |
1.178.924 |
1.199.047 |
1.216.220 |
1.155.309 |
1.184.655 |
1.208.718 |
1.223.852 |
11.345 |
5.731 |
9.671 |
7.632 |
| ENTRATE |
|
|
|
|
|
|
|
|
|
|
|
|
| Tributarie |
662.065 |
678.080 |
696.165 |
710.218 |
666.637 |
678.711 |
700.169 |
712.402 |
4.572 |
631 |
4.004 |
2.184 |
| Imposte dirette |
342.215 |
350.909 |
358.782 |
366.310 |
346.040 |
350.096 |
360.106 |
369.688 |
3.825 |
-813 |
1.324 |
3.378 |
| Imposte indirette |
318.387 |
325.703 |
335.910 |
342.422 |
317.491 |
326.618 |
338.072 |
341.018 |
-896 |
915 |
2.162 |
-1.404 |
| Imposte in c/capitale |
1.463 |
1.467 |
1.473 |
1.486 |
3.106 |
1.997 |
1.991 |
1.696 |
1.643 |
530 |
518 |
210 |
| Contributi sociali |
304.611 |
316.672 |
325.979 |
334.709 |
305.876 |
314.543 |
323.748 |
333.435 |
1.265 |
-2.129 |
-2.231 |
-1.274 |
| Contributi sociali effettivi |
300.036 |
312.028 |
321.251 |
329.893 |
301.423 |
309.975 |
319.093 |
328.713 |
1.387 |
-2.053 |
-2.158 |
-1.180 |
| Contributi sociali figurativi |
4.575 |
4.644 |
4.728 |
4.816 |
4.453 |
4.568 |
4.655 |
4.722 |
-122 |
-76 |
-73 |
-94 |
| Altre entrate correnti |
100.614 |
106.202 |
103.589 |
105.542 |
100.754 |
108.209 |
107.593 |
107.912 |
140 |
2.007 |
4.004 |
2.370 |
| Totale entrate correnti |
1.065.827 |
1.099.486 |
1.124.260 |
1.148.983 |
1.070.161 |
1.099.465 |
1.129.519 |
1.152.053 |
4.334 |
-21 |
5.259 |
3.070 |
| Entrate in conto capitale non tributarie |
7.891 |
14.214 |
11.502 |
8.814 |
12.661 |
15.157 |
11.556 |
8.320 |
4.770 |
943 |
54 |
-494 |
| Totale entrate finali |
1.075.181 |
1.115.167 |
1.137.235 |
1.159.284 |
1.085.928 |
1.116.619 |
1.143.067 |
1.162.069 |
10.747 |
1.452 |
5.832 |
2.785 |
| Pressione fiscale |
42,8 |
42,8 |
42,9 |
42,7 |
43,1 |
42,9 |
43,2 |
43,0 |
0,3 |
0,1 |
0,2 |
0,3 |
| Saldo primario |
19.501 |
27.990 |
36.797 |
47.913 |
17.765 |
26.898 |
34.513 |
44.859 |
-1.736 |
-1.092 |
-2.284 |
-3.054 |
| in percentuale del PIL |
0,9 |
1,2 |
1,5 |
2,0 |
0,8 |
1,2 |
1,5 |
1,8 |
|
|
|
|
| Saldo di parte corrente |
44.196 |
44.670 |
47.622 |
49.294 |
48.761 |
40.029 |
45.290 |
46.208 |
4.565 |
-4.641 |
-2.332 |
-3.086 |
| in percentuale del PIL |
2,0 |
1,9 |
2,0 |
2,0 |
2,2 |
1,7 |
1,9 |
1,9 |
|
|
|
|
| Indebitamento netto |
-68.783 |
-63.757 |
-61.812 |
-56.936 |
-69.381 |
-68.036 |
-65.651 |
-61.783 |
-598 |
-4.279 |
-3.839 |
-4.847 |
| in percentuale del PIL |
-3,0 |
-2,7 |
-2,6 |
-2,3 |
-3,1 |
-2,9 |
-2,8 |
-2,5 |
|
|
|
|
| PIL nominale |
2.260.650 |
2.323.139 |
2.382.099 |
2.447.385 |
2.258.049 |
2.313.094 |
2.372.795 |
2.432.727 |
-2.601 |
-10.045 |
-9.304 |
-14.658 |
Nota: eventuali imprecisioni derivano da arrotondamenti
L’indebitamento netto
I dati riferiti all’ultimo esercizio concluso, resi noti dall’ISTAT ad aprile 2026, attestano un indebitamento netto delle pubbliche amministrazioni per il 2025 pari, in valore assoluto, a 69.381 milioni di euro, corrispondente al 3,1 per cento del PIL.
Il dato evidenzia un miglioramento rispetto all’anno 2024 pari, in valore assoluto, a 4.398 milioni di euro. In tale esercizio, l’indebitamento netto è, infatti, risultato pari a 73.779 milioni di euro, corrispondente al 3,4 per cento del PIL.
Il deficit si è quindi ridotto di 0,3 punti percentuali di PIL rispetto al 2024, in virtù di un aumento delle entrate (circa un punto percentuale di PIL) che ha più che compensato l’incremento delle spese (circa 0,8 punti percentuali di PIL). Si tratta di un miglioramento integralmente ascrivibile a quello dell’avanzo primario, che risultava pari allo 0,5 per cento del PIL nel 2024 e che è risultato pari allo 0,8 per cento del PIL nel 2025.
Le stime contenute nella Nota Tecnico-Illustrativa alla legge di bilancio 2026-2028 (NTI 2026) prevedevano, invece, una diminuzione lievemente più accentuata dell’indebitamento, dal 3,4 per cento del 2024 al 3,0 del 2025. Rispetto alla stima della NTI 2026, i dati di consuntivo relativi all’indebitamento netto per il 2025 evidenziano uno scostamento molto contenuto, inferiore a un decimo di punto percentuale, pari a circa 598 milioni, e riflette un andamento più elevato sia delle spese (+11.345 milioni), sia delle entrate (+10.747 milioni).
In particolare, il Documento di finanza pubblica evidenzia che si tratta di una differenza di 0,03 punti percentuali del PIL, considerando la seconda cifra decimale, che risulta spiegata dall’emersione, in gran parte inattesa, di nuovi crediti edilizi legittimati dalla legislazione previgente sul Superbonus (cfr. infra). Senza tale componente, il cui effetto di natura transitoria e non strutturale è stato correlato a specifici comportamenti degli operatori economici beneficiari della suddetta misura, il rapporto deficit-PIL sarebbe stato pari al 2,7 per cento e, dunque, inferiore di oltre tre decimi di punto percentuale rispetto alla previsione del DPFP.
I risultati relativi alle singole voci di entrata e di spesa sono esaminati distintamente di seguito, mentre per ulteriori approfondimenti in merito all’aggiornamento dei dati 2024-2025 e al raffronto con la NTI 2026 si rinvia al paragrafo 2.6.1.
Le entrate
Dai dati di consuntivo per il 2025, le entrate totali delle amministrazioni pubbliche sono risultate pari a circa 1.085,9 miliardi, in aumento di 4,8 punti percentuali rispetto all’anno precedente (un incremento in valore assoluto di circa 49,9 miliardi). Rispetto alle stime per l’anno 2025 contenute nella NTI, i dati del DFP 2026 rilevano un aumento delle entrate totali di circa 10,7 miliardi.
L’incidenza delle entrate totali rispetto al PIL passa dal 47,0 per cento del 2024 al 48,1 per cento del 2025.
In particolare, le entrate tributarie aumentano, in valore assoluto rispetto al 2024, di circa 11,7 miliardi (da circa 655 miliardi del 2024 a circa 666,6 miliardi nel 2025). Concorrono a tale incremento tutti i principali aggregati (imposte dirette, imposte indirette e imposte in conto capitale).
In rapporto al PIL, il valore si attesta al 29,5 per cento (rispetto al 29,7 per cento del 2024).
Con riguardo alle singole voci delle entrate tributarie, tra il 2024 e il 2025 il gettito da imposte dirette, imposte indirette e imposte in conto capitale ha registrato una crescita, rispettivamente, dello 0,7 per cento (circa 2,5 miliardi), del 2,5 per cento (circa 7,9 miliardi) e del 71,5 per cento (circa 1,3 miliardi).
In rapporto al PIL, nel 2025 le imposte dirette hanno inciso del 15,3 per cento (rispetto al 15,6 per cento nel 2024), le imposte indirette del 14,1 per cento (incidenza invariata rispetto al 2024) e le imposte in conto capitale dello 0,1 per cento (incidenza invariata rispetto al 2024).
Un andamento crescente viene riscontrato anche rispetto alle entrate per contributi sociali che hanno fatto registrare, nel 2025, un incremento del 10 per cento rispetto al 2024 (305,9 miliardi di euro rispetto a 278,1 miliardi del 2024), anche per effetto della maggiore dinamica registrata dalla spesa per redditi da lavoro dipendente delle amministrazioni pubbliche rispetto alle previsioni, nonché in virtù dell’eliminazione dell’esonero contributivo che è stato deliberato contestualmente all’alleggerimento strutturale della pressione fiscale per i primi scaglioni di reddito.
La pressione fiscale complessiva è risultata pari al 43,1 per cento, in crescita rispetto al 42,4 per cento del 2024 (nonché rispetto al 42,8 per cento della stima della NTI).
Le spese
Dai dati di consuntivo per il 2025, le spese totali delle amministrazioni pubbliche si attestano a 1.155.309 milioni di euro, in aumento del 4,1 per cento rispetto al dato del 2024 (pari a 1.109.804 milioni), con un incremento di 45.505 milioni.
Con riguardo al risultato delle spese totali nel 2025, il valore registrato a consuntivo è superiore di 11.345 milioni rispetto a quello indicato dalla Nota tecnico-illustrativa (NTI) 2026, che stimava un ammontare complessivo di 1.143.964 milioni: la variazione rispetto alle precedenti stime è ascrivibile alla componente delle spese in conto capitale (+11.576 milioni).
L’incidenza delle spese totali rispetto al PIL passa dal 50,4 per cento del 2024 al 51,2 per cento del 2025. Nell’ambito di tale variazione complessiva, l’incidenza sul PIL della spesa corrente primaria è passata dal 41,2 per cento del 2024 al 41,4 per cento del 2025, quella della spesa per interessi, tra il 2024 e il 2025, si è mantenuta stabile al 3,9 per cento.
Per quanto riguarda le singole voci di spesa, si rileva quanto segue.
La spesa per redditi da lavoro dipendente ha registrato, nel 2025, una crescita del 3,2 per cento rispetto al 2024, attestandosi su un valore assoluto di 203.842 milioni (+6.303 milioni). L’incidenza in termini di PIL si attesta al 9,03 per cento, in lieve aumento rispetto a quella registrata l’anno precedente, pari all’8,97 per cento.
Secondo il DFP, l’andamento del 2025 è influenzato, in particolar modo, dalla tornata contrattuale 2025-2027, per la quale sono state imputate risorse pari ad oltre 3 miliardi di euro.
Si evidenziano, inoltre, le disposizioni contenute nella legge di bilancio per il 2025, che prevedono l’incremento, a decorrere dal 2025, dei fondi per il trattamento economico accessorio del personale pubblico, anche dirigenziale, nella misura dello 0,22 per cento della massa salariale del 2021, nonché le disposizioni finalizzate all’aumento di specifiche indennità della dirigenza medica, della dirigenza sanitaria non medica e del personale infermieristico.
Di effetto opposto le misure introdotte dall’articolo 1, commi 823 e seguenti, della legge di bilancio per il 2025, che hanno previsto la riduzione del turn over al 25 per cento per l’anno 2025, ad esclusione di alcuni settori (a titolo esemplificativo: sanità, enti locali e corpi di polizia).
La spesa per prestazioni sociali in denaro è risultata, nel 2025, pari a 459.198 milioni, registrando un incremento del 3 per cento rispetto al 2024, pari a circa 13,6 miliardi. In rapporto al PIL, la spesa è pari al 20,3 per cento, in lieve aumento (di 0,1 punti percentuali) rispetto a quanto rilevato nel 2024 (20,2 per cento).
Tra i fattori che hanno contribuito a tale incremento vanno ricordati, per la spesa pensionistica – che ha registrato un incremento del 1,8 per cento, con un rialzo in termini assoluti di 5,9 miliardi di euro –, l’indicizzazione ai prezzi e il saldo tra le nuove pensioni liquidate e quelle non più dovute, sia in termini numerici sia di importo, nonché le ricostituzioni di importo delle pensioni in essere e gli arretrati liquidati. Le altre prestazioni sociali in denaro hanno fatto, invece, registrare un incremento del 7 per cento rispetto al 2024, corrispondente a un aumento di 7,6 miliardi in termini assoluti. Tale andamento risente degli incrementi di spesa: per altri assegni e sussidi assistenziali[15]; per ammortizzatori sociali; per prestazioni a tutela della maternità e per congedi di assistenza a soggetti con disabilità; per prestazioni di invalidità civile.
La stima dei risultati per l’anno 2025 della spesa per prestazioni sociali in denaro (459,2 miliardi) è risultata lievemente inferiore alla previsione contenuta nella NTI 2026 (460,6 miliardi), per effetto sia di una minore spesa pensionistica sia di una minore spesa per prestazioni sociali in denaro.
L’aggregato dei consumi intermedi ha registrato nel 2025 un rialzo del 3,6 per cento rispetto al 2024 (+6.397 milioni), raggiungendo un totale di 185.936 milioni. L’incidenza dei consumi intermedi in termini di PIL è rimasta invariata all’8,2 per cento, rispetto al 2024.
La voce di consuntivo per l’anno 2025 delle altre spese correnti ha registrato un incremento di 1.503 milioni rispetto all’anno precedente, raggiungendo un livello di spesa pari a 85.278 milioni. Anche l’incidenza di tali spese in termini di PIL, pari al 3,8 per cento, si mantiene sostanzialmente stabile rispetto al 2024.
Da ultimo, la spesa in conto capitale del 2025 è risultata pari a 133.909 milioni, con un incremento, rispetto al 2024 (117.832 milioni), del 13,6 per cento, pari a 16.077 milioni. Su tale dato ha inciso in maniera rilevante la componente dei contributi agli investimenti riconducibile a crediti per bonus edilizi per circa 8,4 miliardi (equivalenti a quasi lo 0,4 per cento del PIL) e, come detto, superiori alle aspettative.
Nello specifico, si tratterebbe prevalentemente dell’emersione tardiva di una coda di operazioni effettuate nell’anno 2025 e comunicate all’Agenzia delle entrate entro il 16 marzo 2026, per le quali si è fruito dello sconto in fattura/cessione del credito sulla base delle clausole di salvaguardia e che, sulla base della normativa sul Superbonus, includono interventi che, alla data del 15 ottobre 2024, risultavano già formalmente avviati.
Il positivo andamento della spesa in conto capitale ha contraddistinto anche gli investimenti fissi lordi che, in conseguenza dell’accelerazione di molti progetti legati al Piano nazionale di ripresa e resilienza, si sono mostrati molto dinamici (9,6 per cento).
L’incidenza della spesa in conto capitale rispetto al PIL risulta in lieve aumento, passando dal 5,4 per cento del 2024 al 5,9 per cento del 2025.
L’indebitamento netto
Nel nuovo quadro previsionale tendenziale, il DFP prospetta per il 2026 un indebitamento netto pari al 2,9 per cento del PIL (68.036 milioni).
Rispetto al 2026, nel biennio successivo l’indebitamento netto è stimato in progressiva riduzione, attestandosi, sia in termini assoluti che in rapporto al PIL, nei seguenti termini: nel 2027, 65.651 milioni (2,8 per cento del PIL) e nel 2028, 61.783 milioni (2,5 per cento del PIL). Tale evoluzione dell’indebitamento netto si consoliderebbe nel 2029, quando il disavanzo del conto delle amministrazioni pubbliche si dovrebbe attestare, in termini assoluti, su 51.924 milioni, portandosi al 2,1 per cento del PIL.
I dati relativi all’indebitamento netto, per quanto presentino un andamento decrescente nel periodo considerato, risultano in aumento rispetto a quelli indicati dalla NTI con riferimento a ciascun anno del triennio 2026-2028, sia in rapporto al PIL sia in valore assoluto, come risulta dalla tabella che segue.
Si riporta a seguire una Tavola di sintesi di quanto sopra evidenziato.
(milioni di euro - percentuale)
| |
|
2026 |
2027 |
2028 |
2029 |
| Indebitamento netto |
NTI |
63.757 |
61.812 |
56.936 |
|
| In % del PIL |
|
2,7 |
2,6 |
2,3 |
|
| Indebitamento netto |
DFP |
68.036 |
65.651 |
61.783 |
51.924 |
| In % del PIL |
|
2,9 |
2,8 |
2,5 |
2,1 |
| Differenza (DFP) - (NTI) |
|
4.279 |
3.839 |
4.847 |
|
L’andamento decrescente dell’indebitamento netto è comunque determinato dall’andamento del saldo primario, che evidenzia un valore positivo nel 2026 (26.898 milioni), in miglioramento rispetto a quello riferito al dato di consuntivo 2025 (17.765 milioni) e in crescita in tutti gli anni del periodo di previsione, passando da 34.513 milioni nel 2027 a 44.859 milioni nel 2028 e a 59.655 nel 2029.
In termini di rapporto con il PIL, il saldo primario è previsto in misura pari allo 0,8 per cento nel 2025, all’1,2 per cento nel 2026, all’1,5 per cento nel 2027, all’1,8 per cento nel 2028 e al 2,4 per cento nel 2029.
I grafici che seguono evidenziano l’andamento di tale variabile nel periodo 2026-2028 in valore assoluto e in termini percentuali del PIL.
Le entrate
Il DFP stima un andamento crescente delle entrate finali, in valore assoluto, per tutto il periodo di previsione, nel corso del quale l’aggregato passa da circa 1.116,6 miliardi nel 2026 a circa 1.193,5 miliardi nel 2029.
In termini di incidenza sul PIL, le stime relative alle entrate totali della pubblica amministrazione registrano un lieve incremento, nel 2026, di 0,2 punti percentuali rispetto al 2025, attestandosi al 48,3 per cento, mentre mostrano un andamento decrescente per l’intero periodo di previsione, passando al 48,2 per cento nel 2027 e al 47,8 per cento nel biennio 2028-2029.
Tale andamento delle entrate è ascrivibile essenzialmente alla riduzione delle entrate in conto capitale non tributarie – che passano dallo 0,7 per cento del PIL nel 2026 allo 0,3 per cento nel 2029. Le altre entrate in rapporto al PIL mantengono, infatti, un profilo lievemente crescente: le entrate tributarie passano dal 29,3 per cento nel 2026 al 29,4 del 2029 e quelle contributive, dal 13,6 per cento nel 2026, si attestano al 13,7 nel 2029.
| |
|
2026 |
2027 |
2028 |
2029 |
| Entrate finali |
NTI |
1.115.167 |
1.137.235 |
1.159.284 |
|
| Entrate finali |
DFP |
1.116.619 |
1.143.067 |
1.162.069 |
1.193.462 |
| In % del PIL |
|
48,3 |
48,2 |
47,8 |
47,8 |
| Tasso di variazione (%) |
|
2,8 |
2,4 |
1,7 |
2,7 |
| Differenza (DFP) - (NTI) |
|
1.452 |
5.832 |
2.785 |
|
I seguenti grafici riportano l’andamento delle entrate finali nel periodo 2026-2029 in valore assoluto e in termini percentuali del PIL.
Nel dettaglio, le entrate tributarie mostrano, in valore assoluto, un andamento crescente per tutto il periodo di previsione, passando dai circa 678,7 miliardi del 2026 ai circa 734,1 miliardi del 2029 (+8,2 per cento).
Alla crescita dell’aggregato concorrono sia le entrate derivanti dalle imposte dirette (che, passando da circa 350,1 miliardi nel 2026 a 360,1 miliardi nel 2027, si attestano a circa 383,1 miliardi del 2029), sia quelle derivanti dalle imposte indirette (che, partendo da circa 326,6 miliardi nel 2026, passando per i 338,1 miliardi nel 2027, raggiungono circa 349,6 miliardi nel 2029). Il gettito da imposte in conto capitale nel quadriennio considerato è invece sostanzialmente stabile nel biennio 2026-2027 (circa 1,99 miliardi), mentre si riduce nel biennio successivo a circa 1,7 miliardi nel 2028 e 1,4 miliardi nel 2029.
L’andamento delle entrate tributarie – prosegue il DFP – mostra una soddisfacente tenuta grazie al supporto fornito dall’aumento dell’inflazione, che controbilancerebbe gli effetti del rallentamento economico; infatti, nell’orizzonte temporale considerato, registrerebbero in media ancora una dinamica superiore a quella delle spese (+2,4 per cento a fronte del +1,9 per cento).
In termini di incidenza sul PIL, il gettito delle entrate tributarie è atteso scendere nell’anno in corso rispetto al 2025, passando dal 29,5 per cento al 29,3 per cento, per poi tornare a crescere nel 2027 (29,5 per cento). La voce di entrata mostra una riduzione nel 2028 (29,3 per cento) e una lieve ripresa nel 2029 attestandosi al 29,4 per cento.
La Nota metodologica specifica che le previsioni relative al gettito da entrate tributarie – che rappresentano oltre il 60 per cento delle entrate totali della pubblica amministrazione – sono elaborate a legislazione vigente, ossia incorporando gli effetti dei provvedimenti già adottati. Il modello impiegato produce previsioni per l’anno in corso e per gli anni successivi. Il processo di stima si articola in quattro componenti: parte dai dati di preconsuntivo dell'anno precedente, che rappresenta l’anno base, e vi applica l'impatto della congiuntura economica sull’evoluzione delle entrate per ottenere una proiezione tendenziale. A questa base vengono sommati gli effetti finanziari dei provvedimenti normativi: quelli di nuova adozione sono considerati integralmente tramite le relazioni tecniche ad essi allegate, mentre per quelli passati si considerano gli effetti differenziali rispetto all’anno base di riferimento o si effettuano analisi ex-post in caso di scostamenti tra gettito reale e stime ex-ante. Infine, la previsione statistica viene affinata con un'ulteriore analisi che considera, tra l’altro, i risultati derivanti dal monitoraggio del gettito nei primi mesi dell’anno in corso.
| |
|
2026 |
2027 |
2028 |
2029 |
| Entrate tributarie |
NTI |
678.080 |
696.165 |
710.218 |
|
| Entrate tributarie |
DFP |
678.711 |
700.169 |
712.402 |
734.160 |
| In % del PIL |
|
29,3 |
29,5 |
29,3 |
29,4 |
| Tasso di variazione (%) |
|
1,8 |
3,2 |
1,7 |
3,1 |
| Differenza (DFP) - (NTI) |
|
631 |
4.004 |
2.184 |
734.160 |
I seguenti grafici riportano l’andamento delle entrate tributarie nel periodo 2026-2029 in valore assoluto e in termini percentuali del PIL.
Più nel dettaglio – continua il Documento – le imposte dirette crescerebbero dell’1,2 per cento quest’anno, per poi accelerare negli anni successivi, fino ad arrivare a una crescita del 3,6 per cento su base annua nel 2029. Il loro andamento è influenzato da una complessa serie di fattori, tra cui l’ulteriore taglio della pressione fiscale (che agisce sull’anno in corso), la crescita della massa salariale e la continuazione degli sforzi volti a contrastare l’evasione fiscale, anche attraverso la promozione dell’adempimento spontaneo.
In termini di incidenza sul PIL, si rileva che il gettito da imposte dirette cresce dal 15,1 per cento del 2026 al 15,3 per cento del 2029 (tornando ai livelli del 2025, in cui era pari al 15,3 per cento).
| |
|
2026 |
2027 |
2028 |
2029 |
| Entrate dirette |
NTI |
350.909 |
358.782 |
366.310 |
|
| Entrate dirette |
DFP |
350.096 |
360.106 |
369.688 |
383.141 |
| In % del PIL |
|
15,1 |
15,2 |
15,2 |
15,3 |
| Tasso di variazione (%) |
|
1,2 |
2,9 |
2,7 |
3,6 |
| Differenza (DFP) - (NTI) |
|
-813 |
1.324 |
3.378 |
|
Le imposte indirette, invece, mostrerebbero una reattività immediata all’aumento dell’inflazione: per tale motivo, le previsioni di crescita per l’anno in corso e per il 2027 sono state riviste al rialzo del 2,9 per cento e del 3,5 per cento. Nel biennio successivo, la loro crescita, attesa in media pari all’1,7 per cento, perderebbe slancio contestualmente al rientro dell’inflazione.
In termini di incidenza sul PIL, il gettito da imposte indirette passa dal 14,1 per cento del 2026 al 14 per cento nel 2029;
| |
|
2026 |
2027 |
2028 |
2029 |
| Entrate indirette |
NTI |
325.703 |
335.910 |
342.422 |
|
| Entrate indirette |
DFP |
326.618 |
338.072 |
341.018 |
349.616 |
| In % del PIL |
|
14,1 |
14,2 |
14,0 |
14,0 |
| Tasso di variazione (%) |
|
2,9 |
3,5 |
0,9 |
2,5 |
| Differenza (DFP) - (NTI) |
|
915 |
2.162 |
-1.404 |
|
Con riferimento alle entrate contributive, le previsioni rispetto ai dati di consuntivo 2025 (circa 305,9 miliardi) indicano un incremento del 2,8 per cento nel 2026 (circa 314,5 miliardi), che si consolida nel triennio successivo: 323,7 miliardi nel 2027 (+2,9 per cento rispetto all’anno precedente), 333,4 miliardi nel 2028 (+3 per cento rispetto all’anno precedente) e 342,7 miliardi nel 2029 (+2,8 rispetto all’anno precedente). In termini di incidenza sul PIL, le entrate derivanti da contributi sociali sono previste in crescita nell’anno in corso rispetto al 2025, passando dal 13,5 per cento al 13,6 per cento, attestandosi al 13,7 per cento nel biennio 2028-2029.
Il DFP precisa che dopo il picco di crescita registrato nel 2025 (circa +10 per cento rispetto al 2024), derivante dall’abolizione del taglio dell’aliquota contributiva contestuale alla riforma dell’IRPEF disposta dalla legge di bilancio per il 2025, i contributi sociali registrerebbero una crescita pressoché stabile lungo tutto l’arco temporale considerato, pari in media al 2,9 per cento.
La Nota metodologica chiarisce che la previsione di cassa delle entrate contributive viene effettuata per singolo ente previdenziale sulla base dell’ultimo consuntivo e del monitoraggio mensile per l’anno in corso. La base previsionale, eventualmente depurata da arretrati contrattuali e misure one-off, viene proiettata utilizzando il quadro macroeconomico per talune componenti delle entrate contributive (ad esempio, i contributi dei lavoratori privati e autonomi) e le dinamiche retributive per il pubblico impiego. La stima incorpora gli effetti delle manovre di finanza pubblica ed è suscettibile di revisione in caso di disponibilità di ulteriori elementi informativi. In termini di contabilità nazionale, il gettito è calcolato secondo il metodo della “cassa aggiustata”, che rielabora le riscossioni tenendo conto dello sfasamento temporale tra la prestazione lavorativa e il versamento dei contributi. Una specifica modalità di registrazione riguarda gli esoneri contributivi, contabilizzati come spesa. I contributi effettivi sono stimati tenendo conto della distinzione tra lavoratori pubblici e privati, disaggregati secondo i diversi fondi previdenziali cui tali contributi affluiscono. I contributi figurativi sono stimati sulla base dell’inflazione e di variazioni della consistenza dei titolari delle pensioni provvisorie.
| |
|
2026 |
2027 |
2028 |
2029 |
| Entrate contributive |
NTI |
316.672 |
325.979 |
334.709 |
|
| Entrate contributive |
DFP |
314.543 |
323.748 |
333.435 |
342.730 |
| In % del PIL |
|
13,6 |
13,6 |
13,7 |
13,7 |
| Tasso di variazione (%) |
|
2,8 |
2,9 |
3,0 |
2,8 |
| Differenza (DFP) - (NTI) |
|
-2.129 |
-2.231 |
-1.274 |
|
Per quanto riguarda il gettito da imposte in conto capitale, si prevede un andamento decrescente, in valore assoluto, per l’intero periodo di previsione, passando da circa 2 miliardi nel 2026 (rispetto ai circa 3,1 miliardi a consuntivo nel 2025) a circa 1,4 miliardi nel 2029. In termini di incidenza sul PIL, tali entrate manifestano un profilo sostanzialmente stabile e pari allo 0,1 per cento per l’intero periodo di previsione.
| |
|
2026 |
2027 |
2028 |
2029 |
| Entrate in conto capitale |
NTI |
1.467 |
1.473 |
1.486 |
|
| Entrate in conto capitale |
DFP |
1.997 |
1.991 |
1.696 |
1.403 |
| In % del PIL |
|
0,1 |
0,1 |
0,1 |
0,1 |
| Tasso di variazione (%) |
|
-35,7 |
-0,3 |
-14,8 |
-17,3 |
| Differenza (DFP) - (NTI) |
|
530 |
518 |
210 |
|
I seguenti grafici riportano l’andamento delle principali componenti delle entrate tributarie nel periodo 2026-2029 in valore monetario e in termini percentuali del PIL.
Per quanto riguarda le altre entrate correnti, ossia le entrate diverse da quelle tributarie e contributive, esse sono previste in aumento dai circa 100,7 miliardi del 2025 ai circa 108,2 miliardi del 2026 e mostrerebbero una flessione nel biennio 2027-2028 (107,6 miliardi nel 2027 e 107,9 miliardi nel 2028) per poi crescere nuovamente nel 2029 (109,2 miliardi). In termini di incidenza sul PIL, le previsioni mostrano valori in riduzione per l’intero periodo di previsione, passando dal 4,7 per cento del 2026 al 4,4 per cento del biennio 2028-2029.
Le entrate in conto capitale non tributarie, invece, registrano, in valore assoluto, una riduzione per tutto il periodo di previsione, passando da circa 15,2 miliardi nel 2026 a circa 11,6 miliardi nel 2027 e mostrando, poi, una significativa contrazione nel biennio successivo (circa 8,3 miliardi nel 2028 e 7,4 miliardi nel 2029). Anche in termini di incidenza sul PIL, la predetta dinamica segue un analogo andamento, con un’incidenza che passa dallo 0,7 per cento nel 2026 allo 0,3 per cento nel 2029.
In conseguenza dei descritti andamenti, la pressione fiscale rimane sostanzialmente stabile durante tutto il periodo di previsione: 42,9 per cento nel 2026, 43,2 per cento nel 2027, 43 per cento nel 2028 e 43,1 per cento nel 2029.
Le spese
Il DFP stima un andamento crescente delle spese finali, in valore assoluto, per tutto il periodo di previsione, pari a: 1.184.655 milioni per l’anno 2026, 1.208.718 milioni per l’anno 2027, 1.223.852 milioni per l’anno 2028 e 1.245.385 milioni per l’anno 2029. Nel medesimo arco temporale, la spesa stimata cresce annualmente del 2,5 per cento nel 2026 (+29.346 milioni), del 2 per cento nel 2027 (+24.063 milioni), dell’1,3 per cento nel 2028 (+15.134 milioni) e dell’1,8 per cento nel 2029 (+21.533 milioni).
In termini di incidenza rispetto al PIL, le spese finali, pari al 51,2 per cento nel 2026 (che risulta stabile rispetto al precedente esercizio), registrano una progressiva contrazione nel successivo triennio, passando dal 50,9 per cento nel 2027, portandosi al 50,3 per cento nel 2028 e raggiungendo il 49,9 per cento nel 2029.
Nella seguente tabella sono confrontate le stime relative alle spese finali contenute dal DFP con il quadro programmatico del conto economico delle pubbliche amministrazioni allegato alla NTI 2026.
(milioni di euro - percentuale)
| |
|
2026 |
2027 |
2028 |
2029 |
| Spese finali |
NTI |
1.178.924 |
1.199.047 |
1.216.220 |
|
| Spesa finali |
DFP |
1.184.655 |
1.208.718 |
1.223.852 |
1.245.385 |
| In % del PIL |
|
51,2 |
50,9 |
50,3 |
49,9 |
| Tasso di variazione (%) |
|
2,5 |
2,0 |
1,3 |
1,8 |
| Differenza (DFP) - (NTI) |
|
5.731 |
9.671 |
7.632 |
|
I grafici che seguono evidenziano l’andamento dell’aggregato delle spese finali nel periodo 2026-2029, in valore assoluto e in termini percentuali del PIL.
La dinamica della spesa a legislazione vigente nel quadriennio 2026-2029 risente delle mutate previsioni sui prezzi, in particolare per quanto riguarda le spese correnti (al netto degli interessi). Infatti – riferisce il DFP – la maggiore inflazione eserciterà un impatto su tutte le principali categorie di spesa, sebbene con andamenti diversi nel periodo di riferimento: mentre voci quali i consumi intermedi risentirebbero immediatamente di tali effetti, per spese come quelle per pensioni, che sono indicizzate al tasso di inflazione dell’anno precedente, il picco di crescita si verificherebbe nel 2027.
Più nel dettaglio, per le spese correnti al netto degli interessi (spese correnti primarie), i dati stimati per gli anni del quadriennio di riferimento sono pari a 964.503 milioni nel 2026, 984.065 milioni nel 2027, 999.203 milioni nel 2028 e 1.019.234 milioni nel 2029, con incrementi su base annua pari, rispettivamente, al 3,2 per cento nel 2026 (+30.249 milioni), al 2 per cento nel 2027 (+19.562 milioni), all’1,5 per cento nel 2028 (+15.138) e al 2 per cento nel 2029 (+20.031 milioni).
Le spese in conto capitale, invece, manifestano un andamento di segno opposto, registrando un calo rilevante per l’anno in corso (-6,5 per cento). Tuttavia, tale diminuzione risulta determinata, in particolare, dai valori significativamente elevati registrati nel 2025 dai contributi agli investimenti per effetto del Superbonus e dagli altri trasferimenti in conto capitale per l’imputazione, sempre nel medesimo anno, di una spesa straordinaria legata alla rimodulazione del PNRR.
Quanto agli investimenti – prosegue il DFP – si prevede una crescita complessiva fino al 2027, anche dopo la formale conclusione della Recovery and Resilience Facility. Tale nuovo profilo della spesa risente degli effetti finanziari della sesta revisione del PNRR, definiti nei commi da 741 a 743 dell’articolo 1 della legge di bilancio per il 2026.
Nelle seguenti tabelle sono confrontate le stime relative alle spese primarie e alle spese primarie correnti contenute nel DFP con il quadro programmatico del conto economico delle pubbliche amministrazioni allegato alla Nota tecnico illustrativa (NTI) 2026.
(milioni di euro - percentuale)
| |
|
2026 |
2027 |
2028 |
2029 |
| Spese primarie |
NTI |
1.087.178 |
1.100.438 |
1.111.371 |
|
| Spese primarie |
DFP |
1.089.721 |
1.108.554 |
1.117.210 |
1.133.806 |
| In % del PIL |
|
47,1 |
46,7 |
45,9 |
45,4 |
| Tasso di variazione (%) |
|
2,0 |
1,7 |
0,8 |
1,5 |
| Differenza (DFP) - (NTI) |
|
2.543 |
8.116 |
5.839 |
|
(milioni di euro - percentuale)
|
|
2026 |
2027 |
2028 |
2029 |
| Spese correnti primarie |
NTI |
963.070 |
978.029 |
994.840 |
|
| Spese correnti primarie |
DFP |
964.503 |
984.065 |
999.203 |
1.019.234 |
| In % del PIL |
|
41,7 |
41,5 |
41,1 |
40,8 |
| Tasso di variazione (%) |
|
3,2 |
2,0 |
1,5 |
2,0 |
| Differenza (DFP) - (NTI) |
|
1.433 |
6.036 |
4.363 |
|
I grafici che seguono evidenziano l’andamento delle spese primarie e delle spese correnti primarie nel periodo 2026-2029, in valore assoluto e in termini percentuali del PIL.
Per la specifica analisi dei principali settori di spesa, si rimanda al successivo paragrafo 2.2.3.
Come riferito nella Nota metodologica allegata al DFP, le stime relative alle previsioni dei principali aggregati di spesa, sono costruite sulla base delle tendenze storiche relative alle varie tipologie di spesa, tenendo conto delle regole di contabilizzazione del SEC2010, nonché delle variabili macroeconomiche da cui dipendono e dei meccanismi normativi che le regolano. A tale ultimo riguardo, una componente rilevante nell’elaborazione delle previsioni è costituita dal quadro delle procedure di spesa adottate nei diversi settori, che possono determinare un’accelerazione o un rallentamento dei relativi flussi, e dalle valutazioni riguardanti lo stato di realizzazione dei principali interventi.
A seguire sono presentati gli elementi di dettaglio, indicati nel DFP con riguardo a specifici settori di spesa del conto delle amministrazioni pubbliche, riferiti al pubblico impiego, alle prestazioni sociali in denaro, ai consumi intermedi, ad altre uscite correnti, alle spese in conto capitale e alla spesa sanitaria. Per tali settori è riportata l’analisi delle dinamiche di spesa previste per il periodo 2026-2028 e le relative informazioni anche con riferimento al 2029.
Pubblico impiego
Sono illustrati a seguire i dati di sintesi e le considerazioni contenute del DFP riferiti alle previsioni tendenziali nel quadro a legislazione vigente relativi alla componente della spesa primaria corrente concernente i redditi da lavoro dipendente delle Amministrazioni pubbliche.
In merito ai dati di consuntivo relativi all’esercizio 2025, si rinvia a quanto illustrato nel paragrafo 4.1.1.
Spesa per redditi da lavoro dipendente
(milioni di euro - percentuale)
| |
|
2026 |
2027 |
2028 |
2029 |
| Redditi da lavoro dipendente |
NTI |
207.257 |
209.271 |
212.875 |
|
| Redditi da lavoro dipendente |
DFP |
209.042 |
211.528 |
214.830 |
218.804 |
| In % del PIL |
|
9,0 |
8,9 |
8,8 |
8,8 |
| Tasso di variazione (%) |
|
2,6 |
1,2 |
1,6 |
1,8 |
| Differenza (DFP) - (NTI) |
|
1.785 |
2.257 |
1.955 |
|
La spesa per redditi da lavoro dipendente è prevista in aumento rispetto al dato indicato dalla Nota tecnico-illustrativa (NTI) per il 2026 (+1.785 milioni), è quindi rivista in ulteriore rialzo per il 2027 (+2.257 milioni) e per il 2028 (+1.955 milioni). In valore assoluto i dati stimati per gli anni 2026, 2027 e 2028 sono rispettivamente pari a 209.042 milioni, 211.528 milioni e 214.830 milioni, con un incremento su base annua del 2,6 per cento nel 2026 (+5.200 milioni), dell’1,2 per cento nel 2027 (+2.486 milioni) e dell’1,6 per cento nel 2028 (+3.302 milioni). Per il 2029 viene stimato un importo di 218.804 milioni (+3.974) per un incremento dell’1,8 per cento.
L’incidenza di tali spese rispetto al PIL si attesta al 9,0 per cento nel 2026, confermando il dato riferito al 2025, si riduce all’8,9 per cento nel 2027 per poi aumentare all’8,8 per cento nel 2028 e nel 2029.
I grafici che seguono evidenziano l’andamento della variabile nel periodo 2026-2028 in valore assoluto e in termini percentuali del PIL.
(milioni di euro)
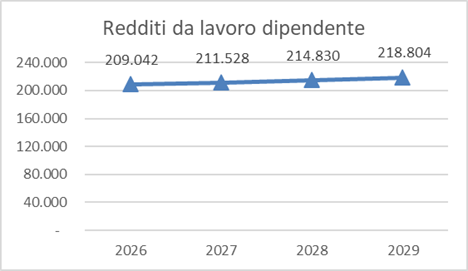
(percentuale)
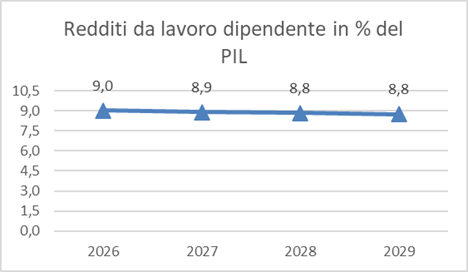
In base a quanto sopra evidenziato, il DFP riferisce che il marcato andamento crescente della spesa per redditi da lavoro dipendente nelle Amministrazioni pubbliche tra il 2025 e il 2026 è ascrivibile alle misure sul pubblico impiego introdotte con la legge di bilancio per l’anno in corso e che la dinamica degli anni successivi è sostanzialmente in linea con quella delle precedenti previsioni.
Il DFP riferisce che gli incrementi evidenziati sono principalmente correlati alle risorse destinate al rinnovo dei contratti del pubblico impiego per il triennio 2025-2027 dall’articolo 1, commi 128 e 129, dalla legge n. 207 del 2024 (legge di bilancio per il 2025), che incidono sulla spesa per oltre 5,7 miliardi nel 2026 e 8,9 miliardi nel 2027. Inoltre, il documento evidenzia che la medesima legge di bilancio per il 2025 ha previsto anche le risorse finanziarie per il rinnovo dei contratti del settore pubblico relativo al triennio 2028-2030, che sono state definite sulla base delle previsioni dei tassi di inflazione. Conseguentemente, la spesa si incrementerà di 3,1 miliardi per il 2028 e 6,5 miliardi per il 2029.
Tra gli altri fattori che concorrono agli incrementi indicati il DFP indica altre disposizioni contenute nella legge n. 199 del 2025 (legge di bilancio per il 2026), che prevedono risorse destinate, a decorrere dal 2026, all’incremento delle indennità del personale medico e infermieristico (articolo 1, commi 357, 358, 359 e 360) e alle assunzioni in deroga di personale sanitario a tempo indeterminato (articolo 1, commi 347, 362, 363, 364 e 367), per un importo complessivo pari a circa 1 miliardo. In ordine alle modalità di registrazione per competenza dei redditi da lavoro dipendente, e in particolare degli effetti dei rinnovi contrattuali, viene confermato l’utilizzo della metodologia di previsione coerente con quella adottata dall’ISTAT.
Con riferimento a tali profili metodologici, il DFP rammenta che la principale differenza riguarda il momento di registrazione degli effetti dei rinnovi contrattuali. In linea con il criterio di competenza previsto dalle regole di contabilità nazionale, tali effetti devono rappresentare la maggiore retribuzione della prestazione lavorativa imputabile a ciascun anno, indipendentemente dal profilo temporale delle erogazioni e quindi dalla tempistica di stipula dei contratti e dal riconoscimento di eventuali arretrati, fattori che rilevano unicamente ai fini della valutazione per cassa. Come evidenziato nella Nota metodologica, per ogni tornata contrattuale, con riferimento al personale contrattualizzato, sono imputate ad ogni anno le somme destinate alla contrattazione dalla legislazione vigente (generalmente tali somme sono definite nelle leggi di bilancio) o, per i trienni per i quali non sono stati ancora effettuati stanziamenti, il valore previsto dell’indennità di vacanza contrattuale (IVC). A tale ultimo riguardo, con riferimento al personale in regime di diritto pubblico con adeguamento automatico della retribuzione, sono imputate, per ogni anno, le quote di aggiornamento della retribuzione calcolate mediante l’applicazione dell’indice ISTAT, che tiene conto delle somme erogate a seguito della sottoscrizione dei contratti.
Le previsioni in termini di cassa sono basate sull’ipotesi che nel 2026 verranno siglati i contratti relativi al triennio 2022-2024 di tutto il personale appartenente al comparto delle Funzioni locali, del personale dirigenziale della Sanità e dell’Istruzione e ricerca; contestualmente, si registreranno gli effetti della sottoscrizione del personale non dirigenziale del comparto Istruzione e ricerca avvenuta il 23 dicembre 2025. Inoltre, si prevede che, nel 2026, verranno siglati anche i contratti relativi al successivo triennio 2025-2027, sia del personale non dirigenziale sia di quello delle corrispondenti aree dirigenziali, nonché del personale in regime di diritto pubblico, tenuto conto che le rispettive risorse sono già state stanziate dalla citata legge n. 207 del 2024. Il DFP riferisce che le previsioni tengono, inoltre, conto della stima degli effetti finanziari prodotti dalle leggi di bilancio e dalle norme che hanno previsto graduali assunzioni in deroga alle ordinarie facoltà assunzionali.
Prestazioni sociali in denaro
Sono illustrati a seguire i dati di sintesi contenuti nel DFP riferiti alle previsioni tendenziali nel quadro a legislazione vigente relativi alla componente della spesa primaria per prestazioni sociali in denaro.
In merito ai dati di consuntivo relativi all’esercizio 2025, si rinvia a quanto illustrato nel paragrafo 2.2.1.
A seguire, vengono illustrati i fattori e le considerazioni alla base dei dati di consuntivo e delle suddette previsioni tendenziali, nonché riportate in breve le tendenze di medio-lungo periodo del sistema pensionistico italiano.
Spesa per prestazioni sociali in denaro
(milioni di euro - percentuale)
| |
|
2026 |
2027 |
2028 |
2029 |
| Prestazioni sociali in denaro |
NTI |
473.690 |
485.956 |
497.035 |
|
| Prestazioni sociali in denaro |
DFP |
471.790 |
487.390 |
499.470 |
510.990 |
| In % del PIL |
|
20,4 |
20,5 |
20,5 |
20,5 |
| Tasso di variazione (%) |
|
2,7 |
3,3 |
2,5 |
2,3 |
| DI CUI |
|
|
|
|
|
| Pensioni |
|
352.440 |
365.910 |
377.080 |
386.940 |
| In % del PIL |
|
15,2 |
15,4 |
15,5 |
15,5 |
| Tasso di variazione (%) |
|
2,8 |
3,8 |
3,1 |
2,6 |
| Altre prestazioni sociali |
|
119.350 |
121.480 |
122.390 |
124.050 |
| In % del PIL |
|
5,2 |
5,1 |
5,0 |
5,0 |
| Tasso di variazione (%) |
|
2,6 |
1,8 |
0,7 |
1,4 |
| Prestazioni sociali - differenza (DFP) - (NTI) |
-1.900 |
1.434 |
2.435 |
|
Relativamente alla spesa complessiva per le prestazioni sociali in denaro, le previsioni evidenziano un tasso di variazione, rispetto alla stima dei risultati per l’anno 2025 di Contabilità nazionale, del 2,7 per cento. In valore assoluto le previsioni relative alle prestazioni sociali in denaro ammontano a 471.790 milioni per l’anno 2026, 487.390 milioni per l’anno 2027, 499.470 per l’anno 2028 e 510.990 milioni per l’anno 2029. Tale andamento corrisponde per il triennio 2027-2029 ad un incremento del medio del 2,7 per cento (più 3,3 per cento nel 2027, che si riduce al 2,5 per cento nel 2028 e al 2,3 per cento nel 2029, corrispondente, in termini assoluti, a un incremento di 15,6 miliardi di euro nel 2027, 12 miliardi nel 2028 e 11,5 miliardi nel 2029).
La spesa per prestazioni sociali in denaro comprende la spesa per pensioni, costituita dal complessivo sistema pensionistico obbligatorio (cui si aggiunge la spesa per pensioni sociali e assegni sociali) e quella per altre prestazioni sociali in denaro. Questo secondo aggregato include un complesso insieme di prestazioni dal punto di vista delle finalità e delle tipologie di bisogni cui sono rivolte[22]. L'attività di previsione e monitoraggio dell'aggregato della spesa per prestazioni sociali in denaro è realizzata attraverso un'architettura di modelli analitici di monitoraggio e di previsione integrati tra loro e a loro volta integrati con i modelli di previsione di medio-lungo periodo finalizzati alla valutazione, sia a livello nazionale sia presso le sedi istituzionali internazionali, dell’impatto sulla finanza pubblica del processo di invecchiamento demografico.
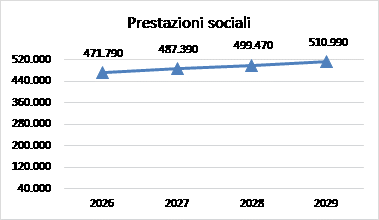
Per quanto concerne la spesa pensionistica[23], la variazione in aumento è del 2,8 per cento nel 2026 (più 9,5 miliardi), per poi passare a un incremento medio del 3,2 per cento nel triennio 2027-2029, in ragione di una variazione decrescente stimata al 3,8 per cento nel 2027, 3,1 per cento nel 2028 e 2,6 per cento nel 2029. Ciò corrisponde rispettivamente a un incremento in valori assoluti di circa 13,5 miliardi di euro nel 2027, 11,2 miliardi nel 2028 e 9,9 miliardi nel 2029.
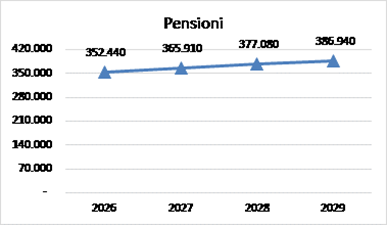
La componente rappresentata dalle altre prestazioni sociali in denaro si incrementa del 2,6 per cento nel 2026 (3,1 miliardi di euro in termini assoluti), mentre l’incremento medio nel triennio 2027-2029 risulta sostanzialmente dimezzato (1,3 per cento) manifestando tuttavia un andamento non lineare, con più 1,8 per cento nel 2027, 0,7 per cento nel 2028 e una risalita all’1,4 per cento nel 2029 (corrispondenti in valori assoluti rispettivamente a un aumento di 2,1 miliardi di euro, 0,9 miliardi e 1,7 miliardi).
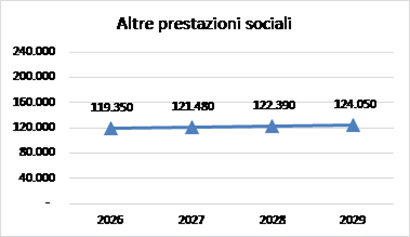
Rispetto al PIL, le previsioni 2026-2029 indicano per l’aggregato complessivo delle prestazioni sociali in denaro un andamento pressoché costante (20,4 per cento nel 2026 e 20,5 per cento nel triennio 2027-2029).
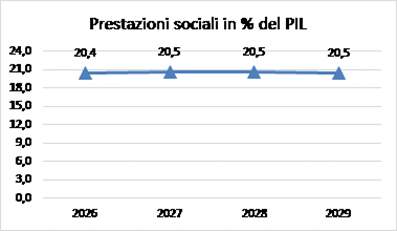
Tale andamento deriva dal moderato trend ascendente della spesa pensionistica (15,2 per cento nel 2026, 15,4 per cento nel 2027 e 15,5 per cento nel biennio 2028-2029 nel triennio) e dall’altrettanto moderato trend discendente della spesa per altre prestazioni in denaro (dal 5,2 per cento del 2026 al 5,0 per cento del biennio 2028-2029), come risulta dai grafici che seguono.
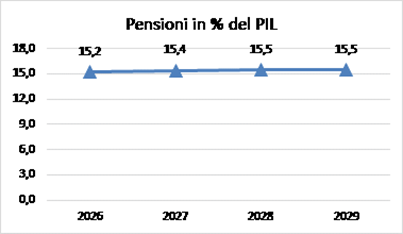
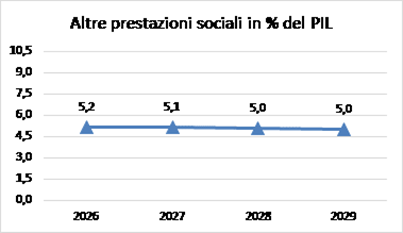
Per quanto riguarda la componente rappresentata dalla spesa pensionistica, il relativo trend è condizionato dall’indicizzazione delle prestazioni, nonché dalle variazioni delle pensioni in essere, vale a dire dal numero di pensioni di nuova liquidazione, dai tassi di cessazione e dalla ricostituzione delle stesse. Vengono altresì considerati gli interventi contenuti nella legge di bilancio per il 2026 (legge n. 199 del 2025), tra cui si ricordano: interventi a favore dei pensionati in condizioni disagiate, con l’incremento dal 2026 delle maggiorazioni sociali; la riduzione, per il solo 2027, dell’incremento dei requisiti di accesso al sistema pensionistico da tre mesi a un mese e conseguente conferma dal 2028 dell’adeguamento dei medesimi requisiti nella misura di tre mesi[24]; dal 2028 per il personale militare, l’incremento di un mese per l’anno 2028, di un ulteriore mese per l’anno 2029 e di un ulteriore mese a decorrere dall’anno 2030 dei requisiti di accesso al pensionamento inferiori a quelli vigenti per la generalità dei lavoratori, in via aggiuntiva all’adeguamento dei requisiti stessi alla variazione della speranza di vita; razionalizzazioni e riduzioni di autorizzazioni di spesa per benefici specifici.
Non sono state invece previste proroghe delle misure dirette ad anticipare l’uscita dal mercato del lavoro (tra cui Opzione Donna e Quota 103), per cui è stata confermata la possibilità di accedervi solo per chi avesse maturato i requisiti entro le scadenze previste dalla disciplina previgente (rispettivamente 31 dicembre 2024 e 31 dicembre 2025).
Anche per la componente rappresentata dalle altre prestazioni sociali in denaro si tiene conto degli interventi previsti dalla legge di bilancio 2026, tra cui: la proroga per gli accessi 2026 della prestazione cosiddetta “APE sociale”; il rifinanziamento per gli anni 2026 e 2027 della Carta “Dedicata a Te”; la revisione della disciplina per il calcolo dell’ISEE con la modifica delle scale di equivalenza e della franchigia di esclusione della prima casa per l’accesso a talune prestazioni (assegno unico, assegno di inclusione e supporto per la formazione e lavoro, bonus asili nido, bonus nuovi nati); la conferma nel 2026 dell’integrazione al reddito per le lavoratrici madri in possesso di specifici requisiti; la soppressione della sospensione di un mese del beneficio economico dell’Assegno di inclusione che intercorre tra l’esaurimento del periodo di fruizione della prestazione e il rinnovo della stessa; l’anticipo di tre mesi per il riconoscimento delle indennità dei trattamenti di fine rapporto per i dipendenti pubblici che maturano i requisiti di accesso al pensionamento di vecchiaia dal 1° gennaio 2027; l’ampliamento dell’obbligo per i datori di lavoro di versamento al Fondo INPS per l’erogazione del TFR ai lavoratori dipendenti del settore privato.
Per quanto riguarda specificamente il rapporto tra spesa pensionistica e PIL[25], si ricorda che nei primi anni del decennio 2019-2028 lo stesso è aumentato prima velocemente, raggiungendo il 16,9 per cento nel 2020, per poi ridursi nei due anni seguenti. L’incremento è stato dovuto alla forte contrazione dei livelli di prodotto dovuti agli effetti della fase iniziale e più acuta dell’emergenza sanitaria, recuperati nel biennio 2021-2022. Nel biennio 2023-2024, tenuto anche dell’elevato livello dell’indicizzazione – da imputare al significativo incremento del tasso di inflazione registrato a partire dalla fine del 2021 al 2023 - la spesa in rapporto al PIL è aumentata, portandosi al 15,3 per cento alla fine del biennio.
Tale andamento è stato condizionato anche dall’applicazione delle misure in ambito previdenziale contenute nel decreto-legge n. 4 del 2019 e delle relative proroghe, le quali, favorendo il pensionamento anticipato, hanno determinato, in particolare per gli anni 2019-2021, un sostanziale incremento del numero di pensioni in rapporto al numero di occupati e il protrarsi degli effetti di onerosità connessi al pluriennale periodo di anticipo del pensionamento.
Negli anni seguenti, la crescita del rapporto tra spesa per pensioni e PIL è prevista incrementarsi fino al il 17,1 per cento nel 2041, livello sul quale si mantiene per il successivo triennio. Tale dinamica è essenzialmente dovuta all’incremento del rapporto fra numero di pensioni e numero di occupati, in ragione della transizione demografica, dovuto all’ingresso in quiescenza delle generazioni del baby boom, solo parzialmente compensato dall’innalzamento dei requisiti minimi di accesso al pensionamento e dal contenimento degli importi pensionistici esercitato dalla graduale applicazione del sistema di calcolo contributivo sull’intera vita lavorativa.
Dal 2045 in poi, il rapporto tra spesa pensionistica e PIL è stimato in diminuzione, prima graduale e poi più rapida, portandosi al 16,2 per cento nel 2050 e, ancora successivamente, convergendo fino al 14 per cento nel 2070. La rapida riduzione dovrebbe essere determinata sia dall’applicazione generalizzata del calcolo contributivo sia dal rapporto fra numero di pensioni e numero di occupati, che sconta la progressiva uscita delle generazioni del baby boom, nonché dall’adeguamento automatico dei requisiti minimi di pensionamento in funzione della speranza di vita.
Spesa per consumi intermedi
(milioni di euro - percentuale)
|
|
2026 |
2027 |
2028 |
2029 |
| Consumi intermedi |
NTI |
189.811 |
191.700 |
193.716 |
|
| Consumi intermedi |
DFP |
190.409 |
191.322 |
194.254 |
198.583 |
| In % del PIL |
|
8,2 |
8,1 |
8,0 |
8,0 |
| Tasso di variazione (%) |
|
2,4 |
0,5 |
1,5 |
2,2 |
| Differenza (DFP) - (NTI) |
|
598 |
- 378 |
538 |
|
In merito ai dati di consuntivo relativi all’esercizio 2025, si rinvia a quanto illustrato nel paragrafo 4.1.1.
Sulla scorta della Nota metodologica allegata al DFP, si rammenta preliminarmente che i consumi intermedi aggregano diverse tipologie di spesa, tra cui quelle per il funzionamento delle varie amministrazioni pubbliche, le spese per aggi e commissioni di riscossione dei tributi erariali, di formazione del personale e gli acquisti di farmaci. Inoltre, nei conti nazionali i consumi intermedi includono il costo dei servizi di intermediazione finanziaria indirettamente misurati (SIFIM).
Si fa, altresì, presente che in base alle regole del SEC2010, le spese per consumi intermedi sono registrate in termini di competenza economica. L’ipotesi che si assume nella formulazione delle previsioni contenute nel DFP è che l’impegno giuridico di bilancio rappresenta la fase contabile che meglio approssima il principio della competenza economica.
La spesa per consumi intermedi, rispetto alle previsioni della Nota tecnico-illustrativa (NTI) di inizio anno, è rivista al rialzo per 598 milioni nel 2026, al ribasso per 378 milioni nel 2027 e, nuovamente, in aumento per 538 milioni nel 2028.
In valore assoluto, i dati stimati per gli anni dal 2026 al 2029 sono rispettivamente pari a 190.409 milioni, 191.322 milioni, 194.254 milioni e 198.583 milioni, con un tendenziale incremento lungo il periodo considerato: del 2,4 per cento nel 2026 (+4.473 milioni), dello 0,5 per cento nel 2027 (+913 milioni), dell’1,5 per cento nel 2028 (+2.932 milioni) e del 2,2 per cento nel 2029 (+4.329 milioni).
L’incidenza di tale categoria di spesa rispetto al PIL conosce una tendenza di lieve flessione nel medesimo periodo (2026-2029): dall’8,2 per cento nel 2026 (stabile rispetto all’anno precedente), passa all’8,1 per cento nel 2027, per poi attestarsi all’8 per cento negli anni 2028 e 2029.
I grafici che seguono evidenziano l’andamento della variabile nel periodo 2026-2029 in valore assoluto e in termini percentuali del PIL.
(milioni di euro)
Altre uscite correnti
(milioni di euro - percentuale)
| |
|
2026 |
2027 |
2028 |
2029 |
| Altre uscite correnti |
NTI |
92.312 |
91.102 |
91.214 |
|
| Altre uscite correnti |
DFP |
93.261 |
93.825 |
90.648 |
90.857 |
| In % del PIL |
|
4,0 |
4,0 |
3,7 |
3,6 |
| Tasso di variazione (%) |
|
9,4 |
0,6 |
-3,4 |
0,2 |
| Differenza (DFP) - (NTI) |
|
949 |
2.723 |
-566 |
|
In merito ai dati di consuntivo relativi all’esercizio 2025, si rinvia a quanto illustrato nel paragrafo 4.1.1.
Al riguardo, si rileva preliminarmente che la Nota metodologica allegata al DFP annovera in tale aggregato residuale diverse tipologie di spesa, tra cui i contributi alla produzione, gli aiuti internazionali, i contributi, relativi al finanziamento del Bilancio comunitario, i trasferimenti correnti a istituzioni sociali private, a famiglie e imprese.
L’aggregato relativo alle altre uscite correnti, rispetto alla NTI, è rivisto in crescita di 949 milioni nel 2026 e di 2.723 milioni nel 2027 e in diminuzione di 566 milioni nel 2028.
In valore assoluto, i dati stimati per gli anni dal 2026 al 2029 sono, rispettivamente, pari a 93.261 milioni, 93.825 milioni, 90.648 milioni e 90.857 milioni. Per il 2026 è stimato un incremento pari al 9,4 per cento (+7.983 milioni), per il 2027 dello 0,6 per cento (+564 milioni), mentre nel 2028 tale voce di spesa si riduce del 3,4 per cento (-3.177 milioni), per poi tornare a crescere dello 0,2 per cento nel 2029 (+209 milioni).
L’incidenza di tali spese rispetto al PIL si mantiene al 4 per cento nel 2026 e nel 2027, in lieve incremento rispetto al 2025 (3,8 per cento), e diminuisce progressivamente nei due anni a seguire, passando al 3,7 per cento nel 2028 e al 3,6 per cento nel 2029.
I seguenti grafici riportano l’andamento della variabile nel periodo 2026-2029 in valore assoluto e in termini percentuali del PIL.
(milioni di euro)
Spese in conto capitale
| |
|
2026 |
2027 |
2028 |
2029 |
| Totale spese in conto capitale |
NTI |
124.108 |
122.409 |
116.531 |
|
| Totale spese in conto capitale |
DFP |
125.218 |
124.489 |
118.007 |
114.572 |
| In % del PIL |
|
5,4 |
5,2 |
4,9 |
4,6 |
| Tasso di variazione (%) |
|
-6,5 |
-0,6 |
-5,2 |
-2,9 |
| DI CUI |
|
|
|
|
|
| Investimenti fissi lordi |
|
87.587 |
92.995 |
88.285 |
87.687 |
| In % del PIL |
|
3,8 |
3,9 |
3,6 |
3,5 |
| Tasso di variazione (%) |
|
1,0 |
6,2 |
-5,1 |
-0,7 |
| Contributi agli investimenti |
|
30.347 |
26.469 |
24.584 |
21.521 |
| In % del PIL |
|
1,3 |
1,1 |
1,0 |
0,9 |
| Tasso di variazione (%) |
|
-19,8 |
-12,8 |
-7,1 |
-12,5 |
| Altre spese in conto capitale |
|
7.284 |
5.025 |
5.138 |
5.364 |
| In % del PIL |
|
0,3 |
0,2 |
0,2 |
0,2 |
| Tasso di variazione (%) |
|
-22,1 |
-31,0 |
2,2 |
4,4 |
| Spese in conto capitale - differenza (DFP) - (NTI) |
1.110 |
2.080 |
1.476 |
|
In merito ai dati di consuntivo relativi all’esercizio 2025, si rinvia a quanto illustrato nel paragrafo 4.1.1.
Per quanto riguarda la spesa in conto capitale (investimenti fissi lordi, contributi agli investimenti e altre spese in conto capitale), i dati su base annua stimati per il periodo 2026-2029 sono rispettivamente pari a 125.218 milioni, 124.489 milioni, 118.007 milioni e 114.572 milioni. L’aggregato mostra una generale tendenza decrescente lungo il periodo considerato, sebbene più marcata in alcuni anni: del 6,5 per cento nel 2026 (-8.691 milioni), dello 0,6 per cento nel 2027 (-729 milioni), del 5,2 per cento nel 2028 (-6.482 milioni) e del 2,9 per cento nel 2029 (-3.435 milioni).
L’incidenza di tale voce di spesa rispetto al PIL diminuisce di 0,5 punti percentuali nel 2026, arrivando al 5,4 (nel 2025 era del 5,9 per cento). Negli anni successivi, questo andamento decrescente si consolida, passando dal 5,2 per cento nel 2027 al 4,9 per cento nel 2028 e raggiungendo il 4,6 per cento nel 2029.
Il DFP segnala che, nell’ambito dell’aggregato complessivo delle spese in conto capitale, la spesa per gli investimenti fissi lordi dapprima aumenta dell’1 per cento nel 2026 (+871 milioni) e del 6,2 per cento nel 2027 (+5.408 milioni), mostrando dunque un percorso di crescita che si protrae oltre la formale conclusione della Recovery and Resilience Facility, in seguito diminuisce del 5,1 per cento nel 2028 (-4.710 milioni) e dello 0,7 per cento nel 2029 (-598 milioni).
L’incidenza rispetto al PIL di tale voce di spesa nel periodo considerato (2026-2029) conosce dapprima un lieve incremento – dal 3,8 per cento del 2026 al 3,9 per cento del 2027 – in seguito un andamento decrescente, passando al 3,6 per cento nel 2028 e raggiungendo il 3,5 per cento nel 2029.
Come riferisce la Nota metodologica allegata al DFP, le spese per investimenti fissi lordi sono registrate sulla base delle informazioni, qualora disponibili, degli stati di avanzamento lavori (SAL). In caso di mancanza di tali dati (soprattutto per le amministrazioni che adottano la contabilità finanziaria), in luogo dei SAL si utilizza l’effettivo pagamento disposto dall’Amministrazione, in quanto considerato il miglior dato approssimativo disponibile della competenza economica. In proposito, la medesima nota segnala che, a partire dalla notifica di aprile 2021, ISTAT ha modificato il criterio di registrazione per il calcolo degli investimenti delle amministrazioni locali, utilizzando il criterio della competenza rinforzata in luogo della cassa, poiché considerato più vicino a quello della competenza economica.
Per quanto riguarda i contributi agli investimenti, il DFP stima una tendenza alla contrazione lungo tutto il periodo considerato (2026-2029): del 19,8 per cento nel 2026 (-7.492 milioni rispetto al 2025), del 12,8 per cento nel 2027 (-3.878 milioni), del 7,1 per cento nel 2028 (-1.885 milioni) e del 12,5 per cento nel 2029 (-3.063 milioni). La diminuzione, nel 2026, come si evince dal Documento di finanza pubblica, è determinata dai valori significativamente elevati registrati nel 2025 dai contributi agli investimenti per effetto del Superbonus.
Al termine del periodo di previsione, l’incidenza rispetto al PIL di tale voce di spesa risulta ridotta dello 0,4 per cento, passando dall’1,3 per cento del 2026, all’1,1 per cento del 2027, all’1 per cento del 2028, fino allo 0,9 per cento del 2029.
Con riguardo a tale categoria di spesa in conto capitale, la citata Nota metodologica rammenta che, in linea generale, per i contributi agli investimenti (a famiglie, a imprese e all’estero) si adotta in previsione il criterio di cassa, correlato quindi ai pagamenti effettuati dalle pubbliche amministrazioni in favore dei beneficiari.
Per quanto concerne le altre spese in conto capitale, nel corso del periodo di previsione (2026-2029) risultano, rispettivamente, pari a 7.284 milioni, 5.025 milioni, 5.138 milioni e 5.364, mostrando una sostenuta contrazione nei primi due anni – rispettivamente del 22,1 per cento nel 2026 (-2.070 milioni) e del 31 per cento nel 2027 (-2.259 milioni) e un successivo lieve incremento negli ultimi due anni, pari, al 2,2 per cento nel 2028 (+113 milioni) e del 4,4 per cento nel 2029 (+226 milioni).
L’incidenza della voce di spesa in questione rispetto al PIL è pari allo 0,3 per cento nel 2026 e nel 2027 e pari allo 0,2 per cento nei due anni successivi.
La predetta Nota metodologica, tra gli altri trasferimenti in conto capitale, annovera i rimborsi di tributi o di altre somme comunque percepite dovuti anche sulla base di sentenze della Corte di giustizia europea, la cancellazione di debiti, quali quelli a favore dei Paesi in via di sviluppo o alle imprese e gli oneri per le garanzie concesse dalle pubbliche amministrazioni (principalmente dallo Stato).
Nei grafici che seguono è evidenziato, in valore assoluto e in rapporto al valore del PIL, l’andamento delle spese in conto capitale e quello delle singole componenti di tale aggregato dianzi esaminate.
(milioni di euro)
(milioni di euro)
(milioni di euro)
(milioni di euro)
Sanità
Risultati del 2025
Nel 2025 la spesa sanitaria corrente, sostenuta dalle strutture rientranti nel perimetro delle pubbliche amministrazioni che operano nel comparto sanità, è risultata complessivamente pari a 141.359 milioni di euro, con un incremento del 2,5 per cento rispetto al 2024, per un ammontare di risorse aggiuntive di 3.478 milioni di euro.
Si segnala che la spesa del 2025 in termini di contabilità nazionale risulta inferiore rispetto a quella prevista nel Documento programmatico di finanza pubblica (DPFP) del 2025. Il citato DPFP, pubblicato a ottobre 2025, riporta, infatti, un valore della spesa sanitaria, per il 2025, pari a 144.021 milioni di euro, in aumento del 4,1 per cento rispetto al 2024.
Il Documento di finanza pubblica (DFP) del 2026 illustra che all’incirca la metà della contrazione è imputabile a due ordini di motivi:
1) una revisione al ribasso, effettuata dall’ISTAT, con riferimento alla quantificazione della spesa presente nel conto economico consolidato della sanità;
2) una maggiore sterilizzazione dei costi nelle risultanze di contabilità nazionale rispetto a quelle previsionali, in ragione della registrazione nei conti economici del IV trimestre del 2025 di un importo del pay-back per il superamento del tetto degli acquisti diretti dei farmaci ospedalieri superiore a quello scontato nel DPFP 2025 in relazione al maggior utilizzo del fondo per i farmaci innovativi, a seguito di una modifica normativa introdotta dalla legge n. 207 del 2024, che non risulta essersi realizzato.
Nella Tabella 13 è riportata la spesa sanitaria nel periodo tra il 2019 e il 2025, in valore assoluto e in rapporto al PIL, nonché il tasso di variazione della stessa per ciascun anno.
Tabella 13 Spesa sanitaria 2019-2025
(importi in milioni di euro)
| |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
| Spesa sanitaria (DFP) |
114.936 |
122.469 |
128.393 |
131.260 |
131.854 |
138.061 |
141.539 |
| In % PIL |
6,4% |
7,3% |
7,0% |
6,6% |
6,2% |
6,3% |
6,3% |
| Tasso di variazione in % |
|
6,6% |
4,8% |
2,2% |
0,5% |
4,7% |
2,5% |
Fonte: elaborazione su dati del DFP 2026.
Il DFP 2026 riporta le variazioni riferite alle singole componenti, disaggregando la spesa sanitaria in tre categorie, ciascuna delle quali rappresenta circa un terzo del totale dell’aggregato: la spesa per i redditi da lavoro dipendente (31,61 per cento), la spesa per consumi intermedi (33,65 per cento) e la spesa per prestazioni sanitarie in accreditamento o in convenzione (31,68 per cento).
Il Documento evidenzia, in particolare, che, tra il 2024 e il 2025:
§ la spesa per i redditi da lavoro dipendente è aumentata del 2,9 per cento, principalmente per la contabilizzazione dei benefici economici complessivi relativi all’annualità 2025 connessi con il rinnovo dei contratti per il triennio 2025-2027 e dei miglioramenti retributivi a regime riferiti alla tornata negoziale 2022-2024;
§ la spesa per consumi intermedi è aumentata del 3,7 per cento. Tale aumento appare attribuibile in parte ai prodotti farmaceutici (2,0 per cento) e, per la restante quota, agli altri consumi intermedi (4,6 per cento). Il contenuto aumento degli oneri per l’acquisto diretto dei farmaci è legato a una maggiore sterilizzazione della spesa per la contabilizzazione del pertinente pay-back, più consistente rispetto al 2024. La crescita della spesa imputabile a consumi intermedi diversi da prodotti farmaceutici è, invece, connessa anche al maggior ricorso alle prestazioni aggiuntive intramoenia e, soprattutto, alle prestazioni aggiuntive, favorito anche dalle agevolazioni fiscali concesse per queste ultime;
§ la spesa per prestazioni sociali in natura – corrispondenti a beni e servizi da produttori “market”, ossia i costi a carico del Servizio sanitario nazionale (SSN) per l’acquisto dei servizi di assistenza sanitaria erogati alla collettività da soggetti privati che operano in convenzione e accreditamento con il SSN – è aumentata dell’1,9 per cento rispetto al 2024, per effetto di aumenti della spesa per l’assistenza farmaceutica convenzionata (+3,0 per cento), della spesa per l’assistenza medico-generica (+2,2 per cento) e della spesa per prestazioni sanitarie acquistate dagli operatori privati accreditati (+1,5 per cento);
§ le altre componenti di spesa – una parte minoritaria della spesa complessiva (3,06 per cento) – si sono ridotte del 6,6 per cento rispetto all’anno precedente.
Previsioni tendenziali per il 2026-2029
Con specifico riferimento alla spesa sanitaria, il DFP reca per il 2026 una previsione di spesa pari a 148.522 milioni di euro, con un tasso di crescita del 4,9 per cento rispetto all’anno precedente, per un ammontare di risorse aggiuntive di 6.983 milioni di euro, e una percentuale sul PIL pari al 6,4 per cento.
Secondo quanto riportato nella Nota metodologica, le previsioni della spesa sanitaria vengono predisposte a partire dalle informazioni contabili relative all’ultimo anno presente nel conto economico consolidato della sanità, sulla scorta delle informazioni relative al trend storico degli aggregati economici nonché degli effetti derivanti dai parametri normativo-istituzionali vigenti. In tale contesto, viene posta particolare attenzione:
a) alla coerenza tra le dinamiche di spesa e le risorse programmate per il settore sanitario;
b) agli interventi di programmazione della spesa sanitaria;
c) agli effetti delle misure di efficientamento previste dagli interventi normativi di razionalizzazione del sistema.
Tabella 14 Previsione della spesa sanitaria 2026-2029
(importi in milioni di euro)
| |
|
2026 |
2027 |
2028 |
2029 |
| Spesa sanitaria |
|
148.522 |
151.222 |
155.059 |
159.443 |
| In % del PIL |
|
6,4 |
6,4 |
6,4 |
6,4 |
| Tasso di variazione (%) |
|
4,9 |
1,8 |
2,5 |
2,8 |
Fonte: elaborazione su dati del DFP 2025.
La crescita dell’aggregato nel 2026 riflette l’incremento di tutte le voci di spesa del settore, tra le quali si segnalano le seguenti: redditi da lavoro dipendente, in aumento del 7,3 per cento per effetto dell’incremento del trattamento retributivo dovuto al rinnovo dei contratti per il triennio 2025-2027 (annualità 2026), nonché a maggiori spese per supportare gli standard introdotti dal PNRR, a valere sul finanziamento ordinario del SSN; crescita del 3,4 per cento dei consumi intermedi, in parte imputabile ai prodotti farmaceutici (+6,7 per cento), determinata da una presumibile dinamica in aumento dei costi e dei volumi e dall’aumento del tetto di spesa per acquisti diretti, parzialmente compensata da un’ipotesi di incasso del pay-back farmaceutico in linea con l’importo contabilizzato l’anno precedente; infine, un incremento del 4,2 per cento delle prestazioni sociali in natura dei produttori market, determinato dalla spesa per l’assistenza farmaceutica convenzionata (4,9 per cento), dalla spesa per l’assistenza medico-generica (3,9 per cento) e dalle altre prestazioni in natura (4,2 per cento).
Nel triennio 2027-2029, la spesa sanitaria è prevista crescere a un tasso medio annuo del 2,4 per cento (1,8 per cento nel 2027, 2,5 per cento nel 2028, 2,8 per cento nel 2029), mantenendo il valore in termini di rapporto con il PIL stabile e pari al 6,4 per cento a decorrere dal 2027.
Il Documento spiega che la dinamica dell’aggregato è dovuta agli oneri per i miglioramenti economici dovuti al rinnovo delle procedure negoziali del personale dipendente e convenzionato per il triennio 2025-2027. In aggiunta, dal 2028 sono contabilizzati i costi per il rinnovo delle intese negoziali riferite al triennio 2028-2030.
Si ricorda che, in base a quanto risulta dalla citata Nota metodologica, sia le risultanze del conto economico della sanità dell’ISTAT che i correlati valori previsionali quantificano la spesa sanitaria corrente inglobando annualmente gli oneri per i rinnovi dei contratti del personale dipendente e degli accordi del personale convenzionato con il SSN accantonati, secondo il criterio della competenza economica, nei conti economici della medesima annualità. In precedenza, il trattamento contabile di tali costi veniva effettuato ricorrendo a un approccio di cassa secondo il quale gli oneri arretrati per rinnovi, accantonati nei conti economici di trascorse annualità, erano attribuiti alla spesa sanitaria corrente nell’anno di perfezionamento delle pertinenti procedure negoziali, in un’unica soluzione.
La dinamica della spesa 2027-2029 risente non solo degli interventi previsti dalla legislazione vigente, ma anche degli effetti derivanti dal mantenimento a regime degli interventi sulla spesa corrente introdotti con la “Missione 6: Salute” del PNRR in coerenza con il regolamento di cui al decreto ministeriale n. 77 del 2022.
I seguenti grafici riportano l’andamento della variabile spesa sanitaria nel periodo 2026-2028 in valore assoluto e in termini percentuali rispetto al PIL.
(milioni di euro)
Il DFP riporta l’impatto dell’adozione del criterio delle politiche invariate sull’andamento degli indicatori di finanza pubblica, spesa netta ed indebitamento, rispetto al criterio della legislazione vigente, per gli anni 2027-2029.
In premessa all’illustrazione dei dati, il DFP evidenzia come il criterio della legislazione vigente rappresenti un riferimento metodologicamente chiaro e condiviso per la formulazione delle previsioni tendenziali di finanza pubblica tuttavia evidenzia come risulti utile dare conto anche degli effetti che potrebbero derivare dalla proroga, in via normativa, di alcune misure aventi effetti finanziari, in continuità con i documenti di economia e finanze degli anni passati
Con riferimento al periodo di analisi, il DFP evidenzia altresì come il differenziale tra i due criteri tenga conto del fatto che a partire dalla legge di bilancio 2025 sono stati finanziati in via permanente, o comunque per l’intero arco di riferimento del Piano strutturale di bilancio di medio termine (PSBMT), tutti gli interventi che per prassi consolidata rientravano nel computo delle politiche invariate, ma non della legislazione vigente (tra cui le missioni internazionali e i rinnovi dei contratti del pubblico impiego).
Ciò premesso, il DFP segnala (Tabella 15) che la stima delle entrate e delle spese a politiche invariate, rispetto alla stima effettuata a legislazione vigente, determina un peggioramento sull’indebitamento netto in percentuale del Pil nel 2027 e nel 2028 di 0,1 punti percentuali mentre l’indicatore rimarrebbe invariato per l’esercizio finanziario 2029.
Per quanto attiene alla spesa netta, lo scenario a politiche invariate evidenzia un incremento dell’indicatore dello 0,3 per cento nel 2027, un effetto neutro nel 2028 e una riduzione dello 0,1 per cento per il 2029.
Tabella 15: Effetti finanziari delle politiche in essere che si intende confermare
(in milioni di euro)
| |
Previsioni a legislazione vigente |
Politiche invariate |
Effetti finanziari |
| |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
2026 |
2027 |
2028 |
2029 |
| Totale entrate |
1.116.619 |
1.143.067 |
1.162.069 |
1.193.462 |
1.116.619 |
1.142.452 |
1.162.090 |
1.193.553 |
- |
-614 |
21 |
91 |
| in % sul PIL |
48,3 |
48,2 |
47,8 |
47,8 |
48,3 |
48,1 |
47,8 |
47,8 |
- |
0,0 |
0,0 |
0,0 |
| Totale spese |
1.184.655 |
1.208.718 |
1.223.852 |
1.245.385 |
1.184.655 |
1.210.692 |
1.225.632 |
1.247.009 |
- |
1.974 |
1.780 |
1.624 |
| in % sul PIL |
51,2 |
50,9 |
50,3 |
49,9 |
51,2 |
51,0 |
50,4 |
49,9 |
- |
0,1 |
0,1 |
0,1 |
| di cui |
|
|
|
|
|
|
|
|
|
|
|
|
| Spese correnti |
1.059.437 |
1.084.229 |
1.105.845 |
1.130.813 |
1.059.437 |
1.085.653 |
1.107.075 |
1.131.887 |
- |
1.424 |
1.230 |
1.074 |
| Spese in c/capitale |
125.218 |
124.489 |
118.007 |
114.572 |
125.218 |
125.039 |
118.557 |
115.122 |
- |
550 |
550 |
550 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| Saldo complessivo
(in termini di maggiore spesa) |
|
|
|
|
|
|
|
|
|
2.588 |
1.759 |
1.533 |
| in % sul PIL |
|
|
|
|
|
|
|
|
|
0,1 |
0,1 |
0,1 |
Al riguardo, per quanto concerne l’esposizione dello scenario a politiche invariate, andrebbe chiarito quali siano le misure che hanno condotto al calcolo del citato differenziale. Infatti, sebbene siano riportate alcune delle misure assorbite per effetto della legge di bilancio 2025, nello scenario a legislazione vigente, non vengono invece fornite informazioni sulle misure legislative in scadenza che il Governo intende confermare.
In proposito si ricorda che le risoluzioni 7/00380 e 7/00039, approvate dalle Commissione Bilancio della Camera dei deputati e del Senato della Repubblica nelle sedute, rispettivamente, del 7 e dell’8 aprile scorso, impegnano il Governo a trasmettere alle Camere, ai fini delle conseguenti deliberazioni parlamentari, in luogo del Def, un documento contenente due sezioni tra loro integrate, delle quali la seconda, dovrebbe contenere, tra l’altro, “indicazioni preliminari aggregate degli effetti quantitativi, per il triennio successivo, delle misure legislative in scadenza che il Governo intende, allo stato, confermare”.
Il rapporto debito pubblico/PIL è aumentato in media di oltre 5 punti percentuali (p.p.) all'anno nel periodo 2008-2013 fino al 131,9% del 2013, per poi stabilizzarsi intorno al 135% tra il 2014 e il 2015 (134,8% sia nel 2014, sia nel 2015)[37]. Il rapporto si è mantenuto su un livello medio del 134% (134,2% nel 2016 e nel 2018, 133,7% nel 2017 e 133,9% nel 2019) prima della pandemia da Covid-19. La lieve diminuzione del rapporto negli anni 2017-2019 è dovuta in parte alla crescita del PIL nominale che, combinata con gli avanzi del saldo di bilancio primario, ha più che compensato la spinta all'aumento prodotta dalla componente snow-ball[38]. Il leggero aumento del rapporto nel 2018 è in parte dovuto alla componente dell'aggiustamento stock-flussi[39]. L'avvento della pandemia ha determinato nel 2020 un aumento del rapporto debito/PIL di oltre 20 p.p. fino al 154,4% per effetto del forte peggioramento del saldo di bilancio primario, della componente snow-ball molto sfavorevole e di quella stock-flussi anch’essa sfavorevole. Come chiarito dalla NADEF 2022, il miglioramento del rapporto nel 2021 (145,8%) è riconducibile alla ripresa economica e alla riduzione del tasso di interesse implicito sul debito. La componente snow-ball ha quindi più che compensato la spinta di segno opposto esercitata dal deficit di bilancio primario. Negli anni post-pandemici, il rapporto debito/PIL è diminuito ulteriormente al 138,4% nel 2022 (anche per effetto di una revisione della serie del PIL nominale operata dall’Istat) e al 133,9% nel 2023, riduzione quest’ultima riconducibile in gran parte, come spiegato dal DEF 2024, alla sorpresa al rialzo del livello del PIL nominale, e all’andamento dei saldi di cassa di finanza pubblica più favorevole delle attese.
Nel 2024, invece, il rapporto debito/PIL è salito nuovamente al 134,7%.
Il Documento di finanza pubblica 2026 indica che nel 2025 il rapporto debito/PIL è passato al 137,1%, in aumento rispetto al 134,7% dell’anno precedente, principalmente a causa dell’incremento delle disponibilità liquide del Tesoro (passate da 36,4 miliardi di fine 2024 a 50,9 miliardi di fine 2025). Il rapporto risulta inoltre di 0,9 punti percentuali superiore alla previsione del DPFP 2025 e di circa 0,2 punti percentuali al di sopra della previsione del Piano strutturale di bilancio.
Tale maggiore crescita del rapporto debito/PIL rispetto alle previsioni è dovuta in parte a un PIL nominale più contenuto del previsto a causa della minore crescita, per circa tre decimi di punto, del deflatore del PIL. L’attenuazione della dinamica nominale del PIL ha più che compensato la stabilizzazione del costo degli interessi, portando a un ulteriore lieve peggioramento dell’effetto snow-ball.
La componente legata all’aggiustamento stock-flussi è stata penalizzata dall’impatto di cassa dilazionato nel tempo dei crediti di imposta legati ai bonus edilizi sorti nel periodo 2020-2023, nonché dal netto incremento del saldo di liquidità e dagli effetti di valutazione del debito (+0,2 per cento del PIL). La componente stock-flussi, rivelatosi sfavorevole già lo scorso anno, ha contributo all’aumento del rapporto debito/PIL per un importo pari al 2,6% del PIL.
Nel DFP 2026, il Governo sottolinea l’importanza della gestione delle disponibilità liquide del Tesoro e del debito per l’andamento del rapporto debito/PIL.
Per quanto riguarda il primo aspetto, si sottolinea una gestione di tali disponibilità particolarmente cauta, volta ad agevolare il rifinanziamento dei titoli in scadenza nei successivi anni mediante una distribuzione dei volumi dei rimborsi il più possibile omogenea nel tempo. In questo senso, l’attività di provvista lorda sul mercato nel 2025 è stata complessivamente molto più intensa del previsto, spinta dalle condizioni di mercato favorevoli che, oltre ad alimentare il saldo di cassa di fine anno, ha permesso anche di porre in essere una significativa attività di riacquisto di titoli in scadenza nell’anno in corso. Su tale dato ha, inoltre, influito l’incertezza in merito alla data precisa di esborso da parte della Commissione europea dell’ottava rata PNRR, poi ricevuta il 30 dicembre.
Per quanto riguarda invece la gestione del debito, il DFP evidenzia che alla fine del 2025 la vita media del debito, che viene utilizzata come proxy del rischio di rifinanziamento, è scesa marginalmente a 6,92 dai 7 anni registrati alla fine del 2024; la quota di titoli nazionali con scadenza fino a 12 mesi è risultata di circa 14,8 contro 14,5% a fine 2024, mentre la quota con vita residua non superiore ai 5 anni si è collocata a circa 51,8% alla fine del 2025 contro il 51,1% dell’anno prima. Se si tiene conto dei prestiti europei provenienti dalla UE (SURE e NGEU) va detto, tuttavia, che la vita media alla fine del 2025 è rimasta stabile rispetto alla fine del 2024 (7,37 contro 7,38 anni).
Figure 2 - Andamento della variazione annua del rapporto debito/PIL e delle sue determinanti (in %)
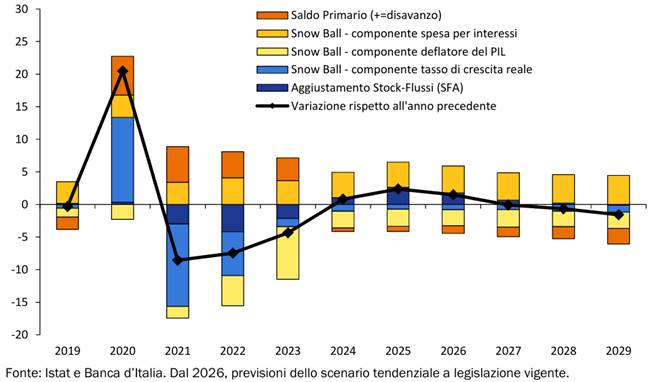
Fonte: Figura II.1.2.2, pagina 78, del DFP 2026
Quanto alle previsioni a legislazione vigente (cfr. figura 1, tabella 1 e tabella 2), il DFP 2026 evidenzia che il dato ufficiale di consuntivo per il debito pubblico in aumento rispetto al previsto (si veda sopra) sposta leggermente verso l’alto la traiettoria del percorso previsto per il rapporto debito/PIL. L’incremento del rapporto per l’anno in corso ne risulta lievemente più accentuato rispetto a quanto previsto nel DPFP del 2025, ma, allo stesso tempo, si conferma la discesa a partire dal 2027. Per il 2026 è previsto quindi un rapporto pari al 138,6% del PIL (1,2 p.p. sopra le previsioni di ottobre scorso e 1,0 p.p. sopra quelle di un anno fa). Secondo il DFP 2026, il rafforzamento dell’avanzo primario, la ripresa della crescita reale, la normalizzazione della componente stock-flussi derivante dall’esaurirsi dell’impatto di cassa dei crediti edilizi maturati in precedenza e la graduale riduzione delle disponibilità liquide del Tesoro, consentirà al rapporto debito/PIL di ridursi negli anni a seguire al 138,5% nel 2027 e al 137,9% nel 2028 per arrivare al 136,3% nel 2029.
Per quanto riguarda i fattori alla base di tale dinamica, il DFP 2026 sottolinea che, rispetto alle previsioni programmatiche di ottobre, il fabbisogno di cassa del 2026 risulta più elevato in ragione delle maggiori spese legate al rialzo previsto dell’inflazione, compresi i pagamenti per interessi, delle spese derivanti dai numerosi rinnovi contrattuali del pubblico impiego previsti per l’anno in corso e in minor misura all’impatto di cassa dei crediti edilizi emersi nel 2025.
Se le previsioni di riduzione del debito saranno confermate, ciò sarà dovuto al miglioramento dell’avanzo primario, il quale più che compenserà il contributo avverso derivante dall’effetto snow-ball e degli aggiustamenti stock-flussi. Infatti, l’avanzo primario è previsto crescere dall’1,2% del PIL quest’anno e fino al 2,4% nel 2029. L’effetto snow-ball, invece, divenuto sfavorevole nel 2024 e intensificatosi lo scorso anno, continuerebbe ad aumentare fino al 2028, collocandosi in media allo 0,9 per cento nel periodo 2026-2029. L’aumento della spesa per interessi, infatti, non sarà compensata adeguatamente dalla crescita del PIL nominale.
L’aggiustamento stock-flussi, invece, dovrebbe seguire un percorso discendente già a partire dal 2026, pur continuando a rimanere su un livello piuttosto elevato (1,8% del PIL). Il valore scenderebbe poi decisamente allo 0,7% del PIL nel 2027, 0,2% nel 2028, fino a divenire nuovamente favorevole (-0,1%) nel 2029.
Tabella 16 - Debito delle amministrazioni pubbliche al lordo dei sostegni finanziari ai paesi dell'area euro (1)(2)(3)
(in milioni e in percentuale del PIL)
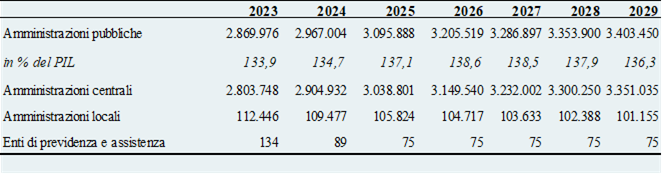
Fonte: DFP 2026, Tavola II.1.2.4, pagina 77
1) Eventuali imprecisioni derivano da arrotondamenti.
2) Al lordo ovvero al netto delle quote di pertinenza dell’Italia dei prestiti a Stati membri dell'UEM, bilaterali o attraverso l'EFSF, e del contributo al capitale dell'ESM. A tutto il 2025 l'ammontare di tali interventi è stato pari a circa 54,5 miliardi, di cui 40,2 miliardi per prestiti bilaterali e attraverso l'EFSF e 14,3 miliardi per il programma ESM (cfr. Banca d’Italia, ‘Bollettino statistico Finanza pubblica, fabbisogno e debito del 15 aprile 2026). Le stime tengono conto dei prestiti europei emessi sotto il programma NGEU e SAFE. Si ipotizza una graduale riduzione delle giacenze di liquidità del MEF rispetto al livello raggiunto a fine 2025. Nei dati si tiene anche conto del piano pluriennale di dismissioni di asset pubblici. Lo scenario dei tassi di interesse utilizzato per le stime si basa sulle curve governative italiana e tedesca nel periodo di compilazione del presente Documento.
3) Al lordo delle passività nei confronti degli altri sottosettori.
Le tabelle 1 e 2 riportano il valore del rapporto debito/PIL rispettivamente al lordo e al netto delle quote di pertinenza dell’Italia dei prestiti a Stati membri dell’UEM, bilaterali o attraverso l’EFSF, e del contributo al capitale del MES.
Tabella 17 - Debito delle amministrazioni pubbliche al netto dei sostegni finanziari ai paesi dell'area euro(1)(2)(3)
(in milioni e in percentuale del PIL)
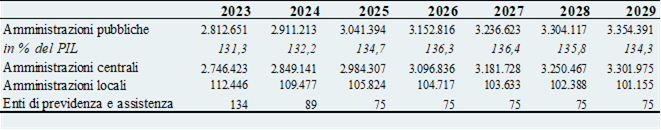
Fonte: DFP 2026, Tavola II.1.2.4, pagina 77
1) Eventuali imprecisioni derivano da arrotondamenti.
2) Al lordo ovvero al netto delle quote di pertinenza dell’Italia dei prestiti a Stati membri dell'UEM, bilaterali o attraverso l'EFSF, e del contributo al capitale dell'ESM. A tutto il 2025 l'ammontare di tali interventi è stato pari a circa 54,5 miliardi, di cui 40,2 miliardi per prestiti bilaterali e attraverso l'EFSF e 14,3 miliardi per il programma ESM (cfr. Banca d’Italia, ‘Bollettino statistico Finanza pubblica, fabbisogno e debito del 15 aprile 2026). Le stime tengono conto dei prestiti europei emessi sotto il programma NGEU e SAFE. Si ipotizza una graduale riduzione delle giacenze di liquidità del MEF rispetto al livello raggiunto a fine 2025. Nei dati si tiene anche conto del piano pluriennale di dismissioni di asset pubblici. Lo scenario dei tassi di interesse utilizzato per le stime si basa sulle curve governative italiana e tedesca nel periodo di compilazione del presente Documento.
3) Al lordo delle passività nei confronti degli altri sottosettori.
Per quanto riguarda le passività potenziali, nel DFP 2026 il Governo riporta che, nel corso del 2025, l’ammontare complessivo liquidato delle escussioni derivanti dagli schemi di garanzia pubblica in essere è risultato pari a circa 3,2 miliardi, in aumento di circa 700 milioni rispetto al 2024.
Tale ammontare deriva principalmente dagli schemi di garanzia emergenziali in via di esaurimento e, in particolare, per 2,5 miliardi di euro dalle escussioni liquidate afferenti al Fondo di Garanzia per le piccole e medie imprese (di seguito Fondo PMI), per 2,1 miliardi dalle escussioni liquidate per garanzie rilasciate in ambito emergenziale Covid-19 e Temporary Crisis Framework (TCF) Ucraina; 500 milioni di escussioni liquidate concernenti gli schemi Garanzia Italia e Supportitalia, introdotti rispettivamente per l’emergenza Covid-19 e in ambito TCF per il supporto alle grandi imprese.
Per effetto della separazione giuridica e dell’autonomia patrimoniale perfetta, invece, non si sono verificati impatti sulla finanza pubblica legati all’operare di società partecipate dallo Stato non classificate nella Pubblica Amministrazione.
Per quanto riguarda, infine, i costi per la finanza pubblica legati alle sofferenze bancarie (limitati, in virtù della normativa europea) ai crediti coperti da garanzia statale, non sono state registrate escussioni per l’anno 2025.
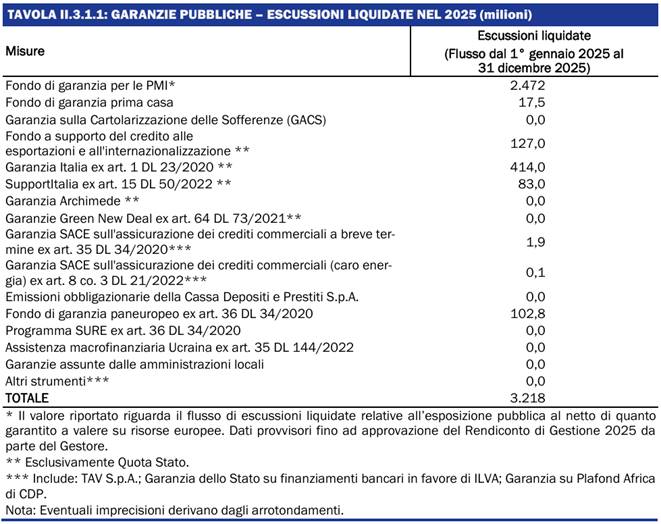
Il DFP 2026 fornisce quindi un aggiornamento sullo stock di garanzie in essere, il quale, al 31 dicembre 2025, si è attestato a circa 293 miliardi (pari al 13,0% del PIL), un dato in ulteriore diminuzione rispetto ai circa 294 miliardi, pari al 13,4% per cento del PIL, del 2024 e nettamente inferiore al picco del 15,7% del PIL raggiunto durante la pandemia, nel 2021.
Nel 2022 e nel 2023 lo stock di garanzie ha risentito anche delle iniziative adottate per fronteggiare le conseguenze della crisi energetica, previste dal TCF approvato a marzo 2022.
In particolare, durante la vigenza dei suddetti framework emergenziali lo stock delle garanzie pubbliche è salito in conseguenza: (i) del potenziamento del Fondo PMI, gestito da Mediocredito Centrale (MCC), attraverso la previsione di specifiche condizioni agevolate, quali l’innalzamento delle soglie di copertura, la gratuità di accesso e la semplificazione delle procedure di rilascio delle garanzie; (ii) dell’introduzione di nuovi schemi di garanzia, la cui gestione è stata affidata a SACE, per fronteggiare l’emergenza pandemica (Garanzia Italia) e la crisi energetica (SupportItalia) a favore delle imprese a media capitalizzazione (c.d. MidCaps) e delle grandi imprese.
Per quanto riguarda invece le principali misure di garanzia non collegate a situazioni emergenziali ma previste dalla normativa di riferimento ‘a regime’, l’esposizione dello Stato si attesta su un valore pari a circa 223 miliardi, in aumento rispetto al 31 dicembre 2024 principalmente per la crescita delle garanzie rilasciate:
· nell’ambito dello schema di Coassicurazione Stato – SACE S.p.A. a supporto del credito alle esportazioni e all’internazionalizzazione, la cui esposizione (stock garantito in essere) al 31 dicembre 2025 ammonta a circa 116 miliardi (quota Stato);
· da SACE S.p.A., a condizioni di mercato, a sostegno di progetti ricompresi nell’ambito della normativa sul cd. Green New Deal (la cui esposizione al 31 dicembre 2025 ammonta a circa 5,3 miliardi, in lieve flessione rispetto al dato rilevato a consuntivo dell’annualità precedente) e del nuovo strumento di garanzia denominato Archimede (la cui esposizione al 31 dicembre 2025 ammonta a circa 9,5 miliardi per la quota Stato);
· da Consap S.p.A. per l’acquisto della prima casa, la cui esposizione al 31 dicembre 2025 ammonta a circa 34 miliardi;
· nell’ambito dei regimi post-emergenziali del Fondo PMI, la cui esposizione al 31 dicembre 2025 ammonta a circa 46 miliardi.
Continua, inoltre, la riduzione graduale dell’esposizione dello Stato legata alla Garanzia sulla cartolarizzazione delle sofferenze (c.d. GACS), schema che ha terminato la sua operatività il 14 giugno 2022. In relazione a tale misura, il valore nozionale residuo garantito delle note senior al 31 dicembre 2025 ammonta a circa 6,5 miliardi in riduzione rispetto al valore residuo registrato al 31 dicembre 2024 pari a circa 8 miliardi.
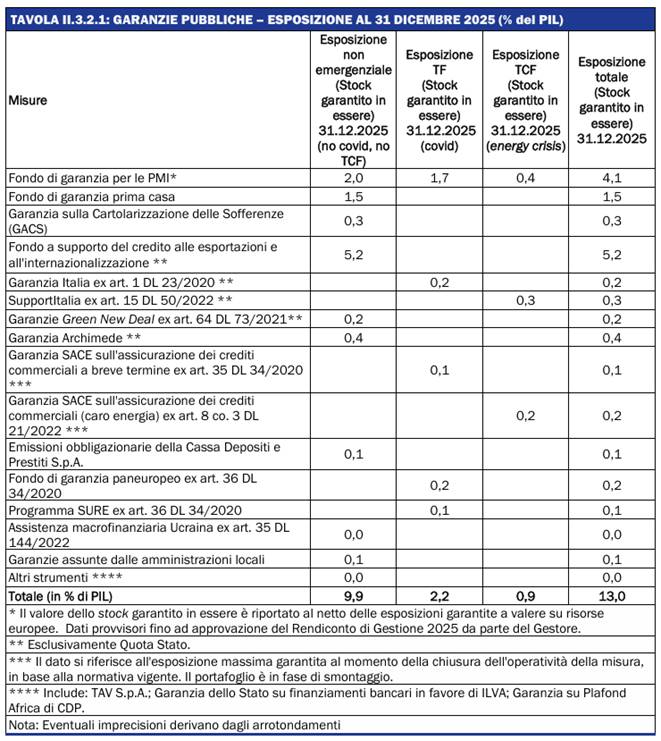
Il Documento in esame non reca l’elenco dei disegni di legge collegati alla manovra di bilancio, come invece richiesto dall’articolo 10, comma 6, della legge n. 196 del 2009. Il Governo infatti, a completamento della manovra di bilancio 2027-2029, conferma i disegni di legge collegati già indicati nel Documento programmatico di finanza pubblica 2025, presentato il 2 ottobre 2025. Di seguito si riportano quindi i medesimi disegni di legge collegati già indicati nel DPFP 2025, dando conto degli eventuali aggiornamenti nel frattempo intercorsi:
§ Revisione del Testo Unico degli Enti locali;
§ Interventi in materia di disciplina pensionistica;
§ Misure a sostegno delle politiche per il lavoro e delle politiche sociali;
§ Interventi a favore delle politiche di contrasto alla povertà;
§ Misure per il sostegno alle famiglie numerose;
§ Delega al Governo per l’adozione di misure in materia di riorganizzazione dell’assistenza territoriale e revisione del modello organizzativo del Servizio Sanitario Nazionale (A.S. 1825, in corso di esame in Commissione);
§ Delega al Governo in materia di riordino delle professioni sanitarie e disposizioni relative alla responsabilità professionale degli esercenti le professioni sanitarie (A.S. 2700, in corso di esame in Commissione);
§ Delega al Governo in materia di riordino degli enti vigilati dal Ministero della salute;
§ Misure per il rilancio degli investimenti strategici, per la realizzazione delle infrastrutture di preminente interesse nazionale e di altri interventi strategici in materia di lavori pubblici nonché per il potenziamento del sistema di trasporto e della logistica nella prospettiva di bilancio strutturale;
§ Valorizzazione della risorsa mare (A.C. 2855, approvato dal Senato e in corso di esame presso la Camera);
§ Misure di sostegno alla filiera dell'editoria libraria;
§ Revisione delle circoscrizioni giudiziarie (A.C. 2646, in corso di esame in Commissione);
§ Disposizioni in materia di giovani e servizio civile universale e deleghe al Governo per il riordino della materia (A.C. 2825, in corso di esame in Commissione);
§ Disposizioni in materia di sviluppo della carriera dirigenziale e della valutazione della performance del personale dirigenziale e non dirigenziale delle pubbliche amministrazioni (A.S. 1778, approvato dalla Camera e in corso di esame in Commissione);
§ Delega per la revisione della gestione dei diritti audiovisivi, connessi agli eventi e ai contenuti, e per lo sviluppo delle infrastrutture in ambito sportivo;
§ Misure di consolidamento e sviluppo del settore agricolo (A.C. 2670, in corso di esame in Commissione);
§ Disposizioni in materia di riforma del settore ippico;
§ Disposizioni in materia di semplificazione ed efficientamento del sistema nazionale di istruzione;
§ Disposizioni in materia di valorizzazione del patrimonio edilizio scolastico;
§ Delega al Governo per la riforma delle amministrazioni straordinarie e per la riforma della vigilanza sugli enti cooperativi e mutualistici (A.C. 2577, in corso di esame in Commissione);
§ Delega a introdurre un quadro legislativo di riferimento per la filiera carbon capture and storage (CCS), nonché disciplina dello sviluppo dell'idrogeno, dell’assetto regolatorio del settore e delle relative infrastrutture di rete, e del sistema di governo per l’adempimento agli obblighi di riduzione delle emissioni di metano nel settore dell’energia (A.S. 1836, esame non ancora avviato);
§ Delega al Governo per la determinazione dei livelli essenziali delle prestazioni (A.S. 1623, in corso di esame in Commissione);
§ Disposizioni per l’attuazione del Patto dell’Unione europea sulla migrazione e l’asilo del 14 maggio 2024 (A.S. 1869, non ancora assegnato);
§ Revisione delle modalità di accesso, di valutazione e di reclutamento del personale ricercatore e docente universitario (A.C. 2735, in corso di esame in Commissione);
§ Disposizioni per il rafforzamento e l’adeguamento della capacità di difesa nazionale e delega al Governo per il rinnovamento, l’ammodernamento e l’adeguamento dello strumento militare;
§ Delega al Governo per la riforma e il riordino della legislazione farmaceutica in materia di accesso al farmaco, monitoraggio e controllo della spesa farmaceutica, prestazione di servizi sanitari sul territorio da parte delle farmacie, rafforzamento della rete assistenziale farmaceutica (A.S. 1786, in corso di esame in Commissione);
§ Interventi per la semplificazione e la competitività dei settori dell’agricoltura, della pesca e delle foreste;
§ Delega al Governo per la riforma della disciplina dell'Ordinamento della professione di dottore commercialista e di esperto contabile (A.C. 2628, in corso di esame in Commissione);
§ Disposizioni di interesse del Ministero della giustizia per l’attuazione del Patto dell’Unione europea sulla migrazione e l’asilo del 14 maggio 2024;
§ Stabilizzazione del personale assunto dal Ministero della giustizia nell'ambito dell'attuazione del PNRR;
§ Sperimentazione, sviluppo, adozione e applicazione di sistemi e modelli di intelligenza artificiale applicati alla giustizia;
§ Disegni di legge di approvazione delle intese di cui all’articolo 2 della legge 26 giugno 2024, n. 86;
§ Delega al Governo per la riforma dell'ordinamento forense (A.C. 2629, in corso di esame in Commissione).
Si segnala che i seguenti disegni di legge collegati, indicati nel DPFP 2025, sono stati definitivamente approvati dal Parlamento:
§ Disposizioni in materia di magistratura onoraria (legge 15 aprile 2025, n. 51);
§ Misure per la semplificazione normativa e il miglioramento della qualità della normazione e deleghe al Governo per la semplificazione, il riordino e il riassetto in determinate materie (legge 10 novembre 2025, n. 167);
§ Disposizioni per la semplificazione e la digitalizzazione dei procedimenti in materia di attività economiche e di servizi a favore dei cittadini e delle imprese (legge 2 dicembre 2025, n. 182);
§ Disposizioni per la revisione dei servizi per i cittadini e le imprese all'estero (legge 19 gennaio 2026, n. 11);
§ Disposizioni sanzionatorie a tutela dei prodotti alimentari italiani (A.C. 2721, approvato definitivamente dalla Camera il 15 aprile 2026).
Si fornisce di seguito un confronto, limitatamente agli esercizi 2024 e 2025, tra i dati riportati nella Nota tecnico-illustrativa alla legge di bilancio 2026-2028 (NTI), pubblicata alla fine di febbraio 2026, e i relativi aggiornamenti diffusi nelle successive comunicazioni dell’Istat e riportati, da ultimo, nel DFP 2026.
Per quanto attiene alle revisioni operate dall’ Istat, occorre distinguere due serie di dati:
· il 2 marzo 2026 è stata pubblicata la Nota su PIL e Indebitamento netto della PA (anni 2023-2025) che fornisce stime aggiornate di consuntivo 2024 e preconsuntivo 2025;
· il 3 aprile 2026 l'Istat ha pubblicato la Nota sul Conto trimestrale delle Amministrazioni pubbliche, reddito e risparmio delle famiglie e profitti delle società - IV trimestre 2025, contenente un ulteriore aggiornamento dei dati.
I dati del 3 aprile risultano confermati nella Notifica dell’indebitamento netto e del debito delle Amministrazioni Pubbliche, secondo il trattato di Maastricht - Anni 2022/2025, pubblicata dall’Istat il 22 aprile 2026 nel quadro della procedura sui disavanzi eccessivi, e risultano infine recepiti nel Documento di finanza pubblica 2026.
L’analisi che segue è quindi incentrata prevalentemente sul raffronto tra gli ultimi dati ISTAT (3 e 22 aprile), recepiti nel DFP, e la NTI. Si dà conto, peraltro, in forma sintetica e per gli aspetti salienti, anche degli aggiornamenti intermedi (ISTAT 2 marzo 2026),.
Per il 2024, il quadro dei dati finanziari riportato nel DFP 2026 è sostanzialmente allineato a quello presentato dalla NTI, trattandosi di informazioni riferite ad un esercizio finanziario già in larga parte consuntivato al momento della redazione di quest’ultimo documento e non inciso in modo significativo dalle ultime revisioni ISTAT.
Nel raffronto DFP-NTI, emerge soprattutto l’incremento delle entrate finali che risultano superiori alle previsioni NTI per 808 milioni (+0,04 punti di PIL), mentre le spese finali eccedono la precedente stima per 650 milioni. Ciò determina un lieve miglioramento dell'indebitamento netto per il 2024 (per 158 milioni, pari a 0,01 punti di PIL) rispetto ai dati NTI.
Per il 2025, il confronto tra DFP 2026 (che riproduce i dati ISTAT del 3 e del 22 aprile scorso) e la NTI 2026 evidenzia invece un complessivo peggioramento dell'indebitamento netto per 598 milioni (0,03 punti di PIL): il dato di preconsuntivo 2025 si attesta quindi su un indebitamento pari in valore assoluto a 69.681 milioni, che corrisponde al 3,07 (arrotondato al 3,1) per cento del PIL.
La revisione dipende complessivamente dalle seguenti componenti: entrate finali superiori alle previsioni iniziali per 10.747 milioni (+0,48 punti di PIL) e le spese finali eccedenti la stima della NTI per 11.345 milioni (+0,50 punti).
Si ricorda che l’aggiornamento intermedio, intervenuto con la stima ISTAT del 2 marzo, indicava un indebitamento più elevato in valore assoluto (70.286 milioni) corrispondente ad un rapporto deficit/PIL del 3,11 per cento.
Si osserva preliminarmente che la stima di crescita del PIL resta sostanzialmente invariata in termini reali tra NTI e i dati Istat/DFP, attestandosi sullo 0,5 per cento di incremento rispetto al 2024.
Il valore del PIL nominale invece, al quale sono rapportati i principali indicatori di finanza pubblica, registra una diminuzione per 2,6 miliardi tra la previsione NTI e i dati Istat di marzo e aprile 2026, conformi a quelli del DFP 2026.
Secondo le informazioni reperibili nei documenti menzionati, lo scostamento è interamente riconducibile a una crescita del deflatore del PIL inferiore alle attese di circa tre decimi di punto.
La tabella che segue pone a raffronto – con riferimento ai principali saldi e rapporti caratteristici del quadro di finanza pubblica - le stime della NTI con i dati Istat del 2 marzo e infine con quelli Istat del 3 e 22 aprile (coincidenti con i valori riportati nel DFP).
Tabella 18 - Raffronto NTI – ISTAT/DFP: saldi e rapporti caratteristici di finanza pubblica
Valori percentuali e in milioni di euro; scostamenti in punti percentuali di PIL e in milioni di euro; variazioni 2024-2025 in punti percentuali di PIL, in milioni di euro e in percentuale.
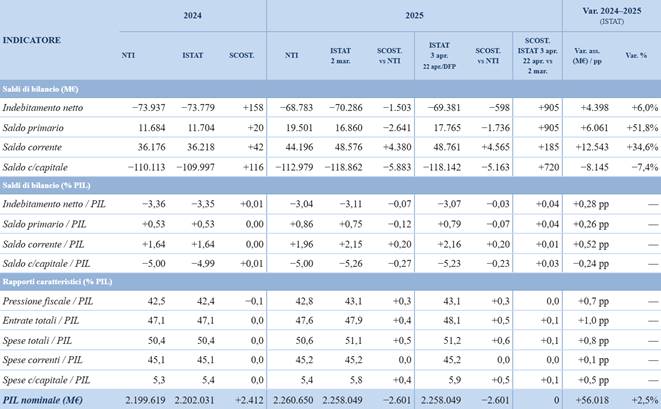
Fonte: elaborazioni su dati contenuti in: Nota tecnico-illustrativa alla legge di bilancio 2026-2028; ISTAT, PIL e indebitamento delle AP — anni 2023-2025; ISTAT - Nota sul Conto trimestrale delle Amministrazioni pubbliche, reddito e risparmio delle famiglie e profitti delle società - IV trimestre 2025; ISTAT - Notifica dell’indebitamento netto e del debito delle Amministrazioni Pubbliche, secondo il trattato di Maastricht - Anni 2022/2025; Documento di Finanza Pubblica 2026.
Dalla tabella risulta che – nel quadro aggiornato riportato nel DFP 2026 – a fronte di un peggioramento del rapporto deficit/PIL di 0,03 punti percentuali rispetto alla NTI, il saldo primario fa registrare comunque un avanzo, sebbene più contenuto rispetto alle previsioni inziali per 0,07 punti, attestandosi allo 0,79 per cento rispetto al PIL.
Non muta sostanzialmente, nel raffronto tra le diverse stime, la previsione relativa alla spesa per interessi in rapporto al PIL – che anzi registra un miglioramento di circa 0,05 punti percentuali, passando dal 3,91 per cento previsto dalla NTI al 3,86 per cento registrato dall’Istat, mentre il saldo corrente, che resta positivo, migliora di 0,20 punti (2,16 contro 1,96 per cento) rispetto alle attese. Dai dati si evince quindi che il peggioramento dell’indebitamento netto nel quadro più aggiornato fornito dal DFP è riconducibile essenzialmente al saldo di parte capitale che in rapporto al PIL peggiora di 0,23 punti (da – 5,0 a -5,23 per cento).
La pressione fiscale indicata dal DFP risulta superiore di 0,3 punti di PIL rispetto alla NTI (43,1 contro 42,8 per cento), per effetto delle maggiori entrate tributarie (+4.572 milioni) e dei maggiori contributi sociali (+1.265 milioni), cui si aggiunge in misura più contenuta l'effetto di un PIL nominale leggermente inferiore alle attese.
Al fine di dar conto del percorso che ha condotto alle stime più aggiornate riportate nel DFP 2026, si illustra di seguito distintamente l’impatto sul deficit della revisione intervenuta con la pubblicazione ISTAT del 2 marzo e quella del successivo 3 aprile.
· In particolare, i dati Istat del 2 marzo segnavano un peggioramento del saldo di indebitamento rispetto alla NTI di 1.503 milioni (0,07 punti di PIL che portavano il rapporto deficit/PIL al 3,11 per cento). Tale scostamento era determinato da un incremento delle spese (per circa 8,9 miliardi) che superava l’incremento registrato sulle entrate (pari a circa 7,4 miliardi). Sul versante delle spese l’eccedenza era riconducibile prevalentemente alla voce dei contributi agli investimenti (su cui sono contabilizzati i crediti di imposta per bonus edilizi), che cresceva di 6,6 miliardi rispetto alle precedenti stime, e da quella degli investimenti fissi lordi, che superava le attese per circa 3,5 miliardi per dinamiche legate all’accelerazione della spesa per il PNRR. Con riguardo alle entrate, le eccedenze registrate riguardavano sia le entrate correnti (+ 4,2 miliardi circa) sia quelle di parte capitale (+3,2 miliardi).
· Con la pubblicazione Istat del 3 aprile, il quadro di preconsuntivo per il 2025 segnava un miglioramento del saldo di indebitamento per 905 milioni rispetto alla precedente stima per effetto principalmente di una riduzione di 509 milioni (da 6,6 a 6,1 miliardi) dell’eccedenza di spesa registrata per contributi agli investimenti legati ai bonus edilizi e di un ulteriore effetto migliorativo, di carattere straordinario, pari in termini netti a circa 210 milioni e dovuto alla riclassificazione contabile da parte di Eurostat di voci legate alla sesta revisione del PNRR. Tali effetti, uniti ad un incremento di 185 milioni delle entrate correnti, consentivano un miglioramento della previsione di indebitamento per 0,04 punti percentuali, portando il rapporto deficit/PIL al 3,07 per cento, valore ora attestato dal DFP 2026.
In sintesi, il peggioramento complessivo del saldo di indebitamento netto intervenuto tra la NTI 2026 e le stime Istat più aggiornate, riportate nel DFP 2026, risulta pari a 598 milioni (0,03 punti di PIL) ed è riconducibile ai seguenti fattori:
· in sede di notifica EDP, Eurostat ha registrato nel 2025 le revisioni retroattive degli anni 2021-2024 derivanti dalla parziale trasformazione di prestiti RRF in sovvenzioni (e viceversa). Ciò ha comportato la contabilizzazione di maggiori entrate straordinarie in conto capitale dalla UE per 3.169 milioni (per trasformazione di prestiti in sovvenzioni) e di maggiori uscite straordinarie verso la UE per 2.959 (per trasformazione di sovvenzioni in prestiti), con un effetto netto positivo sul saldo di 210 milioni;
· al netto delle variazioni sopra indicate – di carattere essenzialmente contabile e classificate come one-off - si è registrato un peggioramento del saldo per 808 milioni, dovuto a spese eccedenti le previsioni della NTI per 8.386 milioni, parzialmente compensate da entrate superiori alle previsioni per 7.578 milioni. L’effetto di maggiore spesa è in larga parte rinvenibile sulla voce dei contributi agli investimenti che aumenta nelle ultime stime di 6.134 milioni per questioni legate alla contabilizzazione di crediti di imposta per bonus edilizi secondo le modalità previste dalla normativa Superbonus, e sulla voce degli investimenti fissi lordi, in aumento per 3.452 milioni rispetto alle previsioni iniziali in ragione essenzialmente di accelerazioni di spese per progetti PNRR. L’eccedenza delle entrate rispetto alla previsione NTI è invece riconducibile principalmente a maggiori entrate tributarie per 4.572 milioni e a maggiori contributi sociali per 1.265 milioni. Tra le imposte in conto capitale, l’eccedenza di 1.643 milioni è riferita dal DFP ad una riclassificazione tecnica operata dall’Istat sull’imposta di bollo.
Di seguito si esaminano più in dettaglio le componenti delle variazioni registrate tra dati NTI e previsioni aggiornate di preconsuntivo 2025, con riguardo alle dinamiche riscontrate sia sul lato delle entrate che delle spese.
A tal fine le tabelle che seguono illustrano, con riferimento, rispettivamente, alle principali voci di entrata e a quelle di spesa del conto economico delle amministrazioni pubbliche, il confronto tra le stime della NTI, i dati ISTAT del 2 marzo e le stime più aggiornate del 3 e 22 aprile, coincidenti con i valori riportati nel DFP.
Tabella 19 - Raffronto NTI – ISTAT/DFP: Entrate del Conto economico della PA
Valori e scostamenti in milioni di euro; variazioni 2024-2025 in milioni di euro e in percentuale.
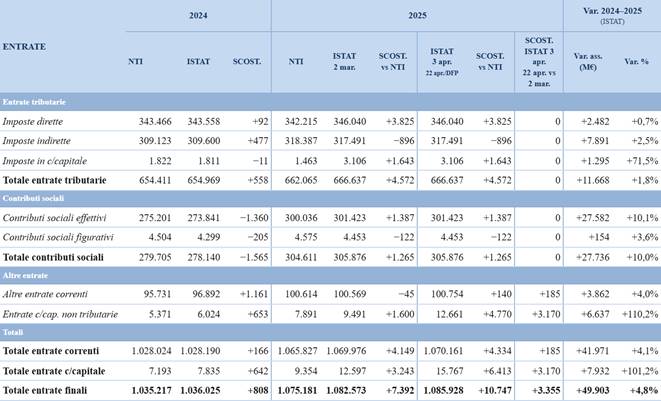
Fonte: elaborazioni su dati contenuti in: Nota tecnico-illustrativa alla legge di bilancio 2026-2028; ISTAT, PIL e indebitamento delle AP — anni 2023-2025; ISTAT - Nota sul Conto trimestrale delle Amministrazioni pubbliche, reddito e risparmio delle famiglie e profitti delle società - IV trimestre 2025; ISTAT - Notifica dell’indebitamento netto e del debito delle Amministrazioni Pubbliche, secondo il trattato di Maastricht - Anni 2022/2025; Documento di Finanza Pubblica 2026.
Tabella 20 - Raffronto NTI – ISTAT/DFP: Spese del Conto economico della PA
Valori e scostamenti in milioni di euro; variazioni 2024-2025 in milioni di euro e in percentuale.
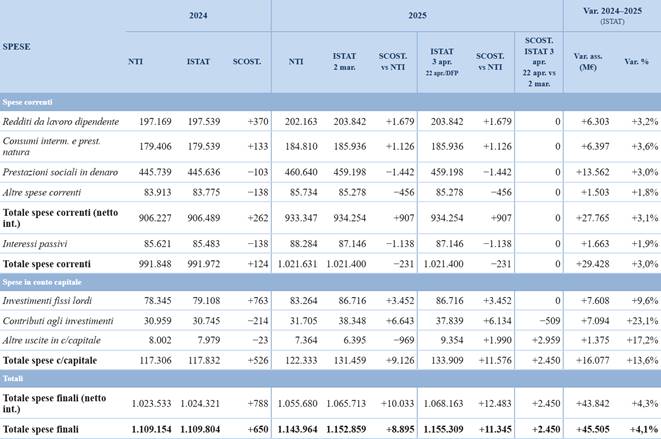
Fonte: elaborazioni su dati contenuti in: Nota tecnico-illustrativa alla legge di bilancio 2026-2028; ISTAT, PIL e indebitamento delle AP — anni 2023-2025; ISTAT - Nota sul Conto trimestrale delle Amministrazioni pubbliche, reddito e risparmio delle famiglie e profitti delle società - IV trimestre 2025; ISTAT - Notifica dell’indebitamento netto e del debito delle Amministrazioni Pubbliche, secondo il trattato di Maastricht - Anni 2022/2025; Documento di Finanza Pubblica 2026.
Per quanto riguarda le entrate, nel 2025, secondo le stime Istat più aggiornate riportate nel DFP, le entrate finali superano le previsioni NTI di 10.747 milioni, per effetto di scostamenti positivi che interessano, in varia misura e per diverse determinanti, quasi tutte le componenti.
Lo scostamento più elevato in valore assoluto riguarda le entrate in conto capitale non tributarie (+4.770 milioni), sostanzialmente attribuibile, come precisa il DFP, a maggiori contributi a fondo perduto connessi al PNRR (+4.821 milioni). Tale incremento è stato in larga parte determinato dalla riclassificazione statistica decisa da Eurostat in relazione alla rimodulazione del PNRR di novembre 2025, che ha comportato la contabilizzazione di maggiori entrate per 3.169 milioni.
Lo scostamento sulle imposte dirette (+3.825 milioni) presenta una composizione articolata tra i diversi comparti della PA. Con riferimento al bilancio dello Stato, per il quale lo scostamento ammonta a +3.717 milioni, il DFP attribuisce le maggiori entrate principalmente all'IRES (+2.016 milioni), per versamenti più elevati relativi alla seconda rata di acconto, e all'imposta sostitutiva sulle plusvalenze nel regime del risparmio amministrato (+2.459 milioni), con altre voci che compensano parzialmente al ribasso. In direzione opposta, le entrate tributarie degli enti territoriali registrano uno scostamento negativo (?783 milioni), riconducibile principalmente all'addizionale regionale IRPEF.
Le imposte in conto capitale eccedono le stime NTI per 1.643 milioni, riconducibili principalmente, secondo il DFP, a una riclassificazione tecnica dell'imposta di bollo operata dall'ISTAT. Tale riclassificazione ha generato di riflesso una revisione al ribasso delle imposte indirette (?896 milioni), configurando una variazione di natura compensativa tra le due sottovoci, con un effetto netto positivo sulle entrate tributarie di 747 milioni.
I contributi sociali risultano superiori alle stime NTI per 1.265 milioni, in relazione alla maggiore dinamica della spesa per redditi da lavoro dipendente delle amministrazioni pubbliche. Nel complesso, le entrate correnti superano la NTI per 4.334 milioni e le entrate in conto capitale per 6.413 milioni.
Per quanto riguarda le spese, nel 2025, secondo le stime ISTAT più aggiornate riportate nel DFP, lo scostamento complessivo delle spese finali rispetto alla NTI (+11.345 milioni) presenta una struttura asimmetrica tra le varie componenti: le spese correnti mostrano uno scostamento contenuto e anzi leggermente migliorativo (?231 milioni), mentre la spesa in conto capitale eccede la NTI per 11.576 milioni, con conseguente impatto peggiorativo del saldo.
Più in dettaglio, sul versante delle spese correnti, lo scostamento al netto degli interessi è di +907 milioni, per effetto di maggiori redditi da lavoro dipendente (+1.679 milioni) e maggiori consumi intermedi (+1.126 milioni), parzialmente compensati da minori prestazioni sociali in denaro (?1.442 milioni) e minori altre spese correnti (?456 milioni). Gli interessi passivi risultano inferiori alle attese per 1.138 milioni.
Sul versante della spesa in conto capitale, le componenti mostrano tutte scostamenti positivi rispetto alla NTI, ma in misura differenziata. I contributi agli investimenti registrano lo scostamento più elevato (+6.134 milioni), seguiti dagli investimenti fissi lordi (+3.452 milioni) e dalle altre uscite in conto capitale (+1.990 milioni).
Con specifico riferimento ai contributi agli investimenti, si segnala che la NTI stimava per il 2025 un ammontare complessivo pari a 31.705 milioni, incorporando già una crescita di 960 milioni rispetto al consuntivo 2024. Nelle stime più aggiornate incorporate nel DFP la voce aumenta a 37.839 milioni: la differenza di 6.134, come già evidenziato, rappresenta la quota di maggiori crediti d'imposta da bonus edilizi emersa dai dati Istat oltre le previsioni incorporate nella NTI 2026. Il DFP precisa che, per il 2025, la componente riconducibile a crediti d'imposta legati ai bonus edilizi ammonta complessivamente, in valore assoluto, a circa 8,4 miliardi (quasi lo 0,4 per cento del PIL).
Come evidenziato nel DFP, la componente di circa 8,4 miliardi di crediti da bonus edilizi inclusa nei contributi agli investimenti – superiore per circa 6,1 miliardi alle previsioni iniziali e, secondo quanto riportato nel DFP, tuttora oggetto di verifiche - risulta dall’imputazione contabile interamente al deficit del 2025 del predetto importo, in conseguenza della classificazione di tali crediti come pagabili nel quadro del SEC 2010, classificazione che, a sua volta, deriva dalla scelta manifestata dai beneficiari di optare per lo sconto in fattura o la cessione del credito anziché per la detrazione diretta.
Tale circostanza comporta che l’onere per la finanza pubblica venga riconosciuto per intero come incremento del deficit nell'anno in cui matura il diritto in virtù della spesa sostenuta. L'impatto sul debito segue invece per cassa negli anni di effettiva fruizione del credito. Per converso, le agevolazioni fruite nella forma della detrazione diretta in dichiarazione dei redditi sono classificate come non pagabili: in tal caso le agevolazioni sono registrate come minori entrate sulla base dell'effettiva fruizione temporale delle detrazioni, con effetti di incremento sia del deficit che del debito che si producono annualmente per l'intero periodo di fruizione.
Si ricorda che l’opzione per lo sconto in fattura o la cessione del credito è prevista dalle clausole derogatorie di cui al comma 8-bis.2 dell’art.119 del decreto-legge n. 34 del 2020: la norma, come modificata dalla legge di bilancio per il 2025, ha previsto che l’opzione non operi più per i nuovi interventi avviati dopo il 15 ottobre 2024. Pertanto, la facoltà continua ad essere riconosciuta, in via derogatoria, solo in caso di interventi avviati da determinati soggetti entro il 15 ottobre 2024 per le spese sostenute nel 2025 (per le quali la detrazione spetta nella misura del 65 per cento) e a condizione che l'opzione venga formalizzata attraverso la comunicazione all'Agenzia delle entrate entro il 16 marzo 2026. Secondo quanto riportato nel DFP, tali comunicazioni hanno registrato una significativa accelerazione a partire dall'ottobre 2025, con concentrazione a ridosso di tale scadenza, comportando un incremento inatteso di “crediti pagabili” imputabili a peggioramento del deficit 2025. Ne è scaturita una revisione al rialzo della spesa di consuntivo per contributi agli investimenti, dapprima con la comunicazione Istat del 2 marzo (per un importo di circa 6,6 miliardi) e, successivamente, con i dati pubblicati dallo stesso Istituto il 3 marzo, confermati con la Comunicazione del 22 aprile, che rettificano a circa 6,1 miliardi la predetta eccedenza.
Infine, con riferimento agli investimenti fissi lordi, il DFP precisa che lo scostamento è ripartito per 1.032 milioni sulle amministrazioni centrali e per 2.485 milioni su quelle locali, riconducibile a un incremento più marcato registrato nell'ultimo trimestre dell'anno, anche per le spese legate al PNRR.
Per quanto riguarda, infine, le altre uscite in conto capitale, lo scostamento di +1.990 milioni è la risultante di due componenti di segno opposto: +2.959 milioni per le uscite straordinarie verso la UE connesse alla riclassificazione PNRR, e ?969 milioni per minori spese per garanzie standardizzate in applicazione delle regole di registrazione del Manuale applicativo del SEC 2010.
Il 4 marzo 2025 la Presidente della Commissione europea ha annunciato il Piano ReARM Europe-Readiness 2030 – poi delineato in dettaglio nel Joint White Paper for European Defence Readiness 2030 del 19 marzo 2025 –, finalizzato a rafforzare le capacità difensive dell’Unione Europea attraverso rilevanti investimenti nel settore della difesa.
Il Piano Readiness 2030 si compone di cinque pilastri:
1) la facoltà di ricorso alla clausola di salvaguardia nazionale (National escape clause – NEC), prevista, al ricorrere di eventi eccezionali, nell’attuale Patto di Stabilità e Crescita, ai fini del finanziamento di spese per la difesa anche derogando temporaneamente ai vincoli del Patto;
2) l’attivazione di un nuovo strumento di finanziamento dell’Unione Europea, per concedere agli Stati membri prestiti per investimenti in difesa (SAFE);
3) la possibilità di riallocazione di risorse disponibili dei programmi 2021-2027 dei Fondi di Coesione per esigenze della difesa;
4) la mobilizzazione del capitale privato per investimenti nell’industria della difesa;
5) il contributo della Banca Europea per gli Investimenti (BEI) al finanziamento della difesa europea.
I primi due pilastri congiuntamente consentirebbero, secondo le stime della Commissione europea, di incrementare le spese per la difesa a livello unionale di circa 800 miliardi di euro.
In particolare, l’attivazione della clausola di salvaguardia nazionale è prevista ex art. 26 del Regolamento UE 2024/1263 (c.d. Regolamento sul braccio preventivo), in base al quale uno Stato membro può, previa autorizzazione del Consiglio, temporaneamente deviare dal percorso di spesa netta definito nel proprio piano strutturale di bilancio di medio termine (PSBMT) nel caso in cui circostanze eccezionali, al di fuori del controllo dello Stato, abbiano rilevanti ripercussioni sulle sue finanze pubbliche e a condizione che tale deviazione non comprometta la sostenibilità di bilancio nel medio termine.
La Comunicazione Accomodating increased defence expenditure within the Stability and Growth Pact della Commissione europea del 19 marzo 2025
(di seguito, “Comunicazione”), individua lo scoppio della guerra in Ucraina nel 2022 come circostanza eccezionale che, imponendo agli Stati membri maggiori spese per la difesa, si ripercuote sulle loro finanze pubbliche. Nella Comunicazione, la Commissione specifica che la clausola ha un’efficacia di quattro anni, dal 2025 al 2028, e che dà luogo ad uno spazio di flessibilità pari, in ciascun anno, all’eccedenza della spesa per la difesa rispetto al corrispondente livello registrato nell’anno di riferimento ( il 2021 o un anno più favorevole, se concordato). Tale flessibilità è concessa entro il limite dell’1,5% del Pil.
Pertanto, se uno Stato nel 2021, o nell’anno di riferimento, ha speso l’x% del Pil in difesa, in ciascun anno di validità della NEC potrà deviare dal proprio sentiero di spesa per un importo massimo pari a x+1,5% del Pil, esclusivamente per spese per la difesa. L’ammontare cumulato massimo di flessibilità è pertanto pari, nel periodo 2025-2028, al 6% del Pil. In valore assoluto, la Commissione ha stimato che l’attivazione della NEC complessivamente libererà, a livello UE, uno spazio fiscale di 650 miliardi di euro. Sul piano applicativo, gli scostamenti che usufruiscono della flessibilità non sono computati nel conto di controllo gestito dalla Commissione per registrare, per ciascun Paese, la differenza tra il percorso di spesa netta effettivo e quello approvato dal Consiglio. Trattandosi di flessibilità in deroga, l’applicazione della NEC per la difesa non richiederebbe una modifica dei sentieri di spesa netta definiti nei PSBMT ed approvati dal Consiglio.
La Commissione ha chiarito che la possibilità di deviare dal sentiero di spesa netta vale soltanto per l’aumento delle spese per la difesa, sia correnti che per investimenti, rientranti nella categoria statistica COFOG divisione 02 – Difesa.
A tale riguardo, occorre tenere presente la distinzione tra la classificazione COFOG per le spese della difesa e quella adoperata in ambito NATO: si tratta infatti di aggregati contabili costruiti secondo criteri che differiscono sia per quanto attiene alle tipologie di spese in essi ricomprese, sia per quanto riguarda il momento della registrazione delle stesse nei conti pubblici.
In merito al primo profilo, si rileva che la COFOG (Classification Of the Functions Of Government) è una metodologia di classificazione adottata a livello internazionale da OCSE, FMI e Eurostat che consente di analizzare la spesa delle amministrazioni pubbliche in base alla loro finalità socio-economica. La classificazione COFOG delle spese per la difesa rientra nell’ambito definitorio degli aggregati di finanza pubblica ai fini della rappresentazione dei conti nazionali ed è utilizzata, tra l’altro, per la sorveglianza di bilancio degli Stati membri nell’ambito del quadro di regole della governance economica europea.
La classificazione delle spese per la difesa stabilita in ambito NATO risponde invece a criteri riferiti al contesto militare e agli impegni assunti dai vari Paesi in ambito internazionale. Il perimetro NATO comprende, oltre alle spese legate all’erogazione di servizi in capo al Ministero della Difesa (primariamente, il funzionamento delle Forze armate nazionali), voci di costo connesse alla funzione difesa, ma contabilizzate negli stati di previsione di altri Ministeri ed enti pubblici. A titolo esemplificativo, rientrano in ambito NATO, tra le altre, le spese relative ai trattamenti di quiescenza del personale militare, che secondo la classificazione COFOG sono invece considerate come spese per la protezione sociale, poiché finalizzate ad assicurare la tutela previdenziale e assistenziale di tutti gli aventi diritto.
Un ulteriore elemento rilevante di distinzione tra le due classificazioni può essere individuato nella fase della registrazione contabile delle operazioni. In ambito NATO viene infatti applicato il principio della contabilità finanziaria, in base al quale le transazioni legate alla spesa in esame vengono registrate per cassa, ossia al momento in cui si verifica il pagamento; viceversa, la classificazione COFOG adotta le regole del sistema di contabilità europea SEC 2010, che prevedono le registrazioni su base accrual, ovvero secondo criteri di competenza economica.
In considerazione delle differenze evidenziate, l’ammontare delle spese per la difesa calcolate in ambito NATO può divergere, anche significativamente, da quello COFOG.
Per l’Italia, ad esempio, la spesa per la difesa secondo la classificazione NATO registrata nel 2023 (ultimo anno per il quale sono disponibili i dati di consuntivo) risulta più elevata di quella, per il medesimo anno, calcolata secondo la metodologia COFOG (dati Eurostat), sia considerando i valori assoluti che in percentuale del PIL.A prezzi correnti, infatti, sulla base delle statistiche ufficiali , la spesa per la difesa in ambito NATO ammonta nel 2023 a circa 31,3 miliardi di euro, mentre secondo la metodologia COFOG risulta pari a poco più di 25,5 miliardi di euro. Gli stessi valori in percentuale del PIL risultano indicati in misura pari, rispettivamente, all’1,47 e all’1,2 per cento.
Il DFP evidenzia che nel 2025 l’Italia ha raggiunto l’obiettivo NATO di destinare il 2 per cento del PIL alla spesa per la difesa, in linea con gli impegni internazionali e che, nel corso del Summit NATO tenutosi a L’Aja nel giugno 2025, l’Italia si è impegnata a raggiungere il 5 per cento del PIL entro il 2035, di cui il 3,5 per cento del PIL per le spese strettamente legate alla difesa e il restante 1,5 per cento del PIL per misure per la sicurezza intese in senso più ampio. A tale riguardo, il DFP rammenta che il Governo, partendo dall’obiettivo del 2 per cento del PIL, con il DPFP dell’ottobre 2025, ha annunciato l’intenzione di realizzare un incremento della spesa per la difesa in rapporto al PIL fino a 0,5 punti percentuali su base cumulata entro il 2028.
Il diverso trattamento contabile delle spese per la difesa operato secondo le due metodologie, in particolare per quanto riguarda le voci classificate come investimenti fissi lordi, è rilevante anche ai fini della ultrattività della flessibilità NEC prevista nella Comunicazione della Commissione.
Nella Comunicazione si afferma infatti che le consegne successive al quadriennio (2025-2028) di vigenza della NEC, ma riferibili a contratti di spesa stipulati nel medesimo periodo, potranno comunque beneficiare della flessibilità purché si tratti di spese addizionali rispetto al livello del 2021 e nel limite, per ogni anno, dell’1,5% del Pil.
La Commissione europea ha invitato gli Stati membri a presentare la richiesta di attivazione della clausola di salvaguardia nazionale entro il 30 aprile 2025, riservandosi di presentare al Consiglio le proprie raccomandazioni entro giugno affinché il Consiglio stesso possa adottare le proprie raccomandazioni per l’accoglimento delle richieste entro luglio 2025.
Con delibere successive, il Consiglio ha attivato la clausola per complessivamente diciassette Stati membri: l’8 luglio 2025 per quindici paesi (Belgio, Bulgaria, Croazia, Repubblica Ceca, Danimarca, Estonia, Finlandia, Grecia, Ungheria, Lettonia, Lituania, Polonia, Portogallo, Slovacchia e Slovenia), il 10 ottobre 2025 per la Germania e il 17 febbraio 2026 per l'Austria.
Con riferimento alla posizione italiana sull'eventuale attivazione della NEC, si ricorda che, nel DPFP dell'ottobre 2025, veniva stimato un profilo di incremento della spesa per la difesa — pari a 0,15 punti percentuali del PIL nel 2026 e nel 2027 e a 0,20 punti nel 2028 — che avrebbe potuto condurre la crescita dell'indicatore di spesa netta al di sopra della traiettoria obiettivo fissata nel Piano Strutturale, configurando la necessità di richiedere l'attivazione della NEC; la decisione definitiva sull’eventuale attivazione della NEC veniva peraltro rimandata a una fase successiva al perfezionamento del programma SAFE, in cui se ne sarebbe valutata l’effettiva necessità, tenuto anche conto dell’obiettivo di uscire dalla Procedura per Disavanzi Eccessivi.
Il DFP in esame non reca specifici impegni in tal senso: nella premessa viene segnalato che i margini di bilancio risultano "particolarmente assottigliati" — per effetto del lieve deterioramento dei principali indicatori di finanza pubblica e della necessità di far fronte con interventi mirati agli effetti del rincaro delle materie prime energetiche — e che sarà quindi necessario "ridefinire le priorità e riprogrammare gli aumenti previsti in altri ambiti, ivi inclusa la difesa"; non sono peraltro fornite indicazioni su importi o tempistiche di un eventuale ricorso alla clausola.
Per la realizzazione del secondo pilastro del Piano Readiness 2030, lo scorso 19 marzo la Commissione europea ha presentato la proposta di regolamento COM/2025/122, per istituire lo strumento “Security Action for Europe (SAFE)”. Il Regolamento SAFE è una misura che si prefigge l’obiettivo di fornire prestiti agli Stati membri che abbiano necessità di effettuare con urgenza cospicui investimenti pubblici a sostegno dell'industria europea della difesa. Nel dettaglio, è prevista l’emissione di titoli di debito della UE sul mercato per reperire le risorse per finanziare gli Stati membri sotto forma di prestiti, previa presentazione da parte degli Stati di una richiesta corredata da un dettagliato piano di investimenti nell’industria europea della difesa. L’importo massimo di prestiti complessivamente messo a disposizione dalla UE ammonterebbe a 150 miliardi di euro. Dal punto di vista finanziario, come evidenziato nel DFP, lo strumento offre condizioni più vantaggiose rispetto alle emissioni sovrane standard: i prestiti beneficiano infatti dell'elevato rating creditizio dell'Unione europea, offrono scadenze molto lunghe fino a 45 anni e includono un grace period di 10 anni per il rimborso del capitale.
Con riferimento alla posizione italiana, il DFP evidenzia che l'Italia ha presentato una richiesta di prestiti SAFE per un importo complessivo di 14,9 miliardi di euro, accompagnata dalla trasmissione del Piano nazionale di investimenti per l'industria della difesa entro il termine del 30 novembre 2025. Il Piano ha ottenuto l'approvazione della Commissione nel gennaio 2026 e la ratifica del Consiglio il 17 febbraio 2026, collocando l'Italia tra i diciotto Paesi — su diciannove richiedenti, con la sola Ungheria in attesa di valutazione — i cui Piani risultano approvati, per un importo complessivo di 130,15 miliardi sui 150 disponibili. Lo strumento si trova attualmente nella fase di attuazione amministrativa: sono in corso di redazione i Loan Agreements e gli Operational Arrangements, che costituiscono i prerequisiti formali per l'avvio delle erogazioni, attese su base semestrale a partire dalla fine del 2026, subordinatamente al raggiungimento dei relativi traguardi. L'Italia non ha richiesto prefinanziamento.
Sul piano dell'impatto sui conti pubblici, il DFP precisa che i prestiti SAFE sono coerenti con il sentiero di spesa per investimenti in difesa già definito nella legislazione vigente: il Piano presentato alla Commissione contempla voci già incluse negli attuali capitoli di bilancio del Ministero della difesa, con la sola eccezione di quattro voci di importo estremamente limitato che esulano dal perimetro dei progetti finanziabili con il SAFE e la cui copertura avverrà mediante riduzioni di altri capitoli di spesa dello stesso Ministero.
Formalmente, sebbene funzionalmente collegati, l’attivazione della NEC e il SAFE sono due strumenti indipendenti. Di conseguenza, uno Stato potrebbe richiedere i prestiti SAFE pur senza avvalersi della flessibilità di spesa garantita dalla clausola di salvaguardia nazionale. In tal caso, le maggiori spese per la difesa dovrebbero essere finanziate nell’alveo del sentiero di spesa netta incluso nel relativo piano strutturale di bilancio.
Qualora invece uno Stato si avvalga sia della flessibilità di cui alla NEC sia dei prestiti SAFE, così come indicato dalla Comunicazione della Commissione del 19 marzo, tutte le spese per la difesa finanziate dai prestiti SAFE sono automaticamente eleggibili ai fini della flessibilità NEC, ancorché non rientranti nella categoria COFOG-02, purché nel limite dell’1,5% del Pil annuo.
Pertanto, spese come trasferimenti in conto capitale a imprese operanti nel settore della difesa, pur non ascrivibili strettamente alla funzione COFOG-02, se finanziate con i fondi del SAFE, beneficerebbero della flessibilità della NEC.
Il terzo pilastro è rappresentato dalla proposta della Commissione volta a consentire una maggiore flessibilità nell’utilizzo dei fondi europei per rispondere alle mutate esigenze in materia di difesa e sicurezza, attraverso la riallocazione, su base volontaria, delle risorse disponibili nei programmi 2021-2027 dei Fondi di Coesione.
La Commissione propone, in particolare, la possibilità di usufruire di condizioni agevolate di finanziamento verso progetti legati alle priorità strategiche dell’UE, inclusa la difesa. Tali progetti potranno beneficiare di un prefinanziamento fino al 30 per cento. Comunque, ai finanziamenti per la difesa verrebbe assicurata una copertura dei costi fino al 100 per cento in tutte le regioni. Viene altresì prevista la possibilità per il Fondo europeo di sviluppo regionale (FESR) di sostenere anche le grandi imprese operanti nei settori strategici.
Il quarto pilastro è finalizzato a favorire la destinazione del risparmio privato verso investimenti ‘produttivi’ attraverso la strategia Savings and Investments Union. A tale riguardo, la Comunicazione Savings and Investments Union: A Strategy to Foster Citizens’ Wealth and Economic Competitiveness in the EU della Commissione europea del 19 marzo 2025, evidenzia l’obiettivo di migliorare, nell’ambito di tale strategia, l’accesso al mercato dei capitali per le PMI e le Mid-Cap europee, al fine di consentire una maggiore crescita economica tramite l’aumento della produzione industriale europea, in particolare del settore della difesa.
Nel quinto pilastro si afferma la necessità di un maggiore coinvolgimento della Banca Europea per gli Investimenti (BEI) nel finanziamento di progetti legati alla difesa europea tramite il Security and Defence Action Plan approvato lo scorso 21 marzo.
Il Piano ha ampliato l’ambito di applicazione e la portata dei finanziamenti della BEI, includendo settori precedentemente esclusi come le infrastrutture e l’equipaggiamento militare. Questa espansione è volta ad allineare l'operato della BEI alle nuove priorità politiche dell’Unione Europea nel settore della difesa e della sicurezza.
Con riferimento ai progressi dell’azione riformatrice, il Governo sottolinea come questa si sia concentrata sull’obiettivo prioritario di completare l’attuazione del PNRR. A tale riguardo, evidenzia come l’Italia abbia conseguito - e in alcuni casi superato – tutti gli obiettivi e i traguardi fissati fino al 2025 e come parte delle risorse 2026 siano state riorientate verso misure con maggiore utilizzo e impatto. Il Documento dà quindi conto della sesta revisione del PNRR, approvata con decisione del Consiglio dell’UE del 27 novembre 2025. Per un approfondimento sullo stato di attuazione del PNRR, si rinvia al relativo dossier curato dal Servizio Studi.
Contestualmente, il Governo evidenzia che è intervenuto al fine di garantire la continuità e il rafforzamento delle riforme, in coerenza con il Piano Strutturale di Bilancio di medio termine 2025-2029.
Con specifico riguardo ai progressi nell’attuazione delle riforme e degli investimenti, si ricorda che nell’Appendice VI al PSBMT 2025-2029 (trasmessa al Parlamento il 15 ottobre 2024, Doc. CCXXXII, n. 1, Supplemento) è presente l’elenco di riforme e di investimenti che l’Italia si è impegnata ad adottare per aumentare il potenziale di crescita e la resilienza economica, oltre a migliorare la sostenibilità di bilancio.
In ottemperanza a quanto richiesto dal Regolamento 1263/2024/UE, per ciascuna misura è collegata a un intervento del PNRR o della politica di coesione e può rispondere ad una Raccomandazione Specifica del Consiglio UE (Country Specific Recommendation - CSR).
Nella prima parte di tale elenco sono riportate le principali riforme e investimenti volti ad aumentare il potenziale di crescita e resilienza che l’Italia si impegna ad adottare al fine di giustificare una proroga del periodo di aggiustamento di bilancio da 4 a 7 anni (art. 14 del Reg. UE 1263/2024).
La seconda parte dell’elenco riguarda ulteriori riforme e investimenti, non abilitanti all’estensione del periodo di consolidamento di bilancio (su cui si veda infra la relativa scheda).
Per quanto attiene alle riforme e agli investimenti per l’estensione del periodo di aggiustamento del PSBMT, le aree interessate sono le seguenti:
? Giustizia;
? Tassazione;
? Ambiente imprenditoriale;
? Pubblica amministrazione;
? Servizi di cura per la prima infanzia;
? Spesa pubblica;
? Razionalizzazione delle imprese a partecipazione pubblica.
In tali ambiti (ad eccezione dell’ultimo) il Piano Strutturale di Bilancio nei primi anni si basa sul completamento dell’attuazione del PNRR e al contempo assicura l’impegno al consolidamento e al potenziamento dei risultati raggiunti.
Nella Raccomandazione del Consiglio dell’UE che ha approvato il Piano dell’Italia (21 gennaio 2025) si afferma che ciascuna riforma e ciascun investimento che giustificano la proroga del periodo di aggiustamento sono sufficientemente dettagliati, concentrati nella parte iniziale, temporalmente definiti e verificabili. Inoltre, gli impegni del PNRR che giustificano la proroga contengono riforme e investimenti significativi volti a migliorare la sostenibilità di bilancio e a rafforzare il potenziale di crescita dell'economia. Gli impegni saranno monitorati durante tutta la fase di attuazione del Piano.
Nell’Allegato II della Raccomandazione per ciascuna linea di azione sono indicati:
a) l’obiettivo principale;
b) la descrizione e la tempistica degli interventi chiave;
c) uno o più indicatori di monitoraggio.
La medesima Raccomandazione specifica che la relazione annuale di monitoraggio, oltre alle informazioni riguardanti i progressi compiuti nell'attuazione del percorso della spesa netta, deve dare conto dell'attuazione delle riforme e degli investimenti di più ampia portata nel contesto del semestre europeo nonché dell'attuazione dell'insieme di riforme e di investimenti che giustificano la proroga del periodo di aggiustamento.
Nell’ appendice alla Prima Sezione sono riportate le Tavole con le informazioni relative alle riforme e agli investimenti che giustificano l’estensione del periodo di aggiustamento. Tutte le misure contengono come stato di avanzamento la dicitura “sulla buona strada”, ad eccezione della riforma dell’amministrazione fiscale che è l’unica che risulta completata.
In allegato sono presenti inoltre le tavole aggiuntive, richieste dalla Comunicazione CE 2024/3975, con le riforme suddivise per Raccomandazioni specifiche (CSR), le relazioni di sintesi sulle riforme e gli investimenti del PNRR, le informazioni sull’attuazione del Pilastro europeo dei diritti sociali e le principali misure adottate in attuazione degli obiettivi di sviluppo sostenibile.
Il Governo ha previsto ulteriori riforme e investimenti che non sono finalizzati all’estensione del periodo di aggiustamento del PSBMT. Tali riforme e investimenti sono riportati nella seconda parte dell’elenco di cui all’Appendice VI al Piano Strutturale di Bilancio di medio termine 2025-2029 e sono suddivisi nelle seguenti aree:
· miglioramento della qualità delle istituzioni e dell’ambiente imprenditoriale;
· supporto della famiglia, della natalità e della riduzione dei divari sociali e territoriali;
· accelerazione della transizione verde;
· accelerazione della transizione digitale;
· rafforzamento della difesa.
Rispetto allo stato di avanzamento registrato nel DFP 2025, il rafforzamento delle ZES è l’unica riforma che risulta completata rispetto a quelle già completate ad aprile 2025 (DFP 2026 (DOC. CCXL, n. 2), tavola a p. 274). Le riforme che un anno fa recavano la dicitura “sulla buona strada” risultano al medesimo stato di avanzamento nel DFP 2026.
Per un’analisi dello stato di avanzamento delle riforme e degli investimenti per l’estensione del periodo di aggiustamento del Piano, nonché per le altre riforme non abilitanti, si rinvia agli approfondimenti contenuti nella Parte II del presente dossier.
Le riforme e gli investimenti in materia di giustizia rientrano tra gli interventi che consentono l’estensione del periodo di aggiustamento del Piano Strutturale di Bilancio a Medio Termine (PSBMT). Il capitolo III.2.1 del DFP 2026 illustra i progressi realizzati nel 2025 e le misure programmate in materia di giustizia nell'ambito del PNRR e del PSMBT. I risultati al 31 dicembre 2025 evidenziano un avanzamento significativo verso il conseguimento degli obiettivi previsti per giugno 2026 in materia di riduzione dell'arretrato civile e dei tempi dei procedimenti. Parallelamente, proseguono gli interventi di rafforzamento degli organici (magistratura e personale amministrativo), di digitalizzazione del processo penale, di riorganizzazione degli uffici giudiziari e di contrasto al sovraffollamento penitenziario.

La proposta, che si inserisce nell’ambito del nuovo quadro finanziario pluriennale (QFP) dell’UE, punta ad istituire il nuovo programma Giustizia per il periodo 2028-2034, stabilendone gli obiettivi, il bilancio, le forme di finanziamento dell’UE e le regole di erogazione dei finanziamenti.
In particolare, per l’intero periodo è previsto lo stanziamento di 798 milioni di euro per la cooperazione giudiziaria in materia civile e penale, la formazione dei magistrati e degli operatori giudiziari, nonché la promozione dell’accesso effettivo e non discriminatorio alla giustizia, anche per via digitale (per un’infografica relativa al Programma Giustizia si rinvia al seguente link).
La proposta è stata esaminata, ai fini della verifica di conformità al principio di sussidiarietà, dalla Commissione Politiche dell'UE che il 5 novembre 2025 ha approvato un documento recante una valutazione conforme.
Efficientamento del processo civile
Al 31 dicembre 2025 risultano pienamente conseguiti tutti gli obiettivi e i traguardi del PNRR previsti per il periodo 2022-2025 in materia di processo civile. Con riferimento al target fissato per giugno 2026 – consistente nella riduzione del 90 per cento delle cause pendenti al 31 dicembre 2022 – si registrano le seguenti performance:
- Tribunali: riduzione dell'86,1 per cento delle cause pendenti (iscritte tra il 1° gennaio 2017 e il 31 dicembre 2022).
- Corti d'Appello: riduzione dell'86,7 per cento delle cause pendenti (iscritte tra il 1° gennaio 2018 e il 31 dicembre 2022).
Con riferimento agli obiettivi previsti entro giugno 2026 di riduzione dei tempi di trattazione dei procedimenti (c.d. disposition time):
- Disposition time civile: riduzione del 28,8 per cento rispetto alla baseline 2019 (obiettivo PNRR: -40% entro giugno 2026).
- Disposition time penale: riduzione del 31,2 per cento rispetto alla baseline 2019, superiore all'obiettivo PNRR (obiettivo PNRR: -25% entro giugno 2026)
Con riferimento agli impegni del PSBMT, il monitoraggio statistico evidenzia una traiettoria positiva rispetto gli obiettivi di: i) riduzione del 90% delle cause pendenti aperte tra il 1° gennaio 2023 e il 31 dicembre 2025 nei tribunali ordinari civili e nelle Corti d'Appello; ii) riduzione del 12% della durata dei procedimenti del contenzioso civile e commerciale rispetto ai tempi registrati al 31 dicembre 2026.
Al fine di recuperare i ritardi residui in alcune aree geografiche, il DFP segnala i seguenti interventi straordinari già avviati e in fase di attuazione:
- Piano straordinario di applicazione a distanza di 500 magistrati ordinari per la trattazione telematica di procedimenti civili (applicato già per circa la metà della dotazione).
- Coinvolgimento dei magistrati in tirocinio per i primi sei mesi presso le Corti d'Appello.
- Assegnazione temporanea di 50 magistrati dall'Ufficio del Massimario alle sezioni giudicanti della Corte Suprema di Cassazione per le funzioni di legittimità in materia civile.
- Facilitazione dei trasferimenti di magistrati ordinari verso le Corti d'Appello che al 30 giugno 2025 non abbiano raggiunto i target PNRR.
- Autorizzazione a misure di riorganizzazione del lavoro negli uffici giudiziari in difficoltà.
- Sospensione del procedimento in caso di nomina di un consulente tecnico nei giudizi in materia di invalidità e incapacità (quota significativa del contenzioso civile complessivo).
Rafforzamento degli organici del sistema giudiziario
Il DFP segnala un'azione pluriennale di rafforzamento degli organici di magistratura, realizzata attraverso diversi interventi normativi e cinque procedure concorsuali per 2.000 assunzioni complessive.
- Magistratura: al 31 dicembre 2025 risultavano in servizio 10.173 magistrati su 11.171 posti in dotazione organica (91%). Si prevede che al 31 dicembre 2028 saranno in servizio 10.725 magistrati (96% dei posti).
- Personale PNRR: al 1° marzo 2026 risultavano in servizio 11.055 unità, di cui 2.586 con profili tecnico-amministrativi e 8.469 addetti all'Ufficio per il Processo (UPP). Il dato supera le 10.000 unità previste dal PNRR.
- Stabilizzazione del personale PNRR: il Piano Integrato di Attività e Organizzazione (PIAO) 2026-2028 del Ministero della Giustizia prevede la stabilizzazione di 9.368 unità di personale PNRR a decorrere dal 1° luglio 2026, superando l'obiettivo previsto nel PSBMT.
Riforma delle procedure d'insolvenza e composizione negoziata
Con riferimento all'obiettivo di ridurre la durata delle procedure fallimentari e promuovere il ricorso agli strumenti stragiudiziali – riforma attuata nei tempi e nelle modalità previste dal PNRR – il DFP segnala un ulteriore miglioramento nell'utilizzo della composizione negoziata della crisi d'impresa (art. 14 del Codice della crisi e dell'insolvenza, d.lgs. n. 14/2019).
Digitalizzazione del processo penale
Nel corso del 2025 si è conclusa la digitalizzazione dei procedimenti penali di primo grado e l'interoperabilità tra le piattaforme informatiche del Processo Penale Telematico (PPT), entro la scadenza prevista per dicembre 2025. L'intero flusso procedurale è oggi gestibile telematicamente attraverso applicativi ministeriali in condizione di interoperabilità con:
- il Portale Notizia di Reato, dedicato alla polizia giudiziaria;
- il Portale Depositi Atti Penali, riservato agli avvocati.
Edilizia giudiziaria
In attuazione dell'obiettivo PNRR di riqualificazione degli immobili adibiti ad uffici giudiziari (target: 289.000 mq), al 1° aprile 2026 si evidenzia la seguente situazione:
- 41 interventi completati (68% del totale): ultimata la fase di esecuzione dei lavori, per una superficie di oltre 380.000 mq.
- Superficie totale oggetto di intervento: oltre 600.000 mq, grazie al co-finanziamento del Ministero della giustizia, con significativo superamento dell'obiettivo PNRR.
Sistema penitenziario: riduzione del sovraffollamento
Il sovraffollamento degli istituti penitenziari è attualmente attestato su un indice medio di circa il 130%. Il DFP segnala l'avvio della fase operativa del Piano dell'edilizia penitenziaria 2025-2027, approvato dal Consiglio dei Ministri il 22 luglio 2025, elaborato congiuntamente dal Ministero della Giustizia, dal Dipartimento dell'Amministrazione Penitenziaria (DAP), dal Dipartimento per la Giustizia Minorile e di Comunità (DGMC) e dal Ministero delle Infrastrutture e dei Trasporti (MIT).
Il Piano prevede la creazione di 10.671 nuovi posti detentivi nel triennio 2025-2027, così articolati:
- 2.636 posti di competenza del Dipartimento dell’amministrazione penitenziaria (DAP);
- 53 posti di competenza del Dipartimento della giustizia minorile e di comunità (DGMC);
- 3.329 posti di competenza del Ministero delle infrastrutture e dei trasporti;
- 4.653 posti riconducibili al Programma del Commissario Straordinario per l’edilizia penitenziaria.
Nel 2025 risultano già recuperati 585 posti detentivi mediante interventi di rifunzionalizzazione e manutenzione straordinaria.
Il DFP segnala altresì le seguenti misure complementari in materia penitenziaria:
- Misure per rendere più rigorose e rapide le procedure di valutazione sulla liberazione anticipata, anche attraverso l'informatizzazione del fascicolo personale del detenuto (D.P.R. 3 ottobre 2025).
- Disegno di legge in materia di detenzione domiciliare per il recupero dei detenuti con dipendenza da stupefacenti o alcol.
- Avvio di assunzioni nel Corpo di Polizia penitenziaria.
Il Documento di finanza pubblica 2026 evidenzia che, nel corso dell’anno 2025, il Governo ha emanato ulteriori decreti attuativi della delega di riforma fiscale, di cui alla legge n. 111 del 2023, il cui completamento è previsto entro il 29 agosto 2026.
Per maggiori approfondimenti, si rinvia al relativo tema web pubblicato sul sito istituzionale della Camera dei Deputati.
Al contempo, nel corso del medesimo anno, sono state introdotte diverse misure per il raggiungimento degli obiettivi e traguardi del PNRR, nonché degli obiettivi del Piano (rafforzamento del contrasto all’evasione, promozione dell’adempimento spontaneo e riduzione strutturale del cuneo fiscale sul lavoro da conseguire entro il 2026).
Di seguito si descrivono i progressi relativi agli obiettivi del Piano.
Riforma dell’amministrazione fiscale
In termini di progressi nell’attuazione della riforma dell’amministrazione fiscale, nel Documento di finanza pubblica 2026, il Governo ricorda che, nel corso del 2025, è stato raggiunto e superato l’obiettivo di una riduzione media del 10% della “propensione all’evasione” nel biennio 2022-2023 rispetto al valore di riferimento del 2019, calcolata per tutte le imposte, ad esclusione dell’IMU e delle accise. Nel documento si rammenta che, entro il primo semestre del 2026, devono essere approvate 3 specifiche misure di contrasto all’evasione fiscale (nuovo Milestone che, a seguito della revisione del PNNR, sostituisce il target M1C1-121 del PNRR).
Promuovere l’adempimento fiscale
Con riguardo alla strategia complessiva di contrasto all’evasione e di promozione dell’adempimento spontaneo, nel Documento di finanza pubblica 2026, il Governo ricorda le 3 misure adottate con la legge di bilancio per il triennio 2026-2028 (legge n. 199 del 2025) prevalentemente finalizzate ad intercettare fenomeni di omesso versamento: (i) riduzione della soglia da 100.000 a 50.000 euro riferita ai debiti scaduti che inibiscono la compensazione per il rafforzamento del contrasto alle compensazioni indebite; (ii) invio di comunicazioni ai contribuenti, da parte dell’Agenzia delle entrate, qualora risultino emesse fatture elettroniche in assenza della presentazione della dichiarazione IVA per il medesimo periodo, al fine di migliorare la capacità di individuazione tempestiva delle posizioni irregolari; (iii) ampliamento del patrimonio informativo dell’Agenzia delle entrate-Riscossione, tramite l’utilizzo dei dati della fatturazione elettronica ai fini della riscossione coattiva.
Il Governo ricorda, quale ulteriore misura della legge di bilancio per il 2026, l’introduzione di una ritenuta a titolo d’acconto ai contribuenti esercenti attività d’impresa per le operazioni Business-to-Business (B2B), con un’aliquota dello 0,5% nel 2028 e un’aliquota dell’1% dal 2029. In tal senso, nel Documento si ricorda che, a partire dal 2026, è operativo il collegamento obbligatorio tra i POS e i registratori di cassa, introdotto con la legge di bilancio per il 2025, che renderà possibile l’incrocio delle informazioni dei pagamenti cashless con i dati dichiarativi al fine di potenziare le informazioni a disposizione dell’Amministrazione finanziaria.
Riduzione dei tempi dei rimborsi IVA
Nel Documento di finanza pubblica 2026, il Governo ricorda che l’indicatore concernente la riduzione dei tempi medi di rimborso IVA rispetto al 2025 sarà riproposto come strategico nella Convenzione 2026-2028 tra il Ministero dell’economia e delle finanze e l’Agenzia delle entrate, con un target allineato alle tempistiche del Piano. Nel 2025 il tempo medio di rimborso IVA, al netto delle sospensioni, è stato inferiore (di circa 2 giorni) rispetto all’obiettivo prefissato (68 giorni, anziché 70 giorni). Conseguentemente, l’andamento registrato è in linea con il percorso di riduzione individuato nel Piano (67 giorni entro il 2027 e 63 giorni entro il 2029).
Riduzione dei SAD e riordino delle detrazioni fiscali
Nel Documento di finanza pubblica 2026, il Governo ricorda di aver anticipato al 2026 il target di recupero del gettito derivante dalla riduzione dei Sussidi Ambientali Dannosi (SAD), inizialmente previsto dal programma REPowerEU per il 2030, rideterminandolo ad un importo complessivo pari a 4,5 miliardi.
La legge di bilancio 2026 interviene sulle principali misure per la riduzione dei SAD, già previste con la legge di bilancio 2025 e con il decreto legislativo (n. 141 del 2024) di riforma del sistema nazionale delle accise, che riguardano: (i) l’allineamento delle accise su benzina e gasolio. La legge di bilancio 2026 ha disposto l’allineamento completo delle aliquote di accisa a partire dal 1° gennaio 2026; (ii) la revisione dell’IVA agevolata sui conferimenti in discarica e sull’incenerimento senza recupero efficiente di energia. L’aliquota è stata riportata al 22%, in luogo a quella agevolata al 10%; (iii) la modifica della disciplina dei fringe benefit per le auto aziendali. La legge di bilancio 2026 ha aumentato il beneficio sull’imponibile IRPEF per i veicoli a minore impatto ambientale, al fine di incentivare il rinnovo delle flotte aziendali verso soluzioni più efficienti.
Parallelamente, la legge di bilancio 2026 ha introdotto una riduzione lineare di 440 euro sulle detrazioni IRPEF per oneri, escluse le spese sanitarie, per i contribuenti con redditi superiori a 200 mila euro, con l’obiettivo di rendere più selettivi i benefici fiscali.
In tale ambito, il Governo ricorda che dal 2025, sul fronte della fiscalità locale, è diventato obbligatorio il Prospetto delle aliquote IMU, che uniforma le modalità con cui i Comuni deliberano, pubblicano e trasmettono le aliquote. Nel primo anno di applicazione, il livello di adesione dei Comuni è stato molto elevato: 7.314 enti, pari al 98,9% del totale interessato, hanno adottato una delibera conforme, rendendo possibile un’analisi sistematica e comparabile dell’autonomia impositiva comunale.
Riduzione del cuneo fiscale sul lavoro
Nel Documento di finanza pubblica 2026, il Governo ricorda che la legge di bilancio 2026 prosegue il percorso di riduzione strutturale del cuneo fiscale sul lavoro attraverso la riduzione di 2 punti percentuali della seconda aliquota IRPEF che, per i redditi compresi tra 28.000 e 50.000 euro, passa dal 35% al 33%. La misura vale 3 miliardi di euro e, insieme agli interventi strutturali già introdotti con la legge di bilancio 2025, porta le risorse complessivamente mobilitate a 21 miliardi.
La misura amplia la platea dei beneficiari a 13,6 milioni di contribuenti, di cui 8,2 milioni lavoratori dipendenti, con un beneficio medio annuo di 218 euro e un massimo di circa 440 euro. Nel complesso, le riforme IRPEF del 2025 e del 2026 migliorano la capacità redistributiva del sistema fiscale, riducendo di circa il 6,75 per cento l’aliquota media effettiva rispetto allo scenario in assenza di riforme.
In aggiunta, nel triennio 2026-2028 sono stanziati circa 1,8 miliardi per ulteriori misure agevolative: (i) riduzione dell’aliquota applicata ai premi di produttività per il biennio 2026-2027 (dal 5% all’1% e con soglia massima che passa da 3.000 a 5.000 euro annui); (ii) per il 2026, tassazione agevolata al 15% sulle somme erogate a titolo di indennità o di maggiorazioni ai lavoratori (con redditi fino a 40.000 euro) che svolgono a mansioni particolarmente gravose e (iii) imposta sostitutiva del 5% sugli aumenti retributivi corrisposti ai dipendenti (con redditi fino a 33.000 euro) derivanti dai rinnovi dei contratti nazionali siglati nel 2025 e nel 2026.
Innovazioni del registro catastale
In termini di progressi nell’attuazione della riforma, nel Documento di finanza pubblica 2026, il Governo ricorda che nel corso dell’anno 2025, in continuità con gli esercizi precedenti, sono proseguite le attività finalizzate a garantire l’utilizzo della piattaforma di gestione integrata delle informazioni catastali (Sistema Integrato del Territorio - SIT) depositate nei diversi archivi, dove tutti gli immobili sono geo-riferiti agli oggetti cartografici e la correlazione tra le informazioni presenti nelle banche dati castali e in quelle di pubblicità immobiliare (Modello Unico informatico).
Relativamente all’obiettivo fissato nel Piano per la mappatura delle proprietà non incluse nel registro catastale entro la fine del 2027, il Governo evidenzia che sono state avviate attività di ricognizione degli immobili non censiti in catasto (c.d. immobili fantasma) e l’Agenzia delle entrate sta lavorando per assicurare la completezza informativa del SIT relativamente agli immobili non rappresentati nella cartografia catastale (in esito a tale attività l’Agenzia procederà con l’invio di lettere di compliance agli intestatari di particelle edificate e l’attribuzione d’ufficio della rendita catastale). Con riguardo all’aggiornamento dei valori catastali per gli edifici che sono stati sottoposti a interventi di efficienza energetica o di miglioramento strutturale entro la fine del 2028 (finanziati anche in parte da fondi pubblici), il Governo ricorda che, ad aprile 2025, l’Agenzia delle entrate ha inviato le lettere di compliance ai proprietari per sollecitare la verifica e l’eventuale regolarizzazione. In particolare, si precisa che le prime comunicazioni hanno riguardato circa 3.300 immobili, seguite da un secondo invio, nel mese di ottobre 2025, di circa 12.000 lettere. In seguito all’invio di tali comunicazioni, al 31 dicembre 2025 risultano conclusi circa 3.500 pre-controlli, dai quali è stata verificata l’avvenuta regolarizzazione per circa 1.050 immobili e l’insussistenza dell’obbligo dichiarativo per circa 900 immobili, nonché la necessità di regolarizzazione per circa 1.550 immobili. L’attività di controllo ha, inoltre, prodotto un effetto positivo in termini di comunicazioni spontanee: nel 2025 sono state presentate circa 70.000 dichiarazioni di variazione catastale relative a immobili che avevano beneficiato di bonus edilizi, con un aumento del 25% rispetto all’anno precedente.
Altre misure
Nel Documento di finanza pubblica 2026, il Governo ha riportato lo stato di avanzamento delle altre misure programmate ma che non sono tra quelle che l’Italia si è impegnata ad adottare al fine di giustificare una proroga del periodo di aggiustamento di bilancio.
Con riguardo al riordino del sistema nazionale della riscossione e definizione degli stock dei crediti pregressi non riscossi e non recuperabili, il Governo ricorda che, entro il 31 dicembre 2025, è stata predisposta la prima Relazione contenente un’analisi dettagliata del magazzino in carico all’Agenzia delle entrate-Riscossione (periodo 2000-2010). All’interno della relazione, il carico residuo è stato suddiviso tra crediti effettivamente riscuotibili e crediti difficilmente recuperabili, e sono state formulate proposte sia per il discarico di questi ultimi sia per il miglioramento complessivo dell’efficacia della riscossione. Sul tema è inoltre in corso un’indagine conoscitiva del Senato. Le successive relazioni devono essere consegnate entro: (i) il 31 dicembre 2027, per i carichi affidati dal 2011 al 2017 e (ii) il 31 dicembre 2031, per quelli dal 2018 al 2024.
Per rafforzare la riscossione a livello locale e ridurre le forti asimmetrie in termini di capacità di riscossione a livello territoriale, il Governo ricorda che la legge di bilancio 2026 ha riconosciuto agli enti locali la possibilità di affidare alla Asset management company S.p.A. (AMCO) le attività di riscossione coattiva dei propri tributi e crediti patrimoniali, compresi quelli già restituiti da Agenzia delle entrate-Riscossione perché ritenuti non recuperabili.
Infine, sul versante della compliance fiscale, il Governo ricorda che, nel corso del 2025, sono proseguiti gli interventi rivolti sia ai contribuenti (imprese e lavoratori autonomi) di minori dimensioni, sia alle imprese medio-grandi.
Per il Concordato Preventivo Biennale sono state introdotte modifiche per incrementarne l’efficacia, la trasparenza e l’applicabilità (decreto legislativo n. 81 del 2025 e Circolare dell’Agenzia delle entrate n. 9/E del 2025). In tal senso, il Governo osserva che, nel secondo biennio di applicazione, si è registrato un aumento di 55.000 contribuenti aderenti.
Parallelamente, il regime di adempimento collaborativo (c.d. cooperative compliance) per le grandi imprese continua a espandersi. Dal monitoraggio della misura, il Governo evidenzia che, a dicembre 2025, le società ammesse al regime sono 221 (con 79 nuove adesioni rispetto al 2024) mentre risultano presentate istanze di adesione al regime complessivamente pari a 286.
In attuazione della legge di delega fiscale (legge n. 111 del 2023), il regime di adempimento collaborativo è stato esteso e rafforzato rispetto al regime esistente in Italia dal 2016. In particolare, il Governo evidenzia i principali elementi innovativi del nuovo regime: (i) l’accelerazione del processo di progressiva riduzione della soglia di accesso all’applicazione dell’istituto, fino alla soglia target di 100 milioni a decorre dal 2028; (ii) la certificazione del Tax Control Framework da parte di professionisti indipendenti, iscritti all’albo degli avvocati o dei dottori commercialisti; (iii) il potenziamento degli effetti premiali connessi all’adesione al regime, al ricorrere di specifici presupposti tra cui penalty protection e riduzione dei termini di decadenza per l’attività di accertamento per i soggetti aderenti al regime; (iv) l’interfaccia unica relativamente alla competenza per le attività di controllo sulle dichiarazioni presentate dai contribuenti ammessi e per l’esercizio dei relativi poteri istruttori dell’Agenzia delle entrate.
Il Documento di Finanza Pubblica analizza i progressi compiuti nell’attuazione delle riforme e degli investimenti del Piano, volti a migliorare la competitività del sistema produttivo italiano. Sul punto, rileva altresì l’adozione del “Libro Bianco Made in Italy 2030”, che definisce la strategia industriale nazionale al 2030 attraverso dieci obiettivi e undici azioni prioritarie per sostenere la crescita del paese.
I progressi nell’attuazione delle misure previste per l’estensione del Piano
La tutela e promozione della concorrenza
(CSR n. 2 e 4.3. del 2025, 4.1 e 4.2. del 2024, 1.3. del 2021, 3.1 del 2019, 3.3 del 2020 e 2019)
In attuazione degli obiettivi previsti dal PNRR e dal PSBMT, la legge annuale sulla concorrenza 2025 (legge n. 190/2025) è intervenuta sul rafforzamento della disciplina dei servizi pubblici locali (di cui al d.lgs. n. 201/2022), sull’incremento dei soggetti operanti nel settore delle infrastrutture di ricarica elettrica, sul trasporto pubblico regionale e sulla semplificazione dei diritti aeroportuali. Ha inoltre riformato il sistema di trasferimento tecnologico con la riorganizzazione della Fondazione ENEA Tech e Biomedical. Per un approfondimento in merito al citato provvedimento si rimanda al relativo dossier del Servizio Studi.
Sostenere la spesa pubblica in ricerca e sviluppo
(CSR n. 1.5 e 3.1 del 2025, 4.1 del 2024 e 3.1 del 2019)
Il Documento ricorda che l’obiettivo del Governo è conseguire un aumento della spesa pubblica in ricerca e sviluppo allo 0,6 % del PIL nel 2029. A tal fine e in linea con gli obiettivi PNRR, con la legge di bilancio 2026 (legge n. 199/2025, commi 529-533), è stata prevista l’adozione di un Piano triennale della ricerca (adottato per il triennio 2026-2028 con il decreto ministeriale n. 150 del 30 gennaio 2026) e un nuovo Fondo per la programmazione della ricerca (FPR, nel quale confluiscono le risorse dei principali strumenti ministeriali destinati alla ricerca di base e applicata, con una dotazione, nel triennio 2026-2028, pari a 259 milioni nel 2026, 258 milioni nel 2027 e 286 milioni nel 2028; per gli anni successivi pari a circa 666 milioni nel 2029 e nel 2030 e a 688 milioni euro nel 2031).
Promuovere l’efficienza e l’efficacia degli incentivi pubblici agli investimenti
(CSR n. 3.1 del 2025, 1.4, 2, 3.4 del 2025, 4.1 del 2024, 1.3 del 2023, 1.2 del 2022, CSR 1.3 del 2021, 3.2 del 2020)
Il Documento ricorda l’adozione del codice degli incentivi (d.lgs. n. 184/2025), quale riforma organica per semplificare e razionalizzare il sistema delle agevolazioni alle imprese, al fine di favorire la digitalizzazione, la chiarezza delle procedure e una maggiore trasparenza sugli strumenti a disposizione. Per un approfondimento sullo schema di decreto legislativo sottoposto all’esame parlamentare si rimanda al relativo dossier del Servizio Studi. Sul punto, si evidenzia che è in fase di esame parlamentare uno schema di decreto legislativo recante revisione del sistema degli incentivi (A.G. 394), al cui dossier si rimanda.
Si ricorda che la revisione del sistema degli incentivi è stata inserita tra le riforme previste dal piano (M1C2-R.2 “Razionalizzazione e semplificazione degli incentivi alle imprese”), da implementare in due fasi: entrata in vigore di una legge delega che incarichi il governo di rivedere il sistema di incentivi per le imprese entro il 30 giugno 2025 (legge n. 160/2023); entrata in vigore della legislazione primaria per la riforma degli incentivi per le imprese entro il 30 giugno 2026 (di cui il citato codice degli incentivi).
La legge quadro sulle PMI
(CSR n. 3.1 e 3.3 del 2025, 4.1 del 2024, 1.3 del 2021 e 3.1 del 2019)
È stata adottata la legge annuale sulle piccole e medie imprese (legge n. 34/2026) per rafforzare la competitività del sistema produttivo. Tra le misure adottate si sottolinea: la sospensione dell'imposizione fiscale sugli utili reinvestiti nei contratti di rete; il contrasto alle false recensioni online; deleghe al Governo per: la riforma del sistema di garanzie Confidi, la riforma dell’artigianato e per l’adozione di un quadro normativo organico dedicato a start-up innovative, spin-off, PMI innovative, incubatori e acceleratori.
Per un approfondimento in merito al citato provvedimento si rimanda al relativo dossier del Servizio Studi.
I progressi nell’attuazione delle altre misure
Misure e investimenti per promuovere l’innovazione, l’abilitazione industriale delle tecnologie emergenti, il trasferimento tecnologico, e la cooperazione tra università, centri di ricerca e imprese
(CSR n. 3.1, 3.2, 3.3 del 2025, 4.1 del 2024, 1.3 del 2023, 1.2 del 2022, 1.3 del 2021, 3.3 e 3.5 del 2020 e 3.1 del 2019)
In materia di innovazione, ricerca e trasferimento tecnologico, il Documento cita diversi strumenti operativi, finanziati anche a valere sulle risorse PNRR, per i quali si rinvia alla sezione Università e Ricerca presente sul portale della documentazione, nonché alle tabelle di dettaglio riferite alle singole misure: sostegno alla proprietà industriale (M1C2-I.6); centri di competenza e European Digital Innovation Hub (M4C2-I.2.3); accordi di innovazione (M4C2-I.2.2 bis); potenziamento delle strutture di ricerca e la creazione di ‘campioni nazionali’ di R&S su alcune Key Enabling Technologies (M4C2-I.1.4); Fondo per la realizzazione di un sistema integrato di infrastrutture di ricerca e innovazione (M4C2-I.3.1); creazione e rafforzamento di ‘ecosistemi dell’innovazione per la sostenibilità’(M4C2-I.1.5); partenariati estesi a università, centri di ricerca e imprese (M4C2-I.1.3), per i quali con il D.M. n. 398 del 19 maggio 2025 sono stati adottati Key Performance Indicators per la valutazione della performance; co-finanziamento di dottorati innovativi con il coinvolgimento delle imprese (M4C2-I.3.3). Si rileva inoltre che: la legge per la concorrenza 2025 (legge n. 190/2025) ha previsto l’adozione di un atto di indirizzo strategico in materia di valorizzazione delle conoscenze e di trasferimento tecnologico.
IPCEI
Il DFP evidenzia l’avanzamento dell’Italia nella realizzazione degli IPCEI. È inoltre prevista l’attivazione, dal 2026, di nuovi IPCEI nei settori del nucleare, dell’intelligenza artificiale, dei materiali avanzati circolari e delle biotecnologie, nonché, dal 2027, nei settori delle materie prime critiche e dei veicoli a basse emissioni. In ambito PNRR, secondo la piattaforma Regis (dati aggiornati al 28 novembre 2025), sono stati sostenuti 21 progetti attraverso il modello IPCEI. Per approfondimenti sullo stato di attuazione del PNRR in materia si rinvia all’apposita sezione, pubblicata nel Portale di Documentazione della Camera dei deputati.
Programmi della politica di coesione europea 2021-2027
Nell’ambito degli obiettivi del Fondo Europeo di Sviluppo Regionale (FESR), a sostegno della crescita e competitività delle PMI, si ricorda l’allocazione di oltre 7 miliardi, cui si aggiungono (al 31 dicembre 2025) circa 4,6 miliardi relativi alla piattaforma STEP della Commissione europea. Il documento rileva che, al 31 dicembre 2025, risultano pubblicati bandi STEP per il sistema imprenditoriale per circa 1,8 miliardi.
Supporto agli investimenti innovativi
La legge di bilancio per il 2026 (Legge n. 199/2025, commi 427-436) ha introdotto incentivi fiscali (iper-ammortamento) per la trasformazione digitale e l'autoproduzione di energia da fonti rinnovabili, in sostituzione delle precedenti misure (Transizione 4.0 e 5.0), stanziando 9,6 miliardi per il triennio 2026-2028, importo incrementato dall’articolo 7 del D.L. n. 38/2026, al fine di ampliare la platea dei beni agevolabili.
Inoltre, con la revisione della CID di novembre 2025, è stata introdotta nel PNRR la misura scale-up Transizione 4.0, per la concessione di ulteriori crediti di imposta alle imprese (sulla base degli investimenti effettuati negli anni tra il 2021 e il 2025).
Altri strumenti di supporto e incentivazione all’innovazione
Nell’ambito del sistema universitario e della ricerca, la legge di bilancio per il 2026 (Legge n. 199/2025) ha previsto: il potenziamento dei sistemi di reclutamento del personale di ricerca (articolo 1 commi 305-315); lo stanziamento di 56,4 milioni per il finanziamento del Fondo per lo sviluppo e la coesione per iniziative collegate alle tecnologie quantistiche, high performance computing e intelligenza artificiale (articolo 1, comma 894); la realizzazione di una infrastruttura tecnica dedicata alla gestione centralizzata degli acquisti di beni, servizi e lavori funzionali alle attività di ricerca scientifica di università ed enti di ricerca (articolo 1, commi 948-949); i livelli essenziali delle prestazioni in materia di diritto allo studio con lo stanziamento di 250 milioni di euro per l’erogazione di borse di studio (articolo 1, commi 712-714).
Supporto alle tecnologie avanzate
Per quanto riguarda la diffusione di tecnologie avanzate nell’ambito della ricerca e innovazione, il DFP riporta i seguenti interventi: l’adozione della Strategia nazionale per le tecnologie quantistiche (approvata dal Comitato Interministeriale per la Transizione Digitale il 9 luglio 2025); gli accordi per l’innovazione di cui al D.M. 4 settembre 2025); la legge n. 89/2025, recante la disciplina organica in materia di economia dello spazio (al cui dossier si rinvia per approfondimenti); la legge n. 132/2025 sull’intelligenza artificiale (al cui dossier si rinvia per approfondimenti). Si ricordano altresì: il consolidamento dell’Istituto Italiano di Intelligenza artificiale per l’Industria (AI4I); l’avvio operativo della IT4LIA AI Factory; la definizione della Strategia italiana per le realtà virtuali e aumentate; la pubblicazione della Strategia nazionale per l’attrazione degli investimenti esteri in data center; interventi nell’ambito delle materie prime critiche (per le quali il D.L. n. 84/2024 ha introdotto un sistema di governance nazionale).
Strumenti di sostegno all’internazionalizzazione delle imprese
(CSR n. 3.4 del 2025, 4.1 del 2024, 1.3 del 2023, 1.2 del 2022, 1.3 del 2021, 3.1 e 3.3 del 2020)
Si ricordano in tale ambito: la pubblicazione a marzo 2025 del Piano d’azione per l’export italiano (con obiettivo di un export di 700 miliardi entro il 2027); l’utilizzo in ambito PNRR del Fondo 394/81 gestito da SIMEST, a sostegno di investimenti per la transizione digitale ed ecologica, e per l’internazionalizzazione delle imprese, la cui dotazione per la sezione venture capital e investimenti partecipativi è stata aumentata di 100 milioni di euro con la legge di bilancio 2026 (articolo 1, comma 503).
La semplificazione normativa
Con la legge n. 167/2025 sono state adottate misure per la semplificazione normativa e il miglioramento della qualità della normazione, prevedendo: l’adozione di una legge annuale di semplificazione; il riassetto della normativa in ambiti strategici; una maggiore digitalizzazione della produzione normativa; la semplificazione e l’aggiornamento del codice dell’amministrazione digitale; l’introduzione della valutazione di impatto generazionale e di impatto di genere; l’abrogazione di oltre 30.000 atti normativi obsoleti.

Nel maggio 2025 la Commissione europea ha presentato il quarto pacchetto di semplificazione contenente:
- una proposta di regolamento e una proposta di direttiva volte ad estendere alle piccole imprese a media capitalizzazione (small mid-caps) alcune disposizioni attualmente applicate alle piccole e medie imprese (PMI) (v. dossier RUE);
- una proposta di regolamento e una proposta di direttiva finalizzate a razionalizzare e digitalizzare gli obblighi in materia di comunicazione a carico degli operatori economici e ad introdurre specifiche comuni che consentano alle imprese di dimostrare che i loro prodotti soddisfino i requisiti dell'UE anche quando non sono disponibili norme armonizzate (v. dossier RUE).
Sulle proposte sono in corso i negoziati interistituzionali tra il Parlamento europeo e il Consiglio.
Presso la Camera, in esito all’esame ai fini della verifica della conformità al principio di sussidiarietà, la Commissione Politiche dell’UE ha adottato, rispettivamente il 10 settembre e il 18 settembre 2025, due documenti recanti una valutazione di conformità sulle proposte.
Il potenziamento dei mercati dei capitali per il finanziamento delle imprese, specie delle PMI
(CSR n. 3.1 e 3.3. del 2025, 4.2 del 2024, 1.3 del 2021, 3.1 del 2020)
Il documento dà conto dello stato di attuazione delle deleghe contenute agli articoli 19 e 19-bis della legge n. 21 del 2024 (cd. ‘Legge Capitali’), dirette a rendere più attrattivi ed efficienti i mercati dei capitali nazionali nonché dell’adeguamento ad alcuni regolamenti europei e del recepimento di diverse direttive europee di riforma della disciplina dei mercati di capitali.
Si ricorda che, alla data di redazione del presente dossier, con riferimento alle deleghe di cui alla legge 21 del 2024:
- è stato pubblicato il decreto legislativo n. 47 del 2026, avente ad oggetto la la riforma organica delle disposizioni in materia di mercati dei capitali (che contiene anche alcune disposizioni di modifica delle norme relative alla governance delle società di capitali contenute nel codice civile ed altre disposizioni di coordinamento);
- è all’esame delle competenti Commissioni parlamentari della Camera dei deputati e del Senato della Repubblica, l’atto del Governo 384, avente ad oggetto razionalizzazione e semplificazione dei procedimenti sanzionatori contenuti nel citato decreto legislativo n. 58 del 1998.
Con riferimento all’attuazione delle deleghe contenute all’articolo 13 della legge (legge di delegazione europea del 2024):
- è stato pubblicato il decreto legislativo n. 28 del 2026 che dà attuazione nell’ordinamento giuridico italiano alle modifiche normative euro-unitarie in materia di trading, post trading e finanza sostenibile;
- è stato pubblicato il decreto legislativo n. 39 del 2026 che recepisce le innovazioni al quadro europeo in materia di fondi di investimento;
- è stato concluso l’esame parlamentare dell’Atto del Governo 378 (cosiddetto listing act).

Il Vicepresidente esecutivo della Commissione europea per la prosperità e la strategia industriale, Stéphane Séjourné, durante l’audizione svoltasi l’8 aprile 2026 presso le Commissioni riunite Ambiente, Attività produttive e Politiche Ue della Camera e Industria e Politiche Ue del Senato, ha ribadito che la strategia perseguita dalla Commissione europea in relazione al mercato unico si articola principalmente in quattro ambiti di lavoro:
1. lo sviluppo del mercato interno mediante l’eliminazione delle barriere che generano frammentazione. Nella strategia per il mercato unico, in particolare, sono stati individuati i dieci maggiori ostacoli (“terrible ten”) alla creazione di un mercato interno europeo in grado di valorizzare il potenziale di un mercato di 450 milioni di consumatori. In tale ambito, è stata recentemente presentata la proposta di regolamento “EU Inc.” volta a istituire una forma societaria europea digitale facoltativa concepita per facilitare l’avvio, il funzionamento e la crescita delle imprese nell’UE;
2. la diversificazione delle dipendenze mediante l’ampliamento della rete di accordi commerciali con i paesi considerati partner al fine di garantire agli Stati membri un accesso competitivo ai mercati terzi e ai fattori di produzione essenziali e diversificare le esportazioni e le importazioni per non dipendere da un solo mercato;
3. la mobilitazione degli investimenti necessari per sostenere i processi di decarbonizzazione dell’industria dell'UE attraverso la proposta di creare un nuovo Fondo europeo per la competitività nell’ambito delle proposte sul Quadro finanziario pluriennale dell’UE per il periodo 2028-2034 e l’attuazione delle misure annunciate nella strategia sull’Unione dei risparmi e degli investimenti per mobilitare anche gli investimenti privati;
4. la tutela e il sostegno della politica industriale nella duplice transizione ecologica e digitale al fine di rilanciarne la competitività a livello mondiale ed aumentarne l'autonomia strategica. In tale ambito la Commissione europea ha presentato specifiche iniziative legislative, tra cui la proposta di regolamento sull’accelerazione industriale e la revisione del regolamento sulle materie prime critiche, nonché i piani per acciaio e alluminio, chimica e automotive.
I progressi nell’attuazione delle misure previste per l’estensione del Piano
La Relazione rileva, anzitutto, che il miglioramento della capacità e dei servizi garantiti dalla Pubblica Amministrazione costituisce un obiettivo fondamentale del Governo, considerando non solo gli impegni del Piano, ma anche quanto richiesto in modo specifico in sede europea, in particolare per quanto riguarda il rafforzamento delle amministrazioni a livello locale.
La riforma della Pubblica Amministrazione, inclusa nel PNRR: il processo di reclutamento e la semplificazione delle procedure
La Relazione rileva che, al 31 dicembre 2025, a conferma del ruolo preminente assunto, il Portale unico del reclutamento per il settore pubblico, inPA, ha registrato 7.950 amministrazioni accreditate (7.426 locali e 524 centrali). Grazie alla gestione di 56.271 tra bandi e avvisi, per un totale di 671.539 posizioni, si osserva, dunque, che la piattaforma si è consolidata come principale punto di riferimento per l'accesso all'impiego nelle P.A., favorita anche dall’aggiunta dell’app di inPA per dispositivi mobili.
Un quadro strategico per la formazione per aumentare il capitale umano della PA e la capacità dell’azione pubblica a livello locale
La relazione osserva che, in continuità con gli obiettivi del PNRR, il Governo sta lavorando per migliorare le competenze dei dipendenti pubblici, mediante l’ampliamento dell’offerta formativa erogata attraverso la piattaforma ‘Syllabus: nuove competenze per le pubbliche amministrazioni’.
Si rileva, dunque, che, a dicembre 2025, risultano:
· registrate sulla piattaforma Syllabus 9.738 amministrazioni centrali e locali (+25 per cento rispetto al 2024);
· abilitati a fruire la formazione erogata dalla piattaforma Syllabus 1.141.392 dipendenti pubblici;
· avviati percorsi formativi da parte di oltre 600.491 dipendenti.
La Relazione, quindi, afferma che, oltre alla formazione in auto-apprendimento, attraverso l’iniziativa PerformaPA, sono stati finanziati progetti formativi presentati dalle amministrazioni su temi di interesse specifico.
La gestione strategica delle risorse umane: la promozione della mobilità verticale e orizzontale e valorizzazione del merito e il sistema di valutazione basato sulla performance
La Relazione si sofferma, quindi, sulle recenti innovazioni legislative, che hanno previsto il potenziamento dell’istituto della mobilità orizzontale, permettendo di anticipare il conseguimento dell’obiettivo previsto dal Piano per la fine del 2026.
Dal 2026, infatti, in base all'art.3, co.1, lett.c), del DL 25/2025, le PA., inclusi gli enti locali con più di 50 dipendenti, sono tenute a destinare almeno il 15 per cento delle facoltà assunzionali annuali alle procedure di mobilità volontaria, ove il PIAO preveda almeno dieci assunzioni. La mobilità assume, dunque, carattere di priorità rispetto ai concorsi pubblici e riguarda in via preferenziale i dipendenti collocati in posizione di comando da almeno dodici mesi e con valutazione positiva della performance. In caso di mancata attivazione dell’istituto, le facoltà assunzionali dell’anno successivo sono ridotte del 15 per cento, mentre i comandi non confermati cessano entro sei mesi e non possono essere riattivati per un periodo di diciotto mesi. Gli inquadramenti avvengono nei limiti dei posti vacanti e senza nuovi o maggiori oneri per la finanza pubblica.
La Relazione, infine, afferma che, in linea con gli impegni del Piano previsti per la fine del 2026 e del 2028, il Governo sta lavorando per promuovere la mobilità verticale e l’adozione di un sistema di valutazione basato sulla performance nel settore pubblico. In tale ambito si segnala che il 28 gennaio 2026 la Camera ha approvato un disegno di legge di iniziativa governativa recante disposizioni in materia di sviluppo della carriera dirigenziale e della valutazione della performance del personale dirigenziale e non dirigenziale delle pubbliche amministrazioni (A.C. 2511). Il provvedimento è in corso di esame al Senato.
I progressi nell’attuazione delle misure previste per l’estensione del Piano
La spesa pubblica per la gestione delle strutture di assistenza alla prima infanzia
Il documento comunica che, al fine di assicurare le risorse per la copertura dei servizi per la prima infanzia, il Governo sta provvedendo all’elaborazione del nuovo Piano nazionale 2026-2030 e del successivo decreto di riparto del Fondo nazionale zero-sei per il 2026, già incrementato di 13,09 milioni di euro.
Garantire un’adeguata disponibilità di posti per i servizi per l’infanzia
Sempre per quanto concerne i servizi per l’infanzia, il documento riporta gli ultimi dati Istat disponibili, che rilevano un costante avvicinamento della copertura degli asili nido agli obiettivi fissati dal Piano strutturale di bilancio di medio termine (PSBMT) e dalle strategie europee, e mostrano che tali progressi riguardano tanto il livello nazionale quanto quelli territoriali; in quest’ultimo caso, la marcata eterogeneità tra le regioni non ha impedito a tutte di conseguire, in anticipo rispetto alla scadenza, l’obiettivo fissato dal PSBMT.
Il documento ricorda che, al fine del raggiungimento degli obiettivi del PSBMT, con un apposito decreto ministeriale, è stato disposto il finanziamento delle attività comunali per l’esecuzione del nuovo Piano di interventi per gli asili nido, con l’aggiunta di ulteriori risorse nell’ambito del PNRR, nell’obiettivo di incrementare l’offerta di posti.
Criteri minimi a livello nazionale per l’accesso al servizio e sulle fasce di retta
Il documento di finanza pubblica comunica che, con l’entrata in vigore della legge 2 dicembre 2025, n. 182, il Governo ha rafforzato la correlazione tra il supporto statale alle spese di gestione dei servizi educativi per l’infanzia e delle scuole dell’infanzia, prevedendo in particolare che le risorse possano essere programmate dalla regione e gestite dal comune beneficiario per finanziare quota parte delle spese di gestione dei servizi educativi per l’infanzia pubblici o privati accreditati e delle scuole dell’infanzia, anche al fine di ridurre la partecipazione economica delle famiglie.
I progressi nell’attuazione delle altre misure
Inoltre, il Documento illustra i progressi relativi alle altre misure di supporto per le famiglie. In particolare, il Governo evidenzia di aver presentato tre Piani nazionali:
§ il nuovo Piano nazionale per la famiglia 2025-2027, in cui viene valorizzato il ruolo del welfare aziendale e che illustra il coinvolgimento degli enti locali e del terzo settore, la valutazione dei bisogni delle famiglie e delle politiche, i servizi di informazione e comunicazione e la promozione di figure di supporto per agevolare la conciliazione tra i tempi di vita e lavoro dei genitori;
Il nuovo Piano è stato adottato il 9 dicembre 2024 dall’Osservatorio nazionale sulla famiglia (il Piano precedente era stato approvato il 10 agosto 2022). La Conferenza Unificata ha sancito l’intesa il 27 marzo 2025. Il Piano si struttura nelle seguenti macroaree di intervento: welfare aziendale integrato; enti locali; terzo settore; azioni di sistema, trasversali ai precedenti tre ambiti di intervento.
§ la sesta edizione del Piano nazionale di azione e di interventi per la tutela dei diritti e lo sviluppo dei soggetti in età evolutiva 2025-2027: il Piano si incentra su tre macroaree ritenute fondamentali per l'attuazione efficace delle politiche per l'infanzia e l'adolescenza: la genitorialità, l’educazione e la salute.;
Il Piano nazionale di azione e di interventi per la tutela dei diritti e lo sviluppo dei soggetti in età evolutiva è il principale documento programmatico e di indirizzo delle politiche in favore dell’infanzia e dell’adolescenza a livello nazionale ed è predisposto con cadenza biennale. Il Piano 2025-2027 è stato adottato con il D.P.R. 29 luglio 2025.
§ il nuovo Piano nazionale di prevenzione e contrasto dell’abuso e dello sfruttamento sessuale dei minori 2025-2027, in cui sono individuate le azioni finalizzate al contrasto dei fenomeni della pedofilia e della pornografia minorile;
Il Piano, connesso al sesto Piano nazionale infanzia e adolescenza (v. supra), ha l’obiettivo di agevolare l’emersione precoce dei casi abuso, di omogeneizzare gli interventi a livello nazionale e di migliorare il monitoraggio dell’impatto delle azioni previste.
Sempre nell’ambito del PNRR, il documento di finanza pubblica ricorda, infine, che a dicembre 2025 è stato pienamente conseguito l’obiettivo finale relativo agli Interventi socio-educativi strutturati per combattere la povertà educativa nel Mezzogiorno a sostegno del Terzo Settore: si tratta di progetti di supporto educativo a beneficio di almeno 44 000 minori provenienti da regioni del Mezzogiorno, per contrastare la dispersione scolastica e migliorare l’offerta educativa nella fascia tra 5 e 17 anni di età.
Misure di supporto per le famiglie
Il Governo sottolinea anche il rafforzamento del sostegno economico e sociale alle famiglie, mediante l’adozione delle seguenti misure:
§ Fondo per il finanziamento delle iniziative legislative a sostegno del ruolo di cura e assistenza del caregiver famigliare, introdotto dalla legge di bilancio per il 2026 (articolo 1, comma 227, L. n. 199 del 2025);
Tale fondo, destinato alla copertura finanziaria di interventi legislativi volti alla definizione della figura del caregiver familiare delle persone con disabilità e al riconoscimento del valore sociale ed economico della relativa attività di cura non professionale, ha una dotazione di 1,15 milioni di euro per l’anno 2026 e di 207 milioni di euro annui a decorrere dall’anno 2027.
§ modifiche alla disciplina relativa al bonus Asilo Nido;
L’articolo 6-bis del D.L. n. 95 del 2025[53] ha chiarito la nozione di asili nido pubblici o privati ai fini della concessione del bonus e ha stabilito che, a decorrere dal 1° gennaio 2026, la domanda per il bonus, presentata (all’INPS) dal genitore ed accolta, produce effetti anche per gli anni successivi (quindi, con decorrenza dall’anno 2027), previa verifica dei requisiti e prenotazione delle mensilità per ciascun anno solare[54].
La legge di bilancio per il 2026 (art. 1, comma 208, L. n. 199 del 2025), in conseguenza delle modifiche introdotte dal medesimo comma 208 alla disciplina del calcolo dell'Indicatore della situazione economica equivalente (ISEE) per specifiche prestazioni familiari e per l'inclusione, ha stabilito che l'autorizzazione di spesa relativa al bonus asilo nido è incrementata di 5,96 milioni di euro per l'anno 2026 e di 6,36 milioni di euro annui a decorrere dall'anno 2027.
§ modifiche alla disciplina relativa al bonus nuove nascite;
Con il Messaggio INPS n. 2345 del 24 luglio 2025 il termine per la presentazione della domanda per l’accesso al beneficio è stato ampliato da 60 a 120 giorni dalla data dell’evento (nascita o ingresso in famiglia del minore).
La legge di bilancio per il 2026 (art. 1, comma 208, L. n. 199 del 2025), in conseguenza delle modifiche introdotte dal medesimo comma 208 alla disciplina del calcolo dell'Indicatore della situazione economica equivalente (ISEE) per specifiche prestazioni familiari e per l'inclusione, ha stabilito che le risorse finanziarie destinate alla copertura degli oneri relativi al bonus nuovi nati sono incrementate di 3,23 milioni di euro annui a decorrere dall'anno 2026.
§ rimodulazione del cd. bonus per le mamme lavoratrici, rimodulando a 60 euro mensili (720 euro annui) il contributo per le madri dipendenti e autonome con un reddito inferiore ai 40.000 euro, erogato direttamente in busta paga o su domanda INPS a seconda del contratto;
Si ricorda, infatti, al riguardo, che la legge di bilancio per il 2026 (art. 1, comma 207, L .199/2025) prevede per il 2026 il riconoscimento di un'integrazione al reddito pari a 60 euro mensili per le lavoratrici dipendenti e autonome, con reddito da lavoro non superiore a 40.000 euro su base annua, madri di due figli e fino al mese del compimento del decimo anno da parte del secondo figlio. Alle lavoratrici dipendenti e autonome madri di più di due figli, sempre se con reddito da lavoro non superiore a 40.000 euro su base annua, è riconosciuta la medesima integrazione ma fino al mese del compimento del diciottesimo anno da parte del figlio più piccolo. Nel caso di lavoratrici madri di più di due figli tale integrazione è riconosciuta a condizione che il reddito da lavoro non consegua da attività di lavoro dipendente a tempo indeterminato e, in ogni caso, per ogni mese o frazione di mese di vigenza del rapporto di lavoro o dell'attività di lavoro autonomo non coincidenti con quelli di vigenza di un rapporto di lavoro a tempo indeterminato.
§ innalzamento da 52.500 euro a 91.500 euro del limite del valore dell’abitazione di proprietà escluso dal calcolo dell’ISEE del nucleo familiare, con il conseguente incremento delle risorse destinate al bonus asilo nido, al bonus nuovi nati (v. supra) e all’Assegno unico e universale per i figli a carico;
§ istituzione del Fondo Genitori Separati (articolo 1, comma 234, legge di bilancio per il 2026 – L. n. 199 del 2025), con una dotazione di 20 milioni di euro annui a decorrere dal 2026, con la finalità di garantire un sostegno abitativo ai genitori separati o divorziati non assegnatari dell’abitazione familiare di proprietà e con figli a carico;
§ adozione del Decreto del Ministro per la famiglia, la natalità e le pari opportunità del 5 settembre 2025, che introduce quattro contributi economici straordinari volti al sostegno delle famiglie impegnate nei percorsi di adozione internazionale;
§ al fine di promuovere l’occupazione femminile, l’esenzione totale, prevista dalla legge di bilancio per il 2026, dai contributi previdenziali a carico del datore di lavoro per l'assunzione di madri lavoratrici con tre o più figli (di età inferiore ai 18 anni) che siano disoccupate da almeno sei mesi; lo sgravio totale spetta nel limite massimo di importo di 8.000 euro annui per 12 mesi se l'assunzione è a tempo determinato, anche in somministrazione, per 18 mesi se vi è una trasformazione e per 24 mesi se l'assunzione è a tempo indeterminato (art. 1, comma 210, della Legge 199/2025). La Relazione, inoltre, ricorda che il decreto cosiddetto Milleproroghe (art. 14, commi da 1-bis a 1-quater del DL 200/2005 convertito in legge, con modificazioni, dall’art. 1, comma 1, L. 27 febbraio 2026, n. 26) - oltre ad estendere la proroga al cd. bonus giovani e al cd. bonus ZES fino al 30 aprile 2026 - ha esteso l’esonero contributivo per l’assunzione di donne in condizioni di svantaggio per tutto il 2026;
§ assegnazione, anche nel 2025, al fine di ampliare i servizi socioeducativi a favore dei minori offerti dai comuni, di risorse apposite pari a 60 milioni di euro. Si tratta delle risorse ripartite, nell’ambito del Fondo per le politiche per la famiglia, dal decreto ministeriale del 25 giugno 2025 (qui l’elenco dei comuni beneficiari). Inoltre, è stato previsto un contributo una tantum, a decorrere dal 2025, al fine di contrastare lo spopolamento nei comuni montani con popolazione non superiore a 5000 abitanti, per ogni figlio nato o adottato e iscritto all'anagrafe di uno dei predetti comuni (articolo 29 della L. n. 131 del 2025);
§ in linea con gli obiettivi del Piano nazionale per la famiglia e il Piano di azione e di interventi per la tutela dei diritti e lo sviluppo dei soggetti in età evolutiva 2025-2027 (v. supra), la ripartizione del Fondo per le politiche della famiglia per l’anno 2025: 32 milioni di euro destinati alle Regioni per il rafforzamento dei Centri per la famiglia; 55 milioni di euro, da destinare alle regioni in via sperimentale, sulla base di un avviso pubblico, per la creazione di nuovi Centri per la famiglia, lo sviluppo di quelli esistenti, la loro diffusione omogenea sui territori e la strutturazione delle relative funzioni.
La ripartizione del Fondo per le politiche della famiglia per l’anno 2025 è stata effettuata con il DM del 27 giugno 2025. In attuazione dell’articolo 14, comma 2, del D.L. n. 123 del 2023[56], i Centri per la famiglia, oltre ai servizi di base, erogano: consulenza e servizi relativi all’alfabetizzazione mediatica e digitale dei minori, con particolare attenzione alla loro tutela rispetto all’esposizione a contenuti pornografici e violenti; servizi di alfabetizzazione della famiglie sulla prevenzione e sugli effetti dell’assunzione di sostante psicotrope; servizi finalizzati alla valorizzazione pratica dell’invecchiamento attivo.
Misure a sostegno di una migliore conciliazione tra vita familiare e lavorativa e il bilanciamento degli incarichi di cura
La Relazione annuale, dunque, sottolinea l’impegno profuso dal Governi nel potenziamento degli strumenti di conciliazione tra lavoro e incarichi di cura familiari, rimarcando che In Italia il congedo di paternità ha registrato una crescita significativa dal 2013, passando da due giorni di astensione lavorativa obbligatoria a dieci giorni nel 2024, a testimonianza di un progressivo riconoscimento del ruolo attivo dei padri nella vita familiare. La medesima Relazione rileva poi che si registra un tasso di adesione al congedo obbligatorio pari al 64,8 per cento e che persistono, tuttavia, significative disparità nell'accesso ai congedi di paternità, influenzate da alcuni fattori, tra cui il settore lavorativo, la posizione geografica, le caratteristiche sociodemografiche, la dimensione dell'azienda e la cultura aziendale.
Si segnalano, quindi, le misure assunte dalla legge di bilancio per il 2026 (L. 199/2025) per il potenziamento del congedo parentale. In particolare, si ricorda che:
§ è stato previsto il periodo di congedo parentale possa essere fruito fino ai quattordici anni di vita del figlio (rispetto ai precedenti dodici; art. 1, c. 219);
§ sono stati raddoppiati i giorni di congedo per malattia (da 5 a 10 giorni all’anno) fruibili da ciascun genitore per i bambini tra i tre e i quattordici anni (art. 1, c.220).
La Relazione altresì ricorda che è stata confermata e messa a regime la retribuzione all'80 per cento per i primi tre mesi di congedo, se utilizzati entro i sei anni del bambino; in proposito si ricorda che la legge di bilancio 2025 ha disposto, per le lavoratrici e i lavoratori dipendenti che hanno cessato il congedo di maternità o paternità a partire dal 1° gennaio 2024, l'aumento dell'indennità in esame all'80 per cento della retribuzione per tre mesi entro il sesto anno di vita del bambino (in luogo del 60 per cento, già previsto per il secondo mese, e del 30 per cento, già previsto per il terzo mese).
Il Piano di estensione del tempo pieno e mense
La Relazione quindi ricorda che tra le misure di supporto alle famiglie e di sostegno a una maggiore occupazione femminile rientra l’investimento del PNRR per l’estensione del tempo pieno nell’istruzione primaria. Si rileva che in questi mesi, si è registrato un significativo avanzamento dei progetti, in linea con il conseguimento a giugno 2026 dell’obiettivo di realizzazione di almeno 1.000 nuove mense scolastiche.
Le misure PNRR per la creazione di imprese femminili e sistema di certificazione della parità di genere
La Relazione si sofferma, quindi, sul sostegno del Governo alle iniziative avviate con il PNRR per favorire l'occupazione femminile, mediante la promozione dell'imprenditorialità femminile e la certificazione della parità di genere.
Dopo aver ricordato le principali misure di attuazione dell’investimento del PNRR previsto per la creazione di imprese femminili, che reca una dotazione finanziaria di 400 milioni, la Relazione afferma, quindi, che il Governo continua a sostenere la diffusione della certificazione della parità di genere, quale leva per favorire l’adozione di modelli organizzativi più inclusivi e sostenibili, contribuendo al miglioramento della partecipazione femminile al mercato del lavoro e al rafforzamento della competitività del sistema produttivo. Si evidenzia, dunque, che, considerati i risultati superiori rispetto alle previsioni, nella recente revisione, l’obiettivo di giugno 2026 è stato ampliato, prevedendo il raggiungimento di almeno 3.000 imprese certificate, tra cui, almeno 1.800 PMI, di cui 500 che abbiano ricevuto assistenza tecnica o contributi finanziari diretti a sostegno del processo di certificazione.
Si ricorda, in proposito, che nell'ambito della Missione 5, componente 1, del Piano, l'investimento 1.3 è dedicato all’attivazione di un Sistema nazionale di certificazione della parità di genere, con l'obiettivo di incentivare le imprese ad adottare policy adeguate a ridurre il divario di genere in tutte le aree che presentano maggiori criticità, come le opportunità di carriera, la parità salariale a parità di mansioni, le politiche di gestione delle differenze di genere e la tutela della maternità.
Tale certificazione – con validità triennale e soggetta a monitoraggio annuale - è stata istituita a decorrere dal 1° gennaio 2022 e viene rilasciata da organismi di valutazione accreditati.
Si ricorda, inoltre, che in materia di certificazione della parità di genere, la normativa vigente collega al possesso di tale certificazione - rilasciata alle imprese che rispettano determinati parametri per la realizzazione della parità di genere in ambito lavorativo - la concessione di uno sgravio contributivo nella misura dell'1% dal versamento dei complessivi contributi previdenziali a carico del datore di lavoro. I criteri e le modalità di concessione di tale esonero sono stati definiti con il DM 20 ottobre 2022.
Nell’ambito delle riforme e degli investimenti previsti per l’estensione da quattro a sette anni del periodo di aggiustamento di bilancio delineato per l’Italia nel Piano strutturale di bilancio 2025-2029 il Governo aveva assunto alcuni impegni finalizzati a migliorare la capacità di programmazione, allocazione, controllo e valutazione della spesa pubblica (pagg. 127-128 e pag. 215).
Nel dettaglio, erano previsti i seguenti impegni:
· Entro giugno 2026, la riforma del quadro di revisione della spesa pubblica (prevista dal PNRR come M1C1, Riforma 1.13) e il raggiungimento degli obiettivi di risparmio per gli anni 2023-2025;
· Negli anni 2027, 2028 e 2029, il miglioramento dei sistemi di monitoraggio e gestione della spesa pubblica, mediante l’adozione in ciascun anno di un Piano di monitoraggio e valutazione della spesa pubblica formulato dai Ministeri, che copra un’area di spesa pari ad almeno l’1% della spesa destinata al finanziamento di politiche di diretta competenza delle amministrazioni centrali e ad almeno il 10% di tale spesa nel quinquennio 2025-2029, e la predisposizione da parte del MEF di una Relazione annuale sullo stato di attuazione di tali Piani e sull’attuazione di almeno un’azione da parte di ciascun Ministero che contribuisca alla sostenibilità delle finanze pubbliche.
· Nel 2026, l’entrata in vigore della normativa primaria per il rafforzamento della programmazione, allocazione, controllo e valutazione della spesa e per il rafforzamento della responsabilità finanziaria nella gestione delle risorse, per i Ministeri (l’entrata in vigore della normativa secondaria è prevista per il 2028);
· Nel 2028, il potenziamento della funzione di controllo e monitoraggio della spesa pubblica, anche attraverso le attività ispettive e le indagini conoscitive svolte, in particolare, dal Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria generale dello Stato e il rafforzamento del ruolo svolto dagli organi di revisione e sindacali nelle amministrazioni pubbliche, enti e società che ricevono contributi ordinari o straordinari a carico della finanza pubblica.
In materia di potenziamento della revisione della spesa, a giugno 2025 il Ministero dell’economia e delle finanze ha pubblicato una Relazione, prevista nel DFP di aprile 2025, sull’attuazione della spending review per il 2024 e gli obiettivi di risparmio per i trienni 2023-2025 e 2024-2026, anche in ottemperanza alle riforme del PNRR M1C1-111, M1C1-115 e M1C1-122; il documento attesta che tali cicli hanno comportato complessive riduzioni di spesa per 811,8 milioni nel 2023, 1.501,4 milioni nel 2024, 2.000,6 milioni nel 2025 e 2.200,6 milioni a decorrere dal 2026. Il DFP 2026 prevede che il MEF presenti, a giugno 2026, una nuova relazione per l’esercizio 2025. Per un approfondimento sulla disciplina e sui risultati dei cicli di spending review, si veda l’apposito Tema a cura del Servizio Studi della Camera dei deputati.
In materia di programmazione della spesa, l’articolo 1, commi 747-749 della legge di bilancio 30 dicembre 2025, n. 199 ha previsto l’obbligo per ciascun Ministero, nel presentare il proprio Piano triennale di analisi e valutazione della spesa (PAVS) entro il 30 giugno 2026, di effettuare la valutazione di una politica pubblica di propria competenza. I PAVS confluiranno poi in un documento unico annuale, il Piano di monitoraggio e valutazione della spesa, previsto dagli impegni nel Piano strutturale di bilancio, che illustra le attività di analisi e valutazione previsti per il triennio, prevedendo la redazione di un rapporto di valutazione e la formulazione di concrete proposte di miglioramento delle politiche analizzate (opzioni di riforma). Per un approfondimento, si veda l’apposita scheda del Dossier sulla legge di bilancio 2026 relativa all’articolo 1, commi 747-749.
Il DFP riporta inoltre che i Piani 2025-2027, predisposti l’anno scorso, coprono un ammontare di spesa di circa 9,1 miliardi di euro (8,4 miliardi di risorse nazionali e 0,7 miliardi di risorse europee), pari a circa il 3% della spesa di competenza dei ministeri (che esclude voci quali gli interessi, i redditi da lavoro, le spese militari, i trasferimenti alle AP relativi a spese su cui lo Stato non abbia potestà legislativa o concorrente, le risorse UE); per una lista delle singole politiche oggetto di valutazione, si veda la Tavola III.2.6.1 di pag. 180 del DFP 2026.
Per quanto concerne il potenziamento delle capacità di analisi e valutazione della spesa pubblica, il DFP 2026 riporta come il MEF abbia assunto 61 unità di personale specializzato e sia in corso di svolgimento un concorso per 294 ulteriori unità da ripartire tra i Ministeri; inoltre, in alcune amministrazioni centrali sono state istituite strutture dedicate.
Infine, in materia di rendicontazione e monitoraggio, sono state svolte consistenti attività di audit sulla tempestività dei pagamenti di un campione di 173 amministrazioni (statali, locali e aziende sanitarie) (per approfondimenti sulle relative misure PNRR, si veda il dossier di monitoraggio di aprile 2026 a cura del Servizio Studi della Camera dei deputati), sulla spesa per beni sanitari, per strumentazioni per gli enti di ricerca e sul Piano INVALSI.
Da ultimo, si evidenzia come nell’ambito della procedura di riforma della normativa di contabilità nazionale, a seguito dell’approvazione della mozione 1-00148 presso l’Assemblea del Senato della Repubblica il 28 maggio 2025 (si veda il Resoconto) che ha impegnato il Governo a fornire “adeguato supporto e elementi utili alla predisposizione di proposte legislative”, sono stati presentati un testo base che novella la legge cd. “rinforzata” del 24 dicembre 2012, n. 243 e un nuovo testo che riscrive la legge 31 dicembre 2009, n. 196; il DFP 2026 rileva che “nei prossimi mesi saranno quindi presentati specifici disegni di legge di iniziativa parlamentare per il relativo iter di esame e approvazione da parte delle Camere”.
Nell’ambito delle riforme e degli investimenti previsti per l’estensione da quattro a sette anni del periodo di aggiustamento di bilancio delineato per l’Italia nel Piano strutturale di bilancio 2025-2029 il Governo aveva assunto alcuni impegni finalizzati ad assicurare la dismissione delle partecipazioni non funzionali alle finalità istituzionali degli enti, senza pregiudicare l’operatività delle società che erogano effettivi servizi di interesse pubblico, né aggravare inutilmente gli oneri amministrativi a carico dei soci pubblici.
Il DFP conferma tale obiettivo di adottare, entro il quarto trimestre del 2027, misure idonee a garantire, e ove necessario rafforzare, l’attuazione del quadro giuridico disposto dal Testo unico sulle società a partecipazione pubblica (decreto legislativo 19 agosto 2016, n. 175).
In tale ottica, il DFP segnala anzitutto come, nell’ambito delle attività di monitoraggio svolte dall’apposita struttura del Dipartimento dell’economia sull’attuazione del TUSP, siano state svolte verifiche ispettive presso alcune società a partecipazione pubblica, ai fini della corretta attuazione dei processi di razionalizzazione e di liquidazione delle società, nonché dell’adozione di misure correttive volte al riequilibrio economico attraverso interventi di razionalizzazione o di efficientamento.
Il Documento segnala poi come, in linea con gli impegni assunti col PSBMT, nel corso del 2025 il Governo sia intervenuto su due profili attinenti, rispettivamente, alla disciplina dei compensi e alle partecipazioni pubbliche minoritarie.
Quanto al primo aspetto, il Governo ha reso noto di aver provveduto a predisporre il testo del c.d. “decreto fasce” per la determinazione dei compensi degli organi amministrativi e di controllo delle società a controllo pubblico, segnalando tuttavia che il relativo schema di decreto è ancora in attesa di essere sottoposto alla Conferenza Unificata. Si ricorda che, ai sensi dell’articolo 11, comma 6 del TUSP, il citato decreto dovrà essere adottato dal Ministro dell'economia e delle finanze, previo parere delle Commissioni parlamentari competenti.
Con riferimento al contenuto, il decreto è chiamato a definire gli indicatori dimensionali quantitativi e qualitativi per la classificazione delle società in cinque fasce di complessità, determinando, per ciascuna fascia, i limite dei compensi massimi al quale gli organi delle società devono fare riferimento, secondo criteri oggettivi e trasparenti, per la determinazione del trattamento economico annuo onnicomprensivo da corrispondere agli amministratori, ai titolari e componenti degli organi di controllo, ai dirigenti e ai dipendenti, entro il tetto massimo definito dalla disciplina vigente. Il decreto dovrà altresì stabilire i criteri di determinazione della parte variabile della remunerazione, commisurata ai risultati di bilancio raggiunti dalla società nel corso dell'esercizio precedente. Si ricorda che in caso di risultati negativi attribuibili alla responsabilità dell’amministratore, il TUSP prevede inoltre il divieto di corresponsione della parte variabile della remunerazione.
Il DFP evidenzia come l’adozione del decreto consentirà il superamento del regime transitorio di cui al comma 7 dell’articolo 11 del TUSP – che per le società pubbliche diverse da quelle a controllo statale, prevede che i compensi lordi non possano superare l’80 per cento della spesa sostenuta nell’esercizio 2013 – eliminando in tal modo le distorsioni nell’assetto retributivo che hanno avuto pesanti ricadute operative sulle società controllate dagli enti territoriali.
Si rammenta, al riguardo, come da tempo sia la Corte Costituzionale, sia la Corte dei Conti, abbiano sollecitato l’adozione del decreto in oggetto evidenziando le criticità della richiamata disciplina transitoria[57].
Sotto altro profilo, il DFP segnala come l’Esecutivo abbia elaborato anche una proposta di “Orientamento” volto a facilitare la dismissione di partecipazioni societarie pubbliche non rilevanti e non necessarie al perseguimento delle finalità dell’Amministrazione.
In particolare, l’Orientamento preciserebbe il regime di detenzione e le modalità di dismissione delle quote di partecipazione da parte delle amministrazioni pubbliche in società dove la partecipazione pubblica complessiva è minoritaria. Ove ricorrano i presupposti per la dismissione, l’Orientamento si propone in particolare di chiarire che le modalità ordinarie di alienazione delle partecipazioni pubbliche, che si basano sulla regola generale del ricorso a procedure competitive, non dovrebbero applicarsi ai casi di alienazione che coinvolgano partecipazioni minoritarie.
(CSR n. 6.1, 6.3, 6.4 del 2025, 3 del 2024, 2 e 3.7 del 2023, 1.2 del 2022,1.3 del 2021, 2.4 del 2020 e 2.4 del 2019)
Il documento di finanza pubblica enuncia i progressi compiuti nel settore dell’istruzione e la formazione superiore nel paragrafo III.3.1. Vi si evidenzia un miglioramento complessivo di tutti gli indicatori, pur persistendo debolezze strutturali e un ritardo rispetto alla media europea, soprattutto nella diffusione dei titoli d’istruzione terziari. Tra le nuove generazioni, tuttavia, si ravvisa il potenziale di crescita più significativo. Si evidenzia, peraltro, che il miglioramento riscontrato si estende anche alla dispersione scolastica e alla partecipazione dei giovani a corsi di istruzione, formazione e attività lavorative, mentre è positiva la rilevante riduzione dei c.d. NEET (persone tra i 15 e i 29 anni non inserite in percorsi formativi né lavorativi).
Il rafforzamento del corpo docente, dei servizi di tutoring e orientamento e della formazione continua dei docenti
Il documento riferisce che è stato raggiunto il target PNRR previsto per giugno 2026, di 70.000 docenti assunti con il nuovo sistema di reclutamento, e che si è intervenuti per ridurre la precarietà del personale docente, con la previsione di nuovi percorsi abilitanti e di specializzazione per il sostegno (decreto-legge 7 aprile 2025, n. 45).
Scuola 4.0, didattica digitale integrata e formazione sulla transizione digitale del personale scolastico
Sono stati effettuati investimenti per la trasformazione delle aule didattiche in ambienti di apprendimento innovativi e per la formazione digitale del personale scolastico, ivi inclusi i programmi specifici sull’utilizzo dell’intelligenza artificiale (DM n. 219 dell’11 novembre 2025 e DM n. 166 del 9 agosto 2025, in conformità con il quadro regolatorio europeo di cui al Regolamento (UE) 2024/1689). È stato conseguito il target PNRR “M4C1-13 (IT)” relativo ai corsi di formazione di almeno 650.000 unità di personale scolastico.
Il potenziamento dei programmi ‘Agenda Sud’, ‘Agenda Nord’ e Azioni di integrazione e delle aree disciplinari di base con particolare riferimento al I e al II ciclo
Il documento rileva che sono state rifinanziate, per una cifra complessiva di oltre 1 miliardo di euro, le misure ‘Agenda Sud’ e ‘Agenda Nord’, finalizzate a ridurre i divari territoriali negli apprendimenti e a contrastare la dispersione scolastica nelle aree più fragili del Paese. Inoltre, è stata avviata la Fase 2 del programma Agenda Sud, consistente in ulteriori finanziamenti specifici per le istituzioni scolastiche individuate come più in difficoltà (DM n. 106 del 29 maggio 2025).
Nuove competenze e nuovi linguaggi (discipline STEM)
Il documento di finanza pubblica riferisce che sono stati stanziati fondi per il rafforzamento di PCTO focalizzati sulle discipline STEM e sul multilinguismo (DM n. 88 del 21 maggio 2025) e sono stati introdotti nuovi percorsi di formazione in materia per il personale.
Inoltre, sono stati previsti incentivi alle iscrizioni universitarie nelle lauree STEM, con particolare attenzione alla riduzione del divario di genere che si riscontra nella scelta di tali discipline di studio (DM n. 595 del 7 agosto 2025).
Misure per l’accesso alla formazione superiore e il successo formativo
Il documento segnala il conseguimento di 1 milione di attestati di frequenza ai corsi di orientamento attivo per la transizione scuola-università, finalizzati a ridurre l’abbandono degli studi, nonché il rifinanziamento del Fondo permanente per il contrasto del fenomeno del cyberbullismo (articolo 1, comma 813, della legge 30 dicembre 2025, n. 199) e lo stanziamento di 2 milioni di euro per ciascuno dei due anni 2026 e 2027 a favore di INDIRE, per il potenziamento di percorsi in materia di educazione al rispetto, alle relazione e al contrasto a ogni forma di violenza di genere (articolo 1, comma 883, della legge 30 dicembre 2025, n. 199).
In sostituzione della Carta della cultura giovani e della Carta del merito, il documento segnala che dal 2027 verrà riconosciuto un Bonus valore cultura ai giovani che conseguono il diploma di istruzione secondaria superiore entro il compimento dei 19 anni (articolo 1, commi 538-549, della legge 30 dicembre 2025, n. 199).
Altre misure hanno riguardano, in particolare: interventi a sostegno degli studenti provenienti da contesti socioeconomici svantaggiati; l’istituzione, con la citata legge di bilancio per il 2026 (articolo 1, commi 222-223), del Fondo per le attività socioeducative a favore dei minori, destinato al finanziamento di iniziative dei comuni volte al potenziamento dei centri estivi, dei servizi socioeducativi territoriali e dei centri con funzione educativa e ricreativa; l’emanazione delle nuove Linee Guida per il benessere degli studenti universitari (in attuazione del DM n. 773 del 10 giugno 2024); lo stanziamento di 8,5 milioni per il contrasto del disagio psicologico, delle dipendenze e della prevenzione della violenza di genere tra gli studenti delle università e delle Istituzioni AFAM (decreto direttoriale n. 729 del 10 giugno 2025).
La riforma degli istituti tecnici e professionali e l’attuazione della Riforma ITS
In materia, il documento segnala che sono proseguiti la riforma dell’istruzione tecnica (decreto-legge 7 aprile 2025, n. 45, DM n. 29 del 19 febbraio 2026), il consolidamento della filiera tecnologico-professionale (legge 8 agosto 2024, n. 121 e decreto-legge 9 settembre 2025, n. 127, attuati dal DM n. 221 del 14 novembre 2025) anche tramite il potenziamento dei cosiddetti campus (legge 8 agosto 2024, n. 121 e decreti direttoriali n. 1282, n. 3757 e n. 3758 del 2025), e il rafforzamento degli ITS Academy (DM n. 203 del 20 ottobre 2023), anche e soprattutto sul fronte della loro internazionalizzazione, nell’ambito del Piano Mattei.
Misure a favore del sostegno e della tutela del diritto allo studio
Il documento di finanza pubblica indica diversi interventi volti al rafforzamento del diritto allo studio scolastico e universitario, citando in particolare: la conferma dello stanziamento del Fondo unico per il welfare dello studente e per il diritto allo studio, nonché il rifinanziamento, fino a 139 milioni di euro, del Fondo per la fornitura gratuita totale o parziale dei libri di testo per gli alunni meno abbienti delle scuole secondarie di secondo grado; la previsione di contributi per l’acquisto di libri scolastici in favore degli studenti delle scuole paritarie provenienti da famiglie con ISEE fino a 30 000 euro (articolo 1, comma 529, della legge 30 dicembre 2025, n. 199); un incremento di 9,5 milioni del Fondo affitti per studenti universitari fuorisede (decreto-legge 7 aprile 2025, n. 45).
Ulteriori interventi hanno riguardato, rispettivamente: l’accelerazione dell’adozione dei LEP in materia di borse di studio agli studenti delle università e delle istituzioni AFAM, con lo stanziamento di 250 milioni annui dal 2026; la conferma del finanziamento, tramite PNRR, di Borse di studio per l’accesso all’università, per un totale di 83.000 borse e 958 milioni stanziati (decreto direttoriale MUR 12 novembre 2024, n. 1720); il rifinanziamento del Fondo per l’Erasmus italiano (articolo 1, comma 535, della legge 30 dicembre 2025, n. 199); l’estensione della platea dei beneficiari degli assegni di cura per studenti universitari e AFAM con disabilità gravissime (decreto-legge 14 marzo 2025, n. 25); il rafforzamento dell’intervento governativo in materia di housing sociale universitario, anche tramite il nuovo Fondo per gli alloggi destinati agli studenti, gestito da Cassa depositi e prestiti Spa (articolo 1, commi da 884 a 893, della legge 30 dicembre 2025, n. 199); l’incremento di 11 milioni del Fondo per la realizzazione di interventi di edilizia e per l’acquisizione di attrezzature didattiche e strumentali da parte delle istituzioni AFAM (decreto-legge 30 giugno 2025, n. 95).
Riforma del sistema di accesso ai corsi di laurea magistrale in Medicina e chirurgia, in Odontoiatria e protesi dentaria e in Medicina veterinaria
Il documento fa presente che, con la recente riforma (legge 14 marzo 2025, n. 26 e decreto legislativo 15 maggio 2025, n. 71), a partire dall’anno accademico 2025/2026, è stata introdotta la nuova modalità di accesso del semestre aperto, volto a selezionare gli studenti sulla base del rendimento universitario nel primo semestre e ad accompagnare un ampliamento graduale e sostenibile delle immatricolazioni.
La suddetta riforma è stata attuata dai DDMM nn. 418 del 30 maggio 2025, 431 del 20 giugno 2025, 447 dell’11 luglio 2025, 454 del 16 luglio 2025 e 1115 del 22 dicembre 2025, mentre per sostenere l’attuazione della riforma sono stati stanziati 50 milioni in favore delle università statali dal DM n. 950 del 7 novembre 2025.
Infine, la programmazione dei posti per l’anno accademico 2025/2026 è stata disposta tramite DM n. 600 del 7 agosto 2025.
Misure per migliorare qualità ed efficienza del finanziamento del sistema della formazione superiore e della ricerca
Il documento di finanza pubblica indica che sono proseguiti il rafforzamento e la razionalizzazione del sistema universitario e della formazione superiore, con interventi sia sul piano del finanziamento sia sul piano della programmazione e dell’organizzazione del sistema. In particolare, le misure adottate sono state: il riparto del Fondo di finanziamento ordinario (FFO) per il 2025 (DM n. 595 del 7 agosto 2025), ulteriormente rafforzato dalla legge di bilancio per il 2026 per complessivi 50 milioni a regime (articolo 1, commi da 305 a 315); un Piano di reclutamento di ricercatori tenure track (di cui alla legge 30 dicembre 2010, n. 240, attuato tramite i DDMM nn. 193 e 195 del 5 marzo 2026); un incremento del Fondo Ordinario per gli Enti e le istituzioni di ricerca pari a complessivi 8,7 milioni annui a regime (DM n. 195 del 5 marzo 2026, in corso di registrazione).
Parallelamente, è stata operata una riforma di semplificazione e proiezione internazionale dell’ANVUR (d.P.R. 7 gennaio 2026, n. 12).
Infine, è stato introdotto un meccanismo di finanziamento premiale per gli enti pubblici di ricerca, per il quale le risorse, già ripartite per il 2025, sono state incrementate per un ammontare di 60 milioni per ciascuno degli anni 2026 e 2027 (decreto-legge 24 giugno 2025, n. 90).
Misure per l’attrattività e l’internazionalizzazione del sistema dell’istruzione superiore
Tra le misure in materia di attrattività della ricerca, il documento segnala, in particolare, un rafforzamento del finanziamento a supporto delle chiamate dirette (disciplinate dalla legge 4 novembre 2005, n. 230);
Inoltre, il Governo ha presentato un disegno di legge recante “Revisione delle modalità di accesso, valutazione e reclutamento del personale ricercatore e docente universitario” (AC 2735), e sono state introdotte due nuove figure contrattuali nel percorso di carriera dei ricercatori: l’incarico di ricerca e l’incarico post-doc (decreto-legge 7 aprile 2025, n. 45).
Infine, il documento rileva che è proseguita l’attuazione della Strategia per l’internazionalizzazione del sistema italiano della formazione superiore 2024-2026 (Decreto interministeriale MUR-MAECI n. 1122 del 1° agosto 2024), volta a rafforzare la mobilità internazionale di studenti, docenti e ricercatori e ad aumentare l’attrattività del sistema universitario.
La Relazione annuale enuncia le misure adottate nel 2025 nell’ambito delle politiche per il lavoro, rilevando che il mercato del lavoro italiano ha attraversato una fase di consolidamento, caratterizzata da una crescita strutturale dell'occupazione e da una riduzione del tasso di disoccupazione ai minimi storici (il numero di occupati ha superato i 24 milioni - +0,8 per cento su base annua - con un tasso di occupazione nella fascia 15-64 anni pari al 62,5 per cento e un tasso di disoccupazione sceso al 6,1 per cento in media d’anno).
Si afferma, dunque, che, in tale direzione, l’Italia continua i suoi sforzi per rafforzare la partecipazione al mercato del lavoro e sostenere l’occupazione, con particolare attenzione all’allineamento tra le competenze disponibili e quelle richieste dalle trasformazioni digitale ed ecologica di imprese e P.A.
Il Governo, dunque, si sofferma sugli strumenti introdotti o potenziati al fine di rafforzare l’andamento positivo del mercato del lavoro e supportare ulteriormente la partecipazione e l’occupazione di giovani, donne e individui in condizioni svantaggiate, illustrando risultati delle sue azioni, che riflettono l’avanzamento delle misure previste dal PNRR e delle iniziative di livello nazionale ed europeo. Vengono quindi menzionale le azioni volte al contrasto del lavoro irregolare ed infine talune misure assunte in materia previdenziale.
Il completamento degli investimenti del PNRR
Programma GOL e potenziamento dei Centri per l’impiego
Si ricorda preliminarmente che il Programma nazionale GOL è rivolto ai soggetti disoccupati o in transizione - quindi beneficiari di ammortizzatori sociali in costanza o in assenza di un rapporto di lavoro o di misure di sostegno al reddito - nonché ai soggetti fragili o vulnerabili con difficoltà a livello occupazionale. Il programma punta a coinvolgere 3 milioni di beneficiari ed erogare corsi di formazione a 800.000 individui entro giugno 2026, con percorsi personalizzati di upskilling e reskilling. La dotazione finanziaria del Programma è oggi pari a 4,58 miliardi.
La Relazione rileva che, a fine aprile 2025, sono risultati coinvolti nel Programma circa 3,6 milioni di individui: il 50,2 per cento dei beneficiari è inserito in percorsi di reinserimento lavorativo, mentre il 24,7 e il 21,2 per cento di essi è coinvolto in percorsi di aggiornamento e riqualificazione. Si ricorda, inoltre, che a dicembre 2025 sono state ripartite le risorse residue del PNRR per il rafforzamento del Programma.
Il potenziamento del Sistema duale e del Servizio civile universale
Il potenziamento del Sistema duale e del Servizio civile universale è anch’esso un obiettivo del PNRR: il Sistema duale è volto sostenere i giovani e gli adulti senza istruzione secondaria nell'accesso alle opportunità di lavoro e il Servizio civile universale ha lo scopo di incrementare il numero di giovani che compiono un percorso di apprendimento non formale e accrescere le loro conoscenze e competenze.
La Relazione ricorda che il Sistema Duale ha raggiunto e superato i target intermedi del PNRR, centrando l'obiettivo finale di 90.000 percorsi formativi aggiuntivi entro il 2025. Si afferma, dunque, che a fine 2025, l'Italia ha superato la quota del 210 per cento rispetto all’obiettivo assegnato, con 189.375 percorsi formativi individuali aggiuntivi realizzati in modalità duale, per i quali è stata rilasciata una relevant certification.
A partire dall’annualità formativa 2025-2026, inoltre, sono state adottate misure per permettere di integrare la formazione professionale con il programma Garanzia Occupabilità Lavoratori - previsione recepita dai Piani di Azione Regionali per finanziare l'annualità formativa 2025-2026 – garantendo comunque la continuità dei finanziamenti per i centri di formazione professionale.
Per quanto riguarda il Servizio civile universale, la Relazione evidenzia che si è assistito ad un aumento significativo dei posti messi a bando e all'introduzione di nuove filiere tematiche (Digitale, Ambientale e il nuovo Agricolo), sottolineando, inoltre, che sono stati finanziati 602 programmi di intervento per un totale di 66.769 posizioni (incluse le riserve per giovani con minori opportunità).
La Relazione precisa che, in generale, per entrambi i sistemi, sono state ampliate le competenze transizionali (ovvero le cosiddette soft skills, le competenze trasferibili e trasversali cruciali per le transizioni occupazionali).
Il Piano Nuove Competenze Transizioni e il progetto pilota sulle competenze Crescere Green
La Relazione, nell’ambito della riforma ‘Piano Nuove Competenze Transizioni’ prevista all’interno del Capitolo REPowerEU del PNRR, osserva che le Regioni e le Province Autonome hanno adeguato il proprio quadro regolatorio, al fine di allineare i programmi di formazione alle esigenze del mercato del lavoro, con particolare attenzione alle competenze verdi e digitali. Si sofferma, quindi, sui risultati raggiunti nell’ambito del progetto pilota sulle competenze ‘Crescere Green’, nel corso del 2025, facendo notare che sono stati portati a termine interventi di formazione incentrati sulle competenze verdi: ciò ha permesso il raggiungimento dell’obiettivo PNRR che prevede il rilascio di 20.000 certificati di formazione.
Altre riforme e investimenti: il Supporto Formazione Lavoro (SFL) e gli Incentivi all’assunzione
La Relazione evidenzia che la legge di bilancio per il 2026 ha confermato lo stanziamento strutturale dei fondi per finanziare la misura Supporto Formazione Lavoro (SFL), precedentemente introdotta a livello sperimentale.
Si ricorda che il Supporto Formazione Lavoro rappresenta una misura di attivazione al lavoro, mediante la partecipazione a progetti di formazione, di qualificazione e riqualificazione professionale, di orientamento, di accompagnamento al lavoro e di politiche attive del lavoro comunque denominate, ivi compresi il servizio civile universale e i progetti utili alla collettività. Le modalità di attuazione di tale misura sono state definite con il DM 8 agosto 2023. I requisiti relativi alla condizione economica e reddituale per il riconoscimento del beneficio, nonché il relativo importo, sono stati modificati dalla legge di bilancio 2025 (art. 1, c. 198-199,L. 207/2024).
Al riguardo, la Relazione, facendo riferimento alle iniziative assunte, precisa che il sistema dell'indennità di 500 euro mensili rimane legato alla partecipazione effettiva a corsi di formazione con un rafforzamento, da aprile 2025, dei controlli incrociati tramite la piattaforma SIISL
La Relazione, quindi, ricorda che per favorire l’occupazione è stata confermata ed estesa al 2027 la cd. maxi-deduzione del 120 per cento del costo del lavoro per le imprese, esclusi i soggetti in regime forfettario e le imprese in liquidazione o sottoposte a procedure concorsuali, che assumono personale a tempo indeterminato, a condizione che si realizzi un incremento occupazionale netto (tale percentuale sale al 130 per cento, nel caso dell’assunzione di giovani under 30, donne con almeno due figli minori o vittime di violenza ex percettori di ammortizzatori sociali).
Inoltre, la Relazione si sofferma sugli sgravi contributivi totali per l'assunzione di giovani under 35 e donne svantaggiate e per le assunzioni nelle regioni del Mezzogiorno della Zona Economica Speciale unica (ZES), previsti dal DL ‘Coesione’ n.60/2024 e prorogati dal DL 200/2025 (fino al 30 aprile 2026 i bonus giovani e ZES, fino al 31 dicembre 2026 il bonus donne).
Contrasto al lavoro sommerso
Dopo aver ricordato che, per combattere il lavoro sommerso in agricoltura, la legge di bilancio per il 2026 ha previsto che, a partire dal 2026, il lavoro agricolo occasionale diventi strutturale, la Relazione segnala che nel 2025 (DL 159/2025) sono state previste norme per il contrasto al lavoro nero e irregolare, al fine di rendere più trasparente la filiera dei contratti attraverso due pilastri principali: la digitalizzazione dell'identificazione (tra cui, l'obbligo di dotare i lavoratori di una tessera di riconoscimento digitale) e l'inasprimento del sistema sanzionatorio legato alla ‘patente a crediti’. La Relazione, nell’illustrare le azioni intraprese azioni contro il lavoro sommerso, lo sfruttamento dei lavoratori e altre forme di lavoro irregolare - anche in attuazione del Piano nazionale per la lotta al lavoro sommerso e del tavolo operativo per la lotta al caporalato in agricoltura – osserva che le innovazioni introdotte in tale ambito hanno permesso di aumentare il numero medio di ispezioni annuali, che tra il 2023 e il 2025 ha raggiunto e superato l’obiettivo previsto (oltre 110.000 contro i circa 103.000 prefissati).
Il Documento ricorda, inoltre, che sono state rafforzate le misure in materia di prevenzione del riciclaggio e del finanziamento del terrorismo, attraverso l’aggiornamento della normativa di cui al D.lgs. n. 109 del 2007 (che ha attuato la direttiva 2005/60/CE).
Prolungamento dell’età lavorativa e previdenza complementare
La Relazione ricorda che la legge di bilancio per il 2026 ha modificato i criteri di accesso al pensionamento, incentivando la permanenza al lavoro e limitando le uscite anticipate. Essa segnala, anzitutto, che non è prevista alcuna proroga delle misure generalizzate dirette ad anticipare l’uscita dal mercato del lavoro (tra cui Opzione Donna e Quota 103) - con possibilità di accedervi solo per chi avesse maturato i requisiti entro le scadenze previste dalla disciplina previgente (rispettivamente 31 dicembre 2024 e 31 dicembre 2025) – ricordando che sono stati confermati per il 2026 i requisiti per la pensione anticipata ordinaria (42 anni e 10 mesi di contributi per gli uomini e di 41 anni e 10 mesi di contributi per le donne) e per la pensione di vecchiaia (67 anni). La Relazione ricorda altresì che è stato confermato il meccanismo strutturale di adeguamento dei requisiti di accesso al pensionamento alla variazione della speranza di vita, facendo presente che la legge di bilancio per l’anno 2026 ha disciplinato, da un lato la riduzione, per il solo anno 2027, dell’incremento dei requisiti di accesso al sistema pensionistico, da tre mesi a un mese, e confermato dal 2028 la dimensione dell’adeguamento dei medesimi requisiti come stabilita dal decreto direttoriale del 19 dicembre 2025, che ha determinato tale adeguamento, sulla base dei dati Istat e di quanto previsto dalla normativa vigente, nella misura di tre mesi a decorrere dal 1° gennaio 2027 (con esclusione dei lavoratori dipendenti addetti ad attività usuranti o gravose) (art. 1, commi 185-193 della L. 199/2025)
Dopo aver segnalato la proroga dell’Anticipo Pensionistico Sociale (cd. APE Sociale) - diretto a individui che si trovano in condizioni di svantaggio (disoccupati, caregiver, persone con disabilità o lavoratori impegnati in mansioni gravose) – prevista fino al 31 dicembre dalla legge di bilancio per il 2026 (art. 1, comma 162-163), la Relazione si sofferma, quindi, sull'incremento delle maggiorazioni sociali per i pensionati a basso reddito reso strutturale dall’ultima legge di bilancio (l'aumento passa da 8 a 20 euro al mese, e da 104 a 260 euro annui, entro i limiti di reddito previsti per accedere al beneficio) (art. 1, comma 179 della L. 199/2025).
Infine, la Relazione si sofferma sulle misure assunte con la legge di bilancio per il 2026 in materia di previdenza complementare (art. 1, commi 195, 201-202, 203-205, della L. 199/2025) in coerenza con quanto suggerito dalla Commissione Europea agli Stati membri, volte ad agevolare la partecipazione dei lavoratori ai fondi pensione (ad esempio attraverso un meccanismo di adesione automatica con possibilità di recesso) , incoraggiare modelli di gestione degli investimenti coerenti con l’orizzonte di lungo periodo, introdurre ulteriori e più flessibili modalità di erogazione delle prestazioni, favorire il ricorso alla previdenza complementare (con misure quali l’ampliamento della deducibilità dei contributi versati ai fondi pensione e la possibilità di continuare a beneficiare del contributo del datore di lavoro, in caso di trasferimento ad una forma pensionistica diversa da quella di default).

La Commissione europea ha presentato recentemente un “pacchetto” di misure legislative volto a garantire ai cittadini dell’UE un reddito adeguato dopo il pensionamento e a favorire l'accesso alle pensioni integrative. Il pacchetto è composto da due proposte legislative:
· una proposta di regolamento che modifica il regolamento sul prodotto pensionistico individuale paneuropeo (c.d. regolamento PEPP);
· una proposta di direttiva che modifica la direttiva sull’attività e la vigilanza degli enti pensionistici aziendali o professionali (c.d. direttiva EPAP II) e la direttiva sulla distribuzione assicurativa per quanto riguarda il rafforzamento del quadro per gli schemi pensionistici aziendali e professionali.
Le proposte sono state esaminate congiuntamente, ai fini della verifica di conformità al principio di sussidiarietà, dalla Commissione Politiche dell’UE, che il 25 marzo 2026 ha approvato un documento recante una valutazione di conformità.
Il pacchetto include anche una raccomandazione della Commissione europea agli Stati membri per favorire l’iscrizione automatica alle pensioni integrative, migliorare i sistemi di tracciamento dei diritti pensionistici e sviluppare strumenti di monitoraggio nazionali, oltre a una comunicazione per rafforzare il ruolo delle pensioni complementari nel sostenere il reddito e l’economia.
Per ulteriori approfondimenti su finalità e contenuti delle proposte si rinvia al dossier predisposto dal Servizio RUE.
Nell’ambito della politica di coesione, nel DFP 2026 si sottolineano le innovazioni che a livello europeo e nazionale hanno modificato l’impostazione generale e le risorse delle politiche e degli investimenti per ridurre i divari territoriali e assicurare le condizioni per uno sviluppo economico e sociale omogeneo.
L’attuazione dei programmi della politica di coesione e la revisione intermedia
Per il periodo 2021-2027 la politica di coesione europea ha assegnato all’Italia una dotazione complessiva di circa 73 miliardi, destinati alla realizzazione dei cinque obiettivi strategici su cui si articola l’Accordo di partenariato tra l’Italia e l’Unione europea.
I dati di monitoraggio sull’attuazione di tale politica evidenzia che a fine 2025 sono stati selezionati interventi per circa 36,9 miliardi, pari a circa il 50,6 per cento della dotazione complessiva dei programmi (Cfr. DFP 2026, DOC. CCXL, n. 2, Tavola III.3.1 a pag. 207, qui sintetizzata).
(milioni di euro)
| Fondo |
Dotazione Fondo al 31.12.2025 |
Costo interventi al 31.12.2025 |
Numero interventi al 31.12.2025 |
Avanzamento % al 31.12.2025 |
| FESR |
43.530,11 |
21.878,65 |
38.369 |
50,3% |
| FSE+ |
28.209,92 |
14.830,98 |
117.505 |
52,6% |
| ITF |
1.211,28 |
232,97 |
45 |
19,2% |
| Totale |
72.951,31 |
36.942,60 |
155.919 |
50,6% |
La spesa certificata per i 48 programmi nazionali e regionali della politica di coesione 2021-2027 è pari a 8,9 miliardi (di cui 4,7 miliardi in quota UE, a fronte di un target di spesa di 3,6 miliardi).
La revisione di medio termine dei programmi 2021-2027 ha consentito all’Italia di intervenire sui programmi di investimento, destinando risorse al specifiche priorità strategiche. In particolare, tenuto conto anche degli obiettivi previsti dal Regolamento (UE) 2024/795 (STEP), con la citata revisione è stato possibile dedicare:
§ oltre 4,6 miliardi di fondi europei per il rafforzamento della competitività delle imprese italiane;
§ 1 miliardo all’ammodernamento del settore idrico e alla transizione energetica;
§ oltre 1,1 miliardi per assicurare alloggi sostenibili a prezzi accessibili (le risorse destinate a questa priorità ammontano a 1,5 miliardi, pari quasi a 2 miliardi, considerando il cofinanziamento nazionale);
§ oltre 200 milioni alla difesa e alla preparazione civile.
ZES Unica
La legge di bilancio per il 2026 ha stanziato ulteriori 4,05 miliardi per finanziare il credito d’imposta per gli investimenti nella ZES Unica fino al 2028, estendendo il beneficio anche ai territori delle regioni Marche e Umbria e prevedendo un credito aggiuntivo per le imprese che nel 2025 avevano chiesto il credito ZES, ma avevano ricevuto solo una quota ridotta per esaurimento delle risorse.
Riconoscimento e promozione delle zone montane
Si ricorda che è entrata in vigore la legge per il riconoscimento e la promozione delle zone montane (legge n. 131/2025), volta a garantire la fruibilità dei servizi essenziali da parte della popolazione residente, nonché interventi a sostegno delle attività produttive presenti. La legge prevede circa venti adempimenti attuativi, primo fra tutti il DPCM sulla definizione dei criteri per l’individuazione dei comuni montani e del relativo elenco nonché per l’individuazione dei Comuni destinatari delle misure di sostegno previste dalla legge, che è in fase di perfezionamento.
Attuazione dell’autonomia differenziata
Nel DFP si segnala che sono in corso i negoziati per l’implementazione della riforma dell’autonomia differenziata, ai sensi dell'articolo 116, terzo comma, della Costituzione. Il Consiglio dei ministri ha, ad oggi, approvato otto schemi di intesa preliminare volti a riconoscere forme e condizioni particolari di autonomia alle Regioni Lombardia, Veneto, Piemonte e Liguria nelle materie che non richiedono la preventiva definizione dei LEP. Gli schemi sono stati trasmessi alle Camere il 17 aprile 2026 e assegnati alle Commissioni competenti.
Si tratta dei seguenti schemi di intesa: Liguria, per le materie protezione civile, professioni e previdenza complementare e integrativa (Doc. CCXLVII, n. 1) nonché per la materia tutela della salute - coordinamento della finanza pubblica (Doc. CCXLVII, n. 2); Lombardia, per le materie protezione civile, professioni e previdenza complementare e integrativa (Doc. CCXLVII, n. 3) nonché per la materia tutela della salute - coordinamento della finanza pubblica (Doc. CCXLVII, n. 4); Piemonte, per le materie protezione civile, professioni e previdenza complementare e integrativa (Doc. CCXLVII, n. 5) nonché per la materia tutela della salute - coordinamento della finanza pubblica (Doc. CCXLVII, n. 6); Veneto, per le materie protezione civile, professioni e previdenza complementare e integrativa (Doc. CCXLVII, n. 7) nonché per la materia tutela della salute - coordinamento della finanza pubblica (Doc. CCXLVII, n. 8).
Infine, nel rispetto delle indicazioni fornite dalla Corte costituzionale con la sentenza n. 192/2024, è stato presentato al Senato il disegno di legge collegato alla manovra di bilancio (A.S. 1623, in corso di esame in Commissione), che delega il Governo a procedere alla determinazione dei livelli essenziali delle prestazioni nelle materie suscettibili di autonomia differenziata, cui sono riferibili diritti civili e sociali.
II.4 Le misure infrastrutturali e le politiche abitative
(CSR n. 1.5 e 5.3 del 2025, 4.1 del 2024, 3.6 del 2023, 1.2 del 2022, 3.4 e 3.8 del 2020 e 3.1 del 2019)
Dal documento emerge che le politiche infrastrutturali italiane puntano a coniugare efficacia, sostenibilità e inclusività, integrando investimenti pubblici e privati, promuovendo l’intermodalità e il collegamento con le reti europee, riducendo i divari territoriali e garantendo attenzione a sicurezza, innovazione e accessibilità.
La pianificazione strategica delle infrastrutture
Il documento ricorda che la pianificazione strategica nazionale in materia di infrastrutture e trasporti è aggiornata annualmente all’interno di un orizzonte decennale, e si mantiene pienamente allineata al PNRR e al Piano Complementare. Gli investimenti pubblici residui previsti includono circa 170 miliardi per il settore ferroviario, 37 miliardi per le infrastrutture stradali, 2,5 miliardi per il trasporto rapido urbano e 3,4 miliardi per gli investimenti portuali, mentre gli investimenti privati – come quelli in autostrade e aeroporti – seguono piani economico-finanziari regolamentati.
Obiettivi principali della strategia infrastrutturale:
· Promuovere i collegamenti intermodali, il che consentirà di favorire l’interoperabilità con la rete transeuropea TEN-T e di ridurre il trasporto su gomma nell’ultimo miglio, massimizzando l’uso di porti e ferrovie.
Il programma Connecting Europe Facility (CEF) ha supportato numerosi progetti ferroviari e intermodali: tra il 2014 e il 2020 sono stati co-finanziati 120 progetti, mentre per il periodo 2021-2027 ne sono previsti circa 92, con un’attenzione particolare ai corridoi transfrontalieri e ai principali corridoi europei. Per entrambe le programmazioni, più del 70 per cento del cofinanziamento è dedicato al comparto ferroviario
· Ridurre i divari infrastrutturali territoriali, con attenzione a interporti, porti e aree industriali.
Il documento riporta, a tale riguardo, che nei contratti di programma con RFI e ANAS sono previsti interventi strategici volti a ridurre i divari territoriali a livello infrastrutturale e nelle aree ricadenti nella Zona Economica Speciale Unica.
Con la revisione del PNRR, sono stati aggiornati gli interventi nei settori dei trasporti, della mobilità sostenibile, dell’idrogeno, del rinnovo dei parchi autobus e treni, delle infrastrutture idriche e della digitalizzazione della logistica, garantendo la cantierabilità degli investimenti e il rispetto delle scadenze. Nel settore ferroviario, è prevista la messa a gara dei servizi Intercity divisi in lotti entro il 2026, favorendo maggiore concorrenza e efficienza.
Altri interventi del PNRR già in avanzamento, che non stati oggetto di revisione, includono:
- interventi sulle infrastrutture idriche primarie;
In particolare, il documento segnala che per la messa in sicurezza dell’approvvigionamento idrico, vi è stato un avanzamento consistente degli interventi sulle infrastrutture idriche primarie, che consente di confermare il raggiungimento del target; in particolare, si è previsto il posticipo o la rimodulazione delle scadenze dei target, così da assicurare una programmazione realistica in relazione all’avanzamento progettuale e alle tempistiche tecnico?amministrative; in alcuni casi, è stato disposto l’accorpamento di investimenti omogenei o la confluenza di più linee d’azione in un’unica misura, per semplificare la governance e concentrare le risorse su un perimetro più mirato.
- ultimazione della digitalizzazione del traffico aereo, con l’entrata in funzione dei tre progetti previsti;
- aggiudicazione degli appalti per la realizzazione di 18 impianti di Cold ironing in 13 porti.
Al di fuori del PNRR, la legge di bilancio 2026 ha previsto ulteriori investimenti infrastrutturali:
- per la rete ferroviaria nazionale sono stati destinati 3,6 miliardi alla manutenzione straordinaria, che si aggiungono ai 1,8 miliardi stanziati dal decreto-legge n. 156/2025; è stata poi autorizzata una spesa di 5 milioni per gli anni 2026 e 2027 finalizzata a garantire, in caso di incidente, l’accessibilità in sicurezza alle gallerie ferroviarie superiori a un chilometro da parte del gestore della rete ferroviaria;
- per la rete stradale di interesse nazionale sono stati stanziati 1,6 miliardi per sviluppo e manutenzione nei prossimi due anni, con 90 milioni annui destinati ad ANAS per le attività di gestione e sorveglianza;
- sul fronte della mobilità, è stato previsto un apposito fondo dedicato alla mobilità delle persone con disabilità, destinato all’acquisto e all’adattamento di veicoli e servizi di trasporto speciale; sono state inoltre introdotte misure di sostegno per la rete aeroportuale regionale, con particolare attenzione agli scali minori.
Le politiche abitative e la rigenerazione urbana
Il documento, dopo avere dato conto della dinamica crescente dei prezzi delle abitazioni, segnatamente nei grandi centri urbani, illustra l’approccio integrato alle politiche abitative, fondato sul Piano Casa Italia e su interventi specifici a sostegno di famiglie, soggetti vulnerabili e interventi fiscali per i soggetti che soddisfano il bisogno abitativo mediante la locazione dell’immobile.
Il Piano Casa Italia e le altre misure di accesso all’abitazione
Il Piano Casa Italia rappresenta il principale strumento per la programmazione delle politiche abitative, secondo obiettivi di sostenibilità, valorizzazione del patrimonio immobiliare esistente, rigenerazione urbana, coesione sociale e contenimento del consumo di suolo.
Il Piano ha una dotazione finanziaria di 970 milioni di euro ed è stato oggetto di una riforma organica ad opera della legge di bilancio 2026 (L. 199/2025, articolo 1, comma 783-784), per semplificarne gli strumenti programmatori e di coordinamento istituzionale.
Altri strumenti di competenza del Governo sono:
- il Fondo di Garanzia per la Prima Casa a sostegno di giovani coppie, individui di età inferiore a 36 anni, famiglie monogenitoriali e inquilini di alloggi popolari, prorogato dalla legge di bilancio 2026;
- i fondi della Politica di coesione dell’Unione Europea e ulteriori fondi nazionali;
- le risorse del Piano nazionale degli interventi e dei servizi sociali per il triennio 2024-2026;
- parte delle risorse per l’attuazione del Piano Sociale per il Clima (L. 199/2025, articolo 1, comma 782);
- le iniziative di valorizzazione del patrimonio immobiliare pubblico, coordinate dalla nuova Cabina di regia per la valorizzazione e dismissione del patrimonio immobiliare pubblico, con particolare riferimento all’autorizzazione al MEF a sottoscrivere quote dei fondi istituiti da INVIMIT SGR per la razionalizzazione e valorizzazione degli immobili pubblici (articolo 3, comma 4-quater, D.L. 156/2025);
- le detrazioni fiscali per gli individui titolari di contratti di locazione di immobili destinati ad abitazione principale.
Ulteriori approfondimenti sono disponibili nel tema Politiche abitative a cura del Servizio Studi della Camera dei deputati.

In risposta all’emergenza abitativa, l’UE ha avviato una serie di iniziative coordinate, a partire dal primo Piano europeo per aumentare l'offerta di alloggi a prezzi accessibili, sostenibili e di qualità, con azioni coordinate tra i Paesi dell'UE. Il Piano punta a mobilitare investimenti, ma anche a sostenere l’efficienza energetica e la ristrutturazione degli edifici.
Le prossime tappe annunciate dal Piano includono, tra l’altro, iniziative legislative sulle locazioni a breve termine e sui servizi di costruzione. La Commissione europea, la Banca europea per gli investimenti (BEI) e le banche nazionali e regionali di promozione stanno elaborando una piattaforma per gli investimenti nel settore dell'edilizia abitativa.
Parallelamente, la Commissione europea ha presentato una decisione riveduta sui servizi di interesse economico generale ed una Strategia europea per la costruzione di alloggi, mentre il Parlamento europeo ha recentemente adottato una risoluzione che sottolinea la necessità di iniziative per contribuire ad affrontare l’aumento dei prezzi e la carenza di abitazioni, sostenendo la costruzione e la ristrutturazione.
Per effetto revisione intermedia della politica di coesione 2021-2027, la Commissione europea fa presente che gli Stati Membri hanno complessivamente riallocato verso nuove priorità 34 miliardi di euro, di cui 3,3 miliardi destinati ad alloggi sostenibili a prezzi accessibili, a sostegno dell’inclusione sociale.
Per quanto riguarda l’Italia, dei circa 7 miliardi complessivamente riprogrammati, circa 1,1 miliardi di euro è stato destinato al settore dell’edilizia abitativa.
Gli investimenti PNRR e PNC
Le misure del PNRR volte al contrasto del disagio abitativo, all’aumento della disponibilità di alloggi e alla rigenerazione urbana evidenziate dal documento sono:
- i Piani Urbani Integrati (M5C2-2.2), per i quali si prevedono l’accelerazione dei lavori per completare almeno 300 interventi entro giugno 2026, la piena attuazione dei progetti dedicati agli insediamenti abusivi e la finalizzazione delle convenzioni con i beneficiari, così da garantire l’utilizzo integrale delle risorse e il conseguimento dei risultati attesi in termini di rigenerazione urbana e inclusione sociale
- il Programma innovativo nazionale per la qualità dell’abitare (PINQuA) (M5C2-2.3), per il cui completamento le scadenze sono state prorogate a giugno 2026;
- l’efficientamento energetico dell’edilizia residenziale pubblica (M7-I17), per il quale sono state completate le procedure ad evidenza pubblica per la sottoscrizione di convenzioni di finanziamento finalizzate al conseguimento del target;
- la messa a disposizione di 30.000 alloggi per studenti a tariffe calmierate (M4C1-1.7), per cui sono state adottate le necessarie disposizioni di legge e l’accordo attuativo dello strumento finanziario e sono in fase di completamento le attività di messa a disposizione degli alloggi, ai fini del raggiungimento dell’obiettivo;
- gli investimenti nell’edilizia sociale a prezzi accessibili previsti dalla finestra Social Investment and Skills nell’ambito della misura InvestEU.
Per le informazioni di dettaglio sugli investimenti sono disponibili le apposite schede sul sito InvestEU: Fondo investimenti per l’abitare e Investment Platform for Social Infrastructure con CDP Real Asset SGR.
- l’investimento Housing temporaneo e Stazioni di posta per le persone senza fissa dimora (M5C2I1.3), che permette ad almeno 12.364 persone senza fissa dimora di accedere ad un alloggio temporaneo e di usufruire di piccoli centri servizio per promuovere l’autonomia e l’integrazione sociale, che è stato conseguito;
- l’investimento che permette il rinnovo degli spazi domestici e/o fornitura di dispositivi TIC per 3.120 persone (M5C2I1.2).
Per approfondimenti sulle misure PNRR-PNC, si rinvia all’approfondimento a cura del Servizio Studi.
II.5 Il potenziamento del servizio sanitario nazionale
In tema di potenziamento del Servizio sanitario nazionale il Documento di finanza pubblica delinea un quadro complessivo sugli ambiti relativi al completamento degli investimenti del PNRR e alla continuità delle riforme nei prossimi anni, alle risposte per assicurare il soddisfacimento dei bisogni futuri, al monitoraggio della spesa sanitaria ed alla riduzione delle liste d’attesa.
Completamento investimenti PNRR e continuità delle riforme
In particolare, in merito al PNRR-Salute (Missione 6, Componente 2), il Documento dà conto dello stato di avanzamento degli investimenti dedicati, in particolare, all’attivazione delle Case di comunità (a dicembre 2025 avviati cantieri e forniture per 1327 interventi) e degli Ospedali di comunità (a dicembre 2025 avviati cantieri e forniture per 402 interventi), alla digitalizzazione delle strutture ospedaliere (280 entro il 2025), all’assistenza domiciliare (al secondo semestre 2025 1,55 mln over 55 assistiti in tale modalità).
Vengono poi riferiti gli obiettivi raggiunti in tema di utilizzo della telemedicina per i pazienti cronici, di Fascicolo Sanitario Elettronico, e descritti gli avanzamenti realizzati per i processi e sistemi di monitoraggio ed i modelli predittivi del Ministero della salute, per la creazione di un archivio delle esperienze regionali di telemedicina e per la realizzazione dei due obiettivi relativi all’attribuzione di finanziamenti a programmi o progetti di ricerca Proof of Concept nel campo delle malattie rare e dei tumori rari, e sulle malattie altamente invalidanti, per i quali sono stati erogati i primi finanziamenti a giugno 2025.
Il Documento ricorda poi che la legge di bilancio per il 2026 (L. n.199/2025, commi 362-365), al fine anche di garantire una riduzione di carico sui servizi di emergenza, ha inserito la possibilità di assunzioni a tempo indeterminato di personale sanitario, da parte degli enti e aziende del Servizio sanitario nazionale, in deroga ai limiti di spesa vigenti per il personale del Servizio sanitario regionale, nel limite complessivo di 450 milioni di euro annui, decorrenti dall'anno 2026, dettando contestualmente previsioni per una valorizzazione del personale sanitario operante nei servizi citati.
Assicurare il soddisfacimento dei fabbisogni futuri
Quanto alle risposte ai fabbisogni futuri in tema di personale sanitario, con un trend in crescita trainato dall’invecchiamento della popolazione e dall’aumento di patologie croniche, il Documento menziona, tra gli investimenti del PNRR, l’erogazione di 1500 borse di studio aggiuntive per la formazione specifica in medicina generale.
Vengono inoltre ricordati il disegno di legge delega sulla riforma delle professioni sanitarie (A.C. 2700, all’esame della Camera), la modifica delle mansioni e del percorso di formazione del personale infermieristico, il potenziamento della prevenzione e della diagnosi precoce (per i quali la legge di bilancio 2026 ha stanziato 238 milioni di euro per il triennio), il rafforzamento delle risorse per la ricerca, lo stanziamento di nuove risorse (circa 255 milioni nel triennio) per l’attuazione del Piano nazionale di salute mentale, con l’assunzione di personale sanitario e socio-sanitario dedicato.
Monitoraggio della spesa sanitaria
In merito al monitoraggio della spesa sanitaria, che lo Stato svolge attraverso un controllo centralizzato sui servizi sanitari regionali, il Documento, dopo aver fornito un quadro generale delle regole che lo governano, sottolinea che nel 2024 le regioni in piano di rientro, iniziato negli anni passati, sono 7. Tutte le regioni nel 2024, ad eccezione del Molise (in piano di rientro), hanno assicurato l’equilibrio del settore sanitario.
A supporto dell’attività di monitoraggio opera il Sistema Tessera sanitaria: la messa in opera di tale specifico strumento rientra tra gli interventi previsti dalla Missione 6 del PNRR.
Riduzione delle liste d’attesa
Sul tema della riduzione delle liste di attesa il Documento ricorda che è in corso di finalizzazione il Piano Nazionale di Governo delle liste di attesa 2025-2027: tra le innovazioni più importanti in esso contenute segnala l’introduzione di strumenti digitali centralizzati e il miglioramento dei modelli di gestione e monitoraggio delle liste e dei tempi di attesa.
Continua inoltre l’operatività della Piattaforma nazionale delle liste di attesa (istituita dal D.L. n. 73/2024 c.d. Liste d’attesa, e per il cui funzionamento è stato emanato il Decreto del Ministero della salute del 17 febbraio 2025 ), con la quale è possibile evidenziare lo stato dei tempi di attesa nell’ultimo quinquiennio per ciascuna Regione italiana in relazione ad alcune prestazioni specialistiche.
Si ricorda che il citato D.L. n. 73/2024 ha previsto l’istituzione della Piattaforma nazionale delle Liste di Attesa a livello interregionale e degli strumenti di controllo, condivisi tra Ministero della salute, Regioni e un Organismo di verifica e controllo, stabilendo inoltre che, qualora la prestazione assistenziale non sia erogabile nei tempi previsti nel Piano Nazionale di Governo delle Liste di Attesa, essa deve essere assicurata mediante prestazione in intramoenia o da privato accreditato, con il pagamento del ticket a carico del richiedente.
II.6 Il potenziamento della rete di protezione e inclusione sociale e misure a contrasto della povertà
L’Assegno di Inclusione e il Supporto per la Formazione e il Lavoro
Si ricorda preliminarmente che il D.L. 48/2023 ha introdotto, a decorrere dal 1° gennaio 2024, l'Assegno di inclusione (ADI) quale misura nazionale di contrasto alla povertà, alla fragilità e all'esclusione sociale delle fasce deboli attraverso percorsi di inserimento sociale, nonché di formazione, di lavoro e di politica attiva del lavoro. Le modalità attuative di tale misura sono state definite con DM del 13 dicembre 2023. Al Ministero del lavoro e delle politiche sociali è altresì demandata la definizione di un Piano triennale di contrasto alla irregolare percezione dell'ADI, adottato con DM 28 settembre 2023, n. 121. I requisiti relativi alla condizione economica e reddituale per il riconoscimento del beneficio, nonché il relativo importo, sono stati modificati dalla legge di bilancio 2025 (art. 1, c. 198-199,L. 207/2024).
Sul tema la Relazione annuale osserva che, a seguito delle modifiche apportate dalla legge di bilancio 2026 (commi 158-161, L.199/2025), è stato eliminata la sospensione di un mese dell'erogazione dell’ADI, originariamente prevista sia al primo rinnovo sia ai successivi. Tale assegno viene erogato per un massimo di 18 mesi e può essere rinnovato per periodi ulteriori di dodici mesi. La medesima legge di bilancio 2026 ha inoltre previsto la riduzione del cinquanta per cento dell'importo della prima mensilità di rinnovo rispetto al beneficio mensile dell'assegno.
Resta confermato il contributo straordinario integrale per coloro che hanno completato i loro primi diciotto mesi nel novembre 2025. Si ricorda, infatti, che per il 2025, ai beneficiari interessati dalla soprarichiamata sospensione e che hanno presentato domanda per il rinnovo dell'Assegno, previa verifica della sussistenza dei requisiti previsti, è stato riconosciuto un contributo straordinario aggiuntivo pari all'importo della prima mensilità di rinnovo, comunque non superiore a 500 euro (commi 1 e 2 dell'articolo 10-ter del decreto-legge 26 giugno 2025, n. 92). Tale contributo straordinario, in base a quanto precisato dalla già citata legge di bilancio 2026 (comma 159, L. 199/2025), spetta, nello specifico, ai nuclei familiari per i quali il diciottesimo mese di percezione del beneficio dell'assegno di inclusione, prima della sospensione, ricade nel mese di novembre 2025.
La Relazione, quindi, rileva che, in base a dati del monitoraggio ministeriale, tra gennaio 2024 e dicembre 2025, il numero delle persone coinvolte è costituito da circa 2,2 milioni di individui (di cui 1,2 nel Sud e nelle isole) e che, grazie alle misure introdotte con la legge di bilancio, per il 2025, l’assegno medio mensile dell’ADI è cresciuto dai 616 euro del 2024 ai 755 euro del 2025.
Per quanto riguarda il programma di Supporto per la Formazione e il Lavoro, la Relazione rileva che i beneficiari da settembre 2023 a dicembre 2025 risultano 228.307, con 7,4 mensilità percepite in media.
Si ricorda che il Supporto Formazione Lavoro rappresenta una misura di attivazione al lavoro, mediante la partecipazione a progetti di formazione, di qualificazione e riqualificazione professionale, di orientamento, di accompagnamento al lavoro e di politiche attive del lavoro comunque denominate, ivi compresi il servizio civile universale e i progetti utili alla collettività.
La Relazione osserva che, nel complesso, le misure assunte sia in materia di ADI sia in tema di Supporto per la Formazione e il Lavoro (SFL) comportano un miglioramento del reddito medio disponibile di oltre 1.300 euro annui a beneficio di un milione di famiglie (circa il 3,9 per cento delle famiglie residenti).
Altre iniziative
Il Documento riporta, inoltre, le iniziative adottate per la promozione dell’inclusione e della protezione sociale.
La principale misura richiamata è il nuovo Piano nazionale degli interventi e dei servizi sociali per il triennio 2024-2026, finalizzato a garantire livelli minimi di prestazioni sociali sul territorio. Tale Piano, adottato con decreto del Ministro del lavoro e delle politiche sociali di concerto con il Ministro dell'economia e delle finanze (D.M. 2 aprile 2025), contiene misure volte al rafforzamento del servizio sociale, dei servizi per l’infanzia e l’adolescenza, del sostegno alla disabilità e alla non autosufficienza e del contrasto alla violenza di genere. Inoltre, il Governo evidenzia la messa in consultazione del Piano d’azione Nazionale dell’Economia Sociale. Tale Piano ha l’obiettivo di favorire la collaborazione tra i soggetti dell’Economia Sociale e azioni volte a uniformare e modernizzare le politiche pubbliche.
Il Documento, oltre all’ADI, riporta le seguenti misure di contrasto alla povertà:
§ il rifinanziamento e il potenziamento della Carta “Dedicata a Te”;
La legge di bilancio per il 2026 (articolo 1, comma 5, L. n. 199 del 2025) ha incrementato di 500 milioni di euro per ciascuno degli anni 2026 e 2027 la dotazione del Fondo per l’acquisto dei beni di prima necessità istituito dal comma 450, art. 1, della Legge n. 197 del 2022 (legge di Bilancio 2023) nello stato di previsione del MASAF, destinato all'acquisto di beni alimentari di prima necessità da parte dei soggetti che presentano un ISEE non superiore a 15.000 euro, da fruire mediante apposito sistema abilitante tramite uno strumento di pagamento denominato Carta “Dedicata a Te”.
§ l’incremento delle maggiorazioni sociali per i pensionati a basso reddito, diventato strutturale dal 2026;
§ il finanziamento e il potenziamento del Fondo per la distribuzione di derrate alimentari alle persone indigenti, con una dotazione strutturale, a decorrere dal 2025, di 50 milioni di euro (articolo 1, comma 102, L. n. 207 del 2024 – legge di bilancio per il 2025);
Con il DM del 20 giugno 2025 è stato adottato il programma di distribuzione di derrate alimentari alle persone indigenti per l'anno 2025
§ misure per mitigare l’impatto dei costi dell’energia sui clienti finali domestici e le imprese;
§ l’istituzione del Fondo Dote per la Famiglia (articolo 1, commi 270-272, L. n. 207 del 2024 – legge di bilancio per il 2025), con una dotazione di 30 milioni di euro per l'anno 2025, per la corresponsione di contributi (fino a 300 euro per beneficiario) per le prestazioni sportive e ricreative erogate in favore dei minori tra i 6 e i 14 anni di età, in periodi extra scolastici, da parte delle associazioni e società sportive dilettantistiche, iscritte al Registro nazionale delle attività sportive dilettantistiche (RASD), e degli enti del Terzo settore, iscritti al Registro unico nazionale del Terzo settore (RUNTS).
Infine, il Governo prevede di potenziare i centri servizi per il contrasto alla povertà e sostenere le misure relative all’accessibilità all’abitazione (Housing First e Housing Led), alla residenza anagrafica per i senza fissa dimora ai neomaggiorenni in uscita dai percorsi di tutela.
II.7 Transizione verde, sicurezza energetica e protezione ambientale: le riforme e gli investimenti del Pnrr
(CSR n. 5.1 e 5.2 del 2025, 2 e 4.1 del 2024, 1.3 del 2023, 1.2 del 2022, 1.3 del 2021, 3.4 del 2020 e 3.1 del 2019)
In relazione alle tensioni geopolitiche in Medio Oriente e alla conseguente volatilità dei mercati energetici, sono state adottate misure volte a mitigare gli impatti su cittadini e imprese. In tale ambito, il D.L. n. 33/2026 e il D.L. n. 38/2026 dispongono una riduzione delle accise su benzina, gasolio e gas di petrolio liquefatti (GPL) fino a maggio 2026, nonché il riconoscimento di crediti d'imposta per i settori dell'autotrasporto, della pesca e dell'agricoltura.
Attuazione del PNIEC e Sviluppo delle Rinnovabili
Il percorso verso gli obiettivi di decarbonizzazione previsti dal Piano Nazionale Integrato Energia e Clima (PNIEC) risulta coerente con gli impegni in sede europea. Al fine di incrementare la produzione di energia da fonti rinnovabili, il quadro regolatorio è stato aggiornato attraverso:
- l'introduzione di termini temporali per le Regioni ai fini della predisposizione delle zone di accelerazione per gli impianti a fonti di energia rinnovabile (FER);
- l'operatività della Piattaforma delle aree idonee, per la semplificazione degli iter autorizzativi relativi agli impianti eolici e fotovoltaici (in conformità alla Direttiva europea RED III);
- l'adozione dei decreti attuativi in materia di FER X, Energy Release, Comunità Energetiche e Conto termico 3.0.
A supporto degli obiettivi di riduzione delle emissioni, è stato altresì istituito il Registro dei crediti di carbonio forestali. Si segnala inoltre che il D.L. n. 21/2026 ha introdotto un meccanismo di riduzione degli oneri in bolletta mediante rimborsi ai produttori termoelettrici. Tale meccanismo prevede l'obbligo di trasferimento del beneficio sui prezzi di vendita, sotto la vigilanza dell'Autorità di Regolazione per Energia Reti e Ambiente (ARERA).

In relazione all’impatto sui mercati energetici globali del conflitto in corso in Medio Oriente, la Commissione europea ha proposto, attraverso la presentazione della comunicazione AccelerateEU del 22 aprile 2026, azioni per fornire un aiuto immediato alle famiglie e alle industrie europee, in particolare a quelle più vulnerabili, avviando nel contempo l'Europa verso l'indipendenza energetica.
La comunicazione si concentra in particolare su cinque misure con effetti sia a breve che a lungo termine: maggiore coordinamento a livello dell'UE; proteggere i consumatori e l'industria dagli shock dei prezzi attraverso misure che includono anche un quadro temporaneo per gli aiuti di Stato a sostegno dei settori economici più esposti; accelerare il passaggio all'energia pulita e all'elettrificazione autoctone; rafforzare il sistema energetico dell’UE; promuovere gli investimenti.
Per accelerare le procedure di rilascio delle autorizzazioni di progetti di energia rinnovabile e di progetti di infrastrutture energetiche, il 10 dicembre 2025 la Commissione europea ha presentato una proposta di direttiva che modifica la direttiva sulle energie rinnovabili, la direttiva sul mercato dell’energia elettrica e la direttiva sul mercato del gas (v. dossier RUE).
La proposta fa parte di un pacchetto che include anche una proposta di regolamento sugli orientamenti per le infrastrutture energetiche transeuropee (proposta TEN-E).
Presso la Camera, la proposta di direttiva è stata esaminata, ai fini della verifica di conformità al principio di sussidiarietà, dalla Commissione Politiche dell’UE, che il 25 marzo 2026, ha adottato un documento recante una valutazione di conformità, pur ritenendo la proposta solo parzialmente conforme al principio di proporzionalità.
Nello stesso giorno la Commissione Politiche dell’UE ha inoltre approvato un parere motivato sulla proposta TEN-E ritenendola non conforme ai principi di sussidiarietà e proporzionalità.

Con riferimento alla direttiva in materia di prestazione energetica nell’edilizia (c.d. “case green”), rispetto alla quale il DFP annuncia il recepimento e la presentazione del Piano Nazionale di Ristrutturazione degli Edifici che è in fase di finalizzazione, la Commissione europea ha avviato due procedure d’infrazione nei confronti dell’Italia.
In particolare l’11 marzo 2026 ha avviato la procedura d’infrazione n. 2024/2026 poiché l’Italia non ha presentato la proposta di piano nazionale di ristrutturazione degli edifici entro il 31 dicembre 2025 come previsto dalla direttiva. Il 21 novembre 2025 ha inoltre deciso di avviare la procedura di infrazione n. 2186/2025 per l'incompleto recepimento nel diritto nazionale dell'articolo 17, paragrafo 15, della direttiva, in quanto ha concluso che l’Italia non ha pienamente attuato né pienamente illustrato l'eliminazione graduale degli incentivi finanziari per l'installazione di caldaie autonome a combustibili fossili entro il termine del 1º gennaio 2025.
Con riferimento al mancato recepimento della direttiva (UE) 2023/2413 (c.d. RED III), l’11 dicembre 2025 la Commissione europea ha inviato all’Italia un parere motivato ai sensi dell’articolo 258 del TFUE, nell’ambito della procedura d’infrazione n. 228/2025.
Il termine di recepimento della direttiva RED III era infatti fissato al 21 maggio 2025, salvo alcune specifiche disposizioni alle quali gli Stati membri avrebbero dovuto conformarsi entro il 1° luglio 2024.
A febbraio 2025, per il mancato recepimento di tali specifiche disposizioni, relative tra l’altro all’accelerazione delle procedure di autorizzazione per i progetti di energia rinnovabile, la Commissione europea aveva già deciso di inviare un parere motivato all’Italia, nell’ambito della procedura d’infrazione n. 232 aperta nel settembre 2024.
A causa del mancato rispetto delle norme in materia di inquinamento atmosferico previste dalla direttiva sulla qualità dell’aria, sono pendenti nei confronti dell’Italia quattro procedure di infrazione (procedure n. 2025/2187; 2020/2299; 2015/2043; 2014/2147).
In particolare, l’11 dicembre 2025 la Commissione europea ha avviato la procedura di infrazione n. 2025/2187 poiché gli agglomerati di Napoli e Palermo hanno superato da diversi anni i valori limite per l'NO2 e i piani per la qualità dell'aria adottati non sono adeguati per conseguire la conformità in un breve lasso di tempo.
Il 30 ottobre 2020 la Commissione europea ha avviato inoltre la procedura di infrazione 2020/2299 invitando l'Italia a conformarsi alle prescrizioni della direttiva per quanto riguarda il materiale particolato (PM2,5), il cui valore limite non è stato rispettato in diverse città della valle del Po (fra cui Venezia, Padova e alcune zone nei pressi di Milano).
Per la procedura di infrazione 2015/2043, la Corte di Giustizia con sentenza del 12 maggio 2022, emessa ai sensi dell’art. 258 del TFUE su ricorso della Commissione europea, ha riconosciuto l’inadempimento dell’Italia per violazione della medesima direttiva, con particolare riferimento al superamento sistematico e continuato del valore limite del biossido di azoto che avrebbero dovuto essere rispettati già nel 2010.
In caso di mancata ottemperanza alla sentenza, la Commissione europea potrebbe deferire l’Italia alla Corte di giustizia per chiederne la condanna al pagamento di sanzioni pecuniarie, ai sensi dell’art. 260 del TFUE.
Anche nell’ambito della procedura di infrazione 2014/2147 ("Superamento sistematico e continuato dei valori limite applicabili alle microparticelle PM10 in determinate zone e agglomerati italiani"), il 10 novembre 2020 è stata adottata una sentenza con la quale, ai sensi dell’art. 258 del TFUE, la Corte di giustizia europea (causa 644/18) ha accertato che l’Italia ha violato la direttiva. In tal caso la Commissione europea ha però proceduto anche all'invio all’Italia di una lettera di costituzione in mora ex art. 260 TFUE per la persistente mancata esecuzione della sentenza della Corte di giustizia dell'UE e in assenza di una risposta soddisfacente, potrà decidere di deferirla alla Corte stessa, con la richiesta di irrogare sanzioni pecuniarie.
Il piano Mattei
La governance del Piano Mattei è stata definita con il decreto-legge n. 161/2023. Il perimetro operativo del Piano è stato successivamente esteso a 18 Paesi del continente africano.
Nella sua prima fase, la misura ha previsto una dotazione iniziale di 5,5 miliardi di euro (articolata in crediti, operazioni a dono e garanzie), di cui circa 3 miliardi a valere sul Fondo Italiano per il Clima e 2,5 miliardi derivanti dai fondi della Cooperazione allo sviluppo. Nel corso del 2025, il Fondo Italiano per il Clima ha approvato progetti per circa 1,2 miliardi di euro. Tra le iniziative in corso di attuazione si rilevano la Roadmap to Connect Africa to Europe — che include l'Italia come hub energetico e la Tunisia come partner strategico (interconnessione elettrica ELMED) — e progetti infrastrutturali in Mozambico, Egitto, Costa d'Avorio e Kenya.
Tecnologie per la transizione energetica
Il DFP ricorda che, nell’ottica di rafforzare la sicurezza energetica, è stato presentato il disegno di legge delega per la definizione di un quadro normativo organico in materia di cattura e stoccaggio della CO2, per la promozione dell’impiego dell’idrogeno e per il rafforzamento degli strumenti volti alla riduzione delle emissioni di metano.
Si ricorda che, come indicato dal DFP 2025, tale disegno di legge è collegato alla manovra di finanza pubblica. L’esame di tale ddl (Atto Senato n. 1836), assegnato in sede referente alla 8a Commissione (Ambiente) del Senato, non è ancora iniziato (A.S. 1836.
Parallelamente, è in discussione in sede parlamentare un'ulteriore delega legislativa finalizzata a reintrodurre la produzione di energia nucleare di nuova generazione e a istituire una specifica Autorità di regolazione settoriale. Si segnala, infine, lo schema di d.lgs. recante attuazione della direttiva (UE) 2024/1788 (A.G. 395), il quale ha introdotto all’interno del d.lgs. n. 93/2011 il Titolo II-bis - Mercato dell'idrogeno, recante disposizioni in materia di funzionamento e regolazione del mercato dell'idrogeno.
Il piano sociale per il clima
In relazione al Piano Sociale per il Clima (PSC), il DFP ricorda che tale piano rappresenta la condizione necessaria per l’utilizzo delle risorse del Fondo Sociale per il Clima destinate all’Italia (pari a circa 9,3 miliardi di euro, comprensivi del cofinanziamento nazionale pari al 25%) e “non è dunque un semplice adempimento, ma uno strumento necessario per la definizione di misure adeguate a favorire un processo di transizione energetica inclusivo”. Il piano infatti, come evidenziato dal DFP, si articola in misure per l’edilizia e per i trasporti, tutte rivolte a soggetti in condizione di vulnerabilità o di povertà energetica (tra le quali una misura temporanea di sostegno al reddito per attenuare l’impatto sul costo della bolletta collegato all’introduzione dell’ETS2) o a specifiche aree in condizione di marginalità o povertà legata ai trasporti.
Il DFP evidenzia altresì che, nei prossimi mesi, il testo del Piano sarà consolidato e trasmesso alla Commissione europea per l’approvazione che dovrebbe avvenire entro i successivi cinque mesi.
Utili elementi di informazione sul piano in questione e sulla relativa disciplina normativa sono contenuti nel paragrafo “Il Piano sociale per il clima (PSC)” del tema “Cambiamenti climatici”.
Si ricorda inoltre che l’art. 2 del Regolamento (UE) 2026/667, dell’11 marzo 2026, prevede il rinvio al 2028 dell'operatività del sistema di scambio di quote di emissioni di gas serra per i settori dell'edilizia e del trasporto stradale e degli ulteriori settori interessati (cioè il sistema ETS2).
Avanzamento del PNRR (Missione 2 e REPowerEU)
La Missione “Rivoluzione verde e transizione ecologica” del PNRR presenta una dotazione di 56,82 miliardi di euro. Al mese di novembre 2025, risulta completato l'85% dei progetti previsti, con un'erogazione di spesa pari a circa il 45% delle risorse stanziate. Tra le misure di maggiore entità figura il rafforzamento dell'Ecobonus (13,95 miliardi di euro), che ha interessato la riqualificazione di oltre 36 milioni di metri quadri di patrimonio edilizio, per un risparmio stimato superiore a 256 ktep/anno. Si rilevano inoltre investimenti sulle smart grid, il rinnovo del parco mezzi del trasporto pubblico e la misura “Parco Agrisolare” (con oltre 23.000 progetti ammessi a finanziamento). Nell'ambito delle misure afferenti al capitolo REPowerEU, si registra l'avanzamento dei progetti relativi alle Hydrogen Valleys e al potenziamento delle reti di trasmissione del gas e dell'energia elettrica (tra cui il collegamento Tyrrhenian Link tra Sicilia e Campania).
Protezione ambientale e cambiamento climatico
Il DFP illustra le principali misure adottate dal Governo italiano per proteggere l'ambiente e rafforzare la resilienza economica al cambiamento climatico, articolate su quattro fronti.
In materia di assicurazioni obbligatorie per le imprese, dal 2026 tutte le imprese (con l’esclusione di quelle agricole) dovranno stipulare polizze contro terremoti, alluvioni, frane e inondazioni. Il mancato adempimento comporta l'esclusione da contributi e incentivi pubblici. Per l'agricoltura esiste invece il Fondo Mutualistico Agri-CAT.
Riguardo all’adattamento climatico, è stato istituito un Osservatorio nazionale e avviata l'implementazione del Piano Nazionale di Adattamento al Cambiamento Climatico (PNACC) a livello regionale e comunale. È stato inoltre adottato un Piano d'Azione per il miglioramento della qualità dell'aria da 2,4 miliardi di euro, che tocca agricoltura, mobilità sostenibile e riscaldamento.
In tema di approvvigionamento idrico sono in corso investimenti PNRR da circa 2 miliardi di euro per le infrastrutture idriche, con il 40 per cento destinato al Mezzogiorno. Il Piano PNISSI prevede ulteriori finanziamenti (circa 1 miliardo di euro nel 2025 e 800 milioni di euro nel 2026) e l'istituzione di un apposito Fondo nazionale (FNIISSI) destinato a finanziare prioritariamente i progetti del PNISSI.
A giugno 2025, relativamente a tecnologia e monitoraggio è stato completato il Progetto SIM (500 milioni di euro da PNRR), una piattaforma che integra intelligenza artificiale e supercalcolo per la gestione del rischio idrogeologico, incendi boschivi, monitoraggio dell’inquinamento marino, l’agricoltura di precisione, la lotta agli illeciti ambientali e il supporto alla protezione civile.
Sono stati inoltre stanziati 2,5 milioni di euro, relativi al triennio 2025-2027, per il monitoraggio delle sostanze PFAS nelle acque.
II.8 La strategia per la transizione digitale
(CSR n. 3.1, 4.1, 6.3 del 2025, 4.1 del 2024, 1.3 del 2023, 1.2 del 2022, 1.3 del 2021, 3.4 e 3.8 del 2020)
Secondo quanto riportato dal Documento di Finanza Pubblica (DFP) presentato ad aprile 2026, il PNRR continua a rappresentare la leva principale per l’avanzamento della transizione digitale del Paese, cui, a seguito della revisione del Piano, è destinato il 26,5 per cento delle risorse complessive. Nel quadro degli obiettivi previsti al 2030 per il decennio digitale, il documento evidenzia progressi significativi nello sviluppo delle infrastrutture digitali e dei servizi pubblici digitali, nonché nel rafforzamento della digitalizzazione delle imprese e nella diffusione dell’intelligenza artificiale, soprattutto tra le aziende di maggiori dimensioni, mentre permangono rilevanti criticità in relazione alle competenze digitali di base della popolazione.
Competenze digitali
Con riferimento alle competenze digitali, il documento dà conto del rafforzamento, rispettivamente: delle competenze progettuali e di design delle amministrazioni nell’erogazione di siti e servizi digitali (“Citizen Experience”); delle competenze per la popolazione a rischio di esclusione digitale, tramite il Servizio Civile Digitale e la creazione di Centri di Facilitazione Digitale; dell’accessibilità dei servizi pubblici digitali.
Sono state altresì rafforzate: le competenze digitali nei percorsi scolastici e universitari, e nei corsi di formazione professionale per favorire la partecipazione al mercato del lavoro di persone vulnerabili o con disabilità, nonché le azioni a supporto del trasferimento tecnologico.
Con le risorse del Piano nazionale complementare sono stati realizzati, attraverso il Fondo per la Repubblica Digitale, 12 bandi – per 134 milioni di euro complessivi – destinati a migliorare le competenze digitali dei giovani, delle donne, dei disoccupati e inoccupati, dei lavoratori le cui prestazioni sono a rischio di automazione, proprio per migliorarne le garanzie di occupabilità o le condizioni di lavoro. La platea dei beneficiari si attesta intorno alle 160 000 persone.
Infine, nel 2026 oltre 3 600 persone potranno beneficiare gratuitamente dei 26 progetti selezionati, nell’ambito del bando ‘Fuoriclasse’ per la formazione digitale e il reinserimento sociale dei detenuti, per uno stanziamento complessivo di 10 milioni di euro.
Infrastrutture digitali e coesione territoriale
Con riferimento alle infrastrutture digitali, il documento riporta che la copertura FTTP (Fiber to the premises, quindi fibra ottica che arriva fino ai locali finali) ha raggiunto il 70,7 per cento, in linea con la media UE, con un tasso annuale di crescita superiore a quello medio europeo. Sulle reti ad altissima capacità (c.d. Very High Capacity Networks – VHCN) si registra un’espansione analoga, mentre la copertura 5G si attesta al 99,5 per cento.
Per quanto riguarda lo stato di avanzamento degli investimenti previsti dal PNRR relativi alla realizzazione di reti ultraveloci a banda ultra-larga, con conclusione prevista entro giugno 2026, anche a seguito della rimodulazione del Piano di novembre 2025, il documento riporta un avanzamento complessivamente significativo alla data di novembre 2025.
Nel dettaglio:
§ con riferimento al Piano Italia a 1 Giga, risulta assicurata la connettività a oltre l’80 per cento dei civici e a oltre il 77,2 per cento delle case sparse da realizzare;
§ per quanto concerne il Piano 5G, è stata conseguita una copertura pari a 1.249 km² di territorio e 15.627 km di strade urbane, corrispondenti al 124 per cento del target UE. Risultano inoltre 332 nuovi siti radiomobili realizzati e 7.818 siti collegati in backhauling in fibra;
§ con riferimento al Piano Scuola Connessa, sono stati realizzati il 78 per cento degli interventi relativi alle scuole interessate;
§ per quanto riguarda il Piano Sanità Connessa, sono state connesse il 90 per cento delle strutture sanitarie interessate;
§ nell’ambito della rimodulazione del PNRR, è stato inoltre introdotto il Fondo Nazionale Connettività, finalizzato a incentivare gli investimenti privati nelle reti a banda ultra-larga, con gestione affidata a Invitalia S.p.A.; il Fondo è volto alla copertura dei civici individuati mediante mappature coerenti con gli Orientamenti UE sugli aiuti di Stato per le reti a banda larga.
Per maggiori dettagli sulle misure relative alle infrastrutture digitali, si rimanda all’apposito tema, mentre per approfondimenti sullo stato di attuazione del PNRR si rinvia all'apposita sezione, pubblicati nel Portale di Documentazione della Camera dei deputati.
La relazione evidenzia, inoltre, che si registrano progressi nell’ambito dell’investimento a supporto della Strategia Cloud Italia. Si tratta dell’investimento Infrastrutture digitali (M1C1 1.1 del PNRR) che ha l'obiettivo di garantire che i sistemi, le serie di dati e le applicazioni della PA siano ospitati in data center affidabili. Secondo quanto riportato nel Documento, nel 2025, sono stati emanati cinque avvisi rivolti a PAC e strutture sanitarie per circa 355 milioni, al fine di garantire elevati standard di sicurezza e l’interoperabilità dei data center. Attualmente 58 data center della PA rispettano pienamente i requisiti tecnici e di sicurezza richiesti dal Regolamento dell’Agenzia per la cybersicurezza nazionale - ACN 27 giugno 2024, n. 21007 e, il 54 per cento di essi, risulta idoneo a ospitare non solo dati e servizi ordinari, ma anche servizi e informazioni classificate come critiche.
Digitalizzazione dei servizi pubblici
In materia di digitalizzazione dei servizi pubblici il documento evidenzia i progressi registrati nei seguenti ambiti:
§ adozione del cloud da parte delle amministrazioni locali e centrali;
§ interoperabilità dei dataset e dei servizi delle PA centrali e locali e l’armonizzazione con gli altri Stati membri;
§ servizi digitali e cittadinanza digitale;
§ piattaforme nazionali di identità digitale SPID e CIE e ANPR;
§ Fascicolo Sanitario Elettronico (FSE);
§ sistemi di monitoraggio e modelli predittivi del Ministero della Salute;
§ digitalizzazione dei fascicoli giudiziari.
Si tratta di alcuni dei principali investimenti del PNRR rientranti nella componente 1 della missione 1 (M1C1) e afferenti alla digitalizzazione della pubblica amministrazione. Per una disamina approfondita di tali investimenti si veda il portale PNRR sul sito di documentazione della Camera.
Trasformazione digitale delle imprese
Nel quadro degli interventi del PNRR destinati al rafforzamento del sistema nazionale dell’innovazione, è stato avviato un programma da 350 milioni di euro finalizzato a promuovere la digitalizzazione del sistema produttivo, con particolare riguardo alle PMI e alle filiere ad alta specializzazione. La revisione del PNRR di novembre 2025 ha previsto l’introduzione di un target unico, con l’intento di assicurare il pieno utilizzo delle risorse entro il 30 giugno 2026. Il conseguimento di tale obiettivo avviene mediante l’individuazione di Soggetti Attuatori qualificati, responsabili dell’erogazione di servizi tecnologici avanzati e innovativi. Tra questi figurano 8 Competence Center ad alta specializzazione, 13 European Digital Innovation Hub e 21 poli di innovazione Seal of Excellence riconosciuti dalla Commissione europea.

Il pacchetto di semplificazione digitale presentato dalla Commissione europea ha l’obiettivo di ridurre i costi amministrativi, sostenere l’innovazione delle imprese dell’UE e potenziare l’accesso ai dati di alta qualità (v. dossier Servizio RUE). Del pacchetto fanno parte:
1. la proposta di regolamento relativa alla semplificazione dell’attuazione di regole armonizzate sull’intelligenza artificiale (IA) che modifica anche il regolamento sull’IA (c.d. AI Act);
2. la proposta di regolamento che semplifica il quadro legislativo del settore digitale mediante la modifica di molteplici atti, tra cui il regolamento generale sulla protezione dei dati (GDPR);
3. la proposta di regolamento che istituisce portafogli europei delle imprese, quale piattaforma unica che consenta agli operatori economici e agli organismi del settore pubblico l’identificazione, l’autenticazione e lo scambio di dati in modo sicuro a livello transfrontaliero nell’UE.
Il pacchetto comprende anche la nuova strategia dell’Unione dei dati che intende migliorare il livello di interoperabilità e disponibilità dell’ecosistema nel settore.
In relazione alla proposta che interviene sull’AI Act, il Consiglio e il Parlamento europeo hanno adottato, nell’ambito della procedura legislativa ordinaria, i rispettivi mandati negoziali sulla proposta, in vista dell’avvio dei negoziati interistituzionali. Tra le altre cose, entrambe le Istituzioni intendono stabilire un calendario fisso per l’applicazione ritardata degli obblighi relativi ai sistemi di IA ad alto rischio (il 2 dicembre 2027 per i sistemi di IA indipendenti ad alto rischio e il 2 agosto 2028 per i sistemi di IA ad alto rischio integrati nei prodotti), eliminando pertanto il collegamento proposto dalla Commissione europea tra la loro entrata in applicazione e la disponibilità di misure di sostegno della conformità.
Per approfondimenti sulle posizioni negoziali delle Istituzioni si veda il dossier del Servizio RUE.
Presso la Camera, in esito all’esame ai fini della verifica della conformità al principio di sussidiarietà, la Commissione Politiche dell’UE ha adottato, il 24 febbraio 2026, un documento recante una valutazione conforme sull’intero pacchetto di proposte. L’esame della proposta che semplifica il quadro legislativo del settore digitale è iniziato anche in Commissione Trasporti, lo scorso 4 marzo, ai sensi dell’articolo 127 del Regolamento della Camera.
II.9 Il rafforzamento della capacità di difesa comune
Il Documento di finanza pubblica riferisce che, in attuazione degli impegni assunti nel Piano (si veda a pag. 168 del Piano strutturale di bilancio di medio termine 2025-2029), nel corso del 2025 l’Italia ha conseguito il traguardo concordato in sede NATO di allocare alla spesa per la difesa una quota pari al 2 per cento del PIL. (CSR n. 1.1 del 2025, 2 del 2024, 1.3 del 2023, 1.2 del 2022, 1.3 del 2021, 3.8 e 4.2 del 2020, 3.1 e 3.2 del 2019)
Tabella 21 - Le spese per la difesa in percentuale del PIL in Italia, annualità 2014-2025 (basati sui prezzi al 2021)
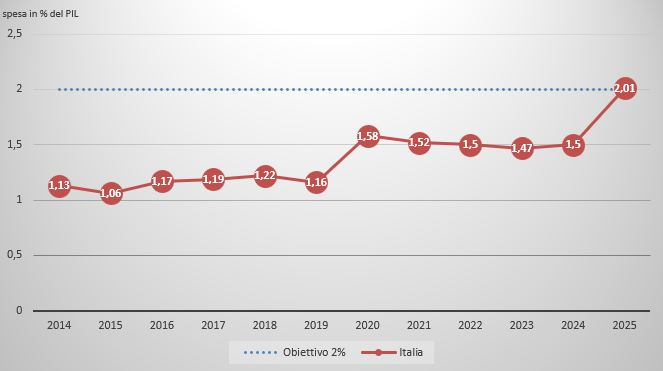 Nota: Dati 2024 e 2025 stimati.
Fonte: elaborazione Servizio Studi - Dipartimento Difesa su dati tratti dal database pubblicato sul rapporto NATO Defence Expenditure of NATO Countries (2014-2025) - 28 agosto 2025
Il medesimo documento segnala che, in occasione del vertice de L’Aja del 2025, il Paese ha assunto l’impegno di destinare alla spesa per la difesa una quota minima del 3,5 per cento del PIL entro il 2035, nonché un ulteriore 1,5 per cento a titolo di spese per la sicurezza.
A tal fine, muovendo dalla soglia del 2 per cento già raggiunta, il Documento programmatico di finanza pubblica dell’ottobre 2025 ha reso nota l’intenzione del Governo di incrementare progressivamente la spesa per la difesa in rapporto al PIL di ulteriori 0,5 punti percentuali su base cumulata entro il 2028.
Per ulteriori approfondimenti relativamente alle spese per la difesa in ambito NATO si rinvia al relativo tema.
Mobilità militare integrata ed innovazione tecnologica nella difesa europea
Il 19 novembre scorso la Commissione europea ha presentato una comunicazione e una proposta di regolamento sulla mobilità militare, al fine di garantire spostamenti transfrontalieri di personale, materiali e mezzi militari in modo rapido, fluido e con breve preavviso, anche su larga scala, sia all’interno dell’Unione sia verso Paesi partner.
La strategia si articola lungo due direttrici principali: da un lato, l’armonizzazione e la semplificazione delle procedure per l’attraversamento delle frontiere tra Stati membri; dall’altro, il potenziamento e l’adeguamento delle infrastrutture, in una logica di duplice uso civile e militare, riguardante sia le reti fisiche (strade, ponti, ferrovie) sia quelle digitali.
In tale quadro, la Commissione individua cinque linee di intervento prioritarie: 1) il rafforzamento della resilienza delle infrastrutture di trasporto; 2) la semplificazione delle norme relative ai trasporti militari nonché dei requisiti amministrativi per il transito transfrontaliero; 3) l’istituzione di un “Sistema europeo di risposta rafforzata alla mobilità militare” (EMERS) per la gestione delle emergenze; 4) la condivisione tra Stati membri delle capacità di mobilità, mediante la creazione di un pool di risorse supportato da sistemi informativi digitali; 5) la costituzione di un Gruppo per la mobilità ed il trasporto militare, volto a rafforzare il coordinamento tra istituzioni europee e autorità nazionali, ciascuna rappresentata da un coordinatore dedicato.
È inoltre prevista l’introduzione di una procedura autorizzativa unica ed armonizzata tra tutti gli Stati membri, con validità permanente e formalità doganali semplificate e prioritarie.
Nel progetto di Quadro finanziario pluriennale 2028-2034, i finanziamenti destinati alla mobilità militare risultano significativamente incrementati, con una proposta pari a 17,65 miliardi di euro, oltre dieci volte superiore rispetto allo stanziamento attuale.
Il progetto sulla mobilità militare rappresenta, inoltre, una delle iniziative di maggiore rilievo nell’ambito della Cooperazione strutturata permanente (PESCO) ed è stato avviato nel 2018 e coordinato dai Paesi Bassi, con la partecipazione di tutti gli Stati membri ad eccezione dell’Irlanda, nonché di partner esterni quali Stati Uniti, Canada, Norvegia e Regno Unito.
La proposta di regolamento è stata esaminata, sotto il profilo della compatibilità con il principio di sussidiarietà, dalla Commissione politiche dell’Unione europea della Camera dei deputati, che si è espressa favorevolmente il 4 marzo 2026.
Più recentemente, il 25 marzo 2026, la Commissione europea ha presentato un’ulteriore proposta di regolamento istitutiva del Programma AGILE (Accelerated Ground-breaking Innovation for Defence Learning and Enterprise), dotato di una dotazione finanziaria pari a 115 milioni di euro e volto a promuovere l’accelerazione dell’innovazione tecnologica nel settore della difesa.
Spesa pubblica e investimenti per la difesa
Il Documento di finanza pubblica riferisce che la legge di bilancio per il 2026 (legge 30 dicembre 2025, n. 199) ha provveduto al rifinanziamento del Fondo per la partecipazione italiana alle missioni internazionali, stabilendo una dotazione di circa 1,8 miliardi di euro per l’esercizio 2026 e di circa 1,6 miliardi di euro a decorrere dal 2027.
La medesima legge di bilancio ha altresì disposto nuovi stanziamenti, tra i quali il DFP segnala in particolare:
• 10 milioni di euro annui per il periodo 2026-2029 a copertura di polizze assicurative per la tutela legale e la responsabilità civile verso terzi a favore del personale;
• 60 milioni di euro aggiuntivi per il 2026 a titolo di contribuzione al NATO Military budget.
La legge di bilancio per il 2026 ha altresì confermato i seguenti stanziamenti già previsti:
• 7,7 milioni di euro annui per il biennio 2026-2027 destinati al rifinanziamento del fondo multi-sovrano di venture capital denominato NATO Innovation Fund, strumento volto a sostenere start-up innovative operanti nello sviluppo di tecnologie avanzate per il comparto della difesa;
• 238,9 milioni di euro a copertura dell’operatività, fino alla fine del 2027, delle operazioni “Strade sicure” — che prevede il dispiegamento di 6.000 unità delle Forze Armate in funzione di presidio del territorio — e “Stazioni sicure”, che impiega 800 unità per la vigilanza e la sicurezza delle principali infrastrutture ferroviarie.
Il potenziamento della sicurezza cibernetica
Il Documento di finanza pubblica riporta che il Paese ha proseguito nell’attuazione di un ampio ventaglio di iniziative volte al rafforzamento delle capacità tecnico-operative di contrasto alle minacce cibernetiche, anche attraverso il completamento degli investimenti previsti dal PNRR in tale settore.
Con specifico riferimento al Ministero della difesa, il medesimo documento segnala la prosecuzione delle attività di aggiornamento e potenziamento delle capacità di sicurezza cibernetica relative agli asset classificati come ‘beni ICT’ dello Strumento militare, nonché delle attività di pianificazione e conduzione di operazioni cibernetiche a difesa dello Stato. La strategia cibernetica del Dicastero è stata conseguentemente aggiornata e raccordata con la più ampia Strategia digitale ministeriale.
Sul piano operativo, il Centro Valutazione della Difesa ha raggiunto la piena operatività. È stata inoltre organizzata la prima Cyber Challenge, iniziativa volta ad avvicinare le giovani generazioni alle Istituzioni nazionali e ad accrescerne la consapevolezza in materia di cybersecurity. È stato altresì avviato il progetto Cyber Garage, concepito come sede di interlocuzione permanente con il settore industriale per l’identificazione di soluzioni tecnologiche mature e pronte all’integrazione. È stato infine predisposto un catalogo di formazione cyber nell’ambito di un più ampio approccio di capacity building, finalizzato al consolidamento della cooperazione internazionale e al mantenimento della stabilità dello spazio cibernetico nelle aree di interesse strategico per il Paese.

Il pacchetto di proposte in materia di cibersicurezza mira a semplificare e rendere più efficace il quadro normativo vigente, in particolare attraverso la revisione del mandato dell’Agenzia dell'UE per la cibersicurezza (ENISA) e dei meccanismi di certificazione; intende inoltre introdurre strumenti più incisivi per la gestione dei rischi sistemici, inclusi quelli di natura non tecnica connessi alle dipendenze strategiche da Paesi terzi (v. dossier RUE). Il pacchetto è composto da:
- una proposta di regolamento relativa all’ENISA, al quadro europeo di certificazione della cibersicurezza e alla sicurezza delle catene di approvvigionamento delle tecnologie dell’informazione e della comunicazione, che abroga il regolamento sulla cibersicurezza (c.d. Cybersecurity Act);
- una proposta di direttiva che modifica la direttiva sulle misure per un livello comune elevato di cibersicurezza nell'Unione (c.d. direttiva NIS 2) per quanto riguarda le misure di semplificazione e l’allineamento alla proposta di cui sopra.
Presso la Camera, la Commissione Politiche dell’UE ha iniziato l’esame delle proposte ai fini della verifica della conformità al principio di sussidiarietà.
Digitalizzazione del Ministero della difesa
Il Documento di finanza pubblica riferisce che nel 2025 sono stati raggiunti e in alcuni casi superati gli obiettivi di digitalizzazione dei processi del Ministero della difesa previsti per l’anno. I risultati conseguiti hanno riguardato le seguenti aree:
• la digitalizzazione di 13 procedure aggiuntive rispetto alle 28 già digitalizzate nel 2024, per un totale di 41 procedure relative a procedimenti e processi non mission critical delle diverse aree organizzative del Dicastero, nell’ambito di un’architettura di interoperabilità in progressiva evoluzione;
• il rilascio in formato digitale di 125.000 certificati di identità aggiuntivi da parte del Ministero della difesa, con il volume complessivo a dicembre 2025 attestatosi a 902.000 unità, con superamento dell’obiettivo programmato di 750.000 unità;
• la migrazione di 22 ulteriori servizi sul Polo Strategico Nazionale (PSN), che portano il totale — sommato alle 19 applicazioni trasferite nel 2024 — a 41 servizi complessivamente migrati sull’infrastruttura nazionale.
Il documento riporta inoltre che, sul piano delle risorse, la dotazione finanziaria per il 2025, determinata in coerenza con il profilo pluriennale del programma 2022-2026, ammonta a 2 milioni di euro.
Il documento segnala infine che sono in corso di avanzamento i lavori propedeutici all’attivazione dei progetti DEFCLOUD e Defence DataLakehouse, strumenti destinati alla razionalizzazione e alla gestione integrata del patrimonio informativo della Difesa — in tutte le sue classificazioni — a supporto della superiorità informativa e delle funzioni di comando e controllo.
La Sezione II del DEF 2026 (Analisi e tendenze della finanza pubblica) espone i dati relativi alle risorse della programmazione nazionale, a valere sul Fondo per lo sviluppo e la coesione, e di quella comunitaria destinate allo sviluppo regionale e alla coesione territoriale.
| Milioni di euro |
2025 |
2026 |
2027 |
2028 |
2029 |
| Programmazione nazionale |
|
|
|
|
|
| Fondo sviluppo e coesione |
14.984 |
8.507 |
11.104 |
9.761 |
8.011 |
| Ciclo 2014-2020 (e precedenti cicli) |
5.156 |
- |
- |
- |
- |
| Ciclo 2021-2027 |
9.828 |
8.507 |
11.104 |
9.761 |
8.011 |
| |
| Programmazione UE * |
|
|
|
|
|
| Risorse UE |
3.737 |
6.634 |
7.491 |
7.776 |
8.958 |
| - FESR (Sviluppo regionale) |
1.802 |
4.160 |
4.588 |
4.659 |
5.649 |
| - FSE+ (Fondo sociale) |
1.848 |
2.014 |
2.639 |
2.862 |
2.847 |
| - JTF |
17 |
366 |
170 |
170 |
306 |
| - FEAMPA (Pesca) |
69 |
94 |
94 |
85 |
156 |
| Cofinanziamento nazionale |
3.536 |
4.689 |
5.337 |
5.448 |
5.783 |
| - FESR (Sviluppo regionale) |
1.423 |
2.721 |
2.882 |
2.846 |
3.245 |
| - FSE+ (Fondo sociale) |
2.060 |
1.817 |
2.339 |
2.495 |
2.332 |
| - JTF |
3 |
65 |
30 |
30 |
54 |
| - FEAMPA (Pesca) |
50 |
86 |
85 |
77 |
152 |
| Ulteriori risorse nazionali
(Programmi complementari) |
2.400 |
4.100 |
4.150 |
1.600 |
1.700 |
* esclusa la quota FESR destinata ai Programmi INTERREG.
Informazioni dettagliate sulla gestione e attuazione del Fondo Sviluppo e Coesione e dei fondi UE sono altresì contenute nell’Allegato al DFP relativo alla “Relazione sugli interventi nelle aree sottoutilizzate”, presentata ai sensi dell'articolo 10, comma 7, della legge n. 196 del 2009.
La programmazione nazionale: Il fondo per lo sviluppo e la coesione
Il Fondo per lo sviluppo e la coesione (FSC) costituisce lo strumento finanziario nazionale principale attraverso cui vengono attuate le politiche per lo sviluppo della coesione economica, sociale e territoriale e la rimozione degli squilibri economici e sociali. Nel bilancio 2026, il Fondo (iscritto al cap. 8000/MEF), presenta, in conto competenza, una dotazione complessiva per gli anni dal 2026 al 2030, pari a 44,6 miliardi, interamente riferiti al ciclo di programmazione 2021-2027, di cui 29,4 per il triennio 2026-2028.
Per il ciclo 2024-2020 il Fondo ha esaurito le sue risorse nel 2025.
Per l’anno 2026, a fronte di una dotazione di competenza di 8,5 miliardi sono previste autorizzazioni di cassa per oltre 12,3 miliardi, destinate quindi anche al pagamento delle risorse iscritte in conto residui. I residui al 1° gennaio 2026 (provenienti da esercizi precedenti) sono stimati in circa 55 miliardi.
L’importo dei residui così elevato è dovuto alla disposizione di cui all’art. 10, co. 10 del D.L. n. 98 del 2011, che esclude i residui del Fondo per sviluppo e la coesione dalla perenzione amministrativa. Le risorse del Fondo iscritte in conto residui e non impegnate al termine dell’esercizio continuano, quindi, ad essere conservate in conto residui anche negli esercizi successivi.
Si ricorda, che legge di bilancio 2026 (art. 1, comma 721, legge n. 199/2025) ha disposto il versamento all’entrata del bilancio di una quota parte dei predetti residui per un importo di 1.482 milioni per il 2026 e di 1.000 milioni per il 2027.
Relativamente ai profili finanziari di cassa del Fondo, si segnala quanto disposto dall’articolo 1, comma 750, della legge di bilancio 2026, che, al fine di consentire una corretta programmazione finanziaria tenuto conto delle nuove regole della governance economica europea, ha definito i limiti massimi dei trasferimenti di cassa, dal capitolo di bilancio alla contabilità speciale attraverso la quale sono gestite le risorse del FSC (Fondo IGRUE, conto corrente n. 25058), ai fini delle assegnazioni delle risorse del Fondo per lo sviluppo e la coesione alle Amministrazioni titolari.
I successivi commi 751-752 regolano la procedura per la ricognizione, entro sei mesi dall’entrata in vigore della legge di bilancio, dei profili finanziari annuali di cassa relativi alle assegnazioni del Fondo per lo sviluppo e la coesione dei programmi, al fine di renderli coerenti con i limiti di cassa stabiliti dal comma 750.
La programmazione del Fondo sviluppo e coesione 2014-2020
Per il ciclo 2014-2020 le leggi di bilancio hanno autorizzato stanziamenti del Fondo per complessivi 68,8 miliardi. Tali risorse sono state interamente programmate mediante delibere del CIPESS o disposizioni legislative.
I ritardi nella realizzazione di alcuni programmi e interventi, nonché la difficoltà di gestione dei molteplici strumenti di programmazione delle risorse, hanno portato nel 2019 ad un intervento di semplificazione della programmazione del Fondo per lo sviluppo e la coesione, ad opera dell’articolo 44 del D.L. n. 34 del 2019 (D.L. crescita), che ha previsto: 1) una complessiva riclassificazione di tutti i documenti di programmazione delle risorse del Fondo afferenti ai cicli di programmazione 2000-2006, 2007-2013, 2014-2020 ancora attivi, ad opera dell'Agenzia per la coesione; 2) la predisposizione di un unico Piano operativo, denominato «Piano sviluppo e coesione» per ciascuna Amministrazione titolare di risorse del Fondo (in sostituzione della pluralità dei precedenti documenti programmatori), con modalità unitarie di gestione e controllo, che è stato sottoposto all'approvazione del CIPESS. La delibera CIPESS n. 2 del 29 aprile 2021 ha recato le "Disposizioni quadro per la disciplina dei nuovi Piani Sviluppo e Coesione".
Sono stati approvati dal CIPESS n. 43 Piani di sviluppo e coesione, a titolarità delle Amministrazioni centrali, Amministrazioni regionali e delle Città Metropolitane.
Nel PSC approvati risultano consolidati oltre 79 miliardi rivenienti dai vari cicli di programmazione, di cui 17,6 miliardi afferenti al ciclo 2000-2006, 15,6 miliardi al ciclo 2007-2013 e 45,9 miliardi al ciclo 2014-2020.
Nei Piani sono state altresì consolidate alcune assegnazioni ai PSC, effettuate nel corso del 2020-2021 in ragione dell'emergenza Covid-19, che costituiscono le Sezioni speciali dei PSC.
A seguito di successivi interventi, gli stanziamenti complessivi dei PSC risultano pari a circa 79,8 miliardi.
La tavola che segue – elaborata sulla base dei dati contenuti nelle tavole III.2.3 e III.2.4 della Relazione sulle aree sottoutilizzate - riporta il dettaglio dell’attuazione al 31 dicembre 2025 delle assegnazioni del Fondo Sviluppo e Coesione, con riferimento a quelle incluse nei PSC e quelle riferite ad altre tipologie di assegnazioni del Fondo.
| |
Risorse |
Impegni |
% imp |
Pagamenti |
% pag. |
| Amministrazioni centrali |
27.019 |
20.592 |
76,2 |
9.808 |
36,3 |
| Regioni |
41.469 |
34.972 |
84,3 |
26.864 |
64,8 |
| di cui Mezzogiorno |
34.873 |
28.616 |
82,1 |
20.856 |
59,8 |
| di cui Centro-Nord |
6.595 |
6.356 |
96,4 |
6.008 |
91,1 |
| Città metropolitane |
2.110 |
1.629 |
77,2 |
1.101 |
52,2 |
| TOTALE |
112.066 |
92.165 |
81,0 |
64.637 |
53,5 |
| Sezioni Speciali |
4.734 |
2.782 |
58,8 |
2.094 |
44,2 |
| TOTALE PSC |
75.332 |
59.975 |
79,6 |
39.867 |
52,9 |
| Altri programmi (CIS, piani) |
4.441 |
1.926 |
43,4 |
965 |
21,7 |
| TOTALE GENERALE |
308.639 |
249.013 |
77,6 |
172.200 |
51,2 |
La programmazione del Fondo sviluppo e coesione 2021-2027
Per il ciclo di programmazione 2021-2027 il Fondo sviluppo e coesione è stato rifinanziato di oltre 93,7 miliardi, di cui tuttavia una quota di 15,6 miliardi è stata vincolata per il finanziamento di iniziative progettuali inserite nel PNRR: conseguentemente, le effettive disponibilità del Fondo 2021-2027 sono pari a 78,1 miliardi.
In base alle disposizioni introdotte dal D.L. n. 124/2023, art. 1, - che ha riformulato integralmente la disciplina di programmazione e gestione del Fondo sviluppo e coesione 2021-2027 - gli interventi finanziati con le risorse del Fondo vengono attuati non più mediante i “Piani Sviluppo e Coesione”, ai sensi dell'art. 44 del D.L. n. 34/2019, ma attraverso il nuovo strumento dell’“Accordo per la coesione”, definito tra il Ministro per gli affari europei, il Sud, le politiche di coesione e il PNRR e ciascun Ministro interessato ovvero tra il Ministro e ciascun Presidente di regione o di provincia autonoma, sentito il Ministro dell'economia e delle finanze. Nell'Accordo vengono individuati gli obiettivi di sviluppo da perseguire attraverso la realizzazione di specifici interventi, anche con il concorso di più fonti di finanziamento.
Nelle more della definizione degli Accordi, le risorse per il ciclo 2021-2027 sono state utilizzate mediante disposizioni di legge, che hanno assegnato direttamente le risorse a specifici interventi o ne hanno disposto la “preallocazione”, ovvero mediante delibere del CIPESS.
A tale riguardo, la Sezione II del DFP (pag. 548 del Doc. CCXL, n. 2) afferma che “a fronte di tali stanziamenti sono state disposte riduzioni ex lege per circa 21,6 miliardi di euro”, mentre risultano utilizzi per preallocazioni “ai sensi di disposizioni legislative per un importo complessivo di circa 8,9 miliardi di euro”.
Considerando le delibere di assegnazione di risorse agli accordi per la coesione, sia per le amministrazioni centrali (8,7 miliardi) che per quelle regionali (per 27,7 miliardi), nonché ulteriori delibere per finalità e misure afferenti alle politiche di coesione, il DFP afferma che “tenuto conto delle risorse del Fondo destinate agli interventi per il PNRR, le disponibilità del FSC 2021-2027 ancora da programmare ammontano a circa 6,8 miliardi”.
Si sottolinea che il predetto importo, riportato dal DFP, non sembra ricomprendere l’assegnazione - disposta dal comma 528 della legge n. 207/2024 - di 3.882 milioni per la realizzazione del ponte sullo Stretto di Messina, quale “preallocazione” di risorse FSC ancora da formalizzare con delibera CIPESS.
Conteggiando tali risorse, ne conseguirebbe che le risorse FSC 2021-2027 ancora da programmare ammonterebbero a circa 2,9 miliardi.
Gli Accordi per la coesione
La Relazione sulle aree sottoutilizzate, allegata al DFP, reca una analisi dettagliata degli Accordi per la coesione.
Si ricorda che il D.L. n. 124 del 2023 (art. 1) ha ridefinito le modalità di programmazione del FSC 2021-2027 introducendo il nuovo strumento dell’Accordo per la coesione. Con il singolo Accordo, definito tra il Ministro per gli affari europei, il Sud, le politiche di coesione e il PNRR e il Ministro competente o il Presidente di Regione o di Provincia autonoma (poi sottoscritto formalmente dal Presidente del Consiglio dei ministri) vengono individuati gli obiettivi di sviluppo da perseguire attraverso la realizzazione di specifici interventi, anche con il concorso di più fonti di finanziamento.
a) Le risorse per le Amministrazioni centrali
Per quanto riguarda le Amministrazioni centrali, si è proceduto all'imputazione programmatica di risorse con la delibera CIPESS n. 77 del 29 novembre 2024, per complessivi 15,1 miliardi, di cui 5,8 miliardi di euro di nuove assegnazioni FSC 21-27 e 9,26 miliardi già assegnati ad alcuni Ministeri a titolo di anticipazione.
Con la delibera 29 novembre 2024, n. 78 il CIPESS ha, al contempo, disposto la revoca di risorse FSC già assegnate in anticipazione al Ministero delle infrastrutture e dei trasporti per circa 3,9 miliardi complessivi. Tali risorse, tornate nelle disponibilità del FSC 2021-2027, sono state in parte destinate, con la medesima delibera n. 78, ad incrementare l'importo netto della imputazione programmatica per il medesimo Ministero delle infrastrutture e dei trasporti per un importo di 2,6 miliardi.
Di conseguenza, l'imputazione programmatica alle Amministrazioni centrali delle risorse del Fondo sviluppo e coesione 2021-2027 è stata, pertanto, ridotta a 13,8 miliardi, di cui 8,4 miliardi di nuove assegnazioni. Successivamente, ai sensi dell’art. 14, comma 1 del D.L. n. 65 del 2025, l’imputazione programmatica del Ministero per la protezione civile e le politiche del mare è stata incrementata di 200 milioni di euro. Ulteriori modifiche, per 150 milioni di euro, hanno riguardato la riassegnazione al Ministero dell'università e della ricerca di risorse per il perseguimento degli obiettivi definiti nell'ambito del Piano d'azione "Ricerca Sud-Piano nazionale ricerca per lo sviluppo del Sud 2021-2027".
Ad oggi sono stati sottoscritti soltanto 7 accordi di coesione, con il Ministro per la disabilità, il Sottosegretario della PCM con delega alla innovazione tecnologica, il Ministero degli affari esteri, il Ministero dell’agricoltura, il Ministero della cultura, il Ministero dell’ambiente e sicurezza energetica, il Ministro per lo sport e i giovani. Ad essi hanno fatto seguito le delibere CIPESS di assegnazione di risorse.
Non sono stati ancora definiti gli accordi per la coesione con i restanti Ministeri delle infrastrutture e dei trasporti, dell’istruzione e merito, dell’università e ricerca, della protezione civile e mare, dell’interno, del turismo, della salute.
Nella tabella che segue sono esposte le imputazioni ordinarie alle Amministrazioni centrali (al netto delle anticipazioni):
dati in milioni di euro
| Amministrazione |
Importo |
Sottoscrizione accordo |
Delibera CIPESS |
| Ministero delle infrastrutture e dei trasporti |
4.992,8 |
|
|
| Ministero dell'ambiente e della sicurezza energetica |
1.161,7 |
31/10/2025 |
51/2025 |
| Ministero dell'istruzione e del merito |
360,0 |
|
|
| Ministro per lo sport e i giovani |
400,0 |
31/10/2025 |
52/2025 |
| Ministero dell'università e della ricerca |
306,8 |
|
|
| Ministro per la protezione civile e le politiche del mare |
470,0 |
|
|
| Ministero degli affari esteri e della cooperazione internazionale |
200,0 |
31/10/2025 |
48/2025 |
| Ministero dell'interno |
180,0 |
|
|
| Ministero della cultura |
171,8 |
31/10/2025 |
50/2025 |
| Ministero del turismo |
121,1 |
|
|
| Ministero dell'agricoltura |
113,1 |
31/10/2025 |
49/2025 |
| Ministero della salute |
90,0 |
|
|
| Ministro per le disabilità |
90,0 |
31/10/2025 |
46/2025 |
| Sottosegretario P.C.M. con delega innovazione tecnologica e transizione digitale |
90,0 |
31/10/2025 |
47/2025 |
| TOTALE |
8.747,5 |
|
|
Alle risorse ordinarie si aggiungono le risorse già assegnate a titolo di anticipazione, pari a complessivi 5.248,2 milioni, di cui 2.250 milioni al Ministero delle imprese e del Made in Italy e 2.998,2 milioni al Ministero delle infrastrutture e dei trasporti, ivi inclusi 720 milioni per la ferrovia Roma-Pescara.
b) Le risorse per le Amministrazioni regionali
Con la delibera CIPESS n. 25 del 3 agosto 2023 sono stati assegnati alle Regioni e Province autonome in via programmatica complessivi 32,4 miliardi.
Rispetto a tale imputazione programmatica, per alcune Regioni la quota FSC 2021-2027 effettivamente assegnata per il finanziamento dell'Accordo è risultata inferiore, in quanto non sono state ricompresi negli Accordi alcuni finanziamenti disposti ex lege a valere sul FSC 2021-2027 in favore delle regioni medesime, in riduzione dell'imputazione programmatica, per specifiche finalità.
Nel complesso, dunque, sono stati assegnati agli Accordi con le regioni 30,6 miliardi di risorse FSC 21-27. Di questi circa 27,6 miliardi consistono in nuove assegnazioni, mentre 2,9 miliardi corrispondono a precedenti assegnazioni del CIPESS disposte "in anticipazione" della quota programmatica in favore delle medesime amministrazioni, con delibere del CIPESS o in applicazione di disposizioni normative, che sono state fatte riconfluire nel complesso delle risorse assegnate nell'ambito dei singoli Accordi per la coesione.
Alla data del 29 novembre 2024 tutti gli Accordi per la coesione con le amministrazioni regionali sono stati sottoscritti. Con successive delibere del CIPESS, pubblicate in G.U., si è poi provveduto all'assegnazione delle risorse del FSC 2021-2027 imputate all'Accordo.
Nella successiva tabella sono forniti i dati (milioni di euro), tratti dagli Accordi per la coesione, relativi alle risorse FSC 2021-2027 assegnate agli Accordi a titolo di "anticipazioni" e a titolo di “risorse ordinarie”, per un totale di 30.559,6 milioni di risorse FSC 2021-2027, nonché i dati relativi all’eventuale utilizzo di risorse FSC a copertura parziale della quota di cofinanziamento regionale dei fondi UE. Si ricorda che nell’Accordo possono essere ricomprese anche altre risorse di finanziamento.
La gran parte delle Regioni si sono avvalse della facoltà di utilizzare quota parte delle risorse a copertura della quota regionale di cofinanziamento dei Programmi Operativi europei (art. 23, co. 1-ter, D.L. n. 152/2021.
Negli Accordi per la coesione delle Regioni Basilicata, Marche, Campania, Puglia e Sardegna sono state altresì programmate le risorse del Fondo di rotazione ex art. 5 della legge n. 183/1987.
| Regione |
FSC
Anticipazioni |
FSC
ordinarie |
TOTALE FSC
|
di cui cofinanz. Program. Reg. |
| Abruzzo |
97,5 |
1.159,9 |
1.257,4 |
97,9 |
| Basilicata |
83,4 |
861,5 |
945,0 |
44,2 |
| Calabria |
633,2 |
1.930,0 |
2.563,0
(al netto 300 mln Ponte sullo stretto) |
142,8 |
| Campania |
582,2 |
5.781,6 |
6.363,8
(al netto 206 mln Campi Flegrei |
313,8 |
| Molise |
37,1 |
407,8 |
444,9 |
18,1 |
| Puglia |
234,6 |
4.354,2 |
4.588,8 |
267,7 |
| Sardegna |
156,8 |
2.313,5 |
2.470,3 |
0,0 |
| Sicilia |
234,7 |
5.327,8 |
5.562,5
(al netto 1.300 mln Ponte sullo stretto |
331,8 |
| Totale Mezzogiorno |
2.059,5 |
22.136,3 |
24.195,7 |
1.216,3 |
| Emilia-Romagna |
107,7 |
480,6 |
588,3 |
184,4 |
| Friuli Venezia-Giulia |
15,7 |
174,2 |
189,9 |
0,0 |
| Lazio |
192,2 |
1.020,8 |
1.213,0 |
205,7 |
| Liguria |
35,4 |
230,4 |
265,8 |
40,0 |
| Lombardia |
185,2 |
1.025,1 |
1.210,3 |
315,7 |
| Marche |
40,2 |
293,4 |
333,6 |
0,0 |
| PA Bolzano |
11,3 |
71,1 |
82,4 |
0,0 |
| PA Trento |
17,8 |
76,8 |
94,6 |
0,0 |
| Piemonte |
132,0 |
687,6 |
819,5 |
170,0 |
| Toscana |
151,9 |
531,7 |
683,6 |
102,4 |
| Umbria |
27,7 |
210,5 |
238,2 |
61,03 |
| Valle d'Aosta |
4,3 |
32,7 |
37,0 |
0,0 |
| Veneto |
69,2 |
538,4 |
607,6 |
137,5 |
| Totale Centro-Nord |
990,6 |
5.373,3 |
6.363,8 |
1.216,7 |
| TOTALE FSC |
3.050,1 |
27.509,5 |
30.559,6 |
2.433,0 |
NOTA: Per la Regione Campania, nelle more della firma dell’Accordo, sottoscritto a settembre 2024, la quota programmatica ordinaria di cui alla delibera CIPESS n. 25/2023 è stata assegnata mediante anticipazioni ex lege, per un totale di 3.580,1 milioni, ed in particolare:
- 1.973,5 milioni assegnati ai sensi del D.L. n. 60/2024, art. 10, co. 1 (delibera n. 57/2024);
- 1.218 milioni assegnati per la bonifica dell’area Bagnoli–Coroglio, ai sensi del D.L. n. 60/2024, art. 14, co. 2 (delibera n. 55/2024);
- 388,6 milioni assegnati per il completamento degli interventi POR del ciclo 2014-2020, ai sensi del D.L. n. 91/2024, art. 10, co. 2 (delibera n. 42/2024).
La quota residua ordinaria (2,2 miliardi) è stata infine assegnata con la delibera n. 70/2024, relativa all’Accordo.
Nella successiva tabella sono riportati i dati sugli Accordi per la coesione con le Regioni e le Province autonome con l’indicazione sullo stato di attuazione finanziaria. I dati (risorse) sono al netto del cofinanziamento dei Programmi regionali.
Per una analisi più dettagliata (quota ordinaria, anticipazioni) si rinvia alle Relazione sulle aree sottoutilizzate allegata al DFP 2026 (DOC. CCXL, n. 2, Allegato I, pp. 5-81).
| |
Risorse |
Impegni |
% impegni |
Pagamenti |
% pagamenti |
| Mezzogiorno |
|
|
|
|
|
| Abruzzo |
1.159,5 |
393,4 |
33,9% |
100,5 |
8,7% |
| Basilicata |
900,7 |
190,9 |
21,2% |
135,5 |
15,0% |
| Calabria |
1.980,3 |
409,2 |
20,7% |
159,9 |
8,1% |
| Campania |
7.327,5 |
1.656,7 |
22,6% |
591,3 |
8,1% |
| Molise |
426,8 |
35,7 |
8,4% |
26,0 |
6,1% |
| Puglia |
4.321,1 |
295,1 |
6,8% |
95,7 |
2,2% |
| Sardegna |
2.470,3 |
165,3 |
6,7% |
51,3 |
2,1% |
| Sicilia |
5.230,6 |
788,0 |
15,1% |
246,9 |
4,7% |
| Centro-Nord |
|
|
|
|
|
| Emilia-Romagna |
404,0 |
169,5 |
42,0% |
90,5 |
22,4% |
| Friuli Venezia-Giulia |
189,9 |
47,0 |
24,7% |
27,9 |
14,7% |
| Lazio |
1.007,3 |
342,6 |
34,0% |
180,9 |
18,0% |
| Liguria |
225,9 |
126,3 |
55,9% |
83,8 |
37,1% |
| Lombardia |
894,6 |
318,2 |
35,6% |
87,9 |
9,8% |
| Marche |
333,6 |
49,8 |
14,9% |
33,0 |
9,9% |
| PA Bolzano |
82,4 |
50,8 |
61,7% |
28,1 |
34,1% |
| PA Trento |
94,6 |
59,8 |
63,2% |
6,0 |
6,3% |
| Piemonte |
649,6 |
373,5 |
57,5% |
128,8 |
19,8% |
| Toscana |
581,2 |
230,3 |
39,6% |
74,0 |
12,7% |
| Umbria |
177,2 |
42,4 |
23,9% |
30,3 |
17,1% |
| Valle d'Aosta |
37,0 |
6,0 |
16,2% |
2,1 |
5,7% |
| Veneto |
470,1 |
136,1 |
29,0% |
56,3 |
12,0% |
| TOTALE FSC |
30.949,8 |
5.968,2 |
19,3% |
2.282,2 |
7,4% |
2 La programmazione comunitaria
Il ciclo 2021-2027
Con rifermento al ciclo di programmazione 2021-2027, il DFP 2026 evidenzia che l’attuazione dell’Accordo di Partenariato (approvato con Decisione di esecuzione C(2022) 4787 final del 15 luglio 2022) prevede l’adozione di Programmi europei a titolarità di Amministrazioni centrali e Regionali.
Per il ciclo di programmazione 2021-2027 l’Italia ha avuto a disposizione 75,1 miliardi di euro, di cui 42,7 miliardi di euro di contributo europeo, comprensivi delle quote destinate al Fondo per una transizione giusta (Just Transition Fund – JTF). Ad essi si aggiungevano 32,4 miliardi derivanti dal cofinanziamento nazionale.
Ai cinque originari obiettivi strategici di policy (OP) - un’Europa più competitiva e intelligente; resiliente, più verde e a basse emissioni di carbonio; più connessa; più sociale e inclusiva; e più vicina ai cittadini - il Regolamento (UE) 2024/795 (STEP) ha ampliato le finalità delle politiche di coesione europee, introducendo due ulteriori obiettivi concernenti il sostegno allo sviluppo e fabbricazione di tecnologie critiche e la salvaguardia e il rafforzamento delle rispettive catene del valore in specifici settori ad alto valore aggiunto, nonché alle attività di upskilling e reskilling della forza lavoro impiegata in tali settori. La nuova normativa prevede altresì disposizioni di favore a vantaggio dei programmi che destineranno risorse finanziarie per progetti funzionali alla realizzazione di tali obiettivi, tra le quali rileva, in particolare, l’introduzione della facoltà di innalzare il tasso di cofinanziamento UE al 100 per cento per tali progetti.
Nel corso dell’anno 2024 hanno aderito all’iniziativa STEP dieci Autorità di gestione della politica di coesione, riprogrammando risorse UE pari a 2.978,7 milioni. Le adesioni sono proseguite anche nel corso del 2025, interessando ulteriori cinque programmi per un importo complessivo ulteriore pari a 1.088,6 milioni, per un totale di 4,1 miliardi di risorse riprogrammate in chiave STEP.
Nel corso del 2025 sono stati adottati i Regolamenti n. 2025/1913 e n. 2025/1914 del Parlamento europeo e del Consiglio del 18 settembre 2025 (Regolamenti MTR), concernenti la revisione di medio termine della politica di coesione, che hanno introdotto nuove priorità strategiche e il rafforzamento di altre già esistenti verso cui è possibile riassegnare le risorse dei programmi nazionali e regionali nel contesto del riesame intermedio (Mid-Term Review, MTR).
I richiamati regolamenti prevedono altresì misure di natura finanziaria e procedurale: l’incremento delle risorse dell’Unione europea da trasferirsi quale anticipazione (20% della dotazione delle nuove priorità dedicate) o pre-finanziamento (1,5% del sostegno totale del fondo di riferimento al programma), risorse aggiuntive rispetto al prefinanziamento ordinario pari allo 0,5 % annuo; il differimento di taluni termini per la maturazione del diritto al rimborso e per adempimenti di varia natura, tra cui, principalmente, il differimento del termine di ammissibilità della spesa dal 31 dicembre 2029 al 31 dicembre 2030. Le predette misure complessivamente riducono il rischio di revoca delle risorse europee per mancato raggiungimento dei target di spesa. Le stesse sono, però, condizionate al raggiungimento di determinate soglie del valore delle riprogrammazioni, al fine di incentivare la riallocazione di un volume significativo di risorse europee a beneficio dei nuovi obiettivi specifici.
Nella Relazione sulle aree sottoutilizzate allegata al DFP si riporta che il riesame intermedio, conclusosi con la presentazione di proposte di modifica alla Commissione europea da parte di 35 programmi su 48, ha consentito di riprogrammare circa 2,9 miliardi in sola quota UE.
Per effetto delle riprogrammazioni concluse, il valore complessivo delle risorse destinate ai programmi della politica di coesione europea 2021-2027 si è ridotto dagli originari 75,1 miliardi di euro agli attuali 73,9 miliardi di euro, per effetto delle riduzioni dei tassi di cofinanziamento nazionale sui nuovi obiettivi.
Nel Bollettino della RGS-IGRUE sul monitoraggio delle politiche di coesione (dati al 31 dicembre 2025), si riportano i dati sull’utilizzo dei fondi strutturali europei di cui beneficia l’Italia, programmati nell’Accordo di partenariato, che evidenziano una percentuale di avanzamento finanziario pari al 38,1% in termini di impegni (pari a 28,2 miliardi) e al 14,8% in termini di pagamenti (pari a circa 10,9 miliardi).
(importi in milioni di euro)
| Fondo |
Valore dei programmi |
Impegni
(B) |
Pagamenti
(C) |
% avanzamento degli impegni
(B/A) |
% avanzamento dei pagamenti
(C/A) |
| FESR * |
43.530,1 |
14.211,0 |
5.654,6 |
32,6% |
13,0% |
| FSE+ |
28.209,9 |
13.491,9 |
5.076,3 |
47,8% |
18,0% |
| JTF |
1.211,3 |
69,9 |
25,6 |
5,8% |
2,1% |
| FEAMPA |
981,7 |
431,0 |
157,9 |
43,9% |
16,1% |
| Totale |
73.933,0 |
28.203,9 |
10.914,4 |
38,1% |
14,8% |
Le risorse complessivamente considerate dall’Accordo di partenariato (73,9 miliardi, incluso il JTF ed escluso il FEAMPA) sono gestite attraverso 48 programmi operativi di cui:
• 10 Programmi Nazionali (PN) a titolarità di Amministrazioni centrali (11 considerato anche il Programma attuativo del FEAMPA);
• 38 Programmi Regionali (PR) a titolarità delle Amministrazioni regionali/Province Autonome.
Agli 11 Programmi Nazionali (compreso anche il FEAMPA) sono destinati 26 miliardi, considerando sia il finanziamento europeo (15,3 miliardi) che il cofinanziamento nazionale (10,8 miliardi). Nella tabella che segue è riportato lo stato di attuazione dei Fondi strutturali (FESR e FSE) del ciclo 2021-2027 per singolo programma nazionale (PN).
(importi in milioni di euro)
| Programma |
Valore |
di cui UE |
Impegni
(B) |
Pagamenti
(C) |
% impegni
(B/A) |
% pagamenti
(C/A) |
| PN Scuola e competenze (FESR-FSE+) |
3.781,0 |
2.013,6 |
1.072,1 |
245,7 |
28,4% |
6,5% |
| PN Salute (FESR-FSE+) |
625,0 |
375,0 |
139,1 |
93,8 |
22,2% |
15,0% |
| PN Inclusione e lotta alla povertà (FESR-FSE+) |
4.079,9 |
2.143,6 |
1.313,2 |
577,9 |
32,2% |
14,2% |
| PN Giovani, donne e lavoro (FSE+) |
5.088,7 |
2.682,5 |
3.923,3 |
791,4 |
77,1% |
15,5% |
| PN METRO plus e città medie sud (FESR-FSE+) |
2.498,4 |
1.590,0 |
950,1 |
383,1 |
38,0% |
15,3% |
| PN Capacità per la Coesione AT (CPR Art 36.4) (FESR-FSE+) |
1.267,4 |
617,2 |
248,2 |
173,7 |
19,6% |
13,7% |
| PN Ricerca, innovazione e competitività per la transizione verde e digitale (FESR) |
5.561,6 |
3.723,0 |
2.709,5 |
1.105,8 |
48,7% |
19,9% |
| PN Sicurezza e legalità (FESR) |
235,3 |
200,0 |
88,0 |
37,3 |
37,4% |
15,9% |
| PN Cultura (FESR) |
648,3 |
389,0 |
456,6 |
96,4 |
70,4% |
14,9% |
| PN JTF (JTF) |
1.211,3 |
1.029,6 |
69,9 |
25,6 |
5,8% |
2,1% |
| Programma Operativo Nazionale finanziato dal FEAMPA |
981,7 |
518,2 |
431,0 |
157,9 |
43,9% |
16,1% |
| TOTALE |
25.978,55 |
15.281,7 |
11.401,0 |
3.688,6 |
43,9% |
14,2% |
Agli 48 Programmi Regionali (PR) sono destinati 71,7 miliardi, considerando sia il finanziamento europeo (41,1 miliardi) che il cofinanziamento nazionale (30,6 miliardi). Nella tabella che segue è riportato lo stato di attuazione dei Fondi strutturali (FESR e FSE) del ciclo 2021-2027 per categoria di regione.
(importi in milioni di euro)
| Categoria di Regione |
Progr. |
Valore
(A) |
di cui quota UE |
Impegni
(B) |
Pagamenti
(C) |
% impegni
(B/A) |
% pagamenti
(C/A) |
| In transizione |
PN |
828,7 |
327,1 |
379,8 |
96,2 |
45,8% |
11,6% |
| PR |
2.782,8 |
1.201,3 |
1.075,9 |
393,0 |
38,7% |
14,1% |
| Meno sviluppate |
PN |
17.987,2 |
11.433,4 |
7.551,5 |
2.389,2 |
42,0% |
13,3% |
| PR |
26.271,1 |
18.654,5 |
6.116,0 |
2.865,4 |
23,3% |
10,9% |
| Più sviluppate |
PN |
4.969,7 |
1.973,5 |
2.968,6 |
1.019,7 |
59,7% |
20,5% |
| PR |
18.900,5 |
7.560,2 |
9.610,9 |
3.967,4 |
50,8% |
21,0% |
| TOTALE GENERALE |
71.740,0 |
41.149,9 |
27.702,9 |
10.730,9 |
38,6% |
14,9% |
NOTA: Le regioni “in transizione” sono Abruzzo, Marche ed Umbria; le regioni “meno sviluppate” sono Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia; le regioni “più sviluppate” sono Emilia-Romagna, Friuli-Venezia Giulia, Lazio, Liguria, Lombardia, Piemonte, Provincia Autonoma di Bolzano, Provincia Autonoma di Trento, Toscana, Veneto, Valle d’Aosta.
Si evidenzia, infine, che nella Relazione sulle aree sottoutilizzate allegata al DFP è presente una tavola che sintetizza il quadro delle risorse del ciclo 2021-2027 per i diversi ambiti di programmazione. “Si tratta nel complesso di 134,8 miliardi, di cui si stimano risorse destinate al Mezzogiorno per 96,5 miliardi”, ricomprendendo anche le risorse nazionali (DOC. CCXL, n. 2, Allegato I, tavola I.1.1, pag. 11).
| Risorse UE 2021-2027 (mld €) |
RISORSE EUROPEE |
RISORSE NAZIONALI |
RISORSE COMPLESSIVE |
| Fondi strutturali |
42,179 |
31,888 |
74,067 |
| - FESR: |
26,341 |
17,875 |
44,216 |
| - FSE+: |
14,809 |
13,831 |
28,640 |
| - JTF: |
1,030 |
0,182 |
1,211 |
| CTE |
0,948 |
299 |
1,247 |
| TOTALE |
43,127 |
32,187 |
75,314 |
| Risorse nazionali aggiuntive |
- |
59,516 |
59,516 |
| Interventi a completamento |
- |
7,584 |
7,584 |
| Fondo sviluppo e coesione |
- |
51,704 |
51,704 |
| Altre risorse nazionali |
- |
228 |
228 |
| TOTALE |
43,127 |
91,704 |
134,831 |
Fonte: per i Fondi strutturali - elaborazioni DPCoe su dati piattaforma CE Sistema comune di gestione condivisa dei fondi (SFC); per i Fondi nazionali - elaborazioni DPCoe su dati riportati nei provvedimenti nazionali rilevanti (disposizioni di legge e delibere del CIPESS). Aggiornamento al 31/12/2025.
Il ciclo 2014-2020
Si ricorda che alla data del 31 dicembre 2023, si è concluso il periodo di ammissibilità delle spese a valere sui programmi della politica di coesione per il ciclo di programmazione 2014-2020.
Nondimeno, l’art. 14 del Reg. (UE) 2024/795 ha apportato talune modifiche al regolamento (UE) n. 1303/2013, prevedendo, tra l’altro:
• la possibilità di applicare un tasso di cofinanziamento del 100% alle spese dichiarate nelle domande di pagamento riguardanti l'intero periodo contabile 1°luglio 2023- 30 giugno 2024 per uno o più assi prioritari di un programma finanziato dal FESR o dal FSE, senza la necessità di una decisione della Commissione che approvi tale modifica;
• la possibilità di applicare in chiusura dei programmi una percentuale di flessibilità fino al 15% per ciascuna priorità stabilita, per fondo e per categoria di regioni all’interno dei singoli programmi operativi nazionali o regionali;
• la proroga del termine fino al 31 luglio 2025 per la trasmissione della domanda di pagamento finale dell’ultimo periodo contabile e, di conseguenza, lo slittamento entro il 15 febbraio 2026 quale termine ultimo per la presentazione dei documenti di chiusura dei programmi operativi;
• la previsione nel 2025 di un tetto massimo non superiore all'1% relativo ai pagamenti intermedi, diversi dalle risorse REACT-EU, eseguiti dalla Commissione europea a titolo di rimborso degli importi dichiarati per i singoli programmi operativi.
Per il ciclo di programmazione 2014-2020, le dotazioni finanziarie disponibili per i programmi dei Fondi strutturali erano originariamente pari a 44,8 miliardi di risorse comunitarie assegnate all'Italia, di cui oltre 36 miliardi destinati specificamente alla politica di coesione, a valere sul Fondo Europeo per lo Sviluppo Regionale (FESR) e Fondo Sociale Europeo (FSE).
A partire dal 2020, per affrontare la crisi sanitaria pubblica conseguente all'epidemia da COVID-19, a seguito di specifiche iniziative adottate dalla Commissione europea, è stata introdotta una flessibilità eccezionale nell'impiego dei Fondi Strutturali europei, concedendo agli Stati membri la possibilità di procedere ad una riprogrammazione dei Programmi Operativi attuativi, con l'applicazione di un tasso di cofinanziamento fino al 100 per cento a carico dei Fondi europei, per le spese destinate a contrastare gli effetti generati dall'epidemia. Inoltre, con l'iniziativa denominata "REACT-EU", la Commissione UE ha assegnato alla politica di coesione ulteriori risorse per gli anni 2021 e 2022, oltre 14 miliardi di euro per l'Italia, destinate a promuovere il superamento degli effetti della crisi sanitaria da COVID-19, che hanno portato l'importo complessivo delle risorse dei Fondi strutturali (FESR e FSE), comunitarie e di cofinanziamento nazionale, a oltre 65,4 miliardi di euro.
Nel contesto dell'intervento dell'Unione per far fronte ai prezzi elevati dell'energia derivanti dall'impatto del conflitto bellico russo-ucraino, con il Regolamento (UE) 2023/435, dedicato al REPowerEU nell'ambito dei Piani nazionali di Ripresa e Resilienza, nel 2023 è stato inserito un nuovo art. 25-ter nel Regolamento n. 1303/2013 di disciplina del Fondi SIE 2014-2020, che ha previsto la possibilità di finanziare nell'ambito delle politiche di coesione 2014-2020 misure emergenziali a sostegno di famiglie e imprese attraverso un'iniziativa denominata SAFE (Supporting Affordable Energy), nella misura di 1.356 milioni destinati al c.d. bonus sociale elettrico e 147 milioni per interventi regionali a sostegno delle PMI. In particolare, è stato consentito di rendicontare le spese effettuate per tali misure dal 1° febbraio 2022, imputandole alle disponibilità residue dei Fondi FESR e FSE della programmazione 2014-2020, con un tetto massimo del 10% del totale delle risorse, comprese quelle derivanti dalla misura REACT-EU, con l'applicazione di un tasso di cofinanziamento al 100% a carico della UE.
Ad essa si è aggiunto il Regolamento STEP (Regolamento Ue 2024/795), che ha introdotto la possibilità di avvalersi del tasso di cofinanziamento Ue al 100 per cento anche per il periodo contabile 2023-24, con il presumibile effetto di accelerare ulteriormente l’assorbimento delle risorse appostate sui programmi dei fondi strutturali.
L’Accordo di partenariato 2014-2020 include 51 Programmi Operativi (PO) cofinanziati dal FESR, FSE e IOG (Iniziativa Occupazione Giovani) nel contesto dei programmi di investimento in favore della crescita e dell'occupazione. La dotazione complessiva è pari a circa 64,4 miliardi, di cui quota UE 47,9 miliardi. Tuttavia, in seguito alle modifiche regolamentari - tra cui l’introduzione della possibilità di effettuare certificazioni al tasso di cofinanziamento comunitario del 100 % per gli anni contabili 2020-2021, 2021-2022 e 2023-2024 - una parte del cofinanziamento nazionale è riprogrammata anche al di fuori dei programmi.
La stima correttiva del valore del programmato totale rettificato dei programmi, elaborata dal Dipartimento per le politica di coesione e presentata nei bollettini di monitoraggio bimestrali dell’IGRUE, indica una rideterminazione delle risorse complessive dell’Accordo di Partenariato pari a circa 56,5 miliardi. Tale stima, in ogni caso potrà essere determinata più puntualmente soltanto in esito alla liquidazione da parte dei Servizi della Commissione europea dei conti finali relativi alla programmazione 2014-2020, tenuto conto anche dell’incidenza del c.d. overbooking e della clausola di flessibilità entro il limite del 15% per ciascuna priorità stabilita, per fondo e per categoria di regioni, all’interno dei singoli programmi operativi nazionali o regionali.
In relazione alla dotazione totale rettificata, nel Bollettino IGRUE gli importi di impegni e pagamenti risultano, rispettivamente, pari a 69,7 miliardi e 61,5 miliardi, corrispondenti ad un avanzamento finanziario, rispettivamente del 123,5% e del 108,9%; emerge quindi un pressoché totale assorbimento delle risorse finanziare dei programmi regionali e nazionali.
(importi in milioni di euro)
| Programma |
Fondo |
Valore dei programmi |
Impegni
(B) |
Pagamenti
(C) |
avanzamento degli impegni
(B/A) |
Avanzamento dei pagamenti
(C/A) |
| PN |
FESR |
13.461,6 |
17.253,3 |
15.253,0 |
128,2% |
113,3% |
| PN |
FSE e IOG |
15.264,3 |
16.987,5 |
15.505,7 |
111,3% |
101,6% |
| PN |
Totale |
28.725,9 |
34.240,8 |
30.758,7 |
119,2% |
107,1% |
| PR |
FESR |
19.057,9 |
25.230,1 |
21.366,8 |
132,4% |
112,1% |
| PR |
FSE |
8.668,7 |
10.260,2 |
9.378,9 |
118,4% |
108,2% |
| PR |
Totale |
27.726,6 |
35.490,3 |
30.745,7 |
128,0% |
110,9% |
| |
TOTALE |
56.452,5 |
69.731,1 |
61.504,4 |
123,5% |
108,9% |
Tale dato è confermato anche dalla spesa certificata totale, alla data del 31 dicembre 2025 alla Commissione europea, la quale ammonta a circa 60,7 miliardi, di cui 47,5 miliardi a valere sulla quota di cofinanziamento UE.
Considerando in aggiunta a tale valore la c.d. clausola di flessibilità del 15% tra assi, quest’ultimo importo si stima a circa 47,8 miliardi, corrispondente all’99,8%.
Gli unici programmi che non hanno raggiunto il target di spesa sono il PON Scuola e il PON IOG.
Nella tavola II.2.2 è riportato l’avanzamento delle certificazioni alla data del 31 dicembre 2025 riferito ai Programmi Operativi Nazionali, che risulta essere pari all’99,7%. Nella successiva tavola si riportano i soli dati totali di ogni PON estrapolati dalla suddetta tavola.
| PON |
Programmato UE (a) |
Spesa UE
(b) |
Stima spesa UE con flessibilità (c) |
Avanzamento (c/a) |
| Scuola |
2.809,3 |
2.783,4 |
2.795,4 |
99,5% |
| Governance |
2.247,0 |
2.235,0 |
2.247,0 |
100,0% |
| IOG |
2.181,7 |
2.108,4 |
2.108,4 |
96,6% |
| Inclusione |
916,4 |
915,1 |
916,4 |
100,0% |
| SPAO |
7.202,7 |
7.195,5 |
7.202,7 |
100,0% |
| Legalità |
470,3 |
468,2 |
470,3 |
100,0% |
| Città Metropolitane |
1.682,8 |
1.682,3 |
1.682,8 |
100,0% |
| Ricerca e innovazione |
2.093,7 |
2.082,2 |
2.093,7 |
100,0% |
| Cultura |
368,2 |
367,6 |
368,2 |
100,0% |
| Infrastrutture e reti |
1.840,1 |
1.837,4 |
1.840,1 |
100,0% |
| Imprese e competitività |
4.526,2 |
4.522,0 |
4.526,2 |
100,0% |
| Iniziativa PMI |
320,0 |
320,0 |
320,0 |
100,0% |
| TOTALE |
26.658,3 |
26.516,9 |
26.571,1 |
99,7% |
Fonte: elaborazione DPCoe su documenti di programmazione e dati SFC2014 al 31/12/2025
Tutti i Programmi Operativi Regionali hanno raggiunto il target di spesa a chiusura con un avanzamento finanziario, che comprende la flessibilità tra assi del 15 per cento, del 100 per cento alla data del 31 dicembre 2025.

I negoziati sul futuro Quadro finanziario pluriennale (QFP) dell’UE 2028-2034 sono in corso di svolgimento e registrano diverse criticità.
La Commissione europea ha presentato le sue proposte (v. dossier RUE) tra luglio e settembre 2025. Il Parlamento europeo ha definito la sua posizione negoziale il 28 aprile 2026, mentre in sede di Consiglio gli Stati membri non hanno ancora raggiunto un accordo su una posizione comune.
Le principali riguardano la dimensione complessiva del bilancio e le fonti di entrata, i piani di partenariato nazionale e regionale, specie la fusione in un unico fondo di coesione e PAC, il rischio che il nuovo sistema implichi una gestione centralizzata delle risorse da parte dei governi nazionali e un impianto di governance eccessivamente accentrato, per le funzioni di orientamento e controllo della spesa, nelle mani della Commissione.
Si ricorda che il regolamento che adotta il QFP segue una procedura legislativa speciale stabilita dall’art. 312 del TFUE: il Consiglio delibera all'unanimità previa approvazione del Parlamento europeo che, deliberando a maggioranza assoluta, può adottare o respingere la posizione del Consiglio, ma non emendarla. Anche la decisione sulle risorse proprie richiede una procedura legislativa speciale. Secondo l’art. 311 del TFUE, il Consiglio delibera all'unanimità previa consultazione del Parlamento europeo. La decisione entra in vigore previa approvazione degli Stati membri conformemente alle rispettive norme costituzionali. Gli atti che disciplinano i singoli programmi di spesa, fondi e settori vengono solitamente adottate mediante procedura legislativa ordinaria.
Presso la Camera dei deputati le proposte della Commissione europea sono attualmente all’esame congiunto delle Commissioni bilancio e politiche dell’UE. Presso il Senato, sono all’esame della 5ª Commissione permanente (Bilancio).
Importanti differenze si registrano tra le proposte della Commissione e la posizione del Parlamento europeo, a partire dalla dimensione finanziaria complessiva.
La Commissione propone stanziamenti pari a circa 1.763 miliardi a prezzi 2025 (1.984,8 miliardi di euro a prezzi correnti, che tengono conto dell’inflazione) in termini di impegni, pari all'1,26% del Reddito nazionale lordo dell'UE-27 (RNL). Tuttavia, 149,3 miliardi a prezzi 2025 (168 miliardi a prezzi correnti), pari allo 0,11% dell'RNL, sarebbero destinati al rimborso del debito contratto per finanziare le sovvenzioni di NextGenerationEU. Depurato da tale importo, il QFP equivarrebbe all’1,15% dell’RNL.
Il Parlamento europeo propone invece un QFP pari a 1.780 miliardi di euro a prezzi 2025 (2.010 miliardi di euro a prezzi correnti) pari all’1,27% dell'RNL dell'UE, escludendo il rimborso del debito di NextGenerationEU, che sarebbe fissato al di sopra dei massimali di bilancio. Ciò rappresenterebbe un aumento di 175,11 miliardi di euro (197,3 miliardi di euro a prezzi correnti) rispetto alla proposta della Commissione, ossia di circa il 10%.
Merita richiamare anche l’approccio critico del Parlamento europeo nei confronti del modello della Commissione "un unico piano di partenariato nazionale e regionale per Stato membro". A giudizio del Parlamento europeo, tale modello potrebbe indebolire le politiche dell'UE, ridurre la trasparenza e creare concorrenza tra i beneficiari. Il Parlamento europeo chiede inoltre di finanziare con fondi distinti le politiche previste nell'ambito dei piani, comprese la PAC, la coesione e il Fondo sociale europeo. Sottolinea inoltre che gli enti regionali e locali dovrebbero essere pienamente coinvolti nella pianificazione e attuazione dei programmi.
Con riferimento ad altri settori finanziati dal QFP, il Parlamento europeo, che conferma la suddivisione del bilancio in 4 rubriche principali di spesa come proposto della Commissione, chiede un aumento delle risorse per alcuni programmi chiave, tra cui il nuovo Fondo europeo per la competitività, Orizzonte Europa, il Meccanismo per collegare l'Europa, Erasmus+, AgoraEU e il Meccanismo di protezione civile. Ritiene anche insufficiente il livello di risorse proposto dalla Commissione per l'azione esterna e chiede pertanto maggiori finanziamenti tra l’altro per allargamento e sostegno all'Ucraina.
Sul fronte delle entrate, il Parlamento europeo sostiene l’approccio proposto dalla Commissione di introdurre un pacchetto di cinque nuove risorse proprie. Qualora alcune di queste venissero abbandonate, chiede tuttavia che vengano prese in considerazione alternative, come un prelievo sui servizi digitali, un prelievo sul gioco d'azzardo online, un'estensione del meccanismo di adeguamento del carbonio alle frontiere o un prelievo sulle plusvalenze delle criptovalute.
Il Documento di Finanza Pubblica (DFP) descrive in un focus contenuto nella prima sezione (pagg. 118 e 119) e nel capitolo VI della seconda sezione i risultati dell’attività di contrasto all’evasione fiscale e la valutazione delle entrate derivanti dalla lotta all’evasione fiscale e al miglioramento della tax compliance.
Con riferimento al contrasto all’evasione fiscale, il documento evidenzia che il risultato raggiunto nel 2025 costituisce il valore massimo conseguito negli ultimi anni in termini di recupero di gettito. Considerando, infatti, l’attività svolta dall’Agenzia delle entrate e dalla Agenzia delle entrate-Riscossione (AdeR), sono stati riscossi 36,2 miliardi di euro, con un incremento di 2,8 miliardi di euro rispetto al 2024 (+8,4 per cento).
Contrasto all’evasione fiscale
Nella Sezione I del DFP 2026 (DOC. CCXL, n. 2, pag. 136-137) sono riportati i risultati dell’attività portata avanti da Agenzia delle entrate e da Agenzia delle entrate-Riscossione di contrasto all’evasione fiscale.
L’Agenzia delle entrate nel 2025 ha riscosso nel complesso 29 miliardi (2,7 miliardi in più rispetto al 2024, in termini percentuali +10,3 per cento), principalmente derivanti dalle attività ordinarie: versamenti a seguito di atti dell’Agenzia delle entrate (15,9 miliardi di euro), di cartelle (6,9 miliardi di euro) oppure ad opera delle attività di promozione della compliance (3,3 miliardi di euro). Per quanto riguarda le misure straordinarie (misure di rottamazione delle cartelle e pagamenti residui derivanti dalla definizione delle liti pendenti) gli incassi ammontano a 2,9 miliardi, in calo del 17,1 per cento rispetto al 2024.
A questi risultati si sommano ulteriori 7,2 miliardi di recuperi di entrate non erariali, conseguiti dall’Agenzia delle entrate - Riscossione per conto di altri enti.
Complessivamente nel 2025 l’attività delle due Agenzie ha consentito un recupero di 36,2 miliardi di euro, 2,8 miliardi in più rispetto al 2024 (+8,4 per cento).
Quanto alla tax compliance, l’adempimento spontaneo dei contribuenti, si segnalano le stime sul tax gap presenti nella Relazione sull’economia non osservata e sull’evasione fiscale e contributiva del 2025, elaborata dal Ministero dell’economia e delle finanze. Nel 2022, il gap complessivo (tributario e contributivo) è risultato compreso fra 98,1 e 102,5 miliardi di euro, con un incremento rispetto al 2021, di circa 3,5 miliardi di euro. Con riferimento al solo obbligo tributario, il gap è risultato pari a 89,7- 90,9 miliardi di mancate entrate tributarie. In termini di imposta potenziale, nel 2022, la propensione all’evasione si è attestata al 16,9-17,0%. Rispetto al 2021 si è quindi registrato un incremento pari, in valore assoluto, a 2,9 miliardi di euro.
Nel successivo Aggiornamento (pubblicato a dicembre 2025) della Relazione sull’economia non osservata e sull’evasione fiscale e contributiva, a seguito della revisione dei conti nazionali apportata dall’ISTAT, si evidenzia che nel 2023 l’evasione tributaria e contributiva è compresa tra 107,1 e 111,9 miliardi di euro, con un aumento compreso tra 8,9 e 9,4 miliardi di euro rispetto al 2022 (tra il 9 e il 9,2%), di cui circa 97,9-99,2 miliardi di euro di mancate entrate tributarie (con un aumento del 9% circa rispetto al 2022) e 9,2-12,7 di mancate entrate contributive (con un aumento del 10% circa rispetto al 2022). In termini percentuali dell’imposta potenziale, la propensione al gap è compresa nel 2023 tra il 17% e il 17,2%, con un incremento di 0,1 punti percentuali rispetto al 2022. Nel complesso, l’incremento della propensione al gap risulta contenuto e prevalentemente concentrato sull’IVA.
Come riferisce il documento, l’aumento della propensione al gap dell’IVA nel 2023 si inserisce in un contesto europeo più ampio: nell’ultimo Report della Commissione europea pubblicato a dicembre 2025 si evidenzia che tale incremento è stato registrato in circa due terzi dei Paesi membri dell’Unione europea.
Il Governo suggerisce che l’andamento osservato nel 2023 e il conseguente incremento del gap rispetto agli anni precedenti riflettano prevalentemente fattori ciclici, piuttosto che un’inversione delle tendenze di medio-lungo periodo. In particolare, la significativa riduzione della propensione al gap registrata nel 2021 e nel 2022 appare in larga misura riconducibile al rimbalzo dell’attività economica successivo alla fase emergenziale pandemica. Viceversa, il lieve recupero dei livelli di propensione osservato nel 2023 sembrerebbe collegato ai più contenuti tassi di utilizzo della capacità produttiva nel biennio 2022-2023, confermando il carattere anticiclico della propensione al tax gap. È plausibile attendersi che tale comportamento si manifesti anche nel biennio 2024-2025.
Nel Documento, si ricorda che gli obiettivi di riduzione del tax gap sono importanti per il monitoraggio dell’attuazione del PNRR. Al riguardo si evidenzia che con la modifica approvata il 27 novembre 2025 dal Consiglio dell’UE è stato eliminato l’obiettivo (M1C1-121) che prevedeva la riduzione della propensione all’evasione calcolato per tutte le imposte, escluse le imposte immobiliari e le accise, nel 2024 al 15,0 per cento rispetto al valore di riferimento nel 2019 (18,5 per cento). L’obiettivo di ridurre nel periodo 2022-2023 la propensione all'evasione fiscale rispetto al 2019 è invece stato elevato dal 5 al 10 per cento (M1C1-116). Nel citato Aggiornamento del dicembre 2025 alla Relazione si evidenzia che tale obiettivo è stato raggiunto: negli anni d’imposta 2022 e 2023 si registra, rispetto al 2019, una riduzione della propensione all’evasione pari rispettivamente a -11,5 per cento e -10,3 per cento, con una diminuzione media del -10,9 per cento.
Con la citata modifica del PNRR approvata a novembre 2025 è stato inoltre introdotto l’obiettivo M1C1-121bis con il quale si prevede di introdurre (entro giugno 2026) un atto normativo per migliorare la riscossione delle imposte, ai sensi del quale: i dati della fatturazione elettronica sono messi a disposizione dell'Agenzia Entrate - Riscossione (sul punto è intervenuta la legge di bilancio 2026, commi 117 e 118; occorre un provvedimento attuativo del direttore dell'Agenzia); la compensazione fiscale è consentita solo nel caso in cui i debiti fiscali non pagati non superino i 50.000 euro (comma 116 della legge di bilancio 20226); l'Agenzia delle Entrate è autorizzata a inviare comunicazioni ai contribuenti se sono state emesse fatture elettroniche ma non è stata presentata alcuna dichiarazione IVA per lo stesso periodo (comma 111 della legge di bilancio 2026).
Con riferimento al capitolo VI della Sezione II, si segnala che, a differenza di quanto contenuto nel DFP del 2025, nel quale venivano riportati gli elementi informativi in forza dei quali, nell’analisi della compliance riferita al 2021, erano stati individuati 2,2 miliardi di euro di maggiori entrate permanenti rispetto alle previsioni tendenziali, confluite nel Fondo per l’attuazione della delega fiscale e già utilizzate nella manovra per il 2025 (legge n. 207 del 2024), nel presente documento il Governo non riporta analiticamente i dati per la verifica delle condizioni per l’eventuale utilizzo di risorse aggiuntive derivanti dal miglioramento strutturale della compliance, ricordando tuttavia, nel focus sopra descritto, un aumento della propensione al gap nell’anno 2023.
Le modalità di individuazione delle risorse stimate come maggiori entrate permanenti derivanti dal miglioramento dell'adempimento spontaneo
La legge n. 178 del 2020 (legge di bilancio 2021), all’articolo 1, commi da 2 a 4 dispone che, a decorrere dall'anno 2022 le risorse stimate come maggiori entrate permanenti derivanti dal miglioramento dell'adempimento spontaneo che possono essere considerate strutturali ai fini dei tendenziali sono destinate al Fondo speciale istituito per dare attuazione a interventi di riforma del sistema fiscale.
Tale Fondo è alimentato dalle risorse, stimate come maggiori entrate permanenti, derivanti dal miglioramento dell’adempimento spontaneo, fermo restando il rispetto degli obiettivi programmatici di finanza pubblica.
In base alle citate disposizioni, per la determinazione delle entrate emerse occorre valutare gli effetti dovuti dall’adempimento spontaneo dei contribuenti nel terzo anno precedente alla predisposizione della legge di bilancio. Per ciascun anno si considerano le maggiori entrate derivanti dal miglioramento dell’adempimento spontaneo riportate, con riferimento al terzo anno precedente alla predisposizione della legge di bilancio, nell’Aggiornamento della Relazione sull’economia non osservata e sull’evasione fiscale e contributiva, di cui all’articolo 10-bis.1, comma 3, della legge 196 del 2009.
Per determinare le risorse da destinare al Fondo speciale per gli interventi di riforma del sistema fiscale, sono necessarie le seguenti due condizioni (indicate dall’art. 1, commi 3 e 4, della legge n. 178 del 2020) riferite alle entrate derivanti da attività di contrasto all’evasione fiscale:
- individuazione di maggiori entrate “permanenti”. Le entrate sono considerate tali se, per i tre anni successivi a quello oggetto di quantificazione, la somma algebrica della stima della variazione delle entrate derivanti in ciascun anno dal miglioramento dell’adempimento spontaneo risulti non negativa (in sostanza, il miglioramento nel 2022 non deve risultare annullato da un peggioramento della tax compliance nel triennio 2023-2025);
- il maggior gettito va determinato rispetto degli obiettivi programmatici di finanza pubblica. In particolare, in ossequio a tali obiettivi, deve essere indicata la quota delle maggiori entrate permanenti rispetto alle previsioni tendenziali formulate per il Documento di economia e finanza.
I risultati del 2025
Il DFP, con riferimento al 2025, evidenzia un saldo del conto consolidato di cassa del settore pubblico pari a -121.317 milioni (-5,4 per cento del PIL) e riporta che la consistenza del debito delle amministrazioni pubbliche al 31 dicembre 2025, secondo le statistiche pubblicate dalla Banca d’Italia, è stata pari a 3.095.522 milioni, in aumento di 128.607 milioni rispetto al 31 dicembre 2024.
Il saldo del conto consolidato di cassa del settore pubblico risulta quindi migliore di 4.004 milioni rispetto a quello previsto dalla NTI alla legge di bilancio 2026, pari a -125.321 milioni (Tabella 22).
Tale risultato è dovuto al miglioramento del saldo di parte corrente e di quello relativo alle operazioni di natura finanziaria – che hanno registrato un miglioramento, rispettivamente, di 2.268 milioni e di 3.992 milioni –, che hanno più che compensato il peggioramento del saldo di conto capitale pari a -2.256 milioni.
Nel dettaglio, il Documento riporta che, per quanto riguarda gli incassi, i dati di consuntivo mostrano un aumento di parte corrente (+6.296 milioni), mentre i risultati della parte in conto capitale sono stati inferiori alle previsioni (-1.574 milioni). Dal lato dei pagamenti, si sono registrati livelli superiori alle attese sia nella parte corrente (+4.028 milioni) sia in quella in conto capitale (+681 milioni) mentre sono risultati inferiori alle previsioni i pagamenti relativi alla spesa per interessi (-1.682 milioni).
Tabella 22 - Conto consolidato di cassa del settore pubblico – differenze rispetto alle previsioni
(milioni di euro)
| |
2025 |
| |
Previsione NTI L. Bilancio 2026 |
Risultato |
Differenze |
| |
| Incassi correnti |
1.075.020 |
1.081.316 |
6.296 |
| Tributari |
662.854 |
662.651 |
-203 |
| Contributi sociali |
293.849 |
292.554 |
-1.295 |
| Trasferimenti da altri soggetti |
52.504 |
58.390 |
5.886 |
| Altri incassi correnti |
65.812 |
67.720 |
1.908 |
| Incassi in conto capitale |
19.137 |
17.563 |
-1.574 |
| Trasferimenti da altri soggetti |
3.898 |
4.072 |
174 |
| Altri incassi in conto capitale |
15.239 |
13.491 |
-1.748 |
| Incassi partite finanziarie |
5.095 |
56.457 |
51.362 |
| Incassi finali |
1.099.252 |
1.155.335 |
56.083 |
| Pagamenti correnti |
1.046.351 |
1.050.379 |
4.028 |
| Personale in servizio |
195.273 |
196.697 |
1.424 |
| Acquisto di beni e servizi |
176.767 |
180.000 |
3.233 |
| Trasferimenti ad altri soggetti |
526.829 |
526.202 |
-626 |
| Interessi passivi |
94.234 |
92.552 |
-1.682 |
| Altri pagamenti correnti |
53.248 |
54.927 |
1.679 |
| Pagamenti in conto capitale |
156.230 |
156.911 |
681 |
| Investimenti fissi lordi |
69.490 |
71.852 |
2.361 |
| Trasferimenti ad altri soggetti |
81.555 |
75.669 |
-5.886 |
| Altri pagamenti in conto capitale |
5.184 |
9.390 |
4.206 |
| Pagamenti partite finanziarie |
21.992 |
69.362 |
47.370 |
| Pagamenti finali |
1.224.572 |
1.276.652 |
52.080 |
| Saldo |
-125.321 |
-121.317 |
4.004 |
Per quanto concerne, invece, la comparazione rispetto all’esercizio precedente (Tabella 23), premesso che il confronto tra i conti del settore pubblico risente del diverso perimetro di amministrazioni incluse nell’elenco stilato dall’ISTAT tra le due annualità, il dato che ne risulta evidenzia che il saldo del settore pubblico è migliorato di 473 milioni rispetto a quanto rilevato nel 2023 (-105.971 milioni, -5,0 per cento del PIL).
Tale evoluzione positiva del fabbisogno è ascrivibile alla più sostenuta crescita degli incassi finali (+40.277 milioni, +3,6 per cento) rispetto a quella dei pagamenti finali (+39.804 milioni, +3,2 per cento).
Il peggioramento del saldo di parte capitale (-10.136 milioni) è stato compensato dal miglioramento del saldo di parte corrente (+7.749 milioni) e di quello delle operazioni finanziarie attive (+2.860 milioni). Il saldo primario (-28.765 milioni) ha registrato un miglioramento (+7.332 milioni), mentre si è registrata una maggiore spesa per interessi passivi del 2025 rispetto al 2024 (+6.859 milioni). Di seguito si analizzano nel dettaglio, in base alla natura, gli aggregati che hanno contribuito al risultato descritto.
Con riferimento alla parte corrente, si evidenzia che gli incassi, tra gli esercizi 2025 e 2024, sono aumentati di 44.381 milioni (+4,3 per cento). Nel dettaglio, tale dinamica è riconducibile:
a) a maggiori incassi tributari (+12.643 milioni, +1,9 per cento), dovuti soprattutto al sottosettore delle amministrazioni centrali, ma parzialmente anche agli enti locali e, in misura minore, alle regioni;
b) ai contributi sociali (+27.319 milioni, +10,3 per cento), determinati dai maggiori incassi da parte dell’INPS relativamente al settore privato (+11,6 per cento) e alle gestioni dei lavoratori dipendenti pubblici (+8,0 per cento);
c) ai trasferimenti correnti dalle famiglie (+1.847 milioni, +6,7 per cento), nel sottosettore delle amministrazioni centrali;
d) ai trasferimenti correnti dalle imprese (+2.319 milioni, +18,8 per cento), aumentati nelle amministrazioni locali (+3.359 milioni) per gli introiti delle regioni dovuti al cosiddetto pay-back farmaceutico e diminuiti nelle amministrazioni centrali (-1.040 milioni) per effetto, in particolare, dei minori versamenti ricevuti dalla Cassa per i servizi energetici e ambientali, legati ad alcune componenti tariffarie;
e) ai trasferimenti correnti dall’estero (-3.569 milioni, 19,8 per cento), per i minori accrediti dall’Unione europea;
f) ad altri incassi correnti (+3.822 milioni, +6,0 per cento), che includono le riscossioni per la vendita di beni e servizi (+853 milioni) e per i redditi da capitale (+1.319 milioni).
Sul lato dei pagamenti correnti (+36.632 milioni, +3,6 per cento), sono evidenziate, invece, le seguenti componenti:
a) spesa per il personale (+9.393 milioni, +5,0 per cento), in aumento sia nelle amministrazioni centrali (+6.631 milioni) sia in quelle locali (+2.717 milioni) per gli effetti economici dei rinnovi dei contratti collettivi nazionali di lavoro della tornata contrattuale 2022-2024;
b) acquisto di beni e servizi (+6.321 milioni, +3,6 per cento), aumentato nelle amministrazioni centrali (+3.398 milioni), principalmente per l’acquisto sul mercato di energia elettrica e di altri beni e servizi da parte del Gestore dei servizi energetici (+2.200 milioni circa), e nel sottosettore delle amministrazioni locali (+2.765 milioni), in particolare negli enti locali (+1.180 milioni) e nella sanità (+774 milioni), anche per la realizzazione dei progetti finanziati dalle risorse del PNRR;
c) trasferimenti correnti alle famiglie (+10.822 milioni, +2,4 per cento), sostenuti in via principale dall’aumento della spesa per le prestazioni istituzionali dell’INPS (+7.818 milioni);
d) trasferimenti correnti alle imprese (+3.543 milioni, +10,2 per cento), in ragione della maggiore erogazione di contributi e incentivi da parte della Cassa per i servizi energetici e ambientali;
e) trasferimenti correnti all’estero (+2.606 milioni, +12,2 per cento), il cui aumento è dovuto sia all’incremento della spesa da finanziare nel bilancio UE che ha, conseguentemente, sia al maggior gettito dei dazi doganali;
f) spesa per interessi (+6.859 milioni, +8,0 per cento) riconducibile, prevalentemente, agli oneri sui titoli di Stato a medio-lungo termine.
Con riferimento alle voci di parte capitale, si rileva:
a) l’aumento degli incassi (+2.339 milioni, +15,4 per cento), dovuto ai maggiori versamenti da parte dell’Unione europea dei contributi a fondo perduto (grants) per il finanziamento del PNRR (+2.733 milioni);
b) l’aumento dei pagamenti (+12.475 milioni, +8,6 per cento), a sua volta determinato principalmente:
1) dalla spesa per investimenti fissi lordi (+9.850 milioni, +15,9 per cento), nel comparto delle amministrazioni centrali (+5.004 milioni), per l’attuazione dei programmi di difesa, e delle amministrazioni locali (+5.030 milioni) per i progetti finanziati dal PNRR;
2) dai trasferimenti alle famiglie (+1.477 milioni, +3,5 per cento), per il maggior utilizzo dei crediti d’imposta sui bonus edilizi;
3) dai trasferimenti alle imprese (-148 milioni, -0,5 per cento), che si contraggono nelle amministrazioni centrali (-2.039 milioni) principalmente per i minori tiraggi dei crediti d’imposta sugli investimenti in beni strumentali di “transizione 4.0” (-2.400 milioni circa), mentre crescono nelle amministrazioni locali (+1.891 milioni).
Infine, l’andamento delle operazioni di carattere finanziario ha risentito:
a) dei flussi netti in entrata derivanti dalla gestione dei collateral sulle operazioni in derivati dello Stato, flussi causati principalmente dai movimenti dei tassi di interesse, con impatto positivo sul saldo del settore statale (+4.000 milioni circa rispetto al 2024);
b) dell’attività legata alle operazioni di pronti contro termine (REPO-Repurchase Agreement Operation) per la gestione delle disponibilità liquide del Ministero dell’economia e delle finanze.
Tabella 23: Conto consolidato di cassa del settore pubblico - risultati
| |
Valori assoluti |
Differenza |
Var. percentuale |
Risultati in % sul PIL |
| |
| |
2024 |
2025 |
2025
-2024 |
2025
/2024 |
2024 |
2025 |
2025
-2024 |
| Incassi correnti |
1.036.935 |
1.081.316 |
44.381 |
4,3 |
47,1 |
47,9 |
0,8 |
| Tributari |
650.009 |
662.651 |
12.643 |
1,9 |
29,5 |
29,3 |
-0,2 |
| Contributi sociali |
265.235 |
292.554 |
27.319 |
10,3 |
12,0 |
13,0 |
0,9 |
| Trasferimenti da altri soggetti |
57.793 |
58.390 |
597 |
1,0 |
2,6 |
2,6 |
0,0 |
| da Famiglie |
27.423 |
29.270 |
1.847 |
6,7 |
1,2 |
1,3 |
0,1 |
| da Imprese |
12.367 |
14.686 |
2.319 |
18,8 |
0,6 |
0,7 |
0,1 |
| da Estero |
18.003 |
14.433 |
-3.569 |
-19,8 |
0,8 |
0,6 |
-0,2 |
| Altri incassi correnti |
63.898 |
67.720 |
3.822 |
6,0 |
2,9 |
3,0 |
0,1 |
| Incassi in conto capitale |
15.224 |
17.563 |
2.339 |
15,4 |
0,7 |
0,8 |
0,1 |
| Trasferimenti da altri soggetti |
4.095 |
4.072 |
-23 |
-0,6 |
0,2 |
0,2 |
0,0 |
| da Famiglie |
267 |
289 |
22 |
8,2 |
0,0 |
0,0 |
0,0 |
| da Imprese |
3.030 |
3.016 |
-14 |
-0,5 |
0,1 |
0,1 |
0,0 |
| da Estero |
798 |
767 |
-31 |
-3,9 |
0,0 |
0,0 |
0,0 |
| Altri incassi in conto capitale |
11.129 |
13.491 |
2.362 |
21,2 |
0,5 |
0,6 |
0,1 |
| Incassi partite finanziarie |
62.900 |
56.457 |
-6.443 |
-10,2 |
2,9 |
2,5 |
-0,4 |
| Incassi finali |
1.115.058 |
1.155.335 |
40.277 |
3,6 |
50,6 |
51,2 |
0,5 |
| Pagamenti correnti |
1.013.747 |
1.050.379 |
36.632 |
3,6 |
46,0 |
46,5 |
0,5 |
| Personale in servizio |
187.304 |
196.697 |
9.393 |
5,0 |
8,5 |
8,7 |
0,2 |
| Acquisto di beni e servizi |
173.679 |
180.000 |
6.321 |
3,6 |
7,9 |
8,0 |
0,1 |
| Trasferimenti ad altri soggetti |
509.232 |
526.202 |
16.971 |
3,3 |
23,1 |
23,3 |
0,2 |
| a Famiglie |
453.288 |
464.110 |
10.822 |
2,4 |
20,6 |
20,6 |
0,0 |
| a Imprese |
34.592 |
38.135 |
3.543 |
10,2 |
1,6 |
1,7 |
0,1 |
| a Estero |
21.352 |
23.958 |
2.606 |
12,2 |
1,0 |
1,1 |
0,1 |
| Interessi passivi |
85.693 |
92.552 |
6.859 |
8,0 |
3,9 |
4,1 |
0,2 |
| Altri pagamenti correnti |
57.839 |
54.927 |
-2.912 |
-5,0 |
2,6 |
2,4 |
-0,2 |
| Pagamenti in conto capitale |
144.436 |
156.911 |
12.475 |
8,6 |
6,6 |
6,9 |
0,4 |
| Investimenti fissi lordi |
62.002 |
71.852 |
9.850 |
15,9 |
2,8 |
3,2 |
0,4 |
| Trasferimenti ad altri soggetti |
74.284 |
75.669 |
1.385 |
1,9 |
3,4 |
3,4 |
0,0 |
| a Famiglie |
41.839 |
43.316 |
1.477 |
3,5 |
1,9 |
1,9 |
0,0 |
| a Imprese |
31.963 |
31.815 |
-148 |
-0,5 |
1,5 |
1,4 |
0,0 |
| a Estero |
483 |
538 |
55 |
11,4 |
0,0 |
0,0 |
0,0 |
| Altri pagamenti in conto capitale |
8.150 |
9.390 |
1.241 |
15,2 |
0,4 |
0,4 |
0,0 |
| Pagamenti partite finanziarie |
78.665 |
69.362 |
-9.303 |
-11,8 |
3,6 |
3,1 |
-0,5 |
| Pagamenti finali |
1.236.848 |
1.276.652 |
39.804 |
3,2 |
56,2 |
56,5 |
0,4 |
| Saldo di parte corrente |
23.188 |
30.937 |
7.749 |
|
1,1 |
1,4 |
0,3 |
| Saldo primario |
-36.097 |
-28.765 |
7.332 |
|
-1,6 |
-1,3 |
0,4 |
| Saldo |
-121.790 |
-121.317 |
473 |
|
-5,5 |
-5,4 |
0,2 |
| PIL nominale |
2.202.031 |
2.258.049 |
|
|
|
|
|
Effettuando un’analisi per sottosettori (Tabella 24), i dati forniti dal DFP evidenziano tra il 2024 e il 2025:
- un miglioramento del saldo delle amministrazioni centrali (+1.921 milioni). Gli incassi finali sono aumentati di 9.281 milioni (+1,3 per cento) e i pagamenti finali sono anch’essi incrementati di 7.357 milioni (+0,9 per cento);
- un peggioramento di 1.448 milioni delle amministrazioni locali, dovuto all’andamento del saldo delle operazioni finanziarie (-1.976 milioni), mentre sono migliorati il saldo corrente (+262 milioni) e quello di parte capitale (+267 milioni). L’avanzo primario è, invece, passato da 6.546 milioni a 4.843 milioni (-1.703 milioni);
- una diminuzione dei trasferimenti dalle amministrazioni pubbliche di 18.696 milioni a favore degli enti previdenziali (159.689 milioni a fronte dei 178.385 milioni risultanti nel 2024), che nel medesimo periodo hanno, altresì, incrementato gli incassi contributivi (+27.319 milioni, +10,3 per cento).
Tabella 24: Conto consolidato di cassa del settore pubblico – risultati per sottosettore
| Sottosettore |
|
Valori assoluti |
Differenza |
Var. percentuale |
Risultati in per cento sul PIL |
| |
| |
2024 |
2025 |
2025
-2024 |
2025
/2024 |
2024 |
2025 |
2025
-2024 |
| Amministrazioni centrali |
Incassi finali |
696.884 |
706.166 |
9.281 |
1,3 |
31,6 |
31,3 |
-0,4 |
| Pagamenti finali |
821.447 |
828.804 |
7.357 |
0,9 |
37,3 |
36,7 |
-0,6 |
| Saldo di parte corrente |
-11.122 |
-3.303 |
7.819 |
|
-0,5 |
-0,1 |
0,4 |
| Saldo primario |
-42.004 |
-32.867 |
9.141 |
|
-1,9 |
-1,5 |
0,5 |
| Saldo |
-124.563 |
-122.642 |
1.921 |
|
-5,7 |
-5,4 |
0,2 |
| Amministrazioni locali |
Incassi finali |
316.660 |
332.557 |
15.897 |
5,0 |
14,4 |
14,7 |
0,3 |
| Pagamenti finali |
313.887 |
331.232 |
17.345 |
5,5 |
14,3 |
14,7 |
0,4 |
| Saldo di parte corrente |
26.329 |
26.591 |
262 |
|
1,2 |
1,2 |
0,0 |
| Saldo primario |
6.546 |
4.843 |
-1.703 |
|
0,3 |
0,2 |
-0,1 |
| Saldo |
2.773 |
1.325 |
-1.448 |
|
0,1 |
0,1 |
-0,1 |
| Enti di previdenza |
Incassi finali |
448.174 |
457.497 |
9.323 |
2,1 |
20,4 |
20,3 |
-0,1 |
| Pagamenti finali |
448.174 |
457.497 |
9.323 |
2,1 |
20,4 |
20,3 |
-0,1 |
| Saldo di parte corrente |
7.981 |
7.650 |
-331 |
|
0,4 |
0,3 |
0,0 |
| Saldo primario |
86 |
28 |
-58 |
|
0,0 |
0,0 |
0,0 |
| Saldo |
0 |
0 |
0 |
|
0,0 |
0,0 |
0,0 |
Infine, il DFP, nelle more della riforma della disciplina di contabilità, in ottemperanza a quanto previsto dall’articolo 10, comma 3, lettera f), della legge n. 196 del 2009, reca le evidenze sugli interessi e sui flussi di cassa diversi dagli interessi connessi all’operatività in strumenti finanziari derivati delle amministrazioni centrali.
Le previsioni tendenziali per il periodo 2026-2029
Il DFP riporta che le previsioni di cassa del settore pubblico sono state elaborate sulla base: del quadro macroeconomico, degli effetti della legge di bilancio 2026-2028, dei provvedimenti approvati fino al 3 aprile 2026, nonché di ogni valutazione derivante dall’attività di monitoraggio sull’andamento degli incassi e dei pagamenti.
Ciò premesso, i dati evidenziano (Tabella 25), per il 2026, un saldo del settore pubblico pari a -130.632 milioni (-5,6 per cento del PIL), in peggioramento di 9.315 milioni rispetto al risultato del 2025 (-121.317 milioni, -5,4 per cento del PIL). Per il 2027 si prevede, invece, un miglioramento rispetto al 2026 di 22.045 milioni (-108.587 milioni, -4,6 per cento del PIL). Tale trend positivo è stimato fino al 2029, dove si prevede che il saldo migliori di ulteriori 84.199 milioni, giungendo ad un ammontare pari a -46.433 milioni (-1,9 per cento del PIL).
Si rileva che le stime riportate nel DFP per il 2026, denotano un peggioramento rispetto alle stime contenute nella NTI 2026 (+5.311 milioni). Mentre un miglioramento si ha confrontando le stime per gli esercizi finanziari 2027-2028.
La tendenza negativa del saldo prevista per il 2026 viene ricondotta alla stima in diminuzione degli incassi finali (-11.037 milioni) che si ipotizza più consistente di quella dei pagamenti finali (-1.722 milioni); rapporto che, invece, si inverte nel 2027, dove si prospetta un incremento degli incassi finali (+14.180 milioni) più elevato rispetto a quello dei pagamenti finali (-7.865 milioni). Inoltre, si prevede che il saldo primario migliori progressivamente negli anni, portandosi in avanzo, secondo il DFP, nel 2028 (+33.997 milioni).
Il DFP riporta, altresì, un aumento degli incassi correnti su tutto l’arco previsivo, mentre gli incassi in conto capitale, che seguono l’andamento degli accrediti dall’Unione europea in attuazione del programma Next Generation EU, registrano una flessione nel 2027.
Per quanto attiene ai pagamenti, quelli correnti sono previsti in crescita su tutto l’arco temporale in esame, mentre quelli in conto capitale aumentano nel 2026, per poi ridursi nel triennio 2027-2029 principalmente per il minore impatto dei progetti PNRR.
Con maggior dettaglio si specifica che:
- gli incassi tributari sono previsti in aumento al +2,2 per cento nel 2026 e fino al +3,0 per cento nel 2029, coerentemente con la dinamica degli indicatori macroeconomici e tenendo conto degli interventi fiscali adottati con la manovra di bilancio e con i provvedimenti normativi dei primi mesi dell’anno;
- gli incassi contributivi presentano un andamento in crescita per effetto sia della dinamica dell’occupazione e delle retribuzioni, sia delle ipotesi relative al rinnovo dei contratti del pubblico impiego per i trienni 2022-2024 e 2025-2027, nonché delle misure presenti a normativa vigente;
- spesa di personale è attesa aumentare nel 2026 per i rinnovi contrattuali del pubblico impiego relativi al triennio 2022-2024 (personale appartenente al comparto delle funzioni locali, del personale dirigenziale della sanità e dell’istruzione e ricerca nonché gli effetti della sottoscrizione dei contratti del personale non dirigenziale del comparto istruzione e ricerca avvenuta il 23 dicembre 2025);
- i trasferimenti correnti alle famiglie sono previsti in aumento su tutto l’arco previsivo. A tale andamento concorrono le prestazioni erogate dagli enti di previdenza, segnate dalle misure introdotte dalla legge di bilancio 2026, gli interventi già previsti a legislazione vigente, nonché la rivalutazione annuale ai prezzi delle prestazioni;
- la spesa per interessi passivi netti è stimata in aumento nel 2026 e, anche se
in misura inferiore, negli anni successivi;
- l’andamento dei trasferimenti in conto capitale alle famiglie e alle imprese, cresce 2026 per poi ridursi dal 2027, con una dinamica coerente con il profilo temporale di utilizzo dei bonus edilizi e dei crediti maturati per “Transizione 4.0”.
Tabella 25: Conto consolidato di cassa del settore pubblico - previsioni
| |
Valori in milioni |
Valori in % del PIL |
| |
2025 |
2026 |
2027 |
2028 |
2029 |
2025 |
2026 |
2027 |
2028 |
2029 |
| Incassi correnti |
1.081.316 |
1.111.405 |
1.147.904 |
1.165.523 |
1.197.240 |
47,9 |
48,0 |
48,4 |
47,9 |
47,9 |
| Tributari |
662.651 |
677.522 |
699.974 |
711.875 |
732.966 |
29,3 |
29,3 |
29,5 |
29,3 |
29,4 |
| Contributi sociali |
292.554 |
307.224 |
315.395 |
324.949 |
333.633 |
13,0 |
13,3 |
13,3 |
13,4 |
13,4 |
| Trasferimenti da altri soggetti |
58.390 |
58.773 |
60.518 |
55.962 |
56.602 |
2,6 |
2,5 |
2,6 |
2,3 |
2,3 |
| da Famiglie |
29.270 |
27.553 |
27.605 |
27.727 |
27.743 |
1,3 |
1,2 |
1,2 |
1,1 |
1,1 |
| da Imprese |
14.686 |
17.187 |
17.229 |
15.527 |
15.726 |
0,7 |
0,7 |
0,7 |
0,6 |
0,6 |
| da Estero |
14.433 |
14.033 |
15.683 |
12.708 |
13.133 |
0,6 |
0,6 |
0,7 |
0,5 |
0,5 |
| Altri incassi correnti |
67.720 |
67.886 |
72.017 |
72.737 |
74.039 |
3,0 |
2,9 |
3,0 |
3,0 |
3,0 |
| Incassi in conto capitale |
17.563 |
31.440 |
9.715 |
10.499 |
11.201 |
0,8 |
1,4 |
0,4 |
0,4 |
0,4 |
| Trasferimenti da altri soggetti |
4.072 |
4.002 |
4.026 |
4.067 |
4.113 |
0,2 |
0,2 |
0,2 |
0,2 |
0,2 |
| da Famiglie |
289 |
351 |
351 |
351 |
352 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
| da Imprese |
3.016 |
2.900 |
2.934 |
2.979 |
3.025 |
0,1 |
0,1 |
0,1 |
0,1 |
0,1 |
| da Estero |
767 |
751 |
740 |
736 |
736 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
| Altri incassi in conto capitale |
13.491 |
27.438 |
5.689 |
6.432 |
7.088 |
0,6 |
1,2 |
0,2 |
0,3 |
0,3 |
| Incassi partite finanziarie |
56.457 |
1.454 |
859 |
593 |
595 |
2,5 |
0,1 |
0,0 |
0,0 |
0,0 |
| Incassi finali |
1.155.335 |
1.144.298 |
1.158.478 |
1.176.615 |
1.209.036 |
51,2 |
49,5 |
48,8 |
48,4 |
48,4 |
| Pagamenti correnti |
1.050.379 |
1.091.564 |
1.111.394 |
1.126.407 |
1.147.515 |
46,5 |
47,2 |
46,8 |
46,3 |
45,9 |
| Personale in servizio |
196.697 |
213.856 |
208.808 |
209.539 |
210.229 |
8,7 |
9,2 |
8,8 |
8,6 |
8,4 |
| Acquisto di beni e servizi |
180.000 |
183.432 |
185.975 |
188.120 |
192.328 |
8,0 |
7,9 |
7,8 |
7,7 |
7,7 |
| Trasferimenti ad altri soggetti |
526.202 |
542.230 |
559.902 |
570.910 |
582.803 |
23,3 |
23,4 |
23,6 |
23,5 |
23,3 |
| a Famiglie |
464.110 |
479.842 |
495.993 |
507.434 |
519.073 |
20,6 |
20,7 |
20,9 |
20,9 |
20,8 |
| a Imprese |
38.135 |
33.353 |
35.322 |
32.857 |
32.795 |
1,7 |
1,4 |
1,5 |
1,4 |
1,3 |
| a Estero |
23.958 |
29.034 |
28.587 |
30.620 |
30.934 |
1,1 |
1,3 |
1,2 |
1,3 |
1,2 |
| Interessi passivi |
92.552 |
98.322 |
101.801 |
104.736 |
108.939 |
4,1 |
4,3 |
4,3 |
4,3 |
4,4 |
| Altri pagamenti correnti |
54.927 |
53.723 |
54.908 |
53.102 |
53.216 |
2,4 |
2,3 |
2,3 |
2,2 |
2,1 |
| Pagamenti in conto capitale |
156.911 |
165.560 |
139.525 |
109.174 |
99.669 |
6,9 |
7,2 |
5,9 |
4,5 |
4,0 |
| Investimenti fissi lordi |
71.852 |
79.317 |
77.109 |
70.253 |
66.466 |
3,2 |
3,4 |
3,2 |
2,9 |
2,7 |
| Trasferimenti ad altri soggetti |
75.669 |
78.693 |
57.644 |
33.553 |
27.674 |
3,4 |
3,4 |
2,4 |
1,4 |
1,1 |
| a Famiglie |
43.316 |
45.589 |
28.847 |
8.242 |
6.618 |
1,9 |
2,0 |
1,2 |
0,3 |
0,3 |
| a Imprese |
31.815 |
32.620 |
28.333 |
24.900 |
20.745 |
1,4 |
1,4 |
1,2 |
1,0 |
0,8 |
| a Estero |
538 |
484 |
463 |
411 |
311 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
| Altri pagamenti in conto capitale |
9.390 |
7.551 |
4.773 |
5.368 |
5.529 |
0,4 |
0,3 |
0,2 |
0,2 |
0,2 |
| Pagamenti partite finanziarie |
69.362 |
17.805 |
16.145 |
11.773 |
8.285 |
3,1 |
0,8 |
0,7 |
0,5 |
0,3 |
| Pagamenti finali |
1.276.652 |
1.274.930 |
1.267.065 |
1.247.354 |
1.255.469 |
56,5 |
55,1 |
53,4 |
51,3 |
50,3 |
| Saldo di parte corrente |
30.937 |
19.841 |
36.510 |
39.116 |
49.725 |
1,4 |
0,9 |
1,5 |
1,6 |
2,0 |
| Saldo al netto delle partite finanziarie |
-108.412 |
-114.280 |
-93.300 |
-59.559 |
-38.742 |
-4,8 |
-4,9 |
-3,9 |
-2,4 |
-1,6 |
| Saldo primario |
-28.765 |
-32.310 |
-6.786 |
33.997 |
62.506 |
-1,3 |
-1,4 |
-0,3 |
1,4 |
2,5 |
| Saldo |
-121.317 |
-130.632 |
-108.587 |
-70.739 |
-46.433 |
-5,4 |
-5,6 |
-4,6 |
-2,9 |
-1,9 |
| Saldo del settore statale |
-125.449 |
-130.037 |
-114.028 |
-73.578 |
-43.777 |
-5,6 |
-5,6 |
-4,8 |
-3,0 |
-1,8 |
| PIL nominale |
2.258.049 |
2.313.094 |
2.372.795 |
2.432.727 |
2.497.313 |
|
|
|
|
|
Il DFP rappresenta, infine, le previsioni di cassa del settore pubblico articolate per sottosettore, che si riportano sinteticamente nella Tabella 26.
Tabella 26: Conto consolidato di cassa del settore pubblico-previsioni per sottosettore
| Sottosettore |
|
Valori in milioni |
Valori in % del PIL |
| |
2025 |
2026 |
2027 |
2028 |
2029 |
2025 |
2026 |
2027 |
2028 |
2029 |
| Amministrazioni centrali |
Incassi finali |
706.166 |
676.277 |
677.877 |
685.346 |
707.446 |
31,3 |
29,2 |
28,6 |
28,2 |
28,3 |
| Pagamenti finali |
828.804 |
808.015 |
787.548 |
757.330 |
755.112 |
36,7 |
34,9 |
33,2 |
31,1 |
30,2 |
| Saldo di parte corrente |
-3.303 |
-6.940 |
11.351 |
14.610 |
23.870 |
-0,1 |
-0,3 |
0,5 |
0,6 |
1,0 |
| Saldo al netto delle partite finanziarie |
-119.999 |
-121.777 |
-100.821 |
-66.616 |
-45.780 |
-5,3 |
-5,3 |
-4,2 |
-2,7 |
-1,8 |
| Saldo primario |
-32.867 |
-36.141 |
-10.563 |
30.090 |
58.647 |
-1,5 |
-1,6 |
-0,4 |
1,2 |
2,3 |
| Saldo |
-122.642 |
-131.738 |
-109.671 |
-71.984 |
-47.666 |
-5,4 |
-5,7 |
-4,6 |
-3,0 |
-1,9 |
| Amministrazioni locali |
Incassi finali |
332.557 |
345.691 |
339.708 |
336.751 |
339.232 |
14,7 |
14,9 |
14,3 |
13,8 |
13,6 |
| Pagamenti finali |
331.232 |
344.585 |
338.625 |
335.506 |
337.999 |
14,7 |
14,9 |
14,3 |
13,8 |
13,5 |
| Saldo di parte corrente |
26.591 |
20.918 |
20.022 |
20.305 |
22.179 |
1,2 |
0,9 |
0,8 |
0,8 |
0,9 |
| Saldo al netto delle partite finanziarie |
4.290 |
2.084 |
2.875 |
3.542 |
3.987 |
0,2 |
0,1 |
0,1 |
0,1 |
0,2 |
| Saldo primario |
4.843 |
4.310 |
4.245 |
4.365 |
4.313 |
0,2 |
0,2 |
0,2 |
0,2 |
0,2 |
| Saldo |
1.325 |
1.107 |
1.084 |
1.245 |
1.233 |
0,1 |
0,0 |
0,0 |
0,1 |
0,0 |
| Enti di previdenza |
Incassi finali |
457.497 |
469.821 |
484.749 |
496.290 |
507.255 |
20,3 |
20,3 |
20,4 |
20,4 |
20,3 |
| Pagamenti finali |
457.497 |
469.821 |
484.749 |
496.290 |
507.255 |
20,3 |
20,3 |
20,4 |
20,4 |
20,3 |
| Saldo di parte corrente |
7.650 |
5.863 |
5.138 |
4.200 |
3.676 |
0,3 |
0,3 |
0,2 |
0,2 |
0,1 |
| Saldo al netto delle partite finanziarie |
7.298 |
5.412 |
4.646 |
3.514 |
3.050 |
0,3 |
0,2 |
0,2 |
0,1 |
0,1 |
| Saldo primario |
28 |
29 |
30 |
30 |
31 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
| Saldo |
0 |
0 |
0 |
0 |
0 |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
| |
PIL nominale |
2.258.049 |
2.313.094 |
2.372.795 |
2.432.727 |
|
|
|
|
|
|
La Nota Metodologica al DFP evidenzia come la previsione dei tendenziali di spesa a legislazione vigente del bilancio dello Stato sia definita sulla base degli stanziamenti disposti con la legge di bilancio triennale, integrati con gli effetti finanziari derivanti da interventi normativi successivi all’approvazione della legge di bilancio e pertanto non presenti negli stanziamenti iniziali, delle più recenti informazioni degli andamenti macroeconomici, delle risultanze del monitoraggio degli impegni e dei pagamenti e delle informazioni relative al consuntivo degli esercizi precedenti.
Poiché il consuntivo relativo all’ultimo anno non è ancora disponibile alla data di definizione dei tendenziali di spesa, sono utilizzate le informazioni più aggiornate relative agli stanziamenti definitivi, impegni, pagamenti e residui presunti al 31 dicembre dell’anno per il quale si stima il preconsuntivo.
La formulazione delle previsioni tendenziali tiene conto della “massa spendibile” del bilancio, valutata come la somma dei residui passivi stimati al 31 dicembre e degli stanziamenti iniziali della legge di bilancio. Attraverso opportune riclassificazioni e integrazioni, le previsioni sono definite sia per la competenza che per la cassa e articolate secondo la classificazione economica di bilancio.
Le summenzionate operazioni di riclassificazione e integrazione consentono pertanto di definire una stima degli stanziamenti definitivi di competenza e cassa che saranno utilizzati ai fini della previsione di impegni e pagamenti.
Su questa base, si procede quindi all’elaborazione delle stime in termini di impegni e pagamenti per categoria economica di spesa, tenendo conto della natura della spesa e dell’andamento della stessa negli ultimi anni rispetto alle corrispondenti previsioni definitive.
Le stime così ottenute sono consolidate, infine, con quelle delle spese di alcuni organi dello Stato aventi particolare autonomia, quali la Presidenza del Consiglio dei ministri, la Corte dei conti, il TAR e il Consiglio di Stato e le Agenzie fiscali, che concorrono a definire l’aggregato delle Amministrazioni centrali secondo la classificazione SEC2010.
La base complessiva così ottenuta (bilancio dello Stato “consolidato”) costituisce il punto di partenza per la costruzione dei conti di cassa, in particolare del quadro di costruzione del settore statale, nonché per il passaggio ai dati di contabilità nazionale per l’intero comparto Stato.
Per quanto attiene il Conto economico degli enti territoriali la Nota Metodologica, riferisce che le stesse vengono elaborate a partire dall’ultimo dato di consuntivo pubblicato dall’ISTAT e in coerenza con i valori previsivi contenuti nei conti di cassa. In particolare, viene evidenziato che le previsioni di cassa di tali enti sono elaborate secondo il criterio della legislazione vigente, ipotizzando il rispetto delle regole di finanza pubblica per l’anno 2025 e successivi nonché il contributo alla finanza pubblica dovuto da tali amministrazioni in base a quanto disposto dalla legge di bilancio 2025.
In proposito, atteso quanto riportato nel documento circa le misure ricomprese nelle stime in esame, appare utile che sia fornito un maggior dettaglio degli interventi che hanno determinato il differenziale tra le stime del Documento in oggetto e quelle riportate dalla NTI.
Gli scostamenti sono calcolati come differenza tra il dato ISTAT e la previsione NTI. Nel caso delle singole poste, un valore positivo indica un dato di consuntivo o preconsuntivo superiore alla previsione NTI. Nel caso dei saldi di bilancio, un valore positivo dello scostamento indica un disavanzo inferiore in valore assoluto rispetto alle attese (miglioramento del saldo), mentre un valore negativo indica un disavanzo superiore (peggioramento).
Non si sono avvalse le Regioni Friuli-Venezia Giulia, Marche, Sardegna, Valle d’Aosta e le Province autonome di Trento e di Bolzano.