Camera dei deputati - Legislatura - Dossier di documentazione (Versione per stampa)
|
| Autore: |
Servizio Studi - Dipartimento Finanze |
| Titolo: |
Disposizioni urgenti in materia di prezzi petroliferi connessi alla ulteriore crisi dei mercati internazionali e disposizioni in materia di ILVA S.p.A. in amministrazione straordinaria |
| Riferimenti: |
AC N.3045/XIX |
| Serie: |
Progetti di legge Numero: 647/2 |
| Data: |
16/09/2026 |
| Organi della Camera: |
VI Finanze, Assemblea |
16 settembre 2026
Disposizioni urgenti in materia di prezzi petroliferi connessi alla ulteriore crisi dei mercati internazionali e disposizioni in materia di ILVA S.p.A. in amministrazione straordinaria
D.L. n. 133/2026 – A.S. n. 2036
Servizio Studi
Ufficio ricerche nei settori economico e finanziario
 Tel. 06 6706-2451 - studi1@senato.it - @SR_Studi
Dossier n. 747/2

Servizio Studi
Dipartimento Finanze
Tel. 06 6760-9496 - * st_finanze@senato.it – CD_Finanze
Progetti di legge n 647/2
La documentazione dei Servizi e degli Uffici del Senato della Repubblica e della Camera dei deputati è destinata alle esigenze di documentazione interna per l'attività degli organi parlamentari e dei parlamentari. Si declina ogni responsabilità per la loro eventuale utilizzazione o riproduzione per fini non consentiti dalla legge. I contenuti originali possono essere riprodotti, nel rispetto della legge, a condizione che sia citata la fonte.
Articolo 1, comma 2, del disegno di legge di conversione
(Abrogazione e salvezza degli effetti dei decreti-legge nn. 139 e 153 del 2026)
L’articolo 1, comma 2, del disegno di legge di conversione prevede l’abrogazione dei decreti-legge nn. 139 e 153 del 2026, con salvezza degli effetti.
Il comma 2, introdotto dalla Camera, prevede l’abrogazione dei decreti-legge n. 139 e 153 del 2026 entrambi recanti “Disposizioni urgenti in materia di prezzi petroliferi connessi al protrarsi della nuova crisi dei mercati internazionali”.
Il comma medesimo dispone, inoltre, che rimangano validi gli atti e i provvedimenti adottati e siano fatti salvi gli effetti e i rapporti giuridici dispiegatisi in tempo di sua vigenza.
Al contempo, le modifiche introdotte dalla Camera recano puntuali disposizioni modificative o aggiuntive al corpo del decreto-legge n. 133 del 2026 in esame, onde trasporre in esso e mantenere nell’ordinamento, dei decreti-legge di cui si propone l’abrogazione, le corrispondenti disposizioni. In altri termini, i decreti-legge n. 139 e 153 del 2026 risultano “a perdere” ai fini della loro puntuale conversione, la quale è trasposta sul piano sostanziale in un unico procedimento altro, relativo alla conversione del decreto-legge n. 133 del 2026.
Si ricorda che, in base all’articolo 77, terzo comma, della Costituzione, i decreti-legge perdono efficacia sin dall’inizio, se non convertiti in legge entro sessanta giorni dalla loro pubblicazione. Le Camere possono tuttavia regolare on legge i rapporti giuridici sorti sulla base dei decreti non convertiti.
Decreti-legge abrogati da altro decreto-legge con salvezza di effetti (in ordine cronologico) nel corso della XIX legislatura
D.L. 20 ottobre 2022, n. 153. “Misure urgenti in materia di accise e IVA sui carburanti”.
Pubblicato nella G.U. 21 ottobre 2022, n. 247. Abrogato dall’articolo 1, comma 2, L. 17 novembre 2022, n. 175[1], a decorrere dal 18 novembre 2022, con salvezza degli effetti.
D.L. 23 novembre 2022, n. 179. “Misure urgenti in materia di accise sui carburanti e di sostegno agli enti territoriali e ai territori delle Marche colpiti da eccezionali eventi meteorologici”
Pubblicato nella G.U. 23 novembre 2022, n. 274. Abrogato dall’articolo 1, comma 2, L. 13 gennaio 2023, n. 6[2], a decorrere dal 18 gennaio 2023, con salvezza degli effetti.
D.L. 11 gennaio 2023, n. 4. “Disposizioni urgenti in materia di procedure di ripiano per il superamento del tetto di spesa per i dispositivi medici”.
Pubblicato nella G.U. 11 gennaio 2023, n. 8. Abrogato dall’articolo 1, comma 2, L. 24 febbraio 2023, n. 14[3], a decorrere dal 28 febbraio 2023, con salvezza degli effetti.
D.L. 28 giugno 2023, n. 79. “Disposizioni urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di termini legislativi”.
Pubblicato nella G.U. 28 giugno 2023, n. 149. L’articolo 1 del decreto-legge è stato abrogato dall’articolo 1, comma 2, L. 26 luglio 2023, n. 95[4], a decorrere dal 28 luglio 2023, con salvezza degli effetti. L’articolo 2 del decreto-legge medesimo è stato abrogato dall’articolo 1, comma 2, L. 10 agosto 2023, n. 112[5], a decorrere dal 17 agosto 2023, con salvezza degli effetti.
D.L. 5 luglio 2023, n. 88. “Disposizioni urgenti per la ricostruzione nei territori colpiti dall’alluvione verificatasi a far data dal 1° maggio 2023”.
Pubblicato nella G.U. 5 luglio 2023, n. 155. Abrogato dall’articolo 1, comma 2, L. 31 luglio 2023, n. 100[6], a decorrere dal 1° agosto 2023, con salvezza degli effetti.
D.L. 31 agosto 2023, n. 118. “Misure urgenti in materia di finanziamento di investimenti di interesse strategico”.
Pubblicato nella G.U. 31 agosto 2023, n. 203. Abrogato dall’articolo 1, comma 2, L. 9 ottobre 2023, n. 136, a decorrere dal 10 ottobre 2023, con salvezza degli effetti.
D.L. 2 febbraio 2024, n. 9. “Disposizioni urgenti a tutela dell’indotto delle grandi imprese in stato di insolvenza ammesse alla procedura di amministrazione straordinaria”. Abrogato dall’articolo 1, comma 2, L. 15 marzo 2024, n. 28, a decorrere dal 19 marzo 2024, con salvezza degli effetti.
D.L. 2 luglio 2024, n. 91. “Misure urgenti di prevenzione del rischio sismico connesso al fenomeno bradisismico nell’area dei Campi Flegrei e per interventi di protezione civile e di coesione”. Abrogato dall’articolo 1, comma 2, L. 8 agosto 2024, n. 111, a decorrere dal 10 agosto 2024, con salvezza degli effetti.
D.L. 23 ottobre 2024, n. 158. “Disposizioni urgenti in materia di procedure per il riconoscimento della protezione internazionale”. Abrogato dall’articolo 1, comma 2, L. 9 dicembre 2024, n. 187, a decorrere dall’11 dicembre 2024, con salvezza degli effetti.
D.L. 14 novembre 2024, n. 167. “Misure urgenti per la riapertura dei termini di adesione al concordato preventivo biennale e l’estensione di benefici per i lavoratori dipendenti, nonché disposizioni finanziarie urgenti per la gestione delle emergenze”. Abrogato dall’articolo 1, comma 2, della legge 9 dicembre 2024, n. 189, a decorrere dal 13 dicembre 2024, con salvezza degli effetti.
D.L. 16 gennaio 2025, n. 1. “Misure urgenti in materia di riforma R. 1.3 «Riorganizzazione del sistema scolastico» della Missione 4 - Componente 1 del Piano nazionale di ripresa e resilienza”. Abrogato dall’articolo 1, comma 2, L. 28 febbraio 2025, n. 20, con salvezza degli effetti.
D.L. 30 gennaio 2025, n. 5, recante “Misure urgenti per il riesame dell’autorizzazione integrata ambientale per gli impianti di interesse strategico”. Abrogato dall’articolo 1, comma 2, L. 20 marzo 2025, n. 31, con salvezza degli effetti.
D.L. 3 aprile 2026, n. 42, recante “Disposizioni urgenti in materia di prezzi petroliferi connessi alle crisi dei mercati internazionali, nonché in favore delle imprese”. Abrogato dall’articolo 1, comma 2, L. 22 maggio 2026, n. 88, con salvezza degli effetti.
D.L. 22 maggio 2026, n. 89, recante “Disposizioni urgenti in materia di prezzi petroliferi e di sostegno alle attività economiche per il protrarsi della crisi dei mercati internazionali”. Abrogato dall’articolo 1, comma 2, L. 25 giugno 2026, n. 113, con salvezza degli effetti.
Si rammenta che nella XVIII legislatura sono decaduti 41 decreti-legge; il contenuto di questi decreti-legge è però confluito, con emendamenti approvati nel corso dell’iter parlamentare, in altri provvedimenti.
La prassi della confluenza di un decreto-legge in un altro provvedimento d’urgenza ha formato oggetto di attenzione, insieme con altri aspetti della decretazione d’urgenza, nella lettera del Presidente della Repubblica del 23 luglio 2021, indirizzata ai Presidenti delle Camere e del Consiglio dei Ministri.
Sul punto, peraltro, si è pronunciata anche la Corte costituzionale che, nell’ordinanza n. 30 del 2024, richiamando sue precedenti pronunce (in particolare le sentenze n. 22 del 2012, n. 58 del 2018 e n. 110 del 2023), ha definito siffatta tecnica normativa «tortuosa» e «frutto di un anomalo uso del peculiare procedimento di conversione del decreto-legge, che reca pregiudizio alla chiarezza delle leggi e all’intelligibilità dell’ordinamento, principi questi funzionali a garantire certezza nella concreta applicazione della legge».
Nel corso della XVIII legislatura, nella seduta della Camera dei deputati del 20 gennaio 2021, nel corso dell’esame del disegno di legge A.C. 2835-A di conversione del decreto-legge n. 172 del 2020, è stato approvato l’ordine del giorno 9/2835-A/10 il quale impegna il Governo “ad operare per evitare la ‘confluenza’ tra diversi decreti-legge, limitando tale fenomeno a circostanze di assoluta eccezionalità da motivare adeguatamente nel corso dei lavori parlamentari”. Successivamente, nella seduta del 23 febbraio 2021 della Camera, nel corso dell’esame del disegno di legge A.C. 2845-A di conversione del decreto-legge n. 183 del 2020 (“proroga termini”) il Governo ha espresso parere favorevole all’ordine del giorno 9/2845-A/22. Tale ordine del giorno impegna il Governo “a porre in essere ogni iniziativa volta, in continuità di dialogo con il Parlamento, ad evitare, ove possibile, la confluenza dei decreti-legge, in linea anche con l’ordine del giorno 9/2835-A/10”.
I due Comitati per la legislazione della Camera dei deputati e del Senato hanno più volte raccomandato di evitare forme di confluenza tra decreti-legge contemporaneamente all’esame delle Camere per la loro conversione in legge, limitandola a circostanze di eccezionale gravità da motivare adeguatamente nel corso dell’esame parlamentare. A titolo di esempio, il Comitato per la legislazione del Senato, nella seduta del 18 febbraio 2025, in sede di esame del decreto-legge n. 3 del 2025, ha rilevato diversi profili problematici riscontrabili nella prassi della confluenza di un decreto-legge nel disegno di legge di conversione di un precedente decreto-legge. Sempre a titolo esemplificativo, il Comitato per la legislazione della Camera, nella seduta del 12 luglio 2023, nel parere approvato in occasione dell’esame del decreto-legge n. 79 del 2023, ha ribadito di aver “costantemente raccomandato di evitare forme di confluenze tra decreti-legge contemporaneamente all’esame delle Camere per la loro conversione in legge, limitandola a circostanze di eccezionale gravità da motivare adeguatamente nel corso dell’esame parlamentare”.
Nel corso dell’indagine conoscitiva sui profili critici della produzione normativa e proposte per il miglioramento della qualità della legislazione presso i Comitati della legislazione di Camera e Senato, il Ministro per i rapporti con il Parlamento, nell’audizione svolta il 23 gennaio 2025, ha rilevato che nella XIX legislatura il Governo ha fatto ricorso alla pratica della “confluenza” dei decreti-legge “in alcune limitate circostanze (…) rispettando comunque il criterio dell’omogeneità di materia e soltanto nei casi in cui ciò sia stato attentamente ponderato e valutato come necessario al fine di consentire la conversione di tutti i decreti pendenti, nonché lo svolgimento di altre attività legislative di indirizzo e controllo previste nei calendari dei lavori”. Inoltre, ha rilevato il Ministro, risulterebbe che “le Presidenze delle Commissioni abbiano sempre fissato congrui termini per la presentazione dei subemendamenti, come è giusto che sia, certamente più ampi di quelli di volta in volta individuati per le ordinarie proposte emendative di iniziativa governativa”.
Articolo 1, commi 1-3
(Disposizioni in materia di accisa sul gasolio usato come carburante)
L’articolo 1, commi 1 e 2, dispone la riduzione per un periodo temporaneo, dal 30 luglio fino al 6 agosto 2026, delle aliquote di accisa applicate al gasolio e al biodiesel impiegati come carburanti. In particolare, l’accisa su tali prodotti viene fissata, nel predetto periodo, nella misura di 532,90 euro per mille litri. Si evidenzia che il D.M. 27 luglio 2026 ha disposto per i giorni 28 e 29 luglio la stessa misura di accisa per gli stessi prodotti, a valere sul maggior gettito dell'IVA nel mese di giugno derivante dall'innalzamento del prezzo del greggio.
Nel corso dell’esame alla Camera il periodo di riduzione delle aliquote di accisa per il gasolio e il biodiesel impiegati come carburanti è stato esteso fino al 24 agosto e per il periodo dal 27 agosto al 5 settembre, recependo gli effetti di quanto previsto rispettivamente dal decreto-legge 27 luglio 2026, n. 139 (art. 1) e dal decreto-legge 26 agosto 2026, n. 153 (art. 1). La stessa misura di accisa per il gasolio (532,90 euro per mille litri) è stata disposta per il periodo dal 25 al 26 agosto dal decreto interministeriale 20 agosto 2026 e per il periodo dal 6 al 10 settembre dal decreto interministeriale 4 settembre 2026.
Rispetto ai valori di inizio anno, per i predetti periodi di riferimento si determina una riduzione dell’accisa per il gasolio di 14 centesimi al litro e per il biodiesel (solo per i periodi individuati dai decreti-legge) di 8,45 centesimi al litro.
In dettaglio il comma 1, in considerazione dell’aumento dei prezzi dei prodotti energetici impiegati come carburanti, determinato dal perdurare della situazione venutasi a creare in ambito internazionale a causa della guerra in Medio Oriente, ridetermina in riduzione l'aliquota di accisa sul gasolio impiegato come carburante, fissandola, per il periodo dal 30 luglio fino al 24 agosto 2026 e dal 27 agosto al 5 settembre 2026, nella misura di 532,90 euro per mille litri, con una riduzione di 14 centesimi di euro per litro rispetto all'aliquota di accisa ordinariamente applicata (672,90 euro per mille litri).
Si ricorda che la disposizione originaria del decreto-legge in esame disponeva la riduzione dell’accisa sul gasolio per il periodo dal 30 luglio fino al 6 agosto. Il decreto-legge n. 139 del 2026 ha prorogato la medesima misura dal 7 al 24 agosto. Il decreto-legge n. 153 del 2026 ha nuovamente prorogato la medesima misura di accisa dal 27 agosto al 5 settembre. La norma in esame, come modificata dalla Camera, recepisce le proroghe disposte dai decreti-legge citati.
Con il D.M. 27 luglio 2026 (pubblicato nella Gazzetta ufficiale n. 172 del 27 luglio 2026) l’aliquota di accisa sul gasolio usato come carburante è stata rideterminata per il periodo dal 28 al 29 luglio 2026 nella stessa misura di 532,90 euro per mille litri. Al relativo onere, pari a 20,5 milioni di euro, si provvede mediante le maggiori entrate da IVA sui prodotti energetici riscosse nel mese di giugno 2026 (meccanismo della c.d. accisa mobile).
Per il periodo dal 25 al 26 agosto è intervenuto il D.M. 20 agosto 2026 il quale ha disposto la stessa misura di accisa sul gasolio con oneri, pari a 20,8 milioni di euro a valere sulle maggiori entrate IVA sui prodotti energetici riscosse nel mese di luglio 2026. Da ultimo il D.M. 4 settembre 2026 ha rideterminato dal 7 al 10 settembre l’aliquota di accisa sul gasolio usato come carburante nella misura di 532,90 euro per mille litri, con oneri pari a 60,4 milioni di euro a valere sulle maggiori entrate da IVA sui prodotti energetici riscosse nel mese di agosto 2026.
Si segnala infine che il decreto-legge n. 157 del 2026 (art. 1, comma 1), pubblicato nella Gazzetta Ufficiale del 10 settembre 2026, ha rideterminato dall’11 al 17 settembre l’aliquota di accisa sugli oli da gas e sul gasolio usato come carburante a 532,90 euro per mille litri.
Si segnala che la riduzione dell'accisa si riflette anche sulla base imponibile IVA, generando un ulteriore abbattimento del prezzo finale alla pompa superiore al mero valore nominale della riduzione dell'accisa. Tale effetto di trascinamento è stimato dal Governo in un ulteriore risparmio di 3 centesimi al litro.
Il comma 2 ridetermina, in riduzione, per gli stessi periodi indicati del comma 1 (mentre non sono inclusi i periodi disciplinati dai decreti interministeriali i quali riguardano solo il gasolio), l’aliquota di accisa applicata ai gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e al biodiesel, immessi in consumo tal quali per essere impiegati come carburanti, a condizione che gli stessi biocarburanti soddisfino le condizioni previste dall'articolo 44, paragrafo 5, del regolamento (UE) n. 651/2014 della Commissione, del 17 giugno 2014. L'aliquota di accisa sui citati prodotti è pertanto fissata nella misura di 532,90 euro per mille litri, pari a quella sul gasolio così come rideterminata ai sensi del comma 1. Rispetto all’aliquota vigente a inizio anno, pari a 617,40 euro per mille litri, la riduzione è di 8,45 centesimi di euro al litro.
Anche tale riduzione di aliquota è stata confermata dal decreto-legge n. 157 del 2026 (art. 1, comma 2) dall’11 al 17 settembre.
Il decreto legislativo n. 43 del 2025 (art. 3, comma 4) prevede un’aliquota ridotta (pari a 617,40 euro per mille litri) per i gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e per il biodiesel, immessi in consumo tal quali per essere impiegati come carburanti, nel rispetto delle condizioni previste dall’articolo 44, paragrafo 5, del regolamento (UE) n. 651/2014 della Commissione, del 17 giugno 2014.
L’articolo 44, paragrafo 5, del regolamento (UE) n. 651/2014 stabilisce le condizioni affinché i regimi di aiuti sotto forma di agevolazioni in tema di accise sui prodotti energetici siano considerati compatibili con il mercato interno e non soggetti all'obbligo di notifica preventiva alla Commissione europea. Si richiede, in particolare, che i combustibili sovvenzionati siano conformi ai criteri di sostenibilità e di riduzione delle emissioni di gas a effetto serra di cui alla direttiva (UE) 2018/2001 e siano prodotti a partire dalle materie prime elencate nell'allegato IX di tale direttiva.
Si evidenziano nella seguente tabella le riduzioni delle accise sui carburanti, rispetto alle aliquote vigenti a inizio anno, disposte dai decreti-legge e dai decreti interministeriali che si sono susseguiti dall’inizio della crisi energetica a causa del conflitto in Medio Oriente.
Sono esposte, in particolare, le riduzioni in centesimi di euro al litro per la benzina, il gasolio, il biocarburante e in centesimi di euro al chilo per il GPL rispetto alle aliquote di accise ordinarie vigenti al 1° gennaio 2026.
| |
Al 1° gennaio 2026 |
19 mar. - 7 apr. |
8 apr.-
1° mag. |
2 mag. - 22 mag. |
23 mag. -3 lug.. |
4 lug. -
27 lug. |
28 lug. -
10 sett. |
| Benzina
cent. di euro/1 litro |
67,29 |
-20 |
-20 |
-5 |
-5 |
0 |
0 |
| Gasolio
cent. di euro/1 litro |
67,29 |
-20 |
-20 |
-20 |
-10
-5** |
0 |
-14 |
| Biodiesel
cent. di euro/1 litro |
61,74 |
0 |
-14,45 |
-14,45* |
-4,45** |
0 |
-8,45*** |
| GPL
cent. di euro/1 kg |
26,777 |
-10 |
-10 |
-2,5 |
-2,5 |
0 |
0 |
* Riduzione stabilita per il periodo dal 2 al 10 maggio (art. 1, comma 2, D.L. n. 63 del 2026). Tale riduzione non è stata prorogata dal D.M. 8 maggio 2026 per il periodo dall’11 maggio al 22 maggio.
** Riduzione stabilita per il periodo dal 23 maggio al 6 giugno (art. 1, comma 4-bis, D.L. n. 63 del 2026). Tale riduzione è stata portata a -5 cent. per il gasolio e a zero per il biodiesel dal D.M. 5 giugno 2026 per il periodo dal 7 giugno al 3 luglio.
*** Tale riduzione decorre dal 30 luglio 2026. I D.M. del 20 agosto 2026 e del 4 settembre 2026 hanno disposto la riduzione dell’accisa sul gasolio per i periodi, rispettivamente, del 25-26 agosto e del 6-10 settembre. Tale riduzione non ha riguardato il biodiesel per i periodi sopra indicati.
Si ricorda che l’articolo 1, comma 290 della legge n. 244 del 2007 consente, con decreto del Ministro dell'economia e delle finanze, di concerto con il Ministro dell'ambiente e della sicurezza energetica, la riduzione d'accisa sui carburanti (oltre che sui prodotti energetici utilizzati come combustibili per riscaldamento per usi civili) a fronte dell'accertamento di maggiori entrate IVA derivanti da uno scostamento significativo del prezzo internazionale del greggio. Il decreto citato può essere adottato se il prezzo internazionale del greggio aumenta, sulla media del mese precedente, rispetto al valore di riferimento, espresso in euro, indicato nell'ultimo Documento di economia e finanza o nella relativa Nota di aggiornamento presentati alle Camere. Il decreto tiene conto dell'eventuale diminuzione, nella media del bimestre precedente all'adozione del medesimo decreto, del prezzo sopra indicato, rispetto a quello indicato nell'ultimo Documento di economia e finanza o nella relativa Nota di aggiornamento presentati alle Camere. Il meccanismo sopra descritto è stato riattivato tramite il decreto-legge n. 21 del 2022 (articolo 1, comma 8) e utilizzato con successivi decreti ministeriali fino al 30 novembre 2022. Per ulteriori approfondimenti si segnala la pagina dedicata alla questione sul sito della Camera dei deputati.
Tale meccanismo (c.d. accisa mobile) è stato utilizzato anche in occasione delle riduzioni delle aliquote di accisa sui carburanti disposte dai recenti decreti-legge n. 33 del 2026 (decreto interministeriale del 18 marzo 2026) e n. 42 del 2026 (decreto interministeriale del 2 aprile 2026). Con il decreto interministeriale dell’8 maggio 2026 le aliquote di accisa rideterminate con l’art. 1, comma 1, del decreto-legge n. 63 del 2026 sono state prorogate dall'11 maggio al 22 maggio 2026. Tale estensione non ha riguardato l’accisa ridotta per il biodiesel. Il decreto interministeriale del 5 giugno 2026 ha prorogato, in occasione delle riduzioni disposte dal decreto-legge n. 89 del 2026 (successivamente abrogato e le cui disposizioni sono confluite nella legge n. 113 del 2026, di conversione del decreto-legge n. 63 del 2026), la riduzione delle aliquote di accisa su benzina, oli da gas o gasolio usato come carburante, gas di petrolio liquefatti (GPL) usati come carburanti, in considerazione del maggior gettito conseguito nel periodo dal 1° maggio al 31 maggio 2026. L’estensione non ha riguardato l’accisa ridotta per il biodiesel.
Il decreto interministeriale del 27 luglio 2026 ha rideterminato dal 28 al 29 luglio 2026 l’aliquota di accisa sul gasolio usato come carburante nella misura di 532,90 euro per mille litri, a valere sulle maggiori entrate da IVA sui prodotti energetici riscosse nel mese di giugno 2026.
Il decreto interministeriale del 20 agosto 2026 ha rideterminato dal 25 al 26 agosto 2026 l’aliquota di accisa sul gasolio usato come carburante nella misura di 532,90 euro per mille litri, a valere sulle maggiori entrate da IVA sui prodotti energetici riscosse nel mese di luglio 2026.
Da ultimo, il decreto interministeriale del 4 settembre 2026 ha rideterminato dal 7 al 10 settembre l’aliquota di accisa sul gasolio usato come carburante nella misura di 532,90 euro per mille litri, a valere sulle maggiori entrate da IVA sui prodotti energetici riscosse nel mese di agosto 2026. Come anticipato, anche nei periodi sopraddetti la riduzione non ha riguardato il biodiesel, il quale è stato sottoposto all’aliquota di 617,40 euro per mille litri.
Nella tabella che segue sono esposte le aliquote di accisa vigenti nei periodi indicati, come rideterminate dai decreti-legge e dai decreti interministeriali che si sono succeduti da inizio anno. Si ricorda che la legge di bilancio 2026 (legge n. 199 del 2025, art. 1, comma 129) ha parificato le aliquote dell’accisa sulla benzina e sul gasolio impiegato come carburante, portandole entrambe a 672,90 euro per 1.000 litri. L’aliquota dell’accisa sul GPL ammontava a 267,77 euro per 1.000 kg. L’aliquota dell’accisa sul gas naturale per autotrazione ammontava a 0,00331 euro per metro cubo.
| |
Al 1° gennaio 2026 |
19 mar. - 7 apr. |
8 apr.-
1° mag. |
2 mag. - 22 mag. |
23 mag. -3 lug. |
4 lug. -
27 lug. |
28 lug. -
10 sett. |
| Benzina
€/1.000 l |
672,90 |
472,90 |
472,90 |
622,90 |
622,90 |
672,90 |
672,90 |
| Gasolio
€/1.000 l |
672,90 |
472,90 |
472,90 |
472,90 |
572,90**
622,90 |
672,90 |
532,90 |
| Biodiesel
€/1.000 l |
617,40 |
617,40 |
472,90 |
472,90*
617,40 |
572,90**
617,40 |
617,40 |
532,90*** |
| GPL
€/1.000 kg |
267,77 |
167,77 |
167,77 |
242,77 |
242,77 |
267,77 |
267,77 |
| Metano
€ al m³ |
0,00331 |
0,00331 |
0 |
0 |
0 |
0,00331 |
0,00331 |
* Il decreto-legge n. 63 del 2026 ha ridotto l’aliquota del biodiesel a 472,9 euro dal 2 al 10 maggio. Tale riduzione non è stata prorogata dal D.M. 8 maggio 2026.
** Aliquota stabilita per il periodo dal 23 maggio al 6 giugno (art. 1, comma 4-bis, D.L. n. 63 del 2026). Tale aliquota ridotta è stata portata a 622,90 euro ogni mille litri per il gasolio e a 617,40 euro per mille litri per il biodiesel dal D.M. 5 giugno 2026 per il periodo dal 7 giugno al 3 luglio.
*** Tale aliquota per il biodiesel decorre dal 30 luglio 2026. I D.M. del 20 agosto 2026 e del 4 settembre 2026 hanno disposto la riduzione dell’accisa sul gasolio per i periodi, rispettivamente, del 25-26 agosto e del 6-10 settembre. L’aliquota per il biodiesel per i periodi sopra indicati è di 617,40 euro per mille litri.
Si ricorda che la riduzione delle accise sui prodotti energetici si riflette anche sulle agevolazioni previste per i carburanti la cui aliquota è calcolata in percentuale rispetto all’aliquota normale (ad esempio, come ricordato dalla relazione tecnica di accompagnamento all’A.C. 3045, per il gasolio e la benzina impiegati in agricoltura e per il gasolio impiegato nei motori fissi. Per maggiori dettagli si veda la Tabella A del D .Lgs. n. 504 del 1995).
Il comma 3, come modificato dalla Camera, quantifica gli oneri derivanti dai commi 1 e 2 in 379,6 milioni di euro per l’anno 2026 e in 4,1 milioni di euro nell’anno 2028. Alla relativa copertura si provvede ai sensi dell’articolo 3, alla cui scheda si rinvia.
Nella seguente tabella si riepilogano gli oneri nell’anno 2026 derivanti della riduzione delle accise disposta dai provvedimenti adottati dal Governo:
milioni di euro)
| Riduzione delle accise sui carburanti |
Oneri anno 2026 |
| Dal 19 marzo al 7 aprile |
| D.L. n. 33 del 2026 (art. 2) |
417,4 |
| D.M. 18 marzo 2026 |
27,3 |
| Dall’8 aprile al 1° maggio |
| D.L. n. 42 del 2026 (art. 1, c.1, lett. b) |
308,0 |
| D.M. 2 aprile 2026 |
219,6 |
| Dal 2 al 10 maggio |
| D.L. n. 63 del 2026 (art. 1) |
146,5 |
| Dall’11 al 22 maggio |
| D.M. 8 maggio 2026 |
191,2 |
| Dal 23 maggio al 6 giugno |
| D.L. n. 89 del 2026 (D.L. n. 63 del 2026, art. 1, commi 4-bis, 4-ter e 4-quinquies) |
133,8 |
| Dal 7 giugno al 3 luglio |
| D.M. 5 giugno 2026 |
149,4 |
| Dal 28 al 29 luglio |
| D.M. 27 luglio 2026 |
20,5 |
| Dal 30 luglio al 6 agosto |
| D.L. n. 133 del 2026 (art. 1) |
83,8 |
| Dal 7 al 24 agosto |
| D.L. n. 139 del 2026 (art. 1) |
190,2 |
| Dal 25 al 26 agosto |
| D.M. 20 agosto 2026 |
20,8 |
| Dal 27 agosto al 5 settembre |
| D.L. n. 153 del 2026 (art. 1) |
105,6 |
| Dal 6 al 10 settembre |
| D.M. 4 settembre 2026 |
60,4 |
| TOTALE |
2.074,5 |
Articolo 1, commi 4 e 5
(Misura in favore dell’autotrasporto di merci
e di passeggeri con autobus)
L’articolo 1, comma 4, modificato in sede referente alla Camera, conferma la proroga per i mesi di luglio e agosto 2026 del credito d’imposta riconosciuto in favore delle imprese operanti nel settore dell’autotrasporto delle merci, delle imprese operanti nel settore dell’autotrasporto di persone e delle imprese di noleggio autobus con conducente che utilizzano veicoli di classe ambientale euro V e VI, nonché l’incremento del relativo limite massimo di spesa (da 300 milioni di euro a 397,6 milioni di euro).
Il comma 5, anch’esso modificato in sede referente alla Camera, dispone che alla copertura finanziaria relativa al maggior onere (pari a 97,6 milioni di euro per l’anno 2026) si provvede ai sensi dell’articolo 3.
Le modifiche, apportate nel corso dell’esame alla Camera, recepiscono le disposizioni di cui all’articolo 1, commi 4 e 5, del decreto-legge n. 139 del 2026 e quelle di cui all’articolo 1, commi 4 e 5, del decreto-legge n. 153 del decreto-legge n. 153 del 2026, fatto salvo l’ulteriore incremento del limite massimo di spesa (di circa 11,4 milioni di euro).
La norma in questione riproduce il contenuto dell’articolo 1, commi 4 e 5, del decreto-legge n. 139 del 2026 e dell’articolo 1, commi 4 e 5, del decreto-legge n. 153 del 2026. Tali decreti-legge vengono abrogati, facendone salvi gli effetti, dal comma 1-bis, dell’articolo 1 della legge di conversione del presente decreto-legge, anch’esso introdotto alla Camera.
A seguito dell’abrogazione dei citati decreti-legge, si conferma, al fine di garantire la continuità normativa, la vigenza delle disposizioni in questione introducendole all’articolo 1, commi 4 e 5, nel decreto-legge n. 133 del 2026.
Detta rifusione, fatte salve le ulteriori modifiche apportate all’articolo 1, comma 4, lettera b), del medesimo decreto-legge n. 133 del 2026 (che comportano un incremento, di ulteriori 11,4 milioni di euro per l’anno 2026, dell’autorizzazione di spesa relativa al credito d’imposta in favore dell’autotrasporto di cui all’articolo 3, comma 1, del decreto-legge n. 33 del 2026), non comporta nuovi o maggiori oneri a carico della finanza pubblica, rispetto a quelli indicati nelle relazioni tecniche relative ai predetti decreti-legge.
Si ricorda che il decreto-legge n. 157 del 2026, pubblicato in Gazzetta Ufficiale n. 210 del 10 settembre 2026, ha ulteriormente prorogato per il mese di settembre 2026 il credito d’imposta riconosciuto alle imprese del settore dell’autotrasporto, nonché innalzato il relativo limite di spesa di 16 milioni di euro per l’anno 2026.
Al fine di contrastare gli effetti economici derivanti dal persistente aumento eccezionale del prezzo del gasolio utilizzato come carburante, l’articolo 1, comma 4, lettere a) e b), reca alcune modifiche alle disposizioni di cui all’articolo 3, comma 1 (rubricato “Misure in favore dell’autotrasporto”), del decreto-legge n. 33 del 2026.
Nello specifico, la lettera a), modificando il comma 1, primo periodo, del citato articolo 3 del decreto-legge n. 33 del 2026, dispone che il credito d’imposta riconosciuto in favore delle imprese, con sede legale o stabile organizzazione in Italia, esercenti le attività di trasporto di merci e di persone di cui all’articolo 24-ter, comma 2, lettere a) e b), del decreto legislativo n. 504 del 1995, nonché delle imprese di noleggio autobus con conducente che utilizzano veicoli di classe ambientale euro V e VI, di cui alla legge n. 218 del 2003, sia commisurato alla maggiore spesa sostenuta in ciascuno dei mesi da marzo ad agosto (ulteriore proroga da luglio ad agosto disposta con la modifica effettuata durante l’esame parlamentare) dell’anno 2026 rispetto al prezzo del mese di febbraio del medesimo anno.
In tal modo, viene disposta la proroga del credito d’imposta per i mesi di luglio e agosto 2026 (in origine il credito d’imposta era stato riconosciuto a fronte della maggiore spesa sostenuta per i mesi di marzo, aprile e maggio 2026 – e, a seguito dell’entrata in vigore del decreto-legge n. 89 del 2026, per il mese di giugno 2026 – rispetto al mese di febbraio del medesimo anno).
Conseguentemente, la lettera b), modificando il secondo periodo del medesimo comma 1 dell’articolo 3, stabilisce che il credito d’imposta de quo è concesso nel limite massimo di 397,6 milioni di euro (anziché di 300 milioni di euro) per l’anno 2026.
Come anticipato, rispetto alle disposizioni contenute nell’articolo 1, comma 4, del decreto-legge n. 153 del 2026, nel corso dell’esame in sede referente alla Camera, è stato disposto un ulteriore incremento del limite massimo di spesa, di circa 11,4 milioni di euro (ovverosia, da 386,2 milioni a 397,6 milioni di euro), per il riconoscimento del credito d’imposta de quo.
Per la copertura finanziaria del maggiore onere derivante dalle modifiche di cui al comma 4 (pari a 97,6 milioni di euro), il successivo comma 5 dispone che si provvede ai sensi dell’articolo 3 (si veda la relativa scheda).
Rispetto alle disposizioni contenute nell’articolo 1, comma 5, del decreto-legge n. 153 del 2026, nel corso dell’esame in sede referente alla Camera, è stato disposto un incremento del maggior onere finanziario, di circa 11,4 milioni di euro (ovverosia, da 86,2 milioni a 97,6 milioni di euro).

L’articolo 3 del decreto-legge n. 33 del 2026 ha introdotto delle misure in favore delle imprese, con sede legale o stabile organizzazione in Italia, operanti nel settore dell’autotrasporto di cui all’articolo 24-ter, comma 2, lettera a), del decreto legislativo n. 504 del 1995.
Si fa altresì riferimento alle imprese che utilizzano il gasolio commerciale come carburante e, quindi, che impiegano il gasolio sui veicoli (ad eccezione di quelli di categoria euro 3 o inferiore e, a decorrere dal 1° gennaio 2021, ad eccezione dei veicoli di categoria euro 4 o inferiore), detenuti a titolo di proprietà o altro titolo, per lo svolgimento di attività di trasporto di merci con veicoli di massa massima complessiva pari o superiore a 7,5 tonnellate.
Si ricorda che, ai sensi della citata norma, tale attività può esercitata da:
1) persone fisiche o giuridiche iscritte nell’albo nazionale degli autotrasportatori di cose per conto di terzi;
2) persone fisiche o giuridiche munite della licenza di esercizio dell’autotrasporto di cose in conto proprio e iscritte nell’elenco appositamente istituito;
3) imprese stabilite in altri Stati membri dell’Unione europea, in possesso dei requisiti previsti dalla disciplina dell’Unione europea per l’esercizio della professione di trasportatore di merci su strada.
In sede di conversione in legge del decreto-legge n. 63 del 2026 (articolo 1-novies), il credito d’imposta de quo è stato esteso ai seguenti soggetti:
§ imprese che operano nel settore di autotrasporto di persone di all’articolo 24-ter, comma 2, lettera b), del decreto legislativo n. 504 del 1995, ovverosia: (i) enti pubblici o imprese pubbliche locali esercenti l’attività di trasporto pubblico locale; (ii); imprese esercenti autoservizi interregionali di competenza statale; (iii) imprese esercenti autoservizi di competenza regionale e locale e (iv) imprese esercenti autoservizi regolari in ambito comunitario;
§ imprese esercenti le attività di trasporto, di cui alla legge n. 218 del 2003, in materia di noleggio autobus con conducente esercitate con veicoli di classe ambientale euro V e VI.
Secondo la formulazione dell’articolo 3 previgente alle modifiche in commento (quindi, a seguito delle modifiche di cui all’articolo 2, comma 1, del decreto-legge n. 89 del 2026, confermate in sede di conversione in legge dall’articolo 1-ter, comma 1, del decreto-legge n. 63 del 2026) a tali imprese è stato riconosciuto un contributo straordinario, sotto forma di credito d’imposta, commisurato alla maggiore spesa sostenuta in ciascuno dei mesi di marzo, aprile, maggio e giugno dell’anno 2026 rispetto al prezzo del mese di febbraio del medesimo anno ed entro limite massimo di 300 milioni di euro per l’anno 2026.
Per effetto delle modifiche di cui all’articolo 1, comma 4, del decreto-legge n. 133 del 2026, in cui confluiscono le ulteriori modifiche disposte dall’articolo 1, comma 4, del decreto-legge n. 139 del 2026 e dall’articolo 1, comma 4, del decreto-legge n. 153 del 2026, il credito d’imposta è stato riconosciuto anche per la maggiore spesa sostenuta nei mesi di luglio e agosto 2026 rispetto al prezzo del mese di febbraio del medesimo anno, mentre il limite massimo di spesa è stato ulteriormente innalzato da 322 milioni a 397,6 milioni di euro (anziché di 300 milioni di euro) per l’anno 2026.
Si ricorda che, nella formulazione originaria, l’articolo 1, comma 4, lettera b), del decreto-legge n. 133 del 2026, prevedeva un incremento del limite massimo di spesa da 300 milioni a 322 milioni di euro. Con l’articolo 1, comma 4, lettera b), del decreto-legge n. 139 del 2026, tale limite di spesa è stato innalzato a 364,1 milioni di euro (anziché di 322 milioni di euro) ovvero a 386,2 milioni di euro (anziché di 364,1 milioni di euro) ai sensi dell’articolo 1, comma 4, del decreto-legge n. 153 del 2026. Nella rifusione di tali disposizioni nell’articolo 1, comma 4, del decreto-legge n. 133 del 2026, in sede di esame alla Camera, è stato disposto l’ulteriore innalzamento del citato limite massimo di spesa a 397,6 milioni di euro (anziché di 364,1 milioni di euro).
Il credito d’imposta è utilizzabile secondo le modalità telematiche messe a disposizione dell’Agenzia delle entrate, senza che si rendano applicabili alcuni limiti annuali (quello generale di 2 milioni di euro e quello di 250 mila euro applicabile ai crediti d’imposta da quadro RU, ossia concessi alle imprese), entro il 31 dicembre 2026.
La definizione dei criteri e delle modalità di attuazione del credito d’imposta è demandata ad apposito decreto interministeriale (si veda il decreto del Ministero delle infrastrutture e dei trasporti del 23 maggio 2026).
Al fine di tenere conto dell’andamento delle sensibili oscillazioni del prezzo dei carburanti, è stato disposto che l’aggiornamento del prezzo medio del gasolio per autotrazione debba essere effettuato, dal 19 marzo al 30 giugno 2026, con cadenza mensile (anziché trimestrale) con riguardo alla sola componente riferita al costo del gasolio.
Per maggiori approfondimenti, si rinvia alla relativa scheda presente nel dossier di documentazione relativo al decreto-legge n. 33 del 2026, nonché alle schede relative all’articolo 1-ter, commi 1 e 8 e all’articolo 1-novies, presenti nel dossier di documentazione relativo al decreto-legge n. 63 del 2026 ed alla scheda relativa all’articolo 1, commi 4-5, presente nel dossier di documentazione relativo al decreto-legge n. 133 del 2026 (A.C. 3045). Da ultimo, si rinvia alla scheda relativa all’articolo 1, commi 4-5, del dossier di documentazione relativo al decreto-legge n. 139 del 2026 (A.C. 3077) ed alla scheda relativa all’articolo 1, commi 4-5, del dossier di documentazione relativo al decreto-legge n. 153 del 2026 (A.C. 3086).
Articolo 2
(Disposizioni in materia di Ilva s.p.a. in amministrazione straordinaria nell’ambito della procedura di cessione del compendio aziendale)
L’articolo 2 autorizza, ai commi 1 e 2, un ulteriore finanziamento oneroso fino a 100,5 milioni di euro per l’anno 2026 in favore di Acciaierie d’Italia s.p.a. (ADI) in amministrazione straordinaria, da trasferire direttamente dal Ministero delle imprese e del made in Italy, su richiesta dell’organo commissariale e in una soluzione, nelle more della procedura di vendita in corso. Il finanziamento è concesso conformemente alla disciplina europea in materia di aiuti di Stato ed è restituito entro sei mesi dalla scadenza del contratto di affitto stipulato con Ilva s.p.a. in amministrazione straordinaria o, se più breve, entro sei mesi dalla vendita dei compendi aziendali.
Il comma 2-bis, introdotto durante l’esame parlamentare, assoggetta ad autorizzazione integrata ambientale in sede statale gli impianti dichiarati di interesse strategico nazionale, tra i quali rientrano appunto gli impianti siderurgici di Ilva s.p.a.
Il comma 2-ter, anch’esso introdotto durante l’esame parlamentare, modifica la disciplina relativa al pagamento prioritario dei debiti prededucibili sorti nel corso dell’amministrazione straordinaria del Gruppo Ilva, attribuendo priorità, rispetto a ogni altro credito, alla restituzione dei finanziamenti pubblici, e rendendo tale disciplina applicabile anche al Gruppo Acciaierie d’Italia. Il medesimo comma, inoltre, estende ad ADI il regime di esonero da responsabilità degli organi commissariali e dei soggetti delegati in relazione ai pagamenti effettuati in attuazione di tale disciplina.
L’articolo 2 si inserisce nella sequenza degli interventi finanziari statali volti ad assicurare la continuità operativa degli stabilimenti ex Ilva nelle more della procedura di cessione dei compendi aziendali, ricostruita nell’apposito tema curato dal Servizio Studi della Camera dei deputati. Coerentemente, il preambolo del decreto-legge richiama la straordinaria necessità e urgenza di assicurare la continuità operativa dei medesimi stabilimenti.
A seguito di un emendamento approvato in sede parlamentare, l’articolo 2 si compone di quattro commi.
Con riguardo ai primi due commi il riferimento normativo di fondo è l’articolo 3-bis del decreto-legge n. 180/2025 (legge n. 8/2026), il quale, al comma 1, ha previsto la facoltà di erogare – con decreto del Ministro delle imprese e del made in Italy (MIMIT), di concerto con il Ministro dell’economia e delle finanze (MEF) – un finanziamento a titolo oneroso in favore di Ilva s.p.a. in amministrazione straordinaria sino a un massimo di 149 milioni di euro per l’anno 2026, ove la cessione del compendio aziendale a terzi non fosse avvenuta entro il 30 gennaio 2026, subordinandone al comma 3 l’erogazione alla previa autorizzazione della Commissione europea ai sensi dell’articolo 108, paragrafo 3, del TFUE. A tale previsione è stata data attuazione con decreto ministeriale 26 marzo 2026, che ha concesso il finanziamento nell’importo massimo consentito, prevedendone la trasferibilità ad ADI su richiesta dell’organo commissariale.
Sul medesimo articolo 3-bis è successivamente intervenuto il decreto-legge n. 89/2026, il cui articolo 1 aveva inserito un comma 3-bis recante l’autorizzazione a trasferire direttamente ad ADI sino a ulteriori 100 milioni di euro per il 2026.
Si ricorda che il decreto-legge n. 89/2026 non è stato convertito in legge: l’articolo 1, comma 2, della legge n. 113/2026 – di conversione del decreto-legge n. 63/2026 – ne ha disposto l’abrogazione, facendo salvi gli atti e i provvedimenti adottati nonché gli effetti prodottisi e i rapporti giuridici sorti sulla sua base, mentre il relativo contenuto è confluito nell’articolo 1-bis del D.L. n. 63/2026, introdotto in sede di conversione in legge del decreto stesso. Per effetto di tale confluenza, l’articolo 3-bis del D.L. n. 180/2025 risulta oggi integrato non soltanto dal comma 3-bis, ma anche da un comma 3-ter, di nuovo conio, che esclude la gravità della colpa di cui all’articolo 1 della L. 14 gennaio 1994, n. 20, nella valutazione delle condotte poste in essere in esecuzione del comma 3-bis.
Nel dettaglio della previsione qui in commento, il comma 1, primo periodo, autorizza il MIMIT a trasferire direttamente ad ADI s.p.a. in amministrazione straordinaria, su richiesta dell’organo commissariale della medesima società e in una soluzione, sino a ulteriori 100,5 milioni di euro per l’anno 2026, a titolo di finanziamento oneroso. La finalità dichiarata è quella di corrispondere alle indifferibili e urgenti esigenze di preservare la funzionalità degli impianti siderurgici di proprietà di Ilva s.p.a. in amministrazione straordinaria, nelle more della procedura di vendita in corso.
Sotto il profilo della tecnica normativa si osserva che la disposizione non è formulata come novella del citato articolo 3-bis del decreto-legge n. 180/2025 – a differenza sia dell’articolo 1 del decreto-legge n. 89/2026 sia dell’articolo 1-bis del decreto-legge n. 63/2026, che, come detto, a quell’articolo hanno aggiunto i commi 3-bis e 3-ter – ma come previsione autonoma, che al medesimo articolo rinvia soltanto per un profilo specifico. Ne consegue che la disciplina di un intervento di sostegno unitario nella struttura e nella finalità risulta ripartita fra due distinte fonti: l’aggettivo “ulteriori”, riferito ai 100,5 milioni di euro, resta privo di un ancoraggio testuale interno, dovendo essere riferito per implicito agli importi già autorizzati dai commi 1 e 3-bis dell’articolo 3-bis del decreto-legge n. 180/2025.
Il primo periodo del comma 1 àncora la conformità della misura alla disciplina europea degli aiuti di Stato a “quanto già previsto” dalla decisione della Commissione europea del 9 febbraio 2026, con la quale è stato autorizzato un prestito di salvataggio in favore di ADI per un importo massimo complessivo di 390 milioni di euro. Poiché il settore siderurgico è attualmente escluso dall’ambito di applicazione degli orientamenti del 2014 sugli aiuti di Stato per il salvataggio e la ristrutturazione di imprese non finanziarie in difficoltà, la Commissione ha valutato la misura direttamente ai sensi dell’articolo 107, paragrafo 3, lettera c), del TFUE, tenendo comunque conto dei citati orientamenti. Secondo il comunicato della Commissione, il prestito è remunerato a un tasso di mercato ed è limitato a una durata di sei mesi, al termine della quale l’Italia si è impegnata a presentare un piano di ristrutturazione, un piano di liquidazione ovvero prove del rimborso.
Gli importi autorizzati dalle disposizioni nazionali che si collegano alla decisione della Commissione europea del 9 febbraio 2026 risultano, dunque, i seguenti:
· 149 milioni di euro per il 2026, previsti dall’articolo 3-bis, comma 1, del D.L. n. 180/2025 e concessi a Ilva s.p.a. in amministrazione straordinaria con d.m. 26 marzo 2026, al tasso di riferimento fissato al 2,19 per cento per il 2026 maggiorato di 400 punti base;
· 100 milioni di euro per il 2026, previsti dal comma 3-bis del medesimo articolo 3-bis e destinati al trasferimento diretto ad ADI s.p.a. in amministrazione straordinaria;
· 100,5 milioni di euro per il 2026, previsti dall’articolo 2 del decreto-legge in esame e parimenti destinati al trasferimento diretto ad ADI S.p.A. in amministrazione straordinaria.
L’importo cumulato, pari a 349,5 milioni di euro, si collocherebbe entro il massimale di 390 milioni di euro indicato dalla Commissione europea, con un margine residuo di circa 40 milioni di euro.
In proposito si osserva che il comma 1 non riproduce la clausola di subordinazione contenuta nel comma 3 dell’articolo 3-bis del decreto-legge n. 180/2025 – che vietava l’erogazione del prestito prima dell’autorizzazione della Commissione europea ai sensi dell’articolo 108, paragrafo 3, del TFUE – né prevede meccanismi di verifica della permanente capienza del massimale autorizzato e del rispetto del limite temporale su cui la decisione si fonda.
Il comma 1, secondo periodo, stabilisce che alla restituzione del finanziamento ADI s.p.a. in amministrazione straordinaria provvede entro sei mesi dalla data di scadenza del contratto di affitto stipulato con Ilva s.p.a. in amministrazione straordinaria o, se più breve, entro sei mesi dalla vendita dei compendi aziendali. Il termine è dunque ancorato a due eventi alternativi, con prevalenza di quello che matura per primo, secondo la medesima formulazione già adottata dal comma 3-bis del più volte menzionato articolo 3-bis del decreto-legge n. 180/2025.
Il comma 1, terzo periodo, dispone infine che si applicano le disposizioni dell’articolo 3-bis, comma 2, del decreto-legge n. 180/2025. Tale comma disciplina, da un lato, le condizioni economiche del finanziamento – erogazione in conformità alla comunicazione della Commissione 2008/C 14/02, con applicazione del tasso di riferimento maggiorato di 400 punti base – e, dall’altro, il regime della restituzione, prevista per capitale e interessi entro sei mesi dall’erogazione e a valere sul ricavato della cessione a terzi del compendio aziendale, in prededuzione e con priorità rispetto a ogni altro credito diverso dai crediti per retribuzioni e indennità dovute ai lavoratori subordinati (di cui all’articolo 2751-bis, numero 1), del codice civile), siano essi prededucibili o concorsuali e anche se assistiti da cause legittime di prelazione, in deroga all’articolo 222 del decreto legislativo n. 14/2019 (codice della crisi d’impresa e dell’insolvenza – CCII); è altresì previsto che, in caso di insufficienza delle risorse ricavate dalla cessione, dell’obbligazione di restituzione risponda in via solidale la società cessionaria del compendio aziendale.
Il comma 2 quantifica gli oneri derivanti dal comma 1 in 100,5 milioni di euro per l’anno 2026 e rinvia, per la relativa copertura, all’articolo 3 del decreto-legge in esame. Il comma 3 di tale articolo vi provvede mediante la riduzione di tre autorizzazioni di spesa:
· per 20 milioni di euro, quella di cui all’articolo 25, comma 1, della legge n. 131/2025, relativa al credito d’imposta in favore delle piccole imprese e delle microimprese avviate nei comuni montani;
· per 51,5 milioni di euro, quella di cui all’articolo 1, comma 951, della legge n. 234/2021, relativa al Fondo per la ricerca e lo sviluppo industriale biomedico;
· per 29 milioni di euro, quella di cui all’articolo 42, comma 1, del decreto-legge n. 34/2020, relativa al Fondo per il trasferimento tecnologico.
Per l’esame di tali profili si rinvia alla scheda relativa all’articolo 3.
Il comma 2-bis, introdotto nel corso dell’esame alla Camera, riscrive il comma 4-bis dell’articolo 7 del decreto legislativo n. 152/2006 (cd. Codice dell’ambiente) – che nel testo vigente assoggetta ad AIA in sede statale i progetti relativi alle attività di cui all’allegato XII al Codice (tra i quali rientrano anche le “acciaierie integrate di prima fusione della ghisa e dell’acciaio”) e le relative modifiche sostanziali – al fine di stabilire che sono altresì sottoposti ad AIA in sede statale gli impianti dichiarati di interesse strategico nazionale ai sensi dell’articolo 1 del decreto-legge 207/2012 (legge n. 231/2012).
Si ricorda che l’articolo 1 del D.L. 207/2012 reca disposizioni in materia di AIA applicabili agli stabilimenti di interesse strategico nazionale, individuati con decreto del Presidente del Consiglio dei Ministri sulla base dei criteri individuati dal medesimo articolo.
Nel dettaglio, il comma 1 dispone che, per tali stabilimenti, il Ministro dell’ambiente “può autorizzare, in sede di riesame dell’autorizzazione integrata ambientale, la prosecuzione dell’attività produttiva per un periodo di tempo determinato non superiore a 36 mesi ed a condizione che vengano adempiute le prescrizioni contenute nel provvedimento di riesame della medesima autorizzazione, secondo le procedure ed i termini ivi indicati, al fine di assicurare la più adeguata tutela dell’ambiente e della salute secondo le migliori tecniche disponibili”. Il successivo comma integra tale disciplina stabilendo che “le misure volte ad assicurare la prosecuzione dell’attività produttiva sono esclusivamente e ad ogni effetto quelle contenute nel provvedimento di autorizzazione integrata ambientale, nonché le prescrizioni contenute nel provvedimento di riesame”.
Si fa inoltre notare che il comma 1 dell’articolo 3 del medesimo decreto-legge ha disposto che “gli impianti siderurgici della società Ilva s.p.a. costituiscono stabilimenti di interesse strategico nazionale a norma dell’articolo 1”.
In relazione all’AIA dell’Ilva di Taranto, si ricorda che con il decreto direttoriale n. 436 del 25 luglio 2025 del Ministero dell’ambiente si è conclusa, con esito positivo, la procedura di riesame complessivo con valenza di rinnovo dell’AIA inerente il progetto “Stabilimento di Taranto (ex Ilva)”. La nuova autorizzazione ha la durata di 12 anni, decorrenti dalla data di pubblicazione dell’avviso pubblico. Tale avviso è stato pubblicato nella G.U. del 4 agosto 2025.
Il comma 2-ter – aggiunto anch’esso dalla Camera –, suddiviso nelle lettere a) e b), interviene sull’articolo 1, comma 6 del decreto-legge n. 191/2015, che disciplina il regime di priorità del pagamento, da parte dell’organo commissariale del Gruppo Ilva, dei debiti contratti durante la procedura di amministrazione straordinaria, e prevede altresì un esonero di responsabilità per l’organo commissariale e i soggetti da esso delegati in relazione a tali pagamenti.
Più nel dettaglio, la formulazione vigente del citato articolo 1, comma 6, al primo periodo, dispone che l’organo commissariale del Gruppo Ilva in a.s. provveda con priorità al pagamento dei debiti prededucibili contratti nel corso dell’amministrazione straordinaria. Ciò anche in deroga alla disciplina dei crediti prededucibili di cui all’articolo 111-bis, ultimo comma, della legge fallimentare, di cui al R.D. n. 267/1942 (cui, si ricorda, è subentrato il CCII, in vigore dal 2022), ai sensi del quale se l’attivo è insufficiente, la distribuzione deve avvenire secondo i criteri della graduazione e della proporzionalità, conformemente all’ordine assegnato dalla legge.
Il secondo periodo del comma 6, nel testo vigente, prevede che il commissario straordinario del gruppo Ilva in a.s. e i soggetti da questo funzionalmente delegati, in relazione alle condotte poste in essere in esecuzione di quanto disposto al primo periodo, sono esonerati dalla responsabilità penale o amministrativa ai sensi dell’articolo 2, comma 6, del D.L. n. 1/2015, che trova applicazione anche con riguardo alla responsabilità civile.
Venendo alle modifiche introdotte dalla disposizione di odierno esame, la lettera a) del comma 2-ter riscrive interamente il primo periodo del comma 6.
Si rammenta che, dal 2024, accanto a Ilva a.s. opera, in una procedura distinta ma connessa, anche Acciaierie d’Italia s.p.a. (ADI), la società che ha gestito gli impianti ex Ilva dal 2021 e che, dal febbraio 2024, è a sua volta in amministrazione straordinaria, estesa poi alla holding e alle altre società controllate del gruppo (v. più avanti il box di approfondimento). E infatti il nuovo testo del comma 6, innanzitutto, estende soggettivamente l’ambito di applicazione delle disposizioni in esso contenute non solo all’organo commissariale del Gruppo Ilva, ma anche all’organo commissariale del Gruppo Acciaierie d’Italia in amministrazione straordinaria.
Più nel dettaglio, poi, la norma, non disciplina più in via generale il pagamento prioritario dei debiti prededucibili contratti nel corso dell’amministrazione straordinaria, bensì si riferisce specificamente alla restituzione dei finanziamenti pubblici concessi ai sensi delle vigenti disposizioni di legge. Si dispone che organi commissariali del Gruppo Ilva a.s. e del Gruppo ADI in a.s. provvedano alla restituzione di detti finanziamenti in prededuzione, con priorità rispetto ad ogni altro credito nei confronti delle rispettive procedure di amministrazione straordinaria. Gli unici crediti che restano anteposti alla restituzione prioritaria dei finanziamenti pubblici in prededuzione, sono i crediti di cui all’articolo 2751-bis, numero 1), del codice civile. La priorità della restituzione dei finanziamenti pubblici opera invece su qualsiasi altro credito verso le rispettive procedure, sia prededucibile che concorsuale, compresi i crediti assistiti da pegno, ipoteca o altra causa legittima di prelazione, e comunque in deroga all’articolo 222 del codice della crisi d’impresa e dell’insolvenza, di cui al d.lgs. n. 14/2019.
Il richiamo all’articolo 111-bis, ultimo comma, del R.D. 267/1942 (di cui sopra) viene dunque sostituito dal richiamo all’articolo 222 del d.lgs. 14/2019, il codice della crisi d’impresa e dell’insolvenza (CCII), che ne riproduce il contenuto. Si fa presente che, mentre la precedente formulazione del primo periodo del comma 6, articolo 1, decreto-legge 191/2015 circoscriveva la deroga solamente all’ultimo periodo dell’articolo 111-bis della legge fallimentare di cui al R.D. n. 267/1942, la novella fa riferimento, senza distinzioni, all’articolo 222 del d.lgs. n. 14/2019 nel suo complesso.
Poiché le procedure del Gruppo Ilva, aperte nel 2015-2016, restano regolate dalle disposizioni della legge fallimentare in applicazione della disciplina transitoria recata dall’articolo 390 del CCII (v. box infra), e considerato che il testo previgente del comma 6 richiamava l’articolo 111-bis, ultimo comma, del R.D. n. 267/1942, si valuti l’opportunità di mantenere un esplicito richiamo a entrambe le disposizioni.
La disciplina prevista dalla novella in esame sembra quindi mutuare quella già dettata (e commentata supra) dall’articolo 3-bis, comma 2, del decreto-legge n. 180/2025, con specifico riferimento alla collocazione prioritaria del credito. Sotto il profilo oggettivo, l’applicabilità del regime di priorità di cui all’articolo 3-bis, comma 2, è riferita al singolo finanziamento autorizzato dal comma 1 dell’articolo in commento. Il nuovo primo periodo dell’articolo 1, comma 6 del decreto-legge n. 191/2015, invece, utilizza una formula aperta, estendendo il medesimo regime ai «finanziamenti pubblici concessi ai sensi delle vigenti disposizioni di legge». Tale formulazione ricomprenderebbe dunque tutti i sostegni finanziari statali disposti in favore dei due gruppi, in via generale.
La lettera b) del comma 2-ter, in coordinamento con la novella di cui alla lettera a), estende anche al Gruppo Acciaierie d’Italia in a.s. l’esonero dalla responsabilità degli organi commissariali e dei soggetti da essi funzionalmente delegati per le condotte tenute in esecuzione degli obblighi di pagamento prioritario. Tale disciplina, come già ricordato, è quella prevista, con riferimento alla responsabilità penale e amministrativa, dall’articolo 2, comma 6, del D.L. n. 1/2015, e trova applicazione anche con riguardo alla responsabilità civile.
L’articolo 2, comma 6, ha introdotto, nell’ambito delle vicende connesse ad Ilva s.p.a. in a.s., un regime di esonero da responsabilità (amministrativa e penale) del commissario straordinario, dell’affittuario o acquirente e dei soggetti da questi funzionalmente delegati, collegato al rispetto del Piano Ambientale Ilva. La norma prevede che l’osservanza del predetto Piano equivale all’efficace attuazione dei modelli di organizzazione e gestione ai fini dell’attuazione dell’autorizzazione integrata ambientale e le condotte poste in essere in attuazione del Piano Ambientale, non possano dare luogo a responsabilità penale o amministrativa del commissario straordinario, dell’affittuario o acquirente e dei soggetti da questi funzionalmente delegati, in quanto costituiscono adempimento delle migliori regole preventive in materia ambientale. Tale disciplina, precisa la norma, si applica con riferimento alle condotte poste in essere fino al 6 settembre 2019.
Si ricorda che con il D.L. n. 61/2013 sono state dettate disposizioni volte a disciplinare – in via generale (all’art. 1) e con specifico riguardo allo stabilimento ILVA di Taranto (all’art. 2) – il commissariamento straordinario di stabilimenti industriali di interesse strategico nazionale la cui attività produttiva comporti pericoli gravi e rilevanti all’ambiente e alla salute a causa dell’inottemperanza alle disposizioni dell’AIA. In particolare è stata disciplinata una specifica procedura per addivenire all’approvazione di un “Piano delle misure e delle attività di tutela ambientale e sanitaria”. Il Piano ambientale dell’ILVA di Taranto è stato approvato con D.P.C.M. 14 marzo 2014 e modificato con il DPCM del 29 settembre 2017.
Il D.P.C.M. 29 settembre 2017 ha previsto, in particolare, un dettagliato cronoprogramma di interventi (articolato su un arco temporale di cinque anni fino al 23 agosto 2023) e limitato la quantità di produzione annua di acciaio a 6 milioni di tonnellate, fino al completamento di tutti gli interventi di risanamento ambientale (a fronte degli 8 milioni di tonnellate annue consentite dall’Autorizzazione Integrata Ambientale del 2012).
Per ulteriori approfondimenti si rimanda al paragrafo dedicato alla vicenda ambientale all’interno del citato tema curato dal Servizio Studi della Camera dei deputati.
La novella qui in esame, come evidenziato, richiama tale esonero estendendone l’applicabilità, anche con riguardo alla responsabilità civile, anche ai commissari e ai delegati del Gruppo Acciaierie d’Italia.

Si ricorda che, sul medesimo complesso siderurgico di Taranto insistono, dal febbraio 2024, due distinte procedure di amministrazione straordinaria. L’amministrazione straordinaria è la procedura concorsuale della grande impresa commerciale insolvente, con finalità conservative del patrimonio produttivo, mediante prosecuzione, riattivazione o riconversione delle attività imprenditoriali. La disciplina è contenuta:
- nel decreto legislativo n. 270/1999, cd. Prodi-bis, che reca la disciplina generale, articolando la procedura in due tempi: la dichiarazione dello stato di insolvenza da parte del tribunale e, previo accertamento delle concrete prospettive di recupero dell’equilibrio economico, l’ammissione disposta con decreto ministeriale;
- nel decreto-legge n. 347/2003 (convertito dalla legge n. 39/2004 e successive modificazioni e integrazioni) cd. decreto Marzano, che prevede l’ammissione immediata (cd. accesso diretto) per le imprese in stato di insolvenza che presentino, singolarmente o come gruppo di imprese costituito da almeno un anno, almeno cinquecento lavoratori subordinati – compresi quelli ammessi al trattamento di integrazione dei guadagni – e debiti per un ammontare complessivo non inferiore a trecento milioni di euro (articolo 1).
Entrambi i gruppi qui considerati – Gruppo Ilva in amministrazione straordinaria e Gruppo Acciaierie d’Italia in amministrazione straordinaria – sono assoggettati alla disciplina speciale del decreto Marzano.
L’estensione della procedura alle altre imprese del gruppo avviene ai sensi dell’articolo 3, comma 3, del decreto-legge n. 347/2003 e degli articoli 80 e 81 del d.lgs. n. 270/1999, con preposizione del medesimo organo commissariale.
Un elemento differenziale attiene alla disciplina concorsuale di rinvio: le procedure del gruppo Ilva, aperte nel 2015-2016, restano regolate dalle disposizioni della legge fallimentare (r.d. n. 267/1942), in applicazione della disciplina transitoria recata dall’articolo 390 del d.lgs. n. 14/2019 (Codice della crisi d’impresa e dell’insolvenza), che riserva alla normativa previgente la definizione delle procedure pendenti; le procedure del gruppo Acciaierie d’Italia, aperte nel 2024-2025, sono invece qualificate – nella stessa classificazione adottata dal portale ufficiale della procedura – come amministrazione straordinaria ai sensi della legge Marzano (CCII), con rinvio al d.lgs. n. 14/2019.
Per quanto riguarda il Gruppo Ilva in amministrazione straordinaria, si ricorda in questa sede che l’ammissione di Ilva s.p.a. all’amministrazione straordinaria è stata disposta con decreto del Ministro dello sviluppo economico del 21 gennaio 2015, ai sensi dell’articolo 2, comma 2, del d.l. n. 347/2003; ai sensi dell’articolo 4 del medesimo D.L., la società è stata dichiarata insolvente con sentenza del Tribunale di Milano. Con decreti del 20 febbraio 2015, del 17 marzo 2015 e del 5 dicembre 2016 la procedura è stata estesa a una serie di società facenti parte del gruppo societario: ILVA Servizi Marittimi, ILVAform, Innse Cilindri, Sanac, Taranto Energia, Socova, Tillet e Partecipazioni Industriali S.p.A. (già Riva Fire S.p.A. in liquidazione). Il portale ufficiale della procedura riporta attualmente sette procedure concorsuali aperte presso il Tribunale di Milano. Sono stati nominati i medesimi commissari straordinari nominati per ILVA s.p.a.
Per quanto riguarda il Gruppo Acciaierie d’Italia in amministrazione straordinaria, Acciaierie d’Italia s.p.a. è la società – già AM InvestCo Italy s.r.l., aggiudicataria dei rami d’azienda ILVA nel 2017 – nel cui capitale Invitalia è entrata nell’aprile 2021 con una quota del 38%, corrispondente al 50% dei diritti di voto.
Su istanza di Invitalia del 18 febbraio 2024, il decreto del Ministro delle imprese e del made in Italy del 20 febbraio 2024 (qui il comunicato) ha ammesso ADI S.p.A. alla procedura con decorrenza immediata; il Tribunale di Milano ne ha dichiarato lo stato di insolvenza il 29 febbraio 2024. La procedura è stata estesa alle controllate con d.m. 1° marzo 2024 (ADI Energia, ADI Servizi Marittimi, ADI Tubiforma, ADI Socova), alla capogruppo Acciaierie d’Italia Holding S.p.A. con d.m. 17 aprile 2024 e ad ArcelorMittal Italy Services S.r.l., già in liquidazione, con d.m. 21 febbraio 2025.
Per una ricostruzione più approfondita delle vicende societarie dell’ex Ilva, si rinnova il rinvio all’apposito tema curato dal Servizio Studi della Camera dei deputati.
Si tratta, dunque, di due procedure autonome, con distinti decreti di ammissione, organi commissariali, programmi e masse attive e passive. La loro interdipendenza è però strutturale, poiché Ilva in a.s. è al tempo stesso locatrice e creditrice di ADI in a.s.; la procedura di vendita dei complessi aziendali è stata espletata congiuntamente dai due collegi commissariali sin dall’invito a manifestare interesse del 31 luglio 2024.
La disposizione in esame estende l’ambito soggettivo di applicazione dell’articolo 1, comma 6, del decreto-legge n. 191/2015, norma concepita con riferimento a una sola procedura concorsuale, quella del Gruppo Ilva, alla seconda e distinta procedura aperta nei confronti del Gruppo Acciaierie d’Italia
Articolo 2-bis
(Versamento anticipato di somme commisurate alle ritenute su utili deliberati da grandi gruppi energetici)
L’articolo 2-bis, inserito in sede referente alla Camera, conferma l’obbligo di versamento anticipato del 39 per cento delle ritenute e delle imposte sostitutive su utili deliberati dalle società residenti capogruppo di grandi gruppi energetici, introdotto dall’articolo 2 del decreto-legge n. 153 del 2026. Per individuare i soggetti obbligati, si considerano – quale requisito dimensionale – i ricavi (complessivi superiori a 20 miliardi di euro) riferiti al gruppo di appartenenza e determinati sulla base del bilancio consolidato dell’ultimo esercizio.
A fronte del versamento anticipato, viene riconosciuto, per pari importo, un credito d’imposta da utilizzare, al momento dell’effettiva corresponsione degli utili, a scomputo dell’ammontare delle ritenute e delle imposte sostitutive dovute. Laddove le ritenute effettivamente dovute siano inferiori a quelle determinate in via anticipata, la differenza è immediatamente utilizzabile in compensazione (senza applicazione dei limiti annuali previsti dalla legislazione vigente) ovvero rimborsabile su richiesta. Invece, qualora le ritenute effettive siano superiori, la differenza è versata secondo le modalità ordinarie.
La norma in questione riproduce, con alcune modifiche, il contenuto dell’articolo 2 decreto-legge n. 153 del 2026, in vigore dal 27 agosto 2026. Tale decreto-legge viene abrogato, facendone salvi gli effetti, dal comma 1-bis, dell’articolo 1 della legge di conversione del presente decreto-legge, anch’esso introdotto alla Camera.
A seguito dell’abrogazione del citato decreto-legge, si conferma, al fine di garantire la continuità normativa, la vigenza delle disposizioni in questione introducendole all’articolo 2-bis nel decreto-legge n. 133 del 2026.
Nell’ambito dell’impianto normativo vigente fino al 31 dicembre 2026, l’articolo 2-bis, inserito in sede referente alla Camera, ai commi 1-10 introduce un meccanismo straordinario di anticipazione delle entrate tributarie riconducibili alle ritenute su utili deliberati da grandi gruppi energetici.
Nello specifico, il comma 1 dispone, con decorrenza dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025 (per i soggetti solari, periodo d’imposta 2026), il versamento anticipato di un importo corrispondente alle ritenute ed alle imposte sostitutive, ex articoli 27 e 27-ter del d.P.R. n. 600 del 1973, afferenti agli utili la cui distribuzione sia stata deliberata nell’esercizio precedente a quello di corresponsione.
Tale obbligo riguarda i soggetti passivi IRES di cui all’articolo 73, comma 1, lettera a), del TUIR, che soddisfano i requisiti – dimensionali e settoriali - di cui al comma 2, ovverosia:
§ le società di capitali (società per azioni, società a responsabilità limitata e società in accomandita per azioni);
§ le società cooperative;
§ le società di mutua assicurazione;
§ le società europee di cui al regolamento (CE) n. 2157/2001 e le società cooperative europee di cui al regolamento (CE) n. 1435/2003 residenti nel territorio dello Stato.
Limitatamente al periodo d’imposta successivo a quello in corso al 31 dicembre 2025, si precisa che il citato meccanismo di versamento anticipato si applica esclusivamente alle ritenute ed imposte sostitutive relative agli utili la cui distribuzione sia stata deliberata anteriormente alla data del 27 agosto 2026 (ossia data di entrata in vigore del decreto-legge n. 153 del 2026) e la cui corresponsione sia prevista in data successiva al 31 dicembre 2026.
Si ricorda che l’articolo 2, comma 1, secondo periodo, del decreto-legge n. 153 del 2026, prevedeva, limitatamente al periodo d’imposta successivo a quello in corso al 31 dicembre 2025, l’applicazione del citato meccanismo di versamento anche alle ritenute ed imposte sostitutive relative agli utili con distribuzione deliberata anteriormente alla di entrata in vigore della medesima disposizione e la cui corresponsione sia prevista in data successiva al 31 dicembre 2026.
Nel corso dell’esame in sede referente alla Camera è stato precisato che, per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025, tale meccanismo trova applicazione esclusivamente per le ritenute e le imposte sostitutive relative ad utili con distribuzione deliberata anteriormente alla data del 27 agosto 2026 e la cui corresponsione sia prevista in data successiva al 31 dicembre 2026. Conseguentemente, viene delimitato l’ambito di operatività della disposizione per il periodo d’imposta successivo a quello in corso al 31 dicembre 2025, nonché confermata la data del 27 agosto 2026 quale data che funge da spartiacque per l’individuazione degli utili rientranti nella nuova disciplina.
Il comma 2 definisce l’ambito soggettivo di applicazione del meccanismo di versamento anticipato de quo con riferimento sia alle dimensioni del gruppo societario di appartenenza cui è rivolta la misura, sia alla società capogruppo quale soggetto obbligato al versamento.
A tale riguardo, la relazione illustrativa al decreto-legge n. 153 del 2026 chiarisce che la disciplina assume il bilancio consolidato come parametro per individuare i gruppi interessati mentre l’obbligo di versamento resta posto in capo alla società capogruppo residente che abbia deliberato la distribuzione degli utili.
Secondo la citata relazione illustrativa la soluzione consente di collegare il requisito di accesso alla misura alla capacità economica complessiva del gruppo senza alterare la soggettività tributaria della società che assume concretamente la posizione di sostituto d'imposta rispetto ai dividendi distribuiti.
Per quanto riguarda la società capogruppo, la norma stabilisce che devono sussistere congiuntamente i seguenti requisiti:
§ forma giuridica e residenza: società di capitali ed altri soggetti passivi IRES, di cui all’articolo 73, comma 1, lettera a), del TUIR, residenti nel territorio dello Stato;
§ qualifica di società capogruppo: società controllanti tenute alla redazione del bilancio consolidato;
§ appartenenza al settore energetico: svolgimento, diretto o per il tramite delle imprese comprese nel perimetro di consolidamento, delle attività di estrazione, produzione, importazione definitiva o introduzione nel territorio dello Stato da altri Stati dell’Unione europea, raffinazione, trasformazione, stoccaggio, trasporto, distribuzione, commercializzazione o vendita di petrolio greggio, di prodotti petroliferi, di gas naturale, anche liquefatto, o di altri prodotti energetici nonché di energia elettrica.
Con riferimento al requisito dimensionale, la disposizione individua i grandi gruppi energetici sulla base dei dati rivenienti dal bilancio consolidato redatto dalla società controllante. Più precisamente, sulla base dell’ultimo bilancio consolidato approvato, il gruppo deve aver conseguito ricavi consolidati complessivi superiori a 20 miliardi di euro.
Ai fini della verifica del requisito dimensionale, il successivo comma 3 stabilisce che rilevano i ricavi derivanti dalle attività effettivamente esercitate dalle imprese comprese nel perimetro di consolidamento, al netto delle operazioni infragruppo (che formano oggetto di elisione nel bilancio consolidato).
A tale riguardo, la relazione illustrativa al decreto-legge n. 153 del 2026 chiarisce che il comma 2 delimita l’ambito soggettivo della disposizione mediante requisiti riferiti al gruppo di appartenenza e determinati sulla base del bilancio consolidato. In particolare, la soglia dimensionale (di 20 miliardi di euro) è volta a circoscrivere il meccanismo ai grandi gruppi energetici caratterizzati da una capacità economica e finanziaria particolarmente significativa e tali da poter sostenere, senza effetti strutturali sulla relativa posizione tributaria, un'anticipazione temporanea di entrate fiscali destinata a essere integralmente recuperata nell'esercizio immediatamente successivo o, comunque, entro un arco temporale limitato.
Con riferimento alla previsione di cui al comma 3, la medesima relazione illustrativa chiarisce che la stessa è finalizzata ad evitare che il perimetro applicativo dipenda dalla mera localizzazione formale delle singole attività all'interno del gruppo o dalla classificazione amministrativa delle società che lo compongono.
La scelta di verificare i requisiti dimensionali a livello consolidato risponde alla struttura economica dei grandi operatori energetici, nei quali le diverse fasi della filiera sono frequentemente ripartite tra più società appartenenti al medesimo gruppo. Diversamente, il riferimento alla sola capogruppo su base individuale potrebbe non rappresentare adeguatamente l'effettiva dimensione economica né la natura dell'attività svolta dal complesso imprenditoriale.
Il comma 4 definisce il quantum delle somme da versare anticipatamente. Nello specifico, si precisa che l’importo dovuto è pari al 39 per cento dell’ammontare delle ritenute e delle imposte sostitutive, di cui agli articoli 27 e 27-ter del d.P.R. n. 600/1973, che sarebbero dovute nell’ipotesi in cui gli utili fossero corrisposti nel medesimo esercizio in cui è stata deliberata la relativa distribuzione. A tal fine, si tiene conto della natura dei soggetti aventi diritto alla distribuzione (principalmente i soci) e del regime fiscale ad essi applicabile.
A tale riguardo, la relazione illustrativa al decreto-legge n. 153 del 2026 chiarisce che, in tal modo, la posizione tributaria del socio rimane invariata.

Il regime delle ritenute e delle imposte sostitutive applicabili agli utili distribuiti dalle società di capitali e dagli altri soggetti passivi IRES è disciplinato dagli articoli 27 e 27-ter del d.P.R. n. 600 del 1973. Il trattamento fiscale dei dividendi in capo al soggetto percettore è, invece, disciplinato dalle pertinenti disposizioni del TUIR.
A decorrere dal 1° gennaio 2027, le disposizioni di cui ai citati articoli 27 e 27-ter del d.P.R. n. 600 del 1973 sono abrogate e sostituite, rispettivamente, dagli articoli 55 d 57 del decreto legislativo n. 33 del 2025 (c.d. “Testo unico in materia di versamenti e di riscossione”).
Nello specifico, l’articolo 27 del d.P.R. n. 600 del 1973 disciplina il regime delle ritenute applicabili agli utili (e ai proventi assimilati), distinguendo in funzione della residenza e della natura del soggetto percettore.
Le società di capitali e gli altri soggetti passivi IRES di cui all’articolo 73, comma 1, lettera a), del TUIR, operano, con obbligo di rivalsa, una ritenuta del 26 per cento, a titolo d’imposta, sugli utili in qualunque forma corrisposti a persone fisiche residenti, in relazione a partecipazioni, qualificate e non qualificate, detenute fuori dall’esercizio d’impresa (comma 1).
Gli utili di fonte italiana corrisposti a soggetti non residenti, privi di una stabile organizzazione in Italia, sono in via generale assoggettati a una ritenuta a titolo d’imposta del 26 per cento, ferma restando l’applicazione delle eventuali aliquote inferiori previste dalle Convenzioni contro le doppie imposizioni. È previsto inoltre un meccanismo di rimborso dell’imposta definitivamente pagata all’estero, nei limiti stabiliti dalla norma (comma 3).
Per i fondi pensione UE/SEE ammessi al regime agevolato, l’aliquota è stata elevata dall’11 per cento al 20 per cento dal decreto legislativo n. 148 del 2026 (articolo 26), per gli utili corrisposti dalla relativa entrata in vigore. Restano inoltre previste specifiche ipotesi di esenzione per determinati OICR UE/SEE conformi ai requisiti della normativa europea.
Sugli utili corrisposti a società ed enti soggetti a imposta sul reddito delle società residenti in Stati UE o SEE (che consentono un adeguato scambio di informazioni) è applicata una ritenuta a titolo d’imposta dell’1,20 per cento, purché gli utili non siano riferibili a una stabile organizzazione in Italia (comma 3-ter). Per effetto del decreto-legge n. 38 del 2026 (articolo 11), non si rendono applicabili i limiti introdotti dalla legge di bilancio 2026; pertanto, la ritenuta dell’1,20% non è subordinata alla detenzione di una partecipazione minima del 5 per cento o a un valore fiscale minimo di 500.000 euro.
La disciplina dell’articolo 27 deve essere coordinata con le Convenzioni contro le doppie imposizioni, nonché con l’articolo 27-bis del medesimo d.P.R. n. 600 del 1973 che recepisce il c.d. regime “madre-figlia” e può consentire, in presenza dei relativi requisiti, la totale esenzione dalla ritenuta sui dividendi distribuiti tra società UE.
I dividendi percepiti da altre società di capitali residenti rientrano nella determinazione del reddito imponibile, ai fini IRES, beneficiando ordinariamente dall’esclusione del 95 per cento (il 5 per cento è imponibile, ai sensi dell’articolo 89 del TUIR). I dividendi percepiti da società di persone residenti concorrono alla formazione del reddito d’impresa nella misura del 58,14 per cento del loro ammontare, nell’esercizio in cui sono percepiti (il restante 41,86 per cento è escluso da imposizione, ai sensi dell’articolo 59 del TUIR).
L’articolo 27-ter del d.P.R. n. 600 del 1973 disciplina gli utili derivanti da azioni e strumenti finanziari similari alle azioni immessi nel sistema di deposito accentrato gestito da Monte Titoli S.p.A. In tali ipotesi, in luogo delle ritenute previste dall’articolo 27, commi 1, 3 e 3-ter, è applicata un’imposta sostitutiva delle imposte sui redditi, con le stesse aliquote e alle medesime condizioni stabilite dal medesimo articolo 27 (comma 1).
L’imposta sostitutiva è applicata dai soggetti presso i quali i titoli sono depositati, aderenti al sistema di deposito accentrato, nonché dai soggetti non residenti aderenti a sistemi esteri di deposito accentrato collegati al sistema Monte Titoli (comma 2).
In base a tale meccanismo, gli intermediari accreditano, con separata evidenza, l’ammontare dell’imposta sostitutiva al conto unico istituito ai sensi dell’articolo 3, comma 1, del decreto legislativo n. 239 del 1996, con valuta pari alla data dell’effettivo pagamento degli utili. I medesimi soggetti addebitano l’imposta sostitutiva ai percettori al momento del pagamento, con valuta pari a quella con la quale sono riconosciuti gli utili (comma 3).
L’articolo 27-ter disciplina, inoltre, l’applicazione delle aliquote convenzionali nei confronti dei soggetti non residenti (comma 4), le relative ipotesi di esclusione (comma 5), la disapplicazione dell’imposta sostitutiva in presenza dei requisiti del regime “madre-figlia” di cui all’articolo 27-bis (comma 6), gli obblighi di conservazione documentale (comma 7) e gli adempimenti degli intermediari non residenti e dei relativi rappresentanti fiscali (commi 8 e 9).
Il comma 5 disciplina le eventuali vicende modificative della deliberazione di distribuzione degli utili per i quali sia stato anticipato il versamento delle relative ritenute e imposte sostitutive.
Più precisamente, la norma stabilisce che non incidono sull’obbligo di versamento anticipato le successive modificazioni della data o della modalità di corresponsione degli utili.
Diversamente, incide sull’obbligo di versamento anticipato l’eventuale revoca, totale o parziale, della deliberazione di distribuzione. In tal caso, viene riconosciuto un credito immediatamente utilizzabile in compensazione, ex articolo 17 del decreto legislativo n. 241 del 1997, per l’importo corrispondente al versamento anticipato riferibile agli utili non più destinati alla distribuzione. Per espressa previsione normativa, il credito può essere utilizzato senza applicazione dei limiti annuali previsti dalla legislazione vigente o, in alternativa, può essere richiesto a rimborso dal contribuente.
Si valuti l’opportunità di indicare i riferimenti normativi ai limiti annuali che non trovano applicazione per l’utilizzo del credito de quo.
Il comma 6 stabilisce il termine e le modalità di effettuazione del versamento anticipato. Nel dettaglio il versamento deve essere effettuato entro il 30 novembre di ogni anno con le modalità previste dall’articolo 17 del decreto legislativo n. 241 del 1997 (quindi con le modalità telematiche messe a disposizione dall’Agenzia delle entrate – modello F24). La norma esclude la possibilità che si possa procedere, ai sensi del medesimo articolo 17 del decreto legislativo n. 471 del 1997, al versamento anticipato mediante compensazione con eventuali crediti d’imposta.
Il comma 7 prevede che, a fronte del versamento anticipato, sia riconosciuto – per pari importo – un credito d'imposta utilizzabile, a decorrere dalla data dell’effettiva corresponsione degli utili cui il versamento anticipato si riferisce, a scomputo delle ritenute e delle imposte sostitutive applicate, rispettivamente, ai sensi degli articoli 27 e 27-ter del d.P.R. n. 600 del 1973, in relazione alla medesima distribuzione.
Con specifico riferimento alle imposte sostitutive applicabili, ai sensi del citato articolo 27-ter del d.P.R. n. 600 del 1973, sugli utili derivanti da azioni in deposito accentrato presso Monte Titoli S.p.A., si precisa che le società obbligate debbano comunicare agli intermediari – tenuti all’applicazione delle imposte sostitutive – la quota del credito riferibile agli utili da essi corrisposti. Conseguentemente, gli intermediari utilizzeranno tale quota a scomputo delle somme da versare all’erario a titolo di imposta sostitutiva.
In tal modo, come precisato dalla stessa norma, la quota utilizzata dagli intermediari in diminuzione dei versamenti dovuti si considera, per pari importo, utilizzata dalla società in compensazione del credito d’imposta ivi riconosciuto.
Il comma 8 precisa ulteriormente che il provento riconducibile al credito d’imposta:
a) non concorre alla formazione del reddito ai fini delle imposte sul reddito (IRES);
b) non concorre alla formazione della base imponibile dell’IRAP;
c) non rileva ai fini del rapporto di deducibilità degli interessi passivi dal reddito d’impresa, di cui all’articoli 61 del TUIR (ossia, il rapporto tra l’ammontare dei ricavi e altri proventi che concorrono a formare il reddito d’impresa - o che non vi concorrono in quanto esclusi - e l’ammontare complessivo di tutti i ricavi e proventi);
d) non rileva ai fini del rapporto di deducibilità delle spese e degli altri componenti negativi, diversi dagli interessi passivi, che si riferiscono indistintamente a ricavi e proventi computabili e a quelli non computabili nel reddito imponibile, di cui all’articolo 109, comma 5, del TUIR (ossia, il rapporto tra l’ammontare dei ricavi e altri proventi che concorrono a formare il reddito d’impresa - o che non vi concorrono in quanto esclusi - e l’ammontare complessivo di tutti i ricavi e proventi).
L’articolo 61 del TUIR reca la disciplina di deducibilità degli interessi passivi nell’ambito del reddito d’impresa dei soggetti IRPEF (imprenditori individuali e persone fisiche). Per i soggetti passivi IRES, invece, gli interessi passivi sono deducibili nei limiti degli interessi attivi (del medesimo esercizio e degli esercizi precedenti) e del c.d. “ROL fiscale” (del medesimo esercizio e delle eventuali eccedenze formatesi in precedenti esercizi) ai sensi dell’articolo 96 del TUIR.
Si ricorda che, a decorrere dal 1° gennaio 2027, le disposizioni di cui agli articoli 61, 96 e 109, comma 5, del TUIR sono abrogate e sostituite, rispettivamente, dalle disposizioni di cui agli articoli 72, 105 e 118, comma 10, del decreto legislativo n. 117 del 2026 (Testo unico delle disposizioni legislative in materia di imposte sui redditi).
Si valuti l’opportunità di richiamare la disciplina degli interessi passivi applicabile ai soggetti passivi IRES.

L’istituto della compensazione fiscale consiste nella possibilità di utilizzare i crediti risultanti dalle dichiarazioni fiscali a scomputo dei debiti tributari in scadenza, distinguendosi in due tipologie:
1) compensazione c.d. “orizzontale” (o “esterna”), per la compensazione di imposte di natura diversa (es. credito IVA con un debito IRES);
2) compensazione c.d. “verticale” (o “interna”), per la compensazione attuata all’interno della medesima tipologia di imposta (es. credito IRES con debito IRES).
La compensazione c.d. “orizzontale” è effettuata esclusivamente mediante modello F24, ai sensi dell’articolo 17 (rubricato “Versamento unitario e compensazione”) del decreto legislativo n. 241 del 1997.
Nello specifico, il citato articolo 17 stabilisce che i contribuenti eseguano versamenti unitari delle imposte, dei contributi dovuti all’INPS e delle altre somme a favore dello Stato, delle regioni e degli enti previdenziali con eventuale compensazione dei crediti, dello stesso periodo, nei confronti dei medesimi soggetti, risultanti dalle dichiarazioni e dalle denunce periodiche presentate. La compensazione, sempre secondo il citato articolo 17, deve essere effettuata entro la data di presentazione della dichiarazione successiva. La compensazione del credito annuale o relativo a periodi inferiori all’anno dell’imposta sul valore aggiunto, dei crediti relativi alle imposte sui redditi e alle relative addizionali, alle imposte sostitutive delle imposte sui redditi e all'imposta regionale sulle attività produttive, per importi superiori a 5.000 euro annui, può essere effettuata a partire dal decimo giorno successivo a quello di presentazione della dichiarazione o dell'istanza da cui il credito emerge.
Si rendono, inoltre, applicabili anche i seguenti limiti e divieti alla compensazione dei crediti d’imposta e dei contributi:
1) limite annuale all’utilizzo in compensazione dei crediti di imposta e dei contributi compensabili ovvero rimborsabili ai soggetti intestatari di conto fiscale pari, a decorrere dal 1° gennaio 2022, a 2 milioni di euro (articolo 34 della legge 23 dicembre 2000, n. 388, come da ultimo stabilito dall’articolo 1, comma 72 della legge 30 dicembre 2021, n. 234);
2) divieto di compensazione dei crediti relativi alle imposte erariali, fino a concorrenza dell’importo dei debiti, di ammontare superiore a 1.500 euro, iscritti a ruolo per imposte erariali e relativi accessori, e per i quali è scaduto il termine di pagamento (articolo 31, comma 1, del decreto-legge n. 78 del 2010).
L’articolo 1, comma 53, della legge 24 dicembre 2007, n. 244 prevede che i crediti d’imposta da indicare nel quadro RU della dichiarazione dei redditi, in quanto derivanti a agevolazioni concesse alle imprese, possano essere utilizzati nel limite annuale di 250 mila euro e che l’ammontare eccedente debba essere riportato in avanti anche oltre il limite temporale eventualmente previsto dalle singole leggi istitutive e sia comunque compensabile per l’intero importo residuo a partire dal terzo anno successivo a quello in cui si genera l’eccedenza.
Inoltre, si fa presente che, ai sensi dell’articolo 1, comma 94, della legge 30 dicembre 2023, n. 213 (legge di bilancio 2024) e successive modifiche, sono stati introdotti nuovi limiti alle compensazioni di crediti nel modello F24, ai sensi del citato articolo 17 del decreto legislativo n. 241 del 1997, ovverosia:
§ il divieto di compensazione in presenza di iscrizioni a ruolo per imposte erariali e relativi accessori, nonché iscrizioni a ruolo o carichi affidati agli agenti della riscossione relativi ad atti comunque emessi dall'Agenzia delle entrate, di importo complessivo superiore a 50.000 euro (con decorrenza dal 1° gennaio 2026, mentre dal 1° luglio 2024 e fino al 31 dicembre 2025 tale limite era pari a 100.000 euro), per i quali i termini di pagamento siano scaduti e non siano in essere provvedimenti di sospensione (articolo 37, comma 49-quinquies, del decreto-legge n. 223 del 2006). Qualora tale disposizione non sia applicabile, resta ferma l’applicazione del sopracitato articolo 31 del decreto-legge n. 78 del 2010;
§ l’estensione dell’obbligo di utilizzare i servizi telematici dell’Agenzia delle entrate per presentare i modelli F24 contenenti compensazioni. Pertanto, l’obbligo di utilizzare esclusivamente i canali telematici messi a disposizione dell’Agenzia delle entrate riguarda tutte le compensazioni effettuate ai sensi dell’articolo 17;
§ l’introduzione di un termine iniziale per la compensazione dei crediti INPS e INAIL.
La compensazione c.d. “verticale” è effettuata ai sensi dell'articolo 4, comma 3, del decreto-legge 2 marzo 1989, n. 69, convertito, con modificazioni, dalla legge 27 aprile 1989, n. 154.
Più precisamente, tale norma stabilisce che le eccedenze di imposta risultanti da ciascuna dichiarazione fiscale possono essere computate in diminuzione, distintamente per ciascuna imposta, anche dall’ammontare della prima rata dell’acconto dovuto per il periodo d’imposta successivo e, per il residuo, da quello della seconda rata (es., l’eccedenza a credito IRES risultante dalla relativa dichiarazione è utilizzabile a scomputo degli acconti dovuti per il successivo periodo d’imposta).
Anche per tale tipologia di compensazione fiscale, ancorché a “saldo zero”, si rende necessario utilizzare i servizi telematici resi disponibili dall’Agenzia delle entrate per la presentazione dei modelli F24 recanti compensazioni dei crediti d’imposta (si veda anche la risoluzione n. 110/E del 2019).
Infine, si ricorda che in attuazione della delega di riforma fiscale, gli articoli sopra richiamati sono sostituiti, a decorrere dal 1° gennaio 2027, dalle corrispondenti disposizioni contenute nel “Testo unico in materia di versamenti e di riscossione” di cui al decreto legislativo n. 33 del 2025. In particolare, l’articolo 17 del decreto legislativo n. 241 del 1997 è sostituito dall’articolo 3 del decreto legislativo n. 33 del 2025.
Il comma 9 chiarisce che l’obbligo del versamento anticipato non modifica la disciplina ordinaria delle ritenute e delle imposte sostitutive applicabili ai sensi dei citati articoli 27 e 27-ter del d.P.R. n. 600 del 1973. In altre parole, tale obbligo non comporta alcuna modifica in termini di presupposto, misura delle aliquote e modalità di applicazione delle ritenute e delle imposte sostitutive sugli utili.
In aggiunta, la norma precisa che, qualora al momento dell’effettiva corresponsione degli utili, la quota delle ritenute e delle imposte sostitutive risulti eccedente rispetto al credito d’imposta, di cui al comma 7, l’eccedenza deve essere versata nei termini e con le modalità ordinariamente previsti.
Qualora residui una quota del credito d’imposta a seguito dell’utilizzo dello stesso a scomputo delle ritenute e delle imposte sostitutive dovute, il successivo comma 10 stabilisce che la quota residua del credito medesimo è immediatamente utilizzabile in compensazione, ai sensi articolo 17 del decreto legislativo n. 241 del 1997. Per espressa previsione normativa, il credito può essere utilizzato senza applicazione dei limiti annuali previsti dalla legislazione vigente o, in alternativa, può essere richiesto a rimborso dal contribuente.
Si valuti l’opportunità di indicare i riferimenti normativi ai limiti annuali che non trovano applicazione per l’utilizzo del credito de quo.
A tale riguardo, la relazione illustrativa al decreto-legge n. 153 del 2026 chiarisce che il credito di cui al comma 7 è utilizzabile al momento dell’effettiva corresponsione degli utili cui l’anticipazione si riferisce.
Qualora le ritenute effettivamente dovute siano inferiori a quelle determinate in via anticipata, la differenza è immediatamente utilizzabile in compensazione ovvero rimborsabile su richiesta.
Qualora, invece, le ritenute effettive siano superiori, la differenza è versata secondo le ordinarie modalità.
Il comma 10-bis precisa che il versamento anticipato non è rilevante ai fini delle imposte sui redditi, né ai fini dell’IRAP, con la conseguenza che:
§ il relativo onere sostenuto dalle società obbligate non è deducibile ai fini delle imposte sui redditi (IRES), né ai fini dell’IRAP;
§ non determina alcuna imputazione di reddito in capo ai soci.
Il comma 10-ter demanda al Ministro dell’economia e delle finanze il compito di stabilire, con decreto, le modalità di attuazione delle disposizioni di cui ai precedenti commi da 1 a 10.
Tra gli aspetti da regolamentare con decreto ministeriale, la norma ricomprende, in relazione all’imposta sostitutiva di cui all’articolo 27-ter del d.P.R. n. 600 del 1973, anche la disciplina dei flussi informativi tra i soggetti tenuti al versamento anticipato, gli intermediari tenuti all’applicazione delle imposte sostitutive e la società di gestione accentrata ivi prevista dal medesimo articolo 27-ter.
A tale riguardo, si precisa che i commi 10-bis e 10-ter sono stati inseriti nel corso dell’esame in sede referente alla Camera, non essendo presenti nell’articolo 2 del decreto-legge n. 153 del 2026.
Conseguentemente, in detta sede, sono stati abrogati i commi 12 e 13 del citato articolo 2 decreto-legge n. 153 del 2026, con i quali si precisava che:
§ l’onere sostenuto dalle società obbligate per il versamento anticipato non è deducibile ai fini delle imposte sui redditi (IRES), né ai fini dell’IRAP (comma 12);
§ il versamento anticipato non determina alcuna imputazione di reddito in capo ai soci e non costituisce, ai fini fiscali, corresponsione anticipata degli utili. Pertanto, restano ferme le disposizioni ordinarie relative alla tassazione degli utili in capo ai percettori al momento della loro effettiva corresponsione (comma 13).
Per l’efficacia temporale delle disposizioni di cui ai commi da 1 a 10-ter del presente articolo, si veda la disposizione di coordinamento introdotta, in sede referente alla Camera, all’articolo 3-bis, comma 1, del presente decreto-legge (si rinvia alla relativa scheda del presente dossier di documentazione).
Il comma 11 introduce il medesimo meccanismo straordinario di anticipazione delle entrate tributarie riconducibili alle ritenute su utili deliberati da grandi gruppi energetici nell’ambito del decreto legislativo n. 33 del 2025 (c.d. “Testo unico in materia di versamenti e di riscossione”) che entrerà in vigore a decorrere dal 1° gennaio 2027.
In particolare, nel decreto legislativo n. 33 del 2025 viene inserito il nuovo articolo 55-bis (rubricato “Anticipazione ritenuta su dividendi per le imprese del comparto energetico”) che ai commi da 1 a 10-ter ripropone – con gli opportuni richiami normativi alle disposizioni del nuovo Testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al decreto legislativo n. 117 del 2026, ed alle disposizioni del medesimo decreto legislativo n. 33 del 2025 – le disposizioni contenute ai commi da 1 a 10-ter dell’articolo in commento.
Infine, il comma 12 stabilisce che, con riferimento a quanto previsto dal presente articolo, restano ferme le disposizioni ordinarie relative alla tassazione degli utili in capo ai percettori al momento della loro effettiva corresponsione.
Si precisa che tale disposizione è stata inserita nel corso dell’esame in sede referente alla Camera, giacché – come anticipato sopra – in detta sede sono stati abrogati i commi 12 e 13 del vigente articolo 2 del decreto-legge n. 153 del 2026.
In particolare, la nuova disposizione, di cui al comma 12 dell’articolo 2-bis del decreto-legge n. 133 del 2026, riproduce la medesima disposizione contenuta all’ultimo periodo del comma 13 del citato articolo 2 del decreto-legge n. 153 del 2026 (ai sensi della quale, restano ferme le ordinarie disposizioni relative alla tassazione degli utili in capo ai percettori al momento della loro effettiva corresponsione).
Articolo 2-ter
(Disposizioni di carattere fiscale)
L’articolo 2-ter, inserito in sede referente alla Camera, conferma quanto stabilito con l’articolo 3, commi 3-7, del decreto-legge n. 153 del 2026. Nello specifico, stabilisce che si qualificano, in ogni caso, ai fini fiscali (IRES), come spese di rappresentanza (anziché di pubblicità) i seguenti investimenti sostenuti dai concessionari di giochi pubblici per conto dello Stato: (i) investimento annuale dello 0,2 per cento dei ricavi netti (entro un importo non superiore a 1 milione di euro per anno) in campagne informative ovvero in iniziative di comunicazione responsabile; (ii) campagne di promozione, comunicazione e diffusione di messaggi coerenti con l’esigenza di promuovere la prevenzione e il contrasto del gioco patologico.
Si stabilisce che non sono deducibili, ai fini dell’imposta sui redditi (IRES) e dell’IRAP, le spese che remunerano una sponsorizzazione di giochi e scommesse vietata.
Tali disposizioni si applicano alle spese sostenute a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025 (periodo d’imposta 2026, per i soggetti solari).
Le relative entrate tributarie sono accertate annualmente, con decreto del MEF, nonché destinate al Fondo per interventi strutturali di politica economica (FISPE).
La norma in questione riproduce il contenuto dell’articolo 3, commi 3-7, decreto-legge n. 153 del 2026, in vigore dal 27 agosto 2026. Tale decreto-legge viene abrogato, facendone salvi gli effetti, dal comma 1-bis, dell’articolo 1 della legge di conversione del presente decreto-legge, anch’esso introdotto alla Camera.
A seguito dell’abrogazione del citato decreto-legge, si conferma, al fine di garantire la continuità normativa, la vigenza delle disposizioni in questione introducendole all’articolo 2-ter nel decreto-legge n. 133 del 2026.
L’articolo 2-ter, comma 1, introduce una norma di carattere speciale rispetto ai criteri ordinari di qualificazione delle spese di rappresentanza e di pubblicità di cui all’articolo 108 del d.P.R. n. 917 del 1986 (c.d. “Testo unico delle imposte sui redditi – TUIR”), al fine di tener conto dell’evoluzione dei criteri elaborati in materia dalla giurisprudenza di legittimità.
La relazione illustrativa al decreto-legge n. 153 del 2026 chiarisce che l’intervento tiene conto dell’evoluzione dei criteri elaborati dalla giurisprudenza ai fini della distinzione tra spese di pubblicità e spese di rappresentanza. Secondo l’orientamento tradizionalmente espresso dalla Corte di cassazione, costituiscono spese di rappresentanza quelle sostenute per iniziative volte ad accrescere il prestigio e l’immagine dell'impresa e a potenziarne le possibilità di sviluppo, mentre sono riconducibili alle spese di pubblicità o propaganda quelle relative a iniziative dirette, prevalentemente anche se non esclusivamente, alla pubblicizzazione di prodotti, marchi o servizi o, comunque, all'incremento delle vendite.
Il decreto del Ministro dell'economia e delle finanze 19 novembre 2008, adottato in attuazione dell'articolo 108 del TUIR, ha individuato, ai fini dell’inerenza delle spese di rappresentanza, anche il carattere della gratuità delle erogazioni e la loro idoneità a generare, anche potenzialmente, benefici economici per l’impresa.
La più recente giurisprudenza di legittimità ha tuttavia precisato che la gratuità non costituisce, di per sé, il criterio esclusivo di distinzione tra spese di rappresentanza e spese di pubblicità, rappresentando piuttosto uno degli elementi valutabili nell’ambito della complessiva qualificazione della spesa.
In particolare, la Corte di cassazione, con l’ordinanza 13 settembre 2025, n. 25143, ha ribadito che il criterio discretivo tra le due categorie deve essere individuato negli obiettivi immediatamente perseguiti attraverso l’esborso: alla categoria delle spese di pubblicità sono riconducibili le iniziative aventi una finalità promozionale specificamente incentrata sui prodotti o servizi e direttamente orientata alla loro vendita, mentre costituiscono spese di rappresentanza le iniziative rivolte prevalentemente alla promozione dell’impresa, della sua immagine e del suo prestigio, anche quando dalle stesse possa derivare indirettamente un incremento delle vendite. Tale impostazione è stata ritenuta coerente anche con la nozione di pubblicità elaborata dalla giurisprudenza dell'Unione europea.
Nello specifico, inserendo il nuovo comma 2-bis nel citato articolo 108 del TUIR, stabilisce che si qualificano, in ogni caso, come spese di rappresentanza (anziché di pubblicità) gli investimenti sostenuti dai concessionari di giochi pubblici per conto dello Stato, ai sensi dell’articolo 15, commi 2 e 3, del decreto legislativo n. 41 del 2024, ovverosia:
§ l’investimento annuale di una somma di denaro pari allo 0,2 per cento dei suoi ricavi netti (entro un tetto massimo non superiore a 1 milione di euro per anno) in campagne informative ovvero in iniziative di comunicazione responsabile su temi annualmente stabiliti da una commissione governativa, sentito l’Osservatorio per il contrasto della diffusione del gioco d’azzardo e il fenomeno della dipendenza grave costituito presso il Ministero della salute. Tale somma è compresa negli interventi e investimenti di comunicazione e informazione, e, comunque, in generale negli investimenti pubblicitari e promozionali del concessionario (articolo 15, comma 2, del decreto legislativo n. 41 del 2024);
§ le campagne di promozione, comunicazione e diffusione di messaggi anche a fini sociali e comunque coerenti con l’esigenza di promuovere la prevenzione e il contrasto del gioco patologico, che il concessionario può sostenere, con oneri a proprio carico e con indicazione del proprio logo o marchio, ad ulteriore tutela e protezione dei giocatori più vulnerabili (articolo 15, comma 3, del decreto legislativo n. 41 del 2024).
Ai sensi dell’articolo 2, comma 1, lettera b), del decreto legislativo n. 41 del 2024 (richiamato dalla nuova disposizione in commento), si definisce “concessionario”: la persona giuridica di diritto privato che esercita pubbliche funzioni nelle attività di gestione, esercizio e raccolta di gioco pubblico per conto dello Stato, avendone ottenuto un formale titolo concessorio a seguito di gara pubblica europea.
Tale qualificazione è finalizzata ad individuare il trattamento fiscale applicabile, ai sensi dell’articolo 108 del TUIR, a tali spese.
In tal modo, come chiarito nella relazione illustrativa al decreto-legge n. 153 del 2026, la nuova disposizione attribuisce una qualificazione tributaria certa e uniforme ai suddetti investimenti effettuati dai concessionari, sottraendone la qualificazione fiscale a una valutazione, caso per caso, della concreta finalità promozionale.
In particolare, la relazione illustrativa al citato decreto-legge n. 153 del 2026 chiarisce che la ratio della disposizione del nuovo comma 2-bis è quella di qualificare espressamente come spese di rappresentanza gli investimenti previsti dall'articolo 15, comma 2, del decreto legislativo n. 41 del 2024, quando sostenuti dai concessionari di cui all’articolo 2, comma 1, lettera b), del medesimo decreto legislativo, evitando che modalità differenti di realizzazione delle iniziative o la diversa intensità della componente promozionale possano determinare trattamenti tributari differenti.
Resta fermo, prosegue la relazione, che la suddetta qualificazione come spese di rappresentanza opera esclusivamente ai fini tributari e limitatamente agli investimenti e ai soggetti espressamente individuati dalla disposizione (concessionari ex articolo 2, comma 1, lettera b), del decreto legislativo n. 41 del 2024), senza incidere sulla qualificazione, ai fini della disciplina di settore, delle attività poste in essere dai concessionari. In altri termini, si esclude che la qualificazione automatica - quale spesa di rappresentanza - possa estendersi indistintamente a soggetti diversi che sostengano spese aventi natura o finalità analoghe.
Per rafforzare l’intento della nuova disposizione, la medesima relazione illustrativa richiama l’allegato A alla delibera n. 200/26/CONS (recante “Atto integrativo delle linee guida per le campagne di comunicazione contro i disturbi da gioco d'azzardo” ad integrazione delle Linee guida della delibera AGCOM n. 132/19/CONS) che disciplina le campagne informative e le iniziative di comunicazione responsabile previste dall’articolo 15, commi 2 e 3, del decreto legislativo n. 41 del 2024, con la seguente duplice finalità:
1. favorire una comunicazione efficace nella prevenzione e nel contrasto dei disturbi da gioco d’azzardo;
2. impedire che la comunicazione sociale o di “pubblicità progresso” sia utilizzata per aggirare il divieto di pubblicità e sponsorizzazione stabilito dall'articolo 9 del decreto-legge n. 87 del 2018.
Il comma 2 stabilisce che non sono deducibili, ai fini delle imposte sui redditi (IRES) e dell’IRAP, le spese di cui all’articolo 9 del decreto-legge n. 87 del 2018 sostenute per le sponsorizzazioni o analoghe tipologie contrattuali da parte di soggetti riconducibili, direttamente o indirettamente, agli operatori di gioco legale che forniscono:
§ comunicazioni di carattere informativo relative al gioco medesimo; o
§ servizi informativi di comparazione di quote o offerte.
La relazione tecnica al decreto-legge n. 153 del 2026 chiarisce che la disposizione di cui al comma 4 [comma 2] interviene sulle ipotesi in cui il costo remunera una sponsorizzazione vietata dall'articolo 9 del decreto-legge n. 87 del 2018, rendendolo fiscalmente indeducibile, in coerenza con la disciplina dei costi da illecito e con gli orientamenti giurisprudenziali prevalenti in tema di sanzioni e somme direttamente riconducibili alla violazione.
A tale riguardo, si ricorda che l’articolo 9 del decreto-legge n. 87 del 2018 disciplina il divieto di pubblicità di giochi e scommesse.
In particolare, ai sensi del comma 1, è vietata qualsiasi forma di pubblicità, anche indiretta, relativa a giochi o scommesse con vincite di denaro nonché al gioco d’azzardo, comunque effettuata e su qualunque mezzo, incluse le manifestazioni sportive, culturali o artistiche, le trasmissioni televisive o radiofoniche, la stampa quotidiana e periodica, le pubblicazioni in genere, le affissioni e i canali informatici, digitali e telematici, compresi i social media. Tale divieto è esteso, dal 1° gennaio 2019, anche alle sponsorizzazioni di eventi, attività, manifestazioni, programmi, prodotti o servizi e a tutte le altre forme di comunicazione di contenuto promozionale, comprese le citazioni visive e acustiche e la sovraimpressione del nome, marchio, simboli, attività o prodotti la cui pubblicità, ai sensi del presente articolo.
Invece, sono escluse dal divieto: (i) le lotterie nazionali a estrazione differita di cui all’articolo 21, comma 6, del decreto-legge n. 78 del 2009, (ii) le manifestazioni di sorte locali di cui all’articolo 13 del d.P.R. n. 430 del 2001, e (iii) i loghi sul gioco sicuro e responsabile dell’Agenzia delle dogane e dei monopoli.
Per l’efficacia temporale delle disposizioni di cui al comma 2 del presente articolo, si veda la disposizione di coordinamento introdotta, in sede referente alla Camera, all’articolo 3-bis, comma 2, del presente decreto-legge (si rinvia alla relativa scheda del presente dossier di documentazione).
Il comma 3 ripropone le medesime disposizioni di cui ai precedenti commi 1 e 2 nell’ambito del decreto legislativo n. 117 del 2026 (c.d. “Testo unico delle disposizioni legislative in materia di imposte sui redditi”) che entrerà in vigore dal 1° gennaio 2027 (con conseguente abrogazione delle disposizioni contenute nel d.P.R. n. 917 del 1986).
In particolare, nell’articolo 117 del citato decreto legislativo n. 117 del 2026 vengono inseriti i nuovi commi 2-bis e 2-ter che ripropongono, rispettivamente, il contenuto dei commi 1 (qualificazione come spese di rappresentanza degli investimenti sostenuti dai concessionari di giochi) e 2 (indeducibilità, ai fini dell’IRES e dell’IRAP, delle spese che remunerano una sponsorizzazione vietata) del presente articolo.
Il comma 4 individua la decorrenza delle disposizioni di cui ai commi da 1 a 3. Nello specifico le nuove disposizioni si applicano alle spese sostenute a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025 (periodo d’imposta 2026, per i soggetti solari).
Infine, il comma 5 prevede una disposizione di carattere procedurale secondo la quale il Ministro dell’economia e delle finanze, con decreto da adottarsi con cadenza annuale, accerta le maggiori entrate derivanti dall’applicazione delle disposizioni di cui commi da 1 a 3.
Per espressa previsione normativa, le maggiori entrate così accertate sono destinate al Fondo per interventi strutturali di politica economica, di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004.
Ai sensi dell’articolo 10, comma 5, del decreto-legge n. 282 del 2004, al fine di agevolare il perseguimento degli obiettivi di finanza pubblica, anche mediante interventi volti alla riduzione della pressione fiscale, nello stato di previsione del Ministero dell’economia e delle finanze è stato istituito un apposito “Fondo per interventi strutturali di politica economica”.
A tale riguardo, la relazione tecnica al decreto-legge n. 153 del 2026 chiarisce che dal punto di vista finanziario, non essendo disponibili dati circa la consistenza di tali costi, alla disposizione si ascrivono effetti finanziari prudenzialmente non stimati. Le eventuali maggiori entrate accertate ai sensi del comma 7 [comma 5] saranno destinate all’incremento dello stanziamento del Fondo per interventi strutturali di politica economica di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004.

L’articolo 108 del d.P.R. n. 917 del 1986 (TUIR) disciplina il trattamento fiscale, ai fini IRES, delle spese relative a più esercizi.
A decorrere dal 1° gennaio 2027, le disposizioni di cui al citato articolo 108 del d.P.R. n. 917 del 1986 sono abrogate e sostituite dalle corrispondenti disposizioni di cui all’articolo 117 del decreto legislativo n. 117 del 2026 (c.d. “Testo unico delle disposizioni legislative in materia di imposte sui redditi”).
L’attuale formulazione dell’articolo 108 del TUIR è riferita alle spese relative a più esercizi (comma 1) e alle spese di rappresentanza (comma 2).
Invero, le spese relative a più esercizi sono deducibili nel limite della quota imputabile a ciascun esercizio (principio di derivazione rafforzata dal bilancio).
Le spese di rappresentanza, invece, sono deducibili nel periodo di imposta di sostenimento se rispondenti ai requisiti di inerenza stabiliti con decreto del Ministro dell'economia e delle finanze 19 novembre 2008 (carattere della gratuità delle erogazioni e la loro idoneità a generare, anche potenzialmente, benefici economici per l’impresa), anche in funzione della natura e della destinazione delle stesse, nonché entro un plafond di deducibilità commisurato ai ricavi e proventi della gestione caratteristica risultanti dalla dichiarazione dei redditi relativa al medesimo periodo d’imposta.
Il plafond di deducibilità delle spese di rappresentanza è pari:
§ all’1,5 per cento dei ricavi e proventi fino a 10 milioni di euro;
§ allo 0,6 per cento dei ricavi e proventi per la parte eccedente 10 milioni di euro e fino a 50 milioni di euro;
§ allo 0,4 per cento dei ricavi e proventi per la parte eccedente 50 milioni di euro.
In ogni caso, sono deducibili le spese relative a beni distribuiti gratuitamente di valore unitario non superiore a 50 euro. Le spese di rappresentanza sono altresì deducibili qualora i pagamenti siano stati eseguiti con versamento bancario o postale ovvero mediante altri sistemi di pagamento tracciabili ex articolo 23 del decreto legislativo n. 241 del 1997 (come carte di debito, di credito e prepagate).
Nella disciplina previgente alle modifiche apportate all’articolo 108, commi 1 e 2, del TUIR, dall’articolo 13-bis del decreto-legge n. 244 del 2016 (conseguente alle modifiche operate sul piano civilistico e contabile, in materia di capitalizzazione degli oneri pluriennali), vi era una disposizione ad hoc per le spese di pubblicità al primo periodo del comma 2 dell’articolo 108 (secondo cui “Le spese di pubblicità e di propaganda sono deducibili nell’esercizio in cui sono state sostenute o in quote costanti nell’esercizio stesso e nei quattro successivi”).
La qualificazione fiscale di determinate spese (in particolare le spese di sponsorizzazione) come spese di pubblicità ovvero come spese di rappresentanza forma oggetto di ampio dibattito (dottrinale e giurisprudenziale, nonché di prassi dell’Agenzia delle entrate).
Lo stesso articolo 108, comma 4-bis, del TUIR, riconosce al contribuente la possibilità di interpellare l’amministrazione, ai sensi dell'articolo 11, comma 1, lettera a), della legge n. 212 del 2000, in ordine alla qualificazione di determinate spese, sostenute dal contribuente, tra quelle di pubblicità e di propaganda ovvero tra quelle di rappresentanza.
Secondo l’interpretazione prevalente in dottrina, le spese di sponsorizzazione sono assoggettate alla medesima disciplina fiscale delle spese di pubblicità e propaganda (di cui alla previgente formulazione dell'articolo 108, comma 2, primo periodo, TUIR). Pertanto, in base alla nuova formulazione, si applicano i principi generali del TUIR: ossia di derivazione rafforzata di cui all'articolo 83 del TUIR (applicabile ai soggetti IAS/IFRS ed ai soggetti OIC diversi dalla micro-imprese che non abbiano optato per la redazione del bilancio in forma ordinaria o abbreviata) e quelli generali di cui all'articolo 109 del TUIR (previa imputazione a conto economico ed inerenza, nonché per i soggetti diversi da quelli in derivazione rafforzata gli ulteriori requisiti di competenza, certezza e oggettiva determinabilità).
Con specifico riferimento alle spese di sponsorizzazione, l’Agenzia delle entrate ha chiarito che tali spese sono integralmente deducibili, come spese di pubblicità, se ricorrono le seguenti condizioni e fermi restando i requisiti generali di cui ai citati articoli 83 e 109 del TUIR (risoluzione n. 57/E del 2010):
§ i corrispettivi erogati devono essere necessariamente destinati alla promozione dell’immagine o dei prodotti del soggetto erogante;
§ a fronte dell’erogazione delle somme deve essere riscontrata una specifica attività del beneficiario della medesima erogazione.
Infatti, come la pubblicità, le sponsorizzazioni si basano su un contratto sinallagmatico in cui lo sponsor eroga una somma e il soggetto sponsorizzato si obbliga a pubblicizzare il marchio, il prodotto o l'attività dello sponsor; tuttavia, a differenza della pubblicità classica, la promozione avviene in via indiretta, attraverso l'attività del soggetto sponsorizzato (una squadra sportiva, un artista, un'associazione).
In tal senso, in una recente Circolare (n. 15/E del 2025), l’Agenzia delle entrate ha precisato che “l’obbligo di sostenere la spesa mediante mezzi di pagamento tracciabile non si applica alle spese di pubblicità e di sponsorizzazione, in quanto tali spese non rientrano nella categoria delle spese di rappresentanza di cui all’articolo 1, comma 1, del decreto del Ministro dell’economia e delle finanze 19 novembre 2008”.
Articolo 3
(Disposizioni finanziarie)
L’articolo 3, modificato nel corso dell’esame parlamentare, dispone al comma 1 l’incremento di 2,6 milioni di euro per il 2026 e 91,2 milioni di euro per il 2027 delle risorse del Fondo per interventi strutturali di politica economica. Sono altresì definite al comma 2 le coperture finanziarie degli oneri derivati dalle disposizioni di cui al suddetto comma 1 e all’articolo 1, pari complessivamente a 479,8 milioni per il 2026, 91,2 milioni di euro per il 2027 e 4,1 milioni di euro per il 2028. Il comma 2-bis, introdotto nel corso dell’esame parlamentare, stabilisce che le riduzioni degli stanziamenti di competenza e di cassa relativi alle Missioni e ai Programmi degli stati di previsione della spesa di cui all’allegato 1 del provvedimento in esame possono essere rimodulate anche tra Programmi diversi, nell'ambito dei relativi stati di previsione della spesa, con decreto del Ministro dell'economia e delle finanze, su proposta dei Ministri competenti. Il comma 3 individua, infine, la copertura finanziaria degli oneri rivenienti dall’articolo 2, pari a 100,5 milioni di euro per il 2026.
Il comma 1, modificato nel corso dell’esame parlamentare, stabilisce l’incremento di 2,6 milioni di euro per il 2026 e 91,2 milioni di euro per il 2027 del Fondo per interventi strutturali di politica economica.
Ai sensi dell’articolo 10, comma 5, decreto-legge n.282 del 2004, il Fondo per interventi strutturali di politica economica è istituito nello stato di previsione del Ministero dell’Economia e delle finanze (cap. 3075) al fine di agevolare il raggiungimento degli obiettivi di finanza pubblica, anche mediante interventi volto alla riduzione della pressione fiscale.
Il comma 2, sostituito nel corso dell’esame parlamentare, individua la copertura degli oneri derivanti dalle disposizioni in materia di accisa sul gasolio usato come carburante (articolo 1 del provvedimento in esame) e dall’incremento del Fondo per interventi strutturali di politica economica (comma 1 dell’articolo in esame). Gli anzidetti oneri riportati nel testo sono:
§ valutati in 379,6 milioni di euro per il 2026 e 4,1 milioni di euro per il 2028;
§ pari a 100,2 milioni di euro per il 2026 e 91,2 milioni di euro per il 2027;
Con riferimento agli oneri del 2026, si evidenzia che sono riconducibili alle disposizioni afferenti all’articolo 1 del provvedimento in esame oneri complessivamente pari a 477,2 milioni di euro, dati dalla somma degli oneri previsti dal comma 3 (valutati in 379,6 milioni) e dal comma 5 (pari a 97,6 milioni di euro), così come modificati nel corso dell’esame parlamentare, laddove alle disposizioni di cui al comma 1 dell’articolo 3 in esame risultano imputabili 2,6 milioni di euro.
Ai suddetti oneri pari complessivamente a 479,8 milioni per il 2026, 91,2 milioni di euro per il 2027 e a 4,1 milioni di euro per il 2028 si provvede:
§ quanto a 105,8 milioni di euro per l’anno 2026 mediante le risorse derivanti da sanzioni amministrative irrogate dall'Autorità Garante della Concorrenza e del Mercato che alla data del 22 luglio 2026 non sono state riassegnate ai pertinenti programmi e restano pertanto acquisite all’erario (lettera a));
§ quanto a 95.570.485 euro per l'anno 2026 mediante riduzione degli stanziamenti di competenza e di cassa relativi alle Missioni e ai Programmi degli stati di previsione della spesa di cui all’allegato 1 del provvedimento in esame (lettera b));
Estratto delle riduzioni di spesa per Ministero da Allegato 1 - anno 2026
| Ministero |
Riduzioni (€) |
di cui predeterminate per legge (€) |
| Ministero dell'Economia e delle Finanze |
60.000.000 |
60.000.000 |
| Ministero della Giustizia |
1.000.000 |
229.852 |
| Ministero degli Affari Esteri e della Cooperazione Internazionale |
5.000.000 |
3.938.643 |
| Ministero dell'Istruzione e del Merito |
3.000.000 |
1.673.936 |
| Ministero dell'Interno |
8.070.485 |
364.174 |
| Ministero dell'Ambiente e della Sicurezza Energetica |
7.000.000 |
2.689.214 |
| Ministero delle Infrastrutture e dei Trasporti |
7.000.000 |
4.880.379 |
| Ministero della Cultura |
3.500.000 |
2.540.190 |
| Ministero della Salute |
1.000.000 |
842.944 |
| Totale |
95.570.485 |
77.159.332 |
§ quanto a 136.729.515 euro per l’anno 2026 mediante corrispondente riduzione dello stanziamento del fondo speciale di conto capitale iscritto, ai fini del bilancio triennale 2026-2028, nell’ambito del programma «Fondi di riserva e speciali» della missione «Fondi da ripartire» dello stato di previsione del Ministero dell’economia e delle finanze per l’anno 2026, allo scopo parzialmente utilizzando gli accantonamenti indicati nella tabella a seguire (lettera c));
Riduzione degli accantonamenti nel fondo speciale di conto capitale iscritto dello stato di previsione del MEF - anno 2026
| Ministero titolare |
Accantonamento utilizzato DL 133/2026 |
| Ministero dell’economia e delle finanze |
65.000.000 |
| Ministero delle imprese e del made in Italy |
14.500.000 |
| Ministero del lavoro e delle politiche sociali |
11.600.000 |
| Ministero della giustizia |
1.150.000 |
| Ministero degli affari esteri e della cooperazione internazionale |
9.000.000 |
| Ministero dell’interno |
46.035 |
| Ministero dell’ambiente e della sicurezza energetica |
4.300.000 |
| Ministero delle infrastrutture e dei trasporti |
333.480 |
| Ministero dell’università e della ricerca |
9.800.000 |
| Ministero dell’agricoltura, della sovranità alimentare e delle foreste |
5.500.000 |
| Ministero della cultura |
500.000 |
| Ministero della salute |
10.000.000 |
| Ministero del turismo |
5.000.000 |
| TOTALE |
136.729.515 |
In merito alla suddetta riduzione dello stanziamento del fondo speciale di conto capitale iscritto, ai fini del bilancio triennale 2026-2028, nello stato di previsione del Ministero dell’economia e delle finanze per l’anno 2026, recante la copertura degli oneri derivanti dall’articolo 1 e dall’articolo 3 del provvedimento in esame, si richiama quanto previsto dall’articolo 17, comma 1, lettera a), della legge n. 196 del 2009, che non prevede l’utilizzo di accantonamenti iscritti nei fondi speciali di conto capitale per interventi di parte corrente.
§ quanto a 91,2 milioni di euro per l'anno 2027 mediante le maggiori entrate e le minori spese previste dall’attuazione di quanto disposto in materia di accisa sul gasolio usato come carburante, di cui all’articolo 1 del provvedimento in esame (lettera d));
§ quanto a 11,4 milioni di euro per l'anno 2026 e 4,1 milioni di euro per l’anno 2027, mediante riduzione delle risorse stanziate nel suddetto Fondo per interventi strutturali di politica economica, di cui all'articolo 10, comma 5, del decreto-legge 29 novembre 2004, n. 282 (lettera e));
§ quanto a 130,3 milioni di euro per l’anno 2026 mediante le maggiori entrate, di cui all’articolo 2-bis, relative al versamento anticipato di somme commisurate alle ritenute su utili deliberati da grandi gruppi energetici (lettera f)).
A seguire si riporta una tabella di sintesi che tiene conto, per ciascuna annualità interessata dagli oneri derivanti dagli articoli 1 e 3 del testo in esame, delle fonti di finanziamento che provvedono alle relative coperture.
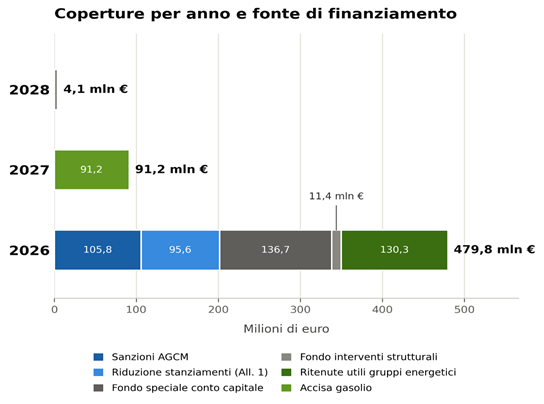
Il comma 2-bis, introdotto nel corso dell’esame parlamentare, stabilisce la possibilità di rimodulare le riduzioni degli stanziamenti di competenza e di cassa relativi alle Missioni e ai Programmi degli stati di previsione della spesa, di cui al comma 2, lettera b) del presente articolo e all’allegato 1 del provvedimento in esame.
Tali riduzioni, in termini di competenza e di cassa, è previsto possano essere rimodulate anche tra Programmi diversi, nell'ambito dei relativi stati di previsione della spesa, con decreto del Ministro dell'economia e delle finanze, su proposta dei Ministri competenti, fatte salve le ordinarie forme di flessibilità di bilancio previste dall'articolo 33, legge n.196 del 2009, e fermo restando il conseguimento dei risparmi di spesa previsti e a invarianza di effetti sui saldi di finanza pubblica.
Il comma 3 reca la copertura finanziaria degli oneri afferenti alle disposizioni in materia di Ilva S.p.A., di cui all’articolo 2.
Nello specifico si dispone che ai suddetti oneri, pari a 100,5 milioni per l’anno 2026, si provvede:
§ Con una riduzione di 20 milioni di euro dell’autorizzazione di spesa relativa alle misure fiscali a favore delle imprese montane esercitate da giovani, di cui all’articolo 25, comma 1, legge n. 131 del 2025. Tale riduzione interessa integralmente le risorse stanziate annualmente a tal fine, essendo il credito d’imposta concesso nel limite complessivo di 20 milioni di euro annui a decorrere dall’anno 2025;
L’articolo 25, legge n. 131 del 2025, riconosce un contributo sotto forma di credito d’imposta alle piccole imprese e alle microimprese che esercitano la propria attività nei comuni montani e i cui titolari non abbiano compiuto il 41° anno di età, ovvero alle società e alle cooperative i cui soci che, per più del 50%, non abbiano compiuto il 41° anno di età ovvero il cui capitale sociale sia detenuto per più del 50% da persone fisiche che non abbiano compiuto il 41° anno di età. Il meccanismo di calcolo del credito d’imposta è diverso nei casi in cui nei territori dei comuni montani di cui all'articolo 2, comma 2, con popolazione non superiore a 5.000 abitanti, insista una minoranza linguistica storica i cui appartenenti rappresentino almeno il 15% dei residenti. Il credito d’imposta è concesso nel limite complessivo di 20 milioni di euro annui a decorrere dall’anno 2025.
§ Con la riduzione di 51,5 milioni di euro dell’autorizzazione di spesa afferente alla promozione della ricerca e riconversione industriale del settore biomedicale nonché alla ricerca clinica e traslazionale nel campo biomedico e in quello dell'organizzazione e della gestione dei servizi sanitari di ricovero e cura di alta specializzazione e di eccellenza, di cui all’articolo 1, comma 951, legge n. 234 del 2021;
Si ricorda che l’articolo 1, comma 951, legge n. 234 del 2021, al fine di velocizzare gli interventi nell’ambito del settore biomedicale, demanda ad decreto del Ministro dello sviluppo economico, da adottare di concerto con il Ministro dell’economia e delle finanze, la definizione delle risorse che - nell’ambito delle risorse del Fondo per il trasferimento tecnologico (cap. 7452, stato di previsione del Ministero delle imprese e del Made in Italy) di cui all'articolo 42 del decreto-legge n. 34 del 2020 - sono da destinare alla promozione della ricerca e riconversione industriale del settore biomedicale. A tal fine, viene istituito nello stato di previsione del Ministero dello sviluppo economico un fondo, denominato Fondo per la ricerca e lo sviluppo industriale biomedico (cap. 7636 MIMIT), che opera per il potenziamento della ricerca, lo sviluppo e la riconversione industriale del settore biomedicale per la produzione di nuovi farmaci e vaccini, di prodotti per la diagnostica e di dispositivi medicali, anche attraverso la realizzazione di poli di alta specializzazione. L’articolo 11-ter, comma 2, decreto-legge n.113 del 2024 ha successivamente previsto che con decreto interministeriale (MIMIT, MEF) siano definite le risorse che, nell'ambito del Fondo per il trasferimento tecnologico, sono da destinare alla ricerca clinica e traslazionale, nel campo biomedico e in quello della organizzazione e gestione dei servizi di ricovero e cura di alta specializzazione e di eccellenza.
§ Con la riduzione di 29 milioni di euro dell’autorizzazione di spesa a valere sul Fondo per il trasferimento tecnologico relativa alla promozione di iniziative e investimenti utili alla valorizzazione e all'utilizzo dei risultati della ricerca presso le imprese operanti sul territorio nazionale, anche con riferimento alle start-up innovative e alle PMI innovative.
Articolo 3-bis
(Disposizioni di coordinamento)
L’articolo 3-bis, inserito nel corso dell’esame alla Camera, regola l’efficacia temporale di due disposizioni che sono state inserite dagli articoli 2-bis e 2-ter in considerazione del fatto che disposizioni identiche sono state inserite dal provvedimento in esame anche nel testo unico in materia di versamenti e riscossione e nel nuovo testo unico in materia di imposte sui redditi i quali si applicano a decorrere dal 1° gennaio 2027.
In dettaglio il comma 1 dispone che le disposizioni dell’articolo 2-bis (commi da 1 a 10-ter) che hanno introdotto la disciplina del versamento anticipato di somme commisurate alle ritenute su utili deliberati da grandi gruppi energetici sono efficaci fino al 1° gennaio 2027, termine a decorrere dal quale si applica il decreto legislativo n. 33 del 2025 (Testo unico in materia di versamenti e di riscossione), come previsto dal relativo articolo 243.
Si evidenzia che lo stesso articolo 2-bis del provvedimento in esame al comma 11 ha introdotto all’interno del citato decreto legislativo n. 33 del 2025 il nuovo art. 55-bis, rubricato “Anticipazione ritenuta su dividendi per le imprese del comparto energetico”, il quale ripropone – con gli opportuni richiami normativi alle disposizioni del nuovo Testo unico delle disposizioni legislative in materia di imposte sui redditi, di cui al decreto legislativo n. 117 del 2026 ed alle disposizioni del medesimo decreto legislativo n. 33 del 2025 – le disposizioni dei commi da 1 a 10-ter.
Il comma 2, analogamente dispone che la disposizione di cui al comma 2 dell’articolo 2-ter - che stabilisce l’indeducibilità ai fini IRES e IRAP delle spese sostenute per le sponsorizzazioni o analoghe tipologie contrattuali da parte degli operatori di gioco legale che forniscono comunicazioni di carattere informativo relative al gioco medesimo o a servizi informativi di comparazione di quote o offerte - è efficace fino al 1° gennaio 2027, termine a decorrere dal quale si applica il decreto legislativo n. 117 del 2026 (Testo unico delle disposizioni legislative in materia di imposte sui redditi), come previsto dal relativo articolo 377.
Anche in questo caso si evidenzia che lo stesso articolo 2-ter del provvedimento in esame al comma 3 ha introdotto nell’articolo 117 del citato decreto legislativo n. 117 del 2026 il comma 2-ter il quale ripropone una disposizione del medesimo tenore.
Articolo 4
(Entrata in vigore)
L’articolo 4 disciplina l’entrata in vigore.
In particolare si prevede che il decreto-legge entri in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale della Repubblica italiana ovvero il 28 luglio 2026.