Camera dei deputati - Legislatura - Dossier di documentazione (Versione per stampa)
|
| Autore: |
Servizio Studi - Dipartimento Finanze |
| Titolo: |
Disposizioni urgenti in materia fiscale ed economica |
| Serie: |
Progetti di legge Numero: 596 |
| Data: |
07/04/2026 |
| Organi della Camera: |
VI Finanze |
7 aprile 2026
Disposizioni urgenti in materia fiscale ed economica
D.L. n. 38/2026 - A.S. n. 1852
Servizio Studi
 Tel. 06 6706-2451 studi1@senato.it - @SR_Studi
Dossier n. 670
Servizio Studi
Dipartimento finanze
 Tel. 066760-9496 st_finanze@camera.it - @CD_finanze
Progetti di legge n. 596
La documentazione dei Servizi e degli Uffici del Senato della Repubblica e della Camera dei deputati è destinata alle esigenze di documentazione interna per l'attività degli organi parlamentari e dei parlamentari. Si declina ogni responsabilità per la loro eventuale utilizzazione o riproduzione per fini non consentiti dalla legge. I contenuti originali possono essere riprodotti, nel rispetto della legge, a condizione che sia citata la fonte.
Articolo 1
(Modifiche alla decorrenza del nuovo regime IVA
delle operazioni permutative)
L’articolo 1 interviene sulla decorrenza delle norme - contenute nella legge di bilancio per il 2026 – concernenti la determinazione della base imponibile IVA delle cessioni di beni e delle prestazioni di servizi effettuate in corrispettivo di altre cessioni di beni o prestazioni di servizi, o per estinguere precedenti obbligazioni, da calcolare sulla base dei costi sostenuti dal cedente o prestatore.
Il comma 1 chiarisce che tale criterio di calcolo debba essere applicato alle operazioni effettuate in esecuzione di contratti stipulati o rinnovati a decorrere dal 1° gennaio 2026 (data di entrata in vigore della legge di bilancio per il 2026).
Il comma 2 fa salvi i comportamenti adottati dai contribuenti:
§ anteriormente al 1° gennaio 2026 sulla base della disciplina vigente fino a quella data;
§ dal 1° gennaio al 28 marzo 2026 (data di entrata in vigore del presente decreto-legge) conformi alla disciplina introdotta dalla legge di bilancio.
L’articolo 1, comma 1, riscrive l’articolo 1, comma 139, della legge di bilancio per il 2026 (legge n. 199 del 2025). Tale comma 139, nel testo previgente, disciplinando la decorrenza dell’efficacia del nuovo criterio di determinazione della base imponibile, specificava che esso si dovesse applicare solamente alle operazioni “effettuate successivamente” al 1° gennaio 2026, data di entrata in vigore della legge di bilancio per il 2026, facendo espressamente fatti salvi i comportamenti pregressi.
Il citato criterio di calcolo è stato introdotto dal comma 138 del medesimo articolo 1 della legge di bilancio per il 2026. Tale comma 138 ha modificato l’articolo 13, comma 2, lettera d), del decreto n. 633 del 1972 sostituendo, ai fini del calcolo della base imponibile dell’IVA, il “valore normale” con il valore dei beni e dei servizi che formano oggetto di ogni cessione prestazione, determinato dall’ammontare complessivo di tutti i costi riferibili a tali cessioni o prestazioni.
La novella recata dal comma 1 specifica che tale modalità di calcolo si applica alle operazioni effettuate in esecuzione di contratti stipulati o rinnovati a decorrere dal 1° gennaio 2026.
Il comma 2 fa salvi i comportamenti adottati dai contribuenti in data antecedente al 1° gennaio 2026, in applicazione della disciplina previgente, nonché i comportamenti adottati dal 1° gennaio 2026 fino all’entrata in vigore del presente decreto-legge (28 marzo 2026, secondo quanto disposto dall’articolo 19).
Si precisa, inoltre, che non si procede, in ogni caso, a rimborsi d’imposta o a rettifiche rispetto all’imposta precedentemente liquidata.
Come evidenziato dalla relazione illustrativa annessa al disegno di legge di conversione, la norma fa salvi i comportamenti dei contribuenti che, pur avendo stipulato i contratti in data antecedente al 1° gennaio 2026, hanno già applicato il criterio del costo per le operazioni effettuate nei primi mesi dell’anno, in ossequio alla formulazione del comma 139 finora vigente.
La base imponibile delle cessioni di beni e delle prestazioni di servizi è disciplinata dall’articolo 13, comma 1, del citato decreto n. 633 del 1972, secondo il quale “è costituita dall'ammontare complessivo dei corrispettivi dovuti al cedente o prestatore secondo le condizioni contrattuali, compresi gli oneri e le spese inerenti all'esecuzione e i debiti o altri oneri verso terzi accollati al cessionario o al committente, aumentato delle integrazioni direttamente connesse con i corrispettivi dovuti da altri soggetti”.
Il concetto di “corrispettivi” è definito nel comma 2. Essi consistono - nel caso di “operazioni permutative e dazioni in pagamento”, ovvero cessioni di beni e prestazioni di servizi effettuate in corrispettivo di altre cessioni di beni o prestazioni di servizi, o per estinguere precedenti obbligazioni, articolo 11 del decreto n. 633 del 1972 - “dal valore normale dei beni e dei servizi che formano oggetto di ciascuna di esse” (articolo 13, comma 2, let. d), nella versione previgente). Il successivo articolo 14 (“Determinazione del valore normale”) equipara quest’ultimo al valore di mercato, definendolo “l’intero importo che il cessionario o il committente, al medesimo stadio di commercializzazione di quello in cui avviene la cessione di beni o la prestazione di servizi, dovrebbe pagare, in condizioni di libera concorrenza, ad un cedente o prestatore indipendente per ottenere i beni o servizi in questione nel tempo e nel luogo di tale cessione o prestazione”.
La relazione illustrativa del disegno di legge di bilancio per il 2026, nel delineare la ratio dell’intervento, riferisce come esso si sia reso necessario dopo che i servizi della Commissione europea hanno segnalato possibili disallineamenti della normativa previgente rispetto alla direttiva IVA. Tale segnalazione ha avuto luogo tramite la comunicazione EU Pilot (2022) 10314.
Il testo delle procedure Eu-Pilot ha, di regola, natura riservata. Al contenuto della comunicazione (2022) 10314 fa però riferimento la “Relazione consuntiva sulla partecipazione dell'Italia all'Unione europea, anno 2024” (doc LXXXVII, n. 2), trasmessa dal Governo alle Camere il 10 ottobre 2025. In tale documento si dà conto dell’attività istruttoria condotta dal Governo ai fini del superamento delle contestazioni della Commissione, la quale ha argomentato che la determinazione della base imponibile con riferimento al “valore normale” non risulterebbe aderente ai criteri elaborati dalla Corte di giustizia.

Nelle cause C-33/93 (Empire Stores) del 2 giugno 1994 e C-380/99 (Bertelsmann AG) del 3 luglio 2001 la Corte di giustizia dell’Unione europea ha stabilito che nelle ipotesi di operazioni permutative che non intervengono tra parti correlate la determinazione della base imponibile IVA deve avere luogo sulla base del valore di costo dei beni ceduti.
In particolare la Corte ha stabilito che il corrispettivo di una fornitura di beni - e, di conseguenza, la sua base imponibile - può consistere in una prestazione di servizi se sussiste un nesso diretto fra la fornitura di beni e la prestazione di servizi e se il valore di quest'ultima può essere espresso in denaro. “Tale valore, che è (…) soggettivo, e non un valore stimato secondo criteri oggettivi, dev'essere, non consistendo in una somma di denaro pattuita fra le parti, quello che il beneficiario della prestazione di servizi effettuata come corrispettivo della fornitura di beni attribuisce ai servizi che intende procurarsi e deve corrispondere alla somma che egli è disposto a pagare a tale scopo” (massima, causa 33/93; massima, causa C-380/99).
Il valore consisterà quindi nel valore d’acquisto che il fornitore ha versato per l’acquisto dell’articolo che egli dà a titolo gratuito come corrispettivo dei servizi di cui trattasi (C-33/93, par. 19), ivi incluse le altre spese sostenute dal beneficiario, quali le spese di spedizione (C-380/99, par. 24 e 25).
Si segnala che ai sensi della normativa europea (articolo 80 della direttiva IVA, Corte di giustizia C-549/11) la base imponibile dell’IVA può essere pari al “valore normale” solo qualora tra le parti dell’operazione sussistano legami familiari o altri stretti vincoli personali, gestionali, di associazione, di proprietà, finanziari o giuridici.
Articolo 2
(Modifiche al regime fiscale dei lavoratori impatriati)
L’articolo 2, comma 1, estende il divieto di cumulabilità con il regime della cd. flat tax per i neo-residenti anche al nuovo regime agevolativo previsto per i lavoratori impatriati (di cui all’articolo 5 del decreto legislativo n. 209 del 2023).
Il comma 2 stabilisce che la disciplina in esame si applica nei confronti dei soggetti che trasferiscono la residenza fiscale in Italia a decorrere dal periodo d’imposta 2027.
L’articolo in commento modifica l’articolo 1, comma 154, della legge 11 dicembre 2016, n. 232 (legge di bilancio per il 2017), recante la disciplina concernente il divieto di cumulabilità tra il regime della cd. flat tax per i neo-residenti, ossia l’opzione per l'imposta sostitutiva sui redditi prodotti all'estero realizzati da persone fisiche che trasferiscono la propria residenza fiscale in Italia (articolo 24-bis del testo unico delle imposte sui redditi, introdotto dal comma 152 della medesima legge di bilancio 2017) ed alcune agevolazioni nei confronti delle persone fisiche che trasferiscono la residenza fiscale in Italia, al fine di aggiungere anche la nuova agevolazione prevista per i lavoratori impatriati, di cui all’articolo 5 del decreto legislativo n. 209 del 2023, tra quelle per cui vige il divieto di cumulabilità.
L'articolo 24-bis del TUIR prevede per le persone fisiche che trasferiscono la propria residenza fiscale in Italia l'opzione della tassazione separata con riferimento ai redditi di fonte estera.
In particolare, i neo residenti possono optare per l'applicazione di una imposta sostitutiva dell'IRPEF (c.d. flat tax) sui redditi prodotti all'estero (individuati in base ai criteri di collegamento reciproci a quelli che l'articolo 23 del TUIR prevede per l'individuazione di quelli prodotti in Italia) al ricorrere delle seguenti condizioni:
- devono aver trasferito la propria residenza fiscale in Italia (ciò implica, come chiarito dall'Agenzia delle entrate nella circolare n. 17/E/2017, l'effettivo trasferimento della persona fisica in Italia);
- non devono essere stati fiscalmente residenti in Italia per almeno 9 anni, anche non consecutivi, nel corso dei dieci precedenti all'inizio del periodo di validità dell'opzione.
L'ammontare dell'imposta sostitutiva, inizialmente pari a 100 mila euro, è stato successivamente innalzato a 200 mila euro dal decreto-legge n. 113 del 2024 (articolo 2, comma 1) per i soggetti che hanno trasferito la residenza in Italia successivamente al 10 agosto 2024 (data di entrata in vigore del decreto-legge). La legge di bilancio 2026 (articolo 1, comma 25, lettera a)) ha previsto un ulteriore innalzamento dell'imposta a 300.000 euro, per i soggetti che hanno trasferito la residenza in Italia a far data dal 1° gennaio 2026.
Il regime forfetario in esame può essere esteso anche ai familiari di cui all'articolo 433 del codice civile (coniuge; figli, anche adottivi, e, in loro mancanza, i discendenti prossimi; genitori e, in loro mancanza, gli ascendenti prossimi; adottanti; generi e nuore; suocero e suocera; fratelli e sorelle germani o unilaterali, con precedenza dei germani sugli unilaterali). Anche per essi devono ricorrere le medesime condizioni di cui sopra. In caso di estensione del regime, per ogni familiare era dovuta una imposta forfetaria di 25 mila euro per ciascun periodo d'imposta, per coloro che avevano trasferito la loro residenza entro l’anno d'imposta 2025. A decorrere dall’anno 2026 la legge n. 199 del 2025 (articolo 1, comma 25, lettera b) ha innalzato l’imposta forfetaria da corrispondere a 50.000 euro.
L'imposta è versata in un'unica soluzione entro la data prevista per il versamento del saldo delle imposte sui redditi. Per l'accertamento, la riscossione, il contenzioso e le sanzioni si applicano, in quanto compatibili, le disposizioni previste per l'IRPEF. L'imposta non è deducibile da nessun'altra imposta o contributo.
A seguito della modifica introdotta risultano quindi non cumulabili con il regime della cosiddetta flat tax le seguenti agevolazioni:
· gli incentivi per il rientro in Italia di ricercatori residenti all'estero (articolo 44 del decreto-legge 31 maggio 2010, n. 78);
· il previgente regime per i lavoratori impatriati, di cui all’articolo 16 del decreto legislativo 14 settembre 2015, n. 147;
· il nuovo regime agevolativo a favore dei lavoratori impatriati (dall’articolo 5 del decreto legislativo 27 dicembre 2023, n. 209).
Si ricorda che l’articolo 16 del decreto legislativo 14 settembre 2015, n. 147 è stato abrogato a decorrere dal 29 dicembre 2023 dall’articolo 5, comma 9, del citato decreto legislativo n. 209 del 2023, ma continua a trovare applicazione nei confronti dei soggetti che hanno trasferito la loro residenza anagrafica in Italia entro il 31 dicembre 2023 ovvero, per i rapporti di lavoro sportivo, a beneficio di coloro che hanno stipulato il relativo contratto entro la stessa data.
La finalità dell’intervento normativo in esame, come si evince dalla relazione illustrativa, è quella di ripristinare il divieto di cumulabilità tra l’agevolazione prevista per i neo-residenti, di cui all’art. 24-bis del TUIR, con quella del nuovo regime degli impatriati introdotto dall’art. 5 del citato d.lgs. n. 209/2023, al pari di quanto disposto in relazione al previgente regime degli impatriati disciplinato dall’art. 16 del d.lgs. 14 settembre 2015, n. 147.

Il regime agevolato per i lavoratori impatriati rinviene attualmente la sua disciplina nell'articolo 5 del decreto legislativo n. 209 del 2023, adottato in attuazione della delega di cui all'articolo 3 della legge n. 111 del 2023 recante i princìpi e criteri direttivi di delega per la riforma del sistema fiscale con riferimento agli aspetti internazionali e sovranazionali del sistema tributario.
A tal proposito, si ricorda che il legislatore negli anni ha introdotto una complessa e stratificata disciplina avente la finalità di attrarre risorse umane in Italia, prevedendo agevolazioni fiscali condizionate al trasferimento della residenza e al rientro dei lavoratori dall'estero (cd. lavoratori impatriati) e il rientro di lavoratori altamente qualificati.
Il previgente regime dei lavoratori impatriati (articolo 16 del d.lgs. n. 147 del 2015)
Con riferimento ai lavoratori impatriati, il regime agevolato è stato per molto tempo disciplinato dall'articolo 16 del decreto legislativo n. 147 del 2015, più volte oggetto di interventi di modifica che ne hanno progressivamente aumentato l’impatto ed esteso l’ambito applicativo. L'agevolazione è stata tuttavia oggetto di ampliamento tramite il cd. decreto Crescita (decreto-legge n. 34 del 2019) e la legge di Bilancio 2021 (legge n. 178 del 2020).
Tale regime era applicabile qualora il lavoratore non fosse residente in Italia nei due periodi d’imposta precedenti il trasferimento e si impegnasse a risiedervi per almeno due anni e che l’attività lavorativa fosse svolta prevalentemente nel territorio italiano. Per i contribuenti che si trovavano in tali condizioni, nel periodo d’imposta in cui la residenza viene trasferita e nei successivi quattro, il reddito di lavoro dipendente (o a esso assimilato, dal 1° maggio 2019) e di lavoro autonomo (a far data dal 1° gennaio 2017) prodotto in Italia concorreva alla formazione del reddito complessivo per una soglia ridotta (originariamente pari al 70 per cento, ridotta quindi al 50 per cento dal 2017) fissata dal citato decreto-legge n. 34 del 2019 al 30% dell’ammontare ovvero al 10% se la residenza è presa in una delle regioni del Mezzogiorno. A partire dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019 il regime agevolato si applicava anche ai redditi d’impresa prodotti dai predetti soggetti che avviano un’attività d’impresa in Italia.
I benefici sopra indicati erano applicabili per altri cinque periodi d’imposta, per i soggetti che a decorrere dal 30 aprile 2019 avevano trasferito la residenza in Italia, con almeno un figlio minorenne o a carico e per quelli che diventavano proprietari di almeno un’unità immobiliare residenziale in Italia dopo il trasferimento o nei 12 mesi precedenti. Per il periodo di prolungamento, i redditi agevolati concorrono alla formazione dell’imponibile per il 50% del loro ammontare ovvero per il 10% in caso di lavoratori con almeno tre figli minorenni o a carico.
La legge di bilancio 2021 (articolo 1, comma 50) ha esteso a chi aveva trasferito la residenza in Italia prima del 30 aprile 2020 e, al 31 dicembre 2019, beneficiava del regime per i “lavoratori impatriati”, la possibilità di fruire dell’allungamento temporale per cinque periodi d’imposta del trattamento agevolato (abbattimento del 50% dei redditi di lavoro dipendente e autonomo prodotti), previo versamento di un importo pari al 10% o al 5% - a seconda dei requisiti posseduti - dei redditi agevolati relativi all’annualità precedente a quella di esercizio dell’opzione. La misura non si applica agli sportivi professionisti.
Come detto, attualmente, tale regime agevolato è disciplinato dall’articolo 5 del decreto legislativo n. 209 del 2023 che ha disposto l'abrogazione dell'articolo 16 del decreto legislativo n. 147 del 2015 e dell'articolo 5, commi 2-bis, 2-ter e 2-quater, del decreto-legge n.34 del 2019.
Per ulteriori approfondimenti sull'evoluzione normativa dell'istituto, si rinvia al dossier relativo al decreto legislativo n. 209 del 2023.
Il nuovo regime dei lavoratori impatriati (articolo 5 del d.lgs. n. 209 del 2023)
Il nuovo regime dei lavoratori impatriati è stato introdotto dall’articolo 5 del decreto legislativo n. 209 del 2023.
Tale regime prevede che, al ricorrere di specifiche condizioni, i redditi di lavoro dipendente e assimilati, nonché i redditi di lavoro autonomo prodotti in Italia da lavoratori che trasferiscono la residenza in Italia concorrano alla formazione dalla base imponibile ai fini IRPEF, entro il limite annuo di 600 mila euro e limitatamente al 50 per cento del loro ammontare.
Le condizioni per fruire di tale agevolazione sono le seguenti:
· i lavoratori devono impegnarsi a risiedere fiscalmente in Italia per un periodo di tempo pari ad almeno quattro anni;
· i lavoratori non devono essere stati fiscalmente residenti in Italia nei tre periodi d'imposta precedenti il loro trasferimento. Qualora essi prestino l'attività lavorativa nel territorio dello Stato in favore dello stesso soggetto presso il quale sono stati impiegati all'estero prima del trasferimento oppure in favore di un soggetto appartenente al loro stesso gruppo, il requisito minimo di permanenza all’estero è di: sei periodi d'imposta, se i lavoratori non sono stati in precedenza impiegati in Italia in favore dello stesso soggetto oppure di un soggetto appartenente al loro stesso gruppo; sette periodi d'imposta, se i lavoratori, prima del loro trasferimento all'estero, sono stati impiegati in Italia in favore dello stesso soggetto oppure di un soggetto appartenente al loro stesso gruppo;
· l'attività lavorativa deve essere prestata per la maggior parte del periodo d'imposta nel territorio dello Stato;
· i lavoratori devono essere in possesso dei requisiti di elevata qualificazione o specializzazione indicati dal decreto legislativo n. 108 del 2012 e dal decreto legislativo n. 206 del 2007 oppure, secondo quanto previsto dall'articolo 22, comma 1, della legge n. 132 del 2025, hanno svolto un'attività di ricerca anche applicata nell'ambito delle tecnologie di intelligenza artificiale.
Possono beneficiare di tale regime i soggetti che trasferiscono la residenza fiscale in Italia a decorrere dal periodo d'imposta 2024.
L'agevolazione si applica dal periodo di imposta in cui è avvenuto il trasferimento della residenza fiscale in Italia e nei quattro periodi d'imposta successivi. Tuttavia, laddove la residenza fiscale in Italia non sia mantenuta per almeno quattro anni, il lavoratore decade dai benefici e si provvede al recupero di quelli già fruiti, con applicazione dei relativi interessi.
Ai fini della fruizione dell'agevolazione in esame, i cittadini italiani si considerano residenti all'estero se sono stati iscritti all'Anagrafe degli italiani residenti all'estero (AIRE) ovvero hanno avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi.
L’Agenzia delle entrate ha affermato, nella risposta a interpello n. 159 del 2024, che, fermo restando il divieto di cumulo nello stesso periodo d'imposta, le agevolazioni previste per i lavoratori impatriati possono trovare applicazione anche nei riguardi delle persone fisiche che al rientro in Italia hanno precedentemente optato per il regime dei neo residenti.
La stessa Agenzia, con la risposta a interpello n. 41 del 2025, ha fornito chiarimenti per la corretta individuazione del periodo minimo di residenza fiscale all'estero che consente di accedere alla parziale detassazione del reddito di lavoro dipendente prodotto in Italia. A tal fine, occorre avere riguardo al rapporto di lavoro eventualmente in essere in Italia sino al momento dell'espatrio, a quello intrattenuto all'estero sino alla data del trasferimento in Italia e, infine, a quello instaurato in Italia dopo il rimpatrio. In particolare, qualora l'attività lavorativa da svolgere in Italia sia resa a beneficio del medesimo datore di lavoro presso il quale il lavoratore operava all’estero, ovvero di un datore di lavoro riconducibile al medesimo gruppo di imprese (come definito ai sensi dell'articolo 2359, comma 1, n. 1) del codice civile), detto periodo minimo è prolungato a sei periodi d'imposta, ed è ulteriormente esteso a sette periodi d'imposta se, prima del trasferimento all'estero, il lavoratore già era stato impiegato in Italia nell'ambito di tale gruppo d'imprese.
Inoltre, è prevista una maggiorazione dell'agevolazione (concorrenza dei redditi alla formazione della base imponibile nei limiti del 40 per cento) nei seguenti casi:
· lavoratori che si trasferiscono in Italia con un figlio minore;
· in caso di nascita di un figlio ovvero di adozione di un minore di età durante il periodo di fruizione del regime di cui alla disposizione citata.
Tale maggiorazione ha luogo a condizione che, durante il periodo di fruizione del regime da parte del lavoratore, il figlio minore di età, ovvero il minore adottato, sia residente nel territorio dello Stato.
Pertanto, rispetto al regime previgente:
· l'ammontare detassato viene ridotto dal 70 per cento al 50 per cento;
· il regime agevolato si applica ai soli redditi da lavoro dipendente e assimilati, nonché da lavoro autonomo;
· viene introdotto un limite annuo di reddito pari a 600 mila euro ai fini della fruizione dell'agevolazione.
Si segnala, infine, che il Governo, nel testo della risposta all'interrogazione in Commissione VI Finanze del 24 ottobre 2023 n. 5-01515, ha fornito alcuni dati sui lavoratori dipendenti che hanno usufruito del regime dei lavoratori impatriati secondo la previgente disciplina.
Per un approfondimento sui particolari regimi agevolati per i neo-residenti in Italia, si veda il relativo paragrafo all’interno del tema web “Tassazione delle persone fisiche”, a cura del Servizio studi della Camera dei deputati.
Il comma 2 dell’articolo in esame stabilisce che le disposizioni di cui al comma 1 si applicano nei confronti dei soggetti che trasferiscono la residenza fiscale in Italia a decorrere dal periodo d’imposta 2027.
Si ricorda che, con riferimento alla disciplina del regime agevolato per i lavoratori impatriati, sono stati recentemente accolti dal Governo i seguenti ordini del giorno in Assemblea:
· ordine del giorno n. 9/02460-A/011 (Ruffino) in relazione alle disposizioni della legge n. 108 del 2025 di conversione in legge, con modificazioni, del decreto-legge 17 giugno 2025, n. 84, recante disposizioni urgenti in materia fiscale, che “impegna il Governo a valutare l'opportunità di accompagnare l'attuazione delle misure recate dal provvedimento in esame anche adottando ulteriori iniziative normative, nell'ambito di futuri provvedimenti di politica fiscale o attrazione degli investimenti, volte a prorogare l'applicazione del regime agevolato previsto dall'articolo 5 del decreto legislativo 27 dicembre 2023, n. 209, subordinatamente alla realizzazione di specifici investimenti produttivi o finanziari in Italia, secondo criteri selettivi, soglie minime e vincoli di durata coerenti con le finalità di rafforzamento del tessuto economico nazionale”;
· ordine del giorno n. 9/02750/136 (Comba) in relazione alle disposizioni della legge 30 dicembre 2025, n. 199 (legge di bilancio per il 2026), che “impegna il Governo a valutare l'opportunità di accompagnare le misure recate dal provvedimento in esame con l'adozione di ulteriori iniziative, anche di carattere normativo, volte a:
1. introdurre, nel rispetto degli equilibri di finanza pubblica, una misura sperimentale che consenta ai lavoratori impatriati, iscritti all'AIRE o cittadini di Stati membri dell'Unione europea, già beneficiari dei regimi agevolativi vigenti, di prolungare per ulteriori cinque periodi d'imposta la fruizione delle agevolazioni fiscali, a condizione, pena la decadenza dai benefici, che:
§ effettuino investimenti significativi nel sistema economico italiano, nel rispetto di una soglia minima complessiva di investimento;
§ versino un contributo una tantum;
§ mantengano la residenza fiscale in Italia per un periodo congruo;
2. prevedere che tali investimenti possano riguardare, in via alternativa o cumulativa, strumenti finanziari idonei a sostenere l'economia nazionale, quali azioni di società italiane quotate su Euronext Growth Milan, piani di risparmio a lungo termine, titoli del debito pubblico a lungo termine, investimenti in start-up innovative, organismi di investimento collettivo del risparmio e fondi alternativi che investano prevalentemente in Italia, con idonei vincoli temporali di detenzione o reinvestimento;
3. garantire il coordinamento della misura con gli altri incentivi vigenti, evitando duplicazioni di benefici sugli stessi investimenti.
Articolo 3
(Rateizzazione della tassazione dell’avviamento negativo nelle operazioni di cessione dell’azienda o di un ramo di essa con continuazione dell’attività e mantenimento degli assetti occupazionali)
L’articolo 3 introduce la rateizzazione (in cinque quote annue) della tassazione, ai fini IRES ed IRAP, dell’avviamento negativo rilevato a conto economico dai soggetti che adottano i principi contabili internazionali (IAS/IFRS), a fronte delle operazioni di cessione di azienda (o ramo d’azienda) con continuità dell’attività e mantenimento degli assetti occupazionali. Tale disposizione trova applicazione a decorrere dal periodo d’imposta in corso al 31 dicembre 2024.
In tal senso, l’articolo 3, comma 1, modificando l’articolo 86 (rubricato “Plusvalenze patrimoniali”) del decreto del Presidente della Repubblica n. 917 del 1986 (c.d. Testo unico delle imposte sui redditi – TUIR), definisce, al nuovo comma 5-ter, il regime fiscale dell’avviamento negativo (o “negative goodwill netto”) applicabile, ai fini IRES, ai soggetti che adottano i principi contabili internazionali (IAS/IFRS) di cui al regolamento (CE) n. 1606/2002.
Nello specifico, il nuovo comma 5-ter stabilisce, per i soggetti IAS/IFRS, che l’avviamento negativo (pari alla differenza negativa tra il corrispettivo ed il valore contabile dei beni e rapporti giuridici che costituiscono l’azienda o ramo di azienda acquisito), limitatamente alla quota rilevata a conto economico, concorre in quote costanti alla formazione del reddito dell’esercizio di rilevazione contabile e dei 4 successivi (tassazione in 5 quote annue).
La disposizione trova applicazione con riferimento all’avviamento negativo rilevato in bilancio a seguito delle operazioni di cessione dell’azienda (o di un ramo di essa) con continuazione dell’attività e mantenimento degli assetti occupazionali di cui all’articolo 1, comma 237, della legge n. 234 del 2021.
Ai fini delle imposte indirette, l’articolo 1, comma 237, della legge n. 234 del 2021, stabilisce che, in caso di cessione dell'azienda o di un ramo di essa con continuazione dell’attività e mantenimento degli assetti occupazionali, al trasferimento di beni immobili strumentali che per le loro caratteristiche non sono suscettibili di diversa utilizzazione senza radicali trasformazioni, si applicano l’imposta di registro e le imposte ipotecaria e catastale nella misura fissa di euro 200 ciascuna. In caso di cessazione dell'attività o di trasferimento per atto a titolo oneroso o gratuito degli immobili acquistati con i benefìci di cui al presente comma prima del decorso del termine di cinque anni dall'acquisto, sono dovute le imposte di registro, ipotecaria e catastale nella misura ordinaria.
A decorrere dal 1° gennaio 2027, tale disposizione è abrogata e sostituita da analoga disposizione contenuta nell’articolo 184 del Testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti, di cui al decreto legislativo n. 123 del 2025.
Il successivo comma 2, inserendo il nuovo comma 4-nonies all’articolo 11 (rubricato “Disposizioni comuni per la determinazione del valore della produzione netta”) del decreto legislativo n. 446 del 1997, introduce analoga disposizione anche ai fini IRAP.
Pertanto, ai sensi del nuovo comma 4-nonies, l’eventuale avviamento negativo rilevato, dai soggetti IAS/IFRS, nelle operazioni di cessione dell’azienda (o di un ramo di essa) con continuazione dell’attività e mantenimento degli assetti occupazionali, limitatamente alla quota rilevata a conto economico, concorre in quote costanti alla determinazione del valore della produzione netta nell’esercizio stesso e nei 4 successivi.
A tale riguardo, la relazione illustrativa chiarisce che l’articolo 3 del decreto de quo integra la disciplina di favore, già prevista dal comma 237 dell’articolo 1 della legge n. 234 del 2021 in materia di imposizione indiretta, aggiungendo, con il comma 1, nell’articolo 86 del TUIR una disposizione che modifica il trattamento tributario del “Negative Goodwill netto” (c.d. avviamento negativo) ai fini dell’imposizione sui redditi, per i soggetti che redigono il bilancio in base ai princìpi contabili internazionali di cui al regolamento (CE) n. 1606/2002 del Parlamento europeo e del Consiglio, del 19 luglio 2002. Identica disposizione è aggiunta, con il comma 2, ai fini dell’IRAP nell’articolo 11 del decreto legislativo n. 446 del 1997 (sempre per le imprese che adottano i principi contabili internazionali).
In presenza di operazioni di acquisto di azienda effettuate ad un corrispettivo inferiore al valore contabile dell’azienda acquisita, in applicazione del metodo dell’acquisto (IFRS 3), infatti, si può determinare la rilevazione nel conto economico di un componente positivo che rappresenta il citato avviamento negativo.
Tenuto conto del fatto che i soggetti OIC adottano per la medesima operazione una differente modalità di rilevazione contabile (la differenza negativa è rappresentata mediante l’iscrizione di un fondo accantonamento da utilizzare in compensazione degli oneri rilevati negli esercizi successivi all’acquisizione dell’azienda, con eventuale storno a conto economico in caso di esubero del fondo), la disposizione risulta destinata esclusivamente ai soggetti IAS/IFRS adopter e, in particolare, ha efficacia in relazione alle acquisizioni di azienda o rami d’azienda (eventi cc.dd. realizzativi, ai fini fiscali) che possiedono i requisiti per essere incluse nell’ambito di applicazione dell’articolo 1, comma 237, della legge n. 234 del 2021 (si tratta, esclusivamente, delle acquisizioni che garantiscono “continuazione dell'attività e mantenimento degli assetti occupazionali”).
In particolare, prosegue la relazione illustrativa, la norma stabilisce la rateizzazione del componente positivo transitato a conto economico, in applicazione della contabilizzazione dell’avviamento negativo operata secondo i principi contabili internazionali, in cinque periodi d’imposta a partire da quello in cui è avvenuta la rilevazione nello stesso conto economico (anche sotto forma di rilascio del fondo esuberante).
Resta, invece, fermo per i soggetti IAS/IFRS Adopter, il trattamento tributario riservato alla quota del “Negative Goodwill lordo” (differenza tra corrispettivo e valore contabile dei singoli elementi dell’attivo e del passivo dell’azienda o del ramo d’azienda) che in sede di purchase price allocation (PPA), secondo l’IFRS 3, è stato riallocato a rettifica delle passività e/o delle attività rilevate in bilancio.
Per i soggetti che redigono il bilancio secondo i principi contabili internazionali, infatti, le operazioni di “aggregazione aziendale” sono rilevate, in conformità all’IFRS 3. Tale principio definisce, quali aggregazioni aziendali rientranti nel relativo ambito di applicazione, le operazioni o altri eventi in cui un acquirente acquisisce il controllo di una o più attività aziendali (a sua volta definito come un insieme integrato di attività e beni che può essere condotto e gestito allo scopo di assicurare un rendimento sotto forma di dividendi, di minori costi o di altri benefici economici direttamente agli investitori o ad altri soci, membri o partecipanti).
A tal fine, lo standard contabile esclude espressamente dall’ambito di applicazione le seguenti operazioni: (i) costituzione di una joint venture, (ii) acquisizione di un’attività o di un gruppo di attività che non costituisce un’attività aziendale e (iii) aggregazione di entità o attività aziendali sotto controllo comune (o “Business Combinations Under Common Control – BCUCC”).
Il principio contabile stabilisce che l’entità è tenuta a contabilizzare ogni aggregazione aziendale secondo il “metodo dell’acquisto”, la cui applicazione richiede:
a) l’identificazione dell’acquirente;
b) la determinazione della data di acquisizione;
c) la rilevazione e la valutazione delle attività identificabili acquisite, delle passività identificabili assunte e qualsiasi partecipazione di minoranza nell’acquisita; e
d) la rilevazione e la valutazione dell’avviamento o di un utile derivante da un acquisto a prezzi favorevoli.
In presenza di un avviamento negativo, l’IFRS 3 non prevede l’iscrizione di una posta patrimoniale autonoma. Laddove il valore netto delle attività identificabili acquisite e delle passività assunte ecceda il corrispettivo complessivo dell’operazione, si è in presenza di un bargain purchase e l’eccedenza va rilevata come utile a conto economico alla data di acquisizione.
Il comma 3 stabilisce che le nuove disposizioni, di cui ai commi 1 e 2, si applicano a decorrere dal periodo d’imposta in corso al 31 dicembre 2024 (periodo d’imposta 2024, per i soggetti solari).
A tale riguardo, la relazione illustrativa chiarisce che, ai sensi del comma 3, la novità legislativa opera a decorrere dal periodo d’imposta in corso al 31 dicembre 2024 e, pertanto, per la maggior parte dei soggetti con esercizio non coincidente con l’anno civile, la modifica ha effetto già in sede di determinazione del reddito da effettuarsi con la prossima dichiarazione dei redditi da presentare entro la scadenza dei termini successivi a quello di entrata in vigore della disposizione in commento. In altri termini, stante la finalità delle operazioni in esame, la decorrenza è stata individuata nel senso prospettato, al fine di consentire l’accesso al maggior numero possibile di soggetti tra quelli che, al momento di entrata in vigore del presente decreto, non hanno ancora presentato la dichiarazione dei redditi.
Per la generalità dei contribuenti, invece (ossia per quelli con esercizio coincidente con l’anno civile), invece, prosegue la relazione illustrativa, dovrà essere presentata una dichiarazione integrativa ai sensi dell’articolo 2, comma 8, del d.P.R. n. 322 del 1998, al fine di adeguarsi alle disposizioni di cui al comma 237 dell’articolo 1 della legge n. 234 del 2021, come modificato dal comma 1 del presente articolo.
Infine, il comma 4 reca la stima degli oneri finanziari derivanti dal presente articolo e le relative modalità di copertura che sono valutati nei seguenti termini:
§ 22,2 milioni di euro per l’anno 2026;
§ 3 milioni di euro per l’anno 2027;
§ 0,6 milioni di euro per l’anno 2028.
Quanto alle modalità di copertura, la norma chiarisce che si provvede ai sensi dell’articolo 18 del presente decreto (si veda la relativa scheda).
Articolo 4
(Esenzione per gli interessi da titolo obbligazionario corrisposti ai sistemi di garanzia dei depositanti)
L’articolo 4 dispone una esenzione temporanea, fino al 31 dicembre 2028, dall’imposta sostitutiva sui proventi finanziari a favore dei sistemi di garanzia dei depositanti (ad es. il Fondo interbancario di tutela dei depositi).
In particolare, la norma in esame esclude dall’ambito oggettivo di applicazione dell’imposta sostitutiva sui proventi finanziari (disciplinata dal decreto legislativo n. 239 del 1996) i proventi derivanti dagli investimenti in obbligazioni e titoli similari effettuati dai sistemi di garanzia dei depositanti operanti in Italia. La disposizione si applica ai proventi corrisposti a decorrere dall’entrata in vigore della disposizione stessa (ossia dal 28 marzo 2026) e fino al 31 dicembre 2028.
Lo scopo della norma, evidenziato dalla relazione governativa, è di evitare una riduzione per i fondi di garanzia delle risorse disponibili per lo svolgimento delle loro attività istituzionali, in considerazione del possibile incremento dei rendimenti derivante dall’apprezzamento del rischio causato dalle recenti tensioni economiche globali.
Si ricorda che i sistemi di garanzia dei depositanti costituiscono dei fondi, a cui le banche devono aderire obbligatoriamente (art. 96 del TUB, D.Lgs. n. 385 del 1993 e direttiva 94/19/CEE), che proteggono i correntisti in caso di fallimento bancario, fino a 100.000 euro per depositante e per banca. In Italia i principali sistemi sono il Fondo Interbancario di Tutela dei Depositi (FITD) e il Fondo di Garanzia dei Depositanti del Credito Cooperativo (FGDCC). Si tratta di consorzi di diritto privato, soggetti ai poteri di vigilanza della Banca d’Italia. Il Fondo opera grazie ai contributi che le banche aderenti versano periodicamente, almeno una volta all'anno, secondo quanto stabilito dallo Statuto del Fondo. Si ricorda, infine, che la direttiva 2014/49UE relativa ai sistemi di garanzia dei depositi (DGSD) richiede il rafforzamento patrimoniale dei fondi di garanzia mediante il raggiungimento di mezzi finanziari disponibili pari a un livello obiettivo dello 0,8% dell’importo dei depositi coperti dei suoi membri.
L’articolo in esame prevede, fino al 31 dicembre 2028, l’esenzione dei proventi derivanti dagli investimenti in obbligazioni e titoli similari corrisposti ai sistemi di garanzia dei depositanti istituiti e riconosciuti in Italia dall’imposta sostitutiva di cui all’art. 2 del decreto legislativo n. 239 del 1996.
L’art. 2 del decreto legislativo n. 239 del 1996 disciplina l’imposta sostitutiva sugli interessi, premi ed altri frutti di talune obbligazioni e titoli similari per i soggetti residenti. La norma, in particolare, prevede l’aliquota del 12,5 per cento sugli interessi, premi e altri proventi (ad. es. capital gain) derivanti dai titoli pubblici italiani e di quelli ad essi equiparati. Si applica, invece, l’aliquota del 26 per cento per le altre obbligazioni (così elevata dall’art. 3 del decreto-legge n. 66 del 2014).
Si ricorda che a decorrere dal 1° gennaio 2027 la norma di riferimento per l’imposta sostitutiva sarà l’art. 63 del decreto legislativo n. 33 del 2025 (nuovo Testo unico in materia di versamenti e di riscossione), le cui disposizioni saranno applicabili dal 1° gennaio 2027.
L’esenzione si applica agli interessi e agli altri proventi corrisposti a decorrere dal 28 marzo 2026 (data di entrata in vigore del decreto-legge in esame) e fino al 31 dicembre 2028.
Il comma 2 quantifica gli oneri derivanti dalla norma in esame in 16,8 milioni di euro per ciascuno degli anni 2026, 2027 e 2028.
Articolo 5
(Differimento del contributo per le spese amministrative doganali sulle piccole spedizioni)
L’articolo 5 prevede la disapplicazione, fino al 30 giugno 2026, delle disposizioni della legge di bilancio per il 2026 che hanno introdotto un contributo amministrativo di 2 euro a copertura delle spese collegate alle importazioni di pacchi di valore inferiore ai 150 euro.
Si ricorda che la legge di bilancio per il 2026 ha istituito un contributo, pari a 2 euro, per le spese amministrative doganali a carico delle spedizioni in arrivo da Paesi non appartenenti all’UE dal valore dichiarato non superiore a 150 euro (art. 1, commi 126-128, della legge n. 199 del 2025). La riscossione del tributo è affidata all’Agenzia delle dogane e monopoli all’atto dell’importazione definitiva delle merci. La disposizione, infine, ribadisce che tale imposizione si applica in coerenza con il codice doganale dell’Unione europea, istituito con il regolamento (UE) n. 952/2013. Si ricorda, inoltre, che la relazione tecnica ascriveva all’istituzione di tale contributo un aumento delle entrate pari a 122,5 milioni di euro nell’anno 2026 e di 245 milioni di euro negli anni 2027 e 2028.
Come riferito dal Governo, in risposta all’interrogazione n. 5-05083 in Commissione Finanze della Camera dei deputati il 24 febbraio 2026, la norma introdotta in Italia per certi versi anticipa l’azione europea volta ad abrogare la soglia di esenzione daziaria di 150 euro e a istituire un contributo forfettario per la gestione delle importazioni relative a spedizioni di modico valore. P
Per quanto riguarda l’impatto finanziario, il Governo rimarca che per l’anno 2026 gli effetti finanziari, su base annua, sono stati ridotti della metà per tener conto dei tempi necessari alla predisposizione dei sistemi informativi. Un eventuale rinvio della misura non richiederebbe, quindi, ulteriori coperture qualora la decorrenza fosse calendarizzata entro luglio 2026.
Si evidenzia che l’11 febbraio 2026 è stato adottato il regolamento 2026/382(UE) il quale ha disposto l’abrogazione della soglia di esenzione daziaria per le importazioni di valore non superiore a 150 euro e l’introduzione di un dazio doganale semplificato forfettario di 3 euro sulle spedizioni il cui valore intrinseco non superi un totale di 150 euro, a decorrere dal 1° luglio 2026 fino al 1° luglio 2028.
L’articolo 5 in esame dispone la disapplicazione, fino al 30 giugno 2026, del contributo alla copertura delle spese amministrative correlate agli adempimenti doganali relativi alle spedizioni di modico valore provenienti da Paesi terzi, istituito dal comma 126 della legge n. 199 del 2025.
La norma, peraltro, mantiene ferma l’attività di adeguamento dei sistemi informativi da parte dell’Agenzia delle dogane e dei monopoli.
La relazione governativa afferma che il differimento dell’efficacia della norma richiamata risponde alla necessità di consentire l’adeguamento del sistema informativo dell’Agenzia delle dogane e dei monopoli, vincolato al rispetto delle regole tecniche contenute nella normativa doganale unionale. La relazione tecnica segnala inoltre che la disposizione non determina effetti finanziari in quanto la relazione tecnica della norma che istituiva il contributo in esame aveva già considerato un periodo di sei mesi per la predisposizione dei sistemi di monitoraggio necessari alla concreta applicazione della misura, ascrivendo, pertanto, effetti finanziari calcolati su metà anno per il 2026.
Articolo 6
(Disposizione in materia di ritenuta sulle provvigioni)
L’articolo 6, comma 1, differisce dal 1° marzo al 1° maggio 2026 la decorrenza dell’applicazione della ritenuta sulle provvigioni per attività di intermediazione commerciale. La misura si inserisce all’interno della disciplina dei commi 140-142 della legge di bilancio 2026, che estendono l’obbligo anche a categorie prima escluse (come agenzie di viaggio, intermediari marittimi e aerei e operatori del settore petrolifero), uniformandone il trattamento fiscale.
L’articolo 6, al comma 1, novella le disposizioni dell’articolo 1, comma 142, della legge di bilancio per il 2026, concernenti le provvigioni soggette a ritenuta ai sensi dell’articolo 25-bis del DPR n. 600 del 1973, corrisposte a decorrere dal 1° maggio 2026, anziché dal 1° marzo 2026.
In particolare, l’articolo in commento fa riferimento ai compensi riconosciuti per attività di intermediazione commerciale (quali agenzia, mediazione, rappresentanza e procacciamento d’affari), sui quali è applicata una ritenuta a titolo di acconto dell’imposta.
La disposizione si inserisce nel più ampio intervento recato dai commi 140-142 della medesima legge di bilancio, volto a estendere tale ritenuta anche a categorie precedentemente escluse, come le agenzie di viaggio e turismo, nonché gli agenti e mediatori marittimi e aerei e gli agenti e commissionari di imprese petrolifere, uniformandone il trattamento fiscale.
Al riguardo, si ricorda che il comma 142 disciplina la decorrenza delle modifiche introdotte dai commi 140 e 141. Il comma 140 interviene sull’articolo 25-bis del DPR n. 600 del 1973 (testo tuttora vigente ma applicabile dal 1° gennaio 2027 come modificato dal decreto legislativo 24 marzo 2025, n. 33), mentre il comma 141 reca una modifica di contenuto analogo nell’ambito della disciplina vigente di cui al medesimo decreto legislativo n. 33 del 2025.
Agli oneri derivanti dal comma 1, valutati in 14,3 milioni di euro per l'anno 2026 (comma 2), si provvede ai sensi dell'articolo 18 che contiene le disposizioni finanziarie del provvedimento.
Articolo 7
(Modifiche alla disciplina della maggiorazione dell’ammortamento per gli investimenti in beni strumentali)
L’articolo 7, comma 1, rende ammissibili alla disciplina agevolativa dell’iper-ammortamento, prevista dall’articolo 1, comma 427, della legge di bilancio per il 2026, anche gli investimenti aventi ad oggetto beni strumentali prodotti al di fuori degli Stati membri dell’Unione europea e degli Stati aderenti all’Accordo sullo Spazio economico europeo.
Il comma 2 reca la quantificazione degli oneri finanziari, rinviando all’articolo 18 le relative coperture.
Il comma 3 stabilisce che le disposizioni dell’articolo in esame si applicano agli investimenti effettuati dal 1° gennaio 2026.
L’articolo 7, comma 1, sopprime una delle condizioni previste dall’articolo 1, comma 427, della legge di bilancio per il 2026 (legge 30 dicembre 2025, n. 199) per riconoscere alle imprese la maggiorazione dell’ammortamento (cd. iper-ammortamento) ai fini della determinazione delle imposte sui redditi (IRES e IRPEF).
In particolare, la disposizione in commento rimuove il requisito relativa alla provenienza geografica dei beni. In tal modo, sono ammissibili alla disciplina agevolativa dell’iper-ammortamento anche gli investimenti aventi ad oggetto beni strumentali prodotti al di fuori degli Stati membri dell’Unione europea e degli Stati aderenti all’Accordo sullo Spazio economico europeo.
Si ricorda che la disciplina del c.d. iper-ammortamento, ai fini della determinazione delle imposte sui redditi (IRES ed IRPEF), è stata introdotta dall'articolo 1, commi 9 e 10, della legge n. 232 del 2016 per investimenti in beni materiali strumentali nuovi e immateriali funzionali alla trasformazione tecnologica e digitale delle imprese (secondo il modello "Industria 4.0") effettuati entro il 31 dicembre 2017 ovvero entro il 30 settembre 2018, in caso di ordine accettato dal venditore e di pagamento degli acconti, nella misura almeno pari al 20 per cento del costo di acquisizione, entro il 31 dicembre 2017.
Successivamente, tale misura è stata prorogata dall'articolo 1, commi 30 e 31, della legge n. 205 del 2017, per gli investimenti effettuati entro il 31 dicembre 2018 (ovvero entro il 31 dicembre 2019, se verificate le condizioni di cui sopra al 31 dicembre 2018), nonché dall'articolo 1, commi da 60 a 65, della legge n. 145 del 2018, per investimenti effettuati entro il 31 dicembre 2019 (ovvero entro il 31 dicembre 2020, se verificate le condizioni di cui sopra al 31 dicembre 2019).
Tale misura è stata, altresì, sostituita dalla legge di bilancio 2020 con un credito d'imposta.
Il comma 2 quantifica gli oneri finanziari derivanti dal comma 1 in:
· 95,6 milioni di euro per l’anno 2027;
· 191,5 milioni di euro per l’anno 2028;
· 297,5 milioni di euro per ciascuno degli anni 2029 e 2030;
· 267,6 milioni di euro per l’anno 2031;
· 172 milioni di euro per l’anno 2032;
· 45,2 milioni di euro per l’anno 2033;
· 5,6 milioni di euro per l’anno 2034.
Le relative coperture finanziarie sono previste all’articolo 18.
Infine, il comma 3 stabilisce che le disposizioni dell’articolo in commento si applicano agli investimenti effettuati dal 1° gennaio 2026.

La legge di bilancio 2026 (articolo 1, commi 427-436, della legge n. 199 del 2025) ha riconosciuto alle imprese un maggior costo deducibile (a titolo di ammortamento o canone di locazione finanziaria) per l'acquisto di beni strumentali nuovi, limitatamente agli investimenti che soddisfano le seguenti condizioni:
a) investimenti in beni strumentali destinati a strutture produttive ubicate nel territorio dello Stato, purché prodotti in uno degli Stati membri dell'Unione europea o in Stati aderenti all'Accordo sullo spazio economico europeo;
b) investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028;
c) investimenti funzionali alla trasformazione tecnologica e digitale delle imprese, secondo il modello "Industria 4.0".
A tal fine, gli elenchi dei beni materiali e immateriali agevolabili sono stati aggiornati ed inseriti, rispettivamente, agli Allegati IV e V annessi alla medesima legge di bilancio (nella disciplina previgente, invece, si faceva riferimento agli elenchi di cui agli Allegati A e B annessi alla legge n. 232 del 2016).
Più precisamente, gli investimenti agevolabili devono avere una delle seguenti caratteristiche:
· investimenti in beni funzionali alla trasformazione tecnologica e digitale delle imprese secondo il modello "Industria 4.0" che siano interconnessi al sistema aziendale (elenco di cui all'Allegato IV);
· investimenti in beni immateriali (software, sistemi e system integration, piattaforme e applicazioni) connessi a investimenti in beni materiali "Industria 4.0" (elenco di cui all'Allegato V);
· investimenti in nuovi beni materiali strumentali all'esercizio dell'impresa, qualora acquistati per finalità di autoproduzione di energia da fonti rinnovabili destinata all'autoconsumo anche a distanza, ai sensi dell'articolo 30, comma 1, lettera a), numero 2), del decreto legislativo n. 199 del 2021 (ossia impianti di produzione da fonti rinnovabili ubicati presso edifici o siti diversi da quelli presso cui l'auto-consumatore opera, ma che rientrano nella sua disponibilità). Tuttavia, sono agevolabili esclusivamente gli impianti con moduli fotovoltaici di cui all'articolo 12, comma 1, lettere b) e c), del decreto-legge n. 181 del 2023.
L'agevolazione fiscale consiste nella possibilità di calcolare le quote di ammortamento deducibili, dalla base imponibile IRES o IRPEF di ciascun periodo d'imposta, su di un importo superiore al costo di acquisto (la base di calcolo è pari alla somma tra il costo e la maggiorazione).
Più precisamente, le quote di ammortamento fiscale sono calcolate su di un costo maggiorato secondo i seguenti criteri che dipendono dal valore dell'investimento:
· per investimenti fino a 2,5 milioni di euro, la maggiorazione è pari al 180% del costo;
· per la quota degli investimenti superiore a 2,5 milioni di euro e fino a 10 milioni di euro, la maggiorazione è del 100% di tale quota di costo;
· per la quota degli investimenti superiore a 10 milioni di euro e fino a 20 milioni di euro, la maggiorazione è del 50% di tale quota di costo.
La norma esclude dall'agevolazione le imprese che si trovano nelle seguenti situazioni:
· in stato di liquidazione volontaria;
· fallimento;
· liquidazione coatta amministrativa;
· concordato preventivo senza continuità aziendale;
· sottoposte ad altra procedura concorsuale prevista dal regio decreto 16 marzo 1942, n. 267, dal decreto legislativo n. 14 del 2019 (c.d. "Codice della crisi d'impresa e dell'insolvenza") o da altre leggi speciali;
· che abbiano in corso un procedimento per la dichiarazione di una delle situazioni di cui sopra;
· imprese destinatarie di sanzioni interdittive di cui al decreto legislativo n. 231 del 2001 (concernente la disciplina sulla responsabilità amministrativa delle persone giuridiche).
Inoltre, per le imprese ammesse al beneficio, la spettanza dell'agevolazione è subordinata:
· al rispetto delle normative sulla sicurezza nei luoghi di lavoro applicabili in ciascun settore; e
· a corretto adempimento degli obblighi di versamento dei contributi previdenziali e assistenziali a favore dei lavoratori.
Per espressa previsione normativa il beneficio è cumulabile con altre agevolazioni - finanziate con risorse nazionali ed europee - che hanno ad oggetto i medesimi costi, a condizione che il sostegno non copra le medesime quote di costo dei singoli investimenti del progetto di innovazione e non porti altresì al superamento del costo sostenuto.
Invece, il nuovo regime non è applicabile con riguardo agli investimenti che beneficiano del credito d'imposta per investimenti in beni strumentali nuovi secondo il modello "Industria 4.0" (effettuati, ai sensi dell'articolo 1, comma 446, della legge n. 207 del 2024, dal 1° gennaio 2025 al 31 dicembre 2025, ovvero entro il 30 giugno 2026).
Qualora nel corso del periodo di fruizione della maggiorazione del costo si verifichi il realizzo, a titolo oneroso, del bene oggetto di agevolazione o la destinazione dello stesso a strutture produttive ubicate all'estero, si riconosce la fruizione del beneficio sulle quote residue. A tal fine, è necessario che l'impresa provveda alla sostituzione del bene originario con un bene materiale strumentale avente caratteristiche tecnologiche analoghe o superiori. Qualora il costo di acquisizione dell'investimento sostitutivo sia inferiore al costo di acquisizione del bene sostituito, la fruizione del beneficio prosegue per le quote residue fino a concorrenza del costo del nuovo investimento.
Per accedere al beneficio del nuovo iper-ammortamento, le imprese presentano, in via telematica, apposite comunicazioni e certificazioni riguardanti gli investimenti agevolabili. La trasmissione telematica è effettuata tramite una piattaforma sviluppata dal Gestore dei Servizi Energetici S.p.A. (c.d. "GSE") ed utilizzando dei modelli standardizzati messi a disposizione da quest'ultimo.
In base ad una convenzione con il Ministero delle imprese e del made in Italy, il GSE provvede alla gestione delle procedure di accesso e controllo dell'agevolazione, nonché allo sviluppo della suddetta piattaforma informatica, anche al fine di esigenze di monitoraggio degli oneri derivanti dal riconoscimento di tale beneficio.
Articolo 8
(Misure fiscali in favore delle imprese)
L’articolo 8 prevede che i ccdd. “esodati” del Piano Transizione 5.0 del 2025, ovvero le aziende che avevano regolarmente presentato i propri progetti di investimento ma erano rimaste in attesa per via dell’esaurimento delle risorse, riceveranno il 35 per cento del credito d’imposta richiesto, aumentato delle spese sostenute per adempiere gli obblighi di certificazione.
L’articolo 8 fa espresso riferimento all’articolo 1, comma 770, della legge n. 199/2025, che prevede l’istituzione di un Fondo, pari a 1,3 miliardi di euro, presso il Ministero dell’economia e delle finanze, per l’anno 2026. Quest’ultimo è stato predisposto per innalzare il limite di spesa per il credito di imposta riconosciuto alle aziende che, entro il 31 dicembre 2025, effettuano investimenti in beni strumentali nuovi e funzionali alla trasformazione tecnologica e digitale delle imprese. Tale limite di spesa, fissato a 2,2 miliardi di euro dall’articolo 1, comma 446 della legge n. 207/2024, viene incrementato dalla legge di bilancio del 2026, raggiungendo un totale di 3,5 miliardi di euro.
La disposizione prevede che, in favore delle imprese che hanno presentato in via telematica la documentazione, di cui all’articolo 38, comma 10, primo periodo, del decreto-legge n. 19/2024, e i cui investimenti siano risultati tecnicamente rispondenti ai requisiti di ammissibilità nel limite di spesa di 537 milioni di euro, venga riconosciuto un contributo pari al 35 per cento dell’ammontare del credito d’imposta richiesto.
Ai fini dell’agevolazione, sono considerati eleggibili gli investimenti in beni materiali e immateriali, di cui agli Allegati A e B della legge n. 232/2016, e i costi sostenuti per le certificazioni relative alla documentazione contabile e al risparmio energetico (comma 1).
Come si evince dalla relazione tecnica, al fine di giustificare il limite di spesa, individuato nell’ammontare di 537 milioni di euro, sono stati utilizzati i dati trasmessi dal Ministero del Made in Italy circa le aziende che, pur avendo presentato istanze tecnicamente ammissibili al credito d’imposta Transizione 5.0, non ne hanno potuto usufruire a causa del raggiungimento del limite di spesa prestabilito.
Come indicato nella sottostante tabella, il credito d’imposta relativo a investimenti tecnicamente ammissibili è pari a 1.648 milioni di euro. Di tale importo, la somma di 1.533 milioni di euro è riconducibile agli investimenti di cui agli allegati A e B della legge n. 232/2016, compresi i costi sostenuti per le certificazioni.
Alla luce di ciò, il limite di spesa pari a 537 milioni di euro corrisponde esattamente al 35% dei 1.533 milioni di euro.
| % DI RISPARMIO ENERGETICO |
NUMERO RICHIESTE |
CREDITO D’IMPOSTA* |
CREDITO D’IMPOSTA* (Allegati A e B) + CERTIFICAZIONI |
| della struttura |
854 |
216 |
195 |
| 3-6% |
180 |
37 |
29 |
| 6-10% |
224 |
32 |
29 |
| >10% |
450 |
147 |
137 |
| del processo |
6.563 |
1.432 |
1.338 |
| 5-10% |
1.443 |
257 |
245 |
| 10-15% |
215 |
62 |
58 |
| >15% |
4.905 |
1.113 |
1.035 |
| TOTALE |
7.417 |
1.648 |
1.533 |
*Importi in milioni di euro
L’articolo 8, comma 2, statuisce che, previa comunicazione all’Agenzia delle Entrate, il Gestore dei Servizi Energetici (GSE) comunichi il credito d’imposta utilizzabile ai soggetti interessati, entro il 30 aprile 2026.
Il successivo comma 3 precisa che il contributo è riconosciuto sotto forma di credito d’imposta ed è utilizzabile esclusivamente in compensazione. Dopo 5 giorni dalla trasmissione dell’elenco di imprese beneficiarie da parte del GSE all’Agenzia delle Entrate, è possibile presentare il modello F24 tramite servizi telematici, entro il 31 dicembre 2026.
Al credito d’imposta non si applicano le seguenti limitazioni:
§ limite generale di compensazione annuale dei crediti d'imposta e dei contributi, pari a 2 milioni di euro (articolo 34 della legge n. 388/2000);
§ limite annuale di utilizzo dei crediti d'imposta da Quadro RU della dichiarazione dei redditi, pari a 250 mila euro (articolo 1, comma 53, legge n. 244/2007);
§ divieto di compensazione in presenza di debiti erariali iscritti a ruolo per un ammontare superiore a 1.500 euro (articolo 31 del decreto legge n. 78/2010).
Si prevede, altresì, che il credito d’imposta non concorra alla formazione del reddito e della base imponibile dell’imposta regionale sulle attività produttive. Inoltre, lo stesso credito non rileva ai sensi degli articoli 61 e 109 comma 5, del testo unico di cui al decreto del Presidente della Repubblica n. 917/1986, entrambi afferenti all’ambito degli interessi passivi. Da ultimo, il comma 3 stabilisce che, per ciò che non è stato espressamente previsto dall’articolo in esame, se compatibili, si applicano l’articolo 38 del decreto-legge n. 19/2024 (vedi box infra) e il decreto interministeriale del 24 luglio 2024.
Il comma 4 individua le disposizioni finanziarie da applicare per provvedere agli oneri di cui al comma dell’articolo in commento, ai sensi del successivo articolo 18, comma 2, lettera b).

La disciplina del Piano Transizione 5.0 viene illustrata dall’articolo 38 del decreto legge n. 19/2024. Il comma 1 chiarisce che viene istituito tale Piano in attuazione della decisione del Consiglio ECOFIN dell’8 dicembre 2023, in particolare dell’Investimento 15 - “Transizione 5.0” della Missione 7 – RepowerUE.
Il comma 2 prevede un contributo, sotto forma di credito d'imposta proporzionale alla spesa sostenuta, in favore delle imprese residenti nel territorio dello Stato, alle stabili organizzazioni nel territorio statale di soggetti non residenti e alle società di servizi energetici (ESCo) che, dal 1° gennaio 2024 al 31 dicembre 2025, effettuano nuovi investimenti in strutture produttive ubicate nel territorio dello Stato, che garantiscono una riduzione dei consumi energetici.
Ai sensi del comma 3, sono escluse dal novero dei beneficiari le imprese che:
si trovano in stato di liquidazione volontaria, fallimento, concordato preventivo senza continuità aziendale, altre procedure concorsuali o che abbiano in corso un procedimento per la dichiarazione di tali situazioni;
sono destinatarie di sanzioni interdittive ai sensi del decreto legislativo n. 231/2001 e del decreto legislativo n. 159/2011 (c.d. codice antimafia);
non rispettano la normativa sulla sicurezza nei luoghi di lavoro e/o gli obblighi di versamento dei contributi previdenziali e assistenziali a favore dei lavoratori.
Il comma 4 precisa che sono ammessi esclusivamente i nuovi investimenti, di cui al comma 2, avviati tra il 1° gennaio 2024 e il 31 dicembre 2025 e garanti di una riduzione dei consumi energetici della struttura o dei processi interessati dall’investimento, rispettivamente, pari almeno al 3% e al 5%. Rientrano in tale categoria anche gli investimenti finalizzati all’autoproduzione di energia da fonti rinnovabili, finalizzata all’autoconsumo.
La riduzione dei consumi energetici e le quote di investimento agevolabili sono i parametri sulla base dei quali si determina il credito d’imposta (commi 7-8).
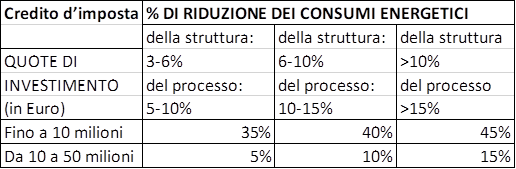
Nello specifico, il credito d'imposta è riconosciuto nelle seguenti misure:
35% del costo, per la quota di investimenti fino a 10 milioni di euro;
5% del costo, per la quota di investimenti oltre 10 milioni di euro (fino al limite massimo di 50 milioni di euro).
La misura del credito d'imposta è altresì incrementata in funzione della corrispondente fascia di riduzione dei consumi energetici:
al 40% ed al 10% del costo, nel caso di riduzione dei consumi energetici della struttura produttiva o dei processi interessati dall'investimento, rispettivamente, superiore al 6% e al 10%;
al 45% ed al 15% del costo, nel caso di riduzione dei consumi energetici della struttura produttiva o dei processi interessati dall'investimento, rispettivamente, superiore al 10% e al 15%.
Articolo 9
(Soglia per l'esenzione dalla ritenuta sui premi erogati
agli atleti dilettanti)
L’articolo 9, comma 1, esclude, dal 28 marzo 2026 (data di entrata in vigore del provvedimento in esame) fino al 31 dicembre 2026, dal campo di applicazione delle ritenute alla fonte del 20 per cento le somme versate a titolo di premio agli atleti partecipanti a manifestazioni sportive dilettantistiche, se l'ammontare complessivo delle somme attribuite nel suddetto periodo dal sostituto d'imposta al medesimo soggetto non supera l'importo di 300 euro. Il comma 2 prevede la copertura degli oneri finanziari derivanti dall’attuazione del comma 1.
Come sopra anticipato, il comma 1 esclude, dal 28 marzo 2026 (data di entrata in vigore del provvedimento in esame) fino al 31 dicembre 2026, dal campo di applicazione delle ritenute alla fonte del 20 per cento, ai fini dell’IRPEF, le somme versate a titolo di premio agli atleti partecipanti a manifestazioni sportive dilettantistiche, se l'ammontare complessivo delle somme attribuite nel suddetto periodo dal sostituto d'imposta al medesimo soggetto non supera l'importo di 300 euro; se l'ammontare è superiore a tale importo, le somme sono assoggettate interamente alla ritenuta alla fonte.
La relazione illustrativa evidenzia al riguardo che con la disposizione si escludono dall’obbligo di operare le ritenute alla fonte a titolo d’imposta del 20 per cento previste dall'articolo 30, secondo comma, del d.P.R. 29 settembre 1973, n. 600, i premi di cui all'articolo 36, comma 6-quater, del d. lgs. 28 febbraio 2021, n. 36, versati agli atleti partecipanti a manifestazioni sportive dilettantistiche, a partire dalla data di entrata in vigore del presente decreto e fino al 31 dicembre 2026, sempre che l'ammontare complessivo delle somme attribuite nel suddetto periodo dal sostituto d'imposta al medesimo soggetto non supera l'importo di 300 euro; se detto ammontare è superiore al citato limite, lo stesso è assoggettato interamente a ritenuta.
La disposizione ripropone per l’anno 2026 la sostanziale esenzione dall’IRPEF stabilita dall'articolo 14, comma 2-quater, del decreto-legge 30 dicembre 2023, n. 215, convertito, con modificazioni, dalla legge del 23 febbraio 2024, n. 18, per i premi erogati, entro il limite annuo di 300 euro, agli atleti dilettanti nell’anno 2024.
In relazione a tale disposizione, si veda l’apposito dossier predisposto sul disegno di legge di conversione del D.L. 215/2023.
A tal fine, il comma 1 in esame richiama espressamente l'articolo 36, comma 6-quater, del d.lgs. n. 36/2021 e l'articolo 30, secondo comma, del DPR n. 600/1973.
La prima delle disposizioni citate prevede che le somme versate a propri tesserati, in qualità di atleti e tecnici che operano nell'area del dilettantismo, a titolo di premio per i risultati ottenuti nelle competizioni sportive, anche a titolo di partecipazione a raduni, quali componenti delle squadre nazionali di disciplina nelle manifestazioni nazionali o internazionali, da parte di CONI, CIP, Federazioni sportive nazionali, Discipline sportive associate, Enti di promozione sportiva, Associazioni e società sportive dilettantistiche, sono inquadrate come premi ai sensi e per gli effetti dell'articolo 30, secondo comma, del DPR n. 600/1973.
Per quanto qui rileva, tale disposizione - abrogata a decorrere dal 1° gennaio 2027 dall’art. 241, comma 1, lettera b) del Testo unico in materia di versamenti e di riscossione, allegato al d.lgs. n. 33/202 - fissa l'aliquota della ritenuta alla fonte nella misura del venti per cento sui premi dei giuochi svolti in occasione di competizioni sportive o manifestazioni di qualsiasi altro genere nei quali i partecipanti si sottopongono a prove basate sull'abilità o sull'alea o su entrambe.
Il comma 2 dispone in relazione agli oneri derivanti dal comma 1, valutati in euro 1.380.000 per il 2026, ai quali si provvede ai sensi dell'articolo 18 (alla cui scheda di lettura si rinvia).
Al riguardo, la RT specifica che, ai fini della stima degli effetti finanziari della misura, sono stati utilizzati i dati in possesso del Dipartimento dello Sport, dai quali risulta che i beneficiari della proposta sono circa 19,2 mila soggetti. Ipotizzando prudenzialmente che tutti percepiscano un premio pari a 300 euro, operando prudenzialmente un’ulteriore maggiorazione pari al 20% per tener conto dei soggetti con più sostituti d’imposta, e applicando la ritenuta, si stimano i seguenti effetti finanziari:
| |
2026 |
2027 |
2028 |
| Effetti di gettito |
-1,38 |
0,0 |
0,0 |
in milioni di euro
Articolo 10
(Modifiche in materia di riscossione coattiva e di riconsegna anticipata dei carichi affidati all’Agenzia delle entrate-Riscossione)
L’articolo 10 prevede che, limitatamente ai carichi affidati all’Agenzia delle entrate-Riscossione successivamente all’8 agosto 2024 - e per i quali, alla data di pubblicazione del decreto ministeriale, è già decorso il termine di ventiquattro mesi dalla data della loro presa in carico - la facoltà di richiedere la riconsegna anticipata è esercitata entro sei mesi dalla data di pubblicazione del decreto ministeriale - non ancora emanato - che deve definire le modalità e i termini della richiesta.
Si ricorda preliminarmente che il decreto legislativo n. 110 del 2024, in attuazione dei principi di delega contenuti nella legge n. 111 del 2023, reca disposizioni in materia di riordino del sistema nazionale della riscossione. L’art. 3 disciplina il discarico automatico o anticipato. Il discarico automatico avviene nel caso di mancata riscossione entro cinque anni (comma 1). Il discarico anticipato, con la riconsegna dei carichi non ancora riscossi, può essere richiesto dagli enti creditori all’agente della riscossione con modalità e termini da definire con decreto del Ministero dell’economia e delle finanze, adottato previa intesa in sede di Conferenza unificata (ancora non emanato). Tale facoltà è esercitata, quanto ai carichi affidati prima della data di entrata in vigore del decreto legislativo n. 110 del 2024 (8 agosto 2024) dopo il ventiquattresimo mese successivo a quello della presa in carico (art. 3, co. 3, lett. a); quanto ai carichi affidati successivamente all’8 agosto 2024, tra il ventiquattresimo e il trentesimo mese successivo a quello della presa in carico (art. 3, co. 3, lett. b). Pertanto, a regime, la richiesta di discarico anticipato può essere effettuata da parte degli enti creditori solo in una finestra temporale di sei mesi, tra il ventiquattresimo e il trentesimo mese successivo alla presa in carico.
Il comma 1, introducendo il comma 3-bis all’articolo 3 del D.Lgs. 110 del 2024, prevede che per i soli carichi di cui al comma 3, lettera b) (quelli affidati all’agente della riscossione successivamente alla data di entrata in vigore del decreto legislativo n. 110 del 2024, ovvero l’8 agosto 2024), relativamente ai quali è decorso il termine di ventiquattro mesi dalla presa in carico, la richiesta di riconsegna anticipata è effettuata entro sei mesi dalla data di pubblicazione del decreto ministeriale che deve definire le modalità e i termini della richiesta, ai sensi del comma 3, e che non è stato ancora emanato (comma 1).
Secondo la relazione illustrativa tale intervento appare necessario in ragione della complessità tecnica degli applicativi informatici da realizzare per consentire in concreto l’esercizio della facoltà sopra riconosciuta da parte degli enti creditori e dei conseguenti tempi tecnici di emanazione del decreto ministeriale sopra ricordato.
Il comma 2 inserisce la medesima disposizione all’art. 211 del Testo unico in materia di versamenti e riscossione (Decreto Legislativo 24 marzo 2025, n. 33).
Si ricorda che il decreto legislativo n. 33 del 2025 (nuovo Testo unico in materia di versamenti e di riscossione) - che all’art. 211 riproduce la norma di cui all’art. 3 del decreto legislativo n. 110 del 2024 - sarà applicabile, a seguito del differimento di tale termine disposto dal decreto-legge n. 200 del 2025, dal 1° gennaio 2027.
Articolo 11
(Ripristino regime esclusione dividendi e regime PEX)
L’articolo 11 reca delle modifiche al trattamento fiscale (IRES e IRPEF) dei dividendi (regime di esclusione) e delle plusvalenze (regime di esenzione), nonché alle modalità di applicazione della ritenuta (dell’1,20 per cento) su dividendi corrisposti a società non residenti soggetti all'imposta sui redditi in Stati membri UE o aderenti all’accordo SEE.
In particolare, eliminando il requisito dimensionale (partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5 per cento ovvero di valore fiscale non inferiore a 500 mila euro) a decorrere dal 1° gennaio 2026, viene ripristinato, senza soluzione di continuità, il regime previgente alle modifiche operate dalla legge di bilancio 2026.

La legge di bilancio 2026 (articolo 1, commi 51-55, della legge n. 199 del 2025) aveva modificato il trattamento fiscale, ai fini IRES e IRPEF, dei dividendi e delle plusvalenze percepiti dagli imprenditori e dalle società o enti residenti.
In estrema sintesi, per le distribuzioni dell’utile d’esercizio, delle riserve e degli altri fondi deliberare a decorrere 1° gennaio 2026, si sarebbe dovuto limitare l’accesso al “regime di esclusione” (del 41,86 per cento per i soggetti IRPEF e del 95 per cento per i soggetti IRES) ai dividendi derivanti da partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5 per cento ovvero di valore fiscale non inferiore a 500 mila euro.
Il medesimo requisito dimensionale avrebbe trovato applicazione anche con riguardo alle plusvalenze derivanti da partecipazioni in “regime di esenzione o PEX” (del 41,86 per cento per i soggetti IRPEF e del 95 per cento per i soggetti IRES), con decorrenza dalla medesima data del 1° gennaio 2026.
Più precisamente, dalla medesima data del 1° gennaio 2026, il nuovo requisito dimensionale avrebbe dovuto trovare applicazione anche per i seguenti componenti positivi di reddito:
§ plusvalenze realizzate in relazione alla cessione di azioni o quote di partecipazioni, anche non rappresentate da titoli, al capitale in società ed enti soggetti all'IRES;
§ plusvalenze da cessione di titoli e strumenti finanziari similari alle azioni;
§ proventi derivanti dai contratti di associazione in partecipazione acquisiti o sottoscritti a decorrere dalla medesima data.
A tal fine, si consideravano ceduti per primi gli strumenti finanziari acquisiti o i contratti sottoscritti in data meno recente (criterio del FIFO).
Il nuovo regime fiscale avrebbe dovuto trovare applicazione per le plusvalenze realizzate in relazione alla cessione di partecipazioni acquisite o sottoscritte a decorrere dal 1° gennaio 2026 (secondo il citato criterio del FIFO).
Inoltre, anche per l’applicazione della ritenuta alla fonte a titolo di imposta (1,20 per cento) sui dividendi corrisposti a società o enti non residenti soggetti all'imposta sui redditi in Stati membri UE o aderenti all’accordo SEE - ivi residenti – si prevedeva che le relative partecipazioni fossero detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5 per cento ovvero di valore fiscale non inferiore a 500 mila euro.
Per maggiori approfondimenti su tale regime si veda il relativo dossier di documentazione.
A seguito delle modifiche introdotte dall’articolo in commento, della quale si prevede la vigenza retroattivamente dal 1° gennaio 2026, il regime sopra descritto non sarà applicato.
In particolare, l’articolo 11, comma 1, lettere da a) a d), dispone una serie di modifiche alle disposizioni di cui agli articoli 58, 59, 87 e 89 del decreto del Presidente della Repubblica n. 917 del 1986 (c.d. Testo unico delle imposte sui redditi – TUIR) volte a ripristinare, senza soluzione di continuità, il regime in materia di tassazione dei dividendi e delle plusvalenze su partecipazioni detenute dai titolari del reddito di impresa (imprenditori e dalla società o enti residenti) previgente all’entrata in vigore dell’articolo 1, comma 51, della legge n. 199 del 2025.
a) Regime fiscale delle plusvalenze e dei dividendi per le imprese individuali
Nello specifico, il comma 1, alla lettera a), modificando l’articolo 58, comma 2, del TUIR, (rubricato “Plusvalenze”) del Capo VI – “Redditi d’impresa” del Titolo del TUIR, elimina il requisito dimensionale (partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5 per cento ovvero di valore fiscale non inferiore a 500 mila euro) ai fini dell’applicazione del regime di esenzione o PEX.
Conseguentemente, le plusvalenze su partecipazioni sono esenti nei limiti del 41,86 per cento del loro ammontare, qualora siano soddisfatti i requisiti del c.d. “regime PEX”, di cui all’articolo 87 del TUIR.
L’articolo 58, comma 2, del TUIR, nella formulazione previgente al decreto-legge de quo, stabiliva che le plusvalenze di cui all'articolo 87, con i requisiti di cui al comma 1.1 del medesimo articolo 87, [parole eliminate con il decreto-legge n. 38 del 2026] non concorrono alla formazione del reddito imponibile in quanto esenti limitatamente al 60 per cento del loro ammontare.
Per la misura del regime di esenzione delle plusvalenze (del 41,86 per cento, in luogo alla previgente misura del 60 per cento) applicabile agli imprenditori individuali, si veda l’articolo 2 del decreto del Ministero dell’economia e delle finanze del 26 maggio 2017.
La lettera b) novellando l’articolo 59 (rubricato “Dividendi”) del Capo VI – “Redditi d’impresa” del Titolo del TUIR, elimina il requisito dimensionale (partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5 per cento ovvero di valore fiscale non inferiore a 500 mila euro) ai fini dell’applicazione del regime di esclusione dei dividendi applicabile, ai fini della determinazione del reddito imponibile IRPEF, agli imprenditori individuali.
In particolare, ai sensi della nuova formulazione del comma 1 dell’articolo 59, si stabilisce che gli utili derivanti dalla partecipazione al capitale o al patrimonio netto di soggetti passivi IRES (società ed enti di cui all’articolo 73 del TUIR), concorrono alla formazione del reddito complessivo, nella misura del 58,14 per cento del loro ammontare, nell’esercizio in cui sono percepiti (punto n. 1) della lettera b)).
L’articolo 59, comma 1, del TUIR, nella formulazione previgente al decreto-legge de quo, stabiliva che gli utili relativi alla partecipazione al capitale o al patrimonio delle società e degli enti di cui all'articolo 73, nonché quelli relativi ai titoli e agli strumenti finanziari di cui all'articolo 44, comma 2, lettera a), e le remunerazioni relative ai contratti di cui all'articolo 109, comma 9, lettera b), concorrono per l’intero ammontare alla formazione del reddito complessivo dell'esercizio in cui sono percepiti, ad eccezione di quelli di cui al comma 1-bis del presente articolo, che concorrono a formare il reddito dell'esercizio nella misura del 58,14 per cento [nella nuova formulazione tali parole sono sostituite dalle seguenti “alla formazione del reddito complessivo, nella misura del 58,14 per cento del loro ammontare, nell’esercizio in cui sono percepiti”]. Si applica l'articolo 47, per quanto non diversamente previsto dal primo periodo.
Conseguentemente, viene eliminato il comma 1-bis dell’articolo 59 che definiva i requisiti dimensionali da soddisfare per l’applicazione del regime di esclusione dei dividendi al 41,86 per cento (punto n. 2) della lettera b)).
L’articolo 59, comma 1-bis, del TUIR, oggetto di abrogazione, stabiliva che l’esclusione di cui al comma 1 [al 41,86 per cento] si applica agli utili relativi:
a) a una partecipazione diretta nel capitale non inferiore al 5 per cento o di valore fiscale non inferiore a 500.000 euro; ai fini della determinazione della soglia del 5 per cento, si considerano anche le partecipazioni detenute indirettamente all'interno dello stesso gruppo, intendendo per tale quello costituito da soggetti tra i quali sussiste il rapporto di controllo ai sensi dell'articolo 2359, primo comma, numero 1), e secondo comma, del codice civile, tenendo conto dell'eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo;
b) ai titoli e agli strumenti finanziari di cui all'articolo 44, comma 2, lettera a), e ai contratti di cui all'articolo 109, comma 9, lettera b), di valore fiscale non inferiore a 500.000 euro.
b) Regime fiscale delle plusvalenze e dei dividendi per i soggetti IRES
La lettera c), novellando l’articolo 87 (rubricato “Plusvalenze esenti”) della Sezione I, Capo II – “Determinazione della base imponibile delle società ed enti commerciali residenti”, Titolo II del TUIR, elimina il requisito dimensionale (partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5 per cento ovvero di valore fiscale non inferiore a 500 mila euro) ai fini dell’applicazione del regime di esenzione o PEX (95 per cento) alle plusvalenze realizzate dai soggetti passivi IRES.
Si ricorda che, ai sensi dell’articolo 87, comma 1, del TUIR, il regime di esenzione al 95 per cento (c.d. “regime PEX”) è applicabile alle plusvalenze realizzate sulle partecipazioni in società per cui sono verificati tutti i seguenti requisiti:
a) possesso ininterrotto dal primo giorno del dodicesimo mese precedente a quello dell’avvenuta cessione;
b) classificazione tra le immobilizzazioni finanziarie sin dal primo bilancio chiuso durante il periodo di possesso;
c) residenza fiscale o localizzazione dell’impresa o ente partecipato in Stati o territori diversi da quelli a regime fiscale privilegiato individuati secondo i criteri di cui all’articolo 47-bis, comma 1, del TUIR [con un livello di tassazione effettiva inferiore al 15 per cento per le partecipazioni di controllo ovvero, in mancanza del requisito di controllo, livello nominale di tassazione inferiore al 50 per cento di quello applicabile in Italia]. Tale requisito deve sussistere, ininterrottamente, sin dal primo periodo di possesso; tuttavia, per i rapporti detenuti da più di cinque periodi di imposta e oggetto di realizzo con controparti non appartenenti allo stesso gruppo del dante causa, è sufficiente che tale condizione sussista, ininterrottamente, per i cinque periodi d'imposta anteriori al realizzo stesso;
d) esercizio da parte della società partecipata di un’impresa commerciale. Tale requisito deve sussistere ininterrottamente, al momento del realizzo, almeno dall’inizio del terzo periodo d'imposta anteriore al realizzo stesso.
Nello specifico, con il punto n. 1) della lettera c), viene eliminato all’articolo 87 il comma 1.1, ai sensi del quale il citato regime di esenzione al 95 per cento si applicava esclusivamente alle plusvalenze realizzate in relazione a una partecipazione diretta nel capitale non inferiore al 5 per cento o di valore fiscale non inferiore a 500 mila euro.
L’articolo 87, comma 1.1, del TUIR, oggetto di abrogazione, stabiliva che l'esenzione di cui al comma 1 si applica esclusivamente alle plusvalenze realizzate in relazione a una partecipazione diretta nel capitale non inferiore al 5 per cento o di valore fiscale non inferiore a 500.000 euro; ai fini della determinazione della soglia del 5 per cento, si considerano anche le partecipazioni detenute indirettamente all'interno dello stesso gruppo, intendendo per tale quello costituito da soggetti tra i quali sussiste il rapporto di controllo ai sensi dell'articolo 2359, primo comma, numero 1), e secondo comma, del codice civile, tenendo conto dell’eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo.
Il successivo punto n. 2), sostituendo il comma 3 dell’articolo 87, stabilisce che l’esenzione al 95 per cento si applica anche alle plusvalenze realizzate e determinate, ai sensi dell’articolo 86, commi 1, 2 e 3, del TUIR, relativamente:
§ alle partecipazioni al capitale o al patrimonio;
§ ai titoli e altri strumenti finanziari similari alle azioni, di cui all’articolo 44, comma 2, lettera a), del TUIR;
§ ai contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettera b), del TUIR. Si precisa che concorrono a formare il reddito, per l’intero ammontare, gli utili derivanti da tali contratti, laddove non siano soddisfatte le condizioni previste dall’articolo 44, comma 2, lettera a), ultimo periodo del TUIR (ovverosia che la relativa remunerazione sia totalmente indeducibile nella determinazione del reddito nello Stato estero di residenza del soggetto emittente).
L’articolo 87, comma 3, del TUIR, nella formulazione previgente al decreto-legge de quo, stabiliva che l’esenzione di cui al comma 1 si applica, alle stesse condizioni ivi previste, alle plusvalenze realizzate e determinate ai sensi dell’articolo 86, commi 1, 2 e 3, relativamente alle partecipazioni al capitale o al patrimonio, con i requisiti di cui al comma 1.1 del presente articolo [parole eliminate nella nuova formulazione], nonché ai titoli e agli strumenti finanziari similari alle azioni ai sensi dell'articolo 44, comma 2, lettera a), e ai contratti di cui all’articolo 109, comma 9, lettera b), di valore fiscale non inferiore a 500.000 euro articolo [parole eliminate nella nuova formulazione]. Concorrono in ogni caso alla formazione del reddito per il loro intero ammontare gli utili relativi ai contratti di cui all'articolo 109, comma 9, lettera b), che non soddisfano la condizione di cui all'articolo 44, comma 2, lettera a), secondo periodo.
La lettera d), novellando l’articolo 89, commi da 2 a 3 (rubricato “Dividendi e interessi”), della Sezione I, Capo II – “Determinazione della base imponibile delle società ed enti commerciali residenti”, Titolo II del TUIR, elimina il requisito dimensionale (partecipazioni detenute, direttamente o indirettamente tramite società controllate, in misura non inferiore al 5 per cento ovvero di valore fiscale non inferiore a 500 mila euro) ai fini dell’applicazione del regime fiscale di esclusione dei dividendi percepiti dai soggetti passivi IRES.
Nello specifico, il punto n. 1.1) della lettera d), modificando il primo periodo comma 2 dell’articolo 89, stabilisce che gli utili distribuiti dalle società ed enti commerciali e non commerciali residenti in Italia (articolo 73, comma 1, lettere a), b) e c) del TUIR) non concorrono alla formazione del reddito dell’esercizio della società ricevente nella misura del 95 per cento del loro ammontare (c.d. regime di esclusione).
Il successivo punto n. 1.2) della lettera d), modificando il secondo periodo del comma 2 dell’articolo 89, stabilisce che la medesima esclusione al 95 per cento si applica alla remunerazione corrisposta relativamente ai contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettera b), del TUIR.
L’articolo 89, comma 2, del TUIR, nella formulazione previgente al decreto-legge de quo, stabiliva che gli utili distribuiti, in qualsiasi forma e sotto qualsiasi denominazione, anche nei casi di cui all’articolo 47, comma 7, dalle società ed enti di cui all’articolo 73, comma 1, lettere a), b) e c), concorrono per l’intero ammontare a formare il reddito dell'esercizio in cui sono percepiti ad eccezione di quelli distribuiti dalle medesime società ed enti nei quali è detenuta una partecipazione con i requisiti di cui al comma 2.1, lettera a), del presente articolo che [parole eliminate nella nuova formulazione] non concorrono a formare il reddito dell’esercizio in quanto esclusi dalla formazione del reddito della società o dell’ente ricevente per il 95 per cento del loro ammontare. La stessa esclusione si applica alla remunerazione corrisposta relativamente ai contratti di cui all'articolo 109, comma 9, lettera b), con i requisiti di cui al comma 2.1, lettera b), del presente articolo [parole eliminate nella nuova formulazione].
Conseguentemente, il punto n. 2) della lettera d) dispone l’abrogazione del comma 2.1. dall’articolo 89 che imponeva il rispetto dei requisiti dimensionali per l’applicazione del citato regime di esclusione.
L’articolo 89, comma 2.1, del TUIR, oggetto di abrogazione, disponeva che l’esclusione di cui al comma 2 si applica agli utili relativi:
a) a una partecipazione diretta nel capitale non inferiore al 5 per cento o di valore fiscale non inferiore a 500.000 euro; ai fini della determinazione della soglia del 5 per cento, si considerano anche le partecipazioni detenute indirettamente all’interno dello stesso gruppo, intendendo per tale quello costituito da soggetti tra i quali sussiste il rapporto di controllo ai sensi dell’articolo 2359, primo comma, numero 1), e secondo comma, del codice civile, tenendo conto dell'eventuale demoltiplicazione prodotta dalla catena partecipativa di controllo;
b) ai contratti di cui all’articolo 109, comma 9, lettera b), di valore fiscale non inferiore a 500.000 euro.
c)
Il punto n. 3) della lettera d), modificando il comma 3 del medesimo articolo 89 del TUIR, dispone l’eliminazione del riferimento ai requisiti dimensionali che erano previsti al comma 2.1.
Più precisamente, il punto n. 3.1), modificando il primo periodo del comma 3 del citato articolo 89, stabilisce che l’esclusione pari al 95 per cento dell’ammontare percepito nell’esercizio trova applicazione anche nelle seguenti ipotesi:
§ agli utili provenienti da società o enti non residenti (articolo 73, comma 1, lettera d) del TUIR);
§ alle remunerazioni derivanti da contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettera b), del TUIR.
Si ricorda che il regime di esclusione al 95 per cento degli utili provenienti da partecipazioni in società o enti non residenti è applicabile nei seguenti casi:
1. sia verificata la condizione di cui all’articolo 44, comma 2, lettera a), ultimo periodo, del TUIR (“rubricato redditi di capitale”), ossia deve trattarsi di dividendi provenienti da società ed enti non residenti relativi a titoli e strumenti finanziari per i quali nello Stato estero di residenza del soggetto emittente è prevista l’indeducibilità della relativa remunerazione dal reddito;
2. si tratti di utili provenienti da soggetti residenti in uno Stato membro dell’Unione europea per cui è verificata la condizione di cui al punto 1);
3. si tratti di utili provenienti da soggetti diversi da quelli residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati secondi i criteri di cui all’articolo 47-bis, comma 1 del TUIR, ovverosia che abbiano un livello di tassazione effettivo non inferiore al 15 per cento (criterio di cui alla lettera a), comma 1 dell’articolo 47-bis) o, in caso di partecipazioni non di controllo, con un livello nominale di tassazione non inferiore al 50 per cento di quello applicabile in Italia (criterio di cui alla lettera b), comma 1, dell’articolo 47-bis);
4. si tratti di utili provenienti da soggetti residenti o localizzati in Stati o territori a regime fiscale privilegiato secondo i criteri di cui all’articolo 47-bis, qualora sia dimostrato, anche a seguito dell’esercizio dell'interpello di cui al medesimo articolo 47-bis, comma 3, il rispetto, sin dal primo periodo di possesso della partecipazione, che dalle partecipazioni non consegua l'effetto di localizzare i redditi in Stati o territori a regime fiscale privilegiato (condizione indicata al comma 2, lettera b) del medesimo articolo 47-bis).
Inoltre, il punto n. 3.2), modificando il secondo periodo del comma 3 del citato articolo 89, stabilisce che sono esclusi dalla formazione del reddito dell’impresa (o dell’ente) ricevente, per il 50 per cento del loro ammontare, i seguenti proventi:
§ gli utili provenienti da società o enti non residenti (articolo 73, comma 1, lettera d) del TUIR), residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati in base ai criteri di cui all’articolo 47-bis, comma 1;
§ le remunerazioni derivanti dai contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettera b), stipulati con tali soggetti residenti in territori o localizzati in Stati a regime fiscale privilegiato individuati in base ai criteri di cui all'articolo 47-bis, comma 1.
In entrambi i casi, l’applicazione del regime di esclusione al 50 per cento è riconosciuta a condizione che sia dimostrata, anche a seguito dell'esercizio dell’interpello di cui all'articolo 47-bis, comma 3, la sussistenza della condizione di cui al comma 2, lettera a), del medesimo articolo (ossia che il soggetto non residente svolga un’attività economica effettiva, mediante l'impiego di personale, attrezzature, attivi e locali).
L’articolo 89, comma 3, del TUIR, nella formulazione previgente al decreto-legge de quo, stabiliva che verificandosi la condizione dell'articolo 44, comma 2, lettera a), ultimo periodo, l’esclusione del comma 2 si applica agli utili provenienti da soggetti di cui all'articolo 73, comma 1, lettera d), nei quali è detenuta una partecipazione con i requisiti di cui al comma 2.1, lettera a), del presente articolo [parole eliminate dal decreto-legge de quo], e alle remunerazioni derivanti da contratti di cui all’articolo 109, comma 9, lettera b), con i requisiti di cui al comma 2.1, lettera b), del presente articolo [parole eliminate dal decreto-legge de quo], stipulati con tali soggetti, se diversi da quelli residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati in base ai criteri di cui all'articolo 47-bis, comma 1, o, se ivi residenti o localizzati, sia dimostrato, anche a seguito dell'esercizio dell’interpello di cui al medesimo articolo 47-bis, comma 3, il rispetto, sin dal primo periodo di possesso della partecipazione, della condizione indicata nel medesimo articolo, comma 2, lettera b). Gli utili provenienti dai soggetti di cui all’articolo 73, comma 1, lettera d), nei quali è detenuta una partecipazione con i requisiti di cui al comma 2.1, lettera a), del presente articolo [parole eliminate dal decreto-legge de quo], residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati in base ai criteri di cui all’articolo 47-bis, comma 1, e le remunerazioni derivanti dai contratti di cui all'articolo 109, comma 9, lettera b), con i requisiti di cui al comma 2.1, lettera b), del presente articolo [parole eliminate dal decreto-legge de quo], stipulati con tali soggetti, non concorrono a formare il reddito dell’esercizio in cui sono percepiti in quanto esclusi dalla formazione del reddito dell'impresa o dell'ente ricevente per il 50 per cento del loro ammontare, a condizione che sia dimostrata, anche a seguito dell'esercizio dell’interpello di cui all’articolo 47-bis, comma 3, la sussistenza della condizione di cui al comma 2, lettera a), del medesimo articolo; in tal caso, è riconosciuto al soggetto controllante, ai sensi del comma 2 dell’articolo 167, residente nel territorio dello Stato, ovvero alle sue controllate residenti percipienti gli utili, un credito d’imposta ai sensi dell'articolo 165 in ragione delle imposte assolte dall’impresa o ente partecipato sugli utili maturati durante il periodo di possesso della partecipazione, in proporzione alla quota imponibile degli utili conseguiti e nei limiti dell’imposta italiana relativa a tali utili. Ai soli fini dell'applicazione dell’imposta, l’ammontare del credito d’imposta di cui al periodo precedente è computato in aumento del reddito complessivo. Se nella dichiarazione è stato omesso soltanto il computo del credito d’imposta in aumento del reddito complessivo, si può procedere di ufficio alla correzione anche in sede di liquidazione dell'imposta dovuta in base alla dichiarazione dei redditi. Ai fini del presente comma, si considerano provenienti da imprese o enti residenti o localizzati in Stati o territori a regime privilegiato gli utili relativi al possesso di partecipazioni dirette in tali soggetti o di partecipazioni di controllo, ai sensi del comma 2 dell'articolo 167, in società residenti all'estero che conseguono utili dalla partecipazione in imprese o enti residenti o localizzati in Stati o territori a regime privilegiato e nei limiti di tali utili. Qualora il contribuente intenda far valere la sussistenza, sin dal primo periodo di possesso della partecipazione, della condizione indicata nella lettera b) del comma 2 dell'articolo 47-bis ma non abbia presentato l’istanza di interpello prevista dal comma 3 del medesimo articolo ovvero, avendola presentata, non abbia ricevuto risposta favorevole, la percezione di utili provenienti da partecipazioni in imprese o enti residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati in base ai criteri di cui all’articolo 47-bis, comma 1, deve essere segnalata nella dichiarazione dei redditi da parte del socio residente; nei casi di mancata o incompleta indicazione nella dichiarazione dei redditi si applica la sanzione amministrativa prevista dall’articolo 8, comma 3-ter, del decreto legislativo 18 dicembre 1997, n. 471. Concorrono in ogni caso alla formazione del reddito per il loro intero ammontare gli utili relativi ai contratti di cui all'articolo 109, comma 9, lettera b), che non soddisfano le condizioni di cui all'articolo 44, comma 2, lettera a), ultimo periodo.
Il punto n. 4) della lettera d), eliminando il riferimento al requisito dimensionale (valore fiscale non inferiore a 500 mila euro) dal comma 3-bis, lettera a), del citato articolo 89 del TUIR, stabilisce che l’esclusione al 95 per cento è applicabile alle remunerazioni sui titoli, strumenti finanziari e contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettere a) e b), del TUIR. In tal caso, l’esclusione opera limitatamente al 95 per cento della quota di esse non deducibile ai sensi dello stesso articolo 109.
L’articolo 89, comma 3-bis, del TUIR, nella formulazione previgente al decreto-legge de quo, stabiliva che l’esclusione di cui al comma 2 si applica anche:
a) alle remunerazioni sui titoli, strumenti finanziari e contratti indicati dall'articolo 109, comma 9, lettere a) e b), di valore fiscale non inferiore a 500 mila euro [parole eliminate dal decreto-legge de quo], limitatamente al 95 per cento della quota di esse non deducibile ai sensi dello stesso articolo 109;
b) alle remunerazioni delle partecipazioni al capitale o al patrimonio e a quelle dei titoli e degli strumenti finanziari di cui all'articolo 44, provenienti dai soggetti che hanno i requisiti individuati nel comma 3-ter del presente articolo, limitatamente al 95 per cento della quota di esse non deducibile nella determinazione del reddito del soggetto erogante.
Ai sensi dell’articolo 109, comma 9, del TUIR, non è deducibile ogni tipo di remunerazione dovuta:
a) su titoli, strumenti finanziari comunque denominati, di cui all’articolo 44, per la quota di essa che direttamente o indirettamente comporti la partecipazione ai risultati economici della società emittente o di altre società appartenenti allo stesso gruppo o dell'affare in relazione al quale gli strumenti finanziari sono stati emessi;
b) relativamente ai contratti di associazione in partecipazione ed a quelli di cui all'articolo 2554 del codice civile allorché sia previsto un apporto diverso da quello di opere e servizi.
c) Modifiche alla disciplina della ritenuta fiscale sui dividendi
I commi 2 e 3 dell’articolo 11 recano delle modifiche con riguardo alle modalità di applicazione della ritenuta fiscale (dell’1,20 per cento) sui dividendi corrisposti a società o enti non residenti soggetti all'imposta sui redditi in Stati membri UE o aderenti all’accordo SEE al fine di ripristinare, senza soluzione di continuità, il regime previgente all’entrata in vigore dell’articolo 1, commi 52 e 53, della legge n. 199 del 2025.
Nello specifico, il comma 2, sostituendo l’articolo 27, comma 3-ter (rubricato “Ritenuta su dividendi”), del decreto del Presidente della Repubblica n. 600 del 1973, stabilisce che la ritenuta dell’1,20 per cento, è operata, a titolo di imposta, sugli utili corrisposti alle società e agli enti non residenti che soddisfano i seguenti requisiti:
§ sono soggetti all’imposta sul reddito delle società negli Stati membri dell’Unione europea e negli Stati aderenti all’Accordo sullo Spazio economico europeo inclusi nella lista di cui ai decreti emanati in attuazione dell’articolo 11, comma 4, lettera c), del decreto legislativo n. 239 del 1996;
Ai sensi del citato articolo 11, comma 4, lettera c), del decreto legislativo n. 239 del 1996, con uno o più decreti il Ministero dell’economia e delle finanze stabilisce l’elenco degli Stati e territori di cui all'articolo 6, comma 1, che consentono un adeguato scambio di informazioni; tale elenco è aggiornato con cadenza semestrale. A tal fine, l’elenco degli Stati e territori che assicurano, sulla base di convenzioni, uno scambio di informazioni (c.d. “white list”) è stato approvato con il decreto ministeriale del 4 settembre 1996.
§ sono residenti negli Stati di cui sopra;
§ tali utili sono corrisposti in relazione alle partecipazioni, agli strumenti finanziari di cui all’articolo 44, comma 2, lettera a), del TUIR ed ai contratti di associazione in partecipazione, di cui all’articolo 109, comma 9, lettera b), del medesimo testo unico, non relativi a stabili organizzazioni nel territorio dello Stato.
In base alla previgente formulazione dell’articolo 27, comma 3-ter, del d.P.R. n. 600 del 1973, la ritenuta è operata a titolo di imposta e con l’aliquota dell’1,20 per cento sugli utili corrisposti alle società e agli enti soggetti a un’imposta sul reddito delle società negli Stati membri dell’Unione europea e negli Stati aderenti all'Accordo sullo spazio economico europeo inclusi nella lista di cui ai decreti emanati in attuazione dell'articolo 11, comma 4, lettera c), del decreto legislativo 1° aprile 1996, n. 239, e ivi residenti, in relazione alle partecipazioni con i requisiti di cui all'articolo 89, comma 2.1, lettera a), del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e, sempre che di valore fiscale non inferiore a 500.000 euro [parole eliminate con il decreto-legge de quo], agli strumenti finanziari di cui all’articolo 44, comma 2, lettera a), del predetto testo unico e ai contratti di associazione in partecipazione di cui all’articolo 109, comma 9, lettera b), del medesimo testo unico, non relativi a stabili organizzazioni nel territorio dello Stato.
Conseguentemente, il successivo comma 3 sostituisce la disposizione contenuta nell’articolo 55, comma 5 (rubricato “Ritenuta su dividendi”), del decreto legislativo n. 33 del 2025 (c.d. “Testo unico in materia di versamenti e riscossione”) con la medesima disposizione sostituita al comma 3-ter del decreto del Presidente della Repubblica n. 600 del 1973.
Si ricorda che, a decorrere dal 1° gennaio 2027, l’articolo 27 del decreto del Presidente della Repubblica n. 600 del 1973 è abrogato e sostituito dall’articolo 55 del decreto legislativo n. 33 del 2025.
Ai sensi della previgente formulazione dell’articolo 55, comma 5, del decreto legislativo n. 33 del 2025, la ritenuta è operata a titolo di imposta e con l’aliquota dell’1,20 per cento sugli utili corrisposti alle società e agli enti soggetti a un’imposta sul reddito delle società negli Stati membri dell’Unione europea e negli Stati aderenti all’Accordo sullo spazio economico europeo inclusi nella lista di cui ai decreti emanati in attuazione dell’articolo 71, comma 4, lettera c), del presente testo unico e ivi residenti, in relazione alle partecipazioni con i requisiti di cui all'articolo 89, comma 2.1, lettera a), del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e, sempre che di valore fiscale non inferiore a 500.000 euro [parole eliminate con il decreto-legge de quo], agli strumenti finanziari di cui all’articolo 44, comma 2, lettera a), del predetto testo unico delle imposte sui redditi e ai contratti di associazione in partecipazione di cui all’articolo 109, comma 9, lettera b), del medesimo testo unico, non relativi a stabili organizzazioni nel territorio dello Stato.
Si precisa che, nell’ambito della riforma fiscale, il riferimento all’articolo 11, comma 4, lettera c), del decreto legislativo n. 239 del 1996 è sostituito, a decorrere dal 1° gennaio 2027, dall’articolo 71, comma 4, lettera c), del decreto legislativo n. 33 del 2025.
Per tale motivo, la vigente formulazione dell’articolo 55, comma 5, del decreto legislativo n. 33 del 2025, mantiene il richiamo al citato articolo 71, comma 4, lettera c), del medesimo decreto legislativo.
d) Decorrenza e disposizioni sulla copertura finanziaria
In conseguenza delle disposizioni contenute nei precedenti commi da 1 a 3, il comma 4 dispone l’abrogazione dei commi da 51 a 55 dell’articolo 1 della legge n. 199 del 2025 (legge di bilancio 2026).
Il comma 5 stabilisce la decorrenza delle disposizioni, di cui al presente articolo, dal 1° gennaio 2026.
Come chiarito nella relazione illustrativa, con le disposizioni contenute nel presente articolo viene ripristinato il regime previgente alle modifiche operate con la legge di bilancio per il 2026. Si evidenzia, come espressamente, previsto nel comma 5, che le disposizioni entrano in vigore a decorrere dal 1° gennaio 2026 consentendo l’applicazione del previgente regime (ante legge di Bilancio per il 2026) dell’esclusione dei dividendi e dell’esenzione delle plusvalenze senza soluzione di continuità.
Infine, il comma 6 reca la stima degli oneri finanziari derivanti dal presente articolo e le relative modalità di copertura che sono valutati nei seguenti termini:
§ 35,2 milioni di euro per l’anno 2026;
§ 43,9 milioni di euro per l’anno 2027;
§ 45,1 milioni di euro per l’anno 2028;
§ 45,4 milioni di euro a decorrere dall’anno 2029.
Quanto alle modalità di copertura, la norma chiarisce che si provvede ai sensi dell’articolo 18 del presente decreto (si veda la relativa scheda).
Articolo 12
(Imposta di bollo sui conti intestati a soggetti diversi
dalle persone fisiche)
L’articolo 12 eleva da 110 a 118 euro l’importo dell’imposta di bollo sugli estratti conto e sui rendiconti dei conti correnti intestati a soggetti diversi dalle persone fisiche.
Secondo quanto riportato nella relazione tecnica di accompagnamento i soggetti passivi cui si applicherà l’incremento dell’imposta sono le società di capitali (circa 1,5 milioni) e le società di persone (circa 600 mila) attive.
A tale fine, al comma 1, vengono modificati:
· l'articolo 13, comma 2-bis, lettera b), della tariffa, parte I, allegata al decreto del Presidente della Repubblica 26 ottobre 1972, n. 642;
· l'articolo 9, comma 3, lettera b), della tariffa, parte I, di cui all'Allegato 3 al testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti, di cui al decreto legislativo 1° agosto 2025, n. 123.
Si ricorda che il Testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti, di cui al decreto legislativo 1° agosto 2025, n. 123, a seguito del differimento dell’applicazione delle disposizioni dello stesso operata dal decreto-legge n. 200 del 2025, si applica dal 1° gennaio 2027.
Fino a quest’ultima data rimangono applicabili le disposizioni del decreto del Presidente della Repubblica 26 ottobre 1972, n. 642 (e la relativa tariffa).
Il comma 2 disciplina la decorrenza della norma che è applicabile agli estratti conto e ai rendiconti emessi a decorrere dalla data di entrata in vigore del presente articolo (ossia dal 28 marzo 2026).

Fino al 31 dicembre 2026 la disciplina dell'imposta di bollo è contenuta nel decreto del Presidente della Repubblica n. 642 del 1972 (decreto imposta di bollo) mentre, a decorrere dal 1° gennaio 2027, l’imposta sarà disciplinata dal Testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti, di cui al decreto legislativo 1° agosto 2025, n. 123, in particolare dalla Parte IV, Titolo I, articoli da 139 a 168, del citato decreto legislativo e dall’Allegato III contenente la tariffa dell’imposta di bollo nonché l’indicazione degli atti esenti.
Il citato Testo unico ha valenza compilativa e non contiene modifiche sostanziali alla disciplina vigente.
L’imposta si applica agli atti, ai documenti e ai registri indicati all'interno della Tariffa parte Prima e Seconda allegata decreto del Presidente della Repubblica n. 642 del 1972 (a decorrere dal 1° gennaio 2027 alla tariffa di cui all’Allegato III del citato decreto legislativo 1° agosto 2025, n. 123).
L'imposta di bollo è dovuta:
· fin dall'origine, ovvero al momento dell'emissione, con riferimento agli atti, documenti e registri riportati all'interno della Tariffa parte Prima allegata al decreto del Presidente della Repubblica n. 642 del 1972 (e nelle corrispondenti disposizioni dell’Allegato III del decreto legislativo 1° agosto 2025, n. 123), a condizione che gli stessi siano formati in Italia;
· in caso d'uso, ovvero al momento della presentazione all'Ufficio dell'Agenzia delle entrate ai fini della registrazione, in merito agli atti, documenti e registri indicati nella Tariffa parte Seconda allegata al decreto del Presidente della Repubblica n. 642 del 1972 (e nelle corrispondenti disposizioni dell’Allegato III del decreto legislativo 1° agosto 2025, n. 123).
Sono esclusi dal campo di applicazione dell'imposta di bollo gli atti legislativi e, se non espressamente previsti nell'allegata Tariffa decreto medesimo, gli atti amministrativi dello Stato, delle regioni, delle province, dei comuni e loro consorzi. All'interno della Tabella B allegata al decreto del Presidente della Repubblica n. 642 del 1972 (e nelle corrispondenti disposizioni dell’Allegato III del decreto legislativo 1° agosto 2025, n. 123) sono riportati gli atti, i documenti e i registri esenti dall'imposta di bollo in modo assoluto.
L'imposta di bollo è dovuta:
· in misura fissa: in tal caso, è corrisposta in un'unica soluzione indipendentemente dal valore indicato all'interno degli atti/documenti/registri soggetti ad imposta di bollo;
· in misura proporzionale: in questo caso, si applica prendendo a riferimento una percentuale costante che andrà applicata all'importo indicato all'interno degli atti/documenti/registri soggetti ad imposta di bollo.
L'imposta di bollo si corrisponde secondo le indicazioni della tariffa allegata al decreto del Presidente della Repubblica n. 642 del 1972 (e nelle corrispondenti disposizioni dell’Allegato III del decreto legislativo 1° agosto 2025, n. 123) nelle seguenti modalità:
· mediante pagamento dell'imposta ad intermediario convenzionato con l'Agenzia delle entrate, il quale rilascia, con modalità telematiche, apposito contrassegno;
· in modo virtuale, mediante pagamento dell'imposta all'ufficio dell'Agenzia delle entrate o ad altri uffici autorizzati o mediante versamento in conto corrente postale.
In ogni caso, l'imposta è dovuta nella misura minima di 1 euro, ad eccezione delle cambiali e dei vaglia cambiari di cui, rispettivamente, all’articolo 6, numero 1, lettere a) e b), e numero 2, della tariffa - Allegato A- annessa al decreto imposta di bollo, per i quali l'imposta minima è stabilita in 0,50 euro.
Sono obbligati in solido al pagamento dell'imposta di bollo (e delle eventuali sanzioni amministrative):
· le parti che sottoscrivono, ricevono, accettano o negoziano atti, documenti o registri non conformi alle disposizioni del decreto imposta di bollo, ovvero li enunciano o li allegano ad altri atti o documenti;
· i soggetti che utilizzano un atto, documento o registro non soggetto al bollo fin dall'origine senza prima assoggettarlo ad imposta di bollo.
Articolo 13, commi 1 e 4
(Differimento dell’applicazione dei vigenti limiti assunzionali alle fondazioni lirico-sinfoniche, ai teatri nazionali e ai teatri di rilevante interesse culturale)
L’articolo 13, comma 1, con riferimento alle fondazioni lirico-sinfoniche e ai teatri nazionali e di rilevante interesse culturale, posticipa dall’anno 2026 all’anno 2028 l’applicazione della disciplina in materia di limiti alle assunzioni di personale a tempo indeterminato (“riduzione del turn-over”). Il comma 4 reca le previsioni di carattere finanziario.
L’articolo 13, comma 1, interviene sulla disciplina recata dall’articolo 1, comma 830, della legge 30 dicembre 2024, n. 207 concernente i limiti alle assunzioni di personale a tempo indeterminato da parte di talune amministrazioni pubbliche.
Più nel dettaglio, il comma 830 prevede, al primo periodo, che, per l’anno 2025 le agenzie fiscali, gli enti di regolazione dell’attività economica, gli enti produttori di servizi tecnici e economici, gli enti produttori di servizi assistenziali, ricreativi e culturali, le Autorità di bacino distrettuali e le altre amministrazioni locali, non ricomprese nei commi da 823 a 829, inserite nel conto economico consolidato e individuate ai sensi dell’articolo 1, comma 2, della legge 31 dicembre 2009, n. 196, nei rispettivi raggruppamenti istituzionali, possono procedere ad assunzioni con rapporto di lavoro a tempo indeterminato nei limiti della spesa determinata sulla base dei rispettivi ordinamenti ridotta di un importo pari al 25 per cento di quella relativa al personale cessato nell’anno precedente.
Il secondo periodo del medesimo comma, inciso dalla modifica di odierno esame, stabiliva, nel testo previgente, che le disposizioni appena ricordate si applicassero anche alle fondazioni lirico-sinfoniche e ai teatri nazionali e di rilevante interesse culturale, ma nell’anno 2026.
Il comma novellato prosegue affermando che la disposizione di cui al primo periodo non si applica ai soggetti costituiti in forma societaria, alle ONLUS e alle amministrazioni con un numero di dipendenti in servizio con rapporto di lavoro a tempo indeterminato non superiore a 20.
Ora, la novella introdotta dalla norma in commento, incide, come anticipato, sul secondo periodo del comma 830, modificando l’ambito temporale di applicazione della disciplina limitativa di assunzioni di personale a tempo indeterminato (cosiddetta “riduzione del turn-over”) nei confronti delle fondazioni lirico-sinfoniche e dei teatri nazionali e di rilevante interesse culturale, posticipandone l’operatività dall’anno 2026 all’anno 2028.
Il successivo comma 4 reca le previsioni di carattere finanziario e stabilisce che agli oneri derivanti dal comma 1, pari a euro 2.250.000 per ciascuno degli anni 2026 e 2027, si provvede ai sensi dell’articolo 18 (alla cui scheda di lettura si rinvia).
La relazione tecnica sul punto precisa che la misura, considerato quanto previsto dal comma 834 del citato articolo 1 della legge n. 207 del 2024 - secondo cui gli enti interessati provvedono a effettuare il versamento di una somma corrispondente alla riduzione delle facoltà assunzionali nell’apposito capitolo dell’entrata del bilancio dello Stato - determina minori entrate per lo Stato, quantificabili in euro 2.250.000 per ciascuno degli anni 2026 e 2027.
Si ricorda che le fondazioni lirico-sinfoniche sono state inizialmente disciplinate dalla legge n. 800 del 1967, recante “Nuovo ordinamento degli enti lirici e delle attività musicali”, la quale, tra l’altro, ha dichiarato il rilevante interesse generale dell’attività lirica e concertistica (articolo 1).
Successivamente, con il decreto legislativo n. 367 del 1996, gli enti di prioritario interesse nazionale operanti nel settore musicale sono stati trasformati in fondazioni di diritto privato (articolo 1). Al completamento del processo di privatizzazione si è effettivamente pervenuti con il decreto-legge n. 345 del 2000, che reca disposizioni in tema di fondazioni lirico-sinfoniche, il quale ha fatto retroagire la decorrenza della trasformazione degli enti lirici in fondazioni private al 23 maggio 1998 (articolo 1, comma 1). Tuttavia, a seguito dell’entrata in vigore delle disposizioni a tutela del personale delle fondazioni contenute nel decreto-legge n. 64 del 2010 (articoli 2 e 3), la Corte costituzionale, con la sentenza n. 153 del 2011, ha ribadito che le fondazioni lirico-sinfoniche hanno conservato, sul piano sostanziale, una natura pubblicistica, al contempo chiarendo che la disciplina della loro organizzazione e del connesso regime giuridico è da ascrivere alla competenza dello Stato, a norma dell’articolo 117, secondo comma, lettera g), della Costituzione.
Si ricorda inoltre che ai sensi dell’articolo 3 del decreto legislativo n. 367 del 1996, le fondazioni lirico-sinfoniche si configurano quali enti che perseguono, senza scopo di lucro, la diffusione dell'arte musicale, la formazione professionale per quanto di competenza dei quadri artistici e l'educazione musicale della collettività. Per il perseguimento dei propri fini, le fondazioni provvedono direttamente alla gestione dei teatri loro affidati, conservandone il patrimonio storicoculturale e realizzano, anche in sedi diverse, nel territorio nazionale o all'estero, spettacoli lirici, di balletto e concerti; possono altresì svolgere, in conformità degli scopi istituzionali, attività commerciali ed accessorie. Esse operano secondo criteri di imprenditorialità ed efficienza e nel rispetto del vincolo di bilancio.
Attualmente, le fondazioni lirico-sinfoniche sono quattordici. In particolare, sono stati riconosciuti come enti autonomi 11 teatri lirici – il Teatro Comunale di Bologna, il Teatro Comunale di Firenze (ora, Fondazione Teatro del Maggio musicale fiorentino), il Teatro Comunale dell'Opera di Genova (ora, Fondazione Teatro Carlo Felice di Genova), il Teatro alla Scala di Milano, il Teatro San Carlo di Napoli, il Teatro Massimo di Palermo, il Teatro dell'Opera di Roma, il Teatro Regio di Torino, il Teatro Comunale Giuseppe Verdi di Trieste, il Teatro La Fenice di Venezia e l'Arena di Verona – e 2 istituzioni concertistiche assimilate: l'Accademia nazionale di S. Cecilia di Roma e l'Istituzione dei concerti e del teatro lirico Giovanni Pierluigi da Palestrina di Cagliari (ora, Fondazione teatro lirico di Cagliari) (art. 6). Agli enti sopra indicati si è aggiunta, a seguito della legge n. 310/2003, la Fondazione Petruzzelli e Teatri di Bari.
Per teatri nazionali si intendono gli organismi qualificati come tali nell’ambito della disciplina del Fondo nazionale per lo spettacolo dal vivo recato dal decreto ministeriale 23 dicembre 2024, n. 463. Il citato decreto definisce i “Teatri nazionali” istituzioni che svolgono, con il supporto delle autonomie territoriali e di altri soggetti pubblici, attività teatrale (di prosa) di notevole prestigio nazionale e internazionale, considerata altresì la loro storicità. Detti organismi operano, in particolare, per la divulgazione della grande tradizione teatrale e per la crescita e il consolidamento di un repertorio contemporaneo e svolgono funzioni di sviluppo per il sistema nazionale dello spettacolo.
La qualifica di “Teatro nazionale” viene attribuita all’esito di una complessa attività istruttoria curata dalla Commissione tecnica preposta, la quale valuta i requisiti qualitativi, quantitativi e dimensionali esposti nei progetti triennali e nei programmi annuali di attività dei teatri. Con il decreto 749 del 30 giugno 2025 e con il successivo decreto n. 1200 del 30 luglio 2025 (di riesame), per il triennio 2025-2027, è stato pubblicato l’elenco dei teatri nazionali ammessi al contributo del Fondo nazionale per lo spettacolo dal vivo. Essi sono: Associazione Teatro Stabile della città di Napoli; Emilia Romagna Teatro Fondazione - Teatro Stabile pubblico Regionale; Fondazione Teatro di Roma; Ente autonomo del Teatro stabile di Genova; Fondazione del Teatro stabile di Torino; Teatro Stabile del Veneto Carlo Goldoni.
I Teatri delle città di rilevante interesse culturale, così ridenominati con l’adozione del decreto ministeriale n. 463 del 2024, sono istituzioni che svolgono, con il supporto delle autonomie territoriali e di altri soggetti pubblici, attività di produzione teatrale (di prosa), prevalentemente nell’ambito della regione di appartenenza, costruendo forme di presidio culturale nei territori di riferimento, con capacità di interazione con il sistema nazionale. Essi - al pari dei teatri nazionali, in esito all'attività istruttoria condotta sulla documentazione presentata per il triennio 2025-2027, comprensiva del progetto triennale e del programma annuale 2025, e sulla base delle valutazioni tecniche espresse dalla Commissione Consultiva per il Teatro - risultano i seguenti: Ente Teatrale Regionale Teatro Stabile d'Abruzzo; Fondazione Teatro di Napoli Teatro Nazionale del Mediterraneo Nuova Commedia; Fondazione Teatro Due; Teatro Stabile del Friuli Venezia Giulia; Fondazione Luzzati - Teatro della Tosse - Organizzazione non lucrativa di utilità sociale; Centro Teatrale Bresciano; Società Cooperativa Teatro dell'Elfo Impresa Sociale; Teatro Franco Parenti S.r.l. - Impresa sociale; Ministero della cultura Teatro - Società Consortile a Responsabilità Limitata; Fondazione Teatro Piemonte Europa; Teatri di Bari - Società Cooperativa; Teatro di Sardegna - Centro di Iniziativa Teatrale - Società Cooperativa a r.l.; Ente Teatro di Rilevante Interesse Culturale Stabile della Città di Catania; Teatro Biondo Stabile di Palermo; Teatro Metastasio di Prato; Teatro Stabile dell'Umbria. A questi si aggiungono, quali prime istanze triennali: United Artists Srl di Roma; Tieffe Teatro Milano Società Cooperativa Impresa Sociale; Fondazione Teatro della Toscana di Firenze.
Per ulteriori approfondimenti si consulti il tema web pubblicato sul portale della documentazione della Camera dei deputati.
Articolo 13, comma 2
(Riparto della quota del Fondo nazionale per lo spettacolo dal vivo destinata alle Fondazioni lirico-sinfoniche)
L’articolo 13, comma 2, con riferimento ai criteri di riparto della quota del Fondo nazionale per lo spettacolo dal vivo destinata alle fondazioni lirico-sinfoniche, sopprime il riferimento all’importo di 192 milioni di euro e aggiorna i riferimenti temporali sostituendo l’anno 2025 con l’anno 2026 e il triennio 2022-2024 con il triennio 2023-2025.
L’articolo 13, comma 2, interviene sull'articolo 1, comma 607, primo periodo, della legge 30 dicembre 2024, n. 207, concernente i criteri di riparto della quota residua del Fondo nazionale per lo spettacolo dal vivo destinata alle fondazioni lirico-sinfoniche.
Nel testo previgente, la disposizione prevedeva che, fermo restando quanto previsto dal precedente comma 606 e nelle more della revisione della normativa di settore, la quota del Fondo nazionale per lo spettacolo dal vivo per le fondazioni lirico-sinfoniche, pari a 192 milioni di euro, fosse destinata nell’anno 2025, a tutte le fondazioni lirico-sinfoniche per la realizzazione delle attività istituzionali in considerazione della media delle percentuali individuate a valere sul Fondo nazionale per lo spettacolo dal vivo per il triennio 2022-2024.
La norma proseguiva, inoltre, affermando che le fondazioni lirico-sinfoniche, entro il 30 giugno 2025, inviano al Ministero della cultura una relazione sull’attività svolta nell’anno 2024.
La disposizione in commento modifica il primo periodo del citato comma 607, sopprimendo il riferimento all’importo di 192 milioni di euro (derivanti dallo stanziamento previsto per il 2025) e aggiornando i riferimenti temporali mediante la sostituzione dell’anno 2025 con l’anno 2026 e del triennio 2022-2024 con il triennio 2023-2025.
Pertanto, per effetto della novella, la quota del Fondo nazionale per lo spettacolo dal vivo per le fondazioni lirico-sinfoniche, è destinata per l’anno 2026, a tutte le fondazioni lirico-sinfoniche per la realizzazione delle attività istituzionali sulla base della media delle percentuali riferite al triennio 2023-2025.
Resta fermo quanto previsto in ordine alla trasmissione della relazione annuale.
Per un approfondimento sulla disciplina della Fondazioni lirico-sinfoniche si rimanda alla lettura del tema web pubblicato sul portale della Camera dei deputati e alla scheda di lettura dell’articolo 13, commi 1 e 4 del provvedimento in esame.
Sotto lo specifico profilo del finanziamento, si segnala che le fondazioni lirico-sinfoniche partecipano al riparto del Fondo nazionale per lo spettacolo del vivo (FNSV).
Si tenga presente, però, che l'articolo 183, comma 4, del decreto-legge n. 34 del 2020, ha stabilito che la quota del fondo loro destinata per gli anni dal 2020 al 2024 sia ripartita sulla base della media delle percentuali stabilite per il triennio 2017-2019, in deroga ai criteri generali e alle percentuali di ripartizione previsti dai decreti ministeriali.
Tale meccanismo di ripartizione è stato confermato anche per il 2025, dall’articolo 1, comma 607, della legge n. 207 del 2024 (legge di bilancio per il 2025), qui novellato, “fermo restando quanto previsto dal comma 606, nelle more della revisione della normativa di settore”.
Quanto al contenuto dell’articolo 1, comma 606, della medesima legge di bilancio per il 2025, esso ha previsto inoltre, a decorrere dal 2025, e dunque a regime, che una quota fissa, pari a 7.250.000 di euro, della componente del FNSV spettante alle fondazioni lirico-sinfoniche sia ripartita tramite il meccanismo che si è applicato, per la totalità di tale componente, dal 2020 al 2025, riservando al contempo la somma di 750.000 euro annui, sempre a carico della quota del FNSV destinata alle fondazioni lirico-sinfoniche, in favore della Fondazione Petruzzelli e Teatri di Bari (cui tale cifra era stata assicurata, in via straordinaria per il 2024, dall’articolo 4, comma 4, del decreto-legge n. 89 del 2024). Alla presenza di tale quota vincolata si deve la presenza della parola “residua” in relazione alla quota del Fondo nazionale per lo spettacolo dal vivo destinata alle fondazioni lirico-sinfoniche.
Quanto alla “revisione della normativa di settore”, il predetto comma 607 fa presumibilmente riferimento al percorso di attuazione della legge delega n. 106 del 2022, che coinvolge anche il “coordinamento e il riordino delle disposizioni legislative e regolamentari vigenti in materia di attività, organizzazione e gestione delle fondazioni lirico-sinfoniche”.
Le relazioni illustrativa e tecnica spiegano le ragioni che hanno reso necessaria la modifica normativa in commento, che consistono nella necessità di consentire alle Fondazioni lirico sinfoniche di programmare in maniera sostenibile la propria attività istituzionale. La proroga in oggetto, in particolare, “si è resa necessaria in attesa di una riforma organica della normativa di riferimento che finora non è ancora stata attuata, mettendo le fondazioni al rischio di un ritorno a criteri di assegnazione fondati su parametri risalenti al 2014, non più sostenibili da un punto di vista economico e finanziario”.
Articolo 13, commi 3 e 4
(Operatività della CONSAP nella gestione delle garanzie pubbliche in favore di imprese danneggiate da eventi sismici)
Il comma 3 interviene sull’articolo 1, comma 763, della legge n. 197 del 2022, disponendo la proroga al 31 dicembre 2026 dell’operatività della Concessionaria Servizi Assicurativi Pubblici (CONSAP) S.p.A. nella gestione delle garanzie rilasciate dallo Stato sui finanziamenti in favore di imprese danneggiate dagli eventi sismici del 2012 e del 2016.
Il comma 4 quantifica gli oneri derivanti dalla proroga in oggetto e stabilisce che la copertura avvenga secondo le modalità previste dall’articolo 18 del presente decreto-legge.
Le disposizioni introdotte dall’articolo 1, commi 762 e 763, della legge n. 197 del 2022 (legge di bilancio per il 2023) autorizzano la CONSAP S.p.A. a operare per conto del Ministero dell’economia e delle finanze per la gestione delle garanzie rilasciate dallo Stato sui finanziamenti in favore di imprese danneggiati dagli eventi sismici del 2012 e del 2016 che hanno interessato, rispettivamente, le province di Bologna, Modena, Ferrara, Mantova, Reggio Emilia e Rovigo e le regioni Abruzzo, Lazio, Marche e Umbria. Tale attività è espletata da CONSAP nel rispetto dei termini e delle condizioni previsti da apposito disciplinare. Si prevede l’apertura di un conto dedicato presso la tesoreria centrale. Inoltre, è autorizzata una spesa pari a 500.000 euro annui per il triennio 2023-2025 per lo svolgimento delle attività suddette. Il disciplinare attuativo, stipulato il 7 agosto 2023 tra MEF e CONSAP, è giunto a scadenza il 31 dicembre 2025.
La disposizione in esame consente la prosecuzione, per un ulteriore anno, dell’attività istruttoria svolta da CONSAP sulle richieste di escussione delle garanzie presentate dalle banche finanziatrici, relative a prestiti concessi a imprese colpite da eventi calamitosi del 2012 e del 2016. Tale proroga è finalizzata, come evidenziato dalla relazione illustrativa, a permettere il rinnovo del rapporto contrattuale fino al 31 dicembre 2026, evitando interruzioni nelle attività di gestione e liquidazione delle numerose istanze pendenti.
Il comma 4 provvede alla quantificazione degli oneri derivanti dal comma 3 in esame, pari a 500.000 euro per l’anno 2026, disponendo che alla relativa copertura si provveda ai sensi dell’articolo 18.
L’articolo 1, comma 762, della legge di bilancio per il 2023 stabilisce che, per la gestione delle garanzie rilasciate dallo Stato:
- sui finanziamenti concessi ai titolari di reddito di impresa colpiti dal sisma del 20 e del 29 maggio 2012 ai sensi delle disposizioni di cui all'articolo 11, comma 7, del decreto-legge n. 174 del 2012, convertito, con modificazioni, dalla legge n. 213 del 2012,
- sui finanziamenti agevolati destinati ad interventi di riparazione, ripristino o ricostruzione di immobili di edilizia abitativa e ad uso produttivo, nonché al risarcimento dei danni subiti dai beni mobili strumentali all'attività ed alla ricostituzione delle scorte danneggiate e alla delocalizzazione temporanea delle attività danneggiate dal sisma al fine di garantirne la continuità produttiva, e dei danni subiti da prodotti in corso di maturazione ovvero di stoccaggio relativo alla protezione delle indicazioni geografiche e delle denominazioni d'origine dei prodotti agricoli e alimentari nei territori colpiti dal sisma del 20 e 29 maggio 2012 ai sensi dell'articolo 3-bis, comma 1, del decreto-legge n. 95 del 2012, convertito, con modificazioni, dalla legge n. 135 del 2012,
- sui finanziamenti ai titolari di reddito di impresa e di reddito di lavoro autonomo, nonché gli esercenti attività agricole, operanti nei territori colpiti dagli eventi sismici a far data dal 24 agosto 2016 (Abruzzo, Lazio, Marche e Umbria) di cui all'articolo 11, commi 3 e 4, del decreto-legge n. 8 del 2017, convertito, con modificazioni, dalla legge n. 45 del 2017,
- sui finanziamenti per la riparazione dei danni e la ripresa dell'attività produttiva nei territori colpiti dagli eventi sismici a far data dal 24 agosto 2016 (Abruzzo, Lazio, Marche e Umbria) di cui all'articolo 5, comma 4, del decreto-legge n. 189 del 2016, convertito, con modificazioni, dalla legge n. 229 del 2016,
- sui finanziamenti per la ricostruzione privata per fronteggiare i gravi danni economici subiti dalle popolazioni dell’Emilia e del Centro Italia, a seguito degli eventi sismici del 2012 e del 2016, di cui all'articolo 1, comma 437, della legge n. 213 del 2023 (legge di bilancio per il 2024),
la Concessionaria servizi assicurativi pubblici (CONSAP) Spa è autorizzata ad operare per conto del MEF, in conformità a quanto previsto dall'articolo 19, comma 5, del decreto-legge n. 78 del 2009 (convertito dalla legge n. 102 del 2009), e nel rispetto dei termini e delle condizioni previsti da apposito disciplinare stipulato con il medesimo Ministero. A tale fine è autorizzata l'apertura di un apposito conto corrente di tesoreria centrale intestato alla CONSAP Spa.
Si rammenta che ai sensi del citato articolo 19, comma 5, del decreto-legge n. 78 del 2009, le amministrazioni dello Stato, cui sono attribuiti per legge fondi o interventi pubblici, possono affidarne direttamente la gestione, nel rispetto dei principi comunitari e nazionali conferenti, a società a capitale interamente pubblico su cui le predette amministrazioni esercitano un controllo analogo a quello esercitato su propri servizi e che svolgono la propria attività quasi esclusivamente nei confronti dell'amministrazione dello Stato. Gli oneri di gestione e le spese di funzionamento degli interventi relativi ai fondi sono a carico delle risorse finanziarie dei fondi stessi.
Il comma 763 del medesimo articolo 1 della legge di bilancio per il 2023 autorizza la spesa di 500.000 euro per ciascuno degli anni dal 2023 al 2025 per le attività connesse al disciplinare di cui al comma 762.
Articolo 14, commi 1 e 2
(Misura del tasso di interesse di differimento e di dilazione per il versamento rateale dei debiti contributivi previdenziali)
Il comma 1 dell’articolo 14 riduce la misura del tasso di interesse di differimento e di dilazione per il versamento rateale dei debiti per i contributi e accessori di legge dovuti dai datori di lavoro agli enti gestori di forme di previdenza e assistenza obbligatoria; l’intervento concerne specificamente la maggiorazione, che viene ridotta da 6 a 2 punti percentuali, del valore di base dell’interesse; resta fermo che tale valore di base è pari a quello del tasso di interesse sulle operazioni di rifinanziamento principali dell’Eurosistema (ex tasso ufficiale di riferimento), il quale è attualmente pari a 2,15 punti percentuali[3]. Il successivo comma 2 valuta in 4 milioni di euro per l’anno 2026, 12,2 milioni per l’anno 2027 e 16,2 milioni annui a decorrere dal 2028 l’onere derivante dalla suddetta riduzione e rinvia alle disposizioni di cui al successivo articolo 18 per la copertura finanziaria dell’onere così valutato.
La riduzione di cui al suddetto comma 1 si applica a decorrere dal 28 marzo 2026 (data di entrata in vigore del presente decreto); di conseguenza, in conformità alla prassi interpretativa in materia e come specificato dall’INPS nella circolare n. 39 del 2 aprile 2026, sono esclusi dalla riduzione i piani di ammortamento già emessi e notificati al debitore[4].
Riguardo alla disciplina delle forme di rateizzazione dei debiti per contributi, premi e accessori dovuti agli enti gestori di forme di previdenza e assistenza obbligatoria, cfr. la scheda, presente nel dossier dell’ottobre 2024 n. 188/2 nella numerazione del Servizio Studi del Senato e n. 214/2-serie Progetti di legge nella numerazione del Servizio Studi della Camera dei deputati, relativa all’articolo 23 della L. 13 dicembre 2024, n. 203[5], nonché il D.M. 24 ottobre 2025 (“Dilazione del pagamento dei debiti contributivi”).
Articolo 14, commi 3 e 4
(Uffici di amministrazioni pubbliche italiane in Tunisia)
Il comma 3 autorizza le rappresentanze diplomatico-consolari e le altre strutture pubbliche italiane in Tunisia ad assumere personale per le attività di vigilanza, pulizia e manutenzione degli immobili, con contratto esclusivamente locale, senza applicare la disciplina degli impiegati a contratto assunti dalle rappresentanze diplomatiche e derogando alle norme sull’ottenimento della cittadinanza per servizio allo Stato.
Il comma 4 pone la copertura degli oneri del provvedimento, che sono quantificati in 258.150 euro per il 2026 e poi in misura crescente negli anni successivi, fino alla somma di 561.089 a decorrere dal 2036.
La previsione – come riporta la relazione illustrativa - è volto a far fronte all’entrata in vigore, in Tunisia, di una nuova normativa che vieta la stipula di contratti di appalto con imprese per la fornitura di servizi caratterizzati in via prevalente dall’apporto di lavoro. Di conseguenza gli uffici diplomatico-consolari e tutte le strutture pubbliche notificate come tali nei confronti delle autorità locali (quindi, Agenzia italiana per la cooperazione allo sviluppo, ICE-Agenzia per la promozione all’estero e l’internazionalizzazione delle imprese italiane, Ufficio dell’addetto militare) non possono più stipulare contratti con imprese esterne per la fornitura di servizi come vigilanza, pulizia, giardinaggio e manutenzione degli immobili, ma sono obbligati ad assumere direttamente, con contratti di lavoro subordinato di diritto locale, i singoli addetti. A tale disciplina devono ovviamente adeguarsi tutti i Paesi che hanno in Tunisia uffici diplomatici o consolari.
Per la natura delle mansioni svolte (sorveglianza, pulizia e mantenimento etc.), la norma in esame esclude che a tale personale possa applicarsi la disciplina degli impiegati a contratto assunti dalle rappresentanze diplomatiche, dagli uffici consolari e dagli istituti di cultura, di cui al decreto del Presidente della Repubblica 5 gennaio 1967, n.18.
Trattandosi di personale che svolge funzioni non caratterizzate da specifici vincoli con l’Italia, la norma in esame esclude anche la relativa attività lavorativa sia valutata ai fini dell’ottenimento della concessione della cittadinanza per servizio allo Stato, ai sensi dell’articolo 9, comma 1, lettera c), della legge n. 91/1992.
Per i maggiori costi derivanti dall’assunzione del personale in questione è autorizzata una spesa di euro 258.150 per l’anno 2026, di euro 361.410 per l’anno 2027, di euro 379.481 per l’anno 2028, di euro 398.412 per l’anno 2029, di euro 419.064 per l’anno 2030, di euro 438.855 per l’anno 2031, di euro 461.228 per l’anno 2032, di euro 484.462 per l’anno 2033, di euro 508.556 per l’anno 2034, di euro 534.371 per l’anno 2035 e di euro 561.089 a decorrere dall’anno 2036.
La copertura di tali oneri è disposta dal comma 4, mediante corrispondente riduzione dello stanziamento del fondo speciale di parte corrente iscritto, ai fini del bilancio triennale 2026-2028, nell’ambito del programma “Fondi di riserva e speciali” della missione “Fondi da ripartire” dello stato di previsione del Ministero dell’economia e delle finanze per l’anno 2026, utilizzando parzialmente l’accantonamento relativo al Ministero degli affari esteri e della cooperazione internazionale.
Articolo 15
(Disposizioni in materia di educazione finanziaria)
L’articolo 15 modifica alcune disposizioni in materia di educazione finanziaria. In particolare, oltre ad alcune precisazioni in merito ai principi ai quali si deve attenere il Ministro dell’economia e delle finanze nella predisposizione della Strategia nazionale per l'educazione finanziaria, assicurativa e previdenziale, l’articolo in commento aumenta da 11 a 12 i membri del Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria, prevedendo che tra i componenti sia presente un soggetto designato dal Corpo della Guardia di finanza. Si prevede altresì che il citato Comitato possa avvalersi di consulenti o esperti nella materia esterni all’amministrazione dei quali sono determinati i compensi, e che sia consentito, per il Presidente del Comitato o un soggetto delegato, anche il rimborso di spese per la partecipazione a eventi nazionali e internazionali, strettamente connessi all'espletamento delle funzioni istituzionali. Tali ultimi interventi non comportano maggiori oneri in quanto sono espressamente ricompresi nei limiti di spesa previsti dalla legislazione vigente.
Il presente articolo modifica in particolare l’articolo 24-bis del decreto-legge n. 237 del 2016 che contiene le disposizioni generali concernenti l'educazione finanziaria, assicurativa e previdenziale, e che è già stato oggetto di modifiche nel corso della presente legislatura (a tal proposito si veda il box infra).
In particolare, con la modifica introdotta dal comma 1, lettera a), del presente articolo al comma 1 dell’articolo 24-bis, si prevede che tra gli obiettivi del medesimo articolo 24-bis sia inserito anche il miglioramento della qualità delle azioni dei soggetti pubblici e privati in tema di educazione finanziaria, assicurativa e previdenziale.
Nel testo vigente il comma 1 precisa che l’articolo 24-bis contiene misure ed interventi intesi a sviluppare l'educazione finanziaria, assicurativa e previdenziale e che le relative disposizioni assicurano l'efficacia, l'efficienza e la sistematicità delle azioni dei soggetti pubblici e privati in tema di educazione finanziaria, assicurativa e previdenziale.
La lettera b), modificando il comma 3 del citato articolo 24-bis, stabilisce che tra i principi per la predisposizione della "Strategia nazionale per l’educazione finanziaria, assicurativa e previdenziale", si preveda che la stessa Strategia, in merito agli interventi ivi contenuti, garantisca, attraverso standard qualitativi adeguati alla complessità dei contenuti diffusi, la corretta sinergia tra soggetti presenti nonché la loro indipendenza e terzietà, nonché la continuità nel tempo degli interventi.
Nel testo vigente si dispone invece che debba essere garantito che gli interventi contenuti nella strategia, siano continui nel tempo, promuovendo lo scambio di informazioni tra i soggetti e la diffusione delle relative esperienze, competenze e buone pratiche.
Resta fermo, non essendo oggetto di modifica da parte delle norme in commento, che la Strategia debba definire le modalità con cui le iniziative di educazione finanziaria, assicurativa e previdenziale possano entrare in sinergia e collegarsi con le attività proprie del sistema nazionale dell’istruzione.
La lettera c), modificando il comma 7 dell’articolo 24-bis, estende, a fini di coordinamento, la deroga al divieto di nuovi oneri a carico della finanza pubblica, attualmente limitata alla corresponsione ai componenti del Comitato dei rimborsi delle spese di viaggio e di alloggio, sostenute per la partecipazione alle riunioni periodiche del medesimo comitato, alle nuove previsioni del comma 8-bis, introdotto all’articolo 24-bis dal comma 1, lettera e), del presente articolo (su cui vedi infra).
La lettera d) modifica il comma 8 dell’articolo 24-bis, relativo alla composizione del Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria, al fine di incrementarne i componenti di una unità (da 11 a 12) e di ricomprendervi un membro designato dal Corpo della Guardia di finanza.
Le lettere e) ed f) individuano due ulteriori tipologie di spesa da considerare escluse dal divieto di maggiori oneri, previsto dal citato comma 7, che, come detto supra, è stato conseguentemente modificato dalla lettera c) della presente disposizione. In particolare:
§ la lettera e), introduce il nuovo comma 8-bis all’articolo 24-bis che consente al Comitato nazionale per l’educazione economica e finanziaria di avvalersi di un contingente di consulenti o esperti nella materia, per lo svolgimento dei compiti previsti dal presente articolo.
Tali soggetti, nominati ai sensi dell'articolo 7, comma 6, del decreto legislativo 30 marzo 2001, n. 165, sono scelti anche tra soggetti estranei alla pubblica amministrazione e ad essi è riconosciuto un compenso massimo annuo di euro 30.000 al lordo dei contributi previdenziali e degli oneri fiscali a carico dell'amministrazione, nel limite di spesa di euro 180.000 annui;
Il comma 6 dell’articolo 7 del decreto legislativo n. 165 del 2001, consente alle pubbliche amministrazioni, per specifiche esigenze cui non possono far fronte con personale in servizio, di conferire esclusivamente incarichi individuali, con contratti di lavoro autonomo, ad esperti di particolare e comprovata specializzazione anche universitaria, in presenza di specifici presupposti di legittimità.
§ la lettera f) introduce un nuovo periodo al comma 9 al fine di ricomprendere nelle spese per le quali non si applica il divieto di oneri a carico della finanza pubblica, la corresponsione al direttore del Comitato o ad altro membro da questi delegato dei rimborsi delle spese effettivamente documentate per la partecipazione a convegni, riunioni o iniziative, nazionali e internazionali, strettamente connessi all'espletamento delle funzioni istituzionali.
Le somme di cui alle lettere e) ed f) sono in ogni caso riconosciute entro il limite di spesa, previsto dal comma 11 del medesimo articolo 24-bis, attualmente pari a un milione di euro annui.
Ne consegue che dalla disposizione in oggetto non derivano nuovi oneri per la finanza pubblica.

Nel corso della XIX legislatura, attraverso la legge n. 21 del 2024, sono state introdotte alcune disposizioni in materia di educazione finanziaria.
In particolare è stato previsto che nell'ambito dell'insegnamento dell'educazione civica nella scuola sia inserito il riferimento all'insegnamento dell'educazione finanziaria e alle disposizioni generali concernenti l'educazione finanziaria. Inoltre si è introdotto il riconoscimento di un vero e proprio diritto al risparmio, all'investimento, all’educazione finanziaria, assicurativa e alla pianificazione previdenziale, anche con riferimento all'utilizzo delle nuove tecnologie digitali di gestione del denaro e alle nuove forme di economia e finanza sostenibile, e alla cultura d’impresa (modifica all'articolo 1, comma 1, della legge n. 92 del 2019, concernente l’insegnamento dell'educazione civica).
Inoltre è stato modificato l'articolo 24-bis del decreto-legge n. 237 del 2016, su cui interviene anche l’articolo in commento, prevedendo che il Ministero dell'istruzione e del merito, sentito il Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria, istituito ai sensi del comma 6 del medesimo articolo 24-bis del decreto-legge n. 237 del 2016, sottoscrive appositi accordi con la Banca d'Italia, la Commissione nazionale per le società e la borsa, l'Istituto per la Vigilanza sulle assicurazioni e la Commissione di vigilanza sui fondi pensione al fine di promuovere la cultura dell'educazione finanziaria, assicurativa e previdenziale, nel rispetto dell'autonomia scolastica e nei limiti delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente.
L'articolo 24-bis del citato decreto-legge n. 237 del 2016 è volto ad assicurare l'efficacia, l'efficienza e la sistematicità delle azioni dei soggetti pubblici e privati riconoscendo l'importanza dell'educazione finanziaria quale strumento per la tutela del consumatore e promuovendo un utilizzo più consapevole degli strumenti e dei servizi finanziari presenti sul mercato.
La disposizione definisce il concetto di educazione finanziaria, assicurativa e previdenziale come il processo attraverso il quale le persone migliorano la loro comprensione degli strumenti e dei prodotti finanziari, ivi compresi quelli di natura assicurativa e previdenziale e sviluppano le competenze necessarie ad acquisire una maggiore consapevolezza dei rischi e delle opportunità finanziarie.
Si affida al Ministero dell'economia e delle finanze, d'intesa con il Ministero dell'istruzione dell'università e della ricerca, il compito di adottare, nell'ambito delle risorse disponibili a legislazione vigente, un programma per una Strategia nazionale per l'educazione finanziaria, assicurativa e previdenziale, individuando i principi ispiratori della stessa, su cui si esprimono le Commissioni parlamentari. Si prevede la trasmissione annuale (entro il 31 luglio) alle Camere, da parte del Governo, di una relazione sullo stato di attuazione della Strategia nazionale per l'educazione finanziaria, assicurativa e previdenziale.
Con riferimento a tale strategia, l’articolo 25 della legge n. 21 del 2024 ha previsto che il Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria approvi con propria delibera, il piano triennale di attività, in coerenza con il programma per una Strategia nazionale per l'educazione finanziaria, assicurativa e previdenziale, sopra ricordato.
Il Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria, ha il compito di promuovere e programmare iniziative di sensibilizzazione in tema di educazione finanziaria, assicurativa e previdenziale prevedendone composizione, durata e modalità di nomina. Il Comitato individua obiettivi misurabili, programmi e azioni da porre in essere, valorizzando le esperienze, le competenze e le iniziative maturate dai soggetti attivi sul territorio nazionale e favorendo la collaborazione tra i soggetti pubblici e privati.
Sul portale del Comitato sono riportate le iniziative e le attività poste in essere in materia di educazione finanziaria.
Articolo 16
(Disposizioni per garantire la continuità nell’anno 2026 del servizio di emissione della Carta europea della disabilità)
Lo stanziamento di cui al presente articolo 16 è disposto nelle more dell’adozione del decreto legislativo previsto dalla suddetta disciplina di delega. Si ricorda che la citata direttiva prevede il recepimento delle proprie disposizioni, da parte degli Stati membri, entro il 5 giugno 2027, con decorrenza dell’applicazione delle norme così adottate dal 5 giugno 2028.
Riguardo sia alla direttiva sia alla suddetta disciplina di delega, si rinvia alla scheda concernente il citato articolo 17, contenuta nel dossier del 29 maggio 2025 n. 372/3 nella numerazione del Servizio Studi del Senato e n. 360/3 nella numerazione del Servizio Studi della Camera dei deputati.
Si ricorda altresì che i termini temporali del 5 giugno 2027 e 5 giugno 2028 (relativi, come detto, all’ordinamento dei singoli Stati membri) sono posti anche dalla direttiva (UE) 2024/2842 del Parlamento europeo e del Consiglio, del 23 ottobre 2024, che estende l’ambito di applicazione della suddetta direttiva (UE) 2024/2841 ai cittadini di paesi terzi che soggiornano regolarmente in uno Stato membro. La disciplina di delega al Governo per il recepimento della direttiva (UE) 2024/2842 è posta dall’articolo 1 e dall’allegato A, numero 3), della L. 17 marzo 2026, n. 36.
Nell’attuale ordinamento nazionale, la Carta europea della disabilità è prevista dall'articolo 1, comma 563, della L. 30 dicembre 2018, n. 145, e successive modificazioni, e dal D.P.C.M. attuativo del 6 novembre 2020. Tale Carta è intesa ad agevolare l’accesso a benefìci, supporti ed opportunità utili alla promozione dei diritti delle persone con disabilità (con possibili agevolazioni anche in altri Paesi che riconoscano la Carta). Il suddetto D.P.C.M. del 6 novembre 2020 ha definito i criteri per il rilascio della Carta nonché le modalità per l’individuazione degli aventi diritto e per la realizzazione e la distribuzione della stessa a cura dell’INPS.
Articolo 17
(Disposizioni in materia di contributo unificato per gli Enti patrocinati dall’Avvocatura dello Stato)
L’articolo 17 autorizza la spesa di 500.000 euro annui in favore dell’Avvocatura dello Stato, per il pagamento delle spese degli atti processuali, compreso il contributo unificato, per conto delle parti dalla stessa patrocinate.
Più nel dettaglio il comma 1 autorizza, a decorrere dall’anno 2026, una spesa pari a 500.000 euro annui in favore dell’Avvocatura dello Stato, al fine di sostenere le spese degli atti processuali, ivi incluso il contributo unificato, per conto delle parti dalla stessa patrocinate. La finalità esplicitamente indicata è quella di garantire il rispetto delle tempistiche processuali, evitando ritardi connessi al mancato o tardivo versamento delle spese di giustizia.
L’Avvocatura dello Stato rappresenta e difende in giudizio gli organi costituzionali, gli organi giudiziari (Cassazione, Corti di Appello, ecc.) e tutte le amministrazioni dello Stato, in modo esclusivo ed obbligatorio (c.d. patrocinio obbligatorio), e le Regioni a statuto speciale ex art. 1 del R.D. 30 ottobre 1933, n. 1611, nonché varie amministrazioni pubbliche non statali ed enti sovvenzionati (c.d. patrocinio autorizzato), sottoposti a tutela od anche solo a vigilanza dello Stato, tra i quali, in primo luogo, diverse Regioni a statuto ordinario (c.d. patrocinio speciale delle Regioni a statuto ordinario), ex art. 107 del D.P.R. n. 616/1977; l’Avvocatura rappresenta e difende, poi, alcuni organismi internazionali (ad esempio, la Commissione UE, la BEI Banca Europea per gli Investimenti, la N.A.T.O. e la F.A.O.); è prevista, altresì, la possibilità per l’Avvocatura di assumere la rappresentanza e difesa dei pubblici impiegati “nei giudizi civili e penali che li interessano per fatti e cause di servizio, qualora le amministrazioni o gli enti ne facciano richiesta e l’Avvocato Generale dello Stato ne riconosca la opportunità” (art. 44 R.D. n. 1611/1933 cit.). In virtù di quanto previsto dall’art. 48 del R.D. n. 1611/1933, l’Avvocatura dello Stato rappresenta e difende anche amministrazioni estere, quale, ad esempio, il consolato di uno stato straniero od anche uno Stato straniero (il Senegal, ex D.P.R. 19-7-1996).
Particolare rilievo assume la difesa dell’Avvocatura dello Stato a favore delle Regioni e degli enti regionale (l’ente parco nazionale di Veio e tutti gli altri enti parco nazionale), alla luce della legge di modifica del titolo V della Costituzione.
L’Avvocatura dello Stato inoltre difende le c.d autorità indipendenti (Autorità garante per la concorrenza e il mercato, Autorità per le garanzie nelle comunicazioni, Autorità per i servizi di pubblica utilità per l’energia elettrica ed il gas e per le telecomunicazioni, CONSOB – Commissione nazionale per società e la borsa, Garante per la radiodiffusione e per l’editoria, Garante protezione dati personali, Commissione di garanzia per l’attuazione della Legge 12-6-1990, n. 146 sul diritto di sciopero nei servizi pubblici essenziali, ecc.), alcune società per azioni a partecipazione pubblica (come, ad esempio, l’ANAS ed il CONI) e diversi altri soggetti privati (ad esempio le fondazioni liricosinfoniche).
Il comma 2 provvede alla quantificazione degli oneri derivanti dalla disposizione (pari a 500.000 euro annui a decorrere dal 2026) e rinvia, per la relativa copertura finanziaria, all’articolo 18 del provvedimento.
Articolo 18
(Disposizioni finanziarie)
L’articolo 18 incrementa la dotazione del Fondo per interventi strutturali di politica economica (FISPE) (comma 1), reca la quantificazione degli oneri derivanti dal comma 1 del medesimo articolo e dagli articoli 3, comma 2, 4, comma 1, 6, comma 1, 7, comma 1, 8, comma 1, 9, comma 1, 11, comma 1, 13, commi 1 e 3, 14, comma 1 e indica le fonti di copertura finanziaria (comma 2) e introduce una clausola di invarianza finanziaria in relazione alle altre disposizioni (comma 3).
In particolare, il comma 1 dispone l’incremento del FISPE, di cui all’articolo 10, comma 5, del decreto-legge n. 282 del 2004, convertito in legge n. 307 del 2004, per 27 milioni di euro per l’anno 2035.
Il Fondo per interventi strutturali di politica economica (FISPE) è stato istituito dal citato articolo 10, comma 5, del decreto-legge n. 282 del 2004 nello stato di previsione del Ministero dell’economia e delle finanze al fine di agevolare il perseguimento degli obiettivi di finanza pubblica, anche mediante interventi volti alla riduzione della pressione fiscale.
Il comma 2 reca innanzitutto la quantificazione degli oneri derivanti dal comma 1 (incremento del FISPE) e dagli articoli 3, comma 2 (applicazione dell’Irap all’avviamento negativo), 4, comma 1 (esenzione temporanea dall’imposta sostitutiva a favore dei sistemi di garanzia dei depositanti), 6, comma 1 (posticipo dell’estensione dell’obbligo di pagamento della ritenuta sulle provvigioni), 7, comma 1 (ampliamento dell’applicabilità dell’iper-ammortamento), 8, comma 1 (misure fiscali in favore degli “esodati” del Piano transizione 5.0), 9, comma 1 (esenzione dalla ritenuta sui premi erogati agli atleti dilettanti), 11, comma 1 (ripristino della disciplina in materia di tassazione dei dividendi e delle plusvalenze su partecipazioni), 13, commi 1 (facoltà assunzionali di determinate amministrazioni pubbliche) e 3 (prosecuzione attività istruttori della CONSAP), 14, comma 1 (riduzione del tasso di interesse di differimento e di dilazione per il versamento rateale dei debiti dei datori di lavoro). Il comma distingue tra oneri valutati, cioè stimati, e oneri predeterminati.
In particolare, gli oneri valutati presentano questo profilo temporale:
- 93,88 milioni di euro per l’anno 2026,
- 171,5 milioni di euro per l’anno 2027,
- 270,2 milioni di euro per l’anno 2028,
- 359,1 milioni di euro per ciascuno degli anni 2029 e 2030,
- 329,2 milioni di euro per l’anno 2031,
- 233,6 milioni di euro per l’anno 2032,
- 106,8 milioni di euro per l’anno 2033,
- 67,2 milioni di euro per l’anno 2034 e
- 61,6 milioni di euro annui a decorrere dall’anno 2035,
mentre gli oneri predeterminati sono pari a:
- 540,25 milioni di euro per l’anno 2026,
- 2,75 milioni di euro per l’anno 2027,
- 0,5 milioni di euro per ciascuno degli anni dal 2028 al 2034,
- 27,5 milioni di euro per l’anno 2035 e
- 0,5 milioni di euro a decorrere dall’anno 2036.
Il comma 2 specifica quindi le fonti di copertura finanziaria, e in particolare:
a) quanto a 60,3 milioni di euro per l’anno 2026, 44,2 milioni di euro per l’anno 2027, 46,8 milioni di euro per l’anno 2028, 52,4 milioni di euro per l’anno 2029, 50,6 milioni di euro per ciascuno degli anni dal 2030 al 2034, 89,9 milioni di euro per l’anno 2035 e 50,6 milioni di euro annui a decorrere dall’anno 2036, mediante utilizzo di quota parte delle maggiori entrate derivanti dagli articoli 1, comma 1, 3, comma 2, 7, comma 1, 12, comma 1, e delle minori spese derivanti dall’articolo 7, comma 1;
b) quanto a 537 milioni di euro per l’anno 2026, mediante corrispondente riduzione del Fondo di cui all’articolo 1, comma 770, della legge di bilancio 2026 (legge n. 199 del 2025);
Il suddetto comma 770 dell’articolo 1 della legge di bilancio 2026 istituisce, per l’anno 2026, un Fondo presso il MEF al fine di innalzare il limite di spesa fissato per il credito di imposta riconosciuto alle aziende che effettuano investimenti in beni strumentali nuovi, funzionali alla trasformazione tecnologica e digitale delle imprese nell’ambito del sistema «Industria 4.0», limitatamente agli investimenti effettuati prima del 31 dicembre 2025. Tale limite, fissato inizialmente a 2,2 miliardi di euro, è incrementato di 1,3 miliardi di euro dal comma 770, per un totale di 3,5 miliardi di euro.

Industria 4.0 è un sistema di incentivi ideato per stimolare investimenti in beni strumentali nuovi, funzionali alla trasformazione tecnologica e digitale delle imprese.
Il credito d'imposta è riconosciuto nella misura del:
- 20% del costo, per la quota di investimenti fino a 2,5 milioni di euro,
- 10% del costo, per la quota di investimenti superiori a 2,5 milioni di euro e fino a 10 milioni di euro,
- 5% del costo, per la quota di investimenti superiori a 10 milioni di euro e fino al limite massimo di costi complessivamente ammissibili pari a 20 milioni di euro.
Per la quota superiore a 10 milioni di euro degli investimenti inclusi nel PNRR, diretti alla realizzazione di obiettivi di transizione ecologica, il credito d'imposta è riconosciuto nella misura del 5% del costo fino al limite massimo di costi complessivamente ammissibili pari a 50 milioni di euro.
c) quanto a 37 milioni di euro per l’anno 2026, 100,2 milioni di euro per l’anno 2027, 223,8 milioni di euro per l’anno 2028, 307,1 milioni di euro per l’anno 2029, 208,9 milioni di euro per l’anno 2030, 79 milioni di euro per l’anno 2031, 84,5 milioni di euro per l’anno 2032, 39,7 milioni di euro per l’anno 2033, mediante corrispondente riduzione del FISPE (la cui dotazione è stata incrementata dal comma 1 del presente articolo);
d) quanto a 30 milioni di euro per l’anno 2027, 100 milioni di euro per l’anno 2030, 200 milioni di euro per l’anno 2031, 99 milioni di euro per l’anno 2032, 17 milioni di euro per l’anno 2033, 17,1 milioni di euro per l’anno 2034 e 11,5 milioni di euro a decorrere dall’anno 2036, mediante corrispondente riduzione del Fondo di cui all’articolo 1, comma 200, della legge di stabilità 2015 (legge n. 190 del 2014).
Si tratta del Fondo per far fronte ad esigenze indifferibili che si manifestano nel corso della gestione istituito nello stato di previsione del Ministero dell'economia e delle finanze con la dotazione di 27 milioni di euro per l'anno 2015 e di 25 milioni di euro annui a decorrere dall'anno 2016. Il Fondo è ripartito annualmente con uno o più decreti del Presidente del Consiglio dei ministri su proposta del Ministro dell'economia e delle finanze. Il Ministro dell'economia e delle finanze è autorizzato ad apportare le occorrenti variazioni di bilancio.
Il comma 3 reca una clausola di invarianza finanziaria relativa a tutte le disposizioni non oggetto dei precedenti commi. Nello specifico, si precisa che, fermo restando quanto previsto ai commi 1 e 2, e agli articoli 2, 5, 10, 14, comma 3, 15 e 16, le amministrazioni interessate provvedono alle attività previste dal presente decreto mediante l’utilizzo delle risorse umane, strumentali e finanziarie disponibili a legislazione vigente e, comunque, senza nuovi e maggiori oneri a carico della finanza pubblica.
Articolo 19
(Entrata in vigore)
L’articolo 19 dispone che il decreto-legge in esame entri in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale.
Il decreto-legge è dunque vigente dal 28 marzo 2026.
Ai sensi dell'articolo 1 del disegno di legge di conversione del presente decreto, la legge di conversione (insieme con le eventuali modifiche apportate al decreto in sede di conversione) entra in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale.