Camera dei deputati - Legislatura - Dossier di documentazione (Versione per stampa)
|
| Autore: |
Servizio Studi - Dipartimento Attività Produttive |
| Titolo: |
Misure urgenti per assicurare la continuità produttiva ed occupazionale degli impianti ex ILVA |
| Serie: |
Progetti di legge Numero: 404/1 |
| Data: |
04/03/2025 |
| Organi della Camera: |
X Attività produttive, Assemblea |
Misure urgenti per assicurare la continuità produttiva ed occupazionale degli impianti dell'ex ILVA S.p.A., nonché per il riesame dell'autorizzazione integrata ambientale per gli impianti di interesse strategico nazionale
D.L. n. 3/2025 - A.S. n. 1359-A
Edizione provvisoria
4 marzo 2025
Servizio Studi
Ufficio ricerche nei settori attività produttive e agricoltura
 Tel. 06 6706-2451 - * studi1@senato.it – @SR_Studi
Dossier n. 429/1
Servizio Studi
Dipartimento Attività produttive
 Tel. 06 6760-3404- * st_attprod@camera.it – @CD_attProd
Progetti di legge n. 404/1
La documentazione dei Servizi e degli Uffici del Senato della Repubblica e della Camera dei deputati è destinata alle esigenze di documentazione interna per l'attività degli organi parlamentari e dei parlamentari. Si declina ogni responsabilità per la loro eventuale utilizzazione o riproduzione per fini non consentiti dalla legge. I contenuti originali possono essere riprodotti, nel rispetto della legge, a condizione che sia citata la fonte.
Articolo 1, comma 2, del disegno di legge di conversione
(Abrogazione e salvezza degli effetti
del decreto-legge n. 5 del 2025)
L’articolo 1, comma 2, del disegno di legge di conversione prevede l'abrogazione del decreto-legge 30 gennaio 2025, n. 5, con salvezza degli effetti.
Il comma, introdotto in sede referente, prevede l'abrogazione del decreto-legge 30 gennaio 2025, n. 5, recante “Misure urgenti per il riesame dell'autorizzazione integrata ambientale per gli impianti di interesse strategico”.
Dispone che rimangano validi gli atti e i provvedimenti adottati e siano fatti salvi gli effetti e i rapporti giuridici dispiegatisi in tempo di sua vigenza.
Al contempo, le modifiche introdotte in sede referente recano puntuali disposizioni aggiuntive al corpo del decreto-legge n. 3 del 2025 in esame, onde trasporre in esso e mantenere nell'ordinamento, del decreto-legge di cui si propone l'abrogazione, le corrispondenti disposizioni. In altri termini, il decreto-legge n. 5 risulta 'a perdere' ai fini della sua puntuale conversione, la quale è trasposta sul piano sostanziale in un unico procedimento altro, relativo alla conversione del decreto-legge n. 3.
Per quanto concerne il contenuto degli articoli del decreto-legge n. 5, si rinvia alle schede relative ai corrispondenti articoli da 1-bis a 1-quinquies.
Si ricorda che, in base all’art. 77, comma terzo, della Costituzione, i decreti-legge perdono efficacia sin dall’inizio, se non convertiti in legge entro sessanta giorni dalla loro pubblicazione. Le Camere possono tuttavia regolare on legge i rapporti giuridici sorti sulla base dei decreti non convertiti.
Decreti-legge abrogati da altro decreto-legge con salvezza di effetti (in ordine cronologico) nel corso della XIX legislatura
D.L. 20 ottobre 2022, n. 153. “Misure urgenti in materia di accise e IVA sui carburanti”.
Pubblicato nella G.U. 21 ottobre 2022, n. 247. Abrogato dall'art. 1, comma 2, L. 17 novembre 2022, n. 175[1], a decorrere dal 18 novembre 2022, con salvezza degli effetti.
D.L. 23 novembre 2022, n. 179. “Misure urgenti in materia di accise sui carburanti e di sostegno agli enti territoriali e ai territori delle Marche colpiti da eccezionali eventi meteorologici”
Pubblicato nella G.U. 23 novembre 2022, n. 274. Abrogato dall'art. 1, comma 2, L. 13 gennaio 2023, n. 6[2], a decorrere dal 18 gennaio 2023, con salvezza degli effetti.
D.L. 11 gennaio 2023, n. 4. “Disposizioni urgenti in materia di procedure di ripiano per il superamento del tetto di spesa per i dispositivi medici”.
Pubblicato nella G.U. 11 gennaio 2023, n. 8. Abrogato dall'art. 1, comma 2, L. 24 febbraio 2023, n. 14[3], a decorrere dal 28 febbraio 2023, con salvezza degli effetti.
D.L. 28 giugno 2023, n. 79. “Disposizioni urgenti a sostegno delle famiglie e delle imprese per l'acquisto di energia elettrica e gas naturale, nonché in materia di termini legislativi”.
Pubblicato nella G.U. 28 giugno 2023, n. 149. L’articolo 1 del decreto-legge è stato abrogato dall'art. 1, comma 2, L. 26 luglio 2023, n. 95[4], a decorrere dal 28 luglio 2023, con salvezza degli effetti. L’articolo 2 del decreto-legge medesimo è stato abrogato dall'art. 1, comma 2, L. 10 agosto 2023, n. 112[5], a decorrere dal 17 agosto 2023, con salvezza degli effetti.
D.L. 5 luglio 2023, n. 88. “Disposizioni urgenti per la ricostruzione nei territori colpiti dall'alluvione verificatasi a far data dal 1° maggio 2023”.
Pubblicato nella G.U. 5 luglio 2023, n. 155. Abrogato dall'art. 1, comma 2, L. 31 luglio 2023, n. 100[6], a decorrere dal 1° agosto 2023, con salvezza degli effetti.
D.L. 31 agosto 2023, n. 118. “Misure urgenti in materia di finanziamento di investimenti di interesse strategico”.
Pubblicato nella G.U. 31 agosto 2023, n. 203. Abrogato dall'art. 1, comma 2, L. 9 ottobre 2023, n. 136, a decorrere dal 10 ottobre 2023, con salvezza degli effetti.
D.L. 2 febbraio 2024, n. 9. “Disposizioni urgenti a tutela dell'indotto delle grandi imprese in stato di insolvenza ammesse alla procedura di amministrazione straordinaria”. Abrogato dall'art. 1, comma 2, L. 15 marzo 2024, n. 28, a decorrere dal 19 marzo 2024, con salvezza degli effetti.
D.L. 2 luglio 2024, n. 91. “Misure urgenti di prevenzione del rischio sismico connesso al fenomeno bradisismico nell'area dei Campi Flegrei e per interventi di protezione civile e di coesione”. Abrogato dall’art. 1, comma 2, L. 8 agosto 2024, n. 111, a decorrere dal 10 agosto 2024, con salvezza degli effetti.
D.L. 23 ottobre 2024, n. 158. “Disposizioni urgenti in materia di procedure per il riconoscimento della protezione internazionale”. Abrogato dall’art. 1, comma 2, L. 9 dicembre 2024, n. 187, a decorrere dall’11 dicembre 2024, con salvezza degli effetti.
D.L. 14 novembre 2024, n. 167. “Misure urgenti per la riapertura dei termini di adesione al concordato preventivo biennale e l'estensione di benefici per i lavoratori dipendenti, nonché disposizioni finanziarie urgenti per la gestione delle emergenze”. Abrogato dall’art. 1, comma 2, della legge 9 dicembre 2024, n. 189, a decorrere dal 13 dicembre 2024, con salvezza degli effetti.
DL 16 gennaio 2025, n. 1. “Misure urgenti in materia di riforma R. 1.3 «Riorganizzazione del sistema scolastico» della Missione 4 - Componente 1 del Piano nazionale di ripresa e resilienza”. Abrogato dall’art. 1, comma 2, dall’art. 1, comma 2, L. 28 febbraio 2025, n. 20, con salvezza degli effetti.
Si rammenta che nella XVIII legislatura sono decaduti 41 decreti-legge; il contenuto di questi decreti-legge è però confluito, con emendamenti approvati nel corso dell'iter parlamentare, in altri provvedimenti.
La prassi della confluenza di un decreto-legge in un altro provvedimento d’urgenza ha formato oggetto di attenzione, insieme con altri aspetti della decretazione d'urgenza, nella lettera del Presidente della Repubblica del 23 luglio 2021, indirizzata ai Presidenti delle Camere e del Consiglio dei Ministri.
Sul punto, peraltro, si è pronunciata anche la Corte costituzionale che, nell’ordinanza n. 30 del 2024, richiamando sue precedenti pronunce (in particolare le sentenze n. 22 del 2012, n. 58 del 2018 e n. 110 del 2023), ha definito, in un obiter dictum di indubbia rilevanza per l'attività parlamentare, siffatta tecnica normativa «tortuosa» e «frutto di un anomalo uso del peculiare procedimento di conversione del decreto-legge, che reca pregiudizio alla chiarezza delle leggi e all'intelligibilità dell'ordinamento, principi questi funzionali a garantire certezza nella concreta applicazione della legge».
Nel corso della medesima XVIII legislatura, nella seduta della Camera dei deputati del 20 gennaio 2021, nel corso dell'esame del disegno di legge A.C. 2835-A di conversione del decreto-legge n. 172 del 2020, è stato approvato l'ordine del giorno 9/2835-A/10 il quale impegna il Governo “ad operare per evitare la ‘confluenza’ tra diversi decreti-legge, limitando tale fenomeno a circostanze di assoluta eccezionalità da motivare adeguatamente nel corso dei lavori parlamentari”. Successivamente, nella seduta del 23 febbraio 2021 della Camera, nel corso dell'esame del disegno di legge A.C. 2845-A di conversione del decreto-legge n. 183 del 2020 (“proroga termini”) il Governo ha espresso parere favorevole all'ordine del giorno 9/2845-A/22. Tale ordine del giorno impegna il Governo “a porre in essere ogni iniziativa volta, in continuità di dialogo con il Parlamento, ad evitare, ove possibile, la confluenza dei decreti-legge, in linea anche con l'ordine del giorno 9/2835-A/10”.
Inoltre, si segnala che il Comitato per la legislazione della Camera dei deputati e il Comitato della legislazione del Senato hanno più volte raccomandato di evitare forme di confluenza tra decreti-legge contemporaneamente all'esame delle Camere per la loro conversione in legge, limitandola a circostanze di eccezionale gravità da motivare adeguatamente nel corso dell'esame parlamentare. A titolo di esempio, il Comitato per la legislazione del Senato, nella seduta del 19 novembre del 2024, in sede di esame del decreto-legge n. 158 del 2024, ha rilevato diversi profili problematici riscontrabili nella prassi della confluenza di un decreto-legge nel disegno di legge di conversione di un precedente decreto-legge. Sempre a titolo esemplificativo, il Comitato per la legislazione della Camera, nella seduta del 12 luglio 2023, nel parere approvato in occasione dell’esame del decreto-legge n. 79 del 2023, ha ribadito di aver “costantemente raccomandato di evitare forme di confluenze tra decreti-legge contemporaneamente all'esame delle Camere per la loro conversione in legge, limitandola a circostanze di eccezionale gravità da motivare adeguatamente nel corso dell'esame parlamentare”.
Nel corso dell’indagine conoscitiva sui profili critici della produzione normativa e proposte per il miglioramento della qualità della legislazione presso i Comitati della legislazione di Camera e Senato, il Ministro per i rapporti con il Parlamento, nell’audizione svolta il 23 gennaio 2025, ha rilevato che nel corso della XIX legislatura il Governo ha fatto ricorso alla pratica della “confluenza” dei decreti-legge “in alcune limitate circostanze (…) rispettando comunque il criterio dell’omogeneità di materia e soltanto nei casi in cui ciò sia stato attentamente ponderato e valutato come necessario al fine di consentire la conversione di tutti i decreti pendenti, nonché lo svolgimento di altre attività legislative di indirizzo e controllo previste nei calendari dei lavori”. Inoltre, ha rilevato il Ministro, risulterebbe che “le Presidenze delle Commissioni abbiano sempre fissato congrui termini per la presentazione dei subemendamenti, come è giusto che sia, certamente più ampi di quelli di volta in volta individuati per le ordinarie proposte emendative di iniziativa governativa”.
Articolo 1
(Misure finanziarie)
L’articolo 1 dispone che l’amministrazione straordinaria di ILVA s.p.a. può incrementare le risorse da trasferire all’amministrazione straordinaria della società Acciaierie d’Italia s.p.a., fino a 400 milioni di euro, a valere sulle risorse rivenienti dalla sottoscrizione delle obbligazioni emesse da ILVA in a.s. versate in apposito patrimonio destinato.
Nello specifico, l’articolo 1, composto di un unico comma, integra l’articolo 39 del D.L. n. 19/2024 (legge n. 56/2024), il quale, al fine di assicurare la continuità operativa degli stabilimenti industriali di interesse strategico nazionale e la tutela dell’ambiente, della salute e della sicurezza dei lavoratori addetti ai predetti stabilimenti, dispone che l’amministrazione straordinaria di ILVA s.p.a. trasferisce all’amministrazione straordinaria della società Acciaierie d’Italia (ADI) s.p.a., su richiesta del commissario, somme fino a un massimo di 150 milioni di euro, incrementabili – come da modifica introdotta dall’articolo 13, comma 1, del D.L. n. 63/2024, che ha aggiunto un secondo periodo al citato articolo 39 – di ulteriori 150 milioni. La norma in esame interviene proprio su quest’ultima modifica, disponendo che la soglia di tale incremento è ora innalzata fino a 400 milioni di euro.
Trattasi di somme a valere sulle risorse rivenienti dalla sottoscrizione delle obbligazioni emesse da ILVA in a.s. versate in apposito patrimonio destinato, di cui all’articolo 3, comma 1, decimo periodo, del D.L. n. 1/2015 (L. n. 20/2015). La relazione illustrativa ricorda che il fondo in parola è un fondo costituito da somme provenienti dalla cd. confisca “Riva”, e quindi private, destinate a finalità di ripristino ambientale, ma anche per finalità di continuità produttiva: l’articolo 39 del D.L. n. 19/2024 muove infatti dal presupposto che il rischio chiusura dello stabilimento, conseguente all’insufficienza delle risorse necessarie alla gestione commissariale, nelle more della procedura di gara finalizzata alla definitiva cessione a terzi del compendio aziendale, sia quello più rilevante e significativo anche dal punto di vista ambientale.
La relazione tecnica precisa che il fondo dal quale la disposizione consente il prelievo reca le occorrenti disponibilità. Le somme indicate nel prospetto prodotto dalla relazione sono già al netto del versamento al gruppo Acciaierie d’Italia (ADI) in a.s. dei 150 milioni previsti dal primo periodo del citato articolo 39. Il prelievo di ulteriori 110 milioni allo stato, prosegue la relazione tecnica, è compatibile con le obbligazioni e con le previsioni di rimborso assunte da ILVA in a.s. per le originarie finalità di decontaminazione.
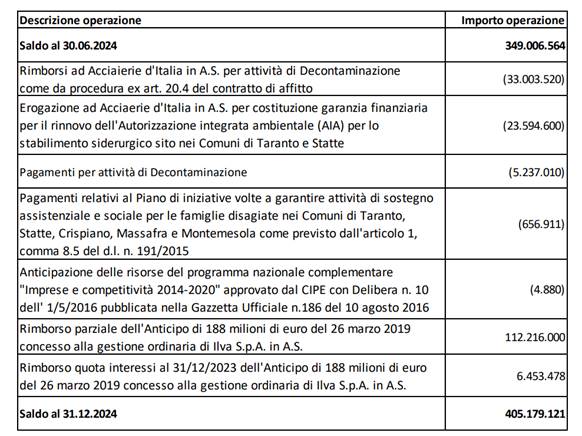
| D.L. n. 19/2024 |
| Testo previgente |
Testo risultante dalle modificazioni apportate dall’art. 1 del D.L. n. 3/2025 |
| Art. 39, comma 1 |
Art. 39, comma 1 |
| 1. Al fine di assicurare la continuità operativa degli stabilimenti industriali di interesse strategico nazionale e la tutela dell’ambiente, della salute e della sicurezza dei lavoratori addetti ai predetti stabilimenti, l’amministrazione straordinaria di ILVA S.p.A. trasferisce all’amministrazione straordinaria della società Acciaierie d’Italia S.p.A., su richiesta del Commissario, somme fino a un massimo di euro 150.000.000, a valere sulle risorse di cui all’articolo 3, comma 1, decimo periodo, del decreto-legge 5 gennaio 2015, n. 1, convertito, con modificazioni, dalla legge 4 marzo 2015, n. 20. Le risorse di cui al primo periodo possono essere incrementate fino a 150 milioni di euro a valere sulle risorse di cui all’articolo 3, comma 1, decimo periodo, del decreto-legge 5 gennaio 2015, n. 1, convertito, con modificazioni, dalla legge 4 marzo 2015, n. 20. |
1. Al fine di assicurare la continuità operativa degli stabilimenti industriali di interesse strategico nazionale e la tutela dell’ambiente, della salute e della sicurezza dei lavoratori addetti ai predetti stabilimenti, l’amministrazione straordinaria di ILVA S.p.A. trasferisce all’amministrazione straordinaria della società Acciaierie d’Italia S.p.A., su richiesta del Commissario, somme fino a un massimo di euro 150.000.000, a valere sulle risorse di cui all’articolo 3, comma 1, decimo periodo, del decreto-legge 5 gennaio 2015, n. 1, convertito, con modificazioni, dalla legge 4 marzo 2015, n. 20. Le risorse di cui al primo periodo possono essere incrementate fino a 400 milioni di euro a valere sulle risorse di cui all’articolo 3, comma 1, decimo periodo, del decreto-legge 5 gennaio 2015, n. 1, convertito, con modificazioni, dalla legge 4 marzo 2015, n. 20. |
ILVA in a.s.
Con decreto del Ministro dello sviluppo economico del 21 gennaio 2015, ILVA s.p.a. è stata ammessa alla procedura di amministrazione straordinaria a norma dell’articolo 2, comma 2 del D.L. n. 347/2003 (conv. in legge n. 39/2004, cd. “legge Marzano”); ai sensi dell’articolo 4 del medesimo D.L., la società è stata dichiarata insolvente con sentenza del Tribunale di Milano.
Con successivi decreti del Ministero dello sviluppo economico del 20 febbraio 2015 e 17 marzo 2015 e con D.M. 5 dicembre 2016 sono state ammesse alla procedura di amministrazione straordinaria e dichiarate insolventi con sentenze del Tribunale di Milano ai sensi del citato D.L. n. 347/2003, una serie di società facenti parte del gruppo societario: ILVA Servizi Marittimi s.p.a.; ILVAform s.p.a.; Innse Cilindri s.r.l.; Sanac s.p.a.; Taranto Energia s.r.l.; Socova s.a.s.; Tillet s.a.s. Partecipazioni industriali s.p.a. (già Riva Fire s.p.a. in liquidazione). Sono stati nominati i medesimi commissari straordinari nominati per ILVA s.p.a.
ILVA s.p.a. dunque, in ragione dei suoi requisiti dimensionali occupazionali e di indebitamento, è stata assoggettata, e così le sopra citate altre società del gruppo, alla procedura speciale di ammissione immediata all’amministrazione straordinaria (cd. accesso diretto) di cui al D.L. n. 347/2003 (si rinvia qui, al sito del gruppo ILVA in a.s.).
Secondo quanto poi disposto dall’articolo 2, comma 1 del D.L. n. 1/2015, l’ammissione di ILVA s.p.a. alla procedura concorsuale dell’amministrazione straordinaria ha determinato la cessazione dalla carica del commissario straordinario del governo disposto con D.L. n. 61/2013 per lo svolgimento delle azioni di bonifica ambientale.
L’organo commissariale nominato per la procedura di amministrazione straordinaria è, dunque, subentrato anche nei poteri attribuiti per i piani e le azioni di bonifica previsti dal Piano delle misure e delle attività di tutela ambientale e sanitaria di ILVA approvato con DPCM 14 marzo 2014 e modificato con DPCM 29 settembre 2017.
In ragione della peculiare situazione di ILVA, le operazioni inerenti la cessione dei beni aziendali di ILVA s.p.a., nell’ambito della procedura di amministrazione straordinaria sono state strettamente connesse, soprattutto a seguito dell’adozione del D.L. n. 98/2016, alla realizzazione delle misure e delle attività di tutela ambientale e sanitaria contenute nel Piano ambientale. Dicasi al riguardo che – ai sensi della normativa vigente – il termine del programma dei commissari straordinari è stato fatto coincidere con il termine di ultimazione del Piano ambientale di ILVA (da ultimo stabilito al 23 agosto 2023) e comunque fino alla definitiva cessione dei complessi aziendali. Sul punto si rimanda anche a quanto verrà detto infra a commento dell’articolo 15, comma 1, del decreto-legge della cui conversione si discute.
Quanto alla cessione dei beni aziendali, in data 5 giugno 2017, è stato firmato dal Ministro dello sviluppo economico il decreto che ha abilitato i commissari straordinari a procedere alla aggiudicazione dei complessi aziendali del gruppo ILVA s.p.a. ad Am Investco Italy s.r.l, società controllata dalla società indiano lussemburghese ArcelorMittal. L’offerta di Am Investco Italy s.r.l. ha previsto la realizzazione entro il 2023 degli interventi rientranti nel piano ambientale.
AM InvestCo Italy, società controllata da ArcelorMittal, ha quindi sottoscritto, il 28 giugno 2017, un contratto di affitto con obbligo di acquisto dei rami d’azienda ILVA. In seguito, l’investitore ArcelorMittal ha reso nota la propria intenzione di rescindere l’accordo e provvedere al deconsolidamento della partecipazione di AmInvestCo.
Per assicurare la continuità del funzionamento produttivo dell’impianto siderurgico di Taranto della società ILVA s.p.a., il decreto-legge n. 103/2021 ha autorizzato l’Agenzia nazionale per l’attrazione degli investimenti e lo sviluppo d’impresa s.p.a. - Invitalia, a sottoscrivere apporti di capitale e ad erogare finanziamenti in conto soci nel limite massimo di 705 milioni di euro (articolo 3, comma 4-bis).
Il 14 aprile 2021, Invitalia, su incarico del Governo italiano, ha quindi sottoscritto, con i contributi assegnati dal Ministero dell’economia e delle finanze, azioni ordinarie per un importo di 400 milioni di euro e, a seguito dell’adesione all’aumento di capitale, ha acquisito una partecipazione del 38% del capitale sociale (cui corrisponde il 50% dei diritti di voto) di AM InvestCo Italy, che ha assunto la denominazione “Acciaierie d’Italia Holding s.p.a.”.
Si rammenta che Acciaierie d’Italia s.p.a è una delle società controllate da Acciaierie d’Italia - ADI Holding. Quest’ultima controlla altre società quali:
- ADI Energia s.r.l.
- ADI Servizi Marittimi s.r.l.
- ADI Tubiforma s.r.l.
- ADI Socova s.a.s.
- ArcelorMittal Italy Services s.r.l. (già in liquidazione).
Con il D.L. n. 115/2022 Invitalia è stata poi autorizzata a sottoscrivere ulteriori aumenti di capitale o diversi strumenti, comunque idonei al rafforzamento patrimoniale, anche nella forma di finanziamento soci in conto aumento di capitale, sino all’importo complessivamente non superiore a 1 miliardo di euro per l’anno 2022 (art. 30, co. 1).
Il closing dell’acquisto (e, dunque, il termine del periodo di affitto) da parte di AM InvestCo poi ADI s.p.a. dei rami d’azienda ILVA, inizialmente previsto al 31 maggio 2022, è stato prorogato al 31 maggio 2024. In vista della scadenza, il 27 maggio 2024 le parti hanno stipulato un nuovo contratto quadro di affitto dei rami d’azienda ricompresi nel complesso aziendale e facenti capo a ILVA e i relativi nuovi contratti di affitto esecutivi, tutti con scadenza al 31 dicembre 2030.
L’articolo 9-bis del D.L. n. 69/2023 ha modificato la disciplina dell’amministrazione straordinaria delle grandi imprese in stato di insolvenza di cui all’articolo 2 del D.L. n. 347/2003, prevedendo l’ammissione immediata ai sensi del D.L. n. 347/2003 su iniziativa del socio pubblico con almeno il 30% delle azioni, in caso di inerzia dell’organo amministrativo (art. 2).
Quest’ultima norma è stata modificata dall’articolo 1 del D.L. n. 4/2024. Questo articolo consente, in generale, ai soci (tutti) che detengano almeno il 30 per cento delle quote societarie di ottenere l’ammissione immediata alla procedura di amministrazione straordinaria, in caso di inerzia dell’organo amministrativo (in precedenza, tale facoltà era attribuita nel caso di amministrazioni partecipate dallo Stato, senza specificare se direttamente o anche indirettamente, e al solo socio pubblico detentore di una partecipazione di almeno il 30 per cento).
ADI in a.s.
In data 20 febbraio 2024, il Ministero delle imprese e del made in Italy ha informato (qui il comunicato) che, con decreto del Ministro, Acciaierie di Italia s.p.a. è stata ammessa, con decorrenza immediata, alla procedura di amministrazione straordinaria. È stato nominato commissario straordinario il dott. Giancarlo Quaranta. Il decreto ministeriale segue l’istanza del 18 febbraio 2024, con cui Invitalia, il socio pubblico di AdI titolare del 38% del capitale, ha richiesto al Ministero l’ammissione immediata alla procedura di amministrazione straordinaria della società Acciaierie d’Italia s.p.a. (ADI) ai sensi dell’articolo 1 del decreto-legge n. 4/2023.
In data 29 febbraio 2024, la sezione fallimentare del Tribunale di Milano ha dichiarato lo “stato di insolvenza” per Acciaierie d’Italia s.p.a., aderendo così alla richiesta del socio pubblico di minoranza Invitalia e del commissario straordinario.
Con decreto del Ministro adottato il 1° marzo 2024, le società controllate ADI Energia s.r.l. ADI Servizi Marittimi s.r.l., ADI Tubiforma s.r.l., ADI Socova S.a.s. sono ammesse, in estensione e con decorrenza immediata, alla procedura madre di amministrazione straordinaria aperta nei confronti di ADI, ai sensi di quanto previsto dall’art. 3, comma 3, D.L. 347/2003 (L. n. 39/2004) e dagli articoli 80 e 81 D.lgs. n. 270/1999, ed è stato preposto alle predette società il medesimo organo commissariale nominato per ADI, composto dall’ing. Giancarlo Quaranta, dal prof. Giovanni Fiori e dal prof. Davide Tabarelli (vedasi qui, comunicato MIMIT del 1° marzo 2024).
In data 14 marzo 2024 e 21 marzo 2024, il Tribunale di Milano ha dichiarato lo stato di insolvenza, rispettivamente, di ADI Tubiforma s.r.l., ADI Servizi Marittimi S.r.l., ADI Energia S.r.l. e ADI Socova s.a.s.
Con decreto ministeriale 17 aprile 2024 (in G.U. del 3 maggio 2024) la procedura di amministrazione straordinaria è stata estesa anche alla holding (Acciaierie d’Italia Holding s.p.a.), confermando i commissari straordinari già nominati per le altre società del Gruppo.
In data 26 giugno 2024, i commissari straordinari ADI hanno presentato al MIMIT il programma dell’amministrazione straordinaria di ADI e delle relative controllate che contempla, tra l’altro, condizioni e termini della procedura di vendita.
In data 2 luglio 2024, i commissari straordinari ILVA hanno presentato al MIMIT una modifica al programma dell’amministrazione straordinaria con riferimento ad ILVA ed alle sue controllate, che contempla, tra l’altro, condizioni e termini della procedura di vendita.
Con il successivo invito a manifestare interesse all’acquisto, sottoscritto dai commissari straordinari di ILVA in a.s. (Danovi, Di Ciommo e Savi) e di ADI in a.s. (Fiori, Quaranta e Tabarelli), del 31 luglio 2024, i commissari hanno indicato la volontà di espletare congiuntamente, la procedura di vendita dei beni e complessi aziendali facenti capo a ILVA e alle relative controllate, nonché di taluni specifici beni e rapporti facenti capo ad ADI e alle sue controllate.
Gli investitori hanno potuto manifestare il loro interesse entro il 20 settembre 2024. In date 3 ottobre 2024, il Ministro delle imprese e del made in Italy, Sen. Adolfo Urso, rispondendo ad un question time al Senato, ha informato che “al termine della prima fase della procedura di vendita sono pervenute 15 manifestazioni di interesse da parte di diversi player nazionali e internazionali per l’ex ILVA: tre con riferimento all’intero complesso aziendale, dieci con riferimento a singoli rami di azienda due con riferimento a un singolo bene”. Lo stesso Ministro ha inoltre affermato di confidare che la procedura possa chiudersi con l’assegnazione di tutto l’asset produttivo in blocco ad un unico player. Se non si frappongono ostacoli, l’assegnazione potrebbe avvenire già agli inizi del 2025. Nella stessa sede, il Ministro Urso ha informato che è stato attivato il pagamento dei crediti nei confronti delle aziende dell’indotto.
L’11 gennaio 2025 i commissari straordinari di ADI in a.s. e di ILVA in a.s. hanno comunicato che, entro il termine fissato al 10 gennaio 2025, sono pervenute dieci offerte per l’acquisizione degli stabilimenti ex ILVA, precisando che la scadenza, precedentemente prorogata a dicembre 2024, ha consentito una più ampia partecipazione al processo di presentazione delle offerte.
Come riportato nella relazione illustrativa che accompagna la conversione del decreto-legge n. 202/2024 (cd. proroga termini), il MIMIT avrebbe riferito che il completamento dell’aggiudicazione dei compendi da parte dell’amministrazione straordinaria è slittato al primo quadrimestre del 2025.
In risposta all’interpellanza urgente Bonelli n. 2-00512 (chiarimenti in ordine allo stato delle passività di Acciaierie d’Italia e ai costi a carico dello Stato dal 2012), la Sottosegretaria di Stato per le imprese e il made in Italy, Fausa Bergamotto ha riferito alla Camera dei deputati che, alla data del 24 gennaio 2025, il passivo di ADI, complessivamente ammesso, ammonta a 1.580 milioni. Devono tuttavia essere ancora esaminate domande tardive, già presentate, per 648 milioni. La verifica dei crediti tempestivi di ADI Holding, così come quella delle istanze tardive di ADI Spa, si terrà invece a marzo 2025.
Per quanto riguarda i finanziamenti statali erogati, il Governo sottolinea che ILVA in a.s. ha beneficiato per circa 600 milioni tra il 2012 e il 2015, così distribuiti: 300 milioni erogati con il decreto-legge n. 83 del 2012 e altri 300 milioni con il decreto-legge n. 191 del 2015 per far fronte alle esigenze finanziarie. Vi è poi un finanziamento di ulteriori 400 milioni, ai sensi del decreto-legge n. 1 del 2015 erogato da istituti di credito per garanzie MEF, queste ultime però sono risorse private e non statali. Risorse statali sono state utilizzate per l’ingresso di Invitalia nel capitale sociale della società AM InvestCo Italy, con un aumento di capitale sottoscritto e versato, nell’aprile 2021, pari a 400 milioni – da allora ArcelorMittal ha cambiato la propria denominazione sociale in Acciaierie d’Italia – e, ancora, per il finanziamento soci disposto da Invitalia ad ADI nel 2023 per 680 milioni. Con riferimento al finanziamento ponte disposto a favore di ADI nel 2024 per 320 milioni di euro, il Governo specifica che non si tratta di un costo, ma di un finanziamento erogato a condizioni di mercato.
Infine, la Sottosegretaria ha informato che, il 23 gennaio 2025, il Consiglio dei ministri ha deliberato lo stanziamento di ulteriori 250 milioni per Acciaierie d’Italia, al fine di portare avanti le azioni necessarie, perché l’asset continui a operare fino al completamento delle procedure di assegnazione.
Sostegno alle imprese
Si rammenta che, dall’anno 2015, il legislatore è intervenuto per assicurare alcune forme di sostegno alle imprese fornitrici del gruppo ILVA in amministrazione straordinaria, fortemente in crisi. Tali misure si sono consustanziate, essenzialmente, in un sostegno al credito tramite l’intervento in garanzia del Fondo di garanzia per le PMI con predisposizione di apposita riserva, ovvero in contributi in conto interessi sui finanziamenti così garantiti accesi dalle predette imprese.
In particolare, l’articolo art. 2-bis D.L. n. 1/2015 ha disposto la costituzione di una riserva – fino a 35 milioni di euro – a valere sulle risorse del Fondo di garanzia PMI per sostenere l’accesso al medesimo fondo delle PMI fornitrici di beni o servizi connessi al risanamento ambientale o funzionali alla continuazione dell’attività di società gestrici almeno uno stabilimento industriale di interesse strategico nazionale ai sensi del succitato D.L. n. 207/2012 (cd. D.L. ILVA) assoggettate ad amministrazione straordinaria, ovvero creditrici, per le medesime causali, nei confronti di società rispondenti ai suddetti requisiti. In attuazione, è stato adottato il DM 17 ottobre 2016. La percentuale massima di garanzia diretta e di controgaranzia del Fondo è stata riconosciuta nell’80%, fino all’importo massimo garantito di euro 2,5 milioni, senza oneri o spese e a condizione che sulle operazioni finanziarie assistite dal Fondo non venisse acquisita dai finanziatori nessun’altra garanzia reale, bancaria, personale o assicurativa. Al decreto è seguita la circolare operativa n. 1/2017 del MedioCredito Centrale, che ha dato indicazione dell’entrata in vigore della misura, il 27 gennaio 2017 per un massimo di 12 mesi. La circolare ha specificato che il fatturato delle imprese beneficiarie dovesse essere costituito per almeno il 50%, per due esercizi anche non consecutivi, successivi a quello in corso al 31 dicembre 2010, da forniture di beni e servizi a imprese che gestiscono almeno uno stabilimento industriale di interesse strategico nazionale.
Più recentemente, l’articolo 2-bis del D.L. n. 4/2024, ha riconosciuto condizioni agevolate di accesso al Fondo di garanzia PMI a favore delle PMI che incontrano difficoltà di accesso al credito a causa dell’aggravamento della posizione debitoria di imprese committenti che gestiscono almeno uno stabilimento industriale di interesse strategico nazionale ai sensi dell’articolo 1 del D.L. n. 207/2012, c.d. D.L. ILVA (L. n. 231/2012) in amministrazione straordinaria in data successiva al 3 febbraio 2024.
La garanzia del Fondo di garanzia PMI è riconosciuta a titolo gratuito, su finanziamenti di importo massimo pari ai crediti vantati nei confronti dell’impresa committente, fino alla misura:
a) dell’80 per cento dell’importo del finanziamento, nel caso di garanzia diretta;
b) del 90 per cento del finanziamento garantito dal garante di primo livello, nel caso di riassicurazione.
Sono ammesse anche le PMI che, secondo le condizioni di ammissibilità del Fondo, non sarebbero ammesse, in quanto rientranti nella fascia 5 del modello di valutazione. La garanzia del Fondo è concedibile dal 3 febbraio 2024 fino alla chiusura della procedura di amministrazione straordinaria.
Le PMI devono aver prodotto, in un periodo non risalente oltre cinque esercizi precedenti la data di presentazione della richiesta di garanzia, almeno il 35% (anziché il 50%) del fatturato medio complessivo (viene qui specificato) nei confronti del committente sottoposto alle procedure di amministrazione straordinaria[14].
In relazione ai finanziamenti così garantiti dal Fondo, l’articolo 2-ter, comma 1, del medesimo D.L. n. 4/2024, riconosce la possibilità di fruire, nei limiti della disciplina sugli aiuti di Stato de minimis di un contributo a fondo perduto finalizzato ad abbattere il tasso di interesse applicato sulle medesime operazioni. L’effetto del contributo è quello di ridurre della metà il tasso di interesse contrattuale.
Da ultimo, la legge di bilancio 2025 (articolo 1, commi da 201 a 205, legge n. 207/2024) ha istituito, nello stato di previsione del MIMIT, un Fondo a sostegno dell’indotto della società ILVA s.p.a. in a.s., dotato di 1 milione di euro per ciascuno degli anni 2025-2027, specificamente volto a erogare un contributo a fondo perduto da concedere nel rispetto della disciplina europea sugli aiuti di stato di importanza minore (cd. de minimis). Il contributo è riconosciuto alle piccole e medie imprese fornitrici di beni o servizi connessi al risanamento ambientale o funzionali alla continuazione dell’attività degli impianti e il cui fatturato derivi esclusivamente o prevalentemente da rapporti commerciali con le imprese che gestiscono gli impianti siderurgici della società ILVA. Con decreto interministeriale verranno disciplinate le modalità di attuazione del fondo, con particolare riguardo alla individuazione delle imprese interessate e all’importo massimo del contributo concedibile.
Articolo 1-bis e Articolo 1-ter, comma 1
(Rapporto di valutazione del danno sanitario e studio di valutazione di impatto sanitario degli stabilimenti riconosciuti di interesse strategico nazionale)
L’articolo 1-bis e l’articolo 1-ter, comma 1, – inseriti in sede referente – costituiscono la trasposizione, con una modifica specifica, all’interno del presente D.L. n. 3 delle norme poste dall’articolo 1 e dall’articolo 2, comma 1, del D.L. 30 gennaio 2025, n. 5 (D.L. di cui l’articolo 1 del disegno di legge di conversione del presente D.L. dispone l’abrogazione con la salvezza degli effetti già prodottisi). Le norme in esame modificano la disciplina sulla valutazione del danno sanitario relativa agli stabilimenti riconosciuti, con decreto del Presidente del Consiglio dei ministri, di interesse strategico nazionale, stabilimenti nell’ambito dei quali, per specifica disposizione legislativa, sono ricompresi quelli siderurgici dell’ex Gruppo Ilva. Le novelle di cui al presente articolo 1-bis prevedono, con riferimento alla suddetta categoria di stabilimenti: l’aggiornamento ogni sette anni – ogni dieci anni nella novella già posta dal citato D.L. n. 5, la quale quindi è così modificata – del decreto ministeriale di definizione dei criteri metodologici per la redazione del rapporto di valutazione del danno sanitario (rapporto di VDS) e, in fase di prima applicazione, l’aggiornamento, sempre con decreto, entro dodici mesi dalla data di entrata in vigore della presente disposizione (capoverso 2-bis); una modalità di interrelazione tra il suddetto rapporto di VDS e la procedura di riesame dell’autorizzazione integrata ambientale (AIA), procedura nella quale, in base alla presente novella, occorre prendere in considerazione, per gli stabilimenti in oggetto, gli elementi di valutazione di carattere sanitario rilevanti del suddetto rapporto (capoverso 2-ter).
L’introduzione di questa modalità di interrelazione viene posta al fine di recepire, con riferimento all’istituto specifico del rapporto di VDS (previsto dall’ordinamento per la summenzionata categoria di stabilimenti), la richiamata sentenza della Corte di giustizia dell’Unione europea del 25 giugno 2024 (causa C?626/22).
Il comma 1 dell’articolo 1-ter richiede che il gestore di uno stabilimento riconosciuto di interesse strategico nazionale fornisca, nell’ambito della procedura di riesame dell’AIA, il rapporto di VDS, relativo allo scenario emissivo connesso all’assetto impiantistico e produttivo, e prevede che, nelle more dell’emanazione del primo decreto ministeriale di aggiornamento dei suddetti criteri metodologici, il gestore predisponga, in luogo del rapporto di VDS, uno studio di valutazione di impatto sanitario (VIS).
Si ricorda che, in base alla norma di rango legislativo già vigente, per gli stabilimenti riconosciuti di interesse strategico nazionale l'azienda sanitaria locale e l'agenzia regionale per la protezione dell'ambiente, competenti per territorio, redigono congiuntamente, con aggiornamento almeno annuale, il suddetto rapporto di VDS, anche sulla base del registro tumori regionale e delle mappe epidemiologiche sulle principali malattie di carattere ambientale. I criteri metodologici per la redazione di tale rapporto – criteri oggetto delle novelle di cui al presente articolo 1-bis – sono attualmente definiti dal D.M. 24 aprile 2013. Gli aggiornamenti previsti dalle novelle devono riguardare in particolare (capoverso 2-bis) i criteri predittivi in ragione degli sviluppi delle conoscenze scientifiche relative al rischio per la salute associato all’esposizione ad emissioni industriali (riguardo alle tempistiche dell’aggiornamento, cfr. supra). Il citato D.M. 24 aprile 2013 specifica che la nozione di danno sanitario oggetto dei rapporti di VDS concerne i soli effetti sanitari indesiderati (presenti o futuri) connessi all’esercizio di un impianto. Il rapporto in esame, come osserva la relazione illustrativa del disegno di legge di conversione del citato D.L. n. 5, consiste in una valutazione a posteriori, in relazione all’esercizio di un impianto esistente, mentre un altro documento previsto dall’ordinamento – la summenzionata VIS – consiste in una valutazione a priori, relativa ad un progetto.
In merito alla relazione tra il rapporto di VDS e la procedura di riesame dell’autorizzazione integrata ambientale, le novelle di cui al presente articolo 1-bis: mantengono fermo il principio che, da un lato, il rapporto di VDS non può unilateralmente modificare le prescrizioni dell'autorizzazione integrata ambientale in corso di validità e che, dall’altro, esso legittima la regione competente a chiedere il riesame della stessa AIA (capoverso 2-quater); stabiliscono che occorre prendere in considerazione, nella procedura di riesame dell’AIA, gli elementi di valutazione di carattere sanitario rilevanti del suddetto rapporto (capoverso 2-ter).
L’introduzione di quest’ultima modalità di interrelazione viene posta al fine di recepire, con riferimento all’istituto specifico del rapporto di VDS (previsto dall’ordinamento per la summenzionata categoria di stabilimenti), la richiamata sentenza della Corte di giustizia dell’Unione europea del 25 giugno 2024 (causa C?626/22); nel dispositivo di tale sentenza, ai punti nn. 1) e 2), la Corte ha affermato che, in conformità alla direttiva 2010/75/UE del Parlamento europeo e del Consiglio, del 24 novembre 2010: “gli Stati membri sono tenuti a prevedere che una previa valutazione degli impatti dell’attività dell’installazione interessata tanto sull’ambiente quanto sulla salute umana costituisca atto interno” ai procedimenti di rilascio e di riesame di un’autorizzazione all’esercizio di un’installazione ai sensi della suddetta direttiva; ai fini del rilascio o del riesame di un’autorizzazione all’esercizio di un’installazione ai sensi della suddetta direttiva, “l’autorità competente deve considerare, oltre alle sostanze inquinanti prevedibili tenuto conto della natura e della tipologia dell’attività industriale di cui trattasi, tutte quelle oggetto di emissioni scientificamente note come nocive che possono essere emesse dall’installazione interessata, comprese quelle generate da tale attività che non siano state valutate nel procedimento di autorizzazione iniziale di tale installazione”.
Il comma 1 del successivo articolo 1-ter richiede che il gestore di uno stabilimento riconosciuto di interesse strategico nazionale fornisca, nell’ambito della procedura di riesame dell’AIA, anche il rapporto di VDS, relativo allo scenario emissivo connesso all’assetto impiantistico e produttivo, e prevede che, nelle more dell’emanazione del primo decreto ministeriale di aggiornamento dei suddetti criteri metodologici, il gestore predisponga, in luogo del rapporto di VDS, uno studio di VIS.
Articolo 1-ter, commi da 2 a 4
(Procedura di riesame dell’autorizzazione integrata ambientale per gli impianti di interesse strategico nazionale)
L’articolo 1-ter, commi da 2 a 4 – inseriti in sede referente – costituiscono la trasposizione all’interno del presente D.L. n. 3 delle norme poste dall’articolo 2, commi da 2 a 4, del D.L. 30 gennaio 2025, n. 5 (D.L. di cui l’articolo 1 del disegno di legge di conversione del presente D.L. dispone l’abrogazione con la salvezza degli effetti già prodottisi).
I commi in esame disciplinano, con riferimento agli stabilimenti di interesse strategico nazionale e nelle more dell’aggiornamento dei criteri metodologici relativi al rapporto di valutazione del danno sanitario, la procedura di riesame AIA, integrata per la prima volta con la valutazione dell’impatto sanitario.
L’articolo 1-ter, commi da 2 a 4, disciplina, con riferimento agli stabilimenti di interesse strategico nazionale e nelle more dell’aggiornamento dei criteri metodologici relativi al rapporto di valutazione del danno sanitario, la procedura di riesame AIA, integrata per la prima volta con la valutazione dell’impatto sanitario. In particolare, l’articolo prevede al comma 2 obblighi incombenti sul gestore (soggetto privato), quali, nello specifico, l’elaborazione di uno studio di VIS e descrive (comma 3) un procedimento in cui la valutazione di merito in ordine al rischio sanitario è rimessa (come già accade per la VIS in ambito VIA) all’Istituto superiore della sanita (ISS).
Analizzando la disposizione nello specifico emerge che:
Il comma 2 prevede che lo studio di VIS a corredo dell’istanza di riesame dell’AIA, relativo allo scenario emissivo connesso all’assetto impiantistico e produttivo interessato oggetto di riesame, è predisposto e valutato sulla base delle linee guida adottate con decreto del Ministro della salute 27 marzo 2019, utilizzando, per la valutazione dell’impatto sulla qualità dell’aria, i valori limite di riferimento di cui al decreto legislativo 13 agosto 2010, n. 155 e, per la valutazione del rischio sanitario, i valori di riferimento stabiliti dalla norma tecnica US-EPA, vigente al momento della data di entrata in vigore del presente decreto.
Il comma 3 prevede per le attività di valutazione, controllo e monitoraggio, che il Ministero dell’ambiente e della sicurezza energetica acquisisca il parere dell'Istituto superiore di sanità (ISS) e che operi con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente e, comunque, senza nuovi o maggiori oneri per la finanza pubblica. Si prevede che l’ISS trasmetta al Ministero dell’ambiente e della sicurezza energetica il parere sulla base della documentazione in possesso, entro trenta giorni dalla ricezione dello studio di valutazione dell’impatto sanitario. Ove siano necessarie integrazioni dello studio, esse sono richieste direttamente, e senza possibilità di reiterazione, dall’ISS al Gestore entro quindici giorni. Il termine di cui al terzo periodo è sospeso sino alla produzione delle integrazioni da parte del gestore.
Come noto l’ISS già svolge funzioni del tutto analoghe in relazione ai procedimenti VIA per i quali il Codice ambiente prevede una valutazione integrata con considerazioni di carattere sanitario. Ad oggi ISS ha reso, nell’ambito da ultimo citato, circa 60 pareri. L’attività per la quale viene chiamato in causa dalle disposizioni in esame prevede la redazione di un parere per gli stabilimenti di interesse strategico che ad oggi sono due (ILVA e ISAB Priolo). Dunque, come precisa la relazione governativa le attività previste saranno svolte con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente, senza nuovi o maggiori oneri a carico della finanza pubblica.
Il comma 4 prevede che la Commissione di cui all’articolo 8-bis del decreto legislativo n. 152 del 2006 (si allude alla Commissione istruttoria per l'autorizzazione integrata ambientale - IPPC) rilasci il proprio parere entro sessanta giorni dalla data di ricezione delle valutazioni rese ai sensi del comma 3.
Si prevedono poi dei termini acceleratori per cui entro dieci giorni dalla data di ricezione del parere della Commissione, il Ministero dell’ambiente e della sicurezza energetica convochi la conferenza di servizi di cui all’articolo 29-quater, comma 5, del decreto legislativo n. 152 del 2006 al fine di acquisire le determinazioni finali a chiusura del procedimento di riesame dell’autorizzazione integrata ambientale. La determinazione motivata conclusiva della conferenza di servizi è rilasciata entro sessanta giorni dalla data della prima riunione della conferenza medesima.
L’articolo 29-quater, comma 5, del decreto legislativo n. 152 del 2006 (Codice dell'ambiente) prevede la convocazione da parte dell'autorità competente, ai fini del rilascio dell'autorizzazione integrata ambientale, di apposita Conferenza di servizi, alla quale sono invitate le amministrazioni competenti in materia ambientale e comunque, nel caso di impianti di competenza statale, i Ministeri dell'interno, del lavoro e delle politiche sociali, della salute e dello sviluppo economico, oltre al soggetto richiedente l'autorizzazione, nonché, per le installazioni di competenza regionale, le altre amministrazioni competenti per il rilascio dei titoli abilitativi richiesti contestualmente al rilascio dell'AIA, ha luogo ai sensi degli articoli 14 (che disciplina la conferenza dei servizi) e 14-ter (che disciplina la conferenza dei servizi in modalità simultanea) della legge 7 agosto 1990, n. 241.
Articolo 1-quater
(Disposizioni transitorie)
L’articolo 1-quater – inserito in sede referente – costituisce la trasposizione all’interno del presente D.L. n. 3 delle norme poste dall’articolo 3 del D.L. 30 gennaio 2025, n. 5 (D.L. di cui l’articolo 1 del disegno di legge di conversione del presente D.L. dispone l’abrogazione con la salvezza degli effetti già prodottisi). L’articolo in esame reca la disciplina transitoria da applicare ai procedimenti di riesame AIA in corso alla data di entrata in vigore del decreto-legge e relativi agli stabilimenti riconosciuti di interesse strategico nazionale.
L’articolo 1-quater reca la disciplina transitoria da applicare ai procedimenti di riesame AIA in corso alla data di entrata in vigore del decreto-legge e relativi agli stabilimenti riconosciuti di interesse strategico nazionale. A tale fine, oltre a dettare termini più stringenti, prevede che la commissione istruttoria per l'autorizzazione integrata ambientale, prevista dall’articolo 8-bis del decreto legislativo n. 152 del 2006, sia integrata da un ulteriore esperto in materia sanitaria designato dal Ministero della salute, e rilasci il proprio parere nei successivi trenta giorni e la determinazione motivata conclusiva della conferenza di servizi sia emessa nei successivi trenta giorni.
Si precisa che attualmente la Commissione è composta da ventitré esperti, provenienti dal settore pubblico e privato, con elevata qualificazione giuridico - amministrativa, di cui almeno tre scelti fra magistrati ordinari, amministrativi e contabili, oppure tecnico - scientifica. Il membro esperto in materia sanitaria diventa dunque il ventiquattresimo.
Si ricorda inoltre che ai sensi dell’articolo 33, comma 3-bis, del decreto legislativo n. 152 del 2006, le spese di funzionamento della commissione AIA sono a carico del gestore. Sulla base del predetto articolo 33, comma 3-bis, è stato adottato il DM 6 marzo 2017, n. 58, recante, tra l’altro, le modalità di determinazione dei compensi spettanti ai membri della commissione (v. allegato e, in particolare, l’articolo 9 del DM: «I compensi spettanti a ciascun componente della Commissione AIA-IPPC sono determinati sulla base dei criteri di riparto indicati nell'allegato VII al presente decreto, nel rispetto del limite complessivo indicato nel comma 1»).
Secondo quanto emerge dalla relazione governativa, in ragione di quanto sopra esposto, essendo il compenso dei commissari interamente corrisposto dal gestore istante sulla base del tariffario vigente si prevede che dalla disposizione non derivino nuovi o maggiori oneri a carico della finanza pubblica.
Articolo 1-quinquies
(Clausola di invarianza finanziaria)
L’articolo 1-quinquies, inserito in sede referente, reca una clausola di invarianza finanziaria relativa alle disposizioni contenute negli articoli da 1-bis a 1-quater, introdotti in sede referente.
Si tratta della clausola di invarianza finanziaria riferita alle disposizioni contenute nel decreto-legge n. 5 del 2025 e inserite nel decreto-legge n. 3 in esame nel corso dell’esame in sede referente.
L’articolo specifica che le amministrazioni competenti provvedano all’attuazione delle disposizioni in esame con le risorse umane, strumentali e finanziarie previste a legislazione vigente, senza nuovi o maggiori oneri per la finanza pubblica.
Articolo 1-sexies
(Stanziamento di ulteriori risorse per finalità ambientali nelle aree dell’ex Ilva)
L’articolo 1-sexies, introdotto nel corso dell’esame al Senato in sede referente, istituisce un fondo con una dotazione 80 milioni di euro per l’anno 2027 per gli interventi di ripristino e bonifica ambientale.
Il comma 1 provvede allo stanziamento di 68 milioni di euro per l’anno 2027 e 12 milioni di euro per l’anno 2028, attraverso l’istituzione di un fondo nello stato di previsione del Ministero delle imprese e del made in Italy, al fine di integrare le risorse già previste per gli interventi di ripristino e bonifica ambientale nell’area del Sito di interesse nazionale di Taranto (v. infra).
Gli interventi, a cura di ILVA S.p.A. in amministrazione straordinaria, sono destinati ad aree diverse da quelle occupate dal gestore ovvero oggetto di trasferimento a terzi, ove manchi la copertura finanziaria nell’ambito dei fondi succitati.
L’art. 3, comma 1, decimo periodo del decreto-legge 1/2015 prevede l’istituzione di un patrimonio destinato presso ILVA S.p.A. in amministrazione straordinaria per interventi volti alla tutela della sicurezza e della salute, di ripristino e di bonifica ambientale secondo le modalità previste dall'ordinamento vigente.
L’art. 16 del decreto-legge 113/2024 dispone che tali somme possano essere impiegate anche per la prestazione di garanzie finanziarie per nuovi impianti di smaltimento e recupero dei rifiuti o ai fini dell’autorizzazione integrata ambientale.
Il comma 2 prescrive all’organo commissariale di ILVA S.p.A. l’adozione e l’aggiornamento trimestrale del cronoprogramma degli interventi. Il Ministero delle imprese e del made in Italy, sentito il Ministero dell’ambiente e della sicurezza energetica, approva il cronoprogramma.
L’erogazione delle somme necessarie avviene su richiesta dell’organo commissariale e per stato di avanzamento, mentre la rendicontazione delle stesse è su base mensile.
Il comma 3 provvede alla copertura finanziaria degli oneri previsti al comma 1, mediante corrispondente riduzione delle risorse del Fondo per lo sviluppo e la coesione, programmazione 2021-2027, di cui all'art. 1, comma 177, della legge di bilancio 2021 (Legge 178/2020), di 68 milioni di euro per l'anno 2027 e 12 milioni per l’anno 2028.
Articolo 2
(Entrata in vigore)
L'articolo 2 dispone che il decreto-legge entri in vigore il giorno stesso della sua pubblicazione in Gazzetta Ufficiale.
Il decreto-legge è dunque vigente dal 24 gennaio 2025.
Si ricorda che, ai sensi dell'articolo 1 del disegno di legge di conversione del presente decreto, quest'ultima legge (insieme con le modifiche apportate al decreto in sede di conversione) entra in vigore il giorno successivo a quello della propria pubblicazione nella Gazzetta Ufficiale.