LO STATO DI ATTUAZIONE DELLA RIFORMA DELLE SOCIETÀ A PARTECIPAZIONE PUBBLICA
Giugno 2026
1. I dati ISTAT sulle partecipate pubbliche
1.1 Il valore aggiunto e la produttività nelle imprese a controllo pubblico
1.2 Il ruolo del MEF come principale soggetto controllante
1.3 Unità partecipate e profili occupazionali
2. La ricognizione delle partecipazioni pubbliche
2.1 Il quadro istituzionale del monitoraggio
2.2 L’applicativo “Partecipazioni” e il flusso informativo.
2.3 La rilevazione del Rapporto MEF 2026
2.4 Le criticità ricorrenti e l’obiettivo di revisione del Testo unico.
3. Le società partecipate: forma giuridica e stato di attività
3.1 Il protrarsi di procedure di liquidazione e concorsuali
3.2 La distribuzione territoriale delle società attive
4. L’adempimento agli obblighi di comunicazione
4.1 Il tasso di adempimento complessivo
4.2 Le asimmetrie nell’adempimento
5. I servizi affidati dalle Amministrazioni locali alle società partecipate
5.1 Le modalità di affidamento
Focus: la nozione di società in house
6. Gli esiti della revisione periodica
6.1 Il perimetro delle partecipazioni analizzate
6.2 Le modalità di razionalizzazione
6.3 Le partecipazioni effettivamente dismesse
7. L’analisi di conformità al TUSP
7.2 Il dettaglio per singolo parametro
7.2.1 Il parametro del fatturato
7.2.2 Il parametro dei dipendenti
7.2.3 Il parametro delle perdite reiterate
7.2.4 Il parametro dell’attività non conforme
7.2.5 Gli altri parametri di conformità
7.2.6 Le società di recente costituzione
8.1 L’analisi per quota complessiva della PA
8.2 Le partecipazioni di modesta entità
8.3 Il controllo di diritto solitario
9. Un’analisi dinamica del fenomeno
9.1 Il confronto con la rilevazione del 2022
9.2 Il confronto con le rilevazioni del periodo 2017-2023
9.2.1 Numero e stato di attività delle società
9.2.2 Numero e tipologia delle partecipazioni societarie
10. Le questioni aperte e la revisione del TUSP
10.1 La nozione di “società a controllo pubblico” nel caso di partecipazione frazionata
10.2 L’incompiutezza del quadro attuativo
10.2.1 Il DPCM sui requisiti dei componenti degli organi
10.2.2 Il decreto sui compensi per le società a controllo pubblico
10.2.3 La disciplina in materia di equilibrio di genere
10.3 L’efficacia del sistema sanzionatorio
10.3.1 La fisionomia del sistema
10.3.2 La sanzione pecuniaria dell’articolo 20, comma 7
10.3.3 Il rinvio alle sanzioni di cui all’articolo 24
10.3.4 Il controllo conformativo della Corte dei conti
10.3.5 Quadro di sintesi dei profili del sistema sanzionatorio
10.4 Il controllo preventivo della Corte dei conti
10.5 L’atomizzazione delle partecipazioni
10.6 Il coordinamento con il Codice della crisi d’impresa e dell’insolvenza
Allegato I Le modifiche normative al TUSP intervenute nel corso della XIX Legislatura
Allegato III Disposizioni applicabili alle sole società a controllo pubblico
Allegato IV Il quadro sanzionatorio in materia di equilibrio di genere nelle società
Introduzione
Il presente dossier reca la verifica dello stato di attuazione della disciplina in materia di società a partecipazione pubblica a quasi dieci anni dall’entrata in vigore della riforma introdotta con il Testo unico di cui al decreto legislativo 19 agosto 2016, n. 175 (di seguito TUSP).
Il consolidarsi di un congruo periodo di applicazione della riforma — unitamente al programma di revisione del Testo unico annunciato dal Governo entro il quarto trimestre del 2027 — consente oggi di superare la pura verifica attuativa per procedere a una valutazione di sistema, capace di apprezzare non soltanto il grado di adempimento, sotto il profilo giuridico-formale, degli obblighi posti dal Testo unico, ma anche la coerenza fra gli obiettivi perseguiti dal disegno normativo, gli effetti realmente prodotti e il funzionamento complessivo del settore delle partecipazioni societarie pubbliche.
Le finalità della riforma
Il Testo unico mira all’efficiente gestione di tali partecipazioni, alla tutela e promozione della concorrenza e del mercato, nonché alla razionalizzazione e riduzione della spesa pubblica. La stessa Corte costituzionale ha ricondotto la sua disciplina a una pluralità di ambiti materiali concorrenti — l’ordinamento civile, la tutela della concorrenza e, in particolare, il coordinamento della finanza pubblica — riconoscendo che la riforma è preordinata a contrastare l’aumento ingiustificato del ricorso a partecipazioni societarie e le inefficienze gestionali gravanti in ultima analisi sui bilanci degli enti partecipanti[1].
In tale quadro, volto a ricondurre il fenomeno delle partecipazioni societarie pubbliche entro parametri di stretta funzionalizzazione alle finalità istituzionali delle Amministrazioni socie, le principali finalità del TUSP — oggetto di analisi del presente dossier— si articolano lungo tre direttrici fra loro strettamente connesse.
La prima è la razionalizzazione e riduzione delle partecipazioni pubbliche secondo criteri di efficienza, efficacia ed economicità, perseguita attraverso la verifica annuale della rispondenza delle partecipazioni detenute ai parametri qualitativi e quantitativi dell’articolo 20 del TUSP — categorie di attività ammesse, fatturato medio, numero di dipendenti rapportato a quello degli amministratori, risultati di bilancio, duplicazione di attività, necessità di contenimento dei costi o di aggregazione — e l’imposizione di un piano di riassetto in caso di mancata conformità.
La seconda direttrice è la disciplina della governance delle società a controllo pubblico, che incide in particolare su assetti organizzativi, requisiti degli organi, compensi, equilibrio di genere, gestione del personale, regime speciale della crisi d’impresa e obblighi di trasparenza.
La terza è la costruzione di un sistema di monitoraggio e controllo, fondato sull’attività dell’apposita Struttura incardinata presso il Dipartimento dell’economia del Ministero dell’economia e delle finanze (MEF) e sul sindacato esercitato dalla magistratura contabile.
La metodologia di analisi
L’analisi riportata nel dossier è condotta principalmente sulla base delle informazioni fornite dal Rapporto annuale sulle partecipazioni delle amministrazioni pubbliche — pubblicato dal MEF nel marzo 2026 — e dall’ultimo Report ISTAT sulle partecipate pubbliche in Italia, entrambi recanti dati aggiornati al 31 dicembre 2023. Ulteriori informazioni sono tratte dal dataset sulle partecipazioni pubbliche consultabile sul sito del MEF, dai più recenti Documenti di finanza pubblica, nonché dalle pronunce della Corte costituzionale, della Corte dei conti e della giurisprudenza amministrativa intervenute in materia.
Sempre sul piano metodologico, l’esercizio di verifica dello stato di attuazione del TUSP[2] è effettuato con specifico riguardo alle richiamate finalità della riforma e si articola in due fasi:
- la ricognizione degli effetti reali che l’applicazione del Testo unico ha prodotto sulla galassia delle partecipazioni societarie pubbliche, condotta attraverso la disamina dei dati contenuti nei rapporti annuali del MEF, considerati anche alla luce della loro serie storica;
- l’analisi delle problematiche attuative, interpretative e applicative emerse nel primo decennio di vigenza del TUSP, ricostruite anche attraverso le pronunce della giurisprudenza contabile e amministrativa, nonché alla luce delle indicazioni rese dal Governo nei Documenti di finanza pubblica.
La sequenza obiettivi-effetti-criticità struttura l’intero dossier e ne orienta la lettura.
Quadro di sintesi
Il dossier si articola in dieci capitoli, di seguito sinteticamente illustrati nei rispettivi contenuti e nelle principali risultanze.
Il capitolo 1 offre una panoramica del fenomeno delle partecipazioni societarie pubbliche sulla base del Report ISTAT 2026, dalla quale emerge, tra l’altro, che nel 2023 le partecipate pubbliche hanno impiegato quasi 963.000 addetti e le imprese a controllo pubblico generato oltre 70 miliardi di euro di valore aggiunto (6,5 per cento del totale di quello complessivamente prodotto nell’industria e nei servizi).
I capitoli da 2 a 8 effettuano la disamina delle risultanze dell’ultimo Rapporto sulle partecipazioni pubbliche del MEF, pubblicato nel marzo 2026 e recante anch’esso dati aggiornati al 31 dicembre 2023.
In particolare, il capitolo 2 introduce alla ricognizione delle partecipazioni pubbliche, richiamando le principali criticità segnalate nel Rapporto, ossia: la persistenza di una elevata percentuale di partecipazioni non conformi ai requisiti dettati dal TUSP, l’emergere di incertezze applicative, contrasti giurisprudenziali, difficoltà operative e problemi interpretativi. Tali criticità sono state poste alla base dell’intento del Governo di pervenire, entro il quarto trimestre 2027, all’adozione di misure volte al rafforzamento del quadro giuridico delineato dal Testo unico.
Il capitolo 3 esamina, tra l’altro, lo stato di attività delle 4.867 società partecipate nel perimetro TUSP al 31 dicembre 2023. Risulta attivo il 78,36 per cento delle società, mentre persiste un numero significativo di società in liquidazione (11,67 per cento) o soggette a procedure concorsuali (6,12 per cento), in alcuni casi molto risalenti nel tempo.
Il capitolo 4 illustra l’adempimento agli obblighi di comunicazione annuale delle amministrazioni attraverso l’applicativo Partecipazioni del MEF, evidenziando le asimmetrie del tasso di adempimento tra le diverse amministrazioni soggette agli obblighi del TUSP.
Il capitolo 5 ricostruisce il quadro dei servizi affidati dalle amministrazioni locali alle società partecipate e le relative modalità di affidamento, con un focus sulla nozione di società in house.
Il capitolo 6 reca l’analisi degli esiti della revisione periodica delle partecipazioni, evidenziando come a fronte di un perimetro di 28.060 partecipazioni esaminate sottoposte agli obblighi di razionalizzazione previsti dal TUSP, le amministrazioni abbiano manifestato la volontà di mantenere senza interventi 25.347 partecipazioni (90,33 per cento), dichiarando un intervento di razionalizzazione soltanto per 2.713 partecipazioni (9,67 per cento), di cui la modalità prevalente è la cessione a titolo oneroso. Sul piano delle dismissioni effettive, 675 partecipazioni dirette sono state dismesse o razionalizzate nel 2023, con una diminuzione del 15,9 per cento rispetto alle 803 della rilevazione dell’anno precedente.
Il capitolo 7 è dedicato all’approfondimento dell’analisi di conformità ai parametri quantitativi e qualitativi richiesti dal TUSP per il mantenimento delle partecipazioni, segnalando come su 26.491 partecipazioni esaminate (riferite a 2.833 società costituite prima del 2019 e con bilanci disponibili per il quinquennio 2019-2023), 9.750 — pari al 36,8 per cento — risultano non conformi. Di queste, 3.912 partecipazioni, pari a circa il 14 per cento del totale, sono detenute in società che non rispettano il requisito dell’attività svolta. Inoltre, per quanto riguarda le 2.833 società analizzate, 829 (il 29,26 per cento del totale) presentano un fatturato medio triennale inferiore a un milione di euro, 453 società sono prive di dipendenti, 237 presentano un numero di dipendenti inferiore a quello degli amministratori e 196 società (6,92 per cento del totale) registrano un risultato d’esercizio negativo in almeno quattro dei cinque esercizi del quinquennio 2019-2023.
Il capitolo 8 si focalizza sulle quote di partecipazione, distinguendo le ipotesi di controllo pubblico maggioritario (60 per cento delle società, 79 per cento delle partecipazioni) da quelle di partecipazione minoritaria. In particolare, 23.207 partecipazioni — pari all’82,7 per cento del totale — presentano una quota individuale, ossia detenuta da una singola amministrazione, pari o inferiore al 5 per cento, e di queste 4.954 sono detenute in società in cui neppure la pubblica amministrazione complessivamente considerata supera il 50 per cento. Per tali partecipazioni viene segnalata la necessità di un più rigoroso assolvimento dell’onere motivazionale in sede di revisione periodica, indirizzo a cui si raccorda la proposta di “Orientamento” annunciata dal Governo nel Documento di finanza pubblica 2026 (DFP), volta a facilitare la dismissione delle partecipazioni minoritarie attraverso modalità alternative alle procedure competitive.
Il capitolo 9 offre un’analisi dinamica del fenomeno, mettendo a confronto i dati delle società partecipate registrati sia nel biennio 2022-2023, sia nell’intero periodo 2017-2023. Dal raffronto biennale emergono due tendenze di segno contrapposto: da un lato, la sostanziale tenuta del sistema di monitoraggio (con una lieve crescita del tasso di adempimento agli obblighi di rilevazione); dall’altro, la conferma delle difficoltà applicative, con la quota di partecipazioni non conformi al TUSP, per le quali le amministrazioni hanno comunque scelto il mantenimento, aumentata di quasi 4 punti percentuali e una diminuzione del 15,9 per cento delle partecipazioni effettivamente razionalizzate. Nell’orizzonte temporale più ampio considerato, il numero complessivo delle società partecipate è passato da 5.299 nel 2017 a 4.867 nel 2023 (-8,2 per cento), con un picco di 5.561 unità nel 2018: una riduzione non lineare, accompagnata dal protrarsi delle procedure liquidatorie e dall’aumento delle società soggette a procedure concorsuali e delle società inattive.
Il capitolo 10 sistematizza, infine, le questioni aperte, anche alla luce dell’annunciato intendimento del Governo di effettuare una “manutenzione” del quadro normativo del TUSP. Le questioni affrontate nel capitolo sono sei.
La prima riguarda la nozione di “società a controllo pubblico”, la cui definizione (articolo 2, comma 1, lett. b) ed m) del TUSP) ha generato incertezze interpretative, segnatamente nel caso di partecipazione pubblica frazionata, dando luogo a due diversi orientamenti giurisprudenziali, infine approdati nella sentenza n. 436 del 20 gennaio 2026 del Consiglio di Stato, che ha valorizzato la concertazione tacita e i comportamenti concludenti dei soci pubblici ai fini della configurazione di un controllo congiunto anche in assenza di un patto parasociale espresso.
La seconda concerne l’incompiutezza del quadro attuativo, con riferimento in particolare alla mancata adozione:
a) del DPCM sui requisiti di onorabilità, professionalità e autonomia dei componenti degli organi amministrativi e di controllo delle società a controllo pubblico (articolo 11, comma 1, del TUSP);
b) del c.d. “decreto fasce” del MEF sui compensi massimi da corrispondere ai componenti degli organi sociali, ai dirigenti e dipendenti delle medesime società, che secondo il DFP 2026 è stato elaborato ed in attesa di essere sottoposto alla Conferenza unificata per i profili inerenti alle società controllate da Regioni ed Enti locali (articolo 11, comma 6, del TUSP);
c) del regolamento attuativo dell’articolo 6 della legge 5 novembre 2021, n. 162, che ha esteso alle società a controllo pubblico non quotate il regime in materia di equilibrio di genere negli organi amministrativi già previsto per le società quotate.
La terza questione concerne l’analisi del sistema sanzionatorio e dei fattori che incidono sulla sua efficacia, mentre la quarta attiene ai profili relativi alla natura e agli effetti del controllo preventivo esercitato dalla Corte dei conti sugli atti deliberativi di costituzione di nuove società e di acquisizione di partecipazioni.
Da ultimo, si affrontano le questioni relative al fenomeno dell’atomizzazione delle partecipazioni – in ordine al quale, come accennato, il Governo ha annunciato l’elaborazione di un apposito “Orientamento” – e al coordinamento del TUSP con il Codice della crisi d’impresa e dell’insolvenza.
Il dossier è corredato inoltre da quattro Allegati: l’Allegato I espone il quadro riassuntivo delle modifiche normative al TUSP intervenute nel corso della XIX Legislatura; l’Allegato II illustra le finalità perseguibili mediante l’acquisizione e la gestione di partecipazioni societarie pubbliche; l’Allegato III ricostruisce le disposizioni del Testo unico applicabili alle sole società a controllo pubblico; l’Allegato IV fornisce una sintesi dell’impianto sanzionatorio previsto per il mancato rispetto della vigente normativa in materia di equilibrio di genere nelle società.
1. I dati ISTAT sulle partecipate pubbliche
Il più recente Report ISTAT “Le partecipate pubbliche in Italia — Anno 2023”, pubblicato il 25 febbraio 2026, evidenzia come le partecipate pubbliche rimangano un segmento strutturale dell’economia italiana, con un peso occupazionale e produttivo significativo, concentrato nei settori delle utilities energetiche, dei servizi idrici e ambientali, dei trasporti e nei grandi gruppi a controllo statale attraverso il MEF[3].
1.1 Il valore aggiunto e la produttività nelle imprese a controllo pubblico
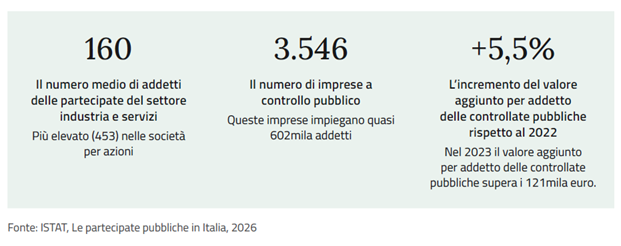
Le imprese a controllo pubblico dell’industria e dei servizi non finanziari hanno generato nel 2023 oltre 70 miliardi di euro di valore aggiunto, pari al 6,5 per cento del totale prodotto nell’industria e nei servizi, con una crescita del 7,5 per cento rispetto al 2022.
Il valore aggiunto per addetto delle controllate pubbliche è salito a 121.569 euro (dai 115.194 del 2022), con un incremento del 5,5 per cento.
I settori a maggiore concentrazione pubblica sono la fornitura di energia elettrica, gas, vapore e aria condizionata (68,9 per cento del valore aggiunto del settore, con una crescita del 10,5 per cento rispetto al 2022) e la fornitura di acqua, reti fognarie e gestione rifiuti (56,8 per cento, con una crescita del 3,5 per cento sull’anno precedente).
La produttività delle controllate pubbliche, al netto dei settori delle grandi utilities energetiche, si attesta a 84.485 euro per addetto nell’industria (contro i 75.726 euro della media nell’industria) e a 76.751 euro nei servizi (contro i 48.896 euro della media del settore). L’ampio differenziale di produttività tra controllate pubbliche e settore privato è in larga misura spiegato dalla diversa dimensione media d’impresa, significativamente più elevata nel comparto pubblico.
1.2 Il ruolo del MEF come principale soggetto controllante
Con riferimento alle sole imprese controllate, la rilevazione ISTAT individua un totale di 3.546 imprese attive con 601.600 addetti complessivi e una dimensione media di 170 addetti. Rispetto al 2022, pur diminuendo il numero di imprese a controllo pubblico (-1,3 per cento), si registra una crescita del numero degli addetti (+1,2 per cento).
Un profilo di rilievo riguarda la distribuzione delle imprese a controllo pubblico tra i diversi soggetti controllanti: nonostante la riduzione (-5,7 per cento) del numero di imprese controllate dal MEF, quest’ultimo controlla il 13,9 per cento delle stesse e si conferma il soggetto controllante di maggiore rilevanza in termini occupazionali con il 53,2 per cento di addetti delle controllate pubbliche e con una dimensione media di 650 addetti per impresa, dati, questi, che riflettono l’ampiezza dei grandi gruppi partecipati direttamente o indirettamente dal MEF (Ferrovie dello Stato Italiane, Poste Italiane, ENI, Enel, Leonardo, Cassa Depositi e Prestiti, ecc. e le rispettive controllate).
Per una panoramica sulle società controllate direttamente e indirettamente dal MEF si rinvia all’ultima edizione del dossier “Società a partecipazione pubblica e ricognizione degli assetti organizzativi – Monitoraggio e controllo”, pubblicato a febbraio 2026.
Il numero di imprese controllate dagli enti locali è diminuito del 2 per cento rispetto al 2022, mentre gli addetti sono cresciuti dell’1,5 per cento: un segnale di progressivo consolidamento delle utilities locali di maggiori dimensioni, con dismissione delle realtà minori.
Tabella 1: Controllate pubbliche e addetti per tipologia istituzionale dell’amministrazione controllante. Valori percentuali | Anno 2023.
| Amministrazione controllante |
% imprese |
% addetti |
| Ministero dell’economia e delle finanze |
13,9% |
53,2% |
| Ministeri e altre amministrazioni centrali |
5,9% |
0,8% |
| Regioni |
5,1% |
5,3% |
| Province, città metropolitane e comuni |
38,2% |
21,8% |
| Province autonome |
0,5% |
0,2% |
| Camere di commercio |
1,3% |
0,4% |
| Istituzioni sanitarie |
0,5% |
1,7% |
| Altra amministrazione locale |
3,2% |
0,9% |
Fonte: ISTAT, Le partecipate pubbliche in Italia, 2026
1.3 Unità partecipate e profili occupazionali
Estendendo l’analisi al complesso delle unità economiche[4] partecipate dal settore pubblico, il Report evidenzia come le stesse, nel 2023, siano pari a 8.323 e impieghino 962.748 addetti, con una crescita dello 0,9 per cento in termini di unità e del 9,5 per cento in termini di addetti rispetto al 2022.
A fronte della lieve crescita del numero di partecipate, si registra peraltro una riduzione dell’1,4 per cento di quelle partecipate da almeno un’amministrazione regionale o locale. Nel settore dell’industria e dei servizi, la crescita occupazionale (+9,9 per cento) è trainata prevalentemente dall’acquisizione di partecipazioni minoritarie nel settore bancario: al netto del settore finanziario, l’incremento degli addetti si riduce al 2,4 per cento.
Il 53,7 per cento delle partecipate — con un peso in termini di addetti pari al 65,2 per cento — è controllato da soggetti pubblici; il 18,3 per cento presenta una partecipazione pubblica compresa tra il 20 e il 50 per cento (9,8 per cento degli addetti); il 28 per cento rimanente presenta partecipazioni pubbliche inferiori al 20 per cento (25 per cento degli addetti). La distribuzione evidenzia la centralità delle situazioni di controllo, pur in un universo in cui le partecipazioni minoritarie mantengono un peso non trascurabile.
Tabella 2: Partecipate pubbliche per tipologia di unità partecipata. Valori assoluti e variazioni percentuali sul 2022 | Anno 2023.
|
Tipologia unità |
Unità 2023 |
Var. % 2022 |
Addetti 2023 |
Var. % 2022 |
| Imprese settore industria e servizi |
5.756 |
?0,4% |
922.138 |
+9,9% |
| Imprese agricole, istituzioni non profit, istituzioni pubbliche |
1.796 |
?4,1% |
39.802 |
+0,5% |
| Unità non classificate |
135 |
+75,3% |
809 |
+97,3% |
| Unità non attive |
636 |
+22,8% |
0 |
— |
| TOTALE |
8.323 |
+0,9% |
962.748 |
+9,5% |
Fonte: ISTAT, Le partecipate pubbliche in Italia, 2026
1.4 La dinamica storica
La serie storica ISTAT sulle partecipate pubbliche dell’industria e dei servizi consente di apprezzare l’impatto complessivo degli interventi di razionalizzazione adottati in una prospettiva di lungo periodo, come si evince dal seguente grafico.
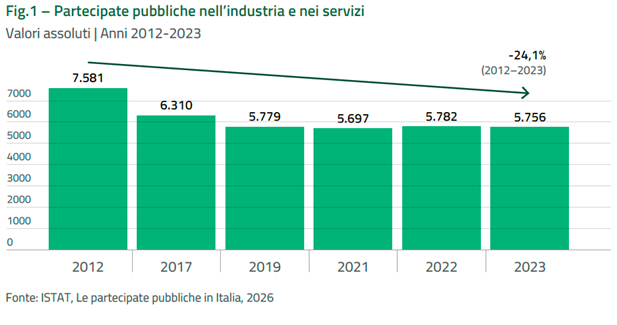
Tra il 2012 e il 2023 il numero di partecipate pubbliche nell’industria e nei servizi si è ridotto da 7.581 a 5.756 unità, con una flessione complessiva del 24,1 per cento. La flessione interessa tutte le ripartizioni territoriali, con intensità differenziate: dal -33,4 per cento del Sud al -20,9 per cento del Centro. La contenuta crescita registrata nel triennio 2020-2022 si è arrestata nel 2023 (?0,4 per cento).
2. La ricognizione delle partecipazioni pubbliche
2.1 Il quadro istituzionale del monitoraggio
Il Rapporto annuale sulle partecipazioni delle amministrazioni pubbliche costituisce lo strumento conoscitivo principale per la verifica dello stato di attuazione del Testo unico. Pubblicato dal Ministero dell’economia e delle finanze ogni anno dal 2011, esso si fonda sulla raccolta sistematica dei dati comunicati dalle amministrazioni pubbliche tenute al rispetto degli obblighi del TUSP, restituendone una lettura aggregata e tipologicamente articolata[5].
L’attività di rilevazione, elaborazione e analisi è incardinata presso la Struttura di monitoraggio istituita ai sensi dell’articolo 15 del TUSP presso il Dipartimento dell’economia del MEF, alla quale il Testo unico affida il compito di indirizzo, monitoraggio e coordinamento sulla corretta attuazione della disciplina, anche attraverso l’emanazione di orientamenti e indicazioni in materia di applicazione del Testo unico, promuovendo altresì le migliori pratiche presso le società a partecipazione pubblica[6].
La Struttura opera in raccordo funzionale con la Corte dei conti — cui spetta il sindacato di legittimità sui provvedimenti di razionalizzazione adottati dalle amministrazioni — e con le altre autorità competenti in materia, alimentando un sistema di controllo a rete[7].
2.2 L’applicativo “Partecipazioni” e il flusso informativo
La raccolta dei dati avviene attraverso l’applicativo Partecipazioni del Dipartimento dell’economia, che rappresenta l’infrastruttura tecnica del monitoraggio[8]. Tramite tale applicativo le amministrazioni soggette al perimetro TUSP trasmettono annualmente:
• le informazioni sulle partecipazioni societarie detenute, dirette e indirette, comprensive dei dati identificativi, dello stato di attività della società partecipata e dei principali indicatori economico-finanziari;
• il provvedimento di revisione periodica, previsto dall’articolo 20, comma 1, del TUSP, da adottare entro il 31 dicembre di ciascun anno e contenente l’analisi dell’assetto complessivo delle società partecipate, con esplicitazione, ove non ricorrano i presupposti per il mantenimento, del piano di riassetto per la razionalizzazione, fusione o soppressione, anche mediante messa in liquidazione o cessione;
• la relazione sull’attuazione delle misure previste nel piano di razionalizzazione adottato l’anno precedente, anch’essa da approvare entro il 31 dicembre.
Il flusso informativo così articolato consente alla Struttura di monitoraggio di disporre, per ciascuna annualità, di una base dati uniforme e progressivamente aggiornata, attraverso la quale è possibile effettuare tanto l’analisi statica del fenomeno — la fotografia delle partecipazioni a una data certa — quanto quella dinamica, attraverso il confronto inter-temporale fra rilevazioni successive (cfr. sul punto l’analisi di cui al cap. 9).
Per l’analisi delle informazioni raccolte, il Governo ha reso noto che è stato realizzato un sistema di elaborazione, che consente di verificare il rispetto delle disposizioni del TUSP in materia di razionalizzazione. In particolare, report dedicati, attraverso algoritmi di elaborazione automatica delle informazioni, consentono di rilevare la conformità di ogni singola partecipazione rispetto alle principali disposizioni del TUSP o, al contrario, ne evidenziano eventuali incongruità[9].
2.3 La rilevazione del Rapporto MEF 2026
Dal punto di vista metodologico, la rilevazione condotta dal MEF è articolata in base a perimetri soggettivi e oggettivi, distinguendo tra amministrazioni ricomprese nell’ambito applicativo del TUSP, alle quali si applica la disciplina del Testo unico, e amministrazioni cosiddette “non TUSP”, tenute esclusivamente al censimento annuale delle partecipazioni[10].
Al 31 dicembre 2023, il perimetro soggettivo TUSP comprende 10.819 amministrazioni.
Per quanto riguarda il perimetro oggettivo della rilevazione, si segnala che il Rapporto del MEF 2026 considera due insiemi di partecipazioni societarie.
Il primo, più ampio, comprende tutte le 40.722 partecipazioni, dirette e indirette, riferite a 4.867 società, che le amministrazioni del perimetro TUSP hanno dichiarato di detenere alla medesima data del 31 dicembre 2023.
Il secondo — sul quale si concentra l’analisi dei risultati della rilevazione — è un sotto-insieme del primo — composto da 28.060 partecipazioni, riconducibili a 3.272 società — che non comprende le partecipazioni in società alle quali il TUSP si applica solo ove espressamente previsto o per le quali le amministrazioni socie sono esentate dall’obbligo di razionalizzazione periodica[11], nonché le partecipazioni per le quali l’analisi non è significativa[12].
2.4 Le criticità ricorrenti e l’obiettivo di revisione del Testo unico
L’ultimo Rapporto MEF, pubblicato nel mese di marzo 2026, presenta le analisi svolte sui dati relativi alle partecipazioni pubbliche aggiornati al 31 dicembre 2023. La raccolta dei dati si è svolta nel periodo febbraio-giugno 2025; le successive attività di verifica e consolidamento della banca dati si sono concluse a novembre 2025.
Il Rapporto 2026 evidenzia come a quasi dieci anni dall’entrata in vigore del Testo Unico sussistano ancora una serie di criticità ricorrenti che suggeriscono l’avvio di una riflessione su possibili modifiche normative. In particolare, il Rapporto richiama:
• il persistere di una significativa percentuale di partecipazioni non conformi ai parametri previsti dal TUSP per il loro mantenimento e non oggetto di alcuna misura di razionalizzazione;
• le incertezze applicative;
• i contrasti giurisprudenziali;
• l’evoluzione del quadro regolatorio in settori affini che ha fatto emergere difficoltà operative e problemi interpretativi.
Tali criticità hanno indotto il Governo a confermare nel DFP 2026, l’obiettivo di adottare, entro il quarto trimestre del 2027, misure per garantire e, ove necessario, rafforzare l’attuazione del quadro giuridico del Testo unico relativo alle attività e all’efficienza operativa delle partecipazioni detenute in imprese pubbliche, al fine di assicurare la razionalizzazione e la dismissione delle imprese pubbliche non efficienti, senza compromettere la fornitura di servizi pubblici[13].
Nei paragrafi seguenti sono analizzati i contenuti salienti del Rapporto MEF 2026 ed è effettuata una ricognizione delle principali questioni da affrontare nell’ottica di rafforzare l’attuazione del quadro giuridico contenuto nel Testo unico.
3. Le società partecipate: forma giuridica e stato di attività
Il Rapporto del MEF fotografa un universo delle partecipazioni pubbliche italiane che, al 31 dicembre 2023, si articola in 4.867 società partecipate dalle amministrazioni del perimetro TUSP, a cui fanno capo 40.722 rapporti di partecipazione societaria (67 per cento diretti, 33 per cento indiretti per il tramite di società controllate).
L’articolazione per forma giuridica evidenzia la netta prevalenza della società a responsabilità limitata (il 47,15 per cento delle società), seguita dalla società per azioni (circa il 30 per cento). Il restante 23 per cento circa è per la quasi totalità distribuito tra società consortili a responsabilità limitata (13,89 per cento) e per azioni (2,34 per cento) e società cooperative (6,14 per cento).
Tabella 3: Società partecipate per forma giuridica. Perimetro TUSP | Dati 2023
| N. società |
valori percentuali |
partecipazioni (%) |
|
| Società a responsabilità limitata |
2.295 |
47,15% |
25,97% |
| Società per azioni |
1.459 |
29,98% |
43,98% |
| Società consortile a responsabilità limitata |
676 |
13,89% |
20,44% |
| Società cooperativa |
299 |
6,14% |
5,37% |
| Società consortile per azioni |
114 |
2,34% |
4,17% |
| Altre (estere, semplici) |
24 |
0,49% |
0,06% |
| TOTALE |
4.867 |
100% |
100% |
Fonte: MEF, Rapporto sulle partecipazioni delle amministrazioni pubbliche, 2026
Sotto il profilo del rapporto di partecipazione, le società per azioni concentrano il 44 per cento circa delle partecipazioni, a testimonianza del fatto che si tratta delle società di maggiori dimensioni e con più soci pubblici, tipicamente operanti in settori strategici (energia, trasporti, servizi idrici, ecc.).
3.1 Il protrarsi di procedure di liquidazione e concorsuali
L’analisi dello stato di attività rivela che il 78,36 per cento delle 4.867 società censite nel perimetro TUSP risulta attivo (3.814 soggetti)[14], a cui corrisponde l’86,50 per cento delle partecipazioni dichiarate (35.225). A fronte di tali società attive, esiste un numero significativo di società in liquidazione o soggette a procedure concorsuali.
Tabella 4: Società partecipate per stato di attività. Perimetro TUSP | Dati 2023.
| Stato di attività |
Società |
|
| n. |
% |
|
| Società attive |
3.814 |
78,36% |
| Società in liquidazione |
568 |
11,67% |
| Società soggette a procedure concorsuali |
298 |
6,12% |
| Società inattive |
187 |
3,84% |
| TOTALE |
4.867 |
100% |
Fonte: MEF, Rapporto sulle partecipazioni delle amministrazioni pubbliche, 2026
In particolare, le società in liquidazione rappresentano l’11,67 per cento del totale (568) e corrispondono all’8,75 per cento delle partecipazioni (3.565).
Le società soggette a procedure concorsuali rappresentano il 6,12 per cento del totale (298), pari al 3,52 per cento delle partecipazioni.
Le società inattive sono 187 (3,84 per cento del totale), a cui corrispondono 497 partecipazioni (1,22 per cento).
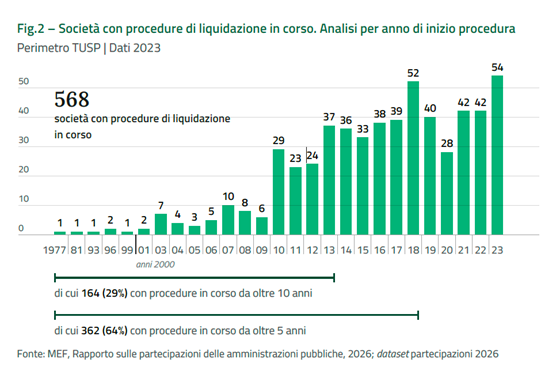
Il dato più critico riguarda il protrarsi delle procedure di liquidazione e concorsuali.
Delle 568 società in liquidazione, il 64 per cento presenta procedure avviate da oltre 5 anni e il 29 per cento da oltre 10 anni. Sul punto, la magistratura contabile nella Relazione 2020 sul processo di razionalizzazione delle partecipazioni societarie detenute dai ministeri e dagli altri enti pubblici soggetti al controllo delle Sezioni riunite della Corte dei conti ha sottolineato come il prolungamento ingiustificato delle procedure liquidatorie contrasta sia con la finalità dell’istituto — ossia quella di mantenere in vita la società al solo scopo di pagare i debiti e riscuotere i crediti — sia con gli obiettivi di razionalizzazione della spesa pubblica perseguiti dal TUSP.
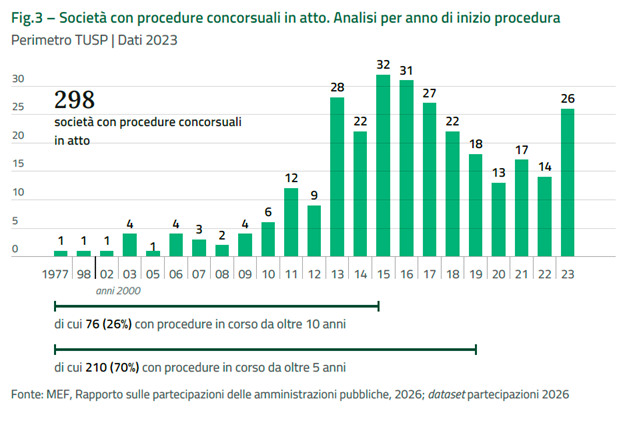
Il quadro è analogo per le 298 società in procedura concorsuale: il 70 per cento presenta procedure dalla durata superiore a cinque anni e il 26 per cento oltre i dieci.
Le percentuali più elevate di società soggette a procedure concorsuali si concentrano nelle regioni del Centro-Sud: Molise (25,58 per cento), Calabria (14,77 per cento), Lazio (12,29 per cento), Sicilia (10,87 per cento) e Campania (10,34 per cento).
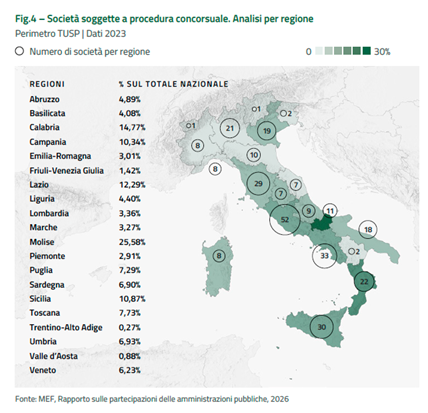 |
Analogamente, le percentuali più elevate di società in liquidazione si registrano in Basilicata (24,49 per cento), Abruzzo (22,28 per cento), Campania (21,63 per cento) e Molise (20,93 per cento).
3.2 La distribuzione territoriale delle società attive
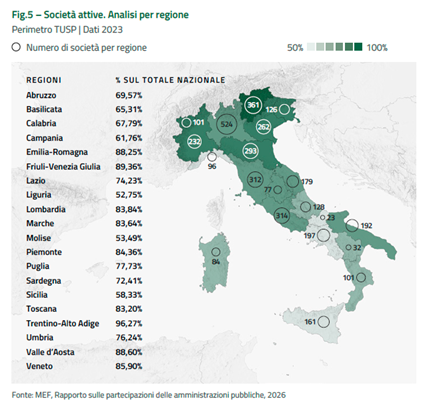
Dal punto di vista territoriale, le differenze regionali sono marcate anche sul piano delle società attive.
In tutte le regioni, la percentuale di tali società rispetto a quelle censite è superiore al 60 per cento, ad esclusione della Liguria (52,75 per cento), del Molise (53,49 per cento) e della Sicilia (58,33 per cento).
Le percentuali più elevate di società attive si registrano invece nel Trentino-Alto Adige (96,27 per cento) e nel Friuli-Venezia Giulia (89,36 per cento).
4. L’adempimento agli obblighi di comunicazione
La verifica dell’effettività del TUSP passa in primo luogo dal rispetto degli obblighi di comunicazione annuale delle amministrazioni pubbliche attraverso l’applicativo Partecipazioni del Dipartimento del Tesoro del MEF. Il Rapporto 2026 offre un quadro complessivamente positivo, ma con significative differenziazioni interne.
4.1 Il tasso di adempimento complessivo
Il tasso di adempimento delle amministrazioni soggette agli obblighi di comunicazione si è attestato all’84 per cento (9.552 adempienti su 11.365, di cui 10.819 soggette alla disciplina del TUSP), con una lievissima flessione di 0,2 punti percentuali rispetto alla rilevazione dei dati al 2022. Il dato complessivo nasconde tuttavia dinamiche differenziate tra perimetro TUSP e perimetro non TUSP, come evidenziato nella Tabella 5.
Tabella 5: Adempimento delle amministrazioni soggette agli obblighi di rilevazione | Confronto 2022-2023
| Tipologia amministrazioni |
Totale (2023) |
Adempienti (2023) |
Tasso di adempimento (2023) |
Tasso di adempimento (2022) |
| Amministrazioni perimetro TUSP |
10.819 |
9.349 |
86,4% |
85,8% |
| Amministrazioni centrali |
86 |
84 |
97,7% |
94,2% |
| Ministeri e Presidenza del Consiglio |
16 |
16 |
100% |
100% |
| Agenzie fiscali |
3 |
3 |
100% |
100% |
| Altre amministrazioni centrali |
67 |
65 |
97% |
92,5% |
| Amministrazioni locali |
10.632 |
9.164 |
86,2% |
85,6% |
| Regioni |
20 |
20 |
100% |
100% |
| Città metropolitane e Province |
102 |
102 |
100% |
100% |
| Comuni |
7.900 |
7.212 |
91,3% |
92,1% |
| Unioni di Comuni e Comunità montane |
597 |
390 |
65,3% |
62,9% |
| Camere di commercio |
76 |
76 |
100% |
100% |
| Enti locali del servizio sanitario |
213 |
213 |
100% |
98% |
| Università |
70 |
70 |
100% |
100% |
| Autorità portuali |
16 |
16 |
100% |
100% |
| Altre amministrazioni locali |
1.638 |
1.065 |
65% |
60,3% |
| Enti nazionali pubblici di previdenza e assistenza |
2 |
2 |
100% |
100% |
| Automobile club d’Italia |
99 |
99 |
100% |
100% |
| Amministrazioni non TUSP |
546 |
203 |
37,2% |
43,8% |
| TOTALE amministrazioni (TUSP + non TUSP) |
11.365 |
9.552 |
84% |
84,2% |
Fonte: MEF, Rapporto sulle partecipazioni delle amministrazioni pubbliche, 2026
Il tasso di adempimento del perimetro TUSP è cresciuto all’86,4 per cento (+0,6 per cento rispetto al 2022), mentre le amministrazioni non TUSP hanno registrato un calo significativo, passando dal 43,8 per cento al 37,2 per cento (-6,6 per cento). Riguardo a tale ultimo dato si segnala che l’elevata variabilità del perimetro ISTAT, che è andato ad includere progressivamente nuovi soggetti di diritto privato come società o fondazioni, rende la comparazione tra diverse annualità più difficoltosa.
4.2 Le asimmetrie nell’adempimento
Il quadro per tipologia di amministrazione evidenzia due realtà ben distinte. Da un lato, le amministrazioni centrali, le regioni, le città metropolitane e province, le camere di commercio, gli enti locali del servizio sanitario, le università e le autorità portuali registrano tassi di adempimento del 100 per cento (o prossimi). Dall’altro, permangono aree di sotto-adempimento strutturale:
• unioni di comuni e comunità montane: 65,3 per cento di adempimento (in crescita di 2,4 punti percentuali rispetto al 2022);
• “altre amministrazioni locali”: 65 per cento (in crescita di 4,7 punti percentuali);
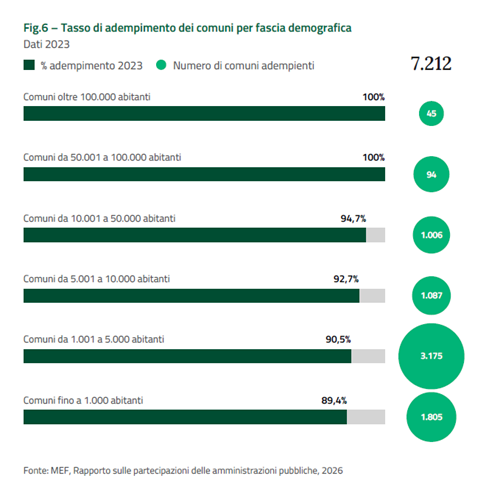
• comuni sotto i 1.000 abitanti: 89,4 per cento (-0,4 per cento);
• comuni tra 5.001 e 10.000 abitanti: 92,7 per cento, con un calo dell’1,9 per cento rispetto al 2022 — il più significativo tra tutte le fasce comunali.
Il quadro restituisce l’immagine di un sistema che ha sostanzialmente completato la sua fase di “messa a regime” per le amministrazioni di maggiori dimensioni e strutturazione, mentre fatica a coinvolgere in modo stabile le realtà di piccola dimensione, spesso sprovviste delle risorse amministrative necessarie per assolvere correttamente l’obbligo di comunicazione, come si evince dalla Figura 6.
5. I servizi affidati dalle Amministrazioni locali alle società partecipate
Nel Rapporto sono inoltre riportati i dati e le statistiche relativi alle informazioni comunicate dalle amministrazioni locali del perimetro TUSP, riferite all’affidamento di servizi alle società a partecipazione pubblica.
Con riguardo al numero di affidamenti censiti, il MEF precisa come tale dato risulti molto più alto (14.599) rispetto al numero delle società affidatarie (2.107) in quanto è possibile che più amministrazioni abbiano affidato servizi alla medesima società, come nel caso dei numerosi comuni che affidano alle società partecipate servizi locali di pubblica utilità. È inoltre possibile che una medesima amministrazione affidi diversi servizi alla stessa partecipata (come nel caso delle società multiservizi).
Per quanto concerne i servizi affidati alle società, le amministrazioni locali del perimetro TUSP hanno dichiarato 14.599 affidamenti di servizi a 2.107 società partecipate su un totale di 4.634 censite.
Di tali affidamenti, la grande maggioranza (13.212) riguarda partecipazioni dirette (con 1.876 società affidatarie), mentre i restanti 1.387 affidamenti – pari a circa il 10 per cento – si riferiscono a 301 società partecipate in forma indiretta.
Con riferimento alla distribuzione dei servizi per settore di attività, il Rapporto evidenzia come il 57,6 per cento del totale degli affidamenti (8.405) sia concentrato nel settore secondario e, in particolare nel settore acqua, rifiuti, reti fognarie e risanamento che raccoglie la quasi totalità degli affidamenti (7.300), pari al 50 per cento dell’intero aggregato. Significativo è anche il peso degli affidamenti nel settore relativo all’energia elettrica, gas, vapore e aria condizionata (810 affidamenti, pari al 5,5 per cento del totale), dato che riflette la storica presenza degli enti locali nella gestione delle reti energetiche locali.
Il 42,2 per cento (pari a 6.165) del totale complessivo degli affidamenti è, invece, concentrato nel settore terziario. All’interno di tale settore, le voci più rilevanti sono le attività professionali, scientifiche e tecniche (che costituiscono l’11,3 per cento dell’aggregato, corrispondenti a 1.645 affidamenti), le attività di informazione e comunicazione (9,1 per cento, ossia 1.326 affidamenti) e le attività di noleggio, agenzie e supporto alle imprese (8,7 per cento, pari a 1.271). Tali dati riflettono il ricorso da parte degli enti locali a società partecipate per lo svolgimento di funzioni strumentali e di supporto alle attività istituzionali.
La distribuzione per tipologia di amministrazione conferma la preminenza dei comuni come soggetti affidanti: essi hanno generato 13.016 dei 14.599 affidamenti totali (89,2 per cento), con una concentrazione prevalente nel settore secondario. Le regioni, le province e città metropolitane, nonché le altre amministrazioni locali mostrano invece una prevalenza degli affidamenti nel settore terziario.
5.1 Le modalità di affidamento
Particolarmente significativo è poi il dato relativo alle modalità di affidamento dei servizi.
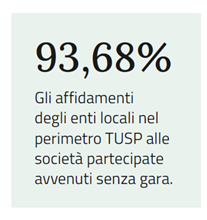
Su 14.599 affidamenti dichiarati, ben 13.677 – pari al 93,68 per cento – risultano effettuati in forma di affidamento diretto, senza il ricorso a procedure di gara.
 Solo 734 affidamenti (5,03 per cento) sono stati assegnati con gara, e ulteriori 188 (1,29 per cento) con la formula della gara a doppio oggetto (che implica la selezione sia del gestore sia del socio privato della società mista). Gli affidamenti mediante gara e quelli con gara a doppio oggetto si concentrano prevalentemente nel settore secondario (rispettivamente il 76,6 e il 78,2 per cento del totale degli affidamenti con tali modalità).
L’alto numero di affidamenti diretti riflette la disciplina normativa (articolo 16 del TUSP), che consente l’affidamento diretto in house providing nel rispetto di specifici requisiti.
Focus: la nozione di società in house
Il modello dell’in house providing
L’in house providing rappresenta un peculiare modello organizzativo attraverso il quale una pubblica amministrazione sceglie di non esternalizzare la gestione di un servizio o la realizzazione di un’opera, ricorrendo al mercato, bensì di affidarla direttamente a un soggetto giuridico terzo che, pur essendo formalmente distinto, è sottoposto a un controllo tale da potersi considerare una longa manus dell’amministrazione stessa. Questo meccanismo si configura come una forma di autoproduzione, in deroga alle regole classiche di evidenza pubblica che imporrebbero l’espletamento di una gara, giustificata dalla natura in house della società affidataria, che opera prevalentemente per conto dell’ente controllante.
La caratterizzazione del modello nella normativa dell’UE
Sin dal 1999, con la sentenza Teckal (sentenza 18 novembre 1999, causa C-107/98), la Corte di giustizia dell’UE ha riconosciuto che esulano dalla disciplina sugli affidamenti dei contratti pubblici gli appalti affidati ad una società sulla quale l’amministrazione affidante esercita un controllo analogo a quello da essa esercitato sui propri servizi, nel caso in cui tale società “realizzi la parte più importante della propria attività con l’ente o con gli enti locali che la controllano”.
La giurisprudenza della Corte di giustizia dell’UE in materia, a partire dalla pronuncia citata, è stata recepita dalle direttive in materia di appalti e concessioni emanate nel corso del 2014.
In particolare, le condizioni per l’individuazione di un affidamento in house sono individuate dall’articolo 12 della direttiva 2014/24/UE del Parlamento europeo e del Consiglio, del 26 febbraio 2014, sugli appalti pubblici. Le medesime condizioni sono previste, per le concessioni, dall’articolo 17, paragrafi 1-3, della direttiva 2014/23/UE del Parlamento europeo e del Consiglio, del 26 febbraio 2014, sull’aggiudicazione dei contratti di concessione, nonché, per i settori speciali, dall’articolo 28, paragrafi 1-3, della citata direttiva 2014/24/UE.
Nel dettaglio, l’articolo 12 della direttiva 2014/24/UE stabilisce, al paragrafo 1, che un appalto pubblico aggiudicato a una persona giuridica di diritto pubblico o di diritto privato non rientra nell’ambito di applicazione della medesima direttiva quando siano soddisfatte tutte le seguenti condizioni:
a) l’amministrazione aggiudicatrice esercita sulla persona giuridica di cui trattasi un controllo analogo a quello da essa esercitato sui propri servizi;
b) oltre l’80 per cento delle attività della persona giuridica controllata sono effettuate nello svolgimento dei compiti ad essa affidati dall’amministrazione aggiudicatrice controllante o da altre persone giuridiche controllate dall’amministrazione aggiudicatrice di cui trattasi;
c) nella persona giuridica controllata non vi è alcuna partecipazione diretta di capitali privati, ad eccezione di forme di partecipazione di capitali privati che non comportano controllo o potere di veto, prescritte dalle disposizioni legislative nazionali, in conformità dei trattati, che non esercitano un’influenza determinante sulla persona giuridica controllata.
In relazione a quanto previsto dalla lettera a), il paragrafo in questione precisa che si ritiene che un’amministrazione aggiudicatrice eserciti su una persona giuridica un controllo analogo a quello esercitato sui propri servizi qualora essa eserciti un’influenza determinante sia sugli obiettivi strategici che sulle decisioni significative della persona giuridica controllata.
Viene altresì precisato che tale controllo può anche essere esercitato da una persona giuridica diversa, a sua volta controllata allo stesso modo dall’amministrazione aggiudicatrice; si parla in tal caso di in house a cascata o indiretto.
Il successivo paragrafo 2 stabilisce che quanto previsto dal paragrafo 1 si applica anche quando una persona giuridica controllata, che è un’amministrazione aggiudicatrice, aggiudica un appalto alla propria amministrazione aggiudicatrice controllante (si parla, in tal caso, di in house invertito o capovolto) o ad un altro soggetto giuridico controllato dalla stessa amministrazione aggiudicatrice, a condizione che nella persona giuridica alla quale viene aggiudicato l’appalto pubblico non vi sia alcuna partecipazione diretta di capitali privati, ad eccezione di forme di partecipazione di capitali privati che non comportano controllo o potere di veto prescritte dalle disposizioni legislative nazionali, in conformità dei trattati, che non esercitano un’influenza determinante sulla persona giuridica controllata (si parla, in tal caso, di in house orizzontale).
Il paragrafo 3 definisce invece il c.d. in house frazionato o pluripartecipato, che si configura qualora il controllo sul soggetto affidatario è esercitato anche da più amministrazioni aggiudicatrici o enti aggiudicatori. Nel dettaglio, tale paragrafo stabilisce che un’amministrazione aggiudicatrice che non eserciti su una persona giuridica di diritto privato o pubblico un controllo come quello definito dal paragrafo 1 può nondimeno aggiudicare un appalto pubblico a tale persona giuridica senza applicare la disciplina prevista dalla direttiva 2014/24/UE quando sono soddisfatte tutte le seguenti condizioni:
a) l’amministrazione aggiudicatrice esercita congiuntamente con altre amministrazioni aggiudicatrici un controllo sulla persona giuridica di cui trattasi analogo a quello da esse esercitato sui propri servizi;
b) oltre l’80 per cento delle attività di tale persona giuridica sono effettuate nello svolgimento dei compiti ad essa affidati dalle amministrazioni aggiudicatrici controllanti o da altre persone giuridiche controllate dalle amministrazioni aggiudicatrici di cui trattasi;
c) nella persona giuridica controllata non vi è alcuna partecipazione diretta di capitali privati, ad eccezione di forme di partecipazione di capitali privati che non comportano controllo o potere di veto prescritte dalle disposizioni legislative nazionali, in conformità dei trattati, che non esercitano un’influenza determinante sulla persona giuridica controllata.
Viene inoltre stabilito che, ai fini della lettera a), le amministrazioni aggiudicatrici esercitano su una persona giuridica un controllo congiunto quando sono soddisfatte tutte le seguenti condizioni:
i) gli organi decisionali della persona giuridica controllata sono composti da rappresentanti di tutte le amministrazioni aggiudicatrici partecipanti. Singoli rappresentanti possono rappresentare varie o tutte le amministrazioni aggiudicatrici partecipanti;
ii) tali amministrazioni aggiudicatrici sono in grado di esercitare congiuntamente un’influenza determinante sugli obiettivi strategici e sulle decisioni significative di detta persona giuridica;
iii) la persona giuridica controllata non persegue interessi contrari a quelli delle amministrazioni aggiudicatrici controllanti.
Le disposizioni nazionali in materia di in house providing
Tali disposizioni unionali sono state recepite nell’ordinamento nazionale e si trovano contenute nella definizione di "affidamento in house" recata dall’articolo 3, comma 1, lettera e), dell’Allegato I.1 al decreto legislativo 31 marzo 2023, n. 36 (Codice dei contratti pubblici). Con tale espressione si intende, in base alla citata lettera e), l’affidamento di un contratto di appalto o di concessione effettuato direttamente a una persona giuridica di diritto pubblico o di diritto privato (come definita dal TUSP, v. infra), alle condizioni indicate dalla normativa dell’UE, poc’anzi illustrate.
Nel disciplinare l’auto-organizzazione amministrativa, l’articolo 7 del Codice dei contratti pubblici prevede, al comma 2, che l’affidamento diretto a società in house di lavori, servizi o forniture deve avvenire nel rispetto dei principi del risultato, della fiducia e dell’accesso al mercato e deve essere motivato. In proposito, si segnala che la disposizione in esame delinea due differenti tipologie di motivazione, a seconda dell’oggetto del contratto:
- per i servizi all’utenza, la motivazione deve dare conto dei vantaggi per la collettività, delle connesse esternalità e della congruità economica della prestazione, anche in relazione al perseguimento di obiettivi di universalità, socialità, efficienza, economicità, qualità della prestazione, celerità del procedimento e razionale impiego di risorse pubbliche;
- per le prestazioni strumentali, la motivazione si intende sufficientemente resa qualora dia conto dei vantaggi in termini di economicità, di celerità o di perseguimento di interessi strategici.
I citati vantaggi di economicità possono emergere (sempre secondo il disposto del comma 2 dell’articolo 7 del Codice) anche mediante la comparazione con gli standard di riferimento della società Consip S.p.A. e delle altre centrali di committenza, con i parametri ufficiali elaborati da altri enti regionali nazionali o esteri oppure, in mancanza, con gli standard di mercato.
L’articolo 7, comma 3, del Codice dispone, inoltre, che l’affidamento in house di servizi di interesse economico generale di livello locale è disciplinato dal decreto legislativo 23 dicembre 2022, n. 201, recante “Riordino della disciplina dei servizi pubblici locali di rilevanza economica”. Tale decreto all’articolo 17 ribadisce, per gli affidamenti in house, l’obbligo di una qualificata motivazione che dia espressamente conto delle ragioni del mancato ricorso al mercato ai fini di un’efficiente gestione del servizio, illustrando “i benefici per la collettività della forma di gestione prescelta con riguardo agli investimenti, alla qualità del servizio, ai costi dei servizi per gli utenti, all’impatto sulla finanza pubblica, nonché agli obiettivi di universalità, socialità, tutela dell’ambiente e accessibilità dei servizi, anche in relazione ai risultati conseguiti in eventuali pregresse gestioni in house”.
La definizione di società in house prevista dal TUSP
Come anticipato, nel disciplinare l’affidamento in house il Codice dei contratti pubblici fa rinvio alla definizione di società in house recata dall’articolo 2, comma 1, lettera o), del TUSP.
In base a tale definizione, per società in house si intendono le società sulle quali un’amministrazione esercita il controllo analogo o più amministrazioni esercitano il controllo analogo congiunto e nelle quali la partecipazione di capitali privati avviene nelle forme di cui all’articolo 16, comma 1, del TUSP e che soddisfano il requisito dell’attività prevalente di cui al comma 3 del medesimo articolo.
In particolare, si ricorda che ai sensi del comma 1 dell’articolo 16 del TUSP, le società in house ricevono affidamenti diretti di contratti pubblici dalle amministrazioni che esercitano su di esse il controllo analogo o da ciascuna delle amministrazioni che esercitano su di esse il controllo analogo congiunto solo se non vi sia partecipazione di capitali privati, ad eccezione di quella prescritta da norme di legge e che avvenga in forme che non comportino controllo o potere di veto, né l’esercizio di un’influenza determinante sulla società controllata.
Il comma 3 dell’articolo 16 dispone che gli statuti delle società in house devono prevedere che oltre l’ottanta per cento del loro fatturato sia effettuato nello svolgimento dei compiti a esse affidati dall’ente pubblico o dagli enti pubblici soci.
Si rammenta, inoltre, che il successivo comma 3-bis stabilisce che la produzione ulteriore rispetto al predetto limite di fatturato, che può essere rivolta anche a finalità diverse, è consentita solo a condizione che la stessa permetta di conseguire economie di scala o altri recuperi di efficienza sul complesso dell’attività principale della società.
Inoltre, l'articolo 16, comma 2, che disciplina l’organizzazione interna delle società in house, prevede norme derogatorie al diritto societario comune. Nel dettaglio, il comma in questione prevede che:
- gli statuti delle società per azioni possono contenere clausole in deroga delle disposizioni dell’articolo 2380-bis (amministrazione della società nel sistema di governance tradizionale) e dell’articolo 2409-novies (amministrazione della società nel sistema di governance dualistico) del codice civile. Si tratta di deroghe in tema di esclusività della gestione di società, che si spiegano con il ruolo penetrante, in tema di direzione e gestione, svolto dall’amministrazione pubblica nei confronti dell’organo amministrativo societario, che si ha nei casi in cui sussiste il controllo analogo;
- gli statuti delle società a responsabilità limitata possono prevedere l’attribuzione all’ente o agli enti pubblici soci di particolari diritti, ai sensi dell’articolo 2468, terzo comma, del codice civile, che consente, in particolare, che “l’atto costitutivo preveda l’attribuzione a singoli soci di particolari diritti riguardanti l’amministrazione della società o la distribuzione degli utili”;
- in ogni caso, i requisiti del controllo analogo possono essere acquisiti anche mediante la conclusione di appositi patti parasociali; tali patti possono avere, in deroga al codice civile, durata superiore a cinque anni.
Le criticità connesse al c.d. in house pulviscolare
Nel quadro finora delineato, il principale profilo di criticità è rappresentato dalle ipotesi frequenti, e anzi predominanti, di composizione plurima della società in house: a fronte della partecipazione di molti enti alla compagine sociale, infatti, gli ordinari strumenti societari risultano inadeguati ad assicurare a ciascun socio un controllo sulla società analogo a quello esercitato sui propri uffici.
Nella sentenza n. 416 del 2025 del Consiglio di Stato viene ricordato che “la giurisprudenza amministrativa (Consiglio di Stato, sez. V, 30 aprile 2018 n. 2599) ha chiarito che, in linea con gli artt. 12 della direttiva 2014/24/UE e 5 del codice dei contratti pubblici, affinché il requisito del controllo analogo in caso di società in house pluripartecipata sia soddisfatto, occorre che le Amministrazioni pubbliche in possesso di partecipazioni di minoranza possano comunque esercitare il controllo analogo in modo congiunto e che: a) gli organi decisionali dell’organismo controllato siano composti da rappresentanti di tutti i soci pubblici partecipanti, ovvero, siano formati tra soggetti che possono rappresentare più o tutti i soci pubblici partecipanti; b) i soci pubblici siano in grado di esercitare congiuntamente un’influenza determinante sugli obiettivi strategici e sulle decisioni significative dell’organismo controllato, secondo le regole generali elaborate con riguardo all’in house providing tradizionale; c) l’organismo controllato non persegua interessi contrari a quelli di tutti i soci pubblici partecipanti”.
Con la recente ordinanza n. 2726 del 2026, il Consiglio di Stato ha sollevato diverse questioni pregiudiziali dinanzi alla Corte di giustizia dell’UE, vertenti principalmente sulla possibilità o meno di configurare un controllo analogo congiunto in presenza di: una partecipazione estremamente ampia (più di cento enti); un’influenza dei singoli consorziati meramente formale, priva di reali poteri di veto o incidenza sulle decisioni strategiche; l’assenza di meccanismi idonei a garantire una rappresentanza effettiva di tutti i consorziati negli organi decisionali; una concentrazione del potere decisionale, di fatto, in capo a pochi enti, titolari del controllo sostanziale sulla governance e sull’attività del consorzio.
6. Gli esiti della revisione periodica
Il TUSP stabilisce condizioni e limiti delle partecipazioni pubbliche, definendo le regole per la costituzione di società o per l’assunzione o il mantenimento di partecipazioni societarie da parte di amministrazioni pubbliche. Tra le disposizioni centrali che ne definiscono l’architettura applicativa, si ricordano, per quanto qui di interesse:
- l’articolo 4, che fissa il divieto per le amministrazioni pubbliche di costituire, anche indirettamente, società aventi per oggetto attività di produzione di beni e servizi non strettamente necessarie per il perseguimento delle proprie finalità istituzionali, nonché di acquisire o mantenere partecipazioni, anche di minoranza, in tali società; nei limiti di tale principio sono circoscritte le finalità perseguibili dalle amministrazioni mediante partecipazioni societarie (produzione di servizi di interesse generale, autoproduzione di beni e servizi strumentali, realizzazione di opere pubbliche, valorizzazione di beni immobili, servizi di committenza, ecc.). Per il dettaglio delle finalità perseguibili mediante l’acquisizione e la gestione di partecipazioni societarie pubbliche si rinvia all’Allegato III;
- l’articolo 5, ai sensi del quale l’atto deliberativo di costituzione di una società a partecipazione pubblica o di acquisto di partecipazioni, anche indirette, da parte di amministrazioni pubbliche in società già costituite, deve essere analiticamente motivato con riferimento alla necessità della società per il perseguimento delle finalità istituzionali, evidenziando le ragioni che giustificano la scelta anche sul piano della convenienza economica e della sostenibilità finanziaria, nonché di gestione diretta o esternalizzata del servizio affidato. L’amministrazione è inoltre tenuta a inviare l’atto deliberativo alla Corte dei conti[15], che delibera entro il termine di sessanta giorni dal ricevimento in ordine alla conformità dell’atto ai suddetti criteri, esercitando uno scrutinio in ordine alle finalità perseguite, alla sostenibilità finanziaria e alla compatibilità della scelta con i principi di efficienza, di efficacia e di economicità dell’azione amministrativa. Qualora la Corte non si pronunci entro il termine, l’amministrazione può procedere alla costituzione della società o all’acquisto della partecipazione. Nel caso in cui la magistratura contabile renda un parere in tutto o in parte negativo, ove l’amministrazione pubblica interessata intenda procedere egualmente è tenuta a motivare analiticamente le ragioni per le quali intenda discostarsi dal parere e a dare pubblicità, nel proprio sito internet istituzionale, a tali ragioni;
- l’articolo 20, che disciplina la razionalizzazione periodica delle partecipazioni pubbliche, imponendo alle amministrazioni di effettuare, con proprio provvedimento da adottare entro il 31 dicembre di ciascun anno, un’analisi dell’assetto complessivo delle società in cui detengono partecipazioni, dirette o indirette, predisponendo, ove non ricorrano i presupposti per il mantenimento delle proprie partecipazioni, un piano di riassetto per la loro razionalizzazione, fusione o soppressione, anche mediante messa in liquidazione o cessione; entro il medesimo termine, le amministrazioni pubbliche devono altresì approvare una relazione sull’attuazione delle misure previste nel piano di razionalizzazione adottato l’anno precedente.
Il fulcro del meccanismo di razionalizzazione delle partecipazioni societarie previsto dal TUSP è dunque la procedura di revisione periodica annuale, che consente alla Struttura di monitoraggio del MEF di analizzare le informazioni contenute nei provvedimenti adottati e nelle relazioni approvate, che ciascuna amministrazione è chiamata a trasmettere tramite l’applicativo Partecipazioni del Portale dei Servizi dei Dipartimenti del Tesoro e dell’Economia.
Sulla base di tali informazioni, il Rapporto MEF 2026 analizza i provvedimenti di revisione riferiti alle partecipazioni detenute al 31 dicembre 2023, adottati entro il 31 dicembre 2024.
6.1 Il perimetro delle partecipazioni analizzate
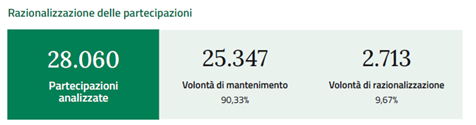
A fronte delle 40.722 partecipazioni complessive, il Rapporto isola un perimetro di analisi più circoscritto — pari a 28.060 partecipazioni detenute in 3.272 società. Infatti, sono escluse le partecipazioni in società alle quali il TUSP si applica solo ove espressamente previsto o per le quali le amministrazioni socie sono esentate dall’obbligo di razionalizzazione[16], nonché le partecipazioni detenute in società poste in liquidazione, assoggettate a procedure concorsuali, le partecipazioni non più detenute alla data del provvedimento e quelle detenute in società estere.
Sul totale delle partecipazioni analizzate, le amministrazioni hanno manifestato la volontà di mantenere senza interventi 25.347 partecipazioni (90,33 per cento), dichiarando invece un intervento di razionalizzazione per le rimanenti 2.713 (9,67 per cento).
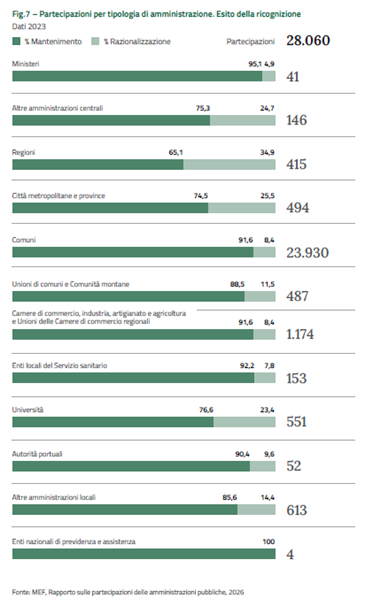 |
Tabella 6: Esito della ricognizione delle partecipazioni societarie. Valori assoluti | Dati 2023
| Amministrazioni |
Partecipazioni |
Mantenimento |
Razionalizzazione |
||
| n. |
n. |
||||
| Ministeri |
41 |
39 |
2 |
||
| Altre amministrazioni centrali |
146 |
110 |
36 |
||
| Regioni |
415 |
270 |
145 |
||
| Città metropolitane e province |
494 |
368 |
126 |
||
| Comuni |
23.930 |
21.915 |
2.015 |
||
| Unioni di comuni |
487 |
431 |
56 |
||
| Camere di commercio e unioni delle camere di commercio regionali |
1.174 |
1.075 |
99 |
||
| Enti locali del Servizio sanitario |
153 |
141 |
12 |
||
| Università |
551 |
422 |
129 |
||
| Autorità portuali |
52 |
47 |
5 |
||
| Altre amministrazioni locali |
613 |
525 |
88 |
||
| Enti nazionali di previdenza e assistenza |
4 |
4 |
0 |
||
| TOTALE |
28.060 |
25.347 |
2.713 |
||
Fonte: MEF, Rapporto sulle partecipazioni delle amministrazioni pubbliche, 2026
6.2 Le modalità di razionalizzazione
L’analisi delle 2.713 partecipazioni oggetto di razionalizzazione offre un quadro articolato delle soluzioni prescelte dalle amministrazioni, indicate nella seguente tabella.
Tabella 7: Modalità di razionalizzazione dichiarate dalle amministrazioni pubbliche | Dati 2023
| Modalità di razionalizzazione |
n. partecipazioni |
% sul totale |
| Cessione della partecipazione a titolo oneroso |
937 |
34,54% |
| Altre azioni di razionalizzazione della società |
597 |
22,01% |
| Recesso dalla società |
408 |
15,04% |
| Fusione per incorporazione in altra società |
308 |
11,35% |
| Scioglimento e liquidazione della società |
289 |
10,65% |
| Dismissione quota indiretta (cessione/liquidazione della “tramite”) |
80 |
2,95% |
| Fusione per unione con altra società |
56 |
2,06% |
| Cessione a titolo gratuito |
31 |
1,14% |
| Trasformazione in forma non societaria |
7 |
0,26% |
| TOTALE |
2.713 |
100% |
Fonte: MEF, Rapporto sulle partecipazioni delle amministrazioni pubbliche, 2026
La cessione a titolo oneroso rappresenta la modalità più utilizzata (34,54 per cento), ma un dato di rilievo è rappresentato dalle “altre azioni di razionalizzazione” (22,01 per cento) – ossia interventi di tipo gestionale (riduzione dei costi di funzionamento, efficientamento) che non comportano la dismissione della partecipazione – e dal recesso (15,04 per cento). Sommando la voce “altre azioni di razionalizzazione” alle altre ipotesi conservative, emerge che, in oltre un quinto dei casi, la razionalizzazione dichiarata non produce effetti di riduzione del numero delle partecipazioni pubbliche. Il numero elevato di recessi dalla qualità di socio e di alienazioni della propria quota può derivare dalla maggiore discrezionalità nella scelta di cui godono le amministrazioni rispetto all’attuazione di interventi di messa in liquidazione o riorganizzazione della società. Questi ultimi, infatti, come ricordato dal Rapporto, richiedono il possesso dei voti assembleari necessari per l’approvazione delle delibere.
6.3 Le partecipazioni effettivamente dismesse
Un indicatore più robusto del processo di razionalizzazione è rappresentato dalle partecipazioni effettivamente non più detenute rispetto alla rilevazione dell’anno precedente. Tale dato offre infatti un’informazione su quante azioni di razionalizzazione sono state poste in essere dalle amministrazioni. A tal proposito, il Rapporto rileva che al netto delle razionalizzazioni già registrate nel censimento 2022:
• 557 partecipazioni non sono state confermate al 31 dicembre 2023 a fronte di una razionalizzazione effettiva (con scioglimento e liquidazione quasi nella metà dei casi: 256 su 557);
• 118 ulteriori partecipazioni risultano non più detenute alla data di adozione del provvedimento di revisione (successivamente al 31 dicembre 2023).
Complessivamente, quindi, 675 partecipazioni dirette sono state dismesse o razionalizzate effettivamente, con una diminuzione del 15,9 per cento rispetto alle 803 della rilevazione precedente.
Questo dato, segnalato dal MEF nell’introduzione del Rapporto, indica un difficile avanzamento del processo di razionalizzazione da considerare nell’ambito della annunciata revisione del Testo unico.
7. L’analisi di conformità al TUSP
Il profilo di maggiore criticità emergente dal Rapporto MEF riguarda il persistere di un basso tasso di adeguamento delle amministrazioni alle prescrizioni del legislatore di adottare misure idonee a ridurre il numero delle partecipazioni societarie non conformi ai parametri dettati dall’articolo 20, comma 2 del TUSP.
L’analisi è condotta in primo luogo su un sotto-perimetro di 26.491 partecipazioni, riconducibili a 2.833 società costituite prima del 1° gennaio 2019 e per le quali sono disponibili tutti i bilanci d’esercizio del quinquennio 2019-2023.
7.1 Il dato aggregato
Su 26.491 partecipazioni analizzate, 9.750 (pari al 36,8 per cento) risultano non conformi al TUSP in quanto non rispondenti a uno o più dei criteri previsti dal Testo unico.
Di queste, l’80,17 per cento — pari a 7.817 partecipazioni — è stato comunque oggetto di una scelta di mantenimento da parte delle amministrazioni, nonostante l’obbligo di razionalizzazione.
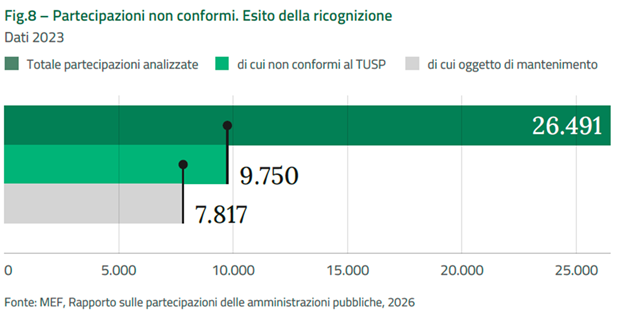 Il mancato adeguamento riguarda dunque il 29,51 per cento di tutte le partecipazioni esaminate: un dato che testimonia le difficoltà attuative del Testo unico.
7.2 Il dettaglio per singolo parametro
La disciplina del TUSP, ai fini della revisione periodica, individua un doppio sistema di parametri per valutare la legittimità del mantenimento di una partecipazione societaria. Si tratta, in particolare di:
Parametri quantitativi. L’articolo 20, comma 2, lett. b), d) ed e) impone la razionalizzazione in presenza di:
1) società prive di dipendenti o con un numero di amministratori superiore a quello dei dipendenti;
2) società che nel triennio precedente abbiano conseguito un fatturato medio non superiore a un milione di euro;
3) società non costituite per la gestione di servizi di interesse generale che abbiano registrato un risultato negativo per quattro dei cinque esercizi precedenti.
Parametri qualitativi. L’articolo 20, comma 2, lett. a), c), f) e g) richiama:
1) la non conformità delle attività svolte alle categorie di cui all’articolo 4;
2) la duplicazione di attività con altre società partecipate o enti strumentali;
3) la necessità di contenimento dei costi di funzionamento ovvero di aggregazione societaria.
Il Rapporto articola l’analisi di conformità parametro per parametro, restituendo un quadro dettagliato delle diverse fattispecie di non conformità.
Tabella 8: Parametri di non conformità. Numero di partecipazioni non conformi e percentuale di mantenimento | Dati 2023
| Parametro di non conformità |
N. partecipazioni |
% mantenimento |
| Fatturato medio inferiore a 1.000.000€ nel triennio |
4.002 |
78,79% |
| Numero di dipendenti inferiore agli amministratori o dipendenti assenti |
3.355 |
78,24% |
| Attività non conforme all’articolo 4 TUSP |
3.912 |
81,47% |
| Attività analoghe/costi/aggregazione |
3.237 |
73,74% |
| Perdite reiterate (almeno 4 su 5 esercizi) |
951 |
74,24% |
| TOTALE partecipazioni non conformi |
9.750 |
80,17% |
*Il numero di partecipazioni totali non conformi è al netto delle sovrapposizioni.
Fonte: MEF, Rapporto sulle partecipazioni delle amministrazioni pubbliche, 2026
I dati mostrano una percentuale di mantenimento delle partecipazioni non conformi sistematicamente elevata (compresa tra il 73,74 e l’81,47 per cento a seconda del parametro). In altri termini: pur in presenza di una conclamata non conformità al dettato normativo, le amministrazioni scelgono nella grande maggioranza dei casi di conservare la partecipazione senza avviare il processo di razionalizzazione imposto dalla legge.
7.2.1 Il parametro del fatturato
Delle 2.833 società analizzate, 829 (29,26 per cento) presentano un fatturato medio triennale inferiore a un milione di euro. Queste 829 società sono riconducibili a 4.002 partecipazioni, delle quali il 78,79 per cento è stato oggetto di scelta di mantenimento.
7.2.2 Il parametro dei dipendenti
Il 24,36 per cento delle società analizzate (690 su 2.833) è privo di dipendenti (453 società) o presenta un numero di dipendenti inferiore a quello degli amministratori (237 società). Si tratta di un indicatore particolarmente significativo di società che svolgono un’attività sostanzialmente residuale o meramente formale, per le quali il TUSP impone la razionalizzazione. Nondimeno, per il 78,24 per cento delle 3.355 partecipazioni riferibili a queste società, le amministrazioni hanno dichiarato la volontà di mantenimento. Il Rapporto segnala, inoltre, che tra le 453 società prive di dipendenti figurano alcune holding, per le quali 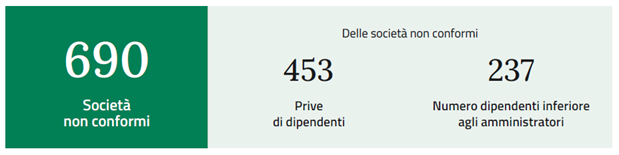 l’assenza di dipendenti può essere fisiologica, sebbene non sia prevista alcuna deroga normativa specifica.
7.2.3 Il parametro delle perdite reiterate
Sono 196 le società (6,92 per cento del totale) che presentano un risultato d’esercizio negativo in almeno quattro dei cinque esercizi del quinquennio 2019-2023 (di cui 106 per quattro anni e 90 per tutti e cinque). Il Rapporto evidenzia che delle 951 partecipazioni riferibili a queste società, 580 sono detenute in società che gestiscono servizi d’interesse generale, dunque rientranti nell’eccezione di cui all’articolo 20, comma 2, lett. e). Le amministrazioni hanno optato per mantenere 477 partecipazioni in tali imprese. Per le restanti 371 partecipazioni in società non coperte dall’eccezione, il 61,73 per cento è stato comunque mantenuto.
7.2.4 Il parametro dell’attività non conforme
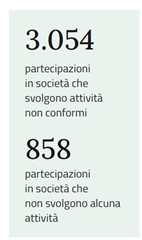 Su un universo di 26.491 partecipazioni rilevate, il Rapporto segnala 3.912 partecipazioni, pari a circa il 14 per cento del totale, detenute in società non conformi al requisito dell’attività svolta — previsto dall’articolo 20, comma 2, lettera a), del TUSP, che impone la razionalizzazione delle partecipazioni in società non rientranti nelle categorie ammesse dall’articolo 4 (v. Allegato II) — in quanto riconducibili alle voci “attività diversa dalle precedenti” (3.054) e “nessuna attività” (858).
A fronte di tale platea, soltanto per 725 partecipazioni le amministrazioni hanno dichiarato l’intenzione di adottare una misura di razionalizzazione, mentre le restanti 3.187 risultano destinate al mantenimento.
7.2.5 Gli altri parametri di conformità
Su 26.491 partecipazioni, 3.237 (12,2 per cento) presentano almeno una non conformità qualitativa (attività analoghe ad altre partecipate, necessità di contenimento costi, necessità di aggregazione a società aventi ad oggetto le attività consentite).
Il tasso di razionalizzazione per queste fattispecie è del 26,3 per cento, mentre il 73,7 per cento rimane in mantenimento.
Il documento segnala che, nelle ipotesi di partecipazioni detenute in società per le quali le amministrazioni socie hanno dichiarato la necessità di contenimento dei costi di funzionamento o la necessità di aggregazione, gli interventi di razionalizzazione indicati risultano, per la maggior parte dei casi, coerenti. Laddove è stata dichiarata la necessità di contenimento dei costi (416 partecipazioni), nel 63,9 per cento è stato scelto di agire con misure gestionali; laddove è stata segnalata la necessità di aggregazione (259 partecipazioni), nel 67,2 per cento è stata indicata una fusione.
7.2.6 Le società di recente costituzione
Un dato di particolare rilievo — e segnalato dal MEF come in peggioramento — riguarda le società costituite dopo il 1° gennaio 2019.
Su 275 società esaminate, pari a 1.164 partecipazioni, le amministrazioni hanno comunicato di voler mantenere senza interventi di razionalizzazione 1.103 partecipazioni, pari al 94,76 per cento.
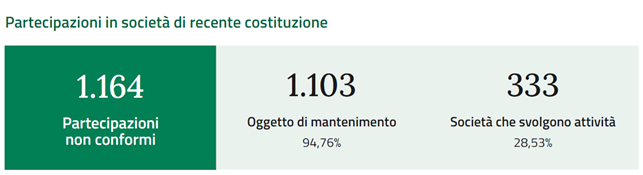 Tuttavia, il 28,53 per cento delle partecipazioni riguarda società che non svolgono un’attività conforme al dettato dell’articolo 4 del TUSP: una percentuale in aumento rispetto al 21,08 per cento della rilevazione precedente.
Ancora più critico appare il dato sui dipendenti: solo il 30,91 per cento delle società di nuova costituzione rispetta il parametro sul rapporto dipendenti/amministratori.
Benché una parte di tale ultima anomalia possa essere riconducibile alla fase di avviamento delle società di più recente costituzione, il trend complessivo fa emergere una difficoltà della capacità deterrente del Testo unico rispetto a nuove acquisizioni o costituzioni di società non pienamente conformi, specie sul versante delle attività svolte.
8. Le quote di partecipazione
Una dimensione di analisi introdotta con particolare approfondimento nel Rapporto MEF 2026 riguarda la configurazione delle quote di partecipazione detenute dalle amministrazioni pubbliche, finalizzata a cogliere il grado effettivo di controllo e la rilevanza strategica delle stesse.
8.1 L’analisi per quota complessiva della PA
L’analisi delle quote pubbliche complessivamente detenute delinea un quadro articolato.
Tabella 9: Società partecipate e partecipazioni distinte per quota di controllo | Dati 2023
| Fascia di partecipazione pubblica complessiva |
N. società |
% Società |
N. partecipazioni |
% partecipazioni |
| Partecipazione pubblica totalitaria (100%) |
1.075 |
32,85% |
4.373 |
15,58% |
| Quota compresa fra il 75% e il 100% |
520 |
15,89% |
14.900 |
53,1% |
| Quota compresa fra il 50% e il 75% |
364 |
11,12% |
2.807 |
10% |
| Totale quota MAGGIORITARIA |
1.959 |
59,87% |
22.080 |
78,69% |
| Quota compresa fra il 25% e il 50% |
363 |
11,09% |
2.174 |
7,75% |
| Quota compresa fra il 10% e il 25% |
321 |
9,81% |
1.486 |
5,3% |
| Quota compresa fra il 5% e 10% |
202 |
6,17% |
602 |
2,15% |
| Quota fino al 5% |
427 |
13,05% |
1.718 |
6,12% |
| Totale quota MINORITARIA |
1.313 |
40,13% |
5.980 |
21,31% |
| TOTALE |
3.272 |
100% |
28.060 |
100% |
Fonte: MEF, Rapporto sulle partecipazioni delle amministrazioni pubbliche, 2026
Nel 60 per cento delle società partecipate, la pubblica amministrazione nel suo complesso detiene la maggioranza del capitale, concentrando il 79 per cento delle partecipazioni rilevate. Circa un terzo delle società è a partecipazione pubblica totalitaria (1.075 società). Di converso, nel 40 per cento dei casi la quota pubblica complessiva è minoritaria, e in circa il 19 per cento delle società la pubblica amministrazione detiene meno del 10 per cento.
8.2 Le partecipazioni di modesta entità
Il Rapporto segnala con particolare attenzione il fenomeno delle partecipazioni di entità ridotta detenute da una singola pubblica amministrazione. Sul totale di 28.060 partecipazioni, 23.207 (pari all’82,7 per cento) sono partecipazioni con una quota individuale pari o inferiore al 5 per cento. Di queste, 4.954 sono detenute in società in cui neppure la pubblica amministrazione complessivamente considerata supera il 50 per cento: si tratta, dunque, di partecipazioni che, per la loro esigua entità, non consentono una significativa influenza sulla gestione societaria.
Per tali partecipazioni — e segnatamente per quelle di entità marginale detenute in società non qualificabili come "a controllo pubblico" — il Rapporto segnala la necessità di un più rigoroso assolvimento dell’onere motivazionale in sede di revisione periodica: ove non sussista una dimostrata funzionalizzazione della partecipazione rispetto alla missione istituzionale dell’amministrazione, dovrebbe essere disposta la dismissione della stessa nell’ambito del piano di riassetto.
In coerenza con tale indicazione, nel DFP 2026 il Governo ha reso noto di aver elaborato una proposta di “Orientamento” diretto a facilitare la dismissione di partecipazioni societarie pubbliche non rilevanti. In particolare, si tratterebbe di precisare il regime di detenzione e le modalità di dismissione delle quote di partecipazione da parte delle amministrazioni pubbliche in società dove la partecipazione pubblica complessiva è minoritaria. Ove ricorrano i presupposti per la dismissione, l’Orientamento si proporrebbe di chiarire che le modalità ordinarie di alienazione delle partecipazioni pubbliche, che si basano sulla regola generale del ricorso a procedure competitive, non dovrebbero applicarsi ai casi di alienazione che coinvolgano partecipazioni minoritarie.
In tali circostanze, la proposta di Orientamento richiamata nel DFP 2026 prevedrebbe la possibilità di ricorrere a modalità alternative di dismissione, quali la negoziazione diretta con singoli investitori interessati a rilevare la quota oppure la liquidazione della stessa da negoziare con la società, nel rispetto dei principi di trasparenza e imparzialità dell’azione amministrativa.
8.3 Il controllo di diritto solitario
Dal punto di vista della singola amministrazione, il Rapporto evidenzia che 1.395 partecipazioni (4,97 per cento del totale) configurano una quota di controllo di diritto solitario (superiore al 50 per cento) ai sensi dell’articolo 2359 del codice civile. Di queste, 765 sono partecipazioni totalitarie, detenute dunque da un unico socio pubblico. Rapportando tale dato alle 3.272 società totali, si può ricavare che circa il 43 per cento delle società a partecipazione pubblica censite sia sottoposto al controllo di diritto di un singolo socio pubblico. Un ulteriore 17 per cento circa presenta una maggioranza pubblica aggregata, pur in assenza di un socio di maggioranza solitario (sulla questione del controllo pubblico congiunto, v. par. 10.1).
9. Un’analisi dinamica del fenomeno
La lettura dei dati forniti dai Rapporti annuali del MEF riferiti al periodo 2017-2023 consente di identificare alcune linee di tendenza che caratterizzano l’attuazione del TUSP, a quasi dieci anni dalla sua entrata in vigore.
9.1 Il confronto con la rilevazione del 2022
Il confronto sintetico tra i dati 2022 e 2023 offre una lettura dinamica del fenomeno, dalla quale emergono due tendenze di segno contrapposto:
- da un lato, un quadro di sostanziale tenuta del sistema di monitoraggio, attesa la crescita, seppur contenuta, del tasso di adempimento alla rilevazione;
- dall’altro, la conferma delle difficoltà applicative del TUSP: a fronte di una modesta diminuzione della percentuale di partecipazioni societarie non conformi (-0,5 per cento), la quota di tali partecipazioni per le quali le amministrazioni hanno manifestato la volontà di mantenimento è aumentata di quasi 4 punti percentuali. Rispetto all’esercizio precedente, il numero complessivo delle società partecipate rimane sostanzialmente stabile (+0,2 per cento), mentre il numero di partecipazioni effettivamente razionalizzate è diminuito del 15,9 per cento.
Tabella 10: Raffronto sintetico fra indicatori del Rapporto MEF | Confronto dati 2022 e 2023
| Indicatore |
Dati 2022 |
Dati 2023 |
Variazione |
| Numero società partecipate (perimetro TUSP) |
4.858 |
4.867 |
+0,2% |
| Partecipazioni societarie dichiarate |
39.633 |
40.722 |
+2,7% |
| Tasso di adempimento alla rilevazione (perimetro TUSP) |
85,8% |
86,4% |
+0,6% |
| Partecipazioni non conformi al TUSP |
37,3% |
36,8% |
?0,5% |
| Scelta mantenimento su non conformi |
76,37% |
80,17% |
+3,8% |
| Partecipazioni razionalizzate nell’anno |
803 |
675 |
?15,9% |
Fonte: MEF, Rapporti sulle partecipazioni delle amministrazioni pubbliche anni 2025 e 2026
9.2 Il confronto con le rilevazioni del periodo 2017-2023
Estendendo l’analisi all’intero periodo 2017-2023 – ossia dalla fine del primo esercizio di entrata in vigore del TUSP sino a tutto l’arco temporale di operatività delle misure previste dal Testo unico – emergono le difficoltà applicative registrate nel processo di razionalizzazione delle partecipazioni societarie.
Dal punto di vista metodologico, si fa presente in via preliminare come il raffronto tra le annualità del periodo 31 dicembre 2017-31 dicembre 2023 condotto nel presente paragrafo offra una indicazione di massima, atteso che lo stesso va effettuato tenendo conto:
1. della variazione nel tempo del numero delle amministrazioni partecipanti al censimento annuale e soggette al perimetro TUSP, anche in ragione della soppressione o istituzione di enti, fusioni di comuni, razionalizzazioni delle Camere di commercio e altre variazioni del perimetro soggettivo TUSP medio tempore intervenute;
2. del diverso tasso di adempimento delle amministrazioni nella trasmissione dei dati al MEF: nel 2023 hanno infatti adempiuto agli obblighi di rilevazione l’86,4 per cento delle amministrazioni del perimetro TUSP (9.349 soggetti su 10.819); mentre nel 2017 il dato si assestava a circa l’80 per cento (9.985 soggetti su 12.455).
La scelta di svolgere l’analisi a partire dal 2017 deriva dal fatto che esso rappresenta il primo anno di applicazione del testo consolidato del TUSP[17], in cui peraltro cadeva (il 30 settembre) la scadenza della ricognizione connessa alla revisione straordinaria delle partecipazioni disciplinato dall’articolo 24 del Testo unico. Per gli anni successivi ha trovato applicazione il regime di razionalizzazione periodica delle partecipazioni di cui all’articolo 20 del medesimo Testo unico[18].
Dal raffronto effettuato emerge anzitutto come il numero complessivo delle partecipate sia passato da 5.299 società nel 2017 a 4.867 nel 2023, con una riduzione complessiva di 432 unità (-8,2 per cento).
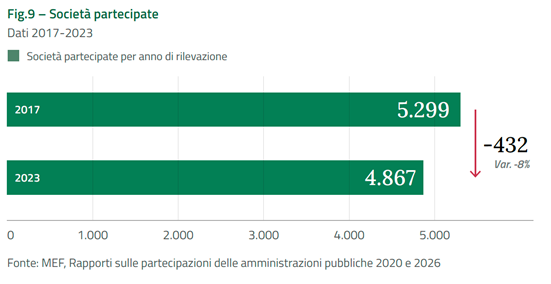
Si segnala peraltro come tale riduzione del numero delle società presenti un andamento non lineare, atteso che, nel periodo di vigenza del TUSP, il numero massimo è stato registrato nel 2018, in cui sono state censite 5.561 società, con una riduzione rispetto al 2023 di 694 unità (pari a circa il 12,5 per cento).
9.2.1 Numero e stato di attività delle società
Ai fini di un’analisi di dettaglio, la tabella seguente mette a confronto per ciascun anno del periodo considerato il numero e l’incidenza percentuale delle società partecipate classificate in base al loro stato di attività: attive, in liquidazione, soggette a procedure concorsuali e inattive.
Tabella 11: Società partecipate per stato di attività. Perimetro TUSP | Confronto dati 2017-2023
| Stato di attività |
Società |
||||||
| 2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
|
| Società attive |
4.136 (78,05%) |
4.340 (78,04%) |
4.214 (77,41%) |
4.059 (77,17%) |
3.946 (77,66%) |
3.805 (78,32%) |
3.814 (78,36%) |
| Società in liquidazione |
788 (14,87%) |
803 (14,44%) |
810 (14,88%) |
732 (13,92%) |
717 (14,11%) |
638 (13,13%) |
568 (11,67%) |
| Società soggette a procedure concorsuali |
247 (4,66%) |
296 (5,32%) |
301 (5,53%) |
303 (5,76%) |
283 (5,57%) |
298 (6,13%) |
298 (6,12%) |
| Società inattive |
128 (2,42%) |
122 (2,19%) |
119 (2,19%) |
166 (3,16%) |
135 (2,66%) |
117 (2,41%) |
187 (3,84%) |
| TOTALE |
5.299 |
5.561 |
5.444 |
5.260 |
5.081 |
4.858 |
4.867 |
Fonte: Rielaborazione su dati MEF, Rapporti sulle partecipazioni delle amministrazioni pubbliche 2020-2026
L’analisi mostra che le società attive, rispetto al 2017, si riducono di 322 unità (-7,8 per cento), attestandosi nel 2023 a 3.814, mentre sul totale delle società lungo tutto il periodo considerato si registra un’incidenza stabile tra il 77 e il 78 per cento.
Nel medesimo periodo di riferimento, le società in liquidazione, pur calando da 788 nel 2017 a 568 nel 2023, continuano a rappresentare l’11,67 per cento del totale: un dato che evidenzia la durata eccessiva delle procedure protrattesi lungo l’arco temporale in oggetto.
A ciò si aggiunge l’aumento, sia del numero che in rapporto al totale delle partecipate, delle società soggette a procedure concorsuali, passate da 247 nel 2017 (4,66 per cento del totale) a 298 nel 2023 (6,12 per cento del totale).
Analogo andamento mostrano le società inattive: rispetto al 2017 le stesse sono passate da 128 a 187, registrando un aumento di 59 unità (+46,1 per cento).
Nel 2023 oltre un quinto delle partecipate (21,63 per cento) risulta in condizioni di non piena operatività, a conferma delle difficoltà del processo di razionalizzazione che aveva sin dall’origine l’obiettivo di addivenire alla cancellazione dal registro delle imprese delle società partecipate inattive (sul punto si veda il par. 10.3.2).
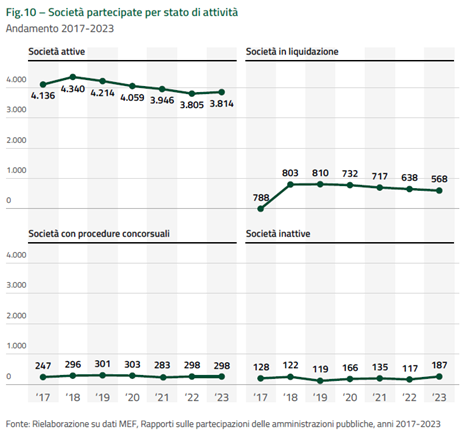
9.2.2 Numero e tipologia delle partecipazioni societarie
Ai fini di un analogo confronto sul piano delle partecipazioni societarie, valgono le medesime cautele metodologiche sopra illustrate: il tasso di adempimento alla rilevazione è variato e vi sono stati mutamenti nella composizione degli enti pubblici tenuti alla razionalizzazione periodica e inclusi nel perimetro TUSP.
Il quadro 2017
Il Rapporto MEF aveva censito, al 31 dicembre 2017, 35.662 partecipazioni nel perimetro soggettivo di razionalizzazione periodica, di cui 28.498 dirette (circa l’80 per cento) e 7.164 indirette (il 20 per cento), detenute in 5.299 società. Il peso delle amministrazioni locali risultava preponderante, attestandosi al 99,5 per cento (35.483 partecipazioni), riconducibili a 5.206 società.
Il quadro 2023
Alla medesima data del 2023, secondo il più recente Rapporto MEF, le partecipazioni societarie dichiarate dalle amministrazioni del perimetro soggettivo TUSP (cfr. par. 2.3), sono pari a 40.722, di cui 27.461 dirette (67 per cento) e 13.261 indirette (il 33 per cento), riferibili a 4.867 società. Anche in questo caso, le amministrazioni locali detengono il 98,8 per cento del totale (40.262 partecipazioni, di cui 34.710 facenti capo ai comuni), riconducibili a 4.634 società.
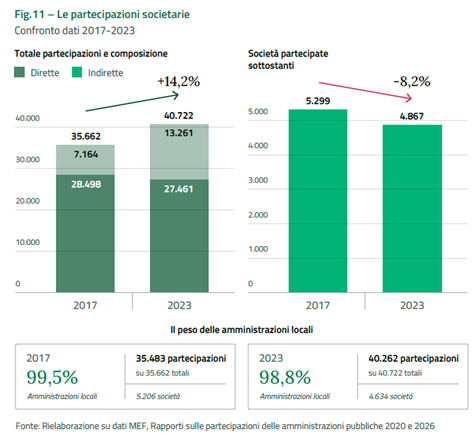
Quattro tendenze
Il raffronto fra le due rilevazioni 2017 e 2023 evidenzia quattro dinamiche convergenti:
i. una crescita del numero complessivo delle partecipazioni (+14,2 per cento, da 35.662 a 40.722);
ii. una riduzione delle società sottostanti (?8,2 per cento, da 5.299 a 4.867), con conseguente aumento del rapporto medio fra partecipazioni e partecipate (da 6,73 a 8,37);
iii. una riduzione più marcata del numero di società partecipate dalle sole amministrazioni locali (?11,0 per cento, da 5.206 a 4.634 unità), che segnala come lo sforzo di razionalizzazione abbia inciso — in valore assoluto e relativo — su tale comparto;
iv. sul piano della composizione, la quota delle partecipazioni dirette si è ridotta dall’80 al 67 per cento, a fronte di una corrispondente espansione delle partecipazioni indirette per il tramite di società controllate.
I quattro dati, considerati congiuntamente, restituiscono l’immagine di un sistema in cui il processo di razionalizzazione ha effettivamente prodotto una contrazione del numero delle società partecipate, ma è stato accompagnato da una progressiva concentrazione della titolarità — segnatamente sulle stesse partecipate — e da un parallelo spostamento verso le forme di partecipazione indiretta. Tale fenomeno parrebbe poter essere riconducibile alle dinamiche del comparto delle utilities locali, in cui un numero crescente di amministrazioni partecipa congiuntamente a società di gestione di servizi pubblici di rete, riducendo le partecipazioni dirette in favore di articolazioni di gruppo.
In entrambe le rilevazioni resta fermo il ruolo preponderante delle amministrazioni locali, che detengono oltre il 98 per cento delle partecipazioni. Nel 2023, in particolare, 34.710 partecipazioni — l’85,2 per cento del totale — fanno capo direttamente ai comuni, a conferma della natura essenzialmente comunale del fenomeno delle partecipazioni societarie pubbliche e della centralità di tale comparto in qualsiasi politica di razionalizzazione.
La seguente tabella espone il confronto fra il numero di partecipazioni – dirette e indirette – detenute dalle amministrazioni pubbliche nel 2017 e nel 2023, divise per tipologia.
Tabella 12: Partecipazioni dirette e indirette detenute dalle amministrazioni pubbliche | Confronto dati 2017 e 2023
| Tipologia amministrazioni |
N. partecipazioni |
|||||
| Dirette |
Indirette |
Totale |
||||
| 2017 |
2023 |
2017 |
2023 |
2017 |
2023 |
|
| Amministrazioni centrali |
84 |
220 |
15 |
41 |
99 |
261 |
| Ministeri e Presidenza del Consiglio |
39 |
47 |
8 |
17 |
47 |
64 |
| Altre amministrazioni centrali |
45 |
173 |
7 |
24 |
52 |
197 |
| Amministrazioni locali |
28.335 |
27.063 |
7.148 |
13.199 |
35.483 |
40.262 |
| Regioni |
291 |
245 |
433 |
467 |
724 |
712 |
| Città metropolitane e province |
829 |
640 |
154 |
240 |
983 |
880 |
| Comuni |
23.147 |
22.880 |
6.341 |
11.830 |
29.488 |
34.710 |
| Unioni di comuni e Comunità montane |
650 |
588 |
55 |
145 |
705 |
733 |
| Camere di commercio |
1.599 |
1.110 |
74 |
379 |
1.673 |
1.489 |
| Enti locali del Servizio sanitario |
184 |
167 |
5 |
8 |
189 |
175 |
| Università |
815 |
659 |
11 |
35 |
826 |
694 |
| Autorità portuali |
65 |
52 |
9 |
10 |
74 |
62 |
| Altre amministrazioni locali |
755 |
722 |
66 |
85 |
821 |
807 |
| Enti nazionali pubblici di previdenza e assistenza |
11 |
11 |
0 |
0 |
11 |
11 |
| Automobile Club d’Italia |
- |
167 |
- |
21 |
- |
188 |
| Totale amministrazioni |
28.498 |
27.461 |
7.164 |
13.261 |
35.662 |
40.722 |
Fonte: Rielaborazione su dati MEF, Rapporti sulle partecipazioni delle amministrazioni pubbliche 2020-2026
Per quanto concerne invece il quadro relativo a tutte le annualità ricomprese fra il 2017 e il 2023, nella tabella che segue è riportato il numero delle partecipazioni (dirette e indirette) detenute dalle amministrazioni per ciascuno di tali anni.
Nel complesso, il numero di partecipazioni societarie mostra, salvo le annualità 2021 e 2022, un andamento tendenzialmente in aumento. Il fenomeno potrebbe essere riconducibile a una maggiore condivisione multi-ente del capitale sociale delle società partecipate, considerato anche che all’aumento delle partecipazioni corrisponde una diminuzione del numero assoluto di società partecipate (da 5.299 nel 2017 a 4.867 nel 2023).

10. Le questioni aperte e la revisione del TUSP
A quasi un decennio dall’entrata in vigore del TUSP, il bilancio che emerge è quello di una riforma che ha progressivamente consolidato il sistema di monitoraggio incardinato presso l’apposita Struttura del Dipartimento dell’economia, ma che presenta ancora delle criticità in termini di effettiva riduzione del perimetro delle partecipazioni societarie non del tutto conformi ai parametri qualitativi e quantitativi previsti dal TUSP per il loro mantenimento, che costituisce uno degli obiettivi principali della riforma[19].
Le analisi condotte dai Rapporti annuali del MEF, unitamente alle indicazioni emergenti dai referti della Corte dei conti, hanno evidenziato una serie di criticità ricorrenti riassunte nella seguente tabella.
|
|
Criticità |
Profilo |
| a) |
Persistenza di partecipazioni non conformi ai parametri del TUSP |
Oltre un terzo delle partecipazioni in società costituite prima del 2019 risulta privo dei requisiti TUSP: attività non conformi, perdite reiterate, fatturati sotto la soglia di un milione di euro, assenza di dipendenti o numero di dipendenti inferiore a quello degli amministratori, ecc. |
| b) |
Mantenimento nonostante l’obbligo di razionalizzazione |
L’80 per cento delle amministrazioni esprime la volontà di mantenere partecipazioni non conformi. |
| c) |
Liquidazioni e procedure concorsuali protratte nel tempo |
Alto numero di società in liquidazione di lungo corso, unitamente a quelle soggette a procedure concorsuali pluriennali. |
| d) |
Diminuzione delle razionalizzazioni effettive |
Diminuzione del numero di partecipazioni effettivamente razionalizzate nel 2023 rispetto all’esercizio precedente. |
| e) |
Atomizzazione delle quote di partecipazione |
Diffusa presenza di partecipazioni di esigua entità che non consentono un’effettiva influenza sulla gestione societaria. |
Alla luce di tali evidenze, l’Esecutivo, nel DFP 2026, ha:
1. confermato l’obiettivo – già indicato nel Piano strutturale di bilancio di medio termine 2025-2029 (PSBMT) e nel DFP 2025 – di adottare, entro il quarto trimestre del 2027, misure per garantire e, ove necessario, rafforzare l’attuazione del quadro giuridico del Testo unico relativo alle attività e all’efficienza operativa delle partecipazioni detenute in imprese pubbliche. La finalità è quella di assicurare la razionalizzazione e la dismissione delle imprese pubbliche non efficienti, senza compromettere la fornitura di servizi pubblici[20];
2. reso noto di aver svolto nel 2025, nell’ambito delle attività di monitoraggio e controllo attribuite all’apposita Struttura del MEF, verifiche ispettive presso alcune società a partecipazione pubblica, ai fini della corretta attuazione dei processi di razionalizzazione e di liquidazione delle società, nonché dell’adozione di misure correttive volte al riequilibrio economico attraverso interventi di razionalizzazione o di efficientamento;
3. annunciato la predisposizione della bozza di decreto per la determinazione dei compensi degli organi amministrativi e di controllo delle società a controllo pubblico, volto a superare il regime transitorio per le società a controllo pubblico non statale basato sulla spesa sostenuta nell’esercizio 2013 (cfr. oltre il par. 10.2.2);
4. annunciato di aver elaborato una proposta di “Orientamento” volto a facilitare la dismissione delle partecipazioni societarie di minoranza non necessarie al perseguimento delle finalità dell’Amministrazione (cfr. oltre il par. 10.5).
Nella prospettiva dell’annunciata revisione del TUSP, i paragrafi seguenti danno conto di alcune delle principali questioni aperte – di carattere normativo, interpretativo e applicativo – emerse nel decennio di vigenza del Testo unico e che meritano autonoma trattazione in quanto incidono su profili strutturali del sistema. Tali questioni concernono:
1. l’esatto inquadramento della nozione di “società a controllo pubblico” e il relativo perimetro applicativo delle più stringenti disposizioni del TUSP previste per tale fattispecie;
2. l’incompiutezza del quadro attuativo, con particolare riferimento ai provvedimenti di rango secondario previsti dal TUSP in materia di requisiti dei componenti degli organi di amministrazione e controllo, nonché, come accennato, in materia di compensi erogabili a questi ultimi, ai dirigenti e ai dipendenti delle società a controllo pubblico non quotate;
3. l’efficacia del sistema sanzionatorio in caso di mancato adempimento degli obblighi posti dal TUSP;
4. la natura e gli effetti del controllo esercitato dalla Corte dei Conti sugli atti deliberativi di costituzione di società o di acquisto di partecipazioni;
5. il fenomeno dell’atomizzazione delle quote, ossia la diffusa presenza di partecipazioni di esigua entità che non consentono un’effettiva influenza sulla gestione societaria;
6. il coordinamento del TUSP con il Codice della crisi d’impresa e dell’insolvenza.
A tali questioni si aggiunge, al di fuori del perimetro normativo del TUSP, ma direttamente incidente sull’intero sistema delle società a controllo pubblico non quotate, la mancata adozione del regolamento previsto dalla legge n. 162 del 2021 in materia di equilibrio di genere.
10.1 La nozione di “società a controllo pubblico” nel caso di partecipazione frazionata
La qualificazione come "società a controllo pubblico" ai sensi del TUSP delle società partecipate da una pluralità di amministrazioni pubbliche, in cui ciascuna detiene una quota minoritaria ma la cui sommatoria configura una partecipazione maggioritaria del capitale, costituisce uno dei nodi interpretativi di maggiore impatto.
L’incidenza sul perimetro applicativo
La questione è dirimente perché l’inquadramento della fattispecie di società a controllo pubblico produce ricadute concrete sull’applicazione dell’intero impianto del Testo unico. Una società con compagine pubblica maggioritaria frammentata può infatti essere considerata “a controllo pubblico” — con conseguente assoggettamento a tutti gli obblighi correlati — ovvero “a partecipazione pubblica” tout court — con applicazione delle sole disposizioni rivolte a quest’ultima categoria. La differenza è di grande rilievo poiché la qualificazione come società a controllo pubblico comporta l’applicabilità di un regime normativo più stringente rispetto alle società a mera partecipazione pubblica, con specifiche deroghe alla disciplina di diritto comune in materia di governance, requisiti degli organi, controlli, limiti ai compensi, disciplina del personale, normativa anticorruzione, obblighi di trasparenza, regime speciale della crisi, ecc.
Per uno specchietto con le disposizioni del TUSP applicabili alle sole società a controllo pubblico si veda l‘Allegato III.
Per inquadrare la questione si rammenta che sul piano normativo l’articolo 2, comma 1, lett. b) ed m) del Testo unico individua il “controllo” richiamando, anzitutto, la disciplina civilistica delle società controllate (articolo 2359 c.c.), la quale identifica tre distinte fattispecie di società controllate:
· il controllo interno di diritto, quando un soggetto detiene la maggioranza dei voti esercitabili nell’assemblea ordinaria;
· il controllo interno di fatto, quando i voti disponibili sono sufficienti ad esercitare un’influenza dominante in assemblea pur senza raggiungere la maggioranza;
· il controllo esterno, quando l’influenza dominante deriva da particolari vincoli contrattuali.
A queste tre ipotesi di matrice civilistica, il TUSP aggiunge una fattispecie autonoma e specifica, ravvisabile quando “in applicazione di norme di legge o statutarie o di patti parasociali, per le decisioni finanziarie e gestionali strategiche relative all’attività sociale è richiesto il consenso unanime di tutte le parti che condividono il controllo” (ad esempio, il potere di veto attribuito al socio pubblico tramite patto parasociale).
L’oscillazione interpretativa
Sulla questione si sono confrontati nel tempo due orientamenti contrapposti.
Il primo, di matrice estensiva, ravvisa la configurazione del controllo pubblico nella mera sommatoria delle partecipazioni detenute dalle amministrazioni socie, anche in assenza di vincoli formalizzati di coordinamento (patti parasociali, clausole statutarie, norme di legge).
In questa prospettiva si colloca inizialmente un Orientamento elaborato nel 2018 dalla Struttura del MEF sull’attuazione del TUSP, che ha interpretato le citate disposizioni del TUSP nel senso di ricondurre al controllo da parte della pubblica amministrazione sulla società anche le ipotesi in cui lo stesso sia esercitato da più pubbliche amministrazioni, congiuntamente e mediante comportamenti concludenti, pure a prescindere dall’esistenza di un coordinamento formalizzato[21].
L’orientamento opposto, di matrice restrittiva, ricostruisce viceversa la disciplina dell’articolo 2, comma 1, lett. b) del TUSP nei termini di una doppia fattispecie: il controllo “codicistico” dell’articolo 2359 del codice civile, riferibile a un’unica amministrazione titolare di influenza dominante; e il controllo plurisoggettivo, configurabile solo in presenza di un coordinamento formalizzato per legge, statuto o patti parasociali. In tale prospettiva, accolta dalla Sezione V del Consiglio di Stato nella sentenza n. 578 del 23 gennaio 2019 e dalle pronunce delle Sezioni riunite in speciale composizione della Corte dei conti n. 16 del 22 maggio 2019, n. 17 del 4 luglio 2019 e n. 1 del 21 gennaio 2020, la mera sommatoria di partecipazioni "pulviscolari" — in assenza di un coordinamento istituzionalizzato in grado di esprimere una volontà unitaria — non integra il controllo pubblico ai sensi e per gli effetti del TUSP[22].
L’evoluzione recente della giurisprudenza amministrativa
Nell’ambito di tale dialettica, il Consiglio di Stato si è pronunciato a più riprese, registrando una progressiva apertura verso l’orientamento estensivo. Dopo la richiamata sentenza n. 578 del 2019, che aveva affermato la necessità del coordinamento formalizzato, le sentenze più recenti — n. 2543 del 10 marzo 2023[23]; n. 5289 del 17 giugno 2025; n. 436 del 20 gennaio 2026 — hanno progressivamente valorizzato il rilievo di indici di coordinamento di fatto.
In particolare, il Consiglio di Stato, intervenuto da ultimo con la citata sentenza n. 436 del 2026, conferma l’interpretazione sostanzialistica secondo la quale la mera sommatoria delle quote, pur astrattamente maggioritaria, non è di per sé sufficiente ad affermare il controllo congiunto, occorrendo accertare in concreto che le amministrazioni coinvolte risultino effettivamente allineate nella gestione societaria. Tale concertazione non richiede tuttavia necessariamente un patto parasociale espresso, potendo manifestarsi anche in forma tacita o attraverso comportamenti concludenti, purché idonei a rendere effettivo e non meramente potenziale l’esercizio del controllo.
«La nozione di controllo pubblico di cui all’art. 2 comma 1, lett. m), del decreto legislativo 19 agosto 2016, n. 175, comprende sia il controllo solitario, sia il controllo congiunto, che si estrinseca nell’influenza dominante esercitata da più enti pubblici. Il controllo congiunto può avvenire anche mediante una concertazione tacita, frutto di comportamenti concludenti dei soci pubblici e non richiede necessariamente un patto parasociale espresso».
Consiglio di Stato, Sez. VI, sent. n. 436 del 20 gennaio 2026
10.2 L’incompiutezza del quadro attuativo
Tra le criticità che il decennio di applicazione del Testo unico ha portato in rilievo si colloca la mancata adozione di alcuni atti di rango secondario, indicati nella seguente tabella, tra i quali è ricompreso anche un provvedimento attuativo in tema di equilibrio di genere nelle società non discendente dal TUSP ma parimenti necessario alla piena operatività del sistema.
| Base normativa |
Provvedimento atteso |
Stato di adozione |
| Art. 11, co. 1, TUSP |
DPCM su requisiti di onorabilità, professionalità e autonomia degli organi |
Sullo schema di decreto è stata sancita l’intesa in Conferenza unificata il 25 luglio 2019. |
| Art. 11, co. 6, TUSP |
Decreto MEF su “fasce” per la determinazione dei compensi |
Il DFP 2026 segnala che il relativo schema è in attesa di essere sottoposto al parere della Conferenza unificata. |
| Art. 6, co. 2, l. n. 162 del 2021 |
Regolamento di modifica al DPR n. 251 del 2012 (equilibrio di genere) |
Il relativo DPR doveva essere adottato entro il 3 febbraio 2022. |
10.2.1 Il DPCM sui requisiti dei componenti degli organi
L’articolo 11, comma 1, del Testo unico demanda a un decreto del Presidente del Consiglio dei ministri, su proposta del Ministro dell’economia e delle finanze, previa intesa in Conferenza unificata, la definizione dei requisiti di onorabilità, professionalità e autonomia che i componenti degli organi amministrativi e di controllo delle società a controllo pubblico devono possedere, salvi gli ulteriori requisiti previsti dallo statuto.
Pur essendo stata sancita in data 25 luglio 2019 l’intesa in Conferenza unificata sullo schema di DPCM, l’adozione del provvedimento non è sinora intervenuta.
La mancata adozione comporta, in concreto, che la verifica del possesso dei requisiti — pur formalmente prescritta dal Testo unico — sia rimessa alle previsioni statutarie delle singole società ovvero, in mancanza, agli orientamenti che le stesse amministrazioni socie possono desumere dalla disciplina generale, con la conseguente possibile disomogeneità applicativa sul territorio nazionale[24].
10.2.2 Il decreto sui compensi per le società a controllo pubblico
In materia di compensi per le società a controllo pubblico, l’articolo 11 del TUSP configura due distinte discipline: una a regime (comma 6), che non ha trovato ancora applicazione per la mancata adozione del decreto attuativo (il cui schema, come annunciato nel DFP 2026, è stato elaborato) e una transitoria (comma 7), tuttora vigente, la cui inadeguatezza rispetto alle dinamiche del mercato professionale è stata segnalata da più fonti, anche istituzionali (cfr. oltre).
Il quadro a regime: il c.d. decreto fasce
L’articolo 11, comma 6 del TUSP demanda a un decreto del Ministro dell’economia e delle finanze, previo parere delle Commissioni parlamentari competenti e — per le società controllate da Regioni o enti locali — previa intesa in Conferenza unificata, la definizione di indicatori dimensionali, quantitativi e qualitativi, finalizzati alla classificazione delle società a controllo pubblico in un massimo di cinque fasce. Per ciascuna fascia il decreto deve determinare, in proporzione, il limite dei compensi massimi al quale gli organi delle società devono fare riferimento per la determinazione del trattamento economico annuo onnicomprensivo da corrispondere agli amministratori, ai titolari e componenti degli organi di controllo, ai dirigenti e dipendenti.
Tale limite non può comunque eccedere il tetto massimo di 240.000 euro annui — al lordo dei contributi previdenziali, assistenziali e degli oneri fiscali — tenuto conto anche dei compensi corrisposti da altre pubbliche amministrazioni o da altre società a controllo pubblico.
Il medesimo decreto dovrebbe inoltre stabilire i criteri per la determinazione della parte variabile della remunerazione, parametrandola ai risultati di bilancio conseguiti dalla società nell’esercizio precedente. È espressamente previsto, infine, il divieto di corresponsione della parte variabile qualora i risultati negativi siano attribuibili alla responsabilità dell’amministratore.
Il regime transitorio in vigore
Sino all’adozione del predetto decreto attuativo, l’articolo 11, comma 7 del TUSP dispone che resta ferma la disciplina di cui:
- all’articolo 4, comma 4, secondo periodo, del decreto-legge 6 luglio 2012, n. 95, che àncora il limite massimo dei compensi degli amministratori all’80 per cento del costo complessivamente sostenuto nell’anno 2013 (c.d. criterio della spesa storica);
- al decreto del Ministro dell’economia e delle finanze 24 dicembre 2013, n. 166, che classifica le società non quotate controllate dal MEF — a cui il decreto è riferito — in tre fasce di complessità, per ciascuna delle quali è individuato il limite massimo dei compensi applicando al trattamento economico del Primo Presidente della Corte di Cassazione vigente un coefficiente di proporzionalità pari, rispettivamente, al 100, all’80 e al 50 per cento[25].
Le criticità applicative del criterio della spesa storica
L’ultrattività del regime transitorio ha determinato effetti distorsivi rilevati sia dalla Corte costituzionale che dalla magistratura contabile.
Con la sentenza n. 153 del 2022, la Corte costituzionale ha rivolto un esplicito monito al legislatore, rilevando “la fondamentale necessità di contemperare, con misure adeguate, un’efficace azione amministrativa delle società a partecipazione pubblica con requisiti organizzativi che siano espressione di sana gestione finanziaria”, auspicando la “sollecita approvazione” del decreto in oggetto al fine di evitare “le ulteriori disfunzioni derivanti dall’ultrattività di un regime dichiaratamente transitorio”.
Sul piano applicativo, la Sezione delle autonomie della Corte dei conti ha dato conto della non uniforme giurisprudenza delle Sezioni regionali in ordine all’applicazione del parametro del “costo complessivamente sostenuto nell’anno 2013”[26]..
Il parametro della spesa storica risulta infatti problematico in due distinte ipotesi: il riferimento mancante (società costituita successivamente al 2013 o incarico svolto a titolo gratuito) e il riferimento esistente ma non rappresentativo (il compenso del 2013 esiguo). Su questi profili si è affermato un orientamento che equipara all’ipotesi del dato mancante quella del dato privo di significatività, ricorrente quando il costo 2013 sia talmente esiguo da potersi considerare sostanzialmente inesistente, ovvero quando la società presenti un oggetto sociale, una governance o una struttura talmente modificati rispetto al 2013 da non potersi che considerare come un soggetto nuovo.
La rigida applicazione del criterio della spesa storica è stata ritenuta suscettibile di determinare una riduzione del compenso degli amministratori tale da pregiudicare l’attribuzione dell’incarico a professionisti motivati e di elevata competenza, a discapito del principio del buon andamento e della sana gestione societaria, con uno sbilanciamento, in danno degli obiettivi di efficienza ed efficacia legati al reperimento delle migliori professionalità, rispetto a quelli di economicità e contenimento della spesa, e con rischio di perdita di competitività sul mercato, soprattutto per le società che gestiscono servizi pubblici essenziali.
La questione è stata più di recente affrontata dalla Sezione delle autonomie con la delibera n. 9 del 5 marzo 2026 che ha enunciato il principio di diritto secondo cui, per le società a controllo pubblico controllate da regioni ed enti locali, l’amministrazione controllante può individuare un parametro diverso da quello del costo complessivo storico nei due seguenti casi:
· se non sia stato sostenuto un costo nel 2013;
· quando il costo storico possa essere considerato in concreto sostanzialmente inesistente alla luce della dimostrazione di vicende modificative sopravvenute dell’oggetto sociale, della governance o della struttura, tali da tradursi in un effettivo e rilevante ampliamento dell’attività societaria, o tali da autorizzare l’identificazione di un soggetto giuridico sostanzialmente nuovo.
In entrambe le ipotesi, la magistratura contabile precisa che la determinazione dell’emolumento deve avvenire attraverso precisi indicatori dimensionali, confrontando il compenso con il volume d’affari, il patrimonio netto e l’utile della società, valutando la complessità dell’incarico, la responsabilità assunta e la professionalità richiesta, analizzando i compensi medi per posizioni simili in aziende dello stesso settore e area geografica, e armonizzando il compenso rispetto alla retribuzione dei dipendenti e degli altri dirigenti, entro il limite dell’equilibrio economico e comunque senza superare il tetto massimo complessivo del trattamento economico degli amministratori e dei dirigenti pubblici.
Nella medesima deliberazione del 2026, la Sezione delle autonomie ha ribadito – in adesione al monito già formulato dalla Corte costituzionale – come risulti auspicabile ed urgente l’emanazione del decreto previsto dall’articolo 11, comma 6, del TUSP, segnalando che “il protrarsi nel tempo” del regime transitorio “è causa evidente di disfunzioni” e che l’invarianza del criterio della spesa storica “appare distonica rispetto al principio costituzionale di buon andamento”.
L’agenda del Governo.
Nel quadro esposto, il DFP 2026, come accennato, ha reso noto che nel corso del 2025 il Governo ha provveduto a definire il predetto “decreto fasce”, segnalando che il relativo schema è ancora in attesa di essere sottoposto alla Conferenza unificata ai fini dell’acquisizione della prescritta intesa.
Il DFP evidenzia, in particolare, come l’adozione di tale decreto del Ministro dell’economia e delle finanze consentirà il superamento del regime transitorio, eliminando in tal modo “le distorsioni nell’assetto retributivo che hanno avuto pesanti ricadute operative sulle società controllate dagli enti territoriali”.
Si rammenta che il decreto dovrà essere altresì sottoposto alle Commissioni parlamentari competenti ai fini dell’espressione del parere.
10.2.3 La disciplina in materia di equilibrio di genere
Un ulteriore profilo di rilievo concernente l’attuazione della disciplina in materia di società a controllo pubblico riguarda il conseguimento dell’equilibrio di genere negli organi di amministrazione.
Tale finalità è stata perseguita attraverso successivi interventi che hanno determinato un quadro normativo complesso, in parte incompiuto per quanto attiene la normativa secondaria, e foriero di incertezze applicative.
Le novità del TUSP
Il TUSP rappresenta il principale riferimento legislativo per le società a controllo pubblico non quotate, laddove l’articolo 11, al comma 4, si è fatto carico di garantire l’equilibrio di genere nell’individuazione degli amministratori, con riferimento sia al numero complessivo delle nomine da effettuare nel corso dell’anno, sia a livello di singola società, qualora si sia optato per un organo amministrativo a composizione collegiale.
La principale novità del citato comma 4 è la previsione in base alla quale nella scelta degli amministratori delle società a controllo pubblico, le amministrazioni socie devono assicurare il rispetto del principio di equilibrio di genere almeno nella misura di un terzo, da computare sul numero complessivo delle designazioni o nomine effettuate in corso d’anno.
Ciò comporta un obbligo a carico delle amministrazioni che ha esteso la portata applicativa della suddetta quota di genere anche alle società dotate di un organo amministrativo monocratico che, ai sensi del TUSP, dovrebbe costituire la modalità ordinaria di amministrazione delle società[27].
Il medesimo comma stabilisce altresì che qualora la società abbia un organo amministrativo collegiale, lo statuto preveda che la scelta degli amministratori da eleggere sia effettuata nel rispetto dei criteri stabiliti dalla legge 12 luglio 2011, n. 120 (c.d. Golfo-Mosca), che prevedono la quota di genere di almeno un terzo del genere meno rappresentato.
Si rammenta che la legge n. 120 del 2011 ha introdotto un meccanismo volto a rendere più equilibrata la rappresentanza dei generi all’interno degli organi collegiali delle società italiane con azioni quotate in mercati regolamentati, nonché delle società, non quotate, controllate dalle pubbliche amministrazioni. A tal fine era stato previsto un doppio binario normativo:
- per le società quotate in mercati regolamentati, pubbliche o private, la disciplina in materia di equilibrio di genere veniva introdotta puntualmente in disposizioni di rango primario: con le novelle agli articoli 147-ter e 148 del Testo unico delle disposizioni in materia di intermediazione finanziaria di cui al decreto legislativo 24 febbraio 1998, n. 58 (TUF), è stato disposto l’obbligo, per tali società, di adeguamento dei propri statuti affinché fosse previsto, in sede di riparto degli amministratori da eleggere, che il genere meno rappresentato ottenesse almeno un terzo degli amministratori eletti (articolo 147-ter, comma 1-ter). Tale quota era, tuttavia, ridotta a un quinto per il primo rinnovo degli organi. Analogo criterio di riparto era stato previsto per gli organi di controllo;
- per le società a controllo pubblico non quotate, i criteri per la composizione degli organi sociali restavano i medesimi, ma la normativa di dettaglio è stata affidata ad un apposito regolamento, adottato con il DPR 30 novembre 2012, n. 251, con la finalità di garantire una disciplina uniforme per tutte le società interessate.
Le norme della legge n. 120 del 2011 e del regolamento di cui al DPR n. 251 del 2012 erano state concepite per avere un’efficacia temporanea, atteso che i citati criteri di riparto per gli organi di amministrazione e controllo erano originariamente operativi per tre mandati consecutivi decorrenti, per le società quotate, dal primo rinnovo degli organi successivo a un anno dall’entrata in vigore della legge (intervenuta il 12 agosto 2011), e per le società a controllo pubblico non quotate dal primo rinnovo degli organi successivo all’entrata in vigore del regolamento (intervenuta il 12 febbraio 2013)[28].
A tale riguardo, il tenore letterale del comma 4 dell’articolo 11 del TUSP, che rinvia ai “criteri” previsti dalla legge Golfo-Mosca, sembrerebbe avere avuto l’effetto di stabilizzarne nel tempo l’efficacia, definendo così un regime permanente in tema di equilibrio di genere che pone obblighi in capo sia alle pubbliche amministrazioni socie – tenute a rispettare la quota di genere di almeno un terzo nelle nomine o designazioni effettuate su base annuale - sia alle singole società per quanto attiene all’adeguamento degli statuti ai fini del rispetto della medesima quota.
Profili interpretativi del TUSP
Il quadro normativo delineato nel TUSP — che, si rammenta, disciplina le quote di genere soltanto con riguardo agli organi amministrativi di società a controllo pubblico non quotate[29] — comporterebbe un assetto complessivo della disciplina in materia non omogeneo tra le società quotate e le società a controllo pubblico non quotate.
Sul punto, la Relazione sul bilancio di genere riferito all’esercizio finanziario 2024 (Doc. CCXX, n. 4), presentata al Parlamento il 6 maggio 2026, evidenzia come la prima differenza sia relativa alla quota da riservare secondo la normativa vigente negli organi di amministrazione al genere meno rappresentato (40 per cento per le società quotate e un terzo per le società a controllo pubblico non quotate); la seconda atterrebbe alla “temporaneità delle disposizioni che per le società quotate, è limitata a sei mandati consecutivi mentre per le società a controllo pubblico è ridotta a tre se la società è amministrata da un organo collegiale oppure a decorrere nel caso di società con amministratore unico”.
Il documento in oggetto del MEF prospetta dunque una interpretazione del dettato normativo del TUSP secondo la quale il citato rinvio ai “criteri” della “legge Golfo-Mosca” si intenderebbe riferito non solo alla quota di genere ma anche al vincolo di durata della stessa per tre mandati consecutivi, mentre resterebbe in via permanente soltanto l’obbligo a carico delle amministrazioni socie di assicurare il rispetto della quota di genere di almeno un terzo sul numero complessivo delle designazioni o nomine effettuate in corso d’anno.
Sul punto si osserva come tale interpretazione andrebbe verificata sul piano della coerenza sistematica alla luce di un intervento normativo successivo alla data di entrata in vigore del TUSP – l’articolo 6 della legge n. 162 del 2021 – che ha inteso proprio allineare e rendere omogenea la disciplina in materia di equilibrio di genere tra società quotate e società a controllo pubblico non quotate, sia con riguardo alla quota del 40 per cento degli amministratori da eleggere, sia con riferimento alla durata per sei mandati consecutivi (cfr. oltre).
L’articolo 6 della legge n. 162 del 2021
L’articolo 6, comma 1, della legge 5 novembre 2021, n. 162, ha esteso alle società, costituite in Italia, non quotate e controllate da pubbliche amministrazioni ai sensi dell’articolo 2359, commi primo e secondo del codice civile, la disciplina sull’equilibrio di genere degli organi amministrativi prevista dall’articolo 147-ter, comma 1-ter, del TUF per le società quotate, ai sensi della quale il genere meno rappresentato deve ottenere almeno due quinti (ossia il 40 per cento) degli amministratori eletti (a fronte della quota di almeno un terzo prevista dalla disciplina previgente, introdotta dalla legge n. 120 del 2011 e a cui rinvia il TUSP).
Il citato articolo 147-ter, comma 1-ter, del TUF dispone che lo statuto delle società quotate in mercati regolamentati debba prevedere un criterio di riparto degli amministratori da eleggere che assicuri al genere meno rappresentato almeno due quinti degli amministratori eletti. Tale criterio di riparto si applica per sei mandati consecutivi, decorrenti — secondo quanto previsto dal comma 304 della Legge di bilancio per il 2020 — dal primo rinnovo degli organi di amministrazione successivo al 1° gennaio 2020[30].
Il medesimo articolo del TUF prevede altresì che qualora la composizione del consiglio di amministrazione risultante dall’elezione non rispetti il predetto criterio di riparto, la Consob diffida la società interessata ad adeguarsi entro il termine massimo di quattro mesi dalla diffida. In caso di inottemperanza alla diffida, la Consob applica una sanzione amministrativa pecuniaria da 100.000 a 1.000.000 euro, fissando un nuovo termine di tre mesi ad adempiere. In caso di ulteriore inottemperanza rispetto a tale nuova diffida, è prevista quale ulteriore sanzione la decadenza dalla carica per tutti i componenti eletti. Si prevede, infine, che lo statuto provveda a disciplinare le modalità di formazione delle liste ed i casi di sostituzione in corso di mandato al fine di garantire il rispetto del criterio di riparto. La Consob statuisce in ordine alla violazione, all’applicazione ed al rispetto delle disposizioni in materia di quote di genere, anche con riferimento alla fase istruttoria e alle procedure da adottare, in base a proprio regolamento.
Pertanto, in base al rinvio operato dall’articolo 6 della legge n. 162 del 2021 all’articolo 147-ter, comma 1-ter, del TUF, lo statuto di tutte le società a controllo pubblico – quotate e non – dovrebbe prevedere un criterio di riparto degli amministratori — da applicare per sei mandati consecutivi — che assicuri al genere meno rappresentato almeno due quinti degli amministratori eletti.
Il comma 2 del medesimo articolo 6 ha demandato ad un apposito regolamento – da adottare entro due mesi dall’entrata in vigore della legge (ossia, entro il 3 febbraio 2022) – le conseguenti modifiche al regolamento di cui al DPR 251 del 2012, attuativo della legge Golfo-Mosca.
Alla data di aggiornamento del presente dossier il nuovo regolamento previsto dalla legge n. 162 del 2021, che dovrebbe tenere conto del passaggio da un terzo a due quinti della quota di genere per gli amministratori, non risulta ancora emanato.
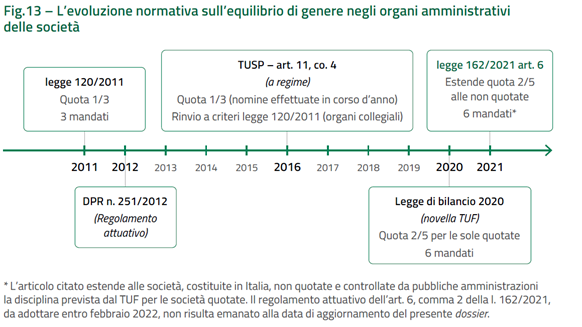
La portata applicativa della nuova quota di genere in assenza del regolamento di attuazione
La mancata adozione – a distanza di quattro anni – del nuovo regolamento appare suscettibile di generare incertezze sulla disciplina applicabile.
Va infatti considerato che il carattere precettivo del comma 1 dell’articolo 6, desumibile dal suo tenore letterale, potrebbe far ritenere la nuova quota di genere di almeno due quinti degli amministratori eletti direttamente applicabile alle società controllate non quotate, anche in assenza del regolamento attuativo, la cui funzione non sarebbe quella di istituire una nuova disciplina ma di raccordare il nuovo criterio di riparto a quella preesistente.
In questa prospettiva, la mancata adozione del nuovo regolamento potrebbe, in ipotesi, non privare il precetto primario della propria operatività, in quanto la disciplina della nuova quota di genere potrebbe ritenersi comunque applicabile utilizzando il "telaio" procedimentale già definito nel DPR n. 251 del 2012[31].
Ferma restando la questione di fondo sopra esposta della diretta applicabilità della nuova quota di genere– sulla quale sarebbe opportuno acquisire l’avviso del Governo – occorre altresì rilevare come il rinvio tout court disposto dall’articolo 6 all’articolo 147-ter, comma 1-ter, del TUF, presenti margini di problematicità, segnatamente in ordine ai seguenti aspetti:
a) sul versante della vigilanza, si osserva come il rinvio al TUF non appaia potersi estendere anche ai relativi poteri che la legge affida alla Consob, la cui competenza è circoscritta in via legislativa agli emittenti operanti in mercati regolamentati. Una lettura sistematica dell’articolo 6 in oggetto suggerirebbe di fare riferimento al DPR n. 251 del 2012, che attribuisce i poteri di monitoraggio e vigilanza sul rispetto della quota di genere al Presidente del Consiglio o al Ministro delegato per le pari opportunità. Anche in tal caso, tuttavia, si pone la questione se, in assenza del nuovo regolamento attuativo, l’autorità di vigilanza possa comunque diffidare le società ad adeguarsi alla nuova quota di genere prevista dalla legge n. 162 del 2021;
b) sul versante sanzionatorio si pongono analoghe questioni, atteso che il DPR n. 251 del 2012 non prevede, per le società a controllo pubblico, sanzioni pecuniarie analoghe a quelle irrogabili dalla Consob per le società quotate, ma soltanto la doppia diffida e poi, in caso di inottemperanza, la decadenza dei componenti dell’organo amministrativo. Anche in tal caso, un’interpretazione di carattere sistematico porta ad escludere, in virtù del principio di legalità in materia di sanzioni amministrative, l’estensione del citato rinvio al TUF anche con riguardo alla disciplina sanzionatoria, che rimarrebbe quella del DPR n. 251 del 2012. Per approfondimenti in ordine al sistema sanzionatorio vigente si rinvia all’Allegato IV.
c) sul versante della durata del regime sull’equilibrio di genere, la legge n. 120 del 2011[32] e il relativo DPR n. 251 del 2012 ne hanno previsto l’applicazione per tre mandati consecutivi, mentre l’articolo 6 della legge n. 162 del 2021, in virtù del rinvio al TUF, la estenderebbe a sei[33]: occorrerebbe pertanto definire con certezza la decorrenza del nuovo criterio di riparto e le modalità di computo dei sei mandati tenendo conto dell’entrata in vigore della medesima legge n. 162.
Ulteriori profili di incertezza sulla disciplina applicabile
Il quadro normativo sopra delineato appare ancor più complesso ove si consideri come non vi sia una piena coincidenza e sovrapponibilità tra la definizione di società a controllo pubblico adottata ai sensi del TUSP e quella di controllo societario ai sensi dell’articolo 2359 del codice civile, cui fa invece riferimento l’articolo 6 della citata legge n. 162 del 2021.
L’articolo 2, comma 1, lett. b) del TUSP, infatti, nel fornire una definizione delle “società a controllo pubblico”, non si limita ad un rinvio formale alla disciplina codicistica, ma precisa altresì che il controllo “può sussistere anche quando, in applicazione di norme di legge o statutarie o di patti parasociali, per le decisioni finanziarie e gestionali strategiche relative all’attività sociale è richiesto il consenso unanime di tutte le parti che condividono il controllo”. Per approfondimenti sulla nozione di “società a controllo pubblico” adottata dal TUSP, si rinvia al par. 10.1.
Tale asimmetria tra nozione di "società a controllo pubblico" del TUSP — che include espressamente il controllo congiunto — e quella dell’articolo 2359 c.c., a cui rinvia l’articolo 6 della legge n. 162 del 2021, pone una questione di rilievo sistematico, perché comporta che la nuova quota di genere dei due quinti opererebbe su un perimetro soggettivo più ristretto di quello del TUSP, generando una distonia all’interno della stessa disciplina sull’equilibrio di genere nelle società pubbliche.
La conoscibilità dei dati ai fini del monitoraggio del rispetto della disciplina
La Relazione triennale sullo stato di applicazione della normativa in tema di parità di genere nelle società non quotate controllate da pubbliche amministrazioni, prevista dall’articolo 4, comma 1, del DPR n. 251 del 2012, che dovrebbe contenere i dati specifici riguardanti le società a controllo pubblico, risulta infatti aggiornata al periodo dal 12 febbraio 2016 al 12 febbraio 2019, essendone stata trasmessa al Parlamento l’ultima edizione nel gennaio 2020.
L’assenza di strumenti di monitoraggio periodico recanti informazioni aggiornate e disaggregate rende difficoltosa una compiuta analisi di genere riferita alla galassia delle società a controllo pubblico e, in particolare, alle società rientranti nel perimetro di applicazione del TUSP.
Le informazioni più aggiornate si riferiscono ad ambiti diversi e più estesi, che trattano congiuntamente il tema dell’equilibrio di genere in società ed enti ovvero in società quotate e controllate non quotate[34].
Lo stesso Rapporto MEF 2026 si limita a fornire una panoramica complessiva degli incarichi conferiti al 31 dicembre 2023 dalle amministrazioni a propri rappresentanti in seno agli organi di governo di società ed enti. L’aggregazione non consente una puntuale analisi dei dati riferiti alle sole società a controllo pubblico. Peraltro, la ricognizione del MEF non fa riferimento alla totalità dei componenti degli organi di governo delle società e degli enti censiti, ma, nell’ambito degli stessi, ai soli rappresentanti delle amministrazioni.
La pubblicazione più recente, recante elementi di informazione in materia, è la Relazione sul bilancio di genere riferito all’esercizio finanziario 2024, presentata al Parlamento il 6 maggio 2026 ai sensi dell’articolo 38-septies, comma 3-bis della legge 31 dicembre 2009, n. 196. Il documento – che analizza congiuntamente i dati relativi a società quotate e controllate non quotate – ribadisce come l’entrata in vigore della legge Golfo-Mosca abbia contribuito ad aumentare fortemente il numero delle donne ai vertici delle società. Nel 2024, infatti, la presenza femminile nei consigli di amministrazione delle società quotate e controllate è passata dal 43,4 per cento del 2023 al 44,6 per cento, attestandosi ben oltre il 34,7 per cento della media UE a 27 Paesi.
L'appendice III alla Relazione sul bilancio di genere reca inoltre un prospetto dal quale si evince che, per le società non quotate a controllo pubblico, si è passati da una presenza femminile negli organi di amministrazione nel 2016 pari al 21,4 per cento, al 28,8 per cento nel 2019 e, infine, al 33 per cento del 2024 (v. Figura 14).

Con riferimento alle sole società quotate, la Relazione evidenzia altresì come le donne componenti dei consigli di amministrazione siano passate dal 31,3 per cento nel 2016 al 42,9 per cento nel 2022, superando la quota minima del 40 per cento, sino a raggiungere il 43,2 per cento nel 2024.
In linea con le rilevazioni precedenti, la Relazione precisa che in circa tre quarti dei casi le donne sono consiglieri indipendenti (generalmente, si tratta di amministratori privi di poteri esecutivi) e nel 27,6 per cento dei casi sono titolari di più di un incarico di amministrazione (interlocker). Inoltre, nel 2024 il dato riferito alle donne presidente di società quotate si è attestato al 20,6 per cento, in calo rispetto agli ultimi due anni (29,4 per cento nel 2022; 21,2 per cento nel 2023), pur mantenendosi superiore alla media UE. Con riferimento alla carica di amministratore delegato, la quota femminile rimane stabile, registrando il 2,9 per cento nell’ultima rilevazione, a fronte di una media europea dell’8,5 per cento.
Con riguardo alle società quotate ulteriori informazioni sono reperibili nel Rapporto CONSOB sulla corporate governance delle società quotate italiane (2024), del quale il tema web “L’equilibrio di genere nelle società a partecipazione pubblica” fornisce un quadro di sintesi.
10.3 L’efficacia del sistema sanzionatorio
L’efficacia del Testo unico con riguardo all’attuazione del processo di razionalizzazione delle partecipazioni societarie è strettamente correlata alla capacità del sistema di reagire all’inerzia o all’inadempimento delle amministrazioni. Il quadro che emerge a distanza di quasi dieci anni dall’entrata in vigore della riforma restituisce tuttavia un apparato sanzionatorio caratterizzato da alcune criticità, riconducibili a tre principali ordini di ragioni: la limitazione soggettiva di alcune misure, l’incertezza sull’applicabilità di altre, la sospensione operata per alcune annualità da norme transitorie.
10.3.1 La fisionomia del sistema
Il sistema di reazione che il TUSP costruisce a presidio degli obblighi di razionalizzazione delle partecipazioni presenta una fisionomia composita, articolata su tre presidi normativi:
i. la sanzione amministrativa pecuniaria a carico degli enti locali per la mancata adozione degli atti di ricognizione e razionalizzazione (articolo 20, comma 7, TUSP);
ii. la misura di tipo civilistico volta alla sospensione dei diritti sociali e alla liquidazione coattiva della partecipazione, applicabile in caso di mancata adozione dell’atto ricognitivo o di mancata alienazione nei termini (articolo 24, comma 5, TUSP);
iii. l’apparato di accertamento conformativo affidato alle Sezioni regionali di controllo della Corte dei conti, che opera attraverso un atto in “forma sentenza”, ossia caratterizzato da motivazione puntuale e dispositivo conclusivo a carattere dicotomico (conformità/non conformità) il cui esito vincola l’ente al ripristino della legalità violata.
Alcune pronunce della magistratura contabile consentono di mettere a fuoco taluni profili di debolezza strutturale del sistema che, pur in presenza di un impianto normativo formalmente articolato, rendono in concreto difficoltoso sanzionare le amministrazioni che adottano piani non conformi o omettono gli adempimenti prescritti.
10.3.2 La sanzione pecuniaria dell’articolo 20, comma 7
L’articolo 20, comma 7, del TUSP prevede che la mancata adozione degli atti di razionalizzazione periodica — il provvedimento di analisi annuale, il piano corredato di relazione tecnica, la relazione sull’attuazione del piano — comporti la sanzione amministrativa pecuniaria del pagamento di una somma da un minimo di 5.000 a un massimo di 500.000 euro, comminata dalla competente sezione giurisdizionale regionale della Corte dei conti, salvo il danno eventualmente rilevato in sede di giudizio amministrativo-contabile[35].
Il limite soggettivo
La sanzione pecuniaria, per espressa previsione testuale, si applica esclusivamente agli enti locali. Restano dunque escluse le amministrazioni statali e le altre amministrazioni pubbliche del perimetro TUSP, pur soggette agli stessi obblighi di razionalizzazione periodica.
In alcune pronunce la magistratura contabile ha peraltro evidenziato come la fattispecie del citato comma 7 (“mancata adozione degli atti da parte degli enti locali”), abbia avuto “non uniforme applicazione sul piano pratico, dal momento che non vi e? uniforme indirizzo circa l’individuazione dei soggetti destinatari degli obblighi imposti dalla norma, la cui omissione comporta l’applicazione della sanzione amministrativa pecuniaria”[36]. L’incertezza ha riguardato in particolare l’assoggettamento alla sanzione dei soli organi politici o anche dei funzionari amministrativi.
Il limite oggettivo della sanzione.
La disposizione presenta una ulteriore perimetrazione restrittiva, posto che essa presuppone la totale omissione degli atti di cui ai commi da 1 a 4 dell’articolo 20, non la loro adozione in difformità dai parametri di legge. Ne consegue che l’ente che adotti tempestivamente un piano formalmente esistente ma sostanzialmente non conforme esce dal perimetro applicativo della sanzione pecuniaria, fermo restando il sindacato della magistratura contabile sui piani di razionalizzazione e l’eventuale attivazione delle altre funzioni di controllo (sul punto cfr. oltre il par. 10.3.4).
In alcune pronunce la Corte dei conti ha in ogni caso rimarcato la doverosità della comunicazione degli esiti della razionalizzazione periodica in favore sia della Struttura di monitoraggio del MEF, sia delle competenti sezioni regionali di controllo, sottolineando come la mancata trasmissione della deliberazione alla Corte dei conti “equivalga, di fatto, alla mancata predisposizione della ricognizione”[37].
10.3.3 Il rinvio alle sanzioni di cui all’articolo 24
Il secondo presidio sanzionatorio è quello previsto dall’articolo 24, comma 5, TUSP — cui rinvia l’articolo 20, comma 7, del medesimo Testo unico — che ricollega alla mancata adozione dell’atto ricognitivo e dell’eventuale piano di razionalizzazione e all’inadempimento dei termini di alienazione delle partecipazioni, una duplice conseguenza di natura paralizzante e di carattere essenzialmente civilistico:
• il socio pubblico non può esercitare i diritti sociali nei confronti della società;
• salvo il potere di alienare la partecipazione, la medesima è liquidata in denaro in base ai criteri stabiliti dall’articolo 2437-ter, secondo comma c.c., e seguendo il procedimento di cui all’articolo 2437-quater c.c.
Si tratta di misure che, sul piano teorico, dovrebbero produrre un effetto fortemente coercitivo. Tuttavia, la configurazione strettamente civilistica della sanzione sconta alcuni profili di debolezza intrinseca[38] e sulla sua effettività hanno inciso alcune disposizioni di legge che ne hanno prevista la temporanea disapplicazione in alcune fattispecie.
L’articolo 1, comma 723, della legge 30 dicembre 2018, n. 145 (Legge di bilancio per il 2019), introducendo l’articolo 24, comma 5-bis, del TUSP, ha infatti disposto la non applicazione fino al 31 dicembre 2021 dell’obbligo di alienazione e delle citate sanzioni di cui all’articolo 24, commi 4 e 5, del TUSP per le società partecipate che avevano prodotto un risultato medio in utile nel triennio precedente alla ricognizione straordinaria.
In seguito, il decreto-legge 25 maggio 2021, n. 73, aggiungendo un comma 5-ter al medesimo articolo 24, ha prorogato tale disapplicazione anche per l’anno 2022 nel caso in cui le società partecipate abbiano prodotto un risultato medio in utile nel triennio 2017-2019.
In ragione di tali disposizioni, la portata applicativa della liquidazione coattiva è risultata, in concreto, marginale, e l’amministrazione pubblica titolare delle partecipazioni in società in utile è stata espressamente autorizzata a non procedere all’alienazione[39].
10.3.4 Il controllo conformativo della Corte dei conti
A fianco dei due presidi sanzionatori in senso proprio sopra citati, si colloca il sindacato esercitato dalle sezioni regionali di controllo della Corte dei conti sui provvedimenti di ricognizione e sui piani di razionalizzazione delle partecipazioni adottati dalle Amministrazioni entro il 31 dicembre di ogni anno.
In una pronuncia della Sezione regionale di controllo per l’Emilia-Romagna (deliberazione n. 175/2025/VSGO), la Corte ricostruisce in chiave sistematica la natura di tale sindacato, rilevando come si tratti di un controllo successivo di legittimità, ancorato al parametro normativo costituito dall’articolo 20 TUSP e dalle disposizioni vincolistiche da esso richiamate in via concatenata (articoli 4, 5, 8 e 11).
Conformemente all’orientamento delle Sezioni riunite in speciale composizione (sentenze n. 16, 17 e 25 del 2019; deliberazione n. 1/2020/RIS), il controllo esercitato nel perimetro del TUSP assume, secondo la Corte, la “natura di controllo di legalità, sicché i parametri di riferimento prescindono da valutazioni di opportunità o di merito e si concentrano esclusivamente sulla violazione, o corretta osservanza, di obblighi normativi puntuali”. Conseguentemente, “l’esito del giudizio si struttura in forma dicotomica: conformità oppure non conformità” e l’atto attraverso cui esso viene espresso — pur denominato deliberazione e non sentenza — “possiede una struttura argomentativa e una funzione sostanzialmente decisoria”, qualificandosi come atto in “forma sentenza”.
La mancanza di un raccordo immediato con la sanzione pecuniaria
Se la struttura dicotomica dell’esito del sindacato della Corte dei conti da un lato conferisce alla pronuncia un carattere decisorio assimilabile alla forma-sentenza (cfr. analogamente ai controlli sui bilanci e gestioni finanziarie a rischio di dissesto ex articolo 243-quater del TUEL, Corte cost., sentenza n. 18 del 2019), dall’altro non si traduce automaticamente in un’irrogazione di sanzione pecuniaria: l’accertamento di non conformità del piano di razionalizzazione non costituisce di per sé presupposto applicativo dell’articolo 20, comma 7, TUSP, che resta ancorato al diverso e più ristretto presupposto della mancata adozione degli atti di cui ai commi da 1 a 4.
In altre parole, l’articolo 20, comma 7, del TUSP sanziona la mera omissione, non la difformità qualitativa: l’ente che adotti tempestivamente un piano formalmente esistente ma sostanzialmente non conforme alle prescrizioni del Testo unico esce dal cono d’ombra della sanzione pecuniaria, ancorché la Corte ne accerti l’illegittimità. Il giudizio dicotomico di non conformità produce un obbligo conformativo, non una sanzione amministrativa.
Nella suddetta deliberazione 175/2025/VSGO la Corte dei conti rileva in particolare che la propria deliberazione di accertamento di non conformità “non si configura come mera raccomandazione” ma che, viceversa, “vincola immediatamente l’amministrazione, imponendole l’adeguamento al dictum contabile”.
Da ciò discende l’obbligo per l’ente di “attivare un procedimento di secondo grado volto a rimuovere gli atti illegittimi o comunque disallineati rispetto ai parametri del TUSP”.
La Corte precisa che “si tratta, non già di un esercizio discrezionale di autotutela ordinaria, bensì di un caso emblematico di autotutela doverosa, nella quale il potere amministrativo si converte in obbligo funzionale al ripristino della legalità violata”. La deliberazione produce così un “effetto conformativo immediato”, che vincola l’amministrazione “non soltanto ad adottare nuovi provvedimenti ma anche a riesaminare quelli già approvati, sino a disporne l’eliminazione o la radicale revisione laddove necessario”.
Si tratta, evidentemente, di una costruzione suppletiva: in assenza di un meccanismo sanzionatorio diretto attivabile a fronte dell’adozione di piani non conformi, l’ordinamento affida alla Corte il compito di costringere l’ente all’adeguamento attraverso la pressione dell’accertamento, della pubblicità (cfr. oltre) e dell’obbligo conformativo — leve idonee a stimolare l’adeguamento spontaneo, ma prive di immediata coercibilità esecutiva.
L’ancoraggio costituzionale offerto dalla giurisprudenza della Consulta (cfr. nota 19) che qualifica il TUSP come normativa contenente principi fondamentali in materia di coordinamento della finanza pubblica, e l’estensione interpretativa del controllo della Corte dei conti alla veridicità delle rappresentazioni contabili e dei flussi finanziari ex articolo 14, comma 5, costituiscono ulteriori segmenti di un’architettura interpretativa volta a compensare per via giurisprudenziale la debolezza dell’apparato sanzionatorio in senso stretto.
Per completezza, si rammenta come il sistema si completi con tre meccanismi a carattere indiretto, individuati dalla Corte come elementi che “stimolano” l’adozione di misure correttive da parte dell’ente:
• l’obbligo di pubblicazione della deliberazione sul sito istituzionale dell’amministrazione, ai sensi dell’articolo 31 del decreto legislativo n. 33 del 2013, con conseguente effetto reputazionale;
• la trasmissione obbligatoria all’organo di revisione economico-finanziaria e all’organo politico di vertice della delibera della Corte dei conti, che attiva un circuito di responsabilizzazione interna all’ente;
• l’impugnabilità della deliberazione davanti alle Sezioni riunite in speciale composizione (articolo 11, comma 6 del codice di giustizia contabile), che ne riconosce la capacità di incidere autoritativamente sulla sfera giuridica dell’ente.
Tali effetti — di natura essenzialmente persuasiva, organizzativa e processuale — confermano che il sistema scommette sulla moral suasion qualificata più che sulla coazione diretta. La Corte richiama al riguardo la consolidata prassi delle Sezioni regionali sui piani di razionalizzazione previsti dall’articolo 1, comma 611, legge n. 190 del 2014 (ad esempio, Sezione regionale controllo Veneto, deliberazione n. 26/2017/PRSE; Sezione regionale controllo Lombardia, deliberazione n. 17/2016/VSG; Sezione regionale controllo Marche, deliberazioni n. 54/2017/VSG e n. 56/2017/VSG) per ricostruire il modello operativo della pronuncia di accertamento come strumento volto a sollecitare misure correttive, anziché a comminare reazioni afflittive immediate.
10.3.5 Quadro di sintesi dei profili del sistema sanzionatorio
Dall’insieme dei rilievi esposti emerge un quadro nel quale l’efficacia del sistema sanzionatorio nei confronti delle amministrazioni che non si adeguano alle prescrizioni del TUSP — segnatamente per quanto riguarda l’adozione di piani di razionalizzazione non conformi ai parametri da esso dettati — va valutata alla luce della concomitanza di diversi fattori, sintetizzabili come segue:
· disallineamento tra fattispecie sanzionatoria e oggetto del controllo: la sanzione pecuniaria dell’articolo 20, comma 7, presuppone la mera omissione, non la difformità del piano;
· asimmetria soggettiva: la sanzione si applica ai soli enti locali, non anche alle altre amministrazioni rientranti nel perimetro applicativo del TUSP;
· erosione legislativa: la disciplina sanzionatoria - che prevede il venir meno dell’esercizio dei diritti sociali del socio pubblico in caso di mancato adempimento degli obblighi di razionalizzazione o di mancata alienazione - è stata oggetto di disapplicazioni temporanee parziali e ripetute (commi 5-bis e 5-ter dell’articolo 24), che seppur disposte a tutela del patrimonio pubblico e del valore delle quote societarie pubbliche, ne hanno indebolito la portata;
· carattere suppletivo del controllo conformativo: l’elaborazione giurisprudenziale dell’“autotutela doverosa” e dell’“effetto conformativo immediato” opera come surrogato della sanzione mancante, ma resta priva di strumenti coercitivi diretti;
· prevalenza degli effetti persuasivi: pubblicità, trasmissione agli organi politici e impugnabilità configurano un sistema di moral suasion qualificata, idoneo a stimolare l’adeguamento spontaneo ma non a imporlo coattivamente.
10.4 Il controllo preventivo della Corte dei conti
Il quadro sanzionatorio previsto dall’articolo 20 del TUSP per il mancato adeguamento ai piani di razionalizzazione costituisce il presidio successivo del Testo unico, volto a indurre le amministrazioni alla dismissione delle partecipazioni non conformi ai parametri di mantenimento. Tale presidio è affiancato, sul versante preventivo, dal sindacato attribuito alla Corte dei conti dall’articolo 5 del medesimo Testo unico, che intercetta in via anticipata le decisioni di costituzione di nuove società o di acquisto di partecipazioni, allo scopo di vagliarne la conformità ai parametri previsti dal TUSP prima che la scelta partecipativa produca i suoi effetti[40].
L’articolo 5 del TUSP, come riformulato dall’articolo 11 della legge 5 agosto 2022, n. 118, prevede in particolare che gli atti deliberativi di costituzione di società a partecipazione pubblica o di acquisto di partecipazioni — anche indirette — debbano essere analiticamente motivati e trasmessi, oltre che all’AGCM, alla Sezione competente della Corte dei conti. Quest’ultima si “pronuncia” entro il termine di sessanta giorni dal ricevimento in relazione alla conformità dell’atto a quanto disposto dai commi 1 e 2 del medesimo articolo 5[41], nonché dagli articoli 4, 7 e 8 del TUSP, con particolare riguardo alla sostenibilità finanziaria e alla compatibilità della scelta con i princìpi di efficienza, efficacia ed economicità dell’azione amministrativa. Qualora la Corte non si pronunci entro il predetto termine, l’amministrazione può procedere alla costituzione della società o all’acquisto della partecipazione (articolo 5, commi 1-3). Il comma 4 dell’articolo puntualizza che la segreteria della Sezione competente trasmette il “parere”, entro cinque giorni dal deposito, all’Amministrazione pubblica interessata, la quale è tenuta a pubblicarlo entro cinque giorni sul proprio sito internet istituzionale.
In caso di parere in tutto o in parte negativo, ove l’Amministrazione pubblica interessata ritenga di procedere egualmente, la stessa è tenuta a motivare analiticamente le ragioni per le quali intenda discostarsi dal parere e a dare pubblicità, nel proprio sito internet istituzionale, a tali motivazioni.
La natura atipica del controllo
La natura di tale funzione è stata sistematizzata dalle Sezioni riunite in sede di controllo della Corte dei conti con la deliberazione n. 16/SSRRCO/QMIG/2022, adottata in sede nomofilattica (ai sensi dell’articolo 17, comma 31, del decreto-legge n. 78 del 2009) con effetto conformativo sulle Sezioni regionali. La deliberazione, muovendo dall’ambivalenza terminologica fra “pronuncia” (comma 3) e “parere” (comma 4), risolve la questione attraendo la funzione alla sfera del controllo sulla base dell’obiettivo dichiarato di ottenere un vaglio tempestivo dell’operazione societaria, senza tuttavia paralizzarne l’efficacia in caso di esito negativo.
Si tratta, in particolare, di un controllo atipico, non riconducibile né alla funzione consultiva ex articolo 7, comma 8, della legge 5 giugno 2003, n. 131 — che ha ad oggetto l’interpretazione generale e astratta di norme contabili e finanziarie —, né al controllo preventivo di legittimità ex articolo 3 della legge 14 gennaio 1994, n. 20, che interviene su un atto perfetto ma non ancora efficace, mentre qui il sindacato si esercita su un atto già perfetto ed efficace, di cui è temporaneamente impedita l’esecuzione (stipula del contratto di costituzione o di acquisto) nei sessanta giorni concessi alla Corte.
Sul piano oggettivo, l’articolo 5 del TUSP assegna alla Corte dei conti un sindacato generalizzato sull’atto deliberativo adottato dall’Amministrazione, teso a verificarne, attraverso l’esame della motivazione e della documentazione in essa richiamata, la conformità ai vincoli tipologici, finalistici e procedurali previsti dal Testo unico, con particolare riferimento ai profili della sostenibilità finanziaria e della convenienza economica dell’operazione[42].
I limiti del controllo: l’assenza di effetto interdittivo
L’elemento peculiare del sindacato in esame — e insieme il principale fattore della sua limitata efficacia conformativa — risiede nell’assenza di un effetto interdittivo della pronuncia negativa.
Diversamente dal controllo preventivo di legittimità ex articolo 3 della legge n. 20 del 1994 — che impedisce l’efficacia dell’atto in caso di esito negativo —, il sindacato ex articolo 5 del TUSP non priva l’amministrazione della facoltà di procedere alla costituzione della società o all’acquisto della partecipazione, anche a fronte di un parere in tutto o in parte negativo della Corte dei conti.
La normativa in esame, preservando l’autonomia decisionale degli enti partecipanti, configura infatti unicamente un onere di motivazione analitica rafforzata e di pubblicizzazione delle ragioni del dissenso.
L’elusione anticipata del controllo
In tale quadro, un profilo di rilievo, emerso nella suddetta pronuncia delle Sezioni riunite del 2022, riguarda i casi in cui l’attivazione della funzione di controllo di cui all’articolo 5 del TUSP – ossia la trasmissione degli atti deliberativi alla magistratura contabile - avvenga dopo che l’acquisto della partecipazione (o la costituzione societaria) sia stato già definito in sede negoziale.
Tale ipotesi di stipula anticipata, antecedente il decorso dei sessanta giorni previsti dal TUSP per la pronuncia della Corte dei conti, configura, secondo le Sezioni riunite, una “fattispecie eccentrica rispetto al modello prefigurato dal legislatore, che non consente l’esercizio dei poteri di verifica, da parte della Corte dei conti, secondo la procedura ed i tempi prescritti dall’articolo 5, commi 3 e 4, TUSP, né l’esito di questi ultimi può sfociare, in caso di valutazione negativa, nell’onere per l’amministrazione di motivare analiticamente le ragioni per le quali intenda discostarsi dal parere, avendo quest’ultima già stipulato il negozio di costituzione o acquisto”.
Sul punto si osserva che la mancata previsione di una sanzione tipizzata per la pretermissione del parere lascia all’amministrazione un margine di elusione, facendo venir meno l’effetto deterrente delineato dal TUSP connesso all’onere di motivazione rafforzata e di pubblicizzazione del dissenso sul sito istituzionale in caso di scostamento dal parere reso della Corte dei conti. Ciò ancorché restino impregiudicate le eventuali responsabilità erariali e l’attivazione delle altre funzioni di controllo della magistratura contabile, in primo luogo quella vertente sui piani periodici di revisione delle partecipazioni societarie di cui all’articolo 20 del TUSP[43].
Il perimetro di applicazione
Si fa presente, infine, che la deliberazione n. 39 del 2025 della Sezione regionale di controllo per l’Emilia Romagna, ha tracciato un limite esterno del controllo della Corte ai sensi dell’articolo 5 del TUSP, escludendone l’operatività in relazione alle partecipazioni acquisite per il tramite di società a maggioranza privata, sulle quali le amministrazioni pubbliche socie non esercitino il controllo, anche congiunto. In tal caso, infatti, le partecipazioni pubbliche non sono state ritenute qualificabili come partecipazioni indirette ai sensi del TUSP e una loro sussunzione nel sindacato ex articolo 5 — secondo la Sezione — si tradurrebbe in una sostanziale compressione della libertà d’impresa di cui all’articolo 41 della Costituzione.
10.5 L’atomizzazione delle partecipazioni
Il fenomeno dell’atomizzazione delle partecipazioni pubbliche – ossia la detenzione, da parte delle amministrazioni, di quote di capitale di entità talmente esigua da non consentire alcuna effettiva influenza sull’andamento gestionale della società partecipata – costituisce uno dei profili di maggiore criticità rilevati nel sistema delle partecipate pubbliche.
Il Rapporto MEF 2026 rileva che, per le partecipazioni detenute in società nelle quali il settore pubblico nel suo complesso non raggiunge la maggioranza del capitale, specie per quelle la cui consistenza è inferiore al 5 per cento, la loro esigua entità non appare idonea a consentire un’effettiva influenza sulla società, sicché l’amministrazione è chiamata, in sede di revisione periodica ex articolo 20, a dimostrare con motivazione analitica la riconducibilità delle attività svolte dalla società alla propria missione istituzionale; in mancanza di tale presupposto, deve essere valutata l’attivazione di un percorso di dismissione.
Le partecipazioni pulviscolari
Il tema delle partecipazioni pulviscolari è stato sollevato dalla Sezione delle autonomie della Corte dei conti nella già citata Relazione 2024 sugli organismi partecipati dagli enti territoriali e sanitari (deliberazione n. 10/SEZAUT/2024/FRG), avendo segnalato che le partecipazioni pulviscolari prive di un effettivo coordinamento pubblico “rischierebbero di essere sindacate quali meri sostegni finanziari nel nostro sistema non consentiti”. In altre parole, potrebbero essere un modo surrettizio per effettuare un soccorso finanziario vietato dall’articolo 14, comma 5, TUSP.
Una recente applicazione del principio si ritrova in una deliberazione della Sezione regionale di controllo per la Toscana relativa al Comune di Montecatini Terme[44]. L’ente locale detiene lo 0,0549 per cento del capitale della società Toscana Energia S.p.A., nella quale il socio Italgas detiene la maggioranza (50,658 per cento). La Sezione ha ritenuto che una partecipazione di tale esiguità, in assenza di strumenti capaci di orientare le scelte finanziarie e gestionali dell’impresa, non sia coerente con un giudizio di strategicità e si riduca a mera attività di investimento, estranea alle finalità del TUSP; ha pertanto imposto all’ente un onere di motivazione rafforzata in tutti i futuri piani di razionalizzazione.
Sul punto, è intervenuta anche la Corte costituzionale che, nella sentenza n. 201 del 2022, ha sostenuto che il TUSP non vieta le cosiddette “partecipazioni polvere” a priori. Piuttosto, l’articolo 4 “preclude qualsiasi partecipazione, sia o no di controllo, che non soddisfi il vincolo di scopo pubblico”.
L’Orientamento annunciato nel DFP 2026
Da ultimo, si rammenta che l’Esecutivo ha dichiarato nel DFP 2026 di aver elaborato una proposta di "Orientamento" in materia di partecipazioni pubbliche non rilevanti per facilitare la dismissione di partecipazioni societarie non necessarie al perseguimento delle finalità dell’Amministrazione. In particolare, l’Orientamento si concentrerebbe sul regime di mantenimento e dismissione delle partecipazioni minoritarie. Sul fronte della dismissione di tali quote sociali, la proposta sarebbe volta a chiarire che le modalità ordinarie di alienazione delle partecipazioni pubbliche, basata sulla regola generale del ricorso a procedure competitive, non dovrebbero applicarsi poiché le quote minoritarie hanno, generalmente, una scarsa attrattività sul mercato e, secondo il Governo, sarebbe più efficace la negoziazione diretta con singoli investitori interessati a rilevare la quota o la liquidazione della stessa da negoziare con la società, nel rispetto dei principi di trasparenza e imparzialità dell’azione amministrativa.
10.6 Il coordinamento con il Codice della crisi d’impresa e dell’insolvenza
Tra i profili applicativi suscettibili di approfondimento si colloca anche il difetto di coordinamento normativo tra la disciplina speciale dettata dall’articolo dal TUSP in materia di crisi delle società a partecipazione pubblica e il quadro generale introdotto dal decreto legislativo 12 gennaio 2019, n. 14 (Codice della crisi d’impresa e dell’insolvenza, di seguito anche CCII), entrato in vigore — dopo un alcuni rinvii — il 15 luglio 2022.
In via preliminare, va segnalato che il disallineamento terminologico tra il TUSP e il CCII — il primo ancora recante riferimenti al "fallimento" e alla "dichiarazione di fallimento" laddove il secondo ha introdotto l’istituto della liquidazione giudiziale — è privo di effetti pratici sul piano applicativo. Il combinato disposto degli articoli 349, comma 1, e 389, comma 1, del decreto legislativo n. 14 del 2019 stabilisce, con decorrenza ivi prevista, che nelle disposizioni normative vigenti i termini "fallimento", "procedura fallimentare" e "fallito", nonché le espressioni dagli stessi derivate, devono intendersi sostituiti, rispettivamente, con le espressioni "liquidazione giudiziale", "procedura di liquidazione giudiziale" e "debitore assoggettato a liquidazione giudiziale" e loro derivati, con salvezza della continuità delle fattispecie. Il disallineamento formale del TUSP è pertanto automaticamente sanato dall’operare di tale equivalenza legale, senza necessità di un espresso intervento correttivo sul testo del Testo unico.
Residuano, tuttavia, alcuni difetti di coordinamento che rilevano sul piano sostanziale (cfr. oltre).
Il regime delle società pubbliche nel Codice della crisi
Va sottolineato che il Codice della crisi, all’articolo 1, comma 1, ricomprende nel proprio ambito applicativo la società pubblica. Ne discende che, in via generale, le società a partecipazione pubblica hanno oggi accesso all’intero catalogo degli strumenti messi a disposizione dal Codice della crisi e dell’insolvenza (composizione negoziata, accordi di ristrutturazione, piano di ristrutturazione soggetto ad omologazione, concordato preventivo, liquidazione giudiziale, amministrazione straordinaria), ferma restando la disciplina speciale dell’articolo 14 TUSP, posto che l’articolo 1, comma 3, del CCII prescrive che sono fatte salve "le disposizioni delle leggi speciali in materia di crisi di impresa delle società pubbliche". Il rapporto tra le due discipline è pertanto quello di genere a specie: per tutto quanto non disciplinato dal TUSP in materia di crisi, le società a partecipazione pubblica applicano le disposizioni generali del CCII, il quale a sua volta non disapplica le norme speciali del Testo unico ma ne presuppone la coesistenza.
Da tale assetto normativo emergono alcune questioni di carattere interpretativo e applicativo di seguito indicate.
I programmi di valutazione del rischio di crisi aziendale
L’articolo 6, comma 2, del TUSP impone alle società a controllo pubblico la predisposizione di specifici programmi di valutazione del rischio di crisi aziendale, da portare a conoscenza dell’assemblea nell’ambito della relazione sul governo societario. Tali programmi, ad oggi, non sono espressamente raccordati con gli obblighi di assetto adeguato dell’articolo 2086 c.c. e degli articoli 3 e 4 del CCII, dei quali pure le società a controllo pubblico sono — ai sensi dell’articolo 1 del CCII — destinatarie. In assenza di indicazioni armonizzate a livello normativo, tale raccordo resta rimesso all’interpretazione sistematica della normativa con conseguenti possibili incertezze applicative.
Il presupposto degli obblighi reattivi
L’articolo 14, comma 2, del TUSP impone all’organo amministrativo della società a controllo pubblico di adottare senza indugio i provvedimenti necessari al fine di prevenire l’aggravamento della crisi, di correggerne gli effetti ed eliminarne le cause, sulla base dell’emersione di "uno o più indicatori di crisi aziendale" nell’ambito dei citati programmi di valutazione del rischio di cui all’articolo 6, comma 2. Tale impostazione precede di alcuni anni l’entrata in vigore del CCII, il quale ha codificato le definizioni di "crisi" e "insolvenza" (articolo 2, comma 1, lett. a) e b) del decreto legislativo n. 14 del 2019), prescrivendo all’imprenditore l’istituzione di un assetto organizzativo, amministrativo e contabile adeguato — anche in funzione della tempestiva rilevazione dello stato di crisi — ai sensi dell’articolo 2086 c.c. e degli articoli 3 e 4 del medesimo CCII.
Al riguardo, si osserva che la nozione di "indicatori di crisi aziendale" del TUSP non trova diretta corrispondenza nelle categorie definitorie del CCII, che pone a fondamento della nozione di crisi l’inadeguatezza dei flussi di cassa prospettici a far fronte alle obbligazioni nei successivi dodici mesi (articolo 2, comma 1, lettera a), del decreto legislativo n. 14 del 2019). In via interpretativa ne potrebbe conseguire che l’obbligo di adottare senza indugio i provvedimenti necessari sorga al ricorrere di uno stato di crisi in senso tecnico, in assonanza con quanto previsto per tutte le società dall’articolo 3, comma 1, del CCII. Rimane tuttavia aperta, sul piano normativo, la questione dell’assenza di un raccordo espresso tra le due discipline, che lascia l’operatore privo di un ancoraggio testuale, con conseguenti possibili riflessi con riguardo anche al giudizio sull’eventuale grave irregolarità ai sensi dell’articolo 2409 c.c. che il successivo comma 3 dell’articolo 14 del TUSP ricollega alla mancata adozione dei provvedimenti adeguati.
Il piano di risanamento
L’articolo 14, commi 2 e 4, del TUSP fa riferimento, alternativamente, all’"idoneo piano di risanamento" e al "piano di ristrutturazione aziendale", senza precisarne i requisiti formali e contenutistici. L’articolo 5-bis, comma 2, del CCII rinvia invece a indicazioni operative pubblicate sui siti istituzionali del Ministero della giustizia e del Ministero delle imprese e del Made in Italy per la redazione dei piani di risanamento nell’ambito della composizione negoziata e negli strumenti di regolazione della crisi e dell’insolvenza. Il difetto di raccordo lascia all’interprete l’onere di stabilire se gli standard del CCII siano applicabili anche ai piani redatti in attuazione dell’articolo 14 TUSP.
Allegato I
Le modifiche normative al TUSP intervenute nel corso della XIX Legislatura
Nel corso della presente Legislatura, il TUSP è stato oggetto di numerosi interventi modificativi che hanno interessato diverse disposizioni e inciso su alcuni istituti, di cui di seguito si dà conto.
Articolo 4 — Finalità perseguibili mediante l’acquisizione e la gestione di partecipazioni pubbliche
Un primo intervento ha riguardato il settore fieristico. L’articolo 19 della legge 30 dicembre 2023, n. 214 (legge annuale per il mercato e la concorrenza 2022), ha modificato il comma 7 dell’articolo 4 del TUSP, precisando che le partecipazioni pubbliche in società che hanno per oggetto sociale prevalente la gestione di spazi fieristici e l’organizzazione di eventi fieristici sono ammesse sia in forma diretta sia in forma indiretta, e che esse riguardano, nel rispetto dei principi di concorrenza e apertura al mercato, anche le attività, le forniture e i servizi direttamente connessi e funzionali ai visitatori e agli espositori. L’efficacia della previsione è stata condizionata alla pubblicazione delle Linee guida adottate dal Ministro delle imprese e del made in Italy, attuate con il decreto ministeriale del 13 settembre 2024.
Un secondo intervento sull’articolo 4 è stato apportato dall’articolo 10, comma 1-bis, del decreto-legge 9 agosto 2024, n. 113, come modificato dalla legge di conversione 7 ottobre 2024, n. 143. La disposizione ha esteso la non applicazione del Testo unico — già prevista per le partecipazioni in società aventi oggetto sociale prevalente nella produzione, trattamento, lavorazione e immissione in commercio del latte e dei prodotti lattiero-caseari — anche alle società aventi per oggetto sociale prevalente le medesime attività riferite ai prodotti ortofrutticoli.
Sempre con l’articolo 10, comma 1, del decreto-legge n. 113 del 2024, è stato poi chiarito che la deroga all’applicazione del TUSP prevista per le società che, entro il 30 giugno 2016, abbiano adottato atti volti all’emissione di strumenti finanziari non azionari quotati in mercati regolamentati continua ad applicarsi anche nei casi in cui siano stati previsti la proroga dello strumento finanziario ovvero successive emissioni effettuate in sostanziale continuità.
Articolo 11 — Organi amministrativi e di controllo delle società a controllo pubblico
L’articolo 8-bis del decreto-legge 3 luglio 2025, n. 73, ha introdotto una deroga espressa al divieto, sancito dall’articolo 11, comma 8, primo periodo, di designare dipendenti delle amministrazioni pubbliche controllanti o vigilanti alla carica di amministratori delle società a controllo pubblico. In deroga a tale divieto, viene stabilito che l’incarico di Amministratore unico di ENAC Servizi s.r.l. — società in house dell’Ente nazionale per l’aviazione civile, istituita per gestire aeroporti minori e svolgere attività complementari nel settore dell’aviazione civile — può essere conferito anche a dipendenti dell’ENAC, i quali sono collocati in aspettativa non retribuita.
Articolo 19 — Gestione del personale
L’articolo 1, comma 898, della legge 29 dicembre 2022, n. 197 (Legge di bilancio per il 2023) ha aggiunto il comma 9-bis all’articolo 19 del TUSP, introducendo una disposizione di favore per i lavoratori già in servizio presso le società a controllo pubblico operanti nel settore dei servizi pubblici locali a rilevanza economica. La norma è volta a tutelare la continuità dei rapporti di lavoro in sede di revisione e razionalizzazione delle partecipazioni, garantendo forme di salvaguardia occupazionale in deroga ai limiti ordinariamente applicabili.
Articolo 20 — Razionalizzazione periodica delle partecipazioni pubbliche
L’articolo 1, comma 967, della legge 30 dicembre 2025, n. 199 (Legge di bilancio per il 2026) ha aggiunto il comma 9-bis all’articolo 20 del TUSP, introducendo una deroga alla disciplina della razionalizzazione periodica. Per effetto di tale disposizione, la procedura ordinaria di razionalizzazione annuale (v. cap. 6) non si applica alle partecipazioni detenute in società quotate, ivi comprese le società emittenti strumenti finanziari non azionari quotati in mercati regolamentati di cui all’articolo 26, commi 5 e 5-bis, né alle partecipazioni da queste ultime detenute. La novella legislativa supera l’interpretazione fornita dalla Corte dei conti sull’assoggettabilità delle società quotate e assimilate alle regole sui piani di razionalizzazione periodica[45].
Articolo 26 — Altre disposizioni transitorie
L’articolo 10, comma 1, del decreto-legge n. 113 del 2024 ha aggiunto il comma 5-bis all’articolo 26 del TUSP, confermando in via definitiva che la deroga prevista dal comma 5 in favore delle società che avevano adottato atti di emissione di strumenti finanziari non azionari entro il 30 giugno 2016 continua ad applicarsi anche in ipotesi di proroga o di successive emissioni in sostanziale continuità.
Allegato A — Elenco delle società e dei gruppi in deroga all’articolo 4
Da ultimo, l’articolo 3, comma 9, del decreto-legge 19 febbraio 2026, n. 19 (c.d. decreto PNRR 2026) ha modificato l’Allegato A al TUSP — che elenca le società e i gruppi per i quali le pubbliche amministrazioni possono detenere partecipazioni anche qualora l’oggetto sociale esuli dalle attività consentite dall’articolo 4, comma 1 — disponendo l’inserimento del Gruppo FVG Plus. Il Gruppo FVG Plus, la cui capogruppo FVG Plus S.p.A. è stata istituita il 7 luglio 2022 ai sensi della legge regionale del Friuli-Venezia Giulia n. 2 del 2022, si configura come finanziaria regionale finalizzata a investire in start-up e a gestire fondi europei.
Allegato II
Finalità perseguibili mediante l’acquisizione e la gestione di partecipazioni societarie pubbliche
L’articolo 4 assume una rilevanza centrale nell’architettura complessiva del TUSP. Il citato articolo, al comma 1, dispone un divieto generale secondo il quale le amministrazioni pubbliche non possono, direttamente o indirettamente, costituire, acquisire o mantenere partecipazioni (anche di minoranza) in società aventi per oggetto attività di produzione di beni e di servizi non strettamente necessarie per il perseguimento delle proprie finalità istituzionali.
Fermo restando il divieto di cui al comma 1, il comma 2 dell’articolo 4 indica le finalità perseguibili dalle pubbliche amministrazioni mediante l’acquisizione e la gestione di partecipazioni pubbliche, come illustrato nella seguente tabella.
| Riferimento normativo |
Finalità |
Disciplina |
| Art. 4, co. 2, lett. a) |
Produzione di un servizio di interesse generale (SIG), incluse realizzazione e gestione di reti e impianti funzionali. |
In deroga alle previsioni in oggetto le amministrazioni possono acquisire o mantenere partecipazioni in società che producono SIG a rete, anche fuori dall’ambito territoriale della collettività di riferimento, purché l’affidamento avvenga tramite procedure ad evidenza pubblica (art. 4, co. 9-bis). |
| Art. 4, co. 2, lett. b) |
Progettazione e realizzazione di un’opera pubblica sulla base di un accordo di programma fra PA. |
La norma rinvia alla disciplina del codice dei contratti pubblici. |
| Art. 4, co. 2, lett. c) |
Realizzazione e gestione di opera pubblica o organizzazione e gestione di un SIG mediante contratto di partenariato pubblico-privato. |
Si applica l’art. 17, co. 1 e 2, del TUSP relativo alle società a partecipazione mista pubblico-privata: la quota di partecipazione del soggetto privato, che deve essere selezionato con procedura ad evidenza pubblica a norma del codice dei contratti pubblici, non può essere inferiore al 30 per cento. Il socio privato inoltre deve possedere i requisiti di qualificazione previsti da norme legali o regolamentari in relazione alla prestazione per cui la società è stata costituita. |
| Art. 4, co. 2, lett. d) |
Autoproduzione di beni o servizi strumentali all’ente o agli enti pubblici partecipanti o allo svolgimento delle loro funzioni. |
Per le società controllate da enti locali aventi ad oggetto l’autoproduzione di beni o servizi ad essi strumentali il comma 5 dell’articolo 4 prevede il divieto di costituire nuove società o acquisire nuove partecipazioni. Sono fatte salve le diverse previsioni di leggi regionali adottate nell’esercizio della potestà legislativa in materia di organizzazione amministrativa. Il divieto non si applica alle società che hanno come oggetto sociale esclusivo la gestione delle partecipazioni societarie di enti locali. |
| Art. 4, co. 2, lett. e) |
Servizi di committenza (incluse le attività di committenza ausiliarie, a supporto di enti senza scopo di lucro e di amministrazioni aggiudicatrici). |
|
Secondo quanto previsto dall’articolo 4-bis del TUSP[46], tra le finalità sopra citate rientrano altresì quelle concernenti lo svolgimento di attività di ricerca per la realizzazione degli interventi connessi al Piano nazionale di ripresa e resilienza (PNRR).
Si segnala inoltre che il comma 4 dell’articolo 4 del TUSP prevede un regime speciale per le società in house stabilendo che queste ultime devono avere come oggetto sociale esclusivo una o più delle attività di cui alle citate lettere a), b), d) ed e) del comma 2. Tali società operano in via prevalente con gli enti costituenti o partecipanti o affidanti (per la disciplina sulle società in house si rinvia al relativo focus)[47].
Deroghe all’articolo 4, comma 2, del TUSP
La tabella che segue riepiloga alcune fattispecie in deroga alle finalità suindicate, individuate dai successivi commi dell’articolo 4, nonché dall’articolo 26 del TUSP.
| Riferimento normativo |
Fattispecie |
Ambito della deroga |
| Art. 4, co. 3 |
Acquisizione di partecipazioni in società aventi per oggetto sociale esclusivo la valorizzazione del patrimonio delle PA tramite il conferimento di beni immobili, allo scopo di realizzare un investimento secondo criteri di mercato. |
Anche in deroga al divieto di cui al comma 1 dell’articolo 4, ma al solo fine di ottimizzare e valorizzare l’utilizzo di beni immobili facenti parte del proprio patrimonio. |
| Art. 4, co. 6 |
Costituzione di società o enti in attuazione dell’art. 34 del Regolamento (UE) 1303/2013 (concernente i Gruppi di azione locale), dell’art. 42 del Regolamento (UE) 1305/2013; (riguardante i Gruppi di azione locale LEADER) e dell’art. 61 del Regolamento (UE) 508/2014 relativo ai Gruppi di azione locale nel settore della pesca. |
|
| Art. 4, co. 7 |
Partecipazioni, dirette e indirette, nelle società aventi per oggetto sociale prevalente: la gestione di spazi ed eventi fieristici; attività, forniture e servizi connessi a visitatori e gestione di espositori; la realizzazione e la gestione di impianti di trasporto a fune per la mobilità turistico-sportiva in aree montane; la produzione di energia da fonti rinnovabili. |
|
| Art. 4, co. 8 |
Costituzione di spin-off e start-up universitari e di enti di ricerca, nonché, per le università, di società per la gestione di aziende agricole con funzioni didattiche. |
|
| Art. 4, co. 9-ter |
Acquisizione o mantenimento di partecipazioni, comunque non superiori all’1 per cento del capitale, in società bancarie di finanza etica e sostenibile (art. 111-bis del TUB). |
Non deve comportare oneri finanziari ulteriori rispetto a quelli derivanti dalla partecipazione medesima |
| Art. 4, co. 9-quater |
Costituzione, acquisizione o mantenimento di partecipazioni in società aventi per oggetto sociale prevalente la produzione, il trattamento, la lavorazione e l’immissione in commercio del latte, comunque trattato, nonché dei prodotti lattiero-caseari e ortofrutticoli. |
Anche in deroga al divieto di cui al comma 1 |
| Art. 26, co. 2 |
Società elencate nell’allegato A al TUSP (Coni Servizi, Arexpo – ora Principia Rinascimento Urbano – e Invimit, nonché i gruppi ANAS, GSE, Invitalia, IPZS e Sogin e una serie di società partecipate da enti territoriali), nonché società aventi come oggetto sociale esclusivo la gestione di fondi europei per conto dello Stato o delle regioni, ovvero la realizzazione di progetti di ricerca finanziati dalle istituzioni dell’Unione europea. |
Non si applica l’intero articolo 4 |
| Art. 26, co. 6 |
Società a partecipazione pubblica derivanti da una sperimentazione gestionale in sanità, costituite ai sensi dell’art. 9-bis del decreto legislativo 30 dicembre 1992, n. 502. |
Non si applicano l’articolo 4, nonché gli articoli 17, 19 e 25[48] |
| Art. 26, co. 12-sexies |
Acquisizione o mantenimento di partecipazioni in società che risultano, alla data di entrata in vigore del Testo unico, già costituite e autorizzate alla gestione delle case da gioco. |
Non si applicano l’articolo 4 e l’articolo 20, comma 2, lettere a) ed e)[49] |
Si segnala infine che il comma 9 dell’articolo 4 stabilisce che l’esclusione totale o parziale dell’applicazione delle disposizioni del medesimo articolo 4 a singole società a partecipazione pubblica può essere deliberata con DPCM, su proposta del Ministro dell’economia e delle finanze o dell’organo di vertice dell’amministrazione partecipante. Tale DPCM deve essere motivato con riferimento alla misura e qualità della partecipazione pubblica, agli interessi pubblici a essa connessi e al tipo di attività svolta, riconducibile alle finalità di cui al comma 1 del medesimo articolo 4, anche al fine di agevolarne la quotazione in mercati regolamentati secondo la disciplina di cui all’articolo 18 del TUSP.
Ulteriori disposizioni concernenti l’ambito di applicazione del TUSP
Ai fini di una completa disamina del quadro normativo delineato, la seguente tabella riepiloga ulteriori disposizioni di carattere generale che, nel limitare l’ambito di applicazione del Testo unico, circoscrivono la portata operativa dell’articolo 4.
| Fonte |
Contenuto |
| Art. 1, co. 4, lett. a)
|
Clausola di salvaguardia generale per le specifiche disposizioni, contenute in leggi o regolamenti, che disciplinano le società a partecipazione pubblica di diritto singolare[50] costituite per la gestione di servizi di interesse generale o per il perseguimento di una specifica missione di pubblico interesse. |
| Art. 1, co. 5 |
Le disposizioni del TUSP si applicano alle società quotate e alle loro controllate solo se espressamente previsto. |
| Art. 23 |
Le disposizioni del TUSP si applicano alle Regioni a statuto speciale e le Province autonome di Trento e Bolzano compatibilmente con i rispettivi statuti e le relative norme di attuazione. |
| Art. 26, co. 3 |
Le pubbliche amministrazioni possono comunque mantenere le partecipazioni in società quotate detenute al 31 dicembre 2015. |
| Art. 26, co. 5 e 5-bis |
Il TUSP non si applica alle società partecipate che, entro la data del 30 giugno 2016, abbiano adottato atti volti all’emissione di strumenti finanziari, diversi dalle azioni, quotati in mercati regolamentati; tale deroga continua ad applicarsi qualora siano stati previsti la proroga dello strumento finanziario o successive emissioni effettuate in sostanziale continuità. |
| Art. 13-bis, co. 1-bis del decreto-legge 10 agosto 2023, n. 104 |
Il TUSP non si applica alle società di rilievo strategico che operano sul mercato in cui il MEF consegue una partecipazione. |
Allegato III
Disposizioni applicabili alle sole società a controllo pubblico
Il TUSP distingue tra società “a partecipazione pubblica” e società “a controllo pubblico”. La distinzione non ha portata meramente classificatoria. Infatti, solo alcune società partecipate sono a controllo pubblico e a esse soltanto si ricollega un nucleo di disposizioni applicabili. Nel presente allegato si dà conto delle principali disposizioni, raggruppandole per nuclei tematici.
Aspetti di governance
Il primo nucleo di disposizioni riguarda la struttura organizzativa interna delle società a controllo pubblico.
| Articolo |
Disposizione applicabile alle sole società a controllo pubblico |
| Articolo 3, comma 2 |
Nelle s.r.l. l’atto costitutivo o lo statuto prevede in ogni caso la nomina dell’organo di controllo o di un revisore. Nelle S.p.A. la revisione legale dei conti non può essere affidata al collegio sindacale (deroga al regime ordinario previsto dagli articoli 2477 e 2403, comma secondo, del codice civile). |
| Articolo 6, comma 1 |
Obbligo di adottare sistemi di contabilità separata per le società che svolgono attività economiche protette da diritti speciali o esclusivi insieme ad attività in regime di mercato (deroga all’obbligo di separazione societaria previsto dall’articolo 8, comma 2-bis della legge 10 ottobre 1990, n. 287). |
| Articolo 6, comma 2 |
Obbligo di predisporre specifici programmi di valutazione del rischio di crisi aziendale, da portare a conoscenza dell’assemblea nell’ambito della relazione sul governo societario. |
| Articolo 6, commi 3-5 |
Obbligo di valutare l’opportunità di integrare la governance con strumenti ulteriori (regolamenti interni, ufficio di controllo interno, codici di condotta, programmi di responsabilità sociale d’impresa). Indicazione di tali strumenti — e in caso di mancata predisposizione, motivazione della relativa scelta — all’interno della relazione annuale sul governo societario, pubblicata contestualmente al bilancio. |
| Articolo 11, comma 1 |
Requisiti di onorabilità, professionalità e autonomia degli organi di amministrazione e controllo, da definirsi con DPCM su proposta del Ministro dell’economia e delle finanze (ad oggi non adottato — cfr. par. 10.2.1). |
| Articolo 11, commi 2 e 3 |
Previsione dell’amministratore unico come regola generale nella composizione dell’organo amministrativo. In alternativa, possibilità di adottare un consiglio di amministrazione da 3 o 5 membri, ovvero un sistema dualistico o monistico, previa delibera assembleare motivata (specifiche ragioni di adeguatezza organizzativa e esigenze di contenimento dei costi), da trasmettere alla competente sezione della Corte dei conti e alla Struttura di monitoraggio del MEF. |
| Articolo 11, comma 4 |
Rispetto dell’equilibrio di genere almeno nella misura di un terzo, computato sulle designazioni o nomine effettuate in corso d’anno; nel caso di organo amministrativo collegiale, obbligo per la società di prevedere lo stesso criterio di riparto all’interno dello statuto (cfr. par. 10.2.3). |
| Articolo 11, comma 5 |
Per le s.r.l. a controllo pubblico, divieto di amministrazione affidata disgiuntamente o congiuntamente a due o più soci (in deroga al regime generale previsto dall’articolo 2475, comma 3 del codice civile). |
| Articolo 11, commi 6 e 7 |
Limiti ai compensi massimi degli organi di amministrazione e controllo, dei dirigenti e dei dipendenti, definiti con decreto MEF nei limiti del tetto massimo di legge (c.d. decreto fasce, allo stato non ancora adottato; cfr. par. 10.2.2). |
| Articolo 11, comma 8 |
Divieto per gli amministratori di essere dipendenti delle amministrazioni controllanti o vigilanti; obbligo di riversamento dei compensi se dipendenti della società controllante (principio di onnicomprensività della retribuzione). |
| Articolo 11, comma 9 |
Previsione di obblighi statutari specifici: deleghe di gestione a un solo amministratore; esclusione della carica di vicepresidente (salvo come sostituto del presidente, senza compensi aggiuntivi); divieto di gettoni di presenza, premi di risultato e trattamenti di fine mandato ai componenti degli organi sociali; divieto di istituire organi diversi da quelli previsti dalle norme generali in tema di società. |
| Articolo 11, comma 10 |
Divieto di corresponsione di indennità o trattamenti di fine mandato diversi da quelli previsti dalla legge o dalla contrattazione collettiva e di patti di non concorrenza per i dirigenti. |
| Articolo 11, comma 11 |
In caso di controllo indiretto, divieto di nominare gli amministratori della controllante nei consigli di amministrazione o di gestione (salvo deleghe gestionali continuative o nomine dettate da ragioni di particolare competenza tecnica, nonché per favorire l’attività di direzione e coordinamento). |
| Articolo 11, comma 12 |
Collocamento in aspettativa non retribuita, con sospensione degli istituti di previdenza e assistenza, dei lavoratori della società che siano contestualmente componenti degli organi di amministrazione, salvo rinuncia ai relativi compensi. |
| Articolo 11, comma 13 |
Costituzione di comitati consultivi o di proposta ammessi nei casi previsti dalla legge; per i componenti dei comitati la remunerazione riconosciuta deve essere proporzionata alla qualifica professionale e all’impegno richiesto e non può eccedere il 30 per cento di quella deliberata per la carica di componente dell’organo amministrativo. |
| Articolo 11, comma 15 |
Applicazione, agli organi di amministrazione e controllo delle società in house, del decreto-legge 16 maggio 1994, n. 293 (disciplina della proroga degli organi amministrativi). |
| L’articolo 11, comma 16 L’articolo 11 reca una disciplina specifica per le società a controllo pubblico, ma il comma 16 reca una disposizione applicabile alle società a partecipazione pubblica ma non a controllo pubblico. Si prevede, infatti, che qualora l’amministrazione sia titolare di una partecipazione superiore al 10 per cento del capitale sociale, la stessa propone agli organi societari l’introduzione di misure analoghe a quelle di cui ai citati commi 6 (limiti ai compensi) e 10 (divieto di indennità di fine mandato per i dirigenti). |
Crisi d’impresa
Il secondo nucleo concerne la disciplina speciale della crisi d’impresa. In particolare, l’articolo 13 prevede una disposizione specifica in materia di controllo giudiziario sull’amministrazione. L’articolo 14, invece, dopo aver precisato al comma 1 che le società a partecipazione pubblica sono soggette alle procedure concorsuali ordinarie, ai commi successivi reca alcune previsioni specifiche per le sole società a controllo pubblico. Chiude il quadro l’articolo 20 sulla cancellazione d’ufficio dal registro delle imprese delle società in presenza di indici sintomatici di inattività della stessa.
| Articolo |
Disposizione applicabile alle sole società a controllo pubblico |
| Articolo 13 |
Denuncia di gravi irregolarità: in deroga ai limiti minimi di partecipazione previsti dall’articolo 2409, comma 1 del codice civile, ciascuna amministrazione pubblica socia — a prescindere dall’entità della propria partecipazione — è legittimata a presentare denuncia al tribunale. Il comma 2 estende espressamente la disciplina alle s.r.l. a controllo pubblico (anch’esse normalmente escluse dall’ambito di applicazione dell’articolo 2409). |
| Articolo 14, comma 2 |
Nel caso di indicatori di crisi aziendale rilevati nei programmi di valutazione del rischio (articolo 6, comma 2 TUSP), l’organo amministrativo adotta senza indugio i provvedimenti necessari al fine di prevenire l’aggravamento della crisi e di correggerne gli effetti, attraverso un piano di risanamento. |
| Articolo 14, commi 3 e 4 |
La mancata adozione dei provvedimenti adeguati da parte dell’organo amministrativo costituisce grave irregolarità ai sensi dell’articolo 2409, comma 1 del codice civile. La previsione di un ripianamento delle perdite non costituisce provvedimento adeguato se non è accompagnata da un piano di ristrutturazione aziendale da cui emergano prospettive concrete di recupero dell’equilibrio economico. |
| Articolo 14, comma 6 |
Divieto per le pubbliche amministrazioni controllanti — nei cinque anni successivi alla dichiarazione di fallimento di una società titolare di affidamenti diretti — di costituire nuove società o acquisire/mantenere partecipazioni in società che gestiscono gli stessi servizi di quella dichiarata fallita (cfr. par. 10.6). |
| Articolo 20, comma 9 |
Entro un anno dalla data di entrata in vigore del TUSP: cancellazione d’ufficio dal registro delle imprese delle società che, per oltre due anni consecutivi, non abbiano depositato il bilancio o non abbiano compiuto atti di gestione. Con riferimento agli effetti della cancellazione, rinvio alla disciplina di cui all’articolo 2495 del codice civile. |
Modelli organizzativi speciali
Il terzo nucleo dà conto di regimi speciali per due tipologie particolari di società a controllo pubblico: le società in house e le società che prevedano la quotazione di azioni o altri strumenti finanziari in mercati regolamentati.
| Articolo |
Disposizione applicabile alle sole società a controllo pubblico |
|
Articolo 16 |
Società in house: disciplina degli affidamenti diretti, dei requisiti del controllo analogo o analogo congiunto, della soglia minima dell’80 per cento del fatturato da rivolgere a finalità affidate dal socio pubblico e delle conseguenze in caso di mancato rispetto, nonché dell’obbligo di acquisti secondo la disciplina di cui al Codice dei contratti pubblici (cfr. il relativo focus). |
| Articolo 18 |
Possibilità di quotare azioni o altri strumenti finanziari in mercati regolamentati previa deliberazione con uno specifico programma sul mantenimento o sulla progressiva dismissione del controllo pubblico. La deliberazione deve essere analiticamente motivata ai sensi dell’articolo 5 comma 1 e deve essere adottata secondo le modalità dell’articolo 7, comma 1 (DPCM, delibera del competente organo regionale o del consiglio comunale o delibera dell’organo amministrativo dell’ente a seconda della tipologia di partecipazione). |
Personale
Il quarto nucleo riguarda la disciplina del rapporto di lavoro e della gestione del personale, ambito nel quale il TUSP — pur rimanendo nel solco della disciplina civilistica — introduce un regime fortemente caratterizzato per le sole società a controllo pubblico.
| Articolo |
Disposizione applicabile alle sole società a controllo pubblico |
| Articolo 19, comma 1 |
Rapporti di lavoro dei dipendenti delle società: rinvio alle disposizioni del codice civile (capo I, titolo II, libro V in materia di impresa in generale), nonché della legislazione sui rapporti di lavoro subordinato nell’impresa (incluse quella in materia di ammortizzatori sociali) e dei contratti collettivi, salvo quanto specificamente previsto dal TUSP. |
| Articolo 19, comma 2 |
Obbligo di adottare, con propri provvedimenti, criteri e modalità per il reclutamento del personale nel rispetto dei principi di trasparenza, pubblicità e imparzialità, nonché degli specifici principi dettati dall’ articolo 35, comma 3, del decreto legislativo 30 marzo 2001, n. 165, che trova diretta applicazione in caso di mancata adozione dei citati provvedimenti. |
| Articolo 19, commi 3-4 |
Pubblicazione dei provvedimenti di reclutamento del personale sul sito istituzionale. In caso di mancata o incompleta pubblicazione, applicazione degli articoli 22, comma 4 (divieto di erogazione di somme a qualsiasi titolo da parte dell’amministrazione, salvo pagamenti a fronte di obbligazioni contrattuali per le prestazioni svolte in loro favore dalla società), 46 e 47, comma 2 (responsabilità dirigenziale e relativa sanzione) del decreto legislativo 14 marzo 2013, n.33. Nullità dei contratti di lavoro stipulati in assenza dei provvedimenti o delle procedure prescritte (salvo quanto previsto dall’articolo 2126 del codice civile concernente gli effetti della nullità in relazione al periodo in cui il rapporto ha avuto esecuzione). |
| Articolo 19, commi 5-7 |
Obbligo per le amministrazioni pubbliche socie di fissare obiettivi specifici — annuali e pluriennali — sulle spese di funzionamento (incluse quelle per il personale) delle controllate, anche mediante contenimento di oneri contrattuali e assunzioni, tenuto conto dell’elenco del personale eccedente individuato con ricognizione di cui all’articolo 25 o delle eventuali disposizioni che fissano divieti o limiti alle predette assunzioni. Il concreto perseguimento di tali obiettivi è garantito dalle società tramite propri provvedimenti da recepire anche in sede di contrattazione di secondo livello. Pubblicazione dei provvedimenti e dei contratti sul sito istituzionale delle società e delle amministrazioni socie. Applicazione della sopra citata disciplina di cui al decreto legislativo 14 marzo 2013, n.33 in caso di mancata o incompleta pubblicazione. |
| Articolo 19, comma 8 |
In caso di reinternalizzazione di funzioni o servizi esternalizzati, obbligo per le pubbliche amministrazioni di riassorbimento prioritario del personale già dipendente e transitato alla società, mediante procedure di mobilità definite dall’articolo 30 del decreto legislativo n. 165 del 2001 (passaggio diretto di personale tra amministrazioni diverse), nonché nei limiti delle dotazioni organiche e delle facoltà assunzionali. La spesa per il riassorbimento non rileva nelle facoltà assunzionali disponibili purché sia dimostrato che le esternalizzazioni siano state effettuate nel rispetto delle condizioni specifiche elencate dall’articolo medesimo (rinvio all’articolo 6-bis del decreto legislativo n. 165 del 2001 in materia di organizzazione e razionalizzazione della spesa per il funzionamento delle pubbliche amministrazioni). |
| Articolo 19, comma 9-bis |
Applicazione al personale — anche per esigenze strettamente collegate all’attuazione del PNRR e in quanto compatibili — delle disposizioni in materia di distacco (articolo 30 del decreto legislativo 10 settembre 2003, n. 276) e comando presso altra amministrazione (articolo 56 del DPR 10 gennaio 1957, n. 3), fermi restando, per le amministrazioni riceventi, i limiti quantitativi stabiliti dall’articolo 30, comma 1-quinquies, del decreto legislativo 165 del 2001. I comandi o distacchi non possono eccedere la durata di un anno e non possono essere utilizzati oltre il 31 dicembre 2026. |
Trasparenza e accesso civico
Il quinto nucleo riguarda infine l’assoggettamento delle società a controllo pubblico — e solo di esse — all’intero apparato del decreto trasparenza, con tutti gli obblighi di pubblicazione e di accesso civico generalizzato che ne discendono.
| Articolo |
Disposizione applicabile alle sole società a controllo pubblico |
| Articolo 22 |
Obbligo di assicurare il massimo livello di trasparenza sull’uso delle proprie risorse e sui risultati ottenuti, secondo le previsioni del decreto legislativo 14 marzo 2013, n. 33, ivi compresi gli obblighi di pubblicazione sui siti istituzionali e l’accesso civico generalizzato. |
| Articolo 27, comma 2-ter |
Ribadisce che l’applicazione del decreto legislativo n. 33 del 2013 è limitata alle società a controllo pubblico, con esclusione delle quotate e delle società da queste partecipate. |
Allegato IV
Il quadro sanzionatorio in materia di equilibrio di genere nelle società
Il presente Allegato ricostruisce il sistema sanzionatorio vigente a presidio della disciplina sull’equilibrio di genere negli organi di amministrazione e controllo delle società. Si articola, in funzione della natura — quotata o non quotata — della società partecipata, su due binari distinti riconducibili rispettivamente al TUF e al DPR 30 novembre 2012, n. 251, attuativo della legge 12 luglio 2011, n. 120 (c.d. legge Golfo-Mosca).
Le società quotate: la vigilanza della Consob
Per le società quotate, ivi comprese quelle controllate da pubbliche amministrazioni, la funzione di controllo è affidata alla Commissione nazionale per le società e la borsa (Consob). Qualora la composizione degli organi collegiali non rispetti il criterio di riparto, la Consob diffida la società ad adeguarsi entro un termine massimo di quattro mesi.
Per gli organi amministrativi, l’inottemperanza alla diffida comporta — ai sensi dell’articolo 147-ter, comma 1-ter, del TUF — l’irrogazione di una sanzione amministrativa pecuniaria da 100.000 euro a 1 milione di euro e la fissazione di un nuovo termine di tre mesi per adempiere; in caso di ulteriore inottemperanza scatta la decadenza dei componenti eletti.
Per gli organi di controllo, ai sensi dell’articolo 148, comma 1, del TUF, la sanzione applicabile è compresa tra 20.000 e 200.000 euro, con analogo meccanismo di doppia diffida e successiva decadenza dei membri del collegio sindacale.
La Legge di bilancio per il 2020 (legge 27 dicembre 2019, n. 160, articolo 1, comma 305) ha disposto che la Consob comunichi annualmente gli esiti delle verifiche al Dipartimento per le pari opportunità presso la Presidenza del Consiglio dei ministri.
Le società a controllo pubblico non quotate: la vigilanza del Dipartimento per le pari opportunità
Il presidio sanzionatorio è dettato dall’articolo 4 del DPR 30 novembre 2012, n. 251, che attribuisce al Presidente del Consiglio dei ministri, ovvero al Ministro delegato per le pari opportunità, i compiti di vigilanza, esercitati per il tramite del Dipartimento per le pari opportunità. Le società sono tenute a comunicare all’autorità di vigilanza la composizione degli organi sociali entro quindici giorni dalla nomina o dalla sostituzione. Gli stessi organi di amministrazione e controllo devono segnalare lo squilibrio di genere, anche sopravvenuto. È, inoltre, previsto un controllo a carattere diffuso, potendo chiunque vi abbia interesse segnalare tramite apposito indirizzo PEC alla Presidenza del Consiglio dei Ministri il mancato rispetto degli obblighi sull’equilibrio di genere.
È prevista una doppia diffida, ciascuna con termine di sessanta giorni. Decorso inutilmente il secondo termine, opera la decadenza dei componenti dell’organo sociale interessato. A differenza del sistema per le società quotate, non sono previste sanzioni pecuniarie, né sanzioni per la violazione degli obblighi informativi.
