1.1. Funzioni e disciplina del Rendiconto generale dello Stato
Il Rendiconto generale dello Stato è lo strumento attraverso il quale il Governo, alla chiusura dell’esercizio finanziario (anno finanziario), adempie all’obbligo costituzionale di rendere conto al Parlamento dei risultati della gestione finanziaria.
La disciplina del rendiconto è dettata dalla legge di contabilità e finanza pubblica 31 dicembre 2009, n. 196 e successive modificazioni, che all’articolo 35 dispone che entro il mese di giugno sia presentato alle Camere, con apposito disegno di legge, il rendiconto della gestione dell’esercizio chiuso il 31 dicembre dell’anno precedente, dopo esser stato previamente sottoposto alla Corte dei conti per il giudizio di parificazione[1].
Il giudizio di parificazione rappresenta lo strumento mediante il quale la Corte assolve al compito di dare al Parlamento una conoscenza e una valutazione più ampia possibile dei conti della finanza statale.
Il rendiconto generale dello Stato è costituito da due parti:
1) il conto del bilancio, che espone l’entità effettiva delle entrate e delle spese del bilancio dello Stato rispetto alle previsioni approvate dal Parlamento;
2) il conto del patrimonio, che espone le variazioni intervenute nella consistenza delle attività e passività che costituiscono il patrimonio dello Stato.
L’esposizione delle risultanze della gestione è fornita dal conto del bilancio, costituito dal conto consuntivo dell’entrata e, per la parte di spesa, dal conto consuntivo relativo a ciascun Ministero. In linea con la struttura del bilancio, il conto consuntivo della spesa è articolato in missioni e programmi, ed espone per ciascun programma i risultati relativi alla gestione dei residui, alla gestione di competenza e alla gestione di cassa.
La gestione di competenza evidenzia l’entità complessiva degli accertamenti di entrata e degli impegni di spesa effettuati nel corso dell’esercizio finanziario.
La gestione di cassa evidenzia, per la parte di entrata, le somme riscosse e versate nella tesoreria dello Stato ovvero rimaste da versare e, per la parte di spesa, i pagamenti compiuti dalle amministrazioni statali nonché le spese ancora rimaste da pagare.
Nella gestione dei residui vengono registrate le operazioni di incasso e di pagamento effettuate in relazione ai residui (attivi e passivi) risultanti dagli esercizi precedenti. Il conto del bilancio comprende inoltre il conto totale dei residui attivi e passivi che si tramandano all’esercizio successivo.
In un apposito allegato tecnico al conto consuntivo di ogni Ministero sono esposti i risultati disaggregati per unità elementari di bilancio (capitoli) ricompresi in ciascuna unità di voto, che costituiscono la voce contabile ai fini della gestione e rendicontazione.
Il Rendiconto presenta altresì l’articolazione dei programmi di spesa in azioni. Queste sono adottate in via sperimentale dall’esercizio finanziario 2017 e rivestono attualmente carattere meramente conoscitivo, ai sensi dell’articolo 25?bis della legge n. 196/2009.
Le azioni – individuate con il D.P.C.M. 14 ottobre 2016 – sono state introdotte con l’obiettivo, in prospettiva, di costituire le unità elementari del bilancio dello Stato anche ai fini gestionali e di rendicontazione, in sostituzione degli attuali capitoli di bilancio.
Il definitivo passaggio all’adozione delle azioni sarà valutato in base agli esiti di una Relazione sull’efficacia delle azioni, predisposta annualmente dalla Ragioneria generale dello Stato, sentita la Corte dei conti. Con successivo D.P.C.M. sarà individuato l’esercizio finanziario a partire dal quale le azioni costituiranno le unità elementari del bilancio. Finora sono state presentate cinque Relazioni al Parlamento, il 12 ottobre 2018 (Doc. XXVII, n. 2), 17 luglio 2019 (Doc. XXVII, n. 7), 7 luglio 2021 (DOC. XXVII, n. 14), 18 settembre 2023 (Doc. XXVII, n. 10) e 10 settembre 2024 (Doc. XXVII, n. 18).
In appendice al conto del bilancio, i dati di consuntivo della spesa sono classificati anche in relazione all’analisi economica (ripartizione delle entrate e delle spese per categorie economiche).
Si rammenta che nel 2023 la classificazione economica delle entrate e delle spese è stata oggetto di una profonda revisione, al fine di assicurare una maggiore integrazione tra la contabilità finanziaria e la contabilità economico-patrimoniale a seguito della conclusione della sperimentazione nel 2022 del piano dei conti integrato (cfr. Circolare RGS 21 dicembre 2022, n.46), previsto dall’art. 38-sexies della legge di contabilità.
L’esame parlamentare del conto del bilancio costituisce la verifica – nella forma della legge di approvazione del rendiconto medesimo – del fatto che, in sede di gestione, il Governo ha eseguito lo schema di previsione per l’entrata e di autorizzazione per la spesa nei termini preventivamente stabiliti con la legge di bilancio.
In termini finanziari, attraverso l’approvazione con legge del risultato della gestione annuale del bilancio, viene fissato il flusso della gestione dei conti statali, anche al fine di consentire il passaggio dalla precedente legge di bilancio al futuro bilancio previsionale.
Al Rendiconto generale dello Stato è allegata, per ciascuna amministrazione, una Nota integrativa, che espone le risultanze della gestione delle entrate e della spesa, elaborata in modo confrontabile con la corrispondente Nota al bilancio di previsione. La Nota integrativa illustra:
§ per ciascun programma, con riferimento alle azioni, i risultati finanziari per categorie economiche di spesa motivando gli eventuali scostamenti tra le previsioni iniziali (di bilancio) e quelle finali indicate nel Rendiconto, tenuto conto dei principali fatti di gestione intervenuti in corso d’esercizio;
§ l’analisi e la valutazione del grado di realizzazione degli obiettivi indicati nella nota integrativa al bilancio, motivando gli eventuali scostamenti rispetto a quanto previsto, anche tenuto conto dell’evoluzione del quadro socioeconomico e delle eventuali criticità riscontrate.
La Nota integrativa consente, in sostanza, di valutare l’operato delle Amministrazioni centrali dello Stato e di fornire informazioni utili alla definizione del bilancio di previsione dell’esercizio successivo, sia in termini di allocazione delle risorse, sia di valutazione della congruità degli stanziamenti assegnati a ciascun Programma e degli obiettivi ad esso associati.
Ai sensi dell’art. 36 della legge di contabilità, il Rendiconto è corredato:
§ del Rendiconto economico, che espone per ciascun Ministero le risultanze economiche, al fine di integrare la lettura dei dati finanziari con le informazioni economiche fornite dai referenti dei centri di costo delle Amministrazioni centrali dello Stato.
Le Amministrazioni centrali dello Stato adottano a fini conoscitivi, nell’ambito della gestione, la contabilità economico-patrimoniale in affiancamento alla contabilità finanziaria mediante l’adozione di un sistema integrato di scritture contabili che consente la registrazione di ciascun evento gestionale contabilmente rilevante ed assicura l’integrazione delle rilevazioni di natura finanziaria con quelle di natura economica e patrimoniale[3].
§ di una relazione illustrativa delle risultanze delle spese relative ai programmi aventi natura o contenuti ambientali, allo scopo di evidenziare le risorse impiegate per finalità di protezione dell’ambiente, riguardanti attività di tutela, conservazione, ripristino e utilizzo sostenibile delle risorse e del patrimonio naturale (Eco-Rendiconto dello Stato);
§ di un allegato conoscitivo in cui sono illustrate, con riferimento alle entrate finalizzate per legge, le entrate affluite e le spese sostenute nell’esercizio da ciascun Ministero, in relazione ai servizi e alle attività prestate dalle Amministrazioni centrali a favore di soggetti pubblici o privati, con separata indicazione di ciascuna voce di spesa.
La legge di contabilità consente strumenti di flessibilità di bilancio in fase gestionale - introdotti dal D.Lgs. n. 90 del 2016 - prevedendo la facoltà di rimodulare in via compensativa con atti amministrativi l’allocazione iniziale delle risorse iscritte in bilancio, senza la necessità di ulteriori interventi legislativi.
La possibilità di effettuare variazioni di stanziamenti di bilancio nel corso della gestione tra unità di voto è prevista al fine di dare alle amministrazioni la possibilità, da un lato, di modulare le risorse assegnate secondo le necessità connesse al raggiungimento degli obiettivi di spesa e, dall’altro, di assicurare una maggiore tempestività nell’erogazione delle risorse e velocizzare i pagamenti.
Il ricorso alle varie forme di flessibilità di bilancio si rende indispensabile nei casi in cui, successivamente all’approvazione parlamentare del bilancio di previsione, il verificarsi di eventi imprevisti rende l’allocazione delle risorse non più appropriata in relazione agli obiettivi; in altri casi, la disponibilità di un adeguato margine di flessibilità rappresenta un elemento indispensabile per il razionale impiego delle risorse nell’ambito di una medesima Amministrazione.
La flessibilità gestionale – disciplinata dai commi da 4 a 4?sexies dell’art. 33 della legge n. 196/2009 – è limitata nell’ambito di ciascuno stato di previsione, tra le dotazioni finanziarie interne a ciascun programma, con esclusione dei fattori legislativi[4], nel rispetto dei saldi di bilancio.
Ambiti di flessibilità nella fase gestionale
La legge di contabilità (art. 33) consente – nel rispetto dei vincoli di spesa derivanti dagli oneri inderogabili e con il divieto di utilizzo degli stanziamenti in conto capitale per finanziare spese correnti – le seguenti variazioni compensative tra le dotazioni finanziarie previste a legislazione vigente, con esclusione dei fattori legislativi:
a. tra le dotazioni finanziarie di ciascun programma nell’ambito di uno stesso stato di previsione, con decreto del Ministro competente da comunicare alla Corte dei conti, per motivate esigenze, previa verifica del Ministero dell’economia – RGS (co. 4);
b. tra gli stanziamenti di spesa di ciascuna azione, con decreti direttoriali previa verifica del Ministero dell’economia e finanze – RGS (co. 4?bis);
c. tra gli stanziamenti di spesa della categoria 2 “Consumi intermedi” e della Categoria 21 “Investimenti fissi lordi”, nell’ambito di ciascuno stato di previsione da parte del Ministro dell’economia e finanze su proposta del Ministro competente (co. 4?ter). Dal 2019, tali variazioni sono disposte con decreti del Ragioniere generale dello Stato (art. 4?quater, comma 2, del D.L. n. 32/2019). Le variazioni di spese concernenti acquisto di beni e servizi comuni a più centri di responsabilità amministrativa, gestite da un unico ufficio o struttura di servizio, possono essere disposte con decreto interdirettoriale del dirigente generale e dell’Ispettore generale capo dell’Ispettorato generale del bilancio della RGS.
d. tra gli stanziamenti di sola cassa dei capitoli di uno stesso stato di previsione, con decreto del Ministro competente, da comunicare al Parlamento e alla Corte dei conti, previa verifica del Ministero dell’economi a e finanze – RGS. Tale facoltà è concessa al fine di preordinare nei tempi stabiliti le disponibilità di cassa occorrenti per i pagamenti secondo le previsioni indicate nei piani finanziari dei pagamenti (co. 4-quinquies);
e. variazioni in termini di residui, competenza e cassa necessarie alla ripartizione dei Fondi da ripartire istituiti per legge, anche tra Ministeri diversi, con decreti del Ministro dell’economia e finanze su proposta dei Ministri interessati (co. 4?sexies). Dal 2019, tali variazioni sono disposte con decreti del Ragioniere generale dello Stato (art. 4?quater, comma 2, D.L. n. 32/2019).
La Tavola 58 riportata nella Relazione illustrativa completa del disegno di legge recante il Rendiconto 2025 (A.C. 3005, Vol. I, pag. 127) fornisce il quadro della flessibilità operata in fase di gestione di bilancio, riportando, per il periodo 2016-2025, per ciascun tipo di decreto, il numero degli atti con i quali si è fatto ricorso alle diverse forme di flessibilità e le relative risorse finanziarie movimentate.
Nella Relazione si osserva che l’analisi dei dati per l’esercizio 2025 conferma la tendenza degli esercizi precedenti, mostrando come le nuove forme di flessibilità vengano utilizzate soprattutto dai responsabili delle strutture in cui si articolano le Amministrazioni (Direttori Generali), concretizzandosi, nella maggioranza dei casi, in variazioni compensative di importi limitati. Risulta ancora essere limitato il ricorso agli strumenti di flessibilità destinati ad una gestione trasversale all’intera Amministrazione, per la quale è necessaria – si spiega nella Relazione – un maggior coordinamento e una più ampia programmazione delle risorse stesse.
1.3 Il contenuto del disegno di legge di Rendiconto per l’esercizio finanziario 2025 (A.C. 3005)
Gli articoli 1, 2 e 3 espongono i risultati complessivi relativi alle amministrazioni dello Stato per l’esercizio finanziario 2025 e sono riferiti rispettivamente alle entrate, alle spese e alla gestione finanziaria di competenza, intesa come differenza tra il totale di tutte le entrate accertate[5] e il totale di tutte le spese impegnate[6].
In particolare, l’articolo 1 illustra i risultati di gestione concernenti le entrate di competenza dell’esercizio 2025, accertate, versate, rimaste da versare e da riscuotere, evidenziando un totale di accertamenti di entrate per 1.188,1 miliardi di euro.
L’articolo 2 riporta i risultati di gestione sulle spese di competenza dell'anno, impegnate, pagate o rimaste da pagare, registrando un valore complessivo di impegni di spese per 1.170,9 miliardi di euro.
L’articolo 3 evidenzia – a seguito di accertamenti di entrate per 1.188,1 miliardi di euro e di impegni di spese per 1.170,9 miliardi di euro – un avanzo della gestione di competenza nel Rendiconto dell’esercizio 2025 di 17,2 miliardi di euro.
L’articolo 4 espone la situazione finanziaria del conto del Tesoro. Nel Rendiconto 2025 essa presenta un disavanzo di 437,5 miliardi.
Le informazioni fornite nel disegno di legge di Rendiconto consentono di evidenziare l’effetto della gestione di bilancio (competenza e residui) sulla complessiva situazione del Tesoro, tramite il raccordo tra gestione finanziaria del bilancio e la situazione del Tesoro - determinata mensilmente nei Conti riassuntivi come saldo tra attività (fondo di cassa più crediti di tesoreria) e passività (debiti di tesoreria) - come esplicitato da quanto riepilogato nel prospetto presentato nell’articolo 4 del disegno di legge di rendiconto.
L’articolo 5 reca l’approvazione dell’Allegato n. 1[7] contenente l’elenco dei decreti con i quali sono stati effettuati prelevamenti dal “Fondo di riserva per le spese impreviste”[8].
L’articolo 6 espone la situazione patrimoniale dello Stato. Nell’esercizio 2025 il conto espone attività per un totale di 1.083,6 miliardi di euro e passività per 4.144,6 miliardi, con una eccedenza passiva al 31 dicembre 2025 di 3.060,5 miliardi.
L’articolo 7 dispone, infine, l’approvazione del Rendiconto secondo le risultanze indicate negli articoli precedenti.
2. La gestione di competenza
Nella tavola sono esposti i saldi del bilancio dello Stato registrati a consuntivo nel 2025, in termini di competenza, a confronto con le previsioni iniziali di bilancio e con le previsioni definitive, nonché con i saldi relativi all’esercizio precedente.
Tabella 1 – I SALDI DI COMPETENZA
(dati in milioni di euro)
| |
2024 |
2025 |
Differenza consuntivo 2025-2024 |
| |
Consuntivo |
Previsioni iniziali |
Previsioni definitive |
Consuntivo |
| Operazioni correnti |
| Entrate correnti |
778.116 |
728.488 |
753.372 |
780.960 |
+2.844 |
| Spese correnti |
733.534 |
775.318 |
789.056 |
751.205 |
+17.672 |
| Operazioni finali |
| Entrate finali |
783.848 |
728.833 |
754.646 |
783.173 |
-675 |
| Spese finali |
891.390 |
915.769 |
941.566 |
902.959 |
+11.569 |
| Operazioni complessive* |
| Entrate complessive |
1.188.887 |
1.199.545 |
1.228.172 |
1.188.132 |
-755 |
| Spese complessive |
1.176.956 |
1.199.545 |
1.227.126 |
1.170.928 |
-6.028 |
| SALDI |
| Risparmio pubblico |
+44.582 |
-46.830 |
-35.683 |
+29.755 |
-14.827 |
| Saldo netto da finanziare |
-107.543 |
-186.937 |
-186.920 |
-119.786 |
-12.243 |
| Indebitamento netto |
-99.836 |
-184.485 |
-184.923 |
-118.737 |
-18.901 |
| Ricorso al mercato |
-393.108 |
-470.712 |
-472.480 |
-387.755 |
5.353 |
* Comprensive delle spese per il rimborso di prestiti e per l’accensione di prestiti.
Fonte: Relazione illustrativa al disegno di legge di Rendiconto 2025 (A.C. 3005), Tavola 4, pag. 8.
La tabella ricostruisce, in particolare, per le operazioni correnti, finali e complessive, il passaggio dalle previsioni iniziali a quelle finali e ai risultati della gestione dell’esercizio 2025.
Nel corso della gestione, infatti, le variazioni intervenute sulle previsioni iniziali stabilite con la legge di bilancio 2025 (legge n. 207/2024) - derivanti dall’adozione di norme e provvedimenti nel corso della gestione dell’esercizio, nonché dalle variazioni introdotte con la legge di assestamento - danno luogo alle previsioni definitive. Nel disegno di legge di rendiconto per l’esercizio 2025, le previsioni definitive di entrata e di spesa, sia correnti che finali, sono in leggero aumento rispetto alle previsioni iniziali.
Il quadro generale degli andamenti dei saldi di competenza mostra, in valori assoluti, un lieve miglioramento tra le previsioni iniziali e le previsioni definitive dei principali saldi, dovuto ad un aumento delle entrate complessive definitive in misura lievemente superiore rispetto a quello delle spese complessive.
Come sottolineato nella Relazione illustrativa del disegno di legge di rendiconto, va ricordato che gli importi finali raggiunti dai saldi di riferimento (saldo netto da finanziare e ricorso al mercato), quando sono espressi in termini di previsioni definitive di competenza, rappresentano una mera evidenza contabile, in quanto la misura di riferimento dei due saldi e il raffronto con il livello massimo fissato dall’articolo 1 della legge di bilancio deve essere compiuto sui dati effettivi di gestione (accertamenti per l’entrata e impegni per la spesa).
Guardando ai dati di consuntivo, il livello dei saldi nel 2025 evidenzia un netto miglioramento rispetto sia alle previsioni definitive che a quelle iniziali.
Nel confronto con l’esercizio precedente, invece, la gestione di competenza nel 2025 ha fatto conseguire un generale peggioramento di tutti i saldi rispetto ai risultati differenziali registrati nell’esercizio 2024, tranne che per ricorso al mercato.
Analizzando i principali saldi del bilancio, si evidenzia quanto segue:
· il risparmio pubblico (che rappresenta il saldo delle operazioni correnti, che, se positivo, misura la quota di risorse correnti destinabile al finanziamento delle spese in conto capitale) si attesta a consuntivo nel 2025 a un valore positivo di 29,7 miliardi, con una riduzione rispetto al 2024 di circa 14,8 miliardi. Tale risultato è ascrivibile all’aumento delle spese correnti (+17,6 miliardi), in piccola parte compensato dall’aumento delle entrate correnti (+2,8 miliardi) (cfr. la tavola successiva sulla gestione di competenza). Se confrontato con le previsioni definitive, che ipotizzavano un risparmio pubblico negativo di -35,7 miliardi, il saldo denota invece un miglioramento di oltre 65,4 miliardi, che aumenta a 76,6 miliardi se confrontato alle previsioni iniziali (-46,8 miliardi);
· il saldo netto da finanziare (dato dalla differenza fra le entrate finali e le spese finali) presenta a consuntivo nel 2025 un valore negativo di circa 119,8 miliardi, superiore di +12,2 miliardi rispetto al saldo registrato nel 2024. Tale peggioramento è frutto di un aumento delle spese finali di circa 11,6 miliardi (circa +1,3% rispetto al consuntivo 2024).
Se confrontato con le previsioni sia definitive che iniziali, che indicavano un valore del saldo netto di -186,9 miliardi, si evidenzia invece un miglioramento del saldo a consuntivo di oltre 67 miliardi;
· l’indebitamento netto (dato dalla differenza fra le entrate finali e le spese finali, al netto delle operazioni finanziarie) a consuntivo è pari a -118,7 miliardi, con un peggioramento di 18,9 miliardi rispetto al dato di consuntivo 2024, ma in miglioramento di 66,1 miliardi rispetto alle previsioni definitive e di 65,7 miliardi rispetto alle previsioni iniziali;
· il dato del ricorso al mercato finanziario (cioè la differenza tra le entrate finali e le spese complessive, incluse quindi quelle relative al rimborso di prestiti) si attesta a consuntivo nel 2025 a -387,7 miliardi, con un miglioramento di 5,3 miliardi rispetto al dato del 2024. Il saldo a consuntivo denota un netto miglioramento sia rispetto alle previsioni definitive di 84,7 miliardi, sia rispetto alle iniziali di 83 miliardi.
Gli importi a consuntivo 2025 del saldo netto da finanziare (-119.786 milioni) e del ricorso al mercato (-387.755 milioni), in termini di competenza, risultano rispettosi dei limiti massimi autorizzati dalla legge di bilancio per il 2025 (legge n. 207 del 2024), fissati, rispettivamente, in -187.322 milioni di euro per il saldo netto da finanziare e in - 471.097 milioni di euro per il ricorso al mercato.
I saldi
Sulla base della normativa contabile, i risultati differenziali presenti nel quadro generale riassuntivo del bilancio dello Stato (articolo 25, comma 7, legge n. 196 del 2009), sono i seguenti: il risparmio pubblico; l’indebitamento o accrescimento netto; il saldo netto da finanziare; il ricorso al mercato.
Il «risparmio pubblico», ovvero il saldo della parte corrente del conto economico, è ottenuto come differenza tra le entrate correnti (tributarie ed extra-tributarie) e le spese correnti. Le entrate correnti corrispondono alle entrate tributarie ed entrate extratributarie (Titolo I e II), mentre le uscite correnti corrispondono alle spese destinate alla produzione ed al funzionamento dei vari servizi statali, nonché alla redistribuzione dei redditi per fini non direttamente produttivi (Titolo I). Se il saldo è positivo (entrate correnti superiori alle spese correnti), il risparmio pubblico indica la quota delle entrate correnti che può essere utilizzata per finanziare spese in conto capitale; se negativo, il risparmio pubblico indica la parte delle spese correnti da coprire ricorrendo all’accensione di prestiti.
L’«indebitamento o accrescimento netto» è pari alla differenza tra le entrate finali, al netto della riscossione dei crediti, e le spese finali, al netto delle acquisizioni di attività finanziarie. L’indebitamento netto misura quindi l’eccedenza della spesa rispetto alle risorse a disposizione del settore pubblico, da finanziare attraverso la vendita di attività (es. cessione di partecipazioni) o l’aumento delle passività (es. accensione di prestiti). Qualora abbia valore positivo, tale saldo indica invece l’ammontare delle risorse nette a disposizione dell’operatore pubblico, venendo in tal caso definito accreditamento netto.
Il «saldo netto da finanziare» (o da impiegare) è pari alla differenza tra le entrate finali (i primi tre titoli delle entrate) e le spese finali (i primi due titoli delle spese), comprensive delle partite finanziarie (con esclusione solo delle voci relative all’accensione ed al rimborso dei prestiti). Se negativo, il “saldo netto da finanziare” misura l’incremento del volume (stock) di debito pubblico, cioè l’ammontare di prestiti che occorre accendere per coprire il nuovo disavanzo formatosi nell’esercizio. Se positivo, è detto “saldo netto da impiegare” ed indica la riduzione del volume (stock) di debito pubblico, cioè la possibilità di rimborsare alcuni prestiti senza necessità di accenderne nuovi per rinnovarli.
Il «ricorso al mercato» è il risultato differenziale fra le entrate finali e le spese complessive (comprensive, cioè, delle spese per rimborso prestiti). Misura l’ammontare complessivo che il Governo è autorizzato a raccogliere sul mercato finanziario, comprendendo dunque sia il saldo netto da finanziare – l’ammontare di prestiti da accendere per coprire il nuovo disavanzo formatosi in corso d’esercizio – sia il rimborso del debito in scadenza.
Nella tavola che segue sono esposti i dati relativi alla gestione di competenza delle entrate e delle spese dell’esercizio finanziario 2025, a raffronto con le previsioni iniziali (A) del bilancio 2025 e le previsioni definitive (B), dando evidenza degli scostamenti determinatisi nel corso della gestione rispetto alle previsioni definitive.
Tabella 2 – GESTIONE DI COMPETENZA – ESERCIZIO 2025
(dati in milioni di euro)
|
2024 |
2025 |
Differenza consuntivo 2025-2024 |
Variazioni % consuntivo
2025/2024 |
| Consuntivo |
Previsioni iniziali
(A) |
Previsioni definitive
(B) |
Consuntivo
(C) |
Differenza
consuntivo - prev.def.
(C-B) |
Var. % consuntivo su previsioni definitive |
| ENTRATE |
| Entrate finali |
783.848 |
728.833 |
754.646 |
783.173 |
+28.528 |
+3,8% |
-674 |
-0,1% |
| Accensione prestiti |
405.039 |
470.712 |
473.526 |
404.959 |
-68.567 |
-73,7% |
-80 |
0,0% |
| Entrate complessive |
1.188.887 |
1.199.545 |
1.228.172 |
1.188.132 |
-40.040 |
-3,3% |
-755 |
-0,1% |
| SPESE |
| Spese finali |
891.390 |
915.769 |
941.566 |
902.959 |
-38.607 |
-4,1% |
+11.569 |
+1,3% |
| Rimborso prestiti |
285.566 |
283.776 |
285.560 |
267.969 |
-17.591 |
-6,2% |
-17.597 |
-6,2 |
| Spese complessive |
1.176.956 |
1.199.545 |
1.227.126 |
1.170.928 |
-56.197 |
-4,6% |
-6.028 |
-0,5% |
| SALDO |
| Saldo netto da finanziare |
-107.543 |
-186.937 |
-186.920 |
-119.786 |
+67.134 |
-35,9% |
-12.243 |
+11,4% |
Fonte: Relazione illustrativa al disegno di legge di Rendiconto 2025 (A.C. 3005), Tavola 4, pag. 8 e Tavola 10, pag. 21.
A livello di operazioni finali, il miglioramento del saldo netto da finanziare a consuntivo, rispetto alle previsioni definitive, discende da una gestione di competenza 2025 che evidenzia un aumento degli accertamenti di entrate finali (risultati pari a 783,2 miliardi) di circa +3,8% rispetto alle previsioni (+28,5 miliardi), accompagnato da una riduzione degli impegni delle spese finali di circa il -4,1% (-38,6 miliardi), attestati nel 2025 a circa 903 miliardi (rispetto ai 941,6 miliardi previsti).
Rispetto al consuntivo 2024, invece, la gestione di competenza ha rilevato una lieve diminuzione per gli accertamenti di entrate finali rispetto all’anno precedente, di 674 milioni (-0,1%), mentre gli impegni delle spese finali sono risultati in aumento di circa 11,6 miliardi (+1,3%).
A livello di operazioni complessive (comprensive delle entrate per accensione di prestiti e delle spese per rimborso prestiti), sia gli accertamenti di entrata che gli impegni di spesa a consuntivo 2025 risultano in diminuzione rispetto al dato del 2024. Relativamente alle spese complessive, si segnala qui la minore spesa per il rimborso dei prestiti, che risulta in riduzione di 17,6 miliardi (-6,2%) rispetto al 2024.
Le operazioni complessive sono risultati in diminuzione anche rispetto alle previsioni definitive. In particolare, per le entrate complessive si registra una diminuzione di circa 40 miliardi per le spese complessive una riduzione di 56,2 miliardi.
Rispetto alla previsione definitiva delle spese complessive (1.227,1 miliardi), la gestione di competenza ha registrato impegni per 1.171 miliardi, con un coefficiente di realizzazione degli impegni pari al 95,4 per cento.
Si rammenta che il passaggio dalle previsioni iniziali alle previsioni definitive deriva dall’adozione di norme e provvedimenti adottati nel corso della gestione dell’esercizio, nonché dalle variazioni introdotte con la legge di assestamento. In base a tali modifiche, a partire dai 1.199,5 miliardi di entrate complessive di competenza previste nella legge di bilancio 2025-2027, le previsioni definitive hanno raggiunto 1.228,2 miliardi di euro. Rispetto a tale previsione definitiva, la gestione di competenza registra accertamenti complessivi per 1.188,1 miliardi.
Analogamente, per le spese complessive, a partire dai 1.199,5 miliardi di competenza previsti nella legge di bilancio, le previsioni definitive sono aumentate di 56,2 miliardi, raggiungendo 1.227,1 miliardi. Rispetto a tale previsione di spese complessive, come sopra già detto, la gestione di competenza ha registrato impegni per 1.170,9 miliardi, con un coefficiente di realizzazione degli impegni pari al 95,4%.
L’incidenza sul Pil degli accertamenti complessivi è diminuita al 52,6% nel 2025 rispetto a quanto registrato lo scorso anno (54%), così come il peso della spesa complessiva rispetto al Pil scesa, in termini di impegni, dal 53,4% del 2024 al 51,9% nel 2025.
2.1. Le entrate finali
Come già indicato nella tavola precedente, la gestione di competenza del bilancio 2025 ha registrato accertamenti per entrate finali pari a circa 783,1 miliardi, con una diminuzione a consuntivo dello 0,1 per cento rispetto al dato riferito al 2024 (- 675 milioni di euro).
Gli accertamenti relativi alle entrate finali sono risultati pari a 783.173 milioni di euro, in aumento rispetto alle previsioni definitive per 28,5 miliardi, mentre per le entrate complessive la corrispondente variazione è risultata in diminuzione di 40 miliardi. Per quanto riguarda le entrate tributarie, rispetto alle previsioni definitive, si registra un aumento degli accertamenti per complessivi 9,9 miliardi di euro, derivante dagli incrementi registrati sia per le imposte dirette per 5,5 miliardi, sia per le imposte indirette per 4,4 miliardi.
Tabella 3 – ENTRATE DI COMPETENZA – ESERCIZIO 2025
(dati in milioni di euro)
|
2024 |
2025 |
Differenza consuntivo 2025/2024 |
Variazioni %
2025/2024 |
| Consuntivo |
Previsioni iniziali
(A) |
Previsioni definitive
(B) |
Consuntivo
(C) |
Differenza
(C-B) |
| Entrate tributarie |
653.888 |
643.956 |
651.975 |
661.930 |
9.955 |
8.042 |
1,2 |
| Entrate extratributarie |
124.228 |
84.531 |
101.397 |
119.029 |
17.632 |
-5.199 |
-4,2 |
| Totale entrate correnti |
778.116 |
728.488 |
753.372 |
780.960 |
27.588 |
2.844 |
0,4 |
| Alienaz., ammort., riscoss. |
5.732 |
345 |
1.273 |
2.214 |
940 |
-3.518 |
-61,4 |
| Entrate finali |
783.848 |
728.833 |
754.646 |
783.173 |
28.528 |
-675 |
-0,1 |
| Accensione prestiti |
405.039 |
470.712 |
473.526 |
404.959 |
-68.567 |
-80 |
-0,0 |
| Entrate complessive |
1.188.887 |
1.199.545 |
1.228.172 |
1.188.132 |
-40.040 |
-755 |
-0,1 |
Fonte: Disegno di legge di Rendiconto 2025 (C.), Tomo I.
Sulla base di una sintetica analisi del confronto con l’esercizio precedente, si evidenzia come le entrate tributarie facciano registrare un aumento degli accertamenti che comporta una variazione positiva per circa 8 miliardi (+1,2 per cento). Risultano in diminuzione, invece, gli accertamenti delle entrate extra-tributarie, che si attestano per il 2025 in termini assoluti a 119 miliardi, con una variazione negativa del 4,2 per cento rispetto al 2024. Nel confronto con l’anno precedente, sono diminuite notevolmente le entrate derivanti da alienazione ed ammortamento di beni (-3,5 miliardi, -61,4 per cento). Le entrate finali rispetto all’esercizio precedente registrano pertanto una diminuzione di circa 675 milioni complessivi (-0,1 per cento rispetto al 2024)
Per quanto concerne le entrate tributarie, si osserva che queste rappresentano oltre l’84 per cento dell’ammontare complessivo delle entrate finali, con gli accertamenti che si sono attestati a 661,9 miliardi nel 2025, un valore superiore rispetto alla previsione iniziale di bilancio (che indicava entrate tributarie per 643,9 miliardi) e a quella definitiva (pari a 651,9 miliardi). Rispetto all’esercizio precedente le entrate tributarie sono cresciute dell’1,2 per cento (circa 8 miliardi).
La Corte dei conti evidenzia che il rallentamento del ritmo di crescita delle entrate tributarie (+5,6 per cento nel 2024 rispetto all’anno precedente) riflette l’impatto delle misure legislative in materia di rimodulazione delle aliquote IRPEF.
Analizzando l’aggregato delle entrate tributarie si nota che oltre la metà del gettito proviene dalle imposte sul patrimonio e sul reddito (56 per cento) che hanno totalizzato accertamenti per 370.230 milioni (+1,0 per cento). Le tasse e le imposte sugli affari contribuiscono per il 36 per cento, mentre le imposte sulla produzione e sui consumi si attestano al 5 per cento del totale delle entrate tributarie (cfr. Relazione illustrativa completa al disegno di legge di Rendiconto 2025, A.C. 3005, Tavola 7-bis).
Tabella 4 – ENTRATE ACCERTATE PER CATEGORIA ECONOMICA
Anni 2023-2025
(milioni di euro)
| Tributi |
Consuntivo
2023 |
Consuntivo
2024 |
Consuntivo
2025 |
Differenza
consuntivi
2025 - 2024 |
Variazione %
consuntivi
2025/2024 |
| Entrate Tributarie |
618.501 |
653.887 |
661.930 |
8.043 |
1,23 |
| 1 - Imposte sul patrimonio e sul reddito |
338.666 |
366.584 |
370.230 |
3.646 |
1,0 |
| 2 - Tasse e imposte sugli affari |
227.977 |
236.264 |
239.090 |
2.826 |
1,2 |
| 3 - Imposte sulla produzione, sui consumi e dogane |
33.646 |
32.889 |
34.290 |
1.401 |
4,3 |
| 4 - Monopoli |
11.258 |
11.477 |
11.659 |
182 |
1,6 |
| 5 - Tasse e imposte su attività di gioco |
6.954 |
6.674 |
6.660 |
-14 |
-0,2 |
| Entrate Extra-Tributarie |
119.656 |
124.228 |
119.030 |
-5.198 |
-4,2 |
| 6 - Risorse proprie dell’Unione europea |
2.954 |
2.994 |
3.399 |
405 |
13,5 |
| 7 - Entrate da erogazione di servizi e vendita di beni non patrimoniali |
2.503 |
2.600 |
2.575 |
-25 |
-1,0 |
| 8 - Entrate derivanti dalla gestione dei beni dello stato |
3.206 |
4.906 |
4.985 |
79 |
1,6 |
| 9 - Entrate di tipo finanziario |
14.117 |
14.693 |
13.801 |
-892 |
-6,1 |
| 10 - Entrate derivanti dal controllo e dalla repressione di irregolarità e illeciti |
27.667 |
25.883 |
21.827 |
-4.056 |
-15,7 |
| 11 - Entrate da contributi versati allo Stato |
21.100 |
17.578 |
18.645 |
1.067 |
6,1 |
| 12 - Entrate da recuperi e rimborsi di spese |
13.645 |
14.063 |
16.979 |
2.916 |
20,7 |
| 13 - Partite che si compensano nella spesa |
600 |
590 |
610 |
20 |
3,4 |
| 14 - Altre entrate extratributarie |
33.863 |
40.919 |
36.208 |
-4.711 |
-11,5 |
| ENTRATE CORRENTI |
738.156 |
778.115 |
780.960 |
2.845 |
0,4 |
| Alienazione ed ammortamento di beni patrimoniali e riscossione di crediti |
3.457 |
5.732 |
2.214 |
-3.518 |
-61,4 |
| 15 - Entrate da alienazione di beni patrimoniali dello Stato |
1.043 |
3.144 |
23 |
-3.121 |
-99,3 |
| 16 - Entrate da rimborso di anticipazioni e altri crediti finanziari dello Stato |
2.414 |
2.588 |
2.191 |
-397 |
-15,3 |
| 17 - Ammortamento beni patrimoniali |
- |
- |
|
- |
0,0 |
| ENTRATE FINALI |
741.614 |
783.848 |
783.173 |
-675 |
-0,1 |
| accensione di prestiti |
371.008 |
405.039 |
404.959 |
-80 |
0,0 |
| ENTRATE COMPLESSIVE |
1.112.622 |
1.188.887 |
1.188.132 |
-755 |
-0,1 |
Fonte: Disegno di legge di Rendiconto 2025 (C.), Tomo I.
Analizzando le principali imposte, riportate nella tavola successiva, si osserva che l’IRPEF ha mostrato una diminuzione del 3 per cento rispetto ai valori del 2024 (da 249,4 a 242,2 miliardi).
Come sottolineato dalla Corte dei conti, tale flessione è riconducibile anche alla trasformazione del taglio del cuneo fiscale da riduzione contributiva in detrazione d’imposta, operativa dal 1° gennaio 2025, e all’abbassamento strutturale dell’aliquota marginale per la fascia di reddito fino a 50.000 euro. Il calo ha interessato in misura più marcata i lavoratori dipendenti privati (?2,4 per cento) e i contribuenti in autoliquidazione, il cui saldo è diminuito (-19,4 per cento).
L’accertato IRES registra invece una crescita del 4 per cento, passando da 62,3 a 65,1 miliardi. Si è registrato, inoltre, un aumento significativo del gettito derivante da imposte sostitutive di imposte sui redditi ricorrenti (+ 20 per cento), mentre quelle non ricorrenti hanno registrato una riduzione (-6%).
Il gettito IVA registra una diminuzione dell’1 per cento attestandosi come accertamento alla quota di 206,5 miliardi. Tra le altre imposte indirette si osserva come il gettito derivante dall’imposta di registro e dall’imposta di bollo registri una crescita del 17 per cento (da 15,1 miliardi nel 2024 a 17,7 miliardi nell’anno successivo). Sono aumentate le entrate generate dalle altre tasse imposte sugli affari (+12 per cento, +1.458 milioni di euro) e dalle accise sui prodotti energetici, energia elettrica e gas naturale (+4 per cento, +1.363 milioni di euro).
Tabella 5 – ANDAMENTO DELLE PRINCIPALI IMPOSTE -
Entrate per unità di voto (titolo/natura/tipologia) – accertamenti 2024-2025
(milioni di euro)
| Tributi |
Consuntivo
2023 |
Consuntivo
2024 |
Consuntivo
2025 |
Differenza
consuntivi
2025 - 2024 |
Variazione %
consuntivi
2025/2024 |
| ENTRATE TRIBUTARIE |
618.500 |
653.887 |
661.930 |
8.043 |
1,2 |
| Entrate ricorrenti |
609.144 |
649.348 |
657.772 |
8.424 |
1,3 |
| Redditi delle persone fisiche (IRPEF) |
234.933 |
249.446 |
242.244 |
- 7.202 |
- 3 |
| Reddito delle società (IRES) |
57.203 |
62.348 |
65.108 |
2.760 |
4 |
| Imposte sostitutive di imposte sui redditi |
28.275 |
40.421 |
48.315 |
894 |
20 |
| Altre tasse e imposte sul patrimonio e sul reddito |
9.971 |
10.903 |
11.561 |
658 |
6 |
| Imposta sul valore aggiunto (IVA) |
202.449 |
207.810 |
206.516 |
-1.294 |
- 1 |
| Registro e bollo |
12.995 |
15.179 |
17.758 |
2.579 |
17 |
| Altre tasse e imposte sugli affari |
11.461 |
12.202 |
13.660 |
1.458 |
12 |
| Accise sui prodotti energetici, energia e elettrica e gas naturale |
30.933 |
30.407 |
31.770 |
1.363 |
4 |
| Altre tasse e imposte sulla produzione e sui consumi |
2.713 |
2.482 |
2.521 |
39 |
2 |
| Entrate da vendita di generi di monopolio |
11.258 |
11.477 |
11.659 |
182 |
2 |
| Tasse e imposte da attività di gioco |
6.954 |
6.674 |
6.660 |
-14 |
0 |
| Entrate non ricorrenti |
9.357 |
4.540 |
4.158 |
-382 |
- 8,4 |
| Imposte sostitutive di imposte sui redditi |
4.743 |
2.725 |
2.562 |
- 163 |
- 6 |
| Altre tasse e imposte sul patrimonio e sul reddito |
3.286 |
471 |
3 |
- 468 |
- 99 |
| Entrate da condoni e sanatorie per tasse e imposte sul patrimonio e sul reddito |
255 |
270 |
437 |
167 |
62 |
| Altre tasse e imposte sugli affari |
1.072 |
1.073 |
1.147 |
74 |
7 |
| Entrate da condoni e sanatorie per tasse e imposte sugli affari |
0 |
- |
9 |
9 |
- |
| Altre tasse e imposte sulla produzione e sui consumi |
0 |
0 |
0 |
0 |
- |
Fonte: Disegno di legge di Rendiconto 2025 (A.C. 3005), Tomo I.
Nel 2025, gli impegni per spese finali, costituite dal totale delle spese di parte corrente e di quelle in conto capitale, si sono mantenuti ad un livello elevato, pari a 902,96 miliardi di euro, registrando un aumento (+11,6 miliardi) rispetto agli impegni dell’esercizio 2024. In valori percentuali, rispetto al 2024, gli impegni per spese finali sono aumentati del +1,3%.
Tale dato deriva da un andamento in aumento degli impegni di spesa di parte corrente rispetto al 2024 (+17,7 miliardi), a fronte di una diminuzione di quelli relativi alle spese in conto capitale (-6,1 miliardi).
Considerando il rimborso delle passività finanziarie, che ha registrato impegni per 267,97 miliardi di euro, gli impegni complessivi di spesa si attestano a circa 1.170,9 miliardi, con una diminuzione rispetto a quelli dell’anno precedente di circa -6 miliardi, pari al -0,5%.
Tabella 6 – SPESE DI COMPETENZA – ESERCIZIO 2025
(dati in milioni di euro)
|
2024 |
2025 |
Differenza consuntivo
2025/2024 |
Variazioni %
2025/2024 |
| Consuntivo |
Previsioni iniziali
(A) |
Previsioni definitive
(B) |
Consuntivo
(C) |
Differenza
Cons./prev.def
(C-B) |
| Spese correnti |
733.533 |
775.318 |
769.056 |
751.205 |
-17.851 |
17.672 |
2,41 |
| Spese conto capitale |
157.857 |
140.451 |
152.510 |
151.755 |
-755 |
-6.102 |
-3,87 |
| Spese finali |
891.390 |
915.769 |
921.566 |
902.960 |
-18.606 |
11.570 |
1,30 |
| Rimborso prestiti |
285.566 |
283.775 |
285.560 |
267.969 |
-17.591 |
-17.597 |
-6,16 |
| Spese complessive |
1.176.956 |
1.199.544 |
1.227.126 |
1.170.928 |
-56.198 |
-6.028 |
-0,51 |
Fonte: Disegno di legge di Rendiconto 2025 (A.C. 3005), Parte I, Volume primo - Tomo I, Tabella n. 1.
Rispetto ai valori previsionali, i dati risultanti dalla gestione 2025 sono risultati inferiori sia rispetto alle previsioni iniziali che alle previsioni definitive.
Rispetto al bilancio di previsione, le previsioni definitive delle spese finali, in conto competenza, hanno presentato un aumento rispetto alle previsioni iniziali della legge di bilancio (passando da 915,8 a 921,6 miliardi, +4,2%). L’aumento ha riguardato le spese in conto capitale, in aumento di oltre 12 miliardi (da 140,45 a 152,5 miliardi), solo parzialmente controbilanciato da una diminuzione delle spese in conto corrente pari a circa -6,3 miliardi (da 775,3 a 769 miliardi).
Secondo quanto riporta la Relazione illustrativa, tali modifiche rispetto alle previsioni iniziali sono dovute all’adozione della legge di assestamento 26 settembre 2025, n. 142 (+14.883 milioni), alla riassegnazione di quote di finanziamenti dell’UE che vengono riassegnate all’entrata ai sensi del decreto del Presidente della Repubblica 10 novembre 1999, n. 469 (+13.232 milioni), all’adozione in corso d’anno di provvedimenti d’urgenza[12] (+2.922 milioni), alle riassegnazioni pluriennali di entrata in applicazione degli impegni pluriennali ad esigibilità – IPE (+2.313 milioni; si veda l’apposito approfondimento nella Relazione illustrativa al disegno di legge di Rendiconto 2025, A.C. 3005, pp. 102-129), ed infine a provvedimenti con copertura a carico dell’entrata (+0,5 milioni) e a provvedimenti con copertura finanziaria a valere su quote di fondi speciali dell’esercizio precedente (Tabelle A e B, legge di bilancio n. 207/2024) ai sensi dell’articolo 18, comma 3, della legge di contabilità e finanza pubblica n. 196/2009 (+5,9 milioni). Per un approfondimento su quali Missioni siano state oggetto di incrementi e decrementi di stanziamenti rispetto alle previsioni iniziali, ad opera di variazioni apportate nel corso della gestione - determinate anche dai provvedimenti approvati in corso d’anno - si rinvia alla Relazione illustrativa, pp. 37-40.
Rispetto alle previsioni definitive (921,6 miliardi), i dati di consuntivo registrano impegni di spese finali pari a 902,96 miliardi (-2%). Analogamente, la spesa complessiva ha registrato, rispetto alle previsioni definitive (1.227,1 miliardi), impegni di spesa per circa 1.170,9 miliardi (-4,6%).
Guardando all’analisi per categoria economica dei dati della gestione – esposta nella tavola che segue – si evidenzia, con riferimento specifico alla dinamica delle spese correnti (complessivi +17,7 miliardi rispetto al 2024, pari al +2,4%), che la categoria “Trasferimenti correnti ad amministrazioni pubbliche” costituisce il 47,4% delle spese correnti e il 39,4% delle spese finali. Si tratta in prevalenza di trasferimenti ad amministrazioni locali (impegni per 169,3 miliardi) e a enti previdenziali (170,9 miliardi) (cfr. la Relazione illustrativa al disegno di legge di Rendiconto 2025, Tabella n. 17). Gli impegni, pari complessivamente a circa 356,2 miliardi di euro, risultano in diminuzione rispetto al 2024 (-2,6 per cento rispetto ai 365,7 miliardi del 2024): la Relazione illustrativa riporta che tale decremento è determinato principalmente per effetto dei minori trasferimenti per la compensazione delle minori entrate contributive legate all’esonero contributivo per i lavoratori dipendenti (-12 miliardi), in conseguenza delle novità introdotte dalla legge di bilancio per il 2025 che ha modificato le modalità di finanziamento della riduzione del cuneo fiscale.
Si segnalano inoltre i “Redditi da lavoro dipendente”, che rappresentano il 15,3% delle spese correnti e il 12,7% delle spese finali, con impegni per circa 114,8 miliardi di euro (+6,8% per cento rispetto ai 107,4 miliardi del 2024, principalmente per effetto degli oneri legati al rinnovo dei contratti 2022-2024, compresi gli arretrati, per Forze di Polizia, Forze Armate e ministeri), e la voce relativa agli “Interessi passivi e altri oneri finanziari”, con impegni pari a 95,3 miliardi di euro (+8,8% rispetto al 2024, anche per effetto delle politiche monetarie restrittive adottate dalla BCE a partire dalla seconda metà del 2022), che costituiscono il 12,7% della spesa corrente.
Confrontando i dati degli impegni con quelli dell’esercizio 2024 si rilevano aumenti consistenti nelle categorie “Trasferimenti correnti a famiglie e istituzioni sociali private–ISP” (+40,7%, da 10,96 a 15,4 miliardi), dovute, secondo la Relazione illustrativa, all’erogazione di un bonus per i lavoratori dipendenti con reddito complessivo non superiore a 20.000 euro (4,4 miliardi), ai sensi della legge di bilancio n. 207 del 2024, e, in misura minore, le “risorse proprie UE” (+8,8%, da 18,4 miliardi a 20,8 miliardi), in quanto come riporta la Relazione illustrativa si registrano maggiori versamenti al bilancio dell'Unione europea a titolo di quota RNL (+1,8 miliardi), dovuti principalmente a una maggiore dimensione del bilancio comunitario e a conseguenti maggiori versamenti da parte degli Stati membri.
Si rilevano, invece, diminuzioni nelle categorie relative ad “altre uscite correnti”, su cui incidono i minori versamenti in tesoreria per la sistemazione contabile delle partite in conto sospeso derivanti dal pagamento tramite il canale postale delle pensioni gestite dall'INPS (-1,6 miliardi), e in relazione ai fondi da ripartire.
Per quanto concerne la spesa in conto capitale, i dati registrano una diminuzione degli impegni (-6 miliardi, pari a -3,9%) rispetto al 2024; nel dettaglio, a fronte dell’aumento di circa 600 milioni degli “investimenti fissi lordi e acquisti di terreni” (+4,3%, da 13,7 miliardi a 14,3 miliardi), si registrano consistenti diminuzioni per le “acquisizioni di attività finanziarie” (-68,5%, da 10,3 a 3,3 miliardi) che, secondo la Relazione illustrativa, sono determinate dal venir meno dei versamenti a favore della contabilità speciale per le garanzie da esposizione su derivati (-3 miliardi), effettuati nel 2024 per rialimentare la contabilità speciale in relazione al mutevole andamento dei tassi di interesse e di cambio, e delle spese per la realizzazione di operazioni attinenti a società di rilievo strategico (-2,5 miliardi per gli impegni; -1,5 miliardi per i pagamenti) che si erano svolte ai sensi dell’articolo 16 del decreto-legge n. 84 del 2024 allo scopo di finanziare l’acquisizione, da parte del MEF, di una quota di minoranza del capitale di NetCo, società deputata all’acquisto della rete fissa di telecomunicazioni da TIM, e di una partecipazione di controllo del capitale di Telecom Italia Sparkle.
Tabella 7– IMPEGNI DELLE SPESE FINALI PER CATEGORIA ECONOMICA
Anni 2024-2025
(milioni di euro)
| Categorie economiche |
2024 |
2025 |
Var. % Consuntivo 2025/2024 |
| Consuntivo |
%
spese finali |
Consuntivo |
%
spese finali |
| Redditi da lavoro dipendente |
107.420 |
12,1 |
114.755 |
12,7 |
6,8 |
| Consumi intermedi |
16.516 |
1,9 |
17.268 |
1,9 |
4,5 |
| Imposte pagate sulla produzione |
5.730 |
0,6 |
6.039 |
0,7 |
5,4 |
| Trasferimenti correnti ad AP |
365.693 |
41,0 |
356.183 |
39,4 |
-2,6 |
| Trasferimenti correnti a famiglie e ISP |
10.967 |
1,2 |
15.426 |
1,7 |
40,7 |
| Trasferimenti correnti a imprese |
10.039 |
1,1 |
9.788 |
1,1 |
-2,5 |
| Trasferimenti correnti a estero |
1.590 |
0,2 |
1.729 |
0,2 |
8,7 |
| Risorse proprie UE |
18.370 |
2,1 |
20.756 |
2,3 |
13,0 |
| Interessi passivi e altri oneri finanziari |
87.633 |
9,8 |
95.346 |
10,6 |
8,8 |
| Rimborsi e poste correttive delle entrate |
102.629 |
11,5 |
109.893 |
12,2 |
7,1 |
| Altre uscite correnti |
4.988 |
0,6 |
3.100 |
0,3 |
-37,8 |
| Fondi da ripartire di parte corrente |
1.959 |
0,2 |
921 |
0,1 |
-53,0 |
| Totale Spese Correnti |
733.534 |
82,3 |
751.205 |
83,2 |
2,4 |
| Investimenti fissi lordi e acquisti di terreni |
13.703 |
1,5 |
14.285 |
1,6 |
4,2 |
| Contributi investimenti ad AP |
45.849 |
5,1 |
46.699 |
5,2 |
1,8 |
| Contributi agli investimenti ad imprese |
81.667 |
9,2 |
81.775 |
9,1 |
0,1 |
| Contributi investimenti a famiglie e ISP |
389 |
0,0 |
353 |
0,0 |
-9,2 |
| Contributi agli investimenti a estero |
893 |
0,1 |
611 |
0,1 |
-31,6 |
| Altri trasferimenti in conto capitale |
4.992 |
0,6 |
4.521 |
0,5 |
-9,4 |
| Fondi da ripartire in conto capitale |
70 |
0,0 |
319 |
0,0 |
355,7 |
| Acquisizioni di attività finanziarie |
10.293 |
1,2 |
3.240 |
0,4 |
-68,5 |
| Totale spese Conto Capitale |
157.857 |
17,7 |
151.755 |
16,8 |
-3,9 |
| Totale Spese Finali |
891.390 |
100,0 |
902.960 |
100,0 |
1,3 |
Fonte: Disegno di legge di Rendiconto 2025 (A.C. 3005), Parte I, Volume primo - Tomo I, Relazione illustrativa, Tavola 17.
Per l’andamento delle spese finali per categorie economiche negli ultimi quattro anni si veda la Tavola II in Appendice.
2.3. Spese finali per missioni
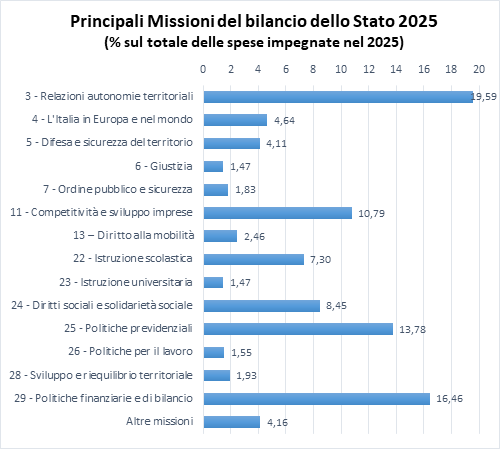
Si riporta di seguito una breve analisi delle spese finali per missioni riferite al 2025, precisando che esse vengono analizzate al netto della missione debito pubblico, focalizzando dunque l’attenzione sulla sola spesa primaria.
In particolare, vengono analizzate le 14 Missioni di spesa, sulle 34, che recano impegni superiori ai 10 miliardi di euro per l’anno 2025.
Tali 14 missioni assorbono nel complesso oltre il 95,8% della spesa primaria del bilancio dello Stato, al netto della missione debito pubblico (che da sola incide per il 32,7 per cento delle somme complessivamente impegnate nell’esercizio 2025).
Nell’ambito della spesa primaria, si conferma innanzitutto la rilevanza della missione “Relazioni finanziarie con le autonomie territoriali” (si tratta in sostanza di trasferimenti agli enti territoriali) che pesa per il 19,6% per cento sul totale della spesa primaria (leggermente in aumento rispetto al 18,9% del 2024).
Resta significativa l’incidenza sul totale degli impegni della missione “Politiche previdenziali”, attestatesi al 13,8% per cento del totale degli impegni delle spese primarie (seppure in diminuzione da 126,6 miliardi del 2024 ai 108,5 miliardi del 2024), e della missione “Politiche economico-finanziarie e di bilancio”, che si attesta al 16,5% (in aumento di 4,5 miliardi rispetto al 2024).
Aumenta la sua incidenza sul totale degli impegni di spesa primaria la Missione “Competitività e sviluppo delle imprese”, che pesa per il 10,8% sul totale della spesa primaria (dato in aumento rispetto al 10,2% del 2024).
La tabella che segue ed il relativo grafico esaminano le missioni di spesa che recano stanziamenti superiori ai 10 miliardi di euro:
Tabella 8 – SPESE PER MISSIONI NEGLI ESERCIZI 2024 e 2025
(al netto della missione debito pubblico)
(Dati di competenza – milioni di euro)
| |
2024 |
2025 |
Differenza consuntivo 2025 - 2024 |
Variazione
% 2025/2024 |
| PRINCIPALI MISSIONI |
Impegni |
Composizione % |
Impegni |
Composizione % |
| 3 - Relazioni autonomie territoriali |
152.448 |
18,90 |
154.713 |
19,64 |
1.892 |
1,24 |
| 4 - L'Italia in Europa e nel mondo |
33.812 |
4,19 |
36.569 |
4,64 |
2.757 |
8,15 |
| 5 - Difesa e sicurezza del territorio |
29.109 |
3,61 |
32.408 |
4,11 |
3.299 |
11,33 |
| 6 - Giustizia |
10.836 |
1,34 |
11.579 |
1,47 |
743 |
6,86 |
| 7 - Ordine pubblico e sicurezza |
13.565 |
1,68 |
14.436 |
1,83 |
871 |
6,42 |
| 11 - Competitività e sviluppo imprese |
82.342 |
10,21 |
85.020 |
10,79 |
2.678 |
3,25 |
| 13 – Diritto alla mobilità e sviluppo sistemi trasporto |
18.242 |
2,26 |
19.373 |
2,46 |
1.131 |
6,20 |
| 22 - Istruzione scolastica |
55.617 |
6,89 |
57.532 |
7,30 |
1.915 |
3,44 |
| 23 – Istruzione universitaria |
11.250 |
1,39 |
11.616 |
1,47 |
366 |
3,25 |
| 24 - Diritti sociali, politiche sociali e famiglia |
62.412 |
7,74 |
66.586 |
8,45 |
4.174 |
6,69 |
| 25 - Politiche previdenziali |
126.550 |
15,69 |
108.531 |
13,78 |
-18.019 |
-14,24 |
| 26 - Politiche per il lavoro |
12.322 |
1,53 |
12.185 |
1,55 |
-137 |
-1,11 |
| 28 – Sviluppo e riequilibrio territoriale |
13.297 |
1,65 |
15.200 |
1,93 |
1.903 |
14,31 |
| 29 - Politiche finanziarie e di bilancio |
125.165 |
15,51 |
129.635 |
16,46 |
4.470 |
3,57 |
| Altre missioni |
59.801 |
7,41 |
32.739 |
4,16 |
-27.062 |
-45,25 |
| Totale spesa (al netto debito pubblico) |
806.768 |
100 |
787.749 |
100 |
-19.018,59 |
-2,36 |
| Debito pubblico |
370.189 |
|
383.179 |
|
12.990,00 |
|
| Spese complessive |
1.176.956 |
|
1.170.928 |
|
-6.028,00 |
|
Fonte: Disegno di legge Rendiconto 2024 (A.S. 1951), Parte I, Volume II - Tomo I, Consuntivo per unità di voto, prospetti dimostrativi, Tabella “Spesa - riepilogo per Missione - Programma – Azione”.
Le Missioni che presentano gli aumenti percentuali più rilevanti nell’esercizio 2025 rispetto all’esercizio 2024 sono le seguenti:
· Missione 28 – Sviluppo e riequilibrio territoriale, che presenta un incremento del 14,3% rispetto agli impegni del 2024 (+1,9 miliardi), concernenti essenzialmente fondi per la coesione territoriale;
· Missione 5 - Difesa e sicurezza del territorio, che presenta un incremento dell’11,3% rispetto agli impegni del 2024 (+3,3 miliardi);
· Missione 4 - L'Italia in Europa e nel mondo, che presenta un incremento dell’8,2% rispetto agli impegni del 2024 (+2,8 miliardi).
Per quanto concerne le diminuzioni maggiormente significative, si segnalano anzitutto le rimanenti missioni, che registrano complessivamente un decremento degli impegni di spesa nel 2025 del -45,2% rispetto al 2024 (-27 miliardi), e la missione 25 – politiche previdenziali, che registra complessivamente una riduzione degli impegni di -18 miliardi nel 2025 rispetto al 2024 (-14,2%).
Per un approfondimento sulle variazioni delle dotazioni delle singole Missioni tra le previsioni iniziali e le previsioni definitive, nonché per l’avanzamento degli impegni e dei pagamenti, si rinvia alla Relazione illustrativa al Rendiconto 2025 (A.C. 3005), Tavola 11.
Si segnala che, rispetto allo scorso anno, nella Relazione illustrativa al disegno di legge di Rendiconto 2025 non risulta presente l’approfondimento relativo al Bilancio dello Stato per azioni, né lo specifico Allegato che riportava gli stanziamenti, gli impegni, i pagamenti ed i residui per Missione, programma ed azione. Non risulta possibile quindi approfondire l’andamento degli impegni e dei pagamenti per programmi ed azioni.
Si ricorda (cfr. l’apposito box supra) che le azioni – individuate con il D.P.C.M. 14 ottobre 2016 – sono state introdotte in via sperimentale nell’articolazione del bilancio, quale ulteriore specificazione dei programmi, con l’obiettivo di costituire, in prospettiva, le unità elementari del bilancio dello Stato anche ai fini gestionali e di rendicontazione, in sostituzione degli attuali capitoli. Il passaggio alle azioni in luogo dei capitoli avrebbe dovuto essere valutato in base agli esiti di una Relazione sull’efficacia delle azioni, predisposta annualmente dalla Ragioneria generale dello Stato, sentita la Corte dei conti. Nell’ultima Relazione al Parlamento, presentata il 10 settembre 2024 (Doc. XXVII, n. 18), si rilevava che: “Il percorso per giungere all’effettiva sostituzione dei capitoli con le azioni sconta, tuttavia, un rallentamento nelle attività sia amministrative, sia di adeguamento dei sistemi informativi degli interlocutori istituzionali coinvolti, motivato dalle necessarie riflessioni da condurre in esito alla concreta attuazione delle regole della nuova governance europea, che troveranno applicazione a partire dal ciclo di programmazione 2025-2029”.
Non risulta trasmessa una successiva relazione nell’anno 2025.
La classificazione del bilancio dello Stato per azioni, a livello conoscitivo, è stata peraltro mantenuta sia nella legge di bilancio per il 2025 che nella legge di bilancio per il 2026; essa è pertanto ancora presente nei prospetti finanziari relativi ai singoli stati di previsione della spesa, allegati al disegno di legge di Rendiconto 2025 in esame.
3. La gestione dei residui
3.1 La disciplina generale
Nel corso dell’esercizio, alla gestione di competenza si affianca la gestione dei residui. I residui derivano dal “principio della competenza finanziaria”, in virtù del quale al 31 dicembre - termine dell'esercizio finanziario – alcune entrate accertate possono non essere state ancora riscosse ed alcune spese impegnate possono non ancora essere state pagate (c.d. residui propri).
Si definiscono residui attivi le entrate accertate ma rimaste da versare e da riscuotere e residui passivi le spese impegnate ma rimaste da pagare.
In base alla normativa vigente[13], i residui passivi delle spese correnti sono mantenuti in bilancio, ai fini del loro pagamento, per due esercizi successivi a quello nel quale è stato assunto il relativo impegno di spesa. Fanno eccezione i residui relativi alle spese destinate ai trasferimenti correnti alle amministrazioni pubbliche, per i quali il termine di conservazione è fissato in tre esercizi (art. 34?bis, co. 2).
I residui delle spese correnti non pagati entro i suddetti termini, costituiscono economie di bilancio.
Per i residui relativi a spese in conto capitale, i termini di conservazione in bilancio, ai fini del loro pagamento, sono fissati in tre esercizi finanziari successivi a quello dell'assunzione dell'impegno di spesa (co. 4). Decorsi tali termini, i residui delle spese in conto capitale si intendono perenti agli effetti amministrativi[14].
I relativi importi sono pertanto eliminati dal conto del bilancio e riscritti come debito nel conto del patrimonio, in quanto a tali residui continuano a sottostare i relativi impegni giuridici di spesa. Le somme eliminate possono riprodursi in bilancio con riassegnazione ai pertinenti fondi per la riassegnazione.
Per il mantenimento nel conto del patrimonio dei residui passivi perenti delle spese correnti, occorre, invece, che l’amministrazione competente dimostri il permanere delle ragioni della sussistenza del debito, entro il termine previsto per l'accertamento dei residui riferiti all'esercizio scaduto.
Si distinguono dai residui passivi propri i c.d. residui di stanziamento (o c.d. residui impropri), relativi cioè a somme stanziate ma non impegnate nell’esercizio di competenza. La legge di contabilità prevede una differente disciplina a seconda che si tratti di stanziamenti di parte corrente ovvero in conto capitale:
§ gli stanziamenti di parte corrente non impegnati al termine dell'esercizio costituiscono economie di bilancio, salvo che non sia diversamente previsto con legge (art. 34?bis, co. 1);
§ per gli stanziamenti relativi a spese in conto capitale ne è autorizzata in via generale la conservazione in bilancio quali “residui di stanziamento”, nei limiti di un solo esercizio successivo a quello di iscrizione in bilancio (art. 34?bis, co. 3). Il periodo di conservazione è protratto di un ulteriore anno per gli stanziamenti iscritti in bilancio in forza di disposizioni legislative entrate in vigore nell'ultimo quadrimestre dell'esercizio precedente.
In alternativa, per le autorizzazioni pluriennali di spesa a carattere non permanente, la legge di contabilità prevede che lo stanziamento non impegnato possa essere iscritto, con la legge di bilancio, nella competenza dell'esercizio successivo, in relazione a quanto previsto nel piano finanziario dei pagamenti (art. 30, co. 2).
A decorrere dall'esercizio finanziario 2023, tale facoltà può essere utilizzata una sola volta per le medesime risorse (art. 4?quater, co. 1?bis, D.L. n. 32/2019).
L’accertamento annuale dei residui passivi è effettuato al termine dell'esercizio finanziario, per ogni capitolo di bilancio, con decreto ministeriale, che determina la somma da conservarsi in conto residui per impegni riferibili all'esercizio scaduto (art. 34?ter). In allegato al decreto sono altresì individuate le somme relative a spese pluriennali in conto capitale da eliminare dal conto dei residui di stanziamento e da iscrivere nella competenza degli esercizi successivi, riferibili ad esercizi precedenti all'esercizio scaduto.
Contestualmente all'accertamento dei residui, le Amministrazioni possono provvedere anche al riaccertamento della sussistenza delle partite debitorie iscritte nel conto del patrimonio in corrispondenza di residui perenti, ai fini della verifica della permanenza delle obbligazioni giuridiche sottostanti.
Il riaccertamento dello stock dei residui perenti comporta l’eliminazione delle partite debitorie non più dovute dal Conto del patrimonio; l’ammontare dei residui passivi perenti eliminati è indicato in apposito allegato al Rendiconto. Annualmente, con la legge di bilancio, le relative somme possono essere, in tutto o in parte, reiscritte in bilancio su appositi Fondi, negli stati di previsione delle amministrazioni interessate, tenendo conto della natura delle partite debitorie cancellate, così come avviene nel caso dell’attività di riaccertamento straordinario dei residui, condotta ai sensi dell’art. 49 del decreto-legge 24 aprile 2014, n. 66.
3.2 La gestione dei residui nell’esercizio 2025
Nel 2025 il fenomeno dei residui continua a rimanere su livelli considerevoli sia dal lato delle entrate che dal lato delle uscite.
In base ai dati forniti nella Relazione al Rendiconto, alla fine dell'esercizio 2025 si registrano residui attivi per complessivi 245.269,1 milioni e residui passivi per 197.198,6 milioni delle spese complessive, con un’eccedenza attiva (maggioranza di residui attivi rispetto ai passivi) pari a 48.070,5 milioni.
Lo stock dei residui provenienti dagli esercizi precedenti si è andato modificando, nel corso dell'anno, per effetto di operazioni di riaccertamento e di gestione in conto residui.
La consistenza iniziale dei residui attivi pregressi, pari a 254.047 milioni di euro, si è ridotta complessivamente di 97.724,1 milioni di euro, attestandosi a 156.323 milioni di euro.
Tale decremento è riconducibile alle operazioni di riaccertamento (in riduzione per un totale di 50.774,4 milioni, riferite principalmente alla svalutazione dei crediti tributari operata dall'Agenzia delle Entrate in base alla stima di esigibilità) e ai versamenti riscossi in conto residui pregressi, che ammontano a 46.949,7 milioni. La percentuale di riscossione dei residui attivi si attesta così al 19,1%, in aumento rispetto al 2024 (17,5%).
Per quanto riguarda i residui passivi provenienti dagli esercizi precedenti (pari a una consistenza iniziale al 1° gennaio 2025 pari a 191.921 milioni), le operazioni di gestione hanno determinato una quota rimasta da pagare pari a 136.193,2 milioni (circa il 71,0% dello stock al 1° gennaio 2025). Sulle consistenze iniziali sono intervenuti nel corso dell’anno i pagamenti effettuati per 44.242,6 milioni (23,1% del totale), le perenzioni amministrative per 5.968,7 milioni (con una significativa differenza rispetto ai 13.194,4 milioni registrati nel 2024) nonché le economie di gestione e le somme da iscrivere in esercizi successivi (rispettivamente 4.889,7 milioni e 626,8 milioni).
Pertanto, il saldo attivo tra i residui attivi e passivi provenienti dagli esercizi 2024 e precedenti (62.126 milioni all’inizio dell’esercizio finanziario), si è ridotto a 48.070,5 milioni per effetto delle variazioni intervenute nel corso dell’anno (-22,6%).
All’entità degli anzidetti residui pregressi si sono aggiunti, in corso di esercizio, residui di nuova formazione, derivanti cioè dalla gestione di competenza dell’esercizio finanziario 2025.
I residui passivi di nuova formazione registrano anch'essi una diminuzione rispetto all'esercizio precedente, attestandosi a 61.005,4 milioni (62.610,3 milioni del 2024, -2,6% a/a).
Le spese correnti hanno concorso alla nuova formazione per 28.081,9 milioni di euro, laddove le spese in conto capitale hanno determinato la formazione di nuovi residui per 30.951,6 milioni.
Nel complesso, dunque, i residui attivi finali al 31 dicembre 2025 risultano costituiti per 156.322,9 milioni da quelli pregressi e per 88.946,1 milioni da quelli di nuova formazione, per un totale di 245.269,1 milioni di euro.
I residui passivi finali risultano composti per 136.193,2 milioni da residui di esercizi pregressi e per 61.005,4 milioni da residui di nuova formazione, per un totale al 31 dicembre 2025 pari a 197.198,6 milioni.
Scorporando la quota dei residui passivi relativi al Titolo III - rimborso delle passività finanziarie (pari a 2.034,4 milioni di euro), i residui passivi delle spese finali (Titoli I e II) ammontano a 195.164,2 milioni di euro.
Tabella 9 - CONTO DEI RESIDUI COMPLESSIVI AL 31 DICEMBRE 2024 e 2025
(valori in milioni di euro)
| |
2024 |
2025 |
Var. % residui totali 2025/2024 |
Var. % residui nuova formazione 2025/2024 |
| Da esercizi precedenti |
Di nuova formazione |
Totale |
Da esercizi precedenti |
Di nuova formazione |
Totale |
| Residui attivi |
151.397 |
102.650 |
254.047 |
156.323 |
88.946 |
245.269 |
-3,5% |
-13,4% |
| Residui passivi |
129.311 |
62.610 |
191.921 |
136.1931 |
61.005 |
197.199 |
+2,7% |
-2,6% |
| Eccedenza |
22.086 |
40.040 |
62.126 |
20.130 |
27.941 |
48.071 |
- |
- |
In relazione ai residui attivi, quelli di nuova formazione sono inferiori di circa 13,7 miliardi rispetto ai 102.650 milioni formatisi nel corso dell'anno precedente, registrando una netta riduzione del 13,4%. Lo stock dei residui attivi provenienti da esercizi precedenti mostra un incremento a/a, da 151.397 milioni del 2024 a 156.323 milioni del 2025 (+3,3%). Complessivamente, i residui attivi finali calano del 3,5%.
I residui passivi totali a differenza dell'anno precedente registrano un aumento di 5.277 milioni, +2,7% rispetto al 2024. Tale incremento è determinato principalmente dalla quota dei residui derivanti dagli esercizi precedenti, che passa da 129.311 milioni a 136.193 milioni di euro (+5,3%). I residui passivi di nuova formazione risultano in leggera diminuzione (-2,6%), attestandosi a quota 61.005 milioni a fronte dei 62.610 milioni registrati nell’esercizio precedente.
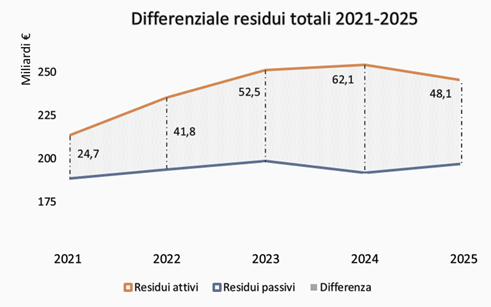
Il differenziale tra residui attivi e passivi totali, calcolato al 31 dicembre 2025, presenta un saldo attivo di 48.070,5 milioni di euro, in diminuzione rispetto al 2024. Il differenziale mostra inoltre una contrazione in contro tendenza rispetto alle annualità antecedenti riportate nella serie storica.
3.3 Le valutazioni della Corte dei conti sulla gestione dei residui
La Corte dei conti, nella Relazione sul Rendiconto generale dello Stato 2025 delle Sezioni riunite in sede di controllo, conferma i valori esposti in precedenza: 245.269 milioni di residui attivi totali (-3,5% sul 2024) e 197.199 milioni di residui passivi totali, che si riducono a 195.164,2 milioni se calcolati al netto del rimborso delle passività finanziarie (Titoli I e II).
La Corte evidenzia le dinamiche contrastanti che hanno caratterizzato l’esercizio finanziario, con un miglioramento nella fase di riscossione dei crediti e contestualmente un incremento dello stock degli impegni non ancora pagati.
Per quanto concerne le entrate, di competenza e residui, si registra un'inversione di tendenza positiva, con l'ammontare da riscuotere ridotto a 194.685,3 milioni dai 200.796 milioni del 2024 (-3,04%).
L’anzidetto miglioramento risulta riconducibile prevalentemente al settore tributario, i cui residui calano del 7,2%, facendo registrare flessioni significative per l'IRPEF (-12,2%) e per l'IVA (-13,5%).
Sul versante della spesa, aumenta lo stock dei residui passivi che, al netto del rimborso delle passività finanziarie, sale a 195.164,2 milioni (+3,8%), un incremento riconducibile principalmente ai residui propri (+5,4%, pari a 83,6 miliardi), ossia alle somme impegnate ma non ancora pagate, che risultano concentrati soprattutto nelle spese in conto capitale e, nello specifico, nei contributi agli investimenti per le Amministrazioni pubbliche. Resta comunque preponderante, in termini assoluti, la quota dei residui di stanziamento (113,6 miliardi, +0,9%), riferita a somme stanziate in bilancio cui non ha fatto seguito il perfezionamento dei relativi impegni di spesa.
Quanto alla dinamica dei flussi, la Corte osserva che l'aumento dello stock è il risultato della formazione di nuovi residui debitorie (59.033,5 milioni) solo parzialmente compensata dal pagamento dei pregressi (40.343,4 milioni) e dalle economie per 11.485,2 milioni (di cui oltre la metà, 5.968,7 milioni, per perenzione amministrativa).
Sono elaborati dalla Corte in tale ambito degli indicatori sintetici di efficienza, dalle cui risultanze emerge un quadro meno positivo rispetto al 2024: il tasso di smaltimento dei residui iniziali risulta in lieve peggioramento (dal 23,2% al 23,1% sulla spesa complessiva), il tasso di formazione dei residui propri è in aumento (dal 2,3% al 2,6%), e l'incidenza delle economie sui residui si riduce in modo significativo, dall'11,7% al 6,0%.
Un ulteriore osservazione, infine, riguarda lo stock dei residui perenti, in aumento a 46.306,2 milioni (+4,8% rispetto ai 44.170,4 milioni del 2024), per i quali si conferma una tendenza crescente negli anni successiva alla riduzione registrata fino al 2022.
La gestione di competenza e la gestione dei residui concorrono a determinare i risultati della gestione di cassa, che è rappresentata, per la parte di entrata, dagli incassi e, per la parte di spesa, dai pagamenti.
In termini di cassa i saldi, escluso l’indebitamento netto, registrano un miglioramento rispetto ai risultati dell’esercizio 2024 e rispetto alle relative previsioni iniziali e definitive.
Tabella 10 - I SALDI DI CASSA
(dati in milioni di euro)
| |
2024 |
2025 |
Differenza consuntivo 2025-2024 |
| |
Consuntivo |
Previsioni iniziali |
Previsioni definitive |
Consuntivo |
Differenza
consuntivo - prev.def. |
| Risparmio pubblico |
-4.353 |
-103.447 |
-82.925 |
3.719 |
86.644 |
8.072 |
| Saldo netto da finanziare |
-151.470 |
-247.622 |
-247.171 |
-143.092 |
104.079 |
8.378 |
| Indebitamento netto |
-139.006 |
-240.750 |
-241.002 |
-141.976 |
99.026 |
2.970 |
| Ricorso al mercato |
-435.411 |
-531.398 |
-532.731 |
-412.988 |
119.743 |
22.423 |
Fonte: Relazione illustrativa al ddl Rendiconto 2025 (A.C. 3005), Tabella 5.1, p. 286.
In termini di cassa, il saldo netto da finanziare è risultato nel 2025 pari a -143,1 miliardi, in miglioramento rispetto al valore di risultato raggiunto l’anno precedente pari a -151,5 miliardi. Tale dato risulta inoltre in netto miglioramento rispetto alle previsioni sia iniziali sia definitive.
Anche il risparmio pubblico, pari a 3,7 miliardi, migliora rispetto al dato del 2024 (+8 miliardi) facendo registrare un saldo positivo. Il risparmio pubblico indica l’eccedenza delle entrate correnti (tributarie ed extra-tributarie) rispetto alle spese correnti. Tale risultato a consuntivo è inoltre migliore delle corrispondenti previsioni iniziali e definitive.
L’indebitamento netto è l’unico saldo che peggiora nel 2025 (-142 miliardi) rispetto al 2024 (-139 miliardi), pur trattandosi di un risultato migliore rispetto alle previsioni iniziali e definitive.
Il ricorso al mercato si attesta a -413 miliardi di euro, anch’esso in miglioramento (di 22,4 miliardi) rispetto al 2024 ed inferiore a quanto ipotizzato inizialmente nella legge di bilancio 2025 e nelle previsioni definitive.
Nel complesso, la gestione di cassa ha dato luogo a incassi complessivi per 1.146 miliardi e a spese complessive per 1.154 miliardi, facendo registrare, rispetto ai corrispondenti dati dell’anno 2024, un aumento degli incassi, dell’1,4 per cento, e una diminuzione delle spese, dello 0,5 per cento.
I dati della gestione di cassa sono esposti nella Tabella seguente che riporta le previsioni definitive di cassa, i dati di consuntivo degli incassi/ pagamenti a raffronto con i risultati dell’esercizio 2024, nonché la massa acquisibile o spendibile, determinata dalla somma dei residui e degli stanziamenti di competenza.
Le percentuali contenute nelle ultime due colonne evidenziano il rapporto fra incassi e pagamenti effettivamente realizzati e, rispettivamente, le previsioni definitive di cassa e la massa acquisibile o spendibile.
Tabella 11 - GESTIONE DI CASSA - ESERCIZIO 2025
(dati in milioni di euro)
| |
2024 |
2025 |
Var. % Consuntivo 2025/2024 |
|
Consuntivo |
Previsioni definitive |
Consuntivo |
Differenza
consuntivo - prev.def. |
Var. % Consuntivo su prev.def |
Massa acquisibile o spendibile* |
Var. % Consuntivo su massa spendibile |
|
|
(A) |
(B) |
(B-A) |
(B/A) |
(C) |
(B/C) |
| ENTRATE |
|
|
|
|
|
|
|
|
| Entrate tributarie |
619.677 |
630.850 |
642.300 |
11.450 |
1,8 |
782.975 |
-18,0 |
3,7 |
| Entrate extratributarie |
99.652 |
83.364 |
96.672 |
13.308 |
16,0 |
223.738 |
-56,8 |
-3,0 |
| Totale entrate correnti |
719.328 |
714.213 |
738.972 |
24.759 |
3,5 |
1.006.712 |
-26,6 |
2,7 |
| Alienaz., ammort., riscoss. |
5.731 |
1.291 |
2.205 |
914 |
70,8 |
1.981 |
11,3 |
-61,5 |
| Entrate finali |
725.059 |
715.504 |
741.177 |
25.673 |
3,6 |
1.008.693 |
-26,5 |
2,2 |
| Accensione prestiti |
405.039 |
534.212 |
404.959 |
-129.253 |
-24,2 |
473.526 |
-14,5 |
0,0 |
| Entrate complessive |
1.130.099 |
1.249.716 |
1.146.136 |
-103.580 |
-8,3 |
1.482.219 |
-22,7 |
1,4 |
| SPESE |
|
|
|
|
|
|
|
|
| Spese correnti |
723.681 |
797.138 |
735.253 |
-61.885 |
-7,8 |
839.161 |
-12,4 |
1,6 |
| Spese conto capitale |
152.848 |
165.538 |
149.016 |
-16.522 |
-10,0 |
290.364 |
-48,7 |
-2,5 |
| Spese finali |
876.529 |
962.676 |
884.269 |
-78.407 |
-8,1 |
1.129.525 |
-21,7 |
0,9 |
| Rimborso prestiti |
283.941 |
285.560 |
269.896 |
-15.664 |
-5,5 |
289.521 |
-6,8 |
-4,9 |
| Spese complessive |
1.160.470 |
1.248.236 |
1.154.165 |
-94.071 |
-7,5 |
1.419.047 |
-18,7 |
-0,5 |
* La massa acquisibile o spendibile è determinata dalla somma dei residui e degli stanziamenti di competenza autorizzati per l’esercizio finanziario.
Fonte: Relazione illustrativa al ddl Rendiconto 2025 (A.C. 3005), Tabella 5.1, pp. 284-285.
A livello di operazioni finali, rispetto ai corrispondenti dati dell’anno 2024, si registra una crescita sia delle entrate sia delle spese.
In particolare, gli incassi finali evidenziano un aumento di 16 miliardi rispetto al 2024, attestandosi a 741 miliardi a fronte di 725 miliardi registrati l’anno precedente. Tale aumento è guidato dalla crescita delle entrate tributarie (+22,6 miliardi), compensato in parte dal calo delle entrate extratributarie (-3 miliardi) e delle entrate per alienazione e ammortamento di beni patrimoniali e riscossione di crediti (-3,5 miliardi).
Si segnala che gli incassi finali hanno superato del 3,6 per cento le corrispondenti previsioni definitive, e hanno coperto il 73,5 per cento della relativa massa acquisibile, in lieve calo rispetto al 74 per cento registrato nel 2024.
Il volume delle spese finali si attesta a 884 miliardi, in aumento di 7,7 miliardi rispetto al 2024. In particolare, le spese correnti ammontano a 735 miliardi, evidenziando un aumento di 11,6 miliardi rispetto al 2024. Tale aumento è stato in parte compensato dalla diminuzione dei pagamenti in conto capitale da 152,8 miliardi nel 2024 a 149 miliardi nel 2025.
Nel 2025 le spese finali hanno registrato una riduzione dell’8,1% rispetto alle previsioni definitive, e hanno coperto il 78,3% della relativa massa spendibile, lo stesso valore registrato nel 2024. Nonostante l’aumento delle spese finali, la riduzione del rimborso di passività finanziarie (da 283,9 miliardi nel 2024 a 269,9 miliardi nel 2025) ha determinato un lieve calo delle spese complessive da 1.160 miliardi nel 2024 a 1.154 nel 2025 (-0,5 per cento).
Il conto generale del patrimonio è il documento contabile che fornisce annualmente la situazione patrimoniale dello Stato, quale risulta alla chiusura dell’esercizio.
Il conto generale del patrimonio comprende (art. 36, co. 3, legge n. 196/2009):
a) le attività e le passività finanziarie e patrimoniali con le relative variazioni prodottesi durante l’esercizio di riferimento;
b) la dimostrazione dei vari punti di concordanza tra la contabilità del bilancio e quella patrimoniale.
Come risultato del progressivo adeguamento della struttura del conto del patrimonio alle modifiche intervenute nella struttura del bilancio[17] si hanno quattro gestioni che determinano il risultato complessivo: quella relativa alle attività finanziarie, quella relativa alle attività non finanziarie prodotte, quella relativa alle attività non finanziarie non prodotte e, infine, quella relativa alle passività finanziarie[18].
La Sezione I contiene la classificazione patrimoniale degli elementi attivi e passivi, definiti in modo che possano raccordarsi con il sistema di contabilità nazionale SEC 95. Le attività, in particolare, si distinguono in tre categorie di primo livello:
1) attività finanziarie (attività economiche comprendenti i mezzi di pagamento, gli strumenti finanziari e le attività economiche aventi natura simile agli strumenti finanziari);
2) attività non finanziarie prodotte (attività economiche ottenute quale prodotto dei processi di produzione. Esse comprendono beni materiali e immateriali prodotti, beni mobili di valore culturale, biblioteche e archivi);
3) attività non finanziarie non prodotte (attività economiche non ottenute tramite processi di produzione. Esse comprendono beni materiali quali terreni, giacimenti, risorse biologiche non coltivate).
Dette attività sono distinte in successivi livelli di ordine analitico inferiore.
Per quanto concerne le passività è prevista un’unica voce di primo livello, denominata “passività finanziarie”, comprensiva di mezzi di pagamento, strumenti finanziari e simili. Anche in questo caso, la voce di primo livello è distinta in ulteriori livelli di maggior dettaglio. Essa comprende tanto i debiti (a breve termine e a medio-lungo termine) quanto le anticipazioni passive.
La Sezione II illustra gli elementi di raccordo tra i dati patrimoniali e quelli del bilancio, mostrando l’incidenza dei risultati della gestione di bilancio sulle componenti patrimoniali attive e passive. La struttura della Sezione II tiene conto, in particolare, dell’articolazione del bilancio dello Stato sinora adottata, e cioè l’articolazione per unità previsionali di base e della classificazione delle spese per funzioni-obiettivo corrispondenti, al livello di maggior dettaglio, con le missioni istituzionali perseguite da ciascuna amministrazione.
In tale sezione si determina altresì l’ammontare dell’entrata netta e quello della spesa netta corrispondenti al beneficio o alla perdita apportati dalla gestione di competenza del bilancio al patrimonio.
A ciò si aggiungono la classificazione delle attività e passività per Ministeri, le tabelle, gli altri allegati e appendici al conto generale.
Infine, il conto generale del patrimonio si compone della “nota preliminare”, contenente una serie di tavole analitiche e riassuntive delle attività e passività patrimoniali dello Stato, nonché di alcune rappresentazioni grafiche che ne evidenziano l’evoluzione della sostanza patrimoniale.
Si rammenta poi che l'articolo 14 del decreto legislativo n. 279 del 1997 ha introdotto un livello di classificazione che deve fornire l'individuazione dei beni dello Stato suscettibili di utilizzazione economica, anche ai fini di un'analisi economica della gestione patrimoniale[19].
Ai fini della gestione e valorizzazione dei beni pubblici (immobili e partecipazioni) si ricorda che l'articolo 2, comma 222, della legge n. 191 del 2009 ha affidato al Dipartimento del Tesoro del Ministero dell'economia e delle finanze un'attività di ricognizione finalizzata alla redazione del rendiconto patrimoniale dello Stato a prezzi di mercato.
Il Rendiconto patrimoniale dello Stato a prezzi di mercato, a differenza degli altri documenti, quali il Conto generale del Patrimonio dello Stato e la pubblicazione degli elenchi degli immobili di proprietà statale, è finalizzato alla gestione ed alla valorizzazione dei beni, che sono rappresentati a prezzi di mercato. Inoltre, ha una portata più vasta riferendosi agli immobili (unità immobiliari e terreni) di tutte le Pubbliche Amministrazioni di cui all'articolo 1, comma 2, del decreto legislativo n. 165 del 2001[20]. Tuttavia, si segnala che l'ultima ricognizione delle consistenze del patrimonio pubblico, al fine di redigere il Rendiconto patrimoniale a prezzi di mercato, è datata al 31 marzo 2011.
Nel DFP 2026[21] il Governo ha rappresentato, nel periodo 2023-2025, vendite di immobili di proprietà pubblica pari a circa 1,7 miliardi. Per il quadriennio 2026-2029, le dismissioni del patrimonio immobiliare pubblico sono stimate complessivamente in circa 2,2 miliardi (583 milioni nel 2026, 570 milioni per il 2027 e 545 milioni in ciascuno degli anni 2028 e 2029).
Una novità di rilievo, intervenuta nel 2023 per quanto riguarda i piani di dismissione e valorizzazione degli immobili pubblici, è stata l’istituzione presso il MEF, ai sensi dell’art. 28?quinquies del decreto-legge n. 75 del 2023, della “Cabina di regia per l’individuazione delle direttive in materia di dismissione e valorizzazione del patrimonio immobiliare pubblico”. La Cabina, oltre che a promuovere e coordinare gli interventi degli enti attuatori, adotta il programma nazionale pluriennale di valorizzazione e dismissione del patrimonio immobiliare pubblico, di cui elabora le linee guida e monitora lo stato di avanzamento. Ancora, si ricorda che nell’ambito della procedura di ricognizione degli immobili da destinare a progetti di edilizia sociale, di cui all’articolo 3, comma 3, del decreto-legge n. 66 del 2026, è stata prevista l’acquisizione dell’elenco degli immobili inseriti nel programma nazionale pluriennale di valorizzazione e dismissione del patrimonio immobiliare pubblico, disciplinato dal citato art. 28-quinquies, comma 2, del decreto-legge n. 75 del 2023.
Si segnala poi che il Piano strutturale di bilancio di medio termine 2025-2029 ha previsto che la strategia di valorizzazione degli asset pubblici sarà sostenuta dall’operatività di tutti i soggetti deputati, a partire da INVIMIT SGR e C.D.P. Real Asset, anche per favorire il coinvolgimento del settore privato di riferimento e determinare un effetto volano derivante dalle operazioni. Nel Piano, la conoscenza aggiornata e dettagliata degli immobili in possesso delle amministrazioni pubbliche e il loro utilizzo rappresenta l’elemento fondamentale per avviare un piano strategico di valorizzazione del patrimonio immobiliare pubblico.
Infine, si segnala che dall’esercizio 2024, all’interno del Dipartimento dell’economia istituito con D.P.C.M. n. 125 del 26 luglio 2023, è attiva la Direzione III, per la definizione e il coordinamento delle politiche pubbliche riguardanti la gestione, razionalizzazione, valorizzazione e dismissione degli immobili pubblici, che ha ora competenza anche sul censimento degli immobili attraverso il portale Tesoro.
5.2. I risultati generali della gestione patrimoniale per l’esercizio finanziario 2025
L’articolo 6 del disegno di legge di rendiconto dispone l’approvazione dei risultati generali della gestione patrimoniale, evidenziati nella successiva tavola.
TABELLA 12 - Risultati generali della gestione patrimoniale 2025
(dati in milioni di euro)
| Conti generali |
consistenza al 31/12/2024 |
consistenza al 31/12/2025 |
differenza |
| Attività finanziarie |
677.822 |
720.632 |
42.810 |
| Attività non finanziarie prodotte |
352.226 |
358.621 |
6.395 |
| Attività non finanziarie non prodotte |
4.341 |
4.369 |
28 |
| Totale attività |
1.034.389 |
1.083.622 |
49.233 |
| Passività finanziarie |
3.943.288 |
4.144.576 |
201.288 |
| Totale passività |
3.943.288 |
4.144.576 |
201.288 |
| Eccedenza passiva |
2.908.899 |
3.060.954 |
152.055 |
Nota: eventuali imprecisioni derivano da arrotondamenti.
Dai risultati generali della gestione patrimoniale 2025 emerge una eccedenza passiva di circa 3.061 miliardi, con un peggioramento di circa 152 miliardi rispetto alla situazione patrimoniale a fine 2024. Si tratta di un risultato particolarmente elevato che conferma quello conseguito nel 2024 sul 2023 (?151 miliardi), nel 2023 sul 2022 (?163 miliardi), nel 2022 sul 2021 (?162 miliardi), nel 2021 sul 2020 (?218 miliardi) e nel 2020 sul 2019 (?299 miliardi).
Come si può notare dalla seguente tabella, in termini percentuali nel 2025 il peggioramento patrimoniale è stato pari al 5,2%, valore in diminuzione rispetto agli anni precedenti.
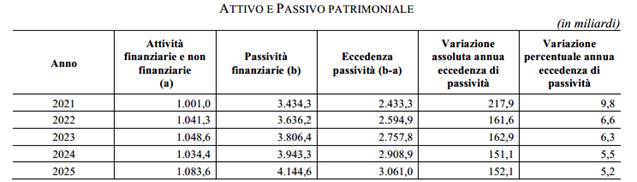
Fonte: Relazione della Corte dei conti sul Rendiconto 2025, Vol. I, Tomo I, p.333.
Lo squilibrio patrimoniale passivo è dovuto ad un incremento delle passività (+201,3 miliardi) parzialmente compensate da un incremento delle attività (+49,2 miliardi). Il risultato denota una situazione patrimoniale in peggioramento rispetto all'anno 2024 e riconferma gli andamenti negativi registrati negli anni dal 2004 in poi (con l'eccezione del 2009) come riassunti nella tabella che segue per l’ultimo decennio.
Risultati della gestione patrimoniale
(miliardi di euro)
| 2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
| -66,9 |
-39,5 |
-77,4 |
-27,5 |
-13,0 |
-299,4 |
-217,9 |
-161,6 |
-162,9 |
-151,1 |
-152,1 |
Come visto, il totale delle attività ammonta a circa 1.083,6 miliardi, con un incremento di +49,2 miliardi rispetto all'esercizio precedente in cui invece si era registrato una diminuzione di ?14,2 miliardi.
Compongono le attività:
· 720,6 miliardi di attività finanziarie, in aumento rispetto al 2024 (+42,8 miliardi);
· 358,6 miliardi di attività non finanziarie prodotte, che comprendono beni materiali e immateriali prodotti, materie prime e prodotti intermedi, prodotti finiti, oggetti di valore e d’arte (beni mobili di valore culturale, biblioteche e archivi), in aumento rispetto al 2024 (+6,4 miliardi);
· 4,4 miliardi di attività non finanziarie non prodotte, che comprendono i beni materiali non prodotti, ossia terreni, giacimenti e risorse biologiche non coltivate, in lieve crescita rispetto al dato del 2024 (+0,03 miliardi).
Nel dettaglio, all’interno delle attività finanziarie l’incremento di +42,8 miliardi è da attribuire all’incremento delle attività finanziarie di medio-lungo termine rispetto al 2024 (+6,9 miliardi), principalmente per l’aumento delle azioni ed altre partecipazioni (+10,9 miliardi) parzialmente compensate in diminuzione dalle anticipazioni attive (?4,2 miliardi) e, in misura maggiore, dall’aumento delle attività finanziarie di breve termine (+35,9 miliardi), dovuto all’incremento dei crediti di tesoreria (+44,7 miliardi) solo parzialmente compensato dalla riduzione dei residui attivi per denaro da riscuotere (?6,1 miliardi) e dei residui attivi per denaro presso gli agenti della riscossione (?2,7 miliardi).
Le attività non finanziarie prodotte che, come prima illustrato, comprendono beni materiali e immateriali prodotti, beni mobili di valore culturale, biblioteche e archivi, risultano in crescita rispetto al 2024 (+6,4 miliardi) grazie principalmente all’incremento degli “oggetti d’arte” (+4,6 miliardi) e dei “beni materiali prodotti” (+1,8 miliardi), mentre le altre voci risultano minimamente variate.
Il grafico sottostante illustra l'andamento dell'attivo patrimoniale dal 2016 al 2025.
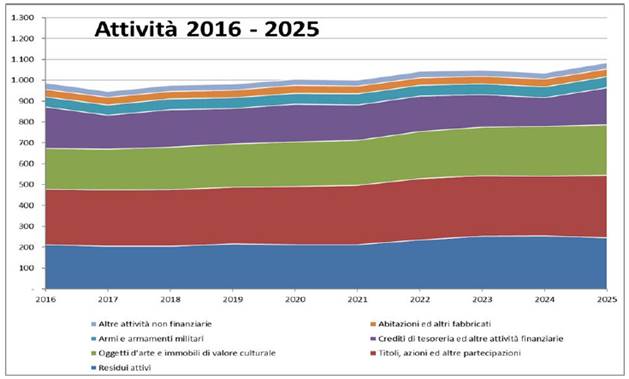
Fonte: Relazione al Rendiconto pag. 80.
Il totale delle passività ammonta a 4.145 miliardi e si riferisce interamente a passività di natura finanziaria.
Rispetto alla chiusura dell’esercizio 2024, l’entità delle passività finanziarie ha registrato un incremento di 201,3 miliardi, confermando la crescita registrata anche nell'esercizio precedente pari a 136,9 miliardi.
L'incremento delle passività è connesso sia ad un peggioramento della situazione debitoria a breve termine che vede un incremento dei debiti di tesoreria (+52,8 miliardi) e dei residui passivi (?5,3 miliardi) sia all’aumento della situazione debitoria a medio-lungo termine dello Stato per +123,0 miliardi di euro (con una notevole crescita dei buoni del tesoro poliennali per +131,1 miliardi mentre i certificati di credito del tesoro sono diminuiti di ?15,1 miliardi) e anche delle anticipazioni passive per +20,2 miliardi.
Il grafico successivo illustra l'andamento delle passività dal 2016 al 2025.
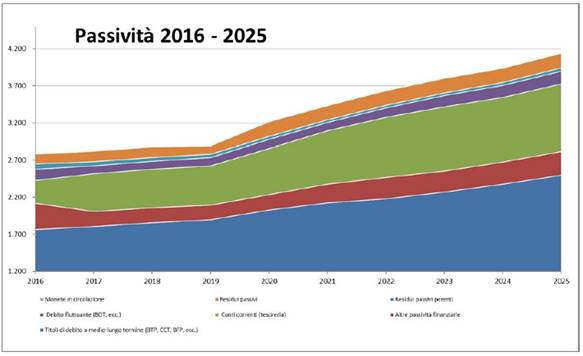
Fonte: Relazione al Rendiconto, pag. 81.
I seguenti prospetti illustrano le consistenze delle attività e passività patrimoniali suddivise per Ministeri nell'ultimo quinquennio.
Prospetto riassuntivo della consistenza delle attività per Ministeri
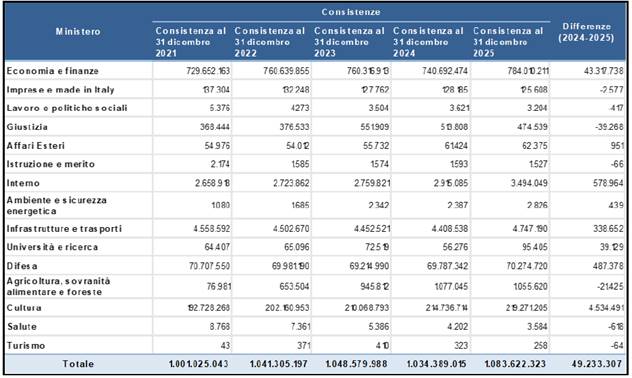
Prospetto riassuntivo della consistenza delle passività per Ministeri
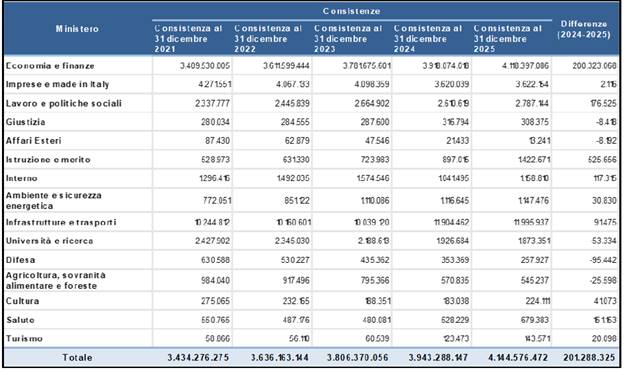
Fonte: Relazione al Rendiconto, pag. 96.
Guardando all'evoluzione dell'incidenza della gestione di bilancio sul conto del patrimonio, va rilevato che l'eccedenza passiva di 152,1 miliardi sopra evidenziata è attribuibile per 27,2 miliardi ad una riduzione del patrimonio e per 124,8 miliardi ad un peggioramento patrimoniale derivante dalla gestione del bilancio. Quest'ultimo dato è in peggioramento di 18,5 miliardi rispetto all'esercizio precedente in cui la gestione di bilancio aveva comportato una variazione patrimoniale netta negativa per 106,3 miliardi.
Hanno contribuito al risultato negativo le insussistenze relative ai residui attivi per denaro da riscuotere per oltre 50 miliardi, in parte compensate dagli aumenti del valore di alcune attività finanziarie, tra cui quelli relativi alla partecipazione del Tesoro al capitale di Cassa depositi e prestiti S.p.A. (+1,2 miliardi circa), alla partecipazione italiana al capitale della Banca Africana di Sviluppo (+2,1 miliardi) e a quella del MEF in Ferrovie dello Stato S.p.A. (circa 8,5 miliardi) a completamento dell’operazione di rimodulazione del patrimonio netto effettuata nell’esercizio precedente.
Come anticipato, la sezione II del Conto generale del patrimonio, dimostra i vari punti di concordanza tra la contabilità di bilancio e quella patrimoniale, e, pertanto, passando all’esame dei dati relativi all’esercizio finanziario 2025 risulta che:
· hanno formato entrate di bilancio:
- diminuzioni di attività per 7.753 milioni di euro, nonché aumenti di passività per un importo di 403.145 milioni di euro, determinando un peggioramento patrimoniale complessivo di 410.897 milioni di euro;
· sono derivati da spese di bilancio:
- aumenti di attività per un importo di 6.344 milioni di euro, nonché diminuzioni di passività per un importo di 262.524 milioni di euro, dando complessivamente luogo ad un miglioramento patrimoniale di 268.868 milioni di euro.
5.3. Il raccordo tra la gestione di bilancio e la gestione di tesoreria
Un'analisi speciale merita il rapporto tra la gestione di bilancio e la gestione di tesoreria che determina le attività e passività a breve termine iscritte nel conto del patrimonio.
Il riscontro delle risultanze del conto del bilancio, così come esse sono tratte dal rendiconto generale dello Stato per il 2025, va integrato con il confronto con i dati relativi ai corrispondenti incassi e pagamenti registrati dalla tesoreria, al fine di completare l'analisi degli effettivi riflessi generati dalla gestione statale (intesa come bilancio dello Stato) sugli andamenti di cassa della finanza pubblica (per quanto concerne il settore statale).
Il risultato della gestione di tesoreria, dato dalla differenza tra debiti e crediti di tesoreria, è negativo in quanto la somma dei debiti, ovvero delle disponibilità depositate da terzi presso la tesoreria supera i crediti della tesoreria stessa, tra i quali sono contemplati fondamentalmente le disponibilità del conto del Tesoro, i sospesi di tesoreria (somme anticipate allo Stato che devono essere restituite dalla gestione di bilancio) e le somme depositate per operazioni di tesoreria presso Cassa depositi e prestiti.
Il saldo negativo è tendenzialmente in aumento in quanto mediamente la gestione del bilancio a livello di cassa genera un disavanzo coperto costantemente dalle disponibilità di tesoreria. In termini contabili, la variazione viene definita saldo negativo di "esecuzione" del bilancio.
In proposito, il saldo complessivo della gestione di bilancio sulla tesoreria ha evidenziato un valore ancora di segno negativo pari a ?8,0 miliardi di euro, in riduzione rispetto all'anno precedente (?30,4 miliardi).
La dinamica del citato saldo di tesoreria nel 2025 può tuttavia essere compiutamente analizzata solo alla luce dei dati di dettaglio da cui tale risultato è scaturito: ovvero, avendo riguardo all'impatto sui flussi di tesoreria determinati dalle variazioni prodottesi sul saldo netto da finanziare (entrate- spese finali) e sul saldo della gestione propriamente "finanziaria" (accensione-rimborso prestiti).
Nelle singole componenti di flusso del saldo, infatti, è da segnalare che il valore "positivo" della riduzione del saldo di esecuzione del bilancio, ha scontato, anche nel 2025, gli effetti di una gestione finanziaria (Titolo IV delle entrate e Titolo III delle spese), che è risultata in surplus, in continuità rispetto agli anni precedenti, ossia per la registrazione di incassi per accensione prestiti, registrati per importi superiori all'ammontare dei rimborsi per +135,1 miliardi di euro (tale surplus era stato invece di +121,2 miliardi nel 2024, di + 94,6 miliardi nel 2023, di +45,7 miliardi nel 2022 e di +127,6 miliardi nel 2021). Nel contempo, il bilancio 2025 ha prodotto incassi e pagamenti sulla tesoreria per partite finali, che hanno evidenziato un risparmio pubblico di tesoreria ancora negativo, producendo un valore di segno negativo pari a ?143,1 miliardi di euro: dato quest'ultimo in miglioramento rispetto al 2024 (?151,5 miliardi) ma anche rispetto al 2023 (?173,1 miliardi) e agli anni 2022 e 2021 (rispettivamente ?163,1 miliardi e ?220,4 miliardi).
Anche quest'anno, la Tavola D del nuovo Conto riassuntivo del Tesoro al 31 dicembre 2025, rielaborato in attuazione della delega di cui all'articolo 44?bis della legge di contabilità, fornisce il dettaglio del raccordo contabile delle gestioni di bilancio con quello della Tesoreria ai fini del computo del Saldo di cassa del settore statale, consentendo una ricostruzione di dettaglio del saldo di cassa determinato dalla gestione del bilancio dello Stato consolidato con i flussi di tesoreria, nei profili di "formazione" e "copertura".
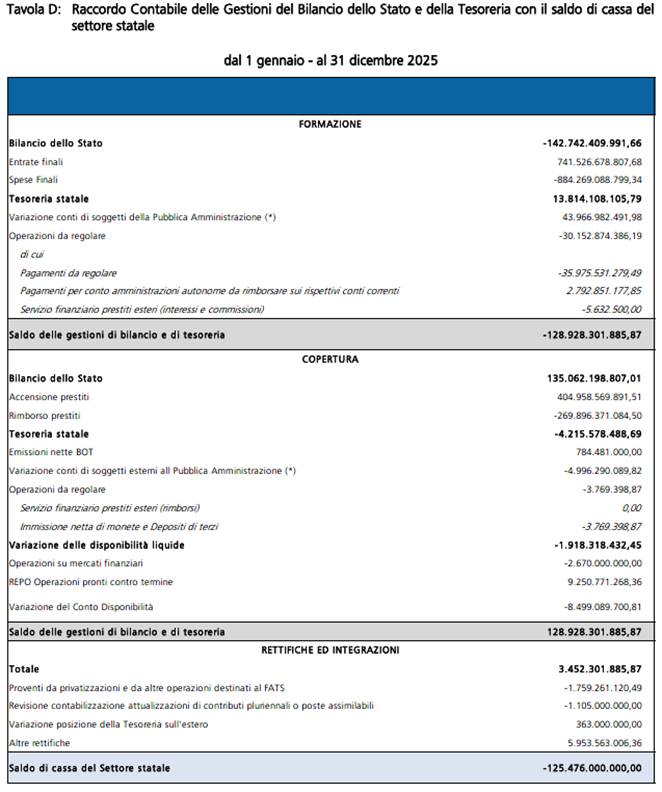
Dalla ricognizione di tale tavola citata emerge la conferma che a fronte di un saldo netto da finanziare 2025 di ?142,7 miliardi, corrispondente allo squilibrio della gestione di bilancio, la gestione di tesoreria determina un miglioramento di 13,8 miliardi di euro.
Ora, passando alla esposizione della copertura del fabbisogno complessivo, la parte principale di esso è attribuibile, per 135,1 miliardi di euro, all'avanzo della gestione finanziaria di bilancio (accensione prestiti - rimborsi prestiti) al quale vanno sottratte le disponibilità liquide che sono diminuite di 1,9 miliardi di euro e il flusso della tesoreria statale anch’esso in diminuzione di -4,2 miliardi.
Rettifiche ed integrazioni hanno poi determinato una riduzione del fabbisogno di spesa complessivo di 3,5 miliardi di euro, portando il risultato del saldo consolidato netto delle gestioni di bilancio e di tesoreria a ?125,5 miliardi di euro.
I dati contabili di tesoreria confermano come anche nel 2025 siano emerse criticità nella gestione coordinata dei flussi di incassi e pagamenti riferibili alla sola gestione primaria di bilancio dello Stato, che ha presentato un saldo di "esecuzione" ancora di segno negativo (-8,0 miliardi di euro), anche se in riduzione rispetto all'anno precedente. Nell'esercizio, la gestione di bilancio è stata pertanto compensata, nelle ordinarie esigenze di liquidità che si riflettono sul fabbisogno del settore statale, rispetto al profilo della sua formazione, grazie al surplus delle partite di liquidità prodotte dal sistema di tesoreria (in particolare, su queste hanno inciso nell'anno maggiori incassi dovuti all'aumento dei "Debiti di tesoreria" per l'aumento dei "conti correnti") rispetto ai deflussi registrati dal medesimo sistema (pagamenti in relazione alla riduzioni di debiti di tesoreria o all'aumento di "Crediti di Tesoreria"), i cui effetti si riflettono sulla gestione del Conto disponibilità intrattenuto dal Tesoro presso la Banca d'Italia.
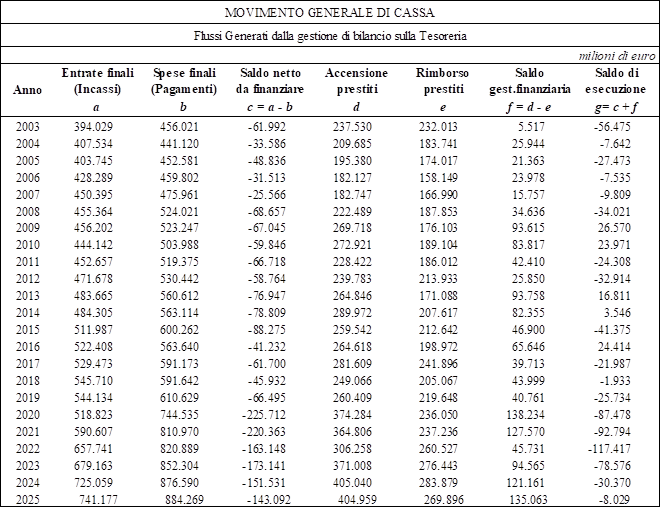
6.1.. I rilievi notificati dalla Corte dei conti nella decisione sul giudizio di parificazione del rendiconto in merito al Conto del Bilancio e le osservazioni contenute nel referto
La Corte dei conti nella decisione ha dichiarato regolare il rendiconto generale dello Stato per il 2025, con l'esclusione di alcuni capitoli.
Sul versante delle Entrate, le verifiche di regolarità hanno riguardato la coerenza tra i dati riportati nel Conto del bilancio e i conti periodici riassuntivi tenuti dalle Amministrazioni, per cui sono stati eseguiti i riscontri con riguardo all’accertato, il riscosso e il versato, in conto competenza e in conto residui. All’esito delle suddette verifiche, è stata riscontrata, per alcuni capitoli del Conto del bilancio, la discordanza del dato con riguardo al conto della competenza e al conto dei residui. Le discordanze principali sono quelle dell’accertato in positivo per 473 milioni, del riscosso competenza in positivo per 466 milioni, del riscosso residui in positivo per 53.260 milioni, del da riscuotere residui in negativo per 994 milioni, del versato competenza in negativo per 28.460 milioni e del da versare competenza in positivo per 28.926 milioni.
Inoltre, sono stati riscontrati capitoli/articoli per i quali il calcolo della riscossione dei residui, a fronte di un valore zero esposto nel rendiconto, risulta con valore negativo, derivante dalla sottrazione del totale dei residui di versamento del precedente esercizio dall’importo della riscossione. Gli importi negativi ammontano a 1,4 milioni.
Quindi, sussistono capitoli nei quali l’importo dei residui attivi finali riflette le insussistenze o i riaccertamenti rilevati in corso di gestione, con un saldo finale di insussistenze per 50.811 milioni.
Sono poi state riscontrate alcune omissioni nell’esposizione delle somme rimaste da versare (per 133 milioni) e da riscuotere di pertinenza delle Amministrazioni diverse (per 26.944 milioni).
All'esito dei controlli effettuati la Corte dei conti ha escluso dalla dichiarazione di regolarità, nella decisione adottata nel giudizio di parificazione, sul versante delle Entrate:
· i capitoli per i quali si sono riscontrate discordanze fra i dati esposti nel Conto di bilancio del Rendiconto e quelli riportati nei conti periodici delle Amministrazioni, limitatamente alle poste dichiarate irregolari;
· i capitoli per i quali la riscossione in conto residui operata nell’esercizio presenta un valore pari a zero esposto nel Conto di bilancio del Rendiconto, nonostante il dato calcolato risulti di valore negativo;
· delle somme rimaste da riscuotere di pertinenza di Amministrazioni diverse dal Ministero dell’economia e delle finanze, esposte nella voce “Altri capitoli” (Allegato 24 al Rendiconto).
Per quanto attiene ai controlli effettuati sulla regolarità contabile delle Spese, la Corte dei conti ha proceduto alla verifica della concordanza tra le spese ordinate e pagate durante l’esercizio dalle Amministrazioni e le scritture tenute o controllate dalla Corte dei conti; alla verifica della regolarità dei decreti di accertamento dei residui passivi in base alla documentazione allegata e in ordine all’esistenza delle obbligazioni giuridiche che giustificano l’iscrizione delle somme nelle scritture contabili; alla verifica circa la regolare estinzione di tutti i titoli di spesa e la corrispondenza dei dati conseguenti ai titoli estinti con quelli riportati nel sistema informativo integrato Ragioneria generale dello Stato – Corte dei conti; alla verifica della regolarità delle poste indicate nell’allegato al Rendiconto “Elenco degli accantonamenti slittati”.
Si è rilevato che alcuni capitoli presentano maggiori spese in conto competenza per 2,8 milioni e in conto cassa per 2,7 milioni rispetto alle previsioni di competenza.
Inoltre, sussistono iscrizioni di poste in conto residui per le quali sono state riscontrate anomalie.
All'esito dei controlli effettuati in relazione alle Spese, sono quindi stati esclusi dalla dichiarazione di regolarità:
· i capitoli per i quali non sono stati registrati i decreti di accertamento residui;
· il cap. 2025 del Ministero del turismo (accantonamenti slittati all’esercizio successivo del capitolo 2025 del Ministero del turismo, non aventi natura di spese corrispondenti ad obblighi internazionali, ai sensi dell’art. 18, comma 3, della legge n. 196 del 2009);
· il cap.4381 del Ministero della salute (in relazione a tre pagamenti per i quali è stato ricusato il visto).
Nel referto al Parlamento sul Rendiconto 2025 la Corte dei conti ha dedicato una specifica parte alla trattazione delle problematiche emerse in relazione alle procedure di contabilizzazione, sia delle entrate che delle spese (in particolare, nei Tomi I (Entrate) e II (Spese) del Volume III del Referto).
Sul versante delle Entrate, la Corte ha concentrato l'analisi sulle anomalie nelle contabilità delle amministrazioni, costituite essenzialmente dalla rilevazione di capitoli che presentano valori negativi tra i residui di riscossione, riconducibili a riscossioni superiori agli accertamenti, per il conto competenza, o al “da riscuotere” (somme accertate e non riscosse) dell’esercizio precedente, per il conto residui, e tra i residui di versamento, con un versato superiore al riscosso, sia per la competenza che per i residui.
Per l’anno 2025, in continuità con l’ultimo quinquennio, l'organo di controllo ha registrato un miglioramento con ulteriore attenuamento delle anomalie e incongruenze rilevate, e risultano del tutto assenti anomalie per la voce “da riscuotere residui” ed è stata rilevata una diminuzione per il “da versare competenza”.
La Corte certifica poi il permanere di incongruenze contabili intrinseche (ossia nell'ambito del documento medesimo e non attraverso riscontri e verifiche con altri dati) al Rendiconto delle entrate, in particolare riguardanti l'emergere di riaccertamenti o insussistenze (a seconda che siano valori positivi o negativi) in contabilità residui[30]. Si tratta di sopravvenienze passive o attive, dovute alla non corrispondenza fra l’importo dei residui contabilizzati al 31 dicembre 2025 e quello calcolabile tenendo conto delle variazioni verificatesi a seguito della gestione dell’anno, sottraendo dai residui iniziali i versamenti in conto residui ed aggiungendo i residui di competenza. Operando tali variazioni, se il risultato (e quindi il residuo teorico) è superiore al residuo finale effettivamente contabilizzato, si verifica un’insussistenza, perché questo reca, per l’appunto, un importo inferiore a quello teoricamente da contabilizzare considerando le variazioni conseguenti alla gestione annuale. Viceversa, in caso di risultato inferiore, sussiste un riaccertamento, quindi con un maggior valore rispetto a quello teoricamente atteso.
L'Organo di controllo ha evidenziato che le insussistenze sono sempre di importo preponderante rispetto ai riaccertamenti; nell’ultimo anno, esse assommano a 50,8 miliardi di euro, in aumento rispetto ai valori registrati nell’anno precedente.
Il rapporto tra accertamenti e versamenti di competenza è indicatore importante per verificare la corrispondenza tra l’accertamento di entrata e il presumibile incasso di essa e per l’imputazione nello stesso esercizio dell’acquisizione dell’entrata rispetto all’accertamento. Il Rendiconto 2025 mostra una lieve diminuzione della differenza tra i due dati che si è attestata all’11,5 per cento, in lieve diminuzione rispetto alla media dell’ultimo quinquennio del 12,9 per cento. Tuttavia, secondo la Corte l’impatto dell’accertamento qualificato – che dovrebbe nelle intenzioni ridimensionare la portata di queste differenze – sembrerebbe vincolato alla realizzazione di un nuovo sistema informativo Init.
Inoltre, neppure il Rendiconto 2025 esplicita le componenti della riscossione e del versamento residui; le riscossioni in conto residui, operate nell’esercizio di riferimento, si trovano infatti tuttora cumulate con quelle operate in esercizi precedenti e rimaste da versare, incidendo negativamente sulla trasparenza di bilancio. Ciò comporta infatti l’impossibilità di distinguere con esattezza le riscossioni dell’anno nell’ambito di quelle totali che comprendono anche il riscosso di anni precedenti. Nel 2025 l’effetto di apparente maggior valore del riscosso, dovuto all’inclusione in esso del “da versare”, è quantificabile in 53,2 miliardi (inferiore rispetto al precedente esercizio in cui si erano consuntivati 55 miliardi).
Con particolare riferimento alla determinazione dei resti da riscuotere di cui all’allegato 24, è stata esaminata la classificazione degli stessi per grado di esigibilità operata dall’amministrazione, rilevando che non risultano praticamente utilizzate le colonne relative rispettivamente ai crediti dilazionati, a quelli controversi e a quelli di esazione dubbia o difficile, operandosi di fatto una bipartizione tra soli residui di riscossione “certa” e quelli assolutamente “inesigibili”. Infatti, con riferimento all’esercizio 2025, su quasi 1.133 miliardi di residui ben oltre 938 miliardi sono stati considerati (sulla base delle indicazioni dell’Agenzia delle entrate) totalmente inesigibili, mentre 195 miliardi sono stati considerati di riscossione certa, senza apprezzabili differenziazioni intermedie: le dilazioni di pagamento non presentano alcun importo, mentre le somme giudiziariamente controverse - da abbattere in misura pari al 50 per cento - assommano a poco più di 200 mila euro; quelle di dubbia e difficile esazione - da abbattere dell’80 per cento - a poco più di 19 mila euro. Per il 2025, quindi, sono state considerate esigibili, anche se ancora non riscosse, somme pari 195 miliardi di euro. In percentuale, l’abbattimento dei residui dovuto a somme inesigibili è cresciuto attestandosi all’82,8 per cento del 2025 (da poco meno dell’80 per cento del 2017 e dall’81,8 per cento del 2024).
Per il 2025 i predetti 195 miliardi di residui considerati di riscossione certa sono distinti in circa 54,7 miliardi in conto competenza e circa 139,9 miliardi in conto residui. Tuttavia, secondo la Corte l’appostamento di queste entrate nel consuntivo appare difficilmente compatibile con i vigenti principi contabili e, segnatamente, con i principi di veridicità, attendibilità e correttezza. Si è infatti rilevato costantemente, in contabilità residui, che l’ammontare delle somme riscosse per ogni esercizio finanziario è stato decisamente inferiore alle somme annualmente considerate di “riscossione certa quantunque ritardata”. Infatti, l’importo totale del riscosso residui “effettivo”, in ciascun esercizio dell’ultimo quadriennio, si attesta su valori che non raggiungono il 5 per cento del complessivo coacervo di residui da riscuotere considerati annualmente come di “riscossione certa”.
Per quanto riguarda la determinazione dei resti da versare (somme riscosse e non versate, esposte nell’allegato 23), complessivamente nel 2025 sono stati pari a 50.583 milioni, in riduzione rispetto al 2024 (53.251 milioni).
L’analisi della Corte si è soffermata anche sugli importi relativi agli accertamenti di entrate sia rispetto alle previsioni iniziali che alle previsioni definitive. Se infatti va ricordato che le previsioni non sono vincolanti per l’entrata e uno scostamento tra il dato di rendiconto e le previsioni è fisiologico, l’analisi è utile per misurare l’ordine di grandezza della differenza e per individuare le voci più frequenti.
Le risultanze gestionali riportate nella nota integrativa al rendiconto 2025 mostrano maggiori entrate sia di competenza (+3,8 per cento) che di cassa (+3,6 per cento). Le differenze, sia di competenza che di cassa, sono meno significative per le entrate tributarie (con un +1,53 per cento di competenza e +1,82 per cento di cassa) e più ampie per le entrate extra-tributarie (+17,39 per cento di competenza e +15,9 per cento di cassa) e da alienazione, ammortamento beni patrimoniale e riscossione crediti (+73,8 per cento di competenza e +70,8 per cento di cassa).
Sul versante delle Spese, la Corte dei conti ha proceduto anche per l'esercizio 2025 ad una analisi campionaria statistica con riferimento ad alcune categorie economiche ritenute di maggior interesse o sulle quali si sono riscontrate criticità di maggior rilievo: consumi intermedi, trasferimenti correnti a famiglie, investimenti fissi lordi e contributi agli investimenti ad imprese. La popolazione obiettivo ammonta a circa 22,6 miliardi, da tale popolazione obiettivo ed in relazione ai diversi livelli di rischio sono stati estratti 225 titoli per un volume di spesa pari a 5,9 miliardi. A seguito dei controlli eseguiti, sono emerse irregolarità per un numero contenuto di pagamenti e per una percentuale non significativa sotto il profilo dell’affidabilità dei conti.
In relazione all’applicazione del principio della competenza finanziaria potenziata, introdotto dal 2019, la Corte ha rilevato una ancora non completa attuazione di tale principio, si pure in un contesto di generale e consistente miglioramento rispetto agli esercizi precedenti. In generale, comunque, i Ministeri hanno attuato il concetto di impegno ad esigibilità, con una positiva riduzione della formazione dei residui ed un avvicinamento di competenza e cassa.
I principali profili di irregolarità rilevati hanno riguardato: la corretta imputazione agli esercizi di riferimento dei sottostanti impegni secondo il criterio dell’esigibilità dell’obbligazione giuridica contratta dall’amministrazione; la classificazione della spesa come corrente o capitale; le procedure negoziali, in particolare il controllo sulla congruità del prezzo in caso di affidamento diretto, la adeguata motivazione della procedura negoziata per ragioni di urgenza e l’adeguata motivazione dell’affidamento diretto, l’eccezionalità del ricorso a proroghe contrattuali; il contenzioso con la necessità di prestare particolare attenzione all’esecuzione.
6.2.. I rilievi notificati dalla Corte dei conti nella decisione sul giudizio di parificazione del Rendiconto in merito al Conto del patrimonio
La Corte dei conti ha espresso nella decisione rilievi anche sul Conto del patrimonio, osservando in particolare che:
a) sussistono dati relativi a beni immobili dello Stato, intestati al Ministero dell’economia e delle finanze, discordanti da quelli dell’Agenzia del demanio a causa dell’omessa iscrizione della variazione o della mancanza o incompletezza della relativa documentazione giustificativa delle variazioni;
b) sussistono dati relativi a beni immobili classificati come “Fabbricati civili adibiti a fini istituzionali (uso governativo e caserme)”, nonché come “Opere in corso di costruzione”, “Opere di manutenzione straordinaria”, “Strade ferrate e relativi materiali di esercizio” e “Altre opere” del Ministero delle infrastrutture e dei trasporti non corredati da documenti idonei a giustificarne la consistenza e le variazioni;
c) tra le “Attività non finanziarie prodotte” è omessa l’iscrizione delle opere permanenti e delle altre opere destinate alla difesa nazionale;
d) il valore dei beni mobili iscritti nelle poste patrimoniali in carico ai consegnatari di diverse Amministrazioni (Ministero dell’economia e delle finanze, Ministero delle imprese e del made in Italy, Ministero della giustizia, Ministero degli affari esteri e della cooperazione internazionale e Ministero della cultura) non è aggiornato a causa di discordanze tra le risultanze dei competenti Uffici centrali di bilancio e delle Ragionerie territoriali dello Stato rispetto a quelle dei consegnatari;
e) sussistono discordanze rilevate in ordine a residui attivi e passivi del Conto del bilancio per i riflessi sulle relative poste del Conto del patrimonio;
f) è errata l’iscrizione della consistenza della partecipazione del 35 per cento del MEF alla società “Infrastrutture Milano Cortina 2020-2026 S.p.A.”.
All’esito delle verifiche sulle poste patrimoniali, la Corte dei conti ha dichiarato la regolarità del Conto generale del patrimonio, ad eccezione delle poste riportate nell’Allegato 8 relative:
· ai beni immobili assegnati al Ministero dell’economia e delle finanze e al Ministero delle infrastrutture e dei trasporti;
· ai beni mobili assegnati ai Ministeri: dell’economia e delle finanze, delle imprese e del made in Italy, della giustizia, degli affari esteri e della cooperazione internazionale e della cultura;
· ai residui attivi e passivi del Ministero dell’economia e delle finanze;
· all’aggregato “Società non finanziarie controllate”, con riferimento alla consistenza finale della quota di partecipazione alla società “Infrastrutture Milano Cortina 2020-2026 S.p.A.” del Ministero dell’economia e delle finanze per i motivi esposti in diritto.
Ha accertato, altresì, l’omessa iscrizione delle opere permanenti e delle altre opere destinate alla difesa nazionale.
Ciascuno stato di previsione della spesa del rendiconto è corredato di una nota integrativa, la cui articolazione per missioni e programmi è coerente con quella della nota al bilancio di previsione. La nota integrativa, con riferimento alle azioni sottostanti, illustra i risultati finanziari per categorie economiche di spesa motivando gli eventuali scostamenti rispetto alle previsioni iniziali. Essa contiene inoltre l'analisi e la valutazione del grado di realizzazione degli obiettivi della spesa.
La disciplina delle Note integrative al rendiconto contenuta nell'articolo 35, comma 2, della legge di contabilità e finanza pubblica (legge 31 dicembre 2009, n. 196) è il risultato della modifica apportata dall'articolo 2, comma 6, del decreto-legislativo n. 90 del 2016[31], che ha innovato i contenuti delle Note sia sotto il profilo rappresentativo, sia sotto quello sostanziale. La modifica perseguiva, in particolare, la finalità di favorire una rappresentazione degli obiettivi delle amministrazioni maggiormente focalizzata sulle finalità della spesa piuttosto che sulle attività svolte dagli uffici[32].
In sede di rendiconto, con la nota integrativa, ogni Ministero espone i risultati ottenuti mediante l'attuazione delle politiche e il raggiungimento degli obiettivi formulati in sede di previsione.
La relazione illustrativa al rendiconto fornisce alcuni dati di sintesi delle Note integrative allegate al rendiconto di ciascun Ministero.
Nel processo di programmazione strategica, ciascuna amministrazione traduce le priorità politiche e, più in generale, i propri compiti istituzionali, in obiettivi da "conseguire in termini di livello dei servizi e di interventi", correlati ai programmi di spesa e formulati con riferimento alle sottostanti azioni.
Sotto il profilo contabile, l’articolazione delle Note integrative si raccorda con l’accresciuto significato delle azioni nell'ambito della classificazione di bilancio. Gli obiettivi delle Note integrative sono definiti, con riferimento a ciascun programma e a ciascuna azione, favorendo una rappresentazione degli obiettivi maggiormente focalizzata sulle finalità della spesa. A tal fine, se nell’ambito di ciascun programma possono essere formulati più obiettivi, per le azioni queste devono essere associate univocamente agli obiettivi. In altre parole, un obiettivo può fare riferimento a più di un’azione nell’ambito dello stesso programma, mentre a una azione può essere associato un solo obiettivo.
Gli obiettivi si distinguono in strategici, che misurano i risultati raggiunti in attuazione di una delle priorità politiche stabilite dal Governo, e strutturali, che misurano i risultati da raggiungere in termini di miglioramento dell’efficacia ed efficienza dell’azione amministrativa non direttamente connessi con l’attuazione delle priorità politiche.
La Figura 1 mostra la ripartizione tra le due tipologie di obiettivi per ciascun Ministero e per il totale del bilancio dello Stato. Complessivamente, gli obiettivi strategici sono 202 sul totale di 403 (il 50%). Alcune amministrazioni hanno rendicontato prevalentemente obiettivi strategici, come il Ministero delle imprese e del Made in Italy e il Ministero dell’ambiente e della sicurezza energetica (rispettivamente, 93% e 89%); mentre altre hanno rendicontato un maggior numero di obiettivi strutturali, come il Ministero delle infrastrutture e dei trasporti e il Ministero dell'economia e delle finanze (oltre il 76%).
Figura 1 – Ripartizione tra obiettivi strategici e strutturali per Ministero (anno 2025)
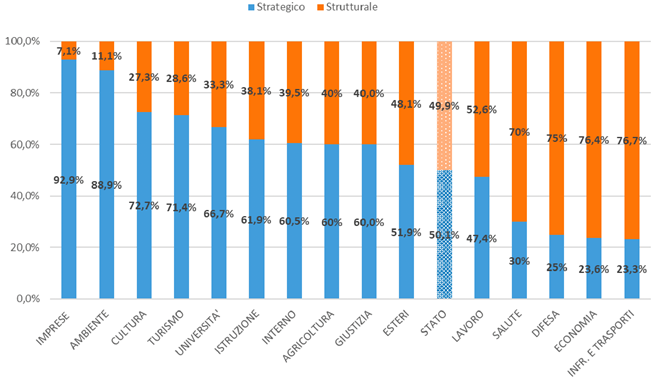
Fonte: Rendiconto generale della Amministrazione dello Stato per l'esercizio finanziario 2025, Relazione illustrativa, pag. 188.
La Figura 2 mostra la distribuzione percentuale per Ministero del numero di obiettivi.
Figura 2 – Distribuzione % per Ministero del numero di obiettivi (anno 2025)
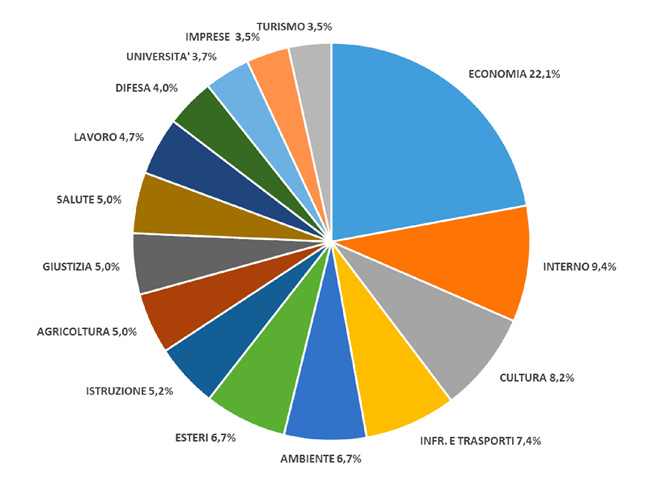
Fonte: Rendiconto generale della Amministrazione dello Stato per l'esercizio finanziario 2025, Relazione illustrativa, pag. 189.
L’altra componente fondamentale delle Note integrative è costituita dagli indicatori che costituiscono lo strumento di misurazione del grado di raggiungimento degli obiettivi. In fase di previsione si stabiliscono i valori che si prevede di conseguire mentre a rendiconto si riportano i valori effettivamente conseguiti. Gli indicatori associati ai singoli obiettivi esprimono il risultato complessivamente raggiunto dall’obiettivo, focalizzandosi su alcuni aspetti di particolare rilievo.
Il numero complessivo degli indicatori riportati nelle Note integrative al rendiconto 2025 è pari a 1.039, distribuiti fra i diversi ministeri nelle percentuali esposte nella figura che segue.
Figura 3 – Distribuzione % per Ministero del numero di indicatori (anno 2025)
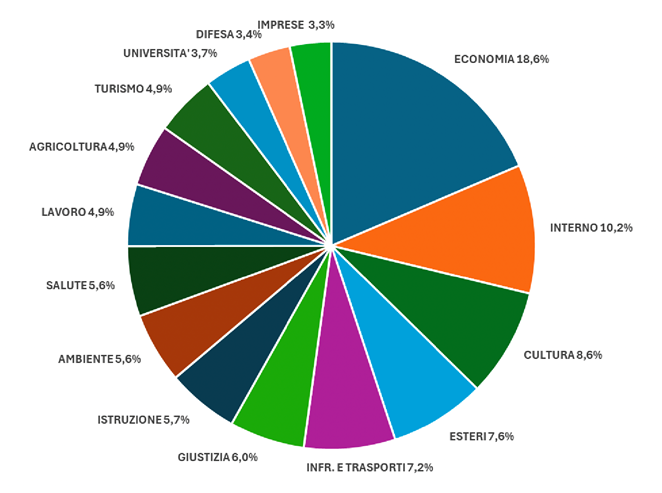
Fonte: Rendiconto generale della Amministrazione dello Stato per l'esercizio finanziario 2025, Relazione illustrativa, pag. 190.
Gli indicatori possono essere classificati in quattro tipologie:
· Indicatore di realizzazione finanziaria: indica l'avanzamento della spesa prevista per la realizzazione dell'obiettivo o dell'intervento;
· Indicatore di realizzazione fisica: rappresenta il volume dei prodotti e dei servizi erogati;
· Indicatore di risultato (output): rappresenta l'esito più immediato del programma di spesa;
· Indicatore di impatto (outcome): esprime l'impatto che il programma di spesa, insieme ad altri enti e a fattori esterni, produce sulla collettività e sull'ambiente.
La Tabella 13 mostra la ripartizione degli indicatori tra le suddette quattro tipologie, da cui emerge che la seconda e la terza sono le prevalenti. In generale, permane la tendenza, già rilevata in passato, a privilegiare indicatori che si focalizzano su aspetti operativi e legati alla realizzazione dei servizi (il 22,3% degli indicatori riguarda la realizzazione fisica), piuttosto che sull’impatto che le attività hanno avuto sulla collettività (9,6%).
Tabella 13 - Distribuzione percentuale degli indicatori per tipologia (esercizio 2025)
| Tipologie di indicatori |
Indicatori delle Note integrative al rendiconto 2025 per tipologia |
| Indicatore di realizzazione finanziaria |
12,8% |
| Indicatore di realizzazione fisica |
22,3% |
| Indicatore di risultato (output) |
55,2% |
| Indicatore di impatto (outcome) |
9,6% |
| |
100,00% |
Fonte: Rendiconto generale della Amministrazione dello Stato per l'esercizio finanziario 2025, Relazione illustrativa, pag. 191.
La tabella 14 mostra la suddivisione delle quattro tipologie di indicatori tra i ministeri. Il Ministero dell’interno è quello che utilizza più indicatori di impatto (il 24% del totale degli indicatori di impatto nel bilancio dello Stato).
Tabella 14 - Tipologie di indicatori per Ministero (anno 2025) – Note integrative al Rendiconto
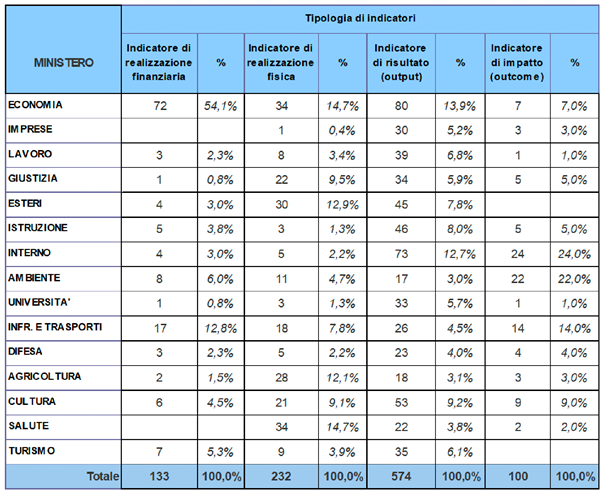
Fonte: Rendiconto generale della Amministrazione dello Stato per l'esercizio finanziario 2025, Relazione illustrativa, pag. 192.
La Tabella 15 mostra i livelli di raggiungimento dei risultati di ogni Ministero suddivisi in cinque classi: “raggiunto”; “raggiunto parzialmente”; “non raggiunto”; “nuovo” (ovvero sorti in corso d'anno); “non consuntivato”. Si può notare come l'87,1% degli indicatori sia stato raggiunto, con il Ministero del lavoro che raggiunge il 94%, la percentuale più alta, e il Ministero della giustizia che raggiunge il 67,7%, la percentuale più bassa. Per 12 indicatori (l’1,2% del totale) il risultato non è stato raggiunto o si è trattato di casi nulli, mentre per 7 indicatori (lo 0,7%) non è stato consuntivato il grado di raggiungimento.
Tabella 15 - Grado di raggiungimento dei risultati misurati dagli indicatori per Ministero (esercizio 2025)
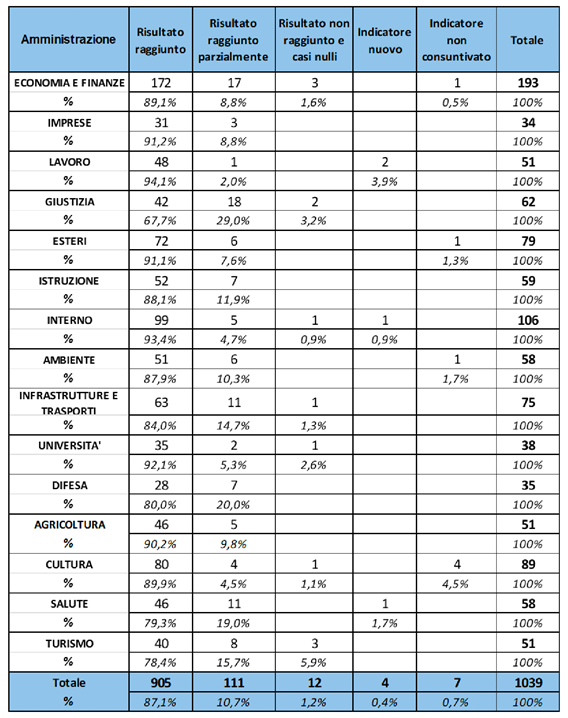
Fonte: Rendiconto generale della Amministrazione dello Stato per l'esercizio finanziario 2025, Relazione illustrativa, pag. 193.
Va ricordato, infine, che nella relazione illustrativa al disegno di legge di bilancio per il 2026 erano state evidenziate le seguenti criticità:
1. la tendenza, in alcuni casi, a costruire obiettivi generici rappresentativi di tutte le attività e di tutta la spesa associata all’azione in questione, che declinano quindi l’azione in forma di obiettivo;
2. la difficoltà per le Amministrazioni che trasferiscono fondi ad organismi controllati o vigilati a raccogliere le informazioni necessarie a costruire degli indicatori effettivamente rappresentativi dei risultati, diversi dal semplice avanzamento della spesa;
3. la tendenza a utilizzare obiettivi e indicatori che misurano le attività svolte dagli uffici più che gli effetti delle politiche.
7.1 Indicatori comuni a tutte le amministrazioni – indicatore di tempestività dei pagamenti
Si segnala che, nell’ambito delle attività di collaborazione tra il Ministero dell’economia e delle finanze e i Ministeri di spesa di cui all’art. 39 della legge n. 196 del 2009, è stato definito un set di indicatori comuni a tutti i ministeri utilizzabili per i programmi di spesa trasversali 32.2 “Indirizzo politico” (attività svolte dai Gabinetti e dagli uffici di diretta collaborazione all’opera dei ministri) e 32.3 “Servizi e affari generali per le Amministrazioni di competenza” (attività dirette a garantire il generale funzionamento delle amministrazioni – affari generali, gestione del personale, bilancio, etc.).
Tabella 16 - Grado di raggiungimento dei risultati degli indicatori trasversali del programma 32.2 (Anno 2025)
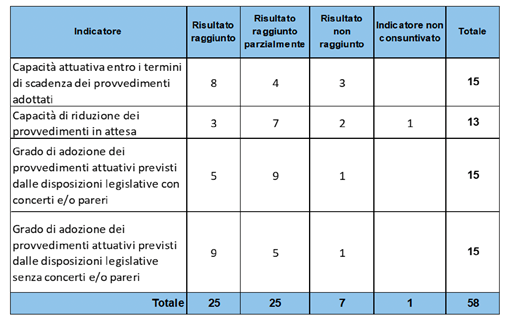
Fonte: Rendiconto generale della Amministrazione dello Stato per l'esercizio finanziario 2025, Relazione illustrativa, pag. 195.
Per quanto riguarda il Programma 32.2 “Indirizzo politico”, le amministrazioni sono state invitate ad includere nella Nota integrativa gli indicatori messi a disposizione dal Dipartimento per il programma di Governo della Presidenza del Consiglio dei ministri riguardanti lo stato di avanzamento e il tempo medio nell’emanazione dei provvedimenti di attuazione degli interventi legislativi per i quali ciascuna Amministrazione è competente.
Per quanto riguarda l’indicatore di tempestività dei pagamenti, questo si riferisce all’intera Amministrazione e non ai singoli programmi ed è rilevato separatamente dagli altri.
Il DPCM 22 settembre 2014 ha disposto (art. 9, comma 8) che, per le Amministrazioni centrali dello Stato, il valore dell’indicatore annuale e la descrizione delle misure adottate per rientrare nei termini di pagamento previsti dalla legge siano pubblicati nelle Note integrative allegate al Rendiconto generale dello Stato.
Successivamente, il decreto-legge 24 febbraio 2023, n. 13, all’art. 4?bis, comma 1, ha previsto che, in attuazione della riforma del PNRR numero 1.11 “Riduzione dei tempi di pagamento delle pubbliche amministrazioni e delle autorità sanitarie” della Missione 1, componente 1, le Amministrazioni centrali dello Stato adottino specifiche misure, anche di carattere organizzativo, finalizzate all’efficientamento dei rispettivi processi di spesa, dandone conto nell’ambito delle Note integrative allegate al Rendiconto generale dello Stato, secondo gli schemi indicati dalla Ragioneria generale dello Stato.
Infine, la circolare della Ragioneria generale dello Stato e del Dipartimento della funzione pubblica 3 gennaio 2024, n. 1 ha fornito le prime indicazioni per l’attuazione del citato art. 4?bis del decreto-legge n. 13/2023.
Nella seguente tabella si riportano in sintesi i dati forniti dalle Amministrazioni centrali dello Stato in occasione del Rendiconto 2025 in relazione all'indicatore in questione.
Tabella 17 - Riepilogo dell’indicatore di tempestività dei pagamenti per il 2025
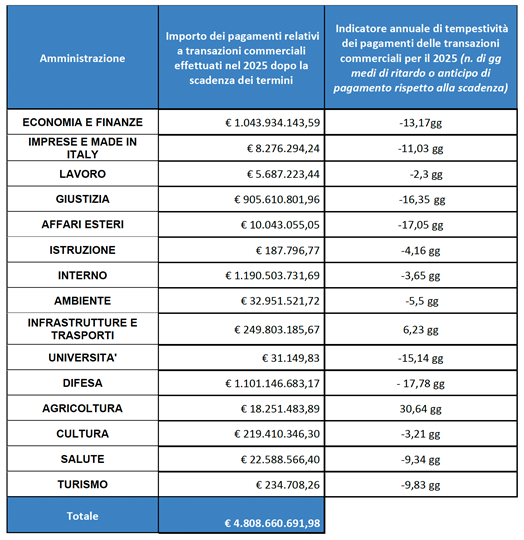
Fonte: Rendiconto generale della Amministrazione dello Stato per l'esercizio finanziario 2025, Relazione illustrativa, pag. 196.
Si segnala che il valore dell’indicatore di tempestività dei pagamenti, che viene calcolato con riferimento a tutti i pagamenti effettuati nel periodo considerato, indipendentemente dalla data di ricevimento delle fatture, non è confrontabile con il valore del tempo medio di ritardo ponderato, come pubblicato (per tutte le singole pubbliche amministrazioni) sul sito web istituzionale del Ministero dell’economia e delle finanze, che invece si riferisce alle sole fatture ricevute dalle pubbliche amministrazioni nel periodo considerato.
1.1. Funzione dell’assestamento del bilancio dello Stato
L'istituto dell’assestamento di bilancio dello Stato è previsto per consentire un aggiornamento, a metà esercizio, degli stanziamenti del bilancio, anche in base alla consistenza dei residui attivi e passivi accertata in sede di rendiconto dell'esercizio scaduto al 31 dicembre precedente.
Il disegno di legge di assestamento si connette funzionalmente con il rendiconto del bilancio relativo all’esercizio precedente: l’entità dei residui, attivi e passivi, sussistenti all’inizio dell’esercizio finanziario, che al momento dell’elaborazione e approvazione del bilancio di previsione è stimabile solo in misura approssimativa, viene, infatti, definita in assestamento sulla base delle risultanze del rendiconto.
Il disegno di legge di assestamento riflette la struttura del bilancio dello Stato, articolata in missioni e programmi, che costituiscono le unità di voto.
La disciplina dell’assestamento del bilancio dello Stato è contenuta all’articolo 33 della legge di contabilità e finanza pubblica n. 196 del 2009, che ne prevede la presentazione entro il mese di giugno di ciascun anno.
La revisione della struttura e della natura sostanziale della legge di bilancio, operata con la riforma del 2016, non ha interessato il disegno di legge di assestamento che ha mantenuto la sua natura di legge formale.
Il disegno di legge di assestamento provvede, dunque, ad aggiornare il quadro delle previsioni per l’anno in corso, ma non può contenere norme innovative della legislazione vigente né rifinanziamenti di autorizzazioni di spesa disposte da norme preesistenti senza le necessarie compensazioni. Con il disegno di legge di assestamento possono dunque proporsi unicamente modifiche alla Sezione II della legge di bilancio.
Con le proposte del disegno di legge di assestamento le previsioni di bilancio, formulate a legislazione vigente, sono adeguate:
a) per quanto riguarda le entrate, in relazione all’eventuale revisione delle stime del gettito, determinata dall’evoluzione della base imponibile e dagli effetti derivanti dall’applicazione della normativa vigente;
b) per quanto riguarda le spese aventi carattere discrezionale, in relazione ad esigenze sopravvenute;
c) per quanto riguarda le autorizzazioni di pagamento, in termini di cassa, in relazione alla consistenza dei residui accertati in sede di rendiconto dell’esercizio precedente.
Come per il disegno di legge di bilancio, anche con l’assestamento possono essere proposte variazioni compensative tra le dotazioni finanziarie previste a legislazione vigente, in virtù della c.d. flessibilità di bilancio (articolo 33, co. 3, della legge n. 196/2009). I margini di flessibilità in sede di assestamento sono limitati all’esercizio in corso, nel rispetto dei saldi di finanza pubblica.
Le variazioni compensative tra le dotazioni finanziarie a legislazione vigente – compresi quindi i fattori legislativi - possono essere effettuate anche tra unità di voto diverse, e quindi, nell'ambito della spesa, tra programmi di missioni diverse, fermo restando il divieto di utilizzare stanziamenti di conto capitale per finanziare spese correnti (c.d. dequalificazione della spesa).
Sono inoltre riportate nel disegno di legge di assestamento le variazioni di bilancio operate con i decreti del Ministro dell'economia e delle finanze occorrenti per l'applicazione dei provvedimenti legislativi pubblicati successivamente alla presentazione del disegno di legge di bilancio indicando, per ciascuna unità elementare di bilancio, ai fini della gestione e della rendicontazione, le dotazioni di competenza, di cassa e in conto residui (c.d. variazioni per atto amministrativo).
La legge n. 163 del 2016 di riforma della legge di contabilità ha previsto che anche il disegno di legge di assestamento sia corredato da una relazione tecnica, in cui si dà conto della coerenza del valore del saldo netto da finanziare con gli obiettivi programmatici indicati nei documenti di programmazione. Tale relazione è aggiornata all’atto del passaggio del provvedimento tra i due rami del Parlamento.
La coerenza tra il saldo netto da finanziare del bilancio dello Stato, come modificato a seguito delle proposte di assestamento, e gli obiettivi programmatici di finanza pubblica è illustrata nella relazione tecnica secondo lo schema della relazione tecnica al disegno di legge di bilancio. Nella medesima relazione sono, altresì, illustrati gli effetti delle principali variazioni proposte al bilancio dello Stato in termini di indebitamento netto delle amministrazioni pubbliche e di spesa netta.
1.2. Il contenuto del disegno di legge di assestamento
Il disegno di legge di assestamento si compone di un solo articolo che modifica la Sezione II (Approvazione degli stati di previsione) della legge di bilancio per il 2026 (legge n. 199 del 2025).
In particolare, l'articolo determina, sotto il profilo giuridico, l'aggiornamento delle previsioni di bilancio a legislazione vigente, per l'anno finanziario 2026, introducendo le occorrenti variazioni degli stanziamenti dello stato di previsione dell'entrata e degli stati di previsione dei Ministeri approvati con la legge di bilancio 2026 (legge n. 199 del 2025). Tali variazioni sono esposte nelle tabelle annesse al disegno di legge, relative ai singoli stati di previsione dell’entrata e della spesa dei Ministeri.
Si rinvia ai paragrafi seguenti per l’illustrazione delle più significative variazioni proposte con il disegno di legge di assestamento.
Il disegno di legge di assestamento propone l’aggiornamento per l’anno 2026 delle previsioni di entrata e degli stanziamenti di bilancio delle spese, di competenza e di cassa, in relazione al quadro macroeconomico previsto nel Documento di finanza pubblica 2026 dello scorso aprile.
Si ricorda che il presente disegno di legge di assestamento è interviene in un quadro di finanza pubblica che tiene conto delle nuove regole di governance economica dell’Unione europea, entrate in vigore il 30 aprile 2024.
Il nuovo assetto si fonda sul Piano strutturale di bilancio di medio termine in cui viene fissato un percorso di evoluzione della spesa netta, indicatore ancorato alla sostenibilità del debito pubblico, utilizzato dalle Autorità europee ai fini della sorveglianza di bilancio. Per un approfondimento sugli obiettivi e sull’andamento del nuovo indicatore della spesa netta, si veda l’apposta infografica predisposta dal Servizio Studi della Camera.
Il Piano strutturale di bilancio di medio termine 2025-2029 (PSB) dell’Italia è stato approvato dal Consiglio dell’UE nel gennaio 2025.
Ciò premesso, si ricorda che il 22 aprile 2026 il Governo ha trasmesso alle Camere il Documento di finanza pubblica 2026, che si compone di due sezioni (Doc. CCXL, n. 2). La Prima Sezione include la "Relazione annuale sui progressi compiuti nel 2025", mentre la Seconda Sezione reca "Analisi e tendenze della finanza pubblica". Tale Documento è volto a dar conto, per l’anno 2025, del rispetto degli impegni assunti attraverso il PSB e recante altresì elementi di natura prospettica sulle tendenze di finanza pubblica.
In questa prima fase di attuazione della nuova normativa europea e in linea con quanto previsto da recenti atti di indirizzo parlamentare, nelle due Sezioni del Documento sono quindi esposte le informazioni previste dall'articolo 21 del regolamento (UE) 2024/1263 e quelle indicate dall'articolo 10, comma 3, della legge di contabilità e finanza pubblica del 31 dicembre 2009, n. 196. In particolare, analogamente a quanto già avvenuto nel 2025, l'organizzazione del Documento di finanza pubblica 2026 è stata definita dagli impegni al Governo previsti dalla risoluzione n. 7/00380 della V Commissione della Camera e dalla risoluzione n. 7-00039 della 5ª Commissione del Senato, entrambe approvate all'unanimità dai due organi parlamentari nelle sedute del 7 e dell'8 aprile 2026..
La V Commissione ha concluso l'esame del Documento il 29 aprile 2026. Nella seduta del 30 aprile la Camera ha esaminato il Documento e ha approvato la risoluzione Lucaselli, Comaroli, Pella e Romano n. 6-00249, con conseguente preclusione delle restanti risoluzioni presentate.
Per approfondimenti si rinvia al dossier redatto dagli uffici della Camera e del Senato.
Pertanto, il disegno di legge di assestamento in esame aggiorna le previsioni di bilancio per l’anno in corso, nel rispetto:
· del livello massimo del saldo netto da finanziare di competenza e di cassa, come indicato nella legge di bilancio per il 2026;
· degli obiettivi programmatici contenuti dei documenti di finanza pubblica;
· del percorso di spesa netta contenuto nel Piano strutturale di bilancio di medio termine 2025-2029 (PSB).
Le proposte di aggiornamento delle previsioni di entrata e di spesa del bilancio per l’anno 2026, contenute nel disegno di legge in esame tengono altresì conto della disponibilità di informazioni aggiornate sugli andamenti di bilancio e di finanza pubblica, come risultanti dai dati più recenti dati del monitoraggio, nonché delle ulteriori esigenze di gestione manifestate dai Ministeri, rispetto a quanto già considerato nella legge di bilancio 2026-2028.
Si rammenta, al riguardo, che con il disegno di legge di assestamento, nell’ambito della flessibilità prevista dalla normativa contabile e nel rispetto dei saldi di competenza e di cassa definiti con la legge di bilancio, possono essere proposte variazioni compensative tra le dotazioni finanziarie previste a legislazione vigente, anche relative a unità di voto diverse.
Le variazioni di bilancio proposte con il provvedimento di assestamento in esame, insieme a quelle apportate nel periodo compreso tra il 1° gennaio e 22 giugno con atti amministrativi, definiscono le previsioni assestate per il 2026.
Le variazioni proposte con il disegno di legge di assestamento, in termini di competenza, determinano un miglioramento del saldo netto da finanziare (corrispondente alla differenza tra entrate finali e spese finali) di circa 5,4 miliardi rispetto alle previsioni iniziali della legge di bilancio. Il miglioramento deriva da un aumento delle entrate finali (di circa 9,3 miliardi di euro), parzialmente compensato da un aumento delle spese finali (di circa 3,9 miliardi di euro).
La Relazione illustrativa al disegno di legge di assestamento (A.C. 3006) evidenzia che il bilancio assestato include, oltre alle proposte di assestamento, anche le variazioni di bilancio apportate con gli atti amministrativi adottati in corso d’anno fino alla data del 22 giugno. Tali variazioni amministrative determinano, in termini di competenza, effetti peggiorativi sul saldo netto da finanziare per circa 3,7 miliardi di euro.
Nel complesso, dunque, considerando le proposte di assestamento e gli effetti delle variazioni per atti amministrativi, il valore del saldo netto da finanziare si attesta, in termini di competenza, intorno a -152,7 miliardi di euro, in diminuzione rispetto alla previsione iniziale di -154,3 miliardi di euro risultante dalla legge di bilancio. Il miglioramento complessivo del saldo è, dunque, pari all’1,1 per cento (pari a circa 1,6 miliardi di euro) rispetto alle previsioni iniziali, in conseguenza delle variazioni positive proposte dal disegno di legge di assestamento in esame.
Tabella 18 - PREVISIONI ASSESTATE 2026 (A.C. 3006)
(competenza - valori in milioni di euro)
| |
Rendiconto 2025
Consuntivo |
Previsioni iniziali
2026 |
Variazioni per atto amministrativo |
Variazioni proposte ddl assestamento |
Previsioni assestate
2026 |
Diff. %
Prev. assest. / Prev. iniziali |
| ENTRATE FINALI |
783.173 |
768.779 |
2.880 |
9.352 |
781.011 |
1,6 |
| - Entrate tributarie |
661.930 |
675.337 |
-12 |
5.296 |
680.621 |
0,8 |
| - Entrate extratributarie |
119.030 |
93.189 |
2.892 |
4.083 |
100.164 |
7,5 |
| - Alienazione e ammortamento |
2.213 |
252 |
0 |
-26 |
226 |
-10,3 |
| SPESE FINALI |
902.960 |
923.116 |
6.654 |
3.945 |
933.715 |
1,1 |
| - Spese correnti netto interessi |
655.859 |
682.320 |
5.894 |
5.068 |
693.282 |
1,6 |
| - Interessi |
95.346 |
108.908 |
67 |
-1.286 |
107.690 |
-1,1 |
| - Spese conto capitale |
151.755 |
131.888 |
693 |
163 |
132.744 |
0,6 |
| Rimborso passività finanziarie |
267.969 |
330.045 |
1.023 |
-13.000 |
318.068 |
-3,6 |
| SALDI |
| Saldo netto da finanziare |
- 119.786 |
-154.338 |
-3.774 |
5.408 |
-152.704 |
1,1 |
| Risparmio pubblico |
29.755 |
-22.703 |
-3.081 |
5.597 |
-20.186 |
11,1 |
| Ricorso al mercato |
-387.755 |
- 484.382 |
-4.797 |
18.408 |
-470.772 |
2,8 |
Fonte: Disegno di legge Assestamento 2026 (A.C. 3006), Relazione illustrativa al disegno di legge, Tabella 1, pag. 2.
Come riportato nella tabella, al dato assestato del saldo netto da finanziare concorrono, rispetto alle previsioni di bilancio:
§ un aumento delle entrate finali dell’1,6% (pari a circa 12,2 miliardi di euro complessivi), dovuto per oltre 9,3 miliardi alle variazioni proposte dal disegno di legge di assestamento (che interessano sia le entrate tributarie che le extratributarie, cfr. tabella successiva), e per quasi 2,9 miliardi alle variazioni apportate per atti amministrativi. Nel complesso, le previsioni assestate delle entrate finali, per effetto delle variazioni apportate con il provvedimento in esame e con gli atti amministrativi adottati in corso di gestione, risultano pari a circa 781 miliardi di euro;
§ un aumento delle spese finali dell’1,1% (pari a circa 10,6 miliardi di euro), determinato dalla proposta di assestamento per quasi 3,95 miliardi di euro e per oltre 6,65 miliardi di euro dalle variazioni per atto amministrativo. Le nuove previsioni delle spese finali, per effetto delle variazioni apportate con il provvedimento di assestamento e con gli atti amministrativi adottati in corso di gestione, risultano pari a circa 933,7 miliardi di euro.
Con riferimento al ricorso al mercato (pari alla differenza tra le entrate finali e il totale delle spese, queste ultime date dalla somma delle spese finali e del rimborso prestiti) si evidenzia un andamento in diminuzione, passando da una previsione iniziale di circa -484,3 miliardi di euro a circa -470,7 miliardi (consistente in un decremento del 2,8%).
Il risparmio pubblico (dato dalla differenza tra entrate correnti e spese correnti al lordo degli interessi), pur mantenendosi su valori negativi, registra un miglioramento dell’11,1% rispetto alla previsione iniziale (di circa 2,5 miliardi di euro), attestandosi a circa -20,1 miliardi rispetto alla previsione iniziale di circa -22,7 miliardi di euro.
2.1. Variazioni della legislazione vigente per atto amministrativo
Come evidenziato nella tabella precedente, il bilancio assestato incorpora, come detto, gli effetti delle variazioni di bilancio apportate con gli atti amministrativi adottati in corso d’anno, e registrati dalla Corte dei conti nel periodo tra il 1° gennaio e il 22 giugno 2026.
Le variazioni disposte con atto amministrativo nel periodo 1° gennaio-22 giugno derivano:
- dall’applicazione di provvedimenti legislativi intervenuti successivamente all’approvazione della legge di bilancio 2026-2028 (per le quali il Ministro dell’economia è autorizzato ad apportare, con proprio decreto, le conseguenti variazioni),
- dal riparto dei fondi di riserva per le spese obbligatorie, per le spese impreviste, per le autorizzazioni di cassa, nonché dei fondi per la reiscrizione dei residui passivi perenti e di altri fondi da ripartire, oppure
- dalle riassegnazioni alla spesa di somme affluite in entrata
- da altre variazioni, apportate in corso di esercizio, in considerazione dei margini di flessibilità previsti dalla legge di contabilità e finanza pubblica.
La maggior parte delle predette variazioni non ha effetto sui saldi (variazioni compensative) perché si tratta o dello spostamento di somme tra capitoli di spesa, oppure di modifiche della stessa entità ma di segno contrario dell’entrata e della spesa.
Hanno invece natura non compensativa, e incidono pertanto sui saldi di bilancio, le variazioni dovute, principalmente, a riassegnazioni ai capitoli di spesa di somme affluite in entrata nell’ultimo bimestre 2025 e nel periodo gennaio-giugno 2026.
L’effetto complessivo delle variazioni per atto amministrativo determina un peggioramento del saldo netto da finanziare di circa 3,8 miliardi in termini di competenza, dovuto principalmente – si legge nella Relazione illustrativa – all’attuazione delle riassegnazioni di somme affluite in entrata nell’ultimo bimestre 2025, disposte con Decreto del Ragioniere generale dello Stato.
Con riferimento alle entrate, le variazioni per atto amministrativo in termini di competenza determinano un aumento delle previsioni iniziali di bilancio pari a circa 2,9 miliardi, dovuto interamente a maggiori entrate extratributarie (per 2.892 milioni di euro), posto che per le entrate tributarie si determinano variazioni in diminuzione per circa 12 milioni di euro.
Le variazioni in aumento delle entrate extratributarie sono principalmente dovute ai versamenti all’entrata delle somme da riassegnare alla spesa con decreti di riassegnazione. Nella Relazione si evidenzia, in particolare, l’effetto derivante dal versamento all’entrata delle disponibilità in conto residui del Fondo per il rinnovo dei contratti, al fine di garantire la copertura finanziaria degli arretrati connessi al rinnovo contrattuale 2022-2024 per il personale del comparto istruzione e ricerca. Tra le variazioni delle entrate tributarie, si evidenziano gli effetti derivanti del decreto legislativo 4 dicembre 2025, n. 186, concernente disposizioni in materia di Terzo settore, crisi d'impresa, sport e imposta sul valore aggiunto, e del decreto- decreto legislativo 18 dicembre 2025, recante disposizioni integrative e correttive in materia di IRPEF e IRES, di fiscalità internazionale, ecc.
Con riferimento alla spesa finale, le variazioni per atto amministrativo determinano un aumento degli stanziamenti di bilancio di competenza di circa 6,6 miliardi di euro, dovuto essenzialmente ad un incremento delle spese correnti (+5.961 milioni). Anche le spese in conto capitale registrano un incremento (+693 milioni).
L’aumento della spesa corrente per atti amministrativi è da ricondurre principalmente al considerevole incremento degli stanziamenti relativi ai redditi da lavoro dipendente (+5.032 milioni), su cui incidono le riassegnazioni delle somme relative alle competenze accessorie del personale versate all’entrata del bilancio dello Stato a fine 2025 (circa 2.400 milioni) nonché le variazioni di bilancio legate all’applicazione del rinnovo del contratto 2022-2024 per il personale del comparto istruzione e ricerca, sottoscritto il 23 dicembre 2025 (2.549 milioni).
In aumento anche gli stanziamenti relativi ai consumi intermedi (+501 milioni), che crescono principalmente per il riparto del Fondo per le missioni internazionali (202 milioni), e i trasferimenti correnti ad amministrazioni pubbliche (+416 milioni). In particolare, i contributi in conto esercizio alle regioni crescono di 193 milioni, principalmente a causa della riassegnazione al fondo per il trasporto pubblico locale delle maggiori entrate derivanti dalla rideterminazione delle accise sul gasolio e sulla benzina di cui all’articolo 3 del D.Lgs. n.43 del 2025 (122 milioni) e del riparto del fondo per la reiscrizione dei residui passivi perenti di parte corrente a favore del fondo sanitario nazionale (26 milioni) e del fondo per le non autosufficienze (14 milioni).
Riguardo alla spesa in conto capitale, che aumenta di 693 milioni, le variazioni principali riguardano gli stanziamenti dei contributi agli investimenti alle amministrazioni pubbliche (+33 milioni).
2.2. Le proposte di variazioni del disegno di legge di assestamento
In termini di competenza, le variazioni proposte dal disegno di legge di assestamento determinano – come sopra già evidenziato - una variazione positiva del saldo netto da finanziare in termini di competenza di circa 5,4 miliardi di euro rispetto al saldo risultante dalla legge di bilancio.
Come esposto nella Tabella riportata nel § 2, la variazione è dovuta:
- a una proposta di aumento delle entrate finali per oltre 9,3 miliardi di euro, legata alla previsione di una evoluzione positiva delle entrate tributarie ed extratributarie,
- a una proposta di aumento delle spese finali per quasi 3,95 miliardi di euro.
La Relazione tecnica rileva come una larga parte di tali incrementi di spesa non abbia impatto sull’indebitamento netto e sulla spesa netta, in quanto già considerata negli andamenti tendenziali di finanza pubblica indicati dal Documento di Finanza Pubblica (DFP) di aprile 2026 oppure in quanto aventi natura particolare (ad esempio regolazioni contabili).
La Relazione tecnica evidenzia, tuttavia, che vi è una parte delle proposte di variazioni che comportano effetti sull’indebitamento e, dunque, sulla spesa netta, in quanto ulteriori rispetto a quelle disposte per l’allineamento delle dotazioni di bilancio alle previsioni tendenziali del DFP 2026.
L’effetto complessivo delle variazioni del disegno di legge di assestamento - considerando le proposte sul lato delle entrate (con effetti migliorativi, in termini di indebitamento, per 1,8 miliardi) e sul lato delle spese (aumentate, in termini di indebitamento, di un importo corrispondente) – risulta quindi neutrale per quanto riguarda l’indebitamento netto.
Per quanto attiene, alla spesa netta, l’introduzione di nuove spese determina un incremento dell’indicatore che non risulta compensato dalle maggiori entrate previste dal provvedimento in esame, in quanto tali entrate sono di natura non discrezionale. Di conseguenza, l’effetto complessivo equivale a un aumento della spesa netta rispetto alla variazione già prevista del medesimo tasso su base annua.
Si ricorda che la nuova governance economica europea prevede che ogni Stato membro definisca la propria politica di bilancio in linea con una traiettoria della spesa pubblica nominale concordata con le istituzioni europee. Tale traiettoria è stabilita, ai sensi dell’articolo 2 del Regolamento (UE) 2024/1263, in termini di tasso percentuale di variazione, rispetto all’anno precedente, della “spesa primaria netta finanziata a livello nazionale” nominale. L’aggregato della spesa primaria netta finanziata a livello nazionale (cd. spesa netta) costituisce una variabile posta in larga misura sotto il controllo dei governi. Essa si compone della spesa complessiva della P.A., al netto delle seguenti componenti: la spesa per interessi, le spese finanziate da fondi UE, le spese per il cofinanziamento nazionale di programmi europei, gli effetti delle misure discrezionali sul lato delle entrate (Discretionary Revenue Measures - DRM) escludendo le entrate una tantum e le entrate finanziate dall’UE, le spese una tantum, la spesa ciclica per la disoccupazione. Sono ammesse deroghe solo in caso di attivazione di una clausola di salvaguardia nazionale o generale a seguito di eventi imprevisti e fuori dal controllo degli Stati membri. Al momento, è disposta solo la clausola di salvaguardia nazionale per le spese per la difesa (istituita l'8 luglio 2025).
Per approfondire l’andamento e gli obiettivi relativi all’indicatore della spesa netta, si rinvia all’apposita infografica predisposta dal Servizio Studi della Camera e al relativo tema web.
La Relazione tecnica fa presente che la Commissione europea nella raccomandazione specifica per Paese (Country Specific Recommendation - CSR) indirizzata all’Italia - pubblicata il 3 giugno 2026 nell’ambito del Pacchetto di primavera 2026 - ha attestato un tasso di variazione della spesa netta per il 2026, pari all’1,4%, inferiore rispetto a quello previsto dal Governo nel DFP dello scorso aprile, pari all’1,6%. Conseguentemente, la crescita della spesa netta prevista per il 2026 è inferiore al tasso massimo di crescita indicato per il medesimo anno nel PSB (pari all’1,6%).
Dalla Relazione tecnica si evince, altresì, che “tale differenza è dovuta principalmente a una diversa metodologia di quantificazione degli impatti delle misure di entrata discrezionali e, in particolare, all’orientamento adottato dalla Commissione europea per una omogenea valutazione del gettito riconducibile al fenomeno del drenaggio fiscale (fiscal drag). L’adozione di tale orientamento comporta una revisione anche per i tassi di variazione dell’indicatore relativi agli anni 2024 e 2025, che segnalano una crescita dell’aggregato di spesa più contenuta rispetto a quanto indicato nel DFP, attestandosi rispettivamente a -2,1 per cento e a +1,5 per cento, a fronte di una stima di -1,9 per cento e +1,9 per cento nel DFP”.
Nella figura seguente vengono indicate le traiettorie della spesa netta indicate nel PSB, approvato nel 2024, e nel DFP dello scorso aprile.
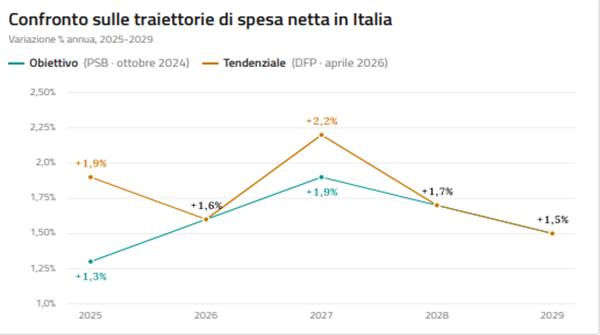
Confronto sulle traiettorie di spesa netta in Italia, aggiornate alle previsioni del Governo contenute nel DFP 2026.
Fonte: Dossier “Indicatori economici e finanziari”, n. 193, 10 giugno 2026, a cura del Servizio Studi – Dipartimento Bilancio.
Pertanto, secondo tali nuove quantificazioni dei tassi di variazione della spesa netta, si assiste ad un significativo miglioramento del saldo cumulato del conto di controllo rispetto alle stime del Governo contenuto nel DFP dello scorso aprile. Infatti, secondo la Commissione, la spesa netta in Italia crescerà cumulativamente dello 0,8% nel 2024, 2025 e 2026: anche il tasso di crescita cumulativo della spesa netta sarà quindi inferiore al tasso massimo raccomandato.
Tutto ciò considerato, il peggioramento dell’aggregato della spesa netta, derivante delle variazioni del disegno di legge di assestamento in esame, pari a 1,8 miliardi di euro (corrispondenti a circa 0,2 punti percentuali del PIL) è compatibile con il percorso di spesa netta indicato nel PSB per il 2026.

Come già accennato sopra, l'indicatore della spesa netta monitora solo le voci di spesa: pertanto, sottraendo dalla spesa complessiva delle Pubbliche Amministrazioni le cinque voci di spesa da non considerare si ottiene la spesa primaria netta finanziata a livello nazionale (al lordo delle misure discrezionali sul lato delle entrate – DRM). Tuttavia, anche le misure sul lato delle entrate costituiscono un importante strumento di politica economica. Pertanto, si è ritenuto opportuno classificare come "spesa" anche una modifica delle misure discrezionali di entrata (DRM) a carattere permanente rispetto a quelle vigenti nell'anno di riferimento nel quale è stata calcolata la spesa netta di partenza. Infatti, nuove maggiori entrate permanenti permettono un aumento delle spese, mentre la riduzione strutturale di entrate richiede di essere coperta da minori spese (Commissione europea, Report on Public Finances in EMU, Institutional Paper 325, settembre 2025, p. 61).
Le misure discrezionali sul lato delle entrate (DRM) a carattere permanente sono quindi misure che derivano da azioni interamente sotto il controllo dei governi nazionali, che sono attuate oppure preannunciate con sufficienti dettagli, e che abbiano un impatto diretto e quantificabile sul bilancio, escludendo invece gli aggiustamenti puramente automatici o gli effetti di retroazione ("behavioural responses" o "second-round effects"). (Commissione europea, Report on Public Finances in EMU, Institutional Paper 325, settembre 2025, pp. 61). La Commissione europea evidenzia che si tratta, quindi, non di un dato statistico ma di una stima, effettuata dalla Commissione stessa, considerando sia le informazioni fornite direttamente dagli Stati membri, sia da tutte le altre informazioni disponibili pubblicamente.
Pertanto, sebbene l'articolo 2, punto 2), del Regolamento (UE) 1263/2024 non ne dia una definizione, è stato successivamente chiarito che l'indicatore rilevante sia quello delle misure discrezionali sul lato delle entrate (DRM) a carattere permanente, e quindi debba essere calcolato "al netto delle misure finanziate dalla UE e delle misure una tantum di entrata" (Documento programmatico di bilancio 2026, nota a piè di pagina 10, pag. 6).
È dunque importante evidenziare che le entrate di carattere discrezionale (DRM) sono una voce complessiva, che si compone di tre componenti (le entrate da misure finanziate dall'UE, le entrate una tantum, le entrate discrezionali permanenti) e che in realtà una sola di queste tre voci, cioè l'ultima, è rilevante ai fini della spesa netta: le entrate discrezionali "permanenti" ("discretionary measures with a permanent effect", Codice di condotta del 2017, pag. 43). Se queste sono positive, sarà possibile utilizzare tali maggiori entrate permanenti per aumentare la spesa netta consentita; se queste sono negative, le minori entrate permanenti di fatto riducono la spesa netta effettuabile.
Un profilo di particolare rilievo per l’Italia attiene al trattamento del drenaggio fiscale (fiscal drag), ossia dell’incremento del prelievo che si produce quando l’inflazione sospinge i redditi nominali entro scaglioni dell’imposta personale gravati da aliquote più elevate, in assenza di un adeguamento (indicizzazione) all’inflazione degli scaglioni e delle detrazioni. La Commissione europea qualifica il fenomeno come fiscal drag (o bracket creep) e ne sottolinea la maggiore intensità nei sistemi a più marcata progressività[36].
Si è posta la questione se il maggior gettito derivante dalla mancata indicizzazione possa essere qualificato come misura discrezionale sul lato delle entrate (DRM), pur non traducendosi in un intervento normativo: applicando la definizione del citato Codice di condotta del 2017, tale misura non consisterebbe in un autonomo intervento da parte del Governo (“an autonomous intervention by the government”)[37].
Con la riforma del quadro di bilancio, tuttavia, la Commissione ha risolto la questione ridefinendo lo scenario di riferimento (NPC baseline, ossia lo scenario a politiche invariate): a decorrere dalla previsione d’autunno 2024 tale scenario incorpora, per tutti gli Stati membri e a prescindere dal regime seguito in passato, l’ipotesi di un adeguamento annuale integrale degli scaglioni all’inflazione[38]. Rispetto a questo scenario di riferimento, la scelta di non indicizzare genera un maggior gettito che viene identificato come misura[39] e quantificato come DRM positiva contro lo scenario di piena indicizzazione. In altri termini, l’assenza di interventi volti a indicizzare le aliquote, sul piano contabile, è equiparata a un aumento discrezionale delle aliquote.
La rilevanza pratica di tale impostazione discende dal meccanismo illustrato in precedenza: una DRM positiva (maggiori entrate permanenti) amplia lo spazio di spesa netta consentito, mentre una DRM negativa lo restringe. Ne consegue che il maggior gettito prodotto dal drenaggio fiscale viene ora computato come DRM positiva, con effetto di allentare il vincolo della spesa netta.
Per quanto concerne le proposte di variazioni alle entrate del bilancio dello Stato, il disegno di legge di assestamento reca una proposta di aumento di 9.352 milioni per le entrate finali in termini di competenza.
Tabella 19 - Previsioni assestate delle entrate
(competenza - valori in milioni di euro)
| |
2025
Consuntivo |
Previsioni iniziali
2026 |
Variazioni per atto amministrativo |
Variazioni proposte Ddl assestamento |
Previsioni assestate
2026 |
| - Entrate tributarie |
661.930 |
675.337 |
-12 |
5.296 |
680.621 |
| - Entrate extratributarie |
119.029 |
93.189 |
2.892 |
4.083 |
100.164 |
| - Alienazione e ammortamento |
2.214 |
252 |
- |
-26 |
226 |
| Entrate finali |
783.173 |
768.779 |
2.880 |
9.352 |
781.011 |
Fonte: Ddl Assestamento 2026 (A.C. 3006), Relazione illustrativa al disegno di legge, Tabella 1.
Le variazioni proposte con il presente provvedimento sono state elaborate per tenere conto del quadro macroeconomico definito nel Documento di Finanza Pubblica (DFP) di aprile 2026, assunto a base per l’aggiornamento delle stime per l’anno 2026, nonché dell’andamento effettivo del gettito registrato nei primi mesi dell’anno in corso.
La proposta di incremento delle entrate è principalmente dovuta all’evoluzione positiva delle entrate tributarie, con un aumento di 5.296 milioni di euro, cui si aggiungono gli effetti di miglioramento del gettito previsto per le entrate extratributarie (+4.083 milioni).
La relazione al disegno di legge chiarisce che, rispetto alle previsioni iniziali, la variazione delle entrate tributarie è riconducibile al risultato positivo, per complessivi 1.792 milioni di euro, delle ritenute sui redditi da lavoro dipendente, attribuibile sia a quelle del settore pubblico, sia a quelle del settore privato, in relazione alla dinamica delle basi imponibili e dei versamenti più sostenuta rispetto al profilo incorporato nelle previsioni del DFP. Ulteriori effetti positivi sono associati agli andamenti favorevoli dell’imposta sostitutiva sui redditi di capitale e sulle plusvalenze (+2.551 milioni di euro) e dell’imposta sostitutiva sul valore attivo dei fondi pensione ed altre forme pensionistiche complementari (+1.726 milioni di euro).
Con riferimento alle imposte indirette, si evidenzia l’incremento dell’IVA (+2.255 milioni di euro) prevalentemente riconducibile alla componente connessa agli scambi interni. Si registra invece una diminuzione dell’andamento sia del gettito dell’IRES (-2.594 milioni di euro), sia dell’imposta sostitutiva sui redditi nonché sugli interessi e altri redditi di capitale (-792 milioni di euro).
Per le entrate extratributarie, le proposte indicano, nel complesso, un incremento di 4.083 milioni di euro in termini di competenza, dovuto, principalmente, ai versamenti da parte dell’Unione Europea dell’ottava rata del PNRR (+2.746 milioni, a titolo di contributi a fondo perduto), ai maggiori introiti relativi ai dividendi delle società partecipate (+600 milioni), ai proventi del settore giochi e scommesse (+807 milioni), nonché alle maggiori entrate derivanti dalle risorse proprie tradizionali riscosse per conto dell’Unione europea (+300 milioni).
Contribuiscono, in sottrazione, le proposte legate ai minori introiti da ruoli relativi a sanzioni e interessi tributari (-381 milioni di euro) e da minori utili versati da Banca d’Italia (-228 milioni di euro).
Le entrate da alienazione, ammortamento e riscossione dei crediti registrano un decremento di 26 milioni, per effetto dell’adeguamento delle stime del DFP 2026 e del successivo monitoraggio del gettino.
La tavola che segue illustra le variazioni delle entrate finali del bilancio dello Stato proposte dal disegno di legge di assestamento per categorie economiche rispetto al dato iniziale di bilancio (dati di competenza).
tabella 20 - entrate finali per categorie economiche
proposte di variazione 2026
(competenza - valori in milioni di euro)
|
Bilancio 2026 |
Atti ammin. |
Proposta Ddl |
Assestato 2026 |
Diff %
Ass/Bil |
| Entrate tributarie |
675.337 |
-12 |
5.296 |
680.621 |
0,8 |
| Imposte sul patrimonio e sul reddito |
374.070 |
-9 |
3.150 |
377.211 |
0,8 |
| Tasse e imposte sugli affari |
247.412 |
-3 |
3.058 |
250.467 |
1,2 |
| Imposte sulla produzione e sui consumi |
35.332 |
- |
-949 |
34.383 |
-2,7 |
| Entrate tributarie da gestione Monopoli |
12.034 |
- |
-75 |
11.959 |
-0,6 |
| Tasse e imposte su attività di gioco |
6.489 |
- |
112 |
6.601 |
1,7 |
| Entrate extra-tributarie |
93.189 |
2.892 |
4.083 |
100.164 |
7,5 |
| Risorse proprie dell'Unione Europea |
3.300 |
- |
300 |
3.600 |
9,1 |
| Entrate da erogazione di servizi e vendita di beni non patrimoniali |
1.758 |
- |
25 |
1.783 |
1,4 |
| Entrate derivanti dalla gestione dei beni dello Stato |
2.861 |
- |
-254 |
2.607 |
-8,9 |
| Entrate di tipo finanziario |
11.599 |
26 |
355 |
11.981 |
3,3 |
| Entrate derivanti da controllo e repressione di irregolarità e illeciti |
17.911 |
5 |
-144 |
17.773 |
-0,8 |
| Entrate da contributi versati allo Stato |
16.597 |
5 |
2.738 |
19.340 |
16,5 |
| Entrate da recuperi e rimborsi di spese |
10.375 |
144 |
199 |
10.719 |
3,3 |
| Partite che si compensano nella spesa |
616 |
- |
- |
616 |
0 |
| Altre entrate extratributarie |
28.172 |
2.711 |
863 |
31.746 |
12,7 |
| ENTRATE CORRENTI |
768.526 |
2.880 |
9.379 |
780.785 |
1,6 |
| Alienazione ed ammortamento di beni patrimoniali e riscossione di crediti |
252 |
- |
-26 |
226 |
-10,3 |
| Entrate da alienazione di beni patrimoniali dello Stato |
18 |
- |
10 |
28 |
55,6 |
| Entrate da rimborso di anticipazioni e altri crediti finanziari dello Stato |
234 |
- |
-36 |
198 |
-15,4 |
| ENTRATE FINALI |
768.779 |
2.880 |
9.352 |
781.011 |
1,6 |
Fonte: Stato di previsione dell'entrata – Quadro riassuntivo classificazione delle entrate
La tabella evidenzia che le modifiche in aumento proposte dal disegno di legge riguardano principalmente le seguenti categorie: le imposte sul patrimonio e sul reddito (+3,1 miliardi) e le tasse e imposte sugli affari (+3 miliardi). Per le entrate extratributarie, rileva la variazione in aumento della categoria delle entrate da contributi versati allo Stato (+2,7 miliardi), legati ai versamenti da parte dell’Unione Europea dell’ottava rata del PNRR.
Le previsioni assestate delle entrate
Passando ad un confronto con il dato iniziale del bilancio 2026, le entrate finali - per effetto sia delle variazioni proposte con il provvedimento di assestamento, di cui si è detto sopra, che delle variazioni apportate con gli atti amministrativi adottati in corso di gestione - risultano pari a 781 miliardi di euro in termini di competenza, presentando, rispetto alle previsioni iniziali, una crescita di 12,2 miliardi di euro complessivi.
In particolare, il gettito delle entrate tributarie nel provvedimento assestato risulta pari a 680,6 miliardi di euro, con un aumento di 5,3 miliardi di euro complessivi.
Le entrate extratributarie si assestano a 100,2 miliardi, presentando un incremento complessivo di circa 7 miliardi.
Le entrate da alienazioni, ammortamento e rimborso crediti registrano una variazione in negativo in termini di competenza di 26 milioni di euro, con previsioni assestate a 226 milioni di euro.
Le variazioni registrate rispetto alle previsioni iniziali sono dovute principalmente al provvedimento di assestamento (+9.352 milioni di euro) e, in misura più contenuta, alle variazioni per atti amministrativi intervenuti tra il 1° gennaio ed il 22 giugno dell’anno in corso (+2.880 milioni di euro).
Le variazioni per atti amministrativi, in particolare, determinano una riduzione delle entrate tributarie (-12 milioni) e un aumento di quelle extratributarie (+2.892 milioni).
Come già ricordato nel paragrafo precedente, l’effetto peggiorativo sulle entrate tributarie è riconducibile all’attuazione del decreto legislativo n. 186 del 2025, concernente disposizioni in materia di Terzo settore, crisi d’impresa, sport e imposta sul valore aggiunto, e del decreto legislativo n. 192 del 2025, recante disposizioni integrative e correttive, tra l’altro in materia di IRPEF e IRES, di fiscalità internazionale, di imposta sulle successioni e donazioni e di imposta di registro, ecc..
L’effetto migliorativo sulle entrate extratributarie (+2.892 milioni) è riconducibile, principalmente, al versamento all’entrata delle disponibilità in conto residui dei Fondi per il rinnovo dei contratti, al fine di garantire la copertura finanziaria degli arretrati connessi al rinnovo contrattuale 2022-2024 per il personale del comparto istruzione e ricerca.
Nella tabella a seguire, guardando alle principali imposte, le variazioni da atti amministrativi e per le proposte di assestamento determinano una previsione in aumento del gettito dell’IRPEF nel 2026 rispetto alle previsioni a legislazione vigente (+0,9 per cento, equivalente a 2.325 milioni di euro circa), attestandosi a 250.425 milioni di euro, nonché una previsione in aumento del gettito di imposte sostitutive sui redditi, di 3.790 milioni di euro rispetto alla legislazione vigente (+7,9 per cento), assestandosi a 51.763 milioni di euro. Anche il gettito dell’IVA è previsto in aumento, di 2.197 milioni di euro rispetto alla legislazione vigente (+1,0 per cento), assestandosi a 219.335 milioni di euro.
In riduzione è indicato il gettito dell’IRES rispetto al dato iniziale, di -2.599 milioni di euro (-3,9 per cento), che si assesta a 63.831 milioni di euro, nonché il gettito delle accise di prodotti energetici, energia elettrica e gas naturale che, rispetto al dato iniziale, si riduce di -971 milioni di euro (-3,0 per cento), assestandosi a 31.879 milioni di euro.
§ Tabella 21 – Entrate Tributarie – Proposte di Variazione 2026
(competenza - valori in milioni di euro)
|
Bilancio 2026 |
Atti ammin. |
Proposta Ddl |
Assestato 2026 |
Diff %
Ass/Bil |
| Imposta reddito persone fisiche |
248.100 |
-5 |
2.330 |
250.425 |
0,9 |
| Imposta sul reddito delle società |
66.430 |
-5 |
-2.594 |
63.831 |
-3,9 |
| Imposte sostitutive di imposte sui redditi |
47.972 |
1 |
3.789 |
51.763 |
7,9 |
| Altre tasse e imposte su patrimonio e redditi |
11.292 |
- |
-312 |
10.979 |
-2,8 |
| Entrate da condoni e sanatorie per tasse e imposte sul patrimonio e sul reddito |
275 |
- |
-63 |
212 |
-22,9 |
| IVA |
217.137 |
-3 |
2.200 |
219.335 |
1,0 |
| Registro e bollo |
16.398 |
- |
452 |
16.850 |
2,8 |
| Altre tasse e imposte sugli affari |
13.874 |
- |
406 |
14.280 |
2,9 |
| Entrate da condoni e sanatorie per tasse e imposte sugli affari |
3 |
- |
-1 |
2 |
-33,3 |
| Accise prodotti energetici, energia elettrica e gas naturale |
32.850 |
- |
-971 |
31.879 |
-3,0 |
| Altre tasse e imposte sulla produzione e sui consumi |
2.482 |
- |
22 |
2.504 |
0,9 |
| Entrate da vendita di generi di monopolio |
12.034 |
- |
-75 |
11.959 |
-0,6 |
| Tasse e imposte da attività di gioco |
6.489 |
- |
112 |
6.601 |
1,7 |
Fonte: Stato di previsione dell'entrata – Quadro riassuntivo classificazione delle entrate
§ 2.2.2 Le proposte di variazioni delle spese
Per quanto concerne le spese finali, le variazioni proposte dal provvedimento determinano un incremento complessivo di circa 3.945 milioni in termini di competenza, imputabile principalmente alle variazioni in aumento della spesa corrente (3.782 milioni).
Tabella 22 - Previsioni assestate delle spese
(competenza - valori in milioni di euro)
| |
2025
Consuntivo |
Previsioni iniziali
2026 |
Variazioni per atto amministrativo |
Variazioni proposte ddl assestamento |
Previsioni assestate
2026 |
| - Spese correnti netto interessi |
655.858 |
682.320 |
5.894 |
5.068 |
693.282 |
| - Interessi |
95.346 |
108.908 |
67 |
-1.286 |
107.690 |
| - Spese conto capitale |
151.755 |
131.888 |
693 |
163 |
132.744 |
| Spese finali |
902.960 |
923.116 |
6.654 |
3.945 |
933.715 |
Fonte: Relazione illustrativa al Rendiconto generale dello Stato 2025, tavola 17; Disegno di legge Assestamento 2026, Relazione illustrativa, Tabella 1.
Tenendo conto anche delle variazioni di bilancio derivanti da atti amministrativi, l’aumento delle spese finali, rispetto alle dotazioni previste dalla legge di bilancio, è pari a 10.599 milioni di euro in termini di competenza.
Come sottolineato nella Relazione illustrativa del disegno di legge, le proposte di assestamento prevedono un incremento della spesa corrente al fine di adeguarla ai tendenziali di finanza pubblica del DFP che già scontano maggiori stanziamenti per i rimborsi e le poste correttive delle entrate (1.710 milioni), riferiti in primo luogo alla regolazione dei rimborsi e delle compensazioni fiscali (1.265 milioni), nonché per l’incremento degli stanziamenti per le vincite dei giochi (395 milioni).
Con il provvedimento di assestamento si propone altresì l’aumento degli stanziamenti per:
a) Il finanziamento degli istituti di patronato (142 milioni);
b) Il rifinanziamento del fondo di parte corrente per la tutela del rispetto degli obiettivi programmatici di finanza pubblica (1500 milioni), del fondo perequativo delle misure fiscali e di ristoro (260 milioni) e del fondo per la prosecuzione delle opere pubbliche (100 milioni);
c) I contributi in conto esercizio agli enti di previdenza (1.108 milioni), principalmente dovuti all’adeguamento degli stanziamenti al fabbisogno dell’INPS per il pagamento delle pensioni sociali e degli assegni sociali (600 milioni);
d) l’attribuzione alle Autonomie speciali delle quote di tributi erariali ad esse spettanti in base ai relativi Statuti, calcolate in relazione all’andamento del gettito, anche di anni precedenti, rilevato a livello nazionale (35 milioni) e la regolazione contabile delle entrate erariali, riscosse dalle stesse regioni (275 milioni);
a) l’adeguamento degli stanziamenti afferenti al funzionamento delle strutture della Difesa, dei Corpi di Polizia e dei Vigili del Fuoco (+145 milioni complessivamente), al funzionamento degli uffici giudiziari (+35 milioni), ai contributi alla Nato (69,5 milioni), alle assegnazioni alla Presidenza del Consiglio per l’adeguamento della quota Stato del gettito dell’8 per mille Irpef ai dati dell’entrata (85 milioni), agli aggi e le vincite dei giochi (557 milioni) e alla copertura degli oneri derivanti dalla contribuzione figurativa a favore dei genitori e familiari di persone con handicap (500 milioni).
Le riduzioni degli stanziamenti proposte dal disegno di legge, che compensano parzialmente gli anzidetti incrementi, afferiscono al finanziamento del bilancio comunitario (-160 milioni) e alla riduzione degli stanziamenti per interessi passivi (-1.286 milioni).
Analizzando la spesa secondo le categorie economiche, con riferimento alla spesa corrente (+3.782 milioni), le proposte di assestamento prevedono un aumento degli stanziamenti di bilancio connessi principalmente alle seguenti categorie di spesa:
· Rimborsi e poste correttive delle entrate (+1.710 milioni), con una proposta di incremento di 1.265 milioni per l’adeguamento delle dotazioni di bilancio alle esigenze, già scontate nei tendenziali di finanza pubblica, legate alla regolazione dei rimborsi e delle compensazioni fiscali;
· Trasferimenti correnti alle amministrazioni pubbliche (+1.533 milioni), con una proposta di incremento di 299 milioni riguardante maggiori contributi in conto esercizio alle regioni. La proposta riguarda, in particolare, l’aumento di 275 milioni degli stanziamenti destinati alla maggiore attribuzione alle Autonomie Speciali delle quote di tributi erariali ad esse spettanti, in base ai relativi Statuti quale, calcolate in relazione all’andamento del gettito rilevato a livello nazionale, anche di anni precedenti. Ulteriori incrementi riguardano gli stanziamenti dovuti come regolazione contabile delle entrate erariali, riscosse dalle Regioni medesime, per 35 milioni nonché l’incremento dei contributi in conto esercizio alle amministrazioni centrali (122 milioni) agli enti di previdenza e assistenza (1.086 milioni).
· Fondi da ripartire (+1.663 milioni), categoria in cui indicono significativamente il rifinanziamento del fondo di parte corrente per la tutela del rispetto degli obiettivi di finanza pubblica (.1500 milioni) e del fondo perequativo delle misure fiscali e di ristoro (260 milioni).
Le proposte di assestamento nell’ambito della spesa corrente prevedono inoltre una riduzione degli stanziamenti per interessi passivi di 1.286 milioni, in conseguenza dell’adeguamento alle previsioni tendenziali del Documento di Finanza Pubblica, nonché una riduzione delle risorse proprie UE (160 milioni) in relazione alle minori esigenze del bilancio comunitario rispetto a quanto previsto nella fase della definizione degli stanziamenti iniziali di bilancio per il 2026.
La proposta di incremento degli stanziamenti della spesa in conto capitale (+163 milioni in competenza) è principalmente legata al rifinanziamento del fondo per la prosecuzione delle opere pubbliche (100 milioni).
La tavola che segue illustra le proposte di variazione del disegno di legge di assestamento delle spese finali del bilancio dello Stato per categorie economiche rispetto al dato iniziale di bilancio 2026.
Tabella 23 - Spese finali per categorie economiche - proposte di variazione
· (competenza - valori in milioni di euro)
| CATEGORIE |
Bilancio 2026 |
Atti ammin. |
Proposta ddl |
Assestato 2026 |
Diff %
Ass/Bil |
| Redditi da lavoro dipendente |
114.017 |
5.032 |
25 |
119.073 |
4,4 |
| Consumi intermedi |
15.959 |
501 |
352 |
16.812 |
5,3 |
| IRAP |
5.831 |
469 |
5 |
6.305 |
8,1 |
| Trasferimenti correnti ad Amm.ni Pubbliche |
367.941 |
416 |
1.533 |
369.890 |
0,5 |
| Contributi concessi in c/esercizio ad Amm. centrali |
15.503 |
76 |
122 |
15.701 |
1,3 |
| Contributi concessi in c/esercizio ad Amm. locali |
169.941 |
319 |
325 |
170.584 |
0,4 |
| - Regioni e province autonome |
145.688 |
193 |
299 |
146.180 |
0,3 |
| - Province, Città metropolitane, Comuni, Unioni di comuni, Consorzi tra enti locali |
13.663 |
136 |
24 |
13.823 |
1,2 |
| - Altre amministrazioni |
10.590 |
-10 |
2 |
10.581 |
-0,1 |
| Contributi concessi in c/esercizio a Enti di Previdenza e assistenza |
182.496 |
22 |
1.086 |
183.604 |
0,6 |
| Trasferimenti correnti a famiglie e ISP |
14.885 |
1.116 |
137 |
16.138 |
8,4 |
| Trasferimenti correnti a imprese |
9.036 |
108 |
-161 |
8.984 |
-0,6 |
| Trasferimenti correnti a estero |
1.982 |
12 |
-140 |
1.854 |
-6,5 |
| Risorse proprie UE |
25.560 |
0 |
-160 |
25.400 |
-0,6 |
| Interessi passivi e altri oneri finanziari |
108.908 |
67 |
-1.286 |
107.690 |
-1,1 |
| Rimborsi e poste correttive delle entrate |
105.133 |
0 |
1.710 |
106.843 |
1,6 |
| Ammortamenti |
- |
- |
- |
- |
- |
| Altre uscite correnti |
3.340 |
26 |
103 |
3.469 |
3,9 |
| Fondi da ripartire di parte corrente |
18.636 |
-1.787 |
1.663 |
18.513 |
-0,7 |
| Totale Spese Correnti |
791.229 |
5.961 |
3.782 |
800.971 |
1,2 |
| Investimenti fissi lordi e acquisti di terreni |
13.097 |
276 |
44 |
13.417 |
2,4 |
| Contributi agli investimenti ad Amm.ni Pubbliche |
40.152 |
333 |
-1 |
40.484 |
0,8 |
| Contributi concessi in c/investimenti ad Amm. centrali |
27.167 |
183 |
-8 |
27.342 |
0,6 |
| Contributi concessi in c/investimenti ad Amm. locali |
12.985 |
150 |
7 |
13.142 |
1,2 |
| - Regioni e province autonome |
4.424 |
84 |
-5 |
4.503 |
1,8 |
| - Province, Città metropolitane, Comuni, Un |
7.543 |
54 |
9 |
7.606 |
0,8 |
| - Altre amministrazioni |
1.018 |
12 |
3 |
1.033 |
1,5 |
| Contributi agli investimenti ad imprese |
67.284 |
68 |
113 |
67.466 |
0,3 |
| Contributi agli investimenti a famiglie e ISP |
321 |
0 |
0 |
321 |
0,0 |
| Contributi agli investimenti ad Estero |
620 |
4 |
-1 |
622 |
0,3 |
| Altri trasferimenti in conto capitale |
4.211 |
0 |
0 |
4.211 |
0,0 |
| Fondi da ripartire in conto capitale |
3.825 |
-232 |
-3 |
3.589 |
-6,2 |
| Acquisizione di attività finanziarie |
2.378 |
245 |
10 |
2.633 |
10,7 |
| Totale spese Conto Capitale |
131.888 |
693 |
163 |
132.744 |
0,6 |
| Totale Spese Finali |
923.116 |
6.654 |
3.945 |
933.715 |
1,1 |
Fonte: Disegno di legge Assestamento 2026, Tabelle 5 e 5A.
Passando ad un confronto con il dato iniziale del bilancio 2026, le spese finali presentano, rispetto alle dotazioni previste dalla legge di bilancio, a seguito della proposta governativa e delle variazioni per atto amministrativo, un aumento del 1,1%, attestandosi a 933,7 miliardi di euro, di cui 801 miliardi di euro di spese correnti, e 132,7 miliardi di euro di spese in conto capitale.
Le spese correnti, che ammontano a 801 miliardi di euro, presentano un aumento rispetto alle previsioni iniziali di circa 9,7 miliardi. L’aumento riguarda, tra l’altro, come già ricordato, i maggiori stanziamenti per i rimborsi e le poste correttive delle entrate legati alla regolazione dei rimborsi e delle compensazioni fiscali (1.710 milioni), i trasferimenti correnti ad A.P. (1.949 milioni) e i contributi concessi in conto esercizio a Enti di Previdenza e assistenza (1.108 milioni).
In riduzione sono le variazioni riferite agli interessi passivi e altri oneri finanziari (-1.286 milioni) proposti nel presente disegno di legge, in parte compensati da maggiori oneri derivanti da atti amministrativi pari a 67 milioni).
Le spese in conto capitale ammontano a 132,7 miliardi, con un incremento rispetto alle previsioni iniziali di 856 milioni, di cui 320 milioni afferenti agli investimenti fissi lordi e derivanti da atti amministrativi di riassegnazione delle entrate e di riparto dei fondi.
Con riferimento, infine, alle missioni del bilancio dello Stato, le proposte di assestamento determinano, tra l’altro, l’aumento degli stanziamenti per le seguenti quattro missioni:
· “Diritti sociali, politiche sociali e famiglia” (+1.095 milioni). Si evidenziano, in particolare, con riferimento al programma “Trasferimenti assistenziali a enti previdenziali, finanziamento nazionale spesa sociale, programmazione, monitoraggio e valutazione politiche sociali e di inclusione attiva”, 1.100 milioni aggiuntivi destinati all’adeguamento degli stanziamenti al fabbisogno INPS per le pensioni sociali, gli assegni sociali e gli assegni vitalizi (600 milioni - cap. 4348/MLPS) e per la copertura degli oneri derivanti dalla contribuzione figurativa a favore dei genitori e familiari di persone con disabilità (500 milioni - cap. 3532/MLPS);
· “Politiche economico– finanziarie e di bilancio” (+2.312 milioni), di cui 1.500 milioni aggiuntivi sono destinati al rifinanziamento del fondo di parte corrente per la tutela del rispetto degli obiettivi programmatici di finanza pubblica (cap. 3079/MEF);
· “Relazioni finanziarie con le autonomie territoriali” (+332 milioni), di cui 310 milioni circa sono destinati al programma “Compartecipazione e regolazioni contabili ed altri trasferimenti alle autonomie speciali”:
- 278,4 milioni quale adeguamento dell’attribuzione delle quote dei tributi erariali spettanti in base allo Statuto speciale, (cap. 2790/MEF);
- 275,1 milioni di euro per regolazioni contabili relative alla compartecipazione delle autonomie speciali ai gettiti dei tributi erariali riscossi direttamente (di cui: -224 milioni al capitolo 2763/MEF per la Sicilia; -6,9 milioni al capitolo 2764/MEF per la regione Sardegna; +157 milioni al capitolo 2765/MEF per il Friuli– Venezia Giulia; +17 milioni al capitolo 2768/MEF per la regione Trentino-Alto Adige; +332 milioni al capitolo 2770/MEF per le Province Autonome di Trento e Bolzano).
· “Politiche previdenziali” (+140 milioni), tra cui 142 milioni per il finanziamento dei patronati (cap. 4331/MLPS).
In riduzione la missione 4 “L’Italia in Europa e nel mondo” (-301 milioni) per minori esigenze di finanziamento del bilancio comunitario e minori esigenze per l’esecuzione degli accordi tra Unione europea e gli Stati dell’Africa, dei Caraibi e del Pacifico; la missione 34 “Debito Pubblico” (–13.189 milioni), dovuta alla di riduzione dei programmi di spesa “Rimborsi del debito statale” (-13 miliardi, di cui 10 relativi alla riduzione degli stanziamenti per il rimborso dei buoni del tesoro poliennali- cap. 9502/MEF) e “Oneri per il servizio del debito statale” (-189 milioni).
Per l’andamento delle spese complessive del bilancio per missioni di spesa si veda la Tavola III in Appendice.
§ 2.2.3 Le proposte di rimodulazioni di spese predeterminate per legge
Tra le variazioni proposte con il disegno di assestamento 2026 rientrano anche le operazioni di rimodulazione tra le dotazioni finanziarie a legislazione vigente, ai sensi dell’art. 33, co. 3, della legge di contabilità.
Per la formazione delle previsioni assestate di spesa, la Circolare n. 7 del 23 aprile 2026 della Ragioneria generale dello Stato richiama la disposizione in materia di flessibilità di bilancio di cui all’art. 33, co. 3, della legge di contabilità, che consente di proporre, con il disegno di legge di assestamento, variazioni compensative tra dotazioni finanziarie del bilancio, anche relative ad unità di voto diverse, permettendo di utilizzare eventuali risorse eccedenti rispetto alla possibilità di essere impegnate entro l’anno in compensazione, a favore di interventi e fattispecie che presentino carenze finanziarie rispetto alle esigenze. Resta comunque precluso l’utilizzo di stanziamenti di conto capitale per finanziare spese correnti.
Le proposte di rimodulazioni relative a spese predeterminate per legge sono esposte in appositi prospetti del disegno di legge di assestamento, allegati allo stato di previsione del Ministero che ha applicato la flessibilità. Nel disegno di legge di assestamento 2026, solo alcuni Ministeri hanno effettuato rimodulazioni di fattori legislativi.
Nella Tabella che segue sono riportati, per Ministero, i programmi di spesa che sono stati oggetto di rimodulazione, relativamente al fattore legislativo nell’esercizio 2026.
Tabella 24 - Autorizzazioni legislative di spesa oggetto di rimodulazione
(Dati in euro)
| Ministero/Missione Programma |
2026 |
| Previsioni assestate (*) |
di cui Rimodulazione |
| ECONOMIA E FINANZE |
|
|
| 1 Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica (29) |
|
|
| 1.8 Accertamento e riscossione delle entrate e gestione dei beni immobiliari dello Stato (29.10) |
|
|
| LF n. 289/2002 art. 92, comma 4 - FONDO PER IL PAGAMENTO DEL CANONE ANNUO DI ABBONAMENTO ALLE RADIODIFFUSIONI A FAVORE DEI CENTRI SOCIALI PER ANZIANI (Cap-pg: 3855/01) |
65.547 |
-65.547 |
| LB n. 205/2017 art. 1, comma 1072, punto F bis - RISORSE RIPARTO FONDO INVESTIMENTI- EDILIZIA PUBBLICA (Cap-pg: 7759/05) |
9.682.212 |
65.547 |
| LF n. 244/2007 art. 1, comma 132 - ESENZIONE CANONE RAI A FAVORE DEGLI ANZIANI A BASSO REDDITO E DEI CENTRI SOCIALI PER ANZIANI (Cap-pg: 3855/01) |
9.045.872 |
-6.885.972 |
| LB n. 205/2017 art. 1, comma 1072, punto F bis - RISORSE RIPARTO FONDO INVESTIMENTI- EDILIZIA PUBBLICA (Cap-pg: 7759/05) |
9.682.212 |
6.885.972 |
| 8 Diritto alla mobilità e sviluppo dei sistemi di trasporto (13) |
|
|
| 8.1 Sostegno allo sviluppo del trasporto (13.8) |
|
|
| DL n. 185/2008 art. 18, comma 1, punto B - ASSEGNAZIONE DI RISORSE A CARICO DEL FONDO INFRASTRUTTURE (Cap-pg: 7122/01) |
80.879.000 |
-174.625.000 |
| LF n. 266/2005 art. 1, comma 86 - CONTRIBUTO IN CONTO IMPIANTI ALLE FERROVIE DELLO STATO S.P.A. (Cap-pg: 7122/02) |
2.092.296.334 |
174.625.000 |
| DL n. 43/2013 art. 7 ter, comma 2 - INFRASTRUTTURE FS (Cap-pg: 7122/04) |
- |
-82.477.734 |
| LF n. 266/2005 art. 1, comma 86 - CONTRIBUTO IN CONTO IMPIANTI ALLE FERROVIE DELLO STATO S.P.A. (Cap-pg: 7122/02) |
2.092.296.334 |
82.477.734 |
| DL n. 59/2021 art. 4, comma 1 - FS AV VICENZA PADOVA- ATTRAVERSAMENTO VICENZA (Cap-pg: 7122/07) |
- |
-256.185.940 |
| LF n. 266/2005 art. 1, comma 86 - CONTRIBUTO IN CONTO IMPIANTI ALLE FERROVIE DELLO STATO S.P.A. (Cap-pg: 7122/02) |
2.092.296.334 |
256.185.940 |
| DL n. 59/2021 art. 4, comma 2 - FS AV SA-RC (Cap-pg: 7122/13) |
146.459.424 |
-275.113.394 |
| LF n. 266/2005 art. 1, comma 86 - CONTRIBUTO IN CONTO IMPIANTI ALLE FERROVIE DELLO STATO S.P.A. (Cap-pg: 7122/02) |
2.092.296.334 |
275.113.394 |
| IMPRESE E MADE IN ITALY |
|
|
| 1. Competitività e sviluppo delle imprese (11) |
|
|
| 1.3 Incentivazione del sistema produttivo (11.7) |
|
|
| L n. 46/1982 art. 14 - FONDO SPECIALE ROTATIVO PER L'INNOVAZIONE TECNOLOGICA (Cap-pg: 7342/06) |
- |
-10.000.000 |
| 1.10 Politiche industriali e programmi avanzati sulle nuove tecnologie (11.15) |
|
|
| DL n. 34/2020 art. 42, comma 5 - RISORSE DA DESTINARE ALLA COSTITUZIONE DELLA 'FONDAZIONE ENEA TECH' (Cap-pg: 7631/01) |
11.200.000 |
10.000.000 |
| LB n. 199/2025 art. 1, comma 801 - CONTRIBUTO ROTTAMI FERROSI (Cap-pg: 7366/01) |
- |
-35.000.000 |
| DL n. 112/2008 art. 43 - CONTRIBUTI PER L'EROGAZIONE DI FINANZIAMENTI PER CONTRATTI DI SVILUPPO NEL SETTORE INDUSTRIALE (Cap-pg: 7343/01) |
682.000.000 |
35.000.000 |
| 1.8 Politiche industriali, per la competitività, il Made in Italy e gestione delle crisi d'impresa (11.13) |
|
|
| DL n. 50/2022 art. 25, comma 1 - ISTITUZIONE DI UN FONDO PER IL POTENZIAMENTO DELL'ATTIVITÀ DI ATTRAZIONE DEGLI INVESTIMENTI ESTERI (Cap-pg: 2267/01) |
3.369.014 |
-850.000 |
| LB n. 145/2018 art. 1, comma 241 - SPESE PER LO SVOLGIMENTO DELLE ATTIVITA' DI MONITORAGGIO, CONTROLLO E VALUTAZIONE SUI PROGETTI FINANZIATI AI SENSI DELLA LEGGE 24 DICEMBRE 1985, N. 808 (Cap-pg: 2270/01) |
1.301.250 |
850.000 |
| LAVORO E POLITICHE SOCIALI |
|
|
| 3 Diritti sociali, politiche sociali e famiglia (24) |
|
|
| 3.2 Trasferimenti assistenziali a enti previdenziali, finanziamento nazionale spesa sociale, programmazione, monitoraggio e valutazione politiche sociali e di inclusione attiva (24.12) |
|
|
| DL n. 48/2023 art. 13, comma 8, punto A - ISTITUZIONE ASSEGNO DI INCLUSIONE DESTINATO AI NUCLEI FAMILIARI AL CUI INTERNO VI SIA ALMENO UN COMPONENTE CON DISABILITÀ O MINORENNE O CON ALMENO SESSANT’ANNI DI ETÀ (INCLUDE FRANCHIGIA PER REDDITI DA LAVORO DIPENDENTE FINO A 3.000 EURO) (Cap-pg: 3557/01) |
5.881.670.000 |
-10.000.000 |
| 1 Politiche per il lavoro (26) |
|
|
| 1.8 Contrasto al lavoro nero e irregolare, prevenzione in materia di salute e sicurezza nei luoghi di lavoro e della legislazione sociale in materia di lavoro (26.13) |
|
|
| DL n. 34/2023 art. 24, comma 2 - FONDO PER LE VITTIME DELL'AMIANTO (NELLO STATO DI PREVISIONE DEL MINISTERO DEL LAVORO E DELLE POLITICHE SOCIALI) (Cap-pg: 4368/01) |
30.000.000 |
10.000.000 |
| GIUSTIZIA |
|
|
| 1 Giustizia (6) |
|
|
| 1.2 Giustizia civile e penale (6.2) |
|
|
| LB n. 232/2016 art. 1, comma 140, punto E novies - RIPARTIZIONE DEL FONDO INVESTIMENTI DI CUI ALL'ARTICOLO 1, COMMA 140 DELLA LEGGE N. 232 DEL 2016 (Cap-pg: 7200/07) |
42.954.844 |
-2.000.000 |
| DL n. 91/2017 art. 11 quater - SPESE RELATIVE ALLA PROGETTAZIONE, RISTRUTTURAZIONE E MESSA IN SICUREZZA DELLE STRUTTURE GIUDIZIARIE UBICATE NELLE REGIONI CAMPANIA, PUGLIA, CALABRIA E SICILIA (Cap-pg: 7233/01) |
12.750.000 |
750.000 |
| DL n. 91/2017 art. 11 quater - SPESE RELATIVE ALLA PROGETTAZIONE, RISTRUTTURAZIONE E MESSA IN SICUREZZA DELLE STRUTTURE GIUDIZIARIE UBICATE NELLE REGIONI CAMPANIA, PUGLIA, CALABRIA E SICILIA (Cap-pg: 7233/02) |
12.750.000 |
1.250.000 |
| LB n. 197/2022 art. 1, comma 855 - ADEGUAMENTO STRUTTURALE E IMPIANTISTICO DEGLI EDIFICI ADIBITI AD UFFICI GIUDIZIARI (Cap-pg: 7200/19) |
111.497.000 |
-750.000 |
| DL n. 91/2017 art. 11 quater SPESE RELATIVE ALLA PROGETTAZIONE, RISTRUTTURAZIONE E MESSA IN SICUREZZA DELLE STRUTTURE GIUDIZIARIE UBICATE NELLE REGIONI CAMPANIA, PUGLIA, CALABRIA E SICILIA (Cap-pg: 7233/01) |
12.750.000 |
750.000 |
| AFFARI ESTERI E DELLA COOPERAZIONE INTERNAZIONALE |
|
|
| 1 L'Italia in Europa e nel mondo (4) |
|
|
| 1.2 Cooperazione allo sviluppo (4.2) |
|
|
| L n. 170/1997 art. 3, comma 1 - CONVENZIONE DELLE NAZIONI UNITE PER LA LOTTA CONTRO LA DESERTIFICAZIONE (Cap-pg: 2302/01) |
283.471 |
-51.645 |
| L n. 406/2000 art. 2, comma 1 - CONCESSIONE DI UN CONTRIBUTO ALL'ISTITUTO INTERNAZIONALE DI DIRITTO PER LO SVILUPPO, IN ROMA (Cap-pg: 2301/01) |
1.032.914 |
51.645 |
| AMBIENTE E SICUREZZA ENERGETICA |
|
|
| 1 Sviluppo sostenibile e tutela del territorio e dell'ambiente (18) |
|
|
| 1.6 Tutela, conservazione e valorizzazione della fauna e della flora, salvaguardia della biodiversità e dell'ecosistema marino (18.13) |
|
|
| LF n. 311/2004 art. 1, comma 279 - ATTUAZIONE CONVENZIONE SULLA BIODIVERSITA' (Cap-pg: 1620/02) |
300.733 |
-67.755 |
| LB n. 178/2020 art. 1, comma 757 - FONDO PER IL RECUPERO DELLA FAUNA SELVATICA (Cap-pg: 1392/01) |
542.755 |
67.755 |
| DL n. 111/2019 art. 5 ter - PROGRAMMA SPERIMENTALE "CASCHI VERDI PER L'AMBIENTE" (Cap-pg: 1556/01) |
48.698 |
-201.302 |
| L n. 979/1982 art. 32 RISERVE MARINE (Cap-pg: 1646/01) |
3.632.823 |
201.302 |
| L n. 11/2025 art. 3, comma 3 - LAVORO STRAORDINARIO PERSONALE REGIONE, COMUNI, ECC... PARCO AMBIENTALE DI ORBETELLO (Cap-pg: 1532/02) |
70.000 |
-50.000 |
| L n. 979/1982 art. 32 RISERVE MARINE (Cap-pg: 1646/01) |
3.632.823 |
50.000 |
| L n. 11/2025 art. 4, comma 3 - ASSUNZIONE PERSONALE CONSORZIO SUBORDINATO A TEMPO INDETERMINATO - PARCO AMBIENTALE DI ORBETELLO (Cap-pg: 1532/01) |
122.379 |
-46.192 |
| L n. 979/1982 art. 32 - RISERVE MARINE (Cap-pg: 1646/01) |
3.632.823 |
14.047 |
| L n. 11/2025 art. 9, comma 1, punto A - CONTRIBUTO DEL MASE AL CONSORZIO - PARCO AMBIENTALE DI ORBETELLO (Cap-pg: 1532/05) |
567.347 |
32.145 |
| L n. 11/2025 art. 7, comma 5 - TRATTAMENTO ECONOMICO AMMINISTRATORE UNICO - PARCO AMBIENTALE DI ORBETELLO (Cap-pg: 1532/04) |
106.462 |
-35.561 |
| L n. 11/2025 art. 9, comma 1, punto A - CONTRIBUTO DEL MASE AL CONSORZIO - PARCO AMBIENTALE DI ORBETELLO (Cap-pg: 1532/05) |
567.347 |
35.561 |
| L n. 11/2025 art. 8, comma 4 - INDENNITÀ COLLEGIO DEI REVISORI - PARCO AMBIENTALE DI ORBETELLO (Cap-pg: 1532/04) |
16.456 |
-17.262 |
| L n. 979/1982 art. 32 - RISERVE MARINE (Cap-pg: 1646/01) |
3.632.823 |
17.262 |
| 1.10 Attività internazionale e comunitaria per la transizione ecologica (18.20) |
|
|
| L n. 120/2002 art. 3 - CONVENZIONE SUI CAMBIAMENTI CLIMATICI (Cap-pg: 2201/01) |
3.202.787 |
-11.590 |
| L n. 279/2005 art. 3, comma 1 - CONVENZIONE PROTEZIONE ALPI (Cap-pg: 1651/03) |
220.799 |
11.590 |
| INFRASTRUTTURE E TRASPORTI |
|
|
| 1 Infrastrutture pubbliche e logistica (14) |
|
|
| 1.1 Pianificazione strategica di settore e sistemi stradali e autostradali (14.11) |
|
|
| LB n. 205/2017 art. 1, comma 1076 - PROGRAMMA STRAORDINARIO DI MANUTENZIONE DELLA RETE VIARIA DI PROVINCIE E CITTÀ METROPOLITANE (Cap-pg: 7574/01) |
387.060.000 |
-440.000 |
| DL n. 60/2024 art. 33 ter, comma 1, punto A - CONTRIBUTO AL COMUNE DI TRISSINO (VI) PER LA SISTEMAZIONE STRAORDINARIA DELLA STRADA COMUNALE VIA PIANACATTIVA DI MEZZO (Cap-pg: 7385/02) |
200.000 |
200.000 |
| DL n. 60/2024 art. 33 ter, comma 1, punto B - CONTRIBUTO AL COMUNE DI TORRICELLA VERZATE (PV), PER I LAVORI DI MESSA IN SICUREZZA DELLA VIABILITÀ COMUNALE (Cap-pg: 7385/03 |
240.000 |
240.000 |
| 1.4 Edilizia statale ed interventi speciali e per pubbliche calamita' (14.10) |
|
|
| DL n. 202/2024 art. 7, comma 4 novies - PROROGA AL 31/12/2025 DEL CONTRIBUTO RICONOSCIUTO AL CONTRAENTE GENERALE, RELATIVO ALLE LAVORAZIONI ESEGUITE O CONTABILIZZATE, ANCHE IN DEROGA A SPECIFICHE CLAUSOLE CONTRATTUALI, A TITOLO DI REVISIONE DEI PREZZI (Cap-pg: 7007/02) |
89.633.669 |
-85.366.331 |
| DL n. 76/2020 art. 7, comma 1 - FONDO PER LA PROSECUZIONE DELLE OPERE PUBBLICHE (Cap-pg: 7007/01) |
791.116.331 |
85.366.331 |
| 2 Diritto alla mobilità e sviluppo dei sistemi di trasporto (13) |
|
|
| 2.4 Sistemi ferroviari, sviluppo e sicurezza del trasporto ferroviario (13.5) |
|
|
| LB n. 160/2019 art. 1, comma 14, punto A bis - TRASPORTI E VIABILITÀ (Cap-pg: 7556/02) |
- |
-10.000.000 |
| LB n. 232/2016 art. 1, comma 140, punto A primum - RIPARTIZIONE DEL FONDO INVESTIMENTI DI CUI ALL'ARTICOLO 1, COMMA 140 DELLA LEGGE N.232 DEL 2016 (Cap-pg: 7556/01) |
10.000.000 |
10.000.000 |
| 2.5 Sviluppo e sicurezza della navigazione e del trasporto marittimo e per vie d'acqua interne (13.9) |
|
|
| DL n. 135/2009 art. 19 ter, comma 23 - CONTRIBUTO TRASFERITO ALLE REGIONI PER ADEGUARE L'ORDINAMENTO NAZIONALE AI PRINCIPI COMUNITARI IN MATERIA DI LIBERALIZZAZIONE DELLE ROTTE MARITTIME (Cap-pg: 1960/03) |
3.222.932 |
-800 |
| LS n. 190/2014 art. 1, comma 239 - SPESE POTENZIAMENTO TRASPORTO MARITTIMO STRETTO DI MESSINA (Cap-pg: 7255/01) |
10.000.800 |
800 |
| 3 Casa e assetto urbanistico (19) |
|
|
| 3.1 Politiche abitative, urbane e territoriali (19.2) |
|
|
| LB n. 160/2019 art. 1, comma 443 - PROGRAMMA INNOVATIVO NAZIONALE PER LA QUALITÀ DELL'ABITARE (Cap-pg: 7447/01) |
92.229.074 |
-58.046 |
| LB n. 205/2017 art. 1, comma 26 - FONDO INTERVENTI DI DEMOLIZIONE OPERE ABUSIVE (Cap-pg: 7446/01) |
58.046 |
58.046 |
| UNIVERSITÀ E RICERCA |
|
|
| 1 Ricerca e innovazione (17) |
|
|
| 1.1 Ricerca scientifica e tecnologica di base e applicata (17.22) |
|
|
| LB n. 205/2017 art. 1, comma 1072, punto D septies – RICERCA (Cap-pg: 7245/03) |
- |
-393.500 |
| LS n. 208/2015 art. 1, comma 477 - CONTRIBUTO AL CENTRO EURO-MEDITERRANEO PER I CAMBIAMENTI CLIMATICI (Cap-pg: 7239/01) |
12.000.000 |
393.500 |
| LB n. 178/2020 art. 1, comma 550 - ISTITUZIONE DEL FONDO PER LA VALUTAZIONE E LA VALORIZZAZIONE DEI PROGETTI DI RICERCA (Cap-pg: 1739/01) |
19.912.379 |
-906.500 |
| LS n. 208/2015 art. 1, comma 477 - CONTRIBUTO AL CENTRO EURO-MEDITERRANEO PER I CAMBIAMENTI CLIMATICI (Cap-pg: 7239/01) |
12.000.000 |
406.500 |
| 1.2 Valutazione e tutela della sicurezza della ricerca (17.23) |
|
|
| L n. 549/1995 art. 1, comma 43 - CONTRIBUTI AD ENTI, ISTITUTI, ASSOCIAZIONI FONDAZIONI ED ALTRI ORGANISMI. (Cap-pg: 1879/01) |
3.112.500 |
500.000 |
| LB n. 199/2025 art. 1, comma 532 - ISTITUITO IL FONDO PER LA PROGRAMMAZIONE DELLA RICERCA, NEL QUALE CONFLUISCONO, A DECORRERE DALL'ESERCIZIO FINANZIARIO 2026, LE RISORSE FINANZIARIE DI CUI ALL'ARTICOLO 1, COMMA 3, DEL DECRETO LEGISLATIVO 5 GIUGNO 1998, N. 204, DI CUI ALL'ARTICOLO 1, COMMA 554, DELLA LEGGE 30 DICEMBRE 2020, N. 178, DI CUI ALL'ARTICOLO 61 DEL DECRETO-LEGGE 25 MAGGIO 2021, N. 73, CONVERTITO, CON MODIFICAZIONI, DALLA LEGGE 23 LUGLIO 2021, N. 106, DI CUI ALL'ARTICOLO 1, COMMA 312, DELLA LEGGE 30 DICEMBRE 2021, N. 234, E DI CUI ALL'ARTICOLO 1, COMMA 870, DELLA LEGGE 27 DICEMBRE 2006, N. 296. (Cap-pg: 7845/01) |
385.719.812 |
-23.309.542 |
| 2 Istruzione universitaria e formazione post-universitaria (23) |
|
|
| 2.5 Formazione superiore e ricerca in ambito internazionale (23.5) |
|
|
| LF n. 296/2006 art. 1, comma 870 - ISTITUZIONE FONDO INVESTIMENTI RICERCA SCIENTIFICA E TECNOLOGICA (Cap-pg: 7345/01) |
23.309.542 |
23.309.542 |
| 1.2 Valutazione e tutela della sicurezza della ricerca (17.23) |
|
|
| LB n. 205/2017 art. 1, comma 1072, punto D septies – RICERCA (Cap-pg: 7310/02) |
- |
-1.400.000 |
| LB n. 178/2020 art. 1, comma 552 primum - CONTRIBUTO AGLI ENTI PUBBLICI DI RICERCA PER CONSENTIRE LA PROSECUZIONE DEL PROGRAMMA NAZIONALE DI RICERCHE IN ANTARTIDE (Cap-pg: 7735/01) |
22.100.000 |
1.400.000 |
| 2.5 Formazione superiore e ricerca in ambito internazionale (23.5) |
|
|
| LB n. 145/2018 art. 1, comma 95, punto D septies – RICERCA (Cap-pg: 7356/01) |
10.124.561 |
-6.405.000 |
| LB n. 205/2017 art. 1, comma 1072, punto D septies – RICERCA (Cap-pg: 7341/01) |
6.430.000 |
5.205.000 |
| L n. 115/2020 art. 3, comma 1 - RATIFICA ED ESECUZIONE DELLA CONVENZIONE ISTITUTIVA DELL'OSSERVATORIO SQUARE KILOMETRE ARRAY: SPESE DI COSTRUZIONE E GESTIONE (Cap-pg: 7336/03) |
12.000.000 |
1.200.000 |
| LB n. 160/2019 art. 1, comma 14, punto D undecies – RICERCA (Cap-pg: 7336/04) |
6.300.000 |
-1.000.000 |
| LB n. 205/2017 art. 1, comma 1072, punto D septies – RICERCA (Cap-pg: 7341/01) |
6.430.000 |
1.000.000 |
| DIFESA |
|
|
| 1 Difesa e sicurezza del territorio (5) |
|
|
| 1.5 Pianificazione generale delle Forze Armate e approvvigionamenti militari ed infrastrutturali (5.6) |
|
|
| LB n. 205/2017 art. 1, comma 1072, punto E duodecies - DIFESA DEL SUOLO, DISSESTO IDROGEOLOGICO, RISANAMENTO AMBIENTALE E BONIFICHE (Cap-pg: 7120/30) |
25.000.000 |
-2.200.000 |
| 1.10 Pianificazione dei programmi di ammodernamento e rinnovamento degli armamenti, ricerca, innovazione tecnologica, sperimentazione e procurement militare (5.10) |
|
|
| DL n. 48/2023 art. 33, comma 1 - POTENZIAMENTO CAPACITÀ PRODUTTIVA AGENZIA INDUSTRIE DIFESA IN SETTORI AD ALTA INTENSITÀ TECNOLOGICA E DI INTERESSE STRATEGICO (Cap-pg: 7360/02) |
44.460.000 |
2.200.000 |
| LB n. 145/2018 art. 1, comma 95, punto E duodecies - DIFESA DEL SUOLO, DISSESTO IDROGEOLOGICO, RISANAMENTO AMBIENTALE E BONIFICHE (Cap-pg: 7120/36) |
2.679.000 |
-1.260.000 |
| DL n. 48/2023 art. 33, comma 1 - POTENZIAMENTO CAPACITÀ PRODUTTIVA AGENZIA INDUSTRIE DIFESA IN SETTORI AD ALTA INTENSITÀ TECNOLOGICA E DI INTERESSE STRATEGICO (Cap-pg: 7360/02) |
44.460.000 |
1.260.000 |
| CULTURA |
|
|
| 1 Tutela e valorizzazione dei beni e attività culturali e paesaggistici (21) |
|
|
| 1.9 Programmazione e attribuzione delle risorse per la tutela del patrimonio culturale (21.15) |
|
|
| LB n. 160/2019 art. 1, comma 14, punto P quater decies - TUTELA PATRIMONIO CULTURALE (Cap-pg: 8098/08) |
8.837.000 |
-10.000.000 |
| 1.6 Tutela delle belle arti e tutela e valorizzazione del paesaggio (21.12) |
|
|
| LB n. 178/2020 art. 1, comma 574 - ACQUISTI ED ESPROPRIAZIONI PER PUBBLICA UTILITA' (Cap-pg: 8281/19) |
32.300.000 |
10.000.000 |
| 1.10 Tutela e promozione dell'arte e dell'architettura contemporanea e delle periferie urbane (21.16) |
|
|
| DL n. 91/2013 art. 6, comma 2 bis, punto 1 - CONTRIBUTI COOPERATIVE DI ARTISTI (Cap-pg: 1561/01) |
117.281 |
-659.320 |
| LB n. 199/2025 art. 1, comma 823, punto B - PREMIO OLIVETTI (Cap-pg: 2579/01) |
1.659.320 |
659.320 |
| SALUTE |
|
|
| 1 Tutela della salute (20) |
|
|
| 1.1 Prevenzione e promozione della salute umana ed assistenza sanitaria al personale navigante ed aeronavigante e sicurezza delle cure (20.1) |
|
|
| DL n. 18/2020 art. 122 - COMMISSARIO STRAORDINARIO COVID - DONAZIONE PROTEZIONE CIVILE (Cap-pg: 4381/08) |
1.273.907 |
-1.900.000 |
| LB n. 197/2022 art. 1, comma 536 - FONDO PER L'ACQUISTO DI VACCINI ANTI SARS-COV2 E FARMACI PER LA CURA PAZIENTI COVID-19 (Cap-pg: 4381/07) |
129.229.014 |
1.900.000 |
| DL n. 137/2020 art. 20, comma 1 - ISTITUZIONE DEL SERVIZIO NAZIONALE DI RISPOSTA TELEFONICA PER LA SORVEGLIANZA SANITARIA ALLE PERSONE RISULTATE POSITIVE AL VIRUS SARS-COV-2 (Cap-pg: 4381/01) |
172.373 |
-2.086.054 |
| LB n. 197/2022 art. 1, comma 536 - FONDO PER L'ACQUISTO DI VACCINI ANTI SARS-COV2 E FARMACI PER LA CURA PAZIENTI COVID-19 (Cap-pg: 4381/07) |
129.229.014 |
2.086.054 |
| LB n. 178/2020 art. 1, comma 462, punto 1 - ATTUAZIONE E COORDINAMENTO DELLE ATTIVITÀ DI PROFILASSI VACCINALE SARS-COV-2 (Cap-pg: 4381/03) |
138.678 |
-769.805 |
| LB n. 197/2022 art. 1, comma 536 - FONDO PER L'ACQUISTO DI VACCINI ANTI SARS-COV2 E FARMACI PER LA CURA PAZIENTI COVID-19 (Cap-pg: 4381/07) |
129.229.014 |
769.805 |
| LB n. 178/2020 art. 1, comma 467 - PIANO STRATEGICO NAZIONALE DEI VACCINI SARS-COV-2 (Cap-pg: 4381/03) |
7.958.627 |
-44.178.365 |
| LB n. 197/2022 art. 1, comma 536 - FONDO PER L'ACQUISTO DI VACCINI ANTI SARS-COV2 E FARMACI PER LA CURA PAZIENTI COVID-19 (Cap-pg: 4381/07) |
129.229.014 |
44.178.365 |
| LB n. 178/2020 art. 1, comma 479, punto 1 - FONDO PER I TEST GENOMICI PER IL CARCINOMA MAMMARIO (Cap-pg: 2301/01) |
19.861.510 |
-138.490 |
| DLG n. 502/1992 art. 12, comma 2, punto B - FONDO FINANZIAMENTO ATTIVITA' RICERCA (Cap-pg: 4397/01) |
1.045.740 |
138.490 |
| DL n. 41/2021 art. 40 - COMMISSARIO STRAORDINARIO COVID - IMPLEMENTAZIONE PIANO VACCINALE (Cap-pg: 4381/06) |
956.930 |
-1.462.340 |
| DL n. 73/2021 art. 34, comma 1 - COMMISSARIO STRAORDINARIO COVID (Cap-pg: 4381/05) |
505.874 |
362.340 |
| LB n. 197/2022 art. 1, comma 536 - FONDO PER L'ACQUISTO DI VACCINI ANTI SARS-COV2 E FARMACI PER LA CURA PAZIENTI COVID-19 (Cap-pg: 4381/07) |
129.229.014 |
1.100.000 |
| DL n. 41/2021 art. 40, comma 1 -FEN - COMMISSARIO STRAORDINARIO COVID (Cap-pg: 4381/02) |
64.409 |
-779.473 |
| LB n. 197/2022 art. 1, comma 536 - FONDO PER L'ACQUISTO DI VACCINI ANTI SARS-COV2 E FARMACI PER LA CURA PAZIENTI COVID-19 (Cap-pg: 4381/07) |
129.229.014 |
779.473 |
| DL n. 73/2021 art. 34, comma 9 quater - FONDO GRATUITÀ TAMPONI (Cap-pg: 4381/04) |
11.720.074 |
-65.058.172 |
| LB n. 197/2022 art. 1, comma 536 - FONDO PER L'ACQUISTO DI VACCINI ANTI SARS-COV2 E FARMACI PER LA CURA PAZIENTI COVID-19 (Cap-pg: 4381/07) |
129.229.014 |
65.058.172 |
| DL n. 127/2021 art. 4, comma 1, punto A - RISORSE DESTINATE AL COMMISSARIO COVID-19 PER ESECUZIONE TEST ANTIGENICI RAPIDI E PER LA CAMPAGNA VACCINALE (Cap-pg: 4381/04) |
330.949 |
-1.837.096 |
| LB n. 197/2022 art. 1, comma 536- FONDO PER L'ACQUISTO DI VACCINI ANTI SARS-COV2 E FARMACI PER LA CURA PAZIENTI COVID-19 (Cap-pg: 4381/07) |
129.229.014 |
1.837.096 |
| DL n. 4/2022 art. 30, comma 2 - TEST COVID SCUOLE FEN (Cap-pg: 4381/04) |
2.075.309 |
-11.520.049 |
| LB n. 197/2022 art. 1, comma 536 - FONDO PER L'ACQUISTO DI VACCINI ANTI SARS-COV2 E FARMACI PER LA CURA PAZIENTI COVID-19 (Cap-pg: 4381/07) |
129.229.014 |
11.520.049 |
| 1.15 Tutela della salute, innovazione e politiche internazionali (20.15) |
|
|
| LB n. 178/2020 art. 1, comma 330, punto 1 - FONDO PER L'ALZHEIMER E LE DEMENZE (Cap-pg: 2302/01) |
14.889.104 |
-110.896 |
| L n. 379/1993 art. 1, comma 1 - CONTRIBUTO ALL'UNIONE ITALIANA CIECHI - IRIFOR E IERFOP (Cap-pg: 4401/01) |
100.896 |
100.896 |
| LB n. 207/2024 art. 1, comma 357 - COMPENSO PER IL COMMISSARIO STRAORDINARIO PER L'ATTUAZIONE E IL COORDINAMENTO DELLE MISURE DI CONTENIMENTO E CONTRASTO DELLA DIFFUSIONE DELLA PSA, DI CUI ALL'ART. 2, C. 8, DEL D. L. 9/2022 (Cap-pg: 5346/01) |
40.000 |
10.000 |
| 2 Ricerca e innovazione (17) |
|
|
| 2.1 Ricerca per il settore della sanità pubblica (17.20) |
|
|
| DLG n. 502/1992 art. 12, comma 2, punto B - FONDO FINANZIAMENTO ATTIVITA' RICERCA (Cap-pg: 3168/01) |
239.866 |
-97.067 |
| DLG n. 502/1992 art. 12, comma 2, punto A ter - FONDO FINANZIAMENTO ATTIVITA' RICERCA (Cap-pg: 3398/03) |
161.547.136 |
97.067 |
Nel bilancio di previsione, l’entità dei residui passivi viene stimata in modo presuntivo sulla base di un calcolo che fa riferimento alla massa spendibile e alle autorizzazioni di cassa risultanti dal bilancio dell’esercizio in corso a quel momento.
Solo con l’assestamento viene iscritta in bilancio la consistenza effettiva dei residui al 1° gennaio dell’esercizio, quale è stata accertata sulla base delle risultanze del Rendiconto per l’esercizio precedente.
Pertanto, il disegno di legge di assestamento per il 2026 registra l’entità effettiva dei residui esistenti all’inizio dell’esercizio, accertata nel disegno di legge di approvazione del Rendiconto per l’esercizio 2025 (A.C. 3005).
Alla fine dell’esercizio 2024, si sono registrati residui attivi per complessivi 156.322,9 milioni e residui passivi per 195.164,2 milioni.
Residui attivi
Con il provvedimento di assestamento si provvede ad aggiornare i residui attivi sulla base delle risultanze emerse al 31 dicembre 2025, a seguito della chiusura della gestione dell’esercizio.
Le previsioni assestate quantificano un ammontare di residui attivi finali al 31 dicembre 2025 pari a 245.269,1 milioni di euro, di cui 88.946,1 milioni di nuova formazione.
Nel disegno di legge di assestamento 2026, i residui delle entrate tributarie sono quantificati in 121.578 milioni, con una variazione in diminuzione di 30.546 milioni rispetto alle previsioni iniziali (152.124 milioni).
Per le entrate extra-tributarie i residui ammontano a 122.984 milioni di euro, con una variazione in diminuzione di 15.468 milioni rispetto alla previsione iniziale della legge di bilancio (138.452 milioni).
I residui del Titolo III – alienazioni e ammortamenti sono indicati in 705 milioni (a fronte di 723 milioni stimati) nella legge di bilancio.
Residui passivi
L’ammontare dei residui passivi delle spese complessive, comprensivi di quelli relativi al rimborso prestiti (2.034 milioni) alla chiusura dell’esercizio 2025 è pari a 197.198,6 milioni.
Con riferimento alle spese finali (al netto, cioè, del Titolo III), in base al Rendiconto 2025 la consistenza dei residui passivi finali al 31 dicembre 2025 è risultata pari a 195.164,2 milioni di cui:
§ 59.799 milioni di parte corrente;
§ 135.365 milioni in conto capitale.
Nel complesso, il conto dei residui passivi finali al 31 dicembre 2025 registra un aumento di circa 7,2 miliardi rispetto all’esercizio precedente, passando a 195.164 milioni rispetto ai 187.959 milioni nel 2023 (+3,8% circa).
La variazione in aumento è da attribuirsi esclusivamente ai residui passivi di parte corrente, aumentati di circa 9,7 miliardi (+19,3% circa), mentre quelli in conto capitale risultano leggermente diminuiti (-1,9%), come evidenziato nella tabella seguente.
Tabella 25 - Residui Passivi Finali
(milioni di euro)
| |
2013 |
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
| Spese finali |
83.650 |
112.792 |
109.691 |
134.074 |
137.430 |
139.855 |
113.261 |
196.202 |
188.057 |
192.602 |
196.431 |
187.959 |
195.164 |
| Spese correnti |
51.042 |
66.602 |
73.736 |
92.317 |
87.211 |
82.319 |
45.529 |
58.960 |
47.225 |
50.464 |
49.837 |
50.105 |
59.799 |
| Spese c/capitale |
32.608 |
46.190 |
35.955 |
41.757 |
50.219 |
57.536 |
67.733 |
137.242 |
140.832 |
142.137 |
146.594 |
137.854 |
135.365 |
Come si evince dalla tabella, a partire dal 2016, si denota un andamento in crescita della consistenza dei residui passivi, sia di parte corrente che in conto capitale. Dal 2017 la crescita dei residui passivi riguarda, tuttavia, solo la consistenza dei residui passivi di conto capitale (+20,3 per cento) mente quelli di parte corrente cominciano a ridursi (-5,5 per cento). Secondo la Relazione illustrativa al Rendiconto 2016, questo sensibile aumento è dovuto all’allungamento dei termini di conservazione in bilancio (da 2 a 3 anni) disposto dal D.Lgs. n. 93/2016, per i trasferimenti correnti ad amministrazioni pubbliche e per tutte le spese in conto capitale.
Nel 2019 si registra una decrescita dell’entità complessiva dei residui passivi, interamente imputabile alla riduzione dei residui di parte corrente, mentre si conferma l’andamento incrementale riferito a quelli di conto capitale (+17,7%). Il fenomeno della complessiva riduzione dei residui passivi è in buona parte imputabile – si sottolinea nella Relazione relativa al Rendiconto 2021 - all’introduzione, a partire dal 2019 del nuovo concetto di impegno ad esigibilità (il cosiddetto IPE), disposta dal D.Lgs. n. 93/2016, in base al quale l’assunzione degli impegni contabili va effettuata con imputazione della spesa negli esercizi in cui le obbligazioni sono esigibili (quando vengono a scadenza). Ciò ha consentito di assumere impegni a valere sulla competenza degli esercizi futuri, contribuendo di fatto ad una più contenuta generazione di residui passivi, tale da controbilanciare l’incremento dei residui passivi in conto capitale che si poteva determinare dall’allungamento dei termini per la loro conservazione in bilancio.
Dal 2020 si denota, invece, una forte crescita dell’entità complessiva dei residui passivi, che passano nel 2020 a 196,2 miliardi rispetto ai 113,3 miliardi registrati nel 2019, con un incremento del 73,2%, imputabile solo in piccola parte ai residui di parte corrente (+13,4 miliardi rispetto al 2019, +29,5%), ma soprattutto a quelli di conto capitale (+69,5 miliardi, +102,6%).
Dopo una piccola riduzione registrata nel 2021, i residui passivi finali nel 2022 e 2023 sono tornati a crescere per poi registrare un calo nell’esercizio finanziario 2024.Nel 2025 i residui sono tornati nuovamente a crescere.
Il grafico che segue mostra l’andamento della consistenza dei residui passivi per tipologia di spesa.
Consistenza dei residui passivi finali per tipologia di spesa
(in mld di euro)
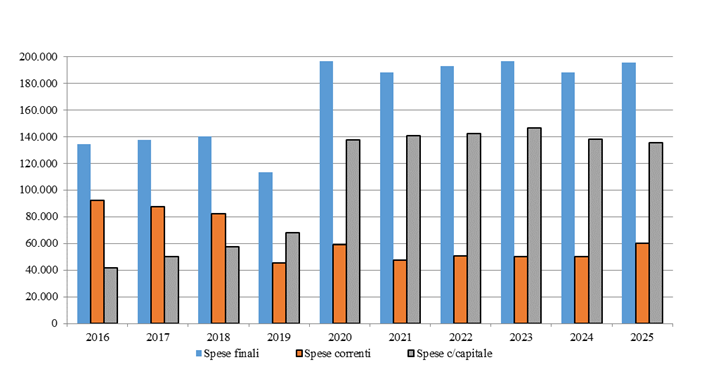
Dell’ammontare complessivo dei residui passivi per le spese finali 2025, 59 miliardi sono di nuova formazione, derivanti cioè dalla gestione di competenza dell’esercizio finanziario 2025.
Rispetto al 2024, risulta un aumento dell’ammontare dei residui di nuova formazione di appena 323 milioni (58,7 miliardi del 2024).
Alla formazione dei nuovi residui, le spese correnti hanno concorso per circa 28 miliardi, mentre quelle in conto capitale per 30,9 miliardi, con un tasso di formazione di nuovi residui rispettivamente del 27,6% (pari a 6.066 milioni) e del -15,7% (pari a -5.743 milioni).
Tabella 26 - Residui passivi di nuova formazione delle spese finali
(milioni di euro)
| |
2013 |
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
| Spese finali |
58.152 |
76.226 |
63.016 |
66.179 |
69.791 |
67.885 |
36.956 |
126.448 |
58.088 |
70.748 |
55.330 |
58.711 |
59.034 |
| Spese correnti |
38.484 |
49.277 |
48.093 |
47.906 |
46.456 |
45.220 |
13.966 |
43.073 |
27.317 |
27.416 |
22.682 |
22.016 |
28.082 |
| Spese c/capitale |
19.668 |
26.949 |
14.923 |
18.273 |
23.334 |
22.665 |
22.900 |
83.375 |
30.771 |
43.332 |
32.648 |
36.695 |
30.952 |
In termini di cassa, il disegno di legge di assestamento per il 2026 determina complessivamente un miglioramento del saldo netto da finanziare di 1,16 miliardi di euro rispetto alla previsione di bilancio, derivante da un aumento delle entrate finali per 13.371 milioni e da un maggiore aumento delle spese finali per 12.214 milioni.
Tabella 27 - VARIAZIONI AL BILANCIO 2026 – CASSA
(milioni di euro)
| |
Rendiconto 2025 Consuntivo |
Previsioni iniziali
2026 |
Variazioni per atto amministrativo |
Variazioni proposte ddl assestamento |
Previsioni assestate 2026 |
| Entrate finali: |
715.504 |
721.329 |
2.881 |
10.490 |
734.700 |
| - Entrate tributarie |
630.850 |
644.780 |
-12 |
6.338 |
651.106 |
| - Entrate extratributarie |
83.364 |
76.300 |
2.893 |
4.178 |
83.370 |
| - Alienazione e ammortamento |
1.291 |
249 |
0 |
-26 |
223 |
| SPESE FINALI: |
|
948.213 |
6.643 |
5.571 |
960.427 |
| - Spese correnti netto interessi |
692.498 |
697.017 |
3.385 |
5.861 |
706.263 |
| - Interessi |
104.640 |
108.908 |
-110 |
-1.280 |
107.518 |
| - Spese conto capitale |
165.538 |
142.288 |
3.368 |
990 |
146.646 |
| |
| Saldo netto da finanziare |
-247.171 |
-226.884 |
-3.762 |
4.919 |
-225.727 |
| Risparmio pubblico |
-82.925 |
-84.845 |
-394 |
5.935 |
-79.304 |
| Saldo primario |
-47.896 |
-117.976 |
-3.872 |
3.638 |
-118.209 |
| Ricorso al mercato |
-532.731 |
-556.929 |
-4.797 |
17.919 |
-543.807 |
Fonte: Disegno di legge Assestamento 2026 (A.C. 3006), Relazione illustrativa al disegno di legge, Tabella 1.
In particolare, il saldo netto da finanziare si attesta a circa ?225,7 miliardi. Il miglioramento di 1,16 miliardi rispetto alla previsione di bilancio è dovuto alle variazioni per atto amministrativo (che determinano un impatto sul saldo di ?3.762 milioni) ampiamente compensate dagli effetti positivi delle proposte del disegno di legge di assestamento (+4.919 milioni).
Il ricorso al mercato risulta migliorato di circa 13,1 miliardi rispetto al bilancio di previsione, raggiungendo un valore pari a ?543,8 miliardi; il saldo primario, rispetto ai ?117,9 miliardi della previsione iniziale raggiunge l’importo di ?118,2 miliardi (?0,23 miliardi). Il risparmio pubblico rispetto alle previsioni iniziali migliora di circa 5,5 miliardi, attestandosi a ?79,3 miliardi di euro.
Il miglioramento del saldo netto da finanziare di cassa rispetto alla previsione iniziale è determinato dall’aumento delle entrate finali di oltre 13,4 miliardi, che riguarda parte le entrate tributarie (+6,3 miliardi) e parte le entrate extratributarie (+7 miliardi), e dall’aumento delle spese finali di 12,2 miliardi, dovuto alle variazioni in aumento proposte dal disegno di legge di assestamento in esame (+5,5 miliardi) nonché alle variazioni in aumento per atti amministrativi (+6,6 miliardi).
Con riferimento alle entrate, le variazioni per atto amministrativo determinano un aumento delle previsioni iniziali di bilancio complessivamente pari a 2.881 milioni in termini di cassa.
Tra le principali variazioni si evidenziano gli effetti derivanti dall’attuazione del decreto legislativo 4 dicembre 2025, n. 186, contenente disposizioni in materia di Terzo settore, crisi d'impresa, sport e imposta sul valore aggiunto, e del decreto legislativo 18 dicembre 2025, recante disposizioni integrative e correttive in materia di IRPEF e IRES, di fiscalità internazionale, di imposta sulle successioni e donazioni e di imposta di registro, nonché di modifica allo statuto dei diritti del contribuente e ai testi unici delle sanzioni tributarie amministrative e penali, dei tributi erariali minori, della giustizia tributaria, in materia di versamenti e riscossione e di imposta di registro e di altri tributi indiretti e dal versamento all’entrata delle disponibilità in conto residui del Fondo per il rinnovo dei contratti, al fine di garantire la copertura finanziaria degli arretrati connessi al rinnovo contrattuale 2022-2024 per il personale del comparto istruzione e ricerca. Si evidenziano, altresì, gli effetti dell’emanazione di decreti per la riassegnazione alla spesa delle somme affluite all’entrata del bilancio dello Stato nell’ultimo bimestre 2025 e nel periodo gennaio-maggio 2026, ai sensi del decreto del Presidente della Repubblica 24 luglio 1996, n. 469.
Guardando alle variazioni delle proposte del d.d.l. di assestamento, esse determinano un aumento delle entrate finali di 10,5 miliardi.
In particolare, incide sull’aumento delle entrate tributarie il positivo risultato, per complessivi 1.792 milioni di euro, delle ritenute sui redditi da lavoro dipendente, attribuibile sia a quelle del settore pubblico, sia a quelle del settore privato, in relazione alla dinamica delle basi imponibili e dei versamenti più sostenuta rispetto al profilo incorporato nelle previsioni del DFP. Significativi effetti sono associati agli andamenti favorevoli dell’imposta sostitutiva sui redditi da capitale e sulle plusvalenze (+2.551 milioni) e dell’imposta sostitutiva sul valore attivo dei fondi pensione ed altre forme pensionistiche complementari (+1.726 milioni). Tra le imposte indirette si evidenzia l’incremento dell’Iva (+2.808 milioni), con particolare riferimento alla componente connessa agli scambi interni. Di contro, si registra una diminuzione nell’andamento sia del gettito dell’IRES (?2.489 milioni), sia dell’imposta sostitutiva sui redditi nonché sugli interessi e altri redditi di capitale (?792 milioni).
Per le entrate extratributarie, le previsioni assestate 2026 prevedono un incremento complessivo, rispetto alle previsioni della legge di bilancio, di 7 miliardi di euro in termini di cassa (comprensivo delle variazioni per atto amministrativo). Si evidenziano in particolare le maggiori entrate derivanti dai versamenti all’entrata del bilancio dello Stato dei contributi a fondo perduto erogati dall'Unione Europea per l'attuazione del dispositivo di ripresa e resilienza PNRR (+2.746 milioni), dagli introiti relativi ai dividendi delle società partecipate (+600 milioni), dalle entrate del settore dei giochi e delle scommesse (+807 milioni) e dalle risorse proprie tradizionali riscosse per conto dell’Unione europea (+300 milioni). Complessivamente tali maggiori entrate sono parzialmente compensate dalle minori entrate da ruoli relativi a sanzioni e interessi tributari (?301 milioni in termini di sola cassa) e da minori utili versati da Banca d’Italia (?228 milioni).
Riguardo alle spese finali, le previsioni assestate 2026 determinano un aumento di 12,2 miliardi, derivante da un aumento della spesa corrente (+10,63 miliardi) e della spesa in conto capitale (+4,35 miliardi).
Per le spese, le proposte di assestamento determinano, in particolare, il rifinanziamento del fondo di parte corrente per la tutela del rispetto degli obiettivi programmatici di finanza pubblica (per 1.500 milioni), del fondo perequativo delle misure fiscali e di ristoro (per 260 milioni) e del fondo per la prosecuzione delle opere pubbliche (100 milioni). Vengono altresì integrati gli stanziamenti per il funzionamento delle strutture della Difesa, dei Corpi di Polizia e dei Vigili del Fuoco (complessivi 145 milioni), per il funzionamento degli uffici giudiziari (35 milioni) e per il contributo nazionale alle spese di ammodernamento, rinnovamento e sostegno delle infrastrutture NATO connesse al programma NATO Security Investment Programme-NSIP (69,5 milioni).
Vengono altresì disposte maggiori assegnazioni alla Presidenza del Consiglio per l’adeguamento della quota Stato del gettito dell’8 per mille Irpef ai dati dell’entrata (85 milioni) e vengono adeguati gli stanziamenti per gli aggi e le vincite dei giochi (557 milioni), in relazione all’andamento delle correlate entrate.
Con il provvedimento di assestamento aumentano, altresì, gli stanziamenti per l'attribuzione alle autonomie speciali delle quote di tributi erariali a esse spettanti in base ai relativi Statuti, calcolate in relazione all’andamento del gettito, anche di anni precedenti, rilevato a livello nazionale (35 milioni) e per la regolazione contabile delle entrate erariali, riscosse dalle stesse regioni (275 milioni).
Si registra inoltre un incremento degli stanziamenti di bilancio per allinearli a quanto previsto nel Documento di finanza pubblica con particolare riferimento alla regolazione dei rimborsi e delle compensazioni fiscali (1.265 milioni), al finanziamento degli istituti di patronato (142 milioni) e al fabbisogno dell’Inps per il pagamento delle pensioni sociali e degli assegni sociali (600 milioni) e per la copertura degli oneri derivanti dalla contribuzione figurativa a favore dei genitori e familiari di persone con handicap (500 milioni).
I suddetti incrementi sono parzialmente compensati dalla riduzione degli stanziamenti inerenti agli interessi passivi (?1.280 milioni) e al finanziamento del bilancio comunitario (?160 milioni).
Con riferimento alla spesa in conto capitale, l’incremento degli stanziamenti di 4,36 miliardi è concentrato nei contributi agli investimenti alle imprese (+0,72 miliardi per la cassa).
Rispetto al dato iniziale, la variazione complessiva delle spese finali in termini di cassa è pari a +12,2 miliardi, dovuta a una maggiore spesa corrente primaria per 9,2 miliardi, a minori spese per interessi per 1,4 miliardi, e a maggiori spese di conto capitale per 4,4 miliardi.
L'articolo 33, comma 4-septies, della legge di contabilità e finanza pubblica (legge n. 196 del 2009) dispone che la RT di accompagnamento al disegno di legge di assestamento dia conto della coerenza del valore del saldo netto da finanziare (o da impiegare) con gli obiettivi programmatici definiti in coerenza con l'ordinamento europeo.
Nel nuovo quadro di finanza pubblica, che tiene conto delle nuove regole di governance economica dell’Unione europea entrate in vigore il 30 aprile 2024, gli obiettivi programmatici sono declinati anche in termini di evoluzione della spesa netta, indicatore ancorato alla sostenibilità del debito pubblico. Le variazioni di bilancio disposte nel presente provvedimento devono risultare coerenti con il percorso di evoluzione della spesa netta fissato nel PSB di medio termine 2025-2029.
La prima parte della RT illustra le principali variazioni previste dalla proposta di assestamento e i relativi effetti sull'indebitamento netto delle amministrazioni pubbliche e, appunto, sulla spesa netta.
Per quanto riguarda le variazioni proposte esse determinano una variazione positiva del SNF di circa 5.408 milioni di euro in termini di competenza e 4.919 milioni in termini di cassa.
Le entrate sono aggiornate in coerenza con il quadro del Documento di finanza pubblica (DFP) di aprile 2026 (le conseguenti variazioni sono già scontate e non impattano pertanto sull’indebitamento) nonché con le informazioni più recenti sugli andamenti effettivi del gettito (che invece rilevano sull’indebitamento).
Le entrate finali aumentano di circa 9,35 miliardi in termini di competenza e di circa 10,5 miliardi in termini di cassa.
Per le entrate tributarie si registra un aumento di quasi 5,3 miliardi per la competenza e di oltre 6,3 miliardi per la cassa.
In particolare, aumentano le entrate per l’imposta sostitutiva sui redditi da capitale e sulle plusvalenze (circa 2,5 miliardi per competenza e cassa), per l’imposta sostitutiva sul valore attivo dei fondi pensione e altre forme pensionistiche complementari (circa 1,7 miliardi per competenza e cassa) e per l’IVA (circa 2,25 miliardi per competenza e 2,8 miliardi per cassa).
In diminuzione sono invece le entrate per l’IRES (2,6 miliardi per competenza, 2,5 miliardi per cassa) e per l’imposta sostitutiva sui redditi, sugli interessi e su altri redditi da capitale (quasi 0,8 miliardi per competenza e cassa).
Le suddette variazioni sono dovute all’adeguamento delle previsioni ai tendenziali del DFP, quindi – come detto – senza impatto sull’indebitamento netto in quanto già scontate.
La RT evidenzia poi un aumento, per circa 1,8 miliardi, delle ritenute sui redditi da lavoro dipendente pubblico e privato: tale aumento, essendo legato a una dinamica delle basi imponibili e dei versamenti più sostenuta rispetto al profilo incorporato nelle previsioni del DFP, ha impatto sull’indebitamento netto.
In miglioramento anche il gettito previsto per le entrate extratributarie (+4,1 miliardi circa per la competenza e +4,2 miliardi circa per la cassa).
Impattano sull’indebitamento (in quanto non incorporati nei tendenziali del DFP) i maggiori dividendi da versare da parte delle società partecipate (+800 milioni), le maggiori entrate per il settore dei giochi e delle scommesse (+585 milioni) e altre entrate (+20 milioni).
Senza impatto sull’indebitamento netto aumentano, in particolare, le entrate derivanti dai dividendi delle società partecipate (+600 milioni) e le entrate del settore dei giochi e delle scommesse (+807 milioni), nonché quelle derivanti dai versamenti all’entrata del bilancio dello Stato dei contributi a fondo perduto erogati dall'Unione Europea per l'attuazione del PNRR, incorporati nell’ottava rata (+2,7 miliardi). Si registrano, invece, minori entrate da ruoli relativi a sanzioni e interessi tributari (-381 milioni in termini di competenza e -301 milioni in termini di cassa) e minori versamenti di utili da parte di Banca d’Italia (-228 milioni). Non hanno, altresì, impatto sull’indebitamento netto le maggiori risorse proprie tradizionali riscosse per conto dell’Unione europea (+300 milioni), a fronte delle quali si registra una corrispondente variazione in aumento della spesa.
Le variazioni di entrate comportano quindi nel complesso un miglioramento dell’indebitamento netto di circa 1,8 miliardi. Tuttavia esse, in quanto non legate a misure discrezionali, non impattano sulla spesa netta.
Per quanto riguarda le Spese, le variazioni proposte con il disegno di legge di assestamento sono di aumento in misura pari a circa 3,95 miliardi di euro in termini di competenza e a circa 5,57 miliardi in termini di cassa.
Le variazioni in aumento degli stanziamenti con effetto sull’indebitamento e sulla spesa netta (in quanto ulteriori rispetto a quelle disposte per allineamento delle dotazioni di bilancio alle previsioni tendenziali del DFB) riguardano:
(milioni di euro)
| Rifinanziamento del fondo di parte corrente per la tutela del rispetto degli obiettivi programmatici di finanza pubblica |
1.500 |
| Rifinanziamento del fondo perequativo delle misure fiscali e di ristoro |
260 |
| Incremento delle spese di funzionamento delle strutture della Difesa, dei Corpi di Polizia e dei Vigili del Fuoco |
145 |
| Incremento del fondo per la prosecuzione delle opere pubbliche |
100 |
| Maggiori assegnazioni alla Presidenza del Consiglio per l’adeguamento della quota Stato del gettito dell’8 per mille Irpef ai dati dell’entrata |
85 |
| Aumento del contributo nazionale alle spese di ammodernamento, rinnovamento e sostegno delle infrastrutture NATO connesse al programma NATO Security Investment Programme-NSIP |
69,5 |
| Incremento delle spese di funzionamento degli uffici giudiziari |
35 |
| Maggiori devoluzioni alle regioni a statuto speciale del gettito di entrate erariali alle stesse spettanti in quota fissa e variabile |
35 |
Tra le riduzioni degli stanziamenti con effetti sull’indebitamento e sulla spesa netta (perché ulteriori rispetto a quelle disposte per allineamento delle dotazioni di bilancio alle previsioni tendenziali del DFB) figurano quelle degli stanziamenti per i versamenti al bilancio dell’Unione europea a titolo di risorse proprie basate sull’IVA (-160 milioni) e sull’imposta sulla plastica (-300 milioni), per minori esigenze di finanziamento del bilancio europeo rispetto a quanto previsto nel disegno di legge di bilancio e nel DFP.
Le variazioni di spesa comportano quindi un peggioramento dell’indebitamento netto e della spesa netta di circa 1.800 milioni di euro.
Pertanto, considerando gli effetti sul lato delle entrate (migliorativi, in termini di indebitamento, per circa 1.800 milioni) e sul lato delle spese (aumentate, in termini di indebitamento, di un importo corrispondente), le variazioni del provvedimento di assestamento risultano neutrali in termini di indebitamento netto.
Con riferimento alla spesa netta, le variazioni del provvedimento registrano, invece, un peggioramento di importo pari all’incremento delle spese in termini di indebitamento netto, dal momento che le maggiori entrate (data la loro natura non discrezionale, come detto) non hanno effetti sulla spesa netta.
Al riguardo, tuttavia, si deve tener conto che le previsioni della Commissione europea pubblicate il 3 giugno scorso stimano il tasso di variazione della spesa netta per l’anno in corso all’1,4%, a fronte di una previsione del DFP pari all’1,6% (valore coincidente con il limite massimo indicato nel PSB per il 2026).
Tale differenza è dovuta principalmente a una diversa metodologia di quantificazione degli impatti delle misure di entrata discrezionali e, in particolare, all’orientamento adottato dalla Commissione europea per una omogenea valutazione del gettito riconducibile al fenomeno del drenaggio fiscale (fiscal drag). L’adozione di tale orientamento comporta una revisione anche per i tassi di variazione dell’indicatore relativi agli anni 2024 e 2025, che segnalano una crescita dell’aggregato di spesa più contenuta rispetto a quanto indicato nel DFP, attestandosi rispettivamente a -2,1 e a +1,5%, a fronte di una stima di -1,9 e +1,9% nel DFP.
Pertanto, recependo la revisione relativa ai risultati dei consuntivi per gli anni 2024 e 2025 e adeguando la previsione per l’anno in corso alla stima delle entrate discrezionali della Commissione, il saldo (cumulato) del conto di controllo risulterebbe significativamente migliore rispetto al valore implicito nelle stime del DFP 2026.
Tanto premesso, il peggioramento dell’indicatore di spesa netta derivante dal presente provvedimento di assestamento (pari appunto a 1.800 milioni, corrispondenti a meno di 0,2 punti percentuali nel tasso di crescita annuale) è compatibile con il percorso di spesa netta indicato nel PSB e raccomandato dal Consiglio UE.
Molteplici sono le variazioni di spesa senza impatto sull’indebitamento netto e sulla spesa netta. In questa tipologia rientrano:
(milioni di euro)
| I maggiori stanziamenti per le regolazioni dei rimborsi e delle compensazioni fiscali |
1.265 |
| L’adeguamento delle dotazioni di bilancio al fabbisogno dell’INPS inerente alle pensioni sociali e agli assegni sociali |
600 |
| L’incremento delle risorse per gli aggi e le vincite nel settore dei giochi e delle scommesse |
557 |
| La copertura degli oneri derivanti dalla contribuzione figurativa a favore dei genitori e familiari di persone con handicap |
500 |
| I maggiori stanziamenti per il finanziamento degli istituti di patronato |
142 |
Non hanno altresì impatto sull’indebitamento netto e sulla spesa netta, per la natura della spesa:
(milioni di euro)
| L’aumento degli stanziamenti per i versamenti al bilancio dell’Unione europea a titolo di risorse proprie tradizionali |
300 |
| L’aumento degli stanziamenti occorrenti per la regolazione contabile delle entrate erariali, riscosse dalle Regioni a statuto speciale |
275 |
Non hanno poi impatto sull’indebitamento e sulla spesa netta le integrazioni, in quanto di sola cassa, finalizzate al pagamento dei residui relativi a:
(milioni di euro)
| Capitoli relativi ai crediti di imposta per Transizione 5.0 |
250 |
| la progettazione per interventi di messa in sicurezza del territorio a rischio idrogeologico, di messa in sicurezza ed efficientamento energetico delle scuole, degli edifici pubblici e del patrimonio comunale, nonché per investimenti di messa in sicurezza di strade |
167 |
| Fondo per il trasporto pubblico locale |
140 |
| Fondo per la copertura della garanzia dello Stato sui titoli senior |
82 |
| Capitoli per gli investimenti in beni strumentali Industria 4.0 |
60 |
| Capitoli per i contributi agli enti locali per l’installazione di sistemi di videosorveglianza |
42 |
| Finanziamento delle politiche per l’asilo degli immigrati |
41 |
Sempre senza impatto sull’indebitamento netto (in quanto già considerate nei tendenziali di finanza pubblica), ma in senso riduttivo della spesa, figurano i minori stanziamenti per interessi passivi (-1.286 milioni).
5.1 Elementi di informazione sulla coerenza del valore del saldo netto da finanziare del bilancio dello Stato – Previsioni assestate 2026 con gli obiettivi programmatici
Nella seconda parte la RT rappresenta, in apposita Tavola di raccordo, la coerenza tra il saldo netto da finanziare del bilancio dello Stato con il conto economico delle Pubbliche amministrazioni, entrambi aggiornati sulla base del provvedimento in esame e degli ulteriori elementi emersi dal più recente monitoraggio degli andamenti di finanza pubblica.
Si tratta in concreto del raccordo tra il saldo netto da finanziare del bilancio dello Stato, quale risultante dal quadro generale riassuntivo del disegno di legge di assestamento, e l’indebitamento netto tendenziale “assestato” del comparto Stato, e tra questo e quello tendenziale “assestato” delle amministrazioni pubbliche nel loro complesso, che tiene conto delle variazioni apportate con l'assestamento.
Nello specifico la Tavola recante il raccordo tra saldo netto da finanziare del bilancio dello Stato - previsioni assestate - ed il conto delle Amministrazioni pubbliche tendenziale 2026 illustra i passaggi che dal disegno di legge di assestamento permettono di indicare gli obiettivi tendenziali, comprensivi degli effetti dell'assestamento sulla spesa e sulle entrate.
Raccordo tra il SNF Bilancio dello Stato - previsioni assestate e il conto PA tendenziale 2026 assestato
(miliardi di euro)
|
|
Competenza |
Saldi di bilancio |
| Entrate finali |
Spese finali |
SNF |
Indebitamento netto |
| Bilancio dello Stato - Previsioni assestate 2026 |
1) |
781 |
933,7 |
-152,7 |
|
| Bilancio dello Stato in SEC 2010 - Previsioni assestate 2026 |
2) |
686,7 |
839,4 |
-152,7 |
|
| Bilancio dello Stato in SEC 2010 - Previsioni assestate 2026 al netto delle poste finanziarie |
3) |
686,5 |
836,8 |
|
-150,3 |
| Impatti sul conto Stato in SEC 2010 non compresi nel bilancio dello Stato da previsioni assestate 2026 |
4) |
0,3 |
0,2 |
|
0 |
| Raccordo per passaggio al conto economico di CN |
5) = 6-(3+4) |
-35,2 |
-106,9 |
|
71,7 |
| Conto economico Comparto Stato comprensivo di previsioni assestate |
6) |
651,6 |
730,2 |
|
-78,5 |
| Conto economico PA comprensivo di previsioni assestate |
7) |
1.116,6 |
1.184,7 |
|
-68 |
La riga 1 "Bilancio dello Stato- Previsioni assestate 2026" evidenzia i valori delle entrate e delle spese finali della legge di bilancio 2026 come aggiornati dall'assestamento a cui vanno aggiunti gli effetti finanziari determinati dal prelevamento dei fondi e dagli altri atti di gestione (tali valori comprendono le regolazioni contabili e debitorie), cui corrisponde un saldo netto da finanziarie di competenza pari a -152,7 miliardi di euro (quale differenza tra 781 miliardi di entrate finali e 933,7 miliardi di spese finali).
La riga 2 "Bilancio dello Stato in SEC 2010 - Previsioni assestate 2026" illustra l'effetto delle riclassificazioni operate sulle entrate finali e sulle spese finali e derivanti dall'applicazione delle regole del SEC 2010. In particolare si distingue tra operazioni di natura finanziaria e di natura economica (solo queste ultime rilevanti per l'indebitamento netto) e si effettuano riclassificazioni nell'ambito delle operazioni da una voce all'altra. Per effetto di tali operazioni le entrate e spese finali, che restano comunque valutate per competenza finanziaria, tipica del bilancio statale, si collocano a un livello inferiore di 94,3 miliardi di euro (rispettivamente risultano pari a 686,7 e 839,4 miliardi) rispetto agli aggregati del bilancio dello Stato, principalmente per l'esclusione nelle definizioni delle voci economiche SEC 2010 delle poste correttive e compensative.
La riga 3 "Bilancio dello Stato in SEC 2010 - Previsioni assestate 2026 al netto delle poste finanziarie" esclude dagli aggregati di cui alla riga 2 le poste finanziarie, eliminando dalle entrate e dalle spese le partite finanziarie e permettendo così di calcolare l'indebitamento netto del bilancio assestato riclassificato (150,3 miliardi di euro).
La riga 4 “Impatti sul conto Stato in SEC 2010 non compresi nel Bilancio dello Stato da previsioni assestate 2026” indica gli importi relativi alle entrate e alle spese che, pur non essendo stati inclusi nel bilancio dello Stato assestato 2026, sono invece stati considerati nelle stime 2026 del conto Stato e del conto PA aggiornate al DFP.
La riga 5 "Raccordo per il passaggio al conto economico di CN" evidenzia gli importi delle rettifiche da applicare ai dati della riga 3, per individuare gli aggregati del comparto Stato secondo il principio della competenza economica. In questa fase sono compresi i passaggi dai dati del bilancio finanziario a quelli della contabilità nazionale, quali il momento di registrazione per competenza economica e il trattamento di operazioni specifiche sulla base delle linee guida emanate da Eurostat.
In tale passaggio sono compresi anche altri enti a livello centrale che hanno indipendenza contabile come gli organi costituzionali e di rilevanza costituzionale, la Presidenza del Consiglio dei ministri e le agenzie fiscali con l'eliminazione dei trasferimenti a loro erogati e la determinazione della spesa effettiva sostenuta dalle singole istituzioni come desumibile dai relativi bilanci. Queste operazioni di raccordo hanno un effetto di riduzione delle entrate finali di circa 35,2 miliardi e delle spese finali di circa 106,9 miliardi, con conseguente effetto positivo sull'indebitamento netto di 71,7 miliardi.
La riga 6 "Conto economico Comparto Stato comprensivo di previsioni assestate" definisce le entrate finali e le spese finali del Conto del comparto Stato assestato SEC 2010, inclusi gli effetti della riga 4. L'indebitamento netto del conto economico del comparto Stato si attesta a 78,5 miliardi nel 2026, con entrate finali per 651,6 miliardi e spese finali per 730,2 miliardi.
La riga 7 "Conto economico PA comprensivo di previsioni assestate" espone il conto economico della PA comprensivo degli effetti dell'assestamento sui livelli delle entrate e delle spese, riferiti al complesso della PA. L’indebitamento si attesta a 68 miliardi di euro, quale differenza fra entrate finali per la PA pari a 1.116,6 miliardi e spese finali che ammontano a 1.184,7 miliardi (la discrasia è evidentemente attribuibile ad arrotondamenti).
Al riguardo, sarebbe utile disporre di ulteriori dati necessari per ricostruire le variazioni dell'indebitamento netto delle PA, al fine di verificarne la coerenza con le variazioni del saldo netto da finanziare.
In particolare, in relazione alla riga 5, che registra significative riduzioni delle spese finali, andrebbero acquisiti elementi informativi rispetto al contributo fornito per tale risultato delle singole componenti indicate dalla RT, rappresentate (nella competenza economica rispetto a quella finanziaria) dal diverso momento di registrazione e dal diverso trattamento di operazioni specifiche sulla base delle linee guida emanate da Eurostat, nonché dal consolidamento nel conto economico del comparto Stato dei bilanci di altri enti a livello centrale con indipendenza contabile (con conseguente eliminazione dei trasferimenti a loro erogati e la determinazione della spesa effettiva sostenuta dalle singole istituzioni).
Inoltre, in relazione alla riga 7 (conto economico PA assestato), si evidenzia che essa indica un aumento di circa 465 miliardi per le entrate e 454 miliardi per le spese rispetto agli omologhi valori relativi al comparto Stato.
Sul punto, si segnala il decremento per oltre 10 miliardi del deficit complessivo (che passa da 78,5 a 68 miliardi) ascrivibile agli enti inclusi nel conto della PA ma non nel comparto Stato (fondamentalmente enti locali, enti del SSN ed enti previdenziali), anche se ovviamente i trasferimenti dal bilancio statale - ad esempio quelli, molto cospicui, agli enti previdenziali - risultano già contabilizzati nell'indebitamento del comparto Stato, pur derivando da squilibri finanziari degli enti beneficiari.
Infine, mentre risulta agevole una ricostruzione delle maggiori spese ascrivibili agli enti non compresi nel comparto Stato, sarebbe utile disporre dei dati relativi alle poste che contribuiscono all'aumento di 465 miliardi delle entrate e che, evidentemente, afferiscono direttamente agli enti appena citati.