Camera dei deputati - Legislatura - Dossier di documentazione (Versione per stampa)
|
| Autore: |
Servizio Studi - Dipartimento Bilancio |
| Titolo: |
Rendiconto 2024 - Assestamento 2025 |
| Riferimenti: |
AC N.2536/XIX AC N.2537/XIX |
| Serie: |
Progetti di legge Numero: 472/1 |
| Data: |
28/07/2025 |
| Organi della Camera: |
V Bilancio |
Rendiconto 2024
Assestamento 2025
28 luglio 2025
A.C. 2536 e A.C. 2537
Servizio Studi
Ufficio per le ricerche nei settori economico e finanziario
Tel. 06 6706-2451 - * studi1@senato.it - ? @SR_Studi
Dossier n. 507/1
Servizio del Bilancio
Tel. 06 6706-5790 - * sbilanciocu@senato.it - ? @SR_Bilancio
Elementi di documentazione n. 7/1
Servizio Studi
Dipartimento Bilancio
Tel. 06 6760-2233 - * st_bilancio@camera.it - ? @CD_bilancio
Progetti di legge n. 472/1
La documentazione dei Servizi e degli Uffici del Senato della Repubblica e della Camera dei deputati è destinata alle esigenze di documentazione interna per l'attività degli organi parlamentari e dei parlamentari. Si declina ogni responsabilità per la loro eventuale utilizzazione o riproduzione per fini non consentiti dalla legge. I contenuti originali possono essere riprodotti, nel rispetto della legge, a condizione che sia citata la fonte.
1.1. Funzioni e disciplina del Rendiconto generale dello Stato
Il Rendiconto generale dello Stato è lo strumento attraverso il quale il Governo, alla chiusura del ciclo di gestione della finanza pubblica (anno finanziario), adempie all’obbligo costituzionale di rendere conto al Parlamento dei risultati della gestione finanziaria.
La disciplina del rendiconto è dettata dalla legge di contabilità e finanza pubblica 31 dicembre 2009, n. 196 e successive modificazioni, che all’articolo 35 dispone come il rendiconto relativo al 31 dicembre dell’anno precedente sia presentato entro il mese di giugno alle Camere con apposito disegno di legge, dopo esser stato previamente sottoposto alla Corte dei conti per il giudizio di parificazione[1].
Il giudizio di parificazione rappresenta lo strumento mediante il quale la Corte assolve al compito di dare al Parlamento una conoscenza e una valutazione più ampia possibile dei conti della finanza statale.
Il rendiconto generale dello Stato è costituito da due parti:
1) conto del bilancio, che espone l’entità effettiva delle entrate e delle spese del bilancio dello Stato rispetto alle previsioni approvate dal Parlamento;
2) conto del patrimonio, che espone le variazioni intervenute nella consistenza delle attività e passività che costituiscono il patrimonio dello Stato.
L’esposizione delle risultanze della gestione è fornita dal conto del bilancio, costituito dal conto consuntivo dell’entrata e, per la parte di spesa, dal conto consuntivo relativo a ciascun Ministero. In linea con la struttura del bilancio, il conto consuntivo della spesa è articolato in missioni e programmi, ed espone per ciascun programma i risultati relativi alla gestione dei residui, alla gestione di competenza e alla gestione di cassa.
La gestione di competenza evidenzia l’entità complessiva degli accertamenti di entrata e degli impegni di spesa effettuati nel corso dell’esercizio finanziario.
La gestione di cassa evidenzia, per la parte di entrata, le somme riscosse e versate nella tesoreria dello Stato ovvero rimaste da versare e, per la parte di spesa, i pagamenti compiuti dalle amministrazioni statali nonché le spese ancora rimaste da pagare.
Nella gestione dei residui vengono registrate le operazioni di incasso e di pagamento effettuate in relazione ai residui (attivi e passivi) risultanti dagli esercizi precedenti. Il conto del bilancio comprende inoltre il conto totale dei residui attivi e passivi che si tramandano all’esercizio successivo.
In un apposito allegato tecnico al conto consuntivo di ogni Ministero sono esposti i risultati disaggregati per unità elementari di bilancio (capitoli) ricompresi in ciascuna unità di voto, che costituiscono la voce contabile ai fini della gestione e rendicontazione.
Il Rendiconto presenta altresì l’articolazione dei programmi di spesa in azioni. Queste sono attualmente adottate in via sperimentale e rivestono carattere meramente conoscitivo, ai sensi dell’articolo 25?bis della legge n. 196/2009.
Un riepilogo del bilancio dello Stato per azioni, con indicazioni delle principali grandezze registrate a consuntivo, è riportato in allegato al capitolo 3 della “Relazione illustrativa al Rendiconto generale dell’Amministrazione dello Stato per l’esercizio finanziario 2024”.
Le azioni – individuate con il D.P.C.M. 14 ottobre 2016 ed adottate in via sperimentale dall’esercizio finanziario 2017, per valutarne l’efficacia e per consentire l’adeguamento dei sistemi informativi – sono destinate, in prospettiva, a costituire le unità elementari del bilancio dello Stato anche ai fini gestionali e di rendicontazione, in sostituzione degli attuali capitoli di bilancio.
Il definitivo passaggio all’adozione delle azioni sarà valutato in base agli esiti di una Relazione sull’efficacia delle azioni, predisposta annualmente dalla Ragioneria generale dello Stato, sentita la Corte dei conti. Con successivo D.P.C.M. sarà individuato l’esercizio finanziario a partire dal quale le azioni costituiranno le unità elementari del bilancio. Finora sono state presentate sei Relazioni al Parlamento, il 12 ottobre 2018 (Doc. XXVII, n. 2), 17 luglio 2019 (Doc. XXVII, n. 7), 7 luglio 2021 (DOC. XXVII, n. 14), 18 settembre 2023 (Doc. XXVII, n. 10) e 10 settembre 2024 (Doc. XXVII, n. 18).
In appendice al conto del bilancio, i dati di consuntivo della spesa sono classificati anche in relazione all’analisi economica (ripartizione delle entrate e delle spese per categorie economiche).
Si rammenta che a partire dal bilancio 2023 la classificazione economica delle entrate e delle spese è stata oggetto di una profonda revisione, al fine di assicurare una maggiore integrazione tra la contabilità finanziaria e la contabilità economico-patrimoniale dopo la conclusione, nel 2022, della sperimentazione del piano dei conti integrato (cfr. Circolare RGS n.46 del 21 dicembre 2022), previsto dall’art. 38-sexies della legge di contabilità.
L’esame parlamentare del conto del bilancio costituisce la verifica – nella forma della legge di approvazione del rendiconto medesimo – del fatto che, in sede di gestione, il Governo ha eseguito lo schema di previsione per l’entrata e di autorizzazione per la spesa nei termini preventivamente stabiliti con la legge di bilancio.
In termini finanziari, attraverso l’approvazione con legge del risultato della gestione annuale del bilancio, viene fissato il flusso della gestione dei conti statali, anche al fine di consentire il passaggio dalla precedente legge di bilancio al futuro bilancio previsionale.
Al Rendiconto generale dello Stato è allegata, per ciascuna amministrazione, una Nota integrativa, che espone le risultanze della gestione delle entrate e della spesa, elaborata in modo confrontabile con la corrispondente Nota al bilancio di previsione. La Nota integrativa illustra:
§ per ciascun programma, con riferimento alle azioni, i risultati finanziari per categorie economiche di spesa motivando gli eventuali scostamenti tra le previsioni iniziali (di bilancio) e quelle finali indicate nel Rendiconto, tenuto conto dei principali fatti di gestione intervenuti in corso d’esercizio;
§ l’analisi e la valutazione del grado di realizzazione degli obiettivi indicati nella nota integrativa al bilancio, motivando gli eventuali scostamenti rispetto a quanto previsto, anche tenuto conto dell’evoluzione del quadro socioeconomico e delle eventuali criticità riscontrate.
La Nota integrativa consente, in sostanza, di valutare l’operato delle Amministrazioni centrali dello Stato e di fornire informazioni utili alla definizione del bilancio di previsione dell’esercizio successivo, sia in termini di allocazione delle risorse, sia di valutazione della congruità degli stanziamenti assegnati a ciascun Programma e degli obiettivi ad esso associati.
Ai sensi dell’art. 36 della legge di contabilità, il Rendiconto è corredato:
§ del Rendiconto economico, che espone per ciascun Ministero le risultanze economiche, al fine di integrare la lettura dei dati finanziari con le informazioni economiche fornite dai referenti dei centri di costo delle Amministrazioni centrali dello Stato.
Le Amministrazioni centrali dello Stato adottano a fini conoscitivi, nell’ambito della gestione, la contabilità economico-patrimoniale in affiancamento alla contabilità finanziaria mediante l’adozione di un sistema integrato di scritture contabili che consente la registrazione di ciascun evento gestionale contabilmente rilevante ed assicura l’integrazione delle rilevazioni di natura finanziaria con quelle di natura economica e patrimoniale[3].
§ di una relazione illustrativa delle risultanze delle spese relative ai programmi aventi natura o contenuti ambientali, allo scopo di evidenziare le risorse impiegate per finalità di protezione dell’ambiente, riguardanti attività di tutela, conservazione, ripristino e utilizzo sostenibile delle risorse e del patrimonio naturale (Eco-Rendiconto dello Stato);
§ di un allegato conoscitivo in cui sono illustrate, con riferimento alle entrate finalizzate per legge, le entrate affluite e le spese sostenute nell’esercizio da ciascun Ministero in relazione ai servizi e alle attività prestate dalle Amministrazioni centrali a favore di soggetti pubblici o privati, con separata indicazione di ciascuna voce di spesa.
La legge di contabilità prevede strumenti di flessibilità di bilancio in fase gestionale, introdotti dal D.Lgs. n. 90 del 2016, con la facoltà di rimodulare in via compensativa con atti amministrativi l’allocazione iniziale delle risorse iscritte in bilancio senza la necessità di ulteriori interventi legislativi.
La possibilità di effettuare variazioni di stanziamenti di bilancio nel corso della gestione tra unità di voto è stata prevista al fine di dare alle amministrazioni la possibilità, da un lato, di modulare le risorse assegnate secondo le necessità connesse al raggiungimento degli obiettivi di spesa e, dall’altro, di assicurare una maggiore tempestività nell’erogazione delle risorse e velocizzare i pagamenti. Sebbene la normativa sia entrata in vigore già nel corso del 2016 (14 giugno), è a partire dall’esercizio 2017 che ha trovato una sua completa attuazione.
La flessibilità gestionale – disciplinata dai commi da 4 a 4?sexies dell’art. 33 della legge n. 196/2009 – è tuttavia limitata nell’ambito di ciascuno stato di previsione e tra le dotazioni finanziarie interne a ciascun programma, con esclusione dei fattori legislativi[4], nel rispetto dei saldi di bilancio.
Ambiti di flessibilità nella fase gestionale
La legge di contabilità (art. 33) consente – nel rispetto dei vincoli di spesa derivanti dagli oneri inderogabili e con il divieto di utilizzo degli stanziamenti in conto capitale per finanziare spese correnti – le seguenti variazioni compensative tra le dotazioni finanziarie previste a legislazione vigente, con esclusione dei fattori legislativi:
a. tra le dotazioni finanziarie di ciascun programma nell’ambito di uno stesso stato di previsione, con decreto del Ministro competente da comunicare alla Corte dei conti, per motivate esigenze, previa verifica del Ministero dell’economia – RGS (co. 4);
b. tra gli stanziamenti di spesa di ciascuna azione, con decreti direttoriali previa verifica del Ministero dell’economia e finanze – RGS (co. 4?bis);
c. tra gli stanziamenti di spesa della categoria 2 “Consumi intermedi” e della Categoria 21 “Investimenti fissi lordi”, nell’ambito di ciascuno stato di previsione da parte del Ministro dell’economia e finanze su proposta del Ministro competente (co. 4?ter). Dal 2019, tali variazioni sono disposte con decreti del Ragioniere generale dello Stato (art. 4?quater del D.L. n. 32/2019). Le variazioni di spese concernenti acquisto di beni e servizi comuni a più centri di responsabilità amministrativa, gestite da un unico ufficio o struttura di servizio, possono essere disposte con decreto interdirettoriale del dirigente generale e dell’Ispettore generale capo dell’Ispettorato generale del bilancio della RGS.
d. tra gli stanziamenti di sola cassa dei capitoli di uno stesso stato di previsione, con decreto del Ministro competente, da comunicare al Parlamento e alla Corte dei conti, previa verifica del Ministero dell’economia e finanze – RGS. Tale facoltà è concessa al fine di preordinare nei tempi stabiliti le disponibilità di cassa occorrenti per i pagamenti secondo le previsioni indicate nei piani finanziari dei pagamenti (co. 4-quinquies);
e. variazioni in termini di residui, competenza e cassa necessarie alla ripartizione dei Fondi da ripartire istituiti per legge, anche tra Ministeri diversi, con decreti del Ministro dell’economia e finanze (co. 4?sexies). Dal 2019, tali variazioni sono disposte con decreti del Ragioniere generale dello Stato (art. 4?quater, D.L. n. 32/2019).
La Tavola 18 allegata alla Relazione illustrativa del disegno di legge recante il Rendiconto 2024 (C. 2536) fornisce il quadro della flessibilità operata in fase di gestione di bilancio, riportando, per il periodo 2016-2024, per ciascun tipo di decreto, il numero degli atti con i quali si è fatto ricorso alle diverse forme di flessibilità e le relative risorse finanziarie movimentate.
Nella Relazione si osserva che l’analisi dei dati per l’esercizio 2024 conferma la tendenza degli esercizi precedenti, mostrando come le nuove forme di flessibilità vengano utilizzate soprattutto dai responsabili delle strutture in cui si articolano le Amministrazioni (Direttori Generali), concretizzandosi, nella maggioranza dei casi, in variazioni compensative di importi limitati. Risulta ancora essere limitato il ricorso agli strumenti di flessibilità destinati ad una gestione trasversale all’intera Amministrazione, per la quale è necessaria – si spiega nella Relazione – un maggior coordinamento e una più ampia programmazione delle risorse stesse.
1.3 Il contenuto del disegno di legge di Rendiconto per l’esercizio finanziario 2024 (C. 2536)
Gli articoli 1, 2 e 3 espongono i risultati complessivi relativi alle amministrazioni dello Stato per l’esercizio finanziario 2024 e sono riferiti rispettivamente alle entrate, alle spese e alla gestione finanziaria di competenza, intesa come differenza tra il totale di tutte le entrate accertate[5] e il totale di tutte le spese impegnate[6].
In particolare, l’articolo 1 illustra i risultati di gestione concernenti le entrate di competenza dell’esercizio 2024, accertate, versate, rimaste da versare e da riscuotere, evidenziando un totale di accertamenti di entrate per 1.188,9 miliardi di euro.
L’articolo 2 riporta i risultati di gestione sulle spese di competenza dell'anno, impegnate, pagate o rimaste da pagare, registrando un valore complessivo di impegni di spese per 1.176,9 miliardi di euro.
Nel Rendiconto dell’esercizio 2024, l’articolo 3 evidenzia – a seguito di accertamenti di entrate per 1.188,9 miliardi di euro e di impegni di spese per 1.176,9 miliardi di euro – un avanzo della gestione di competenza di 11,9 miliardi di euro.
L’articolo 4 espone la situazione finanziaria del conto del Tesoro. Nel Rendiconto 2024 essa presenta un disavanzo di 440,7 miliardi.
Le informazioni fornite nel disegno di legge di Rendiconto consentono di evidenziare l’effetto della gestione di bilancio (competenza e residui) sulla complessiva situazione del Tesoro, tramite il raccordo tra gestione finanziaria del bilancio e la situazione del Tesoro - determinata mensilmente nei Conti riassuntivi come saldo tra attività (fondo di cassa più crediti di tesoreria) e passività (debiti di tesoreria) - come esplicitato da quanto riepilogato nel prospetto presentato nell’articolo 4 del disegno di legge di rendiconto.
L’articolo 5 reca l’approvazione dei seguenti Allegati:
§ Allegato n. 1[7] contenente l’elenco dei decreti con i quali sono stati effettuati prelevamenti dal “Fondo di riserva per le spese impreviste”[8];
§ Allegato n. 2 relativo alle eccedenze di impegni risultate in sede di consuntivo per l’esercizio 2024 sul conto della competenza, riferite alla unità di voto dello stato di previsione della spesa del Ministero della difesa.
L’articolo 6 espone la situazione patrimoniale dello Stato.
Nell’esercizio 2024 il conto espone attività per un totale di 1.034,4 miliardi di euro e passività per 3.943,3 miliardi, con una eccedenza passiva al 31 dicembre 2024 di 2.908,9 miliardi.
L’articolo 7 dispone, infine, l’approvazione del Rendiconto secondo le risultanze indicate negli articoli precedenti.
2. La gestione di competenza
Nella tavola sono esposti i saldi del bilancio dello Stato registrati a consuntivo nel 2024, in termini di competenza, a confronto con le previsioni iniziali di bilancio e con le previsioni definitive, nonché con i saldi relativi all’esercizio precedente.
Tabella 1 – I SALDI DI COMPETENZA
(dati in milioni di euro)
| |
2023 |
2024 |
Differenza consuntivo 2024-2023 |
| |
Consuntivo |
Previsioni iniziali |
Previsioni definitive |
Consuntivo |
| Operazioni correnti |
| Entrate correnti |
738.156 |
687.318 |
724.868 |
778.116 |
39.960 |
| Spese correnti |
695.267 |
756.526 |
763.699 |
733.534 |
38.267 |
| Operazioni finali |
| Entrate finali |
741.614 |
687.567 |
727.869 |
783.848 |
42.234 |
| Spese finali |
866.163 |
886.419 |
923.255 |
891.390 |
25.227 |
| Operazioni complessive* |
| Entrate complessive |
1.112.622 |
1.215.086 |
1.259.047 |
1.188.887 |
76.265 |
| Di cui operazioni finanziarie |
(2.414) |
(234) |
(956) |
(2.588) |
|
| Spese complessive |
1.144.118 |
1.215.086 |
1.245.155 |
1.176.956 |
32.838 |
| Di cui operazioni finanziarie |
(4.728) |
(5.118) |
(10.318) |
(10.294) |
|
| SALDI |
| Risparmio pubblico |
+42.890 |
-69.209 |
-38.831 |
+44.582 |
1.692 |
| Indebitamento netto |
-122.236 |
-193.968 |
-186.023 |
-99.836 |
22.300 |
| Saldo netto da finanziare |
-124.549 |
-198.852 |
-195.386 |
-107.543 |
17.006 |
| Ricorso al mercato |
-402.504 |
-527.519 |
-517.286 |
-393.108 |
9.396 |
* Comprensive delle spese per il rimborso di prestiti e per l’accensione di prestiti.
Fonte: Relazione illustrativa al disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
Il quadro generale degli andamenti dei saldi di competenza mostra, in valori assoluti, un leggero miglioramento delle previsioni definitive rispetto alle previsioni iniziali, legato ad un lieve aumento delle previsioni di entrata.
Nel corso della gestione, le variazioni intervenute sulle previsioni iniziali, stabilite con la legge di bilancio 2024 (legge n. 213/2023), danno luogo alle previsioni definitive. Nel disegno di legge di rendiconto per l’esercizio 2024, le previsioni definitive di entrata e di spesa sono pari, rispettivamente, a 1.259 e 1.245,1 miliardi di euro in termini di competenza.
Guardando ai dati di consuntivo, il livello dei saldi nel 2024 evidenzia un generale miglioramento rispetto alle previsioni sia definitive che iniziali. Anche nel confronto con l’esercizio precedente, la gestione di competenza nel 2024 ha fatto conseguire un generale miglioramento di tutti i saldi rispetto ai risultati differenziali registrati nell’esercizio 2023.
Anche in rapporto al Pil, si riscontra lo stesso quadro generale di evoluzione positiva per i saldi di competenza – evidenziato nella Tavola 6 della Relazione illustrativa al disegno di legge (pag. 11) - favorito nel confronto con il 2023 dal concomitante aumento del Pil che passa da un valore di 2.131.390 del 2023 a 2.192.182 milioni del 2024 (+2,9% di aumento a prezzi di mercato).
Analizzando i principali saldi del bilancio, si evidenzia quanto segue:
· il saldo netto da finanziare (dato dalla differenza fra le entrate finali e le spese finali) presenta a consuntivo nel 2024 un valore negativo di circa 107,5 miliardi, con un miglioramento di 17 miliardi rispetto al saldo registrato nel 2023. Tale miglioramento è frutto di un aumento delle entrate finali di circa 42,3 miliardi (circa +5,7%) che ha compensato il lieve incremento delle spese finali di 25,2 miliardi (+2,9%).
Se confrontato con le previsioni definitive, che indicavano un valore del saldo netto di -195,5 miliardi, il miglioramento del saldo a consuntivo è di 87,8 miliardi. Il miglioramento è ancora maggiore se confrontato con le previsioni iniziali (che prospettavano un saldo netto di -198,9 miliardi) di oltre 91 miliardi;
· l’indebitamento netto (dato dalla differenza fra le entrate finali e le spese finali, al netto delle operazioni finanziarie) a consuntivo è pari a -99,8 miliardi, con un miglioramento di 22,3 miliardi rispetto al dato di consuntivo 2023, in miglioramento 94 miliardi rispetto alle previsioni definitive;
· il risparmio pubblico (che rappresenta il saldo delle operazioni correnti, che, se positivo, misura la quota di risorse correnti destinabile al finanziamento delle spese in conto capitale) si attesta nel 2024 a consuntivo a 44,6 miliardi, con un miglioramento seppur lieve rispetto al 2023 di circa 1,7 miliardi. Tale risultato è raggiunto grazie ad un aumento delle entrate correnti (+40 miliardi) in misura leggermente superiore rispetto all’aumento delle spese correnti (+38,3 miliardi) (cfr. la tavola successiva sulla gestione di competenza). Il miglioramento del saldo è di oltre 83,4 miliardi se confrontato con le previsioni definitive, che ipotizzavano un risparmio pubblico negativo di -38,8 miliardi, e di circa 113,8 miliardi rispetto alle previsioni iniziali (-69,2 miliardi);
· il dato del ricorso al mercato finanziario (cioè la differenza tra le entrate finali e le spese complessive, incluse quindi quelle relative al rimborso di prestiti) si attesta a consuntivo nel 2024 a -393,1 miliardi, con un miglioramento di circa 9,4 miliardi rispetto al dato del 2023. Il saldo a consuntivo denota un miglioramento di 124,2 miliardi (-24,0%) rispetto alle previsioni definitive e di 134,4 miliardi rispetto alle previsioni iniziali.
Il saldo netto da finanziare e il ricorso al mercato di competenza (che ammontano rispettivamente a -107.543 e -393.108 milioni) risultano, inoltre, rispettosi dei limiti massimi autorizzati dalla legge di bilancio per il 2024 (legge n. 213 del 2023), fissati, rispettivamente, in -202.500 milioni di euro per il saldo netto da finanziare e in -531.168 milioni di euro per il ricorso al mercato.
I saldi
Sulla base della normativa contabile, si riportano di seguito i saldi presenti nel quadro generale riassuntivo del bilancio previsionale dello Stato (articolo 25 della legge n. 196 del 2009):
· il risparmio pubblico;
· l’indebitamento o accrescimento netto;
· il saldo netto da finanziare;
· il ricorso al mercato.
Il «risparmio pubblico», ovvero il saldo della parte corrente del conto economico, è ottenuto come differenza tra le entrate correnti (tributarie ed extra-tributarie) e le spese correnti. Le entrate correnti corrispondono alle entrate tributarie ed entrate extratributarie (Titolo I e II), mentre le uscite correnti corrispondono alle spese destinate alla produzione ed al funzionamento dei vari servizi statali, nonché alla redistribuzione dei redditi per fini non direttamente produttivi (Titolo I). Se il saldo è positivo (entrate correnti superiori alle spese correnti), il risparmio pubblico indica la quota delle entrate correnti che può essere utilizzata per finanziare spese in conto capitale; se negativo, il risparmio pubblico indica la parte delle spese correnti da coprire ricorrendo all’accensione di prestiti.
L’«indebitamento o accrescimento netto» è pari alla differenza tra le entrate finali, al netto della riscossione dei crediti, e le spese finali, al netto delle acquisizioni di attività finanziarie. L’indebitamento netto misura quindi l’eccedenza della spesa rispetto alle risorse a disposizione del settore pubblico, da finanziare attraverso la vendita di attività (es. cessione di partecipazioni) o l’aumento delle passività (es. accensione di prestiti). Qualora abbia valore positivo, tale saldo indica invece l’ammontare delle risorse nette a disposizione dell’operatore pubblico, venendo in tal caso definito accreditamento netto.
Il «saldo netto da finanziare» (o da impiegare) è pari alla differenza tra le entrate finali (i primi tre titoli delle entrate) e le spese finali (i primi due titoli delle spese), comprensive delle partite finanziarie (con esclusione solo delle voci relative all’accensione ed al rimborso dei prestiti). Se negativo, il “saldo netto da finanziare” misura l’incremento del volume (stock) di debito pubblico, cioè l’ammontare di prestiti che occorre accendere per coprire il nuovo disavanzo formatosi nell’esercizio. Se positivo, è detto “saldo netto da impiegare” ed indica la riduzione del volume (stock) di debito pubblico, cioè la possibilità di rimborsare alcuni prestiti senza necessità di accenderne nuovi per rinnovarli.
Il «ricorso al mercato» è il risultato differenziale fra le entrate finali e le spese complessive (comprensive, cioè, delle spese per rimborso prestiti). Misura l’ammontare complessivo che il Governo è autorizzato a raccogliere sul mercato finanziario, comprendendo dunque sia il saldo netto da finanziare – l’ammontare di prestiti da accendere per coprire il nuovo disavanzo formatosi in corso d’esercizio – sia il rimborso del debito in scadenza.
Nella tavola che segue sono esposti i dati relativi alla gestione di competenza delle entrate e delle spese dell’esercizio finanziario 2024, a raffronto con le previsioni iniziali (A) del bilancio 2024 e le previsioni definitive (B), con evidenza degli scostamenti determinatisi nel corso della gestione rispetto alle previsioni definitive.
Tabella 2 – GESTIONE DI COMPETENZA – ESERCIZIO 2024
(dati in milioni di euro)
|
2023 |
2024 |
Differenza consuntivo 2024-2023 |
Variazioni % consuntivo
2024/2023 |
| Consuntivo |
Previsioni iniziali
(A) |
Previsioni definitive
(B) |
Consuntivo
(C) |
Differenza
consuntivo - prev.def.
(C-B) |
Var. % consuntivo su previsioni definitive |
| ENTRATE |
| Entrate finali |
741.614 |
687.567 |
727.869 |
783.848 |
55.979 |
+7,7 |
42.234 |
5,7% |
| Accensione prestiti |
371.008 |
527.519 |
531.178 |
405.039 |
-126.139 |
-23,7 |
34.031 |
9,2% |
| Entrate complessive |
1.112.622 |
1.215.086 |
1.259.047 |
1.188.887 |
-70.160 |
-5,6 |
76.265 |
6,9% |
| SPESE |
| Spese finali |
866.163 |
886.419 |
923.255 |
891.390 |
-31.865 |
-3,5 |
25.227 |
2,9% |
| Rimborso prestiti |
277.955 |
328.667 |
321.900 |
285.566 |
-36.334 |
-11,3 |
7.611 |
2,7% |
| Spese complessive |
1.144.118 |
1.215.086 |
1.245.155 |
1.176.956 |
-68.199 |
-5,5 |
32.838 |
2,9% |
| SALDO |
| Saldo netto da finanziare |
-124.549 |
-198.852 |
-195.386 |
107.543 |
87.843 |
-45,0 |
17.006 |
-13,7% |
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
A livello di operazioni finali, il miglioramento del saldo netto da finanziare a consuntivo, di cui si è detto, discende da una gestione di competenza 2024 che evidenzia un aumento degli accertamenti di entrate finali (risultati pari a 783,6 miliardi) di circa il 5,7% rispetto all’anno 2023 (pari a +42,2 miliardi), accompagnato da un lieve aumento anche degli impegni delle spese finali di circa il 2,9% (attestati nel 2024 a 891,4 miliardi, pari a +25,2 miliardi rispetto al 2023).
Rispetto alle previsioni definitive, la gestione di competenza ha dato accertamenti per entrate finali in aumento di circa 56 miliardi (+7,7%) mentre gli impegni delle spese finali sono risultati in diminuzione di circa 31,9 miliardi (-3,5%).
Anche a livello di operazioni complessive (comprensive delle entrate per accensione di prestiti e delle spese per rimborso prestiti), la gestione di competenza 2024 denota un aumento degli accertamenti di entrata complessivi del 6,9% rispetto all’anno precedente (+76,3 miliardi rispetto al 2023) ed un aumento degli impegni complessivi di spesa del 2,9%, per oltre 32,8 miliardi.
I dati di consuntivo delle operazioni complessive risultano, invece, in diminuzione rispetto alle previsioni definitive. In particolare, per le entrate complessive si registra una diminuzione di 70,2 miliardi e per le spese complessive una riduzione di 68,2 miliardi.
Rispetto alla previsione definitiva delle spese complessive (1.245,2 miliardi), la gestione di competenza ha registrato impegni per 1.176 miliardi, con un coefficiente di realizzazione degli impegni pari al 94,7 per cento.
Si rammenta che il passaggio dalle previsioni iniziali alle previsioni definitive deriva dall’adozione di norme e provvedimenti adottati nel corso della gestione dell’esercizio, nonché dalle variazioni introdotte con la legge di assestamento. In base a tali modifiche, a partire dai 1.215,1 miliardi di entrate complessive di competenza previste nella legge di bilancio 2024-2026, le previsioni definitive hanno raggiunto 1.259,0 miliardi di euro. Rispetto a tale previsione definitiva, la gestione di competenza registra accertamenti complessivi per 1.188,9 miliardi.
Analogamente, per le spese complessive, a partire dai 1.215,1 miliardi di competenza previsti nella legge di bilancio, le previsioni definitive sono aumentate di 36,8 miliardi, raggiungendo 1.245,2 miliardi. Rispetto a tale previsione di spese complessive, come sopra già detto, la gestione di competenza ha registrato impegni per 1.176 miliardi, con un coefficiente di realizzazione degli impegni pari al 94,7%.
L’incidenza sul Pil degli accertamenti complessivi è aumentata al 54,2% rispetto a quanto registrato lo scorso anno (52,2%), mentre il peso della spesa complessiva rispetto al Pil, in termini di impegni, è rimasto invariato al 53,7% rispetto al 2023.
2.1. Le entrate finali
Come già indicato nella tavola precedente, la gestione di competenza del bilancio 2024 ha registrato accertamenti per entrate finali pari a circa 783,8 miliardi, con un incremento a consuntivo del 5,7 per cento rispetto al dato riferito al 2024 (+42,2 miliardi).
Gli accertamenti sono risultati superiori a quanto prospettato, di circa il 14 per cento, rispetto alle previsioni iniziali (per le quali l’importo atteso era pari a 687,6 miliardi) e di circa il 7 per cento rispetto alle previsioni definitive, per le quali l’importo stimato era pari a 727,9 miliardi.
L’incremento degli accertamenti di entrate finali è derivato dall’aumento registrato per tutte le tipologie di entrate (tributarie, extra-tributarie, per alienazione ed ammortamento di beni). Queste ultime, in particolare, hanno registrato un voluminoso aumento dai 249 milioni previsti dalla legge di bilancio 2024 ai 5,7 miliardi di euro a consuntivo, come evidenziato nella tabella a seguire.
Tabella 3 – ENTRATE DI COMPETENZA – ESERCIZIO 2024
(dati in milioni di euro)
|
2023 |
2024 |
Differenza consuntivo 2023/2022 |
Variazioni %
2023/2022 |
| Consuntivo |
Previsioni iniziali
(A) |
Previsioni definitive
(B) |
Consuntivo
(C) |
Differenza
(C-B) |
| Entrate tributarie |
618.501 |
608.932 |
620.228 |
653.888 |
33.660 |
35.387 |
5,7 |
| Entrate extratributarie |
119.656 |
78.386 |
104.640 |
124.228 |
19.587 |
4.572 |
3,8 |
| Totale entrate correnti |
738.157 |
687.318 |
724.868 |
778.116 |
53.247 |
39.959 |
5,4 |
| Alienaz., ammort., riscoss. |
3.457 |
249 |
3.001 |
5.731 |
2.730 |
2.274 |
65,8 |
| Entrate finali |
741.614 |
687.567 |
727.869 |
783.847 |
55.977 |
42.233 |
5,7 |
| Accensione prestiti |
371.008 |
527.519 |
531.178 |
405.039 |
-126.139 |
34.031 |
9,2 |
| Entrate complessive |
1.112.622 |
1.215.086 |
1.259.047 |
1.188.886 |
-70.160 |
76.264 |
6,9 |
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
Sulla base di una sintetica analisi del confronto con l’esercizio precedente, si evidenzia come le entrate tributarie facciano registrare un aumento degli accertamenti che comporta una variazione positiva per 35,4 miliardi (5,7 punti percentuali). In misura minore risultano in aumento anche gli accertamenti delle entrate extra-tributarie, che si attestano per il 2024 in termini assoluti a 124,2 miliardi, con una variazione positiva del 3,8 per cento rispetto al 2023. Nel confronto con l’anno precedente, sono cresciute notevolmente le entrate derivanti da alienazione ed ammortamento di beni (+2,3 miliardi, +65,8%).
Per quanto concerne le entrate tributarie, si osserva che queste rappresentano l’83% dell’ammontare complessivo delle entrate finali, con gli accertamenti che si sono attestati a 653,9 miliardi nel 2024, un valore superiore rispetto alla previsione iniziale di bilancio (che indicava entrate tributarie per 608,9 miliardi) e a quella definitiva (pari a 620,2 miliardi).
Analizzando l’aggregato delle entrate tributarie, si nota che oltre la metà del gettito proviene dalle imposte sul patrimonio e sul reddito (56%). Le tasse e le imposte sugli affari contribuiscono per il 36%, mentre le imposte sulla produzione e sui consumi si attestano al 5% del totale delle entrate tributarie (cfr. C. 2536 - Parte I – Conto del bilancio, Volume terzo – Allegato tecnico per capitoli – Relazione illustrativa, Tavola 7-bis).
Riguardo all’analisi per categorie economiche delle entrate finali, si ricorda che, a partire dal 2023, la classificazione economica delle entrate e delle spese è stata oggetto di revisione, a seguito della conclusione, nel 2022, della sperimentazione del piano dei conti integrato di cui all’art. 38-sexies della legge di contabilità, al fine di assicurare una maggiore integrazione tra la contabilità finanziaria e la contabilità economico-patrimoniale (cfr. Circolari RGS n.22 del 18 maggio 2022 e n. 46 del 21 dicembre 2022).
In ragione di ciò, nella Relazione illustrativa del disegno di legge di rendiconto 2024 si segnala che non è stato possibile mantenere la continuità della serie storica dopo il 2022, e pertanto, nella Relazione illustrativa del provvedimento le categorie sono presentate per gli anni 2021 e 2022 secondo la vecchia classificazione e per gli esercizi 2023 e 2024 secondo la nuova classificazione economica (cfr. C. 2536 - Parte I – Conto del bilancio, Volume terzo – Allegato tecnico per capitoli – Relazione illustrativa, Tavole 7 e 7-bis). Per tale motivo, di seguito si dà conto delle entrate accertate per categoria economica con esclusivo riferimento agli anni 2023 e 2024.
Tabella 4 – ENTRATE ACCERTATE PER CATEGORIA ECONOMICA
Anni 2023-2024
(milioni di euro)
| Tributi |
Consuntivo
2023 |
Consuntivo
2024 |
Differenza
consuntivi
2024 - 2023 |
Variazione %
consuntivi
2024/2023 |
| Entrate Tributarie |
618.501 |
653.887 |
35.386 |
5,7 |
| 1 - Imposte sul patrimonio e sul reddito |
338.666 |
366.584 |
27.918 |
8,2 |
| 2 - Tasse e imposte sugli affari |
227.977 |
236.264 |
8.287 |
3,6 |
| 3 - Imposte sulla produzione, sui consumi e dogane |
33.646 |
32.889 |
-757 |
-2,3 |
| 4 - Monopoli |
11.258 |
11.477 |
219 |
1,9 |
| 5 - Tasse e imposte su attività di gioco |
6.954 |
6.674 |
-280 |
-4,0 |
| Entrate Extra-Tributarie |
119.656 |
124.228 |
4.572 |
3,8 |
| 6 - Risorse proprie dell’Unione europea |
2.954 |
2.994 |
40 |
1,4 |
| 7 - Entrate da erogazione di servizi e vendita di beni non patrimoniali |
2.503 |
2.600 |
97 |
3,9 |
| 8 - Entrate derivanti dalla gestione dei beni dello stato |
3.206 |
4.906 |
1.700 |
53,0 |
| 9 - Entrate di tipo finanziario |
14.117 |
14.693 |
576 |
4,1 |
| 10 - Entrate derivanti dal controllo e dalla repressione di irregolarità e illeciti |
27.667 |
25.883 |
-1.784 |
-6,4 |
| 11 - Entrate da contributi versati allo Stato |
21.100 |
17.578 |
-3.522 |
-16,7 |
| 12 - Entrate da recuperi e rimborsi di spese |
13.645 |
14.063 |
418 |
3,1 |
| 13 - Partite che si compensano nella spesa |
600 |
590 |
-10 |
-1,6 |
| 14 - Altre entrate extratributarie |
33.863 |
40.919 |
7.056 |
20,8 |
| ENTRATE CORRENTI |
738.156 |
778.115 |
39.959 |
5,4 |
| Alienazione ed ammortamento di beni patrimoniali e riscossione di crediti |
3.457 |
5.732 |
2.275 |
65,8 |
| 15 - Entrate da alienazione di beni patrimoniali dello Stato |
1.043 |
3.144 |
2.101 |
201,4 |
| 16 - Entrate da rimborso di anticipazioni e altri crediti finanziari dello Stato |
2.414 |
2.588 |
174 |
7,2 |
| 17 - Ammortamento beni patrimoniali |
- |
- |
- |
0,0 |
| ENTRATE FINALI |
741.614 |
783.848 |
42.234 |
5,7 |
| accensione di prestiti |
371.008 |
405.039 |
34.031 |
9,2 |
| ENTRATE COMPLESSIVE |
1.112.622 |
1.188.887 |
76.265 |
6,9 |
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
Analizzando le principali imposte, riportate nella tavola successiva, si osserva che l’IRPEF ha mostrato una crescita del 6 per cento rispetto ai valori del 2023 (da 234,9 a 249,4 miliardi). Più sostenuta la variazione in aumento dell’accertato IRES, che registra una crescita del 9 per cento, passando da 57,2 a 62,3 miliardi circa. Si è registrato, inoltre, un aumento significativo del gettito derivante da imposte sostitutive di imposte sui redditi, sia ricorrenti sia non ricorrenti (+ 31%).
Il gettito IVA, che registra una crescita del 3 per cento raggiungendo come accertamento la quota di 207,8 miliardi, rappresenta il 32% del totale dell’accertamento derivante da tributi. Tra le altre imposte indirette si osserva come il gettito derivante dall’imposta di registro e dall’imposta di bollo registri una crescita del 17 per cento (da circa 13 miliardi nel 2023 a 15,2 miliardi nell’anno successivo). Sono leggermente aumentate le entrate generate dalla vendita di generi di monopolio (+2%, +219 milioni di euro) e dalle accise sui prodotti energetici, energia elettrica e gas naturale (+2%, +526 milioni di euro).
Tabella 5 – ANDAMENTO DELLE PRINCIPALI IMPOSTE -
Entrate per unità di voto (titolo/natura/tipologia) – accertamenti 2023-2024
(milioni di euro)
| Tributi |
Consuntivo
2023 |
Consuntivo
2024 |
Differenza
consuntivi
2024 - 2023 |
Variazione %
consuntivi
2024/2023 |
| ENTRATE TRIBUTARIE |
618.500 |
653.887 |
35.387 |
5,7 |
| Entrate ricorrenti |
609.144 |
649.348 |
40.204 |
6,6 |
| Redditi delle persone fisiche (IRPEF) |
234.933 |
249.446 |
14.513 |
6,2 |
| Reddito delle società (IRES) |
57.203 |
62.348 |
5.145 |
9,0 |
| Imposte sostitutive di imposte sui redditi |
28.275 |
40.421 |
12.146 |
43,0 |
| Altre tasse e imposte sul patrimonio e sul reddito |
9.971 |
10.903 |
932 |
9,3 |
| Imposta sul valore aggiunto (IVA) |
202.449 |
207.810 |
5.361 |
2,6 |
| Registro e bollo |
12.995 |
15.179 |
2.184 |
16,8 |
| Altre tasse e imposte sugli affari |
11.461 |
12.202 |
741 |
6,5 |
| Accise sui prodotti energetici, energia e elettrica e gas naturale |
30.933 |
30.407 |
-526 |
-1,7 |
| Altre tasse e imposte sulla produzione e sui consumi |
2.713 |
2.482 |
-231 |
-8,5 |
| Entrate da vendita di generi di monopolio |
11.258 |
11.477 |
219 |
1,9 |
| Tasse e imposte da attività di gioco |
6.954 |
6.674 |
-280 |
-4,0 |
| Entrate non ricorrenti |
9.357 |
4.540 |
-4.817 |
-51,5 |
| Imposte sostitutive di imposte sui redditi |
4.743 |
2.725 |
-2.018 |
-42,5 |
| Altre tasse e imposte sul patrimonio e sul reddito |
3.286 |
471 |
-2.815 |
-85,7 |
| Entrate da condoni e sanatorie per tasse e imposte sul patrimonio e sul reddito |
255 |
270 |
15 |
5,9 |
| Altre tasse e imposte sugli affari |
1.072 |
1.073 |
1 |
0,1 |
| Altre tasse e imposte sulla produzione e sui consumi |
0 |
0 |
- |
- |
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
2.2. Le spese finali
Nel 2024, gli impegni per spese finali, costituite dal totale delle spese di parte corrente e di quelle in conto capitale, si sono mantenuti ad un livello elevato, pari a 891,4 miliardi di euro, registrando un aumento (+25,3 miliardi) rispetto agli impegni dell’esercizio 2023. In valori percentuali, rispetto al 2023, gli impegni per spese finali sono aumentati del 2,9%.
Tale dato discende da un andamento in aumento degli impegni di spesa di parte corrente rispetto al 2023 (+38,3 miliardi), a fronte di una diminuzione di quelli relativi alle spese in conto capitale (-13 miliardi).
Considerando il rimborso delle passività finanziarie, che ha registrato impegni per 285,6 miliardi di euro, gli impegni complessivi di spesa si attestano a circa 1.176 miliardi, con un incremento rispetto a quelli dell’anno precedente, di circa 32,8 miliardi, pari al +2,9 per cento.
Tabella 4 – SPESE DI COMPETENZA – ESERCIZIO 2024
(dati in milioni di euro)
|
2023 |
2024 |
Differenza consuntivo
2024/2023 |
Variazioni %
2024/2023 |
| Consuntivo |
Previsioni iniziali
(A) |
Previsioni definitive
(B) |
Consuntivo
(C) |
Differenza
Cons./prev.def
(C-B) |
Var. % consuntivo su previsioni definitive |
| Spese correnti |
695.267 |
756.526 |
763.699 |
733.533 |
-30.166 |
-3,9 |
38.266 |
5,5 |
| Spese conto capitale |
170.896 |
129.892 |
159.556 |
157.857 |
-1.699 |
-1,1 |
-13.039 |
-7,6 |
| Spese finali |
866.163 |
886.419 |
923.255 |
891.390 |
-31.865 |
-3,5 |
25.227 |
2,9 |
| Rimborso prestiti |
277.955 |
328.668 |
321.900 |
285.566 |
-36.334 |
-11,3 |
7.611 |
2,7 |
| Spese complessive |
1.144.118 |
1.215.086 |
1.245.155 |
1.176.956 |
-68.199 |
-5,5 |
32.838 |
2,9 |
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
Rispetto ai valori previsionali, i dati risultanti dalla gestione 2024 sono risultati inferiori sia rispetto alle previsioni iniziali che alle previsioni definitive.
Rispetto al bilancio di previsione, infatti, a seguito dell’adozione dei provvedimenti d’urgenza, le previsioni definitive delle spese per operazioni finali, in conto competenza, hanno presentato un aumento rispetto alle previsioni iniziali della legge di bilancio (passando da 886,4 a 923,3 miliardi, +4,2%). L’aumento ha riguardato sia le spese correnti, con un incremento di circa 7,2 miliardi (da 756,5 a 763,7 miliardi), sia quelle in conto capitale in aumento di oltre 29,7 miliardi rispetto alla previsione di bilancio (da 129,9 a 157,9 miliardi).
Rispetto alle previsioni definitive (923,3 miliardi), i dati di consuntivo registrano impegni di spesa finale pari a 891,3 miliardi, inferiori del 3,5% degli stanziamenti definitivi di spesa. Analogamente, la spesa complessiva (1.245,2 miliardi) ha registrato impegni di spesa per circa 1.177 miliardi, pari a -5,5% rispetto agli stanziamenti definitivi.
Guardando all’analisi per categoria economica dei dati della gestione – esposta nella tavola che segue – si evidenzia, con riferimento specifico alla dinamica delle spese correnti (complessivi +38,3 miliardi rispetto al 2023, pari al +5,5%), che la categoria “Trasferimenti correnti ad amministrazioni pubbliche” costituisce il 49,9 per cento della spesa corrente, con impegni per circa 365,7 miliardi di euro (+3,9 per cento rispetto ai 352,1 miliardi del 2023). Si tratta in prevalenza di trasferimenti ad amministrazioni locali (impegni 165,6 miliardi) e a enti previdenziali (184,2 miliardi).
Si segnalano inoltre i “Redditi da lavoro dipendente”, che rappresentano il 14,6 per cento degli impegni correnti, con impegni che ammontano a 107,4 miliardi (+1,2% rispetto al 2023), e la voce relativa agli “Interessi passivi e redditi da capitale”, con impegni pari a 87,6 miliardi di euro (+15,7% rispetto al 2023), che costituiscono l’11,9 per cento della spesa corrente.
Confrontando i dati degli impegni con quelli dell’esercizio 2023 si rilevano aumenti consistenti anche nelle categorie “Rimborsi e poste correttive delle entrate” (+16,3%) e, in misura minore, nella categoria “Consumi intermedi” (+8,1%).
Si rilevano, invece, diminuzioni nelle categorie “Trasferimenti correnti a imprese” con impegni che ammontano a circa 10 miliardi (-5,1 miliardi rispetto al 2023, -33,8%) e, in misura minore, nella categoria “Risorse proprie Unione Europea”, con impegni pari a 18,4 miliardi (-4,8%).
Per quanto concerne la spesa in conto capitale, i dati registrano una diminuzione degli impegni (-13 miliardi, pari a -7,6%) rispetto al passato esercizio.
La riduzione è per la quasi totalità imputabile ai minori impegni di spesa riferibili alla categoria “Contributi agli investimenti alle Amministrazioni Pubbliche”, che ammontano a 45,8 miliardi rispetto a 94,5 miliardi del 2023 (-48,6 miliardi, pari a -51,5%), parzialmente compensata dall’aumento degli impegni della categoria “Contributi agli investimenti ad imprese” (+27,8 miliardi, pari a +51,6 per cento).
Aumenti consistenti si registrano inoltre nelle categorie “Acquisizioni di attività finanziarie” (+5,6 miliardi, +117,7 per cento), e “Investimenti fissi lordi e acquisti di terreni” (+2,6 miliardi, +23,5 per cento).
Tabella 5 – IMPEGNI DELLE SPESE FINALI PER CATEGORIA ECONOMICA
Anni 2023-2024
(milioni di euro)
| Categorie economiche |
2023
Consuntivo |
%
spese finali |
2024
Consuntivo |
%
spese finali |
Var. % Consuntivo 2024/2023 |
| Redditi da lavoro dipendente |
106.180 |
12,3 |
107.420 |
12,1 |
1,2 |
| Consumi intermedi |
15.277 |
1,8 |
16516 |
1,9 |
8,1 |
| Imposte pagate sulla produzione |
5.784 |
0,7 |
5.730 |
0,6 |
-0,9 |
| Trasferimenti correnti ad AP |
352.105 |
40,7 |
365.693 |
41,0 |
3,9 |
| Trasferimenti correnti a famiglie e ISP |
10.784 |
1,2 |
10.967 |
1,2 |
1,7 |
| Trasferimenti correnti a imprese |
15.163 |
1,8 |
10.039 |
1,1 |
-33,8 |
| Trasferimenti correnti a estero |
1.381 |
0,2 |
1.590 |
0,2 |
15,1 |
| Risorse proprie UE |
19.307 |
2,2 |
18.370 |
2,1 |
-4,8 |
| Interessi passivi e altri oneri finanziari |
75.759 |
8,7 |
87.633 |
9,8 |
15,7 |
| Rimborsi e poste correttive delle entrate |
88.244 |
10,2 |
102.629 |
11,5 |
16,3 |
| Altre uscite correnti |
5.050 |
0,6 |
4.988 |
0,6 |
-1,2 |
| Fondi da ripartire di parte corrente |
232 |
0,0 |
1.959 |
0,2 |
744,4 |
| Totale Spese Correnti |
695.267 |
80,3 |
733.534 |
82,3 |
5,5 |
| Investimenti fissi lordi e acquisti di terreni |
11.099 |
1,3 |
13.703 |
1,5 |
23,5 |
| Contributi investimenti ad AP |
94.506 |
10,9 |
45.849 |
5,1 |
-51,5 |
| Contributi agli investimenti ad imprese |
53.875 |
6,2 |
81.667 |
9,2 |
51,6 |
| Contributi investimenti a famiglie e ISP |
595 |
0,1 |
389 |
0,0 |
-34,6 |
| Contributi agli investimenti a estero |
530 |
0,1 |
893 |
0,1 |
68,5 |
| Altri trasferimenti in conto capitale |
5.288 |
0,6 |
4.992 |
0,6 |
-5,6 |
| Fondi da ripartire in conto capitale |
276 |
0,0 |
70 |
0,0 |
-74,6 |
| Acquisizioni di attività finanziarie |
4.728 |
0,5 |
10.293 |
1,2 |
117,7 |
| Totale spese Conto Capitale |
170.896 |
19,7 |
157.857 |
17,7 |
-7,6 |
| Totale Spese Finali |
866.163 |
100,0 |
891.390 |
100,0 |
2,9 |
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
Per l’andamento delle spese finali per categorie economiche negli ultimi quattro anni si veda la Tavola II in Appendice.
2.3. Spese finali per missioni
Il bilancio dello Stato è articolato, per l’anno 2024, in 34 missioni, 180 programmi e 717 azioni (di cui 145 sono azioni “spese di personale per il programma”). I 180 programmi costituiscono l’unità di voto parlamentare.
Si riporta di seguito una breve analisi delle spese finali per missioni riferite al 2024, precisando che esse vengono analizzate al netto della missione debito pubblico, focalizzando dunque l’attenzione sulla sola spesa primaria.
In particolare, vengono analizzate le 14 Missioni di spesa, sulle 34, che recano impegni superiori ai 10 miliardi di euro per l’anno 2024.
Tali 14 missioni assorbono nel complesso oltre il 93% della spesa primaria del bilancio dello Stato, al netto della missione debito pubblico (che da sola incide per il 31,4 per cento delle somme complessivamente impegnate nell’esercizio 2024).
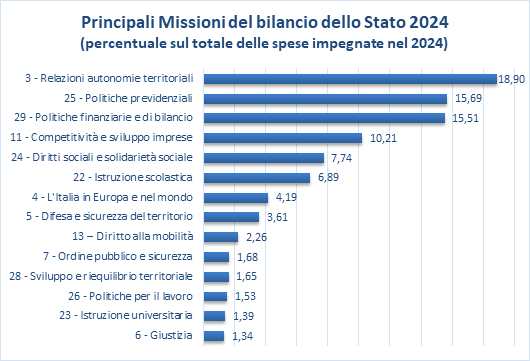
Nell’ambito della spesa primaria, si conferma innanzitutto la rilevanza della missione “Relazioni finanziarie con le autonomie territoriali” (si tratta in sostanza di trasferimenti agli enti territoriali) che pesa per il 18,9 per cento sul totale della spesa primaria (dato sostanzialmente in linea con il 18,4% del 2023).
Resta significativa l’incidenza sul totale degli impegni della missione “Politiche previdenziali”, attestatesi al 15,7 per cento del totale degli impegni delle spese primarie (in aumento da 111,1 miliardi del 2023 ai 126,6 del 2024), e della missione “Politiche economico-finanziarie e di bilancio”, che si attesta al 15,5 per cento (in aumento rispetto al 2023).
Aumenta la sua incidenza sul totale degli impegni di spesa primaria la Missione “Competitività e sviluppo delle imprese”, che pesa per il 10,2 per cento sul totale della spesa primaria (dato in aumento rispetto al 6,6% del 2023).
Le Missioni che presentano gli aumenti percentuali più rilevanti nell’esercizio 2024 rispetto all’esercizio 2023 sono le seguenti:
· Missione 11 – “Competitività e sviluppo delle imprese”, che presenta un incremento del 57,5% rispetto agli impegni del 2023 (+30,1 miliardi), concernenti aiuti e incentivi alle imprese;
· Missione 29 – “Politiche finanziarie e di bilancio” concernenti, tra l’altro, spese fiscali e rimborsi di imposte, in aumento del 17,5%;
· Missione 25 – “Politiche previdenziali”, concernenti, tra l’altro, trasferimenti alle gestioni previdenziali, con un incremento percentuale del 13,9% rispetto agli impegni del 2023.
Per quanto concerne le diminuzioni maggiormente significative, si segnala la Missione 4 – “L’Italia in Europa e nel mondo”, che registra un decremento degli impegni di spesa nell’esercizio 2024 rispetto all’esercizio 2023 del -61,4% (-53,7 miliardi).
La tabella che segue ed il relativo grafico esaminano le principali missioni di spesa; esse assorbono nel complesso oltre l’89,0 per cento della spesa primaria del bilancio dello Stato.
Tabella 6 – SPESE PER MISSIONI NEGLI ESERCIZI 2023-2024
(al netto della missione debito pubblico)
(Dati di competenza – milioni di euro)
| |
2023 |
2024 |
Differenza consuntivo 2024 - 2023 |
Variazione
% 2024/2023 |
| PRINCIPALI MISSIONI |
Impegni |
Composizione % |
Impegni |
Composizione % |
| 3 - Relazioni autonomie territoriali |
146.533 |
18,4 |
152.448 |
18,9 |
5.915 |
4,1 |
| 4 - L'Italia in Europa e nel mondo |
87.527 |
11,0 |
33.812 |
4,2 |
-53.716 |
-61,4 |
| 5 - Difesa e sicurezza del territorio |
27.878 |
3,5 |
29.109 |
3,6 |
1.231 |
4,4 |
| 6 - Giustizia |
10.430 |
1,3 |
10.836 |
1,3 |
405 |
3,9 |
| 7 - Ordine pubblico e sicurezza |
12.820 |
1,6 |
13.565 |
1,7 |
745 |
5,8 |
| 11 - Competitività e sviluppo imprese |
52.258 |
6,6 |
82.342 |
10,2 |
30.084 |
57,6 |
| 13 – Diritto alla mobilità e sviluppo sistemi trasporto |
18.330 |
2,3 |
18.242 |
2,3 |
-88 |
-0,5 |
| 22 - Istruzione scolastica |
56.641 |
7,1 |
55.617 |
6,9 |
-1.024 |
-1,8 |
| 23 – Istruzione universitaria |
11.350 |
1,4 |
11.250 |
1,4 |
-100 |
-0,9 |
| 24 - Diritti sociali, politiche sociali e famiglia |
58.470 |
7,4 |
62.412 |
7,7 |
3.941 |
6,7 |
| 25 - Politiche previdenziali |
111.071 |
13,9 |
126.550 |
15,7 |
15.478 |
13,9 |
| 26 - Politiche per il lavoro |
13.194 |
1,7 |
12.322 |
1,5 |
-872 |
-6,6 |
| 28 – Sviluppo e riequilibrio territoriale |
9.536 |
1,2 |
13.297 |
1,6 |
3.761 |
39,4 |
| 29 - Politiche finanziarie e di bilancio |
106.509 |
13,4 |
125.165 |
15,5 |
18.656 |
17,5 |
| Altre missioni |
73.106 |
9,2 |
59.801 |
7,4 |
-13.305 |
-18,2 |
| Totale spesa (al netto debito pubblico) |
795.654 |
100 |
806.768 |
100 |
11.114 |
1,4 |
| Debito pubblico |
348.464 |
|
370.189 |
|
21.725 |
|
| Spese complessive |
1.144.118 |
|
1.176.956 |
|
32.838 |
|
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
Si segnalano infine, per le missioni esaminate, i principali programmi ed azioni di spesa, come risultanti dall’Allegato “Bilancio dello Stato per Azioni”, aggiornato al Rendiconto 2024, alla Relazione Illustrativa all’atto C. 2536:
§ Nella missione 3 “Relazioni finanziarie con le autonomie territoriali”, che ha registrato impegni per 152,4 miliardi con un aumento di 5,9 miliardi (+4,1 per cento) rispetto al 2023, le risorse sono destinate principalmente al programma 3.6 “Concorso dello Stato al finanziamento della spesa sanitaria” (89,3 miliardi). Le risorse di tale programma sono pressoché interamente attribuite all’azione “Tutela dei livelli essenziali di assistenza” (LEA) (89,2 miliardi).
§ Nella missione 25 “Politiche previdenziali”, che ha registrato impegni per 126,5 miliardi con un aumento di 15,4 miliardi (+13,9%) rispetto al 2023, l’importo principale (115,2 miliardi, 91% della missione) è costituito da impegni per il programma 25.3 “Previdenza obbligatoria e complementare, assicurazioni sociali”. In particolare, 67,4 miliardi sono impegnati nell’azione di “sostegno alle gestioni previdenziali”; 8,6 miliardi per l’azione “Agevolazioni contributive, sottocontribuzioni ed esoneri per il sostegno allo sviluppo di particolari settori o territori svantaggiati” (+1,4 miliardi, +19,4%); 29,7 miliardi (+16,2 miliardi, +120% rispetto ai 13,5 miliardi del 2023) per l’azione “Agevolazioni contributive, sottocontribuzioni ed esoneri per incentivare l'occupazione”; 9,5 miliardi per l’azione “prepensionamenti” (-2,7 miliardi, -41,8% rispetto al 2023); 1,1 miliardi per l’azione “potenziamento e promozione del ruolo sistemico della previdenza complementare”.
§ Nella missione 29 “Politiche economico-finanziarie e di bilancio e tutela della finanza pubblica”, che ha registrato impegni per 125,2 miliardi, con un aumento di 18,7 miliardi (+17,6%) rispetto al 2023, l’importo principale è costituito dal programma 29.5 “Regolazioni contabili, restituzioni e rimborsi d’imposte”, per un totale di 103,7 miliardi (+15,1 miliardi, +17%). In particolare, tali 88,6 miliardi sono composti da 35,3 miliardi di rimborsi di imposte dirette (+19%); 44,3 miliardi di rimborsi di imposte indirette (+24,4%); 15,5 miliardi di pagamenti per vincite su giochi e lotterie; 3,1 miliardi di aggi su giochi e lotterie, da versare ai rivenditori, e 4,1 miliardi dovuti a recuperi tributari verso le Regioni a statuto speciale e le Province autonome. Si segnalano inoltre il programma 29.10 “Accertamento e riscossione delle entrate e gestione dei beni immobiliari dello Stato”, che impegna 7,7 miliardi di cui 1,4 miliardi per il servizio radiotelevisivo pubblico (-0,4 miliardi, -22,2%), 3,5 miliardi per l’ “accertamento e relativo contenzioso in materia di entrate tributarie, catasto e mercato immobiliare, svolte dall'Agenzia delle Entrate”, ed 1,1 miliardi per il servizio di riscossione dei tributi, ed il programma 29.12 “oneri finanziari relativi alla gestione della tesoreria”, i cui 4,2 miliardi (0,9 miliardi, +27,3%) sono impegnati integralmente per gli interessi sui conti di tesoreria.
§ La Missione 11 “Competitività e sviluppo delle imprese” ha registrato impegni per 82,3 miliardi: si tratta di +30,1 miliardi, +57,6% rispetto al 2023 e, a loro volta, gli stanziamenti 2023 erano in netto aumento rispetto al 2022, +22 miliardi, +72,9%. L’importo principale di tale Missione 11 è costituito dagli impegni per il programma “Interventi di sostegno tramite il sistema della fiscalità” (ovvero, crediti d’imposta ed altre esenzioni o riduzioni), per un totale di 62,2 miliardi (75,6% della Missione), in netto aumento rispetto al 2023 (+32,0 miliardi, in sostanza un raddoppio). In particolare, di tale programma, 43,2 miliardi sono stati impiegati per gli incentivi fiscali per gli interventi di efficienza energetica e rischio sismico (+26,4 miliardi, +157% rispetto al 2023); 4,3 miliardi per la riduzione del cuneo fiscale; 3,4 miliardi di sgravi fiscali per il settore creditizio e bancario; 6,3 miliardi di agevolazioni per particolari aree territoriali (+4,6 miliardi, +270%); 1,5 miliardi per il settore dell’autotrasporto (+0,5 miliardi, +50%). Si segnalano inoltre l’impiego nel programma “Incentivazione del sistema produttivo” (9,1 miliardi), al cui interno gli importi sono ripartiti tra le garanzie e sostegno al credito alle piccole e medie imprese (5,4 miliardi), i finanziamenti agevolati alle imprese in generale (3,7 miliardi, -1,2 miliardi rispetto al 2023).
§ Nella missione 24 “Diritti sociali, politiche sociali e famiglia”, che ha registrato impegni per 62,4 miliardi (+4,0 miliardi, +6,8% rispetto al 2023), la quasi totalità delle risorse (60,5 miliardi) è assorbita dal programma 24.12 concernente i trasferimenti assistenziali. In particolare, 21,6 miliardi sono impegnati nell’azione di erogazione di trasferimenti ad “invalidi civili, non autosufficienti, persone con disabilità”, e parimenti 23,7 miliardi (+2,6 miliardi, +12,3%) sono impegnati nell’azione “politiche per l’infanzia e la famiglia”. Si segnalano inoltre l’impegno di 8,8 miliardi per l’azione “assegni e pensioni sociali” e di 6,0 miliardi per l’azione “lotta contro la povertà”; nell’anno 2023, invece, si registravano un impegno di 6,5 miliardi per l’azione “assegni e pensioni sociali”, di 0,7 miliardi per l’azione “lotta contro la povertà”, a fronte di impegni per 7,0 miliardi per l’azione “reddito di cittadinanza”.
§ Nella missione 22 “Istruzione scolastica”, che ha registrato impegni per 55,6 miliardi, con una diminuzione di 1,0 miliardi (-1,8%) rispetto al 2023, l’importo principale è costituito da impegni per il programma 22.17 “istruzione del primo ciclo”, che presenta impegni per 33,4 miliardi sostanzialmente in linea con l’anno precedente, di cui 21,5 miliardi sono impiegati per l’azione “spese di personale per il programma (docenti)”, 4,4 miliardi per dirigenti scolastici e personale ATA, e 5,6 miliardi per l’integrazione di studenti con Bisogni Educativi Speciali (BES) tra cui la spesa per docenti di sostegno. Analogamente, il secondo programma più ingente 22.18, “istruzione del secondo ciclo”, impegna 18,4 miliardi, sostanzialmente in linea con l’anno precedente, e presenta come prima voce di impegno le spese per il personale docente, pari a 11,7 miliardi.
§ Nella missione 4 “L’Italia in Europa e nel mondo”, che ha registrato impegni per 33,8 miliardi, con una netta diminuzione di 53,7 miliardi (-61,4%) rispetto al 2023, le risorse sono destinate principalmente al programma 4.10, “Partecipazione italiana alle politiche di bilancio in ambito UE”. La maggior parte delle risorse confluisce nell’azione “Attuazione delle politiche comunitarie in ambito nazionale”, che registra la maggior diminuzione degli stanziamenti: gli impegni passano dai 64,5 miliardi del 2023 agli 11,6 miliardi del 2024 (-82,0%), mentre si registra una contrazione più lieve per l’azione “partecipazione al bilancio UE”, dai 19,3 miliardi del 2023 ai 18,4 miliardi nel 2024 (-4,6%).
§ Nella missione 5 “Difesa e sicurezza del territorio”, che ha registrato impegni per 29,1 miliardi, con un aumento di 1,2 miliardi (+4,4%) rispetto al 2023, le risorse sono ripartite quasi uniformemente tra cinque programmi: programma 5.1 “Approntamento ed impiego Carabinieri per la difesa e la sicurezza” (7,8 miliardi, di cui 6,9 di spese per il personale); programma 5.2 “Approntamento e impiego delle forze terrestri” (Esercito; 6,5 miliardi, di cui 5,6 per il personale); programma 5.3 “Approntamento e impiego delle forze marittime (ovvero, Marina militare; 2,8 miliardi, di cui 2,2 per il personale); programma 5.4 “Approntamento e impiego delle forze aeree” (ovvero, Aeronautica militare; 3,2 miliardi, di cui 2,5 per il personale); programma 5.6 “Pianificazione generale delle Forze Armate e approvvigionamenti militari”, per cui sono risultati impegnati 7,8 miliardi, con un aumento di 1,4 miliardi (+21,9%) rispetto al 2023, di cui 7,3 miliardi per l’azione “Ammodernamento, rinnovamento e sostegno delle capacità dello Strumento Militare”, con un aumento di 1,5 miliardi (+25,9%) rispetto al 2023.
§ Nella missione 13 “Diritto alla mobilità e sviluppo dei sistemi di trasporto”, che ha registrato impegni per 18,3 miliardi, l’importo principale è costituito dagli impegni per il programma 13.6 “Sviluppo e sicurezza della mobilità locale” (8,2 miliardi, -0,6 miliardi rispetto al 2023), di cui 6,2 miliardi dedicati all’azione “concorso dello Stato al trasporto pubblico locale” (-0,4 miliardi, -6% rispetto al 2023), e 1,8 miliardi dedicati all’azione “interventi a favore delle linee metropolitane” (-0,3 miliardi rispetto al 2023). Si segnala inoltre il programma 13.8 “sostegno allo sviluppo del trasporto”, che presenta impegni per 7 miliardi (+0,7 miliardi rispetto al 2023), quasi interamente impegnati (99,9 per cento) per l’azione “contratto di servizio e di programma per il trasporto ferroviario”.
§ Nella missione 7 “Ordine pubblico e sicurezza”, che ha registrato impegni per 13,6 miliardi, con un aumento di 0,8 miliardi (+6,3%) rispetto al 2023, la maggioranza delle risorse è dedicata al programma 7.8 “Contrasto al crimine, tutela dell'ordine e della sicurezza pubblica”, per un totale di impegni pari a 8 miliardi di cui l’azione che raccoglie le spese di personale per la Polizia di Stato impegna 6,3 miliardi. Si segnalano altresì i programmi 7.5 “Concorso della Guardia di Finanza alla sicurezza interna e esterna del Paese” (1,9 miliardi, di cui 1,5 per l’azione “spese di personale”), e 7.4 “Sicurezza democratica”, che si compone di una sola azione “Sistema di informazione per la sicurezza della Repubblica”, che prevede impegni per 1,6 miliardi, in aumento di 0,3 miliardi rispetto all’anno precedente (+18,8%).
§ La missione 28 “Sviluppo e riequilibrio territoriale” è composta da un solo programma, 28.4, e da una sola azione, “politiche di coesione”: gli impegni di tale azione sono pari a 13,3 miliardi.
§ Nella missione 10 “Energia e diversificazione delle fonti energetiche”, che ha registrato impegni per 17,4 miliardi (con una diminuzione di quasi 17 miliardi, -49 per cento rispetto al 2023, dunque dimezzandosi), la maggior parte delle risorse (17,8 miliardi, 97,8 per cento) è assorbita dal programma “Promozione dell’efficienza energetica, delle energie rinnovabili e regolamentazione del mercato energetico”;
§ Nella missione 26 “Politiche per il lavoro”, che ha registrato impegni per 12,3 miliardi (-0,9 miliardi rispetto al 2023), l’importo principale (9,1 miliardi) è impegnato nel programma 26.6 “Politiche passive del lavoro e incentivi all'occupazione”. In particolare, 6,8 miliardi sono impiegati per “trattamenti di integrazione salariale in costanza di rapporto di lavoro e indennità collegate alla cessazione del rapporto di lavoro” (sostanzialmente in linea con il 2023), mentre 2,3 miliardi sono impiegati nel “sostegno e promozione dell’occupazione e del reddito” (-0,6 miliardi rispetto al 2023). Inoltre, nel programma 26.13 “Contrasto al lavoro nero e irregolare, prevenzione in materia di salute e sicurezza nei luoghi di lavoro e della legislazione sociale in materia di lavoro”, 1,6 miliardi sono impegnati per l’azione “indennizzi e incentivi in materia di infortuni e malattie professionali” (-0,4 miliardi rispetto al 2023), 456 milioni sono impegnati per l’azione “prevenzione in materia di salute e sicurezza sui luoghi di lavoro e sostegno alle famiglie delle vittime di infortuni sul lavoro”, e 1,4 milioni sono dedicati all’azione “contrasto all’illegalità del lavoro, prevenzione e sicurezza sui luoghi di lavoro mediante l’attività ispettiva svolta dall’Ispettorato nazionale del lavoro”.
§ Nella missione 23 “Istruzione universitaria e formazione post-universitaria”, che reca impegni per 11,3 miliardi, l’importo principale è dedicato al programma 23.3 “Sistema universitario e formazione post-universitaria”, che reca stanziamenti per 9,5 miliardi, di cui 9,1 miliardi dedicati all’azione “finanziamento delle università statali”; inoltre, 883 milioni sono dedicati al programma 23.1 “diritto allo studio e sviluppo della formazione superiore”, di cui 628 milioni all’azione “sostegno agli studenti tramite borse di studio e prestiti d’onore”, e 166,3 milioni all’azione “realizzazione o ristrutturazione di alloggi per studenti universitari”.
§ Nella missione 6 “Giustizia”, che ha registrato impegni per 10,8 miliardi, il programma 6.1 “Amministrazione penitenziaria” reca impegni per 3,4 miliardi, di cui 2,2 miliardi dedicati all’azione relativa alle spese di personale per la polizia penitenziaria, mentre il programma 6.2 “Giustizia civile e penale” reca impegni per 4,8 miliardi, di cui 2,0 miliardi per l’azione relativa alle spese di personale per i magistrati, 1,8 miliardi per il personale civile, e 0,9 miliardi per il funzionamento degli uffici giudiziari. Si segnala infine il programma 6.6 “Servizi di gestione amministrativa per l’attività giudiziaria”, che reca impegni per 1,5 miliardi.
3. La gestione dei residui
3.1 La disciplina generale
Nel corso dell’esercizio, alla gestione di competenza si affianca la gestione dei residui. I residui derivano dal “principio della competenza finanziaria”, in virtù del quale al 31 dicembre - termine dell'esercizio finanziario – alcune entrate accertate possono non essere state ancora riscosse ed alcune spese impegnate possono non ancora essere state pagate (c.d. residui propri).
Si definiscono residui attivi le entrate accertate ma rimaste da versare e da riscuotere e residui passivi le spese impegnate ma rimaste da pagare.
In base alla normativa vigente[13], i residui passivi delle spese correnti sono mantenuti in bilancio, ai fini del loro pagamento, per due esercizi successivi a quello nel quale è stato assunto il relativo impegno di spesa. Fanno eccezione i residui relativi alle spese destinate ai trasferimenti correnti alle amministrazioni pubbliche, per i quali il termine di conservazione è fissato in tre esercizi (art. 34?bis, co. 2).
I residui delle spese correnti non pagati entro i suddetti termini, costituiscono economie di bilancio.
Per i residui relativi a spese in conto capitale, i termini di conservazione in bilancio, ai fini del loro pagamento, sono fissati in tre esercizi finanziari successivi a quello dell'assunzione dell'impegno di spesa (co. 4). Decorsi tali termini, i residui delle spese in conto capitale si intendono perenti agli effetti amministrativi[14].
I relativi importi sono pertanto eliminati dal conto del bilancio e riscritti come debito nel conto del patrimonio, in quanto a tali residui continuano a sottostare i relativi impegni giuridici di spesa. Le somme eliminate possono riprodursi in bilancio con riassegnazione ai pertinenti fondi per la riassegnazione.
Per il mantenimento nel conto del patrimonio dei residui passivi perenti delle spese correnti, occorre, invece, che l’amministrazione competente dimostri il permanere delle ragioni della sussistenza del debito, entro il termine previsto per l'accertamento dei residui riferiti all'esercizio scaduto.
Si distinguono dai residui passivi propri i c.d. residui di stanziamento (o c.d. residui impropri), relativi cioè a somme stanziate ma non impegnate nell’esercizio di competenza. La legge di contabilità prevede una differente disciplina a seconda che si tratti di stanziamenti di parte corrente ovvero in conto capitale:
§ gli stanziamenti di parte corrente non impegnati al termine dell'esercizio costituiscono economie di bilancio, salvo che non sia diversamente previsto con legge (art. 34?bis, co. 1);
§ per gli stanziamenti relativi a spese in conto capitale ne è autorizzata in via generale la conservazione in bilancio quali “residui di stanziamento”, nei limiti di un solo esercizio successivo a quello di iscrizione in bilancio (art. 34?bis, co. 3). Il periodo di conservazione è protratto di un ulteriore anno per gli stanziamenti iscritti in bilancio in forza di disposizioni legislative entrate in vigore nell'ultimo quadrimestre dell'esercizio precedente.
In alternativa, per le autorizzazioni pluriennali di spesa a carattere non permanente, la legge di contabilità prevede che lo stanziamento non impegnato possa essere iscritto, con la legge di bilancio, nella competenza dell'esercizio successivo, in relazione a quanto previsto nel piano finanziario dei pagamenti (art. 30, co. 2).
A decorrere dall'esercizio finanziario 2023, tale facoltà può essere utilizzata una sola volta per le medesime risorse (art. 4?quater, co. 1?bis, D.L. n. 32/2019).
L’accertamento annuale dei residui passivi è effettuato al termine dell'esercizio finanziario, per ogni capitolo di bilancio, con decreto ministeriale, che determina la somma da conservarsi in conto residui per impegni riferibili all'esercizio scaduto (art. 34?ter). In allegato al decreto sono altresì individuate le somme relative a spese pluriennali in conto capitale da eliminare dal conto dei residui di stanziamento e da iscrivere nella competenza degli esercizi successivi, riferibili ad esercizi precedenti all'esercizio scaduto.
Contestualmente all'accertamento dei residui, le Amministrazioni possono provvedere anche al riaccertamento della sussistenza delle partite debitorie iscritte nel conto del patrimonio in corrispondenza di residui perenti, ai fini della verifica della permanenza delle obbligazioni giuridiche sottostanti.
Il riaccertamento dello stock dei residui perenti comporta l’eliminazione delle partite debitorie non più dovute dal Conto del patrimonio; l’ammontare dei residui passivi perenti eliminati è indicato in apposito allegato al Rendiconto. Annualmente, con la legge di bilancio, le relative somme possono essere, in tutto o in parte, reiscritte in bilancio su appositi Fondi, negli stati di previsione delle amministrazioni interessate, tenendo conto della natura delle partite debitorie cancellate, così come avviene nel caso dell’attività di riaccertamento straordinario dei residui, condotta ai sensi dell’art. 49 del decreto-legge 24 aprile 2014, n. 66.
Nel 2024 il fenomeno dei residui continua a rimanere su livelli considerevoli sia dal lato delle entrate che dal lato delle uscite.
In base ai dati forniti nella Relazione al Rendiconto, il conto dei residui provenienti dagli esercizi 2023 e precedenti presentava al 1° gennaio 2024 residui attivi per un valore di 251.305,7 milioni di euro e residui passivi delle spese complessive per 198.768,7 milioni di euro, con un’eccedenza attiva (maggioranza di residui attivi rispetto ai passivi) pari a 52.537 milioni.
Nel corso dell’esercizio, l’entità dei residui pregressi si è andata modificando - a seguito dell’attività di riaccertamento e di gestione in conto residui, nonché della perenzione - facendo registrare variazioni in diminuzione dei residui sia dal lato delle entrate (-99.908,9 milioni), sia dal lato delle uscite (-69.457,9 milioni), di cui circa 13.194,4 milioni eliminati per perenzione amministrativa.
Con riferimento ai residui attivi, a seguito di tali attività, rispetto allo stock iniziale proveniente dagli esercizi precedenti (251.305,7 milioni), risultano accertati al 31 dicembre 2024 residui pregressi pari a 195.258,5 milioni di euro, dei quali 43.861,7 milioni incassati e 151.396,8 milioni rimasti da riscuotere e da versare.
Per quanto riguarda i residui passivi, dei complessivi 198.768,7 milioni di residui presunti al 1° gennaio 2024 provenienti dagli esercizi precedenti, ne risultano accertati, al 31 dicembre 2024, 175.434.7 milioni. Di questi, 46.123,9 milioni risultano pagati e 129.310,7 milioni restano ancora da pagare.
Pertanto, il saldo attivo tra i residui attivi e passivi provenienti dagli esercizi 2023 e precedenti (indicato all’inizio dell’esercizio finanziario 2024 in 52.537 milioni di euro), per effetto delle variazioni intervenute nell’anno, si è ridotto a 22.086,1 milioni, con una flessione di 30.450,9 milioni di euro.
All’entità dei residui pregressi, come accertati a seguito della gestione 2024, si sono aggiunti, in corso di esercizio, residui di nuova formazione, derivanti cioè dalla gestione di competenza dell’esercizio finanziario 2024.
Il Rendiconto 2024 registra 102.650,2 milioni di residui attivi di nuova formazione, derivanti dalla gestione di competenza dell’esercizio 2024, e 62.610,3 milioni di nuovi residui passivi.
Nel complesso, dunque, i residui attivi risultano costituiti per 151.396,8 milioni di euro da quelli pregressi (rimasti da riscuotere e da versare) e per 102.650,2 milioni di euro da quelli di nuova formazione, per un totale di residui attivi al 31 dicembre 2024 pari a 254.047 milioni.
I residui passivi risultano composti per 129.310,7 milioni di euro da residui di esercizi pregressi (rimasti ancora da pagare) e per 62.610,3 milioni di euro da residui di nuova formazione, per un totale di residui passivi al 31 dicembre 2024 pari a 191.921 milioni.
Scorporando la quota dei residui passivi relativi al Titolo III - rimborso delle passività finanziarie (3.961,7 milioni) - i residui passivi delle spese finali ammontano a 187.959,3 milioni.
Pertanto, il conto dei residui al 31 dicembre 2024 presenta una eccedenza attiva di 62.126 milioni di euro.
Tabella 7 - CONTO DEI RESIDUI COMPLESSIVI AL 31 DICEMBRE 2024
(valori in milioni di euro)
| |
2023 |
2024 |
Var. % 2024/2023 |
Var. % 2024/2023 residui nuova formazione |
| Da esercizi precedenti |
Di nuova formazione |
Totale |
Da esercizi precedenti |
Di nuova formazione |
Totale |
| Residui attivi |
146.026 |
105.280 |
251.306 |
151.397 |
102.650 |
254.047 |
1,1 |
-2,5 |
| Residui passivi |
141.165 |
57.603 |
198.769 |
129.311 |
62.610 |
191.921 |
-3,4 |
8,7 |
| Eccedenza |
4.860 |
47.677 |
52.537 |
22.086 |
40.040 |
62.126 |
- |
- |
In relazione ai residui attivi, quelli di nuova formazione sono inferiori di circa 2,6 miliardi rispetto ai 105,2 miliardi di residui formatisi nel corso dell’esercizio precedente, con una riduzione del 2,5%. Il volume dei residui attivi pregressi registra invece un incremento rispetto all’esercizio precedente di 5.371 milioni.
I residui passivi – composti nell’esercizio 2024 da 129.311 milioni di residui provenienti da esercizi pregressi e per 62.610 milioni da residui di nuova formazione - risultano in diminuzione rispetto al 2023, di 6.848 milioni (-3,4%). Tale variazione è determinata essenzialmente dalla riduzione dei residui provenienti dagli esercizi precedenti, pari a 129.311 milioni contro i 141.165 milioni dello scorso esercizio (-11,8 miliardi).
Risulta in aumento invece la quota dei residui di nuova formazione, 62.610 milioni, rispetto ai 57.603 dello scorso anno (+8,7%).
In termini di variazioni percentuali registrate dal tasso di formazione di nuovi residui passivi, questo sale dal -19,5 per cento del 2023 al +8,7 per cento registrato nel 2024.
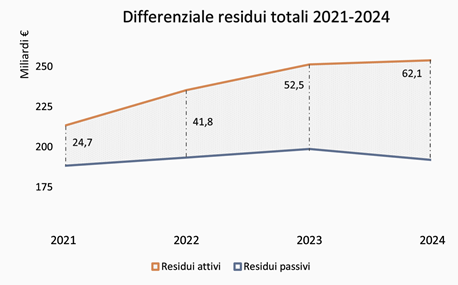
La gestione di competenza e la gestione dei residui concorrono a determinare i risultati della gestione di cassa, che è rappresentata, per la parte di entrata, dagli incassi e, per la parte di spesa, dai pagamenti.
In termini di cassa i saldi registrano un miglioramento rispetto ai risultati dell’esercizio 2023 ed anche rispetto alle relative previsioni iniziali e definitive.
Tabella 8 - I SALDI DI CASSA
(dati in milioni di euro)
| |
2023 |
2024 |
Differenza consuntivo 2043-2023 |
| |
Consuntivo |
Previsioni iniziali |
Previsioni definitive |
Consuntivo |
Differenza
Cons./prev.def. |
| Risparmio pubblico |
-14.254 |
-115.222 |
-76.972 |
-4.353 |
72.619 |
9.901 |
| Saldo netto da finanziare |
-173.073 |
-250.018 |
-246.180 |
-151.470 |
94.710 |
21.603 |
| Indebitamento netto |
-166.774 |
-238.412 |
-229.870 |
-139.006 |
90.864 |
27.768 |
| Ricorso al mercato |
-449.584 |
-578.685 |
-570.352 |
-435.411 |
134.941 |
14.173 |
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
In termini di cassa, il saldo netto da finanziare è risultato nel 2024 pari a -151,4 miliardi, in miglioramento rispetto al valore di risultato raggiunto l’anno precedente pari a -173 miliardi. Tale dato risulta inoltre in netto miglioramento rispetto alle previsioni sia iniziali, sia definitive.
Anche il risparmio pubblico, pari a -4,3 miliardi, risulta in miglioramento rispetto al dato del 2023, di 9,9 miliardi. Il risparmio pubblico, essendo negativo, indica la quota di spese correnti non coperta con entrate correnti (tributarie ed extra-tributarie). Tale risultato a consuntivo è nettamente migliore della corrispondente previsione iniziale e definitiva.
Il ricorso al mercato si attesta su di un valore di circa -435,4 miliardi di euro, anch’esso in miglioramento (di circa 14,1 miliardi) rispetto al 2023 ed inferiore a quanto ipotizzato inizialmente nella legge di bilancio 2024 e nelle previsioni definitive.
Nel complesso, la gestione di cassa ha dato luogo ad incassi complessivi per 1.130,1 miliardi e a pagamenti per 1.160,5 miliardi, facendo registrare, rispetto ai corrispondenti dati dell’anno 2023, un aumento sia degli incassi, del 7,6 per cento, sia dei pagamenti, del 2,8 per cento.
I dati della gestione di cassa sono esposti nella seguente tabella che riporta le previsioni definitive di cassa, i dati di consuntivo degli incassi/ pagamenti a raffronto con i risultati dell’esercizio 2023, nonché la massa acquisibile o spendibile, determinata dalla somma dei residui e degli stanziamenti di competenza.
Le percentuali contenute nelle ultime due colonne evidenziano il rapporto fra incassi e pagamenti effettivamente realizzati e, rispettivamente, le previsioni definitive di cassa e la massa acquisibile o spendibile.
Tabella 9 - GESTIONE DI CASSA – ESERCIZIO 2024
(dati in milioni di euro)
| |
2023 |
2024 |
Var. %
Consuntivo 2024/2023 |
Variazione %
su massa spendibile
(B/C |
| |
Consuntivo |
Previsioni definitive
(A) |
Consuntivo
(B) |
Differenza su previsioni definitive |
Massa acquisibile o spendibile* (C) |
Var. %
su previsioni definitive (B/A) |
| ENTRATE |
| Entrate tributarie |
586.605 |
601.144 |
619.677 |
18.533 |
748.585 |
3,1 |
5,6 |
82,8 |
| Entrate extratributarie |
89.100 |
91.393 |
99.652 |
8.259 |
226.882 |
9,0 |
11,8 |
43,9 |
| Totale entrate correnti |
675.706 |
692.538 |
719.328 |
26.790 |
975.467 |
3,9 |
6,5 |
73,7 |
| Alienaz., ammort., riscoss. |
3.457 |
2.985 |
5.731 |
2.746 |
3.706 |
92,0 |
65,8 |
154,6 |
| Entrate finali |
679.163 |
695.523 |
725.059 |
29.536 |
979.173 |
4,2 |
6,8 |
74,0 |
| Accensione prestiti |
371.008 |
582.344 |
405.039 |
-177.305 |
531.178 |
-30,4 |
9,2 |
76,3 |
| Entrate complessive |
1.050.171 |
1.277.867 |
1.130.099 |
-147.768 |
1.510.351 |
-11,6 |
7,6 |
74,8 |
| SPESE |
| Spese correnti |
689.959 |
769.510 |
723.681 |
-45.829 |
813.536 |
-6,0 |
4,9 |
89,0 |
| Spese conto capitale |
162.277 |
172.193 |
152.848 |
-19.345 |
306.150 |
-11,2 |
-5,8 |
49,9 |
| Spese finali |
852.236 |
941.703 |
876.529 |
-65.174 |
1.119.686 |
-6,9 |
2,9 |
78,3 |
| Rimborso prestiti |
276.511 |
324.172 |
283.941 |
-40.231 |
324.237 |
-12,4 |
2,7 |
87,6 |
| Spese complessive |
1.128.747 |
1.265.875 |
1.160.470 |
-105.405 |
1.443.924 |
-8,3 |
2,8 |
80,4 |
* La massa acquisibile o spendibile è determinata dalla somma dei residui e degli stanziamenti di competenza autorizzati per l’esercizio finanziario.
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
A livello di operazioni finali, rispetto ai corrispondenti dati dell’anno 2023, si registra, in termini di incassi e pagamenti, un aumento delle entrate e un aumento delle spese.
In particolare, gli incassi finali evidenziano un aumento di 45,9 miliardi rispetto al 2023, attestandosi a 725,1 miliardi a fronte dei circa 679,1 miliardi registrati l’anno precedente. L’aumento è in gran parte imputabile alle entrate correnti (+43,6 miliardi): in particolare si registra un incremento sia delle entrate tributarie (+33 miliardi), sia delle entrate extratributarie (+10,5 miliardi). Anche le entrate per alienazione e ammortamento di beni patrimoniali e riscossione di crediti registrano un aumento (+2,2 miliardi).
Dai dati della tabella, si può sottolineare che gli incassi finali hanno superato del 4,2 per cento le corrispondenti previsioni definitive ed hanno raggiunto il 74 per cento della relativa massa acquisibile.
Il volume dei pagamenti finali si attesta a 876,5 miliardi, in aumento di 24,3 miliardi rispetto al 2023. In particolare, i pagamenti relativi alle spese di parte corrente ammontano a 723,7 miliardi (con un aumento del 6% rispetto alle previsioni definitive di cassa), evidenziando un aumento di 33,7 miliardi rispetto al 2023. I pagamenti in conto capitale ammontano a 152,8 miliardi, con una riduzione, rispetto al 2023, di 9,4 miliardi.
Le spese finali hanno registrato una riduzione del 6,9% rispetto alle previsioni definitive e hanno raggiunto il 78,3% della relativa massa spendibile.
Il conto generale del patrimonio è il documento contabile che fornisce annualmente la situazione patrimoniale dello Stato, quale risulta alla chiusura dell’esercizio.
Il conto generale del patrimonio comprende (art. 36, co. 3, legge n. 196/2009):
a) le attività e le passività finanziarie e patrimoniali con le relative variazioni prodottesi durante l’esercizio di riferimento;
b) la dimostrazione dei vari punti di concordanza tra la contabilità del bilancio e quella patrimoniale.
Come risultato del progressivo adeguamento della struttura del conto del patrimonio alle modifiche intervenute nella struttura del bilancio[17] si hanno quattro gestioni che determinano il risultato complessivo: quella relativa alle attività finanziarie, quella relativa alle attività non finanziarie prodotte, quella relativa alle attività non finanziarie non prodotte e, infine, quella relativa alle passività finanziarie[18].
La Sezione I contiene la classificazione patrimoniale degli elementi attivi e passivi, definiti in modo che possano raccordarsi con il sistema di contabilità nazionale SEC 95. Le attività, in particolare, si distinguono in tre categorie di primo livello:
1) attività finanziarie (attività economiche comprendenti i mezzi di pagamento, gli strumenti finanziari e le attività economiche aventi natura simile agli strumenti finanziari);
2) attività non finanziarie prodotte (attività economiche ottenute quale prodotto dei processi di produzione. Esse comprendono beni materiali e immateriali prodotti, beni mobili di valore culturale, biblioteche e archivi);
3) attività non finanziarie non prodotte (attività economiche non ottenute tramite processi di produzione. Esse comprendono beni materiali quali terreni, giacimenti, risorse biologiche non coltivate).
Dette attività sono distinte in successivi livelli di ordine analitico inferiore.
Per quanto concerne le passività è prevista un’unica voce di primo livello, denominata “passività finanziarie”, comprensiva di mezzi di pagamento, strumenti finanziari e simili. Anche in questo caso, la voce di primo livello è distinta in ulteriori livelli di maggior dettaglio. Essa comprende tanto i debiti (a breve termine e a medio-lungo termine) quanto le anticipazioni passive.
La Sezione II illustra gli elementi di raccordo tra i dati patrimoniali e quelli del bilancio, mostrando l’incidenza dei risultati della gestione di bilancio sulle componenti patrimoniali attive e passive. La struttura della Sezione II tiene conto, in particolare, dell’articolazione del bilancio dello Stato sinora adottata, e cioè l’articolazione per unità previsionali di base e della classificazione delle spese per funzioni-obiettivo corrispondenti, al livello di maggior dettaglio, con le missioni istituzionali perseguite da ciascuna amministrazione.
In tale sezione si determina altresì l’ammontare dell’entrata netta e quello della spesa netta corrispondenti al beneficio o alla perdita apportati dalla gestione di competenza del bilancio al patrimonio.
A ciò si aggiungono la classificazione delle attività e passività per Ministeri, le tabelle, gli altri allegati e appendici al conto generale.
Infine, il conto generale del patrimonio si compone della “nota preliminare”, contenente una serie di tavole analitiche e riassuntive delle attività e passività patrimoniali dello Stato, nonché di alcune rappresentazioni grafiche che ne evidenziano l’evoluzione della sostanza patrimoniale.
Si rammenta poi che l'articolo 14 del decreto legislativo n. 279 del 1997 ha introdotto un livello di classificazione che deve fornire l'individuazione dei beni dello Stato suscettibili di utilizzazione economica, anche ai fini di un'analisi economica della gestione patrimoniale[19].
Ai fini della gestione e valorizzazione dei beni pubblici (immobili e partecipazioni) si ricorda che l'articolo 2, comma 222, della legge n. 191 del 2009 ha affidato al Dipartimento del Tesoro del Ministero dell'economia e delle finanze un'attività di ricognizione finalizzata alla redazione del rendiconto patrimoniale dello Stato a prezzi di mercato.
Il Rendiconto patrimoniale dello Stato a prezzi di mercato, a differenza degli altri documenti, quali il Conto generale del Patrimonio dello Stato e la pubblicazione degli elenchi degli immobili di proprietà statale, è finalizzato alla gestione ed alla valorizzazione dei beni, che sono rappresentati a prezzi di mercato. Inoltre, ha una portata più vasta riferendosi agli immobili (unità immobiliari e terreni) di tutte le Pubbliche Amministrazioni di cui all'articolo 1, comma 2, del decreto legislativo n. 165 del 2001[20]. Tuttavia, si segnala che l'ultima ricognizione delle consistenze del patrimonio pubblico, al fine di redigere il Rendiconto patrimoniale a prezzi di mercato, è datata al 31 marzo 2011.
Nel DFP 2025[21] il Governo ha rappresentato, nel periodo 2022-2024, vendite di immobili di proprietà pubblica pari a circa 2,6 miliardi. Per il triennio 2025-2027, le dismissioni del patrimonio immobiliare pubblico sono stimate complessivamente in circa 2,5 miliardi (850 milioni nel 2025, 825 milioni per il 2026 e 816 milioni nel 2027).
Una novità di rilievo, intervenuta nel 2023 per quanto riguarda i piani di dismissione e valorizzazione degli immobili pubblici, è stata l’istituzione presso il MEF, ai sensi dell’art. 28?quinquies del decreto-legge n. 75 del 2023, della “Cabina di regia per l’individuazione delle direttive in materia di dismissione e valorizzazione del patrimonio immobiliare pubblico”. La Cabina, oltre che a promuovere e coordinare gli interventi degli enti attuatori, adotta il programma nazionale pluriennale di valorizzazione e dismissione del patrimonio immobiliare pubblico, di cui elabora le linee guida e monitora lo stato di avanzamento.
Si segnala poi che il Piano strutturale di bilancio di medio termine 2025-2029 ha previsto che la strategia di valorizzazione degli asset pubblici sarà sostenuta dall’operatività di tutti i soggetti deputati, a partire da INVIMIT SGR e C.D.P. Real Asset, anche per favorire il coinvolgimento del settore privato di riferimento e determinare un effetto volano derivante dalle operazioni. Nel Piano, la conoscenza aggiornata e dettagliata degli immobili in possesso delle amministrazioni pubbliche e il loro utilizzo rappresenta l’elemento fondamentale per avviare un piano strategico di valorizzazione del patrimonio immobiliare pubblico.
Infine, si segnala che dall’esercizio 2024, all’interno del Dipartimento dell’economia istituito con D.P.C.M. n. 125 del 26 luglio 2023, è attiva la Direzione III, per la definizione e il coordinamento delle politiche pubbliche riguardanti la gestione, razionalizzazione, valorizzazione e dismissione degli immobili pubblici, che ha ora competenza anche sul censimento degli immobili attraverso il portale Tesoro.
5.2. I risultati generali della gestione patrimoniale per l’esercizio finanziario 2024
L’articolo 6 del disegno di legge di rendiconto dispone l’approvazione dei risultati generali della gestione patrimoniale, evidenziati nella successiva tavola.
Risultati generali della gestione patrimoniale 2024
(dati in milioni di euro)
| Conti generali |
consistenza al 31/12/2023 |
consistenza al 31/12/2024 |
differenza |
| Attività finanziarie |
697.405 |
677.822 |
-19.583 |
| Attività non finanziarie prodotte |
346.834 |
352.226 |
5.391 |
| Attività non finanziarie non prodotte |
4.340 |
4.341 |
1 |
| Totale attività |
1.048.580 |
1.034.389 |
-14.191 |
| Passività finanziarie |
3.806.370 |
3.943.288 |
136.918 |
| Totale passività |
3.806.370 |
3.943.288 |
136.918 |
| Eccedenza passiva |
2.757.790 |
2.908.899 |
151.109 |
Nota: eventuali imprecisioni derivano da arrotondamenti.
Dai risultati generali della gestione patrimoniale 2024 emerge una eccedenza passiva di circa 2.909 miliardi, con un peggioramento di circa 151 miliardi rispetto alla situazione patrimoniale a fine 2023. Si tratta di un risultato particolarmente elevato che conferma quello conseguito nel 2023 sul 2022 (-163 miliardi), nel 2022 sul 2021 (-162 miliardi), nel 2021 sul 2020 (-218 miliardi) e nel 2020 sul 2019 (-299 miliardi).
Come si può notare dalla seguente tabella, in termini percentuali nel 2024 il peggioramento patrimoniale è stato pari al 5,5%, valore in diminuzione rispetto agli anni precedenti.
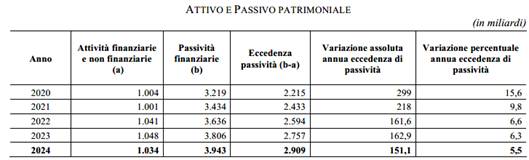
Fonte: Relazione della Corte dei conti sul Rendiconto 2024, Vol.I, Tomo I, p.391.
Lo squilibrio patrimoniale passivo è dovuto ad un incremento delle passività (+136,9 miliardi) e da una diminuzione delle attività (-14,2 miliardi). Il risultato denota una situazione patrimoniale in peggioramento rispetto all'anno 2023 e riconferma gli andamenti negativi registrati negli anni dal 2004 in poi (con l'eccezione del 2009) come riassunti nella tabella che segue per l’ultimo decennio.
Risultati della gestione patrimoniale
(miliardi di euro)
| 2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
| -129,6 |
-66,9 |
-39,5 |
-77,4 |
-27,5 |
-13,0 |
-299,4 |
-217,9 |
-161,6 |
-162,9 |
-151,1 |
Come visto, il totale delle attività ammonta a circa 1.034,4 miliardi, con un decremento di -14,2 miliardi rispetto all'esercizio precedente in cui invece si era registrato un aumento di +7,3 miliardi.
Compongono le attività:
· 677,8 miliardi di attività finanziarie, in riduzione rispetto al 2023 (-19,6 miliardi);
· 352,2 miliardi di attività non finanziarie prodotte, che comprendono beni materiali e immateriali prodotti, materie prime e prodotti intermedi, prodotti finiti, oggetti di valore e d’arte (beni mobili di valore culturale, biblioteche e archivi), in aumento rispetto al 2023 (+5,4 miliardi);
· 4,3 miliardi di attività non finanziarie non prodotte, che comprendono i beni materiali non prodotti, ossia terreni, giacimenti e risorse biologiche non coltivate, sostanzialmente in linea con il dato del 2023.
Nel dettaglio, all’interno delle attività finanziarie il decremento di -19,6 miliardi è da attribuire alla riduzione delle attività finanziarie di medio-lungo termine rispetto al 2023 (-4,8 miliardi), principalmente per la diminuzione delle azioni ed altre partecipazioni (-4,7 miliardi) e delle anticipazioni attive (-0,2 miliardi) e, in misura maggiore, dalla diminuzione delle attività finanziarie di breve termine (-14,8 miliardi), dovuto al decremento dei crediti di tesoreria (-17,5 miliardi) e dei residui attivi per denaro presso gli agenti della riscossione (-1,8 miliardi), solo parzialmente compensato dall’incremento dei residui attivi per denaro da riscuotere (+4,5 miliardi).
Le attività non finanziarie prodotte che, come prima illustrato, comprendono beni materiali e immateriali prodotti, beni mobili di valore culturale, biblioteche e archivi, risultano in crescita rispetto al 2023 (+5,4 miliardi) grazie principalmente all’incremento degli “oggetti d’arte” (+4,7 miliardi) e dei "beni materiali prodotti" (+738 milioni), mentre le altre voci risultano minimamente variate.
Il grafico sottostante illustra l'andamento dell'attivo patrimoniale dal 2015 al 2024.
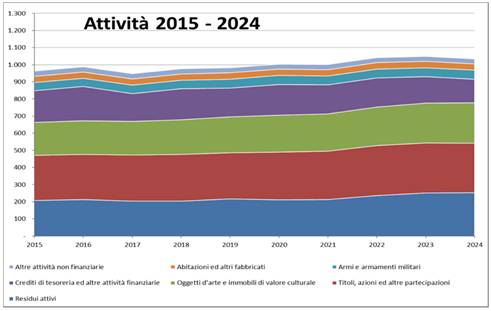
Fonte: Relazione al Rendiconto pag. 82 e 83.
Il totale delle passività ammonta a 3.943 miliardi e si riferisce interamente a passività di natura finanziaria.
Rispetto alla chiusura dell’esercizio 2023, l’entità delle passività finanziarie ha registrato un incremento di 136,9 miliardi di euro, confermando la crescita registrata anche nell'esercizio precedente pari a 170,2 miliardi.
L'incremento delle passività è connesso sia ad un peggioramento della situazione debitoria a breve termine che vede un incremento dei debiti di tesoreria (+12,8 miliardi), parzialmente compensati dai residui passivi (-6,8 miliardi) sia all’aumento della situazione debitoria a medio-lungo termine dello Stato per +113,2 miliardi di euro (con una notevole crescita dei buoni del tesoro poliennali per +111,1 miliardi mentre i certificati di credito del tesoro sono diminuiti di -3,6 miliardi) e anche delle anticipazioni passive per 17,8 miliardi.
Il grafico successivo illustra l'andamento delle passività dal 2015 al 2024.
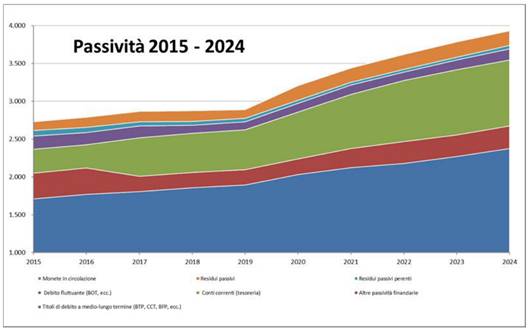
Fonte: Relazione al Rendiconto, pag. 83.
I seguenti prospetti illustrano le consistenze delle attività e passività patrimoniali suddivise per Ministeri nell'ultimo quinquennio.
Prospetto riassuntivo della consistenza delle attività per Ministeri
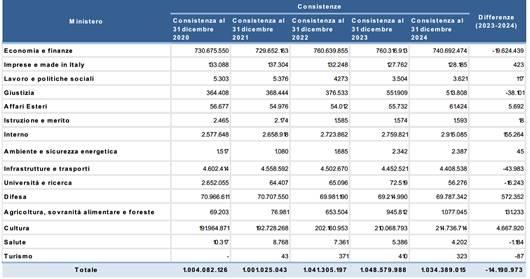
Prospetto riassuntivo della consistenza delle passività per Ministeri
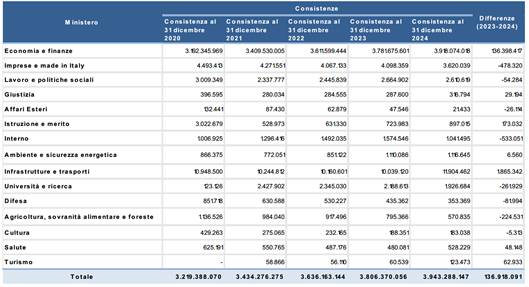
Fonte: Relazione al Rendiconto, pag. 98.
Guardando all'evoluzione dell'incidenza della gestione di bilancio sul conto del patrimonio, va rilevato che l'eccedenza passiva di 151,1 miliardi sopra evidenziata è attribuibile per circa 44,8 miliardi ad una riduzione del patrimonio e per 106,3 miliardi ad un peggioramento patrimoniale derivante dalla gestione del bilancio. Quest'ultimo dato è in miglioramento di circa 16,6 miliardi rispetto all'esercizio precedente in cui la gestione di bilancio aveva comportato una variazione patrimoniale netta negativa per 122,9 miliardi.
Hanno contribuito al risultato negativo le insussistenze relative ai residui attivi per denaro da riscuotere per oltre 56 miliardi, in parte compensate dalla diminuzione dei residui passivi (circa 6,8 miliardi) nonché dagli aumenti del valore di alcune attività finanziarie, tra cui spiccano quelli delle partecipazioni del Tesoro al capitale di Cassa depositi e prestiti S.p.A. (+1,5 miliardi circa). Al contrario occorre segnalare il peggioramento verificatosi nella partecipazione del Ministero dell’economia e delle finanze in Ferrovie dello Stato s.p.a. (circa 8 miliardi) a seguito di un’operazione di rimodulazione del patrimonio netto.
Come anticipato, la sezione II del Conto generale del patrimonio, dimostra i vari punti di concordanza tra la contabilità di bilancio e quella patrimoniale, e, pertanto, passando all’esame dei dati relativi all’esercizio finanziario 2024 risulta che:
· hanno formato entrate di bilancio:
· diminuzioni di attività per 7.408 milioni di euro, nonché aumenti di passività per un importo di 402.507 milioni di euro, determinando un peggioramento patrimoniale complessivo di 409.915;
· sono derivati da spese di bilancio:
· aumenti di attività per un importo di 11.120 milioni di euro, nonché diminuzioni di passività per un importo di 280.553 milioni di euro, dando complessivamente luogo ad un miglioramento patrimoniale di 291.673 milioni di euro.
5.3. Il raccordo tra la gestione di bilancio e la gestione di tesoreria
Un'analisi speciale merita il rapporto tra la gestione di bilancio e la gestione di tesoreria che determina le attività e passività a breve termine iscritte nel conto del patrimonio.
Il riscontro delle risultanze del conto del bilancio, così come esse sono tratte dal rendiconto generale dello Stato per il 2024, va integrato con il confronto con i dati relativi ai corrispondenti incassi e pagamenti registrati dalla tesoreria, al fine di completare l'analisi degli effettivi riflessi generati dalla gestione statale (intesa come bilancio dello Stato) sugli andamenti di cassa della finanza pubblica (per quanto concerne il settore statale).
Il risultato della gestione di tesoreria, dato dalla differenza tra debiti e crediti di tesoreria, è negativo in quanto la somma dei debiti, ovvero delle disponibilità depositate da terzi presso la tesoreria, supera i crediti della tesoreria stessa, tra i quali sono contemplati fondamentalmente le disponibilità del conto del Tesoro, i sospesi di tesoreria (somme anticipate allo Stato che devono essere restituite dalla gestione di bilancio) e le somme depositate per operazioni di tesoreria presso Cassa depositi e prestiti.
Il saldo negativo è tendenzialmente in aumento in quanto mediamente la gestione del bilancio a livello di cassa genera un disavanzo coperto costantemente dalle disponibilità di tesoreria. In termini contabili, la variazione viene definita saldo negativo di "esecuzione" del bilancio.
In proposito, il saldo complessivo della gestione di bilancio sulla tesoreria ha evidenziato un valore ancora di segno negativo pari a ?30,4 miliardi di euro, in riduzione rispetto all'anno precedente (-78,6 miliardi).
La dinamica del citato saldo di tesoreria nel 2024 può tuttavia essere compiutamente analizzata solo alla luce dei dati di dettaglio da cui tale risultato è scaturito: ovvero, avendo riguardo all'impatto sui flussi di tesoreria determinati dalle variazioni prodottesi sul saldo netto da finanziare (entrate- spese finali) e sul saldo della gestione propriamente "finanziaria" (accensione-rimborso prestiti).
Nelle singole componenti di flusso del saldo, infatti, è da segnalare che il valore "positivo" della riduzione del saldo di esecuzione del bilancio, ha scontato, anche nel 2024, gli effetti di una gestione finanziaria (Titolo IV delle entrate e Titolo III delle spese), che è risultata in surplus, in continuità rispetto agli anni precedenti, ossia per la registrazione di incassi per accensione prestiti, registrati per importi superiori all'ammontare dei rimborsi per +121,2 miliardi di euro (tale surplus era stato invece di +94,6 miliardi nel 2023, di + 45,7 miliardi nel 2022, di +127,6 miliardi nel 2021 e di +138,2 miliardi nel 2020). Nel contempo, il bilancio 2024 ha prodotto incassi e pagamenti sulla tesoreria per partite finali, che hanno evidenziato un risparmio pubblico di tesoreria ancora negativo, producendo un valore di segno negativo pari a -151,5 miliardi di euro: dato quest'ultimo in miglioramento rispetto al 2023 (-173,1 miliardi) ma anche rispetto al 2022 (-163,1 miliardi) e agli anni 2021 e 2020 quando si erano registrati valori superiori a -220 miliardi di euro.
Anche quest'anno, la Tavola D del nuovo Conto riassuntivo del Tesoro al 31 dicembre 2024, rielaborato in attuazione della delega di cui all'articolo 44?bis della legge di contabilità, fornisce il dettaglio del raccordo contabile delle gestioni di bilancio con quello della Tesoreria ai fini del computo del Saldo di cassa del settore statale, consentendo una ricostruzione di dettaglio del Saldo di cassa determinato dalla gestione del bilancio dello Stato consolidato con i flussi di tesoreria, nei profili di "formazione" e "copertura".
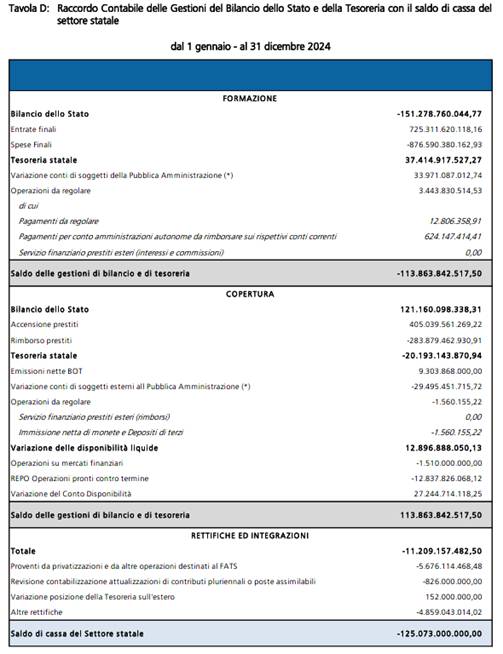
Dalla ricognizione di tale tavola citata emerge la conferma che a fronte di un saldo netto da finanziare 2024 di ?151,3 miliardi, corrispondente allo squilibrio della gestione di bilancio, la gestione di tesoreria determina un miglioramento di 37,4 miliardi di euro.
Ora, passando alla esposizione della copertura del fabbisogno complessivo, la parte principale di esso è attribuibile, per 121,2 miliardi di euro, all'avanzo della gestione finanziaria di bilancio (accensione prestiti - rimborsi prestiti); a questo occorre aggiungere le disponibilità liquide che sono aumentate di 12,9 miliardi di euro, mentre il flusso della tesoreria statale è in diminuzione di -20,2 miliardi.
Rettifiche ed integrazioni hanno poi determinato un incremento del fabbisogno di spesa complessivo di ulteriori 11,2 miliardi di euro, portando il risultato del saldo consolidato netto delle gestioni di bilancio e di tesoreria a ?125,1 miliardi di euro.
I dati contabili di tesoreria confermano come anche nel 2024 siano emerse criticità nella gestione coordinata dei flussi di incassi e pagamenti riferibili alla sola gestione primaria di bilancio dello Stato, che ha presentato un saldo di "esecuzione" ancora di segno negativo (-30,4 mld di euro), anche se in riduzione rispetto all'anno precedente. Nell'esercizio, la gestione di bilancio è stata pertanto compensata, nelle ordinarie esigenze di liquidità che si riflettono sul fabbisogno del settore statale, rispetto al profilo della sua formazione, grazie al surplus delle partite di liquidità prodotte dal sistema di tesoreria (in particolare, su queste hanno inciso nell'anno maggiori incassi dovuti all'aumento dei "Debiti di tesoreria" per l'aumento dei "conti correnti") rispetto ai deflussi registrati dal medesimo sistema (pagamenti in relazione alla riduzioni di debiti di tesoreria o all'aumento di "Crediti di Tesoreria"), i cui effetti si riflettono sulla gestione del Conto disponibilità intrattenuto dal Tesoro presso la Banca d'Italia.
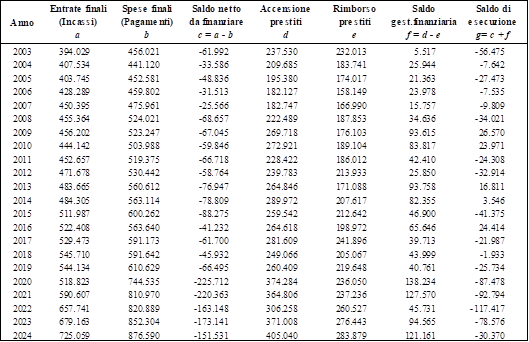
6.1. I rilievi notificati dalla Corte dei conti nella decisione sul giudizio di parificazione del rendiconto in merito al Conto del Bilancio e le osservazioni contenute nel referto
La Corte dei conti nella decisione ha dichiarato regolare il rendiconto generale dello Stato per il 2024, con l'esclusione di alcuni capitoli.
Sul versante delle Entrate, le verifiche di regolarità hanno riguardato la coerenza tra i dati riportati nel Conto del bilancio e i conti periodici tenuti dalle Amministrazioni, per cui sono stati eseguiti i riscontri con riguardo all’accertato, il riscosso e il versato, il da riscuotere e il da versare, in conto competenza e in conto residui.
All’esito delle suddette verifiche, è stata riscontrata, per alcuni capitoli del Conto del bilancio, la discordanza del dato: per quanto riguarda l’accertato è in negativo per 617 milioni per le entrate tributarie e per 519 milioni per le entrate extratributarie mentre è in positivo per 113 milioni per l’alienazione ed ammortamento di beni e riscossione di crediti. La discordanza è in positivo di 192 milioni per il riscosso di competenza; è in positivo di circa 55 miliardi per il riscosso residui; è in negativo per circa 956 miliardi per il da riscuotere residui; è in negativo per circa 28,4 miliardi per il versato di competenza; e in positivo per il da versare di competenza di 28,6 miliardi. Infine, la discordanza sul versato residui è in negativo per 609 milioni mentre sul da versare residui è in positivo per 613 milioni.
Inoltre, sono stati riscontrati capitoli /articoli per i quali il calcolo della riscossione dei residui, a fronte di un valore zero esposto nel rendiconto, risulta con valore negativo, derivante dalla sottrazione del totale dei residui di versamento del precedente esercizio dall’importo della riscossione. Gli importi negativi ammontano a 18 milioni nelle entrate finali.
Quindi, sussistono capitoli nei quali l’importo dei residui attivi finali riflette le insussistenze o i riaccertamenti rilevati in corso di gestione, con un saldo finale di insussistenze per 56 miliardi circa.
Sono poi state riscontrate alcune omissioni nell’indicazione dei capitoli da riferire alle somme rimaste da versare (per 143 milioni) e da riscuotere di pertinenza delle Amministrazioni diverse (per 24.856 milioni).
All'esito dei controlli effettuati la Corte dei conti ha escluso dalla dichiarazione di regolarità, nella Decisione adottata nel giudizio di parificazione, sul versante delle Entrate:
· i capitoli per i quali si sono riscontrate discordanze fra i dati esposti nel Conto di bilancio del Rendiconto e quelli riportati nei conti periodici delle Amministrazioni, limitatamente alle poste dichiarate irregolari;
· i capitoli per i quali la riscossione in conto residui operata nell’esercizio presenta un valore pari a zero esposto nel Conto di bilancio del Rendiconto, nonostante il dato calcolato risulti di valore negativo;
· somme rimaste da versare indicate nella voce “Altri centri di responsabilità”, riconducibili alle Amministrazioni diverse dal Ministero dell’economia e delle finanze e dal Ministero delle infrastrutture e dei trasporti (Allegato 23 al Rendiconto), nonché delle poste riferite ai capitoli dichiarati non regolari nel “da versare competenza” e nel “da versare residui”, per discordanze rilevate con i dati dei conti periodici delle Amministrazioni;
· delle somme rimaste da riscuotere di pertinenza di Amministrazioni diverse dal Ministero dell’economia e delle finanze, esposte nella voce “Altri capitoli” (Allegato 24 al Rendiconto).
Per quanto attiene ai controlli effettuati sulla regolarità contabile delle Spese, l'Organo di controllo ha proceduto alla verifica della concordanza tra le spese ordinate e pagate durante l’esercizio dalle Amministrazioni e le scritture tenute o controllate dalle medesime; alla verifica della regolarità dei decreti di accertamento dei residui passivi in base alla documentazione allegata e in ordine all’esistenza delle obbligazioni giuridiche che giustificano l’iscrizione delle somme nelle scritture contabili; alla verifica circa la regolare estinzione di tutti i titoli di spesa e la corrispondenza dei dati conseguenti ai titoli estinti con quelli riportati nel sistema informativo integrato Ragioneria generale dello Stato – Corte dei conti; alla verifica della regolarità delle poste indicate nell’allegato al Rendiconto “Elenco degli accantonamenti slittati”.
Si è rilevato che alcuni capitoli presentano maggiori spese in conto competenza e in conto cassa per circa 22 milioni di euro, di queste non hanno trovato compensazione tra i capitoli della stessa unità di voto eccedenze per 17 milioni di euro in termini di competenza e 15 milioni di euro in conto cassa.
Inoltre, sussistono iscrizioni di poste in conto residui per le quali sono state riscontrate anomalie.
All'esito dei controlli effettuati in relazione alle Spese, sono quindi stati esclusi dalla dichiarazione di regolarità:
· i capitoli per i quali sono state riscontrate eccedenze di spesa che non hanno trovato compensazione tra i capitoli della relativa unità di voto;
· i capitoli per i quali non sono stati registrati i decreti di accertamento residui.
Nella relazione al Parlamento sul rendiconto 2024 la Corte dei conti ha dedicato una specifica parte alla trattazione delle problematiche emerse in relazione alle procedure di contabilizzazione, sia delle entrate che delle spese (in particolare, nei Tomi I (Entrate) e II (Spese) del Volume III della Relazione).
Sul versante delle Entrate, la Corte ha concentrato la verifica dell’attendibilità dei dati lungo tre direttrici: 1) raffronto tra i conti periodici riassuntivi delle amministrazioni e il consuntivo; 2) incongruenze riscontrabili all’interno del Rendiconto; 3) approfondimento del fenomeno dei resti da versare e da riscuotere.
Per quanto riguarda la prima direttrice, si tratta di capitoli che presentano valori negativi nel da riscuotere e nel da versare.
Per quanto riguarda la seconda direttrice si tratta di differenze che non dovrebbero sussistere tra l’importo dei residui fra l’importo dei residui effettivamente contabilizzati al 31 dicembre 2024 e quello calcolabile, invece, tenendo conto delle variazioni verificatesi in corso di gestione, sottraendo dai residui iniziali i versamenti in conto residui ed aggiungendo i residui di competenza. Inoltre, neppure il Rendiconto 2024 esplicita le singole componenti della riscossione e del versamento residui; le riscossioni in conto residui, operate nell’esercizio di riferimento, si trovano, infatti, tuttora cumulate con quelle operate in esercizi precedenti e rimaste da versare, incidendo negativamente sulla trasparenza di bilancio.
La terza direttrice ha approfondito i resti da riscuotere, ovvero somme accertate ma non riscosse, ed è stata esaminata la classificazione degli stessi per grado di esigibilità operata dall’amministrazione, rilevando che continuano ad essere scarsamente utilizzate le colonne relative rispettivamente ai crediti dilazionati, a quelli controversi e a quelli di esazione dubbia o difficile, operandosi di fatto una ripartizione tra i soli residui di riscossione “certa” e quelli assolutamente “inesigibili”. Secondo la Corte, alla luce delle analisi svolte, le annotazioni contabili relative alle somme ritenute di riscossione certa (presumibilmente comprensive delle dilazioni di pagamento e, soprattutto, delle somme giudiziariamente controverse, tutt’altro che “certe”) continuano anche per il 2024 a sollevare dubbi di compatibilità con i principi contabili di veridicità, attendibilità, correttezza e trasparenza.
Sul versante delle Spese, la Corte dei conti ha proceduto anche per l'esercizio 2024 ad una analisi campionaria statistica con riferimento ad alcune categorie economiche ritenute di maggior interesse o sui quali si sono riscontrate criticità di maggior rilievo: consumi intermedi, trasferimenti correnti a famiglie e istituzioni private, investimenti fissi lordi e contributi agli investimenti ad imprese. Anche per il rendiconto 2024, approvato dal Senato il 24 luglio 2025, sono state escluse dalla popolazione obiettivo le contabilità speciali, poiché i relativi rendiconti vengono predisposti ed approvati in tempi non compatibili con la verifica a fini di parificazione, pur segnalando che esse ammontano ormai a oltre il 57 per cento del bilancio dello Stato in termini di pagamento (611 miliardi su un totale di 1.060 miliardi). La popolazione obiettivo ammonta a circa 18,8 miliardi, pari all’1,8 per cento del conto del bilancio in termini di pagamenti.
Da tale popolazione obiettivo ed in relazione ai diversi livelli di rischio sono stati estratti 225 titoli, cui si aggiungono 15 titoli censiti per un volume di spesa pari a quasi 3,8 miliardi.
A seguito dei controlli eseguiti, sono emerse irregolarità, nelle sottostanti procedure di spesa, per un numero contenuto di pagamenti. Le irregolarità riscontrate hanno riguardato una percentuale, calcolata in termini di rapporto tra il numero dei titoli o il relativo importo e l’ammontare complessivo degli ordinativi di spesa campionati, non significativa sotto il profilo dell’affidabilità dei conti. In un numero più ampio di casi, pur accertando la regolarità della procedura di spesa, la Corte ha ritenuto di formulare raccomandazioni e osservazioni, al fine di indirizzare la gestione e le procedure in una logica di sempre maggiore trasparenza, efficacia ed economicità, nonché di attenzione al conseguimento degli interessi pubblici.
I principali profili di irregolarità rilevati hanno riguardato: l’esigenza di un’attenta programmazione della spesa volta ad evitare la formazione dei residui; la corretta pianificazione dei fabbisogni su base pluriennale e conseguente programmazione degli acquisti; la classificazione della spesa come corrente o capitale; le procedure negoziali, in particolare il controllo sulla congruità del prezzo in caso di affidamento diretto, la adeguata motivazione della procedura negoziata per ragioni di urgenza e l’adeguata motivazione dell’affidamento diretto per infungibilità della fornitura o del servizio, l’eccezionalità del ricorso a proroghe contrattuali; il contenzioso con la necessità di prevedere gli oneri da eventuali soccombenze; il conferimento di incarichi a personale esterno con adeguata motivazione circa l’assenza di personale interno adeguato.
In relazione all’applicazione del principio della competenza finanziaria potenziata, introdotto dal 2019, la Corte ha rilevato una ancora non completa attuazione di tale principio, si pure in un contesto di generale e consistente miglioramento rispetto agli esercizi precedenti in termini di riduzione del rapporto tra residui passivi e stanziamenti.
6.2. I rilievi notificati dalla Corte dei conti nella decisione sul giudizio di parificazione del rendiconto in merito al Conto del patrimonio
La Corte dei Conti ha espresso nella decisione rilievi anche sul Conto del Patrimonio, osservando in particolare che sono state verificate irregolarità dovute a:
a) discordanza tra i dati in possesso delle Ragionerie territoriali dello Stato con quelli forniti dalle filiali dell’Agenzia del demanio
b) indeterminatezza dei dati della consistenza e delle variazioni dei beni immobili classificati come “Fabbricati civili adibiti a fini istituzionali (uso governativo e caserme)”, nonché come “Opere in corso di costruzione”, “Opere di manutenzione straordinaria”, “Strade ferrate e relativi materiali di esercizio” e “Altro (Altre opere)” del Ministero delle infrastrutture e dei trasporti;
c) omessa iscrizione, tra le “Attività non finanziarie prodotte”, delle “Opere permanenti destinate alla difesa nazionale” e delle “Altre opere”;
d) mancato aggiornamento del valore dei beni mobili di diversi Dicasteri (Ministero dell’economia e delle finanze, Ministero delle imprese e del made in Italy, Ministero della giustizia, Ministero degli affari esteri e della cooperazione internazionale, Ministero delle infrastrutture e dei trasporti, Ministero dell’agricoltura, della sovranità alimentare e delle foreste e Ministero della cultura) a causa di discordanze tra le risultanze dei competenti Uffici centrali di bilancio e delle Ragionerie territoriali dello Stato, rispetto a quelle dei consegnatari;
e) alle poste dei residui attivi e passivi, quale conseguenza delle irregolarità accertate, nel Conto del bilancio;
f) erronea imputazione tra le “Società finanziarie non bancarie collegate” del macroaggregato “Azioni non quotate, escluse le quote dei fondi comuni di investimento” della società Optics Holdo S.r.l. che, in quanto società a responsabilità limitata, doveva essere imputata alla voce “Altre partecipazioni”;
g) erronea imputazione tra le “Società non finanziarie controllate” del macro-aggregato “Azioni non quotate, escluse le quote dei fondi comuni di investimento” è stata inserita la società Eutalia S.r.l. che, in quanto società a responsabilità limitata, doveva essere imputata alla voce “Altre partecipazioni”;
h) omessa iscrizione nelle “Società non finanziarie controllate” della partecipazione del 35 per cento del Ministero delle infrastrutture e dei trasporti (MIT) alla società “Infrastrutture Milano Cortina 2020-2026 S.p.A.”;
i) erronea indicazione della posta dei residui passivi perenti di parte corrente del Ministero dell’istruzione e del merito, quale conseguenza della irregolarità della diminuzione relativa alle “reiscrizioni in bilancio” iscritta nel Conto del patrimonio per 21.401.620,60 euro, in luogo di 34.931.901 euro, importo accertato a seguito delle verifiche effettuate
Ciascuno stato di previsione della spesa del rendiconto è corredato di una nota integrativa, la cui articolazione per missioni e programmi è coerente con quella della nota al bilancio di previsione. La nota integrativa, con riferimento alle azioni sottostanti, illustra i risultati finanziari per categorie economiche di spesa motivando gli eventuali scostamenti rispetto alle previsioni iniziali. Essa contiene inoltre l'analisi e la valutazione del grado di realizzazione degli obiettivi della spesa.
La disciplina delle note integrative al rendiconto contenuta nell'articolo 35, comma 2, della legge di contabilità e finanza pubblica (legge 31 dicembre 2009, n. 196) è il risultato della modifica apportata dall'articolo 2, comma 6, del decreto-legislativo n. 90 del 2016[29], che ha innovato i contenuti delle note sia sotto il profilo rappresentativo, sia sotto quello sostanziale. La modifica perseguiva, in particolare, la finalità di favorire una rappresentazione degli obiettivi delle amministrazioni maggiormente focalizzata sulle finalità della spesa piuttosto che sulle attività svolte dagli uffici[30].
In sede di rendiconto, con la nota integrativa, ogni Ministero espone i risultati ottenuti mediante l'attuazione delle politiche e del raggiungimento degli obiettivi formulati in sede di previsione.
La relazione illustrativa al rendiconto fornisce alcuni dati di sintesi delle note integrative allegate alle relazioni di ciascun Ministero.
Nel processo di programmazione strategica, ciascuna amministrazione traduce le priorità politiche e, più in generale, i propri compiti istituzionali, in obiettivi da "conseguire in termini di livello dei servizi e di interventi" correlati ai programmi di spesa e formulati con riferimento alle sottostanti azioni.
Sotto il profilo contabile, l’articolazione delle note integrative, si raccorda con l’accresciuto significato delle azioni nell'ambito della classificazione di bilancio. Gli obiettivi delle Note integrative sono definiti, con riferimento a ciascun programma e a ciascuna azione, favorendosi una rappresentazione degli obiettivi maggiormente focalizzata sulle finalità della spesa. A tal fine, se nell’ambito di ciascun programma possono essere formulati più obiettivi per le azioni queste devono essere associate univocamente agli obiettivi. In altre parole, un obiettivo può fare riferimento a più di un’azione nell’ambito dello stesso programma, mentre a una azione può essere associato un solo obiettivo.
Gli obiettivi si distinguono in strategici, che misurano i risultati raggiunti in attuazione di una delle priorità politiche stabilite dal Governo e strutturali, che misurano i risultati da raggiungere in termini di miglioramento dell’efficacia ed efficienza dell’azione amministrativa non direttamente connessi con l’attuazione delle priorità politiche.
La Figura 1 mostra la ripartizione tra le due tipologie di obiettivi per ciascun Ministero e per il totale del Bilancio dello Stato. Complessivamente, gli obiettivi strategici sono 194 sul totale di 402 (pari al 48%). Il grafico mostra la presenza di alcune amministrazioni, come il Ministero delle imprese e del Made in Italy e il Ministero dell’Ambiente e della sicurezza energetica, che hanno rendicontato prevalentemente obiettivi strategici (rispettivamente il 94% e l’85%), mentre altre, come il Ministero dell'economia e delle finanze e il Ministero delle infrastrutture e dei trasporti, hanno rendicontato un maggior numero di obiettivi strutturali (per circa l'80%).
Figura 1 – Ripartizione tra obiettivi strategici e strutturali per Ministero (anno 2024)
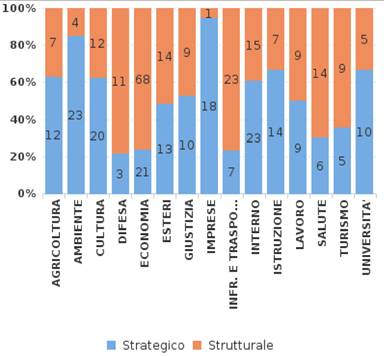
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
La Figura 2 mostra la distribuzione percentuale per Ministero del numero di obiettivi.
Figura 2 – Distribuzione % per Ministero del numero di obiettivi (anno 2024)
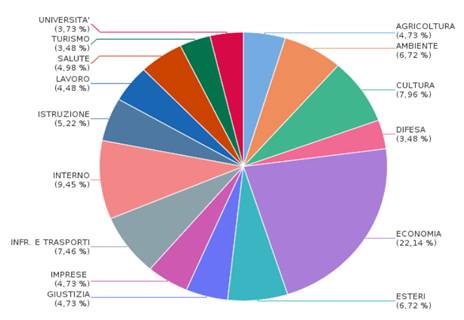
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
L’altra componente fondamentale delle Note Integrative è costituita dagli indicatori che costituiscono lo strumento di misurazione del grado di raggiungimento degli obiettivi. In fase di previsione si stabiliscono i valori che si prevede di conseguire mentre a rendiconto si riportano i valori effettivamente conseguiti. Gli indicatori associati ai singoli obiettivi esprimono il risultato complessivamente raggiunto dall’obiettivo, focalizzandosi su alcuni aspetti di particolare rilievo.
Il numero complessivo degli indicatori riportati nelle note integrative al rendiconto 2024 è pari a 1.041, distribuiti fra i diversi ministeri nelle percentuali esposte nella figura che segue.
Figura 3 – Distribuzione % per Ministero del numero di indicatori (anno 2024)
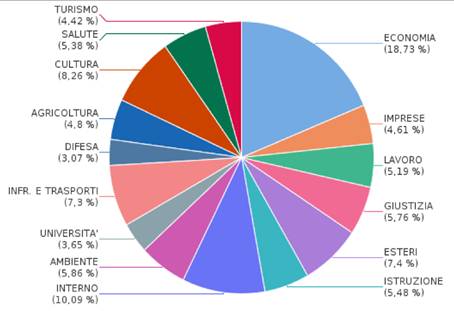
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
Gli indicatori possono essere classificati in quattro tipologie:
· Indicatore di realizzazione finanziaria: indica l'avanzamento della spesa prevista per la realizzazione dell'obiettivo o dell'intervento;
· Indicatore di realizzazione fisica: rappresenta il volume dei prodotti e dei servizi erogati;
· Indicatore di risultato (output): rappresenta l'esito più immediato del programma di spesa;
· Indicatore di impatto (outcome): esprime l'impatto che il programma di spesa, insieme ad altri enti e a fattori esterni, produce sulla collettività e sull'ambiente.
La Tabella 10 mostra la ripartizione degli indicatori tra le suddette quattro tipologie, da cui emerge che la seconda e la terza sono le prevalenti. In generale, permane la tendenza, già rilevata in passato, a privilegiare indicatori che si focalizzano maggiormente su aspetti operativi e legati alla realizzazione dei servizi (22,86% indicatori di realizzazione fisica), piuttosto che sull’impatto che le attività hanno avuto sulla collettività (10,57%).
Tabella 10 - Distribuzione percentuale degli indicatori per tipologia (esercizio 2024)
| Tipologie di indicatori |
Obiettivi delle Note integrative al rendiconto 2024 per tipologia |
| Indicatore di realizzazione finanziaria |
13,06% |
| Indicatore di realizzazione fisica |
22,86% |
| Indicatore di risultato (output) |
53,51% |
| Indicatore di impatto (outcome) |
10,57% |
| |
100,00% |
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
La Tabella 11 mostra la suddivisione delle quattro tipologie di indicatori per ciascun ministero. Il ministero dell’Ambiente è quello che utilizza più indicatori di impatto (circa il 28% degli indicatori di impatto dell’intero bilancio dello Stato)
Tabella 11 - Tipologie di indicatori per Ministero (anno 2024) – Note integrative al Rendiconto
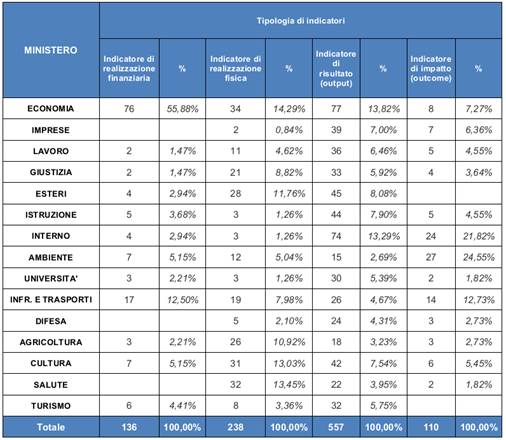
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
Nella Tabella 12 sono mostrati i livelli di raggiungimento degli obiettivi di ogni Ministero suddivisi in cinque classi: "raggiunto"; "raggiunto parzialmente"; “non raggiunto”; "nuovo" (ovvero sorti in corso d'anno); "non consuntivato". Si può notare come oltre l'87% degli indicatori è stato raggiunto, con il Ministero dell'Agricoltura che raggiunge il 100% e il Ministero delle infrastrutture e trasporti il livello più basso (circa il 69%). Per 16 indicatori (circa il 2% del totale) non è stato consuntivato il grado di raggiungimento.
Tabella 12 - Grado di raggiungimento dei risultati misurati dagli indicatori per Ministero (esercizio 2024)
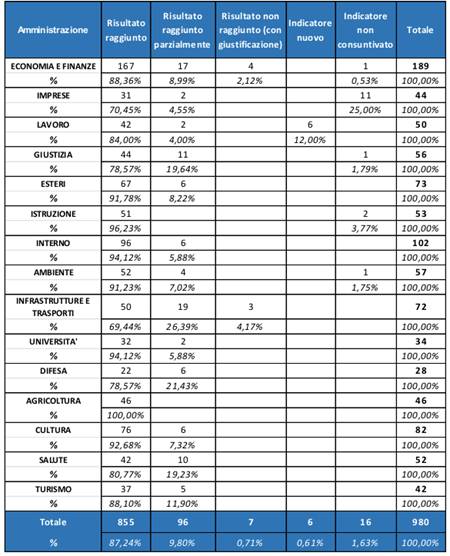
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
Va ricordato infine che nella relazione illustrativa del Governo al disegno di legge di bilancio per il 2025 erano state evidenziate delle criticità: la tendenza in alcuni casi a costruire obiettivi generici rappresentativi di tutte le attività e di tutta la spesa associata all’azione che declinano quindi l’azione in forma di obiettivo; la difficoltà per le Amministrazioni che trasferiscono fondi ad organismi controllati o vigilati a raccogliere le informazioni necessarie a costruire degli indicatori effettivamente rappresentativi dei risultati, diversi dal semplice avanzamento della spesa. Si è poi continuato in diversi casi ad utilizzare obiettivi e indicatori che misurano le attività svolte dagli uffici più che gli effetti delle politiche.
A parziale compensazione di tali criticità, si è comunque rilevato, soprattutto in alcune amministrazioni, un netto miglioramento nella completezza delle informazioni fornite a corredo degli obiettivi e degli indicatori e una crescita complessiva della qualità dei criteri di formulazione delle previsioni.
7.1 Indicatori comuni a tutte le amministrazioni – indicatore di tempestività dei pagamenti
Si segnala che, nell’ambito delle attività di collaborazione tra il Ministero dell’economia e delle finanze e i Ministeri di spesa di cui all’art. 39 della legge n. 196 del 2009, è stato definito un set di indicatori comuni a tutti i ministeri utilizzabili per i programmi di spesa trasversali 32.2 “Indirizzo politico” (attività svolte dai Gabinetti e dagli uffici di diretta collaborazione all’opera dei ministri) e 32.3 “Servizi e affari generali per le Amministrazioni di competenza” (attività dirette a garantire il generale funzionamento delle amministrazioni – affari generali, gestione del personale, bilancio, etc.).
Per quanto riguarda il Programma 32.2 “Indirizzo politico”, le amministrazioni sono state invitate ad includere nella Nota Integrativa gli indicatori messi a disposizione dal Dipartimento per il programma di Governo della Presidenza del Consiglio dei Ministri riguardanti lo stato di avanzamento e il tempo medio nell’emanazione dei provvedimenti di attuazione degli interventi legislativi per i quali ciascuna Amministrazione è competente.
Tabella 13 - Grado di raggiungimento dei risultati degli indicatori trasversali del programma 32.2 (Anno 2024)
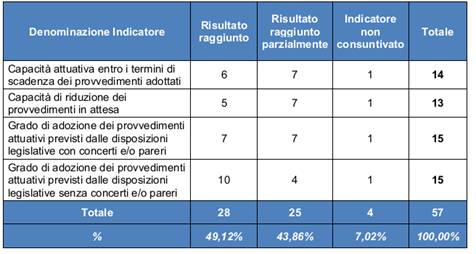
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
Per quanto riguarda l’indicatore di tempestività dei pagamenti, questo si riferisce all’intera amministrazione e non ai singoli programmi ed è rilevato separatamente dagli altri.
Il DPCM 22 settembre 2014 ha disposto (art. 9, comma 8) che, per le Amministrazioni centrali dello Stato, il valore dell’indicatore annuale e la descrizione delle misure adottate per rientrare nei termini di pagamento previsti dalla legge siano pubblicati nelle Note integrative allegate al Rendiconto generale dello Stato.
Da ultimo, il Decreto-Legge 24 febbraio 2023, n. 13, all’art. 4?bis, comma 1, ha previsto che, in attuazione della riforma 1.11 “Riduzione dei tempi di pagamento delle pubbliche amministrazioni e delle autorità sanitarie” della Missione 1, componente 1 del PNRR, le Amministrazioni centrali dello Stato devono adottare specifiche misure, anche di carattere organizzativo, finalizzate all’efficientamento dei rispettivi processi di spesa, dandone conto nell’ambito delle Note integrative allegate al Rendiconto generale dello Stato, secondo gli schemi indicati dal Dipartimento della Ragioneria generale dello Stato del Ministero dell’economia e delle finanze.
Nella seguente tabella si riportano in sintesi i dati forniti dalle Amministrazioni centrali dello Stato in occasione del Rendiconto 2024, approvato dal Senato il 24 luglio 2025, in relazione all'indicatore in questione.
Tabella 14 - Riepilogo dell’indicatore di tempestività dei pagamenti per il 2024
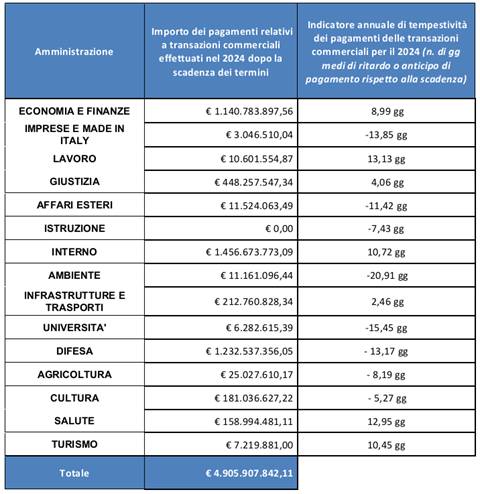
Fonte: Disegno di legge di Rendiconto 2024 (C. 2536), Tomo I.
Si segnala che il valore dell’indicatore di tempestività dei pagamenti, che viene calcolato con riferimento a tutti i pagamenti effettuati nel periodo considerato, indipendentemente dalla data di ricevimento delle fatture, non è confrontabile con il valore del tempo medio di ritardo ponderato, come pubblicato (per tutte le singole pubbliche amministrazioni) sul sito web istituzionale del Ministero dell’Economia e delle Finanze, che invece si riferisce alle sole fatture ricevute dalle pubbliche amministrazioni nel periodo considerato.
Parte II:
Disposizioni per l’assestamento del bilancio dello Stato per l’anno finanziario 2025
(C. 2537)
1.1. Funzione dell’assestamento del bilancio dello Stato
L'istituto dell’assestamento di bilancio dello Stato è previsto per consentire un aggiornamento, a metà esercizio, degli stanziamenti del bilancio, anche in base alla consistenza dei residui attivi e passivi accertata in sede di rendiconto dell'esercizio scaduto al 31 dicembre precedente.
Il disegno di legge di assestamento si connette funzionalmente con il rendiconto del bilancio relativo all’esercizio precedente: l’entità dei residui, attivi e passivi, sussistenti all’inizio dell’esercizio finanziario, che al momento dell’elaborazione e approvazione del bilancio di previsione è stimabile solo in misura approssimativa, viene, infatti, definita in assestamento sulla base delle risultanze del rendiconto.
La disciplina dell’assestamento del bilancio dello Stato è contenuta all’articolo 33 della legge di contabilità e finanza pubblica n. 196 del 2009, che ne prevede la presentazione entro il mese di giugno di ciascun anno.
La revisione della struttura e della natura sostanziale della legge di bilancio, operata con la riforma del 2016, non ha interessato il disegno di legge di assestamento che ha mantenuto la sua natura di legge formale.
Il disegno di legge di assestamento provvede, dunque, ad aggiornare il quadro delle previsioni per l’anno in corso, ma non può contenere norme innovative della legislazione vigente né rifinanziamenti di autorizzazioni di spesa disposte da norme preesistenti senza le necessarie compensazioni. Con il disegno di legge di assestamento possono dunque proporsi unicamente modifiche alla Sezione II della legge di bilancio.
Con le proposte del disegno di legge di assestamento le previsioni di bilancio, formulate a legislazione vigente, sono adeguate:
a) per quanto riguarda le entrate, in relazione all’eventuale revisione delle stime del gettito, determinata dall’evoluzione della base imponibile e dagli effetti derivanti dall’applicazione della normativa vigente;
b) per quanto riguarda le spese aventi carattere discrezionale, in relazione ad esigenze sopravvenute;
c) per quanto riguarda le autorizzazioni di pagamento, in termini di cassa, in relazione alla consistenza dei residui accertati in sede di rendiconto dell’esercizio precedente.
Il disegno di legge di assestamento riflette la struttura del bilancio dello Stato, ed è pertanto organizzato in missioni e programmi, che costituiscono le unità di voto. Come per il disegno di legge di bilancio, anche con l’assestamento possono essere proposte variazioni tra le dotazioni finanziarie previste a legislazione vigente predeterminate per legge, in virtù della c.d. flessibilità di bilancio (articolo 33, co. 3, della legge n. 196/2009). I margini di flessibilità in sede di assestamento consentono variazioni compensative tra le dotazioni finanziarie previste a legislazione vigente, limitatamente all’anno in corso, anche tra unità di voto diverse, e quindi, nell'ambito della spesa, anche tra programmi di Missioni diverse, fermo restando il divieto di utilizzare stanziamenti di conto capitale per finanziare spese correnti.
Sono inoltre presentati nel disegno di legge di assestamento le variazioni di bilancio operate con i decreti del Ministro dell'economia e delle finanze occorrenti per l'applicazione dei provvedimenti legislativi pubblicati successivamente alla presentazione del disegno di legge di bilancio indicando, per ciascuna unità elementare di bilancio, ai fini della gestione e della rendicontazione, le dotazioni di competenza, di cassa e in conto residui.
La legge n. 163 del 2016 di riforma della legge di contabilità ha previsto che anche il disegno di legge di assestamento sia corredato da una relazione tecnica, in cui si dà conto della coerenza del valore del saldo netto da finanziare con gli obiettivi programmatici indicati nei documenti di programmazione. Tale relazione è aggiornata all’atto del passaggio del provvedimento tra i due rami del Parlamento.
1.2. Il contenuto del disegno di legge di assestamento
Il disegno di legge di assestamento, approvato dal Senato in data 24 luglio 2025, si compone di un solo articolo che modifica la Sezione II (Approvazione degli stati di previsione) della legge di bilancio per il 2025 (legge n. 207 del 2024).
L'articolo 1 determina, sotto il profilo giuridico, l'aggiornamento delle previsioni di bilancio a legislazione vigente, per l'anno finanziario 2025, introducendo le occorrenti variazioni degli stanziamenti dello stato di previsione dell'entrata e degli stati di previsione dei Ministeri approvati con la legge di bilancio 2025 (legge n. 207 del 2024). Tali variazioni sono esposte nelle tabelle annesse al disegno di legge.
Si rinvia ai paragrafi seguenti per l’illustrazione delle più significative variazioni proposte con il disegno di legge di assestamento.
Il disegno di legge di assestamento propone l’aggiornamento per l’anno 2025 delle previsioni di entrata e degli stanziamenti di bilancio delle spese, di competenza e di cassa, in relazione al quadro macroeconomico previsto nel Documento di finanza pubblica 2025 dello scorso aprile.
Come ricordato nella Relazione illustrativa, il presente disegno di legge di assestamento (C. 2537) interviene in un quadro di finanza pubblica che tiene conto delle nuove regole di governance economica dell’Unione europea, entrate in vigore il 30 aprile 2024.
Il nuovo assetto si fonda sul Piano strutturale di bilancio di medio termine in cui viene fissato un percorso di evoluzione della spesa netta, indicatore ancorato alla sostenibilità del debito pubblico, utilizzato dalle Autorità europee ai fini della sorveglianza di bilancio. Il Piano strutturale di bilancio di medio termine 2025-2029 (PSB) dell’Italia è stato approvato dal Consiglio dell’UE lo scorso gennaio.
Nelle more dell’adeguamento del quadro normativo nazionale alle nuove regole della governance economica europea, il Governo ha presentato al Parlamento il Documento di finanza pubblica 2025, volto a dar conto, per l’anno precedente, del rispetto degli impegni assunti attraverso il PSB e recante altresì elementi di natura prospettica sulle tendenze di finanza pubblica.
Il disegno di legge di assestamento in esame, approvato dal Senato in data 24 luglio 2025, propone dunque l’aggiornamento delle previsioni di bilancio per l’anno in corso, nel rispetto del livello massimo del saldo netto da finanziare di competenza e di cassa, come indicato nella legge di bilancio per il 2025, nonché del percorso di spesa netta contenuto nel Piano strutturale di bilancio di medio termine 2025-2029.
Le proposte di aggiornamento delle previsioni di entrata e di spesa del bilancio per l’anno 2025, contenute nel disegno di legge in esame, approvato dal Senato in data 24 luglio 2025, tengono altresì conto della disponibilità di informazioni aggiornate sugli andamenti di bilancio e di finanza pubblica, come risultanti dai dati più recenti dati del monitoraggio, nonché delle ulteriori esigenze di gestione manifestate dai Ministeri, rispetto a quanto già considerato nella legge di bilancio 2025-2027.
Si rammenta, al riguardo, che con il disegno di legge di assestamento, nell’ambito della flessibilità prevista dalla normativa contabile e nel rispetto dei saldi di competenza e di cassa definiti con la legge di bilancio, possono essere proposte variazioni compensative tra le dotazioni finanziarie previste a legislazione vigente, anche relative a unità di voto diverse.
Le variazioni di bilancio proposte con il provvedimento di assestamento in esame, approvato dal Senato in data 24 luglio 2025, insieme a quelle apportate nel periodo compreso tra il 1° gennaio e 31 maggio con atti amministrativi, definiscono le previsioni assestate per il 2025.
Le variazioni proposte con il disegno di legge di assestamento, in termini di competenza, determinano un miglioramento del saldo netto da finanziare (corrispondente alla differenza tra entrate finali e spese finali) di circa 775 milioni rispetto alle previsioni iniziali della legge di bilancio. Il miglioramento deriva da un aumento delle entrate finali (di 13,8 miliardi di euro), parzialmente compensato da un aumento delle spese finali (di 13,1 miliardi).
La Relazione illustrativa al disegno di legge di assestamento (C. 2537) evidenzia che il bilancio assestato include, oltre alle proposte di assestamento, anche le variazioni di bilancio apportate con gli atti amministrativi adottati in corso d’anno fino alla data del 23 giugno. Tali variazioni amministrative determinano, in termini di competenza, effetti peggiorativi sul saldo netto da finanziare per 3,1 miliardi.
Nel complesso, dunque, considerando le proposte di assestamento e gli effetti delle variazioni per atti amministrativi, il valore del saldo netto da finanziare si attesta, in termini di competenza, a -189,3 miliardi, in aumento rispetto alla previsione iniziale di -186,9 miliardi risultante dalla legge di bilancio. Il peggioramento complessivo del saldo è, dunque, di oltre 2,3 miliardi rispetto alle previsioni iniziali, in conseguenza delle variazioni negative determinate per atto amministrativo.
Tabella 15 - previsioni assestate 2025 (C. 2537)
(competenza - valori in milioni di euro)
| |
Rendiconto 2024
Consuntivo |
Previsioni iniziali
2025 |
Variazioni per atto amministrativo |
Variazioni proposte ddl assestamento |
Previsioni assestate
2025 |
Diff. %
Prev. assest./ Prev. iniziali |
| ENTRATE FINALI |
783.848 |
728.833 |
1.922 |
13.883 |
744.637 |
15.804 |
| - Entrate tributarie |
653.888 |
643.956 |
520 |
7.949 |
652.425 |
8.469 |
| - Entrate extratributarie |
124.228 |
84.531 |
1.401 |
5.924 |
91.857 |
7.326 |
| - Alienazione e ammortamento |
5.722 |
345 |
0 |
10 |
355 |
10 |
| SPESE FINALI |
891.390 |
915.769 |
5.029 |
13.109 |
933.907 |
18.138 |
| - Spese correnti netto interessi |
|
669.050 |
3.044 |
9.220 |
681.314 |
12.264 |
| - Interessi |
733.534 |
106.268 |
133 |
-2.362 |
104.040 |
-2.228 |
| - Spese conto capitale |
157.857 |
140.451 |
1.852 |
6.250 |
148.553 |
8.102 |
| Rimborso passività finanziarie |
285.566 |
283.775 |
2.612 |
-4.000 |
282.388 |
-1.388 |
| SALDI |
| Saldo netto da finanziare |
-107.543 |
-186.937 |
-3.108 |
755 |
-189.270 |
-2.333 |
| Risparmio pubblico |
44.582 |
-46.830 |
-1.256 |
7.015 |
-41.071 |
5.759 |
| Ricorso al mercato |
-393.108 |
-470.712 |
-5.720 |
4.775 |
-471.657 |
-945 |
Fonte: Disegno di legge di Assestamento 2025 (C. 2537).
Come riportato nella tabella, al dato assestato del saldo netto da finanziare concorrono, rispetto alle previsioni di bilancio:
§ un aumento delle entrate finali per complessivi 15.804 milioni di euro, dovuta per +13.883 milioni alle variazioni proposte dal disegno di legge di assestamento (che interessano sia le entrate tributarie che le extratributarie, cfr. tabella successiva), e per ulteriori +1.922 milioni alle variazioni apportate ad atti amministrativi. Nel complesso, le previsioni assestate delle entrate finali, per effetto delle variazioni apportate con il provvedimento in esame, approvato dal Senato in data 24 luglio 2025 e con gli atti amministrativi adottati in corso di gestione, risultano pari a 744.637 milioni di euro;
§ un aumento delle spese finali di 18.138 milioni di euro, principalmente determinato dalla proposta di assestamento per 13.109 milioni e per 5.029 milioni dalle variazioni per atto amministrativo. Le nuove previsioni delle spese finali, per effetto delle variazioni apportate con il provvedimento di assestamento e con gli atti amministrativi adottati in corso di gestione, risultano pari a 933.907 milioni di euro.
Con riferimento al ricorso al mercato (pari alla differenza tra le entrate finali e il totale delle spese, queste ultime date dalla somma delle spese finali e del rimborso prestiti) si evidenzia un andamento in lieve aumento, passando da una previsione iniziale di -470,7 miliardi a -471,7 miliardi.
Il risparmio pubblico (dato dalla differenza tra entrate correnti e spese correnti al lordo degli interessi), pur mantenendosi su valori negativi, registra un miglioramento di circa 5,7 miliardi rispetto alla previsione iniziale, attestandosi a -41,1 miliardi di euro rispetto alla previsione iniziale di -46,8 miliardi di euro.
2.1. Variazioni della legislazione vigente per atto amministrativo
Il bilancio assestato, approvato dal Senato in data 24 luglio 2025, incorpora, come detto, gli effetti delle variazioni di bilancio apportate con gli atti amministrativi adottati in corso d’anno, nel periodo tra il 1° gennaio e il 23 giugno 2025.
Le variazioni disposte con atto amministrativo nel periodo gennaio-23 giugno derivano dall’applicazione di provvedimenti legislativi intervenuti successivamente all’approvazione della legge di bilancio 2025 (per le quali il Ministro dell’economia è autorizzato ad apportare, con proprio decreto, le conseguenti variazioni), oppure dall’applicazione di procedure previste dalla normativa contabile, anche in considerazione dei margini di flessibilità previsti dalla legge di contabilità e finanza pubblica. La maggior parte delle variazioni non ha effetto sui saldi (variazioni compensative) perché si tratta o dello spostamento di somme tra capitoli di spesa, oppure di modifiche della stessa entità ma di segno contrario dell’entrata e della spesa. Hanno invece natura non compensativa, e incidono quindi sui saldi di bilancio, le variazioni dovute, principalmente a riassegnazioni ai capitoli di spesa di somme affluite in entrata.
L’effetto complessivo delle variazioni per atto amministrativo determina un peggioramento del saldo netto da finanziare di 3.108 milioni in termini di competenza, dovuto principalmente – si legge nella Relazione illustrativa – all’attuazione delle riassegnazioni di somme affluite all’entrata disposte con Decreto del Ragioniere generale dello Stato.
Con riferimento alle entrate, le variazioni per atto amministrativo determinano un aumento delle previsioni iniziali di bilancio pari a 1.922 milioni in termini di competenza, dovute principalmente a maggiori entrate extratributarie per 1.402 milioni di euro. Anche per le entrate tributarie si determinano variazioni in aumento pari a 520 milioni di euro.
Tra le principali variazioni delle entrate tributarie, si evidenziano gli effetti derivanti del decreto legislativo 13 dicembre 2024, n. 192, concernente la revisione del regime impositivo dei redditi (Irpef-Ires), e del decreto-legge 19 ottobre 2024, n. 155, recante misure urgenti in materia economica e fiscale e in favore degli enti territoriali. Le variazioni in aumento delle entrate extratributarie sono principalmente dovute ai versamenti all’entrata delle somme da riassegnare alla spesa con decreti di riassegnazione. Nella Relazione si evidenzia, in particolare, l’effetto derivante dal versamento all’entrata delle disponibilità in conto residui dei Fondi investimenti delle amministrazioni centrali dello Stato, ai sensi dell’articolo 20-quinquies, co. 3, del D.L. 1° giugno 2023, n. 61 (per 641 milioni), e del Fondo per il rinnovo dei contratti, al fine di garantire la copertura finanziaria degli arretrati connessi al recepimento degli accordi sindacali relativi al triennio 2022-2024 per il personale delle forze armate e delle forze di polizia ad ordinamento civili e militare, ai sensi dei due D.P.R. 24 marzo 2025, n. 52 e n. 53.
Con riferimento alla spesa finale, le variazioni per atto amministrativo determinano un aumento degli stanziamenti di bilancio di competenza di circa 5.029 milioni di euro, dovuto essenzialmente ad un incremento delle spese correnti (+3.178 milioni). Anche le spese in conto capitale registrano un incremento (+1.852 milioni).
L’aumento della spesa corrente per atti amministrativi è da ricondurre principalmente al considerevole incremento degli stanziamenti relativi ai redditi da lavoro dipendente (+2.902 milioni), su cui incidono le riassegnazioni delle somme relative alle competenze accessorie del personale versate all’entrata del bilancio dello Stato a fine 2024. In aumento anche gli stanziamenti relativi ai consumi intermedi (+1.119 milioni) e ai trasferimenti correnti ad amministrazioni pubbliche (+826 milioni), principalmente a causa del riparto del Fondo per la reiscrizione dei residui passivi di parte corrente (+264 milioni), destinati al Fondo sanitario nazionale e al capitolo dei trasferimenti alle regioni a titolo di compartecipazione all’IVA, e del rifinanziamento dei rimborsi ai comuni per le spese connesse allo svolgimento delle consultazioni elettorali (+164 milioni).
Riguardo alla spesa in conto capitale, che aumenta di 1.852 milioni, le variazioni principali riguardano gli stanziamenti dei contributi agli investimenti ad imprese (+831 milioni).
2.2. Le proposte di variazioni del disegno di legge di assestamento
In termini di competenza, le variazioni proposte dal disegno di legge di assestamento approvato dal Senato in data 24 luglio 2025 determinano – come sopra già evidenziato - una variazione positiva del saldo netto da finanziare in termini di competenza di 775 milioni di euro rispetto al saldo risultante dalla legge di bilancio.
Come esposto nella Tabella riportata nel § 2, la variazione è dovuta:
- a una proposta di aumento delle entrate finali per 13.833 milioni, legata alla previsione di una evoluzione positiva delle entrate tributarie ed extratributarie,
- a una proposta di aumento delle spese finali per 13.109 milioni, che compensa, in parte, l’effetto positivo derivante dall’aumento delle entrate.
La Relazione tecnica rileva come una larga parte di tali incrementi di spesa non abbia impatto sull’indebitamento netto – in quanto già considerata negli andamenti tendenziali di finanza pubblica indicati dal Documento di Finanza Pubblica (DFP) di aprile, oppure in quanto di natura particolare (ad esempio regolazioni contabili o ripiano di conti sospesi).
La Relazione tecnica evidenzia, tuttavia, che vi è una parte delle proposte di variazioni che comportano effetti sull’indebitamento e, dunque, sulla spesa netta (in quanto ulteriori rispetto a quelle disposte per l’allineamento delle dotazioni di bilancio alle previsioni tendenziali del DFP 2025). Nel complesso - considerando le proposte sul lato delle entrate (con effetti migliorativi, in termini di indebitamento, per circa 1.400 milioni) e sul lato delle spese (aumentate, in termini di indebitamento, per circa 900 milioni) -tali proposte di assestamento comportano un miglioramento di 500 milioni di euro ai fini dell’indebitamento netto della PA.
La Relazione tecnica precisa, altresì, che le variazioni proposte dal provvedimento di assestamento risultano coerenti con il sentiero di spesa netta previsto nel Piano strutturale di bilancio di medio termine (PSB).
In particolare, la Relazione sottolinea che le variazioni delle entrate, in quanto non legate a misure discrezionali, non hanno effetti sull’aggregato di spesa netta. Le proposte di variazioni in aumento della spesa, invece, pur determinano un peggioramento dell’indebitamento netto e della spesa netta di circa 900 milioni, consentirebbero in ogni caso – si precisa nella Relazione - di rispettare il percorso di spesa netta programmatico (vedi pp. 31-32 dell’atto C. 2537), in quanto “la differenza tra il tasso di crescita annuo della spesa netta indicato nel DFP 2025 (pari all’1,25%), e il tasso indicato nel PSB pari all’1,3% (1,34% se si dà evidenza del secondo decimale), è pari in termini di volume a circa 900 milioni. Tale margine è stato assorbito dalle variazioni previste nel provvedimento in esame” (cfr. al riguardo quanto approfondito nel successivo § 5).
§ Le proposte di variazioni delle entrate
Per quanto concerne le proposte di variazioni alle entrate del bilancio dello Stato, per le entrate finali il disegno di legge di assestamento approvato dal Senato in data 24 luglio 2025 reca una proposta di aumento di 13.883 milioni di euro in termini di competenza.
Tabella 169 - Previsioni assestate delle entrate 2025
(competenza - valori in milioni di euro)
| |
2024
Consuntivo |
Previsioni iniziali
2025 |
Variazioni per atto amministrativo |
Variazioni proposte ddl assestamento |
Previsioni assestate
2025 |
| - Entrate tributarie |
653.888 |
643.956 |
520 |
7.949 |
652.425 |
| - Entrate extratributarie |
124.228 |
84.531 |
1.401 |
5.924 |
91.857 |
| - Alienazione e ammortamento |
5.732 |
345 |
- |
10 |
355 |
| Entrate finali |
783.848 |
728.833 |
1.922 |
13.883 |
744.637 |
Fonte: Disegno di legge di Assestamento 2025 (C. 2537).
Le variazioni alle entrate del bilancio dello Stato disposte con il presente provvedimento sono state elaborate per tenere conto del quadro macroeconomico definito nel Documento di Finanza Pubblica (DEP) di aprile 2025, assunto a base per l’aggiornamento delle stime per l’anno 2025, nonché degli andamenti effettivi del gettito registrati a tutto giugno dell’esercizio in corso.
In particolare, le entrate tributarie recepiscono principalmente l’adeguamento alle stime del DEP 2025, con un aumento di 7.949 milioni di euro, cui si aggiunge il miglioramento di gettito previsto per le entrate extratributarie (+5.924 milioni di euro).
Rispetto alle previsioni iniziali, la variazione delle entrate tributarie è la risultante di una previsione di crescita del gettito da imposte dirette, per circa 8.472 milioni di euro, parzialmente compensato dalla diminuzione delle imposte indirette per circa -523 milioni di euro.
Per le entrate extratributarie le proposte indicano, nel complesso, un incremento di 5.924 milioni di euro in termini di competenza, dovuto, principalmente, alle entrate derivanti dal versamento da parte dell’Unione europea della sesta rata del PNRR (+1.505 milioni di euro, a titolo di sovvenzione), ai maggiori introiti relativi ai dividendi delle società partecipate (+1.300 milioni di euro), ai proventi del settore giochi e scommesse (+585 milioni di euro), alle maggiori entrate derivanti dai versamenti delle giacenze della contabilità speciale istituita per l’erogazione dei finanziamenti al Fondo di risoluzione unico per le crisi bancarie (+2.500 milioni di euro), nonché alla restituzione da parte del Formez delle risorse trasferite per le esigenze legate alle procedure di assunzione del personale pubblico (+53 milioni di euro), ed ai versamenti dei proventi dei produttori di energie rinnovabili effettuati dal Gestore dei Servizi Energetici (+690 milioni di euro).
Contribuiscono, in sottrazione, le proposte legate ai minori introiti riguardanti gli interessi attivi maturati sul conto disponibilità (-410 milioni di euro), alle minori entrate relative a sanzioni e interessi connessi ai versamenti dei tributi (-614 milioni di euro in termini di competenza) ed alle minori entrate relative al canone pagato dalle imprese per la trasformazione delle attività per imposte anticipate iscritte in bilancio in crediti di imposta (-70 milioni di euro).
Le entrate da alienazione, ammortamento e riscossione dei crediti registrano un incremento di 10 milioni di euro in termini di competenza, per effetto dell’adeguamento delle stime del DEP 2025 e del successivo monitoraggio del gettino.
La tavola che segue illustra le proposte di variazione delle entrate finali del bilancio dello Stato operate dal disegno di legge di assestamento, approvato dal Senato in data 24 luglio 2025, per categorie economiche rispetto al dato iniziale di bilancio.
Tabella 17 - entrate finali per categorie economiche
proposte di variazione 2025
(competenza - valori in milioni di euro)
|
Bilancio 2025 |
Atti ammin. |
Proposta ddl |
Assestato 2025 |
Diff %
Ass/Bil |
| Entrate tributarie |
643.956 |
520 |
7.949 |
652.425 |
1,3 |
| Imposte sul patrimonio e sul reddito |
356.083 |
629 |
8.472 |
365.184 |
2,6 |
| Tasse e imposte sugli affari |
235.798 |
-108 |
-766 |
234.923 |
-0,4 |
| Imposte sulla produzione e sui consumi |
33.668 |
- |
333 |
34.001 |
1,0 |
| Entrate tributarie da gestione Monopoli |
11.428 |
- |
107 |
11.535 |
0,9 |
| Tasse e imposte su attività di gioco |
6.979 |
- |
-197 |
6.782 |
-2,8 |
| Entrate extra-tributarie |
84.531 |
1.401 |
5.924 |
91.857 |
8,7 |
| Risorse proprie dell'Unione Europea |
3.300 |
- |
- |
3.300 |
0,0 |
| Entrate da erogazione di servizi e vendita di beni non patrimoniali |
1.754 |
81 |
36 |
1.871 |
6,7 |
| Entrate derivanti dalla gestione dei beni dello Stato |
2.550 |
- |
-54 |
2.496 |
-2,1 |
| Entrate di tipo finanziario |
10.211 |
53 |
936 |
11.200 |
9,7 |
| Entrate derivanti da controllo e repressione di irregolarità e illeciti |
19.527 |
-19 |
-612 |
18.896 |
-3,2 |
| Entrate da contributi versati allo Stato |
8.841 |
122 |
1.625 |
10.589 |
19,8 |
| Entrate da recuperi e rimborsi di spese |
10.932 |
90 |
145 |
11.167 |
2,1 |
| Partite che si compensano nella spesa |
605 |
- |
- |
605 |
0,0 |
| Altre entrate extratributarie |
26.810 |
1.073 |
3.849 |
31.733 |
18,4 |
| ENTRATE CORRENTI |
728.487 |
1.922 |
13.873 |
744.282 |
2,2 |
| Alienazione ed ammortamento di beni patrimoniali e riscossione di crediti |
345 |
- |
10 |
355 |
2,9 |
| Entrate da alienazione di beni patrimoniali dello Stato |
12 |
- |
10 |
22 |
83,3 |
| Entrate da rimborso di anticipazioni e altri crediti finanziari dello Stato |
333 |
- |
- |
333 |
0,0 |
| ENTRATE FINALI |
728.832 |
1.922 |
13.883 |
744.637 |
2,2 |
| Accensione di prestiti |
470.712 |
- |
1.000 |
471.712 |
0,2 |
| ENTRATE COMPLESSIVE |
1.199.544 |
1.922 |
14.883 |
1.216.349 |
1,4 |
Fonte: Disegno di legge di Assestamento 2025 (C. 2537), Stato di previsione dell'entrata - Quadro riassuntivo classificazione delle entrate.
Nel confronto con il dato iniziale del bilancio 2025, le entrate finali, per effetto delle variazioni apportate con il presente provvedimento e con gli atti amministrativi adottati in corso di gestione, risultano pari a 744.637 milioni di euro in termini di competenza, presentando, rispetto alle previsioni iniziali, una crescita di 15.805 milioni di euro.
In particolare, il gettito delle entrate tributarie aumenta di 8.469 milioni di euro complessivi, risultando pari a 652.425 milioni di euro.
Le entrate extratributarie presentano un incremento complessivo di 7.326 milioni di euro, assestandosi a 91.857 milioni di euro.
Le entrate da alienazioni, ammortamento e rimborso crediti registrano una variazione in positivo in termini di competenza di 10 milioni di euro, con previsioni assestate a 355 milioni di euro.
Pertanto, come illustrato nella Tabella, le variazioni registrate rispetto alle previsioni iniziali sono dovute principalmente al provvedimento di assestamento (+13.883 milioni di euro, in termini di competenza), mentre in misura più contenuta alle variazioni per atti amministrativi intervenuti tra il 1° gennaio ed il 23 giugno dell’anno in corso (+1.922 milioni di euro, in termini di competenza).
Nello specifico, per il Titolo I delle entrate tributarie, l’effetto migliorativo derivante dalle variazioni per atti amministrativi (+520 milioni di euro, in termini di competenza) è riconducibile, principalmente, all’attuazione del decreto legislativo n. 192 del 2024, concernente la revisione del regime impositivo dei redditi (IRPEF ed IRES), e del decreto-legge n. 155 del 2024, recante misure urgenti in materia economica e fiscale in favore degli enti territoriali.
Per il Titolo II delle entrate extratributarie, l’effetto migliorativo derivante dalle variazioni per atti amministrativi (+1.401 milioni di euro, in termini di competenza) è riconducibile, principalmente, al versamento all’entrata delle disponibilità in conto residui dei Fondi investimenti delle amministrazioni centrali dello Stato, ai sensi dell’articolo 20-quinquies, co. 3 del decreto-legge n. 61 del 2023 (per circa 641 milioni di euro), ed ai versamenti all’entrata delle disponibilità in conto residui del Fondo per il rinnovo dei contratti, al fine di garantire la copertura finanziaria degli arretrati connessi al recepimento degli accordi sindacali relativi al triennio 2022-2024 per il personale delle forze armate e delle forze di polizia ad ordinamento civili e militare, ai sensi dei decreti del Presidente della Repubblica n. 52 e n. 53 del 2025. Si evidenziano, altresì, gli effetti dell’emanazione di decreti per la riassegnazione alla spesa delle somme affluite all’entrata del bilancio dello Stato nell’ultimo bimestre 2024 e nel periodo gennaio-maggio 2025, ai sensi del decreto del Presidente della Repubblica n. 469 del 1996.
Nella tabella a seguire, guardando alle principali imposte, le variazioni da atti amministrativi e le proposte contenute nel disegno di legge di assestamento per il 2025, approvato dal Senato in data 24 luglio 2025, determinano una previsione in aumento del gettito dell'IRPEF rispetto alle previsioni a legislazione vigente (+0,8 per cento, equivalente a 1.955 milioni di euro circa), attestandosi a 245.283 milioni di euro. Anche il gettito dell’IRES è previsto in aumento, di 441 milioni di euro rispetto alla legislazione vigente (+0,7 per cento), assestandosi a 64.045 milioni di euro. In riduzione è indicato il gettito dell’IVA rispetto al dato iniziale, di -1.055 milioni di euro (-0,5 per cento), che si assesta pertanto intorno ai 206.474 milioni di euro.
Tabella 18 - Principali entrate tributarie - proposte di variazione 2025
(competenza - valori in milioni di euro)
|
Bilancio 2025 |
Atti ammin. |
Proposta ddl |
Assestato 2025 |
Diff %
Ass/Bil |
| Imposta reddito persone fisiche |
243.328 |
434 |
1.521 |
245.283 |
0,8 |
| Imposta sul reddito delle società |
63.604 |
-373 |
814 |
64.045 |
0,7 |
| Imposte sostitutive di imposte sui redditi |
38.771 |
568 |
5.610 |
44.949 |
15,9 |
| Altre tasse e imposte su patrimonio e redditi |
10.291 |
- |
350 |
10.641 |
3,4 |
| Entrate da condoni e sanatorie per tasse e imposte sul patrimonio e sul reddito |
90 |
- |
176 |
266 |
195,6 |
| IVA |
207.530 |
-108 |
-947 |
206.474 |
-0,5 |
| Registro e bollo |
15.699 |
- |
-215 |
15.484 |
-1,4 |
| Altre tasse e imposte sugli affari |
12.565 |
- |
399 |
12.964 |
3,2 |
| Entrate da condoni e sanatorie per tasse e imposte sugli affari |
4 |
- |
-3 |
1 |
-75,0 |
| Accise prodotti energetici, energia elettrica e gas naturale |
31.112 |
- |
330 |
31.442 |
1,1 |
| Altre tasse e imposte sulla produzione e sui consumi |
2.556 |
- |
3 |
2.559 |
0,1 |
| Entrate da vendita di generi di monopolio |
11.428 |
- |
107 |
11.535 |
0,9 |
| Tasse e imposte da attività di gioco |
6.979 |
- |
-197 |
6.782 |
-2,8 |
Fonte: Disegno di legge di Assestamento 2025 (C. 2537), Stato di previsione dell'entrata – Quadro riassuntivo classificazione delle entrate
§ Le proposte di variazioni delle spese
Per quanto concerne le spese finali, le variazioni proposte dal provvedimento determinano un incremento complessivo di circa 13.109 milioni in termini di competenza, imputabile sia alle variazioni in aumento della spesa corrente (+6.858 milioni) che di quella in conto capitale (+6.250 milioni).
Tabella 22 - Previsioni assestate delle spese
(competenza - valori in milioni di euro)
| |
2024
Consuntivo |
Previsioni iniziali
2025 |
Variazioni per atto amministrativo |
Variazioni proposte ddl assestamento |
Previsioni assestate
2024 |
| - Spese correnti netto interessi |
645.901 |
669.050 |
3.044 |
9.220 |
681.314 |
| - Interessi |
87.633 |
106.268 |
133 |
-2.362 |
104.040 |
| - Spese conto capitale |
157.857 |
140.451 |
1.852 |
6.250 |
148.553 |
| Spese finali |
891.390 |
915.769 |
5.029 |
13.109 |
933.907 |
Fonte: Disegno di legge di Assestamento 2025 (C. 2537), Relazione illustrativa, Tabella 1.
Tenendo conto anche delle variazioni di bilancio derivanti da atti amministrativi, l’aumento delle spese finali, rispetto alle dotazioni previste dalla legge di bilancio, è pari a 18.138 milioni di euro in termini di competenza.
Come sottolineato nella Relazione illustrativa del disegno di legge, le proposte di assestamento approvate dal Senato in data 24 luglio 2025 determinano, in particolare, un incremento degli stanziamenti di bilancio per allinearli a quanto previsto nel Documento di Finanza Pubblica 2025, con riferimento particolare alla regolazione dei rimborsi, delle compensazioni fiscali e di alcuni crediti di imposta (+14.643 milioni).
Con il provvedimento di assestamento, approvato dal Senato in data 24 luglio 2025, si propone altresì l’aumento degli stanziamenti per:
a) il finanziamento degli istituti di patronato (137 milioni);
b) l’attribuzione alle Autonomie Speciali delle quote di tributi erariali ad esse spettanti in base ai relativi Statuti, calcolate in relazione all’andamento del gettito, anche di anni precedenti, rilevato a livello nazionale (391 milioni), la regolazione contabile delle entrate erariali, riscosse dalle stesse regioni (427 milioni) e il fondo per l’attuazione del federalismo amministrativo (201 milioni);
c) l’adeguamento degli stanziamenti per il funzionamento delle strutture delle Forze Armate e dei Corpi di Polizia (per complessivi 100 milioni), i contributi alle scuole paritarie dell’infanzia (45 milioni), le elargizioni in favore delle vittime del dovere (53 milioni), i contributi alla Nato (79 milioni), il fondo di garanzia per la prima casa (50 milioni), le assegnazioni alla Presidenza del Consiglio per l’adeguamento della quota Stato del gettito dell’8 per mille Irpef ai dati dell’entrata (176 milioni), il rimborso all’Inail delle prestazioni erogate al personale scolastico e agli alunni interessati da infortuni, subìti nel corso del lavoro o delle esercitazioni (347 milioni), il ripianamento dei sospesi di tesoreria derivanti dal pagamento tramite il canale postale delle pensioni gestite dall'Inps (95 milioni).
Il disegno di legge evidenzia altresì come in termini di sola cassa, sia proposto l’adeguamento degli stanziamenti del Fondo sviluppo e coesione (1.500 milioni) e del Fondo unico per l’edilizia scolastica (180 milioni).
Le riduzioni degli stanziamenti proposte dal disegno di legge, che compensano parzialmente gli anzidetti incrementi, afferiscono:
a) al finanziamento del bilancio comunitario a titolo di quota del Reddito nazionale lordo (-1.000 milioni);
b) alle assegnazioni alla CEI e alle confessioni religiose corrispondenti a quota parte dell’8 per mille del gettito Irpef, in relazione alle scelte operate dai contribuenti in sede di dichiarazione (-71 milioni);
c) al fondo da ripartire per la sistemazione contabile delle partite iscritte al conto sospesi (-95 milioni).
Le proposte di assestamento prevedono altresì una riduzione degli stanziamenti per interessi passivi, per circa -2.362 milioni, in conseguenza dell’adeguamento alle previsioni tendenziali del DFP.
Analizzando la spesa secondo le categorie economiche, con riferimento alla spesa corrente (+6.858 milioni), le proposte di assestamento prevedono un aumento degli stanziamenti di bilancio connessi principalmente alle seguenti categorie di spesa:
· Rimborsi e poste correttive delle entrate (+8.481 milioni rispetto alle previsioni iniziali), con una proposta di incremento di 3.438 milioni per l’adeguamento delle dotazioni di bilancio alle esigenze, già scontate nei tendenziali di finanza pubblica, legate alla regolazione dei rimborsi e delle compensazioni fiscali;
· Trasferimenti correnti alle amministrazioni pubbliche (+2.300 milion rispetto alle previsioni iniziali), con una proposta di incremento della categoria di spesa di 1.475 milioni, di cui 1.005 milioni riguarda maggiori contributi in conto esercizio alle regioni. La proposta riguarda, in particolare, l’aumento di 391 milioni degli stanziamenti destinati alla maggiore attribuzione alle Autonomie Speciali delle quote di tributi erariali ad esse spettanti, in base ai relativi Statuti quale, calcolate in relazione all’andamento del gettito rilevato a livello nazionale, anche di anni precedenti. Ulteriori incrementi riguardano gli stanziamenti dovuti come regolazione contabile delle entrate erariali, riscosse dalle Regioni medesime, per 427 milioni. Si prevede altresì il finanziamento del fondo per l’attuazione del federalismo amministrativo (201 milioni) nonché l’incremento dei contributi in conto esercizio alle amministrazioni centrali (192 milioni) e agli enti di previdenza (311 milioni).
Le proposte di assestamento nell’ambito della spesa corrente prevedono inoltre una riduzione degli stanziamenti per interessi passivi di 2.362 milioni, in conseguenza dell’adeguamento alle previsioni tendenziali del Documento di Finanza Pubblica, nonché una riduzione delle risorse proprie UE (1.000 milioni) in relazione alle minori esigenze del bilancio comunitario rispetto a quanto previsto nella fase della definizione degli stanziamenti iniziali di bilancio per il 2025.
La proposta di incremento degli stanziamenti della spesa in conto capitale (+6.250 milioni in competenza) è principalmente legata alla proposta di adeguamento degli stanziamenti di bilancio destinati a coprire il tiraggio di alcuni crediti di imposta scontato nei tendenziali di finanza pubblica (+6.165 milioni) nell’ambito della categoria di spesa afferente ai contributi agli investimenti alle imprese.
Si evidenzia come, in termini di cassa, sia proposto l’incremento dei contributi agli investimenti alle amministrazioni pubbliche (+1698 milioni), in larga parte riferito all’integrazione finalizzata al pagamento dei residui del Fondo sviluppo e coesione (+1.500 milioni).
La tavola che segue illustra le proposte di variazione del disegno di legge di assestamento delle spese finali del bilancio dello Stato per categorie economiche rispetto al dato iniziale di bilancio 2025.
Tabella 23 - Spese finali per categorie economiche - proposte di variazione
(competenza - valori in milioni di euro)
| CATEGORIE |
Bilancio 2025 |
Atti ammin. |
Proposta ddl |
Assestato 2025 |
Diff %
Ass/Bil |
| Redditi da lavoro dipendente |
114.337 |
2.902 |
-172 |
117.066 |
2,4 |
| Consumi intermedi |
15.848 |
1.119 |
164 |
17.130 |
8,1 |
| IRAP |
5.726 |
218 |
8 |
5.952 |
3,9 |
| Trasferimenti correnti ad Amm.ni Pubbliche |
370.010 |
826 |
1.475 |
372.312 |
0,6 |
| Contributi concessi in c/esercizio ad Amm. centrali |
14.781 |
351 |
192 |
15.324 |
3,7 |
| Contributi concessi in c/esercizio ad Amm. locali |
165.524 |
498 |
972 |
166.994 |
0,9 |
| - Regioni e province autonome |
140.841 |
299 |
1.005 |
142.145 |
0,9 |
| - Province, Città metropolitane, Comuni, Unioni di comuni, Consorzi tra enti locali |
14.058 |
209 |
-4 |
14.263 |
1,5 |
| - Altre amministrazioni |
10.625 |
-10 |
-29 |
10.586 |
-0,4 |
| Contributi concessi in c/esercizio a Enti di Previdenza e assistenza |
189.706 |
-23 |
311 |
189.994 |
0,2 |
| Trasferimenti correnti a famiglie e ISP |
14.632 |
117 |
198 |
14.947 |
2,2 |
| Trasferimenti correnti a imprese |
9.637 |
216 |
-52 |
9.801 |
1,7 |
| Trasferimenti correnti a estero |
1.581 |
80 |
81 |
1.742 |
10,2 |
| Risorse proprie UE |
22.560 |
0 |
-1.000 |
21.560 |
-4,4 |
| Interessi passivi e altri oneri finanziari |
106.268 |
133 |
-2.362 |
104.040 |
-2,1 |
| Rimborsi e poste correttive delle entrate |
101.903 |
8 |
8.481 |
110.392 |
8,3 |
| Ammortamenti |
- |
- |
- |
- |
- |
| Altre uscite correnti |
3.155 |
7 |
113 |
3.276 |
3,8 |
| Fondi da ripartire di parte corrente |
9.660 |
-2.449 |
-75 |
7.136 |
-26,1 |
| Totale Spese Correnti |
775.318 |
3.178 |
6.858 |
785.354 |
1,3 |
| Investimenti fissi lordi e acquisti di terreni |
12.156 |
408 |
14 |
12.578 |
4,9 |
| Contributi agli investimenti ad Amm.ni Pubbliche |
45.090 |
432 |
15 |
45.538 |
-1,3 |
| Contributi concessi in c/investimenti ad Amm. centrali |
31.518 |
194 |
16 |
31.727 |
8,0 |
| Contributi concessi in c/investimenti ad Amm. locali |
13.573 |
239 |
-1 |
13.811 |
9,7 |
| - Regioni e province autonome |
4.916 |
243 |
0 |
5.159 |
26,9 |
| - Province, Città metropolitane, Comuni, Un |
7.498 |
-98 |
0 |
7.400 |
6,0 |
| - Altre amministrazioni |
1.158 |
94 |
-1 |
1.251 |
16,9 |
| Contributi agli investimenti ad imprese |
71.845 |
831 |
6.165 |
78.841 |
-12,7 |
| Contributi agli investimenti a famiglie e ISP |
197 |
3 |
50 |
250 |
0,4 |
| Contributi agli investimenti ad Estero |
546 |
33 |
0 |
579 |
5,8 |
| Altri trasferimenti in conto capitale |
3.833 |
646 |
0 |
4.479 |
4,9 |
| Fondi da ripartire in conto capitale |
3.999 |
-507 |
0 |
3.493 |
-1,3 |
| Acquisizione di attività finanziarie |
2.784 |
5 |
6 |
2.795 |
8,0 |
| Totale spese Conto Capitale |
140.451 |
1.852 |
6.250 |
148.553 |
9,7 |
| Totale Spese Finali |
915.769 |
5.029 |
13.109 |
933.907 |
2,0 |
Fonte: Disegno di legge di Assestamento 2025 (C. 2537), Tabelle 5 e 5A.
Passando ad un confronto con il dato iniziale del bilancio 2025, le spese finali presentano, rispetto alle dotazioni previste dalla legge di bilancio, a seguito della proposta governativa e delle variazioni per atto amministrativo, un aumento del 2%, attestandosi a 933,9 miliardi di euro, di cui 785,3 miliardi di euro di spese correnti, e 148,5 miliardi di euro di spese in conto capitale.
Le spese correnti, che ammontano a 785,3 miliardi di euro, presentano un aumento rispetto alle previsioni iniziali di circa 10 miliardi. L’aumento riguarda, in particolare, come già ricordato, i maggiori stanziamenti per i rimborsi e le poste correttive delle entrate legati alla regolazione dei rimborsi e delle compensazioni fiscali (8.481 milioni) e i trasferimenti correnti ad A.P., tra cui l’incremento dei trasferimenti alle Regioni (circa 1,3 miliardi, di cui 1.005 milioni proposti dal Governo nel presente disegno di legge, e 299 milioni risultanti da atti amministrativi del primo semestre 2024).
In riduzione sono le variazioni riferite agli interessi passivi e altri oneri finanziari (-2.362 milioni proposti nel presente disegno di legge, in parte compensati da maggiori oneri derivanti da atti amministrativi pari a 133 milioni).
Le spese in conto capitale ammontano a 148,5 miliardi, con un incremento rispetto alle previsioni iniziali di circa 8,1 miliardi, legati all’incremento dei contributi agli investimenti ad imprese, incrementati al fine di consentire il perfezionamento delle regolazioni contabili inerenti al previsto maggior tiraggio dei crediti di imposta.
Con riferimento, infine, alle missioni del bilancio dello Stato, le proposte di assestamento determinano, tra l’altro, l’aumento degli stanziamenti per le seguenti quattro missioni:
· “Competitività e sviluppo delle imprese” (+6.066 milioni). Si evidenziano, in particolare, con riferimento al programma “Interventi di sostegno tramite il sistema della fiscalità”, +4.555 milioni aggiuntivi destinati ai crediti di imposta fruiti dalle imprese (cap. 7800/MEF);
· “Politiche economico– finanziarie e di bilancio” (+8.629 milioni), di cui 7.399 milioni aggiuntivi sono destinati alle restituzioni e ai rimborsi dell’imposta sul valore aggiunto e le compensazioni (cap. 3814/MEF);
· “Relazioni finanziarie con le autonomie territoriali” (+1. 002 milioni), di cui 818 milioni circa sono destinati al programma di compartecipazione e regolazioni contabili e altri trasferimenti alle autonomie speciali:
- 391,1 milioni quale adeguamento dell’attribuzione delle quote dei tributi erariali spettanti in base allo Statuto speciale, (cap. 2790/MEF);
- 427,2 milioni di euro per regolazioni contabili relative alla compartecipazione delle autonomie speciali ai gettiti dei tributi erariali riscossi direttamente (di cui: -357,9 milioni al capitolo 2763/MEF per la Sicilia; -40,6 milioni al capitolo 2764/MEF per la regione Sardegna; +497,5 milioni al capitolo 2765/MEF per il Friuli– Venezia Giulia; - 1 milione al capitolo 2768/MEF per la regione Trentino-Alto Adige; +329,2 milioni al capitolo 2770/MEF per le Province Autonome di Trento e Bolzano).
· “Organi costituzionali, a rilevanza costituzionale e Presidenza del Consiglio dei Ministri” (+182 milioni), di cui 176 milioni come adeguamento della quota di 8 per mille attribuita allo Stato sulla base delle dichiarazioni dei redditi presentate nell’anno 2022 (cap. 2780/MEF).
In riduzione la missione 4. “L’Italia in Europa e nel mondo” (–996 milioni), a causa della proposta di riduzione di 1 miliardo delle somme da versare al Bilancio UE tenuto conto della riduzione della contribuzione a titolo delle risorse proprie complementari basate su RNL (cap. 2751/MEF).
Per quanto riguarda la missione “Debito pubblico” la proposta del disegno di legge di assestamento reca una riduzione di 6,4 miliardi riferibile principalmente al capitolo 2214/MEF “Interessi sui buoni del tesoro poliennali e su operazioni finanziarie effettuate sui buoni medesimi” (-2,1 miliardi) e al capitolo 9539/MEF “Rimborso di prestiti internazionali nonché pagamento di oneri relativi all’attuazione o all’estinzione di operazioni di ristrutturazione di prestiti emessi all’interno e all’estero” (-4 miliardi).
Per l’andamento delle spese complessive del bilancio per missioni di spesa si veda la Tavola III in Appendice.
§ Le rimodulazioni di spese predeterminate per legge
Tra le variazioni proposte con il disegno di assestamento 2025, approvato dal Senato in data 24 luglio 2025, rientrano anche le operazioni di rimodulazione tra le dotazioni finanziarie a legislazione vigente, ai sensi dell’art. 33, co. 3, della legge di contabilità.
Per la formazione delle previsioni assestate di spesa, la Circolare n. 10 del 22 aprile 2025 della Ragioneria generale dello Stato richiama la disposizione in materia di flessibilità di bilancio di cui all’art. 33, co. 3, della legge di contabilità, che consente di proporre, con il disegno di legge di assestamento, variazioni compensative tra dotazioni finanziarie del bilancio, anche relative ad unità di voto diverse, permettendo di utilizzare eventuali risorse eccedenti rispetto alla possibilità di essere impegnate entro l’anno in compensazione, a favore di interventi e fattispecie che presentino carenze finanziarie rispetto alle esigenze. Resta comunque precluso l’utilizzo di stanziamenti di conto capitale per finanziare spese correnti.
Le proposte di rimodulazioni relative a spese predeterminate per legge sono esposte in appositi prospetti, allegati a ciascuno stato previsione dei Ministeri. Nel disegno di legge di assestamento 2025, approvato dal Senato in data 24 luglio 2025, alcuni Ministeri hanno effettuato rimodulazioni di fattori legislativi.
Nella Tabella che segue sono riportati, per Ministero, i programmi di spesa che sono stati oggetto di rimodulazione, relativamente al fattore legislativo nell’esercizio 2025.
Tabella 19 - Autorizzazioni legislative di spesa oggetto di rimodulazione
(Dati in euro)
| Ministero/Missione Programma |
2025 |
| Prev. assest. (*) |
di cui Rimodulazione |
| ECONOMIA E FINANZE |
|
|
| 2. Relazioni finanziarie con le autonomie territoriali (3) |
|
|
| 2.5 Rapporti finanziari con Enti territoriali (3.7) |
|
|
| LS n.208/2015 art.1 co. 594 Incremento quota di compartecipazione all'IVA attribuita alle Regioni confinanti con la Svizzera (Cap-pg: 2866/1) |
0 |
-5.000.000 |
| 14. Diritti sociali, politiche sociali e famiglia (24) |
|
|
| 14.3 Sostegno in favore di pensionati di guerra ed assimilati, perseguitati politici e razziali (24.11 |
|
|
| DL n.36/2022 art.43 co. 1, Fondo per il ristoro dei danni subìti dalle vittime di crimini di guerra e contro l'umanità per la lesione di diritti inviolabili della persona, compiuti sul territorio italiano o comunque in danno di cittadini italiani dalle forze del Terzo Reich nel periodo tra il 1° settembre 1939 e l'8 maggio 1945 (Cap-pg: 1320/1) |
18.655.467 |
5.000.000 |
| 8. Diritto alla mobilità e sviluppo dei sistemi di trasporto (13) |
|
|
| 8.1 Sostegno allo sviluppo del trasporto (13.8) |
|
|
| DL n.185/2008 art.18 co. 1 punto B, Assegnazione di risorse a carico del Fondo Infrastrutture (Cap-pg: 7122/1) |
150.000.000 |
-255.504.000 |
| LF n.266/2005 art.1 co. 86, Contributo in conto impianti alle Ferrovie dello Stato S.P.A. (Cap-pg: 7122/2) |
2.691.932.539 |
255.504.000 |
| DL n.43/2013 art.7/ter co. 2, Infrastrutture FS (Cap-pg: 7122/4) |
37.522.266 |
-82.477.734 |
| LF n.266/2005 art.1 co. 86, Contributo in conto impianti alle Ferrovie dello Stato S.P.A. (Cap-pg: 7122/2) |
2.691.932.539 |
82.477.734 |
| DL n.59/2021 art.4 co. 1 FS AV Vicenza Padova- Attraversamento Vicenza (Cap-pg: 7122/7) |
193.814.060 |
-106.185.940 |
| LF n.266/2005 art.1 co. 86 Contributo in conto impianti alle Ferrovie dello Stato S.P.A. (Cap-pg: 7122/2) |
2.691.932.539 |
106.185.940 |
| DL n.59/2021 art.4 co. 2 FS AV SA-RC (Cap-pg: 7122/13) |
321.617.559 |
-382.994.865 |
| LF n.266/2005 art.1 co. 86 Contributo in conto impianti alle Ferrovie dello Stato S.P.A. (Cap-pg: 7122/2) |
2.691.932.539 |
382.994.865 |
| LB n.234/2021 art.1 co. 394 Completamento rete Core-TEN-T (Cap-pg: 7122/15) |
- |
-80.000.000 |
| LF n.266/2005 art.1 co. 86 Contributo in conto impianti alle Ferrovie dello Stato S.P.A. (Cap-pg: 7122/2) |
|
80.000.000 |
| 23 Fondi da ripartire (33) |
|
|
| 23.1 Fondi da assegnare (33.1) |
|
|
| LB n.205/2017 art.1 co. 156 Previdenza (Cap-pg: 2156/1) |
4.597.250 |
-14.030.000 |
| 11 Ricerca e innovazione (17) |
|
|
| 11 Ricerca di base e applicata (17.15) |
|
|
| LB n.232/2016 art.1 co. 121 Fondazione per Human Technopole (Cap-pg: 7382/1) |
140.300.000 |
14.030.000 |
| IMPRESE E MADE IN ITALY |
|
|
| 1. Competitività e sviluppo delle imprese (11) |
|
|
| 1.3 Incentivazione del sistema produttivo (11.7) |
|
|
| DL n.34/2020 art.42 co. 1, Fondo per il trasferimento tecnologico (Cap-pg: 7452/1) |
5.856 |
-8.994.144 |
| LB n.178/2020 art.1 co. 154, Accordi per l'innovazione (Cap-pg: 7483/10) |
169.994.144 |
8.994.144 |
| LB n.178/2020 art.1 co. 109 Fondo imprese creative (Cap-pg: 7342/31) |
4.000.000 |
-5.000.000 |
| LB n.178/2020 art.1 co. 154, Accordi per l'innovazione (Cap-pg: 7483/10) |
169.994.144 |
5.000.000 |
| LB n.234/2021 art.1 co. 478 Fondo per il sostegno alla transizione industriale (Cap-pg: 7635/1) |
940.112 |
-119.409.888 |
| DL n.112/2008 art.43, Contributi per l'erogazione di finanziamenti per contratti di sviluppo nel settore industriale (Cap-pg: 7343/1) |
878.195.26 |
119.309.888 |
| DL n.34/2019 art.30 co. 14/bis, Fondo per stabilizzare i contributi a favore dei comuni per potenziare investimenti, efficientamento energetico e sviluppo territoriale (Cap-pg: 7351/1) |
100.000 |
100.000 |
| LB n.234/2021 art.1 co. 951 Istituzione del Fondo per la ricerca e lo sviluppo industriale biomedico (Cap-pg: 7636/1) |
- |
-56.000.000 |
| LB n.178/2020 art.1 co. 154, Accordi per l'innovazione (Cap-pg: 7483/10) |
169.994.144 |
56.000.000 |
| 1.8 Politiche industriali, per la competitività, il Made in Italy e gestione delle crisi d’impresa (11.3) |
|
|
| DL n.34/2020 art.39 co. 1, Nucleo dei consulenti ed esperti in materia di politica industriale (Cap-pg: 2234/2) |
250.000 |
-50.000 |
| L n.140/1999 art.3, Studi e ricerche per la politica industriale (Cap-pg: 2234/1) |
240.000 |
50.000 |
| DL n.34/2020 art.39 co. 4, Consulenti ed esperti di supporto alla struttura di cooperazione tra il MISE e il Ministero del lavoro per il monitoraggio delle politiche volte a contrastare il declino dell'apparato produttivo (Cap-pg: 2246/2) |
500.000 |
-108.000 |
| LF n.296/2006 art.1 co 852, Interventi a salvaguardia e consolidamento di attività e livelli occupazionali delle imprese di grandi dimensioni che versino in crisi economico-finanziaria (Cap-pg: 2246/1) |
266.483 |
108.00 |
| LAVORO E POLITICHE SOCIALI |
|
|
| 1 Politiche per il lavoro (26) |
|
|
| 1.5 Politiche attive del lavoro, rete dei servizi per il lavoro e la formazione (26.10) |
|
|
| DL n.48/2023 art.13 co. 9 punto A, Istituzione del supporto per la formazione e il lavoro (beneficio riconosciuto alle persone tra 18 e 59 anni in condizioni di povertà assoluta, con isee non superiore a euro 6.000 annui). (Cap-pg: 1236/1) |
602.000.000 |
-4.000.000 |
| 3 Diritti sociali, politiche sociali e famiglia (24) |
|
|
| 3.2 Trasferimenti assistenziali a enti previdenziali, finanziamento nazionale spesa sociale, programmazione, monitoraggio e valutazione politiche sociali e di inclusione attiva (24.12) |
|
|
| L n.112/2016 art.3 co. 1, Istituzione Fondo per l'assistenza alle persone con disabilità grave prive del sostegno familiare - Dopo di noi (Cap-pg: 3553/1) |
76.295.000 |
4.000.000 |
| AFFARI ESTERI E DELLA COOPERAZIONE INTERNAZIONALE |
|
|
| 1. 1. L'Italia in Europa e nel mondo (4) |
|
|
| 1.2 Cooperazione allo sviluppo (4.2) |
|
|
| L n.170/1997 art.3 co. 1 - Convenzione delle Nazioni Unite per la lotta contro la desertificazione (Cap-pg: 2302/1) |
283.471 |
-51.645 |
| L n.406/2000 art.2 co. 1 - Concessione di un contributo all'Istituto internazionale di diritto per lo sviluppo, in Roma (Cap-pg: 2301/1) |
1.032.914 |
51.645 |
| AMBIENTE E SICUREZZA ENERGETICA |
|
|
| 1 Sviluppo sostenibile e tutela del territorio e dell'ambiente (18) |
|
|
| 1.6 Tutela, conservazione e valorizzazione della fauna e della flora, salvaguardia della biodiversità e dell'ecosistema marino (18.13) |
|
|
| LF n.311/2004 art.1 co. 279 Attuazione convenzione sulla biodiversità (Cap-pg: 1620/2) |
364.202 |
-17.850 |
| L n.104/2005 art.3 co. 1, Conservazione pipistrelli europei (eurobats) (Cap-pg: 1620/3) |
55.068 |
2.850 |
| L n.349/1986 art.1 co. 4, L. 349 del 1986 (Cap-pg: 1620/4) |
167.000 |
15.000 |
| L n.27/2005 art.3 co. 1 Accordo sulla conservazione dei cetacei nel Mar Nero, Mediterraneo e Area atlantica contigua (Cap-pg: 1619/5) |
276.659 |
-2.812 |
| L n.391/2001 art.4 co. 2, Attuazione accordo per creazione santuario mammiferi marini (Cap-pg: 1649/1) |
56.250 |
2.812 |
| INFRASTRUTTURE E TRASPORTI |
|
|
| 1 Infrastrutture pubbliche e logistica (14) |
|
|
| 1.2 Sistemi idrici e idraulici (14.5) |
|
|
| LB n.145/2018 art.1 co. 155 punto 2, Piano idrico nazionale (Cap-pg: 7281/5) |
56.730.927 |
-13.972.557 |
| LB n.207/2024 art.1 co. 706, Somme destinate al sistema idrico (Cap-pg: 7281/10) |
48.972.557 |
13.972.557 |
| UNIVERSITA’ E RICERCA |
|
|
| 1 Istruzione universitaria e formazione post-universitaria (23) |
|
|
| 2.1 Diritto allo studio e sviluppo della formazione superiore (23.1) |
|
|
| DL n.50/2022 art.28 co. 1, Patti territoriali dell'alta formazione delle imprese (Cap-pg: 1699/1 |
31.302.333 |
-10.000.000 |
| LB n.178/2020 art.1 co. 526, Istituzione Fondo finalizzato a corrispondere un contributo alle spese di locazione abitativa per gli studenti fuori sede residenti in luogo diverso rispetto a quello dove è ubicato l’immobile locato (Cap-pg: 1815/1) |
13.700.000 |
7.000.000 |
| 2.5 Formazione superiore e ricerca in ambito internazionale (23.5) |
|
|
| LF n.296/2006 art.1 co. 870 - Istituzione Fondo investimenti ricerca scientifica e tecnologica (Cap-pg: 7345/1) |
31.936.373 |
3.000.000 |
| SALUTE |
|
|
| 1 Tutela della salute (20) |
|
|
| 1.1 Prevenzione e promozione della salute umana ed assistenza sanitaria al personale navigante ed aeronavigante e sicurezza delle cure (20.1) |
|
|
| DL n.81/2004 art.1 co. 1 punto A, Interventi urgenti per fronteggiare situazioni di pericolo per la salute pubblica (Cap-pg: 4396/1) |
7.564.240 |
-100.000 |
| DLG n.502/1992 art.12 co. 2 punto A/ter - Fondo finanziamento attività ricerca -(Cap-pg: 3398/3) |
1.055.000 |
100.000 |
| L n.219/2005 art.8 co. 2 Astensione dal lavoro (Cap-pg: 4389/1) |
206.537 |
-100.000 |
| DLG n.502/1992 art.12 co. 2 punto A/ter - Fondo finanziamento attività ricerca -(Cap-pg: 3398/3) |
1.055.000 |
100.000 |
| DL n.159/2007 art.33 co. 1, Somme dovute per le transazioni da stipulare con soggetti talassemici danneggiati da sangue o emoderivati infetti che hanno instaurato azioni di risarcimento (Cap-pg: 2401/3) |
91.607.955 |
-9.441.290 |
| LB n.197/2022 art.1 co. 536, Fondo per l'acquisto di vaccini anti Sars-Cov2 e farmaci per la cura pazienti Covid-19 (Cap-pg: 4381/7) |
202.724.723 |
9.441.290 |
| LB n.178/2020 art.1 co. 462 punto 1 Attuazione e coordinamento delle attività di profilassi vaccinale Sars-Cov-2 (Cap-pg: 4381/3) |
- |
-8.077.722 |
| LB n.197/2022 art.1 co. 536, Fondo per l'acquisto di vaccini anti Sars-Cov2 e farmaci per la cura pazienti Covid-19 (Cap-pg: 4381/7) |
202.724.723 |
8.077.722 |
| LB n.178/2020 art.1 co. 467 Piano strategico nazionale dei vaccini Sars-Cov-2 (Cap-pg: 4381/3) |
- |
-99.341.324 |
| LB n.197/2022 art.1 co. 536, Fondo per l'acquisto di vaccini anti Sars-Cov2 e farmaci per la cura pazienti Covid-19 (Cap-pg: 4381/7) |
202.724.723 |
99.341.324 |
| LB n.178/2020 art.1 co. 479 punto 1, Fondo per i test genomici per il carcinoma mammario (Cap-pg: 2301/1) |
19.510.000 |
-490.000 |
| DPR n.620/1980 art.14 co. 1 punto 1, Rimborso spese assistenza sanitaria erogata all'estero al personale navigante, marittimo e dell'aviazione civile (Cap-pg: 2430/1) |
675.000 |
200.000 |
| 1.13 Vigilanza sugli enti, supporto alle attività degli organi collegiali, comunicazione e digitalizzazione per la tutela della salute umana e della sanita' pubblica veterinaria (20.13) |
|
|
| L n.549/1995 art.1 co. 43, Contributi ad enti, istituti, associazioni fondazioni ed altri organismi. (Cap-pg: 3412/1) |
3.101.066 |
290.000 |
| DL n.41/2021 art.40, Commissario straordinario Covid - implementazione piano vaccinale (Cap-pg: 4381/6) |
5.825.272 |
-62.957.183 |
| LB n.197/2022 art.1 co. 536, Fondo per l'acquisto di vaccini anti Sars-Cov2 e farmaci per la cura pazienti Covid-19 (Cap-pg: 4381/7) |
202.724.723 |
62.957.183 |
| TURISMO |
|
|
| 2 Turismo (31) |
|
|
| 2.4 Vigilanza, regolamentazione delle professioni turistiche (31.5) |
|
|
| LF n.388/2000 art.145 co. 17 punto 1, Contributo annuo a favore del CAI per le attività del consorzio del Soccorso alpino e speleologico (Cap-pg: 4161/1 |
2.012.068 |
-685.932 |
| LB n.205/2017 art.1 co. 717, Contributo in favore del C.A.I. (Club alpino italiano) (Cap-pg: 4161/3) |
1.685.932 |
685.932 |
| LB n.205/2017 art.1 co. 717 Contributo in favore del C.A.I. (Club alpino italiano) (Cap-pg: 5151/1) |
1.685.932 |
-662.500 |
| LS n.208/2015 art.1 co. 480, Contributo in favore del C.A.I. (Club alpino italiano) (Cap-pg: 5151/1) |
900.000 |
662.500 |
| 2.5 Promozione e valorizzazione strategica dell'offerta turistica nazionale e innovazione (31.6) |
|
|
| LB n.197/2022 art.1 co. 611, Fondo per il turismo sostenibile (Cap-pg: 5154/1) |
822.468 |
-8.202.532 |
| 2.4 Vigilanza, regolamentazione delle professioni turistiche (31.5) |
|
|
| LB n.197/2022 art.1 co. 603, Fondo per accrescere il livello e l'offerta professionale nel turismo (Cap-pg: 5152/1) |
15.802.532 |
8.202.532 |
In termini di cassa, il disegno di legge di assestamento per il 2025, approvato dal Senato in data 24 luglio 2025, determina complessivamente un peggioramento del saldo netto da finanziare di 2,4 miliardi di euro rispetto alla previsione di bilancio, derivante da un aumento delle entrate finali per 17.662 milioni e da un maggiore aumento delle spese finali per 20.144 milioni.
Tabella 20 - VARIAZIONI AL BILANCIO 2025 – CASSA (C. 2537)
(milioni di euro)
| |
Rendiconto 2024
Consuntivo |
Previsioni iniziali
2025 |
Variazioni per atto amministrativo |
Variazioni proposte ddl assestamento |
Previsioni assestate 2025 |
| Entrate finali: |
725.059 |
687.834 |
1.933 |
15.729 |
705.496 |
| - Entrate tributarie |
619.677 |
620.723 |
532 |
10.046 |
631.300 |
| - Entrate extratributarie |
99.652 |
66.770 |
1.402 |
5.652 |
73.824 |
| - Alienazione e ammortamento |
5.731 |
341 |
- |
31 |
372 |
| SPESE FINALI: |
876.529 |
935.456 |
5.010 |
15.134 |
955.600 |
| - Spese correnti netto interessi |
636.053 |
684.869 |
921 |
9.282 |
695.073 |
| - Interessi |
87.628 |
106.070 |
114 |
-2.415 |
103.768 |
| - Spese conto capitale |
152.848 |
144.516 |
3.975 |
8.267 |
156.759 |
| |
| Saldo netto da finanziare |
-151.470 |
-247.622 |
-3.076 |
595 |
-250.104 |
| Risparmio pubblico |
-4.353 |
-103.447 |
899 |
8.831 |
-93.717 |
| Saldo primario |
-97.778 |
-141.552 |
-2.963 |
-1.821 |
-146.336 |
| Ricorso al mercato |
-435.411 |
-531.398 |
-5.688 |
4.595 |
-532.491 |
Fonte: Disegno di legge di Assestamento 2025 (C. 2537), Relazione illustrativa, Tabella 1.
In particolare, il saldo netto da finanziare si attesta a circa -250 miliardi. Il peggioramento di 2,4 miliardi rispetto alla previsione di bilancio è dovuto alle variazioni per atto amministrativo (che determinano un impatto sul saldo di -3.076 milioni) parzialmente compensate dagli effetti positivi delle proposte del disegno di legge di assestamento (+595 milioni).
Il ricorso al mercato risulta peggiorato di circa 1 miliardo rispetto al bilancio di previsione, raggiungendo un valore pari a -532,5 miliardi; il saldo primario, rispetto ai -141,5 miliardi della previsione iniziale raggiunge l’importo di -146,3 miliardi (+4,8 miliardi). Il risparmio pubblico rispetto alle previsioni iniziali migliora di circa 10 miliardi, attestandosi a -93,7 miliardi di euro.
Il peggioramento del saldo netto da finanziare di cassa rispetto alla previsione iniziale è determinato dall’aumento delle entrate finali di oltre 17,6 miliardi, che riguarda essenzialmente le entrate tributarie (+10,5 miliardi) e le entrate extratributarie (+7 miliardi), e dall’aumento delle spese finali di 20,1 miliardi, dovuto soprattutto alle variazioni in aumento proposte dal disegno di legge di assestamento in esame (+15 miliardi) nonché alle variazioni in aumento per atti amministrativi (+5 miliardi).
Per quanto riguarda le entrate, le variazioni per atto amministrativo determinano un aumento delle previsioni iniziali di bilancio complessivamente pari a 1.933 milioni in termini di cassa. Tra le principali variazioni si evidenziano, per le entrate tributarie, gli effetti derivanti dall’attuazione del decreto legislativo 13 dicembre 2024, n. 192, concernente la revisione del regime impositivo dei redditi (Irpef-Ires), e del decreto-legge 19 ottobre 2024, n. 155, recante misure urgenti in materia economica e fiscale e in favore degli enti territoriali. Per quanto riguarda le entrate extratributarie si registrano variazioni in aumento per 1.402 milioni di euro in termini di cassa, principalmente per effetto del versamento all’entrata delle disponibilità in conto residui dei Fondi investimenti delle amministrazioni centrali dello Stato e dei versamenti all’entrata delle disponibilità in conto residui del Fondo per il rinnovo dei contratti, al fine di garantire la copertura finanziaria degli arretrati connessi al recepimento degli accordi sindacali relativi al triennio 2022-2024 per il personale delle forze armate e delle forze di polizia ad ordinamento civili e militare.
Guardando alla proposta di assestamento, approvato dal Senato in data 24 luglio 2025, essa determina un aumento delle entrate finali di 17,6 miliardi.
La proposta di aumento delle entrate riguarda soprattutto le entrate tributarie, che recepiscono principalmente l’adeguamento alle stime del DFP 2025, con un aumento di 10,5 miliardi di euro in termini di cassa. Tali variazioni, rispetto alle previsioni iniziali, risentono dell’andamento crescente delle imposte dirette per le quali si determina un aumento di 9.365 milioni di euro in termini di cassa. Per le imposte indirette si prevede un aumento di 681 milioni di euro in termini di cassa.
La variazione delle previsioni di cassa sconta, inoltre, gli effetti stimati per le riscossioni a mezzo ruolo contenute nel DFP dello scorso aprile e quelli derivanti dal successivo monitoraggio del relativo gettito.
Per le entrate extratributarie, la proposta di assestamento prevede un incremento complessivo, rispetto alle previsioni della legge di bilancio, di 5,6 miliardi di euro in termini di cassa. Si evidenziano, in particolare, il versamento da parte dell’Unione europea della sesta rata del PNRR (+1.505 milioni di euro, a titolo di sovvenzione), i maggiori introiti relativi ai dividendi delle società partecipate (+1.300 milioni di euro), i proventi del settore giochi e scommesse (+585 milioni di euro), le maggiori entrate derivanti dai versamenti delle giacenze della contabilità speciale istituita per l’erogazione dei finanziamenti al Fondo di risoluzione unico per le crisi bancarie (+2.500 milioni di euro), dalla restituzione da parte del Formez delle risorse trasferite per le esigenze legate alle procedure di assunzione del personale pubblico (+53 milioni di euro), e dai versamenti dei proventi dei produttori di energie rinnovabili effettuati dal Gestore dei Servizi Energetici (+690 milioni di euro). Tali maggiori entrate sono parzialmente compensate dai minori introiti riguardanti gli interessi attivi maturati sul conto disponibilità (-410 milioni di euro), dalle minori entrate relative a sanzioni e interessi connessi ai versamenti dei tributi (-614 milioni di euro per la competenza e -962 milioni di euro per la cassa) e dalle minori entrate relative al canone pagato dalle imprese per la trasformazione delle attività per imposte anticipate iscritte in bilancio in crediti di imposta (-70 milioni di euro). Come per le entrate tributarie, le variazioni alle previsioni in termini di cassa per le entrate extratributarie scontano gli effetti delle riscossioni a mezzo ruolo derivanti dall’adeguamento alle stime del DFP 2025 e dal successivo monitoraggio del gettito.
Per le entrate da alienazione, ammortamento e riscossione di crediti la proposta di assestamento comporta variazione incrementali per 31 milioni di euro in termini di cassa, per effetto dell’adeguamento alle stime del DFP 2025 e del successivo monitoraggio del gettito.
Riguardo alle spese finali, la proposta di assestamento, approvata dal Senato in data 24 luglio 2025, ne determina un aumento di 20,1 miliardi, derivanti da un aumento della spesa corrente (+7,9 miliardi) e della spesa in conto capitale (+12,2 miliardi).
Per la spesa corrente, le proposte di assestamento prevedono, in particolare, maggiori stanziamenti per i redditi da lavoro dipendente (2.728 milioni per la cassa), su cui incidono le riassegnazioni di entrate da cedolino unico. Aumentano inoltre i rimborsi e le poste correttive delle entrate (8.490 milioni per la cassa), che risentono delle integrazioni del provvedimento di assestamento per allineare gli stanziamenti di bilancio alle esigenze della contabilità speciale per la regolazione delle compensazioni e dei rimborsi fiscali. Aumentano altresì i consumi intermedi (1.527 milioni per la cassa), principalmente a causa delle variazioni per atto amministrativo, quali quelle connesse alle riassegnazioni di entrate e al riparto del Fondo per le missioni internazionali e del Fondo per le spese impreviste. Si riducono invece gli stanziamenti dei Fondi da ripartire (3.413 milioni per la cassa), su cui incide il riparto dei fondi nel corso della gestione. Si riducono altresì gli stanziamenti degli interessi (2.302 milioni per la cassa) e delle risorse proprie Ue (di 1.000 milioni per la competenza e per la cassa), a causa delle variazioni del provvedimento di assestamento.
Con riferimento alla spesa in conto capitale, l’incremento degli stanziamenti di 12,1 miliardi è concentrato nei contributi agli investimenti alle imprese (+8 miliardi per la cassa).
Rispetto al dato iniziale, la variazione complessiva delle spese finali in termini di cassa è pari a +20,1 miliardi, dovuta a una maggiore spesa corrente primaria per 10,2 miliardi, a minori spese per interessi per 2,3 miliardi, e a maggiori spese di conto capitale per 12,2 miliardi.
Nel bilancio di previsione, l’entità dei residui passivi viene stimata in modo presuntivo sulla base di un calcolo che fa riferimento alla massa spendibile e alle autorizzazioni di cassa risultanti dal bilancio dell’esercizio in corso a quel momento.
Solo con l’assestamento viene iscritta in bilancio la consistenza effettiva dei residui al 1° gennaio dell’esercizio, quale è stata accertata sulla base delle risultanze del Rendiconto per l’esercizio precedente.
Pertanto, il disegno di legge di assestamento per il 2025, approvato dal Senato in data 24 luglio 2025, registra l’entità effettiva dei residui esistenti all’inizio dell’esercizio, accertata nel disegno di legge di approvazione del Rendiconto per l’esercizio 2024 (C. 2536), approvato dal Senato il 24 luglio 2025.
Alla fine dell’esercizio 2024, si sono registrati residui attivi per complessivi 254.047 milioni e residui passivi per 191.921 milioni.
Residui attivi
Con il provvedimento di assestamento si provvede ad aggiornare i residui attivi sulla base delle risultanze emerse al 31 dicembre 2024, a seguito della chiusura della gestione dell’esercizio.
Le previsioni assestate quantificano un ammontare di residui attivi finali al 31 dicembre 2024 pari a 254.047 milioni di euro, di cui 102.650 milioni di nuova formazione.
Nel disegno di legge di assestamento 2024, approvato dal Senato in data 24 luglio 2025, i residui delle entrate tributarie sono quantificati in 130.999 milioni, con una variazione in diminuzione di 16.442 milioni rispetto alle previsioni iniziali (147.441 milioni).
Per le entrate extra-tributarie i residui ammontano a 122.340 milioni di euro, con una variazione in diminuzione di 13.152 milioni rispetto alla previsione iniziale della legge di bilancio (135.492 milioni).
I residui del Titolo III – alienazioni e ammortamenti sono indicati in 707 milioni (a fronte di 722 milioni stimati) nella legge di bilancio.
Residui passivi
L’ammontare dei residui passivi delle spese complessive, comprensivi di quelli relativi al rimborso prestiti (3.961 milioni) alla chiusura dell’esercizio 2024 è pari a 191.921 milioni.
Con riferimento alle spese finali (al netto, cioè, del Titolo III), in base al Rendiconto 2024 la consistenza dei residui passivi finali al 31 dicembre 2024 è risultata pari a 187.959 milioni di cui:
§ 50.105 milioni di parte corrente;
§ 137.854 milioni in conto capitale.
Nel complesso, il conto dei residui passivi finali al 31 dicembre 2024 registra una riduzione di circa 8,5 miliardi rispetto all’esercizio precedente, passando a 187.959 milioni rispetto ai 196.431 milioni nel 2023 (-4,3% circa).
La variazione in diminuzione è da attribuirsi esclusivamente ai residui passivi in conto capitale, ridotti di circa 8,7 miliardi (-6% circa), come evidenziato nella tabella seguente.
Tabella 21 - -Residui Passivi Finali
(milioni di euro)
| |
2013 |
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
| Spese finali |
83.650 |
112.792 |
109.691 |
134.074 |
137.430 |
139.855 |
113.261 |
196.202 |
188.057 |
192.602 |
196.431 |
187.959 |
| Spese correnti |
51.042 |
66.602 |
73.736 |
92.317 |
87.211 |
82.319 |
45.529 |
58.960 |
47.225 |
50.464 |
49.837 |
50.105 |
| Spese c/capitale |
32.608 |
46.190 |
35.955 |
41.757 |
50.219 |
57.536 |
67.733 |
137.242 |
140.832 |
142.137 |
146.594 |
137.854 |
Fonte: Disegno di legge di Assestamento 2025 (C. 2537).
Nel complesso, il conto dei residui al 31 dicembre 2024 rileva una variazione in diminuzione rispetto allo scorso anno, in controtendenza rispetto agli ultimi anni.
Come si evince dalla tabella, a partire dal 2016, si denota un andamento in crescita della consistenza dei residui passivi, sia di parte corrente che in conto capitale. Dal 2017 la crescita dei residui passivi riguarda, tuttavia, solo la consistenza dei residui passivi di conto capitale (+20,3 per cento) mente quelli di parte corrente cominciano a ridursi (-5,5 per cento). Secondo la Relazione illustrativa al Rendiconto 2016, questo sensibile aumento è dovuto all’allungamento dei termini di conservazione in bilancio (da 2 a 3 anni) disposto dal D.Lgs. n. 93/2016, per i trasferimenti correnti ad amministrazioni pubbliche e per tutte le spese in conto capitale.
Nel 2019 si registra una decrescita dell’entità complessiva dei residui passivi, interamente imputabile alla riduzione dei residui di parte corrente, mentre si conferma l’andamento incrementale riferito a quelli di conto capitale (+17,7%). Il fenomeno della complessiva riduzione dei residui passivi è in buona parte imputabile – si sottolinea nella Relazione relativa al Rendiconto 2021 - all’introduzione, a partire dal 2019 del nuovo concetto di impegno ad esigibilità (il cosiddetto IPE), disposta dal D.Lgs. n. 93/2016, in base al quale l’assunzione degli impegni contabili va effettuata con imputazione della spesa negli esercizi in cui le obbligazioni sono esigibili (quando vengono a scadenza). Ciò ha consentito di assumere impegni a valere sulla competenza degli esercizi futuri, contribuendo di fatto ad una più contenuta generazione di residui passivi, tale da controbilanciare l’incremento dei residui passivi in conto capitale che si poteva determinare dall’allungamento dei termini per la loro conservazione in bilancio.
Dal 2020 si denota, invece, una forte crescita dell’entità complessiva dei residui passivi, che passano nel 2020 a 196,2 miliardi rispetto ai 113,3 miliardi registrati nel 2019, con un incremento del 73,2%, imputabile solo in piccola parte ai residui di parte corrente (+13,4 miliardi rispetto al 2019, +29,5%), ma soprattutto a quelli di conto capitale (+69,5 miliardi, +102,6%).
Dopo una piccola riduzione registrata nel 2021, i residui passivi finali nel 2022 e 2023 sono tornati a crescere per poi registrare un calo nell’esercizio finanziario 2024.
Il grafico che segue mostra l’andamento della consistenza dei residui passivi per tipologia di spesa.
Consistenza dei residui passivi finali per tipologia di spesa
(in mld di euro)
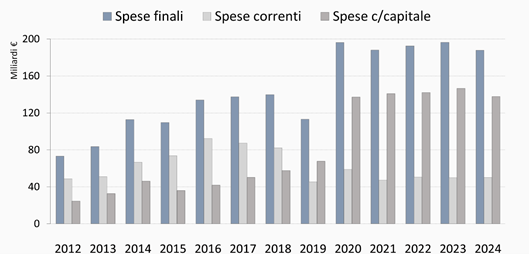
Dell’ammontare complessivo dei residui passivi per le spese finali 2024, 58,7 miliardi sono di nuova formazione, derivanti cioè dalla gestione di competenza dell’esercizio finanziario 2024.
Rispetto al 2023, risulta un aumento dell’ammontare dei residui di nuova formazione per 3,4 miliardi (rispetto ai 55,3 miliardi del 2023).
Alla formazione dei nuovi residui, le spese correnti hanno concorso per circa 22 miliardi, mentre quelle in conto capitale per 36,7 miliardi, con un tasso di formazione di nuovi residui rispettivamente del 3% e del 23,2%.
Tabella 22 - Residui passivi di nuova formazione delle spese finali
(milioni di euro)
| |
2013 |
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
| Spese finali |
58.152 |
76.226 |
63.016 |
66.179 |
69.791 |
67.885 |
36.956 |
126.448 |
58.088 |
70.748 |
55.330 |
58.711 |
| Spese correnti |
38.484 |
49.277 |
48.093 |
47.906 |
46.456 |
45.220 |
13.966 |
43.073 |
27.317 |
27.416 |
22.682 |
22.016 |
| Spese c/capitale |
19.668 |
26.949 |
14.923 |
18.273 |
23.334 |
22.665 |
22.900 |
83.375 |
30.771 |
43.332 |
32.648 |
36.695 |
L'articolo 33, comma 4-septies, della legge di contabilità e finanza pubblica (legge n. 196 del 2009) dispone che la RT di accompagnamento al disegno di legge di assestamento dia conto della coerenza del valore del saldo netto da finanziare (o da impiegare) con gli obiettivi programmatici definiti in coerenza con l'ordinamento europeo.
Nel nuovo quadro di finanza pubblica, che tiene conto delle nuove regole di governance economica dell’Unione europea entrate in vigore il 30 aprile 2024, gli obiettivi programmatici sono declinati anche in termini di evoluzione della spesa netta, indicatore ancorato alla sostenibilità del debito pubblico. Le variazioni di bilancio disposte nel presente provvedimento devono risultare coerenti con il percorso di evoluzione della spesa netta fissato nel PSB di medio termine 2025-2029.
La prima parte della RT illustra le principali variazioni previste dalla proposta di assestamento, approvata dal Senato in data 24 luglio 2025, e i relativi effetti sull'indebitamento netto delle amministrazioni pubbliche e, appunto, sulla spesa netta.
Per quanto riguarda le variazioni proposte esse determinano una variazione positiva del SNF di circa 775 milioni di euro in termini di competenza e 595 milioni in termini di cassa.
Le entrate sono aggiornate in coerenza con il quadro del Documento di finanza pubblica (DFP) di aprile 2025 (le conseguenti variazioni sono già scontate e non impattano pertanto sull’indebitamento) nonché con le informazioni più recenti sugli andamenti effettivi del gettito (che invece rilevano sull’indebitamento).
Le entrate finali aumentano di quasi 13,9 miliardi in termini di competenza e di circa 15,7 miliardi in termini di cassa.
Per le entrate tributarie si registra un aumento di quasi 8 miliardi per la competenza e di circa 10 miliardi per la cassa.
Tale aumento scaturisce quasi integralmente da un incremento delle imposte dirette (circa +8,5 miliardi di competenza e +9,4 miliardi di cassa), mentre le imposte indirette presentano movimenti meno accentuati (circa -0,5 miliardi per competenza e +0,7 miliardi per cassa).
Le suddette variazioni sono dovute all’adeguamento delle previsioni ai tendenziali del DFP, quindi – come detto – senza impatto sull’indebitamento netto in quanto già scontate.
In miglioramento anche il gettito previsto per le entrate extratributarie (+5,9 miliardi circa per la competenza e +5,6 miliardi circa per la cassa).
Impattano sull’indebitamento (in quanto non incorporati nei tendenziali del DFP) i maggiori dividendi da versare da parte delle società partecipate (+800 milioni), le maggiori entrate per il settore dei giochi e delle scommesse (+585 milioni) e altre entrate (+20 milioni).
Le variazioni di entrate comportano quindi nel complesso un miglioramento dell’indebitamento netto di circa 1,4 miliardi. Tuttavia esse, in quanto non legate a misure discrezionali, non impattano sulla spesa netta.
Senza effetti sull’indebitamento si segnalano le maggiori entrate derivanti dal versamento da parte dell’Unione europea della sesta rata del PNRR (+1,5 miliardi di euro circa, a titolo di sovvenzione), le entrate straordinarie derivanti dai versamenti all’entrata del bilancio delle risorse giacenti presso la contabilità speciale istituita per l’erogazione dei finanziamenti al Fondo di risoluzione unico per le crisi bancarie (+2,5 miliardi), le entrate connesse ai versamenti da parte del GSE dei proventi dei produttori di energie rinnovabili (+690 milioni) e quelle derivanti dalla restituzione da parte del Formez delle risorse trasferite per le esigenze legate a procedure assunzionali (+53 milioni).
Non hanno altresì impatto sull’indebitamento le minori entrate da ruoli relativi a sanzioni e interessi tributari (-614 milioni per la competenza e -962 milioni per la cassa), quelle riferite al canone pagato dalle imprese per la trasformazione delle attività per imposte anticipate iscritte in bilancio in crediti di imposta (-70 milioni) e i minori introiti riguardanti gli interessi attivi maturati sul conto disponibilità (-410 milioni).
Per quanto riguarda le spese, le variazioni proposte con il disegno di legge di assestamento, approvato dal Senato in data 24 luglio 2025, sono di aumento in misura pari a circa 13,1 miliardi di euro in termini di competenza e a circa 15,1 miliardi in termini di cassa.
Le variazioni in aumento degli stanziamenti con effetto sull’indebitamento e sulla spesa netta (in quanto ulteriori rispetto a quelle disposte per allineamento delle dotazioni di bilancio alle previsioni tendenziali del DFB) riguardano:
(milioni di euro)
| Devoluzione alle regioni a statuto speciale del gettito di entrate erariali alle stesse spettanti in quota fissa e variabile |
391 |
| Rifinanziamento del fondo per l’attuazione del federalismo amministrativo |
201 |
| Maggiori assegnazioni alla Presidenza del Consiglio per l’adeguamento della quota Stato del gettito dell’8 per mille Irpef ai dati dell’entrata |
176 |
| Spese di funzionamento delle strutture di Difesa e Polizia |
100 |
| Contributi alla NATO |
79 |
| Elargizioni in favore delle vittime del dovere |
53 |
| Rifinanziamento del fondo di garanzia per la prima casa |
50 |
| Contributi alle scuole dell’infanzia paritarie |
45 |
| Rifinanziamento del fondo per gli interventi strutturali di politica economica per impegni internazionali |
40 |
Tra le riduzioni degli stanziamenti con effetti sull’indebitamento e sulla spesa netta (perché ulteriori rispetto a quelle disposte per allineamento delle dotazioni di bilancio alle previsioni tendenziali del DFB) figurano:
(milioni di euro)
| Riduzione degli stanziamenti del capitolo relativo alla restituzione degli oneri gravanti sugli autotrasportatori di merci per effetto degli incrementi di accisa sul gasolio per autotrazione |
?96 |
| Adeguamento degli stanziamenti inerenti alla quota dell’8 per mille destinato alla CEI in relazione alle scelte operate dai contribuenti in sede di dichiarazione |
?71 |
| Riduzione del capitolo relativo ai contributi ai fondi gestori di previdenza complementare dei pubblici dipendenti |
?39 |
| Riduzione del capitolo relativo al rimborso ai concessionari del servizio della riscossione |
?27 |
| Riduzione del fondo per le missioni internazionali |
?21 |
Le variazioni di spesa comportano quindi un peggioramento dell’indebitamento netto e della spesa netta di quasi 900 milioni di euro.
Nel complesso, considerando gli effetti sul lato delle entrate (con effetti migliorativi, in termini di indebitamento, per circa 1.400 milioni) e sul lato delle spese (aumentate, in termini di indebitamento, per circa 900 milioni), le variazioni del provvedimento di assestamento comportano quindi un miglioramento dell’indebitamento netto di circa 500 milioni.
La differenza tra il tasso di crescita annuo della spesa netta indicato nel DFP 2025 (pari all’1,25%), e il tasso indicato nel PSB pari all’1,3% (1,34%, dando evidenza al secondo decimale), è pari in termini di volume a circa 900 milioni. Tale margine è stato assorbito dalle variazioni previste nel provvedimento in esame, approvato dal Senato in data 24 luglio 2025.
Pertanto, le variazioni del provvedimento di assestamento, approvato dal Senato in data 24 luglio 2025, risultano coerenti con il sentiero di spesa netta previsto nel PSB e determinano un miglioramento, come appena ricordato, in termini di indebitamento netto, pari a circa 500 milioni.
Molteplici sono le variazioni di spesa senza impatto sull’indebitamento netto e sulla spesa netta.
Tra le variazioni in aumento già considerate nei tendenziali figurano:
(milioni di euro)
| Maggiori stanziamenti per le regolazioni dei rimborsi, delle compensazioni fiscali e di alcuni crediti d’imposta |
14.643 |
| Maggiori finanziamenti agli istituti di patronato |
137 |
Non hanno altresì impatto sull’indebitamento netto e sulla spesa netta, per la natura della spesa:
(milioni di euro)
| Aumento degli stanziamenti occorrenti per la regolazione contabile delle entrate erariali, riscosse dalle Regioni a statuto speciale |
427 |
| Rimborso all’Inail delle prestazioni erogate al personale scolastico e agli alunni interessati da infortuni, subìti nel corso del lavoro o delle esercitazioni |
347 |
| Ripianamento dei sospesi di tesoreria derivanti dal pagamento tramite il canale postale delle pensioni gestite dall'Inps |
95 |
Non hanno poi impatto sull’indebitamento e sulla spesa netta le integrazioni, in quanto di sola cassa, finalizzate al pagamento dei residui:
(milioni di euro)
| Fondo sviluppo e coesione, per il rimborso di spese già sostenute dalle amministrazioni autorità di gestione |
1.500 |
| Fondo unico per l’edilizia scolastica, per il ripiano delle anticipazioni di tesoreria effettuate dal conto di tesoreria Next Generation Ue per progetti legati al PNRR |
180 |
Tra le variazioni in diminuzione senza impatto sull’indebitamento netto (in quanto già considerate nei tendenziali) figurano:
(milioni di euro)
| Minori stanziamenti per interessi passivi |
2.362 |
| Minori finanziamenti del bilancio comunitario a titolo di quota del Reddito nazionale lordo |
1.000 |
| Riduzione del Fondo per il miglioramento dell’offerta formativa |
220 |
Ancora, non determina impatti sull’indebitamento, per la natura della relativa spesa, la riduzione del fondo da ripartire per la sistemazione contabile delle partite iscritte al conto sospesi (-95 milioni).
5.1 Elementi di informazione sulla coerenza del valore del saldo netto da finanziare del bilancio dello Stato – Previsioni assestate 2025 con gli obiettivi programmatici
Nella seconda parte la relazione tecnica rappresenta, in apposita Tavola di raccordo, la coerenza tra il saldo netto da finanziare del bilancio dello Stato con il conto economico delle Pubbliche amministrazioni, entrambi aggiornati sulla base del provvedimento in esame, approvato dal Senato in data 24 luglio 2025, e degli ulteriori elementi emersi dal più recente monitoraggio degli andamenti di finanza pubblica.
Si tratta in concreto del raccordo tra il saldo netto da finanziare del bilancio dello Stato, quale risultante dal quadro generale riassuntivo del disegno di legge di assestamento, e l’indebitamento netto tendenziale “assestato” del comparto Stato, e tra questo e quello tendenziale “assestato” delle amministrazioni pubbliche nel loro complesso, che tiene conto delle variazioni apportate con l'assestamento.
Nello specifico la Tavola recante il raccordo tra saldo netto da finanziare del bilancio dello Stato - previsioni assestate - ed il conto delle Amministrazioni pubbliche tendenziale 2025 illustra i passaggi che dal disegno di legge di assestamento, approvato dal Senato in data 24 luglio 2025, permettono di indicare gli obiettivi tendenziali, comprensivi degli effetti dell'assestamento sulla spesa e sulle entrate.
Raccordo tra il SNF Bilancio dello Stato - previsioni assestate e il conto PA tendenziale 2025 assestato
(miliardi di euro)
|
|
Competenza |
Saldi di bilancio |
| Entrate finali |
Spese finali |
SNF |
Indebitamento netto |
| Bilancio dello Stato - Previsioni assestate 2025 |
1) |
744,6 |
933,9 |
-189,3 |
|
| Bilancio dello Stato in SEC 2010 - Previsioni assestate 2025 |
2) |
648,9 |
838,1 |
-189,3 |
|
| Bilancio dello Stato in SEC 2010 - Previsioni assestate 2025 al netto delle poste finanziarie |
3) |
648,5 |
835,3 |
|
-186,8 |
| Raccordo per passaggio al conto economico in SEC 2010 |
4) = 5-3 |
-18,8 |
-128,6 |
|
109,8 |
| Conto economico Comparto Stato - comprensivo di previsioni assestate |
5) |
629,7 |
706,7 |
|
-77 |
| Conto economico PA comprensivo di previsioni assestate |
6) |
1.073,9 |
1.147,5 |
|
-73,5 |
La riga 1 "Bilancio dello Stato- Previsioni assestate 2025" evidenzia i valori delle entrate e delle spese finali della legge di bilancio 2025 come aggiornati dall'assestamento a cui vanno aggiunti gli effetti finanziari determinati dal prelevamento dei fondi e dagli altri atti di gestione (tali valori comprendono le regolazioni contabili e debitorie), cui corrisponde un saldo netto da finanziarie di competenza pari a -189,3 miliardi di euro (quale differenza tra 744,6 miliardi di entrate finali e 933,9 miliardi di spese finali).
La riga 2 "Bilancio dello Stato in SEC 2010 - Previsioni assestate 2025" illustra l'effetto delle riclassificazioni operate sulle entrate finali e sulle spese finali e derivanti dall'applicazione delle regole del SEC 2010. In particolare si distingue tra operazioni di natura finanziaria e di natura economica (solo queste ultime rilevanti per la costruzione dell'indebitamento netto) e si effettuano riclassificazioni nell'ambito delle operazioni da una voce all'altra. Per effetto di tali operazioni le entrate e spese finali, che restano comunque valutate per competenza finanziaria, tipica del bilancio statale, si collocano a un livello inferiore di 95,8 miliardi di euro (rispettivamente risultano pari a 648,9 e 838,1 miliardi) rispetto agli aggregati del bilancio dello Stato, principalmente per l'esclusione nelle definizioni delle voci economiche SEC 2010 delle poste correttive e compensative.
La riga 3 "Bilancio dello Stato in SEC 2010 - Previsioni assestate 2025 al netto delle poste finanziarie" esclude dagli aggregati di cui alla riga 2 le poste finanziarie, eliminando dalle entrate e dalle spese le partite finanziarie e permettendo così di calcolare l'indebitamento netto del bilancio assestato riclassificato (186,8 miliardi di euro).
La riga 4 "Raccordo per il passaggio al conto economico in SEC 2010" evidenzia gli importi delle rettifiche da applicare ai dati della riga 3, per individuare gli aggregati del comparto Stato secondo il principio della competenza economica. In questa fase sono compresi i passaggi dai dati del bilancio finanziario a quelli della contabilità nazionale, quali il momento di registrazione per competenza economica e il trattamento di operazioni specifiche sulla base delle linee guida emanate da Eurostat.
In tale passaggio sono compresi anche altri enti a livello centrale che hanno indipendenza contabile come gli organi costituzionali e di rilevanza costituzionale, la Presidenza del Consiglio dei ministri e le agenzie fiscali con l'eliminazione dei trasferimenti a loro erogati e la determinazione della spesa effettiva sostenuta dalle singole istituzioni come desumibile dai relativi bilanci. Queste operazioni di raccordo hanno un effetto di riduzione delle entrate finali di circa 18,8 miliardi e delle spese finali di circa 128,6 miliardi, con conseguente effetto positivo sull'indebitamento netto di 109,8 miliardi.
La riga 5 "Conto economico Comparto Stato - comprensivo di previsioni assestate" definisce le entrate finali e le spese finali del Conto del comparto Stato assestato SEC 2010. L'indebitamento netto del conto economico del comparto Stato si attesta a 77 miliardi nel 2025, con un livello di entrate finali pari a 629,7 miliardi e di spese finali pari a 706,7 miliardi.
La riga 6 "Conto economico P.A. comprensivo di previsioni assestate" espone il conto economico della P.A. comprensivo degli effetti dell'assestamento sui livelli delle entrate e delle spese, riferiti al complesso della P.A.; il livello di indebitamento si attesta a 73,5 miliardi di euro, quale differenza fra entrate finali per la P.A. pari a 1.073,9 miliardi e spese finali che ammontano a 1.147,5 miliardi (la discrasia è evidentemente attribuibile ad arrotondamenti).
Tavola I – Evoluzione della spesa finale dei singoli stati di previsione
ed incidenza percentuale sul bilancio dello Stato
(competenza – milioni di euro)
| STATO DI PREVISIONE |
RENDICONTO 2022 |
RENDICONTO 2023 |
RENDICONTO 2024 |
BILANCIO 2025 |
ASSESTATO 2025 |
|
Previsioni Definitive |
Consuntivo |
% |
Previsioni Definitive |
Consuntivo |
% |
Previsioni Definitive |
Consuntivo |
% |
Legge Bilancio |
% |
ddl assestato |
% |
| Economia e finanze |
471.071 |
449.007 |
53,4 |
497.342 |
479.219 |
55,3 |
515.652 |
503.130 |
56,44 |
530.584 |
57,9 |
542.014 |
58,0 |
| Imprese e made in Italy |
14.468 |
13.668 |
1,6 |
20.365 |
19.796 |
2,3 |
18.157 |
18.038 |
2,02 |
14.942 |
1,6 |
15.104 |
1,6 |
| Lavoro e politiche sociali |
177.756 |
165.949 |
19,2 |
183.640 |
170.193 |
19,6 |
203.776 |
188.541 |
21,15 |
193.430 |
21,1 |
193.632 |
20,7 |
| Giustizia |
10.945 |
9.516 |
1,1 |
11.798 |
10.132 |
1,2 |
11.553 |
10.645 |
1,19 |
11.483 |
1,3 |
11.765 |
1,3 |
| Affari esteri |
4.211 |
3.965 |
0,5 |
3.786 |
3.628 |
0,4 |
4.176 |
3.919 |
0,44 |
3.381 |
0,4 |
3.719 |
0,4 |
| Istruzione e merito |
56.031 |
55.310 |
6,6 |
57.261 |
56.793 |
6,6 |
55.809 |
55.754 |
6,25 |
56.961 |
6,2 |
57.572 |
6,2 |
| Interno |
36.148 |
34.694 |
4,1 |
33.936 |
31.984 |
3,7 |
33.873 |
33.244 |
3,73 |
30.994 |
3,4 |
32.147 |
3,4 |
| Ambiente e sicurezza energetica |
36.798 |
35.831 |
4,3 |
20.809 |
19.907 |
2,3 |
4.307 |
4.227 |
0,47 |
3.361 |
0,4 |
3.856 |
0,4 |
| Infrastrutture e trasporti |
22.515 |
21.943 |
2,6 |
21.858 |
21.244 |
2,5 |
21.000 |
20.754 |
2,33 |
17.266 |
1,9 |
17.491 |
1,9 |
| Università e ricerca |
13.423 |
13.290 |
1,6 |
14.245 |
14.128 |
1,6 |
14.139 |
13.963 |
1,57 |
14.037 |
1,5 |
14.085 |
1,5 |
| Difesa |
29.897 |
28.914 |
3,4 |
30.455 |
29.527 |
3,4 |
31.801 |
30.860 |
3,46 |
31.298 |
3,4 |
34.028 |
3,6 |
| Agricoltura, sovranità alimentare e foreste |
2.343 |
2.211 |
0,3 |
2.726 |
2.649 |
0,3 |
2.526 |
2.455 |
0,28 |
2.043 |
0,2 |
2.115 |
0,2 |
| Cultura |
4.321 |
3.888 |
0,5 |
3.563 |
3.032 |
0,4 |
3.349 |
3.038 |
0,34 |
3.101 |
0,3 |
3.257 |
0,3 |
| Salute |
3.045 |
2.805 |
0,3 |
3.827 |
3.492 |
0,4 |
2.743 |
2.469 |
0,28 |
2.463 |
0,3 |
2.695 |
0,3 |
| Turismo |
351 |
334 |
0,04 |
464 |
435 |
0,1 |
391 |
350 |
0,04 |
425 |
0,0 |
426 |
0,0 |
| Totale spese finali |
883.323 |
841.326 |
100 |
906.075 |
866.159 |
1000 |
923.255 |
891.390 |
100,00 |
915.769 |
100,0 |
933.907 |
100,0 |
Tavola II – Evoluzione della spesa finale per categorie
ed incidenza percentuale sul bilancio dello Stato
(competenza – milioni di euro)
| CATEGORIE |
RENDICONTO 2022 |
RENDICONTO 2023 |
RENDICONTO 2024 |
BILANCIO 2025 |
ASSESTATO 2025 |
| Previsioni Definitive |
Consuntivo |
% |
Previsioni Definitive |
Consuntivo |
% |
Previsioni Definitive |
Consuntivo |
% |
Legge Bilancio |
% |
ddl assestato |
% |
| Redditi da lavoro dipendente |
108.374 |
104.935 |
12,5 |
110.154 |
106.180 |
12,3 |
109.947 |
107.420 |
12,1 |
114.337 |
12,5 |
117.066 |
12,5 |
| Consumi intermedi |
15.432 |
14.294 |
1,7 |
16.398 |
15.277 |
1,8 |
17.478 |
16.516 |
1,9 |
15.848 |
1,7 |
17.130 |
1,8 |
| Imposte pagate sulla produzione |
5.945 |
5.765 |
0,7 |
5.964 |
5.784 |
0,7 |
5.808 |
5.730 |
0,6 |
5.726 |
0,6 |
5.962 |
0,6 |
| Trasferimenti correnti alle P.A.. |
360.540 |
348.053 |
41,4 |
336.149 |
352.105 |
40,7 |
381.337 |
365.693 |
41,0 |
370.010 |
40,4 |
372.312 |
39,9 |
| Trasferimenti correnti a famiglie e istituzioni sociali private |
12.462 |
11.899 |
1,4 |
11.327 |
10.784 |
1,2 |
11.544 |
10.967 |
1,2 |
14.632 |
1,6 |
14.947 |
1,6 |
| Trasferimenti correnti a imprese |
23.917 |
23.678 |
2,8 |
16.192 |
15.163 |
1,8 |
10.302 |
10.039 |
1,1 |
9.637 |
1,1 |
9.801 |
1,0 |
| Trasferimenti all'estero |
1.673 |
1.568 |
0,2 |
1.414 |
1.381 |
0,2 |
1.692 |
1.590 |
0,2 |
1.581 |
0,2 |
1.742 |
0,2 |
| Risorse proprie UE |
23.170 |
20.946 |
2,5 |
20.025 |
19.307 |
2,2 |
19.010 |
18.370 |
2,1 |
22.560 |
2,5 |
21.560 |
2,3 |
| Interessi passivi e redditi da capitale |
73.687 |
64.766 |
7,7 |
85.504 |
75.759 |
8,7 |
95.806 |
87.633 |
9,8 |
106.268 |
11,6 |
104.040 |
11,1 |
| Poste correttive e compensative |
82.945 |
79.866 |
9,5 |
88.998 |
88.244 |
10,2 |
103.198 |
102.629 |
11,5 |
101.903 |
11,1 |
110.392 |
11,8 |
| Ammortamenti |
1.199 |
475 |
0,1 |
- |
- |
- |
- |
- |
- |
- |
0,0 |
|
0,0 |
| Altre uscite correnti |
6.284 |
4.753 |
0,6 |
5.138 |
5.050 |
0,6 |
5055 |
4.988 |
0,6 |
3.155 |
0,3 |
3.276 |
0,4 |
| Fondi da ripartire di parte corrente |
- |
- |
- |
3.191 |
232 |
0,0 |
2.524 |
1.959 |
0,2 |
9.660 |
1,1 |
7.136 |
0,8 |
| Totale spese correnti |
715.628 |
680.998 |
80,9 |
700.454 |
695.267 |
80,3 |
763.699 |
733.534 |
82,3 |
775.318 |
84,7 |
785.354 |
84,1 |
| Invest. fissi lordi e acquisti terreni |
11.677 |
10.413 |
1,2 |
13.035 |
11.099 |
1,3 |
14.488 |
13.703 |
1,5 |
12.156 |
1,3 |
12.578 |
1,3 |
| Contributi agli investimenti ad A.P. |
99.174 |
98.602 |
11,7 |
94.888 |
94.507 |
10,9 |
45.871 |
45.849 |
5,1 |
45.090 |
4,9 |
45.538 |
4,9 |
| Contributi investimenti ad imprese |
35.628 |
34.505 |
4,1 |
54.434 |
53.875 |
6,2 |
81.712 |
81.667 |
9,2 |
71.845 |
7,8 |
78.841 |
8,4 |
| Contributi agli investimenti a famiglie e istituzioni sociali private |
713 |
709 |
0,1 |
634 |
595 |
0,1 |
392 |
389 |
0,0 |
197 |
0,0 |
250 |
0,0 |
| Contributi agli investimenti a estero |
613 |
605 |
0,1 |
543 |
530 |
0,1 |
901 |
893 |
0,1 |
546 |
0,1 |
579 |
0,1 |
| Altri trasferimenti in conto capitale |
8.136 |
6.544 |
0,8 |
5.292 |
5.288 |
0,6 |
4.996 |
4.992 |
0,6 |
3.833 |
0,4 |
4.479 |
0,5 |
| Fondi da ripartire in conto capitale |
- |
- |
0,0 |
1.207 |
276 |
0,0 |
877 |
70 |
0,0 |
3.999 |
0,4 |
3.493 |
0,4 |
| Acquisizioni di attività finanziarie |
11.756 |
8.950 |
1,1 |
5.593 |
4.728 |
0,5 |
10.318 |
10.294 |
1,2 |
2.784 |
0,3 |
2.795 |
0,3 |
| Totale spese conto capitale |
167.697 |
160.328 |
19,1 |
175.626 |
170.896 |
19,7 |
159.556 |
157.857 |
17,7 |
140.451 |
15,3 |
148.553 |
15,9 |
| Totale spese finali |
883.325 |
841.326 |
100 |
876.080 |
866.163 |
100,0 |
923.255 |
891.391 |
100,0 |
915.769 |
100,0 |
933.907 |
100,0 |
Tavola III – Andamento delle Missioni
ed incidenza percentuale sulle spese complessive del bilancio dello Stato
(competenza – milioni di euro)
| MISSIONI |
RENDICONTO 2022 |
RENDICONTO 2023 |
RENDICONTO 2024 |
BILANCIO 2025 |
ASSESTATO 2025 |
| Previsioni Definitive |
Consuntivo |
% |
Previsioni Definitive |
Consuntivo |
% |
Previsioni Definitive |
Consuntivo |
% |
Legge Bilancio |
% |
ddl assestato |
% |
| 1 - Organi costituzionali |
3.377 |
3.350 |
0,3 |
3.540 |
3.537 |
0,3 |
3.374 |
3.370 |
0,3 |
3.694 |
0,3 |
3.886 |
0,3 |
| 2 - Amministrazione generale territorio |
943 |
785 |
0,1 |
1.064 |
877 |
0,1 |
940 |
803 |
0,1 |
938 |
0,1 |
1.051 |
0,1 |
| 3 - Relazioni autonomie territoriali |
145.899 |
145.221 |
13,2 |
146.975 |
146.533 |
12,8 |
152.958 |
152.448 |
13,0 |
151.105 |
12,6 |
152.614 |
12,5 |
| 4 - L'Italia in Europa e nel mondo |
89.295 |
85.450 |
7,7 |
88.515 |
87.527 |
7,7 |
34.810 |
33.812 |
2,9 |
38.422 |
3,2 |
37.729 |
3,1 |
| 5 - Difesa e sicurezza del territorio |
28.338 |
27.440 |
2,5 |
28.774 |
27.878 |
2,4 |
30.027 |
29.109 |
2,5 |
30.963 |
2,6 |
32.473 |
2,7 |
| 6 - Giustizia |
11.224 |
9.784 |
0,9 |
12.131 |
10.430 |
0,9 |
11.756 |
10.836 |
0,9 |
11.732 |
1,0 |
11.997 |
1,0 |
| 7 - Ordine pubblico e sicurezza |
13.489 |
12.733 |
1,2 |
14.208 |
12.820 |
1,1 |
13.916 |
13.565 |
1,2 |
13.071 |
1,1 |
13.954 |
1,1 |
| 8 - Soccorso civile |
7.757 |
6.767 |
0,6 |
7.722 |
7.489 |
0,7 |
6.710 |
6.640 |
0,6 |
5.644 |
0,5 |
6.647 |
0,5 |
| 9 - Agricoltura e pesca |
2.268 |
2.143 |
0,2 |
2.642 |
2.574 |
0,2 |
2.431 |
2.372 |
0,2 |
1.938 |
0,2 |
2.009 |
0,2 |
| 10 - Energia e fonti energetiche |
34.271 |
34.239 |
3,1 |
18.184 |
17.403 |
1,5 |
1.377 |
1.358 |
0,1 |
908 |
0,1 |
1.209 |
0,1 |
| 11 - Competitività e sviluppo imprese |
31.214 |
30.229 |
2,7 |
53.045 |
52.258 |
4,6 |
82.572 |
82.342 |
7,0 |
78.299 |
6,5 |
84.585 |
7,0 |
| 12 - Regolazione dei mercati |
59 |
53 |
0,0 |
101 |
88 |
0,0 |
41 |
32 |
0,0 |
38 |
0,0 |
38 |
0,0 |
| 13 – Diritto alla mobilità |
19.064 |
18.746 |
1,7 |
18.626 |
18.330 |
1,6 |
18.355 |
18.242 |
1,5 |
17.104 |
1,4 |
17.385 |
1,4 |
| 14 - Infrastrutture pubbliche e logistica |
9.201 |
9.011 |
0,8 |
8.764 |
8.513 |
0,7 |
8.930 |
8.849 |
0,8 |
6.319 |
0,5 |
6.393 |
0,5 |
| 15 - Comunicazioni |
1.429 |
1.406 |
0,1 |
1.138 |
1.098 |
0,1 |
1.421 |
1.405 |
0,1 |
1.007 |
0,1 |
1.011 |
0,1 |
| 16 - Commercio internazionale |
751 |
738 |
0,1 |
536 |
524 |
0,0 |
641 |
633 |
0,1 |
377 |
0,0 |
378 |
0,0 |
| 17 - Ricerca ed innovazione |
5.106 |
5.063 |
0,5 |
5.217 |
5.186 |
0,5 |
5.152 |
5.135 |
0,4 |
4.295 |
0,4 |
4.330 |
0,4 |
| 18 - Sviluppo sostenibile |
4.441 |
3.534 |
0,3 |
4.556 |
3.603 |
0,3 |
3.490 |
3.435 |
0,3 |
2.937 |
0,2 |
3.177 |
0,3 |
| 19 - Casa e assetto urbanistico |
1.555 |
1.554 |
0,1 |
1.091 |
1.090 |
0,1 |
851 |
850 |
0,1 |
714 |
0,1 |
781 |
0,1 |
| 20 - Tutela della salute |
2.307 |
2.090 |
0,2 |
3.157 |
2.853 |
0,2 |
2.180 |
1.935 |
0,2 |
1.993 |
0,2 |
2.220 |
0,2 |
| 21 - Tutela beni culturali |
4.007 |
3.671 |
0,3 |
3.347 |
2.837 |
0,2 |
3.113 |
2.816 |
0,2 |
2.962 |
0,2 |
3.100 |
0,3 |
| 22 - Istruzione scolastica |
55.894 |
55.191 |
5,0 |
57.094 |
56.641 |
5,0 |
55.665 |
55.617 |
4,7 |
56.821 |
4,7 |
57.426 |
4,7 |
| 23 - Istruzione universitaria |
10.511 |
10.427 |
0,9 |
11.442 |
11.350 |
1,0 |
11.411 |
11.250 |
1,0 |
11.583 |
1,0 |
11.612 |
1,0 |
| 24 - Diritti sociali e solidarietà sociale |
55.944 |
54.097 |
4,9 |
60.072 |
58.470 |
5,1 |
63.351 |
62.412 |
5,3 |
66.210 |
5,5 |
66.262 |
5,4 |
| 25 - Politiche previdenziali |
111.882 |
104.393 |
9,5 |
119.906 |
111.071 |
9,7 |
135.279 |
126.550 |
10,8 |
122.496 |
10,2 |
122.627 |
10,1 |
| 26 - Politiche per il lavoro |
22.799 |
19.961 |
1,8 |
16.563 |
13.194 |
1,2 |
18.278 |
12.322 |
1,0 |
17.572 |
1,5 |
17.599 |
1,4 |
| 27 - Immigrazione |
3.340 |
2.947 |
0,3 |
3.346 |
3.200 |
0,3 |
3.475 |
3.444 |
0,3 |
3.514 |
0,3 |
3.458 |
0,3 |
| 28 - Sviluppo e riequilibrio territoriale |
14.348 |
14.348 |
1,3 |
9.536 |
9.536 |
0,8 |
13.297 |
13.297 |
1,1 |
14.865 |
1,2 |
15.000 |
1,2 |
| 29 - Politiche finanziarie e di bilancio |
110.113 |
104.475 |
9,5 |
108.362 |
106.509 |
9,3 |
126.661 |
125.165 |
10,6 |
121.513 |
10,1 |
130.512 |
10,7 |
| 30 - Giovani e sport |
1.372 |
1.371 |
0,1 |
1.058 |
1.058 |
0,1 |
1.397 |
1.397 |
0,1 |
1.092 |
0,1 |
1.117 |
0,1 |
| 31 - Turismo |
333 |
326 |
0,0 |
444 |
425 |
0,0 |
375 |
342 |
0,0 |
405 |
0,0 |
405 |
0,0 |
| 32 - Servizi generali amministrazioni |
4.192 |
3.644 |
0,3 |
4.424 |
3.990 |
0,3 |
4.665 |
4.304 |
0,4 |
4.388 |
0,4 |
4.605 |
0,4 |
| 33 - Fondi da ripartire |
8.267 |
6.335 |
0,6 |
10.603 |
6.763 |
0,6 |
12.023 |
10.680 |
0,9 |
21.583 |
1,8 |
19.292 |
1,6 |
| 34 – Debito pubblico |
340.939 |
321.618 |
29,2 |
388.516 |
348.464 |
30,5 |
414.234 |
370.189 |
31,5 |
383.046 |
31,9 |
379.411 |
31,2 |
| TOTALE SPESE COMPLESSIVE |
1.155.924 |
1.103.140 |
100,0 |
1.214.701 |
1.144.118 |
100,0 |
1.245.155 |
1.176.956 |
100 |
1.199.545 |
100 |
1.216.295 |
100 |
[18] Cfr. Prospetto I.1 del Conto generale del patrimonio dello Stato per l'anno 2024.
Sul decreto-legislativo n. 90, Completamento della riforma della struttura del bilancio dello Stato, in attuazione dell'articolo 40, comma 1, della legge 31 dicembre 2009, n. 196, si veda il dossier del Servizio Bilancio del Senato NL n. 124 e il dossier dei Servizi studi della Camera e del Senato n. 305.
Si rammenta che con l'integrazione tra il contenuto del disegno di legge di stabilità e quello del disegno di legge di bilancio, attuata con la legge n. 163 del 2016, le note integrative contengono obiettivi relativi alla spesa prevista a legislazione vigente già integrata con gli effetti della manovra di bilancio attuata dal Governo.