 |
Camera dei deputati
XV LEGISLATURA
SERVIZIO STUDI
Documentazione e ricerche
Commissione BILANCIO
Politiche legislative e
attività istituzionale
nella XIV legislatura
n. 2/5
Maggio 2006
| Camera dei deputati - XV Legislatura - Dossier di documentazione
(Versione per stampa)
| |||
|---|---|---|---|
| Autore: | Servizio Studi - Dipartimento bilancio | ||
| Titolo: | Commissione bilancio - Politiche legislative e attività istituzionale nella XIV legislatura | ||
| Serie: | Documentazione e ricerche Numero: 2 Progressivo: 5 | ||
| Data: | 19/05/2006 | ||
| Descrittori: |
| ||
| Organi della Camera: | V-Bilancio, Tesoro e programmazione | ||
|
Camera dei deputati
XV LEGISLATURA
Documentazione e ricerche
Politiche legislative e
attività istituzionale
nella XIV legislatura
n. 2/5
Maggio 2006
Il "dossier di inizio legislatura" si propone di fornire un quadro sintetico delle principali politiche e degli interventi normativi che hanno interessato nella XIV legislatura i settori di competenza delle Commissioni permanenti.
Alla redazione del dossier hanno partecipato il Servizio Commissioni e l'Ufficio Rapporti con l'Unione europea.
Dipartimento Bilancio e politica economica
SIWEB
I dossier del Servizio studi sono destinati alle esigenze di documentazione interna per l'attività degli organi parlamentari e dei parlamentari. La Camera dei deputati declina ogni responsabilità per la loro eventuale utilizzazione o riproduzione per fini non consentiti dalla legge.
File: BI0001.doc
I N D I C E
Temi di interesse e di intervento (a cura del Servizio Studi)
Attività della Commissione (a cura del Servizio Commissioni)
Principali politiche e interventi legislativi
La partecipazione all'Unione economica e monetaria
La riforma del patto di stabilità e crescita
La procedura di disavanzo eccessivo
L’introduzione della moneta unica
L’evoluzione della finanza pubblica
Manovra di finanza pubblica per il 2006.
Il contenimento della spesa pubblica
Il controllo della spesa pubblica.
Il decreto-legge “tagliaspese”
La privatizzazioni e le dismissioni immobiliari
L’alienazione di immobili pubblici
8 per mille Irpef e indennizzi per i beni perduti all'estero
Articolo 119 Cost.: il federalismo fiscale
L’indebitamento degli enti territoriali
Trasferimenti agli enti locali
L’armonizzazione dei bilanci pubblici
Il Ministero dell'economia e delle finanze
La riorganizzazione del Ministero dell’economia e finanze
Le politiche di sviluppo territoriale
Il Fondo per le aree sottoutilizzate
Gli incentivi nelle aree sottoutilizzate
L’attrazione degli investimenti esteri
I fondi strutturali comunitari
La partecipazione all'Unione economica e monetaria
L’Unione economica e monetaria
Il patto di stabilità e crescita
§ Il regolamento sulla sorveglianza delle posizioni di bilancio
§ Il regolamento sulla procedura per i disavanzi successivi
Il quadro macroeconomico: anni 2002-2005
Le riclassificazioni contabili
Manovre di finanza pubblica: 2002-2005.
§ La manovra di finanza pubblica per il 2002
§ La manovra di finanza pubblica per il 2003
§ La manovra di finanza pubblica per il 2004
§ La manovra di finanza pubblica per il 2005
Le misure “una tantum” nelle manovre
Il contenimento della spesa pubblica
Limiti alle spese di consulenza e rappresentanza
Monitoraggio della spesa pubblica: SIOPE
Il controllo della Corte dei Conti
§ Il controllo sulla gestione del bilancio dello Stato
§ Il controllo sugli enti territoriali
Enti pubblici non territoriali
§ I provvedimenti di riduzione delle spese per beni e servizi
Le privatizzazioni e le dismissioni immobiliari
§ La trasformazione della Cassa depositi e prestiti in società per azioni
§ La cessione di partecipazioni dello Stato alla Cassa depositi e prestiti S.p.A.
La dismissione di partecipazioni dello Stato
Le operazioni di cartolarizzazione.
§ Le cartolarizzazioni di crediti INPS
§ La cartolarizzazione di altri proventi
§ La cartolarizzazione dei crediti della Cassa depositi e prestiti
Cartolarizzazioni di immobili pubblici
Il Fondo ammortamento titoli di Stato
L’8 per mille Irpef di competenza statale
Indennizzi per i beni perduti all’estero
L’articolo 119 della Costituzione: la giurisprudenza costituzionale
§ L’autonomia di entrata degli enti territoriali
§ I finanziamenti statali agli enti territoriali
L’Alta Commissione di studio sul federalismo fiscale
Il blocco delle addizionali e della maggiorazione IRAP
Il decreto legislativo n. 56/2000.
L’indebitamento degli enti territoriali
Regole per il ricorso all’indebitamento
Limiti all’indebitamento degli enti locali
§ Riduzione del limite massimo di indebitamento
§ La conversione/rinegoziazione dei mutui con oneri a carico dello Stato
Titoli obbligazionari e derivati
L’evoluzione normativa del patto
La disciplina per il 2006-2008
I trasferimenti agli enti locali
Ambiente, beni culturali e sviluppo
I Fondi per le opere pubbliche locali
Funzioni conferite e Fondo federalismo
Le politiche di sviluppo territoriale
Legge n. 488/1992 e riforma degli incentivi
§ Gli incentivi alle attività produttive della legge n. 488/1992
§ La riforma delle modalità di concessione degli incentivi di cui alla legge n. 488/1992
Autoimprenditorialità e autoimpiego
Credito di imposta per gli investimenti
Credito d’imposta per i neo-assunti
Intese istituzionali e accordi di programma quadro
I fondi strutturali comunitari
Il ciclo di programmazione 2000-2006
§ Stato di attuazione al 31 dicembre 2005
Nuovo ciclo di programmazione 2007-2013
Indagine conoscitiva: Fondi 1994-1999
Gli aiuti a finalità regionale
Questioni all'esame delle istituzioni dell'Unione europea(a cura del'Ufficio Rapporti con l'Unione europea)
Prospettive finanziarie dell’UE 2007-2013
La proposta di direttiva sui servizi nel mercato interno
Nel 2002 ha avuto luogo un evento di straordinaria rilevanza per l’economia mondiale: l’entrata in circolazione in 12 paesi dell’Unione europea, tra cui l’Italia, di una moneta unica, l’euro.
La moneta unica è destinata nel volgere di pochi anni ad estendersi anche ai Paesi che hanno fatto ingresso nell’Unione europea nel 2004.
Gli anni 2001-2005 sono stati peraltro segnati da una bassa crescita a livello europeo, soprattutto nei paesi dell’area euro.
Le difficile fase congiunturale ha portato ad una crescente difficoltà di rispettare gli stringenti vincoli imposti dal trattato di Maastricht e dal Patto di stabilità e crescita, soprattutto per quanto concerne il parametro del 3 per cento per il rapporto deficit/PIL (indebitamento netto).
Nel 2005, dopo un lungo ed articolato dibattito, si è dunque approdati ad una revisione del Patto di stabilità e crescita, che ha introdotto un margine di flessibilità nella valutazione del rispetto dei parametri e un minor rigore per delineare i percorsi di rientro dei Paesi non in linea con i parametri medesimi.
La revisione del Patto non ha peraltro impedito l’apertura di procedure di disavanzo eccessivo nei confronti di diversi Paesi dell’Unione europea, tra cui l’Italia
Il periodo 2001-2005 è stato infatti un periodo di scarsa crescita per il nostro Paese, con un livello medio dello 0,6 per cento.
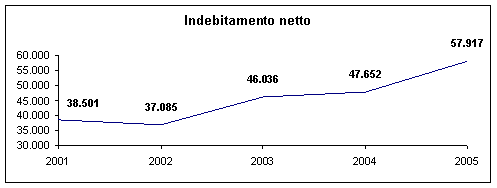
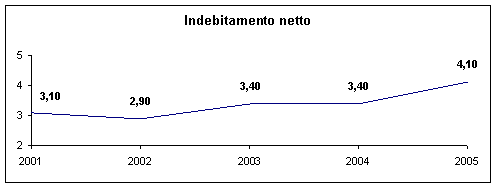
L’indebitamento netto della pubblica amministrazione si è attestato su valori sempre superiori al parametro europeo del 3 per cento rispetto al PIL, con l’eccezione del 2002, raggiungendo nel 2005 il valore del 4,1 per cento.
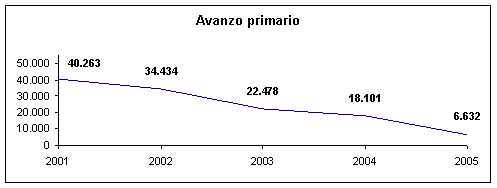
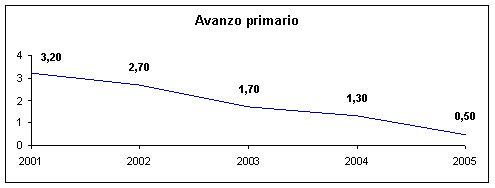
Il peggioramento dell’indebitamento netto appare imputabile al progressivo ridimensionamento dell’avanzo primario, che è passato dal 3,2 per cento del PIL nel 2001 allo 0,5 per cento nel 2005.
La situazione dei conti pubblici italiani ha comportato ripetuti interventi da parte degli organi dell’Unione europea: nel 2004 si è profilata l’adozione di una raccomandazione di allarme preventivo (cd. early warning) e nel 2005 si è pervenuti alla già citata apertura della procedura di disavanzo eccessivo.
Questi interventi hanno condizionato la politica economica dell’Italia e hanno spesso indotto all’adozione di manovra correttive in corso d’anno.
Particolare rilievo hanno inoltre assunto le politiche di contenimento della spesa pubblica.
Data la rilevanza a livello europeo del saldo dell’indebitamento netto, il controllo del legislatore statale si è progressivamente ampliato, coinvolgendo l’intero comparto delle pubbliche amministrazioni.
Il controllo non si limita così al bilancio dello Stato, ma si estende a tutti i grandi settori della spesa pubblica: enti territoriali, enti pubblici non territoriali,pubblico impiego, spesa sanitaria.
Un importante passo nella direzione del controllo della spesa è stato l’adozione, nel 2002, del cd. decreto-legge “tagliaspese” (D.L. 6 settembre 2002, n. 194, convertito, con modificazioni, dalla legge 31 ottobre 2002, n. 246), che ha introdotto strumenti volti, da una parte, ad assicurare il rispetto delle previsioni di spesa contenute nelle leggi di autorizzazione alla spesa, dall’altra a consentire un intervento nella concreta fase di gestione del bilancio dello Stato per garantire il conseguimento degli obiettivi di finanza pubblica.
Le difficoltà riscontrate nell’attuazione del decreto-legge “tagliaspese” hanno peraltro indotto il legislatore ha intervenire direttamente in via di normativa primaria.
Questa nuova impostazione ha comportato l’introduzione, con la legge finanziaria per il 2005 (legge 30 dicembre 2004, n. 311), della cd. regola del 2 per cento, una regola di evoluzione della spesa complessiva delle amministrazioni pubbliche quale strumento di controllo delle dinamiche della spesa medesima.
Particolare attenzione è stata inoltre dedicata al rafforzamento degli strumenti di monitoraggio della spesa pubblica, fra i quali si segnala l’istituzione del SIOPE.
L’attività legislativa della XIV legislatura in materia di finanza regionale e locale è stata profondamente condizionata dalla entrata in vigore della legge costituzionale n. 3 del 2001, di modifica del Titolo V della Costituzione.
La nuova formulazione dell’articolo 119 della Costituzione, chericonosce ai Comuni, alle Province, alle Città metropolitane e alle Regioni l’autonomia finanziaria di entrata e di spesa e la disponibilità di risorse autonome, ha posto le basi per un ulteriore sviluppo in senso federale del sistema fiscale italiano.
Il nuovo sistema non ha peraltro ancora trovato una compiuta attuazione.
L’Alta Commissione di studio, istituita dalla legge finanziaria per il 2003 al fine di elaborare una proposta in materia di federalismo fiscale che il Governo avrebbe dovuto presentare e discutere in Parlamento, non è riuscita ancora a terminare i propri lavori.
Nel frattempo, il provvedimento più avanzato ed incisivo di riforma della struttura della finanza regionale, vale a dire il decreto legislativo n. 56/2000 (cd. decreto sul federalismo fiscale), adottato prima della revisione del Titolo V,ha presentato, in fase applicativa, gravi difficoltà che in sostanza ne hanno bloccato l’attuazione.
Diversi interventi legislativi hanno inoltre riguardato la materia dell’indebitamento delle Regioni e degli enti locali. Questi interventi sono stati finalizzati, in primo luogo, a dare attuazione al disposto dell’articolo 119, sesto comma, della Costituzione, che ammette il ricorso all’indebitamento da parte degli enti territoriali solo per spese di investimento, in secondo luogo a porre dei limiti all’indebitamento medesimo volti al contenimento della crescita del debito pubblico, e, infine, a introdurre nuovi strumenti di finanziamento.
Sul versante del controllo della finanza degli enti territoriali, imposto dalla necessità di rispettare i vincoli in materia di finanza pubblica derivanti dall’ordinamento comunitario, lo strumento utilizzato è stato, come negli anni precedenti, il Patto di stabilità interno.
Le regole del patto di stabilità interno sono sempre state formulate in sede di manovra di finanza pubblica ed inquadrate quali princìpi fondamentali del coordinamento della finanza pubblica nell’ambito del nuovo quadro del titolo V della Costituzione
La definizione di dette regole è stata di anno in anno rivista, in un processo di continuo aggiustamento normativo, fino ad arrivare, nel 2005-2006, ad una nuova definizione del Patto stesso, che ha posto l’accento sul controllo delle spese finali degli enti territoriali anziché sul miglioramento dei saldi.
Con il termine “aree sottoutilizzate”, introdotto dalla legge finanziaria per il 2003 (legge n. 289/2002 art. 61, comma 1), viene indicato un ambito territoriale coincidente con quelle che la legislazione precedente definiva “aree depresse”.
Con la medesima legge finanziaria, le risorse destinate agli interventi nelle aree sottoutilizzate sono state concentrate in due fondi di carattere generale, di competenza, rispettivamente, del Ministero dell'economia e delle finanze (cd. Fondo MEF) e del Ministero delle attività produttive (cd. Fondo MAP); il secondo fondo non risulta peraltro ancora istituito nello stato di previsione del ministero.
La disciplina relativa agli incentivi alle imprese nelle aree sottoutilizzate è stata oggetto di un importante intervento di riforma attuato con il cd. “decreto-legge competitività” (decreto-legge n. 35/2005, convertito, con modificazioni, dalla legge n. 80 del 2005: art. 8).
Si è infatti proceduto alla revisione dei meccanismi che presiedono alla concessione degli incentivi alle imprese nelle aree sottoutilizzate, come definiti dalla legge n. 488/1992, ovvero come disposti nell’ambito degli strumenti della programmazione negoziata. È stata in particolare disposta la sostituzione dei finanziamenti a fondo perduto con prestiti agevolati, promuovendo al tempo stesso il coinvolgimento degli istituti bancari nel finanziamento degli investimenti oggetto di agevolazioni.
La disciplina sul credito di imposta per gli investimenti nelle aree svantaggiate, così come quella del credito di imposta per le nuove assunzioni, è stata oggetto di interventi legislativi volti a garantire che l’attuazione della normativa risultasse in linea con le previsioni di spesa effettuate.
Per quanto riguarda gli istituti della programmazione negoziata, si ricorda, oltre alla già citata riforma dei meccanismi per il riconoscimento degli incentivi, che è stato dato l’avvio, d’intesa con le regioni, alla regionalizzazione dei patti territoriali.
Sono stati inoltre emanati i provvedimenti attuativi del decreto legislativo n. 185/2000, che ha dettato una disciplina organica relativa agli istituti dell’autoimprenditorialità e dell’autoimpiego, che hanno sostituito, rispettivamente, le agevolazioni all’imprenditorialità giovanile ed il prestito d’onore e che sono stati oggetto di un limitato intervento di modifica da parte del “decreto-legge competitività”.
Per quanto concerne gli strumenti per l’attrazione degli investimenti, Sviluppo Italia ha attivato, nel 2003, uno strumento nuovo, il contratto di localizzazione, finalizzato all’attrazione di investimenti privati di notevole dimensioni nelle aree sottoutilizzate del Paese.
La legge finanziaria per il 2006 (legge n. 266/2005: art. 1, commi 376-378), ha infine previsto la costituzione della "Banca del Mezzogiorno", al cui capitale partecipa lo Stato, quale soggetto fondatore. La banca è organizzata in forma di società per azioni e ha l’obiettivo di sostenere lo sviluppo economico del Sud d'Italia.
Sul versante delle privatizzazioni, nella XIV legislatura si è proceduto alla trasformazione in società per azioni di importanti enti pubblici, quali l’ANAS e la Cassa depositi e prestiti, e alla costituzione da partedi soggetti pubblici, in particolare ministeri, di società per azioni, quali Patrimonio dello Stato S.p.A. e Infrastrutture S.p.A. (peraltro recentemente fusa per incorporazione nella Cassa depositi e prestiti).
Particolare rilievo hanno inoltre assunto la riforma dell’istituto della golden share, attuata dalla legge finanziaria per il 2004, e l’introduzione, da parte della legge finanziaria per il 2006, di strumenti finanziari che consentono allo Stato di tutelare la propria posizione di azionista (cd. poison pill).
Sono infine proseguite le operazioni di alienazione delle partecipazioni dello Stato,con un’accelerazione a decorrere dal 2003, di cartolarizzazione di crediti ed altre attività e di dismissione del patrimonio immobiliare.
La V Commissione bilancio ha una competenza di carattere generale sulle questioni che attengono alla finanza pubblica. In base alle disposizioni del Regolamento della Camera e alle pronunce della Presidenza (si veda, in particolare, la circolare del 16 ottobre 1996), l’ambito di competenza della Commissione bilancio comprende, oltre che le materie del bilancio, del tesoro, della programmazione economica e della politica finanziaria, anche la disciplina degli interventi nelle aree depresse, la politica monetaria e gli aspetti generali delle politiche di privatizzazione, mentre è rimesso alla competenza delle Commissioni competenti per materia l’esame dei singoli interventi di privatizzazione che riguardino specifici comparti.
La Commissione bilancio è altresì competente nella materia della finanza locale per quanto concerne i trasferimenti statali alle regioni e agli enti locali e, più in generale, la regolazione dei rapporti finanziari tra lo Stato e gli enti territoriali.
L’ampiezza dell’ambito delle competenze attribuite alla Commissione trova riscontro in primo luogo nell’esame in sede primaria dei documenti di bilancio (disegni di legge di bilancio e finanziaria), per il quale è prevista una apposita sessione. La Commissione è inoltre chiamata a pronunciarsi in sede consultiva su tutti i provvedimenti legislativi all’esame della Camera suscettibili di determinare effetti finanziari in termini di nuovi o maggiori spese ovvero di minori entrate. La competenza della Commissione non è limitata ai testi dei provvedimenti legislativi, ma comprende anche le proposte emendative presentate in occasione della discussione dei provvedimenti in Assemblea e gli schemi di atti normativi del Governo.
Alle pronunce adottate dalla Commissione bilancio in sede consultiva è attribuita una particolare valenza sotto il profilo procedurale. In particolare, quando si tratti di provvedimenti all’esame delle Commissioni di merito in sede legislativa, l’eventuale mancato recepimento da parte di queste ultime dei pareri espressi dalla Commissione bilancio determina la rimessione del progetto di legge all’Assemblea.
Nel caso di provvedimenti che siano già all’esame dell’Assemblea, è inoltre previsto (articolo 86, comma 4-bis, del Regolamento) che i pareri contrari o favorevoli condizionatamente a modificazioni specificamente formulate dalla Commissione bilancio ai quali la Commissione che ha svolto l’esame in sede referente non si sia adeguata si traducono in emendamenti direttamente posti in votazione in Assemblea.
Nel corso della legislatura, l’attività svolta in sede consultiva si è confermata come largamente preponderante nell’ambito dei lavori della Commissione bilancio.
Il numero di pareri espressi dalla Commissione, sia con riferimento a provvedimenti all’esame delle altre Commissioni, sia con riferimento a provvedimenti iscritti nel calendario dei lavori dell’Assemblea, è risultato pari a 1.390.
Tra questi, 245 pareri contenevano condizioni volte a garantire il rispetto dell’articolo 81, quarto comma, della Costituzione.
Per quel che concerne l’attività consultiva svolta su atti del Governo, la Commissione ha espresso, ai sensi dell’articolo 143, comma 4, del Regolamento, 34 pareri su schemi di decreto legislativo, nove pareri su schemi di regolamento, 18 pareri su atti di altra natura, quali schemi di DPR, e due pareri su proposte di nomina. La Commissione ha poi formulato 148 rilievi ai sensi dell’articolo 96-ter, comma 2, del Regolamento. In un caso, inoltre, la Commissione ha formulato rilievi ai sensi dell’articolo 96-ter, comma 4, del Regolamento.
Con riferimento all’attività svolta in altre sedi, la Commissione ha concluso l’esame in sede referente di 32 provvedimenti ed in sede legislativa di due provvedimenti.
Quanto all’utilizzo degli strumenti previsti dal Regolamento ai fini dell’istruttoria legislativa, la Commissione ha fatto un frequente ricorso alle richieste di relazione tecnica ai sensi dell’articolo 11-ter, comma 3, della legge n. 468 del 1978. Sono state avanzate al Governo 66 richieste di relazione tecnica; in 31 casi il Governo ha provveduto alla loro trasmissione. La relazione tecnica, essendo volta ad accertare la quantificazione degli oneri derivanti dal provvedimento in corso di esame e a dare conto degli elementi e dei dati assunti a fondamento di tale valutazione, continua infatti a costituire il principale strumento per soddisfare le esigenze conoscitive della Commissione. In un caso, infine, si è fatto ricorso alla possibilità di procedere ad un’indagine conoscitiva nell’ambito dell’esame in sede referente di un provvedimento, ai sensi dell’articolo 79, comma 5, del Regolamento. Frequente è stato anche il ricorso, nell’ambito dell’esame dei provvedimenti assegnati alla Commissione, ad audizioni informali. Tali audizioni sono state svolte anche in occasione dell’esame, ai sensi dell’articolo 143, comma 4, del Regolamento, di atti del Governo. In due occasioni, la Commissione ha ritenuto di procedere ad audizioni informali congiuntamente ad un’altra Commissione che stava anch’essa esaminando, ai sensi dell’articolo 143, comma 4, il medesimo atto del Governo.
Nell’ambito dei provvedimenti esaminati in sede referente, inoltre, in quattro occasioni i gruppi di minoranza si sono avvalsi della facoltà di presentare relazioni di minoranza, ai sensi dell’articolo 79, comma 12, del Regolamento, per un totale di sei relazioni di minoranza effettivamente presentate. Tali relazioni hanno riguardato i disegni di legge finanziaria e di bilancio ed i documenti di programmazione economica e finanziaria. In più occasioni, i gruppi di opposizione hanno fatto ricorso alla facoltà di ricorrere alla designazione congiunta di un unico relatore di minoranza, ai sensi dell’articolo 79, comma 12, del Regolamento, ai fini dell’esame dei provvedimenti da parte dell’Assemblea.
Quanto all’attività di controllo e di indirizzo, la Commissione ha svolto 22 sedute dedicate allo svolgimento di interrogazioni; le interrogazioni concluse sono state 50. La Commissione ha svolto 13 sedute dedicate allo svolgimento di interrogazioni a risposta immediata. Sono state inoltre presentate 37 risoluzioni in Commissione. Le risoluzioni approvate sono state 27.
Nell’ambito dell’attività conoscitiva, sono state svolte otto audizioni ai sensi dell’articolo 143, comma 2, del Regolamento.
La Commissione ha portato a termine un’indagine conoscitiva sull’utilizzo delle risorse dei fondi strutturali comunitari relative al periodo 1994-1999; ha inoltre svolto un’indagine conoscitiva sulle politiche di privatizzazione e, congiuntamente alla XIV Commissione Politiche dell’Unione europea, un’indagine conoscitiva sulle prospettive finanziarie dell’Unione europea e sulle politiche di coesione.
La Commissione ha costituito al suo interno, ai sensi dell’articolo 22, comma 4, del Regolamento, quattro Comitati permanenti: il Comitato permanente per i pareri; il Comitato permanente per le aree sottoutilizzate; il Comitato permanente per la verifica degli andamenti della finanza territoriale ed il Comitato permanente per il monitoraggio degli interventi di controllo e contenimento della finanza pubblica. Nell’ambito di quest’ultimo, è stata svolta un’indagine conoscitiva sull’andamento dei saldi di finanza pubblica. Nell’ambito del Comitato permanente per la finanza territoriale sono state effettuate alcune audizioni informali. Quanto al Comitato permanente per i pareri, si segnala che nell’ambito dello stesso è stata effettuata una parte consistente dell’attività consultiva.
Il ruolo dei Comitati permanenti si è rivelato estremamente utile anche per quel che concerne le procedure conoscitive. In particolare, il Comitato permanente per il monitoraggio degli interventi di controllo e di contenimento della spesa pubblica, ha effettuato un’indagine conoscitiva sull’andamento dei saldi di finanza pubblica. Il Comitato, pur non essendo giunto all’approvazione del documento conclusivo, ha sostanzialmente concluso il programma di audizioni previsto.
Nel corso della legislatura, si sono registrate alcune significative novità, in primo luogo per quel che concerne l’esame dei documenti di bilancio. Una prima innovazione può essere individuata nella decisione della Commissione, assunta nel corso delle sessioni di bilancio degli ultimi anni, di organizzare in maniera più funzionale l’esame del disegno di legge finanziaria. A tal fine, si è deciso di articolare l’esame preliminare del disegno di legge finanziaria anche in sessioni tematiche, ciascuna delle quali finalizzata ad approfondire specifici aspetti, con l’intervento dei rappresentanti dei Ministeri di settore di volta in volta interessati alle disposizioni del disegno di legge esaminate.
Quanto alla fase successiva dell’esame delle proposte emendative, si è stabilito di ripartire gli emendamenti effettivamente posti in votazione sulla base delle segnalazioni dei gruppi secondo un duplice criterio: una parte in misura identica per tutti i gruppi, ed una parte in proporzione alla consistenza di ciascun gruppo. Resta fermo che i restanti emendamenti, quando non ritirati e purché dichiarati ammissibili, sono stati considerati respinti al fine di consentirne la ripresentazione per l’esame da parte dell’Assemblea.
Ulteriori novità dirette ad una organizzazione più ordinata della sessione di bilancio attengono ai criteri adottati dalla Presidenza della Commissione, sulla base del consenso registrato al riguardo in sede di Ufficio di Presidenza, integrato dai rappresentanti dei Gruppi, per la valutazione dell’ammissibilità delle proposte emendative. I medesimi criteri sono stati adottati anche ai fini dell’esame in Assemblea; in particolare, a partire dalla sessione di bilancio per il 2004, è stato stabilito che le proposte emendative dovessero essere corredate di apposita ed esplicita copertura finanziaria, evitando il ricorso alle cosiddette “compensazioni standard”. Inoltre, a partire dalla sessione di bilancio per il 2005, non è stata più consentita, nell’ambito della richiesta di riesame del giudizio di inammissibilità pronunciato dalla Presidenza della Commissione, la riformulazione della parte consequenziale relativa alla copertura finanziaria delle proposte emendative. Ovviamente, le stesse regole sono state applicate anche con riferimento ai disegni di legge collegati al disegno di legge finanziaria.
Tali criteri costituivano parte di una più ampia proposta per rendere maggiormente coerente l’applicazione della disciplina regolamentare e legislativa della sessione di bilancio che, frutto del lavoro concorde dei gruppi di maggioranza e di opposizione della Commissione, è stata sottoposta nel settembre 2003 alla Giunta per il Regolamento. L’iniziativa faceva seguito alla decisione assunta, al termine della sessione di bilancio per il 2003, dalla Presidenza della Camera, unitamente alla Presidenza del Senato, di affidare ai Presidenti delle Commissioni bilancio dei due rami del Parlamento il compito di evidenziare i profili problematici sui cui era indispensabile intervenire e di verificare le possibilità di intesa fra i gruppi politici. Peraltro, le due Commissioni avevano approvato contestualmente, il 4 giugno 2002, due risoluzioni di contenuto sostanzialmente identico, sottoscritte dai rappresentanti della maggioranza e dell’opposizione, in cui si sottolineava l’esigenza di un riordino della materia e di una valorizzazione della legge finanziaria come strumento fondamentale per la definizione delle politiche economiche e finanziarie. La proposta, elaborata dalla Presidenza della Commissione bilancio della Camera con il coinvolgimento della Presidenza dell’omologa Commissione del Senato e presentata alla Giunta per il Regolamento, era diretta a valorizzare il lavoro istruttorio svolto in Commissione e a limitare il numero degli emendamenti posti effettivamente in votazione nel corso della discussione in Assemblea, ove il dibattito si sarebbe dovuto concentrare sulle questioni di maggiore rilievo. Si prospettava, inoltre, l’opportunità di attivare la procedura di cui all’articolo 120, comma 5, del Regolamento, che consente alle Commissioni di iniziare l’esame dei documenti di bilancio, a condizione che non si effettuino votazioni, prima della loro approvazione da parte del Senato, in modo da disporre di un periodo più ampio ai fini di una accurata istruttoria. Tale ultima indicazione ha trovato concreta applicazione nel corso della sessione di bilancio per il 2004, anche in considerazione del fatto che in quella circostanza il Governo ha articolato la manovra in più strumenti e, più precisamente, nel disegno di legge finanziaria e in un decreto-legge, il cui esame in seconda lettura da parte della Camera ha preso l’avvio prima dell’inizio, in questo ramo del Parlamento, della sessione di bilancio. Le ulteriori indicazioni contenute nella proposta sottoposta alla Giunta per il Regolamento non sono state oggetto di sperimentazione. Ciononostante sul tema è proseguito nell’ambito della Commissione, per tutta la legislatura, un proficuo dibattito, come può evincersi anche da alcune indicazioni inserite nelle risoluzioni di approvazione del DPEF.
La XIV legislatura ha poi registrato un potenziamento degli strumenti a disposizione della Commissione al fine di valutare le conseguenze finanziarie degli atti del Governo. Va in primo luogo osservato che nella definizione di provvedimenti di riforma di interi comparti della pubblica amministrazione mediante il conferimento di deleghe legislative al Governo (quali la legge n. 53 del 2003, recante norme generali in materia di istruzione, la legge n. 80 del 2003, recante riforma del sistema fiscale, la legge n. 243 del 2004, recante riforma del sistema previdenziale), si è disposto che gli schemi di decreto adottati in attuazione delle deleghe medesime dovessero essere trasmessi, corredati di relazione tecnica, oltre che alle Commissioni di merito, anche alle Commissioni competenti per i profili finanziari, proprio al fine di consentire la verifica del rispetto dell’obbligo di adeguata copertura finanziaria delle leggi. Tali previsioni trovano origine in emendamenti presentati al fine di recepire specifiche condizioni, inserite nei pareri espressi dalle stesse Commissioni bilancio di Camera e Senato, nel corso dell’iter parlamentare delle leggi citate. Analoghe considerazioni valgono con riferimento alle disposizioni dirette al recepimento di direttive europee nell’ambito delle annuali leggi comunitarie.
In questo modo si è determinato uno sviluppo rispetto alla procedura prevista dall’articolo 96-ter, comma 2, del Regolamento, introdotta con la riforma del 1999, che prevede la trasmissione alla Commissione bilancio degli schemi di atti del Governo implicanti entrate o spese ai fini della formulazione di rilievi alle Commissioni competenti per materia in ordine alle conseguenze finanziarie. Infatti, la previsione della trasmissione degli schemi di decreto alle Commissioni bilancio, ai fini dell’esame di cui all’articolo 143, comma 4, pone la stessa Commissione in una condizione di equiparazione rispetto alle Commissioni di merito. Si può inoltre ricordare che in numerosi casi è stato inserito, nel testo della legge delega, un ulteriore presidio consistente nella previsione dell’obbligo del Governo di trasmettere nuovamente al Parlamento gli schemi dei decreti nel caso in cui non intendesse uniformarsi a condizioni espresse ai sensi dell’articolo 81, quarto comma, della Costituzione. In questo modo le pronunce della Commissione bilancio costituiscono una valutazione di ultima istanza sugli schemi di decreto legislativo, prima della loro adozione definitiva da parte del Governo.
Sul piano concreto, tali previsioni hanno trovato ampio riscontro. A titolo cautelativo, il Governo ha in qualche caso ritenuto di inviare nuovamente al Parlamento gli schemi di decreto anche in casi nei quali aveva inteso recepire le condizioni espresse ai sensi dell’articolo 81, quarto comma, della Costituzione. Non è stato raro, peraltro, il caso di pareri favorevoli su atti del Governo, espressi ai sensi dell’articolo 143, comma 4, del Regolamento, subordinati a condizioni formulate ai sensi dell’articolo 81, quarto comma, della Costituzione, al fine di sottolineare il carattere essenziale della condizione espressa per quel che concerne il rispetto dell’obbligo costituzionale di copertura finanziaria delle leggi.
Per quanto concerne gli atti del Governo esaminati ai sensi dell’articolo 96-ter, comma 2, del Regolamento, si sono registrati significativi progressi con riferimento al raccordo con le Commissioni chiamate ad esaminare gli atti in questione ai sensi dell’articolo 143, comma 4, che spesso si è tradotto nell’assunzione dei rilievi formulati dalla Commissione bilancio nel parere reso dalle medesime Commissioni.
Con riferimento all’esame in sede consultiva, si segnala che la stessa ha riguardato in misura nettamente preponderante provvedimenti di iniziativa del Governo essendo essi prevalenti nella definizione dei calendari dei lavori dell’Assemblea. Occorre poi considerare che l’attività legislativa del Governo si è molto spesso tradotta nel ricorso allo strumento della legge di delega, il cui esercizio ha comportato l’adozione di numerosi provvedimenti attuativi comunque trasmessi alla Commissione bilancio. Nell’esperienza della legislatura può comunque evidenziarsi l’intento della Commissione bilancio di muoversi in una logica di collaborazione con le Commissioni di merito, in modo da individuare soluzioni praticabili al fine di superare i profili problematici di carattere finanziario. Tale orientamento si è in particolare tradotto nella procedura in base alla quale la Commissione bilancio, piuttosto che esprimere un parere contrario, segnala, con una lettera del proprio Presidente indirizzata al Presidente della Commissione di merito, i profili problematici di carattere finanziario di un provvedimento, al fine di consentire alla Commissione di merito di apportare al testo le necessarie correzioni.
Una parte consistente dell’attività consultiva svolta dalla Commissione ha riguardato le proposte emendative presentate in Assemblea. In questo ambito meritano di essere ricordati, come analogamente ispirati ad una volontà di individuazione di soluzioni praticabili, per quel che concerne l’applicazione delle disposizioni di cui all’articolo 86, comma 2 e comma 4-bis, del Regolamento, i casi in cui la Commissione ha ritenuto di subordinare i pareri favorevoli resi su alcuni emendamenti all’accoglimento di specifiche condizioni, che successivamente sono state assunte ai fini dell’esame da parte dell’Assemblea. Sempre con riferimento all’esame dei provvedimenti da parte dell’Assemblea, si sono registrati anche alcuni casi in cui la Commissione ha ritenuto di subordinare, con condizioni ai sensi dell’articolo 81, quarto comma, della Costituzione, il parere favorevole sul testo di un provvedimento non ad una condizione testuale, ma all’approvazione di uno specifico emendamento già presentato ai fini dell’esame da parte dell’Assemblea, il quale per la sua formulazione corrispondeva all’esigenza di superare particolari profili problematici di carattere finanziario del testo del provvedimento. E’ stata inoltre individuata una soluzione al problema, emerso nella precedente legislatura, degli effetti di un parere contrario reso sul testo di un provvedimento. In tali casi si è infatti previsto che al parere contrario si associasse una parte consequenziale volta a prospettare, al fine di garantire il rispetto dell’articolo 81, quarto comma, della Costituzione, la soppressione di tutti gli articoli onerosi del provvedimento.
La Commissione ha poi registrato un significativo incremento dell’attività ispettiva e di controllo e dell’attività conoscitiva.
Con riferimento al primo aspetto, è stato più intensamente utilizzato, rispetto a quanto avvenuto nella passata legislatura, lo strumento delle interrogazioni a risposta immediata ai sensi dell’articolo 135-ter del Regolamento. Molto più frequente è stato anche il ricorso all’approvazione di risoluzioni: ne sono state infatti approvate 27 mentre nella passata legislatura ne erano state approvate 13.
Con riferimento al secondo aspetto, la Commissione ha deliberato e concluso l’indagine conoscitiva sull’utilizzo delle risorse dei fondi strutturali comunitari relative al periodo 1994-1999. E’ stata inoltre effettuata un’indagine conoscitiva sulle prospettive finanziarie dell’Unione europea e delle politiche di coesione, che è stata svolta congiuntamente con la XIV Commissione politiche dell’Unione europea, ed un’indagine conoscitiva sulle politiche di privatizzazione. In entrambi i casi, anche se non si è giunti all’approvazione del documento conclusivo, è stato concluso il programma di audizioni previsto.
Gli anni 2001-2005 sono stati segnati da una bassa crescita a livello europeo, soprattutto nei paesi dell’Euro, dove il PIL ha registrato una crescita media del 1,4 per cento.
Le difficile fase congiunturale ha portato ad una crescente difficoltà per i paesi europei di rispettare gli stringenti vincoli imposti dal trattato di Maastricht e dal Patto di stabilità e crescita, soprattutto per quanto concerne il parametro del 3 per cento per il rapporto deficit/PIL (indebitamento netto).
Nel 2005 si è dunque approdati ad una revisione del Patto di stabilità e crescita, ossia dell’insieme di regole che integra le disposizioni del trattato CE relative al controllo sulle politiche economiche degli Stati membri (v. scheda L’Unione economica e monetaria, pag. 2).
La riforma ha introdotto un margine di flessibilità nella valutazione del rispetto dei parametri e un minor rigore per delineare i percorsi di rientro dei Paesi non in linea con i parametri medesimi (v. scheda Il Patto di stabilità e crescita, pag. 2).
In particolare, sono stati ampliati i casi in cui il superamento del valore del 3% nel rapporto deficit/PIL può essere considerato eccezionale e temporaneo e può quindi (se resta vicino a detto valore) essere giustificato, come nei casi di tasso di crescita negativo o di una diminuzione cumulata della produzione realizzatisi durante un periodo prolungato di crescita molto bassa in relazione alla crescita potenziale.
Nella valutazione sulla situazione di disavanzo eccessivo, devono inoltre essere tenuti presenti una serie di fattori rilevanti, quali:
§ gli sviluppi relativi alla posizione economica a medio termine: la crescita potenziale, le condizioni congiunturali prevalenti, l'attuazione delle politiche nel contesto dell'agenda di Lisbona e delle politiche intese a promuovere la ricerca, lo sviluppo e l'innovazione;
§ l’evoluzione della posizione di bilancio di medio termine:l'impegno per il risanamento del bilancio nei periodi di congiuntura favorevole, la sostenibilità del debito, gli investimenti pubblici e la qualità complessiva delle finanze pubbliche;
§ ulteriori fattori significativi, con particolare attenzione agli sforzi di bilancio intesi ad aumentare o a mantenere a un livello elevato i contributi finanziari a sostegno della solidarietà internazionale e della realizzazione degli obiettivi delle politiche europee, soprattutto l'unificazione dell'Europa, nonché all'attuazione di riforme delle pensioni che introducono un sistema multipilastro comprendente un pilastro obbligatorio, finanziato a capitalizzazione.
I richiami da parte dell’Unione europea, sfociati nel luglio del 2005 nella formale apertura della procedura di disavanzo eccessivo, hanno fortemente condizionato la politica economica dell’Italia.
La situazione dei conti pubblici italiani desta particolare preoccupazione in quanto il nostro Paese si segnala per l’abnorme livello del debito pubblico, che nel 2005 si è attestato al 106,4 per cento del PIL, a fronte di una media dei paesi dell’area dell’euro che dovrebbe attestarsi ad un livello di poco superiore al 70 per cento.
Nonostante la riforma del Patto di stabilità e crescita, sono attualmente sottoposti alla procedura di disavanzo eccessivo, ben 5 dei 12 paesi dell’area dell’euro - Italia, Francia, Germania, Grecia e Portogallo - oltre al Regno Unito ed a 6 dei nuovi paesi.
Si ricorda che l’apertura della procedura di disavanzo eccessivo è stata preceduta da alcune decisioni di Eurostat in ordine alle classificazioni contabili di determinate voci di entrata e di spesa (apporti di capitale alle Ferrovie dello Stato Spa; finanziamento dell’alta velocità da parte di Infrastrutture Spa; operazione di cartolarizzazione di immobili SCIP2; anticipazioni corrisposte dai concessionari della riscossione). A seguito di questa riclassificazioni, l’ISTAT ha proceduto ad una revisione in negativo dai dati sull’indebitamento netto per gli anni 2000-2004 (-0,1 per il 2000; -0,2 per il 2001; -0,1 per il 2002; -0,3 per il 2003 e -0,2 per il 2004[1]), che hanno portato ad un superamento del parametro del 3 per cento negli anni 2001, 2003 e 2004 (v. scheda Le riclassificazioni contabili, pag. 2).
La decisione del Consiglio ECOFIN sull’esistenza del disavanzo eccessivo in Italia, adottata nel luglio 2005, è stata basata sui seguenti elementi:
§ il rapporto disavanzo/PIL è stato superiore al valore di riferimento del 3 per cento del PIL nel 2003 e 2004. Tale superamento non è stato determinato da un evento inconsueto, non soggetto al controllo delle autorità italiane, né è derivato da una grave recessione economica, ai sensi del patto di stabilità e crescita. Il tasso di crescita economica negli ultimi tre anni è stato positivo sebbene modesto: non si tratta quindi di una situazione eccezionale ai sensi del trattato e del patto di stabilità e crescita. Il superamento del valore di riferimento non può essere considerato temporaneo in quanto il disavanzo, dopo aver superato (seppure non di molto) il valore di riferimento nel 2003 e nel 2004, è destinato a superarlo di ampia misura, anche nel 2005 e nel 2006;
§ il rapporto debito/PIL, pari al 106-107% nel 2003 e nel 2004, è nettamente superiore al valore di riferimento (del 60%) e non è sceso ad un ritmo soddisfacente negli ultimi anni, ne’ è destinato a farlo nel prossimo futuro, tenuto conto del livello dell'avanzo primario (inferiore al 2% nel 2004).
Nella connessa raccomandazione, il Consiglio - considerato il progressivo deterioramento delle finanze pubbliche italiane e, in particolare, il ridimensionamento dell’avanzo primario, nonché l’elevato indebitamento e preso atto del fatto che uno sforzo troppo ampio in un periodo troppo breve avrebbe potuto rivelarsi economicamente costoso, a causa della debolezza del ciclo - ha raccomandato all’Italia di:
§ attuare con rigore il bilancio 2005, in particolare mediante la riduzione delle misure una tantum dall’1,4% allo 0,4% del PIL, al fine di arrivare ad un deficit del 2005 pari al massimo al 4,3 per cento del PIL;
§ prendere le misure necessarie per riportare il deficit al di sotto del 3%, in modo durevole, entro il 2007. Ipotizzando una crescita del PIL dell’1,5% nel 2006 e nel 2007, il Consiglio raccomanda una riduzione cumulativa del disavanzo strutturale di almeno l'1,6% del PIL nel periodo 2006-2007, di cui la metà da conseguire nel 2006; in tal modo deficit scenderebbe al di sotto del 4 per cento nel 2006 e del 3 per cento nel 2007;
§ assicurare che il rapporto debito/PIL si riduca ad un ritmo soddisfacente, conseguendo un avanzo primario di livello adeguato e prestando particolare attenzione anche ai fattori diversi dal disavanzo netto, come le operazioni registrate “sotto la linea” (vale a dire operazioni che non incidono sull’indebitamento netto ma soltanto sul debito);
Il Consiglio ha rilevato altresì la necessità di aumentare la trasparenza nella raccolta e nel trattamento dei dati relativi alle finanze delle amministrazioni pubbliche nei conti nazionali italiani.
Il 14 marzo 2006, il Consiglio ha esaminato il programma di stabilità presentato dall’Italia nel dicembre 2005 e lo ha ritenuto compatibile con una correzione del disavanzo eccessivo entro il 2007, a condizione di un’attuazione completa ed effettiva del bilancio 2006 e dall'individuazione e dall'attuazione di ulteriori e sostanziali misure correttive nel 2007.
Il Consiglio ha peraltro rilevato come vi siano incertezze significative circa l’attuazione del bilancio 2006, in particolare per ciò che attiene alle consistenti riduzioni di spesa e ha chiesto chiarimenti in ordine alle misure previste per gli anni successivi al 2006, con riferimento ai quali l’entità dell’aggiustamento di bilancio necessario potrebbe essere sottostimata.
Il Consiglio, oltre a ribadire la necessità che il rapporto debito/PIL scenda verso il parametro del 60 per cento ad un ritmo più sostenuto, ha invitato ad un miglioramento della trasparenza del processo di bilancio e ad un’applicazione efficace degli strumenti per il monitoraggio, il controllo ed il rendiconto della spesa.
Secondo le più recenti stime della Commissione europea[2], il deficit nel dovrebbe peraltro attestarsi al 4,1 per cento; al netto dei fattori ciclici ed escludendo le misure una tantum, il deficit dovrebbe migliorare di poco meno di un quarto di punto percentuale di PIL, ben al di sotto dei tre quarti di punto percentuale richiesti dalla raccomandazione del Consiglio.
La Commissione ritiene inoltre che debbano essere valutati con estrema prudenza i risparmi per il 2006, previsti nella ultima manovra di finanza pubblica, derivanti da riduzioni della spesa sanitaria e di altre spese pubbliche, in particolare degli enti territoriali (v. capitolo Manovra di finanza pubblica per il 2006, pag. 2).
Per un ricostruzione della normativa comunitaria sulla procedura di disavanzo eccessivo v. schede L’Unione economica e monetaria(pag. 2) e Il Patto di stabilità e crescita (pag. 2).
Nel corso della XIV legislatura ha avuto luogo un evento di straordinaria rilevanza per l’economia mondiale: l’entrata in circolazione in 12 paesi dell’Unione europea, tra cui l’Italia, di una moneta unica, l’euro.
L’euro è stato istituito come “valuta di pieno diritto” fin dal 1° gennaio 1999 in undici Paesi: Italia, Germania, Francia, Belgio, Olanda, Lussemburgo, Irlanda, Spagna, Portogallo, Austria e Finlandia. La Grecia è stata ammessa nell’area dell’euro, con decorrenza dal 1° gennaio 2001[3].
Dal 1° gennaio 2002 hanno iniziato a circolare, insieme alle banconote e alle monete nazionali, le banconote e le monete in euro. Il periodo intermedio di doppia circolazione ha avuto una durata di due mesi.
Dal 1° marzo 2002 le banconote e le monete nazionali hanno cessato di avere corso legale e tutti i pagamenti sono effettuati esclusivamente in euro.
Non hanno adottato invece adottato la moneta unica il Regno Unito e la Danimarca, si sono avvalsi delle clausole speciali che permettevano loro di decidere di non passare all’ultima fase dell’Unione economica e monetaria, e la Svezia, la cui moneta non faceva parte dello SME.
Dal 1° gennaio 1999, nell’ambito dei paesi dell’Unione europea, si è dunque costituita un’area di integrazione più accentuata, la cosiddetta area euro, composta attualmente 12 paesi, caratterizzata da un’unica valuta, dall’unificazione della politica monetaria e del cambio e da un significativo coordinamento delle politiche di bilancio (v. scheda L’unione economica e monetaria, pag. 2).
I dieci paesi che sono entrati nell’Unione europea dal 1° maggio 2004 (Polonia, Slovacchia, Repubblica Ceca, Slovenia, Ungheria, Estonia, Lettonia, Lituania, Malta e Cipro) (v. scheda I Trattati di adesione, nel dossier relativo alla Commissione Politiche dell’Unione europea) non hanno ancora adottato la moneta unica, in quanto non soddisfano ancora i parametri di convergenza[4] previsti dal trattato europeo.
Gli Stati membri sono soggetti a una sorveglianza delle politiche di bilancio e presentano annualmente a tal fine un programma di convergenza, in cui danno conto dei progressi verso l’adozione dell’euro, programma valutato dalla Commissione e dal Consiglio.
Ogni due anni, o su richiesta di uno Stato membro, la Commissione e la BCE elaborano ciascuna una relazione sullo stato della convergenza.
Il Consiglio, sulla base delle predette relazioni sulla convergenza, adotta una decisione previa consultazione del Parlamento europeo e dopo un dibattito in seno al Consiglio nella composizione dei capi di Stato o di governo. Esso decide, deliberando a maggioranza qualificata e su proposta della Commissione, quali Stati membri soddisfano le condizioni necessarie all'adozione della moneta unica. Successivamente, il Consiglio fissa il tasso di conversione irrevocabile della moneta nazionale interessata in euro, con decisione unanime degli Stati membri che hanno adottato l'euro e dallo Stato membro interessato.
Il regolamento (CE) n. 974/98 del Consiglio, del 3 maggio 1998, relativo all’introduzione dell’euro, ha disciplinato la sostituzione con l’euro della moneta nazionale degli Stati membri che soddisfacevano in quel momento alle condizioni necessarie per l’adozione della moneta unica.
Al fine di dettare una disciplina generale per l’introduzione dell’euro in altri Stati membri, è stato recentemente adottato il regolamento (CE) n. 2169/2005 del Consiglio, del 21 dicembre 2005[5], che ha modificato il precedente regolamento. In esso è disciplinato il periodo di transizione – cioè il periodo tra l’adozione dell’euro e la sostituzione del denaro liquido - per i nuovi Stati che entreranno a far parte dell’Unione economica e monetaria. Il periodo di transizione non può essere superiore a tre anni e deve comunque essere il più breve possibile. Il periodo di transizione può inoltre essere ridotto a zero, nel qual caso la data di adozione dell’euro coincide con quella di sostituzione del denaro liquido. Lo Stato membro interessato può comunque beneficiare di un periodo di "abbandono graduale" della durata di un anno, nel corso del quale nei nuovi strumenti giuridici si potrà continuare a far riferimento all’unità monetaria nazionale.
Al regolamento è stato inoltre allegato un elenco degli Stati membri partecipanti, che potrà essere esteso quando altri Stati membri adotteranno l’euro come moneta nazionale.
Attualmente, le date fissate dagli Stati membri per l'introduzione dell'euro sono le seguenti:
§ Estonia, Lituania e Slovenia: 1º gennaio 2007;
§ Cipro, Lettonia e Malta: entro il 1º gennaio 2008;
§ Slovacchia: 1º gennaio 2009;
§ Repubblica ceca e Ungheria: nel 2010.
La Polonia non ha indicato alcuna scadenza, così come la Svezia, che si trova attualmente nella medesima posizione giuridica dei nuovi Stati membri per ciò che concerne l’adozione della moneta unica.
Gli Stati membri prevedono una procedura molto veloce per il passaggio all’euro: la moneta dovrebbe avere corso legale il giorno stesso della sua adozione da parte del paese (cd. big bang). Il periodo di doppia circolazione (euro e moneta nazionale) dovrebbe essere molto breve, generalmente di due settimane[6].
Dal momento che l’euro è divenuta “valuta di pieno diritto” fin dal 1° gennaio 1999, la normativa nazionale relativa alla transizione alla nuova moneta è stata emanata nella XIII legislatura, con il decreto legislativo 24 giugno 1998, n. 213[7], (e le successive modifiche e integrazioni apportate con il decreto legislativo 15 giugno 1999, n. 206).
Nel corso della XIV legislatura, si è svolto il cruciale passaggio relativo all’effettiva entrata in circolazione dell’euro in sostituzione della lira.
In vista di questo passaggio è stato emanato il decreto-legge 25 settembre 2001, n. 350[8] (convertito, con modificazioni, dalla legge 23 novembre 2001, n. 409), che ha disciplinato la conversione in euro dei conti correnti e dei valori bollati, l’emissione di titoli di credito, ha dettato disposizioni riferite al periodo compreso tra il 24 e il 31 dicembre 2001, connesse con l’imminente circolazione della nuova moneta, e ha modificato la disciplina penale in materia di falsificazione della moneta.
Un decreto del Presidente del Consiglio ha altresì previsto una campagna di informazione nazionale straordinaria per l'introduzione dell'euro, istituendo una Commissione ad hoc composta di quattordici membri[9].
La materia è stata altresì interessata dalla legge finanziaria per il 2003 (art. 87), che ha previsto:
§ la possibilità di convertire in euro le banconote e le monete in lire presso le filiali della Banca d’Italia non oltre il 28 febbraio 2012;
§ un versamento in tre rate da parte della Banca d’Italia degli importi corrispondenti alle banconote non convertite, in ragione di una stima della conversione attesa delle banconote in lire (65 per cento dell'importo risultante dalla stima predetta entro il 28 febbraio 2003; fino al 25 per cento dell'importo risultante dalla stima entro il 31 gennaio 2008, tenuto conto dell'andamento dei rimborsi effettuati; l'importo residuo entro il 31 marzo 2012).
Il periodo 2001-2005 è stato un periodo di scarsa crescita per il nostro Paese, con un livello medio dello 0,6 per cento; in due anni (2003 e 2005) si è registrata una crescita nulla. Nel periodo 1997-2001 il tasso medio di incremento del PIL era stato invece pari al 2,1 per cento; in entrambi i periodi la crescita è comunque risultata inferiore alla media dei paesi dell’euro (di circa 0,7 per cento nel 1997-2001 e di circa 0,8 per cento nel 2001-2005)[10].
Per il 2006 si prevede che il PIL torni a crescere all’1,3 per cento.
IL PIL nel primo trimestre 2006 è aumentato dello 0,6 per cento rispetto al trimestre precedente.
Per una ricostruzione del quadro macroeconomico ed un raffronto tra previsioni e risultati si rinvia alle schede Il quadro macroeconomico: anni 2002-2005 (pag. 2) e Le riclassificazioni contabili (pag. 2).
L’indebitamento netto della pubblica amministrazione si è attestato, nel periodo 2001-2005 ad un valore medio del 3,4 per cento del PIL, superiore al parametro europeo del 3 per cento.
Per il 2006 le stime del Governo prevedono un deficit del 3,8 per cento.
Secondo le più recenti stime della Commissione europea[11], il deficit dovrebbe invece attestarsi al 4,1 per cento.
Il peggioramento dell’indebitamento netto appare imputabile al progressivo ridimensionamento dell’avanzo primario, che è passato dal 3,2 per cento del PIL nel 2001 allo 0,5 per cento nel 2005. Complessivamente, nel periodo 2001-2005 l’avanzo primario ha registrato un valore medio dell’1,9 per cento del PIL, a fronte di un valore medio del 5,1 nel periodo 1997-2001.
Per il 2006 la previsione è dello 0,6 per cento.
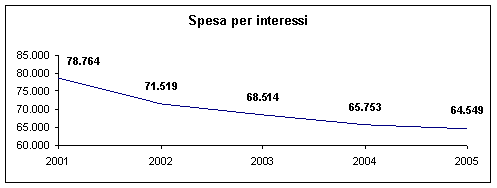
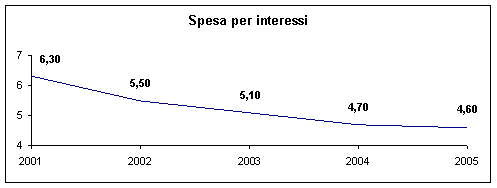
La spesa per interessi è invece diminuita dal 6,3 per cento del PIL nel 2001 al 4,6 per cento nel 2005, anche se nell’ultimo anno il trend decrescente ha subito un rallentamento; nel 2005 alla diminuzione degli interessi hanno contribuito in maniera rilevante le operazioni di swap (il cui importo nel 2005 è stato pari a quasi 2,1 miliardi di euro, il doppio dell’importo del 2004).
Per il 2006 si prevede che la spesa per interessi si attesterà al 4,5 per cento del PIL.
Il saldo corrente (risparmio pubblico) ha registrato un peggioramento, passando dallo 0,8 per cento del 2001 ad un valore negativo di -0,5 per cento nel 2005, con un picco di -0,8 per cento nel 2003. Sono in particolare diminuite le entrate correnti (dal 44,8% del 2001 al 44% del 2005), a causa della riduzione delle entrate tributarie (dal 28,9% del 2001 al 27,6% del 2005) ed aumentate le uscite correnti al netto degli interessi (dal 37,6% del 2001 al 39,9% del 2005), con un aumento di tutte le principali componenti (redditi da lavoro dipendente, consumi intermedi, prestazioni sociali in denaro).
Per il 2006 si stima un valore ancora negativo, pari a -0,3 per cento del PIL.
La pressione fiscale è diminuita dal 41,3 per cento del 2001 al 40,6 per cento del 2005.
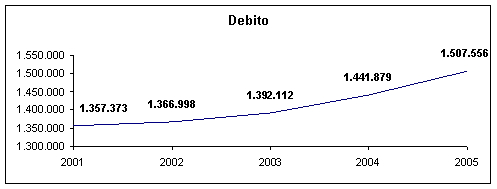
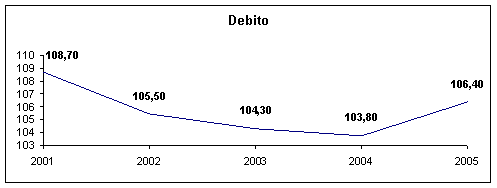
Il debito pubblico è diminuito dal 108,7 per cento del 2001 al 106,4 per cento del 2005, ma particolare rilevo assume il fatto che nel 2005 il debito, per la prima volta dal 1996, è tornato a crescere. Il valore del 2005 (106,4%) risulta superiore a quello del 2002 (105,5%).
Non è nota la stima del Governo relativamente al debito pubblico nel 2006[12]. La Commissione europea prevede un debito ancora in crescita, stimando un valore pari al 107,4 per cento del PIL.
Per un confronto con i dati dei principali paesi, v. capitolo Confronti internazionali, pag. 2.
Per un’analisi puntuale degli interventi adottati annualmente nell’ambito delle manovre di finanza pubblica si rinvia alla scheda Manovre di finanza pubblica 2002-2005 (pag. 2)e al capitolo Manovra di finanza pubblica per il 2006 (pag. 2).
Nei grafici e nelle tabelle seguenti sono evidenziati gli andamenti delle principali voci del conto economico delle amministrazioni pubbliche e l’evoluzione del debito pubblico negli anni 2001-2005.
Pubblica amministrazione
(valori assoluti, milioni di euro)
Pubblica amministrazione
(percentuale sul PIL)
Conto economico delle amministrazioni pubbliche
(valori in milioni di euro)
|
|
2001 |
2002 |
2003 |
2004 |
2005 |
|
Entrate correnti |
558.872 |
571.231 |
579.562 |
607.301 |
623.410 |
|
- entrate tributarie (imposte dirette e indirette) |
360.950 |
364.728 |
365.515 |
380.798 |
390.911 |
|
- contributi sociali (effettivi e figurativi) |
153.823 |
161.275 |
168.776 |
176.550 |
182.416 |
|
Entrate in c/capitale |
3.469 |
5.667 |
22.290 |
11.723 |
5.964 |
|
Entrate complessive |
562.341 |
576.898 |
601.852 |
619.024 |
629.374 |
|
Uscite correnti |
548.765 |
567.051 |
590.828 |
612.180 |
630.241 |
|
- uscite correnti al netto interessi |
470.001 |
495.532 |
522.314 |
546.427 |
565.692 |
|
- Redditi da lavoro dipendente |
131.647 |
137.621 |
144.749 |
149.609 |
155.533 |
|
- Consumi intermedi |
64.289 |
67.154 |
70.809 |
74.660 |
77.317 |
|
- Prestazioni sociali in denaro |
202.332 |
214.078 |
224.485 |
234.627 |
241.692 |
|
- interessi passivi |
78.764 |
71.519 |
68.514 |
65.753 |
64.549 |
|
Uscite in c/capitale |
52.077 |
46.932 |
57.060 |
54.496 |
57.050 |
|
- investimenti fissi lordi |
29.630 |
22.468 |
32.778 |
33.276 |
33.499 |
|
Uscite complessive |
600.842 |
613.983 |
647.888 |
666.676 |
687.291 |
|
|
|||||
|
Saldo correntedella P.A. |
10.107 |
4.180 |
-11.266 |
-4.879 |
-6.831 |
|
Saldo primario della P.A |
40.263 |
34.434 |
22.478 |
18.101 |
6.632 |
|
Indebitamento netto della P.A |
-38.501 |
-37.085 |
-46.036 |
-47.652 |
-57.917 |
|
|
|||||
|
Debito |
1.357.373 |
1.366.998 |
1.392.112 |
1.441.879 |
1.507.556 |
|
|
|||||
|
PIL |
1.248.648 |
1.295.226 |
1.335.354 |
1.388.870 |
1.417.241 |
Fonte: ISTAT, Conti economici nazionali anni 2001-2005 (1° marzo 2006). I dati includono la revisione generale effettuata in ottemperanza alle regole comunitarie.
Conto economico delle amministrazioni pubbliche
(valori in percentuale del PIL)
|
Conto della P.A. |
2001 |
2002 |
2003 |
2004 |
2005 |
|
|
Entrate correnti |
44,8 |
44,1 |
43,4 |
43,7 |
44,0 |
|
|
- entrate tributarie (imposte dirette e indirette) |
28,9 |
28,2 |
27,4 |
27,4 |
27,6 |
|
|
- contributi sociali (effettivi e figurativi) |
12,3 |
12,5 |
12,6 |
12,7 |
12,9 |
|
|
Entrate in c/capitale |
0,3 |
0,4 |
1,7 |
0,8 |
0,4 |
|
|
Entrate complessive |
45,0 |
44,5 |
45,1 |
44,6 |
44,4 |
|
|
Uscite correnti |
43,9 |
43,8 |
44,2 |
44,1 |
44,5 |
|
|
- uscite correnti al netto interessi |
37,6 |
38,3 |
39,1 |
39,3 |
39,9 |
|
|
- Redditi da lavoro dipendente |
10,5 |
10,6 |
10,8 |
10,8 |
11,0 |
|
|
- Consumi intermedi |
5,1 |
5,2 |
5,3 |
5,4 |
5,5 |
|
|
- Prestazioni sociali in denaro |
16,2 |
16,5 |
16,8 |
16,9 |
17,1 |
|
|
- interessi passivi |
6,3 |
5,5 |
5,1 |
4,7 |
4,6 |
|
|
Uscite in c/capitale |
4,2 |
3,6 |
4,3 |
3,9 |
4,0 |
|
|
- investimenti fissi lordi |
2,4 |
1,7 |
2,5 |
2,4 |
2,4 |
|
|
Uscite complessive |
48,1 |
47,4 |
48,5 |
48,0 |
48,5 |
|
|
|
||||||
|
Pressione fiscale (*) |
41,3 |
40,8 |
41,4 |
40,7 |
40,6 |
|
|
|
||||||
|
Saldo correntedella P.A. |
0,8 |
0,3 |
-0,8 |
-0,4 |
-0,5 |
|
|
Saldo primario
della P.A. |
3,2 |
2,7 |
1,7 |
1,3 |
0,5 |
|
|
Indebitamento netto della P.A. |
-3,1 |
-2,9 |
-3,4 |
-3,4 |
-4,1 |
|
|
|
||||||
|
Debito |
108,7 |
105,5 |
104,3 |
103,8 |
106,4 |
|
|
|
||||||
|
PIL |
1.248.648 |
1.295.226 |
1.335.354 |
1.388.870 |
1.417.241 |
|
(*) Imposte dirette, indirette, in c/capitale e contributi sociali (effettivi e figurativi) in % del PIL. Dato al lordo delle imposte dirette pagate dalle altre Amministrazioni pubbliche allo Stato.
Fonte: Elaborazioni su dati ISTAT.
Per un esame più dettagliato dell’andamento dei conti pubblici nel periodo 1996-2006 si rinvia al dossier Documentazione e ricerche n. 3 “Gli indicatori economici e finanziari” predisposto dal Servizio Studi (maggio 2006).
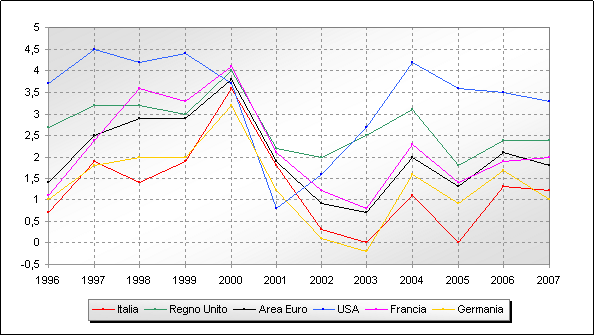
L’andamento nel PIL nei principali paesi europei e negli Stati Uniti mostra come nel periodo 2001-2005 la crescita si sia mantenuta a livelli inferiori di quelli del periodo 1997-2001[13], con una media dell’1,4 per cento per l’area dell’euro (contro un valore pari al doppio, cioè al 2,8 per cento, nel periodo 1997-2001) e del 2,6 per cento negli Stati Uniti (a fronte di un 3,5 per cento nel periodo 1997-2001).
In Europa si segnala il dinamismo dell’economia spagnola, con una crescita media del 3,1 per cento nel periodo 2001-2005 e la sostanziale tenuta dell’economia britannica, che ha segnato una crescita media del 2,3 per cento.
I risultati meno brillanti sono invece quelli dell’Italia (crescita media dello 0,6 per cento nel 2001-2005) e della Germania (crescita media dello 0,7 per cento).
La tabella ed il grafico che seguono riportano l’andamento del PIL nei principali paesi nel periodo 1996-2005 e le previsioni di crescita per il biennio 2006-2007.
Prodotto
interno lordo
Dati di consuntivo 1996-2005 e previsioni 2006-2007
(variazioni % a prezzi costanti)
|
PIL |
Consuntivo |
Previsioni |
||||||||||
|
1996 |
1997 |
1998 |
1999 |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
2007 |
|
|
Italia |
0,7 |
1,9 |
1,4 |
1,9 |
3,6 |
1,8 |
0,3 |
0,0 |
1,1 |
0,0 |
1,3 |
1,2 |
|
Francia |
1,1 |
2,4 |
3,6 |
3,3 |
4,1 |
2,1 |
1,2 |
0,8 |
2,3 |
1,4 |
1,9 |
2,0 |
|
Spagna |
2,4 |
3,9 |
4,5 |
4,7 |
5,0 |
3,5 |
2,7 |
3,0 |
3,1 |
3,4 |
3,1 |
2,8 |
|
Germania |
1,0 |
1,8 |
2,0 |
2,0 |
3,2 |
1,2 |
0,1 |
-0,2 |
1,6 |
0,9 |
1,7 |
1,0 |
|
AREA EURO |
1,4 |
2,5 |
2,9 |
2,9 |
3,8 |
1,9 |
0,9 |
0,7 |
2,0 |
1,3 |
2,1 |
1,8 |
|
Regno Unito |
2,7 |
3,2 |
3,2 |
3,0 |
4,0 |
2,2 |
2,0 |
2,5 |
3,1 |
1,8 |
2,4 |
2,8 |
|
UE - 15 |
1,6 |
2,6 |
2,9 |
3,0 |
3,9 |
1,9 |
1,1 |
1,1 |
2,3 |
1,5 |
2,2 |
2,0 |
|
UE - 25 |
1,7 |
2,7 |
3,0 |
3,0 |
3,9 |
1,9 |
1,2 |
1,2 |
2,4 |
1,6 |
2,3 |
2,2 |
|
Usa |
3,7 |
4,5 |
4,2 |
4,4 |
3,7 |
0,8 |
1,6 |
2,7 |
4,2 |
3,5 |
3,2 |
2,7 |
|
Giappone |
3,4 |
1,8 |
-1,0 |
-0,1 |
2,4 |
0,4 |
0,1 |
1,8 |
2,3 |
2,7 |
2,8 |
2,4 |
Fonte: Commissione UE, Spring 2006 Economic forecasts (maggio 2006); per i consuntivi degli anni 1996-2000, EUROSTAT.
Grafico
Prodotto interno lordo – Confronti internazionali - Anni 1996-2007
(variazioni % a prezzi costanti)
 |
Alla bassa crescita economica ha fatto riscontro il generale peggioramento dei deficit pubblici per l’intero periodo.
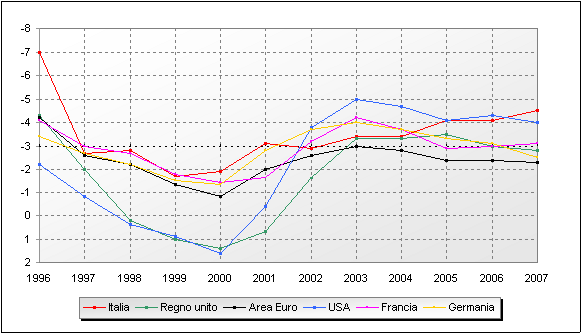
Se considerando l’intera area dell’euro la soglia del 3 per cento nel rapporto deficit/PIL non è stata mai superata, i tre principali paesi dell’area, Germania, Italia e Francia, hanno spesso registrato valori superiori al 3 per cento nel periodo 2001-2005 (con una media, rispettivamente, del 3,5, del 3,4 e del 3,1 per cento). Anche nel Regno unito l’andamento del rapporto deficit/PIL non è stato positivo, con un peggioramento negli ultimi tre anni (nel 2005, l’indebitamento netto è stato pari al 3,5 per cento del PIL).
Ben diverso il risultato nella Spagna, che nel 2005 si è trovata addirittura in una situazione di accreditamento netto, con un valore positivo dell’1,1 per cento.
Indebitamento
o accreditamento netto delle P.A.
Dati di consuntivo 1996-2005 e previsioni 2006-2007
(% del PIL)
|
Indebitamento netto della P.A. |
Consuntivo |
Previsioni |
||||||||||
|
1996 |
1997 |
1998 |
1999 |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
2007 |
|
|
Italia |
-7,0 |
-2,7 |
-2,8 |
-1,7 |
-1,9 |
-3,1 |
-2,9 |
-3,4 |
-3,4 |
-4,1 |
-4,1 |
-4,5 |
|
Francia |
-4,1 |
-3,0 |
-2,7 |
-1,8 |
-1,4 |
-1,6 |
-3,2 |
-4,2 |
-3,7 |
-2,9 |
-3,0 |
-3,1 |
|
Spagna |
-4,9 |
-3,2 |
-3,0 |
-1,2 |
-0,9 |
-0,5 |
-0,3 |
0,0 |
-0,1 |
+1,1 |
+0,9 |
+0,4 |
|
Germania |
-3,4 |
-2,7 |
-2,2 |
-1,5 |
-1,3 |
-2,8 |
-3,7 |
-4,0 |
-3,7 |
-3,3 |
-3,1 |
-2,5 |
|
AREA EURO |
-4,2 |
-2,6 |
-2,2 |
-1,3 |
-0,8 |
-2,0 |
-2,6 |
-3,0 |
-2,8 |
-2,4 |
-2,4 |
-2,3 |
|
Regno Unito |
-4,3 |
-2,0 |
+0,2 |
+1,0 |
+1,4 |
+0,7 |
-1,6 |
-3,3 |
-3,3 |
-3,5 |
-3,0 |
-2,8 |
|
UE - 15 |
-4,2 |
-2,4 |
-1,6 |
-0,7 |
-0,2 |
-1,3 |
-2,2 |
-2,9 |
-2,6 |
-2,3 |
-2,2 |
-2,2 |
|
UE – 25 (inclusi UMTS) |
n.d. |
n.d. |
-1,7 |
-0,8 |
+0,8 |
-1,3 |
-2,3 |
-3,0 |
-2,6 |
-2,3 |
-2,3 |
-2,2 |
|
Usa |
-2,2 |
-0,8 |
+0,4 |
+0,9 |
+1,6 |
-0,4 |
-3,8 |
-5,0 |
-4,7 |
-3,8 |
-4,1 |
-4,4 |
|
Giappone |
-5,1 |
-3,8 |
-5,5 |
-7,2 |
-7,5 |
-6,4 |
-8,2 |
-8,0 |
-6,3 |
-6,5 |
-5,8 |
-5,4 |
N.B.: Indebitamento (-), accreditamento (+).Dati al netto dei proventi UMTS.
Considerando i proventi UMTS, l’indebitamento netto dell’Italia nel 2000 sarebbe paria -0,8; quello della Francia nel 2001 sarebbe pari a -1,5; l’accreditamento netto del Regno Unito salirebbe a +3,8%.
Fonte: Commissione UE, Spring 2006 Economic forecasts (maggio 2006); per i consuntivi degli anni 1996-2000, EUROSTAT.
Grafico
Indebitamento o accreditamento netto delle P.A.
Confronti internazionali - Anni 1996-2007
2006-2007 Previsioni

(% del PIL)
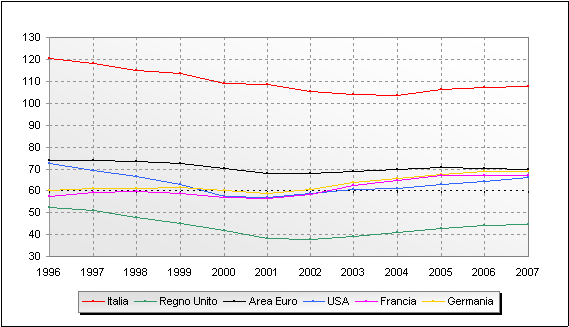
Il debito pubblico italiano si segnala per il suo livello elevato, di gran lunga superiore a quello richiesto dal trattato europeo (60 per cento del PIL).
Nel 2005, il debito pubblico italiano si è attestato ad un valore del 106,4 per cento del PIL, a fronte di un 70,8 per cento dell’area dell’euro.
Valori cosi consistenti si rilevano solo in Grecia (107,5 per cento nel 2005) ed in Belgio (93,3 per cento nel 2005); in quest’ultimo paese peraltro il debito pubblico continua a ridursi ad un ritmo sostenuto (dal 106,3 per cento del 2001 al 93,3 per cento del 2005), grazie anche al mantenimento di un buon livello di avanzo primario (4,5 per cento nel 2005).
Nel periodo 2001-2005 si è registrato peraltro un peggioramento della situazione del debito pubblico in Francia e in Germania (dal 56,2 per cento del PIL nel 2001 al 66,8 per cento del PIL nel 2005 in Francia e dal 58,8 per cento del PIL nel 2001 al 67,7 per cento del PIL nel 2005 in Germania).
L’elevato livello del debito in Italia comporta anche una rilevante incidenza della spesa per interessi, che nel 2005 si è attestata ad un valore pari al 4,6 del PIL, a fronte di un 3,0 per cento dell’area euro, di un 2,6 per cento della Francia e di un 2,8 per cento della Germania.
Debito delle P.A.-
Dati di consuntivo 1996-2005 e previsioni 2006-2007
(% del PIL)
|
Debito delle P.A. |
Consuntivi |
Previsioni |
||||||||||
|
1996 |
1997 |
1998 |
1999 |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
2007 |
|
|
italia |
120,6 |
118,1 |
114,9 |
113,7 |
109,2 |
108,7 |
105,5 |
104,3 |
103,8 |
106,4 |
107,4 |
107,7 |
|
francia |
57,1 |
59,3 |
59,5 |
58,5 |
56,8 |
56,2 |
58,2 |
62,4 |
64,4 |
66,8 |
66,9 |
67,0 |
|
Spagna |
68,1 |
66,6 |
64,6 |
63,1 |
61,1 |
55,6 |
52,5 |
48,9 |
46,4 |
43,2 |
40,0 |
37,9 |
|
germania |
59,8 |
61,0 |
60,9 |
61,2 |
60,2 |
58,8 |
60,3 |
63,8 |
65,5 |
67,7 |
68,9 |
69,2 |
|
AREA EURO |
74,3 |
74,2 |
73,5 |
72,8 |
70,4 |
68,3 |
68,1 |
69,3 |
69,8 |
70,8 |
70,5 |
70,1 |
|
regno unito |
52,2 |
50,8 |
47,6 |
45,0 |
42,0 |
38,1 |
37,6 |
39,0 |
40,8 |
42,8 |
44,1 |
44,7 |
|
UE – 15 |
72,3 |
70,9 |
68,7 |
67,8 |
64,1 |
62,2 |
61,5 |
63,1 |
63,3 |
64,6 |
64,4 |
64,0 |
|
UE – 25 |
n.d. |
n.d. |
n.d. |
66,7 |
62,9 |
61,1 |
60,5 |
62,0 |
62,4 |
63,4 |
63,2 |
62,9 |
|
usa |
72,8 |
69,4 |
66,2 |
62,8 |
57,1 |
56,6 |
58,6 |
60,5 |
61,0 |
62,9 |
64,2 |
65,9 |
|
giappone |
91,7 |
105,5 |
117,9 |
131,0 |
139,2 |
148,9 |
158,5 |
164,7 |
169,4 |
175,5 |
176,2 |
177,2 |
N.B. I dati di Germania, Spagna, Italia, Regno Unito del 2000 e della Francia del 2001-2002 scontano gli effetti delle entrate derivanti dalle licenze UMTS.
Fonte: Commissione UE, Spring 2006 Economic forecasts (maggio 2006); per i consuntivi degli anni 1996-2000, EUROSTAT.
I dati relativi a USA e Giappone sono invece tratti dal FMI, World Economic Outlook (aprile 2006).
Grafico
Debito delle P.A. – Confronti internazionali -
Anni 1996-2007
2006-2007 Previsioni

(% del PIL)
Indebitamento netto e saldo primario della Pubblica Amministrazione 2006
(dati SEC 95 - Valori in % del PIL e in milioni di euro)
|
|
Indebitamento netto |
Saldo primario |
||
|
|
tendenziale |
programmatico |
tendenziale |
programmatico |
|
DPEF 2006-2009 (16
luglio 2005) |
4,7 |
3,8 |
0,1 |
0,9 |
|
RPP (settembre 2005) |
|
3,8 |
|
0,9 |
|
Aggiorn. Programma di stabilità (dic. 2005) |
|
3,5 |
|
1,3 |
|
RTC 1/2006 (aprile 2006) |
3,8 |
0,6 |
||
Per conseguire gli obiettivi di finanza pubblica per il 2006, che prevedono un indebitamento netto del 3,8 per cento, conforme al percorso di rientro delineato dagli organi europei nell’ambito della procedura di deficit eccessivo (v. capitolo La procedura di disavanzo eccessivo, pag. 2) è stata approvata una manovra il cui impatto correttivo netto rispetto agli andamenti tendenziali è stato stimato in quasi 20 miliardi di euro.
In particolare, gli interventi di copertura, volti a conseguire maggiori entrate o riduzioni di spesa, sono pari nel complesso a oltre 26,5 miliardi di euro e di misure comportanti minori entrate o maggiori spese pari a circa 7 miliardi di euro.
La manovra è stata realizzata attraverso i seguenti strumenti normativi:
§ la legge 23 dicembre 2005, n. 266 (Legge finanziaria per il 2006);
§ la legge 23 dicembre 2005, n. 267 (Legge di bilancio per il 2006);
§ decreto-legge 30 settembre 2005, n. 203, convertito, con modificazioni, dalla legge 2 dicembre 2005, n. 248, (Misure di contrasto all' evasione fiscale e disposizioni urgenti in materia tributaria e finanziaria – collegato alla manovra di finanza pubblica per il 2006).
Interventi in materia fiscale. Dal complesso delle misure previste dalla legge finanziaria per il 2006 e dal decreto-legge collegato dovrebbero derivare maggiori entrate conseguenti a disposizioni in materia fiscale per un ammontare di circa 9,4 miliardi di euro.
In particolare, le disposizioni fiscali dovrebbero comportare maggiori entrate derivanti principalmente da:
§ l’introduzione dell’istituto della programmazione fiscale triennale e della connessa possibilità di adeguamento agevolato dei redditi di impresa e di lavoro autonomo per gli anni 2003 e 2004 per circa 2 miliardi di euro (art. 1, commi 499-520, della legge finanziaria);
§ la modifica della disciplina dell’ammortamento dell’avviamento e dell’ammortamento del contratto di leasing immobiliare per un importo complessivo di circa 1,5 miliardi di euro (artt. 5-bis e 5-ter del DL collegato e art. 1, comma 521, della legge finanziaria);
§ disposizioni in materia di rivalutazione dei beni di impresa e delle aree edificabili possedute dalle imprese per circa 900 milioni di euro (art. 1, commi 469-476 della legge finanziaria);
§ disposizioni concernenti il cd. dividend washing per oltre 500 milioni di euro (art. 5-quinquies del DL collegato);
§ modificazioni alla disciplina fiscale relativa alla cessione di fabbricati, per 500 milioni di euro (art. 1, commi 469-476 della legge finanziaria);
§ la lotta all’evasione, attraverso il rafforzamento della partecipazione dei comuni, per 305 milioni di euro (art. 2 D.L. n. 203/2005);
§ la riforma del sistema nazionale di riscossione, per 374 milioni di euro (art. 3 D.L. n. 203/2005);
§ l’introduzione della cd. porno-tax, per 155 milioni di euro (art. 1, commi 466-467 della legge finanziaria).
Altre disposizioni in materia fiscale riguardano determinate categorie di imprese o enti specifici e in particolare:
§ le imprese operanti nel settore energetico, per gli effetti derivanti dalla modifica della disciplina sull’ammortamento che dovrebbe comportare maggiori entrate per 1,15 miliardi di euro (art. 1, commi 325-328 e 522 della legge finanziaria e art. 11-quater delDL collegato).
§ le banche, con la modifica della disciplina sulla svalutazione dei crediti, che dovrebbe comportare maggiori entrate per 1,1 miliardi di euro (art. 6, comma 3, del DL collegato);
§ la Banca d’Italia, con la modifica della disciplina delle perdite sulle minusvalenze da concambio, che dovrebbe comportare maggiori entrate per 264 milioni di euro (articolo 5-quater del DL collegato);
§ le assicurazioni, con la modifica della disciplina sull’indeducibilità dell’IRAP e sulle riserve relative ai sinistri, che dovrebbero comportare, rispettivamente, maggiori entrate per 236 milioni di euro (art. 6, co. 1 e 2, del DL collegato).
Patto di stabilità interno. Le previsioni del cd. patto di stabilità interno che pone vincoli alle spese in conto corrente e in conto capitale degli enti territoriali, dovrebbero comportare un miglioramento dell’indebitamento netto pari a 3,3 miliardi di euro, derivante per circa due terzi dalle limitazioni poste a province e comuni e per circa un terzo dalle limitazioni poste alle regioni e province autonome (art. 1, commi 138-150, della legge finanziaria)
Spesa sanitaria. Dalle disposizioni relative alla determinazione delle risorse con cui lo Stato concorre al finanziamento del Servizio sanitario nazionale dovrebbe derivare un miglioramento dell’indebitamento netto pari a 2,5 miliardi di euro[14] (art. 1, commi 274-277, della legge finanziaria).
Contenimento delle spese di funzionamento delle pubbliche amministrazioni. Sono previste minori spese correnti per 2 miliardi di euro, che dovrebbero derivare da:
§ riduzioni degli stanziamenti di bilancio relativi alle spese dei Ministeri per consumi intermedi per 1.445 milioni (art. 1, comma 6, legge finanziaria);
§ riduzione delle spese per consulenze, di rappresentanza e relative ad autovetture per complessivi 100 milioni (art. 1, co. 9-11, legge finanziaria);
§ la limitazione dei pagamenti dei titolari di contabilità speciali di tesoreria per 400 milioni di euro (art. 1, commi 35-37, legge finanziaria).
Riduzione di investimenti fissi lordi. Sono previste minori spese in conto capitale, pari a circa 700 milioni di euro, che dovrebbero derivare da:
§ riduzioni degli stanziamenti di bilancio relativi alle spese dei Ministeri per investimenti fissi lordiper 360 milioni (art. 1, comma 13, legge finanziaria) ;
§ limitazione ai pagamenti dei Ministeri per spese per investimenti fissi lordiper 336 milioni di euro (art. 1, comma 34, legge finanziaria).
Pubblico impiego.Per ciò che attiene al settore del pubblico impiego - escludendo il comparto sanitario - le misure di contenimento della spesa dovrebbero comportare risparmi per quasi 1 miliardo di euro, derivanti principalmente da:
§ riduzioni delle spese di personale delle regioni e degli enti locali per 465 milioni di euro (art. 1, commi 198-200, legge finanziaria);
§ limitazioni dall’utilizzo di personale a tempo determinato o con contratto di collaborazione coordinata e continuativa per 237 milioni di euro (art. 1, commi 187-188, legge finanziaria );
§ limitazioni alle risorse da destinare alla contrattazione integrativa delle amministrazioni del settore statale, degli enti pubblici non economici e delle università per 108 milioni di euro (art. 1, commi 189-195, legge finanziaria).
Riduzione di trasferimenti alle imprese.. L’articolato della legge finanziaria prevede riduzioni di trasferimenti alle imprese private, pubbliche o comunque controllate dallo Stato per quasi 2,2 miliardi di euro, derivanti da:
§ riduzioni degli stanziamenti di bilancio relativi ai trasferimenti correnti alle imprese per circa 960 milioni che interessano imprese pubbliche o comunque controllate dallo Stato (Ferrovie dello Stato, ANAS, Poste italiane) e, in misura minore, imprese private (art. 1, comma 15, legge finanziaria);
§ l’introduzione di un limite ai pagamenti del Fondo per l’innovazione tecnologica, da cui dovrebbe derivare una riduzione dei trasferimenti in conto capitale alle imprese per 1.200 milioni di euro, che interessa principalmente imprese private (art. 1, comma 33, legge finanziaria).
Con riferimento ad ANAS è infine disposta una limitazione dei pagamenti che dovrebbe comportare minori spese in conto capitale per ulteriori 300 milioni di euro (art. 1, comma 32, legge finanziaria).
Si ricorda inoltre che consistenti riduzioni ai trasferimenti in conto capitale a Ferrovie dello Stato e ad ANAS sono state disposte nell’ambito delle tabelle allegate alla legge finanziaria (su cui v. infra).
Giochi. Ulteriori maggiori entrate dovrebbero derivare da disposizioni in materia di giochi per 600 milioni di euro (art. 1, commi 342-366, legge finanziaria e art. 11-quindecies, commi 11-12, DL collegato) .
Tabelle. Dal complesso delle tabelle allegate alla legge finanziaria dovrebbe derivare un miglioramento dell’indebitamento netto pari a circa 3,4 miliardi di euro. Fra di esse si segnalano, fra le modifiche apportate nel corso dell’esame parlamentare, la riduzione (in tabella E) dell’apporto al capitale sociale delle Ferrovie dello Stato per 1,2 miliardi di euro e dell’ANAS per 300 milioni di euro.
La legge finanziaria ed il decreto-legge collegato prevedono una serie di interventi a sostegno dello sviluppo, fra i quali si segnalano:
§ una riduzione pari ad un punto percentuale dei contributi sociali a carico dei datori di lavoro relativi alle prestazioni temporanee per i lavoratori dipendenti, per quasi 2 miliardi di euro (art. 1, commi 361-362 legge finanziaria);
§ il cd. bonus-bebé, ossia la previsione di un assegno di 1.000 euro per ogni figlio nato o adottato nel 2005 e per ogni figlio nato nel 2006, se secondo o ulteriore per nascita, o adottato nel 2006 per le famiglie il cui reddito complessivo non superi i 50.000 euro per quasi 700 milioni di euro (art. 1, commi 331-335, legge finanziaria);
§ il finanziamento necessario ad attuare la delega in materia previdenziale (legge n. 243/04) relativamente alle misure di compensazione per le imprese che conferiscono il TFR alla previdenza complementare per 200 milioni di euro ed alla totalizzazione dei periodi assicurativi per 160 milioni di euro (artt. 8, commi 1 e 2, e 11, comma 1, del D.L. n. 203/2005).
Gli ulteriori interventi di carattere oneroso previsti dalla legge finanziaria concernono il finanziamento di spese relativi ad oneri che il Governo ha definito inderogabili.
Gli interventi di maggiore rilevanza riguardano dunque:
§ gli interventi relativi ad una serie di agevolazioni fiscali per oltre un miliardo di euro, di cui 388 milioni di euro concernenti l’IRAP nel settore agricolo e della pesca e 217 milioni di euro concernenti l’IVA sugli acquisti di ciclomotori e autovetture (art. 1, commi 118 e 125, legge finanziaria);
§ le cosiddette eccedenze di spesa, cioè gli stanziamenti necessari per far fronte ai maggiori oneri, rispetto alle previsioni, che si sono determinati in relazione a specifiche voci di bilancio, che determinano un peggioramento dell’indebitamento netto pari a 589 milioni di euro (art. 1, comma 607, e allegato 1, legge finanziaria)[15];
§ il pubblico impiego, con particolare riferimento all’integrazione delle risorse per la contrattazione collettiva nazionale e per i miglioramenti economici del personale in regime di diritto pubblico relativamente al biennio 2004-2005 per 280 milioni di euro (art. 1, commi 176-177, legge finanziaria) e il concorso dello Stato ai rinnovi contrattuali relativi al biennio 2004-2005 del personale dipendente da enti pubblici non statali per 113 milioni di euro e del personale del settore sanitario per 109 milioni di euro (art. 1, commi 178 e 182, legge finanziaria);
§ la copertura di debiti pregressi delle amministrazioni centrali dello Stato per 170 milioni di euro (art. 1, comma 50, legge finanziaria).
Per una ricostruzione delle manovre degli anni precedenti si rinvia alla scheda Manovre di finanza pubblica: 2002-2005 (pag. 2).
Per una breve disamina delle misure “una tantum” contenute nelle manovre di finanza pubblica si rinvia alla scheda Le misure “una tantum” nelle manovre (pag. 2).
L’adesione all’Unione e economica e monetaria ha inciso profondamente sulle politiche economiche degli Stati membri.
Dato il rilievo che assume a livello europeo il saldo dell’indebitamento netto, il controllo del legislatore statale si è progressivamente ampliato, coinvolgendo non solo le amministrazioni statali, ma l’intero comparto delle amministrazioni inserite del conto consolidato[16].
Il controllo non si limita così al bilancio dello Stato, ma si estende a tutti i grandi settori della spesa pubblica e in particolare:
§ agli enti territoriali (v. capitolo Il Patto di stabilità interno, pag. 2);
§ agli enti pubblici non territoriali (v. scheda Enti pubblici non territoriali, pag. 2);
§ al pubblico impiego (v. capitolo Riduzione della spesa per il personale, nel dossier relativo alla Commissione Lavoro);
§ alla spesa sanitaria (v. capitolo Il controllo della spesa sanitaria, nel dossier relativo alla Commissione Affari sociali).
La seguente tabella riassume l’andamento della spesa pubblica in rapporto al PIL nel periodo 2001-2005.
|
|
2001 |
2002 |
2003 |
2004 |
2005 |
|
Uscite correnti |
43,9 |
43,8 |
44,2 |
44,1 |
44,5 |
|
-uscite correnti al netto interessi |
37,6 |
38,3 |
39,1 |
39,3 |
39,9 |
|
-interessi passivi |
6,3 |
5,5 |
5,1 |
4,7 |
4,6 |
|
Uscite in c/capitale |
4,2 |
3,6 |
4,3 |
3,9 |
4,0 |
|
Uscite complessive |
48,1 |
47,4 |
48,5 |
48,0 |
48,5 |
Fonte: ISTAT, Conti economici nazionali (1° marzo 2006). I dati includono la revisione generale effettuata in ottemperanza alle regole comunitarie.
Il controllo dell’Unione europea sui conti pubblici si esercita a consuntivo; ciò ha imposto l’introduzione di strumenti volti, da una parte, ad assicurare il rispetto delle previsioni di spesa contenute nelle leggi di autorizzazione alla spesa, dall’altra a consentire un intervento nella concreta fase di gestione del bilancio al fine di garantire il conseguimento degli obiettivi di finanza pubblica.
Un compiuto tentativo in questo senso è stato realizzato con il cd. “decreto-legge tagliaspese” (D.L. 6 settembre 2002, n. 194, convertito, con modificazioni, dalla legge 31 ottobre 2002, n. 246) (v. capitolo Il decreto-legge “tagliaspese” , pag. 2).
Attraverso alcune modifiche alla legge di contabilità generale dello Stato, il citato decreto-legge “tagliaspese” ha, in primo luogo, inteso rispondere all’obiettivo di rendere più cogente le disposizioni di cui all’articolo 81, quarto comma della Costituzione, in materia di copertura finanziaria delle leggi recanti nuove o maggiori spese, disponendo che ciascuna disposizione di legge che comporti nuove o maggiori spese deve:
a) indicare espressamente, per ciascun anno e per ogni intervento da essa previsto, la spesa autorizzata, che si intende come limite massimo di spesa;
ovvero in alternativa
b) indicare le relative previsioni di spesa definendo però una specifica clausola di salvaguardia per la compensazione degli effetti finanziari che eventualmente eccedano le previsioni medesime.
In secondo luogo, il decreto-legge ha affrontato il problema contingente legato al rispetto degli obiettivi di finanza pubblica, delineando una procedura, da adottarsi qualora si rilevi uno scostamento degli andamenti degli aggregati di finanza pubblica rispetto agli obiettivi fissati dal Governo, volta a consentire una limitazione all’assunzione degli impegni e dei pagamenti da parte delle Amministrazioni statali.
Le difficoltà riscontrate nell’attuazione del decreto-legge “tagliaspese” hanno peraltro indotto il legislatore ha intervenire direttamente in via di normativa primaria, disponendo riduzioni di carattere trasversale di stanziamenti di spesa del bilancio dello Stato. Con il decreto-legge 12 luglio 2004, n. 168[17] è stata infatti realizzata una manovra di finanza pubblica, che faceva leva in buona parte su dette riduzioni di carattere trasversale (v. scheda Manovre di finanza pubblica: 2002-2005, pag. 2).
La decisione di seguire la via legislativa per interventi sugli stanziamenti di bilancio, al fine di attuare un controllo della spesa pubblica, si è poi concretizzata nell’introduzione della cd. regola del 2 per cento, operata dalla legge finanziaria per il 2005.
La “regola del 2 per cento” è una regola di evoluzione della spesa complessiva delle amministrazioni pubbliche quale strumento di controllo delle dinamiche di spesa. In particolare, la legge finanziaria per il 2005 (legge 30 dicembre 2004, n. 311: art. 1, comma 5) ha fissato, per ciascun anno del triennio 2005-2007, un limite di incremento del 2 per cento alla spesa delle amministrazioni pubbliche rispetto alle corrispondenti previsioni aggiornate dell’anno precedente (v. capitolo La “regola del 2 per cento”, pag. 2).
La legge finanziaria per il 2006 (legge 23 dicembre 2005, n. 266) ha proseguito nella strada dei tagli agli stanziamenti di bilancio, disponendo riduzioni orizzontali degli stanziamenti discrezionali relativi al consumi intermedi ed investimenti fissi lordi, riduzioni dei trasferimenti correnti alle imprese e di autorizzazioni di spesa direttamente regolate per legge (art. 1, commi 6, 13, 15, 16 e 20).
Per ciò che attiene alla fase di gestione di bilancio, la legge finanziaria per il 2006 (art. 1, commi 7 e 8) ha introdotto il divieto per le amministrazioni dello Stato di assumere mensilmente impegni per importi superiori ad un dodicesimo della spesa prevista da ciascuna unità previsionale di base[18].
E’ stato inoltre introdotto il potere per ogni Ministro di disporre con proprio decreto, anche in via temporanea, la sospensione dell'assunzione di impegni di spesa o dell'emissione di titoli di pagamento a carico di uno o più capitoli di bilancio:
a) qualora nel corso dell'esercizio l'ufficio centrale di bilancio segnali che l'andamento della spesa, riferita al complesso dello stato di previsione del Ministero ovvero a singoli capitoli, sia tale da non assicurare il rispetto delle previsioni originarie;
oppure:
b) qualora, su segnalazione del servizio di controllo interno, la prosecuzione dell'attività non risponda a criteri di efficienza e di efficacia.
Anche in tal caso comunque esclusi i capitoli riferibili ad alcune tipologie di spesa, per lo più corrispondenti a quelle escluse dal divieto di assunzione di impegni in misura superiore ad un dodicesimo della spesa prevista.
La legge finanziaria per il 2006 ha infine introdotto un limite all’acquisto di immobili da parte delle pubbliche amministrazioni (art. 1, commi 23-26).
In particolare, dal 2006, le pubbliche amministrazioni, possono annualmente acquisire immobili per un importo non superiore alla spesa media per gli immobili acquisiti nel precedente triennio. Per gli enti territoriali soggetti al patto di stabilità interno (v. scheda Patto di stabilità interno. La disciplina per il 2006-2008, pag. 2) è invece previsto che i trasferimenti erariali sono ridotti in misura pari alla differenza tra la spesa sostenuta nel 2006 per l'acquisto da terzi di immobili e la spesa media sostenuta nel precedente quinquennio per la stessa finalità. Le disposizioni non si applicano all'acquisto di immobili da destinare a sedi di ospedali, ospizi, scuole o asili. È altresì introdotto un sistema di monitoraggio sugli acquisti e vendite di immobili.
Tra le ulteriori misure cui si è fatto ricorso ai fini di un contenimento della spesa si ricordano inoltre l’introduzione di limitazioni alle spese delle pubbliche amministrazioni per incarichi di consulenza e di studio, a spese di rappresentanza, a spese per auto di servizio, a spese per missioni e viaggi all’estero, limitazioni riferite alla generalità delle pubbliche amministrazioni, con esclusione degli enti territoriali (in conseguenza della sentenza della Corte costituzionale n. 417/2005) (v. scheda Limiti alle spese di consulenza e rappresentanza, pag. 2).
Le ultime due leggi finanziarie hanno altresì utilizzato lo strumento delle limitazioni all’effettuazione di pagamenti[19].
Particolareattenzione è stata infine dedicata agli strumenti per il monitoraggio dei conti pubblici, monitoraggio necessario per garantire la rispondenza ai parametri europei in materia di disavanzo e debito pubblico.
Fra di essi si segnala, l’introduzione, prevista dalla legge finanziaria per il 2003 (legge 27 dicembre 20002, n. 289),del SIOPE (Sistema informativo sulle operazioni degli enti pubblici), un sistema di codificazione uniforme, applicabile a tutte le amministrazioni inserite nel conto consolidato, per tutte le operazioni di incasso e pagamento, nonché per i dati di competenza. Tale sistema consente di superare, attraverso una codifica uniforme per tipologia di enti, le differenze tra i sistemi contabili attualmente adottati dai vari comparti delle amministrazioni pubbliche, senza incidere sulla struttura dei bilanci degli enti in questione.
Il SIOPE è attualmente in fase di sperimentazione per ciò che attiene alla rilevazione degli incassi e dei pagamenti (v. scheda Monitoraggio della spesa pubblica: SIOPE, pag. 2).
Diversi interventi normativi sono stati inoltre volti al rafforzamento del controllo della Corte dei conti (v. scheda Il controllo della Corte dei conti, pag. 2).
Oggetto di numerosi interventi del legislatore – di segno talora opposto l’uno all’altro - è stata infine anche la disciplina della CONSIP, società costituita ai fini della razionalizzazione della spesa delle pubbliche amministrazioni (v. scheda La Consip, pag. 2).
Il D.L. 6 settembre 2002, n. 194, "Misure urgenti per il controllo, la trasparenza ed il contenimento della spesa pubblica", convertito, con modificazioni, dalla legge n. 246/2002 (cd. decreto “tagliaspese”), ha introdotto nel nostro ordinamento un meccanismo di controllo e di monitoraggio degli andamenti di finanza pubblica (v. capitolo Il controllo della spesa pubblica, pag. 2).
Il decreto-legge cd. “tagliaspese” ha inteso in primo luogo rendere più cogente la disposizione di cui all’articolo 81, quarto comma, della Costituzione, che impone l’obbligo di copertura finanziaria delle leggi recanti nuove o maggiori spese.
A tal fine è stata modificata la legge di contabilità generale dello Stato (legge n. 468/1978: art. 11-ter), prevedendo che ciascuna disposizione di legge che comporti nuove o maggiori spese deve:
c) indicare espressamente, per ciascun anno e per ogni intervento da essa previsto, la spesa autorizzata, che si intende come limite massimo di spesa;
d) ovvero in alternativa, indicare le relative previsioni di spesa definendo però una specifica clausola di salvaguardia per la compensazione degli effetti finanziari che eventualmente eccedano le previsioni medesime.
In sostanza, il D.L. n. 194 ha fatto una distinzione tra le spese che, per loro natura, non possono essere subordinate ad un limite finanziario - in particolare quelle corrispondenti a diritti soggettivi - e le altre tipologie di spese, su cui può invece operare un principio di vincolo finanziario come limite massimo di spesa.
Per le spese non limitabili in termini finanziari, in parte corrispondenti a diritti soggettivi, per le quali è ipotizzabile soltanto una “previsione”, l'eventuale sfondamento di spesa non può giustificare la cessazione dell’efficacia delle disposizioni normative ed il D.L. n. 194 ha a tal fine previsto l'introduzione di una specifica clausola di salvaguardia per la compensazione degli eventuali eccessi di spesa.
La legge di contabilità, come modificata dal decreto-legge "tagliaspese", prescrive una sequenza di atti qualora nel corso dell’attuazione delle leggi si verifichino o siano in procinto di verificarsi scostamenti rispetto alle previsioni di bilancio[20].
Nel caso in cui sia definito un limite massimo di spesa, il decreto ha introdotto il principio che le leggi di spesa producono effetti nei limiti degli oneri finanziari previsti nei relativi provvedimenti legislativi. Il raggiungimento dei predetti limiti viene accertato con decreto dirigenziale del Ministero dell’economia e delle finanze, da pubblicare nella Gazzetta ufficiale, la cui adozione è rimessa alla competenza della Ragioneria generale dello Stato.
Qualora pertanto, in fase di attuazione di una legge, si vengano a determinare oneri finanziari superiori al limite di spesa autorizzata, è disposta la cessazione dell’efficacia delle disposizioni onerose, in conseguenza della pubblicazione nella Gazzetta Ufficiale del decreto dirigenziale della Ragioneria dello Stato con il quale si accerta l’esaurimento delle disponibilità corrispondenti all’autorizzazione di spesa.
La disposizione trova un parziale precedente nelle norme di cui all’articolo 5 del D.L. n. 138/2002 (convertito, con modificazioni, dalla legge n. 178/2002), che aveva, in sostanza, limitato, fino all’esaurimento delle risorse finanziarie stanziate, il diritto dei soggetti interessati a fruire dei crediti d’imposta vigenti (v. capitolo Gli incentivi nelle aree sottoutilizzate, pag. 2).
Nella ipotesi in cui non venga fissato un tetto massimo di spesa ma venga indicata una previsione di spesa, il decreto-legge ha definito una specifica procedura da attivare qualora, nel corso dell’attuazione delle leggi, si verifichino o siano in procinto di verificarsi scostamenti rispetto alle previsioni di bilancio.
La procedura prevista impegna i Ministri di settore ad informare tempestivamente il Ministro dell’economia e delle finanze. Il Ministro dell’economia è quindi tenuto a riferire al Parlamento,con una propria relazione, e ad assumere le conseguenti iniziative legislative (le quali possono tradursi, a titolo di esempio, nell’integrazione delle risorse stanziate a titolo di copertura delle disposizioni onerose in oggetto ovvero nella modifica della legislazione sostanziale al fine di far venire meno o di rideterminarne l’onere).
La relazione del Ministro dell’economia deve inoltre indicare le cause che hanno determinato gli scostamenti, anche ai fini della revisione dei dati e dei metodi utilizzati per la quantificazione degli oneri autorizzati dalle predette leggi.
Il Ministro dell’economia e delle finanze è tenuto a riferire al Parlamento con proprie relazioni sugli eventuali scostamenti anche in assenza di segnalazione da parte del Ministro di settore.
Le misure correttive degli effetti finanziari di disposizioni, dalla cui attuazione siano derivati oneri maggiori a quelli previsti, possono essere inserite anche nella legge finanziaria (legge n. 468/1978: art. 11, comma 3, lettera i-quater).
Il D.L. n. 194/2002 ha inoltre previsto che in allegato alla relazione illustrativa al disegno di legge finanziaria vengano altresì indicati sia i provvedimenti legislativi eventualmente adottati nel corso dell’esercizio finanziario come esito della procedura di monitoraggio, effettuata ai sensi dell’art. 11-ter, comma 7, della legge n. 468/1978, per correggere gli effetti finanziari peggiorativi rispetto alle previsioni, sia le ulteriori misure correttive che si intendano inserire nella legge finanziaria medesima ai sensi della nuova lettera i-quater).
In secondo luogo, il decreto-legge “tagliaspese” ha delineato una procedura, da adottarsi qualora, in fase di gestione del bilancio, si rilevi uno scostamento degli andamenti degli aggregati di finanza pubblica rispetto agli obiettivi fissati dal Governo.
La procedura definita dall’art. 1, comma 3, del D.L. n. 194/2002 prevede che, in presenza di “uno scostamento rilevante dagli obiettivi indicati per l’anno considerato dal DPEF e da eventuali aggiornamenti”, come approvati dalle relative risoluzioni parlamentari, il Ministro dell’economia e delle finanze sia tenuto a riferire al Consiglio dei ministri.
Si stabilisce, quindi, che con D.P.C.M., previa deliberazione del Consiglio dei Ministri, possa essereadottato un atto di indirizzo per la definizione di criteri di carattere generale ai fini del coordinamento dell’azione amministrativadel Governo finalizzati al controllo e al monitoraggio degli andamenti di finanza pubblica.
L’atto di indirizzo, corredato da apposita relazione, deve essere trasmesso al Parlamento per l’espressione del parere delle competenti Commissioni parlamentari.
Sulla base dell’atto di indirizzo, il Ministro dell’economia e delle finanze può disporre, con proprio decreto:
§ l’adozione di limitazioni all’assunzione degli impegni di spesa e all’emissione di titoli di pagamento a carico del bilancio dello Stato, nonché
§ riduzioni delle spese di funzionamento di enti ed organismi pubblici non territoriali,con l'esclusione degli organi costituzionali (v. scheda Enti pubblici non territoriali, pag. 2).
La limitazione all’assunzione degli impegni di spesa e all’emissione di titoli di pagamento si applica in modo uniforme, secondo una determinata misura percentuale, a tutte le dotazioni di bilancio[21].
Sono esclusi dalla limitazione gli stanziamenti relativi a:
§ spesediscendenti da un obbligo giuridico, determinato da previsione legislativa ovvero assunto in via contrattuale dall’amministrazione (spese relative a stipendi, assegni, pensioni e altre spese fisse o aventi natura obbligatoria, interessi, rate di ammortamento mutui);
§ speserelative ad accordi internazionali e ad obblighi derivanti dalla normativa comunitaria;
§ spesela cui obbligatorietà è connessa alla loro natura contabile (poste correttive e compensative delle entrate, regolazioni contabili, annualità relative a limiti di impegno decorrenti da esercizi precedenti).
E’ inoltre attribuita al Ministro dell’economia e delle finanze la facoltà di escludere dalla limitazione altre spese, anche non obbligatorie.
Il sistema delineato dal decreto-legge “tagliaspese” ha trovato peraltro un’attuazione solo parziale.
Per quanto riguarda le misure volte a garantire il rispetto delle autorizzazioni legislative di spesa, la procedura per l’accertamento del raggiungimento dei limiti di spesa, nel caso di previsioni legislative formulate in termini di limiti massimi, ha trovato attuazione solo nel 2003, con l’emanazione di due decreti dirigenziali[22].
La procedura volta a definire un intervento legislativo specifico in caso di scostamenti dalle autorizzazioni di spesa formulate in termini di previsioni, con l’intervento del Ministro dell’economia in Parlamento, non ha mai trovato concreta applicazione.
A partire dalla legge finanziaria per il 2004, l’attuazione del decreto-legge “tagliaspese” si è risolta nell’inserimento, fra gli allegati della legge finanziaria, della tabella delle ccdd. “eccedenze di spesa”, con la quale, a valere sul complesso delle risorse reperite dalla legge finanziaria medesima, sono stabiliti gli stanziamenti necessari per far fronte ai maggiori oneri determinatisi rispetto a specifiche autorizzazioni di spesa, senza distinguere tra autorizzazioni formulate in termini di limiti massimi ed autorizzazioni formulate in termini di previsioni.
Per quanto riguarda invece le misure di intervento in fase di gestione del bilancio, solo nel 2002 la procedura prevista ha trovato piena attuazione: in presenza di una serie di criticità nell’evoluzione della finanza pubblica, è stato emanato dapprima l’atto di indirizzo generale per il controllo degli andamenti di finanza pubblica (D.P.C.M. 29 novembre 2002), e poi il decreto del Ministro dell’economia (D.M. 29 novembre 2002), di limitazione degli impegni e dell’emissione dei titoli di pagamento.
Nel 2003, invece, all’emanazione dell’atto di indirizzo (D.P.C.M. 18 aprile 2003) non ha fatto seguito l’adozione del decreto ministeriale di limitazione.
Nel 2004, l’adozione dell’atto di indirizzo è stata di fatto bloccata dalla decisione di intervenire direttamente in via legislativa, disponendo l’immediata riduzione di stanziamenti del bilancio dello Stato e delle spese degli enti pubblici non territoriali. Con il decreto-legge 12 luglio 2004, n. 168[23] veniva infatti realizzata una manovra di finanza pubblica, che faceva leva in buona parte su riduzioni di carattere trasversale di stanziamenti di spesa del bilancio dello Stato (v. scheda Manovre di finanza pubblica: 2002-2005, pag.2).
Per quanto concerne l’impatto in termini quantitativi delle misure adottate nel 2002, nel febbraio 2003, il Ministero dell’economia e delle finanze ha trasmesso al Parlamento una nota informativa circa i risultati conseguiti sia attraverso la limitazione degli impegni e dei pagamenti che attraverso la riduzione delle spese di funzionamento nell’esercizio finanziario 2002[24].
Le misure adottate hanno determinato un blocco degli impegni per 6.404,6 milioni di euro, corrispondenti al 12,3% degli stanziamenti sui quali è stata operata la riduzione ed un blocco dei titoli di pagamento per 8.161 milioni di euro, corrispondenti al 14,2% delle dotazioni di cassa su cui è stata operata la limitazione[25]. L’effetto dell’intervento complessivo è stato quantificato, per l’anno 2002, in circa 1,8 miliardi di euro sul fabbisogno del settore statale e in circa 2,1 miliardi di euro sull’indebitamento netto della P.A., con una incidenza sul PIL di circa lo 0,2%.
Peraltro, le restrizioni adottate nel 2002 in attuazione delle disposizioni previste dal decreto-legge “tagliaspese”, hanno reso necessaria, in sede di assestamento del bilancio dello Stato per il 2003, una integrazione delle risorse per il funzionamento delle amministrazioni dello Stato pari a 502 milioni di euro (l’importo si riferisce, pressoché totalmente, a stanziamenti per consumi intermedi)[26].
La legge finanziaria per il 2005 (legge 30 dicembre 2004, n. 311) ha introdotto una regola di evoluzione della spesa complessiva delle amministrazioni pubbliche (c.d. regola del 2 per cento), quale strumento di controllo delle dinamiche di spesa (v. capitolo Il controllo della spesa pubblica, pag. 2).
In particolare, l’articolo 1, comma 5, ha fissato, per ciascun anno del triennio 2005-2007, un limite di incremento del 2 per cento alla spesa delle amministrazioni pubbliche rispetto alle corrispondenti previsioni aggiornate dell’anno precedente.
Dall’applicazione del limite del 2% sono state escluse le spese relative alle seguenti categorie:
§ interessi sui titoli di Stato;
§ prestazioni sociali in denaro connesse a diritti soggettivi;
§ trasferimenti all’Unione europea a titolo di risorse proprie.
Sono inoltre state escluse dal limite del 2% le spese per gli organi costituzionali e per il Consiglio superiore della magistratura.
La regola del 2 per cento si applica alle amministrazioni pubbliche inserite nel conto economico consolidato[27].
Essa si concretizza in regole applicabili alle singole amministrazioni o a specifici comparti di spesa.
In particolare, la legge finanziaria detta disposizioni specifiche:
a) per il bilancio dello Stato;
b) per le regioni e gli enti locali (v. capitolo Il patto di stabilità interno, pag. 2);
c) per la spesa sanitaria (v capitolo Il controllo della spesa sanitaria nel dossier relativo alla Commissione Affari sociali);
d) per gli enti pubblici non territoriali (v. scheda Enti pubblici non territoriali - La "regola del 2 per cento", pag. 2).
I commi da 8 a 10 dell'articolo 1 della legge finanziaria 2005 definiscono le modalità con le quali il limite all’incremento della spesa, dettato in via generale per tutte le amministrazioni pubbliche, si applica al bilancio dello Stato.
In particolare, le disposizioni fissano un limite di incremento del 2% agli stanziamenti iniziali di competenza e di cassa del bilancio di previsione dello Stato per il triennio 2005-2007.
Il limite è stato calcolato assumendo come base di riferimento le previsioni iniziali dell’esercizio 2004, ridotte per effetto di quanto disposto dal decreto-legge n. 168/2004[28].
Il limite all’incremento riguarda gli stanziamenti del bilancio dello Stato relativi a spese aventi impatto diretto sul conto economico consolidato delle pubbliche amministrazioni.
Sono espressamente esclusi gli stanziamenti del bilancio dello Stato relativi alle seguenti tipologie di spesa:
§ spese per gli organi costituzionali; per il Consiglio superiore della magistratura; per interessi sui titoli di Stato; per prestazioni sociali in denaro connesse a diritti soggettivi; spese per trasferimenti all’Unione europea a titolo di risorse proprie;
§ spese connesse ad accordi internazionali già ratificati;
§ limiti di impegno già attivati e rate di ammortamento mutui.
In relazione alla spesa per il personale, si stabilisce che gli stanziamenti sono determinati in corrispondenza degli andamenti tendenziali risultanti dalla contrattazione.
L’elenco 2 allegato alla legge finanziaria individua le riduzioni delle dotazioni di competenza del bilancio dello Stato che discendono dall’applicazione del limite di incremento del 2%.
Come risulta dall’elenco 2, l'applicazione del limite del 2% assume come riferimento le categorie economiche e comporta una riduzione degli stanziamenti discrezionali, non aventi natura obbligatoria, riconducibili alle categorie dei consumi intermedi e degli investimenti fissi lordi[29].
Dall’elenco 2 risulta che, in termini di competenza, la rideterminazione degli stanziamenti di bilancio dovrebbe tradursi, per ciascun anno del triennio 2005-2007, in una riduzione di 1.130 milioni di euro per quanto concerne gli stanziamenti discrezionali non aventi natura obbligatoria per consumi intermedi e di 800 milioni di euro per quanto concerne gli stanziamenti discrezionali non aventi natura obbligatoria per investimenti fissi lordi.
Nella relazione trimestrale di cassa presentata il 5 aprile 2006, sono stati forniti alcuni dati relativi al rispetto della regola per 2 per cento.
Per quanto riguarda l’intero comparto delle amministrazioni pubbliche, le spese soggette alla regola hanno registrato un incremento del 3,8 per cento nel 2005 rispetto all’anno precedente.
Le spese, secondo le indicazioni della relazione trimestrale di cassa, dovrebbero essere depurate di alcuni oneri “straordinari” - in particolare della spesa per il programma Eurofighter (EFA) e dell’indennizzo corrisposto alla società di cartolarizzazione SCIP2 a seguito dell’intervento normativo sul prezzo di vendita degli immobili oggetto della cartolarizzazione - e considerate al lordo dei proventi da dismissioni, che nel conto della PA sono imputati a riduzione delle spese per investimenti fissi lordi (i proventi da dismissioni del 2004 sono stati superiori a quelli del 2005). In questo modo la regola del 2 per cento avrebbe nel complesso funzionato: le spese soggette alla regola risultano avere registrato un incremento dell’1,9 per cento nel 2005 rispetto all’anno precedente.
Amministrazioni Pubbliche: Monitoraggio regola 2 per cento
(in milioni di euro)
|
Totale uscite c/corr. |
2002 |
2003 |
var. % |
2004 |
var. % |
2005 |
var. % |
|
Spese non soggette |
567.051 |
590.828 |
4,2 |
612.180 |
3,6 |
630.241 |
3,0 |
|
- Redditi da lavoro dip. |
137.621 |
144.749 |
|
149.609 |
|
155.533 |
|
|
- Prestazioni sociali |
214.078 |
224.485 |
|
234.627 |
|
241.692 |
|
|
- Trasferimenti a enti pubblici |
- |
- |
|
- |
|
- |
|
|
- Trasf. UE |
7.223 |
8.780 |
|
9.726 |
|
10.777 |
|
|
- Interessi Passivi |
71.519 |
68.514 |
|
65.753 |
|
64.549 |
|
|
Totale uscite c/corr. nette |
136.610 |
144.300 |
5,6 |
152.465 |
5,7 |
157.690 |
3,4 |
|
|
|
|
|
|
|
|
|
|
Totale uscite in c/cap. |
46.932 |
57.060 |
21,6 |
54.496 |
-4,5 |
57.050 |
4,7 |
|
Spese non soggette |
|
|
|
|
|
|
|
|
- Contributi ad enti pubblici |
- |
- |
|
- |
|
- |
|
|
- Altri trasf. Ad enti pubblici |
- |
- |
|
- |
|
- |
|
|
Tot. uscite in c/cap. nette |
6.932 |
57.060 |
21,6 |
54.496 |
-4,5 |
57.050 |
4,7 |
|
|
|
|
|
|
|
|
|
|
TOTALE USCITE NETTE |
183.542 |
201.360 |
9,7 |
206.961 |
2,8 |
214.740 |
3,8 |
|
Dismissioni |
10.999 |
2.773 |
|
4.406 |
|
2.694 |
|
|
EFA |
|
|
|
|
|
1.494 |
|
|
SCIP 2 |
|
|
|
50 |
|
580 |
|
|
TOTALE NETTO |
194.541 |
204.133 |
4,9 |
211.317 |
3,5 |
215.360 |
1,9 |
Fonte:Relazione sulla stima del fabbisogno di cassa per l’anno 2006 e situazione di cassa al 31 dicembre 2005 (Aprile 2006)
Per quanto riguarda il comparto Stato[30], le spese soggette alla regola risultano avere avuto un incremento del 7,7% nel loro complesso e dell’1,2% se considerate al netto dei predetti oneri straordinari e al lordo dei proventi da dismissioni.
Conto Pa – Spesa comparto stato
|
|
2002 |
2003 |
var. % |
2004 |
var. % |
2005 |
var. % |
|
Totale uscite correnti |
312.023 |
316.785 |
1,5 |
334.619 |
5,6 |
338.503 |
1,2 |
|
- Redditi da lavoro dip. |
75.082 |
80.378 |
|
81.323 |
|
86.271 |
|
|
- Prestazioni sociali |
3.483 |
3.592 |
|
3.614 |
|
2.958 |
|
|
- Trasferimenti ad enti pubblici |
125.817 |
123.688 |
|
140.133 |
|
140.133 |
|
|
- Trasf. UE |
7.223 |
8.780 |
|
9.726 |
|
10.777 |
|
|
- Interessi Passivi |
69.931 |
66.38 |
|
63.480 |
|
62.139 |
|
|
Totale uscite correnti nette |
30.487 |
33.959 |
11,4 |
36.343 |
7,0 |
36.225 |
-0,3 |
|
|
|
|
|
|
|
|
|
|
Totale uscite in c/capitale |
36.146 |
39.208 |
8,5 |
28.997 |
-26,0 |
32.887 |
13,4 |
|
- Contributi ad enti pubblici |
15.108 |
15.277 |
|
15.887 |
|
15.887 |
|
|
- Altri trasf. Ad enti pubblici |
3.687 |
6.462 |
|
573 |
|
573 |
|
|
Tot. uscite in c/capitale nette |
17.351 |
17.469 |
0,7 |
12.537 |
-28,2 |
16.427 |
31,0 |
|
TOTALE USCITE NETTE |
47.838 |
51.428 |
7,5 |
48.880 |
-5,0 |
52.652 |
7,7 |
|
|
|
|
|
|
|
|
|
|
Dismissioni |
590 |
431 |
|
2.243 |
|
1.099 |
|
|
EFA |
|
|
|
|
|
1.494 |
|
|
SCIP 2 |
|
|
|
50 |
|
580 |
|
|
TOTALE NETTO |
48.428 |
51.859 |
7,1 |
51.073 |
-1,5 |
51.677 |
1,2 |
Fonte:Relazione sulla stima del fabbisogno di cassa per l’anno 2006 e situazione di cassa al 31 dicembre 2005 (Aprile 2006)
Per quanto riguarda le spese dei Ministeri, dal monitoraggio effettuato risulta nel 2005una riduzione del 13,7 per cento degli stanziamenti, del 7,5 per cento degli impegni e del 10,7 per cento dei pagamenti rispetto al 2004.
Tale risultato considera gli effetti della manovra correttiva attuata nel 2005 con il decreto-legge n. 203/2005 (v. scheda Manovre di finanza pubblica: 2002-2005, pag. 2). Esso sembrerebbe conseguito soprattutto grazie ad una “stretta” sugli impegni ed i pagamenti effettuata nell’ultimo mese dell’anno: i dati relativi al mese di novembre[31] riportavano infatti un aumento sia degli impegni (+4,3%) che dei pagamenti (+6,8%), a fronte di una riduzione degli stanziamenti (-14,1 per cento).
Spesa dei Ministeri -Riepilogo per categorie
|
Categorie economiche |
Risultato2004 |
Limite 2005 |
Risultato provvisorio 2005 |
Variazione % su limite |
Variazione % su 2004 |
|
|
A |
B |
C |
C/B |
C/A |
|
Cat. 2 Consumi intermedi (*) |
|||||
|
Previsioni definitive Impegni Pagamenti |
13.249 |
12.896 |
12.834 |
-0,5 |
-3,1 |
|
Cat. 5 Trasf. a famiglie e ISP |
|||||
|
Previsioni definitive Impegni Pagamenti |
4.289 |
4.476 |
4.242 |
-5,2 |
-1,1 |
|
Cat. 6 Trasf. correnti a imprese |
|||||
|
Previsioni definitive Impegni Pagamenti |
5.995 |
6.160 |
5.385 |
-12,6 |
-10,2 |
|
Cat. 7 Trasf. correnti a estero |
|||||
|
Previsioni definitive Impegni Pagamenti |
1.705 |
1.675 |
1.737 |
3,7 |
1,9 |
|
Cat. 21 Inv. fissi lordi |
|||||
|
Previsioni definitive Impegni Pagamenti |
7.794 |
6.069 |
6.487 |
6,4 |
-16,8 |
|
Cat. 23 Contr. inv. alle imprese |
|||||
|
Previsioni definitive Impegni Pagamenti |
13.662 |
12.896 |
9.451 |
-26,7 |
-30,8 |
|
Cat. 24 Contr. inv. alle famiglie |
|||||
|
Previsioni definitive Impegni Pagamenti |
231 |
227 |
212 |
-6,4 |
-8,1 |
|
Cat. 2 Contr. inv. a estero |
|||||
|
Previsioni definitive Impegni Pagamenti |
333 |
337 |
434 |
28,7 |
30,5 |
|
Totale generale |
|||||
|
Previsioni definitive Impegni Pagamenti |
47.257 |
44.764 |
40.783 |
-8,9 |
-13,7 |
* Per i consumi intermedi i dati sono riportati al netto delle spese di giustizia pregresse.
N.B. I dati relativi a consumi intermedi, trasferimenti correnti a estero e investimenti fissi lordi tengono conto degli effetti della manovra attuata con il DL n. 203/2005. Anche il limite 2005 è stato rivisto in riduzione in conseguenza di detta manovra.
Il processo di privatizzazione è stato oggetto di diverse iniziative nel corso della XIV legislatura.
In primo luogo, si è proceduto alla trasformazione in società per azioni, realizzata direttamente mediante specifiche disposizioni di legge, di importanti enti pubblici, quali l’ANAS, la Cassa depositi e prestiti, l’Istituto Poligrafico e Zecca dello Stato e la SACE (Servizi Assicurativi del Commercio Estero).
La trasformazione dell’ANAS in società per azioni è stata disposta all’articolo 7 del decreto legge 8 luglio 2002, n. 138 (convertito, con modificazioni, dalla legge n. 178 del 2002).
All'ANAS Spa sono attribuiti, a titolo di concessione, i compiti fino a quel momento attribuiti alla stessa ANAS in via diretta (v. capitolo La trasformazione dell’ANAS in S.p.a., nel dossier relativo alla Commissione Ambiente).
La trasformazione della Cassa depositi e prestiti in società per azioni (v. scheda La Cassa Depositi e Prestiti, pag. 2) è stata disposta dal decreto-legge collegato alla manovra di finanza pubblica per il 2004 (decreto-legge n. 269/2003, convertito, con modificazioni, dalla legge n. 326/2003: art. 5).
La trasformazione della Cassa depositi e prestiti in società per azioni si pone a conclusione di un processo di ridefinizione dell’organizzazione e dei compiti dell’Istituto, che, nel corso della XIV legislatura, si è caratterizzato per una tendenza verso un maggiore impegno nel finanziamento delle opere pubbliche (anche attraverso Infrastrutture spa, dal 1° gennaio 2006 peraltro incorporata nella Cassa depositi e prestiti). Inoltre la disposizione che ammette la possibilità di trasferire a titolo oneroso alla Cassa depositi e prestiti partecipazioni societarie dello Stato, anche indirette (D.L. n. 269/2003: art. 5, comma 3) ha svolto un ruolo rilevante sia sotto il profilo delle operazioni di privatizzazione, che sotto il versante delle operazioni finalizzate alla riduzione del debito pubblico.
Il capitale azionario della nuova società, che assume la configurazione di intermediario finanziario non bancario, è per il 70 per cento di proprietà del Ministero dell’economia e finanze e per il 30 per cento di proprietà di un gruppo di fondazioni bancarie, in ottemperanza alla previsione che permette ad altri soggetti pubblici o privati di detenere quote di capitale, purché nel complesso tali quote rimangano di minoranza.
L’attività della società per azioni è strutturata su due aree distinte, che comportano anche una separazione organizzativa e contabile.
La prima area, organizzata come gestione separata, prosegue l’attività tradizionale della Cassa depositi e prestiti. Essa cura la concessione di finanziamenti agli enti pubblici e agli organismi di diritto pubblico, utilizzando, come provvista, il risparmio postale garantito dallo Stato e i fondi provenienti da emissioni di titoli e altre operazioni di raccolta, che possono essere assistiti dalla garanzia dello Stato. La gestione separata mantiene una disciplina speciale, in virtù della quale spettano al Ministro dell’economia e delle finanze poteri di indirizzo e di definizione dei criteri di svolgimento dell’attività.
La seconda area (gestione ordinaria) ha per compito la concessione di finanziamenti relativi alle reti e agli impianti destinati alla fornitura dei servizi pubblici ed alle bonifiche. Questi finanziamenti sono concessi a valere sui fondi provenienti da emissioni di titoli e operazioni di raccolta non assistite dalla garanzia dello Stato.
Le partecipazioni societarie dello Stato trasferite alla Cassa depositi e prestiti sono assegnate alla gestione separata. Attualmente, la Cassa depositi e prestiti detiene, tra l’altro, partecipazioni in ENEL S.p.A. (10,2%), ENI S.p.A. (10%), Poste Italiane S.p.A. (35%) e Terna S.p.A. (30%).
Al tempo stesso, nel corso della XIV legislatura, la preferenza per la forma giuridica della società per azioni, anche al fine dello svolgimento di attività di interesse pubblico, ha trovato conferma nell’adozione di disposizioni di legge che autorizzano soggetti pubblici, in particolare ministeri, a costituire società per azioni, le quali pertanto, almeno in fase iniziale, sono interamente possedute dallo Stato o dagli enti pubblici che le hanno costituite. Gli esempi più rilevanti di questa tendenza sono rappresentati dalle società Patrimonio dello Stato S.p.A. (v. capitolo L’alienazione di immobili pubblici, pag. 2) e Infrastrutture S.p.A. (v. capitolo Alta velocità, nel dossier relativo alla Commissione Trasporti) istituite in base alle disposizioni del decreto-legge 15 aprile 2002, n. 63, e rispettivamente incaricate di operare nel settore della valorizzazione, gestione e alienazione del patrimonio dello Stato e nel settore del finanziamento delle infrastrutture. Si ricorda peraltro che la legge finanziaria per il 2006 (legge 23 dicembre 2005, n. 266: art. 1, commi 79-83), ha disposto la fusione per incorporazione della società Infrastrutture S.p.A. nella Cassa Depositi e Prestiti S.p.A.
Particolare rilievo ha assunto anche la riforma della cd. golden share (v. scheda La “golden share”, pag. 2 ), l’istituto che consente di prevedere nello statuto delle società oggetto di privatizzazione poteri speciali che il Governo può esercitare anche dopo la cessione del controllo.
La legge finanziaria per il 2004 (legge n. 350/2003: art. 4, commi 227-231) ha operato una generale revisione della suddetta disciplina, al fine di limitare la portata dei poteri speciali, anche in considerazione dei rilievi formulati dalla Commissione europea in merito alla necessità di una compatibilità della normativa con i princìpi dell’ordinamento comunitario relativi alla libertà di stabilimento e alla libertà di movimento dei capitali.
Le innovazioni recate dalla legge finanziaria per il 2004 interessano i seguenti profili:
a) la previsione che l’esercizio dei poteri speciali possa avvenire solo nel caso in cui l’operazione rechi pregiudizio agli interessi vitali dello Stato, con il rinvio ad un apposito decreto del Presidente del Consiglio dei ministri per la definizione dei criteri con i quali i poteri medesimi dovranno essere esercitati[32];
b) la previsione che l’esercizio dei poteri speciali debba essere adeguatamente motivato, in relazione al concreto pregiudizio che possa derivare per interessi vitali dello Stato;
c) la sostituzione del potere di opposizione al potere di gradimento preventivo nei confronti di rilevanti modifiche degli assetti proprietari (assunzioni di partecipazioni rilevanti e patti parasociali);
d) la limitazione dei poteri di nomina ad un solo amministratore, privo del diritto di voto.
Connessa alla normativa dei poteri speciali, appare inoltre la disciplina recata dalla legge finanziaria per il 2006, (legge n. 266/2005: art. 1, commi 381-384), la quale permette che gli statuti delle società nelle quali lo Stato detenga una partecipazione rilevante possano prevedere l’emissione di strumenti che attribuiscano all’assemblea speciale dei loro titolari il diritto di richiedere, a favore di questi ultimi, l’emissione di nuove azioni, anche al valore nominale, o di nuovi strumenti finanziari partecipativi muniti di diritti di voto nell’assemblea ordinaria e straordinaria (cd. poison pill) (v. scheda La “poison pill”, pag. 2).
Sono inoltre proseguite le operazioni di dismissione delle partecipazioni dello Stato (v. scheda La dismissione di partecipazioni dello Stato, pag. 2), con un’accelerazione a decorrere dal 2003.
Mentre nel 2002 sono state effettuate operazioni di privatizzazione che hanno portato ad un ricavo pari a circa 1,5 miliardi di euro, nel 2003 gli introiti sono stati pari a circa 16,6 miliardi di euro, nel 2004 a circa 7,5 miliardi di euro e nel 2005 a 4,1 miliardi di euro.
I proventi delle privatizzazioni affluiscono principalmente al Fondo per l’ammortamento dei titoli di Stato, per esseresuccessivamentedestinati alla riduzione del debito (v. scheda Il Fondo ammortamento titoli di Stato, pag. 2).
Anche le operazioni di cartolarizzazione hanno dato risultati positivi in termini di finanza pubblica (v. schede Le operazioni di cartolarizzazione, pag. 2 e Cartolarizzazioni di immobili pubblici, pag. 2)
Ulteriori specifici interventi in materia di disciplina delle privatizzazioni sono stati adottati nell’ambito delle manovre annuali di finanza pubblica. Si ricorda, in particolare che, la legge 27 dicembre 2002, n. 289 (finanziaria per il 2003) ha definito i criteri per la determinazione del prezzo dei titoli da alienare e che la legge 24 dicembre 2003, n. 350 (finanziaria per il 2004) ha affidato al Governo la scelta delle procedure di vendita delle partecipazioni e ha modificato la procedura di dismissione delle partecipazioni di controllo di società operanti nei servizi di pubblica utilità.
Si ricorda infine, per quanto concerne l’attività conoscitiva condotta a livello parlamentare, che la Commissione bilancio ha svolto un’indagine conoscitiva sulle politiche di privatizzazione, deliberata in data 29 gennaio 2004, nel corso della quale si è proceduto all’audizione di numerosi rappresentanti dei soggetti interessati al processo di privatizzazione[33].
Per le dismissioni immobiliari si rinvia al capitolo L’alienazione di immobili pubblici (pag. 2).
Nel corso della XIV legislatura è proseguito, con maggiore impulso, il processo di valorizzazione e dismissione degli immobili dello Stato e degli enti pubblici avviato durante la XIII legislatura.
Il primo provvedimento in materia è stato il D.L. 23 settembre 2001, n. 351, convertito, con modificazioni, dalla legge 23 novembre 2001, n. 410, il quale, al capo I (articoli 1-4), contiene una serie di disposizioni in materia di privatizzazione e valorizzazione del patrimonio immobiliare pubblico.
I primi tre articoli del citato decreto-legge introducono una nuova procedura di dismissione, la cartolarizzazione (v. scheda Cartolarizzazioni di immobili pubblici, pag. 2), mediante la quale attività non agevolmente negoziabili, quali gli immobili di proprietà pubblica, sono convertite in strumenti finanziari più facilmente collocabili sui mercati.
In particolare, gli immobili sono trasferiti ad una o più società (c.d. società veicolo), appositamente costituite, che ne finanziano l'acquisto attraverso l’emissione di titoli o mediante finanziamenti acquisiti da terzi. La società veicolo versa agli enti che hanno ceduto gli immobili, a titolo di prezzo iniziale, l’importo raccolto attraverso tali operazioni. Essa gestisce gli immobili e li rivende sul mercato. I flussi derivanti dalla gestione e dalla vendita degli immobili sono utilizzati per il rimborso del debito e dei relativi oneri accessori. L'eventuale residuo è retrocesso come prezzo differito all'originario titolare del diritto di proprietà. Per la rivendita degli immobili oggetto di cartolarizzazione, il legislatore ha privilegiato l’acquisto da parte dei conduttori, ai quali sono state riconosciute apposite agevolazioni.
Sono state sinora realizzate due operazioni di cartolarizzazione denominate SCIP1 e SCIP2.
Un altro strumento utilizzato nella XIV legislatura è la costituzione di fondi comuni d’investimento immobiliare. L’articolo 4 dello stesso D.L. n. 351 del 2001[34] ha autorizzato la costituzione di questo tipo di fondi, ai quali vengono trasferiti o conferiti, dietro pagamento di un corrispettivo ai precedenti proprietari, beni immobili, ad uso diverso da quello residenziale, appartenenti allo Stato, all'Amministrazione autonoma dei Monopoli di Stato e agli enti pubblici non territoriali. Tali immobili sono concessi in locazione all’Agenzia del demanio, la quale li assegna ai soggetti che li avevano precedentemente in uso; gli utilizzatori pagano un canone all’Agenzia medesima, la quale, a sua volta, lo riversa al fondo. Le quote del fondo sono collocate sul mercato.
In attuazione di queste norme sono stati costituiti due fondi immobiliari: Fondo immobili pubblici (FIP) e Patrimonio Uno.
Al Fondo immobili pubblici (FIP), costituito nel corso dell’anno 2004 e gestito dalla società Investire Immobiliare Sgr, è stata trasferita la proprietà di alcuni immobili appositamente individuati, di proprietà, tra gli altri di INPS, INPDAP e INAIL, per un valore complessivo di 2.987 milioni di euro. Successivamente gli stessi immobili sono stati concessi in locazione all’Agenzia del demanio per l’assegnazione ai precedenti utilizzatori. Le quote del fondo sono state infine collocate presso investitori qualificati nel luglio del 2005[35].
Il fondo Patrimonio Uno, la cui costituzione (2004) è stata promossa dalla società Patrimonio dello Stato Spa, è stato reso operativo alla fine dell’anno 2005 ed è gestito da BNL Fondi Immobiliari Sgr Spa. A differenza del FIP, nel fondo Patrimonio Uno sono presenti anche immobili non utilizzati direttamente dai precedenti proprietari, ma locati a terzi. Il collocamento delle quote delle fondo è stato completato nel mese di aprile 2006.
Successivamente, l’articolo 7 del D.L. 15 aprile 2002, n. 63, convertito, con modificazioni, dalla legge 15 giugno 2002, n. 112, ha disposto l’istituzione della società Patrimonio dello Stato Spa, avente lo scopo di valorizzare, gestire e alienare, anche mediante operazioni di cartolarizzazione, il patrimonio dello Stato nonché, secondo quanto stabilito dallo statuto della società, i beni di altri soggetti pubblici. Alla società possono essere trasferiti diritti su beni immobili facenti parte del patrimonio disponibile e indisponibile e del demanio dello Stato o su altri beni compresi nel conto generale del patrimonio dello Stato, e ogni altro diritto costituito a favore dello Stato. Il capitale di tale società è detenuto dal Ministero dell’economia e delle finanze.
Nel corso dell’anno 2004[36] alla società sono stati trasferiti 11 immobili (strutture carcerarie e istituti di pena) per un valore complessivo di circa 21 milioni di euro.
Diversi interventi in materia sono stati poi effettuati mediante il D.L. 30 settembre 2003, n. 269, convertito, con modificazioni, dalla legge 24 novembre 2003, n. 326. In particolare, gli articoli 26 e 28 di tale decreto-legge hanno apportato alcune modificazioni alla disciplina relativa alla dismissione di immobili effettuata mediante cartolarizzazione, a norma degli articoli da 1 a 3 del sopra citato D.L. n. 351 del 2001 (v. scheda Cartolarizzazione di immobili pubblici, pag. 2). Lo stesso articolo 26 prevede inoltre l’alienazione del patrimonio immobiliare di Rete ferroviaria italiana (RFI) e la dismissione di immobili dell’amministrazione della Difesa (v. scheda Le dismissioni della Difesa, nel dossier relativo alla Commissione Difesa).
L’articolo 27 dello stesso decreto-legge ha introdotto una disciplina per la verifica della sussistenza dell’interesse culturale dei beni appartenenti al patrimonio mobiliare e immobiliare pubblico. Tale verifica è volta ad escludere dall’àmbito delle misure di tutela i beni che le soprintendenze abbiano giudicato privi di interesse culturale. Questi beni, qualora non vi ostino altre ragioni di pubblico interesse, possono essere sdemanializzati e sottoposti a procedure di valorizzazione e dismissione.
L’articolo 29 disciplina la cessione di immobili adibiti o destinati ad uffici pubblici e la loro successiva locazione da parte dell’Agenzia del demanio, la quale li assegna ai soggetti che li avevano precedentemente in uso. La vendita degli immobili in questione viene effettuata dall’Agenzia del demanio a trattativa privata, anche in blocco, previa autorizzazione del Ministero dell’economia e delle finanze. Per l’anno 2004, parte delle entrate rivenienti dalla vendita dev’essere destinata ad un apposito fondo per provvedere alle spese necessarie per la locazione dei suddetti immobili. A decorrere dall’anno 2005, l’importo del fondo è determinato con la legge di bilancio.
L’articolo 30 prevede la costituzione di società di trasformazione urbana che includano, nel proprio ambito di intervento, immobili di proprietà dello Stato e abbiano finalità di valorizzazione, trasformazione, commercializzazione e gestione di tali beni. Alle società di trasformazione urbana potranno partecipare il Ministero dell’economia e delle finanze, attraverso l’Agenzia del demanio, le regioni, le province e le società interamente controllate dallo stesso Ministero.
Infine, l’articolo 11-quinquies del D.L. 30 settembre 2005, n. 203, convertito, con modificazioni, dalla legge 2 dicembre 2005, n. 248, ha autorizzato l’Agenzia del demanio a vendere a trattativa privata, anche in blocco, gli immobili ad uso non abitativo appartenenti al patrimonio pubblico, compresi, oltre agli immobili della Difesa, anche gli immobili per i quali non sia stato riscontrato l’interesse culturale, a seguito della verifica prescritta dal sopra ricordato articolo 27 del D.L. n. 269 del 2003.
Gli interventi sopra illustrati si riferiscono a procedure di valorizzazione e dismissione applicabili ad ampie categorie di beni pubblici. Nel corso della XIV legislatura sono state inoltre emanate disposizioni relative a più ristrette categorie di beni pubblici. Per completezza di esposizione se ne fornisce l’elenco:
§ articolo 7 del D.L. 24 dicembre 2002, n. 282, convertito, con modificazioni, dalla legge 21 febbraio 2003, n. 27, il quale autorizza l’Agenzia del demanio a vendere a trattativa privata, anche in blocco, i beni immobili appartenenti al patrimonio dello Stato espressamente indicati negli allegati A e B al decreto stesso[37];
§ articolo 5-bis del D.L. 24 giugno 2003, n. 143, convertito, con modificazioni, dalla legge 1° agosto 2003, n. 212, relativo all’alienazione delle porzioni di aree appartenenti al patrimonio e al demanio dello Stato che risultino interessate dallo sconfinamento di opere eseguite su fondi attigui di proprietà altrui, in forza di licenze o concessioni edilizie o altri titoli legittimanti tali opere;
§ articolo 26, comma 9-bis, del già citato D.L. n. 269 del 2003, secondo cui l’Agenzia del demanio può essere autorizzata a vendere a trattativa privata, anche in blocco, a Sviluppo Italia Spa beni immobili dello Stato suscettibili di uso turistico[38];
§ articolo 41-bis, comma 6, del già citato D.L. n. 269 del 2003, il quale stabilisce che i beni immobili non strumentali di proprietà dell'Amministrazione autonoma dei Monopoli di Stato sono riconosciuti appartenenti al patrimonio dello Stato e alienati, eventualmente anche a trattativa privata e in blocco[39];
§ articolo 1, comma 433, della legge 30 dicembre 2004, n. 311 (legge finanziaria per il 2005), il quale consente che l’Agenzia del demanio possa essere autorizzata a vendere a trattativa privata, anche in blocco, le quote indivise di beni immobili, i fondi interclusi e i diritti reali su immobili dei quali lo Stato è proprietario o titolare;
§ articolo 1, commi 434-435, della stessa legge n. 311 del 2004, il quale prevede il trasferimento ai comuni, a titolo oneroso, delle aree, appartenenti al demanio e al patrimonio dello Stato, sulle quali i comuni stessi hanno realizzato opere di urbanizzazione. Il trasferimento è subordinato alla presentazione di apposita richiesta da parte del comune;
§ articolo 1, comma 436, della medesima legge n. 311 del 2004, che consente all’Agenzia del demanio di vendere immobili di valore non superiore a 100.000 euro mediante una procedura di invito pubblico ad offrire e, in caso di mancata aggiudicazione, a trattativa privata.
Si ricorda infine che la legge finanziaria per il 2006 (legge n. 266/2005: art. 1, comma 5) ha disposto, a decorrere dal 2006, la destinazione dei maggiori proventi derivanti da dismissioni immobiliari alla riduzione del debito pubblico. A tal fine i predetti proventi sono destinati al Fondo per l’ammortamento dei titoli di Stato (v. scheda Il Fondo ammortamento titoli di Stato, pag. 2).
La norma si riferisce – come chiarito dalla circolare del Ministero dell’economia e delle finanze n. 7 del 2006[40] - ai maggiori proventi rispetto a quelli iscritti nel bilancio a legislazione vigente. Le previsioni del bilancio risultano pari a 1 miliardo di euro per ciascuno degli anni 2006, 2007 e 2008[41].
La circolare del Ministero dell’economia n. 7 del 2006 specifica inoltre che conseguentemente tutte le disposizioni specifiche antecedenti l'entrata in vigore della legge finanziaria per il 2006 che prevedono la riassegnazione di entrate correlate alla vendita del patrimonio immobiliare statale divengono inapplicabili.
Il comma 5 prevede inoltre che una diversa destinazione dei proventi resta subordinata alla previa verifica con la Commissione europea della compatibilità con gli obiettivi indicati nell’aggiornamento del programma di stabilità e crescita presentato agli organi dell'Unione europea.
Per quanto riguarda ulteriori interventi normativi di competenza specifica della Commissione bilancio, nel corso della XIV legislatura è stato modificato il regolamento relativo all’utilizzazione della quota dell’otto per mille dell’IRPEF devoluta alla diretta gestione statale (D.P.R. 10 marzo 1998, n. 76, modificato dal D.P.R. 23 settembre 2002, n. 250) (v. scheda L’8 per mille IRPEF di competenza statale, pag. 2).
Tale intervento ha avuto lo scopo di adeguare la normativa vigente alle esigenze emerse in fase di attuazione. Oltre ad ampliare il termine per l’espletamento dell’istruttoria da parte dell’amministrazione competente ed a disporre alcune semplificazioni e chiarimenti in ordine alla presentazione delle domande, le modifiche introducono la revoca dei finanziamenti che non risultino utilizzati entro un certo periodo di tempo e una procedura semplificata per le variazioni degli interventi che non comportino modifiche sostanziali dell’oggetto.
Per quanto riguarda le risorse, va segnalato che la legge finanziaria per il 2004 (legge n. 350 del 2003, art. 2, comma 69) ha disposto, con decorrenza dal 2004, la riduzione di 80 milioni di euro dell’autorizzazione di spesa relativa alla quota destinata allo Stato a valere sull’otto per mille del gettito IRPEF.
Inoltre, a decorrere dall’anno 2006, la predetta autorizzazione di spesa relativa risulta ulteriormente ridotta di 5 milioni di euro, a copertura degli oneri recati dalle modifiche introdotte alla disciplina del Fondo di previdenza per il personale di volo dipendente da aziende di navigazione aerea(articolo 1-quater, comma 4, del D.L. 5 ottobre 2004, n. 249, convertito, con modificazioni, dalla legge n. 291/2004).
Sono state altresì adottate norme volte ad accelerare le procedure di liquidazione degli indennizzi riconosciuti ai titolari di beni perduti nei territori italiani ceduti alla ex Jugoslavia (v. scheda Indennizzi per i beni perduti all’estero, pag. 2).
L’attività legislativa della XIV legislatura in materia di finanza regionale e locale è stata profondamente condizionata dalla entrata in vigore della legge costituzionale n. 3 del 2001, di modifica del Titolo V della Costituzione, approvata al termine della legislatura precedente.
La legge ha infatti apportato significative innovazioni all’assetto dei rapporti finanziari tra lo Stato e gli enti territoriali, ponendo le basi per un ulteriore sviluppo in senso federale del sistema fiscale italiano.
Il termine "federalismo fiscale" non designa un sistema specifico di finanziamento degli enti territoriali ma indica, negli ordinamenti articolati su più livelli di governo, un assetto dei rapporti finanziari tra Stato ed enti locali, improntato a due principi essenziali:
§ l’autonomia finanziaria di entrata e di spesa e la disponibilità di risorse autonome per gli enti territoriali, mediante l’applicazione di tributi e di entrate propri. Sotto tale profilo, il federalismo fiscale postula il definitivo superamento del sistema della "finanza derivata", in base al quale gran parte dei tributi viene riscossa dallo Stato, che provvede poi a ridistribuirne il gettito agli enti locali;
§ la fissazione di principi e strumenti di coordinamento della finanza e del sistema tributario dello Stato e degli enti territoriali[42].
La nuova formulazione dell’articolo 119 della Costituzione riconosce ai Comuni, alle Province, alle Città metropolitane e alle Regioni l’autonomia finanziaria di entrata e di spesa e la disponibilità di risorse autonome (primo comma). I medesimi enti stabiliscono e applicano tributi ed entrate propri, in armonia con la Costituzione e secondo i principi di coordinamento della finanza pubblica e del sistema tributario, e dispongono di compartecipazioni al gettito di tributi erariali riferibile al loro territorio (secondo comma).
La disposizione deve essere letta in combinato con l’articolo 117, terzo comma, il quale ricomprende tra le materie di legislazione concorrente, il “coordinamento della finanza pubblica e del sistema tributario”.
Dal combinato disposto degli articoli 117 e 119 della Costituzione emerge, in primo luogo, la potestà per ogni regione di istituire tributi nel rispetto dei principi della Costituzione, dei vincoli derivanti dall'ordinamento comunitario e dagli obblighi internazionali, nonché dei principi fondamentali di coordinamento della finanza pubblica e del sistema tributario fissati dalla legislazione statale.
Anche ai comuni, alle province e alle città metropolitane è riconosciuta autonomia di entrata e la facoltà di stabilire ed applicare tributi propri. Tuttavia, sebbene l'articolo 119 ponga formalmente sullo stesso piano Regioni ed enti locali ai fini dell'autonomia tributaria, la riserva di legge di cui all’articolo 23 della Costituzione – che sancisce che nessuna potestà patrimoniale può essere imposta se non in base alla legge – preclude a questi enti l’esercizio di una potestà impositiva diretta analoga a quella delle regioni.
Il nuovo sistema costituzionale relativo all’autonomia di entrata degli enti territoriali resta al momento inattuato: secondo la giurisprudenza della Corte costituzionale, infatti, l’emanazione di discipline autonome da parte degli enti territoriali relative all’istituzione di nuovi tributi richiede il preventivo intervento del legislatore statale per la determinazione dei relativi principi fondamentali (v. scheda L’articolo 119 della Costituzione: la giurisprudenza costituzionale, pag. 2).
L’articolo 119 prevede inoltre l’istituzione di un fondo perequativo per i territori con minore capacità fiscale per abitante, il quale opera senza vincoli di destinazione (terzo comma).
In base al quarto comma, attraverso le predette risorse (entrate proprie, compartecipazione al gettito dei tributi erariali, trasferimenti dal fondo perequativo) gli enti territoriali devono provvedere al finanziamento integrale delle funzioni pubbliche loro attribuite. Lo Stato può destinare risorse aggiuntive o effettuare interventi speciali solo in favore di determinati Comuni, Province, Città metropolitane e Regioni per promuovere lo sviluppo economico, la coesione e la solidarietà sociale, per rimuovere gli squilibri economici e sociali, per favorire l'effettivo esercizio dei diritti della persona, o per provvedere a scopi diversi dal normale esercizio delle loro funzioni.
Per ciò che attiene al trasferimento di risorse dal bilancio dello Stato agli enti territoriali, il nuovo sistema del titolo V è stato ritenuto dalla Corte costituzionale immediatamente applicabile. Ne deriva che trasferimenti finanziari dello Stato in favore degli enti territoriali, o anche di soggetti privati, vincolati nella destinazione sono ammessi solo nelle materie di competenza esclusiva statale.
Possono configurarsi interventi di carattere speciale solo se aggiuntivi rispetto al finanziamento integrale delle funzioni e riferibili alle finalità di perequazione e garanzia enunciate dall’articolo 119 della Costituzione e solo se indirizzati a determinati enti territoriali o categorie di enti territoriali. In questo caso, se i finanziamenti riguardano ambiti di competenza, anche concorrente, delle Regioni, queste devono essere chiamate ad esercitare compiti di programmazione e di ripartizione dei fondi all’interno del proprio territorio.
L’articolo 119 riconosce che i Comuni, le Province, le Città metropolitane hanno un proprio patrimonio, secondo i principi generali stabiliti con legge statale (sesto comma, primo periodo).
Esso ammette infine (sesto comma, secondo e terzo periodo) il ricorso all’indebitamento da parte degli enti territoriali solo per finanziare spese di investimento, escludendo ogni garanzia dello Stato sui prestiti contratti (v. capitolo L’indebitamento degli enti territoriali, pag. 2).
Si ricorda infine che l’articolo 119 della Costituzione non è oggetto di modifiche da parte della legge costituzionale di modifica della parte II della Costituzione, approvata dal Parlamento il 16 novembre 2005, che sarà prossimamente sottoposta a referendum popolare approvativo (v. capitolo Riforma dell’ordinamento della Repubblica, nel dossier relativo alla Commissione Affari costituzionali).
Per approfondimenti sul tema, si rinvia al capitolo Verso il federalismo fiscale (pag. 2).
La legge finanziaria per il 2003 (legge n. 289 del 2002) ha definito un percorso procedurale volto alla definizione degli interventi di attuazione dell’articolo 119 della Costituzione, attraverso l’istituzione di un’Alta Commissione di studio, composta anche da rappresentanti delle regioni e degli enti locali, con il compito specifico di indicare al Governo i principi generali del coordinamento della finanza pubblica e del sistema tributario.
Era previsto che la Commissione presentasse al Governo una relazione sui meccanismi strutturali del federalismo fiscale entro il 31 marzo 2003, sulla base degli indirizzi che Stato, regioni ed enti locali avrebbero dovuto formulare in sede di Conferenza unificata. Entro il mese successivo, il Governo avrebbe dovuto presentare al Parlamento un programma contenente gli interventi, anche di carattere legislativo, necessari per dare attuazione all’art. 119 della Costituzione. Le divergenze ancora esistenti tra Stato, regioni ed enti locali e, per taluni aspetti, all’interno delle stesse autonomie locali, non hanno consentito alla Commissione di definire la proposta operativa da sottoporre al Governo e, tramite questi, al Parlamento. Di conseguenza, il termine per la presentazione della relazione al Governo sui principi generali del federalismo è stato più volte prorogato fino al 30 settembre 2006.
La Commissione ha comunque presentato, il 30 settembre 2005, un documento (Relazione sull’attività dell’Alta Commissione) che costituisce una sintesi dell’intera attività svolta dalla Commissione in ordine alla determinazione dei meccanismi strutturali del federalismo fiscale. In assenza del raggiungimento dell’accordo in sede di Conferenza unificata, la relazione è stato elaborata sulla base dei criteri su cui avevano convenuto regioni ed enti locali in un documento del 18 giugno 2003, nel quale si avanzavano proposte in merito ai possibili futuri contenuti dell’accordo (v. scheda L’Alta Commissione di studio per il federalismo fiscale, pag. 2).
Contestualmente alla istituzione dell’Alta Commissione di studio, la legge finanziaria per il 2003 ha ‘bloccato’ la leva fiscale allaquale regioni ed enti locali potevano ricorrere per far fronte all’aumento dei fabbisogni di spesa.
In particolare, “in attesa di un accordo fra Stato, regioni ed enti locali, in sede di Conferenza unificata, che regoli i meccanismi strutturali del federalismo fiscale”, è stata disposta la sospensione degli aumenti delle addizionali regionali e comunali all’IRPEF, nonché della maggiorazione dell’aliquota dell’IRAP, deliberati successivamente al 29 settembre 2002, non confermativi delle aliquote in vigore per l’anno 2002. La sospensione, da riconnettersi anche all’obiettivo più volte dichiarato dal Governo di una riduzione della pressione fiscale, è stata confermata dalle successive leggi finanziarie (v. scheda Il blocco delle addizionali e della maggiorazione IRAP, pag. 2).
L’evoluzione della disciplina in materia di coordinamento della finanza pubblica è resa più complessa anche dal fatto che il provvedimento più avanzato ed incisivo di riforma della struttura della finanza regionale adottato prima della revisione del Titolo V, vale a dire il decreto legislativo n. 56/2000 (cd. decreto sul federalismo fiscale)ha presentato, in fase di applicazione, gravi difficoltà che in sostanza ne hanno bloccato l’attuazione (v. scheda Il decreto legislativo n. 56/2000, pag. 2).
Il decreto legislativo n. 56/2000 ha previsto la soppressione di quasi tutti i trasferimenti erariali in favore delle regioni e la loro sostituzione con entrate di natura tributaria costituite da: una compartecipazione al gettito dell’IVA (entrata che sarebbe risultata quantitativamente prevalente rispetto alle altre), l’incremento dell’aliquota dell’addizionale regionale all’IRPEF e l’aumento della compartecipazione all’accisa sulle benzine.
E’ inoltre stabilito un meccanismo di perequazione, in base al quale la compartecipazione IVA è attribuita secondo una serie di parametri ai quali viene riconosciuta appunto funzione perequativa.
Questo sistema, che doveva consentire il progressivo superamento del criterio della spesa storica sebbene in un periodo di tempo piuttosto lungo (avrebbe dovuto completarsi nel 2013), ha fatto emergere, fin dalla prima applicazione, i problemi connessi alla perequazione delle risorse da mettere a disposizione di enti territoriali che hanno capacità tributarie molto diverse fra loro e livelli di spesa – legati in gran parte al fabbisogno sanitario - storicizzati e difficilmente comprimibili.
Da questo punto di vista le principali divisioni si sono create all’interno delle stesse regioni. Le regioni meridionali hanno sostenuto che i parametri di ripartizione adottati dal decreto legislativo n. 56/2000 si traducono in una grave penalizzazione a loro danno, in quanto la loro applicazione comporta una considerevole riduzione delle risorse che ad esse sono storicamente attribuite e, comunque, risorse insufficienti a finanziare le funzioni assegnate. Dal canto loro, le regioni settentrionali, almeno in un primo momento – hanno valutato eccessivamente lento il percorso di superamento del criterio della spesa storica e la possibilità di acquisire – sopra il livello del fabbisogno – parte del gettito della propria capacità fiscale.
Il decreto legislativo n. 56 è pertanto risultato pienamente operativo solo per l’anno 2001. Nel 2004 è stato emanato, con tre anni di ritardo, il decreto attuativo relativo all’anno 2002. A causa delle difficoltà sorte, con l’articolo 4 del decreto-legge. n. 314/2004 (convertito, con modificazioni dalla legge n. 26/2005), è stata peraltro sospesa l’efficacia del sistema di perequazione definito dal decreto e del provvedimento di attuazione per il 2002, nella prospettiva di una revisione dell’intera disciplina.
Da ultimo la legge finanziaria per il 2006, recependo le indicazioni di un accordo raggiunto in sede di Conferenza Stato-regioni, ha di fatto sospeso il nucleo della disciplina del decreto legislativo n. 56/2000 relativamente alla determinazione delle somme spettanti a ciascuna regione e, di conseguenza, al meccanismo di perequazione. Fino all’attuazione dell’articolo 119 della Costituzione, è garantito ad ogni regione, in ciascun esercizio, il livello di ripartizione stabilito per l’esercizio 2002, rideterminato, per ogni anno successivo, di una somma non maggiore di quella risultante nel 2002 quale scostamento dalla ‘copertura’ integrale della spesa storica.
Per quanto riguarda le Regioni a statuto speciale, l'autonomia finanziaria resta al momento rappresentata dall'attribuzione di quote di compartecipazione ai tributi erariali. Nel corso della XIV legislatura c’è stata una sola modifica in materia: la compartecipazione al gettito dell’IVA per la regione Friuli-Venezia Giulia è stata elevata a da 6/10 a 8/10 a decorrere dal 2003 (v. scheda Federalismo fiscale - Regioni a statuto speciale, pag. 2.
L’articolo 119, comma sesto, della Costituzione, introdotto dalla legge costituzionale n. 3 del 2001, stabilisce che le regioni, i comuni, le province e le città metropolitane possono ricorrere all’indebitamento solo per finanziare spese di investimento; è espressamente esclusa ogni garanzia dello Stato sui prestiti da essi contratti.
La nuova formulazione dell’articolo 119 ha notevolmente condizionato l’applicazione della normativa vigente in materia, che invece ammetteva la possibilità di indebitamento anche per il finanziamento, ad esempio, di alcuni debiti fuori bilancio, ovvero, nel caso degli enti locali in condizioni di dissesto finanziario, la possibilità di accensione di mutui per il ripiano dei debiti pregressi, con la contribuzione statale sul relativo onere.
Dopo un primo, parziale, intervento della legge finanziaria per il 2002 volto a risolvere alcune situazioni specifiche, la legge finanziaria per il 2003 (legge n. 289/2002), ai fini dell’attuazione della richiamata disposizione costituzionale, ha introdotto una norma che sancisce la nullità degli atti degli enti locali e delle regioni che contraggano mutui per spese diverse da quelle d’investimento, in violazione quindi dell’articolo 119 della Costituzione, prevedendo altresì la disapplicazione, in attesa dell’attuazione del Titolo V della Costituzione, delle disposizioni del Testo Unico dell’ordinamento degli enti locali (D.Lgs. n. 267/2000) che disciplinano l’assunzione di mutui per il risanamento finanziario dell’ente locale dissestato.
Con la legge finanziaria per il 2004, il legislatore è intervenuto nella materia ribadendo il vincolo all’indebitamento per le sole spese di investimento e elencando espressamente, al fine di evitare ogni ambiguità nell’interpretazione dell’articolo 119, quali operazioni costituiscono indebitamento e quali operazioni possono configurarsi come investimenti (v. scheda Regole per il ricorso all’indebitamento, pag. 2).
Con la legge finanziaria per il 2005 (legge n. 311/2004) sono state introdotte numerose disposizioni volte al contenimento dell’indebitamento degli enti locali.
In particolare, attraverso la novella all’articolo 204 del testo unico sugli enti locali (decreto legislativo n. 267/2000), è stata limitata la possibilità di indebitamento degli enti locali riducendo dal 25 al 12% delle entrate relative ai primi tre titoli dell’entrata, l’entità delle spese per interessi che rappresentano il livello massimo di indebitamento degli enti locali come risultante non soltanto dall’accensione di mutui ma anche da qualunque altra forma di finanziamento reperibile sul mercato cui l’ente possa accedere.
E’ consentito agli enti che a quella data abbiano registrato livelli di indebitamento più alti dei limiti consentiti, una progressiva riduzione nel tempo dell’entità del debito medesimo.
Ulteriori disposizioni sono volte a ridurre la spesa per interessi a carico della finanza pubblica attraverso la conversione in titoli obbligazionari o la rinegoziazione dei mutui degli enti territoriali in presenza di condizioni di mercato che rendano tali operazioni vantaggiose.
Infine, va segnalata l’introduzione della facoltà per gli enti locali di finanziarsi anche attraverso lo strumento dell’apertura di credito.
In questo modo gli enti locali si trovano ad avere la possibilità, come avviene ordinariamente per le imprese private, di ottenere da parte delle banche l’apertura di una linea di credito da cui effettuare tiraggi in rapporto alle proprie esigenze di finanziamento.
L’apertura di credito viene pertanto ad aggiungersi alle tradizionali fonti di finanziamento degli investimenti degli enti locali, rappresentate dai mutui e dall’emissione di titoli obbligazionari.
Per un approfondimento sul tema, si rinvia alla scheda Limiti all’indebitamento enti locali (pag. 2).
Ulteriori modifiche hanno inoltre interessato la disciplina relativa all’ emissione di titoli obbligazionari e operazioni in strumenti finanziari derivati da parte degli enti territoriali (v. scheda Titoli obbligazionari e derivati, pag. 2).
La riforma del Titolo V della Costituzione ha riconosciuto la piena autonomia finanziaria di entrata e di spesa delle regioni e degli enti locali (v. capitolo Art. 119 Cost.: il federalismo fiscale, pag. 2).
D’altro canto, essa ha attribuito espresso rilievo ai vincoli derivanti dall’ordinamento comunitario, che, nell’ambito della politica di bilancio, sono costituiti da regole sui saldi, alle quali si connette anche la previsione di sanzioni. Il legislatore statale è dunque chiamato a porre in essere strumenti efficaci di coordinamento e controllo di tutte le componenti della finanza pubblica, che, senza pregiudicare l’autonomia degli enti territoriali, assicurino tuttavia un’evoluzione delle entrate e delle spese coerente con gli obiettivi che il Governo e il Parlamento hanno fissato negli strumenti di programmazione economico-finanziaria a livello nazionale e comunitario.
Secondo la giurisprudenza costituzionale, il legislatore statale può legittimamente imporre agli enti autonomi vincoli alle politiche di bilancio, ma solo con disciplina di principio e per ragioni di coordinamento della finanza pubblica connesse ad obiettivi nazionali, condizionati anche dagli obblighi comunitari. La legge statale può peraltro stabilire solo limiti di carattere complessivo, che lasciano agli enti stessi ampia libertà di allocazione delle risorse fra i diversi ambiti e obiettivi di spesa; essa può prescrivere criteri ed obiettivi ma non imporre nel dettaglio gli strumenti concreti da utilizzare per raggiungere quegli obiettivi (sentenza n. 417/2005).
Analogamente agli anni precedenti, nella XIV legislatura, lo strumento prioritario cui il legislatore ha affidato il compito di stabilire obiettivi e vincoli della gestione finanziaria di regioni ed enti locali ai fini della determinazione della misura del concorso dei medesimi al rispetto degli impegni derivanti dall’appartenenza all’UEM è stato il Patto di stabilità interno.
Le regole del patto di stabilità interno sono sempre state formulate in sede di manovra di finanza pubblica ed inquadrate quali princìpi fondamentali del coordinamento della finanza pubblica nell’ambito del nuovo quadro del titolo V della Costituzione.
La definizione delle regole del Patto di stabilità è stata di anno in anno rivista, in un processo di continuo aggiustamento normativo, in particolare per quanto concerne la definizione dei vincoli imposti alle diverse tipologie di enti territoriali, fino ad arrivare, nel 2005-2006, ad una nuova definizione del Patto stesso, che ha posto l’accento sul controllo delle spese finali degli enti territoriali piuttosto che sul miglioramento dei saldi (v. scheda Patto di stabilità interno – L’evoluzione normativa del patto, pag. 2).
All’inizio della legislatura, nel 2002, per la prima volta le regole del patto di stabilità sono state definite in modo differenziato per le regioni e per gli enti locali. In particolare, per le regioni, il Patto di stabilità è stato formulato in termini di limitazione alla crescita delle spese correnti, in sostituzione del vincolo sul disavanzo; per questi enti, peraltro, sono state previste regole specifiche con riferimento allaspesa sanitaria. Per gli enti locali, invece, il Patto restava fondato sul principio del controllo dei saldi, anche se vincoli aggiuntivi sulla crescita delle spese di natura corrente erano affiancati all’obiettivo di riduzione del disavanzo finanziario.
Negli anni 2003 e 2004, la disciplina del Patto di stabilità per le regioni, definito in termini di limitazioni alla crescita della spesa corrente, è stata confermata; per gli enti locali, invece, i vincoli sull’andamento delle spese correnti, introdotti nel 2002, non sono stati mantenuti e si è tornati ad una impostazione fondata sul solo vincolo alla crescita del disavanzo, con regole diverse per le province e per i comuni, sia per la determinazione del saldo finanziario che per i limiti alla crescita da rispettare. Restavano comunque escluse dai vincoli del Patto, come già nel passato, le spese di conto capitale.
Con la legge finanziaria per il 2005, il Patto di stabilità interno è stato completamente rivisto. In linea con l’applicazione del principio dell’evoluzione controllata della spesa complessiva delle Amministrazioni pubbliche (v. capitolo La “regola del 2 per cento”, pag. 2) la disciplina del Patto è stata definita in maniera uniforme per tutte le tipologie di enti territoriali, prevedendo un unico vincolo all’incremento delle spese finali degli enti territoriali; sono risultate quindi sottoposte a tali regole anche le spese in conto capitale. Per gli enti locali, inoltre, i vincoli all’incremento delle spese finali sono applicati in maniera più o meno stringente a seconda della cd. “virtuosità” dell’ente, misurata con riferimento al livello medio pro-capite della spesa corrente registrata dall’ente medesimo nel triennio precedente.
Tale impostazione del Patto di stabilità interno è stata mantenuta anche per l’anno 2006. La legge finanziaria per il 2006 ha infatti confermato una disciplina del Patto di stabilità interno uniforme per tutte le tipologie di enti territoriali, mantenendo un’impostazione basata sul principio dell’evoluzione controllata della spesa (v. scheda Patto di stabilità interno - La disciplina per il 2006-2008, pag. 2).
Rispetto alla normativa in vigore nel 2005, le nuove regole del Patto di stabilità interno hanno perseguito l’obiettivo del contenimento delle spese definendo vincoli diversificati con riferimento alle spese correnti e alle spese di conto capitale, in particolare, imponendo una riduzione delle spese correnti e consentendo, invece, una crescita programmata delle spese di investimento.
Più precisamente, mentre per le spese correnti è imposta, nel 2006, una riduzione rispetto al livello registrato da tali spese nel 2004 (rispettivamente, del 3,8% per le regioni e del 6,5-8% per gli enti locali), per le spese in conto capitale la normativa prevede invece un limite massimo di incremento nel 2006 (rispettivamente, del 4,8% per le regioni e dell’8,1% per gli enti locali, rispetto al livello registrato nel 2004).
Ampio è comunque il ventaglio delle spese escluse dal patto, fra le quali rientrano le spese per il personale, le spese per interessi e le spese di carattere sociale.
Una serie di misure di carattere sanzionatorio sono previste nei confronti degli enti locali che non rispettino gli obiettivi del patto di stabilità interno: divieto di effettuare spese per l’acquisto di beni e servizi in misura superiore alla corrispondente spesa dell'ultimo anno in cui si è accertato il rispetto degli obiettivi del patto di stabilità interno; divieto di procedere ad assunzioni di personale a qualsiasi titolo; divieto di ricorrere all’indebitamento per finanziare investimenti.
Non sono invece previste sanzioni per le regioni che non rispettino i vincoli del Patto; sanzioni sono, tuttavia, disposte a carico delle regioni in connessione alla mancata adozione degli interventi di contenimento della spesa sanitaria.
Va inoltre ricordato che per la prima volta con la legge finanziaria per il 2006 anche la spesa per il personale degli enti territoriali, che è esclusa dalla disciplina del patto di stabilità interno, è stata soggetta a limitazioni, prevedendosi che per ciascuno degli anni 2006, 2007 e 2008 essa venga ridotta dell'1% rispetto a quella del 2004 (art. 1, commi 198-206, legge n. 266/2005) (v. capitolo Riduzione della spesa per il personale, nel dossier relativo alla Commissione Lavoro).
Nel corso della XIV legislatura non sono stati definiti interventi incisivi di riforma organica della struttura della finanza locale per quanto concerne il sistema dei trasferimenti erariali agli enti locali.
In sostanza, il sistema dei trasferimenti continua ad essere disciplinato dalle norme dettate nel 1992 con il decreto legislativo n. 504 (articoli da 34 a 43), mentre le successive disposizioni di delega, che ne delineavano una complessiva ridefinizione, sono rimaste inattuate[43].
In materia di trasferimenti erariali, occorre ricordare che, ai sensi dell’art. 149 del Testo unico delle leggi sull’ordinamento degli enti locali, di cui al D.Lgs. n. 267/2000, i trasferimenti erariali agli enti locali sono destinati a garantire i servizi locali indispensabili e sono ripartiti in conformità a criteri obiettivi predeterminati, che tengano conto della popolazione, del territorio e delle condizioni socio-economiche, ed in base ad una perequata distribuzione delle risorse che tenga conto degli squilibri di fiscalità locale.
L’articolo 149 del T.U. prevede, inoltre, un fondo nazionale ordinario per contribuire agli investimenti degli enti locali destinati alla realizzazione di opere pubbliche di preminente interesse sociale ed economico, nonché la determinazione di un fondo speciale per finanziare con criteri perequativi gli investimenti destinati alla realizzazione di opere pubbliche unicamente in aree o per situazioni definite dalla legislazione statale.
L'ammontare complessivo dei fondi è determinato in base a parametri fissati dalla legge per ciascuno degli anni previsti nel bilancio pluriennale dello Stato e non è riducibile nel triennio.
L’esigenza di una riforma del sistema dei trasferimenti erariali agli enti locali è sorta in connessione con la profonda evoluzione che ha subito la struttura della finanza regionale e locale nell’ultimo decennio.
Il processo di superamento, peraltro ancora in atto, della natura derivata della finanza regionale e locale (cioè, alimentata in misura assolutamente prevalente da trasferimenti a carico del bilancio dello Stato), è avvenuto mediante l’adozione di successivi interventi normativi, la maggior parte dei quali sono stati approvati negli anni 1997-2000, volti a ridurre i trasferimenti erariali, sostituendoli con un corrispondente aumento di entrate “proprie” di natura tributaria (tributi propri o quote di tributi erariali)[44].
Nel corso della XIV legislatura, nonostante il riconoscimento a livello costituzionale dell’autonomia finanziaria degli enti locali operato dall’articolo 119 della Costituzione (v. capitolo Art. 119 Cost.: il federalismo fiscale, pag. 2), il processo di rafforzamento dell’autonomia impositiva degli enti locali, non ha avuto rilevanti sviluppi.
Non vi sono stati, infatti, interventi significativi sul sistema dei tributi locali negli ultimi cinque anni. L’attribuzione della compartecipazione al gettito dell’IRPEF ai comuni, a partire dal 2002, e alle province, dal 2003, non può infatti considerarsi tale in quanto tale attribuzione è correlata ad una riduzione dei trasferimenti erariali spettanti agli enti locali in misura pari al gettito della compartecipazione. In sostanza, l’entità della compartecipazione è stabilita in un ammontare fisso, ed è assegnata ai singoli enti entro i limiti della capienza dei trasferimenti ad essi spettanti. Pertanto, essa si configura ancora come una sorta di trasferimento dallo Stato.
Nonostante il progressivo ampliamento dei margini di autonomia impositiva attribuiti alle province e ai comuni, una parte consistente del complesso delle entrate degli enti locali risulta ancora costituita dalle entrate da trasferimento erariale.
Per approfondimenti sul tema si rinvia alla scheda I trasferimenti erariali (pag. 2).
Entrate correnti degli enti locali - Accertamenti - Anni 2001-2003
(Valori in milioni di euro)(a)
|
|
Entrate |
Contributi e |
Entrate |
Totale |
||||||||
|
|
2001 |
2002 |
2003 |
2001 |
2002 |
2003 |
2001 |
2002 |
2003 |
2001 |
2002 |
2003 |
|
Comuni |
17.627 |
22.165 |
24.674 |
18.908 |
16.416 |
14.275 |
10.188 |
9.980 |
10.250 |
46.723 |
48.561 |
49.200 |
|
Province |
3.483 |
3.740 |
4.446 |
3.341 |
4.387 |
4.160 |
347 |
411 |
502 |
7.171 |
8.538 |
9.108 |
a) Dati provvisori.
b) Il dato considera sia i trasferimenti erariali che quelli regionali.
Indicatori economico strutturali degli enti locali - Anni 2001-2003
(Valori percentuali)(a)
|
|
Grado di autonomia impositiva* |
Grado di autonomia finanziaria ** |
Grado di dipendenza erariale*** |
||||||
|
|
2001 |
2002 |
2003 |
2001 |
2002 |
2003 |
2001 |
2002 |
2003 |
|
Comuni |
37,7 |
45,6 |
50,1 |
59,5 |
66,2 |
71,0 |
29,7 |
22,3 |
17,8 |
|
Province |
48,6 |
43,8 |
48,8 |
53,4 |
48,6 |
54,3 |
16,8 |
19,6 |
13,1 |
* Grado di autonomia impositiva = entrate tributarie/entrate correnti.
** Grado di autonomia finanziaria = entrate tributarie + entrate extra-tributarie/entrate correnti.
*** Grado di dipendenza erariale = contributi e trasferimenti statali/entrate correnti.
a) Dati provvisori.
Entrate corrente delle
amministrazioni comunali per categoria,
regione e classe di ampiezza demografica - accertamenti - Anno 2003
(Valori in milioni di euro e valori pro capite in euro)(a)
|
Regioni e classi |
Entrate tributarie |
Contributi e trasferimenti |
Entrate |
Totale |
||||
|
Valori assoluti |
Valori |
Valori assoluti |
Valori |
Valori assoluti |
Valori |
Valori assoluti |
Valori |
|
|
Piemonte |
2.176 |
509,50 |
874 |
204,73 |
982 |
230,01 |
4.032 |
944,23 |
|
Valle d’Aosta |
49 |
404,46 |
125 |
1.024,82 |
36 |
294,31 |
210 |
1.723,59 |
|
Lombardia |
4.682 |
506,31 |
1.002 |
108,39 |
2.212 |
239,26 |
7.896 |
853,96 |
|
Trentino-Alto Adige |
260 |
270,39 |
667 |
693,16 |
380 |
394,76 |
1.307 |
1.358,31 |
|
- Bolzano |
108 |
229,62 |
316 |
669,31 |
170 |
361,01 |
594 |
1.259,94 |
|
- Trento |
152 |
309,58 |
351 |
716,08 |
210 |
427,19 |
713 |
1.452,84 |
|
Veneto |
2.092 |
450,48 |
620 |
133,63 |
814 |
175,34 |
3.526 |
759,45 |
|
Friuli-Venezia Giulia |
361 |
301,50 |
491 |
409,78 |
277 |
230,98 |
1.129 |
942,26 |
|
Liguria |
1.142 |
723,71 |
359 |
227,45 |
329 |
208,38 |
1.829 |
1.159,54 |
|
Emilia Romagna |
2.285 |
560,06 |
409 |
100,17 |
870 |
213,33 |
3.565 |
873,55 |
|
Toscana |
1.908 |
534,97 |
585 |
163,94 |
863 |
241,90 |
3.355 |
940,82 |
|
Umbria |
361 |
425,57 |
242 |
285,20 |
142 |
166,99 |
744 |
877,77 |
|
Marche |
650 |
432,18 |
298 |
198,00 |
308 |
204,71 |
1.256 |
834,89 |
|
Lazio |
2.810 |
539,92 |
1.455 |
279,55 |
1.087 |
208,83 |
5.352 |
1.028,30 |
|
Abruzzo |
458 |
355,83 |
211 |
163,81 |
188 |
146,27 |
856 |
665,91 |
|
Molise |
89 |
275,97 |
107 |
332,89 |
48 |
147,89 |
243 |
756,75 |
|
Campania |
1.760 |
305,56 |
1.761 |
305,72 |
626 |
108,72 |
4.147 |
720,00 |
|
Puglia |
1.357 |
335,85 |
918 |
227,19 |
226 |
55,82 |
2.501 |
618,86 |
|
Basilicata |
153 |
256,22 |
209 |
349,77 |
66 |
111,37 |
428 |
717,35 |
|
Calabria |
466 |
231,88 |
627 |
311,84 |
218 |
108,63 |
1.312 |
652,35 |
|
Sicilia |
1.157 |
231,22 |
2.523 |
504,30 |
398 |
79,45 |
4.078 |
814,97 |
|
Sardegna |
458 |
278,49 |
792 |
482,11 |
181 |
110,38 |
1.431 |
870,99 |
|
Italia |
24.673 |
426,23 |
14.275 |
246,60 |
10.251 |
177,08 |
49.200 |
849,91 |
|
Fino a 5.000 |
3.392 |
322,88 |
2.968 |
282,57 |
1.881 |
179,08 |
8.242 |
784,52 |
|
da 5001 a 10.000 |
3.822 |
342,57 |
1.443 |
175,14 |
1.152 |
139,87 |
5.417 |
657,57 |
|
da 10.001 a 20.000 |
3.427 |
384,08 |
1.510 |
169,30 |
1.340 |
150,19 |
6.277 |
703,56 |
|
da 20.001 a 60.000 |
5.320 |
421,80 |
2.568 |
203,65 |
1.922 |
152,41 |
9.810 |
777,86 |
|
oltre 60.000 |
9.713 |
551,52 |
5.785 |
328,50 |
3.955 |
224,60 |
19.454 |
1.104,62 |
(a) Dati provvisori.
Indicatori economico strutturali
delle amministrazioni comunali per regione e classe di ampiezza demografica
Anno 2003
(Valori percentuali)(a)
|
Regioni e classi |
Grado di autonomia impositiva* |
Grado di dipendenza erariale** |
|
Piemonte |
54,0 |
11,7 |
|
Valle d’Aosta |
23,5 |
0,8 |
|
Lombardia |
59,3 |
7,7 |
|
Trentino-Alto Adige |
19,9 |
0,2 |
|
- Bolzano |
18,2 |
0,2 |
|
- Trento |
21,3 |
0,2 |
|
Veneto |
59,3 |
10,6 |
|
Friuli-Venezia Giulia |
32,0 |
2,4 |
|
Liguria |
62,4 |
12,3 |
|
Emilia Romagna |
64,1 |
7,2 |
|
Toscana |
56,9 |
11,5 |
|
Umbria |
48,5 |
18,5 |
|
Marche |
51,8 |
13,5 |
|
Lazio |
52,5 |
14,7 |
|
Abruzzo |
53,4 |
19,8 |
|
Molise |
36,5 |
28,0 |
|
Campania |
42,4 |
36,4 |
|
Puglia |
54,3 |
30,7 |
|
Basilicata |
35,7 |
37,7 |
|
Calabria |
35,5 |
41,4 |
|
Sicilia |
28,4 |
41,7 |
|
Sardegna |
32,0 |
27,6 |
|
Italia |
50,1 |
17,8 |
|
Fino a 5.000 |
41,2 |
21,3 |
|
da 5001 a 10.000 |
52,1 |
15,7 |
|
da 10.001 a 20.000 |
54,6 |
14,1 |
|
da 20.001 a 60.000 |
54,2 |
15,7 |
|
oltre 60.000 |
49,9 |
19,2 |
(a) Dati provvisori.
* Grado di autonomia impositiva = entrate tributarie/entrate correnti
** Grado di dipendenza erariale = contributi e trasferimenti statali/entrate correnti
Fonte: ISTAT, Statistiche in breve, “I bilanci consuntivi delle amministrazioni comunali” e “I bilanci consuntivi delle amministrazioni provinciali”, 28 aprile 2005
L’articolo 117, comma terzo, della Costituzione prevede tra le materie di competenza concorrente «l’armonizzazione dei bilanci pubblici».
La progressiva armonizzazione dei criteri di redazione dei bilanci dei diversi livelli di governo costituisce un'esigenza imprescindibile ai fini della conoscenza e confrontabilità dei dati contabili, della trasparenza delle decisioni assunte in materia e della responsabilizzazione delle diverse amministrazioni. Quest’esigenza assume inoltre un carattere fondamentale nel quadro del perseguimento degli obiettivi stabiliti dal Patto di stabilità e crescita, che coinvolgono tutte le pubbliche amministrazioni.
Nel corso della XIV legislatura non si è pervenuti ad una legge di determinazione dei principi fondamentali della materia.
E’ stato invece approvato il decreto legislativo 12 aprile 2006, n. 170[45], di carattere meramente ricognitivo dei principi fondamentali vigenti per l’armonizzazione dei bilanci pubblici delle regioni a statuto ordinario e degli enti locali.
Il decreto legislativo è stato approvato in attuazione di una delega conferita dalla cd. “legge La Loggia" (legge n. 131/2003: art. 1, comma 4),relativa appunto all’adozione di uno o più decreti legislativi meramente ricognitivi dei princìpi fondamentali che si traggono dalle leggi vigenti, nelle materie di competenza concorrente tra Stato e Regioni. L’attribuzione al Governo di tale compito avviene, per espressa previsione normativa, «in sede di prima applicazione» e il suo scopo è quello di «orientare l’iniziativa legislativa dello Stato e delle Regioni fino all’entrata in vigore delle leggi con le quali il Parlamento definirà i nuovi princìpi fondamentali».
La norma di delega è stata oggetto della sentenza della Corte costituzionale n. 280 del 2004, nella quale la Corte si è pronunciata nel senso di una «lettura minimale» della delega stessa: si tratta «di un quadro ricognitivo di principi già esistenti, utilizzabile transitoriamente fino a quando il nuovo assetto delle competenze legislative regionali, determinato dal mutamento del Titolo V della Costituzione, andrà a regime», cioè – come già detto – fino all’entrata in vigore delle leggi con le quali il Parlamento definirà i nuovi principi fondamentali.[46]
La normativa vigente in materia di bilanci regionali e degli enti locali resta dunque in vigore in ogni sua parte, fino all’emanazione da parte delle regioni di una diversa disciplina di dettaglio, conforme ai principi fondamentali.
Il decreto legislativo individua l’oggetto dell’armonizzazione dei bilanci pubblici nell’omogeneità dei bilanci e dei sistemi di rilevazione contabile delle regioni e degli enti locali, rispetto al bilancio dello Stato, e nelle conseguenti procedure di consolidamento dei conti pubblici ai fini di garanzia degli equilibri di finanza pubblica e del rispetto del patto di stabilità e crescita.
Esso ribadisce inoltre gli enti territoriali concorrono, con la finanza statale, alla realizzazione degli obiettivi di finanza pubblica adottati con l’adesione al patto di stabilità e crescita e ne condividono le relative responsabilità.
Sono dunque dettati:
§ i principi per l’armonizzazione dei bilanci delle regioni a statuto ordinario: sono ripresi, spesso testualmente, i principi fissati nel decreto legislativo 28 marzo 2000, n. 76, relativo appunto ai principi fondamentali e alle norme di coordinamento in materia di bilancio e di contabilità delle Regioni.
§ I principi per l’armonizzazione dei bilanci degli enti locali: i principi sono tratti dal testo unico sugli enti locali, di cui al decreto legislativo 18 agosto 2000, n. 267, che ha a sua volta riprodotto le disposizioni del precedente decreto legislativo 25 febbraio 1995, n. 77, sull’ordinamento finanziario e contabile degli enti locali.
Il carattere meramente ricognitivo del decreto ne limita fortemente la portata: i limiti imposti dalla disposizione di delega impediscono infatti l’introduzione di norme che pur appaiono necessarie al fine di rispondere alle esigenze di trasparenza e confrontabilità dei dati contabili.
Nel corso del complesso iter di approvazione del decreto legislativo – caratterizzato, fra l’altro, da un doppio parere parlamentare - è emersa infatti la necessità di espungere dal testo del decreto la previsione – contenuta nel testo originariamente approvato dal Governo – dell’introduzione di un sistema di contabilità economica per le Regioni, in quanto di carattere innovativo e pertanto in contrasto con la norma di delega.
Il decreto legislativo 30 luglio 1999, n. 300 - emanato in attuazione della delega conferita al Governo dall’articolo 11 della legge n. 59 del 1997 e dall’articolo 9 della legge n. 50 del 1999 - aveva riordinato l’organizzazione ministeriale dello Stato, attraverso l’unificazione di alcuni fra i Ministeri preesistenti e la rideterminazione delle competenze dei dicasteri. Nell’ambito della riforma dell’organizzazione del Governo, con decorrenza dall’inizio della XIV legislatura, è stata prevista l’istituzione del Ministero dell’economia e delle finanze, con la contestuale soppressione del Ministero del tesoro, del bilancio e della programmazione economica e del Ministero delle finanze.
In particolare, l’articolo 23 del predetto decreto legislativo enunzia le attribuzioni del nuovo Ministero, mentre il successivo articolo 24 ne ripartisce la competenza in cinque aree funzionali, in riferimento alle quali doveva essere definita l’organizzazione dei dipartimenti.
La determinazione delle competenze e la loro ripartizione nelle aree funzionali è stata successivamente integrata e modificata dal decreto legislativo 3 luglio 2003, n. 173, emanato in attuazione della legge n. 137 del 2002. Esso, fra l’altro, ha specificato e trasferito all’area “politica economica e finanziaria” le competenze in materia di attivo e patrimonio dello Stato, prima genericamente comprese nell’area “politiche fiscali”, ha esplicitato le competenze riguardanti le funzioni ispettive e di controllo contabile (attinenti all’area “politiche, processi e adempimenti di bilancio”) e ha precisato la collocazione del Servizio consultivo e ispettivo tributario (SECIT) alle dirette dipendenze del Ministro.
Presso il Ministero, in corrispondenza con suddette le aree funzionali, operano attualmente i seguenti dipartimenti[47]:
§ Dipartimento del tesoro;
§ Dipartimento della Ragioneria generale dello Stato;
§ Dipartimento per le politiche di sviluppo e di coesione;
§ Dipartimento per le politiche fiscali;
§ Dipartimento dell’amministrazione generale del personale e dei servizi.
Con il termine “aree sottoutilizzate”, introdotto dalla legge finanziaria per il 2003 (art. 61, comma 1, legge n. 289/2002), viene indicato un ambito territoriale coincidente con quelle che la legislazione precedente definiva “aree depresse”.
Le aree depresse sono individuate dall’art. 1, co. 1, lettera a-bis), del D.L. n. 32 del 1995 (legge n. 104/1995), successivamente modificato dall'art 27 della legge n. 488/1999 (legge finanziaria per il 2000).
Ai sensi della disposizione richiamata a decorrere dal 1° gennaio 2000[48] si intendono per aree depresse:
1) le aree ammissibili agli interventi degli obiettivi 1 e 2 dei fondi strutturali.
L’obiettivo 1 riguarda le regioni il cui PIL pro capite, misurato a parità di potere d'acquisto e calcolato con riferimento ai dati comunitari disponibili al 26 marzo 1999 e relativi agli ultimi tre anni, sia inferiore al 75% della media comunitaria.
L'elenco delle regioni italiane interessate dall'obiettivo 1 dei Fondi strutturali, valido dal 1° gennaio 2000 al 31 dicembre 2006, è riportato nell’allegato I alla decisione della Commissione UE n. 502/1999 del 1° luglio 1999[49].
Nell'obiettivo 1 sono ricomprese, per il periodo 2000-2006, le seguenti regioni italiane: Basilicata, Calabria, Campania, Puglia, Sardegna e Sicilia.
Secondo quanto disposto al punto 1 della lettera a-bis) del D.L. n. 32/1995, il richiamo contenuto in disposizioni di legge ai “territori dell’obiettivo 1” deve intendersi riferito anche alle regioni Abruzzo e Molise.
L’obiettivo 2 riguarda le zone aventi problemi strutturali la cui riconversione economica e sociale deve essere favorita e la cui popolazione o superficie siano sufficientemente significative. Nella definizione di zone in fase di riconversione economica e sociale rientrano le zone in fase di mutazione socioeconomica nei settori dell'industria e dei servizi; le zone rurali in declino; le zone urbane in difficoltà; le zone dipendenti dalla pesca che si trovano in una situazione di crisi.
L’elenco delle zone del Centro-Nord cui si applica l’obiettivo 2, definito in concertazione con il Governo italiano, è stato approvato dalla Commissione europea con la decisione del 27 luglio 2000 (n. 2000/530/CE), successivamente modificato con la decisione 27 aprile 2001 (n. 2001/363/CE).
Per l'Italia, nell’obiettivo 2 sono rientrate numerose aree del Centro-Nord, appartenenti alle seguenti province: Alessandria, Ancona, Aosta, Ascoli-Piceno, Asti, Belluno, Biella, Bergamo, Bologna, Bolzano, Brescia, Como, Cuneo, Ferrara, Firenze, Forlì-Cesena, Frosinone, Genova, Gorizia, Grosseto, Imperia, La Spezia, Latina, Livorno, Lucca, Macerata, Mantova, Massa-Carrara, Milano, Modena, Padova, Parma, Pavia, Perugia, Pesaro-Urbino, Pescara, Piacenza, Pisa, Pistoia, Pordenone, Ravenna, Reggio Emilia, Rieti, Rimini, Roma, Rovigo, Savona, Siena, Sondrio, Teramo, Terni, Torino, Trento, Treviso, Trieste, Udine, Varese, Venezia, Verbano-Cusio-Ossola, Vercelli, Verona, Vicenza, Viterbo, nonché l’intera regione Abruzzo.
2) le aree ammesse al sostegno transitorio per gli obiettivi 1 e 2.
Le aree ammesse al sostegno transitorio sono quelle cui si applicavano gli obiettivi 1, 2 e 5b dei fondi strutturali per il periodo 1994-1999 e non più ricomprese nel nuovo ciclo di programmazione 2000-2006. Per tali regioni che nel periodo di programmazione 2000-2006 “sono uscite” dagli obiettivi della politica di coesione, la Commissione ha previsto un periodo di“phasing out”, cioè un periodo di sostegno transitorioper consentire il mantenimento del livello di sviluppo raggiunto negli anni più recenti.
Le regioni interessate dal sostegno transitorio nel quadro dell'obiettivo 1 sono elencate nell'allegato II alla decisione della Commissione UE 1° luglio 1999, n. 502.
Per l’Italia, il regime transitorio riguarda il Molise, per l’obiettivo 1, e diverse aree del Centro-Nord, fuoriuscite dai vecchi obiettivi 2 e 5b dei fondi 1994-99 e non più ricomprese nel nuovo obiettivo 2.
Il phasing out per l’obiettivo 1 non riguarda l’Abruzzo (uscito alla fine del 1996); tale regione rientra integralmente nell’obiettivo 2.
3) le aree rientranti nelle fattispecie dell'articolo 87, paragrafo 3, lettera c), del trattato CE, ammesse al regime di deroga per gli aiuti di Stato a finalità regionale.
Ai sensi dell'articolo 87 del Trattato sono ritenuti incompatibili con il mercato comune gli aiuti concessi dagli Stati, ovvero mediante risorse statali, nella misura in cui incidano sugli scambi tra stati membri o minaccino di falsare la concorrenza. Possono tuttavia essere considerati ammissibili (paragrafo 3) gli aiuti destinati a favorire lo sviluppo economico delle regioni ove il tenore di vita sia anormalmente basso, oppure si abbia una grave forma di sottoccupazione (lettera a), ovvero ad agevolare lo sviluppo di talune attività o di talune regioni, purché non alterino le condizioni degli scambi in misura contraria al comune interesse (lettera c).
Per il periodo 2000-2006, ciascuno Stato membro ha negoziato con la Comunità la Carta degli aiuti a finalità regionale, contenente, da un lato, le regioni o aree ammesse a beneficiare delle deroghe in questione e, dall’altro, i massimali di intensità.
Per quanto riguarda l’Italia, le aree 87.3.c) sono state individuate con la decisione della Commissione UE del 20 settembre 2000 (G.U.C.E. L 105 del 20/4/2002): si tratta delle regioni Abruzzo e Molise e di alcuni territori delle regioni del Centro-Nord.
La Carta degli aiuti a finalità regionale per il periodo 2000-2006 è stata recentemente revisionata, a seguito di rinegoziazione tra il Governo italiano e la Comunità, con la Decisione dell'8 settembre 2004 C (2004) 3344 fin cor. (Aiuto di Stato n. 147/04 – Italia – Corrigendum), valutando ammissibili alla deroga di cui all'art. 87, paragrafo 3, lettera c) del Trattato, ulteriori zone, prima escluse, del Molise[50].
E’ da osservare che le aree ammesse alla deroga di cui all’articolo 87.3.a) non sono richiamate nella definizione di aree depresse del D.L. n. 32/1995 in quanto coincidenti con le regioni meridionali ammesse agli interventi dei fondi strutturali a titolo dell’obiettivo 1[51].
L’articolo 1 del D.L. n. 32/1995 fa inoltre riferimento alla regione Abruzzo “ferme restando le limitazioni previste dalla normativa comunitaria in materia di aiuti di Stato”: sulla base delle decisioni assunte dalla Commissione UE, su proposta del Governo italiano, alcune aree della regione rientrano nell’obiettivo 2, mentre altre nella deroga 87.3.c). In alcuni casi, la stessa area è ammissibile a entrambi i tipi di intervento, così come avviene per altre aree del Centro-Nord.
Con la legge finanziaria per il 2003 (legge n. 289/2002) le risorse destinate agli interventi nelle aree sottoutilizzate sono state concentrate in due fondi di carattere generale, di competenza, rispettivamente, del Ministero dell'economia e delle finanze (articolo 61, comma 1) e del Ministero delle attività produttive (articolo 60, comma 3).
In particolare:
§ nel Fondo per le aree sottoutilizzate (articolo 61, comma 1), iscritto nello stato di previsione del Ministero dell'economia e delle finanze, U.P.B. 4.2.3.27, capitolo 7576 (c.d. Fondo MEF), sono confluite, con separata evidenziazione contabile, le risorse relative alle seguenti leggi:
a) all’intervento straordinario nel Mezzogiorno;
b) all’intervento ordinario nelle aree depresse;
c) al Fondo per l’imprenditoria giovanile;
d) ai crediti di imposta per investimenti e per nuove assunzioni.
L’elenco degli strumenti che confluiscono nel Fondo per le aree sottoutilizzate, di cui all’Allegato 1 della legge n. 289/2002, è stato esteso anche:
- alle agevolazioni concesse ai sensi dei commi 215-217 dell’art. 1 della legge n. 311 del 2004, per l’attrazione degli investimenti nelle aree sottoutilizzate;
- agli interventi previsti dai commi da 219-220 dell’art. 1 della legge n. 311/2004, che dispongono finanziamenti all'Istituto italiano per gli studi storici e all'Istituto italiano per gli studi filosofici per attività di ricerca e formazione per la promozione dell'integrazione europea e mediterranea del Mezzogiorno;
- agli interventi di intensificazione della deduzione a fini IRAP dei costi relativi alle nuove assunzioni nel Mezzogiorno e nelle aree svantaggiate del Centro-nord, di cui al comma 4-quinquies dell’art. 11 del D.Lgs. n. 446/1997, come modificato dall’art. 11-ter, co. 2, del D.L. n. 35/2005, in quanto tali interventi sono finanziati a valere sulle risorse del Fondo per le aree sottoutilizzate.
A fini gestionali, le risorse destinate dal CIPE ai singoli interventi vengono successivamente trasferite su specifici capitoli di bilancio.
§ nel Fondo iscritto nello stato di previsione del Ministero delle attività produttive (c.d. Fondo MAP),sono confluite le risorse del Fondo unico per gli incentivi alle imprese destinate specificamente agli interventi nelle aree sottoutilizzate (articolo 60, comma 3). Si tratta, in particolare, delle risorse relative alle legge n. 488/1992 e agli strumenti della programmazione negoziata (contratti di programma, patti territoriali, contratti di area).
Peraltro, nello stato di previsione del Ministero delle attività produttive non risulta ancora istituito una specifico capitolo di bilancio relativo al Fondo per gli interventi nelle aree sottoutilizzate. Di conseguenza, le risorse della legge n. 488/1992 e quelle per la programmazione negoziata sono ancora iscritte nel Fondo per gli incentivi alle imprese, allocate nello stato di previsione del suddetto Ministero, al capitolo 7420, U.P.B. 3.2.3.8.
Al CIPE è attribuita la facoltà, con proprie deliberazioni, di ripartire la dotazione di ciascun Fondo tra gli interventi in esso compresi, nonché di modificare l’allocazione degli stanziamenti relativi ai due Fondi, trasferendo risorse dall’uno all’altro. In tal caso, il CIPE deve essere presieduto dal Presidente del Consiglio dei Ministri.
La diversa allocazione delle risorse tra i due fondi è deliberata dal CIPE in relazione allo stato di attuazione degli interventi finanziari, alle esigenze espresse dal mercato in merito alle singole misure di incentivazione.
L’articolo 4, comma 130, della legge finanziaria per il 2004 (legge n. 350/2003) prevede, inoltre, che la diversa allocazione delle risorse effettuata dal CIPE tenga conto anche della finalità di accelerazione della spesa in conto capitale.
L’ammontare delle risorse del Fondo per le aree sottoutilizzate del Ministero dell’economia e delle finanze è stato così determinato da ciascuna legge annuale di bilancio (UPB 4.2.3.27, cap. 7576):
(milioni di euro)
|
2002 |
2003 |
2004 |
2005 |
2006 |
|
844,8 |
8.533,0 |
3.750,0 |
3.443,8 |
5.540,0 |
N.B.: L’ammontare dello stanziamento relativo al 2002 risulta esiguo, per il fatto che le risorse aggiuntive del Fondo per le aree depresse (L. 208/1998) previste dalle precedenti legge finanziarie erano già state trasferite sui pertinenti capitoli di bilancio degli interventi individuati dal CIPE in sede di ripartizione del Fondo.
Le risorse dell’analogo Fondo del Ministero delle attività produttive sono, come già detto, ricomprese nell’ambito del Fondo unico per le imprese ed esposte in autonomi piani di gestione. L’ammontare delle risorse sono determinate, oltre che dalla tabella F della legge finanziaria, dall’annuale decreto del Ministro delle attività produttive di ripartizione del Fondo unico per le imprese. A tali stanziamenti vanno aggiunte le ulteriori risorse specificamente destinate dal CIPE in sede di ripartizione del Fondo per le aree sottoutilizzate del Ministero dell’economia.
Si ricorda che annualmente la legge finanziaria provvede ad assegnare nuove risorse in tabella D al Fondo per le aree sottoutilizzate.
L’ammontare delle risorse riportate nel settore 4 della tabella F della legge finanziaria può fornire una parziale indicazione delle risorse destinate al Fondo. Ad esse vanno aggiunte quelle destinate agli interventi in tale aree nell’ambito del cofinanziamento nazionale degli interventi dei fondi strutturali comunitari (UPB 4.2.3.8, cap. 7493).
Si ricorda che l’ammontare delle risorse esposte nella tabella F sconta gli effetti di eventuali rifinanziamenti disposte dalla legge finanziaria con la Tabella D, gli eventuali definanziamenti indicati dalla Tabella E, nonché le eventuali rimodulazioni delle autorizzazioni pluriennali di spesa disposte dalla medesima Tabella F[52].
Nella successiva tavola sono riportate, relativamente alla prima annualità di bilancio, le risorse indicate al settore 4 della tabella F, nonché la dotazione del Fondo rotativo per il cofinanziamento nazionale, considerando, inoltre, eventuali finanziamenti o tagli disposti dall’articolato.
(milioni di euro)
|
|
2002 |
2003 |
2004 |
2005 |
2006 |
|
Totale settore 4 tabella F |
7.778 |
9.911 |
5.511 |
6.683 |
8.333 |
|
Articolato e altre |
- |
+400 |
-20 |
-55 |
-462 |
|
Totale parziale |
7.778 |
10.311 |
5.491 |
6.628 |
7.871 |
|
Cofinanziamento nazionale |
3.080 |
3.772 |
4.096 |
4.189 |
2.000 |
|
TOTALE |
10.858 |
25.997 |
9.587[53] |
10.817 |
9.871 |
La successiva tavola riporta l’ammontare delle risorse destinate alle aree sottoutilizzate considerando il triennio di riferimento di ciascuna legge finanziaria:
(milioni di euro)
|
|
Fin. 2002 (2002-04) |
Fin. 2003 (2003-05) |
Fin. 2004 (2004-06) |
Fin. 2005 (2005-07) |
Fin. 2006 (2006-08) |
|
Totale settore 4 tabella F |
4 |
18.546 |
22.844 |
24.272 |
21.343 |
|
Articolato e altre |
- |
+8.050 |
-65 |
-255 |
-582 |
|
Totale parziale |
22.548 |
26.596 |
22.779 |
24.017 |
20.761 |
|
Cofinanziamento nazionale |
0 |
0 |
17.085 |
12.625 |
2.804 |
|
TOTALE |
0 |
45.142 |
39.864 |
36.642 |
23.565 |
Il CIPE con delibera del 22 marzo 2006 (in corso di registrazione alla Corte dei conti) ha provveduto alla ripartizione delle risorse per le aree sottoutilizzate previste dalla legge finanziaria 2006.
Per quanto riguarda l’ammontare delle risorse, agli stanziamenti aggiuntivi disposti dalla tabella D (8,5 miliardi per il triennio 2006-2008, di cui 100 milioni sia per il 2006 che per il 2007, e 8,3 miliardi per il 2008), sono stati considerati parte delle rimodulazioni disposte dalla tabella F (7 miliardi slittati dal 2008 al 2009), nonché le riduzioni del Fondo disposte a copertura degli oneri recati dalla legge finanziaria stessa e da successivi decreti-legge. Contestualmente sono state poste a riparto, attraverso una rimodulazione temporale, quelle risorse relative ad interventi disposti con precedenti delibere, che risultano tuttavia in ritardo nella fase di attuazione. L’ammontare delle risorse disponibili è indicato nella successiva tavola:
(valori espressi in milioni di euro)
|
FONTI |
2006 |
2007 |
2008 |
2009 |
TOTALE |
|
|
|
Dotazione aggiuntiva |
110,00 |
150,00 |
8.400,00 |
- |
8.660,00 |
|
A |
A.1 Dotazione aggiuntiva recata in tabella D |
100,00 |
100,00 |
8.300,00 |
- |
8.500,00 |
|
A.2 Dotazione aggiuntiva recata in tabella D, a favore della ricerca applicata |
10,00 |
50,00 |
100,00 |
- |
160,00 |
|
|
B |
Rimodulazione finanziaria relativa alla tabella F |
- |
- |
7.000,00 |
7.000,00 |
0,00 |
|
C |
Riduzioni disposte nell'articolato legge finanziaria per il 2006 (co. 114, 341, 430) |
462,00 |
- 60,00 |
60,00 |
180,00 |
- 762,00 |
|
D |
D.1 Riduzioni operate dal D.L. n. 1/2006 |
24,62 |
- |
- |
- |
- 24,62 |
|
D.2Riduzione apportata dal Parlamento in sede di conversione del D.L. n. 2/2006 |
615,40 |
488,00 |
315,00 |
- 113,00 |
-1.531,40 |
|
|
E |
Anticipazione per l'Autostrada Salerno-Reggio Calabria (2° riparto FAS 2005) |
- |
- 47,21 |
77,03 |
- |
- 124,24 |
|
F |
Differimento temporale di spesa applicabile a interventi già impegnati (ex lege n. 208/1998 e di competenza del MAP) |
2.529,16 |
1.260,81 |
168,03 |
-3.958,00 |
0,00 |
|
|
TOTALE FONTI |
1.537,14 |
815,60 |
1.116,00 |
2.749,00 |
6.217,74 |
La delibera del CIPE ha destinato le risorse poste a ripartizione ai seguenti interventi:
(valori espressi in milioni di euro)
|
IMPIEGHI |
2006 |
2007 |
2008 |
2009 |
TOTALE |
|
|
G |
Contratti di programma |
30,00 |
45,00 |
50,00 |
105,00 |
230,00 |
|
H |
Programma attrazione investimenti (contratti di programma per la localizzazione) |
25,00 |
50,00 |
50,00 |
125,00 |
250,00 |
|
I |
Autoimprenditorialità e autoimpiego |
150,00 |
150,00 |
50,00 |
- |
350,00 |
|
L |
Credito d'imposta per investimenti |
1.064,00 |
- |
- |
- |
1.064,00 |
|
M |
Investimenti pubblici ex lege 208/1998 (Accordi di programma quadro e programmi nazionali, inclusa la ricerca) |
220,00 |
500,00 |
925,00 |
2.455,00 |
4.100,00 |
|
N |
Programma Tetra (Min. interno) |
20,00 |
30,00 |
30,00 |
60,00 |
140,00 |
|
O |
Programma Calabria (Min. interno) |
23,02 |
30,00 |
10,00 |
- |
63,02 |
|
O.1 Settori sicurezza e ambiente |
20,00 |
20,00 |
10,00 |
- |
50,00 |
|
|
O.2Settore energia: interventi urgenti di metanizzazione a Reggio Calabria |
3,02 |
10,00 |
- |
- |
13,02 |
|
|
P |
Interventi per situazioni emergenziali nella Regione Sicilia (Dip. Protezione civile) |
5,00 |
10,00 |
- |
- |
15,00 |
|
Q |
Accantonamento |
0,12 |
0,60 |
1,00 |
4,00 |
5,72 |
|
|
TOTALE IMPIEGHI |
1.537,14 |
815,60 |
1.116,00 |
2.749,00 |
6.217,74 |
La disciplina relativa agli incentivi alle imprese nelle aree sottoutilizzate è stata oggetto di un importante intervento di riforma attuato con il cd. “decreto-legge competitività” (decreto-legge n. 35 del 2005, convertito, con modificazioni, dalla legge n. 80 del 2005).
È stata infatti disposta la revisione dei meccanismi che presiedono alla concessione degli incentivi alle imprese nelle aree sottoutilizzate, come definiti dalla legge n. 488/1992 (v. scheda Legge 488/1992 e riforma degli incentivi, pag. 2) ovvero come disposti nell’ambito degli strumenti della programmazione negoziata (patti territoriali, contratti di programma e contratti di area) (v. capitolo La programmazione negoziata, pag. 2).
Nel quadro della nuova filosofia in materia di agevolazioni alle imprese prevista dalla legge finanziaria per il 2003, è stata disposta la sostituzione dei finanziamenti a fondo perduto con prestiti agevolati, promuovendo al tempo stesso il coinvolgimento degli istituti bancari nel finanziamento degli investimenti oggetto di agevolazioni.
In particolare, la nuova disciplina prevede che il contributo in conto capitale, vale a dire a fondo perduto, non può superare la metà del finanziamento complessivo. La restante quota deve pertanto essere erogata in forma di prestito, con obbligo di restituzione, e deve constare, a sua volta, di due voci, di pari importo:
§ un finanziamento pubblico agevolato, alle condizioni che saranno fissate dal CIPE, e comunque ad un tasso d’interesse annuo non inferiore allo 0,50%;
§ un prestito bancario ordinario a tasso di mercato.
Tale riforma, che si pone peraltro in linea con la più complessiva riforma degli strumenti di sostegno alle attività produttive (v. capitolo Sostegno alle attività produttive, nel dossier relativo alla Commissione attività produttive), comporta in primo luogo una riduzione dell’onere diretto per la finanza pubblica, ma è altresì finalizzata ad una maggiore responsabilizzazione del beneficiario dell’agevolazione.
Modifiche di una certa rilevanza hanno riguardato gli indicatori per la formulazione delle graduatorie, con il riconoscimento di una valutazione premiale all’impresa che fa meno ricorso al contributo in conto capitale ovvero il cui programma di investimento preveda una maggiore quota di spese in innovazione. Sono poi riconosciute aggiuntivamente specifiche premialità alle imprese in possesso di taluni requisiti, quali la spesa da queste sostenuta in investimenti in ricerca e sviluppo, o il possesso di certificazioni ambientali.
Alla nuova disciplina, relativamente alle agevolazioni previste dalla legge n. 488/1992, è stata data attuazione con decreto del Ministro delle attività produttive del 1° febbraio 2006.
La disciplina sul credito di imposta per gli investimenti nelle aree svantaggiate è stata oggetto di interventi legislativi volti a garantire che l’attuazione della normativa risultasse in linea con le previsioni di spesa effettuate (v. scheda Credito di imposta per gli investimenti, pag. 2).
In particolare, con un primo intervento (D.L. n. 138/2002) l’accesso al beneficio è stato subordinato alla preventiva autorizzazione da parte dell’Agenzia delle entrate, al fine di attribuire all’amministrazione la possibilità di monitorare il grado di utilizzo del credito medesimo. Peraltro, questa previsione si è tradotta in una massiccia prenotazione di risorse da parte delle imprese interessate, che di fatto ha immobilizzato per intero le disponibilità stanziate.
Con un secondo intervento (legge finanziaria per il 2003: art. 62) sono stati stabiliti alcuni vincoli all’utilizzazione del credito maturato attraverso la fissazione di un tempo massimo, decorrente dalla presentazione dell’istanza, per l’esecuzione dell’investimento e per il godimento del relativo beneficio fiscale. Si è, inoltre, previsto uno scaglionamento annuale per la sua fruizione e una penalizzazione - consistente nella perdita del diritto al contributo e nel divieto per dodici mesi di presentazione di una nuova istanza – in caso di mancato rispetto dei vincoli temporali assegnati. Infine, è stato introdotto l’onere, per i beneficiari, di comunicare all’amministrazione, in sede di istanza, i dati occorrenti per la ricognizione degli investimenti realizzati, dei contributi fruiti e di quelli ancora da utilizzare.
Con riferimento al credito di imposta per le nuove assunzioni (che si applica su tutto il territorio nazionale e per il quale è prevista una misura più elevata per le assunzioni nelle aree svantaggiate) (v. scheda Credito di imposta per i neo-assunti, pag. 2), con il decreto-legge n. 138/2002 è stato introdotto il principio generale in base al quale i soggetti interessati hanno diritto di fruire del beneficio fino all’esaurimento delle disponibilità finanziarie. Anche in tal caso è stata disciplinata una procedura per l’accesso all’agevolazione, prevedendo tra l’altro che i datori di lavoro presentino una apposita istanza all’Agenzia delle entrate prima dell’assunzione dei nuovi dipendenti.
Dopo un intervento normativo rivolto a garantire comunque la possibilità di fruire del credito per tutto il 2002 entro il livello di incremento occupazionale stabilito al momento della sospensione operata nel luglio 2002 (D.L. n. 209/2002), la legge finanziaria per il 2003 ha esteso il credito d’imposta anche alle nuove assunzioni effettuate nel 2003 e negli anni successivi, fino al 2006.
Al tempo stesso, la legge finanziaria per il 2003 ha interamente rivisto la disciplina del credito d’imposta: per le assunzioni effettuate nel 2003 in aumento rispetto ai livelli occupazionali del luglio 2002; per le assunzioni effettuate nel 2003 da soggetti che fino a quel momento non avevano beneficiato del credito; per tutte le assunzioni effettuate dal 1° gennaio 2004 al 31 dicembre 2006 in aumento rispetto alla base occupazionale media relativa al periodo compreso tra l’agosto del 2001 e il luglio del 2002.
La nuova disciplina ridetermina l’entità del credito d’imposta, prevedendo un contributo più alto nel caso in cui l’assunto abbia un’età superiore ai 45 anni (150 euro anziché 100) ovvero nel caso in cui le assunzioni vengano effettuate nelle regioni obiettivo 1, in Abruzzo e Molise, nelle aree di crisi e nelle cosiddette zone cuscinetto (300 euro).
Si è, inoltre, stabilito che, nelle ipotesi in cui si applica la nuova disciplina, i datori di lavoro devono inoltrare all’Agenzia delle entrate un’istanza preventiva contenente i dati necessari a stabilire la base occupazionale di riferimento, il numero, la tipologia, decorrenza e la durata delle assunzioni, l’entità dell’incremento occupazionale e gli identificativi del datore di lavoro e dei nuovi assunti. La fruizione del credito d’imposta è subordinata ad un atto di assenso che l’Agenzia delle entrate deve adottare espressamente.
La legge finanziaria per il 2006 (legge n. 266/2005: art. 1, comma 412) ha infine stabilito che, se il datore di lavoro presenta l’istanza di accesso alle agevolazioni prima di aver disposto le relative assunzioni di personale, queste devono essere effettuate entro trenta giorni dalla comunicazione dell’accoglimento dell’istanza.
Oltre alle agevolazioni per nuove assunzioni nella forma del credito di imposta, la politica dello sviluppo dell’occupazione si è concentrata sulla c.d. fiscalità di vantaggio (v. scheda La fiscalità di vantaggio, pag. 2).
In particolare la legge finanziaria per il 2005
(legge n. 311/2004), successivamente modificata dal cd. “decreto-legge
competitività” (D.L. 35/2005:), ha previsto la deducibilità ai fini IRAP di 20.000 euro annuali per ciascun
dipendente assunto a tempo indeterminato fino al periodo d'imposta in corso al
31 dicembre 2008. Tale importo è quintuplicato
nelle aree ammissibili alla deroga prevista dall'articolo 87, paragrafo 3,
lettera a) (aree del Mezzogiorno), e triplicato
nelle aree ammissibili alla deroga prevista dall'articolo 87, paragrafo 3,
lettera c) del Trattato che
istituisce
Si ricorda infine che nel corso della XIV legislatura sono stati emanati i provvedimenti attuativi del decreto legislativo n. 185/2000, che ha dettato una disciplina organica relativa agli istituti dell’autoimprenditorialità e dell’autoimpiego, che hanno sostituito, rispettivamente, le diverse forme di agevolazione all’imprenditorialità giovanile, disciplinate dal D.L. n. 26/1995, ed il prestito d’onore, disciplinato dal D.L. n. 510/1996.
La materia è stata altresì interessata dal c.d. decreto-legge competitività (D.L. n. 35/2005, convertito, con modificazioni, dalla legge n. 80/2005: art. 8, comma 7), che ha apportato alcune modifiche alla disciplina del citato decreto legislativo n. 185. In particolare il decreto-legge ha:
§ modificato i requisiti di età richiesti per la costituzione delle società o cooperative sociali che possono beneficiare delle agevolazioni;
§ fatto riferimento, per la creazione di nuova imprenditorialità in agricoltura, alla definizione di “giovani imprenditori agricoli”;
§ disposto che gli incentivi in favore dell’autoimprenditorialità possono essere destinati anche al finanziamento di ampliamenti aziendali effettuati da società e cooperative di produzione e lavoro, che possiedano i richiesti requisiti almeno due anni prima della presentazione della domanda;
§ disposto l’applicazione alle agevolazioni dei massimali previsti dalla normativa comunitaria per gli investimenti operati da giovani imprenditori agricoli.
Per un approfondimento sul tema si rinvia alla scheda Autoimprenditorialità e autoimpiego (pag. 2).
Le diverse forme di intervento per la promozione delle attività produttive nelle aree depresse, comprese nella dizione “programmazione negoziata”, dopo una prima disciplina dettata dal D.L. n. 32/1995, hanno ricevuto una definizione normativa con il provvedimento collegato alla legge finanziaria 1997 (art. 2, commi 203-209, legge n. 662/1996) e le conseguenti deliberazioni del CIPE.
Accanto ai già collaudati contratti di programma (v. scheda I contratti di programma, pag. 2), operanti sin dal 1986, e ai patti territoriali (v. scheda I patti territoriali), creati nel 1995 con il D.L. n. 32/95, sono stati introdotti tre nuovi strumenti: contratti di area (v. scheda I contratti di area, pag. 2), intese istituzionali di programma e accordi di programma quadro (v. scheda Intese istituzionali e accordi di programma quadro, pag. 2).
Mentre le intese istituzionali di programma - e gli accordi di programma quadro che rappresentano gli strumenti attuativi delle intese – sono strumenti sostanzialmente finalizzati alla concertazione istituzionale della spesa pubblica, i patti territoriali, i contratti d’aera e i contratti di programma rappresentano, invece, veri e propri strumenti di incentivazione alle imprese.
A differenza di quanto previsto dalla precedente disciplina, che riservava l’applicazione delle forme della contrattazione programmata alle sole aree depresse del territorio nazionale, la normativa introdotta dalla legge n. 662/1996 non opera alcuna distinzione per quanto riguarda l’ambito territoriale di applicazione degli strumenti negoziali, che interessano dunque l’intero territorio nazionale – con l’unica eccezione del contratto d’area, la cui applicazione è limitata a territori circoscritti.
I contratti d’area e i patti territoriali che interessano le aree depresse usufruiscono, tuttavia, delle risorse finanziarie destinate allo sviluppo di tali aree, determinate con deliberazione CIPE.
La riforma dell’organizzazione del Governo, di cui al D.Lgs. 30 luglio 1999, n. 300, che ha ricevuto attuazione a decorrere dall’inizio della presente legislatura, ha attribuito al Ministero delle attività produttive le competenze relative agli strumenti della programmazione negoziata (ad eccezione delle intese istituzionali di programma e degli accordi di programma-quadro, di competenza del Ministero dell’economia e finanze).
Sono inoltre di competenza del Ministero dell’economia e delle finanze e, specificamente, del Dipartimento per le politiche di sviluppo e di coesione, le funzioni generali in materia di programmazione, coordinamento e verifica degli interventi per lo sviluppo economico territoriale e settoriale e delle politiche di coesione, con particolare riferimento alle aree depresse, nonché, come già detto, le competenze relative alle intese istituzionali di programma ed agli accordi di programma-quadro, che rappresentano lo strumento di attuazione delle intese.
Nell’ambito del conferimento a regioni ed enti locali della generalità di funzioni e compiti amministrativi, salvo quelli espressamente riservati allo Stato, secondo quanto disposto dalla legge n. 59/1997 e dal conseguente D.Lgs. n. 112/1998, va ricordato che, nel corso della XIV legislatura, è stato dato l’avvio, d’intesa con le regioni, alla regionalizzazione dei patti territoriali con deliberazione CIPE del 25 luglio 2003, n. 26.
Con la medesima delibera si è stabilito altresì il coordinamento tra Governo, regioni e province autonome per i contratti di programma, conservando in sostanza allo Stato le competenze relative ai contratti di programma.
In base alla delibera CIPE, ogni regione e provincia autonoma assume la responsabilità del coordinamento, della programmazione e della gestione dei patti territoriali di propria competenza.
Peraltro, è data facoltà a ciascuna regione di assumere direttamente le funzioni di gestione subentrando al Ministero delle attività produttive oppure di optare affinché quest'ultimo continui ad esercitare le sue competenze.
Alcune difficoltà nell’attuazione dell’indicato processo di regionalizzazione potrebbero derivare dal fatto che le regioni preferiscono utilizzare il nuovo strumento dei Progetti integrati territoriali (PIT), previsti nell’ambito del Quadro comunitario di sostegno dei fondi strutturali comunitari 2000-2006, anziché accollarsi l’onere di iniziative già decise dall’Amministrazione centrale.
Si è inoltre proceduto alla ridefinizione dei criteri, delle condizioni e delle modalità di concessione delle agevolazioni di cui alla programmazione negoziata.
In particolare, l’articolo 8 del cd. “decreto-legge competitività” (decreto-legge n. 35 del 2005, convertito, con modificazioni, dalla legge n. 80 del 2005) ha disposto la revisione dei meccanismi che presiedono alla concessione degli incentivi alle imprese nelle aree sottoutilizzate come disposti nell’ambito degli strumenti della programmazione negoziata (in particolare, patti territoriali, contratti di programma e contratti di area), ovvero come definiti dalla legge n. 488 del 1992.
Da contributo interamente a fondo perduto, le agevolazioni assumono ora la forma di agevolazioni miste: il finanziamento in conto capitale (a fondo perduto) può raggiungere al massimo il 50 per cento del finanziamento complessivo; la restante parte deve essere costituita da un finanziamento agevolato, a sua volta costituito per metà da un finanziamento pubblico agevolato, e per metà da un finanziamento bancario ordinario.
In particolare, il finanziamento pubblico agevolato è concesso a valere sulle disponibilità del Fondo rotativo per il sostegno alle imprese e gli investimenti in ricerca istituito presso la Cassa depositi e prestiti S.p.a., secondo i criteri e le modalità stabiliti dal CIPE nella delibera 15 luglio 2005, n. 76.
La dotazione iniziale del Fondo rotativo è stata stabilita in 6.000 milioni di euro, da finanziare con le risorse del risparmio postale. Il CIPE ha stabilito, con la citata delibera n. 76/2005, la quota di risorse del Fondo da destinare alle agevolazioni alle imprese.
Con delibera n. 19/2005 ha altresì definito, per ciò che attiene al finanziamento dei contributi in conto capitale, le assegnazioni a favore della programmazione negoziata, a valere sulle risorse del Fondo per le aree sottoutilizzate, accantonate, nel 2004, proprio in attesa della riforma degli incentivi.
A seguito del trasferimento delle competenze in materia di programmazione negoziata dal Ministero dell’economia al Ministero delle attività produttive è stata modificata anche l’iscrizione in bilancio delle risorse relative agli strumenti della programmazione negoziata.
A partire dall’esercizio 2002, le risorse relative alla programmazione negoziata sono confluite nel Fondo unico per gli incentivi alle imprese, istituito dall’articolo 52, comma 1, della legge n. 448 del 1998, allocato alla U.P.B. 3.2.3.8, cap. 7420 dello stato di previsione del Ministero delle attività produttive[54].
In tale fondo affluiscono le risorse stabilite da numerose leggi destinate a vari settori di intervento in favore delle imprese. La dotazione complessiva del fondo viene annualmente ripartita con decreto del Ministro delle attività produttive.
L’articolo 60, comma 3, della legge n. 289/2002 (legge finanziaria per il 2003) ha istituito, peraltro, un apposito Fondo per gli interventi nelle aree sottoutilizzate di competenza del Ministero delle attività produttive,sul quale dovrebbero confluire le risorse del Fondo unico per gli incentivi alle imprese destinate specificamente agli interventi in tali aree, vale a dire, le risorse relative alle legge n. 488/1992 e quelle degli strumenti della programmazione negoziata (contratti di programma, patti territoriali, contratti di area) (v. capitolo Il Fondo per le aree sottoutilizzate, pag. 2).
Tuttavia, tale Fondo per gli interventi nelle aree sottoutilizzate di competenza del Ministero delle attività produttive non risulta, ad oggi, ancora istituito. Di conseguenza, le risorse relative alla programmazione negoziata (nonché della legge n. 488/1998) continuano ancora ad essere iscritte sul Fondo per gli incentivi alle imprese dello stato di previsione del Ministero delle attività produttive (capitolo 7420, U.P.B. 3.2.3.8).
Nell’ambito del Fondo incentivi alle imprese (che è organizzato in piani di gestione riferiti a ciascun intervento), le risorse per le aree sottoutilizzate, comprensive sia degli stanziamenti per la legge n. 488/1992 che per la programmazione negoziata, sono iscritte, rispettivamente, nei piani di gestione n. 26 e 28.
Alla ripartizione del Fondo unico per gli incentivi alle imprese, come determinato annualmente in sede di legge finanziaria, provvede il Ministro delle attività produttive attraverso l’emanazione di decreti annuali.
Sulla base degli ultimi decreti di ripartizione del Ministro delle attività produttive[55], al piano di gestione n. 28 relativo alla programmazione negoziata sono state assegnate risorse pari a:
(milioni di euro)
|
2002 |
2003 |
2004 |
2005 |
2006 |
|
1.442,5 |
322,7 |
40,0 |
1.308,5 |
810 |
Il CIPE, in sede di riparto del Fondo per le aree sottoutilizzate, provvede alla assegnazione ai singoli strumenti negoziali delle somme destinate alla programmazione negoziata.
Ulteriori risorse possono altresì essere destinate dal CIPE agli strumenti della programmazione negoziata, a valere sulle risorse del Fondo aree sottoutilizzate di competenza del Ministero dell’economia.
Ad esempio, si segnala, da ultimo, la delibera CIPE 22 marzo 2006, in corso di registrazione, che in sede di riparto delle risorse del Fondo aree sottoutilizzate per il quadriennio 2006-2009 assegna ai contratti di programma ulteriori 230 milioni di euro nel quadriennio (di cui 30 milioni nel 2006).
Sulla base delle delibere del CIPE di ripartizione delle risorse per le aree sottoutilizzate, per il periodo 2001-2007 risultano assegnate alla programmazione negoziata le seguenti risorse, così suddivise tra i singoli strumenti negoziali:
(milioni di euro)
|
Assegnazioni Cipe |
1998- |
2001 |
2002 |
2003 |
2004 |
2005 |
2006(3) |
2007 |
1998- |
|
Risorse complessive program. negoziata, |
3.739,3 |
1.327,9 |
1.442,5 |
1.178,2 |
852,6 |
638,7 |
563,1 |
129,7 |
9.871,9 |
|
- Patti territoriali(1) |
2.049,0 |
534,1 |
885,7 |
877,6 |
532,4 |
396,6 |
115,0 |
0,0 |
5.390,5 |
|
- Contratti d’area |
984,4 |
398,7 |
243,3 |
193,2 |
71,0 |
0,0 |
0,0 |
0,0 |
1.890,6 |
|
- Contratti Programma(2) |
705,8 |
395,1 |
313,4 |
107,3 |
249,2 |
242,1 |
448,0 |
129,7 |
2.590,8 |
|
Impegni |
1998- |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
2007 |
1998- |
|
Concessioni totali, |
3.650,8 |
1.326,3 |
975,4 |
921,3 |
840,4 |
646,0 |
652,0 |
649,8 |
9.662,0 |
|
- Patti territoriali |
1.862,9 |
719,9 |
570,4 |
522,0 |
457,0 |
469,0 |
430,8 |
249,2 |
5.281,3 |
|
- Contratti d’area |
898,6 |
306,8 |
166,2 |
156,6 |
250,0 |
61,7 |
11,0 |
15,6 |
1.866,5 |
|
- Contratti Programma |
889,3 |
299,5 |
238,8 |
242,7 |
133,4 |
115,3 |
210,2 |
385,0 |
2.514,2 |
(1) L’assegnazione della delibera CIPE n. 16/2003, riguardante il triennio 2003-2005, è stata effettuata a favore degli strumenti di sviluppo locale concertato, fra cui rientrano i patti territoriali.
(2) Sono incluse in tale voce le assegnazioni disposte a favore dei contratti di localizzazione, anche per la sola parte infrastrutturale (delibere CIPE nn. 20/2004 e 34/2005).
(3) La legge n. 266/2005, (legge finanziaria per il 2006), ha disposto un taglio, per 560 milioni di euro, delle autorizzazioni di competenza riguardanti le risorse già assegnate in passato agli strumenti della programmazione negoziata e da iscriversi per la prima volta in bilancio nel 2006. Tale riduzione non è stata operata nella tavola in quanto ancora non è stata determinata la sua ripartizione fra i singoli strumenti.
Fonte: Ministero dell’economia e delle finanze, Rapporto annuale 2005 del Dipartimento per le politiche di sviluppo sugli interventi nelle aree sottoutilizzate.
A seguito della revisione dei meccanismi per la concessione degli incentivi, introdotta con l’articolo 8 del decreto-legge n. 35 del 2005 (cd. “decreto-legge competitività”) (su cui v. supra), il CIPE, con la delibera n. 76/2005, ha provveduto a stabilire i criteri e le modalità di funzionamento del Fondo rotativo per il sostegno alle imprese e gli investimenti in ricerca istituito presso la Cassa depositi e prestiti S.p.a, determinando nella misura di 3.700 milioni di euro la quota di risorse del Fondo rotativo da destinarsi agli interventi agevolativi, di cui 1.860 milioni destinati alla ricerca e sviluppo (di cui 810 per le aree sottoutilizzate) e 1.840 alle altre agevolazioni alle imprese.
Di tali 1.840 milioni di euro, 500 milioni sono destinati alla legge n. 488/1992 “riformata”, e 240 milioni ai contratti di programma, 240 milioni ai patti territoriali e contratti di area, 300 milioni ai contratti di filiera nel settore agricole e 560 milioni agli interventi del Fondo per l’innovazione tecnologica (FIT).
Per quanto concerne, invece, il finanziamento dei contributi in conto capitale, che affiancheranno i finanziamenti pubblici e quelli ordinari, il CIPE ha provveduto all’assegnazione di risorse a favore della programmazione negoziata con delibera CIPE 18 marzo 2005, n. 19 (Attuazione delle disposizioni del decreto-legge n. 35/2005. Utilizzazione delle risorse accantonate per gli interventi nelle aree sottoutilizzate per il quadriennio 2004-2007), a valere sulle risorse del Fondo per le aree sottoutilizzate precedentemente accantonate proprio in attesa della riforma degli incentivi.
Le assegnazioni complessive ammontano a circa 249 milioni di euro per gli anni 2004-2007 (di cui 6 milioni per il 2004, 73 milioni per il 2005, 116 milioni per il 2006 e 53 milioni per l’anno 2007), specificatamente riservati ai nuovi contratti di programma.
Si ricorda, che ai sensi dell’articolo 8 del D.L. n. 35/2005, come da ultimo novellato dall’articolo 3, comma 1, del D.L. n. 2/2006 (legge n. 81/2006), rientrano nella nuova disciplina di concessione degli incentivi i nuovi contratti di programma presentati dal Ministero delle attività produttive al CIPE per l’approvazione tra il 17 marzo 2005 e il 30 settembre 2005 e per un importo di contributi statali non superiore a 400 milioni di euro, che determinano erogazioni nell’anno 2005 non superiori a 80 milioni di euro.
L’attività di attrazione di investimenti rientra tra i compiti istituzionali assegnati a Sviluppo Italia S.p.a., società interamente posseduta dal Ministero dell’economia e delle finanze, ai sensi del D.Lgs. 9 gennaio 1999 n. 1, successivamente integrato dal D.Lgs. 14 gennaio 2000, n. 3 (v. scheda Sviluppo Italia, pag. 2).
Il DPEF 2003-2006 ha indicato in Sviluppo Italia Spa il soggetto destinatario della missione di attrazione degli investimenti nel Mezzogiorno, da effettuarsi anche attraverso la stipula di contratti di localizzazione a natura privatistica fra i soggetti investitori e i soggetti pubblici. Il CIPE, con delibera n. 62 del 2 agosto 2002 ha assegnato, in via programmatica, a Sviluppo Italia Spa l’importo di 70 milioni di euro, quale finanziamento delle attività ad essa demandate dal DPEF 2003-2006, di cui 38 milioni di euro sono stati destinati, con successiva delibera n. 130 del 19 dicembre 2002, nell’ambito del Programma quadro della società, alla attività specifica di “predisposizione e avvio di un programma pluriennale di marketing volto all’attrazione di investimenti dall’esterno, concentrata nel Mezzogiorno”.
Per quanto concerne gli strumenti rivolti specificamente all’attrazione degli investimenti, Sviluppo Italia ha attivato, a partire dall’ottobre 2003, insieme al Ministero delle attività produttive e a quello dell'economia, uno strumento nuovo, il contratto di localizzazione, finalizzato all’attrazione di investimenti privati di notevole dimensioni nelle aree sottoutilizzate del Paese attraverso l’utilizzo degli strumenti di contrattazione già esistenti, in particolare, dello strumento del contratto di programma, ma dando forte rilievo alla creazione di condizioni di contesto capaci di radicare nel territorio quegli stessi investimenti.
Il progetto è partito con una dotazione finanziaria pilota e, ad oggi, secondo quanto indicato dalla Società Sviluppo Italia, sono stati approvati 6 contratti di locazione e presentate oltre 52 domande di localizzazione (v. scheda I contratti di localizzazione, pag. 2).
Con la legge finanziaria per il 2005 (legge n. 311 del 2004), al fine di rafforzare l’attrazione di nuovi investimenti nelle aree sottoutilizzate, Sviluppo Italia Spa è stata autorizzata a concedere agevolazioni alle imprese capaci di produrre effetti economici addizionali e durevoli e tali da generare esternalità positive sul territorio.
Le disposizioni sono volte ad introdurre uno strumento flessibile per l’attrazione di investimenti, nell’ottica di una semplificazione e razionalizzazione dei numerosi strumenti attualmente esistenti per la promozione dello sviluppo d’impresa, che la società Sviluppo Italia gestisce in quanto ereditati dalle precedenti società che in essa si sono fuse[56].
L’ambito di applicazione della norma si riferisce alle aree sottoutilizzate (v. capitolo Le aree sottoutilizzate, pag. 2).
La forma principale di agevolazione consiste in un contributo in conto interessi a valere su mutui di durata non inferiore a 5 anni e non superiore a 10 anni, destinati a coprire fino al 50% degli investimenti ammissibili.
I mutui vengono concessi da istituti autorizzati all’esercizio dell’attività bancaria ai sensi del decreto legislativo n. 385 del 1993 (testo unico delle leggi in materia bancaria e creditizia).
E’ previsto un pre-ammortamento di durata non superiore a 3 anni a decorrere dalla stipula del contratto di finanziamento.
Il contributo in conto interessi può essere affiancato:
§ da un contributo in conto capitale, che può coprire fino al limite massimo del 20% degli investimenti. Per le piccole e medie imprese, tale percentuale può essere aumentata fino al 35%;
§ da partecipazioni temporanee di Sviluppo Italia Spa al capitale sociale, in misura non superiore al 15% del capitale sociale delle imprese beneficiarie. Per le piccole e medie imprese, tale percentuale può essere elevata al 20%.
Il cumulo delle agevolazioni che possono essere concesse non può, comunque, superare i vigenti limiti massimi di intensità di aiuto, fissati dalla Commissione europea (v. scheda Gli aiuti a finalità regionale, pag. 2).
Le agevolazioni sono finanziate a valere sulle risorse del Fondo per le aree sottoutilizzate.
Il comma 218 demanda ad una deliberazione del CIPE la definizione delle procedure di assegnazione e riprogrammazione delle risorse del Fondo per le aree sottoutilizzate destinate a tali interventi agevolativi alle imprese, nonché per la fissazione delle condizioni e dei limiti delle agevolazioni stesse.
Il comma 221 subordina l’efficacia delle disposizioni in commento alla preventiva approvazione da parte della Commissione europea, ai sensi dell’articolo 88, paragrafo 3, del Trattato istitutivo della Comunità europea[57].
Tale misura non è ancora operativa, in quanto sebbene sia stato notificato alla Commissione UE il suddetto regime di aiuto, attualmente si è in attesa della relativa decisione.
Per quanto concerne la politica di attrazione degli investimenti esteri in Italia, si segnala che il D.L. n. 35/2005 (convertito con modificazioni, nella legge n. 80/2005), c.d. decreto-legge competitività, all’articolo 6, comma 12-15, ha previsto la costituzione all’interno del CIPE di un Comitato avente il compito di coordinare le iniziative volte ad aumentare la capacità dell'Italia di attrarre gli investimenti esteri e il personale fornito di alta qualificazione, con particolare attenzione alle aree sottoutilizzate.
La disposizione, pertanto, ha lo scopo di attrarre non soltanto capitali di investimento ma anche personale di alto profilo professionale e culturale.
Il Comitato, definito “Comitato per l'attrazione delle risorse in Italia”, si avvale delle strutture del CIPE (da intendersi sia in termini di dotazioni strumentali che di personale) senza nuovi e maggiori oneri per il bilancio dello Stato.
Con decreto del Presidente del Consiglio dei Ministri saranno stabilite le modalità semplificate di funzionamento del Comitato, anche in deroga all'articolo 3 del vigente regolamento interno del CIPE, approvato con delibera n. 63 del 9 luglio 1998[58].
Il Comitato, nell’ambito dell’attività di attrazione degli investimenti, definisce la strategia e fissa gli obiettivi generali che saranno attuati da Sviluppo Italia.
A tale società sono affidate funzioni di agenzia nazionale per l'attrazione degli investimenti e lo sviluppo d'impresa. Per lo svolgimento delle funzioni ad essa attribuite in materia di attrazione degli investimenti, Sviluppo Italia farà ricorso in particolare allo strumento del contratto di localizzazione.
Si prevede altresì che Sviluppo Italia possa operare in convenzione con le università, le associazioni imprenditoriali e le camere di commercio nelle attività rivolte all’attrazione di professionalità altamente qualificate.
Al CIPE è affidato il compito di definire annualmente l'ammontare delle risorse del Fondo aree sottoutilizzate, sia di competenza del Ministero dell’economia e delle finanze che di quello di competenza del Ministero delle attività produttive, destinate al finanziamento del contratto di localizzazione e, più in generale, all'intervento di Sviluppo Italia per l'attrazione degli investimenti.
I Fondi strutturali sono gli strumenti che la Comunità europea utilizza per superare, attraverso il trasferimento di risorse, gli squilibri socio-economici e territoriali.
L’importanza dei Fondi appare tanto più evidente quando si considerino i progressi realizzati negli ultimi anni sotto il profilo della realizzazione di un mercato unico e dell’Unione economica e monetaria. In particolare, l’adozione dell’euro e l’introduzione di precisi vincoli in materia di finanza pubblica hanno reso più stringente l’esigenza di pervenire ad una tendenziale coesione delle condizioni economiche dei singoli Stati membri, attenuando le differenze più marcate che si traducono, in particolare, in situazioni di grave ritardo di sviluppo.
In questo scenario, anche in considerazione dei limiti cui le politiche nazionali di sostegno allo sviluppo sono soggetti, in relazione alla disciplina della concorrenza e degli aiuti di Stato, si rafforza l’incidenza degli interventi comunitari, di cui i Fondi costituiscono lo strumento principale.
E’ in fase di conclusione il ciclo di programmazione 2000-2006, in cui la politica regionale europea è stata attuata attraverso 5 Fondi strutturali (Fondo europeo di sviluppo regionale, Fondo sociale europeo, Fondo europeo agricolo di orientamento e garanzia, Strumento finanziario di orientamento per la pesca, Fondo di coesione) (v. scheda I Fondi strutturali comunitari - Il ciclo di programmazione 2000-2006, pag. 2).
E’ attualmente in corso il dibattito comunitario sulla riforma dei Fondi strutturali per il nuovo periodo di programmazione 2007-2013 (v. scheda I Fondi strutturali comunitari - Nuovo ciclo di programmazione 2007-2013, pag. 2).
La Commissione europea ha avanzato una proposta, nel luglio 2004, che prospetta una riforma dell’oggetto, degli strumenti e delle modalità di intervento della politica di coesione, soprattutto allo scopo di tenere conto del nuovo assetto dell’Unione europea a seguito dell’allargamento (v. scheda I trattati di adesione, nel dossier relativo alla Commissione Politiche dell’Unione europea).
In sintesi, la proposta prevede:
§ la riduzione dei fondi strutturali dai cinque attuali a tre (Fondo Europeo di Sviluppo Regionale, Fondo Sociale Europeo, Fondo di Coesione);
§ la concentrazione degli interventi strutturali su un numero più limitato di priorità rispetto al periodo di programmazione in corso;
§ la concentrazione delle risorse a tre nuovi obiettivi, costituiti dalla convergenza, dalla competitività e occupazione regionale e dalla cooperazione territoriale.
Le risorse finanziarie complessivamente disponibili per i fondi strutturali, dovrebbero corrispondere a circa un terzo del bilancio comunitario (cioè a oltre 330 miliardi di euro) per l’intero periodo di programmazione 2007-2013.
Si ricorda infine che la Commissione Bilancio, nel corso della XIV legislatura, ha svolto un’indagine conoscitiva sull'utilizzo delle risorse dei fondi strutturali comunitari relative al periodo 1994-1999 (v. scheda I Fondi strutturali comunitari: Indagine conoscitiva: fondi 1994-1999, pag. 2).
Il Trattato che istituisce la Comunità europea, prevede tra i suoi obiettivi il rafforzamento della competitività dell'industria comunitaria e vieta, di conseguenza, gli aiuti di Stato alle imprese, in quanto distorsivi del principio della libera concorrenza, tranne i casi esplicitamente indicati.
In particolare, ai sensi dell'articolo 87, paragrafo 1, del Trattato sono ritenuti "incompatibili con il mercato comune, nella misura in cui incidano sugli scambi tra Stati membri, gli aiuti concessi dagli Stati, ovvero mediante risorse statali, sotto qualsiasi forma che, favorendo talune imprese o talune produzioni, falsino o minaccino di falsare la concorrenza".
Rispetto a tale divieto generale posto dall’articolo 87, sono tuttavia ammesse alcune deroghe di pieno diritto (paragrafo 2) ovvero deroghe eventuali (paragrafo 3). Queste ultime possono riguardare: regioni in ritardo di sviluppo (lett. a), progetti di interesse comune o situazioni di grave turbamento nell’economia di uno Stato membro (lett. b), sviluppo di talune attività o regioni (lett. c), promozione della cultura e conservazione del patrimonio (lett. d).
Le disposizioni che istituiscono regimi di aiuto devono essere comunicate alla Commissione, che ne valuta la compatibilità con il Trattato (art. 88).
L’attuazione di tale disciplina ha portato a definire precise condizioni di ammissibilità, oltre che per particolari settori (siderurgia, costruzioni navali, industria automobilistica, ecc.), per gli aiuti a carattere regionale (v. scheda Gli aiuti a finalità regionale, pag. 2) e per quelli c.d. orizzontali (che interessano cioè tutti i settori in relazione a particolari obiettivi meritevoli di tutela) (v. scheda Gli aiuti orizzontali, pag. 2).
Il Rapporto annuale 2005 del Dipartimento per le politiche di sviluppo[59] fornisce alcuni dati relativi agli aiuti di Stato concessi all’interno dell’UE, e in particolare, agli aiuti concessi dall’Italia nel periodo 1992-2004[60].
Nella relazione si osserva che, sebbene alcuni Stati membri abbiano ridotto il livello complessivo degli aiuti, l’Unione nel suo complesso non ha ancora raggiunto l’obiettivo di riduzione degli aiuti fissato da Lisbona[61]. D’altro canto, la maggior parte degli Stati membri sembra indirizzare le proprie misure di auto verso obiettivi orizzontali, in particolare la tutela dell’ambiente.
In termini relativi rispetto al PIL, gli aiuti di Stato si sono concentrati negli Stati membri entrati nell’UE nel 2004, registrando una percentuale dello 0,7 rispetto al PIL, a fronte di una quota nell’UE-15 dello 0,43 per cento. La percentuale degli aiuti di Stato nell’UE-25 si attesta conseguentemente allo 0,44 per cento del PIL.
L’Italia, nel periodo 1992-2004, in attuazione delle indicazioni di politica economica della Commissione europea, ha ridotto gli aiuti di Stato dalla quota dell’1,4 per cento del PIL nel 1992 (pari a 16 miliardi di euro) allo 0,4 per cento nell’ultimo anno di rilevazione (pari a 5,4 miliardi di euro).
Gli Stati membri hanno proseguito gli sforzi per riorientare gli aiuti verso obiettivi orizzontali.
Nei periodi 2000-2002 e 2002-2004, la quota sul totale degli aiuti di Stato per obiettivi orizzontali è aumentata nella media UE-25 di 4 punti percentuali (di 7 punti percentuali nell’UE-15), a motivo di un significativo incremento di questi aiuti e di una progressiva riduzione di quelli settoriali in molti Stati membri. Nel 2004 la quota di aiuti orizzontali è salita al 76 per cento dell’importo complessivo degli aiuti: gli Stati membri hanno destinato gran parte delle risorse finanziarie a ricerca e sviluppo, alla protezione dell’ambiente, al risparmio energetico, al sostegno alle Piccole e Medie Imprese, alla creazione di occupazione.
Nell’UE-25 persistono, comunque, ampie disparità tra gli Stati membri relativamente alla quota di aiuti destinati ad obiettivi orizzontali. Gran parte degli Stati membri, tra cui molti Paesi entrati nell’Unione nel 2004, ma anche Regno Unito, Danimarca, Grecia, Olanda e Austria, hanno destinato più del 90 per cento ad aiuti per obiettivi orizzontali. Tra questi, l’Italia si è impegnata ad aumentare la quota di aiuti da destinare a obiettivi orizzontali, raggiungendo il 95 per cento nel 2004 (pari a circa 5,14 miliardi di euro) e collocandosi tra i Paesi più virtuosi nel processo di incremento di questa tipologia di aiuti. In un altro gruppo di Paesi (Spagna, Francia e Irlanda) circa il 60 per cento degli aiuti di Stato hanno sostenuto obiettivi orizzontali. Mentre Ungheria, Cipro, Slovacchia, Polonia, Portogallo e Malta hanno erogato aiuti di Stato per obiettivi orizzontali in una quota inferiore al 50 per cento del totale.
Nel 2004, sono stati destinati aiuti a finalità regionali, nelle regioni ammissibili alla deroga di cui all’art. 87.3 a), pari al 27 per cento degli aiuti totali (circa 12 miliardi di euro) e hanno interessato soprattutto i nuovi Stati membri.
L’Italia ha erogato il 40 per cento degli aiuti totali per interventi a finalità regionale (pari circa a 2,1 miliardi di euro), seguita dalla Spagna con il 39 per cento (pari a circa 1,2 miliardi di euro), e dalla Francia con il 13 per cento (pari a circa 0,8 miliardi di euro).
La legge finanziaria per il 2006 (legge n. 266/2005: art. 1, commi 376-378), ha previsto la costituzione della "Banca del Mezzogiorno", al cui capitale partecipa lo Stato, quale soggetto fondatore[62].
La "Banca del Mezzogiorno" è organizzata in forma di società per azioni e ha l’obiettivo di sostenere lo sviluppo economico del Sud d'Italia.
Come si legge nella relazione governativa al disegno di legge finanziaria (A.S. 3613), la disposizione è diretta a creare una banca radicata nel territorio meridionale, espressione della classe imprenditoriale locale, che sia in grado di praticare "una politica selettiva del credito volta a incoraggiare le imprese meritevoli facendo così da volano per l'avvio di un circolo virtuoso che rilanci lo sviluppo del territorio stesso".
La legge finanziaria per il 2006 dispone che con decreto, da emanarsi entro trenta giorni dalla data di entrata in vigore, si procede all’istituzione del Comitato promotore, cui viene affidato il compito di dare attuazione alle disposizioni in commento.
Con D.M. 2 marzo 2006, è stata data attuazione a tale disposizione.
Ad un successivo decreto del Ministro dell’economia e delle finanze è rimessa l'individuazione degli elementi caratterizzanti la Banca. È disposto, comunque, che la futura disciplina dovrà essere coerente con la normativa comunitaria in materia, nonché con le disposizioni del decreto legislativo 1º settembre 1993, n. 385, recante il testo unico bancario (TUB).
Sono infine elencate le caratteristiche della futura Banca del Mezzogiorno.
Per quanto riguarda lo statuto della Banca, questo dovrà essere ispirato ai princìpi già contenuti negli statuti dei banchi meridionali e insulari.
Per quanto concerne il capitale della Banca, è previsto che:
§ i soci fondatori saranno prevalentemente soggetti pubblici, e specificamente lo Stato, le regioni, le province, i comuni, le camere di commercio. A questi si aggiungono altri enti e organismi (anche privati, si suppone);
§ nonostante la natura pubblica dei principali soci fondatori, il capitale dovrà essere in maggioranza privato. Il capitale, inoltre, dovrà essere aperto, secondo le ordinarie procedure e con criteri di trasparenza, all’azionariato popolare diffuso;
§ sia riservato un privilegio patrimoniale in favore dei vecchi soci dei banchi meridionali.
La nuova Banca dovrà inoltre provvedere all’acquisizione di marchi e denominazioni di rami di azienda già appartenuti ai banchi meridionali e insulari. L'acquisizione, da realizzarsi ricorrendo a offerte pubbliche (che si prescrive debbano essere “trasparenti”), dovrà essere effettuata entro i limiti delle necessità operative della stessa Banca.
Viene poi prefigurato un ruolo per la Banca del Mezzogiorno nelle politiche di sviluppo delle aree sottoutilizzate.
In particolare, si prevede che la Banca possa accedere, secondo le modalità dettate dall’emanando decreto ministeriale, ai fondi e ai finanziamenti internazionali, con particolare riferimento alle risorse per lo sviluppo delle aree sottoutilizzate prestate da organismi sopranazionali.
È infine autorizzata la spesa di 5 milioni di euro per l'apporto al capitale della banca da parte dello Stato quale socio fondatore[63].
Sulla base di quanto previsto dal Trattato CE, la ripartizione delle competenze tra l’Unione e gli Stati membri e, di conseguenza, il modello istituzionale di governo, si configura in modo diverso per quanto concerne la politica economica, da un lato, e la politica monetaria, dall’altro.
La definizione della politica economica è competenza degli Stati membri; l’Unione europea ha semplicemente il compito di definire le modalità attraverso le quali gli Stati membri coordinano le proprie politiche economiche. Le previsioni del Trattato in materia di politica economica sono rivolte, pertanto, a creare uno stretto coordinamento delle politiche economiche degli Stati membri.
L’adozione della moneta unica ha comportato, invece, l’unicità nella definizione e conduzione della politica monetaria. La politica monetaria per gli Stati membri la cui moneta è l’euro rappresenta, di conseguenza, una competenza esclusiva dell’Unione europea. Le decisioni di politica monetaria sono attribuite ad un’autorità indipendente di carattere sovranazionale, la Banca centrale europea, collocata alla guida del Sistema europeo di banche centrali.
Nell’ambito dell’Unione economica e monetaria le politiche di bilancio sono decise dai singoli Stati membri. Tuttavia, esse costituiscono “una questione di interesse comune”, di cui il Trattato CE ha previsto tre diversi strumenti di coordinamento:
1. la definizione di indirizzi di massima per le politiche economiche degli Stati membri e per quelle dell’Unione;
2. procedure di sorveglianza sull’evoluzione economica di ciascuno degli Stati membri e dell’Unione;
3. il divieto di disavanzi pubblici eccessivi e le relative procedure di controllo e, eventualmente, di sanzione.
Gli indirizzi di massima per le politiche economiche (art. 99, par. 2, del Trattato CE) degli Stati membri e dell’Unione indicano priorità e orientamenti per la conduzione del complesso delle politiche economiche. Rappresentano, pertanto, uno strumento di indirizzo che si riferisce non soltanto alle politiche di bilancio, ma anche alle politiche fiscali, alla regolamentazione del mercato del lavoro, alla struttura e al funzionamento dei mercati di beni e servizi, agli interventi a sostegno dell’iniziativa imprenditoriale, della ricerca, sviluppo tecnologico e formazione, della sostenibilità ambientale.
Secondo le modalità con cui finora gli indirizzi di massima sono stati elaborati, tali indirizzi sono costituiti da una prima parte che si riferisce al complesso dell’economia europea e da una seconda parte che reca raccomandazioni specificamente indirizzate ai singoli Stati membri.
Gli indirizzi di massima sono predisposti dalla Commissione europea e approvati annualmente con raccomandazione dal Consiglio dei ministri, sulla base delle conclusioni adottate dal Consiglio europeo.
La procedura di “sorveglianza multilaterale” (art. 99, par. 3 e 4, del Trattato CE) prevede la periodica valutazione del Consiglio sulla situazione economica e finanziaria di ciascuno degli Stati membri.
A tal fine, gli Stati membri sono tenuti a trasmettere alla Commissione tutte le informazioni necessarie, in particolare illustrando le misure di rilievo da essi adottate nell’ambito della politica economica.
Sulla base di relazioni della Commissione, il Consiglio sorveglia l’evoluzione economica in ciascuno degli Stati membri e la coerenza delle politiche adottate con gli indirizzi di massima.
Nel caso in cui il Consiglio, su raccomandazione della Commissione, giudichi che le politiche economiche di uno Stato membro rischino di recare pregiudizio al funzionamento dell’Unione economica e monetaria ovvero non siano coerenti con gli indirizzi di massima, il Consiglio medesimo, deliberando a maggioranza qualificata, può rivolgere allo Stato membro apposite indicazioni. Tali indicazioni sono adottate con raccomandazione. Il Consiglio può inoltre decidere di rendere pubbliche tali raccomandazioni.
La terza e più vincolante forma di coordinamento è rappresentata dal divieto di disavanzi eccessivi. Secondo le disposizioni contenute nel Trattato CE (art. 104), come integrate dal protocollo sulla procedura per i disavanzi eccessivi, uno Stato membro presenta un disavanzo eccessivo nei seguenti casi:
1) se presenta un rapporto deficit/PIL superiore al 3%;
2) se presenta un rapporto debito/PIL superiore al 60%.
Il Trattato prospetta, peraltro, alcune deroghe.
In particolare, non si ha disavanzo eccessivo, per quanto concerne il rapporto deficit/PIL, se si registri una diminuzione significativa e costante e tale rapporto abbia raggiunto un livello prossimo al valore di riferimento.
Riguardo al rapporto debito pubblico/PIL un valore superiore al 60% non rappresenta un disavanzo eccessivo purché tale rapporto si riduca in misura sufficiente e si avvicini al valore di riferimento “con ritmo adeguato”.
L’articolo 104 del Trattato CE configura una complessa procedura volta ad accertare l’esistenza di un disavanzo eccessivo e ad irrogare le eventuali sanzioni. Tale procedura si articola in tre fasi principali.
Nella prima fase il Consiglio adotta una decisione, con la quale accerta che uno Stato membro presenta un disavanzo eccessivo.
La dichiarazione di disavanzo eccessivo ha luogo a seguito di un’attività istruttoria svolta dalla Commissione, che prepara una relazione, e del parere espresso dal Comitato economico e finanziario. In particolare, la Commissione, se ritiene che in uno Stato membro esista attualmente o possa determinarsi in futuro un disavanzo eccessivo, trasmette un parere al Consiglio. Il Consiglio delibera su raccomandazione della Commissione, tenendo conto altresì delle osservazioni che lo Stato membro interessato può avanzare.
Nel caso in cui il Consiglio accerti la sussistenza di un disavanzo eccessivo, il Consiglio medesimo rivolge allo Stato membro in questione le raccomandazioni che ritiene opportune al fine di far cessare il disavanzo eccessivo entro un termine predeterminato. Se lo Stato membro non dà attuazione alle raccomandazioni entro il termine prefissato, il Consiglio può decidere di renderle pubbliche.
Nel caso in cui lo Stato in questione continui, oltre il termine prefissato, a non adottare le misure raccomandate, il Consiglio, con una seconda decisione, anch’essa adottata su raccomandazione della Commissione, prescrive allo Stato membro di attuare gli interventi ritenuti opportuni per pervenire al superamento del disavanzo eccessivo entro un termine prestabilito.
In questa seconda fase, le indicazioni dal Consiglio assumono per lo Stato in questione valore cogente, in quanto sono definite non più attraverso una raccomandazione, ma attraverso una decisione.
Nella terza fase, se lo Stato membro non adempie alla decisione del Consiglio, il Consiglio può decidere di applicare le sanzioni, che secondo quanto indicato dal trattato possono essere di varia natura: la richiesta allo Stato membro di pubblicare informazioni supplementari quando procede all’emissione di titoli del debito pubblico; l’invito alla Banca europea per gli investimenti a riconsiderare la propria politica di prestiti verso tale Stato l’obbligo di costituire un deposito; il versamento di un’ammenda.
Le disposizioni del trattato sulla procedura di sorveglianza multilaterale e sulla procedura relativa all’accertamento dei disavanzi eccessivi sono state completate dal cd. Patto di stabilità e crescita (v. scheda Il Patto di stabilità e crescita, pag. 2).
Le disposizioni contenute nel Trattato CE in merito alla procedura di sorveglianza multilaterale e alla procedura sui disavanzi eccessivi sono state specificate e integrate dal Patto di stabilità e crescita.
Infatti, in previsione dell’avvio della terza fase dell’Unione economica e monetaria, i Governi degli Stati membri hanno concordato di rendere più rigorose e stringenti le disposizioni del Trattato relative al coordinamento delle politiche economiche. Il Patto deriva dalla valutazione politica di alcuni Stati, in particolare la Germania, circa la necessità di imporre, come obiettivo di medio termine, una situazione di bilancio in pareggio, rafforzando le misure di coordinamento e sorveglianza e istituendo, per i disavanzi eccessivi, un meccanismo sanzionatorio di carattere semiautomatico.
Il Patto di stabilità e crescita è costituito, nella sua originaria formulazione dalla risoluzione del Consiglio europeo di Amsterdam del 16 e 17 giugno 1997, che ha sancito l’impegno degli Stati membri a perseguire l’obiettivo di medio termine di un saldo del conto economico delle amministrazioni pubbliche prossimo al pareggio o in avanzo, e dai regolamenti del Consiglio n. 1466/97 e 1467/97 del 7 luglio 1997, con i quali sono state definite le modalità di attuazione, rispettivamente, della procedura di sorveglianza multilaterale e della procedura sui disavanzi eccessivi.
Fin dalla nascita, il Patto di stabilità è stato oggetto di ampie discussioni, relative, in particolare, alla giustificazione dei parametri di cui impone il rispetto e alle limitazioni che ne derivano nell’utilizzo della politica di bilancio a fini di sostegno della crescita e dell’occupazione. Tale dibattito si è intensificato in relazione alla fase di accentuato rallentamento della crescita economica, che si è registrata a partire dal 2001 e che, per quanto riguarda l’Europa, si è prolungata oltre le previsioni.
Il rallentamento della crescita, infatti, ha determinato la contrapposizione, anche istituzionale, tra diversi governi degli Stati membri, che intendevano adottare politiche economiche espansive capaci di contrastare l’andamento sfavorevole del ciclo, e la Commissione (sostenuta dalle prese di posizione della Banca centrale europea), che per lungo tempo ha richiesto una puntuale applicazione delle regole del Patto.
L’applicazione del Patto è stata resa più difficoltosa dal fatto che a partire dal 2002 hanno registrato un deficit superiore alla soglia del 3 per cento del PIL i due principali paesi dell’area euro, vale a dire Germania e Francia. Questa situazione ha portato ad un contrasto tra il Consiglio, da un lato, e la Commissione, dall’altro, che ha visto anche l’intervento della Corte di Giustizia.
L’intervento della Corte ha chiarito la ripartizione di competenze tra Consiglio e Commissione, ma non ha sciolto il nodo politico relativo alle difficoltà di applicazione del Patto in una congiuntura economica sfavorevole.
Il dibattito sulla riforma è dunque proseguito, facendosi più serrato, ed ha portato nel marzo 2005 all’approvazione da parte del Consiglio europeo di una relazione del Consiglio ECOFIN intitolata “Migliorare l’attuazione del Patto di stabilità e crescita”, che “aggiorna e completa” la risoluzione del Consiglio europeo di Amsterdam del giugno 1997.
La relazione, oltre a riaffermare la validità dei valori di riferimento del 3 per cento per il rapporto tra disavanzo e PIL e del 60 per cento per il rapporto tra debito pubblico e PIL, prospetta una serie di interventi volti al rafforzamento della razionalità economica delle norme di bilancio, al potenziamento dei meccanismi preventivi previsti dal Patto di stabilità ed al miglioramento dell’attuazione della procedura per i disavanzi eccessivi. Viene in particolare rivista la stretta imposizione come obiettivo di medio termine di una situazione di bilancio in pareggio, ammettendosi la possibilità di obiettivi differenziati che tengano conto della peculiarità della situazione di ciascuno Stato membro.
Si è di conseguenza proceduto all’approvazione di due regolamenti (regolamenti (CE) 1055/2005 e 1056/2005), che hanno modificato i precedenti regolamenti sulla sorveglianza multilaterale e sulla procedura di disavanzo eccessivo.
Il regolamento (CE) 1466/97, per il rafforzamento della sorveglianza delle posizioni di bilancio nonché della sorveglianza e del coordinamento delle politiche economiche, dispone innanzitutto, a seguito di un’importante modifica apportata nel 2005, che ciascuno Stato membro ha un obiettivo a medio termine differenziato per la sua posizione di bilancio, che può divergere dal requisito di un saldo prossimo al pareggio o in attivo, offrendo comunque un margine di sicurezza rispetto al rapporto tra disavanzo pubblico e PIL del 3 per cento. L’obiettivo assicura rapidi progressi verso la sostenibilità e consente margini di manovra nel bilancio, segnatamente per gli investimenti pubblici. Per gli Stati membri che hanno adottato l'euro e per quelli che fanno parte dell'ERM2[64] gli obiettivi di bilancio a medio termine specifici per paese sono specificati in una forcella stabilita tra il - 1% del PIL e il pareggio o l'attivo, in termini corretti per il ciclo, al netto delle misure temporanee e una tantum.
Gli Stati che hanno adottato la moneta unica devono presentare annualmente un Programma di stabilità, nel quale precisano:
l’obiettivo di bilancio a medio termine e il percorso di avvicinamento a tale obiettivo, nonché l’andamento del rapporto debito pubblico/PIL;
§ le previsioni sull’andamento dell’economia del Paese;
§ le misure di politica economica che intendono adottare per conseguire gli obiettivi del programma di stabilità e, a seguito di una modifica del 2005, un’analisi dettagliata del rapporto costi/benefici delle principali riforme strutturali;
§ l’analisi dell’incidenza sui saldi del conto economico delle amministrazioni pubbliche e sul debito pubblico di uno scenario macroeconomico diverso rispetto a quello ipotizzato (“analisi di sensitività”);
§ se del caso, le ragioni di una deviazione dal percorso di avvicinamento all’obiettivo di bilancio a medio termine (modifica introdotta nel 2005);
Il Consiglio, previa valutazione da parte della Commissione e del Comitato economico e finanziario, esamina, entro tre mesi, i programmi presentati, adottando un parere con il quale può, se del caso, invitare lo Stato membro ad adeguare il proprio programma, in modo da rafforzarne gli obiettivi ed i contenuti. Le modifiche apportate nel 2005 hanno specificato una serie di elementi di cui il Consiglio deve tener conto in questa valutazione. In particolare, il Consiglio esamina se lo Stato membro interessato persegua il miglioramento annuo del suo saldo di bilancio corretto per il ciclo, al netto di misure di carattere temporaneo, tenendo conto del fatto che in periodi di congiuntura favorevole lo sforzo di aggiustamento dovrebbe essere maggiore, laddove nei periodi di congiuntura sfavorevole detto sforzo può essere più limitato. Il Consiglio prende inoltre in considerazione l'attuazione di riforme strutturali sostanziali che producano effetti di contenimento dei costi nel lungo periodo, con una particolare attenzione alle riforme delle pensioni che introducono un sistema multipilastro comprendente un pilastro obbligatorio, finanziato a capitalizzazione.
Viene configurata una specifica procedura di allarme preventivo (cd. early warning), che ha luogo mediante una raccomandazione rivolta dal Consiglio allo Stato membro interessato, nel caso in cui si registri una divergenza sensibile tra la situazione finanziaria esistente o prevedibile e gli obiettivi precedentemente fissati, tale da comportare il rischio che si determini un disavanzo eccessivo. Qualora la predetta situazione persista o si aggravi, il Consiglio può adottare un’ulteriore raccomandazione affinché lo Stato adotti prontamente misure correttive.
I Paesi che non adottano la moneta unica sono tenuti a presentare annualmente un programma di convergenza, contenente informazioni analoghe a quelle dei programmi di stabilità e sono anch’essi sottoposti alla sorveglianza da parte del Consiglio.
Il regolamento (CE) n. 1467/97, relativo all’accelerazione e al chiarimento delle modalità di attuazione della procedura per i disavanzi eccessivi, provvede a definire le condizioni in presenza delle quali si deve dare corso alla suddetta procedura, stabilisce gli adempimenti previsti dalla procedura sui disavanzi eccessivi (dalla dichiarazione di disavanzo eccessivo fino all’applicazione delle sanzioni) e precisa le modalità di applicazione e l’entità delle sanzioni con cui tale procedura può concludersi.
È consentito superare il tetto massimo del 3 per cento del deficit rispetto al PIL, senza incorrere in sanzioni, solo in “circostanze eccezionali e temporanee”, cioè, in base alla formulazione originaria del Patto, connesse ad eventi che non sono soggetti al controllo dello Stato interessato o che sono determinate da una grave recessione economica
La riforma del 2005 ha peraltro ampliato i casi in cui il superamento del valore della soglia del 3% può essere considerato eccezionale e temporaneo e può quindi (se resta vicino a detto valore) essere giustificato. In particolare
§ la Commissione e il Consiglio possono considerare eccezionale un superamento del valore di riferimento risultante da una grave recessione economica dovuta a un tasso di crescita negativo o alla diminuzione cumulata della produzione durante un periodo prolungato di crescita molto bassa in relazione alla crescita potenziale;
§ devono inoltre essere tenuti presenti tutti gli altri fattori rilevanti indicati nel trattato CE; le valutazioni degli organi europei devono riflettere in maniera appropriata gli sviluppi relativi alla posizione economica a medio termine (in particolare la crescita potenziale, le condizioni congiunturali prevalenti, l'attuazione delle politiche nel contesto dell'agenda di Lisbona e delle politiche intese a promuovere la ricerca, lo sviluppo e l'innovazione) e l'evoluzione della posizione di bilancio di medio termine (in particolare l'impegno per il risanamento dei bilancio nei periodi di congiuntura favorevole, la sostenibilità del debito, gli investimenti pubblici e la qualità complessiva delle finanze pubbliche); inoltre, la Commissione deve tenere nella debita considerazione tutti gli altri fattori che secondo gli Stati membri sono significativi per valutare in termini qualitativi il superamento del valore di riferimento. A questo riguardo, una particolare attenzione deve essere riservata agli sforzi di bilancio intesi ad aumentare o a mantenere a un livello elevato i contributi finanziari a sostegno della solidarietà internazionale e della realizzazione degli obiettivi delle politiche europee, segnatamente l'unificazione dell'Europa, se tali sforzi hanno ripercussioni negative sulla crescita e sul bilancio di uno Stato membro e se soddisfano due condizioni: il disavanzo resta vicino al valore di riferimento; il superamento di tale valore è temporaneo;
§ deve essere altresì tenuta nella debita considerazione l'attuazione di riforme delle pensioni che introducono un sistema multipilastro comprendente un pilastro obbligatorio, finanziato a capitalizzazione. A tal fine, nel caso di Stati membri il cui disavanzo superi il valore di riferimento, pur rimanendo prossimo ad esso, e qualora tale superamento rispecchi l'attuazione di riforme delle pensioni, si tiene conto dei costo netto della riforma in maniera linearmente decrescente per un periodo transitorio di cinque anni.
Il Consiglio decide sull’esistenza di una situazione di disavanzo eccessivo sulla base di un parere e di una raccomandazione trasmessi dalla Commissione, previo parere del comitato economico e finanziario. Contestualmente alla decisione sull’esistenza di un disavanzo eccessivo, il Consiglio formula una raccomandazione finalizzata a porre fino al disavanzo, che fissa un termine per l’adozione delle opportune misure da parte dello Stato interessato; il termine massimo per l’adozione di dette misure è stato aumentato dalla riforma del 2005 da quattro a sei mesi. Nella raccomandazione deve essere altresì fissato un termine per il rientro dalla situazione di disavanzo, che dovrebbe avvenire nell’anno successivo all’adozione della decisione, salvo circostanze particolari.
A seguito della riforma del 2005, la raccomandazione deve prevedere che lo Stato membro interessato realizzi ogni anno un miglioramento minimo, pari ad almeno lo 0,5% del PIL come parametro di riferimento, del suo saldo di bilancio corretto per il ciclo, al netto delle misure temporanee e una tantum. Inoltre, qualora lo Stato membro interessato dimostri che l'inadempienza alle misure richieste dal Consiglio è dovuta a eventi economici sfavorevoli imprevisti con importanti conseguenze negative sul bilancio, il Consiglio può adottare una nuova raccomandazione con la quale concede un ulteriore anno per il rientro dal disavanzo.
Se il Consiglio valuta che lo Stato membro non ha dato seguito ad una sua prima raccomandazione, dopo aver intimato, con una seconda decisione, l’adozione dei provvedimenti necessari, procede, nel caso in cui venga disattesa anche la seconda decisione, ad applicare le sanzioni.
La sanzione (applicabile solo agli Stati dell’area euro) ha in un primo momento la forma di un deposito infruttifero costituito presso la Commissione. Il deposito è calcolato sommando una parte fissa pari allo 0,2% del PIL del Paese inadempiente ad una parte variabile pari ad un decimo dell’eccedenza del disavanzo rispetto al 3% del PIL (l’importo complessivo del deposito non può comunque superare lo 0,5% del PIL). Se il rapporto deficit/PIL risulta superiore al 3% anche negli anni successivi, lo Stato membro deve costituire per ciascun anno un deposito aggiuntivo calcolato secondo la regola con cui, il primo anno, si determina la parte variabile.
Lo Stato membro ha due anni di tempo dalla decisione sulla costituzione del deposito infruttifero per correggere il disavanzo eccessivo e vedere restituito il deposito medesimo (senza gli interessi). Trascorsi due anni senza che il deficit sia stato ridotto entro il valore di riferimento del 3%, il deposito (come pure gli interessi maturati) è trasformato in ammenda definitiva, da ripartirsi tra gli Stati membri facenti parte dell’area dell’euro che non presentano disavanzi eccessivi.
Questa scheda ricostruisce brevemente il quadro macroeconomico degli anni dal 2002 al 2005, mettendo a confronto i risultati con le previsioni del Governo.
Si segnala peraltro che il confronto con le previsioni risulta complicato dal fatto che i dati relativi al PIL sono stati negli ultimi anni oggetto più volte di revisioni da parte dell’ISTAT (da ultimo il 1° marzo 2006) (v. scheda Le riclassificazioni contabili, pag. 2). Per questo motivo si riporta sia il consuntivo ISTAT dell’anno di riferimento (con il quale andrebbero confrontate le previsioni), sia il consuntivo ISTAT rivisto in base ai nuovi criteri classificatori.
Analogamente i dati sulla disoccupazione sono stati rivisti nel 2004, a seguito dell’adozione del nuovo metodo di rilevazione delle forze di lavoro.
Il 2002
|
|
PIL |
Inflazione |
Disoccupazione |
|
DPEF 2002-2006 (16 luglio 2001) |
3,1 |
1,7 |
9,5 |
|
Nota aggiornamento DPEF (ottobre 2001) |
2,3 |
1,7 |
9,2 |
|
Aggiornamento RPP (aprile 2002) |
2,3 |
2,0 |
9,0 |
|
DPEF 2003-2006 (9 luglio 2002) |
1,3 |
1,7 |
9,1 |
|
Nota aggiornamento DPEF e RPP 2003 (settembre 2002) |
0,6 |
2,4 |
9,2 |
|
Consuntivo ISTAT (marzo 2003) |
0,4 |
2,5 |
9,0 |
|
ISTAT – Revisioni |
0,3* |
|
8,6** |
* ISTAT, Conti economici nazionali (1° marzo 2006). Revisione generale effettuata in ottemperanza alle regole comunitarie.
** Serie storiche riviste a seguito del nuovo metodo di rilevazione delle forze di lavoro adottato dall’ISTAT (ISTAT, “La ricostruzione delle serie storiche dei principali indicatori del mercato del lavoro, ottobre 1992-ottobre 2003”, 28 settembre 2004).
Nel 2002, il tasso di crescita annuale del PIL, che nel 2001 si era attestato all’1,8 per cento, si è ridotto allo 0,4 per cento (0,3 secondo le più recenti revisioni dell’ISTAT), attestandosi ad un valore ben lontano dal 3,1 per cento previsto nel DPEF 2002-2006.
Nella nota di aggiornamento del DPEF del 26 ottobre 2001, che rivedeva l’obiettivo al 2,3 per cento, veniva messa in risalto la difficoltà di formulare previsioni macroeconomiche attendibili, conseguente alla situazione di notevole incertezza causata dagli eventi dell’11 settembre.
La scarsa crescita del 2002 è stata appunto imputata al perdurare, a livello internazionale ed europeo, di condizioni di incertezza e di debolezza ciclica.
Essa è derivata principalmente:
§ dal contenuto andamento dei consumi (0,7% nel 2002 rispetto all’1,4% del 2001), in particolare della spesa delle famiglie, che è stata posta in relazione con gli effetti negativi sul reddito disponibile degli andamenti dei principali mercati finanziari e con la percezione dell’incremento dei prezzi connessa anche all’introduzione dell’euro;
§ dall’apporto negativo della domanda estera: le esportazioni, che già nel 2001 avevano registrato una forte riduzione rispetto all’anno precedente (0,5% rispetto al 9,0% del 2000), hanno registrato nel 2002 un valore negativo del 4%. L’andamento delle esportazioni italiane, derivante anche dall’impossibilità di utilizzare, a seguito dell’introduzione dell’euro, lo strumento della svalutazione per aumentare la competitività delle esportazioni stesse, è stato penalizzato dal perdurare della crisi economica della Germania, uno dei principali partner commerciali dell’Italia.
Nonostante la debole crescita economica, il tasso di disoccupazione ha proseguito il suo trend discendente, riducendosi di mezzo punto percentuale e attestandosi al 9 per cento (divenuto l’8,6 per cento a seguito delle revisione delle serie storiche dell’ISTAT attuata nel 2004).
L’andamento del mercato del lavoro ha manifestato una tendenza di segno opposto rispetto a quella dei principali paesi dell’area dell’euro, in particolare della Francia e della Germania, dove i tassi di disoccupazione sono aumentati nel 2002. Tale fenomeno sembra essere stato favorito, per un verso, dalle politiche di liberalizzazione del mercato del lavoro in Italia poste in essere negli ultimi anni e, per altro verso, dall’ampia applicazione del credito d’imposta per l’assunzione di nuovi dipendenti.
Il 2003
|
|
PIL |
Inflazione |
Disoccupazione |
|
DPEF 2003-2006 (9 luglio 2002) |
2,9 |
1,4 |
8,5 |
|
Nota Aggiornamento DPEF (settembre 2002) |
2,3 |
1,4 |
8,7 |
|
RTC 1/2003 (aprile 2003) |
1,1 |
1,4 |
8,9 |
|
DPEF 2004-2007 (17 luglio 2003) |
0,8 |
2,4 |
8,8 |
|
Consuntivo ISTAT (1° marzo 2004) |
0,3 |
2,7 |
8,7 |
|
ISTAT – Revisioni |
0,0* |
|
8,4** |
* ISTAT, Conti economici nazionali (1° marzo 2006). Revisione generale effettuata in ottemperanza alle regole comunitarie.
** Serie storiche riviste a seguito del nuovo metodo di rilevazione delle forze di lavoro adottato dall’ISTAT (ISTAT, “La ricostruzione delle serie storiche dei principali indicatori del mercato del lavoro, ottobre 1992-ottobre 2003”, 28 settembre 2004).
Nel 2003, il tasso di crescita annuale del PIL si è attestato allo 0,3 per cento (successivamente rivisto, in base alla riclassificazioni contabili dell’ISTAT allo 0%) contro una previsione del 2,9 per cento nel DPEF 2003-2006, del 2,3 per cento nella nota di aggiornamento al medesimo e dell’1,1 per cento della relazione trimestrale di cassa presentata nell’aprile 2003. Le revisioni al ribasso sono state giustificate con le incertezze relative ai tempi e all’entità della rispesa economica, soprattutto a livello europeo.
A livello internazionale, nel corso del 2003 si è registrata una significativa accelerazione dell’economia degli Stati Uniti e del Giappone.
L’Unione europea e, in particolare, l’area dell’euro hanno, invece, continuato a presentare tassi di crescita modesti (nell’area euro il tasso di crescita del PIL si è, infatti, ridotto dallo 0,9% nel 2002 allo 0,7% nel 2003). In particolare, la Francia ha presentato un incremento del PIL, pari allo 0,8%, e la Germania ha registrato addirittura una variazione negativa del PIL reale (-0,2%).
La modesta crescita dell’economia italiana è stata principalmente determinata, a fronte di una ripresa dei consumi finali nazionali piuttosto contenuta:
§ dalla riduzione degli investimenti fissi lordi (-1,7 per cento);
§ l’andamento negativo della domanda estera: le esportazioni, anche in conseguenza dell’apprezzamento dell’euro, hanno registrato nel 2003 una ulteriore riduzione del 2,4%.
Il tasso di disoccupazione si è invece ulteriormente ridotto di 0,3 punti percentuali, attestandosi all’8,7% (divenuto l’8,4 per cento a seguito delle revisione delle serie storiche dell’ISTAT attuata nel 2004).
Il 2004
|
|
PIL |
Inflazione |
Disoccupazione |
|
DPEF 2004-2007 (17 luglio 2003) |
2,0 |
1,7 |
8,5 |
|
Nota Aggiornamento DPEF (settembre 2003) |
1,9 |
1,7 |
8,4 |
|
Aggiornamento RPP (maggio 2004) |
1,2 |
2,2 |
8,4 |
|
DPEF 2005-2008 (29 luglio 2004) |
1,2 |
2,1 |
8,7 |
|
Consuntivo ISTAT (1° marzo 2005) |
1,2 |
2,2 |
8,0 |
|
ISTAT – Revisioni |
1,1* |
|
|
* ISTAT, Conti economici nazionali (1 marzo 2006). Revisione generale effettuata in ottemperanza alle regole comunitarie.
Nel 2004 si è registrato un miglioramento del tasso di crescita del PIL in termini reali, che ha registrato un valore dell’1,2 per cento (1,1 secondo le più recenti revisioni dell’ISTAT), a fronte di una previsione contenuta nel DPEF 2004-2007 del 2 per cento (1,9 per cento nella nota di aggiornamento). Il dato è in linea con la previsione della relazione trimestrale di cassa del maggio 2004.
A livello internazionale, l’Unione europea e, in particolare, l’area dell’euro hanno continuato a presentare tassi di crescita più contenuti rispetto all’economia mondiale.
La crescita dell’economia italiana è stata segnata da:
§ un andamento modesto dei consumi finali nazionali (+0,6%), con un rallentamento nella crescita sia della spesa delle famiglie (+0,5%) che dei consumi delle amministrazioni pubbliche (+0,6%);
§ una ripresa degli investimenti, che hanno registrato nel 2004, un incremento del 2,2% rispetto al valore negativo del 2003 (-1,7%);
§ una ripresa delle esportazioni (+3,0%), connessa con la forte espansione del commercio mondiale, a fronte peraltro di un leggero aumento delle importazioni (+1,1%).
Il tasso di disoccupazione si è ulteriormente ridotto di 0,4 punti percentuali, attestandosi all’8,0 per cento.
Il 2005
|
|
PIL |
Inflazione |
Disoccupazione |
|
DPEF 2005-2008 (29 luglio 2004) |
2,1 |
1,6 |
8,2 |
|
Nota Aggiornamento DPEF e RPP (settembre 2004) |
2,1 |
1,6 |
7,6 |
|
Aggiornamento RPP (maggio 2005) |
1,2 |
2,0 |
7,6 |
|
DPEF 2006-2009 (16 luglio 2005) |
0,0 |
2,0 |
8,1 |
|
Consuntivo ISTAT (marzo 2006) |
0,0 |
1,9 |
7,7 |
Nel 2005 la crescita del PIL in termini reali è risultata nulla.
La previsione di crescita del 2,1 per cento, contenuta nel DPEF 2005-2008, è stata progressivamente rivista al ribasso dal Governo.
In particolare, per il 2005 si rilevano:
§ la bassa crescita dei consumi finali nazionali (0,3%), dovuta soprattutto allo scarsissimo apporto dei consumi delle famiglie (+0,1%), a fronte di un incremento più sostenuto della spesa delle Amministrazioni pubbliche (+1,2%);
§ dall’andamento negativo degli investimenti fissi lordi (-0,6 per cento);
§ da un apporto negativo del settore estero: all’aumento delle importazioni dell’1,4 per cento ha corrisposto un incremento delle importazioni dello 0,3 per cento.
I dati del conto economico delle Amministrazioni pubbliche del periodo 2000-2004 sono stati oggetto di varie revisioni statistiche che hanno portato a un generale innalzamento dei valori dell’indebitamento netto:
La prima revisione del conto economico delle Amministrazioni pubbliche è stata conseguente alla decisione EUROSTAT del 3 luglio 2002, relativa alle modalità di contabilizzazione delle operazioni di cartolarizzazione.
L’applicazione delle decisione ha determinato un peggioramento del valore dell’indebitamento netto relativo all’anno 2001, passato dall’1,6%, stimato nel mese di giugno[65] (era stato certificato all’1,4% a marzo 2002), al 2,2% del PIL, con un peggioramento dello 0,56%.
In particolare, nella decisione del 3 luglio 2002, l’Eurostat ha stabilito che le cartolarizzazioni sono considerate vendite effettive, e non prestiti, se:
a) il rapporto tra il pagamento iniziale effettuato dall’acquirente e il valore di mercato delle attività cedute supera l’85 per cento;
b) non ci sono garanzie governative a copertura del rischio dello stesso acquirente;
c) l’operazione non riguarda flussi futuri di reddito che non sono riferibili a voci del conto del patrimonio.
Secondo l’EUROSTAT, le cartolarizzazioni effettuate nel 2001 non rispettavano questi requisiti; in particolare, quella relativa agli immobili era stata effettuata a un prezzo inferiore all’85 per cento del valore di mercato; quella relativa ai proventi del lotto e dell’enalotto non era riferibile a poste patrimoniali.
In sostanza, la decisione ha comportato che non potevano essere contabilizzate a riduzione dell’indebitamento netto per il 2001 le operazioni di cartolarizzazione effettuate nell’anno medesimo, il cui importo ammontava complessivamente a 6.800 milioni di euro (di cui 3.000 milioni di euro relativi all’operazione di cartolarizzazione dei proventi del gioco del Lotto e dell’Enalotto e 3.800 milioni di euro relativi alle cartolarizzazioni connesse con la vendita di immobili pubblici).
Gli introiti delle due operazioni, pari, rispettivamente, a 0,25 e 0,31 punti percentuali del prodotto, sono stati pertanto esclusi dal conto delle Amministrazioni pubbliche di tale anno, determinando una corrispondente revisione al rialzo della stima dell’indebitamento netto.
La revisione al rialzo dell’indebitamento del 2001 determinata dalla risoluzione dell’EUROSTAT, si rifletteva positivamente sul livello di indebitamento del 2002 e dell’anno successivo, in quanto, i proventi del Lotto e dell’Enalotto e della vendita di immobili effettuati nel 2001 sarebbero stati contabilizzati nel 2002 e nel 2003, a decorrere cioè dal perfezionamento delle operazioni di vendita influendo, quindi, positivamente sui valori dell’indebitamento.
In occasione della notifica alla Commissione europea dei dati di finanza pubblica effettuata il 1° marzo 2004, le serie relative al fabbisogno e al debito delle Amministrazioni pubbliche sono state oggetto di rilevanti revisioni.
Queste sono state determinate dalla disponibilità di nuove informazioni riguardanti l’ammontare dei conti correnti postali detenuti dal settore privato e, per importi inferiori, dalla verifica delle procedure utilizzate per la determinazione dei titoli pubblici di proprietà degli Enti di previdenza appartenenti alle Amministrazioni pubbliche.
L’impatto delle modifiche è stato significativo dal 1999. Includendo gli effetti delle revisioni statistiche di carattere ordinario, il debito è stato rivisto al rialzo di 6,3 miliardi nel 1999, 7,0 miliardi nel 2000, 12,2 miliardi nel 2001 e 17,8 miliardi nel 2002. In termini percentuali di PIL, il debito è passato dal 109,6% al 110,6% del PIL del 2001 e da 106,5 a 108,0% nel 2002. Il rapporto debito/PIL del 2003 è passato da 104,5 a 106,2%.
I dati dell’indebitamento netto relativi al triennio 2001-2003 sono stati successivamente revisionati nel marzo 2005.
In occasione della notifica dei conti alla Commissione europea del 1° marzo 2005[66], l’ISTATha infatti effettuato alcune revisioni statistiche e riclassificazioni contabili che hanno innalzato l’indebitamento netto del triennio 2001-2003.
In base alle nuove valutazioni, il disavanzo è stato aumentato al 3,0% del PIL nel 2001, al 2,6% nel 2002 e al 2,9% nel 2003, rispetto alle stime precedenti, che erano, rispettivamente, 2,6, 2,3 e 2,4 per cento.
Le revisioni effettuate dall’ISTAT, anche a seguito di alcuni rilievi delle autorità statistiche europee, erano connesse principalmente con l’inclusione tra i trasferimenti in conto capitale delle erogazioni in favore delle Ferrovie dello Stato, precedentemente contabilizzati tra le partite finanziarie e quindi ininfluenti ai fini del computo dell’indebitamento netto[67].
Tale riclassificazione aveva comportato un aumento del disavanzo di circa 0,3 punti percentuali del PIL in ciascuno degli anni considerati. Altre revisioni avevano innalzato il saldo del 2003 di ulteriori 0,2 punti percentuali del prodotto.
In seguito all’esame della Notifica, l’EUROSTAT non aveva ritenuto di poter certificare i dati forniti dall’Italia, richiedendo chiarimenti sul trattamento contabile di specifiche operazioni.
Gli approfondimenti sollecitati riguardavano: alcuni versamenti eseguiti dai concessionari della riscossione; il finanziamento degli investimenti per l’alta velocità ferroviaria da parte di Infrastrutture spa (Ispa); alcuni aspetti delle operazioni di cartolarizzazione di immobili; le transazioni con il bilancio della UE.
Il 23 maggio 2005 l’EUROSTAT ha reso note le proprie decisioni:
1) i versamenti anticipati effettuati dai concessionari della riscossione nel 2003 e nel 2004 sono considerati irrilevanti ai fini dell’indebitamento netto (erano stati precedentemente contabilizzati in riduzione di tale saldo per 2,7 miliardi nel 2003 e per 1,1 nel 2004) e vanno in aumento del debito pubblico;
2) i prestiti contratti nel 2004 da Ispa per il finanziamento degli investimenti relativi alla infrastruttura ferroviaria dell’alta velocità sono considerati come debito dello Stato, senza influenzare l’indebitamento netto;
3) alcuni oneri connessi con le operazioni di cartolarizzazione di immobili devono essere inclusi nell’indebitamento netto del 2004.
Il 24 maggio 2005 l’ISTAT ha pertanto rivisto i conti pubblici, recependo le decisioni dell’EUROSTAT.
Nel complesso, rispetto alla Notifica del 1° marzo, la revisione ha comportato per il periodo 2000-2004 un innalzamento dell’indebitamento netto pari in media a quasi 0,2 punti percentuali del prodotto all’anno.
Analogamente, il debito è stato rivisto al rialzo di 0,2, 0,2, 0,5 e 0,8 punti percentuali del PIL nel 2001, 2002, 2003 e 2004 (pari, rispettivamente, a 2,6, 2,8, 6,5 e 10,9 miliardi).
In particolare, gli aumenti registrati ultimi due anni riflettono, oltre alle revisioni statistiche, le decisioni dell’EUROSTAT del maggio 2005 di:
a) riclassificare come prestito i versamenti anticipati effettuati dai concessionari della riscossione nel 2003 e nel 2004 (rispettivamente, 2,7 e 5,2 miliardi);
b) considerare come debito dello Stato i prestiti contratti nel 2004 da Ispa per il finanziamento degli investimenti relativi alla infrastruttura ferroviaria dell’alta velocità (con un impatto di 6,4 miliardi).
Inoltre, la riclassificazione del conto corrente in Tesoreria intestato alla Sace ha determinato un aumento del debito di 2,5, 2,7 e 3,7 miliardi, rispettivamente nel 2001, 2002 e 2003.
Da ultimo, in occasione della Notifica alla Commissione europea del 1° marzo 2006, l’ISTAT ha reso noti i risultati della revisione generale dei conti nazionali effettuata in ottemperanza alle regole comunitarie.
Innanzitutto, nella costruzione dei nuovi conti sono incorporati i risultati dei censimenti generali del 2000-2001.
Inoltre, le nuove stime implementano alcune importanti normative comunitarie: in particolare, il nuovo trattamento dei Servizi di Intermediazione Finanziaria Indirettamente Misurati (SIFIM)[68], che prevede l’attribuzione del consumo del servizio di intermediazione finanziaria ai diversi operatori economici, e l’adozione degli indici a catena per la misura delle dinamiche reali degli aggregati economici annuali[69].
Sono state, inoltre, adottate le raccomandazioni del Comitato che in ambito comunitario si occupa del processo di armonizzazione del reddito nazionale lordo (RNL)[70].
Le nuove stime del Prodotto interno lordo a prezzi correnti[71] presentano una generale rivalutazione rispetto a quelle precedenti, che oscilla fra il 2,5% del 2001 e il 2,8% del 2004.
La revisione delle stime del PIL in volume ha comportato invece una diminuzione dei tassi di crescita:
|
PIL |
2001 |
2002 |
2003 |
2004 |
2005 |
|
Serie nuova |
1,8 |
0,3 |
0,0 |
1,1 |
0,0 |
|
Serie precedente |
1,8 |
0,4 |
0,3 |
1,2 |
|
Riguardo al rapporto indebitamento/PIL, separando l’effetto della revisione dell’indebitamento dall’effetto della revisione del PIL a prezzi correnti si evidenzia come nel 2001 è prevalso l’effetto di revisione del PIL e quindi il rapporto deficit/PIL è risultato più basso di 0,1 punti percentuali; mentre negli anni 2002-2004 è prevalso l’effetto revisione dell’indebitamento portando ad un peggioramento del rapporto pari allo 0,2 per cento.
|
Indebitamento netto |
2001 |
2002 |
2003 |
2004 |
2005 |
|
Serie nuova |
3,1 |
2,9 |
3,4 |
3,4 |
4,1 |
|
Serie precedente |
3,2 |
2,7 |
3,2 |
3,2 |
|
Nel marzo 2006, la Banca d’Italia ha provveduto inoltre ad apportare le revisioni alle statistiche sul debito per gli anni precedenti il 2005.
Una modifica è stata determinata dalla disponibilità di nuovi dati elaborati da Poste italiane riguardanti la consistenza dei conti correnti postali detenuti da soggetti privati. In particolare, nel 2002 la revisione ha comportato una riduzione del debito pari a 0,5 miliardi e, nel 2003 e nel 2004, un aumento, rispettivamente, di 1,6 e 2,1 miliardi.
Una seconda modifica è derivata dall’inclusione tra le passività delle Amministrazioni pubbliche del conto in Tesoreria intestato alla UE. Negli anni 2002 e 2003 essa ha determinato un aumento del debito pari, rispettivamente, a 2,5 e 1,3 miliardi; l’impatto nel 2004 è stato trascurabile.
Nel complesso, negli anni 2002, 2003 e 2004 le revisioni hanno determinato un aumento del debito pari, rispettivamente, a 2,0, a 2,9 e a 2,2 miliardi.
Le variazioni dell’incidenza del debito sul prodotto riflettono inoltre le revisioni apportate al PIL per effetto delle nuove metodologie di calcolo dei conti nazionali.
|
Debito/PIL |
2001 |
2002 |
2003 |
2004 |
2005 |
|
Serie nuova |
108,7 |
105,5 |
104,3 |
103,8 |
106,4 |
|
Serie precedente |
110,9 |
108,3 |
106,8 |
106,6 |
|
In sintesi, le riclassificazioni e le revisioni contabili che si sono susseguite a partire dal 2002 hanno così influito sui valori dell’indebitamento netto e del debito relativi agli anni 2000-2004:
|
Indebitamento netto |
2001 |
2002 |
2003 |
2004 |
2005 |
|
Notifica ISTAT (marzo 2002) |
1,4 |
|
|
|
|
|
Revisione stime ISTAT (giugno 2002) |
1,6 |
|
|
|
|
|
Decisione Eurostat 3 luglio 2002 |
2,2 |
|
|
|
|
|
Notifica ISTAT (marzo 2003) |
2,6 |
2,3 |
|
|
|
|
Notifica ISTAT (marzo 2004) |
2,6 |
2,3 |
2,4 |
|
|
|
Notifica e riclassificazioni contabili ISTAT marzo 2005 |
3,0 |
2,6 |
2,9 |
3,0 |
|
|
Decisione Eurostat 23 maggio 2005 |
3,2 |
2,7 |
3,2 |
3,2 |
|
|
Notifica e revisione ISTAT (marzo 2006) |
3,1 |
2,9 |
3,4 |
3,4 |
4,1 |
|
Debito/PIL |
2001 |
2002 |
2003 |
2004 |
2005 |
|
Notifica ISTAT(marzo 2002) |
109,4 |
|
|
|
|
|
Notifica ISTAT(marzo 2003) |
109,5 |
106,7 |
|
|
|
|
Notifica e revisione calcolo debito ISTAT (marzo 2004) |
110,6 |
108,0 |
106,2 |
|
|
|
Notifica e riclassificazioni contabili ISTAT marzo 2005 |
|
|
106,3 |
105,8 |
|
|
Decisione Eurostat 23 maggio 2005 |
110,9 |
108,3 |
106,8 |
106,6 |
|
|
Notifica e revisione ISTAT (marzo 2006) |
108,7 |
105,5 |
104,3 |
103,8 |
106,4 |
Questa scheda ricostruisce sinteticamente le manovre di finanza pubblica per gli anni dal 2002 al 2005, riportando un confronto tra i risultati e le previsioni del Governo.
Si segnala peraltro che il confronto con le previsioni risulta complicato dal fatto che i dati relativi ai conti pubblici sono stati negli ultimi anni oggetto ripetutamente di riclassificazioni contabili (da ultimo il 1° marzo 2006) (v. scheda Le riclassificazioni contabili, pag. 2). Si riporta comunque sia il consuntivo ISTAT dell’anno di riferimento, sia l’ultimo consuntivo ISTAT rivisto in base ai nuovi criteri classificatori.
Indebitamento netto e saldo primario della Pubblica Amministrazione 2002
(dati SEC 95 - Valori in % del PIL e in milioni di euro)
|
|
Indebitamento netto |
Saldo primario |
||
|
|
tendenziale |
programmatico |
tendenziale |
programmatico |
|
DPEF 2002-2006 (16 luglio
2001) |
1,7 |
0,5 |
4,4 |
5,5 |
|
Nota aggiornamento DPEF (ottobre 2001) |
|
0,5 |
|
5,3 |
|
RTC 1/2002 (aprile 2002) |
0,5 |
5,1 |
||
|
DPEF 2003-2006 (9 luglio
2002) |
1,1 |
4,7 |
||
|
Consuntivo ISTAT (1° marzo
2003) |
2,3 |
3,4 |
||
|
ISTAT (marzo 2006) – dati revisionati* |
2,9 |
2,7 |
||
* ISTAT, Conti economici nazionali (1° marzo 2006). Revisione generale effettuata in ottemperanza alle regole comunitarie.
Il DPEF 2002-2006, presentato dal Governo Berlusconi nel luglio 2001, poco dopo l’insediamento, confermava gli obiettivi programmatici di finanza pubblica del DPEF precedente, che indicavano per il 2002 il raggiungimento di un rapporto tra deficit e PIL (indebitamento netto) dello 0,5 per cento e di un saldo primario del 5,5 per cento (rivisto al ribasso dello 0,2 per cento dalla nota di aggiornamento).
Il DPEF, che abbracciava un periodo di cinque anni, coincidente con la durata della legislatura, si prospettava una serie ampia di interventi di riforma in una pluralità di settori, volti al rilancio dell’economia ed al conseguimento degli obiettivi di finanza pubblica.
La manovra per il 2002, presentata dal Governo alla fine di settembre 2001, indicava un impatto correttivo netto rispetto agli andamenti tendenziali di oltre 9 miliardi di euro.
In particolare, il complesso degli interventi riferiti al 2002 consentiva di reperire risorse per un importo pari a circa 17 miliardi di euro, di cui 8 miliardi erano destinati ad interventi a sostegno dello sviluppo.
Al raggiungimento degli obiettivi della manovra per il 2002, hanno concorso anche i provvedimenti adottati dal Governo a partire dal luglio 2001, nell’ambito della cd. “manovra dei cento giorni”.
La manovra è stata dunque realizzata attraverso i seguenti strumenti normativi:
§ il decreto-legge 25 settembre 2001, n. 350 (convertito, con modificazioni, dalla legge 23 novembre 2001, n. 409), recante disposizioni urgenti in vista dell'introduzione dell'euro in materia di tassazione dei redditi di natura finanziaria, di emersione di attività detenute all'estero, di cartolarizzazione e di altre operazioni finanziarie;
§ il decreto-legge 25 settembre 2001, n. 351 (convertito, con modificazioni, dalla legge 23 novembre 2001, n. 410), recante disposizioni urgenti in materia di privatizzazione e valorizzazione del patrimonio immobiliare pubblico e di sviluppo dei fondi comuni di investimento immobiliare;
§ la legge 18 ottobre 2001, n. 383, recante primi interventi per il rilancio dell’economia (cd. legge Tremonti-bis);
§ la legge 28 dicembre 2001, n. 448 - legge finanziaria per il 2002;
§ la legge 28 dicembre 2001, n. 449 - legge di bilancio per il 2002;
La manovra prevede maggiori entrate per 14.740 milioni di euro a fronte di sgravi fiscali per 3.260 milioni.
Le maggiori entrate sono per la maggior parte connesse con la realizzazione del programma di dismissione del patrimonio immobiliare pubblico, con interventi relativi all’emersione del lavoro irregolare e al rientro dei capitali dall’estero in base ai provvedimenti approvati all’inizio della legislatura (nell’ambito della cd. “manovra dei cento giorni”) e con le disposizioni relative al trattamento fiscale dei cespiti aziendali.
In particolare si prevedono maggiori entrate:
a) per oltre 7 miliardi di euro di euro in relazione alle dismissioni immobiliari;
b) per circa un miliardo di euro di euro in relazione all’ emersione del lavoro irregolare,
c) per circa un miliardo di euro dal rientro dei capitali dall’estero;
d) per oltre 500 milioni di euro da giochi e lotterie;
e) per 2 miliardi e mezzo di euro in relazione alla rivalutazione volontaria dei cespiti;
f) per 830 milioni di euro in relazione alla modifica delle aliquote IRPEF;
g) per 860 milioni di euro in relazione ad interventi concernenti le imprese, quali gli studi di settore;
h) per 230 milioni di euro dalla realizzazione dell’anagrafe dei beni immobili.
Le minori entrate sono per lo più relative ad agevolazioni per le famiglie, con la concessione di sgravi in relazione alla composizione del nucleo familiare e la proroga delle agevolazioni per le ristrutturazioni edilizie.
Gli interventi più rilevanti comportano minori entrate:
a) per 1.130 milioni di euro di euro, in relazione all’aumento delle detrazioni per i figli a carico;
b) per 500 milioni di euro in relazione alla proroga delle disposizioni in materia edilizia;
c) per 720 milioni di euro, in relazione a sgravi contributivi.
Sul versante delle spese, la manovra prevede maggiori spese per 6.250 milioni di euro e risparmi per 3.870 milioni di euro.
Le maggiori spese sono imputabili soprattutto ai rinnovi contrattuali e all’aumento delle pensioni minime. Sono inoltre costituiti fondi per la progettazione delle ,opere pubbliche a carattere regionale e per la realizzazione di infrastrutture locali, per la salvaguardia ambientale, per lo sviluppo socio-economico e per la riqualificazione urbana dei comuni.
Gli interventi più rilevanti comportano maggiori spese:
a) per 1.850 milioni di euro in relazione ai rinnovi contrattuali;
b) per 2.180 milioni di euro per l’aumento delle pensioni minime;
c) per 1.290 milioni di euro in relazione ad interventi per l’occupazione, il Mezzogiorno, le infrastrutture e le imprese.
I risparmi sono principalmente conseguiti attraverso il cd. patto di stabilità interno e interventi nel settore del pubblico impiego ed in materia di consumi intermedi. Sono poi previste disposizioni volte ad aumentare la redditività delle fondazioni bancarie, diminuendo conseguentemente gli stanziamenti nei settori di intervento delle medesime (politiche sociali e spettacolo).
Gli interventi di maggior rilievo comportano minori spese:
a) per 1.190 milioni di euro di euro in conseguenza del patto di stabilità interno;
b) per 810 milioni di euro nell’ambito del pubblico impiego;
c) per 590 milioni di euro attraverso interventi sui consumi intermedi e sugli enti pubblici;
d) per 200 milioni di euro in conseguenza della riforma delle fondazioni bancarie.
Nel corso dell’anno si è tuttavia registrato un peggioramento dell’andamento dei conti pubblici, determinato dal sensibile rallentamento del tasso di crescita dell’economia e da una forte contrazione, rispetto alle stime, del gettito tributario, che ha indotto il Governo a rivedere al ribasso gli obiettivi di finanza pubblica nella relazione trimestrale di cassa .
La situazione determinatasi ha indotto il Governo ad adottare, nella seconda parte dell’anno, alcuni interventi correttivi, per lo più attraverso lo strumento del decreto-legge: si tratta, in particolare, del DL n. 138 del 2002, convertito, con modificazioni, dalla legge n. 178, del DL n. 209 del 2002, convertito, con modificazioni, dalla legge n. 265 e, infine, del DL n. 253 del 2002.
Le misure assunte hanno interessato, in particolare, il settore della spesa farmaceutica, l’introduzione di procedure di monitoraggio sull’utilizzo dei crediti di imposta, allo scopo di mantenere gli oneri derivanti dall’utilizzo di tali strumenti in linea con le previsioni di spesa, nonché la parziale revisione della disciplina della tassazione dei redditi di impresa, con specifico riferimento al regime cd DIT (dual income tax).
Infine, con il decreto-legge n. 194 del 2002, convertito, con modificazioni, dalla legge n. 246, le finalità di controllo dei saldi sono state perseguite attraverso significative modificazioni della disciplina contabile, concernenti, in particolare, gli effetti derivanti dall’esaurimento delle risorse destinate a ciascun intervento mediante una espressa autorizzazione di spesa e la facoltà per il Ministro dell’economia e delle finanze, previa deliberazione del Consiglio dei ministri, di limitare l’assunzione di impegni di spesa e l’emissione di titoli di pagamento sulla generalità degli stanziamenti di bilancio non obbliga tori, nonché di ridurre le spese di funzionamento degli enti e organismi pubblici non territoriali.
L’anno si è chiuso con un indebitamento netto del 2,3 per cento, divenuto 2,9 per cento a seguito delle revisioni dell’ISTAT, e con un avanzo primario del 3,4 per cento, divenuto 2,7 per cento a seguito delle revisioni.
Indebitamento netto e saldo primario della Pubblica Amministrazione 2003
(dati SEC 95 - Valori in % del PIL e in milioni di euro)
|
|
Indebitamento netto |
Saldo primario |
||
|
|
tendenziale |
Programmatico |
tendenziale |
programmatico |
|
DPEF 2003-2006 (9 luglio
2002) |
1,6 |
0,8 |
4,3 |
5,1 |
|
Nota aggiornamento DPEF (settembre 2002) |
|
1,5 |
|
4,5 |
|
RTC 1/2003 (aprile 2003) |
2,3 |
3,2 |
||
|
DPEF 2004-2007 (17
luglio 2003) |
2,3 |
3,0 |
||
|
Consuntivo ISTAT (1° marzo
2004) |
2,4 |
2,9 |
||
|
ISTAT (marzo 2006) – dati revisionati* |
3,4 |
1,7 |
||
* ISTAT, Conti economici nazionali (1° marzo 2006). Revisione generale effettuata in ottemperanza alle regole comunitarie.
Il DPEF 2003-2006 indicava un obiettivo di indebitamento netto per il 2003 pari allo 0,8 per cento e di avanzo primario pari al 5,1 per cento. Tali obiettivo venivano abbassati, rispettivamente, all’1,5 per cento ed al 4,5 per cento nella nota di aggiornamento al DPEF - presentata nel settembre 2002 in concomitanza con la manovra di finanza pubblica - in conseguenza del ridimensionamento delle prospettive di crescita economica.
Per conseguire i suddetti obiettivi, il Governo presentava una manovra finanziaria il cui impatto correttivo netto (sottratta l’incidenza delle misure espansive di aumento delle entrate e di diminuzione delle spese) era valutato, sulla base dei dati contenuti nella Relazione previsionale e programmatica, in 12,4 miliardi di euro (circa l’1% del PIL).
La manovra è stata realizzata attraverso i seguenti strumenti normativi:
§ legge 27 dicembre 2002, n. 289 - legge finanziaria per il 2003;
§ legge 27 dicembre 2002, n. 290 - legge di bilancio per il 2003.
L’articolato della legge finanziaria per il 2003 (legge n. 289/2002) contiene interventi correttivi, i cui effetti finanziari, con riferimento all’indebitamento netto, sono stimati complessivamente in 17.190 milioni di euro.
In particolare gli interventi correttivi comprendono:
§ maggiori entrate per 9.110 milioni di euro. Le maggiori entrate sono connesse, in particolare:
a) alle misure relative a concordati e condoni (articoli 7, 8, 9, 11, 12, 14, 15, 16 e 17) per un importo complessivo di 5.930 milioni di euro;
b) alla riapertura dei termini per il rimpatrio e la regolarizzazione di attività detenute all’estero (c.d. scudo fiscale, articolo 20), il cui gettito è stato stimato in 2.000 milioni di euro;
c) alla modifica del regime fiscale degli apparecchi di intrattenimento (articolo 22), per un importo di 650 milioni di euro;
§ minori spese correnti per 5.800 milioni di euro, riconducibili, in particolare:
a) alla riduzione degli stanziamenti del bilancio dello Stato per consumi intermedi (articolo 23, comma 1) per 580 milioni di euro;
b) alla riduzione delle spese di funzionamento degli enti previdenziali (articolo 23, comma 3), per un importo di 100 milioni di euro;
c) al patto di stabilità interno per un importo di 2.200 milioni di euro;
d) agli adempimenti cui sono tenute le regioni ai fini del controllo della spesa sanitaria (articolo 52, comma 4), per un importo di 1.080 milioni di euro;
e) alla predisposizione del prontuario farmaceutico (articolo 52, comma 11), per un importo di 700 milioni di euro;
§ minori spese in conto capitale per 2.280 milioni di euro, relative, principalmente:
a) all’istituzione dei fondi rotativi per le imprese e alla riprogrammazione dei bandi relativi alla legge n. 488/1992 (articolo 72), per un importo di 1.400 milioni di euro;
b) alla riduzione del fondo per lo sviluppo degli investimenti degli enti locali (articolo 31, comma 11): 500 milioni di euro.
Al tempo stesso, l’articolato della legge finanziaria contiene misure espansive che comportano un peggioramento dell’indebitamento netto valutato in circa 8.290 milioni di euro.
Gli interventi espansivi sono individuabili in:
§ minori entrate per 4.860 milioni di euro, connesse, principalmente, alla revisione della disciplina dell’IRPEF (articolo 2), in relazione alla quale è stimata una diminuzione di gettito pari a circa 3.700 milioni di euro;
§ maggiori spese correnti per 2.400 milioni di euro, relative, principalmente, agli stanziamenti per il rinnovo dei contratti nel pubblico impiego (articolo 33, commi 1-4), pari a circa 700 milioni di euro;
§ maggiori spese in conto capitale per 1.030 milioni di euro, riconducibili, in particolare, al fondo per le aree sottoutilizzate (articolo 61), con riferimento al quale sono previste spese incidenti sull’indebitamento netto per 200 milioni di euro.
Complessivamente, tenendo conto anche degli interventi espansivi, le disposizioni contenute nell’articolato della legge finanziaria avrebbero produrre un effetto netto di miglioramento dei saldi di 8.900 milioni di euro.
Nella valutazione dell’impatto della legge finanziaria occorre, inoltre, tener conto che le tabelle comportavano, complessivamente, maggiori oneri, rispetto alla legislazione vigente, per circa 557 milioni di euro.
Rispetto alle disposizioni contenute nelle legge finanziaria, la manovra prospettata dal Governo comprende ulteriori risparmi di spesa (nell’ambito dei quali sono da computare gli effetti derivanti dall’esclusione dell’ANAS dal settore delle amministrazioni pubbliche), valutabili nella misura di circa 3,4 miliardi di euro.
Nonostante l’entità della manovra iniziale, in corso d’anno è emersa l’esigenza di effettuare ulteriori interventi correttivi, per lo più affidati a decreti-legge; parte di questi interventi ha esteso, anche sotto il profilo temporale, l’ambito di applicazione delle misure, volte al conseguimento di maggiori entrate, già presenti nella legge finanziaria. Più precisamente, gli interventi in corso d’anno hanno riguardato la proroga dei termini per l’adesione alle sanatorie fiscali e per la regolarizzazione delle attività detenute all’estero, l’effettuazione di dismissioni immobiliari e l’incremento dell’acconto dovuto dai concessionari della riscossione (decreto-legge n. 59/2003, non convertito, decreto-legge n. 102/2003, non convertito, e decreto-legge n. 143/2003, convertito dalla legge n. 212/2003).
L’anno si è chiuso con un indebitamento netto del 2,4 per cento, divenuto 3,4 per cento a seguito delle revisioni dell’ISTAT, e con un avanzo primario del 2,9 per cento, divenuto 1,7 per cento a seguito delle revisioni.
Indebitamento netto e saldo primario della Pubblica Amministrazione 2004
(dati SEC 95 - Valori in % del PIL e in milioni di euro)
|
|
Indebitamento netto |
Saldo primario |
||
|
|
tendenziale |
programmatico |
tendenziale |
programmatico |
|
DPEF 2004-2007 (17 luglio
2003) |
3,1 |
1,8 |
1,9 |
3,1 |
|
Nota aggiornamento DPEF (settembre 2003) |
|
2,2 |
|
2,9 |
|
RTC 1/2004 (aprile 2004) |
2,9 |
2,2 |
||
|
DPEF 2005-2008 (29
luglio 2004) |
2,9 |
2,4 |
||
|
Consuntivo ISTAT (1° marzo
2005) |
3,0 |
2,0 |
||
|
ISTAT (marzo 2006) – dati revisionati* |
3,4 |
1,3 |
||
* ISTAT, Conti economici nazionali (1 marzo 2006). Revisione generale effettuata in ottemperanza alle regole comunitarie.
Il DPEF 2004-2007 prevedeva per il 2004 un obiettivo di indebitamento netto dell’1,8 per cento, rivisto al 2,2 per cento nella nota di aggiornamento di fine settembre 2003, in conseguenza dell’andamento non favorevole del tasso di crescita del PIL nel 2003 (lievemente negativo per due trimestri consecutivi) e dei relativi riflessi sul rapporto deficit/PIL del 2003 medesimo.
Per conseguire gli obiettivi di finanza pubblica fissati per il 2004, il Governo ha presentato, alla fine di settembre 2003, una manovra finanziaria, il cui valore complessivo era stimato in 16 miliardi di euro, e l’impatto correttivo netto rispetto agli andamenti tendenziali in 11 miliardi di euro (0,8% del PIL).
La quota restante della manovra, pari a 5 miliardi di euro, veniva destinata a finanziare interventi a sostegno dello sviluppo, mediante minori entrate o maggiori spese.
La manovra è stata effettuata affiancando all’ordinario strumento della legge finanziaria un provvedimento d’urgenza in materia di sviluppo e correzione dei conti pubblici.
In particolare, la manovra è stata realizzata attraverso i seguenti strumenti normativi[72]:
§ il decreto-legge 30 settembre 2003, n. 269, “Disposizioni urgenti per favorire lo sviluppo e per la correzione dell’andamento dei conti pubblici” (convertito, con modificazioni, dalla legge 24 novembre 2003, n. 326);
§ la legge 24 dicembre 2003, n. 350 (legge finanziaria per il 2004):
§ la legge 24 dicembre 2003, n. 351 (legge di bilancio per il 2004).
Mentre le disposizioni contenute nel decreto-legge determinano, nel loro complesso, un rilevante effetto correttivo, l’insieme degli interventi recati dalla legge finanziaria per il 2004 ha carattere espansivo.
I maggiori oneri determinati dalla legge finanziaria hanno pertanto trovato copertura in una quota delle maggiori entrate derivanti dalle disposizioni del decreto-legge[73].
Sulla base delle valutazioni finanziarie fornite dal Governo in relazione agli effetti delle disposizioni contenute nei testi di legge definitivamente approvati, il decreto legge n. 269/2003 determina una correzione dell’indebitamento netto di circa 14 miliardi di euro, mentre dalla legge finanziaria per il 2004 deriva un peggioramento del saldo di circa 2 miliardi di euro.
L’impatto correttivo netto della manovra per il 2004 è pertanto valutabile in circa 12 miliardi di euro.
Sotto il profilo finanziario, il complesso delle disposizioni del decreto-legge n. 269/2003 dovrebbe determinare, secondo le stime fornite dal Governo, effetti finanziari positivi di miglioramento dell’indebitamento netto per il 2004 stimati in circa 14.140 milioni di euro.
In particolare, le disposizioni contenute nel decreto-legge determinano maggiori entrate per circa 13.560 milioni di euro e minori spese per circa 580 milioni di euro.
Tra gli interventi recati dal D.L. n. 269/2003 si indicano di seguito quelli che determinano gli effetti finanziari più significativi.
Le maggiori entrate, pari a circa 15.000 milioni di euro, sono connesse, in particolare:
a) alla dismissione degli immobili pubblici (articoli 26-29), che determinano maggiori entrate stimate in 5.455 milioni di euro;
b) alla disciplina relativa all’adesione al concordato preventivo per l’esercizio in corso al 1° gennaio 2003 e per quello successivo (articolo 33), da cui derivano maggiori entrate stimate in 3.584 milioni di euro;
c) al condono edilizio (articolo 32), in relazione al quale si stimano maggiori entrate per 2.786 milioni di euro, cui si aggiungono ulteriori maggiori entrate valutate in 283,5 milioni di euro relative all’indennità per occupazione di aree demaniali;
d) alla riapertura dei termini previsti relativamente alle sanatorie fiscali introdotte dalla legge n. 289/2002 (articolo 34, comma 1), da cui si attendono maggiori entrate per 872 milioni di euro;
e) alla nuova disciplina relativa a videogiochi e scommesse (articolo 39, commi 6-15), dalla cui applicazione si stima derivino maggiori entrate per 666,3 milioni di euro;
f) all’incremento dell’aliquota contributiva per lavoratori parasubordinati (articolo 45), da cui derivano maggiori entrate per 370 milioni di euro.
Le minori spese,stimate complessivamente in circa 1.550 milioni di euro, sono riconducibili, in massima parte, alla trasformazione della Cassa depositi e prestiti in società per azioni (articolo 5), che dovrebbe determinare risparmi per 800 milioni di euro.
Tra le disposizioni che comportano minori entrate (pari a circa 1.450 milioni di euro), si segnala l’anticipo al 2003 del versamento delle accise sugli oli minerali, che determina, nel 2004, minori entrate per 978 milioni di euro (articolo 39, comma 1).
Le maggiori spese, pari a 950 milioni di euro, sono connesse soprattutto:
a) al rinnovo, per il periodo 1° gennaio 2003 - 31 dicembre 2003, delle agevolazioni sul gasolio per autotrazione (articolo 16, comma 1), che richiedono, a fini di copertura, uno stanziamento aggiuntivo di 308 milionidi euro;
b) alla concessione del contributo di 1.000 euro una tantum per il secondo figlio, nato o adottato, (articolo 21, comma 1), con riferimento al quale sono previste maggiori spese pari a 284,3 milioni di euro per il 2004.
L’articolato della legge finanziaria (legge n. 350/2003) contiene misure che, complessivamente, comportano sull’indebitamento netto per il 2004 un effetto di peggioramento del saldo per circa 2.170 milioni di euro.
In particolare, tali misure determinano maggiori spese per circa 2.350 milioni di euro, solo in misura limitata compensate da maggiori entrate per circa 180 milioni di euro.
Tra gli interventi espansivi che determinano maggiori spese correnti per complessivi 2.890 milioni di euro, si segnalano:
a) le risorse destinate ai rinnovi contrattuali (compresi gli oneri contrattuali per il biennio 2002-2003 relativi al personale del comparto Sanità) e ad altre misure in materia di pubblico impiego, relative anche al personale delle Forze armate, della polizia e dei vigili del fuoco (articolo 3, commi 46-71 e altre disposizioni): 1.397 milioni di euro;
b) l’istituzione del Fondo per esigenze connesse con la proroga delle missioni internazionali di pace (articolo 3, commi 8-9): 200 milioni di euro;
c) la proroga dei lavoratori socialmente utili nelle istituzioni scolastiche (articolo 3, comma 93): 350 milioni di euro;
d) le risorse destinate alla copertura delle disposizioni che hanno determinato oneri maggiori rispetto agli stanziamenti autorizzati (le c.d. eccedenze di spesa) (articolo 4, comma 246): 310 milioni di euro;
e) le risorse destinate al ripiano di debiti pregressi dell’ex Ministero delle finanze e del Ministero dell’interno, questi ultimi relativi alle strutture edilizie delle Forze di Pubblica sicurezza (articolo 3, commi 10-12) per complessivi 270 milioni di euro.
Ad interventi di conto capitale sono destinati, complessivamente, finanziamenti per 300 milioni di euro.
Tra gli interventi espansivi che determinano minori entrate per complessivi 1.119 milioni di euro, si segnalano, in particolare, i regimi fiscali agevolati nel settore agricolo (aliquota IRAP ridotta all’1,9% e regime speciale IVA) (articolo 2, comma 1), in relazione ai quali è stimata una diminuzione di gettito pari a circa 748 milioni di euro.
Contestualmente, la legge finanziaria reca interventi in relazione ai quali sono previste maggiori entrate complessive per 1.305 milioni di euro, di cui:
a) 650 milioni derivanti dall’aumento dell’accisa sui tabacchi (all’articolo 2, comma 62 ),
b) 236 milioni connessi all’estensione del condono al 2002 (all’articolo 2, commi 44-52);
c) 140 milioni relativi alla rivalutazione delle rendite dei terreni e dei fabbricati ai fini della determinazione dell’imposta di registro (all’articolo 2, comma 63);
d) 126 milioni relativi alla rideterminazione dell’accisa sulla birra, sui prodotti alcolici intermedi e sull’alcole etilico (all’articolo 2, comma 55).
Effetti restrittivi hanno, altresì, le misure che determinano minori spese correnti per 776 milioni di euro e minori spese di conto capitale per 63 milioni di euro. Tra le misure di riduzione della spesa corrente si ricordano, in particolare, le disposizioni relative alla restrizione delle assunzioni nel pubblico impiego (articolo 3, commi 53 e 65), dalle quali dovrebbero derivare risparmi di spesa per complessivi 504,2 milioni di euro.
Nella valutazione dell’impatto della legge finanziaria occorre, inoltre, tener conto che le tabelle comportano, complessivamente, minori stanziamenti di spesa, rispetto alla legislazione vigente, con riferimento all’anno 2004, per circa 616 milioni di euro.
Tuttavia, nel mese di aprile, la Commissione europea, in relazione alle proprie stime degli andamenti di finanza pubblica in Italia, che quantificavano l’indebitamento netto nel 3,2% del PIL[74], raccomandava al Consiglio l’adozione di una raccomandazione di allarme preventivo (cd. early-warning) per indurre l’Italia ad assumere le misure necessarie a garantire il mantenimento di un deficit inferiore al 3 per cento del PIL.
Il Governo italiano assumeva l’impegno di adottare una manovra di correzione dei conti pubblici, in conseguenza del quale il Consiglio ECOFIN dell’11 maggio 2004, stabiliva di rinviare le proprie decisioni al fine esaminare le misure annunciate dal Governo italiano.
In attuazione dell’impegno assunto in sede europea, il Governo adottava il decreto-legge 12 luglio 2004, n. 168, recante interventi urgenti per il contenimento della spesa pubblica (convertito, con modificazioni, dalla legge 30 luglio 2004, n. 161).
L’effetto complessivo della manovra correttiva è stato stimato dal Governo pari, in termini di indebitamento netto, a circa lo 0,4 per cento del PIL (5,5 miliardi di euro).
Le misure correttive contenute nel decreto-legge possono essere ricondotte ai seguenti ambiti principali di intervento:
1) riduzione di incentivi alle imprese e alle aree sottoutilizzate (articolo 1, commi 1-3);
2) misure di contenimento della spesa pubblica (articolo 1, commi 6-11)
3) disposizioni di carattere fiscale (articolo 2).
Altre disposizioni contenute nel decreto-legge, pur non esplicando un impatto correttivo, sono tuttavia rivolte a favorire il conseguimento dei risparmi di spesa previsti per le amministrazioni dello Stato e per le altre amministrazioni pubbliche. Si tratta dunque di norme di presidio: tali possono considerarsi la modifica della disciplina sull’acquisto di beni e servizi attraverso le convenzioni stipulate dalla CONSIP (articolo 1, comma 4) e l’introduzione dell’obbligo per gli enti locali di comunicare il referto anche alla Corte dei conti (articolo 1, comma 5).
Per ciò che attiene in particolare alle misure di contenimento della spesa pubblica, esse consistono in:
§ riduzioni di carattere trasversale di stanziamenti di spesa del bilancio dello Stato, per un importo complessivo stimato in 2.540 milioni di euro in termini di indebitamento netto, relativi a:
- autorizzazioni di spesa determinate dalla tabella C della legge finanziaria (360 milioni di euro);
- autorizzazioni di spesa di carattere pluriennale (1.034 milioni di euro);
- fondi speciali di parte corrente e di conto capitale (239 milioni di euro);
- stanziamenti discrezionali per consumi intermedi (1.598 milioni di euro), investimenti fissi lordi (882 milioni di euro) e trasferimenti correnti alle imprese (150 milioni di euro);
§ riduzione del 50 per cento dei residui di stanziamento relativi a spese in conto capitale accertati al 31 dicembre 2003 (692 milioni di euro);
§ riduzione del spese per consumi intermedi degli enti previdenziali pubblici in misura non inferiore al 30 per cento;
§ riduzione delle spese delle pubbliche amministrazioni per consulenze e missioni e delle spese di rappresentanza.
Il 5 luglio 2004, il Consiglio ECOFIN ha deciso all’unanimità di non procedere alla votazione della raccomandazione di early-warning nei confronti dell’Italia.
L’anno si è chiuso con un indebitamento netto del 3 per cento, divenuto 3,4 per cento a seguito delle revisioni dell’ISTAT, e con un avanzo primario del 2 per cento, divenuto 1,3 per cento a seguito delle revisioni.
Indebitamento netto e saldo primario della Pubblica Amministrazione 2005
(dati SEC 95 - Valori in % del PIL e in milioni di euro)
|
|
Indebitamento netto |
Saldo primario |
||
|
|
tendenziale |
programmatico |
tendenziale |
programmatico |
|
DPEF 2005-2008 (29
luglio 2004) |
4,4 |
2,7 |
0,8 |
2,6 |
|
Nota aggiornamento DPEF (settembre 2004) |
|
2,7 |
|
2,4 |
|
RTC 1/2005 (aprile 2005) |
2,9 |
2,1 |
||
|
DPEF 2006-2009 (16
luglio 2005) |
4,3 |
0,6 |
||
|
Consuntivo ISTAT (1° marzo 2006) |
4,1 |
0,5 |
||
Il DPEF 2005-2008, presentato nel luglio 2004, indica quale obiettivo programmatico di indebitamento netto un valore del 2,7 per cento del PIL, confermato nella nota di aggiornamento presentata contestualmente alla manovra di finanza pubblica per il 2005.
Per conseguire il predetto obiettivo, il Governo ha presentato, alla fine di settembre 2004, una manovra finanziaria il cui impatto correttivo netto rispetto agli andamenti tendenziali è stato indicato in 24 miliardi di euro.
In particolare, gli effetti delle disposizioni contenute nell’articolato della legge finanziaria per il 2005, nel testo definitivamente approvato (legge 30 dicembre 2004, n. 311), determinano, secondo le stime fornite dal Governo, una riduzione dell’indebitamento per 22,4 miliardi di euro, derivante da maggiori entrate per 10,3 miliardi di euro e minori spese per 12,1 miliardi di euro.
La manovra è stata realizzata attraverso i seguenti strumenti normativi:
§ la legge 30 dicembre 2004, n. 311 (legge finanziaria per il 2005);
§ la legge 30 dicembre 2004, n. 312 (legge di bilancio per il 2005).
Per quanto riguarda le entrate, 7 miliardi di euro dovrebbero derivare da dismissioni immobiliari previste per il 2005; pertanto sono connesse ad operazioni una tantum.
Per quanto concerne le disposizioni di carattere permanente, gli effetti dell’attuazione del secondo modulo della riforma fiscale (4,1 miliardi di euro per il 2005) e altre misure di riduzione del carico fiscale (complessivamente stimate in 1,6 miliardi di euro per il 2005) sono controbilanciate dalla revisione della disciplina degli studi di settore (circa 3 miliardi di euro di maggiori entrate per il 2005), dall’incremento dell’imposta di bollo e di varie imposte indirette (+1,1 miliardi di euro), dall’incremento dell’accisa sulle sigarette (+0,5 miliardi di euro), dalle previsioni relative al gioco del lotto (+0,5 miliardi di euro) e da altre misure che determinano per il 2004 maggiori entrate per circa 4 miliardi di euro.
Gli interventi relativi alle spese sono riconducibili in ampia misura agli effetti connessi alla previsione del vincolo del 2% all’incremento delle spese delle amministrazioni pubbliche (v. capitolo La “regola del 2 per cento” , pag. 2).
Occorre considerare che tra gli effetti computati nell’ambito delle minori spese è compreso anche l’utilizzo, per 2 miliardi di euro, del Fondo per gli interventi strutturali di politica economica, alimentato dai proventi relativi al differimento al 2005 della seconda e terza rata del condono edilizio. Le risorse in questione derivano pertanto, sostanzialmente, da maggiori entrate.
Le misure di limitazione all’incremento della spesa relative ai singoli comparti delle pubbliche amministrazioni determinano nel complesso una riduzione della spesa stimata in circa 9,7 miliardi di euro per il 2005.
Più precisamente:
§ riguardo alle amministrazioni statali, la riduzione degli stanziamenti del bilancio dello Stato e le limitazioni ai pagamenti a valere sui conti di tesoreria dovrebbero determinare, per il 2005, minori spese correnti per 1.899 milioni di euro e minori spese di conto capitale per 2.060 milioni di euro;
§ riguardo alle regioni e enti locali, l’attuazione delle regole del patto di stabilità interno, come ridisciplinato dalla legge finanziaria, dovrebbe determinare, per il 2005, risparmi di spesa stimati in 1.465 milioni di euro;
§ riguardo al comparto sanitario, agli interventi previsti nella legge finanziaria sono associati risparmi stimati, con riferimento al conto economico delle amministrazioni pubbliche, in 4.305 milioni di euro;
§ riguardo agli altri enti appartenenti al settore delle amministrazioni pubbliche, sono previsti risparmi di spesa valutati in 100 milioni di euro per quanto concerne le spese correnti e 20 milioni di euro per quanto concerne le spese di conto capitale.
La relazione trimestrale di cassa, presentata nell’aprile 2005, rivede l’obiettivo di indebitamento netto al 2,9 per cento, prefigurando al tempo stesso uno scenario più pessimistico, legato principalmente alle contestazioni di Eurostat su alcune classificazioni dei conti pubblici italiani e all’andamento delle dismissioni immobiliari, in cui l’indebitamento netto può raggiungere un valore del 3,5 per cento.
Il DPEF 2006-2009 rivede ancora al ribasso l’obiettivo, in conseguenza anche della nuova stima di crescita nulla del PIL, e fissa per l’indebitamento netto un valore del 4,3 per cento concordato a livello europeo dopo l’apertura della procedura di deficit eccessivo nei confronti dell’Italia (v. capitolo La procedura di disavanzo eccessivo, pag. 2).
Per conseguire il predetto obiettivo il Governo ha presentato nel mese di ottobre una manovra correttiva, contenuta nel decreto-legge 17 ottobre 2005, n. 211[75], poi confluita nel decreto-legge n. 203/2005, collegato alla manovra di finanza pubblica per il 2006.
Secondo la relazione illustrativa al decreto-legge n. 211 del 2005, scostamenti rispetto alle previsioni si sono verificati con riferimento al mancato rispetto da parte delle diverse Amministrazioni pubbliche dei vincoli di contenimento di crescita delle spese previsti dalla legge finanziaria per il 2005, soprattutto nel comparto sanitario, e all’attuazione del programma di dismissioni immobiliari
Il Governo ha ritenuto pertanto necessario un intervento volto contenere alcune spese delle pubbliche amministrazioni e ad agevolare il programma di dismissioni.
L’intervento correttivo della manovra dovrebbe risultare, secondo le stime del Governo, pari a circa 2,66 miliardi di euro, corrispondenti a quasi 0,2 punti percentuali di PIL.
Le principali misure correttive sull’indebitamento netto per il 2005 contenute nel decreto-legge n. 203/2005 sono dunque le seguenti:
§ accelerazione delle procedure di dismissione di beni immobili dello Stato ad uso non abitativo (articolo 11-quinquies). Il Governo stima un miglioramento dell’indebitamento netto pari a 950 milioni di euro. La relazione tecnica allegata al decreto-legge n. 211/2005 specifica che si tratta di proventi non previsti nell’andamento tendenziale dei conti pubblici.
§ modifica della disciplina fiscale degli ammortamenti relativa ai soggetti che esercitano attività di trasporto e distribuzione del gas, di gestione della rete elettrica nazionale, nonché di distribuzione di energia elettrica. (articolo 11-quater) per 911 milioni di euro.
§ contenimento della spesa delle pubbliche amministrazioni per 800 milioni di euro, derivanti principalmente da:
- riduzione delle spese per consumi intermedi dei Ministeri e degli enti pubblici non territoriali per 430 milioni di euro (art. 11-ter, commi 1 e 4-6);
- riduzione delle spese per investimenti fissi lordi dei Ministeri per 170 milioni di euro (art. 11-ter, comma 1);
- riduzione del Fondo di riserva per le autorizzazioni di spesa delle leggi permanenti di natura corrente per 100 milioni di euro (art. 11-ter, comma 3);
- riduzionedegli stanziamenti aggiuntivi per l’aiuto pubblico a favore dei Paesi in via di sviluppo per 70 milioni di euro (art. 11-ter, comma 3).
Per una ricostruzione dell’ultima manovra di finanza pubblica della legislatura, si rinvia al capitolo Manovra di finanza pubblica per il 2006 (pag. 2).
Le misure con effetti temporanei previste dalle manovre di finanza pubblica hanno comportato una riduzione dell’indebitamento netto per circa 0,5 punti percentuali del PIL nel 2001, 1,5 punti nel 2002, 2 punti percentuali nel 2003, mantenendosi al di sopra di 1,5 punti nel 2004[76].
Nel 2005,gli effetti di contenimento del saldo delle misure di natura temporanea si sono ridotti a circa 0,5 punti percentuali del PIL.
Sull’indebitamento netto del 2001 avevano influito soprattutto le vendite di immobili pubblici (0,2 per cento del PIL) e le entrate dell’imposta sulle rivalutazioni di cespiti aziendali (0,4%).
Nel 2001 i proventi delle cessioni di immobili sono stati pari a 2,0 miliardi, realizzati quasi interamente attraverso vendite dirette.
Nel 2002 le principali misure temporanee sono state: le dismissioni immobiliari (0,9 per cento del PIL), le operazioni di swap di interessi (0,2%), la menzionata imposta sostitutiva sulle rivalutazioni di cespiti aziendali (0,1%), il condono relativo al rientro dei capitali dall’estero (0,1%) e il pagamento aggiuntivo richiesto alla fine del 2002 ai concessionari della riscossione dei tributi (0,1%).
Nel 2002 i proventi delle cessioni di immobili sono stati pari a circa 11,0 miliardi, realizzati sia attraverso un’operazione di cartolarizzazione (6,6 miliardi) sia con vendite dirette (4,4 miliardi, di cui poco più della metà relativi alla cartolarizzazione effettuata nel 2001)[77].
Le principali misure temporanee che hanno influito sull’indebitamento netto del 2003 includono: i condoni fiscali (1,5 per cento del PIL), le vendite di immobili pubblici (0,2% del PIL), il versamento richiesto nel dicembre del 2003 alle banche concessionarie della riscossione dei tributi (0,2%), i prelievi sostitutivi straordinari introdotti con la legge finanziaria per il 2002 (0,1%), i versamenti relativi all’imposta sostitutiva sulle rivalutazioni di cespiti aziendali, introdotta nel 2000 e più volte prorogata, da ultimo con la legge finanziaria per il 2004 (0,1%).
Nel 2003 i proventi delle cessioni di immobili sono stati pari a 2,8 miliardi, realizzati quasi interamente attraverso vendite dirette (di cui 1 miliardo riguardante gli immobili oggetto dell’operazione di cartolarizzazione effettuata nel 2001 e non considerata ai fini del calcolo dell’indebitamento netto di quell’anno).
Gli introiti di competenza relativi ai condoni fiscali introdotti con la legge finanziaria per il 2003 sono stati pari a 19,3 miliardi e la riapertura dei termini del condono per il rientro dei capitali dall’estero pari a 0,6 miliardi.
Gli effetti di contenimento temporaneo dell’indebitamento netto nel 2004, superiori a 1,5 punti percentuali di PIL, sono riconducibili: alla proroga dei condoni fiscali introdotti nel 2003; al gettito dell’imposta sostitutiva sulla rivalutazione dei cespiti aziendali e di quella sulle plusvalenze da cessioni di aziende; al condono edilizio; alle dismissioni immobiliari.
Relativamente ai condoni fiscali, le entrate di competenza del 2004 sono state pari a oltre 7 miliardi di euro. Gli introiti della prima rata del condono edilizio sono stati pari nel 2004 a oltre 2 miliardi. Il grosso degli introiti derivanti dal condono edilizio (stimato dalla Corte dei Conti in complessivi 5,5 miliardi di euro) verrà contabilizzato nel 2005, a seguito del differimento stabilito per legge della seconda e della terza rata, nonché della contabilizzazione.
Le dismissioni immobiliari, effettuate oltre che con procedura ordinaria con operazioni di cartolarizzazione o con la costituzione di fondi immobiliari, sono state pari a 4,5 miliardi nel 2004.
Nel 2005 la correzione del saldo derivante dalle misure di natura temporanea è derivata principalmente da dismissioni immobiliari (0,5 punti percentuali del PIL,di cui 3,0 miliardi deriverebbero dal trasferimento di parte della rete stradale a società controllate dallo Stato), dal differimento delle rate del condono edilizio introdotto nel 2004 (0,1 punti) e da maggiori entrate derivanti da un potenziamento degli studi di settore (0,3 punti).
Il contenimento del fabbisogno dovuto a misure con effetti transitori ha assunto nell’ultimo triennio dimensioni rilevanti, mantenendosi sempre intorno a 2 punti percentuali del prodotto.
I provvedimenti con effetti transitori che nel 2003 hanno interessato il fabbisogno senza incidere sull’indebitamento netto includono le operazioni di cartolarizzazione relative ai contributi dell’INPS e ai crediti dell’INPDAP (che hanno determinato introiti, rispettivamente, pari a 0,2 e 0,3 punti percentuali del PIL). Viceversa, sul fabbisogno non hanno influito le entrate attese dalle rate non ancora incassate dei condoni fiscali (pari allo 0,5 per cento del prodotto), che invece hanno ridotto l’indebitamento netto.
I provvedimenti con effetti transitori che nel 2004 hanno interessato il fabbisogno senza incidere sull’indebitamento netto includono: la cessione alla Sace di crediti dello Stato nei confronti della Federazione russa (0,1 punti percentuali del PIL); le operazioni di cartolarizzazione di contributi dell’INPS e di crediti dello Stato a fronte di finanziamenti agevolati per la ricerca scientifica (rispettivamente, 0,2 e 0,1 punti). Inoltre gli incassi dei condoni sono stati superiori a quelli contabilizzati ai fini dell’indebitamento netto (per 0,1 punti).
Nel 2005, il fabbisogno è stato contenuto per 0,3 punti percentuali del PIL dalle operazioni di dismissioni mobiliari e per quasi 0,4 punti percentuali del PIL dagli introiti relativi a una operazione di cartolarizzazione di crediti contributivi dell’INPS.
Si può stimare che nel periodo 2001-04 gli effetti delle misure di natura temporanea sulla variazione del debito siano stati dell’ordine di 3 punti percentuali del prodotto in media all’anno. Le misure includono, oltre a quelle che hanno influito sul fabbisogno netto, le dismissioni mobiliari e l’operazione straordinaria di concambio di titoli in possesso della Banca d’Italia effettuata nel 2002.
Nel 2005, il rialzo del debito è stato contenuto da misure con effetti temporanei e da dismissioni mobiliari, complessivamente per oltre un punto percentuale del PIL.
Nella XIV legislatura, nell’ambito delle manovre finanziarie approvate, sono state introdotte disposizioni recanti specifiche misure volte al contenimento della spesa delle pubbliche amministrazioni.
Nella legge finanziaria per il 2006 (legge n. 266/2005) si prevede un contenimento delle spese per consulenze, di rappresentanze e per auto di servizio (articolo 1, commi 9-12).
In particolare, è disposto, al comma 9, che le spese per studi e incarichi di consulenza conferiti a soggetti estranei alla pubblica amministrazione non possano essere superiori al 50 per cento di quelle sostenute nel 2004[78].
Tale previsione si pone in linea di continuità con la legge finanziaria per il 2005 (art. 1, comma 11), che aveva previsto, per gli anni 2005, 2006 e 2007, un limite analogo ma meno rigoroso, pari al totale della spesa sostenuta nel 2004.
Una disposizione analoga era inoltre contenuta, con riferimento all’anno 2004, nell’articolo 1, comma 9, del decreto-legge cd. “tagliaspese” (decreto-legge 12 luglio 2004, n. 168, convertito, con modificazioni, dalla legge 30 luglio 2004, n. 191)[79].
La limitazione alle spese per studi e incarichi di consulenza è di carattere permanente a decorrere dal 2006 e, come già la disposizione della legge finanziaria per il 2005, si applica alla generalità delle pubbliche amministrazioni[80], con esclusione delle università, degli enti di ricerca e degli organismi equiparati.
Sono inoltre esclusi dall’applicazione della norma in commento gli enti territoriali e gli enti del Servizio sanitario nazionale (comma 12).
Resta inoltre fermo quanto stabilito dall’articolo 1, comma 11, della legge finanziaria per il 2005.
Il richiamato comma 11 – oltre a prevedere il suddetto limite, che deve ritenersi implicitamente abrogato dalla disposizione in esame a decorrere dal 2006 - prevede limiti e condizioni per l’affidamento di incarichi di studio, di ricerca e di consulenze.
In particolare, la norma richiede, per gli incarichi a soggetti estranei che abbiano per oggetto materie rientranti nelle competenze della struttura burocratica dell’ente, l’adeguata motivazione degli atti di affidamento, nonché la possibilità di procedere all’affidamento stesso solo nei casi previsti da legge o se sussistono eventi eccezionali[81].
In ogni caso, l’atto di affidamento deve essere trasmesso alla Corte dei conti. (v. scheda Il controllo della Corte dei conti, pag. 2).
L’affidamento di incarichi di studio e ricerca e di consulenze in assenza dei presupposti previsti dà luogo ad illecito disciplinare e determina responsabilità erariale.
La legge finanziaria per il 2006 pone inoltre, al comma 10, una disciplina restrittiva per le spese delle pubbliche amministrazioni per relazioni pubbliche, convegni, mostre, pubblicità e di rappresentanza, stabilendo che le stesse non possono essere superiori al 50 per cento di quelle sostenute nel 2004.
La limitazione ha carattere permanente a decorrere dal 2006 e si applica alla generalità delle pubbliche amministrazioni[82], con la sola esclusione, ai sensi del comma 12, degli enti territoriali e degli enti del Servizio sanitario nazionale.
Una disposizione analoga, con riferimento all’anno 2004, era contenuta nell’articolo 1, comma 10, del decreto-legge cd. “tagliaspese” (decreto-legge 12 luglio 2004, n. 168, convertito, con modificazioni, dalla legge 30 luglio 2004, n. 191), che limitava anche le spese per missioni all’estero[83].
La legge finanziaria 2006 pone, inoltre, al comma 11, una disciplina restrittiva delle spese che le pubbliche amministrazioni sostengono per l'acquisto, la manutenzione, il noleggio e l'esercizio di autovetture: esso prevede, a decorrere dal 2006, che le pubbliche amministrazioni, ad eccezione di quelle operanti per l'ordine e la sicurezza pubblica, non possono effettuare spese di ammontare superiore al 50 per cento della spesa sostenuta nell'anno 2004.
Anche tale disposizione si pone in linea di continuità con la legge finanziaria per il 2005 e,in particolare con l’art. 1, comma 12, che aveva previsto, per gli anni 2005, 2006 e 2007, un limite analogo ma meno rigoroso, pari, rispettivamente, al 90 per cento, all’80 per cento e al 70 per cento della spesa sostenuta nel 2004.
Entro il 30 giugno 2005, il Ministro dell’economia e delle finanze avrebbe dovuto trasmettere alle Camere una relazione concernente lo stato di attuazione degli interventi in questione, in cui evidenziare i risultati conseguiti in termini di riduzione della spesa (art. 1, comma 14, legge n. 311/2004). Si segnala che la prima relazione sul limite di spesa per autovetture a disposizione delle pubbliche amministrazioni per l’anno 2005 è stata trasmessa alla Camera in data 28 aprile 2006.
Ai sensi del comma 12, sono inoltre esclusi dall’ambito di applicazione delle citate disposizioni gli enti territoriali e gli enti del Servizio sanitario nazionale[84].
L’esclusione trova fondamento nella giurisprudenza della Corte costituzionale, che ha riconosciuto l’illegittimità costituzionale delle disposizioni che introducono vincoli specifici alle spese degli enti territoriali; tali disposizioni si pongono infatti in contrasto con l’articolo 119 della Costituzione, che riconosce l’autonomia finanziaria degli enti territoriali (sentenza n. 417/2005).
Sempre per ciò che concerne il contenimento delle spese per incarichi di consulenza, Ia legge finanziaria 2006, prevede inoltre, al comma 56, una riduzione “di diritto” del 10 per cento rispetto agli importi risultanti alla data del 30 settembre 2005 delle indennità, compensi, retribuzioni o altre utilità corrisposte per incarichi di consulenza da parte delle pubbliche amministrazioni.
Il successivo comma 57 impedisce, per un periodo di tre anni dalla data di entrata in vigore della legge finanziaria e per ciascuna pubblica amministrazione, l’incremento dell’ammontare complessivo della spesa relativa a contratti di consulenza.
Le pubbliche amministrazioni destinatarie delle due disposizioni sono individuate mediante rinvio all’art. 1, comma 2, del decreto legislativo n. 165/2001[85].
Anche in tal caso dall’applicabilità della disposizioni sono escluse le regioni, le province autonome, gli enti locali e gli enti del servizio sanitario nazionale.
Le disposizioni illustrate sembrano da valutare in un’ottica di coordinamento con quelle recate dal precedente comma 9, che prevede, tra l’altro, limitazioni alle spese delle pubbliche amministrazioni per studi e incarichi di consulenza conferiti a soggetti estranei all’amministrazione.
Si ricorda peraltro che la stessa legge finanziaria 2006, prevede, al comma 63 un vincolo di destinazione delle economie di spesa che deriveranno, negli anni 2006-2008, dalle disposizioni recate nei commi da 52 a 60; esse sono destinate ad incrementare il Fondo nazionale per le politiche sociali[86](vedi capitolo Il Fondo per le politiche sociali, nel dossier relativo alla Commissione Affari costituzionali).
Altra norma di contenimento della spesa, contenuta nella legge finanziaria per il 2006, è quella di cui al comma 216, la quale prevede che il rimborso delle spese di viaggio aereo spetti nel limite delle spese per la classe economica al personale delle amministrazioni pubbliche di cui all’articolo 1, comma 2, del D.Lgs. 165 del 2001[87], che si rechi in missione o viaggio di servizio all’estero.
In proposito, si ricorda che l’articolo 3, comma 75, della legge finanziaria per il 2004 (L. 350 del 2003) già stabilisce, allo scopo di contenere la spesa pubblica, che al personale delle amministrazioni pubbliche di cui all’articolo 1, comma 2, del D.Lgs. 165 del 2001, che si rechi in missione o viaggio di servizio presso le istituzioni dell’Unione europea, ovvero che partecipi, in Europa o Paesi extra-europei, a riunioni, commissioni, o gruppi di lavoro nell’ambito o per conto del Consiglio o di altra istituzione, spetta il pagamento delle spese di viaggio aereo nella classe economica, ad eccezione dei dirigenti di prima fascia e qualifiche equiparabili[88].
Pertanto il comma 216 della legge finanziaria per il 2006, pur non novellando l’articolo 3, comma 75, della legge n. 350/2003, in sostanza incide sulla stessa disposizione di contenimento della spesa pubblica, prevedendone più estensivamente l’applicazione a tutti i dipendenti e a tutte le missioni o viaggi di servizio all’estero.
Si ricorda che, nel corso della XIII legislatura, nel quadro della riforma del Ministero dell’economia e finanze, il D.Lgs. 19 novembre 1997, n. 414[89] e il D. M 22 dicembre 1997 hanno previsto l’attribuzione delle attività informatiche riservate allo Stato in materia di finanza e contabilità pubblica alla CONSIP S.p.A., società con capitale interamente posseduto dal Ministero dell’economia e finanze, e operante secondo gli indirizzi strategici stabiliti da quest’ultimo[90].
Le competenze della CONSIP sono state successivamente ampliate in virtù di due interventi normativi, qualificati come funzionali ad un disegno generale di razionalizzazione delle modalità di acquisto di beni e servizi da parte delle pubbliche amministrazioni, anche mediante il ricorso a strumenti e procedure informatiche, allo scopo di conseguire significativi risparmi di spesa.
In particolare, l’art. 26 della legge finanziaria per il 2000, nella sua formulazione originaria, ha previsto l’obbligo per le amministrazioni centrali e periferiche dello Stato all’acquisto dei beni e servizi necessari, avvalendosi di convenzioni stipulate, in forma centralizzata, dal Ministero del Tesoro con fornitori scelti mediante gare ad evidenza pubblica conformi alle norme comunitarie; la facoltà per le pubbliche amministrazioni diverse da quella statale di servirsi delle convenzioni e, in ogni caso, l’obbligo di utilizzarne i parametri di qualità e di prezzo per acquistare beni comparabili[91]. Successivamente, gli articoli 58 e 59 della legge finanziaria per il 2001 hanno introdotto ulteriori norme rafforzative alla disciplina delle convenzioni centralizzate e relative all’acquisto di beni e servizi da parte degli enti decentrati di spesa[92].
Nel corso della XIV legislatura i compiti della CONSIP S.p.A., e in generale la disciplina relativa alle modalità di acquisto di beni e servizi da parte delle amministrazioni è stata oggetto di numerosi interventi legislativi che si sono susseguiti, talvolta a distanza di pochi mesi, seguendo indirizzi talvolta ampliativi, talvolta restrittivi.
Oggetto di numerose novelle sono stati in particolare le norme recanti la disciplina dell’acquisto di beni e servizi da parte di amministrazioni statali, centrali e periferiche.
In sintesi, in un primo tempo, con gli interventi contenuti nella legge finanziaria per 2003, è stato confermato ed esteso l’obbligo di adesione alle convenzioni quadro stipulate dalla CONSIP per le pubbliche amministrazioni e sono state altresì poste garanzie volte al rispetto dell’obbligo, quali la previsione, ex lege, della nullità dei contratti stipulati in violazione dello stesso obbligo e la conseguente responsabilità amministrativa del dipendente sottoscrittore.
Successivamente, con la legge finanziaria per 2004, è stato radicalmente modificato il precedente indirizzo legislativo, il quale aveva inteso fare delle convenzioni elaborate e stipulate dalla CONSIP lo strumento principale per l’effettuazione di acquisti di beni e servizi da parte del complesso delle pubbliche amministrazioni, sia per motivi di economia procedurale sia per conseguire risparmi di spesa connessi all’ampliamento dei volumi di acquisto.
La legge finanziaria 2004 ha previsto, infatti, la facoltà, in luogo dell’obbligo, per le amministrazioni pubbliche, di ricorrere alle convenzioni stipulate dalla CONSIP S.p.A., nonché la facoltà per le stesse di utilizzare i parametri di qualità e di prezzo fissati nelle convenzioni CONSIP per le forniture di beni e servizi comparabili.
L’ambito di obbligatorietà del ricorso alle convenzioni CONSIP era stato peraltro già attenuato, prima della legge finanziaria per il 2004, con il decreto-legge n. 143/2003[93]. Talune delle disposizioni contenute nel citato decreto-legge avevano peraltro una loro motivazione nei rilievi critici emersi in sede parlamentare in ordine alla disciplina in materia[94].
In un terzo tempo, il decreto-legge n. 168 del 12 luglio 2004[95] ha corretto in parte l’indirizzo di poco precedente, adottato con le disposizioni della legge finanziaria 2004: da un lato, infatti, è stata mantenuta la facoltà del ricorso alle convenzioni CONSIP per le amministrazioni pubbliche; dall’altro, è stato introdotto l’obbligo, per quelle che non intendono avvalersi delle suddette convenzioni, di attenersi ai parametri prezzo-qualità fissati nelle convenzioni stesse, rafforzando, contestualmente le procedure di controllo. In caso di acquisti di beni e servizi effettuati in modo autonomo dalle amministrazioni pubbliche si prevede infatti che i relativi provvedimenti siano trasmessi agli uffici preposti al controllo di gestione.
La legge finanziaria per il 2006, infine, rispetto alla normativa vigente, ha fatto registrare un’ulteriore parziale inversione di tendenza, rendendo obbligatorio l’utilizzo delle convenzioni stipulate dalla CONSIP S.p.A. in forma centralizzata, ovvero l’adozione dei parametri di qualità e di prezzo in esse stabiliti, disponendo peraltro una riduzione del 20 per cento dei suddetti parametri, qualora il monitoraggio delle spese per beni e servizi della P.A. evidenzi, a decorrere dal secondo bimestre dell’anno 2006, un andamento tale da potere pregiudicare il raggiungimento degli obiettivi indicati nel patto di stabilità e crescita.
Rimane la natura facoltativa dell'adesione alle convenzioni da parte di comuni, province, comunità montane e consorzi di enti locali, nel caso di acquisiti di beni e servizi di rilevanza nazionale, contenuta nella legge finanziaria per il 2002[96], all'art. 24, comma 6, come modificato dall’art. 3, comma 169 della legge finanziaria 2004.
Il decreto – legge n. 168 del 12 luglio 2004, all’art. 1, comma 4, modificando il testo dell’articolo 26 della legge finanziaria per il 2000(legge n. 488/1999), ha esteso l’oggetto delle convenzioni-quadro stipulate dal Ministero dell’economia e delle finanze a tutti gli acquisti di beni e servizi, superando così la limitazione, introdotta dalla legge finanziaria 2004, per effetto della quale tali convenzioni riguardavano solo gli acquisti di beni e servizi a rilevanza nazionale.
In secondo luogo, si ribadisce la facoltà per le amministrazioni pubbliche di fare ricorso alle convenzioni CONSIP. Si prevede, peraltro, che, nel caso in cui le amministrazioni non utilizzino dette convenzioni, siano obbligate ad adottarne i parametri di prezzo-qualità come limiti massimi per l’acquisto di beni comparabili.
Da tale obbligo sono esclusi i comuni con popolazione fino a 1.000 abitanti e i comuni montani con popolazione fino a 5.000 abitanti.
Viene pertanto ripristinato il valore vincolante dei parametri contenuti nelle convenzioni CONSIP, dopo che, al contrario, nella legge finanziaria per il 2004 era stato attribuito anche al loro utilizzo carattere meramente facoltativo.
La stipulazione di contratti in difformità dai parametri contenuti nelle convenzioni CONSIP costituisce causa di responsabilità amministrativa e la differenza tra il prezzo stabilito nella convenzione e quello pattuito nel contratto rappresenta un elemento di cui tener conto nella determinazione del danno erariale.
Sono in questo modo di nuovo introdotte le disposizioni un tempo contenute nell’articolo 24, comma 4, della legge n. 289/2002 che erano state abrogate dal comma 166 dell’articolo 3 della legge finanziaria per il 2004.
Contestualmente sono altresì rafforzate le procedure di controllo. In caso di acquisti di beni e servizi effettuati in modo autonomo dalle amministrazioni pubbliche si prevede infatti che i relativi provvedimenti siano trasmessi agli uffici preposti al controllo di gestione.
Si stabilisce altresì che il dipendente che abbia sottoscritto il contratto alleghi una apposita dichiarazione, che ha valore di dichiarazione sostitutiva dell’atto di notorietà, con la quale si attesta il rispetto dei parametri di qualità e prezzo fissati nelle convenzioni CONSIP.
Inoltre, secondo la normativa di cui al sopra citato articolo 26 della l. n. 488/1999, i responsabili degli uffici preposti al controllo di gestione sono tenuti a sottoporre con cadenza annuale all'organo di direzione politica una relazione riguardante i risultati, in termini di riduzione di spesa, conseguiti attraverso l'attuazione della disciplina relativa all’acquisto dei beni e dei servizi, di cui allo stesso art. 26.
Il Ministro dell’economia e delle finanze è tenuto a presentare annualmente alle Camere una relazione che illustri le modalità di attuazione della disciplina in materia di acquisti di beni e servizi da parte delle amministrazioni pubbliche di cui all’art. 26 della legge n. 488/1999, nonché i risultati conseguiti.
Infine, il comma 22 dell’articolo 1 della legge finanziaria per il 2006 ha introdotto, come già ricordato, disposizioni volte a disciplinare le modalità di acquisto di beni e servizi da parte delle amministrazioni pubbliche non territoriali e degli enti del servizio sanitario nazionale, qualora il monitoraggio delle spese per beni e servizi della P.A. dovesse evidenziare, a decorrere dal secondo bimestre dell’anno 2006, un andamento tale da potere pregiudicare il raggiungimento degli obiettivi indicati nel patto di stabilità e crescita presentato agli organi dell’Unione europea.
In tale caso, la norma dispone che le amministrazioni pubblichehanno l’obbligo di aderire alle convenzioni CONSIP stipulate ai sensi dell’art. 26 della legge n. 488/1999 (e non la mera facoltà come previsto dalla normativa vigente), ovvero, nel caso in cui procedano agli acquisti in forma autonoma, l’obbligo di utilizzare i relativi parametri di prezzo-qualità ridotti del 20 per cento, come limiti massimi, per l’acquisto di beni e servizi comparabili.
L’accertamento dei presupposti, da cui dipende l’operatività della disciplina, è demandato ad un decreto del Presidente del Consiglio dei Ministri, su proposta del Ministro dell’economia e delle finanze.
Nel caso in cui le amministrazioni pubbliche scelgano di aderire alle convenzioni stipulate dalla CONSIP S.p.A., ai sensi dell’articolo 26 della legge n. 488 del 1999, la disposizione in esame dispone ulteriori limitazioni, prevedendo che le quantità fisiche dei beni acquistati e il volume dei servizi non possa eccedere quelli risultanti dalla media del triennio precedente.
I contratti stipulati in violazione degli obblighi indicati dal comma in esame sono nulli[97] e il dipendente che ha sottoscritto il contratto risponde a titolo personale delle obbligazioni eventualmente derivanti dai contratti stipulati in violazione di legge.
Nel corso della XIV legislatura, sono stati approntati nuovi strumenti volti a garantire il controllo della spesa pubblica. Ascrivibile a questi è il Sistema Informativo sulle Operazioni degli Enti pubblici (SIOPE), istituito dalla legge finanziaria per il 2003 (legge n. 289/2002).
In particolare, l’articolo 28, comma 3della citata legge prevede che tutte le operazioni di incasso e pagamento, nonché i dati di competenza economica rilevate dalle amministrazioni pubbliche debbono essere codificate con criteri uniformi su tutto il territorio nazionale. Ciò al fine di garantire la rispondenza dei conti pubblici alle condizioni previste dall'art. 104 TCE, relativo alla procedura sui disavanzi eccessivi[98].
Il comma 4 dell’art. 28 dispone inoltre che le banche e gli uffici postali incaricati di svolgere i servizi di tesoreria e di cassa non possano accettare disposizioni di pagamento prive della codificazione; il comma 5 rimette la definizione delle modalità e dei tempi per l’attuazione del sistema di codificazione uniforme a decreti del Ministro dell’economia e delle finanze, sentita la Conferenza unificata Stato, regioni ed autonomie locali.
Le amministrazioni pubbliche di cui alla norma sopra descritta erano quelle di cui all’articolo 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165[99].
La legge finanziaria 2006, all’art. 1, comma 161 prevede l’obbligo di codificazione uniforme per tutte le amministrazioniinserite nel conto economico consolidato[100], con esclusione degli organi costituzionali.
Nel marzo del 2003 il Ministero dell'Economia, con apposita convenzione, ha affidato alla Banca d'Italia, nell'ambito del servizio di tesoreria statale, la gestione del SIOPE, che consiste sostanzialmente in un sistema di rilevazione telematica degli incassi e dei pagamenti effettuati dai tesorieri di tutte le amministrazioni pubbliche.
Con circolare del Ministero dell’economia del 21 gennaio 2004, n. 2[101], sono stati individuati i codici gestionali da inserire sui titoli di spesa da parte delle Amministrazioni centrali dello Stato, in connessione alle classificazioni di contabilità nazionale previste dal Sistema europeo dei conti (SEC 95).
Per lo Stato, la codifica gestionale delle spese è già operativa dal 2003.
La codificazione, nonché le modalità e i tempi per l’attuazione del SIOPE, per le regioni, le province autonome di Trento e Bolzano, gli enti locali e le università sono stati individuati in tre Decreti del Ministro dell’economia D.M. del 18 febbraio 2005.
In particolare, per le regioni, le province, i comuni con popolazione superiore a 20.000 abitanti e per le università l’obbligo di indicare i codici gestionali SIOPE sui titoli di entrata e di spesa decorre dal 1° gennaio 2006; per i comuni con popolazione inferiore a 20.000 abitanti, le Comunità montane, le Unioni di Comuni e per gli altri enti locali tale obbligo decorre dal 1° gennaio 2007.
Da ultimo, con la Circolare 9 novembre 2005, n. 35 il Ministero dell’economia e delle finanze ha dato l’avvio a regime del SIOPE a partire dal 1° gennaio 2006, in attuazione dei decreti del Ministro dell’economia e delle finanze del 18 febbraio 2005.
Si ricorda che il sistema di codificazione dovrebbe essere altresì rivolto a permettere un monitoraggio degli andamenti di finanza pubblica, anche con riferimento ai criteri di competenza economica che presiedono alla formazione del conto delle amministrazioni pubbliche[102].
Ascrivibili al più generale quadro delle misure poste a controllo della spesa pubblica, sono le disposizioni, adottate nel corso della XIV legislatura, finalizzate al rafforzamento delle funzioni della Corte dei conti in materia di controllo della gestione del bilancio dello Stato[103].
In particolare, la legge finanziaria 2005, all’articolo 1, comma 11, ha previsto l’obbligo di trasmissione alla Corte dei conti di tutti gli atti di conferimento di incarichi di studio, ricerca e consulenza attribuiti a soggetti estranei alla pubblica amministrazione[104].
L’affidamento di incarichi di studio e ricerca e di consulenze in assenza dei presupposti previsti dalla disposizione sopra citata dà luogo ad illecito disciplinare e determina responsabilità erariale.
La stessa legge finanziaria, all’articolo 1, comma 42, ha peraltro previsto l’obbligo di trasmissione alla Corte dei conti degli atti di affidamento di incarichi e consulenze per gli enti locali con popolazione superiore a 5.000 abitanti (per un commento della norma, cfr. il successivo paragrafo).
Particolare importanza assume poi la modifica alla legge di contabilità dello Stato, legge n. 468/1978, operata dalla legge finanziaria 2006, in virtù della quale le risultanze del controllo della Corte sulla gestione del bilancio e del patrimonio delle amministrazioni pubbliche assumono un rilievo vincolante in sede di formulazione delle previsioni di spesa e dunque di formazione del bilancio dello Stato.
Nello specifico, il comma 171 dell’articolo unico della legge finanziaria 2006, novellando l’art. 2 della legge di contabilità (legge n. 468/1978)[105], modifica la disciplina della formazione del bilancio dello Stato stabilendo che il Governo deve tener conto, in sede di formulazione delle previsioni di spesa, degli esiti del controllo successivo sulla gestione del bilancio e del patrimonio delle amministrazioni pubbliche effettuato dalla Corte di conti[106].
Tale disposizione assume particolare evidenza, posto il contemporaneo obbligo di indicare nelle note preliminari di spesa che illustrano lo stato di previsione di ciascun Ministero le misure adottate in conseguenza delle osservazioni della Corte dei conti
Il comma 172interviene sulle procedure di comunicazione alla Corte dei conti delle misure adottate dalle amministrazioni interessate in seguito ai controlli di gestione della Corte stessa, novellando l’articolo 3, comma 6, della legge 14 gennaio 1994, n. 20.
In particolare, il termine massimo entro il quale procedere a tale comunicazione è fissato in sei mesi dal momento della ricezione della relazione.
Il comma 173 prescrive, inoltre, la trasmissione diretta da parte delle Amministrazioni pubbliche alla competente procura regionale della Corte dei conti degli atti di spesa relativi ai commi 9, 10, 56 e 57 della stessa legge finanziaria che presentino un importo superiore a 5.000 euro.
La norma si riferisce agli atti relativi alle seguenti tipologie di spesa:
§ spese sostenute, a decorrere dal 2006, per il conferimento di studi ed incarichi di consulenza a soggetti estranei all’amministrazione (comma 9);
§ spese sostenute per relazioni pubbliche, convegni, mostre, pubblicità e spese di rappresentanza (comma 10);
§ alla riduzione del 10 per cento, rispetto agli importi risultanti alla data del 30 settembre 2005, delle indennità, compensi, retribuzioni o altre utilità corrisposte per incarichi di consulenza da parte delle pubbliche amministrazioni, da effettuarsi ai sensi del comma 56, nonché del successivo comma 57 della legge finanziaria 2006, che impone alle pubbliche amministrazioni di procedere, per il triennio 2006-2008, al rinnovo o alla definizione di nuovi contratti di consulenza in misura non superiore, nel loro complesso, all’importo complessivo dei contratti in essere alla data del 30 settembre 2005 ridotto del 10 per cento.
Tale obbligo di comunicazione sembra pertanto correlato alla nuova disciplina restrittiva dettata dalla legge finanziaria per il 2006 volta al contenimento delle spese dell’intero comparto delle amministrazioni pubbliche, con particolare riguardo alle spese indicate ai citati commi 9, 10, 56 e 57 dell’art. 1 della legge finanziaria 2006 (v. scheda Limiti alle spese di consulenza e rappresentanza, pag. 2).
All’indomani dell’entrata in vigore della riforma del titolo V della Costituzione, nella normativa di rango primario attuativa della suddetta riforma, adottata nel corso della XIV legislatura, l’attività di controllo esercitata dalla Corte dei conti sulla gestione finanziaria degli enti locali ha avuto un suo specifico rilievo nell’articolo 7 della legge n. 131 del 5 giugno 2003[107].
Tale articolo prevede, al comma 7, che la Corte dei conti, ai fini del coordinamento della finanza pubblica, verifichi il rispetto degli equilibri di bilancio da parte di Comuni, Province, Città metropolitane e Regioni, in relazione al patto di stabilità interno ed ai vincoli derivanti dall'appartenenza dell'Italia all'Unione europea.
Le sezioni regionali di controllo della Corte dei conti verificano, nel rispetto della natura collaborativa del controllo sulla gestione, il perseguimento degli obiettivi posti dalle leggi statali o regionali di principio e di programma, secondo la rispettiva competenza, nonché la sana gestione finanziaria degli enti locali ed il funzionamento dei controlli interni e riferiscono sugli esiti delle verifiche esclusivamente ai consigli degli enti controllati[108].
A rafforzamento del ruolo della Corte dei conti di garante degli equilibri di bilancio, il comma 42 dell’articolo 1 della legge finanziaria per il 2005 introduce, poi, l’obbligo di trasmissione alla Corte dei Conti degli atti di affidamento di incarichi per studi e consulenze conferiti a soggetti estranei all’amministrazione da parte degli enti locali con popolazione superiore a 5.000 abitanti.
Nello specifico, la disposizione sopra commentata introduce aggravi procedurali finalizzati al contenimento delle spese effettuate dagli enti suddetti per studi ed incarichi di consulenza conferiti a soggetti estranei all’amministrazione.
In particolare, secondo il comma 42, l'affidamento deve essere adeguatamente motivato con specifico riferimento all’assenza di strutture organizzative o professionalità interne all’ente che impediscono allo stesso di assicurare i suddetti servizi. L’atto di affidamento deve essere, inoltre, corredato della valutazione dell’organo di revisione economico-finanziaria dell’ente locale e deve essere trasmesso alla Corte dei conti.
L'affidamento di incarichi in difformità alle previsioni di cui al comma in esame costituisce illecito disciplinare e determina responsabilità erariale.
La legge finanziaria per il 2006 ha poi dettato un insieme di disposizioni relative al rapporto tra gli enti locali e la Corte dei Conti, che integrano e completano il quadro normativo sui controlli di gestione e di regolarità sugli enti locali già delineato dall’articolo 7 della legge n. 131/2003.
In particolare, i commi da 166 a 170 introducono disposizioni volte a disciplinare e rafforzare l’attività di controllo da parte della Corte dei conti sui bilanci degli enti locali (commi 166-168) e degli enti del servizio sanitario nazionale (comma 170)[109].
Come indicato nel comma 166, le disposizioni sono finalizzate alla tutela dell'unità economica della Repubblica e del coordinamento della finanza pubblica.
Per quanto concerne in particolare il controllo sugli enti locali, il comma 166 prevede l’invio da parte degli organi di revisione economico-finanziaria alle competenti Sezioni regionali di controllo della Corte dei conti di una relazione sul bilancio di previsione dell’esercizio di competenza e sul relativo rendiconto.
La Corte dei conti deve definire i criteri e le linee guida per la predisposizione delle relazioni.
Ai sensi del comma 167, tali relazioni devono comunque dar conto:
§ del rispetto degli obiettivi annuali posti dal patto di stabilità interno;
§ dell’osservanza del vincolo previsto in materia di indebitamento dall’articolo 119, ultimo comma, della Costituzione;
§ di ogni grave irregolarità contabile e finanziaria in ordine alle quali l’amministrazione non abbia adottato le misure correttive segnalate dall’organo di revisione.
Si segnala inoltre che, in base alla circolare del Ministero dell’economia n. 9 del 2006[110], l’attività di verifica svolta dalla Corte dei Conti sulla base delle disposizioni in esame deve avere ad oggetto anche gli adempimenti previsti dalle norme, previste nella legge Finanziaria 2006 (art. 1, commi da 198 a 206), che limitano le spese per il personale degli enti locali.
La Corte dei conti qualora accerti, anche sulla base delle suddette relazioni, comportamenti difformi dalla “sana” gestione finanziaria o il mancato rispetto degli obiettivi posti con il patto di stabilità è tenuta ad adottare una specifica pronuncia e a vigilare sull’adozione da parte dell’ente locale delle necessarie misure correttive e dell’osservanza dei vincoli e delle limitazioni poste in caso di mancato rispetto delle regole del patto (comma 168).
Nel caso siano gli enti del Servizio sanitario nazionale a non aver rispettato gli obblighi previsti, la Corte trasmette la propria segnalazione alla regione interessata per i conseguenti provvedimenti (comma 170).
Inoltre, si ricorda la già citata disposizione di cui al comma 173 della legge finanziaria per il 2006, che prescrive la trasmissione diretta da parte delle Amministrazioni pubbliche alla competente procura regionale della Corte dei conti degli atti di spesa relativi ai commi 9, 10, 56 e 57 della legge finanziaria che presentino un importo superiore a 5.000 euro (su cui v. supra).
Va ricordato, peraltro, che ai sensi dei commi 12 e 64 della legge finanziaria 2006, le disposizioni di contenimento delle spese sopra indicate – sia quelle relative alle spese per incarichi di consulenza e per relazioni pubbliche, convegni, mostre, pubblicità ecc., di cui ai commi 9 e 10, sia quelle relative alla riduzione delle indennità e compensi corrisposti per incarichi di consulenza, di cui ai commi 56 e 57 - non trovano applicazione nei confronti delle regioni, delle province autonome, degli enti locali e degli enti del Servizio sanitario nazionale.
Tale esclusione sembra essenzialmente finalizzata al rispetto dell’autonomia finanziaria delle regioni e degli enti locali, sancita dall’art. 119 Cost., anche alla luce della giurisprudenza costituzionale in materia, la quale – anche di recente (sentenza 417/2005)[111] – ha affermato che le norme che fissano vincoli puntuali relativi a singole voci di spesa dei bilanci delle Regioni e degli enti locali non costituiscono princìpi fondamentali di coordinamento della finanza pubblica e ledono pertanto l’autonomia finanziaria di spesa costituzionalmente garantita a tali enti dall’art. 119 Cost.
Riguardo a tale disposizione, la Corte dei conti - Sezione delle Autonomie - ha deliberato in data 17 febbraio 2006 le “Linee guida per l’attuazione dell’art. 1, comma 173 della legge n. 266 del 2005 (legge finanziaria per il 2006) nei confronti delle Regioni e degli enti locali”[112].
In sostanza, la Corte dei conti ritiene che l’obbligo di trasmissione alle competenti sezioni regionali di controllo degli atti di spesa in questione, introdotto dalla legge finanziaria 2006, si riconnetta comunque alle disposizioni in materia già dettate dalla legge finanziaria per il 2005, articolo 1, commi 11 e 42, che, come sopra detto, prevedevano l’obbligo di trasmissione alla Corte dei conti di tutti gli atti di conferimento di incarichi di studio, ricerca e consulenza attribuiti a soggetti esterni[113].
Per l’esercizio delle funzioni di vigilanza ad essa affidate, la legge finanziaria 2006, all’art. 1, comma 169, prevede, inoltre, un potenziamento di organico della Corte dei conti, permettendo alla stessa di avvalersi di esperti anche estranei alla pubblica amministrazione - fino ad un massimo di dieci unità - particolarmente qualificati nelle materie economiche, finanziarie e statistiche.
Per le esigenze delle sezioni regionali di controllo e sino al completamento delle speciali procedure concorsuali previste dal comma 175[114] della legge finanziaria 2006, la Corte dei conti può inoltre avvalersi del personale degli enti locali, fino ad un massimo di cinquanta unità, in possesso di laurea in scienze economiche o di diploma di ragioniere e perito commerciale, collocato in posizione di fuori ruolo o di comando.
Nel corso della XIV legislatura numerosi interventi legislativi hanno inciso sulle spese degli enti pubblici non territoriali, nell’ottica generale del contenimento della spesa pubblica (v. capitolo Il controllo della spesa pubblica, pag. 2).
Una prima serie di misure - iniziata con il decreto-legge n. 194/2002 (v. capitolo Il decreto-legge “tagliaspese”, pag. 2) e proseguita nell’ambito delle manovre correttive di finanza pubblica attuate nel 2004 con il decreto-legge n. 168 e nel 2005 con il decreto-legge n. 203 (v. scheda Manovre di finanza pubblica: 2002-2005, pag. 2) - ha previsto la riduzione in via immediata delle spese per beni e servizi dei suddetti enti .
La legge finanziaria per il 2005 ha introdotto, in coerenza con il principio della evoluzione controllata della spesa complessiva delle amministrazioni pubbliche, un limite alla crescita delle spese per gli enti pubblici non territoriali nel triennio 2005-2007.
Nell’ultima parte dell’esercizio finanziario 2002, il Governo ha fatto ricorso alla procedura prevista dall’articolo 1, comma 3, del D.L. n. 194/2002, c.d. tagliaspese, mediante l’adozione del D.P.C.M. 29 novembre 2002 con il quale è stato adottato l’«Atto di indirizzo recante definizione dei criteri di carattere generale per il coordinamento dell’azione amministrativa del Governo, intesi all’efficace controllo e monitoraggio degli andamenti di finanza pubblica»[115](v. capitolo Il decreto-legge “tagliaspese”, pag.
Sulla base dell’atto di indirizzo, il Ministro dell’economia e delle finanze ha stabilito, con proprio decreto del 29 novembre 2002, ai sensi dell’articolo 1, comma 4, del D.L. n. 194/2002, la riduzione, nella misura del 15%,delle spese relative alla categoria dei beni di consumo e dei servizi, previste nei bilanci 2002 degli enti e organismi pubblici non territoriali comprese, specificamente, gli enti previdenziali, le aziende sanitarie, le aziende ospedaliere e gli istituti di ricovero e cura a carattere scientifico,
Analoga riduzione del 15% è stata applicata anche per gli enti e organismi pubblici che adottano una contabilità esclusivamente civilistica, con riferimento ai costi della produzione, concernenti i beni di consumo e servizi ed il godimento di beni di terzi.
Dall'obbligo di riduzione dei costi della produzione sono state escluse, con successivi decreti gli enti del servizio sanitario nazionale.
In particolare, con il D.M. 20 febbraio 2003 il Ministero dell’economia e finanze ha disposto che le economie derivanti dall’applicazione del D.M. 29 novembre 2002 nei confronti delle aziende sanitarie, delle aziende ospedaliere e degli istituti di ricovero e cura a carattere scientifico (pari a circa 55 milioni di euro) fossero rese disponibili. Successivamente, con il D.M. Economia 18 aprile 2003 sono stati definitivamente annullati gli effetti del decreto di limitazione del 29 novembre 2002 nei confronti dei citati enti, per il mancato parere favorevole della Conferenza unificata Stato regioni e autonomie locali.
Il citato comma 4 del D.L. n. 194/2002 prevede che le economie derivanti da tali riduzioni siano rese indisponibili, fino a diversa determinazione del Ministero dell’economia e delle finanze.
Pertanto, il D.M. Economia del 29 novembre 2002 ha stabilito che gli avanzi derivanti dalle predette riduzioni fossero evidenziati nella parte vincolata dell’avanzo di amministrazione, per gli enti che adottano contabilità finanziaria, ovvero in un apposito fondo di accantonamento, da iscrivere nel passivo della situazione patrimoniale, per gli enti ed organismi pubblici che adottano una contabilità esclusivamente civilistica.
Una misura analoga è stata adottata nel 2004, nell’ambito della manovra di contenimento dei saldi di finanza pubblica attuata con il D.L. n. 168/2004 (legge n. 191/2004).
In tale occasione, il Governo ha disposto la riduzione delle spese di funzionamento per consumi intermedi degli enti previdenziali pubblici,in misura non inferiore al 30% degli stanziamenti iniziali.
Tali somme, come nel 2002, sono state accantonate in un apposito fondo e rese indisponibili.
Una stima definitiva delle somme effettivamente accantonate dagli enti ed organismi pubblici non territoriali nel 2002, per effetto del D.M. 29 settembre 2002, e nel 2004, per effetto dell’art. 1, comma 8, del D.L. n. 168/2004, è contenuta nella relazione tecnica al disegno di legge finanziaria per il 2006, presentato a settembre dal Governo (A.S. 3613).
L’articolo 1, commi 48-49, della legge finanziaria per il 2006 (legge n. 266/2005) ha infatti disposto l’acquisizione al bilancio dello Stato per il 2006 degli accantonamenti indisponibili, imposti agli enti ed organismi pubblici in attuazione delle disposizioni di contenimento della spesa introdotte sia nel 2002, con il D.L. n. 194/2002, sia nel 2004, con il D.L. 12 luglio 2004, n. 168 (legge n. 191/2004), c.d. decreto “taglia-spese”.
In base alle informazioni contenute nella relazione tecnica al disegno di legge finanziaria iniziale (A.S. 3613), con riferimento ai commi in esame, si evidenzia che le somme complessivamente accantonate sono pari a:
§ 281 milioni di euro, quali risparmi conseguiti dall’accantonamento imposto agli enti ed organismi pubblici per effetto del D.M. 29 settembre 2002, derivanti dalle economie dei seguenti enti:
|
Camere di commercio |
14,0 |
|
Agenzie fiscali |
9,3 |
|
Autorità portuali |
8,1 |
|
Istituzioni scolastiche |
1,1 |
|
Università |
31,1 |
|
Enti di ricerca |
21,1 |
|
Enti e consorzi parco |
1,5 |
|
Enti di previdenza, di cui: - INPS: 60,8 mln. |
153,2 |
|
Altri enti |
42,0 |
|
Totale |
281,4 |
§ 134,5 milioni di euro, quali somme accantonate dagli enti previdenziali pubblici in ottemperanza alle disposizioni di cui all’art. 1, comma 8, del D.L. n. 168/2004 (di cui 81,9 milioni di euro derivanti dalle economie dell’INPDAP, 30,7 milioni dall’INPS, e 16,9 milioni dall’INAIL).
Complessivamente, pertanto, le disposizioni della legge finanziaria per il 2006 comportano il versamento all’entrata del bilancio dello Stato per il 2006, con imputazione al capitolo 2961 del Capo X, di somme complessivamente pari a 415 milioni di euro.
E’ fatto, conseguentemente, divieto alle Amministrazioni vigilanti di procedere all’approvazione dei bilanci degli enti e degli organismi pubblici, in cui gli amministratori non abbiano espressamente dichiarato, nella relazione sulla gestione, di avere ottemperato al versamento delle somme in questione.
Analoghe disposizioni volte al contenimento delle spese per beni e sevizi degli enti pubblici non territoriali sono contenute, con riferimento agli stanziamenti previsti nei bilanci 2005, nell’articolo 11-ter, commi 4 e 5, del D.L. n. 203/2005 (legge n. 248/2005), collegato alla manovra di finanza pubblica per il 2006.
L’articolo citato dispone la riduzione degli stanziamenti di spesa per l’anno 2005 relativi alla categoria dei consumi intermedi iscritti nei bilanci degli enti e degli organismi pubblici non territoriali, che adottano una contabilità anche finanziaria, nonché dei costi della produzione, individuati ai sensi dell’art. 2425, primo comma, lett. b) n. 6), 7) e 8) del codice civile, iscritti nei rispettivi budget per il 2005, concernenti i beni di consumo e i servizi e il godimento di beni di terzi per gli enti e gli organismi pubblici non territoriali che invece adottano una contabilità esclusivamente civilistica, nella misura del 10% degli stanziamenti iniziali.
Per quanto concerne l’ambito soggettivo di applicazione, la disposizione prevede le seguenti specifiche esclusioni (Aziende sanitarie ed ospedaliere; Istituti di ricovero e cura a carattere scientifico; Istituto superiore di sanità (ISS); Istituto superiore per la prevenzione e la sicurezza del lavoro (ISPESL); Agenzia italiana del farmaco; Istituti zooprofilattici sperimentali; Istituzioni scolastiche).
In base alle stime del Governo, le economie che dovrebbero derivare dall’applicazione delle citate disposizioni sono indicate, in termini finanziari, in circa 180 milioni di euro.
Anche l’art. 11-ter prevede che tali somme provenienti dalle riduzioni siano versate da ciascun ente, entro il 30 giugno 2006, all’entrata del bilancio dello Stato, con imputazione al capitolo 2961 del Capo X, relativo alle somme dovute da enti ed istituti di credito.
La regola della evoluzione controllata della spesa complessiva delle amministrazioni pubbliche (“regola del 2 per cento”), introdotta dall’articolo 1, comma 5, dalla legge finanziaria per il 2005, ha trovato applicazione anche nei confronti degli enti pubblici non territoriali (v. capitolo La “regola del 2 per cento”, pag. 2).
Il comma 57della legge n. 311/2004, in particolare, determina le modalità con le quali il limite del 2% all’incremento della spesa per il triennio 2005-2007, previsto in generale dal comma 5, si applica agli enti pubblici non territoriali.
Per tali amministrazioni viene fissato un limite all’incremento della spesa per il 2005, al netto delle spese di personale, del 4,5% rispetto all’ammontare delle spese effettuate nell’anno 2003.
Per gli anni 2006 e 2007, il limite all’incremento della spesa viene fissato al 2% rispetto al livello della spesa programmato per l’anno precedente, sempre al netto della spesa per personale.
Mentre per l’anno 2005 l’elenco 1 allegato alla legge finanziaria 2005 indica le amministrazioni pubbliche che sono interessate dalla disposizione, per il 2006 le amministrazioni interessate sono state individuate dall’ISTAT nel comunicato pubblicato sulla Gazzetta Ufficiale n. 175 del 29 luglio 2005, recante l’elenco delle amministrazioni pubbliche inserite nel conto economico consolidato, ai sensi dell’art. 1, comma 5, della legge 30 dicembre 2004, n. 311.
Il limite all’incremento della spesa non si applica:
§ alle Casse di previdenza di cui ai decreti legislativi 30 giugno 1994, n. 509, e successive modificazioni, e 10 febbraio 1996, n. 103, e successive modificazioni: si tratta degli enti, trasformati in persone giuridiche private, che gestiscono forme di previdenza e assistenza obbligatorie per i soggetti che svolgono attività autonoma di libera professione;
§ alle altre associazioni e fondazioni di diritto privato;
§ agli enti del sistema camerale (Unioncamere e Camere di commercio, industria, artigianato e agricoltura).
L’ultimo periodo del comma 57 prevede inoltre che i suddetti limiti all’incremento della spese non si applicano neppure alle amministrazioni pubbliche per le quali è dettata una specifica disciplina, vale a dire:
- alle regioni e agli enti locali cui si applica la disciplina del patto di stabilità interno prevista;
- agli enti del servizio sanitario nazionale interessati dalle disposizioni di cui ai commi da 164 a 188 della legge finanziaria per il 2006;
- agli enti del sistema universitario e agli enti di ricerca, ai quali si applicano le disposizioni previste dall’articolo 3, commi 1 e 2 della legge finanziaria per il 2004 (legge n. 350/2003), che fissano un limite all’incremento del fabbisogno degli enti in questione con riferimento al triennio 2004-2006.
Con successivi provvedimenti normativi sono state stabilite alcune esclusioni dall’applicazione della regola del 2 per cento.
In particolare:
§ l’articolo 14-ter del D.L. 30 giugno 2005, n. 115 (convertito, con modificazioni, dalla legge n. 168/2005) ha disposto l’esclusione dalla regola del 2% delle autorità portuali istituite, ai sensi dell'art. 6, comma 8, della legge n. 84/1994, a decorrere dall’anno 2001 e i cui organi rappresentativi siano stati nominati a decorrere dall'anno 2003.
L’esclusione si applica, tuttavia, con riferimento al solo anno 2005.
Per gli anni 2006 e 2007, invece, l’articolo 34-septies del D.L. 10 gennaio 2006, n. 4 (convertito, con modificazioni, dalla legge n. 80/2006) ha disposto, in favore di tutte le autorità portuali istituite ai sensi della legge n. 84/1994, la deroga all’applicazione delle disposizioni previste dal comma 57 dell’articolo 1 della legge finanziaria 2005, nei limiti di spesa di 30 milioni di euro annui per ciascuno degli anni 2006 e 2007.
Per quanto concerne la disciplina delle Autorità portuali vedi scheda Le autorità portuali nel dossier relativo alla Commissione Trasporti.
§ la legge finanziaria per il 2006 (legge n. 266/2005), all’articolo 1, comma 404, esclude dalle limitazioni poste alla spesa pubblica, i progetti dell’Istituto nazionale per la fauna selvatica che siano finanziati con contributi non statali.
§ l’articolo 2 del D.L. 6 marzo 2006, n. 68 (convertito, con modificazioni, dalla legge n. 127/2006) ha autorizzato il Registro italiano dighe a derogare, nel limite di 50 milioni di euro per l’anno 2006, all’applicazione dei limiti di incremento della spesa previsti dall’art. 1, comma 57, della legge finanziaria 2005. La deroga è disposta al fine di assicurare l’espletamento degli interventi indifferibili di messa in sicurezza delle grandi dighe fuori esercizio, anche tenuto conto degli adempimenti connessi all’attuazione dal D.L. n. 79/2004 e volti a far fronte alla condizione di rischio derivante da tali opere.
La Cassa depositi e prestiti (CDP) nasce nell’Italia preunitaria quando, seguendo l’esempio francese, fu istituita nel 1850 con sede a Torino. L’origine della CDP è legata all’esigenza di utilizzare per il finanziamento degli investimenti pubblici le ingenti disponibilità finanziarie, provenienti dalla raccolta del risparmio postale. Per circa un secolo la CDP è stata una Direzione Generale del Ministero del Tesoro, pur avendo contabilità e bilancio separati da quelli dello Stato.
Con legge 13 maggio 1983, n. 197, la CDP ha acquisito piena autonomia e nel 1993 è stata riconosciuta all’Istituto la personalità giuridica (art. 22 del D.L. 18 gennaio 1993, n. 8, convertito dalla legge 19 marzo 1993, n. 68).
Successivamente, con il decreto legislativo 30 luglio 1999, n. 284 (in attuazione dell’art. 11 della legge 15 marzo 1997, n. 59), si è provveduto a riordinare l’assetto organizzativo e funzionale della CDP, ribadendo la natura giuridica di amministrazione dello Stato, dotata di propria personalità giuridica e di autonomia ordinamentale, organizzativa, patrimoniale e di bilancio, che svolge attività di interesse economico generale. Alla CDP, pertanto, non venivano applicate le norme contenute nel testo unico delle leggi in materia bancaria e creditizia.
Con la legge finanziaria per il 2002 (legge n. 448/2001: art. 47, commi 1-5), si è previsto che la Cassa depositi e prestiti potesse intervenire nel finanziamento del piano straordinario delle infrastrutture e delle opere di grandi dimensioni a livello regionale e locale, individuate dal CIPE.
Successivamente, con il D.L. 15 aprile 2002, n. 63, convertito, con modificazioni, dalla legge 15 giugno 2002, n. 112, la CDP è stata autorizzata a costituire una società finanziaria per azioni, "Infrastrutture S.p.A.", con il compito di finanziare, in via sussidiaria rispetto a banche e altri intermediari, da un lato, le infrastrutture e le grandi opere pubbliche, purché suscettibili di utilizzazione economica, dall’altro, gli investimenti per lo sviluppo. La legge finanziaria per il 2006 (legge n. 266/2005: art. 1, commi 79-83) ha peraltro disposto la fusione per incorporazione con effetto dal 1° gennaio 2006 della Società Infrastrutture S.p.A. nella Cassa depositi e prestiti (nel frattempo a sua volta trasformata in società per azioni), la quale ha conseguentemente assunto tutti i beni, i diritti e i rapporti giuridici attivi e passivi di Infrastrutture Spa, incluso il patrimonio separato.
L’articolo 5 del decreto-legge n. 269/2003 (“collegato” alla legge finanziaria 2004 - convertito, con modificazioni, dalla legge n. 326/2003) ha disposto la trasformazione della Cassa depositi e prestiti in società per azioni, denominata “Cassa depositi e prestiti società per azioni” (CDP S.p.A.).
In attuazione di quanto previsto dal D.L. 269/2003, è stato emanato, il decreto del Ministro dell’economia e delle finanze 5 dicembre 2003, che ha, tra l’altro, determinato il capitale sociale della CDP S.p.A. in 3, 5 miliardi di euro. Il capitale sociale è stato interamente versato su un conto corrente presso la Tesoreria centrale dello Stato di cui è titolare la CDP S.p.A. (conto corrente denominato “CDP S.p.A. - gestione separata”).
Il capitale sociale è suddiviso in 350 milioni di azioni del valore nominale di 10 euro. Le azioni sono ripartite in 245 milioni di azioni ordinarie e 105 milioni di azioni privilegiate.
In data 27 aprile 2005 è stato inoltre adottato, con D.P.C.M. non pubblicato in Gazzetta ufficiale, lo statuto della CDP S.p.A. e sono stati nominati i componenti degli organi sociali[116].
La società per azioni assume la configurazione di intermediario finanziario non bancario ed è soggetta alla vigilanza della Banca d’Italia nelle forme previste per gli intermediari finanziari iscritti nell’elenco speciale di cui all’articolo 107 del Testo unico bancario[117].
E’ inoltre previsto che altri soggetti pubblici o privati, tra cui sono indicate espressamente le fondazioni bancarie, possono detenere quote di capitale, purché nel complesso tali quote rimangano di minoranza (decreto-legge n. 269/2003: art. 5, comma 2).
Attualmente, la proprietà del capitale azionario della società è per il 70 per cento del Ministero dell’economia e finanze e per il 30 per cento corrispondente ad un valore di 1 miliardo e 50 milioni di euro, di un gruppo di 65 fondazioni bancarie[118].
L’attività della società per azioni è strutturata su due aree distinte, che comportano anche una separazione organizzativa e contabile.
La prima area, organizzata come gestione separata, prosegue l’attività tradizionale della Cassa depositi e prestiti. Essa cura la concessione di finanziamenti agli enti pubblici e agli organismi di diritto pubblico, utilizzando, come provvista, il risparmio postale garantito dallo Stato e i fondi provenienti da emissioni di titoli e altre operazioni di raccolta, che possono essere assistiti dalla garanzia dello Stato.
La gestione separata mantiene una disciplina speciale, in virtù della quale spettano al Ministro dell’economia e delle finanze poteri di indirizzo e di definizione dei criteri di svolgimento dell’attività.
La seconda area (gestione ordinaria) ha per compito la concessione di finanziamenti relativi alle reti e agli impianti destinati alla fornitura dei servizi pubblici ed alle bonifiche. Questi finanziamenti sono concessi a valere sui fondi provenienti da emissioni di titoli e operazioni di raccolta non assistite dalla garanzia dello Stato. E’ in ogni caso esclusa la raccolta di fondi a vista. Si stabilisce, inoltre, che la raccolta di fondi sia effettuata esclusivamente attraverso investitori istituzionali.
Il decreto-legge n. 269/2003 prevede inoltre che la nuova società possa assumere partecipazioni e svolgere le attività strumentali, connesse e accessorie ai propri compiti.
La prima area di attività, individuata dal decreto-legge n. 269/2003, è affidata ad una gestione separata e riguarda la concessione di finanziamenti, sotto qualsiasi forma, allo Stato, alle regioni, agli enti locali, agli enti pubblici in generale e agli organismi di diritto pubblico.
I soggetti beneficiari dell’attività di finanziamento svolta dalla gestione separata sono rappresentati, innanzitutto, dagli enti locali e, più in generale, da tutti gli enti pubblici.
Le forme di provvista relative ai finanziamenti della gestione separata sono rappresentate, in primo luogo, dal risparmio postale, raccolto attraverso libretti di risparmio postale e buoni fruttiferi postali. La distribuzione di questi prodotti è affidata a Poste italiane S.p.A. o a società da essa controllate e su di essi sussiste la garanzia dello Stato.
E’ inoltre previsto che la CDP S.p.A. possa raccogliere fondi con l’emissione di titoli o, più in generale, l’assunzione di finanziamenti e altre operazioni finanziarie, che “possono essere assistite dalla garanzia dello Stato[119]”.
Alla gestione separata possono, inoltre, essere assegnate partecipazioni azionarie di cui la CDP S.p.A. è titolare (su cui v. infra). Fanno parte dei compiti spettanti alla gestione separata anche le attività strumentali, connesse e accessorie.
La gestione separata, infine, può effettuare attività di assistenza e consulenza in favore dei soggetti beneficiari dei finanziamenti da essa concessi.
La separazione della gestione alla quale è affidato il finanziamento degli enti pubblici riguarda i profili contabili e organizzativi.
La gestione separata è soggetta, inoltre, ad una disciplina speciale, che è caratterizzata dai seguenti profili:
§ specifici poteri attribuiti al Ministro dell’economia e delle finanze;
§ integrazione del consiglio di amministrazione con rappresentanti del Ministero dell’economia e delle finanze e con rappresentanti e degli enti locali;
§ vigilanza della Commissione parlamentare;
§ possibilità di avvalersi della rappresentanza in giudizio e della difesa da parte dell’Avvocatura dello Stato.
Al Ministro dell’economia e delle finanze è attribuito il potere di indirizzo della gestione separata[120].
Riguardo agli atti di amministrazione relativi alla gestione separata, il consiglio di amministrazione della CDP S.p.A. è integrato dal ragioniere generale dello Stato, dal direttore generale del Tesoro e da tre esperti in materie finanziarie in rappresentanza, rispettivamente, delle regioni, delle province e dei comuni, nominati con decreto del Ministro dell’economia e delle finanze, scegliendoli da terne presentate dalla Conferenza dei presidenti delle giunte regionali, dall'UPI e dall'ANCI.
La seconda area di attività che il decreto-legge n. 269/2003 attribuisce alla Cassa depositi e prestiti S.p.A. ha per oggetto la concessione di finanziamenti, sotto qualsiasi forma, per opere, impianti, reti e dotazioni relativi alla fornitura di servizi pubblici e alle bonifiche ed è affidata alla gestione ordinaria.
La provvista per questi finanziamenti sarà reperita attraverso l’emissione di titoli e, più in generale, l’assunzione di finanziamenti e l’effettuazione di altre operazioni finanziarie.
La competenza a deliberare le operazioni di raccolta di fondi, sotto qualsiasi forma, spetta all’organo amministrativo della CDP S.p.A.
Non si applica il divieto, per i soggetti diversi dalle banche, di raccolta del risparmio tra il pubblico.
Per quanto concerne i finanziamenti concessi dalla gestione ordinaria per reti ed impianti destinati a servizi pubblici è escluso peraltro che la CDP S.p.A. possa raccogliere fondi rimborsabili a vista.
La raccolta dei fondi per i finanziamenti della gestione ordinaria è effettuata esclusivamente presso investitori istituzionali.
Le due disposizioni sembrano essere finalizzate a distinguere l’attività della gestione ordinaria della CDP S.p.A. dall’attività delle banche.
In ogni caso, per quanto concerne la raccolta dei fondi da destinare all’attività della gestione ordinaria (finanziamento di opere, impianti e reti relativi alla fornitura di servizi pubblici), è espressamente esclusa la garanzia dello Stato.
Alla CDP S.p.A. è, infine, attribuita la facoltà di costituire patrimoni separati, destinandoli specificamente al soddisfacimento dei diritti di portatori di titoli e di altri soggetti finanziatori.
Il D.L. n. 269/2003 ha previsto (art. 5, comma 3),la possibilità di trasferire a titolo oneroso alla Cassa depositi e prestiti partecipazioni societarie dello Stato, anche indirette.
Tali partecipazioni sono assegnate alla gestione separata.
La Cassa depositi e prestiti ha assunto un ruolo molto rilevante di strumento attivo nella realizzazione dei programmi di privatizzazione delle partecipazioni ancora detenute dallo Stato.
Per effetto della trasformazione in società per azioni, infatti, la Cassa è stata collocata al di fuori del settore delle amministrazioni pubbliche, per cui i proventi della cessione di attività finanziarie da parte dello Stato possono essere contabilizzati a riduzione del debito pubblico.
Per altro verso, il Ministro dell’economia e delle finanze continua ad esercitare un’influenza decisiva sull’attività della Cassa, in conseguenza sia della larga maggioranza detenuta nel capitale dell’istituto, sia degli specifici poteri ad esso attribuiti con riferimento alla gestione separata, alla quale sono affidate le partecipazioni cedute dallo Stato.
In attuazione di quanto previsto dal decreto-legge n. 269/2003, con il D.M. 5 dicembre 2003, che ha definito i rapporti patrimoniali tra la Cassa e il Ministero dell’economia, è stata disposta, contestualmente alla privatizzazione, la cessione alla Cassa depositi e prestiti S.p.A. delle seguenti partecipazioni azionarie di proprietà dello Stato:
1) il 10,35% di ENEL, per un corrispettivo di 3.156,5 milioni di euro;
2) il 10% di ENI, per un corrispettivo di 5.315,8 milioni di euro;
3) il 35% di Poste Italiane S.p.A., per un corrispettivo di 2.518,7 milioni di euro.
Complessivamente, in virtù del D.M. sopra citato, sono state cedute, alla Cassa depositi e prestiti S.p.A. partecipazioni dello Stato per un valore di 11 miliardi di euro. Tale importo è stato prelevato dai conti correnti di tesoreria intestati alla Cassa depositi e prestiti S.p.A. per essere trasferito sul fondo per l’ammortamento dei titoli di Stato.
In connessione con la trasformazione della Cassa depositi e prestiti in società per azioni sono state pertanto effettuate operazioni di privatizzazione per un valore complessivo di circa 12 miliardi di euro, di cui 11 miliardi relativi alle partecipazioni cedute dallo Stato alla nuova società e 1 miliardo relativo alla quota del capitale della nuova società ceduta alle fondazioni bancarie.
Si ricorda che, successivamente a tale Decreto, in data 15 settembre 2005, la Cassa depositi e prestiti ha, tra l’altro, acquisito il 30% del capitale sociale di Terna S.p.A.[121], mantenendo, contestualmente, la partecipazione in ENEL S.p.A., per un ammontare pari al 10,2 % del capitale della società. Il trasferimento del 30 per cento del capitale sociale di Terna alla CDP ha avuto un costo complessivo di 1.315 milioni di euro.
A tale proposito, si ricorda che l’Autorità garante della concorrenza e del mercato, in data 4 agosto 2005, ha emesso un’autorizzazione con condizioni all’operazione di concentrazione da parte della società Cassa Depositi e Prestiti S.p.A. del 29,99% del capitale sociale della società T.E.R.N.A. - e del ramo di azienda della società Gestore della Rete di Trasmissione Nazionale S.p.A.(costituito dal complesso delle attività, funzioni, beni, rapporti giuridici attivi e passivi, organizzato per l'esercizio delle attività di trasmissione e dispacciamento dell'energia elettrica)[122].
In particolare, l’Autorità garante ha autorizzato l’operazione prescrivendo il rispetto delle seguenti misure:
a) la cessione, a decorrere dal 1° luglio 2007 ed entro i 24 mesi successivi, da parte della società Cassa Depositi e Prestiti S.p.A., della partecipazione detenuta nella società ENEL S.p.A., pari al 10,2% del capitale sociale;
b) l'adozione, in via transitoria e fino al soddisfacimento della condizione sub a), da parte della società Cassa Depositi e Prestiti S.p.A., dei seguenti impegni:
- approvazione da parte del Consiglio di Amministrazione della società T.E.R.N.A. - Trasmissione Elettricità Rete Nazionale S.p.A., entro sei mesi dalla unificazione tra la proprietà e la gestione della Rete di Trasmissione Nazionale, di una delibera che disponga le procedure idonee a definire il ruolo dell'organo denominato Comitato di Consultazione di cui all'articolo 1 del D.P.C.M. 11 maggio 2004 secondo quanto descritto nel presente provvedimento;
- nomina di almeno sei dei sette consiglieri della società T.E.R.N.A. - Trasmissione Elettricità Rete Nazionale S.p.A. ad essa spettanti nell'ipotesi di un Consiglio di Amministrazione composto da dieci membri, con caratteristiche di indipendenza tali da garantire una gestione improntata al rispetto dei principi di neutralità ed imparzialità, senza discriminazione di utenti o categorie di utenti. Analoga proporzione dovrà essere mantenuta qualunque sia il numero dei membri del Consiglio di Amministrazione di T.E.R.N.A. - Trasmissione Elettricità Rete Nazionale S.p.A.
Il TAR del Lazio, Sez. 1, con sentenza n. 1898, del 13 marzo 2006 ha confermato la delibera dell’Autorità garante, respingendo il ricorso della Cassa depositi e prestiti avverso la decisione dell’obbligo di cessione (dal 1° luglio 2007 ed entro 24 mesi) del 10% del capitale di ENEL da essa detenuto, qualora la Cdp intenda mantenere il controllo di Terna.
L’istituto della c.d. golden share, cioè il potere di introdurre nello statuto delle società oggetto di privatizzazione poteri speciali che il Governo, attraverso il Ministro dell’economia e delle finanze, può esercitare anche dopo aver ceduto il controllo, è stato previsto nell’ambito della disciplina generale sulle privatizzazioni dettata dal decreto-legge 13 maggio 1994, n. 332. La golden share si applica alle società che operano in settori relativi ai servizi pubblici, tra i quali il decreto-legge n. 332/1994 indica espressamente la difesa, i trasporti, le telecomunicazioni, le fonti di energia[123].
La disciplina relativa alla golden share originariamente contenuta nel citato decreto è stata dichiarata dalla Corte di Giustizia in contrasto con le disposizioni del Trattato CE in materia di diritto di stabilimento (art. 43 Trattato CE), libera prestazione dei servizi (art. 49) e libera circolazione dei capitali (art. 56) con sentenza pronunciata il 23 maggio 2000[124].
In un secondo tempo, con riferimento alla normativa intervenuta successivamente alla prima procedura di infrazione (articolo 66 della legge n. 488/1999 - Legge finanziaria per il 2000 e D.P.C.M. 11 febbraio 2000), la Commissione ha di nuovo inviato, nel febbraio 2003, una lettera di messa in mora al Governo italiano, nella quale è stata prospettata, anche con riferimento alla violazione degli articoli 43 e 56 del Trattato CE.
Il Governo italiano, nelle osservazioni inviate alla Commissione il 4 giugno 2003 si è, tra l’altro, impegnato a procedere in tempi rapidi a una modifica della regolamentazione nazionale in materia di esercizio dei poteri speciali, così da restringere la portata di tali poteri e renderli pienamente conformi ai principi del diritto comunitario e alla giurisprudenza della Corte di Giustizia.
L’articolo 4, commi 227-231 della legge finanziaria per il 2004 (legge n. 350/2003) ha conseguentemente operato una generale revisione della suddetta disciplina.
In particolare, il comma 227 novella interamente il comma 1 dell'articolo 2 del decreto-legge 31 maggio 1994, n. 332, convertito con modificazioni, dalla legge 30 luglio 1994, n. 474, che reca la disciplina dei poteri speciali.
Il nuovo testo mantiene inalterato l’ambito di applicazione dei poteri speciali, che possono essere previsti per società controllate direttamente o indirettamente dallo Stato operanti nei settori della difesa, dei trasporti, delle telecomunicazioni, delle fonti di energia, e, in generale, dei pubblici servizi.
Anche la procedura di individuazione delle società nei cui statuti, prima della perdita del controllo da parte dello Stato, debbano essere inserite clausole che comportino l’attribuzione di poteri speciali al Ministro dell’economia e delle finanze rimane inalterata. L’individuazione di tali società ha luogo mediante decreto del Presidente del Consiglio dei ministri, adottato su proposta del Ministro dell’economia e delle finanze, di intesa con il Ministro delle attività produttive e con i Ministri competenti per settore, e previamente comunicato alle competenti Commissioni parlamentari.
L’esercizio dei poteri speciali è affidato al Ministro dell’economia e delle finanze, di intesa con il Ministro delle attività produttive.
Nel nuovo testo viene meno, rispetto alla disciplina previgente, la previsione in base alla quale l’esercizio dei poteri speciali avrebbe dovuto tener conto degli obiettivi nazionali di politica economica e industriale.
Le successive lettere del comma 1 dell’articolo 2 della legge n. 474/1994 definiscono i contenuti e gli effetti dei poteri speciali.
La lettera a)attribuisce al Ministro il potere di opporsi all’assunzione di partecipazioni rilevanti, vale a dire di partecipazioni pari almeno al 5% del capitale sociale rappresentato da azioni con diritto di voto. Ai fini della definizione di partecipazioni rilevanti il Ministro può, peraltro, anche stabilire, con proprio decreto, una percentuale più bassa[125].
Il potere di opposizione sostituisce il potere di esprimere il proprio gradimento, che era previsto dalla precedente disciplina. Pertanto, in caso di silenzio del Ministro, la nuova formulazione, al contrario di quella previgente, comporta l’assenso all’assunzione di partecipazioni rilevanti.
L’opposizione deve essere espressa entro dieci giorni dalla comunicazione dell’acquisto della partecipazione, che deve essere effettuata dagli amministratori della società al momento della richiesta di iscrizione nel libro dei soci. Per l’espressione del gradimento era previsto un termine di 60 giorni.
Con un’innovazione rispetto alla disciplina previgente, l’esercizio dell’opposizione deve trovare giustificazione nel fatto che il Ministro ravvisi nell’assunzione di partecipazioni rilevanti un pregiudizio concreto agli interessi vitali dello Stato e deve avere luogo attraverso un provvedimento debitamente motivato in relazione a questo profilo.
Resta confermato che, nelle more di decorrenza del termine per l'esercizio del potere di opposizione, è sospeso il diritto di voto e gli altri diritti aventi contenuto diverso da quello patrimoniale, connessi alle azioni che rappresentano la partecipazione rilevante. Resta altresì confermato che, se viene esercitato il potere di opposizione, il cessionario non può esercitare i diritti di voto e comunque quelli aventi contenuto diverso da quello patrimoniale, connessi alle azioni che rappresentano la partecipazione rilevante e dovrà cedere le stesse azioni entro un anno. In caso di mancata ottemperanza, il tribunale, su richiesta del Ministro dell'economia e delle finanze, ordina la vendita delle azioni che rappresentano la partecipazione rilevante, secondo le procedure di cui all'articolo 2359-ter del codice civile[126].
La nuova formulazione introdotta dall’articolo in esame, infine, prevede espressamente l’impugnabilità del provvedimento con il quale è stato esercitato il potere di opposizione. Il termine per l’impugnazione è fissato in 60 giorni e la competenza è attribuita al tribunale regionale amministrativo del Lazio.
La lettera b)attribuisce al Ministro dell’economia e delle finanze il potere di opporsi alla conclusione di patti parasociali, nel caso in cui gli aderenti al patto rappresentino almeno il 5 per cento del capitale sociale costituito da azioni con diritto di voto nell'assemblea ordinaria. Il Ministro, con proprio decreto, può peraltro fissare una percentuale minore [127].
Anche in questo caso il potere di opposizione sostituisce quello di espressione del gradimento.
In funzione dell’esercizio del potere in questione, già il testo precedente incaricava la CONSOB di informare il Ministro dei patti e degli accordi rilevanti ai fini dell’esercizio del potere medesimo, di cui l’autorità avesse avuto comunicazione in conformità alle previsioni del Testo unico sull’intermediazione finanziaria[128].
L’esercizio del potere di opposizione deve avere luogo entro il termine di dieci giorni dalla comunicazione della CONSOB (anziché entro i 60 giorni precedentemente previsti per l’esercizio del potere di gradimento).
Anche in questo caso la nuova disciplina impone che l’opposizione sia manifestata attraverso un provvedimento debitamente motivato in relazione al concreto pregiudizio che il patto arrechi ad interessi vitali dello Stato.
Come già disposto dalla precedente disciplina, durante la decorrenza del termine per l’esercizio del potere di opposizione sono sospesi il diritto di voto e gli altri diritti aventi contenuto diverso da quello patrimoniale spettanti ai soci che aderiscono al patto. In caso di opposizione del Ministro gli accordi sono inefficaci. Nel caso in cui dal comportamento in assemblea dei soci aderenti al patto si desuma il mantenimento degli impegni assunti, sono impugnabili le delibere per le quali il voto di tali soci sia risultato determinante.
Analogamente a quanto stabilito nella lettera a), anche il provvedimento con il quale viene esercitato il potere di opposizione alla conclusione di patti parasociali è impugnabile – sulla base della nuova formulazione – entro sessanta giorni dai soci aderenti al patto dinanzi al tribunale amministrativo regionale del Lazio.
La lettera c) conferma il potere di veto all'adozione di delibere relative ad operazioni straordinarie o, comunque, di particolare rilevanza. Si tratta delle delibere di scioglimento della società, di trasferimento dell'azienda, di fusione, di scissione, di trasferimento della sede sociale all'estero, di cambiamento dell'oggetto sociale e delle delibere volte a modificare lo statuto, sopprimendo o modificando i poteri speciali.
Anche in questo caso le innovazioni introdotte dalla disciplina dettata dalla legge finanziaria 2004 riguardano, in primo luogo, la previsione che l’esercizio del potere di veto debba essere motivato in relazione al concreto pregiudizio arrecato agli interessi vitali dello Stato.
In secondo luogo, si stabilisce che il provvedimento con cui viene esercitato il potere di veto possa essere impugnato dai soci dissenzienti entro 60 giorni dinanzi al tribunale amministrativo regionale del Lazio.
La riformulazione della lettera d) limita i poteri di nomina del Ministro dell’economia e delle finanze alla nomina di un amministratore senza diritto di voto. La disciplina precedente prevedeva la nomina di almeno un amministratore o di un numero di amministratori non superiore ad un quarto dei membri del consiglio e di un sindaco.
Il comma 228 detta alcune disposizioni volte a specificare le modalità di esercizio del potere di opposizione all’acquisizione di partecipazioni rilevanti e alla conclusione di patti parasociali, di cui all'articolo 2, comma 1, lettere a) e b),del D.L. n. 332 del 1994, come modificato dal comma 227.
Al riguardo si precisa che il potere di opposizione viene esercitato con riferimento alla singola operazione. Tale potere è altresì esercitabile quando il limite fissato per l’individuazione di una partecipazione rilevante sia raggiunto o oltrepassato attraverso ripetuti e distinti atti di acquisto.
Si prevede, infine, che il potere di opposizione possa essere esercitato non soltanto in relazione all’operazione di acquisto della partecipazione rilevante ovvero alla conclusione del patto parasociale, ma anche ogniqualvolta insorga l'esigenza di tutelare "sopravvenuti motivi imperiosi di interesse pubblico". In questa ipotesi il potere di opposizione deve essere esercitato entro il termine di dieci giorni dal concreto manifestarsi degli interessi che richiedono tutela e deve essere esplicitamente motivato con riferimento alla data in cui le ragioni che lo giustificano si sono manifestate.
Il comma 229 definisce la procedura con la quale sono eliminate dagli statuti delle società interessate le clausole che prevedono poteri speciali.
A tal fine si demanda ad un decreto del Presidente del Consiglio dei ministri, adottato su proposta del Ministro dell'economia e delle finanze, d'intesa con il Ministro delle attività produttive e con i Ministri competenti per settore, l’individuazione delle società dai cui statuti debba essere eliminata, con deliberazione dell'assemblea straordinaria, la clausola con la quale è stata attribuita al Ministro dell'economia e delle finanze, la titolarità di uno o più dei poteri speciali.
Il comma 230 prevede l’adozione di un decreto del Presidente del Consiglio dei ministri, su proposta dei Ministri dell'economia e delle finanze e delle attività produttive, volto ad individuare i criteri di esercizio dei poteri speciali, limitando il loro utilizzo ai soli casi di pregiudizio degli interessi vitali dello Stato.
Il comma 231, infine, dispone che gli statuti delle società nei quali è prevista la clausola che attribuisce allo Stato i poteri speciali devono essere adeguati alla nuova disciplina dettata dai commi precedenti.
In attuazione delle disposizioni della legge finanziaria, è stato adottato il D.P.C.M. 10 giugno 2004 con il quale sono stati individuati i criteri per l’esercizio dei poteri speciali di opposizione all’assunzione di partecipazioni rilevanti, di opposizione alla conclusione di accordi parasindacali e di veto su determinate delibere.
Il D.P.C.M. 10 giugno 2004, che sostituisce il precedente D.P.C.M. 11 febbraio 2000, ribadisce, rispetto alla disciplina previgente, le finalità di esercizio dei poteri speciali, il criterio di idoneità e rilevanza rispetto agli interessi da tutelare, la possibilità di introdurre limiti temporali, il rispetto dei princìpi dell’ordinamento interno e di quello comunitario, con particolare riferimento al principio di non determinazione.
Le circostanze in cui è ammesso l’esercizio dei poteri pubblici rappresentano, pertanto, situazioni di pericolo o di emergenza nei settori di interesse generale specificamente individuati (ordine pubblico, sicurezza, sanità e difesa), nonché nei settori dell’energia ,delle telecomunicazioni e dei trasporti.
Rispetto alla normativa precedente e, in particolare, al D.P.C.M. 11 febbraio 2000 sono eliminate le giustificazioni di esercizio dei poteri speciali correlate a modalità generali di riassetto proprietario o di svolgimento dell’attività della società.
I commi da 381 a 384 dell’articolo 1 della legge 23 dicembre 2005, n. 266 (legge finanziaria per il 2006) hanno conferito alle società in cui lo Stato detenga una partecipazione rilevante la facoltà di emettere azioni e strumenti finanziari partecipativi che attribuiscono il diritto a chiedere l’emissione di nuove azioni o strumenti partecipativi con diritto di voto.
È stato così introdotto nell’ordinamento italiano uno strumento, esistente anche in ordinamenti esteri, che consente di contrastare operazioni di acquisizione societaria mediante offerte di acquisto non concordate con i detentori del controllo (cosiddette “scalate ostili”), noto nella pratica dei mercati finanziari con l’appellativo di “poison pill” (“pillola avvelenata”).
In sostanza la poison pill persegue, con un diverso mezzo, finalità analoghe a quelle della golden share, ossia la tutela dell’azionista pubblico in società operanti in settori giudicati strategici per l’economia nazionale (v. scheda La “golden share”, pag. 2). In particolare, la poison pill, in caso di offerta pubblica di acquisto ostile riguardante società partecipate dalla mano pubblica, permetterebbe di deliberare un aumento di capitale, grazie al quale l’azionista pubblico potrebbe accrescere la propria quota di partecipazione vanificando il tentativo di scalata.
Il comma 381, in particolare, prevede che gli statuti delle società nelle quali lo Stato detenga una partecipazione rilevante possono prevedere l’emissione di strumenti che attribuiscano all’assemblea speciale dei loro titolari il diritto di richiedere, a favore di questi ultimi, l’emissione di nuove azioni, anche al valore nominale, o di nuovi strumenti finanziari partecipativi muniti di diritti di voto nell’assemblea ordinaria e straordinaria. Ove sia avanzata tale richiesta, le nuove azioni o strumenti sono emesse nella misura determinata dallo statuto, anche facendo riferimento alla quota di capitale detenuta dai titolari all’atto dell’attribuzione del diritto.
Sono utilizzati a questo effetto i nuovi istituti previsti dalla riforma del diritto societario. Infatti, il conferimento di tali diritti può essere realizzato:
§ mediante strumenti finanziari partecipativi contemplati dall’articolo 2346, sesto comma, del codice civile (strumenti finanziari forniti di diritti patrimoniali o anche amministrativi particolari); ovvero
§ mediante categorie di azioni con diritti speciali create, anche a seguito di conversione di parte delle azioni esistenti, sulla base dell’articolo 2348 del codice civile.
A tutela dei diritti patrimoniali degli altri azionisti è consentito che le azioni o gli strumenti finanziari che attribuiscono i predetti diritti siano emessi a titolo gratuito, purché a favore di tutti gli azionisti, ovvero a pagamento, se a favore di uno o più azionisti, individuati in base all’ammontare della partecipazione detenuta. In quest’ultimo caso, i criteri per la determinazione del prezzo di emissione sono quelli stabiliti in via generale con decreto del Ministro della giustizia, di concerto con il Ministro dell'economia e delle finanze, sentita la Commissione nazionale per le società e la borsa (CONSOB).
Gli strumenti finanziari e le azioni qui contemplate godono di un diritto limitato di partecipazione agli utili o alla suddivisione dell’attivo residuo in sede di liquidazione.
Il comma 382 stabilisce poi che le deliberazioni assembleari relative alla creazione delle suddette azioni o strumenti finanziari e le deliberazioni di modifica statutaria previste al comma 384 non determinano il diritto di recesso in favore dei soci che non vi hanno concorso.
Il comma 383 conferma che le clausole statutarie inserite in virtù dei commi 381 e 384 possono essere modificate con le maggioranze previste per le modifiche statutarie. Si prevede inoltre che le suddette clausole siano inefficaci ove manchi l’approvazione dell’assemblea speciale dei titolari di tali strumenti.
Il comma 384 innesta la disciplina sopra descritta nel contesto degli strumenti previsti a tutela dell’azionista pubblico nelle società operanti in settori strategici, con particolare riferimento all’articolo 3 del decreto-legge 31 maggio 1994, n. 332, convertito, con modificazioni, dalla legge 30 luglio 1994, n. 474.
L’articolo 3 di questo decreto-legge, a fianco dei poteri di golden share indicati nell’articolo 2 del medesimo decreto (gradimento all’assunzione di partecipazioni rilevanti; diritto di veto per l’assunzione di delibere di particolare rilevanza; nomina di un amministratore), consente di introdurre negli statuti delle imprese operanti in settori strategici (difesa, trasporti, telecomunicazioni, fonti di energia e altri pubblici servizi, banche e imprese assicuratrici, direttamente o indirettamente controllate dallo Stato o da enti pubblici anche territoriali ed economici) un limite massimo del 5 per cento al possesso azionario riferito al singolo socio, al suo nucleo familiare o al gruppo di appartenenza.
Il comma 384 dispone in proposito che lo statuto delle società che fanno ricorso al mercato del capitale di rischio può subordinare all’approvazione da parte dell’assemblea speciale dei titolari delle azioni o degli strumenti sopra descritti l’efficacia delle deliberazioni di modifica delle predette clausole statutarie, quando sia decorso il primo triennio di efficacia. Questa deliberazione può essere adottata con la maggioranza richiesta per le modificazioni dello statuto.
È inoltre stabilito che, una volta sopravvenuta l’approvazione comunitaria delle disposizioni previste dai precedenti commi da 381 a 383, per le società che approvino le modifiche statutarie previste dai medesimi commi cessi di avere effetto il descritto articolo 3 del decreto legge n. 332 del 1994.
Nel 2001 sono state effettuate operazioni di privatizzazioni per un totale lordo di circa 2.888 milioni di euro. Tra esse, ha assunto particolare rilievo la quinta tranche di cessione di azioni dell’ENI (circa 2,7 miliardi di euro).
Il Ministero dell’Economia nel corso del 2002 ha realizzato privatizzazioni per un importo lordo complessivo di 1.534,5 milioni di euro.
L’operazione principale è stata effettuata nel dicembre 2002 e ha interessato la dismissione della quota del capitale di Telecom Italia rimasta ancora di proprietà dello Stato, pari al 3,5% delle azioni ordinarie e allo 0,7% delle azioni di risparmio. In esito all’operazione si è registrato un introito lordo pari a 1.434,1 milioni di euro (netto 1.432,67 milioni di euro).
Le operazioni di privatizzazione realizzate nel 2003 hanno determinato un introito lordo complessivo pari a 16.600 milioni di euro, che risulta notevolmente superiore a quello registrato nei due anni precedenti. Le principali operazioni sono state:
§ la vendita della seconda tranche delle quote possedute in ENEL (c.d. ENEL 2), per un importo lordo pari a 2.172,8 milioni di euro (2.172,6 netto); nonché la cessione, in data 12 dicembre 2003, alla Cassa depositi e prestiti S.p.A., in attuazione di quanto previsto dal decreto-legge n. 269/2003 e dal D.M. Economia del 5 dicembre 2003, delle seguenti partecipazioni azionarie:
- 10,35% di ENEL, per un corrispettivo lordo di 3.156,4 milioni (3.156,3 netto);
- 10% di ENI, per un corrispettivo lordo di 5.315,8 milioni (uguale all’importo netto);
- 35% di Poste Italiane S.p.A., per un corrispettivo lordo di 2.518,7 milioni (uguale all’importo netto);
§ la vendita dell’ETI S.p.A. (ex Ente Tabacchi Italiani), per un importo lordo pari a 2.325,2 milioni (2.314,5 netto);
§ vendita a 65 fondazioni bancarie di una quota complessiva pari al 30% del capitale della Cassa depositi e prestiti S.p.A., per un corrispettivo pari a 1 miliardo e 50 milioni (1.048,8 milioni di euro netti).
Nel 2004 sono state effettuate le operazioni di cessione alla BNL S.p.A. della quota del 14,42% (3 milioni di azioni ordinarie), detenuta dal Ministero dell’economia in Coopercredito S.p.A., per un ammontare lordo pari a 15,5 milioni di euro (15,3 netto), e la vendita di una quota del 18,87% della partecipazione in ENEL (c.d. ENEL 3), realizzata a ottobre 2004, per un importo lordo pari a 7.636 milioni (7.518,5 milioni di euro netti).
Nel 2005 sono state realizzate le seguenti operazioni:
§ la vendita della residua partecipazione del 71,8% detenuta nella FIME SpA in liquidazione, con girata delle azioni a favore di I2 Capital, con contestuale incasso di un corrispettivo lordo pari a 4,4 milioni (4,3 milioni netto);
§ agli inizi di luglio la cessione di una ulteriore quota in ENEL (c.d. ENEL 4), pari a 500 milioni di azioni ordinarie (8,1% del capitale) e 75 milioni di azioni quali opzione greenshoe (1,53% del capitale), per un introito lordo complessivo di 4.101 milioni (4.056,1 netto). Conseguentemente la partecipazione detenuta dal Ministero dell’economia e delle finanze in Enel S.p.A. è scesa dal 31,5% al 21,87% del capitale;
§ l’adesione all’OPA volontaria di Telecom Italia Media relativa ad una quota residua di n. 2.180.286 azioni MEF (ne residuano 831.831, per effetto del riparto in sede OPA), per un introito, non gravato da spese e commissioni di 872.114,40 euro;
Per ciò che concerne la dismissione del patrimonio azionario detenuto dal Ministero dell’economia e finanze in Alitalia, si ricorda che nel dicembre 2005, a seguito della ricapitalizzazione della suddetta società per un importo di 1.006.050.000 euro e corrispondente emissione di 1.257.562.072 azioni offerte in opzione, il numero delle azioni sottoscritte dal Ministero dell’economia è stato pari a 611.482.105 euro, corrispondente al 48,62 dell’offerta.
Per effetto di quanto descritto, il Ministero dell’economia ha ridotto la propria partecipazione al capitale sociale di Alitalia dal 62,33% al 49,9%[129]. Si sottolinea che la sottoscrizione delle nuove azioni da parte del Ministero dell’economia, per l’importo sopra riportato, ha comportato un’uscita per il bilancio dello Stato; mentre l’entrataè stata dovuta alla vendita dei diritti di opzione spettanti al Ministero dell’economia e non esercitati ed è stata pari a 13, 3 milioni di euro[130].
Prospetto riassuntivo delle operazioni di dismissione di partecipazioni dirette detenute dal Ministero dell’economia: anni 2001-2005
|
Anno |
Società ceduta |
Quota ceduta % |
Modalità di vendita |
Ricavo (milioni di euro) |
Trasferimento al Fondo ammortamento (milioni di euro) |
|
|
|||||
|
2001 |
|||||
|
Febbraio 2001 |
ENI (V tranche) |
5% |
OBA (Accelerated Bookbuilding Offer) |
2.721 |
2.699 |
|
Marzo 2001 |
Liquidazione dell’IRI (anticipazione) |
|
|
|
1.549 |
|
Maggio 2001 |
San Paolo IMI |
0,35% |
Vendita diretta sul mercato tramite intermediario finanz. |
80,5 |
54,2 |
|
Maggio 2001 |
Beni Stabili |
0,25% |
Vendita diretta sul mercato tramite intermediario finanz. |
2 |
2 |
|
Luglio 2001 |
Mediocredito Centrale |
0,30% |
Trattativa diretta (Banca di Roma) |
1,5 |
1 |
|
Dicembre 2001 |
Banca Nazionale del Lavoro (BNL) |
1,314% |
Vendita diretta sul mercato tramite intermediario finanz. |
76,9 |
76,9 |
|
Dicembre 2001 |
Mediocredito dell’Umbria |
6,86% |
Trattativa diretta (Rolo Banca) |
6,1 |
5,6 |
|
Totale 2001 |
|
|
|
2.888 |
4387,7 |
|
|
|||||
|
2002 |
|||||
|
Gennaio 2002 |
Cariverona |
0,01% |
Trattativa diretta (Unicredito Italiano) |
0,3 |
0,3 |
|
Gennaio 2002 |
Mediovenezie |
0,22% |
Vendita diretta sul mercato tramite intermediario finanz. (Cariverona) |
0,1 |
0,1 |
|
Febbraio 2002 |
Mediocredito Toscano |
6,51% |
Trattativa diretta (Monte Paschi Siena) |
18 |
18 |
|
Marzo/Aprile 2002 |
INA-Generali S.p.a. |
1,1% |
Vendita diretta sul mercato tramite intermediario finanz. |
76 |
76 |
|
Maggio 2002 |
Mediocredito Fondiario Centroitalia |
3,39% |
Trattativa diretta (Banca delle Marche) |
6 |
5,6 |
|
Dicembre 2002 |
TELECOM ITALIA |
3,46% |
ABO (Accelerated
Bookbuilding Offer) |
1.434,1 |
1.431 |
|
Totale 2002 |
|
|
|
1.534,5 |
1.531 |
|
Anno |
Società ceduta |
Quota ceduta % |
Modalità di vendita |
Ricavo (milioni di euro) |
Trasferimento al Fondo ammortamento (milioni di euro) |
|
|
|||||
|
2003 |
|||||
|
Ottobre 2003 |
Mediocredito Friuli Venezia Giulia |
34,01% |
Trattativa diretta (Fondazione Cassa di risparmio di Trieste) |
61 |
59,4 |
|
Novembre 2003 |
ENEL (II trance) |
6,6% |
Bought Deal |
2.173 |
2.170 |
|
Dicembre 2003 |
ENEL |
10,35% |
Trattativa diretta |
3.156 |
10.991 |
|
Dicembre 2003 |
ENI |
10% |
Trattativa diretta |
5.316 |
|
|
Dicembre 2003 |
Poste Italiane Spa |
35% |
Trattativa diretta |
2.519 |
|
|
Dicembre 2003 |
ETI (Ente Tabacchi Italiani) |
100% |
Trattativa diretta (British American Tobacco, FB Group e Axiter) |
2.325 |
2.310 |
|
Dicembre 2003 |
Cassa Depositi e Prestiti |
30% |
Trattativa diretta |
1.050 |
1.050 |
|
Totale 2003 |
|
|
|
16.600 |
16.580,4 |
|
|
|||||
|
2004 |
|||||
|
Aprile 2004 |
Coopercredito Spa |
14,42% |
Cessione alla BNL S.p.A. |
15,5 |
15,3 |
|
Ottobre 2004 |
ENEL |
18,87% |
OPV |
7.636 |
7.500 |
|
Totale 2004 |
|
|
|
7.651,5 |
7.515,3 |
|
|
|||||
|
2005 |
|||||
|
Aprile 2005 |
FIME |
71,8% |
Trattativa diretta (Deloitte financial advisory services) |
4,4 |
4,3 |
|
Luglio 2005 |
ENEL |
9,63% |
OPV |
4.101 |
4.020 |
|
Luglio 2005 |
TELECOM ITALIA MEDIA |
Quota di 2.180.286 azioni |
OPA |
0,9 |
0,9 |
|
Dicembre 2005 |
ALITALIA |
Cessione di diritti di opzione spettanti al Ministero |
Ricapitalizzazione |
13,3 |
10,6 |
|
Totale 2005 |
|
|
|
4.119,6 |
4.035,8 |
I proventi delle privatizzazioni, al netto delle commissioni direttamente detratte, affluiscono principalmente al Fondo per l’ammortamento dei titoli di Stato, in modo da essere destinati alla riduzione del debito (capitolo 4055 dello stato di previsione dell’entrata di bilancio dello Stato); per la residua parte, sono versati al capitolo 4056 dello stato di previsione dell’entrata per essere destinati (riattribuiti alla parte spese del bilancio dello Stato) alla copertura delle spese connesse ai processi di privatizzazione. A tale riguardo si ricorda che, dal 1994 (primo anno di gestione del Fondo) al 31 dicembre 2004, il totale delle entrate per operazioni di privatizzazione nel Fondo per l’ammortamento dei titoli di Stato è stato di circa 107 miliardi di euro.
In particolare, il totale delle entrate al Fondo per operazioni di privatizzazione effettuate nell’anno 2002, è stato pari a 1.608.349.151 euro[131]; per le operazioni di privatizzazione effettuate nell’anno 2003, il totale delle entrate è stato pari a 16.580.608.089; nel 2004 è stato pari a 7.515.320.264[132]: Per l’anno 2005, il totale delle entrate è stato pari a 4.035.790.538.
Per ciò che concerne la gestione delle risorse affluite al Fondo, si rimanda alla specifica scheda Il Fondo ammortamento titoli di Stato.
Nella successiva tavola sono indicate le quote di partecipazione detenute dal Ministero dell'Economia alla data del 6 marzo 2006[133].
|
Società per settore |
Partecipazione del |
|
Assicurativo |
|
|
Consap - Concessionaria Servizi Assicurativi Pubblici S.p.A. |
100 |
|
SACE |
100 |
|
Bancario e Servizi finanziari |
|
|
CDP S.p.A. |
70 |
|
Patrimonio dello Stato S.p.A. |
100 |
|
Difesa e Aerospazio |
|
|
Finmeccanica S.p.A. |
32,30 |
|
Società per settore |
Partecipazione del |
|
Editoriale e culturale |
|
|
SEAT S.p.A. |
0,1 |
|
Telecom Italia Media S.p.A. |
0,1 |
|
ARCUS S.p.A. |
100 |
|
Energetico |
|
|
ENEL S.p.A. |
21,87 |
|
ENI S.p.A. |
20,32 |
|
Gestore della Rete di Trasmissione Nazionale (GRTN S.p.A.) |
100 |
|
Società Gestione Impianti Nucleari (SOGIN S.p.A.) |
100 |
|
Holding di partecipazione |
|
|
Fintecna S.p.A. |
100 |
|
RAI S.p.A. |
99,55 |
|
Cinecittà Holding S.p.A. |
100 |
|
Mezzogiorno |
|
|
Italia Lavoro S.p.A. |
100 |
|
SOGESID - Società per la Gestione degli Impianti Idrici S.p.A. |
100 |
|
Sviluppo Italia S.p.A. |
100 |
|
Postale |
|
|
Poste Italiane S.p.A. |
65 |
|
Servizi vari |
|
|
Coni Servizi S.p.A. |
100 |
|
Consip - Concessionaria Servizi Informativi Pubblici S.p.A. |
100 |
|
EUR S.p.A. |
90 |
|
Istituto Poligrafico e Zecca dello Stato |
100 |
|
Sistemi di consulenza per il Tesoro (SICOT S.r.l.) |
100 |
|
Trasporti |
|
|
Alitalia S.p.A. |
49,90 |
|
ENAV S.p.A. |
100 |
|
Ferrovie dello Stato S.p.A. |
100 |
|
ANAS S.p.A. |
100 |
La cartolarizzazione è una tecnica finanziaria che ha la funzione di consentire la conversione di crediti o altre attività non agevolmente negoziabili in strumenti finanziari più facilmente collocabili sui mercati. In particolare, le attività (assets) sono trasferite dal soggetto proprietario ad una o più società (c.d. società veicolo), di solito appositamente costituite, che finanziano l'acquisto delle medesime attività attraverso l’emissione di titoli o mediante finanziamenti acquisiti da terzi. Il rimborso dei titoli e dei finanziamenti è effettuato sulla base dei proventi derivanti dalla vendita delle suddette attività. Le società veicolo versano l'importo raccolto con tali operazioni, a titolo di prezzo iniziale, agli enti cedenti.
Gli articoli 13-15 della L. n. 448/1998 (legge finanziaria 1999), più volte modificati, da ultimo dal D.L. n. 203/2005, hanno introdotto disposizioni specifiche relative alla cessione e cartolarizzazione dei crediti contribuitivi dell’INPS. Sulla base della normativa (v. capitolo Cartolarizzazione dei crediti INPS, nel dossier relativo alla Commissione Lavoro) è stato predisposto un programma di cartolarizzazioni che si è articolato in sei distinte tranches programmate tra il 1999 e il 2005:
§ l’operazione “INPS 1”, conclusasi nel novembre 1999 con l’emissione di tre serie di titoli per un valore totale pari a 4.650 milioni di euro;
§ l’operazione “INPS 2,” conclusa nel maggio 2001 con l’emissione di una quarta serie di titoli per un valore totale di 1.710 milioni di euro. Quota parte di tale operazione corrispondente a 746 milioni di euro è stata riclassificata in base ai criteri Eurostat come emissione di debito[134];
§ l’operazione “INPS 3,” conclusa nel giugno 2002 con l’emissione di due ulteriori serie di titoli per un valore complessivo pari a 3.000 milioni di euro. Rispetto a tale importo si è stabilito che soltanto la quota di emissione relativa alla cessione dei nuovi crediti (1.710 milioni di euro) potesse avere un effetto positivo su fabbisogno e debito;
§ l’operazione “INPS 4”, conclusa nel luglio 2003 con l’emissione di due serie di titoli per un controvalore complessivo pari a 3.000 milioni di euro[135];
§ l’operazione “INPS 5”conclusasi nel novembre 2004 con l’emissione di due serie di titoli per un importo complessivo di 3.550 milioni di euro[136];
§ l’operazione “INPS 6” conclusa nel dicembre 2005 con l’emissione di due serie di titoli per un importo complessivo di 5.000 milioni di euro[137].
L’articolo 22 del D.L. n. 350 del 2001, riformulando il citato articolo 15 della L. n. 448/1998, ha consentito la costituzione, da parte del Ministero dell’economia e delle finanze, di un’apposita società per la cartolarizzazione, oltre che dei crediti di imposta e contributivi (anche futuri), ma anche di altri proventi di natura non tributaria appartenenti allo Stato.
Sulla base di tale previsione sono state effettuate le seguenti operazioni:
§ la cartolarizzazione dei proventi di Lotto e Superenalotto, compiutasi nel dicembre 2001 con l’emissione di tre serie di titoli di un miliardo di euro ciascuna per complessivi 3 miliardi di euro. Il ricavato di tale operazione, peraltro, è stato considerato, in base ai criteri Eurostat, come accensione di prestiti. La decisione Eurostat ha comportato che l’importo di 3 miliardi di euro venisse registrato a riduzione dell’indebitamento netto della PA per un ammontare pari ad 1 miliardo di euro per ciascuno degli anni del triennio 2002-2004[138];
§ la cartolarizzazione dei crediti dell’I.N.P.D.A.P (Istituto nazionale di previdenza per i dipendenti dell’amministrazione pubblica), svoltasi nel novembre 2003, con l’emissione di quattro serie di titoli per un importo complessivo di 4.200 milioni di euro[139].
§ la cessione dei crediti relativi a finanziamenti agevolati concessi dallo Stato alle imprese per progetti di ricerca , avvenuta nel settembre 2004, con l’emissione di due serie di titoli per un ammontare complessivo di 1.279 milioni di euro[140].
Nel dicembre 2002, la Cassa depositi e prestiti ha effettuato una operazione di cartolarizzazione mediante la cessione alla società veicolo CPG S.r.l (Cartolarizzazione pubblici gestori) dei crediti nei confronti di concessionari di pubblici esercizi locali. A fronte della cessione, nell’aprile 2003 sono state emesse 6 serie di titoli per un ammontare complessivo di 3.346,3 milioni di euro.
Il decreto del Ministero dell’economia e delle finanze del 27 maggio 2003 (“Linee direttrici per l’operatività della società Infrastrutture Spa”) ha destinato i proventi della cartolarizzazione dei crediti effettuata dalla Cassa Depositi e Prestiti per la sottoscrizione di uno o più aumenti del capitale sociale di "Infrastrutture S.p.a." fino ad un importo massimo di 3,2 miliardi di euro[141].
Per ciò che concerne le cartolarizzazioni di immobili, si rinvia alla scheda Cartolarizzazioni di immobili pubblici (pag. 2).
Il D.L. 23 settembre 2001, n. 351, convertito, con modificazioni, dalla legge 23 novembre 2001, n. 410, allo scopo di semplificare le modalità di dismissione di beni immobili, ha introdotto una procedura di privatizzazione del patrimonio immobiliare pubblico articolata essenzialmente in due passaggi.
In primo luogo, è stata affidata all’Agenzia del demanio la ricognizione:
1) dei beni immobili di proprietà dello Stato, distinti tra beni demaniali e beni facenti parte del patrimonio disponibile e indisponibile;
2) dei beni immobili di proprietà degli enti pubblici non territoriali;
3) dei beni immobili non strumentali in precedenza attribuiti a società a totale partecipazione pubblica, riconosciuti di proprietà dello Stato;
4) dei beni immobili di proprietà dello Stato ubicati all’estero.
I decreti adottati dall’Agenzia del demanio hanno valore dichiarativo della proprietà.
La ricognizione è estesa anche ai beni di regioni, province, comuni e altri enti locali che ne facciano richiesta e ai beni utilizzati per uso pubblico, ininterrottamente da oltre venti anni, con il consenso del proprietario.
In secondo luogo si è previsto il ricorso alla tecnica della cartolarizzazione attraverso il trasferimento degli immobili da cedere alle società veicolo.
La cartolarizzazione è una tecnica finanziaria intesa a consentire la conversione di attività non agevolmente negoziabili, quali gli immobili di proprietà pubblica, in strumenti finanziari più facilmente collocabili sui mercati.
In particolare, gli immobili sono trasferiti ad una o più società a responsabilità limitata (c.d. società veicolo), appositamente costituite[142], che ne finanziano l'acquisto attraverso l’emissione di titoli o mediante finanziamenti acquisiti da terzi.
La società veicolo versa l’importo raccolto attraverso tali operazioni, a titolo di “prezzo iniziale”, agli enti che hanno ceduto gli immobili.
Per ogni operazione di cartolarizzazione sono individuati, con decreto del Ministro dell’economia e delle finanze, i beni immobili destinati al soddisfacimento dei diritti dei portatori dei titoli e dei concedenti i finanziamenti. Tali beni e ogni altro diritto acquisito nell’ambito dell’operazione costituiscono patrimonio separato a tutti gli effetti da quello della società veicolo e da quello delle altre operazioni. Delle obbligazioni nei confronti dei portatori dei titoli, dei soggetti concedenti i finanziamenti e di ogni altro creditore, risponde esclusivamente il patrimonio separato (c.d. principio della “segregazione”).
La società veicolo gestisce gli immobili e li rivende sul mercato. I flussi derivanti dalla gestione e dalla vendita degli immobili sono utilizzati per il rimborso del debito e degli interessi e oneri accessori, delle commissioni ai soggetti terzi e degli altri costi.
L'eventuale residuo costituisce il cosiddetto prezzo "differito" da retrocedere all'originario titolare del diritto di proprietà.
In attuazione del D.L. n. 351 del 2001 sono state finora realizzate due operazioni di cartolarizzazione, indicate come SCIP1 e SCIP2,principalmente riferite agli immobili degli enti previdenziali.
L’operazione SCIP 1 è stata avviata nel dicembre 2001 con la cessione di 27.250 unità ad uso residenziale e di 262 immobili ad uso commerciale, per un valore lordo complessivo inizialmente valutato in 5.100 milioni di euro e poi rideterminato in 3.830 milioni di euro[143], da parte di sette enti previdenziali pubblici (Enpals, Inail, Inpai, Inpdap, Inps, Ipost e Ipsema) alla società veicolo (SCIP), costituita ad hoc.
Secondo i dati riportati nella relazione del Governo al Parlamento (presentata nel mese di novembre 2004, relativa al primo semestre 2004 - doc. CL, n. 7), a fronte della cessione degli immobili, la società SCIP ha corrisposto agli enti cedenti il ricavo, al netto delle spese, di due emissioni di titoli rispettivamente di 1.000 e 1.300 milioni di euro, per un ammontare complessivo di 2.300 milioni di euro.
Gli incassi delle rivendite degli immobili sul mercato da parte di SCIP 1 ammontano a 2.365 milioni di euro per l’anno 2002 e a 1.009 milioni di euro per l’anno 2003. Nel corso dell’anno 2004 si è registrato un incasso di 345 milioni di euro, mentre nel primo semestre del 2005 sono stati incassati 48 milioni di euro. Al 30 giugno 2005 risultavano invendute ulteriori 364 unità residenziali per un controvalore di circa 48 milioni di euro[144]. Le vendite sono tuttora in corso.
Come comunicato dal Ministero dell’economia e delle finanze il 23 dicembre 2003, il ricavato delle vendite degli immobili ha permesso a SCIP di rimborsare interamente la prima serie di titoli nel dicembre 2002 e la seconda serie nel dicembre 2003.
L’operazione SCIP2 è stata avviata nel dicembre 2002 con la cessione di 53.241 unità ad uso residenziale e di 9.639 unità immobiliari ad uso commerciale, per un valore lordo complessivo pari a circa 7.787 milioni di euro, da parte dei medesimi enti previdenziali pubblici e dello Stato alla società veicolo (SCIP). A fronte della cessione degli immobili, la società SCIP ha corrisposto ai soggetti cedenti, al netto delle spese, il ricavo di cinque emissioni di titoli per un ammontare complessivo di 6.637 milioni di euro. I problemi incontrati dall’operazione[145] hanno causato un rallentamento delle vendite, che ha reso necessaria la ristrutturazione del debito di SCIP2, effettuata nel mese di aprile 2005 mediante l’emissione di tre nuove serie di titoli per un ammontare complessivo di 4.370 milioni di euro[146].
Dopo la sopra ricordata fase di stallo registrata nel 2004, le vendite effettuate nel 2005 hanno comportato ricavi per complessivi 605 milioni di euro, nel primo semestre,e 632 milioni di euro, nel secondo semestre. Al 31 dicembre 2005 risultavano invendute circa 33.080 unità immobiliari, di cui 25.500 unità residenziali occupate, 1.900 unità residenziali libere, 4.442 unità non residenziali occupate e 1.243 unità non residenziali libere[147].
Una terza operazione di cartolarizzazione (SCIP 3), avente ad oggetto immobili del Ministero della difesa, non più utili ai fini istituzionali, è stata avviata ai sensi dell’articolo 1, comma 443, della legge 30 dicembre 2004, n. 311 (legge finanziaria per il 2005) (v. scheda Le dismissioni della Difesa, nel dossier relativo alla Commissione Difesa). Si è proceduto finora soltanto all’individuazione dei beni immobili da dismettere, mediante il decreto del Direttore generale dei lavori e del demanio del Ministero della difesa, di concerto con il direttore dell'Agenzia del demanio, del 28 febbraio 2005 (pubblicato nella Gazzetta ufficiale 20 giugno 2005, n. 141).
Le procedure per la vendita delle unità immobiliari residenziali sono disciplinate dall’articolo 3 del citato D.L. n. 351 del 2001, nonché dai decreti ministeriali, di natura non regolamentare, del Ministro dell’economia, che trasferiscono i beni immobili alle società veicolo. Oltre che alle operazioni di cartolarizzazione poste in essere in attuazione del D.L. n. 351 del 2001, queste procedure si applicano alle alienazioni di beni immobili di proprietà degli enti previdenziali pubblici, anche se ricompresi in precedenti programmi straordinari di alienazione[148], purché tali immobili non siano stati ancora venduti alla data del 31 ottobre 2001.
In favore dei conduttori delle unità immobiliari è riconosciuto il diritto di opzione per l’acquisto, con possibilità, in caso di reddito familiare inferiore a determinati limiti, di accendere un mutuo a tasso agevolato finalizzato all’acquisto stesso. Ai conduttori ultrasessantacinquenni è consentito anche l’acquisto del solo diritto di usufrutto. In tal caso viene alienata la nuda proprietà.
Il prezzo di vendita delle unità immobiliari è determinato sulla base delle valutazioni correnti di mercato, prendendo a riferimento i prezzi effettivi di compravendite di unità immobiliari aventi caratteristiche analoghe. L’esatta determinazione del prezzo di vendita di ciascuna unità immobiliare può essere affidata all’Agenzia del territorio e a società aventi particolare esperienza nel settore immobiliare[149].
Le unità immobiliari sono offerte in opzione ai conduttori al prezzo di mercato, determinato nei modi indicati, diminuito del 30 per cento. I conduttori possono godere di un’ulteriore riduzione del prezzo se acquistano, a mezzo di mandato collettivo, un numero di unità immobiliari che rappresenta almeno l'80 per cento delle unità complessive dell'immobile, al netto di quelle libere. Uno sconto di minore entità è riconosciuto ai conduttori che acquistano, a mezzo di mandato collettivo, un numero di unità immobiliari che rappresenta almeno il 50 per cento, ma meno dell'80 per cento, delle unità complessive dell'immobile, al netto di quelle libere[150].
Le unità immobiliari libere e quelle per le quali i conduttori non hanno esercitato il diritto di opzione per l’acquisto sono poste in vendita al miglior offerente, individuato con procedura competitiva, come disciplinata dai decreti che trasferiscono i beni immobili alle società veicolo.
Nel caso di aggiudicazione dell’unità immobiliare ad un prezzo inferiore a quello di esercizio dell’opzione, ai conduttori è riconosciuto il diritto di prelazione per l’acquisto al prezzo determinato in sede di asta.
I diritti dei conduttori, che spettano anche ai familiari e agli eredi conviventi, sono riconosciuti alla seguenti condizioni:
§ i conduttori devono essere in regola con il pagamento dei canoni e degli oneri accessori;
§ non deve essere stata accertata l’irregolarità della locazione;
§ i conduttori o gli altri membri conviventi del nucleo familiare non possono essere proprietari di altra abitazione adeguata alle esigenze del nucleo familiare nel comune di residenza.
L’articolo 7-bis del D.L. 30 settembre 2005, n. 203, convertito, con modificazioni, dalla legge 2 dicembre 2005, n. 248, ha esteso i diritti spettanti ai conduttori ai seguenti soggetti:
§ occupanti di unità immobiliari ad uso residenziale degli enti previdenziali i quali erano privi del titolo alla data di entrata in vigore del citato D.L. n. 351 del 2001 (26 settembre 2001);
§ conduttori in base ad assegnazione irregolare avvenuta entro la suddetta data.
Le unità immobiliari acquistate per effetto dell’esercizio del diritto di opzione e di prelazione non possono essere alienate (a pena di nullità dell’atto) prima che siano trascorsi cinque anni dalla data dell’acquisto.
Una disciplina particolare è dettata per gli immobili di pregio. Tali immobili sono individuati, su proposta dell’Agenzia del territorio, dai decreti che trasferiscono gli immobili alle società veicolo. Sono in ogni caso considerati di pregio gli immobili situati nei centri storici urbani, ad eccezione di quelli, espressamente indicati nei suddetti decreti su proposta della medesima Agenzia, che versano in stato di degrado e per i quali sono necessari interventi di restauro e di risanamento conservativo, ovvero di ristrutturazione edilizia.
A differenza delle altre unità immobiliari ad uso residenziale, per gli immobili di pregio:
§ non è concesso ai conduttori, che esercitano il diritto di opzione, lo sconto del 30 per cento sul prezzo, né gli ulteriori abbattimenti riconosciuti per l’acquisto a mezzo di mandato collettivo;
§ non è prevista la nullità degli atti di alienazione posti in essere prima che siano trascorsi cinque anni dalla data dell’acquisto, quando questo è stato effettuato in seguito all’esercizio del diritto di opzione o di prelazione.
L’individuazione degli immobili di pregio è stata oggetto di controversie tra i conduttori e il Ministero dell’economia, con presentazione di ricorsi agli organi di giustizia amministrativa. In materia è stata inoltre presentata una proposta di legge[151] diretta ad abrogare la disciplina speciale relativa alla cartolarizzazione degli immobili di pregio. A tale eventualità il Governo si è dichiarato contrario per le conseguenze di carattere finanziario che l’abrogazione avrebbe comportato[152].
A questo proposito si ricorda che due immobili siti in Roma, nei pressi del Colosseo, inizialmente considerati di pregio, sono stati esclusi dalle operazioni di cartolarizzazione[153], per evitare che fossero venduti alle condizioni agevolate previste dal D.L. n. 351 del 2001, dopo che il giudice amministrativo aveva negato la sussistenza della qualifica di pregio.
Il momento al quale fare riferimento per la determinazione del prezzo di vendita delle unità immobiliari ad uso residenziale non di pregio, per le quali i conduttori abbiano manifestato volontà di acquisto (indipendentemente dal ricevimento di un’apposita offerta), nel periodo compreso tra il 26 settembre e il 31 ottobre 2001, è stato oggetto di una serie di interventi normativi tra loro contrastanti[154], che si sono conclusi con l’emanazione di un apposito decreto-legge[155]. In base alla normativa vigente, nei casi in cui la volontà di acquisto sia stata manifestata nei termini sopra indicati, a mezzo di lettera raccomandata con avviso di ricevimento, la determinazione del prezzo e delle condizioni di vendita delle unità immobiliari oggetto della norma deve essere effettuata con riferimento ai valori del mese di ottobre 2001. Il D.L. n. 41 del 2004 ha inoltre riconosciuto agli acquirenti degli immobili già venduti alla data della sua entrata in vigore il diritto al rimborso del maggior prezzo eventualmente pagato[156].
L’incertezza conseguente alla citata successione di interventi normativi ha di fatto bloccato le operazioni di vendita per quasi un anno ed ha comportato la sopra ricordata ristrutturazione del programma esecutivo dell’operazione SCIP 2.
Anche la disciplina per la vendita delle unità immobiliari ad uso diverso da quello residenziale è contenuta nell’articolo 3 del D.L. n. 351 del 2001, con le successive modificazioni, tra le quali si segnala in particolare l’articolo 26 del D.L. 30 settembre 2003, n. 269, convertito, con modificazioni, dalla legge 24 novembre 2003, n. 326.
Ai conduttori delle unità immobiliari ad uso diverso da quello residenziale è riconosciuto il diritto di opzione per l’acquisto in forma individuale al prezzo di mercato. Non è prevista la riduzione del 30 per cento, riconosciuta ai conduttori acquirenti di unità immobiliari ad uso residenziale non di pregio.
Nell’ipotesi di vendita in blocco, i conduttori di unità immobiliari ad uso diverso da quello residenziale hanno diritto di opzione a mezzo di mandato collettivo, a condizione che questo sia conferito da conduttori che rappresentino il 100 per cento delle unità facenti parte del blocco oggetto di vendita.
Nel caso di aggiudicazione dell’unità immobiliare ad un prezzo inferiore a quello di esercizio dell’opzione, anche ai conduttori di unità immobiliari ad uso diverso da quello residenziale è riconosciuto il diritto di prelazione per l’acquisto al prezzo determinato in sede di asta. Il diritto di prelazione eventualmente spettante ai sensi di legge ai conduttori delle singole unità immobiliari suddette può essere esercitato unicamente in caso di vendita frazionata degli immobili.
Per gli acquirenti di immobili ad uso diverso da quello residenziale non è stabilita nullità degli atti di disposizione posti in essere prima che siano trascorsi cinque anni dalla data dell’acquisto.
Il citato articolo 3 del D.L. n. 351 del 2001, in seguito alle modifiche introdotte dall’articolo 28 del D.L. n. 269 del 2003, disciplina inoltre la cessione di terreni pubblici. Agli affittuari dei terreni è riconosciuto il diritto di opzione al prezzo di mercato, diminuito del 30 per cento. Particolari condizioni sono riconosciute agli affittuari coltivatori diretti o imprenditori agricoli che esercitano il diritto di opzione per l'acquisto.
Per ulteriori approfondimenti sul tema della cartolarizzazione degli immobili pubblici si rinvia alla relazione della Corte dei conti n. 4/2006/G dell’11 aprile 2006, recante “Analisi dei risultati delle cartolarizzazioni”.
La legge 27 ottobre 1993, n. 432, successivamente modificata dall'articolo 1 del D.L. 8 gennaio 1996, n. 6 (legge n. 110/1996) e dai commi 181-182 dell'articolo 2 della legge 23 dicembre 1996, n. 662 (collegato alla manovra di finanza pubblica per il 1997), ha istituito il Fondo per l’ammortamento dei titoli di Stato con l’obiettivo di destinare i proventi delle operazioni di privatizzazione alla riduzione del debito pubblico.
Attualmente il Fondo è disciplinato dal Capo III del Titolo I (artt. 44-52) del D.Lgs 30 dicembre 2003, n. 396 “Testo unico delle disposizioni legislative in materia di debito pubblico” (Testo A).
Le finalità per le quali possono essere utilizzate le disponibilità del Fondo sono le seguenti (art. 48 del D.Lgs. n. 396/2003):
§ acquisto sul mercato secondario di titoli del debito pubblico da destinare ad immediato annullamento, in modo da ridurre la consistenza complessiva dei titoli di Stato in circolazione;
§ rimborso di titoli di Stato in scadenza;
§ acquisto di partecipazioni azionarie possedute da società delle quali il Tesoro sia unico azionista, ai fini della loro dismissione (modifica introdotta dal comma 182 dell'articolo 2 della legge n. 662/1996)[157].
Ai sensi dell’art. 45, del D.Lgs. n. 396/2003, le risorse finanziarie di cui il Fondo può disporre sono individuate in:
§ titoli di Stato corrisposti dagli acquirenti come prezzo dovuto per la vendita di beni del patrimonio immobiliare ovvero di partecipazioni dello Stato;
§ proventi relativi alla vendita di partecipazioni dello Stato; sono in ogni caso esclusi i proventi derivanti dalle dismissioni immobiliari;
§ gettito derivante da entrate straordinarie dello Stato, nei limiti stabiliti dai rispettivi provvedimenti legislativi;
§ eventuali assegnazioni da parte del Ministero dell’economia e delle finanze;
§ proventi derivanti da donazioni o da disposizioni testamentarie, comunque destinate al conseguimento delle finalità del Fondo;
§ proventi derivanti dalla vendita di attività mobiliari e immobiliari confiscate dall'autorità giudiziaria e corrispondenti a somme sottratte illecitamente alla pubblica amministrazione;
§ l'importo fino ad euro 15.493.706.973 (lire 30.000 miliardi) a valere sull'autorizzazione ad emettere titoli pubblici in Italia e all'estero nell’ambito dell’importo massimo pari a 97.610.353.928 euro (189.000 miliardi di lire), al netto dei titoli da rimborsare, stabilito dall'articolo 3, comma 5, della legge n. 539/1993.
La legge finanziaria 2006 (legge n. 266/2005, art. 1, comma 5) ha altresì disposto, a decorrere dal 2006, la destinazione dei maggiori proventi derivanti da dismissioni immobiliari alla riduzione del debito pubblico, attraverso il Fondo[158].
Le somme destinate al Fondo affluiscono all’entrata del bilancio dello Stato[159], per essere poi trasferiti ad apposito capitolo dello stato di previsione del Ministero dell’economia (capitolo 9565 dell’UPB 3.3.9.7), ed essere infine conferite al conto istituito presso la Banca d'Italia, intestato appunto al Fondo.
Il Fondo di ammortamento è amministrato dal Ministro dell’economia, coadiuvato, ai sensi dell’art. 44, comma 2 del D.Lgs. n. 396/2003, da un Comitato consultivo composto dal Direttore generale del Tesoro, con funzioni di presidente, dal Ragioniere generale dello Stato, dal Direttore dell’Agenzia delle entrate e dal Direttore dell’Agenzia del demanio.
I criteri e le modalità per la gestione del Fondo sono definiti dall’articolo 46 del D.Lgs. n. 396/2003.
In particolare, il comma 1 precisa che le disponibilità affluite al Fondo debbono essere interamente impiegate nell'acquisto di titoli di Stato o nel rimborso di titoli in scadenza a decorrere dal 1995, nonché per l'acquisto di partecipazioni azionarie possedute da società delle quali il Tesoro sia unico azionista, ai fini della loro dismissione[160].
Le operazioni di acquisto dei titoli sono effettuate per il tramite della Banca d'Italia o di altri intermediari abilitati[161].
Sulle giacenze del Fondo la Banca centrale corrisponde semestralmente interessi calcolati sulla base di un tasso pari a quello medio dei Buoni ordinari del Tesoro emessi nel semestre precedente (articolo 46, comma 3 del D.Lgs. n. 396/2003).
Gli interessi maturati sulle giacenze, unitamente ai proventi delle dismissioni, costituiscono le voci più rilevanti degli importi che complessivamente affluiscono al Fondo per essere successivamente utilizzati nell'acquisto di titoli di Stato.
A tali disponibilità si è aggiunta l'entrata una tantum costituita dal controvalore delle maggiori emissioni di titoli autorizzati dall'articolo 3 della legge n. 539/1993.
Infine, è esteso al Fondo il divieto di sequestro, pignoramento, opposizione e di altre misure cautelari previsto per quanto concerne le disponibilità del conto "Disponibilità del Tesoro per il servizio di tesoreria", sul quale vengono giornalmente registrate le operazioni di introito e di pagamento connesse con il servizio di tesoreria, gestito dalla Banca d'Italia.
Le informazioni circa la gestione del Fondo sono contenute nella Relazione presentata annualmente dal Ministro dell’economia e finanze, riportata in allegato al conto consuntivo dello stato di previsione del Ministero dell’economia, ai sensi dell’art. 2, comma 3, legge n. 432/1993.
L'ultima Relazione è stata presentata nel luglio 2005 ed è riferita alla gestione 2004.
Si illustrano di seguito i dati più rilevanti relativi alle disponibilità del Fondo e alle operazioni di acquisto dei titoli di Stato effettuate negli anni 2001-2005.
Nel 2001 sono stati trasferiti al Fondo circa 17.815 miliardi di lire, a fronte di utilizzi pari a 25.642 miliardi.
In particolare, l’apporto delle privatizzazioni, pari a 17.432 miliardi di lire, è stato determinato:
§ 956 miliardi dalla quota relativa al versamento derivante dall’adesione per l’intero quantitativo delle azioni detenute da parte del Tesoro al capitale del Banco di Napoli all’OPA da parte del SANPAOLO, effettuata nel novembre 2000, ed affluiti al Fondo nel marzo 2001;
§ 75 miliardi dalla vendita di Mediocredito Lombardo, anch’essa effettuata nel luglio 2000, affluiti al Fondo nel gennaio 2001;
§ 5.226 miliardi dalla quinta tranche di cessione di azioni dell’ENI;
§ 35 miliardi dalla conversione in azioni INA delle obbligazioni a suo tempo emesse a completamento della relativa privatizzazione;
§ circa 140 miliardi derivanti dalle dismissioni di una quota residua di SANPAOLO IMI e di Meliorbanca (circa 105 miliardi il primo e 29 il secondo), dalla cessione di azioni del Mediocredito Centrale (circa 2 miliardi) e dalla vendita di Beni Stabili S.p.A. (circa 4,5 miliardi).
Gli altri importi in entrata provengono dalla liquidazione dell’IRI: 8.000 miliardi di lire il primo versamento e 3.000 miliardi il secondo.
A titolo di interessi sulle disponibilità, nel Fondo sono stati altresì accreditati da parte della Banca d'Italia 382 miliardi di lire.
Per quanto concerne l’utilizzo delle disponibilità del Fondo, nel primo semestre è stato disposto il riacquisto, tramite asta, di BTP e CCT con scadenze nel 2002, per un importo di 4.355 miliardi. Sono state effettuate operazioni di riacquisto, nel mese di agosto, su due BTP trentennali per un totale di 1.902 miliardi e nel mese di dicembre, su BTP con scadenze 2002 e 2003, per 1.986 miliardi. Sono state infine effettuate operazioni di rimborso di titoli in scadenza, con un utilizzo del Fondo, nel 2001, di circa 17.400 miliardi di lire.
Nel 2002 sono affluiti al Fondo ammortamento titoli di Stato circa 424 milioni di euro da operazioni di privatizzazioni.
Le entrate derivanti da operazioni di dismissione effettuate nel 2002 sono pari a circa 94,5 milioni di euro. Tra le principali:
§ 76,8 milioni derivanti dalla privatizzazione della quota residua di BNL, effettuata nel 2001, trasferiti al Fondo a gennaio 2002;
§ 17,7 milioni derivanti dalla vendita della quota residua detenuta nel Mediocredito Toscano (6,51%) realizzata nel febbraio 2002.
Nel corso dell’esercizio finanziario 2002 sono stati inoltre trasferiti al Fondo per l’ammortamento dei titoli di Stato le risorse relative al secondo versamento e alla quota interessi dell’assegnazione delle licenze UMTS (entrate in bilancio a fine 2001) pari a 329 milioni di euro[162].
L’operazione di privatizzazione di gran lunga più rilevante tra quelle effettuate nel corso del 2002 è, peraltro, rappresentata dalla cessione delle partecipazioni residue in TELECOM.
L’operazione ha incassato 1.434,1 milioni di euro lordi, che, acquisiti all’entrata del bilancio nel 2002, sono stati trasferiti, al netto degli oneri per commissione, al Fondo per l’ammortamento dei titoli di Stato nel 2003.
A titolo di interessi sulle disponibilità, nel Fondo sono stati altresì accreditati da parte della Banca d'Italia 32 milioni di euro.
Data l’esiguità degli importi disponibili per acquisti sul mercato o rimborsi a scadenza, si è proceduto, unicamente, alla residua attività di rimborso anticipato, ai prezzi di mercato del 26 novembre 1998, disposta dal D.M. 21 settembre 1998, dei titoli al portatore e nominativi appartenenti a prestiti vigenti emessi dal Tesoro di importo inferiore a 5 milioni di lire, nonché delle frazioni di capitale inferiori a tale cifra, in attuazione dell’articolo 41 del decreto legislativo 24 giugno 1998, n. 213, contenente le norme per l’introduzione dell’euro in Italia.
I rimborsi nell’anno 2002 ai sensi di tale disposizione sono stati pari a 25.000 euro in valore nominale, corrispondenti a circa 31.000 euro di utilizzo del Fondo.
Nel 2003 sono stati trasferiti al Fondo circa 5.208,6 milioni di euro, a fronte di utilizzi pari a 5.818,3 milioni di euro.
In particolare, l’apporto delle privatizzazioni è stato pari a 3.743 milioni.
Più precisamente, le entrate derivanti da operazioni di dismissione effettuate nel 2003 sono state pari a circa 2.229,5 milioni di euro, relative a:
§ vendita della quota del 34% detenuta nel Mediocredito Friuli Venezia-Giulia, effettuata nell’ottobre 2003, per un importo netto di circa 59,4 milioni;
§ vendita della II tranche delle quote possedute in ENEL, realizzata a novembre 2003 per un importo pari a 2.170,1 milioni.
Nel Fondo ammortamento nel 2003 sono confluiti anche circa 1.514 milioni relativi ad operazioni di dismissione effettuate nel 2002, di cui:
§ 76,9 milioni derivanti dalla cessione del pacchetto di minoranza residuo (1,1%) detenuto in INA-Generali, realizzata nell’aprile 2002;
§ 5,6 milioni derivanti dalla cessione delle azioni del Mediocredito fondiario Centroitalia, effettuata nel maggio 2002;
§ 1.434 milioni di euro lordi derivanti dalla cessione delle partecipazioni residue in TELECOM.
Nel corso del 2003, il Ministero dell’economia ha realizzato complessivamente operazioni di dismissione relative a società direttamente partecipate che hanno generato un introito lordo pari a 16,6 miliardi di euro.
Oltre alla vendita della quota del 34% detenuta nel Mediocredito Friuli Venezia-Giulia (59 milioni di euro) e della II tranche delle quote possedute in ENEL (2.170 milioni), i cui proventi sono affluiti al Fondo ammortamento, nel 2003 sono state effettuate le seguenti operazioni:
§ vendita a 65 fondazioni bancarie di una quota complessiva pari al 30% del capitale della Cassa depositi e prestiti S.p.A., corrispondente ad un valore di 1.050 milioni di euro;
§ cessione, in data 12 dicembre 2003, alla Cassa depositi e prestiti S.p.A., in attuazione di quanto previsto dal D.L. n. 269/2003, delle seguenti partecipazioni azionarie:
- 10,35% di ENEL, per un corrispettivo di 3.156,5 milioni;
- 10% di ENI, per un corrispettivo di 5.315,8 milioni;
- 35% di Poste Italiane S.p.A., per un corrispettivo di 2.518,7 milioni;
§ vendita dell’ETI S.p.A (ex Ente Tabacchi Italiani), effettuata il 23 dicembre 2003, per un importo netto pari a circa 2.310 milioni.
Gli introiti di queste ultime operazioni di privatizzazione sono affluite nel Fondo ammortamento tra il marzo e l’agosto 2004.
Per quanto concerne l’utilizzo delle disponibilità del Fondo, nel 2003 le operazioni di riacquisto di titoli di Stato effettuate a valere sulle risorse del Fondo per l’ammortamento dei titoli di Stato ammontano a oltre 2 miliardi di euro, mentre i rimborsi di titoli in scadenza ammontano a 2,330 miliardi.
Nel maggio 2003, inoltre, le disponibilità del Fondo sono state utilizzate per il pagamento della quota residua di azioni STET (Telecom), acquisite dal Tesoro nel 1996 attraverso la cessione alla Fintecna della partecipazione azionaria posseduta dall’IRI S.p.A., per complessivi 1.450 milioni di euro.
Nel 2004 risulta effettuata l’operazione di cessione alla BNL S.p.A. della quota del 14,42% (3 milioni di azioni ordinarie) detenuta dal Ministero dell’economia in Coopercredito S.p.A., per un ammontare lordo pari a 15,5 milioni di euro, affluita nel Fondo ammortamento nel mese di agosto 2004.
In pari data, sono affluite al Fondo i proventi delle privatizzazioni effettuate nel dicembre 2003, per un importo complessivo di 14.351 milioni di euro, di cui:
§ 1.050 milioni relativi alla vendita del 30% del capitale della Cassa depositi e prestiti;
§ 10.991 milioni relativi alla cessione alla Cassa depositi e prestiti S.p.A., delle partecipazioni azionarie di ENEL, ENI e Poste italiane S.p.A.;
§ 2.310 milioni relativi alla vendita dell’ETI S.p.A.
Sono state infine effettuate operazioni di rimborso di titoli in scadenza (per oltre 10 miliardi di euro), con un utilizzo complessivo del Fondo, nel 2004, di circa 14,6 miliardi di euro.
2005
I proventi derivanti dalla vendita di una quota del 18,87% della partecipazione in ENEL (c.d. ENEL 3), realizzata a ottobre 2004, il cui importo lordo è stato pari a 7.636 milioni(7.518,5 milioni di euro netti), sono affluiti ad aprile 2005al Fondo di ammortamento per una somma di 7.500 milioni di euro.
Inoltre, secondo i dati forniti dal Dipartimento del tesoro del Ministero dell’economia e finanze, ad ottobre 2005, sono affluiti al fondo:
§ 4,3 milioni relativi all’operazione di dismissione delle partecipazioni statali in FIME S.p.A, avvenuta nell’aprile 2005;
§ 4.020 milioni relativi alla cessione, agli inizi di luglio 2005, di una ulteriore quota in ENEL (c.d. ENEL 4).
L'articolo 47, secondo comma, della legge 20 maggio 1985, n. 222, recante "Disposizioni sugli enti ecclesiastici in Italia e per il sostentamento del clero cattolico in servizio nelle diocesi", ha stabilito che a decorrere dal 1990 una quota pari all'otto per mille del gettito dell'imposta sul reddito delle persone fisiche (IRPEF), liquidata dagli uffici sulla base delle dichiarazioni annuali, venga destinata, in parte, a scopi di interesse sociale o di carattere umanitario a diretta gestione statale e, in parte, a scopi di carattere religioso a diretta gestione della Chiesa cattolica: la scelta relativa all'effettiva destinazione viene effettuata dai contribuenti all'atto della presentazione della dichiarazione annuale dei redditi; in caso di scelte non espresse dai contribuenti, la destinazione viene stabilita in base alle scelte espresse (articolo 47, terzo comma).
Relativamente all'impiego dei fondi disponibili, il successivo articolo 48 prevede che tali quote vengano utilizzate:
§ dallo Stato, per interventi straordinari per la fame nel mondo, calamità naturali, assistenza ai rifugiati, conservazione dei beni culturali;
§ dalla Chiesa cattolica, per esigenze di culto della popolazione, sostentamento del clero, interventi caritativi a favore della collettività nazionale o di Paesi del terzo mondo.
Successive disposizioni legislative hanno previsto che la scelta sulla destinazione dell’otto per mille dell’IRPEF possa essere effettuata anche a favore di altre confessioni religiose.
Con le leggi 22 novembre 1988, nn. 516 e 517 e successive modificazioni, recanti norme per la regolazione dei rapporti tra lo Stato e, rispettivamente, l'Unione italiana delle Chiese cristiane avventiste del 7° giorno e le Assemblee di Dio in Italia, è stata introdotta la possibilità che la scelta sulla destinazione dell'otto per mille dell'IRPEF possa essere effettuata anche a favore dell'Unione italiana delle Chiese cristiane avventiste del 7° giorno (cfr. anche la legge n. 637/1996) e delle Assemblee di Dio in Italia, vincolando la destinazione dei fondi disponibili ad interventi sociali e umanitari anche a favore di paesi del terzo mondo. Successivamente, la legge 5 ottobre 1993, n. 409 ha esteso la possibilità di scelta anche in favore della Chiesa evangelica valdese, che può utilizzare le somme così ricevute esclusivamente per interventi sociali, assistenziali, umanitari e culturali in Italia e all'estero, sia direttamente, attraverso gli enti aventi parte nell'ordinamento valdese, sia attraverso organismi associativi ed ecumenici a livello nazionale ed internazionale. Con la legge 29 dicembre 1995, n. 520 tale possibilità di scelta è stata estesa anche in favore della Chiesa Evangelica Luterana in Italia (CELI)”.
Infine, la disciplina relativa alla destinazione dell’8 per mille dell’IRPEF è stata estesa anche all'Unione delle Comunità ebraiche italiane (legge 20 dicembre 1996, n. 638): le somme assegnate possono essere utilizzate per attività culturali, per la salvaguardia del patrimonio storico, artistico e culturale, nonché per interventi sociali ed umanitari, volti in special modo alla tutela delle minoranze contro il razzismo e l’antisemitismo.
Il regolamento di attuazione dell’articolo 48 della legge n. 222/1985 è stato emanato con il D.P.R. 10 marzo 1998, n. 76, “Regolamento recante criteri e procedure per l’utilizzazione della quota dell’otto per mille dell’IRPEF devoluta alla diretta gestione statale”.
La disciplina recata da tale regolamento è stata modificata ed integrata, nella XIV legislatura, dal D.P.R. 23 settembre 2002, n. 250.
L’opportunità di modifiche alla disciplina dettata nel 1998 era stata più volte sottolineata nelle osservazioni espresse dalle Commissioni parlamentari di Camera e Senato, in occasione della discussione per l’espressione del parere sugli schemi di ripartizione annuali della quota dell’otto per mille IRPEF a diretta gestione statale.
Le modifiche apportate a diversi articoli del regolamento n. 76/1998 hanno avuto, infatti, lo scopo di adeguare la normativa vigente alle esigenze emerse in fase di attuazione. Oltre ad ampliare il termine per l’espletamento dell’istruttoria da parte dell’amministrazione competente ed a disporre alcune semplificazioni e chiarimenti in ordine alla presentazione delle domande, le modifiche disposte dal D.P.R. n. 250/2002 introducono la revoca dei finanziamenti che non risultino utilizzati entro un certo periodo di tempo e una procedura semplificata per le variazioni degli interventi che non comportino modifiche sostanziali dell’oggetto.
In particolare, il regolamento, come modificato dal D.P.R. n. 250/2002, individua le tipologie di interventi ammessi alla ripartizione della quota dell’otto per mille a diretta gestione statale, peraltro già indicati dall’articolo 48 della legge n. 222/1985; si tratta di interventi straordinari per fame nel mondo, calamità naturali, assistenza ai rifugiati, conservazione di beni culturali.
Il carattere di straordinarietà che devono presentare gli interventi in questione consiste nell’effettiva estraneità rispetto all’attività di ordinaria e corrente cura degli interessi coinvolti nei settori indicati; deve, pertanto, trattarsi di interventi non compresi nella programmazione e destinazione delle risorse finanziarie ordinarie.
I soggetti che possono accedere alla ripartizione della quota dell’otto per mille dell’IRPEF a diretta gestione statale sono le pubbliche amministrazioni, le persone giuridiche, gli enti pubblici e privati. Sono escluse le persone fisiche e, in ogni caso, il fine di lucro.
Il regolamento specifica inoltre i requisiti soggettivi dei richiedenti diversi dalle pubbliche amministrazioni e oggettivi degli interventi ed i requisiti oggettivi degli interventi ammissibili all’agevolazione.
A tale proposito, il D.P.R. n. 250/2002 ha modificato il comma 4 dell’articolo 3 ed ha aggiunto il comma 4-bis, al fine di adeguare la disciplina del regolamento a quanto previsto in materia dal D.P.R. 28 dicembre 2000, n. 445, “Testo unico delle disposizioni legislative e regolamentari in materia di documentazione amministrativa”. In particolare, con riguardo alla disciplina delle dichiarazioni necessarie per comprovare il possesso dei requisiti soggettivi, si prevede che i richiedenti diversi dalle pubbliche amministrazioni possano presentare una dichiarazione del legale rappresentante, degli amministratori e del responsabile tecnico della gestione dell’intervento, in conformità con le disposizioni in materia di autocertificazione e di dichiarazione sostitutiva di atto di notorietà, di cui agli articoli 46 e 47 del citato D.P.R. n. 445/2000.
Si stabilisce, inoltre, che, ai sensi dell’articolo 38 del medesimo D.P.R. n. 445/2000, la sottoscrizione delle dichiarazioni non è soggetta ad autenticazione, se esse sono presentate unitamente a fotocopia di un documento di identità del sottoscrittore.
Per quanto riguarda le procedure per l’utilizzo della quota dell’otto per mille dell’IRPEF devoluta alla diretta gestione statale, le disposizioni del Capo II del regolamento prevedono:
§ l’elaborazione, entro il 31 luglio di ogni anno, da parte della Presidenza del Consiglio dei Ministri del piano di ripartizione delle risorse derivanti dalla quota dell’otto per mille IRPEF di pertinenza statale, sulla base delle richieste pervenute alla stessa Presidenza del Consiglio entro il 15 marzo[163] antecedente;
In base alle disposizioni di cui al comma 1-bis, introdotto dal D.P.R. n. 250/2002, sono escluse, anche se pervenute entro i termini, le richieste sprovviste della relazione tecnica e della relativa documentazione (di cui all’Allegato B) e, per i soggetti giuridici privati, delle attestazioni comprovanti il possesso dei requisiti soggettivi[164].
La Presidenza del Consiglio dei Ministri esamina le domande verificando la sussistenza dei requisiti e considerando le valutazioni delle amministrazioni interessate entro il 30 giugno (art. 5, comma 3)[165].
§ la trasmissione, entro il 30 settembre di ogni anno, delloschema di decreto di ripartizione, con la relativa documentazione, dal Presidente del Consiglio dei Ministri alle competenti Commissioni parlamentari per l’espressione del parere (art. 7, comma 1).
Acquisito del parere, o comunque decorso il termine a tal fine previsto, il decreto di ripartizione deve essere adottato entro il 30 novembre di ogni anno (art. 7, comma 2) e pubblicato sulla Gazzetta Ufficiale(art. 7, comma 3).
I fondi dell’otto per mille sono erogati dalla Presidenza del Consiglio dei Ministri, che ne dà comunicazione ai Ministeri competenti per materia (art. 8, comma 1), i quali verificano e riferiscono ogni sei mesi al Presidente del Consiglio dei Ministri sull’andamento e sulla conclusione degli interventi (art. 8, comma 2).
A tal fine, il D.P.R. n. 250/2002 ha introdotto, all’articolo 8 comma 2 del D.P.R. n. 76/1998, l’obbligo, per i soggetti destinatari dei contributi, di presentare, a consuntivo, una relazione analitica sugli interventi realizzati, che ne indichi il costo totale, suddiviso nelle principali voci di spesa. Nel caso di interventi per calamità naturali o conservazione di beni culturali immobili, la relazione deve essere corredata anche di un certificato di collaudo o di regolare esecuzione e da una relazione sul conto finale (art. 8, comma 2-bis).
L’articolo 1, lettera h), del D.P.R. n. 250/2002, introducendo il nuovo articolo 8-bisdel regolamento, ha previsto una specifica procedura di revoca dei finanziamenti nelle ipotesi in cui l’intervento non sia stato avviato entro il termine di 18 mesi dal mandato di pagamento.
In tali casi, l’amministrazione competente ad ordinare il pagamento assegna al soggetto beneficiario un ulteriore termine della durata massima di 90 giorni; alla scadenza di quest’ultimo, se la realizzazione dell’intervento non è stata avviata, si procede alla revoca del contributo con decreto del Presidente del Consiglio dei Ministri.
L’importo del contributo così recuperato viene versato interamente all’entrata del bilancio dello Stato e successivamente riassegnato nell’ambito della pertinente U.P.B. “8 per mille IRPEF Stato” dello stato di previsione del Ministero dell’economia e delle finanze, in modo da poter essere utilizzato nella successiva ripartizione dei finanziamenti.
Il D.P.R. n. 250/2002, art. 1, lett. h), ha altresì inserito il nuovo articolo 8-ter, che prevede una procedura semplificata per l’approvazione di variazioni di interventi già finanziati.
Tale procedura è attivabile qualora le variazioni non comportino sostanziali modifiche all’oggetto dell’intervento originario o ne rappresentino un mero completamento e la loro attuazione abbia luogo nell’ambito delle risorse già assegnate, anche utilizzando eventuali economie di spesa.
In tal caso si prevede che la variazione sia approvata con decreto del Presidente del Consiglio dei Ministri, una volta acquisite le valutazioni delle amministrazioni competenti e del Ministero dell’economia e delle finanze per quanto attiene alla verifica della relazione tecnica. Il decreto viene successivamente comunicato, entro sessanta giorni, al Parlamento.
Con quest’ultima disposizione si intende evitare, a fini di semplificazione e maggiore rapidità delle procedure, che siano sottoposti al parere delle Commissioni parlamentari schemi di decreto volti ad autorizzare semplici variazioni di interventi già ammessi alla ripartizione della quota dell’otto per mille IRPEF, quando la variazione non modifichi il contenuto sostanziale dell’intervento e non richieda ulteriori finanziamenti.
Il Presidente del Consiglio dei Ministri riferisce annualmente al Parlamento sull’erogazione dei fondi dell’anno precedente e sulla verifica dei risultati ottenuta mediante gli interventi finanziati (art. 8, comma 3).
Chiarimenti circa i criteri e le procedure per l’utilizzazione della quota dell’otto per mille dell’IRPEF devoluta alla diretta gestione statale sono stati recentemente forniti dalla Presidenza del Consiglio con la Circolare 20 gennaio 2006, al fine di chiarire alcune difficoltà emerse nel corso dell'applicazione della vigente normativa, per quanto concerne il procedimento, e semplificare l’istruttoria amministrativa e tecnica delle domande che, annualmente, pervengono alla Presidenza del Consiglio dei Ministri.
Per quanto riguarda le risorse, va segnalato che la quota dell’otto per mille del gettito IRPEF di pertinenza statale, indicata annualmente nella legge di bilancio (unità previsionale di base 4.1.2.10 dello stato di previsione del Ministero dell’economia e delle finanze, cap. 2780), è stata utilizzata a copertura degli oneri recati dalla legge finanziaria per il 2004.
Più precisamente, l’articolo 2, comma 69, della legge finanziaria per il 2004 (legge n. 350 del 2003) ha disposto, con decorrenza dal 2004, la riduzione di 80 milioni di euro dell’autorizzazione di spesa relativa alla quota destinata allo Stato a valere sull’otto per mille del gettito IRPEF. La quota residuale di ripartizione sulla quale il Parlamento è stato tenuto ad esprimere il parere nel biennio 2004-2005 è stata pertanto assai ridotta rispetto agli anni precedenti.
Si ricorda che, a decorrere dall’anno 2006, l’autorizzazione di spesa relativa alla quota destinata allo Stato a valere sull’otto per mille del gettito IRPEF è stata ridotta di 5 milioni di euro, ai sensi dell’articolo 1-quater, comma 4, del D.L. 5 ottobre 2004, n. 249 (convertito con modificazioni dalla legge n. 291/2004), a copertura degli oneri recati dalle modifiche introdotte dall’articolo 1-quater del D.L. n. 249/2004 alla disciplina del Fondo di previdenza per il personale di volo dipendente da aziende di navigazione aerea (cd. Fondo volo), di cui al decreto legislativo 24 aprile 1997, n. 164.
Va peraltro segnalato che, rispetto alla dotazione indicata nel capitolo di bilancio, l’ammontare effettivo di risorse che annualmente viene ripartito con il decreto del Consiglio dei Ministri dipende dagli accertamenti sul reddito IRPEF e dalle scelte dei contribuenti.
Mentre nel 2002 e nel 2003 sono stati ripartiti, rispettivamente, 99,2 milioni di euro e 101,5 milioni di euro, negli anni successivi la quota dell’otto per mille del gettito IRPEF di pertinenza statale messa a ripartizione è diminuita a 20,5 milioni di euro nel 2004 e a soli 11,8 milioni di euro nel 2005.
Nel corso della XIV legislatura sono state adottate norme volte ad accelerare le procedure di liquidazione degli indennizzi riconosciuti, in virtù della legge n. 137 del 2001, ai titolari di beni perduti nei territori italiani ceduti alla ex Jugoslavia.
A tal fine, l’articolo 3, comma 22, della legge finanziaria per il 2004[166] ha autorizzato il Ministero dell'economia e delle finanze - Dipartimento del tesoro a stipulare apposite convenzioni con società direttamente controllate dallo Stato o con enti pubblici, alle quali affidare l'istruttoria delle domande presentate ai sensi della citata legge n. 137 del 2001, dietro pagamento dei costi documentati e di una commissione per la gestione.
Il comma 23 della legge finanziaria per il 2004 ha stimato in 2 milioni di euro per ciascuno degli anni 2004 e 2005, l'onere derivante dall’applicazione del comma precedente e ha previsto che a tale onere si faccia fronte attingendo alle risorse, a ciò specificamente destinate, del Fondo, istituito presso l’INPS, dall'articolo 49, comma 2, della legge finanziaria per il 2003.
Si ricorda qui brevemente che la sopra richiamata legge n. 137 del 2001 prevede il riconoscimento di un ulteriore indennizzo ai titolari di beni, diritti ed interessi abbandonati nei territori italiani ceduti alla ex Jugoslavia in base al trattato di pace del 10 febbraio 1947 ed all'accordo di Osimo del 10 novembre 1975, già indennizzati o da indennizzare ai sensi della legge n. 16 del 26 gennaio 1980, e successive modificazioni[167]. Si tratta dei “profughi istriani, dalmati e fiumani”, cioè coloro che hanno perduto beni (nel senso più ampio del termine) nelle ex province di Pola, Fiume e Zara, cedute in base al trattato di pace del 10 febbraio 1947, e nella zona B dell’ex territorio libero di Trieste[168].
La legge n. 137/2001 disciplina altresì la procedura di liquidazione[169], riconoscendo validità alle domande già presentate se confermate entro centottantagioni dalla data di entrata in vigore della legge, anche da uno solo degli aventi diritto. Tale termine è stato poi prorogato al 31 maggio 2002 dall’art. 7 del Decreto- legge n. 411 del 23 novembre 2001[170].
La legge n. 137 attribuisce agli uffici del Ministero del tesoro (ora dell’economia e finanze) il compito di provvedere alla liquidazione nei limiti delle risorse annualmente disponibili[171], autorizzando a tal fine la spesa di 140 miliardi per il 2001, 170 miliardi per il 2002, 90 miliardi per il 2003 e di 40 miliardi a decorrere dal 2004 fino ad esaurimento della liquidazione degli indennizzi.
All’incremento della suddetta autorizzazione di spesa, l’articolo 49 della legge finanziaria per il 2003 (legge n. 289/2002) ha destinato le risorse di uno specifico Fondo, istituito presso l'INPS, cui affluiscono le economie derivanti dall'accertamento, certificato da parte delle competenti autorità estere, sui redditi prodotti all'estero rilevanti per i requisiti reddituali da valutare ai fini dell'accesso alle prestazioni pensionistiche.
La legge finanziaria per il 2006, all’art. 1, comma 594, autorizza infine il Ministero dell’economia e delle finanze – Dipartimento del Tesoro a rinnovare per il 2006 apposite convenzioni con società direttamente controllate dallo Stato o con enti pubblici, al fine di affidar loro l'istruttoria delle domande di liquidazione degli indennizzi a cittadini e imprese operanti in territori della ex Jugoslavia già soggetti alla sovranità italiana, presentate ai sensi della legge 29 marzo 2001, n. 137, dietro pagamento dei costi documentati e di una commissione per la gestione.
Finanza regionale e locale
La riforma operata con la legge costituzionale 18 ottobre 2001, n. 3 (Modifiche al titolo V della parte seconda della Costituzione), nel riconoscere autonomia finanziaria di entrata e di spesa ai comuni, alle province, alle città metropolitane e alle regioni, ha conferito ad essi risorse autonome, in aggiunta a compartecipazioni al gettito di tributi erariali riferibile al loro territorio, nonché il potere di stabilire e applicare tributi ed entrate propri, in armonia con la Costituzione e secondo i princìpi di coordinamento della finanza pubblica e del sistema tributario. Nel corso degli ultimi anni, la giurisprudenza della Corte costituzionale si è quindi sforzata di enucleare il significato delle nuove disposizioni e di precisarne la collocazione nel sistema giuridico[172].
Per quanto riguarda, in generale, l’attuazione del nuovo articolo 119 della Costituzione e l’esplicazione della potestà legislativa regionale relativamente all’istituzione di tributi propri, la Corte costituzionale ha segnalato l’urgenza di realizzare il sistema di finanza regionale ivi prefigurato, “al fine di concretizzare davvero quanto previsto nel nuovo titolo V della Costituzione, poiché altrimenti si verrebbe a contraddire il diverso riparto di competenze configurato dalle nuove disposizioni” e per prevenire “rischi di cattiva funzionalità o addirittura di blocco di interi ambiti settoriali” (sentenza n. 370 del 2003).
La sentenza n. 37 del 2004 ha indicato come necessario presupposto per l'attuazione del disegno costituzionale “l'intervento del legislatore statale, il quale, al fine di coordinare l'insieme della finanza pubblica, dovrà non solo fissare i principi cui i legislatori regionali dovranno attenersi, ma anche determinare le grandi linee dell'intero sistema tributario, e definire gli spazi e i limiti entro i quali potrà esplicarsi la potestà impositiva, rispettivamente, di Stato, Regioni ed enti locali”. Per quanto riguarda in particolare i tributi locali, la riserva di legge stabilita dall’articolo 23 della Costituzione comporta la necessità di definire l'ambito in cui potrà esplicarsi la potestà regolamentare degli enti sub-regionali, sforniti di poteri legislativi, e il rapporto fra quest’ultima e la legislazione statale e legislazione regionale per quanto attiene alla disciplina di grado primario. La Corte ha quindi concluso che “non è ammissibile, in materia tributaria, una piena esplicazione di potestà regionali autonome in carenza della fondamentale legislazione di coordinamento dettata dal Parlamento nazionale”. Questa conclusione è stata confermata nella sentenze n. 241 del 2004 (sulla delega per la riforma del sistema fiscale statale) e n. 261 del 2004 (sulla determinazione delle basi di calcolo dei sovracanoni per la produzione di energia idroelettrica).
Per quanto riguarda la specificazione della nozione di tributo proprio, la Corte ha affermato costantemente che nell’attuale quadro normativo non si danno tributi che possano essere definiti propri delle regioni, nel senso inteso dall’articolo 119 della Costituzione. Infatti, attualmente esistono soltanto tributi istituiti e disciplinati da leggi dello Stato, connotati dalla sola particolarità che il loro gettito è attribuito alle regioni. La disciplina di questi “tributi regionali” non è divenuta oggetto di legislazione concorrente, ai sensi dell’articolo 117, terzo comma, della Costituzione, ma appartiene alla competenza esclusiva della legislazione dello Stato, che disciplina i casi e i limiti in cui può esplicarsi la potestà legislativa regionale. Spetta quindi al legislatore statale la potestà di dettare norme modificative, anche nel dettaglio, della disciplina dei tributi locali esistenti. Tale potestà deve tuttavia esercitarsi in armonia con i nuovi princìpi costituzionali: in particolare, non potrebbe sopprimere, senza sostituirli, gli spazi di autonomia già riconosciuti alle regioni e agli enti locali dal vigente ordinamento, né configurare un sistema finanziario complessivo che contraddica tali princìpi (sentenza n. 37 del 2004).
La prima pronunzia a questo proposito è contenuta nella sentenza n. 296 del 2003 che, su ricorso del Governo avverso la legge della regione Piemonte 5 agosto 2002, n. 20, ha dichiarato illegittime le disposizioni ivi contenute in materia di imposta regionale sulle attività produttive (IRAP) e di tassa automobilistica (esenzione dell’Agenzia per lo svolgimento dei giochi olimpici invernali di Torino 2006 dal pagamento dell’IRAP; esenzione permanente dal pagamento della tassa automobilistica per gli autoveicoli alimentati a gas metano; proroga del termine per il recupero delle tasse automobilistiche regionali dovute per l’anno 1999).
La Corte ha dichiarato che l’IRAP non può qualificarsi tributo proprio delle regioni nel senso inteso dall’attuale articolo 119 della Costituzione, e che pertanto queste possono variarne la disciplina soltanto nei limiti consentiti dalla normativa statale in proposito, non rilevando in contrario la devoluzione del relativo gettito alle regioni stesse. Spetta quindi alle regioni soltanto una limitata facoltà di variare l’aliquota e di disciplinare le procedure applicative secondo quanto previsto dal D.Lgs. n. 446 del 1997. Quest’impostazione è stata confermata dalle sentenze n. 241 e n. 381 del 2004, che hanno deciso ricorsi delle regioni avverso leggi statali intervenute in materia di IRAP e di addizionali regionali all’IRPEF (sentenza n. 241 del 2004: delega al Governo per la graduale soppressione dell’IRAP; sospensione degli aumenti delle addizionali IRPEF e delle aliquote IRAP: sentenza n. 381 del 2004).
Analogamente, in materia di tassa automobilistica, la Corte, nella citata sentenza n. 296 del 2003, ha affermato che alle regioni è stato attribuito “il gettito della tassa, unitamente alla attività amministrativa connessa alla sua riscossione, restando invece ferma la disciplina statale per ogni altro aspetto sostanziale della tassa stessa”. La disciplina sostanziale dell’imposta non è divenuta quindi oggetto di legislazione concorrente ai sensi dell’articolo 117, terzo comma, della Costituzione. Le successive sentenze n. 297 e n. 311 del 2003 nonché n. 455 del 2005 hanno confermato quest’impostazione.
Nei medesimi termini sono state decise controversie riguardanti il tributo speciale per il deposito dei rifiuti solidi in discarica (previsto dalla legge n. 549 del 1995). Le sentenze n. 335 e n. 397 del 2005 hanno dichiarato costituzionalmente illegittime disposizioni di legge regionale che, rispettivamente, rimettevano a deliberazione della Giunta regionale il metodo di determinazione del tributo (art. 44, comma 3, della legge della regione Emilia-Romagna 14 aprile 2004, n. 7) e ne disponevano l’aumento oltre il termine fissato dalla legge dello Stato (art. 1 della legge della Regione Molise 31 agosto 2004, n. 18). Anche questo tributo deve infatti considerarsi statale e non proprio della regione, che può dunque legiferare solo nei casi e nei limiti previsti dalla legge dello Stato.
Verte in materia di IRAP, ma afferma un principio di più generale applicazione, la sentenza n. 431 del 2004, con cui la Corte costituzionale ha deciso il ricorso della regione Veneto avverso l’articolo 19 della legge n. 289 del 2002 (legge finanziaria per il 2003), che prorogava agevolazioni fiscali relative all’IRAP nel settore agricolo. La Corte ha rigettato infatti la tesi, sostenuta dalla regione, secondo cui ogni intervento sul tributo che, o per modificazione delle aliquote o per variazioni delle agevolazioni previste, comporti un minor gettito per le Regioni, dovrebbe essere accompagnato da misure compensative a ristoro della finanza regionale. Secondo il giudice delle leggi, la manovra fiscale dev’essere considerata nel suo insieme e non è quindi possibile, sotto questo profilo, valutare singole disposizioni. La tesi è stata ribadita in occasione di un altro giudizio (sentenza n. 155 del 2006) relativo a disposizioni dell’articolo 1, commi 347 e seguenti, della legge n. 311 del 2004 (legge finanziaria per il 2005) direttamente o indirettamente incidenti sulla determinazione della base imponibile dell’IRAP.
In base all’articolo 119, quarto comma, della Costituzione, come modificato dalla legge costituzionale 18 ottobre 2001, n. 3 (Modifiche al titolo V della parte seconda della Costituzione), attraverso le risorse indicate dall’articolo medesimo - entrate proprie, compartecipazione al gettito dei tributi erariali, trasferimenti dal fondo perequativo - gli enti territoriali devono provvedere al finanziamento integrale delle funzioni pubbliche loro attribuite.
Lo Stato può destinare risorse aggiuntive o effettuare interventi speciali solo in favore di determinati Comuni, Province, Città metropolitane e Regioni per promuovere lo sviluppo economico, la coesione e la solidarietà sociale, per rimuovere gli squilibri economici e sociali, per favorire l'effettivo esercizio dei diritti della persona, o per provvedere a scopi diversi dal normale esercizio delle loro funzioni (art. 119, quinto comma).
Per ciò che attiene al trasferimento di risorse dal bilancio dello Stato agli enti territoriali, il nuovo sistema del titolo V è stato ritenuto dalla Corte costituzionale immediatamente applicabile.
Al fine di evitare che la previsione di interventi finanziari dello Stato a favore degli enti territoriali, vincolati nella destinazione, si risolva in uno «strumento indiretto ma pervasivo di ingerenza» dello Stato nell’esercizio delle funzioni degli enti territoriali, la Corte ha enucleato, fin dalle prime sentenze sulla materia (cfr. sentenze n. 370/2003, n. 16/2004 e n. 49/2004), una serie di limiti alla potestà legislativa dello Stato.
In particolare, interventi finanziari dello Stato in favore degli enti territoriali vincolati nella destinazione sono ammessi solo:
nell’ambito dell’attuazione di discipline dettate dalle legge statale nelle materia di propria competenza esclusiva;
nell’ambito della disciplina degli interventi speciali previsti dall’articolo 119 della Costituzione. Tali interventi devono peraltro:
§ essere aggiuntivi rispetto al finanziamento integrale delle funzioni spettanti agli enti territoriali;
§ essere riferibili alle finalità di perequazione e garanzia enunciate dalla norma costituzionale (promozione dello sviluppo economico, della coesione e della solidarietà sociale, rimozione degli squilibri economici e sociali, promozione dell'effettivo esercizio dei diritti della persona) o a scopi diversi dal normale esercizio delle funzioni;
§ essere indirizzati a determinati enti territoriali o categorie di enti territoriali;
§ prevedere compiti di programmazione e di ripartizione dei fondi da parte delle Regioni all’interno del proprio territorio, nel caso in cui i finanziamenti riguardino ambiti di competenza, anche concorrente, delle Regioni medesime.
Sulla scorta di questi principi, è stata riconosciuta l’illegittimità costituzionale di una serie di Fondi nazionali, per lo più istituiti dalle leggi finanziarie, che intervenivano in ambiti riservati alla legislazione regionale anche in via concorrente.
In particolare, sono stati oggetto di dichiarazioni di illegittimità costituzionale:
§ il Fondo per gli asili nido (sentenza n. 370/2003) e il Fondo rotativo per gli asili nido nei luoghi di lavoro (sentenza n. 320/2004) (v. capitolo Spesa sociale: i fondi settoriali, nel dossier relativo alla Commissione Affari sociali);
§ il Fondo per la riqualificazione urbana dei comuni (sentenza n. 16/2004);
§ il Fondo per il sostegno alla progettazione delle opere pubbliche delle regioni e degli enti locali e il Fondo per la realizzazione di infrastrutture di interesse locale (sentenza n. 49/2004) (v. scheda I fondi per le opere pubbliche locali, pag. 2);
§ il Fondo per la costituzione di garanzie dei prestiti fiduciari concessi agli studenti capaci e meritevoli (sentenza n. 308/2004) (v. capitolo Diritto allo studio, nel dossier relativo alla Commissione Cultura);
§ la previsione di vincoli di destinazione per le risorse del Fondo per le politiche sociali (sentenza n. 423/2004) (v. capitolo Il Fondo per le politiche sociali, nel dossier relativo alla Commissione Affari sociali);
§ il Fondo per il sostegno dei distretti industriali della nautica da diporto (sentenza n. 107/2005);
§ il Fondo per l’accesso delle giovani coppie alla prima casa di abitazione (sentenza n. 118/2006) (v. scheda Disagio abitativo, nel dossier relativo alla Commissione Ambiente);
§ il Fondo per le politiche giovanili (sentenza n. 118/2006) (v. capitolo Spesa sociale: i fondi settoriali, nel dossier relativo alla Commissione Affari sociali).
In base alla giurisprudenza della Corte costituzionale, non sono parimenti ammessi finanziamenti statali destinati a soggetti privati in materie riservate alla competenza, anche concorrente, delle Regioni. Le funzioni attribuite alle Regioni comprendono infatti anche il potere di erogare contributi finanziari a privati, in quanto «in numerose materie di competenza regionale le politiche pubbliche consistono appunto nella determinazione di incentivi economici ai soggetti in esse operanti e nella disciplina delle modalità per loro erogazione» (cfr. sentenze n. 320/2004, n. 51/2005, n. 77/2005, n. 160/2005).
La Costituzione non prevede inoltre esplicitamente un criterio di composizione delle interferenze nell’ipotesi di finanziamenti che intervengano in ambiti in cui si riscontra una “concorrenza di competenze”, cioè nei numerosi casi in cui la disciplina legislativa non sia riconducibile ad un’unica materia, ma sia relativa a posizioni non omogenee ricomprese in materie diverse sotto il profilo della competenza (esclusiva statale e residuale regionale ovvero esclusiva statale e concorrente). In tali ipotesi la Corte costituzionale ha ritenuto che, ove non sia possibile individuare con certezza prevalenza di una materia rispetto ad altre, è necessario ricorrere al principio della “leale collaborazione”, che impone alla legge statale di predisporre adeguati strumenti di coinvolgimento delle Regioni, a salvaguardia delle loro competenze. Di qui la nutrita serie di sentenze che hanno riconosciuto l’illegittimità costituzionale di norme statali nella parte in cui non prevedevano idonei strumenti volti ad assicurare il predetto coinvolgimento, ad esempio subordinando l’erogazione delle risorse all’intesa raggiunta in sede di Conferenza Stato-regioni (cfr. sentenze n. 31/2005, n. 51/2005, n. 162/2005, n. 222/2005, n. 231/2005, n. 242/2005, n. 133/2006).
In via transitoria, nelle more dell’attuazione del nuovo sistema costituzionale che garantisce autonomia finanziaria agli enti territoriali, la Corte ha in taluni casi riconosciuto la legittimità costituzionale di finanziamenti statali in settori ora ricadenti nella competenza regionale ma finanziati, nel sistema precedente alla riforma del titolo V, con risorse statali, richiamando il principio di continuità dell’ordinamento. E’ stata infatti ritenuta prevalente l’esigenza di non far venir meno finanziamenti riferiti a settori rilevanti dell’economia nazionale, quali quelli dello spettacolo, dell’artigianato e del trasporto pubblico locale. In tali ipotesi il legislatore è comunque tenuto a rispettare il principio di leale collaborazione, assicurando il pieno coinvolgimento delle regioni (cfr. sentenze n. 255/2004, n. 162/2005 e n. 222/2005).
La legge finanziaria per il 2003 (legge n. 289 del 2002) ha introdotto una serie di disposizioni espressamente “in funzione dell'attuazione del titolo V della parte seconda della Costituzione e in attesa della legge quadro sul federalismo fiscale”.
In particolare , l’articolo 3, comma 1, lettera b), ha disposto l’istituzione di una Alta Commissione di studio con il compito specifico di indicare al Governo i principi generali del coordinamento della finanza pubblica e del sistema tributario, ai sensi degli articoli 117, terzo comma, 118 e 119 della Costituzione (v. capitolo Articolo 119 Cost.: il federalismo fiscale, pag. 2).
I lavori dell’Alta Commissione di studio devono trovare il loro fondamento negli indirizzi formulati in un accordo che Stato, regioni ed enti locali devono raggiungere in sede di Conferenza Unificata, sui meccanismi strutturali del federalismo fiscale.
Per consentire l'applicazione del principio della compartecipazione al gettito dei tributi erariali riferibili al territorio di comuni, province, città metropolitane e regioni, previsto dall'articolo 119 della Costituzione, l’Alta Commissione è tenuta anche a proporre i parametri da utilizzare per la regionalizzazione del reddito delle imprese che hanno la sede legale e tutta o parte dell’attività produttiva in regioni diverse, e ciò per consentire l’applicazione del principio, previsto dall’articolo 119 della Costituzione, della compartecipazione al gettito dei tributi erariali riferibili, peraltro, non soltanto al territorio di regioni, ma anche di comuni, province e città metropolitane[173].
L’Alta Commissione di studio è stata istituita con decreto del Presidente del Consiglio dei Ministri 9 aprile 2003 (G.U. n. 143 del 23/6/2003), emanato su proposta del Ministro dell'economia e delle finanze, di concerto con il Ministro per gli affari regionali, con il Ministro dell'interno e con il Ministro per le riforme istituzionali e la devoluzione. sono chiamati a partecipare anche i rappresentanti delle regioni e degli enti locali, designati della Conferenza Stato-regioni e autonomie locali.
Nella norma istitutiva era previsto che l’Alta Commissione presentasse una relazione al Governo entro il 31 marzo 2003. Entro il mese successivo, il Governo avrebbe dovuto presentare al Parlamento una relazione nella quale dar conto degli interventi, anche di carattere legislativo, necessari per dare attuazione all’articolo 119 della Costituzione.
Il termine per la presentazione della relazione al Governo sui principi generali del coordinamento della finanza pubblica e del sistema tributario è stato di anno in anno prorogato, da ultimo, al 30 settembre 2006 ai sensi dell’articolo 4-bis decreto-legge 30 dicembre 2005, n. 273 (legge n. 51/2006).
Nel caso in cui la scadenza del 30 settembre 2006 per la presentazione della relazione al Governo non sia rispettata, la Commissione è sciolta ed il Governo è tenuto a riferire al Parlamento, entro il 31 ottobre 2006, sui motivi per i quali non ha ritenuto di proporre l'attuazione dell'articolo 119 della Costituzione.
La Commissione non ha potuto portare a termine il proprio lavoro in quanto non risulta ancora raggiunto l’Accordo in sede di Conferenza unificata tra Stato, regioni ed enti locali sui meccanismi strutturali del federalismo fiscale, contenente gli indirizzi in base ai quali l’Alta Commissione di studio avrebbe dovuto predisporre la propria relazione al Governo.
Alla scadenza del 30 settembre 2005, comunque, la Commissione ha presentato un documento conclusivo (Relazione sull’attività dell’Alta Commissione[174]) che costituisce una sintesi dell’intera attività svolta in ordine alla determinazione dei meccanismi strutturali del federalismo fiscale.
Tale relazione è stata elaborata sulla base dei criteri su cui avevano convenuto regioni ed enti locali in un documento del 18 giugno 2003,nel quale si avanzavano proposte in merito ai contenuti che avrebbe dovuto assumere l’accordo da raggiungere in sede di Conferenza unificata.
Nella relazione, la Commissione delinea i principi che essa trae dall’articolo 119 della Costituzione e dagli altri articoli connessi, ritenendo comunque che l’introduzione del nuovo federalismo fiscale – anche perché radicalmente diverso da quello configurato dal decreto legislativo n. 56/2000 – potrà avvenire solo gradualmente, «in tempi diversi e per parti (non in un unico momento e tutto insieme), e ciò nel rispetto di puntuali disposti volti a regolare una fase transitoria, non contemplata dalla legge costituzionale n. 3 del 2001, ma tuttavia imprescindibile»[175]. Su questo l’Alta Commissione è sulla stessa linea della Corte costituzionale, la quale ha indicato l’esigenza di «una disciplina transitoria che consenta l’ordinato passaggio dall’attuale sistema, caratterizzato dalla permanenza di una finanza regionale e locale ancora in non piccola parte ‘derivata’, cioè dipendente dal bilancio statale e da una disciplina statale unitaria di tutti i tributi, con limitate possibilità riconosciute a Regioni ed enti locali di effettuare autonome scelte, ad un nuovo sistema» (sent. n. 37/2004).
L’Alta Commissione propone una propria e completa lettura del sistema di finanza pubblica che – a suo avviso – dovrà derivare dalla attuazione del nuovo testo costituzionale e dalle indicazioni della Corte. Si tratta di un complesso di diciannove principi direttivi, taluni articolati al loro interno, che il legislatore statale dovrebbe porre a base della propria legge di coordinamento del sistema tributario e della finanza pubblica[176].
Queste indicazioni si traducono infine in una proposta-modello che, ad avviso dell’Alta Commissione e, in particolare, del suo Comitato tecnico scientifico, può costituire la base di una proposta intorno alla quale convogliare quell’accordo Stato, regioni, autonomie locali che è sinora mancato.
Uno schema indicativo di quella proposta può essere così riassunto:
1. la parte maggiore delle entrate di regioni, province e comuni deve esser costituita da compartecipazioni ai grandi tributi erariali; questa compartecipazione deve però essere disciplinata in modo da rendere evidente il percettore di quella quota di tributi e, dunque, la sua responsabilità in proposito;
2. le compartecipazioni devono poi essere affiancate da «tributi propri, capaci di fornire un gettito significativo e rispetto ai quali gli enti territoriali godano di ampi poteri di manovra, almeno delle aliquote»;
3. ai comuni, come tributi propri, dovrebbe essere assegnata la quota prevalente dei prelievi sugli immobili e le utenze; i tributi che colpiscono le unità abitative e produttive, tributi sui rifiuti solidi, imposte sui trasferimenti, Irpef sulle unità immobiliari; in compartecipazione con lo Stato e le province, dovrebbero disporre di parte dei prelievi sull’automobile, quali le accise sulla benzina e sul gasolio per autotrazione, il bollo-auto o tassa automobilistica, trasformata quest’ultima in un prelievo per lo stazionamento sul suolo pubblico; ancora a questi potrebbe spettare una sovraimposta o, eventualmente, addizionale sull’IRE (IRPEF) e una quota di compartecipazione, diretta, quest’ultima, a sostenere i servizi sociali erogati;
4. alle province, andrebbero come tributi propri quote minori dei prelievi su immobili e utenze; la quota prevalente dei prelievi sull’automobile, in compartecipazione con i comuni e lo Stato;
5. alle regioni, i prelievi su alcolici, tabacchi e giochi e una sovraimposta o, eventualmente, una addizionale sull’Ire (IRPEF, come tributi propri e, principalmente, dovrebbe essere riservato uno spazio significativo per la definizione ed introduzione di tributi propri regionali, sia autonomi (su beni e cespiti riservati), sia derivati;
6. allo Stato, infine, dovrebbe essere trasferita l’IRAP come tributo proprio, conservato l’intero gettito dell’Ires e una grande quota dell’IRE (IRPEF);
7. alle risorse tributarie proprie e derivate dovrebbero poi affiancarsi i trasferimenti di natura perequativa, assumendo però la capacità fiscale come parametro della perequazione e abbandonando per questa il riferimento alla spesa storica. Il Comitato tecnico scientifico propone in proposito un modello di perequazione fiscale articolato su più livelli, in grado di incentivare sia lo sforzo fiscale degli enti, sia l’efficienza della loro azione amministrativa. Il trasferimento perequativo dovrebbe spettare a ciascuna regione (e a ciascun ente locale) in misura sufficiente ad integrare la copertura delle spese derivanti dalle funzioni ordinarie dell’ente. Un trasferimento, quindi, libero da vincoli di destinazione, determinato in misura inversa alla capacità tributaria (e, forse, allo sforzo fiscale) dell’ente, e in ragione del fabbisogno che l’ente non riesce a coprire con la somma delle risorse proprie (il gettito di tributi propri, compartecipazione e altre entrate). In questo contesto la perequazione sarebbe pertanto una funzione dello Stato, anche se – in via astratta – i medesimi criteri di dimensione e natura della perequazione potrebbero adattarsi anche ad un (apparente) sistema ‘orizzontale’ quale è quello disegnato dal decreto legislativo n. 56/2000.
L’articolo 3, comma 1, lettera a), della legge n. 289/2002 - in attesa dell’accordo fra Stato, regioni ed enti locali, in sede di Conferenza unificata, sui meccanismi strutturali del federalismo fiscale (v. capitolo Verso il federalismo fiscale, pag. 2) - ha dispostola sospensione degli aumenti delle addizionali regionali e comunali all’IRPEF, nonché della maggiorazione dell’aliquota dell’IRAP, che siano stati deliberati successivamente al 29 settembre 2002 (data di presentazione del disegno di legge finanziaria per il 2003), non confermativi delle aliquote in vigore per l’anno 2002.
La sospensione è stata confermata anche negli anni successivi; da ultimo, essa è stata confermata fino al 31 dicembre 2006 dall’articolo 1, comma 51, della legge n. 311/2004 (legge finanziaria per il 2005), con riferimento alla sospensione dell’efficacia degli aumenti dell’addizionale comunale all’IRPEF, e dall’art. 1, comma 165, della legge n. 266/2005 (legge finanziaria per il 2006), per quanto concerne l’addizionale regionale e l’aliquota IRAP.
Con la legge finanziaria per il 2004 (L. n. 311/2004, articolo 1, commi 61, 174 e 175) è stata introdotta una deroga alla sospensione degli aumenti da parte delle regioni.
In particolare, il comma 174 prevede, per quelle regioni che abbiano presentato nuovi disavanzi nella spesa sanitaria, sulla base del quarto monitoraggio trimestrale, la possibilità che il Presidente della Regione, in qualità di commissario ad acta, possa adottare, nell’ambito dei provvedimenti necessari al ripianamento del deficit, gli aumenti delle aliquote IRPEF ed IRAP, oggetto della sospensione sopra richiamata.
Il successivo comma 175 prevede, sempre al fine di assicurare la copertura dei disavanzi del settore sanitario, che le regioni possano deliberare la ripresa o l’inizio della decorrenza degli aumenti delle aliquote IRPEF ed IRAP. Il relativo gettito deve essere destinato esclusivamente al ripiano del disavanzo della spesa sanitaria corrente. La deroga al blocco delle aliquote è possibile anche per la anche per la copertura di disavanzi relativi all’anno 2004.
Da ultimo, l’articolo 1, comma 277, della legge n. 266 del 2005 (legge finanziaria per il 2006), introducendo una novella all’articolo 1, comma 174, della legge n. 311 del 2004 sopra ricordato, ha previsto che, qualora il presidente della regione, in qualità, come si è detto, di commissario ad acta, non adotti i provvedimenti necessari al ripianamento del disavanzo entro il 31 maggio, nella regione interessata, con riferimento esclusivo all’anno di imposta 2006, l’addizionale si applica nella misura massima prevista dalla vigente normativa.
Per ulteriori approfondimenti, circa le regioni che si sono avvalse della facoltà di incrementare l'aliquota dell'addizionale prima del 29 settembre 2002, Le addizionali regionali, nel dossier relativo alla Commissione Finanze.
L’unica deroga alla sospensione è stata prevista dalla legge finanziaria per il 2005 (legge 30 dicembre 2004, n. 311: art. 1, comma 51) a favore dei comuni che non si erano mai avvalsi della facoltà di aumentare l’aliquota dell’addizionale comunale all’IRPEF.
L’aumento dell’aliquota dell’addizionale comunale è stato peraltro concesso entro il limite complessivo dello 0,1% nel triennio 2005-2007.
Il lungo dibattito sul riordino della finanza regionale che ha condotto al conferimento della delega al Governo per l’introduzione del federalismo fiscale (art. 10 della legge n. 133 del 1999) era per lo più alimentato dal contrasto tra la ripetuta rivendicazione di nuove e maggiori risorse da parte delle regioni e gli altrettanto ripetuti tentativi dello Stato di contenere l’incremento della spesa statale in genere e di quella sanitaria in special modo. Il decreto legislativo n. 56/2000 fu scritto con il dichiarato obiettivo di ‘fissare’ stabilmente quel rapporto sulla base di criteri e parametri che dovevano interrompere il finanziamento della spesa storica ‘a piè di lista’, stabilizzare secondo andamenti predeterminati fabbisogno e finanziamento della sanità e delle principali funzioni delle regioni a statuto ordinario, incentivare e ‘premiare’ la partecipazione e lo sforzo fiscale di ciascuna regione riconnettendo la responsabilità di spesa alla responsabilità del prelievo.
Il decreto, senza ripercorrerne qui il dettaglio, fissa i criteri per determinare l’ammontare complessivo della spesa sanitaria corrente e di talune spese regionali finanziate precedentemente da trasferimenti erariali; determina la composizione del mix di risorse tributarie – assegnate a ciascuna regione – con le quali finanziare quella spesa; stabilisce modalità e parametri secondo i quali effettuare la perequazione interregionale in ragione delle diverse capacità fiscali di ciascuna di esse e del fabbisogno di ognuna secondo l’evoluzione prestabilita della spesa.
L’evoluzione della spesa, partendo dall’ammontare di quella determinatasi per l’anno 2000, viene rimessa al Piano sanitario nazionale e alle decisioni annuali di bilancio che, secondo le previsioni del decreto, non dovevano allontanarsi dalla evoluzione del gettito dei tributi che la finanziano.
Irap, addizionale regionale all’Irpef, aumento della compartecipazione all’accisa sulle benzine e quota dell’IVA costituiscono l’insieme delle risorse alla cui evoluzione doveva legarsi l’evoluzione della spesa regionale e, in particolar modo di quella sanitaria.
Quanto alla perequazione della capacità fiscale, il decreto, al di la della complessa formula del riparto perequativo che tiene conto di molti parametri, sceglie la perequazione ‘incompleta’, al 90 per cento, perché «attraverso l’incompleta perequazione della capacità fiscale si consentiva a tutte le regioni di trattenere una parte delle entrate proprie generate nel territorio regionale, con la conseguenza di aumentare i livelli di spesa delle regioni più ricche per portarli più vicini ai livelli della spesa pro-capite delle regioni a minore reddito»[177].
La ripartizione e la perequazione del 2001 non crearono opposizione perché fatte in base alla spesa storica, come il decreto prevedeva per attutire l’impatto del cambiamento.
Il DPCM che ha formalizzato la determinazione della quota di compartecipazione all’IVA per l’anno 2002 e la ripartizione del fondo perequativo (DPCM 14 maggio 2004) è intervenuto solo nel 2004, perché nella Conferenza Stato-regioni non era stato possibile raggiungere (tra le regioni) l’intesa richiesta dall’articolo 2, comma 4, del decreto legislativo n. 56/2000.
L’emanazione del citato DPCM ha reso numericamente evidenti gli effetti che sarebbero derivati dal progressivo abbandono del criterio della spesa storica nella ripartizione del fondo perequativo introdotto con il “federalismo fiscale”. Con il crescere della quota ripartita in base ai cosiddetti ‘parametri obiettivi’ le regioni con bassa capacità fiscale, più massicciamente dipendenti dall’ammontare della ‘perequazione’, avrebbero progressivamente perso parte dei trasferimenti che erano loro assicurati dalla invarianza della copertura della spesa storica: poco più che 98 milioni di euro nell’anno 2002, con la prima applicazione e la quota limitata al 5%; già 152 milioni di euro nell’anno successivo, quando la quota da ripartire secondo i parametri obiettivi sarebbe salita al 10%. A partire dal 2004 e sino al 2013 quella quota sarebbe aumentata del 9% annuo (19%, 28%, 37%, rispettivamente negli anni 2004, 2005 e 2006) raggiungendo nell’anno 2013 la quota massima del 100%. Nel 2013 la ‘spesa storica’ sarebbe divenuta una voce ‘per memoria’ ed il finanziamento del fabbisogno sanitario di ciascuna regione sarebbe stato assicurato integralmente secondo i ‘parametri obiettivi’. In questi la correzione della capacità fiscale effettuata fino al 90% (tramite il parametro «ß», o «coefficiente di solidarietà») avrebbe garantito la quasi totale perequazione delle basi imponibili, lasciando soltanto il 10% dello sforzo fiscale di ciascuna regione come riconoscimento ad ognuna dell’apporto di quel territorio alla solidarietà generale.
Il calcolo che deriva dalla applicazione dei ‘parametri obiettivi’ consente alle regioni che hanno basi imponibili più consistenti di recuperare parte della propria capacità fiscale ma riduce corrispettivamente e per il medesimo importo la perequazione assicurata alle altre. Questa impostazione è stato particolarmente contestato dalle regioni meridionali che avrebbero subito la maggior parte delle decurtazioni.
Le regioni Campania e Puglia hanno dunque impugnato il decreto; il Governo ha sospeso l’efficacia di quella ripartizione.
L’ulteriore passo è stato compiuto dalla Conferenza dei Presidenti delle regioni che ha avviato la definizione di una propria proposta in base alla quale ‘chiudere’ il periodo 2002-2005 e porre le basi per definire nuovi criteri della perequazione che sostengano in modo adeguato ed accettato una nuova disciplina del ‘federalismo fiscale’.
L’intesa raggiunta dalle regioni è stata formalizzata in un documento[178]che reca proposte operative per la ripartizione dei finanziamenti relativi agli anni 2002-2005; esso non reca indicazioni per gli esercizi successivi, ma i parametri proposti sono suscettibili di essere applicati anche per gli anni successivi se nel frattempo non sia raggiunto un diverso assetto del federalismo fiscale.
In primo luogo il documento della Conferenza delle regioni conferma le critiche ripetutamente mosse al DPCM 14 maggio 2004, perché «non pienamente rispettoso degli intendimenti e a volte addirittura della lettera del decreto» n. 56/2000 e perché, comunque, l’applicazione del federalismo fiscale intesa secondo le modalità cui si è rifatto il DPCM contestato produce «effetti eccessivi in termini di distribuzione delle risorse rispetto allo status quo». Per questa via talune regioni non sono più in grado di sostenere finanziariamente la spesa sanitaria.
Le proposte (richieste) avanzate in quel documento sono state tradotte in un accordo Stato-regioni, di fatto recepito, nei suoi punti principali, dalla legge finanziaria per il 2006 (legge n. 266/2005: art. 1, comma 320 e ss.)
Nella determinazione delle somme spettanti ogni anno a ciascuna regione il parametro della spesa storica decresce più gradualmente che secondo l’originaria curva del decreto legislativo n. 56/2000 e, congiuntamente, la quota di risorse che è ripartita secondo i cosiddetti ‘parametri obiettivi’ può crescere non oltre il valore nominale della cifra determinata per l’anno 2002. In particolare:
per l’anno 2002 la «quota di incidenza della spesa storica» (art. 7, comma 3, D.Lgs. n. 56/2000) è ridotta del 5% (come era originariamente, e secondo il DPCM 14 maggio 2004);
§ per gli anni 2003, 2004 e 2005 l’incidenza della spesa storica è ulteriormente ridotta dell’1,5% annuo. In termini cumulativi la riduzione ammonta, rispettivamente, al 6,5%, 8% e 9,5%, nella successione dei tre anni;
§ in ogni caso, dall’anno 2003 e sino alla entrata in vigore delle leggi di attuazione dell’articolo 119 della Costituzione (c.d. nuovo federalismo fiscale), la quota di finanziamento che è ripartita secondo i parametri di Tabella “A”, ferma la misura dell’1,5%, non potrà crescere più di 98 milioni di euro all’anno; quanto cioè stabilito per l’anno 2002.
Per ottenere questi risultati senza intervenire direttamente sulla complessa formula di ripartizione scritta nell’allegato “A” del decreto legislativo n. 56, quel testo viene temporaneamente ‘delegificato’; il Governo adatta quei parametri in modo da rispettare somme e limiti indicati dalla legge. Per soddisfare integralmente la richiesta di ‘sterilizzazione’ del decreto legislativo n. 56/2000, viene inoltre fissato un limite all’incremento annuo allo scostamento fra ammontare dei trasferimenti soppressi e totale delle somme assegnate dalla ripartizione effettuata ai sensi dell’articolo 7 del decreto legislativo 56/2000.
La legge finanziaria 2006 sospende infine anche l’efficacia delle disposizioni che nel decreto legislativo n. 56/2000 prevedono la determinazione e la rideterminazione successiva delle aliquote di compartecipazione regionale al gettito dell’IVA, dell’addizionale regionale all’Irpef e all’accisa sulle benzine.
Il connotato più forte dell'autonomia finanziaria delle regioni a statuto speciale e delle province autonome è rappresentato dalle quote di compartecipazione ai tributi erariali. Ogni Statuto elenca le imposte erariali delle quali una quota percentuale è attribuita alla regione, le aliquote eventualmente differenziate per ciascun tipo di imposta, la base di computo, le modalità di attribuzione. Talune specificazioni di dettaglio sono rimesse poi alle norme di attuazione. Come si è detto, le compartecipazioni possono essere considerate tributi regionali solo ai fini della destinazione del gettito (in tal senso sono “tributi propri”). Non sono regionali, però, per alcun punto della loro disciplina: istituzione, soggetti passivi e base imponibile, sanzioni, contenzioso, eccetera. Solo nella regione Sicilia tutti i tributi erariali sono riscossi direttamente dalla regione stessa; in questo caso la riscossione è disciplinata anche da norme della regione. Tutte le regioni a statuto speciale e le province autonome collaborano - secondo le specificazioni dei propri Statuti - all'accertamento delle imposte erariali riscosse o prodotte sul proprio territorio[179].
Nel corso della XIV legislatura c’è stata una sola modifica alle quote di compartecipazione ai tributi erariali, precisamente la compartecipazione al gettito dell’IVA per la regione Friuli-Venezia Giulia, elevata da 6/10 a 8/10 a decorrere dal 2003.
In sintesi, è attribuito alle regioni:
§ Sicilia: il gettito di tutti i tributi erariali, ad eccezione delle imposte di produzione (ora, accise) e dei proventi del monopolio dei tabacchi e del lotto;
§ Sardegna: i 7/10 dell’IRPEF e dell’IRPEG, i 9/10 delle imposte ipotecarie, bollo e registro, concessioni, energia elettrica, fabbricazione (accise), una quota variabile dell’IVA, poche altre imposte minori;
§ Valle d’Aosta: i 9/10 di quasi tutte le imposte e l’IVA in quota fissa;
§ Friuli-Venezia Giulia: i 6/10 dell’IRPEF, i 4,5/10 dell’IRPEG, 8/10 dell’IVA e i 9/10 di altre poche imposte;
§ Trentino-Alto Adige: le imposte ipotecarie, 9/10 delle imposte sulle successioni e donazioni e dei proventi del lotto, i 2/10 dell’IVA;
§ Province autonome di Trento e di Bolzano: i 9/10 di quasi tutte le imposte erariali, una quota variabile dell’IVA (max 4/10) stabilita annualmente d’intesa.
Friuli-Venezia Giulia
§ attribuzione di risorse aggiuntive per fabbisogno di spesa sanitaria, a decorrere dal 2002: legge finanziaria 2001 (L. 388/2000, articolo 101) e legge finanziaria 2002 (L. 448/2001, articolo 52, commi 3-5);
§ aumento della compartecipazione al gettito dell’IVA, elevata a 8/10 a decorrere dal 2003 e regolazione dei rapporti finanziari tra lo Stato e la regione: legge finanziaria 2003 (L. 289/2002, articolo 30, commi 8-14).
Ai sensi della legge n. 662 del 1996 e successive modificazioni, la Regione Friuli-Venezia Giulia fa fronte alla spesa sanitaria con proprie risorse (nonché con le entrate delle Aziende sanitarie e ospedaliere). La legge finanziaria per il 2001 ha destinato risorse aggiuntive alla regione per il fabbisogno di spesa sanitaria, nella misura di 25 miliardi di lire annui a decorrere dal 2002, elevabili di ulteriori 25 miliardi annui fino al raggiungimento dell’importo di 200 miliardi. Le risorse sono state erogate a titolo di anticipazione sulle maggiori compartecipazioni ai tributi statali, le quali saranno a tal fine devolute con provvedimento legislativo, una volta raggiunta la suddetta contribuzione di 200 miliardi. La successiva legge finanziaria eleva da 25 a 50 miliardi di lire (25,82 milioni di euro) l'importo massimo delle quote annue di aumento (rispetto alla somma base) per gli anni 2003 e seguenti; la misura massima complessiva a regime è aumentata da 200 a 400 miliardi di lire circa (206,58 milioni di euro).
La legge finanziaria per il 2003 anticipa la definizione delle quote di compartecipazione a copertura del fabbisogno sanitario e modifica l’aliquota della compartecipazione all’imposta sul valore aggiunto portandola da sei a otto decimi.
Si ricorda che le quote di compartecipazione della regione ai tributi erariali sono attualmente determinate dall’articolo 49 dello Statuto speciale della Regione Friuli-Venezia Giulia (Legge costituzionale n. 1/1963); a norma dell’articolo 63, comma 5 dello Statuto stesso inoltre, le disposizioni contenute nel Titolo IV (Finanze. Demanio e patrimonio delle Regione), possono essere modificate con legge, sentita la regione.
Sicilia
§ Contributo di solidarietà alla regione Sicilia di cui all’art. 38 dello Statuto: rideterminato, finanziato - e poi integrato - con le leggi finanziarie per il 2000 e per il 2001. Successivamente il Fondo è stato finanziato per il quinquennio 2001-2005 (finanziaria 2003) e, da ultimo, per gli anni 2006-2008 (L. 266/2005 art. 1, comma 114, e DL 305/2005, art. 5, comma 3-ter).
L’articolo 38 dello Statuto stabilisce che lo Stato è tenuto a versare annualmente alla Regione, a titolo di solidarietà nazionale, una somma da impiegarsi, in base ad un piano economico, nell'esecuzione di lavori pubblici.
Questa somma tenderà a bilanciare il minore ammontare dei redditi di lavoro nella Regione in confronto alla media nazionale.
Lo stesso articolo 38 prevede una revisione quinquennale della detta assegnazione con riferimento alle variazioni dei dati assunti per il precedente computo.
Il Fondo, non più finanziato dal 1990 è stato ripristinato e rideterminato con la legge finanziaria del 2000 e successivamente integrato con legge finanziaria 2001 (L. 488/1999, articolo 55 e L. 388/2000, art. 144, comma 1, Tabella 1). Il contributo di solidarietà nazionale disposto dalle due leggi finanziarie 2000 e 2001 è complessivamente pari a 160 miliardi di lire (82,63 milioni di euro) annui dal 2002 fino al 2016. Questi limiti di impegno sono stati tradotti dalla Regione in altrettanti prestiti sul mercato internazionale.
Per il quinquennio 2001-2005 il Fondo viene finanziato dall’art. 30, comma 6 della legge 289/2002 (finanziaria 2003) e quantificato in 80 milioni di euro per ciascun anno.
I 400 milioni di euro sono corrisposti attraverso limiti di impegno quindicennali a decorrere dal 2004 per 23 milioni di euro, per ulteriori 8 milioni di euro a decorrere dal 2005 e per ulteriori 8 milioni di euro a decorrere dal 2006, per complessivi 585 milioni di euro al termine dei 17 anni in cui si esauriscono le rate.
Da ultimo la legge finanziaria 2006 (L. 266/2005 articolo1, comma 114) e il decreto-legge 203/2005 (come modificato dalla legge di conversione n. 248/2005, articolo 5, comma 3-ter) recano un finanziamento del Fondo di solidarietà nazionale per la Regione siciliana quantificato, rispettivamente, per gli anni 2006 e 2007, in un finanziamento iniziale di 94 milioni di euro e 10 milioni di euro annui dal 2007 fino al 2021 e per l’anno 2008 in 10 milioni di euro annui dal 2008 fino al 2022.
§ Spettanza del gettito dei tributi erariali riscossi fuori dal territorio regionale e imputabile ad attività o soggetti localizzati nella regione: attuazione dell’art. 37 dello Statuto
L’articolo 37 dello Statuto siciliano (R.D.Lgs. n. 455/1946) stabilisce che per le imprese industriali e commerciali che hanno la sede centrale al di fuori del territorio regionale ma stabilimenti e impianti in esso, occorre determinare la quota del reddito da attribuire ai detti stabilimenti e impianti. L’imposta sulla parte di reddito così determinato, è di spettanza della regione.
Questa disposizione non ha avuto concreta attuazione dall’approvazione della riforma tributaria del 1971. Da ultimo la regione e lo Stato hanno raggiunto un accordo (attraverso la Commissione paritetica prevista ai sensi dell’art. 43 dello Statuto) che si è concretizzato nell’approvazione della norma di attuazione dell’articolo 37 dello Statuto, da parte del Consiglio dei ministri in data 21 ottobre 2005. Il Decreto legislativo 3 novembre 2005, n. 341 dispone che le spettanze fiscali relative al reddito prodotto dagli stabilimenti e impianti siti nella regione, fino ad oggi percepite dallo Stato, sono ritrasferite alla regione. Lo stesso comma dispone il trasferimento alla Regione di competenze previste dallo Statuto e fino ad ora esercitate invece dallo Stato. Per le modalità applicative il comma due dell’unico articolo rinvia a decreti dirigenziali del Ministero dell’economia e delle finanze, adottati d’intesa con l’Assessorato regionale del bilancio e delle finanze.
Nell’ambito del medesimo accordo si sono quantificate le spettanze dovute alla regione - e incassate dallo Stato - in relazione alle imposte sulle assicurazioni Rc auto relative agli anni 2002-2004. La spettanza alla regione Sicilia delle suddette imposte è stata confermata dalla Corte costituzionale con la sentenza n. 306 del 2004, intervenuta di nuovo nell’annosa questione delle imposte relative ad attività svolte nella regione da aziende o soggetti con sede al di fuori del territorio regionale .
Si ricorda che il contenzioso finanziario fra lo Stato e la Regione Sicilia concerne, per una parte, i crediti che la regione vanta per somme non corrisposte relativamente al gettito dei tributi erariali che le spettano. Il Protocollo d’intesa siglato il 10 maggio 2003 tra la Regione Sicilia e lo Stato ha definito la reciproca situazione debitoria e creditoria a tutto il 31 dicembre 2001. L’Intesa è stata recepita dall’ art. 51, commi 1-bis e 1-ter del D.L. 269/2003 (convertito con modificazioni dalla Legge 326/2003). La somma concordata è stata di 672 milioni di euro, che lo Stato corrisponde alla regione mediante un limite di impegno quindicennale di importo pari a 65 milioni di euro a decorrere dal 2004.
La quantificazione a titolo di acconto per spettanze dovute alla regione e incassate dallo Stato in relazione alle imposte sulle assicurazioni Rc auto relative agli anni 2002-2004, è stata ora recepita dall’art. 5, comma3-bis del Decreto Legge n. 203/2005, recante misure di contrasto all'evasione fiscale e disposizioni urgenti in materia tributaria e finanziaria, come modificato dal disegno di legge di conversione A.C. 6176, all’articolo 5, comma 3-bis, che attribuisce alla regione Sicilia contributi quindicennali di 10, 40 e 36 milioni di euro – a decorrere rispettivamente dal 2006, 2007 e 2008.
Valle d’Aosta
Nonostante la istituzione di una sede tecnica per la regolazione dei rapporti finanziari tra lo Stato e la regione, conla legge finanziaria per il 2003 (L. 289/2002, articolo 30, comma 7), Stato e regione non sono ancora giunti ad un accordo.
I problemi aperti riguardano la compartecipazione all’IRPEF, l’addizionale sull’energia elettrica e la complessa questione della spesa sanitaria.
La legge finanziaria per il 2003 aveva previsto una speciale sede tecnica per la revisione complessiva dei rapporti finanziari fra lo Stato e la Regione Valle d’Aosta, con una segnalazione particolare per quelli connessi alle competenze in materie sanitaria.
Per quanto riguarda la spesa sanitaria, si ricorda che l'articolo 34, comma 2, della legge 23 dicembre 1994, n. 724 disponeva il completamento del trasferimento delle competenze previste dagli statuti di autonomia delle regioni a statuto speciale e delle province autonome di Trento e di Bolzano entro il 30 aprile 1995, con la presa in carico - da parte delle Regioni - delle spese già statali per le funzioni da trasferire, previa intesa fra lo Stato, le regioni e le province autonome. Il successivo comma 3 dello stesso articolo inoltre prevedeva che la regione Valle d'Aosta e le province autonome di Trento e Bolzano provvedessero al finanziamento del Servizio sanitario nazionale nei rispettivi territori, senza alcun apporto a carico del bilancio dello Stato.
Anche l’Accordo dell’8 agosto 2001 in sede di Conferenza Stato Regioni prevedeva (punto 18) per le regioni Friuli-Venezia Giulia, Valle d'Aosta e le province autonome di Trento e di Bolzano - che provvedono con risorse proprie al finanziamento del loro servizio sanitario - l’impegno del Governo a verificare l'opportunità di rivedere i rapporti finanziari con lo Stato, al fine di pervenire a finanziamenti coerenti con le intese raggiunte con le altre regioni.
Sardegna
La Regione ritiene che, per quanto le spetta a titolo di compartecipazione al gettito dei tributi erariali, lo Stato le abbia trasferito in questi anni (molto) meno di quanto stabilisce lo Statuto: 400 milioni di euro all’anno di minori trasferimenti nella quota variabile dell’IVA e 500 milioni di euro all’anno di minori trasferimenti per la quota di compartecipazione all’IRPEF.
I limiti alla risoluzione della c.d. «vertenza Sardegna» sono prima di tutto normativi, lo statuto sardo (art. 8) assegna alla regione:
a) i sette decimi del gettito delle imposte sul reddito delle persone fisiche e sul reddito delle persone giuridiche riscosse nel territorio della regione; la compartecipazione è determinata in misura fissa, riferita a somme riscosse «nel territorio della Regione», lo statuto della regione Sardegna non attribuisce una compartecipazione al gettito dell’imposta i cui presupposti si determinano sull’isola (come fa l’articolo 37 dello statuto siciliano) ma soltanto alle somme incassate sull’Isola;
b) una quota dell'imposta sul valore aggiunto riscossa nel territorio della regione, compresa quella relativa alla importazione, al netto dei rimborsi effettuati ai sensi dell'articolo 38-bis, D.P.R. 26 ottobre 1972, n. 633, e successive modificazioni da determinarsi preventivamente per ciascun anno finanziario d'intesa fra lo Stato e la regione, in relazione alle spese necessarie ad adempiere le funzioni normali della regione; in cifra variabile – non è commisurata ad un parametro certo ma deve essere annualmente determinata in misura tale da sostenere, in concorso con gli altri trasferimenti erariali, le « spese necessarie ad adempiere le funzioni normali della regione». Questa ulteriore specificazione del parametro è stata assunta dall’Amministrazione statale in adempimento di un ordine del giorno approvato dal Senato nel 1995. L’ammontare allora determinato è stato rivalutato poi annualmente al tasso di inflazione programmata. L’ultima determinazione (DM. 22.11.2004, riferito all’anno 2003) è stata di circa 193,5 milioni di euro, pari al 22,9% della somma incassata sull’Isola.
La regione Sardegna sulla base di uno studio dell’andamento del PIL nazionale e regionale e, in particolare, della evoluzione dei gettiti IRPEF ed IVA, ritiene che anche le due compartecipazioni avrebbero dovuto seguire la medesima evoluzione o, quanto meno, andamenti di poco inferiori, in relazione al diverso sviluppo economico dell’Isola.
L’indebitamento degli enti territoriali
A seguito della riforma del Titolo V della Costituzione, nel corso della XIV legislatura è sorta l’esigenza di precisare il regime di applicazione della normativa in materia indebitamento da parte di regioni ed enti locali, in considerazione del fatto che l’articolo 119, comma 6, della Costituzione prevede che le regioni, i comuni, le province e le città metropolitane possono ricorrere all’indebitamento solo per finanziare spese di investimento. La norma esclude altresì ogni garanzia dello Stato sui prestiti da essi contratti.
La costituzionalizzazione del principio del ricorso all’indebitamento esclusivamente per il finanziamento di investimenti ha infatti condizionato l’applicazione della normativa vigente in materia, che, pur riconoscendo tale principio (art. 10, comma 2, l. n. 281/70 per le Regioni e art. 202 del Testo unico dell’ordinamento degli enti locali - TUEL, di cui al decreto legislativo 18 agosto 2000, n. 267) ammetteva diverse deroghe.
Le regioni sono state autorizzate a più riprese a contrarre mutui per il ripiano dei disavanzi sanitari e gli enti locali sono stati autorizzati a contrarli per il ripiano dei disavanzi di esercizio delle aziende di trasporto pubblico locale.
Per ciò che concerne specificamente gli enti locali, l’articolo 202 del TUEL, da un lato stabilisce che il ricorso all'indebitamento è ammesso “esclusivamente nelle forme previste dalle leggi vigenti in materia e per la realizzazione degli investimenti”, dall’altro prevede che gli enti locali possano ricorrere a mutui passivi anche per il finanziamento dei debiti fuori bilancio e per altre destinazioni di legge. Gli enti locali in condizioni di dissesto finanziario sono inoltre autorizzati, dalle disposizioni del Titolo VIII del TUEL, a contrarre mutui con la Cassa Depositi e prestiti per ripianare i debiti pregressi, con la contribuzione statale sul relativo onere.
La legge finanziaria per il 2002 (legge n. 448/2001) ha introdotto delle disposizioni volte a risolvere alcune problematiche specifiche, sorte in seguito alla riforma del Titolo V della Costituzione.
In particolare, l’articolo 27, comma 14, della legge n. 448/2001 è intervenuto a precisare il regime di applicazione delle disposizioni che disciplinano l’assunzione di mutui da parte delle regioni e degli enti locali per il ripiano dei disavanzi delle aziende di trasporto pubblico locale e per il finanziamento degli oneri derivanti dai contratti di servizio stipulati con le aziende suddette.
Ai sensi del nuovo articolo 119 della Costituzione, che consente il ricorsoall’indebitamento solo per finanziare spese di investimento, è da considerarsi preclusa la possibilità per gli enti territoriali di emettere titoli di debito o contrarre mutui al fine di reperire il finanziamento per spese di natura corrente, quali si configurano, nel caso specifico, gli oneri relativi alla gestione del servizio di trasporto pubblico regionale e locale e i disavanzi che ne sono derivati.
La norma citata ha disposto che, nei casi in cui disposizioni legislative abbiano autorizzato regioni e enti locali a contrarre mutui per il ripiano dei disavanzi delle aziende di trasporto pubblico locale, detta facoltà possa essere esercitata limitatamente ai disavanzi relativi agli esercizi 2000 e precedenti (ovvero a oneri derivanti da contratti di servizio stipulati entro la data del 31 ottobre 2001). L’assunzione di mutui, cioè, deve essere finalizzata a finanziare oneri maturati in esercizi anteriori alla modifica della Costituzione, vale a dire oneri già sussistenti e accertati al momento in cui detta modifica è intervenuta.
La disciplina della facoltà di ricorrere a mutui per il finanziamento di spese correnti è affrontata anche nel successivo articolo 41, comma 4, della legge n. 448/2001, volto a precisare il regime di applicazione dell’articolo 194, comma 3, del testo unico degli enti locali, che autorizza la contrazione di mutui per la copertura dei debiti fuori bilancio.
Anche in questo caso, la possibilità di ricorrere alla contrazione di mutui per il finanziamento di spese di parte corrente derivanti dalla copertura dei debiti fuori bilancio è limitata soltanto a quelli maturati anteriormente alla data di entrata in vigore della legge costituzionale 18 ottobre 2001, n. 3, recante modifiche al titolo V della parte seconda della Costituzione.
Successivamente, con la legge finanziaria per il 2003 è stata introdotta una disposizione di carattere più generale, che stabilisce la nullità degli atti e dei contratti di indebitamento degli enti locali e delle regioni per il finanziamento di spese diverse da quelle d’investimento, in violazione quindi dell’articolo 119 della Costituzione(articolo 30, comma 15, legge n. 289/2002).
Per quanto riguarda, in particolare, la situazione degli enti locali dissestati, il successivo articolo 31, comma 15, della legge n. 289/2002, come da ultimo riformulato dall’articolo 5 del D.L. n. 80 del 2004 (Disposizioni urgenti in materia di enti locali) ha disposto la disapplicazione delle disposizioni del Titolo VIII della parte II del T.U.E.L., che autorizzano l'assunzione di mutui per il risanamento dell'ente locale dissestato.
Più precisamente, la norma dispone la non applicazione delle norme del Testo unico relative all’assunzione di mutui per il risanamento degli enti dissestati, comprese quelle che prevedono l’impegno statale alla contribuzione sui relativi oneri di ammortamento, nei confronti degli enti locali che abbiano dichiarato il dissesto dopo la data di entrata in vigore della legge costituzionale 18 ottobre 2001, n. 3.
Resta comunque ferma la facoltà per tali enti, in conformità con il dettato dell’articolo 119 della Costituzione, di assumere mutui senza oneri a carico dello Stato per il finanziamento di passività correlate a spese di investimento; ovvero, per il ripiano di passività correlate a spese correnti, limitatamente alla copertura di debiti maturati anteriormente alla data di entrata in vigore della citata legge n. 3/2001, come disposto dall’articolo 41, comma 4, della legge n. 488/2001.
Al fine di dare interpretazione ed attuazione alla norma recata dall’articolo 119 della Costituzione, con la legge finanziaria per il 2004 (articolo 3, commi 16-21, legge n. 350/2003) sono state definite le regole per il ricorso all’indebitamento da parte delle regioni e degli enti locali, individuando, specificamente, le operazioni che costituiscono indebitamento per regioni ed enti locali agli effetti dell’applicazione dell’articolo 119, sesto comma, della Costituzione, e quali quelle che rappresentano investimenti.
La normativa trova applicazione nei confronti delle regioni a statuto ordinario, comuni, province, città metropolitane, comunità montane, comunità isolane e unioni di comuni. Rientrano nell’ambito soggettivo di applicazione della norma anche le regioni a statuto speciale e le province autonome di Trento e Bolzano.
Essa si applica, inoltre, ai consorzi ai quali partecipano enti locali e alle aziende e organismi i cui rendiconti devono essere allegati al bilancio di previsione dell’ente locale, quali le aziende speciali e le istituzioni.
Sono invece escluse dall’applicazione le società di capitali costituite per l’esercizio di servizi pubblici, in considerazione del fatto che la loro gestione economica e finanziaria è retta dalla disciplina di carattere privatistico.
E’ demandata a leggi regionali la disciplina delle modalità e condizioni di indebitamento delle aziende sanitarie e ospedaliere e degli enti e organismi, in qualunque forma costituiti, dipendenti dalle regioni. Anche con riferimento a questi enti, comunque, la disciplina regionale dovrà prevedere la possibilità di ricorso all’indebitamento solo per finanziare spese di investimento.
Va segnalato che la normativa in questione non fornisce una definizione generale di indebitamento, ma indica, specificamente, le operazioni che si configurano come tali.
Costituiscono operazioni di indebitamento, ai sensi del comma 17 dell’art. 3 della legge n. 350/2003:
§ l’assunzione di mutui;
§ l’emissione di prestiti obbligazionari;
§ le operazioni di cartolarizzazione[180], nel caso in cui sussista almeno una delle seguenti condizioni:
- cartolarizzazione di flussi futuri di entrata non collegati ad una attività patrimoniale preesistente;
- cartolarizzazioni con corrispettivo iniziale inferiore all’85% del prezzo di mercato dell’attività oggetto di cartolarizzazione;
- cartolarizzazioni accompagnate da garanzie fornite dalle amministrazioni pubbliche;
- cartolarizzazioni di crediti vantati verso altre amministrazioni pubbliche;
§ cessioni di crediti vantati verso altre amministrazioni pubbliche.
La normativa precisa che non costituiscono indebitamento le operazioni che comunque non comportano risorse aggiuntive.
A tal fine vengono indicati due requisiti volti ad individuare le operazioni di questo tipo.
Il primo riguarda le operazioni finalizzate a superare una momentanea carenza di liquidità; in tal caso l’elemento qualificante pare doversi individuare nella brevità del termine entro cui saranno restituite le risorse acquisite con l’operazione di finanziamento.
Il secondo si riferisce alle operazioni che permettono di effettuare spese per le quali è in ogni caso prevista in bilancio un’adeguata copertura finanziaria. Il profilo decisivo qui pare essere dato dalla certezza di risorse stanziate in bilancio o comunque affluenti al bilancio dell’ente e destinate a far fronte alla spesa per la quale viene assunto il finanziamento. Quest’ultimo, pertanto, si configura come una mera anticipazione.
Le operazioni di indebitamento sono ammissibili soltanto per finanziare operazioni che possono essere qualificate come investimenti.
Costituiscono investimenti, ai sensi del comma 18:
§ l’acquisto, la costruzione, la ristrutturazione e la manutenzione straordinaria di fabbricati residenziali e non residenziali;
§ la costruzione, la demolizione, la ristrutturazione, il recupero e la manutenzione straordinaria di opere e impianti;
§ l’acquisto di impianti, macchinari, attrezzature tecnico-scientifiche, mezzi di trasporto e altri beni mobili ad utilizzazione pluriennale;
§ gli oneri per beni immateriali ad utilizzo pluriennale.
Nell’ambito della disciplina fiscale relativa al loro ammortamento, l’articolo 103 del TUIR, di cui al DPR n. 917/1986, indica come beni immateriali i diritti di utilizzazione di opere dell’ingegno, dei brevetti industriali, dei processi, formule e informazioni relativi ad esperienze acquisite in campo industriale, commerciale o scientifico;
§ l’acquisizione di aree, anche attraverso esproprio, e la costituzione di servitù onerose;
§ le partecipazioni azionarie e i conferimenti di capitale, rispetto ai quali sono fatti salvi i limiti previsti dagli ordinamenti degli enti interessati;
§ i trasferimenti in conto capitale, nel caso in cui siano destinati alla realizzazione di investimenti da parte di un altro soggetto appartenente al settore delle amministrazioni pubbliche;
§ i trasferimenti in conto capitale, se destinati a soggetti concessionari di lavori pubblici ovvero a soggetti operanti nel settore dei servizi pubblici (in quanto proprietari o gestori della rete o erogatori del servizio), a condizione che sia prevista la retrocessione degli investimenti all’ente committente; è compreso in questa tipologia di investimenti anche il finanziamento del soggetto concessionario di cui all’articolo 19, co. 2, della legge n. 109/94[181];
§ gli interventi contenuti in programmi generali relativi a piani urbanistici attuativi ed esecutivi, dichiarati di preminente interesse regionale, aventi finalità pubblica e volti al recupero e alla valorizzazione del territorio[182].
L’individuazione delle tipologie di operazioni che rappresentano investimenti è stata oggetto di critiche da parte delle regioni, in quanto ritenuta restrittiva rispetto al complesso delle spese per investimenti finanziata nei bilanci degli enti interessati. Al riguardo le regioni hanno osservato che la norma costituzionale non è rivolta ad una puntuale individuazione delle tipologie di interventi che costituiscono investimento, ma alla finalità generale di escludere il ricorso all’indebitamento per finanziare la spesa corrente.
Più specificamente, inoltre, le regioni lamentavano la mancata inclusione, nella definizione delle operazioni di investimento, dei trasferimenti per la realizzazione di investimenti in favore di soggetti diversi dalle Amministrazioni pubbliche. In sostanza, per effetto della disciplina introdotta dalla finanziaria per il 2004, non risultavano più finanziabili mediante ricorso all’indebitamento, tutte le spese relative a contributi in conto capitale in favore delle imprese e delle famiglie.
In risposta alle esigenze rilevate dalle regioni, con il D.L. n. 168/2004 (legge n. 191/2004) la normativa è stata integrata prevedendo alcune deroghe alle tipologie indicate al comma 18, per quanto concerne il finanziamento dei contributi agli investimenti a privati, entro tuttavia precisi limiti.
Si tratta in particolare dei contributi:
§ corrispondenti ad impegni assunti al 31 dicembre 2003, derivanti da obbligazioni giuridicamente perfezionate e già finanziati con ricorso all’indebitamento (risultanti in un apposito prospetto alla legge di assestamento del bilancio 2004);
§ corrispondenti ad impegni assunti nel corso dell’anno 2004, derivanti da obbligazioni giuridicamente perfezionate (risultanti dalla elencazione effettuata nei prospetti dei mutui autorizzati alla data di approvazione della legge di bilancio per l’anno 2004), escludendo ogni successiva variazione in aumento.
Va ricordato, infine, che il comma 19 dell’articolo 3 della legge n. 350/2003 vieta il ricorso all’indebitamento per finanziare conferimenti volti alla ricapitalizzazione di aziende o società finalizzata al ripiano di perdite. In quest’ipotesi, infatti, nonostante che l’intervento dell’ente locale assuma la forma del conferimento, esso sostanzialmente rappresenta un finanziamento a ripiano di perdite di gestione.
In proposito, specifici compiti di controllo sono affidati all’ente finanziatore, che è tenuto ad acquisire l’individuazione specifica dell’investimento da finanziare e l’indicazione che l’ultimo bilancio dell’azienda o della società partecipata non presenta una perdita di esercizio.
Le norme fin qui descritte, introdotte dalla legge finanziaria per il 2004, demandavano peraltro ad un decreto del Ministro dell’economia e delle finanze, da adottare sentito l’ISTAT, la possibilità di modificare le tipologie di indebitamento e di investimento ivi individuate, precisando che, in ogni caso, tali variazioni dovranno conformarsi ai criteri contabili stabiliti, in ambito europeo, con riferimento al sistema europeo di contabilità nazionale (comma 20).
Le disposizioni introdotte dalla legge finanziaria per il 2004 sono state oggetto di ricorso presso la Corte costituzionale da parte di diverse regioni (ricorso della regione Sicilia n. 28 del 2004, ricorso della regione Sardegna n. 29 del 2004, ricorso della regione Marche n. 31 del 2004, ricorso della regione Toscana n. 32 del 2004, ricorso della regione Emilia Romagna n. 33 del 2004, ricorso della regione Umbria n. 34 del 2004, ricorso della provincia di Trento n. 35 del 2004, ricorso della regione Campania n. 37 del 2004).
Sono state tuttavia dichiarate infondate le censure sollevate in relazione ai commi 17 e 18 dell'art. 3 della legge n. 350/2003 relativamente al presupposto che spetti alla Regione, e non allo Stato, il potere di definire le nozioni di indebitamento e di investimento ai fini dell'attuazione del vincolo espresso nell'art. 119 Cost., sesto comma.
Tuttavia, con la sentenza 16-29 dicembre 2004, n. 425, la Corte costituzionale ha dichiarato la illegittimità costituzionale dell’ultimo periodo del comma 17 e del comma 20 là dove attribuiscono al Ministro dell'economia e delle finanze, sentito l'ISTAT, il potere di disporre con proprio decreto modifiche alle tipologie di "indebitamento" e di "investimenti", come individuati dalla legge n. 350/2003, ai fini di cui all'art. 119 Cost., sesto comma.
Con la legge finanziaria per il 2005 sono state apportate alcune modifiche alle disposizioni del Testo unico delle leggi sull’ordinamento degli enti locali (D.Lgs. n. 267/2000), concernenti la disciplina dell’indebitamento da parte degli enti locali, volte a ridurre il limite massimo di indebitamento previsto per gli enti locali.
A norma dell’articolo 203 del T.U., il ricorso all'indebitamento è subordinato alla previa approvazione del rendiconto dell'esercizio del penultimo anno precedente quello in cui si intende deliberare il ricorso a forme di indebitamento e alla avvenuta deliberazione del bilancio annuale nel quale sono incluse le relative previsioni.
Nel rispetto di tali condizioni preliminari, l’articolo 204 detta regole e limiti per l'assunzione di mutui e per l'accesso ad altre forme di finanziamento reperibili sul mercato da parte degli enti locali.
Attraverso una novella all’articolo 204 del T.U., il comma 44 dell’art. 1 della legge n. 311/2004 ha limitato la possibilità di indebitamento degli enti locali riducendo dal 25% al 12% delle entrate relative ai primi tre titoli dell’entrata del rendiconto del penultimo anno precedente l’entità delle spese per interessi che rappresentano il livello massimo di indebitamento degli enti locali, come risultante dall’accensione di mutui e da qualunque altra forma di finanziamento reperibile sul mercato cui l’ente possa accedere (emissione di titoli obbligazionari ed aperture di credito).
In sostanza, l’articolo 204 del T.U., come riformulato, consente che l'ente locale possa assumere nuovi mutui e accedere ad altre forme di finanziamento reperibili sul mercato solo se l'importo annuale degli interessi sommato a quello dei mutui precedentemente contratti, a quello dei prestiti obbligazionari precedentemente emessi ed a quello derivante da garanzie prestate, al netto dei contributi statali e regionali in conto interessi, non sia superiore al 12% (anziché al 25% come previsto nel testo originario) delle entrate relative ai primi tre titoli delle entrate del rendiconto del penultimo anno precedente quello in cui viene prevista l'assunzione dei mutui.
Per le comunità montane, il riferimento è ai primi due titoli delle entrate. Per gli enti locali di nuova istituzione si fa riferimento, per i primi due anni, ai corrispondenti dati finanziari del bilancio di previsione.
La norma introduce peraltro una disciplina transitoria volta a permettere agli enti locali che registrano i più alti livelli di indebitamento una progressiva riduzione nel tempo dell’entità del debito.
In particolare, per gli enti locali che alla data di entrata in vigore della legge finanziaria abbiano superato il limite di indebitamento, fissato al 12% dell’entità degli interessi rispetto al complesso dei primi tre titoli delle entrate, è fissato un percorso di graduale riduzione del proprio livello di indebitamento, fino al raggiungimento del limite del 12% entro il 2013, secondo le seguenti scadenze:
§ un importo annuale degli interessi, rispetto all’ammontare dei primi tre titoli delle entrate del rendiconto del penultimo esercizio precedente, non superiore al 20% entro la fine dell’esercizio 2008;
§ un importo annuale degli interessi non superiore al 16% entro la fine dell’esercizio 2010;
§ un importo annuale degli interessi non superiore al 12% entro la fine dell’esercizio 2013.
Va segnalato, inoltre, che la legge finanziaria per il 2005, al comma 68, apporta ulteriori modificazioni al testo dell’articolo 204 del T.U.E.L; in particolare viene riformulato il comma 2 che definisce le condizioni generali in base alle quali gli enti locali possono stipulare mutui con enti diversi dalla Cassa depositi e prestiti, dall'Istituto nazionale di previdenza per i dipendenti dell'amministrazione pubblica (INPDAP) e dall'Istituto per il credito sportivo.
Per effetto delle novelle previste dal comma 68 della legge n. 311/2004:
§ la durata minima dell’ammortamento del mutuo viene ridotta da dieci anni a cinque anni;
§ viene resa più flessibile la definizione della decorrenza dell’ammortamento, prevedendosi, in alternativa alla decorrenza ordinaria (che resta fissata al 1° gennaio dell’anno successivo a quello della stipula del mutuo) che la decorrenza dell’ammortamento possa essere posticipata al 1° luglio seguente o al 1° gennaio del secondo anno successivo a quello della stipula.
Vengono mantenuti fermi gli ulteriori principi:
- la rata di ammortamento deve essere comprensiva, sin dal primo anno, della quota capitale e della quota interessi;
- corresponsione, contestualmente alla prima rata di ammortamento del mutuo cui si riferiscono, degli eventuali interessi di preammortamento, gravati degli ulteriori interessi, al medesimo tasso, decorrenti dalla data di inizio dell'ammortamento e sino alla scadenza della prima rata;
- indicazione della natura della spesa da finanziare con il mutuo e, ove necessario, avuto riguardo alla tipologia dell'investimento, attestazione dell'intervenuta approvazione del progetto definitivo o esecutivo, secondo le norme vigenti;
- rispetto della misura massima del tasso di interesse applicabile ai mutui, determinato periodicamente dal Ministro dell’economia e finanze con proprio decreto.
Tali condizioni, che sono specificamente dettate con riferimento all’accensione di mutui, si applicano a tutte le altre forme di indebitamento cui l’ente locale accede.
Nel corso della XIV legislatura sono state introdotte numerose disposizioni volte ad incentivare la rinegoziazione dei mutui contratti dagli enti locali o l’estinzione anticipata, al fine di ridurre il costo dell'indebitamento.
La rinegoziazione ha l’obiettivo di ridurre i tassi concordati al momento della stipula, prevedendo un nuovo piano di ammortamento che allunga i termini di scadenza per la restituzione del capitale, mentre l’estinzione anticipata ha l’obiettivo di chiudere il rapporto finanziario, versando il capitale residuo.
Con la legge finanziaria per il 2002 (articolo 41, comma 2, legge n. 448/2001) è stata introdotta una norma che autorizza gli enti locali a procedere alla conversione dei mutui contratti successivamente al 31 dicembre 1996, mediante il collocamento di titoli obbligazionari di nuova emissione o la rinegoziazione dei mutui, anche con altri istituti, in presenza di condizioni di rifinanziamento in grado di consentire la riduzione del valore finanziario delle passività totali a carico degli enti stessi, al netto delle commissioni e dell’eventuale retrocessione del gettito dell’imposta sostitutiva[183].
Il riferimento alla conversione e rinegoziazione dei mutui ha ampliato la gamma delle opzioni attraverso le quali possono essere conseguite condizioni di rifinanziamento più vantaggiose, prima limitata all'estinzione anticipata di passività derivanti da mutui.
La legge finanziaria per il 2005 ha integrato la normativa in materia, prevedendo disposizioni di carattere generale volte ad introdurre un obbligo a carico degli enti territoriali alla conversione in titoli obbligazionari o alla rinegoziazione dei mutui contratti dagli enti medesimi con oneri a carico del bilancio dello Stato, qualora si sia in presenza di condizioni di mercato che rendano tali operazioni vantaggiose, con l’obiettivo principale di riduzione della spesa per interessi a carico della finanza pubblica[184].
Come precisato nella circolare esplicativa del Ministero dell’economia del 28 giugno 2005, infatti, la disciplina di conversione/rinegoziazione dei mutui introdotta dalla legge finanziaria per il 2005 deve essere concettualmente intesa alla stessa stregua di quella introdotta dall'articolo 41, comma 2, della legge n. 448/2001: “la trasformazione di una passività esistente in un'altra con costi più allineati ai livelli di mercato, senza creazione di nuovo debito, al fine di ridurre il costo dell'indebitamento”.
In particolare, l’articolo 1, comma 71, della legge n. 311/2004 impone alle regioni e province autonome, agli enti locali e allo Stato stesso l’obbligo di provvedere, se consentito dalle clausole contrattuali, a convertire in titoli obbligazionari di nuova emissione o a rinegoziare i mutui, nel caso in cui sussistano condizioni di mercato tali da permettere di ridurre il valore finanziario delle passività totali.
La disposizione riguarda i mutui con oneri di ammortamento totalmente o parzialmente a carico dello Stato.
La rinegoziazione dei mutui può essere effettuata anche con istituti diversi da quello con cui il mutuo è stato acceso.
Nel valutare la convenienza della conversione o della rinegoziazione, il comma 71 prescrive di tener conto anche delle spese relative alle commissioni.
Gli enti citati dovranno, pertanto, procedere all’operazioni di conversione o di rinegoziazione se la somma dei valori attuali della nuova passività, tenuto conto delle quote relative al capitale e delle quote relative agli interessi, nonché delle commissioni dovute per l’estinzione della vecchia passività e per l’accensione della nuova, risulti inferiore alla somma dei valori attuali della passività preesistente.
In caso di mutui a tasso fisso, per la verifica delle condizioni di rifinanziamento, è previsto che lo Stato o l'ente pubblico interessato osservino regolarmente i tassi di mercato e si attivino allorché il tasso swap con scadenza pari alla vita media residua del mutuo sia inferiore al tasso del mutuo di almeno un punto percentuale.
Le offerte di mutuo a tasso fisso seguono l'andamento dei mercati dei depositi a lungo termine, il cui indice di costo è rappresentato dall'IRS (Interest Rate Swap)[185].
Come precisato nella circolare, soltanto il raggiungimento di un differenziale superiore all'1% tra il tasso fisso applicato al mutuo ed il corrispondente tasso di mercato riferito alla vita media residua del mutuo stesso, pone in capo all'ente un vero e proprio obbligo a provvedere al rifinanziamento della passività per la quale il suddetto differenziale è stato verificato.
In tutti gli altri casi, ovvero in caso di differenziale inferiore all'1% o di mutui con strutture diverse dal semplice tasso fisso (indicizzazioni a parametri composti e/o di spread superiori ai livelli di mercato), l'obbligo in carico all'ente consiste esclusivamente nell'attività di verifica: l'ente deve, quindi, attivarsi per monitorare l'andamento dei tassi e la eventuale presenza di condizioni di mercato che consentano la riduzione del valore finanziario delle passività.
La legge finanziaria per il 2006 (articolo 1, comma 388, legge n. 266/2005) ha introdotto nell’articolo 1 della legge n. 311/2004 il comma 71-bis, a tenore del quale lo Stato, le regioni, le province autonome di Trento e di Bolzano e gli enti locali devono verificare, prima di dar luogo al predetto rifinanziamento, che l’incremento del valore nominale delle nuove passività non superi di cinque punti percentuali il valore nominale di quelle preesistenti.
Ove sia constatato il superamento di tale limite, il rifinanziamento non deve essere effettuato, fatta salva l’applicazione, al momento della rinegoziazione dei mutui, della commissione bancaria onnicomprensiva sul debito residuo[186].
La disciplina in materia di rinegoziazione è stata inoltre integrata dall’articolo 2 del D.L. 5 dicembre 2005, n. 250 (legge 3 febbraio 2006, n. 27), con il quale è stato disposto che, qualora si tratti di mutui con oneri di ammortamento a totale carico dello Stato, per i quali, cioè, lo Stato paga direttamente gli istituti finanziatori, le operazioni di rinegoziazione siano effettuate direttamente dal Ministero dell'economia e delle finanze[187].
La norma prevede altresì che gli eventuali maggiori oneri derivanti dalle predette operazioni di rinegoziazione rispetto ai relativi stanziamenti complessivi di bilancio devono trovare compensazione nella minore spesa complessiva per interessi per il pagamento degli oneri derivanti dall'emissione dei titoli del debito pubblico per l'ammortamento dei mutui.
In conseguenza delle operazioni di conversione o rinegoziazione dei mutui, la legge finanziaria per il 2005, al comma 72, ha infatti stabilito la rideterminazione degli stanziamentidi bilancio relativi al pagamento degli oneri dei mutui in relazione ai quali sono state concluse le operazioni di conversione o rinegoziazione.
Infine, ai sensi del comma 73, è previsto l’obbligo per gli enti territoriali che procedono alla rinegoziazione o riconversione di trasmettere all’amministrazione statale interessata la documentazione contrattuale, compresi i piani di ammortamento o di rimborso, relativa alle operazioni di conversione o rinegoziazione, entro trenta giorni dal perfezionamento delle operazioni in questione.
Il comma 74, infine, estende ai titoli obbligazionari di tipo bullet, emessi in regime di conversione delle passività con oneri a carico dello Stato, l'obbligo di costituzione di un fondo o di conclusione di uno swap di ammortamento, secondo la disciplina stabilita in materia di emissione di titoli obbligazionari dall’articolo 41 della legge n. 448/2001 e dall’articolo 2 de relativo decreto di attuazione (D.M. n. 389 del 1° dicembre 2003), concernente l’accesso al mercato dei capitali da parte degli enti territoriali.
Una importante novità introdotta dalla legge finanziaria per il 2005 è rappresentata dalle disposizioni che introducono e disciplinano la facoltà per gli enti locali di finanziarsi anche attraverso lo strumento dell’apertura di credito.
Gli enti locali si trovano pertanto ad avere la possibilità, come avviene ordinariamente per le imprese private, di ottenere da parte delle banche l’apertura di una linea di credito da cui effettuare tiraggi in rapporto alle proprie esigenze di finanziamento.
L’apertura di credito viene in questo modo ad aggiungersi alle tradizionali fonti di finanziamento degli investimenti degli enti locali, rappresentate dai mutui e dall’emissione di titoli obbligazionari.
La legge n. 311/2004 (art. 1, co. 68, lettera c) introduce l’articolo 205-bis nel Testo unico sugli enti locali, volto a disciplinare le condizioni in base alle quali gli enti locali sono autorizzati a contrarre aperture di credito.
L’articolo 205-bis è stato successivamente riformulato dall’articolo 1-sexies del D.L. 31 marzo 2005, n. 44 (legge n. 88/2005).
Innanzitutto, la possibilità per l’ente locale di ricorrere ad aperture di credito è subordinata alla sussistenza delle condizioni attualmente previste per effettuare operazioni di indebitamento (approvazione del rendiconto dell'esercizio del penultimo anno precedente e deliberazione del bilancio annuale nel quale devono essere incluse le previsioni relative all’operazione di finanziamento) e al rispetto del limite generale relativo all’entità del ricorso all’indebitamento. Come ricordato nel paragrafo precedente, il comma 44 della legge n. 311/2004, è intervenuta sulla possibilità di indebitamento degli enti locali, riducendo dal 25% al 12% del gettito relativo ai primi tre titoli delle entrate del rendiconto del penultimo anno precedente l’entità delle spese per interessi che rappresentano il livello massimo di indebitamento degli enti locali, come risultante non soltanto dall’accensione di mutui ma anche da qualunque altra forma di finanziamento reperibile sul mercato cui l’ente possa accedere.
Il contratto di apertura di credito deve essere stipulato in forma pubblica, a pena di nullità.
Ai sensi del comma 3 la banca è tenuta ad effettuare erogazioni, totali o parziali, dell’importo dell’apertura di credito in conformità alle richieste inoltrate dall’ente. Viene fissato un termine massimo di tre anni, decorrenti dalla stipula dell’apertura di credito, per l’erogazione dell’intero importo messo a disposizione.
E’ in ogni caso facoltà dell’ente locale disciplinare contrattualmente le condizioni di un eventuale utilizzo parziale.
E’ previsto espressamente che gli interessi a carico dell’ente locale sulle aperture di credito siano calcolati con riferimento soltanto agli importi erogati e che le rate di ammortamento debbano comprendere, fin dal primo anno, sia la quota capitale che la quota interessi L’ammortamento, in analogia a quanto previsto per i mutui, deve avere una durata non inferiore a cinque anni.
Le rate di ammortamento devono comprendere, fin dal primo anno, sia la quota capitale che la quota interessi.
Gli eventuali interessi di preammortamentodevono essere corrisposti nel momento in cui l’ente locale versa la prima rata di ammortamento delle somme ad esso erogate. In tale rata dovranno essere altresì computati gli ulteriori interessi che decorrono tra la data di inizio dell’ammortamento e la scadenza della prima rata stessa.
Nel contratto di apertura di credito deve essere indicata la natura della spesa da finanziare e, nel caso in cui l’investimento da realizzare preveda l’approvazione di uno o più progetti definitivi o esecutivi, deve essere dato atto che tale approvazione ha avuto luogo.
Tale precisazione sembra riconducibile a garantire l’applicazione di quanto prevede l’articolo 119, comma sesto, della Costituzione, ai sensi del quale le regioni e gli enti locali “possono ricorrere all’indebitamento solo per finanziare spese di investimento”.
La definizione dei criteri in base ai quali deve essere determinata la misura massima dei tassi di interesse applicabili alle aperture di creditoè demandata ad un decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro dell’interno (cfr. a tale proposito il D.M. Economia 3 marzo 2006“Determinazione del costo globale annuo massimo per le operazioni di apertura di credito effettuate dagli enti locali, ai sensi dell’articolo 1, comma 68, lettera c), della legge 31 dicembre 2004, n. 311”).
Il comma 4 dell’articolo 205-bis disciplina le modalità in base alle quali può essere utilizzato il ricavato dell’apertura di credito. A tale proposito si fa rinvio alle disposizioni dettate al riguardo dall’articolo 204, comma 3, del T.U. enti locali, con riferimento alle modalità di utilizzo del ricavato dei mutui.
L’ente locale, pertanto, può impiegare le disponibilità derivanti dall’apertura di credito soltanto sulla base dei documenti giustificativi della spesa ovvero sulla base di stati di avanzamento dei lavori. I tesorieri danno esecuzione ai relativi titoli di spesa solo se essi sono corredati di una dichiarazione dell'ente locale che attesti il rispetto delle predette modalità di utilizzo.
Anche le aperture di credito sono sottoposte al monitoraggio sull’indebitamento degli enti locali da parte del Ministero dell’economia e delle finanze, introdotto dalla legge finanziaria per il 2002 (articolo 41, comma 1, della legge n. 448/2001) e dal relativo regolamento di attuazione, relativamente alla emissione dei titoli obbligazionari.
L’art. 41, comma 1, della legge n. 448/2001 ha attribuito al Ministero dell’economia e delle finanze poteri di coordinamento sull’accesso al mercato dei capitali da parte degli enti locali. La norma ha ricevuto attuazione con il decreto del Ministro dell’economia, di concerto con il Ministro dell'interno, del 1° dicembre 2003, n. 389.
Per quanto concerne il monitoraggio delle operazioni, il decreto prevede l’obbligo a carico di enti locali, loro consorzi e regioni l’obbligo di trasmissione delle informazioni. In particolare, l’ente è tenuto ad inviare una comunicazione al Dipartimento del tesoro del Ministero dell’economia, con cadenza trimestrale, relativamente alle seguenti operazioni finanziarie già concluse:
§ utilizzo di credito a breve termine presso il sistema bancario, indipendentemente dall’importo del finanziamento;
§ mutui accesi con soggetti esterni alla pubblica amministrazione;
§ operazioni con strumenti derivati;
§ emissione di titoli obbligazionari;
§ operazioni di cartolarizzazione.
Il decreto attribuisce al Ministero specifici poteri di coordinamento limitatamente alle operazioni di finanziamento a medio e lungo termine o di cartolarizzazione di importo pari o superiore a 100 milioni di euro. In questa ipotesi gli enti interessati sono tenuti ad una comunicazione preventiva al Ministero concernente le caratteristiche dell’operazione[188]. Il Dipartimento del tesoro dà conferma agli enti dell’avvenuta ricezione della loro comunicazione e, entro i successivi 10 giorni, ha facoltà di fissare, in modo motivato, i tempi di attuazione dell’operazione.
In assenza della determinazione del Ministero, gli enti concludono l’operazione entro i termini da essi stessi indicati, ovvero, nel caso di emissioni obbligazionarie eseguite sul mercato, entro il termine dei successivi 20 giorni dalla conferma della ricezione della comunicazione iniziale.
I modelli per la comunicazione al Ministero dell’economia delle informazioni relative alle forme di credito a breve termine utilizzate, ai mutui accesi, ai derivati conclusi, ai titoli obbligazionari emessi e alle cartolarizzazioni effettuate sono stati approvati, in conformità a quanto previsto dal regolamento di cui al D.M. 1° dicembre 2003, n. 389, con decreto dirigenziale 3 giugno 2004.
Indebitamento enti territoriali
Nell’ambito delle disposizioni che disciplinano il finanziamento delle spese di investimento degli enti locali, contenute nel Testo Unico delle leggi sull’ordinamento degli enti locali, di cui al D.Lgs. n. 267/2000, l’articolo 205 autorizza gli enti locali a contrarre prestiti obbligazionari nelle forme consentite dalla legge.
La disciplina relativa alla emissione di titoli obbligazionari da parte di enti territoriali, originariamente dettata dall’articolo 35 della legge 23 dicembre 1994, n. 724 (provvedimento collegato alla legge finanziaria per il 1995), è stata notevolmente integrata nel corso della XIV legislatura, a partire dalla legge finanziaria per il 2002, che con l’articolo 41 ha introdotto una serie di misure volte a garantire l'efficienza e la flessibilità degli strumenti di finanziamento degli enti territoriali sul mercato dei capitali, allo scopo di minimizzare il costo del debito e contenere l'esposizione ai rischi finanziari.
Si ricorda che le disposizioni che disciplinano le caratteristiche dei titoli obbligazionari, i criteri e le procedure che gli enti emittenti sono tenuti ad osservare per la raccolta del risparmio[189], nonché l'ammontare delle commissioni di collocamento da corrispondere agli intermediari autorizzati e i criteri di quotazione sul mercato secondario sono contenute nell’articolo 35 della legge n. 724/1994, e nel relativo regolamento di attuazione (D.M. Tesoro 5 luglio 1996, n. 420).
La disciplina, in sostanza, consente a regioni, province, comuni e unioni di comuni[190], città metropolitane, comunità montane e consorzi tra enti locali di deliberare l'emissione di prestiti obbligazionari destinati in via esclusiva al finanziamento degli investimenti[191]. È esplicitamente previsto il divieto di finanziare spese di parte corrente. Poiché l’elenco annuale delle opere pubbliche che s’intende realizzare dev’essere accompagnato dai progetti preliminari (articolo 14 della legge n. 109/1994), l’emissione del prestito obbligazionario può essere effettuata sia relativamente ad una singola opera, sia riguardo all’intero piano annuale.
Per quanto riguarda le regioni, la legge n. 724/1994 rinvia alla disciplina contenuta nell'articolo 10 della legge 16 maggio 1970, n. 281, in base alla quale la facoltà di emettere titoli obbligazionari dev’essere esercitata mediante apposita legge regionale di autorizzazione entro precisi limiti quantitativi e contabili[192].
Occorre sottolineare che la legge n. 724/1994 ha inteso l’emissione di prestiti obbligazionari quale forma alternativa all’accensione di mutui per il finanziamento degli investimenti; l’emissione è quindi subordinata a condizioni che risultano in larga parte coincidenti con quelle previste per l’assunzione dei mutui, con particolare riferimento alla necessità di bilanci solidi, al limite di indebitamento, alla garanzia, al piano di ammortamento finanziario e all’utilizzazione del ricavato del prestito. Più precisamente, l'emissione è subordinata alle seguenti condizioni:
§ che gli enti locali non si trovino in situazione di dissesto o strutturalmente deficitaria[193];
§ che dal conto consuntivo del penultimo esercizio non risulti un disavanzo di amministrazione;
§ che sia stato deliberato il bilancio di previsione dell'esercizio in cui è prevista l'emissione del prestito;
§ che le regioni non abbiano proceduto al ripiano di disavanzi di amministrazione ai sensi dell'articolo 20 del D.L. 18 gennaio 1993, n. 8 (legge 19 marzo 1993, n. 68).
È inoltre stabilito che il valore di mercato degli investimenti dev’essere pari all'ammontare del prestito e che gli interessi concorrono alla determinazione del limite d’indebitamento stabilito dalla normativa vigente per le rispettive tipologie di enti emittenti.
Il prestito deve essere pari al valore del progetto esecutivo cui fa riferimento; ove concorrano altre fonti di finanziamento, l’emissione obbligazionaria può essere effettuata soltanto per la quota non coperta.
La durata del prestito obbligazionario non può essere inferiore a 5 anni né, nel caso di unione di comuni o consorzi fra enti locali, successiva alla prevista data di scioglimento dell'unione. In caso di fusione di comuni, il complesso dei rapporti giuridici derivanti dall'emissione del prestito è trasferito al nuovo ente.
Le caratteristiche dei titoli obbligazionari emessi dagli enti locali sono:
§ obbligazioni convertibili o con warrant in azioni di società possedute dall’ente;
§ cedola fissa o variabile con cadenza trimestrale, semestrale o annuale;
§ rendimento effettivo lordo del prestito per i sottoscrittori non superiore al rendimento lordo dei titoli di Stato di pari durata, maggiorato di un punto percentuale.
L’emissione dei titoli obbligazionari dev’essere deliberata dal Consiglio dell’ente; la delibera deve contenere tutti gli elementi relativi all’emissione stessa: importo, durata, cedola, modalità di rimborso, piano di ammortamento, investimento correlato. È previsto, inoltre, che i titoli debbano essere emessi al portatore, che siano stanziabili in anticipazione presso la Banca d'Italia e che possano essere ricevuti in pegno per anticipazioni da tutti gli enti creditizi. Alle emissioni obbligazionarie si applicano le norme sulla gestione cartolare dei BOT. Le emissioni sono sottoposte al benestare preventivo della Banca d'Italia nei limiti fissati dall'articolo 129 del D.Lgs. 1° settembre 1993, n. 385.
I titoli obbligazionari possono essere quotati sui mercati regolamentati ed essere riacquistati dall'ente emittente esclusivamente con mezzi provenienti da economie di bilancio. L’estinzione anticipata del prestito obbligazionario potrà avvenire esclusivamente utilizzando il ricavato di alienazioni di beni patrimoniali disponibili.
Relativamente alle emissioni in valuta, l’articolo 2 del D.M. n. 420/1996 prescrive la copertura del rischio di cambio mediante una corrispondente operazione di swap che trasformi, per l'emittente, l'obbligazione in valuta estera in un'obbligazione in valuta nazionale, senza introdurre elementi di rischio. L'operazione dovrà essere effettuata da intermediari di provata affidabilità ed esperienza nel settore, con riferimento anche alla valutazione loro assegnata dalle maggiori agenzie di rating.
Sulla disciplina relativa alla emissione di titoli obbligazionari da parte di enti territoriali è intervenuto l'articolo 41 della legge 28 dicembre 2001, n. 448 (legge finanziaria per il 2002) che, al fine di contenere il costo dell’indebitamento e di consentire la vigilanza sugli andamenti della finanza pubblica, ha conferito al Ministero dell'economia e delle finanze una funzione generale di coordinamento con riferimento all'accesso al mercato dei capitali degli enti territoriali (regioni province, comuni, unioni di comuni, città metropolitane, comunità montane e comunità isolane, consorzi tra enti territoriali).
La disposizione contiene inoltre l’espresso riferimento a strumenti finanziari derivati, il cui impiego viene così ad essere previsto nella finanza degli enti locali.
La norma ha ricevuto attuazione con il decreto dei Ministri dell’economia e delle finanze e dell’interno 1° dicembre 2003, n. 389, con il quale è stato emanato il regolamento concernente l'accesso al mercato dei capitali da parte degli enti territoriali.
Ulteriori precisazioni sono state ulteriormente fornite dal Ministero dell’economia e delle finanze mediante la circolare 27 maggio 2004.
In particolare, la circolare ha chiarito che sono sottoposte all’applicazione delle norme del regolamento soltanto le operazioni derivate effettuate e gli ammortamenti costituiti dagli enti territoriali successivamente alla data della sua entrata in vigore (4 febbraio 2004).
Ai fini dello svolgimento della funzione di coordinamento da parte del Ministero dell’economia, il regolamento prevede che gli enti territoriali comunichino, entro il giorno 15 dei mesi di febbraio, maggio, agosto e novembre di ogni anno, al Dipartimento del Tesoro del Ministero dell'economia e delle finanze i dati relativi all'utilizzo netto di forme di credito a breve termine presso il sistema bancario, ai mutui accesi con soggetti esterni alla pubblica amministrazione, alle operazioni derivate concluse e ai titoli obbligazionari emessi nonché alle operazioni di cartolarizzazione concluse.
Il coordinamento dell'accesso dei predetti enti ai mercati dei capitali è svolto dal Ministero dell’economia e finanze limitatamente alle operazioni di finanziamento a medio e lungo termine o di cartolarizzazione di importo pari o superiore a 100 milioni di euro. A tal fine, gli enti comunicano le caratteristiche dell'operazione in preparazione al Dipartimento del Tesoro, che entro dieci giorni può indicare, con determinazione motivata, il momento più opportuno per l'attuazione dell'operazione. In mancanza, l'operazione potrà essere conclusa entro venti giorni dalla conferma della ricezione della comunicazione, nei casi di emissioni obbligazionarie eseguite sul mercato, e nei termini indicati dagli enti in tutti gli altri casi. Restano escluse dalla comunicazione preventiva le operazioni di provvista con oneri a carico del bilancio dello Stato, per le quali si applicano le specifiche disposizioni di legge.
Nel caso di operazioni soggette al controllo del Comitato interministeriale per il credito e il risparmio (CICR), gli emittenti invieranno i dati simultaneamente al Dipartimento del Tesoro e al CICR, e l'eventuale formulazione di osservazioni da parte del Dipartimento del Tesoro dovrà avere luogo prima dell'autorizzazione rilasciata dal CICR.
Come precisato nella circolare del 27 maggio 2004, il criterio dell'attività di coordinamento dell'accesso al mercato svolta dal Ministero è stato individuato nella finalità di evitare la sovrapposizione di più soggetti pubblici sullo stesso segmento di mercato in un ristretto arco temporale, che potrebbe andare a detrimento delle condizioni di finanziamento.
Con il citato articolo 41 della legge n. 448/2001 è stata inoltre modificata la disciplina dell'emissione di titoli obbligazionari e della contrazione di mutui da parte degli enti territoriali, al fine di rimuovere alcuni vincoli che sembravano aver condizionato l'utilizzazione di tali strumenti di finanziamento[194].
In particolare, il comma 2 – diversamente da quanto indicato dalla legislazione precedente, informata ad un sistema di ammortamento con rimborso graduale di quote di capitale e interessi – ha previsto la possibilità di emettere titoli obbligazionari e di contrarre mutui con rimborso in un'unica soluzione alla scadenza (c.d. struttura bullet).
In questo caso l’ente territoriale, al momento dell'emissione o dell'accensione, dovrà costituire un fondo di ammortamento del debito (sinking fund) reinvestibile, ovvero concludere operazioni di swap per l'ammortamento del debito (amortizing swap), in base alle quali l'ente s’impegna a pagare rate di ammortamento e la controparte a corrispondere rate d’interesse più il capitale alla scadenza.
Tale disciplina è stata recentemente modificata dalla legge finanziaria per il 2005 (legge n. 311/2004, comma 70), la quale, attraverso una novella all'articolo 41, comma 2, primo periodo, della legge n. 448/2001, ha eliminato la possibilità per gli enti locali di poter contrarre mutui con rimborso del capitale in unica soluzione alla scadenza (comma 70, legge n. 311/2004).
Di conseguenza, gli enti locali potranno d’ora innanzi contrarre mutui che prevedano esclusivamente il tradizionale sistema di ammortamento con rimborso graduale di quote di capitale e interessi
Resta pertanto ferma la sola facoltà, per gli enti locali, di emettere titoli obbligazionari con rimborso in un'unica soluzione alla scadenza.
Per quanto concerne, in particolare, la gestione del fondo di ammortamento del debito, la legge finanziaria per il 2005 (comma 69, legge n. 311/2004) ha integrato la disciplina prevedendo la facoltà per gli enti locali di affidare la gestione del fondo di ammortamento del debito previsto dall'articolo 41, comma 2, della legge n. 448/2001 a istituti di credito diversi dal tesoriere. Per la gestione di tale fondo, pertanto, non si applica il principio di accentramento di ogni deposito presso il tesoriere, stabilito dagli articoli 209, comma 3, e 211, comma 2, del T.U. delle leggi sugli enti locali, di cui al D.Lgs. n. 267/2000.
In sostanza, la disposizione è volta a consentire agli enti locali di costituire fondi di ammortamento presso istituti o intermediari diversi dalle banche che svolgono il servizio di tesoreria, le quali, specialmente se di piccola dimensione, possono non presentare i requisiti di elevata professionalità e specializzazione richiesti dalle operazioni in questione.
In proposito, il Ministro dell’economia e delle finanze, nel corso dell’audizione tenuta il 21 luglio 2004 dinanzi alla Commissione Programmazione economica e bilancio del Senato della Repubblica, in tema di “Effetti e tecniche di controllo dei flussi di finanza pubblica in ordine all’andamento del debito con particolare riferimento alla componente non statale”, aveva evidenziato, quale elemento di criticità, che secondo l’attuale normativa che regola i rapporti fra gli enti locali e i loro tesorieri, con particolare riferimento all’articolo 221 del Testo Unico degli enti locali, non è possibile costituire fondi di ammortamento presso istituti o intermediari diversi dalle banche tesoriere[195].
In relazione a ciò, il Ministro faceva notare che tale divieto costituisce un elemento ostativo all’applicazione di quanto disposto dall’articolo 2 del regolamento n. 389/2003, “in quanto la corretta e prudenziale gestione di tali fondi richiede un livello estremamente elevato di conoscenza finanziaria e capacità gestionale da parte degli intermediari, requisiti che non sempre le banche che svolgono il servizio di tesoreria soddisfano. Si configura così un conflitto tra i princìpi che ispirano la norma sul fondo di ammortamento e gli obblighi di tesoreria degli enti che, di fatto, impedisce la costituzione di tali fondi”. Concludeva perciò il Ministro segnalando l’opportunità di trovare una sede legislativa adeguata per introdurre una deroga specifica alle norme sulla tesoreria, in grado di rimediare a tale situazione conflittuale, sede che si ritrova appunto nella disposizione introdotta dal comma 69 della legge n. 311/2004.
Relativamente alla gestione del fondo di ammortamento, l’articolo 2 del regolamento di cui al D.M. n. 389/2003, dispone che i contratti relativi alla gestione di un fondo per l'ammortamento del capitale da rimborsare o, alternativamente, per la conclusione di uno swap per l'ammortamento del debito possono essere conclusi soltanto con intermediari contraddistinti da adeguato merito di credito, così come certificato da agenzie di rating riconosciute a livello internazionale.
Per i criteri d’individuazione degli intermediari con i quali è ammissibile concludere i contratti relativi alla gestione di un fondo o allo swap per l'ammortamento del debito, la circolare del 27 maggio 2004 precisa che il merito di credito (rating) dev’essere certificato dalle agenzie riconosciute a livello internazionale, indicando attualmente: Standard & Poor's, Moody's e Fitch Ratings.
Nel caso in cui i rating attribuiti dalle agenzie siano difformi tra loro, si deve prendere in considerazione quello più basso. Il «rating adeguato» della controparte non dovrebbe essere inferiore a BBB/Baa/BBB. Pertanto qualora l'intermediario subisca una riduzione al di sotto di tale livello minimo, le posizioni accese dovranno essere chiuse al più presto. Qualora sussista garanzia della «casa madre» della controparte, rileva il rating di essa.
Le somme accantonate nel fondo di ammortamento possono essere investite esclusivamente in titoli obbligazionari di enti e amministrazioni pubbliche nonché di società a partecipazione pubblica di Stati appartenenti all'Unione europea.
La selezione degli emittenti dei suddetti titoli dev’essere conforme allo spirito di riduzione del rischio creditizio. Nei contratti è raccomandata la massima trasparenza sui criteri con i quali i titoli conferiti al fondo di ammortamento sono selezionati ed eventualmente sostituiti, attribuendo la massima attenzione al rating. Si raccomanda altresì di vincolare la scadenza degli investimenti alla durata del fondo di ammortamento.
Gli enti sono invitati a considerare il costo totale dell'emissione obbligazionaria sia nella forma con rimborso unico a scadenza del capitale sia nella forma «amortizing», e a valutare la relazione tra tale differenza di costo e il maggiore rischio derivante dalla costituzione del fondo o dello swap per l'ammortamento.
La circolare ricorda altresì che le emissioni con rimborso unico, ancorché associate ad uno swap di ammortamento, pesano per l'intero ammontare fino alla scadenza ai fini delle rilevazioni del debito pubblico operate da Eurostat.
Per quanto riguarda, specificamente, le operazioni in strumenti derivati da parte degli enti locali, la disciplina è dettata dall’articolo 3 del D.M. n. 389/2003.
In particolare, qualora le operazioni d’indebitamento siano effettuate in valute diverse dall'euro, è prescritta la copertura del rischio di cambio mediante «swap di tasso di cambio», definito come «contratto tra due soggetti che assumono l'impegno di scambiarsi regolarmente flussi di interessi e capitale espressi in due diverse valute, secondo modalità, tempi e condizioni contrattualmente stabiliti».
Sono inoltre consentite le seguenti operazioni derivate:
a) «swap di tasso d’interesse» tra due soggetti che assumono l'impegno di scambiarsi regolarmente flussi di interessi, collegati ai principali parametri del mercato finanziario, secondo modalità, tempi e condizioni contrattualmente stabiliti;
b) acquisto di «forward rate agreement» in cui due parti concordano il tasso d’interesse che l'acquirente del forward s’impegna a pagare su un capitale stabilito ad una determinata data futura;
c) acquisto di «cap» di tasso d’interesse in cui l'acquirente viene garantito da aumenti del tasso d’interesse da corrispondere oltre il livello stabilito;
d) acquisto di «collar» di tasso d’interesse in cui all'acquirente viene garantito un livello di tasso d’interesse da corrispondere, oscillante all'interno di un minimo e un massimo prestabiliti;
e) altre operazioni derivate contenenti combinazioni di operazioni di cui alle lettere precedenti, in grado di consentire il passaggio da tasso fisso a variabile e viceversa al raggiungimento di un valore limite predefinito o quando sia trascorso un periodo di tempo predeterminato;
f) altre operazioni derivate finalizzate alla ristrutturazione del debito, solo qualora non prevedano una scadenza posteriore a quella associata alla sottostante passività. Dette operazioni sono consentite ove i flussi con esse ricevuti dagli enti interessati siano uguali a quelli pagati nella sottostante passività e non implichino, al momento del loro perfezionamento, un profilo crescente dei valori attuali dei singoli flussi di pagamento, ad eccezione di un eventuale sconto o premio da regolare al momento del perfezionamento delle operazioni, non superiore all’1 per cento del nozionale della sottostante passività.
Le suddette operazioni derivate sono consentite esclusivamente in corrispondenza di passività effettivamente dovute e possono essere indicizzate esclusivamente a parametri monetari di riferimento nell'area dei Paesi appartenenti al Gruppo dei Sette più industrializzati.
Al fine di contenere l'esposizione creditizia verso le controparti delle operazioni derivate indicate nel medesimo articolo 3, è consentita la conclusione di contratti soltanto con intermediari contraddistinti da adeguato merito di credito, così come certificato da agenzie di rating riconosciute a livello internazionale. Qualora l'importo nominale delle operazioni derivate complessivamente poste in essere dall'ente territoriale interessato arrivi a superare i 100 milioni di euro, l'ente dovrà progressivamente tendere, attraverso le operazioni successive all'entrata in vigore del presente decreto, a far sì che l'importo nominale complessivo delle operazioni stipulate con ogni singola controparte non ecceda il 25 per cento del totale delle operazioni in essere.
Per le regioni, la disciplina relativa all’ammortamento del debito e alle operazioni in strumenti derivati, contenute negli articoli 2 e 3 del D.M. n. 389/2003, si applicano fino all'emanazione di specifiche normative regionali.
Al riguardo, va ricordato che l’articolo 1, comma 74, della legge finanziaria per il 2005 (legge n. 311/2004) rinvia all’articolo 2 del D.M. n. 389/2003 per quanto concerne la determinazione delle modalità di costituzione del fondo di ammortamento o di realizzazione dell’operazione di swap, e – in combinato disposto con il comma 71 – individua nello Stato, nelle regioni, nelle province autonome di Trento e di Bolzano e i destinatari dell’obbligo già previsto a questo riguardo a carico degli enti locali.
Dettagliate indicazioni sono fornite dalla circolare del 27 maggio 2004 circa le tipologie di operazioni derivate ammesse.
In particolare, la circolare precisa che, oltre agli swap di tasso di cambio a copertura del rischio di cambio nel caso di indebitamento in valuta, sono ammesse quelle espressamente indicate nelle lettere da a) a d) dell’articolo 3, comma 2, del regolamento, da intendersi nella forma «plain vanilla»[196].
In particolare, dagli swap di tasso d’interesse di cui alla lettera a) va esclusa qualsiasi forma di opzionalità; le lettere b), c) e d) si riferiscono esclusivamente all'acquisto da parte dell'ente degli strumenti ivi citati (forward rate agreement, cap o collar di tasso d’interesse). Sono impliciti nell'acquisto del collar l'acquisto di un cap e la contestuale vendita di un floor, consentita unicamente al fine di finanziare la protezione dal rialzo dei tassi d’interesse fornita dall'acquisto del cap. Il livello del tasso a carico dell'ente allo scattare delle soglie deve essere coerente sia con i tassi vigenti sul mercato sia con il costo della passività antecedente alla conclusione dell'operazione derivata.
Le “altre operazioni derivate” previste alle lettere e) e f) devono in ogni caso essere riconducibili a combinazioni delle operazioni indicate alle lettere da a) a d).
Il divieto di un «profilo crescente dei valori attuali», previsto dalla lettera f), va riferito, nell'ambito dell'operazione derivata, ai flussi di pagamento da parte dell'ente. Tale prescrizione è volta ad evitare operazioni derivate i cui flussi di pagamento da parte dell'ente vengano concentrati in prossimità della scadenza. L'eccezione dell'eventuale sconto o premio, non superiore all'1% del nozionale della sottostante passività, è stata prevista per consentire la ristrutturazione della passività in presenza di condizioni di mercato diverse rispetto al momento in cui la stessa è stata contratta. Tale sconto o premio dev’essere regolato contestualmente alla data d’inizio (regolamento) dell'operazione derivata e si applica esclusivamente alle indicate operazioni di ristrutturazione. Il comma 3 circoscrive al mercato monetario, vale a dire ai tassi d’interesse a breve termine, l'ambito dei parametri cui possono essere indicizzate tutte le descritte operazioni derivate.
Non sono ammessi gli strumenti derivati che contengono leve o moltiplicatori dei parametri finanziari (ad esempio, pagare due volte il tasso Euribor), né operazioni derivate riferite ad altre operazioni derivate preesistenti, in base alla considerazione che nessun derivato è configurabile come una passività.
Nel caso in cui si verifichi una variazione della passività sottostante ad un derivato, ad esempio perché è stata rinegoziata o convertita oppure perché ha raggiunto un ammontare inferiore a quanto inizialmente previsto, la posizione nello strumento derivato può essere riadattata sulla base di condizioni che non determinino una perdita per l'ente; solo nel caso in cui l'ente ritenga di dover chiudere la posizione nello strumento derivato è ammissibile la conclusione di un derivato uguale e di segno contrario con un'altra controparte.
Per la determinazione del rischio di credito degli intermediari valgono le stesse regole indicate in relazione ai fondi e agli swap d’ammortamento.
Il limite massimo del 25% ammesso per ogni singola controparte sull'importo nominale totale delle operazioni derivate in essere, ove superi i 100 milioni di euro, non impone la rimodulazione delle operazioni derivate concluse prima dell’entrata in vigore del regolamento. Di queste dovrà tuttavia tenersi conto prima della conclusione di nuove operazioni derivate. Sono escluse dal computo di tale limite le operazioni interamente assistite dalla garanzia su valori mobiliari o immobiliari (collateral).
La prima operazione può essere conclusa con una sola controparte. Con le operazioni successive l’ente procederà ad equilibrare la propria esposizione, tendendo gradualmente all'obiettivo del 25%. Per controparti appartenenti ad uno stesso gruppo, il limite dev’essere riferito all'intero gruppo.
La diffusione degli strumenti finanziari derivati è fenomeno recente, che s’inquadra nell’elaborazione di strategie finanziarie volte a permettere ai soggetti operanti sul mercato di garantirsi da rischi finanziari[197] connessi alla loro attività o di realizzare una gestione attiva dell’indebitamento, adeguandolo all’evoluzione delle condizioni di mercato per fruire delle opportunità derivanti dalle oscillazioni dei tassi d’interesse.
Un accorto impiego di questi strumenti può consentire infatti di modificare le caratteristiche del debito esistente, ristrutturandolo in maniera conveniente e riducendo per conseguenza l’esposizione complessiva, senza estinguerlo anticipatamente o rinegoziarne le condizioni (operazioni che possono essere in talune circostanze onerose o impossibili).
Ad esempio, attraverso un contratto di interest rate swap è possibile ottenere su un debito a tasso d’interesse fisso effetti corrispondenti all’applicazione di un tasso variabile, o viceversa, ovvero mutare l’indice di riferimento per un debito contratto a tasso d’interesse variabile, o, ancora, modificare i tempi di pagamento degli interessi o del capitale.
L’operazione può servire per ristrutturare l’intero debito pregresso oppure quote di esso, ad esempio per diversificarne le caratteristiche in modo da ridurre il rischio complessivo. La diversificazione può riferirsi a tre elementi: tipo d’indicizzazione (tasso fisso o variabile con differenti indici); scadenza (breve, media, lunga); divisa (valuta nazionale o estera).
Le decisioni a ciò relative si fondano su una tecnica di gestione integrata dell’attivo e del passivo (c.d. Asset liability management) che prevede un’analisi articolata in quattro passaggi:
1) determinazione del rischio complessivo, mediante raccolta dei dati sulla struttura del bilancio che individui, in un periodo pluriennale, le conseguenze derivanti dalla scadenza delle attività e delle passività in esso presenti;
2) effetto di possibili variazioni dei tassi d’interesse nel periodo considerato;
3) confronto tra il rischio effettivo risultante dalle analisi sub 1) e 2) con il rischio voluto, ossia il livello di rischio che s’intende affrontare;
4) eventuale introduzione di strumenti finanziari volti a ridurre l’esposizione al rischio, tenendo conto anche dei costi dei relativi contratti.
Le descritte operazioni finanziarie possono risultare per converso svantaggiose qualora le scelte operate si fondino su un’analisi erronea.
Può infatti verificarsi che le scelte compiute non siano corrispondenti alla struttura di attività e passività del bilancio del soggetto che le compie, sia perché invece di diversificare la struttura del debito ne accentuino gli squilibri, sia perché nel determinare le date per la regolazione periodica dei flussi di pagamento non siano stati adeguatamente considerati gli andamenti di cassa delle parti (con conseguente rischio di mancanza di liquidità).
I rischi tipici di queste operazioni sono il rischio legato alle variazioni di valore degli indici di riferimento o delle attività sottostanti, e il rischio di credito.
Il primo si concreta, per i contratti di swap, in un andamento dei tassi d’interesse diverso dalle previsioni sulla cui base è stata impostata l’operazione. Esso risulta tanto maggiore quanto più lungo è l’orizzonte temporale del rapporto, che rende difficile prevedere gli andamenti futuri dei tassi e, quindi, la convenienza delle scelte da operarsi inizialmente. Per il suo contenimento possono essere utilizzate opzioni cap e collar, che accrescono ovviamente il costo del contratto. Qualora l’andamento del mercato sia diverso da quello atteso, è inoltre possibile valutare la convenienza dell’uscita da un’operazione di swap, che può realizzarsi attraverso un’operazione di effetto contrario (reversing), ovvero con la cessione ad un terzo (assigning) o, infine, con mediante accordo con la controparte per porre termine al contratto dietro pagamento del suo valore di mercato (unwinding).
Il secondo si riferisce alla possibilità d’insolvenza della controparte con cui è stato stipulato il contratto. Esso può venire stimato sulla base del merito di credito (rating) di tale soggetto. Nell’esecuzione del contratto, è minore se i termini per la regolazione dei flussi di pagamento delle due parti coincidono (con versamento del solo differenziale). Sul complesso dei rapporti contrattuali può venire limitato attraverso un’opportuna diversificazione delle controparti.
Come si è visto dall’esposizione normativa precedente, l’applicazione di queste tecniche alla finanza degli enti territoriali è assai recente, poiché in precedenza l’indebitamento di essi consisteva in mutui contratti con la Cassa depositi e prestiti (a tasso fisso) o con istituti bancari (a tassi stabiliti entro i limiti massimi fissati dall’autorità di Governo). L’esigenza di una gestione più attenta e responsabile del debito di questi enti, con la cessazione di talune forme di sostegno a carico della finanza statale, ha imposto la ricerca di finanziamenti a condizioni di mercato.
In questo contesto si è sviluppato l’impiego delle emissioni obbligazionarie, le cui condizioni dipendono dall’andamento del mercato e dal merito di credito degli enti emittenti, per il quale può rendersi necessario il rilascio di un rating da parte delle agenzie specializzate.
Nel medesimo quadro, la dottrina ha segnalato le opportunità che potevano sorgere anche in favore degli enti locali dall’impiego di strumenti innovativi di finanza derivata, in relazione alle caratteristiche della loro gestione finanziaria.
In primo luogo, si è rilevato che lo sfasamento temporale esistente tra flussi di uscita e di entrate nei loro bilanci (a data tendenzialmente fissa i primi, con periodicità spesso irregolare i secondi, nella forma sia dei trasferimenti statali sia delle entrate proprie) impone una gestione indipendente di attivo e passivo.
Inoltre si è osservato che nella gestione del passivo di tali enti può riuscire utile diversificare la struttura del debito, sovente concentrato in alcune categorie di tasso, con il fine principale di renderla più flessibile, riducendo i rischi connessi all’oscillazione, e di realizzare economie sugli interessi da pagare nel breve periodo.
Per l’impiego di swap a questo fine si è rilevata l’esigenza di considerare non singole posizioni debitorie, bensì l’esposizione complessiva dell’ente; è stata ricordata altresì la necessità di analizzare previamente le tendenze del mercato per desumerne proiezioni di medio e lungo periodo sul possibile andamento dei tassi, di adottare obiettivi di copertura caratterizzati da basso livello di rischio, di verificare i risultati dell’operazione nel corso del suo svolgimento per rimodularne le caratteristiche secondo l’evoluzione del mercato.
Inoltre, si è richiamata l’opportunità di comparare la convenienza dell’impiego degli strumenti finanziari derivati rispetto ad altre possibili forme di ristrutturazione del debito (estinzione o rinegoziazione) e, comunque, le diverse condizioni offerte dagli operatori e l’adeguatezza degli elementi dei contratti – la cui conformazione può essere modellata in aderenza alle specifiche necessità del caso – rispetto alle effettive esigenze dell’ente.
Il Patto di stabilità interno, introdotto dalla legge finanziaria per il 1999 (articolo 28, legge n. 488/1998), ha continuato a rivestire nel corso della XIV legislatura, un ruolo decisivo nell’ambito degli strumenti di coordinamento della finanza pubblica, per garantire un andamento della finanza regionale e locale coerente con gli obiettivi stabiliti per il saldo delle amministrazioni pubbliche a livello comunitario.
Tutti i diversi livelli di governo che, nell’ambito delle pubbliche amministrazioni, costituiscono centri autonomi di spesa sono infatti chiamati a concorrere al conseguimento dell’obiettivo di evitare disavanzi eccessivi e di rispettare gli impegni programmatici, di cui il Governo centrale risponde di fronte alle istituzioni comunitarie[198].
Richiamandosi ai lineamenti del patto di stabilità e di crescita, il Patto di stabilità interno è volto a fissare obiettivi quantitativi relativi alla gestione finanziaria degli enti territoriali, definendo procedure di monitoraggio e controllo e prevedendo sanzioni nei confronti degli enti per l’eventuale inadempimento.
Le regole del patto di stabilità interno sono sempre state formulate (con la parziale eccezione delle regole per il 2002) in sede di manovra di finanza pubblica.
La definizione di tali regole è stata di anno in anno rivista, in un processo di graduale affinamento.
Già nel primo anno della XIV legislatura, le regole del Patto di stabilità interno sono state profondamente modificate rispetto all’impianto degli anni precedenti[199].
Per il 2002, le regole del patto sono state definite in modo differenziato per le regioni e per gli enti locali e contenute in atti normativi diversi.
Nella definizione del patto di stabilità interno per le regioni per il 2002 è, infatti, intervenuta la novità costituita dall’Accordo Stato-regioni sulla spesa sanitaria dell’8 agosto 2001, i cui contenuti hanno assunto rango legislativo con il D.L. n. 347/2001, con il quale è stato definito il patto di stabilità per le regioni per gli anni 2002-2004.
Per le regioni, il patto è stato formulato come una limitazione all’incremento della spesa corrente, in termini di competenza e di cassa, nella misura del 4,5% rispetto alle spese impegnate e pagate nel 2000. Per gli anni successivi, il limite all’incremento è fissato pari al tasso di inflazione programmato.
Tali regole interessavano una quota limitata della spesa regionale, in quanto non si applicavano alla spesa per interessi, alle spese finanziate da programmi comunitari, e, soprattutto, alla spesa sanitaria.
Quest’ultima, che rappresenta oltre il 70% della spesa regionale, è stata definita, in forme sostanzialmente negoziali, attraverso accordi stipulati tra il Governo e le regioni. Con l’accordo dell’8 agosto 2001, sono stati stabiliti più elevati tetti di finanziamento per la spesa sanitaria e definite le modalità di ripiano dei disavanzi pregressi, contestualmente all’impegno assunto dalle regioni di attivare le misure eventualmente necessarie per finanziare livelli di spesa eccedenti rispetto ai limiti fissati negli accordi medesimi. Le clausole degli accordi stipulati tra lo Stato e le regioni sono state tradotte in disposizioni di legge.
In particolare, l’accordo Stato-regioni sancito l’8 agosto 2001prevedeva nuovi e più elevati limiti relativi alla spesa sanitaria, rifinanziandola in misura consistente a partire dall’anno 2001[200], e definiva, al tempo stesso, le modalità di finanziamento dei disavanzi che nel frattempo si erano formati.
Come corrispettivo dell’intervento finanziario dello Stato, l'Accordo impegnava le regioni al rispetto dei tetti di spesa così stabiliti, all'assunzione a proprio integrale carico degli eventuali disavanzi che dovessero formarsi a partire dall'esercizio 2002 e ad introdurre nel proprio ordinamento regole e strumenti volti ad assicurare il rispetto di tale vincolo, assumendone le conseguenti responsabilità.
Il mancato rispetto dei limiti imposti alla espansione della spesa sanitaria era sanzionato dall’articolo 40 della legge finanziaria per il 2002 (legge n. 448/2001), con il ripristino del livello di finanziamento previsto dal precedente Accordo Stato-regioni del 3 agosto 2000.
Pertanto, le regioni inadempienti non avrebbero ricevuto i finanziamenti integrativi stabiliti con il secondo Accordo Stato-regioni dell'8 agosto 2001.
Successivamente, l’articolo 4 del D.L. n. 63/2002 ha esteso la sanzione al triennio 2002-2004, prevedendo, in caso di inadempimento, il ripristino del livello di finanziamento stabilito, per il 2001, dal precedente Accordo del 3 agosto 2000, come incrementato dalla legge finanziaria per il 2001, in relazione alla riduzione dei ticket, e rivalutato annualmente secondo le percentuali indicate dalla medesima legge finanziaria.
Per quanto riguarda gli enti locali, vincoli aggiuntivi sulle spese – in particolare, su quelle di natura corrente – sono stati affiancati all’obiettivo di riduzione del disavanzo. In sostanza, la legge finanziaria per il 2002 (articolo 24 della legge n. 448/2001) ha definito un duplice ordine di vincoli:
§ un limite all’incremento del disavanzo di ciascun ente, considerato in termini di cassa e computato secondo le modalità già previste dalla precedente disciplina, nella misura del 2,5% rispetto a quello per il 2000;
§ un limite all’incremento delle spese correnti, considerate sia in termini di impegni che di pagamenti, fissato nella misura massima del 6% rispetto all’ammontare complessivo, rispettivamente, degli impegni assunti e dei pagamenti effettuati nel 2000.
Era confermata l’esclusione dal patto di stabilità interno dei comuni con popolazione fino a 5.000 abitanti, già disposta per il 2001.
Contestualmente, la legge finanziaria per il 2002 prevedeva la riduzione dei trasferimenti erariali di parte corrente spettanti ai comuni e alle province nella percentuale dell’1% nel 2002, del 2% nel 2003 e del 3% nel 2004.
La legge finanziaria per il 2002 prospettava altresì per gli enti inadempienti la sanzione di una ulteriore riduzione dei trasferimenti in misura pari alla differenza tra gli obiettivi stabiliti per l’ente e i risultati. Tale disposizione è stata prima attenuata (D.L. n. 13/2002, che comunque prevedeva una riduzione non superiore al 25% dei trasferimenti correnti) e successivamente abrogata dalla legge finanziaria per il 2003.
Dopo l’esperienza del 2002, il patto di stabilità interno è stato ridisciplinato integralmente in sede di legge finanziaria per il 2003 (art. 29, legge n. 289/2002), riconducendo in una sede unitaria le regole per le regioni e per gli enti locali.
L’assetto delineato dalla legge finanziaria per il 2003 è stato mantenuto anche per l’anno 2004.
Il Patto è stato disciplinato in maniera sensibilmente differente per le regioni e per gli enti locali.
Mentre per le regioni è stato sostanzialmente confermato l’assetto stabilito dal D.L. n. 347/2001 e dal D.L. n. 63/2002 (limite all’incremento della spesa corrente, sulla base del tasso di inflazione programmata), per gli enti locali si è tornati ad una impostazione basata su un unico vincolo, riferito alla crescita del disavanzo finanziario, non riproponendo, quindi, gli ulteriori vincoli sull’andamento delle spese correnti.
A differenza della disciplina precedente, il disavanzo finanziario preso a riferimento è definito sulla base dei criteri non solo della cassa ma anche della competenza giuridica, senza computare le spese di conto capitale.
Per la prima volta, inoltre, è stata differenziata la disciplina del Patto per le province e per i comuni, sia per quanto riguarda l’individuazione delle spese escluse dal computo del saldo finanziario che i limiti da rispettare.
In particolare, nel 2003, il disavanzo finanziario, per le province, doveva essere pari a quello del 2001 migliorato del 7%; per i comuni, non doveva essere superiore a quello registrato nel 2001.
Nel 2004, sia per le province che per i comuni il disavanzo non doveva risultare superiore a quello registrato nell’anno precedente, aumentato dell’1,7%.
E’ inoltre confermata, in tali anni, l’esclusione dal patto dei comuni con popolazione non superiore a 5.000 abitanti, già disposta a decorrere dal 2001.
La legge finanziaria per il 2003 ha inoltre completamente ridefinito il sistema di monitoraggio e di controllo per la verifica, in corso d’anno, dell’evoluzione della finanza delle autonomie territoriali (comunicazione trimestrale degli andamenti della gestione di competenza e di cassa, già introdotta dalla legge finanziaria per il 2002; ruolo centrale di verifica del collegio dei revisori dei conti; programmazione trimestrale), disponendo altresì un sistema di sanzioni (riduzione della spesa per acquisto di beni e servizi, divieto di procedere ad assunzioni di personale a qualsiasi titolo e divieto di ricorrere all’indebitamento), che hanno assunto, di fatto, un carattere permanente.
Va inoltre ricordato che la legge finanziaria per il 2003 prospettava, per gli enti locali, una disciplina tendenzialmente stabile del patto di stabilità da applicarsi a partire dall’anno 2005, basato sul controllo del disavanzo. Peraltro, la nuova disciplina assumeva un concetto di saldo finanziario più vicino all’indebitamento netto (che costituisce il saldo rilevante ai fini del rispetto, in ambito comunitario, del patto di stabilità e crescita), demandando alla legge finanziaria soltanto la determinazione annuale del limite di incremento del disavanzo.
La legge finanziaria per il 2005 (legge n. 311/2004) ha, invece, completamente riscritto le regole del Patto di stabilità interno, introducendo una disciplina in linea con l’applicazione del principio dell’evoluzione controllata della spesa complessiva delle Amministrazioni pubbliche disposta per il triennio 2003-2005 (c.d. regola del 2% di incremento delle spese rispetto all’anno precedente).
Pertanto, la disciplina del Patto di stabilità interno è stata ridefinita in maniera uniforme per tutte le tipologie di enti territoriali, prevedendo un vincolo all’incremento delle spese finali degli enti territoriali, anziché un vincolo sul disavanzo.
Con la legge finanziaria per il 2005 viene dunque abbandonata l’impostazione di fondo del Patto di stabilità interno, fino ad allora sostanzialmente basata - in particolare nei confronti degli enti locali - sul controllo della dinamica dei saldi finanziari, in favore di un’impostazione basata sul limite all’incremento della spesa.
Sia per le regioni che per gli enti locali, le nuove regole del patto di stabilità interno per il 2005 incidono esclusivamente sul versante della spesa dell’ente, senza tener in alcun conto le entrate, già previste o di nuova realizzazione. Il livello della spesa di ciascun ente deve essere determinato entro il limite stabilito dalle nuove regole indipendentemente dalla dimensione delle entrate.
Rispetto alla normativa in vigore fino al 2004, si rileva inoltre che:
a) la disciplina interessa non soltanto le regioni e province autonome, le province e i comuni ma l’intero comparto degli enti locali (anche le comunità montane, le comunità isolane e le unioni di comuni), rimanendo tuttavia esclusi dalle regole del patto gli enti di minore dimensione;
b) dal momento che le regole del Patto di stabilità interno sono definite con riferimento al complesso delle spese finali, per la prima volta risultano sottoposte a tali regole anche le spese in conto capitale.
La determinazione del limite all’incremento della spesa nel 2005 è posto in misura diversa per le regioni e gli enti locali.
Per le regioni, il limite all’incremento del complesso delle spese correnti e di conto capitale per l’anno 2005 è fissato al 4,8% rispetto al corrispondente ammontare delle spese dell’anno 2003. Per gli enti locali, invece, è prevista l’applicazione di vincoli più o meno stringenti a seconda della “virtuosità” dell’ente, misurata con riferimento al livello della spesa corrente registrata dall’ente medesimo negli anni precedenti.
Più precisamente, la misura del vincolo alla crescita delle spese finali di ciascun ente è differenziata, in senso più o meno favorevole (limite del 10% ovvero dell’11,5%), a seconda che il livello della spesa corrente media pro capite registrata dai singoli enti nel triennio 2002-2004 sia inferiore ovvero superiore a quella media pro capite registrata della fascia demografica di appartenenza.
Nella determinazione del complesso delle spese correnti e di conto capitale soggette ai vincoli, sono state escluse alcune particolari voci (spese di personale, sanità, operazioni di carattere finanziario, trasferimenti destinati ad amministrazioni pubbliche, spese per calamità naturali).
Parallelamente all’imposizione dei vincoli, la legge finanziaria prevedeva la possibilità, sia per le regioni che per gli enti locali, di effettuare spese di conto capitale in eccedenza rispetto ai limiti sopra indicati, limitatamente alle sole spese di investimento purché interamente coperte da specifiche maggiori entrate, in particolare derivanti da proventi derivanti da alienazioni di beni immobili e di beni mobili e da erogazioni a titolo gratuito e liberalità.
L’impostazione del Patto di stabilità interno basato sull’evoluzione controllata delle spese degli enti territoriali è stata mantenuta anche per l’anno 2006.
A partire dal 2002, il meccanismo del patto di stabilità è stato esteso anche nei confronti delle Regioni a statuto speciale e delle province autonome di Trento e di Bolzano dall’art. 1, comma 4, del D.L. 347/2001 (convertito con modificazioni dalla legge 405/2001).
La disposizione ha previsto l’obbligo, per ciascuna regione a statuto speciale e provincia autonoma, di concordare con il Ministero dell’economia e delle finanze il livello delle spese correnti e dei relativi pagamenti per il triennio di riferimento, senza, peraltro, fissare alcun termine per la stipula del menzionato accordo, né sanzioni in ipotesi di sua violazione. Solo successivamente, con la legge finanziaria per il 2003 (legge 289/2002) è stato introdotto un esplicito termine, il 31 marzo di ciascun anno, entro il quale addivenire alla sottoscrizione del patto.
Con la medesima disposizione di legge è stato stabilito anche che, fino al raggiungimento dell’accordo, i flussi di cassa verso tali enti siano determinati con decreto del Ministro dell’economia e delle finanze in coerenza con gli obiettivi di finanza pubblica stabiliti per il triennio di riferimento.
Da ultimo la legge finanziaria per il 2006 ha confermato la disciplina vigente per il periodo 2006-2008 e ribadito che, in caso di mancato accordo, alle regioni e province autonome si applicano le disposizioni relative alla disciplina generale del Patto di stabilità interno.
Per il 2005, i patti sono stati concordati con ciascuna regione a statuto speciale e provincia autonoma nei tempi previsti dalla legge. Sono stati definiti il livello di crescita delle spese correnti e in conto capitale, considerate rispetto al 2004 e rispetto al 2003, sia in termini di impegni che di pagamenti.
I livelli concordati rispettano almeno uno dei due limiti alla crescita delle spese stabiliti dalla legge finanziaria 2005:
§ il tetto di spesa stabilito in via generale: spesa 2004 incrementata del 2%;
§ il limite fissato per le regioni a statuto ordinario: spesa 2003 incrementata del 4,8%.
Il complesso delle spese considerate ai fini del patto di stabilità è analogo a quello considerato per gli altri enti territoriali, sono quindi escluse le spese per il personale.
Si ricorda infine che le regioni a statuto speciale e le province autonome sono soggette anch’esse al monitoraggio dei dati contabili riguardo agli adempimenti relativi al patto di stabilità. Prospetti di rilevazione differenziati per i diversi enti interessati dal patto di stabilità sono stati predisposti con Decreto 28 giugno 2005 emanato dal Ministero dell'economia e delle finanze.
Per gli enti locali ricadenti nei territori delle regioni a statuto speciale e nelle province autonome di Trento e di Bolzano, la definizione delle regole che assicurino il loro contributo al rispetto degli obiettivi di finanza pubblica è rimessa alla regione a statuto speciale o alla provincia autonoma di appartenenza.
Se regioni e province autonome non provvedono entro il 31 marzo di ciascun anno, si applica anche agli enti locali in questione la disciplina generale.
Si ricorda a tale proposito che agli enti locali delle regioni Sicilia e Sardegna si applicano le regole generali previste per gli altri enti locali del territorio nazionale, in quanto in queste regioni, benché al pari delle altre titolari di potestà primaria in materia di ordinamento e finanza degli enti locali, non è stata ancora attuata la normativa statutaria.
La disciplina del patto di stabilità interno per le regioni e per gli enti locali con riferimento al triennio 2006-2008 è contenuta nei commi da 138 a 150 dell’articolo 1 della legge finanziaria per il 2006 (legge n. 266/2005).
La disciplina del Patto di stabilità interno è definita in modo uniforme per tutte le tipologie di enti territoriali, mantenendo un’impostazione basata sul principio dell’evoluzione controllata della spesa, come già per l’anno 2005.
Rispetto alla normativa in vigore nel 2005, che imponeva un vincolo all’incremento delle spese finali degli enti territoriali, le nuove regole del Patto di stabilità interno perseguono l’obiettivo del contenimento delle spese definendo vincoli diversificati con riferimento alle spese correnti e alle spese di conto capitale. In particolare, la nuova disciplina del Patto impone una riduzione delle spese correnti, consentendo, invece, una crescita programmata delle spese di investimento.
La differenziazione delle regole che disciplinano l’andamento delle spese correnti e di quelle di conto capitale è volta a garantire una migliore qualità della spesa degli enti territoriali, favorendo gli investimenti e introducendo, come previsto per le altre amministrazioni pubbliche, un consistente ridimensionamento della spesa corrente.
Secondo le indicazioni della relazione tecnica al disegno di legge (A.S. 3613), l’effetto di riduzione dell’indebitamento netto per il 2006,che dovrebbe derivare dalle nuove regole del patto, viene stimato nella relazione tecnica in 3.120 milioni di euro, di cui 1.100 milioni di euro riconducibili alle regioni e 2.020 milioni agli enti locali.
La disciplina relativa al patto di stabilità interno per gli anni 2006-2008 è stata illustrata dalla Circolare del Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato n. 8 del 17 febbraio 2006.
Nella Circolare si evidenzia, come già per l’anno 2005, che le regole del patto di stabilità interno vanno ad incidere esclusivamente sul versante della spesa dell’ente locale, senza tener in alcun conto le entrate già previste o di nuova realizzazione (salvo quanto disposto dai commi 145 e 146). Pertanto, il livello di spesa resta comunque determinato entro il limite stabilito dalle nuove regole indipendentemente dalla dimensione o finalizzazione delle entrate.
Come già previsto dalla normativa precedente, le regole del patto vengono poste in relazione all’esigenza di assicurare il concorso di tutti gli enti territoriali alla realizzazione degli obiettivi di finanza pubblica (comma 138), in considerazione del fatto che i vincoli sul disavanzo e sul debito, previsti dal Trattato CE e dal Patto di stabilità e crescita, si riferiscono al complesso delle amministrazioni pubbliche.
Il rispetto di tali vincoli, di cui il Governo è responsabile di fronte alle istituzioni comunitarie, dipende dal comportamento di tutti i livelli di governo con autonomia decisionale in materia di entrata e di spesa.
Al tempo stesso, il comma 138 inquadra la disciplina del patto di stabilità interno nell’ambito del nuovo testo del titolo V della Costituzione, precisando che la disciplina del patto reca i princìpi fondamentali del coordinamento della finanza pubblica, ai sensi dell’articolo 117, terzo comma, e 119, comma secondo, della Costituzione.
Il riferimento alla funzione di coordinamento della finanza pubblica vale non solo a indicare la funzione del patto di stabilità interno, ma anche a individuare il fondamento della competenza dello Stato nel dettarne la disciplina con propria legge.
Si rileva peraltro che, ai sensi del comma 611, tutte le disposizioni della legge finanziaria costituiscono norme di coordinamento della finanza pubblica per gli enti territoriali.
La disposizione ribadisce, inoltre, l’affermazione per cui le relative disposizioni rispondono anche alle finalità di “tutela dell’unità economica della Repubblica”, dizione che sembra richiamare quella utilizzata dall’art. 120 della Costituzione che disciplina i poteri sostitutivi del Governo nei confronti delle regioni e degli enti locali.
Si ricorda inoltre che nella recente sentenza n. 417 del 2005, la Corte costituzionale ha affermato che il legislatore statale può legittimamente imporre agli enti autonomi vincoli alle politiche di bilancio (ancorché si traducano, inevitabilmente, in limitazioni indirette all'autonomia di spesa degli enti), ma solo con disciplina di principio e per ragioni di coordinamento della finanza pubblica connesse ad obiettivi nazionali, condizionati anche dagli obblighi comunitari.
La Corte ha invece ritenuto che, conformemente alla precedente giurisprudenza costituzionale, le norme che fissano vincoli puntuali relativi a singole voci di spesa dei bilanci delle regioni e degli enti locali non costituiscono princìpi fondamentali di coordinamento della finanza pubblica e ledono pertanto l'autonomia finanziaria di spesa costituzionalmente garantita dall'articolo 119.
La legge statale può dunque stabilire solo un «limite complessivo, che lascia agli enti stessi ampia libertà di allocazione delle risorse fra i diversi ambiti e obiettivi di spesa»[201]; essa può prescrivere criteri ed obiettivi (ad esempio, contenimento della spesa pubblica) ma non imporre nel dettaglio gli strumenti concreti da utilizzare per raggiungere quegli obiettivi.
La nuova disciplina del patto di stabilità interno per il triennio 2006-2008 interessa i seguenti enti:
a) le regioni a statuto ordinario;
b) le regioni a statuto speciale e le province autonome di Trento e di Bolzano;
c) le province, i comuni con popolazione superiore a 3.000 abitanti, le comunità montane con popolazione superiore a 50.000 abitanti.
In base all’ultimo periodo del comma 138, per il solo anno 2006, sono esclusi dall’applicazione del Patto i comuni con popolazione fino a 5.000 abitanti.
Rispetto a quanto disposto per gli anni successivi al 2005 dall’art. 1, co. 22, della legge n. 311/2004, dall’applicazione del patto di stabilità vengono escluse le unioni di comuni e le comunità isolane con popolazione sino a 50.000 abitanti.
Per gli enti di nuova istituzione nel 2006, o negli anni successivi, le regole del Patto di stabilità interno si applicano a decorrere dall’anno in cui è disponibile la base annua di calcolo su cui applicare le regole in esame.
Sulla base delle indicazioni contenute nella circolare n. 8/2006, se l’ente è istituito nel corso del 2006, le regole del Patto si applicano a decorrere dal 2007, applicando alla base di calcolo 2006 le percentuali previste dal comma 140, lettera b) (riduzione dello 0,3% per le spese correnti) e dal comma 141 (incremento del 4% per le spese di conto capitale).
Va inoltre segnalato che la circolare n. 8/2006, al punto G.2 relativo all’ambito soggettivo di applicazione della normativa del patto di stabilità interno, prevede espressamente che ai comuni che siano stati commissariati negli anni assunti a riferimento ai fini della determinazione del limite delle spese effettuabili si applichi il medesimo regime previsto per gli enti di nuova istituzione, in linea con le indicazioni formulate dal Parlamento con la risoluzione n. 7-00741 (Peretti ed altri), approvata dalla V Commissione bilancio della Camera il 24 gennaio 2006.
Nella risoluzione è stato evidenziato il fatto che le regole introdotte dalla legge finanziaria per il 2006 in materia di patto di stabilità interno, che stabiliscono limiti molto stringenti per quanto concerne l'andamento delle spese degli enti territoriali, appaiono suscettibili di determinare una penalizzazione per quei comuni commissariati negli scorsi anni che, per tale motivo, abbiano registrato un andamento delle spese estremamente contenuto (in quanto le medesime spese sono state limitate a quelle strettamente riconducibili all'ordinaria amministrazione).
La circolare conferma pertanto, accogliendo le indicazioni della risoluzione, che “la cessazione dello stato di commissariamento determina, di fatto, una discontinuità di rilevanza tale da costituire una condizione del tutto assimilabile alla istituzione ex-novo”. Pertanto, il primo esercizio finanziario della gestione ordinaria costituisce la prima base di calcolo disponibile ai fini dell’applicazione del Patto.
Un comune commissariato fino a tutto il 2005, avrà pertanto la prima base di calcolo disponibile in coincidenza con l’anno 2006, per cui sarà assoggettato alle regole del Patto di stabilità a partire dal 2007.
Per quanto concerne le regioni a statuto ordinario, il comma 139 fissa i seguenti limiti alle spese di parte corrente e di conto capitale:
§ il complesso delle spese correnti per l'anno 2006 non può essere superiore al corrispondente ammontare di spese correnti dell'anno 2004, diminuito del 3,8 per cento.
Per gli anni 2007 e 2008, si applica, invece, la percentuale di incremento, rispettivamente, dello 0,4 per cento e del 2,5 per cento rispetto all’anno precedente;
§ il complesso delle spese in conto capitale nel 2006 non può essere superiore al corrispondente ammontare di spese in conto capitale dell'anno 2004, aumentato del 4,8 per cento.
Per ciascuno degli anni 2007 e 2008, si applica la percentuale di incremento del 4 per cento al complesso delle corrispondenti spese in conto capitale dell'anno precedente.
Analogamente alle regioni, anche per gli enti locali è definito un duplice vincolo, con riferimento alle due tipologie di spesa, corrente e capitale.
Ciascuno dei due vincoli si applica sia alla gestione di competenza che alla gestione di cassa.
Pertanto, ai fini della valutazione del rispetto del Patto, occorre tenere conto sia dell’entità degli impegni di spesa, sia dell’entità dei pagamenti effettuati con riferimento alle dotazioni di competenza e ai residui.
Come precisato dalla circolare n. 8/2006, anche il mancato raggiungimento di uno solo dei quattro obiettivi, determina il mancato rispetto delle regole del Patto.
Per quanto concerne in particolare le spese correnti, la misura del vincolo imposto a ciascun ente locale è differenziato, in senso più o meno favorevole, a seconda del livello di spesa corrente media pro capite registrata dai singoli enti nel triennio 2002-2004 in rapporto a quella media pro capite della fascia demografica di appartenenza.
In particolare, il comma 140, lettera), prevede che il complesso delle spese correnti per l'anno 2006, con esclusione di quelle di carattere sociale, per ciascuna provincia e per ciascun comune con popolazione superiore a 5.000 abitanti non può essere superiore al corrispondente ammontare di spese correnti dell'anno 2004:
§ diminuito del 6,5 per cento, per gli enti che nel triennio 2002-2004 hanno registrato una spesa corrente media pro capite inferiore a quella media pro capite della classe demografica di appartenenza,
§ diminuito dell’8 per cento per i restanti enti locali.
Per le comunità montane con popolazione superiore a 50.000 abitanti, la riduzione delle spese correnti nel 2006 è del 6,5 per cento rispetto al 2004, senza alcun riferimento alla “virtuosità” o meno dell’ente.
Per l’anno 2007, per tutti i citati enti locali, si applica la percentuale di diminuzione dello 0,3 per cento rispetto al complesso delle spese correnti dell’anno 2006 e, per il 2008, la percentuale di incremento dell’1,9 per cento rispetto alle corrispondenti spese correnti dell’anno precedente (comma 140, lettera b).
L’applicazione, per ciascun ente locale, della riduzione del 6,5% o dell’8% delle spese correnti nel 2006 rispetto alle spese dell’anno 2004 dipende pertanto dal livello della spesa corrente media pro capite relativa agli anni 2002-2004, rispetto a quella riferita alla classe demografica di appartenenza.
A tal fine, il comma 140 prevede che la spesa corrente media di ciascun ente del triennio 2002-2004 deve essere determinata con riferimento ai pagamenti correnti (in conto competenza e in conto residui) effettuati negli esercizi in questione.
La spesa media pro capite è determinata sulla base della popolazione residente, calcolata secondo i criteri previsti dall’articolo 156 del testo unico di cui al decreto legislativo 18 agosto 2000, n. 267.
L’articolo 156 del T.U. precisa che le disposizioni del testo unico, di altre leggi e di regolamenti, relative all'attribuzione di contributi erariali di qualsiasi natura, nonché all'inclusione nel sistema di tesoreria unica, alla disciplina del dissesto finanziario ed alla disciplina dei revisori dei conti, che facciano riferimento alla popolazione, vanno interpretate, se non diversamente disciplinato, come concernenti la popolazione residente calcolata alla fine del penultimo anno precedente per le province ed i comuni secondo i dati dell'Istituto nazionale di statistica, ovvero secondo i dati dell'Uncem per le comunità montane. Per le comunità montane e i comuni di nuova istituzione si utilizza l'ultima popolazione disponibile.
Le classi demografiche e la determinazione della spesa media pro capite riferita a ciascuna delle classi demografiche è indicata dal medesimo comma 140, punti da 1 a 11, nella seguente misura:
1) euro 153,87, per le province con popolazione fino a 400.000 abitanti e superficie fino a 3.000 Kmq;
2) euro 176,47, per le province con popolazione fino a 400.000 abitanti e superficie superiore a 3.000 Kmq;
3) euro 102,03, per le province con popolazione superiore a 400.000 abitanti e superficie fino a 3.000 Kmq;
4) euro 113,24, per le province con popolazione superiore a 400.000 abitanti e superficie superiore a 3.000 Kmq;
5) euro 589,89, per i comuni da 5.000 a 9.999 abitanti;
6) euro 617,49, per i comuni da 10.000 a 19.999 abitanti;
7) euro 662,74, per i comuni da 20.000 a 59.999 abitanti;
8) euro 768,37, per i comuni da 60.000 a 99.999 abitanti;
9) euro 854,59, per i comuni da 100.000 a 249.999 abitanti;
10) euro 1.194,38, per i comuni da 250.000 a 499.999 abitanti;
11) euro 1.167,47, per i comuni da 500.000 abitanti ed oltre.
Per quanto concerne il vincolo relativo alle spese di conto capitale, il comma 141 stabilisce che per tutti gli enti locali interessati dal patto (province, comuni con popolazione superiore a 5.000 abitanti e alle comunità montane con popolazione superiore a 50.000 abitanti), il complesso delle spese in conto capitale nel 2006 non può essere superiore al corrispondente ammontare di spese in conto capitale dell'anno 2004, aumentato dell’8,1 per cento.
Per ciascuno degli anni 2007 e 2008, si applica, invece, la percentuale di incremento del 4 per cento al complesso delle corrispondenti spese in conto capitale dell'anno precedente.
Sia per le regioni che per gli enti locali, il complesso delle spese correnti e in conto capitale cui si applicano i vincoli di incremento è considerato con riferimento sia alla gestione di competenza che alla gestione di cassa.
Nella determinazione del complesso delle spese correnti e di conto capitale rilevanti ai fini del Patto, non si calcolano alcune particolari voci di spesa indicate, rispettivamente, dai commi 142 e 143.
Più precisamente con riferimento al complesso delle spese correnti di regioni e enti locali (comma 142) sono escluse dalla disciplina del patto:
a) le spese per il personale,che risultano dalla specifica disciplina dettata dai commi 198-200, nonché dagli esiti della contrattazione.
La circolare n. 8/2006 precisa che le spese per il personale escluse dalle regole del Patto sono costituite da:
- le retribuzioni lorde (trattamento fisso ed accessorio) corrisposte al personale dipendente in servizio (a tempo indeterminato, a tempo determinato), inclusi gli emolumenti arretrati, e con altre forme di rapporto di lavoro flessibile (lavoratori socialmente utili e contratti di somministrazione di lavoro temporaneo/lavoro interinale) nonché i compensi corrisposti al personale con contratto di collaborazione coordinata e continuativa o la cui prestazione di servizio sia regolata mediante convenzioni;
- gli oneri riflessi a carico del datore di lavoro per contributi obbligatori;
- l’IRAP sulle retribuzioni;
- gli assegni per il nucleo familiare;
- i buoni pasto e le spese per equo-indennizzo.
b) le spese per la sanità, per quanto concerne le regioni.
Per il contenimento della spesa sanitaria, che rappresenta la più importante voce di spesa per regioni, sono previste regole specifiche, dalla disciplina di settore;
c) le spese per trasferimenti correnti destinati alle amministrazioni pubbliche inserite nel conto economico consolidato (individuate dall’ISTAT nel Comunicato pubblicato sulla Gazzetta Ufficiale n. 175 del 29 luglio 2005, redatto ai sensi dell’art. 1, comma 5, della legge n. 311/2004), in quanto voci di spesa che risultano consolidate nell’ambito del conto economico delle P.A.[202];
d) spese di carattere sociale, quali risultano dalla classificazione per funzioni prevista dal regolamento di cui al D.P.R. 31 gennaio 1996, n. 194, relativo alla “Classificazione del bilancio degli enti locali”[203]:
- per le province, si tratta delle spese per sanità, assistenza infanzia, handicappati ed altri servizi sociali;
- per i comuni, si tratta delle spese per asili nido, servizi per infanzia e minori, servizi prevenzione e riabilitazione; strutture residenziali e di ricovero per anziani; assistenza, beneficenza pubblica e servizi diversi alla persona, servizio necroscopico e cimiteriale;
Tale categoria di spese non rientrava tra le esclusioni previste dal patto di stabilità interno per il 2005.
e) le spese per interessi passivi;
f) le spese per calamità naturali, per le quali sia stato dichiarato lo stato di emergenza e le spese sostenute dai comuni per il completamento dell’attuazione delle ordinanze emanate dal Presidente del Consiglio dei ministri a seguito di dichiarazioni di stato di emergenza;
g) le spese per oneri derivanti da sentenze che originino debiti fuori bilancio.
Come indicato nella Circolare n. 8/2006, si fa riferimento alle sole spese che, a seguito di sentenza, siano state riconosciute dall’ente attraverso la procedura prevista dall’art. 194 del D.Lgs. n. 267/2000 per i debiti fuori bilancio. Ai fini in esame, nella definizione di sentenza vi si fa rientrare anche il lodo arbitrale e il decreto ingiuntivo esecutivo.
h) le spese derivanti dall’esercizio di funzioni trasferite o delegate da parte delle regioni ed esercitate dagli enti locali a partire dal 1° gennaio 2005, nei limiti dei corrispondenti trasferimenti attribuiti dall’amministrazione regionale.
A tal fine, il livello di spesa per il 2004 delle regioni, assunto a base di calcolo per la riduzione del 3,8%, è ridotto in misura pari ai predetti trasferimenti correnti.
La Circolare precisa che è pertanto necessario che gli enti locali concordino preliminarmente con la propria regione la possibilità di usufruire di tale esclusione, in quanto è necessario che la regione assuma la decisione di ricalcolare i propri obiettivi programmatici 2006 escludendo dalla base di calcolo 2004 le spese in questione.
Con riferimento al complesso delle spese in conto capitale (comma 143), sono escluse dalla disciplina del patto:
a) le spese per trasferimenti in conto capitale destinati alle amministrazioni pubbliche, di cui al citato Comunicato ISTAT, di cui all’art. 1, comma 5, della legge n. 311/2004, in quanto consolidate nell’ambito del conto economico;
b) le spese derivanti da concessioni di crediti, in quanto, trattandosi di operazioni finanziarie, non sono rilevanti ai fini del conto economico delle amministrazioni pubbliche.
Va segnalato che la disciplina del Patto relativa agli anni precedenti prevedeva che fossero escluse tutte le spese connesse ad operazioni di carattere finanziario, vale a dire anche le spese derivanti dall’acquisizione di partecipazioni azionarie, dai conferimenti di capitale e dalle concessioni di crediti. Per il 2006, invece, tali spese risultano soggette alle regole del Patto e, conseguentemente, la base del 2004 dovrà essere considerata al lordo delle analoghe spese sostenute nel 2004[204];
c) le spese per calamità naturali, per le quali sia stato dichiarato lo stato di emergenza e le spese sostenute dai comuni per il completamento dell’attuazione delle ordinanze emanate dal Presidente del Consiglio dei ministri a seguito di dichiarazioni di stato di emergenza;
d) le spese derivanti dall’esercizio di funzioni trasferite o delegate da parte delle regioni ed esercitate dagli enti locali a partire dal 1° gennaio 2005, nei limiti dei corrispondenti trasferimenti attribuiti dall’amministrazione regionale.
A tal fine, il livello di spesa per il 2004 delle regioni, assunto a base di calcolo per l’aumento del 4,8%, è ridotto in misura pari ai predetti trasferimenti in conto capitale.
Limitatamente all’anno 2006, dall’ammontare delle spese in conto capitale soggette al Patto di stabilità sono state inoltre escluse le spese in conto capitale cofinanziate dall’Unione europea (comma 147).
L’esclusione è relativa anche alle quote di finanziamento di parte nazionale, corrispondenti a quelle cofinanziate dall’Unione europea.
Si ricorda che nel patto di stabilità per il 2005 risultavano espressamente escluse, in forza di norme contenute in provvedimenti di urgenza successivi alla legge finanziaria:
- le spese sostenute dagli enti territoriali per la corresponsione alle aziende di trasporto pubblico locale degli importi derivanti dal rinnovo del primo biennio (anni 2004-2005) del contratto collettivo nazionale (art. 1, comma 3, D.L. 21 febbraio 2005, n. 16);
- le spese sostenute dai comuni relative ai contributi erogati per emergenze abitative (art. 5, comma 2, D.L. 27 maggio 2005, n. 86);
- le spese connesse ai Giochi Olimpici invernali Torino 2006 sostenute dagli enti locali della regione Piemonte sedi dei giochi (art. 14-quater, D.L. 30 giugno 2005, n. 115).
Risultavano inoltre espressamente escluse le spese in favore di minori soggetti a provvedimenti dell’autorità giudiziaria minorile. Tali spese dovrebbero peraltro risultare escluse anche nella nuova disciplina del patto, in quanto spese di carattere sociale.
Sia per le regioni che per gli enti locali è prevista la possibilità di effettuare spese in conto capitale in eccedenza rispetto ai limiti stabiliti dai commi 139 e 141 (+4,8% per le regioni; +8,1% per gli enti locali, rispetto alla spesa 2004).
Tale facoltà è peraltro limitata nei soli margini derivanti:
§ da corrispondenti riduzioni di spesa corrente aggiuntive rispetto a quelle stabilite, rispettivamente, dal comma 139 per le regioni (-3,8% nel 2006 rispetto alle spese correnti 2004) e dal comma 140 per gli enti locali ( -6,5% o -8% rispetto alle spese 2004) (comma 144).
La Circolare n. 8/2006 precisa che non è peraltro consentito che eventuali risparmi di spesa in conto capitale rispetto all’obiettivo programmatico possano essere utilizzati ad incremento delle spese correnti;
§ dai maggiori proventi derivanti da soggetti diversi dalle Amministrazioni pubbliche per le erogazioni a titolo gratuito e liberalità (comma 145).
A tale riguardo, si ricorda che la disciplina del Patto per il 2005 considerava, quali maggiori entrate ammissibili a copertura di spese di investimento in eccedenza rispetto ai limiti, anche i proventi derivanti da alienazione di beni immobili e mobili.
Ulteriori possibilità di superare i vincoli stabiliti per le spese in conto capitale sono previste per i soli comuni dal comma 146, nei limiti dei proventi derivanti dalla quota di partecipazione all'azione di contrasto all'evasione fiscale, di cui all'articolo 1 del D.L. 30 settembre 2005, n. 203 (convertito, con modificazioni, nella legge n. 248/2005).
L’articolo 1, commi 1 e 2, del citato D.L. n. 203/2005 (collegato alla manovra di finanza pubblica per il 2006) reca disposizioni tendenti a incentivare la partecipazione dei comuni al contrasto dell’evasione fiscale, attribuendo ai comuni intervenuti nell’accertamento fiscale il 30% delle maggiori somme riscosse, relativamente ai tributi statali.
La determinazione delle modalità tecniche, delle forme di partecipazione dei comuni e delle ulteriori materie in cui essa può esplicarsi è demandata a provvedimento del Direttore dell’Agenzia delle entrate, d’intesa con il Direttore dell’Agenzia del territorio per i tributi di competenza di questa.
Il comma 148 dispone in merito alle regioni a statuto speciale e le province autonome di Trento e Bolzano.
Analogamente a quanto già disposto nelle precedenti leggi finanziarie,le regioni a statuto speciale e le province autonome di Trento e Bolzano, entro il 31 marzo di ciascun anno, concordano con il Ministero dell’economia e finanze il livello delle spese correnti e in conto capitale, nonché i relativi pagamenti, in coerenza con gli obiettivi di finanza pubblica per il periodo 2006-2008.
In caso di mancato accordo, alle regioni e province autonome si applicano le disposizioni relative alla disciplina generale del Patto di stabilità interno.
In relazione alle spese di personale, i predetti accordi dovranno considerare quanto previsto dai punti 7 e 12 dell’Accordo sottoscritto da Governo, regioni ed autonomie locali in sede Conferenza unificata il 28 luglio 2005, concernente le assunzioni di personale a tempo indeterminato per il triennio 2005-2007, da parte di regioni, enti locali ed enti del Sevizio sanitario nazionale.
L’Accordo fissa criteri e limiti ai fini dell’emanazione dei decreti previsti dall’art. 1, comma 98 della legge 311/2004 in materia di limiti alle assunzioni a tempo indeterminato dei predetti enti, ai fini della realizzazione di economie di spesa non inferiori a 213 milioni di euro per l’anno 2005, 572 milioni per il 2006, 850 milioni per il 2007 e 940 milioni a decorrere dal 2008. Una delle questioni controverse affrontate nel corso della contrattazione è stata l’inclusione o meno delle regioni a statuto speciale nel blocco delle assunzioni disposto dalla legge finanziaria 2005, e dunque in che misura e come esse dovessero contribuire alle economie di spesa previste dalla stessa legge. Non è stata accettata la proposta delle regioni a statuto ordinario di quantificare una percentuale – o una quota - delle economie di spesa da attribuire alle regioni a statuto speciale.
L’Accordo raggiunto dispone (al punto 12) che le regioni a statuto speciale e le province autonome concorrono al raggiungimento degli obiettivi di finanza pubblica previsti dalla legge finanziaria 2005, anche con riguardo al personale, secondo quanto definito nei patti di stabilità concordati tra Governo e ciascuna regione o provincia autonoma. Il Patto di stabilità concordato dovrà riguardare anche gli enti strumentali di ciascuna regione e, per Friuli-Venezia Giulia, Valle d’Aosta e le province autonome di Trento e di Bolzano anche gli enti locali e le aziende sanitarie del proprio territorio.
Per il raggiungimento degli obiettivi di risparmio relativo al personale per l’anno 2005 potranno essere stipulati eventuali “protocolli aggiuntivi” al Patto già concordato, d’intesa con il Dipartimento della Funzione pubblica.
Per le regioni a statuto speciale ed i relativi enti, l’accordo prevede inoltre (ancora al punto 12) che per il triennio 2005-2007 vengano realizzate economie di spesa lorde in una misura determinata per il 2005 e in misura da definire nei patti di stabilità concordati per gli anni 2006 e seguenti, sulla base di un criterio di “proporzionalità a parità di condizioni con le regioni a statuto ordinario” e con gli altri enti dei rispettivi territori[205].
Il punto 7 dell’Accordo dispone invece in relazione alle economie di spesa previste per Aziende ed enti del Servizio sanitario nazionale. Anche in relazione a queste, dovrà essere individuata – e quindi scorporata dall’importo complessivo attribuito al comparto sanità - “la quota teorica” attribuibile alle regioni Friuli-Venezia Giulia e Valle d’Aosta e alle province autonome di Trento e Bolzano[206].
Anche per gli enti locali ricadenti nei territori delle regioni a statuto speciale e nelle province autonome di Trento e di Bolzano, la legge finanziaria per il 2006 conferma le disposizioni vigenti, che rimettono alla regione a statuto speciale o alla provincia autonoma di appartenenza il compito di definire le regole. Se regioni e province non provvedono entro il 31 marzo, si applica anche agli enti locali in questione la disciplina generale.
Si ricorda a tale proposito che agli enti locali delle regioni Sicilia e Sardegna si applicano le regole generali previste per gli altri enti locali del territorio nazionale, mentre le regioni Friuli Venezia Giulia, Valle d’Aosta e le province autonome di Trento e di Bolzano hanno definito le regole del Patto di stabilità per gli enti locali dei rispettivi territori, disciplinato il monitoraggio dei dati contabili degli enti locali e, in alcuni casi, previsto penalizzazioni in caso di mancato conseguimento degli obiettivi. Nella Valle d’Aosta e nelle due province autonome, il patto di stabilità si applica a tutti i comuni.
Per l’anno 2005, il limite alla crescita delle spese, nonché le eventuali sanzioni sono stati così determinati:
- regione Friuli-Venezia Giulia: spesa annua mediamente sostenuta nel triennio 2001-2003, incrementata dell'11,5 per cento[207]; divieto di assunzione di personale e di ricorso all’indebitamento per investimenti per gli enti che non conseguono gli obiettivi fissati;
- provincia autonoma di Trento: la disciplina è relativa al triennio 2003-2005, la base di riferimento è costituita dal saldo finanziario 2002 e viene considerata solo la parte corrente del bilancio e la sola gestione di competenza, per l’anno 2005 il vincolo di crescita è fissato al 2% (il saldo-obiettivo per il 2005 è costituito dal saldo finanziario effettivo del 2002 peggiorato del tasso reale d’inflazione per il 2003 ed il 2004, pari rispettivamente al 2,5% ed al 2,0%, e di un ulteriore 2,0% per il 2005); sono previste azioni premiali per i comuni che migliorano il proprio saldo (maggiori trasferimenti in c/capitale) mentre non sono previste penalizzazioni per i comuni inadempienti[208];
- provincia autonoma di Bolzano: il complesso delle spese correnti non può superare l’ammontare degli impegni a tale titolo assunti nel 2003 aumentato del 6%; sono previste riduzioni dei trasferimenti ai comuni inadempienti fino al 20%;
- regione Valle d’Aosta: la disciplina, relativa al triennio 2003-2005, ha come obiettivi il miglioramento dei saldi e la riduzione del debito; la base di riferimento è il saldo finanziario che va contenuto entro un limite di disavanzo in linea con il tasso di inflazione annuo programmato regionale (ammontante al 2,5%); non risulta siano previste penalizzazioni.
Infine l’ultimo periodo del comma 148 conferma la disposizione – peraltro di mero indirizzo - prevista dalla legge finanziaria per il 2005 (art. 1, comma 40, legge n. 311/2004) secondo cui le regioni e le province autonome di Trento e di Bolzano possono estendere le regole del patto di stabilità interno nei confronti dei propri enti ed organismi strumentali.
Si ricorda, in proposito, che bilancio, risorse e contabilità degli enti strumentali sono disciplinati da ciascuna regione in forza della piena autonomia di organizzazione.
Per quanto concerne il monitoraggio degli andamenti finanziari e la verifica del rispetto dei vincoli posti dal Patto di stabilità per gli anni 2006-2008, come definiti dalle disposizioni in esame, nonché le eventuali sanzioni da applicare nei confronti degli enti che non abbiano rispettato gli obiettivi, il comma 150 si richiama alla disciplina dettata dall’art. 1, commi 30-35 e 37 della legge finanziaria per il 2005 (legge n. 311/2004).
Il secondo periodo del comma 150 modifica peraltro il comma 30 dell’art. 1 della citata legge n. 311/2004, al fine di estendere l’ambito di applicazione delle procedure di monitoraggiodegli adempimenti relativi al Patto anche ai comuni con popolazione tra 20.000 e 30.000 abitanti.
In base alla normativa richiamata, come da ultimo modificata, le regioni, le province autonome, le province, i comuni con popolazione superiore a 20.000 abitanti e le comunità montane con popolazione superiore a 50.000 abitanti hanno l’obbligo di trasmettere al Ministero dell’economia e delle finanze, con cadenza trimestrale, le informazioni relative agli andamenti della gestione di competenza e di quella di cassa.
La comunicazione dovrà essere indirizzata al Dipartimento della Ragioneria generale dello Stato, entro trenta giorni dalla fine del periodo di riferimento, attraverso l’utilizzo del sistema web appositamente istituito per il monitoraggio del patto di stabilità.
Il prospetto e le modalità di comunicazione delle informazioni richieste sono stati definiti con decreto del Ministero dell’economia e finanze 28 giugno 2005, di concerto con il Ministero dell’interno, sentita la Conferenza unificata Stato–regioni e autonomie locali.
Per i comuni con popolazione da 3.000 fino a 5.000 abitanti e per le comunità montane con popolazione superiore a 10.000 abitanti si richiede, invece, entro il mese di marzo, la predisposizione di una previsione di cassa semestrale, alla cui verifica e alla cui comunicazione alle Ragionerie provinciali dello Stato competenti per territorio provvede il revisore dei conti dell'ente.
Ulteriori adempimenti sono previsti per le province e i comuni con popolazione superiore a 5.000 abitanti, i quali sono tenuti a predisporre, entro il mese di febbraio, una previsione di cassa cumulata e articolata per trimestri del complesso delle spese rilevanti ai fini del rispetto del Patto, coerente con l’obiettivo annuale.
Le province e i comuni di maggiori dimensioni (con popolazione superiore a 30.000 abitanti) devono darne comunicazione, attraverso il sistema web, direttamente al Ministero dell’economia e finanze. I comuni con popolazione da 5.000 a 30.000 abitanti ne danno comunicazione alle Ragionerie provinciali dello Stato competenti per territorio.
Al collegio dei revisori dei conti dell’ente, quale organo di revisione economico-finanziario, spetta la valutazione della coerenza tra gli obiettivi trimestrali e l’obiettivo annuale del saldo finanziario.
Il collegio è altresì tenuto a verificare, entro e non oltre il mese successivo al trimestre di riferimento, il rispetto dell’obiettivo trimestrale e, in caso di mancato conseguimento, a darne comunicazione sia all’ente che al Ministero dell’economia e delle finanze (per le province e i comuni con popolazione superiore a 30.000 abitanti), ovvero alle Ragionerie provinciali (per i comuni con popolazione da 5.000 a 30.000 abitanti).
Il mancato rispetto degli obiettivi trimestrali, o semestrali, comporta per gli enti l’obbligo di riassorbire lo scostamento registrato attraverso una azione di contenimento sui pagamenti, sia correnti che di conto capitale, tale da garantire il rientro delle spese nei limiti stabiliti.
All’organo di revisione economico-finanziario dell’ente spetta anche la verifica a consuntivo del rispetto degli obiettivi annuali del patto, sia in termini di competenza che di cassa.
In caso di mancato rispetto dell’obiettivo, i revisori dei conti ne devono dare comunicazione al Ministero dell’interno.
Poiché le province, i comuni e le comunità montane attraverso le loro associazioni, concorrono al monitoraggio sull'andamento delle spese, le suddette comunicazioni sono trasmesse anche all'Unione delle province d'Italia (UPI), all'Associazione nazionale dei comuni italiani (ANCI) e all'Unione nazionale comuni, comunità ed enti montani (UNCEM).
Va peraltro segnalato che il comma 166 della legge finanziaria per il 2006 prevede che gli organi di revisione economico-finanziaria degli enti locali trasmettano alle competenti Sezioni regionali di controllo della Corte dei conti una relazione sul bilancio di previsione e sul rendiconto finanziario in cui sia dato conto (comma 167), tra l’altro, anche del rispetto degli obiettivi annuali posti dal Patto di stabilità interno (v. scheda Il controllo della Corte dei Conti, pag. 2).
Il mancato raggiungimento dell’obiettivo annuale da parte degli enti locali determina l’applicazione delle misure sanzionatorie, come definite dal comma 33 della legge n. 311/2004[209]:
a) divieto di effettuare spese per l’acquisto di beni e servizi in misura superiore alla corrispondente spesa dell'ultimo anno in cui si è accertato il rispetto degli obiettivi del patto di stabilità interno, ovvero, nell’ipotesi in cui l’ente sia risultato sempre inadempiente, obbligo di ridurre le spese per l’acquisto di beni e servizi almeno del 10%, rispetto alla corrispondente spesa effettuata nel penultimo anno precedente.
b) divieto di procedere ad assunzioni di personale a qualsiasi titolo.
La Circolare n. 8/2006 conferma, come lo scorso anno, una interpretazione rigorosa della norma, ribadendo la preclusione al ricorso a procedure di mobilità in entrata e all’istituto della somministrazione di lavoro temporaneo (ex lavoro interinale);
c) divieto di ricorrere all’indebitamento per finanziare investimenti.
L’articolo 119, comma 6, della Costituzione prevede la facoltà per regioni ed enti locali di ricorrere all’indebitamento “solo per finanziare spese di investimento”[210] (v. scheda Regole per il ricorso all'indebitamento, pag. 2).
La disposizione in esame comporterebbe pertanto un divieto generale, per gli enti inadempienti, di ricorrere ad operazioni di indebitamento (con riferimento sia ad operazioni di emissione di titolo di debito, sia di mutuo, prestito o anticipazione).
La Circolare n. 8/2006 precisa che non rientrano nel divieto le operazioni che non configurano un nuovo debito, quali i mutui e le emissioni obbligazionarie destinate all’estinzione anticipata di precedenti operazioni di indebitamento, che consentono una riduzione del valore finanziario delle passività.
A decorrere dal 2006, inoltre, tutti gli enti territoriali soggetti alle regole del patto di stabilità, al fine di reperire, attraverso mutui e prestiti obbligazionari, risorse per il finanziamento degli investimenti, sono tenuti a produrre agli enti creditizi una attestazione circa il conseguimento degli obiettivi del patto di stabilità interno per l'anno precedente (comma 35, legge n. 311/2004).
I mutui e i prestiti obbligazionari posti in essere dalle regioni e dagli enti locali con istituzioni creditizie e finanziarie devono, pertanto, essere corredati da tale apposita attestazione.
L'istituto finanziatore o l'intermediario finanziario non possono, infatti, procedere al finanziamento o al collocamento del prestito in assenza della predetta attestazione.
I trasferimenti agli enti locali
In mancanza di un complessivo riordino, i trasferimenti erariali agli enti locali continuano, ancora oggi, ad essere disciplinati ai sensi del D.Lgs. n. 504/1992 (articoli da 34 a 43).
Per quanto concerne i trasferimenti di parte corrente (iscritti su appositi capitoli nello stato di previsione del Ministero dell’interno, nell’ambito della U.P.B. 2.1.2.6 - Finanziamento enti locali), secondo lo schema generale delineato dal D.Lgs. n. 504/1992, lo Stato concorre al finanziamento dei bilanci di province e comuni con l'assegnazione dei seguenti fondi:
§ “Fondo ordinario per il finanziamento dei bilanci degli enti locali”.
Il fondo ordinario è formato dal complesso delle dotazioni ordinarie e perequative e dei proventi dell'addizionale sui consumi dell'energia elettrica; nella determinazione del fondo viene assunta come base la dotazione attribuita alle amministrazioni provinciali, ai comuni ed alle comunità montane nell'anno 1993, ridotta, per i comuni, di un importo pari al gettito dell'imposta comunale sugli immobili (ICI), calcolata secondo un'aliquota del 4 per mille;
§ “Fondo consolidato per il finanziamento dei bilanci degli enti locali”.
Nel Fondo consolidato confluiscono i contributi erariali finalizzati da leggi speciali a specifici interventi[211];
§ “Fondo perequativo degli squilibri di fiscalità locale” (relativo, in particolare, ai problemi perequativi derivanti dall’ICI).
Le risorse sono attribuite alle province e ai comuni sulla base del gettito delle imposte e delle addizionali di loro competenza per le quali non vi sia discrezionalità, considerato in relazione alla classe demografica di appartenenza degli enti medesimi.
Attraverso il Fondo ordinario e il Fondo consolidato, lo Stato concorre altresì al finanziamento dei bilanci delle comunità montane.
A seguito dell’istituzione della compartecipazione dei comuni e delle province al gettito dell’IRPEF,è stato costituito un apposito fondo, nel quale confluiscono le somme spettanti a tale titolo a province e comuni, calcolate in misura percentuale al gettito in conto competenza delle entrate derivanti dall’attività ordinaria di gestione.
La compartecipazione non costituisce, tuttavia, una entrata aggiuntiva per i bilanci comunali e provinciali. L’attribuzione agli enti delle somme spettanti a tale titolo determina, infatti, una riduzione dei trasferimenti erariali di ciascun ente in misura corrispondente al gettito derivante dalla compartecipazione stessa[212].
Nella medesima U.P.B. 2.1.2.6/Interno è iscritto il Fondo per il federalismo amministrativo, in cui confluiscono le risorse di parte corrente attribuite agli enti locali in conseguenza degli effetti recati dal D.Lgs. n. 112/1998, concernente il conferimento di funzioni e compiti amministrativi dello Stato alle regioni e agli enti locali.
A decorrere dal 2000, inoltre, nello stato di previsione del Ministero dell’interno (U.P.B. 2.1.2.3, “Altri interventi enti locali”, cap. 1332), è stato istituito il Fondo alimentato dalle riassegnazione delle entrate provenienti dall’assoggettamento ad IVA delle prestazioni di servizi non commerciali affidate dagli enti locali a soggetti esterni alle amministrazioni, al fine di “neutralizzare” l’incidenza dell’applicazione dell’IVA sui costi sostenuti dagli utenti, ai sensi dell’articolo 6, comma 3, della legge n. 488/1999 (legge finanziaria per il 2000).
Per quanto concerne i trasferimenti di conto capitale, il D.Lgs. n. 504/1992 prevede i seguenti fondi, iscritti in appositi capitoli nello stato di previsione del Ministero dell’interno nell’ambito della U.P.B. 2.2.3.5 - Finanziamento enti locali:
§ il “Fondo nazionale ordinario per gli investimenti”, specificamente destinato al finanziamento di opere pubbliche di preminente interesse sociale ed economico, a favore delle province, dei comuni e delle comunità montane.
Lo stanziamento del Fondo è riservato per l’80 per cento ai comuni con meno di 5.000 abitanti (legge n. 449/1997: art. 49, comma 11);
§ il “Fondo nazionale speciale per gli investimenti”, finanziato con i proventi di competenza dello Stato derivanti della casa da gioco di Campione d'Italia e destinato prioritariamente alla realizzazione di opere pubbliche degli enti in condizioni di degrado o degli enti i cui organi siano stati disciolti ai sensi delle norme sulla prevenzione della delinquenza di tipo mafioso.
Il D.M. Interno 25 luglio 2000 ha fissato i parametri obiettivi volti ad individuare gli enti in gravissime condizioni di degrado; il medesimo decreto ha inoltre destinato una quota pari al 30 per cento del fondo agli enti locali con meno di 3.000 abitanti, per la realizzazione di opere pubbliche i cui oneri non siano diversamente fronteggiabili, a prescindere dalla graduatoria formata sulla base delle condizioni di degrado[213].
§ il ”Fondo per lo sviluppo degli investimenti”.
Tale fondo è mantenuto tra le voci della contribuzione erariale esclusivamente per il finanziamento delle rate dei mutui stipulati anteriormente all’entrata in vigore del D.Lgs. n. 504/1992; la sua consistenza va pertanto riducendosi gradualmente a seguito della progressiva estinzione dell’indebitamento pregresso[214].
Le economie che si vengono annualmente a determinareper effetto dei mutui giunti ad estinzione, vengono riassorbite dal bilancio dello Stato[215].
Anche tra gli stanziamenti di conto capitale è stato istituito un apposito Fondo per il federalismo amministrativo, in cui sono iscritte le risorse relative al finanziamento di funzioni e compiti amministrativi trasferiti agli enti locali ai sensi del D.Lgs. 31 marzo 1998, n. 112.
Infine, nella medesima U.P.B. 2.2.3.5, è stato istituto, a decorrere dal 2000, ai sensi della legge n. 472/1999, il Fondo a favore dei titolari di contratti di servizio di pubblico trasporto, al fine di sostenere il processo di liberalizzazione dei servizi di pubblico trasporto.
* * *
Nelle tavole seguenti sono esposti gli stanziamenti relativi ai fondi di parte corrente e ai fondi di conto capitale destinati agli enti locali in ciascuno degli anni dal 1996 al 2006.
Per quanto riguarda l’entità delle risorse erariali destinate agli enti locali, bisogna in ogni caso tener conto che, negli ultimi anni, il complesso dei trasferimenti ordinari correnti, confluenti sul Fondo ordinario ai sensi dell’articolo 36 del D.Lgs. n. 504/1992, è stato via via rideterminato sulla base delle norme di riordino della finanza locale che, come già detto, hanno comportato l’attribuzione agli enti locali di entrate di natura tributaria, con conseguente riduzione dei trasferimenti erariali.
La dotazione di base del Fondo ordinario, determinata ai sensi dell’art. 36 del D.Lgs. n. 504/1992, è stata quindi ricalcolata a partire dal 1999, in conseguenza dell’attribuzione alle province del gettito delle imposte RC Auto (imposta sulle assicurazioni, contro la responsabilità civile derivante dalla circolazione dei veicoli a motore) e IET (imposta erariale di trascrizione, iscrizione e annotazione dei veicoli al pubblico registro automobilistico), ai sensi dell’art. 61 e 60, co. 1, del D.Lgs. n. 446/1997, con conseguente definitiva riduzione dei trasferimenti erariali destinati a tali enti di un importo pari al gettito stimato di tali imposte (valutato in 3.417 miliardi di lire, di cui 2.467 miliardi relativi alla RC Auto e 950 miliardi relativi alla IET).
Il Fondo ordinario ha subìto una successiva decurtazione, a partire dal 1° gennaio 2000, in conseguenza dell’attribuzione alle province e ai comuni del gettito dell’addizionale sul consumo di energia elettrica, ai sensi dell’art. 10, comma 9 e 11, della legge n. 133/1999 (c.d. collegato fiscale 1999), valutato in 586 miliardi di lire.
In sede di conguaglio, il Fondo ordinario è stato reintegrato di circa 82 milioni di euro annui, rispetto al taglio originariamente previsto.
Per l’anno 2000, la dotazione di base del Fondo ordinario per le province e i comuni è stata ulteriormente ridotta di 3.191 miliardi di lire in conseguenza del trasferimento del personale scolastico ausiliario, tecnico e amministrativo (ATA) degli enti locali alle dipendenze della Pubblica Istruzione, ai sensi dell’art. 8 della legge n. 124/1999 (D.M. Interno del 16 ottobre 1999).
Peraltro, la soppressione della compartecipazione dei comuni e delle province al gettito IRAP (ai sensi dell’art. 11 del D.Lgs. n. 56/2000), attribuita per il solo 1998, ha determinato, a decorrere dal 2001, un incremento compensativo del Fondo ordinario, per un importo pari a 2.892 miliardi di lire.
Trasferimenti erariali agli enti locali per gli anni 1996-2006
Fondi di parte corrente
|
|
|
milioni di euro |
||||||||||
|
Cap. |
Denominazione |
1996 |
1997 |
1998 |
1999 |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
1316 (ex 1601) |
Fondo ordinario per il finanziamento dei bilanci degli enti locali |
9.573 |
9.023 |
8.865 |
7.503 |
6.295 |
9.197 |
4.841 |
2.860 |
4.004 |
2.958 |
2.926 |
1317 (ex 1602) |
Fondo perequativo degli squilibri di fiscalità locale |
934 |
928 |
1.124 |
976 |
971 |
974 |
950 |
921 |
903 |
922 |
922 |
1318 (ex 1603) |
Fondo consolidato per il finanziamento dei bilanci degli enti locali |
2.156 |
2.098 |
2.118 |
2.115 |
2.139 |
2.099 |
2.025 |
1.714 |
1.503 |
1.436 |
1.416 |
1319 (ex 1604) |
Fondo per il federalismo amministrativo |
- |
- |
- |
- |
- |
132 |
163 |
175 |
130 |
224 |
224 |
|
1320 |
Compartecipazione dei comuni delle regioni a statuti ordinario al gettito dell’IRPEF (*) |
- |
- |
- |
- |
- |
- |
4.298 |
6.612 |
6.294 |
6.600 |
6.600 |
|
(ex 1610) |
Fondo per la costituzione di nuove province (**) |
27 |
22 |
22 |
- |
- |
- |
- |
- |
- |
- |
- |
|
|
Totale |
12.689 |
12.071 |
12.130 |
10.594 |
9.405 |
12.401 |
12.277 |
12.282 |
12.834 |
12.140 |
12.088 |
|
1332 |
Fondo rimborso IVA servizi non commerciali esternalizzati (***) |
- |
- |
- |
- |
- |
103 |
494 |
305 |
407 |
463 |
439 |
(*) Il Fondo è stato istituito a decorrere dal 2002, ai sensi dell’art. 67 della legge n. 388/2000, e successive modificazioni
(**) Il Fondo per le nuove province è stato soppresso dall’art. 31, comma 10, della legge n. 448/1998 e le risorse, pari a 41,6 miliardi, sono confluite, a partire dal 1999, nel Fondo ordinario mantenendo il vincolo di destinazione.
(***) Il fondo è stato costituito, a decorrere dall’esercizio finanziario 2001, ai sensi dell’articolo 6, comma 3, della legge n. 488/1999 (legge finanziaria 2000).
Fonte: anni 1996-2004, Rendiconto generale dello Stato relativo a ciascun esercizio finanziario. Previsioni definitive;
anno 2005: Ddl di assestamento (A.C. 3619);
anno 2006: legge di bilancio (legge n. 267/2005).
Trasferimenti erariali agli enti locali per gli anni 1996-2006
Fondi di conto capitale
|
|
|
milioni di euro |
||||||||||
|
Cap. |
Denominazione |
1996 |
1997 |
1998 |
1999 |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
|
7232 |
Fondo per lo sviluppo degli investimenti dei comuni e delle province |
4.390 |
3.752 |
3.505 |
3.276 |
2.813 |
2.316 |
1.900 |
1.456 |
1.568 |
1.492 |
1.276 |
|
7233 |
Fondo per lo sviluppo degli investimenti delle comunità montane |
26 |
12 |
12 |
13 |
14 |
15 |
16 |
16 |
16 |
15 |
16 |
|
7235 |
Fondo nazionale speciale per gli investimenti |
11 |
11 |
8 |
5 |
per memoria |
13 |
9 |
5 |
2 |
0,3 |
- |
|
7236 |
Fondo nazionale ordinario per gli investimenti |
90 |
88 |
62 |
67 |
82 |
281 |
192 |
256 |
132 |
50 |
50 |
|
7237 |
Fondo per il federalismo amministrativo |
- |
- |
- |
- |
- |
258 |
624 |
652 |
424 |
676 |
676 |
|
|
Totale |
4.517 |
3.864 |
3.588 |
3.362 |
2.909 |
2.884 |
2.741 |
2.385 |
2.142 |
2.233 |
2.018 |
|
7238 |
Contributo enti locali titolari di contratti di servizio di pubblico trasporto (*) |
- |
- |
- |
- |
- |
81 |
100 |
258 |
156 |
156 |
156 |
(*) Il Fondo è stato istituito, a decorrere dall’esercizio finanziario 2001, ai sensi dell’articolo 9 della legge n. 472/1999.
Fonte: anni 1996-2004, Rendiconto generale dello Stato relativo a ciascun esercizio finanziario. Previsioni definitive;
anno 2005: Ddl di assestamento (A.C. 3619);
anno 2006: legge di bilancio (legge n. 267/2005).
Trasferimenti agli enti locali
Con la legge finanziaria per il 2005 è stata definita una particolare modalità di concessione di contributi statali agli enti locali, per il finanziamento di interventi di tutela ambientale e dei beni culturali e di promozione dello sviluppo economico e sociale del territorio.
L’intervento finanziario dello Stato in favore degli enti locali, disciplinato dall’articolo 1, commi 28 e 29 della legge n. 311/2004, si inserisce nell’ambito delle nuove regole che delimitano la contribuzione statale, alla luce della riforma del Titolo V della Costituzione, di cui alla legge costituzionale n. 3/2001.
L’articolo 1, comma 28, della legge finanziaria per il 2005 (legge n. 311/2004) ha autorizzato la spesa di 201,5 milioni di euro per il 2005, di 176,5 milioni per il 2006 e di 170,5 milioni per il 2007 per la realizzazione di interventi rivolti a tutelare l’ambiente e i beni culturalie, in generale, a promuovere lo sviluppo economico e sociale del territorio.
Ulteriori finanziamenti per gli interventi sopra richiamati sono stati autorizzati dall’articolo 2-bis del D.L. 31 gennaio 2005, n. 7 (convertito, con modificazioni, dalla legge n. 43/2005).
In particolare, la disposizione ha autorizzato la spesa di ulteriori 65 milioni per l'anno 2004, di 10,230 milioni per l'anno 2005, di 23,755 milioni per l'anno 2006 e di 2,6 milioni per l'anno 2007 per la concessione di contributi statali al finanziamento degli interventi di cui al comma 28 della legge n. 311/2004.
Successivamente, l’articolo 11-bisdel D.L. n. 203/2005 (convertito, con modificazioni, dalla legge n. 248/2005), c.d. provvedimento collegato alla manovra di finanza pubblica per il 2006, ha autorizzato la spesa di 222 milioni di euro per il 2005 per la concessione di ulteriori contributi statali per il finanziamento degli interventi di cui all’articolo 1, comma 28, della legge n. 311/2004, volti alla tutela dell’ambiente e dei beni culturali e alla promozione dello sviluppo economico e sociale del territorio.
La legge finanziaria per il 2006 (art. 1, comma 575, legge n. 266/2005) ha integrato gli stanziamenti indicati dal D.L. n. 203/2005, novellando l’articolo 11-bis e disponendo una ulteriore autorizzazione di spesa di 5 milioni di euro per il 2006 (che si affiancano ai 222 milioni di euro già previsti per il 2005).
Per quanto concerne la ripartizione delle risorse, il comma 29 dell’articolo 1 della legge n. 311/2004 prevede che l’individuazione degli interventi e degli enti destinatari dei contributi sia effettuata con decreto del Ministro dell’economia e finanze.
L’individuazione deve essere peraltro effettuata in coerenza con apposito atto di indirizzo parlamentare.
L’articolo 11-bis del D.L. n. 203/2005 ha previsto, in particolare, il parere delle Commissioni parlamentari competenti in materia di bilancio, programmazione e lavori pubblici.
In attuazione della citata procedura, per la ripartizione delle risorse autorizzate ai sensi del comma 28 dell’art. 1 della legge finanziaria per il 2005, le Commissioni bilancio della Camera e del Senato hanno approvato due risoluzioni (risoluzione 7-00543 Giudice ed altri, approvata dalla Commissione bilancio della Camera il 18 gennaio 2005, e risoluzione 7-00034 Tarolli, approvata dalla Commissione bilancio del Senato nella seduta del 19 gennaio 2005), con le quali il Governo è stato impegnato ad attenersi alle priorità ivi indicate, ai fini dell’adozione del decreto di individuazione degli interventi e degli enti destinatari dei contributi.
Il decreto del Ministro dell’economia e delle finanze con l’indicazione degli enti beneficiari dei contributi autorizzati dalla legge finanziaria per il 2005 è stato emanato il 18 marzo 2005.
Analogamente, per la ripartizione delle risorse autorizzate dall’articolo 2-bis del D.L. n. 7/2005, la Commissione bilancio della Camera e la Commissione istruzione e beni culturali del Senato, nelle sedute del 31 maggio 2005, hanno approvato due identiche risoluzioni (Risoluzione 7-00640 Alberto Giorgetti ed altri, approvata dalla Commissione bilancio della Camera e risoluzione 7-00043 Asciutti, approvata dalla Commissione istruzione del Senato), sulla base delle quali, il Ministero dell’economia e delle finanze ha emanato, l’8 luglio 2005, il decreto recante l’individuazione degli interventi e degli enti destinatari dei contributi.
Relativamente ai 222 milioni di euro per il 2005 e ai 5 milioni per il 2006 autorizzati dall’articolo 11-bis del D.L. n. 203/2005:
§ nella seduta del 22 dicembre 2005, le Commissioni riunite V e VIII della Camera hanno approvato la risoluzione 8-00149 Alberto Giorgetti (già risoluzione 7-00737), con la quale impegnano il Governo ad attenersi alle priorità ivi indicate per quanto concerne la ripartizione di un ammontare complessivo di risorse pari a 195,960 milioni per il 2005. Analoga risoluzione è stata approvata dalle Commissione riunite Bilancio e Lavori pubblici del Senato nella seduta del 23 dicembre 2005.
§ nella seduta del 9 febbraio 2006 le Commissioni riunite V e VIII della Camera, approvando la risoluzione 7-00737 Alberto Giorgetti, hanno individuato gli interventi e gli enti destinatari dei residuali 26,040 milioni di euro relativi all’anno 2005 e dei 5 milioni relativi all’anno 2006 autorizzati dalla disposizione in esame. Analoga risoluzione è stata approvata dalle competenti Commissioni del Senato.
Il decreto del Ministro dell’economia e delle finanze recante l’individuazione degli enti beneficiari dei 195,960 milioni di euro per l’anno 2005, è stato emanato il 1° marzo 2006 (pubblicato sulla Gazzetta Ufficiale n. 56 dell’8/3/2006), secondo le indicazioni dettate nelle risoluzioni parlamentari del 22 dicembre 2005; il decreto relativo alla ripartizione degli ulteriori 26,04 milioni per il 2005 e 5 milioni per il 2006 è stato emanato il 7 marzo 2006 (pubblicato sulla Gazzetta Ufficiale n. 66 del 20/3/2006).
Va ricordato che l’articolo 1, comma 29, terzo periodo, della legge finanziaria per il 2005 (come successivamente modificato dall’articolo 1-ter del D.L. n. 314/2004, convertito, con modificazioni, dalla legge n. 26/2005[216]) introduce inoltre una disciplina dettagliata relativamente alle modalità di attribuzione e di revoca dei contributi assegnati secondo le indicate modalità. In particolare:
§ nel caso in cui gli assegnatari dei contributi siano enti pubblici, il comma 29 prevede che se alla data del 31 agosto di ciascun anno i contributi non risultano impegnati nel bilancio dell’ente, siano revocati per essere riassegnati ad altri interventi secondo la medesima procedura;
§ per gli altri soggetti non di diritto pubblico è richiesta, ai fini della verifica dell’impegno dei contributi, la presentazione annuale della dichiarazione di assunzione di responsabilità in ordine al rispetto del vincolo di destinazione del finanziamento statale.
Per ottenere l'erogazione del finanziamento, l'ente beneficiario deve trasmettere entro il 30 settembre di ciascun anno apposita attestazione al Dipartimento della Ragioneria generale dello Stato, secondo lo schema stabilito con il decreto del Ministro dell’economia e delle finanze 18 marzo 2005, emanato in attuazione del comma 29 medesimo.
All'attribuzione dei contributi provvede il Dipartimento della Ragioneria generale dello Stato, anche in deroga alle disposizioni di cui all'art. 3, co. 12, del D.L. n. 323/1996 (legge n. 425/1996)[217].
Per quanto concerne i contributi autorizzati dal D.L. n. 203/2005, l’articolo 11-bisindicava scadenze temporali specifiche.
In particolare, era fissato al 28 febbraio 2006 il termine per l’impegnabilità delle risorse e al 30 marzo 2006 il termine per la presentazione dell’attestazione al Dipartimento della Ragioneria generale dello Stato.
Tali termini sono stati, da ultimo, prorogati con il D.L. n. 273/2005 (legge n. 51/2006). In particolare, il comma 1 dell’articolo 39-sexiesdecies ha prorogato al 30 giugno 2006 il termine entro il quale gli enti beneficiari devono provvedere all’impegno dei contributi assegnati ai sensi dell’art. 11-bis del D.L. n. 203/2005 e al 31 maggio 2006 il termine per la presentazione dell’attestazione al Dipartimento della Ragioneria generale dello Stato dell’impegno delle risorse attribuite ai fini dell’erogazione del finanziamento assegnato.
Relativamente alle assegnazioni effettuate con i decreti del 18 marzo 2005 e dell’8 luglio 2005 (di ripartizione delle risorse autorizzate dall’art. 1, comma 28, della legge n. 311/2004 e dall’art. 2-bis del D.L. n. 7/2005), il Ministero dell’economia e finanze ha proceduto alla revoca di alcuni finanziamenti, secondo le indicazioni fornite nella comunicazione del 12 novembre 2005.
Nel complesso, sono state revocate risorse pari a 11,8 milioni di euro, a valere sui finanziamenti già assegnati per l’anno 2004 ai sensi del D.M. dell’8 luglio 2005, e 27,3 milioni di euro, a valere sui finanziamenti già concessi per l’anno 2005 ai sensi del D.M. 18 marzo 2005.
In relazione a ciò, nella seduta del 22 dicembre 2005, la Commissione bilancio della Camera ha proceduto alla approvazione di una apposita risoluzione (8-00148 Alberto Giorgetti, già risoluzione 7-00736), con la quale sono stati indicati al Governo gli ulteriori interventi da finanziare a valere sulle risorse revocate.
Analoga risoluzione è stata approvata dalla Commissione bilancio del Senato nella seduta del 23 dicembre 2005.
Il decreto del Ministro dell’economia e delle finanze con l’indicazione degli enti beneficiari dei finanziamenti derivanti dalla riassegnazione dei contributi statali risultati revocati è stato emanato il 1° marzo 2006 (pubblicato sulla Gazzetta Ufficiale n. 64 del 17/3/2006).
Va infine ricordato che la legge finanziaria per il 2006 (legge n. 266/2005) ha provveduto a rimodulare negli anni le risorse autorizzate dall’art. 1, comma 28, della legge n. 311/2004.
In particolare, la Tabella F ha posticipato al 2008 46,2 milioni stanziati per il 2006 e 49,8 milioni stanziati per l’anno 2007.
Per effetto di tale rimodulazione, le risorse autorizzate dal comma 28 della legge n. 311/2004 per gli anni 2006 e 2007 si sono ridotte rispetto a quanto previsto dalla norma originaria (da 176,5 a 130 milioni lo stanziamento per il 2006 e da 170,5 a 120 milioni quello per il 2007), ma si è creato un nuovo stanziamento, di complessivi 96 milioni di euro per il 2008.
Poiché gli stanziamenti autorizzati dal comma 28 della legge n. 311/2004 sono già stati ripartiti con il D.M. 18 marzo 2005, l’articolo 39-septiesdecies del D.L. n. 273/2005 ha autorizzato il Ministero dell’economia a procedere ad una rideterminazione, in misura proporzionale, per gli anni 2006-2008, dei contributi statali già attribuiti agli enti beneficiari per il 2006 e il 2007 ai sensi del decreto del Ministro dell’economia e delle finanze del 18 marzo 2005.
Il Fondo nazionale per il sostegno alla progettazione delle opere pubbliche degli enti locali, è stato istituito dall'articolo 54 della legge finanziaria per il 2002 (legge 28 dicembre 2001, n. 448) presso il Ministero dell’economia e delle finanze, con la finalità di promuovere, in coerenza con gli obiettivi indicati dal DPEF, la realizzazione delle opere pubbliche di regioni province, comuni, comunità montane e relativi consorzi.
I contributi del Fondo erano destinati al finanziamento delle spese di progettazione delle opere pubbliche di regioni e enti locali, nell’importo pari almeno al 50% del costo effettivo di progettazione. Ai fini dell’ammissione al contributo, le regioni e gli enti locali erano tenuti a presentare apposita domanda al Ministero dell’economia e delle finanze contenente le informazioni necessarie ad individuare il costo dell’opera da realizzare e le effettive disponibilità finanziarie dell’ente[218].
Ai sensi dell’articolo 54, comma 6, la dotazione del fondo, è stata fissata in 50 milioni di euro per l’anno 2002. Per il 2003, il Fondo è stato rifinanziato dalla Tabella D della legge n. 289/2002 (legge finanziaria 2003) nell’importo di 5 milioni per l’anno 2003 e di 15 milioni per ciascuno degli anni 2004 e 2005.
Per l’anno 2004, il Fondo è stato ulteriormente rifinanziato di 30 milioni di euro dall’articolo 4, comma 143, della legge n. 350/2003 (finanziaria per il 2004).
Le modalità di ripartizione del fondo sono state ridefinite dall’articolo 70, comma 3, della legge n. 289/2002. Rispetto alla disciplina originariamente dettata dall’art. 54 della legge n. 448/01, si è stabilito che le disponibilità del fondo fossero ripartite annualmente con decreto del Ministro dell'economia e delle finanze. Era altresì prevista la trasmissione dello schema di decreto al Parlamento per l’acquisizione del parere da parte delle competenti Commissioni entro il termine del 31 gennaio di ciascun anno.
La ripartizione delle disponibilità relative agli anni 2002 e 2003 è stata effettuata con i D.M. economia e finanze 3 aprile 2003 e 18 luglio 2003.
Il Fondo nazionale per le infrastrutture di interesse locale è stato istituito dall’articolo 55 della legge finanziaria per il 2002, presso il Ministero dell’economia e delle finanze, al fine di contribuire alla realizzazione delle infrastrutture di interesse locale e di promuovere la funzione delle autonomie locali nella valorizzazione delle risorse del territorio, coerentemente con i principi di sussidiarietà e diffuso decentramento, nonché di garantire il raccordo tra la realizzazione del piano straordinario delle infrastrutture e delle opere di grandi dimensioni con le esigenze infrastrutturali locali.
Anche per questo fondo, con l’articolo 70, comma 4, della legge n. 289/2002, sono state modificate le modalità di ripartizione delle risorse, prevedendosi un decreto annuale del Ministro dell'economia e delle finanze.
La norma prevedeva che lo schema di decreto fosse trasmesso al Parlamento per l'acquisizione del parere da parte delle competenti Commissioni entro il termine del 31 gennaio di ciascun anno.
La disciplina attuativa relativa all’ammissione al finanziamento e alla procedura di erogazione dei contributi è stata definita, per l’anno 2002, con il D.M. Economia4 febbraio 2003[219] e, per l’anno 2003, con il D.M. 18 luglio 2003.
L’articolo 55 fissava la dotazione finanziaria del fondo in 50 milioni di euro per l’anno 2002, prevedendo il successivo rifinanziamento, per uno o più degli anni del bilancio pluriennale, nella tabella D della legge finanziaria.
La legge n. 289/2002 (legge finanziaria 2003) ha previsto il rifinanziamento in Tabella D del Fondo nazionale per le infrastrutture di interesse locale per 69 milioni per l’anno 2003 e per 50 milioni relativamente agli anni 2004 e 2005.
Le disponibilità del Fondo per il 2003 sono state ripartite con decreto del Ministro dell’economia e delle finanze del 18 luglio 2003.
E’ necessario segnalare, riguardo ai due Fondi, che la Corte costituzionale, con sentenza n. 49 del 20-29 gennaio 2004, ha dichiarato l’illegittimità costituzionale degli articoli 54 e 55 della legge n. 448/2001, accogliendo il ricorso presentato dalla regione Emilia-Romagna del 27 febbraio 2002.
In proposito, la Corte costituzionale, sulla base degli articoli 117 e 119 della Costituzione, richiamando la propria precedente sentenza n. 16 del 2004[220], ha rilevato che, a seguito della riforma del Titolo V, di cui alla legge costituzionale n. 3/2001, l’intervento finanziario dello Stato in favore degli enti locali (nel caso in questione, in favore dei comuni) possa avere luogo soltanto:
a) relativamente a finanziamenti con destinazione vincolata concernenti attività ordinarie degli enti locali, soltanto nel caso in cui i suddetti finanziamenti si collochino nell’ambito dell’attuazione di discipline dettate dalla legge statale nelle materie di propria competenza esclusiva. Devono pertanto considerarsi inammissibili finanziamenti dello Stato a destinazione vincolata nell’ambito di materie e funzioni la cui disciplina spetti alla legge regionale, sia pure nel rispetto (nel caso di competenza concorrente) dei principi fondamentali della legge dello Stato;
b) quando si tratti degli speciali interventi finanziari, rivolti a determinati enti territoriali, previsti dall’articolo 119, quinto comma, Costituzione[221]. Tali interventi, per un verso, devono essere aggiuntivi rispetto al finanziamento integrale delle funzioni spettanti agli enti territoriali e devono riferirsi alle specifiche finalità di perequazione e di garanzia enunciate dal medesimo comma dell’articolo 119 (comunque, diverse dal normale esercizio delle funzioni); per altro verso, devono essere indirizzati a determinati enti o categorie di enti. Di conseguenza, nel caso in cui tali finanziamenti riguardino ambiti di competenza delle regioni, spetta alle regioni medesime esercitare i compiti di programmazione e di riparto dei fondi all’interno del proprio territorio.
La Corte ha rilevato che i fondi istituiti ai sensi degli articoli 54 e 55 della legge n. 448/2001 non rispondono ai requisiti di costituzionalità così individuati.
Da un lato, infatti, la progettazione delle opere pubbliche di regioni ed enti locali e la realizzazione di opere pubbliche di interesse locale “indispensabili per la valorizzazione delle risorse produttive e delle realtà sociali interessate” rappresentano finalità estranee a materie o compiti di competenza esclusiva dello Stato, mentre sono riconducibili a materie e ambiti di competenza concorrente o residuale delle regioni. Le norme impugnate, peraltro, non prevedono alcun ruolo per queste ultime.
Dall’altro i fondi in questione non si configurano come appartenenti alla sfera degli interventi speciali di cui al quinto comma dell’articolo 119 Cost., perché non perseguono alcuna specifica finalità diversa dal normale esercizio delle funzioni degli enti interessati, e perché sono disposti in favore della generalità degli enti.
La previsione di fondi ausiliari per il sostegno e la realizzazione delle opere in questione non può, inoltre, essere ricondotta a fini di perequazione delle risorse finanziarie che l’articolo 117 Cost. riserva alla competenza esclusiva dello Stato, “dal momento che i Fondi istituiti sono completamente estranei rispetto all'ottica della perequazione”.
Più in generale la Corte costituzionale osserva che nel trasferimento di risorse dal bilancio statale ai comuni deve essere rispettato il nuovo riparto di competenze, attraverso la previsione di trasferimenti senza vincoli di destinazione specifica e attraverso il coinvolgimento delle regioni interessate nei processi decisionali concernenti il riparto e la destinazione dei fondi, nel rispetto dell’autonomia di spesa degli enti locali.
Per quanto concerne l’utilizzo delle risorse stanziate per i due Fondi, si ricorda che al momento della dichiarazione di illegittimità le somme relative agli anni 2002 e 2003 erano già state ripartite tra gli enti locali interessati con i decreti del Ministro dell’economia e finanze emanati in data 4 febbraio 2003, 3 aprile 2003 e 18 luglio 2003.
A seguito della sentenza della Corte Costituzionale n. 49/2004 che ha dichiarato l’illegittimità costituzionale degli articoli 54 e 55 della legge n. 448/2001 tali risorse avrebbero dovute essere restituite.
Sulla materia è peraltro intervenuto l’articolo 7-sexies del decreto-legge 29 marzo 2004, n. 80 (legge n. 140/2004) che, al fine di assicurare l'equilibrio dei bilanci delle regioni e degli enti locali interessati, ha disposto la non ripetizione di quanto già corrisposto agli enti in base ai decreti del Ministro dell’economia e finanze 4/2/2003, 3/4/2003 e 18/7/2003 di ripartizione delle risorse dei due Fondi per gli anni 2002 e 2003, a condizione che gli enti assegnatari avessero iscritto i relativi importi nei bilanci relativi agli esercizi fino al 2004.
Per quanto concerne, invece, le risorse stanziate per l’anno 2004 (45 milioni di euro per il Fondo nazionale per la progettazione di opere pubbliche, previsto dall’articolo 54 della legge n. 448/2001, e 120 milioni di euro per il Fondo nazionale per le infrastrutture di interesse locale, previsto dall’articolo 55 della legge n. 448/2001), a seguito della sentenza n. 49/2004 della Corte Costituzionale, le risorse non sono state utilizzate nel corso dell’esercizio finanziario 2004 ma “accantonate in conto competenza per nuove leggi”.
Tali somme sono state infatti successivamente utilizzate per il finanziamento degli interventi, autorizzati per l’anno 2005 ai sensi dell’art. 11-bis del D.L. n. 203/2005 (collegato alla legge finanziaria 2006), rivolti a tutelare l’ambiente e i beni culturali e, in generale, a promuovere lo sviluppo economico e sociale del territorio.
Con la legge finanziaria per il 2005 (articolo 1, commi 525 e 526, legge n. 311/2004) sono state invece portate in economia le somme iscritte nel bilancio a legislazione vigente 2005 sui capitoli relativi ai due Fondi dichiarati illegittimi dalla Corte costituzionale, pari a 15 milioni di euro per il Fondo per il sostegno alla progettazione, di cui all’art. 54 della legge n. 448/2201 (ex cap. 7719, U.P.B. 5.2.3.17, dello stato di previsione del Ministero dell’Economia e finanze) e a 50 milioni di euro per il Fondo infrastrutture di interesse locale, di cui all’art. 55 della legge n. 448/2201 (ex cap. 7720, U.P.B. 5.2.3.18/Economia).
Trasferimenti agli enti locali
Il processo di conferimento di funzioni alle regioni e agli enti locali, cosiddetto federalismo amministrativo, avviato dalla legge n. 59/1997 si è concluso con l’individuazione e la ripartizione delle risorse necessarie alle regioni e agli enti locali per l’esercizio delle funzioni stesse.
Il processo si è sostanzialmente concluso entro il 2000, così come era stato stabilito dal D.Lgs. 112/1998.
Nel nuovo sistema di finanziamento delle regioni, delineato all'articolo 10 della legge 133/1999 e quindi dal D.Lgs. 56/2000, le risorse così determinate avrebbero dovuto essere attribuite attraverso trasferimenti erariali solo in una prima fase, per essere poi definitivamente sostituite con compartecipazioni ad imposte erariali.
L’articolo 6 del D.Lgs. 56/2000 stabiliva infatti che i trasferimenti erariali connessi con l’attribuzione di funzioni e di compiti alle regioni, sarebbero dovuti cessare a decorrere dal 1° gennaio del secondo anno successivo al completamento del procedimento di identificazione delle risorse di cui all’articolo 7 della 59/1997, quindi dal 1° gennaio 2002.
Il termine per la cessazione dei trasferimenti erariali è stato più volte prorogato in stretta connessione con il rinvio della definitiva determinazione delle aliquote delle compartecipazioni che avrebbero dovuto inglobare i trasferimenti stessi. Il termine è stato spostato:
§ al 1° gennaio 2004 dalla legge finanziaria per il 2003 (L. 289/2002, articolo 30, comma 4). La stessa disposizione esclude dalla soppressione i trasferimenti connessi all’esercizio delle funzioni trasferite in materia di trasporto pubblico locale[222];
§ al 1° gennaio 2005 dal decreto-legge 24 dicembre 2003, n. 355 (articolo 11-bis, come integrato legge di conversione 27 febbraio 2004, n. 47);
§ al 1° gennaio 2006 dal decreto-legge 14 marzo 2005, n. 35 (articolo 4-bis, aggiunto dalla legge di conversione 14 maggio 2005, n. 80).
L’ultima relazione della Corte dei Conti sulla gestione finanziaria delle regioni a statuto ordinario[223] indica in 4.447 milioni di euro le risorse erogate nel 2004 per il finanziamento delle competenze trasferite e in 18.306 milioni di euro le risorse complessivamente erogate dal 2000.
Sono tre, secondo la Corte, le questioni rimaste irrisolte in relazione al finanziamento di queste funzioni: l’identificazione a regime delle risorse per l’edilizia residenziale pubblica; la verifica dell’adeguatezza delle risorse sulla base della prima fase di attuazione; l’individuazione di meccanismi di concertazione tra i diversi livelli di governo per la valutazione e l’aggiornamento dei fabbisogni.
In relazione al finanziamento delle funzioni conferite nell’ambito del federalismo amministrativo, la legge finanziaria per il 2001 (L. n. 388/2000, articolo 52, comma 8) ha istituito un fondo annuo dall'ammontare massimo di 65 miliardi – oggi 33,570 milioni di euro - al fine di favorire l'effettivo esercizio delle funzioni conferite da parte di regioni ed enti locali. Il Fondo infatti non è vincolato al finanziamento di particolari funzioni ma può essere utilizzato per garantire la copertura finanziaria in relazione a situazioni ed eventi non prevedibili, che, se non risolti, potrebbero ostacolare il processo di decentramento amministrativo.
Successivamente, la legge finanziaria per il 2005 (L. 31172004, articolo 1, comma 60) consente che il Fondo possa essere utilizzato anche per le funzioni (che saranno) conferite agli enti locali in attuazione dell’articolo 7 della legge n. 131 del 2003 (v. anche scheda I trasferimenti erariali, pag. 2).
Com’è noto, la legge n. 131 del 2003 detta disposizioni per l’adeguamento dell’ordinamento della Repubblica alla legge costituzionale n. 3 del 2001 recante la modifica del titolo V della parte seconda della Costituzione.
In particolare l’articolo 7 concerne il conferimento di funzioni da parte dello Stato e delle regioni agli enti locali sulla base dei princìpi di sussidiarietà, differenziazione e adeguatezza. I commi 2-6 disciplinano le procedure per l’individuazione e la quantificazione delle risorse necessarie per lo svolgimento delle (ulteriori) funzioni trasferite. Le norme si applicano fino alla entrata in vigore del nuovo sistema finanziario in attuazione dell’articolo 119[224].
Al 30 aprile 2006, la procedura per l’individuazione di ulteriori funzioni e risorse - attraverso gli accordi in sede di Conferenza unificata - non è stata attivata.
La legge n. 488/1992 costituisce il principale intervento di agevolazione a favore delle imprese previsto nell’ambito dell’intervento ordinario nelle aree sottoutilizzate del territorio nazionale.
L’articolo 1, comma 2, del D.L. n. 415/1992 (convertito con modificazioni dalla legge n. 488/1992) ha affidato al CIPE la definizione delle disposizioni per la concessione delle agevolazioni alle nuove iniziative relative ad attività produttive nelle aree depressedel territorio nazionale, sulla base di specifici criteri[225].
Con il D.M. Industria 3 luglio 2000 sono state raccolte in un testo unico tutte le disposizioni adottate a livello ministeriale che disciplinano la concessione e l’erogazione delle agevolazioni alle attività produttive nelle aree depresse.
Le agevolazioni della legge n. 488/1992 sono concesse ai programmi di investimento alle imprese del settore industria, finalizzati alla costruzione, ampliamento e ammodernamento degli impianti produttivi relativi alle attività estrattive e manifatturiere, alle attività di produzione e distribuzione di energia elettrica, di vapore e acqua calda, alle attività di costruzioni e, nei limiti del 5% delle risorse, alle attività dei servizi reali alle imprese nel settore dell'informatica (e dei servizi connessi di formazione professionale), del trasferimento tecnologico e intermediazione dell'informazione, di consulenza tecnico-economica.
Le agevolazioni sono state inoltre estese alle imprese, localizzate nelle aree sottoutilizzate, operanti nel settore turistico-alberghiero (art. 9 legge n. 449/1997) e alle imprese operanti nel settore del commercio (art. 54, comma 2, legge n. 448/1998).
Le agevolazioni della legge n. 488/1992 possono essere concesse alle imprese situate nei territori considerati ammissibili agli interventi dei Fondi Strutturali comunitari (aree obiettivo 1, aree obiettivo 2 e aree "phasing out"), nonché nelle aree individuate in base alle deroghe previste dall’art. 87.3.a e 87.3.c. del Trattato in relazione agli aiuti di Stato a finalità regionale, individuate nella c.d. Carta degli aiuti (vedi capitolo Le aree sottoutilizzate).
Fino al 2005, le agevolazioni della legge n. 488/1992 sono state concesse sotto forma di contributi in conto capitale, vale a dire a fondo perduto.
L'intensità di aiuto in rapporto al costo agevolabile è graduata a seconda delle zone dove operano le imprese e della dimensione delle stesse, privilegiando le aree più arretrate e le imprese di minore dimensione, cui è riservato il 50% delle risorse disponibili annualmente.
Il sistema agevolativo viene attuato attraverso una procedura a bando. La formazione delle graduatorie viene effettuata calcolando cinque indicatori, sulla base degli esiti istruttori della banca concessionaria e, per quanto concerne il valore dell’agevolazione richiesta, di quanto indicato dall’imprenditore nel modulo di domanda.
A decorrere dal 2000, il sistema di formazione delle graduatorie è stato modificato. Mentre prima si provvedeva alla formazione di 20 graduatorie regionali, a decorrere dal 2000 è stata prevista una graduatoria “ordinaria” per ciascuna regione, una graduatoria “speciale” per ciascuna regione, due graduatorie (una per il Mezzogiorno e una per il Centro-Nord) per i "grandi progetti”, eventuali graduatorie per specifici obiettivi di sviluppo territoriale o produttivo da raggiungere[226].
Nel 2004 sono divenute operative alcune modifiche introdotte nelle modalità di concessione delle agevolazioni previste dalla legge n. 488/1992. Le principali hanno riguardato: l’abolizione – tranne che per i grandi progetti di investimento - di uno dei cinque indicatori previsti per la formazione delle graduatorie, quello relativo al rapporto tra la misura dell’agevolazione concedibile e la misura richiesta e l’introduzione di una misura fissa del contributo, pari all’80% dei massimali di aiuto consentiti dall’Unione europea per le tipologie di investimenti relative agli ammodernamenti, alle ristrutturazioni, riconversioni, riattivazioni e delocalizzazioni (al 90% nel caso degli ampliamenti e al 100% in quello di nuovi impianti); l’abolizione della quota massima del 5% di risorse disponibili riservate ai servizi nell’ambito del bando a favore dell’“industria e servizi”; l’introduzione di soglie dimensionali minime dell’investimento per accedere all’intervento pari a 500 mila euro per il turismo e per l’industria, ad eccezione del settore delle costruzioni per il quale la soglia di accesso è fissata in 150 mila euro, la stessa prevista per i servizi e per il commercio; il passaggio delle agevolazioni in oggetto dal regime di contabilità fuori bilancio alla contabilità ordinaria.
Nel 2005 si è infine proceduta ad una complessiva riforma delle modalità di concessione degli incentivi (v. infra il paragrafo La riforma delle modalità di concessione degli incentivi di cui alla legge n. 488/1992).
In seguito all’istituzione del Fondo unico per gli incentivi alle imprese, ai sensi dell’articolo 52 della legge n. 448/1998 (finanziaria per il 1999), le risorse relative alla legge n. 488/1992, insieme alle altre destinate in generale alle agevolazioni alle attività produttive, sono affluite al suddetto Fondo unico per gli incentivi alle imprese, allocato alla U.P.B. 3.2.3.8, cap. 7420 dello stato di previsione del Ministero delle attività produttive, che viene annualmente ripartito con decreto del Ministro delle attività produttive.
Successivamente, l’articolo 60, comma 3, della legge n. 289/2002 (legge finanziaria per il 2003) ha istituito un apposito Fondo per gli interventi nelle aree sottoutilizzate di competenza del Ministero delle attività produttive, sul quale sono confluite le risorse del Fondo unico per gli incentivi alle imprese destinate specificamente agli interventi in tali aree (v. capitolo Il Fondo per le aree sottoutilizzate, pag. 2).
Sostanzialmente, su tale Fondo avrebbero dovuto le risorse relative alle legge n. 488/1992 e quelle degli strumenti della programmazione negoziata (contratti di programma, patti territoriali, contratti di area). Tuttavia, lo specifico capitolo di bilancio relativo Fondo per le aree sottoutilizzate di competenza del Ministero delle attività produttive non risulta, ad oggi, ancora istituito. Di conseguenza, le risorse della legge n. 488/1998 (ed anche quelle relative alla programmazione negoziata) continuano ancora ad essere iscritte sul Fondo per gli incentivi alle imprese dello stato di previsione del suddetto Ministero.
Nell’ambito del Fondo incentivi alle imprese (che è organizzato in piani di gestione riferiti a ciascun intervento), le risorse per le aree sottoutilizzate, comprensive sia degli stanziamenti per la legge n. 488/1992 che per la programmazione negoziata, sono iscritte, rispettivamente, nei piani di gestione n. 26 e 28.
Alla ripartizione del Fondo unico per gli incentivi alle imprese, come determinato annualmente in sede di legge finanziaria, provvede il Ministro delle attività produttive attraverso l’emanazione di decreti annuali.
Sulla base degli ultimi decreti di ripartizione del Ministro delle attività produttive[227], al piano di gestione n. 26 relativo alla legge n. 488/1992 sono state assegnate risorse pari a:
(milioni di euro)
|
2002 |
2003 |
2004 |
2005 |
2006 |
|
1.598 |
2.150 |
1.887 |
359 |
15 |
Ulteriori risorse sono state destinate dal CIPE alla legge n. 488/1992, a valere sulle risorse del Fondo aree sottoutilizzate di competenza del Ministero dell’economia, in sede di riparto del Fondo medesimo.
La legge finanziaria per il 2003 (legge n. 289/2002) ha peraltro autorizzato il Ministero delle Attività produttive ad utilizzare, per le nuove agevolazioni da concedere ai sensi della legge n. 488/1992, anche le eventuali risorse che si rendano disponibili a seguito delle revoche di queste stesse agevolazioni.
Dal 1996 al 2005 sono stati approvati, complessivamente, ventidue bandi esclusivamente riferiti alla legge n. 488/1992[228].
Si tratta, in particolare di 8 bandi generali per il settore industria, 1 speciale industria per le zone terremotate di Marche e Umbria, 1 straordinario per alcune regioni del Centro-Nord, 5 per il settore turismo, 4 per il commercio, 1 per l’artigianato, 1 straordinario per l’ambiente e 1 straordinario per le isole minori.
Secondo le informazioni fornite dal Ministero dell’economia e finanze nel Rapporto annuale 2005 del Dipartimento per le politiche di sviluppo sugli interventi nelle aree sottoutilizzate (presentato a gennaio 2006), sul complesso degli impegni assunti dall’inizio dell’attuazione della legge 488/92, pari a circa 17.700 milioni di euro al netto di rinunce e revoche, sono stati erogati a tutto il 2005 oltre 11.600 milioni di euro, di cui 674 milioni di euro nel 2005.
I dati relativi allo stato di attuazione della legge n. 488/1992 sono forniti dal Ministero dell’economia nella Relazione generale sulla situazione economica del Paese 2004 (giugno 2005), con riferimento all’anno 2004.
Per quanto riguarda il settore industriale e dei servizi, come evidenziato nella tavola successiva, a partire dal 2002 si è registrata, rispetto al 2001, una forte flessione degli investimenti previsti e delle agevolazioni concesse ai sensi della legge n. 488. La contrazione è proseguita, seppure in misura più ridotta, nel 2003 e nel 2004.
Dal confronto dei dati relativi al 2004 con quelli dei due anni precedenti emerge, peraltro, che la diminuzione degli investimenti e delle agevolazioni ha interessato esclusivamente il Mezzogiorno.
In particolare, nel 2004 la diminuzione è stata pari al 26,4% per le iniziative agevolate (-6,9% nel 2003), al 34,2% per gli investimenti (-7,9% nel 2003), al 26,9% per le agevolazioni (-24,3% nel 2003) e al 19,1% per l’occupazione prevista (-19,8% nel 2003). Il calo ha riguardato in misura maggiore il Mezzogiorno, dove gli investimenti agevolati e i contributi concessi hanno segnato riduzioni, rispettivamente, del 38,5% e del 30,3%, a fronte del 25,8% e 9,4% del Centro-Nord.
Agevolazioni legge n. 488 nel settore industria e servizi - anni 2001-2004
(milioni di euro)
|
Anni |
N. domande |
Investimenti |
Agevolazioni |
Incremento addetti |
|
Mezzogiorno |
|
|
|
|
|
2001 |
3.769 |
8.745,4 |
2.796,6 |
74.149 |
|
2002 |
2.440 |
6.293,0 |
1.907,0 |
46.925 |
|
2003 |
1.793 |
4.721,7 |
1.305,1 |
32.208 |
|
2004 (a) |
1.349 |
2.902,1 |
909,2 |
27.795 |
|
Centro-Nord |
|
|
|
|
|
2001 |
673 |
1.806,5 |
152,4 |
8.652 |
|
2002 |
695 |
1.506,6 |
150,9 |
7.533 |
|
2003 |
1.126 |
2.458,6 |
252,9 |
11.469 |
|
2004 (a) |
799 |
1.823,1 |
229,0 |
7.531 |
|
Italia |
|
|
|
|
|
2001 |
4.442 |
10.551,9 |
2.949,0 |
82.801 |
|
2002 |
3.135 |
7.799,6 |
2.057,9 |
54.458 |
|
2003 |
2.919 |
7.180,3 |
1.558,0 |
43.677 |
|
2004 (a) |
2.148 |
4.725,2 |
1.138,2 |
35.325 |
(a)Relativo al solo bando generale (diciassettesimo) della legge n. 488/1992, con esclusione del bando per le imprese artigiane e del bando per l'ambiente
Fonte: Relazione generale sulla situazione economica del paese – 2004 (giugno 2005).
Per quanto riguarda il turismo ed il commercio, nel 2004 non si è avuta attività di impegno ai sensi della legge n. 488/1992.
Per quanto concerne lo stato di attuazione degli incentivi concessi nel settore del turismo e del commercio nel periodo 1999-2003, la Relazione generale sulla situazione economica del paese[229], presentata nel giugno 2005, evidenzia che base alla legge n. 488/1992 sono state complessivamente agevolate 3.818 iniziative per il turismo e 1.895 per il commercio, corrispondenti rispettivamente a 8.318,2 e 1.394,2 milioni di euro di investimenti, a 1.957,1 e 404,1 milioni di euro di contributi e a 58.167 e 18.729 nuovi addetti previsti.
Le quote del Mezzogiorno sui rispettivi totali sono state del 79,9% per gli investimenti e del 90,1% per i contributi, per quanto riguarda il turismo, e dell’86,2% e 94,8%, per quanto riguarda il commercio.
Legge 488/92 - Domande agevolate per bando e per ripartizione territoriale
|
BANDI |
Decreto di approvazione delle graduatorie |
CENTRO NORD |
MEZZOGIORNO |
ITALIA |
|||||||||
|
N. domande |
Investimenti (mln di euro) |
Agevolazioni (mln di euro) |
Incremento occupati |
N. domande |
Investimenti (mln di euro) |
Agevolazioni (mln di euro) |
Incremento occupati |
N. domande |
Investimenti (mln di euro) |
Agevolazioni (mln di euro) |
Incremento occupati |
||
|
1° (primo industria generale) |
D.M. 30.11.1996 |
3.289 |
4.365,24 |
538,92 |
37.886 |
3.104 |
6.843,14 |
2.897,44 |
45.866 |
6.393 |
11.208,38 |
3.436,36 |
83.752 |
|
2° (secondo industria generale) |
D.M. 30.06.1997 |
1.908 |
3.909,38 |
403,48 |
18.615 |
2.321 |
3.910,14 |
2.025,51 |
31.010 |
4.229 |
7.819,52 |
2.428,99 |
49.624 |
|
3° (terzo industria generale) |
D.M. 11.09.1998 |
948 |
1.848,06 |
241,00 |
11.393 |
2.540 |
3.936,40 |
1.743,46 |
40.365 |
3.488 |
5.784,46 |
1.984,46 |
51.758 |
|
4° (quarto industria generale) |
D.M. 18.02.1999 |
1.293 |
1.581,31 |
262,25 |
11.440 |
2.550 |
3.189,24 |
1.647,59 |
32.758 |
3.843 |
4.770,55 |
1.909,84 |
44.199 |
|
5° (speciale - zone terremotate Umbria e Marche) |
D.M. 16.07.1999 |
97 |
72,52 |
23,72 |
1.552 |
- |
- |
- |
- |
97 |
72,52 |
23,72 |
1.552 |
|
6° (primo turismo) |
D.M. 7.12.1999 |
288 |
422,66 |
56,19 |
1.734 |
847 |
1.524,06 |
435,27 |
11.196 |
1.135 |
1.946,72 |
491,46 |
12.930 |
|
7° (straordinario - solo cofinanziabili Veneto, Liguria, Emilia R., Marche, Umbria) |
D.M. 29.10.1999 |
327 |
428,81 |
76,75 |
3.538 |
- |
- |
- |
- |
327 |
428,81 |
76,75 |
3.538 |
|
8° (quinto industria generale) |
(b) |
673 |
1.806,29 |
152,33 |
8.653 |
3.769 |
8.745,54 |
2.796,55 |
74.148 |
4.442 |
10.551,83 |
2.948,89 |
82.800 |
|
9° (secondo turismo) |
D.M. 30.11.2001 |
207 |
482,60 |
58,71 |
1.985 |
801 |
1.689,04 |
451,07 |
13.067 |
1.008 |
2.171,64 |
509,77 |
15.052 |
|
10° (primo commercio) |
D.M. 10.12.2001 |
97 |
98,43 |
10,31 |
1.184 |
697 |
534,57 |
165,76 |
7.785 |
794 |
633,01 |
176,07 |
8.969 |
|
11° (sesto industria generale) |
D.M. 12.02.2002 |
695 |
1.506,61 |
150,84 |
7.533 |
2.440 |
6.292,99 |
1.907,03 |
46.925 |
3.135 |
7.799,60 |
2.057,87 |
54.458 |
|
12° (terzo turismo) |
D.M. 12.07.2002 |
186 |
541,96 |
53,83 |
2.187 |
732 |
1.813,38 |
460,74 |
14.932 |
918 |
2.355,34 |
514,57 |
17.119 |
|
13° (secondo commercio) |
D.M. 10.07.2002 |
55 |
59,87 |
6,37 |
445 |
605 |
474,98 |
156,46 |
6.023 |
660 |
534,85 |
162,83 |
6.468 |
|
14° (settimo industria generale) |
D.M. 27.05.2003 |
1.126 |
2.458,66 |
252,88 |
11.466 |
1.793 |
4.721,65 |
1.305,08 |
32.208 |
2.919 |
7.180,31 |
1.557,96 |
43.674 |
|
15° (quarto turismo) |
D.M. 14.10.2003
|
140 |
224,89 |
25,90 |
873 |
617 |
1.619,35 |
415,44 |
12.191 |
757 |
1.844,24 |
441,34 |
13.064 |
|
16° (terzo commercio) |
D.M. 14.10.2003 |
50 |
34,59 |
4,32 |
370 |
391 |
191,80 |
60,80 |
2.919 |
441 |
226,39 |
65,12 |
3.290 |
|
17° (ottavo industria generale) |
D.M. 15.11.2004 (c) |
799 |
1.823,08 |
229,00 |
7.531 |
1.349 |
2.902,10 |
909,21 |
27.795 |
2.148 |
4.725,18 |
1.138,21 |
35.325 |
|
18° (straordinario - ambiente) (d) |
D.M. 7.7.2004 |
- |
- |
- |
- |
117 |
235,67 |
123,96 |
368 |
117 |
235,67 |
123,96 |
368 |
|
19° (quinto turismo) |
D.M. 5.7.2005 |
126 |
396,24 |
52,45 |
1.658 |
390 |
721,55 |
354,30 |
15.302 |
516 |
1.117,80 |
406,74 |
16.960 |
|
20° (quarto commercio) |
D.M. 5.7.2005 |
76 |
87,23 |
8,78 |
974 |
374 |
140,08 |
64,37 |
5.323 |
450 |
227,31 |
73,15 |
6.298 |
|
22° (straordinario - isole minori) |
D.M. 16.03.2005 |
26 |
13,91 |
1,72 |
41 |
235 |
80,42 |
47,79 |
973 |
261 |
94,33 |
49,51 |
1.014 |
|
23° (primo artigianato) |
D.M. 23.12.2004 |
307 |
85,33 |
13,35 |
778 |
926 |
217,30 |
130,07 |
5.185 |
1.233 |
302,64 |
143,42 |
5.963 |
|
TOTALE |
|
12.713 |
22.247,68 |
2.623,10 |
131.835 |
26.598 |
49.783,41 |
18.097,89 |
426.337 |
39.311 |
72.031,09 |
20.721,00 |
558.172 |
|
Di cui bandi Industria generale: 1°, 2°, 3°, 4°, 8°, 11°, 14°,17° |
|
10.731 |
19.298,63 |
2.230,71 |
114.516 |
19.866 |
40.541,19 |
15.231,87 |
331.074 |
30.597 |
59.839,82 |
17.462,58 |
445.590 |
(a) Aree Obiettivo 1 (esclusi i grandi progetti): apertura 24/07/2000, chiusura 30/09/2000 prorogato al 31/10/2000; aree Obiettivo 1 - grandi progetti: apertura 24/07/2000, chiusura 30/09/2000 prorogato al 31/10/2000, ulteriormente prorogato al 18/12/2000; Aree non Obiettivo 1 (esclusi i grandi progetti per Abruzzo e Molise): apertura 5/12/2000, chiusura 31/01/2001; Abruzzo e Molise - grandi progetti: apertura 18/11/2000, chiusura 18/12/2000.
(b) Il D.M. del 9/05/2001 (G.U. 26/05/2001 n. 121) ha approvato le graduatorie per le aree Obiettivo 1 e per i grandi progetti per Abruzzo e Molise; il D.M. del 10/07/2001 (G.U. 11/08/2001, S.O. n. 208) ha approvato le graduatorie per le aree non Obiettivo 1 (esclusi i grandi progetti per Abruzzo e Molise).
(c) A causa di un ricorso al TAR le graduatorie relative alla Campania sono state approvate con D.M. del 14/01/05.
(d) Il bando ambiente è rivolto solo alle iniziative ubicate nelle Regioni Obiettivo 1.
Fonte: Elaborazione IPI (DEA) su dati del Ministero delle Attività Produttive
Nel corso della XIV legislatura si è proceduto alla ridefinizione dei criteri, delle condizioni e delle modalità di concessione delle agevolazioni di cui alla legge n. 488/1992.
L’articolo 8 del decreto-legge n. 35 del 2005, convertito, con modificazioni, dalla legge n. 80 del 2005 (cd. “decreto-legge competitività”) ha disposto la revisione dei meccanismi che presiedono alla concessione degli incentivi alle imprese nelle aree sottoutilizzate, come definiti dalla legge n. 488 del 1992, ovvero come disposti nell’ambito degli strumenti della programmazione negoziata di cui alla legge n 662/1996 (patti territoriali, contratti di programma e contratti di area).
Nel quadro della nuova filosofia in materia di agevolazioni alle imprese è stata in sostanza disposta la trasformazione dell’agevolazione concedibile, attraverso la sostituzione dei finanziamenti a fondo perduto con prestiti agevolati.
Da contributo interamente a fondo perduto l’agevolazione di cui alla legge n. 488/92 assume ora la forma di agevolazione mista.
In particolare, si prevede che il contributo in conto capitale, vale a dire a fondo perduto, non possa superare la metà del finanziamento complessivo. La restante quota deve pertanto essere erogata in forma di prestito, con obbligo di restituzione, e deve constare, a sua volta, di due voci, di pari importo:
§ un prestito agevolato, alle condizioni che saranno fissate dal CIPE, e comunque ad un tasso d’interesse annuo non inferiore allo 0,50%;
§ un prestito bancario ordinario a tasso di mercato.
Deve, inoltre, essere garantito l'impegno finanziario dei soggetti che valutano positivamente le domande di ammissione alle agevolazioni e curano l'effettuazione dei rimborsi del prestito nelle sue due componenti.
Tale mutamento, che si pone peraltro in linea con la più complessiva riforma degli strumenti di sostegno alle attività produttive (vedi capitolo Sostegno alle attività produttive, nel dossier relativo alla Commissione Attività produttive), comporta in via primaria una riduzione dell’onere diretto per la finanza pubblica, ma appare altresì finalizzato ad una maggiore responsabilizzazione del beneficiario, il quale, dovrà comunque restituire parte della somma, sia pure in parte concessa a tasso agevolato. Il sistema di agevolazione pubblica così congegnato agisce peraltro da leva e da ragione per il ricorso ad altre forme di finanziamento, quale quello bancario. Tale finanziamento, di converso, permette una ulteriore valutazione sulla capacità finanziaria del soggetto e delle prospettive di realizzazione dell’investimento.
Si segnalano, inoltre, quali elementi rilevanti della riforma, le innovazioni apportate agli indicatori per la formulazione delle graduatorie, con il riconoscimento di una valutazione premiale all’impresa che fa meno ricorso al contributo in conto capitale, ovvero il cui programma di investimento preveda una maggiore quota di spese in innovazione. Sono poi riconosciute aggiuntivamente specifiche premialità alle imprese in possesso di taluni requisiti, quali la spesa da queste sostenuta in investimenti in ricerca e sviluppo, o il possesso di certificazioni ambientali.
Con decreto del Ministro delle attività produttive del 1° febbraio 2006 sono stati definiti i “Nuovi criteri, le condizioni e le modalità per la concessione ed erogazione delle agevolazioni alle attività produttive nelle aree sottoutilizzate, di cui all'articolo 1, comma 2, del D.L. n. 415 del 1992 convertito, con modificazioni, dalla legge n. 488 del 1992”. E’ stata, inoltre, emanata la circolare n. 980902 del 26 marzo 2006 al fine di fornite indicazioni e precisazioni in merito alle nuove procedure di concessione ed erogazione delle agevolazioni a seguito dell’emanazione del citato decreto del 1° febbraio 2006. La circolare si riferisce ai settori industria, turismo e commercio e si applica solo ai nuovi bandi.
La normativa di riforma conferma quali soggetti ammissibili alle agevolazioni le imprese operanti nei settori industria, turismo, commercio e servizi, che promuovono programmi di investimento nelle aree sotto utilizzate del territorio nazionale[230] (la descrizione dei settori sopra detti è fornita nel D. M 1 febbraio 2006 (art. 1, comma 4).
Per l’accesso ai benefici, le imprese beneficiarie sono classificate, secondo la disciplina comunitaria, in piccola, media e grande impresa (cfr. infra).
Il D.M. 1 febbraio 2006 reca, all’art. 15, modalità semplificate per l’accesso alle agevolazioni per le imprese artigiane, appartenenti al settore industria[231].
Rimangono pure invariate, rispetto alla precedente disciplina, le attività finanziabili: I programmi devono essere volti alla realizzazione di nuovi impianti produttivi ovvero all'ampliamento, all'ammodernamento, alla riconversione, alla riattivazione e al trasferimento di impianti produttivi esistenti, come specificato per ciascun settore all’articolo 3, comma 2, del decreto stesso.
Ciascun programma di investimenti deve essere organico e funzionale, promosso nell'ambito della singola unità produttiva, da solo sufficiente a conseguire gli obiettivi produttivi ed economici previsti e, conformemente alla disciplina comunitaria, deve essere avviato non prima della presentazione della domanda[232].
Talune novità si registrano invece per ciò che concerne le soglie minime di valore dell’investimento ai fini della fruibilità alle agevolazioni.
Alle agevolazioni sono ammessi i programmi di investimento comportanti spese complessivamente ammissibili non superiori a 50 milioni di euro di euro, per i settori «industria» e «turismo», e non superiori a 20 milioni di euro per il settore «commercio».
I singoli programmi di investimento non possono essere inferiori a 1 milione di euro, fatta salva la facoltà delle regioni e delle province autonome di modificare detto minimo, entro i seguenti limiti:
a) da 400.000 euro a 1.500.000 euro per le attività del «settore industria», ad eccezione di quelle dei servizi;
b) da 300.000 euro a 2.500.000 euro per le attività del «settore turismo»;
c) da 150.000 euro a 1.000.000 euro per le attività del «settore commercio» e dei servizi.
Si registra dunque un innalzamento del valore minimo dei progetti di impresa richiesto per l’accesso ai contributi (in precedenza, l’investimento minimo richiesto era di 500.000 euro). La ratio di tale riforma è stata ravvisata nella necessità di puntare a macro interventi al fine di un rafforzamento del livello di competitività delle stesse imprese.
L’articolo 4 del decreto 1° aprile 2006 provvede a identificare le spese ammissibili, rinviando ad una circolare del Ministero delle attività produttive per l’individuazione di eventuali limiti all'ammissibilità delle singole tipologie di spese.
Per effetto della riforma sopra citata, l’agevolazione, in precedenza costituita da integralmente da un contributo in conto capitale (cioè a fondo perduto), è trasformata in una forma mista composta da:
§ contributo in conto capitale,
§ finanziamento con capitale di credito.
In ogni caso, il contributo in conto capitale non può eccedere il finanziamento con capitale di credito.
Il finanziamento con capitale di credito sarà composto, per metà da finanziamento pubblico agevolato e per metà da finanziamento bancario ordinario a tasso di mercato[233].
Il D.M. attuativo prevede che alla riduzione del contributo in conto capitale può corrispondere, su richiesta dell’impresa, un incremento del finanziamento agevolato, di importo al massimo pari a quello della riduzione, fermo restando il rispetto dei limiti ai rapporti tra agevolazioni in conto capitale e con capitale di credito sopra descritti.
Il finanziamento pubblico agevolato ha una durata, decorrente dalla data di stipula del relativo contratto, non superiore a 15 anni e non inferiore a 6 anni, ivi compreso un periodo di preammortamento fino a 4 anni commisurato alla durata del programma di investimenti.
Il rimborso del finanziamento pubblico agevolato avviene secondo un piano di ammortamento a rate semestrali costanti posticipate scadenti il 30 giugno e il 31 dicembre di ogni anno. Gli interessi di preammortamento sono corrisposti alle medesime scadenze.
Il tasso agevolato da applicare al finanziamento è pari allo 0,50% annuo. L'agevolazione derivante dal finanziamento è pari alla differenza tra gli interessi calcolati al tasso di attualizzazione e rivalutazione vigente alla data di stipula del contratto di finanziamento, e quelli da corrispondere al predetto tasso agevolato[234].
I finanziamenti pubblici agevolati sono concessi a valere sulle disponibilità del Fondo rotativo per il sostegno alle imprese (vedi capitolo Sostegno alle attività produttive, nel dossier relativo alla Commissione Attività produttive), istituito presso la Cassa depositi e prestiti S.p.a. nei limiti della quota e secondo i criteri e le modalità stabiliti dal CIPE nella delibera 15 luglio 2005, n. 76.
La concessione del finanziamento agevolato – al quale si cumulano i contributi in conto capitale – richiede, peraltro, un pari impegno finanziario e la conseguente condivisione del rischio, da parte di un soggetto bancario.
Il finanziamento bancario ordinario, a tasso di mercato deve essere di importo e durata pari al finanziamento agevolato, è destinato alla copertura finanziaria degli investimentiammissibili e non deve essere inferiore al 15% degli stessi. E’ concesso dalle banche concessionarie, ovvero da altri soggetti autorizzati all'esercizio dell'attività creditizia.
L'ammontare minimo di mezzi apportati dall'impresa per la realizzazione del programma di investimenti non deve essere inferiore al 25% degli investimenti ammissibili. Sono a questo riguardo considerate tutte le forme di copertura finanziaria, esenti da aiuto pubblico, compreso il predetto finanziamento bancario ordinario.
E’ previsto l'impegno creditizio dei soggetti che valutano positivamente le istanze di ammissione agli incentivi e curano il rimborso unitario del finanziamento pubblico e ordinario.
L’agevolazione complessiva è concessa entro i limiti della intensità massima di aiuto prevista dalla disciplina comunitaria, graduata a seconda delle zone dove operano le imprese e della dimensione delle stesse.
Nell'allegato n. 3 al decreto sono indicate le misure concedibili del contributo in conto capitale e del finanziamento agevolato, espresse in percentuale dell'investimento ammissibile ed articolate per dimensione d'impresa e per area territoriale di intervento:
|
|
Piccole imprese |
Medie Imprese |
Grandi imprese |
||||
|
|
Contrib. c/cap |
Finanz. Agevol. |
Contrib. c/cap |
Finanz. Agevol. |
Contrib. c/cap |
Finanz. Agevol. |
|
|
Obiettivo 1 Deroga 87.3.a |
Calabria |
50 |
25 |
50 |
25 |
44,4 |
22,2 |
|
Basilicata, Campania, Puglia, Sicilia Sardegna |
41 |
20,5 |
41 |
20,5 |
31,2 |
15,6 |
|
|
Deroga 87.3.c |
Molise |
26,7 |
15 |
26,7 |
15 |
17,7 |
15 |
|
Abruzzo |
24,4 |
15 |
24,4 |
15 |
17,7 |
15 |
|
|
Comuni centro/nord |
13,7 |
15 |
11,1 |
15 |
7,1 |
15 |
|
|
Comuni
centro/nord obiettivo 2 e sostegno transitorio |
10 |
15 |
4,2 |
15 |
- |
- |
|
Rimane l’impianto previgente della procedura a bando per la concessione dell’agevolazione. Pur tuttavia, in virtù del mutamento della forma dell’agevolazione concessa, la riforma detta taluni principi nuovi che presiedono alla formazione delle graduatorie. Queste debbono essere formate sulla base di indicatori limitati nel numero, univocamente rappresentativi dell'obiettivo misurato, pienamente verificabili e tali da premiare il minore ricorso al contributo in conto capitale.
Il D.M. 1 febbraio 2006 provvede poi a specificare gli indicatori, dando attuazione ai principi suddetti. In particolare, ai fini della formazione delle graduatorie, si tiene conto:
a) del rapporto tra misura massima del finanziamento in conto capitale consentita dal D. M e misura di finanziamento in conto capitale richiesto;
b) del rapporto tra spese ammissibili finalizzate ad investimenti innovativi e spese ammissibili complessive;
c) punteggio complessivamente conseguito dal programma sulla base di specifiche priorità regionali, per ciò che concerne le graduatorie speciali e multiregionali (cfr.infra);
Il D.M fissa poi di talune premialità di punteggio da assegnare ai programmi in possesso di specifici requisiti, tra i quali il possesso da parte delle imprese di certificazioni ambientali ISO 14001 o EMAS; l’incremento, con riferimento all’ultimo bilancio approvato, della quota di fatturato derivante da esportazioni dirette; per i programmi relativi ad imprese le quali, con riferimento agli ultimi tra bilanci, presentano una percentuale di spesa in ricerca e sviluppo pari al tre percento del fatturato.
Per ciò che concerne la ripartizione delle risorse disponibili, si premette che esse sono ripartite annualmente tra le regioni dal Ministro delle attività produttive, con proprio decreto, adottato d'intesa con le regioni[236]. Con lo stesso decreto, le risorse finanziarie dell'anno sono ripartite tra i settori ammissibili, individuando altresì la quota da utilizzare per la formazione delle graduatorie destinate alle imprese artigiane, nonché la quota da destinare alle graduatorie multiregionali (in misura non superiore al 30% delle risorse disponibili per il relativo settore)[237].
Le risorse sono assegnate attraverso bandi consecutivi programmati sulla base dei fondi disponibili per ciascun anno. A tal fine il Ministro delle attività produttive, con proprio decreto, stabilisce il numero di bandi da attivare nell'anno, provvedendo altresì, in relazione a ciascun bando, a fissare i termini iniziali e finali di presentazione delle domande. Nell'ambito di ciascun settore le risorse sono suddivise in relazione al numero di bandi programmato.
Gli adempimenti tecnici e amministrativi per l'istruttoria delle domande di agevolazione sono svolti dalle “banche concessionarie”, sulla base di apposite convenzioni con il Ministero delle attività produttive.
Ai fini della formazione delle graduatorie, le banche comunicano al Ministero delle attività produttive le risultanze istruttorie entro novanta giorni dalla scadenza del termine finale per la presentazione delle domande, e comunicano altresì alla Cassa depositi e prestiti S.p.a., entro lo stesso termine, i dati relativi al finanziamento bancario per le domande definite con esito positivo, al fine dell’assunzione delle conseguenti delibere di finanziamento agevolato[238].
La Cassa depositi e prestiti S.p.a., entro dieci giorni dal ricevimento della predetta documentazione, dà comunicazione al Ministero delle attività produttive dell'avvenuta adozione delle delibere di finanziamento agevolato.
L’articolazione delle graduatorie è stata inoltre parzialmente innovata dalla disciplina di riforma. Il Ministero delle attività produttive forma per ciascun settore, entro 30 giorni dal termine finale di invio delle risultanze medesime, le seguenti graduatorie:
§ una graduatoria ordinaria per ciascuna regione, relativa ai programmi comportanti investimenti complessivamente ammissibili fino a 25 milioni di euro per i settori «industria» e «turismo», e fino a 20 milioni di euro per il settore «commercio». Una quota non inferiore al 70% delle risorse disponibili per ciascuna di tali graduatorie è riservata ai programmi ammissibili promossi dalle piccole e medie imprese;
§ una graduatoria speciale per ciascuna regione, riferita ai programmi relativi ad un'area o a più settori di attività eventualmente individuati come prioritari dalla regione tra quelli ammissibili e comportanti investimenti complessivamente agevolabili fino a 25 milioni di euro per i settori «industria» e «turismo», e fino a 20 milioni di euro per il settore «commercio»; una quota non inferiore al 70% delle risorse disponibili per ciascuna di tali graduatorie è riservata ai programmi ammissibili promossi dalle piccole e medie imprese.
§ due graduatorie multiregionali, una per le iniziative ubicate nelle aree del Mezzogiorno e l'altra per quelle ubicate nelle aree del Centro-Nord, riguardanti i programmi comportanti investimenti complessivamente ammissibili superiori a 25 milioni di euro e fino a 50 milioni di euro e relative ai soli settori «industria» e «turismo».
Pur non comparendo più la possibilità di procedere a graduatorie eventuali per specifici obiettivi di sviluppo territoriale e produttivo, la disciplina di riforma non tocca la partecipazione attiva da parte delle regioni nella programmazione degli interventi sul territorio: infatti la disciplina continua a prevedere che ciascuna regione, ai fini della graduatoria speciale, può formulare proprie proposte relative a settori di attività o aree ritenuti prioritari[239].
Il decreto contiene, inoltre specifiche disposizioni circa le modalità di concessione e di erogazione delle agevolazioni, nonché di revoca delle medesime.
Si ricorda che ai sensi dell’articolo 15 del D.M. 1° aprile 2006 sono previste modalità semplificate per l’accesso alle agevolazioni delle imprese artigiane[240].
Come già ricordato, i finanziamenti pubblici agevolati sono concessi a valere sulle disponibilità del fondo rotativo per il sostegno alle imprese e gli investimenti in ricerca (vedi capitolo Sostegno alle attività produttive, nel dossier relativo alla Commissione Attività produttive), istituito presso la Cassa depositi e prestiti S.p.a. dalla legge finanziaria per il 2005 (art. 1, comma 354, legge n. 311/2004)[241], nei limiti della quota e secondo i criteri e le modalità stabiliti dal CIPE nella delibera 15 luglio 2005, n. 76.
La dotazione iniziale del Fondo rotativo è stata stabilita in 6.000 milioni di euro, da finanziare con le risorse del risparmio postale.
Con la citata delibera n. 76/2005, il CIPE oltre a fissare i criteri e le modalità di funzionamento del Fondo stesso, ha stabilito nella misura di 3.700 milioni di euro la dotazione finanziaria da destinare agli interventi agevolativi a valere sulle risorse del Fondo.
In particolare, il CIPE ha destinato 1.860 milioni alla ricerca e sviluppo (di cui 810 per le aree sottoutilizzate) e 1.840 alle agevolazioni alle imprese, di cui 500 milioni alla legge n. 488/1992 “riformata”.
Per il finanziamento dei contributi in conto capitale, che affiancheranno i finanziamenti pubblici e quelli ordinari, le assegnazioni a favore della legge n. 488/1922, effettuate con delibera CIPE 18 marzo 2005, n. 19 (Attuazione delle disposizioni del decreto-legge n. 35/2005. Utilizzazione delle risorse accantonate per gli interventi nelle aree sottoutilizzate per il quadriennio 2004-2007), a valere su risorse accantonate nel 2004 del Fondo per le aree sottoutilizzate proprio in attesa della riforma degli incentivi, ammontano a circa 529 milioni di euro per gli anni 2004-2007 (di cui 13 milioni per il 2004, 155 milioni per il 2005, 247 milioni per il 2006 e 114 milioni per l’anno 2007).
Gli interventi normativi in materia di agevolazioni all’imprenditorialità giovanile sono stati riordinati in un quadro unitario e sistematico con il D.Lgs. 21 aprile 2000, n. 185. In particolare, con il citato decreto legislativo sono stati disciplinati i nuovi incentivi all’autoimprenditorialità e all’autoimpiego, che hanno sostituito, rispettivamente, le diverse forme di agevolazione all’imprenditorialità giovanile, disciplinate dal D.L. n. 26/1995, ed il prestito d’onore, disciplinato dal D.L. n. 510/1996.
Nel corso della XIV legislatura sono state dettate le disposizioni attuative del D.Lgs. n. 185/2000.
In particolare, con D.M. Tesoro 28 maggio 2001, n. 295 è stato adottato il regolamento di attuazione della disciplina in favore dell’autoimpiego, mentre le disposizioni relative ai criteri e alle modalità di concessione degli incentivi a favore dell’autoimprenditorialità sono state emanate con D.M. Economia 16 luglio 2004, n. 250.
Relativamente alle misure agevolative in forma di autoimpiego, il CIPE, con deliberazione 25 luglio 2003, n. 27, ha disposto l’aggiornamento, ai sensi dell’art. 61, comma 5, della legge n. 289/2002[242], dei criteri e delle modalità di attuazione delle misure di autoimpiego.
Con il D.M. Economia del 30 novembre 2004 sono stati successivamente ridefiniti i criteri e modalità di concessione da parte di Sviluppo Italia Spa degli incentivi a favore dell’autoimprenditorialità e dell’autoimpiego previsti dal D.Lgs. n. 185 del 2000, in attuazione dell’articolo 72 della legge n. 289/2002 (legge finanziaria per il 2003), in base al quale l'ammontare della quota di contributo soggetta a rimborso non può essere inferiore al 50% dell'importo contributivo.
Per entrambe le forme di imprenditorialità, il D.Lgs. n. 185/2000 ha ampliato l’ambito territoriale di applicazione rispetto alla disciplina precedente ed esteso a tutte le aree obiettivo 1 e 2 dei fondi comunitari (programmazione 2000-2006), alle aree ammesse alla deroga per gli aiuti di Stato a finalità regionale (art. 87.3.c. del Trattato), nonché alle c.d. “aree svantaggiate”, di cui al D.M. Lavoro 14 marzo 1995 e successive modificazioni.
L’articolo 67 della legge finanziaria per il 2003 (legge n. 289/2002) ha esteso le agevolazioni per la sola imprenditorialità giovanile ai comuni montani del Centro-Nord con meno di 5.000 abitanti.
I soggetti interessati devono risultare residenti nei comuni ricadenti nei territori sopraindicati alla data del 1° gennaio 2000 ovvero, come previsto dall’articolo 8, comma 7, del D.L. n. 35/2005 che ha novellato il D.Lgs. n. 185/2000, da almeno 6 mesi all’atto della presentazione della domanda.
Per la promozione di iniziative di autoimprenditorialità e di autoimpiego gli articoli 3 e 15 del D.Lgs. n. 185/2000 prevedono la concessione di contributi a fondo perduto e mutui agevolati, stipulati con Sviluppo Italia, secondo i limiti fissati dall'Unione europea. I mutui agevolati sono assistiti dalle garanzie previste dal codice civile e da privilegio speciale.
L’articolo 23 del D.Lgs. n. 185/2000 affida a Sviluppo Italia S.p.a. (v. scheda Sviluppo Italia, pag. 2) il compito di provvedere alla selezione delle domande e alla erogazione delle agevolazioni, nonché all’assistenza tecnica dei progetti e delle iniziative presentate[243].
La società Sviluppo Italia è, dunque, l’ente autorizzato a stipulare i contratti di finanziamento con i beneficiari delle misure agevolative.
L’art. 61, comma 12, della legge n. 289/2002, che ha introdotto il comma 3-bis all’art. 23 del D.Lgs. n. 185/2000, consente al Ministero dell’economia di autorizzare Sviluppo Italia S.p.a ad effettuare, con modalità stabilite dallo stesso Ministero, una o più operazioni di cartolarizzazione dei crediti maturati relativamente ai mutui concessi nell’ambito delle attività di promozione dell’autoimpiego e dell’autoimprenditorialità.
La disposizione, in sostanza, è diretta a consentire il ricorso alla tecnica della cartolarizzazione per il recupero di crediti vantati da Sviluppo Italia relativamente a mutui concessi che non siano stati, interamente o parzialmente, restituiti dai soggetti beneficiari.
I ricavi derivanti dalle operazioni effettuate affluiscono al Fondo per l’imprenditorialità giovanile, nell’ambito del Fondo aree depresse, per essere impegnati per il finanziamento degli interventi previsti dallo stesso D.Lgs. n. 185 del 2000. La norma impone alla società Sviluppo Italia di informare periodicamente il CIPE (con cadenza quadrimestrale), dell’entità dei ricavi acquisiti dalle operazioni di cartolarizzazione effettuate e della loro destinazione.
Alla data attuale non risulta effettuata alcuna operazione di cartolarizzazione.
Le più significative disposizioni legislative introdotte nel corso della XIV legislatura sono contenute all’articolo 8, comma 7, del D.L. n. 35 del 2005, convertito, con modificazioni, dalla legge n. 80/2005 (c.d. decreto-legge competitività), che, novellando il D.Lgs. n. 185/2000, ha:
§ modificato i requisiti di età richiesti per la costituzione delle società o cooperative sociali che possono beneficiare delle agevolazioni, disponendo che le società o le cooperative sociali siano composte prevalentemente (anziché esclusivamente) da soggetti di età compresa tra i 18 ed i 35 anni;
§ disposto, in ordine al requisito della residenza nei territori ai quali sono destinate le agevolazioni, che la residenza possa anche essere posseduta da almeno sei mesi prima dell’atto della presentazione della domanda, mentre la normativa previdente ne richiedeva il possesso alla data del 1° gennaio 2000;
§ fatto riferimento, per la creazione di nuova imprenditorialità in agricoltura, alla definizione di “giovani imprenditori agricoli”, anziché, come previsto dalla normativa previgente, agli “agricoltori di età compresa tra i 18 e i 35 anni”;
§ disposto che gli incentivi in favore dell’autoimprenditorialità possono essere destinati anche al finanziamento di ampliamenti aziendali effettuati da società e cooperative di produzione e lavoro, che possiedano i richiesti requisiti almeno due anni prima della presentazione della domanda;
§ disposto l’applicazione alle agevolazioni dei massimali previsti dalla normativa comunitaria per gli investimenti operati da giovani imprenditori agricoli.
Da ultimo, la legge finanziaria per il 2006 (articolo 1, comma 420, legge n. 266/2005) ha esteso anche alle società di giovani imprenditori agricoli i benefìci previsti dal decreto legislativo n. 185 del 2000 in favore dell’imprenditorialità giovanile in agricoltura.
Il Ministro dell’economia e delle finanze ha presentato, a marzo 2005, l’ultima relazione disponibile sull’attuazione delle misure incentivanti previste dal D.Lgs. n. 185/2000, in favore dell’autoimprenditorialità e dell’autoimpiego, riferita all’anno 2002 (Doc. CV-bis, n. 3).
Nel titolo I del D.Lgs. n. 185/2000 sono state accorpate le diverse forme di agevolazione in favore dell’imprenditorialità giovanile: nei settori della produzione dei beni e dei servizi alle imprese, nel settore dei servizi, in agricoltura, in favore delle cooperative sociali.
Le disposizioni relative ai criteri e alle modalità di concessione degli incentivi a favore dell’autoimprenditorialitàsono state emanate con D.M. Economia 16 luglio 2004, n. 250.
Si ricorda che le misure per la promozione e lo sviluppo dell’imprenditorialità giovanile nel Mezzogiorno sono state introdotte nel nostro ordinamento dal D.L. n. 786/1985 (legge n. 44/1986), che ha previsto agevolazioni finanziarie per cooperative di produzione e di lavoro e per società, la cui quota di maggioranza spettasse a giovani di età compresa tra i 18 e i 29 anni, residenti nel Mezzogiorno alla data del 25 ottobre 1985.
La normativa interessava le cooperative e le società che si impegnassero a realizzare progetti per la produzione di beni nei settori dell’agricoltura, dell’artigianato, dell’industria, nonché per la fornitura di servizi a favore delle imprese di qualsiasi settore.
Successive disposizioni legislative hanno esteso l’applicazione delle agevolazioni al settore dei servizi, della innovazione tecnologica e della tutela ambientale, dell’agricoltura e della trasformazione e commercializzazione dei prodotti agroindustriali.
La normativa sulla promozione dell’imprenditorialità giovanile è stata successivamente riformata dal D.L. n. 26/1995 (legge n. 95/1995), che ha esteso l’ambito di applicazione delle agevolazioni dal Mezzogiorno alle aree depresse del territorio nazionale, individuate dalla normativa comunitaria (comprese, dunque, anche le aree del Centro-Nord)[244].
Le disposizioni agevolative in materia di imprenditorialità giovanile sono state estese anche ai giovani agricoltori di età compresa tra i 18 e i 35 anni, che subentrano nella conduzione dell’azienda agricola ad un familiare e presentino un progetto di produzione, commercializzazione o trasformazione di prodotti agricoli, ai sensi dell’art. 3, comma 9, del D.L. n. 67/1997(D.M. tesoro n. 147/1999).
L'articolo 51 della legge n. 448/1998 ha infine esteso i benefici del D.L. n. 26/2005 alle cooperative sociali che svolgono attività diverse - agricole, industriali, commerciali o di servizi - intese all'inserimento lavorativo di persone svantaggiate e che presentano progetti per la realizzazione di nuove iniziative o per il consolidamento e lo sviluppo di attività già avviate.
Per quanto concerne la promozione dell’autoimprenditorialità, possono beneficiare delle agevolazioni:
§ le società, incluse le cooperative di produzione e lavoro, composte prevalentemente da soggetti di età compresa tra i 18 e i 35 anni, che presentino progetti per l’avvio di nuove iniziative nei seguenti settori:
a) produzione di beni nei settori dell’agricoltura, dell’artigianato o dell’industria e fornitura di servizi alle imprese;
b) fornitura di servizi nei settori della fruizione dei beni culturali, del turismo, della manutenzione di opere civili ed industriali, della innovazione tecnologica, della tutela ambientale, dell’agricoltura e trasformazione e commercializzazione dei prodotti agroindustriali;
§ i giovani imprenditori agricoli, anche organizzati in forma societaria (come da ultimo previsto dall’art. 1, co. 420, della legge n. 266/2005) , subentranti nella conduzione dell’azienda agricola al familiare, che presentino progetti per lo sviluppo o il consolidamento di iniziative relative alla produzione, commercializzazione e trasformazione di prodotti in agricoltura;
§ le cooperative sociali, composte (ad eccezione dei soci svantaggiati) prevalentemente da soggetti di età compresa tra i 18 e i 35 anni, che presentino progetti per la creazione o il potenziamento di iniziative relative alla produzione di beni o alla fornitura di servizi alle imprese.
Le agevolazioni previste assumono la forma di:
§ contributi a fondo perduto e mutui agevolati per gli investimenti, entro i limiti stabiliti dall'Unione Europea;
§ contributi a fondo perduto in conto gestione, nel rispetto della soglia de minimis, a copertura delle spese di funzionamento sostenute nel primo triennio di attività.
Per i progetti nel settore agricolo non sono previste agevolazioni per le spese di gestione. Per l'insediamento di giovani agricoltori è previsto un premio unico dell'importo massimo di 25.000 euro;
§ assistenza tecnica in fase di realizzazione degli investimenti e di avvio delle iniziative.
Consistono in contributi a fondo perduto nel rispetto della soglia de minimis a copertura delle spese relative alla formazione, nei settori diversi dal settore agricolo, ed all'assistenza tecnica, per il settore agricolo, al fine di favorire la crescita imprenditoriale dei giovani nelle neo imprese;
§ attività di formazione e qualificazione dei profili imprenditoriali, funzionali alla realizzazione del progetto.
Per quanto riguarda i criteri di concessione delle agevolazioni a favore dell’autoimprenditorialità, il D.M. Economia del 30 novembre 2004 ha precisato che la normativa relativa alla concessione di agevolazioni sotto forma di contributo in conto capitale e di finanziamento del tasso agevolato rispetta i principi previsti dall’articolo 72 della legge n. 289 del 2002. In base a tale norma l'ammontare della quota di contributo soggetta a rimborso non può essere inferiore al 50 per cento dell'importo del contributivo.
Si precisa che il totale del contributo in c/gestione (o del premio per il primo insediamento dei giovani agricoltori), degli aiuti destinati alla formazione e/o assistenza tecnica e del contributo c/investimento non può superare l'importo del mutuo agevolato.
Possono essere finanziati i progetti d'impresa che prevedono investimenti fino ad un massimo di 2,5 milioni di euro.
Modulando opportunamente l'ammontare del contributo a fondo perduto e del mutuo agevolato, la copertura finanziaria iniziale può arrivare:
§ nel Sud all'80-90% dell'investimento;
§ nel Centro Nord fino al 60-70% dell'investimento.
Per quanto riguarda l'agricoltura per i progetti nel settore della produzione agricola le agevolazioni sono concedibili esclusivamente in termini di ESL secondo gli orientamenti (GUCE C 28/2000) che prevedono:
- 50% nelle zone svantaggiate individuate ai sensi del Reg. CE n. 1257/99
- 40% nelle restanti zone dei territori agevolati.
Tali massimali possono essere elevati di 10 punti percentuali per i giovani agricoltori.
Per i progetti nel settore della trasformazione e commercializzazione dei prodotti agricoli, le agevolazioni sono concedibili esclusivamente in termini di ESL secondo i limiti fissati dagli orientamenti (GUCE C 28/2000) che prevedono:
- 50% nelle regione di cui all'Obiettivo 1
- 40% nelle restanti zone dei territori agevolati.
Nel titolo II del D.Lgs. n. 185/2000 sono disciplinate le misure volte a favorire la diffusione di forme di autoimpiego nelle aree depresse e svantaggiate del Paese, attraverso strumenti di promozione del lavoro autonomo e dell'autoimprenditorialità, consistenti nel finanziamento e nell’assistenza tecnica da parte di Sviluppo Italia S.p.a. di progetti relativi all’avvio di attività di lavoro autonomo e alla creazione di imprese di piccole dimensioni (imprese in franchising e microimprese) poste in essere da persone prive di occupazione (inoccupati) o disoccupati nei sei mesi precedenti la presentazione della domanda.
Oltre allo strumento già esistente del c.d. “prestito d’onore”[245], il D.Lgs. n. 185/2000 ha previsto incentivi per nuove tipologie di autoimpiego, in forma di microimpresa e in forma di franchising.
In base alla disciplina dettata dal D.Lgs. n. 185/2000, le misure a favore dell'autoimpiego hanno l'obiettivo principale di favorire l'inserimento nel mondo del lavoro di soggetti privi di occupazione, nonché di qualificare la professionalità dei soggetti beneficiari e promuovere la cultura d'impresa.
La non occupazione è infatti l’unico requisito soggettivo richiesto per l’attivazione delle misure agevolative, non essendo previsto alcun limite massimo circa l’età dei soggetti interessati all’avvio di lavoro autonomo o alla creazione di società per le iniziative in franchising e le microimprese.
Il requisito territoriale è l’ulteriore condizione necessaria per la concessione delle agevolazioni; in particolare, è richiesto che i soggetti interessati devono risultare residenti nei comuni ricadenti nei territori ammissibili alla data del 1° gennaio 2000 ovvero da almeno 6 mesi all’atto della presentazione della domanda.
La disciplina delle misure in favore dell’autoimpiego ha ricevuto attuazione con l’emanazione delD.M. Tesoro 28 maggio 2001, n. 295, con conseguente abrogazione dei precedenti D.M. tesoro n. 591/1996 e n. 222/1999, recanti la disciplina del prestito d’onore. Il CIPE, con deliberazione 25 luglio 2003, n. 27, ha disposto l’aggiornamento, ai sensi dell’art. 61, comma 5, della legge n. 289/2002, dei criteri e delle modalità di attuazione delle misure di autoimpiego.
Possono beneficiare delle agevolazioni dell’autoimpiego:
a) i soggetti singoli, nel caso di iniziative di lavoro autonomo(c.d. prestito d’onore). In tal caso, i destinatari devono essere maggiorenni alla data di presentazione della domanda e privi di occupazione nei 6 mesi antecedenti la data di presentazione della richiesta di ammissione alle agevolazioni.
Tale forma di agevolazione non si rivolge alle società (di persona, o di capitali anche se in forma unipersonale) né alle cooperative – come nel caso delle misure in favore dell’autoimprenditorialità - ma alle attività svolte in forma di impresa individuale.
Risultano, pertanto, esclusi tutti coloro che risultano titolari di contratti di lavoro dipendente a tempo determinato e indeterminato ed anche a tempo parziale; i titolari di contratti di collaborazione coordinata e continuativa; i titolari di partita IVA; gli esercenti una libera professione; gli imprenditori, familiari e coadiutori di imprenditori; gli artigiani.
b) le imprese di piccola dimensione (c.d. microimprese)[246].
In tal caso, beneficiari delle misure agevolative dell’autoimpiego in forma di microimpresa sono non i singoli individui (come per il prestito d’onore) ma le società di persone, di nuova costituzione, non aventi scopi mutualistici, che siano composte per almeno la metà numerica e di quote di partecipazione da soggetti maggiorenni e privi di occupazione nei 6 mesi antecedenti la data di presentazione della richiesta di ammissione alle agevolazioni.
Rimangono pertanto escluse le imprese individuali, le società di capitali, le cooperative, le società di fatto e le società aventi un unico socio[247].
c) le iniziative di autoimpiego in forma di franchising[248].
Destinatari delle agevolazioni sono le ditte individuali e le società, anche aventi un unico socio, di nuova costituzione, che presentino progetti per iniziative relative alla produzione e commercializzazione di beni e servizi mediante franchising.
I titolari delle imprese individuali ed almeno la metà numerica dei soci delle società, i quali devono detenere almeno la metà delle quote di partecipazione, devono possedere i medesimi requisiti richiesti per le altre forme di agevolazioni, devono, cioè, essere maggiorenni alla data di presentazione della domanda e privi di occupazione nei 6 mesi antecedenti la data di presentazione della richiesta di ammissione alle agevolazioni[249].
Per quanto riguarda le iniziative finanziabili, il D.Lgs. n. 185/2000 distingue tra tre tipologie di autoimpiego:
a) Per la concessione di misure in favore della promozione del lavoro autonomo, le iniziative finanziabili possono riguardare qualsiasi settore[250], la cui realizzazione avvenga in forma di ditta individuale:
- produzione di beni;
- fornitura di servizi;
- commercio;
b) Per le agevolazioni in favore dell’autoimpiego in forma di microimpresa, sono finanziabili le iniziative relative ai settori della:
- produzione di beni;
- fornitura di servizi.
Sono espressamente escluse le iniziative che si riferiscono ai settori della produzione di beni in agricoltura, del commercio nonché, come previsto anche per il prestito d’onore, ai settori esclusi o sospesi dal CIPE o da disposizioni comunitarie (trasporti, servizi socio-assistenziali e formazione).
c) Per le agevolazioni in favore di iniziative di autoimpiego in forma di franchising, sono agevolabili le attività relative ai settori della:
- produzione di beni e servizi mediante franchising;
- commercializzazione di beni e servizi mediante franchising.
In base al D.M. n. 295/2001, l’attività prevista nel progetto approvato dovrà essere svolta per almeno 5 anni dalla data del provvedimento di ammissione alle agevolazioni.
I beni oggetto delle agevolazioni sono vincolati all'esercizio dell'attività finanziata per un periodo minimo di cinque anni e comunque fino all'estinzione del mutuo.
La violazione di tale disposizione comporta la revoca delle agevolazioni concesse.
I benefici concessi consistono in:
§ contributi a fondo perduto e mutui agevolati per gli investimenti, secondo i limiti fissati dall'Unione europea;
§ contributi a fondo perduto in conto gestione, secondo i limiti fissati dall'Unione europea, limitatamente al primo anno di attività;
§ assistenza tecnica in fase di realizzazione degli investimenti e di avvio delle iniziative, che può essere concessa per il periodo massimo di un anno.
Il D.M. Economia 30 novembre 2004, che reca la nuova definizione dei criteri e delle modalità di concessione da parte di Sviluppo Italia degli incentivi a favore dell’autoimprenditorialità e dell’autoimpiego, a seguito della riforma introdotta dall’articolo 72 della legge finanziaria per il 2003 (in base alla quale l'ammontare della quota di contributo soggetta a rimborso non può essere inferiore al 50% dell'importo contributivo) ha specificato che le agevolazioni finanziarie in favore dell'autoimpiego, nella forma del lavoro autonomo, devono essere concesse secondo i seguenti criteri:
§ mutuo a tasso agevolato per gli investimenti nella misura del 50% del totale dei contributi concessi, costituiti dalla somma dell'importo degli investimenti ammessi e del massimale del contributo in conto gestione pari a 5.165 euro e comunque per un importo complessivo non superiore a 15.494 euro;
§ contributo a fondo perduto per gli investimenti in misura pari alla differenza tra l'importo degli investimenti ammessi e l'importo del mutuo agevolato di cui alla lettera a);
§ contributo a fondo perduto sulle spese di gestione per il primo anno, per un ammontare non superiore a 5.165 euro.
I benefici finanziari suddetti sono concessi entro il limite del de minimis[251], come individuato dal regolamento della Commissione europea n. 69/2001, che ha fissato l'importo complessivo degli aiuti de minimis accordabili ad una medesima impresa entro la soglia dei 100.000 euro su un periodo di tre anni. Tale massimale si applica indipendentemente dalla forma degli aiuti o dall'obiettivo perseguito.
Le agevolazioni in favore dell’autoimpiego possono essere cumulate con altre agevolazioni pubbliche concesse sia precedentemente che successivamente alla deliberazione di ammissione, esclusivamente entro i limiti consentiti dalla regola de minimis. A tal fine il beneficiario rilascia una dichiarazione attestante che il nuovo aiuto è compatibile con l'importo complessivo degli aiuti ricevuti a titolo de minimis.
In sede di ammissione ai benefici sono determinati l’ammontare del mutuo agevolato, il tasso di interesse e la durata del piano di ammortamento entro i limiti consentiti dall'applicazione del de minimis.
Per le agevolazioni in favore del lavoro autonomo e dell'autoimpiego in forma di microimpresa, il tasso di interesse sulle operazioni di mutuo agevolato è fissato nella misura del 30% del tasso di riferimento vigente alla data della delibera di ammissione alle agevolazioni. Per l’autoimpiego in franchising, il tasso di interesse è fissato in misura pari al tasso di riferimento vigente, ridotto in misura compatibile con il limite de minimis.
Con la legge finanziaria per il 2003 (legge n. 289/2002) le risorse destinate agli interventi nelle aree sottoutilizzate sono state concentrate in due fondi di carattere generale, di competenza, rispettivamente, del Ministero dell'economia e delle finanze (articolo 61, comma 1) e del Ministero delle attività produttive (articolo 60, comma 3).
Le risorse destinate all’autoimpiego e all’autoimprenditorialità, precedentemente allocate sull’apposito Fondo per l’imprenditorialità giovanile, istituito dall’articolo 27, comma 11, della legge n. 488/1999 (legge finanziaria 2000), a decorrere dal 2003 sono confluite sul nuovo Fondo per le aree sottoutilizzate (FAS) di competenza del Ministro dell’economia (pur mantenendo, sino al 2004, una autonoma evidenza contabile) (v. capitolo Il Fondo per le aree sottoutilizzate, pag. 2).
Al momento della confluenza nel FAS, Sul Fondo per l’imprenditorialità giovanile risultavano iscritti 310 milioni di euro per il 2003 e 217 milioni di euro per il 2004.
In sede di riparto del Fondo per le aree sottoutilizzate, il CIPE ha assegnato ulteriori risorse per gli interventi di sviluppo e promozione di autoimprenditorialità ed autoimpiego.
Nel complesso, le risorse destinate all’autoimprenditorialità e all’autoimpiego negli anni 2002-2006 risultano così determinate:
(milioni di euro)
|
2002 |
2003 |
2004 |
2005 |
2006 |
|
414 |
390 |
697 |
760 |
640 |
Per quanto concerne la gestione, le risorse, iscritte sul Fondo aree sottoutilizzate, sono trasferite sui capitoli 7212/Economia (Imprenditorialità giovanile) e 7136/Economia (Fondo rotativo per i programmi di promozione imprenditoriale nelle aree sottoutilizzate), rispettivamente destinati, ai sensi dell’articolo 72 della legge finanziaria per il 2003 (legge n. 289/2002), ai contributi a fondo perduto e ai prestiti agevolati.
Si ricorda, infine, che l’articolo 6, comma 5, del D.L. n. 35/2005 ha previsto che il CIPE, su proposta del Ministro dell’istruzione, dell’università e della ricerca, di concerto con il Ministro e delle attività produttive, possa riservare una quota di risorse del Fondo per le aree sottoutilizzate al finanziamento di nuove iniziative di autoimprenditorialità giovanile, realizzate ai sensi delTitolo I del decreto legislativo n. 185/2000, che presentino un elevato contenuto tecnologico e che si svolgano nell'ambito dei distretti tecnologici.
Per quanto riguarda l’autoimprenditorialità giovanile, dal 1986 fino al 31 dicembre 2005 sono state complessivamente presentate 8.565 domande relative all’imprenditorialità giovanile e ne sono state ammesse alle agevolazioni 1.745. Di queste, 501 iniziative sono state oggetto di revoca (450) o decadenza (51).
Gli investimenti previsti ammontano a 2.266 milioni di euro, con un incremento occupazionale di 28.767 unità a fronte di agevolazioni concesse per 2.719 milioni di euro.
Le agevolazioni erogate ammontano a 2.106 milioni di euro, di cui 959 milioni quali contributi a fondo perduto in conto investimenti, 634 milioni per mutui agevolati, 392 milioni per contributi a fondo perduto in conto gestione e 121 milioni per servizi di assistenza tecnica e tutoraggio.
Le misure agevolative in favore dell’autoimpiego riguardano il lavoro autonomo, la microimpresa e il franchising.
Per quanto concerne la misura lavoro autonomo (ex prestito d’onore) dal 1996, anno della sua introduzione, al 2005 sono state presentate circa 227.000 domande, con una percentuale di ammissione del 38%. Nel periodo di riferimento hanno beneficiato delle agevolazioni circa 66.000 proponenti per un ammontare di agevolazioni concesse di circa 1.959 milioni di euro. Le erogazioni finanziarie si sono attestate a circa 1.294 milioni di euro[253].
L’impatto occupazionale medio per iniziativa agevolata è stato di 1,2 unità, quello complessivo di circa 79.000 unità.
Relativamente alla misura microimpresa dal 2001, anno della sua introduzione, al 2005 sono state presentate circa 12.000 domande, con una percentuale di ammissione del 62%. Nel periodo di riferimento hanno beneficiato delle agevolazioni circa 4.900 proponenti per un ammontare di agevolazioni concesse di circa 720 milioni di euro. Le erogazioni finanziarie si sono attestate a circa 202 milioni di euro[254].
L’impatto occupazionale medio per iniziativa agevolata è stato di 2,5 unità, quello complessivo di circa 12.200 unità.
Per quanto riguarda la misura franchising dal 2001, anno della sua introduzione, al 2005 sono state presentate circa 1.400 domande, con una percentuale di ammissione del 32%. Nel periodo di riferimento hanno beneficiato delle agevolazioni 232 proponenti per un ammontare di agevolazioni concesse di circa 27 milioni di euro. Le erogazioni finanziarie si sono attestate a circa 8,5 milioni di euro[255].
L’impatto occupazionale medio per iniziativa agevolata è stato di 2 unità, quello complessivo di circa 465 unità.
Il credito di imposta per gli investimenti nelle aree svantaggiate del Paese è stato introdotto dalla legge finanziaria per il 2001 (legge n. 388/2000).
In particolare, l’articolo 8 della legge n. 388/2000 ha introdotto un credito d’imposta a favore delle imprese che, entro la chiusura del periodo di imposta in corso al 31 dicembre 2006, effettuano nuovi investimenti nelle aree svantaggiate, individuate nelle aree destinatarie degli aiuti a finalità regionale di cui alle deroghe previste dall'articolo 87.3.a) e 87.3.c) del Trattato in materia di aiuti di Stato, individuate dalla Carta italiana degli aiuti per il periodo 2000-2006.
I soggetti beneficiari sono i titolari di reddito d’impresa, con esclusione degli enti non commerciali. L’articolo 60 della legge n. 448/2001 (legge finanziaria 2002), ha modificato l’ambito soggettivo dei beneficiari delle disposizioni di cui all’articolo 8 della legge n. 388/00 estendendone l’applicazione anche alle imprese agricole operanti nell’intero territorio nazionale.
Per nuovi investimenti agevolabili si intendono le acquisizioni, ivi comprese quelle in leasing, di beni strumentali nuovi, destinati a strutture produttive già esistenti o di nuova costituzione, ubicate nelle aree svantaggiate. I beni, che possono essere sia materiali che immateriali, devono possedere il requisito della novità.
I beni materiali, sia mobili che immobili, devono essere utilizzati durevolmente nell'attività dell'impresa. Quanto ai beni immobili, risultano agevolabili soltanto gli investimenti in immobili strumentali per destinazione.
I beni immateriali agevolabili sono quelli rappresentati da diritti suscettibili di tutela giuridica, vale a dire, i brevetti e le relative licenze di sfruttamento, i marchi e le relative licenze di sfruttamento; i diritti di utilizzazione delle opere dell'ingegno; i diritti di sfruttamento di conoscenze tecniche non brevettate (know-how).
L'agevolazione compete sugli investimenti effettuati a decorrere dal 14 marzo 2001, vale a dire dal giorno successivo alla data di approvazione da parte dell'Unione europea del regime agevolativo[256], e fino al 31 dicembre 2006.
L’entità del beneficio non può essere superiore alla misura massima consentita nel rispetto dei criteri e dei limiti di intensità di aiuto stabiliti dalla Commissione europea.
Per quanto concerne le modalità di fruizione del credito d’imposta, il comma 5 del citato articolo 8 della legge n. 388/2000 consentiva l’applicazione del beneficio in via automatica in sede di dichiarazione dei redditi, disponendone l’utilizzo solo in compensazione con debiti tributari e contributivi, ai sensi del D.Lgs. n. 241/1997.
Il D.L. n. 138/2002 (legge n. 178/2002) ha apportato rilevanti modifiche alle disposizioni di cui all’art. 8 della legge n. 388/2000, con riferimento ai nuovi investimenti effettuati a decorrere dall’8 luglio 2002, data di entrata in vigore del medesimo decreto-legge.
In particolare – oltre ad aver previsto, all’articolo 11, una distinta disciplina per il settore agricolo – il citato decreto-legge, all’articolo 10, ha provveduto a indicare dettagliatamente i settori interessati dalla normativa (attività estrattive e manifatturiere; servizi; turismo, commercio; costruzioni; produzione e distribuzione di energia elettrica, vapore e acqua calda; trasformazione dei prodotti della pesca e dell’acquacoltura di cui all’allegato I del Trattato CE).
L’art. 1, comma 5-bis, del successivo D.L. 24 settembre 2002, n. 209 (legge n. 265/2002), ha esteso l’agevolazione anche al settore della pesca e dell’acquacoltura.
Per quanto riguarda la misura del beneficio, il D.L. n. 138/2002 ne ha ridotto l’importo massimo all’85% del valore iniziale, previsto sia per le aree 87.3.a) che 87.3.c) dalla Commissione europea. Inoltre, ha eliminato il divieto di cumulodel beneficio stesso con le agevolazioni, in materia di investimenti, introdotte dalla legge n. 383/2001(Tremonti-bis).
Infine, ha stabilito l’importo massimo del credito di imposta fruibile fino al 2006, mediante la fissazione di un limite di spesa[257].
Per quanto riguarda le modalità di fruizione del credito d’imposta, l’art. 10 del D.L. n. 138/2002 ha subordinato l’accesso al beneficio alla preventiva autorizzazione da parte dell’Agenzia delle entrate, al fine di attribuire all’amministrazione la possibilità di monitorare il grado di utilizzo del credito d’imposta[258]. In sostanza, la disposizione ha eliminato il carattere automatico dell’agevolazione.
Per gli investimenti effettuati fino al 7 luglio 2002, infatti, i titolari di impresa possono utilizzare il credito d’imposta, in compensazione, senza alcuna comunicazione o autorizzazione. Per gli investimenti effettuati a decorrere dall’8 luglio 2002, invece, le imprese, per fruire del beneficio, devono inoltrare una istanza preventiva al centro operativo di Pescara dell’Agenzia delle entrate contenente i dati dell’impresa, l’ammontare degli investimenti, la ripartizione regionale degli stessi e la dichiarazione di impegno ad avviare la realizzazione dell’investimento.
L’Agenzia delle entrate, entro 30 giorni dalla presentazione delle domande, è tenuta a comunicare in via telematica il diniego dovuto alla mancanza di uno degli elementi identificativi sopra indicati, ovvero all’esaurimento dei fondi stanziati. Trascorsi i 30 giorni, il beneficio si intende concesso.
A seguito di tali innovazioni, l’articolo 62 della legge n. 289/2002 (legge finanziaria per il 2003) ha introdotto alcune specifiche modalità per la fruizione del credito d’imposta per i nuovi investimenti nelle aree svantaggiate, al fine di consentire all’amministrazione la pianificazione e un adeguato monitoraggio dei flussi di spesa.
In sintesi, per quanto concerne la fruizione del beneficio, l’articolo 62 ha individuato due diverse discipline, per i soggetti che hanno conseguito il diritto al contributo, rispettivamente, anteriormente o a decorrere dall’8 luglio 2002, data di entrata in vigore del D.L. n. 138/2002.
Avendo, infatti, il D.L. n. 138 eliminato il carattere “automatico” dell’agevolazione, coloro che hanno conseguito il diritto al contributo prima della data di entrata in vigore del D.L. n. 138/2002 hanno beneficiato in via automatica del credito d’imposta, mentre l’accesso al beneficio è stato subordinato alla preventiva autorizzazione da parte dell’Agenzia delle entrate per i soggetti che hanno conseguito il diritto al contributo successivamente all’8 luglio 2002.
Le modalità di fruizione dell’agevolazione sono state, dunque, diversamente disciplinate dall’articolo 62 della legge n. 289/2002, a secondo che le istanze presentate avessero o meno ricevuto l'assenso all’attribuzione del credito d'imposta da parte dell’Agenzia delle entrate:
1. soggetti che, a decorrere dall’8 luglio 2002, hanno presentato l'istanza preventiva al centro operativo di Pescara dell’Agenzia delle Entrate e hanno ricevuto l'assenso all’attribuzione del credito d'imposta.
Per tali soggetti, l’articolo 62 fissa la misura del credito d’imposta utilizzabile nel limite massimo del 35% del suo ammontare complessivo nell’anno 2003, del 70% nel 2004 e del 100% nel 2005-2006.
2. soggetti che hanno presentato l'istanza preventiva al centro operativo di Pescara dell’Agenzia delle Entrate ma non hanno ricevuto l'assenso all’attribuzione del credito d'imposta per esaurimento delle risorse finanziarie disponibili. Per essi l’articolo 62, lettera d), prevede la possibilità di rinnovare l’istanza, con l’indicazione di un importo dell'investimento non superiore a quello indicato nella precedente istanza non accolta.
Rispettate le suddette condizioni, tali soggetti conservano l'ordine di priorità conseguito con la precedente istanza non accolta.
3. soggetti che presentano l'istanza per la prima volta per gli investimenti da effettuare dopo il 1o gennaio 2003.
Tali soggetti, per fruire del contributo, sono tenuti a rispettare la procedura indicata dall’articolo 8, comma 1-bis, della legge n. 388/2000(inoltro, in via telematica, al Centro operativo di Pescara dell'Agenzia delle Entrate dell'istanza contenente gli elementi identificativi dell'impresa, l'ammontare complessivo dei nuovi investimenti e la ripartizione regionale degli stessi, nonché l'impegno, a pena di disconoscimento del beneficio, ad avviare la realizzazione degli investimenti successivamente alla data di presentazione della medesima istanza e comunque entro sei mesi dalla predetta data).
In questi ultimi due casi, sia di rinnovo dell’istanza che di istanza presentata per la prima volta dopo 1° gennaio 2003, l'utilizzo è consentito esclusivamente entro il secondo anno successivo a quello in cui è presentata l'istanza.
Sono stati, inoltre, fissati limiti di importo relativi alla fruizione del credito per ciascun periodo compreso nel triennio di riferimento. In particolare, alla fine di ogni anno, la percentuale complessiva di utilizzo deve rispettare i seguenti limiti:
|
|
anno di presentazione istanza |
primo anno successivo |
secondo anno successivo |
|
Limite minimo |
20% |
60% |
100% |
|
Limite massimo |
30% |
70% |
100% |
Inoltre, tali istanze devono esporre gli investimenti e gli utilizzi del contributo suddivisi, secondo la pianificazione scelta dai soggetti interessati, con riferimento all'anno nel quale l'istanza viene presentata e ai due immediatamente successivi.
Qualora le utilizzazioni del contributo pianificate ed esposte non risultino effettuate nei limiti previsti per ciascun anno, il soggetto interessato decade dal diritto al contributo e non può presentare una nuova istanza prima dei dodici mesi successivi a quello nel quale la decadenza si è verificata.
In merito alle modalità di fruizione del contributo da parte dei soggetti che maturano il diritto in data successiva all’8 luglio 2002, la disciplina generale (art. 8, comma 1-bis della legge n. 388/2000, introdotto dall’art. 10 del D.L. n. 138/2002) prevede che le imprese che inoltrano l’istanza si impegnano, a pena di disconoscimento del beneficio, ad avviare la realizzazione dell’investimento entro sei mesi dalla data di presentazione dell’istanza.
L’articolo 4, comma 132, della legge finanziaria per il 2004 (legge n. 350/2003) è intervenuto nella disciplina sopra descritta modificando i termini e le modalità di fruizione del credito d’imposta per le imprese che, in conseguenza dell’esaurimento dei fondi disponibili nel 2002, sono state ammesse al beneficio a decorrere da settembre del 2003.
In particolare, è stato disposto che:
a) l’avvio della realizzazione dell'investimento possa essere effettuato entro il 31 marzo 2004.
In sostanza, si è proceduto a far decorrere i 6 mesi per l’avvio dell’investimento dal 30 settembre 2003 (data di ammissione al beneficio). In assenza del differimento, infatti, le imprese interessate non avrebbero potuto, di fatto, fruire del beneficio.
b) l’utilizzo del contributo debba avvenire entro il terzo anno successivo a quello nel quale è stato presentato il rinnovo dell'istanza, anziché entro il secondo anno successivo a quello di presentazione dell’istanza; in sostanza, il contributo deve essere utilizzato entro la fine del 2006.
Contestualmente sono stati differiti di un anno anche i limiti temporali per l’utilizzo del contributo nonché i relativi importi minimi e massimi di fruizione previsti in ciascun anno del triennio interessato.
Il contributo, relativamente alle istanze rinnovate entro il 10 marzo 2003, potrà, pertanto, essere utilizzato:
- nel 2004 entro il limite minimo del 20% e il limite massimo del 30%;
- nel 2005, entro i limiti minimo e massimo (che si riferiscono, come già detto, all’utilizzo del contributo cumulativamente nel primo e nel secondo anno), rispettivamente, del 60% e del 70%;
- nel 2006, per la parte residua fino a concorrenza del 100%, tenuto conto che, essendo il limite minimo di utilizzo nei primi due anni fissato al 60%, la fruizione nell’ultimo periodo non potrà essere superiore, in ogni caso, al 40%.
Con specifico riferimento sia alle istanze rinnovate che a quelle presentate per la prima volta, a decorrere dal 1° gennaio 2003, la concessione del credito d’imposta ha luogo nei limiti dello stanziamento di bilancio pari a 1.000 milioni di euro per ciascuno degli anni dal 2003 al 2006.
A decorrere dal 1° gennaio 2003, il credito d'imposta è attribuito esclusivamente per gli investimenti da effettuare nelle seguenti aree:
aree ammissibili alle deroghe previste dall'art. 87, paragrafo 3, lett. a), del Trattato istitutivo della Comunità europea (Basilicata, Campania, Puglia, Calabria, Sardegna e Sicilia),
aree delle regioni Abruzzo e Molise ammissibili alle deroghepreviste dall'art. 87, paragrafo 3, lett. c), del Trattato, individuate dalla Carta italiana degli aiuti a finalità regionale per il periodo 2000-2006.
Nelle altre aree 87.3.c) del Centro Nord[259] è riconosciuto un credito d’imposta per gli investimenti più limitato, nei limiti di 30 milioni di euro annui fino al 2006, secondo le medesime modalità (terzo periodo della lettera c).
L’efficacia di tale misura nelle aree del Centro Nord è tuttavia subordinata alla preventiva approvazione da parte della Commissione europea[260], ai sensi dell’articolo 88, paragrafo 3, del Trattato.
Infine, si segnala che ai sensi dell’articolo 94, comma 14, della legge finanziaria per il 2003, il credito d’imposta per gli investimenti è stato concesso anche nelle c.d. aree di crisi e zone cuscinetto individuate dall’articolo 4 della legge n. 448/1998 (finanziaria per il 1999), nella misura di 2 milioni di euro per ciascuno degli anni 2003, 2004 e 2005. Tuttavia tale agevolazione, con decisione della Commissione europea dell’8 settembre 2004 n. C(2004)2638 FIN, è stata dichiarata incompatibile con il mercato comune del regime di aiuti, e quindi la norma è stata soppressa dalla legge finanziaria per il 2005 (legge n. 311/2004, art. 1, co. 524).
Per quanto riguarda la misuradell’intensità dell’agevolazione applicabile a decorrere dal 1° gennaio 2003, l’art. 62 della legge finanziaria 2003 ha disposto:
§ nelle aree ammissibili alla deroga ai sensi dell’art. 87.3.a) il contributo spetta nellamisuradell’85% dell’intensità fissata dalla Carta degli aiuti.
Tale disposizione ribadisce quanto già introdotto dall’articolo 10, comma 1, del D.L. n. 138/2002, modificativo dell’art. 8 della legge n. 388/2000, che ha disposto la riduzione dell’intensità di aiuto all’85% dei massimali decisi dalla Commissione UE in tutte le aree di applicazione dell’agevolazione (sia nelle aree 87.3.a che 87.3.c);
§ per le aree 87.3.c) delle regioni Abruzzo e Molise il contributo spettanella intera misura dell’intensità fissata per tali aree dalla Carta degli aiuti 2000-2006.
Per le restanti aree 87.3.c) del Centro Nord non è, invece, prevista alcuna precisazione relativamente all’intensità di aiuto applicabile.
Tuttavia, ai sensi di quanto previsto dall’articolo 10, comma 1, del D.L. n. 138/2002, in tali aree il credito d’imposta competerebbe entro la misura dell’85% delle intensità di aiuto previste nella Carta degli aiuti.
La seguente tabella evidenzia le percentuali massime di agevolazione in vigore prima e dopo l'8 luglio 2002 (data di pubblicazione in Gazzetta Ufficiale e di entrata in vigore del D.L. n. 138/2002) e a decorrere dal 1° gennaio 2003, ai sensi dell’articolo 62 della legge finanziaria per il 2003, con riferimento alle diverse aree interessate:
|
Aree |
Carta degli aiuti |
Valore dell’intensità di aiuto |
||||||
|
|
Fino all’8 luglio 2002 |
Dall’8 luglio |
Dal 1° gennaio 2003 |
|||||
|
|
PMI |
Altre imprese |
PMI |
Altre imprese |
PMI |
Altre imprese |
PMI |
Altre imprese |
|
Aree 87.3.a) |
|
|
|
|
|
|
|
|
|
- Calabria |
65 |
50 |
65 |
50 |
55,25 |
42,5 |
55,25 |
42,5 |
|
- Campania, Basilicata, Puglia, Sicilia, Sardegna |
50 |
35 |
50 |
35 |
42,50 |
29,75 |
42,50 |
29,75 |
|
Aree 87.3.c) |
|
|
|
|
|
|
|
|
|
- Abruzzo, Molise |
30 |
20 |
30 |
20 |
25,50 |
17 |
30 |
20 |
|
- Centro Nord |
18 |
8 |
18 |
8 |
15,30 |
6,8 |
15,30 |
6,8 |
Da ultimo, la legge finanziaria per il 2006 (legge n. 266/2005), all’articolo 1, comma 412, lettera a), aggiungendo il comma 1-bis all'articolo 62 della legge n. 289 del 2002, ha stabilito che le risorse derivanti da rinunzie o da revoche dei contributi di cui al comma 1, lettera c), del suddetto articolo 62 sono utilizzate dall'Agenzia delle entrate per accogliere le richieste di ammissione all'agevolazione, non accolte per insufficienza di disponibilità, secondo l'ordine cronologico di presentazione.
Le risorse destinate al credito d’imposta per gli investimenti nelle aree svantaggiate, a decorrere dal 2003, sono confluite nel Fondo per le aree sottoutilizzate, istituito, ai sensi dell’articolo 61 della legge finanziaria per il 2003, nell’ambito dello stato di previsione del Ministero dell’economia e finanze (v. capitolo Il Fondo per le aree sottoutilizzate, pag. 2).
Il comma 3 dell’articolo 62 della legge n. 289/2002 ha ridefinito i limiti massimi di spesa previsti complessivamente per il credito d’imposta per gli investimenti, per ciascuno degli anni di vigenza del regime agevolativo, nei seguenti importi:
§ per il 2003, il limite massimo di spesa è stato fissato in 1.725 milioni di euro;
§ per il 2004, il limite massimo di spesa è stato fissato in 1.740 milioni di euro;
§ per il 2005 e il 2006, i limiti massimi di spesa sono ridotti, rispettivamente, a 1.511 e 1.250 milioni di euro (rispetto ai 1.740 previsti per entrambi gli anni dalla normativa previgente);
§ per il 2007 e 2008, viene fissato un limite massimo di spesa, rispettivamente, di 700 e 300 milioni di euro.
In sede di riparto delle risorse del Fondo aree sottoutilizzate, il CIPE ha stanziato ulteriori risorse per il credito d’imposta per gli investimenti.
Con la delibera n. 16 del 9 maggio 2003, il CIPE aveva stanziato, per il credito d’imposta sugli investimenti, 1.009 milioni di euro per il 2003, 1.276 milioni di euro per il 2004 e 1.540 milioni di euro per il 2005, pari ad un ammontare complessivo di 3.825 milioni di euro.
In conseguenza dell’esaurimento delle risorse disponibili per il 2003, il CIPE, con delibera n. 23 del 25 luglio 2003, ha stanziato, in favore del credito d’imposta per gli investimenti, risorse aggiuntive pari a 1.128 milioni di euro per il 2003 e 20 milioni di euro per il 2004, e ha ridotto di 250 milioni le assegnazioni per il 2005.
Successivamente la Tabella F della legge finanziaria per il 2005 (legge n. 311/2004) ha spostato 725 milioni di risorse per crediti di imposta per gli investimenti dal 2005 al 2006.
Con la successive delibere n. 19 del 2004 e 34 del 2005, il CIPE ha ulteriormente assegnato al credito d’imposta per gli investimenti risorse complessive pari a 1.897 milioni di euro.
Nella tavola seguente sono indicate le disponibilità assegnate al credito d’imposta per i nuovi investimenti nelle aree svantaggiate, a seguito delle delibere del CIPE n. 16 e 23 del 2003, n. 19/2004 e n. 34/2005:
|
|
2003 |
2004 |
2005 |
2006 |
|
Credito di imposta per investimenti - Dotazione legge di bilancio - CIPE n. 16/2003 e 23/2003 - D.M. n. 46928 del 2004 - CIPE n. 19/2004: risorse da ripartire - CIPE n. 19/2004 - CIPE n. 34/2005: rinunce prenotazioni - CIPE n. 34/2005 |
2.133,34 1.032,34 1.107,00 |
3.087,00 32,00 1.266,00 1.296,00 -52,00 545,00 |
2.461,90 565,00 - - 46,00 1.930,90 -526,00 446,00 |
1.785,00 725,00
6,00 -
1.054,00 |
L’attuazione delle misure relative al credito di imposta per gli investimenti evidenzia un utilizzo complessivamente contenuto delle disponibilità durante tutto il periodo 2003-2005.
Secondo i dati riportati nel Rapporto 2005 del Dipartimento per le politiche di sviluppo del Ministero dell’economia, l’entità più elevata di compensazioni è stata effettuata dai soggetti che hanno maturato il diritto per investimenti avviati prima del 7 luglio 2002 (circa il 60,3%).
In particolare, rispetto all’importo complessivo delle disponibilità, pari a 2.857 milioni di euro, i soggetti interessati che hanno maturato il diritto per investimenti avviati prima del 7 luglio 2002 hanno effettuato compensazioni, nel periodo 2003-2005, per 1.723 milioni di euro.
Riguardo ai soggetti la cui istanza è stata presentata e accolta nel 2002, si sono registrate nel periodo 2003-2005 compensazioni per 296 milioni di euro rispetto ad un ammontare delle disponibilità pari a 749 milioni di euro (pari al 39,5%).
Per quanto concerne, infine, i soggetti che, ai sensi dell’articolo 62 della legge finanziaria per il 2003, hanno rinnovato l’istanza già presentata nel 2002 e non soddisfatta per mancanza di risorse, rispetto ad un ammontare complessivo di disponibilità pari a 2.175 milioni di euro sono state effettuate compensazioni per 556 milioni di euro.
Per le aree del Centro-Nord si è determinato invece un eccesso di compensazioni operate dai beneficiari per circa 89,5 milioni di euro rispetto a risorse utilizzabili pari a 42 milioni di euro.
Credito di imposta investimenti 2003-2005
(milioni di euro)
|
Categorie di beneficiari |
Ammontare richieste |
Risorse |
Quota utilizzabile |
Utilizzo |
% |
|
|
Soggetti che hanno maturato il diritto alle compensazioni prima del 7/7/02 |
4.346 |
4.346 |
2.857 |
1.723,1 |
60,3 |
|
|
Soggetti che hanno ottenuto l’assenso della Agenzia delle entrate in forza del D.L. n. 138/002 |
870 |
815 |
749 |
296,2 |
39,5 |
|
|
Soggetti che accedono alcredito d’impostaai sensi dell’art. 62 della L.F. 2003 |
Mezzogiorno |
8.511 |
3.953 |
2.175 |
556,0 |
25,6 |
|
Centro-Nord |
130 |
90 |
42 |
89,5 |
213,1 |
|
|
Totale |
13.857 |
9.204 |
5.823 |
2.664,8 |
45,8 |
|
Il limitato utilizzo delle disponibilità è riconducibile al fatto che i soggetti che hanno acquisito il diritto al beneficio, per l’accoglienza dell’istanza, non sempre sono riusciti a portare in compensazione il credito d’imposta poiché spesso le imprese non sono riuscite a rispettare il c.d. “cronoprogramma” degli investimenti (lo stringente percorso temporale per l’esecuzione degli investimenti programmati) richiesto ai fini della fruizione delle compensazioni assegnate.
Come evidenziato nel Rapporto annuale 2005, che dà conto dell’andamento dello strumento nel triennio 2003-2005 secondo la categoria dei beneficiari, emerge che all’incremento, comunque registrato, di risorse prenotabili in forza delle istanze accolte, non consegue una proporzionale crescita delle compensazioni in grado di assorbire le risorse disponibili, confermando pertanto nel 2005 quanto era già andato delineandosi nel corso del 2003 e 2004.
Le rinunce spontanee sono state favorite da un’iniziativa di “manutenzione straordinaria” assunta dall’Amministrazione[261]. Tale operazione si è conclusa l’8 febbraio 2005 con il recupero di risorse pari a 526 milioni di euro.
Il credito di imposta in favore dei datori di lavoro che assumono nuovi dipendenti con contratto a tempo indeterminato, ad incremento dell'organico, nel periodo 1° ottobre 2000 - 31 dicembre 2003, è stato introdotto dall'art. 7 della legge finanziaria per il 2001 (legge n. 388/2000).
Tale agevolazione si applica all'intero territorio nazionale e concerne tutti i datori (e non soltanto le imprese o coloro che esercitano attività di lavoro autonomo) - ad esclusione delle amministrazione pubbliche di cui all'art. 88 del D.P.R. 22 dicembre 1986, n. 917, “Testo unico delle imposte sui redditi”.
Per le aree svantaggiate è prevista una maggiorazione.
L’incentivo, secondo la disciplina iniziale, era determinato nella misura mensile di 800.000 lire per ciascun lavoratore assunto (413,17 euro), ed era commisurato alla differenza tra il numero di lavoratori occupati con contratto a tempo indeterminato nel relativo mese ed il numero medio degli occupati (sempre a tempo indeterminato) nel periodo compreso tra il 1° ottobre 1999 ed il 30 settembre 2000.
Si prevedeva la decadenza dal credito d'imposta se, su base annuale, il numero complessivo dei dipendenti risultava inferiore o pari al numero complessivo dei medesimi lavoratori dipendenti mediamente occupati nel periodo di riferimento (1° ottobre 1999-30 settembre 2000).
Come specificato dalla circolare n. 1/2001 dell’Agenzia delle entrate restava, tuttavia salva la possibilità di beneficiare dell'agevolazione, nel rispetto dei requisiti stabiliti dalla norma, per eventuali nuove assunzioni che si verificassero in anni agevolati successivi a quello di decadenza.
Per le aree di crisi, le c.d. zone cuscinetto, le aree di cui all'obiettivo 1 del Regolamento CE n. 1260/1999 (Regioni Basilicata, Calabria, Campania, Puglia, Sardegna, Sicilia) nonché per le Regioni Abruzzo e Molise, spettava una maggiorazione della misura del beneficio, pari a lire 400.000 mensili per ciascun dipendente (206,58 euro).
Il credito di imposta era utilizzabile esclusivamente mediante compensazione a partire dal 1° gennaio 2001, da effettuarsi attraverso modello F24.
Il decreto-legge n. 138/2002 (legge n. 178/2002) entrato in vigore l’8 luglio 2002, all’articolo 5, ha introdotto una specifica disciplina in materia di fruibilità delle agevolazioni concesse in forma di credito d’imposta[262].
Più in particolare, il comma 1, introduce il principio generale in base al quale i soggetti interessati hanno diritto di fruire dei crediti d’imposta vigenti fino all’esaurimento delle disponibilità finanziarie appositamente stanziate per ciascuno di essi.
La comunicazione dell’avvenuto esaurimento delle risorse - secondo una procedura di monitoraggio disciplinata dal decreto-legge medesimo[263] – ne impedisce, dunque, l’ulteriore fruizione per quei datori di lavoro il cui diritto all’agevolazione sia maturato a partire dalla data di entrata in vigore del D.L. n. 138, avvenuta, vale a dire, l’8 luglio 2002.
In attuazione del D.L. n. 138/2002, sono stati emanati:
- il decreto del Ministro dell’economia e delle finanze del 1° agosto 2002, recante le modalità per il controllo dei flussi di spesa del suddetto credito d’imposta, che ha indicato in 652.138.210 euro[264] le disponibilità finanziarie previste per l’applicazione delle disposizioni di cui all’articolo 7 della legge n. 388/2000, relativamente all’anno 2002.
- il decreto interdirigenziale del 1° agosto 2002 (pubblicato sulla Gazzetta Ufficiale del 6 agosto 2002) del Ragioniere generale dello Stato, del Capo del Dipartimento per le politiche fiscali e del Direttore dell’Agenzia delle entrate, con il quale è stato accertato l’avvenuto esaurimento delle risorse disponibili per l’anno 2002 per il citato credito d’imposta. A partire dalla data del 6 agosto in cui è entrato in vigore il decreto interdirigenziale, dunque, i soggetti interessati non possono più fruire del credito d’imposta i cui presupposti si siano realizzati a partire dall’8 luglio 2002, data di entrata in vigore del decreto-legge n. 138/2002.
Al fine di contrastare gli effetti derivanti dal carattere automatico delle agevolazioni in forma di credito d’imposta, il D.M. Economia del 1° agosto 2002 ha anche stabilito l’applicazione di una procedura per l’accesso all’agevolazione, prevedendo tra l’altro che i datori di lavoro presentino una apposita istanza al Centro operativo di Pescara dell’Agenzia delle entrate prima dell’assunzione dei nuovi dipendenti. E’ inoltre prevista l’applicazione, in quanto compatibili, delle ulteriori modalità previste dall’articolo 8, commi 1-bis-1-quinquies, della legge 388/2000, come modificato dall’articolo 10 del D.L. 138/2002, relativo alle agevolazioni per gli investimenti nelle aree svantaggiate.
Queste ultime disposizioni prevedono in sintesi la trasmissione telematica delle istanze al citato Centro operativo, l’esame da parte dell’Agenzia delle Entrate, ed entro 15 giorni la comunicazione eventuale del diniego dell’agevolazione per mancanza di uno dei requisiti anche a causa dell’esaurimento dei fondi. In mancanza di comunicazioni da parte dell’amministrazione finanziaria il beneficio si intende concesso.
Il D.M. precisa che tale procedura si applica per le assunzioni effettuate a decorrere dalla data di entrata in vigore del D.L. n. 138, vale a dire l’8 luglio 2002.
Successivamente, è intervenuta la circolare dell’Agenzia delle entrate 2 settembre 2002, n. 73, che, tra l’altro sembrava ulteriormente retrodatare il termine di riferimento per il riconoscimento del diritto al credito d’imposta, fino alla data del 30 giugno 2002, essendo questo il momento ultimo per la rilevazione del diritto alla agevolazione[265].
Il D.L. 24 settembre 2002, n. 209, all’articolo 2 ha introdotto disposizioni volte a consentire la fruizione del credito d’imposta, di cui all’articolo 7 della legge n. 388/2000, in favore dei datori di lavoro che hanno assunto, con contratto a tempo indeterminato, nuovi dipendenti, nel periodo dal 1° luglio al 31 dicembre 2002.
In particolare, si riconosce il diritto al credito d’imposta in favore dei datori di lavoro che hanno assunto, con contratto a tempo indeterminato, nuovi dipendenti fino alla data del 7 luglio 2002 e si stabilisce che l’incremento occupazionale rilevato alla data del 7 luglio costituisce la misura massima entro la quale può essere riconosciuto, alla fine di ciascuno dei mesi da luglio a dicembre 2002, il diritto alla agevolazione fiscale per il periodo dal 1° luglio al 31 dicembre 2002.
A differenza, quindi, di quanto affermato dalla circolare n. 73, il D.L. n. 209/2000, in sostanza, garantisce i datori di lavoro che hanno effettuato assunzioni fino alla data del 7 luglio 2002 - o anche successivamente, purché nei limiti dell’incremento occupazionale rilevato al 7 luglio - riconoscendo loro pienamente il credito d’imposta anche per le mensilità da luglio a dicembre 2002, senza le limitazioni introdotte dal D.L. n. 138/2002 (per tali assunzioni, dunque, la fruizione avviene in forma automatica).
Il credito d’imposta previsto dalle disposizioni richiamate, maturato nel periodo dal 1° luglio al 31 dicembre 2002, può tuttavia essere utilizzato in compensazione, soltanto a partire dal 1° gennaio 2003, in quote mensili dell’importo non superiore ad un terzo del totale.
L’articolo 2 del D.L. n. 209/2002, infine, chiarisce che, in ogni caso, non si fa luogo alla restituzione dei crediti d’imposta relativi agli incrementi del numero di lavoratori effettuati entro il 7 luglio 2002. In questo modo, vengono risolti i dubbi e le questioni che la citata circolare n. 73/2002 aveva sollevato in merito alla restituzione dei crediti d’imposta relativi ad assunzioni effettuati prima della data di entrata in vigore del D.L. n. 138/2002.
La legge finanziaria per il 2003 (legge n. 289/2002), all’articolo 63, ha prorogato fino al 31 dicembre 2006 l'applicazione del credito di imposta per l’incremento dell’occupazione, disciplinandone le modalità di fruizione, con sostanziali modifiche rispetto alla situazione precedente.
La nuova disciplina dettata dall’articolo 63 individua, in sostanza, differenti regimi applicabili,a seconda che il credito d’imposta interessi datori di lavoro nei cui confronti trova o meno applicazione la disciplina di cui all’articolo 2 del D.L. n. 209/2002.
In particolare, la lettera a)del comma 1 conferma l’applicazione della disciplina vigente per le assunzioni rientranti nel livello occupazionale massimo rilevato al 7 luglio 2002 - ivi comprese quelle effettuate, successivamente a tale data, a reintegrazione del medesimo livello.
Il contributo spetta, dunque, secondo le modalità (procedura automatica) e negli importi (413,17 euro, con la maggiorazione di 206,58 euro nelle aree di crisi, zone cuscinetto, aree obiettivo 1 e regioni Abruzzo e Molise) stabiliti dalla legge n. 388/2000.
Per le assunzioni che danno luogo nel 2003 a ulteriori incrementi di organico rispettoalla misura rilevata al 7 luglio 2002, è attribuito a favore dei medesimi datori di lavoro un credito d’imposta pari a 100 euro mensili.
Nel casoin cui il soggetto assunto sia di età superiore ai 45 anni l'importo mensile del credito d’imposta è pari a 150 euro.
Per i crediti d’imposta così disciplinato è stabilito un limite finanziario complessivo di 125 milioni di euro.
La misura del beneficio per le nuove assunzioni nel 2003 viene incrementata di 300 euro in caso di assunzione nelle aree di cui all'obiettivo 1 del Regolamento CE n. 1260/1999 (regioni Basilicata, Calabria, Campania, Puglia, Sardegna, Sicilia), nelle regioni Abruzzo e Molise, nelle aree di crisi, nelle c.d. zone cuscinetto.
Per tali aree il limite massimo degli oneri verrà fissato dal CIPE a valere sulle risorse del Fondo per le aree sottoutilizzate e delle eventuali variazioni tra fondi disposta dall’articolo 60 della legge finanziaria 2003.
L’attribuzione dell’agevolazione avviene secondo le nuove modalità, esclusivamente a seguito di presentazione di una apposita istanza preventiva al Centro operativo di Pescara dell’Agenzia delle entrate (e successivamente all’atto di assenso rilasciato da parte dell’Agenzia delle entrate).
La lettera b) del comma 1 detta una specifica disciplina del credito d’imposta, relativamente all’anno 2003, per i datori di lavoro che non hanno mai fruito in precedenza dell’agevolazione secondo le modalità stabilite dal D.L. n. 209/2002 e, relativamente agli anni 2004-2006, per tutti i datori di lavoro.
Il credito d’imposta è attribuito per ogni assunzione che incrementi la base occupazionale rispetto alla media del periodo 1° agosto 2001-31 luglio 2002, nell’importo di:
§ di 100 euro mensili per ogni nuovo assunto;
§ di 150 euro mensili se il nuovo assunto è di età superiore ai 45 anni;
§ di ulteriori 300 euro mensili se le assunzioni sono effettuate nelle aree di cui all'obiettivo 1 (regioni Basilicata, Calabria, Campania, Puglia, Sardegna, Sicilia), nelle regioni Abruzzo e Molise, nelle aree di crisi, nelle c.d. zone cuscinetto.
Riguardo a modalità e tempi di rilevazione degli incrementi occupazionali che determinano il diritto al contributo, restano valide le disposizioni introdotte dall’articolo 7 della legge n. 388/2000.
In ciascun mese del periodo agevolato il numero dei dipendenti a tempo indeterminato deve essere superiore rispetto al numero di quelli a tempo indeterminato mediamente occupati nel periodo di riferimento (1° agosto 2001-31 luglio 2002). Il credito d’imposta matura mese per mese, in relazione all’incremento del numero dei dipendenti, registrato alla fine di ciascun mese, rispetto al parametro di riferimento.
Per i soggetti che assumevano la qualifica di datore di lavoro a decorrere dal 1° ottobre 2000, la base occupazionale di riferimento è pari a zero.
Dovrebbe, infine, restare operante, ai fini del mantenimento del diritto alla fruizione del credito d’imposta, l’obbligo della verifica annuale della conservazione del livello occupazionale, a pena di decadenza dall’agevolazione. Continua infatti ad applicarsi il principio di decadenza nel caso in cui, su base annuale, il numero complessivo dei dipendenti (ivi compresi quelli a termine) risultasse inferiore o pari a quello medio corrispondente del periodo di riferimento (1° agosto 2001-31 luglio 2002).
Ai sensi del comma 7, infine, l’incentivo è comunque revocato nei casi in cui vengano definitivamente accertate violazioni non formali della normativa fiscale e contributiva in materia di lavoro dipendente ovvero della disciplina sulla salute e la sicurezza dei lavoratori, per le quali siano state irrogate sanzionidi importo superiore a lire 5 milioni.
Per maturare il diritto al credito d’imposta, i datori di lavoro devono presentare una apposita istanza preventiva al Centro operativo di Pescara dell’Agenzia delle entrate, contenente tutte le informazioni necessarie.
Il credito d’imposta può essere fruito solo dopo l’espresso atto di assenso adottato dall'Agenzia delle entrate entro il termine di 30 giorni dal ricevimento dell’istanza.
Da ultimo, la legge finanziaria per il 2006 (legge n. 266/2005), all’articolo 1, comma 412, lettera b), ha introdotto un periodo al comma 3 dell'articolo 63 della legge n. 289 del 2002, stabilendo che se il datore di lavoro presenta l’istanza di accesso alle agevolazioni prima di aver disposto le relative assunzioni di personale, queste devono essere effettuate entro trenta giorni dalla comunicazione dell’accoglimento dell’istanza da parte dell’Agenzia delle entrate. In tale ipotesi è necessario completare l’istanza con la comunicazione relativa all’identità del lavoratore entro trenta giorni, a pena di decadenza.
Le risorse destinate al credito d’imposta per i neo assunti nel Mezzogiorno, a decorrere dal 2003, sono confluite nel Fondo per le aree sottoutilizzate, istituito, ai sensi dell’articolo 61 della legge finanziaria per il 2003, nell’ambito dello stato di previsione del Ministero dell’economia e finanze (v. capitolo Il Fondo per le aree sottoutilizzate, pag. 2).
Nella tavola seguente sono indicate le disponibilità assegnate al credito d’imposta per l’occupazione nel Mezzogiorno, secondo la formulazione dettata dall’articolo 63 della legge finanziaria per il 2003, a seguito delle delibere del CIPE n. 16 e 23 del 2003, n. 19/2004 e n. 34/2005, in sede di riparto delle risorse del Fondo aree sottoutilizzate:
|
|
2003 |
2004 |
2005 |
2006 |
|
Credito di imposta per l’occupazione - Dotazione legge di bilancio - CIPE n. 16/2003 e 23/2003 - D.M. n. 46928 del 2004 - D.L. n. 168/2004 - CIPE n. 19/2004: risorse da ripartire - CIPE n. 19/2004 - CIPE n. 34/2005: rinunce prenotazioni |
2.629,90 2.279,90 350,00
|
526,00 241,00 51,00 484,00 -150,00 -100,00 - |
135,00 435,00 (a) -
- - -300,00 |
880,00 540,00
- 850,00 -510,00 |
(a) Il Rapporto annuale 2005 del DPS quantifica lo stanziamento disponibile per il 2005 in 675 milioni di euro (anziché 135 milioni) in quanto non considera la rimodulazioni effettuate della Tabella F della legge finanziaria per il 2005, che spostava 540 milioni di euro dal 2005 al 2006.
Il Rapporto annuale 2005 del Ministero dell’economia - Dipartimento per le politiche di sviluppo sugli interventi nelle aree sottoutilizzate, sottolinea che “le risorse assegnate per il territorio nazionale per il 2004 e 2005 sono risultate inferiori alla domanda di prenotazioni e interamente esaurite già dal 22 luglio 2004. Al contrario le risorse assegnate per il Mezzogiorno sono risultate in netto esubero rispetto alla richiesta”.
Considerando il triennio 2003-2005, a fronte di stanziamenti pari a 375 milioni di euro, il volume delle prenotazioni per il credito d’imposta per l’occupazione sul territorio nazionale è risultato pari a 304,4 milioni di euro.
A fronte di stanziamenti netti pari a 1.250 milioni di euro, il volume delle prenotazioni per il credito d’imposta per l’occupazione nel Mezzogiorno è risultato pari a 590,8 milioni di euro.
Bonus occupazione nazionale
|
|
|
Prenotazioni |
Compensazioni |
||||
|
Anno |
Stanziamento |
Under 45 |
Over 45 |
Totale |
Under 45 |
Over 45 |
Totale |
|
2003 |
125,0 |
45,8 |
11,2 |
57,0 |
17,3 |
3,9 |
21,2 |
|
2004 |
125,0 |
98,3 |
24,1 |
122,4 |
70,9 |
15,3 |
86,2 |
|
2005 |
125,0 |
100,4 |
24,6 |
125,0 |
58,9 |
16,7 |
75,6 |
|
Totale |
375,0 |
244,5 |
59,9 |
304,4 |
147,1 |
35,9 |
183,0 |
Fonte: Rapporto 2005 DPS
Bonus occupazione Mezzogiorno
|
Anno |
Stanziam. |
Definanz. |
Stanz. netto |
2003 |
2004 |
2005 |
Totale |
Compen. |
|
2003 |
350,0 |
- |
350,0 |
97,1 |
- |
- |
97,1 |
30,6 |
|
2004 |
600,0 |
250,0 |
350,0 |
153,0 |
66,3 |
- |
219,3 |
140,0 |
|
2005 |
850,0 |
300,0 |
550,0 |
149,7 |
97,2 |
27,5 |
274,4 |
159,8 |
|
Totale |
1.800,. |
550,0 |
1.250,0 |
399,8 |
163,5 |
27,5 |
590,8 |
330,4 |
Fonte: Rapporto 2005 DPS
Le compensazioni complessivamente utilizzate fino al 30 novembre 2005, a valere sia sul bonus nazionale che su quello dedicato alle assunzioni nel Mezzogiorno, ammontano a 235,4 milioni di euro (in complesso, sommandosi a quelle operate nei due esercizi precedenti, 513,4 milioni di euro) e sono così distinte:
§ 75,6 milioni di euro compensati dai soggetti operanti sull’intero territorio nazionale, con un andamento simile a quello del precedente esercizio (78,1 milioni di euro utilizzati nell’analogo periodo del 2004);
§ 159,8 milioni di euro compensati dai soggetti operanti nel Mezzogiorno, in crescita rispetto a quello registrato nel precedente esercizio (126,3 milioni di euro utilizzati nell’analogo periodo del 2004).
Al fine di favorire lo sviluppo dell’occupazione è stata prevista la c.d. fiscalità di vantaggio, attraverso la previsione di minori oneri fiscali per le imprese.
In particolare la legge finanziaria per il 2005 (legge n. 311/2004, articolo 1, comma 347, lettera d), come successivamente modificata dall’articolo 11-ter del D.L. n. 35 del 2005, convertito con modificazioni, dalla legge n. 80 del 2005), novellando l'articolo 11 del D.Lgs. n. 446 del 1997, ha previsto la deducibilità ai fini IRAP di 20.000 euro annuali per ciascun dipendente assunto a tempo indeterminato fino al periodo d'imposta in corso al 31 dicembre 2008.
Tale importo è quintuplicato nelle aree ammissibili alla deroga prevista dall'articolo 87, paragrafo 3, lettera a) (aree del Mezzogiorno), e triplicato nelle aree ammissibili alla deroga prevista dall'articolo 87, paragrafo 3, lettera c) (aree del Centro-nord), del Trattato che istituisce la Comunità europea, individuate dalla Carta italiana degli aiuti a finalità regionale per il periodo 2000-2006, approvata con decisione della Commissione CE del 20 settembre 2000, e da quella che verrà approvata per il successivo periodo di programmazione.
Per la determinazione dell’incremento del numero dei lavoratori con contratto a tempo indeterminato si deve fare riferimento, nei tre periodi d’imposta successivi al 31 dicembre 2004, al numero dei lavoratori assunti con il medesimo contratto mediamente occupati nel periodo d'imposta precedente.
Viene ribadito il limite della deducibilità per i costi relativi al personale classificabili nel conto economico tra i costi della produzione per il personale e gli oneri diversi di gestione (articolo 2425, primo comma, lettera B), numeri 9) e 14), del codice civile).
Si prevede inoltre la decadenza dalla suddetta deduzione se, nei periodi d'imposta successivi a quello in corso al 31 dicembre 2004, il numero dei lavoratori dipendenti risulta inferiore o pari rispetto al numero degli stessi lavoratori mediamente occupati in tale periodo d'imposta; la deduzione spettante compete in ogni caso per ciascun periodo d'imposta a partire da quello di assunzione e fino a quello in corso al 31 dicembre 2008, sempreché permanga il medesimo rapporto di impiego.
Tali maggiori deduzioni sono fruibili nel rispetto del regolamento (CE) n. 2204/2002 della Commissione, del 5 dicembre 2002, relativo all'applicazione degli articoli 87 e 88 del trattato CE agli aiuti di Stato a favore dell'occupazione.
Infine si dispone che le disposizioni in oggetto si applicano a decorrere dal periodo di imposta in cui interviene l'approvazione da parte della Comunità europea ai sensi dell'articolo 88, paragrafo 3, del Trattato istitutivo della Comunità europea.
In proposito, si ricorda che l’efficacia dei i progetti diretti a istituire o modificare aiuti di Stato è subordinata alla preventiva approvazione da parte della Commissione europea, ai sensi dell’articolo 88, paragrafo 3, del Trattato istitutivo della Comunità europea, in base al quale tali progetti devono essere comunicati in tempo utile alla Commissione europea. Lo Stato membro non può dare attuazione a tali progetti prima che sia stata adottata una decisione finale di approvazione.
La Commissione dell’Unione Europea, con decisione del 7 dicembre 2005 ha ritenuto che l’aiuto previsto dall’articolo 11-ter del D.L. n. 35 del 2005 soddisfa tutte le condizioni previste dal regolamento n. 2204/02 relativo all'applicazione degli articoli 87 e 88 del trattato CE agli aiuti di Stato a favore dell'occupazione, ed ha quindi deciso di considerare la misura compatibile con il trattato CE. La decisione si basa sull'IRAP nella sua forma attuale e l'eventuale applicazione di un’aliquota maggiorata (cioè un’aliquota superiore al 4,25%), nonché qualsiasi altro progetto di modifica del presente regime devono essere notificati alla Commissione. Inoltre, l'Italia si impegna a modificare il regime dal 1° gennaio 2007 in modo da adeguarlo ai massimali di intensità di aiuto stabiliti dai nuovi orientamenti in materia di aiuti di Stato a finalità regionale con decorrenza dal 1° gennaio 2007, e a comunicare le modifiche proposte alla Commissione entro sei mesi.
Disposizioni attuative sono contenute nella circolare dell’Agenzia delle entrate n. 7 del 13 febbraio 2006, che,in particolare, specifica nel 7 dicembre 2005 la data di decorrenza della fruizione del regime agevolativo.
Il “Patto territoriale”, quale espressione del partenariato sociale, consiste nell'accordo tra più soggetti (enti locali, soggetti pubblici operanti a livello locale, rappresentanze locali delle categorie imprenditoriali, soggetti privati) per l'attuazione di un programma di interventi nei settori dell'industria, agroindustria, agricoltura, pesca e acquacoltura[266], produzione di energia termica o elettrica da biomasse, servizi, turismo ed in quello dell'apparato infrastrutturale, tra loro integrati[267].
Il patto territoriale deve essere caratterizzato da obiettivi di promozione dello sviluppo locale in ambito subregionale compatibili con uno sviluppo ecosostenibile.
I patti territoriali possono essere attivati su tutto il territorio nazionale, fermo restando che le specifiche risorse destinate dal CIPE sono riservate esclusivamente ai patti attivabili nelle aree depresse.
L’istituto del patto territoriale è stato originariamente introdotto nel nostro ordinamento dall’articolo 8 del D.L. 23 giugno 1995, n. 244 (legge 8 agosto 1995, n. 341) recante “Misure dirette ad accelerare il completamento degli interventi pubblici e la realizzazione dei nuovi interventi nelle aree depresse”, e regolamentato con le deliberazioni del CIPE 10 maggio 1995, 20 novembre 1995 e 12 luglio 1996.
Quest’ultima ha dettato i criteri e le procedure per la definizione dei patti territoriali, prevedendone l'approvazione da parte del CIPE.
Con tale procedura sono stati approvati dal CIPE i primi 12 patti territoriali (cosiddetti patti di prima generazione) delle province di Enna e Siracusa (CIPE 18 dicembre 1996), di Vibo Valentia, Nuoro, Madonie, Lecce, Caserta, Benevento e Brindisi (CIPE 23 aprile 1997), del Miglio d’Oro (comuni di San Giorgio a Cremano, Portici, Ercolano e Torre del Greco), Palermo e Caltanissetta (deliberazioni CIPE 26 giugno 1997).
L’istituto del patto territoriale è stato successivamente ridefinito dall’articolo 2, comma 203, lettera d), della legge n. 662/1996 (provvedimento collegato alla finanziaria 1997) e ridisciplinato con la deliberazione CIPE 21 marzo 1997 (“Disciplina della programmazione negoziata”), con la quale è stata adottata, per l’istituto dei patti territoriali, una disciplina unitaria sostitutiva di tutte le precedenti disposizioni.
La nuova disciplina assegnava al Ministero del tesoro (e non più al CIPE) la competenza all’approvazione dei patti stessi. La Cassa depositi e prestiti provvedeva alle erogazioni dei finanziamenti.
Nel 1998, con la delibera n. 70/1998, il CIPE ha previsto un significativo snellimento delle procedure di approvazione dei patti, attraverso la predisposizione di un apposito bando, cui partecipavano i patti che avevano positivamente concluso la fase istruttoria entro una determinata scadenza.
Rispetto ai patti territoriali di prima generazione (1996-1997) - che sono stati approvati singolarmente dal CIPE e la cui istruttoria era stata affidata al Ministero del bilancio - la nuova procedura prevede una selezione dei patti attraverso la formazione di una graduatoria che premia, tra i patti che partecipano ai singoli bandi, quelli che prevedono le iniziative produttive più efficaci nella creazione di nuova occupazione, più efficienti e caratterizzate dalla massima integrazione con le reti infrastrutturali esistenti.
L’accertamento istruttorio è effettuato dagli istituti bancari convenzionati, secondo i criteri e le modalità previsti per la concessione delle agevolazioni alle attività produttive di cui alla legge n. 488/1992, e dei criteri e delle modalità previsti dai POR/PSR per i programmi riguardanti le attività agricole.
I patti inseriti nella graduatoria vengono, quindi, approvati dal Ministero dell’economia.
La nuova procedura ha notevolmente snellito i tempi di selezione dei patti (da parte del Ministero) e di istruzione delle pratiche (da parte delle banche), consentendo, quindi, un più rapido avvio delle iniziative.
Per quanto riguarda le procedure finanziarie, in attuazione di quanto disposto dall’art. 43, comma 2, della legge n. 144/1999, che ha modificato l'art. 2, comma 207, della legge n. 662/1996, è stato emanato il D.M. Tesoro n. 320/2000 il quale, al fine di garantire lo snellimento e la semplificazione delle procedure finanziarie relativamente ai patti territoriali e ai contratti d’area, ha modificato le procedure di erogazione delle risorse ai soggetti beneficiari affidandole al soggetto responsabile del patto territoriale (o responsabile unico del contratto d’area), che viene a sostituire, in questa funzione, la Cassa depositi e prestiti[268].
In seguito al passaggio di competenze dal MEF al MAP, con decreto del Ministro delle attività produttive 4 aprile 2002, n. 115374 è stato approvato il “Disciplinare concernente i compiti gestionali e le responsabilità del responsabile unico del contratto d’area e del soggetto responsabile del patto territoriale”, predisposto ai sensi dell’articolo 2 del citato D.M. n. 320/2000.
La concessione delle agevolazioni avviene, a favore delle imprese beneficiarie o dei soggetti attuatori che abbiano superato positivamente l’accertamento istruttorio, nel limite delle specifiche risorse destinate complessivamente dal CIPE per le iniziative imprenditoriali e gli interventi infrastrutturali del Patto.
Al fine di consentire le erogazioni, il soggetto responsabile trasmette all’istituto convenzionato (attualmente la Cassa Depositi e Prestiti) l’elenco delle iniziative e degli interventi ammessi alle agevolazioni con l’indicazione delle risorse pubbliche assegnate per ciascuno di essi a valere sulle specifiche risorse destinate dal CIPE.
Per le iniziative imprenditoriali l’importo dell’agevolazione è reso disponibile dall’istituto convenzionato in 2, 3 o 4 quote annuali di pari importo correlate ai tempi previsti di realizzazione degli investimenti[269].
In sostanza, da strumento negoziale su base concertativa, il Patto territoriale è divenuto sempre più uno strumento di incentivazione alle imprese su base valutativa e concorsuale.
Con il trasferimento delle competenze al Ministero delle attività produttive, lo strumento è stato definitivamente ricondotto al ruolo di modulo convenzionale per l’erogazione delle agevolazioni alle imprese, in prevalenza PMI, su base territoriale e/o settoriale.
Nel 2003, a seguito dell'accordo raggiunto, il 15 aprile, in sede di Conferenza unificata tra i Ministeri dell'economia e delle finanze e delle attività produttive, le regioni, l'ANCI, l'UPI e l'UNCEM per il coordinamento della regionalizzazione degli strumenti di sviluppo locale, il CIPE, con la delibera n. 26/2003 ha definito le principali modalità di regionalizzazione del patto territoriale, al fine di assicurare l'efficiente ed efficace utilizzo delle risorse finanziarie per le aree sottoutilizzate investite nei patti territoriali.
L’accordo, oltre a modificare le procedure di attuazione del contratto di programma, la cui competenza è mantenuta in capo allo Stato, sancisce le modalità operative del trasferimento dei patti territoriali alle regioni, le quali possono assumerne in proprio la gestione ovvero delegarla al Ministero delle attività produttive, sottoscrivendo, in entrambi i casi, un apposito protocollo di intesa.
La delibera ha, tra l’altro, introdotto, in linea con la tendenza comunitaria e nazionale, un meccanismo premiale riferito all’efficienza nella gestione, a cui viene correlata la possibilità di riprogrammare, nell’ambito dello stesso patto, le risorse derivanti da rinunce e revoche.
Tale facoltà è garantita ai patti che, a due anni dal momento in cui si sia concluso l’iter procedurale che consente di avviare l’erogazione dei finanziamenti, abbiano fatto registrare un livello di attivazione delle iniziative pari ad almeno il 50% del totale o un livello di erogazione delle risorse di almeno il 25%. In caso di mancato rispetto di tali condizioni, le risorse provenienti dal definanziamento possono essere utilizzate, nell’ambito dello stesso territorio regionale, a favore di altre iniziative di sviluppo locale. Parte di tali risorse potranno essere impiegate, su decisione della Regione, per il finanziamento di altri strumenti regionali di sviluppo locale equivalenti o di azioni di sistema a vantaggio degli altri patti.
Il Ministero delle attività produttive potrà stabilire, d’intesa con la Regione, di destinare la parte restante al finanziamento di altri strumenti di programmazione negoziata.
Va infine ricordato che nel corso della XIV legislatura si è proceduto alla ridefinizione dei criteri, delle condizioni e delle modalità di concessione delle agevolazioni di cui alla programmazione negoziata (patti territoriali, contratti di programma e contratti di area) (v. capitolo La programmazione negoziata, pag. 2).
In attuazione delle nuova normativa, che prevede l’utilizzo delle risorse del Fondo rotativo per il sostegno alle imprese e gli investimenti in ricerca istituito presso la Cassa depositi e prestiti S.p.a., il CIPE ha stabilito la quota per gli interventi agevolativi alle imprese, nell’ambito della quale 240 milioni di euro sono stati destinati ai patti territoriali e contratti di area.
Sulla base delle delibere CIPE di ripartizione delle risorse per le aree sottoutilizzate destinate alla programmazione negoziata, nel periodo 1998-2007 allo strumento del patto territoriale risultano assegnate le seguenti risorse:
(milioni di euro)
|
Assegnazioni Cipe |
1998- |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 (3) |
2007 |
1998- |
|
Risorse complessive program. negoziata, |
3.739,3 |
1.327,9 |
1.442,5 |
1.178,2 |
852,6 |
638,7 |
563,1 |
129,7 |
9.871,9 |
|
- Patti territoriali (1) |
2.049,0 |
534,1 |
885,7 |
877,6 |
532,4 |
396,6 |
115,0 |
0,0 |
5.390,5 |
(1) L’assegnazione della delibera CIPE n. 16/2003, riguardante il triennio 2003-2005, è stata effettuata a favore degli strumenti di sviluppo locale concertato, fra cui rientrano i patti territoriali.
Fonte: Ministero dell’economia e delle finanze, Rapporto annuale 2005 del Dipartimento per le politiche di sviluppo sugli interventi nelle aree sottoutilizzate.
Complessivamente, dal 1996 ad oggi, sono stati approvati 220 patti territoriali, di cui 213 attivi e 7 non ancora attivi[270].
Ai primi 12 patti c.d. di prima generazione (approvati nel 1996-1997) se ne sono aggiunti altri 91 patti specializzati nei settori dell’agricoltura e della pesca, approvati nel corso del 2000, ed ulteriori 117 patti c.d. generalisti di seconda generazione, approvati tra il 1998 e il 2003.
Secondo i dati forniti dal Ministero dell’economia e delle finanze nel Rapporto annuale 2005 del Dipartimento per le politiche di sviluppo sugli interventi nelle aree sottoutilizzate, ai complessivi 220 patti finora sottoscritti è legato un investimento complessivo di 11.319 milioni di euro, un onere pubblico di 5.544 milioni di euro e una nuova occupazione prevista, per le sole iniziative imprenditoriali, di 75.788 unità.
Patti territoriali nazionali: attivi (1) e non attivi
Stato di attuazione al 31 dicembre 2005
|
Tipologia patti |
N.ro |
Investimento |
Onere complessivo (migliaia di euro) |
Totale erogato (migliaia di euro) |
Occupazione aggiuntiva iniziative imprenditoriali |
|
I generazione (generalisti) Attivi Totale I generazione |
|
|
|
|
|
|
12 |
513.507 |
371.178 |
288.374 |
6.984 |
|
|
12 |
513.507 |
371.178 |
288.374 |
6.984 |
|
|
II generazione (generalisti) Attivi Non attivi Totale II generazione |
|
|
|
|
|
|
110 |
8.110.992 |
3.532.814 |
1.619.504 |
48.944 |
|
|
7 |
472.589 |
254.209 |
- |
- |
|
|
117 |
8.583.581 |
3.787.023 |
1.619.504 |
48.944 |
|
|
Specializzati nei settori dell’agricoltura e della pesca Attivi Totale Specializzati nei settori dell’agricoltura e della pesca |
|
|
|
|
|
|
91 |
2.221.820 |
1.385.765 |
643.976 |
19.860 |
|
|
91 |
2.221.820 |
1.385.765 |
643.976 |
19.860 |
|
|
Totale attivi Totale non attivi Totale patti |
213 |
10.846.319 |
5.289.758 |
2.551.854 |
75.788 |
|
7 |
472.589 |
254.209 |
- |
- |
|
|
220 |
11.318.908 |
5.543.967 |
2.551.854 |
75.788 |
¹ Si definiscono attivi i patti che abbiano ottenuto almeno una erogazione del contributo pubblico.
² Gli investimenti complessivi includono sia quelli imprenditoriali che quelli infrastrutturali.
Fonte: Elaborazioni del DPS su dati del Ministero delle Attività Produttive
Per i 12 patti di “prima generazione”, approvati con la vecchia procedura, attivati fra il 1998 e il 1999, cui era legata la previsione di attivazione di investimenti per 513 milioni a fronte di un onere pubblico pari a 371 milioni, il Rapporto indica, al 31 dicembre 2005 erogazioni per 288 milioni, pari al 77,6% dell’onere complessivo (70,6% nel 2004, 65% a fine 2003, 53% a fine 2002, 40% a fine 2001).
I 91 patti agricoli, tutti attivi, prevedono la realizzazione di 2.222 milioni di euro di investimento complessivo, cui corrisponde un onere pubblico di 1.386 milioni e una nuova occupazione, per le iniziative imprenditoriali, di 19.860 unità. Le erogazioni effettuate, al 31 dicembre 2005, ammontano a 644 milioni di euro, pari al 46% dell’onere complessivo.
I patti agricoli hanno fatto registrare il picco di attivazioni nel 2002 (passando dai 9 attivati nel 2001 ai 79 attivati nel 2002); i restanti 11 patti sono stati attivati nel 2003.
Dei 208 patti di seconda generazione, approvati con le nuove procedure, di cui 117 cd. patti generalisti, che coinvolgono progetti riguardanti varie filiere produttive, e 91 patti agricoli che, invece, includono iniziative specializzate nei settori dell’agricoltura e della pesca, ne risultano attivi 201 (definendosi come tali i patti che abbiano ottenuto almeno una erogazione del contributo statale).
Secondo i dati forniti nel Rapporto annuale 2005 del DPS, dei 117 patti generalisti di seconda generazione, cui corrispondono investimenti complessivi per 8.584 milioni, un onere, su risorse pubbliche, pari a 3.787 milioni ed un numero di nuovi addetti previsti, per le sole iniziative imprenditoriali, pari a 48.944, ne risultano attivi 110.
Le erogazioni effettuate riferite ai 110 patti attivi, al 31 dicembre 2005, ammontano a 1.620 milioni, pari al 45,8% dell’onere complessivo (3.533 milioni).
Per quanto concerne lo stato di attivazione dei patti territoriali, si rileva che la maggior parte dei patti di seconda generazione sono stati attivati entro il 2003 (106 patti sui 117 stipulati).
Nel 2004 non è stato attivato nessun patto e nel 2005 è intervenuta l’attivazione solo di un ristretto numero tra quelli ancora inattivi.
Come indicato nel Rapporto annuale 2005 del Dipartimento per le politiche di sviluppo sugli interventi nelle aree sottoutilizzate, nel 2005 ha assunto un rilievo preponderante il rifinanziamento dei patti già attivi, attraverso la rimodulazione, il recupero e il reimpiego delle risorse liberate per effetto di economie, rinunce e revoche, di altre agevolazioni[271].
Per quanto concerne la ripartizione regionale dei patti territoriali, sul complesso dei 213 patti attivi, 67 patti risultano sottoscritti in zone del Centro-Nord (31%) e 146 nel Mezzogiorno (69%).
In termini di ammontare di investimenti, la ripartizione è di 4.899 milioni di euro nel Centro-Nord, pari al 45% del totale degli investimenti complessivi, contro 5.947 milioni di euro nel Mezzogiorno, che rappresentano all’incirca il 55%.
Le relative erogazioni si attestano, al 31 dicembre 2005, a 557 milioni di euro per il Centro-Nord (22% del totale) e a 1.994 milioni per il Mezzogiorno (78%).
Ai patti territoriali (generalisti e agricoli) sottoscritti secondo le disposizioni previste dalla legislazione nazionale, si affiancano inoltre i “Patti territoriali per l’occupazione” (c.d. patti comunitari) indicati dalla Commissione europea come uno degli strumenti destinati a rafforzare l'efficacia dei Fondi strutturali in materia di occupazione ai livelli regionale e locale.
L’obiettivo di tali patti è quello di stimolare la creazione di ampi partenariati regionali e locali onde consentire l'elaborazione di programmi innovativi in materia di creazione di posti di lavoro.
Lo strumento del “patto territoriale per l’occupazione” non è previsto in alcuna direttiva o regolamento comunitario, ma si è sviluppato gradualmente nei vari documenti predisposti in sede comunitaria.
Per quanto riguarda l’Italia, i patti territoriali comunitari sono 10: Sangro Aventino, Agro Nocerino Sarnese, Area Nord Est Napoli, Appennino centrale, Matese, Nord Barese Ofantino, Oristano, Alto Belice Corleonese, Calatino Sud Simeto, Catania Zona Sud[272].
I 10 patti comunitari hanno previsto la realizzazione di investimenti per un complesso di 894 milioni di euro a fronte di agevolazioni per 515 milioni di euro.
Per quanto concerne lo stato di attuazione dei patti territoriali per l’occupazione[273], al 31 dicembre 2005 risultano erogati, sul complesso dei 10 patti e dell’attività da essi svolta, circa 441 milioni di euro.
Patti territoriali di prima e di seconda generazione
|
PATTI TERRITORIALI LOCALIZZATI NEL MEZZOGIORNO |
|||||||
|
Regioni |
Patti I generazione |
Patti di II generazione |
Patti agricoli |
Patti comunitari |
|||
|
I bando |
II bando |
III bando |
IV bando |
||||
|
ABRUZZO |
|
|
· Teramo |
· Marsica · C.M. Peligna · Trigno Sinello |
|
|
· Sangro Aventino |
|
MOLISE |
|
|
|
|
|
· Isernia · Del Matese |
· Matese |
|
BASILICATA |
|
· Area Sud Basilicata · Matera |
|
· della Corsetteria · Basilicata nord-occident. |
|
· Sapori Lucani della Provincia di Potenza |
|
|
CALABRIA |
· Vibo Valentia |
· Alto Tirreno Cosentino · Cosentino · Lametino · Locride |
· Catanzaro |
· Tirreno Cosentino e dell’Esaro · Versante Jonico- Serre e Soveratese · Vibo valentia |
· Area boschiva Serre Calabre · dell’area dello Stretto · Silano |
· Provincia di Vibo · Protekos Eusibarys · Agro Lamentino
|
|
|
CAMPANIA |
· Benevento · Caserta · Miglio D’Oro |
· Avellino · Sele Tanagro |
· Baronia |
· Bussento – Vallo di Diano · Costa d’Amalfi – Agerola – Cava dei Tirreni · Sele Picentino |
· Alto Clanio · Appia Antica · Baronia (prot. ag.) · Baronia turismo · Cilento · Fortore Sannita · Partenio · Penisola Sorrentina · Sviluppo 2000 valle del Sabato · Taburno · Valle del Calore · Valle dell’Irno e dei Piacentini |
· Monti Lattari · Baronia · Sele Picentino · Esperia Felix · Agro Nocerino-Sarnese · Provincia di Benevento · Prov. di Caserta · Vallo di Diano · Comuni Vesuviani · Monti Picentini e Valli limitrofe · Sele-Tanagro · Del Cilento · Prov. di Napoli · Agroirpinia · Antiche terre del Bussento · Alburni Calore Salernitano |
· Agro Nocerino Sarnese · Napoli Nord Est |
|
PUGLIA |
· Brindisi · Lecce |
· Bari · Castellaneta – Crispiano–Ginosa – Martina Franca · Sistema Murgiano · Taranto |
· Foggia · Conca Barese · Polis |
· Ascoli S.Candela · Area metropolit. di Bari · Polis trulli grotte · Sistema Murgiano (bis) |
· del Fortore · Prospettiva Subappennino |
· Prov. di Lecce · Prov. di Foggia (agric.) · Prov. di Foggia (pesca) · Prov. di Brindisi · Conca Barese · Sud-est Polis · Area metropolit. di Bari · Sistema Murgiano · Fascia murgiana Prov. di Taranto · Nord barese-ofantino · Fascia orientale Prov. di Taranto |
· Nord Barese Ofantino |
|
SARDEGNA |
· Nuoro |
|
|
· Cagliari · Marmilla-Trexenta-Medio Campidano · Bassa Gallura · Guspinese-Arburese-Villacidrese · Sarrabus-Gerrei |
|
· Delle Baronie · Medio Campidano · Tharros 2000 · Riviera di Gallura · Basso Sulcis · Area dell’Iglesiente · Anglona verde · Area del Goceano e Monteacuto · Sarcidano verde |
· Oristano |
|
SICILIA |
· Caltanissetta · Madonie · Enna · Palermo · Siracusa |
· Messina |
· Simeto Etna |
· Sicilia Centro Meridionale · Terre Sicane · Empedocle · Trapani Nord · Ragusa · Valle del Torto e dei feudi · Pantelleria e isole del Mediterraneo · Trapani Sud |
· Golfo di Castellammare · Magazzolo Platani · Area del Golfo · Comprensorio di Bagheria · Tirreno · Alcantara · delle Aci · Isole Eolie · Jonico Etneo · Valle del Belice |
· Provincia di Palermo · Simeto-Etna · Valle del Belice · Provincia di Agrigento · Calatino-Sud Simeto · Provincia di Caltanissetta · Eloro-Vendicari · Terre Sciane · Provincia di Trapani · Sette Terre · Delle Aci · Magazzolo Platani · Provincia di Enna · Delle Madonie · Dell’Alcantara e della riviera Jonica · Messina verde mare · Leontino-Megara · Jonico Etneo · Vittoria · Terre della Contea · Tindari Nebrodi · Val d’Anapo · Nebrodi orientali · Alto Belice Corleonese, Valle del Torto e dei Feudi, fascia costiera · Isole Eolie |
· Alto Belice Corleonese · Calatino Sud Simeto · Catania sud |
|
TOTALE |
12 |
13 |
7 |
28 |
27 |
67 |
9 |
|
PATTI TERRITORIALI LOCALIZZATI NEL CENTRO-NORD |
|||||||
|
Regioni |
Patti I generazione |
Patti di II generazione |
Patti agricoli |
Patti comunitari |
|||
|
I bando |
II bando |
III bando |
IV bando |
||||
|
PIEMONTE |
|
· Alessandria · Cuneese |
· Alta Langa – Valle Bormida · Canavese |
|
· Alpi del mare · Area Torino Sud · Pinerolese · Sangone · Stura · Verbano Cusio Ossola · Zona Torino Ovest |
· Alpi del Mare · Valle Bormida Alta Langa · Sud-est Alessandrino · Canavese · Valle di Susa · Zona ovest Torino |
|
|
LOMBARDIA |
|
|
|
|
· Ogma |
|
|
|
VENETO |
|
· Rovigo |
|
|
· Bassa Padovana · Montagna veronese · Agno-Chiampo · Cadore centrale · Chioggia, Cavarzere Cona · Comprensorio Feltrino |
· Bassa Padovana · Rovigo · Area centro-sud Provincia · Basso Veronese e Colognese · Montagna veronese |
|
|
FRIULI V.G. |
|
|
|
|
· Bassa Friulana |
|
|
|
EMILIA ROMAGNA |
|
· Ferrara |
|
|
· Appennino Modenese · Appennino Parmense |
· Appennino modenese
|
· Appennino centrale (parziale) |
|
LAZIO |
|
· Frosinone · Rieti |
· Pomezia |
|
· Area Nord Pontina · Area Sud Pontina |
|
|
|
LIGURIA |
|
|
· Tigullio - Fontanabuona |
|
· dell’Imperiese · Genova e valli Genovesato · Savona |
· La Spezia · Imperia |
|
MARCHE |
|
|
· Ascoli Piceno |
|
· Macerata |
· Ascoli Piceno · Prov. di Ancona |
· Appennino centrale (parziale) |
|
TOSCANA |
|
· Livorno · Maremma Grossetana · Massa Carrara · Piombino-Val di Cornia |
· Pisa |
|
· Lucca |
· Prov. di Grosseto · Siena verde · Valle del Pescia · Prov. di Lucca · Appennino Centrale · Vato verde |
· Appennino centrale (parziale) |
|
TOSCANA-UMBRIA |
|
· Valdichiana – Amiata – Trasimeno – Orvietano |
|
|
|
|
|
UMBRIA |
|
|
|
|
|
· Media valle Tevere · Ternano-Narnese-Amerino |
· Appennino centrale (parziale) |
|
TOTALE |
- |
11 |
6 |
- |
24 |
24 |
1 |
Il contratto d'area costituisce lo strumento operativo - concordato tra le amministrazioni, anche locali, rappresentanze dei lavoratori e dei datori di lavoro, nonché eventuali altri soggetti interessati - funzionale alla realizzazione di un ambiente economico favorevole all'attivazione di nuove iniziative imprenditoriali e alla creazione di nuova occupazione attraverso condizioni di massima flessibilità amministrativa ed in presenza di investimenti qualificati da validità tecnica, economica e finanziaria, nonché di relazioni sindacali e di condizioni di accesso al credito particolarmente favorevoli.
Il contratto di area (introdotto dall’art. 2, comma 203, lettera f), della legge n. 662/1996) si differenzia dal patto territoriale in quanto consta fondamentalmente di un’intesa tra le parti sociali (sindacati e associazioni imprenditoriali) al fine di definire particolari regole circa la flessibilità del lavoro.
Oltre all’intesa tra le parti sociali per definire le flessibilità di lavoro (qualificata dagli obiettivi e dai contenuti indicati nell'Accordo per il lavoro sottoscritto il 24 settembre 1996), nel contratto d'area vengono inoltre sottoscritti:
§ un accordo tra le amministrazioni e gli enti pubblici interessati per lo snellimento delle procedure burocratiche;
§ un eventuale protocollo di legalità, firmato con la Prefettura locale, allo scopo di conseguire un rafforzamento delle condizioni di sicurezza del territorio, e garantire sicurezza alle attività imprenditoriali da ingerenze esterne[274].
A differenza di quanto previsto per gli altri strumenti negoziali, la legge n. 662/1996 ha limitato il campo di applicazione dei contratti d’area a territori circoscritti.
Ai sensi della deliberazione CIPE 21 marzo 1997, che ha recato la disciplina generale della programmazione negoziata, come modificata dalla deliberazione 11 novembre 1998, n. 127, l’ambito territoriale di applicazione dell’istituto, infatti, concerne, esclusivamente, aree industriali del territorio nazionale, interessate da gravi crisi occupazionali, così indicate:
§ “aree di crisi” individuate con Decreto del Presidente del Consiglio dei Ministri 15 aprile 1998, situate nei territori di cui agli obiettivi 1 e 2 dei fondi strutturali nonché in quelle che presentano rilevante squilibrio tra domanda e offerta di lavoro, individuate con D.M. lavoro 14 marzo 1995;
§ aree di sviluppo industriale (ASI) o nuclei di industrializzazione, situati nei territori di cui all'obiettivo 1 dei Fondi strutturali comunitari;
§ aree industriali di cui all'art. 32 della legge 14 maggio 1981, n. 219 (Irpinia e Basilicata).
Per la realizzazione di iniziative imprenditoriali, sono ammesse alle agevolazioni del contratto d’area le imprese che svolgono attività estrattive, manifatturiere, di produzione di energia termica o elettrica da biomasse, le imprese di servizi e le imprese turistiche.
Per la realizzazione di interventi infrastrutturali, funzionalmente connessi alla realizzazione e allo sviluppo delle iniziative imprenditoriali, sono ammesse alle agevolazioni le amministrazioni dello Stato, gli enti pubblici, compresi quelli economici, gli enti e le amministrazioni locali, loro associazioni e consorzi, nonché altri organismi di diritto pubblico.
Le agevolazioni sono concesse in forma di contributo in conto impianti o di credito d’imposta.
La deliberazione CIPE 21 marzo 1997 disciplina le procedure per l’attivazione del contratto di area, la sottoscrizione e le erogazioni.
Per quanto concerne le procedure di adozione del contratto d’area:
§ l’iniziativa del contratto d’area è assunta d’intesa dalle rappresentanze dei lavoratori e dei datori di lavoro ed è comunicata alle regioni interessate.
Il contratto d’area può essere attivato in presenza della disponibilità di:
a) aree attrezzate per insediamenti produttivi (la disponibilità è accertata dal Ministero);
b) progetti di investimento per una pluralità di nuove iniziative imprenditoriali nei settori dell'industria, agroindustria, servizi, turismo che accrescano in modo significativo il patrimonio produttivo dell’area e dell’intera Regione;
c) un soggetto intermediario che abbia i requisiti per attivare sovvenzioni globali di iniziativa comunitaria;
§ i soggetti promotori fanno richiesta di attivazione al Comitato di coordinamento delle iniziative per l’occupazione, presso la Presidenza del Consiglio dei Ministri, che provvede al coordinamento e al coinvolgimento delle amministrazioni statali interessate alla stipula del contratto d’area, nonché all’assistenza in favore dei soggetti sottoscrittori nella predisposizione degli elementi utili a documentare i predetti requisiti e nella fase preparatoria della sottoscrizione del contratto stesso;
§ dopo l’accertamento della sussistenza dei requisiti e delle risorse occorrenti a valere sulle specifiche somme destinate dal CIPE ai contratti di area, il Ministero approva il contratto sottoscrivendolo con i soggetti coinvolti. Il contratto d’area è stipulato entro 60 giorni dal formale predetto accertamento.
Il contratto d'area può essere integrato da successivi protocolli aggiuntivi in relazione a ulteriori iniziative d'investimento e ad ulteriori finanziamenti, che vengono dunque ad aggiungersi a quelli iniziali.
Si ricorda che l’articolo 2, comma 207, della legge n. 662/1996 ha stabilito che spetta al CIPE determinare le quote di risorse da riservare ai contratti di area (e ai patti territoriali) localizzati nelle aree depresse, in sede di riparto delle risorse finanziarie destinate allo sviluppo di tali aree.
I progetti localizzati nelle aree depresse del territorio nazionale, se utilizzano le specifiche somme riservate dal CIPE a tali aree e destinate ai contratti d’area, devono essere positivamente istruiti sulla base delle modalità e dei criteri di cui al decreto del Ministro dell’industria 20 ottobre 1995, n. 527[275], da uno dei soggetti convenzionati con il Ministero dell’economia selezionati mediante gara.
Per quanto riguarda, infine, le procedure finanziarie, analogamente a quanto previsto per i patti territoriali, si ricorda che, in attuazione dell’art. 43, comma 2, della legge n. 144/1999 che ha modificato l'art. 2, comma 207, della legge n. 662/1996, è stato emanato il D.M. Tesoro n. 320/2000 che ha modificato le procedure di erogazione delle risorse ai soggetti beneficiari affidandole al responsabile unico del contratto d’area (o soggetto responsabile del patto territoriale), che viene, dunque, a sostituire, in questa funzione, la Cassa depositi e prestiti.
In attuazione di tale disciplina, con decreto del Ministro delle attività produttive 4 aprile 2002, n. 115374 è stato approvato il “Disciplinare concernente i compiti gestionali e le responsabilità del responsabile unico del contratto d’area e del soggetto responsabile del patto territoriale”, predisposto ai sensi dell’articolo 2 del citato D.M. n. 320/2000.
Va infine ricordato che nel corso della XIV legislatura si è proceduto alla ridefinizione dei criteri, delle condizioni e delle modalità di concessione delle agevolazioni di cui alla programmazione negoziata (patti territoriali, contratti di programma e contratti di area) (v. capitolo La programmazione negoziata, pag. 2).
In attuazione delle nuova normativa, che prevede l’utilizzo delle risorse del Fondo rotativo per il sostegno alle imprese e gli investimenti in ricerca istituito presso la Cassa depositi e prestiti S.p.a., il CIPE ha stabilito la quota per gli interventi agevolativi alle imprese, nell’ambito della quale 240 milioni di euro sono stati destinati ai patti territoriali e contratti di area.
Sulla base delle delibere del CIPE di ripartizione delle risorse per le aree sottoutilizzate destinate alla programmazione negoziata, nel periodo 1998-2007 risultano assegnate allo strumento del contratto d’area le seguenti risorse:
(milioni di euro)
|
Assegnazioni Cipe |
1998- |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 (3) |
2007 |
1998- |
|
Risorse complessive program. negoziata, |
3.739,3 |
1.327,9 |
1.442,5 |
1.178,2 |
852,6 |
638,7 |
563,1 |
129,7 |
9.871,9 |
|
- Contratti d’area |
984,4 |
398,7 |
243,3 |
193,2 |
71,0 |
0,0 |
0,0 |
0,0 |
1.890,6 |
Fonte: Ministero dell’economia e delle finanze, Rapporto annuale 2005 del Dipartimento per le politiche di sviluppo sugli interventi nelle aree sottoutilizzate.
Alla data del 31 dicembre 2005 risultano sottoscritti 18 contratti d’area e 18 protocolli aggiuntivi (Ministero dell’economia e delle finanze, Rapporto annuale 2005 del Dipartimento per le politiche di sviluppo sugli interventi nelle aree sottoutilizzate).
La gran parte dei contratti risulta sottoscritta nel periodo 1998-2000. L’ultimo contratto d’area - quello di Avellino - è stato sottoscritto nel 2001.
L’utilizzo dello strumento del contratto d’area è stato di fatto sospeso in questi ultimi anni.
Fino al 2004 è proseguita soltanto l’attuazione dei contratti d’area che erano già stati avviati, con l’approvazione dei protocolli aggiuntivi.
Già a partire dal 1999, con la delibera n. 81 del 9 giugno 1999 il CIPE aveva, infatti, bloccato la stipula e il finanziamento di nuovi contratti d’area, limitandola ai soli contratti d’area la cui istruttoria bancaria alla data del 9 giugno 1999 fosse conclusa e pervenuta al Ministero del tesoro, nonché a quelli localizzati nelle aree industriali realizzate ai sensi dell’articolo 32 della legge n. 219 del 1981 (aree terremoto Irpinia).
La delibera, inoltre, autorizzava eccezionalmente il finanziamento dei protocolli aggiuntivi a contratti d’area già stipulati o ai contratti in via di stipula.
I primi 7 contratti di area sono stati sottoscritti nel 1998: Crotone (Calabria), Manfredonia (Puglia), Torrese-Stabiese (Campania), Sassari-Alghero-Porto Torres (Sardegna), Ottana (Sardegna), Gela (Sicilia) e Terni-Narni-Spoleto (Umbria).
Nel 1999 sono stati sottoscritti i protocolli aggiuntivi ai contratti d’area già stipulati nel 1998, nonché ulteriori 8 contratti: Airola (Campania), Gioia Tauro (Calabria), Agrigento (Sicilia), Messina (Sicilia), La Spezia (Liguria), Sulcis Iglesiente (Sardegna), Molise Interno (Molise) e Potenza (Basilicata).
Nel 2000 sono stati sottoscritti i contratti d’area di Salerno (Campania) e Montalto di Castro (Lazio).
Nel 2001 è stato sottoscritto l’ultimo contratto d’area, quello di Avellino, nonché 2 protocolli aggiuntivi ai contratti già sottoscritti.
Sono stati, inoltre, sottoscritti ulteriori 3 protocolli aggiuntivi nel 2002, 2 protocolli nel 2003 e 3 ultimi protocolli nel 2004.
Dei 18 contratti sottoscritti, 17 beneficiano del contributo pubblico, con esclusione di quello di Montalto di Castro in quanto finanziato con soli fondi privati.
Di questi, 10 contratti sono stati sottoscritti per il recupero di grandi aree industriali dimesse (Contratti d’area di Crotone, Manfredonia, Ottana, Sulcis Iglesiente, Sassari, Alghero, Porto Torres e Gela); 4 sono localizzati su aree di proprietà di Agglomerati di Sviluppo Industriale (ASI) (Contratti d’area di Agrigento, Gioia Tauro, La Spezia e Molise interno) e 3 contratti, cosiddetti del Cratere, sono localizzati nelle aree industriali delle province di Avellino, Salerno e Potenza già interessate dall’intervento della legge n. 219/81 seguito al terremoto dell’Irpinia del novembre 1980.
Per quanto concerne lo stato di attuazione dei contratti d’area, secondo i dati forniti nel Rapporto 2005 del DPS, alla data del 31 dicembre 2005 dei 18 contratti d’area sottoscritti (di cui 15 nel Mezzogiorno), il numero complessivo delle iniziative imprenditoriali attivate risulta pari a 694 (594 nel Mezzogiorno), per un investimento complessivo pari a 3.419 milioni di euro (di cui 3.121 milioni nel Sud).
Il contributo pubblico è pari a 2.255 milioni di euro (di cui 2.196 milioni nel Mezzogiorno) e l’occupazione prevista a regime a 21.236 unità (quasi 19.000 nel Sud).
Le risorse pubbliche effettivamente erogate al 31 dicembre 2005 ammontano a 1.062 milioni di euro, di cui 1.057 milioni nel Mezzogiorno.
Nell’ambito degli strumenti della programmazione negoziata, i contratti di programma sono rivolti, attraverso la negoziazione tra imprese e amministrazione pubblica, al finanziamento di grandi investimenti industriali con un rilevante impatto in termini di occupazione, capacità produttiva, riduzione del divario tecnologico, formazione e valorizzazione delle risorse del territorio. Essendo uno strumento rivolto a favorire la realizzazione di progetti di investimento, generalmente, di grandi dimensioni, il contratto di programma favorisce l’attrazione degli investimenti verso le aree depresse del Paese.
Per “contratto di programma” si intende il contratto stipulato tra l'amministrazione statale competente e grandi imprese, consorzi di medie e piccole imprese e rappresentanti di distretti industriali per la realizzazione di interventi oggetto di programmazione negoziata, relativi allo sviluppo delle attività produttive.
L’ambito di applicazione dell’istituto del contratto di programma è stato esteso al settore turistico dall’articolo 25, comma 3, della legge n. 196/1997 recante “Norme in materia di promozione dell’occupazione” (c.d. legge Treu), e alle imprese agricole, della pesca marittima e in acque salmastre, dell’acquacoltura, e relativi consorzi dal D.Lgs. n. 173/1998, recante “Disposizioni in materia di contenimento dei costi di produzione e per il rafforzamento strutturale delle imprese agricole”.
Nel caso di contratti di programma proposti da grandi imprese, l’oggetto del contratto è rappresentato da piani progettuali articolati sul territorio, atti a generare significative ricadute sull’apparato produttivo mediante prevalente attivazione di nuovi impianti e creazione di occupazione aggiuntiva.
Nel caso di contratti proposti da consorzi di PMI, l’oggetto del contratto è rappresentato da iniziative facenti parte di organici piani per la realizzazione di nuove iniziative produttive o di ampliamenti di quelle esistenti.
Nel caso di contratti proposti da rappresentanze dei distretti, l’oggetto del contratto è costituito da iniziative facenti parte di organici piani di investimento produttivi, operanti anche in più settori, che potranno comprendere attività di ricerca e attività di servizio a gestione consortile.
L'istituto del “contratto di programma” - originariamente introdotto nel nostro ordinamento dalla deliberazione CIPI del 16 luglio 1986 recante le “Direttive per la concessione delle agevolazioni finanziarie previste dalla legge 1° marzo 1986, n. 64, a favore delle attività produttive localizzate nei territori meridionali”, in attuazione delle finalità poste dalla legge n. 64/1986 sull'intervento straordinario nel Mezzogiorno - unitamente all'accordo di programma (di cui all'articolo 7 della legge n. 64/1986), all'intesa di programma (delibera CIPI 29 dicembre 1986) e al contratto d'impresa (delibera CIPI 2 febbraio 1990), ha rappresentato uno dei modelli di intervento a base convenzionale recati dalla normativa primaria e secondaria dell'intervento straordinario nel Mezzogiorno.
A partire dal 1987, il contratto di programma ha avuto ampia applicazione e ha consentito l’attivazione di importanti volumi di investimenti e la creazione di significativi livelli occupazionali nel Mezzogiorno da parte di grandi gruppi italiani e stranieri. I contratti di programma si sono infatti rivelati uno strumento efficace ai fini dell’attrazione di investimenti esteri.
La definizione normativa attuale del contratto di programma è dettata dall'articolo 2, comma 203, lettera e), della legge n. 662/1996, che ha sostituito la precedente definizione contenuta nel D.L. n. 32 del 1995.
Lo strumento del contratto di programma è disciplinato dalla deliberazione CIPE 25 febbraio 1994 “Disciplina dei contratti di programma”, il cui disposto, tuttora vigente, è stato confermato ed integrato dalla deliberazione CIPE 21 marzo 1997, recante la generale “Disciplina della programmazione negoziata”, nel senso di ricomprendere tra i soggetti promotori dei contratti, anche le rappresentanze di distretti industriali.
Le iniziative oggetto di contratto possono riguardare sia programmi di investimenti produttivi sia programmi di ricerca e sviluppo industriale.
Le spese ammissibili sono quelle relative all’acquisto o, con esclusione delle imprese turistiche, alla realizzazione delle immobilizzazioni (anche immateriali) relative alle finalità del programma oggetto della domanda: progettazione e studi; suolo aziendale; opere murarie ed assimilabili; macchinari, impianti ed attrezzature; per le imprese operanti nel settore agricolo e della pesca, i limiti e le condizioni di ammissibilità sono fissati nei Programmi operativi regionali (POR) e nei relativi complementi di programmazione (CdP), per le regioni dell’obiettivo 1, o nei Piani di sviluppo rurale (PSR), per tutte le altre regioni. Riguardo agli investimenti realizzati nell’ambito del settore della ricerca sono ammessi sia i costi per la realizzazione di programmi di ricerca che le spese per investimenti in centri di ricerca.
In seguito al passaggio di competenze dal Ministero dell’economia e delle finanze al Ministero delle attività produttive è stata avviata una razionalizzazione della intera materia della programmazione negoziata.
In particolare, la delibera CIPE del 25 luglio 2003 “Regionalizzazione dei patti territoriali e coordinamento Governo, regioni e province autonome per i contratti di programma”, raccogliendo le indicazioni espresse dalla Conferenza Unificata Stato Regioni del 15 aprile 2003, ha disegnato un nuovo assetto procedurale per semplificare ed accelerare i procedimenti di accesso alle agevolazioni, migliorando nel contempo il sistema di selezione dei progetti.
In attuazione di tale delibera CIPE, nel novembre 2003 il Ministro delle Attività Produttive ha emanato due decreti con i quali sono state definite le nuove regole di finanziamento e di gestione dei contratti di programma, precisando altresì l’insieme dei requisiti sostanziali (sostenibilità tecnico-economica del business plan, merito creditizio, presupposti di cantierabilità), nonché le priorità strategiche e le specifiche per l’ulteriore selezione delle proposte[276].
Per quanto riguarda le fasi procedurali di elaborazione dei contratti di programma:
§ la domanda di accesso, corredata dei documenti richiesti, deve essere presentata al Ministero delle Attività Produttive e, contestualmente, alle Regioni e alle Province autonome interessate;
§ l’istruttoria del piano progettuale è affidata al Ministero delle attività produttive, che vi procede, dopo aver verificato la completezza della documentazione presentata e la sussistenza dei requisiti di ammissibilità, sulla base delle modalità stabilite dal D.M. 19 novembre 2003, verificando, in particolare, la validità tecnica ed economica del business plan, i requisiti essenziali di imprenditorialità del soggetto proponente e l’adeguatezza dei mezzi finanziari previsti, ai fini della determinazione in via preventiva del valore delle agevolazioni concedibili;
§ l’approvazione del contratto di programma è effettuata dal CIPE.
Successivamente all’approvazione da parte del CIPE, il soggetto proponente deve presentare al Ministero delle attività produttive, pena la revoca del finanziamento, la documentazione relativa al Progetto Esecutivo relativo all’attuazione del Piano Progettuale approvato, sul quale il Ministero effettua una ulteriore attività istruttoria, i cui esiti sono comunicati al soggetto proponente, unitamente, in caso di esito positivo, allo schema di contratto di programma con l’assegnazione di un termine perentorio per la sua sottoscrizione.
Il contratto deve, infatti, essere sottoscritto entro 180 giorni dalla data di pubblicazione della deliberazione CIPE di approvazione del Contratto di programma medesimo.
Se il soggetto proponente non sottoscrive il contratto entro il predetto termine, il Ministero comunica alla Segreteria del CIPE la decadenza della relativa deliberazione di approvazione e di finanziamento.
Le erogazioni ai soggetti beneficiari sono effettuate dall’istituto di credito convenzionato in relazione allo stato di avanzamento dell’iniziativa, ad eccezione della 1a quota che può essere concessa anche a titolo di anticipazione previa presentazione di fideiussione bancaria o garanzia assicurativa. Il Ministero delle attività produttive può disporre in ogni momento controlli e verifiche anche in corso d’opera sull’attuazione dei progetti.
In sede di riparto delle risorse finanziarie destinate allo sviluppo delle aree depresse, spetta al CIPE, ai sensi del comma 207 dell’art. 2 della legge n. 662/1996 e del punto 5 della delibera CIPE 21 marzo 1997, determinare le quote da riservare ai contratti di programma (oltre che ai contratti d’area e patti territoriali): le risorse specifiche destinate dal CIPE ai contratti di programma sono riservate esclusivamente ai contratti attivabili nelle aree sottoutilizzate.
Sulla base delle delibere del CIPE di ripartizione delle risorse per le aree sottoutilizzate destinate alla programmazione negoziata, nel periodo 1998-2007 risultano assegnate allo strumento del contratto di programma le seguenti risorse:
(milioni di euro)
|
Assegnazioni Cipe |
1998- |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 (3) |
2007 |
1998- |
|
Risorse complessive program. negoziata, |
3.739,3 |
1.327,9 |
1.442,5 |
1.178,2 |
852,6 |
638,7 |
563,1 |
129,7 |
9.871,9 |
|
- Contratti Programma(1) |
705,8 |
395,1 |
313,4 |
107,3 |
249,2 |
242,1 |
448,0 |
129,7 |
2.590,8 |
(1) Sono incluse in tale voce le assegnazioni disposte a favore dei contratti di localizzazione, anche per la sola parte infrastrutturale (delibere CIPE nn. 20/2004 e 34/2005).
Fonte: Ministero dell’economia e delle finanze, Rapporto annuale 2005 del Dipartimento per le politiche di sviluppo sugli interventi nelle aree sottoutilizzate.
Va ricordato che nel corso della XIV legislatura si è proceduto alla ridefinizione dei criteri, delle condizioni e delle modalità di concessione delle agevolazioni di cui alla programmazione negoziata (patti territoriali, contratti di programma e contratti di area) (v. capitolo La programmazione negoziata, pag. 2).
In attuazione delle nuova normativa, che prevede l’utilizzo delle risorse del Fondo rotativo per il sostegno alle imprese e gli investimenti in ricerca istituito presso la Cassa depositi e prestiti S.p.a., il CIPE ha stabilito la quota per gli interventi agevolativi alle imprese, nell’ambito della quale 240 milioni di euro sono stati specificamente destinati ai contratti di programma.
Per il finanziamento dei contributi in conto capitale (a fondo perduto), con delibera 18 marzo 2005, n. 19, recante l’Attuazione delle disposizioni del decreto-legge n. 35/2005, il CIPE ha assegnato, a valere sulle risorse del Fondo aree sottoutilizzate precedentemente accantonate proprio in attesa della riforma degli incentivi, un ammontare di risorse pari a 249 milioni di euro per gli anni 2004-2007 specificatamente riservati ai nuovi contratti di programma (di cui 6 milioni per il 2004, 73 milioni per il 2005, 116 milioni per il 2006 e 53 milioni per l’anno 2007).
Tali risorse sono destinate al finanziamento dei contratti di programma che ai sensi dell’articolo 8 del D.L. n. 35/2005, come da ultimo novellato dall’articolo 3, comma 1, del D.L. n. 2/2006 (legge n. 81/2006), rientrano nella nuova disciplina di concessione degli incentivi: vale a dire i contratti di programma presentati dal Ministero delle attività produttive al CIPE per l’approvazione tra il 17 marzo 2005 e il 30 settembre 2005, per un importo di contributi statali non superiore a 400 milioni di euro, che determinano erogazioni nell’anno 2005 non superiori a 80 milioni di euro.
Si ricorda, infine, che l’articolo 3, comma 2, del D.L. n. 2/2006 (legge n. 81/2006), novellando il comma 10 dell’articolo 61 della legge finanziaria per il 2003 (legge n. 289/2002), ha elevato dal 30% al 60% la quota di economie derivanti da provvedimenti di revoca di agevolazioni concesse ai sensi della legge n. 488/1992, utilizzabili per i contratti di programma.
L’esigenza di tale innalzamento è derivata dalla maggiore versatilità che i contratti di programma presentano, quale strumento di politica industriale, rispetto alle agevolazioni previste dalla legge n. 488/1992.
In base alla disciplina dettata dall’art. 61, comma 10, della legge n. 289/2002, la quota di economie derivanti da revoche destinata alla concessione di nuovi contratti di programma,ora elevata al 60%, deve essere ripartita per l’85% a favore dei contratti di programma realizzati nelle regioni dell’obiettivo 1 dei Fondi strutturali (Basilicata, Calabria, Campania, Puglia, Sardegna e Sicilia) e per il 15% nelle aree sottoutilizzate del Centro-Nord, ricomprese nelle aree ammissibili alle deroghe di cui all’art. 87.3.c), in materia di aiuti di Stato a finalità regionale, e nelle aree obiettivo 2 dei Fondi strutturali.
Secondo i dati forniti dal Ministero dell’economia e delle finanze nel Rapporto annuale 2005 del Dipartimento per le politiche di sviluppo e di coesione sugli interventi nelle aree sottoutilizzate (gennaio 2006), dall’aprile del 1996 al dicembre del 2005 sono stati approvati dal CIPE 95 contratti di programma (di cui 4 revocati[277]), per un totale di agevolazioni concesse pari a 4.033 milioni di euro (di cui 749 milioni a carico delle Regioni).
Complessivamente, per i 95 contratti considerati, gli investimenti previsti ammontano complessivamente a 10.863 milioni di euro, mentre l’incremento occupazionale è previsto in 36.181 unità.
La maggioranza dei contratti è concentrata nelle regioni del Mezzogiorno. La regione con il maggior numero di contratti in essere è la Campania con 19 contratti (20,8% del totale), seguita dalla Sicilia con 15 (15,3%) e dalla Sardegna con 9 contratti (9,8%).
Nel periodo 1987-1994 il Ministro per gli interventi straordinari nel Mezzogiorno, nell’ambito delle agevolazioni previste dalla legge n. 64/1986, aveva stipulato 16 contratti di programma (se si escludono i 3 contratti con EM.I.ES, Italgrani e Noel Penny Turbines successivamente revocati), che prevedevano l’attivazione di circa 7,9 miliardi di euro di investimenti e la realizzazione di circa 20.700 nuovi occupati, con un onere per lo Stato di circa 3,5 miliardi di euro.
Nel periodo 1998-1999 l’operatività di questo strumento è stata notevolmente limitata, a causa della preferenza accordata, nell’assegnazione delle risorse, alle altre forme della programmazione negoziata, in particolare ai patti territoriali e ai contratti d’area. Nel 1999, infatti, non è stato sottoscritto alcun nuovo contratto di programma.
Dal 2001 si è peraltro assistito ad una notevole accelerazione nell’utilizzo dello strumento del contratto di programma che ha comportato l’approvazione di 12 contratti nel 2001 (di cui 10 nei primi mesi del 2001), 16 contratti nel 2002, 9 nel 2003 (anno in cui sono state modificate le procedure di approvazione al fine di garantire semplificazione, maggiore trasparenza e stretto coordinamento con le Regioni), 16 nel 2004 e 23 nel 2005.
I 23 nuovi contratti approvati dal CIPE del 2005 prevedono un importo complessivo degli investimenti pari a 2.602 milioni di euro con un onere a carico della finanza pubblica pari a 583,7 milioni di euro ed un incremento occupazionale previsto di 5.148 unità.
Nella seduta del 22 marzo 2006, il CIPE ha approvato ulteriori 30 nuovi contratti di programma, cui si aggiunge un ulteriore contratto approvato nella seduta del 29 marzo 2006.
Secondo i dati forniti dal Ministero dell’economia, a fronte di un rallentamento di operatività della legge 488/92, sia con riferimento alle agevolazioni concesse sia alle erogazioni, registratosi nel 2004 e nei primi mesi del 2005, si è invece verificato un aumento di attività e dei volumi finanziari (intesi come agevolazioni concesse) per quanto riguarda i contratti di programma, sebbene si registri nel contempo una sensibile riduzione delle erogazioni, probabilmente legata al nuovo ciclo degli investimenti delle imprese.
Per quanto riguarda lo stato di avanzamento delle erogazioni al 31 dicembre 2005, sul totale dei 95 contratti considerati circa il 52% ha beneficiato di erogazioni, per complessi 1.386 milioni di euro.
L’intesa istituzionale di programma è costituita dall'accordo con il quale l’amministrazione centrale e le amministrazioni regionali (o province autonome) con cui tali soggetti si impegnano a collaborare, per la realizzazione di un piano pluriennale di interventi d'interesse comune o funzionalmente collegati sulla base di una ricognizione programmatica delle risorse finanziarie disponibili, dei soggetti interessati e delle procedure amministrative occorrenti.
Le Intese, istituite con legge n. 662/1996, rappresentano uno strumento di programmazione degli investimenti pubblici che, attraverso una stretta collaborazione tra Governo centrale e regioni (o province autonome), mira a coordinare le molteplici iniziative promosse dai diversi soggetti pubblici e privati.
In sostanza, l’intesa istituzionale di programma costituisce il quadro di riferimento degli atti di programmazione negoziata che hanno luogo nella regione o provincia autonoma.
L’intesa istituzionale di programma prevede, per ciascun settore d’intervento, la stipula di un Accordo di Programma Quadro, rimandando a quest’ultimo la definizione puntuale delle opere e dei finanziamenti, nonché le procedure per il monitoraggio dell’attuazione degli investimenti.
L’istituto dell’accordo di programma quadro si configura, pertanto, come lo strumento di attuazione dell’intesa istituzionale di programma.
Per accordo di programma quadro si intende l'accordo con enti locali ed altri soggetti pubblici e privati promosso dall’amministrazione centrale, regionale o delle province autonome, in attuazione di una intesa istituzionale di programma per la definizione di un programma esecutivo di interventi di interesse comune o funzionalmente collegati.
La procedura per la stipulazione di una intesa istituzionale di programma è assai complessa in quanto vede la partecipazione di rappresentanti delle diverse amministrazioni centrali e della regione interessata, in una attività preliminare di ricognizione delle opere, espletata la quale, la bozza di intesa istituzionale di programma e degli accordi di programma quadro vengono prima sottoposti al parere della Conferenza Stato-regioni, poi approvati dal CIPE e quindi sottoposti al controllo della Corte dei conti.
L’iter si conclude con la stipula dell’intesa istituzionale di programma da parte del Presidente del Consiglio e del Presidente della regione interessata.
Ad oggi, le intese istituzionali di programma sono state sottoscritte da tutte le regioni italiane e dalle due province autonome. In numerosi casi si è già provveduto a integrare il testo originario dell’intesa, individuando per lo più nuovi settori di intervento.
Gli stanziamenti assegnati alle intese Istituzionali di Programma dal CIPE in sede di ripartizione delle risorse per le aree sottoutilizzate, come rifinanziate annualmente dalle leggi finanziarie, hanno raggiunto, nel 2005, l’ammontare di 10,6 miliardi di euro.
Considerando le risorse programmate fino al 2008, il CIPE ha effettuato assegnazioni per circa 16 miliardi di euro.
Assegnazioni CIPE per le intese
istituzionali di programma1
(dati aggiornati al 31 dicembre 2005)
|
Delibere CIPE |
Assegnazioni (milioni di euro) |
||||||||||
|
1999 |
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
2006 |
2007 |
2008 |
Totali |
|
|
70/98 2 |
383,8 |
427,2 |
723,0 |
258,2 |
|
|
|
|
|
|
1.807,6 |
|
142/99 3 |
196,3 |
760,0 |
760,0 |
|
|
|
|
|
|
|
1.716,2 |
|
84/00 4 |
|
|
480,3 |
1.074,2 |
537,1 |
|
|
|
|
|
2.091,7 |
|
138/00 5 |
|
|
20,7 |
1.001,9 |
828,1 |
|
|
|
|
|
1.850,7 |
|
36/02 6 |
|
|
|
1,5 |
792,0 |
1.078,6 |
|
|
|
|
1.872,2 |
|
17/03 7 |
|
|
|
|
9,0 |
206,0 |
2.606,6 |
|
|
|
2.821,6 |
|
20/04 8 |
|
|
|
|
|
120,5 |
146,6 |
1.690,6 |
848,0 |
|
2.805,7 |
|
35/05 9 |
|
|
|
|
|
|
24,9 |
36,5 |
1.469,6 |
1.293,7 |
2.824,6 |
|
Totale |
580,0 |
1.187,2 |
1.984,0 |
2.335,9 |
2.166,3 |
1.405,2 |
2.778,1 |
1.727,0 |
2.317,6 |
1.293,7 |
17.790,3 |
|
Totale al netto del. 70/98 10 |
196,3 |
760,0 |
1.260,9 |
2.077,7 |
2.166,3 |
1.405,2 |
2.778,1 |
1.727,0 |
2.317,6 |
1.293,7 |
15.982,7 |
1 Al netto di accantonamenti, riserve e quote compensative e premiali.
2 La ripartizione regionale delle risorse è stata effettuata con le delibere nn. 52, 106 e 135 del 1999. L’importo è destinato a Completamenti e Studi di fattibilità. La modulazione delle annualità è quella effettuata dalla RGS.
3 Al netto di un accantonamento di 90,4 milioni per premio efficienza efficacia dei programmi e di 1,033 milioni per gara su approfondimenti progetto ponte sullo stretto di Messina (trasferiti al M.LL.PP.).
4 Al netto di 232,4 milioni per quote compensative (87,6) e accantonamenti (144,6). La modulazione delle annualità è quella effettuata dalla RGS.
5 Al netto di 93,8 milioni di quote compensative.
6 Al netto di 18,08 mln. per il sisma nelle Marche ed in Umbria del 1997.
7 Comprende esclusivamente le quote F.3 e F.4.
8 Comprende esclusivamente le quote E.3 e E.4.
9 Comprende esclusivamente le quote D.4 e D.5.
10 Dal totale di 15.982,7 mln. è necessario detrarre 0,779 mln. (relativi allo stanziamento di 1.716,186 mln. della del. 142/99) confluiti sugli SDF finanziati dalla del. 70/98, ottenendo un importo netto di 15.981,9
Fonte:dati tratti da Ministero dell’economia e della finanze – DPS: Rapporto annuale 2005
Le fonti finanziarie di copertura degli Accordi di programma quadro comprendono risorse pubbliche ordinarie, risorse pubbliche aggiuntive per le aree sottoutilizzate (sia comunitarie, comprensive della quota di cofinanziamento nazionale, sia statali, stanziate annualmente dalla legge finanziaria e allocate dal CIPE), e risorse private.
Quasi la metà delle fonti di copertura degli APQ stipulati fino a oggi proviene peraltro da risorse ordinarie statali. Le risorse di carattere aggiuntivo rappresentano circa un terzo di quelle complessive; in particolare, le risorse per le aree sottoutilizzate pesano per circa il 25% del valore totale degli Accordi.
Il complesso delle risorse programmate dagli Accordi di programma quadro al 31 dicembre 2005 (risorse ordinarie dello Stato e delle regioni, Fondo aree sottoutilizzate, Fondi comunitari, nonché risorse private) ammonta a circa 56,7 miliardi di euro, di 14,4 miliardi provenienti dal Fondo aree sottoutilizzate), di cui 32,5 per il Mezzogiorno e 24,2 per le Regioni del Centro-Nord[278].
Composizione
delle risorse programmate dagli APQ
per fonte di finanziamento, anno di stipula e macroarea al 31 dicembre 2005
(valori in milioni di euro)
|
Anno |
Macroarea |
Risorse ordinarie |
Risorse aggiuntive |
Risorse private |
Risorse totali |
||
|
Stato |
Regioni ed altri Enti |
Fondi Comunitari |
Aree sottoutilizz. |
||||
|
|
Centro-Nord |
3.747,5 |
636,6 |
0,0 |
54,5 |
37,6 |
4.476,2 |
|
1999 |
Mezzogiorno |
593,6 |
384,9 |
175,4 |
328,7 |
197,3 |
1.679,8 |
|
|
Totale |
4.341,1 |
1.021,5 |
175,4 |
383,2 |
234,9 |
6.156,0 |
|
|
Centro-Nord |
5.708,0 |
236,1 |
30,5 |
45,5 |
1.403,2 |
7.423,3 |
|
2000 |
Mezzogiorno |
780,9 |
108,4 |
212,5 |
224,8 |
14,9 |
1.341,5 |
|
|
Totale |
6.489,0 |
344,5 |
243,0 |
270,3 |
1.418,1 |
8.764,9 |
|
|
Centro-Nord |
831,2 |
482,5 |
84,6 |
237,0 |
68,7 |
1.704,0 |
|
2001 |
Mezzogiorno |
4.238,7 |
16,3 |
1.485,5 |
984,6 |
45,0 |
6.770,1 |
|
|
Totale |
5.069,8 |
498,8 |
1.570,2 |
1.221,6 |
113,7 |
8.474,1 |
|
|
Centro-Nord |
234,9 |
1.416,8 |
249,4 |
261,1 |
276,3 |
2.438,5 |
|
2002 |
Mezzogiorno |
1.830,3 |
336,1 |
1.047,5 |
1.613,5 |
418,9 |
5.246,3 |
|
|
Totale |
2.065,2 |
1.752,9 |
1.296,9 |
1.874,6 |
695,2 |
7.684,8 |
|
|
Centro-Nord |
561,9 |
450,0 |
13,6 |
468,0 |
187,1 |
1.680,5 |
|
2003 |
Mezzogiorno |
1.397,2 |
357,1 |
1.710,1 |
3.912,8 |
1.469,0 |
8.846,2 |
|
|
Totale |
1.959,1 |
807,0 |
1.723,7 |
4.380,7 |
1.656,1 |
10.526,7 |
|
|
Centro-Nord |
993,9 |
738,7 |
19,7 |
633,1 |
2.316,8 |
4.702,2 |
|
2004 |
Mezzogiorno |
642,5 |
415,6 |
367,5 |
1.559,4 |
275,0 |
3.260,0 |
|
|
Totale |
1.636,5 |
1.154,2 |
387,2 |
2.192,5 |
2.591,9 |
7.962,2 |
|
|
Centro-Nord |
246,9 |
508,6 |
68,2 |
837,9 |
81,3 |
1.742,9 |
|
2005 |
Mezzogiorno |
433,3 |
424,6 |
495,4 |
3.246,0 |
798,7 |
5.398,1 |
|
|
Totale |
680,2 |
933,2 |
563,7 |
4.084,0 |
880,0 |
7.141,1 |
|
|
Centro-Nord |
12.324,3 |
4.469,2 |
466,1 |
2.537,2 |
4.370,9 |
24.167,7 |
|
1999-2005 |
Mezzogiorno |
9.916,6 |
2.043,0 |
5.493,9 |
11.869,7 |
3.218,8 |
32.542,1 |
|
|
Totale |
22.240,9 |
6.512,2 |
5.960,1 |
14.406,9 |
7.589,7 |
56.709,8 |
Fonte: Ministero dell’economia e della finanze – DPS: Rapporto annuale 2005
Le intese hanno determinato, al 31 dicembre 2005, la stipula di 417 Accordi di programma quadro, di cui 227 nel Centro–Nord e 190 nel Mezzogiorno, per un ammontare di risorse programmate pari a 56,7 miliardi di euro, di cui circa 24,2 miliardi riguardano investimenti fatti nel Centro-Nord e oltre 32,5 miliardi nel Mezzogiorno.
Gli Accordi di programma quadro stipulati dalle regioni del Mezzogiorno, sebbene meno numerosi, hanno attivato, complessivamente, maggiori risorse rispetto a quelli stipulati dalle regioni del Centro-Nord.
Per quanto concerne lo stato di attuazione degli accordi di programma quadro sottoscritti al 31 dicembre 2005, l’attuazione dei programmi di opere pubbliche previste dagli Accordi di Programma Quadro, in termini finanziari, è attestata su un livello pari al 26% del volume totale degli investimenti.
Il livello di attuazione è più avanzato al Centro-Nord, dove il costo realizzato è mediamente il 34% del valore complessivo degli Accordi di Programma Quadro stipulati, mentre al Sud tale percentuale è pari al 20%.
Negli ultimi anni si è assistito ad un crescente ricorso agli Accordi per programmare per attuare investimenti pubblici nelle aree sottoutilizzate.
Alla fine del 2001 il livello delle risorse programmate in APQ si attestava ancora su valori modesti, intorno al 30% delle risorse complessivamente assegnate dal CIPE.
Al fine di accelerare la programmazione di tali risorse il CIPE, con le delibere n. 36/2002, n. 17/2003 e n. 20/2004,ha introdotto regole e incentivi volti ad assicurare nell’ambito degli APQ l’efficienza della spesa, il monitoraggio degli interventi, la coerenza programmatica e la trasparenza nei processi di selezione dei progetti.
Gli effetti di tali innovazioni regolamentari sono stati significativi. Al 31 marzo 2003 ogni regione aveva programmato almeno il 60% delle risorse complessivamente allocate dal CIPE fino al 2001; al 31 dicembre 2003 il 100%.
In particolare, sono state previste risorse premiali – da distribuire nel 2005 – per le regioni che riescono a contenere le necessità di riprogrammazione degli interventi inseriti negli APQ; è stato introdotto un nuovo iter di concertazione tra Amministrazioni regionali e centrali in base al quale procedere ad una più efficiente selezione degli interventi da inserire negli APQ finanziati con le risorse della delibera ed una migliore programmazione degli interventi medesimi.
Sul fronte del monitoraggio degli APQ, sono state varate diverse iniziative: è prevista un’attività semestrale di monitoraggio volta ad accertare, per ciascun intervento, eventuali variazioni nei costi, nei finanziamenti e nei tempi di realizzazione delle singole attività.
In particolare, con la delibera CIPE n. 20/2004 è stato istituito un tavolo di lavoro per il rafforzamento e la semplificazione delle intese istituzionali di programma e gli APQ nonché per il riparto delle risorse premiali. Il documento contenenti gli esiti del tavolo di lavoro è stato trasmesso, nel dicembre 2005, dal Ministero dell’economia alla Conferenza Stato-Regioni, per il parere[279].
La società per azioni “Sviluppo Italia”, interamente posseduta dal Ministero dell’economia e delle finanze, è stata istituita il 26 gennaio 1999, ai sensi del D.Lgs. 9 gennaio 1999 n. 1, successivamente integrato dal D.Lgs. 14 gennaio 2000, n. 3, con il compito di svolgere funzioni di coordinamento, riordino, indirizzo e controllo delle attività di promozione dello sviluppo industriale e dell'occupazione nelle aree depresse del Paese, nonché di attrazione degli investimenti.
Con la direttiva del Presidente del Consiglio dei Ministri 26 gennaio 1999 il capitale sociale iniziale è stato fissato in 35 miliardi di lire.
Tale somma è stata interamente conferita alla società “Sviluppo Italia” quale partecipazione del Ministero dell’economia e finanze[280], che esercita, ai sensi dell’articolo 2, comma 6, del D.Lgs. n. 1/1999, i diritti dell’azionista.
Attualmente il capitale sociale (a seguito dell’incorporazione delle società in essa confluite) ammonta a 1.126,4 milioni di euro.
Alla società Sviluppo Italia è stato assegnato il compito di provvedere al riordino e all’accorpamento delle attività e delle strutture delle società SPI, ITAINVEST, IG-Società per l’imprenditoria giovanile, INSUD, RIBS, ENISUD[281], FINAGRA e le quote dell’associazione IPI detenute dallo Stato o da società da questo controllate, ricollocandole in una o più società operative da essa direttamente o indirettamente controllate, ovvero, ai sensi del D.Lgs. n. 3/200, in rami di azienda.
Il D.Lgs. n. 1/1999 disponeva inizialmente che Sviluppo Italia provvedesse al riordino e all’accorpamento delle suddette società partecipate al fine di una loro ricollocazione in due nuove società operative specializzate, rispettivamente, in materia di servizi allo sviluppo e di servizi finanziari. A tal fine, nel giugno 1999 vennero costituite due società operative, una per i servizi allo sviluppo (Progetto Italia) e una per i servizi finanziari (Investire Italia), che operavano in regime di convenzione con le diverse società controllate da Sviluppo Italia.
A seguito del D.Lgs. n. 3/2000, che ha previsto la possibilità per Sviluppo Italia di operare tramite propri rami di azienda, il consiglio di amministrazione di Sviluppo Italia Spa, nel gennaio 2000, ha deciso di procedere alla fusione per incorporazione delle società SPI, ITAINVEST, IG, INSUD, RIBS e FINAGRA, nonché di Progetto Italia e Investire Italia. L’operazione di fusione è stata completata nel giugno 2000[282].
A seguito della fusione, Sviluppo Italia è subentrata nella gestione di tutti gli interventi che precedentemente erano di competenza delle varie società in essa confluite:
- l’imprenditoria giovanile e il prestito d’onore (ora definiti “autoimpiego e autoimprenditorialità”) della IG;
- la siderurgia (legge 181/1989) e la promozione e lo sviluppo di attività imprenditoriali della SPI;
- il settore turistico della INSUD;
- le attività finanziarie di ITAINVEST;
- gli interventi nel settore agro-alimentare di RIBS e Finagra.
Per quanto concerne gli interventi nel settore agro-alimentare, l’articolo 10-ter del D.L. n. 203 del 2005, convertito, con modificazioni, dalla legge n. 248 del 2005, ha disposto il trasferimento di talune risorse patrimoniali relative agli interventi ex Ribs, nella disponibilità di Sviluppo Italia, alla società Istituto sviluppo agroalimentare (ISA), con contestuale passaggio della quota di partecipazione detenuta da Sviluppo Italia in ISA al Ministero delle politiche agricole. Tali risorse erano state precedentemente trasferite all'ISMEA dall’articolo 4, comma 42, della legge finanziaria per il 2004 (legge n. 350/2003) .
I principali compiti assegnali alla società Sviluppo sono i seguenti:
§ promozione di attività produttive e attrazione degli investimenti;
§ promozione di iniziative occupazionali e nuova imprenditorialità;
§ supporto alle amministrazioni pubbliche centrali e locali per la programmazione finanziaria e la progettualità dello sviluppo;
§ consulenza in materia di gestione degli incentivi nazionali e comunitari, con particolare riferimento per il Mezzogiorno e le altre aree depresse.
Ulteriori competenze sono state attribuite a Sviluppo Italia dalle seguenti disposizioni legislative:
§ l’articolo 73 della legge finanziaria per il 2003 (legge n. 289/2002)ha previsto l’estensione della legge 181/1989, prima applicabile solo alle aree di crisi siderurgica, anche alle aree interessate da crisi del comparto industriale, attribuendo a Sviluppo Italia la gestione degli incentivi. La misura è stata infatti estesa ai territori delle province di Caserta, L’Aquila, Nuoro, Caltanissetta, Latina, Palermo (Delibera Cipe n. 130/2003), all’area Fiat-Alfa Romeo (comuni di Arese, Rho, Garbagnate Milanese e Lainate), al comune di Marcianise (Caserta) e al distretto di Brindisi (articolo 1, commi 265-268, della legge finanziaria per il 2005), alle aziende operanti in aree di crisi del comparto degli elettrodomestici (articolo 11, comma 8, D.L. n. 35/2005), alle aree ad elevata specializzazione settoriale del settore del «Tessile - Abbigliamento - Calzaturiero» individuate dalla regione Puglia nei comuni ricompresi nelle aree di cui ai progetti integrati territoriali P.I.T. n. 2 Area Nord Barese, P.I.T. n. 4 Area della Murgia e P.I.T. n. 9 Territorio Salentino-Leccese (articolo 37 del D.L. n. 273/2005);
§ l’articolo 4, commi 99-103 della legge finanziaria per il 2004 (legge n. 350/2003) ha previsto l’istituzione di un Fondo, dotato di 10 milioni nel 2004, gestito da Sviluppo Italia Spa, a garanzia dei prestiti fiduciari concessi per il finanziamento degli studi universitari. Tuttavia la Corte Costituzionale, con la sentenza n. 308 del 2004 ha dichiarato l’illegittimità del citato comma 101, sostenendo che, essendo l’istruzione, materia di competenza concorrente (ai sensi dell’art. 117 Cost.), le scelte discrezionali relative ai criteri di individuazione degli studenti capaci e meritevoli spetterebbero alle Regioni e non ad organismi centrali, come ad esempio Sviluppo Italia;
§ l’articolo 4, commi 106-111 della legge finanziaria per il 2004 (legge n. 350/2003) ha disposto l’istituzione di un Fondo rotativo nazionale per gli interventi sul capitale di rischio, gestito da Sviluppo Italia S.p.A.; tuttavia tale Fondo non è ancora operativo, in attesa della decisione in merito della Commissione Ue;
§ l’articolo 1, commi 215-218 e 221 della legge finanziaria per il 2005 (legge n. 311/2004) autorizza Sviluppo Italia a concedere agevolazioni alle imprese, al fine di rafforzare l’attrazione degli investimenti nelle aree sottoutilizzate. Tale misura non è ancora operativa, in attesa della decisione in merito della Commissione Ue.
§ l’articolo 11, commi 3-6 del D.L. n. 35/2005 ha istituito il Fondo per il finanziamento degli interventi consentiti dagli orientamenti UE sugli aiuti di stato per il salvataggio e la ristrutturazione delle imprese in difficoltà, assegnando a Sviluppo Italia S.p.A. il compito di curare unicamente la fase della valutazione e l’attuazione dei citati interventi.
§ la legge n. 56 del 2005 prevede, all’articolo 3, la costituzione di strutture - gli sportelli unici all’estero - per il sostegno all’internazionalizzazione del sistema produttivo e l’attrazione degli investimenti esteri. Tra gli organismi che partecipano a tali strutture vi è ricompressa anche Sviluppo Italia. Lo strumento non è ancora operativo.
Con la delibera 2 agosto 2002, n. 62, il CIPE ha previsto la definizione da parte di Sviluppo Italia di un Programma Quadro, al cui finanziamento è stato destinato un importo pari a 73 milioni di euro.
Attraverso il Programma Quadro 2002-2004, presentato da Sviluppo Italia il 12 dicembre 2002 ed approvato con delibera 19 dicembre 2002, n. 130, il CIPE ha inteso promuovere, sulla base degli indirizzi programmatici contenuti nel DPEF 2003-2006, la realizzazione di tre Programmi Operativi aventi ad oggetto:
§ l’attività di advisoring e supporto tecnico alle Amministrazioni centrali, alle regioni e province autonome nella fase attuativa degli studi di fattibilità;
§ il supporto alle regioni e alle province per il miglioramento della capacità e della qualità della committenza pubblica;
§ la predisposizione e l’avvio di un programma pluriennale di marketing finalizzato alla attrazione degli investimenti nelle aree sottoutilizzate del Paese. Tra gli strumenti per la realizzazione di tale Programma Operativo è previsto il “contratto di localizzazione” rappresenta una nuova tipologia di contrattazione programmata tra MEF, MAP, Regioni, Impresa e Sviluppo Italia, rivolta a garantire alle imprese certezza di tempi e di costi nel processo insediativo.
I tre Programmi Operativi rappresentano un ampliamento effettivo della missione di Sviluppo Italia.
Oltre alla sede centrale a Roma, Sviluppo Italia è presente nel territorio nazionale in diverse sedi, assorbendo le già esistenti strutture locali delle società in essa confluite (in particolare della IG e della SPI).
Sviluppo Italia agisce inoltre a livello territoriale attraverso le società regionali: a conclusione del processo di revisione delle sedi territoriali che facevano capo alle società confluite in Sviluppo Italia, si è proceduto ad una rimodulazione in nuove strutture regionali operative.
Sono attualmente operative 17 società a responsabilità limitata - una per ciascuna regione del Mezzogiorno (Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sicilia e Sardegna) e altre nove nel Centro-Nord (Umbria, Toscana, Liguria, Veneto, Friuli Venezia Giulia, Lombardia, Marche, Piemonte, Emilia Romagna).
Sono inoltre presenti sul territorio i c.d. “incubatori di impresa”, strutture operative finalizzate a favorire il decollo di iniziative imprenditoriali locali, che prevedono spazi fisici e strutture logistiche condivise, nonché servizi di consulenza, formazione e finanza dedicata. Sono attualmente operativi 24 incubatori, 10 sono in fase di realizzazione e 7 sono programmati.
Ai sensi dell’articolo 4, comma 1, del decreto legislativo n. 1 del 1999, il Governo presenta al Parlamento annualmente il “Rapporto sull’assetto organizzativo e le attività svolte dalla società Sviluppo Italia Spa” (Doc. CLXII).
Al mese di aprile 2006 Sviluppo Italia Spa detiene un portafoglio di partecipazioni costituito da 177 società, in parte ereditate dalle singole società confluite nella Società, in parte acquisite successivamente alla fusione.
Oltre alle società regionali, sono presenti 12 società strumentali:
§ Italia Turismo Spa, con la missione di promuovere il turismo per lo sviluppo delle aree sottoutilizzate;
§ Investire Partecipazioni Spa, con la finalità di gestire un portafoglio di partecipazioni localizzate prevalentemente in aree obiettivo 2;
§ Sviluppo Italia Aree Produttive Spa, attiva nel mercato nazionale del recupero, della valorizzazione e della successiva riutilizzazione di aree industriali dismesse o in via di dismissione, anche se inquinate;
§ Italia Navigando Spa, finalizzata allarealizzazione di una rete di porti turistici dotati di infrastrutture e servizi specializzati per la nautica da diporto;
§ Rete Autostrade Mediterranee S.p.A., società che opera in base a una convenzione con il Ministero delle Infrastrutture e dei Trasporti per attuare il programma Autostrade del Mare;
§ Infratel Italia S.p.A. - Infrastrutture e Telecomunicazioni per l'Italia, società di scopo costituita con l'obiettivo di favorire lo sviluppo di infrastrutture a larga banda sul territorio nazionale e di ridurre il digital divide;
§ Innovazione Italia S.p.A., società strumentale costituita in partnership con il Dipartimento per l'Innovazione e le Tecnologie, per dare attuazione ai programmi del Governo relativi allo sviluppo della Società dell'Informazione e al piano di e-government;
§ Sviluppo Italia Engineering, società di ingegneria impegnata nella realizzazione di infrastrutture e progetti edilizi su scala nazionale, principalmente per Amministrazioni ed Enti pubblici;
§ Garanzia Italia, consorzio di garanzia fidi (Confidi) promosso da Sviluppo Italia per fornire una risposta concreta alle esigenze finanziarie delle piccole e medie imprese attraverso la concessione di garanzie sui finanziamenti erogati dalle Banche a favore delle imprese consorziate;
§ Italiaevolution, società con l'obiettivo di promuovere il Sistema Italia attraverso la valorizzazione – a livello nazionale e internazionale – del comparto economico, produttivo, culturale e sportivo italiano;
§ Sviluppo Italia Factor S.p.A., la società compie attività di factoring;
§ Strategia Italia SGR S.p.A., società di gestione del risparmio, opera in qualità di advisor di fondi di private equity per contribuire allo sviluppo delle piccole e medie imprese.
Il “Programma operativo pluriennale di marketing territoriale per l’attrazione degli investimenti esteri”, finanziato dal CIPE con la delibera n. 130/2002, affidato a Sviluppo Italia S.p.a e avviato il 1° settembre 2003, si è posto l’obiettivo di incrementare i flussi di investimenti esteri in Italia, attraverso la creazione di un riferimento istituzionale univoco per gli investitori stranieri, ed il rafforzamento e la semplificazione delle procedure per la localizzazione, l’accesso ai finanziamenti e le autorizzazioni amministrative.
A tal fine, nel corso del 2003 è stato introdotto il contratto di localizzazione come nuova modalità di attrazione di investimenti privati di grande portata nelle aree sottoutilizzate del Paese, attraverso l’utilizzo degli strumenti di contrattazione già esistenti, in particolare, del contratto di programma e dell’accordo di programma quadro, ma dando forte rilievo alla creazione di condizioni di contesto capaci di radicare nel territorio quegli stessi investimenti.
Questa nuova forma di promozione degli investimenti si realizza attraverso l’inserimento di un tradizionale contratto di programma (v. scheda I contratti di programma, pag. 2) all’interno di un Accordo di programma quadro (v. scheda Intese istituzionali e accordi quadro, pag. 2) sottoscritto dai Ministeri dell’economia e finanze e delle attività produttive, dalla regione ospitante l’investimento e dalla Società Sviluppo Italia.
L’accordo consente di affiancare ai tradizionali incentivi all’investimento, previsti nel contratto di programma, accordi operativi per la realizzazione mirata di infrastrutture materiali ed immateriali, per la garanzia di servizi amministrativi e di semplificazioni procedurali da parte degli enti locali.
Il contratto di localizzazione consiste, in sostanza, in una forma più avanzata di contratto di programma, garantito peraltro da un iter più veloce in quanto non viene previsto il passaggio al CIPE per l’approvazione e la gestione del contratto medesimo.
La concreta attività di promozione e realizzazione dei contratti di localizzazione è stata affidata, tramite convenzione stipulata col Ministero delle attività produttive il 31 luglio 2003, alla società Sviluppo Italia S.p.a. (v. scheda Sviluppo Italia, pag. 2), già titolare del programma operativo per l’attrazione degli investimenti nel Mezzogiorno, in particolare di quelli provenienti dall’estero (IDE)[283].
In concreto, l’investitore presenta una prima istanza a Sviluppo Italia, alla quale spetta il compito di verificare l’ammissibilità e le necessità infrastrutturali.
Se l’istanza è ritenuta ammissibile, l’investitore presenta la domanda di accesso al contratto di programma al Ministero delle attività produttive.
Il Ministero delle attività produttive - Direzione generale per il coordinamento degli incentivi alle imprese - procede alla selezione ed approvazione, con proprio decreto, delle proposte entro 30 giorni dalla presentazione della domanda.
Dopo l’approvazione della proposta di contratto, viene firmato l’Accordo di Programma Quadro tra il Ministero dell’economia, il Ministero delle attività produttive, Sviluppo Italia e i soggetti interessati alla realizzazione del piano di investimenti approvato.
Da ultimo, viene stipulato il contratto di programma tra il Ministero delle attività produttive, Sviluppo Italia e l’impresa interessata.
L’erogazione delle agevolazioni viene effettuata dal Ministero delle attività produttive - Direzione generale per il coordinamento degli incentivi alle imprese.
Il contratto di localizzazione è destinato a:
§ imprese estere, medie e grandi
§ imprese italiane medie e grandi controllate (almeno al 51%) da investitori esteri
§ imprese italiane medie e grandi che hanno delocalizzato la produzione all'estero prima del 17 marzo 2005 ma che intendono reinvestire nel territorio nazionale.
Possono usufruire del contratto i progetti localizzati in tutte le regioni del Mezzogiorno: Sicilia, Sardegna, Calabria, Puglia, Campania, Basilicata, Molise e Abruzzo.
I settori ammissibili sono:
§ industria
§ servizi alle imprese
§ turismo
§ produzione di energia elettrica da fonti rinnovabili.
I progetti d'investimento possono riguardare:
§ realizzazione di nuovi impianti
§ ampliamento, ammodernamento, ristrutturazione, riconversione o riattivazione di impianti già esistenti
§ trasferimento di impianti all'interno del territorio nazionale.
Gli incentivi previsti dal contratto di localizzazione sono due:
§ contributi a fondo perduto, che variano in base all'area geografica e alle dimensioni dell'impresa, in linea con le normative europee;
§ agevolazioni per programmi di ricerca e formazione collegati all'investimento.
Inoltre, Sviluppo Italia può acquisire, temporaneamente e a condizioni di mercato, partecipazioni azionarie di minoranza nelle società che hanno presentato un progetto ammesso al finanziamento.
Il contratto di localizzazione si è attuato in forma di progetto pilota, secondo le linee individuate dal programma operativo per l’attrazione degli investimenti nel Mezzogiorno.
Il CIPE, con delibera n. 16 del 9 maggio 2003 ha destinato 140 milioni per il “Progetto pilota di localizzazione dei contratti di programma”, di cui 6 milioni per il 2003, 30 milioni per il 2004 e 104 milioni per il 2005. Ulteriori 100 milioni sono stati destinati dalla delibera n. 35 del 2005, che ha assegnato 20 milioni per il 2005, 40 milioni per il 2006 e 40 milioni per il 2007. Da ultimo, la delibera 22 marzo 2006, in corso di registrazione, ha destinato 250 milioni ai contratti di localizzazione, di cui 25 milioni per il 2006, 50 milioni per il 2007, 50 milioni per il 2008 e 125 milioni per il 2009.
Secondo quanto riportato nel sito internet di Sviluppo Italia Spa:
§ 74 aziende si sono dichiarate interessate ad usufruire del contratto di localizzazione;
§ 27 aziende hanno presentato proposta di investimento per un totale di 1.197 milioni di euro;
§ 6 sono le imprese selezionate e condotte da Sviluppo Italia alla firma del contratto di localizzazione.
In particolare, alla data attuale, sono stati approvati con decreto del Ministero delle attività produttive 6 contratti di localizzazione con le seguenti imprese:
§ gruppo alberghiero inglese Rocco Forte, che intende effettuare un investimento di 108 milioni di euro a Sciacca (Agrigento) con una occupazione prevista di 330 unità, a fronte di un contributo di 44 milioni ;
§ Vegitalia, società del gruppo giapponese Kagome, che si propone di realizzare uno stabilimento agroindustriale nell’area di Cosenza per un investimento di 32 milioni di euro, 217 occupati previsti, a fronte di una richiesta di contributo pari a 14 milioni;
§ Donnafugata, investimento turistico-alberghiero in Sicilia del gruppo spagnolo Sotogrande, per un investimento di 45 milioni, una occupazione di 222 unità e un contributo pubblico di 19 milioni;
§ Etnavax, dello svizzero KK Group, che prevede investimenti per 45 milioni nel settore delle biotecnologie a Caltagirone (Catania) e una occupazione di 59 unità a fronte di un contributo di 26 milioni;
§ Denso Thermal Systems, gruppo giapponese che intende effettuare investimenti per 63 milioni nel settore dei condizionatori per auto ad Avellino, con una occupazione a regime di 855 unità a fronte di un contributo pubblico di 24 milioni;
§ Helesi, gruppo greco per la produzione di contenitori plastici a Pisticci (Matera), che prevede investimenti per 25 milioni ed una occupazione di 53 unità a fronte di un finanziamento di 17 milioni.
Sulle 6 proposte approvate dal Ministero delle attività produttive risulta un investimento complessivo di 320 milioni di euro, 145 milioni di euro concessi in contributi e 881 nuovi occupati previsti a regime.
Soltanto 2 di questi contratti di localizzazione sono arrivati, dopo la firma dell’Accordo di Programma Quadro, alla stipula del contratto di programma (Vegitalia, nel luglio 2005 e Donnafugata, nel novembre 2005).
Per il contratto di localizzazione relativo al gruppo alberghiero inglese Rocco Forte, nel gennaio 2005, si è provveduto alla firma dell’Accordo di Programma Quadro.
Hanno inoltre avuto l’ammissibilità da parte del Comitato operativo – costituito tra il Ministero delle attività produttive e Sviluppo Italia - altre 8 proposte di contratto.
Secondo quanto indicato nel Rapporto 2005 del Dipartimento per le politiche di sviluppo sugli interventi per le aree sottoutilizzate, la fase pilota ha evidenziato alcune criticità che hanno impedito sino a ora un pieno utilizzo delle potenzialità dello strumento stesso.
In particolare, sono emerse difficoltà che riguardano soprattutto aspetti di tipo procedurale: i tempi di attuazione si sono dimostrati più lunghi del previsto a causa della sovrapposizione di due procedure già esistenti: quella dei contratti di programma e quella degli Accordi di Programma Quadro, alle quali si aggiungono le fasi specifiche del contratto di localizzazione; inoltre a seguito della riforma degli incentivi si è verificata una fase di incertezza sulle caratteristiche e sull’entità delle agevolazioni inserite nei contratti di localizzazione.
Una rivisitazione della procedura che consenta il superamento delle criticità emerse e rafforzi il sistema di governance del programma è attualmente allo studio delle amministrazioni coinvolte.
Si ricorda, infine, che il D.L. n. 35 del 2005, convertito, con modificazioni, dalla legge n. 80 del 2005, c.d. decreto-legge competitività, ha introdotto disposizioni volte al controllo e alla limitazione del fenomeno della delocalizzazione produttiva, finalizzate a favorire il rientro in Italia delle imprese italiane che abbiano realizzato all’estero le proprie strutture produttive.
In sostanza, come si legge nella relazione governativa di accompagnamento, si intendono promuovere “appositi contratti di localizzazione che consentono accordi operativi per la realizzazione mirata di infrastrutture materiali e immateriali, per la garanzia dei servizi amministrativi e di semplificazioni procedurali da parte degli enti locali e delle regioni”.
A tal fine, l’articolo 1, comma 13, del D.L. n. 35/2005 prevede l’accesso alle agevolazioni e agli incentivi destinati alle imprese estere, sulla base della disciplina dei contratti di localizzazione fissata dalle delibere Cipe n. 130/2002 e n. 16/2003, alle imprese italiane che abbiano trasferito le proprie attività all’estero anteriormente alla data di entrata in vigore del decreto-legge medesimo e che intendano reinvestire sul territorio nazionale.
I fondi strutturali comunitari
La disciplina dei Fondi strutturali comunitari per il periodo 2000-2006 è contenuta nei regolamenti adottati il 21 giugno 1999, di cui il Regolamento n. 1260/1999 reca le disposizioni generali.
Con le decisioni adottate il 1° luglio 1999, nn. 500-505, la Commissione UE ha dato attuazione alla parte di Agenda 2000 relativa ai Fondi strutturali, individuando le aree interessate e la ripartizione fra gli Stati membri delle risorse destinate ai singoli obiettivi.
La politica regionale dell’Unione europea nel periodo di programmazione 2000-2006 è stata attuata attraverso i seguenti Fondi strutturali:
§ Fondo Europeo di Sviluppo Regionale (FESR) che contribuisce ad aiutare le regioni in ritardo di sviluppo, in riconversione economica e con difficoltà strutturali;
§ Fondo Sociale Europeo (FSE) che interviene principalmente nell'ambito della strategia europea per l'occupazione;
§ Fondo Europeo Agricolo di Orientamento e Garanzia, sezione orientamento (FEAOG), rivolto allo sviluppo delle regioni in ritardo tramite il miglioramento dell'efficienza delle strutture di produzione, trasformazione e commercializzazione dei prodotti agricoli e silvicoli, nonché alla promozione delle zone rurali;
§ Strumento finanziario di orientamento per la pesca (SFOP), per il settore della pesca.
I citati Fondi contribuiscono, ciascuno in base alla propria specifica disciplina, al conseguimento di alcuni obiettivi prioritari da realizzare con i programmi di sviluppo.
Nell’ambito delle azioni strutturali sono altresì compresi gli interventi finanziati con il Fondo di coesione, destinato a Spagna, Irlanda e Portogallo.
I regolamenti hanno confermato i principi che avevano ispirato il precedente ciclo 1994-1999, e cioè il principio della concentrazione degli interventi dei Fondi su obiettivi prioritari, l’addizionalità delle risorse comunitarie rispetto a quelle messe a disposizione dagli Stati membri, l’adozione del metodo della programmazione, con il coinvolgimento di tutti i soggetti rilevanti nelle varie fase relativi alla decisione, attuazione e valutazione dei progetti sulla base del principio della partnership.
Al fine di rendere più efficaci gli interventi dei Fondi, in occasione dell’accordo su Agenda 2000 è stato decisa una maggiore concentrazione tematica e geografica degli interventi rispetto al precedente periodo di programmazione.
In tale ottica, per il periodo di programmazione 2000-2006, sono assegnati aiFondi tre obiettivi, rispetto ai sei precedenti.
L’obiettivo 1 riguarda le regioni il cui PIL pro capite, misurato a parità di potere d'acquisto e calcolato con riferimento ai dati comunitari disponibili al 26 marzo 1999 e relativi agli ultimi tre anni, è inferiore al 75% della media comunitaria. Non vi sono dunque stati sostanziali innovazioni rispetto alla precedente disciplina per quanto riguarda i parametri di riferimento.
L'elenco delle regioni interessate dall'obiettivo 1 dei Fondi strutturali, valido dal 1° gennaio 2000 al 31 dicembre 2006, è riportato nell’allegato I alla decisione della Commissione UE n. 502/1999 del 1° luglio 1999.
Per l’Italia, nell'obiettivo 1 sono ricomprese, per il periodo 2000-2006, le seguenti regioni italiane: Basilicata, Calabria, Campania, Puglia, Sardegna e Sicilia.
L’obiettivo 2 riguarda le zone aventi problemi strutturali la cui riconversione economica e sociale deve essere favorita e la cui popolazione o superficie siano sufficientemente significative. Nella definizione di zone in fase di riconversione economica e sociale rientrano le zone in fase di mutazione socioeconomica nei settori dell'industria e dei servizi; le zone rurali in declino; le zone urbane in difficoltà; le zone dipendenti dalla pesca che si trovano in una situazione di crisi.
L'elenco delle zone ammissibili agli interventi dell’obiettivo 2 viene definito dalla Commissione europea in concertazione con ogni Stato membro interessato. L’elenco è valido per sette anni a decorrere dal 1° gennaio 2000, ma è modificabile dalla Commissione, su proposta dello Stato membro e in caso di grave crisi in una regione, nel corso del 2003.
L’elenco delle zone italiane cui si applica l’obiettivo 2 è stato approvato dalla Commissione europea con la decisione (CE) n. 530 del 27 luglio 2000, successivamente modificato con la decisione (CE) n. 363 del 27 aprile 2001. Esso si estende su 13 regioni italiane del Centro-Nord ed è rivolto soprattutto alle zone rurali in declino e alle zone industriali; esso riguarda in piccola parte anche quartieri urbani in difficoltà e alcune zone dipendenti dalla pesca.
L’obiettivo 3 interessa gli interventi di adeguamento delle risorse umane. Tale obiettivo si concentra principalmente sulle problematiche relative all’adeguamento e all’ammodernamento delle politiche nazionali ed europee in materia di occupazione, istruzione e formazione. Esso serve inoltre da quadro di riferimento per l’insieme delle azioni relative alle risorse umane negli Stati membri.
L’obiettivo 3 interessa l’intero territorio nazionale, ad eccezione delle zone obiettivo 1. Il “Quadro di sostegno comunitario per l’Obiettivo 3” relativo all’Italia centrale e settentrionale è stato approvato il 19 luglio 2000.
Complessivamente gli obiettivi 1 e 2 interessano una percentuale della popolazione pari al 41% del totale della popolazione degli Stati membri, rispetto ad una percentuale del 50% del precedente periodo di programmazione. Per l’Italia si è passati dal 54% del totale della popolazione nel periodo 1994-1999 al 47% per il 2000-2006.
Per le aree che nel periodo di programmazione 2000-2006 “sono uscite” dalla politica di coesione, la Commissione ha previsto un periodo di “phasing out”, cioè un periodo di sostegno transitorio nel quadro dell'obiettivo 1 o dell’obiettivo 2, dal 1° gennaio 2000 al 31 dicembre 2005, per consentire a tali aree di non perdere il livello di sviluppo raggiunto negli anni più recenti.
Le regioni interessate dal sostegno transitorio nel quadro dell'obiettivo 1 sono elencate nell'allegato II alla decisione della Commissione UE 1° luglio 1999, n. 502. Per l’Italia, il Molise (uscito dall’obiettivo 1 alla fine del 1999, in quanto il PIL pro capite di questa regione ha superato il 75% della media europea) rientra nel regime di sostegno transitorio fino al 31 dicembre 2006.
I territori che beneficiano del sostegno transitorio nel quadro dell’obiettivo 2 sono invece individuati per “esclusione”, tra le aree del Centro-Nord, fuoriuscite dai vecchi obiettivi 2 e 5b, e non più ricomprese nel nuovo obiettivo 2.
Per i Fondi strutturali 2000-2006 sono state stanziate, a livello comunitario, risorse complessive pari a 195 miliardi di euro, di cui circa 183 miliardi destinati al finanziamento delle misure relative agli obiettivi 1, 2 e 3.
Le rimanenti risorse sono destinate alle altre forme di intervento, costituite dai Programmi di Iniziativa Comunitaria - PIC e dal sostegno alle misure di assistenza tecnica e alle azioni innovative.
Secondo i dati forniti dal Ministero dell’economia[284], i Fondi strutturali destinati all’Italia per il periodo di programmazione 2000-2006 ammontano, per i tre obiettivi, a 30,7 miliardi di euro, ripartiti tra gli obiettivi come illustrato nella tavola seguente (valori in milioni di euro).
Ripartizione delle risorse
|
Ripartizione delle risorse |
ITALIA |
EU 15 |
|
Obiettivo 1 (+Molise Phasing out) |
23.958 |
135.954 |
|
Obiettivo 2 (+Phasing out) |
2.721 |
22.454 |
|
Obiettivo 3 |
4.056 |
24.050 |
|
Totale obiettivi |
30.735 |
182.458 |
|
Fuori obiettivo |
967 |
12.552 * |
|
Totale |
31.702 |
195.010 |
* comprende la quota destinata allo strumento della pesca (fuori obiettivo 1), pari a 1.106 milioni.
Per il finanziamento dei quattro Programmi di Iniziativa Comunitaria (PIC) la Comunità ha destinato il 5,35% delle risorse complessive dei Fondi, pari a 10,4 miliardi di euro. All’Italia è destinata la somma di circa 1,2 miliardi di euro, così ripartita: INTERREG: 426 Meuro, EQUAL: 371 Meuro, LEADER: 267 Meuro, URBAN: 108 Meuro.
La gran parte delle risorse risulta destinata agli interventi dell’obiettivo 1.
Il Quadro comunitario di sostegno (QCS) 2000-2006 per le regioni italiane dell’obiettivo 1 è stato approvato dalla Commissione UE il 1° agosto 2000.
Tra quota comunitaria, nazionale e privata, per il QCS risultano stanziate risorse complessive per oltre 46.074 milioni di euro fino al 2008[285].
Il QCS è articolato in sei assi prioritari:
Asse I Valorizzazione delle risorse naturali e ambientali (Risorse Naturali);
Asse II Valorizzazione delle risorse culturali e storiche (Risorse Culturali);
Asse III Valorizzazione delle risorse umane (Risorse Umane);
Asse IV Potenziamento e valorizzazione dei sistemi locali di sviluppo (Sistemi Locali di Sviluppo);
Asse V Miglioramento della qualità delle città, delle istituzioni locali e della vita associata (Città);
Asse VI Rafforzamento delle reti e nodi di servizio (Reti e Nodi di Servizio).
Per l’attuazione degli interventi che rientrano nei sei Assi del QCS, nel corso del 2000 sono stati approvati 14 Programmi Operativi, di cui 7 di carattere regionale (POR, uno per ciascuna delle 6 regioni dell'obiettivo 1, cui si aggiunge il Molise, l'unica regione italiana in sostegno transitorio) e 7 di carattere nazionale (PON), gestiti dalle Amministrazioni centrali, relativi ai seguenti settori: “Ricerca scientifica, sviluppo tecnologico, alta formazione”; "La scuola per lo sviluppo”; “Sicurezza per lo sviluppo del Mezzogiorno”; “Sviluppo locale”; “Trasporti”; “Pesca" e "Assistenza tecnica".
Il Quadro comunitario di sostegno 2000-2006 per le regioni dell'obiettivo 1, nella versione aggiornata a seguito della revisione di metà periodo, è stato approvato con Decisione della Commissione C(2004)4689 del 30 novembre 2004.
Per quanto concerne le risorse dell’obiettivo 2, la Commissione europea ha destinato alle regioni italiane ricomprese in tale obiettivo risorse pari a 2.721 milioni di euro, cui si sono aggiunti 4.275 milioni di contributo nazionale.
Gli interventi dell’obiettivo 2 sono attuati attraverso 14 documenti unici di programmazione (DOCUP), uno per ogni regione del Centro-Nord, approvati dalla Commissione europea nel periodo settembre-dicembre 2001.
Nel complesso (tra quota comunitaria, nazionale e privata), nel periodo di programmazione 2000-2006, le risorse stanziate per gli interventi cofinanziati dai Fondi strutturali sul territorio nazionale ammontano a oltre 64.587 milioni di euro (di cui 31.655 milioni di cofinanziamento nazionale).
Circa i tre quarti sono stati destinati all’obiettivo 1 (oltre il 72% del totale); al finanziamento di azioni nelle zone del centro-nord, ricadenti all’interno degli obiettivi 2 e 3, è stato destinato, rispettivamente, l’11% e il 14% del contributo totale.
Nell’insieme, i fondi comunitari rappresentano circa il 49% delle risorse complessivamente destinate agli interventi strutturali in Italia, così come le risorse di origine nazionale (entrambi pari a oltre 31 miliardi di euro sui 63 totali), mentre i privati intervengono complessivamente al finanziamento delle politiche di sviluppo strutturale in misura pari all’1,9%.
Il finanziamento dei programmi da parte della Commissione è regolato sulla base sulla base di un sistema di impegni di bilancio e di pagamenti, disciplinati dagli articoli 31 e 32 del Regolamento (CE) n. 1260/1999.
Gli impegni (per gli interventi di durata superiore ai due anni) vengono assunti annualmente, il primo quando la Commissione approva l’intervento, gli altri non oltre il 30 aprile di ogni anno.
All'atto del primo impegno, la Commissione versa all'autorità di pagamento un acconto pari al 7% della partecipazione complessiva dei Fondi all'intervento in questione. L’anticipo ha lo scopo di permettere l’avvio concreto dei programmi.
In seguito, la Commissione effettua i pagamenti intermedi per stati di avanzamento dei ciascun programma, rimborsando le spese effettive certificate dallo Stato membro. I pagamenti intermedi e i pagamenti del saldo si riferiscono, dunque, alle spese effettivamente sostenute, che devono corrispondere a pagamenti effettuati dai beneficiari finali e giustificati da fatture quietanzate o da documenti contabili di valore probatorio equivalente.
I pagamenti intermedi sono effettuati da parte della Commissione sulla base delle spese certificate dalle autorità di pagamento.
Il totale cumulato dei pagamenti intermedi e dell’acconto può rappresentare fino ad un massimo del 95% della partecipazione dei Fondi all’intervento.
E’ previsto il disimpegno automatico da parte della Commissione delle quote di impegni per le quali non sia stata presentata alla Commissione una domanda di pagamento intermedio, secondo le suddette modalità, alla scadenza del secondo anno successivo a quello dell'impegno stesso, e la partecipazione dei Fondi all'intervento in questione viene ridotta in misura corrispondente (articolo 31, comma 2, del Regolamento (CE) n. 1260/1999).
La previsione del disimpegno automatico rappresenta una novità rispetto alla precedente disciplina dei Fondi strutturali, che mira a correlare strettamente l’assunzione dell’impegno di spesa alla effettuazione dell’intervento e, quindi, all’erogazione dei pagamenti, responsabilizzando tutti i soggetti interessati (in particolare le amministrazioni). Questi ultimi, infatti, sono tenuti, pena la perdita del finanziamento, ad effettuare entro due anni dall’impegno gli interventi per i quali l’impegno è stato assunto, in modo da poter inoltrare alla Commissione la richiesta di pagamento.
Il pagamento del saldo avviene alle seguente condizioni:
§ la presentazione entro sei mesi di una dichiarazione certificata dell’autorità di pagamento delle spese effettivamente pagate;
§ la presentazione alla Commissione della relazione finale di esecuzione e la sua approvazione;
§ la trasmissione da parte dello Stato membro della dichiarazione, predisposta da un soggetto funzionalmente autonomo rispetto all’autorità di gestione, che sintetizza le conclusioni dei controlli effettuati ed esprime un giudizio sulla fondatezza della domanda di pagamento del saldo, nonché sulla legalità e la regolarità delle operazioni cui si riferisce la certificazione finale delle spese. Se ritenuto necessario, gli Stati membri accludono alla dichiarazione il loro parere.
Entro nove mesi dal relativo versamento, il pagamento del saldo può essere rettificato su richiesta dello Stato membro.
Analoghe procedure sono previste per l’erogazione delle quote di cofinanziamento nazionale da parte del Fondo di rotazione delle politiche comunitarie, disciplinate dall’articolo 9 del citato D.P.R. n. 568/1988, come modificato dal D.M. Tesoro 21 ottobre 2000, con il quale si è provveduto, appunto, ad adeguare le procedure di pagamento nazionali alle modalità previste dall'art. 32 del Regolamento n. 1260/1999 per i pagamenti della programmazione 2000-2006 dei Fondi strutturali (versamento di un acconto pari al 7% della quota nazionale, pagamenti intermedi a rimborso delle spese effettivamente sostenute dai beneficiari finali e certificate dall'autorità di pagamento, erogazione del saldo, sulla base di una dichiarazione certificata delle spese effettivamente pagate).
Il Regolamento (CE) n. 1260/1999, come i precedenti regolamenti, attribuisce un ruolo rilevante alle competenti autorità degli Stati membri in rapporto sia alla valutazione dell’efficacia degli interventi strutturali ai fini del raggiungimento degli obiettivi prioritari, sia alle responsabilità connesse alla regolarità della gestione e dell’attuazione.
In particolare per quanto riguarda la valutazione, è posto a carico degli Stati membri l'obbligo di corredare i piani di sviluppo, i programmi operativi e i complementi di programmazione con elementi utili ai fini della valutazione ex ante, per assicurare che gli interventi apportino i vantaggi socio-economici a medio termine corrispondenti ai finanziamenti concessi. I documenti devono quindi contenere la descrizione della situazione attuale, i principali risultati delle azioni intraprese nel corso del periodo di programmazione precedente, la descrizione della strategia prescelta e degli obiettivi specifici, quantificati se la loro natura lo consente, e una valutazione dell'impatto atteso dalle azioni poste in essere.
Durante la fase di attuazione degli interventi viene svolta una attività di monitoraggio per consentire di valutare i primi risultati ottenuti, la loro pertinenza e il grado di conseguimento degli obiettivi. Sono, inoltre, oggetto di valutazione l’impiego dei fondi e lo svolgimento delle attività di sorveglianza. La valutazione è effettuata da un valutatore indipendente ed è presentata al Comitato di sorveglianza, per essere poi trasmessa alla Commissione entro tre anni dall’avvio dell’intervento o, al più tardi, entro il 31 dicembre 2003.
A tale data infatti, è prevista, proprio sulla base dei risultati emersi dalla valutazione intermedia, l’eventuale revisione dei quadri comunitari di sostegno, dei programmi operativi e dei documenti unici di programmazione, e l’assegnazione della riserva di efficacia e di efficienza.
La valutazione ex post è diretta ad accertare, sulla base dei risultati disponibili, l’impiego delle risorse, l’efficacia ed efficienza degli interventi, nonché l’impatto che essi hanno avuto sul contesto socio-economico dell’area.
La valutazione, eseguita da valutatori indipendenti entro tre anni dalla fine del periodo di programmazione (31 dicembre 2009), ricade nella responsabilità della Commissione in collaborazione con lo Stato membro e l’autorità di gestione.
Secondo quanto previsto dall'articolo 36 del Regolamento (CE) n. 1260/99 la sorveglianza è assicurata per mezzo di indicatori finanziari e fisici strutturati in modo da rilevare lo stato di avanzamento delle azioni, gli obiettivi da raggiungere entro una scadenza determinata, l'andamento della gestione e gli eventuali problemi connessi.
Responsabile dell’efficacia e della regolarità della gestione e dell’attuazione degli interventi è l’autorità di gestione,che può essere un autorità o un organismo pubblico o privato, a livello nazionale, regionale o locale designata dallo Stato membro o che può coincidere con lo Stato membro quando sia il medesimo ad esercitare tale funzione.
L’autorità di gestione collabora strettamente con i Comitati di sorveglianza cui compete seguire i programmi operativi o i documenti unici di programmazione e assicurare l’efficienza e la qualità dell’esecuzione degli interventi.
I Comitati sono istituiti dallo Stato membro e rientrano nella sua competenza anche dal punto di vista giurisdizionale. Sono presieduti da un rappresentante dello Stato o dall’autorità di gestione.
Oltre ai controlli effettuati dalla Commissione, vi sono quelli che fanno capo allo Stato membro, che è il garante in ultima istanza per tutte le somme erogate dalla Commissione e che dovrà quindi provvedere alla loro restituzione in caso di inadempienze o irregolarità.
Allo Stato membro compete l'adozione di tutte le misure atte a verificare la corretta attuazione delle azioni cofinanziate, a prevenire e sanzionare le irregolarità, nonché a recuperare fondi eventualmente persi a causa di abusi o negligenze.
Tenuto conto che l'attività di controllo esercitata dalla Commissione può essere svolta sino a tre anni dopo la conclusione dell'intervento, le autorità responsabili sono tenute alla conservazione della documentazione giustificativa della spesa sino a tale data.
Le seguenti tavole riportano i dati relativi allo stato di attuazione dei Fondi strutturali 2000-2006 al 31 dicembre 2005.
Per ciascun obiettivo e per ciascun programma operativo viene indicato l’importo complessivo dei finanziamenti programmati e l’ammontare degli impegni assunti e dei pagamenti effettuati alla data del 31 dicembre 2005.
Come indicato nel documento relativo al monitoraggio degli interventi comunitari relativi alla programmazione 2000-2006, predisposto dal Ministero dell’economia e delle finanze (RGS-IGRUE), il livello di attuazione complessivo al 31 dicembre 2005 degli interventi comunitari nel Mezzogiorno è pari al 49,2% degli stanziamenti complessivi.
In valori assoluti, nelle aree dell’Obiettivo 1 risultano essere stati spesi al 31 dicembre 2005 circa 22.674 milioni di euro, a fronte di 36.002 Meuro di impegni giuridicamente vincolanti assunti a tale data.
Tavola 1
Attuazione finanziaria per obiettivo – Periodo 2000-2006
Situazione al 31 dicembre 2005
(valori in milioni di euro)
|
Obiettivo |
Costo totale |
Impegni |
Pagamenti |
Avanzamento % |
|
|
(A) |
(B) |
(C) |
(B/A) |
(C/A) |
|
|
Obiettivo 1 |
46.073,79 |
36.002,16 |
22.673,78 |
78,1 |
49,2 |
|
Obiettivo 2 |
7.194,64 |
6.143,11 |
3.758,87 |
85,4 |
52,2 |
|
Obiettivo 3 |
9.098,35 |
7.688,32 |
5.631,91 |
84,5 |
61,9 |
|
Totale |
62.366,78 |
49.833,59 |
32.064,56 |
79,90 |
51,41 |
Fonte:Ministero dell’economia e delle finanze, RGS-IGRUE.
Per quanto riguarda l’attuazione dei Programmi a titolarità regionale (POR), si rileva al 31 dicembre 2005 un livello di spesa complessivo pari al 42,8% del costo totale, con situazioni diversificate in merito ai pagamenti effettuati: tra tutti, il POR Molise evidenza la migliore capacità realizzativa, con pagamenti pari al 53,2% del contributo totale 2000-2006.
Rispetto ai Programmi Operativi Nazionali (PON), il livello di spesa complessivo risulta pari al 63,8% del costo totale. La migliore performance a livello di pagamenti effettuati sul costo programmato risulta essere stata realizzata dal PON Sviluppo Imprenditoriale Locale, che ha utilizzato al 31 dicembre 2005 risorse pari al 85,3% del totale disponibile.
Tavola 2
QCS - Obiettivo 1 - Avanzamento finanziario interventi regionali (POR)
Dati al 31 dicembre 2005 - valori in milioni di euro
|
|
Contributo totale |
Impegni |
Pagamenti |
Percentuali |
|
|
(A) |
(B) |
(C) |
(B/A) |
(C/A) |
|
|
POR Basilicata |
1.696,07 |
1.408,90 |
722,40 |
83,1 |
42,6 |
|
POR Calabria |
4.036,40 |
2.734,56 |
2.048,09 |
67,7 |
50,7 |
|
POR Campania |
7.748,17 |
4.901,46 |
3.079,54 |
63,3 |
39,7 |
|
POR Molise |
469,48 |
371,89 |
249,76 |
79,2 |
53,2 |
|
POR Puglia |
5.281,54 |
3.378,55 |
2.179,93 |
64,0 |
41,3 |
|
POR Sardegna |
4.258,56 |
2.888,17 |
2.053,49 |
67,8 |
48,2 |
|
POR Sicilia |
8.459,91 |
5.423,54 |
3.332,53 |
64,1 |
39,4 |
|
Totale Programmi regionali |
31.950,13 |
21.107,07 |
13.665,74 |
66,1 |
42,8 |
Fonte:Ministero dell’economia e delle finanze, RGS-IGRUE.
Tavola 3
QCS - Obiettivo 1 - Avanzamento finanziario interventi nazionali (PON)
Dati al 31 dicembre 2005 - valori in milioni di euro
|
|
Contributo totale |
Impegni |
Pagamenti |
Percentuali |
|
|
(A) |
(B) |
(C) |
(B/A) |
(C/A) |
|
|
PON ATAS |
517,10 |
433,87 |
316,25 |
83,9 |
61,2 |
|
PON Pesca |
306,00 |
177,87 |
129,41 |
58,1 |
42,3 |
|
PON Ricerca |
2.267,33 |
2.489,50 |
1.208,22 |
109,8 |
53,3 |
|
PON Scuola per lo sviluppo |
830,01 |
757,03 |
484,38 |
91,2 |
58,4 |
|
PON Sicurezza |
1.225,84 |
886,12 |
671,95 |
72,3 |
54,8 |
|
PON Sviluppo |
4.457,22 |
6.056,03 |
3.804,15 |
135,9 |
85,3 |
|
PON Trasporti |
4.520,16 |
4.094,66 |
2.393,68 |
90,6 |
53,0 |
|
Totale programmi nazionali |
14.123,66 |
14.895,08 |
9.008,04 |
105,5 |
63,8 |
Fonte:Ministero dell’economia e delle finanze, RGS-IGRUE.
La dotazione finanziaria totale dei 14 Documenti Unici di Programmazione (Docup) dell’Obiettivo 2 (uno per ogni regione del Centro-Nord), nel periodo di programmazione 2000-2006 è pari a oltre 7.194 milioni di euro. Le Regioni a cui risulta destinata una quota maggiore di fondi sono il Piemonte (17,9% del totale), la Toscana (17,1%) e il Lazio (12,3%).
L’analisi dei dati di avanzamento dei pagamenti per gli Interventi Obiettivo 2 al 31 dicembre 2005, rappresentata nella tabella che segue, evidenzia spese per circa 3.759 milioni ed impegni per oltre 6.143 milioni, con una performance di realizzazione complessiva (pagamenti/contributo totale) del 52,2% e una capacità di impegno (impegni/contributo) che si attesta sul 85,4%.
Relativamente ai dati di monitoraggio finanziario al 31 dicembre 2005, l’Intervento che risulta aver impegnato e speso di più rispetto al contributo totale è il Docup Valle d’Aosta, con una capacità di impegno del 132,5% e un’efficienza realizzativa del 104,2%. Livelli di avanzamento significativi sono stati altresì raggiunti dai Docup Veneto e Bolzano con pagamenti pari, rispettivamente, al 67,2% e al 63,2% delle risorse stanziate.
Tavola 4
Monitoraggio finanziario Obiettivo 2
Avanzamento finanziario al 31 dicembre 2005 - Riepilogo per Intervento
(valori in milioni di euro)
|
|
Contributo totale |
Impegni |
Pagamenti |
Percentuali |
|
|
(A) |
(B) |
(C) |
(B/A) |
(C/A) |
|
|
DOCUP Abruzzo |
558,41 |
396,90 |
226,07 |
71,1 |
40,5 |
|
DOCUP Emilia-Romagna |
263,80 |
256,98 |
165,23 |
97,4 |
62,6 |
|
DOCUP Friuli Venezia Giulia |
335,76 |
316,17 |
157,49 |
94,2 |
46,9 |
|
DOCUP Lazio |
884,43 |
795,44 |
426,70 |
89,9 |
48,2 |
|
DOCUP Liguria |
694,73 |
500,59 |
304,79 |
72,1 |
43,9 |
|
DOCUP Lombardia |
421,04 |
332,36 |
181,29 |
78,9 |
43,1 |
|
DOCUP Marche |
348,31 |
248,61 |
179,80 |
71,4 |
51,6 |
|
DOCUP P.A. Bolzano |
67,64 |
72,30 |
42,76 |
106,9 |
63,2 |
|
DOCUP P.A. Trento |
58,69 |
47,59 |
35,77 |
81,1 |
60,9 |
|
DOCUP Piemonte |
1.290,97 |
1.171,14 |
706,56 |
90,7 |
54,7 |
|
DOCUP Toscana |
1.231,93 |
1.063,47 |
696,33 |
86,3 |
56,5 |
|
DOCUP Umbria |
400,20 |
247,30 |
191,08 |
61,8 |
47,7 |
|
DOCUP Valle d'Aosta |
41,87 |
55,47 |
43,62 |
132,5 |
104,2 |
|
DOCUP Veneto |
596,86 |
638,79 |
401,38 |
107,0 |
67,2 |
|
Totale |
7.194,64 |
6.143,11 |
3.758,87 |
85,4 |
52,2 |
Fonte:Ministero dell’economia e delle finanze, RGS-IGRUE.
I dati di attuazione finanziaria del Quadro Comunitario di Sostegno Obiettivo 3 al 31 dicembre 2005 mostrano livelli di impegno e di spesa che si attestano rispettivamente al 84,5% e al 61,9% del costo programmato, pur con situazioni diversificate in relazione ai singoli Programmi Operativi.
Livelli di spesa significativi si rilevano per i POR gestiti dalla Regione Lombardia (79,0% rispetto al contributo totale 2000-2006), dalla P.A di Bolzano (73,0%), dalla Regione Friuli-Venezia Giulia (71,7%) e dalla Regione Emilia-Romagna (68,5%).
La performance meno brillante emerge invece per il POR Lazio che si attesta su una percentuale di pagamento pari al 49,6% del costo programmato.
Tavola 5
Monitoraggio finanziario del QCS Obiettivo 3
Avanzamento finanziario al 31 dicembre 2005 - Riepilogo per Intervento
(valori in milioni di euro)
|
|
Contributo totale |
Impegni |
Pagamenti |
Percentuali |
|
|
(A) |
(B) |
(C) |
(B/A) |
(A) |
|
|
P.O.R. Abruzzo |
406,57 |
287,98 |
206,22 |
70,8 |
50,7 |
|
P.O.R. Emilia-Romagna |
1.324,19 |
1.230,25 |
907,52 |
92,9 |
68,5 |
|
P.O.R. Friuli Venezia Giulia |
371,83 |
359,70 |
266,46 |
96,7 |
71,7 |
|
P.O.R. Lazio |
902,04 |
608,04 |
447,00 |
67,4 |
49,6 |
|
P.O.R. Liguria |
371,38 |
325,26 |
217,22 |
87,6 |
58,5 |
|
P.O.R. Lombardia |
1.582,86 |
1.284,75 |
1.251,12 |
81,2 |
79,0 |
|
P.O.R. Marche |
291,95 |
219,13 |
170,85 |
75,1 |
58,5 |
|
P.O.R. Piemonte |
1.066,38 |
906,82 |
590,10 |
85,0 |
55,3 |
|
P.O.R. Bolzano |
207,62 |
217,57 |
151,50 |
104,8 |
73,0 |
|
P.O.R. Trento |
230,38 |
257,38 |
154,90 |
111,7 |
67,2 |
|
P.O.R. Toscana |
704,89 |
571,50 |
393,00 |
81,1 |
55,8 |
|
P.O.R. Umbria |
232,16 |
190,25 |
131,31 |
81,9 |
56,6 |
|
P.O.R. Valle d'Aosta |
93,25 |
77,46 |
48,19 |
83,1 |
51,7 |
|
P.O.R. Veneto |
872,41 |
776,08 |
462,10 |
89,0 |
53,0 |
|
P.O.N. Azioni di Sistema |
440,44 |
376,15 |
234,42 |
85,4 |
53,2 |
|
Totale |
9.098,35 |
7.688,32 |
5.631,91 |
84,5 |
61,9 |
Fonte: Ministero dell’Economia e delle Finanze- RGS-IGRUE.
Fondi strutturali comunitari
E’ attualmente in corso il dibattito comunitario sulla riforma dei Fondi strutturali per il nuovo periodo di programmazione 2007-2013, che interesserà l’Unione europea allargata a 25 Pesi membri.
Il rinnovo del quadro legislativo per la riforma della politica di coesione nel periodo di programmazione 2007-2013 è stato delineato dalla Commissione europea nelle 5 nuove proposte di regolamento, presentate nel luglio 2004, che, una volta approvate, sostituiranno la normativa attuale, a partire dal 1° gennaio 2007 per un periodo di sette anni.
In particolare, il nuovo quadro comunitario a sostegno dell'Agenda di Lisbona si basa su 4 regolamenti relativi ai Fondi strutturali, di cui uno recante le disposizioni generali comuni per tutti gli strumenti e gli altri tre specifici per il Fondo europeo di sviluppo regionale (FESR), il Fondo sociale europeo (FSE) e il Fondo di coesione, ai quali si è aggiunto un nuovo regolamento che fornisce un quadro facoltativo agli Stati membri e alle regioni per la creazione di autorità preposte alla cooperazione transfrontaliera (EGCC).
Le proposte della Commissione prospettano una riforma dell’oggetto, degli strumenti e delle modalità di intervento della politica di coesione, soprattutto allo scopo di tenere conto del nuovo assetto dell’Unione europea a seguito dell’allargamento.
In sintesi, la proposta prevede, in primo luogo, la riduzione dei fondi strutturali dai cinque attuali (Fondo Europeo di Sviluppo Regionale, Fondo Sociale Europeo, Fondo Europeo Agricolo di Orientamento e Garanzia, sezione orientamento, Strumento finanziario di orientamento per la pesca, Fondo di Coesione) a tre (Fondo Europeo di Sviluppo Regionale, Fondo Sociale Europeo, Fondo di Coesione).
In secondo luogo, in conformità con le linee di riforma indicate nella Terza relazione sulla coesione economica e sociale, si è proposta la concentrazione degli interventi strutturali su un numero più limitato di priorità rispetto al periodo di programmazione ancora in corso, le quali riflettono, in particolare, gli impegni di Lisbona (sulla competitività) e di Göteborg (sullo sviluppo sostenibile).
Di conseguenza, le risorse sono state concentrate attorno a tre nuovi obiettivi, costituiti dalla convergenza, la competitività e occupazione regionale, e la cooperazione territoriale.
L’obiettivo “Convergenza”, che assume carattere prioritario per l’intervento dei fondi, sostituendo l’obiettivo 1 dell’attuale programmazione, è inteso ad accelerare la convergenza degli Stati e delle regioni meno sviluppate attraverso il miglioramento delle condizioni di crescita e di occupazione basate sull’aumento della qualità degli investimenti in capitale fisico e umano, lo sviluppo dell’innovazione, l’adattabilità ai cambianti economici e sociali, la protezione e il miglioramento della qualità dell’ambiente e l’efficacia amministrativa.
L’obiettivo interessa le aree europee meno sviluppate, corrispondenti al livello NUTS II[286], il cui PIL per abitante, calcolato in base ai dati degli ultimi tre anni, è inferiore al 75% della media comunitaria. Per l’Italia, rientrerebbero in tale obiettivo la Campania, la Puglia, la Calabria e la Sicilia.
La Commissione ha peraltro previsto che, in via transitoria, nell’obiettivo “Convergenza” rientrino anche gran parte delle regioni il cui PIL per abitante sarebbe stato inferiore al 75% della media comunitaria calcolata sui 15 Stati membri ma che hanno superato tale soglia per effetto dell’allargamento (il cosiddetto “effetto statistico”). Per l’Italia, rientrerebbe in tale categoria la Basilicata, che nell’UE a 25 ha un PIL pro capite pari al 77,54%.
L'obiettivo dovrebbe contare su una dotazione complessiva di risorse pari a circa l'80% della dotazione dei Fondi. I programmi ricompresi in tale obiettivo saranno finanziati dai tre Fondi strutturali (FESR, FSE e Fondo di coesione).
L’obiettivo “Competitività e occupazione regionale” è inteso a rinforzare la competitività e la capacità di attrazione, nonché l’occupazione mediante l’anticipazione dei mutamenti economici e sociali, l’innovazione e la società della conoscenza, lo spirito di impresa, la protezione e il miglioramento dell’ambiente, l’adattabilità dei lavoratori e delle imprese nonché lo sviluppo di mercati del lavoro inclusivi.
Nell’obiettivo dovrebbero rientrare tutte le zone degli Stati membri non ricadenti nell’obiettivo Convergenza e, in via transitoria, anche le regioni ricadenti nell’obiettivo 1 dell’attuale programmazione 2000-2006, ma che non rientreranno nel nuovo obiettivo 1 neanche in via transitoria, in virtù dell’effetto statistico.
La lista delle regioni ad effetto statistico eleggibili nell’ambito dell’obiettivo ”Competitività” verrà adottato dalla Commissione dopo l’entrata in vigore del regolamento generale.
Per l’Italia, l’obiettivo dovrebbe interessare le aree del Centro-Nord e, in via transitoria, la Sardegna.
A questo secondo obiettivo è destinata una dotazione di risorse pari ad oltre il 17% dello stanziamento complessivo dei Fondi. I programmi ricompresi in tale obiettivo saranno finanziati dal FESR (programmi regionali per: innovazione ed economica della conoscenza, ambiente e prevenzione dei rischi, accessibilità e servizi d’interesse economico generale) e dal FSE (programmi relativi alla messa in opera delle raccomandazioni in materia di impiego e di inclusione sociale).
L’obiettivo “Cooperazione territoriale” mira alla integrazione equilibrata del territorio dell’UE attraverso il sostegno della cooperazione a livello transfrontaliero, transnazionale e interregionale. In sostanza, tale obiettivo si fonda sull’esperienza dell’attuale INTERREG (azione comunitaria destinata alla cooperazione transfrontaliera e transnazionale). I programmi per l’attuazione di tale obiettivo saranno interamente finanziati dal FESR.
Potranno rientrare in questo obiettivo le unità territoriali classificate quali NUTS III situate lungo le frontiere terrestri interne, lungo alcune frontiere terrestri esterne, nonché lungo le frontiere marittime, separate, in linea generale, da una distanza non superiore ai 150 Km.
I fondi destinati a questo Obiettivo dovrebbero costituire il 4% dello stanziamento complessivo.
Le risorse finanziarie complessivamente disponibili per i fondi strutturali, secondo quanto precisato all’articolo 15 della proposta di regolamento generale, saranno pari a 336.194 miliardi di euro (corrispondente a circa un terzo del bilancio comunitario) per l’intero periodo di programmazione 2007-2013[287].
Le risorse finanziarie saranno così ripartite tra i diversi obiettivi:
§ Obiettivo Convergenza: 78,54% delle risorse pari a circa 264 mld, di cui:
- 67,34%: regioni con PIL inferiore al 75% della media comunitaria;
- 8,38%: regioni ad effetto statistico;
- 23,86%: regioni degli Stati che beneficiano del fondo di coesione;
- 0,42%: regioni ultraperiferiche.
Competitività regionale e occupazione: 17,22% delle risorse pari a circa 57,9 mld, di cui:
- 83,44%: zone eleggibili;
- 16,56%: regioni ex obiettivo 1.
§ Cooperazione territoriale: 4% delle risorse pari a circa il 13,2 mld di euro.
Un quota del 3% delle risorse complessive (rispetto al 4% previsto dalla disciplina vigente) sarà destinata alla riserva di qualità e di efficienza,da assegnare agli Stati, quale premio per i progressi fatti registrare rispetto alla situazione iniziale.
La seguente tabella, riportata nella relazione analitica sulle prospettive finanziarie sottoposta dalla Presidenza irlandese al Consiglio europeo del 17 e 18 giugno 2004[288], predisposta dai servizi della Commissione con finalità meramente illustrative, evidenzia la ripartizione degli stanziamenti complessivi per obiettivo ed anno.
Risorse finanziarie per i fondi strutturali
(milioni di euro)
|
|
2007 |
2008 |
2009 |
2010 |
2011 |
2012 |
2013 |
2007-2013 |
|
Convergenza |
34.723 |
36.090 |
37.249 |
37.947 |
38.657 |
39.355 |
40.074 |
264.044 |
|
Competitività |
9.818 |
9.241 |
8.641 |
8.027 |
7.396 |
7.391 |
7.385 |
57.899 |
|
Cooperazione territoriale |
1.791 |
1.888 |
1.989 |
2.050 |
2.111 |
2.177 |
2.245 |
14.251 |
|
TOTALE |
46.333 |
47.168 |
47.879 |
48.024 |
48.163 |
48.923 |
49.704 |
336.194 |
La proposta di nuovo regolamento generale, in buona parte, conferma e sviluppa i principi generali di intervento e gestione dei fondi previsti per la precedente programmazione 200-2006, e cioè il principio della complementarità degli interventi dei fondi; l’adozione del metodo della programmazione pluriennale degli interventi, il principio del partenariato, secondo il quale l’intervento dei fondi deve essere deciso nel quadro di una stretta concertazione tra Commissione, Stato membro e organismi competenti designati dallo Stato membro; il principio dell’addizionalità delle risorse comunitarie rispetto a quelle messe a disposizione dagli Stati membri; e il principio della sussidiarietà e proporzionalità, in base ai quali, l’attuazione dei programmi operativi rientra nella responsabilità degli Stati membri al livello territoriale appropriato secondo il sistema istituzionale proprio di ciascuno Stato membro.
Pur non alterando l’impianto generale previsto dalla disciplina vigente, la nuova proposta prospetta una serie di modifiche alle procedure per l’attuazione degli interventi dei fondi strutturali, intese, in particolare, a migliorare l’efficacia della politica di coesione attraverso una maggiore attenzione alle priorità dell’Unione; una più ampia delega di poteri alle regioni e agli enti locali nella gestione dei fondi; un partenariato rinforzato e più trasparente e meccanismi di controllo chiari e più rigorosi; la semplificazione del sistema di gestione.
Al fine di assicurare un approccio strategico per la politica di coesione, la Commissione ha previsto l’introduzione di una apposita fase procedurale, nel cui ambito si colloca anche un dialogo strategico annuale, così articolata:
§ entro tre mesi dall’approvazione del regolamento generale, il Consiglio adotta gli “orientamenti strategici” per la coesione che definiscono un quadro di intervento per ciascun fondo;
§ dopo l’adozione degli orientamenti, ogni Stato membro presenta alla Commissione una proposta di “quadro strategico nazionale” (QSN) che copre l’intero periodo di programmazione 2007-2013 e costituisce la cornice per la preparazione dei programmi operativi nazionali e regionali;
§ entro il 1° ottobre di ciascun anno, a partire dal 2008, ogni Stato membro presenta alla Commissione un rapporto sullo stato della messa in operadella sua strategia e dei suoi obiettivi rispetto alla realizzazione degli orientamenti strategici comunitari;
§ sulla base dei rapporti degli Stati membri, la Commissione, all’inizio di ciascun anno, a partire dal 2009, presenta un rapporto riepilogativo dei principali sviluppi legati alla messa in opera degli orientamenti strategici comunitari e dei quadri di riferimento strategici nazionali;
§ il Consiglio esamina il rapporto annuale della Commissione e adotta le conclusioni sulla attuazione degli orientamenti strategici della Comunità.
Gli interventi che rientrano nel QSN saranno attuati attraverso i programmi operativi. Ciascun programma operativo deve riguardare soltanto uno dei tre obiettivi per l’intero periodo di programmazione 2007-2013.
I programmi operativi sono predisposti da uno Stato membro, in stretta concertazione con tutti gli organismi competenti a livello nazionale, regionale e locale, e sottoposti alla Commissione.
Spetta alla Commissione valutare se il programma proposto contribuisce agli obiettivi e alle priorità del quadro di riferimento strategico nazionale e degli orientamenti strategici della Comunità. In caso di esito negativo di tale verifica, la Commissione può richiedere allo stato interessato di modificare il programma.
Su iniziativa dello Stato interessato o della Commissione i programmi operativi possono essere rivisti in caso di importanti mutamenti della situazione economica e sociale nonché per rafforzare o adattare la considerazione delle priorità della Comunità.
Per quanto concerne le procedure di gestione, valutazione e controllo dei programmi operativi la proposta di regolamento accresce, rispetto al precedente periodo di programmazione, le responsabilità attribuite agli Stati membri.
In particolare, gli Stati membri sono responsabili della buona gestione finanziaria dei programmi operativi nonché della legittimità e regolarità delle transazioni in essi comprese. La Commissione deve verificare che gli Stati membri abbiano stabilito sistemi di gestione e controllo conformi al regolamento generale e che tali sistemi funzionino efficacemente. A tal fine la Commissione coopera con le autorità di controllo degli Stati membri.
La Commissione effettua i pagamenti relativi alla partecipazione dei fondi ai programmi operativi in conformità agli impegni di bilancio. I pagamenti assumono, a seconda della fase di attuazione del programma in cui sono erogati, la forma del prefinanziamento, del pagamento intermedio e del pagamento del saldo.
La Commissione procede al disimpegno automatico dell’impegno di bilancio, relativo ad un programma operativo, che non sia stato utilizzato per il prefinanziamento o i pagamenti intermedi o per il quale non sia stata trasmessa la relativa domanda di pagamento entro i due anni successivi (la cosiddetta regola “n+2”, già prevista dalla normativa vigente).
Per quanto concerne la definizione del quadro strategico nazionale dell’Italia, la Conferenza unificata Stato-Regioni-enti locali ha approvato il 3 febbraio 2005 una intesa contenente le Linee guida per l’elaborazione del QSN per il periodo 2007-2013. Le linee guida sono attuate con delibera CIPE 15 luglio 2005, n. 77.
II processo di costruzione del QSN delineato dalle Linee guida si articola in tre fasi temporali:
Nella prima fase, che si è conclusa nel 2005, le Amministrazioni centrali hanno predisposto un Documento strategico preliminare nazionale e le singole regioni hanno predisposto i loro Documenti strategici regionali. Relativamente alle aree dell’obiettivo 1, nel dicembre 2005 le regioni hanno altresì predisposto, d’intesa con il Dipartimento per le politiche di sviluppo e coesione del Ministero dell'economia, un documento comune denominato Linee per un nuovo Programma Mezzogiorno.
La seconda fase è dedicata alla discussione e al confronto fra i diversi livelli di governo e le parti economiche e sociali sulle opzioni strategiche.
Entro la fine di settembre 2006, il Governo italiano dovrà inviare alla Commissione europea il Quadro Strategico Nazionale 2007-2013, con l’individuazione degli indirizzi strategici e operativi per l’attuazione della politica regionale comunitaria e nazionale.
Fondi strutturali comunitari
Nel corso della XIV legislatura, la Commissione bilancio della Camera ha svolto una indagine conoscitiva sull'utilizzo delle risorse dei fondi strutturali comunitari relative al periodo 1994-1999 (che si è svolta tra febbraio 2003 e aprile 2004) con la quale è stata effettuata una approfondita analisi degli interventi realizzati a valere sui finanziamenti derivanti dai fondi strutturali relativi agli anni 1994-1999, sui risultati in termini di impiego delle risorse e in termini di incidenza sulle condizioni economiche e sociali dei territori interessati.
La disciplina dei Fondi strutturali comunitari per il periodo 1994-1999 era contenuta nei regolamenti nn. 2080-2085, adottati il 20 luglio 1993.
Il ciclo di programmazione 1994-1999 era articolato su sei obiettivi.
L’obiettivo 1 interessava la promozione e l’adeguamento strutturale delle regioni in ritardo di sviluppo (regioni in cui il PIL pro-capite risultava inferiore al 75% della media comunitaria). Sono state incluse nell’obiettivo 1, per il periodo 1994-1999, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia; vi è stato compreso inoltre l’Abruzzo, limitatamente agli anni 1994-1996.
L’obiettivo 2 era rivolto alla riconversione delle regioni gravemente colpite da declino industriale e ha interessato un insieme di aree, situate in regioni non comprese nell’obiettivo 1, individuate su proposta dei singoli Stati. La programmazione dell’obiettivo 2 è stata suddivisa in due fasi temporali. L'elenco delle zone obiettivo 2 per il triennio 1994-1996 è stato definito dalla Commissione CE con la decisione del 20 gennaio 1994. Per il triennio 1997-1999 l’elenco è stato approvato con decisione CE del 26 luglio 1996.
Gli interventi relativi all’obiettivo 3, miranti alla lotta alla disoccupazione di lunga durata (12 mesi) e all’inserimento professionale dei giovani, e all’obiettivo 4, rivolto a favorire l'adattamento dei lavoratori ai mutamenti industriali ed all'evoluzione dei sistemi di produzione hanno interessato tutto il territorio nazionale. Anche l’obiettivo 5a, relativo alla modernizzazione delle strutture agricole, si riferiva all’interno territorio nazionale.
L’obiettivo 5b si rivolgeva allo sviluppo e all'adeguamento strutturale delle zone rurali sfavorite. L'elenco delle zone interessate all'obiettivo 5b è stato definito dalla Commissione CE, su proposta dei singoli Stati, con la decisione del 26 gennaio 1994.
La procedura di programmazione dei fondi 1994-1999 si articolava nelle seguenti fasi: 1) piani di sviluppo; 2) quadro comunitario di sostegno; 3) domande di contributo. Gli Stati membri hanno presentato i piani di sviluppo relativi a ciascun obiettivo. Sulla base di tali piani, la Commissione, di concerto con le Autorità nazionali, ha stabilito per ogni obiettivo il relativo Quadro comunitario di sostegno (QCS), che definisce i grandi assi prioritari e il contributo delle risorse comunitarie, in combinazione con le risorse nazionali e regionali.
L’intervento finanziario dei Fondi ha trovato attuazione, principalmente, attraverso la forma dei programmi operativi e delle sovvenzioni globali.
Erano altresì previsti, nell’ambito della programmazione relativa ai singoli obiettivi, sussidi all'assistenza tecnica, comprese le misure di preparazione, di valutazione ex ante ed ex post, di sorveglianza degli interventi e i progetti pilota e dimostrativi.
Al di fuori della programmazione relativa ai singoli obiettivi, una parte delle risorse provenienti dai Fondi strutturali è stata destinata, come nei successivi cicli, ai programmi di iniziativa comunitaria (PIC) gestiti direttamente dalla Commissione europea.
Sotto il profilo temporale, il ciclo di fondi strutturali 1994-1999 ha interessato la programmazione e l’attuazione di interventi per i quali nei sei anni indicati sono stati assunti gli impegni di spesa. Il termine per l’esecuzione dei pagamenti era fissato alla fine del 2001, vale a dire due anni dopo la scadenza del termine per l’assunzione degli impegni. In casi di eventi straordinari, quali, in particolare, le calamità naturali, sono state concesse proroghe per l’effettuazione delle spese fino al 30 settembre 2002.
Al 31 marzo 2003 è stato comunque fissato il termine ultimo di presentazione alla Commissione europea delle domande di chiusura dei programmi.
Per il periodo 1994-1999 l’ammontare della dotazione finanziaria dei fondi strutturali che l'Unione europea ha riservato all'Italia è stato determinato in circa 20.738 milioni di euro[289], a cui si sono aggiunti gli ulteriori finanziamenti disponibili per la realizzazione dei Programmi di Iniziativa Comunitaria (PIC), quantificabili in circa 1.848 milioni di euro.
Per il principio dell’addizionalità[290], la dotazione finanziaria stanziata per la programmazione 1994-1999 è ammontata a 52.452 milioni di euro.
Dall’indagine è emersa una valutazione nettamente positiva dei risultati raggiunti per quanto concerne l’utilizzo delle risorse a disposizione nel periodo di programmazione dei fondi strutturali 1994-1999.
In base ai dati forniti dal Ministero dell’economia[291], rispetto al totale delle risorse disponibili (52.452,1 milioni di euro) si è evidenziato un utilizzo dell’89,2% (46.784 milioni di euro).
I risultati sono particolarmente positivi per quanto concerne il Mezzogiorno. Relativamente all’obiettivo 1 (cui è stato destinato un ammontare di risorse pari a 31.850 milioni di euro), si è infatti registrata una percentuale di utilizzo delle risorse pari al 94,2%. Tale percentuale è determinata senza tener conto dei pagamenti effettuati su interventi per i quali l’impegno di spesa oltrepassava l’ammontare delle risorse teoricamente disponibili (il cosiddetto overbooking); includendo anche tali interventi, la percentuale di impiego, relativamente all’obiettivo 1, si attesta al 115,4%.
I risultati sono stati considerarsi positivi anche in relazione ai tempi di effettuazione degli interventi e di esecuzione dei pagamenti negli anni dal 1994 al 2001. In realtà, il ciclo 1994-1999 aveva accumulato, nella fase iniziale, sensibili ritardi, riconducibili, tra l’altro, al lungo periodo di tempo impiegato per la predisposizione e l’approvazione dei documenti di programmazione.
Per quanto concerne, in particolare, il Quadro Comunitario di Sostegno per l’obiettivo 1, nel 1996, dopo tre anni dall’inizio del periodo di programmazione, la spesa effettiva risultava pari soltanto al 18,5% del complesso delle risorse stanziate. Ancora alla fine del 2000, quando mancava un solo anno alla scadenza del termine per l’effettuazione dei pagamenti, la percentuale delle risorse utilizzate era pari al 76,4%.
Nella seconda fase del periodo di programmazione si è, dunque, registrato un notevole recupero rispetto ai livelli di spesa iniziali; in particolare nell’ultimo anno sono stati effettuati pagamenti per oltre il 20% degli stanziamenti programmati, a raffronto di una spesa media che, negli anni precedenti, si era attestata all’11%.
Il recupero della capacità di spesa è stato possibile grazie ad una intensa attività di riprogrammazione tra il 1996 (anno in cui è stata impressa una forte accelerazione all’attuazione dei programmi) e il 1999. La riprogrammazione, sulla base della verifica dello stato di avanzamento dei programmi, ha comportato il taglio dei finanziamenti per quelli che evidenziavano un limitato livello di spesa e ha determinato un consistente trasferimento di risorse dai programmi operativi nazionali ai programmi operativi gestiti dalle regioni. Al tempo stesso sono stati inseriti nuovi programmi, tra cui il Programma per la sicurezza nel Mezzogiorno, il Programma patti territoriali per l’occupazione e il Programma protezione civile.
Sono stati, inoltre, adottati alcuni strumenti e procedure che, insieme alla riprogrammazione, hanno permesso di aumentare in modo significativo le capacità di spesa. A tal fine sono stati assunti impegni di spesa per un ammontare superiore agli stanziamenti previsti (overbooking) in modo da disporre di una base finanziaria più ampia, che avrebbe agevolato la successiva effettuazione dei pagamenti. Si è, altresì, fatto ricorso all’utilizzo di “progetti sponda” cioè progetti già esistenti e finanziati attraverso altre fonti, che sono state sostituite dai fondi strutturali.
Per quanto riguarda i singoli obiettivi, a fronte del risultato positivo raggiunto dall’obiettivo 1, si è registrata una realizzazione della spesa relativa all’obiettivo 2 pari all’88,9% delle risorse stanziate; ancora più bassi sono stati i risultati relativi all’obiettivo 3 (84,2%) e all’obiettivo 4 (83,5%). Lontana dalla media è rimasta l’utilizzazione dei fondi destinati ai programmi di iniziativa comunitaria (PIC).
Infine, una ampia diversificazione di risultati è stata raggiunta con riferimento ai singoli strumenti di programmazione.
Per quanto concerne, in modo specifico, l’obiettivo 1, una capacità di utilizzo delle risorse molto elevata si è registrata, in generale, per i programmi operativi gestiti dalle regioni (i cosiddetti POP). Le percentuali di utilizzo delle risorse stanziate variano da un massimo del 103,2% del programma dell’Abruzzo ad un minimo dell’88,7% del programma della Campania.
Per quanto concerne i programmi operativi multiregionali (POM) gestiti dai Ministeri, i più alti valori percentuali di impiego delle risorse sono stati raggiunti dai programmi relativi ai patti territoriali per l’occupazione, alla ricerca, alla protezione civile, ai trasporti. In generale, lo strumento delle sovvenzioni globali non ha invece dato risultati di impiego delle risorse particolarmente significativi.
Il giudizio essenzialmente favorevole sui risultati, in termini quantitativi, di realizzazione della spesa è stato accompagnato, nel corso dell’indagine conoscitiva, da riserve ed osservazioni critiche sulla qualità degli interventi realizzati e sulla loro incidenza ai fini della crescita dei territori interessati, con particolare riferimento alle regioni meridionali. L’entità di risorse che il ciclo di fondi strutturali 1994-1999 ha messo a disposizione delle regioni obiettivo 1 (31.850 milioni di euro) non pare, infatti, aver determinato sull’economia meridionale effetti corrispondenti alle dimensioni dell’impegno finanziario. Vale a dire, non si è assistito ad un’accelerazione dell’economia meridionale che l’entità delle risorse disponibili avrebbe potuto permettere.
Tuttavia, come è stato osservato, in particolare, dalla SVIMEZ, la programmazione dei fondi strutturali ha comunque esercitato un’azione rilevante di sostegno al tessuto economico meridionale in un periodo caratterizzato, a livello nazionale, dal forte contenimento della spesa pubblica e da un considerevole ampliamento del grado di apertura dell’economia del paese. Sulla base dei dati forniti dalla SVIMEZ, le regioni meridionali, nel periodo 1996-2001, hanno registrato un tasso medio annuo di crescita del PIL pari al 2,1% e superiore di due decimi di punto rispetto al resto del paese. Analogamente, negli anni 1996-2001, si è registrato un tasso di incremento medio degli investimenti fissi lordi del 4,2%, superiore a quello registrato nel Centro-Nord (4%). Anche la quota delle esportazioni del Sud rispetto al totale dell’economia nazionale è aumentata dal 9,3% del 1995 al 10,9% del 2001. Per quanto concerne gli indicatori relativi all’occupazione, il numero totale delle unità di lavoro, che nel Sud era rimasto sostanzialmente stazionario per cinque anni, dal 1995 al 1999 (+1,16%, passando da 6.316.800 unità di lavoro nel 1995 a 6.390.200 nel 1999) è aumentato, nei successivi 3 anni del 3,92% (fino a 6.640.800 nel 2001).
Nonostante questi dati indubbiamente positivi, l’utilizzo del complesso delle risorse dei fondi strutturali 1994-1999 non sembra però aver inciso in misura rilevante sui divari che l’economia delle regioni meridionali continua a presentare rispetto al resto del paese. Sebbene il tasso di crescita del PIL del Sud sia stato negli ultimi anni superiore a quello del Centro-Nord, la differenza risulta notevolmente inferiore rispetto all’entità delle risorse destinate alle regioni obiettivo 1.
Questo giudizio è stato motivato, nel corso dell’indagine conoscitiva, con riferimento a un insieme di aspetti critici relativi anche alle modalità con cui le risorse dei Fondi 1994-1999 sono state spese.
In primo luogo, si è rilevato che il quadro comunitario di sostegno 1994-1999 ha comportato una eccessiva dispersione di risorse tra numerose misure. Sono stati adottati oltre 50 diversi strumenti di programmazione: 11 programmi operativi affidati alle regioni; 24 programmi operativi affidati ai Ministeri; 18 sovvenzioni globali, di cui 7 di competenza delle amministrazioni centrali e 11 di competenza delle regioni. Nell’ambito di questi documenti di programmazione sono state previste e realizzate oltre 850 misure specifiche.
Inoltre, è stata a più riprese sottolineata la mancata integrazione tra la programmazione comunitaria e le politiche perseguite a livello nazionale e regionale. Le risorse messe a disposizione dalla programmazione comunitaria hanno spesso svolto una funzione sostitutiva, venendo destinate al finanziamento di interventi la cui attuazione era già prevista in altre sedi di programmazione. Di conseguenza, spesso è venuto meno il carattere addizionale che i fondi strutturali avrebbero dovuto presentare.
Infine, sono apparse evidenti le difficoltà delle amministrazioni competenti ad individuare interventi prioritari, di portata significativa, che avrebbero potuto incidere in modo rilevante sulle condizioni da cui dipendono le prospettive di sviluppo del territorio. La frammentazione della programmazione si è tradotta, in sostanza, in una dispersione delle risorse tra un gran numero di iniziative di impatto limitato, non integrate rispetto a finalità unitarie.
Per quanto riguarda gli aiuti di Stato a finalità regionale, possono essere considerati ammissibili (art. 87, paragrafo 3 del Trattato) quelli destinati a:
lett. a) favorire lo sviluppo economico delle regioni ove il tenore di vita sia anormalmente basso, oppure si abbia una grave forma di sottoccupazione;
lett. c) agevolare lo sviluppo di talune attività o di talune regioni, sempre che non alterino le condizioni degli scambi in misura contraria al comune interesse.
In particolare, va evidenziato che negli Orientamenti comunitari[292] (Comunicazione della Commissione 98/C 74/06 del 10 marzo 1998) gli aiuti a finalità regionale si distinguono dalle altre categorie degli aiuti pubblici perché sono riservati ad alcune aree territoriali particolari, sfavorite, e hanno come obiettivo specifico il loro sviluppo. Pur assumendo un carattere derogatorio della concorrenza, tali aiuti vengono ammessi in quanto si ritiene meritevole di tutela l’obiettivo di sostenere gli investimenti e la creazione di posti di lavoro presso le regioni svantaggiate.
Vale comunque il principio generale per cui l’estensione totale delle regioni beneficiarie di tali aiuti nella Comunità deve essere inferiore a quella delle regioni non ammesse a tale beneficio (utilizzando l'unità di misura più corrente dell'entità degli aiuti, la percentuale di popolazione coperta, la copertura totale degli aiuti regionali nell'Unione europea deve rimanere inferiore al 50% della popolazione comunitaria).
Gli orientamenti comunitari stabiliscono i criteri generali di compatibilità con il mercato comune degli aiuti a finalità regionale,prevedendo per la deroga contenuta nell’art. 87, par. 3, lett. a) del Trattato che la regione abbia un prodotto interno lordo, PIL pro capite, misurato in standard di potere d'acquisto (SPA), non maggiore del 75,0% della media comunitaria.
Gli aiuti destinati ad agevolare lo sviluppo di talune regioni, rientranti nella deroga di cui all’art. 87, par. 3, lett. c) del Trattato, in considerazione del fatto che sono destinati a regioni meno svantaggiate di quelle ammesse alla deroga di cui alla lettera a), sono ammessi dagli Orientamenti in misura più limitata.
In linea generale, sono consentiti aiuti regionali agli investimenti inizialio alla creazione di posti di lavoro connessi alla realizzazione degli investimenti iniziali, ma il beneficiario è tenuto comunque a garantire un apporto minimo del 25%. Gli aiuti all’investimento iniziale sono subordinati alla condizione che l’investimento sia mantenuto in essere per un periodo minimo di cinque anni.
In casi eccezionali possono essere concessi aiuti al funzionamento, diretti cioè a ridurre le spese correnti dell’impresa. Questi ultimi, che possono essere erogati solo nelle regioni rientranti nel campo di applicazione dell’articolo 87, paragrafo 3, lettera a), possono essere concessi se sono soddisfatte alcune condizioni:
§ l’aiuto è giustificato per il suo contributo allo sviluppo regionale;
§ il suo livello è proporzionale agli svantaggi che intende compensare;
§ è limitato nel tempo e decrescente.
Per il periodo di programmazione 2000-2006, gli Stati membri, come previsto dai sopra citati Orientamenti,hanno negoziato con la Comunità la Carta degli aiuti a finalità regionale, che comprende, da un lato, le regioni o aree ammesse a beneficiare delle deroghe in questione e, dall’altro, i massimali di intensità[293].
Per quanto riguarda l’Italia, la Carta degli aiuti relativa alle regioni meridionali (Basilicata, Campania, Puglia, Calabria, Sardegna e Sicilia) ammesse alla deroga di cui all’art. 87.3.a), coincidenti con le aree obiettivo 1 dei fondi strutturali, è stata approvata dalla Commissione con la decisione del 13 marzo 2000, mentre la Carta relativa alle aree ammesse alla deroga di cui all’art. 87.3.c) è stata approvata con la decisione del 20 settembre 2000.
La Carta degli aiuti a finalità regionale valida per il periodo 2000-2006 è stata recentemente revisionata con Decisione della Commissione dell'8 settembre 2004 C (2004) 3344 fin cor. (Aiuto di Stato n. 147/04 – Italia – Corrigendum), valutando ammissibili alla deroga di cui all'art. 87, paragrafo 3, lettera c) del Trattato, talune zone prima escluse del Molise.
E’ da osservare, al riguardo, che mentre l’intero territorio delle regioni meridionali è ammissibile agli aiuti di Stato a finalità regionali, le aree 87.3.c) comprendono parti del territorio delle regioni del Centro-Nord, oltre che Abruzzo e il Molise.
Si può peraltro, rilevare una sovrapposizione soltanto parziale con le aree obiettivo 2: conseguentemente, alcune aree sono rilevanti solo ai fini degli interventi della politica di coesione comunitaria ed altre, invece, solo ai fini degli aiuti di Stato.
Oltre ad individuare le aree in deroga, la Carta degli aiuti fissa anche i massimali dell’intensità degli aiuti: calcolati in equivalente sovvenzione (ESL) lordo o netto[294] (ESN), essi sono graduati differentemente a secondo della dimensione di impresa (sono favorite le imprese di minore dimensione) e della localizzazione territoriale. Un regime particolare è previsto per l’Abruzzo e il Molise in quanto ricomprese in precedenza (rispettivamente fino al 31 dicembre 1996 e al 31 dicembre 1999) sotto la deroga 87.3.a).
Peraltro le imprese che operano in territori del Centro-Nord esclusi dalla “mappa” possono comunque avvalersi di aiuti di Stato nella misura del 15% in equivalente sovvenzione lordo (corrispondente al 10% in ESN) per le piccole imprese e del 7,5% in ESL (corrispondente al 5% in ESN) per le medie imprese (come del resto avveniva con la Carta degli aiuti in vigore fino al 31 dicembre 1999) .
Intensità di aiuto alle imprese 2000-2006
(Valori % in equivalente sovvenzione netta)
|
|
Aree in deroga |
Piccole imprese |
Medie Imprese |
Grande Impresa |
|
Regioni meridionali |
Aree 87.3.a: |
|
|
|
|
- Calabria - altre regioni meridionali |
60 45 |
60 45 |
50 35 |
|
|
Molise |
Aree 87.3.c |
27 |
27 |
20 |
|
Aree non in deroga |
10 |
5 |
- |
|
|
Abruzzo |
Aree 87.3.c |
27 |
27 |
20 |
|
Aree non in deroga |
10 |
5 |
- |
|
|
Centro-nord |
Aree 87.3.c) |
15 |
12 |
8 |
|
Aree non in deroga |
10 |
5 |
- |
Il processo di revisione degli Orientamenti in materia di aiuti di Stato a finalità regionale, avviato dalla Commissione europea nel 2003 e proseguito nel biennio successivo si è definito con l’adozione, il 21 dicembre, dei nuovi Orientamenti in materia di aiuti di Stato a finalità regionale per il periodo 2007-2013 (Comunicazione della Commissione 2006/C 54/08 del 4 marzo 2006).
Come evidenziato nel Rapporto 2005 del DPS, rispetto al regime attualmente vigente, i nuovi Orientamenti prevedono, sinteticamente, per l’Italia:
§ la riduzione del tetto massimo di popolazione ammissibile agli aiuti a finalità regionale (87.3.a e 87.3.c);
§ la riduzione delle intensità di aiuto applicabili alle regioni più svantaggiate, peraltro espresse in ESL (equivalente sovvenzione lordo) anziché in ESN (equivalente sovvenzione netto);
§ la riduzione della popolazione ammissibile alla deroga 87.3.c, la modifica della intensità di aiuto applicabili, e la variazione dei criteri di determinazione delle aree ammissibili;
§ la previsione di una quota addizionale (+5,6%) di popolazione ammessa alla deroga di cui all’art. 87.3.c del Trattato per un periodo transitorio (2 anni)
§ la previsione di regole transitorie per le regioni in phasing out per “effetto statistico” e per ”crescita economica”;
§ maggiorazioni, differenziate per aiuti concessi a piccole e medie imprese (rispettivamente +20 per cento ESL e +10 per cento ESL rispetto alle intensità di base previste per le grandi imprese);
§ la riduzione, soltanto per le PMI, da 5 a 3 anni dell’obbligo di mantenimento dell’investimento agevolato nell’area svantaggiata;
§ aiuti alle piccole imprese di nuova e creazione (newly created).
I nuovi Orientamenti, tenuto conto dei diversi e complessi interessi ed equilibri da salvaguardare, sono stati valutati a livello governativo un risultato apprezzabile – e un progresso rispetto a una precedente bozza di proposta diffusa nel luglio 2005 – anche se non completamente rispondente alle richieste italiane[295].
In particolare, a conclusione del processo di revisione, l’Italia ha ottenuto per le regioni del Centro-Nord:
§ una flessibilità aggiuntiva per la designazione delle aree 87.3.c): potranno infatti essere candidate, sulla base di rilevanti indicatori e criteri nazionali, anche aree con popolazione pari a 50.000 abitanti invece della regola generale di 100.000;
§ un transitorio aumento di popolazione per l’87.3.c). Ciò permetterà all’Italia di continuare a dare aiuti regionali alla gran parte (sino a due terzi) delle aree che attualmente hanno lo status di 87.3.c). L’Italia riceverà, quindi, un’allocazione addizionale transitoria del 5,6 per cento della sua popolazione sino al 1° gennaio 2009 per facilitare il graduale passaggio di queste regioni, che altrimenti avrebbero perso l’eligibilità alla fine del 2006, da un regime di sostegno con gli aiuti regionali ad un regime di sostegno con soli aiuti orizzontali. In base al meccanismo adottato, la popolazione ammissibile aumenta, transitoriamente e cioè sino al 1° gennaio 2009 di circa 3.200.000 abitanti al netto della Sardegna. Sino al 1° gennaio 2009, quindi, la popolazione sarà pari a circa 5.414.000 abitanti, compresa la Sardegna (che ha una popolazione di 1.653.000) e che resta ammessa sino al 2013.
Per quanto riguarda il Sud:
§ la regione Basilicata rientra tra le regioni in phasing out dall’87.3.a per il c.d. effetto statistico (si tratta delle regioni che perderebbero il precedente status di aree più svantaggiate in quanto il loro PIL è risultato più alto del 75% della media comunitaria, a causa dell’effetto statistico dovuto al passaggio all’Europa a 25). Per tali regioni, i nuovi Orientamenti prevedono il mantenimento dello status di 87.3.a fino alla fine del 2010. A quella data, la Commissione europea rivedrà la posizione di queste regioni sulla base della performance economica registrata nei tre anni precedenti e valuterà, sulla base dei risultati ottenuti, se continuare ad applicare le condizioni delle aree più svantaggiate oppure se prevedere l’ammissibilità alla deroga 87.3.c dal 1° gennaio 2011 fino al termine di validità degli Orientamenti stessi;
§ alla Calabria e alla Sardegna saranno applicate alcune regole transitorie riguardanti il décalage delle intensità di aiuto nel corso del periodo 2007-2011.
Quanto agli aiuti orizzontali, con il regolamento 98/994/CEdel 7 maggio 1998, il Consiglio ha stabilito che la Commissione può adottare norme di deroga per gli aiuti destinati a specifici obiettivi che interessano tutti i settori economici (piccole e medie imprese, ricerca e allo sviluppo, tutela dell’ambiente, occupazione e formazione), nonché per quelli che non superino determinati importi (c.d. aiuti de minimis).
Il rispetto di tali norme esenta dall’obbligo di comunicare i regimi di aiuto alla Commissione, e quindi ne assicura l’ammissibilità.
Su queste basi, la Commissione ha adottato tre regolamenti, rispettivamente, il Regolamento (CE) n. 68/2001 sugli aiuti destinati alla formazione, il Regolamento (Ce) n. 69/2001 sugli aiuti de minimis e il Regolamento (CE) n. 70/2001 sugli aiuti destinati alle PMI, modificato da ultimo dal Regolamento (CE) n. 364/2004, che ne estende l’applicazione agli aiuti alla ricerca e sviluppo[296].
Quanto agliaiuti alle PMI[297], il regolamento (CE) n. 70/2001 prende in considerazione gli investimenti materiali e immateriali e quelli per attività di consulenza, stabilendo i seguenti limiti di aiuto:
§ investimenti materiali, investimenti immateriali per trasferimento tecnologico, trasferimento di impresa: piccole imprese: 15%; medie imprese: 7,5% (nelle aree ammesse a aiuti territoriali, si pongono limiti incrementali rispetto a quelli validi per le grandi imprese: piccole e medie imprese: +10% nelle aree ex art. 87.3.c; +15% nelle aree ex art. 87.3.a);
§ consulenza, formazione e diffusione delle conoscenze: piccole e medie imprese: in linea di principio, l’importo deve essere inferiore al 50%.
Per ciò che concerne gli aiuti alla ricerca e allo sviluppo per le PMI, questi sono esentati dalla notificazione preventiva se l'intensità dell'aiuto, calcolato sulla base dei costi ammissibili del progetto, non supera:
§ il 100% per la ricerca fondamentale;
§ il 60% (75% massimo se sussistono condizioni particolari) per la ricerca industriale;
§ il 35% (50% massimo se sussistono condizioni particolari) per attività di sviluppo precompetitivo.
Le definizioni di “ricerca fondamentale”, “ricerca industriale” e “attività di sviluppo precompetitivo” sono mutuate dalla disciplina comunitaria degli aiuti di Stato alla ricerca e allo sviluppo[298].
La disciplina del regolamento, che, peraltro, introduce un massimale del totale dei costi ammissibili all’aiuto (25 milioni di euro e 40 milioni di euro nel caso di progetti Eureka ) oltre il quale esso è comunque vietato, non si applica a una serie di settori per i quali sono dettate normative speciali (carbosiderurgico, costruzioni navali, fibre sintetiche, industria automobilistica, trasporti, pesca, prodotti agricoli).
Quanto alle misure di aiuto di importanza minore, rientranti nel c.d. de minimis, va segnalato che essi sono attivabili su tutto il territorio nazionale, e con riferimento non solo alle PMI ma anche alle grandi imprese. Si tratta di aiuti che, in quanto particolarmente esigui, non hanno un impatto sensibile sulla concorrenza tra gli Stati membri, e possono quindi essere adottati in deroga al divieto e alle procedure di informazione previsti dal Trattato.
Tale categoria di aiuti, originariamente definita nella comunicazione della Commissione 92/C 213/02, è stata poi modificata con la comunicazione della Commissione 96/C 68/06(pubblicata in GUCE C 68 del 6 marzo 1996) e, da ultimo, dal Regolamento (CE) n. 69/2001 (GUCE L 10 del 13/1/2001), che resta in vigore fino al 31 dicembre 2006.
Nella categoria de minimis rientrano gli aiuti che non superano complessivamente la soglia di 100.000 Euro nell'arco di 3 anni[299]. Il limite riguarda qualsiasi aiuto pubblico accordato a tale titolo, e tutte le categorie di aiuti, indipendentemente dalla loro forma o obiettivo.
Non sono ammessi aiuti de minimis a favore di attività connesse all’esportazione[300]; sono inoltre esclusi dall’applicazione della disciplina del de minimis alcuni settori sottoposti a normative specifiche (settore dei trasporti, dell'agricoltura e della pesca[301]).
Ulteriori specificazioni sono recate dal Regolamento CE n. 69/2001 in ordine alle modalità di calcolo della sovvenzione e alle misure che gli Stati devono adottare per rendere possibile il controllo della Commissione.
A tale proposito il regolamento prevede che gli Stati provvedano alla registrazione e alla raccolta di tutte le informazioni concernenti l’applicazione delle disposizioni contenute nel regolamento. Le registrazioni relative ad un singolo aiuto sono conservate per dieci anni dalla data di concessione; in caso di un regime di aiuti della durata di dieci anni, il periodo di conservazione (sempre di dieci anni) decorre dalla data di concessione dell’ultimo aiuto. Qualora la Commissione ne faccia richiesta scritta, lo Stato interessato è tenuto alla trasmissione di tutte le informazioni ritenute necessarie entro il termine di venti giorni lavorativi ovvero entro un termine più lungo se fissato nella richiesta stessa.
Questioni all'esame delle istituzioni dell'Unione europea
(a cura dell'Ufficio Rapporti con l'Unione europea)
|
Le prospettive finanziarie stabiliscono, in relazione alle priorità politiche da esse individuate, il quadro delle grandi categorie di spesa del bilancio dell’Unione europea, indicando il massimale e la composizione delle spese prevedibili per ogni categoria nell’intero periodo di riferimento e in ciascuno degli anni in esso ricompresi. L’adozione delle prospettive finanziarie, che non è espressamente prevista dal Trattato CE, è operata - a partire dal 1988 - mediante la conclusione di un accordo interistituzionale tra Parlamento europeo, Consiglio e Commissione. Le risorse proprie sono i mezzi di finanziamento dell’Unione. Il Consiglio, deliberando all’unanimità su proposta della Commissione e previa consultazione del Parlamento europeo, stabilisce le disposizioni relative al sistema delle risorse proprie della Comunità di cui raccomanda l’adozione da parte degli Stati membri, in conformità delle loro rispettive norme costituzionali. Le prospettive finanziarie e ilsistema di risorse proprie in vigore sono state adottate per il periodo 2000-2006 e scadono il 31 dicembre 2006. |
Il 4 aprile 2006 Parlamento europeo, Consiglio e Commissione europea hanno raggiunto un accordo sulle prospettive finanziarie e sulle risorse proprie 2007-2013. al termine di un negoziato complesso, caratterizzato da forti divergenze tra istituzioni europee e soprattutto tra Stati membri in merito al volume complessivo del bilancio dell’UE, nonché alle priorità politiche e ai relativi stanziamenti. L’intesa dovrà ora essere trasfusa in un accordo interistituzionale approvato formalmente dalle tre istituzioni.
Il Comitato dei Rappresentanti permanenti degli Stati membri presso l’UE (Coreper) ha raggiunto il 12 aprile, sulla base dell’intesa raggiunta il 4 aprile, un accordo di principio che sarà adottato dal Consiglio dell’UE senza dibattito in una delle sue prossime riunioni. La Commissione per i bilanci del Parlamento europeo ha approvato il 24 aprile 2006 una relazione e una proposta di risoluzione con la quale si propone di approvare l’accordo del 4 aprile. La proposta di risoluzione sarà esaminata dall’Assemblea il 17 maggio 2006.
Sulla base dell'accordo raggiunto il 4 aprile 2006,il massimale medio delle spese dell’UE per il 2007-2013 è fissato all’1,048% del reddito nazionale lordo (RNL) europeo in stanziamenti di impegno (pari a 864,316 miliardi di euro) e all' 1 % in stanziamenti di pagamento (pari a 820,780 miliardi di euro).
L’accordo prevede, inoltre, una clausola di riesame –volta a consentire una verifica, alla fine del 2009, del funzionamento delle prospettive finanziarie da parte della Commissione europea, cui dovrà essere associato il Parlamento europeo (che sarà rinnovato a seguito delle elezioni europee previste per il giugno del 2009).
L'accordo stabilisce, infine:
- l’aumento di 2,5 miliardi di euro, al di fuori del massimale delle prospettive finanziarie, delle riserve del fondo di garanzia della Banca europea per gli investimenti finalizzato a sostenere interventi nel settore della ricerca e sviluppo, reti transeuropee e piccole e medie imprese;
- una maggiore responsabilizzazione degli Stati membri nella gestione dei fondi comunitari;
- il miglioramento dell'esecuzione dei programmi e del bilancio UE attraverso l’inclusione di appositi principi nel regolamento finanziario.
Il Consiglio europeo del 15-16 dicembre 2005, dopo un lungo negoziato sulle proposte presentate dalla Commissione nel febbraio 2004,aveva raggiunto un compromesso tra gli Stati membri sul nuovo quadro finanziario e sul sistema di risorse proprie dell’Unione europea per il periodo 2007-2013. Il 18 gennaio 2006 il Parlamento europeo avevaperò respinto l’accordo definito dal Consiglio europeo, ribadendo la propria posizione negoziale precedentemente affermata in una risoluzione dell'8 giugno 2005.
L’intesa raggiunta il 4 aprile ha modificato il compromesso definito dal Consiglio europeo di dicembre 2005, prevedendo in particolare:
- l’innalzamento del massimale complessivo di spesa delle prospettive finanziarie di circa 2 miliardi di euro (da 862,36 a 864,316 in impegni);
- lo spostamento, all’interno delle prospettive finanziarie, di stanziamenti a favore di settori relativi all’agenda di Lisbona pari a circa 2 miliardi di euro.
|
|
Totale 2007-2013 (mld di euro in stanziamenti di impegno) |
|
Accordo definitivo |
864,316 |
|
% RNL |
1,048% |
|
Consiglio europeo |
862.363 |
|
% RNL |
1,045% |
|
Proposta Commissione |
1.025.035 |
|
% RNL |
1,24% |
|
Posizione Parlamento |
974.839 |
|
% RNL |
1,18% |
Sulla base dell’accordo raggiunto il 4 aprile la ripartizione degli stanziamenti di impegno tra le varie rubriche per il periodo 2007-2013 dovrebbe essere la seguente:
|
ACCORDO FINALE SULLE PROSPETTIVE FINANZIARIE 2007-2013 |
|
|
Rubrica |
Stanziamenti in miliardi di euro |
|
Rubrica 1A: competitività per la crescita e l'occupazione |
74, 098 |
|
Rubrica 1B: coesione per la crescita |
308,041 |
|
Rubrica 2: conservazione e gestione delle risorse naturali (comprese le spese agricole). |
371,344 |
|
Rubrica 3A: libertà, sicurezza e giustizia. |
6,630 |
|
Rubrica 3B: cittadinanza |
4,140 |
|
Rubrica 4: l'UE come partner mondiale |
49,463 |
|
Rubrica 5: amministrazione |
49,800 |
|
Rubrica 6: compensazioni |
0,800 |
|
Totale |
864,316 |
La Camera dei deputati ha seguito attivamente e costantemente il negoziato sulle prospettive finanziarie 2007-2013, attraverso diversi strumenti e procedure.
In particolare, le Commissioni V e XIV hanno svolto a partire da marzo 2004 un’indagine conoscitiva sulle prospettive finanziarie e sulla politica di coesione, nell'ambito della quale sono stati auditi, tra gli altri, il Ministro degli esteri e il Vice ministro dell'economia e delle finanze, gli europarlamentari italiani membri della Commissione temporanea per le prospettive finanziarie e il Commissario europeo responsabile per la politica regionale Hübner.
Specifici impegni al Governo in merito al negoziato sulle prospettive finanziarie sono inoltre contenuti nelle risoluzioni approvate dalla Camera in esito all’esame delle relazioni sulla partecipazione dell’Italia all’Unione europea per l’anno 2003 e per l’anno 2004, nonché nella risoluzione approvata a conclusione dell’esame del programma di lavoro per il 2005 della Commissione europea e del programma operativo annuale per il 2005 del Consiglio.
Le questioni relative alle prospettive finanziarie 2007-2013 hanno inoltre costituito oggetto di approfondimento nell’ambito di riunioni ed incontri interparlamentari cui hanno partecipato delegazioni della Camera dei deputati.
Il 14 luglio 2004 la Commissione ha presentato un pacchetto di cinque proposte relative al rinnovo del quadro legislativo per la riforma della politica di coesione nel periodo di programmazione 2007-2013:
- una proposta di regolamento generale recante norme e principi comuni applicabili al Fondo europeo di sviluppo regionale, al Fondo sociale e al Fondo di coesione (COM(2004)492, procedura di parere conforme);
- una proposta di regolamento sul Fondo europeo di sviluppo regionale (FEDER) (COM(2004)495, procedura di codecisione);
- una proposta di regolamento sul Fondo sociale europeo (FSE) (COM(2004)493, procedura di codecisione); (a seguto degli emendamenti adottati dal Parlamento europeo il 6 luglio 2005, la Commissione ha presentato una proposta modificata il 17 ottobre 2005 (COM(2005)523):
- una proposta di regolamentosul Fondo di coesione (COM(2004)494, procedura di consultazione);
- una proposta di regolamento che istituisce un nuovo strumento giuridico denominato gruppo europeo di cooperazione transfrontaliera (GECT) (COM(2004)496, procedura di codecisione); il 7 marzo 2006 la Commissione ha presentato una proposta modificata (COM(2006)94).
Le proposte prospettano la concentrazione degli interventi strutturali sui seguenti tre nuovi obiettivi:
- Convergenza. Tale obiettivo riguarderebbe in primo luogo gli Stati membri e le regioni meno sviluppate in cui il PIL per abitante, calcolato in base ai dati dell’ultimo triennio, è inferiore al 75% delle media comunitaria (per l’Italia, a tale titolo, rientrerebbero nell’obiettivo, la Campania, la Puglia, la Calabria e la Sicilia); in secondo luogo e in via transitoria l’obiettivo riguarderà le regioni c.d. "ad effetto statistico” il cui PIL sarebbe stato inferiore al 75% delle media comunitaria calcolata su 15 Stati membri e non lo è invece nel calcolo su 25 Stati membri (per l’Italia vi rientrerebbe la Basilicata).
- Competitività e occupazione regionale. Tale obiettivo è volto a rafforzare la competitività in tutte le regioni non ricompresse nell’obiettivo “Convergenza” e nelle regioni che nel 2006 rientrano nell’attuale obiettivo 1 in via transitoria (per l’Italia la Sardegna).
- Cooperazione territoriale.
Il 6 luglio 2005, il Parlamento europeo ha esaminato in prima lettura il pacchetto di proposte ed ha adottato, sulla proposta di regolamento generale (COM(2004)492), che segue la procedura di parere conforme, una risoluzione interlocutoria con la quale indica alcuni aspetti ed obiettivi di cui tenere conto nella prosecuzione dell’esame.
I profili di carattere finanziario relativi alla riforma della politica di coesione hanno costituito un aspetto particolarmente delicato e conflittuale del negoziato sul quadro finanziario 2007-2013 sul quale Parlamento europeo, Consiglio e Commissione hanno raggiunto un'intesa il 4 aprile 2006.
L'intesa in questione ha fissato un massimale complessivo degli stanziamenti di impegno destinati alla politica di coesione pari a 308,041 miliardi di euro.
Il Parlamento europeo riprenderà l’esame della proposta di regolamento generale e della proposta di regolamento istitutiva del Fondo di coesione il 13 giugno 2006.
Il Consiglio ha esaminato le quattro proposte nella riunione del 14 novembre 2005, raggiungendo un accordo politico parziale, in quanto gli aspetti di bilancio sono stati esclusi in attesa dei risultati del negoziato sul futuro quadro finanziario comunitario.
Il Consiglio europeo di Lisbona del marzo 2000 ha definito una serie di azioni volte a far sì che entro il 2010 l’Unione europea consegua l’obiettivo di diventare l’economia basata sulla conoscenza più competitiva e dinamica del mondo, in grado di realizzare una crescita economica sostenibile con nuovi e migliori posti di lavoro e una maggiore coesione sociale.
Gli obiettivi della strategia - rilanciati nella revisione intermedia della primavera 2005, che ha riorientato le priorità verso la crescita e l’occupazione - consistono in:
§ migliorare le politiche in materia di società dell’informazione e di ricerca e sviluppo tecnologico;
§ modernizzare il modello sociale europeo;
§ promuovere un contesto economico sano e prospettive di crescita favorevoli applicando un’adeguata combinazione di politiche macroeconomiche;
§ integrare pienamente la dimensione ambientale nelle politiche per lo sviluppo.
Il Consiglio europeo di Lisbona, inoltre, ha previsto che il Consiglio europeo si riunisca ogni primavera, sulla base di una relazione annuale della Commissione, per valutare lo stato di attuazione della strategia.
Con la revisione intermedia si è inteso anche coinvolgere tutte le forze interessate (Parlamenti, autorità locali, parti sociali e società civile) nella migliore realizzazione della strategia, che è stata orientata in un ciclo triennale.
La Commissione ha presentato le linee direttrici integrate per la crescita e l’occupazione per il periodo 2005-2008, approvate dal Consiglio europeo di giugno 2005.
Sulla base delle linee direttrici, gli Stati membri hanno definito programmi di riforma nazionali, che sono stati oggetto di consultazione con le parti interessate e successivamente esaminati dalla Commissione europea.
Come complemento dei programmi nazionali di riforma, a luglio 2005 la Commissione ha presentato una comunicazione sul programma comunitario di Lisbona 2005-2008 relativo alle azioni da intraprendere a livello comunitario a favore della crescita e dell’occupazione.
Il Consiglio europeo di primavera del 23 e 24 marzo 2006, accogliendo favorevolmente la relazione annuale presentata dalla Commissione sui progressi nell’attuazione della strategia di Lisbona rinnovata, ha convenuto quanto segue:
§ definizione di settori specifici per azioni prioritarie da attuare entro la fine del 2007:
- aumentare gli investimenti nella ricerca e nell’innovazione;
- liberare il potenziale delle imprese, in particolare delle piccole e medie imprese;
- accrescere le opportunità di lavoro per le categorie prioritarie (giovani, donne, lavoratori anziani, immigrati legali e minoranze etniche);
§ definizione di una nuova politica energetica per l’Europa;
§ misure che devono essere assunte a tutti i livelli per mantenere lo slancio in tutti i pilastri del partenariato per la crescita e l’occupazione.
Il 16 febbraio 2006 il Parlamento europeo ha approvato in prima lettura – con 394 voti favorevoli, 215 contrari e 33 astensioni – la relazione predisposta dall’on. Evelyne Gebhardt (Partito socialista europeo) sulla proposta di direttiva relativa ai servizi nel mercato interno (COM(2004)2) (cosiddetta “direttiva Bolkenstein”).
La proposta, che segue la procedura di codecisione, è stata presentata dalla Commissione il 13 gennaio 2004 e si inserisce nel processo di riforme economiche varato dal Consiglio europeo di Lisbona (23-24 marzo 2000) al fine di fare dell’Unione europea, entro il 2010, l’economia basata sulla conoscenza più competitiva e più dinamica del mondo.
L’obiettivo della proposta è quello di stabilire un quadro giuridico che elimini gli ostacoli alla libertà di stabilimento dei prestatori di servizi ed alla libera circolazione dei servizi tra Stati membri.
La proposta iniziale della Commissione – che aveva sollevato in tutti i gruppi politici del Parlamento europeo preoccupazioni sui possibili rischi di riduzione dell’acquis comunitario nel settore sociale – è stata sostanzialmente modificata dall’esame parlamentare.
Il testo approvato dal Parlamento europeo ribadisce l’obiettivo della proposta iniziale relativamente alla liberalizzazione dei servizi, sottolineando al contempo la necessità di assicurare un elevato livello di qualità dei servizi stessi. E’ stabilito, inoltre, che la direttiva non pregiudica le disposizioni comunitarie in materia di concorrenza e aiuti di Stato.
L’esame del Parlamento europeo si è focalizzato, in particolare, su alcuni punti controversi:
§ campo di applicazione (art. 2): relativamente a questo aspetto, il testo adottato dal Parlamento europeo ribadisce quanto previsto nella proposta della Commissione, ovvero l’esclusione dei servizi di interesse generale. A questo riguardo gli Stati membri restano liberi di definire, conformemente al diritto comunitario, quelli che essi considerano servizi d'interesse generale, nonché di determinare le modalità di organizzazione e di finanziamento di tali servizi e gli obblighi specifici cui essi devono sottostare. La direttiva si applica, tuttavia, ai servizi di interesse economico generale, ovvero ai servizi che corrispondono ad un’attività economica e sono aperti alla concorrenza quali i servizi postali, i servizi di trasmissione, distribuzione e fornitura di energia elettrica e di gas o i servizi di distribuzione e di fornitura idrica. Oltre a tutta una serie di settori indicati espressamente nel testo adottato dal Parlamento europeo, sono inoltre escluse dal campo di applicazione della direttiva le materie disciplinate da disposizioni comunitarie specifiche come quelle sul distacco dei lavoratori, l’esercizio delle attività televisive o le qualifiche professionali;
§ principio del Paese di origine (art. 16): la formulazione iniziale prevedeva la possibilità per un prestatore di fornire i propri servizi in uno Stato membro diverso da quello di appartenenza unicamente in base alla legislazione dello Stato membro di origine. Il Parlamento europeo ha sostituito questo principio con quello della “libera circolazione dei servizi” in base al quale per la fornitura dei servizi si applica la legislazione del paese in cui essi vengono effettivamente prestati. Inoltre, si fa obbligo agli Stati membri di rispettare il diritto del prestatore di fornire i propri servizi liberamente sul suo territorio senza imporre requisiti discriminatori, ingiustificati e sproporzionati tranne che per motivi di pubblica sicurezza, protezione dell'ambiente e sanità pubblica;
§ distacco dei lavoratori (artt. 24 e 25): il Parlamento europeo ha soppresso le disposizioni relative al distacco dei lavoratori, ritenendo che questa questione ricada nel campo di applicazione della direttiva 96/71/CE relativa al distacco di lavoratori nell’ambito di una disciplina di servizi.
Il 4 aprile 2006 la Commissione ha presentato una proposta modificata che riprende in larga misura il testo adottato in prima lettura dal PE, in particolare per quanto riguarda la soppressione del principio del Paese di origine e la sua sostituzione con quello relativo alla libera circolazione dei servizi, nonché l’inclusione dei servizi di interesse economico generale nel campo di applicazione della direttiva proposta. La Commissione ha, inoltre, deciso di escludere dal campo di applicazione della direttiva proposta una serie di servizi, fra cui i servizi sanitari, alcuni dei quali saranno oggetto di iniziative specifiche.
Nella stessa data la Commissione ha presentato una comunicazione relativa agli “Orientamenti riguardanti il distacco dei lavoratori effettuato nell’ambito di una prestazione di servizi” al fine di facilitare l’applicazione della citata direttiva 96/71/CE.
Il testo modificato della proposta sarà ora trasmesso al Consiglio che, nelle intenzioni della Presidenza austriaca, dovrebbe raggiungere un accordo politico nel mese di giugno.
La Camera dei deputati ha promosso una serie di iniziative dedicate all’esame della proposta di direttiva, anche al fine di definire una posizione italiana da difendere nelle opportune sedi europee.
La proposta è stata esaminata dalle Commissioni riunite X (Attività produttive) e XIV (Politiche dell’Unione europea) che hanno anche proceduto all’audizione congiunta di eurodeputati italiani e rappresentanti del Governo.
In conclusione dei lavori, il 25 gennaio 2006, le Commissioni hanno adottato un documento finale con il quale si invita il Governo ad adoperarsi nelle competenti sedi decisionali comunitarie affinché la proposta di direttiva si configuri come un atto giuridico “quadro” senza la previsione di norme di dettaglio, preveda l’elencazione puntuale dei settori a cui si applica, definisca meglio il principio del paese di origine per scongiurare forme di dumping sociale ed eviti il rischio di intaccare i sistemi nazionali volti ad assicurare un’alta qualità dei servizi e la tutela dei consumatori.
[1] Dati espressi in percentuale del PIL.
[2] Economic forecasts – Spring 2006, rese pubbliche il 9 maggio 2006.
[3] La Grecia non risultava, nel 1998, in regola con i criteri di convergenza previsti dal trattato di Maastricht.
[4] I criteri di convergenza previsti dall'articolo 121 del trattato CE sono i seguenti:
- stabilità dei prezzi, misurata in base al tasso di inflazione dei tre paesi con i tassi più bassi;
- stabilità dei tassi di interesse a lungo termine vicini ai tassi dei paesi con i migliori risultati in materia di inflazione;
- un disavanzo di bilancio annuo non superiore al 3% del prodotto interno lordo (PIL) e un debito pubblico non superiore al 60% del PIL o che diminuisca costantemente avvicinandosi a tale cifra;
- stabilità del tasso di cambio della moneta nazionale, per un periodo di almeno due anni.
[5] Pubblicato nella G.U.U.E. 29 dicembre 2005, n. L 346. Entrato in vigore il 18 gennaio 2006
[6] Cfr. Comunicazione della Commissione al Consiglio, al Parlamento europeo, al Comitato economico e sociale europeo, al Comitato delle regioni e alla Banca centrale europea - Seconda relazione sui preparativi pratici per il futuro allargamento dell'area dell'euro (COM(2005) 545). La relazione fa il punto anche sui preparativi pratici relativi all'introduzione dell'euro nei nuovi Stati membri. Laddove i preparativi della Slovenia e della Slovacchia stanno procedendo a ritmi soddisfacenti, si ritiene che l'Estonia e la Lituania dovrebbero accelerare i preparativi in corso. Desta invece preoccupazione la situazione a Cipro, in Lettonia e a Malta, in cui preparativi sono ancora nelle fasi preliminari.
[7] Disposizioni per l’introduzione dell’EURO nell’ordinamento nazionale.
[8] Disposizioni urgenti in vista dell'introduzione dell'euro in materia di tassazione dei redditi di natura finanziaria, di emersione di attività detenute all'estero, di cartolarizzazione e di altre operazioni finanziarie.
[9] D.P.C.M. 7 settembre 2001, pubblicato nella Gazzetta Ufficiale 11 ottobre 2001, n. 237.
[10] Ai fini di un confronto tra il periodo della XIII legislatura e quello della XIV legislatura, si è scelto, in via convenzionale, di considerare i periodi 1997-2001 e 2001-2005, con una sovrapposizione per il 2001, anno in cui è avvenuta la transizione da una legislatura all’altra; sono stati invece esclusi il 1996, che ha visto a metà anno l’avvio della XIII legislatura, e naturalmente il 2006, anno in cui si esplicheranno gli effetti dell’ultima manovra di finanza pubblica della XIV legislatura.
[11] Economic forecasts – Spring 2006, rese pubbliche il 9 maggio 2006.
[12] Le previsioni contenute nell’Aggiornamento del programma di stabilità del dicembre 2005 (che ponevano un rapporto debito/PIL pari al 108,0 nel 2006, al 106,1 nel 2007, al 104,4 nel 2008 e al 101,7 nel 2009) non risultano omogenee rispetto alla riclassificazione dei conti pubblici, effettuata dall’Istat e, per quanto riguarda il debito, dalla Banca d’Italia, nel marzo 2006 in ottemperanza alle regole comunitarie (vedi Comunicato ISTAT, Conti economici nazionali, del 22 dicembre 2005 e del 1° marzo 2006).
[13] Ai fini di un confronto tra il periodo della XIII legislatura e quello della XIV legislatura, si è scelto, in via convenzionale, di considerare i periodi 1997-2001 e 2001-2005, con una sovrapposizione per il 2001, anno in cui è avvenuta la transizione da una legislatura all’altra; sono stati invece esclusi il 1996, che ha visto a metà anno l’avvio della XIII legislatura, e naturalmente il 2006, anno in cui si esplicheranno gli effetti dell’ultima manovra di finanza pubblica della XIV legislatura.
[14] In particolare, la legge finanziaria dispone un finanziamento aggiuntivo dello Stato pari a 1 miliardo di euro, che non rileva ai fini dell’indebitamento netto (in quanto posta che resta nel perimetro delle pubbliche amministrazioni). Nel settore sanitario, lo scostamento tra il livello di finanziamento complessivo ed il livello della spesa complessiva, stimata dal Governo nel quadro tendenziale per il 2006, risulta pari a circa 3,5 miliardi di euro. Secondo quanto risulta anche dalla relazione tecnica allegata al disegno di legge originario, le Regioni sono chiamate a concorrere al finanziamento della spesa sanitaria per l’importo non finanziato dallo Stato, pari a 2,5 miliardi di euro. Questo importo è aggiuntivo rispetto all’1,25 miliardi di euro già a carico dei bilanci regionali a seguito dell’applicazione della manovra per il 2005.
[15] L’incidenza sull’indebitamento netto delle eccedenze di spesa risulta notevolmente inferiore all’ammontare delle risorse aggiuntive iscritte nel bilancio dello Stato per il 2006 per far fronte alle eccedenze medesime, pari a oltre 2.700 milioni di euro. Ciò è dovuto al fatto che una quota significativa delle integrazioni finanziarie iscritte per il 2006 riguarda oneri relativi ad anni precedenti, che in quanto tali non rilevano ai fini dell’indebitamento netto del 2006.
[16] L’elenco delle amministrazioni inserite nel conto consolidato è pubblicato annualmente dall’ISTAT ai sensi dell’art. 1, comma 5, della legge finanziaria per il 2005 (legge n. 311/2004). Le amministrazioni pubbliche inserite nel conto economico consolidato sono state individuate nell'elenco di cui al Comunicato ISTAT 29 luglio 2005 (Gazz. Uff. 29 luglio 2005, n. 175).
[17] Convertito, con modificazioni, dalla legge 30 luglio 2004, n. 161.
[18] Sono esclusi dall’ambito di applicazione della norma il comparto della sicurezza pubblica e del soccorso ed alcune tipologie di spese (spese per stipendi, retribuzioni, pensioni e altre spese fisse o aventi natura obbligatoria ovvero non frazionabili in dodicesimi; spese per interessi; spese relative alle poste correttive e compensative delle entrate; spese relative ad accordi internazionali e ad obblighi derivanti dalla normativa comunitaria; spese riferite alle annualità relative ai limiti di impegno e alle rate di ammortamento mutui).
L’articolo 3 del decreto-legge 8 marzo 2006, n. 75 (convertito, con modificazioni, dalla legge 20 marzo 2006, n. 121), ha introdotto una deroga, limitatamente all’anno finanziario 2006, relativamente alle spese connesse allo svolgimento delle consultazioni elettorali e referendarie.
[19] La legge finanziaria per il 2005 (legge n. 311/2004: articolo 1, comma 15) prevedeva una limitazione dei pagamenti da parte del Fondo per le aree sottoutilizzate e del Fondo investimenti-incentivi alle imprese del Ministero delle attività produttive, nonché dei pagamenti relativi agli interventi finanziati dalla legge-obiettivo; la legge finanziaria per il 2006 ha introdotto limitazioni ai pagamenti alle spese per investimenti fissi lordi dei ministeri, alle spese di investimento dell’ANAS e alle erogazioni del Fondo per l’innovazione tecnologica (legge n. 266/2005: articolo 1, commi 32-34).
[20] La procedura è prescritta anche in caso di sentenze definitive di organi giurisdizionali e della Corte costituzionale recanti interpretazioni della normativa vigente suscettibili di determinare maggiori oneri.
[21] Si segnala che già in passato sono state adottate disposizioni, per quanto riguarda la competenza, di blocco degli impegni di spesa. In particolare, in materia sono intervenuti:
- per l’anno 1992: art. 4 del D.L. n. 333/1992 (legge n. 359/1992);
- per l’anno 1993: art. 11 del D.L. n. 155/1993 (legge n. 243/1993);
- per l’anno 1995: art. 2, comma 6, del D.L. n. 41/1995 (legge n. 85/1995);
- per l’anno 1997: art. 8, comma 2, del D.L. n. 669/1996 (legge 28 febbraio 1997, n. 30).
Più precisamente, la disposizione da ultimo citata stabiliva che per il 1997 la facoltà di assumere impegni per l’intero ammontare dello stanziamento iscritto in bilancio era limitata “alle spese relative agli stipendi, assegni, pensioni ed altre spese fisse o aventi natura obbligatoria, alle competenze accessorie al personale, alle spese di funzionamento dei servizi istituzionali delle amministrazioni, agli interessi, alle poste correttive e compensative delle entrate, ai trasferimenti connessi al funzionamento degli enti decentrati, alle spese derivanti da accordi ed impegni internazionali, alle spese connesse ad interventi per calamità naturali, nonché alle annualità relative ai limiti di impegno ed alle rate di ammortamento di mutui” (si osserva che alcune delle tipologie di spesa richiamate non vengono contemplate nella disposizione di cui al decreto-legge n. 194/2002).
Per le restanti spese, l’articolo 8, comma 2, del D.L. n. 669/1996, prevedeva che la facoltà di assumere impegni di spesa fosse consentita “per ciascun bimestre nel limite del 10% dello stanziamento annuo” e, pertanto, nel limite complessivo del 60% dello stanziamento. Si disponeva, peraltro, che “per effettive, motivate e documentate esigenze”, il Presidente del Consiglio dei ministri, sentito il Ministro del tesoro, su proposta dei Ministri interessati, potesse “autorizzare l’assunzione di impegni di spesa eccedenti i predetti limiti nell’ambito delle disponibilità di bilancio, se coerenti con le previsioni sui flussi di cassa della spesa statale”.
[22] Decreti del Ragioniere generale dello Stato del 5 maggio 2003, relativo al capitolo di spesa 2829 dello stato di previsione del Ministero dell'economia, relativo agli indennizzi ai cittadini in caso di violazione del termine ragionevole del processo, e il D del 18 luglio 2003 (G.U. n. 176 del 31/07/2003), relativo al credito d'imposta per le reti di teleriscaldamento.
[23] Convertito, con modificazioni, dalla legge 30 luglio 2004, n. 161.
[24] Tale nota informativa veniva trasmessa in applicazione della lettera g) dell’atto di indirizzo adottato con D.P.C.M. 29 novembre 2002, che prevedeva una tempestiva informazione alle Camere in merito alle misure assunte per la realizzazione di un sistema di controllo e monitoraggio degli andamenti di finanza pubblica.
[25] Sulla base dei dati contenuti nella nota informativa, risulta che l’operazione di limitazione degli impegni nel 2002 ha riguardato un complesso di risorse pari a 51.985 milioni di euro, rispetto ad un totale di stanziamenti di competenza del bilancio dello Stato di 677.657 milioni di euro, e la limitazione dell’emissione dei titoli di pagamento ha operato su un complesso di risorse pari a 57.548 milioni di euro (rispetto ad un totale di stanziamenti di cassa di 702.903 milioni di euro).
[26] Cfr. audizioni del Ragioniere generale presso la V Commissione della Camera in data 16 luglio 2003 e presso il Comitato permanente per il monitoraggio degli interventi di controllo e contenimento della spesa pubblica in data 18 marzo 2004,
[27] Per il 2005 la regola del 2 per cento si applica alle amministrazioni inserite nell’elenco 1 allegato alla legge finanziaria per il 2005. Per gli anni successivi, è previsto che l’ISTAT pubblichi annualmente l’elenco delle amministrazioni pubbliche inserite nel conto economico consolidato; cfr. elenco di cui al Comunicato ISTAT 29 luglio 2005 (Gazz. Uff. 29 luglio 2005, n. 175).
[28] Decreto-legge 12 luglio 2004, n. 168, convertito, con modificazioni, dalla legge 30 luglio 2004, n. 191, “Interventi urgenti per il contenimento della spesa pubblica”.
[29] Più precisamente, il limite del 2% riguarda le seguenti categorie, che hanno un impatto diretto sul conto economico delle amministrazioni pubbliche:
§ per le spese correnti:
- categoria 2: consumi intermedi;
- categoria 5: trasferimenti correnti a famiglie ed istituzioni sociali private (al netto delle spese per pensioni di guerra, per mantenimento e assistenza ai detenuti e per contributi ai patronati di assistenza sociale);
- categoria 6: trasferimenti correnti a imprese;
- categoria 7: trasferimenti correnti all’estero.
§ e per le spese di conto capitale:
- categoria 21: investimenti fissi lordi e acquisti di terreni;
- categoria 23: contributi agli investimenti alle imprese;
- categoria 24: contributi agli investimenti alle famiglie e alle istituzioni sociali private.
- categoria 25: trasferimenti in conto capitale all’estero.
Come precisato anche nella Circolare del Ministero dell’economia e delle finanze n. 5 dell’11 febbraio 2005, che reca alcuni chiarimenti e precisazioni in ordine al limite di incremento della spesa contenuto nella legge finanziaria per il 2005, la riduzione degli stanziamenti si è applicata tuttavia soltanto ai consumi intermedi e agli investimenti fissi lordi. Per le altre categorie, infatti, l’evoluzione degli stanziamenti a legislazione vigente si mantiene al di sotto del limite del 2%.
[30] Il comparto Stato comprende i ministeri, gli organi costituzionali, le agenzie fiscali, la Presidenza del Consiglio dei ministri, la Corte dei conti, il Consiglio di Stato e i TAR).
[31] Cfr. Ministero dell’economia e delle finanze – Ragioneria generale dello Stato, Monitoraggio degli incassi e dei pagamenti del bilancio dello Stato e della regola del 2 per cento stabilità dalla legge finanziaria per l’anno 2005 – Dati a tutto il mese di novembre.
[32] Il D.P.C.M. 10 giugno 2004, che sostituisce il precedente D.P.C.M. 11 febbraio 2000, reca la disciplina dei criteri per l’esercizio dei poteri speciali.
[33] In particolare, nel corso dell’indagine, si è proceduto alle audizioni dei rappresentanti della Cassa Depositi e Prestiti S.p.A (25 marzo 2004), delle Poste Italiane S.p.A (28 aprile 2004), del Presidente della Consob (5 maggio 2004), dei rappresentanti di Confindustria (18 maggio 2004), del Presidente dell’autorità Garante della concorrenza e del mercato (18-19 maggio 2004), dei rappresentanti dell’autorità per l’energia elettrica ed il gas (21 settembre 2004), dei rappresentanti dell’ENEL S.p.A (23 settembre 2004), dei rappresentanti dell’Autorità per le garanzie nelle comunicazioni (28 settembre 2004), del Ministro dell’economia e finanze (28 settembre 2004), dei rappresentanti dell’ENI S.p.A (29 settembre 2004), dei rappresentanti di Fintecna S.p.A (1° dicembre 2004), dei rappresentanti di Sviluppo Italia (18 gennaio 2005), dei rappresentanti della Rai S.p.A (20 gennaio 2005), dei rappresentanti di Finmeccanica (8 febbraio 2005), dei rappresentanti della SACE S.p.A (10 febbraio 2005), dei rappresentanti di ENAV S.p.A, dei rappresentanti di Ferrovie dello Stato S.p.A (7 aprile 2005).
[34] Modificato dall’articolo 4 del D.L. 12 luglio 2004, n. 168, convertito, con modificazioni, dalla legge 30 luglio 2004, n. 191.
[35] Per ulteriori approfondimenti sul FIP e, in generale, sulle operazioni di cartolarizzazione, si rinvia alla Relazione della Corte dei conti n. 4/2006/G dell’11 aprile 2006 - Indagine sui risultati delle cartolarizzazioni (paragrafo 7.7).
[36] D.M. 17 febbraio 2004, pubblicato nella Gazzetta ufficiale 21 aprile 2004, n. 93.
[37] L’allegato A al citato D.L. n. 282 del 2002 contiene un elenco di beni dello Stato siti in Milano, Roma e Napoli, mentre l’allegato B si riferisce a beni precedentemente di proprietà dell’Ente tabacchi italiani (ETI), siti in diversi comuni italiani.
[38] La sopra citata disposizione non ha ancora avuto attuazione. Si ricorda comunque che nell’ambito di Sviluppo Italia Spa le iniziative nel settore turistico sono affidate alla società controllata Italia Turismo Spa, partecipata al 49 per cento da soci privati: IFIL Investissements S.a., Banca Intesa e Gruppo Marcegaglia.
[39] Gli immobili sono stati individuati con decreto del direttore dell’Agenzia del demanio del 1° dicembre 2003, modificato dal decreto 21 novembre 2005, e con decreto 21 novembre 2005.
Con successivi decreti del direttore generale del Dipartimento del tesoro (10 dicembre 2003 e 1° dicembre 2005), l'Agenzia del demanio è stata autorizzata a vendere alla Società Fintecna - Finanziaria per i settori industriale e dei servizi S.p.a., con sede in Roma, taluni immobili di proprietà dello Stato, tra i quali gli immobili qui considerati.
[40] Circolare del Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato n. 7 del 10 febbraio 2006, “Gestione del bilancio dello Stato - Implicazioni derivanti da talune disposizioni della legge finanziaria 2006 volte ad agevolare il perseguimento degli obiettivi di finanza pubblica”.
[41] Cfr. legge n. 267/2005: quadro generale riassuntivo del bilancio triennale 2006-2008 (a legislazione vigente) – analisi per categoria delle entrate finali – titolo III – categoria XIII (Vendita di beni ed affrancazione di canoni).
[42] Le ragioni addotte a sostegno del superamento della finanza derivata e della costruzione di un sistema di federalismo fiscale sono molteplici.
In primo luogo, si sostiene che l’ampliamento della capacità finanziaria di regioni, province e comuni e la corrispondente sottrazione alla discrezionalità del potere centrale dell’utilizzo di quote consistenti del gettito tributario sia un efficace strumento per migliorare la gestione delle risorse pubbliche e la qualità dei servizi erogati. Lo spostamento della potestà impositiva dallo Stato agli enti territoriali assicurerebbe, infatti, mediante una più diretta rappresentanza delle preferenze e degli interessi locali nella determinazione delle scelte politiche, una maggiore responsabilizzazione degli organi di governo locali, sia in ordine alla gestione della spesa che con riferimento al reperimento delle risorse necessarie al suo finanziamento, e un più proficuo utilizzo delle risorse disponibili per il finanziamento dei servizi da erogare. Si ritiene, inoltre, che questo processo virtuoso potrebbe determinare, nel medio termine, una riduzione della pressione fiscale complessiva.
In secondo luogo, si osserva che il federalismo fiscale, proprio per la tendenziale corrispondenza tra finanziatori e beneficiari dei servizi, sarebbe in grado di attenuare gli effetti restrittivi derivanti dalle politiche di riduzione della spesa pubblica. La diversa distribuzione dei poteri di entrata e di spesa risponderebbe, quindi, all'obiettivo di individuare un diverso equilibrio tra intervento pubblico, spazio riservato al mercato e prospettive di crescita del cosiddetto “terzo settore”.
[43] Un tentativo di riforma del sistema dei trasferimenti è stato effettuato con il D.Lgs. 30 giugno 1997, n. 244, in concomitanza con l’ampliamento dell’autonomia tributaria degli enti locali disposto dal D.Lgs. n. 446/1997. Tale decreto, tuttavia, non è mai divenuto operativo. La sua operatività è stata definitivamente sospesa dall’articolo 27, comma 1, della legge n. 448/2001.
Le disposizioni di delega adottate durante la XIII legislatura, con l’obiettivo di una revisione del sistema dei trasferimenti agli enti locali in funzione delle nuove esigenze di perequazione connesse all’aumento dell’autonomia impositiva e alla capacità fiscale degli enti locali realizzata nell’ultimo decennio, non hanno ricevuto attuazione.
[44] La prima tappa significativa di tale processo ha avuto luogo in attuazione della delega, contenuta nella legge n. 421/1992, espressamente rivolta a consentire agli enti territoriali di provvedere ad una quota consistente del loro fabbisogno finanziario attraverso risorse proprie. Il conseguente D.Lgs. n. 504/1992 ha infatti disposto l’istituzione dell’imposta comunale sugli immobili (ICI), da applicarsi sul valore dei fabbricati e delle aree fabbricabili, che ha consentito ai comuni di disporre di un’entrata tributaria di considerevole entità. In attuazione della delega conferita dalla legge n. 421/1992 è stato anche adottato il D.Lgs. n. 507/1993, che ha provveduto a riordinare la disciplina della Tassa sullo smaltimento dei rifiuti solidi urbani (TARSU), nonché dell’imposta comunale sulla pubblicità e della tassa per l’occupazione di spazi ed aree pubbliche.
A partire dal 1997, il processo di rafforzamento dell’autonomia finanziaria ha interessato in misura preminente le regioni. Nell’ambito della complessiva riforma del sistema fiscale, avviatosi con le deleghe contenute nella legge n. 662/1996 (collegato alla manovra per il 1997) è stata istituita, con il D.Lgs. n. 446/1997, l’imposta regionale sulle attività produttive (IRAP), con la quale si è mirato a dotare le regioni di consistenti risorse proprie. Il D.Lgs. n. 446/1997 ha introdotto una seconda, rilevante, fonte di entrate tributarie per le regioni, prevedendo, a decorrere dal 1998, l’istituzione di un’addizionale regionale all’IRPEF.
Per quanto concerne le province, esse sono state dotate, con il D.Lgs. n. 466/1997, di entrate tributarie proprie attraverso l’istituzione dell’imposta provinciale sulla trascrizione, iscrizione e annotazione dei veicoli al pubblico registro automobilistico, in sostituzione dell’analoga imposta erariale, e attraverso l’assegnazione del gettito dell’imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli a motore. All’assegnazione di queste entrate tributarie si è correlata una riduzione, per pari importo, dei trasferimenti erariali.
Le linee generali delle attribuzioni agli enti locali sono state completate con le disposizioni della legge n. 133/1999 (c.d. collegato fiscale 1999), che disciplinano le nuove competenze tributarie degli enti locali e le conseguenti riduzioni dei trasferimenti a carico del bilancio dello Stato. In particolare, l’art. 10, comma 9 e 11, ha previsto, a partire dal 1° gennaio 2000, l’attribuzione alle province e ai comuni del gettito dell’addizionale sul consumo di energia elettrica.
[45] Pubblicato sulla Gazzetta ufficiale 12 maggio 2006, n. 109.
[46] Nella richiamata sentenza, la Corte si spinge addirittura ad affermare che «è soltanto un quadro di primo orientamento destinato ad agevolare – contribuendo al superamento di possibili dubbi interpretativi – il legislatore regionale nella fase di predisposizione delle proprie iniziative legislative, senza peraltro avere carattere vincolante e senza comunque costituire di per sé un parametro di validità delle leggi regionali, dal momento che il comma 3 dello stesso art. 1 ribadisce che le Regioni esercitano la potestà legislativa concorrente nell’ambito dei principi fondamentali espressamente determinati dallo Stato, "o, in difetto, quali desumibili dalle leggi statali vigenti."».
[47] L’organizzazione del Ministero è stata definita con i seguenti regolamenti di delegificazione: D.P.R. 20 febbraio 1998, n. 38; D.P.R. 28 aprile 1998, n. 154; D.P.R. 22 marzo 2001, n. 147; D.P.R. 26 marzo 2001, n. 107; D.P.R. 1° agosto 2002, n. 202.
[48] Tale data coincide sia con quella di inizio del ciclo di interventi dei fondi strutturali 2000-2006 (regolamento (CE) n. 1260/1999), sia con il termine di decorrenza della “Carta degli aiuti” che regola, per gli stessi anni, il regime di aiuti di Stato a finalità regionale.
[49] L’all.to I è stato modificato, nella parte di testo non riguardante l’Italia, dall’all.to II dell’atto di adesione (dei dieci nuovi Stati membri), allegato al Trattato del 16 aprile 2003.
[50] La proposta di revisione è stata giustificata dal degrado della situazione socioeconomica delle aree della regione Molise che sono state colpite da due calamità naturali successive, nei mesi di ottobre 2002 (sisma) e gennaio 2003 (alluvione). La maggior parte delle quali non risultava ammissibile agli aiuti a finalità regionale.
[51] Per quanto riguarda l’Italia, la Carta degli aiuti relativa alle regioni meridionali (Basilicata, Campania, Puglia, Calabria, Sardegna e Sicilia) ammesse alla deroga di cui all’art. 87.3.a) (coincidenti quindi con le aree obiettivo 1 dei fondi strutturali) è stata approvata dalla Commissione con la decisione del 13 marzo 2000.
[52] Annualmente la legge finanziaria assegna nuove risorse in tabella D al Fondo per le aree sottoutilizzate. Contestualmente la tabella F delle medesime leggi finanziarie ha rimodulato l’ammontare delle autorizzazioni pluriennali di spesa, spostando risorse negli anni successivi, senza tuttavia ridurre l’ammontare complessivo degli stanziamenti. In alcuni anni, inoltre, la tabella E della legge finanziaria ha disposto la riduzione delle autorizzazioni di spesa.
Le risorse del Fondo per le aree sottoutilizzate sono comunque esposte nella tabella F (indicazione delle autorizzazioni pluriennali di spesa di conto capitale) nel settore 4 relativo agli “Interventi nelle aree sottoutilizzate”. In tale settore sono riportate le singole destinazioni di spesa delle risorse del Fondo come ripartite dal CIPE con le proprie delibere annuali.
[53] Nell’ammontare delle risorse per le aree sottoutilizzate nel 2004 bisogna considerare che, ai sensi dell’articolo 10, comma 4, del D.L. n. 138/2002 (legge n. 178/2002), una quota pari a 1.760 milioni di euro, stanziati nel 2003, è stata versata all’entrata del bilancio dello Stato nell’ultimo bimestre del 2003, per essere poi riassegnata nell’esercizio 2004 ai capitoli di bilancio relativi al credito d’imposta per investimenti.
Va ricordato inoltre che il decreto-legge n. 168 del 2004, convertito, con modificazioni, dalla legge n. 191 del 2004, ha disposto per il 2004 una riduzione complessiva delle risorse per gli interventi nelle aree sottoutilizzate di 1.250 milioni, così articolata:
- 150 milioni dello stanziamento di spesa previsto per il credito d’imposta per l’incremento dell’occupazione, a valere sulla quota relativa alle nuove assunzioni effettuate nel Mezzogiorno (art. 1, co. 1);
- una riduzione di 750 milioni delle risorse destinate agli incentivi alle imprese di cui alla legge n. 488/1992 e una riduzione di 250 milioni delle risorse relative alla programmazione negoziata, destinate specificamente al finanziamento dei contratti di programma e dei contratti d’area (art. 1, co. 2);
- una riduzione di 100 milioni delle disponibilità del Fondo per le aree sottoutilizzate (art. 1, co. 3).
[54] Fino all’esercizio 2001, le risorse per la programmazione negoziata erano allocate in una apposita unità previsionale di base dello stato di previsione del Ministero dell’economia, denominata “Accordi di programma” (U.P.B. 5.2.3.10, cap. 7685).
In sede di definizione delle politiche di intervento, il CIPE ripartiva le risorse assegnate alla programmazione negoziata tra i singoli strumenti.
[55] Si tratta dei D.M. Attività produttive 28/3/2002, 30/5/2003, 19/7/2004, 16/6/2005 e 3/3/2006.
[56] A seguito della operazione di fusione delle precedenti società di promozione, Sviluppo Italia è subentrata nella gestione di tutti gli interventi che precedentemente erano di competenza delle varie società in essa confluite:
- l’imprenditoria giovanile e il prestito d’onore (ora definiti “autoimpiego e autoimprenditorialità”) della IG;
- la siderurgia (legge 181/1989) e la promozione e lo sviluppo di attività imprenditoriali della SPI;
- il settore turistico della INSUD;
- le attività finanziarie di ITAINVEST;
- gli interventi nel settore agro-alimentare di RIBS e Finagra.
[57] In particolare, l’articolo 88, paragrafo 3, del Trattato CE prevede che gli Stati membri devono comunicare in tempo utile alla Commissione europea i progetti diretti a istituire o modificare eventuali regimi di aiuti. Se, in esito a un esame preliminare, la Commissione constata che il provvedimento notificato suscita dubbi quanto alla compatibilità con il mercato comune, viene avviato il procedimento formale di esame, previsto dal paragrafo 2 dell'articolo 88. Se il procedimento formale di indagine si chiude mediante decisione con la quale la Commissione dichiara che il provvedimento notificato è incompatibile con il mercato comune e non può essere messo in atto, la Commissione impone allo Stato interessato la soppressione o la modifica del regime d’aiuto previsto. Per tale motivo, il paragrafo 3 prevede che lo Stato membro non possa dare esecuzione alle misure agevolative progettate prima che sia stata adottata una decisione finale di approvazione da parte della Commissione.
[58] L’articolo 3 richiamato reca le disposizioni circa la riunione preparatoria del CIPE (c.d. pre-CIPE).
[59] Il Rapporto 2005 è stato presentato il 31 gennaio 2006. I dati relativi agli aiuti di stato sono stati tratti dallo State aid scoreboard 2005 - COM (2005) 624 final, autumn update.
[60] Si rimanda allo State Aid Scoreboard, COM (2006) 130 final, pubblicato dalla DG concorrenza e aggiornato da ultimo al marzo 2006. Il documento è consultabile al seguente indirizzo http://europa.eu.int/comm/competition/state_aid/scoreboard/;
[61] Cfr, a proposito, il documento di consultazione presentato dalla Commissione, COM (2005) 107 def. Piano di azione nel settore degli aiuti di Stato – “Aiuti di Stato meno numerosi e più mirati: itinerario di riforma degli aiuti di Stato 2005-2009”.
[62] Si ricorda che in materia la legge finanziaria per il 2005 (legge n. 311/2004: art. 1, comma 237) ha attribuito al Consiglio nazionale delle ricerche il compito di costituire un Osservatorio sul mercato creditizio regionale procedendo, d’intesa con le corrispondenti strutture di ricerca delle amministrazioni regionali, alla elaborazione di studi di fattibilità per favorire la creazione di banche a carattere regionale, autorizzando, a tale fine, la spesa di 500.000 euro a decorrere dal 2005.
L’Osservatorio, d’intesa con le corrispondenti strutture di ricerca delle amministrazioni regionali, dovrà elaborare studi di fattibilità per favorire la creazione di banche a carattere regionale. A tal fine è stata autorizzata una spesa di 500.000 euro annui a decorrere dall’anno 2005.
[63] La legge 23 dicembre 2005, n. 267, recante l’approvazione del bilancio dello Stato per l’anno 2006, secondo la ripartizione operata dal decreto del Ministro dell’economia e delle finanze 29 dicembre 2005 (pubblicato nel supplemento ordinario alla Gazzetta ufficiale 30 dicembre 2005, n. 303), iscrive il relativo capitolo 7285 nello stato di previsione del Ministero dell’economia e delle finanze, nell’unità previsionale di base 3.2.3.31 (Altri investimenti).
[64] L’ERM2 è il sistema di cambio tra l'euro e le monete nazionali dei paesi che non partecipano sin dall'inizio alla zona dell'euro ("pre-in"). Esso consiste in relazioni bilaterali fra l'euro e le valute degli Stati membri "pre-in"; è basato su parità centrali definite rispetto all'euro per ciascuna delle monete dei paesi che non hanno adottato la nuova valuta, con una banda di fluttuazione standard attorno alle parità centrali.
[65] La stima dell’indebitamento netto relativa dell’anno 2001 era stata revisionata a giugno 2002, rispetto ai dati comunicati alla Commissione europea a marzo, in particolare con riferimento al settore sanitario e alle entrate fiscali, con uno scarto dello 0,2%.
[66] I dati che ciascuno Stato membro deve certificare alla Commissione europea vengono elaborati in conformità alle regole fissate dal regolamento UE n. 2223/96 (SEC95), sulla base del Manuale sul disavanzo e sul debito pubblico, nonché secondo il regolamento n. 3605/93 (come emendato dai regolamenti CE n. 351 del 25/2/2002 e CE n. 2103 del 12/12/2005).
In particolare, il regolamento CE n. 2103 del 12/12/2005 ha modificato le date delle due notifiche da effettuare in ciascun anno nell’ambito della procedura sui deficit eccessivi, di cui al protocollo annesso al Trattato di Maastricht: la prima deve avvenire entro il 1° aprile (anziché marzo), la seconda entro il 1° ottobre (anziché settembre).
Le stime diffuse riguardano gli aggregati del conto economico delle risorse e degli impieghi valutati a prezzi correnti e a prezzi di un anno di riferimento, delle unità di lavoro, dei redditi da lavoro dipendente e il conto consolidato delle Amministrazioni Pubbliche.
[67] Altre modifiche hanno riguardato il conto economico del 2003: le prestazioni sociali in natura e i consumi intermedi degli enti del comparto sanitario e degli enti territoriali sono stati ridotti complessivamente di 0,1 punti percentuali; i contributi agli investimenti sono stati aumentati di 0,1 punti percentuali del PIL in seguito alla disponibilità di nuove informazioni riguardanti i contributi alle imprese erogati dallo Stato; i contributi sociali sono stati ridotti di 0,2 punti; le entrate tributarie sono state accresciute di 0,1 punti. Inoltre il versamento effettuato dai concessionari della riscossione (pari a circa 0,2 punti), in precedenza incluso fra le imposte indirette, è stato riclassificato fra quelle in conto capitale.
[68] A tale riguardo, cfr. Regolamento 1998/448/CE del 16 febbraio 1998. In precedenza la produzione dei SIFIM era misurata per convenzione come la differenza tra il totale dei redditi da capitale ricevuti dagli intermediari finanziari (esclusi i redditi percepiti sugli investimenti di fondi propri) e il totale degli interessi pagati. Il nuovo trattamento prevede, invece, il calcolo dei SIFIM in maniera separata sui depositi e sui prestiti per singolo settore istituzionale. L’attribuzione dei SIFIM ai diversi operatori che effettivamente li utilizzano comporta un aumento dei consumi finali delle famiglie, dei consumi intermedi delle singole branche, dei costi intermedi e quindi della produzione dei servizi non-market, delle esportazioni e delle importazioni totali. L’impatto sul PIL è dato dalla parte di produzione allocata negli impieghi finali e quindi nei consumi finali delle famiglie, delle amministrazioni pubbliche e delle Istituzioni private senza scopo di lucro al servizio delle famiglie e nelle esportazioni nette.
[69] A tale riguardo, cfr. Decisione della Commissione 2002/990/CE del 17 dicembre 2002, sulle misure di prezzo e volume. Tale nuovo metodo sostituisce il precedente in cui le valutazioni in termini reali erano invece ottenute ai prezzi di un anno base fisso (l’ultimo è stato il 1995). Le misure in volume ottenute con la tecnica del concatenamento presentano, grazie all’aggiornamento annuale del sistema di ponderazione, tassi di crescita più accurati che meglio rappresentano la realtà economica.
[70] A tale riguardo, cfr. Regolamento (CE, Euratom) n. 1287/2003 del Consiglio, del 15 luglio 2003.
[71] La ricostruzione delle serie dal 1992 al 2000 è stata diffusa con il Comunicato del 22 dicembre 2005 (Conti economici nazionali - anni 1992-2000); le nuove serie 2001-2004 sono contenute nel Comunicato del 1° marzo 2006 (Conti economici nazionali - anni 2001-2005).
[72] Si ricorda, inoltre, che al Senato, su richiesta del Governo, è stato dichiarato collegato fuori sessione il disegno di legge A.S. 2058 “Delega al Governo in materia previdenziale, misure di sostegno alla previdenza complementare e all'occupazione stabile e riordino degli enti di previdenza e assistenza obbligatoria”, approvato dal Senato nella seduta del 13 maggio 2004.
[73] L’inserimento del decreto-legge n. 269/2003 nell’ambito della manovra di finanza pubblica discende dal fatto che le maggiori entrate derivanti dalle disposizioni in esso contenute sono destinate al raggiungimento degli obiettivi di finanza pubblica, come espressamente previsto dall’articolo 52 del medesimo decreto-legge.
Il prospetto di copertura della legge finanziaria evidenzia, infatti, tra i mezzi di copertura, entrate relative al D.L. n. 269/2003 per 9.126 milioni di euro nel 2004, 8.315 milioni euro nel 2005 e 8.649 milioni nel 2006.
[74] Spring 2004 Economic Forecasts (aprile 2004).
[75] Misure urgenti per il raggiungimento degli obiettivi di finanza pubblica e disposizioni in materia aeroportuale.
[76] Il ricorso a misure con effetti transitori era stato rilevante nel 1997 (circa l’1 per cento del prodotto), anno di forte abbattimento del disavanzo per garantire il rispetto dei parametri di Maastricht. L’utilizzo di questi provvedimenti era stato gradualmente ridimensionato negli anni immediatamente successivi, fino ad annullarsi sostanzialmente nel 2000; anno in cui, tuttavia, i conti pubblici beneficiarono del gettito eccezionalmente elevato dell’imposta sostitutiva sui rendimenti delle attività finanziarie, attribuibile alla componente dei guadagni in conto capitale (circa lo 0,7 per cento del prodotto) e dovuto alla crescita dei corsi azionari nel 1999.
A partire dal 2001, anche in connessione con il rallentamento dell’economia, il ricorso alle misure temporanee ha assunto di nuovo dimensioni rilevanti.
[77] Il 3 luglio del 2002 l’Eurostat ha stabilito che le cartolarizzazioni sono considerate vendite effettive, e non prestiti, se: a) il rapporto tra il pagamento iniziale effettuato dall’acquirente e il valore di mercato delle attività cedute supera l’85%; b) non ci sono garanzie governative a copertura del rischio dello stesso acquirente; c) l’operazione non riguarda flussi futuri di reddito che non sono riferibili a voci del conto del patrimonio.
Le cartolarizzazioni effettuate nel 2001 non rispettavano questi requisiti; in particolare, quella relativa agli immobili era stata effettuata a un prezzo inferiore all’85% del valore di mercato; quella relativa ai proventi del lotto e dell’enalotto non era riferibile a poste patrimoniali. Gli introiti delle due operazioni, pari rispettivamente a 0,25 e 0,31 punti percentuali del prodotto, sono stati esclusi dal conto delle Amministrazioni pubbliche di tale anno, determinando una corrispondente revisione al rialzo della stima dell’indebitamento netto.
[78] La circolare del Ministero dell’economia n. 7/2006 precisa che il riferimento effettuato alla “spesa sostenuta” deve intendersi come riferimento alla “spesa impegnata”.
[79] D.L. n. 168/2004, “Interventi urgenti per il contenimento della spesa pubblica”. In particolare, la disposizione prevedeva che la spesa di tutte le amministrazioni pubbliche per studi e incarichi di consulenza conferiti a soggetti estranei all’amministrazione nell’anno 2004 non potesse essere superiore alla spesa annua mediamente sostenuta nel biennio 2001 e 2002 ridotta del 15%. Anche in questo caso erano escluse le università, gli enti di ricerca e gli organismi equiparati .
La Corte costituzionale inoltre, con sentenza n. 417 del 2005, ha dichiarato l'illegittimità costituzionale della disposizione, nella parte in cui si riferisce alle Regioni e agli enti locali.
Si ricorda Inoltre che la Corte dei Conti, in occasione della relazione sul rendiconto generale dello Stato per l’esercizio finanziario 2004, ha svolto una specifica analisi sugli effetti degli interventi di contenimento della spesa effettuati nel 2004.
Nell’ambito di questa analisi, la Corte dei Conti ha analizzato due tipologie di spesa specificamente interessate da misure di contenimento previste dal decreto-legge n. 168/2004: la spesa per studi ed incarichi di consulenza – che non avrebbe dovuto eccedere la spesa media annua del periodo 2001-2002, ridotta del 15 per cento – e la spesa per missioni all’estero e spese di rappresentanza, relazioni pubbliche e convegni - che non avrebbe dovuto eccedere la spesa media annua del periodo 2001-2003, ridotta del 15 per cento.
La verifica dell’andamento di queste spese appare problematica, a causa delle difficoltà di individuare le sottocategorie di spesa ad esse relative. Dalla ricostruzione effettuata dalla Corte emerge il mancato conseguimento degli obiettivi prefissati: le spese per studi consulenze e indagini registrerebbero uno scostamento del 5,3 per cento rispetto all’obiettivo prefissato, quelle di rappresentanza e per missioni all’estero segnerebbero uno scostamento del 21,2 per cento rispetto all’obiettivo.
[80] Il comma fa riferimento alle amministrazioni pubbliche di cui all’articolo 1, comma 2, del D.Lgs. 30 marzo 2001, n. 165, ai sensi del quale “Per amministrazioni pubbliche si intendono tutte le amministrazioni dello Stato, ivi compresi gli istituti e scuole di ogni ordine e grado e le istituzioni educative, le aziende ed amministrazioni dello Stato ad ordinamento autonomo, le Regioni, le Province, i Comuni, le Comunità montane, e loro consorzi e associazioni, le istituzioni universitarie, gli Istituti autonomi case popolari, le Camere di commercio, industria, artigianato e agricoltura e loro associazioni, tutti gli enti pubblici non economici nazionali, regionali e locali, le amministrazioni, le aziende e gli enti del Servizio sanitario nazionale, l'Agenzia per la rappresentanza negoziale delle pubbliche amministrazioni (ARAN) e le Agenzie di cui al decreto legislativo 30 luglio 1999, n. 300”.
[81] Si ricorda che, per quanto concerne l’affidamento di incarichi di consulenze, ai sensi dell'articolo 7, comma 6, del D.Lgs. n. 165/2001 Norme generali sull'ordinamento del lavoro alle dipendenze delle PA le amministrazioni pubbliche - a fronte di esigenze cui non possono far fronte con personale in servizio - possono conferire incarichi individuali ad esperti di provata competenza, determinando preventivamente durata, luogo, oggetto e compenso della collaborazione.
L’art. 53 del citato D.Lgs. 165/2001 stabilisce inoltre che le pp.aa. sono tenute a comunicare semestralmente al Dipartimento della funzione pubblica l'elenco dei collaboratori esterni e dei soggetti cui sono stati affidati incarichi di consulenza, con l'indicazione della ragione dell'incarico e dell'ammontare dei compensi corrisposti.
[82] Il comma fa riferimento alle amministrazioni pubbliche di cui all’articolo 1, comma 2, del D.Lgs. 30 marzo 2001, n. 165, per un elenco delle quali, vedi nota 3.
[83] In particolare, la disposizione prevede che la spesa annua sostenuta nell'anno 2004 dalle pubbliche amministrazioni per missioni all'estero e spese di rappresentanza, relazioni pubbliche e convegni, deve essere non superiore alla spesa annua mediamente sostenuta negli anni dal 2001 al 2003, ridotta del 15 per cento. Gli atti e i contratti posti in essere in violazione di detto limite costituiscono espressamente illecito disciplinare e determinano responsabilità erariale. Il limite può essere superato in casi eccezionali, previa adozione di un motivato provvedimento adottato dall'organo di vertice dell'amministrazione. La Corte costituzionale inoltre, con sentenza n. 417 del 2005, ha dichiarato l'illegittimità costituzionale della disposizione, nella parte in cui si riferisce alle Regioni e agli enti locali.
[84] Tale previsione è volta a dare attuazione alla recente sentenza della Corte costituzionale n. 417 del 2005, che ha dichiarato costituzionalmente illegittime, nella parte in cui si riferiscono alle Regioni e agli enti locali, le disposizioni del decreto-legge cd. tagliaspese analoghe a quelle previste dal testo originario del disegno di legge finanziaria. In base a detta sentenza, le norme che fissano vincoli puntuali relativi a singole voci di spesa dei bilanci delle regioni e degli enti locali non costituiscono princìpi fondamentali di coordinamento della finanza pubblica e sono pertanto lesive dell'autonomia finanziaria di spesa costituzionalmente garantita agli enti territoriali dall'articolo 119.
[85] Vedi nota 3.
[86] L. 27 dicembre 2002, n. 289, Legge finanziaria per il 2003.
[87] Vedi nota 3.
[88] Si consideri che sulla legittimità costituzionale dell’articolo 3, comma 75, della legge n. 350 del 2003 (finanziaria per il 2004) si è pronunciata la Corte costituzionale, con la sentenza 12-15 dicembre 2005, n. 449. La Corte, con la richiamata sentenza, ha dichiarato l’illegittimità costituzionale dell’articolo 3, comma 75, della legge finanziaria per il 2005, nella parte in cui si applica al personale delle Regioni.
[89] D.Lgs. n. 414/1997, adottato in attuazione delle disposizioni di delega di cui all’art. 7 della L. 94/1997, di riforma del bilancio dello Stato.
[90] In particolare è stata prevista l’attribuzione alla Consip della conduzione, manutenzione e sviluppo del sistema informativo integrativo ragioneria regionale dello Stato - Corte dei conti; fornitura di hardware e di software standardizzato necessari per il funzionamento e l'utilizzazione del sistema informativo di cui sopra;conduzione tecnica degli immobili, dei locali attrezzati e degli impianti necessari per il funzionamento del sistema informativo integrato; gestione dei servizi generali di supporto.
[91] Con successivo Decreto del Ministro del Tesoro, del bilancio e della programmazione economica del 24 febbraio 2000, la gestione delle procedure per la conclusione delle convenzioni e dei contratti quadro di cui al citato articolo 26 della L. n. 488/1999 è stata affidata alla CONSIP (Concessionaria servizi informatici pubblici) S.p.a.
[92] In particolare, l’art. 58 ha sancito con una norma di rango legislativo quello che già era stato previsto in via amministrativa, cioè l’affidamento alla CONSIP S.p.a. della funzione di stipulare le convenzioni per conto del Ministero dell’economia e delle finanze ovvero di altre pubbliche amministrazioni. L’articolo 58 ha, altresì, precisato sia il contenuto delle convenzioni, sia l’ambito dei soggetti pubblici che hanno l’obbligo (se amministrazioni centrali o periferiche dello Stato) o la facoltà (se altre amministrazioni) di acquistare beni e servizi aderendo alle convenzioni stipulate in forma centralizzata e standardizza.
[93] Con il Decreto -legge n. 143 ha eliminato l’obbligo per le amministrazioni centrali e periferiche dello Stato e per gli enti pubblici diversi dagli enti locali di acquisti in forma centralizzata, tranne che per l’approvvigionamento di servizi pubblici caratterizzati da alta qualità tecnologica e bassa intensità di lavoro.
[94] Si ricorda, al riguardo l’approvazione, in data 22 luglio 2003, presso la V Commissione bilancio della Camera, della risoluzione 7-00265 Agostini, con la quale si evidenziava come le piccole e medie imprese, per effetto del sistema di convenzioni CONSIP, risultassero escluse dalle forniture di beni e servizi alle amministrazioni regionali e locali, a vantaggio delle imprese di grandi dimensioni. A tal fine, la risoluzione impegnava il Governo ad adottare iniziative normative volte a istituire, in materia di acquisti di beni e servizi da parte delle amministrazioni pubbliche, un regime effettivamente concorrenziale tale da salvaguardare la possibilità delle PMI di partecipare alle gare relative e ad individuare strumenti più flessibili per soddisfare esigenze quantitativamente limitate. A tal fine, in particolare, si prospettava lo sviluppo delle aste on line e l’attivazione del market place per soddisfare le esigenze di acquisti in economia e lo sviluppo dei mercati locali. Si richiedeva altresì, l’attivazione di un circuito informativo tra la CONSIP e le associazioni di categoria per valutare l’impatto delle strategie di acquisto sui diversi settori.
La risoluzione prevedeva altresì che le convenzioni CONSIP fossero trasformate in parametro di riferimento, anziché rappresentare la base d’asta per gare al massimo ribasso, come in effetti è stato previsto per gli enti locali dalla normativa sopra descritta.
Il sistema di convenzioni CONSIP è stato inoltre oggetto di un approfondito esame nell’ambito della Relazione annuale svolta dall’Autorità garante della concorrenza e del mercato il 30 aprile 2003. In particolare, l’Autorità, nel richiamare le considerazioni rivolte al Ministero dell’economia e delle finanze e alla CONSIP in un proprio parere espresso nel febbraio 2003, ha sottolineato la necessità che i criteri adottati nella definizione dei bandi di gara da parte della CONSIP siano rispettosi dei principi della concorrenza, evitando possibilità di concertazione e collusioni tra le imprese, e garantiscano la più ampia partecipazione dei soggetti interessati al processo di selezione.
Nella Relazione sulla gestione centralizzata degli acquisti CONSIP del giugno 2003 la Corte dei conti aveva inoltre evidenziato come l’accesso al mercato delle piccole imprese apparisse gravemente limitato dal sistema di convenzioni centralizzate a livello nazionale affidate alla CONSIP. Al riguardo, la Corte aveva inoltre rilevato che le piccole e medie imprese per garantirsi l’accesso alle forniture aggiudicate con tale sistema, non potevano che fare ricorso ad accordi temporanei di imprese. Pertanto, lo svolgimento di gare centralizzate a giudizio della Corte, comportava l’esclusione delle imprese di piccole e medie dimensioni o, in alternativa, una pesante interferenza sulle loro strategie di mercato.
[95] Convertito in legge, con modificazioni, dall’art. 1 della l. n. 191 del 30 luglio 2004.
[96] Legge 28 dicembre 2001, n. 448.
[97] In base alla disciplina generale contenuta nel più volte citato art. 26 della legge finanziaria 2000, per il caso di stipula di contratti in violazione degli obblighi indicati è prevista una ipotesi di responsabilità amministrativa.
[98] La procedura sui disavanzi eccessivi (art. 104 del Trattato istitutivo della comunità europea) prevede che il Consiglio, su parere della Commissione, possa dichiarare che uno Stato membro ha un disavanzo eccessivo in relazione a due parametri:
1) un rapporto tra disavanzo pubblico e PIL non superiore al 3%;
2) un rapporto tra debito pubblico e PIL non superiore al 60%.
La dichiarazione di disavanzo eccessivo si accompagna alla formulazione di raccomandazioni allo Stato membro che, dopo un periodo prestabilito, possono essere rese pubbliche.
Se lo Stato membro continua a disattendere le raccomandazioni ricevute, il Consiglio può prescrivergli di adottare determinate misure e, finché lo Stato non adempie alle intimazioni del Consiglio, può stabilire a suo carico provvedimenti sanzionatori.
Come stabilito dal protocollo sulla procedura per i disavanzi eccessivi, allegato al Trattato di Maastricht, il deficit e il debito rilevanti ai fini dei vincoli comunitari si riferiscono a tutto il settore delle amministrazioni pubbliche, a sua volta suddiviso nei tre sottosettori delle amministrazioni centrali, delle amministrazioni locali e degli enti di previdenza e assistenza sociale.
[99] Ai sensi dell’articolo 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165, per amministrazioni pubbliche si intendono tutte le amministrazioni dello Stato, ivi compresi gli istituti e scuole di ogni ordine e grado e le istituzioni educative, le aziende ed amministrazioni dello Stato ad ordinamento autonomo, le Regioni, le Province, i Comuni, le Comunità montane, e loro consorzi e associazioni, le istituzioni universitarie, gli Istituti autonomi case popolari, le Camere di commercio, industria, artigianato e agricoltura e loro associazioni, tutti gli enti pubblici non economici nazionali, regionali e locali, le amministrazioni, le aziende e gli enti del Servizio sanitario nazionale, l'Agenzia per la rappresentanza negoziale delle pubbliche amministrazioni (ARAN) e le Agenzie di cui al decreto legislativo 30 luglio 1999, n. 300.
[100] L’elenco delle amministrazioni inserite nel conto consolidato è pubblicato annualmente dall’ISTAT ai sensi dell’art. 1, comma 5, della legge finanziaria per il 2005 (legge n. 311/2004). Le amministrazioni pubbliche inserite nel conto economico consolidato sono state individuate nell'elenco di cui al Comunicato ISTAT 29 luglio 2005 (Gazz. Uff. 29 luglio 2005, n. 175).
[101] L'art. 28 ha avuto una prima attuazione con l'emanazione di una circolare n. 46 del 20 dicembre 2002 con la quale la Ragioneria Generale dello Stato ha diffuso la codifica gestionale di tutte le voci di spesa, che individua i flussi dei pagamenti consentendone aggregazioni significative per tipologia (ad esempio, personale, spesa per interessi, acquisto di beni e servizi, investimenti).
[102] Ai sensi del protocollo sui disavanzi eccessivi, allegato al Trattato CE, il valore del disavanzo rilevante ai fini della relativa procedura è rappresentato dall’indebitamento netto, vale a dire dal saldo del conto economico delle amministrazioni pubbliche, come definito nell’ambito del Sistema europeo di contabilità.
I bilanci degli enti pubblici e le conseguenti operazioni di gestione delle entrate e delle spese sono impostati secondo criteri di competenza giuridica e di cassa, che, peraltro, si differenziano a seconda delle diverse tipologie di enti. Il monitoraggio nel corso della gestione viene affidato principalmente alla rilevazione delle operazioni di cassa effettuate dalla tesoreria dello Stato e, pertanto, assume come riferimento il fabbisogno del settore statale.
Solo in una fase successiva alla gestione i dati raccolti presso le diverse amministrazioni vengono riclassificati sulla base dei criteri di competenza economica. Da ciò derivano difficoltà rilevanti per controllare, nel corso dell’esercizio, gli andamenti finanziari e, in particolare, l’evoluzione dell’indebitamento netto.
[103] I compiti della Corte dei conti si possono raggruppare intorno a due nuclei centrali: la funzione di controllo e la funzione giurisdizionale.
Il sistema dei controlli, che trova il suo fondamento costituzionale nell’art. 100, secondo comma, Cost. (mentre la funzione giurisdizionale è prevista dall’art. 103, secondo comma, Cost.) , è stato profondamente riformato ad opera delle leggi n. 19 e 20 del 1994.
Tra le funzioni di controllo della Corte dei conti, assume qui rilevanza il controllo sulla gestione del bilancio dello Stato.
L’art. 3, comma 4, della citata L. 20/1994 affida alla Corte di conti il compito di svolgere, anche in corso di esercizio, il controllo successivo sulla gestione del bilancio e del patrimonio delle pubbliche amministrazioni, comprese le gestioni fuori bilancio e la gestione dei fondi comunitari. A tal fine, la Corte verifica la legittimità e la regolarità delle gestioni e il funzionamento dei controlli interni alle singole amministrazioni. Obiettivo di tali controlli è la valutazione della rispondenza dei risultati dell’attività amministrativa agli obiettivi posti dalla legge, in termini di costi, modi e tempi di svolgimento dell’azione amministrativa.
Gli esiti dei controlli successivi sono trasmessi con relazione sia al Parlamento almeno annualmente, sia alle amministrazioni interessate (art. 3, co. 6). A loro volta le amministrazioni interessate sono tenute a comunicare alla Corte e agli organi elettivi le misure adottate in conseguenza delle osservazioni della Corte.
[104] Più specificamente, il comma 11 introduce una disposizione volta al contenimento delle spese effettuate dalle pubbliche amministrazioni per l’affidamento di incarichi di studio, di ricerca e di consulenza a soggetti estranei all’amministrazione e dispone che la relativa spesa annua sostenuta dalle amministrazioni pubbliche non possa superare, per ciascuno degli anni 2005, 2006 e 2007, la spesa sostenuta per le medesime finalità nell’anno 2004.
La norma esclude le università, gli enti di ricerca e gli organismi equiparati.
E’ poi prevista l’adeguata motivazione degli atti di affidamento, nonché la possibilità di procedere all’affidamento stesso solo nei casi previsti da legge, o se sussistono eventi eccezionali.
In ogni caso l’atto di affidamento deve essere trasmesso alla Corte dei conti. In relazione alle previsioni del comma 11, è intervenuta la Circolare del Ministero dell’economia e delle finanze n. 5 dell’11 febbraio 2005.
In particolare la Circolare ha precisato che, ai fini della determinazione del limite della spesa, l’espressione “spesa sostenuta nell’anno 2004” va intesa nel senso di assumere come termine di riferimento la spesa impegnata nell’anno 2004.
[105] L. 5 agosto 1978, n. 468, Riforma di alcune norme di contabilità generale dello Stato in materia di bilancio.
[106]L’art. 2, comma 4-quater, della L. 468/1978 individua appunto nelle note preliminari la sede per esplicitare i criteri adottati dal Governo per la formulazione delle previsioni di spesa che concorrono a definire il progetto di bilancio di previsione dello Stato che viene sottoposto annualmente alle Camere per l’approvazione.
[107] L. 131/2003 recante “Disposizioni per l'adeguamento dell'ordinamento della Repubblica alla legge costituzionale 18 ottobre 2001, n. 3”.
[108] Si segnala, infine, con riferimento specifico alla verifica del rispetto degli obiettivi annuali posti dal patto di stabilità interno agli enti locali, che l’attività di controllo da parte della Corte dei Conti si viene ad aggiungere all’attività di monitoraggio effettuata dal Ministero dell’economia e finanze sugli andamenti finanziari di regioni, province autonome, province, comuni con popolazione superiore a 20.000 abitanti e comunità montane con popolazione superiore a 50.000 abitanti, ai sensi dell’art. 1, co. 30-35 della legge n. 311 del 2004 e confermata, per il triennio 2006-2008, dal comma 150 della legge finanziaria per il 2006.
In base alla normativa richiamata, al fine di consentire il monitoraggio degli adempimenti del Patto, le regioni, le province autonome, le province, i comuni con popolazione superiore a 20.000 abitanti e le comunità montane con popolazione superiore a 50.000 abitanti hanno l’obbligo di trasmettere al Ministero dell’economia e delle finanze, con cadenza trimestrale, le informazioni relative agli andamenti della gestione di competenza e di quella di cassa. Ulteriori adempimenti sono previsti per le province e i comuni con popolazione superiore a 5.000 abitanti, i quali sono tenuti a predisporre, entro il mese di febbraio, una previsione di cassa cumulata e articolata per trimestri del complesso delle spese rilevanti ai fini del rispetto del Patto, coerente con l’obiettivo annuale. Al collegio dei revisori dei conti dell’ente, quale organo di revisione economico-finanziario, spetta la valutazione della coerenza tra gli obiettivi trimestrali e l’obiettivo annuale del saldo finanziario.
Il mancato rispetto degli obiettivi trimestrali, o semestrali, comporta per gli enti l’obbligo di riassorbire lo scostamento registrato attraverso una azione di contenimento sui pagamenti, sia correnti che di conto capitale, tale da garantire il rientro delle spese nei limiti stabiliti. All’organo di revisione economico-finanziario dell’ente spetta anche la verifica a consuntivo del rispetto degli obiettivi annuali del patto, sia in termini di competenza che di cassa. In caso di mancato rispetto dell’obiettivo, i revisori dei conti ne devono dare comunicazione al Ministero dell’interno.
Il mancato rispetto dell’obiettivo annuale da parte degli enti locali determina l’applicazione delle misure sanzionatorie (contenimento delle spese per l’acquisto di beni e servizi, divieto di procedere ad assunzioni di personale, divieto di ricorrere all’indebitamento per finanziare investimenti).
[109] L’articolo 148 del D.Lgs. n. 267/2000 (Testo unico delle leggi sull’ordinamento degli enti locali) stabilisce che la Corte dei Conti esercita il controllo sulla gestione degli enti locali, ai sensi delle disposizioni previste dalla legge 14 gennaio 1994, n. 20, recante “Disposizioni in materia di giurisdizione e controllo della Corte dei conti”.
Il successivo articolo 227 del T.U. prevede la presentazione del rendiconto alla Sezione Enti locali della Corte dei conti per province, città metropolitane, comuni con popolazione superiore a 8.000 abitanti e quelli i cui rendiconti si chiudono in disavanzo ovvero rechino l’indicazione di debiti fuori bilancio. Gli enti locali in questione inviano telematicamente alle Sezioni enti locali il rendiconto completo di allegati, le informazioni relative al rispetto del patto di stabilità interno, nonché i certificati del conto preventivo e consuntivo.
Il rendiconto è presentato alla Corte dei conti per il referto previsto dall'articolo 13 del D.L. n. 786/1981, “Disposizioni in materia di finanza locale” (legge n. 51/1982). In particolare, è previsto l’obbligo per le province e i comuni con popolazione superiore a 8.000 abitanti di trasmettere i propri conti consuntivi alla Corte dei conti entro 30 giorni dall'avvenuto esame degli stessi da parte degli organi regionali di controllo. Essi sono tenuti altresì a trasmettere alla Corte le relazioni dei revisori nominati dal consiglio comunale e ogni altro documento e informazione che questa richieda.
A sua volta, la Corte dei conti, entro il 31 luglio, in apposita sezione, comunica ai Presidenti delle Camere l'elenco dei conti consuntivi pervenuti, il piano delle rilevazioni che si propone di compiere e i criteri ai quali intende attenersi nell'esame dei conti medesimi. In ogni caso la Corte esamina la gestione di tutti gli enti i cui consuntivi si chiudano in disavanzo ovvero rechino la indicazione di debiti fuori bilancio. L'elenco relativo è comunicato alla Corte a cura degli organi regionali di controllo. La Corte riferisce annualmente al Parlamento, entro il 31 luglio, i risultati dell'esame compiuto sulla gestione finanziaria e sul buon andamento dell'azione amministrativa degli enti.
[110]Circolare del Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato, concernente le disposizioni in materia di spese per il personale per le Amministrazioni Regionali, gli Enti Locali e gli Enti del Servizio Sanitario Nazionale (Art. 1, commi da 198 a 206, della legge 23 dicembre 2005, n. 266 – Legge finanziaria 2006).
[111] Con la sent. 417/2005 è stata dichiarata l’illegittimità costituzionale dell’art. 1, co. 9, 10 e 11, del D.L. 12 luglio 2004, n. 168 (conv. in L. 191/2004, c.d. “tagliaspese”), nella parte in cui si riferisce alle Regioni e agli enti locali. Sulla sentenza, vedi il dossier Documentazione e ricerche n. 125 (16 novembre 2005) del Servizio studi.
[112]La Corte dei conti precisa nelle Linee guida che si tratta di un obbligo cui sono soggetti anche le Regioni e gli enti locali, reso evidente dal contenuto generale della disposizione di cui al comma 173, nonché dal combinato disposto del comma medesimo con il successivo comma 175, che richiama la competenza delle sezioni regionali di controllo della Corte dei conti. Tuttavia, la Corte medesima rileva come il comma 173 ponga, comunque, problemi piuttosto complessi se inserito nella stratificazione delle disposizioni legislative approvate negli ultimi mesi nella medesima materia e letto alla luce della giurisprudenza costituzionale già formatasi al riguardo, con l’ulteriore conseguenza di determinare profili applicativi diversi a secondo che venga riferito alle amministrazioni centrali, alle Regioni o agli enti locali.
[113] In sostanza, la Corte ritiene che:
a) l’obbligo di trasmissione di cui al comma 173 si applica anche alle Regioni e agli enti locali, in quanto il rinvio ai commi 9, 10, 56 e 57 identifica la tipologia degli atti da inviare e non i soggetti obbligati e, quindi, non è invocabile, in questo caso, la norma di salvaguardia fissata dai commi 12 e 64, il cui valore precettivo si esaurisce nell’esclusione di tetti e limiti alle spese in questione;
b) la trasmissione riguarda i provvedimenti d’impegno o di autorizzazione e gli atti di spesa, questi ultimi solo quando adottati senza un previo provvedimento;
c) l’obbligo di invio riguarda i provvedimenti e gli atti di cui sopra in quanto comportino, singolarmente nel loro ammontare definitivo, una spesa eccedente i 5.000 euro;
d) l’obbligo si estende anche ai Comuni con popolazione inferiore ai 5.000 abitanti, poiché il comma 173 non ha confermato l’esclusione prevista dal comma 42 della legge n. 311/2004;
e) la trasmissione deve avvenire alla competente sezione regionale di controllo della Corte dei conti per l’esercizio del controllo sulla gestione da effettuare con le modalità e secondo i principi e i procedimenti propri del controllo medesimo.
[114] Il comma 175 autorizza assunzioni di personale a tempo indeterminato da parte della Corte dei conti, appartenente all’area C dell’amministrazione e da destinare alle sezioni regionali di controllo, al fine di assicurare il corretto svolgimento delle funzioni attribuite alla medesima dai sopra commentati commi da 166 a 174 della legge finanziaria 2006.
Il contingente di personale che verrà assunto non potrà superare le cinquanta unità. Le assunzioni sono disposte in deroga alla disciplina del cd. “blocco del turn over”, di cui all’art. 1, comma 95, della legge 30 dicembre 2004, n. 311 (legge finanziaria 2005).
[115]Sullo schema di D.P.C.M., le competenti Commissioni di Camera e Senato hanno espresso il loro parere, rispettivamente, in data 27 e 28 novembre 2002.
[116] Organi della società sono l’Assemblea, il Consiglio di amministrazione, composto da 9 membri, e il Collegio sindacale, composto da 5 sindaci effettivi e da 2 sindaci supplenti.
Il Consiglio di amministrazione nomina il Direttore generale.
E’ prevista, inoltre, l’istituzione di un Comitato di indirizzo con funzioni consultive e propositive nei confronti del Consiglio di amministrazione, relativamente alla formulazione degli indirizzi strategici della società. Il Comitato di indirizzo è composto dal Direttore generale e da 8 membri nominati dal Consiglio di amministrazione.
[117] L’articolo 107 del Testo unico delle leggi in materia bancaria e creditizia (decreto legislativo 1° settembre 1993, n. 385) prevede l’iscrizione in un elenco speciale degli intermediari finanziari che presentano determinati requisiti, relativi all'attività svolta, alla dimensione e al rapporto tra indebitamento e patrimonio, individuati dal Ministro del tesoro, sentite la Banca d'Italia e la CONSOB.
[118] In particolare, 5 quote da 89,84 milioni di euro sono state rilevate, rispettivamente, dalla Compagnia di San Paolo, dalla Fondazione Cariplo, dalla Fondazione Cassa di risparmio di Torino, dalla Fondazione Cassa di risparmio di Verona, Vicenza, Belluno e Ancona e dalla Fondazione Monte dei Paschi di Siena.
Complessivamente le fondazioni bancarie hanno sottoscritto la totalità delle azioni privilegiate (105 milioni), che hanno diritto di voto nelle assemblee ordinarie e in quelle straordinarie e che saranno convertite in azioni ordinarie dal 1° gennaio 2010.
[119] Già il D.Lgs. n. 284/1999 prevedeva che la Cassa depositi e prestiti, oltre disporre del risparmio postale, potesse emettere altri prodotti finanziari, avvalendosi, per il collocamento, di banche, di intermediari finanziari vigilati e di imprese di investimento (articolo 2, commi 1 e 2). Su tali prodotti finanziari si prevedeva la garanzia dello Stato.
La formulazione del D.L. n. 269/2003 sembra invece implicare che l’assistenza della garanzia dello Stato possa essere soltanto eventuale. Non vengono, peraltro, precisate le modalità con cui verrà deciso se porre o meno la garanzia.
[120] In particolare il Ministro, con propri decreti di natura non regolamentare, stabilisce:
a) i criteri per la definizione delle condizioni economiche e generali degli strumenti di raccolta (libretti di risparmio postale e dei buoni fruttiferi postali, nonché titoli emessi e altre operazioni di finanziamento) che sono assistiti dalla garanzia dello Stato;
b) i criteri per la definizione delle condizioni economiche e generali degli impieghi; al riguardo vengono espressamente indicati i princìpi di accessibilità, uniformità di trattamento, predeterminazione e non discriminazione;
c) le norme in materia di trasparenza, pubblicità, contratti e comunicazioni periodiche, come già previsto dall’articolo 2, comma 2, del D.Lgs. n. 284/1999);
d) i criteri per la gestione delle partecipazioni assegnate.
[121] Terna - Trasmissione Elettricità Rete Nazionale S.p.A. è la società responsabile in Italia della trasmissione e del dispacciamento dell’energia elettrica sulla rete ad alta e altissima tensione su tutto il territorio nazionale. Terna è una società per azioni quotata in Borsa. Il collocamento delle azioni è avvenuto nel giugno 2004. Attualmente l’azionista di maggioranza relativa è la Cassa Depositi e Prestiti, che detiene il 29,99% del pacchetto azionario.
[122] Provvedimento n. 14542 del 4 agosto 2005.
[123] Il contenuto della clausola che attribuisce i poteri speciali è definito con decreto del Ministro dell’economia e delle finanze, di concerto con il Ministro delle attività produttive e le clausole stesse sono approvate con deliberazione dell’assemblea straordinaria. I soci dissenzienti hanno facoltà di recesso.
La disciplina sui poteri speciali si applica anche alle società controllate, direttamente o indirettamente da enti pubblici, anche territoriali ed economici, operanti nel settore dei trasporti e degli altri servizi pubblici e individuate con provvedimento dell'ente pubblico partecipante, al quale sono riservati i poteri in questione (articolo 2, comma 3, del D.L. n. 332/1994).
[124] Sentenza della Corte di Giustizia del 23 maggio 2000 nella causa C-58/99, Commissione contro Italia.
[125] Il raggiungimento del limite che costituisce una partecipazione rilevante è valutato calcolando, nel caso in cui si tratti di una persona fisica, le quote detenute dal socio e dai membri del suo gruppo familiare (coniuge non separato legalmente e figli minori). Sono altresì calcolate le quote detenute dal gruppo di appartenenza, costituito dal soggetto (anche diverso da una società) che esercita il controllo, dalle società controllate e dalle società collegate. Sono, infine, computate anche le quote detenute, direttamente o indirettamente, dagli aderenti a patti parasociali, nel caso in cui tali patti riguardino il 10% delle azioni con diritto di voto nel caso di società quotate e il 20% delle quote o delle azioni con diritto di voto nel caso di società non quotate.
[126] L’articolo 2359-ter del codice civile demanda all’assemblea l’individuazione delle modalità con le quali devono essere alienate le azioni o quote della società controllante acquistate dalla società controllata in violazione dei limiti stabiliti dall’articolo 2359-bis. L’individuazione delle modalità di alienazione deve avvenire entro un anno dall’acquisto delle azioni.
[127] Ai sensi del comma 5 dell’articolo 122 del D.Lgs. n. 58/1998 (Testo unico in materia di intermediazione finanziaria) gli obblighi previsti dall’articolo medesimo in relazione ai patti parasociali si applicano ai patti, in qualunque forma stipulati:
a) che istituiscono obblighi di preventiva consultazione per l'esercizio del diritto di voto nelle società con azioni quotate e nelle società che le controllano;
b) che pongono limiti al trasferimento delle relative azioni o di strumenti finanziari che attribuiscono diritti di acquisto o di sottoscrizione delle stesse;
c) che prevedono l'acquisto delle azioni o degli strumenti finanziari previsti dalla lettera b);
d) aventi per oggetto o per effetto l'esercizio anche congiunto di un'influenza dominante su tali società.
[128] Secondo quanto previsto dai commi 1, 2 e 3 dell’articolo 122 del D.Lgs. n. 58/1998 (Testo unico in materia di intermediazione finanziaria), i patti parasociali, individuati dall’articolo medesimo, in qualunque forma stipulati, sono:
a) comunicati alla CONSOB entro cinque giorni dalla stipulazione;
b) pubblicati per estratto sulla stampa quotidiana entro dieci giorni dalla stipulazione;
c) depositati presso il registro delle imprese del luogo ove la società ha la sede legale entro quindici giorni dalla stipulazione.
La CONSOB stabilisce con regolamento le modalità e i contenuti della comunicazione, dell'estratto e della pubblicazione. In caso di inosservanza degli obblighi previsti, i patti sono nulli.
[129] Fonte Alitalia, “Relazione sull’andamento della gestione” al 31 dicembre 2005, pp. 36-37.
[130] Secondo il comunicato stampa MEF del 23 novembre 2005, l’operazione di vendita dei diritti di opzione spettanti al Ministero dell’economia per la sottoscrizione delle nuove azioni Alitalia è consistita nella cessione di circa 26,6 milioni di diritti.
[131] Fonte: Rendiconto generale della amministrazione dello Stato per l’esercizio finanziario 2004, comunicato alla Presidenza della Camera il 1° luglio 2005. Si segnala che tale dato è comprensivo dell’operazione BNL, conclusasi nel dicembre 2001, il cui valore è stato pari a circa 76,9 milioni di euro, cfr. tabella relativa alle operazioni di privatizzazione nell’anno 2001.
[132]Fonte: Rendiconto generale della amministrazione dello Stato per l’esercizio finanziario 2004, comunicato alla Presidenza della Camera il 1° luglio 2005. Si segnala che, nella somma suddetta non è stata computata la quota di rateizzazione, pagata a dicembre 2003, delle frequenze UMTS di 284.057.392 euro, pure affluita al fondo. Tale quota non compare neppure nel prospetto delle dismissioni effettuate, perché non è operazione di privatizzazione.
[133] Fonte:www.tesoro.it
[134] Comunicato del Ministero dell’economia e delle finanze del 30 settembre 2002.
[135]Comunicato del Ministero dell’economia e delle finanze del 16 luglio 2003.
[136]Comunicato del Ministero dell’economia e delle finanze del 30 novembre 2004.
[137]Comunicato del Ministero dell’economia e delle finanze del 6 dicembre 2005. Secondo i dati forniti nel comunicato, l'operazione “Inps 6” si inserisce nella strategia di progressiva razionalizzazione e miglioramento di efficienza nella gestione degli attivi pubblici: dal 1999 al 2004 gli incassi annuali dallo stock dei crediti contributivi INPS sono passati da circa 1 miliardo a 2,5 miliardi. Il programma di cartolarizzazione dei crediti INPS ha raggiunto, con l'operazione INPS 6 un'emissione complessiva di 20,91 miliardi, di cui 9,36 già rimborsati.
[138] Comunicato del Ministero dell’economia e delle finanze del 3 luglio 2002.
In data 3 luglio del 2002 l’Eurostat ha reso nota la decisione sul trattamento contabile, ai fini della Procedura per i disavanzi eccessivi, delle operazioni di cartolarizzazione effettuate dall’operatore pubblico. In base alle caratteristiche delle operazioni, esse possono essere classificate come vendita di attività non finanziarie oppure come prestiti alle Amministrazioni pubbliche. Solo nel primo caso la transazione rileva per la determinazione dell’indebitamento netto delle Amministrazioni pubbliche. Sono considerati prestiti alle Amministrazioni pubbliche: (1) le operazioni di cartolarizzazione di flussi di reddito futuri non connessi con attività preesistenti; (2) le operazioni che non presentano un adeguato trasferimento del rischio dalle Amministrazioni pubbliche al compratore ossia alla cosiddetta società veicolo. In particolare, l’Eurostat ha stabilito che esiste un effettivo trasferimento del rischio solo quando il settore pubblico non garantisce l’attività ceduta e, nei casi in cui l’operazione prevede un pagamento iniziale e un eventuale pagamento successivo da parte della società veicolo alle Amministrazioni pubbliche, quando il prezzo iniziale è pari almeno all’85 per cento del valore di mercato delle attività cedute. Per quanto riguarda le cartolarizzazioni effettuate dalle Amministrazioni pubbliche in Italia nel 2001, i criteri fissati dall’Eurostat hanno determinato l’esclusione dal computo dell’indebitamento netto dell’anno sia dei proventi della cartolarizzazione degli immobili pubblici (0,3 punti percentuali del PIL) sia degli incassi dell’operazione relativa al lotto e all’enalotto (0,25 punti). Nel primo caso è stato infatti pagato un prezzo inferiore all’85 per cento del valore degli immobili ceduti; nel secondo, l’operazione ha interessato flussi di reddito futuri non connessi con attività preesistenti. Ciò ha determinato un aumento dell’indebitamento netto del 2001, che è stato portato al 2,2 per cento del PIL.
[139]Comunicato del Ministero dell’economia e delle finanze del 18 novembre 2003. (da Bollettino Banca d’Italia – Statistiche di finanza pubblica nei paesi dell’Unione europea”, n. 68, 31 dicembre 2002)
[140]Comunicato del Ministero dell’economia e finanze del 24 settembre 2004. Secondo quanto riportato nel comunicato citato, il ricavato dell'emissione è destinato alla riduzione del fabbisogno del 2004, ed è destinato ad essere utilizzato per l'erogazione di nuovi finanziamenti a favore di progetti di ricerca e sviluppo condotti in Italia.
[141] L’articolo 8, comma1, del D.L. n. 63 del 2002 ha autorizzato la Cassa depositi e prestiti a costituire una società finanziaria per azioni denominata "Infrastrutture S.p.a." con lo scopo di finanziare le infrastrutture e le grandi opere pubbliche, e di concedere finanziamenti a medio e lungo termine finalizzati ad investimenti per lo sviluppo economico. La società ha un capitale iniziale è pari a euro 1 milione, da versare interamente all'atto della costituzione; i successivi aumenti del capitale sono determinati con decreto del Ministro dell'economia e delle finanze e possono essere sottoscritti dalla Cassa depositi e prestiti, anche a valere sulla cartolarizzazione di una parte dei propri crediti.
[142] Le società veicolo, ai sensi dell’articolo 2 del D.L. n. 351 del 2001, sono società a responsabilità limitata con capitale iniziale di 10.000 euro, aventi ad oggetto esclusivo la realizzazione di una o più operazioni di cartolarizzazione dei proventi derivanti dalla dismissione del patrimonio immobiliare dello Stato e degli altri enti pubblici. Le società possono essere costituite anche con atto unilaterale del Ministero dell'economia e delle finanze.
[143] Si vedano le relazioni del Governo al Parlamento doc. CL, n. 3 (trasmessa il 14 gennaio 2003) e doc. CL, n. 4 (trasmessa il 2 aprile 2003).
[144] Dato riportato nella relazione del Governo al Parlamento (trasmessa il 27 aprile 2006 e relativa al primo semestre 2005 - doc. CL, n. 9). La relazione della Corte dei conti n. 4/2006/G dell’11 aprile 2006, pag. 191, concernente l’indagine sui risultati delle cartolarizzazioni, indica tuttavia in 1.283 gli immobili residenziali invenduti alla data del 31 ottobre 2005 (pari al 4,7% del portafoglio originario).
[145] Tra le difficoltà sopravvenute nell’operazione si possono ricordare gli interventi normativi (articolo 26 del D.L. n. 269 del 2003 e il D.L. n. 41 del 2004) che hanno modificato, nel corso dell’esecuzione, la disciplina relativa alla rivendita degli immobili oggetto della cartolarizzazione.
[146] Si veda il D.M. 18 aprile 2005 (pubblicato nella Gazzetta ufficiale n. 116 del 20 maggio 2005).
[147] Dati riportati nelle relazioni del Governo al Parlamento, trasmesse nel mese di aprile 2006, e relative al primo semestre 2005 (doc. CL, n. 9) e al secondo semestre 2005 (doc. CL, n. 10).
[148] Si tratta dei programmi disposti dall’articolo 7 del D.L. 28 marzo 1997, n. 79, convertito, con modificazioni, dalla legge 28 maggio 1997, n. 140.
[149] Per quanto riguarda la determinazione del prezzo delle unità immobiliari ad uso residenziale non di pregio, per le quali i conduttori abbiano manifestato la volontà di acquisto mediante lettera raccomandata con avviso di ricevimento tra il 26 settembre e il 31 ottobre 2001, si veda infra.
[150] L’entità degli sconti per l’acquisto a mezzo di mandato collettivo è determinata dai decreti ministeriali di trasferimento degli immobili alle società veicolo, mentre la legge si limita a stabilire che lo sconto per l’acquisto effettuato da almeno il 50 per cento (ma meno dell’80 per cento) dei conduttori non può essere superiore all’8 per cento. Generalmente lo sconto per l’acquisto effettuato da almeno l’80 per cento dei conduttori non supera il 15 per cento. Si segnala che, nel fissare tali sconti, i decreti ministeriali favoriscono gli acquisti di un numero maggiore di unità immobiliari in cifra assoluta.
[151] Proposta di legge Cennamo ed altri n. 5478. La proposta è stata esaminata dalla Commissione VI (Finanze) della Camera nel periodo giugno-ottobre 2005.
[152] Si veda in particolare l’audizione del Sottosegretario di Stato per l’economia e le finanze on. Armosino presso la Commissione di vigilanza sugli enti previdenziali, nella seduta del 6 aprile 2005.
[153] Articolo 11-quinquies, comma 7, del D.L. 30 settembre 2005, n. 203, convertito, con modificazioni, dalla legge 2 dicembre 2005, n. 248.
[154] Si tratta delle seguenti norme:
- articolo 3, comma 20, secondo periodo, del D.L. n. 351 del 2001, come modificato dalla legge di conversione n. 410 del 2001, il quale ha riconosciuto il diritto dei conduttori sopra indicati di acquistare alle condizioni in vigore nel mese di ottobre 2001;
- articolo 29, comma 9, del D.L. n. 269 del 2003, il quale ha abrogato l’articolo 3, comma 20, secondo periodo, del D.L. n. 351 del 2001;
- articolo 3, comma 134, della legge 24 dicembre 2003, n. 350 (legge finanziaria per il 2004), il quale ha reintrodotto la disposizione già contenuta nell’articolo 3, comma 20, secondo periodo, del D.L. n. 351 del 2001.
[155] D.L. 23 febbraio 2004, n. 41, convertito, con modificazioni, dalla legge 23 aprile 2004, n. 104, recante “Disposizioni in materia di determinazione del prezzo di vendita di immobili pubblici oggetto di cartolarizzazione”.
[156] Le operazioni di rimborso sono state disciplinate dal D.M. 20 aprile 2005 (pubblicato nella Gazzetta ufficiale 3 giugno 2005, n. 127) e avrebbero dovuto essere completate entro il 31 dicembre 2005.
[157] La modifica è stata introdotta per finanziare il trasferimento al Tesoro della partecipazione nella STET detenuta dall’IRI; a questa operazione ha fatto seguito la privatizzazione della TELECOM.
[158]La norma si riferisce – come precisato dalla circolare del Ministero dell’economia e delle finanze n. 7 del 2006 - ai maggiori proventi rispetto a quelli iscritti nel bilancio a legislazione vigente. La circolare ha altresì chiarito che tutte le disposizioni specifiche antecedenti l'entrata in vigore della legge finanziaria per il 2006 che prevedono la riassegnazione di entrate correlate alla vendita del patrimonio immobiliare statale divengono inapplicabili.
Una diversa destinazione dei proventi resta subordinata alla previa verifica con la Commissione europea della compatibilità con gli obiettivi indicati nell’aggiornamento del programma di stabilità e crescita presentato agli organi dell'Unione europea.
[159] Si tratta dei capitoli 3330 (UPB 6.2.2) e 4055 (UPB 6.3.2) dello stato di previsione dell'entrata.
[160]Le modalità di utilizzo delle somme depositate nel Fondo per l’ammortamento dei titoli di Stato sono state definite con i decreti del Ministro del tesoro 13 ottobre 1995, 13 novembre 1995, 27 maggio 1996, 21 luglio 2000, e da ultimo, con il D.M. economia 29 maggio 2001.
[161] Secondo quanto disposto dall’art. 46, comma 2 del D.Lgs. n. 396/2003, tali operazioni sono esenti dalla tassa sui contratti di borsa di cui al R.D. 30 dicembre 1923, n. 3278, e successive modificazioni. La disposizione appare finalizzata a garantire un'esenzione assoluta dalla tassa per i contratti di trasferimento di titoli o valori a tutti i contratti di acquisto di titoli di Stato, indipendentemente dal fatto che la transazione si svolga o meno in mercati regolamentati.
[162] I proventi derivanti dalla cessione del pacchetto di minoranza residuo (1,1%) detenuto in INA-Generali, pari a 76,9 milioni, realizzata nell’aprile 2002, e dalla cessione delle azioni del Mediocredito fondiario Centroitalia pari a 5,6 milioni, effettuata nel maggio 2002, sono confluiti nel Fondo per l’ammortamento dei titoli di Stato nel 2003.
[163] Tale termine di presentazione delle richieste è stato anticipato dal 31 maggio al 15 marzo ai sensi dell’articolo 1, lettera c), del D.P.R. n. 250/2002, al fine di consentire all’amministrazione di compiere una istruttoria in tempi più adeguati, anche in rapporto all’entità considerevole delle domande.
[164]Al riguardo, con il D.P.R. n. 250/2002 sono stati previsti due specifici allegati al regolamento di cui al D.P.R. n. 76/1998, che contengono, rispettivamente, il modello per la formulazione delle domande (Allegato A) e l’elenco della documentazione da presentare a corredo, con la specificazione di tutti gli elementi che devono essere presenti nella relazione tecnica (Allegato B).
[165] Allo scopo di fornire alcuni chiarimenti riguardo agli adempimenti richiesti ai soggetti istanti è stata predisposta la Circolare della Presidenza del Consiglio 14 febbraio 2001, n. 1619/II4.9.1 (G.U. n. 44 del 22 febbraio 2001), con la quale sono state fornite precisazioni in merito ai contenuti della relazione tecnica, al fine di rendere più semplice anche il successivo esame istruttorio.
[166] Legge 24 dicembre 2003, n. 350, "Disposizioni per la formazione del bilancio annuale e pluriennale dello Stato".
[167] Legge n. 16 del 26 gennaio 1980, come modificata dalla legge 5 aprile 1985 n. 135 “Disposizioni sulla corresponsione di indennizzi a cittadini ed imprese italiane per beni perduti in territori già soggetti alla sovranità italiana e all'estero”. La legge 29 gennaio 1994, n. 98 ha inoltre provveduto a recare interpretazioni autentiche e norme procedurali relative alla legge 5 aprile 1985, n. 135. Prima della legge del 1980, il tema degli indennizzi era stato affrontato con approccio diverso, ossia con provvedimenti specifici, 'settoriali'. Le problematiche relative alla indennizzabilità per i beni, diritti ed interessi italiani esistenti all’estero e perduti per effetto della esecuzione del Trattato di pace, firmato a Parigi il 10 febbraio 1947, sono state affrontate con la legge 29 ottobre 1954, n. 1050, le cui norme sono state rese operative con l’emanazione del decreto del Presidente della Repubblica n. 946/1955, relativo alla concessione di indennizzi per i beni perduti all’estero, in relazione con le particolari situazioni degli Stati nel territorio dei quali si trovavano i beni da indennizzare, sulla base degli accordi stipulati tra l’Italia e gli Stati stessi.
Per i beni abbandonati nei territori ceduti alla ex Jugoslavia e nella Zona B dell’ex territorio libero di Trieste, la normativa risale alla legge 5 dicembre 1949, n. 1064, relativa alla “Denuncia dei beni, diritti ed interessi italiani situati nel territorio del repubblica popolare federale jugoslava”, e alla successiva legge 8 novembre 1956, n. 1325, recante “Corresponsione degli indennizzi ai titolari di beni, diritti ed interessi italiani situati nei territori assegnati alla Jugoslavia”. Per la Zona B, la legge 18 marzo 1958, n. 269, recava “Concessione di indennizzi per beni, diritti ed interessi situati nella Zona B dell’ex Territorio libero di Trieste”. La disciplina degli indennizzi dei beni abbandonati nei territori assegnati alla ex Jugoslavia e nella Zona B dell’ex Territorio libero di Trieste è stata poi unificata con la legge 6 marzo 1968, n. 193.
[168] L’indennizzo è definito secondo i parametri di rivalutazione stabiliti nella tabella A allegata alla legge n. 137, in cui sono definiti sei scaglioni di valore del bene, definito in base ai prezzi di mercato del 1938, per ciascuno dei quali è fissato un diverso coefficiente di rivalutazione: i coefficienti sono decrescenti all’aumentare del valore del bene definito in ciascuno scaglione.
[169] Con la legge 29 febbraio 1994, n. 98, come già accennato, è stato rivisto il procedimento di richiesta e di erogazione degli indennizzi, prevedendo, tra l’altro, una relazione annuale al Parlamento sulla materia. A tale proposito si ricorda che, in data 20 settembre 2005, è stata trasmessa al Parlamento la relazione sull’attività svolta per la liquidazione degli indennizzi in favore dei cittadini ed imprese italiane per beni perduti in territori già soggetti alla sovranità italiana all’estero, riferita al periodo dal 1° aprile 2004 al 31 marzo 2005.
[170] D.L. 411/2001 recante “Proroghe e differimenti di termini”, convertito in legge, con modificazioni, dall'art. 1, L. 31 dicembre 2001, n. 463, pubblicato nella Gazz. Uff. 26 novembre 2001, n. 275.
[171] L’applicazione della legge n. 137 del 2001 ("Disposizioni in materia di indennizzi ai cittadini operanti in territori della ex - Jugoslavia, già soggetti alla sovranità italiana) ha evidenziato non lievi difficoltà, specie perché i richiedenti sono sovente discendenti di terza o quarta generazione rispetto agli aventi causa. Di qui la necessità di una ricostruzione dei diversi passaggi genealogici, di non agevole diretta effettuazione da parte dell'amministrazione.
[172]Si veda a questo proposito la Relazione sull’attività svolta dall’Alta Commissione per la definizione dei meccanismi strutturali del federalismo fiscale, pp. 25-39.
[173]Per quanto riguarda la regione Sicilia, è previsto specificamente che l'Alta Commissione indichi le modalità mediante le quali i soggetti passivi dell’IRPEF e dell’IRPEG che esercitano imprese industriali e commerciali con sede legale fuori dal territorio della Regione siciliana, ma che in essa dispongano di stabilimenti o impianti, assolvano la relativa obbligazione tributaria nei confronti della Regione stessa.
[174] La Relazione è reperibile sul sito: www.palazzochigi.it/Presidenza/ACoFF/index.html.
[175] Cfr. Relazione sull’attività dell’Alta Commissione, pag. 18.
[176]Per dare indicativamente il quadro di quei principi, può essere significativo, in primo approccio, riprodurne qui gli enunciati. Quei principi sono rivolti a garantire: a) una definizione dell’assetto delle competenze ... capace di garantire l’equilibrio economico e finanziario del Paese e la sostenibilità della finanza pubblica; b) la correlazione tra prelievo fiscale e beneficio connesso alle funzioni esercitate ... in modo da ... garantire la corrispondenza tra responsabilità finanziaria e amministrativa; c) il principio di responsabilità (implicito in quello di correlazione del punto precedente); d) la trasparenza e l’efficienza delle decisioni di entrata e di spesa; e) il concorso di tutte le amministrazioni pubbliche alla realizzazione degli obiettivi di finanza pubblica posti dal patto di stabilità e crescita; f) l’uniformità dei sistemi contabili che consenta l’affidabilità elle informazioni sugli andamenti di finanza pubblica; g) limitare alle sole spese di investimento l’indebitamento di regioni e autonomie locali; h) limitare i trasferimenti a destinazione vincolata; i) limitare i trattamenti fiscali agevolativi; la sufficienza delle risorse finanziarie attribuite a regioni ed enti locali; k) l’obbligo per le regioni di garantire, nella loro legislazione, autonomia ed equilibrio finanziario degli enti locali; l) la razionalità e coerenza del sistema tributario e dei singoli tributi fra loro; m) la continenza e la responsabilità nell’imposizione di tributi propri; n) l’omogeneità dei tributi regionali e locali; p) l’impegno a rispettare il principio di sussidiarietà fiscale; q) il divieto di doppia imposizione sulla medesima fattispecie imponibile; r) la lealtà istituzionale fra tutti i livelli di governo; s) i principi di territorialità neutralità dell’imposizione e divieto di esportazione (rilocazione) delle imposte.
[177]Così Giarda P., in “L’esperienza italiana di federalismo fiscale. Una rivisitazione del decreto legislativo 56/2000”, p. 21, ma più ampiamente, pp. 16-26.
[178]Il c.d. “Documento di Santa Trada”, dal nome della località in cui è stato approvato.
[179] Le norme statutarie che disciplinano la collaborazione nell’accertamento dei tributi sono le seguenti: Friuli-Venezia Giulia art. 53 L.Cost. n. 1/1936; Valle d’Aosta art. 13 L. Cost. n. 4/1948 e art. 12 L. 690/1981; Sardegna art. 9 della L.Cost. n. 3/1948.
[180]La cartolarizzazione è una tecnica finanziaria che ha la funzione di consentire la conversione di crediti o altre attività non agevolmente negoziabili in strumenti finanziari più facilmente collocabili sui mercati. In particolare, le attività (assets) sono trasferite dal soggetto proprietario ad una o più società (c.d. società veicolo), di solito appositamente costituite, che finanziano l'acquisto delle medesime attività attraverso l’emissione di titoli o mediante finanziamenti acquisiti da terzi. Il rimborso dei titoli e dei finanziamenti è effettuato sulla base dei proventi derivanti dalla vendita delle suddette attività. Le società veicolo versano l'importo raccolto con tali operazioni, a titolo di prezzo iniziale, agli enti cedenti.
Dopo che sono state concluse le operazioni di riscossione dei crediti o di vendita delle attività oggetto di cartolarizzazione, la società veicolo corrisponde alla amministrazione pubblica, come prezzo differito, la differenza tra il ricavo netto derivante dalla gestione degli assets cartolarizzati e quanto inizialmente versato per il rimborso dei titoli e per le spese connesse. Il versamento del prezzo differito avrà luogo soltanto se la differenza sarà positiva, vale a dire soltanto se il ricavato dalla vendita delle attività supererà i costi del rimborso dei titoli o del finanziamento.
[181]Ai sensi dell’art. 19, comma 2, della legge 109/1994, le concessioni di lavori pubblici sono contratti conclusi in forma scritta fra un imprenditore ed una amministrazione aggiudicatrice, aventi ad oggetto la progettazione definitiva, la progettazione esecutiva e l'esecuzione dei lavori pubblici, o di pubblica utilità, e di lavori ad essi strutturalmente e direttamente collegati, nonché la loro gestione funzionale ed economica. La controprestazione a favore del concessionario consiste unicamente nel diritto di gestire funzionalmente e di sfruttare economicamente tutti i lavori realizzati. Qualora necessario il soggetto concedente assicura al concessionario il perseguimento dell'equilibrio economico-finanziario degli investimenti e della connessa gestione in relazione alla qualità del servizio da prestare, anche mediante un prezzo, stabilito in sede di gara.
[182]I piani attuativi ed esecutivi sono strumenti con cui si attuano le previsioni urbanistiche del piano regolatore generale (P.R.G.). Il P.R.G. può, infatti, trovare applicazione in modo diretto ovvero attraverso i piani attuativi ed esecutivi, nei casi previsti e sulle aree individuate dal P.R.G. Stante la natura di piani sottordinati al P.R.G., i piani attuativi ed esecutivi possono operare solo nell’ambito delle prescrizioni dello stesso P.R.G. e non possono mai contrastare con esso.
In origine i piani attuativi ed esecutivi previsti dalla legge urbanistica n. 1150/42 erano i piani particolareggiati di esecuzione (P.P.E.); successivamente sono state introdotte alcune figure di piani esecutivi tra cui si annoverano: i piani di zona (P.Z.), i piani per gli insediamenti produttivi (P.I.P.), i piani di recupero (P.R.). La legislazione regionale ha poi disciplinato la pianificazione attuativa introducendo alcuni tipi di piani identificati con termini differenti da regione a regione.
[183]Per i mutui contratti prima del 31 dicembre 1996, la possibilità di rinegoziazione o di estinzione anticipata è stata disposta dall’art. 49, co. 15, della legge n. 449/1997.
[184]L'introduzione della disciplina della conversione/rinegoziazione dei mutui con oneri a carico dello Stato non innova, ma semplicemente integra l'ordinamento vigente. Ne discende che, da un lato, in materia di indebitamento con oneri integralmente a carico dello Stato, continuano ad esplicare la loro efficacia le prescrizioni dell'art. 45, comma 32, della legge n. 448/1998.
[185]L'IRS è un parametro per la copertura finanziaria della provvista utilizzato dalle banche per le operazioni a tasso fisso oltre i 12 mesi ed è rilevabile quotidianamente su "Il Sole 24 ore", nell’inserto “Finanza e mercati”. La quotazione è quella dell'ultimo giorno lavorativo del mese precedente la stipulazione del mutuo. Per individuare dall'elenco l’IRS pertinente deve farsi riferimento a quello pari alla durata del successivo periodo a tasso fisso del mutuo.
[186]Le condizioni delle operazioni di mutuo effettuate dagli enti locali, già regolate dal decreto del Ministro del tesoro 10 maggio 1999, sono ora disciplinate dal decreto Ministro dell’economia e delle finanze 30 dicembre 2005. Si ricorda che ai sensi dell'articolo 22 del D.L. 2 marzo 1989, n. 66, (convertito, con modificazioni, dalla legge 24 aprile 1989, n. 144), i mutui contratti dagli enti locali sono regolati a tasso fisso o a tasso variabile.
[187] Tale disposizione è in linea con quanto disposto dalla legge finanziaria per il 2005 in tema di contabilizzazione del debito delle pubbliche amministrazioni.
Si ricorda, infatti, che i commi 75-77 della legge n. 311/2004 hanno dettato alle amministrazioni pubbliche alcune regole “omogenee“ di contabilizzazione del debito, per evitare la duplicazione dell’iscrizione nei bilanci di enti diversi del medesimo debito e facilitare il consolidamento dei conti pubblici. A tal fine, il comma 75 ha disposto, con riferimento ai mutui attivati da regioni, enti locali o, in generale, altri enti pubblici diversi dallo Stato con oneri di ammortamento ad intero carico del bilancio dello Stato, che il mutuo sia pagato agli istituti finanziatori direttamente dallo Stato. Ciò sembra implicare, sotto il profilo contabile, che le iscrizioni connesse all’attivazione del mutuo – vale a dire, in entrata, l’accensione di prestiti e, in uscita, il rimborso di prestiti – siano effettuate soltanto nel bilancio dello Stato, escludendo che vengano operate anche nel bilancio dell’ente che ha attivato il mutuo e beneficia del ricavato.
Con riferimento agli enti pubblici diversi dallo Stato, il comma 76 prevede che l’amministrazione pubblica beneficiaria del mutuo iscriva il ricavato in entrata, come trasferimento in conto capitale con vincolo di destinazione agli investimenti. L’amministrazione pubblica che è tenuta a corrispondere all’istituto finanziatore le rate di ammortamento del mutuo iscrive il ricavato dell’operazione, in entrata, tra le accensioni di prestiti e, contestualmente, iscrive in uscita l’importo corrispondente come trasferimento in conto capitale. Le iscrizioni contabili direttamente riferite all’operazione del mutuo, invece, sono effettuate soltanto nel bilancio dell’amministrazione che provvede a corrispondere all’istituto finanziatore gli oneri conseguenti. A tal fine tale amministrazione iscrive in entrata il ricavato del mutuo a titolo di accensione di prestiti e iscrive in uscita degli oneri connessi alla restituzione del mutuo a titolo di oneri per interessi e, per quanto concerne il capitale, a titolo di rimborso prestiti.
Con le disposizioni dettate dai commi 75 e 76 si intende pertanto evitare che l’importo corrispondente al ricavato di un mutuo sia iscritto, come accensione di prestiti, nel bilancio di due diverse amministrazioni, vale a dire l’amministrazione che stipula il mutuo e ne percepisce il ricavato e l’amministrazione che è tenuta a sostenere gli oneri di ammortamento.
In questo caso, infatti, potrebbe prodursi, ai fini della determinazione del debito delle amministrazioni pubbliche, una duplicazione nella contabilizzazione del medesimo finanziamento e, in ogni caso, sono rese più complesse le operazioni di consolidamento.
Tali norme sono espressamente riferite ai mutui, ma naturalmente vanno estese anche alle emissioni obbligazionarie purché siano esclusivamente quelle perfezionate per convertire i vecchi mutui con oneri integralmente a carico dello Stato, restando infatti esclusa ogni forma di intervento dello Stato su prestiti obbligazionari diversi da quelli appena richiamati.
[188] Nel caso di operazioni soggette al controllo del CICR, i dati vengono inviati, simultaneamente, al Dipartimento del tesoro e al Comitato Interministeriale per il Credito e per il Risparmio.
[189] È opportuno sottolineare che l'indebitamento mediante titoli degli enti territoriali si configura come raccolta di risparmio, definita dall'articolo 11, comma 1, del testo unico bancario (D.Lgs. n. 385/1993) come l'attività che si esercita attraverso l'acquisizione di fondi con obbligo di restituzione sia sotto forma di depositi sia sotto altra forma. L'elemento qualificante della fattispecie è pertanto costituito dall'obbligo della restituzione, che vale a distinguere la raccolta di risparmio in oggetto dalla raccolta di risparmio cosiddetto "di rischio". Più specifico è invece il criterio che individua la nozione di "sollecitazione del pubblico risparmio", che presuppone un'operatività limitata ai mercati regolamentati.
[190] Nel caso di unioni di comuni, di comunità montane e di consorzi tra enti locali è previsto l'obbligo di richiedere agli enti locali che ne fanno parte l'autorizzazione all'emissione dei prestiti obbligazionari. Le aziende speciali degli enti non rientrano nella previsione dell’articolo 35, in quanto dispongono delle facoltà di emettere propri titoli obbligazionari, ai sensi dell’articolo 27-septies del D.L. n. 786/1981 (convertito, con modificazioni, dalla legge 26 febbraio 1982, n. 51) e dell’articolo 45 del decreto del Presidente della Repubblica 4 ottobre 1986, n. 902.
[191] Le obbligazioni possono essere emesse esclusivamente a fronte di un preciso investimento chiaramente individuato, e il ricavo netto dell’emissione dev’essere pari alla somma prevista nel quadro economico del progetto o delle acquisizioni che si intendono effettuare. L’emissione di titoli non può dunque essere in alcun caso operazione di acquisizione di mezzi finanziari non finalizzati.
[192] In base al disposto dell'articolo 10 della legge n. 281 del 1970, l'importo complessivo delle annualità di ammortamento per capitale e interessi dei prestiti contratti in estinzione, sommato a quello dei mutui, non può superare il 25% dell'ammontare complessivo delle entrate tributarie della regione (art. 9 della legge n. 181 del 1982); inoltre, la legge regionale deve specificare l'incidenza dell'operazione sui singoli esercizi finanziari futuri, nonché i mezzi finanziari per la copertura dei relativi oneri. La legge regionale di autorizzazione deve altresì disporre che l'emissione dei prestiti obbligazionari sia deliberata dalla giunta regionale, cui spetta determinarne le condizioni e le modalità, su parere conforme del Comitato interministeriale per il credito ed il risparmio, ai sensi delle disposizioni vigenti.
[193]Per gli enti locali in situazione di dissesto finanziario, che abbiano ottenuto dal Ministero dell’interno l’approvazione dell’ipotesi di bilancio riequilibrato, in deroga al divieto disposto in linea generale, la disciplina prevede la possibilità di procedere all'emissione del prestito purché:
- gli enti abbiano registrato un avanzo di amministrazione nei conti consuntivi relativi all'ultimo e al penultimo esercizio precedente quello dell'emissione del prestito;
- abbiano interamente ripianato gli eventuali disavanzi di gestione dei servizi pubblici gestiti a mezzo di aziende municipalizzate, provincializzate e speciali, nonché di eventuali disavanzi di consorzi per la quota a carico del singolo ente.
[194]In particolare, va ricordato che il comma 3 dell’art. 41 della legge n. 448/2001, abrogando il primo periodo del comma 6 dell’art. 35 della legge n. 724/1994, nonché l’art. 3 del D.M. n. 420/1996, ha eliminato l'obbligo di emissione alla pari, prima vigente per i titoli obbligazionari degli enti territoriali, riconoscendo agli enti la facoltà di emettere prestiti caratterizzati da uno scarto di emissione, e l'obbligo di trasmettere al Ministero del tesoro (ora Ministero dell'economia e delle finanze) un’apposita comunicazione.
[195] Il richiamato articolo 221 del testo unico delle leggi sull'ordinamento degli enti locali approvato con decreto legislativo 18 agosto 2000, n. 267, disciplina la gestione di titoli e valori. I titoli di proprietà dell'ente, ove consentito dalla legge, sono gestiti dal tesoriere con versamento delle cedole nel conto di tesoreria alle loro rispettive scadenze. Il tesoriere provvede anche alla riscossione dei depositi effettuati da terzi per spese contrattuali, d'asta e cauzionali a garanzia degli impegni assunti, previo rilascio di apposita ricevuta, diversa dalla quietanza di tesoreria, contenente tutti gli estremi identificativi dell'operazione. Il regolamento di contabilità dell'ente locale definisce le procedure per i prelievi e per le restituzioni.
[196] Nello swap plain vanilla una delle controparti riceve periodicamente (di solito ogni semestre) un pagamento variabile legato ad un indice (ad es. Libor), e paga un tasso d’interesse fisso (ad es. il rendimento di una particolare categoria di titoli di Stato aumentato di un differenziale).
[197] Diversamente dai rischi puri, in cui il verificarsi dell’evento determina una perdita certa e che possono pertanto essere coperti soltanto mediante lo strumento assicurativo, i rischi finanziari comportano, a seconda dell’andamento del parametro di riferimento, la possibilità di un guadagno o di una perdita: per la loro copertura può essere quindi utilizzato uno strumento finanziario.
[198]L’esigenza di individuare forme di coordinamento e strumenti di controllo dei disavanzi degli enti decentrati di spesa (regioni, province e comuni) è stata accentuata dal processo, avviatosi nei primi anni novanta e intensificatosi nel corso della XIII Legislatura, che ha profondamente modificato la struttura della finanza regionale e locale, attraverso la sostituzione di trasferimenti dal bilancio dello Stato con entrate di natura tributaria, conferendo in tal modo agli enti territoriali anche spazi di autonomia impositiva.
Un primo tentativo di coordinamento e di controllo degli andamenti finanziari delle autonomie territoriali è stato rappresentato dalle disposizioni sul monitoraggio della spesa degli enti intestatari dei conti di tesoreria unica e sui limiti alla crescita del fabbisogno di regioni ed enti locali, attuato nel corso dei primi anni della XIII Legislatura. A partire dal 1999, il controllo sul fabbisogno delle regioni e delle autonomie locali si è consolidato nella forma del Patto di stabilità interno.
[199]Si ricorda che nei primi anni di applicazione del Patto, l’obiettivo da raggiungere era espresso in termini aggregati - con riferimento ai diversi comparti (regioni a statuto ordinario; regioni a statuto speciale; province e comuni) - come correzione dei saldi, considerati in termini di cassa, rispetto all’andamento tendenziale. L’entità della correzione era espressa in termini percentuali del PIL. Successivamente, gli obiettivi sono stati ridefiniti in termini di limite all’incremento del disavanzo di cassa del singolo ente rispetto a quello effettivamente registrato negli esercizi precedenti, anziché come correzione del saldo tendenziale.
[200] L'accordo eleva la spesa sanitaria a 138.000 miliardi di lire (+5,2%) per l'anno 2001 e nel triennio 2002-2004, rispettivamente, a 146.376 miliardi di lire (+6,0%), 152.122 miliardi di lire (+3,9%) e 157.371 miliardi di lire (+3,4%) (comprensivi delle risorse aggiuntive), partendo dall'originario fabbisogno 2001 finanziato sulla base del precedente Accordo per 131.143 miliardi di lire (art. 85, legge n. 388/2000); stabilisce, per il futuro, di determinare al 6% il rapporto tra fabbisogno del Servizio sanitario nazionale e PIL, come rapporto “compatibile con gli obiettivi di finanza pubblica e con il patto di stabilità e crescita sottoscritto in sede europea”; al tempo stesso, disciplina e per gran parte finanzia il ripiano dei disavanzi pregressi formatisi al 31 dicembre 2001.
[201] Cfr. anche la sentenza della Corte costituzionale n. 36 del 2004.
[202]Nella Circolare n. 8/2006 è precisato che la definizione di Amministrazione pubblica, di competenza dell’Istat, si fonda sulle disposizioni relative al Sistema Europeo dei conti (SEC 95), di cui al Regolamento CE n. 2223/96. Indipendentemente dal regime giuridico (pubblico o privato) che la regola, una unità istituzionale è classificata economicamente nel Settore delle Amministrazioni pubbliche se:
- è di proprietà o controllata da Amministrazioni pubbliche;
- non vende sul mercato o, in caso contrario, deve vendere a prezzi non economicamente rilevanti (cioè i ricavi non devono eccedere il 50% dei costi di produzione dei servizi). Nel caso in cui i ricavi fossero superiori al 50% dei costi di produzione si sarebbe in presenza di enti “market” (di mercato) e non di Amministrazioni pubbliche.
[203] Per le regioni, secondo la relazione tecnica, “il riferimento alla esclusione delle spese sociali sottintende la spesa sanitaria”.
[204]La Circolare aggiunge peraltro che l’inclusione delle spese derivanti dalle partecipazioni azionarie e dai conferimenti di capitale alle regole del Patto per il 2006 non fa venir meno la possibilità per l’ente locale di reimpiegare temporaneamente la propria liquidità (es. pronti contro termine), in quanto tali operazioni sono escluse dal patto di stabilità interno.
[205] L’Accordo dispone diversamente (al punto 9) per le regioni a statuto ordinario (e province e comuni afferenti al proprio territorio). Le economie di spesa lorde da realizzare – specificatamente in relazione alle assunzioni a tempo indeterminato - sono stabilite per ciascun anno del triennio 2005-2007. Gli importi concordati per il 2006 e 2007 con le regioni a statuto speciale saranno poi sottratti dagli importi determinati per le regioni a statuto ordinario e i relativi enti.
[206] Si ricorda che le regioni Friuli-Venezia Giulia e Valle d’Aosta e le province autonome di Trento e di Bolzano provvedono direttamente al finanziamento del servizio sanitario nazionale.
[207] D.P.Reg. 22/3/2005, n. 77/Pres. Regolamento per la determinazione dei criteri e delle modalità per il concorso delle province e dei comuni con popolazione superiore a 5.000 abitanti della Regione, per la realizzazione degli obiettivi di finanza pubblica adottati con l'adesione al patto di stabilità e crescita e per la fissazione dei termini e delle modalità per l'attivazione del connesso monitoraggio (come modificato dal D.P.Reg. 5/8/2005, n. 256/Pres. che recepisce le modifiche apportate dalla legge 88/2005 alla disciplina - nazionale - del Patto di stabilità)
[208] A seguito delle disposizioni del comma 98 art. 1 L. 311/2004 (finanziaria 2005: divieto di assunzione da parte di Enti Locali) la DGR 524/2005 ha stabilito che, qualora nel triennio 2003-2005 i comuni non abbiano contribuito al “risanamento della finanza pubblica”, la provincia adotta misure tese al contenimento della spesa per il personale per gli enti inadempienti. DGR524/2005 e 730/2003.
[209] Per le regioni sono previste sanzioni a carico delle regioni connesse alla mancata adozione degli interventi di contenimento della spesa sanitaria.
[210] I criteri e le modalità secondo le quali deve essere applicata la disposizione costituzionale richiamata sono stati definiti dall’articolo 3, commi 16-21, della legge n. 350/2003.
[211] Con la legge finanziaria per il 2004 (art. 3, co. 36, legge n. 350/2003) sono stati definitivamente consolidati, a decorrere dall’esercizio 2004, i contributi spettanti agli enti locali, per gli oneri per il personale immesso nei ruoli speciali ad esaurimento, in relazione a vari eventi calamitosi, di cui all’art. 12, comma 1, della legge n. 730/1986.
[212] La normativa vigente prevede, in proposito, che nel caso in cui il livello dei trasferimenti spettanti ai singoli enti risulti insufficiente a consentire il recupero integrale della compartecipazione, la compartecipazione stessa sia corrisposta al singolo ente nei limiti dei trasferimenti spettanti per l’anno corrispondente (articolo 67, comma 4, della legge n. 388/2000).
[213] La ripartizione tra gli enti è determinata annualmente con decreto del Ministro dell’interno.
[214] La dotazione del Fondo è annualmente stabilita nella misura strettamente necessaria alla sola attribuzione dei contributi sulle rate di ammortamento dei mutui ancora in essere e dei mutui contratti o concessi ai sensi dell’articolo 46-bis del D.L. n. 41/1995 (legge n. 85/1995), come disposto dalla legge finanziaria per il 2003 (art. 31, comma 11, legge n. 289/2002).
[215] Per il solo anno 2002, ai sensi dell’art. 26 della legge n. 448/2001 (finanziaria 2002), è stata disposta la ripartizione fra gli enti locali delle economie che si erano venute a determinate sul Fondo per effetto dei mutui giunti ad estinzione nel corso del 2002 (circa 603 milioni di euro). Le suddette economie, destinate ad incremento del Fondo ordinario, sono state destinate: per il 50% al finanziamento dei bilanci di tutti gli enti territoriali, e per il restante 50% a vantaggio degli enti “sottodotati”.
[216]In particolare,con l’art. 1-ter del D.L. n. 314/2004 è stata eliminata la previsione che imponeva agli enti beneficiari di presentare i progetti preliminari ai fini dell’ammissione ai benefici.
[217] La disposizione citata prevede che gli impegni sui capitoli del bilancio dello Stato, relativi a erogazioni a favore di soggetti ed enti pubblici o privati, siano assunti con cadenza trimestrale per quote di pari importo. Per effettive, motivate e documentate esigenze, il Ministro dell’economia, su proposta dei Ministri interessati, può autorizzare l'assunzione di impegni per importi superiori al predetto limite trimestrale.
[218] Con il D.M. economia e finanze del 10 aprile 2002 sono state definite le modalità di presentazione delle domande (il termine è il 20 giugno di ciascun anno finanziario) e il prospetto informativo da allegare alle domande per l’ammissione al contributo, al fine di acquisire informazioni uniformi e confrontabili tra loro.
[219] Mediante tale decreto 4 febbraio 2003, è stata altresì effettuata la ripartizione delle disponibilità relative all’anno 2002, in conformità alla risoluzione approvata dalla V Commissione della Camera.
[220]La Sentenza della Corte Costituzionale n. 16 del 2004reca la dichiarazione di illegittimità costituzionale dell’articolo 25, comma 10, della legge n. 448/2001 (giudizio promosso con ricorso della regione Umbria del 26 febbraio 2002), relativo al Fondo per la riqualificazione urbana dei comuni.
[221] In base al nuovo articolo 119 della Costituzione è prevista la possibilità che lo Stato destini risorse aggiuntive ed effettui interventi finanziari speciali "in favore di determinati Comuni, Province, Città metropolitane e Regioni" per promuovere lo sviluppo economico, la coesione e la solidarietà sociale, per rimuovere gli squilibri economici e sociali, per favorire l’effettivo esercizio dei diritti della persona o per provvedere a scopi diversi dal normale esercizio delle loro funzioni".
[222] Le funzioni relative al trasporto pubblico locale sono quelle individuate dal D.Lgs. 422/1997. Successivamente con i DCPM 16 novembre 2000 sono state individuate e trasferite le risorse relative alle funzioni di cui agli articoli 8 e 9 dello stesso decreto, concernenti i servizi ferroviari di interesse regionale dati in concessione alle Ferrovie dello Stato Spa (articolo 9) o ad altri soggetti (articolo 8).
In particolare l’articolo 8 delega alle regioni le funzioni e i compiti di programmazione e amministrazione relativi alle ferrovie in gestione commissariale governativa (affidate per la ristrutturazione alla società Ferrovie dello Stato S.p.a. dalla legge 662/1996) e alle ferrovie in concessione a soggetti diversi dalle Ferrovie dello Stato S.p.a. Analogamente l’articolo 9 dispone riguardo le ferrovie di interesse regionale e locale date in concessione alle Ferrovie dello Stato S.p.a.
In entrambi i casi le regioni subentrano allo Stato nella gestione della concessione attraverso Accordi di programma stipulati tra il Ministero dei trasporti e ciascuna regione. La quantificazione delle risorse da trasferire annualmente alle regioni operata dai due DCPM è di 3.666 miliardi di lire annue comprese le spese di funzionamento e per il personale. In particolare:
Il DPCM relativo alle funzioni di cui all’articolo 8, quantifica l’ammontare complessivo delle risorse da trasferire in 1.396 miliardi di lire annue, comprensive di 27.500 milioni per servizi aggiuntivi già programmati e 1.770 milioni di spese per funzionamento e personale. La somma è stata poi rideterminata in relazione ad aspetti specifici e con due DM del 25/9/2002 sono stati erogati per il 2002 complessivamente 1.379.425.687.500 lire pari a euro 712.413.913,08.
Il DPCM relativo alle funzioni di cui all’articolo 9, quantifica l’ammontare complessivo delle risorse in 2.287 miliardi di lire annue, comprensive di 442,5 milioni di lire per spese di funzionamento e personale; (in dettaglio, 2.286.942.500.000 lire pari a 1.181.107.231,94 euro, erogati per il 2002 con DM del 25/9/2002).
[223] Corte dei Conti – Sezione delle autonomie, Relazione sulla gestione finanziaria delle regioni a statuto ordinario, anni 2003-2004, deliberazione 7/2005.
[224]Il procedimento per la determinazione delle funzioni e dei relativi trasferimenti di risorse e beni è disciplinato – nella legge 131/2003 - dalle seguenti fasi:
- si procede mediante accordi con le regioni e gli enti locali presso la Conferenza unificata all’individuazione dei beni e delle risorse finanziarie, umane, strumentali e organizzative necessarie allo svolgimento delle funzioni conferite;
- il Governo presenta al Parlamento uno o più disegni di legge, collegati alla manovra di finanza pubblica, per il recepimento dei suddetti accordi. I disegni di legge devono essere corredati da una relazione tecnica e non devono recare oneri aggiuntivi per lo Stato;
- nelle more dell’approvazione dei disegni di legge lo Stato può comunque avviare il trasferimento di risorse applicando il principio di invarianza della spesa e secondo le modalità stabilite dall’accordo interistituzionale del 20 giugno 2002 – in sostanza con decreto del Presidente del Consiglio dei ministri e osservando, ove compatibili, le norme che hanno disciplinato il l’individuazione delle risorse per l’esercizio delle funzioni trasferite con i decreti legislativi attuativi della legge n. 59 del 1997. Gli schemi di decreto sono trasmessi alle Camere per l’acquisizione del parere delle Commissioni competenti per materia.
[225]Modalità e procedure per la concessione e l'erogazione delle agevolazioni di cui alla legge n. 488/1992 sono state regolate dalle direttive emanate con decreto 22 luglio 1999 dal Ministro dell’industria, ai sensi dell’art. 18, lett. aa) del D.Lgs. n. 112/1998 e dalle disposizioni attuative contenute nel decreto del Ministero dell’Industria 20 ottobre 1995, n. 527, come modificato dal D.M. 31 luglio 1997, n. 319 e dal D.M. 9 marzo 2000, n. 133, nonché nella circolare del Ministero dell’Industria n. 900315 del 14 luglio 2000. Con il D.M. 8 maggio 2002 sono stati fissati i limiti di ammissibilità alle agevolazioni delle attività di produzione e distribuzione di energia elettrica, di vapore e acqua calda e delle costruzioni e individuazione dei servizi reali ammissibili alle medesime agevolazioni.
[226]In particolare, a decorrere dal 2000 è stata prevista:
- una graduatoria “ordinaria” per ciascuna regione dei progetti comportanti investimenti complessivamente ammissibili fino a 50 miliardi di lire (25.822.855 euro) e non assoggettabili alla disciplina multisettoriale degli aiuti regionali ai grandi progetti d’investimento;
- una graduatoria “speciale” per ciascuna regione dei progetti relativi ad un’area o a più settori di attività, tra quelli ammissibili, eventualmente individuati come prioritari dalla regione medesima e comportanti investimenti complessivamente ammissibili fino a 50 miliardi di lire (25.822.855 euro) e non assoggettabili alla disciplina multisettoriale degli aiuti regionali ai grandi progetti d’investimento;
- due graduatorie (una per il Mezzogiorno e una per il Centro-Nord) per i "grandi progetti" comportanti investimenti complessivamente ammissibili superiori a 50 miliardi di lire (25.822.855 euro) e di quelli assoggettabili alla disciplina multisettoriale degli aiuti regionali ai grandi progetti d’investimento, una relativa a quelli ubicati nei territori ob.1 (ivi inclusi Abruzzo e Molise) e l’altra a quelli ubicati nelle altre aree ammissibili;
- eventuali graduatorie per specifici obiettivi di sviluppo territoriale o produttivo da raggiungere.
Con questa articolazione delle graduatorie è stata avviata una attiva partecipazione delle regioni nella programmazione degli interventi sul territorio: infatti ciascuna regione ha la possibilità di formulare proprie proposte relative a settori di attività o aree ritenuti prioritari, ai fini della formazione di una graduatoria regionale “speciale”, nonché specifiche priorità, con riferimento a particolari aree del territorio, specifici settori merceologici e tipologie di investimento, sia in relazione alla graduatoria ordinaria che a quella speciale. Ai fini della formazione delle graduatorie speciali, ciascuna regione può individuare più settori di attività o più aree ritenute prioritarie. In ogni fase e stadio del procedimento il Ministero delle attività produttive può disporre controlli e ispezioni, sia sui soggetti che hanno chiesto le agevolazioni, che sull’attività delle banche concessionarie e sulla regolarità dei procedimenti.
[227]Si tratta dei D.M. Attività produttive 28/3/2002, 30/5/2003, 19/7/2004, 16/6/2005 e 3/3/2006.
[228]Attualmente, risultano approvati complessivamente 29 bandi, dei quali 22 riferiti alle agevolazioni previste dalla legge n. 488/1992 e 7 riferiti a diverse tipologie di agevolazione: ad esempio i bandi 21 e 29 sono riferiti al PIA Innovazione (Pacchetto integrato di agevolazioni a valere sia sulla legge 488 che sul Fondo innovazione tecnologica - FIT), mentre i bandi da 24 a 28 riguardano i contratti di area.
[229] V. Doc. XI, n. 4, vol. II, pag. 144(XIV legislatura).
[230]In particolare, deve trattarsi di imprese già costituite alla data della domanda di accesso ai benefici; iscritte al registro imprese e nel godimento del pieno e libero esercizio dei propri diritti. Le imprese destinatarie dei benefici non devono essere soggette a procedure concorsuali o di amministrazione controllata in corso. E' indispensabile che le imprese istanti abbiano piena disponibilità immobiliare dell'unità produttiva in cui intendono realizzare l'intervento.
[231]In data 7 aprile 2006 è stata adottata la Circolare n. 946068, esplicativa sulle modalità semplificate per l’accesso delle imprese artigiane agli interventi agevolati di cui alla legge n. 488/1992.
[232]Come richiesto dalla Commissione UE e specificato nella circolare del 14 luglio 2000, deve trattarsi di “spese inserite in programmi di investimento avviati a partire dal giorno successivo a quello della presentazione della domanda di agevolazione”.
[233]L’art. 8, comma 4 del D.L. n. 35/2005 specifica che il finanziamento bancario ordinario è concesso dai soggetti abilitati a svolgere l’istruttoria delle richieste di ammissione agli incentivi ovvero anche da altri soggetti autorizzati all’esercizio dell’attività bancaria ai sensi del Testo unico bancario, D.Lgs. n. 385/1993.
[234] Il DM 1 febbraio 2006, sopra richiamato, prevede,inoltre che le condizioni relative al finanziamento pubblico agevolato possono essere modificate con decreto del Ministro delle attività produttive da adottarsi di concerto con il Ministro dell’economia e finanze, ai sensi dell’art. 1, comma 357 della legge finanziaria 2005 (legge n. 311/2004).
[235] Il decreto 7 agosto 2001 (pubblicato nel S.O. n. 235 alla G.U. n. 224 del 26 settembre 2001) riporta l'elenco delle aree depresse delle regioni Piemonte, Valle d'Aosta, Lombardia, Trentino-Alto Adige, Veneto, Friuli-Venezia Giulia, Liguria, Emilia-Romagna, Toscana, Umbria, Marche, Lazio, Abruzzo e Molise.
[236] In sede di ripartizione delle risorse tra le regioni, il Ministro delle attività produttive tiene conto dei valori percentuali concordati in sede di Conferenza permanente per i rapporti tra lo Stato, le Regioni e le province autonome di Trento e Bolzano ai fini dell’utilizzo dei fondi aggiuntivi per le Aree sottoutilizzate.
[237] Le risorse non utilizzate nel corso di ciascun anno sono impiegate nell’anno successivo.
[238]Non è ammessa la presentazione di una domanda di agevolazioni relativa a più programmi o a più unità produttive. Non è inoltre ammessa la presentazione di più domande sullo stesso bando, né su bandi successivi, anche da parte di più imprese facenti capo ai medesimi soggetti, qualora le domande medesime, sebbene riferite a distinti investimenti, siano relative a parte di un medesimo programma organico e funzionale.
[239]Le aree territoriali ritenute prioritarie dalle regioni sono costituite dall'intero territorio ammissibile di comuni la cui superficie complessiva non superi il 50% di quella ammissibile della regione. La regione può destinare alla graduatoria speciale non più del 50% delle proprie risorse disponibili. Eventuali progetti che dovessero risultare, anche parzialmente, esclusi dalle graduatorie speciali, per esaurimento delle specifiche risorse, concorrono automaticamente all'attribuzione delle risorse disponibili per la corrispondente graduatoria regionale ordinaria.
[240]Il Ministero delle attività produttive ha emanato la Circolare esplicativa 7 aprile 2006, n. 946068 sulle modalità semplificate per l’accesso delle imprese artigiane agli interventi della legge n. 488/1992, ai sensi del D.M. 1° febbraio 2006.
[241]Si ricorda che con l’articolo 6, comma 3, del D.L. n. 35/2005, convertito, con modificazioni, dalla legge n. 80/2005, la missione del Fondo è stata estesa agli investimenti in ricerca.
[242]La legge 27 dicembre 2002, n. 289, all'art. 61, comma 5, demanda al CIPE il compito di stabilire i criteri e le modalità di attuazione delle misure agevolative la cui provvista finanziaria confluisce nel Fondo unico per le aree sottoutilizzate istituto presso il Ministero dell'economia e delle finanze; fra cui, le misure previste dal decreto legislativo 21 aprile 2000, n. 185.
[243]Si ricorda che originariamente, la creazione di nuove imprese (in forma societaria o cooperativa) era gestita dal Comitato per l’imprenditorialità giovanile (negli anni 1986-1995) e, successivamente, dalla Imprenditorialità Giovanile S.p.A. (1995-2000).
La Imprenditorialità Giovanile S.p.A.è stata una delle società interessate dall’opera di riordino e accorpamento conseguente all’istituzione, nel gennaio 1999, della società per azioni“Sviluppo Italia” (D.Lgs. n. 1 del 1999). Attualmente, Sviluppo Italia gestisce, quindi, tutti gli interventi che precedentemente erano di competenza delle varie società in essa confluite comprese, quindi, le agevolazioni per lo sviluppo dell’imprenditoria giovanile e il prestito d’onore.
[244] Tali disposizioni avevano ricevuto attuazione dapprima con il decreto del Ministro del bilancio n. 695/1994, “Regolamento recante modalità per la concessione di agevolazioni all’imprenditoria giovanile”, successivamente sostituito dal D.M. Tesoro n. 306/1998.
[245] Il “prestito d’onore” è stato introdotto nel nostro ordinamento dall’articolo 9-septies della legge 28 novembre 1996, n. 608, di conversione del decreto-legge 1° ottobre 1996, n. 510 “Disposizioni urgenti in materia di lavori socialmente utili, di interventi a sostegno del reddito e nel settore previdenziale”, per favorire la promozione del lavoro autonomo nelle regioni del Mezzogiorno.
La Società per l’imprenditorialità giovanile S.p.A. (ora confluita in Sviluppo Italia S.p.a.) era competente a curare la selezione, il finanziamento e l’assistenza tecnica di progetti relativi all’avvio di attività di lavoro autonomo poste in essere da persone in cerca di prima occupazione (inoccupati) o disoccupati, che fossero residenti nei territori di applicazione della normativa. Criteri e modalità di concessione delle agevolazioni sono stati stabiliti dapprima con D.M. tesoro 8 novembre 1996, n. 591, successivamente integrato dal D.M. 1° febbraio 1999, n. 222.
Originariamente destinato ai soli residenti nei territori ricompresi nell’obiettivo 1 dei programmi comunitari, il prestito d’onore è stato successivamente esteso alle aree del Centro-Nord che presentano rilevante squilibrio tra domanda ed offerta di lavoro, a partire dal 1° gennaio 1998, e alle aree terremotate delle Marche e dell’Umbria ricomprese negli obiettivi 2 e 5b dei fondi strutturali 1994-1999.
[246] Ai sensi del D.M. Attività produttive 18 aprile 2005, per “microimpresa” si intende l'impresa che ha meno di dieci occupati e un fatturato annuo oppure un totale di bilancio annuo non superiore a 2 milioni di euro.
[247] Analogamente a quanto previsto per il prestito d’onore, sono esclusi dai benefici, in quanto non considerati soggetti privi di occupazione, i lavoratori dipendenti (a tempo determinato e indeterminato ed anche part-time); i liberi professionisti e lavoratori autonomi (titolari di partita IVA, titolari di contratto di collaborazione coordinata e continuativa); gli artigiani, imprenditori, familiari e coadiutori di imprenditori.
[248] Il D.M. Tesoro n. 295/2001 indica con il temine “franchising” un accordo che comporta la licenza di un insieme di diritti di proprietà immateriale che riguardano in particolare marchi o insegne e know-how, per l'uso e la distribuzione di beni o servizi. Oltre alla licenza dei diritti di proprietà immateriale, l'affiliante (franchisor) fornisce all'affiliato (franchisee), durante il periodo di vigenza dell'accordo, un'assistenza tecnica o commerciale: licenza e assistenza formano parte integrante della formula commerciale oggetto del franchising.
[249] Non sono esclusi dalle agevolazioni per il franchising, a differenza di quanto previsto per il prestito d’onore e le microimprese, gli imprenditori, i familiari e coadiutori di imprenditori. Sono, in ogni caso, escluse, le società di fatto e le società aventi scopi mutualistici.
[250] Ai sensi dell’art. 61, comma 11, della legge n. 289/2002, che ha novellato l’articolo 18 del D.Lgs. n. 185/2000, le uniche esclusioni e limitazioni settoriali sono quelle determinate dal CIPE e dalle decisioni della Commissione dell’Unione Europea, relative ad attività di produzione, trasformazione e commercializzazione di prodotti agricoli; trasporti (di merci conto terzi e di persone in numero superiore a 9), servizi socio-assistenziali e formazione, se perseguono scopi pubblici ovvero se vengono erogati in sostituzione dello Stato o di Enti Pubblici su espresso incarico di questi.
[251] Le misure di aiuto rientranti nel c.d. de minimis rappresentano una categoria di aiuti che, in considerazione della loro entità limitata, non hanno un impatto sensibile sulla concorrenza tra gli Stati membri, e possono quindi essere adottati in deroga al divieto generale di aiuti di Stato alle imprese, considerati distorsivi del principio della libera concorrenza tutelato dal Trattato.
Tale categoria di aiuti, originariamente definita nella comunicazione della Commissione 92/C 213/02, poi modificata con la comunicazione della Commissione 96/C 68/06(pubblicata in GUCE C 68 del 6 marzo 1996), è attualmente disciplinata dal Regolamento (CE) n. 69/2001 (GUCE L 10 del 13/1/2001), che resta in vigore fino al 31 dicembre 2006.
[252]Fonte: Sviluppo Italia.
[253]Al netto delle iniziative revocate.
[254]Al netto delle iniziative revocate; va inoltre sottolineato che per molte iniziative è ancora in corso il processo di erogazione delle agevolazioni.
[255]Al netto delle iniziative revocate; va inoltre sottolineato che per molte iniziative è ancora in corso il processo di erogazione delle agevolazioni.
[256] Il giudizio di compatibilità del suddetto regime di aiuti agli investimenti nelle aree svantaggiate con il quadro comunitario è stato espresso dalla Commissione UE con la Comunicazione prot. n. SG(2001) D/286841 del 13 marzo 2001 (Aiuto di Stato N. 646/A/2000). Si ricorda che il regime di aiuti concerne anche il settore dell’agricoltura (Aiuto di Stato N. 646/C/2000, del 14 giugno 2001), e quello dei trasporti (Aiuto di Stato N. 646/B/2000, del 7 maggio 2002).
[257] Le disposizioni dell’art. 10 del D.L. n. 138/2002, modificative dell’originario regime di aiuto di cui all’art. 8 della legge n. 388/2000, sono state oggetto di notifica alla Commissione europea, ai sensi dell'art. 88 del Trattato istitutivo della Comunità europea, relativamente alla compatibilità del nuovo regime di aiuti con il quadro comunitario (decisione n. C(2002) 1706 del 21 giugno 2002, Aiuto di Stato n. 324/02-corrigedum). Nella decisione, la Commissione ha precisato che le modifiche apportate dall’articolo 10 del D.L. n. 138/2002 non hanno comportato alcun cambiamento di natura sostanziale del precedente regime N. 646/A/2000 già approvato dalla Commissione. Si precisa, tuttavia, che tale regime non si applica più al settore dei trasporti, rendendo, conseguentemente, privo di effetti il regime di aiuti N. 646/B/2000.
Si segnala peraltro che, essendo la notifica intervenuta sullo schema del decreto legge n. 138/2002, che nel testo presentato dal Governo limitava il credito d’imposta esclusivamente alle aree 87.3.a) e alle aree dell’Abruzzo e del Molise 87.3.c), la compatibilità comunitaria ha riguardato esclusivamente tali aree.
[258] Si ricorda, a tale proposito, che proprio al fine di impedire che la natura automatica delle agevolazioni attribuite nella forma di credito di imposta possa determinare oneri superiori a quelli previsti, il D.L. n. 138/2002 all’articolo 5 ha introdotto il principio generale in base al quale i soggetti interessati hanno diritto di fruire dei crediti d’imposta vigenti soltanto fino all’esaurimento delle disponibilità finanziarie appositamente stanziate per ciascuno di essi.
[259] La Carta relativa alle aree del Centro-Nord ammesse alla deroga di cui all’articolo 87.3.c) è stata approvata con decisione del 20 settembre 2000, n. 2002/282/CE (GUCE 20 aprile 2002, n. L 105).
[260] Si ricorda, infatti, che per il regime di aiuto applicabile nelle aree 87.3.a) e nelle aree dell’Abruzzo e del Molise 87.3.c) è già intervenuta la notifica della Commissione Europea sulla compatibilità comunitaria, con la decisione C(2002) 1706 del 21 giugno 2002 (Aiuto di Stato n. 324/02-corrigendum). La compatibilità è peraltro stata espressa sullo schema del D.L. n. 138/2002 modificativo della disciplina di cui all’articolo 8 della legge n. 388/2000, che, nel testo presentato dal Governo, limitava appunto il credito d’imposta esclusivamente a tali aree. In sede di conversione in legge, invece, il regime di aiuti è stato di nuovo esteso a tutte le aree 87.3.a) e 87.3.c) del Trattato.
[261] Il Centro operativo di Pescara dell’Agenzia delle entrate ha avviato un’indagine ricognitiva presso le imprese al fine di monitorare i tempi di realizzazione degli investimenti e di utilizzazione delle compensazioni, per spingere coloro che non erano in grado di rispettare il cronoprogramma di spesa previsto dalla legge a rinunciare al beneficio.
[262] L’adozione di tali disposizioni è stata giustificata in relazione alla natura automatica dei crediti d’imposta, per cui i soggetti interessati possono avvalersene direttamente, in sede di compensazione non richiedendosi una specifica istruttoria da parte delle pubbliche amministrazioni. Tale meccanismo automatico di accesso all’agevolazione rende, infatti, possibile l’utilizzo dei benefici riconosciuti nella forma di crediti d’imposta per importi complessivamente superiori a quelli preventivati, come risultanti dalle relative previsioni di spesa.
[263] Al fine di garantire il controllo dei flussi di spesa relativi ai crediti d’imposta vigenti nell’ordinamento e contenerne la fruizione entro i limiti delle risorse stanziate, il D.L. n. 138 ha previsto una procedura di monitoraggio generalizzato di tutti i crediti d’imposta, volta a limitare la fruizione dei suddetti benefici entro limiti finanziari definiti, fino alla certificazione dell’esaurimento delle risorse disponibili, che ne impedisce l’ulteriore fruizione. Il comma 2 dell’articolo 5 affida a decreti del Ministro dell’economia e delle finanze di natura non regolamentare il compito di individuare le modalità per il controllo dei relativi flussi di spesa, prevedendo poi l’adozione di un decreto interdirigenziale, da pubblicare nella Gazzetta Ufficiale, per la comunicazione dell’avvenuto esaurimento delle risorse disponibili. A decorrere dalla data di pubblicazione del decreto interdirigenziale, non risulta più possibile fruire di nuovi crediti d’imposta i cui presupposti si siano realizzati successivamente alla data di entrata in vigore del decreto-legge n. 138.
[264] Tale importo coincide con lo stanziamento previsto nello stato di previsione del Ministero dell’economia e delle finanze per il bilancio 2002, nell’ambito della u.p.b. 6.1.2.7, con riferimento al credito d’imposta fruito dalle imprese per nuove assunzioni ai sensi dell’articolo 7 della legge n. 388/2000. Più in particolare, nell’ambito della u.p.b., erano compresi il capitolo 3859, con una dotazione di 435.373.166 euro, e il capitolo 3861, con una dotazione di 216.765.044 euro, quest’ultimo riferito specificamente per le piccole e medie imprese.
[265] La circolare n. 73 sosteneva tale affermazione in base all’argomento per cui, ai sensi del citato articolo 7, il momento in cui deve considerarsi realizzato il presupposto per la maturazione del credito d’imposta è costituito dall’incremento della base occupazionale calcolato alla fine di ciascun mese di riferimento.
In effetti, l’articolo 7, comma 2, della legge n. 388/2000, prevede che l’incremento della base occupazionale venga rilevato alla fine di ciascun mese di riferimento come differenza tra il numero di lavoratori occupati con contratto a tempo indeterminato nel relativo mese ed il numero medio degli occupati nel periodo compreso tra il 1° ottobre 1999 ed il 30 settembre 2000, e non al momento della nuova assunzione.
Ai sensi della circolare, dunque, il credito d’imposta non competerebbe per le nuove assunzioni effettuate nel mese di luglio, indipendentemente dal fatto che queste siano avvenute prima o dopo l’entrata in vigore del D.L. n. 138/2002, avvenuta l’8 luglio 2002.
[266] L’ambito di applicazione dell’istituto del patto territoriale è stato esteso ai settori dell’agricoltura e della pesca con la deliberazione CIPE 11 novembre 1998, n. 127, emanata in attuazione del D.Lgs. n. 173/1998.
[267] Compresi la movimentazione ed il magazzinaggio dei terminals e dei containers, nonché il confezionamento, l'imballaggio, il reimballaggio, la pesatura e la campionatura delle merci, alimentari e non.
[268] In particolare, l'art. 43, comma 2, della legge 17 maggio 1999, n. 144 ha previsto che le somme riservate dal CIPE ai contratti d'area e ai patti territoriali siano trasferite, rispettivamente, al responsabile unico del contratto d'area e al soggetto responsabile del patto territoriale affinché questi provvedano ad effettuare i relativi pagamenti in favore dei soggetti beneficiari delle agevolazioni, anche avvalendosi, per la gestione di dette risorse, di istituti bancari allo scopo convenzionati.
[269] Per gli interventi infrastrutturali l’importo dell’agevolazione prevista è reso disponibile:
- a titolo di anticipazione, per un importo pari al 10% dell’importo;
- in più quote successive fino al 90% dell’importo, da erogare in relazione all’effettiva realizzazione della corrispondente parte degli investimenti;
- a saldo, per l’importo residuo.
[270]Si definiscono attivi i patti che abbiano ottenuto almeno una erogazione del contributo pubblico.
[271]Si ricorda, infatti che l’art. 1, co. 2, del D.L. 12 luglio 2004, n. 168, recante interventi urgenti per il contenimento della spesa pubblica (legge n. 191/2004), all’articolo 1, comma 2, permette l’utilizzo delle economie derivanti dalle revoche delle agevolazioni, disposte nel 2003 e 2004, alle attività produttive concesse ai sensi della legge n. 488/1992 e dei finanziamenti relativi agli strumenti della programmazione negoziata, per il pagamento delle agevolazioni relative a bandi già in corso e, qualora residuino ulteriori risorse, per il finanziamento di nuovi bandi, nonché per il finanziamento delle iniziative in corso relative alla programmazione negoziata.
[272] Dei 10 patti territoriali per l’occupazione sopra elencati, per i quali la Commissione Europea ha garantito l’assistenza tecnica, ben 9 patti sono stati inseriti all’interno di un Programma Operativo Multiregionale denominato “Sviluppo locale”, presentato nell’ambito del QCS 1994-1999 per le regioni dell’Obiettivo 1.
Per quanto riguarda invece il patto per l’occupazione “Appennino Centrale” relativo alle zone Obiettivo 5b, che interessa le regioni Emilia-Romagna, Toscana, Umbria, Marche, non è stato inserito nel citato Programma Operativo Multiregionale “Sviluppo locale”, in quanto la riprogrammazione riguardava il solo Quadro Comunitario di Sostegno per le regioni dell’Obiettivo 1.
[273] Per quanto concerne lo stato di attuazione dei patti territoriali per l’occupazione, v. pag. 691 della Relazione sugli interventi realizzati nelle aree sottoutilizzate e sui risultati conseguiti, con particolare riguardo alla ricaduta dell’occupazione, alla coesione sociale e alla sostenibilità ambientale, nonché alla ripartizione territoriale degli interventi, anno 2005 (Doc. XIII, n. 5-sexies, della XIV legislatura).
[274] I Protocolli di legalità presenti nei contratti d’area finora sottoscritti, prevedono, in genere, una mirata sorveglianza degli stabilimenti industriali e dei cantieri di lavoro, l’istituzione di numeri telefonici verdi per la segnalazione di eventuali tentativi di estorsione, intimidazione e fenomeni di usura, l’intensificazione dell’attività di controllo sull’osservanza delle norme a tutela dei lavoratori, l’intensificazione dell’attività investigativa allo scopo di contrastare potenziali infiltrazioni da parte di organizzazioni malavitose.
[275] D.M. Industria n. 527/1995 “Regolamento recante le modalità e le procedure per la concessione ed erogazione delle agevolazioni in favore delle attività produttive nelle aree depresse del Paese”, successivamente modificato dal D.M. 31 luglio 1997, n. 319.
[276] Si tratta del D.M. 12 novembre 2003 "Modalità di accesso alla contrattazione programmata e disposizioni in merito ai successivi adempimenti amministrativi", che prevede, dell’ottica della semplificazione amministrativa e dell'accelerazione dell'intervento pubblico per lo sviluppo delle aree sottoutilizzate del paese, la fissazione degli elementi e delle modalità di presentazione della domanda di accesso alla contrattazione programmata. Il decreto fissa inoltre, in tempi predefiniti, la consultazione degli organi locali, per accertare la compatibilità dell'iniziativa con la programmazione regionale. Il successivo D.M. 19 novembre 2003 "Requisiti e criteri di priorità per l'accesso alla contrattazione programmata" prevede che il Ministro delle Attività Produttive, al fine di garantire la maggiore efficacia della politica industriale del governo, possa individuare, anche con riferimento ai requisiti dei soggetti proponenti ed all'oggetto del contratto di programma, priorità e specifiche per l'accesso alle agevolazioni. Le nuove domande di accesso dovranno recare precise indicazioni in ordine alla sussistenza dei tre requisiti di procedibilità: questi riguardano la sostenibilità tecnico economica del business plan, il merito creditizio ed i presupposti di cantierabilità dell'iniziativa proposta per le agevolazioni.
[277]Si tratta dei contratti di programma con ATI-E-SUD, Ericsson, Consorzio del bergamotto e Arbatax.
[278] Ministero dell’economia e finanze ”Rapporto annuale 2005” del Dipartimento per le politiche di sviluppo sugli interventi per le aree sottoutilizzate (gennaio 2006).
[279] Per un esame dettagliato delle nuove regole, si rimanda al parere della Conferenza Stato-Regioni, del 15 dicembre 2005, in attuazione della delibera CIPE n. 20/2004.
[280] Ai sensi del D.Lgs. n. 1/1999, alle successive sottoscrizioni di capitale sociale della società possono partecipare anche le regioni, gli enti locali e funzionali, le loro associazioni o enti associativi, per un importo complessivamente non superiore ad 1/4 della sua entità.
[281] Per quanto riguarda ENISUD, si ricorda che inizialmente, la direttiva del 26 gennaio 1999 prevedeva la eventuale acquisizione della società da parte di Sviluppo Italia, successivamente peraltro alla valutazione della convenienza economica. Non è stato dato, tuttavia, ulteriore seguito all’acquisizione di ENISUD.
[282]Al fine di accelerare l’operazione di fusione, Sviluppo Italia ha acquisito il controllo totalitario di tutte le Società destinate a fondersi.
In data 2 marzo 2000, le Assemblee straordinarie delle citate Società hanno deliberato l’approvazione della operazione di fusione per incorporazione nella capogruppo Sviluppo Italia Spa, sulla base delle rispettive situazioni patrimoniali al 30 settembre 1999.
La stipula dell’atto di fusione è avvenuta in data 30 maggio 2000, con effetti dal successivo 30 giugno.
La quota associativa in IPI è stata successivamente trasferita al Ministero dell’industria (art. 19, comma 2, legge n. 340/2000), mentre non è stato dato ulteriore seguito all’acquisizione di ENISUD.
[283] Già il DPEF 2003-2006 indicava nella società Sviluppo Italia Spa il soggetto destinatario della missione di attrazione degli investimenti nel Mezzogiorno, da effettuarsi anche attraverso la stipula di contratti di localizzazione a natura privatistica fra i soggetti investitori e i soggetti pubblici. Il CIPE, con delibera n. 62 del 2 agosto 2002 ha assegnato, in via programmatica, a Sviluppo Italia Spa l’importo di 70 milioni di euro, quale finanziamento delle attività ad essa demandate dal DPEF 2003-2006, di cui 38 milioni di euro sono stati destinati, con successiva delibera n. 130 del 19 dicembre 2002, nell’ambito del Programma quadro della società, alla attività specifica di “predisposizione e avvio di un programma pluriennale di marketing volto all’attrazione di investimenti dall’esterno, concentrata nel Mezzogiorno”.
[284]Ministero dell’economia e delle finanze, RGS-IGRUE, Le politiche strutturali dell’Unione Europea - L’attuazione in Italia – Relazione annuale 2004.
[285] Si ricorda che le risorse comunitarie rappresentano solo una quota dell’importo complessivo delle disponibilità finanziarie destinate agli interventi rientranti nei tre obiettivi: ad esse infatti si aggiungono, sulla base del principio di addizionalità, le risorse nazionali pubbliche (a loro volta suddivise tra quota statale e quota regionale) e quelle dei privati.
[286] La "Nomenclatura delle unità territoriali per la statistica” (NUTS) è un sistema di classificazione regionale comune disciplinato dal Regolamento (CE) n. 1059/2003 del 26 maggio 2003. La classificazione NUTS è gerarchica: ogni Stato membro è ripartito in unità territoriali di livello NUTS 1, ognuna delle quali è suddivisa in unità territoriali di livello NUTS 2, a loro volta suddivise in unità territoriali di livello NUTS 3. Per l’Italia, sono considerate unità di livello 1 cinque grandi aree geografiche (Nord-Ovest, Nord-est, Centro, Sud e Isole); all’interno di ciascuna di tali aree geografiche sono considerate di livello 2 le rispettive regioni (nonché le province autonome di Trento e Bolzano); nell’ambito di ciascuna regione sono unità livello 3 le rispettive province.
[287]Va ricordato che, a livello comunitario, il negoziato sulle prospettive finanziarie 2007-2013 ha evidenziato, per quanto riguarda gli aspetti relativi alla politica di coesione, posizioni fortemente differenziate tra gli Stati membri.
Un accordo sulle prospettive finanziarie e sul sistema di risorse proprie dell’Unione europea per il periodo 2007-2013 è stato peraltro raggiunto nel Consiglio europeo del 15-16 dicembre 2005, sulla base di una proposta di compromesso della Presidenza britannica dell’UE.
In sintesi, l’accordo fissa il massimale medio delle spese dell’UE per il 2007-2013 all’1,045 del RNL europeo in stanziamenti di impegno, pari a 862,363 miliardi di euro, e allo 0,99% in stanziamenti di pagamento. Riguardo le risorse proprie, l’accordo prevede che il massimale sia mantenuto all’attuale livello dell’1,31% del RNL per stanziamenti di impegno e dell’1,24% del RNL per stanziamenti di pagamento.
Per quanto concerne l’Italia, secondo le indicazioni fornite dal Dipartimento per le politiche di sviluppo del Ministero dell’economia, rispetto alla precedente proposta lussemburghese, tale accordo consentirebbe di migliorare il saldo netto negativo di bilancio dallo 0,38%, previsto dalla proposta originaria della Commissione, allo 0,35%, per effetto del contestuale aumento del saldo netto negativo di Germania (0,40%), Francia (0,36%) e Regno Unito (0,30%). Inoltre, per effetto di specifiche clausole dell’accordo, rispetto alla proposta precedente, sono stati incrementati, per l’Italia, di 1,3 miliardi di euro gli stanziamenti relativi alle politiche di coesione (che arriverebbero a 25,6 miliardi di euro rispetto ai 24,3 previsti nell’ultimo schema negoziale della presidenza lussemburghese), e sono previsti (sempre rispetto alla proposta lussemburghese) 500 milioni di euro aggiuntivi per lo sviluppo rurale.
[288] Doc. 10219/04 - CADREFIN 11 del 7 giugno 2004.
[289] Fonte: Ministero dell’economia e delle finanze, RGS-IGRUE, Le politiche strutturali dell’Unione Europea - L’attuazione in Italia – Relazione annuale 2003.
[290]Si ricorda che i fondi strutturali hanno carattere di “addizionalità”, in quanto non devono sostituirsi agli incentivi nazionali, ma sono ad essi complementari, determinando un effetto trainante. Conseguentemente gli Stati membri, per usufruire delle risorse comunitarie, devono prevedere corrispondenti quote di cofinanziamento nazionale (statale, regionale, privato).
[291]Fonte: Ministero dell’economia e delle finanze, RGS-IGRUE, Le politiche strutturali dell’Unione Europea - L’attuazione in Italia – Relazione annuale 2003.
[292]Gli orientamenti sono stati parzialmente novellati, per ciò che attiene gli aiuti regionali al funzionamento, con Comunicazione della Commissione 2000/C 258/06del 9 settembre 2000.
Gli orientamenti sono adottati per una durata illimitata. Tuttavia, in base al punto 6.4, è previsto che la Commissione li riesamini entro cinque anni dalla loro applicazione.
Con la Comunicazione 8 maggio 2003, la Commissione ha dichiarato che si procederà alla revisione degli orientamenti in materia di aiuti di Stato a finalità regionale per il periodo successivo al 1° gennaio 2007.
[293]Gli Orientamenti hanno disposto che, per garantire la coerenza tra le decisioni della Commissione adottate nel quadro della politica della concorrenza e le decisioni relative alle regioni ammissibili al beneficio dei Fondi strutturali, il periodo di validità delle Carte degli aiuti corrisponde, in linea di massima al calendario degli interventi dei fondi strutturali.
[294] Tale metodo di calcolo è stato adottato dall'Unione Europea per valutare l'importo attualizzato degli aiuti (sia in conto capitale che in conto interessi) concessi alle imprese degli Stati membri. L’importo viene rapportato, in termini percentuali, all'investimento complessivo. La sovvenzione si determina al lordo dell'imposta commisurata alla sovvenzione (si assume che l'impresa consegua, nel primo anno, un utile sufficiente per pagare tale imposta).
[295]Come osservato nel citato rapporto, le richieste italiane si erano inizialmente orientate verso un mantenimento degli aiuti all’interno delle aree più arretrate (87.3.a) il più possibile rispettoso dell’effettiva situazione di difficoltà delle regioni considerate, al fine di evitare una concorrenza distruttiva tra aree già svantaggiate, e verso una possibile eliminazione della previsione di aiuto anche per le grandi imprese nelle aree più avanzate (87.3.c), all’interno di un’impostazione – condivisa in sede europea – volta a diminuire gradualmente gli aiuti e a privilegiare comunque, quale sostegno alla competitività delle imprese, lo strumento degli aiuti orizzontali. Successivamente, a seguito dell’impossibilità di raggiungere un accordo in linea con tali posizioni, l’Italia ha comunque operato per salvaguardare un principio di parità di trattamento e evitare una soluzione di ingiustificato svantaggio relativo per i propri territori.
In particolare, a partire da settembre 2005, si è svolto, con il coordinamento del DPS e in collaborazione con il Dipartimento per le politiche comunitarie presso la Presidenza del Consiglio dei Ministri, un confronto con le Amministrazioni centrali e regionali interessate e con le parti economiche e sociali. Tale confronto ha consentito di pervenire alla condivisione di un documento contenente proposte di modifica al progetto di revisione degli “Orientamenti” avanzato nell’estate 2005, fortemente penalizzante per l’Italia, salvaguardando, tuttavia, i principi e gli obiettivi sanciti dai Consigli europei e tenendo conto dell’esigenza di equo contemperamento degli interessi di tutti gli Stati membri.
[296] Regolamento (CE) n. 364/2004 della Commissione del 25 febbraio 2004 recante modifica del regolamento (CE) n. 70/2001 per quanto concerne l'estensione del suo campo d'applicazione agli aiuti alla ricerca e sviluppo. Per gli aiuti alla ricerca e sviluppo per le grandi imprese continua invece ad applicarsi fino al 31 dicembre 2006, la Comunicazione della Commissione 17 febbraio 1996 “Disciplina comunitaria per gli aiuti di Stato alla ricerca e sviluppo”.
[297] Si ricorda che, a seguito dell’adozione della Raccomandazione della Commissione del 6 maggio 2003, è vigente a livello comunitario dal 1 gennaio 2005 una nuova definizione di microimprese, piccole e medie imprese. Con D.M. 18 aprile 2005, si è adeguato l’ordinamento nazionale alla disciplina comunitaria dei criteri di individuazione di piccole e medie imprese.
[298] L'importo dell'aiuto, che copre fra l'altro le spese di personale e i costi della strumentazione e delle attrezzature di ricerca, può a talune condizioni specifiche essere maggiorato del 10%.
[299] Qualora gli aiuti vengano erogati in forma diversa dalla sovvenzione diretta in denaro, essi devono essere convertiti, ai fini della commisurazione dei limite, in termini di equivalente sovvenzione lordo.
[300] Si intendono per aiuti all'esportazione quelli direttamente legati alle quantità esportate, alla costituzione e al funzionamento di una rete di distribuzione o alle spese correnti connesse all'attività di esportazione.
[301] A tale proposito, si ricorda che la precedente disciplina escludeva gli aiuti de minimis anche per i settori carbosiderurgico e della costruzione navale.