|
|
CAMERA DEI DEPUTATI
|
N. 2577 |
Pag. 1
Pag. 2
Premessa.
Con la presente legge è autorizzata la ratifica dell'Accordo intergovernativo tra l'Italia e gli Stati Uniti d'America (USA) per migliorare la tax compliance internazionale e per applicare la normativa del Foreign Account Tax Compliance Act (FATCA), fatto a Roma il 10 gennaio 2014.
La conclusione di tale Accordo risponde alla duplice esigenza di ridurre gli oneri gravanti sulle istituzioni finanziarie italiane connessi all'applicazione della disciplina del FATCA, nonché di assicurare reciprocità nello scambio di informazioni tra Italia e USA.
L'obiettivo della lotta all'evasione fiscale internazionale ha da sempre rappresentato una priorità per l'Italia, confermata costantemente dal nostro Paese presso tutte le sedi internazionali. Il perseguimento di tale obiettivo ha peraltro trovato una significativa convergenza con i più recenti sviluppi registratisi nel contesto internazionale, nel quale è stata intrapresa una decisa azione a sostegno della necessità per gli Stati di dotarsi di efficaci strumenti basati sullo scambio automatico di informazioni e sull'effettiva trasparenza a fini fiscali.
Al riguardo, il 18 marzo 2010 è entrata in vigore la normativa statunitense FATCA, volta a contrastare l'evasione fiscale da parte di cittadini statunitensi e di residenti negli USA, perpetrata attraverso l'utilizzo di conti e di intermediari offshore. Tali disposizioni, concretamente operative dal 1o luglio 2014, sono state introdotte con l’Hiring Incentives to Restore Employment Act (Hire ACT del 2010), che ha aggiunto il Chapter 4 (articoli 1471-1474) all’Internal Revenue Code statunitense.
Le previsioni contenute nel FATCA richiedono a ciascun intermediario finanziario estero (Foreign Financial Institution - FFI) di sottoscrivere un apposito accordo (FFI Agreement) con l’Internal Revenue Service statunitense (IRS), nel quale l'intermediario si impegna a: 1) identificare la propria clientela (persone fisiche ed entità giuridiche) in base a classificazioni normative degli USA e secondo stringenti procedure di adeguata verifica ai fini fiscali (due diligence); 2) comunicare all'IRS informazioni sul titolare statunitense del conto (persone fisiche cittadine degli USA o residenti negli USA, persone giuridiche statunitensi, nonché soci statunitensi, che detengono partecipazioni qualificate in società non statunitensi) e sul conto stesso (si tratta, ad esempio, dei dati anagrafici e del codice fiscale USA del titolare del conto, degli estremi del conto, del saldo del conto, dei prelievi e dei versamenti sul conto); 3) applicare una ritenuta alla fonte del 30 per cento sui pagamenti di fonte statunitense corrisposti a clienti che non forniscono le informazioni sulla loro residenza fiscale (recalcitrants), nonché a intermediari esteri che sono localizzati in un Paese non firmatario di un accordo intergovernativo (IGA) e che non sottoscrivono singolarmente e autonomamente un FFI Agreement (istituzioni finanziarie non partecipanti). Questi ultimi intermediari, peraltro, risultano assoggettati alla ritenuta del 30 per cento sui pagamenti di fonte statunitense ricevuti sia per conto della clientela sia per proprio conto.
La richiamata normativa statunitense se, da un lato, è in linea con l'obiettivo condiviso anche da altri Paesi, tra cui l'Italia, di dotarsi di strumenti sempre più efficaci in chiave antievasione internazionale, avrebbe, d'altra parte, comportato – nell'ipotesi di applicazione unilaterale da
Pag. 3
Parimenti, anche le istituzioni finanziarie di altri Paesi (europei ed extraeuropei) avrebbero incontrato le medesime difficoltà derivanti da un'applicazione unilaterale della normativa statunitense.
Per tali motivi, nel febbraio 2012 è stato avviato un negoziato multilaterale tra gli USA e cinque Paesi dell'Unione europea (Francia, Germania, Italia, Regno Unito e Spagna), nel corso del quale i citati Paesi hanno rappresentato all'amministrazione statunitense la necessità di ridurre il più possibile l'impatto e gli oneri per le proprie istituzioni finanziarie in relazione all'applicazione della disciplina del FATCA, nonché di assicurare la reciprocità dello scambio di informazioni, al fine di consentire a tali cinque Paesi un analogo avanzamento in termini di strumenti per il contrasto dell'evasione fiscale internazionale.
Ad esito di tale negoziato multilaterale, nel luglio 2012 è stato definito e pubblicato un modello di accordo intergovernativo per lo scambio automatico di informazioni tra amministrazioni finanziarie da e verso gli USA. Il modello (Intergovernmental Agreement – IGA 1) è composto da una parte comune (formata dal testo dell'Accordo e dall'Allegato I, quest'ultimo riguardante gli obblighi di adeguata verifica ai fini fiscali per l'identificazione e la comunicazione di conti detenuti da soggetti statunitensi) e da un'ulteriore parte che tiene conto delle specificità di ciascun Paese (Allegato II, che identifica le categorie delle istituzioni non tenute ad effettuare le comunicazioni e dei prodotti finanziari esenti). La definizione di tale modello ha consentito la successiva stipulazione di singoli accordi bilaterali tra ciascuno dei menzionati Paesi dell'Unione europea e gli USA.
L'Accordo intergovernativo tra Italia e USA, firmato in data 10 gennaio 2014, recherà essenzialmente i seguenti benefìci per le istituzioni finanziarie italiane:
a) l'esenzione dalla ritenuta del 30 per cento sui pagamenti di fonte statunitense percepiti dalle istituzioni finanziarie localizzate in Italia e la conseguente eliminazione dell'obbligo, per tali istituzioni, di stipulare singoli accordi individuali di natura contrattuale con le autorità fiscali statunitensi;
b) la rimozione dei principali ostacoli giuridici all'assolvimento, da parte delle istituzioni finanziarie, degli obblighi previsti dal FATCA. Ad esempio, l'obbligo di chiusura dei conti dei clienti che non consentono la divulgazione delle informazioni che li riguardano (recalcitrants), nonché l'obbligo di trasmissione diretta, da parte delle istituzioni finanziarie, dei dati dei propri clienti all'IRS, che avrebbe comportato la violazione della normativa europea sulla protezione dei dati personali;
c) la riduzione e la semplificazione delle procedure di due diligence, che risultano in linea con la normativa domestica in materia di antiriciclaggio e che, ove possibile, consentono l'utilizzo di informazioni già in possesso degli intermediari. È inoltre previsto che le istituzioni finanziarie italiane comunichino i dati relativi ai conti detenuti da soggetti statunitensi all'amministrazione finanziaria italiana (anziché a quella statunitense);
d) la limitazione dell'obbligo di applicazione della ritenuta del 30 per cento sui proventi di fonte statunitense corrisposti alle istituzioni finanziarie estere non partecipanti ai soli intermediari italiani che già oggi hanno scelto di rivestire (attraverso un contratto di diritto privato con l'IRS) il ruolo di Qualified Intermediaries (QI) con responsabilità primaria nell'applicazione delle ritenute (primary withholding responsibility). Ciò consentirà alla quasi totalità delle istituzioni finanziarie italiane di non effettuare ritenute, in quanto queste verranno operate soltanto dagli intermediari che già hanno assunto tale obbligo ai fini del regime QI. L'intermediario
Pag. 4
Oltre alle predette semplificazioni per le istituzioni finanziarie italiane, l'Accordo reca benefìci per l'amministrazione finanziaria italiana in chiave anti-evasione internazionale. Infatti l'IGA – ispirato al principio di reciprocità – prevede che, a fronte delle informazioni trasmesse dall'Italia agli USA, questi ultimi forniscano all'Italia le informazioni attualmente raccolte dall'IRS, impegnandosi altresì a raggiungere successivamente un livello equivalente di scambio.
L'attuale evoluzione internazionale evidenzia una particolare valenza dei contenuti degli accordi di tipo FATCA, in quanto essi rappresentano il modello su cui si basa il nuovo standard di scambio automatico di informazioni fiscali tra Stati. L'efficacia di questo tipo di accordi è stata sottolineata dagli stessi cinque Stati dell'Unione europea (Francia, Germania, Italia, Regno Unito e Spagna) promotori dell'approccio intergovernativo con gli USA, che hanno formalmente comunicato al Commissario europeo alla fiscalità, il 9 aprile 2013, di voler realizzare uno strumento «pilota» di scambio automatico multilaterale di informazioni, avente le medesime caratteristiche del modello concordato con gli USA. I cinque Paesi hanno altresì invitato altri Stati membri dell'Unione europea a prendere parte al progetto, auspicando un ruolo di guida per l'Europa nell'affermazione di un sistema globale di scambio automatico di informazioni. La Commissione europea e la Presidenza di turno dell'Unione europea hanno accolto con favore tale iniziativa.
In un contesto più ampio, si segnala che dal comunicato del G20 di Washington del 18 e 19 aprile 2013 si evince che lo scambio automatico di informazioni è destinato a diventare lo standard internazionale.
In tale contesto si inquadra l'iniziativa dell'Organizzazione per la cooperazione e lo sviluppo economico (OCSE) che, in collaborazione con lo stesso gruppo di Paesi (Francia, Germania, Italia, Spagna e Regno Unito) che ha elaborato l'IGA con gli USA, ha redatto un modello di Common Reporting Standard (CRS) che è stato reso pubblico il 13 febbraio 2014. Un cospicuo numero di Paesi ha progressivamente contribuito a tale iniziativa.
Il modello elaborato in sede di OCSE attiene, come la normativa del FATCA, allo scambio automatico di informazioni in materia di conti finanziari ma, a differenza degli accordi di tipo IGA, ha un approccio multilaterale.
In considerazione del quadro giuridico internazionale delineato, con il presente disegno di legge viene autorizzata e data attuazione all'Accordo FATCA firmato a Roma il 10 gennaio 2014 e sono introdotte le disposizioni concernenti gli adempimenti cui sono tenute le istituzioni finanziarie italiane ai fini dell'attuazione dello scambio automatico di informazioni derivante dal predetto Accordo con gli USA e dagli altri accordi che saranno conclusi dall'Italia con i Governi di Paesi esteri secondo lo standard dell'OCSE.
Le previsioni – che disciplinano nello stesso contesto normativo sia gli obblighi derivanti dall'IGA sia quelli conseguenti ai futuri accordi con gli altri Stati esteri – perseguono il fine di fornire agli intermediari un quadro normativo completo circa gli adempimenti che questi dovranno assolvere a seguito della stipulazione di tali accordi, anche nell'ottica di garantire una disciplina sistematica della materia che consenta di conseguire sinergie applicative.
Ciò premesso, si descrivono di seguito le disposizioni di maggiore rilevanza dell'Accordo FATCA e dei relativi Allegati I e II e si illustra il contenuto delle norme di esecuzione.
1) ACCORDO FATCA.
L'articolo 1 definisce i termini utilizzati nell'Accordo. Sono, ad esempio, individuate le categorie di intermediari interessati,
Pag. 5
Per individuare il perimetro delle istituzioni italiane interessate (che comunque ricadono in una delle quattro categorie sopra richiamate), viene definito il termine «istituzione finanziaria italiana», che designa qualsiasi istituzione finanziaria residente in Italia, ad esclusione di qualsiasi succursale di tale istituzione finanziaria che sia situata al di fuori dell'Italia, nonché qualsiasi succursale di un'istituzione finanziaria non residente in Italia, se tale succursale è situata in Italia. Le istituzioni finanziarie italiane sono tenute agli obblighi di comunicazione delle informazioni previste dall'Accordo, a meno che non ricadano nelle categorie delle istituzioni finanziarie italiane non tenute a effettuare tali comunicazioni (come identificate nell'Allegato II dell'Accordo).
Al fine di regolare il trattamento dei pagamenti di fonte statunitense corrisposti da intermediari italiani a intermediari di Paesi terzi (rispetto all'Italia e agli USA), viene definito il concetto di «istituzione finanziaria non partecipante». Tale definizione comprende le istituzioni finanziarie localizzate in Paesi terzi che non hanno sottoscritto un accordo IGA con gli USA e che non hanno altresì firmato singolarmente e autonomamente un accordo diretto con l'IRS (FFI Agreement).
Le «istituzioni finanziarie di una giurisdizione partner» (Partner Jurisdiction Financial Institution) sono le istituzioni finanziarie localizzate in Paesi terzi partner degli USA (in quanto hanno sottoscritto un accordo IGA con gli USA). Le «istituzioni finanziarie partecipanti» (Participating Foreign Financial Institutions – PFFI) sono le istituzioni finanziarie localizzate in Paesi che non hanno sottoscritto un accordo IGA con gli USA, ma che hanno sottoscritto singolarmente e autonomamente un accordo diretto con l'IRS (FFI Agreement); a tale status di PFFI (quindi di soggetti FATCA compliant) sono assimilate sia le istituzioni finanziarie italiane sia le «istituzioni finanziarie di giurisdizioni partner».
Sono oggetto di comunicazione sia i conti statunitensi sia i conti italiani e, a seconda del contesto:
il termine «conto italiano oggetto di comunicazione» designa un conto intrattenuto presso un'istituzione finanziaria statunitense tenuta agli obblighi di comunicazione se: a) nel caso di un conto di deposito, il conto è detenuto da una persona fisica residente in Italia e su tale conto sono versati più di 10 dollari USA ($) di interessi nell'anno solare; b) nel caso di un conto diverso da un conto di deposito, il titolare del conto è un soggetto fiscalmente residente in Italia e sul conto è stato accreditato un reddito di fonte statunitense soggetto a comunicazione in base alla normativa statunitense;
il termine «conto statunitense oggetto di comunicazione» designa un conto mantenuto presso un'istituzione finanziaria italiana tenuta a effettuare le comunicazioni, detenuto da uno o più «soggetti statunitensi specificati» oppure detenuto da un'entità non statunitense controllata da uno o più dei suddetti soggetti statunitensi. Per «soggetti statunitensi specificati» si intendono: i cittadini statunitensi o residenti negli USA, i trust statunitensi, le società di persone o di capitali costituite in base al diritto statunitense, con l'eccezione di alcune categorie (quali, ad esempio, le banche degli USA e le società degli USA quotate). Un conto non è comunque segnalato se, a seguito dell'applicazione delle procedure di identificazione previste nell'Allegato I dell'Accordo, non rientra nella definizione di conto statunitense.
È previsto che ciascun termine non diversamente definito nell'Accordo ha il significato che ad esso è attribuito in quel momento dalla legislazione della Parte che applica l'Accordo, prevalendo il significato attribuito dalle leggi tributarie di tale
Pag. 6
L'articolo 2 stabilisce quali sono le informazioni che le istituzioni finanziarie di ciascuna Parte dovranno comunicare alla propria amministrazione finanziaria, ai fini del successivo scambio automatico (a cadenza annuale) con l'amministrazione finanziaria dell'altro Stato. Tale scambio è effettuato ai sensi delle disposizioni in materia di scambio di informazioni contenute nella vigente Convenzione tra Italia e USA per evitare le doppie imposizioni sui redditi.
L'Italia comunica per ciascun conto statunitense:
il nome, l'indirizzo e il codice fiscale statunitense (TIN – Tax Identification Number) di ciascun soggetto statunitense titolare di conto. Nel caso di un'entità non statunitense, qualora dall'applicazione delle procedure di identificazione risulti un rapporto di controllo da parte di uno o più soggetti statunitensi, gli elementi da segnalare sono: il nome, l'indirizzo e l'eventuale codice fiscale statunitense (TIN) dell'entità nonché i medesimi elementi di ciascun soggetto statunitense controllante;
il numero di conto (oppure, in assenza di un numero di conto, l'equivalente funzionale);
il nome e il numero di identificazione dell'istituzione finanziaria italiana che effettua la comunicazione;
il saldo o il valore del conto (nel caso di un contratto di assicurazione compreso tra quelli da segnalare, il valore maturato o il valore di riscatto) alla fine dell'anno solare in questione (o di un altro pertinente periodo di rendicontazione) oppure, se il conto è stato chiuso nel corso di tale anno, il valore immediatamente prima della chiusura.
Come chiarito dal successivo articolo 3, paragrafo 3, lettera a), numero (1), dell'Accordo, le informazioni relative agli elementi sopra indicati devono essere ottenute e scambiate con riferimento all'anno 2014.
Per le comunicazioni relative al 2015, oltre alle informazioni già fornite nell'anno precedente, si aggiungono, ai sensi dell'articolo 3, paragrafo 3, lettera a), numero (2), le seguenti informazioni:
l'importo totale lordo degli interessi, dei dividendi nonché di altri redditi generati in relazione alle attività detenute nel conto, che siano pagati o accreditati sul conto stesso nel corso dell'anno solare o di un altro periodo di rendicontazione;
per i conti diversi da quelli di deposito o di custodia, l'importo totale lordo pagato o accreditato – nel corso dell'anno solare o di un altro periodo di rendicontazione – su un conto (di pertinenza del titolare) per il quale l'istituzione finanziaria italiana è l'obbligato o il debitore. Si deve altresì segnalare l'ammontare complessivo di eventuali pagamenti (al titolare del conto) effettuati a titolo di riscatto.
Per le comunicazioni relative al 2016 e agli anni successivi, in aggiunta alle informazioni fornite nell'anno precedente, si segnalano per i conti di custodia, i controvalori lordi derivanti dalla vendita (o dal riscatto) dei beni patrimoniali pagati o accreditati sul conto nel corso dell'anno solare o di un altro periodo di rendicontazione durante il quale l'istituzione finanziaria italiana tenuta alle comunicazioni ha agito come custode, intermediario o intestatario ovvero come agente per il titolare del conto.
In sostanza, l'Accordo prevede un contenuto crescente di informazioni da scambiare, distinguendo per categorie di conti. A partire dalle comunicazioni riguardanti l'annualità 2016, il sistema va a regime e devono essere segnalate tutte le informazioni sopra riportate, senza distinzioni.
Per quanto riguarda gli USA, gli elementi da comunicare, a partire dal 2014 e per tutti i periodi successivi (articolo 3,
Pag. 7
il nome, l'indirizzo e il codice fiscale italiano di qualsiasi persona che sia un residente italiano e titolare di conto;
il numero di conto (oppure, in assenza di un numero di conto, l'equivalente funzionale);
il nome e il numero di identificazione dell'istituzione finanziaria statunitense che effettua la comunicazione;
l'importo lordo degli interessi pagati su un conto di deposito;
l'importo lordo dei dividendi di fonte statunitense pagati o accreditati sul conto;
l'importo lordo di altri redditi di fonte statunitense pagati o accreditati sul conto, nella misura in cui sono soggetti a obblighi di comunicazione ai sensi della legislazione statunitense.
L'articolo 3 stabilisce i tempi e le modalità dello scambio di informazioni tra l'Italia e gli USA.
Per quanto concerne l'Italia, viene chiarito che l'importo e la natura dei pagamenti effettuati in relazione a un conto statunitense possono essere determinati in conformità ai princìpi della normativa tributaria italiana.
Le differenti tempistiche previste dal paragrafo 3 dell'articolo 3 per l'ottenimento e lo scambio delle informazioni sono già state illustrate in sede di commento all'articolo 2.
Al fine di evitare eccessivi oneri amministrativi e documentali a carico delle istituzioni finanziarie, nella fase di prima applicazione dell'Accordo, il paragrafo 4 dell'articolo 3 prevede che, per quanto riguarda i conti preesistenti (si considera tale un conto finanziario intrattenuto presso un'istituzione finanziaria al 30 giugno 2014), le Parti non sono tenute a ottenere e a includere nelle informazioni da scambiare il codice fiscale italiano o statunitense, a meno che esso non sia già disponibile negli archivi delle istituzioni finanziarie tenute a effettuare la comunicazione. In assenza del codice fiscale, va invece comunicata la data di nascita della persona in questione, se disponibile negli archivi dell'istituzione finanziaria. Tale semplificazione opera solo per le comunicazioni relative agli anni 2014, 2015 e 2016, in quanto le disposizioni dell'articolo 6, paragrafo 4, prevedono l'impegno dell'Italia e degli USA a stabilire, entro il 1o gennaio 2017, disposizioni che obblighino i propri intermediari finanziari a richiedere il codice fiscale (rispettivamente, statunitense e italiano) dei titolari dei conti preesistenti oggetto di comunicazione, ai fini delle segnalazioni relative al 2017 e agli anni successivi.
I successivi paragrafi 5 e 6 dell'articolo 3 hanno contenuto procedurale. In particolare:
quanto ai termini per effettuare le comunicazioni tra Stati, il paragrafo 5 prevede che le informazioni siano scambiate entro nove mesi dalla fine dell'anno solare a cui esse si riferiscono;
il paragrafo 6 – che rinvia all'articolo 25 (Procedura amichevole) della vigente Convenzione contro le doppie imposizioni tra Italia e USA – prevede che le autorità competenti dei due Stati convengano per iscritto: a) le procedure per lo scambio automatico di cui all'articolo 2; b) le norme e procedure riguardanti la disciplina degli errori di lieve e di rilevante entità commessi dai propri intermediari nonché la prevenzione di comportamenti degli intermediari volti ad aggirare l'Accordo (articolo 5); c) le procedure per garantire che gli intermediari finanziari italiani comunichino, per gli anni 2015 e 2016, i nomi e gli importi complessivamente pagati a ciascuna istituzione finanziaria non partecipante [(articolo 4, paragrafo 1, lettera b)];
infine, il paragrafo 7 chiarisce che tutte le informazioni scambiate sono soggette agli obblighi di riservatezza e alle altre tutele previste dalla Convenzione, ivi comprese le disposizioni che limitano l'uso delle informazioni scambiate.
L'articolo 4 identifica gli obblighi ai quali le istituzioni finanziarie italiane devono
Pag. 8
identifica i conti statunitensi oggetto di comunicazione e comunica all'amministrazione finanziaria italiana, con cadenza annuale, le informazioni di cui all'articolo 2, secondo le modalità e i termini descritti nell'articolo 3;
per ciascuno degli anni 2015 e 2016, comunica all'amministrazione finanziaria italiana con cadenza annuale il nome di ciascuna «istituzione finanziaria non partecipante» alla quale ha effettuato pagamenti, nonché l'importo complessivo di tali pagamenti;
si registra quale istituzione finanziaria italiana tenuta a effettuare la comunicazione;
se è un intermediario qualificato che ha scelto di assumere responsabilità primaria di sostituto d'imposta statunitense (Qualified Intermediary with primary withholding responsibility), applica una ritenuta del 30 per cento sui pagamenti di fonte statunitense corrisposti ad una «istituzione finanziaria non partecipante»;
se non è un Qualified Intermediary with primary withholding responsibility, non applica la ritenuta del 30 per cento sui pagamenti di fonte statunitense corrisposti a una «istituzione finanziaria non partecipante», ma fornisce le informazioni necessarie all'applicazione della ritenuta stessa all'intermediario che immediatamente lo precede nella catena dei pagamenti. Tale sistema consente di risalire la catena degli intermediari fino ad arrivare al primo intermediario con responsabilità primaria (Qualified Intermediary with primary withholding responsibility).
Un'istituzione finanziaria italiana che vìola gli obblighi sopra riportati non è automaticamente assoggettata alla ritenuta statunitense del 30 per cento sui pagamenti di fonte USA ricevuti. L'assoggettamento a ritenuta avviene solo se, trascorso un periodo di diciotto mesi (dalla prima notifica di grave inadempienza, inviata dall'IRS alla competente autorità italiana), durante il quale viene instaurato un contraddittorio con l'amministrazione fiscale italiana, l'intermediario non ha posto rimedio alla grave non conformità agli obblighi previsti dall'IGA, ai sensi dell'articolo 5, paragrafo 2, lettera b). Si tratta di una disposizione di favore che consente, anche in caso di temporanea grave non conformità, di beneficiare di un intervallo di tempo per risolvere le cause che hanno determinato la non conformità, evitando l'automatica e immediata applicazione della ritenuta nei confronti dell'intermediario italiano inadempiente. La persistenza della condizione di «grave non conformità» oltre i diciotto mesi costituisce un indizio di patologia del comportamento dell'intermediario, che non può dare diritto ai benefìci previsti dall'Accordo.
Il paragrafo 2 dell'articolo 4 contiene una semplificazione a beneficio delle istituzioni finanziarie italiane che dovessero, per qualsiasi motivo, mantenere conti di pertinenza di soggetti «recalcitranti» secondo la legislazione statunitense. Gli USA non richiedono a un'istituzione finanziaria italiana tenuta a effettuare la comunicazione di operare la ritenuta statunitense del 30 per cento sui pagamenti corrisposti a un soggetto recalcitrante, né di chiudere il conto detenuto da tale soggetto.
Per i fondi pensione e per i piani pensionistici si rinvia all'Allegato II, relativo alle istituzioni finanziare italiane non tenute a effettuare comunicazioni e ai prodotti finanziari esenti.
Al paragrafo 5 sono previste disposizioni finalizzate a non penalizzare i gruppi finanziari transnazionali che includono «istituzioni finanziarie non partecipanti» al FATCA e che ricadono in tale categoria di intermediari per ragioni diverse dalla
Pag. 9
Nel paragrafo 5 è previsto che, se un'istituzione finanziaria italiana tenuta a effettuare le comunicazioni (oppure un'istituzione considerata adempiente o beneficiaria effettiva esente ai sensi dell'Accordo) possiede un'entità controllata o una succursale (ovvero ha una consorella) che opera in una giurisdizione che impedisce a tale entità controllata o succursale (o consorella) di essere una «istituzione finanziaria estera partecipante» (o comunque un'istituzione finanziaria estera considerata adempiente), tale istituzione finanziaria italiana continuerà ad essere considerata adempiente rispetto alle disposizioni dell'Accordo e ad essere trattata come tale (quindi non subirà la ritenuta del 30 per cento sui pagamenti statunitensi ricevuti) a condizione che:
a) l'istituzione finanziaria italiana tratti tale entità controllata o succursale come un'istituzione finanziaria non partecipante separata ai fini di tutti gli obblighi di comunicazione e di applicazione della ritenuta alla fonte previsti dall'Accordo e la stessa entità controllata o succursale si identifichi, nei confronti di tutti gli intermediari finanziari da cui riceve pagamenti, quale istituzione finanziaria non partecipante;
b) ciascuna di tali entità controllate o succursali identifichi i propri conti statunitensi e comunichi le relative informazioni, così come previsto dalla normativa statunitense, nella misura in cui ciò sia consentito dalla pertinente normativa del Paese in cui ciascuna di tali entità controllate o succursali è localizzata;
c) tale entità controllata o succursale non solleciti specificamente il possesso di conti statunitensi da parte di soggetti non residenti nella giurisdizione in cui l'entità controllata o succursale è localizzata nonché il possesso di conti da parte di istituzioni finanziarie non partecipanti non stabilite nella giurisdizione in cui è situata tale entità controllata o succursale e a condizione che la suddetta entità controllata o succursale non sia utilizzata dall'istituzione finanziaria italiana (o da un'altra entità controllata) al fine di aggirare gli obblighi previsti dall'Accordo o dalla legislazione statunitense a seconda dei casi.
Il paragrafo 6 detta disposizioni finalizzate ad assicurare che dall'Accordo non possano scaturire trattamenti meno favorevoli, con riferimento ai termini temporali dell'avvio dello scambio di informazioni da parte dell'amministrazione finanziaria italiana, nel confronto tra quanto previsto dall'Accordo e quanto previsto dalla legislazione statunitense; parallelamente, si prevede che l'IRS non sia tenuta allo scambio prima che tale obbligo intervenga per l'amministrazione finanziaria italiana. Più in particolare, l'amministrazione finanziaria italiana non è obbligata a richiedere alle proprie istituzioni finanziarie e successivamente a comunicare all'IRS informazioni relative ad un anno solare precedente rispetto a quello per cui le medesime informazioni devono essere comunicate all'IRS da parte delle istituzioni finanziarie estere in base alla normativa statunitense. Analogamente, l'IRS non è obbligata ad ottenere e successivamente a scambiare con l'amministrazione finanziaria italiana informazioni relative ad un anno solare precedente quello per cui quest'ultima è tenuta ad effettuare lo scambio.
Il paragrafo 7, inoltre, concede all'Italia la possibilità di consentire alle istituzioni finanziarie italiane l'utilizzo di definizioni presenti nei pertinenti regolamenti del
Pag. 10
L'articolo 5 chiarisce quali procedure si applicano in caso di mancato rispetto delle disposizioni contenute nell'Accordo da parte delle istituzioni finanziarie tenute alla comunicazione. A tal fine, viene operata una distinzione tra ipotesi di errori minori e amministrativi e ipotesi di perdurante grave non conformità agli obblighi previsti dall'Accordo.
In caso di comunicazione di informazioni non corrette o incomplete o di altre violazioni di disposizioni dell'Accordo generate da errori lievi e da errori amministrativi commessi da un'istituzione finanziaria dell'altro Paese, il paragrafo 1 prevede che ognuna delle amministrazioni finanziarie notifichi la circostanza all'autorità competente dell'altro Stato e che quest'ultima applichi la sua legge domestica (incluse le sanzioni ivi previste) per ottenere le informazioni corrette o complete ovvero per rimediare alle violazioni.
Il paragrafo 2 tratta i casi di grave mancanza di conformità. Come per le ipotesi di errori minori, è previsto che l'autorità che riceve la comunicazione informi l'autorità competente dello Stato in cui è situata l'istituzione finanziaria che effettua la comunicazione, affinché quest'ultimo Stato applichi il proprio diritto interno per rimuovere tale situazione di mancata conformità. A differenza dei casi in cui siano riscontrati errori amministrativi o di lieve entità, qualora la grave mancanza di conformità di un intermediario italiano perduri per diciotto mesi, gli USA tratteranno l'intermediario quale «istituzione finanziaria non partecipante». Tale disciplina è stata più dettagliatamente illustrata in sede di commento al paragrafo 1 dell'articolo 4.
Il paragrafo 3 prevede, per entrambe le parti dell'Accordo, la possibilità di consentire alle proprie istituzioni finanziarie tenute ad effettuare le comunicazioni di affidare a soggetti terzi l'adempimento degli obblighi loro imposti e previsti nell'Accordo, mantenendo però la responsabilità per gli obblighi stessi a carico delle suddette istituzioni finanziarie.
L'articolo 6 contiene disposizioni che prevedono l'impegno dei due Stati a intensificare l'efficacia dello scambio e la trasparenza fiscale. In particolare, nel paragrafo 1 il Governo degli USA riconosce la necessità di raggiungere livelli equivalenti di reciproco scambio di informazioni automatico con l'Italia. Infatti, le disposizioni recate dall'articolo 2, come già anticipato in sede di illustrazione di tale articolo, non realizzano un'immediata simmetria tra le informazioni che l'Italia deve comunicare agli USA e quelle (meno dettagliate) che questi ultimi comunicano all'Italia. Tale asimmetria non è cristallizzata dall'Accordo ed è destinata ad essere eliminata o ridotta in futuro. Coerentemente, il Governo statunitense si impegna a migliorare la trasparenza e ad intensificare i rapporti di scambio con l'Italia, promuovendo idonei regolamenti e norme.
Con la disposizione contenuta nel paragrafo 2 i due Paesi si impegnano a ricercare congiuntamente soluzioni alternative per raggiungere gli obiettivi antielusivi perseguiti attraverso la ritenuta sui cosiddetti foreign passthru payments (si tratta di «pagamenti attribuibili» a pagamenti di fonte USA) e sui controvalori di cessione di attività statunitensi (cosiddetti gross proceeds), in maniera tale da minimizzare gli oneri di gestione.
Nel paragrafo 3 le Parti si impegnano a collaborare con altri Paesi, con l'OCSE e con l'Unione europea, per adottare un modello comune per lo scambio automatico di informazioni, adattando opportunamente i contenuti dell'Accordo, che preveda anche lo sviluppo di standard per l'identificazione della clientela e per le comunicazioni da parte delle istituzioni finanziarie.
Il paragrafo 4, infine, fissa un termine al periodo di semplificazione procedurale di cui all'articolo 3, paragrafo 4, laddove per i conti preesistenti (quelli esistenti al 30 giugno 2014) è previsto l'esonero dall'obbligo di ottenere e scambiare il TIN nel caso in cui questo non sia già presente
Pag. 11
L'articolo 7 assicura all'Italia ogni migliore trattamento contenuto in un accordo in materia che gli USA dovessero in futuro sottoscrivere con altri Paesi. La clausola non rende necessaria una rinegoziazione dell'Accordo per conseguire il riallineamento delle condizioni concesse all'Italia a quelle migliorative concesse dagli USA ad altri Paesi.
In tale eventualità, gli USA notificano all'Italia le condizioni più favorevoli e le applicano automaticamente a partire dalla data di entrata in vigore dell'accordo concluso tra gli USA e la giurisdizione partner che comprenda tali condizioni più favorevoli. Ciò garantisce che gli obblighi delle istituzioni finanziarie italiane saranno pari o inferiori a quelli sopportati dalle istituzioni finanziarie degli altri Paesi.
Gli articoli 8, 9 e 10 hanno contenuto procedurale e prevedono rispettivamente: a) la possibilità di consultazioni e modifiche; b) la presenza di due Allegati che costituiscono parte integrante dell'Accordo; c) le disposizioni sull'entrata in vigore, sulla durata e sulla cessazione dell'Accordo.
Il paragrafo 3 dell'articolo 10 prevede che le Parti si consultino entro il 31 dicembre 2016 per verificare se si rendano necessarie modifiche all'Accordo, alla luce dei progressi nell'attuazione degli impegni di cui all'articolo 6, in particolare con riguardo alle soluzioni alternative al sistema delle ritenute alla fonte sui foreign passthru payments e sui gross proceeds.
2) ALLEGATI ALL'ACCORDO FATCA.
Ai sensi dell'articolo 9, i due Allegati costituiscono parte integrante dell'Accordo. L'Allegato I disciplina gli obblighi di identificazione e di comunicazione, a carico delle istituzioni finanziarie italiane, per i conti statunitensi e per i pagamenti alle istituzioni finanziarie non partecipanti.
L'Allegato II descrive le istituzioni finanziarie italiane non tenute alla comunicazione e i prodotti finanziari italiani esenti.
2A) ALLEGATO I.
L'Allegato I disciplina in modo differenziato i «conti preesistenti» (cioè quelli detenuti presso un'istituzione finanziaria alla data del 30 giugno 2014, ai sensi all'articolo 1, paragrafo 1, lettera aa)), e i «nuovi conti» (cioè quelli aperti a partire dal 1o luglio 2014). La distinzione – che opera per i conti detenuti sia da persone fisiche sia da entità – è volta a graduare l'onere a carico delle istituzioni finanziarie italiane, alleggerendolo per lo stock di rapporti pregressi e prevedendo invece obblighi più incisivi per i nuovi conti.
In particolare, per i conti preesistenti di persone fisiche:
(punto II, lettera A), salvo che l'istituzione finanziaria italiana non decida diversamente e sempreché le norme italiane di attuazione dell'Accordo lo consentano, non sussiste obbligo di verifica, identificazione o comunicazione per i conti finanziari con saldo o valore che non superi l'equivalente di $ 50.000 al 30 giugno 2014, né per i contratti di assicurazione di tipo «cash value» né per i contratti di rendita aventi saldo o valore non superiore all'equivalente di $ 250.000 al 30 giugno 2014;
(punto II, lettera B) viene fissata una procedura ordinaria per i conti di importo non rilevante, cioè con un saldo o un valore al 30 giugno 2014 compreso tra una soglia minima (l'equivalente di $ 50.000, ovvero di $ 250.000 per i contratti di assicurazione e per le rendite) e una soglia massima pari all'equivalente di $ 1.000.000. Per tale categoria di conti l'istituzione finanziaria italiana verifica i dati rintracciabili elettronicamente conservati nei propri archivi, al fine di individuare gli
Pag. 12
viene prevista (punto II, lettera D) una procedura di verifica rafforzata in presenza di conti di importo rilevante, cioè con un saldo o valore superiore all'equivalente di $ 1.000.000 al 30 giugno 2014, oppure al 31 dicembre di qualsiasi annualità successiva. Così come per i conti di importo non rilevante, l'intermediario avvia la procedura con la ricerca di eventuali indizi statunitensi nei propri archivi elettronici. Se il data base dell'intermediario contiene tutti i dati necessari a individuare gli US indicia, non è prevista alcuna ulteriore ricerca; in caso contrario, l'intermediario deve verificare anche i documenti cartacei contenuti nell'anagrafica principale aggiornata del cliente. La ricerca cartacea comprende altresì gli altri documenti associati al conto e acquisiti dall'intermediario nel corso degli ultimi cinque anni, se non già presenti nell'anagrafica (ad esempio, i documenti per l'apertura del conto, la documentazione acquisita ai fini antiriciclaggio, eventuali procure o potestà di firma tuttora valide, eventuali ordini di bonifico permanente attualmente operanti). Se l'intermediario gestisce i conti di importo rilevante assegnandoli a un responsabile del rapporto (relationship manager), oltre a eseguire la ricerca negli archivi elettronici e in quelli cartacei, l'intermediario deve verificare se tale responsabile è a conoscenza del fatto che il titolare del conto è una persona statunitense. In caso positivo, tale conto (e quelli ad esso collegati) devono essere comunicati.
Per quanto concerne i nuovi conti di persone fisiche, cioè aperti dal 1o luglio 2014, si applicano le seguenti procedure:
(punto III, lettera A) salvo che l'istituzione finanziaria italiana non decida diversamente e sempreché le norme italiane di attuazione dell'Accordo lo consentano, non sussiste obbligo di verifica, identificazione o comunicazione per i conti di deposito con un saldo non superiore all'equivalente di $ 50.000 al termine dell'anno solare, né per i contratti di assicurazione di tipo «cash value» di valore non superiore all'equivalente di $ 50.000 al termine dell'anno solare;
(punto III, lettera B) al di fuori della casistica sopra descritta, per i nuovi conti di persone fisiche diviene prioritaria l'acquisizione di un'autocertificazione. All'atto dell'apertura del conto (o entro novanta giorni dal termine dell'anno solare in cui il conto perde i requisiti di importo minimo sopra descritti) l'istituzione finanziaria italiana deve acquisire un'autocertificazione (che può essere inclusa tra i documenti necessari per l'apertura del conto), che le consenta di determinare se il titolare del conto sia un soggetto residente negli USA ai fini fiscali (un cittadino statunitense, titolare di conto, si considera residente negli USA ai fini fiscali anche se è nello stesso tempo residente ai fini fiscali
Pag. 13
Per i conti preesistenti di entità, al fine di identificare i conti statunitensi oggetto di comunicazione e i conti detenuti da istituzioni finanziarie non partecipanti, si applicano le seguenti regole e procedure:
(punto IV, lettera A) salvo che l'istituzione finanziaria italiana non decida diversamente e sempreché le norme italiane di attuazione dell'Accordo lo consentano, non sussiste obbligo di verifica, identificazione o comunicazione per i conti il cui saldo non sia superiore all'equivalente di $ 250.000 al 30 giugno 2014, fino a che il saldo non superi l'equivalente di $ 1.000.000;
(punto IV, lettere B e D) sono soggetti a verifica i conti preesistenti di entità con saldo o valore superiore all'equivalente di $ 250.000 al 30 giugno 2014, nonché i conti con un saldo (o un valore) iniziale inferiore all'equivalente di $ 250.000 che in seguito superi l'equivalente di $ 1.000.000. La verifica è volta a determinare se il conto sia detenuto da una o più «persone statunitensi specificate», da entità non finanziarie estere passive (Passive NFFEs) controllate da uno o più «soggetti statunitensi specificati» o da istituzioni finanziarie non partecipanti. La verifica si fonda sulle informazioni sui clienti già acquisite dalle istituzioni finanziarie in virtù di disposizioni di legge (incluse le informazioni acquisite in base alle disposizioni antiriciclaggio) o in ragione dei rapporti commerciali con la clientela.
L'istituzione finanziaria comunica i dati di un conto se dalla verifica risulta che l'entità titolare del conto è un «soggetto statunitense specificato», a meno che l'istituzione non determini un diverso status in base a: 1) un'autocertificazione da parte del titolare (su modello IRS Form W-8 o IRS Form W-9 o su modelli similari); ovvero 2) informazioni in possesso dell'istituzione o disponibili pubblicamente.
Se l'entità titolare del conto non è un soggetto statunitense, l'intermediario italiano deve verificare se il titolare è un'istituzione finanziaria, distinguendo fra tre categorie: istituzione finanziaria italiana, istituzione finanziaria di una giurisdizione partner, istituzione finanziaria non partecipante. I dati del conto sono comunicati solo se il titolare è un'istituzione finanziaria non partecipante; in tal caso la comunicazione dei dati avviene in forma aggregata. Tale comunicazione non è dovuta se l'intermediario italiano ottiene dal titolare del conto un'autocertificazione (su modello IRS Form W-8 o modelli similari) dalla quale risulti che il titolare è un'istituzione finanziaria estera certificata adempiente (Certified deemed-compliant) o un beneficiario effettivo esente (Exempt beneficial owner), come definiti nelle pertinenti disposizioni contenute nei regolamenti del Dipartimento del tesoro degli USA.
Qualora il titolare del conto non sia né un soggetto statunitense né un'istituzione finanziaria, l'intermediario considera il titolare quale entità non finanziaria estera (Non Foreign Financial Entity - NFFE) e deve distinguere se essa è
Pag. 14
In ogni caso, qualora un'istituzione finanziaria italiana venga a conoscenza o abbia ragione di credere che, per sopravvenute circostanze, l'autocertificazione o un'altra documentazione acquisita in relazione al conto sia inesatta o inattendibile, tale istituzione finanziaria è tenuta a rideterminare lo status del conto secondo le procedure di cui al punto IV, lettera D, sopra descritte.
Per i nuovi conti di entità, cioè per quelli aperti a partire dal 1o luglio 2014, le istituzioni finanziarie italiane devono determinare lo status del titolare del conto, distinguendo tra: i) soggetto statunitense specificato, ii) istituzione finanziaria italiana o istituzione finanziaria di una giurisdizione partner, iii) istituzione finanziaria partecipante, «istituzione finanziaria considerata adempiente» (Deemed-Compliant Financial Institution), beneficiario effettivo esente; iv) entità non finanziaria estera (Non Foreign Financial Entity - NFFE) attiva o passiva.
Se dai dati pubblicamente disponibili o in possesso dell'istituzione finanziaria italiana risulta che il titolare del conto è una NFFE attiva, un'istituzione finanziaria italiana o un'istituzione finanziaria di una giurisdizione partner, nessun altro adempimento è richiesto. Negli altri casi, l'intermediario italiano deve ottenere dal titolare del conto un'autocertificazione che inquadri lo status del titolare in una delle rimanenti categorie sopra descritte nei punti da i) a iv). Gli obblighi di comunicazione per i conti così inquadrati sono quelli già descritti nel paragrafo precedente con riguardo ai conti preesistenti di entità.
Inoltre, l'Allegato I (al punto VI) fornisce:
alla lettera B, le definizioni necessarie agli intermediari per distinguere tra NFFE attive e passive;
alla lettera C, le modalità di aggregazione dei saldi o dei valori dei conti detenuti presso un'istituzione finanziaria italiana da una persona fisica o da un'entità. L'aggregazione è estesa a tutti i conti intrattenuti da un soggetto presso l'intermediario e presso entità collegate all'intermediario, ma solo nella misura in cui i sistemi informatici dell'intermediario consentano – attraverso un codice identificativo unico (codice fiscale, numero cliente o un altro codice) – di effettuare tale collegamento e, quindi, l'aggregazione dei relativi saldi. Per i conti cointestati a persone fisiche è attribuito l'intero saldo o valore del conto a ciascuno dei titolari. Per determinare se un conto sia di importo rilevante (superiore al controvalore di 1.000.000 di dollari) attraverso le regole di aggregazione, l'intermediario deve altresì richiedere le informazioni in possesso dell'eventuale responsabile del rapporto (Relationship Manager) per verificare se uno o più conti siano riferibili direttamente o indirettamente allo stesso soggetto;
alla lettera D vengono elencati degli esempi di prove documentali accettabili ai fini dell'identificazione (due diligence) del cliente. Tra essi figurano: i certificati di residenza fiscale emessi da un funzionario di un'amministrazione fiscale estera, i documenti di identificazione rilasciati alle persone fisiche dalle autorità competenti (ad esempio, i comuni), i certificati rilasciati alle entità dalle autorità competenti (ad esempio, camere di commercio, industria, artigianato e agricoltura) ove siano riportati la denominazione e l'indirizzo della sede dell'entità.
2B) ALLEGATO II.
L'Allegato II elenca le tipologie di istituzioni finanziarie italiane non tenute agli
Pag. 15
L'Allegato II può essere aggiornato, mediante reciproco accordo tra le autorità competenti italiane e statunitensi, sia al fine di includervi ulteriori entità, conti e prodotti che presentano un basso rischio di essere utilizzati da soggetti statunitensi per evadere imposte statunitensi, sia allo scopo di eliminare entità, conti e prodotti che, in ragione di sopravvenute circostanze, non presentano più le suddette caratteristiche. Le procedure per l'aggiornamento potranno essere concordate (in ragione del riferimento al paragrafo 6 dell'articolo 3 dell'Accordo) nell'ambito della procedura amichevole prevista dall'articolo 25 della vigente Convenzione contro le doppie imposizioni tra Italia e USA.
Le categorie di istituzioni non obbligate ad effettuare le comunicazioni (Non-Reporting Italian Financial Institutions) previste dall'Accordo sono due: i beneficiari effettivi esenti (Exempt Beneficial Owners) e le istituzioni finanziarie considerate adempienti (Deemed-Compliant Financial Institutions).
Punto I. Beneficiari effettivi esenti (Exempt Beneficial Owners). Essi, oltre a non essere tenuti ad alcun obbligo di comunicazione, non sono soggetti ad alcuna ritenuta prevista dalla normativa del FATCA sui pagamenti di fonte statunitense ricevuti, quale che sia l'intermediario da cui ricevono il pagamento (istituzione finanziaria italiana, istituzione finanziaria di una giurisdizione partner o istituzione finanziaria statunitense).
In particolare, si tratta delle categorie di istituzioni indicate di seguito:
organizzazioni governative: il Governo italiano, ogni sua suddivisione geografica, politica o amministrativa, nonché ogni agenzia o ente strumentale interamente detenuto da uno di tali soggetti. Rientrano, tra l'altro, in questa categoria:
a) la società Poste italiane Spa (ad eccezione del fondo separato BancoPosta, che è soggetto alla vigilanza della Banca d'Italia), in quanto interamente posseduta dal Ministero dell'economia e delle finanze per lo svolgimento di una funzione pubblica;
b) la Cassa depositi e prestiti Spa, di cui il Governo italiano possiede il 70 per cento. Ciò in quanto: i) la Cassa gestisce il risparmio postale, che costituisce la sua principale fonte di finanziamento, e tutti i servizi relativi al collocamento e alla gestione del risparmio postale sono forniti da BancoPosta; ii) la Cassa può emettere titoli, collocati da parte di intermediari finanziari; iii) sia per il risparmio postale sia per le obbligazioni garantite (covered bonds), possono agire, in qualità di istituzioni che effettuano le comunicazioni (Reporting Financial Institution), rispettivamente BancoPosta e altre istituzioni finanziarie italiane;
organizzazioni internazionali: si tratta di un'organizzazione internazionale, o di una sua sede italiana, avente titolo a godere di privilegi, esenzioni e immunità in quanto definita quale organizzazione internazionale ai sensi di un trattato o di un accordo internazionale concluso dall'Italia, nonché ogni agenzia o ente strumentale da essa interamente detenuto;
la banca centrale italiana: Banca d'Italia;
taluni fondi pensione: un fondo o un'istituzione che si qualifica come un fondo pensione ai sensi della legislazione italiana, compresi i fondi pensione regolati dal decreto legislativo 5 dicembre 2005, n. 252, e le istituzioni di previdenza e sicurezza sociale privatizzate dal decreto legislativo 30 giugno 1994, n. 509, o istituite ai sensi del decreto legislativo 10 febbraio 1996, n. 103, a condizione che i contributi individuali volontari versati sul conto siano limitati dalla normativa italiana di riferimento oppure non eccedano in ciascun anno 50.000 euro.
Punto II. Istituzioni finanziarie considerate adempienti (Deemed-Compliant Financial Institutions). Non sono tenute ad
Pag. 16
(i) istituzioni finanziarie locali, aventi i requisiti elencati alle lettere da (a) a (j) dell'Allegato II, che si caratterizzano per l'operatività essenzialmente «locale» dell'istituzione. Il principale requisito, contenuto nella lettera (e), prevede che almeno il 98 per cento dei conti (calcolato in valore) mantenuti presso l'istituzione finanziaria deve essere detenuto da soggetti (persone fisiche ed entità) residenti in Italia o in un altro Stato membro dell'Unione europea;
(ii) taluni organismi di investimento collettivo. Rientra in questa categoria un'entità di investimento (definita dall'articolo 1, paragrafo 1, lettera (j), dell'Accordo) che sia un organismo di investimento collettivo regolamentato dalla legge italiana:
a) se tutte le quote nell'organismo di investimento collettivo – incluse le quote di capitale di debito eccedenti l'equivalente di 50.000 dollari – sono detenute da (o per il tramite di) una o più istituzioni finanziarie diverse da istituzioni finanziarie non partecipanti. In tal caso, l'organismo di investimento collettivo è considerato adempiente (Deemed-Compliant) e gli obblighi di comunicazione sulle quote dell'organismo collettivo sono adempiuti dagli intermediari (tenuti alla comunicazione) attraverso i quali le quote sono detenute;
b) al di fuori del caso descritto nella precedente lettera a), se le informazioni sulle quote di un organismo di investimento collettivo sono comunicate dal medesimo organismo o da un'altra entità di investimento. In tale fattispecie, gli obblighi di comunicazione su tali quote da parte di tutte le altre entità di investimento collegate al suddetto organismo si ritengono adempiuti. Tale previsione consente, ad esempio, nel caso di un asset manager di una pluralità di fondi comuni di investimento mobiliare che comunica i dati sulle quote di tali fondi, di esaurire gli obblighi di comunicazione all'amministrazione finanziaria italiana in capo ai singoli fondi.
La sola circostanza che l'organismo di investimento collettivo abbia emesso azioni al portatore non è di per sé preclusiva della qualifica di «Deemed-Compliant» prevista dalle lettere a) e b), sempreché siano rispettate le seguenti condizioni:
che l'organismo di investimento collettivo non abbia emesso alcuna quota al portatore dopo il 31 dicembre 2012;
che quando tali azioni al portatore sono presentate per il riscatto o per un altro pagamento, l'organismo di investimento collettivo (o un'istituzione finanziaria italiana tenuta ad effettuare le comunicazioni) assolva gli obblighi di identificazione di cui all'Allegato I e comunichi ogni informazione che deve essere comunicata relativamente a tali azioni;
infine, che l'organismo di investimento collettivo adotti politiche e procedure che garantiscano che tali azioni siano riscattate al più presto e, in ogni caso, prima del 1o gennaio 2017;
(iii) organizzazioni non-profit. Rientrano tra le istituzioni considerate adempienti (Deemed-Compliant) anche le organizzazioni non lucrative di utilità sociale (ONLUS), iscritte nel registro tenuto dall'Agenzia delle entrate (anagrafe delle ONLUS), ai sensi dell'articolo 11 del decreto legislativo 4 dicembre 1997, n. 460.
Punto III. Prodotti esenti. Sono categorie di conti e prodotti tenuti presso un'istituzione finanziaria italiana che non vengono considerati conti finanziari e, pertanto, non sono oggetto di rilevazione e comunicazione. Si tratta di:
A) fondi pensione, inclusi i piani pensionistici individuali forniti da un'impresa di assicurazione italiana autorizzata, a condizione che il fondo o il piano pensionistico sia considerato tale dalla normativa italiana e che la contribuzione individuale volontaria sia limitata dalla
Pag. 17
B) contratti stipulati dai datori di lavoro per assicurare ai dipendenti il pagamento del trattamento di fine rapporto (polizze collettive per il trattamento di fine rapporto a beneficio dei dipendenti).
3) NORME DI ESECUZIONE.
L'articolo 3 del disegno di legge, in considerazione del quadro giuridico internazionale e allo scopo di garantire una disciplina sistematica della materia, rinvia ai successivi articoli 4, 5, 6, 7, 8 e 9 le disposizioni di ordine interno necessarie ai fini dell'attuazione dello scambio automatico di informazioni derivante dall'Accordo di tipo IGA 1 con gli USA e dagli altri accordi che saranno conclusi dall'Italia con i Governi di altri Paesi esteri secondo lo standard dell'OCSE.
L'articolo 4 introduce gli obblighi di comunicazione da parte delle istituzioni finanziarie italiane all'Agenzia delle entrate e ne individua l'ambito di applicazione soggettivo e oggettivo.
Tra i soggetti che sono tenuti agli obblighi di comunicazione nei confronti dell'Agenzia delle entrate si menzionano espressamente le banche, le società di intermediazione mobiliare, la società Poste italiane Spa, le società di gestione del risparmio, le società finanziarie, le società fiduciarie, residenti nel territorio dello Stato, nonché le stabili organizzazioni nel territorio dello Stato di istituzioni finanziarie non residenti.
Non rientrano nell'ambito soggettivo di applicazione della disposizione in esame le stabili organizzazioni delle indicate istituzioni finanziarie situate all'estero.
Al comma 2 viene prevista l'emanazione di decreti ministeriali volti a stabilire le regole tecniche per la rilevazione, trasmissione e comunicazione all'Agenzia delle entrate dei dati relativi ai conti finanziari.
L'articolo 5 stabilisce gli obblighi di adeguata verifica ai fini fiscali e di acquisizione di dati relativi ai conti finanziari di pertinenza sia di un soggetto non residente fiscalmente in Italia sia di un cittadino statunitense ovunque residente ai fini fiscali, nonché, per quanto concerne la normativa del FATCA, ad alcuni pagamenti corrisposti a istituzioni finanziarie non partecipanti.
I primi due commi attengono ai nuovi conti finanziari. In tal caso, le istituzioni finanziarie italiane sono tenute ad acquisire il codice fiscale rilasciato dal Paese di residenza, ove previsto in tale Paese, e un'attestazione di residenza fiscale, nonché, per i cittadini statunitensi ovunque residenti, il codice fiscale statunitense e un'attestazione di residenza fiscale statunitense.
Il termine «attestazione di residenza fiscale» comprende tutti i documenti che possono essere presentati dal soggetto intestatario del conto finanziario, cioè un certificato di residenza fiscale rilasciato dalla competente autorità fiscale, un'autocertificazione di residenza fiscale e, nel caso di un soggetto residente negli USA o di un cittadino statunitense ovunque residente, anche un documento di identità rilasciato da un ente pubblico autorizzato che viene comunemente utilizzato ai fini identificativi.
Inoltre, in relazione alle persone fisiche, devono essere acquisiti anche il cognome, il nome, il luogo e la data di nascita, l'indirizzo e, limitatamente ai cittadini statunitensi, la documentazione attestante la cittadinanza; invece, per i soggetti diversi dalle persone fisiche, devono essere acquisite la denominazione sociale o la ragione sociale nonché la sede legale.
Peraltro, nella particolare ipotesi in cui il nuovo conto finanziario sia aperto da parte di entità non finanziarie passive, ovunque residenti, le istituzioni finanziarie italiane sono tenute ad acquisire, in aggiunta agli elementi informativi relativi alle entità, anche il codice fiscale, l'attestazione di residenza e i dati identificativi delle persone fisiche non residenti che esercitano il controllo su tali entità. A tal
Pag. 18
Gli obblighi indicati hanno una diversa decorrenza, a seconda che si tratti: a) di conti finanziari aperti da soggetti residenti negli USA, da cittadini statunitensi ovunque residenti, nonché da entità non finanziarie passive non statunitensi ovunque residenti che hanno una o più persone fisiche residenti negli USA o da cittadini statunitensi che esercitano il controllo sulle suddette entità; b) di conti finanziari aperti da soggetti residenti in Paesi diversi dall'Italia e dagli USA e da entità non finanziarie passive ovunque residenti.
I previsti adempimenti, cui sono tenute le istituzioni finanziarie, dovranno essere espletati per i conti aperti a decorrere dal 1o luglio 2014 nel primo caso e per i conti aperti a partire dal 1o gennaio 2016 nel secondo caso (commi 3 e 4). Ciò in considerazione delle diverse previsioni di avvio dell'attività di cooperazione indicate rispettivamente dalla normativa FATCA e dagli accordi (basati sul CRS) che verranno firmati dall'Italia con Paesi diversi dagli USA.
Nel caso di conti finanziari esistenti alla data del 30 giugno 2014 (conti finanziari preesistenti), di pertinenza di soggetti residenti negli USA ovvero di cittadini statunitensi ovunque residenti, le istituzioni finanziarie italiane, come previsto dalla normativa FATCA, sono tenute ad acquisire il codice fiscale statunitense entro il 31 dicembre 2017, anche nei confronti delle persone fisiche residenti negli USA o dei cittadini statunitensi che esercitano il controllo sulle entità non finanziarie passive non statunitensi, ovunque residenti. Sono state invece demandati al previsto decreto ministeriale le modalità e i termini di rilevazione dei dati presenti negli archivi informatici delle istituzioni finanziarie, già disciplinate dall'Allegato I all'Accordo IGA con gli USA con aspetti differenti a seconda che si tratti di conti di importo non rilevante (low value accounts) o di conti di importo rilevante (high value accounts).
Per i conti finanziari di pertinenza di soggetti residenti in Paesi diversi dall'Italia e dagli USA, esistenti prima della data di avvio del CRS e cioè alla data del 31 dicembre 2015, dovranno essere acquisiti – entro i termini stabiliti dai decreti ministeriali di attuazione degli accordi sullo scambio automatico di informazioni conclusi dall'Italia con i Governi di Paesi esteri – il codice fiscale rilasciato dal Paese di residenza, a condizione che questo codice sia previsto in tale Paese, nonché il luogo e la data di nascita per le persone fisiche, incluse quelle che esercitano il controllo sulle entità non finanziarie passive, ovunque residenti.
Il comma 7, come previsto dall'Accordo intergovernativo con gli USA, dispone che, a partire dall'anno d'imposta 2015, le istituzioni finanziarie italiane sono tenute a mantenere evidenza dell'ammontare aggregato annuo dei pagamenti corrisposti a ciascuna istituzione finanziaria non partecipante. Tale adempimento opera «a regime» – e non in via transitoria, per il biennio 2015 e 2016 – in ragione dell'impegno reciproco assunto dai due Paesi di individuare dal 1o gennaio 2017 una soluzione più stringente per il raggiungimento degli obiettivi antielusivi perseguiti in merito ai «pagamenti attribuibili» a pagamenti di fonte USA (foreign passthru payments) e ai controvalori di cessione di attività statunitensi (gross proceeds).
Con il comma 8 viene stabilito che le istituzioni finanziarie devono adempiere gli obblighi di adeguata verifica ai fini fiscali (due diligence) per identificare i conti finanziari oggetto di comunicazione nonché, per la normativa del FATCA, i pagamenti corrisposti a istituzioni finanziarie non partecipanti, applicando le procedure indicate nell'Allegato I all'Accordo IGA con gli USA e negli accordi per lo scambio automatico di informazioni che saranno conclusi tra il nostro Paese e i Governi di altri Stati esteri e disciplinate nei relativi decreti ministeriali di attuazione.
Con il comma 9 viene introdotto un obbligo di conservazione di dati e di evidenze al fine di consentire un adeguato
Pag. 19
L'articolo 6 prevede, per le istituzioni finanziarie, la possibilità di trasmettere i dati e la documentazione dei titolari dei conti ad altre istituzioni finanziarie del medesimo gruppo ovvero a fornitori terzi di servizi nel caso in cui a tali soggetti vengano delegati gli obblighi di adeguata verifica ai fini fiscali nonché di acquisizione e comunicazione delle deformazioni. Il comma 2 prevede che i fornitori terzi di servizi possono trasmettere alle istituzioni finanziarie tenute alla comunicazione la documentazione e le informazioni necessarie per adempiere ai suddetti obblighi. Il comma 3 rinvia ai pertinenti decreti ministeriali l'individuazione delle modalità e dei termini per l'applicazione dei commi 1 e 2.
Gli articoli 7 e 8 contengono esclusivamente disposizioni di attuazione dell'Accordo IGA, in quanto si riferiscono al previsto obbligo di applicazione di un prelievo del 30 per cento sui proventi di fonte statunitense corrisposti alle istituzioni finanziarie non partecipanti.
In particolare, l'articolo 7 riguarda i soli intermediari italiani che già oggi hanno concluso un contratto di diritto privato con l'IRS, con cui hanno scelto di rivestire il ruolo di intermediari qualificati (Qualified Intermediaries) con responsabilità primaria di sostituto d'imposta statunitense nell'applicazione delle ritenute (primary withholding responsibility). A carico di tali soggetti viene introdotto, ai sensi di quanto disposto dall'Accordo IGA, l'obbligo di applicare, per conto dell'amministrazione fiscale statunitense, un prelievo alla fonte del 30 per cento su qualsiasi pagamento di fonte statunitense corrisposto a un'istituzione finanziaria non partecipante. Con il comma 2 viene specificato che le modalità di applicazione di tale prelievo sono regolate dal pertinente decreto ministeriale, trattandosi di aspetti di carattere procedurale.
L'articolo 8 riguarda invece gli intermediari italiani che non sono tenuti a operare il citato prelievo alla fonte del 30 per cento, in quanto non hanno assunto il ruolo di intermediari qualificati con responsabilità primaria di sostituto d'imposta statunitense nell'applicazione delle ritenute e che si limitano a fornire le informazioni necessarie all'applicazione di tale prelievo. Per questa categoria di intermediari viene introdotto l'obbligo di comunicare all'istituzione finanziaria immediatamente precedente nella catena degli intermediari che intervengono nella corresponsione dei pagamenti di fonte statunitense (fino ad arrivare al primo intermediario avente la qualifica di Qualified Intermediary with primary withholding responsibility) i dati necessari per applicare il suddetto prelievo. Al fine di regolamentare gli aspetti procedurali connessi al previsto prelievo alla fonte, anche in tal caso è demandata al decreto ministeriale la determinazione delle modalità di applicazione del suddetto adempimento.
L'articolo 9 contiene il regime sanzionatorio. Con i commi 1 e 2 sono stabilite le sanzioni applicabili nei casi di violazione degli obblighi cui sono tenute le istituzioni finanziarie italiane ai fini delle comunicazioni da trasmettere all'Agenzia delle entrate.
In particolare, è disposto che la violazione degli obblighi di adeguata verifica ai fini fiscali e la mancata acquisizione dei dati richiesti comportano l'applicazione della sanzione amministrativa prevista per la violazione degli obblighi degli operatori finanziari dall'articolo 10, comma 1-bis, del decreto legislativo 18 dicembre 1997, n. 471, e che tale sanzione si applica anche nei casi di omessa, incompleta o
Pag. 20
Con il comma 3 è disposto che, qualora l'omissione o l'incompletezza delle comunicazioni da fornire ai fini del prelievo del 30 per cento sui pagamenti di fonte statunitense effettuati nei confronti di istituzioni finanziarie non partecipanti comporti un'omessa o carente effettuazione di tale prelievo, dovrà essere applicata una sanzione pari al 100 per cento del prelievo non effettuato, nei confronti di chi ha effettuato la comunicazione incompleta o ha omesso tale comunicazione.
La misura della sanzione è stata così determinata alla luce del presupposto che nella fattispecie non si è in presenza di una ritenuta alla fonte italiana, ma di un prelievo commisurato ad una ritenuta estera, operato per conto dell'amministrazione fiscale statunitense. Pertanto, la sanzione applicabile deve consentire il recupero dell'intero prelievo non effettuato.
Con riferimento alla sanzione prevista dal comma 3, si è voluto evitare l'applicazione di una duplice sanzione (da parte italiana e da parte statunitense) nei confronti delle istituzioni finanziarie che, avendo assunto la qualifica di intermediari qualificati mediante la sottoscrizione di un accordo con le competenti autorità statunitensi ai sensi della sezione 1441 dell’Internal Revenue Code degli USA, risultano assoggettate a uno specifico regime sanzionatorio statunitense.
Con l'articolo 10 viene specificato, al fine di evitare dubbi interpretativi, che le disposizioni in esame, essendo finalizzate a perseguire gli obiettivi di carattere fiscale derivanti dagli accordi in questione, non intervengono sulla vigente normativa in materia di antiriciclaggio disciplinata dal decreto legislativo 21 novembre 2007, n. 231, e non apportano pertanto alcuna modifica alla stessa. Tale normativa, che ha scopi diversi da quelli fiscali, continua quindi a trovare applicazione secondo le regole e le procedure da essa stabilite.
Pag. 21
Articoli da 4 a 9.
Le norme in esame introducono le disposizioni relative agli adempimenti cui sono tenute le istituzioni finanziarie italiane ai fini dell'attuazione dello scambio automatico di informazioni derivante dall'Accordo di tipo IGA 1 con gli USA e dagli altri accordi che saranno conclusi dall'Italia con i Governi di Paesi esteri secondo lo standard dell'OCSE.
In particolare, l'articolo 4 introduce gli obblighi di comunicazione da parte delle istituzioni finanziarie italiane all'Agenzia delle entrate e ne individua l'ambito di applicazione soggettivo e oggettivo. Inoltre, lo stesso articolo, al comma 2, prevede che le modalità di rilevazione e di trasmissione nonché il contenuto e i termini per la comunicazione all'Agenzia delle entrate delle suddette informazioni sono stabilite con i decreti del Ministro dell'economia e delle finanze emanati in attuazione degli accordi per lo scambio automatico di informazioni in vigore tra il Governo della Repubblica italiana e Governi di Stati esteri.
L'articolo 5 stabilisce gli obblighi di adeguata verifica e di acquisizione di dati relativi ai conti finanziari di pertinenza sia di un soggetto non residente fiscalmente in Italia sia di un cittadino statunitense ovunque residente fiscalmente, nonché, per quanto concerne la normativa FATCA, ad alcuni pagamenti corrisposti a istituzioni finanziarie non partecipanti.
L'articolo 6 prevede per le istituzioni finanziarie la possibilità di trasmettere i dati e la documentazione dei titolari dei conti ad altre istituzioni finanziarie del medesimo gruppo ovvero a fornitori terzi di servizi nel caso in cui a tali soggetti vengano delegati gli obblighi di adeguata verifica, acquisizione e comunicazione.
Gli articoli 7 e 8 contengono le disposizioni attuative dell'Accordo IGA e si riferiscono all'obbligo di applicazione di un prelievo del 30 per cento sui proventi di fonte statunitense corrisposti alle istituzioni finanziarie non partecipanti. In particolare, l'articolo 7 riguarda i soli intermediari italiani che già oggi hanno concluso un contratto di diritto privato con l'IRS, mentre l'articolo 8 riguarda invece gli intermediari italiani che non sono tenuti a operare il citato prelievo alla fonte del 30 per cento, in quanto non hanno assunto il ruolo di intermediari qualificati, e per i quali viene introdotto l'obbligo di comunicare all'istituzione finanziaria immediatamente precedente nella catena degli intermediari che intervengono nella corresponsione dei pagamenti di fonte statunitense (fino ad arrivare al primo intermediario avente la qualifica di Qualified Intermediary with primary withholding responsibility) i dati necessari per applicare il
Pag. 22
L'articolo 9, infine, contiene il regime sanzionatorio.
In considerazione della natura procedurale delle disposizioni in esame, si stima che dall'attuazione delle stesse non derivino oneri per il bilancio dello Stato.
Pag. 23
PARTE I. ASPETTI TECNICO-NORMATIVI DI DIRITTO INTERNO.
1) Obiettivi e necessità dell'intervento normativo. Coerenza con il programma di Governo.
La legge di ratifica dell'Accordo concluso tra l'Italia e gli USA con il fine di contrastare congiuntamente con sempre maggiore incisività l'evasione fiscale internazionale definisce l'applicazione, nei rapporti finanziari tra i due Paesi, delle disposizioni normative introdotte negli USA in tale ambito (FATCA).
Come noto, infatti, l'obiettivo della lotta all'evasione fiscale internazionale ha da sempre rappresentato una priorità per l'Italia, confermata costantemente dal nostro Paese presso tutte le sedi internazionali, sia bilaterali che multilaterali. Il perseguimento di tale obiettivo ha peraltro trovato una significativa convergenza con i più recenti sviluppi registratisi nel contesto internazionale, nel quale è stata intrapresa una decisa azione a sostegno della necessità per gli Stati di dotarsi di efficaci strumenti basati sullo scambio automatico di informazioni e sull'effettiva trasparenza a fini fiscali.
Ci si riferisce, più specificamente, alla circostanza che nell’Hire Act 2010, approvato dal Congresso degli USA, è stato inserito, al fine di contrastare l'evasione fiscale offshore da parte di cittadini o residenti statunitensi, il FATCA, un complesso di disposizioni che individua precisi obblighi di identificazione e di comunicazione da parte degli intermediari finanziari esteri in relazione ai rapporti finanziari intrattenuti con la clientela statunitense. In mancanza di tempestiva e corretta applicazione di tali obblighi da parte delle predette istituzioni finanziarie, verrà applicata una ritenuta del 30 per cento su ogni reddito di provenienza statunitense che affluisca verso tali istituzioni.
La richiamata normativa statunitense se, da un lato, è in linea con l'obiettivo condiviso anche da altri Paesi, tra cui l'Italia, di dotarsi di strumenti sempre più efficaci in chiave anti-evasione internazionale, avrebbe d'altra parte comportato, nell'ipotesi dell'applicazione unilaterale da parte degli USA delle disposizioni interne del FATCA, rilevanti problemi di ordine giuridico e operativo a carico delle istituzioni finanziarie italiane.
Parimenti, anche le istituzioni finanziarie di altri Paesi europei (nonché extraeuropei) avrebbero incontrato le medesime difficoltà derivanti da un'applicazione unilaterale della normativa statunitense.
Per tali motivi, nel febbraio 2012 è stato avviato un negoziato multilaterale tra gli USA e i cinque maggiori Paesi dell'Unione europea (Francia, Germania, Italia, Regno Unito e Spagna), nel corso del quale i citati Paesi hanno costantemente rappresentato all'amministrazione statunitense la necessità di ridurre, il più possibile, l'impatto e gli oneri per le proprie istituzioni finanziarie in relazione
Pag. 24
Ad esito di tale negoziato multilaterale, nel luglio 2012 è stato definito e pubblicato un modello di accordo intergovernativo per lo scambio automatico di informazioni tra amministrazioni da e verso gli USA. La definizione di tale modello ha consentito la successiva fase della stipula dei singoli accordi bilaterali tra ciascuno dei menzionati Paesi dell'Unione europea e gli USA, composti da una parte comune (testo dell'Accordo, più l'Allegato I relativo agli obblighi dichiarativi e di identificazione) e da un'ulteriore parte che tiene conto delle specificità di ciascun Paese (Allegato II, che identifica le categorie delle istituzioni che non sono tenute alle comunicazioni e i prodotti finanziari esenti).
L'Accordo intergovernativo tra Italia e USA, firmato in data 10 gennaio 2014, reca essenzialmente i seguenti benefìci per le istituzioni finanziarie italiane:
a) l'esenzione dalla ritenuta del 30 per cento sui pagamenti di fonte statunitense percepiti dalle istituzioni finanziarie localizzate in Italia e la conseguente eliminazione dell'obbligo per tali istituzioni di stipulare, al fine di evitare l'applicazione di tale ritenuta, separati accordi individuali di natura contrattuale con le autorità fiscali statunitensi;
b) la rimozione dei principali ostacoli giuridici all'assolvimento, da parte delle istituzioni finanziarie, degli obblighi previsti dal FATCA (ad esempio, l'obbligo di chiusura dei conti dei clienti che non consentono la divulgazione delle informazioni che li riguardano – cosiddetti «recalcitrant» e la trasmissione diretta dei dati dei clienti all’Internal Revenue Service che avrebbe comportato la violazione della normativa europea sulla protezione dei dati personali);
c) la riduzione e la semplificazione degli oneri amministrativi, attraverso ad esempio l'allineamento dei requisiti di identificazione della clientela (due diligence) alle regole della normativa antiriciclaggio, l'utilizzo ove possibile di informazioni già in possesso degli intermediari, il mantenimento delle relazioni con il fisco italiano (e non con quello degli USA) quanto agli obblighi di comunicazione;
d) la limitazione degli obblighi di applicazione della ritenuta del 30 per cento sui proventi di fonte statunitense corrisposti alle istituzioni finanziarie estere non coperte da un accordo FATCA (FFIs non-FATCA Compliant) alle sole istituzioni che già rivestono il ruolo di Qualified Intermediaries aventi responsabilità primaria quanto all'applicazione delle ritenute (primary withholding responsibility). Ciò consentirà alla quasi totalità delle istituzioni finanziarie italiane di essere sollevate dall'obbligo di effettuare ritenute, in quanto queste verranno operate soltanto da intermediari che già hanno assunto tale responsabilità primaria ai fini dei Qualified Intermediaries.
Oltre alle predette semplificazioni per le istituzioni finanziarie italiane, l'Accordo reca anche benefìci per l'amministrazione finanziaria italiana in chiave antievasione internazionale. Infatti l'Accordo, che è ispirato al principio di reciprocità, prevede che a fronte delle
Pag. 25
Al di là dello specifico Accordo in esame, si segnala che l'attuale evoluzione internazionale assegna una grande valenza ai contenuti degli accordi di tipo FATCA, in quanto tali contenuti costituiranno con ogni probabilità il nuovo standard di scambio automatico di informazioni di natura fiscale tra Stati. L'efficacia di questo tipo di accordi è stata infatti sottolineata dagli stessi cinque maggiori Stati dell'Unione europea (Francia, Germania, Italia, Regno Unito e Spagna) che hanno formalmente comunicato al Commissario europeo alla fiscalità, il 9 aprile 2013, di avere deciso di avviare i lavori finalizzati a definire uno strumento «pilota» di scambio automatico di informazioni multilaterale tra Paesi dell'Unione europea, avente le medesime caratteristiche del modello di accordo concordato con gli USA, invitando anche altri Stati membri dell'Unione europea a prendere parte al progetto e auspicando un ruolo di guida per l'Europa nell'affermazione di un sistema globale di scambio automatico di informazioni. La Commissione europea e la Presidenza di turno dell'Unione europea hanno accolto con favore tale iniziativa.
Infine, in un contesto più ampio, si sottolinea che il G20 tenutosi a Washington il 18 e 19 aprile 2013 ha indicato nel proprio comunicato che lo scambio automatico di informazioni è destinato a diventare lo standard internazionale. Si segnala che, dal proprio canto, anche l'OCSE ha avviato lavori finalizzati a definire un «Common Reporting Standard» basato in larga parte sullo schema FATCA.
In tale prospettiva sono state inserite nell'ambito della legge di ratifica disposizioni concernenti gli adempimenti a carico delle istituzioni finanziarie italiane ai fini dell'attuazione dello scambio automatico di informazioni sia con gli USA che con altri Stati esteri.
2) Analisi del quadro normativo nazionale.
Con l'intervento in esame si recepisce a livello nazionale un Accordo che costituisce attuazione pattizia di una normativa statunitense. Tale normativa, operativa dal 1o gennaio 2014 e introdotta con l’Hiring Incentives to Restore Employment Act (Hire Act del 2010) rappresenta, pertanto, una novità sia nel panorama internazionale che nazionale. L'Accordo oggetto del presente intervento introduce un nuovo standard di scambio di informazioni fiscali, su base automatica e a condizione di reciprocità, che si svolgerà nel quadro della vigente Convenzione per evitare le doppie imposizioni in materia di imposte sul reddito e per prevenire le frodi o le evasioni fiscali, fatta a Washington il 25 agosto 1999 ed entrata in vigore il 16 dicembre 2009 (ratificata ai sensi della legge 3 marzo 2009, n. 20).
3) Incidenza delle norme proposte sulle leggi e sui regolamenti vigenti.
Non si ravvisa alcun impatto diretto su leggi e regolamenti vigenti e in particolare restano ferme le disposizioni di cui al decreto
Pag. 26
4) Analisi della compatibilità dell'intervento con i princìpi costituzionali.
L'intervento risulta compatibile con i princìpi costituzionali, in particolare con quello stabilito all'articolo 80 della Costituzione che prevede che le Camere autorizzano con legge la ratifica dei trattati internazionali e con quello di cui all'articolo 117, secondo comma, lettera a), della Costituzione, che riserva la materia «politica estera e rapporti internazionali dello Stato» alla competenza legislativa esclusiva dello Stato.
5) Analisi della compatibilità dell'intervento con le competenze e le funzioni delle regioni ordinarie e a statuto speciale, nonché degli enti locali.
L'articolo 117 della Costituzione definisce la politica estera e i rapporti internazionali dello Stato come materie di competenza legislativa esclusiva dello Stato.
Le regioni italiane, incluse quelle a statuto speciale, non hanno la possibilità di stipulare autonomamente accordi della specie con altri Stati; pertanto l'Accordo è compatibile con le competenze delle suddette regioni.
6) Verifica della compatibilità con i princìpi di sussidiarietà, differenziazione e adeguatezza sanciti dall'articolo 118, primo comma, della Costituzione.
L'Accordo non incide sulle fonti legislative primarie che dispongono, ai sensi dell'articolo 118, primo comma, della Costituzione, il trasferimento delle funzioni amministrative agli enti locali.
7) Verifica dell'assenza di rilegificazioni e della piena utilizzazione delle possibilità di delegificazione e degli strumenti di semplificazione normativa.
L'articolo 80 della Costituzione prescrive l'intervento del Parlamento per la ratifica degli accordi internazionali. Nel caso di specie, pertanto, non esiste possibilità di delegificazione. Per l'entrata in vigore dell'Accordo è quindi obbligatoria l'approvazione di una legge che autorizzi la ratifica da parte del Presidente della Repubblica.
8) Verifica dell'esistenza di progetti di legge vertenti su materia analoga all'esame del Parlamento e relativo stato dell’iter.
Non sono attualmente all'esame del Parlamento disegni di legge di ratifica di accordi della specie con gli USA.
Pag. 27
9) Indicazione delle linee prevalenti della giurisprudenza ovvero della pendenza di giudizi di costituzionalità sul medesimo o analogo oggetto.
Non sussiste giurisprudenza o giudizio di costituzionalità in materia.
PARTE II. CONTESTO NORMATIVO DELL'UNIONE EUROPEA E INTERNAZIONALE.
1) Analisi della compatibilità dell'intervento con l'ordinamento dell'Unione europea.
Si ritiene che le disposizioni dell'Accordo non presentino aspetti di incompatibilità con il diritto dell'Unione europea.
È importante evidenziare che lo scambio di informazioni tra Italia e USA (su base automatica e a condizione di reciprocità), previsto dall'Accordo, si svolgerà nel quadro della vigente convenzione fiscale bilaterale in materia di doppie imposizioni.
Tra i due Paesi, infatti, è attualmente in vigore la citata Convenzione per evitare le doppie imposizioni in materia di imposte sul reddito e per prevenire le frodi o le evasioni fiscali. All'articolo 26 della Convenzione è previsto che le autorità competenti dei due Paesi si scambino le «informazioni necessarie per applicare le disposizioni della presente Convenzione (...) nonché per evitare le frodi o le evasioni fiscali». La procedura dello scambio di informazioni può riguardare anche imposte non rientranti nell'ambito di applicazione della Convenzione. All'articolo 1, paragrafo 20, del Protocollo, infatti, viene precisato che ai fini dell'articolo 26 («Scambio di informazioni») della Convenzione, quest'ultima si applica alle imposte «di ogni genere» prelevate da uno Stato contraente.
Infine, in materia di riservatezza, l'articolo 3, paragrafo 7, dell'Accordo tra Italia e USA chiarisce che tutte le informazioni scambiate sono soggette agli obblighi di riservatezza e alle altre tutele previste dalla vigente Convenzione contro le doppie imposizioni, ivi comprese le disposizioni che limitano l'uso delle informazioni scambiate.
2) Verifica dell'esistenza di procedure di infrazione da parte della Commissione europea sul medesimo o analogo oggetto.
Non vi sono procedure di infrazione sull'argomento.
3) Analisi della compatibilità dell'intervento con gli obblighi internazionali.
In considerazione della specificità della materia oggetto dell'intervento, si ritiene che lo stesso non presenti aspetti di incompatibilità con gli obblighi internazionali assunti dal nostro Paese.
In tale contesto, si sottolinea come l'Accordo sia in linea con gli orientamenti condivisi dall'Italia in diverse sedi internazionali.
Pag. 28
4) Indicazione delle linee prevalenti della giurisprudenza ovvero della pendenza di giudizi innanzi alla Corte di giustizia dell'Unione europea sul medesimo o analogo oggetto.
Non vi sono linee prevalenti di giurisprudenza, né sono pendenti giudizi innanzi alla Corte di giustizia dell'Unione europea in materia.
5) Indicazione delle linee prevalenti della giurisprudenza ovvero della pendenza di giudizi innanzi alla Corte europea dei diritti dell'uomo sul medesimo o analogo oggetto.
Non vi sono linee prevalenti di giurisprudenza, né sono pendenti giudizi innanzi alla Corte europea dei diritti dell'uomo in materia.
6) Eventuali indicazioni sulle linee prevalenti della regolamentazione sul medesimo oggetto da parte di altri Stati membri dell'Unione europea.
Gli altri Stati membri dell'Unione europea che hanno concluso analoghi accordi con gli USA sono la Francia, la Germania, l'Italia, il Regno Unito e la Spagna.
PARTE III. ELEMENTI DI QUALITÀ SISTEMATICA E REDAZIONALE DEL TESTO.
1) Individuazione delle nuove definizioni normative introdotte dal testo, della loro necessità, della coerenza con quelle già in uso.
L'articolo 1 dell'Accordo fornisce una serie di definizioni dei termini utilizzati, sia sotto il profilo soggettivo, essendo identificate le principali categorie di soggetti interessati dall'applicazione dell'Accordo (vengono fornite, ad esempio, le definizioni di «istituzione finanziaria», « istituzione di custodia», «istituzione di deposito», «entità di investimento», «impresa di assicurazioni specificata» e numerose altre), sia sotto il profilo oggettivo, ad esempio mediante le definizioni di «conto finanziario», «conto di deposito», «conto di custodia» e altre.
Tali definizioni sono finalizzate a garantire un'uniformità applicativa dell'Accordo, non avendo valore precettivo ma esclusivamente di ausilio agli operatori nell'interpretazione del testo normativo.
Viene in ogni caso previsto che ogni termine non diversamente definito nell'Accordo ha il significato che ad esso è attribuito in quel momento dalla legislazione della Parte che applica l'Accordo, prevalendo ogni significato attribuito dalle leggi tributarie applicabili di tale Parte sul significato attribuito al termine a norma di altre leggi di tale Parte.
2) Verifica della correttezza dei riferimenti normativi contenuti nel progetto, con particolare riguardo alle successive modificazioni e integrazioni subite dai medesimi.
I riferimenti normativi contenuti nel progetto risultano corretti anche riguardo alle successive modifiche e integrazioni.
Pag. 29
3) Ricorso alla tecnica della novella legislativa per introdurre modificazioni e integrazioni a disposizioni vigenti.
La tecnica della novella legislativa non è stata utilizzata in quanto non esiste un previgente atto normativo che disciplini la medesima materia.
4) Individuazione di effetti abrogativi impliciti di disposizioni dell'atto normativo e loro traduzione in norme abrogative espresse nel testo normativo.
Nell'atto normativo non sono stati individuati effetti abrogativi impliciti e pertanto non si è provveduto alla loro traduzione in norme abrogative espresse.
5) Individuazione di disposizioni dell'atto normativo aventi effetto retroattivo o di reviviscenza di norme precedentemente abrogate o di interpretazione autentica o derogatorie rispetto alla normativa vigente.
Nell'atto normativo non sono previste disposizioni che hanno effetto retroattivo o di reviviscenza di norme abrogate in precedenza o di interpretazione autentica o derogatoria rispetto alla normativa vigente.
6) Verifica della presenza di deleghe aperte sul medesimo oggetto, anche a carattere integrativo o correttivo.
Non sono presenti deleghe aperte sul medesimo oggetto.
7) Indicazione degli eventuali atti successivi attuativi; verifica della congruità dei termini previsti per la loro adozione.
L'esecuzione dell'Accordo richiede l'adozione di disposizioni normative di natura primaria e secondaria. In particolare, al fine di adempiere agli impegni assunti con l'Accordo da parte del Governo italiano, si rende necessario introdurre disposizioni concernenti gli obblighi imposti alle istituzioni finanziarie italiane in termini di: acquisizione di dati su conti finanziari e su pagamenti, comunicazioni all'amministrazione finanziaria italiana, eventuale prelievo alla fonte e relativo apparato sanzionatorio. Tali disposizioni sono state direttamente inserite nell'ambito della legge di ratifica dell'Accordo al fine di consentirne l'applicazione entro il 1o luglio 2014, data a partire dalla quale diventeranno operativi gli obblighi di due diligence, di identificazione e di prelievo della ritenuta sui pagamenti di fonte statunitense. È inoltre prevista la successiva emanazione di decreti ministeriali volti a stabilire le regole tecniche per la rilevazione, la trasmissione e la comunicazione all'Agenzia delle entrate delle informazioni raccolte dalle istituzioni finanziarie italiane.
Pag. 30
8) Verifica della piena utilizzazione e dell'aggiornamento di dati e di riferimenti statistici attinenti alla materia oggetto del provvedimento, ovvero indicazione della necessità di commissionare all'Istituto nazionale di statistica apposite elaborazioni statistiche, con correlata indicazione nella relazione tecnica della sostenibilità dei relativi costi.
In considerazione della natura procedurale delle disposizioni in esame, si stima che dall'attuazione delle stesse non derivino oneri per il bilancio dello Stato e non si ascrivano effetti finanziari; pertanto, allo stato non si ritiene di dover commissionare all'Istituto nazionale di statistica apposite elaborazioni statistiche sull'argomento.
Pag. 31
Pag. 32
1. Il Presidente della Repubblica è autorizzato a ratificare l'Accordo tra il Governo della Repubblica italiana e il Governo degli Stati Uniti d'America finalizzato a migliorare la compliance fiscale internazionale e ad applicare la normativa F.A.T.C.A. (Foreign Account Tax Compliance Act), con Allegati, fatto a Roma il 10 gennaio 2014.
1. Piena ed intera esecuzione è data all'Accordo di cui all'articolo 1 della presente legge, a decorrere dalla data della sua entrata in vigore, in conformità a quanto disposto dall'articolo 10 dell'Accordo stesso.
1. Ai fini dell'attuazione dello scambio automatico di informazioni derivante dall'Accordo di cui all'articolo 1 e da accordi con i Governi di altri Stati esteri, nonché dalle intese tecniche derivanti da tali accordi, si applicano le disposizioni degli articoli 4, 5, 6, 7, 8 e 9 della presente legge.
1. Le banche, le società di intermediazione mobiliare, la società Poste italiane
Pag. 33
2. Con uno o più decreti del Ministro dell'economia e delle finanze, emanati in attuazione degli accordi e delle intese tecniche di cui all'articolo 3, sono stabilite le regole tecniche per la rilevazione, la trasmissione e la comunicazione delle informazioni di cui al comma 1 del presente articolo all'Agenzia delle entrate.
1. Le istituzioni finanziarie di cui all'articolo 4, comma 1, all'atto dell'apertura di un conto finanziario da parte di un soggetto non residente ovvero di un cittadino statunitense ovunque residente, acquisiscono:
a) il codice fiscale rilasciato dallo Stato di residenza, a condizione che il codice sia previsto in tale Stato, nonché un'attestazione di residenza fiscale e, inoltre, per i cittadini statunitensi ovunque residenti, il codice fiscale statunitense e un'attestazione di residenza fiscale statunitense;
b) per le persone fisiche, il cognome e il nome, il luogo e la data di nascita e l'indirizzo nonché la documentazione attestante la cittadinanza per i cittadini statunitensi;
c) per i soggetti diversi dalle persone fisiche, la denominazione sociale o la ragione sociale nonché la sede legale.
Pag. 34
2. Le istituzioni finanziarie di cui all'articolo 4, comma 1, all'atto dell'apertura di un conto finanziario, da parte di entità non finanziarie passive ovunque residenti, acquisiscono, in aggiunta alle informazioni previste dalle lettere a) e c) del comma 1, le informazioni indicate nelle lettere a) e b) del medesimo comma 1, relative alle persone fisiche che esercitano il controllo sulle suddette entità.
3. A partire dal 1o luglio 2014 decorrono gli obblighi di acquisizione di cui ai commi 1 e 2 per l'apertura di conti finanziari da parte di soggetti residenti negli Stati Uniti d'America ovvero di cittadini statunitensi ovunque residenti, nonché di entità non finanziarie passive non statunitensi, ovunque residenti, controllate da una o più persone fisiche residenti negli Stati Uniti d'America o da cittadini statunitensi.
4. A partire dal 1o gennaio 2016 decorrono gli obblighi di acquisizione di cui ai commi 1 e 2 per l'apertura di conti finanziari da parte di soggetti residenti in Stati diversi dall'Italia e dagli Stati Uniti d'America, nonché di entità non finanziarie passive, ovunque residenti.
5. Per i conti finanziari di pertinenza dei soggetti indicati al comma 3 del presente articolo, esistenti alla data del 30 giugno 2014, le istituzioni finanziarie di cui all'articolo 4, comma 1, acquisiscono il codice fiscale statunitense entro il 31 dicembre 2017.
6. Per i conti finanziari di pertinenza dei soggetti indicati al comma 4 del presente articolo, esistenti alla data del 31 dicembre 2015, le istituzioni finanziarie di cui all'articolo 4, comma 1, acquisiscono entro i termini previsti dai decreti ministeriali di cui al medesimo articolo 4, comma 2, il codice fiscale rilasciato dallo Stato di residenza, a condizione che il codice sia previsto in tale Stato, nonché il luogo e la data di nascita per le persone fisiche, incluse quelle che esercitano il controllo sulle entità non finanziarie passive, ovunque residenti.
7. Le istituzioni finanziarie di cui all'articolo 4, comma 1, mantengono evidenza dell'ammontare aggregato annuo dei
Pag. 35
8. Le istituzioni finanziarie di cui all'articolo 4, comma 1, adempiono gli obblighi di adeguata verifica ai fini fiscali applicando le procedure indicate negli accordi di cui al medesimo articolo 4, comma 2, secondo quanto previsto dai pertinenti decreti ministeriali previsti dal medesimo articolo 4, comma 2.
9. Le istituzioni finanziarie di cui all'articolo 4, comma 1, conservano la documentazione e le evidenze utilizzate al fine di espletare gli obblighi di adeguata verifica ai fini fiscali e di acquisizione dei dati sui conti finanziari e sui pagamenti di cui al comma 7 del presente articolo fino al 31 dicembre dell'ottavo anno successivo a quello in cui è dovuta la comunicazione di cui al citato articolo 4, comma 1, ovvero, nei casi di omessa comunicazione, fino al 31 dicembre del decimo anno successivo a quello in cui tale comunicazione è dovuta.
1. Le istituzioni finanziarie indicate all'articolo 4, comma 1, possono mettere a disposizione di terzi fornitori di servizi ovvero di altre istituzioni finanziarie appartenenti al medesimo gruppo la documentazione e le informazioni acquisite con riferimento ai titolari dei conti finanziari, necessarie ai fini dell'adempimento degli obblighi di adeguata verifica ai fini fiscali, acquisizione e comunicazione dei dati di cui agli articoli 4 e 5.
2. I terzi fornitori di servizi che mantengono la documentazione e le informazioni necessarie ai fini dell'adempimento degli obblighi di adeguata verifica ai fini fiscali, acquisizione e comunicazione dei
Pag. 36
3. Con i decreti ministeriali di cui all'articolo 4, comma 2, sono stabiliti le modalità e i termini per l'attuazione delle disposizioni dei commi 1 e 2 del presente articolo.
1. Le istituzioni finanziarie di cui all'articolo 4, comma 1, che agiscono in qualità di intermediario qualificato con responsabilità primaria di sostituto d'imposta statunitense, assunta attraverso la stipulazione di accordi con le competenti autorità statunitensi ai sensi della sezione 1441 dell’Internal Revenue Code degli Stati Uniti d'America, applicano un prelievo nella misura del 30 per cento su qualsiasi pagamento di fonte statunitense, di cui all'articolo 1, paragrafo 1, lettera ii), dell'Accordo di cui all'articolo 1 della presente legge, corrisposto a un'istituzione finanziaria non partecipante di cui al medesimo articolo 1, paragrafo 1, lettera r), dello stesso Accordo.
2. Le regole tecniche per l'applicazione delle disposizioni del comma 1 del presente articolo sono stabilite dal pertinente decreto ministeriale di cui all'articolo 4, comma 2.
1. Le istituzioni finanziarie di cui all'articolo 4, comma 1, diverse da quelle di cui all'articolo 7, che corrispondono
Pag. 37
2. Le regole tecniche per l'applicazione delle disposizioni del comma 1 del presente articolo sono previste dal pertinente decreto ministeriale di cui all'articolo 4, comma 2.
1. Nei casi di violazione degli obblighi di cui all'articolo 5 della presente legge si applica la sanzione amministrativa prevista per la violazione degli obblighi degli operatori finanziari dall'articolo 10, comma 1-bis, del decreto legislativo 18 dicembre 1997, n. 471.
2. La sanzione prevista dal comma 1 del presente articolo si applica anche nei casi di omessa, incompleta o inesatta comunicazione delle informazioni di cui all'articolo 4, comma 1.
3. Nei casi in cui l'omissione o l'incompletezza delle comunicazioni di cui all'articolo 8 comporti un'omessa o carente effettuazione del prelievo alla fonte di cui all'articolo 7, si applica, nei confronti delle istituzioni finanziarie tenute alle predette comunicazioni, una sanzione pari al 100 per cento del prelievo non effettuato. La sanzione di cui al primo periodo non si applica nei confronti delle istituzioni finanziarie che agiscono in qualità di intermediari qualificati in ragione di accordi stipulati con le competenti autorità statunitensi ai sensi della sezione 1441 dell’Internal Revenue Code degli Stati Uniti d'America.
Pag. 38
1. Resta ferma l'applicazione delle disposizioni previste dal decreto legislativo 21 novembre 2007, n. 231.
1. All'attuazione delle disposizioni della presente legge le amministrazioni interessate provvedono con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente.
1. La presente legge entra in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale.
Pag. 39
Pag. 40
Pag. 41
Pag. 42
Pag. 43
Pag. 44
Pag. 45
Pag. 46
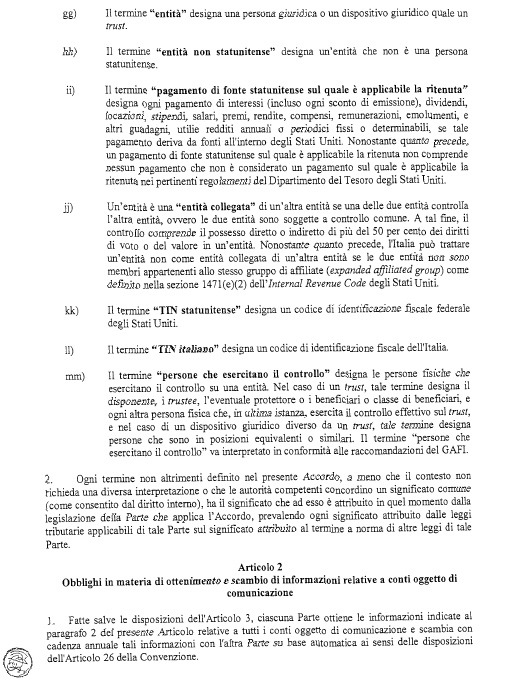
Pag. 47
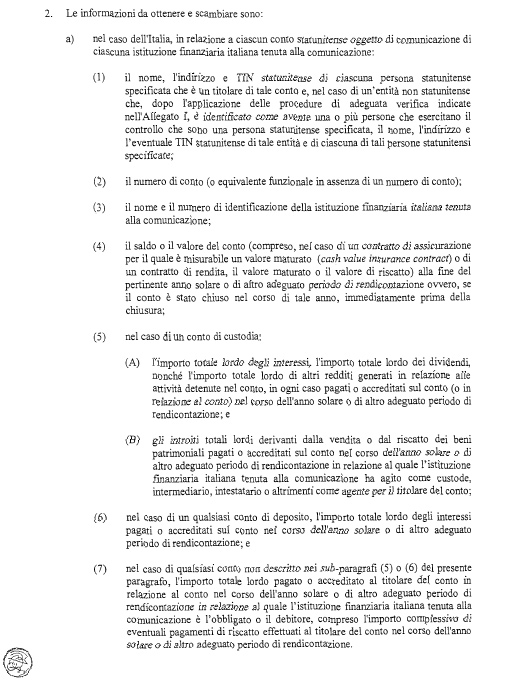
Pag. 48
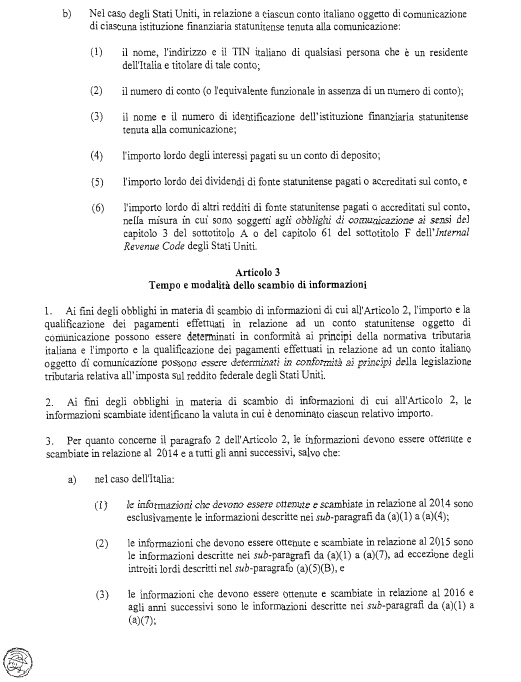
Pag. 49
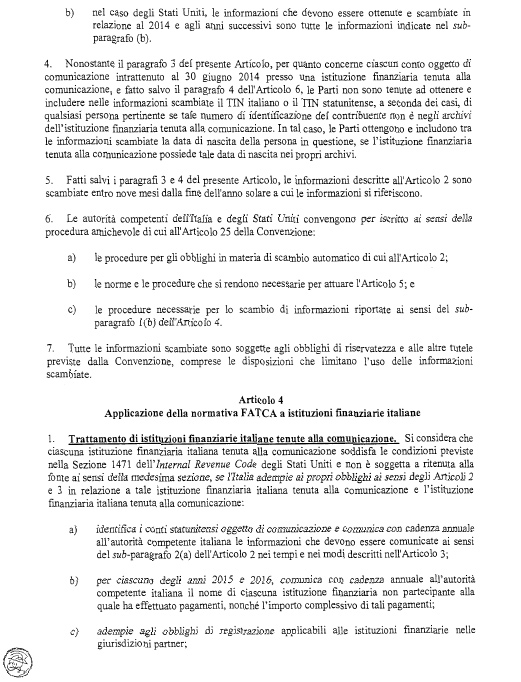
Pag. 50
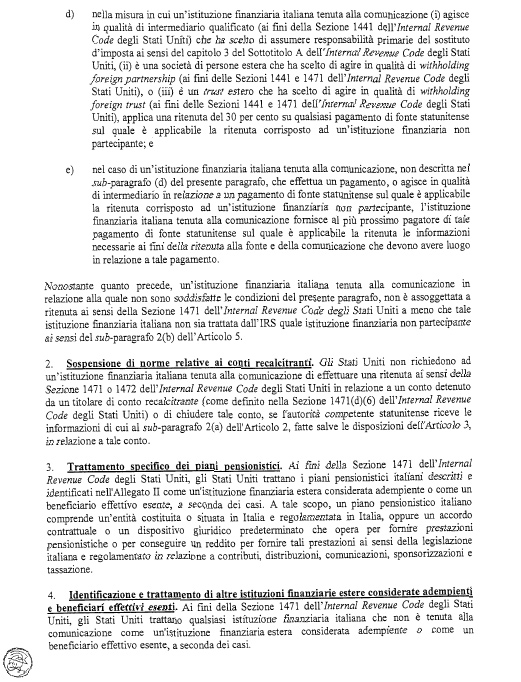
Pag. 51
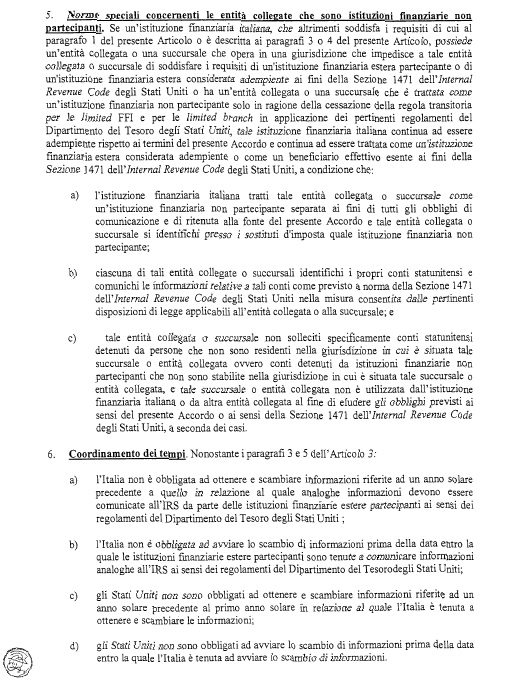
Pag. 52
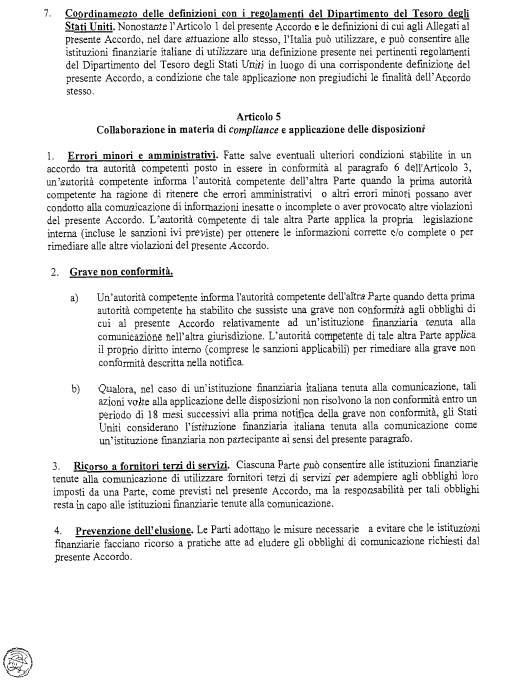
Pag. 53
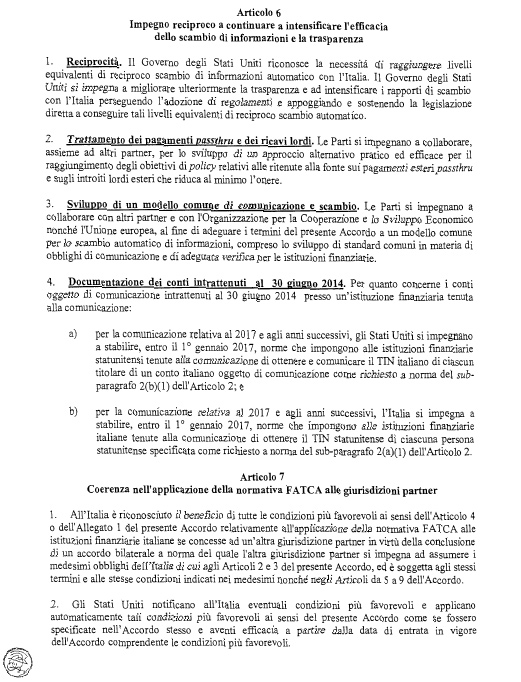
Pag. 54
Pag. 55
Pag. 56
Pag. 57
Pag. 58
Pag. 59
Pag. 60
Pag. 61
Pag. 62
Pag. 63
Pag. 64
Pag. 65
Pag. 66
Pag. 67
Pag. 68
Pag. 69
Pag. 70
Pag. 71
Pag. 72
Pag. 73
Pag. 74
Pag. 75
|

|